Indice
Per una guida alla lettura clicca qui.
1. Concordanze 
1.1. La tabella  riporta le concordanze estratte dalle sentenze presenti nel subset dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| FileName | From | To | Pre | Keyword | Post |
|---|---|---|---|---|---|
| 1957-09.txt | 1360 | 1360 | sono state impugnate dallo stato ; che altre , impugnate , sono state ritenute costituzionalmente legittime , sia pure entro | certi | limiti , dall alta corte per la regione siciliana , realizzandosi così una situazione di fatto e di diritto che |
| 1957-113.txt | 2708 | 2708 | la legge regionale pone l ente non può riportarsi ad alcuna di quelle prevedute nelle leggi statali , non essendo | certo | sufficienti a stabilire e a giustificare un collegamento ai fini e per gli effetti fiscali , gli scopi di assistenza |
| 1957-122.txt | 589 | 589 | leggi sulle acque e sugli impianti elettrici ; si è anche sostenuto che , in sostanza , l unico elemento | incerto | in questa situazione sarebbe la determinazione dei comuni beneficiari : il che , dopo tutto , non toccherebbe l interesse |
| 1957-122.txt | 690 | 690 | bacino imbrifero montano ha soltanto l effetto di identificare i comuni che vi sono compresi , restando ancora futuro ed | incerto | il soggetto sul quale l obbligo del sovraccanone verrà a gravare , se e quando la concessione sarà rilasciata . |
| 1957-122.txt | 827 | 827 | con questo la corte non vuole affermare il principio che l art . 23 non spieghi efficacia quando futuro ed | incerto | sia il soggetto passivo dell obbligazione ; ché , anzi , normalmente tale soggetto non è identificabile nel momento in |
| 1957-122.txt | 1091 | 1091 | del 1953 è stata emanata è proprio questa : rendere più agevole per tutti i comuni interessati il conseguimento di | certi | vantaggi . si può , dunque , cominciare con l affermare che esistono , o per lo meno possono esistere |
| 1957-122.txt | 2813 | 2813 | al ministro una sfera di discrezionalità tecnica , non potendosi negare , per la natura stessa del provvedimento , un | certo | margine di apprezzamento tecnico in vista delle così varie strutture del territorio nazionale . l indagine si riduce a vedere |
| 1957-122.txt | 3160 | 3160 | , nel corso del procedimento , la possibilità agli interessati di fare udire le proprie ragioni . è tuttavia , | certo | che la legge offre sufficienti garanzie a favore degli obbligati alla prestazione . già il fatto che un altro ministro |
| 1957-129.txt | 435 | 435 | costituzionale alla esistenza di un procedimento o di un giudizio , è vero altresì che il preminente interesse pubblico della | certezza | del diritto ( che i dubbi di costituzionalità insidierebbero ) , insieme con l altro dell osservanza della costituzione , |
| 1957-129.txt | 475 | 475 | , vieta che dalla distinzione tra le varie categorie di giudizi e processi ( categorie del resto dai confini sovente | incerti | e contestati ) , si traggano conseguenze così gravi . si può dire , anche , che la proponibilità alla |
| 1957-129.txt | 993 | 993 | in titoli nominativi , che coprono un quindicennio ) , mostrano a sufficienza che la ratio della legge non era | certo | quella di una regolamentazione provvisoria e contingente . né la pretesa temporaneità ( determinata e precisata come la vuole la |
| 1957-129.txt | 1589 | 1589 | e della legge di conversione , delega della quale sono stati riferiti l oggetto e i limiti , non può | certo | qualificarsi una delega di carattere generale ; e si può anche aggiungere che il provvedimento legislativo delegato si tenne nei |
| 1957-41.txt | 1567 | 1567 | , sia nel merito dei provvedimenti proposti , approvandoli o modificandoli ; ma la presentazione di quei progetti non implica | certamente | , per le regioni innanzi esposte , riconoscimento di una illegittimità costituzionale nel mantenimento delle funzioni delle commissioni tributarie nel |
| 1957-44.txt | 264 | 264 | ; è , tuttavia , da rilevare che il commissario ha sicuramente proposto ricorso in nome proprio e che la | incertezza | della sottoscrizione dell atto non è tale da far ritenere che l atto manchi di un requisito formale indispensabile per |
| 1957-44.txt | 582 | 582 | che la regione abbia , in virtù dei propri poteri legislativi e nei limiti di tali poteri , emanato una | certa | norma , non può importare che la stessa regione possa emanare una norma successiva nella stessa materia , travalicando i |
| 1957-44.txt | 1296 | 1296 | presuppone e conferma rigorosamente la situazione quale era al momento in cui venne emanata la legge del 1953 . l | incertezza | , che aveva spinto il legislatore regionale ad intervenire , derivava da due cause : o perché nella stipulazione originaria |
| 1957-52.txt | 87 | 87 | sentenza n . 38 del 27 febbraio 1957 . con la detta sentenza la corte ha affermato essere un dato | certo | dell ordinamento positivo e una necessaria conseguenza del nostro sistema costituzionale il principio dell unità della giurisdizione costituzionale e che |
| 1958-25.txt | 1336 | 1336 | la norma del citato art . 3 ha lo scopo di agevolare la creazione di colonie per bambini , è | certo | che essa risponde ad un generale indirizzo di politica sociale nel campo dell assistenza e costituisce un coordinamento con le |
| 1958-45.txt | 1155 | 1155 | alla determinazione del valore degli immobili per la liquidazione delle imposte di trasferimento o di successione ; ma non è | certamente | quella stima che , per sé , costituisce il valore tassabile e non è certamente l ufficio del catasto che |
| 1958-45.txt | 1170 | 1170 | successione ; ma non è certamente quella stima che , per sé , costituisce il valore tassabile e non è | certamente | l ufficio del catasto che liquida e impone quelle imposte , ma lo è soltanto ed esclusivamente l ufficio del |
| 1958-81.txt | 109 | 109 | rinvio , delle disposizioni della legge impugnata , di cui viene denunciata la illegittimità costituzionale , poiché non può sorgere | incertezza | che si intende impugnare le norme contenute negli artt . 1 e 5 riguardanti la proroga dei termini di rettifica |
| 1959-09.txt | 5561 | 5561 | , cioè ai due contributi , e tenendo conto che il significato di riferimento ai due contributi quella frase aveva | certamente | nel testo approvato dalle commissioni , la cui sostanza in sede di coordinamento doveva rimanere inalterata . in conclusione , |
| 1959-56.txt | 644 | 644 | , anche se poi non si è curato di dare al suo atto la forma dovuta . senonché manca la | certezza | che il citato art . 36 delegasse l esercizio di potestà legislativa al comitato dei ministri : nel secondo comma |
| 1960-70.txt | 3418 | 3418 | quanto , non avendo la legge stabilito un limite massimo nella determinazione dello sconto , questo potrebbe , a un | certo | punto , annullare ogni profitto per il produttore . senonché tali aspetti della questione , che si riferiscono , in |
| 1961-21.txt | 206 | 206 | dell autorità amministrativa . si può dire , piuttosto , che proprio l esistenza di tale istituto indebolisce , in | certo | senso , l efficacia di quel principio , razionalmente e praticamente . il solve et repete è indubbiamente una misura |
| 1961-37.txt | 1738 | 1738 | ; 14 luglio 1950 , n . 54 ; 25 luglio 1952 , n . 47 ) – non può | certo | esser considerato arbitrario . al riguardo è anzi il caso di ricordare che con la recente legge 9 marzo 1961 |
| 1961-48.txt | 324 | 324 | all art . 77 della costituzione , che si legge nell ordinanza della commissione provinciale di siena , sia dalla | incertezza | che l ordinanza stessa dimostra circa la qualificazione del potere conferito al ministro nell art . 1 della legge succitata |
| 1961-48.txt | 1515 | 1515 | . 7 e 24 legge 8 marzo 1943 , n . 153 , sulle commissioni censuarie ) , è prova | certa | del carattere tecnico del giudizio che conduce alla determinazione del coefficiente adeguativo ; in modo che , per questa parte |
| 1962-02.txt | 1127 | 1127 | impositore , e in quanto non mancano controlli , diretti sia ad accertare tale presupposto , sia a garantire una | certa | proporzione fra le prestazioni imposte alle diverse categorie di contribuenti . si è anche posto in evidenza che dalla storia |
| 1962-02.txt | 1385 | 1385 | in quanto tale , insufficiente a garantire i singoli ; né possono attribuirsi carattere ed efficacia di vera garanzia a | certi | controlli , che riguardano l accertamento del presupposto di necessità sopra ricordato ovvero costituiscono semplici pareri , che , seppure |
| 1962-67.txt | 1151 | 1151 | , che ” la regione siciliana riscuote direttamente le entrate di sua spettanza ” . e tale situazione non può | certo | essere modificata con la legge regionale . lo stesso principio è stato affermato dalla riportata giurisprudenza della corte ed è |
| 1962-87.txt | 715 | 715 | principio dell esecutorietà dell atto amministrativo : un principio che , quale che sia la sua ragione giustificatrice , è | certamente | fondamentale nel nostro ordinamento e comporta come conseguenza che , di regola , il giudice ordinario non possa modificare o |
| 1962-87.txt | 1554 | 1554 | dell azione giudiziaria dal procedimento esecutivo ; non impedisce la pronuncia del giudice , ma ne limita l efficacia entro | certi | confini , vietandogli di revocare o modificare l atto amministrativo impugnato nei casi e con gli effetti previsti dalla legge |
| 1963-155.txt | 203 | 203 | rispetto all obbligo tributario , fra contribuenti le cui obbligazioni d imposta sono state iscritte a ruolo prima d una | certa | data e contribuenti che sono stati o saranno iscritti dopo quella data . la questione , entro tali limiti , |
| 1963-155.txt | 267 | 267 | la cui misura è stata aumentata dalla stessa legge del 1961 , n . 1346 , sui contribuenti che devono | certe | imposte e sovrimposte indicate da questa legge e da altre leggi precedenti ( imposte sulle società , sui redditi dei |
| 1963-80.txt | 527 | 527 | un particolare controllo che viene esercitato in tutto il territorio nazionale dagli organi centrali ( ministeri ) e che in | certi | casi si traduce in pura e semplice omologazione ( es . art . 21 del t.u . sulla finanza locale |
| 1963-80.txt | 588 | 588 | ) . che quel potere generale di controllo non includa anche questo potere di omologazione e di approvazione , sembra | certo | : infatti , i due tipi di controllo sono diversi non soltanto perché si richiamano a differenti gruppi di norme |
| 1963-80.txt | 771 | 771 | ed aiuto ; lo stato , poiché è bene che i modi dell imposizione tributaria locale rispondano a criteri in | certo | grado uniformi nell intero paese e poiché anch esso concorre al risanamento dei bilanci comunali . e questo il motivo |
| 1964-05.txt | 366 | 366 | soggetto può essere legittimamente sottoposto a procedimento penale per essersi sottratto al pagamento di un tributo prima che sia irrevocabilmente | certo | che egli sia debitore della pubblica finanza e che sia perciò un evasore fiscale . ma , come non può |
| 1964-05.txt | 398 | 398 | un evasore fiscale . ma , come non può plausibilmente affermarsi che il far sorgere l anzidetto obbligo in quel | certo | momento – cosa che ha la sua giustificazione nelle superiori e indilazionabili esigenze della finanza pubblica – contrasti col principio |
| 1964-05.txt | 649 | 649 | sia stata constatata ( non importa se con riferimento a una situazione permanente o a un singolo accadimento ) una | certa | capacità contributiva , ha il dovere di non sottrarsi ( art . 53 della costituzione ) . con la sentenza |
| 1964-100.txt | 791 | 791 | esigersi . ed anzi si può dire che si delinea una situazione di maggiore inasprimento posto che , essendo ancora | incerta | la materia imponibile , che nel caso dell imposta di successione non è mai oggetto di accertamento preventivo da parte |
| 1964-119.txt | 389 | 389 | loro attività produttiva ; mentre ai prestatori d opera dava maggiori occasioni di lavoro e la possibilità ( non la | certezza | ) di conseguire un alloggio : possibilità per tutti i lavoratori che versavano il contributo , compresi i proprietari di |
| 1964-119.txt | 431 | 431 | se ne avessero perduta la proprietà o si fossero trasferiti in altra sede . poiché a tali benefici attingevano soprattutto | certe | categorie di soggetti , l obbligo del contributo da parte di costoro , e solo di costoro , aveva una |
| 1964-30.txt | 948 | 948 | interviene prima della condanna e l ipotesi in cui l amnistia è concessa dopo . nel primo caso non è | certo | che la spesa del procedimento è stata occasionata dall imputato , ma , nel secondo caso , v è in |
| 1964-30.txt | 972 | 972 | del procedimento è stata occasionata dall imputato , ma , nel secondo caso , v è in tal senso una | certezza | che promana dal giudicato , e pertanto le due situazioni non possono ragionevolmente essere regolate da norme identiche , e |
| 1964-39.txt | 456 | 456 | le controversie sulla stima o riducendosene il numero . d altra parte , la legge del 1954 aveva fatto sorgere | incertezze | di interpretazione , non sul contenuto , ma sugli effetti della dichiarazione del contribuente : si era discusso se , |
| 1964-42.txt | 122 | 122 | coniuge di lui o dai suoi parenti ed affini ( salvo i casi di beni costituiti in dote entro un | certo | termine ) , viola il principio secondo cui tutti possono agire in giudizio per la tutela dei propri diritti . |
| 1964-42.txt | 403 | 403 | categorie di beni a lui appartenenti ; dall altra , in casi determinati e per ragioni attinenti alla peculiarità di | certi | rapporti , rafforza la garanzia del credito , assoggettando all azione esecutiva alcuni beni che si trovino in una particolare |
| 1964-45.txt | 1107 | 1107 | è limitato a un punto non essenziale della figura del tributo , e ad eliminare intorno ad esso dubbi e | incertezze | . e così operando non ha al certo violato il principio della capacità contributiva . 5 . – da ciò |
| 1964-45.txt | 1115 | 1115 | figura del tributo , e ad eliminare intorno ad esso dubbi e incertezze . e così operando non ha al | certo | violato il principio della capacità contributiva . 5 . – da ciò discende anche che deve essere dichiarata la non |
| 1964-93.txt | 375 | 375 | quella dell art . 207 , lett . b , che preclude ai suddetti soggetti privati ( e , in | certi | limiti , al coniuge ) l opposizione di terzi prevista e disciplinata dall art . 619 del vigente codice proc |
| 1965-03.txt | 97 | 97 | data questa alla quale , invece , per giurisprudenza costante di questa corte , avrebbe dovuto farsi riferimento . è | certa | pertanto la violazione dell art . 4 della legge delega 21 ottobre 1950 , n . 841 , e la |
| 1965-16.txt | 724 | 724 | il legislatore ha adottato un sistema che potrà essere discusso o migliorato , ma che non è irragionevole ed è | certo | più efficiente di quello già in vigore . in tutti i comuni , per ogni tipo ( categoria e classe |
| 1965-16.txt | 772 | 772 | , si è registrata la misura della pigione che ne ha tratto realmente , nel 1937 – 39 , un | certo | numero di possessori ; se ne è calcolata la media , la si è ridotta ad anno e ( portata |
| 1965-16.txt | 894 | 894 | ( o dei metri quadri o dei metri cubi ) di cui si compone l immobile posseduto da ciascuno . | certo | può accadere che in questo modo la rendita catastale segnata per taluni contribuenti non coincida col reddito effettivamente percepito da |
| 1965-16.txt | 1080 | 1080 | della giustizia tributaria , non vi contrasta neanche l aggiornamento : il relativo coefficiente dà modo di calcolare con una | certa | approssimazione i redditi che si sono potuti o si potevano percepire dopo il 39 . tale è la ragione per |
| 1965-50.txt | 188 | 188 | sua entità concreta , si dà una base fittizia all imposizione . la prova legale fornisce nella sostanza la stessa | certezza | di quella libera : la differenza è nella diversa provenienza dell accertamento , nella diversa sua efficacia , nel diverso |
| 1965-50.txt | 702 | 702 | che la sua previsione , presupponendo la solvibilità del terzo , che può mancare , non sostituisce una pretesa di | certa | realizzazione , a quella che ha per oggetto la riduzione del debito di imposta . nel caso dell art . |
| 1965-64.txt | 1158 | 1158 | di base , nel senso che entrambi i tributi , non solo si riferiscano a determinati redditi , individuati con | certezza | , ma non siano informati a differenti criteri di valutazione delle capacità contributive , in modo che nell addizionale non |
| 1965-76.txt | 137 | 137 | colpisce l inadempimento , non rispetto ad ogni tipo di tributo , ma solo rispetto a quei tributi che hanno | certi | presupposti e determinate caratteristiche ( atto tra vivi di trasferimento di beni , persone che vi hanno partecipato o che |
| 1965-85.txt | 148 | 148 | dello stato – sarebbe stata diretta a stimolare i contribuenti per la sollecita definizione degli accertamenti , se valgono in | certo | modo a rivelare gli originari motivi della disposizione impugnata , non sono idonei a fornire una soddisfacente e razionale spiegazione |
| 1966-23.txt | 655 | 655 | . 1 e 2 della legge regionale del 1963 , n . 4 : infatti tali norme , stabilendo una | certa | proporzione fra i locali destinati a negozi o ad altri usi e l intera superficie dell imponibile , si discostano |
| 1966-44.txt | 447 | 447 | che scopo della legge è stato di colpire gli incrementi di valore delle aree fabbricabili , verificatisi , in un | certo | periodo di tempo , per effetto dello sviluppo edilizio . nello stabilire per quali comuni l istituzione dell imposta è |
| 1966-44.txt | 2611 | 2611 | dei comuni stessi , ma consiste nella determinazione di un elemento per calcolare l incremento di valore effettivamente verificatosi . | certo | quest elemento si riferisce al passato , e non potrebbe essere altrimenti , perché , essendo l imposta destinata a |
| 1966-84.txt | 199 | 199 | rettificazione dei terreni di vecchio catasto ; ma è da replicare che , in tal caso , non è sempre | certo | che il nuovo catasto contenga dati riportabili al tempo cui si riferisce la legge di riforma . è , del |
| 1966-89.txt | 414 | 414 | che il parlamento abbia esercitato il potere da quella norma costituzionale previsto . nel caso oggetto del presente giudizio è | certo | che la legge intese regolare quei rapporti fra stato e contribuenti che erano stati invalidati a seguito della mancata conversione |
| 1966-89.txt | 1449 | 1449 | entità del tributo . in proposito va osservato che la capacità contributiva , presupposto di una legittima imposizione , condiziona | certo | la misura massima del tributo , nel senso che questa non può mai essere fissata ad un livello superiore alla |
| 1967-109.txt | 309 | 309 | ereditati . ed il diverso modo di calcolare il valore venale giustifica pienamente la differenza nel trattamento tributario , essendo | certo | – come esattamente rileva l avvocatura generale dello stato – che il valore dell azienda non potrebbe essere calcolato in |
| 1967-109.txt | 553 | 553 | che la disposizione impugnata è fondata sulla comune esperienza e risponde a principi di logica tanto rilevanti da legittimare la | certezza | giuridica della esistenza dei beni ; e che , altresì , data la natura di essi facilmente occultabili , sfuggenti |
| 1967-109.txt | 632 | 632 | si è avvalso il legislatore , con un precetto impositivo , avente lo scopo di eliminare contrasti e di dare | certezza | e semplicità al rapporto tributario . senza indagare in questa sede se trattasi di presunzione assoluta oppur no , il |
| 1967-113.txt | 352 | 352 | regione . 2 . – nel merito il ricorso è da respingersi . fissando un aliquota di imposta in una | certa | misura , il legislatore statale non ha invaso la sfera di competenza della regione né direttamente né indirettamente . non |
| 1967-146.txt | 818 | 818 | queste impostazioni tali norme non si sono puntualmente attenute tanto è vero che hanno collocato fra i proventi del monopolio | certe | imposte di consumo dei tabacchi anche importati dall estero ( tabella b ) , e , viceversa , fra le |
| 1967-148.txt | 208 | 208 | viene a trovarsi secondo che esso si colleghi o meno ad un accertamento già definito : di tal che appare | certo | che la legge , escludendo il condono nel primo caso ed ammettendolo nel secondo , regola situazioni che al momento |
| 1967-72.txt | 370 | 370 | . a , del nuovo t.u . ) . in compenso ha ritenuto che il pericolo di futura insolvenza di | certi | debitori d imposta legittimi tuttora la pubblicazione di ruoli straordinari ed in essi , ove occorra , l iscrizione provvisoria |
| 1967-75.txt | 571 | 571 | sui prodotti petroliferi , come gli altri inasprimenti fiscali , fossero destinati a quelle esigenze straordinarie , si evince con | certezza | dal fatto che trattasi di aumenti temporanei deliberati in concomitanza con gli eventi che si dovettero urgentemente fronteggiare . né |
| 1967-75.txt | 1245 | 1245 | legge resti immutato nella legge di conversione , i termini del contrasto permangono nella loro sostanza , anche se in | certi | casi si possa inserire nella controversia qualche nuovo elemento di discussione . questa considerazione , che vale ad escludere , |
| 1967-75.txt | 1655 | 1655 | del decreto – legge denunziata con il ricorso . 3 . – se la parte spettante alla regione di un | certo | provento deliberato con il decreto del 9 novembre fosse stata tolta alla regione stessa con un decreto del successivo giorno |
| 1967-77.txt | 552 | 552 | d imposta potrà ottenere il rimborso in sede di conguaglio : e questo è il motivo per cui solo in | certi | casi il diritto di ricorrere è riconosciuto da quella norma ( art . 188 , lett . c , del |
| 1967-77.txt | 757 | 757 | della costituzione ) ; ma può rispondersi che il bilancio , ovviamente , è formato su previsioni , non su | certezze | , e che , come s è detto , previsioni ragionevoli sono quelle fondate sui redditi dell anno o degli |
| 1967-94.txt | 448 | 448 | . 68-71 ) , si limita a regolare l importo dell imposta di registro dovuta in occasione dell emanazione di | certe | categorie di sentenze ; e nei confronti di tale regolamento nessuna denuncia viene sollevata . nulla statuisce però l articolo |
| 1968-138.txt | 154 | 154 | della norma di diritto sostanziale contenuta nell art . 197 del t.u . sopra citato , il quale , entro | certi | limiti , include tra gli effetti della cessione d azienda la successione del cessionario nel debito di ricchezza mobile gravante |
| 1968-23.txt | 1403 | 1403 | al sistema fiscale nel suo complesso e non già in relazione ai singoli tributi , con la conseguenza che sono | certamente | consentite imposizioni ispirate a principi diversi . ulteriore conseguenza di ciò è stata ravvisata nella possibilità che ” la spesa |
| 1968-24.txt | 500 | 500 | e della regione non si riferiscono , né esplicitamente né implicitamente , ai rapporti ad esse anteriori : sicché è | certo | che la legge regionale 23 giugno 1965 , ove non se ne dichiari l illegittimità costituzionale , è destinata a |
| 1968-24.txt | 664 | 664 | degli emolumenti , dei quali la legge 23 giugno 1965 definirebbe indirettamente la natura . ed invero ciò vale , | certo | , per le somme stabilite a titolo di rimborso di spese , ma non anche per le indennità alle quali |
| 1968-32.txt | 100 | 100 | , in deroga all art . 21 della legge 7 gennaio 1929 , n . 4 , consentiva che per | certi | reati fiscali l azione avesse corso senza il preventivo accertamento dell imposta . nell ordinanza di rinvio si sostiene che |
| 1968-47.txt | 669 | 669 | nel caso da decidere , dalla stessa temporaneità dell imposizione . inoltre là proroga di un imposta introdotta per un | certo | scopo , come è l addizionale pro calabria , di regola non può avere altro fine da quello originario , |
| 1968-47.txt | 1156 | 1156 | per un anno con l art . 80 del d.l . 18 novembre 1966 , n . 976 , era | certamente | un imposta nuova destinata a sostenere oneri dipendenti da particolari calamità : la regione non dubita che in quel periodo |
| 1968-48.txt | 878 | 878 | comma , della costituzione . la notifica del maggior valore di un bene oggetto di un atto imponibile non lede | certamente | questa regola se può servire , per un larghissimo accostamento all art . 1310 del codice civile , ad impedire |
| 1968-63.txt | 345 | 345 | 12 ) , di cui ricalca le voci , la loro numerazione con lettere o cifre , perfino ( entro | certi | limiti ) l ordine di elencazione ; nel ” quadro ” i ” diritti diversi ” e le entrate . |
| 1968-84.txt | 1515 | 1515 | ugualmente estranea alla presente controversia è la classificazione dell atto dell intendente come atto amministrativo o come atto paragiurisdizionale . | certo | la regione può avvalersi degli organi dello stato solo per lo svolgimento di attività amministrative ( ” per l esercizio |
| 1968-97.txt | 825 | 825 | un reddito di poco superiore a tale cifra veda assorbita l intera differenza , è conseguenza ovvia , ma non | certa | illegittima : ai fini della valutazione costituzionale della norma è sufficiente che il meccanismo dell imposizione sia tale da impedire |
| 1968-97.txt | 1289 | 1289 | 138 , in caso di separazione personale il coniuge tenuto a corrispondere , in base a sentenza o ad atto | certo | , una somma all altro coniuge al quale i figli siano stati affidati è ammesso a detrarla per l intero |
| 1968-99.txt | 281 | 281 | presunzione in esame : da un lato il fatto normale , di comune esperienza , che fra parenti di un | certo | grado , discrezionalmente valutato dal legislatore , gli immobili vengono trasferiti a titolo gratuito ; e dall altro la notevole |
| 1968-99.txt | 583 | 583 | della provenienza della somma pagata e della disponibilità di essa da parte dell acquirente , risultante da atti aventi data | certa | a sensi del codice civile . la norma risponde ad innegabili esigenze fiscali e vale altresì – siccome bene osserva |
| 1969-06.txt | 756 | 756 | la natura amministrativa o giurisdizionale delle competenze attribuite alle commissioni comunali per i tributi locali è tuttora oggetto di gravi | incertezze | , ed è noto che mentre la giurisprudenza , modificando il suo primitivo orientamento , negli ultimi tempi ha risolto |
| 1969-07.txt | 1107 | 1107 | art . 43 valica i confini della competenza regionale , dato che con esso il trentino-alto adige , disponendo una | certa | contabilizzazione e destinazione del gettito nei bilanci comunali , ha esercitato potestà legislativa propria , sull ” ordinamento dei comuni |
| 1969-107.txt | 806 | 806 | del diritto di proprietà , non escludendo l articolo 42 , secondo comma , ” che tale difesa , in | certe | situazioni , sia subordinata a condizioni o a presupposti o ad un particolare comportamento dello stesso proprietario ” . |
| 1969-75.txt | 1442 | 1442 | erano sottoposti al contributo di miglioria generica , non è men vero , tuttavia , che questi ultimi vi sono | certamente | ricompresi : è pacifico in fatto , ad esempio , che tutti gli attori nei giudizi promossi contro il comune |
| 1969-86.txt | 214 | 214 | locali da accertarsi in sede fiscale , e quella della magistratura ordinaria , che si riferiva al più concreto e | certo | elemento quantitativo tratto dai volumi delle costruzioni . tale contrasto interpretativo accompagnò in modo insanabile tutta l applicazione della legge |
| 1970-113.txt | 803 | 803 | transitorie . con tale norma , quindi , non si è autorizzato genericamente il comune di bologna ad imporre un | certo | tributo , conferendogli al riguardo una potestà discrezionale di determinare autonomamente criteri , limiti , modalità di accertamento e di |
| 1970-203.txt | 393 | 393 | . 42 , comma secondo , della costituzione , l assoggettamento di taluni beni , che si trovano in una | certa | situazione , alla quale non è estranea la volontà del terzo proprietario , ad esecuzione forzata promossa nei confronti del |
| 1970-203.txt | 449 | 449 | per impedire troppo facili frodi , non si può , infatti , escludere che la difesa della proprietà , in | certe | situazioni , sia subordinata a condizioni o a presupposti o ad un particolare comportamento del proprietario . il che , |
| 1970-203.txt | 835 | 835 | conscio dei rischi cui può andare incontro , evidentemente deve essersi posto di propria volontà in particolari rapporti , di | certo | non disinteressati , con detto debitore . tali rapporti possono essere addirittura fraudolenti perché diretti o a sottrarre i beni |
| 1970-78.txt | 780 | 780 | di monopolio il prodotto finito ( art . 7 stessa convenzione ) . con la costituzione del consorzio si volle | certo | attuare la direttiva , segnata dalla legge di delegazione suindicata , di ” ridurre le funzioni dello stato ” nella |
| 1970-78.txt | 833 | 833 | in precedenza riservate all amministrazione finanziaria dal d.lg.lgt . 31 agosto 1916 , n . 1090 , e ne rimase | certo | agevolato il conseguimento dei fini fiscali . ma è altrettanto sicuro che la scelta del sistema consortile , non essendo |
| 1970-78.txt | 935 | 935 | fiammiferi di svilupparsi ed affermarsi è resistere alla politica di assorbimento del trust svedese ” ; il che si è | certo | risolto anche nella protezione dei lavoratori impegnati nel settore . forse anche è esatto opinare che l istituzione del consorzio |
| 1970-78.txt | 1545 | 1545 | e quindi senza dubbio a titolo di sanatoria , l altra fu rilasciata per il territorio libero di trieste , | certo | in correlazione alla situazione internazionale in cui questo si trovava , che esigeva autonomia di rifornimenti . si noti che |
| 1970-78.txt | 2359 | 2359 | al disegno di legge di conversione , nella quale si fa parola di una vertenza arbitrale , ritenuta di esito | incerto | , che si era deciso di risolvere in via transattiva , cioè riservando al consorzio il settore degli accenditori c.d |
| 1971-138.txt | 1022 | 1022 | capitolo 32 di quel bilancio è iscritto ” per memoria ” . per quanto riguarda il primo punto , è | certamente | vero che le disposizioni di attuazione , sussistendo dubbi sul loro contenuto , devono essere interpretate in un significato che |
| 1971-138.txt | 1216 | 1216 | lo stesso è a dirsi del regime definitivo introdotto dal d.p.r . n . 1074 del 1965 ) trova , | certo | , il suo fondamento nell art . 36 dello statuto , ma è espressione di una scelta discrezionale : sicché |
| 1971-210.txt | 179 | 179 | il privilegio speciale . la norma violerebbe pertanto l art . 23 della costituzione ; contrasterebbe inoltre col principio della | certezza | del diritto , in quanto il privilegio non deve essere trascritto sui registri immobiliari e non è in alcun modo |
| 1971-210.txt | 851 | 851 | incostituzionalità risulta infondata . 3 . – rileva infine l ordinanza che la norma impugnata contrasta con il principio della | certezza | del diritto , in quanto il privilegio in argomento non deve essere trascritto nei registri immobiliari e non è in |
| 1972-112.txt | 262 | 262 | legge 11 marzo 1953 , n . 87 . la pronuncia della corte in materia di conflitto di attribuzione può | certo | dar luogo incidentalmente ad una questione di legittimità costituzionale , ma non può esaurirsi nella decisione di tale questione , |
| 1972-120.txt | 1747 | 1747 | , invece , diretto al conseguimento dei compensi preveduti dalle tariffe vigenti ed ha fondamento nella prestazione professionale e non | certo | nella pronuncia giudiziale . da queste considerazioni deriva che l art . 93 , n . 2 , della legge |
| 1972-144.txt | 1213 | 1213 | menzionate , poiché entrambe tendono , sia pure attraverso mezzi diversi , alla tutela della salute pubblica , non potendosi | certo | dubitare che tale sia lo scopo anche dello sconto in esame , devesi ritenere che la disposizione sullo sconto non |
| 1972-144.txt | 2266 | 2266 | rapportata percentualmente al presupposto stesso di cui rappresenta una funzione , e risulta così direttamente da esso deducibile . è | certamente | possibile che dal maggiore o minore equilibrio del rapporto fra tali elementi nascano , in pratica , conseguenze di natura |
| 1972-144.txt | 3017 | 3017 | la disposizione legislativa impugnata nei sensi lamentati dalle case produttrici , tratterebbesi in ogni modo di una prassi amministrativa , | certamente | suscettibile di adeguamento alla nuova situazione economica del settore , e concretantesi in provvedimenti amministrativi impugnabili avanti al consiglio di |
| 1972-144.txt | 3065 | 3065 | delle norme impugnate sotto il profilo delineato , dato che la determinazione dei prezzi obbedisce a criteri che non costituiscono | certo | applicazione delle stesse norme impugnate , le quali , come è pacifico , riguardano esclusivamente l imposizione dello sconto . |
| 1972-146.txt | 486 | 486 | applicata – senza eccezioni – nei confronti di tutti indistintamente gli appartenenti ad una estesa categoria razionalmente individuata non disattende | certamente | il principio di uguaglianza sancito dall art . 3 della costituzione . la suindicata sfera di applicazione di detta norma |
| 1972-146.txt | 618 | 618 | di lavoro e le speciali discipline , che non consentono di affidare la gestione della previdenza all inps , concretano | certamente | situazioni differenti , che giustificano un trattamento diverso . appare priva di pregio l osservazione dell ordinanza di rimessione che |
| 1972-146.txt | 896 | 896 | prestazione imposta . e , pur tenendo conto della particolare protezione di cui godono le retribuzioni dei lavoratori , è | certo | che le loro pensioni , salvo espresse eccezioni , non si sottraggono al regime tributario . e ciò non contrasta |
| 1972-155.txt | 1300 | 1300 | catasto ) , le commissioni tecniche provinciali possono stabilire criteri e misure di aumento del canone . ottenuto così un | certo | aggiornamento della consistenza dei dati catastali , il legislatore , tenuto conto che le relative valutazioni , anche in caso |
| 1972-155.txt | 3009 | 3009 | e corrisposto in danaro ” introduce un nuovo strumento di riduzione del canone , la cui azione è prevedibile come | certa | se si pensa che la svalutazione monetaria , almeno nei limiti di quella così detta strisciante , è considerata fenomeno |
| 1972-155.txt | 3034 | 3034 | la svalutazione monetaria , almeno nei limiti di quella così detta strisciante , è considerata fenomeno naturale e , in | certo | senso , necessario , dell economia dei paesi moderni . ora , se la corresponsione del canone in danaro costituisce |
| 1972-155.txt | 3501 | 3501 | disposizione , in quanto essa poneva in essere , nei confronti dei proprietari compresi nei piani , una situazione di | incertezza | o di alea , stante la ” possibilità che , nell intervallo fra l adozione dei piani e la loro |
| 1972-155.txt | 3690 | 3690 | stesse alee e determinano gli stessi risultati erosivi della consistenza reale di un valore che la svalutazione , prevedibile come | certa | , produce nel tempo . si deve , in conclusione , riconoscere che la mancata previsione di una rivalutazione dei |
| 1972-214.txt | 579 | 579 | art . 1 , comma quarto , detta legge ) . comunque sia poi in merito a tale qualificazione , | certo | è che i giornalisti-professionisti sono lavoratori dipendenti , il cui rapporto di lavoro è regolato da contratti collettivi , onde |
| 1972-214.txt | 601 | 601 | che i giornalisti-professionisti sono lavoratori dipendenti , il cui rapporto di lavoro è regolato da contratti collettivi , onde è | certo | che liberi professionisti o professionisti , nel senso tradizionale , essi non sono . 4 . – ancora meno sussiste |
| 1972-49.txt | 372 | 372 | 2 , il gettito derivante dall aumento di aliquote di tributi preesistenti di spettanza regionale . il che non può | certamente | essere in alcun modo sostenuto . 3 . – posto dunque che il gettito dell aumento dell addizionale di che |
| 1972-62.txt | 1071 | 1071 | tenute alla stessa imposta ma l obbligazione dei canoni è già adempiuta in tutto o in parte e comunque è | certa | e liquida e solo l esigibilità di essa sarebbe eventualmente riportata a future scadenze . tali essendo la situazione considerata |
| 1972-65.txt | 209 | 209 | esercizio diretto dei propri diritti , anche nel settore della musica leggera , particolarmente difficoltoso , in quanto non è | certo | agevole controllare esecuzioni , che si svolgono nei luoghi più disparati e remoti , senza quella adeguata organizzazione capillare , |
| 1973-04.txt | 484 | 484 | e l articolo 42 , secondo comma , cost . non esclude che il diritto di proprietà sia , in | certe | situazioni , subordinato a condizioni o presupposti , od anche all onere di un particolare comportamento da parte dello stesso |
| 1973-04.txt | 745 | 745 | cioè quali beni possono essere sottratti a detta azione e quali possono esservi compresi , quando si trovano in una | certa | posizione locale legata al debitore , anche se vi sono terzi che vantano diritti di proprietà su di essi . |
| 1973-64.txt | 626 | 626 | all istituto nazionale della previdenza sociale . nella situazione in esame , il giudizio deriva da considerazioni che prescindono in | certo | senso dal formale richiamo al concetto di sanzioni ed attengono alla natura e modalità del peculiare sistema dell assicurazione infortuni |
| 1974-141.txt | 767 | 767 | a seconda che questo abbia formato oggetto di trasferimento per atto tra vivi o mortis causa . le ragioni di | certezza | del diritto , sicurezza nella circolazione dei beni e di tutela del terzo acquirente del bene che hanno indotto il |
| 1974-154.txt | 341 | 341 | soggetto può essere legittimamente sottoposto a procedimento penale per essersi sottratto al pagamento di un tributo prima che sia irrevocabilmente | certo | ch egli sia un evasore fiscale , ” come non può plausibilmente affermarsi che il far sorgere l anzidetto obbligo |
| 1974-154.txt | 364 | 364 | sia un evasore fiscale , ” come non può plausibilmente affermarsi che il far sorgere l anzidetto obbligo in quel | certo | momento – cosa che ha la sua giustificazione nelle superiori e indilazionabili esigenze della finanza pubblica – contrasti col principio |
| 1974-175.txt | 827 | 827 | i giudici a quo , l art . 15 della legge n . 976 del 1957 non avrebbe ammesso alcuna | incertezza | né obbiettiva né ragionevole in ordine all esonero di tutti gli imprenditori , che si fossero trovati in una particolare |
| 1974-175.txt | 1074 | 1074 | 15 della legge n . 976 del 1957 , diversa dal senso suo proprio e prospettando , invece , una | certezza | che non troverebbe riscontro nel precedente testo legislativo , avrebbe apportato innovazioni nel limitare a tre soltanto i tributi per |
| 1974-175.txt | 1402 | 1402 | circa l univocità dell intendimento dell art . 15 della legge n . 976 del 1957 e circa l assoluta | certezza | del suo significato quale da essi dichiarato cioè che l esenzione disposta da esso articolo comprendesse tutte le imposte . |
| 1974-175.txt | 3604 | 3604 | e quindi necessariamente indirizzate al conseguimento della salvaguardia indicata ) ” opere di interesse igienico e turistico ” e non | certo | per creare un attività anomala di importazione e trasformazione favorita da una franchigia indiscriminata e per far sorgere una situazione |
| 1974-175.txt | 3769 | 3769 | 976 del 1957 , in quanto questo ultimo articolo non avrebbe ammesso per il suo significato grammaticale e logico alcuna | incertezza | né obiettiva né ragionevole in ordine all esenzione , a favore delle imprese artigiane e industriali ivi indicate , di |
| 1974-175.txt | 3937 | 3937 | pluralità di interpretazioni divergenti e di contrasti con altre norme e con principi costituzionali , l esigenza di assicurare la | certezza | del diritto , la coerenza legislativa , l uguaglianza nel trattamento giuridico di specie analoghe hanno indotto il legislatore ad |
| 1974-287.txt | 1087 | 1087 | sulla serietà delle ragioni che hanno dovuto ispirarla in un quadro di tutela di fondamentali interessi pubblici , non può | certamente | dispensare dal porre in raffronto quella stessa normativa con i principi della nostra carta costituzionale . al che sollecitano appunto |
| 1974-287.txt | 1741 | 1741 | di fronte al ricordato contrasto giurisprudenziale in ordine a quel problema , il legislatore avesse il potere di rimuovere ogni | incertezza | : e per le cose dette è indubbio che la legge , indirettamente ma sicuramente abbia imposto una soluzione nel |
| 1974-298.txt | 740 | 740 | tale norma sia lesiva di un potere di riscossione regionale non più operante perché afferente a fattispecie tributaria soppressa . | certo | non può la corte disconoscere che il nuovo ordinamento fiscale nazionale , la cui piena operatività nel territorio della regione |
| 1974-58.txt | 290 | 290 | mediante l attribuzione di una indennità ” . 3 . – la questione non è fondata . non è possibile | incertezza | sull interpretazione della disposizione denunciata , la quale commisura l indennità al valore venale dei terreni considerati come agricoli , |
| 1974-58.txt | 598 | 598 | , ne considera tuttavia indirettamente la redditività , nella stima della maggiore produttività dei fondi a cui servono . e | certamente | , qualunque possa essere il criterio o metodo di estimo , diverso è il valore venale di un terreno nudo |
| 1974-67.txt | 807 | 807 | del 1962 ) . tale interesse giustifica quindi la particolare procedura esattoriale , che è configurata come prevalente , entro | certi | limiti , non solo nei confronti dell esecuzione ordinaria , ma anche rispetto a quella concursuale fallimentare e a quella |
| 1975-173.txt | 356 | 356 | suo complesso . tale norma , nel mentre riconosce che debbono essere ammessi in detrazione dall asse ereditario i debiti | certi | e liquidi legalmente esistenti nel momento dell apertura della successione , dispone in quali forme ed in quali modi ne |
| 1975-173.txt | 388 | 388 | dispone in quali forme ed in quali modi ne debbano essere dimostrati i requisiti sopra elencati della legalità , della | certezza | , della liquidità , della esistenza al momento dell apertura della successione . sono , all uopo , richiamati tutti |
| 1975-173.txt | 459 | 459 | laddove si esclude , in deroga a quanto disposto dal codice civile , che la data delle scritture private sia | certa | dal giorno della morte o della fisica impossibilità di scrivere di colui o di coloro che risultino averle sottoscritte . |
| 1975-173.txt | 614 | 614 | previste nei capoversi precedenti ” , ossia quando non possono essere provati con atto pubblico o scrittura privata di data | certa | . è chiaro , peraltro , che questa disposizione , costituendo una deroga del sistema probatorio , cui si informa |
| 1975-173.txt | 945 | 945 | della costituzione . c ) la osservanza dei limiti posti dalla legge nel sistema probatorio è ispirata alla tutela della | certezza | dei rapporti giuridici , nell interesse generale della collettività cosicché non possono costituire per il singolo violazione del principio di |
| 1975-174.txt | 960 | 960 | . 41 cod . proc . pen . , la cui applicazione non risulta abbia dato origine a contestazioni od | incertezze | ) . |
| 1975-187.txt | 1647 | 1647 | organismi , costituito dalla richiesta di esonero , da proporsi al ministero del lavoro , la cui decisione non era | certo | sottratta ai comuni controlli , anche giurisdizionali ; inoltre perché , in definitiva , colpiti dalla contribuzione al fondo , |
| 1976-15.txt | 521 | 521 | sistema che aveva di mira l individuazione di un punto di riferimento obiettivamente accertabile , in modo da garantire una | certa | uniformità del trattamento risarcitorio fra i soggetti espropriati . e , proprio a tal fine , la legge ha fatto |
| 1976-15.txt | 635 | 635 | va taciuto che tale sistema , oltre a perseguire la detta finalità , è stato altresì ispirato , in una | certa | misura , all opportunità di tenere presenti alcune esigenze della pubblica finanza in materia . il sistema così adottato , |
| 1976-15.txt | 851 | 851 | il sistema di determinazione dell indennizzo non prescinde affatto , come sembra ritenere il giudice a quo , da un | certo | adeguamento alla realtà economica , giacché , anche nell ipotesi in cui non risultino canoni di locazione , entra sempre |
| 1976-15.txt | 903 | 903 | media , il valore venale dell immobile , il che contribuisce in modo determinante ad adeguare , sia pure entro | certi | limiti , l ammontare dell indennizzo alla realtà dei valori economici . alla quale finalità di adeguamento è anche diretta |
| 1976-15.txt | 1015 | 1015 | ” anche parziale , purché non meramente simbolico , il che , appunto , si verifica nella specie . è | certo | , che il sistema in esame garantisce , anche nella più ristretta ipotesi , un indennizzo pari alla media fra |
| 1976-15.txt | 1075 | 1075 | alla metà del valore venale . in base a queste considerazioni , emerge la garanzia di continuità , in un | certo | adeguamento della consistenza dell indennizzo alla progressiva svalutazione monetaria , e si deve , quindi , escludere che , pur |
| 1976-15.txt | 1228 | 1228 | danno dei proprietari conduttori in proprio . invero , la finalità del sistema stesso postula il ricorso a parametri di | certa | identificazione , ed il riferimento all imponibile catastale , praticato in numerosi provvedimenti legislativi in materia analoga ( e già |
| 1976-15.txt | 1339 | 1339 | uso del potere discrezionale del legislatore . il che , d altro canto , non esclude ed anzi , in | certo | senso , sollecita un auspicabile intervento del legislatore per un graduale aggiornamento , nella materia in esame , dei dati |
| 1976-166.txt | 3154 | 3154 | regime ” , facendo leva sugli stessi argomenti e sugli stessi parametri posti a base del suo ricorso . in | certo | senso , si è fatta giustizia da sé , non considerando , come avrebbe dovuto , che a questa corte |
| 1976-167.txt | 423 | 423 | che afferma il carattere relativo della presunzione in esame ( ritenendo che questa può essere vinta da atto di data | certa | per registrazione da cui risulti l altrui appartenenza dei macchinari all atto della vendita dell opificio ) , merita di |
| 1976-167.txt | 894 | 894 | 47 di cui è causa , a pagare l imposta di registro sui macchinari che , da atti di data | certa | , pur risultavano di sua indiscutibile proprietà . 4 . – muovendo sempre dalla interpretazione più rigorosa fatta propria dall |
| 1976-167.txt | 1031 | 1031 | presunzione del loro trasferimento unitamente al fondo è solo juris tantum , perché può essere combattuta mediante atti di data | certa | anteriore debitamente registrati che dimostrino la provenienza o l appartenenza diversa da quella del proprietario-venditore . tale differenza di trattamento |
| 1976-179.txt | 4847 | 4847 | costituire e mantenere questa potrebbe giovare un regime di comunione dei beni e dei redditi relativi , ma non di | certo | un sistema tributario basato sopra un fittizio possesso di redditi comuni . e con ciò appare evidente anche il contrasto |
| 1976-179.txt | 7594 | 7594 | dei casi ; e che , comunque , la posizione di capo famiglia attribuita al marito può apparire , sotto | certi | aspetti , di incerta conformità a costituzione e ad ogni modo risulta superata dalla riforma del diritto di famiglia . |
| 1976-179.txt | 7598 | 7598 | che , comunque , la posizione di capo famiglia attribuita al marito può apparire , sotto certi aspetti , di | incerta | conformità a costituzione e ad ogni modo risulta superata dalla riforma del diritto di famiglia . e del pari si |
| 1976-179.txt | 7788 | 7788 | che anche a non volerla ritenere in contrasto con gli interessi tutelati dall art . 31 della costituzione , di | certo | non può dirsi dettata in favore della famiglia legittima . 10 . – in considerazione di quanto sopra , risultano |
| 1976-180.txt | 1297 | 1297 | massima sul testo degli emendamenti ” da proporre al disegno di legge sulla riforma tributaria ; il che non può | certo | integrare la ” concorde richiesta ” prevista dal menzionato art . 104 del testo unico statutario , che dev essere |
| 1976-180.txt | 1431 | 1431 | le province , per la disciplina definitiva dei rapporti finanziari con lo stato ; e tra tali norme non sono | certo | da ricomprendere quelle del decreto n . 638 che ha inteso dare semplicemente attuazione alla disciplina transitoria oggetto del successivo |
| 1976-200.txt | 1063 | 1063 | , il meccanismo apprestato dalla legge , integrato dalla interpretazione in sede di applicazione . se pure considera un elemento | certamente | oggettivo come quello costituito dal reddito percepito ed accertato in un determinato periodo di tempo ( che peraltro , per |
| 1976-200.txt | 1231 | 1231 | come è richiesto appunto dall art . 53 della costituzione . invero , la produzione dei redditi in esame è | certamente | un fatto economico-sociale legato a determinate condizioni oggettive e soggettive di natura variabile , per cui , se è pur |
| 1976-200.txt | 1268 | 1268 | , se è pur lecito formulare previsioni logicamente valide ed attendibili , non è peraltro consentito trasformare tali previsioni in | certezze | assolute , imperativamente statuite senza la possibilità che si ammetta la prova del contrario e si salvaguardi , quindi , |
| 1976-209.txt | 326 | 326 | tabacchi lavorati nel territorio soggetto a monopolio ed alla fabbricazione e preparazione dei tabacchi in detto territorio , vi rientrano | certamente | le norme di cui agli artt . 45 e seguenti della legge n . 907 del 1942 ed alla legge |
| 1976-215.txt | 1029 | 1029 | e l indipendenza e in modo da garantire l imparziale applicazione della legge ” . dal che deve dedursi con | certezza | che per revisione non può essere stata indicata che l operazione prevista , con quel nome , dalla disposizione vi |
| 1976-219.txt | 306 | 306 | contribuente , era determinata dalla circostanza meramente casuale che il debito fosse stato iscritto nei ruoli prima oppure dopo una | certa | data . 4 . – nel sistema di riscossione in atto durante la vigenza della norma denunziata , l iscrizione |
| 1976-225.txt | 1386 | 1386 | situazioni identiche , concedendo la proroga al conduttore di casa di abitazione , purché il suo reddito non superi un | certo | livello e attribuendo , invece , incondizionatamente la proroga al conduttore di immobile destinato a negozio , ufficio , studio |
| 1976-225.txt | 5449 | 5449 | altri , specie se appartenenti , tanto i primi quanto i secondi , alle classi meno abbienti , non può | certo | rimanere indifferente la collettività nazionale , chiamata , ove del caso , ad apprestare provvidenze ristoratrici . sarà in tal |
| 1977-163.txt | 2741 | 2741 | , efficacia normativa diretta , in quanto si rivolgono generalmente agli stati , ai quali richiedono l adozione , entro | certi | termini , di provvedimenti legislativi , regolamentari o amministrativi , per il conseguimento di determinati obbiettivi comuni . esse non |
| 1977-62.txt | 1285 | 1285 | di questa corte ( citata sentenza n . 91 del 1972 ) questa imposizione , di indubbia natura tributaria è | certamente | soggetta alla regola dell art . 53 , nella quale rientra , osservandola , ed inquadrandosi nel sistema previdenziale stabilito |
| 1977-63.txt | 1348 | 1348 | . 4 . – nemmeno può trarsi serio argomento dalla asserita brevità del termine stabilito dalla legge , o dalla | incertezza | sull inizio della sua decorrenza . l art . 44 accordava ai contribuenti ” sei mesi dalla data di cui |
| 1977-63.txt | 1671 | 1671 | hanno dunque avuto a disposizione un termine non di sei mesi ma di due anni : termine che non può | certo | essere qualificato come breve , e la cui proroga esclude che con il disposto dell art . 44 il legislatore |
| 1977-63.txt | 1770 | 1770 | , secondo comma , cost . , in quanto lesiva nei confronti dei cittadini meno abbienti . e non è | certo | consentito porre in dubbio , con riguardo alle diverse condizioni economiche dei contribuenti , la validità della presunzione generale di |
| 1977-63.txt | 2532 | 2532 | grado , ed anche dalla recente giurisprudenza della corte di cassazione . la facoltà di reclamo può infatti desumersi con | certezza | dal sistema , in relazione al principio sancito dagli artt . 178 e 308 del codice di procedura civile , |
| 1978-03.txt | 494 | 494 | anche richiedesse norme di coordinamento con la speciale disciplina delle entrate tributarie della regione siciliana , a ciò non potrebbe | certamente | provvedere l assessore regionale per le finanze con proprie autonome istruzioni , contrastanti con la legge dello stato . 3 |
| 1979-126.txt | 1673 | 1673 | di rimessione hanno trovato immeritato accoglimento . l esigenza della imposizione fiscale sull incremento di valore degli immobili non è | certo | una novità , né una singolarità del vigente sistema tributario italiano . oltre al rilievo attribuito alle plusvalenze in genere |
| 1979-126.txt | 3019 | 3019 | il profilo della legittimità costituzionale . ora , per quanto concerne in specie l imposta in esame , non sussiste | incertezza | tanto sullo scopo perseguito , di colpire incrementi di valore dipendenti da fattori obbiettivi estranei all attività dei proprietari , |
| 1979-27.txt | 660 | 660 | fatti e situazioni verificatisi anteriormente , pienamente individuabili e controllabili . l indicazione dell oggetto dell accertamento regola in modo | certo | la discrezionalità del ministro e dei suoi delegati , non consentendo di oltrepassare i confini implicitamente segnati , precludendo la |
| 1980-119.txt | 1111 | 1111 | viene a trovarsi secondo che esso si colleghi o meno ad un accertamento già definito : di tal che appare | certo | che la legge , escludendo il condono nel primo caso ed ammettendolo nel secondo , regola situazioni che al momento |
| 1980-119.txt | 1248 | 1248 | sulle sanzioni accessorie : e più ancora fa leva su identità e analogie , che peraltro non appaiono decisive . | certamente | , in entrambi i casi si tratta di pendenze e di controversie nelle quali sono interessati soggetti presi in considerazione |
| 1980-119.txt | 1533 | 1533 | è così valorizzata una differenza che non è di mero fatto , ma si ricollega anche al diverso grado di | incertezza | cui possono dar luogo , di solito , le controversie sulla obbligazione subordinata rispetto a quella , ben maggiore , |
| 1980-132.txt | 1067 | 1067 | 225 del 1976 ) . la scelta degli indici di differenziazione tra conduttori , purché non palesemente irragionevoli , rientra | certamente | nell ambito di quella discrezionale valutazione della situazione economica e di mercato , che in subiecta materia la corte , |
| 1980-132.txt | 1892 | 1892 | legislatore si è determinato , per adeguare il limite alla situazione economica e di mercato ; e in tale valutazione | certamente | ha confluito , fra l altro , anche la considerazione del progressivo aumento del costo della vita e della concomitante |
| 1980-141.txt | 3075 | 3075 | di destinatari e dall altro lato le categorie non chiamate a far le spese della incentivazione di attività produttive . | certo | , la tendenza del parlamento a battere le vie di sempre e – per uscire di metafora – a non |
| 1980-141.txt | 5009 | 5009 | incostituzionalità – , ma non ritiene che il giudizio reso a proposito della normativa del 1976 sia da modificare . | certo | , alla ampliatio dei lavoratori dipendenti colpiti si aggiunge la liberazione , dall obbligo del prelievo , dei creditori di |
| 1980-42.txt | 961 | 961 | di lavoro subordinato ” . ed anche in dottrina vari autori ragionano dell imposta medesima – a costo di una | certa | imprecisione di linguaggio – come d una sorta di addizionale o come d una rinnovata imposta complementare ; o , |
| 1980-42.txt | 1795 | 1795 | giustificare la scelta legislativa in questione . i marcati tratti distintivi del lavoro autonomo nei confronti del lavoro dipendente sono | certo | incontestabili , sul piano del diritto tributario come già sul piano del diritto civile . ma la discriminazione qualitativa dei |
| 1980-42.txt | 2253 | 2253 | organizzazione a base imprenditoriale ” . precisamente dall art . 2238 cod . civ . si ricava però , con | certezza | , che il libero professionista come tale non è un imprenditore . e ne danno larghissima conferma il carattere personale |
| 1980-42.txt | 2466 | 2466 | non sorreggono affatto la tesi dell avvocatura dello stato ; ma , tutt al più , offrono argomenti – non | certo | decisivi in un giudizio di legittimità costituzionale che riguarda il solo ordinamento successivo alla riforma – adducibili a sostegno di |
| 1980-42.txt | 3754 | 3754 | l imposta locale sui redditi , quasi concepita come un duplicato dell imposta personale , si trasforma corrispondentemente – secondo | certe | impostazioni dottrinali – da proporzionale in progressiva . in base alla ratio originaria della deduzione , essa mirava e verosimilmente |
| 1980-42.txt | 3830 | 3830 | addicono ai redditi d impresa , esse deformano le caratteristiche del lavoro autonomo , in ordine al quale non è | certo | sostenibile che l elevatezza del reddito valga da sola a mutare – sopra una determinata soglia – la stessa natura |
| 1980-42.txt | 4181 | 4181 | versione conclusiva . ufficialmente , però , l argomento dell evasione è stato più volte contestato , non senza una | certa | indignazione , durante i lavori preparatori della legge n . 825 del 1971 : a partire dalla relazione di maggioranza |
| 1980-42.txt | 4536 | 4536 | autonomi e subordinati , il rimedio dovrebbe consistere in una diversa regolamentazione della base imponibile dell imposta personale e non | certo | nell introduzione di una nuova ed apposita imposta , come quella locale sui redditi . in terzo luogo , non |
| 1980-54.txt | 1682 | 1682 | di giunta municipale nella quale si dichiarano gli incrementi di valore post opus e si formano le relative matricole . | certo | è che la disciplina dell addizionale prescinde da ogni correlazione con questi eventi ( tutti anteriori , nella fattispecie sottoposta |
| 1980-54.txt | 1892 | 1892 | si può rispondere – se il legislatore avesse voluto colpire con l addizionale la proiezione della sopravvenuta utilità in una | certa | fascia di anni , avrebbe dovuto raggiungere con l imposizione additiva anche quei soggetti che avessero realizzato un incremento di |
| 1980-54.txt | 2390 | 2390 | che si realizza tra gli obbligati alle altre imposte di cui all art . 80 ( per i quali è | certo | il rispetto del principio di capacità contributiva in senso stretto ) e gli obbligati alla addizionale sui contributi di miglioria |
| 1980-56.txt | 1248 | 1248 | esse percepito ” . ora , non v ha dubbio che la consistenza del nucleo familiare possa desumersi con obiettiva | certezza | da una documentazione proveniente dai registri anagrafici ; ma può anche darsi , ovviamente , che la effettiva situazione non |
| 1980-80.txt | 645 | 645 | accertamento della pubblica amministrazione con adesione del contribuente , come si è sostenuto per il concordato tributario ) , è | certo | che la domanda di condono comporta la sostituzione della vecchia disciplina per la definizione dell accertamento con quella predisposta dal |
| 1981-151.txt | 48 | 48 | essere perciò decisi con unica sentenza . ancorché alcune delle ordinanze facciano riferimento , nelle loro motivazioni , a norme | certamente | non più vigenti per quanto attiene al trattamento fiscale delle pensioni , quali l art . 1 della legge 15 |
| 1981-151.txt | 1752 | 1752 | i giudizi in materia di pensioni di guerra . 6 . – in realtà , anche quando ha dichiarato illegittime | certe | diversità di trattamento relative a varie categorie di pensioni o di beneficiari di pensioni ( come a proposito della perdita |
| 1981-151.txt | 2058 | 2058 | . 597 dei 1973 , ” istituzione e disciplina dell imposta sul reddito dalle persone fisiche ” ) . è | certo | , comunque , che non si potrebbero invocare gli scarsi elementi di comparazione fra la pensione di guerra e quella |
| 1981-176.txt | 2331 | 2331 | scopo , che la norma persegue . e nella specie , vi è un dato , che si desume con | certezza | , sia dalla relazione dei ministri proponenti il relativo disegno , sia dai lavori della commissione parlamentare in sede deliberante |
| 1981-176.txt | 3323 | 3323 | legislatore del 1977 ha abrogato legge e tabella del 1970 , in via generale e per ragioni di uniformità e | certezza | di disciplina , mentre il fenomeno estintivo delle norme interne , connesso al sopravvenire della normativa comunitaria ha la circoscritta |
| 1981-177.txt | 1742 | 1742 | individuano , precisamente , i prodotti che non vengono più gravati all atto dell importazione : e si fa , | certo | , riferimento alla comunità europea , ma col designare , non l area dalla quale il prodotto esonerato deve provenire |
| 1981-187.txt | 481 | 481 | di un giudizio costituzionale ) sia affidata da una norma costituzionale ad un organo costituzionale monocratico ” . non occorre | certo | affrontare la problematica del concetto di ” organo costituzionale ” , degli indici di riconoscimento di tale categoria , quali |
| 1981-187.txt | 1499 | 1499 | , infatti , adottata proprio al fine di superare l ostacolo rappresentato dalla corte dei conti . e non può | certo | dirsi conforme ai sistema costituzionale , configurandosi , anzi , come un caso esemplare di sviamento strumentale della funzione legislativa |
| 1981-187.txt | 3111 | 3111 | parità di trattamento retributivo , ma si consegue , prima ancora , l effettiva parità fiscale . la legge può | certamente | stabilire le indennità dei membri della giunta nelle misure che ritiene più congrue , ma una legge interpretativa non e |
| 1981-187.txt | 3134 | 3134 | indennità dei membri della giunta nelle misure che ritiene più congrue , ma una legge interpretativa non e , altrettanto | certamente | , lo strumento più idoneo e costituzionalmente legittimo , quando disponga una maggiorazione del trattamento economico di alcuni pubblici dipendenti |
| 1981-33.txt | 567 | 567 | subordinata l applicabilità del provvedimento : la mancata definizione di una controversia da una parte , e dall altra la | certezza | di acquisire all erario un introito anche ridotto , che si qualifica in ogni caso come ” ulteriore ” , |
| 1981-33.txt | 908 | 908 | tale obiettivo costituzionalmente rilevante ; inoltre il legislatore ha adottato con coerenza congegni operativi di carattere automatico e , in | certa | misura , astratto : sicché è esclusa , per la fattispecie normativa che qui interessa , ogni possibilità di valutare |
| 1982-124.txt | 1333 | 1333 | sono infatti identiche , né così omogenee che il loro diverso trattamento concreti una lesione del principio di eguaglianza . | certo | è che i rappresentanti di lista non sono tenuti ad adempiere funzioni presso gli uffici elettorali , al pari dei |
| 1982-142.txt | 390 | 390 | quanto in disposizioni successive di ampiezza maggiore , la deducibilità delle spese medico chirurgiche dal reddito imponibile , lo fa | certamente | in considerazione dell importanza primaria del bene della salute e dell obbligo costituzionale della sua tutela ( art . 32 |
| 1982-143.txt | 2315 | 2315 | . tale precetto costituzionale contiene soltanto un principio politico a cui dovrà ispirarsi la futura normativa , ma non può | certo | impedire al legislatore ordinario di emanare in materia finanziaria tutte le norme giuridiche dirette a disciplinare nella maniera più opportuna |
| 1982-143.txt | 2618 | 2618 | rimessione , al convincimento dei contribuenti anziché alle loro effettive possibilità di sopportare il prelievo fiscale . indubbiamente gioverebbe alla | certezza | del diritto ed alla reciproca chiarezza dei rapporti tra fisco e contribuente la esclusione del ricorso a leggi retroattive in |
| 1982-185.txt | 275 | 275 | sebbene distinti per l oggetto ( responsabilità contabile e responsabilità amministrativa in senso stretto ) , e altresì , entro | certi | limiti , per i soggetti ( agenti contabili ed impiegati amministrativi ) , hanno tuttavia entrambi lo scopo di tutelare |
| 1982-196.txt | 1877 | 1877 | ) che sono interessati all accrescimento del gettito delle imposte : un interesse del genere è ampio e generico e | certamente | non si riconnette in alcun modo con le singole controversie che i collegi devono risolvere . né va taciuto che |
| 1982-257.txt | 494 | 494 | ad un ingiustificata disparità di trattamento . 2 . – la questione non è fondata . il sovracanone costituisce , | certo | , una prestazione patrimoniale , che va imposta al concessionario della derivazione di acqua nel rispetto dell art . 23 |
| 1982-51.txt | 803 | 803 | persona al 29 marzo 1947 e in secondo luogo il proprietario in atto dell immobile medesimo ( difficoltà che al | certo | non sorgevano neppur ipoteticamente nella specie , in ultima istanza sottoposta all esame delle sezioni unite , dappoiché avente causa |
| 1982-88.txt | 635 | 635 | tale accertamento , anche quando si sia verificato in fase amministrativa , un efficacia vincolante per il giudice penale , | certamente | incompatibile con il principio del libero convincimento , tanto più rigoroso in sede di giudizio penale . e anche l |
| 1982-89.txt | 1437 | 1437 | titolo di dolo generico ” ; quando manca perfino ogni riferimento della pena edittale all entità dell evasione : allora | certamente | il divieto di procedere fino a quando l accertamento della imposta non sia divenuto definitivo integra una deroga , senza |
| 1982-89.txt | 1678 | 1678 | ” in deroga dell art . 21 della legge 7 gennaio 1929 , n . 4 , consentiva che per | certi | reati fiscali l azione avesse corso senza il preventivo accertamento dell imposta ” . la stessa difesa cerca conferma alla |
| 1982-89.txt | 3746 | 3746 | obbligazioni tributarie ed altrettanto vengono danneggiati i cittadini i quali sono invece fedeli esecutori dei loro obblighi ” . esiste | certamente | ( e costituisce l oggetto di un dichiarato ma non attuato impegno a livello politico ) quell esigenza di una |
| 1982-96.txt | 2703 | 2703 | . iii , 2 del gatt . alla previsione di tale regola internazionale , l ordinamento interno si è , | certo | , adattato . in italia , in quanto paese di destinazione , si è dunque reso operante il divieto di |
| 1982-96.txt | 3846 | 3846 | , la disposizione istitutiva della disparità di aliquote potrebbe ritenersi affetta dal censurato vizio di irrazionalità , solo se fosse | certa | la sussistenza dell errore che si assume abbia determinato l organo legislativo ad emanarla . escluso , poi , che |
| 1982-96.txt | 5762 | 5762 | sul cotone in massa , secondo se il prodotto fosse interno o di provenienza estera : ma è un metodo | certo | non ingiustificato , sul terreno fiscale , dove i fatti siano , come nella specie , di difficile accertamento . |
| 1983-103.txt | 105 | 105 | precisa che si considerano esistenti alla data di apertura della successione i debiti risultanti da atti scritti che abbiano data | certa | anteriore a quella di apertura della successione , quelli la cui esistenza per causa anteriore alla data stessa risulti da |
| 1983-103.txt | 839 | 839 | n . 3270 ) . il legislatore del 1923 , dopo aver posto come regola generale la deducibilità dei debiti | certi | e liquidi risultanti da atto scritto in data certa anteriore all apertura della successione ( art . 45 , commi |
| 1983-103.txt | 848 | 848 | , dopo aver posto come regola generale la deducibilità dei debiti certi e liquidi risultanti da atto scritto in data | certa | anteriore all apertura della successione ( art . 45 , commi primo , secondo e quarto ) , aveva dettato |
| 1983-103.txt | 1093 | 1093 | bancario , originato da emissione di assegni ” – alla dimostrazione del rapporto contrattuale di base mediante atto di data | certa | ( ” quale che sia il rapporto contrattuale sottostante ” ) quella ” dell integrale svolgimento del conto a partire |
| 1983-103.txt | 1812 | 1812 | dimostrazione attraverso la prova del rapporto contrattuale sottostante , sicché ove questo sia documentato in un atto scritto di data | certa | anteriore all apertura della successione non vi è ragione per escluderli dal novero di quelli la cui prova può essere |
| 1983-103.txt | 2317 | 2317 | prova legale rigorosa equivalga a dare una base fittizia all imposizione tributaria . la prova legale mira a garantire la | certezza | dei rapporti giuridici e , in materia tributaria , anche a tutelare l interesse generale alla riscossione dei tributi contro |
| 1983-239.txt | 786 | 786 | limiti rigorosamente fissati dallo stesso legislatore delegato ( art . 15 ) . giova infine aggiungere , dando così una | certa | compiutezza alla pur sintetica esposizione della disciplina nei suoi tratti essenziali , che sono previsti , oltre che il rimborso |
| 1983-239.txt | 3387 | 3387 | parte della società proprietaria , ad abitazione del personale dipendente . in quanto a quest ultimo argomento , non può | certo | dirsi che la suddetta destinazione faccia venir meno l incremento degli immobili ; in quanto agli altri , pur se |
| 1983-239.txt | 4110 | 4110 | tali beni con gli immobili : basterà considerare che il loro incremento di valore , peraltro eventuale , non dipende | certo | dall esecuzione di opere pubbliche o dall istituzione di servizi pubblici . e va da ultimo ricordato , con riguardo |
| 1983-76.txt | 775 | 775 | 1974 , ma la stessa disciplina attuale ” ; va però osservato in proposito che la sopravvenuta disciplina non è | certo | applicabile , per le ragioni esposte , nel giudizio a quo . la censura di illegittimità costituzionale che la investe |
| 1983-76.txt | 1963 | 1963 | formazione e lo sviluppo della famiglia e consideri la posizione della donna casalinga e lavoratrice ” . ma non può | certo | sostenersi che il legislatore abbia violato gl invocati parametri costituzionali sol perché in una normativa , come quella denunciata , |
| 1983-76.txt | 2271 | 2271 | da condizioni di operatività dell amministrazione finanziaria non del tutto adeguate , finirebbe con il creare una intollerabile situazione di | incertezza | e di ingovernabilità del tributo , con gravi e negative ripercussioni nell ormai consolidato sistema di ritenuta alla fonte sui |
| 1984-133.txt | 2254 | 2254 | a una pensione eguale per tutti nell ammontare , di una pensione ” retributiva ” , cioè commisurata a una | certa | media dell ammontare degli ultimi redditi professionali , giacché con tale criterio , ( accolto del resto anche nell assicurazione |
| 1984-133.txt | 2486 | 2486 | tutti i membri della categoria , compresi coloro i quali , per particolari situazioni soggettive , non possano conseguire con | certezza | , o per intero , i benefici previdenziali del sistema considerato , ovvero non abbiano comunque necessita né intenzione di |
| 1984-139.txt | 1011 | 1011 | favorevoli al locatore ) da quelli indicati dalla stessa legge . tale norma , com è evidente , dà una | certa | elasticità al sistema , consentendo di impedire gravi incongruenze e sperequazioni che , altrimenti , potrebbero verificarsi . al riguardo |
| 1984-139.txt | 3266 | 3266 | preclusioni , decadenze o altre ingiustificate limitazioni alla impugnazione degli atti amministrativi in sede giurisdizionale : il che non ricorre | certo | nella specie , in cui la legge correttamente prevede un atto amministrativo di natura sostanziale soggetto , come tale , |
| 1984-139.txt | 3727 | 3727 | corte è pervenuta alla dichiarazione di non fondatezza della questione medesima . ad essi può aggiungersi che la situazione di | incertezza | per effetto del ritardo del legislatore nel provvedere a seguito delle ricordate pronunce di illegittimità costituzionale si è protratta per |
| 1984-139.txt | 4754 | 4754 | con conseguente esclusione di quelli esauriti , i quali rimangono regolati dalla legge dichiarata invalida . per rapporti esauriti debbono | certamente | intendersi tutti quelli che sul piano processuale hanno trovato la loro definitiva e irretrattabile conclusione mediante sentenza passata in giudicato |
| 1984-139.txt | 5041 | 5041 | quale parametro soltanto l art . 3 della costituzione : invero il principio di eguaglianza sancito da tale articolo risulta | certamente | violato dalla disposizione denunciata , la quale arbitrariamente esclude nei confronti di alcuni soggetti , titolari , come gli altri |
| 1984-154.txt | 642 | 642 | aggiunti di finanza a riposo ” ovvero ” fra laureati in giurisprudenza od in economia e commercio ” , che | certo | non sono equiparabili ai ” giudici togati ” dei quali ragiona il giudics a quo . ciò basterebbe per imporre |
| 1984-178.txt | 717 | 717 | di cassazione , la quale , con giurisprudenza ormai consolidata , ha ritenuto che la riduzione a metà , entro | certi | limiti , dell imponibile ilor , sancita dal primo comma del citato art . 7 , concreta un oggettivo riconoscimento |
| 1984-178.txt | 1613 | 1613 | cooperative , contempla , invece , espressamente la richiesta del contribuente , la corte osserva che da ciò non può | certo | desumersi la volontà del legislatore delegante di escludere , nel n . 5 , la richiesta in parola . nella |
| 1984-238.txt | 1881 | 1881 | che appunto nel tempo si vanno svolgendo . la situazione di coloro che ricevono la notifica di accertamento ad una | certa | data che comporta il beneficio della sospensione dei termini e quella di coloro che invece tale notifica ricevono in data |
| 1984-238.txt | 2873 | 2873 | non avvenne . è infatti evidente che una mera opinione , formatasi sulla base di una previsione del verificarsi di | certe | condizioni poi non concretatesi non può certo costituire un elemento tale da incidere sul diritto di difesa , che consiste |
| 1984-238.txt | 2880 | 2880 | una mera opinione , formatasi sulla base di una previsione del verificarsi di certe condizioni poi non concretatesi non può | certo | costituire un elemento tale da incidere sul diritto di difesa , che consiste nel libero esercizio della tutela giurisdizionale , |
| 1984-239.txt | 2288 | 2288 | dell israelita ” a partecipare ad un complesso di beni e di servizi espresso dalla comunità ” , non comporta | certo | che siffatta tutela possa venir realizzata unicamente mediante l appartenenza ” coattiva ” ; e d altro canto ovviamente non |
| 1984-292.txt | 4647 | 4647 | negli artt . 70 e 72 , tutte le volte che provochi , nelle sedi interpretative ed applicative , grave | incertezza | sul significato del testo coordinato . con riguardo al caso di specie , deve pertanto dirsi che il contestato inciso |
| 1984-292.txt | 4726 | 4726 | prassi che potrebbe così configurarsi addirittura come un emendamento aggiuntivo surrettizio , ma anche e soprattutto perché ha generato l | incertezza | di cui si è detto sull intenzione del legislatore . 12 . – dalla conclusione testé enunciata non deriva , |
| 1984-292.txt | 5636 | 5636 | , come nel caso di specie , dubbi interpretativi , che nei rapporti tra fisco e contribuenti nuocciono alla loro | certezza | e speditezza , risolvendosi altresi in aggravio per la già gravosa attività dei giudici di qualsiasi livello . e ciò |
| 1984-39.txt | 62 | 62 | una species del più ampio genus ige , oppure una distinta imposta dalla ben diversa natura ) è tuttora di | incerta | risposta . lo è in dottrina , dove – pur con qualche leggera prevalenza dell orientamento favorevole alla seconda alternativa |
| 1984-39.txt | 260 | 260 | dai parametri per la determinazione dell aliquota dell imposta da applicarsi al momento dell importazione . né minore è l | incertezza | della giurisprudenza della corte di cassazione per la quale , ad un primo indirizzo che riconosceva nelle due imposte forme |
| 1984-39.txt | 367 | 367 | a proposito di caso ben diverso dall attuale ) , si è data premura di avvertire espressamente , riverberando quell | incertezza | , che ” i dubbi , apparsi in dottrina , sulla natura dell ige all importazione , non toccano la |
| 1984-39.txt | 894 | 894 | sufficiente , perciò , un qualsiasi atto di organo statale che affermi in concreto la propria competenza ad esercitare un | certo | potere ( corte cost . 12 dicembre 1967 n . 153 ) , e ciò ovviamente , anche se l |
| 1984-39.txt | 1462 | 1462 | ige all importazione . qualunque fosse all origine la corrispettiva interpretazione delle norme presupposte dall intesa del 1967 , è | certo | , comunque , che essa in linea di fatto fu raggiunta in tal senso : e si trattò di intesa |
| 1984-39.txt | 1898 | 1898 | esercizio , mediante suoi uffici , di funzioni di competenza statale ( art . 9 ) . tutte norme queste | certamente | non transitorie , come appare dalla stessa collocazione , e tuttavia improntate allo spirito di comune intesa che domina la |
| 1984-39.txt | 3083 | 3083 | senza avere esperito un tentativo d intesa , l organo ministeriale incide anche sul conseguimento delle finalità costituzionalmente tutelate . | certo | , il legislatore statale ben potrebbe intervenire , se lo ritenesse opportuno , nell ambito della sua specifica competenza in |
| 1985-112.txt | 520 | 520 | ad esse contrari ai sensi dell art . 1418 , primo comma , c.c . , fra i quali rientra | certamente | quello oggetto della controversia di merito . si pone quindi in via preliminare il problema se la norma impugnata sia |
| 1985-113.txt | 646 | 646 | è generalmente accolto negli ordinamenti interni degli stati membri della c.e.e . , risponde all esigenza di garantire uniformità e | certezza | di criteri applicativi del diritto comunitario in tutta l area del mercato comune e va inteso in stretta connessione con |
| 1985-113.txt | 1756 | 1756 | l ordinamento del mercato comune esige però che l assetto dato da ciascuno stato membro alla materia si uniformi a | certi | criteri : e appunto tali criteri la corte della c.e.e . ha , per quanto qui interessa , compiutamente formulato |
| 1985-121.txt | 283 | 283 | . 4 / 1929 , sulla quale – in definitiva – si appunta l odierno esame , superate già antiche | incertezze | , è ormai pacificamente intesa ( e del resto la fattispecie ne offre , in atti , puntuale riprova ) |
| 1985-156.txt | 1010 | 1010 | lo stesso legislatore delegato , nel pieno esercizio della delega ricevuta , abbia esplicitamente prodotto una norma per disciplinare una | certa | materia soltanto nella fase iniziale di applicazione di una normativa riformatrice , rientra nei poteri dello stesso legislatore delegato , |
| 1985-156.txt | 1236 | 1236 | parlamento , nel concedere in modo reiterato la proroga del termine per l emanazione dei provvedimenti delegati ( come poteva | certamente | fare giacché l organo che ha l autorità di fissare una scadenza può anche prorogarla ) ha pur sempre effettuato |
| 1985-156.txt | 1775 | 1775 | i parametri costituzionali invocati non garantiscono infatti la permanenza delle persone fisiche in un determinato organo giurisdizionale , ma la | certezza | del cittadino di veder tutelati i propri diritti e interessi da un organo già preventivamente stabilito dall ordinamento e indipendente |
| 1985-159.txt | 3014 | 3014 | dell autorità impositrice e del soggetto passivo . circondata da tali cautele , la previsione della potestà impositiva non può | certo | risolversi , come sospetta il giudice a quo , in una delega in bianco al comune , anche se lascia |
| 1985-159.txt | 4359 | 4359 | le attività gestionali dell ente autonomo . l idoneità del soggetto a corrispondere l onere imposto è stata determinata , | certo | , discriminando fra le categorie dei contribuenti , ma in relazione a quel certo presupposto , con il quale la |
| 1985-159.txt | 4373 | 4373 | onere imposto è stata determinata , certo , discriminando fra le categorie dei contribuenti , ma in relazione a quel | certo | presupposto , con il quale la prestazione pecuniaria è , pur sempre , effettivamente collegata , come doveva esserlo , |
| 1985-219.txt | 1249 | 1249 | della corte costituzionale ” . ora , la globalità , come dice l avvocatura , dell imposizione , viene , | certo | , in rilievo , sempre che il complesso degli oneri fiscali concernenti , per un verso l acquavite italiana , |
| 1985-229.txt | 1273 | 1273 | ) . soccorre , poi , contrariamente a quanto ravvisato dal giudice a quo , il rimedio della rivalsa , | certamente | dato al precedente possessore , il quale , non avendo potuto avvalersi del mezzo di cui all art . 32 |
| 1985-233.txt | 519 | 519 | ) avrebbe reintrodotto i locali medesimi nell ambito di applicazione dell imposta in esame , relativamente ai mezzi pubblicitari di | certe | dimensioni . 2 . – la questione non è fondata . per fissare l effettiva portata della delega di cui |
| 1985-284.txt | 2416 | 2416 | inerenti alla produzione del reddito ” del lavoratore , e non già erogazioni di reddito già prodotto . e rientrano | certamente | in quest ultima categoria , e non nelle spese necessarie per la produzione di reddito , quelle sostenute dalla famiglia |
| 1985-313.txt | 322 | 322 | possibilità dell impugnazione anche dell avviso di mora , era del tutto prevalente , costante ed uniforme . tanto che | certamente | esso è stato tenuto presente dal legislatore che lo ha poi codificato nel testo novellato dell art . 16 del |
| 1985-313.txt | 788 | 788 | declaratoria di inammissibilità dell istanza di condono tributario , non è un atto tipico del procedimento tributario , pur avendo | certamente | , nel caso di mancata impugnazione , l effetto di rendere definitivo l accertamento dell obbligazione tributaria e della pretesa |
| 1985-313.txt | 876 | 876 | è di natura eccezionale per la rara ricorrenza del condono tributario . e , quindi , il legislatore non poteva | certamente | comprenderlo espressamente nella suddetta elencazione . ora però , la mancanza di una specifica previsione , sia pure giustificata e |
| 1985-313.txt | 1068 | 1068 | lesione diretta ed immediata della situazione soggettiva del contribuente , sono immediatamente impugnabili dinanzi ai giudici tributari . non sarebbe | certamente | giustificabile , specie sul piano costituzionale ( artt . 113 e 24 cost . ) , la posticipazione nel tempo |
| 1985-313.txt | 1127 | 1127 | . tanto più che detti atti potrebbero essere meramente eventuali e non sempre ipotizzabili . la tutela del contribuente risulterebbe | certamente | aggravata e limitata . del resto , l interpretazione compiuta trova conforto nella relazione ministeriale allo stesso d.p.r . n |
| 1985-67.txt | 1629 | 1629 | dal momento della divisione e da tale momento concorrerebbe con una obbligazione accessoria dei coeredi come collettività ) , è | certo | che , secondo la stessa normativa , la solidarietà passiva fra coeredi può essere disposta illimitatamente dal debitore , poi |
| 1985-67.txt | 1660 | 1660 | fra coeredi può essere disposta illimitatamente dal debitore , poi deceduto , con l atto costitutivo del debito . è | certo | altresì che , sempre secondo la detta normativa comune , il coerede può egli stesso sottrarsi agli effetti della solidarietà |
| 1985-68.txt | 893 | 893 | . orbene a parte il problema se il presupposto medesimo sia senz altro accettabile in relazione a quella concezione , | certo | esso non lo è nel sistema in cui si colloca la norma impugnata . in tale sistema , infatti , |
| 1985-68.txt | 1502 | 1502 | 77 e 103 del 1967 e 200 del 1976 ) – diretta ad ammettere prelievi tributari in relazione a situazioni | incerte | , ( purché sulla base di ragionevoli presunzioni e ) salvi i rimedi restitutori in caso di esiti di accertamento |
| 1985-86.txt | 1356 | 1356 | s informa l impugnata esenzione dall invim decennale concerne in modo esclusivo i benefici ecclesiastici e non si presta di | certo | ad inglobare istituzioni religiose o parareligiose del tutto diverse , sul tipo dell opera pia ” foa ” e dell |
| 1986-116.txt | 767 | 767 | svolgersi di situazioni concrete pur diverse , ma riconducibili onnicomprensivamente alla ratio di legge , ostativa comunque , ricorrendo la | certezza | documentale ai fini del versamento in termini , alle irrogande sanzioni pecuniarie . il che comporta , indubbiamente la collocazione |
| 1986-167.txt | 1999 | 1999 | delle categorie assistite , comunque e dovunque quando non addirittura in indistinto coacervo fra di esse . proprio a render | certa | la mancata dimostrazione in concreto e le conseguenze di una indimostrabilità della disparità tra puntuali , identificati soggetti ( recte |
| 1986-167.txt | 3310 | 3310 | ) con la conferente , derivata conoscenza , per i fini contributivi globali , dei flussi d entrata nella loro | certezza | di insieme . 4 . 6 – tutto ciò non sta a significare , peraltro , che la gradualità medesima |
| 1986-167.txt | 3412 | 3412 | 377 / 1534 , versata in atti ) postula ovviamente la più sperimentata concretezza , a monte , di dati | certi | nei flussi di spesa per il finanziamento del servizio sanitario , dal che derivare il correlato fattore di incidenza della |
| 1986-167.txt | 3637 | 3637 | . tuttavia , e sempre per i fini di una valida ripartizione del carico contributivo , tanto più sembra in | certo | modo pressante la determinazione , a livello di attualità corrente , dei menzionati rapporti adeguativi tra prestazioni e contribuzione quanto |
| 1986-167.txt | 3730 | 3730 | senza che però siasi a tutt oggi , in rapporto con le prestazioni ivi programmate fornito – in sinallagma – | certezza | adeguata dei mezzi economici necessari al finanziamento del sistema . il riordino contributivo conseguente si palesa , d altro canto |
| 1986-167.txt | 3830 | 3830 | , in pratica attuazione , si riscontrano adottati in paesi del nord-europa ) . 5 . – quel che rimane | certo | , comunque , è l assenza di specifica connotazione tributaria nella attuale descritta disciplina ; nel sistema contributivo sin qui |
| 1986-167.txt | 4895 | 4895 | non è fondata . non lo è , intanto , sotto il profilo dell art . 3 . non è | certo | arbitraria la ricerca e la individuazione sicura dei soggetti da colpire di contribuzione nell ambito onnicomprensivo del sistema che chiaramente |
| 1986-172.txt | 863 | 863 | esclusivamente sul ” freddo automatismo ” del sistema di condono e sull occasionale circostanza di aver goduto , in un | certo | periodo , d un reddito eccezionale e non più riprodotto . e poiché la liquidazione automatica dell imponibile viene effettuata |
| 1986-178.txt | 2753 | 2753 | il capitale è corrisposto dopo almeno dieci anni dalla conclusione del contratto di assicurazione ” . invero tale censura è | certamente | inconferente riguardo all art . 46 del d.p.r . n . 597 del 1973 , il quale – nello stabilire |
| 1986-212.txt | 1001 | 1001 | di poter aderire a tale tesi . è evidente , anzitutto , che di riservatezza in senso tecnico non può | certo | parlarsi , in quanto la materia di cui trattasi non attiene alla intimità della vita privata del soggetto e dunque |
| 1986-212.txt | 1190 | 1190 | escludere che la posizione del contribuente possa considerarsi come esclusivamente personale e svincolata da nessi intersoggettivi . ciò non importa | certo | che ai singoli spettino vicendevoli poteri di controllo e di interferenza , che potrebbero costituire motivi di turbamento per l |
| 1986-271.txt | 1737 | 1737 | limiti ” ai sensi del primo comma dell art . 119 . i lavori preparatori della costituzione , diffusi ma | incerti | su questa materia , non rivelano segni concludenti sul punto ; può osservarsi , però , che il rinvio ad |
| 1987-156.txt | 1073 | 1073 | , ma debbono essere idonee ad indirizzare concretamente ed efficacemente l attività normativa del governo . il che ricorre di | certo | nel caso in esame , in relazione a quanto sopra già ricordato , avendo provveduto la legge del 1971 a |
| 1987-200.txt | 1125 | 1125 | costituzionale sollevata dalle precitate ordinanze comporta la risoluzione non di uno ma di tre quesiti . il primo è , | certamente | , quello prospettato nelle conclusioni dell ordinanza n . 693 / 79 : è l art . 106 , primo |
| 1987-200.txt | 1310 | 1310 | di lucro ” ) ex art . 106 , primo comma , oppure se è il concreto esercizio di un | certo | tipo o qualità di attività delle società stesse , comunque costituite , la ragione principale della citata presunzione ex art |
| 1987-200.txt | 1878 | 1878 | per presunzione ” . come mai il risultato unitario di diversi atti , sia pure ” vestito ” di una | certa | forma , può assumere natura esattamente contraria a quella dei singoli atti componenti ? è per questa ragione logica ( |
| 1987-200.txt | 2484 | 2484 | , dai quali esso , si può dire , è nato , non soltanto non si riesce a spiegarne le | incertezze | ma non s intendono appieno neppure le ragioni dell incostituzionalità del primo comma dell art . 106 del testo unico |
| 1987-200.txt | 2681 | 2681 | patrimoniale ) sarebbero state senza dubbio ricondotte , quali specie , alla generale nozione di reddito tassabile , costituendo esse | certamente | un incremento patrimoniale . accogliendosi , invece , dalla maggioranza della dottrina , il concetto di ” reddito prodotto “ |
| 1987-200.txt | 3069 | 3069 | plusvalenza patrimoniale derivava ? dottrina e giurisprudenza erano , in ordine alla risposta da dare a questo interrogativo , grandemente | incerte | : si dibattevano tra l orientamento per il quale , anche nel caso di società commerciali , la tassabilità , |
| 1987-200.txt | 4748 | 4748 | un effettivo esercizio d impresa commerciale od almeno , come si preciserà meglio oltre , ad uno svolgimento d un | certo | tipo di attività ( commerciale appunto ) . benché costituita in forma di società commerciale , personale o di capitali |
| 1987-200.txt | 5061 | 5061 | quale tutte le plusvalenze patrimoniali delle società vanno comprese nel reddito imponibile . ma anche il semplice esercizio d un | certo | tipo di attività ( commerciale appunto ) è sufficiente , come si dirà meglio oltre , a rendere applicabili alle |
| 1987-200.txt | 6144 | 6144 | quarto , che esercitano attività commerciali . . . ” . è , dunque , anche l esercizio d un | certo | tipo di attività ( appunto commerciali ) , e non soltanto l esercizio di imprese commerciali ex art . 2082 |
| 1987-200.txt | 6288 | 6288 | . 100 e 106 del testo unico sull imposta di ricchezza mobile del 1958 . senonché , ulteriori e , | certamente | , più forti contrasti si sono manifestati nell interpretazione degli ora ricordati articoli del testo unico del 1958 . l |
| 1987-200.txt | 7460 | 7460 | società che non esercitano un impresa commerciale ( o che non esercitano alcuna attività commerciale ) sono , pertanto , | certamente | fuori dell ambito di comprensione del disposto dell articolo 100 del testo unico del 1958 . 10 . – analoghe |
| 1987-200.txt | 8610 | 8610 | di razionale organizzazione dei servizi e di perfezionamento delle norme relative all accertamento dei redditi : non consentiva invece , | certamente | , l allargamento delle imposizioni , in ricchezza mobile , delle plusvalenze societarie già individuate dalla norma delegante . il |
| 1987-211.txt | 1327 | 1327 | di amministrazione esercitato nella sede ( estera ) dagli organi centrali dell ente medesimo . in tale situazione non può | certamente | considerarsi arbitrario e irrazionale lo scopo , perseguito dal legislatore , di incoraggiare le imprese straniere ad operare in italia |
| 1987-283.txt | 146 | 146 | risultante dalla determinazione analitica è inferiore a quello fondatamente attribuibile al contribuente in base ad elementi e circostanze di fatto | certi | , l ufficio determina sinteticamente il reddito complessivo netto in relazione al contenuto induttivo di tali elementi e a tal |
| 1987-283.txt | 1166 | 1166 | , ” salvo il ricorso alla determinazione sintetica , quando vi siano elementi presuntivi di maggior reddito risultanti da fatti | certi | ” . in tal modo si determinava una direttiva improntata chiaramente alla concezione del metodo induttivo come integrativo – sostitutivo |
| 1987-283.txt | 1247 | 1247 | operare in via sussidiaria , per l ipotesi che il soggetto passivo d imposta rivelasse , sulla base di indici | certi | , una maggior capacità contributiva rispetto a quella risultante dalla determinazione analitica . l art . 38 , comma quarto |
| 1987-283.txt | 1329 | 1329 | dalla determinazione analitica è inferiore a quello fondatamente attribuibile al contribuente in base ad elementi e a circostanze di fatto | certi | ” . in questa ipotesi ” l ufficio determina sinteticamente il reddito complessivo netto in relazione al contenuto induttivo di |
| 1987-283.txt | 1453 | 1453 | 1973 richiede infatti , espressamente , che a fondamento dell accertamento induttivo siano posti ” elementi e circostanze di fatto | certi | ” , prevedendo anche che il ministro per le finanze possa stabilire con proprio decreto ” indici e coefficienti presuntivi |
| 1987-283.txt | 2085 | 2085 | 2 tutela diritti connaturati alla persona umana , preesistenti ed autonomi rispetto ad ogni organizzazione statuale , tra di essi | certo | non potrebbe porsi , qualificandolo diritto naturale e inviolabile , l interesse del contribuente ad una giusta imposizione fiscale . |
| 1987-283.txt | 2313 | 2313 | dalla determinazione analitica sia inferiore a quello fondatamente attribuibile al contribuente in base ad elementi e a circostanze di fatto | certi | . pertanto , la disparità dedotta si palesa non come una discriminazione normativa , bensì come un eventuale disparità di |
| 1987-283.txt | 2660 | 2660 | . 21 luglio 1983 – è imperniato sull acquisizione da parte degli uffici di ” elementi e circostanze di fatto | certi | ” , i quali da un lato rendono inattendibile la quantificazione del reddito risultante dalla determinazione analitica e dall altro |
| 1987-283.txt | 3471 | 3471 | della capacità contributiva . infatti , l accertamento fondato sulla prova della sussistenza di ” elementi e circostanze di fatto | certi | ” , i quali dimostrino l inattendibilità della quantificazione del reddito risultante dalla determinazione analitica e la correlativa sussistenza di |
| 1987-431.txt | 1095 | 1095 | . 53 cost . ma per ciò potersi conseguenzialmente dimostrare , andrebbe in apice riconosciuto al contributo un connotato tributario | certo | . la corte ha avuto , tuttavia , già modo di considerare che la fiscalizzazione degli oneri , enunciata dall |
| 1987-431.txt | 1583 | 1583 | con l art . 3 cost . motivo di disarmonia sarebbe fornito , intanto , da un riferimento ad entità | incerta | e mutevole , quale il reddito dell anno precedente in luogo di quanto definitivamente accertato : ma le argomentazioni non |
| 1987-431.txt | 2062 | 2062 | espansione dai ristretti campi mutualistici all area solidaristica globale , deve avere séguito , ora , in un rapporto adeguativo | certo | , omogeneo e concreto tra prestazioni e contribuzioni , come imposto dalla riforma . né possono sottacersi le evidenti implicazioni |
| 1987-431.txt | 2163 | 2163 | in tal senso , le preoccupazioni e le perplessità che la normativa impugnata desta per una caratterizzazione ancor oggi di | incertezza | e di disarmonia : ritiene , tuttavia , di escludere , allo stato , la normativa medesima da una declaratoria |
| 1987-431.txt | 2247 | 2247 | non può , peraltro , portare a consentire interventi legislativi di tal sorta , non ispirati a chiara , puntuale | certezza | nella sistemazione delle prestazioni e dei relativi oneri . per i valori costituzionali , qui tracciati , al sacrificio contributivo |
| 1987-61.txt | 4213 | 4213 | della regione sicilia : questa consente alla regione di deliberare ” tipi ” specifici di tributi , nell ambito , | certamente | residuale , ma non meno qualificante , ad essa assegnato dalla vigenza delle disposizioni delle leggi tributarie dello stato , |
| 1988-1134.txt | 702 | 702 | corrisposte a scopo assistenziale , per fronteggiare ( spesso solo parzialmente ) situazioni di bisogno anche gravi , e che | certamente | non contribuiscono ad indicare la ” capacità economica ” del nucleo familiare . a conforto di questa tesi possono essere |
| 1988-123.txt | 3441 | 3441 | di legittimità dell intervento del legislatore che , in base a scelte politico-discrezionali , decida di imporre erga omnes un | certo | significato normativo di precedenti disposizioni . il contrasto interpretativo può costituire un indice di riconoscimento della legge come interpretativa ( |
| 1988-123.txt | 3855 | 3855 | vigore della legge impugnata , né tale deterioramento , al di fuori di qualsiasi specifica documentazione , può presumersi come | certamente | avvenuto per il solo fatto della estensione temporale di tale periodo . dall infondatezza di tali censure consegue , nella |
| 1988-207.txt | 1079 | 1079 | di aspetto che non incide sulla questione in esame , in quanto il fatto che il cessionario possa , a | certe | condizioni , liberarsi dalla responsabilità non vale ad eliminare la irrazionalità della esclusione del cessionario stesso dal diverso beneficio della |
| 1988-373.txt | 970 | 970 | sussistendo nell una , a differenza dell altra , la possibilità di immissione in commercio della merce importata . né | certo | possono valere le affermazioni , peraltro assiomatiche e approssimative , svolte dalle ordinanze in base a pretese ragioni d equità |
| 1988-373.txt | 1134 | 1134 | sussista e sia , come nella specie , non irragionevolmente definito dal legislatore , l imposizione della prestazione tributaria è | certamente | legittima , e gli accadimenti successivi non sono idonei , salvo diversa disposizione di legge , ad escludere la sussistenza |
| 1988-535.txt | 283 | 283 | natura del rapporto fra i cittadini ed il servizio ; e la legislazione ne porta i segni attraverso ripensamenti ed | incertezze | , e spesso anche con qualche scoordinamento rispetto alla normativa complementare . in guisa che l identificazione dell esatta fisionomia |
| 1988-535.txt | 1067 | 1067 | parte ii , n . 36 ) . tutto ciò dimostra l effettiva sussistenza di quei ripensamenti , di quelle | incertezze | e di quegli scoordinamenti che più sopra si erano accennati . tuttavia – come si è anticipato – la già |
| 1988-535.txt | 1344 | 1344 | privato , con i caratteri impositivi propri dell attività tributaria . 3 . – ma , anche a prescindere dalle | incertezze | del legislatore e dai dubbi insinuati dalla dottrina , è proprio sul concetto stesso di ” tassa ” che poi |
| 1988-535.txt | 1480 | 1480 | altre ragioni . ma non quando la pubblica amministrazione non ha per nulla previsto l erogazione del servizio in una | certa | zona , al punto da non avere messo nemmeno in opera gli impianti che ne rendano possibile l erogazione di |
| 1989-247.txt | 1093 | 1093 | legge e ne condizionano il significato , procedere a quel raccordo tra fatto e diritto che permette d acquisire la | certezza | soggettiva sull esito dei casi giudiziari : non è , pertanto , metodologicamente corretto ritenere che la certezza e l |
| 1989-247.txt | 1111 | 1111 | acquisire la certezza soggettiva sull esito dei casi giudiziari : non è , pertanto , metodologicamente corretto ritenere che la | certezza | e l incertezza siano qualità proprie della natura di ogni singolo dato della fattispecie . né va dimenticato che gran |
| 1989-247.txt | 1114 | 1114 | soggettiva sull esito dei casi giudiziari : non è , pertanto , metodologicamente corretto ritenere che la certezza e l | incertezza | siano qualità proprie della natura di ogni singolo dato della fattispecie . né va dimenticato che gran parte dei concetti |
| 1989-247.txt | 4319 | 4319 | la previsione normativa deve essere , pertanto , espressa e resa in forma determinata , per assicurare , attraverso la | certezza | dell incriminazione , la libertà dei cittadini . non in tutti i fatti ” meritevoli di pena ” è però |
| 1989-247.txt | 5427 | 5427 | opposta a quella del loro significato sostanziale . è infatti evidente come la dissimulazione d un reddito pari ad una | certa | entità possa anche , in termini percentuali , assumere un valore rilevante rispetto a soggetti di limitata capacità contributiva ed |
| 1989-247.txt | 5718 | 5718 | individuale ( già assicurata da tutti gli elementi , oggetto del dolo , costitutivi dell offesa tipica : la “ | certezza | ” prodotta dalla determinatezza di questi ultimi elementi garantisce , infatti , la libera scelta del lecito o dell illecito |
| 1989-505.txt | 1444 | 1444 | con la programmazione turistica , ai sensi degli artt . 2 , 13 e 14 della legge-quadro sul turismo . | certo | , mentre si ritiene giustificata per quanto finora detto la normativa esaminata , è necessario rilevare come , nel disporre |
| 1989-579.txt | 116 | 116 | . 3 e 53 della costituzione , in quanto commisurano la capacità contributiva del soggetto inciso alla disponibilità di una | certa | superficie e in quanto sarebbe colpita dall imposta solo una categoria di cittadini rispetto alla generalità ; inoltre , nello |
| 1989-82.txt | 2155 | 2155 | farsi carico di chiarire , quale sia il tertium comparationis cui ancorare l ipotesi della presentazione ad ufficio incompetente , | certamente | diversa da quella della presentazione della dichiarazione all ufficio competente . stante difatti l obbiettiva diversità fra le due situazioni |
| 1989-84.txt | 535 | 535 | sta attendendo di revisione del sistema delle sanzioni tributarie , tenga conto dell esigenza di adeguamento testé evidenziata , risultando | certamente | agevolata , da una maggiore razionalità della disciplina , la correttezza del rapporto tra il contribuente ed il sistema impositivo |
| 1990-156.txt | 564 | 564 | carattere di funzione pubblica . tale carattere , che è indice necessario e sufficiente di riconoscibilità della tassa , ha | certamente | l attività dell ufficiale rogante nella stipulazione di contratti in forma pubblica amministrativa . non si può dire che l |
| 1990-382.txt | 1110 | 1110 | il medesimo fondo al gettito annuale di alcuni tributi . questo collegamento alle quote di gettito erariale non viene , | certo | , alterato nella sua sostanza né dalle integrazioni previste dall art . 17 , secondo comma , al fine di |
| 1991-100.txt | 104 | 104 | legale assoluta di intrinseca pericolosità degli apparecchi stessi ” . considerato che i consulenti tecnici di ufficio hanno escluso con | certezza | l esistenza di un rischio specifico di danni alla persona causalmente riferibili all esposizione a radiazioni ionizzanti , la norma |
| 1991-100.txt | 601 | 601 | disposta dalla legge n . 93 del 1958 non è la pericolosità dell attività considerata , concretamente misurabile secondo un | certo | grado di probabilità statistica , bensì l attività per se stessa , in quanto connotata tipicamente dall impiego di apparecchi |
| 1991-144.txt | 922 | 922 | penale del fatto – è però irrogabile solo una ammenda fino a lire quattro milioni ) . tuttavia ragioni adeguate | certamente | ricorrono a giustificazione di tale scelta differenziata . ed invero la punibilità di qualsiasi evasione all i.v.a . è , |
| 1991-181.txt | 272 | 272 | deve coerentemente collocarsi la nuova disciplina delle sanzioni . in secondo luogo , le scelte affidate al governo non sono | certo | rimesse alla piena discrezionalità dello stesso , restando vincolate – come espressamente dispone l art . 10 , secondo comma |
| 1991-181.txt | 644 | 644 | nelle controversie relative a rapporti patrimoniali , compresi nel fallimento , sta in giudizio il curatore . e non va | certo | sottovalutato che mentre normalmente il curatore , per poter stare in giudizio , deve ottenere l autorizzazione scritta del giudice |
| 1991-194.txt | 224 | 224 | della pensione di vecchiaia . quest ultima si fonda essenzialmente sul raggiungimento di un limite di età qualificato da una | certa | anzianità contributiva ( quindici anni ) , mentre la pensione di anzianità prescinde in modo assoluto dall età , essendo |
| 1991-217.txt | 148 | 148 | del decreto ministeriale per contrasto con la legge che fissa i limiti dell intervento ministeriale . la controversia non rientra | certamente | nella competenza della corte quale giudice dei conflitti di attribuzione e la pretesa della regione potrà trovare soddisfazione nella ordinaria |
| 1991-423.txt | 446 | 446 | e n . 239 del 1983 ) tutto questo concerne un sistema d imposizione successivo e diverso che non può | certo | essere riferito – come sembra invece trasparire dall ordinanza di rimessione – ai contenuti di una normativa antecedente – quella |
| 1991-494.txt | 1163 | 1163 | 5 impugnati dalle ordinanze di rimessione , ha inteso consentire l efficacia retroattiva , a domanda degli interessati , entro | certi | limiti , dei nuovi criteri di tassazione introdotti dalla legge n . 482 del 1985 . detta retroattività – come |
| 1992-176.txt | 350 | 350 | per il giudizio di divorzio anche a quello di separazione personale . e se è pur vero che tale estensione | certamente | non ha riguardato anche la norma di esenzione fiscale dell art . 19 , ciò è probabilmente da ascrivere – |
| 1992-178.txt | 741 | 741 | ipotesi base quelle configurate come aggravate nel testo precedente ) . scelta , quest ultima , a sua volta non | certo | censurabile sul piano della razionalità : essendo di intuitiva evidenza la maggiore insidiosità che presentano le condotte di omessa ( |
| 1992-256.txt | 479 | 479 | per contro , e porterebbe a realizzare anche sul versante delle occorrenti entrate un sistema univoco nelle sue previsioni e | certo | nei suoi contenuti e scopi . 3 . 2 – tuttavia , va notato , proprio in tema di configurazione |
| 1992-256.txt | 764 | 764 | salute costituzionalmente protetto . peraltro , le preoccupazioni e le perplessità recate dall attuale normazione , ancor caratterizzata da forti | incertezze | e disarmonie permangono : se dunque , precipuamente per i motivi contingenti che traspaiono , può consentirsi una proroga , |
| 1992-497.txt | 415 | 415 | innovativa ” del legislatore regionale – , questa corte , allo scopo di evitare le numerose contestazioni e le ineludibili | incertezze | connesse alla determinazione caso per caso dell importanza delle modificazioni apportate , ha fatto ricorso , a partire dalla sentenza |
| 1992-497.txt | 928 | 928 | novità ” della legge , non già dalla natura o dall importanza del mutamento apportato , bensì dal dato , | certo | ed evidente , che la disposizione modificata nel suo significato normativo dal legislatore regionale sia o non sia stata coinvolta |
| 1992-51.txt | 2458 | 2458 | i fatti o gli indizi ( omessa presentazione della dichiarazione , accertamento di corrispettivi o redditi reali superiori di una | certa | percentuale rispetto a quelli dichiarati , etc . ) , in presenza dei quali gli uffici finanziari sono abilitati ad |
| 1992-89.txt | 121 | 121 | irragionevolmente sono sottoposte a fallimento fiscale situazioni diverse , quali sono i crediti tributari definitivamente accertati e quelli provvisori ed | incerti | ; b ) l art . 24 della costituzione , perché , nel giudizio di opposizione al fallimento , prima |
| 1992-89.txt | 294 | 294 | i mutamenti verificatisi nel frattempo , in specie nel sistema economico-finanziario , inducono ad una rimeditazione , in quanto sono | certamente | venute meno le ragioni logico-giuridiche che giustificavano l istituto e il trattamento fatto al debitore di imposta che ha la |
| 1992-89.txt | 559 | 559 | del meccanismo , che peraltro , specie se la sfera dei creditori si allarga a quelli ordinari , può rendere | incerta | persino la realizzazione della finalità che si propone . invece più utile si appalesa il ricorso alla esecuzione individuale , |
| 1993-102.txt | 1950 | 1950 | di progressività così globalmente intesa non è incisa dalla previsione della ” trattenuta ” de qua , che , pur | certamente | priva di tale carattere , ha una portata assai limitata sotto l aspetto sia soggettivo ( in riferimento alla categoria |
| 1993-128.txt | 894 | 894 | , di modo che la garanzia apprestata dall art . 119 , secondo comma , della costituzione , relativa alla | certezza | delle risorse finanziarie assicurate alle regioni , risulterebbe svuotata da un intervento del legislatore statale di carattere arbitrario e non |
| 1993-128.txt | 1956 | 1956 | della costituzione risulta indubbiamente violata quando il legislatore statale , intervenendo nel corso di svolgimento dell esercizio finanziario di un | certo | anno , procede alla riduzione di somme già trasferite alle regioni e da queste legittimamente impegnate o spese mediante decisioni |
| 1993-128.txt | 3142 | 3142 | effettuate in altri settori , le regioni possono fare ricorso alla propria capacità impositiva ovvero possono prevedere l erogazione di | certe | prestazioni in forma indiretta o , ancora , maggiorare le vigenti quote di partecipazione dei cittadini al costo delle prestazioni |
| 1993-164.txt | 875 | 875 | pongono una presunzione assoluta ma solo una presunzione relativa che può essere vinta dalla prova contraria con documenti di data | certa | . |
| 1993-198.txt | 751 | 751 | bene pignorato . in realtà quest ultimo – nel rispetto della normativa processuale in esame – può fino ad un | certo | momento impedire la vendita ( con l opposizione tempestiva ) e successivamente ( con l opposizione tardiva ) può impedire |
| 1993-202.txt | 168 | 168 | rimettente – ingiustificatamente deteriore ( donde la violazione del precetto dell eguaglianza ) rispetto a quello previsto per le “ | certo | non meno gravi ” violazioni , pure esse di rilievo penale , di cui agli articoli 1 , comma sesto |
| 1993-233.txt | 774 | 774 | aumento dell ilor in misura tale da superare notevolmente il vantaggio concesso nel calcolo dell altra imposta . il che | certo | non è ragionevole , in quanto contrario all intento del legislatore di volere favorire e non aggravare gli istituti di |
| 1993-238.txt | 1213 | 1213 | a cinquanta milioni di lire . è poi prevista la facoltà per i comuni di aumentare e di diminuire entro | certi | limiti la misura dei suddetti redditi fissati come correttivo . da quanto precede risulta dunque che , da un lato |
| 1993-238.txt | 1481 | 1481 | nasce anche da un dato di comune esperienza secondo cui , salve le ipotesi di cui la legge si è | certamente | fatta carico con l introdurre il correttivo del reddito in concreto prodotto , è da ritenersi attendibile che , a |
| 1993-283.txt | 1996 | 1996 | % della semisomma del valore venale e del reddito dominicale ; mentre gli altri profili secondari , ed in un | certo | senso serventi al primo , sono diretti a rafforzare tale censura di inadeguatezza dell indennizzo . tutti però si riconducono |
| 1993-283.txt | 2923 | 2923 | media , il valore venale dell immobile ; ciò ” contribuisce in modo determinante ad adeguare , sia pure entro | certi | limiti , l ammontare dell indennizzo alla realtà dei valori economici ” ( cfr . anche ord . 607 / |
| 1993-295.txt | 673 | 673 | al più recente indirizzo fissato con la sentenza n . 548 del 1989 che , avendo evidentemente ritenuto superata l | incertezza | rilevata quella prima volta , ha dichiarato l inammissibilità del ricorso notificato nei termini alla sola avvocatura dello stato . |
| 1993-500.txt | 3669 | 3669 | non destinate alle attività creditizie . 13 . – il terzo gruppo di questioni , pur coinvolgendo ancora , per | certi | riflessi , l art . 3 della costituzione , fa soprattutto riferimento alla violazione degli artt . 53 , 81 |
| 1993-500.txt | 3726 | 3726 | ad inserire negli statuti degli enti il dovere di destinare senza libertà di scelta una determinata quota dei proventi a | certi | beneficiari e con precise modalità – maschererebbe un prelievo sugli utili di esercizio , di sostanziale natura di tributo di |
| 1994-182.txt | 1713 | 1713 | . 54 , riconosce ai comuni ed alle province , nell ambito della finanza pubblica , autonomia finanziaria fondata su | certezza | di risorse proprie e trasferite , che ” verrebbe compressa in funzione della propria politica di investimento nella gestione delle |
| 1994-236.txt | 1996 | 1996 | di concerto con il ministro del tesoro , ad aumentare quelle misure entro limiti massimi che vengono precisati in una | certa | misura a seconda dei periodi di determinazione dei canoni-base . 8 . – con il secondo profilo di incostituzionalità , |
| 1994-315.txt | 1404 | 1404 | più presente disponibilità in concreto della somma realizzata , a causa dell avvenuto consumo o del reimpiego , non servirebbe | certo | a dimostrare la mancanza di quella capacità contributiva che è legittimamente presunta in relazione al fatto in sé della percezione |
| 1994-355.txt | 1144 | 1144 | autonome , con particolare riguardo al finanziamento del servizio sanitario , debbano fondarsi su linee ben definite , che assicurino | certezza | all azione degli enti di autonomia , evitando interventi episodici dettati da esigenze di contenimento del deficit di bilancio . |
| 1994-355.txt | 1687 | 1687 | commi indicati , non risponde dunque a un corretto rapporto fra lo stato e le province autonome , ed è | certamente | lesivo delle competenze invocate nel ricorso , con particolare riguardo alle attribuzioni provinciali in materia di addestramento e formazione professionale |
| 1994-358.txt | 935 | 935 | nella soddisfazione del credito esattoriale in qualunque modo ciò avvenga , anche mediante l espropriazione di beni che , con | certezza | e senza che vi sia il rischio di fraudolente elusioni , non appartengono al contribuente moroso . l esigenza è |
| 1994-358.txt | 1038 | 1038 | esecuzione mobiliare dell esattore può dimostrare l appartenenza del bene solo mediante atto pubblico o scrittura privata autenticata di data | certa | , anteriore a quella di consegna del ruolo ( art . 65 del d.p.r . n . 602 del 1973 |
| 1994-360.txt | 202 | 202 | , devono necessariamente essere proposti prima di adire gli organi giurisdizionali , salva , in caso di mancata pronuncia entro | certi | termini ( centottanta giorni dalla data di presentazione del ricorso ) , la possibilità di investire direttamente gli organi giurisdizionali |
| 1994-365.txt | 244 | 244 | ” perché la combinazione dei tempi medi di accertamento e di chiusura delle controversie esclude di fatto , ma con | certezza | statistica , la possibilità di garantire l adempimento dell obbligo tributario , una volta che sia intervenuta la sentenza di |
| 1994-38.txt | 655 | 655 | sovente hanno dato luogo , nel tempo , le varie norme introdotte , anche l obiettivo di pervenire ad assicurare | certezza | e stabilità ai rapporti giuridici tributari . sulla base di tali premesse hanno , così , visto la luce i |
| 1994-38.txt | 1358 | 1358 | un tempo l obiettivo di dare assetto definitivo ad alcune specifiche materie , nelle quali si erano posti dubbi e | incertezze | interpretative . con riguardo alle fattispecie all esame del giudice a quo , va ricordato che , sotto l impero |
| 1994-38.txt | 1491 | 1491 | 917 del 1986 , nell attuare le finalità della delega sulle quali ci si è già soffermati , supera ogni | incertezza | al riguardo giacché , dopo avere , nell art . 41 , comma primo , lettere a ) e b |
| 1994-38.txt | 2022 | 2022 | contro il principio della capacità contributiva , il criterio seguito dalla norma impugnata di una limitata retroattività volta a conferire | certezza | ai comportamenti che avevano trovato formalizzazione nelle dichiarazioni dei redditi presentate dal contribuente sulla base di un interpretazione delle norme |
| 1994-408.txt | 289 | 289 | sul quale esso ebbe ad innestarsi , ha ripetutamente escluso che il contributo ivi previsto abbia ” un connotato tributario | certo | ” , affermando che in tutta la sistematica relativa ” permangono tuttora pregnanti connotati di carattere assicurativo ” ( sentenza |
| 1994-408.txt | 606 | 606 | reddito ad un determinato livello piuttosto che ad un altro rientra nel discrezionale apprezzamento compiuto dal legislatore , in modo | certamente | non irragionevole , circa l adeguatezza del reddito stesso . né vale richiamare le tecniche impositive tributarie per censurare l |
| 1994-90.txt | 538 | 538 | la previsione , quale corrispettivo del servizio stesso , di un prezzo imposto , il cui pagamento è da considerare | certamente | come ” prestazione patrimoniale ” ricadente nell ambito dell art . 23 della costituzione . a tale ultimo riguardo infatti |
| 1995-107.txt | 509 | 509 | , la condizione per realizzare , anche sul versante delle occorrenti entrate , un sistema univoco nelle sue previsioni e | certo | nei suoi contenuti e scopi . nel contempo , ha ritenuto che le disposizioni in materia contributiva sottoposte a vaglio |
| 1995-107.txt | 962 | 962 | rammentate le varie pronunzie della corte costituzionale che non hanno ritenuto di poter ravvisare nel contributo di malattia caratteristiche tributarie | certe | , attesa la permanenza di evidenti connotati di carattere assicurativo . tenendo conto , peraltro , delle più recenti tendenze |
| 1995-14.txt | 194 | 194 | in cui il cespite sottoposto a tassazione è affluito nel patrimonio del contribuente , presuppone apoditticamente la permanenza di una | certa | capacità contributiva ” . osserva , altresì , l ordinanza che gli atti di cessione volontaria sostitutiva dell esproprio nella |
| 1995-143.txt | 1774 | 1774 | occasione di rilevare – contiene soltanto un principio programmatico al quale deve ispirarsi il legislatore ordinario , ma non può | certo | impedire al medesimo di emanare , in materia finanziaria , quelle norme giuridiche che siano volte a disciplinare il gettito |
| 1995-19.txt | 568 | 568 | ambito di specifiche normative quali quella qui in esame , fra provvedimento di clemenza e definizione delle pendenze tributarie esiste | certamente | un nesso inscindibile , dovuto alle stesse motivazioni che ispirano i provvedimenti di amnistia in campo tributario , tra le |
| 1995-377.txt | 625 | 625 | . tuttavia , se il reddito ” fondatamente attribuibile al contribuente in base ad elementi e a circostanze di fatto | certi | ” ( art . 38 , quarto comma , del d.p.r . n . 600 del 1973 ) è superiore |
| 1995-377.txt | 1133 | 1133 | riconducibili a quelle agricole ) , diventa legittimo l accertamento sintetico in ” base ad elementi e circostanze di fatto | certi | ” , salva la facoltà del contribuente di fornire la prova della provenienza del maggiore reddito determinato o determinabile sinteticamente |
| 1995-444.txt | 617 | 617 | la giustificano e che non consentono la soddisfazione del credito esattoriale anche mediante l espropriazione di beni che , con | certezza | e senza rischio di fraudolente elusioni , non appartengono al contribuente moroso . l esigenza della tempestiva realizzazione dei crediti |
| 1995-445.txt | 811 | 811 | risarcimento potrà essergli liquidato a titolo di lucro cessante per il periodo trascorso di inabilità temporanea , e solo a | certe | condizioni , tali da giustificarne l equiparazione ai soggetti attualmente privi di reddito di lavoro , potrà essere applicato il |
| 1995-56.txt | 707 | 707 | azione di ripetizione sia subordinata alla condizione di un preventivo reclamo in sede amministrativa e al decorso infruttuoso di un | certo | termine dalla data di presentazione del reclamo , mentre proprio per questa ragione radicale , in quanto non ammette l |
| 1995-56.txt | 823 | 823 | azione giudiziaria all onere di previo esperimento di rimedi amministrativi , con conseguente differimento della proponibilità dell azione a un | certo | termine decorrente dalla data di presentazione del ricorso , è legittimo soltanto se giustificato da esigenze di ordine generale o |
| 1996-127.txt | 654 | 654 | giudizio e la conseguenziale promulgazione delle parti non impugnate è lo stesso organo legislativo che valuta l opportunità di espungere | certe | norme dal contesto della legge . le questioni non sono fondate . quanto alla prima , va premesso che non |
| 1996-127.txt | 4886 | 4886 | addirittura tautologica e perciò superflua , in quanto volta a ribadire ciò che già è dato evincere aliunde . è | certo | che essa , proprio per la sua indeterminatezza , non è in grado di aggiungere alcunché alle previsioni del contratto |
| 1996-180.txt | 771 | 771 | . 27 del d.p.r . n . 616 del 1977 vada attribuito un valore puramente negativo , che non concorre | certo | al corretto inquadramento della complessa censura , da considerarsi indirizzata piuttosto sulla sequenza delle leggi regionali congiuntamente impugnate . ed |
| 1996-233.txt | 463 | 463 | azione giudiziaria all onere del previo esperimento di rimedi amministrativi , con conseguente differimento della proponibilità dell azione a un | certo | termine decorrente dalla data di presentazione del ricorso , è legittimo soltanto se giustificato da esigenze di ordine generale o |
| 1996-253.txt | 416 | 416 | posta la legittimità della destinazione allo stato del maggior gettito di imposta che deriva dagli interventi legislativi in questione , | certamente | la determinazione quantitativa del gettito stesso , calcolato proiettando su base regionale l incremento percentuale delle entrate previsto su base |
| 1996-415.txt | 335 | 335 | nella soddisfazione del credito esattoriale in qualunque modo ciò avvenga , anche mediante l espropriazione di beni che , con | certezza | e senza il rischio di fraudolente elusioni , non appartengono al contribuente moroso . l esigenza della pronta riscossione delle |
| 1996-415.txt | 430 | 430 | all esecuzione mobiliare dell esattore può dimostrare l appartenenza del bene solo mediante atto pubblico o scrittura privata di data | certa | , anteriore a quella di consegna del ruolo ( art . 65 del d.p.r . n . 602 del 1973 |
| 1996-73.txt | 1185 | 1185 | e 143 del 1982 ) , che l invocata norma costituzionale contiene un principio al quale il legislatore ordinario è | certamente | tenuto ad ispirarsi , ma che non può impedire al medesimo di emanare , in materia finanziaria , disposizioni volte |
| 1997-01.txt | 1625 | 1625 | quelli del privato derivanti dal principio dell affidamento incolpevole ) porta a ritenere che l interesse finanziario dello stato possa | certo | ricevere un ambito di tutela privilegiata anche nei confronti del terzo sul piano processuale . può quindi risultare non irragionevole |
| 1997-111.txt | 2557 | 2557 | il suo patrimonio , e non soltanto con il bene colpito , è del resto confermato dal fatto che sarebbe | certamente | riduttivo identificare la capacità contributiva , che è alla base di tale vincolo , con la proprietà di uno specifico |
| 1997-111.txt | 2943 | 2943 | di altri interessi costituzionalmente protetti , tra i quali quello oggetto dell art . 42 evocato dal rimettente , ma | certamente | non solo esso . è sufficiente por mente al tema del favor per la proprietà della casa di abitazione ( |
| 1997-285.txt | 1039 | 1039 | indebita ingerenza della regione in un ambito – come quello della conclusione di un accordo con uno stato estero – | certamente | di spettanza statale senza possibilità di interferenze da parte di altri enti territoriali . 5 . – alla luce delle |
| 1997-290.txt | 252 | 252 | coerenza , non potendosi consentire che gli stessi comportamenti abbiano riconoscimento giuridico , se posti in essere prima di una | certa | data , e disconoscimento se posti in essere dopo ; con gli artt . 3 e 53 della costituzione , |
| 1998-111.txt | 1771 | 1771 | diritto di difesa delle parti nel processo , ovvero modalità assolutamente irragionevoli , tenuto conto dello specifico sistema processuale . | certamente | può convenirsi che l onere di semplice istanza di trattazione – specie alla luce di interpretazioni giurisprudenziali che hanno ravvisato |
| 1998-174.txt | 1507 | 1507 | ma era una semplice e neutra informazione su un dato contabile , peraltro non controverso . restavano invece controverse ed | incerte | almeno due questioni : se l obiettivo finanziario della misura tariffaria dovesse ritenersi raggiunto con il conseguimento di un ammontare |
| 1998-174.txt | 1815 | 1815 | ad un calcolo ” al netto ” , in termini di equivalenza economica ( sulle cui modalità peraltro gravavano ulteriori | incertezze | , dovute alle difficoltà di comparazione dei diversi elementi del rapporto ) , sostenuta dal governo e tradotta poi esplicitamente |
| 1998-174.txt | 2039 | 2039 | il cui art . 1 è stato censurato in questa sede , è intervenuto dunque in una situazione di obiettiva | incertezza | , discendente dalla genericità dei dettati legislativi e dai dubbi nell applicazione dei medesimi : quella situazione rilevata dallo stesso |
| 1998-174.txt | 2100 | 2100 | , di cui si discuteva , ” risulta sostanzialmente addebitabile all oscurità delle disposizioni di legge in materia ed all | incertezza | che si è riscontrata riguardo alle modalità della loro corretta applicazione ” ( sez . iii , parere n . |
| 1998-174.txt | 2192 | 2192 | . 41 del 1986 , ed è diretta a risolvere , anche in via sostanzialmente interpretativa , la situazione di | incertezza | circa la durata nel tempo della misura tariffaria adottata nel 1986 , eliminando la necessità dell accertamento amministrativo già demandato |
| 1998-174.txt | 2537 | 2537 | censurata , come si è detto nell esposizione in fatto , sopravvenne nel corso della complessa vicenda , quando era | incerto | e controverso il momento in cui dovesse ritenersi raggiunto l obiettivo finanziario cui era collegata la modifica tariffaria varata nel |
| 1998-174.txt | 2904 | 2904 | del decreto legge n . 473 del 1996 , censurato in questa sede . abbandonata la strada – rivelatasi di | incerto | e difficile percorso – dell accertamento in via amministrativa , ad opera del cipe , del conseguimento in termini matematici |
| 1998-31.txt | 1211 | 1211 | oberato di una rilevante mole di contenzioso . finalità in sé del tutto legittima anche sotto l aspetto , non | certo | secondario , della tutela dei diritti del contribuente . la limitazione della sospensione per pregiudizialità nel processo tributario rappresenta , |
| 1998-351.txt | 736 | 736 | riscossione coattiva delle imposte . inoltre richiedere una prova più onerosa , quale è quella documentale , che dia inequivoca | certezza | della proprietà dei beni in base a un titolo di acquisto anteriore al verificarsi del presupposto al quale è collegato |
| 1998-62.txt | 311 | 311 | dell azione giudiziaria all onere del previo esperimento di rimedi amministrativi con conseguente differimento della proponibilità dell azione a un | certo | termine decorrente dalla data di presentazione del ricorso , è legittimo solo se giustificato da esigenze di ordine generale o |
| 1998-81.txt | 785 | 785 | dell azione giudiziaria all onere del previo esperimento di rimedi amministrativi con conseguente differimento della proponibilità dell azione a un | certo | termine decorrente dalla data di presentazione del ricorso , è legittimo solo se giustificato da esigenze di ordine generale o |
| 1999-07.txt | 888 | 888 | tutte , la sentenza n . 141 del 1993 ) . quest ultimo , nel caso in esame , aveva | certo | presente il dibattito sul divieto di allegare o enunciare in giudizio atti che non fossero stati registrati : deve , |
| 1999-138.txt | 952 | 952 | riconosciuti a tutte le regioni , relativi alle ” procedure applicative ” dell imposta e all eventuale variazione , entro | certi | limiti , dell aliquota ( artt . 16 , comma 3 , 18 , comma 3 , 24 , comma |
| 1999-138.txt | 1374 | 1374 | adotterà delle leggi nell esercizio della potestà ad essa riconosciuta . la corte non si nasconde le difficoltà e le | incertezze | che possono derivare da una certa arretratezza o insufficienza del quadro normativo costituito da norme di attuazione dell autonomia finanziaria |
| 1999-138.txt | 1380 | 1380 | potestà ad essa riconosciuta . la corte non si nasconde le difficoltà e le incertezze che possono derivare da una | certa | arretratezza o insufficienza del quadro normativo costituito da norme di attuazione dell autonomia finanziaria della regione siciliana ( fondata a |
| 1999-138.txt | 5966 | 5966 | la logica appare sempre quella della compensazione , ad ogni livello , fra gettito perduto per effetto della abolizione di | certi | tributi e gettito acquisito con i nuovi tributi , e del mantenimento dell equilibrio finanziario nei rapporti fra stato e |
| 1999-171.txt | 1967 | 1967 | di coessenzialità o di necessaria integrazione ” ( sentenza n . 406 del 1995 ) . in questo quadro , | certamente | è qualificabile come ” principio fondamentale ” la norma , di cui all art . 1 , comma 56 , |
| 1999-198.txt | 473 | 473 | presente giudizio , non contesta , in generale , la potestà del legislatore statale di disporre siffatte riserve , a | certe | condizioni concernenti la tipologia di nuove entrate , la loro destinazione e la durata della riserva : ma si limita |
| 1999-198.txt | 1057 | 1057 | importi dovuti , solo gli importi eccedenti gli acconti già versati . in altri termini , si avranno , in | certi | anni , delle maggiori entrate in senso contabile , cui faranno riscontro però minori entrate in altri esercizi . non |
| 1999-229.txt | 949 | 949 | considerazione che il contrasto interpretativo , ancora persistente nei mesi immediatamente precedenti l emanazione della norma impugnata , non poteva | certo | dirsi definitivamente risolto – diversamente da quanto i rimettenti mostrano di ritenere – per effetto delle uniche due pronunce della |
| 1999-229.txt | 1038 | 1038 | dal citato art . 36-bis nella gravità , più volte sottolineata anche dalla dottrina , delle conseguenze che da siffatta | incertezza | derivavano in una materia delicata quale è quella dei controlli sulle dichiarazioni dei redditi , e nella circostanza che l |
| 1999-346.txt | 676 | 676 | corte ha avuto modo di affermare , alla discrezionalità del legislatore . mentre il principio di capacità contributiva non può | certo | ritenersi violato per il solo fatto che una fluttuazione del valore della moneta abbia accresciuto l incidenza fiscale di un |
| 1999-41.txt | 372 | 372 | tali sono soggette alla imposta quando la provenienza del prezzo pagato non viene dimostrata in base a titoli aventi data | certa | ai sensi del codice civile , e sempre che la imposta di trasferimento a titolo oneroso risulti inferiore a quella |
| 1999-41.txt | 523 | 523 | – non irragionevole – della presunzione riposava da un lato sul fatto di comune esperienza che fra parenti di un | certo | grado gli immobili vengono trasferiti a titolo gratuito e dall altro sulla notevole differenza della imposizione fiscale tra gli atti |
| 1999-41.txt | 994 | 994 | questa affermazione non risolve la questione , poiché è agevole formulare ipotesi nelle quali l onerosità del trasferimento immobiliare è | certa | , in quanto direttamente discendente da una particolare situazione delle relazioni personali tra i coniugi . è , a tal |
| 1999-464.txt | 357 | 357 | alla materia del criterio di progressività , attinente al sistema ( impositivo ) tributario nel suo complesso , e non | certamente | alla fase della riscossione . 3 . – i dubbi avanzati dalla difesa dello stato sulla rilevanza delle questioni sono |
| 2000-114.txt | 815 | 815 | costituisce , infatti , presupposto applicativo dell art . 19 del d.-l . n . 688 del 1982 e non | certamente | limite al suo ambito di operatività . l indicazione dei diversi tipi di imposta contenuta nella norma denunciata va evidentemente |
| 2000-347.txt | 267 | 267 | allo stato delle suddette entrate , rendendo così imprevedibile ogni decisione al riguardo , in contrasto con il principio della | certezza | del diritto , con l esigenza che sia assicurata l effettiva tutela delle prerogative statutarie e con il principio di |
| 2000-347.txt | 815 | 815 | regione stessa , in attuazione del principio di leale cooperazione . tale forma di partecipazione , peraltro , non poteva | certo | consistere – come invece ritiene la ricorrente – nella presenza del presidente della regione siciliana alla seduta del consiglio dei |
| 2000-348.txt | 289 | 289 | , che potrebbe determinare discrezionalmente l entità delle entrate riservate , senza alcuna partecipazione della regione , con ciò causando | incertezza | per la regione e violando il principio di leale cooperazione . 2 . – la questione è fondata nei limiti |
| 2000-351.txt | 2670 | 2670 | indennità di esproprio , e quando non vi sia un intervallo di tempo significativo tra dichiarazione di valore ad una | certa | data ( 1 gennaio dell anno , a fini tributari ) e momento di riferimento – nello stesso anno – |
| 2000-362.txt | 512 | 512 | questioni proposte , e quindi essere decisi con unica sentenza . 4 . – preliminarmente risulta , in modo manifestamente | certo | ed ictu oculi che la sopravvenuta legge 9 dicembre 1998 , n . 431 ( disciplina delle locazioni e del |
| 2000-362.txt | 714 | 714 | solo ” dal momento della conclusione del procedimento giurisdizionale di convalida di sfratto per morosità del conduttore ” , ipotesi | certamente | estranee al quadro delle questioni delineate dai giudici a quibus . ciò non esclude , tuttavia , la possibilità che |
| 2000-362.txt | 2333 | 2333 | non possa invocare l inadempimento e la risoluzione anche prima della sentenza di risoluzione giudiziale , quando risulti in maniera | certa | che abbia scelto la via di risolvere il contratto , e ovviamente il locatore lo può fare a suo rischio |
| 2000-362.txt | 2433 | 2433 | , e non di canone di una locazione ormai risoluta . questi redditi ( e crediti ) risarcitori non possono | certamente | essere assoggettati alla regola eccezionale della determinazione del reddito dei fabbricati attraverso il canone di locazione , in sostituzione dell |
| 2000-403.txt | 504 | 504 | dell ici e l assoggettamento per anni solari , proporzionalmente alla quota e ai mesi dell anno di possesso , | certamente | il legislatore delegato aveva una varietà di soluzioni , anche facendo decorrere , per tutti i soggetti , l ici |
| 2000-405.txt | 1125 | 1125 | quanto riguarda la sede in cui si debba procedere alla determinazione dell entrata da attribuire alla regione , non può | certo | intendersi nel senso , paventato dalla ricorrente , per cui sarebbe rimesso alla discrezionalità dell esecutivo statale determinare l entità |
| 2000-507.txt | 1323 | 1323 | legge n . 549 del 1995 . secondo la regione veneto tale ultima previsione sarebbe illegittima in quanto mancherebbe la | certezza | delle maggiori entrate compensative della riduzione della quota regionale dell accisa . 7 . – la questione non è fondata |
| 2000-507.txt | 1473 | 1473 | la riduzione della quota della accisa sulla benzina , di spettanza delle medesime regioni ordinarie . la censura di pretesa | incertezza | delle entrate a favore della regione non si fonda su alcun elemento oggettivo ; i margini di variabilità e di |
| 2000-507.txt | 1618 | 1618 | risorse finanziarie che risultino complessivamente non inadeguate rispetto ai compiti loro attribuiti ; e , nella specie , tale inadeguatezza | certamente | non si verifica . 8 . – l art . 17 , comma 29 , istituisce una tassa sulle emissioni |
| 2000-507.txt | 5578 | 5578 | conformare la propria attività ai principi della programmazione del fabbisogno di personale e del contenimento della spesa di personale rientra | certamente | nella potestà del legislatore statale ai sensi del primo comma dell art . 117 della costituzione . e la disposizione |
| 2000-507.txt | 5687 | 5687 | varchi i limiti ad esso consentiti dalla costituzione stessa , in particolare dagli articoli 117 e 119 . non è | certo | vietato al legislatore statale attribuire ad amministrazioni diverse da quelle regionali , nell ambito dei rispettivi ordinamenti , forme di |
| 2000-507.txt | 7848 | 7848 | costituzione ; le regioni sarebbero indebitamente equiparate ad altri enti , e si limiterebbe l autonomia regionale introducendo elementi di | incertezza | e di imprevedibilità nella gestione . infine , non sarebbe chiaro quale sia la ” assegnazione di competenza ” delle |
| 2000-507.txt | 8368 | 8368 | la discrezionalità del ministro si esercita entro confini ragionevolmente delimitati . né può dirsi che si introducano così elementi di | incertezza | : al contrario il decreto del ministro deve stabilire un limite preciso di giacenza ( fissato per il 1998 e |
| 2000-507.txt | 8427 | 8427 | gennaio 1998 , e art . 1 del d.m . tesoro 4 marzo 1999 ) . del pari non sussiste | incertezza | circa la base cui si commisura il limite di giacenza : la legge si riferisce alla ” assegnazione di competenza |
| 2000-525.txt | 260 | 260 | sulla ragionevolezza della nuova disciplina e sulla sua compatibilità con i principi costituzionali della tutela del legittimo affidamento e della | certezza | delle situazioni giuridiche . 2 . – la questione è fondata nei limiti di seguito precisati . la giurisprudenza costituzionale |
| 2000-525.txt | 306 | 306 | il legislatore può adottare norme che precisino il significato di altre disposizioni legislative non solo quando sussista una situazione di | incertezza | nell applicazione del diritto o vi siano contrasti giurisprudenziali , ma anche in presenza di un indirizzo omogeneo della corte |
| 2000-525.txt | 485 | 485 | tra i quali i principi generali di ragionevolezza e di uguaglianza , quello della tutela dell affidamento legittimamente posto sulla | certezza | dell ordinamento giuridico , e quello del rispetto delle funzioni costituzionalmente riservate al potere giudiziario ( ciò che vieta di |
| 2000-557.txt | 315 | 315 | ordinanze n . 301 del 1988 e n . 316 del 1987 ) . nella fattispecie in esame non può | certo | considerarsi estraneo al presupposto di imposta , rappresentato dalla diffusione del messaggio pubblicitario , colui che , svolgendo l attività |
| 2000-70.txt | 563 | 563 | della costituzione . la circostanza , poi , che la parte convenuta debba sottostare alla decisione della commissione non comporta | certamente | alcuna lesione del principio di eguaglianza , essendo tale vincolo il necessario riflesso del diritto , esercitato dalla controparte , |
| 2000-98.txt | 428 | 428 | , non precisando quali siano le entrate riservate , ma rinviando ad un decreto ministeriale , espongono la regione ad | incertezza | circa le entrate ad essa spettanti , e contrastano altresì con il principio di leale collaborazione . 3 . – |
| 2001-155.txt | 746 | 746 | di lavoro . il riferimento al sostituto di imposta e all ammontare dei t.f.r . ” maturati ” ad una | certa | data serve solo per individuare i soggetti tenuti al pagamento dell imposta straordinaria ed a determinarne l importo in relazione |
| 2001-155.txt | 1256 | 1256 | delle aliquote – la disponibilità da parte del datore di lavoro delle somme corrispondenti ai t.f.r . maturati ad una | certa | data : il collegamento tra imposizione e disponibilità del t.f.r . non è palesemente arbitrario . ciò – si noti |
| 2001-156.txt | 629 | 629 | detta norma , richiesta dai rimettenti , comporterebbe il venir meno della stessa possibilità di riduzione dell acconto ma non | certo | la restituzione dell acconto già versato , che costituisce l oggetto dei giudizi a quibus . la questione risulta pertanto |
| 2001-227.txt | 1240 | 1240 | e i giudizi di accertamento dell obbligo del terzo ex art . 548 cod . proc . civ . , | certamente | esentati dal secondo comma della norma impugnata , in quanto rispettivamente inquadrabili nel ” recupero dei crediti per prestazioni di |
| 2001-333.txt | 472 | 472 | quella tutela richieda non è nuovo nella giurisprudenza di questa corte ed è stato risolto , pur se con qualche | incertezza | , nel senso di distinguere fra oneri imposti allo scopo di assicurare al processo uno svolgimento meglio conforme alla sua |
| 2001-96.txt | 1312 | 1312 | pubbliche con balconi , verande e simili di carattere stabile , gravante sulle unità immobiliari , e determinazione di criteri | certi | per la tassa sui passi carrabili ” . in esecuzione della delega è stato , per l appunto , emanato |
| 2002-258.txt | 199 | 199 | davanti alla legge ” , in quanto ” il presupposto di fatto del diritto di abitazione limitato nel tempo è | certamente | diverso rispetto a quello dell usufrutto ” , con la conseguenza che , essendo il valore imponibile del primo inferiore |
| 2002-271.txt | 279 | 279 | consentendosi all autore dell invenzione industriale di brevettarla , si rende particolarmente conveniente la correlata attività inventiva – non è | certamente | sacrificato dalla comminazione della decadenza dal brevetto per il mancato pagamento della tassa annuale . infatti , essendo stata l |
| 2002-332.txt | 640 | 640 | d altro canto , la pur contestata ricorrenza , nella normalità delle ipotesi , del fenomeno della traslazione non potrebbe | certo | giustificare la suddetta inversione , ma , semmai , valere come argomento di prova utilizzabile , in giudizio , dall |
| 2003-105.txt | 583 | 583 | non colta » dalla stima . in tale quadro , la lamentata assenza di una differenziazione di parametri non è | certamente | riferibile alla legge oggetto del presente giudizio , ma semmai alle concrete modalità applicative del metodo statistico e dei suoi |
| 2003-297.txt | 1152 | 1152 | , nessuna lesione può derivarne all art . 3 cost . , né sotto il profilo della ragionevolezza , essendo | certo | non manifestamente irragionevole che la regione rinunci a coltivare un contenzioso per la stessa economicamente dannoso e comunque dagli esiti |
| 2003-311.txt | 840 | 840 | dei termini fissati dalla legislazione statale per il recupero delle tasse automobilistiche , incidendo su un profilo che attiene alla | certezza | del rapporto tra cittadino e amministrazione finanziaria , viola la indicata competenza esclusiva dello stato . 3 . 2 . |
| 2003-345.txt | 681 | 681 | attraverso le quali si perviene , nei due casi , all individuazione dei beni oggetto di tutela , ma di | certo | non attiene al regime giuridico cui i beni in questione sono assoggettati , in ragione del loro interesse storico o |
| 2003-345.txt | 752 | 752 | impugnata , ai beni di cui all art . 4 della legge n . 1089 del 1939 non può di | certo | trovare giustificazione né – come sostiene il comune di genova – in una presunta maggiore capacità contributiva degli enti pubblici |
| 2003-345.txt | 978 | 978 | peculiarità del regime giuridico dei beni di cui si tratta . mentre , d altro canto , l esigenza di | certezza | nei rapporti tributari cui assolve il provvedimento formale previsto dall art . 3 della legge n . 1089 del 1939 |
| 2003-360.txt | 372 | 372 | possibilità di conoscenza dell atto da parte del destinatario , l esercizio del suo diritto di difesa . pregiudizio che | certamente | si verifica ove l anzidetto differimento sia stabilito , come nella previsione di cui alla norma impugnata , per un |
| 2003-92.txt | 1208 | 1208 | 1988 ) . 2 . 2 . – passando al merito della censura , la questione non è fondata . | certamente | , come afferma la regione , il caso in esame non rientra nella previsione di cui all art . 2 |
| 2004-103.txt | 1118 | 1118 | ) . ne consegue che anche i conguagli pervengono alla cassa della regione entro termini contenuti e pertanto non può | certo | dirsi che l interesse costituzionalmente protetto della regione sia violato per le minime dilazioni nell afflusso delle somme , imputabili |
| 2004-103.txt | 1292 | 1292 | è già visto , mentre nessuna lesione si è determinata nella posizione costituzionalmente garantita della regione siciliana , non può | certo | considerarsi di per sé irragionevole e contrastante con il principio di eguaglianza una eventuale e marginale diversità di disciplina fra |
| 2004-17.txt | 3428 | 3428 | esclusiva dello stato , il coordinamento informativo statistico e informatico dei dati dell amministrazione statale , regionale e locale . | certamente | attengono al predetto coordinamento anche i profili della qualità dei servizi e della razionalizzazione della spesa in materia informatica , |
| 2004-288.txt | 555 | 555 | in qualche modo possa dar luogo ad una compressione dei poteri regionali in materia di riscossione dei tributi . resta | certo | , peraltro , come precisato nella nota dell agenzia delle entrate , prot . n . 2001 / 35181 , |
| 2004-37.txt | 3916 | 3916 | dati statistici relativi ai redditi imponibili dei soggetti aventi domicilio fiscale nei singoli comuni , violi il ” principio di | certezza | delle risorse finanziarie sotteso all art . 119 , secondo comma , della costituzione ” , in quanto farebbe perdere |
| 2004-37.txt | 3938 | 3938 | risorse finanziarie sotteso all art . 119 , secondo comma , della costituzione ” , in quanto farebbe perdere la | certezza | della relazione fra attribuzioni di somme e concrete risultanze fiscali , consentirebbe margini di discrezionalità nell aggiornamento e nella strutturazione |
| 2004-37.txt | 4347 | 4347 | in pejus dell autonomia finanziaria di cui gli enti locali già fruivano . né viene compromessa in maniera significativa la | certezza | delle entrate , anche tenendo conto che la stessa disposizione censurata aggiunge che ” con decreto del ministero dell interno |
| 2004-37.txt | 4971 | 4971 | ultimo periodo , dell art . 67 della legge n . 388 del 2000 ) produrrebbero la stessa situazione di | incertezza | denunciata a proposito della disciplina a regime dell addizionale ; e la riduzione della compartecipazione entro i limiti dei trasferimenti |
| 2004-372.txt | 2057 | 2057 | contestualmente all approvazione definitiva dello statuto . d altra parte , tali proclamazioni di obiettivi e di impegni non possono | certo | essere assimilate alle c.d . norme programmatiche della costituzione , alle quali , per il loro valore di principio , |
| 2004-372.txt | 2212 | 2212 | ne deriva che esse esplicano una funzione , per così dire , di natura culturale o anche politica , ma | certo | non normativa . nel caso in esame , enunciazioni siffatte si rinvengono nei diversi commi – tra cui in particolare |
| 2005-21.txt | 1039 | 1039 | imposta , ove quest ultima abbia comportato un incremento del prelievo fiscale , rispetto al regime precedente , superiore a | certi | limiti percentuali ed assoluti . sotto il secondo profilo , le commissioni tributarie provinciali di bergamo , cuneo e genova |
| 2005-21.txt | 1655 | 1655 | e redistributiva . a regime , tale discrezionalità è esercitata dalle regioni entro limiti prefissati ed a partire da una | certa | data , ai sensi dell art . 16 , comma 3 , del d.lgs . n . 446 del 1997 |
| 2005-21.txt | 1855 | 1855 | sostitutivo di altri tributi e prestazioni imposte e , quindi , nel ragionevole intento del legislatore delegato di garantire una | certa | continuità tra il precedente e il nuovo regime , soprattutto in termini redistributivi e di gettito . in particolare , |
| 2005-280.txt | 2007 | 2007 | all azione esecutiva del fisco per un tempo indeterminato e comunque , se corrispondente a quello ordinario di prescrizione , | certamente | eccessivo e irragionevole . irragionevolezza – come più ampiamente si dirà sub 4.2 . – che discende dal peculiare trattamento |
| 2005-280.txt | 2104 | 2104 | formale . 4 . 1 . – questa corte non può esimersi dal precisare che la dichiarazione di incostituzionalità colpisce | certamente | la soppressione , operata dal d.lgs . ” correttivo ” n . 193 del 2001 , del termine olim previsto |
| 2005-280.txt | 2276 | 2276 | , ne derivava – per quanto generosi , rispetto all elementare attività demandata all amministrazione , fossero quei termini – | certezza | relativamente al termine ultimo entro il quale il contribuente doveva venire a conoscenza della pretesa del fisco . il d.lgs |
| 2005-280.txt | 2561 | 2561 | dodicesimo mese successivo a quello di consegna del ruolo » : essendo evidente che , in assenza di un termine | certo | fissato per la consegna del ruolo , è totalmente inefficace il termine decadenziale privo di un dies a quo . |
| 2005-320.txt | 501 | 501 | appena il caso di osservare che sia il testo della norma sia lo scopo dalla stessa perseguito di risolvere le | incertezze | interpretative sorte in passato sul trattamento tributario dei fondi di agevolazione , non consentono di dubitare sul carattere interpretativo della |
| 2005-462.txt | 210 | 210 | il ricorrente lamenta che il comma 2 dello stesso art . 6 « è incompleto , o quanto meno genera | incertezza | , perché riconosce ” il diritto al rimborso ” senza espressamente rammentare limiti temporali » ; osserva altresì che « |
| 2005-66.txt | 1057 | 1057 | sono tenuti a compiere . la tipologia dei limiti ( divieti , diversità temporali o di utilizzazioni , subordinazione a | certe | condizioni ) viene articolata dalla pubblica autorità tenendo conto dei vari elementi in gioco : diversità dei mezzi impiegati , |
| 2007-109.txt | 1286 | 1286 | poteri che la legge conferisce all amministrazione nel corso del procedimento destinato a concludersi con il provvedimento impositivo , ma | certamente | non implica affatto – né consente – che tale posizione si perpetui nella successiva fase giurisdizionale e che , in |
| 2007-188.txt | 1710 | 1710 | in parte progettato , nonché anche alle trasformazioni nel frattempo intervenute nell assetto della pubblica amministrazione , fra le quali | certamente | anche le notevoli innovazioni in tema di rapporto fra politica ed amministrazione . a fronte di tale situazione , le |
| 2007-191.txt | 829 | 829 | esso si sostanzia nella richiesta all amministrazione finanziaria di un parere nelle ipotesi in cui vi siano obiettive condizioni di | incertezza | sulla corretta interpretazione di dette disposizioni . tale parere è vincolante soltanto per l amministrazione e non anche per il |
| 2007-193.txt | 1587 | 1587 | ex lege , astrattamente capaci sia di vanificare l obiettivo di risanamento , ove inadeguate , sia di compromettere la | certezza | dei rapporti tributari , a seguito del compimento del termine del 31 maggio . |
| 2007-270.txt | 1640 | 1640 | della rilevata discriminazione può consistere – come sostenuto dalla difesa erariale – nell esigenza del legislatore di fissare un termine | certo | per l attribuzione dell agevolazione , perché tale esigenza risulta pienamente soddisfatta già dalla previsione della condonabilità dei soli periodi |
| 2007-276.txt | 543 | 543 | rivolte può essere interpretata solo come una mancata risposta ad una sollecitazione non vincolante che fa permanere lo stato di | incertezza | , ma non come un comportamento omissivo concludente volto a negare le attribuzioni costituzionali della regione siciliana . nessuna norma |
| 2007-330.txt | 2129 | 2129 | norma interpretativa . il trattamento deteriore riservato a chi – tra l altro , versando in una situazione di obiettiva | incertezza | sul significato dell art . 1 , comma 1 , del d.p.r . n . 442 del 1997 , inteso |
| 2008-102.txt | 12213 | 12213 | le quote di gettito delle imposte sui redditi attribuite alla regione e il gettito del prelievo immobiliare regionale non giustifica | certamente | l esclusione delle persone nate in sardegna e dei loro coniugi e figli dal novero dei soggetti passivi dell imposta |
| 2008-102.txt | 24161 | 24161 | settembre 2006 , c-88 / 03 , repubblica portoghese c . commissione ) . in questa materia vi è un | incertezza | interpretativa che richiede l intervento della corte di giustizia ce , come risulta evidente dall esame della giurisprudenza di tale |
| 2008-102.txt | 24880 | 24880 | di evitare il pericolo di contrasti ermeneutici tra la giurisdizione comunitaria e quella costituzionale nazionale , che non giovano alla | certezza | e all uniforme applicazione del diritto comunitario . 8 . 2.8.5 . – le suddette questioni pregiudiziali sono , inoltre |
| 2008-145.txt | 3109 | 3109 | « norme di attuazione di cui al comma 831 » , è riconosciuta alla regione siciliana la retrocessione di una | certa | quota del gettito delle accise sui prodotti petroliferi immessi in consumo nel territorio regionale ( primo periodo ) ; b |
| 2008-145.txt | 3330 | 3330 | punto 4.5 . le disposizioni denunciate – nel rimettere alle norme di attuazione statutaria la disciplina della retrocessione di una | certa | quota del gettito delle accise – devono essere interpretate nel senso che esse si limitano a individuare l àmbito delle |
| 2008-162.txt | 370 | 370 | novembre 2000 , n . 342 ( misure in materia fiscale ) , nella parte in cui non prevedono con | certezza | un termine a pena di decadenza per la determinazione della rendita catastale definitiva , per violazione dei princípi di uguaglianza |
| 2008-188.txt | 1676 | 1676 | attorno alla figura del coltivatore diretto e con ben precise caratteristiche e limitazioni ) » ; b ) non essendo | certa | , ai fini della concessione dell agevolazione , la necessità che ricorrano le condizioni ed i requisiti di cui all |
| 2008-188.txt | 2374 | 2374 | aprile 2005 , prot . n . 2005 / 4.2 / 30927 ) si limita ad affermare che non è | certa | , ai fini della concessione dell agevolazione , la necessità che ricorrano le condizioni ed i requisiti di cui all |
| 2008-188.txt | 3121 | 3121 | / 30927 intervenuta appena 21 giorni dopo la prima . essa , infatti , si limita a prendere atto dell | incerta | interpretazione della normativa regionale di agevolazione e a sospendere , conseguentemente , l applicazione della prima nota impugnata , rinviando |
| 2008-188.txt | 3296 | 3296 | tale articolo perciò , da un lato , in quanto norma di interpretazione autentica , presuppone l effettiva esistenza di | incertezze | sul significato delle disposizioni interpretate , dall altro , elimina definitivamente tali incertezze , rendendo inoperanti retroattivamente le note impugnate |
| 2008-188.txt | 3309 | 3309 | autentica , presuppone l effettiva esistenza di incertezze sul significato delle disposizioni interpretate , dall altro , elimina definitivamente tali | incertezze | , rendendo inoperanti retroattivamente le note impugnate . il venire meno dell efficacia di dette note ed il fatto che |
| 2008-356.txt | 1107 | 1107 | disposizioni in materia di statuto dei diritti del contribuente ) ; b ) con i princípi di affidamento , di | certezza | nei rapporti e di non discriminazione menzionati in non meglio precisate « norme comunitarie » . tuttavia , l accenno |
| 2008-373.txt | 583 | 583 | è da sola sufficiente a rendere non arbitraria la scelta legislativa di consentire la deduzione fiscale delle sole prestazioni alimentari | certe | nel loro ammontare e di escluderla per quelle non certe perché ricomprese nella piú ampia prestazione di mantenimento . questa |
| 2008-373.txt | 593 | 593 | legislativa di consentire la deduzione fiscale delle sole prestazioni alimentari certe nel loro ammontare e di escluderla per quelle non | certe | perché ricomprese nella piú ampia prestazione di mantenimento . questa corte , infatti , ha piú volte sottolineato che , |
| 2008-373.txt | 630 | 630 | volte sottolineato che , nella individuazione degli oneri detraibili , è ragionevole che il legislatore si ispiri ad esigenze di | certezza | , senza lasciare tale individuazione alla volontà del contribuente o alla discrezionalità dell amministrazione finanziaria ( ex pluribus , la |
| 2008-373.txt | 904 | 904 | del 2000 . nella fattispecie esaminata da tale sentenza non veniva , infatti , in rilievo l indicata esigenza di | certezza | nella determinazione degli oneri imponibili , ma la possibilità di un interpretazione conforme a costituzione dell art . 2751 , |
| 2008-373.txt | 1710 | 1710 | alimentare sono circostanze che possono portare ad escludere , secondo il citato orientamento giurisprudenziale , la mutatio libelli , ma | certamente | non eliminano le indicate rilevanti diversità dei due istituti . deve , pertanto , concludersi che le situazioni poste a |
| 2008-442.txt | 734 | 734 | . anche tale eccezione non è fondata . la regione si limita , infatti , a prospettare una futura ed | incerta | vicenda estintiva del rapporto sostanziale fatto valere nel giudizio principale ; vicenda che non influisce sul giudizio di costituzionalità , |
| 2008-442.txt | 2426 | 2426 | della tarsu gravante sullo stato si risolve nella previsione di un obbligazione pecuniaria a carico delle province stesse , che | certamente | non incide sul « regime degli enti locali » , perché estranea alla disciplina della loro struttura organizzativa e alla |
| 2009-227.txt | 2315 | 2315 | n . 15321 del 10 giugno 2008 ) . 3 . 4 . – nel quadro normativo che determinava queste | incertezze | viene ad inserirsi sia la disposizione contenuta nell art . 42-bis del decreto-legge n . 159 del 2007 , convertito |
| 2009-238.txt | 8573 | 8573 | della tia è pienamente coerente con i criteri fissati dalla legge per la commisurazione della tarsu , la quale , | certamente | , non può definirsi ” corrispettivo ” , neppure in relazione ai criteri stabiliti dall art . 117 , comma |
| 2009-334.txt | 2477 | 2477 | nell àmbito del suo territorio , dovendosi intendere per tali entrate solo i tributi erariali effettivamente dovuti , e non | certo | le somme eccedenti tali tributi , indebitamente corrisposte dai contribuenti . |
| 2009-58.txt | 795 | 795 | del procedimento conseguisse la nullità della cartella di pagamento . questa è stata infatti esclusa , a fronte di notevoli | incertezze | dei giudici di merito , dalla corte di cassazione . la disposizione impugnata , di conseguenza , non contiene una |
| 2009-58.txt | 930 | 930 | è violato l art . 3 cost . , perché non è manifestamente irragionevole prevedere , a partire da un | certo | momento , un effetto più grave , rispetto alla disciplina previgente , per la violazione di una norma . non |
| 2009-74.txt | 1494 | 1494 | di 30 milioni di euro » ; b ) « al fine di assicurare alla regione friuli-venezia giulia previsioni finanziarie | certe | per il bilancio di previsione relativo al triennio 2009-2011 , le disposizioni di cui all articolo 2 , comma 5 |
| 2010-115.txt | 2068 | 2068 | un criterio imperniato sulla distinzione concettuale tra i due tipi di imposizione , il quale presupponeva indubbiamente piú complesse , | incerte | ed opinabili costruzioni dogmatiche circa la traslazione dell onere tributario e la funzione , a tal fine , dell eventuale |
| 2010-116.txt | 2462 | 2462 | criterio imperniato sul luogo di realizzazione del presupposto d imposta ; criterio che , indubbiamente , implicava piú complesse ed | incerte | indagini , anche dogmatiche , circa l individuazione in concreto di detto presupposto . 2.2.2 . – tali conclusioni sono |
| 2010-116.txt | 5283 | 5283 | uffici finanziari situati fuori dal territorio della regione per motivi inerenti alla stessa struttura della riscossione del tributo e non | certo | per quelle contingenti esigenze , meramente « amministrative » ed interne all amministrazione finanziaria , che , ai sensi dell |
| 2010-182.txt | 1190 | 1190 | ( lettera a ) . dalla natura tributaria di detto prelievo – desumibile dai criteri sostanziali sopra indicati e non | certo | dalle modalità di contabilizzazione del gettito – consegue la pertinenza degli evocati parametri , i quali si riferiscono , appunto |
| 2010-302.txt | 1397 | 1397 | la differenza di trattamento trova giustificazione nella diversa attitudine dei beni pubblici a produrre reddito per i concessionari , che | certamente | è maggiore se gli stessi vengono destinati alle attività considerate dalla norma censurata , piuttosto che a destinazioni diverse , |
| 2010-369.txt | 2244 | 2244 | della legge n . 87 del 1953 , il quale – come appena visto – allo scopo di garantire la | certezza | dell assetto delle competenze costituzionali , stabilisce il momento a partire dal quale tale assetto non può piú essere contestato |
| 2011-17.txt | 1765 | 1765 | è stata dianzi verificata , che la parte può eseguire senza andare incontro a particolari difficoltà e , dunque , | certamente | non tale da rendere estremamente difficile l esercizio del diritto di difesa ( ordinanza n . 43 del 2010 ) |
| 2011-247.txt | 3300 | 3300 | » ( sentenza della cassazione civile n . 9773 del 2010 ) . per ovviare a tale « compromissione della | certezza | dei rapporti giuridici » ( sentenze della cassazione civile n . 19193 e n . 22014 del 2006 ) , |
| 2011-247.txt | 4159 | 4159 | per gli accertamenti delle imposte , termini di decadenza ormai « scaduti » , cosí ledendo l esigenza di « | certezza | dei rapporti giuridici » ed il diritto di difesa dei contribuenti . 5.1.1 . – va preliminarmente rilevato , al |
| 2011-247.txt | 5234 | 5234 | 16927 del 2008 ) . è irrilevante , infine , l assunto che gli evocati parametri sarebbero violati per l | incertezza | in cui versa il contribuente , il quale deve attendere il decorso del termine raddoppiato per avere la sicurezza dell |
| 2011-247.txt | 5270 | 5270 | per avere la sicurezza dell insussistenza dell obbligo di denuncia penale . si è visto , infatti , che tale | incertezza | è meramente eventuale e soggettiva e dipende non da una discrezionale valutazione dell amministrazione finanziaria sulla denunciabilità penale dei fatti |
| 2011-247.txt | 5857 | 5857 | l obbligo di conservazione documentale fino al decorso di tali termini è contenuto , dal predetto articolo , in limiti | certi | . 5.2.2 . – quanto , poi , alla lesione del diritto di difesa , dedotta sotto il diverso profilo |
| 2011-247.txt | 5959 | 5959 | , in quanto esso , in presenza del suddetto obbligo di denuncia penale , è individuato dalla normativa in modo | certo | ; e cioè : a ) entro il 31 dicembre dell ottavo anno successivo a quello in cui è stata |
| 2011-247.txt | 6008 | 6008 | 31 dicembre del decimo anno successivo a quello in cui la dichiarazione avrebbe dovuto essere presentata . né tale obiettiva | certezza | può ritenersi esclusa dall eventuale soggettiva incertezza del contribuente sulla astratta ravvisabilità delle indicate ipotesi di reato . l impossibilità |
| 2011-247.txt | 6015 | 6015 | quello in cui la dichiarazione avrebbe dovuto essere presentata . né tale obiettiva certezza può ritenersi esclusa dall eventuale soggettiva | incertezza | del contribuente sulla astratta ravvisabilità delle indicate ipotesi di reato . l impossibilità per il contribuente di avere la sicurezza |
| 2011-281.txt | 3772 | 3772 | che l immobile sia assegnato allo stato per il prezzo costituito dalla somma per la quale si procede , soddisfa | certamente | tale esigenza di speditezza , ma pone una disciplina palesemente irragionevole . l irragionevolezza discende dal fatto che la norma |
| 2011-281.txt | 3845 | 3845 | che il trasferimento immobiliare abbia la finalità di trasformare il bene in denaro per il soddisfacimento dei creditori e non | certo | di infliggere una sanzione atipica al debitore inadempiente . l ammontare del credito tributario per cui si procede – sia |
| 2012-142.txt | 1968 | 1968 | giudizi davanti a questa corte . in particolare , al fine di garantire l economia , la celerità e la | certezza | del giudizio costituzionale , è necessario che la volontà del consiglio provinciale di promuovere ricorso avverso una legge dello stato |
| 2012-142.txt | 2842 | 2842 | non ha rilevato l inammissibilità del ricorso sotto questo profilo . siffatta prassi ha determinato , anche per l obiettiva | incertezza | interpretativa delle norme processali in materia , un errore scusabile tale da ingenerare nelle province autonome l affidamento circa la |
| 2012-22.txt | 2651 | 2651 | giurisprudenza costituzionale ivi richiamata ) . in definitiva , l innesto nell iter di conversione dell ordinaria funzione legislativa può | certamente | essere effettuato , per ragioni di economia procedimentale , a patto di non spezzare il legame essenziale tra decretazione d |
| 2012-223.txt | 778 | 778 | alla quantità e qualità del lavoro prestato ( ex art . 36 della costituzione ) , ma anche va « | certo | e costante , e in generale non soggetto a decurtazioni ( tanto più se periodiche o ricorrenti ) » . |
| 2012-223.txt | 1824 | 1824 | ( fino a tre importi annuali , a seconda dell ammontare complessivo della prestazione ) , determinerebbe una perdita patrimoniale | certa | , se non altro in ragione della mancata previsione di interessi per la dilazione del pagamento , in deroga alla |
| 2012-223.txt | 4541 | 4541 | del 1994 ) . 11.6 . – il meccanismo di adeguamento delle retribuzioni dei magistrati può , dunque , a | certe | condizioni essere sottoposto per legge a limitazioni , in particolare quando gli interventi che incidono su di esso siano collocati |
| 2012-223.txt | 8880 | 8880 | stato garantire , anche in queste condizioni , il rispetto dei principi fondamentali dell ordinamento costituzionale , il quale , | certo | , non è indifferente alla realtà economica e finanziaria , ma con altrettanta certezza non può consentire deroghe al principio |
| 2012-223.txt | 8894 | 8894 | ordinamento costituzionale , il quale , certo , non è indifferente alla realtà economica e finanziaria , ma con altrettanta | certezza | non può consentire deroghe al principio di uguaglianza , sul quale è fondato l ordinamento costituzionale . in conclusione , |
| 2012-241.txt | 12645 | 12645 | censura è previsto a carico dei trattamenti pensionistici corrisposti da enti gestori di forme di previdenza obbligatorie ed ha natura | certamente | tributaria , in quanto costituisce un prelievo analogo a quello effettuato sul trattamento economico complessivo dei dipendenti pubblici ( sopra |
| 2012-30.txt | 717 | 717 | anche a prescindere dal fatto che , essendo la questione di legittimità costituzionale rivolta nei confronti di una legge regionale | certamente | già in vigore , la sua attualità è in re ipsa , potendo essere contestata , solo in negativo , |
| 2012-30.txt | 4995 | 4995 | di fatto ope legis , da una categoria contrattuale a quella superiore di una determinata aliquota di dipendenti regionali aventi | certi | requisiti , è riscontrabile la palese violazione dell art . 97 della costituzione . né ha un qualche rilievo la |
| 2012-300.txt | 2995 | 2995 | e cioè soltanto ventinove giorni prima che la disposizione impugnata venisse modificata . pertanto , anche in assenza di elementi | certi | forniti dalla regione per valutare l eventuale applicazione delle disposizioni originariamente impugnate e tenuto conto del brevissimo lasso di tempo |
| 2012-32.txt | 5952 | 5952 | di risorse statali , non può intervenire con una propria disciplina in un àmbito di competenza dello stato . essa | certamente | non può interferire in materie di esclusiva competenza statale , né può farlo , per le materie di legislazione concorrente |
| 2013-08.txt | 3348 | 3348 | contrario , non lo fanno , purché , naturalmente , lo stato operi tale valutazione attraverso strumenti dotati di un | certo | grado di oggettività e comparabilità , che precisino ex ante i criteri per apprezzare il grado di adeguamento raggiunto da |
| 2013-116.txt | 607 | 607 | sentenza n . 241 del 2012 di questa corte , pur avendo il « contributo di perequazione » natura « | certamente | tributaria , in quanto costituisce un prelievo analogo a quello effettuato sul trattamento economico complessivo dei dipendenti pubblici [ . |
| 2013-116.txt | 2481 | 2481 | censura è previsto a carico dei trattamenti pensionistici corrisposti da enti gestori di forme di previdenza obbligatorie ed ha natura | certamente | tributaria , in quanto costituisce un prelievo analogo a quello effettuato sul trattamento economico complessivo dei dipendenti pubblici ( sopra |
| 2013-170.txt | 3327 | 3327 | la tutela dell affidamento legittimamente sorto nei soggetti quale principio connaturato allo stato di diritto ; la coerenza e la | certezza | dell ordinamento giuridico ; il rispetto delle funzioni costituzionalmente riservate al potere giudiziario » ( ex multis sentenze n . |
| 2013-170.txt | 4277 | 4277 | art . 6 della cedu , in considerazione del pregiudizio che essa arreca alla tutela dell affidamento legittimo e della | certezza | delle situazioni giuridiche , in assenza di motivi imperativi di interesse generale costituzionalmente rilevanti . |
| 2013-26.txt | 1753 | 1753 | potestà legislativa concorrente dello stato e delle regioni . quanto alla sovrapposizione di ambiti materiali , un simile riassetto può | certamente | intercettare la competenza esclusiva dello stato in materia di previdenza sociale di cui all art . 117 , secondo comma |
| 2013-26.txt | 4978 | 4978 | involge , infatti , questioni inerenti al sorgere ed all esercizio di diritti soggettivi , in relazione ai quali la | certezza | dei rapporti giuridici e la tutela dell affidamento dei potenziali beneficiari delle prestazioni ( l espressione letterale della norma può |
| 2013-304.txt | 2438 | 2438 | ” del trattamento economico dei dipendenti pubblici per inderogabili esigenze di contenimento della spesa pubblica , realizzata con modalità per | certi | versi simili a quelle già giudicate da questa corte non irrazionali ed arbitrarie ( sentenze n . 496 e n |
| 2013-310.txt | 4751 | 4751 | in ragione delle necessarie attuali prospettive pluriennali del ciclo di bilancio , tali sacrifici non possono non interessare periodi , | certo | definiti , ma più lunghi rispetto a quelli presi in considerazione dalle richiamate sentenze di questa corte , pronunciate con |
| 2013-95.txt | 1348 | 1348 | del 2007 ) . 3.4 . – indubbiamente l inerzia statale troppo a lungo ha fatto permanere uno stato di | incertezza | che determina conseguenze negative sulle finanze regionali , alle quali occorre tempestivamente porre rimedio , trasferendo , senza ulteriore indugio |
| 2014-06.txt | 977 | 977 | ai dati catastali alle sole compravendite effettuate per atto negoziale , nelle quali detto criterio semplificato supplirebbe alla situazione di | incertezza | che caratterizza l entità del prezzo effettivamente corrisposto , mentre non vi sarebbe alcuna ragione per estendere lo stesso sistema |
| 2014-06.txt | 1869 | 1869 | dei dati catastali senza con questo inficiare il collaudato strumento della tassazione sul valore catastale , necessario per superare le | incertezze | insite nella determinazione dei valori delle compravendite in libero mercato e prevenire il conseguente contenzioso . l assunto non può |
| 2014-06.txt | 2662 | 2662 | vero , le finalità di garantire il progressivo aggiornamento dei dati catastali e di deflazionare il contenzioso rimuovendo le possibili | incertezze | insite nella determinazione dei valori effettivi nelle compravendite in libero mercato sarebbero state egualmente assicurate attraverso la semplice indicazione del |
| 2014-08.txt | 1230 | 1230 | specie è anche l imposta specifica ( l irpef ) a essere significativamente progressiva e che tale qualità non è | certo | messa in discussione dalle modeste ( rispetto alle aliquote statali ) addizionali regionali , tanto nella versione originaria , quanto |
| 2014-142.txt | 3660 | 3660 | un unico ( e successivo ) periodo di imposta , a fronte di una maturazione derivante dalla sommatoria di un | certo | numero di periodi precedenti , esige l applicazione del suddetto criterio , appunto al fine – come già evidenziato da |
| 2014-154.txt | 448 | 448 | pubblici dipendenti e , tra essi , solo quelli di coloro che hanno raggiunto una determinata qualifica o maturato una | certa | anzianità dopo il 1o gennaio 2011 . sarebbe , inoltre , istituito un tributo anomalo , nel cui ambito il |
| 2014-154.txt | 1255 | 1255 | ” del trattamento economico dei dipendenti pubblici per inderogabili esigenze di contenimento della spesa pubblica , realizzata con modalità per | certi | versi simili a quelle già giudicate da questa corte non irrazionali ed arbitrarie ( sentenze n . 496 e n |
| 2014-201.txt | 1111 | 1111 | non è arbitraria l individuazione della componente variabile della retribuzione in forma di bonus o stock options – oltre un | certo | multiplo del compenso fisso – quale fatto espressivo della capacità contributiva , ossia quale indice che esprime l idoneità del |
| 2014-219.txt | 1490 | 1490 | in ragione delle necessarie attuali prospettive pluriennali del ciclo di bilancio , tali sacrifici non possono non interessare periodi , | certo | definiti , ma più lunghi rispetto a quelli presi in considerazione dalle richiamate sentenze di questa corte , pronunciate con |
| 2014-225.txt | 3778 | 3778 | di giudizio , misura ritenuta compatibile con il principio di neutralità fiscale in ragione del carattere contestato , e dunque | incerto | , del credito di imposta . un identica interpretazione della norma è stata adottata dalla corte di cassazione , sul |
| 2014-225.txt | 3867 | 3867 | rapportati allo stato della lite stessa al momento della domanda di definizione , garantendo la riscossione di un credito tributario | incerto | sulla base di un trattamento paritario tra i contribuenti » ( ordinanza n . 3675 del 2010 , e , |
| 2014-236.txt | 363 | 363 | la lesione dell art . 3 cost . deriverebbe dalla violazione del principio di tutela dell affidamento del cittadino nella | certezza | delle situazioni giuridiche , in quanto vi sarebbe l abolizione , per esaurimento delle risorse finanziarie , di crediti d |
| 2014-251.txt | 1410 | 1410 | quindi , concludersi che , all epoca della conversione del decreto-legge n . 203 del 2005 , sussisteva una obiettiva | incertezza | interpretativa sulla natura dei diritti aeroportuali e l orientamento prevalente tendeva ad ascriverli all ambito tributario . d altro canto |
| 2014-251.txt | 1584 | 1584 | originario ricomprende una pluralità di oggetti , tra cui « disposizioni urgenti in materia tributaria » , e considerata l | incertezza | sulla natura tributaria dei diritti aeroportuali esistente all epoca dei fatti , le disposizioni impugnate superano il vaglio di legittimità |
| 2014-44.txt | 2453 | 2453 | contabile , stabiliva il concorso dei predetti enti ad una serie di attività e prevedeva l adozione , entro un | certo | termine , di un regolamento , su proposta del ministro dell interno , di concerto con il ministro per le |
| 2014-44.txt | 2625 | 2625 | amministrazione e semplificazione e il ministro dell economia e delle finanze . si tratta di modifiche significative , quale è | certamente | quella concernente la titolarità della potestà impositiva sui tributi locali dei comuni associati , nonché quella patrimoniale , che non |
| 2014-44.txt | 13685 | 13685 | sarebbero destinate ad essere attuate in un momento lontano nel tempo , ma neppure sarebbero connesse a risparmi di spesa | certi | e rilevanti , perché i contenuti delle norme censurate non sembrerebbero rispondere in modo adeguato alle finalità del contenimento delle |
| 2014-44.txt | 13742 | 13742 | gli effetti di innovazione ordinamentale della nuova normativa sarebbero di grandissima rilevanza , quelli sul contenimento della spesa si rivelano | incerti | ed eventuali . richiamata la sentenza di questa corte n . 29 del 1995 , le ricorrenti osservano che , |
| 2014-44.txt | 17397 | 17397 | essere disconosciuta dalle disposizioni in esame . tale successione di leggi dai contenuti inconciliabili sarebbe suscettibile di generare una insostenibile | incertezza | normativa , oltre a pregiudicare la concreta operatività delle amministrazioni comunali , anche per quanto concerne l esercizio delle funzioni |
| 2014-44.txt | 26969 | 26969 | quadro , la regione puglia ritiene di poter concludere sul punto come segue . la legge ordinaria dello stato potrebbe | certamente | dettare norme di tal genere in relazione a materie nelle quali disponga di una competenza esclusiva , ai sensi dell |
| 2014-44.txt | 27041 | 27041 | , dal momento che alla norma in questione sarebbe senz altro possibile riconoscere natura di principio fondamentale . del pari | certamente | , però , lo stato non avrebbe alcun titolo per dettare la disciplina sopra richiamata per quelle funzioni che risultino |
| 2014-80.txt | 1914 | 1914 | dichiarazione infedele , tesa ad occultare la materia imponibile , o non presenta affatto la dichiarazione , tiene una condotta | certamente | più ” insidiosa ” per l amministrazione finanziaria – in quanto idonea ad ostacolare l accertamento dell evasione ( e |
| 2014-98.txt | 814 | 814 | proposta di mediazione in esso eventualmente contenuta , « formula d ufficio una proposta di mediazione avuto riguardo all eventuale | incertezza | delle questioni controverse , al grado di sostenibilità della pretesa e al principio di economicità dell azione amministrativa » . |
| 2014-98.txt | 4349 | 4349 | 17-bis . deve quindi escludersi la necessità di restituire gli atti ai giudici rimettenti affinché valutino la perdurante rilevanza – | certamente | non venuta meno per effetto delle indicate sopravvenienze normative – e la non manifesta infondatezza delle questioni . per altro |
| 2014-98.txt | 5781 | 5781 | dopo la loro costituzione in giudizio ( quando l art . 47 del d.lgs . n . 546 del 1992 | certamente | consente di chiedere la sospensione dell atto impugnato ) . a fronte di tali carenze della descrizione della fattispecie , |
| 2014-98.txt | 6820 | 6820 | valutazione , da parte dell agenzia delle entrate , anche dell economicità dell azione amministrativa – oltre che dell eventuale | incertezza | ( in diritto ) delle questioni controverse e del grado di sostenibilità ( in fatto ) della pretesa – conferiscano |
| 2015-10.txt | 5620 | 5620 | le « situazioni giuridiche comunque divenute irrevocabili » ovvero i « rapporti esauriti » . diversamente ne risulterebbe compromessa la | certezza | dei rapporti giuridici ( sentenze n . 49 del 1970 , n . 26 del 1969 , n . 58 |
| 2015-10.txt | 5807 | 5807 | . inoltre , come il limite dei « rapporti esauriti » ha origine nell esigenza di tutelare il principio della | certezza | del diritto , così ulteriori limiti alla retroattività delle decisioni di illegittimità costituzionale possono derivare dalla necessità di salvaguardare principi |
| 2015-100.txt | 3683 | 3683 | omesso versamento , operato dal legislatore nel 2006 , rappresenta , dunque , una soluzione costituzionalmente compatibile , ma non | certo | costituzionalmente imposta . l analisi della parabola storica delle due fattispecie ne è , del resto , la riprova più |
| 2015-131.txt | 1062 | 1062 | contrasto sulla interpretazione della norma » ( sentenza n . 412 del 2001 ) . nella specie la ricorrente ha | certamente | prospettato una interpretazione non implausibile delle disposizioni impugnate , traendo argomenti circa l applicabilità della disposizione oggetto di giudizio dalla |
| 2015-132.txt | 2472 | 2472 | ( corte di cassazione , sezioni unite civili , sentenza 18 settembre 2014 , n . 19667 ) . talune | incertezze | che permangono , nella giurisprudenza di legittimità , intorno ai limiti e , soprattutto , alle modalità di applicazione di |
| 2015-155.txt | 4231 | 4231 | della legge n . 220 del 2010 ; nonché in riferimento al principio di leale collaborazione , a quello di | certezza | ed agli artt . 3 , 97 , 119 , primo , secondo e quarto comma , cost . la |
| 2015-155.txt | 4684 | 4684 | le lettere f ) ed i ) in ragione della sperequazione tra comuni e con le altre regioni e delle | incertezze | in ordine alle concrete disponibilità finanziarie che determinerebbero . 2 . 1.3 . – la regione autonoma friuli-venezia giulia censura |
| 2015-155.txt | 4758 | 4758 | quanto potrebbe determinare a posteriori una minore disponibilità di risorse per la finanza locale , in violazione dei principi di | certezza | del diritto e dell autonomia finanziaria locale . 2.1.4 . – la regione autonoma sardegna , infine , censura anche |
| 2015-192.txt | 4706 | 4706 | si tratta di prestazioni anche solo in parte rese dopo l entrata in vigore della novella legislativa , risulta non | certo | irragionevole l applicazione di un solo regime tariffario , cioè quello vigente al momento della liquidazione , di talché diverrebbe |
| 2015-231.txt | 484 | 484 | nel periodo d imposta 2010 , violerebbe il principio dell affidamento del risparmiatore nella stabilità dell ordinamento giuridico e nella | certezza | dei rapporti . la commissione tributaria provinciale di torino censura altresì il comma 3-bis del medesimo art . 32 , |
| 2015-231.txt | 1367 | 1367 | della disciplina speciale sulle partecipazioni qualificate possedute alla data del 1 gennaio 2011 . la finalità è quella di conferire | certezza | al momento del trapasso da un regime all altro , adeguando il valore di acquisto o sottoscrizione delle quote , |
| 2015-246.txt | 1524 | 1524 | proventi di tributi ad essa devoluti , ai sensi delle norme statutarie e dell ordinamento finanziario della regione . nessuna | incertezza | , infatti , può sussistere in ordine all oggetto del giudizio , sia perché le censure della regione non possono |
| 2015-253.txt | 92 | 92 | comma , 119 , primo e secondo comma , della costituzione , nonché ai principi di chiarezza normativa e di | certezza | del diritto . il censurato comma 509 , sostituendo nel comma 7 dell art . 6 del decreto legislativo 6 |
| 2015-253.txt | 822 | 822 | ( sotto il profilo del buon andamento ) cost . , nonché con i principi di chiarezza normativa e di | certezza | del diritto . anche con riferimento a detti parametri le questioni sollevate non sono fondate . 3.1 . – sotto |
| 2015-253.txt | 1345 | 1345 | di competenza attribuiti al legislatore regionale . di conseguenza , non risultano violati i principi di chiarezza normativa e di | certezza | del diritto evocati dalla ricorrente . |
| 2015-26.txt | 220 | 220 | rileva : « l ufficio [ . . . ] può , in base ad elementi e circostanze di fatto | certi | , determinare sinteticamente il reddito complessivo netto del contribuente in relazione al contenuto induttivo di tali elementi e circostanze quando |
| 2015-31.txt | 1812 | 1812 | territorio sardo , nondimeno siano stati successivamente immessi in consumo al di fuori dello stesso ; di contro , concorrono | certamente | a tale riparto i prodotti fabbricati altrove , ma immessi in consumo in sardegna . per quanto esposto deve essere |
| 2015-58.txt | 2432 | 2432 | 2006 , consistono nell originare la sostanza da un processo di produzione di cui non costituisce scopo primario e nella | certezza | , al momento della sua produzione , della sua riutilizzazione senza alcun ulteriore trattamento diverso dalla normale pratica industriale ) |
| 2015-70.txt | 925 | 925 | contenute nella carta dei diritti fondamentali dell unione europea . in particolare , sono evocati , oltre al principio della | certezza | del diritto quale « patrimonio comune agli stati contraenti » , anche « gli altri diritti garantiti dalla carta : |
| 2015-70.txt | 6795 | 6795 | adeguatezza ( art . 38 , secondo comma , cost . ) . quest ultimo è da intendersi quale espressione | certa | , anche se non esplicita , del principio di solidarietà di cui all art . 2 cost . e al |
| 2015-95.txt | 1005 | 1005 | la preclusione censurata operi in rapporto ad una sola di esse perché la richiesta divenga inaccoglibile . e tale condizione | certamente | sussiste , posto che – alla luce dei capi di imputazione riprodotti nell ordinanza di rimessione – buona parte dei |
| 2016-111.txt | 1395 | 1395 | . 18 del 1995 su un caso analogo ) , preserva la continuità precettiva di queste ultime . restano così | certe | , sia l applicabilità nel processo principale delle norme sottoposte al vaglio di legittimità costituzionale , sia l influenza della |
| 2016-111.txt | 2868 | 2868 | l amministrazione può imporre , a carico dei beni in esso ricadenti , prescrizioni di vario tipo , ma non | certo | assimilabili al generale obbligo conservativo del bene culturale vero e proprio . si osservi ancora che , oltre che nei |
| 2016-188.txt | 1083 | 1083 | il depauperamento del sistema regionale rappresenterebbe una violazione dell autonomia finanziaria della regione e dei suoi comuni , perché produrrebbe | incertezza | sulle risorse disponibili ed impossibilità di un adeguata programmazione delle diverse funzioni . la regione deduce ulteriormente e specificamente : |
| 2016-188.txt | 6432 | 6432 | n . 220 del 2010 . la definizione in contraddittorio dei criteri per il riparto della fiscalità territoriale non impedisce | certamente | allo stato di adottare determinazioni normative unilaterali come quella dell accantonamento : quest ultimo deve essere tuttavia inteso come rimedio |
| 2016-188.txt | 7550 | 7550 | risulta pregiudizievole non solo sotto il profilo meramente finanziario , ma anche sotto quello della corretta programmazione , poiché rimane | incerta | per l intero esercizio finanziario la quantificazione delle risorse sulla base delle quali determinare l attuazione delle politiche regionali . |
| 2016-199.txt | 243 | 243 | ) , e 119 , secondo comma , cost . le disposizioni impugnate recano un esenzione dalla tassa automobilistica per | certe | categorie di autoveicoli e motoveicoli , e sollevano dall applicazione di sanzioni e interessi i contribuenti che non abbiano osservato |
| 2016-199.txt | 1389 | 1389 | automobilistica per l anno 2015 , perché hanno esonerato da sanzioni e interessi chi ha versato l importo dopo una | certa | data , posteriore a quella stabilita dalla normativa statale con il decreto del ministro delle finanze 18 novembre 1998 , |
| 2016-242.txt | 416 | 416 | . 199 del 2016 ) . 4 . – l art . 2 della legge regionale impugnata dispone , a | certe | condizioni , l esenzione dal pagamento della tassa automobilistica dei veicoli e motoveicoli di interesse storico collezionistico , a partire |
| 2016-280.txt | 550 | 550 | , in quanto consentirebbe l immediata applicazione del regime dell imu alle autonomie speciali senza prevedere un termine stringente e | certo | per l adozione delle norme di attuazione statutaria e quindi per il ripristino del metodo pattizio . il rimettente solleva |
| 2016-280.txt | 3107 | 3107 | del regime dell imu di cui al precedente art . 13 alle autonomie speciali senza prevedere un termine stringente e | certo | per l adozione delle norme di attuazione statutaria , violerebbe l art . 43 dello statuto ed il principio di |
| 2016-281.txt | 799 | 799 | , anche in considerazione della concomitante esigenza di assicurare l effettività dell imposizione attraverso strumenti funzionali al controllo ed alla | certezza | della riscossione . al riguardo giova evidenziare come , successivamente all introduzione della norma censurata , il legislatore abbia dapprima |
| 2016-31.txt | 1793 | 1793 | delle specifiche « maggiori entrate » che costituiscono proventi di tributi ad essa devoluti , ha sottolineato che « nessuna | incertezza | , infatti , può sussistere in ordine all oggetto del giudizio , sia perché le censure della regione non possono |
| 2016-40.txt | 1527 | 1527 | , in proporzione alla spesa comunicata al ministero dell interno dal dipartimento della funzione pubblica . le modifiche non sono | certamente | satisfattive per la ricorrente , ma non presentano carattere marginale , determinando , entrambe , sia una diversa portata precettiva |
| 2016-40.txt | 3379 | 3379 | impugnativa a seconda dei parametri di riferimento evocati dalla ricorrente , rilevando d ufficio l inammissibilità del ricorso , per | incertezza | ed oscurità della censura ( sentenza n . 238 del 2015 ) , per la parte in cui asserisce la |
| 2016-40.txt | 4126 | 4126 | . 238 , n . 176 e n . 82 del 2015 ) . rispetto a questi ultimi , merita | certo | di essere privilegiata la via dell accordo , ma , in casi particolari , il principio desunto dall art . |
| 2016-66.txt | 2254 | 2254 | riversare all erario . è opportuno ricordare in proposito che l orientamento espresso da questa corte secondo cui , a | certe | condizioni , allo stato è consentito di prescindere dall accordo con la regione e di assumere determinazioni normative unilaterali afferenti |
| 2017-118.txt | 208 | 208 | interesse storico o collezionistico , di età compresa tra i venti e i trent anni , sono esentati , a | certe | condizioni , dalla tassa automobilistica provinciale , e assoggettati , in caso di utilizzazione su strada pubblica , a una |
| 2017-149.txt | 2103 | 2103 | comma 1 , del d.l . n . 185 del 2008 avrebbe violato il principio dell affidamento del cittadino nella | certezza | delle situazioni giuridiche . aggiunge la corte di cassazione che il vulnus al principio costituzionale dell affidamento non potrebbe essere |
| 2017-177.txt | 838 | 838 | a fronte di una ipotetica partecipazione al concorso ( credito verosimilmente falcidiato e di molto ) sosterrà viceversa un costo | certo | e di notevole entità ( l 1 % della somma vantata ) » , mentre il secondo avrebbe « maggiore |
| 2017-177.txt | 2887 | 2887 | pagamento del corrispettivo soggetto a iva , in sede di riparto dell attivo fallimentare , sia un evento futuro e | incerto | nell an e nel quantum , ben potendo valere questa stessa affermazione anche per il pagamento coattivo in seguito a |
| 2017-181.txt | 1732 | 1732 | lo adotta unicamente nella verifica della legittimità dell atto e nel suo doveroso annullamento se ne riscontra l illegittimità . | certamente | , l apprezzamento discrezionale operato in sede di autotutela tributaria presenta tratti particolari per la forza che assume , nel |
| 2017-181.txt | 1958 | 1958 | caratterizzato , tuttavia , nel quale l interesse pubblico alla rimozione dell atto acquista specifica valenza e tende in una | certa | misura a convergere con quello del contribuente , non va trascurato il fatto che altri interessi possono e devono concorrere |
| 2017-181.txt | 1986 | 1986 | , non va trascurato il fatto che altri interessi possono e devono concorrere nella valutazione amministrativa , e fra essi | certamente | quello alla stabilità dei rapporti giuridici di diritto pubblico , inevitabilmente compromessa dall annullamento di un atto inoppugnabile . tale |
| 2017-181.txt | 2316 | 2316 | , nel valutare la ragionevolezza della disciplina legislativa dell autotutela tributaria , il rimettente non considera l interesse pubblico alla | certezza | dei rapporti giuridici . se questa corte affermasse il dovere dell amministrazione tributaria di pronunciarsi sull istanza di autotutela , |
| 2017-181.txt | 2717 | 2717 | è dunque possibile , così come l introduzione di limiti all esercizio del potere di autoannullamento , ma non può | certo | dirsi costituzionalmente illegittima , per le ragioni sopra viste , una disciplina generale che escluda il dovere dell amministrazione e |
| 2017-236.txt | 3674 | 3674 | dei compensi in oggetto impone infatti di valutare a consuntivo l effettiva portata dell intervento , giustificando a monte una | certa | indeterminatezza di contenuto del relativo risparmio di spesa . peraltro , tale circostanza è temperata dalla possibilità di fare riferimento |
| 2017-236.txt | 4248 | 4248 | esclusivamente gli avvocati dipendenti da amministrazioni diverse dallo stato , costituiscono , al più , il tertium comparationis , non | certo | l oggetto del dubbio di legittimità costituzionale . avuto riguardo alla ipotesi del cosiddetto ” riscosso ” , le censure |
| 2017-236.txt | 8198 | 8198 | introdotte riduzioni strutturali . muovendo dal contenuto delle disposizioni censurate , si tratta di verificare , dunque , se la | certezza | del diritto , correlata alle esigenze di stabilità e di sicurezza delle situazioni giuridiche nascenti dal rapporto di lavoro sul |
| 2017-236.txt | 8291 | 8291 | sottesa allo scrutinio in esame , l aspettativa da tutelare , per quanto meritevole di considerazione , non ha di | certo | lo stesso rilievo ponderale che va invece assegnato alle posizioni giuridiche soggettive pienamente consolidate . si tratta , peraltro , |
| 2017-250.txt | 2808 | 2808 | , lettera e ) , violerebbe anche , per le stesse ragioni , i principi del legittimo affidamento e della | certezza | del diritto , di cui all art . 3 cost . 1 . 2.5 . – sempre ad avviso della |
| 2017-250.txt | 6860 | 6860 | questioni sollevate in riferimento all art . 3 cost . , in relazione ai principi del legittimo affidamento e della | certezza | del diritto , e all art . 117 , primo comma , cost . , in relazione al diritto a |
| 2017-250.txt | 7527 | 7527 | un nuovo bilanciamento tra l interesse dei pensionati e le esigenze finanziarie dello stato . oltre a eliminare le possibili | incertezze | in ordine alla disciplina applicabile in seguito a tale sentenza , l intervento si proponeva di rimediare ai vizi di |
| 2017-250.txt | 7728 | 7728 | espresso collegamento delle disposizioni denunciate all attuazione della sentenza di questa corte n . 70 del 2015 consente di ritenere | certamente | sussistente il perseguimento di « un interesse pubblico ( o generale ) » , condizione per cui la corte edu |
| 2017-269.txt | 7286 | 7286 | dovute . la distribuzione del finanziamento dell autorità secondo criteri che , imponendo l onere di contribuzione a partire da | certi | limiti minimi di fatturato , ne determinano l ammontare secondo una percentuale fissa , sino ad un importo massimo non |
| 2017-69.txt | 1808 | 1808 | 1960 ) , questa corte ha altresì affermato che l eventuale indeterminatezza dei contenuti sostanziali della legge può ritenersi in | certa | misura compensata dalla previsione di talune forme procedurali ( sentenza n . 83 del 2015 ) aperte alla partecipazione di |
| 2017-69.txt | 3403 | 3403 | per quanto riguarda le censure sollevate in riferimento all art . 97 cost . , non può essere sottaciuta una | certa | contraddittorietà insita nel denunciare , da un lato , la mancanza di garanzie partecipative e , dall altro , il |
| 2018-152.txt | 1630 | 1630 | considerati rilevanti , a tal fine , l integrale destinazione del gettito ; né la possibilità di variare ( entro | certi | limiti ) le aliquote di riferimento ; né , infine , il conferimento alle regioni ordinarie delle funzioni concernenti la |
| 2018-152.txt | 3132 | 3132 | , prima della novità legislativa offerta dalla legge reg . siciliana n . 16 del 2015 , non v era | incertezza | in ordine alla natura derivata della tassa automobilistica regionale riscossa in sicilia ( sentenza n . 135 del 2012 ) |
| 2018-152.txt | 3556 | 3556 | considerato alla luce del richiamo alla legislazione nazionale di riferimento , contenuto nella detta disciplina , era foriero di possibili | incertezze | interpretative quanto alla temporanea continuità della derivazione erariale del tributo ; incertezze , queste , poi definitivamente superate , secondo |
| 2018-152.txt | 3568 | 3568 | nella detta disciplina , era foriero di possibili incertezze interpretative quanto alla temporanea continuità della derivazione erariale del tributo ; | incertezze | , queste , poi definitivamente superate , secondo le valutazioni svolte da questa corte nell occasione , dalla sopravvenuta modifica |
| 2018-152.txt | 4156 | 4156 | contribuente in forza del quale – in caso di liquidazioni di tributi risultanti da dichiarazioni e sempre che sussistano « | incertezze | su aspetti rilevanti della dichiarazione » – l iscrizione a ruolo , altrimenti possibile anche in via immediata , deve |
| 2018-152.txt | 4866 | 4866 | stato interessato da una tendenziale unificazione delle fasi di accertamento e riscossione . 14.1 . – in proposito , è | certamente | di interesse la disciplina introdotta dall art . 29 del decreto-legge 31 maggio 2010 , n . 78 ( misure |
| 2018-152.txt | 5421 | 5421 | errori o di regolarizzare aspetti formali . 14 . 3 . – le previsioni citate da ultimo danno conto della | certa | compatibilità del modulo previsto dalla norma siciliana impugnata con il sistema tributario statale . rappresentano , infatti , situazioni nelle |
| 2018-152.txt | 5823 | 5823 | ipotesi di liquidazione . piuttosto , prevede l avviso preventivo solo per quelle liquidazioni rispetto alle quali si riscontrino « | incertezze | su aspetti rilevanti » della pretesa tributaria oggetto del ruolo : ipotesi , questa , che va radicalmente esclusa , |
| 2018-152.txt | 6230 | 6230 | faccia seguito , alla relativa scadenza , l adempimento dell obbligazione tributaria , la disciplina regionale censurata finisce per porsi | certamente | in linea con l indicazione di principio emergente dall art . 6 , comma 5 , dello statuto dei diritti |
| 2018-167.txt | 590 | 590 | autentica , avrebbe irragionevolmente escluso la natura tributaria dei contributi al fondo antincendi , in assenza di una situazione di | incertezza | del dato normativo e pur ricorrendo tutti gli elementi strutturali dei tributi , individuati , dalla giurisprudenza costituzionale e di |
| 2018-167.txt | 1601 | 1601 | un significato non compatibile con la intrinseca ed immutata natura tributaria della prestazione , così ledendo la coerenza e la | certezza | dell ordinamento giuridico ( tra le tante , sentenze n . 73 del 2017 , n . 170 del 2013 |
| 2018-17.txt | 5692 | 5692 | le risorse altrimenti recuperate allo stato dai comuni , anche a valere sul fondo di solidarietà comunale , sostituirebbe entrate | certe | con entrate incerte – sarebbe fondato su stime aleatorie e imprecise , senza peraltro consentire la correzione dell ammontare complessivo |
| 2018-17.txt | 5695 | 5695 | recuperate allo stato dai comuni , anche a valere sul fondo di solidarietà comunale , sostituirebbe entrate certe con entrate | incerte | – sarebbe fondato su stime aleatorie e imprecise , senza peraltro consentire la correzione dell ammontare complessivo delle variazioni , |
| 2018-17.txt | 6114 | 6114 | muove dal presupposto che le entrate rappresentate dal maggior gettito frutto del regime di esenzione non presentino quel grado di | certezza | sufficiente a garantire la copertura delle spese previste e precedentemente coperte con un entrata diversa , in particolare costituita dalla |
| 2018-209.txt | 1586 | 1586 | contenuto , dell esenzione ( ulteriormente ) disciplinata dalla norma regionale censurata . le disposizioni abrogate erano , infatti , | certamente | in vigore sia al momento dell emanazione della norma regionale censurata , sia alla data di insorgenza del presupposto relativo |
| 2018-27.txt | 1659 | 1659 | avvalgono nel territorio italiano ) . per il periodo antecedente alla disposizione interpretativa del 2010 , la sussistenza di tale | incertezza | è stata espressamente riconosciuta dalla stessa agenzia autonoma dei monopoli di stato , che – nella successiva comunicazione del 7 |
| 2018-35.txt | 1547 | 1547 | infedele , o non avesse presentato affatto la dichiarazione , evadendo del pari l imposta : condotte , queste , | certamente | più ” insidiose ” per l amministrazione finanziaria , in quanto idonee – diversamente dall altra – ad ostacolare l |
| 2018-43.txt | 1567 | 1567 | idem . l eccezione non è fondata . il pagamento della sanzione amministrativa può costituire , al limite e in | certi | casi , un indizio del fatto che la stessa è divenuta definitiva , ma ciò che rileva è esclusivamente la |
| 2018-43.txt | 2852 | 2852 | secondo quanto affermato da tale decisione , a fronte di un obbligo a carico dello stato membro di repressione di | certe | condotte , l efficacia del divieto di bis in idem basato sull art . 50 della carta dei diritti fondamentali |
| 2018-89.txt | 2696 | 2696 | i comuni interessati dalla localizzazione dell attività di estrazione . tra queste , in via esemplificativa , assume , di | certo | , importanza primaria l attività di programmazione e pianificazione territoriale ; un ruolo non indifferente va , pure , ascritto |
| 2018-89.txt | 2885 | 2885 | sua ratio fondante nell esigenza di indennizzare la collettività per il disagio comunque correlato allo sfruttamento del suolo , essendo | certa | l incidenza negativa dell attività estrattiva sul paesaggio e sull ambiente inerenti alle zone limitrofe a quelle di collocazione della |
| 2018-89.txt | 4403 | 4403 | , nei criteri di determinazione del canone introdotti dalla novella , viene data rilevanza essenziale alla deturpazione del paesaggio , | certamente | correlata alla quantità di superficie interessata dall attività di scavo ; e , nell ottica indennitaria , si tempera il |
| 2018-90.txt | 412 | 412 | del procedimento di emissione e notifica delle cartelle . le questioni sono altresì rilevanti perché nel giudizio a quo deve | certamente | farsi applicazione delle disposizioni censurate . 3 . – nel merito le questioni non sono fondate . 4 . – |
| 2019-122.txt | 2847 | 2847 | recante ” regolamento di esecuzione al codice della strada ” , per la loro circolazione su strada ) ma non | certo | sotto il profilo dell esenzione di cui [ all art . 63 della legge n . 342 del 2000 ] |
| 2019-240.txt | 435 | 435 | un sacrificio che non è eccezionale e temporaneo , ma definitivo e lesivo del « legittimo affidamento dei titolari sulla | certezza | , stabilità e adeguatezza della loro posizione ( già retributiva e ora ) previdenziale » . il giudice a quo |
| 2019-245.txt | 5258 | 5258 | , dopo aver ricordato che , nell ambito del sistema comune dell iva , gli stati membri beneficiano di una | certa | autonomia di intervento , ha altresì ribadito che « [ t ] ale libertà è tuttavia limitata dall obbligo di |
| 2019-288.txt | 4773 | 4773 | la conseguenza che le imprese in esso operanti dispongono di un significativo potere di mercato , derivante anche da un | certo | grado ( variabile in relazione ai servizi e ai settori ) di anelasticità della domanda . non è pertanto implausibile |
| 2019-288.txt | 5151 | 5151 | risultare proporzionata al presupposto stesso . ciò vale soprattutto quando , come nel caso di specie , non si può | certo | ritenere che lo stesso mercato finanziario , nonostante le sue caratteristiche strutturali , non sia stato , a sua volta |
| 2019-288.txt | 5490 | 5490 | complessivamente accompagnato quello censurato , il quale deve essere collocato nel contesto di una riforma ( anch essa , per | certi | versi , di carattere sistemico ) che ha prodotto significativi effetti compensativi in riferimento ai soggetti passivi della nuova imposta |
| 2019-67.txt | 1419 | 1419 | di domicilio o la dichiarazione della residenza o della sede nel territorio dello stato o se per la loro assoluta | incertezza | la notificazione o la comunicazione degli atti non è possibile , questi sono comunicati o notificati presso la segreteria della |
| 2020-120.txt | 1423 | 1423 | la raccomandazione sollecitava gli stati a « ridurre , purché l attività dell impresa prosegua in modo effettivo per un | certo | periodo minimo , i tributi sugli attivi strettamente legati all esercizio dell impresa in caso di trasferimento tramite donazione o |
| 2020-120.txt | 3800 | 3800 | suoi familiari ( sovente anche rispetto a quello del capitale ) , una connessione è semmai ipotizzabile , ma non | certo | nella generalizzazione disposta dalla norma in oggetto . l intervento legislativo in esame , inoltre , si differenzia da altre |
| 2020-120.txt | 4647 | 4647 | ciò rende l esenzione in discorso , per come strutturata , in parte disallineata rispetto alla finalità , in sé | certamente | meritevole di tutela , di garantire la sopravvivenza dell impresa e quindi di evitare la dissipazione dell universo dei valori |
| 2020-142.txt | 541 | 541 | dal primo . di conseguenza , neppure l assenza di un espressa previsione del legislatore delegante può impedire , a | certe | condizioni , l adozione di norme da parte del delegato , trattandosi in tal caso di verificare che le scelte |
| 2020-142.txt | 1719 | 1719 | disciplina civilistica , sinteticamente richiamata , se , per un verso , risulta « funzionale a garantire tempi brevi e | certi | della cancellazione e della realizzazione dei conseguenti effetti » , per l altro , « rende di difficile realizzazione i |
| 2020-158.txt | 2140 | 2140 | un interpretazione costituzionalmente necessitata , come invece ritiene il rimettente . in proposito deve essere innanzitutto sottolineato che , se | certamente | esula dal sindacato di questa corte ogni valutazione circa la correttezza in sé della suddetta interpretazione evolutiva del previgente art |
| 2020-158.txt | 2647 | 2647 | di legittimità . in particolare , deve osservarsi che : a ) la lettera delle disposizioni censurate non pone la | incerta | distinzione , nell àmbito degli elementi extratestuali , tra quelli ” fuori contesto ” o all ” interno del contesto |
| 2020-201.txt | 519 | 519 | mezzi economici e credito sufficienti per effettuare il pagamento e ai quali pertanto non sia consentito ottenere tempestivamente e con | certezza | giustizia ; c ) dell art . 53 , primo comma , cost . , perché il socio delle società |
| 2020-201.txt | 1167 | 1167 | del reddito ” per trasparenza ” – che non è peculiare del nostro sistema impositivo , costituendo un modello per | certi | versi conosciuto anche negli ordinamenti di altri paesi – comporta quindi la tassazione irpef direttamente in capo ai soci degli |
| 2020-234.txt | 1729 | 1729 | . – in tutti questi giudizi l avvocatura dello stato ha eccepito che il petitum relativo al prelievo quinquennale è | incerto | , non essendo chiaro se esso attenga all intera misura o soltanto alla sua durata ; ha eccepito altresì che |
| 2020-262.txt | 243 | 243 | : i ) « l indeducibilità totale o parziale è ammissibile soltanto con riguardo a costi che presentano elementi di | incertezza | nell inerenza o nella determinazione , o ancora qualora sia fondato il pericolo che la deduzione di tali costi rischi |
| 2020-262.txt | 295 | 295 | ) la spesa per il pagamento dell imu relativa agli immobili strumentali della società stessa deve essere considerata un costo | certo | e inerente alla produzione del reddito ; b ) l art . 53 cost . , sotto il profilo del |
| 2020-262.txt | 4215 | 4215 | le considerazioni del rimettente concentrano la censura sull indeducibilità dell imu relativa ai beni strumentali , che rappresenta un onere | certo | e inerente , costituendo un costo necessitato che si atteggia alla stregua di un ordinario fattore della produzione , a |
| 2020-262.txt | 4790 | 4790 | di specie , l indebita penalizzazione , rilevata dal rimettente , di quelle imprese che abbiano scelto ( opzione non | certo | biasimabile , perché funzionale alla solidità dell azienda ) di investire gli utili nell acquisto della proprietà degli immobili strumentali |
| 2020-262.txt | 5800 | 5800 | esigenze di equilibrio del bilancio ( art . 81 cost . ) – fino a giungere alla virtuosa previsione , | certamente | non più procrastinabile , della totale deducibilità a partire dal 2022 ( secondo quanto oggi previsto dall art . 1 |
| 2020-33.txt | 520 | 520 | di capacità contributiva di cui all art . 53 » cost . , ledendo il principio di legittimo affidamento nella | certezza | dell ordinamento giuridico , in quanto la contribuente , quale proprietaria dei veicoli concessi in locazione finanziaria , aveva « |
| 2020-33.txt | 2883 | 2883 | tassa automobilistica . va peraltro precisato che dai lavori preparatori del d.l . n . 113 del 2016 emerge una | certa | consapevolezza dei problemi attuativi per l attività di riscossione delle regioni , originati dalla suddetta norma di interpretazione autentica del |
| 2020-33.txt | 3226 | 3226 | rimettente determina quindi la non fondatezza del denunciato vulnus ai principi di uguaglianza , di tutela dell affidamento legittimo sulla | certezza | dell ordinamento giuridico e di rispetto della capacità contributiva . |
| 2020-76.txt | 1823 | 1823 | dalla regione puglia rispetto a specifiche disposizioni della legge di bilancio per il 2019 e non vi è genericità o | incertezza | delle censure e del petitum . inoltre , non può affermarsi , come deduce l avvocatura generale dello stato , |
| 2020-76.txt | 3447 | 3447 | i cui effetti positivi dovrebbero interessare le regioni e i loro cittadini , non meno che lo stato , una | certa | elasticità della compensazione appare giustificata , in una prospettiva finanziaria non angusta . sul piano tecnico , poi , occorre |
| 2021-120.txt | 2665 | 2665 | un minimo e un massimo , sia di un rapporto inversamente proporzionale alla somma da riscuotere , che non è | certo | l unica astrattamente compatibile con la costituzione ( ove fosse determinabile in precisi parametri numerici , peraltro non indicati dal |
| 2021-120.txt | 3421 | 3421 | corte dei conti anche sotto l ulteriore punto di vista della dimensione dei residui attivi , impropriamente ritenuti di riscossione | certa | – anche a causa di difetti di gestione e di comunicazione dei dati – , che si riflettono in termini |
| 2021-167.txt | 931 | 931 | statale – e i principi sanciti dalla legge n . 212 del 2000 , in mancanza di un riferimento temporale | certo | per l individuazione di aliquote e tariffe applicabili per ciascun anno d imposta . 1.3 . – in ultimo , |
| 2021-200.txt | 110 | 110 | produzione e sui consumi e relative sanzioni penali e amministrative ) , nella parte in cui non prevede una data | certa | di inizio della decorrenza del termine di prescrizione delle obbligazioni tributarie e delle sanzioni correlate al loro inadempimento nel caso |
| 2021-200.txt | 697 | 697 | onde ovviare ai dubbi di legittimità costituzionale palesati – vale a dire l introduzione nella disposizione censurata di una data | certa | di decorrenza del termine , in sostituzione di quella prevista – può dunque indirizzarsi esclusivamente all art . 57 , |
| 2021-200.txt | 1001 | 1001 | attività posta dalla legge a carico del contribuente medesimo . inoltre , questa corte , a soddisfacimento dell esigenza di | certezza | nei rapporti giuridici , ha avuto modo di avallare come costituzionalmente orientata l interpretazione volta a porre un termine prescrizionale |
| 2021-200.txt | 1137 | 1137 | art . 20 , comma 1 , del d.lgs . n . 472 del 1997 – non individua in maniera | certa | il dies a quo di inizio del computo , così esponendo a tempo indeterminato il contribuente alle pretese del fisco |
| 2021-207.txt | 2306 | 2306 | lesione dell art . 67 cost . prospettata dal rimettente . l eccezione non è fondata . non è di | certo | la detraibilità fiscale del versamento a orientare decisivamente un aspirante membro del parlamento alla stipula di un contratto con cui |
| 2021-207.txt | 2670 | 2670 | negoziale – idonei a incidere giuridicamente sullo status del parlamentare e sulle modalità di svolgimento del mandato elettivo . può | certamente | accadere ( e di regola accade ) che , in riferimento all esercizio del mandato , vengano di fatto stipulati |
| 2021-220.txt | 915 | 915 | a elevati contributi versati non corrisponderebbe un adeguato livello di risorse disponibili , e verrebbero pertanto contraddetti i principi della | certezza | delle risorse e del finanziamento integrale delle funzioni con i fondi attribuiti , di cui all art . 119 , |
| 2021-39.txt | 1213 | 1213 | un « persistente contrasto interpretativo » da risolvere « in nome del supremo principio , nazionale e sovranazionale , di | certezza | del diritto » , in quanto la giurisprudenza di legittimità avrebbe , « pressoché unanimemente » , affermato la natura |
| 2021-39.txt | 1326 | 1326 | gennaio 2019 , n . 362 ) . inoltre , poiché prima del suddetto intervento , una situazione di « | certezza | del diritto » « poteva dirsi raggiunta alla luce della uniforme applicazione dell art . 20 tur ( vecchio testo |
| 2021-39.txt | 2340 | 2340 | , in quanto ciò che risulta realmente decisivo è che la retroattività trovi adeguata giustificazione sul piano della ragionevolezza – | certamente | valutata anche , ma non solo , alla luce dei suddetti indici – e non contrasti con altri valori e |
| 2021-39.txt | 2939 | 2939 | variabili di senso ascrivibili alla precedente formulazione dell art . 20 , rileva prima di tutto che tale intervento ha | certamente | fissato uno dei contenuti normativi riconducibili , più che all ambito semantico di una singola disposizione , a quello dell |
| 2021-39.txt | 3135 | 3135 | degli uffici amministrativi finanziari » . né alla suddetta conclusione può opporsi quanto dedotto dal rimettente in ordine alla « | certezza | del diritto » che , prima dell intervento del 2017 , « poteva dirsi raggiunta alla luce della uniforme applicazione |
| 2021-82.txt | 1843 | 1843 | data ( 1 gennaio 2021 ) da cui la norma oggetto di impugnazione avrebbe prodotto effetti comprova difatti , con | certezza | , che quest ultima non ha mai potuto trovare applicazione ( per un caso simile , sentenza n . 78 |
| 2021-82.txt | 3026 | 3026 | alla tutela ( tassandone il consumo ) dei beni comuni di carattere ambientale . attraverso queste forme impositive si può | certo | sviluppare , sul territorio nazionale , una differenziazione fisiologicamente connessa al perimetro operativo dell autonomia impositiva regionale ( sentenza n |
| 2022-136.txt | 2816 | 2816 | relativa valutazione . 4.3 . – la regione e il consiglio regionale eccepiscono l inammissibilità delle questioni per genericità e | incertezza | sia del petitum che della motivazione , in quanto sarebbe chiesta l eliminazione di un inesistente carattere retroattivo della legge |
| 2022-136.txt | 2993 | 2993 | quanto diretto alla radicale caducazione di entrambe le disposizioni sottoposte all esame di questa corte . come detto , l | incertezza | denunciata riguarderebbe anche la motivazione sulla non manifesta infondatezza , ritenuta oscillare tra la denuncia della retroattività della disciplina e |
| 2022-136.txt | 3047 | 3047 | . il riferimento alla retroattività per una normativa destinata a operare solo per il futuro , tuttavia , non rende | incerta | la motivazione , evidentemente calibrata – come agevolmente desumibile anche dalla descrizione della fattispecie – sulla modifica peggiorativa del rapporto |
| 2022-136.txt | 3590 | 3590 | richiamo alle pronunce di questa corte che hanno ricondotto alla disposizione convenzionale interposta la tutela dell affidamento legittimo e della | certezza | delle situazioni giuridiche . la verifica della consistenza del motivo di censura costituisce valutazione propria dello scrutinio di merito . |
| 2022-136.txt | 3640 | 3640 | che le censure prospettate in riferimento agli artt . 2 e 97 cost . per violazione dell affidamento e della | certezza | del diritto sono inammissibili per l insufficienza delle argomentazioni spese a conforto delle stesse ( analogamente , sentenza n . |
| 2022-136.txt | 5103 | 5103 | quello che connota la fattispecie all odierno esame ) . a tale profilo d inammissibilità si aggiunge quello correlato all | incertezza | del tipo di intervento richiesto a questa corte onde porre rimedio alla dedotta illegittimità costituzionale , non desumendosi in maniera |
| 2022-136.txt | 6216 | 6216 | contributi di solidarietà avvicendatisi nel tempo ; misure , queste , considerate lesive dei principi del legittimo affidamento e di | certezza | del diritto e , dunque , degli artt . 3 e 117 , primo comma , cost . , in |
| 2022-136.txt | 6454 | 6454 | e declinazione ” soggettiva ” dell indispensabile carattere di coerenza di un ordinamento giuridico , quale manifestazione del valore della | certezza | del diritto » ( sentenza n . 108 del 2019 ) , occorre rammentare che , « con riferimento ai |
| 2022-136.txt | 8138 | 8138 | previdenziale che questi ultimi anche rivestono e per alcune affinità strutturali ( versamenti contributivi , erogazione al raggiungimento di una | certa | età , reversibilità ) ( corte di cassazione , sezioni unite , sentenze 20 luglio 2016 , n . 14925 |
| 2022-167.txt | 874 | 874 | sui beni mobili del soggetto in favore del quale avevano prestato la propria attività per determinati crediti sorti entro un | certo | lasso temporale ( individuato , in coerenza con il principio di legalità sancito dall art . 2745 cod . civ |
| 2022-175.txt | 3127 | 3127 | dell arresto o dell ammenda ) , che aveva ad oggetto l omesso versamento di ritenute tout court sopra una | certa | soglia ( all epoca 50 milioni di lire ) entro il termine previsto per la presentazione della dichiarazione annuale . |
| 2022-175.txt | 4719 | 4719 | e solo in passato , fino alla riforma del 2000 , è stata punita come reato contravvenzionale – non è | certo | ascrivibile a « comportamenti fraudolenti , simulatori o finalizzati alla creazione e all utilizzo di documentazione falsa » . né |
| 2022-182.txt | 607 | 607 | ad avviso del rimettente , la normativa censurata contrasterebbe anzitutto con i principi di tutela del legittimo affidamento e di | certezza | del diritto , in violazione degli artt . 2 , 3 , 23 , 42 , 48 , 51 , |
| 2022-182.txt | 1838 | 1838 | e la lamentata modifica in peius del regime relativo a un rapporto di durata , con ciò rendendo generica e | incerta | la motivazione sulla non manifesta infondatezza , anche in ragione del richiamo a numerosi precedenti giurisprudenziali ritenuti non perspicui . |
| 2022-182.txt | 1925 | 1925 | riferimento alla retroattività per una normativa destinata a operare solo per il futuro [ . . . ] non rende | incerta | la motivazione , evidentemente calibrata – come agevolmente desumibile anche dalla descrizione della fattispecie – sulla modifica peggiorativa del rapporto |
| 2022-182.txt | 2597 | 2597 | e declinazione ” soggettiva ” dell indispensabile carattere di coerenza di un ordinamento giuridico , quale manifestazione del valore della | certezza | del diritto » ( sentenza n . 108 del 2019 ) , da ricondurre all art . 3 cost . |
| 2022-182.txt | 4897 | 4897 | previdenziale che questi ultimi anche rivestono e per alcune affinità strutturali ( versamenti contributivi , erogazione al raggiungimento di una | certa | età , reversibilità ) ( corte di cassazione , sezioni unite , sentenze 20 luglio 2016 , n . 14925 |
| 2022-196.txt | 478 | 478 | parti circa la mancata percezione del canone ; b ) « di sollevare dall obbligo della contribuzione tributaria chi con | certezza | , ed all esito di un vero e proprio accertamento giurisdizionale , non ha riscosso un reddito » . da |
| 2022-196.txt | 955 | 955 | l assoggettamento a tassazione del valore più elevato tra il canone di locazione risultante dal contratto , ridotto di una | certa | percentuale , e la rendita catastale . tale criterio , se ha reso più vicina all effettività la quantificazione dell |
| 2022-196.txt | 2575 | 2575 | « pacifica » , stando al tenore dell atto di promovimento : tale elemento , infatti , non può con | certezza | desumersi dal fatto che il conduttore sia una srl , poiché ciò non osterebbe , in linea di massima , |
| 2022-197.txt | 561 | 561 | per cento prevista dalla legge , posto che la disposizione in scrutinio ha limitato il rimborso alla metà e reso | incerto | il recupero della restante parte . 1.2.1 . – la norma denunciata recherebbe , inoltre , vulnus all art . |
| 2022-197.txt | 589 | 589 | . – la norma denunciata recherebbe , inoltre , vulnus all art . 23 cost . , in quanto renderebbe | incerta | , fino ad escluderla , la soddisfazione dell altra metà del credito , prevedendo che , in caso di eccedenza |
| 2022-27.txt | 1281 | 1281 | 97 cost . , per il pregiudizio arrecato al principio di buon andamento della pubblica amministrazione , in quanto la | certezza | della decurtazione automatica , in tutto o in parte , del trattamento economico riferito all attività svolta quale giudice tributario |
| 2022-27.txt | 3197 | 3197 | in corso fino alla loro naturale scadenza . per un verso , il divieto di cumulo in questione non è | certamente | applicabile al di fuori del rigido perimetro applicativo che la contraddistingue , ossia al cumulo tra trattamenti pensionistici a carico |
| 2022-27.txt | 6074 | 6074 | , che la previsione sul limite retributivo massimo recherebbe pregiudizio al principio di buon andamento della pubblica amministrazione . la | certezza | della decurtazione automatica , in tutto o in parte , del trattamento economico riferito all attività svolta quale giudice tributario |
| 2022-52.txt | 1120 | 1120 | della verificazione . si è limitato ad affermare , peraltro del tutto genericamente , che « la norma citata è | certamente | applicabile alla fattispecie » e che la questione di costituzionalità « è assorbente » , perché i « motivi di |
| 2022-52.txt | 1739 | 1739 | delle sezioni unite indica che il tribunale rimettente avesse giurisdizione in ordine alla questione posta nel merito . ma di | certo | ciò non lo legittima a sollevare una questione di legittimità costituzionale nei termini esposti , ovvero affermando , contemporaneamente e |
1.2. Trovate i dispersion plots delle prime 10 sentenze per numero di occorrenze della voce e dei termini associati in dftm_silver. Per ogni grafico sono indicate le parole chiave trovate nella motivazione della sentenza a partire dalla voce e dai termini associati (legenda sulla destra), cui è stato associato un colore. Nel grafico ogni punto rappresenta una parola chiave in relazione alla sua posizione nella motivazione della sentenza


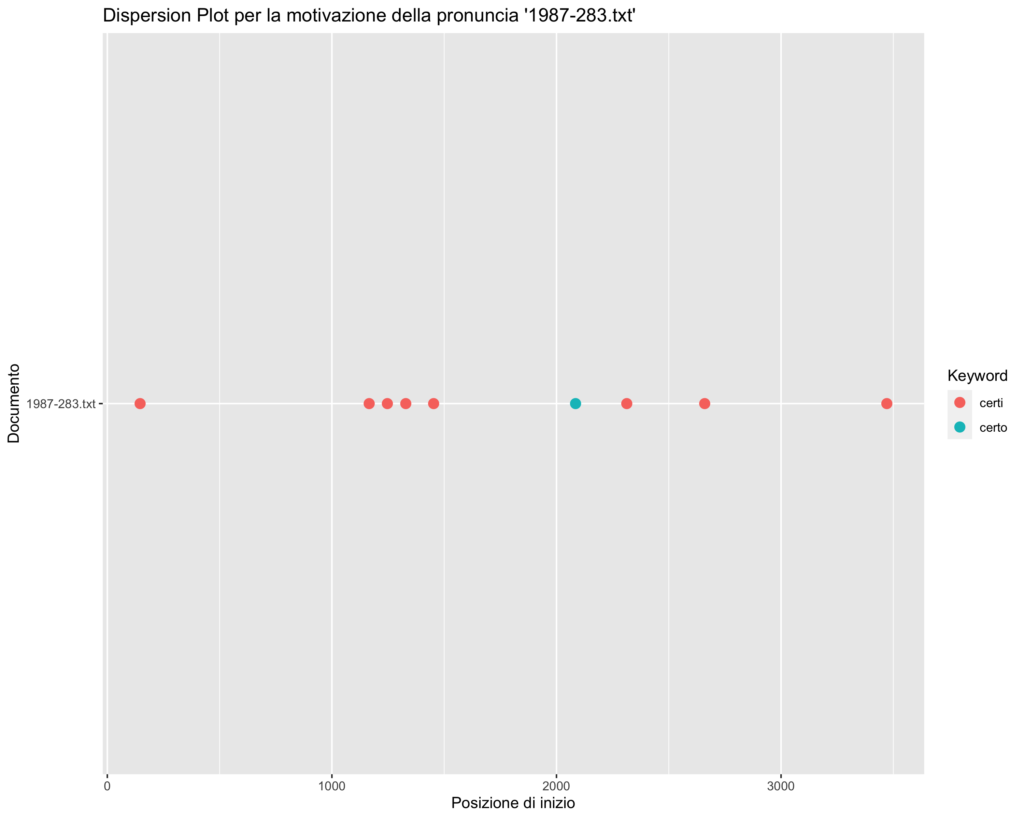

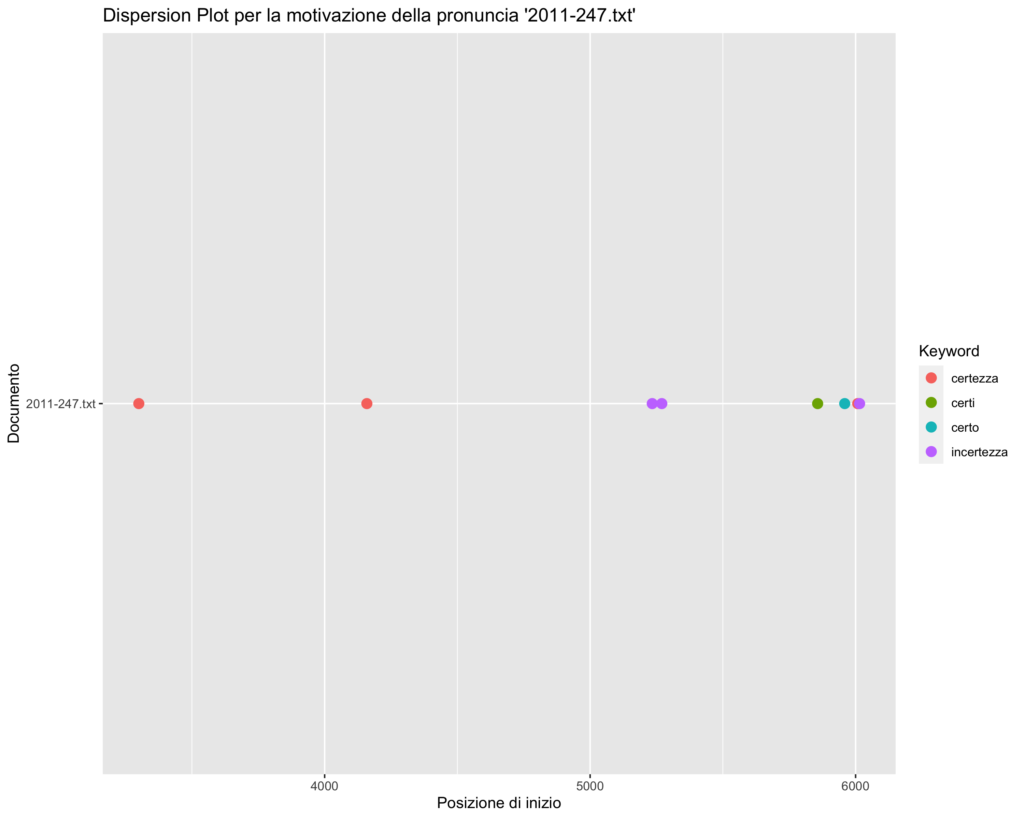


2. N-grams
2.1. La tabella riporta i trigrams estratti dalle sentenze presenti nel subset dftm_silver in cui compaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| trigrams_trovate | frequency |
|---|---|
| per_l_accertamento | 32 |
| di_concerto_con | 30 |
| avviso_di_accertamento | 30 |
| di_accertamento_e | 27 |
| l_accertamento_dell | 25 |
| che_l_accertamento | 24 |
| certezza_del_diritto | 24 |
| non_può_certo | 22 |
| concerto_con_il | 22 |
| accertamento_dell_imposta | 19 |
| l_accertamento_del | 19 |
| di_accertamento_dell | 19 |
| finanze_di_concerto | 17 |
| accertamento_delle_imposte | 17 |
| avvisi_di_accertamento | 16 |
| termini_di_accertamento | 16 |
| atto_di_accertamento | 15 |
| accertamento_e_di | 14 |
| azione_di_accertamento | 14 |
| di_accertamento_delle | 14 |
| accertamento_e_riscossione | 13 |
| entro_certi_limiti | 12 |
| di_accertamento_di | 12 |
| materia_di_accertamento | 12 |
| di_una_certa | 12 |
| attività_di_accertamento | 12 |
| della_certezza_del | 11 |
| non_è_certo | 11 |
| di_ritenute_certificate | 11 |
| è_certo_che | 10 |
| di_accertamento_negativo | 10 |
| l_accertamento_e | 10 |
| poteri_di_accertamento | 10 |
| atti_di_accertamento | 9 |
| l_accertamento_della | 9 |
| una_certa_data | 9 |
| di_certezza_del | 9 |
| di_data_certa | 9 |
| certezza_dei_rapporti | 9 |
| accertamento_dei_redditi | 9 |
| fini_dell_accertamento | 9 |
| di_fatto_certi | 9 |
| a_certe_condizioni | 9 |
| di_accertamento_con | 9 |
| accertamento_con_adesione | 9 |
| delle_ritenute_certificate | 9 |
| di_un_certo | 8 |
| in_una_certa | 8 |
| notificazione_dell_accertamento | 8 |
| situazione_di_incertezza | 8 |
| interno_di_concerto | 8 |
| risultanti_dalla_certificazione | 8 |
| dalla_certificazione_rilasciata | 8 |
| certificazione_rilasciata_ai | 8 |
| accertare_se_la | 7 |
| di_accertamento_liquidazione | 7 |
| certo_che_la | 7 |
| un_certo_termine | 7 |
| accertamento_e_la | 7 |
| all_accertamento_del | 7 |
| e_non_certo | 7 |
| accertamento_dell_amministrazione | 7 |
| metodo_di_accertamento | 7 |
| notifica_dell_accertamento | 7 |
| per_gli_accertamenti | 7 |
| certificazioni_ai_sostituiti | 7 |
| accertamento_liquidazione_e | 6 |
| dell_accertamento_tributario | 6 |
| di_accertare_se | 6 |
| degli_accertamenti_tributari | 6 |
| l_accertamento_di | 6 |
| data_certa_anteriore | 6 |
| dell_accertamento_e | 6 |
| accertamento_del_tributo | 6 |
| di_accertamento_in | 6 |
| accertamento_nei_confronti | 6 |
| di_accertamento_per | 6 |
| accertamento_del_reddito | 6 |
| procedure_di_accertamento | 6 |
| e_della_certezza | 6 |
| di_accertamento_del | 6 |
| accertamento_del_diritto | 6 |
| rilascio_delle_certificazioni | 6 |
| di_accertamento_è | 5 |
| non_è_certamente | 5 |
| accertare_se_il | 5 |
| a_un_certo | 5 |
| in_certo_senso | 5 |
| ad_accertare_se | 5 |
| di_difficile_accertamento | 5 |
| definizione_dell_accertamento | 5 |
| un_certo_grado | 5 |
| principio_della_certezza | 5 |
| concerto_con_quello | 5 |
| l_accertamento_dei | 5 |
| dell_accertamento_con | 5 |
| l_accertamento_delle | 5 |
| accertamento_con_la | 5 |
| ad_una_certa | 5 |
| di_liquidazione_accertamento | 5 |
| certezza_delle_situazioni | 5 |
| certezza_dell_ordinamento | 5 |
| ma_non_certo | 5 |
| di_accertamento_convertito | 5 |
| accertamento_convertito_con | 5 |
| e_di_certezza | 5 |
| pronunce_di_accertamento | 5 |
| delle_certificazioni_ai | 5 |
| di_accertamento_fiscale | 4 |
| accertare_se_l | 4 |
| all_accertamento_e | 4 |
| accertamento_e_alla | 4 |
| con_l_accertamento | 4 |
| per_accertare_se | 4 |
| ministri_di_concerto | 4 |
| di_concerto_col | 4 |
| concerto_col_ministro | 4 |
| accertamento_dell_imponibile | 4 |
| modalità_di_accertamento | 4 |
| in_certi_casi | 4 |
| accertamento_degli_uffici | 4 |
| definizione_degli_accertamenti | 4 |
| in_un_certo | 4 |
| una_certa_misura | 4 |
| accertamenti_già_definiti | 4 |
| dell_accertamento_del | 4 |
| fase_di_accertamento | 4 |
| la_certezza_del | 4 |
| accertamento_dei_tributi | 4 |
| dell_accertamento_fiscale | 4 |
| di_accertamento_della | 4 |
| può_certo_dirsi | 4 |
| dell_accertamento_dell | 4 |
| la_certezza_dei | 4 |
| dichiarato_o_accertato | 4 |
| accertamento_del_suo | 4 |
| dell_accertamento_nei | 4 |
| di_accertamento_non | 4 |
| un_certo_tipo | 4 |
| procedere_ad_accertamento | 4 |
| la_certezza_dell | 4 |
| certo_termine_decorrente | 4 |
| di_accertamento_dei | 4 |
| dell_accertamento_in | 4 |
| della_certezza_delle | 4 |
| esigenza_di_certezza | 4 |
| certo_per_l | 4 |
| accertamento_dell_iva | 4 |
| e_di_accertamento | 4 |
| per_certi_versi | 4 |
| dalle_certificazioni_rilasciate | 4 |
| certificazioni_rilasciate_ai | 4 |
| accertamento_di_crediti | 4 |
| posta_elettronica_certificata | 4 |
| pure_entro_certi | 3 |
| all_accertamento_degli | 3 |
| garantire_una_certa | 3 |
| può_certo_essere | 3 |
| fase_dell_accertamento | 3 |
| per_far_accertare | 3 |
| l_accertamento_degli | 3 |
| l_accertamento_tributario | 3 |
| entro_un_certo | 3 |
| accertare_che_la | 3 |
| che_si_accerti | 3 |
| certe_categorie_di | 3 |
| un_certo_periodo | 3 |
| dovute_per_accertamenti | 3 |
| per_accertamenti_già | 3 |
| ad_un_accertamento | 3 |
| accertamento_già_definito | 3 |
| necessario_accertare_se | 3 |
| dopo_l_accertamento | 3 |
| certi_limiti_l | 3 |
| accertamento_tributario_e | 3 |
| accertamento_di_imposta | 3 |
| in_certe_situazioni | 3 |
| di_certo_non | 3 |
| non_può_certamente | 3 |
| all_accertamento_dei | 3 |
| certo_è_che | 3 |
| da_un_certo | 3 |
| dell_accertamento_della | 3 |
| che_gli_accertamenti | 3 |
| gli_accertamenti_di | 3 |
| sede_di_accertamento | 3 |
| di_accertamento_ed | 3 |
| dell_accertamento_definitivo | 3 |
| accertamento_negativo_in | 3 |
| con_certezza_che | 3 |
| metodi_di_accertamento | 3 |
| impugnazione_degli_accertamenti | 3 |
| di_accertamento_il | 3 |
| definitività_dell_accertamento | 3 |
| alla_certezza_del | 3 |
| di_incertezza_e | 3 |
| incertezza_e_di | 3 |
| certa_anteriore_a | 3 |
| accertato_ai_fini | 3 |
| giudice_ordinario_accertare | 3 |
| di_accertamento_che | 3 |
| dell_accertamento_catastale | 3 |
| di_accertamento_catastale | 3 |
| l_accertamento_in | 3 |
| accertamento_in_rettifica | 3 |
| all_accertamento_della | 3 |
| accertamento_dell_obbligazione | 3 |
| d_un_certo | 3 |
| certo_tipo_di | 3 |
| modalità_d_accertamento | 3 |
| l_accertamento_sintetico | 3 |
| accertamento_da_parte | 3 |
| da_una_certa | 3 |
| accertamento_degli_illeciti | 3 |
| certezza_delle_risorse | 3 |
| giudizio_di_accertamento | 3 |
| che_con_certezza | 3 |
| con_certezza_e | 3 |
| certezza_e_senza | 3 |
| ma_certamente_non | 3 |
| di_accertamento_amministrativo | 3 |
| da_un_accertamento | 3 |
| accertamento_avvenuto_nell | 3 |
| riscossione_l_accertamento | 3 |
| elementi_di_incertezza | 3 |
| accertamento_del_credito | 3 |
| potere_di_accertamento | 3 |
| di_certezza_nei | 3 |
| certezza_nei_rapporti | 3 |
| la_certezza_della | 3 |
| dell_accertamento_che | 3 |
| indiscriminata_all_accertamento | 3 |
| all_accertamento_delle | 3 |
| accertamento_delle_operazioni | 3 |
| accertamento_penale_definitivo | 3 |
| termine_di_accertamento | 3 |
| breve_di_accertamento | 3 |
| e_la_certezza | 3 |
| natura_certamente_tributaria | 3 |
| certamente_tributaria_in | 3 |
| ostacolare_l_accertamento | 3 |
| accertamento_dell_evasione | 3 |
| contraddittorio_l_accertamento | 3 |
| l_accertamento_con | 3 |
| istanza_di_accertamento | 3 |
| liquidazione_accertamento_contenzioso | 3 |
| accertamento_contenzioso_e | 3 |
| incerta_la_motivazione | 3 |
| meccanismo_di_accertamento | 2 |
| l_accertamento_è | 2 |
| futuro_ed_incerto | 2 |
| di_accertamento_tali | 2 |
| amministrativo_di_accertamento | 2 |
| tale_accertamento_il | 2 |
| all_accertamento_di | 2 |
| non_era_certo | 2 |
| certo_che_essa | 2 |
| accertamento_della_natura | 2 |
| è_certamente_quella | 2 |
| incertezza_che_si | 2 |
| di_accertare_l | 2 |
| certezza_che_il | 2 |
| accertamento_della_base | 2 |
| diretto_ad_accertare | 2 |
| una_certa_proporzione | 2 |
| certa_proporzione_fra | 2 |
| riguardano_l_accertamento | 2 |
| certi_casi_si | 2 |
| certa_data_e | 2 |
| o_ad_accertamenti | 2 |
| o_l_accertamento | 2 |
| accertamento_del_debito | 2 |
| sia_irrevocabilmente_certo | 2 |
| in_quel_certo | 2 |
| quel_certo_momento | 2 |
| certo_momento_cosa | 2 |
| una_certa_capacità | 2 |
| certa_capacità_contributiva | 2 |
| accertato_che_le | 2 |
| una_certezza_che | 2 |
| dall_accertamento_della | 2 |
| accertamento_della_imposta | 2 |
| ricorso_all_accertamento | 2 |
| dubbi_e_incertezze | 2 |
| e_in_certi | 2 |
| la_certezza_di | 2 |
| un_certo_numero | 2 |
| certo_numero_di | 2 |
| amministrativa_dell_accertamento | 2 |
| in_certo_modo | 2 |
| certo_che_il | 2 |
| con_certezza_dal | 2 |
| accertamento_fiscale_e | 2 |
| un_accertamento_già | 2 |
| che_appare_certo | 2 |
| appare_certo_che | 2 |
| di_un_certificato | 2 |
| di_reddito_accertato | 2 |
| che_per_certi | 2 |
| per_certi_reati | 2 |
| certi_reati_fiscali | 2 |
| il_preventivo_accertamento | 2 |
| preventivo_accertamento_dell | 2 |
| per_un_certo | 2 |
| dell_accertamento_di | 2 |
| l_accertamento_non | 2 |
| aventi_data_certa | 2 |
| deriva_dall_accertamento | 2 |
| l_accertamento_che | 2 |
| ad_accertamenti_di | 2 |
| accertamento_e_il | 2 |
| salvi_gli_accertamenti | 2 |
| gli_accertamenti_già | 2 |
| accertamenti_già_effettuati | 2 |
| accertamenti_non_ancora | 2 |
| certe_situazioni_sia | 2 |
| si_è_certo | 2 |
| rende_necessario_accertare | 2 |
| corte_ha_accertato | 2 |
| può_certamente_essere | 2 |
| sistema_di_accertamento | 2 |
| accertamento_di_liquidazione | 2 |
| ed_agli_accertamenti | 2 |
| non_certo_nella | 2 |
| agevolare_l_accertamento | 2 |
| prevedibile_come_certa | 2 |
| alcuna_incertezza_né | 2 |
| non_certo_per | 2 |
| sistemi_di_accertamento | 2 |
| certo_non_può | 2 |
| debiti_certi_e | 2 |
| certi_e_liquidi | 2 |
| della_certezza_dei | 2 |
| di_locazioni_accertate | 2 |
| locazioni_accertate_alla | 2 |
| accertate_alla_media | 2 |
| di_accertamento_degli | 2 |
| un_certo_adeguamento | 2 |
| seguito_di_accertamenti | 2 |
| di_accertamenti_in | 2 |
| accertamenti_in_rettifica | 2 |
| e_l_accertamento | 2 |
| accertamento_ed_in | 2 |
| non_sono_certo | 2 |
| accertamento_negativo_di | 2 |
| accertamento_negativo_non | 2 |
| dopo_una_certa | 2 |
| accertamento_per_i | 2 |
| accertamento_che_il | 2 |
| rilascio_di_certificati | 2 |
| tributaria_è_certamente | 2 |
| di_accertamento_nonché | 2 |
| fine_di_accertare | 2 |
| di_accertare_la | 2 |
| degli_accertamenti_fiscali | 2 |
| un_definitivo_accertamento | 2 |
| entro_certi_termini | 2 |
| accertamento_dei_prezzi | 2 |
| nell_accertamento_dei | 2 |
| in_modo_certo | 2 |
| non_sussiste_incertezza | 2 |
| anche_difficilmente_accertabili | 2 |
| l_accertamento_fiscale | 2 |
| soltanto_l_accertamento | 2 |
| accertamento_in_sede | 2 |
| relativa_all_accertamento | 2 |
| quando_l_accertamento | 2 |
| in_certa_misura | 2 |
| certamente_non_più | 2 |
| è_certo_comunque | 2 |
| certo_comunque_che | 2 |
| uniformità_e_certezza | 2 |
| e_certezza_di | 2 |
| accertamento_amministrativo_in | 2 |
| un_accertamento_amministrativo | 2 |
| ad_accertare_l | 2 |
| accertamento_dell_esistenza | 2 |
| può_certo_impedire | 2 |
| certo_impedire_al | 2 |
| certamente_non_si | 2 |
| obbligo_l_accertamento | 2 |
| certa_anteriore_all | 2 |
| garantire_la_certezza | 2 |
| certo_dirsi_che | 2 |
| accertamento_che_è | 2 |
| relativi_all_accertamento | 2 |
| una_certa_elasticità | 2 |
| che_certo_non | 2 |
| certi_limiti_dell | 2 |
| notificato_l_accertamento | 2 |
| incertezza_sul_significato | 2 |
| dell_accertamento_dei | 2 |
| accertare_se_una | 2 |
| quello_dell_accertamento | 2 |
| di_accertamento_nei | 2 |
| o_accertato_in | 2 |
| accertato_in_via | 2 |
| accertamento_della_sussistenza | 2 |
| un_accertamento_specifico | 2 |
| ultimo_imponibile_accertato | 2 |
| imponibile_accertato_o | 2 |
| all_accertamento_dell | 2 |
| di_accertamenti_tributari | 2 |
| accertamenti_tributari_presuntivi | 2 |
| gli_accertamenti_presuntivi | 2 |
| di_accertamento_analitico | 2 |
| accertamento_in_quanto | 2 |
| l_accertamento_induttivo | 2 |
| previsione_di_accertamenti | 2 |
| di_accertamenti_induttivi | 2 |
| accertamento_induttivo_tutte | 2 |
| di_accertamento_induttivo | 2 |
| fatto_certi_i | 2 |
| certi_i_quali | 2 |
| l_accertamento_da | 2 |
| l_accertamento_su | 2 |
| l_accertamento_ad | 2 |
| accertamento_tributario_alla | 2 |
| connotato_tributario_certo | 2 |
| che_certamente_non | 2 |
| all_accertamento_tributario | 2 |
| certo_grado_di | 2 |
| una_certa_anzianità | 2 |
| rientra_certamente_nella | 2 |
| ostacolo_all_accertamento | 2 |
| accertamento_di_corrispettivi | 2 |
| una_certa_percentuale | 2 |
| previsioni_e_certo | 2 |
| e_certo_nei | 2 |
| certo_nei_suoi | 2 |
| accertamento_e_della | 2 |
| un_certo_momento | 2 |
| certo_non_è | 2 |
| certa_misura_a | 2 |
| impegni_di_accertata | 2 |
| di_accertata_urgenza | 2 |
| di_accertamento_ai | 2 |
| non_implicano_accertamenti | 2 |
| implicano_accertamenti_tecnici | 2 |
| accertamenti_tecnici_in | 2 |
| di_immediato_accertamento | 2 |
| immediato_accertamento_e | 2 |
| dell_accertamento_sintetico | 2 |
| di_accertamento_sintetico | 2 |
| istituto_dell_accertamento | 2 |
| gli_accertamenti_e | 2 |
| contestare_l_accertamento | 2 |
| merito_l_accertamento | 2 |
| accertato_conseguimento_dell | 2 |
| accertamento_in_via | 2 |
| di_obiettiva_incertezza | 2 |
| incertezza_circa_la | 2 |
| dell_accertamento_amministrativo | 2 |
| liquidazione_accertamento_e | 2 |
| di_accertamento_anche | 2 |
| non_poteva_certo | 2 |
| caso_di_accertamento | 2 |
| e_non_certamente | 2 |
| all_accertamento_giurisdizionale | 2 |
| in_maniera_certa | 2 |
| la_certezza_delle | 2 |
| di_incertezza_nell | 2 |
| sulla_certezza_dell | 2 |
| può_certo_considerarsi | 2 |
| il_cui_accertamento | 2 |
| accertamento_dell_obbligo | 2 |
| accertamento_in_base | 2 |
| procedimento_di_accertamento | 2 |
| l_accertamento_il | 2 |
| accertamento_il_recupero | 2 |
| ma_di_certo | 2 |
| accertamenti_di_imposta | 2 |
| un_termine_certo | 2 |
| di_accertamento_a | 2 |
| stato_di_incertezza | 2 |
| limitarsi_ad_accertare | 2 |
| una_certa_quota | 2 |
| certa_quota_del | 2 |
| all_azione_accertativa | 2 |
| all_azione_accertatrice | 2 |
| certa_ai_fini | 2 |
| accertamento_dell_irpeg | 2 |
| dell_accertamento_delle | 2 |
| di_accertamento_relativi | 2 |
| accertamento_relativi_a | 2 |
| accertamento_che_non | 2 |
| l_accertamento_nei | 2 |
| notificazione_degli_accertamenti | 2 |
| una_volta_accertato | 2 |
| accertato_lo_stato | 2 |
| tema_di_accertamento | 2 |
| terzi_l_accertamento | 2 |
| certamente_non_può | 2 |
| di_accertamento_sia | 2 |
| potere_accertativo_dell | 2 |
| accertativo_dell_amministrazione | 2 |
| di_accertamento_relativo | 2 |
| di_accertamento_si | 2 |
| accertamento_si_applichi | 2 |
| un_accertamento_penale | 2 |
| brevi_di_accertamento | 2 |
| raddoppiati_di_accertamento | 2 |
| di_accertamento_previsto | 2 |
| tale_incertezza_è | 2 |
| degli_accertamenti_relativi | 2 |
| accertativa_del_fisco | 2 |
| accertamento_dei_crediti | 2 |
| il_loro_accertamento | 2 |
| accertamento_fiscale_non | 2 |
| obiettiva_incertezza_interpretativa | 2 |
| accertamento_ai_fini | 2 |
| ha_natura_certamente | 2 |
| l_accertamento_la | 2 |
| di_incertezza_che | 2 |
| modalità_per_certi | 2 |
| certi_versi_simili | 2 |
| interessare_periodi_certo | 2 |
| periodi_certo_definiti | 2 |
| certo_definiti_ma | 2 |
| incertezze_insite_nella | 2 |
| le_possibili_incertezze | 2 |
| fase_dell_autoaccertamento | 2 |
| dell_autoaccertamento_del | 2 |
| autoaccertamento_del_debito | 2 |
| di_accertamento_art | 2 |
| membri_nell_accertamento | 2 |
| nell_accertamento_e | 2 |
| accertamento_e_nella | 2 |
| ad_accertamento_e | 2 |
| accertamento_e_verifica | 2 |
| generalizzata_all_accertamento | 2 |
| cittadino_nella_certezza | 2 |
| nella_certezza_delle | 2 |
| accertamento_liquidazione_dell | 2 |
| e_nella_certezza | 2 |
| certezza_al_momento | 2 |
| ritenute_certificate_per | 2 |
| risultino_dalle_certificazioni | 2 |
| le_ritenute_certificate | 2 |
| incertezze_in_ordine | 2 |
| nessuna_incertezza_infatti | 2 |
| incertezza_infatti_può | 2 |
| tributarie_regionali_accertate | 2 |
| regionali_accertate_nell | 2 |
| accertate_nell_esercizio | 2 |
| di_riscossione_accertamento | 2 |
| riscossione_accertamento_recupero | 2 |
| accertamento_recupero_rimborsi | 2 |
| certe_condizioni_l | 2 |
| stringente_e_certo | 2 |
| e_certo_per | 2 |
| accertamento_di_diritti | 2 |
| di_accertamento_endofallimentare | 2 |
| accertamento_endofallimentare_con | 2 |
| domanda_di_accertamento | 2 |
| un_costo_certo | 2 |
| costo_certo_e | 2 |
| certificazioni_delle_ritenute | 2 |
| accertamento_del_dovuto | 2 |
| incertezze_su_aspetti | 2 |
| dipende_dall_accertamento | 2 |
| dall_accertamento_costitutivo | 2 |
| accertamento_costitutivo_demandato | 2 |
| elettronica_certificata_nel | 2 |
| certificata_nel_domicilio | 2 |
| fiscale_la_certificazione | 2 |
| la_certificazione_d | 2 |
| certificazione_d_iscrizione | 2 |
| si_può_certo | 2 |
| attuazione_e_accertamento | 2 |
| e_accertamento_dei | 2 |
| accertamento_dell_abuso | 2 |
| costituita_dagli_accertamenti | 2 |
| dagli_accertamenti_effettuati | 2 |
| accertamenti_effettuati_nei | 2 |
| certo_e_inerente | 2 |
| una_data_certa | 2 |
| data_certa_di | 2 |
| certezza_della_decurtazione | 2 |
| è_certamente_applicabile | 2 |
| principale_di_accertamento | 2 |
| non_rende_incerta | 2 |
| rende_incerta_la | 2 |
| valore_della_certezza | 2 |
| una_certa_età | 2 |
| certa_età_reversibilità | 2 |
| fossero_state_certificate | 2 |
| risultanti_dalle_certificazioni | 2 |
| delle_relative_certificazioni | 2 |
| relative_certificazioni_ai | 2 |
| come_da_accertamento | 2 |
| da_accertamento_avvenuto | 2 |
| certi_limiti_dall | 1 |
| parte_l_accertamento | 1 |
| non_implica_certamente | 1 |
| implica_certamente_per | 1 |
| certamente_per_le | 1 |
| che_la_incertezza | 1 |
| la_incertezza_della | 1 |
| incertezza_della_sottoscrizione | 1 |
| emanato_una_certa | 1 |
| una_certa_norma | 1 |
| certa_norma_non | 1 |
| è_questo_accertare | 1 |
| questo_accertare_se | 1 |
| del_l_incertezza | 1 |
| l_incertezza_che | 1 |
| incertezza_che_aveva | 1 |
| un_dato_certo | 1 |
| dato_certo_dell | 1 |
| certo_dell_ordinamento | 1 |
| servizio_di_accertamento | 1 |
| finanze_ad_accertare | 1 |
| ad_accertare_le | 1 |
| accertare_le_contravvenzioni | 1 |
| art_occorre_accertare | 1 |
| occorre_accertare_se | 1 |
| accertare_se_nella | 1 |
| sussiste_l_accertamento | 1 |
| accertamento_è_fatto | 1 |
| specie_lo_accertamento | 1 |
| lo_accertamento_fiscale | 1 |
| accertamento_fiscale_è | 1 |
| soltanto_all_accertamento | 1 |
| all_accertamento_che | 1 |
| accertamento_che_nella | 1 |
| base_dell_accertamento | 1 |
| accertamento_tributario_per | 1 |
| non_essendo_certo | 1 |
| essendo_certo_sufficienti | 1 |
| certo_sufficienti_a | 1 |
| proprio_giudizio_accertare | 1 |
| giudizio_accertare_quale | 1 |
| accertare_quale_sia | 1 |
| unico_elemento_incerto | 1 |
| elemento_incerto_in | 1 |
| incerto_in_questa | 1 |
| ed_incerto_il | 1 |
| incerto_il_soggetto | 1 |
| ed_incerto_sia | 1 |
| incerto_sia_il | 1 |
| conseguimento_di_certi | 1 |
| di_certi_vantaggi | 1 |
| certi_vantaggi_si | 1 |
| accertamento_tali_sono | 1 |
| di_accertamento_sono | 1 |
| accertamento_sono_di | 1 |
| accertamento_è_da | 1 |
| compiere_tale_accertamento | 1 |
| accertamento_il_ministro | 1 |
| che_potrà_accertare | 1 |
| potrà_accertare_nei | 1 |
| accertare_nei_limiti | 1 |
| provvedimento_un_certo | 1 |
| un_certo_margine | 1 |
| certo_margine_di | 1 |
| è_tuttavia_certo | 1 |
| tuttavia_certo_che | 1 |
| negoziale_all_accertamento | 1 |
| accertamento_di_legalità | 1 |
| pubblico_della_certezza | 1 |
| confini_sovente_incerti | 1 |
| sovente_incerti_e | 1 |
| incerti_e_contestati | 1 |
| strumenti_di_accertamento | 1 |
| accertamento_fiscale_che | 1 |
| era_certo_quella | 1 |
| certo_quella_di | 1 |
| può_certo_qualificarsi | 1 |
| certo_qualificarsi_una | 1 |
| fondi_sull_accertamento | 1 |
| sull_accertamento_globale | 1 |
| accertamento_globale_del | 1 |
| pubblici_di_concerto | 1 |
| concerto_con_l | 1 |
| devesi_ora_accertare | 1 |
| ora_accertare_se | 1 |
| bambini_è_certo | 1 |
| procedono_all_accertamento | 1 |
| scopo_di_accertare | 1 |
| di_accertare_le | 1 |
| accertare_le_proprietà | 1 |
| accertamento_della_loro | 1 |
| loro_appartenenza_accertando | 1 |
| appartenenza_accertando_l | 1 |
| accertando_l_intestazione | 1 |
| cioè_l_accertamento | 1 |
| certamente_quella_stima | 1 |
| è_certamente_l | 1 |
| certamente_l_ufficio | 1 |
| può_sorgere_incertezza | 1 |
| sorgere_incertezza_che | 1 |
| l_accertamento_suppletivo | 1 |
| accertamento_suppletivo_da | 1 |
| riconosciuto_all_accertamento | 1 |
| accertamento_degli_elementi | 1 |
| riferisce_l_accertamento | 1 |
| accertamento_del_patrimonio | 1 |
| effetti_di_accertare | 1 |
| accertare_se_secondo | 1 |
| potestà_di_accertare | 1 |
| fini_di_accertare | 1 |
| accertare_l_identità | 1 |
| senso_di_accertare | 1 |
| di_accertare_caso | 1 |
| accertare_caso_per | 1 |
| corte_per_accertare | 1 |
| frase_aveva_certamente | 1 |
| aveva_certamente_nel | 1 |
| certamente_nel_testo | 1 |
| ciò_per_accertare | 1 |
| manca_la_certezza | 1 |
| la_certezza_che | 1 |
| l_accertamento_sulla | 1 |
| accertamento_sulla_sussistenza | 1 |
| sanità_di_concerto | 1 |
| un_certo_punto | 1 |
| certo_punto_annullare | 1 |
| indebolisce_in_certo | 1 |
| certo_senso_l | 1 |
| mediante_l_accertamento | 1 |
| l_accertamento_giudiziale | 1 |
| accertamento_giudiziale_della | 1 |
| agrari_abbiano_accertato | 1 |
| abbiano_accertato_una | 1 |
| accertato_una_diminuzione | 1 |
| può_certo_esser | 1 |
| certo_esser_considerato | 1 |
| sia_dalla_incertezza | 1 |
| dalla_incertezza_che | 1 |
| incertezza_che_l | 1 |
| è_prova_certa | 1 |
| prova_certa_del | 1 |
| certa_del_carattere | 1 |
| di_accertamento_stabilita | 1 |
| accertamento_stabilita_con | 1 |
| quello_di_accertare | 1 |
| accertare_se_nelle | 1 |
| sia_ad_accertare | 1 |
| ad_accertare_tale | 1 |
| accertare_tale_presupposto | 1 |
| ad_essa_accertare | 1 |
| essa_accertare_se | 1 |
| accertare_se_tale | 1 |
| garanzia_a_certi | 1 |
| a_certi_controlli | 1 |
| certi_controlli_che | 1 |
| accertamento_del_presupposto | 1 |
| ortofrutticoli_ecc_accertamento | 1 |
| ecc_accertamento_e | 1 |
| accertamento_e_sistemi | 1 |
| certo_essere_modificata | 1 |
| dell_accertamento_si | 1 |
| accertamento_si_riferisce | 1 |
| giustificatrice_è_certamente | 1 |
| è_certamente_fondamentale | 1 |
| certamente_fondamentale_nel | 1 |
| far_accertare_la | 1 |
| accertare_la_totale | 1 |
| accertamento_negativo_il | 1 |
| efficacia_entro_certi | 1 |
| entro_certi_confini | 1 |
| certi_confini_vietandogli | 1 |
| accertamento_negativo_senza | 1 |
| far_accertare_l | 1 |
| accertare_l_infondatezza | 1 |
| da_questo_accertamento | 1 |
| questo_accertamento_discendono | 1 |
| che_in_certi | 1 |
| approvazione_sembra_certo | 1 |
| sembra_certo_infatti | 1 |
| certo_infatti_i | 1 |
| criteri_in_certo | 1 |
| in_certo_grado | 1 |
| certo_grado_uniformi | 1 |
| d_una_certa | 1 |
| che_devono_certe | 1 |
| devono_certe_imposte | 1 |
| certe_imposte_e | 1 |
| ad_accertamenti_degli | 1 |
| accertamenti_degli_uffici | 1 |
| e_questi_accertamenti | 1 |
| questi_accertamenti_non | 1 |
| accertamenti_non_possono | 1 |
| o_da_accertamento | 1 |
| da_accertamento_degli | 1 |
| irrevocabilmente_certo_che | 1 |
| certo_che_egli | 1 |
| accadimento_una_certa | 1 |
| l_avere_accertato | 1 |
| avere_accertato_che | 1 |
| senso_una_certezza | 1 |
| certezza_che_promana | 1 |
| la_sorte_accertato | 1 |
| sorte_accertato_l | 1 |
| accertato_l_illecito | 1 |
| finanziaria_dall_accertamento | 1 |
| facile_l_accertamento | 1 |
| accertamento_tributario_eliminandosi | 1 |
| fatto_sorgere_incertezze | 1 |
| sorgere_incertezze_di | 1 |
| incertezze_di_interpretazione | 1 |
| all_accertamento_fisso | 1 |
| accertamento_fisso_implicasse | 1 |
| certo_termine_viola | 1 |
| peculiarità_di_certi | 1 |
| di_certi_rapporti | 1 |
| certi_rapporti_rafforza | 1 |
| è_sufficiente_accertare | 1 |
| sufficiente_accertare_che | 1 |
| agli_uffici_accertatori | 1 |
| uffici_accertatori_del | 1 |
| accertatori_del_comune | 1 |
| e_incertezze_e | 1 |
| incertezze_e_così | 1 |
| ha_al_certo | 1 |
| al_certo_violato | 1 |
| certo_violato_il | 1 |
| in_certi_limiti | 1 |
| certi_limiti_al | 1 |
| far_accertare_il | 1 |
| accertare_il_titolo | 1 |
| si_accerti_in | 1 |
| accerti_in_modo | 1 |
| essendo_ancora_incerta | 1 |
| ancora_incerta_la | 1 |
| incerta_la_materia | 1 |
| oggetto_di_accertamento | 1 |
| di_accertamento_preventivo | 1 |
| accertamento_preventivo_da | 1 |
| non_la_certezza | 1 |
| certezza_di_conseguire | 1 |
| attingevano_soprattutto_certe | 1 |
| soprattutto_certe_categorie | 1 |
| riferimento_è_certa | 1 |
| è_certa_pertanto | 1 |
| certa_pertanto_la | 1 |
| il_relativo_accertamento | 1 |
| relativo_accertamento_sia | 1 |
| accertamento_sia_fatto | 1 |
| ed_è_certo | 1 |
| è_certo_più | 1 |
| certo_più_efficiente | 1 |
| nel_un_certo | 1 |
| da_ciascuno_certo | 1 |
| ciascuno_certo_può | 1 |
| certo_può_accadere | 1 |
| con_una_certa | 1 |
| una_certa_approssimazione | 1 |
| certa_approssimazione_i | 1 |
| sia_quello_accertato | 1 |
| quello_accertato_singolarmente | 1 |
| accertato_singolarmente_coi | 1 |
| la_stessa_certezza | 1 |
| stessa_certezza_di | 1 |
| certezza_di_quella | 1 |
| provenienza_dell_accertamento | 1 |
| dell_accertamento_nella | 1 |
| accertamento_nella_diversa | 1 |
| una_particolare_certificazione | 1 |
| particolare_certificazione_del | 1 |
| certificazione_del_terzo | 1 |
| mediante_particolari_certificazioni | 1 |
| particolari_certificazioni_tratte | 1 |
| certificazioni_tratte_dai | 1 |
| pretesa_di_certa | 1 |
| di_certa_realizzazione | 1 |
| certa_realizzazione_a | 1 |
| erariali_per_accertare | 1 |
| per_accertare_nei | 1 |
| accertare_nei_casi | 1 |
| individuati_con_certezza | 1 |
| con_certezza_ma | 1 |
| certezza_ma_non | 1 |
| che_hanno_certi | 1 |
| hanno_certi_presupposti | 1 |
| certi_presupposti_e | 1 |
| accertamento_tributario_entro | 1 |
| definito_l_accertamento | 1 |
| l_accertamento_entro | 1 |
| accertamento_entro_l | 1 |
| quali_l_accertamento | 1 |
| l_accertamento_rimane | 1 |
| accertamento_rimane_tuttavia | 1 |
| degli_accertamenti_se | 1 |
| accertamenti_se_valgono | 1 |
| valgono_in_certo | 1 |
| certo_modo_a | 1 |
| amministrativa_degli_accertamenti | 1 |
| accertamenti_tributari_sussiste | 1 |
| stabilendo_una_certa | 1 |
| certo_periodo_di | 1 |
| possono_essere_accertate | 1 |
| essere_accertate_solo | 1 |
| accertate_solo_localmente | 1 |
| effettivamente_verificatosi_certo | 1 |
| verificatosi_certo_quest | 1 |
| certo_quest_elemento | 1 |
| di_valore_accertato | 1 |
| valore_accertato_nel | 1 |
| accertato_nel_momento | 1 |
| è_sempre_certo | 1 |
| sempre_certo_che | 1 |
| tendente_ad_accertare | 1 |
| accertare_se_e | 1 |
| giudizio_è_certo | 1 |
| imposizione_condiziona_certo | 1 |
| condiziona_certo_la | 1 |
| certo_la_misura | 1 |
| d_imposta_accertato | 1 |
| imposta_accertato_dagli | 1 |
| accertato_dagli_uffici | 1 |
| intero_reddito_accertato | 1 |
| reddito_accertato_provvisoriamente | 1 |
| accertato_provvisoriamente_dagli | 1 |
| insolvenza_di_certi | 1 |
| di_certi_debitori | 1 |
| certi_debitori_d | 1 |
| del_reddito_accertato | 1 |
| reddito_accertato_unilateralmente | 1 |
| accertato_unilateralmente_dall | 1 |
| evince_con_certezza | 1 |
| certezza_dal_fatto | 1 |
| se_in_certi | 1 |
| un_certo_provento | 1 |
| certo_provento_deliberato | 1 |
| solo_in_certi | 1 |
| certi_casi_il | 1 |
| sul_reddito_accertato | 1 |
| reddito_accertato_cioè | 1 |
| accertato_cioè_in | 1 |
| non_su_certezze | 1 |
| su_certezze_e | 1 |
| certezze_e_che | 1 |
| cui_venga_accertata | 1 |
| venga_accertata_l | 1 |
| accertata_l_esistenza | 1 |
| emanazione_di_certe | 1 |
| di_certe_categorie | 1 |
| tributario_essendo_certo | 1 |
| essendo_certo_come | 1 |
| certo_come_esattamente | 1 |
| legittimare_la_certezza | 1 |
| la_certezza_giuridica | 1 |
| certezza_giuridica_della | 1 |
| a_qualsiasi_accertamento | 1 |
| qualsiasi_accertamento_fiscale | 1 |
| di_dare_certezza | 1 |
| dare_certezza_e | 1 |
| certezza_e_semplicità | 1 |
| difficile_accertamento_né | 1 |
| accertamento_né_si | 1 |
| certa_misura_il | 1 |
| sia_possibile_accertare | 1 |
| possibile_accertare_l | 1 |
| accertare_l_appartenenza | 1 |
| del_monopolio_certe | 1 |
| monopolio_certe_imposte | 1 |
| certe_imposte_di | 1 |
| dell_accertamento_la | 1 |
| accertamento_la_disposizione | 1 |
| dell_accertamento_ma | 1 |
| accertamento_ma_tale | 1 |
| dell_accertamento_pone | 1 |
| accertamento_pone_il | 1 |
| dell_accertamento_quel | 1 |
| accertamento_quel_fine | 1 |
| un_certificato_del | 1 |
| certificato_del_casellario | 1 |
| che_sono_certamente | 1 |
| sono_certamente_consentite | 1 |
| certamente_consentite_imposizioni | 1 |
| sicché_è_certo | 1 |
| effetti_dell_accertamento | 1 |
| accertamento_del_complessivo | 1 |
| ciò_vale_certo | 1 |
| vale_certo_per | 1 |
| certo_per_le | 1 |
| reddito_accertato_in | 1 |
| accertato_in_tal | 1 |
| affatto_necessario_accertare | 1 |
| accertare_se_come | 1 |
| penale_e_accertamento | 1 |
| e_accertamento_in | 1 |
| accertamento_in_altra | 1 |
| indipendentemente_dall_accertamento | 1 |
| dall_accertamento_dell | 1 |
| attendere_l_accertamento | 1 |
| inerenti_all_accertamento | 1 |
| accertamento_del_rapporto | 1 |
| di_quell_accertamento | 1 |
| quell_accertamento_cosicché | 1 |
| accertamento_cosicché_il | 1 |
| tenuto_ad_accertare | 1 |
| ad_accertare_in | 1 |
| accertare_in_via | 1 |
| evasori_ma_accertato | 1 |
| ma_accertato_che | 1 |
| accertato_che_di | 1 |
| un_certo_scopo | 1 |
2.2. La tabella riporta i fivegrams estratti dalle sentenze presenti nel subset dftm_silver in cuicompaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| five_grams_trovate | frequency |
|---|---|
| di_concerto_con_il_ministro | 16 |
| accertamento_delle_imposte_sui_redditi | 14 |
| di_accertamento_delle_imposte_sui | 12 |
| finanze_di_concerto_con_il | 11 |
| omesso_versamento_di_ritenute_certificate | 11 |
| comuni_in_materia_di_accertamento | 10 |
| in_materia_di_accertamento_delle | 10 |
| materia_di_accertamento_delle_imposte | 10 |
| ministro_delle_finanze_di_concerto | 8 |
| delle_finanze_di_concerto_con | 8 |
| dei_termini_per_l_accertamento | 8 |
| risultanti_dalla_certificazione_rilasciata_ai | 8 |
| dalla_certificazione_rilasciata_ai_sostituiti | 8 |
| per_le_finanze_di_concerto | 7 |
| le_finanze_di_concerto_con | 7 |
| concerto_con_il_ministro_per | 7 |
| dell_interno_di_concerto_con | 7 |
| interno_di_concerto_con_il | 7 |
| ritenute_risultanti_dalla_certificazione_rilasciata | 7 |
| di_accertamento_e_di_riscossione | 6 |
| di_accertamento_dell_amministrazione_finanziaria | 6 |
| e_circostanze_di_fatto_certi | 6 |
| di_concerto_con_il_ministero | 6 |
| per_la_notificazione_dell_accertamento | 6 |
| raddoppio_dei_termini_di_accertamento | 6 |
| omesso_versamento_delle_ritenute_certificate | 6 |
| che_l_accertamento_dell_imposta | 5 |
| notifica_dell_avviso_di_accertamento | 5 |
| principio_della_certezza_del_diritto | 5 |
| l_accertamento_e_la_riscossione | 5 |
| potenziamento_delle_procedure_di_accertamento | 5 |
| delle_procedure_di_accertamento_convertito | 5 |
| procedure_di_accertamento_convertito_con | 5 |
| di_accertamento_convertito_con_modificazioni | 5 |
| e_di_certezza_del_diritto | 5 |
| rilascio_delle_certificazioni_ai_sostituiti | 5 |
| consiglio_dei_ministri_di_concerto | 4 |
| per_l_accertamento_dell_imponibile | 4 |
| l_azione_di_accertamento_negativo | 4 |
| finanze_di_concerto_con_quello | 4 |
| ministro_dell_interno_di_concerto | 4 |
| concerto_con_il_ministro_del | 4 |
| dell_azione_a_un_certo | 4 |
| azione_a_un_certo_termine | 4 |
| a_un_certo_termine_decorrente | 4 |
| un_certo_termine_decorrente_dalla | 4 |
| certo_termine_decorrente_dalla_data | 4 |
| ministero_dell_interno_di_concerto | 4 |
| concerto_con_il_ministero_dell | 4 |
| il_termine_per_l_accertamento | 4 |
| certificazione_rilasciata_ai_sostituiti_per | 4 |
| dalle_certificazioni_rilasciate_ai_sostituiti | 4 |
| accertamento_di_crediti_derivanti_da | 4 |
| sia_pure_entro_certi_limiti | 3 |
| di_accertamento_liquidazione_e_riscossione | 3 |
| pene_pecuniarie_dovute_per_accertamenti | 3 |
| pecuniarie_dovute_per_accertamenti_già | 3 |
| dovute_per_accertamenti_già_definiti | 3 |
| per_accertamenti_già_definiti_alla | 3 |
| accertamenti_già_definiti_alla_data | 3 |
| certezza_del_diritto_in_quanto | 3 |
| il_principio_della_certezza_del | 3 |
| accertamento_e_la_riscossione_dei | 3 |
| di_concerto_con_quello_per | 3 |
| concerto_con_quello_per_il | 3 |
| azione_di_accertamento_negativo_in | 3 |
| data_certa_anteriore_a_quella | 3 |
| certa_anteriore_a_quella_di | 3 |
| la_certezza_dei_rapporti_giuridici | 3 |
| accertato_ai_fini_dell_imposta | 3 |
| all_accertamento_e_alla_riscossione | 3 |
| d_un_certo_tipo_di | 3 |
| un_certo_tipo_di_attività | 3 |
| a_circostanze_di_fatto_certi | 3 |
| poteri_di_accertamento_dell_amministrazione | 3 |
| atti_di_accertamento_e_di | 3 |
| di_beni_che_con_certezza | 3 |
| beni_che_con_certezza_e | 3 |
| che_con_certezza_e_senza | 3 |
| motivazione_dell_avviso_di_accertamento | 3 |
| motivazione_dell_atto_di_accertamento | 3 |
| avverso_l_avviso_di_accertamento | 3 |
| attività_di_accertamento_e_riscossione | 3 |
| accertamento_avvenuto_nell_ambito_del | 3 |
| legittimo_affidamento_e_della_certezza | 3 |
| e_della_certezza_delle_situazioni | 3 |
| della_certezza_delle_situazioni_giuridiche | 3 |
| termini_per_l_accertamento_del | 3 |
| per_l_accertamento_del_tributo | 3 |
| termini_di_accertamento_dell_iva | 3 |
| indiscriminata_all_accertamento_delle_operazioni | 3 |
| all_accertamento_delle_operazioni_imponibili | 3 |
| del_termine_breve_di_accertamento | 3 |
| dei_ministri_di_concerto_con | 3 |
| ministri_di_concerto_con_il | 3 |
| accertamento_convertito_con_modificazioni_dalla | 3 |
| natura_certamente_tributaria_in_quanto | 3 |
| certamente_tributaria_in_quanto_costituisce | 3 |
| ad_ostacolare_l_accertamento_dell | 3 |
| ostacolare_l_accertamento_dell_evasione | 3 |
| del_preventivo_contraddittorio_l_accertamento | 3 |
| preventivo_contraddittorio_l_accertamento_con | 3 |
| contraddittorio_l_accertamento_con_adesione | 3 |
| istanza_di_accertamento_con_adesione | 3 |
| delle_ritenute_risultanti_dalla_certificazione | 3 |
| nullità_dell_avviso_di_accertamento | 3 |
| chiarezza_normativa_e_di_certezza | 3 |
| normativa_e_di_certezza_del | 3 |
| concerto_con_il_ministro_dell | 3 |
| di_accertamento_di_crediti_derivanti | 3 |
| affidamento_e_della_certezza_del | 3 |
| e_della_certezza_del_diritto | 3 |
| degli_atti_di_liquidazione_accertamento | 3 |
| atti_di_liquidazione_accertamento_contenzioso | 3 |
| di_liquidazione_accertamento_contenzioso_e | 3 |
| liquidazione_accertamento_contenzioso_e_riscossione | 3 |
| accertamento_contenzioso_e_riscossione_dei | 3 |
| di_accertamento_del_diritto_alla | 3 |
| prova_del_rilascio_delle_certificazioni | 3 |
| del_rilascio_delle_certificazioni_ai | 3 |
| di_concerto_col_ministro_per | 2 |
| per_l_accertamento_della_base | 2 |
| l_accertamento_della_base_imponibile | 2 |
| diretto_ad_accertare_se_la | 2 |
| delle_finanze_di_concerto_col | 2 |
| finanze_di_concerto_col_ministro | 2 |
| di_concerto_col_ministro_dell | 2 |
| concerto_col_ministro_dell_interno | 2 |
| sorge_prima_che_l_accertamento | 2 |
| prima_che_l_accertamento_del | 2 |
| che_l_accertamento_del_debito | 2 |
| l_accertamento_del_debito_tributario | 2 |
| accertamento_del_debito_tributario_e | 2 |
| prima_che_sia_irrevocabilmente_certo | 2 |
| anzidetto_obbligo_in_quel_certo | 2 |
| obbligo_in_quel_certo_momento | 2 |
| in_quel_certo_momento_cosa | 2 |
| quel_certo_momento_cosa_che | 2 |
| certo_momento_cosa_che_ha | 2 |
| è_certo_che_la_legge | 2 |
| fatti_reali_di_difficile_accertamento | 2 |
| o_meno_ad_un_accertamento | 2 |
| meno_ad_un_accertamento_già | 2 |
| ad_un_accertamento_già_definito | 2 |
| un_accertamento_già_definito_di | 2 |
| accertamento_già_definito_di_tal | 2 |
| di_tal_che_appare_certo | 2 |
| tal_che_appare_certo_che | 2 |
| che_appare_certo_che_la | 2 |
| appare_certo_che_la_legge | 2 |
| certo_che_la_legge_escludendo | 2 |
| già_intervenuta_definizione_dell_accertamento | 2 |
| n_consentiva_che_per_certi | 2 |
| consentiva_che_per_certi_reati | 2 |
| che_per_certi_reati_fiscali | 2 |
| per_certi_reati_fiscali_l | 2 |
| certi_reati_fiscali_l_azione | 2 |
| corso_senza_il_preventivo_accertamento | 2 |
| senza_il_preventivo_accertamento_dell | 2 |
| il_preventivo_accertamento_dell_imposta | 2 |
| fra_parenti_di_un_certo | 2 |
| parenti_di_un_certo_grado | 2 |
| salvi_gli_accertamenti_già_effettuati | 2 |
| gli_accertamenti_già_effettuati_e | 2 |
| accertamenti_già_effettuati_e_divenuti | 2 |
| avviso_di_accertamento_di_imposta | 2 |
| in_certe_situazioni_sia_subordinata | 2 |
| certe_situazioni_sia_subordinata_a | 2 |
| si_trovano_in_una_certa | 2 |
| della_certezza_del_diritto_in | 2 |
| con_il_principio_della_certezza | 2 |
| di_accertamento_e_riscossione_delle | 2 |
| scrittura_privata_di_data_certa | 2 |
| della_certezza_dei_rapporti_giuridici | 2 |
| in_difetto_di_locazioni_accertate | 2 |
| difetto_di_locazioni_accertate_alla | 2 |
| di_locazioni_accertate_alla_media | 2 |
| locazioni_accertate_alla_media_del | 2 |
| accertate_alla_media_del_valore | 2 |
| adeguare_sia_pure_entro_certi | 2 |
| pure_entro_certi_limiti_l | 2 |
| entro_certi_limiti_l_ammontare | 2 |
| certi_limiti_l_ammontare_dell | 2 |
| a_seguito_di_accertamenti_in | 2 |
| seguito_di_accertamenti_in_rettifica | 2 |
| di_accertamenti_in_rettifica_o | 2 |
| accertamenti_in_rettifica_o_di | 2 |
| un_azione_di_accertamento_negativo | 2 |
| di_accertamento_negativo_in_materia | 2 |
| accertamento_negativo_in_materia_di | 2 |
| dell_azione_di_accertamento_negativo | 2 |
| azione_di_accertamento_negativo_non | 2 |
| che_non_può_certo_essere | 2 |
| reali_quand_anche_difficilmente_accertabili | 2 |
| per_la_definizione_dell_accertamento | 2 |
| corso_dopo_che_l_accertamento | 2 |
| dopo_che_l_accertamento_dell | 2 |
| proseguita_prima_che_l_accertamento | 2 |
| prima_che_l_accertamento_dell | 2 |
| l_accertamento_dell_imposta_sia | 2 |
| accertamento_dell_imposta_sia_divenuto | 2 |
| ma_non_può_certo_impedire | 2 |
| non_può_certo_impedire_al | 2 |
| prescrivono_d_obbligo_l_accertamento | 2 |
| accertamento_dei_redditi_dei_coniugi | 2 |
| data_certa_anteriore_all_apertura | 2 |
| certa_anteriore_all_apertura_della | 2 |
| certezza_dei_rapporti_giuridici_e | 2 |
| non_può_certo_dirsi_che | 2 |
| data_di_notifica_dell_accertamento | 2 |
| mancata_notifica_dell_accertamento_nei | 2 |
| notifica_dell_accertamento_nei_confronti | 2 |
| di_mancata_notifica_dell_accertamento | 2 |
| connessione_col_metodo_di_accertamento | 2 |
| col_metodo_di_accertamento_catastale | 2 |
| reddito_complessivo_dichiarato_o_accertato | 2 |
| complessivo_dichiarato_o_accertato_in | 2 |
| dichiarato_o_accertato_in_via | 2 |
| o_accertato_in_via_definitiva | 2 |
| accertamento_in_rettifica_o_d | 2 |
| l_ultimo_imponibile_accertato_o | 2 |
| certo_tipo_di_attività_commerciale | 2 |
| esercizio_d_un_certo_tipo | 2 |
| la_previsione_di_accertamenti_induttivi | 2 |
| circostanze_di_fatto_certi_i | 2 |
| di_fatto_certi_i_quali | 2 |
| per_l_accertamento_dell_imposta | 2 |
| ai_fini_dell_accertamento_tributario | 2 |
| all_accertamento_degli_illeciti_tributari | 2 |
| e_i_poteri_di_accertamento | 2 |
| nelle_sue_previsioni_e_certo | 2 |
| sue_previsioni_e_certo_nei | 2 |
| previsioni_e_certo_nei_suoi | 2 |
| e_certo_nei_suoi_contenuti | 2 |
| certo_nei_suoi_contenuti_e | 2 |
| potenziare_l_attività_di_accertamento | 2 |
| in_una_certa_misura_a | 2 |
| dell_avviso_di_accertamento_dell | 2 |
| avviso_di_accertamento_dell_imposta | 2 |
| di_data_certa_anteriore_a | 2 |
| dell_atto_di_accertamento_e | 2 |
| che_non_implicano_accertamenti_tecnici | 2 |
| non_implicano_accertamenti_tecnici_in | 2 |
| implicano_accertamenti_tecnici_in_funzione | 2 |
| accertamenti_tecnici_in_funzione_dei | 2 |
| un_meccanismo_di_immediato_accertamento | 2 |
| meccanismo_di_immediato_accertamento_e | 2 |
| di_immediato_accertamento_e_di | 2 |
| immediato_accertamento_e_di_agevole | 2 |
| accertamento_e_la_riscossione_delle | 2 |
| all_accertamento_del_reddito_societario | 2 |
| accertamento_del_reddito_societario_ai | 2 |
| l_accertamento_del_suo_reddito | 2 |
| nel_merito_l_accertamento_del | 2 |
| l_avviso_di_accertamento_di | 2 |
| una_situazione_di_obiettiva_incertezza | 2 |
| attività_di_accertamento_liquidazione_e | 2 |
| accertamento_liquidazione_e_riscossione_dell | 2 |
| comuni_all_attività_di_accertamento | 2 |
| di_liquidazione_accertamento_e_riscossione | 2 |
| di_concerto_con_quello_del | 2 |
| concerto_con_quello_del_tesoro | 2 |
| certezza_delle_situazioni_giuridiche_la | 2 |
| sulla_certezza_dell_ordinamento_giuridico | 2 |
| certezza_dell_ordinamento_giuridico_e | 2 |
| r_maturati_ad_una_certa | 2 |
| maturati_ad_una_certa_data | 2 |
| regioni_la_riscossione_l_accertamento | 2 |
| la_riscossione_l_accertamento_il | 2 |
| riscossione_l_accertamento_il_recupero | 2 |
| l_accertamento_il_recupero_i | 2 |
| accertamento_il_recupero_i_rimborsi | 2 |
| esigenza_di_certezza_nei_rapporti | 2 |
| di_decadenza_per_gli_accertamenti | 2 |
| decadenza_per_gli_accertamenti_di | 2 |
| per_gli_accertamenti_di_imposta | 2 |
| ministero_delle_finanze_di_concerto | 2 |
| concerto_con_il_ministero_del | 2 |
| notifica_degli_avvisi_di_accertamento | 2 |
| che_l_avviso_di_accertamento | 2 |
| retrocessione_di_una_certa_quota | 2 |
| di_una_certa_quota_del | 2 |
| una_certa_quota_del_gettito | 2 |
| certa_quota_del_gettito_delle | 2 |
| il_contribuente_all_azione_accertatrice | 2 |
| certa_ai_fini_della_concessione | 2 |
| avvisi_di_accertamento_delle_imposte | 2 |
| un_avviso_di_accertamento_dell | 2 |
| avviso_di_accertamento_dell_irpeg | 2 |
| di_accertamento_dell_irpeg_dell | 2 |
| accertamento_dell_irpeg_dell_irap | 2 |
| notificazione_degli_avvisi_di_accertamento | 2 |
| cittadino_alla_azione_di_accertamento | 2 |
| alla_azione_di_accertamento_dell | 2 |
| azione_di_accertamento_dell_amministrazione | 2 |
| avvisi_di_accertamento_relativi_a | 2 |
| accertamento_nei_confronti_dei_contribuenti | 2 |
| termini_per_l_accertamento_in | 2 |
| accertato_lo_stato_di_bisogno | 2 |
| la_fase_di_accertamento_e | 2 |
| di_accertamento_e_di_liquidazione | 2 |
| a_terzi_l_accertamento_e | 2 |
| terzi_l_accertamento_e_la | 2 |
| di_accertamento_con_la_conseguenza | 2 |
| accertamento_con_la_conseguenza_che | 2 |
| potere_accertativo_dell_amministrazione_finanziaria | 2 |
| perfezionato_sui_poteri_di_accertamento | 2 |
| sui_poteri_di_accertamento_dell | 2 |
| accertamento_dell_amministrazione_finanziaria_con | 2 |
| dei_termini_di_accertamento_si | 2 |
| termini_di_accertamento_si_applichi | 2 |
| un_accertamento_penale_definitivo_circa | 2 |
| accertamento_penale_definitivo_circa_la | 2 |
| certezza_dei_rapporti_giuridici_sentenze | 2 |
| fino_alla_definizione_degli_accertamenti | 2 |
| alla_definizione_degli_accertamenti_relativi | 2 |
| dei_termini_di_accertamento_dell | 2 |
| di_accertamento_dell_iva_ancora | 2 |
| accertamento_dell_iva_ancora_pendenti | 2 |
| i_termini_per_l_accertamento | 2 |
| accertamento_ai_fini_dell_imposta | 2 |
| obbligatorie_ed_ha_natura_certamente | 2 |
| ed_ha_natura_certamente_tributaria | 2 |
| ha_natura_certamente_tributaria_in | 2 |
| la_coerenza_e_la_certezza | 2 |
| coerenza_e_la_certezza_dell | 2 |
| e_la_certezza_dell_ordinamento | 2 |
| la_certezza_dell_ordinamento_giuridico | 2 |
| affidamento_legittimo_e_della_certezza | 2 |
| legittimo_e_della_certezza_delle | 2 |
| certezza_delle_situazioni_giuridiche_in | 2 |
| realizzata_con_modalità_per_certi | 2 |
| con_modalità_per_certi_versi | 2 |
| modalità_per_certi_versi_simili | 2 |
| per_certi_versi_simili_a | 2 |
| certi_versi_simili_a_quelle | 2 |
| possono_non_interessare_periodi_certo | 2 |
| non_interessare_periodi_certo_definiti | 2 |
| interessare_periodi_certo_definiti_ma | 2 |
| periodi_certo_definiti_ma_più | 2 |
| certo_definiti_ma_più_lunghi | 2 |
| incertezze_insite_nella_determinazione_dei | 2 |
| preminentemente_sulla_fase_dell_autoaccertamento | 2 |
| sulla_fase_dell_autoaccertamento_del | 2 |
| fase_dell_autoaccertamento_del_debito | 2 |
| dell_autoaccertamento_del_debito_di | 2 |
| autoaccertamento_del_debito_di_imposta | 2 |
| cui_gli_avvisi_di_accertamento | 2 |
| l_accertamento_con_adesione_non | 2 |
| sia_formulata_istanza_di_accertamento | 2 |
| formulata_istanza_di_accertamento_con | 2 |
| di_accertamento_con_adesione_al | 2 |
| accertamento_con_adesione_al_periodo | 2 |
| di_accertamento_con_adesione_e | 2 |
| gli_stati_membri_nell_accertamento | 2 |
| stati_membri_nell_accertamento_e | 2 |
| membri_nell_accertamento_e_nella | 2 |
| nell_accertamento_e_nella_riscossione | 2 |
| accertamento_e_nella_riscossione_dell | 2 |
| diritto_di_procedere_ad_accertamento | 2 |
| di_procedere_ad_accertamento_e | 2 |
| procedere_ad_accertamento_e_verifica | 2 |
| generale_e_indiscriminata_all_accertamento | 2 |
| e_indiscriminata_all_accertamento_delle | 2 |
| accertamento_delle_operazioni_imponibili_effettuate | 2 |
| accertamento_e_alla_riscossione_dell | 2 |
| affidamento_del_cittadino_nella_certezza | 2 |
| del_cittadino_nella_certezza_delle | 2 |
| cittadino_nella_certezza_delle_situazioni | 2 |
| nella_certezza_delle_situazioni_giuridiche | 2 |
| l_atto_di_accertamento_liquidazione | 2 |
| atto_di_accertamento_liquidazione_dell | 2 |
| di_accertamento_liquidazione_dell_importo | 2 |
| risultino_dalle_certificazioni_rilasciate_ai | 2 |
| di_un_avviso_di_accertamento | 2 |
| dell_avviso_di_accertamento_per | 2 |
| di_accertamento_e_riscossione_della | 2 |
| accertamento_e_riscossione_della_quota | 2 |
| accertamento_convertito_con_modificazioni_dall | 2 |
| di_certezza_del_diritto_e | 2 |
| nessuna_incertezza_infatti_può_sussistere | 2 |
| incertezza_infatti_può_sussistere_in | 2 |
| delle_entrate_tributarie_regionali_accertate | 2 |
| entrate_tributarie_regionali_accertate_nell | 2 |
| tributarie_regionali_accertate_nell_esercizio | 2 |
| in_materia_di_riscossione_accertamento | 2 |
| materia_di_riscossione_accertamento_recupero | 2 |
| di_riscossione_accertamento_recupero_rimborsi | 2 |
| riscossione_accertamento_recupero_rimborsi_e | 2 |
| accertamento_recupero_rimborsi_e_contenzioso | 2 |
| un_termine_stringente_e_certo | 2 |
| termine_stringente_e_certo_per | 2 |
| stringente_e_certo_per_l | 2 |
| e_certo_per_l_adozione | 2 |
| certo_per_l_adozione_delle | 2 |
| di_accertamento_di_diritti_a | 2 |
| accertamento_di_diritti_a_contenuto | 2 |
| pronunce_di_accertamento_di_crediti | 2 |
| solo_l_azione_di_accertamento | 2 |
| l_azione_di_accertamento_endofallimentare | 2 |
| azione_di_accertamento_endofallimentare_con | 2 |
| confronti_degli_atti_di_accertamento | 2 |
| degli_atti_di_accertamento_e | 2 |
| accertamento_e_di_riscossione_notificati | 2 |
| di_accertamento_e_riscossione_del | 2 |
| l_accertamento_del_tributo_sentenze | 2 |
| accertamento_del_tributo_sentenze_n | 2 |
| incertezze_su_aspetti_rilevanti_della | 2 |
| dipende_dall_accertamento_costitutivo_demandato | 2 |
| dall_accertamento_costitutivo_demandato_ai | 2 |
| accertamento_costitutivo_demandato_ai_suddetti | 2 |
| anche_tramite_posta_elettronica_certificata | 2 |
| tramite_posta_elettronica_certificata_nel | 2 |
| posta_elettronica_certificata_nel_domicilio | 2 |
| elettronica_certificata_nel_domicilio_eletto | 2 |
| certificata_nel_domicilio_eletto_o | 2 |
| indirizzo_di_posta_elettronica_certificata | 2 |
| dell_esonero_fiscale_la_certificazione | 2 |
| esonero_fiscale_la_certificazione_d | 2 |
| fiscale_la_certificazione_d_iscrizione | 2 |
| la_certificazione_d_iscrizione_attestante | 2 |
| certificazione_d_iscrizione_attestante_la | 2 |
| materia_di_attuazione_e_accertamento | 2 |
| di_attuazione_e_accertamento_dei | 2 |
| attuazione_e_accertamento_dei_tributi | 2 |
| di_controllo_e_di_accertamento | 2 |
| per_l_accertamento_dell_abuso | 2 |
| l_accertamento_dell_abuso_del | 2 |
| accertamento_dell_abuso_del_diritto | 2 |
| atti_fiscali_costituita_dagli_accertamenti | 2 |
| fiscali_costituita_dagli_accertamenti_effettuati | 2 |
| costituita_dagli_accertamenti_effettuati_nei | 2 |
| dagli_accertamenti_effettuati_nei_confronti | 2 |
| accertamenti_effettuati_nei_confronti_di | 2 |
| di_certezza_del_diritto_in | 2 |
| la_certezza_della_decurtazione_automatica | 2 |
| certezza_della_decurtazione_automatica_in | 2 |
| nel_giudizio_principale_di_accertamento | 2 |
| giudizio_principale_di_accertamento_del | 2 |
| principale_di_accertamento_del_diritto | 2 |
| non_rende_incerta_la_motivazione | 2 |
| rende_incerta_la_motivazione_evidentemente | 2 |
| incerta_la_motivazione_evidentemente_calibrata | 2 |
| legittimo_affidamento_e_di_certezza | 2 |
| affidamento_e_di_certezza_del | 2 |
| manifestazione_del_valore_della_certezza | 2 |
| del_valore_della_certezza_del | 2 |
| valore_della_certezza_del_diritto | 2 |
| della_certezza_del_diritto_sentenza | 2 |
| certezza_del_diritto_sentenza_n | 2 |
| al_raggiungimento_di_una_certa | 2 |
| raggiungimento_di_una_certa_età | 2 |
| di_una_certa_età_reversibilità | 2 |
| una_certa_età_reversibilità_corte | 2 |
| certa_età_reversibilità_corte_di | 2 |
| imposta_ritenute_risultanti_dalla_certificazione | 2 |
| delle_certificazioni_ai_sostituiti_da | 2 |
| certificazioni_ai_sostituiti_da_parte | 2 |
| ritenute_risultanti_dalle_certificazioni_rilasciate | 2 |
| risultanti_dalle_certificazioni_rilasciate_ai | 2 |
| rilascio_delle_relative_certificazioni_ai | 2 |
| delle_relative_certificazioni_ai_sostituiti | 2 |
| accertamento_del_diritto_alla_percezione | 2 |
| non_percepiti_come_da_accertamento | 2 |
| percepiti_come_da_accertamento_avvenuto | 2 |
| come_da_accertamento_avvenuto_nell | 2 |
| da_accertamento_avvenuto_nell_ambito | 2 |
| legittime_sia_pure_entro_certi | 1 |
| pure_entro_certi_limiti_dall | 1 |
| entro_certi_limiti_dall_alta | 1 |
| certi_limiti_dall_alta_corte | 1 |
| e_in_parte_l_accertamento | 1 |
| in_parte_l_accertamento_dell | 1 |
| parte_l_accertamento_dell_imposta | 1 |
| l_accertamento_dell_imposta_il | 1 |
| accertamento_dell_imposta_il_decreto | 1 |
| quei_progetti_non_implica_certamente | 1 |
| progetti_non_implica_certamente_per | 1 |
| non_implica_certamente_per_le | 1 |
| implica_certamente_per_le_regioni | 1 |
| certamente_per_le_regioni_innanzi | 1 |
| proprio_e_che_la_incertezza | 1 |
| e_che_la_incertezza_della | 1 |
| che_la_incertezza_della_sottoscrizione | 1 |
| la_incertezza_della_sottoscrizione_dell | 1 |
| incertezza_della_sottoscrizione_dell_atto | 1 |
| tali_poteri_emanato_una_certa | 1 |
| poteri_emanato_una_certa_norma | 1 |
| emanato_una_certa_norma_non | 1 |
| una_certa_norma_non_può | 1 |
| certa_norma_non_può_importare | 1 |
| presente_giudizio_è_questo_accertare | 1 |
| giudizio_è_questo_accertare_se | 1 |
| è_questo_accertare_se_la | 1 |
| questo_accertare_se_la_legge | 1 |
| accertare_se_la_legge_impugnata | 1 |
| la_legge_del_l_incertezza | 1 |
| legge_del_l_incertezza_che | 1 |
| del_l_incertezza_che_aveva | 1 |
| l_incertezza_che_aveva_spinto | 1 |
| incertezza_che_aveva_spinto_il | 1 |
| affermato_essere_un_dato_certo | 1 |
| essere_un_dato_certo_dell | 1 |
| un_dato_certo_dell_ordinamento | 1 |
| dato_certo_dell_ordinamento_positivo | 1 |
| certo_dell_ordinamento_positivo_e | 1 |
| che_il_servizio_di_accertamento | 1 |
| il_servizio_di_accertamento_liquidazione | 1 |
| servizio_di_accertamento_liquidazione_e | 1 |
| accertamento_liquidazione_e_riscossione_e | 1 |
| per_le_finanze_ad_accertare | 1 |
| le_finanze_ad_accertare_le | 1 |
| finanze_ad_accertare_le_contravvenzioni | 1 |
| ad_accertare_le_contravvenzioni_alle | 1 |
| accertare_le_contravvenzioni_alle_disposizioni | 1 |
| costituzionale_dell_art_occorre_accertare | 1 |
| dell_art_occorre_accertare_se | 1 |
| art_occorre_accertare_se_nella | 1 |
| occorre_accertare_se_nella_fattispecie | 1 |
| accertare_se_nella_fattispecie_ivi | 1 |
| tutto_il_meccanismo_di_accertamento | 1 |
| il_meccanismo_di_accertamento_e | 1 |
| meccanismo_di_accertamento_e_di | 1 |
| accertamento_e_di_riscossione_del | 1 |
| non_soltanto_sussiste_l_accertamento | 1 |
| soltanto_sussiste_l_accertamento_dell | 1 |
| sussiste_l_accertamento_dell_imposta | 1 |
| l_accertamento_dell_imposta_sui | 1 |
| accertamento_dell_imposta_sui_terreni | 1 |
| ma_altresì_che_l_accertamento | 1 |
| altresì_che_l_accertamento_è | 1 |
| che_l_accertamento_è_fatto | 1 |
| l_accertamento_è_fatto_nei | 1 |
| accertamento_è_fatto_nei_confronti | 1 |
| stato_e_che_l_accertamento | 1 |
| e_che_l_accertamento_dell | 1 |
| l_accertamento_dell_imposta_da | 1 |
| accertamento_dell_imposta_da_parte | 1 |
| che_nella_specie_lo_accertamento | 1 |
| nella_specie_lo_accertamento_fiscale | 1 |
| specie_lo_accertamento_fiscale_è | 1 |
| lo_accertamento_fiscale_è_effettuato | 1 |
| accertamento_fiscale_è_effettuato_nei | 1 |
| condizionata_non_soltanto_all_accertamento | 1 |
| non_soltanto_all_accertamento_che | 1 |
| soltanto_all_accertamento_che_nella | 1 |
| all_accertamento_che_nella_legislazione | 1 |
| accertamento_che_nella_legislazione_statale | 1 |
| è_a_base_dell_accertamento | 1 |
| a_base_dell_accertamento_tributario | 1 |
| base_dell_accertamento_tributario_per | 1 |
| dell_accertamento_tributario_per_l | 1 |
| accertamento_tributario_per_l_attività | 1 |
| leggi_statali_non_essendo_certo | 1 |
| statali_non_essendo_certo_sufficienti | 1 |
| non_essendo_certo_sufficienti_a | 1 |
| essendo_certo_sufficienti_a_stabilire | 1 |
| certo_sufficienti_a_stabilire_e | 1 |
| fini_del_proprio_giudizio_accertare | 1 |
| del_proprio_giudizio_accertare_quale | 1 |
| proprio_giudizio_accertare_quale_sia | 1 |
| giudizio_accertare_quale_sia_la | 1 |
| accertare_quale_sia_la_natura | 1 |
| sostanza_l_unico_elemento_incerto | 1 |
| l_unico_elemento_incerto_in | 1 |
| unico_elemento_incerto_in_questa | 1 |
| elemento_incerto_in_questa_situazione | 1 |
| incerto_in_questa_situazione_sarebbe | 1 |
| restando_ancora_futuro_ed_incerto | 1 |
| ancora_futuro_ed_incerto_il | 1 |
| futuro_ed_incerto_il_soggetto | 1 |
| ed_incerto_il_soggetto_sul | 1 |
| incerto_il_soggetto_sul_quale | 1 |
| efficacia_quando_futuro_ed_incerto | 1 |
| quando_futuro_ed_incerto_sia | 1 |
| futuro_ed_incerto_sia_il | 1 |
| ed_incerto_sia_il_soggetto | 1 |
| incerto_sia_il_soggetto_passivo | 1 |
| interessati_il_conseguimento_di_certi | 1 |
| il_conseguimento_di_certi_vantaggi | 1 |
| conseguimento_di_certi_vantaggi_si | 1 |
| di_certi_vantaggi_si_può | 1 |
| certi_vantaggi_si_può_dunque | 1 |
| caratteristica_di_atti_di_accertamento | 1 |
| di_atti_di_accertamento_tali | 1 |
| atti_di_accertamento_tali_sono | 1 |
| di_accertamento_tali_sono_scegliendo | 1 |
| accertamento_tali_sono_scegliendo_a | 1 |
| giuridiche_tali_atti_di_accertamento | 1 |
| tali_atti_di_accertamento_sono | 1 |
| atti_di_accertamento_sono_di | 1 |
| di_accertamento_sono_di_competenza | 1 |
| accertamento_sono_di_competenza_della | 1 |
| un_atto_amministrativo_di_accertamento | 1 |
| atto_amministrativo_di_accertamento_è | 1 |
| amministrativo_di_accertamento_è_da | 1 |
| di_accertamento_è_da_escludere | 1 |
| accertamento_è_da_escludere_che | 1 |
| che_nel_compiere_tale_accertamento | 1 |
| nel_compiere_tale_accertamento_il | 1 |
| compiere_tale_accertamento_il_ministro | 1 |
| tale_accertamento_il_ministro_disponga | 1 |
| accertamento_il_ministro_disponga_di | 1 |
| causa_principale_che_potrà_accertare | 1 |
| principale_che_potrà_accertare_nei | 1 |
| che_potrà_accertare_nei_limiti | 1 |
| potrà_accertare_nei_limiti_della | 1 |
| accertare_nei_limiti_della_sua | 1 |
| stessa_del_provvedimento_un_certo | 1 |
| del_provvedimento_un_certo_margine | 1 |
| provvedimento_un_certo_margine_di | 1 |
| un_certo_margine_di_apprezzamento | 1 |
| certo_margine_di_apprezzamento_tecnico | 1 |
| proprie_ragioni_è_tuttavia_certo | 1 |
| ragioni_è_tuttavia_certo_che | 1 |
| è_tuttavia_certo_che_la | 1 |
| tuttavia_certo_che_la_legge | 1 |
| certo_che_la_legge_offre | 1 |
| l_atto_negoziale_all_accertamento | 1 |
| atto_negoziale_all_accertamento_di | 1 |
| negoziale_all_accertamento_di_legalità | 1 |
| all_accertamento_di_legalità_o | 1 |
| accertamento_di_legalità_o_dal | 1 |
| preminente_interesse_pubblico_della_certezza | 1 |
| interesse_pubblico_della_certezza_del | 1 |
| pubblico_della_certezza_del_diritto | 1 |
| della_certezza_del_diritto_che | 1 |
| certezza_del_diritto_che_i | 1 |
| resto_dai_confini_sovente_incerti | 1 |
| dai_confini_sovente_incerti_e | 1 |
| confini_sovente_incerti_e_contestati | 1 |
| sovente_incerti_e_contestati_si | 1 |
| incerti_e_contestati_si_traggano | 1 |
| gli_stessi_strumenti_di_accertamento | 1 |
| stessi_strumenti_di_accertamento_fiscale | 1 |
| strumenti_di_accertamento_fiscale_che | 1 |
| di_accertamento_fiscale_che_il | 1 |
| accertamento_fiscale_che_il_provvedimento | 1 |
| della_legge_non_era_certo | 1 |
| legge_non_era_certo_quella | 1 |
| non_era_certo_quella_di | 1 |
| era_certo_quella_di_una | 1 |
| certo_quella_di_una_regolamentazione | 1 |
| i_limiti_non_può_certo | 1 |
| limiti_non_può_certo_qualificarsi | 1 |
| non_può_certo_qualificarsi_una | 1 |
| può_certo_qualificarsi_una_delega | 1 |
| certo_qualificarsi_una_delega_di | 1 |
| invece_si_fondi_sull_accertamento | 1 |
| si_fondi_sull_accertamento_globale | 1 |
| fondi_sull_accertamento_globale_del | 1 |
| sull_accertamento_globale_del_reddito | 1 |
| accertamento_globale_del_reddito_personale | 1 |
| i_lavori_pubblici_di_concerto | 1 |
| lavori_pubblici_di_concerto_con | 1 |
| pubblici_di_concerto_con_l | 1 |
| di_concerto_con_l_assessorato | 1 |
| concerto_con_l_assessorato_per | 1 |
| in_esame_devesi_ora_accertare | 1 |
| esame_devesi_ora_accertare_se | 1 |
| devesi_ora_accertare_se_l | 1 |
| ora_accertare_se_l_agevolazione | 1 |
| accertare_se_l_agevolazione_disposta | 1 |
| colonie_per_bambini_è_certo | 1 |
| per_bambini_è_certo_che | 1 |
| bambini_è_certo_che_essa | 1 |
| è_certo_che_essa_risponde | 1 |
| certo_che_essa_risponde_ad | 1 |
| uffici_che_procedono_all_accertamento | 1 |
| che_procedono_all_accertamento_e | 1 |
| procedono_all_accertamento_e_alla | 1 |
| all_accertamento_e_alla_imposizione | 1 |
| accertamento_e_alla_imposizione_dei | 1 |
| stima_allo_scopo_di_accertare | 1 |
| allo_scopo_di_accertare_le | 1 |
| scopo_di_accertare_le_proprietà | 1 |
| di_accertare_le_proprietà_immobiliari | 1 |
| accertare_le_proprietà_immobiliari_e | 1 |
| dei_fondi_con_l_accertamento | 1 |
| fondi_con_l_accertamento_della | 1 |
| con_l_accertamento_della_loro | 1 |
| l_accertamento_della_loro_confinazione | 1 |
| accertamento_della_loro_confinazione_e | 1 |
| luogo_della_loro_appartenenza_accertando | 1 |
| della_loro_appartenenza_accertando_l | 1 |
| loro_appartenenza_accertando_l_intestazione | 1 |
| appartenenza_accertando_l_intestazione_e | 1 |
| accertando_l_intestazione_e_la | 1 |
| dei_terreni_cioè_l_accertamento | 1 |
| terreni_cioè_l_accertamento_della | 1 |
| cioè_l_accertamento_della_natura | 1 |
| l_accertamento_della_natura_delle | 1 |
| accertamento_della_natura_delle_coltivazioni | 1 |
| successione_ma_non_è_certamente | 1 |
| ma_non_è_certamente_quella | 1 |
| non_è_certamente_quella_stima | 1 |
| è_certamente_quella_stima_che | 1 |
| certamente_quella_stima_che_per | 1 |
| tassabile_e_non_è_certamente | 1 |
| e_non_è_certamente_l | 1 |
| non_è_certamente_l_ufficio | 1 |
| è_certamente_l_ufficio_del | 1 |
| certamente_l_ufficio_del_catasto | 1 |
| poiché_non_può_sorgere_incertezza | 1 |
| non_può_sorgere_incertezza_che | 1 |
| può_sorgere_incertezza_che_si | 1 |
| sorgere_incertezza_che_si_intende | 1 |
| incertezza_che_si_intende_impugnare | 1 |
| termine_fissato_per_l_accertamento | 1 |
| fissato_per_l_accertamento_suppletivo | 1 |
| per_l_accertamento_suppletivo_da | 1 |
| l_accertamento_suppletivo_da_parte | 1 |
| accertamento_suppletivo_da_parte_della | 1 |
| sarebbe_stato_riconosciuto_all_accertamento | 1 |
| stato_riconosciuto_all_accertamento_degli | 1 |
| riconosciuto_all_accertamento_degli_elementi | 1 |
| all_accertamento_degli_elementi_e | 1 |
| accertamento_degli_elementi_e_requisiti | 1 |
| cui_si_riferisce_l_accertamento | 1 |
| si_riferisce_l_accertamento_del | 1 |
| riferisce_l_accertamento_del_patrimonio | 1 |
| l_accertamento_del_patrimonio_su | 1 |
| accertamento_del_patrimonio_su_cui | 1 |
| tributaria_agli_effetti_di_accertare | 1 |
| agli_effetti_di_accertare_se | 1 |
| effetti_di_accertare_se_secondo | 1 |
| di_accertare_se_secondo_l | 1 |
| accertare_se_secondo_l_art | 1 |
| ha_la_potestà_di_accertare | 1 |
| la_potestà_di_accertare_se | 1 |
| potestà_di_accertare_se_il | 1 |
| di_accertare_se_il_testo | 1 |
| accertare_se_il_testo_che | 1 |
| determinante_ai_fini_di_accertare | 1 |
| ai_fini_di_accertare_l | 1 |
| fini_di_accertare_l_identità | 1 |
| di_accertare_l_identità_dei | 1 |
| accertare_l_identità_dei_testi | 1 |
| legge_nel_senso_di_accertare | 1 |
| nel_senso_di_accertare_caso | 1 |
| senso_di_accertare_caso_per | 1 |
| di_accertare_caso_per_caso | 1 |
| accertare_caso_per_caso_se | 1 |
| controllo_della_corte_per_accertare | 1 |
| della_corte_per_accertare_se | 1 |
| corte_per_accertare_se_il | 1 |
| per_accertare_se_il_coordinamento | 1 |
| accertare_se_il_coordinamento_del | 1 |
| contributi_quella_frase_aveva_certamente | 1 |
| quella_frase_aveva_certamente_nel | 1 |
| frase_aveva_certamente_nel_testo | 1 |
| aveva_certamente_nel_testo_approvato | 1 |
| certamente_nel_testo_approvato_dalle | 1 |
| dei_ministri_di_concerto_col | 1 |
| ministri_di_concerto_col_ministro | 1 |
| concerto_col_ministro_per_l | 1 |
| banca_dato_ciò_per_accertare | 1 |
| dato_ciò_per_accertare_se | 1 |
| ciò_per_accertare_se_la | 1 |
| per_accertare_se_la_deliberazione | 1 |
| accertare_se_la_deliberazione_sia | 1 |
| dovuta_senonché_manca_la_certezza | 1 |
| senonché_manca_la_certezza_che | 1 |
| manca_la_certezza_che_il | 1 |
| la_certezza_che_il_citato | 1 |
| certezza_che_il_citato_art | 1 |
| controversia_e_che_l_accertamento | 1 |
| e_che_l_accertamento_sulla | 1 |
| che_l_accertamento_sulla_sussistenza | 1 |
| l_accertamento_sulla_sussistenza_o | 1 |
| accertamento_sulla_sussistenza_o_meno | 1 |
| per_la_sanità_di_concerto | 1 |
| la_sanità_di_concerto_col | 1 |
| sanità_di_concerto_col_ministro | 1 |
| concerto_col_ministro_per_il | 1 |
| questo_potrebbe_a_un_certo | 1 |
| potrebbe_a_un_certo_punto | 1 |
| a_un_certo_punto_annullare | 1 |
| un_certo_punto_annullare_ogni | 1 |
| certo_punto_annullare_ogni_profitto | 1 |
| tale_istituto_indebolisce_in_certo | 1 |
| istituto_indebolisce_in_certo_senso | 1 |
| indebolisce_in_certo_senso_l | 1 |
| in_certo_senso_l_efficacia | 1 |
| certo_senso_l_efficacia_di | 1 |
| del_contribuente_mediante_l_accertamento | 1 |
| contribuente_mediante_l_accertamento_giudiziale | 1 |
| mediante_l_accertamento_giudiziale_della | 1 |
| l_accertamento_giudiziale_della_illegittimità | 1 |
| accertamento_giudiziale_della_illegittimità_del | 1 |
| gli_ispettorati_agrari_abbiano_accertato | 1 |
| ispettorati_agrari_abbiano_accertato_una | 1 |
| agrari_abbiano_accertato_una_diminuzione | 1 |
| abbiano_accertato_una_diminuzione_media | 1 |
| accertato_una_diminuzione_media_della | 1 |
| luglio_n_non_può_certo | 1 |
| n_non_può_certo_esser | 1 |
| non_può_certo_esser_considerato | 1 |
| può_certo_esser_considerato_arbitrario | 1 |
| certo_esser_considerato_arbitrario_al | 1 |
| di_siena_sia_dalla_incertezza | 1 |
| siena_sia_dalla_incertezza_che | 1 |
| sia_dalla_incertezza_che_l | 1 |
| dalla_incertezza_che_l_ordinanza | 1 |
| incertezza_che_l_ordinanza_stessa | 1 |
| dettare_norme_per_l_accertamento | 1 |
| norme_per_l_accertamento_dell | 1 |
| l_accertamento_dell_imponibile_di | 1 |
| accertamento_dell_imponibile_di_un | 1 |
| commissioni_censuarie_è_prova_certa | 1 |
| censuarie_è_prova_certa_del | 1 |
| è_prova_certa_del_carattere | 1 |
| prova_certa_del_carattere_tecnico | 1 |
| certa_del_carattere_tecnico_del | 1 |
| ottobre_n_per_l_accertamento | 1 |
| n_per_l_accertamento_della | 1 |
| accertamento_della_base_imponibile_viola | 1 |
| che_la_modalità_di_accertamento | 1 |
| la_modalità_di_accertamento_stabilita | 1 |
| modalità_di_accertamento_stabilita_con | 1 |
| di_accertamento_stabilita_con_l | 1 |
| accertamento_stabilita_con_l_art | 1 |
| un_esame_diretto_ad_accertare | 1 |
| esame_diretto_ad_accertare_se | 1 |
| ad_accertare_se_la_legge | 1 |
| accertare_se_la_legge_in | 1 |
| è_pertanto_quello_di_accertare | 1 |
| pertanto_quello_di_accertare_se | 1 |
| quello_di_accertare_se_nelle | 1 |
| di_accertare_se_nelle_norme | 1 |
| accertare_se_nelle_norme_legislative | 1 |
| controlli_diretti_sia_ad_accertare | 1 |
| diretti_sia_ad_accertare_tale | 1 |
| sia_ad_accertare_tale_presupposto | 1 |
| ad_accertare_tale_presupposto_sia | 1 |
| accertare_tale_presupposto_sia_a | 1 |
| sia_a_garantire_una_certa | 1 |
| a_garantire_una_certa_proporzione | 1 |
| garantire_una_certa_proporzione_fra | 1 |
| una_certa_proporzione_fra_le | 1 |
| certa_proporzione_fra_le_prestazioni | 1 |
| né_compete_ad_essa_accertare | 1 |
| compete_ad_essa_accertare_se | 1 |
| ad_essa_accertare_se_tale | 1 |
| essa_accertare_se_tale_legge | 1 |
| accertare_se_tale_legge_sia | 1 |
| di_vera_garanzia_a_certi | 1 |
| vera_garanzia_a_certi_controlli | 1 |
| garanzia_a_certi_controlli_che | 1 |
| a_certi_controlli_che_riguardano | 1 |
| certi_controlli_che_riguardano_l | 1 |
| controlli_che_riguardano_l_accertamento | 1 |
| che_riguardano_l_accertamento_del | 1 |
| riguardano_l_accertamento_del_presupposto | 1 |
| l_accertamento_del_presupposto_di | 1 |
| accertamento_del_presupposto_di_necessità | 1 |
| tributo_prodotti_ortofrutticoli_ecc_accertamento | 1 |
| prodotti_ortofrutticoli_ecc_accertamento_e | 1 |
| ortofrutticoli_ecc_accertamento_e_sistemi | 1 |
| ecc_accertamento_e_sistemi_speciali | 1 |
| accertamento_e_sistemi_speciali_d | 1 |
| tale_situazione_non_può_certo | 1 |
| situazione_non_può_certo_essere | 1 |
| non_può_certo_essere_modificata | 1 |
| può_certo_essere_modificata_con | 1 |
| certo_essere_modificata_con_la | 1 |
| la_precedente_fase_dell_accertamento | 1 |
| precedente_fase_dell_accertamento_si | 1 |
| fase_dell_accertamento_si_riferisce | 1 |
| dell_accertamento_si_riferisce_agli | 1 |
| accertamento_si_riferisce_agli_atti | 1 |
| sua_ragione_giustificatrice_è_certamente | 1 |
| ragione_giustificatrice_è_certamente_fondamentale | 1 |
| giustificatrice_è_certamente_fondamentale_nel | 1 |
| è_certamente_fondamentale_nel_nostro | 1 |
| certamente_fondamentale_nel_nostro_ordinamento | 1 |
| di_mora_per_far_accertare | 1 |
| mora_per_far_accertare_la | 1 |
| per_far_accertare_la_totale | 1 |
| far_accertare_la_totale_o | 1 |
| accertare_la_totale_o_parziale | 1 |
| di_questa_azione_di_accertamento | 1 |
| questa_azione_di_accertamento_negativo | 1 |
| azione_di_accertamento_negativo_il | 1 |
| di_accertamento_negativo_il_pagamento | 1 |
| accertamento_negativo_il_pagamento_del | 1 |
| limita_l_efficacia_entro_certi | 1 |
| l_efficacia_entro_certi_confini | 1 |
| efficacia_entro_certi_confini_vietandogli | 1 |
| entro_certi_confini_vietandogli_di | 1 |
| certi_confini_vietandogli_di_revocare | 1 |
| proporre_l_azione_di_accertamento | 1 |
| azione_di_accertamento_negativo_senza | 1 |
| di_accertamento_negativo_senza_che | 1 |
| accertamento_negativo_senza_che_sia | 1 |
| ancora_fatto_per_far_accertare | 1 |
| fatto_per_far_accertare_l | 1 |
| per_far_accertare_l_infondatezza | 1 |
| far_accertare_l_infondatezza_della | 1 |
| accertare_l_infondatezza_della_pretesa | 1 |
| conseguenze_che_da_questo_accertamento | 1 |
| che_da_questo_accertamento_discendono | 1 |
| ministeri_e_che_in_certi | 1 |
| e_che_in_certi_casi | 1 |
| che_in_certi_casi_si | 1 |
| in_certi_casi_si_traduce | 1 |
| certi_casi_si_traduce_in | 1 |
| e_di_approvazione_sembra_certo | 1 |
| di_approvazione_sembra_certo_infatti | 1 |
| approvazione_sembra_certo_infatti_i | 1 |
| sembra_certo_infatti_i_due | 1 |
| certo_infatti_i_due_tipi | 1 |
| rispondano_a_criteri_in_certo | 1 |
| a_criteri_in_certo_grado | 1 |
| criteri_in_certo_grado_uniformi | 1 |
| in_certo_grado_uniformi_nell | 1 |
| certo_grado_uniformi_nell_intero | 1 |
| ruolo_prima_d_una_certa | 1 |
| prima_d_una_certa_data | 1 |
| d_una_certa_data_e | 1 |
| una_certa_data_e_contribuenti | 1 |
| certa_data_e_contribuenti_che | 1 |
| sui_contribuenti_che_devono_certe | 1 |
| contribuenti_che_devono_certe_imposte | 1 |
| che_devono_certe_imposte_e | 1 |
| devono_certe_imposte_e_sovrimposte | 1 |
| certe_imposte_e_sovrimposte_indicate | 1 |
| dei_contribuenti_o_ad_accertamenti | 1 |
| contribuenti_o_ad_accertamenti_degli | 1 |
| o_ad_accertamenti_degli_uffici | 1 |
| ad_accertamenti_degli_uffici_ma | 1 |
| accertamenti_degli_uffici_ma_queste | 1 |
| queste_dichiarazioni_e_questi_accertamenti | 1 |
| dichiarazioni_e_questi_accertamenti_non | 1 |
| e_questi_accertamenti_non_possono | 1 |
| questi_accertamenti_non_possono_essere | 1 |
| accertamenti_non_possono_essere_stati | 1 |
| tale_dichiarazione_o_da_accertamento | 1 |
| dichiarazione_o_da_accertamento_degli | 1 |
| o_da_accertamento_degli_uffici | 1 |
| da_accertamento_degli_uffici_è | 1 |
| accertamento_degli_uffici_è_divenuto | 1 |
| periodi_precedenti_o_l_accertamento | 1 |
| precedenti_o_l_accertamento_degli | 1 |
| o_l_accertamento_degli_uffici | 1 |
| l_accertamento_degli_uffici_sono | 1 |
| accertamento_degli_uffici_sono_stati | 1 |
| che_sia_irrevocabilmente_certo_che | 1 |
| sia_irrevocabilmente_certo_che_egli | 1 |
| irrevocabilmente_certo_che_egli_sia | 1 |
| certo_che_egli_sia_debitore | 1 |
| un_singolo_accadimento_una_certa | 1 |
| singolo_accadimento_una_certa_capacità | 1 |
| accadimento_una_certa_capacità_contributiva | 1 |
| una_certa_capacità_contributiva_ha | 1 |
| certa_capacità_contributiva_ha_il | 1 |
| controllo_invocato_l_avere_accertato | 1 |
| invocato_l_avere_accertato_che | 1 |
| l_avere_accertato_che_le | 1 |
| avere_accertato_che_le_disposizioni | 1 |
| accertato_che_le_disposizioni_denunciate | 1 |
| primo_caso_non_è_certo | 1 |
| caso_non_è_certo_che | 1 |
| non_è_certo_che_la | 1 |
| è_certo_che_la_spesa | 1 |
| certo_che_la_spesa_del | 1 |
| in_tal_senso_una_certezza | 1 |
| tal_senso_una_certezza_che | 1 |
| senso_una_certezza_che_promana | 1 |
| una_certezza_che_promana_dal | 1 |
| certezza_che_promana_dal_giudicato | 1 |
| necessariamente_seguire_la_sorte_accertato | 1 |
| seguire_la_sorte_accertato_l | 1 |
| la_sorte_accertato_l_illecito | 1 |
| sorte_accertato_l_illecito_rimane | 1 |
| accertato_l_illecito_rimane_affermato | 1 |
| della_amministrazione_finanziaria_dall_accertamento | 1 |
| amministrazione_finanziaria_dall_accertamento_della | 1 |
| finanziaria_dall_accertamento_della_imposta | 1 |
| dall_accertamento_della_imposta_il | 1 |
| accertamento_della_imposta_il_tribunale | 1 |
| rendere_più_facile_l_accertamento | 1 |
| più_facile_l_accertamento_tributario | 1 |
| facile_l_accertamento_tributario_eliminandosi | 1 |
| l_accertamento_tributario_eliminandosi_le | 1 |
| accertamento_tributario_eliminandosi_le_controversie | 1 |
| del_aveva_fatto_sorgere_incertezze | 1 |
| aveva_fatto_sorgere_incertezze_di | 1 |
| fatto_sorgere_incertezze_di_interpretazione | 1 |
| sorgere_incertezze_di_interpretazione_non | 1 |
| incertezze_di_interpretazione_non_sul | 1 |
| escludente_il_ricorso_all_accertamento | 1 |
| il_ricorso_all_accertamento_fisso | 1 |
| ricorso_all_accertamento_fisso_implicasse | 1 |
| all_accertamento_fisso_implicasse_che | 1 |
| accertamento_fisso_implicasse_che_a | 1 |
| in_dote_entro_un_certo | 1 |
| dote_entro_un_certo_termine | 1 |
| entro_un_certo_termine_viola | 1 |
| un_certo_termine_viola_il | 1 |
3. Word embedding
3.1. Il grafico a barre riporta i 30 termini semanticamente più simili alla voce presenti all’interno del dftm_silver, ordinati per valore di similarità in ordine decrescente.
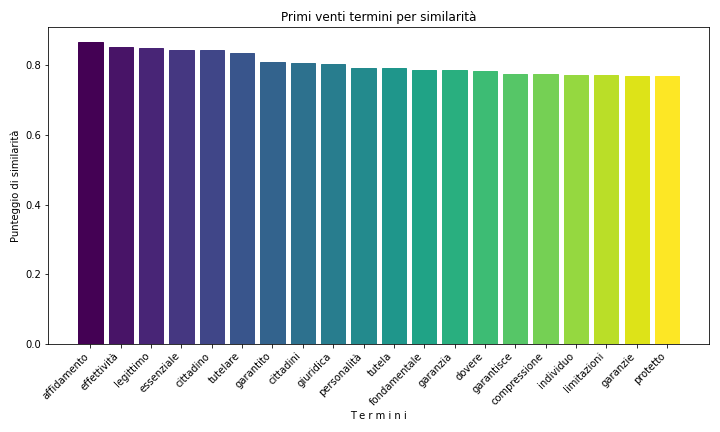
4. Statistiche descrittive
4.1. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di pronunce in cui compaiono la voce e i termini associati in relazione al df_term_glob, nonché il corrispondente numero di pronunce. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 1988 | 253 |
| 1995 | 178 |
| 1993 | 171 |
| 1994 | 166 |
| 2008 | 163 |
4.2. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di sentenze in cui compaiono la voce e i termini associati in relazione al dftm, nonché il corrispondente numero di sentenze. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 1988 | 159 |
| 1995 | 123 |
| 1993 | 110 |
| 2020 | 105 |
| 1994 | 104 |
4.3 La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di pronunce in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al df_term_glob, nonché il corrispondente numero di pronunce e la percentuale in relazione al numero totale di pronunce che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Antonio Baldassarre | 146 | 2.24167050514356 |
| Vincenzo Caianello | 143 | 2.19560878243513 |
| Mauro Ferri | 127 | 1.94994626132351 |
| Ugo Spagnoli | 120 | 1.84246890833717 |
| Aldo Carosi | 112 | 1.71963764778136 |
4.4. La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di sentenze in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al dftm, nonché il corrispondente numero di sentenze e la percentuale in relazione al numero totale di sentenze che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Antonio Baldassarre | 104 | 2.54030288226673 |
| Mauro Ferri | 95 | 2.32046897899365 |
| Aldo Carosi | 85 | 2.076209086468 |
| Ugo Spagnoli | 82 | 2.00293111871031 |
| Vincenzo Caianello | 82 | 2.00293111871031 |
4.5 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.6. Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob in relazione alla sentenze (linea continua) e alle ordinanze (linea tratteggiata). Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.7 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di sentenze presenti in dftm. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.8. Se cliccate sul link trovate il grafico a barre interattivo del numero di pronunce che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al df_term_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle pronunce che compongono df_term_silver ed è divisa per colori in base al numero di pronunce che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.9 Se cliccate sul link trovate il grafico a barre interattivo del numero di sentenze che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al dftm_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle sentenze che compongono dftm_silver ed è divisa per colori in base al numero di sentenze che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5. Lessicometria
5.1. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in df_term_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.2. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in dftm_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.3. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle pronunce che formano df_term_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle pronunce che formano df_term_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate | frequenza | rank |
|---|---|---|
| certo | 389 | 421 |
| certezza | 327 | 500 |
| certamente | 236 | 736 |
| certa | 177 | 1003 |
| incertezza | 137 | 1302 |
| certi | 100 | 1706 |
| incertezze | 56 | 2715 |
| certe | 53 | 2842 |
| incerta | 31 | 4153 |
| incerto | 27 | 4515 |
| incerte | 9 | 8228 |
| incerti | 9 | 8228 |
| certezze | 7 | 9298 |
5.4. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle sentenze che formano dftm_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle sentenze che formano dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate_motivaz | frequenza | rank |
|---|---|---|
| certo | 220 | 246 |
| certamente | 137 | 451 |
| certezza | 114 | 569 |
| certa | 88 | 809 |
| incertezza | 64 | 1106 |
| certi | 59 | 1210 |
| certe | 30 | 2214 |
| incertezze | 28 | 2342 |
| incerta | 13 | 4015 |
| incerto | 11 | 4467 |
| incerte | 6 | 6211 |
| incerti | 4 | 7513 |
| certezze | 2 | 10179 |
5.5 Se cliccate sul link trovate il grafico a barre interattivo delle 50 pronunce con il maggior numero di parole uniche (o types) in df_term_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni pronuncia. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.6 Se cliccate sul link trovate il grafico a barre interattivo delle 50 sentenze con il maggior numero di parole uniche (o types) in dftm_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni sentenza. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.