Indice
Per una guida alla lettura clicca qui.
1. Concordanze 
1.1. La tabella  riporta le concordanze estratte dalle sentenze presenti nel subset dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| FileName | From | To | Pre | Keyword | Post |
|---|---|---|---|---|---|
| 1957-04.txt | 233 | 233 | dicembre 1931 , n . 1705 , ” allo scopo di provvedere alla tutela degli interessi della produzione risicola nazionale | agevolando | la distribuzione ed il consumo del prodotto e promovendo ogni iniziativa rivolta al miglioramento della produzione ” . l ente |
| 1957-09.txt | 1252 | 1252 | regionali 20 marzo 1950 , n . 29 , e 26 gennaio 1952 , n . 1 ) ; le | agevolazioni | fiscali a favore delle industrie asfaltifere e delle attività turistiche e termali ( leggi regionali 3 gennaio 1951 , n |
| 1957-113.txt | 2188 | 2188 | nella norma regionale . ciò risulta palese dal raffronto delle norme stesse . infatti la legge sulla bonifica concede l | agevolazione | fiscale se e in quanto si verifichino gli aumenti di reddito dei terreni bonificati . la legge regionale riguarda invece |
| 1957-117.txt | 341 | 341 | posto , la corte deve decidere se la legge approvata dalla assemblea regionale siciliana il 22 gennaio 1957 , recante | agevolazioni | fiscali per la costruzione della strada di grande comunicazione palermo catania , sia costituzionalmente legittima . l avvocatura dello stato |
| 1957-117.txt | 563 | 563 | pertanto vedere se le disposizioni della legge impugnata siano contenute entro i predetti limiti . numerose disposizioni legislative hanno concesso | agevolazioni | fiscali per la tassa di registro e per i diritti di segreteria , relativamente ad atti di acquisto e di |
| 1957-117.txt | 794 | 794 | la costruzione di autostrade . non può quindi disconoscersi la legittimità del citato articolo primo della legge siciliana le cui | agevolazioni | fiscali , riguardando la costruzione di una strada di grande comunicazione e di indubbio interesse regionale , quale la palermo |
| 1957-124.txt | 620 | 620 | la regione abbia esercitato un potere in materia tributaria o se , come la difesa della regione sostiene , le | agevolazioni | concesse con la legge in questione siano equiparabili più ad una sovvenzione che ad una esenzione fiscale . neppure questa |
| 1957-42.txt | 506 | 506 | difesa dello stato assume che la detta disposizione , col dare rilevanza giuridica ad atti aggiuntivi al fine di conseguire | agevolazioni | tributarie in materia formante oggetto di imposta erariale sarebbe in assoluto contrasto con un principio fondamentale della legislazione tributaria statale |
| 1957-42.txt | 819 | 819 | espresamente richiamata e confermata , con la quale furono concesse ex novo , fino al 30 giugno 1954 , particolari | agevolazioni | tributarie , analoghe a quelle che in precedenza erano state accordate anche con leggi statali , agli atti di finanziamento |
| 1957-42.txt | 1143 | 1143 | occorre inserire nei contratti di finanziamento con cessione di credito allo scopo di rendere ad essi applicabili senza contestazioni le | agevolazioni | fiscali concesse con la precedente legge regionale 22 agosto 1952 . dopo che l art . 1 aveva così provveduto |
| 1957-42.txt | 1235 | 1235 | atto aggiuntivo ; ma ciò unicamente per quei contratti che furono regolarmente registrati in tempo debito con l applicazione delle | agevolazioni | fiscali consentite dalla legge del 1952 . è espressamente dichiarato che non compete alcun rimborso per le imposte comunque pagate |
| 1957-42.txt | 1477 | 1477 | si trovarono inattesamente esposti a richieste di gravosi supplementi di imposta di registro , i quali avrebbero completamente annullate le | agevolazioni | tributarie ad essi concesse dalla legge e loro accordate effettivamenee all atto della registrazione del contratto . in questo il |
| 1957-42.txt | 1607 | 1607 | proprio territorio non può essere negato . l art . 2 della legge regionale adunque non volle concedere qualsiasi nuova | agevolazione | tributaria , non riaprì termini , né ammise rimborsi di imposte pagate , ma volle solo assicurare che la precedente |
| 1957-42.txt | 1641 | 1641 | ma volle solo assicurare che la precedente legge del 1952 avesse la sua retta applicazione , in modo che le | agevolazioni | tributarie fossero effettivamente godute da coloro ai quali spettavano e ne rimanessero esclusi quelli ai quali non erano dovute . |
| 1957-58.txt | 591 | 591 | eventi naturali ( es . terremoto , inondazioni ) , a offese belliche ovvero a fini sociali ( es . | agevolare | famiglie numerose , favorire l edilizia popolare ecc . ) ; numerose altre prevedono esenzioni per incrementare determinate industrie o |
| 1958-25.txt | 192 | 192 | normativa regionale in materia di tributi erariali . la difesa della regione sostiene , d altra parte , che l | agevolazione | introdotta dalla norma impugnata è conforme ai costanti insegnamenti di questa corte e trova riscontro in numerose disposizioni della legislazione |
| 1958-25.txt | 476 | 476 | fermi questi principi , occorre vedere se l assemblea regionale si sia ad essi uniformata . esaminando anzitutto se l | agevolazione | fiscale in oggetto risponda ad un interesse proprio della regione , devesi rilevare che mentre da un lato le condizioni |
| 1958-25.txt | 730 | 730 | infine lo stesso commissario dello stato per la regione siciliana non disconosce che questa abbia un interesse proprio inteso ad | agevolare | la realizzazione delle opere d indubbia importanza sociale previste dalla legge in esame . devesi ora accertare se l agevolazione |
| 1958-25.txt | 750 | 750 | agevolare la realizzazione delle opere d indubbia importanza sociale previste dalla legge in esame . devesi ora accertare se l | agevolazione | disposta dalla norma impugnata sia conforme alla legislazione statale in materia . le colonie marine e montane sorte come mezzo |
| 1958-25.txt | 1117 | 1117 | , art . 14 , ecc . ) autorizzano a ritenere che esiste nel sistema tributario un principio generale di | agevolazioni | fiscali per tutte le opere di assistenza sociale , principio che trova particolare applicazione a favore degli enti pubblici che |
| 1958-25.txt | 1326 | 1326 | . 5 , ecc . ) . e poiché la norma del citato art . 3 ha lo scopo di | agevolare | la creazione di colonie per bambini , è certo che essa risponde ad un generale indirizzo di politica sociale nel |
| 1958-25.txt | 1415 | 1415 | hanno nel sistema tributario un trattamento uniforme , giacché tra gli enti che possono istituire colonie , alcuni godono di | agevolazioni | fiscali per singoli atti ( es . : l opera nazionale per i pensionati d italia , equiparata alle istituzioni |
| 1958-25.txt | 1510 | 1510 | favore ( r.d.l . 9 aprile 1925 , n . 380 , art . 1 ) ; altri godono le | agevolazioni | concesse all amministrazione dello stato cui sono equiparati ( es . : patronati scolastici : legge 11 aprile 1935 , |
| 1958-25.txt | 1845 | 1845 | . delle leggi sanitarie ) . e non è a dubitare che il richiamato tipo di esenzione statale e l | agevolazione | regionale sono collegati nei fini e nella portata in quanto entrambi oltre ad avere una larga zona di incidenza comune |
| 1958-25.txt | 1928 | 1928 | dello stato . infine la struttura del tributo ( registrazione a tassa fissa ) trova riscontro in un tipo di | agevolazione | fiscale largamente ammesso dal r . d . 30 dicembre 1923 , n . 3269 , tabella annessa all allegato |
| 1958-60.txt | 534 | 534 | norme , che quei benefici consentono per un periodo successivo e senza le quali non si potrebbe usufruire delle dette | agevolazioni | . dal principio che la legge di proroga ha contenuto ed effetti autonomi discende inoltre , che dalle emanazione di |
| 1958-60.txt | 850 | 850 | legislativo . passando al merito , occorre anzitutto precisare entro quali limiti la regione siciliana ha potestà normativa di disporre | agevolazioni | fiscali . questa corte con precedenti sentenze ha ritenuto che , ammesso nel sistema tributario generale il principio delle esenzioni |
| 1958-60.txt | 1264 | 1264 | delimitazione , quale può essere offerta unicamente dalla precisa identificazione della materia legislativa . è necessario pertanto esaminare se le | agevolazioni | fiscali disposte dalla legge impugnata trovano riscontro , nel quadro della legislazione statale , in un tipo cui possa farsi |
| 1958-60.txt | 1422 | 1422 | 9 aprile 1948 , n . 399 , artt . 1 e 7 ) . accorda inoltre alle industrie turistiche | agevolazioni | fiscali , purché collegate con le su indicate facilitazioni a carattere creditizio o contributivo e col vincolo alberghiero venticinquennale . |
| 1958-60.txt | 1579 | 1579 | di legge e di regolamento concernenti gli istituti di credito fondiario , anche per quanto riguarda i benefici e le | agevolazioni | fiscali , nonché la riduzione dei diritti notarili ( r.d.l . 12 giugno 1937 , n . 1561 , art |
| 1958-60.txt | 1678 | 1678 | statale ( d.p.r . 9 aprile 1948 , n . 399 , art . 7 , secondo comma ) ; | agevolazioni | fiscali alle opere alberghiere e altre opere d interesse turistico per cui vengano concessi i contributi od i mutui , |
| 1958-60.txt | 1736 | 1736 | 28 giugno 1952 , n . 677 ; legge 17 dicembre 1953 , n . 935 ) . infine particolari | agevolazioni | fiscali sono concesse per la costruzione delle funivie ( d.l . 23 febbraio 1919 , n . 303 ; legge |
| 1958-60.txt | 2053 | 2053 | art . 3 ) . estende inoltre agli alberghi e alle altre iniziative di cui all art . 1 le | agevolazioni | previste dall art . 2 della legge regionale 20 marzo 1950 , n . 29 , per lo sviluppo dell |
| 1958-60.txt | 2449 | 2449 | con finalità turistiche ( art . 1 ) ; manca inoltre la specificità quanto alle categorie che possono fruire delle | agevolazioni | tributarie , perché le esenzioni e riduzioni delle imposte sono accordate a società di qualunque specie , anche trasformate , |
| 1958-76.txt | 34 | 34 | carattere della legge approvata il 12 marzo 1958 , la quale proroga per un lungo periodo i benefici e le | agevolazioni | concessi con la precedente legge regionale 26 gennaio 1953 , n . l ; e ciò anzitutto allo scopo di |
| 1958-76.txt | 282 | 282 | norme , che quei benefici consentono per un periodo successivo e senza le quali non si potrebbe usufruire delle dette | agevolazioni | ” ( sentenza n . 60 del 19 novembre 1958 ) . dovendosi pertanto procedere all esame della legittimità della |
| 1958-76.txt | 444 | 444 | in relazione alle categorie di soggetti e alle circostanze locali , e possa prevedere le ripercussioni dirette e indidirette delle | agevolazioni | prospettate , può ritenersi in grado di concederle senza violare i principi di eguaglianza e di giustizia e senza danneggiare |
| 1960-39.txt | 250 | 250 | ricorso , che la difesa della regione pretende fondare sulla affermazione che il decreto presidenziale impugnato non avrebbe concesso le | agevolazioni | tributarie di cui si discute , perché queste furono consentite dalle leggi regionali 1950 , n . 29 , e |
| 1960-39.txt | 387 | 387 | ricorso , osservando che la competenza da detta legge attribuita al presidente della regione non comprendeva il potere di concedere | agevolazioni | tributarie a categorie non previste dalla legge , ma soltanto quello di determinare concretamente le categorie di stabilimenti industriali ammesse |
| 1960-39.txt | 638 | 638 | , per quanto concerne le attività economiche cui si riferisce il ricorso . quel decreto ha rinnovato la concessione di | agevolazioni | tributarie a categorie di imprese , per le quali questa corte aveva dichiarato illegittime le proroghe dei benefici accordati precedentemente |
| 1960-39.txt | 858 | 858 | regionale approvata il 21 marzo 1958 e promulgata il 12 maggio 1958 , n . 16 , recante proroga delle | agevolazioni | fiscali concesse dalla precedente , fu dichiarata costituzionalmente illegittima da questa corte , con sentenza 19 novembre 1958 , n |
| 1960-39.txt | 945 | 945 | regionale approvata il 12 marzo 1958 e promulgata il 23 aprile 1958 , n . 13 , recante proroga delle | agevolazioni | fiscali concesse dalla precedente , fu dichiarata costituzionalmente illegittima da questa corte , con sentenza 16 dicembre 1958 , n |
| 1960-70.txt | 1254 | 1254 | ciò deriva che lo sconto obbligatorio non può essere assimilato ai prezzi d imperio , né tanto meno paragonato alle | agevolazioni | nelle tariffe stabilite per i servizi di trasporto , a favore di particolari categorie di persone . 4 . il |
| 1961-30.txt | 445 | 445 | si eliminava la necessità di rapportare all esercizio finanziario il periodo di percezione del reddito . donde erano notevoli le | agevolazioni | all attività di accertamento . la commissione parlamentare chiamata a dare il suo parere sul progetto di testo unico aveva |
| 1961-37.txt | 217 | 217 | ha più volte ammesso che , per sovvenire a interessi locali degni di rilievo , la regione possa con cedere | agevolazioni | fiscali rispondenti a tipi previsti dalla legislazione statale . orbene , per la provvidenza in esame che , date le |
| 1961-37.txt | 665 | 665 | . r . 29 gennaio 1958 , n . 645 , sulle imposte dirette : ma , a differenza dell | agevolazione | introdotta con la legge impugnata , sono di durata varia , commisurata alla durata del ciclo vitale e dell arrivo |
| 1961-37.txt | 827 | 827 | e a condizione che vi sia stata la perdita di almeno due terzi del prodotto ordinario del fondo . l | agevolazione | in esame , lungi dall essere in rispondenza con un tipo di agevolazione previsto dalla legislazione statale , si pone |
| 1961-37.txt | 840 | 840 | del prodotto ordinario del fondo . l agevolazione in esame , lungi dall essere in rispondenza con un tipo di | agevolazione | previsto dalla legislazione statale , si pone , dunque , in evidente contrasto con questa . di conseguenza l art |
| 1963-167.txt | 95 | 95 | . 61 , ha demandato al presidente la determinazione delle categorie di stabilimenti industriali tecnicamente organizzati che potranno beneficiare delle | agevolazioni | previste dalla legge . tale determinazione non pone in essere un esercizio di potere legislativo . e pertanto , poiché |
| 1963-77.txt | 521 | 521 | approvata dall assemblea della regione siciliana il 21 marzo 1958 e promulgata il 12 maggio 1958 recante ” proroga delle | agevolazioni | fiscali di cui alla legge regionale 9 aprile 1954 , n . 10 , concernente l incremento delle attrezzature turistiche |
| 1963-77.txt | 836 | 836 | con finalità turistiche ( art . 1 ) ; manca inoltre la specificità quanto alle categorie che possono fruire delle | agevolazioni | tributarie , perché le esenzioni e riduzioni delle imposte sono accordate a società di qualunque specie , anche trasformate , |
| 1963-77.txt | 1002 | 1002 | impugnato ha indubbiamente esorbitato dai limiti di competenza della regione . . . quel decreto ha rinnovato la concessione di | agevolazioni | tributarie a categorie di imprese , per le quali questa corte aveva dichiarato illegittime le proroghe dei benefici accordati precedentemente |
| 1965-02.txt | 32 | 32 | è fondata . la legge regionale 27 novembre 1961 , n . 22 , prorogando al 31 dicembre 1965 le | agevolazioni | tributarie previste dalla legge 18 ottobre 1954 , n . 37 , ha concesso , per altri quattro anni , |
| 1965-02.txt | 187 | 187 | statale in materia , né a un tipo esistente nella legislazione stessa . secondo la difesa della regione tra l | agevolazione | tributaria regionale e quella statale vi sarebbe identità di tipo e di durata , e la sola differenza consisterebbe nel |
| 1965-02.txt | 243 | 243 | alla soppressione istantanea con decorrenza dal 1 gennaio 1966 . è facile osservare in contrario che l esenzione è un | agevolazione | tributaria di tipo diverso dalla riduzione e che per quanto riguarda la durata non è esatto che la legge regionale |
| 1965-02.txt | 372 | 372 | ripristinare per conseguenza il tributo dal 10 gennaio 1966 . l indiscriminata proroga al 31 dicembre 1965 di tutte le | agevolazioni | fiscali sta , invece , a dimostrare che il legislatore regionale non ha tenuto presente la necessità di ritornare , |
| 1965-15.txt | 198 | 198 | gli atti e formalità . . . da compiersi in esecuzione della presente legge ” induce a ritenere che l | agevolazione | tributaria sia da accordarsi anche agli atti previsti dall art . 45 tendenti ad assicurare l assistenza tecnica , economica |
| 1965-15.txt | 309 | 309 | sia davanti al giudice a quo non ha sostenuto che agli atti previsti dall art . 45 non spettino le | agevolazioni | tributarie , ma si è limitata a contestare che il contratto intervenuto tra l e.r.a.s . e l istituto “ |
| 1965-15.txt | 385 | 385 | e.r.a.s . rientri nell attività assistenziale tecnica commessa all ente dall art . 45 e debba per conseguenza beneficiare dell | agevolazione | tributaria prevista dal successivo art . 47 . è evidente che non compete alla corte sindacare se tale presupposto sia |
| 1965-15.txt | 458 | 458 | agli artt . 14 , 17 e 36 dello statuto siciliano : la prima attinente al difetto di specificità della | agevolazione | tributaria che si assume di carattere obiettivo invocabile da chiunque con riferimento a una serie di atti indicati con assoluta |
| 1965-15.txt | 546 | 546 | specificità delle norme contenenti esenzioni fiscali la determinazione sia dei soggetti che degli atti ai quali può essere concessa l | agevolazione | . per quanto riguarda i soggetti è evidente che le agevolazioni relative ai trasferimenti e agli altri atti specificamente indicati |
| 1965-15.txt | 557 | 557 | che degli atti ai quali può essere concessa l agevolazione . per quanto riguarda i soggetti è evidente che le | agevolazioni | relative ai trasferimenti e agli altri atti specificamente indicati dall art . 47 competono solo a coloro tra i quali |
| 1965-15.txt | 650 | 650 | e perciò solo gli atti posti in essere dall e.r.a.s . , e non da chiunque , possono fruire dell | agevolazione | tributaria sulla base del combinato disposto delle norme contenute negli artt . 45 e 47 della legge regionale di riforma |
| 1965-15.txt | 686 | 686 | della legge regionale di riforma agraria . in ordine poi alla pretesa insufficiente specificazione degli atti che possono fruire dell | agevolazione | fiscale è da tener presente che il criterio seguito dal legislatore regionale per determinare tali atti non è solo quello |
| 1965-15.txt | 776 | 776 | tutte le leggi istitutive degli enti di riforma agraria nelle varie regioni . e da rilevare al riguardo che le | agevolazioni | tributarie concesse prima all opera sila e poi estese a tutti gli altri enti sono previste da due articoli appartenenti |
| 1965-15.txt | 966 | 966 | 17 e 36 dello statuto , si è rifatto ai corrispondenti principi esistenti nel sistema normativo nazionale e che l | agevolazione | concessa con la norma impugnata trova riscontro nei tipi di agevolazione previsti dalle leggi statali nella medesima materia . da |
| 1965-15.txt | 977 | 977 | principi esistenti nel sistema normativo nazionale e che l agevolazione concessa con la norma impugnata trova riscontro nei tipi di | agevolazione | previsti dalle leggi statali nella medesima materia . da ciò discende la non fondatezza della dedotta questione di legittimità costituzionale |
| 1965-38.txt | 67 | 67 | n . 959 , interpretata autenticamente dalla legge 30 dicembre 1959 , n . 1254 , fossero state abrogate le | agevolazioni | concesse con la legge 11 luglio 1913 , n . 985 : se avesse escluso la detta abrogazione , quel |
| 1965-65.txt | 693 | 693 | , con decisione 6 ottobre 1954 dell alta corte , era stata dichiarata costituzionalmente illegittima per non avere escluso dalle | agevolazioni | tributarie le case aventi carattere di lusso . nella citata sentenza fu , peraltro , esaminata e risolta in senso |
| 1965-65.txt | 725 | 725 | fu , peraltro , esaminata e risolta in senso affermativo la questione della legittimità costituzionale della estensione agli alberghi delle | agevolazioni | fiscali previste per le case di abitazione , ivi compresa l esenzione dal tributo in esame . orbene , se |
| 1965-65.txt | 806 | 806 | regione in tema di esenzioni tributarie ; e se soprattutto si considera che il legislatore regionale , nel conservare le | agevolazioni | tributarie per le costruzioni alberghiere , non fece altro che uniformarsi alla decisione dell alta corte , non potrà non |
| 1965-65.txt | 1006 | 1006 | che favoriscono l industria alberghiera , concedendo sia facilitazioni di credito , sotto forma di mutui e contributi , sia | agevolazioni | fiscali alle prime collegate , è altrettanto vero che nella legislazione statale manca , e non vi è mai stata |
| 1965-65.txt | 1233 | 1233 | n , dello statuto attribuisce alla competenza legislativa esclusiva della regione , poiché il legislatore regionale nell emanare norme contenenti | agevolazioni | tributarie è sempre tenuto ad osservare i limiti che sono propri della potestà legislativa concorrente . dai motivi anzi svolti |
| 1966-23.txt | 18 | 18 | considerato in diritto : 1 . l art . 1 della legge impugnata proroga al 1968 le | agevolazioni | tributarie introdotte in materia di edilizia non di lusso dalle leggi regionali del 1954 , nn . 11 e 37 |
| 1966-23.txt | 225 | 225 | art . 36 dello statuto siciliano . la riduzione delle altre imposte alla misura fissa contrasta invece col tipo di | agevolazioni | contenute nelle leggi dello stato , cioè nel predetto d.l . del 1965 , n . 124 , e nella |
| 1966-23.txt | 259 | 259 | , n . 124 , e nella legge del 1965 , n . 431 : queste leggi infatti non prevedono | agevolazioni | relativamente ad alcune delle imposte , a cui si riferisce la legge regionale , o prevedono semplici riduzioni di aliquote |
| 1967-04.txt | 167 | 167 | prospettati dubbi di incostituzionalità per contrasto con l art . 36 dello statuto siciliano . 2 . l estensione della | agevolazione | ai contratti di vendita di immobili ancora da costruire o in corso di costruzione si risolve in una semplice anticipazione |
| 1967-04.txt | 274 | 274 | termini e con i requisiti richiesti dalla legge . vi è , in definitiva , una sostanziale coincidenza tra l | agevolazione | regionale e quella statale , entrambe dirette ad agevolare la ripresa nel settore dell edilizia mediante la concessione di benefici |
| 1967-04.txt | 283 | 283 | vi è , in definitiva , una sostanziale coincidenza tra l agevolazione regionale e quella statale , entrambe dirette ad | agevolare | la ripresa nel settore dell edilizia mediante la concessione di benefici tributari riguardanti trasferimenti di immobili con identiche caratteristiche e |
| 1967-04.txt | 405 | 405 | 11 , poi recepita dalla legge 18 ottobre 1954 , n . 37 , leggesi , infatti , che le | agevolazioni | tributarie sono applicabili ” sempre che la costruzione sia iniziata e condotta a termine nel periodo decorrente dal 1 gennaio |
| 1967-04.txt | 451 | 451 | dicembre 1957 ” ed un termine di durata della costruzione è stato conservato dalle successive leggi regionali di proroga delle | agevolazioni | fiscali . il divario sotto questo aspetto esistente tra la disciplina regionale e quella dello stato , la quale esige |
| 1967-122.txt | 53 | 53 | ministero delle finanze dispone che le intendenze di finanza in sicilia concedano a tutti gli stabilimenti industriali tecnicamente organizzati le | agevolazioni | fiscali previste per tutti dalla legge nazionale n . 1598 del 1947 relativa all industrializzazione del mezzogiorno . l atto |
| 1967-155.txt | 317 | 317 | nelle disposizioni ora impugnate . nell art . 1 della legge n . 2 del 1949 leggesi infatti che le | agevolazioni | tributarie sono applicabili ” sempre che la costruzione sia iniziata e condotta a termine nel periodo decorrente dall entrata in |
| 1967-155.txt | 379 | 379 | 1954 poi recepita dalla legge regionale 18 ottobre 1954 , n . 37 limita a sua volta l applicabilità delle | agevolazioni | alle costruzioni iniziate e condotte a termine nel quadriennio 1 gennaio 1954 31 dicembre 1957 ; ed infine l art |
| 1968-24.txt | 1038 | 1038 | quale , nell esercizio della competenza attribuita dall art . 36 dello statuto , la regione siciliana non può introdurre | agevolazioni | od esoneri tributari che non trovino riscontro in un corrispondente tipo esistente nella legislazione statale . nel caso in esame |
| 1968-97.txt | 1126 | 1126 | 50 mila per ogni familiare a carico , al pari della detrazione fissa di lire 240 mila , costituisce un | agevolazione | tributaria diretta ad incidere solo sulla quantità di reddito imponibile , sicché per la sua legittimità costituzionale basta che nel |
| 1969-49.txt | 813 | 813 | anche per le chiare indicazioni contenute nei lavori preparatori della legge ) che si è voluto con questo sistema “ | agevolare | il pagamento dell imposta sia al contribuente sia all ufficio ” , dando luogo ad una speciale forma di rateazione |
| 1969-86.txt | 297 | 297 | termine e alle relative numerosissime pratiche pendenti giacché , per le costruzioni successive , vennero poi introdotte nuove e differenti | agevolazioni | tributarie , a mezzo della legge 2 febbraio 1960 , n . 35 , che non si sovrappone né si |
| 1969-86.txt | 390 | 390 | al settore dell edilizia , la disposizione contenuta nell art . 1 con la quale si precisava che ” le | agevolazioni | fiscali previste per le case di abitazione non di lusso dalle leggi 2 luglio 1949 , n . 408 “ |
| 1969-86.txt | 670 | 670 | stabilisce che : ” l art . 1 della n . 1493 del 1962 deve intendersi nel senso che le | agevolazioni | fiscali menzionate nell articolo stesso sono applicabili anche ai locali destinati ad uffici o negozi , quando ai negozi sia |
| 1969-86.txt | 722 | 722 | piani sopra terra ” . ed aggiunge ancora lo stesso articolo unico anzidetto che , per le concessioni delle suddette | agevolazioni | , è pertanto necessario e sufficiente che ricorrano , congiuntamente , le seguenti condizioni : a ) che almeno il |
| 1970-78.txt | 831 | 831 | precedenza riservate all amministrazione finanziaria dal d.lg.lgt . 31 agosto 1916 , n . 1090 , e ne rimase certo | agevolato | il conseguimento dei fini fiscali . ma è altrettanto sicuro che la scelta del sistema consortile , non essendo stata |
| 1970-78.txt | 1978 | 1978 | di chiudere l organizzazione ad imprese nuove ; né la legittimazione della soppressione dell iniziativa economica può farsi risalire all | agevolazione | che lo stato riceve dall esistenza del consorzio nella soddisfazione dei suoi interessi fiscali : infatti non è escluso che |
| 1970-78.txt | 2000 | 2000 | lo stato riceve dall esistenza del consorzio nella soddisfazione dei suoi interessi fiscali : infatti non è escluso che analoga | agevolazione | sarebbe potuta venire dalla costituzione di un consorzio aperto . i programmi e i controlli che possono essere imposti alla |
| 1970-95.txt | 1035 | 1035 | tra loro per aspetti distintivi particolari : come nel caso in esame , caratterizzato dalla finalità di natura pubblicistica di | agevolare | la sollecita riscossione dei tributi erariali . |
| 1971-132.txt | 204 | 204 | , alla stessa data , non abbiano ultimato la costruzione , oppure non l abbiano neppure iniziata , godono delle | agevolazioni | fiscali . l avere stabilito una data fissa per l abolizione del biennio avrebbe cagionato la suindicata disparità , che |
| 1971-132.txt | 255 | 255 | semplicemente abolito l onere del biennio , senza alcuna data di decorrenza . 3 . occorre premettere che le due | agevolazioni | tributarie per l incremento delle costruzioni edilizie , previste dalla legge 2 luglio 1949 , n . 408 ( sia |
| 1971-132.txt | 439 | 439 | durata della esenzione fino a cinque anni per i fabbricati ultimati nel 1969 e negli anni successivi . per le | agevolazioni | in materia di tasse ed imposte indirette sugli affari , invece , non ha seguito , come per il passato |
| 1972-144.txt | 1037 | 1037 | individuabile un chiaro motivo specifico della indicazione analitica degli enti beneficiari dello sconto disposto appunto quale mezzo al fine di | agevolare | i nuovi compiti assistenziali , e si evidenzia così quella razionale giustificazione che , come si è detto , costituisce |
| 1972-144.txt | 1826 | 1826 | farmacista e quella del sostituto d imposta , ” rispondente a criteri di tecnica tributaria , basati sulla finalità di | agevolare | l accertamento e la riscossione dei tributi ” . ed è appena il caso di aggiungere che l imposizione dello |
| 1972-49.txt | 763 | 763 | delle aliquote dell addizionale in esame , è destinato a compensare unicamente la diminuzione delle entrate causata dalla concessione delle | agevolazioni | fiscali . 4 . così precisati gli scopi che il nuovo tributo è destinato a soddisfare , ritiene la corte |
| 1972-49.txt | 857 | 857 | , dello stato . nella specie , invece , la finalità di provvedere alla istituzione di un entrata sostitutiva delle | agevolazioni | fiscali concesse ai lavoratori dipendenti e ai lavoratori autonomi a più basso reddito , non può considerarsi esclusiva dello stato |
| 1972-92.txt | 461 | 461 | , con i quali intercorrano rapporti giuridico economici , risponde a criteri di tecnica tributaria , basati sulla finalità di | agevolare | l accertamento e la riscossione dei tributi . a tale fine , quei rapporti , di fronte ai beneficiari del |
| 1973-07.txt | 19 | 19 | considerato in diritto : 1 . la legge 19 luglio 1961 , n . 659 , estese le | agevolazioni | tributarie già previste , per le case di abitazione , dalla legge n . 408 del 1949 alla costruzione degli |
| 1973-07.txt | 147 | 147 | l attuale questione l ordinanza di rimessione parte dalla premessa che l indicata legge ha carattere innovativo e che le | agevolazioni | da essa disposte si applicano anche ai rapporti tributari sorti anteriormente alla sua entrata in vigore , purché non ancora |
| 1973-145.txt | 1473 | 1473 | 1950 , n . 144 ) contenente provvedimenti a favore della piccola proprietà contadina , con il quale venivano accordate | agevolazioni | fiscali per le concessioni in enfiteusi di fondi rustici a favore di lavoratori manuali della terra non proprietari ( art |
| 1973-158.txt | 313 | 313 | di caltanissetta limitava , come era logico , la sua censura a quella parte della legge di proroga interessante l | agevolazione | tributaria che era oggetto del giudizio e cioè a quella che , protraendo l efficacia dell art . 6 , |
| 1973-158.txt | 638 | 638 | 1966 ) . ora non è dubbio che la riduzione delle dette imposte alla misura fissa contrasta col tipo di | agevolazioni | contenute nelle leggi dello stato sulla stessa materia che , per i trasferimenti di case non di lusso , prevedono |
| 1974-175.txt | 951 | 951 | vi fu quello dell esenzione degli imprenditori da ogni onere fiscale . secondo il giudice a quo , tra queste | agevolazioni | non avrebbe potuto mancare l esonero dei tributi indiretti in quanto questi riguardavano specificatamente la natura delle attività artigianali e |
| 1974-175.txt | 2387 | 2387 | e i fatti economici e la produzione industriale ed artigiana , ma conteneva disposizioni miranti a favorire gli imprenditori mediante | agevolazioni | fiscali , senza chiaramente individuare , specificare e regolare i rapporti oggetto dell imposizione e , conseguentemente , dell esenzione |
| 1974-175.txt | 4127 | 4127 | tali disposizioni il legislatore , senza modificare il precetto di legge , ha specificato a quali imposte sono riferibili le | agevolazioni | concesse con l art . 15 della legge n . 976 del 1957 . non ha rilievo , ai fini |
| 1974-175.txt | 4498 | 4498 | se non per materia penale ( art . 25 della costituzione ) , dall altro non ha revocato retroattivamente le | agevolazioni | accordate in danno dei soli imprenditori industriali a differenza di quelli alberghieri , perché tale differenza rimonta alla disciplina contenuta |
| 1975-26.txt | 757 | 757 | dell eguaglianza di tutti i cittadini davanti alla legge , l art . 31 per il quale ” la repubblica | agevola | con misure economiche ed altre provvidenze la formazione della famiglia e l adempimento dei compiti relativi ” , e l |
| 1976-179.txt | 4868 | 4868 | ciò appare evidente anche il contrasto con l art . 31 della costituzione . la normativa in esame non “ | agevola | con misure economiche ed altre provvidenze la formazione della famiglia e l adempimento dei compiti relativi ” ed anzi dà |
| 1976-179.txt | 9383 | 9383 | optare per un differente sistema di tassazione ( espresso in un solo senso o articolato in più modi ) che | agevoli | la formazione e lo sviluppo della famiglia e consideri la posizione della donna casalinga e lavoratrice . l adempimento del |
| 1976-219.txt | 392 | 392 | che era , tra l altro , consentita per il pagamento dell imposta sulle società . 5 . dalla particolare | agevolazione | prevista per le società sulla cui legittimità costituzionale non è sorta qui contestazione e che trova la sua ratio nell |
| 1976-219.txt | 518 | 518 | ordinario disciplinare in modo uniforme situazioni tra loro diverse , né estendere i benefici derivanti da una razionale ed utile | agevolazione | , quale è quella del versamento diretto in tesoreria , ai soggetti per i quali non è previsto e , |
| 1976-219.txt | 546 | 546 | in tesoreria , ai soggetti per i quali non è previsto e , tanto meno , a quelli che della | agevolazione | stessa non si siano avvalsi . 7 . quanto all art . 53 cost . , va rilevato che il |
| 1976-32.txt | 631 | 631 | 7 , 8 e 9 del citato decreto legge 5 novembre 1973 , n . 660 , recante norme per | agevolare | la definizione delle pendenze tributarie , convertito con modificazioni nella legge 19 dicembre 1973 , n . 823 ; ed |
| 1977-153.txt | 7265 | 7265 | assunto discrezionalmente dall ispettorato provinciale dell agricoltura ” ; e quella del consiglio di stato fà richiamo ai contributi , | agevolazioni | e garanzie che l art . 13 accorda , per l esecuzione dei miglioramenti , agli affittuari , singoli o |
| 1980-119.txt | 527 | 527 | , ( convertito , con modificazioni , nella legge 19 dicembre 1973 , n . 823 ) , intesa ad | agevolare | la definizione delle pendenze in materia tributaria . ma la originalità del provvedimento , collegata storicamente all avvio della riforma |
| 1980-42.txt | 3394 | 3394 | di regola per le attività industriali , commerciali e artigianali . se a tutto ciò si aggiunge che i finanziamenti | agevolati | e gli altri contributi della mano pubblica , in conto interessi od anche in conto capitale , sono sistematicamente concessi |
| 1980-79.txt | 459 | 459 | ” ; a nulla rileva infatti la distinzione tra prima e dopo l emissione del decreto legge contenente norme per | agevolare | la definizione delle pendenze in materia tributaria , se il contribuente non ha utilizzato il regime straordinario di definizione o |
| 1980-96.txt | 23 | 23 | diritto : 1 . le quattro questioni , riguardando tutte il regime temporale per l applicabilità delle norme miranti ad | agevolare | la definizione delle pendenze in materia tributaria ( d.l . 5 novembre 1973 , n . 660 convertito con modificazioni |
| 1980-96.txt | 107 | 107 | legge di conversione , non contrasti con l art . 3 cost . nella parte in cui limita la definizione | agevolata | delle controversie per l applicazione delle imposte di registro ed ipotecarie , dei diritti catastali e delle relative addizionali per |
| 1980-96.txt | 355 | 355 | caso in esame , di un provvedimento che intende creare le migliori condizioni per l avvio della riforma tributaria , | agevolando | , prima ancora che la regolarizzazione mediante sanatoria di situazioni contra legem , la definizione con metodo semplificato delle controversie |
| 1980-96.txt | 787 | 787 | la fase della loro vicenda tributaria di chiedere l applicazione , con modalità e risultati parzialmente differenziati , del provvedimento | agevolativo | . è quanto è stato realizzato , con indubbia coerenza , nelle varie disposizioni del decreto legge , conseguendo l |
| 1980-96.txt | 2041 | 2041 | art . 6 consente in ogni caso ai contribuenti che si conformino alle sue prescrizioni di ottenere o la definizione | agevolata | della controversia o la liquidazione dell imposta sulla base , forfettariamente maggiorata , del valore dichiarato dai contribuenti stessi . |
| 1980-96.txt | 2282 | 2282 | , anche al di fuori dell ipotesi della ” controversia pendente ” , la possibilità di usufruire di una liquidazione | agevolata | della imposta . 7 . la corte è infine chiamata ad accertare se contrasti con l art . 3 cost |
| 1980-96.txt | 2649 | 2649 | . 2 ) , sulla base degli elementi acquisiti anteriormente all entrata in vigore del provvedimento legislativo , inteso ad | agevolare | la definizione delle pendenze in materia tributaria . il termine del 31 ottobre 1973 , fissato per l acquisizione di |
| 1981-151.txt | 120 | 120 | , e cioè l art . 34 del d.p.r . 29 settembre 1973 , n . 601 ” disciplina delle | agevolazioni | tributarie ” , in quanto non estende ( si sostiene : con violazione dell art . 3 della costituzione ) |
| 1981-151.txt | 147 | 147 | estende ( si sostiene : con violazione dell art . 3 della costituzione ) alle pensioni privilegiate ordinarie militari l | agevolazione | tributaria prevista per le pensioni di guerra , e cioè l esenzione dall imposta sul reddito delle persone fisiche . |
| 1981-151.txt | 309 | 309 | l art . 9 della legge delega per la riforma tributaria stabilisce che ” la materia delle eccezioni , delle | agevolazioni | . . . sarà regolata in base al criterio generale di limitare nella maggiore possibile misura le deroghe ai principi |
| 1981-151.txt | 454 | 454 | dal precedente testo unico delle leggi sulle imposte dirette , non già escluso che egli potesse disporre altre e diverse | agevolazioni | sempre , si intende , nell ambito del criterio generale fissato . pertanto non impropriamente la questione di costituzionalità relativa |
| 1981-151.txt | 1975 | 1975 | speciale natura e la speciale motivazione solidaristica e sociale della pensione di guerra consentissero di accordare ad essa le “ | agevolazioni | tributarie ” dell esenzione dall imposta sul reddito delle persone fisiche , derogando alla disposizione generale che ” costituiscono reddito |
| 1982-57.txt | 886 | 886 | questioni di fatto ( per esempio quelle concernenti i presupposti materiali necessari per l imposizione tributaria ovvero richiesti per una | agevolazione | ) rientrassero nell ambito della competenza della commissione centrale . e ciò , malgrado che le diverse disposizioni di legge |
| 1983-103.txt | 954 | 954 | nei libri di commercio , regolarmente tenuti a norma di legge , del debitore o del creditore . questa disposizione | agevolativa | non fu in giurisprudenza giudicata applicabile all emissione di assegni in c / c , per i quali si riteneva |
| 1983-103.txt | 1206 | 1206 | , da un lato , ha mantenuto sostanzialmente , sul piano della documentazione richiesta ai fini probatori , le disposizioni | agevolative | di cui alla l . n . 1038 / 1969 ( peraltro escludendo dal computo gli assegni presentati al pagamento |
| 1983-103.txt | 1721 | 1721 | , anche in base alla nuova disciplina , un rapporto di sussidiarietà , nel senso che le seconde , per | agevolare | l assolvimento dell onere probatorio , derogano alla prima ponendo requisiti meno rigorosi ; il che comporta , ove questi |
| 1983-108.txt | 186 | 186 | soggetti all or menzionata imposta . 2 . la questione non è fondata . le disposizioni legislative le quali contengono | agevolazioni | e benefici tributari di qualsiasi specie , quali che ne siano le finalità , hanno palese carattere derogatorio e costituiscono |
| 1983-108.txt | 248 | 248 | an , ma anche in ordine al quantum e ad ogni altra modalità e condizione afferente alla determinazione di dette | agevolazioni | : come questa corte ha già riconosciuto ( sentenza n . 134 del 1982 ) la deducibilità , infatti , |
| 1983-108.txt | 727 | 727 | ricerca scientifica e tecnica e l altro alla ” tutela del patrimonio storico ed artistico della nazione ” , accordano | agevolazioni | di vario tipo . ma queste disposizioni , pur perseguendo una medesima finalità , hanno caratteri diversi e non sono |
| 1983-108.txt | 764 | 764 | diversi e non sono riconducibili a sistema : esse , infatti , si differenziano sia in ordine al contenuto della | agevolazione | , sia in ordine alla individuazione dei destinatari , sia , infine , per quel che riguarda i modi , |
| 1983-108.txt | 798 | 798 | per quel che riguarda i modi , le forme , i termini e , in particolare , il quantum delle | agevolazioni | medesime : lo stesso art . 60 contiene disposizioni diverse nel primo e nel secondo comma . in questo quadro |
| 1983-76.txt | 1924 | 1924 | optare per un differente sistema di tassazione ( espresso in un solo senso o articolato in più modi ) che | agevoli | la formazione e lo sviluppo della famiglia e consideri la posizione della donna casalinga e lavoratrice ” . ma non |
| 1983-76.txt | 2427 | 2427 | tassazione separata , ma con la facoltà per i coniugi ” di optare per un differente sistema di tassazione che | agevoli | la formazione della famiglia in conformità all art . 31 della costituzione ; elimini totalmente ogni possibile disparità di trattamento |
| 1984-178.txt | 1638 | 1638 | parola . nella ipotesi disciplinata dal n . 6 dell art . 4 , infatti , sono previste due possibili | agevolazioni | offerte in alternativa agli aventi diritto , e dunque la previsione , nella stessa legge di delega , della richiesta |
| 1984-226.txt | 2176 | 2176 | dello stato ) , beneficia , oltre che della sospensione , delle occasioni più numerose e più favorevoli che l | agevolazione | fiscale , come ogni altra forma di incentivazione , induce nel mercato edilizio . anche la questione sollevata con la |
| 1984-277.txt | 1625 | 1625 | data di entrata in vigore del presente decreto sono abrogate e cessano di avere applicazione le disposizioni concernenti esenzioni e | agevolazioni | tributarie , anche sotto forma di regimi fiscali sostitutivi , diverse da quelle considerate nel decreto stesso o in altri |
| 1984-277.txt | 1715 | 1715 | stessa decorrenza cessano di avere effetto , salvo quanto stabilito nei precedenti articoli , le disposizioni recanti proroga di esenzioni | agevolazioni | e regimi sostitutivi fino alla data di entrata in vigore del presente decreto o a data da stabilire con il |
| 1984-277.txt | 1745 | 1745 | vigore del presente decreto o a data da stabilire con il decreto medesimo . / / le esenzioni e le | agevolazioni | previste dal presente decreto con riferimento ad altre disposizioni di legge cessano di avere applicazione al termine di decadenza risultante |
| 1984-277.txt | 2186 | 2186 | , infine , merita credito la distinzione tra esenzione ed esclusione di reddito perché nella terminologia tributaria la nozione di | agevolazione | , cui avrebbe fatto capo la legge istitutiva della indennità , sta ad indicare indifferentemente esenzioni e esclusioni di reddito |
| 1985-159.txt | 842 | 842 | onere aggiuntivo , pari , appunto , all 8 % dell imponibile ; i secondi , grazie al congegno delle | agevolazioni | ammesse , beneficiano , per parte loro , di uno sgravio dello 0,20 % . c ) ancora il tar |
| 1985-159.txt | 1805 | 1805 | costituzionale inficierebbe il regime disposto per i possessori del reddito dei fabbricati soggetto all ilor , i quali fruiscono di | agevolazioni | non concesse , a parità di condizioni , ai contribuenti di altri comuni , dove invece è fissata una aliquota |
| 1985-86.txt | 1269 | 1269 | corte ha chiarito da ultimo nella sentenza n . 108 del 1983 , ” le disposizioni legislative le quali contengono | agevolazioni | e benefici tributari di qualsiasi specie hanno palese carattere derogatorio e costituiscono il frutto di scelte del legislatore ” ; |
| 1986-167.txt | 3209 | 3209 | alla esigenza di normalizzazione , essendo stato opposto a volte un rifiuto alle convenzioni con l inps , atte ad | agevolare | , nell intento normativo di cui è premessa l art . 76 della legge n . 833 , le migliori |
| 1986-175.txt | 256 | 256 | recante ” norme per la repressione della evasione in materia di imposte sui redditi e sul valore aggiunto e per | agevolare | la definizione delle pendenze in materia tributaria ” , stabiliva ( art . 14 ) con riguardo alle imposte sul |
| 1986-175.txt | 311 | 311 | contribuenti i quali avevano lasciato scadere il termine per la presentazione della dichiarazione annuale , ed intendevano ottenere la definizione | agevolata | delle loro pendenze , erano ” ammessi a presentare ” , ” entro il mese di novembre 1982 ” , |
| 1986-175.txt | 1212 | 1212 | di più con condotta difforme gli uni dagli altri vengono resi arbitri di stabilire quali contribuenti possono beneficiare della definizione | agevolata | e quali ne vanno esclusi ; tanto più che i contribuenti non potevano , come si è detto , presentare |
| 1987-156.txt | 273 | 273 | dal n . 4 della tariffa all . a . per effetto di detta regolamentazione è venuta meno la precedente | agevolazione | costituita dalla registrazione a tassa fissa , prevista dall art . 112 t.u . delle leggi sul mezzogiorno approvato con |
| 1987-156.txt | 327 | 327 | ancor più chiaramente dall art . 42 d.p.r . 29 settembre 1973 n . 601 , concernente la disciplina delle | agevolazioni | tributarie , il quale ha soppresso , a decorrere dal 1 gennaio 1974 , tutte le esenzioni e le agevolazioni |
| 1987-156.txt | 347 | 347 | agevolazioni tributarie , il quale ha soppresso , a decorrere dal 1 gennaio 1974 , tutte le esenzioni e le | agevolazioni | diverse da quelle previste nello stesso provvedimento legislativo , tra le quali non figura quella in esame . tutto ciò |
| 1987-156.txt | 526 | 526 | della cit . legge n . 825 del 1971 consentirebbe la limitazione , ma non la soppressione , delle preesistenti | agevolazioni | tributarie , onde , sotto diverso profilo , risulterebbe ulteriormente violato l art . 76 della costituzione . il giudice |
| 1987-156.txt | 811 | 811 | giuridici posti in essere da tutti i soggetti , nonché le eccezioni , consistenti nelle varie e specificate esenzioni e | agevolazioni | ; disponendo altresì in merito alle aliquote , e prevedendo infine la semplificazione delle tabelle ed il raggruppamento degli atti |
| 1987-156.txt | 1191 | 1191 | profonda alterazione del suo reale significato . invero la norma ora detta stabiliva che la materia delle esenzioni , delle | agevolazioni | e dei regimi sostitutivi doveva essere regolata secondo il criterio generale della maggiore possibile ” limitazione ” delle deroghe ai |
| 1987-156.txt | 1250 | 1250 | risulta che il legislatore delegante con la ricordata espressione ( ” limitazione ” ) ha inteso riferirsi alle esenzioni e | agevolazioni | considerate nel loro complesso , sicché l organo delegato era autorizzato anche a sopprimere tutte quelle che risultavano prive di |
| 1987-156.txt | 1354 | 1354 | n . 6 , cit . ( arbitrariamente interpretato nell ordinanza di rimessione ) , secondo cui il mantenimento delle | agevolazioni | , sia pure modificate , era condizionato dalla persistenza delle finalità perseguite e dalla loro conformità agli obiettivi del programma |
| 1987-156.txt | 1457 | 1457 | benefici tributari ritenuti ormai ingiustificati e mantiene quelli sorretti da un valido e perdurante fondamento : criterio applicabile anche alle | agevolazioni | di carattere territoriale e in particolare a quelle concernenti il mezzogiorno , che , com è avvenuto nel caso in |
| 1987-211.txt | 1343 | 1343 | lo scopo , perseguito dal legislatore , di incoraggiare le imprese straniere ad operare in italia , al fine di | agevolare | un mercato interno non adeguatamente sviluppato . non è , di conseguenza , censurabile la scelta dello strumento a tal |
| 1987-349.txt | 49 | 49 | 429 ( norme per la repressione della evasione in materia di imposte sui redditi e sul valore aggiunto e per | agevolare | la definizione delle pendenze in materia tributaria ) , conv . , con modificazioni , dalla l . 7 agosto |
| 1987-526.txt | 40 | 40 | denunciato la disposizione dell art . 6 d.p.r . 29 settembre 1973 n . 601 , relativo alla disciplina delle | agevolazioni | tributarie . secondo il giudice a quo tale norma sarebbe costituzionalmente illegittima per violazione dell art . 3 cost . |
| 1987-61.txt | 1558 | 1558 | circostanza che , in materia di aumento di addizionale riservata all erario e destinata ad istituire un entrata sostitutiva di | agevolazioni | fiscali concesse a determinate categorie di lavoratori , indusse la corte a risolvere il relativo conflitto promosso dalla regione sicilia |
| 1988-1113.txt | 91 | 91 | netto per i fondi rustici già coltivati direttamente dal defunto ” , nella parte in cui prevede un trattamento tributario | agevolato | nei confronti dei soli eredi testamentari beneficiari di un fondo rustico coltivato dalla famiglia almeno per i cinque anni precedenti |
| 1988-123.txt | 647 | 647 | . poiché la normativa impugnata instaurerebbe una ingiustificata disparità di trattamento tra i lavoratori dipendenti , impedendo ai beneficiari delle | agevolazioni | diverse da quelle connesse al pensionamento di acquisire i relativi incrementi economici . 3 . — delle numerose questioni così |
| 1988-123.txt | 1771 | 1771 | essendo la legge impugnata diretta essenzialmente all approntamento delle risorse necessarie a far fronte agli impegni di spesa relativi alle | agevolazioni | collegate a tale istituto — agevolazioni che costituiscono senza dubbio l aspetto più incisivo e qualificante della legislazione premiale ( |
| 1988-123.txt | 1777 | 1777 | all approntamento delle risorse necessarie a far fronte agli impegni di spesa relativi alle agevolazioni collegate a tale istituto — | agevolazioni | che costituiscono senza dubbio l aspetto più incisivo e qualificante della legislazione premiale ( corte cost . n . 194 |
| 1988-160.txt | 94 | 94 | una scelta irrevocabile , che impone la liquidazione dell imposta dovuta , per i periodi per cui opera la definizione | agevolata | , secondo i criteri fissati dalla relativa disciplina , e pertanto non consente di tenere conto di eventuali esenzioni spettanti |
| 1988-207.txt | 1088 | 1088 | , liberarsi dalla responsabilità non vale ad eliminare la irrazionalità della esclusione del cessionario stesso dal diverso beneficio della definizione | agevolata | in via amministrativa . va , pertanto , dichiarata la illegittimità costituzionale dell art . 58 , quarto comma , |
| 1988-410.txt | 754 | 754 | n . 108 del 1983 ; n . 86 del 1985 ) secondo cui le ipotesi di esenzione e di | agevolazione | fiscali hanno carattere derogatorio e quindi la loro previsione è esclusivamente rimessa alla valutazione del legislatore . da ciò la |
| 1988-574.txt | 338 | 338 | , peraltro di modesta portata , era limitato ad un solo anno , ed erano altresì previste numerose esenzioni e | agevolazioni | , sicché esso presentava caratteristiche affatto peculiari . quanto alle specifiche censure dell ordinanza di rimessione , va osservato che |
| 1988-575.txt | 47 | 47 | con unica sentenza . 2 . il d.l . n . 429 / 8 / 2 , al fine di | agevolare | la definizione delle pendenze in materia tributaria , prevedeva che il contribuente potesse presentare dichiarazioni integrative in luogo di quelle |
| 1988-575.txt | 473 | 473 | sarebbe stata arbitra , potendo notificare l accertamento in date differenti , di far godere diversamente il beneficio della definizione | agevolata | in questione . il che presuppone logicamente che l amministrazione già fosse in possesso degli elementi necessari per l accertamento |
| 1989-387.txt | 46 | 46 | della costituzione , dell art . 34 del d.p.r . 29 settembre 1973 , n . 601 ( disciplina delle | agevolazioni | tributarie ) , nella parte in cui non estende l esenzione dall i.r.p.e.f . alle pensioni privilegiate ordinarie corrisposte ai |
| 1989-84.txt | 532 | 532 | attendendo di revisione del sistema delle sanzioni tributarie , tenga conto dell esigenza di adeguamento testé evidenziata , risultando certamente | agevolata | , da una maggiore razionalità della disciplina , la correttezza del rapporto tra il contribuente ed il sistema impositivo . |
| 1991-131.txt | 300 | 300 | è fondata . non è il caso di indugiare sulla inconsistenza della censura riferita alla violazione di norme dirette ad | agevolare | l acquisto della ” prima casa ” e attraverso queste tale sembra essere la costruzione del giudice a quo della |
| 1991-167.txt | 263 | 263 | ; b ) dell art . 3 , secondo comma , della costituzione , per essere la mancata concessione dell | agevolazione | ai soggetti sforniti di patente tale da rendere più oneroso per essi il trasporto e da limitarne in tal modo |
| 1991-167.txt | 398 | 398 | poltrone e veicoli simili per invalidi , anche con motore o altro meccanismo di propulsione ” nel senso che l | agevolazione | dovesse ritenersi estesa a qualsiasi mezzo di trasporto , autotrasporto ed elevazione per invalidi . ad iniziativa del governo veniva |
| 1991-167.txt | 530 | 530 | di applicazione alquanto ristretto , e di auspicare la predisposizione di un ” organico provvedimento ” volto ad estendere l | agevolazione | fiscale a ” tutte le protesi di evidente uso esclusivo dei portatori di handicap ” . in sede di approvazione |
| 1991-167.txt | 710 | 710 | normativa medesima in base al rilievo che il legislatore ha preso in considerazione , ai fini della concessione di una | agevolazione | fiscale a favore di soggetti portatori di handicap , una ipotesi qualificata : a ) dall esigenza del ” trasporto |
| 1991-494.txt | 1654 | 1654 | , infatti , ha costantemente ritenuto inammissibili questioni volte a censurare la discrezionalità del legislatore in ordine alla concessione di | agevolazioni | fiscali nonché ai limiti ed alle condizioni di esse , ( cfr . , da ultimo la sentenza n . |
| 1992-120.txt | 61 | 61 | 516 ( norme per la repressione della evasione in materia di imposte sui redditi e sul valore aggiunto e per | agevolare | la definizione delle pendenze in materia tributaria ) e dell art . 16 del d.p.r . 26 ottobre 1972 , |
| 1992-143.txt | 231 | 231 | 7 agosto 1982 n . 516 , nel dettare ( agli artt . 14 e segg . ) disposizioni per | agevolare | la definizione delle pendenze tributarie , ha previsto , in due capi distinti , la disciplina per le imposte dirette |
| 1992-143.txt | 1274 | 1274 | per l iva , come anche per le altre imposte indirette . ed anche il recente provvedimento legislativo diretto ad | agevolare | la definizione dei rapporti tributari pendenti ( legge 30 dicembre 1991 n . 413 ) prevede una disciplina settoriale e |
| 1992-176.txt | 394 | 394 | profilo tributario non può ragionevolmente riflettere un momento di diversificazione delle due comparate procedure , atteso che l esigenza di | agevolare | l accesso alla tutela giurisdizionale , che motiva e giustifica il beneficio fiscale con riguardo agli atti del giudizio divorzile |
| 1992-467.txt | 1394 | 1394 | esclude una latitudine di atti non assoggettati ad imposta , al di là dell ambito della ratio esoneratrice . l | agevolazione | prevista dall art . 4 del d.p.r . n . 633 del 1972 , con una disposizione da interpretare rigorosamente |
| 1993-164.txt | 395 | 395 | . 4 . 1 . inoltre , è del tutto ragionevole il riferimento alle risultanze del pubblico registro automobilistico per | agevolare | l accertamento da parte dell amministrazione delle situazioni di proprietà o di possesso dell autoveicolo , attesa la normale corrispondenza |
| 1993-164.txt | 825 | 825 | suddetto bene ) . così , anche l annotazione nel pubblico registro ha finalità fiscale ; ed è diretta ad | agevolare | per l amministrazione l individuazione dell obbligato al pagamento della tassa . sicché si deve ritenere che sia la trascrizione |
| 1993-233.txt | 58 | 58 | art . 21 del d.p.r . 29 settembre 1973 , n . 601 , nella parte in cui il trattamento | agevolativo | ivi previsto finisca col determinare un aggravio d imposta , per difetto di razionalità della norma rispetto allo scopo dichiarato |
| 1993-233.txt | 313 | 313 | destinata ad applicarsi nel giudizio a quo , e cioè il secondo comma di detto articolo , che prevede l | agevolazione | tributaria relativamente ai mutui concessi a determinati enti pubblici . deve quindi passarsi all esame nel merito della questione . |
| 1993-233.txt | 405 | 405 | a ) violazione dell art . 3 della costituzione per l incoerenza di una norma che , rubricata come “ | agevolazioni | relative alle imposte sui redditi ” , nel quadro della ” disciplina delle agevolazioni tributarie ” cui è dedicato il |
| 1993-233.txt | 419 | 419 | norma che , rubricata come ” agevolazioni relative alle imposte sui redditi ” , nel quadro della ” disciplina delle | agevolazioni | tributarie ” cui è dedicato il d.p.r . 601 del 1973 , si traduce per i combinati meccanismi di calcolo |
| 1993-233.txt | 653 | 653 | che ha indotto la commissione tributaria a sollevare d ufficio la questione di costituzionalità . se , invero , l | agevolazione | tributaria prevista da detta norma giova all istituto di credito riducendo i suoi proventi imponibili ai fini dell irpeg , |
| 1993-233.txt | 683 | 683 | credito riducendo i suoi proventi imponibili ai fini dell irpeg , ove però si consideri che l operatività della norma | agevolativa | va collegata con le altre norme ( in particolare gli artt . 58 61 d.p.r . 597 del 1973 ) |
| 1993-233.txt | 733 | 733 | ilor si determinano in corrispondenza dei predetti proventi imponibili irpeg , ne deriva che , riducendo ( per la concessa | agevolazione | ) questo imponibile , si riducono proporzionalmente anche i costi detraibili , col risultato di un aumento dell ilor in |
| 1993-233.txt | 814 | 814 | mutui agli enti pubblici sopraindicati . 4 . le distorte e illogiche conseguenze ora cennate potrebbero essere evitate se l | agevolazione | fiscale fosse chiaramente disponibile dall istituto contribuente , nel senso che essa fosse concessa solo se richiesta o , una |
| 1993-233.txt | 866 | 866 | del citato art . 21 ( ” sono esenti dall imposta ” ) induce piuttosto a ritenere che la prevista | agevolazione | , in quanto connessa alla natura di quei determinati mutui , discenda in qualche modo automaticamente dalla dichiarazione fatta dal |
| 1993-283.txt | 7394 | 7394 | decreto di esproprio sia stato già emesso avrebbe dovuto comportare non già l esclusione , ma la riduzione della fattispecie | agevolata | ; nel senso che per le situazioni di diritto transitorio in presenza di tale circostanza la fattispecie della cessione volontaria |
| 1994-358.txt | 341 | 341 | . 31 , perché risulterebbero non tutelate le esigenze della famiglia e ribaltata una posizione di favore , che richiede | agevolazioni | e provvidenze economiche per la formazione della famiglia stessa ; con l art . 24 , per essere esclusa la |
| 1994-358.txt | 729 | 729 | difatti dedotta l irragionevolezza della disciplina , che va considerata anche in relazione al valore costituzionale della famiglia , da | agevolare | nella sua formazione ( artt . 3 e 31 della costituzione ) . l illogicità della preclusione , posta dalla |
| 1994-358.txt | 1257 | 1257 | giustificano la particolare preminenza dell esecuzione esattoriale mediante limitazioni alle opposizioni , oltre che non coerente con l esigenza di | agevolare | la formazione della famiglia , precludere l opposizione , quando siano stati pignorati mobili posti nella casa di abitazione del |
| 1994-364.txt | 41 | 41 | comma , della legge 30 dicembre 1991 , n . 413 , con la quale sono state dettate disposizioni per | agevolare | la definizione delle situazioni e pendenze tributarie . secondo il giudice a quo , la norma impugnata , nel prevedere |
| 1995-11.txt | 685 | 685 | percezione delle somme ( c.d . ” tassazione alla fonte ” ) , sia a criteri di tecnica tributaria per | agevolare | l accertamento e la riscossione dei tributi , come affermato da questa corte nelle sentenze nn . 92 / 1972 |
| 1995-358.txt | 345 | 345 | e auspicava per la materia una più adeguata disciplina , invitando il legislatore ad attuare un sistema tributario ” che | agevoli | la formazione e lo sviluppo della famiglia e consideri la posizione della donna casalinga e lavoratrice ” . 3 . |
| 1995-358.txt | 1361 | 1361 | e le famiglie numerose con componenti che non producono o svolgono lavoro casalingo . queste famiglie infatti che dovrebbero essere | agevolate | ai sensi dell art . 31 della costituzione sono tenute a corrispondere un imposta sui redditi delle persone fisiche notevolmente |
| 1995-410.txt | 98 | 98 | disposizioni per la rivalutazione obbligatoria dei beni immobili delle imprese , nonché per riformare il contenzioso e per la definizione | agevolata | dei rapporti tributari pendenti ; delega al presidente della repubblica per la concessione di amnistia per reati tributari ; istituzione |
| 1995-445.txt | 489 | 489 | reddito monetario percepito in un periodo immediatamente precedente , definito dalla legge . il primo comma dell art . 4 | agevola | al danneggiato l assolvimento dell onere della prova attribuendo valore di presunzione legale alle risultanze delle dichiarazioni rese dal sostituto |
| 1996-127.txt | 1690 | 1690 | risulta hanno tratto benefici non dovuti soggetti che si trovavano nelle medesime condizioni di quelli che la regione ha inteso | agevolare | con le odierne disposizioni . ma questo nulla toglie all illegittimità delle disposizioni denunciate , giacché , contrariamente a quanto |
| 1996-178.txt | 1608 | 1608 | , è in limine preclusa dalla mancanza di quella ” disciplina , posta da una legge comune , volta ad | agevolare | l esercizio ” del diritto di libertà religiosa , quale è la disciplina cui ha avuto riguardo la sentenza n |
| 1996-431.txt | 53 | 53 | di legittimità costituzionale dell art . 34 del d.p.r . 29 settembre 1973 , n . 601 ( disciplina delle | agevolazioni | tributarie ) , nella parte in cui non estende alle pensioni privilegiate ordinarie concesse ai militari di carriera l esenzione |
| 1996-431.txt | 89 | 89 | militari di carriera l esenzione dall imposta sul reddito delle persone fisiche . il giudice rimettente , nel richiamare l | agevolazione | tributaria di cui godono i militari titolari di pensioni di guerra , i militari di leva fruenti di pensioni privilegiate |
| 1997-290.txt | 286 | 286 | e 53 della costituzione , in quanto la norma suddetta non solo consente che l artefatta creazione dei presupposti dell | agevolazione | tributaria ( ante 1994 ) , pur in presenza di reale capacità contributiva , escluda il concorso alle spese pubbliche |
| 1997-294.txt | 495 | 495 | , in conclusione , che erano gli uffici finanziari a stabilire quali contribuenti potevano beneficiare della prima forma di definizione | agevolata | e quali ne venivano esclusi . nel caso qui in esame senza che occorra indugiare sulla natura giuridica dell istituto |
| 1997-294.txt | 791 | 791 | , del resto , ritenuto , in più occasioni , non inciso da norme che condizionino i provvedimenti di definizione | agevolata | dei rapporti con il fisco ( fino ad una eventuale esclusione dei medesimi ) ad atti amministrativi già intervenuti al |
| 1997-37.txt | 371 | 371 | ) , risponde sia all interesse fiscale della immediata percezione delle somme , sia a criteri di tecnica tributaria per | agevolare | la riscossione dei tributi ; e nessun pregio può avere , al riguardo , il fatto che con l ausilio |
| 1997-384.txt | 540 | 540 | . ed invero , il regime della contabilità semplificata è stato previsto per le imprese minori prevalentemente allo scopo di | agevolare | e di rendere meno onerosa la tenuta delle scritture contabili , consentendo alle stesse di limitarsi alla tenuta dei registri |
| 1997-431.txt | 72 | 72 | cooperazione ) e dell art . 11 del d.p.r . 29 settembre 1973 , n . 601 ( disciplina delle | agevolazioni | tributarie ) , nella parte in cui non prevedono , rispettivamente , la possibilità di iscrizione nel registro prefettizio delle |
| 1997-431.txt | 205 | 205 | . 2 . la questione non è fondata . secondo la costante giurisprudenza di questa corte , l estensione di | agevolazioni | tributarie a categorie di contribuenti non contemplate dalla disciplina di favore che prevede tali benefici può ritenersi costituzionalmente necessitata solo |
| 1997-431.txt | 667 | 667 | cooperazione . d altro canto , la disciplina di cui si chiede l estensione , più che vere e proprie | agevolazioni | , prevede misure di esclusione dirette ad evitare doppie imposizioni con riguardo , specialmente , alle retribuzioni dei soci delle |
| 1997-431.txt | 755 | 755 | enti di previdenza ed assistenza . al di là della natura dei benefici fiscali di cui si chiede l estensione | agevolazioni | ovvero misure di esclusione volte ad evitare doppie imposizioni va ribadito il costante indirizzo di questa corte , secondo il |
| 1997-431.txt | 782 | 782 | evitare doppie imposizioni va ribadito il costante indirizzo di questa corte , secondo il quale le disposizioni legislative che prevedono | agevolazioni | e benefici tributari di qualsiasi specie , quali che ne siano le finalità , hanno di norma carattere derogatorio e |
| 1998-174.txt | 1145 | 1145 | , come prevedeva l art . 17 , comma 3 , della legge n . 41 del 1986 , le | agevolazioni | prima di allora previste , con un provvedimento ritenuto necessario ” anche per tener conto dei minori introiti derivanti all |
| 1998-211.txt | 56 | 56 | in materia di imposte sui redditi , sui trasferimenti di immobili di civile abitazione , di termini per la definizione | agevolata | delle situazioni e pendenze tributarie , per la soppressione della ritenuta sugli interessi , premi ed altri frutti derivanti da |
| 1998-227.txt | 1247 | 1247 | , tra l altro , del rilievo sociale dell attività dei medesimi , come dimostra anche la normativa di natura | agevolativa | , contenuta nell art . 6 del d.p.r . 29 settembre 1973 , n . 601 , che prevede la |
| 1998-227.txt | 1336 | 1336 | ( decreto legislativo 4 dicembre 1997 , n . 460 ) , al fine di attuare un esteso ampliamento delle | agevolazioni | fiscali . occorre soltanto aggiungere che quello in esame non è l unico esempio di trattamento differenziato , in materia |
| 1998-328.txt | 92 | 92 | disposizioni per la rivalutazione obbligatoria dei beni immobili delle imprese , nonché per riformare il contenzioso e per la definizione | agevolata | dei rapporti tributari pendenti ; delega al presidente della repubblica per la concessione di amnistia per reati tributari ; istituzioni |
| 1999-154.txt | 233 | 233 | quelle svolte dalla commissione tributaria provinciale di milano , ed altresì sulla scorta del rilievo che , ” se l | agevolazione | è stata predisposta per garantire una tutela economico patrimoniale alla famiglia nel momento in cui si scioglie definitivamente , appare |
| 1999-154.txt | 771 | 771 | il profilo tributario non può ragionevolmente riflettere un momento di diversificazione delle due procedure , atteso che l esigenza di | agevolare | l accesso alla tutela giurisdizionale , che motiva e giustifica il beneficio fiscale con riguardo agli atti del giudizio divorzile |
| 1999-154.txt | 854 | 854 | una maggiore asprezza e drammaticità rispetto alla fase già stabilizzata dell epilogo divorzile ; sia in considerazione dell esigenza di | agevolare | , e promuovere nel più breve tempo , una soluzione idonea a garantire l adempimento delle obbligazioni che gravano , |
| 1999-171.txt | 4118 | 4118 | aree ( . . . ) interessate da contratti d area o da patti territoriali , nelle quali sono concesse | agevolazioni | fiscali dirette ad attrarre investimenti in attività produttive e a favorire lo sviluppo delle stesse attività ” , in modo |
| 1999-171.txt | 4189 | 4189 | quella di monitoraggio e verifica dell attuazione dei progetti e dell attività delle imprese per il periodo di fruizione delle | agevolazioni | ” . le disposizioni legislative enunciate delineano dunque un quadro funzionale che trova , in fase attuativa , pieno riscontro |
| 1999-171.txt | 4950 | 4950 | perseguire e , dall altro lato , che la determinazione di schemi o tipi uniformi di intervento sul territorio può | agevolare | il conseguimento degli obiettivi della contrattazione programmata , può bene essere affidata alla regolamentazione statale l adozione di misure di |
| 2000-416.txt | 64 | 64 | vigore della legge medesima e quindi con una disposizione con efficacia unicamente retroattiva ha posto una più favorevole disciplina delle | agevolazioni | fiscali per l acquisto della prima casa , analoga a quella da anni già vigente a regime : ai trasferimenti |
| 2000-416.txt | 103 | 103 | ai trasferimenti a titolo oneroso di fabbricati o porzioni di fabbricati destinati ad uso di abitazione non di lusso l | agevolazione | contemplata dall art . 2 del d . l . 7 febbraio 1985 , n . 12 , convertito in |
| 2000-416.txt | 142 | 142 | convertito in legge 5 aprile 1985 , n . 118 , compete anche qualora l acquirente abbia già usufruito delle | agevolazioni | di cui all art . 1 della legge 22 aprile 1982 , n . 168 . però aggiunge il decimo |
| 2000-416.txt | 173 | 173 | 1982 , n . 168 . però aggiunge il decimo comma del medesimo art . 7 il previsto cumulo delle | agevolazioni | non dà luogo a rimborso ; di tale disposizione le commissioni tributarie regionali rimettenti prospettano il contrasto con gli artt |
| 2000-416.txt | 268 | 268 | sempre più sistematica sono state introdotte , nel contesto di misure fiscali per lo sviluppo dell edilizia abitativa , specifiche | agevolazioni | tributarie ( essenzialmente in termini di riduzione della misura dell aliquota dell imposta di registro ) per favorire ed incentivare |
| 2000-416.txt | 330 | 330 | impresa , arte o professione . prescindendo dalle differenze nei dettagli , si sono susseguite nel tempo varie formulazioni dell | agevolazione | , di cui segnatamente quella iniziale del 1982 ( art . 1 della legge 22 aprile 1982 , n . |
| 2000-416.txt | 396 | 396 | legge 5 aprile 1985 , n . 118 ) hanno una connotazione autonoma più marcata . il problema se le | agevolazioni | fossero cumulabili o reiterabili dopo un periodo iniziale in cui era mancata una disciplina specifica è stato risolto dapprima ( |
| 2000-416.txt | 542 | 542 | trasferimenti a titolo oneroso di fabbricati o porzioni di fabbricati destinati ad uso di abitazione non di lusso , l | agevolazione | contemplata dall art . 2 del d . l . n . 12 del 1985 , convertito nella legge n |
| 2000-416.txt | 577 | 577 | 1985 , convertito nella legge n . 118 del 1985 , compete anche qualora l acquirente abbia già usufruito delle | agevolazioni | di cui all art . 1 della legge n . 168 del 1982 . dal suo canto il comma 10 |
| 2000-416.txt | 739 | 739 | . 3 e 24 della costituzione secondo cui le disposizioni sull applicabilità retroattiva del criterio della cumulabilità e reiterabilità delle | agevolazioni | ” non danno luogo a rimborso ” . 4 . la norma è stata interpretata dalla giurisprudenza di legittimità conformemente |
| 2000-416.txt | 867 | 867 | del tributo . 5 . in tal modo , la norma fa conseguire all accertamento del diritto del contribuente all | agevolazione | soltanto l illegittimità dell atto impositivo , e non anche il conseguente diritto al rimborso dell imposta eventualmente pagata in |
| 2000-416.txt | 938 | 938 | disciplina in modo differenziato situazioni sostanzialmente uguali , quali sono tutte quelle dei contribuenti che , pur avendo fruito dell | agevolazione | prevista dall art . 1 della legge n . 168 del 1982 , hanno non di meno diritto ricorrendo le |
| 2000-416.txt | 980 | 980 | condizioni , tra cui quella della mancata definizione del rapporto alla data di entrata in vigore della norma all altra | agevolazione | prevista dall art . 2 del d . l . n . 12 del 1985 , convertito nella legge n |
| 2000-416.txt | 1054 | 1054 | del tutto neutra ( e , di fatto , contingente e casuale ) rispetto alla ragione sottesa alla previsione dell | agevolazione | fiscale ; tanto più che il pagamento dell imposta nelle more del giudizio tributario rappresenta una conseguenza normale dell imposizione |
| 2000-416.txt | 1193 | 1193 | immediatamente al pagamento dell imposta nel maggiore importo accertato , ovvero versando direttamente l imposta calcolata senza tener conto dell | agevolazione | fiscale ; ed abbia successivamente adìto il giudice tributario per far valere il suo diritto all agevolazione fiscale e quindi |
| 2000-416.txt | 1210 | 1210 | tener conto dell agevolazione fiscale ; ed abbia successivamente adìto il giudice tributario per far valere il suo diritto all | agevolazione | fiscale e quindi il conseguente diritto al rimborso , impugnando l atto impositivo ovvero ( in mancanza di questo ) |
| 2000-416.txt | 1605 | 1605 | estraneo alla tecnica ed alle finalità del condono . il legislatore del 1998 accordando il cumulo e la reiterazione delle | agevolazioni | tributarie di cui si tratta non ha inteso incentivare pagamenti dovuti e non ancora effettuati , ma soltanto dettare per |
| 2000-51.txt | 586 | 586 | , risponde vuoi all interesse fiscale della immediata percezione delle somme , vuoi a criteri di tecnica tributaria che ne | agevolano | il prelievo ; e nessun pregio può avere , al riguardo , il fatto che possano utilizzarsi anche altri strumenti |
| 2000-98.txt | 1045 | 1045 | bilanci dello stato e della regione . la determinazione del gettito riservato e l applicazione della clausola di riserva sono | agevoli | quando si tratti di un tributo di nuova istituzione ; e possono essere relativamente agevoli anche nel caso di semplici |
| 2000-98.txt | 1060 | 1060 | della clausola di riserva sono agevoli quando si tratti di un tributo di nuova istituzione ; e possono essere relativamente | agevoli | anche nel caso di semplici aumenti di aliquota di un tributo esistente , almeno quando l aliquota prevista sia di |
| 2001-227.txt | 895 | 895 | stesso credito nascente dal rapporto di lavoro che la norma impugnata ritiene di esentare dal normale trattamento tributario , per | agevolare | il ricorso del creditore alla tutela giurisdizionale . il rilievo vale da solo ad escludere la ragionevolezza di eventuali disparità |
| 2002-16.txt | 1259 | 1259 | cumulabile con l ammortamento tecnico , ed oggi alternativo ad esso è stato sovente considerato come una vera e propria | agevolazione | tributaria , rivolta non tanto all effettivo ammortamento di costi relativi a beni oggetto di concessione , quanto piuttosto ad |
| 2002-16.txt | 1540 | 1540 | 31 dicembre 1995 e il costo dei beni non ammortizzato con ammortamento tecnico ben poteva , una volta soppressa l | agevolazione | a decorrere dall esercizio 1996 , essere considerata dal legislatore come idoneo indice di capacità contributiva per quell esercizio . |
| 2002-208.txt | 191 | 191 | sposizioni per la rivalutazione obbligatoria dei beni immobili delle imprese , nonché per riformare il contenzioso e per la definizione | agevolata | dei rapporti tributari pendenti ; delega al presidente della repubblica per la concessione di amnistia per reati tributari ; istituzioni |
| 2002-307.txt | 836 | 836 | di un alleggerimento del lavoro degli stessi uffici . ciò all evidente scopo di consentire controlli e verifiche , più | agevoli | e concentrati , degli uffici finanziari su dati in vario modo già oggetto di elaborazione e riscontro da parte delle |
| 2002-308.txt | 1888 | 1888 | lavori preparatori , mirava anche ” ad eliminare imperfezioni , imprecisioni o deroghe ai principi generali che rendono possibile o | agevolano | l erosione , l elusione o l evasione delle imposte ” ( atto camera n . 823 della ix legislatura |
| 2002-328.txt | 146 | 146 | disposizioni per la rivalutazione obbligatoria dei beni immobili delle imprese , nonché per riformare il contenzioso e per la definizione | agevolata | dei rapporti tributari pendenti ; delega al presidente della repubblica per la concessione di amnistia per reati tributari ; istituzioni |
| 2002-375.txt | 83 | 83 | disposizioni per la rivalutazione obbligatoria dei beni immobili delle imprese , nonché per riformare il contenzioso e per la definizione | agevolata | dei rapporti tributari pendenti ; delega al presidente della repubblica per la concessione di amnistia per reati tributari ; istituzioni |
| 2002-375.txt | 153 | 153 | in materia di imposte sui redditi , sui trasferimenti di immobili di civile abitazione , di termini per la definizione | agevolata | delle situazioni e pendenze tributarie , per la soppressione della ritenuta sugli interessi , premi ed altri frutti derivanti da |
| 2002-375.txt | 557 | 557 | pendenze estranee all ambito di applicazione del condono fiscale sarebbe contraddittoria rispetto alla ratio del condono stesso , rivolto ad | agevolare | la definizione delle pendenze tributarie esistenti alle date individuate dal legislatore in relazione alle varie fattispecie condonabili ) , sia |
| 2003-202.txt | 558 | 558 | il profilo tributario non può ragionevolmente riflettere un momento di diversificazione delle due procedure , atteso che l esigenza di | agevolare | l accesso alla tutela giurisdizionale , che motiva e giustifica il beneficio fiscale con riguardo agli atti del giudizio divorzile |
| 2003-202.txt | 600 | 600 | è con ancor più accentuata evidenza presente nel giudizio di separazione ” , anche ” in considerazione dell esigenza di | agevolare | , e promuovere , nel più breve tempo , una soluzione idonea a garantire l adempimento delle obbligazioni che gravano |
| 2003-202.txt | 1016 | 1016 | art . 30 della costituzione . né in senso contrario può invocarsi la giurisprudenza secondo cui le disposizioni legislative concernenti | agevolazioni | e benefici tributari di qualsiasi specie , quali che ne siano le finalità , costituiscono il frutto di scelte discrezionali |
| 2003-345.txt | 56 | 56 | in materia di imposte sui redditi , sui trasferimenti di immobili di civile abitazione , di termini per la definizione | agevolata | delle situazioni e pendenze tributarie , per la soppressione della ritenuta sugli interessi , premi ed altri frutti derivanti da |
| 2003-345.txt | 110 | 110 | , con modificazioni , nella legge 24 marzo 1993 , n . 75 , nella parte in cui limita l | agevolazione | fiscale ai fini ici , ivi prevista , agli immobili di interesse storico o artistico , appartenenti a « privati |
| 2003-345.txt | 265 | 265 | . 490 del 1999 ) . 2 . la questione è fondata . 2 . 1 . la ratio della | agevolazione | di cui si tratta va individuata in una esigenza di equità fiscale , derivante dalla considerazione della minore utilità economica |
| 2003-345.txt | 410 | 410 | sotto questo specifico profilo , essa sia manifestamente arbitraria e , quindi , tale da rendere incostituzionale la limitazione dell | agevolazione | fiscale su di essa basata . riguardo agli esatti termini di tale distinzione non si rinviene , peraltro , in |
| 2003-346.txt | 84 | 84 | disposizioni per la rivalutazione obbligatoria dei beni immobili delle imprese , nonché per riformare il contenzioso e per la definizione | agevolata | dei rapporti tributari pendenti ; delega al presidente della repubblica per la concessione di amnistia per reati tributari ; istituzioni |
| 2003-346.txt | 311 | 311 | la questione non è fondata . 2 . 1 va , anzitutto , precisato che le disposizioni legislative che accordano | agevolazioni | e benefici tributari di qualsiasi specie possono essere ritenute lesive del canone di ragionevolezza , evocato dal rimettente , nei |
| 2003-346.txt | 956 | 956 | anche dell esigenza di armonizzare la disciplina impugnata con quella , astrattamente di maggior favore , dettata per i contratti | agevolati | di locazione ad uso abitativo degli immobili ( anche di interesse storico o artistico ) , che prevede una determinazione |
| 2003-360.txt | 297 | 297 | indirizzo , ai fini delle notificazioni da effettuarsi da parte dell amministrazione finanziaria , non abbiano un effetto immediato , | agevolando | , in tal modo , l attività dei relativi uffici ed assicurando una migliore tutela degli interessi di carattere generale |
| 2003-92.txt | 2076 | 2076 | ) o utilizzati da alcuni soggetti ( autotrasportatori ex art . 25 ) , prevedono , rispettivamente , che le | agevolazioni | sono concesse anche mediante crediti di imposta da utilizzare in compensazione , ai sensi dell art . 17 del d.lgs |
| 2004-17.txt | 1905 | 1905 | 29 stabilisce che ai trasferimenti di beni effettuati a favore dei soggetti di diritto privato si applica il regime tributario | agevolato | previsto dall art . 90 della legge n . 388 del 2000 . 5 . 1 . la regione marche |
| 2004-17.txt | 1958 | 1958 | il comma 3 dell art . 29 , nella parte in cui non esclude che l applicabilità del regime tributario | agevolato | , previsto dall art . 90 della legge n . 388 del 2000 , si possa riferire a tributi diversi |
| 2004-17.txt | 2066 | 2066 | 2 . la questione riguardante il comma 3 è manifestamente inammissibile . la disposizione impugnata , infatti , concerne le | agevolazioni | fiscali ( esclusione di plusvalenza , ricavi e minusvalenze , compreso il valore di avviamento ) applicabili ai trasferimenti di |
| 2004-17.txt | 2157 | 2157 | non può essere configurata alcuna lesione della sfera di competenza regionale . né la regione può ritenersi legittimata a censurare | agevolazioni | previste per imposte esclusivamente statali , in quanto istituite , disciplinate e riscosse dallo stato . 6 . il comma |
| 2004-285.txt | 435 | 435 | prima di esaminare le singole questioni sollevate dall ordinanza di rimessione , appare utile indicare l evoluzione della disciplina delle | agevolazioni | fiscali previste , in ordine all irpef , per gli interessi passivi corrisposti in dipendenza di un mutuo agrario . |
| 2004-285.txt | 486 | 486 | obbligazione accessoria avente ad oggetto il pagamento degli interessi passivi di cui al giudizio a quo la disciplina delle relative | agevolazioni | fiscali , previste per l irpef , era contenuta nell art . 10 , comma primo , lettera c ) |
| 2004-285.txt | 821 | 821 | si è precisato di un mutuo stipulato nell anno 1984 . ciò premesso , deve osservarsi come il regime dell | agevolazione | fiscale in questione sia stato profondamente modificato con il d.l . 31 maggio 1994 , n . 330 , emanato |
| 2004-285.txt | 1035 | 1035 | imposta in corso alla data dell 8 dicembre 1993 » . in tal modo , il nuovo regime giuridico della | agevolazione | in esame è divenuto identico per tutti i contribuenti , indipendentemente dalla circostanza che la data di stipula del contratto |
| 2004-285.txt | 1692 | 1692 | giudizio a quo , è da osservare che , anche a voler prendere in considerazione la decorrenza del nuovo regime | agevolativo | dal periodo d imposta in corso alla data dell 8 dicembre 1993 , si perviene egualmente alle medesime conclusioni di |
| 2004-285.txt | 1815 | 1815 | sono stati fatti espressamente salvi dalla legge n . 473 del 1994 . consegue da ciò che il nuovo regime | agevolativo | concernente gli interessi passivi in questione risulta , in definitiva , adottato nello stesso anno di riferimento fiscale preso in |
| 2004-285.txt | 2828 | 2828 | e rientrava nella piena discrezionalità del legislatore la modifica della previgente disciplina senza che i beneficiari di un pregresso regime | agevolativo | potessero vantare alcun diritto a mantenere indefinitamente il vantaggio precedentemente loro accordato dalla normativa . 8 . — le censure |
| 2004-29.txt | 1113 | 1113 | perdute per effetto della soppressione , esenzione e riduzione di imposte previste dal capo vi , nonché dalla applicazione delle | agevolazioni | fiscali previste dal capo ii , le quali , come prescrive l art . 18 , comma 2 , comportano |
| 2004-381.txt | 1581 | 1581 | ) . per quanto poi riguarda le norme concernenti i meccanismi di concordato , di definizione automatica e di definizione | agevolata | ( artt . 6 , 7 , 8 , 9 – ad eccezione del comma 17 – 15 e 16 |
| 2004-431.txt | 91 | 91 | della costituzione . 1.1 . — la disposizione impugnata ha previsto , per l anno 2002 , talune proroghe di | agevolazioni | fiscali relative all irap ( imposta regionale sulle attività produttive ) , inerenti all agricoltura . la ricorrente , pertanto |
| 2004-431.txt | 876 | 876 | condivisibile la tesi secondo cui ogni intervento sul tributo che , o per modificazione delle aliquote o per variazioni delle | agevolazioni | previste , comporti un minor gettito per le regioni , dovrebbe essere accompagnato da misure compensative per la finanza regionale |
| 2005-21.txt | 207 | 207 | decreto legislativo , aliquote più elevate rispetto a quella ordinaria del 4,25 per cento e , segnatamente , a quelle | agevolate | previste a favore dei soggetti che operano nei settori agricolo e delle cooperative della piccola pesca e loro consorzi . |
| 2005-21.txt | 1183 | 1183 | soggetti di cui agli artt . 6 e 7 dello stesso d.lgs . del peso della copertura finanziaria della predetta | agevolazione | . ciò a maggior ragione ove si ritenesse in atto una tendenziale stabilizzazione nel tempo del regime di differenziazione delle |
| 2005-21.txt | 1469 | 1469 | , nei lavori preparatori di questo decreto legislativo ( diverso impatto del tributo nei vari settori ; coevi provvedimenti di | agevolazione | per le ristrutturazioni aziendali bancarie e di inasprimento , specie in materia di iva , per il settore agricolo ) |
| 2005-21.txt | 3368 | 3368 | generalità dell obbligo contributivo si fonda su una non condivisibile interpretazione di tale principio e sull errato presupposto che le | agevolazioni | transitoriamente attribuite dal legislatore con l art . 45 del d.lgs . n . 446 del 1997 al settore agricolo |
| 2005-21.txt | 3481 | 3481 | e perché , di conseguenza , impedirebbe ogni politica redistributiva del carico fiscale , ogni differenziazione di aliquote ed ogni | agevolazione | , pur se rispettose dei princìpi di eguaglianza , ragionevolezza e capacità contributiva . a parte ciò , l erroneità |
| 2005-21.txt | 3626 | 3626 | non v è , perciò , alcuna correlazione biunivoca tra il differenziale virtuale di gettito complessivo nei settori ad aliquota | agevolata | ed il differenziale virtuale di gettito complessivo nei settori ad aliquota maggiorata . il decreto istitutivo dell irap non offre |
| 2005-234.txt | 2738 | 2738 | materia fiscale e previdenziale ” ( art . 1 , comma 1 ) e prevede una serie di provvidenze ed | agevolazioni | nelle stesse materie . deve essere , perciò , considerata espressione della competenza legislativa esclusiva dello stato di cui all |
| 2005-234.txt | 2892 | 2892 | riguardo questa corte che anche le norme relative all attività dei cles – al pari di quelle disciplinanti il regime | agevolato | fiscale e previdenziale dell emersione – devono essere ricondotte alla competenza legislativa esclusiva dello stato e vanno in particolare ricomprese |
| 2005-234.txt | 3598 | 3598 | dell art . 1 bis – del regime di emersione progressiva agli imprenditori che avevano già fatto ricorso allo strumento | agevolativo | dei contratti di riallineamento retributivo di cui al decreto legge 1 ottobre 1996 , n . 510 ( disposizioni urgenti |
| 2005-275.txt | 766 | 766 | legittimità costituzionale in coerenza con il costante orientamento di questa corte , secondo cui « le disposizioni legislative che prevedono | agevolazioni | e benefici tributari di qualsiasi specie , quali che ne siano le finalità , hanno di norma carattere derogatorio e |
| 2005-320.txt | 58 | 58 | ( misure in materia fiscale ) , nella parte in cui , pur affermando la riconducibilità dei fondi pubblici di | agevolazione | istituiti da leggi dello stato e delle regioni , anche se gestiti da soggetti privati , nell ambito dell art |
| 2005-320.txt | 199 | 199 | disposizione avente carattere interpretativo , esclude la soggezione all imposta sul reddito delle persone giuridiche dei ricordati fondi pubblici di | agevolazione | , mentre , per altro verso , sottrae i pagamenti indebiti alla azione di ripetizione . essa determinerebbe , altresì |
| 2005-320.txt | 335 | 335 | . 342 del 2000 era insorto in sede giurisprudenziale un contrasto interpretativo in ordine all assoggettabilità dei fondi pubblici di | agevolazione | all imposta sul reddito , anche se l orientamento prevalente , specie del giudice di legittimità , era nel senso |
| 2005-320.txt | 461 | 461 | come si è detto , la giurisprudenza di legittimità stabilendo nell art . 39 che « i fondi pubblici di | agevolazione | [ … ] devono intendersi riconducibili nell ambito applicativo dell articolo 88 , comma 1 » . ed è appena |
| 2005-320.txt | 512 | 512 | sia lo scopo dalla stessa perseguito di risolvere le incertezze interpretative sorte in passato sul trattamento tributario dei fondi di | agevolazione | , non consentono di dubitare sul carattere interpretativo della norma de qua peraltro espressamente affermato sia dai citati lavori preparatori |
| 2005-455.txt | 2733 | 2733 | sia perché tale esenzione trova una compiuta e specifica disciplina nel citato art . 63 , sia perché la norma | agevolativa | fa riferimento ai veicoli di “ particolare ” interesse storico e collezionistico e non a quelli di mero interesse storico |
| 2006-412.txt | 576 | 576 | gestione di una discarica abusiva ovvero abbandona , scarica o effettua deposito incontrollato di rifiuti – l inapplicabilità delle misure | agevolative | di cui al comma 4 dell art . 9 della stessa legge regionale n . 1 del 2003 , secondo |
| 2006-412.txt | 1805 | 1805 | 3 bis dell art . 11 della legge regionale n . 1 del 2003 esclude l applicazione delle « misure | agevolative | indicate nell art . 9 , comma 4 » solo per le « violazioni individuate dal presente articolo » , |
| 2006-412.txt | 2165 | 2165 | 549 del 1995 limita , nel caso di esercizio di attività di discarica abusiva , l applicazione delle menzionate misure | agevolative | alle violazioni degli obblighi strumentali di registrazione e di dichiarazione . siffatta interpretazione della normativa regionale in senso conforme a |
| 2006-412.txt | 2239 | 2239 | di omessa registrazione e omessa dichiarazione sarebbero esclusi , in base al censurato comma 3 bis , dalle « misure | agevolative | indicate nell art . 9 , comma 4 » ( v . ex plurimis , in tema di preferenza da |
| 2007-270.txt | 1645 | 1645 | – come sostenuto dalla difesa erariale – nell esigenza del legislatore di fissare un termine certo per l attribuzione dell | agevolazione | , perché tale esigenza risulta pienamente soddisfatta già dalla previsione della condonabilità dei soli periodi d imposta per i quali |
| 2007-270.txt | 2064 | 2064 | , ma – data l identità del meccanismo di estensione del condono – anche per la parte che richiama le | agevolazioni | di cui agli artt . 7 e 8 della medesima legge n . 289 del 2002 . ai sensi dell |
| 2007-451.txt | 261 | 261 | state apposte le annotazioni previste nello stesso decreto » , estende a tutti gli autoveicoli adibiti a scuola guida l | agevolazione | tributaria prevista dal citato allegato 1 , tariffa c , del d.p.r . n . 39 del 1953 per le |
| 2007-451.txt | 301 | 301 | le sole autovetture adibite allo stesso scopo . ad avviso del ricorrente , la disposizione impugnata , estendendo la suddetta | agevolazione | a casi non previsti dalla normativa statale , eccederebbe i limiti fissati in materia dal legislatore statale al legislatore regionale |
| 2007-451.txt | 752 | 752 | del d.p.r . n . 39 del 1953 ) . quest ultima , infatti , consente di applicare la suddetta | agevolazione | fiscale solo alle autovetture adibite a scuola guida e cioè ai veicoli a motore , destinati a tale scopo , |
| 2007-451.txt | 824 | 824 | 1 , lettera a , del nuovo codice della strada ) . la norma regionale , invece , estende l | agevolazione | a tutti gli autoveicoli adibiti a scuola guida , anche se diversi dalle autovetture quali definite dal codice della strada |
| 2007-451.txt | 952 | 952 | , se diversamente interpretata , escluderebbe irragionevolmente , in violazione dell art . 3 cost . , l applicazione dell | agevolazione | fiscale agli autoveicoli adibiti a scuola guida diversi dalle « autovetture » . l obiezione è , però , infondata |
| 2008-102.txt | 24425 | 24425 | sullo scalo rientri nella nozione di aiuto di stato , considerato che detto vantaggio deriva non dalla concessione di un | agevolazione | fiscale , ma indirettamente dal minor costo da esse sopportato rispetto alle imprese “ non residenti ” ( analogamente alla |
| 2008-188.txt | 152 | 152 | , con le quali l agenzia delle entrate , nell impartire agli uffici dipendenti una direttiva per l interpretazione dell | agevolazione | fiscale prevista dall art . 60 della legge della regione siciliana 26 marzo 2002 , n . 2 ( disposizioni |
| 2008-188.txt | 207 | 207 | previa interlocuzione con gli uffici della regione – l « orientamento interpretativo » secondo cui , per l applicazione dell | agevolazione | , è necessario che ricorrano le condizioni ed i requisiti indicati dall art . 2 della legge statale 6 agosto |
| 2008-188.txt | 239 | 239 | dall art . 2 della legge statale 6 agosto 1954 , n . 604 ( modificazioni alle norme relative alle | agevolazioni | tributarie a favore della piccola proprietà contadina ) . per la ricorrente , tale orientamento si porrebbe in « assoluto |
| 2008-188.txt | 265 | 265 | proprietà contadina ) . per la ricorrente , tale orientamento si porrebbe in « assoluto contrasto » con detta norma | agevolativa | regionale , come interpretata autenticamente dall art . 99 della legge della regione siciliana 16 aprile 2003 , n . |
| 2008-188.txt | 301 | 301 | aprile 2003 , n . 4 ( disposizioni programmatiche e finanziarie per l anno 2003 ) , secondo cui l | agevolazione | fiscale – riguardante gli atti , « da chiunque posti in essere » , elencati al primo comma dell art |
| 2008-188.txt | 441 | 441 | . 1 . – l art . 60 della legge reg . n . 2 del 2002 , rubricato « | agevolazioni | fiscali » , prevede che , « al fine di favorire la ricomposizione fondiaria , aumentare le economie di scala |
| 2008-188.txt | 548 | 548 | 601 e sono esenti dalle imposte di bollo e catastale » . con tale disposizione la regione siciliana applica le | agevolazioni | sulle imposte di registro e ipotecaria nella misura ridotta di cui all art . 9 del d.p.r . n . |
| 2008-188.txt | 683 | 683 | uso della locuzione « da chiunque posti in essere » da parte del legislatore regionale ha reso dubbio se le | agevolazioni | ed esenzioni disposte dalla norma siano applicabili agli atti elencati nel primo comma dell art . 1 della legge n |
| 2008-188.txt | 1009 | 1009 | 40 , della legge regionale 3 dicembre 2003 , n . 20 ) , il quale dispone che « alle | agevolazioni | di cui all articolo 60 della legge regionale 26 marzo 2002 , n . 2 deve riconoscersi la natura di |
| 2008-188.txt | 1099 | 1099 | « da chiunque posti in essere » utilizzata dalla disposizione interpretata , perché si è limitata a precisare che le | agevolazioni | ed esenzioni da questa previste hanno natura di « misura fiscale di carattere generale rivolta a chiunque ponga in essere |
| 2008-188.txt | 1281 | 1281 | art . 60 della legge reg . n . 2 del 2002 , affermando che : a ) « l | agevolazione | tributaria è concessa quando l acquirente produca , insieme all atto , un certificato dell organo regionale competente in materia |
| 2008-188.txt | 1356 | 1356 | minima unità colturale » ; b ) le norme regionali in oggetto , « mentre stabiliscono i soggetti destinatari dell | agevolazione | fiscale ( chiunque ) , non individuano espressamente l oggetto della stessa » ; c ) « atteso che non |
| 2008-188.txt | 1383 | 1383 | individuano espressamente l oggetto della stessa » ; c ) « atteso che non è possibile interpretare estensivamente una norma | agevolativa | , il regime di favore sopra precisato , ai sensi dell art . 1 della legge n . 604 , |
| 2008-188.txt | 1456 | 1456 | » ; d ) nel caso di mancanza dei suddetti requisiti oggettivi , si dovrà « provvedere alla revoca delle | agevolazioni | in argomento , sottoponendo gli atti relativi alle ordinarie imposte [ … ] ed emanando i consequenziali avvisi di liquidazione |
| 2008-188.txt | 1683 | 1683 | con ben precise caratteristiche e limitazioni ) » ; b ) non essendo certa , ai fini della concessione dell | agevolazione | , la necessità che ricorrano le condizioni ed i requisiti di cui all art . 2 della legge statale n |
| 2008-188.txt | 1745 | 1745 | riguardo , disponendo che , nelle more , gli uffici « accettino gli atti [ … ] richiedenti la tassazione | agevolata | , qualora sia allegato o venga prodotto un certificato provvisorio [ … ] attestante che sono in corso accertamenti al |
| 2008-188.txt | 1773 | 1773 | un certificato provvisorio [ … ] attestante che sono in corso accertamenti al fine di verificare la fruibilità della richiesta | agevolazione | » e si astengano dall esercitare attività di recupero delle somme dovute dai contribuenti quali differenze fra gli ammontari dei |
| 2008-188.txt | 1804 | 1804 | somme dovute dai contribuenti quali differenze fra gli ammontari dei tributi previsti dalla legge statale e quelli previsti in via | agevolata | . 2 . 4 . – alle circolari impugnate ha fatto séguito , dopo la proposizione del ricorso per conflitto |
| 2008-188.txt | 1893 | 1893 | autentica dell art . 60 della legge reg . n . 2 del 2002 , prevedendo che : « le | agevolazioni | di cui all articolo 60 della legge regionale 26 marzo 2002 , n . 2 , ed all articolo 99 |
| 2008-188.txt | 2003 | 2003 | della legge 6 agosto 1954 , n . 604 , vale solo ai fini dell individuazione delle tipologie di atti | agevolati | . la presente disposizione costituisce interpretazione autentica dell articolo 60 della legge regionale 26 marzo 2002 , n . 2 |
| 2008-188.txt | 2212 | 2212 | ) ottimizzazione del ritorno degli investimenti nel settore agricolo . ne consegue , secondo la stessa ricorrente , che le | agevolazioni | fiscali previste da tali articoli si applicano inequivocabilmente a chiunque ponga in essere gli atti elencati nell art . 1 |
| 2008-188.txt | 2381 | 2381 | 2005 / 4.2 / 30927 ) si limita ad affermare che non è certa , ai fini della concessione dell | agevolazione | , la necessità che ricorrano le condizioni ed i requisiti di cui all art . 2 della legge statale n |
| 2008-188.txt | 2463 | 2463 | somme dovute dai contribuenti quali differenze fra gli ammontari dei tributi previsti dalla legge statale e quelli previsti in via | agevolata | . 3 . 2 . – l inidoneità degli atti impugnati a ledere la competenza legislativa regionale in materia tributaria |
| 2008-188.txt | 2527 | 2527 | n . 2 del 2002 ha un significato non univoco , perché potrebbe essere interpretata tanto nel senso che le | agevolazioni | ed esenzioni disposte dalla norma sono applicabili agli atti elencati al primo comma dell art . 1 della legge statale |
| 2008-188.txt | 2595 | 2595 | previsti dall art . 2 della stessa legge n . 604 del 1954 ; quanto nell opposto senso che dette | agevolazioni | ed esenzioni sono applicabili nei soli casi in cui tali atti siano finalizzati alla formazione o all arrotondamento della piccola |
| 2008-188.txt | 2711 | 2711 | detta locuzione . l art . 99 della citata legge regionale si limita , infatti , a precisare che le | agevolazioni | e le esenzioni previste dalla disposizione interpretata hanno natura di « misura fiscale di carattere generale rivolta a chiunque ponga |
| 2008-188.txt | 2948 | 2948 | la sua entrata in vigore , un interpretazione di quest ultimo articolo nel senso , più restrittivo , che le | agevolazioni | e le esenzioni da esso previste si applicano ai soli atti diretti alla formazione o all arrotondamento della piccola proprietà |
| 2008-188.txt | 3127 | 3127 | dopo la prima . essa , infatti , si limita a prendere atto dell incerta interpretazione della normativa regionale di | agevolazione | e a sospendere , conseguentemente , l applicazione della prima nota impugnata , rinviando , con una previsione meramente interlocutoria |
| 2008-188.txt | 3268 | 3268 | della legge reg . n . 4 del 2003 . esso chiarisce che l unico requisito per la concessione delle | agevolazioni | è il carattere agricolo dei terreni . tale articolo perciò , da un lato , in quanto norma di interpretazione |
| 2008-356.txt | 299 | 299 | detta disposizione nella parte in cui proroga di due anni , nei confronti dei contribuenti che non si avvalgono delle | agevolazioni | fiscali previste dagli articoli da 7 a 9 della medesima legge n . 289 del 2002 , i termini di |
| 2008-356.txt | 552 | 552 | termini per l accertamento delle imposte sui redditi e dell iva per i contribuenti che non si siano avvalsi delle | agevolazioni | fiscali di cui agli artt . da 7 a 9 della legge n . 289 del 2002 – víola l |
| 2008-356.txt | 676 | 676 | ; b ) in violazione del principio di ragionevolezza , penalizza irragionevolmente il contribuente che non presenti istanza di definizione | agevolata | , prorogando nei suoi confronti i termini per la notificazione dell accertamento delle imposte riguardanti non solo l « anno |
| 2008-356.txt | 946 | 946 | finanziaria e danneggia il contribuente il quale , per i motivi piú vari , non si sia avvalso delle suddette | agevolazioni | fiscali ( ordinanza r.o . n . 124 del 2008 ) . la commissione tributaria provinciale di frosinone ( ordinanza |
| 2008-356.txt | 2099 | 2099 | , nel disporre la proroga dei termini decadenziali per l accertamento nei confronti dei contribuenti che non si avvalgono delle | agevolazioni | previste dagli articoli da 7 a 9 della legge n . 289 del 2002 , víola l art . 3 |
| 2008-356.txt | 2538 | 2538 | interesse dell amministrazione finanziaria al regolare accertamento e riscossione delle imposte nei confronti del contribuente che non si avvalga dell | agevolazione | , indipendentemente dalla circostanza che quest ultimo non si sia avvalso , per qualche ragione ( giuridica o di fatto |
| 2008-356.txt | 2562 | 2562 | circostanza che quest ultimo non si sia avvalso , per qualche ragione ( giuridica o di fatto ) , dell | agevolazione | medesima . in tal senso , si è già espressa questa corte con la sentenza n . 375 del 2002 |
| 2008-356.txt | 2664 | 2664 | ) non escludono che il commissario dell amministrazione straordinaria delle grandi imprese in stato di insolvenza possa avvalersi delle disposizioni | agevolative | sopra citate , previa acquisizione del parere del comitato di sorveglianza e con l autorizzazione dell autorità amministrativa che vigila |
| 2008-356.txt | 2864 | 2864 | anni d imposta . l eccezionalità della situazione in cui si vengono a trovare gli uffici per l applicazione delle | agevolazioni | fiscali di cui agli artt . da 7 a 9 della legge n . 289 del 2000 e la precisa |
| 2008-356.txt | 3093 | 3093 | finanziaria e danneggia il contribuente il quale , per i motivi piú vari , non si sia avvalso delle suddette | agevolazioni | fiscali ( ordinanza r.o . n . 124 del 2008 ) . nessuno di tali rilievi può essere accolto . |
| 2008-356.txt | 3152 | 3152 | quella di porre gli uffici finanziari in condizione di far fronte all oggettivo aggravio di lavoro determinato dall applicazione delle | agevolazioni | fiscali di cui agli artt . da 7 a 9 della legge n . 289 del 2002 ed è , |
| 2009-141.txt | 2856 | 2856 | specifico di repressione dell abusivismo , di recupero e riqualificazione con interventi di arredo urbano » , eventualmente prevedendo procedure | agevolative | dirette a « favorire l emersione volontaria dell abusivismo » , e ciò all evidente fine di ridurre l impatto |
| 2009-216.txt | 724 | 724 | stabiliti dalle leggi statali – di modificare l aliquota , le detrazioni e le deduzioni , nonché di introdurre speciali | agevolazioni | , ma vietano loro di modificare le basi imponibili . la disposizione impugnata , modificando la base imponibile dell irap |
| 2009-238.txt | 7459 | 7459 | fissata ; b ) i soggetti tenuti al pagamento dei relativi prelievi ( salve tassative ipotesi di esclusione o di | agevolazione | ) non possono sottrarsi a tale obbligo adducendo di non volersi avvalere dei suddetti servizi ; c ) la legge |
| 2009-238.txt | 8785 | 8785 | per interventi tecnico organizzativi comportanti un accertata minore produzione di rifiuti od un pretrattamento volumetrico , selettivo o qualitativo che | agevoli | lo smaltimento o il recupero da parte del gestore del servizio » . i due prelievi , pertanto , sono |
| 2010-123.txt | 98 | 98 | . 12 stabilisce che , « al fine di favorire il rientro sul territorio di risorse umane qualificate , sono | agevolabili | , con lo strumento del credito d imposta , le assunzioni di persone che abbiano avuto residenza anagrafica in regione |
| 2010-123.txt | 401 | 401 | la violazione degli artt . 3 e 120 cost . è argomentata sull assunto che la norma censurata stabilisce condizioni | agevolate | per l accesso al lavoro in favore dei cittadini residenti , da oltre dieci anni , nella regione campania ed |
| 2010-123.txt | 790 | 790 | stessi vantaggi sociali e fiscali dei lavoratori nazionali . a parere del ricorrente , la norma impugnata nell accordare un | agevolazione | fiscale per l assunzione , esclusivamente , di soggetti che hanno avuto residenza storica almeno decennale nella regione confligge con |
| 2010-123.txt | 910 | 910 | dalla circostanza che il denunciato art . 12 , comma 1 , non circoscrive in maniera espressa l efficacia delle | agevolazioni | previste « entro l ambito dei soli tributi regionali » e , di conseguenza , estende l applicazione dell agevolazione |
| 2010-123.txt | 930 | 930 | agevolazioni previste « entro l ambito dei soli tributi regionali » e , di conseguenza , estende l applicazione dell | agevolazione | del credito d imposta anche ai tributi statali . la norma censurata eccede cosí il limite della competenza normativa regionale |
| 2010-123.txt | 1428 | 1428 | . , attraverso l interposizione dell art . 43 del suddetto trattato , il ricorrente argomenta che la norma impugnata | agevolando | imprese riferibili a soggetti « che abbiano per lungo tempo risieduto in campania » collega la concessione di un incentivo |
| 2010-123.txt | 1625 | 1625 | paragrafo 3 , del trattato che istituisce la comunità europea . in proposito , il ricorrente rileva che la misura | agevolativa | introdotta dal legislatore regionale è potenzialmente idonea « ad incidere sugli scambi tra gli stati membri dell unione europea » |
| 2010-123.txt | 1688 | 1688 | violazione dell art . 88 , paragrafo 3 , del medesimo trattato , ha omesso di notificare alla commissione le | agevolazioni | previste o , in alternativa , di indicare « che le stesse sono concesse nei limiti indicati dal regolamento cee |
| 2010-123.txt | 2125 | 2125 | lettera e ) , della costituzione , perché la disposizione censurata , non limitando in maniera espressa l efficacia dell | agevolazione | fiscale all àmbito dei soli tributi regionali , consente l applicazione di detta agevolazione , nella forma del credito di |
| 2010-123.txt | 2139 | 2139 | in maniera espressa l efficacia dell agevolazione fiscale all àmbito dei soli tributi regionali , consente l applicazione di detta | agevolazione | , nella forma del credito di imposta , anche ai tributi statali . da ciò conseguirebbe l invasione della competenza |
| 2010-123.txt | 2206 | 2206 | una interpretazione « costituzionalmente orientata » , idonea a circoscrivere esclusivamente ai tributi di competenza regionale la portata della misura | agevolativa | disposta dalla norma . non ha , però , precisato a quali tributi propri della regione l agevolazione fiscale stessa |
| 2010-123.txt | 2224 | 2224 | della misura agevolativa disposta dalla norma . non ha , però , precisato a quali tributi propri della regione l | agevolazione | fiscale stessa , nella forma del credito di imposta , sarebbe applicabile . né il regolamento regionale n . 5 |
| 2010-123.txt | 2310 | 2310 | » ( nel senso di tributi istituiti e disciplinati dalla regione campania ) che possano essere considerati ai fini dell | agevolazione | in questione , deve ritenersi che detta agevolazione si riferisce a tributi erariali , compresi i tributi regionali cosiddetti “ |
| 2010-123.txt | 2318 | 2318 | disciplinati dalla regione campania ) che possano essere considerati ai fini dell agevolazione in questione , deve ritenersi che detta | agevolazione | si riferisce a tributi erariali , compresi i tributi regionali cosiddetti ” derivati ” , e cioè i tributi istituiti |
| 2010-123.txt | 2703 | 2703 | . 117 , secondo comma , lettera e ) , cost . è infatti innegabile che la previsione di un | agevolazione | tributaria nella forma del credito di imposta applicabile a tributi erariali costituisce un integrazione della disciplina dei medesimi tributi erariali |
| 2010-123.txt | 3047 | 3047 | residenti in campania e che lo strumento per realizzare tale incentivazione è , in entrambe le disposizioni , quello dell | agevolazione | tributaria nella forma del credito d imposta , agevolazione diversa solo in ragione dei beneficiari ; b ) le censure |
| 2010-123.txt | 3056 | 3056 | tale incentivazione è , in entrambe le disposizioni , quello dell agevolazione tributaria nella forma del credito d imposta , | agevolazione | diversa solo in ragione dei beneficiari ; b ) le censure relative ad ambedue i commi riguardano esclusivamente il profilo |
| 2010-123.txt | 3078 | 3078 | solo in ragione dei beneficiari ; b ) le censure relative ad ambedue i commi riguardano esclusivamente il profilo dell | agevolazione | nella forma del credito d imposta , senza che sia oggetto di critica anche la diversità soggettiva dei suddetti beneficiari |
| 2010-123.txt | 3334 | 3334 | di ulteriori requisiti incide inevitabilmente sulla disciplina dei tributi erariali , non risultando tributi propri della regione ai quali l | agevolazione | in questione possa riferirsi . l art . 12 , comma 2 , della legge reg . della campania n |
| 2010-357.txt | 4077 | 4077 | sia interamente devoluto alla provincia , questa ove la legge statale le consenta una qualche manovra sulle aliquote , sulle | agevolazioni | o sulle esenzioni ( « ne prevede la possibilità » ) può liberamente ( « in ogni caso » ) |
| 2010-357.txt | 4102 | 4102 | « ne prevede la possibilità » ) può liberamente ( « in ogni caso » ) modificare aliquote e prevedere | agevolazioni | , con il solo limite del rispetto delle « aliquote superiori » fissate dalla legge statale . in altri termini |
| 2011-152.txt | 791 | 791 | dei crediti d imposta e per accelerare le procedure di recupero nei casi di utilizzo illegittimo dei crediti d imposta | agevolativi | , la cui fruizione è autorizzata da amministrazioni ed enti pubblici anche territoriali , l agenzia delle entrate trasmette a |
| 2011-152.txt | 914 | 914 | . essa è essenzialmente finalizzata a garantire un più efficace contrasto agli indebiti utilizzi dei crediti d imposta e ad | agevolarne | il recupero , mediante l introduzione dell obbligo , a carico dell agenzia delle entrate , della trasmissione dei dati |
| 2011-152.txt | 972 | 972 | recupero . il credito di imposta , stabilito dal legislatore statale in relazione a propri tributi , rientra fra le | agevolazioni | fiscali ed è effettuato attraverso la compensazione dello stesso con altre somme dovute a titolo di imposte , tasse , |
| 2011-152.txt | 1172 | 1172 | tale caso , ove si tratti di crediti d imposta illegittimamente impiegati , di cui la norma in esame intende | agevolare | il recupero , è alla regione siciliana alla quale l agenzia delle entrate deve trasmettere i dati inerenti appunto ai |
| 2011-152.txt | 1415 | 1415 | nuove ma incidendo su fattispecie già oggetto di tassazione , stabilisce che il gettito delle maggiori entrate derivanti dalla definizione | agevolata | delle controversie di cui ai commi da 2 septies a 2 decies del medesimo art . 2 , venga destinato |
| 2011-152.txt | 1478 | 1478 | , relativo a quanto riscosso sul proprio territorio . 5.1 . la questione non è fondata . oggetto della definizione | agevolata | di cui all art . 2 , comma 2 septies , sono solo le controversie fra le società ex concessionarie |
| 2011-152.txt | 1622 | 1622 | servizio nazionale di riscossione e soprattutto la precisa individuazione delle controversie , in relazione alle quali è possibile la definizione | agevolata | , dimostra che il gettito delle entrate derivanti dalla eventuale definizione agevolata delle stesse è del tutto svincolato dal presupposto |
| 2011-152.txt | 1634 | 1634 | in relazione alle quali è possibile la definizione agevolata , dimostra che il gettito delle entrate derivanti dalla eventuale definizione | agevolata | delle stesse è del tutto svincolato dal presupposto della riscossione , nel territorio regionale , di un tributo erariale . |
| 2011-152.txt | 1908 | 1908 | che reca la disciplina delle modalità di attuazione della disposta riserva all erario statale del maggior gettito derivante dalla definizione | agevolata | delle controversie di cui ai commi da 2 septies a 2 decies del medesimo art . 2 . la ricorrente |
| 2011-152.txt | 1984 | 1984 | o all atto di citazione , sulla cui base è individuata la somma da versare all erario per la definizione | agevolata | delle controversie fra società ex concessionarie del servizio di riscossione nazionale dei tributi ed erario di cui all art . |
| 2011-152.txt | 2196 | 2196 | specie , come si è già affermato al punto 5.1 . , il gettito delle entrate derivanti dalla eventuale definizione | agevolata | delle richiamate controversie è del tutto svincolato dal presupposto della riscossione , nel territorio regionale , di un tributo erariale |
| 2011-152.txt | 2321 | 2321 | 2 bis , del d.l . n . 40 del 2010 , nella parte in cui , prevedendo la definizione | agevolata | di tutte le controversie tributarie indicate , in specie , alla lettera b ) , stabilisce che le maggiori entrate |
| 2011-152.txt | 2518 | 2518 | l art . 3 , comma 2 bis , del d.l . n . 40 del 2010 disciplina la definizione | agevolata | delle « controversie tributarie pendenti dinanzi alla corte di cassazione » , « che originano da ricorsi iscritti a ruolo |
| 2011-152.txt | 2675 | 2675 | , di controversie che trovano il loro presupposto nell esistenza di un rapporto tributario e la cui definizione delinea una | agevolazione | in ordine a tributi preesistenti . la previsione di una simile agevolazione fiscale , con riferimento ai tributi erariali riscossi |
| 2011-152.txt | 2687 | 2687 | rapporto tributario e la cui definizione delinea una agevolazione in ordine a tributi preesistenti . la previsione di una simile | agevolazione | fiscale , con riferimento ai tributi erariali riscossi nel territorio regionale siciliano , incide , pertanto , inevitabilmente sulle finanze |
| 2011-152.txt | 2776 | 2776 | indirette , comunque denominate . pertanto , la previsione della esclusiva destinazione a fondi erariali del gettito derivante dalla definizione | agevolata | di tali controversie inerenti alla contestazione di tributi erariali che avrebbero dovuto essere riscossi nel territorio regionale si pone in |
| 2011-152.txt | 2824 | 2824 | art . 2 delle norme di attuazione , non potendo peraltro neppure ritenersi che le entrate derivanti dalla richiamata definizione | agevolata | delle controversie tributarie siano ” entrate nuove ” . |
| 2011-185.txt | 2054 | 2054 | l assunto , tuttavia , non trova alcun riscontro nella disciplina delineata dalla legge in esame . il regime di | agevolazione | esaminato dalla commissione in relazione alla legge precedente , infatti , appare del tutto diverso dal contributo oggi censurato . |
| 2011-185.txt | 2906 | 2906 | destinatari anche soggetti qualificabili come « imprese » ai fini dell applicazione del diritto comunitario della concorrenza , concedendo l | agevolazione | ad imprese individuali , ad esercenti professioni liberali ed alle onlus che svolgono anche attività economica , configurando quindi un |
| 2011-247.txt | 971 | 971 | che gli articoli da 7 a 9 della legge n . 289 del 2002 prevedono tre diverse ipotesi di definizione | agevolata | di tributi : 1 ) la « definizione automatica di redditi di impresa e di lavoro autonomo per gli anni |
| 2011-247.txt | 1045 | 1045 | automatica per gli anni pregressi » , denominata anche ” condono tombale ” ( art . 9 ) . tali | agevolazioni | rendono definitive le liquidazioni d imposta da esse derivanti e precludono all amministrazione finanziaria successivi accertamenti , ma non modificano |
| 2011-247.txt | 1152 | 1152 | si avvalgono delle disposizioni recate dagli articoli da 7 a 9 » ( cioè relative alle tre ipotesi di definizione | agevolata | sopra menzionate ) . nella specie , in riferimento all iva 2001 e 2002 , la contribuente ( una società |
| 2011-247.txt | 1374 | 1374 | con riguardo alla fattispecie di causa ) , secondo cui il condono impedisce di accertare i debiti tributari coperti dall | agevolazione | , ma non esclude il potere dell amministrazione finanziaria esercitato concretamente nella specie di accertare la sussistenza dei crediti vantati |
| 2011-247.txt | 2165 | 2165 | due anni dei termini di accertamento nei confronti dei contribuenti che non si siano avvalsi delle disposizioni recanti la definizione | agevolata | . nella specie , pertanto , l avviso di accertamento relativo al 2002 sarebbe stato notificato tempestivamente , cioè prima |
| 2011-247.txt | 2377 | 2377 | da 7 a 9 della stessa legge , cioè nei confronti di coloro che omettono di avanzare le suddette richieste | agevolative | non avvalendosi della facoltà loro concessa da tali articoli ) ; sia la ratio della proroga ( diretta a consentire |
| 2011-247.txt | 2480 | 2480 | accertativi ( ampliamento di stretta interpretazione e , quindi , non estensibile ai contribuenti che abbiano presentato la richiesta di | agevolazione | e non abbiano , poi , di essa effettivamente goduto ) . 3 . neppure può sostenersi , infine , |
| 2011-323.txt | 218 | 218 | imposta ai predetti enti bilaterali . la predetta detrazione non può in ogni caso comportare , se cumulata con altre | agevolazioni | d aliquota irap spettanti nel periodo d imposta , un agevolazione irap complessiva superiore a 0,92 punti percentuali del valore |
| 2011-323.txt | 229 | 229 | in ogni caso comportare , se cumulata con altre agevolazioni d aliquota irap spettanti nel periodo d imposta , un | agevolazione | irap complessiva superiore a 0,92 punti percentuali del valore della produzione netta realizzata nel territorio provinciale . con provvedimento della |
| 2011-60.txt | 91 | 91 | proprietà e alla gestione d impresa ) , i quali prevedono che : a ) « la giunta regionale concede | agevolazioni | e / o finanziamenti ai dipendenti » e agli altri soggetti elencati all articolo 2 , comma 1 , che |
| 2011-60.txt | 198 | 198 | regionale » ( art . 3 , comma 2 , alinea e lettera c ) ; c ) « le | agevolazioni | previste ai commi 1 e 2 sono aggiuntive rispetto a quelle eventualmente previste da norme nazionali » ( art . |
| 2011-60.txt | 279 | 279 | dell impresa le seguenti incentivazioni : [ . . . ] b ) esenzioni , riduzioni o altre forme di | agevolazioni | in materia tributaria , per quanto di competenza , nei limiti stabiliti annualmente con legge finanziaria regionale » ( art |
| 2011-60.txt | 348 | 348 | , sotto il profilo del buon andamento della pubblica amministrazione , « sia per l attribuzione della competenza a concedere | agevolazioni | fiscali alla giunta regionale anziché al consiglio regionale , sia per la indeterminatezza e l ampiezza dei rispettivi ambiti di |
| 2011-60.txt | 501 | 501 | , perché prevedono la facoltà della giunta regionale di concedere esenzioni e riduzioni di tributi , anche in aggiunta alle | agevolazioni | introdotte dalla normativa statale ; facoltà che deve ritenersi preclusa alle regioni quanto ai tributi istituiti e disciplinati da legge |
| 2011-60.txt | 569 | 569 | il profilo del buon andamento della pubblica amministrazione , il ricorrente contesta come visto l attribuzione della competenza a concedere | agevolazioni | fiscali alla giunta regionale anziché al consiglio regionale e la mancata specificazione della natura del provvedimento con cui dette agevolazioni |
| 2011-60.txt | 589 | 589 | agevolazioni fiscali alla giunta regionale anziché al consiglio regionale e la mancata specificazione della natura del provvedimento con cui dette | agevolazioni | sono fissate e della tipologia dei tributi interessati . la questione non è fondata . infatti contrariamente all assunto del |
| 2011-60.txt | 632 | 632 | evocato principio del buon andamento della pubblica amministrazione non ha alcuna attinenza con la ripartizione delle competenze in tema di | agevolazioni | fra i diversi organi della regione , né con la natura o il contenuto degli atti con cui tali agevolazioni |
| 2011-60.txt | 652 | 652 | agevolazioni fra i diversi organi della regione , né con la natura o il contenuto degli atti con cui tali | agevolazioni | sono concesse . 3 . con la seconda questione sollevata , si afferma che le norme denunciate violano la riserva |
| 2011-60.txt | 691 | 691 | la riserva di legge in materia tributaria prevista dall art . 23 cost . , perché attribuiscono la determinazione delle | agevolazioni | alla competenza amministrativa della giunta regionale e non alla competenza legislativa del consiglio regionale . la questione non è fondata |
| 2011-60.txt | 726 | 726 | . la questione non è fondata . in linea di principio , non vi è dubbio che le norme di | agevolazione | tributaria siano anch esse , come le norme impositive , sottoposte alla riserva relativa di legge di cui all art |
| 2011-60.txt | 778 | 778 | essenziali del tributo ( sentenza n . 123 del 2010 ) . ne consegue che i profili fondamentali della disciplina | agevolativa | devono essere regolati direttamente dalla fonte legislativa . nel caso di specie , le norme censurate stabiliscono testualmente come visto |
| 2011-60.txt | 805 | 805 | legislativa . nel caso di specie , le norme censurate stabiliscono testualmente come visto che la giunta regionale può concedere | agevolazioni | fiscali , « nei limiti stabiliti annualmente con legge finanziaria regionale » . affinché la riserva di legge sia rispettata |
| 2011-60.txt | 851 | 851 | finanziaria deve essere inteso nel senso che quest ultima non deve limitarsi a fissare i tetti massimi dell importo delle | agevolazioni | accordate , ma deve determinare in modo sufficiente anche le fattispecie di agevolazione , individuandone gli elementi fondamentali , quali |
| 2011-60.txt | 864 | 864 | fissare i tetti massimi dell importo delle agevolazioni accordate , ma deve determinare in modo sufficiente anche le fattispecie di | agevolazione | , individuandone gli elementi fondamentali , quali i presupposti soggettivi e oggettivi per usufruire del beneficio , nonché i relativi |
| 2011-60.txt | 912 | 912 | di censura , il denunciato contrasto non sussiste , perché l esercizio della competenza della giunta regionale nella concessione delle | agevolazioni | al quale tali disposizioni fanno riferimento risulta condizionato all adozione di una compiuta disciplina delle agevolazioni stesse da parte del |
| 2011-60.txt | 928 | 928 | regionale nella concessione delle agevolazioni al quale tali disposizioni fanno riferimento risulta condizionato all adozione di una compiuta disciplina delle | agevolazioni | stesse da parte del legislatore regionale , comprensiva della puntuale individuazione dei tributi che ne sono oggetto . quando tale |
| 2011-60.txt | 1032 | 1032 | esclusiva in materia di sistema tributario dello stato sul rilievo che le disposizioni denunciate consentono alla giunta regionale di concedere | agevolazioni | su tributi istituiti e disciplinati da legge statale . la questione non è fondata . le norme censurate stabiliscono testualmente |
| 2011-60.txt | 1055 | 1055 | istituiti e disciplinati da legge statale . la questione non è fondata . le norme censurate stabiliscono testualmente che le | agevolazioni | cui esse si riferiscono sono concesse dalla giunta regionale su non individuati tributi , canoni o altri diritti , « |
| 2011-60.txt | 1096 | 1096 | per quanto di competenza » . tale riferimento alla sfera di competenza regionale deve essere inteso nel senso che le | agevolazioni | in questione possono avere per oggetto oltre che , ovviamente , i « tributi propri in senso stretto » , |
| 2011-60.txt | 1162 | 1162 | statali per i quali , indipendentemente dalla destinazione del gettito , la legge statale consente espressamente alla regione di disporre | agevolazioni | , nel rigoroso rispetto dei limiti stabiliti dalla legislazione statale stessa . le disposizioni oggetto di censura , cosí interpretate |
| 2011-60.txt | 1224 | 1224 | ledono la competenza esclusiva statale in materia di sistema tributario dello stato , perché consentono alla giunta regionale di concedere | agevolazioni | riguardo a tributi statali solo quando queste ultime siano espressamente previste dalla legge statale e disciplinate dalla legge regionale . |
| 2011-60.txt | 1303 | 1303 | ) , cost . , ha dichiarato l illegittimità costituzionale di alcune norme di una legge della regione campania recanti | agevolazioni | , nella forma del credito d imposta , con riguardo indistintamente a tutti i tributi all epoca vigenti . a |
| 2011-60.txt | 1353 | 1353 | norme regionali invadevano la competenza esclusiva statale in materia di sistema tributario dello stato , in quanto non limitavano dette | agevolazioni | ai tributi « propri » della regione , in senso stretto ( all epoca , peraltro , non esistenti ) |
| 2011-60.txt | 1395 | 1395 | ma la estendevano anche ai tributi statali per i quali la legge statale non consentiva alla regione di disporre le | agevolazioni | stesse . la fattispecie decisa con tale pronuncia è diversa da quella qui in esame . in quel caso , |
| 2011-60.txt | 1417 | 1417 | . la fattispecie decisa con tale pronuncia è diversa da quella qui in esame . in quel caso , le | agevolazioni | istituite dal legislatore regionale erano direttamente riferibili a ogni tipo di tributo , sia regionale che statale . nel caso |
| 2011-60.txt | 1444 | 1444 | riferibili a ogni tipo di tributo , sia regionale che statale . nel caso di specie , invece , le | agevolazioni | oggetto di censura si riferiscono solo a tributi non ancora individuati e la cui individuazione è rimessa alla futura iniziativa |
| 2011-60.txt | 1497 | 1497 | quanto attiene ai tributi statali , solo quelli per cui la legge dello stato consente espressamente alla regione di disporre | agevolazioni | . |
| 2012-02.txt | 1429 | 1429 | ed i limiti richiesti dal citato comma 1 bis per l introduzione , da parte della provincia autonoma , di | agevolazioni | fiscali relative ad un tributo erariale . le disposizioni impugnate , infatti , nell introdurre esenzioni dell addizionale regionale all |
| 2012-135.txt | 2659 | 2659 | valori fiscali e civilistici relativi all avviamento ed alle altre attività immateriali ) ; e ) art . 27 ( | agevolazioni | di imposta per l imprenditoria giovanile e i lavoratori in mobilità ) ; f ) art . 37 , comma |
| 2012-142.txt | 5026 | 5026 | valori fiscali e civilistici relativi all avviamento ed alle altre attività immateriali ) ; e ) art . 27 ( | agevolazioni | di imposta per l imprenditoria giovanile e i lavoratori in mobilità ) ; f ) art . 37 , comma |
| 2012-241.txt | 823 | 823 | casi , riservano allo stato ( art . 2 , comma 36 ) le maggiori entrate derivanti dalla diminuzione di | agevolazioni | ( art . 1 , comma 6 ) , dall introduzione di nuovi giochi e lotterie o dall aumento dell |
| 2012-241.txt | 9443 | 9443 | entrata del bilancio dello stato » sia le somme dichiarate e non versate dai contribuenti che si sono avvalsi delle | agevolazioni | di cui alla legge n . 289 del 2002 , sia gli ammontari delle nuove sanzioni previste per l omesso |
| 2012-241.txt | 14715 | 14715 | 2011 , n . 111 , nel senso di anticipare all anno 2012 la riduzione del 5 per cento delle | agevolazioni | tributarie ( « regimi di esenzione , esclusione e favore fiscale » ) , di cui all allegato c bis |
| 2012-241.txt | 14760 | 14760 | già prevista per l anno 2013 , nonché di anticipare al 2013 la riduzione del 20 per cento delle medesime | agevolazioni | già prevista a decorrere dall anno 2014 . piú precisamente , l art . 1 , comma 6 , alinea |
| 2012-241.txt | 15061 | 15061 | non applicazione del novellato comma 1 ter ) . tale ius superveniens , pertanto , ha abrogato la riduzione delle | agevolazioni | che il denunciato art . 1 , comma 6 , del decreto legge n . 138 del 2011 aveva anticipato |
| 2012-241.txt | 15093 | 15093 | decreto legge n . 138 del 2011 aveva anticipato . poiché detta abrogazione ha avuto effetto prima ancora che le | agevolazioni | previste , al piú presto , a far data dal 1 gennaio 2012 trovassero applicazione , la sopravvenuta modifica normativa |
| 2012-30.txt | 609 | 609 | autonomia in quanto il beneficio fiscale previsto eccederebbe dai rigorosi limiti ivi previsti , che riguardano solo la possibilità di | agevolazioni | fiscali relative a nuove imprese , peraltro nel rispetto della competenza tributaria della regione . 2 . stante la sua |
| 2012-30.txt | 1344 | 1344 | credito di imposta » . si tratta , pertanto , indubbiamente di un beneficio sussumibile nella più ampia categoria delle | agevolazioni | fiscali . osserva questa corte non soltanto che la disposizione impugnata prevede che il credito di imposta , evidentemente utilizzabile |
| 2012-30.txt | 1434 | 1434 | come sarebbe stato invece onere della regione fornire , in ordine agli eventuali tributi propri della regione sui quali l | agevolazione | fiscale , nella forma del credito di imposta , sarebbe applicabile . la giurisprudenza costituzionale ha , anche recentemente , |
| 2012-30.txt | 1489 | 1489 | regionali propri ( nel senso di tributi istituiti e disciplinati dalla regione ) che possano essere considerati ai fini dell | agevolazione | in questione » , e , quindi , « deve ritenersi che detta agevolazione si riferisce a tributi erariali , |
| 2012-30.txt | 1503 | 1503 | possano essere considerati ai fini dell agevolazione in questione » , e , quindi , « deve ritenersi che detta | agevolazione | si riferisce a tributi erariali , compresi i tributi regionali cosiddetti derivati , cioè [ . . . ] istituiti |
| 2012-30.txt | 1559 | 1559 | sentenza n . 123 del 2010 ) . da tale considerazione , essendo « innegabile che la previsione di un | agevolazione | tributaria nella forma del credito di imposta applicabile a tributi erariali costituisce un integrazione della disciplina dei medesimi tributi erariali |
| 2012-30.txt | 1663 | 1663 | sistema tributario dello stato » . infatti « la disposizione censurata , non limitando in maniera espressa l efficacia dell | agevolazione | fiscale all ambito dei soli tributi regionali , consente l applicazione di detta agevolazione , nella forma del credito d |
| 2012-30.txt | 1677 | 1677 | in maniera espressa l efficacia dell agevolazione fiscale all ambito dei soli tributi regionali , consente l applicazione di detta | agevolazione | , nella forma del credito d imposta , anche ai tributi statali » . si tratta di una affermazione che |
| 2012-30.txt | 2094 | 2094 | di favorire lo sviluppo economico dell isola , può disporre , nei limiti della propria competenza tributaria , esenzioni e | agevolazioni | per nuove imprese » . al già rilevato vizio rappresentato dallo straripamento dalla competenza legislativa regionale in materia tributaria , |
| 2012-30.txt | 4085 | 4085 | date da prendere in considerazione divergono in quanto il periodo finale del servizio prestato che consente la fruizione delle misure | agevolative | è fissato alla data di entrata in vigore della legge regionale n . 1 del 2011 , ben oltre quindi |
| 2012-32.txt | 4261 | 4261 | esame essa assicurerebbe interventi di soccorso ed elisoccorso non previsti su tutto il territorio nazionale e la misura aggiuntiva dell | agevolazione | di cui al comma 3 dell art . 75 , coperta con le risorse del fondo del servizio sanitario nazionale |
| 2012-32.txt | 7250 | 7250 | 1 del 2011 è fondata limitatamente alla riduzione tariffaria di cui al comma 3 . 10 . 1 . l | agevolazione | ai residenti nella regione abruzzo per i servizi di soccorso ( sanitario e non ) , finanziata , oltre tutto |
| 2012-50.txt | 153 | 153 | produttive ( irap ) e il reclutamento del personale sanitario nella regione umbria . 2 . per quanto riguarda le | agevolazioni | in materia di irap , successivamente al ricorso , l art . 9 , comma 2 , della legge della |
| 2012-50.txt | 408 | 408 | la disciplina legislativa statale dell irap non prevedrebbe « la facoltà delle regioni [ . . . ] di introdurre | agevolazioni | diverse rispetto a quelle previste dalle norme statali » . tale censura deve essere considerata per prima . 2.1 . |
| 2012-50.txt | 843 | 843 | limiti stabiliti dalle leggi statali , possono modificare l aliquota , le detrazioni e le deduzioni , nonché introdurre speciali | agevolazioni | » ( art . 1 , comma 43 , della legge 24 dicembre 2007 , n . 244 , “ |
| 2012-50.txt | 1241 | 1241 | del medesimo articolo . il ricorrente ha impugnato tale comma lamentando la mancata inclusione , nell ambito di applicazione dell | agevolazione | in materia di irap , dei soggetti di cui alla lettera e ) dell art . 3 , comma 1 |
| 2012-50.txt | 1278 | 1278 | 3 , comma 1 , del d.lgs . n . 446 del 1997 , in quanto essa priverebbe « l | agevolazione | del carattere della generalità , assumendo la misura carattere di aiuto di stato ed integrando così la fattispecie disciplinata dall |
| 2012-99.txt | 2214 | 2214 | ragionamento svolto dalla resistente , potrebbe incontrare non solo diversi regimi di irap , ma persino diversi oneri apposti alle | agevolazioni | . la normativa impugnata ha dunque un contenuto che complica , piuttosto che semplificare , gli adempimenti a carico delle |
| 2013-153.txt | 66 | 66 | costituzione , questione di legittimità costituzionale della intera legge della regione toscana 31 luglio 2012 , n . 45 ( | agevolazioni | fiscali per favorire , sostenere e valorizzare la cultura e il paesaggio in toscana ) . la legge censurata con |
| 2013-153.txt | 103 | 103 | la legge censurata con l art . 1 spiega le finalità di promozione culturale e organizzativa perseguite , nonché le | agevolazioni | fiscali a favore dei finanziamenti effettuati a decorrere dall anno 2013 ; l art . 2 indica i soggetti destinatari |
| 2013-153.txt | 126 | 126 | favore dei finanziamenti effettuati a decorrere dall anno 2013 ; l art . 2 indica i soggetti destinatari di dette | agevolazioni | ( in particolare , le persone giuridiche private con sede legale e con una stabile organizzazione in toscana ) , |
| 2013-153.txt | 180 | 180 | intervento finanziabili e i soggetti beneficiari dei finanziamenti ; l art . 4 determina la tipologia e la misura delle | agevolazioni | , stabilendo che ai soggetti di cui all art . 2 è riconosciuto un credito d imposta sull irap , |
| 2013-153.txt | 229 | 229 | destinate a favore dei soggetti di cui all art . 3 , e disciplina le condizioni e i limiti delle | agevolazioni | stesse , rinviando per le modalità applicative ad un apposito regolamento , che è previsto dall art . 5 ; |
| 2014-06.txt | 139 | 139 | del giudice dell esecuzione che disponeva il trasferimento dell immobile aveva chiesto all agenzia delle entrate di poter usufruire delle | agevolazioni | per la ” prima casa di abitazione ” , previste dall art . 1 , nota ii bis , della |
| 2014-06.txt | 425 | 425 | sono ridotti del 30 per cento » . in relazione a detta istanza l agenzia delle entrate aveva accordato le | agevolazioni | per la « prima casa di abitazione » , ma non aveva accolto la richiesta di beneficiare della disciplina prevista |
| 2014-06.txt | 2724 | 2724 | secondo cui l art . 1 , comma 497 , della legge n . 266 del 2005 non costituirebbe un | agevolazione | , dato che essa non svolgerebbe i suoi effetti nell ambito proprio delle agevolazioni ( così come configurate dal d.p.r |
| 2014-06.txt | 2738 | 2738 | 266 del 2005 non costituirebbe un agevolazione , dato che essa non svolgerebbe i suoi effetti nell ambito proprio delle | agevolazioni | ( così come configurate dal d.p.r . n . 131 del 1986 ) , che afferiscono alle aliquote e non |
| 2014-06.txt | 2888 | 2888 | mentre la precedente disposizione mirava solamente a deflazionare il contenzioso , quella oggetto di scrutinio esprime anche un evidente valenza | agevolativa | , laddove consente al contribuente di non scegliere immancabilmente , tra i diversi criteri di determinazione della base imponibile , |
| 2014-139.txt | 550 | 550 | 429 ( norme per la repressione dell evasione in materia di imposte sui redditi e sul valore aggiunto e per | agevolare | la definizione delle pendenze in materia tributaria ) , convertito , con modificazioni , dall art . 1 , comma |
| 2014-145.txt | 1909 | 1909 | dall art . 10 , comma 5 , del d.l . n . 282 del 2004 « al fine di | agevolare | il perseguimento degli obiettivi di finanza pubblica , anche mediante interventi volti alla riduzione della pressione fiscale » ; il |
| 2014-145.txt | 2033 | 2033 | dei commi 4 e 5 dell art . 7 bis , la destinazione al fondo istituito « al fine di | agevolare | il perseguimento degli obiettivi di finanza pubblica , anche mediante interventi volti alla riduzione della pressione fiscale » , identificandosi |
| 2014-201.txt | 663 | 663 | problemi afferenti alla crisi economica globale , ha individuato , tra le aree critiche su cui incidere al fine di | agevolare | la stabilità finanziaria , le modalità retributive recanti l effetto di incentivare l assunzione di rischi eccessivi . il prelievo |
| 2014-207.txt | 277 | 277 | alcune autorizzazioni di spesa individuate dai commi 1 e 2 dello stesso art . 21 e degli oneri derivanti da | agevolazioni | fiscali introdotte dagli artt . 14 e 16 del medesimo decreto legge « mediante corrispondente utilizzo delle maggiori entrate e |
| 2014-207.txt | 351 | 351 | del d.l . n . 63 del 2013 è previsto un maggior gettito risultante dalla differenza tra il costo delle | agevolazioni | fiscali ivi stabilite e i maggiori introiti per imposte dirette ed iva che si prevedono come conseguenti all incremento delle |
| 2014-207.txt | 374 | 374 | stabilite e i maggiori introiti per imposte dirette ed iva che si prevedono come conseguenti all incremento delle attività economiche | agevolate | ; dagli artt . 19 e 20 del medesimo decreto legge è poi previsto un maggior gettito come diretta conseguenza |
| 2014-207.txt | 400 | 400 | e 20 del medesimo decreto legge è poi previsto un maggior gettito come diretta conseguenza della eliminazione del regime iva | agevolato | nel settore editoriale e dell innalzamento dell iva sugli alimenti somministrati mediante distributori automatici . 1 . 1 . a |
| 2014-207.txt | 568 | 568 | stato specificate nelle leggi medesime » . quanto ai maggiori proventi fiscali previsti sulla base della ripresa economica stimolata dalle | agevolazioni | di cui ai citati artt . 14 e 16 , difetterebbe il carattere di novità dell entrata tributaria . con |
| 2014-207.txt | 1708 | 1708 | e n . 348 del 2000 ) . a tale fattispecie possono senz altro assimilarsi l eliminazione del regime iva | agevolato | per i prodotti editoriali e , a maggior ragione , l aumento dell aliquota iva per la somministrazione di alimenti |
| 2014-207.txt | 1788 | 1788 | e 16 del d.l . n . 63 del 2013 risultante , cioè , dalla differenza tra il costo delle | agevolazioni | fiscali introdotte dalle norme richiamate e i maggiori introiti per imposte dirette ed iva conseguenti all incremento delle attività economiche |
| 2014-207.txt | 1812 | 1812 | norme richiamate e i maggiori introiti per imposte dirette ed iva conseguenti all incremento delle attività economiche derivante dalla loro | agevolazione | . si tratta di tributi già dovuti in base alla precedente normativa fiscale , il cui gettito non muta per |
| 2014-225.txt | 2792 | 2792 | delle comunità europee : « all interno di questi limiti rigorosi deve ritenersi legittimo il ricorso del legislatore a meccanismi | agevolativi | che garantiscano effettivamente un maggior gettito finale senza peraltro indurre in alcun modo i contribuenti a dichiarare una parte del |
| 2014-236.txt | 726 | 726 | beneficio che sarebbe stato inizialmente concesso senza alcun tetto e senza copertura finanziaria ; dall altro , in relazione alle | agevolazioni | in corso , con l art . 2 , comma 236 , della legge 23 dicembre 2009 , n . |
| 2014-279.txt | 330 | 330 | lederebbe l art . 3 cost . , in quanto , prevedendo , in modo irragionevole , che il trattamento | agevolato | si applichi agli acquisti di immobili di proprietà di soggetti iva e non anche a quelli di soggetti privati , |
| 2014-279.txt | 1298 | 1298 | . la giurisprudenza della corte si è trovata più volte a vagliare la legittimità costituzionale di disposizioni normative che prevedevano | agevolazioni | fiscali , affermando che tali norme di carattere eccezionale e derogatorio costituiscono esercizio di un potere discrezionale del legislatore , |
| 2015-100.txt | 2950 | 2950 | 429 ( norme per la repressione della evasione in materia di imposte sui redditi e sul valore aggiunto e per | agevolare | la definizione delle pendenze in materia tributaria ) , convertito , con modificazioni , dalla legge 7 agosto 1982 , |
| 2015-131.txt | 2983 | 2983 | , 46 bis e 56 dello stesso decreto , e cioè degli oneri relativi alla previsione di contributi a tasso | agevolato | , alla proroga del credito d imposta per il settore cinematografico , alla realizzazione del fascicolo sanitario elettronico , all |
| 2015-132.txt | 1823 | 1823 | l uso distorto , anche se non contrastante con alcuna specifica disposizione , di strumenti giuridici idonei ad ottenere un | agevolazione | o un risparmio d imposta , in difetto di ragioni economicamente apprezzabili che giustifichino l operazione , diverse dalla mera |
| 2015-145.txt | 348 | 348 | disposizioni per la rivalutazione obbligatoria dei beni immobili delle imprese , nonché per riformare il contenzioso e per la definizione | agevolata | dei rapporti tributari pendenti ; delega al presidente della repubblica per la concessione di amnistia per reati tributari ; istituzioni |
| 2015-145.txt | 888 | 888 | abbiano sostituito il regime fiscale speciale antecedentemente previsto per gli immobili riconosciuti di interesse storico o artistico con uno meramente | agevolato | . 3 . tanto premesso , la questione di legittimità costituzionale dell art . 4 , commi 5 quater , |
| 2015-145.txt | 1185 | 1185 | disposizioni per la rivalutazione obbligatoria dei beni immobili delle imprese , nonché per riformare il contenzioso e per la definizione | agevolata | dei rapporti tributari pendenti ; delega al presidente della repubblica per la concessione di amnistia per reati tributari ; istituzioni |
| 2015-231.txt | 1088 | 1088 | 9 , lettera b ) , del d.l . n . 70 del 2011 ha sostituito il descritto regime impositivo | agevolativo | con quello più penalizzante , definito dal legislatore « per trasparenza » , secondo cui i redditi conseguiti dal fondo |
| 2015-231.txt | 1650 | 1650 | che pure avrebbe meritato uno scrutinio di legittimità in relazione ai suoi effetti su scelte negoziali inscindibilmente connesse al contesto | agevolativo | in cui sono maturate e per di più collegate a soglie di applicazione così basse e riferite anche alle partecipazioni |
| 2015-251.txt | 405 | 405 | primo comma , della costituzione poiché tale intervento legislativo ( in un contesto di « confronto confinario » causato dalla | agevolazione | di cui godono gli operatori economici delle province di trento e di bolzano , rispetto agli operatori veneti e lombardi |
| 2015-251.txt | 1325 | 1325 | il ” disagio ” degli operatori alberghieri veneti dei territori limitrofi alle province autonome , a cagione del regime di | agevolazioni | fiscali di cui godono quelli di trento e di bolzano lamenta il fatto che « le diverse opportunità finanziarie e |
| 2016-111.txt | 72 | 72 | disposizioni per la rivalutazione obbligatoria dei beni immobili delle imprese , nonché per riformare il contenzioso e per la definizione | agevolata | dei rapporti tributari pendenti ; delega al presidente della repubblica per la concessione di amnistia per reati tributari ; istituzioni |
| 2016-111.txt | 145 | 145 | in materia di imposte sui redditi , sui trasferimenti di immobili di civile abitazione , di termini per la definizione | agevolata | delle situazioni e pendenze tributarie , per la soppressione della ritenuta sugli interessi , premi ed altri frutti derivanti da |
| 2016-111.txt | 222 | 222 | avviso della rimettente , tali norme violerebbero gli artt . 3 e 53 della costituzione , in quanto limitano l | agevolazione | fiscale prevista ai fini irpef e ai fini ici solo « agli immobili di interesse storico o artistico ai sensi |
| 2016-111.txt | 717 | 717 | ora come la soluzione che esclude la possibilità di estendere in via interpretativa ai beni sottoposti a vincolo indiretto le | agevolazioni | concesse a quelli sottoposti a vincolo diretto sia suffragata da varie pronunce della corte di cassazione , secondo cui : |
| 2016-111.txt | 775 | 775 | prevede il vincolo diretto per immobili espressamente qualificati di interesse storico / artistico , è richiamata dalla normativa fiscale di | agevolazione | richiamo che trova la sua ” ratio ” nella necessità di contemperare l entità del tributo con le ingenti spese |
| 2016-111.txt | 861 | 861 | 21 ( cfr . cons . stato , sez . 6a sent . 4757 / 01 ) integrare la fattispecie | agevolativa | di cui è causa che , trattandosi di materia tributaria , è di stretta interpretazione e quindi non estensibile ai |
| 2016-111.txt | 896 | 896 | interpretazione e quindi non estensibile ai casi non espressamente previsti ( in quanto , in generale , le norme contenenti | agevolazioni | fiscali derogano al generale principio , fissato nell art . 53 della costituzione , di assoggettamento ai tributi sia sui |
| 2016-111.txt | 1683 | 1683 | misura dell imposta dovuta dal loro proprietario . 3.2 . la commissione tributaria rimettente non dubita della legittimità delle norme | agevolative | in sé considerate , ma prospetta come potenzialmente contrario agli artt . 3 e 53 cost . il fatto che |
| 2016-111.txt | 1705 | 1705 | sé considerate , ma prospetta come potenzialmente contrario agli artt . 3 e 53 cost . il fatto che le | agevolazioni | in esse previste non siano estese anche ad altre categorie di beni , oltre a quella a cui la legge |
| 2016-111.txt | 1783 | 1783 | sia , sotto lo specifico profilo considerato , manifestamente arbitraria e renda , quindi , costituzionalmente illegittima la limitazione dell | agevolazione | fiscale che su di essa si basa . l istituto delle « prescrizioni di tutela indiretta » , volte a |
| 2016-111.txt | 2036 | 2036 | ) . 3.3 . questa corte si è trovata più volte a vagliare la legittimità costituzionale di disposizioni che prevedevano | agevolazioni | fiscali e , in questo contesto , ha affermato che norme di tale tipo , aventi carattere eccezionale e derogatorio |
| 2016-111.txt | 2210 | 2210 | se la ratio così individuata si possa considerare comune anche alla categoria dei beni indirettamente vincolati , ai quali l | agevolazione | è negata e che soggiacciono alla disciplina ordinaria del tributo . 3.4 . questa corte ha già chiarito che la |
| 2016-111.txt | 3074 | 3074 | possa , ove lo ritenga opportuno nell esercizio della sua discrezionalità , prevedere per essi distinte e proporzionate forme di | agevolazione | fiscale . una volta appurato , tuttavia , che il beneficio accordato sulla componente fondiaria del reddito degli immobili di |
| 2016-21.txt | 860 | 860 | resort rientrano nella più ampia tipologia delle strutture ricettive all aria aperta , strutture alle quali si applica l iva | agevolata | al 10 per cento , invece dell iva al 22 per cento , applicabile alle attività inerenti ai porti turistici |
| 2016-21.txt | 1024 | 1024 | l introduzione di « una classificazione delle strutture che tenga conto della diffusione di best practices ed estendendo l iva | agevolata | delle strutture ricettive ai marina resort » . in linea con tale indicazione , la disposizione censurata ha definito i |
| 2016-21.txt | 1136 | 1136 | anche provveduto ad individuare nel comma 2 le risorse necessarie a coprire il minor gettito derivante dall applicazione dell iva | agevolata | ai marina resort , qualificati come strutture ricettive all aperto , ravvisandole nelle « somme versate entro il 15 luglio |
| 2016-21.txt | 1566 | 1566 | in vista dell obiettivo del rilancio delle imprese della filiera nautica , è quella di consentire l applicazione dell iva | agevolata | al 10 per cento alle prestazioni rese ai clienti in essi alloggiati , in linea con quanto accade per tutte |
| 2016-40.txt | 3837 | 3837 | 454 , della legge n . 228 del 2012 , di una riduzione della spesa regionale , che avrebbe dovuto | agevolare | , e non compromettere , come lamentato dalla ricorrente , il raggiungimento dell equilibrio di bilancio . le stesse considerazioni |
| 2016-69.txt | 608 | 608 | altre autonomie , e tra di esse anche la ricorrente . inoltre la disciplina censurata , prevedendo una misura di | agevolazione | per i soli comuni , violerebbe l art . 118 cost . , in quanto finirebbe per ledere la potestà |
| 2016-69.txt | 694 | 694 | l art . 119 cost . , poiché l esclusione delle regioni dal novero dei soggetti che possono fruire di | agevolazioni | finanziarie in ordine alla realizzazione di opere pubbliche tanto più quando , come nel caso della regione veneto , abbiano |
| 2016-69.txt | 1136 | 1136 | 118 cost . , sono inammissibili per carenza di motivazione . la ricorrente afferma che la previsione di misure di | agevolazione | a favore dei soli comuni lederebbe la potestà amministrativa regionale , precludendo alla regione la possibilità di attrarre le funzioni |
| 2016-69.txt | 1325 | 1325 | contributo in termini di prelievo fiscale » . da tale raffronto deriverebbe l illegittimità dell esclusione della regione dalle misure | agevolative | di cui alle norme impugnate . fermo restando che l assoluto equilibrio tra prelievo fiscale ed impiego di quest ultimo |
| 2017-133.txt | 277 | 277 | legge , un regolamento , e ne indica alcuni contenuti ( quali tariffe , riduzioni , casi di gratuità , | agevolazioni | , regime delle sanzioni da applicare in base al codice della strada , misure di incentivazione all uso dei mezzi |
| 2017-133.txt | 4471 | 4471 | l altro , il rischio di evasione , poiché il carburante destinato al rifornimento delle macchine agricole beneficia di una | agevolazione | ( decreto del ministero dell economia e delle finanze 14 dicembre 2001 , n . 454 , recante « regolamento |
| 2017-133.txt | 4498 | 4498 | e delle finanze 14 dicembre 2001 , n . 454 , recante « regolamento concernente le modalità di gestione dell | agevolazione | fiscale per gli oli minerali impiegati nei lavori agricoli , orticoli , in allevamento , nella silvicoltura e piscicoltura e |
| 2017-133.txt | 4750 | 4750 | e 119 , secondo comma , cost . il comma 6 dello stesso articolo , infine , nell estendere l | agevolazione | ( esenzione dal pagamento della tassa automobilistica ) prevista dall art . 17 del d.p.r . 5 febbraio 1953 , |
| 2017-153.txt | 23 | 23 | diritto 1 . la commissione tributaria provinciale di genova dubita della legittimità costituzionale della disciplina che regola il trattamento fiscale | agevolato | delle somme erogate ai lavoratori dipendenti a titolo di retribuzione di produttività per gli anni 2011 e 2012 . le |
| 2017-153.txt | 762 | 762 | dipendenti del settore pubblico . a suo avviso , l assoggettamento dei soli compensi percepiti dai dipendenti privati all aliquota | agevolata | e l applicazione invece dell aliquota ordinaria agli analoghi compensi dei dipendenti pubblici costituirebbe un irragionevole disparità di trattamento , |
| 2017-153.txt | 1205 | 1205 | , o a ogni altro elemento rilevante ai fini del miglioramento della competitività aziendale , sono assoggettate ad una tassazione | agevolata | del reddito dei lavoratori e beneficiano di uno sgravio dei contributi dovuti dal lavoratore e dal datore di lavoro » |
| 2017-153.txt | 1420 | 1420 | per ingiustificata disparità di trattamento a sfavore dei lavoratori dipendenti del settore pubblico , in quanto confermano che la tassazione | agevolata | della retribuzione di produttività si applica solo ai dipendenti del settore privato . le ragioni di rilevanza e di non |
| 2017-153.txt | 1750 | 1750 | 2012 le somme erogate ai lavoratori dipendenti del settore privato [ . . . ] sono assoggettate ad una tassazione | agevolata | del reddito dei lavoratori » , della quale non specifica natura e entità . l art . 33 , comma |
| 2017-153.txt | 1871 | 1871 | 2011 , che , per l anno 2012 , restringe ai lavoratori dipendenti del settore privato il beneficio della tassazione | agevolata | , e non dalle norme che definiscono in concreto le caratteristiche del beneficio . la mancanza di efficacia lesiva dell |
| 2017-153.txt | 2088 | 2088 | non sono fondate . questa corte si è trovata più volte a vagliare la legittimità costituzionale di disposizioni che prevedono | agevolazioni | fiscali e , in questo contesto , ha affermato che « norme di tale tipo , aventi carattere eccezionale e |
| 2017-153.txt | 2281 | 2281 | ratio così individuata si possa considerare comune anche alla categoria dei dipendenti del settore pubblico , per i quali l | agevolazione | non è prevista . la detassazione in esame ha lo scopo , evidente , di incentivare la produttività del lavoro |
| 2017-153.txt | 2393 | 2393 | » . questo preciso collegamento , richiesto dalle norme censurate , evoca la necessità di una stretta connessione tra l | agevolazione | fiscale delle somme erogate ai lavoratori e l esercizio da parte del datore di lavoro erogante di un attività economica |
| 2017-153.txt | 2426 | 2426 | datore di lavoro erogante di un attività economica rivolta al mercato e diretta alla produzione di utili . tramite l | agevolazione | fiscale il legislatore intende quindi promuovere la competitività delle imprese nell interesse generale . il rimettente muove dal presupposto che |
| 2017-177.txt | 1537 | 1537 | comma 1 , lettera b , e al comma 1 bis dell art . 8 ) , con una previsione | agevolativa | che , per la sua natura eccezionale e derogatoria , non è applicabile ad altri atti giudiziari . « in |
| 2017-177.txt | 1860 | 1860 | nell esame della censura relativa alla violazione dell art . 3 cost . , si deve muovere dalla riconosciuta natura | agevolativa | della disciplina che applica l imposta di registro in misura fissa alle ( sole ) pronunce di condanna al pagamento |
| 2017-177.txt | 1906 | 1906 | soggette a iva . questa corte si è trovata più volte a vagliare la legittimità costituzionale di disposizioni che prevedono | agevolazioni | fiscali e , in questo contesto , ha affermato che « norme di tale tipo , aventi carattere eccezionale e |
| 2017-177.txt | 2082 | 2082 | 2016 ) . è pertanto necessario verificare innanzitutto se , come sostiene il giudice a quo , la ratio dell | agevolazione | si possa considerare comune anche alla categoria delle pronunce di accertamento di crediti derivanti da operazioni soggette a iva , |
| 2017-177.txt | 2117 | 2117 | da operazioni soggette a iva , per le quali l applicazione dell imposta in misura fissa è negata . l | agevolazione | trova il suo fondamento nel principio di alternatività fra l imposta di registro e l iva , stabilito in via |
| 2017-177.txt | 2175 | 2175 | evitare fenomeni di doppia imposizione , conseguenti alla simmetria del sistema iva registro . condizione necessaria e sufficiente del trattamento | agevolato | è che l operazione ricada nell ambito di applicazione dell iva , delineato oggettivamente e soggettivamente dal d.p.r . 26 |
| 2017-177.txt | 2325 | 2325 | pagamento di corrispettivi o prestazioni soggetti all imposta sul valore aggiunto » . come visto , l estensione del trattamento | agevolativo | alle pronunce di accertamento di corrispettivi o prestazioni ugualmente soggetti all iva è impedita , per diritto vivente , dalla |
| 2017-177.txt | 2474 | 2474 | antecedente logico giuridico della condanna non rende omogenee le fattispecie messe a confronto , neppure ai fini del regime tributario | agevolato | . è evidente , infatti , la diversità degli effetti che derivano dai due tipi di pronunce , quanto alla |
| 2017-177.txt | 2768 | 2768 | accertamento e le pronunce di condanna , da cui la richiamata giurisprudenza trae la conclusione dell inapplicabilità del regime fiscale | agevolato | alle prime , tende a sfumare sino a dissolversi . per la soddisfazione del credito ammesso al passivo , infatti |
| 2017-219.txt | 276 | 276 | irragionevole , contrario ai doveri di solidarietà sociale e familiare , lesivo del diritto di difesa nonché del diritto alle | agevolazioni | in favore delle famiglie numerose ( art . 31 , primo comma , cost . ) , il fatto che |
| 2017-242.txt | 46 | 46 | : primo comma ) del decreto del presidente della repubblica 29 settembre 1973 , n . 601 ( disciplina delle | agevolazioni | tributarie ) nella versione applicabile ratione temporis , in vigore anteriormente alle modifiche apportate dalla legge 24 dicembre 2007 , |
| 2017-242.txt | 529 | 529 | la conseguenza di rendere impossibile il giudizio di equiparazione ai sensi dell art . 3 cost . la limitazione dell | agevolazione | ai soli soggetti bancari troverebbe giustificazione nel fatto che soltanto ad essi , e non anche agli intermediari finanziari , |
| 2017-242.txt | 992 | 992 | sezione civile , sentenza 12 marzo 2014 , n . 5697 il giudice della legittimità ha costantemente affermato che l | agevolazione | in esame riguarda le sole banche ( corte di cassazione , prima sezione civile , sentenza 28 novembre 1984 , |
| 2017-242.txt | 1167 | 1167 | . 601 del 1973 , in riferimento all art . 3 cost . , occorre prendere le mosse dalla natura | agevolativa | della norma censurata . la limitazione agli istituti bancari esclude automaticamente la sua applicabilità ad altri soggetti in quanto , |
| 2017-242.txt | 1739 | 1739 | . dirimente nel caso in esame è anche il profilo della tutela della concorrenza . la discriminazione nel conferimento dell | agevolazione | fiscale pone obiettivamente in essere un irragionevole e immotivata deroga al principio di eguaglianza e una contestuale violazione dell art |
| 2017-242.txt | 2012 | 2012 | per contrasto con gli artt . 3 e 41 cost . , nella parte in cui esclude l applicabilità dell | agevolazione | fiscale ivi prevista alle analoghe operazioni effettuate dagli intermediari finanziari . |
| 2017-264.txt | 1129 | 1129 | 29 ottobre 2014 , n . 22917 ) , ogni disposizione fiscale di favore , in quanto recante benefici , | agevolazioni | o esenzioni , è di stretta interpretazione , anche in ragione della sua natura eccezionale , la quale implica che |
| 2017-264.txt | 1181 | 1181 | legge . 4.1 . questa corte si è trovata più volte a vagliare la legittimità costituzionale di disposizioni che prevedono | agevolazioni | , benefici ed esenzioni fiscali e , in questo contesto , ha affermato che « norme di tale tipo , |
| 2017-264.txt | 1530 | 1530 | , comma 6 , e 101 , comma 7 , del tuir . la patrimonializzazione della società è dunque fiscalmente | agevolata | in quanto il legislatore equipara in questo caso , ai fini dell imposta sui redditi , gli interessi sottesi ai |
| 2017-264.txt | 1570 | 1570 | ai versamenti dei soci a quelli sottostanti ai conferimenti , riconducendoli entrambi al rapporto sociale . la descritta ragione dell | agevolazione | non può essere estesa al caso dei versamenti effettuati da società dello stesso gruppo . se è vero che questi |
| 2017-264.txt | 1909 | 1909 | esclude l irragionevolezza del loro diverso trattamento giuridico e si delineano inoltre le discutibili conseguenze della prospettata estensione del regime | agevolativo | . in conclusione , il regime fiscale differenziato che il legislatore ha discrezionalmente ritenuto di riservare alle due categorie di |
| 2017-85.txt | 498 | 498 | comma 40 . la regione puglia , richiamando un parere tecnico , nel giudizio a quo sostiene invece che l | agevolazione | tributaria prevista dalla legge statale non si potrebbe applicare a rifiuti che , come quelli conferiti dai comuni ricorrenti , |
| 2017-85.txt | 650 | 650 | processo principale , i residui degli impianti di trattamento dei rifiuti conferiti dai comuni ricorrenti dovrebbero essere assoggettati all aliquota | agevolata | del 20 per cento in applicazione dell art . 3 , comma 40 , della legge n . 549 del |
| 2017-85.txt | 1457 | 1457 | legge n . 549 del 1995 . ad avviso della regione , i rifiuti ai quali tale norma riferisce l | agevolazione | fiscale sarebbero solo quelli che subiscono processi di selezione automatica , recupero o riciclaggio tali da renderli non ulteriormente valorizzabili |
| 2017-85.txt | 1876 | 1876 | ammontare del tributo nella sua misura massima sarebbe illegittima . la regione puglia , come detto , sostiene che l | agevolazione | tributaria prevista dalla legge statale non può essere applicata ai rifiuti da raccolta indifferenziata , perché il loro trattamento produce |
| 2017-85.txt | 2315 | 2315 | contestata deriva esclusivamente dal fatto che il giudice a quo , ritenendo che nel caso concreto sia invece applicabile l | agevolazione | fiscale prevista dall art . 3 , comma 40 , della legge n . 549 del 1995 , considera la |
| 2017-85.txt | 2450 | 2450 | è se essa si applichi a prescindere dalla modalità differenziata o indifferenziata di raccolta dei rifiuti , oppure se l | agevolazione | fiscale presupponga la provenienza dei rifiuti , ” a monte ” del trattamento , dalla raccolta differenziata . qualora la |
| 2017-85.txt | 2560 | 2560 | oggetto della determinazione impugnata , in quanto provenienti dalla raccolta indifferenziata , non ricadrebbero nell ambito di applicazione della previsione | agevolativa | statale , e il ricorso andrebbe respinto . se invece , come ritiene il giudice a quo , la norma |
| 2017-85.txt | 2583 | 2583 | e il ricorso andrebbe respinto . se invece , come ritiene il giudice a quo , la norma statale di | agevolazione | dovesse considerarsi riferita a tutti i rifiuti , provengano essi o meno da raccolta differenziata , si porrebbe il tema |
| 2017-85.txt | 2913 | 2913 | , sentenza n . 228 del 2016 ) . tornando alla questione dell ambito di applicazione della norma statale di | agevolazione | , si osserva in primo luogo che il tributo speciale istituito dalla legge n . 549 del 1995 ha carattere |
| 2017-85.txt | 3006 | 3006 | di rifiuto conferito ( comma 29 ) . l art . 3 , comma 40 , prevede un trattamento fiscale | agevolato | ( il 20 per cento della ” ecotassa ” ) « per gli scarti e i sovvalli di impianti di |
| 2017-85.txt | 3090 | 3090 | prospettiva del legislatore , tutte o le principali forme di produzione di tali sostanze da conferire in discarica . l | agevolazione | fiscale trova spiegazione nel fatto che il legislatore riconosce agli scarti e ai sovvalli degli impianti di selezione automatica , |
| 2017-85.txt | 3264 | 3264 | derivare dal trattamento di rifiuti raccolti in modo differenziato . se si può condividere l assunto che la raccolta differenziata | agevola | il processo di selezione , riciclaggio e compostaggio , giacché la separazione delle frazioni suscettibili di recupero e riciclaggio avviene |
| 2017-85.txt | 3350 | 3350 | 40 , della legge n . 549 del 1995 consentono di ritenere che il legislatore statale abbia voluto escludere dall | agevolazione | tributaria i rifiuti raccolti in modo indifferenziato . per concludere diversamente , si dovrebbe affermare che dal trattamento dei rifiuti |
| 2017-85.txt | 3779 | 3779 | comuni all aliquota fiscale massima . nulla vieta che il sistema di incentivi alla raccolta differenziata e il trattamento fiscale | agevolato | previsto per gli scarti e i sovvalli coesistano , operando su piani diversi , nel senso che l applicazione delle |
| 2017-85.txt | 3873 | 3873 | , indipendentemente dalle modalità di raccolta dei rifiuti sottoposti a tali processi . infine , non va sottaciuto che dell | agevolazione | beneficiano anche i rifiuti smaltiti negli inceneritori senza recupero di energia , che non devono provenire necessariamente dalla raccolta differenziata |
| 2017-85.txt | 3944 | 3944 | prodotto di tali operazioni l art . 3 della legge n . 549 del 1995 equipara , ai medesimi fini | agevolativi | , « i rifiuti smaltiti in impianti di incenerimento senza recupero di energia o comunque classificati esclusivamente come impianti di |
| 2017-85.txt | 5418 | 5418 | . alla luce di questi principi , alle regioni non è consentito di derogare alla disciplina statale in materia di | agevolazioni | fiscali per scarti e sovvalli di impianti di selezione automatica , riciclaggio e compostaggio dei rifiuti . l imposizione di |
| 2018-17.txt | 2689 | 2689 | alla normativa di dettaglio ( sentenza n . 121 del 2013 ) . ciò vale altresì per il relativo regime | agevolativo | , che costituisce un integrazione della disciplina del tributo ( sentenze n . 30 del 2012 e n . 123 |
| 2018-17.txt | 2876 | 2876 | sociali di cui all articolo 117 , secondo comma , lettera m ) , della costituzione : a ) prevedere | agevolazioni | fiscali , esenzioni , detrazioni d imposta , deduzioni dalla base imponibile e concedere , con oneri a carico del |
| 2018-17.txt | 3123 | 3123 | , ove la legge statale consenta una qualsiasi manovra su aliquote , esenzioni di pagamento , detrazioni d imposta , | agevolazioni | o deduzioni dalla base imponibile , può in ogni caso compiere una qualsiasi di tali manovre , purché non venga |
| 2018-17.txt | 3312 | 3312 | afferenti alla competenza regionale è ammissibile quando esiste come nel caso in esame la connessione tra la disciplina del regime | agevolativo | del tributo e l effetto che essa produce sulle relazioni finanziarie tra stato e comuni , la lesione delle cui |
| 2018-17.txt | 3372 | 3372 | . tanto premesso , le descritte questioni non sono fondate . questa corte ha costantemente affermato che la disciplina di | agevolazioni | fiscali o benefici tributari di qualsiasi specie costituisce esercizio di un potere ampiamente discrezionale del legislatore ( ordinanza n . |
| 2018-17.txt | 3483 | 3483 | del 2003 ) . nella fattispecie , non ricorre nessuna di tali ipotesi . nell identificare l ambito territoriale delle | agevolazioni | , il legislatore , utilizzando l elenco dell istat , ha fatto propri i criteri originariamente previsti dalla legge 25 |
| 2018-17.txt | 4095 | 4095 | pochi casi rispetto al numero dei comuni totalmente o parzialmente esenti . infine , il rilievo che il descritto regime | agevolativo | trovi fondamento nell art . 44 , secondo comma , cost . giustifica la diversa disciplina rispetto ad altre aree |
| 2018-17.txt | 4169 | 4169 | collaborazione e di sussidiarietà , non è fondata . va ribadito che la disciplina dell imu , comprensiva del regime | agevolativo | , rientra nella competenza esclusiva del legislatore statale ai sensi dell art . 117 , secondo comma , lettera e |
| 2018-17.txt | 5112 | 5112 | . tanto premesso , il ricorso non chiarisce le ragioni per cui tali novità che attengono prettamente al profilo dell | agevolazione | in correlazione alla data del 10 febbraio 2015 , prevista per il pagamento di quanto determinato alla luce della disciplina |
| 2018-17.txt | 6008 | 6008 | solidarietà convergono variegati coefficienti quantitativi sul cui peso incidono , non solo l entità positiva o negativa del regime delle | agevolazioni | , ma anche i coefficienti correttivi di natura solidaristica che riguardano le zone fiscalmente più povere quali generalmente i territori |
| 2018-17.txt | 7526 | 7526 | lo svolgimento delle funzioni da parte dei comuni interessati . quanto in precedenza argomentato induce a qualificare il regime delle | agevolazioni | in esame come transitorio , sperimentale e , quanto ai profili attuativi , suscettibile di correzione attraverso le modalità precedentemente |
| 2018-17.txt | 8300 | 8300 | elenco predisposto dall istat , rimetterebbe a detto istituto la determinazione dei presupposti di fatto per l applicazione del regime | agevolativo | . ciò senza porre un vincolo legislativo alla discrezionalità amministrativa , in quanto l art . 1 della legge n |
| 2018-17.txt | 8453 | 8453 | fondate . questa corte ha già avuto modo di affermare che « non vi è dubbio che le norme di | agevolazione | tributaria siano anch esse , come le norme impositive , sottoposte alla riserva relativa di legge di cui all art |
| 2018-17.txt | 8505 | 8505 | essenziali del tributo ( sentenza n . 123 del 2010 ) . ne consegue che i profili fondamentali della disciplina | agevolativa | devono essere regolati direttamente dalla fonte legislativa » . quest ultima « non deve limitarsi a fissare i tetti massimi |
| 2018-17.txt | 8529 | 8529 | direttamente dalla fonte legislativa » . quest ultima « non deve limitarsi a fissare i tetti massimi dell importo delle | agevolazioni | accordate , ma deve determinare in modo sufficiente anche le fattispecie di agevolazione , individuandone gli elementi fondamentali , quali |
| 2018-17.txt | 8542 | 8542 | fissare i tetti massimi dell importo delle agevolazioni accordate , ma deve determinare in modo sufficiente anche le fattispecie di | agevolazione | , individuandone gli elementi fondamentali , quali i presupposti soggettivi e oggettivi per usufruire del beneficio » ( sentenza n |
| 2018-17.txt | 8582 | 8582 | n . 60 del 2011 ) . sebbene , dunque , anche la previsione dei presupposti soggettivi e oggettivi dell | agevolazione | debba avvenire per legge e non possa essere rimessa alla mera discrezionalità dell amministrazione , ciò non conduce a ravvisare |
| 2018-17.txt | 8828 | 8828 | elencazione già predisposta il legislatore ha condiviso le scelte ivi cristallizzate a fini differenti , adottando quella valutazione in funzione | agevolativa | fino alla sopravvenuta abrogazione della norma che vi provvede . attraverso il rinvio , dunque , l individuazione dei presupposti |
| 2018-175.txt | 7446 | 7446 | notifica della cartella di pagamento al contribuente dopo l iscrizione a ruolo . altrimenti detto , come la disposizione censurata | agevola | , con la ( finora esaminata ) notificazione ” diretta ” in forma semplificata , l agente della riscossione nella |
| 2018-209.txt | 526 | 526 | fonda unicamente sull interpretazione della disposizione regionale denunziata , condivisa anche dalla rimettente , secondo la quale l operatività dell | agevolazione | in questione è subordinata alla previa iscrizione del motoveicolo nei registri della fmi . 3 . 2 . la commissione |
| 2018-209.txt | 606 | 606 | citato art . 63 della legge statale n . 342 del 2000 . mentre quest ultima condiziona l operatività dell | agevolazione | unicamente alla possibilità di ricondurre il veicolo di interesse storico e collezionistico all insieme di quelli complessivamente elencati in una |
| 2018-209.txt | 1681 | 1681 | n . 3 del 2005 . l attuale versione della disposizione censurata , al pari della precedente , disciplina l | agevolazione | in esame in termini diversi da quanto previsto dalla disciplina nazionale all epoca vigente . appare destinata , dunque , |
| 2018-29.txt | 109 | 109 | quella residuale ( art . 117 , terzo e quarto comma , della costituzione ) , in quanto la definizione | agevolata | , oggetto delle norme impugnate , sarebbe stata prevista anche per tributi regionali rispetto ai quali sussisterebbe la potestà legislativa |
| 2018-29.txt | 387 | 387 | ( sentenza n . 52 del 2010 ) . l art . 6 , comma 1 , prevede la definizione | agevolata | dei carichi affidati agli agenti della riscossione negli anni compresi tra il 2000 e il 2016 : aderendo alla procedura |
| 2018-29.txt | 792 | 792 | , e all articolo 81 , comma 1 , della costituzione » . in sostanza la finalità principale della definizione | agevolata | è quella di evitare che l ente subentrante ad equitalia si trovi già ad avere un pesante arretrato tale da |
| 2018-29.txt | 1328 | 1328 | unico delle disposizioni di legge relative alla riscossione delle entrate patrimoniali dello stato ) , di non aderire alla definizione | agevolata | , mentre non riconosce la stessa facoltà agli enti che utilizzano lo strumento del ruolo esattoriale , attraverso l agente |
| 2018-29.txt | 1732 | 1732 | procedura esecutiva , appare corretto che sia stata rimessa agli stessi enti la scelta della estensione o meno della definizione | agevolata | , oltre alla relativa disciplina , nel rispetto dell ordinario riparto di competenze . il diverso trattamento tra i due |
| 2018-72.txt | 289 | 289 | disposizioni per la rivalutazione obbligatoria dei beni immobili delle imprese , nonché per riformare il contenzioso e per la definizione | agevolata | dei rapporti tributari pendenti ; delega al presidente della repubblica per la concessione di amnistia per reati tributari ; istituzioni |
| 2018-72.txt | 473 | 473 | ordinaria del cinque per cento . ad avviso del rimettente , la sostituzione del precedente regime speciale con uno meramente | agevolato | eliminerebbe la distinzione sostanziale tra gli immobili vincolati e quelli che non lo sono , violando l art . 9 |
| 2018-72.txt | 516 | 516 | comma , cost . , espressivo del principio di tutela del patrimonio storico e artistico nazionale . inoltre , l | agevolazione | fiscale violerebbe l art . 3 cost . , in quanto , omettendo di prevedere adeguate misure compensative a fronte |
| 2018-72.txt | 1019 | 1019 | abbiano sostituito il regime fiscale speciale antecedentemente previsto per gli immobili riconosciuti di interesse storico o artistico con uno meramente | agevolato | , ridimensionando tendenzialmente sotto il profilo quantitativo il beneficio accordato . 3 . tanto premesso , la questione di legittimità |
| 2018-72.txt | 1092 | 1092 | , secondo comma , cost . , non è fondata . la sostituzione del regime fiscale speciale con uno meramente | agevolato | non ha sottratto il trattamento tributario degli immobili di interesse storico artistico alla peculiare finalità reclamata dal rimettente , continuando |
| 2018-72.txt | 1359 | 1359 | riferimento all art . 3 cost . , non è fondata . anche a prescindere dalla considerazione che tutte le | agevolazioni | fiscali afferenti alla categoria dei beni culturali il cui novero non si esaurisce in quella in esame rispondono essenzialmente alla |
| 2018-72.txt | 1596 | 1596 | per cento delle spese « sostenute dai soggetti obbligati alla manutenzione , protezione o restauro » dei beni vincolati , | agevolazione | cumulabile seppur in ragione della metà con quelle previste per gli interventi di recupero del patrimonio edilizio ( art . |
| 2018-72.txt | 1634 | 1634 | ( art . 16 bis , comma 6 , del d.p.r . n . 917 del 1986 ) . tali | agevolazioni | , peraltro , coesistono con la previsione , contenuta nel d.lgs . n . 42 del 2004 , che lo |
| 2018-72.txt | 1871 | 1871 | reddito locativo applichino allo stesso una riduzione forfettariamente quantificata , in tal modo armonizzandone la disciplina con quella delle ulteriori | agevolazioni | . peraltro , ai fini del positivo scrutinio delle disposizioni impugnate in termini sistematici e di proporzionalità , non è |
| 2018-72.txt | 2300 | 2300 | an , ma anche in ordine al quantum e ad ogni altra modalità e condizione » afferente alla determinazione di | agevolazioni | e benefici fiscali ( sentenza n . 108 del 1983 ) . nell esercizio di tale potere egli « non |
| 2019-122.txt | 2679 | 2679 | disciplina nel citato art . 63 [ della legge n . 342 del 2000 ] , sia perché la norma | agevolativa | fa riferimento ai veicoli di ” particolare ” interesse storico e collezionistico e non a quelli di mero interesse storico |
| 2019-122.txt | 3561 | 3561 | comma 2 , della legge n . 342 del 2000 , così restringendo in modo evidente la portata della fattispecie | agevolativa | statale e , modificandola in peius , eccedendo il vincolo dei « limiti massimi di manovrabilità » previsti dall art |
| 2019-218.txt | 1647 | 1647 | n . 252 del 2005 , ma solo per i dipendenti del settore privato , si inquadra nell ambito di | agevolazioni | tributarie non strutturali , dirette , in questo caso , a incentivare lo sviluppo della previdenza complementare ; non si |
| 2019-218.txt | 1778 | 1778 | costituzionali , prevedono , a fronte di una riconosciuta capacità contributiva ( sentenza n . 159 del 1985 ) , | agevolazioni | tributarie e , in questo contesto , ha affermato , in via generale , che « norme di tale tipo |
| 2019-218.txt | 4776 | 4776 | del quadro normativo evidenzia , infatti , che non sono individuabili elementi che giustifichino ragionevolmente una disomogeneità del trattamento fiscale | agevolativo | . tale conclusione trova , peraltro , conferma nella stessa evoluzione legislativa che ha sempre mantenuto equiparate le due posizioni |
| 2020-120.txt | 475 | 475 | pagata » ( ultimo periodo ) . nello specifico si tratta , come risulta dalla norma , di un regime | agevolativo | opzionale : i beneficiari del trasferimento non sono tenuti , infatti , a corrispondere l imposta sulle successioni e donazioni |
| 2020-120.txt | 746 | 746 | sotto un primo profilo , a sostenere che ciò deriverebbe dal fatto che il rimettente , chiedendo l estensione dell | agevolazione | al coniuge del dante causa , « invoca una pronuncia chiaramente additiva » . l eccezione non è fondata , |
| 2020-120.txt | 824 | 824 | la costante giurisprudenza che ammette in generale tale tipo di pronuncia , sia quella che specificamente consente di estendere le | agevolazioni | fiscali quando lo esiga l identità di ratio ( ex plurimis , sentenza n . 242 del 2017 ) . |
| 2020-120.txt | 886 | 886 | ampia discrezionalità di cui gode il legislatore nella materia tributaria . se è infatti vero che le disposizioni che prevedono | agevolazioni | fiscali costituiscono esercizio di un potere discrezionale , ciò tuttavia non preclude l intervento di questa corte , dal momento |
| 2020-120.txt | 1057 | 1057 | . 346 del 1990 . 3.1 . l introduzione , negli stati membri della comunità europea , di forme di | agevolazione | sulle imposte di successione e donazione con riguardo al passaggio generazionale delle imprese è stata a suo tempo sollecitata dalla |
| 2020-120.txt | 1748 | 1748 | ( art . 25 , comma 4 ter , del d.lgs . n . 346 del 1990 ) il regime | agevolato | già in precedenza introdotto nell art . 25 , comma 4 bis , del d.lgs . n . 346 del |
| 2020-120.txt | 1899 | 1899 | effettivamente l attività imprenditoriale per un periodo non inferiore a cinque anni dalla data del trasferimento » . regimi tributari | agevolativi | volti a tutelare specifici assetti imprenditoriali della piccola e media impresa in vista della continuità dell attività economica erano peraltro |
| 2020-120.txt | 1981 | 1981 | rustici devoluti a coltivatori diretti in ambito familiare ( comma 3 ) , cui si era aggiunta la peculiare disciplina | agevolativa | finalizzata a « favorire la continuità dell impresa agricola » nel caso di successione o donazione a beneficio di discendenti |
| 2020-120.txt | 2500 | 2500 | italiano , al momento dell introduzione da parte del legislatore , con la legge finanziaria del 2007 , della nuova | agevolazione | tributaria sul passaggio generazionale dell azienda , dei rami aziendali , delle quote sociali e delle azioni : era stato |
| 2020-120.txt | 2540 | 2540 | stato sensibilmente ridotto in via generale il peso dell imposta di successione e donazione ; erano stati previsti regimi tributari | agevolativi | al fine di facilitare , in particolari contesti , la successione nell attività imprenditoriale ; erano stati introdotti specifici strumenti |
| 2020-120.txt | 2614 | 2614 | totale esenzione in occasione del passaggio generazionale per successione mortis causa o per donazione . dalla scelta di collocare questa | agevolazione | nell art . 3 del d.lgs . n . 346 del 1990 deriva altresì che , in forza del rinvio |
| 2020-120.txt | 2751 | 2751 | necessario , quale ulteriore premessa , chiarire in quale species essa si inquadri nell ambito dell ampio genus delle cosiddette | agevolazioni | fiscali , che non rappresentano un ” accidente ” dei sistemi tributari , quanto piuttosto il modo di risolvere complessi |
| 2020-120.txt | 2966 | 2966 | della giustificazione costituzionale , operare una distinzione di massima , poiché le interconnessioni rimangono sempre possibili tra i diversi istituti | agevolativi | . in alcuni casi è , infatti , comunque ravvisabile la prevalenza di un carattere strutturale , dal momento che |
| 2020-120.txt | 3063 | 3063 | circostanze di fatto o alla particolare fisionomia del tributo ) . in siffatte ipotesi , si è in presenza di | agevolazioni | previste per finalità intrinseche al prelievo . in altri istituti , invece , la natura di agevolazione è propriamente riscontrabile |
| 2020-120.txt | 3080 | 3080 | in presenza di agevolazioni previste per finalità intrinseche al prelievo . in altri istituti , invece , la natura di | agevolazione | è propriamente riscontrabile , perché , a differenza di quelli appena descritti , essi presuppongono l esistenza di una capacità |
| 2020-120.txt | 3186 | 3186 | meno gravoso o non incidente il carico tributario in relazione a determinate fattispecie . all interno di questa categoria di | agevolazioni | è poi possibile distinguere tra quelle in cui la finalità extrafiscale perseguita dal legislatore appare riconducibile all attuazione di altri |
| 2020-120.txt | 3260 | 3260 | prospettiva teleologica non è individuabile . al riguardo va precisato che il difetto di tale prospettiva non rende queste ultime | agevolazioni | di per sé in contrasto con la costituzione , salvo quando la finalità extrafiscale non sia in alcun modo riconducibile |
| 2020-120.txt | 3402 | 3402 | , assume rilievo la specifica struttura della norma in questione , che appare riconducibile , innanzitutto , all ambito delle | agevolazioni | propriamente tali . essa , infatti , dispone un esenzione a fronte di una riconosciuta capacità contributiva , essendo l |
| 2020-120.txt | 3500 | 3500 | , come del resto è evidentemente confermato anche dalla sua natura opzionale . l esenzione in discorso mira dunque ad | agevolare | attraverso l eliminazione dell onere fiscale correlato al trasferimento per successione o donazione la continuità generazionale dell impresa nell ambito |
| 2020-120.txt | 3710 | 3710 | sul disegno di legge recante la legge finanziaria per il 2007 ) . 4 . 3 . la finalità di | agevolare | la continuità della gestione familiare di un impresa , per come considerata nella struttura della esenzione in oggetto , appare |
| 2020-120.txt | 3971 | 3971 | potenziale fragilità in essa ravvisabili » ( sentenza n . 54 del 2020 ) . 4 . 4 . l | agevolazione | disposta dalla norma in esame eccede altresì , per come strutturata , l ambito di operatività dell art . 41 |
| 2020-120.txt | 4044 | 4044 | considerazione da questa corte per poter debitamente inquadrare la natura della esenzione in oggetto . del resto , spesso le | agevolazioni | fiscali costituiscono un tipico ed efficace strumento di politica economica finalizzato a incentivare , orientare o rilanciare il sistema produttivo |
| 2020-120.txt | 4091 | 4091 | possono risultare riconducibili , in varie forme e modi , proprio all ambito dell art . 41 cost . l | agevolazione | in esame , tuttavia , non è destinata direttamente all impresa ma ad agevolarne la continuità a favore dei discendenti |
| 2020-120.txt | 4105 | 4105 | art . 41 cost . l agevolazione in esame , tuttavia , non è destinata direttamente all impresa ma ad | agevolarne | la continuità a favore dei discendenti nel momento del passaggio generazionale . da questo punto di vista va allora considerato |
| 2020-120.txt | 4274 | 4274 | tal senso » ( sentenza n . 85 del 2013 ) . in astratto , anche la finalità perseguita dall | agevolazione | in oggetto , con riguardo all aspetto inerente alla continuazione dell attività produttiva , potrebbe rispondere all esigenza di evitare |
| 2020-120.txt | 4344 | 4344 | di lavoro e ulteriori ripercussioni sul tessuto economico : del resto anche in altri ordinamenti sono previste forme analoghe di | agevolazione | , che peraltro raramente dispongono una esenzione totale , le quali si raccordano però a ben più gravosi carichi fiscali |
| 2020-120.txt | 4874 | 4874 | maggiori sono le dimensioni dell impresa ) . infine , sempre riguardo alle finalità sociali , va notato che l | agevolazione | in oggetto può anche favorire una concentrazione della ricchezza che prescinde da una ragionevole approssimazione al merito e alle capacità |
| 2020-120.txt | 5181 | 5181 | delle finanze , ha dichiarato incompatibile con il principio di eguaglianza assegnando un congruo termine al legislatore per intervenire l | agevolazione | fiscale ( analoga a quella oggetto dell odierno scrutinio , ma meno ampia , più rigorosa con riferimento alla conservazione |
| 2020-120.txt | 5272 | 5272 | , estendendosi oltre l ambito delle piccole e medie imprese , prescinde da ogni verifica delle effettive esigenze delle imprese | agevolate | . 5 . così chiarita , nei termini sopra descritti , la natura della misura agevolativa introdotta dal legislatore , |
| 2020-120.txt | 5288 | 5288 | effettive esigenze delle imprese agevolate . 5 . così chiarita , nei termini sopra descritti , la natura della misura | agevolativa | introdotta dal legislatore , è da escludere che l omessa estensione al coniuge dell agevolazione tributaria in discorso sia censurabile |
| 2020-120.txt | 5303 | 5303 | , la natura della misura agevolativa introdotta dal legislatore , è da escludere che l omessa estensione al coniuge dell | agevolazione | tributaria in discorso sia censurabile sotto i profili evidenziati dal rimettente . 5.1 . innanzitutto , non è fondata la |
| 2020-120.txt | 5351 | 5351 | 3 cost . , in relazione al principio di uguaglianza . quando , infatti , viene in considerazione un intervento | agevolativo | come quello qui descritto , si impone ( come si è chiarito supra , punto 4.1 ) uno scrutinio particolarmente |
| 2020-120.txt | 6012 | 6012 | , ovviamente nel limite della ragionevolezza , valutare la ” misura ” della continuità che si vuole garantire con l | agevolazione | . nemmeno conducono a diversa conclusione le disposizioni menzionate dal rimettente quali « esempi » di estensione , in caso |
| 2020-120.txt | 6037 | 6037 | diversa conclusione le disposizioni menzionate dal rimettente quali « esempi » di estensione , in caso di successione , di | agevolazioni | fiscali « senza distinzione ai componenti del nucleo familiare superstite » . è infatti vero che l art . 25 |
| 2020-120.txt | 6307 | 6307 | ) . nondimeno , è palese che si tratti di previsioni normative volte ad incentivare ma , a differenza dell | agevolazione | denunciata , attraverso una riduzione e non per mezzo della completa esenzione dall imposta specifici settori produttivi ( come quello |
| 2020-142.txt | 1136 | 1136 | obiettivo di generale razionalizzazione dell azione amministrativa , in materia di attuazione e accertamento dei tributi , al fine di | agevolare | la definizione delle situazioni giuridiche soggettive attive e passive dei contribuenti . 3.4 . così individuati i contenuti della delega |
| 2020-142.txt | 2111 | 2111 | , infatti , consentendo all amministrazione finanziaria di compiere le ordinarie attività di accertamento nonostante l estinzione della società , | agevola | la definizione delle situazioni giuridiche soggettive passive e attive del contribuente . 3.9 . occorre considerare , poi , che |
| 2020-262.txt | 3282 | 3282 | prelievo , non si pone affatto , contrariamente a quanto sostenuto dall avvocatura generale dello stato , sul piano delle | agevolazioni | fiscali propriamente dette , che sono dettate da finalità extrafiscali e rispetto alle quali la giurisprudenza di questa corte che |
| 2020-262.txt | 3422 | 3422 | questa corte ha precisato che tali istituti non sono riconducibili a quelli in cui « invece , la natura di | agevolazione | è propriamente riscontrabile , perché , a differenza di quelli appena descritti , essi presuppongono l esistenza di una capacità |
| 2020-274.txt | 459 | 459 | servizio civile universale non sia assimilabile a quello regionale , determinerebbe l estensione all àmbito di quest ultimo di un | agevolazione | fiscale statale , con l effetto della « non computabilità ai fini irpef degli assegni » percepiti dai relativi volontari |
| 2020-274.txt | 648 | 648 | ) , cost . è stata prospettata esclusivamente con riguardo alla disposta estensione ai menzionati volontari del « trattamento tributario | agevolato | rectius : [ del ] l esenzione tributaria che il legislatore statale ha inteso riservare ai soli volontari ” statali |
| 2020-274.txt | 892 | 892 | modo la norma regionale finisce sostanzialmente per ” esportare ” a carico del bilancio statale il costo di una misura | agevolativa | assunta in àmbito regionale , con una grave distorsione della responsabilità finanziaria . essa si pone quindi in frontale violazione |
| 2020-274.txt | 948 | 948 | dello stato , sulla cui disciplina le regioni non possono evidentemente interferire , nemmeno con riguardo al « relativo regime | agevolativo | , che costituisce un integrazione della disciplina [ medesima ] ( sentenze n . 30 del 2012 e n . |
| 2020-274.txt | 1137 | 1137 | impositiva ad esse riconosciuta dall art . 119 cost . , propri interventi di politica fiscale , anche di tipo | agevolativo | , ma questi , in coerenza con i presupposti che giustificano tale autonomia , possono inerire solo e unicamente a |
| 2020-54.txt | 3524 | 3524 | nucleo familiare in tema di determinazione sintetica del reddito o in tema di abitazione principale nei tributi locali ; sulle | agevolazioni | in tema di piccola proprietà contadina ) , poiché gli interventi del legislatore risultano modulati in modo differenziato , a |
| 2021-107.txt | 3267 | 3267 | , la regolazione finanziaria , nei confronti delle regioni e delle province medesime , delle minori entrate nette derivanti dall | agevolazione | . il successivo comma 321 dell art . 1 della legge n . 296 del 2006 ha aumentato l importo |
| 2021-107.txt | 4128 | 4128 | relative all ammontare di gettito ” riservato ” all erario in seguito all introduzione di un regime fiscale volto ad | agevolare | la rottamazione dei veicoli inquinanti e a ricalibrare il tributo in relazione alla classe di inquinamento degli stessi . quanto |
| 2021-167.txt | 2747 | 2747 | oggetto di possibile rimodulazione , dimostrano come l intento perseguito dal legislatore regionale confermato dai lavori preparatori sia quello di | agevolare | gli operatori economici particolarmente colpiti dalla pandemia e dalle misure adottate per contrastarla . ciò tramite l equivalente coinvolgimento dei |
| 2021-207.txt | 1110 | 1110 | 2014 » , ma , dalla stessa data , l art . 11 del medesimo decreto conferma il regime fiscale | agevolato | di cui può beneficiare il contribuente che effettui erogazioni liberali in denaro a partiti politici , purché questi ultimi rispettino |
| 2021-207.txt | 1386 | 1386 | tratta e l impiego dell avverbio « comunque » a specificare la detraibilità di esse la disposizione intende ammettere all | agevolazione | fiscale anche le erogazioni in denaro non caratterizzate dallo spirito di liberalità , da chiunque effettuate , purché nei modi |
| 2021-207.txt | 2364 | 2364 | e il giudice rimettente si mostra ben consapevole di ciò . nondimeno , sottolinea non irragionevolmente come il regime fiscale | agevolato | delle elargizioni possa favorire la stipula del negozio ad effetti obbligatori , ponendosi , quantomeno , come ” concausa “ |
| 2021-207.txt | 3070 | 3070 | partito di riferimento . frutto di una ( in questa sede non esplicitamente censurata ) discrezionalità legislativa in materia di | agevolazioni | fiscali ( sentenze n . 177 e n . 153 del 2017 , n . 111 del 2016 , n |
| 2022-128.txt | 4673 | 4673 | spese . con esso , infatti , « [ l ] a legge ha inteso offrire al difensore un mezzo | agevolato | di tutela per conseguire gli onorari spettantigli ed il rimborso delle spese anticipate » ( sentenza n . 31 del |
| 2022-141.txt | 211 | 211 | 2018 , come convertito , al comma 5 , prevede che il debitore che intenda aderire alla procedura di definizione | agevolata | dei carichi affidati all agente della riscossione manifesta a quest ultimo « la sua volontà di procedere alla definizione di |
| 2022-141.txt | 456 | 456 | processo tributario disposta sulla base della presentazione , da parte del contribuente , della sola dichiarazione di adesione alla definizione | agevolata | « e [ di ] null altro » , determinerebbe , in caso di mancato perfezionamento della procedura , una |
| 2022-141.txt | 856 | 856 | , primo comma , e 111 cost . , in quanto , attribuendo al soggetto che abbia aderito alla definizione | agevolata | la possibilità di provocare la sospensione del giudizio sine die , vulnererebbero il principio di parità delle parti nel processo |
| 2022-141.txt | 1170 | 1170 | da cui muove il giudice a quo , secondo la quale coloro che hanno avanzato richiesta di adesione alla definizione | agevolata | ai sensi dell art . 3 , comma 5 , del d.l . n . 119 del 2018 , come |
| 2022-141.txt | 1335 | 1335 | di specie , poiché riguarderebbe , ai sensi del comma 4 dell art . 149 citato , le sole procedure | agevolate | di cui agli artt . 1 , 2 , 6 e 7 del d.l . n . 119 del 2018 |
| 2022-141.txt | 1383 | 1383 | quella , qui in esame , prevista dall art . 3 del medesimo decreto legge . la richiesta di definizione | agevolata | avanzata dal contribuente , parte appellata nel giudizio principale , sarebbe , invece , soggetta alla proroga dei termini di |
| 2022-141.txt | 1644 | 1644 | giudice a quo , che , essendo mancata anche la prova del tempestivo versamento dell importo dovuto per la definizione | agevolata | , la disposta sospensione del processo sarebbe ingiustificata e destinata a protrarsi sine die , considerato che nessuna delle parti |
| 2022-141.txt | 1848 | 1848 | . lo scrutinio di questa eccezione richiede una sia pur sintetica illustrazione del quadro normativo . il procedimento di definizione | agevolata | disciplinato dall art . 3 del d.l . n . 119 del 2018 , come convertito , consente di estinguere |
| 2022-141.txt | 2097 | 2097 | indicati e assume l impegno a rinunciarvi . a fronte della produzione di copia della dichiarazione di adesione alla definizione | agevolata | , il giudice dispone la sospensione del giudizio « [ n ] elle more del pagamento delle somme dovute » |
| 2022-141.txt | 2206 | 2206 | condono e quindi all estinzione della res controversa , la quale si verifica soltanto con l effettivo perfezionamento della definizione | agevolata | ed è pronunciata dal giudice all esito della verifica della documentazione attestante la regolarità dei pagamenti effettuati . in caso |
| 2022-141.txt | 2296 | 2296 | 2018 , come convertito ) . 2.3.2 . come sopra evidenziato , il pagamento delle somme dovute per la definizione | agevolata | può essere effettuato in unica soluzione o mediante rateizzazione . nel primo caso la disposizione in scrutinio prescrive che l |
| 2022-141.txt | 2617 | 2617 | [ i ] l versamento delle rate da corrispondere negli anni 2020 , 2021 e 2022 ai fini delle definizioni | agevolate | di cui agli articoli 3 e 5 del decreto legge 23 ottobre 2018 , n . 119 , convertito , |
| 2022-175.txt | 686 | 686 | 429 ( norme per la repressione della evasione in materia di imposte sui redditi e sul valore aggiunto e per | agevolare | la definizione delle pendenze in materia tributaria ) , convertito , con modificazioni , nella legge 7 agosto 1982 , |
| 2022-197.txt | 492 | 492 | citati eventi sismici , hanno conservato la disponibilità delle somme a ciò destinate , per poi versare , beneficiando dell | agevolazione | concessa dall art . 9 , comma 17 , della legge n . 289 del 2002 , soltanto il dieci |
| 2022-209.txt | 479 | 479 | e 53 , primo comma , cost . , nella parte in cui , ai fini del riconoscimento della relativa | agevolazione | , definisce quale abitazione principale quella in cui si realizza la contestuale sussistenza del duplice requisito della residenza anagrafica e |
| 2022-209.txt | 562 | 562 | appunto dal censurato quarto periodo . segnatamente , la norma censurata , facendo venire meno la possibilità di accesso all | agevolazione | per ciascun possessore dell immobile adibito ad abitazione principale « al verificarsi della mera costituzione del nucleo familiare , nonostante |
| 2022-209.txt | 701 | 701 | comma 2 , quarto periodo , lederebbe , infine , l art . 31 cost . , in quanto non | agevolerebbe | « con misure economiche e altre provvidenze la formazione della famiglia e l adempimento dei compiti relativi » , ma |
| 2022-209.txt | 1208 | 1208 | in questione ( che , nelle varie fasi della sua esistenza giuridica , ha assunto anche il carattere di semplice | agevolazione | , oltre quello , più recente , di completa esenzione dall imu ) . 5 . il riferimento al nucleo |
| 2022-209.txt | 1406 | 1406 | . 13 , comma 2 , del d.l . n . 201 del 2011 , come convertito , dove l | agevolazione | consistente non più in un esenzione , ma in una riduzione dell aliquota era riconosciuta , anche in questo caso |
| 2022-209.txt | 1467 | 1467 | quel momento , se due persone unite in matrimonio avevano residenze e dimore abituali differenti , a ciascuna spettava l | agevolazione | per l abitazione principale . 5 . 1 . solo con l art . 4 , comma 5 , lettera |
| 2022-209.txt | 1573 | 1573 | principale , introducendo , in particolare , il riferimento al nucleo familiare ai fini di individuare l immobile destinatario dell | agevolazione | . segnatamente , il comma 2 dell art . 13 del d.l . n . 201 del 2011 , come |
| 2022-209.txt | 1669 | 1669 | nucleo familiare abbiano stabilito la dimora abituale e la residenza anagrafica in immobili diversi situati nel territorio comunale , le | agevolazioni | per l abitazione principale e per le relative pertinenze in relazione al nucleo familiare si applicano per un solo immobile |
| 2022-209.txt | 1854 | 1854 | stata interpretata in senso vieppiù restrittivo dalla giurisprudenza di legittimità , applicando il criterio « di stretta interpretazione delle norme | agevolative | ( tra le molte , in tema di ici , più di recente , cfr . cass . sez . |
| 2022-209.txt | 2010 | 2010 | ciascuno degli immobili , ubicati in comuni diversi , adibiti a residenza e dimora ) , ha ritenuto che l | agevolazione | spettasse per un solo immobile per nucleo familiare , non solo nel caso di immobili siti nel medesimo comune , |
| 2022-209.txt | 2162 | 2162 | del 2021 ) . la giurisprudenza di legittimità ha poi compiuto un ulteriore passaggio ed è giunta a negare ogni | agevolazione | ai coniugi che risiedono in comuni diversi , facendo leva sulla necessità della coabitazione abituale dell intero nucleo familiare nel |
| 2022-209.txt | 2311 | 2311 | un immobile di cui sia proprietario ( o titolare di altro diritto reale ) , non avrà alcun diritto all | agevolazione | se tale immobile non costituisca anche dimora abituale dei suoi familiari , non realizzandosi in quel luogo il presupposto della |
| 2022-209.txt | 2523 | 2523 | comunanza della residenza e della dimora abituale di tutto il nucleo familiare nell immobile per il quale si chiede l | agevolazione | » ( corte di cassazione , sezione sesta civile , ordinanza 25 novembre 2021 , n . 36676 ) . |
| 2022-209.txt | 2751 | 2751 | la dimora abituale e la residenza anagrafica in immobili diversi situati nel territorio comunale o in comuni diversi , le | agevolazioni | per l abitazione principale e per le relative pertinenze in relazione al nucleo familiare si applicano per un solo immobile |
| 2022-209.txt | 2920 | 2920 | costituito un nucleo familiare , i quali , se residenti in comuni diversi , si sono visti escludere dal regime | agevolativo | entrambi gli immobili che invece sarebbero stati candidati a fruirne con la originaria formulazione prevista nel d.lgs . n . |
| 2022-209.txt | 3114 | 3114 | ( approvazione del testo unico delle imposte sui redditi ) . dall altro la dichiarata esigenza di interpretare restrittivamente le | agevolazioni | tributarie ; esigenza che peraltro non appare contestabile in riferimento a un agevolazione del tipo di quella in esame ( |
| 2022-209.txt | 3127 | 3127 | la dichiarata esigenza di interpretare restrittivamente le agevolazioni tributarie ; esigenza che peraltro non appare contestabile in riferimento a un | agevolazione | del tipo di quella in esame ( si veda al riguardo il punto successivo ) . ciò che , nell |
| 2022-209.txt | 3205 | 3205 | 13 del d.l . n . 201 del 2011 , come convertito , che ha introdotto nella fattispecie generale dell | agevolazione | il riferimento al nucleo familiare , piuttosto che nel quinto periodo del medesimo comma censurato dalla ctp di napoli , |
| 2022-209.txt | 3308 | 3308 | la questione sollevata con riferimento all art . 3 cost . va , in primo luogo , chiarito che l | agevolazione | in oggetto non rientra tra quelle strutturali , essendo senza dubbio inquadrabile tra quelle in senso proprio ( sentenza n |
| 2022-209.txt | 3531 | 3531 | cui agli artt . 3 , 31 e 53 cost . e solo indirettamente il tema dell estensione di un | agevolazione | a soggetti esclusi . in altri termini , nonostante una eadem ratio sia comunque identificabile nelle varie situazioni in comparazione |
| 2022-209.txt | 4372 | 4372 | ordinamenti . in tale contesto l art . 31 cost . , statuisce : « [ l ] a repubblica | agevola | con misure economiche e altre provvidenze la formazione della famiglia e l adempimento dei compiti relativi , con particolare riguardo |
| 2022-209.txt | 5058 | 5058 | nucleo familiare abbiano stabilito la dimora abituale e la residenza anagrafica in immobili diversi situati nel territorio comunale , le | agevolazioni | per l abitazione principale e per le relative pertinenze in relazione al nucleo familiare si applicano per un solo immobile |
| 2022-209.txt | 5398 | 5398 | nucleo familiare abbiano stabilito la dimora abituale e la residenza anagrafica in immobili diversi situati nel territorio comunale , le | agevolazioni | per l abitazione principale e per le relative pertinenze in relazione al nucleo familiare si applicano per un solo immobile |
| 2022-209.txt | 5668 | 5668 | la dimora abituale e la residenza anagrafica in immobili diversi situati nel territorio comunale o in comuni diversi , le | agevolazioni | per l abitazione principale e per le relative pertinenze in relazione al nucleo familiare si applicano per un solo immobile |
| 2022-257.txt | 271 | 271 | ordinaria , con applicazione dello stesso regime fiscale degli altri redditi e ambisce a vedersi riconosciuto lo specifico regime fiscale | agevolativo | introdotto per le prestazioni pensionistiche complementari dal d.lgs . n . 252 del 2005 . quest ultimo , all art |
| 2022-257.txt | 1483 | 1483 | , prevede l ultrattività della normativa previgente ( non soltanto di quella fiscale ) , precludendo l applicazione del regime | agevolato | di tassazione delle prestazioni introdotto dall art . 11 , comma 6 , dello stesso d.lgs . n . 252 |
| 2022-40.txt | 3942 | 3942 | , il legislatore statale ha quindi fatto ricorso , con riguardo alle farmacie dei piccoli centri urbani , a una | agevolazione | tributaria , propriamente tale e dettata da motivi extrafiscali ( sentenza n . 120 del 2020 ) , e non |
| 2022-40.txt | 3993 | 3993 | monetari . in questi termini , appoggiandosi alla specifica legislazione statale di riferimento , ha utilizzato uno strumento funzionale ad | agevolare | l acquisto e il noleggio delle suddette apparecchiature attraverso risorse proprie che rimangono fin dall inizio nella disponibilità del contribuente |
| 2022-73.txt | 81 | 81 | disposizioni per la rivalutazione obbligatoria dei beni immobili delle imprese , nonché per riformare il contenzioso e per la definizione | agevolata | dei rapporti tributari pendenti ; delega al presidente della repubblica per la concessione di amnistia per reati tributari ; istituzioni |
1.2. Trovate i dispersion plots delle prime 10 sentenze per numero di occorrenze della voce e dei termini associati in dftm_silver. Per ogni grafico sono indicate le parole chiave trovate nella motivazione della sentenza a partire dalla voce e dai termini associati (legenda sulla destra), cui è stato associato un colore. Nel grafico ogni punto rappresenta una parola chiave in relazione alla sua posizione nella motivazione della sentenza


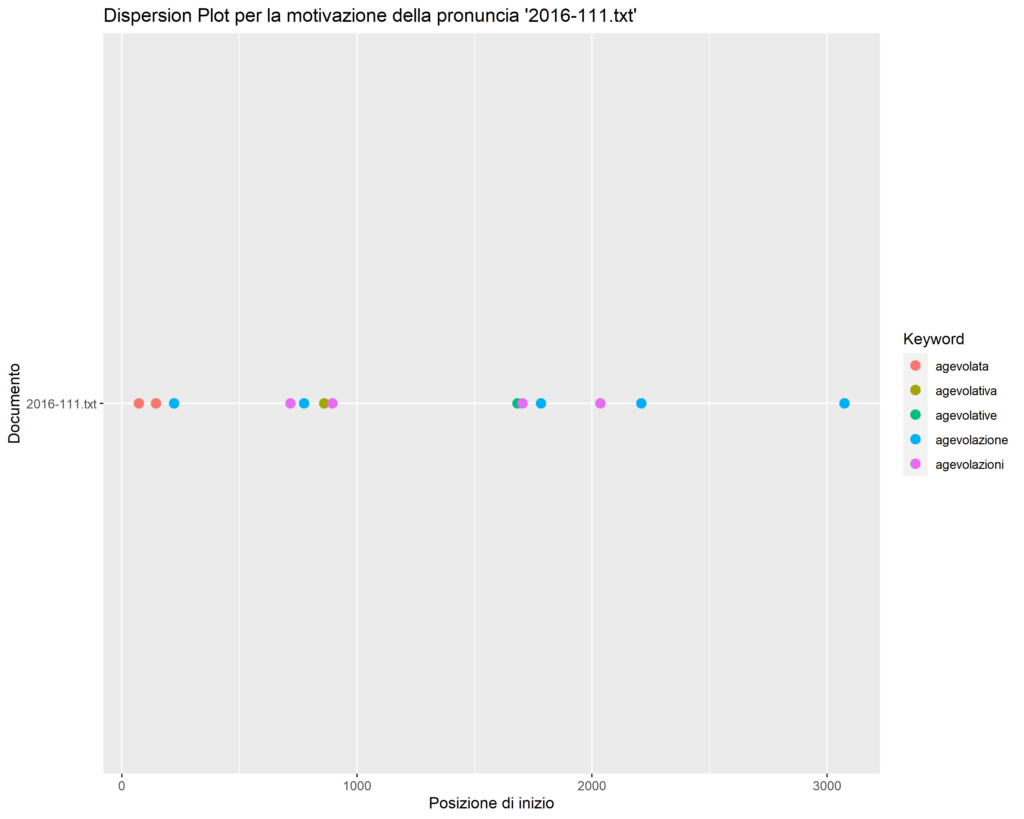


2. N-grams
2.1. La tabella riporta i trigrams estratti dalle sentenze presenti nel subset dftm_silver in cui compaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| trigrams_trovate | frequency |
|---|---|
| la_definizione_agevolata | 28 |
| delle_agevolazioni_fiscali | 21 |
| che_le_agevolazioni | 20 |
| l_agevolazione_fiscale | 18 |
| agevolare_la_definizione | 17 |
| le_agevolazioni_fiscali | 15 |
| dell_agevolazione_fiscale | 14 |
| definizione_agevolata_dei | 14 |
| le_agevolazioni_tributarie | 13 |
| definizione_agevolata_delle | 13 |
| di_agevolazioni_fiscali | 12 |
| delle_agevolazioni_tributarie | 12 |
| agevolata_dei_rapporti | 12 |
| che_l_agevolazione | 11 |
| l_agevolazione_tributaria | 11 |
| per_agevolare_la | 11 |
| disciplina_delle_agevolazioni | 11 |
| di_definizione_agevolata | 9 |
| agevolazioni_fiscali_per | 8 |
| ad_agevolare_la | 8 |
| agevolazioni_fiscali_previste | 8 |
| di_agevolare_la | 7 |
| l_agevolazione_in | 7 |
| fine_di_agevolare | 7 |
| agevolazioni_e_benefici | 7 |
| della_definizione_agevolata | 7 |
| agevolazioni_di_cui | 7 |
| agevolazioni_tributarie_a | 6 |
| agevolazione_tributaria_prevista | 6 |
| agevolata_delle_controversie | 6 |
| e_per_agevolare | 6 |
| esigenza_di_agevolare | 6 |
| che_prevedono_agevolazioni | 6 |
| le_agevolazioni_per | 6 |
| agevolazioni_fiscali_concesse | 5 |
| le_agevolazioni_concesse | 5 |
| se_l_agevolazione | 5 |
| le_agevolazioni_previste | 5 |
| agevolazione_in_esame | 5 |
| agevolazioni_fiscali_di | 5 |
| dell_agevolazione_tributaria | 5 |
| di_agevolare_l | 5 |
| esenzioni_e_agevolazioni | 5 |
| di_un_agevolazione | 5 |
| dell_agevolazione_in | 5 |
| alla_definizione_agevolata | 5 |
| agevolazioni_per_l | 5 |
| applicazione_delle_agevolazioni | 4 |
| e_le_agevolazioni | 4 |
| di_agevolazioni_tributarie | 4 |
| proroga_delle_agevolazioni | 4 |
| delle_agevolazioni_previste | 4 |
| un_agevolazione_tributaria | 4 |
| le_agevolazioni_in | 4 |
| agevolare_l_accertamento | 4 |
| che_agevoli_la | 4 |
| agevoli_la_formazione | 4 |
| agevolazioni_tributarie_nella | 4 |
| agevolata_delle_situazioni | 4 |
| agevolazione_di_cui | 4 |
| pubblici_di_agevolazione | 4 |
| applicazione_dell_agevolazione | 4 |
| agevolazioni_ed_esenzioni | 4 |
| agevolazione_in_questione | 4 |
| quali_l_agevolazione | 4 |
| definizione_agevolata_di | 4 |
| uno_meramente_agevolato | 4 |
| del_regime_agevolativo | 4 |
| agevolazioni_concesse_con | 3 |
| di_disporre_agevolazioni | 3 |
| se_le_agevolazioni | 3 |
| di_concedere_agevolazioni | 3 |
| concessione_di_agevolazioni | 3 |
| tra_l_agevolazione | 3 |
| delle_suddette_agevolazioni | 3 |
| agevolazioni_in_materia | 3 |
| concessione_delle_agevolazioni | 3 |
| finalità_di_agevolare | 3 |
| agevola_con_misure | 3 |
| agevolative_di_cui | 3 |
| per_agevolare_l | 3 |
| definizione_agevolata_e | 3 |
| ad_agevolare_l | 3 |
| concessione_dell_agevolazione | 3 |
| agevolare_l_accesso | 3 |
| agevolazione_prevista_dall | 3 |
| di_agevolare_e | 3 |
| delle_agevolazioni_di | 3 |
| limitazione_dell_agevolazione | 3 |
| regime_tributario_agevolato | 3 |
| agevolazioni_fiscali_relative | 3 |
| delle_misure_agevolative | 3 |
| un_agevolazione_fiscale | 3 |
| agevolazione_fiscale_prevista | 3 |
| le_agevolazioni_ed | 3 |
| agevolazione_nella_forma | 3 |
| agevolazione_tributaria_nella | 3 |
| concedere_agevolazioni_fiscali | 3 |
| dalla_definizione_agevolata | 3 |
| agevolazioni_fiscali_e | 3 |
| trattamento_fiscale_agevolato | 3 |
| prevedono_agevolazioni_fiscali | 3 |
| regime_fiscale_agevolato | 3 |
| agevolazione_in_oggetto | 3 |
| comunale_le_agevolazioni | 3 |
| agevolazioni_fiscali_a | 2 |
| agevolazioni_tributarie_in | 2 |
| nuova_agevolazione_tributaria | 2 |
| agevolazione_fiscale_in | 2 |
| inteso_ad_agevolare | 2 |
| l_agevolazione_disposta | 2 |
| agevolazione_disposta_dalla | 2 |
| scopo_di_agevolare | 2 |
| l_agevolazione_regionale | 2 |
| tipo_di_agevolazione | 2 |
| di_agevolazione_fiscale | 2 |
| delle_dette_agevolazioni | 2 |
| agevolazioni_fiscali_nonché | 2 |
| agevolazioni_fiscali_alle | 2 |
| fruire_delle_agevolazioni | 2 |
| agevolazioni_tributarie_perché | 2 |
| agevolazioni_tributarie_di | 2 |
| differenza_dell_agevolazione | 2 |
| agevolazione_tributaria_di | 2 |
| tutte_le_agevolazioni | 2 |
| agevolazione_tributaria_che | 2 |
| l_agevolazione_per | 2 |
| fruire_dell_agevolazione | 2 |
| agevolazioni_tributarie_per | 2 |
| norme_contenenti_agevolazioni | 2 |
| tipo_di_agevolazioni | 2 |
| di_agevolazioni_contenute | 2 |
| agevolazioni_contenute_nelle | 2 |
| dirette_ad_agevolare | 2 |
| agevolazioni_tributarie_sono | 2 |
| agevolazioni_fiscali_senza | 2 |
| repubblica_agevola_con | 2 |
| norme_per_agevolare | 2 |
| modi_che_agevoli | 2 |
| quali_contengono_agevolazioni | 2 |
| contengono_agevolazioni_e | 2 |
| di_dette_agevolazioni | 2 |
| agevolata_e_quali | 2 |
| agevolazioni_diverse_da | 2 |
| alle_agevolazioni_di | 2 |
| definizione_agevolata_in | 2 |
| trattamento_tributario_agevolato | 2 |
| agevolare_l_acquisto | 2 |
| dell_agevolazione_ai | 2 |
| estendere_l_agevolazione | 2 |
| agevolazione_fiscale_a | 2 |
| di_una_agevolazione | 2 |
| disposizioni_per_agevolare | 2 |
| tributaria_per_agevolare | 2 |
| prevedono_agevolazioni_e | 2 |
| l_agevolazione_è | 2 |
| agevolare_e_promuovere | 2 |
| lusso_l_agevolazione | 2 |
| l_agevolazione_contemplata | 2 |
| agevolazione_contemplata_dall | 2 |
| usufruito_delle_agevolazioni | 2 |
| delle_agevolazioni_non | 2 |
| dell_agevolazione_di | 2 |
| diritto_all_agevolazione | 2 |
| all_agevolazione_fiscale | 2 |
| l_agevolazione_a | 2 |
| agevolazioni_sono_concesse | 2 |
| tributario_agevolato_previsto | 2 |
| agevolato_previsto_dall | 2 |
| agevolazioni_previste_per | 2 |
| nuovo_regime_agevolativo | 2 |
| di_agevolazione_per | 2 |
| il_regime_agevolato | 2 |
| di_agevolazione_non | 2 |
| la_norma_agevolativa | 2 |
| norma_agevolativa_fa | 2 |
| agevolativa_fa_riferimento | 2 |
| misure_agevolative_di | 2 |
| misure_agevolative_indicate | 2 |
| agevolative_indicate_nell | 2 |
| dalle_misure_agevolative | 2 |
| le_agevolazioni_di | 2 |
| la_suddetta_agevolazione | 2 |
| delle_agevolazioni_in | 2 |
| dell_agevolazione_la | 2 |
| agevolazione_la_necessità | 2 |
| la_tassazione_agevolata | 2 |
| in_via_agevolata | 2 |
| le_agevolazioni_e | 2 |
| agevolazioni_e_le | 2 |
| di_agevolazione_e | 2 |
| avvalgono_delle_agevolazioni | 2 |
| avvalsi_delle_agevolazioni | 2 |
| suddette_agevolazioni_fiscali | 2 |
| agevolazioni_fiscali_ordinanza | 2 |
| introdurre_speciali_agevolazioni | 2 |
| agevolazione_fiscale_per | 2 |
| misura_agevolativa_introdotta | 2 |
| agevolativa_introdotta_dal | 2 |
| efficacia_dell_agevolazione | 2 |
| agevolazione_fiscale_all | 2 |
| di_detta_agevolazione | 2 |
| detta_agevolazione_nella | 2 |
| della_misura_agevolativa | 2 |
| fini_dell_agevolazione | 2 |
| che_detta_agevolazione | 2 |
| detta_agevolazione_si | 2 |
| agevolazione_si_riferisce | 2 |
| profilo_dell_agevolazione | 2 |
| a_concedere_agevolazioni | 2 |
| agevolazioni_fiscali_alla | 2 |
| norme_di_agevolazione | 2 |
| di_agevolazione_tributaria | 2 |
| agevolazione_tributaria_siano | 2 |
| della_disciplina_agevolativa | 2 |
| disciplina_agevolativa_devono | 2 |
| agevolativa_devono_essere | 2 |
| importo_delle_agevolazioni | 2 |
| delle_agevolazioni_accordate | 2 |
| agevolazioni_accordate_ma | 2 |
| fattispecie_di_agevolazione | 2 |
| di_agevolazione_individuandone | 2 |
| agevolazione_individuandone_gli | 2 |
| delle_agevolazioni_stesse | 2 |
| eventuale_definizione_agevolata | 2 |
| agevolazioni_art_comma | 2 |
| e_art_agevolazioni | 2 |
| art_agevolazioni_di | 2 |
| agevolazioni_di_imposta | 2 |
| agevolazioni_per_la | 2 |
| di_agevolare_il | 2 |
| agevolare_il_perseguimento | 2 |
| agevolazioni_fiscali_introdotte | 2 |
| costo_delle_agevolazioni | 2 |
| regime_iva_agevolato | 2 |
| alle_agevolazioni_in | 2 |
| che_prevedevano_agevolazioni | 2 |
| prevedevano_agevolazioni_fiscali | 2 |
| l_iva_agevolata | 2 |
| iva_agevolata_al | 2 |
| agevolata_al_per | 2 |
| dell_iva_agevolata | 2 |
| delle_norme_agevolative | 2 |
| forme_di_agevolazione | 2 |
| all_aliquota_agevolata | 2 |
| agevolativa_statale_e | 2 |
| statale_di_agevolazione | 2 |
| materia_di_agevolazioni | 2 |
| fiscale_agevolato_delle | 2 |
| una_tassazione_agevolata | 2 |
| tassazione_agevolata_del | 2 |
| agevolata_del_reddito | 2 |
| natura_agevolativa_della | 2 |
| relativo_regime_agevolativo | 2 |
| regime_agevolativo_che | 2 |
| agevolativo_che_costituisce | 2 |
| regime_delle_agevolazioni | 2 |
| agevolata_dei_carichi | 2 |
| operatività_dell_agevolazione | 2 |
| agevolazioni_fiscali_costituiscono | 2 |
| regimi_tributari_agevolativi | 2 |
| natura_di_agevolazione | 2 |
| di_agevolazione_è | 2 |
| agevolazione_è_propriamente | 2 |
| definizione_agevolata_la | 2 |
| agevolate_di_cui | 2 |
| diversi_le_agevolazioni | 2 |
| risicola_nazionale_agevolando | 1 |
| nazionale_agevolando_la | 1 |
| agevolando_la_distribuzione | 1 |
| n_le_agevolazioni | 1 |
| di_conseguire_agevolazioni | 1 |
| conseguire_agevolazioni_tributarie | 1 |
| giugno_particolari_agevolazioni | 1 |
| particolari_agevolazioni_tributarie | 1 |
| agevolazioni_tributarie_analoghe | 1 |
| contestazioni_le_agevolazioni | 1 |
| agevolazioni_fiscali_consentite | 1 |
| annullate_le_agevolazioni | 1 |
| agevolazioni_tributarie_ad | 1 |
| qualsiasi_nuova_agevolazione | 1 |
| agevolazione_tributaria_non | 1 |
| agevolazioni_tributarie_fossero | 1 |
| sociali_es_agevolare | 1 |
| es_agevolare_famiglie | 1 |
| agevolare_famiglie_numerose | 1 |
| concede_l_agevolazione | 1 |
| agevolazione_fiscale_se | 1 |
| gennaio_recante_agevolazioni | 1 |
| recante_agevolazioni_fiscali | 1 |
| hanno_concesso_agevolazioni | 1 |
| concesso_agevolazioni_fiscali | 1 |
| le_cui_agevolazioni | 1 |
| cui_agevolazioni_fiscali | 1 |
| agevolazioni_fiscali_riguardando | 1 |
| sostiene_le_agevolazioni | 1 |
| l_agevolazione_introdotta | 1 |
| agevolazione_introdotta_dalla | 1 |
| agevolare_la_realizzazione | 1 |
| generale_di_agevolazioni | 1 |
| agevolare_la_creazione | 1 |
| godono_di_agevolazioni | 1 |
| godono_le_agevolazioni | 1 |
| agevolazioni_concesse_all | 1 |
| e_l_agevolazione | 1 |
| agevolazione_regionale_sono | 1 |
| agevolazione_fiscale_largamente | 1 |
| dette_agevolazioni_dal | 1 |
| agevolazioni_dal_principio | 1 |
| disporre_agevolazioni_fiscali | 1 |
| agevolazioni_fiscali_questa | 1 |
| agevolazioni_fiscali_disposte | 1 |
| industrie_turistiche_agevolazioni | 1 |
| turistiche_agevolazioni_fiscali | 1 |
| agevolazioni_fiscali_purché | 1 |
| secondo_comma_agevolazioni | 1 |
| comma_agevolazioni_fiscali | 1 |
| infine_particolari_agevolazioni | 1 |
| particolari_agevolazioni_fiscali | 1 |
| agevolazioni_fiscali_sono | 1 |
| art_le_agevolazioni | 1 |
| agevolazioni_previste_dall | 1 |
| le_agevolazioni_concessi | 1 |
| agevolazioni_concessi_con | 1 |
| dette_agevolazioni_sentenza | 1 |
| agevolazioni_sentenza_n | 1 |
| indidirette_delle_agevolazioni | 1 |
| delle_agevolazioni_prospettate | 1 |
| agevolazioni_prospettate_può | 1 |
| concesso_le_agevolazioni | 1 |
| concedere_agevolazioni_tributarie | 1 |
| paragonato_alle_agevolazioni | 1 |
| alle_agevolazioni_nelle | 1 |
| agevolazioni_nelle_tariffe | 1 |
| notevoli_le_agevolazioni | 1 |
| le_agevolazioni_all | 1 |
| agevolazioni_all_attività | 1 |
| con_cedere_agevolazioni | 1 |
| cedere_agevolazioni_fiscali | 1 |
| agevolazioni_fiscali_rispondenti | 1 |
| dell_agevolazione_introdotta | 1 |
| agevolazione_introdotta_con | 1 |
| fondo_l_agevolazione | 1 |
| di_agevolazione_previsto | 1 |
| agevolazione_previsto_dalla | 1 |
| beneficiare_delle_agevolazioni | 1 |
| agevolazioni_previste_dalla | 1 |
| dicembre_le_agevolazioni | 1 |
| agevolazioni_tributarie_previste | 1 |
| agevolazione_tributaria_regionale | 1 |
| è_un_agevolazione | 1 |
| agevolazioni_fiscali_sta | 1 |
| agevolazione_tributaria_sia | 1 |
| spettino_le_agevolazioni | 1 |
| agevolazioni_tributarie_ma | 1 |
| beneficiare_dell_agevolazione | 1 |
| specificità_della_agevolazione | 1 |
| della_agevolazione_tributaria | 1 |
| concessa_l_agevolazione | 1 |
| agevolazione_per_quanto | 1 |
| le_agevolazioni_relative | 1 |
| agevolazioni_relative_ai | 1 |
| agevolazione_tributaria_sulla | 1 |
| agevolazione_fiscale_è | 1 |
| agevolazioni_tributarie_concesse | 1 |
| l_agevolazione_concessa | 1 |
| agevolazione_concessa_con | 1 |
| tipi_di_agevolazione | 1 |
| di_agevolazione_previsti | 1 |
| agevolazione_previsti_dalle | 1 |
| abrogate_le_agevolazioni | 1 |
| escluso_dalle_agevolazioni | 1 |
| dalle_agevolazioni_tributarie | 1 |
| agevolazioni_tributarie_le | 1 |
| alberghi_delle_agevolazioni | 1 |
| conservare_le_agevolazioni | 1 |
| contributi_sia_agevolazioni | 1 |
| sia_agevolazioni_fiscali | 1 |
| contenenti_agevolazioni_tributarie | 1 |
| agevolazioni_tributarie_è | 1 |
| al_le_agevolazioni | 1 |
| agevolazioni_tributarie_introdotte | 1 |
| non_prevedono_agevolazioni | 1 |
| prevedono_agevolazioni_relativamente | 1 |
| agevolazioni_relativamente_ad | 1 |
| estensione_della_agevolazione | 1 |
| della_agevolazione_ai | 1 |
| agevolazione_ai_contratti | 1 |
| agevolazione_regionale_e | 1 |
| agevolare_la_ripresa | 1 |
| agevolazioni_fiscali_il | 1 |
| organizzati_le_agevolazioni | 1 |
| applicabilità_delle_agevolazioni | 1 |
| delle_agevolazioni_alle | 1 |
| agevolazioni_alle_costruzioni | 1 |
| può_introdurre_agevolazioni | 1 |
| introdurre_agevolazioni_od | 1 |
| agevolazioni_od_esoneri | 1 |
| costituisce_un_agevolazione | 1 |
| agevolazione_tributaria_diretta | 1 |
| questo_sistema_agevolare | 1 |
| sistema_agevolare_il | 1 |
| agevolare_il_pagamento | 1 |
| e_differenti_agevolazioni | 1 |
| differenti_agevolazioni_tributarie | 1 |
| agevolazioni_fiscali_menzionate | 1 |
| suddette_agevolazioni_è | 1 |
| agevolazioni_è_pertanto | 1 |
| rimase_certo_agevolato | 1 |
| certo_agevolato_il | 1 |
| agevolato_il_conseguimento | 1 |
| risalire_all_agevolazione | 1 |
| all_agevolazione_che | 1 |
| agevolazione_che_lo | 1 |
| che_analoga_agevolazione | 1 |
| analoga_agevolazione_sarebbe | 1 |
| agevolazione_sarebbe_potuta | 1 |
| pubblicistica_di_agevolare | 1 |
| agevolare_la_sollecita | 1 |
| godono_delle_agevolazioni | 1 |
| agevolazioni_fiscali_l | 1 |
| le_due_agevolazioni | 1 |
| due_agevolazioni_tributarie | 1 |
| per_le_agevolazioni | 1 |
| agevolazioni_fiscali_così | 1 |
| sostitutiva_delle_agevolazioni | 1 |
| di_agevolare_i | 1 |
| agevolare_i_nuovi | 1 |
| estese_le_agevolazioni | 1 |
| agevolazioni_tributarie_già | 1 |
| le_agevolazioni_da | 1 |
| agevolazioni_da_essa | 1 |
| venivano_accordate_agevolazioni | 1 |
| accordate_agevolazioni_fiscali | 1 |
| interessante_l_agevolazione | 1 |
| tra_queste_agevolazioni | 1 |
| queste_agevolazioni_non | 1 |
| agevolazioni_non_avrebbe | 1 |
| imprenditori_mediante_agevolazioni | 1 |
| mediante_agevolazioni_fiscali | 1 |
| riferibili_le_agevolazioni | 1 |
| retroattivamente_le_agevolazioni | 1 |
| le_agevolazioni_accordate | 1 |
| agevolazioni_accordate_in | 1 |
| la_repubblica_agevola | 1 |
| esame_non_agevola | 1 |
| non_agevola_con | 1 |
| dalla_particolare_agevolazione | 1 |
| particolare_agevolazione_prevista | 1 |
| agevolazione_prevista_per | 1 |
| ed_utile_agevolazione | 1 |
| utile_agevolazione_quale | 1 |
| agevolazione_quale_è | 1 |
| che_della_agevolazione | 1 |
| della_agevolazione_stessa | 1 |
| agevolazione_stessa_non | 1 |
| ai_contributi_agevolazioni | 1 |
| contributi_agevolazioni_e | 1 |
| agevolazioni_e_garanzie | 1 |
| i_finanziamenti_agevolati | 1 |
| finanziamenti_agevolati_e | 1 |
| agevolati_e_gli | 1 |
| miranti_ad_agevolare | 1 |
| riforma_tributaria_agevolando | 1 |
| tributaria_agevolando_prima | 1 |
| agevolando_prima_ancora | 1 |
| del_provvedimento_agevolativo | 1 |
| provvedimento_agevolativo_è | 1 |
| agevolativo_è_quanto | 1 |
| definizione_agevolata_della | 1 |
| agevolata_della_controversia | 1 |
| una_liquidazione_agevolata | 1 |
| liquidazione_agevolata_della | 1 |
| agevolata_della_imposta | 1 |
| intesa_ad_agevolare | 1 |
| militari_l_agevolazione | 1 |
| eccezioni_delle_agevolazioni | 1 |
| delle_agevolazioni_sarà | 1 |
| agevolazioni_sarà_regolata | 1 |
| e_diverse_agevolazioni | 1 |
| diverse_agevolazioni_sempre | 1 |
| agevolazioni_sempre_si | 1 |
| essa_le_agevolazioni | 1 |
| agevolazioni_tributarie_dell | 1 |
| per_una_agevolazione | 1 |
| una_agevolazione_rientrassero | 1 |
| agevolazione_rientrassero_nell | 1 |
| tassazione_che_agevoli | 1 |
| questa_disposizione_agevolativa | 1 |
| disposizione_agevolativa_non | 1 |
| agevolativa_non_fu | 1 |
| le_disposizioni_agevolative | 1 |
| disposizioni_agevolative_di | 1 |
| seconde_per_agevolare | 1 |
| agevolare_l_assolvimento | 1 |
| dette_agevolazioni_come | 1 |
| agevolazioni_come_questa | 1 |
| nazione_accordano_agevolazioni | 1 |
| accordano_agevolazioni_di | 1 |
| agevolazioni_di_vario | 1 |
| contenuto_della_agevolazione | 1 |
| della_agevolazione_sia | 1 |
| agevolazione_sia_in | 1 |
| quantum_delle_agevolazioni | 1 |
| delle_agevolazioni_medesime | 1 |
| agevolazioni_medesime_lo | 1 |
| due_possibili_agevolazioni | 1 |
| possibili_agevolazioni_offerte | 1 |
| agevolazioni_offerte_in | 1 |
| agevolazione_fiscale_come | 1 |
| e_agevolazioni_tributarie | 1 |
| agevolazioni_tributarie_anche | 1 |
| di_esenzioni_agevolazioni | 1 |
| esenzioni_agevolazioni_e | 1 |
| agevolazioni_e_regimi | 1 |
| agevolazioni_previste_dal | 1 |
| nozione_di_agevolazione | 1 |
| di_agevolazione_cui | 1 |
| agevolazione_cui_avrebbe | 1 |
| congegno_delle_agevolazioni | 1 |
| delle_agevolazioni_ammesse | 1 |
| agevolazioni_ammesse_beneficiano | 1 |
| fruiscono_di_agevolazioni | 1 |
| di_agevolazioni_non | 1 |
| agevolazioni_non_concesse | 1 |
| atte_ad_agevolare | 1 |
| ad_agevolare_nell | 1 |
| agevolare_nell_intento | 1 |
| agevolata_delle_loro | 1 |
| sostitutiva_di_agevolazioni | 1 |
| la_precedente_agevolazione | 1 |
| precedente_agevolazione_costituita | 1 |
| agevolazione_costituita_dalla | 1 |
| agevolazioni_tributarie_il | 1 |
| le_agevolazioni_diverse | 1 |
| delle_preesistenti_agevolazioni | 1 |
| preesistenti_agevolazioni_tributarie | 1 |
| agevolazioni_tributarie_onde | 1 |
| e_agevolazioni_disponendo | 1 |
| agevolazioni_disponendo_altresì | 1 |
| esenzioni_delle_agevolazioni | 1 |
| delle_agevolazioni_e | 1 |
| agevolazioni_e_dei | 1 |
| e_agevolazioni_considerate | 1 |
| agevolazioni_considerate_nel | 1 |
| mantenimento_delle_agevolazioni | 1 |
| delle_agevolazioni_sia | 1 |
| agevolazioni_sia_pure | 1 |
| anche_alle_agevolazioni | 1 |
| agevolazioni_di_carattere | 1 |
| di_agevolare_un | 1 |
| agevolare_un_mercato | 1 |
| agevolazioni_tributarie_secondo | 1 |
| beneficiari_delle_agevolazioni | 1 |
| delle_agevolazioni_diverse | 1 |
| relativi_alle_agevolazioni | 1 |
| alle_agevolazioni_collegate | 1 |
| agevolazioni_collegate_a | 1 |
| tale_istituto_agevolazioni | 1 |
| istituto_agevolazioni_che | 1 |
| agevolazioni_che_costituiscono | 1 |
| definizione_agevolata_secondo | 1 |
| agevolata_secondo_i | 1 |
| agevolata_in_via | 1 |
| e_di_agevolazione | 1 |
| di_agevolazione_fiscali | 1 |
| agevolazione_fiscali_hanno | 1 |
| e_agevolazioni_sicché | 1 |
| agevolazioni_sicché_esso | 1 |
| agevolata_in_questione | 1 |
| tributario_agevolato_nei | 1 |
| agevolato_nei_confronti | 1 |
| risultando_certamente_agevolata | 1 |
| certamente_agevolata_da | 1 |
| agevolata_da_una | 1 |
| agevolazione_ai_soggetti | 1 |
| l_agevolazione_dovesse | 1 |
| agevolazione_dovesse_ritenersi | 1 |
| una_agevolazione_fiscale | 1 |
| diretto_ad_agevolare | 1 |
| esoneratrice_l_agevolazione | 1 |
| l_agevolazione_prevista | 1 |
| automobilistico_per_agevolare | 1 |
| diretta_ad_agevolare | 1 |
| ad_agevolare_per | 1 |
| agevolare_per_l | 1 |
| il_trattamento_agevolativo | 1 |
| trattamento_agevolativo_ivi | 1 |
| agevolativo_ivi_previsto | 1 |
| prevede_l_agevolazione | 1 |
| agevolazione_tributaria_relativamente | 1 |
| rubricata_come_agevolazioni | 1 |
| come_agevolazioni_relative | 1 |
| agevolazioni_relative_alle | 1 |
| agevolazioni_tributarie_cui | 1 |
| invero_l_agevolazione | 1 |
| della_norma_agevolativa | 1 |
| norma_agevolativa_va | 1 |
| agevolativa_va_collegata | 1 |
| la_concessa_agevolazione | 1 |
| concessa_agevolazione_questo | 1 |
| agevolazione_questo_imponibile | 1 |
| agevolazione_fiscale_fosse | 1 |
| la_prevista_agevolazione | 1 |
| prevista_agevolazione_in | 1 |
| agevolazione_in_quanto | 1 |
| della_fattispecie_agevolata | 1 |
| fattispecie_agevolata_nel | 1 |
| agevolata_nel_senso | 1 |
| che_richiede_agevolazioni | 1 |
| richiede_agevolazioni_e | 1 |
| agevolazioni_e_provvidenze | 1 |
| famiglia_da_agevolare | 1 |
| da_agevolare_nella | 1 |
| agevolare_nella_sua | 1 |
| agevolare_la_formazione | 1 |
| tributario_che_agevoli | 1 |
| dovrebbero_essere_agevolate | 1 |
| essere_agevolate_ai | 1 |
| agevolate_ai_sensi | 1 |
| dell_art_agevola | 1 |
| art_agevola_al | 1 |
| agevola_al_danneggiato | 1 |
| ha_inteso_agevolare | 1 |
| inteso_agevolare_con | 1 |
| agevolare_con_le | 1 |
| volta_ad_agevolare | 1 |
| agevolare_l_esercizio | 1 |
| richiamare_l_agevolazione | 1 |
| agevolare_la_riscossione | 1 |
| presupposti_dell_agevolazione | 1 |
| agevolazione_tributaria_ante | 1 |
| agevolare_e_di | 1 |
| estensione_di_agevolazioni | 1 |
| e_proprie_agevolazioni | 1 |
| proprie_agevolazioni_prevede | 1 |
| agevolazioni_prevede_misure | 1 |
| l_estensione_agevolazioni | 1 |
| estensione_agevolazioni_ovvero | 1 |
| agevolazioni_ovvero_misure | 1 |
| del_le_agevolazioni | 1 |
| le_agevolazioni_prima | 1 |
| agevolazioni_prima_di | 1 |
| di_natura_agevolativa | 1 |
| natura_agevolativa_contenuta | 1 |
| agevolativa_contenuta_nell | 1 |
| ampliamento_delle_agevolazioni | 1 |
| agevolazioni_fiscali_occorre | 1 |
| agevolazione_è_stata | 1 |
| sono_concesse_agevolazioni | 1 |
| concesse_agevolazioni_fiscali | 1 |
| agevolazioni_fiscali_dirette | 1 |
| fruizione_delle_agevolazioni | 1 |
| delle_agevolazioni_le | 1 |
| agevolazioni_le_disposizioni | 1 |
| territorio_può_agevolare | 1 |
| può_agevolare_il | 1 |
| agevolare_il_conseguimento | 1 |
| che_ne_agevolano | 1 |
| ne_agevolano_il | 1 |
| agevolano_il_prelievo | 1 |
| riserva_sono_agevoli | 1 |
| sono_agevoli_quando | 1 |
| agevoli_quando_si | 1 |
| essere_relativamente_agevoli | 1 |
| relativamente_agevoli_anche | 1 |
| agevoli_anche_nel | 1 |
| cumulo_delle_agevolazioni | 1 |
| agevolazioni_non_dà | 1 |
| abitativa_specifiche_agevolazioni | 1 |
| specifiche_agevolazioni_tributarie | 1 |
| agevolazioni_tributarie_essenzialmente | 1 |
| formulazioni_dell_agevolazione | 1 |
| le_agevolazioni_fossero | 1 |
| agevolazioni_fossero_cumulabili | 1 |
| reiterabilità_delle_agevolazioni | 1 |
| agevolazioni_non_danno | 1 |
| contribuente_all_agevolazione | 1 |
| all_agevolazione_soltanto | 1 |
| agevolazione_soltanto_l | 1 |
| fruito_dell_agevolazione | 1 |
| dell_agevolazione_prevista | 1 |
| all_altra_agevolazione | 1 |
| altra_agevolazione_prevista | 1 |
| previsione_dell_agevolazione | 1 |
| agevolazione_fiscale_tanto | 1 |
| conto_dell_agevolazione | 1 |
| agevolazione_fiscale_ed | 1 |
| agevolazione_fiscale_e | 1 |
| reiterazione_delle_agevolazioni | 1 |
| tributario_per_agevolare | 1 |
| per_agevolare_il | 1 |
| agevolare_il_ricorso | 1 |
| e_propria_agevolazione | 1 |
| propria_agevolazione_tributaria | 1 |
| agevolazione_tributaria_rivolta | 1 |
| soppressa_l_agevolazione | 1 |
| agevolazione_a_decorrere | 1 |
| verifiche_più_agevoli | 1 |
| più_agevoli_e | 1 |
| agevoli_e_concentrati | 1 |
| possibile_o_agevolano | 1 |
| o_agevolano_l | 1 |
| agevolano_l_erosione | 1 |
| rivolto_ad_agevolare | 1 |
| le_agevolazioni_sono | 1 |
| legislative_concernenti_agevolazioni | 1 |
| concernenti_agevolazioni_e | 1 |
| limita_l_agevolazione | 1 |
| agevolazione_fiscale_ai | 1 |
| ratio_della_agevolazione | 1 |
| della_agevolazione_di | 1 |
| agevolazione_fiscale_su | 1 |
| che_accordano_agevolazioni | 1 |
| accordano_agevolazioni_e | 1 |
| i_contratti_agevolati | 1 |
| contratti_agevolati_di | 1 |
| agevolati_di_locazione | 1 |
| effetto_immediato_agevolando | 1 |
| immediato_agevolando_in | 1 |
| agevolando_in_tal | 1 |
| concerne_le_agevolazioni | 1 |
| agevolazioni_fiscali_esclusione | 1 |
| a_censurare_agevolazioni | 1 |
| censurare_agevolazioni_previste | 1 |
| delle_relative_agevolazioni | 1 |
| relative_agevolazioni_fiscali | 1 |
| regime_dell_agevolazione | 1 |
| giuridico_della_agevolazione | 1 |
| della_agevolazione_in | 1 |
| regime_agevolativo_dal | 1 |
| agevolativo_dal_periodo | 1 |
| regime_agevolativo_concernente | 1 |
| agevolativo_concernente_gli | 1 |
| pregresso_regime_agevolativo | 1 |
| regime_agevolativo_potessero | 1 |
| agevolativo_potessero_vantare | 1 |
| definizione_agevolata_artt | 1 |
| agevolata_artt_ad | 1 |
| proroghe_di_agevolazioni | 1 |
| variazioni_delle_agevolazioni | 1 |
| agevolazioni_previste_comporti | 1 |
| a_quelle_agevolate | 1 |
| quelle_agevolate_previste | 1 |
| agevolate_previste_a | 1 |
| della_predetta_agevolazione | 1 |
| predetta_agevolazione_ciò | 1 |
| agevolazione_ciò_a | 1 |
| provvedimenti_di_agevolazione | 1 |
| agevolazione_per_le | 1 |
| le_agevolazioni_transitoriamente | 1 |
| agevolazioni_transitoriamente_attribuite | 1 |
| ed_ogni_agevolazione | 1 |
| ogni_agevolazione_pur | 1 |
| agevolazione_pur_se | 1 |
| ad_aliquota_agevolata | 1 |
| aliquota_agevolata_ed | 1 |
| agevolata_ed_il | 1 |
| provvidenze_ed_agevolazioni | 1 |
| ed_agevolazioni_nelle | 1 |
| agevolazioni_nelle_stesse | 1 |
| regime_agevolato_fiscale | 1 |
| agevolato_fiscale_e | 1 |
| allo_strumento_agevolativo | 1 |
| strumento_agevolativo_dei | 1 |
| agevolativo_dei_contratti | 1 |
| di_agevolazione_istituiti | 1 |
| agevolazione_istituiti_da | 1 |
| di_agevolazione_mentre | 1 |
| agevolazione_mentre_per | 1 |
| di_agevolazione_all | 1 |
| agevolazione_all_imposta | 1 |
| di_agevolazione_devono | 1 |
| agevolazione_devono_intendersi | 1 |
| fondi_di_agevolazione | 1 |
| agevolazione_non_consentono | 1 |
| menzionate_misure_agevolative | 1 |
| misure_agevolative_alle | 1 |
| agevolative_alle_violazioni | 1 |
| attribuzione_dell_agevolazione | 1 |
| dell_agevolazione_perché | 1 |
| agevolazione_perché_tale | 1 |
| richiama_le_agevolazioni | 1 |
| guida_l_agevolazione | 1 |
| suddetta_agevolazione_a | 1 |
| agevolazione_a_casi | 1 |
| suddetta_agevolazione_fiscale | 1 |
| agevolazione_fiscale_solo | 1 |
| estende_l_agevolazione | 1 |
| agevolazione_a_tutti | 1 |
| agevolazione_fiscale_agli | 1 |
| agevolazione_fiscale_ma | 1 |
| interpretazione_dell_agevolazione | 1 |
| dell_agevolazione_è | 1 |
| agevolazione_è_necessario | 1 |
| relative_alle_agevolazioni | 1 |
| alle_agevolazioni_tributarie | 1 |
| detta_norma_agevolativa | 1 |
| norma_agevolativa_regionale | 1 |
| agevolativa_regionale_come | 1 |
| cui_l_agevolazione | 1 |
| agevolazione_fiscale_riguardante | 1 |
| del_rubricato_agevolazioni | 1 |
| rubricato_agevolazioni_fiscali | 1 |
| agevolazioni_fiscali_prevede | 1 |
| applica_le_agevolazioni | 1 |
| le_agevolazioni_sulle | 1 |
| agevolazioni_sulle_imposte | 1 |
| che_alle_agevolazioni | 1 |
| a_l_agevolazione | 1 |
| agevolazione_tributaria_è | 1 |
| destinatari_dell_agevolazione | 1 |
| agevolazione_fiscale_chiunque | 1 |
| una_norma_agevolativa | 1 |
| norma_agevolativa_il | 1 |
| agevolativa_il_regime | 1 |
| revoca_delle_agevolazioni | 1 |
| agevolazioni_in_argomento | 1 |
| tassazione_agevolata_qualora | 1 |
| agevolata_qualora_sia | 1 |
| della_richiesta_agevolazione | 1 |
| richiesta_agevolazione_e | 1 |
| agevolazione_e_si | 1 |
| via_agevolata_alle | 1 |
| agevolata_alle_circolari | 1 |
| di_atti_agevolati | 1 |
| atti_agevolati_la | 1 |
| agevolati_la_presente | 1 |
| via_agevolata_l | 1 |
| agevolata_l_inidoneità | 1 |
| che_dette_agevolazioni | 1 |
| dette_agevolazioni_ed | 1 |
| regionale_di_agevolazione | 1 |
| agevolazione_e_a | 1 |
| delle_agevolazioni_è | 1 |
| agevolazioni_è_il | 1 |
| definizione_agevolata_prorogando | 1 |
| agevolata_prorogando_nei | 1 |
| agevolazioni_previste_dagli | 1 |
| avvalga_dell_agevolazione | 1 |
| dell_agevolazione_indipendentemente | 1 |
| agevolazione_indipendentemente_dalla | 1 |
| fatto_dell_agevolazione | 1 |
| dell_agevolazione_medesima | 1 |
| agevolazione_medesima_in | 1 |
| delle_disposizioni_agevolative | 1 |
| disposizioni_agevolative_sopra | 1 |
| agevolative_sopra_citate | 1 |
| prevedendo_procedure_agevolative | 1 |
| procedure_agevolative_dirette | 1 |
| agevolative_dirette_a | 1 |
| speciali_agevolazioni_ma | 1 |
| agevolazioni_ma_vietano | 1 |
| o_di_agevolazione | 1 |
| agevolazione_non_possono | 1 |
| qualitativo_che_agevoli | 1 |
| che_agevoli_lo | 1 |
| agevoli_lo_smaltimento | 1 |
| qualificate_sono_agevolabili | 1 |
| sono_agevolabili_con | 1 |
| agevolabili_con_lo | 1 |
| stabilisce_condizioni_agevolate | 1 |
| condizioni_agevolate_per | 1 |
| agevolate_per_l | 1 |
| accordare_un_agevolazione | 1 |
| efficacia_delle_agevolazioni | 1 |
| agevolazioni_previste_entro | 1 |
| dell_agevolazione_del | 1 |
| agevolazione_del_credito | 1 |
| norma_impugnata_agevolando | 1 |
| impugnata_agevolando_imprese | 1 |
| agevolando_imprese_riferibili | 1 |
| la_misura_agevolativa | 1 |
| commissione_le_agevolazioni | 1 |
| agevolazioni_previste_o | 1 |
| misura_agevolativa_disposta | 1 |
| agevolativa_disposta_dalla | 1 |
| regione_l_agevolazione | 1 |
| agevolazione_fiscale_stessa | 1 |
| quello_dell_agevolazione | 1 |
| d_imposta_agevolazione | 1 |
| imposta_agevolazione_diversa | 1 |
| agevolazione_diversa_solo | 1 |
| dell_agevolazione_nella | 1 |
| aliquote_sulle_agevolazioni | 1 |
| sulle_agevolazioni_o | 1 |
| agevolazioni_o_sulle | 1 |
| e_prevedere_agevolazioni | 1 |
| prevedere_agevolazioni_con | 1 |
| agevolazioni_con_il | 1 |
| regionale_concede_agevolazioni | 1 |
| concede_agevolazioni_e | 1 |
| agevolazioni_e_o | 1 |
| c_le_agevolazioni | 1 |
| agevolazioni_previste_ai | 1 |
| forme_di_agevolazioni | 1 |
| di_agevolazioni_in | 1 |
| aggiunta_alle_agevolazioni | 1 |
| alle_agevolazioni_introdotte | 1 |
| agevolazioni_introdotte_dalla | 1 |
| cui_dette_agevolazioni | 1 |
| dette_agevolazioni_sono | 1 |
| agevolazioni_sono_fissate | 1 |
| tema_di_agevolazioni | 1 |
| di_agevolazioni_fra | 1 |
| agevolazioni_fra_i | 1 |
| cui_tali_agevolazioni | 1 |
| tali_agevolazioni_sono | 1 |
| determinazione_delle_agevolazioni | 1 |
| delle_agevolazioni_alla | 1 |
| agevolazioni_alla_competenza | 1 |
| può_concedere_agevolazioni | 1 |
| agevolazioni_fiscali_nei | 1 |
| delle_agevolazioni_al | 1 |
| agevolazioni_al_quale | 1 |
| agevolazioni_stesse_da | 1 |
| concedere_agevolazioni_su | 1 |
| agevolazioni_su_tributi | 1 |
| le_agevolazioni_cui | 1 |
| agevolazioni_cui_esse | 1 |
| agevolazioni_in_questione | 1 |
| disporre_agevolazioni_nel | 1 |
| agevolazioni_nel_rigoroso | 1 |
| concedere_agevolazioni_riguardo | 1 |
| agevolazioni_riguardo_a | 1 |
| campania_recanti_agevolazioni | 1 |
| recanti_agevolazioni_nella | 1 |
| agevolazioni_nella_forma | 1 |
| limitavano_dette_agevolazioni | 1 |
| dette_agevolazioni_ai | 1 |
| agevolazioni_ai_tributi | 1 |
| disporre_le_agevolazioni | 1 |
| le_agevolazioni_stesse | 1 |
| agevolazioni_stesse_la | 1 |
| caso_le_agevolazioni | 1 |
| le_agevolazioni_istituite | 1 |
| agevolazioni_istituite_dal | 1 |
| invece_le_agevolazioni | 1 |
| le_agevolazioni_oggetto | 1 |
| agevolazioni_oggetto_di | 1 |
| d_imposta_agevolativi | 1 |
| imposta_agevolativi_la | 1 |
| agevolativi_la_cui | 1 |
| e_ad_agevolarne | 1 |
| ad_agevolarne_il | 1 |
| agevolarne_il_recupero | 1 |
| fra_le_agevolazioni | 1 |
| agevolazioni_fiscali_ed | 1 |
| esame_intende_agevolare | 1 |
| intende_agevolare_il | 1 |
| agevolare_il_recupero | 1 |
| agevolata_di_cui | 1 |
| definizione_agevolata_dimostra | 1 |
| agevolata_dimostra_che | 1 |
| agevolata_delle_stesse | 1 |
| agevolata_delle_richiamate | 1 |
| agevolata_di_tutte | 1 |
| delinea_una_agevolazione | 1 |
| una_agevolazione_in | 1 |
| agevolazione_in_ordine | 1 |
| una_simile_agevolazione | 1 |
| simile_agevolazione_fiscale | 1 |
| agevolazione_fiscale_con | 1 |
| agevolata_di_tali | 1 |
| richiamata_definizione_agevolata | 1 |
| regime_di_agevolazione | 1 |
| di_agevolazione_esaminato | 1 |
| agevolazione_esaminato_dalla | 1 |
| concedendo_l_agevolazione | 1 |
| l_agevolazione_ad | 1 |
| agevolazione_ad_imprese | 1 |
| agevolata_di_tributi | 1 |
| art_tali_agevolazioni | 1 |
| tali_agevolazioni_rendono | 1 |
| agevolazioni_rendono_definitive | 1 |
| definizione_agevolata_sopra | 1 |
| agevolata_sopra_menzionate | 1 |
| coperti_dall_agevolazione | 1 |
| dall_agevolazione_ma | 1 |
| agevolazione_ma_non | 1 |
| definizione_agevolata_nella | 1 |
| agevolata_nella_specie | 1 |
| suddette_richieste_agevolative | 1 |
| richieste_agevolative_non | 1 |
| agevolative_non_avvalendosi | 1 |
| richiesta_di_agevolazione | 1 |
| agevolazione_e_non | 1 |
| con_altre_agevolazioni | 1 |
| altre_agevolazioni_d | 1 |
| agevolazioni_d_aliquota | 1 |
| imposta_un_agevolazione | 1 |
| un_agevolazione_irap | 1 |
| agevolazione_irap_complessiva | 1 |
| autonoma_di_agevolazioni | 1 |
| possibilità_di_agevolazioni | 1 |
| categoria_delle_agevolazioni | 1 |
| agevolazioni_fiscali_osserva | 1 |
| agevolazione_fiscale_nella | 1 |
| e_agevolazioni_per | 1 |
| agevolazioni_per_nuove | 1 |
2.2. La tabella riporta i fivegrams estratti dalle sentenze presenti nel subset dftm_silver in cuicompaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| five_grams_trovate | frequency |
|---|---|
| agevolare_la_definizione_delle_pendenze | 14 |
| e_per_la_definizione_agevolata | 11 |
| per_la_definizione_agevolata_dei | 11 |
| la_definizione_agevolata_dei_rapporti | 11 |
| definizione_agevolata_dei_rapporti_tributari | 11 |
| agevolata_dei_rapporti_tributari_pendenti | 11 |
| per_agevolare_la_definizione_delle | 10 |
| agevolazioni_e_benefici_tributari_di | 6 |
| valore_aggiunto_e_per_agevolare | 6 |
| aggiunto_e_per_agevolare_la | 6 |
| e_per_agevolare_la_definizione | 6 |
| settembre_n_disciplina_delle_agevolazioni | 5 |
| n_disciplina_delle_agevolazioni_tributarie | 5 |
| per_la_definizione_agevolata_delle | 5 |
| le_agevolazioni_per_l_abitazione | 5 |
| agevolazioni_per_l_abitazione_principale | 5 |
| delle_agevolazioni_fiscali_di_cui | 4 |
| ad_agevolare_la_definizione_delle | 4 |
| disciplina_delle_agevolazioni_tributarie_nella | 4 |
| termini_per_la_definizione_agevolata | 4 |
| la_definizione_agevolata_delle_situazioni | 4 |
| definizione_agevolata_delle_situazioni_e | 4 |
| agevolata_delle_situazioni_e_pendenze | 4 |
| di_agevolazioni_tributarie_a_categorie | 3 |
| agevolazioni_tributarie_a_categorie_di | 3 |
| recante_proroga_delle_agevolazioni_fiscali | 3 |
| nel_senso_che_le_agevolazioni | 3 |
| agevolare_l_accertamento_e_la | 3 |
| che_agevoli_la_formazione_e | 3 |
| agevoli_la_formazione_e_lo | 3 |
| la_definizione_agevolata_delle_controversie | 3 |
| al_fine_di_agevolare_la | 3 |
| delle_agevolazioni_tributarie_nella_parte | 3 |
| agevolazioni_tributarie_nella_parte_in | 3 |
| che_l_esigenza_di_agevolare | 3 |
| l_esigenza_di_agevolare_l | 3 |
| esigenza_di_agevolare_l_accesso | 3 |
| di_agevolare_l_accesso_alla | 3 |
| agevolare_l_accesso_alla_tutela | 3 |
| agevolazioni_fiscali_di_cui_agli | 3 |
| agevolazione_nella_forma_del_credito | 3 |
| agevolazione_tributaria_nella_forma_del | 3 |
| agevolazioni_fiscali_e_in_questo | 3 |
| di_disposizioni_che_prevedono_agevolazioni | 3 |
| disposizioni_che_prevedono_agevolazioni_fiscali | 3 |
| di_adesione_alla_definizione_agevolata | 3 |
| nel_territorio_comunale_le_agevolazioni | 3 |
| territorio_comunale_le_agevolazioni_per | 3 |
| comunale_le_agevolazioni_per_l | 3 |
| le_agevolazioni_fiscali_a_favore | 2 |
| l_applicazione_delle_agevolazioni_fiscali | 2 |
| le_agevolazioni_concesse_con_la | 2 |
| agevolazioni_concesse_con_la_legge | 2 |
| l_agevolazione_disposta_dalla_norma | 2 |
| potrebbe_usufruire_delle_dette_agevolazioni | 2 |
| i_benefici_e_le_agevolazioni | 2 |
| che_possono_fruire_delle_agevolazioni | 2 |
| possono_fruire_delle_agevolazioni_tributarie | 2 |
| fruire_delle_agevolazioni_tributarie_perché | 2 |
| delle_agevolazioni_tributarie_perché_le | 2 |
| agevolazioni_tributarie_perché_le_esenzioni | 2 |
| agevolazioni_tributarie_di_cui_si | 2 |
| rinnovato_la_concessione_di_agevolazioni | 2 |
| la_concessione_di_agevolazioni_tributarie | 2 |
| concessione_di_agevolazioni_tributarie_a | 2 |
| n_recante_proroga_delle_agevolazioni | 2 |
| proroga_delle_agevolazioni_fiscali_concesse | 2 |
| delle_agevolazioni_fiscali_concesse_dalla | 2 |
| agevolazioni_fiscali_concesse_dalla_precedente | 2 |
| ma_a_differenza_dell_agevolazione | 2 |
| agevolazioni_fiscali_previste_per_le | 2 |
| col_tipo_di_agevolazioni_contenute | 2 |
| tipo_di_agevolazioni_contenute_nelle | 2 |
| di_agevolazioni_contenute_nelle_leggi | 2 |
| agevolazioni_contenute_nelle_leggi_dello | 2 |
| leggesi_infatti_che_le_agevolazioni | 2 |
| infatti_che_le_agevolazioni_tributarie | 2 |
| che_le_agevolazioni_tributarie_sono | 2 |
| le_agevolazioni_tributarie_sono_applicabili | 2 |
| agevolazioni_tributarie_sono_applicabili_sempre | 2 |
| le_agevolazioni_fiscali_previste_per | 2 |
| che_le_agevolazioni_fiscali_previste | 2 |
| le_agevolazioni_in_materia_di | 2 |
| basati_sulla_finalità_di_agevolare | 2 |
| sulla_finalità_di_agevolare_l | 2 |
| finalità_di_agevolare_l_accertamento | 2 |
| di_agevolare_l_accertamento_e | 2 |
| repubblica_agevola_con_misure_economiche | 2 |
| agevola_con_misure_economiche_ed | 2 |
| norme_per_agevolare_la_definizione | 2 |
| in_più_modi_che_agevoli | 2 |
| più_modi_che_agevoli_la | 2 |
| modi_che_agevoli_la_formazione | 2 |
| legislative_le_quali_contengono_agevolazioni | 2 |
| le_quali_contengono_agevolazioni_e | 2 |
| quali_contengono_agevolazioni_e_benefici | 2 |
| contengono_agevolazioni_e_benefici_tributari | 2 |
| le_esenzioni_e_le_agevolazioni | 2 |
| definizione_agevolata_e_quali_ne | 2 |
| beneficio_della_definizione_agevolata_in | 2 |
| fine_di_agevolare_la_definizione | 2 |
| di_agevolare_la_definizione_delle | 2 |
| disposizioni_per_agevolare_la_definizione | 2 |
| agevolazione_prevista_dall_art_del | 2 |
| agevolare_la_definizione_delle_situazioni | 2 |
| di_tecnica_tributaria_per_agevolare | 2 |
| disposizioni_legislative_che_prevedono_agevolazioni | 2 |
| legislative_che_prevedono_agevolazioni_e | 2 |
| che_prevedono_agevolazioni_e_benefici | 2 |
| prevedono_agevolazioni_e_benefici_tributari | 2 |
| considerazione_dell_esigenza_di_agevolare | 2 |
| dell_esigenza_di_agevolare_e | 2 |
| esigenza_di_agevolare_e_promuovere | 2 |
| di_agevolare_e_promuovere_nel | 2 |
| agevolare_e_promuovere_nel_più | 2 |
| non_di_lusso_l_agevolazione | 2 |
| di_lusso_l_agevolazione_contemplata | 2 |
| lusso_l_agevolazione_contemplata_dall | 2 |
| l_agevolazione_contemplata_dall_art | 2 |
| agevolazione_contemplata_dall_art_del | 2 |
| abbia_già_usufruito_delle_agevolazioni | 2 |
| già_usufruito_delle_agevolazioni_di | 2 |
| usufruito_delle_agevolazioni_di_cui | 2 |
| delle_agevolazioni_di_cui_all | 2 |
| agevolazioni_di_cui_all_art | 2 |
| la_limitazione_dell_agevolazione_fiscale | 2 |
| regime_tributario_agevolato_previsto_dall | 2 |
| tributario_agevolato_previsto_dall_art | 2 |
| agevolato_previsto_dall_art_della | 2 |
| dei_fondi_pubblici_di_agevolazione | 2 |
| sia_perché_la_norma_agevolativa | 2 |
| perché_la_norma_agevolativa_fa | 2 |
| la_norma_agevolativa_fa_riferimento | 2 |
| norma_agevolativa_fa_riferimento_ai | 2 |
| agevolativa_fa_riferimento_ai_veicoli | 2 |
| misure_agevolative_indicate_nell_art | 2 |
| agevolative_indicate_nell_art_comma | 2 |
| agevolazione_fiscale_prevista_dall_art | 2 |
| le_agevolazioni_ed_esenzioni_disposte | 2 |
| agevolazioni_ed_esenzioni_disposte_dalla | 2 |
| agevolazioni_di_cui_all_articolo | 2 |
| a_precisare_che_le_agevolazioni | 2 |
| che_le_agevolazioni_ed_esenzioni | 2 |
| fini_della_concessione_dell_agevolazione | 2 |
| della_concessione_dell_agevolazione_la | 2 |
| concessione_dell_agevolazione_la_necessità | 2 |
| dell_agevolazione_la_necessità_che | 2 |
| agevolazione_la_necessità_che_ricorrano | 2 |
| quelli_previsti_in_via_agevolata | 2 |
| che_le_agevolazioni_e_le | 2 |
| le_agevolazioni_e_le_esenzioni | 2 |
| non_si_avvalgono_delle_agevolazioni | 2 |
| sia_avvalso_delle_suddette_agevolazioni | 2 |
| avvalso_delle_suddette_agevolazioni_fiscali | 2 |
| delle_suddette_agevolazioni_fiscali_ordinanza | 2 |
| suddette_agevolazioni_fiscali_ordinanza_r | 2 |
| agevolazioni_fiscali_ordinanza_r_o | 2 |
| applicazione_delle_agevolazioni_fiscali_di | 2 |
| misura_agevolativa_introdotta_dal_legislatore | 2 |
| espressa_l_efficacia_dell_agevolazione | 2 |
| l_efficacia_dell_agevolazione_fiscale | 2 |
| efficacia_dell_agevolazione_fiscale_all | 2 |
| l_applicazione_di_detta_agevolazione | 2 |
| applicazione_di_detta_agevolazione_nella | 2 |
| di_detta_agevolazione_nella_forma | 2 |
| detta_agevolazione_nella_forma_del | 2 |
| considerati_ai_fini_dell_agevolazione | 2 |
| ai_fini_dell_agevolazione_in | 2 |
| fini_dell_agevolazione_in_questione | 2 |
| deve_ritenersi_che_detta_agevolazione | 2 |
| ritenersi_che_detta_agevolazione_si | 2 |
| che_detta_agevolazione_si_riferisce | 2 |
| detta_agevolazione_si_riferisce_a | 2 |
| agevolazione_si_riferisce_a_tributi | 2 |
| la_previsione_di_un_agevolazione | 2 |
| previsione_di_un_agevolazione_tributaria | 2 |
| di_un_agevolazione_tributaria_nella | 2 |
| un_agevolazione_tributaria_nella_forma | 2 |
| della_competenza_a_concedere_agevolazioni | 2 |
| competenza_a_concedere_agevolazioni_fiscali | 2 |
| a_concedere_agevolazioni_fiscali_alla | 2 |
| concedere_agevolazioni_fiscali_alla_giunta | 2 |
| agevolazioni_fiscali_alla_giunta_regionale | 2 |
| che_le_norme_di_agevolazione | 2 |
| le_norme_di_agevolazione_tributaria | 2 |
| norme_di_agevolazione_tributaria_siano | 2 |
| di_agevolazione_tributaria_siano_anch | 2 |
| agevolazione_tributaria_siano_anch_esse | 2 |
| profili_fondamentali_della_disciplina_agevolativa | 2 |
| fondamentali_della_disciplina_agevolativa_devono | 2 |
| della_disciplina_agevolativa_devono_essere | 2 |
| disciplina_agevolativa_devono_essere_regolati | 2 |
| agevolativa_devono_essere_regolati_direttamente | 2 |
| massimi_dell_importo_delle_agevolazioni | 2 |
| dell_importo_delle_agevolazioni_accordate | 2 |
| importo_delle_agevolazioni_accordate_ma | 2 |
| delle_agevolazioni_accordate_ma_deve | 2 |
| agevolazioni_accordate_ma_deve_determinare | 2 |
| anche_le_fattispecie_di_agevolazione | 2 |
| le_fattispecie_di_agevolazione_individuandone | 2 |
| fattispecie_di_agevolazione_individuandone_gli | 2 |
| di_agevolazione_individuandone_gli_elementi | 2 |
| agevolazione_individuandone_gli_elementi_fondamentali | 2 |
| giunta_regionale_di_concedere_agevolazioni | 2 |
| alla_regione_di_disporre_agevolazioni | 2 |
| dalla_definizione_agevolata_delle_controversie | 2 |
| definizione_agevolata_delle_controversie_di | 2 |
| agevolata_delle_controversie_di_cui | 2 |
| derivanti_dalla_eventuale_definizione_agevolata | 2 |
| dalla_eventuale_definizione_agevolata_delle | 2 |
| gettito_derivante_dalla_definizione_agevolata | 2 |
| definizione_agevolata_delle_controversie_tributarie | 2 |
| attività_immateriali_e_art_agevolazioni | 2 |
| immateriali_e_art_agevolazioni_di | 2 |
| e_art_agevolazioni_di_imposta | 2 |
| art_agevolazioni_di_imposta_per | 2 |
| agevolazioni_di_imposta_per_l | 2 |
| agevolazioni_per_la_prima_casa | 2 |
| al_fine_di_agevolare_il | 2 |
| fine_di_agevolare_il_perseguimento | 2 |
| di_agevolare_il_perseguimento_degli | 2 |
| agevolare_il_perseguimento_degli_obiettivi | 2 |
| tra_il_costo_delle_agevolazioni | 2 |
| il_costo_delle_agevolazioni_fiscali | 2 |
| eliminazione_del_regime_iva_agevolato | 2 |
| artistico_con_uno_meramente_agevolato | 2 |
| iva_agevolata_al_per_cento | 2 |
| che_l_agevolazione_tributaria_prevista | 2 |
| l_agevolazione_tributaria_prevista_dalla | 2 |
| agevolazione_tributaria_prevista_dalla_legge | 2 |
| in_materia_di_agevolazioni_fiscali | 2 |
| assoggettate_ad_una_tassazione_agevolata | 2 |
| ad_una_tassazione_agevolata_del | 2 |
| una_tassazione_agevolata_del_reddito | 2 |
| tassazione_agevolata_del_reddito_dei | 2 |
| agevolata_del_reddito_dei_lavoratori | 2 |
| che_prevedono_agevolazioni_fiscali_e | 2 |
| prevedono_agevolazioni_fiscali_e_in | 2 |
| relativo_regime_agevolativo_che_costituisce | 2 |
| regime_agevolativo_che_costituisce_un | 2 |
| agevolativo_che_costituisce_un_integrazione | 2 |
| definizione_agevolata_dei_carichi_affidati | 2 |
| speciale_con_uno_meramente_agevolato | 2 |
| invece_la_natura_di_agevolazione | 2 |
| la_natura_di_agevolazione_è | 2 |
| natura_di_agevolazione_è_propriamente | 2 |
| di_agevolazione_è_propriamente_riscontrabile | 2 |
| agevolazione_è_propriamente_riscontrabile_perché | 2 |
| che_l_agevolazione_in_oggetto | 2 |
| in_comuni_diversi_le_agevolazioni | 2 |
| comuni_diversi_le_agevolazioni_per | 2 |
| diversi_le_agevolazioni_per_l | 2 |
| della_produzione_risicola_nazionale_agevolando | 1 |
| produzione_risicola_nazionale_agevolando_la | 1 |
| risicola_nazionale_agevolando_la_distribuzione | 1 |
| nazionale_agevolando_la_distribuzione_ed | 1 |
| agevolando_la_distribuzione_ed_il | 1 |
| e_gennaio_n_le_agevolazioni | 1 |
| gennaio_n_le_agevolazioni_fiscali | 1 |
| n_le_agevolazioni_fiscali_a | 1 |
| agevolazioni_fiscali_a_favore_delle | 1 |
| al_fine_di_conseguire_agevolazioni | 1 |
| fine_di_conseguire_agevolazioni_tributarie | 1 |
| di_conseguire_agevolazioni_tributarie_in | 1 |
| conseguire_agevolazioni_tributarie_in_materia | 1 |
| agevolazioni_tributarie_in_materia_formante | 1 |
| fino_al_giugno_particolari_agevolazioni | 1 |
| al_giugno_particolari_agevolazioni_tributarie | 1 |
| giugno_particolari_agevolazioni_tributarie_analoghe | 1 |
| particolari_agevolazioni_tributarie_analoghe_a | 1 |
| agevolazioni_tributarie_analoghe_a_quelle | 1 |
| applicabili_senza_contestazioni_le_agevolazioni | 1 |
| senza_contestazioni_le_agevolazioni_fiscali | 1 |
| contestazioni_le_agevolazioni_fiscali_concesse | 1 |
| le_agevolazioni_fiscali_concesse_con | 1 |
| agevolazioni_fiscali_concesse_con_la | 1 |
| con_l_applicazione_delle_agevolazioni | 1 |
| applicazione_delle_agevolazioni_fiscali_consentite | 1 |
| delle_agevolazioni_fiscali_consentite_dalla | 1 |
| agevolazioni_fiscali_consentite_dalla_legge | 1 |
| avrebbero_completamente_annullate_le_agevolazioni | 1 |
| completamente_annullate_le_agevolazioni_tributarie | 1 |
| annullate_le_agevolazioni_tributarie_ad | 1 |
| le_agevolazioni_tributarie_ad_essi | 1 |
| agevolazioni_tributarie_ad_essi_concesse | 1 |
| volle_concedere_qualsiasi_nuova_agevolazione | 1 |
| concedere_qualsiasi_nuova_agevolazione_tributaria | 1 |
| qualsiasi_nuova_agevolazione_tributaria_non | 1 |
| nuova_agevolazione_tributaria_non_riaprì | 1 |
| agevolazione_tributaria_non_riaprì_termini | 1 |
| in_modo_che_le_agevolazioni | 1 |
| modo_che_le_agevolazioni_tributarie | 1 |
| che_le_agevolazioni_tributarie_fossero | 1 |
| le_agevolazioni_tributarie_fossero_effettivamente | 1 |
| agevolazioni_tributarie_fossero_effettivamente_godute | 1 |
| a_fini_sociali_es_agevolare | 1 |
| fini_sociali_es_agevolare_famiglie | 1 |
| sociali_es_agevolare_famiglie_numerose | 1 |
| es_agevolare_famiglie_numerose_favorire | 1 |
| agevolare_famiglie_numerose_favorire_l | 1 |
| sulla_bonifica_concede_l_agevolazione | 1 |
| bonifica_concede_l_agevolazione_fiscale | 1 |
| concede_l_agevolazione_fiscale_se | 1 |
| l_agevolazione_fiscale_se_e | 1 |
| agevolazione_fiscale_se_e_in | 1 |
| siciliana_il_gennaio_recante_agevolazioni | 1 |
| il_gennaio_recante_agevolazioni_fiscali | 1 |
| gennaio_recante_agevolazioni_fiscali_per | 1 |
| recante_agevolazioni_fiscali_per_la | 1 |
| agevolazioni_fiscali_per_la_costruzione | 1 |
| disposizioni_legislative_hanno_concesso_agevolazioni | 1 |
| legislative_hanno_concesso_agevolazioni_fiscali | 1 |
| hanno_concesso_agevolazioni_fiscali_per | 1 |
| concesso_agevolazioni_fiscali_per_la | 1 |
| agevolazioni_fiscali_per_la_tassa | 1 |
| legge_siciliana_le_cui_agevolazioni | 1 |
| siciliana_le_cui_agevolazioni_fiscali | 1 |
| le_cui_agevolazioni_fiscali_riguardando | 1 |
| cui_agevolazioni_fiscali_riguardando_la | 1 |
| agevolazioni_fiscali_riguardando_la_costruzione | 1 |
| della_regione_sostiene_le_agevolazioni | 1 |
| regione_sostiene_le_agevolazioni_concesse | 1 |
| sostiene_le_agevolazioni_concesse_con | 1 |
| altra_parte_che_l_agevolazione | 1 |
| parte_che_l_agevolazione_introdotta | 1 |
| che_l_agevolazione_introdotta_dalla | 1 |
| l_agevolazione_introdotta_dalla_norma | 1 |
| agevolazione_introdotta_dalla_norma_impugnata | 1 |
| esaminando_anzitutto_se_l_agevolazione | 1 |
| anzitutto_se_l_agevolazione_fiscale | 1 |
| se_l_agevolazione_fiscale_in | 1 |
| l_agevolazione_fiscale_in_oggetto | 1 |
| agevolazione_fiscale_in_oggetto_risponda | 1 |
| interesse_proprio_inteso_ad_agevolare | 1 |
| proprio_inteso_ad_agevolare_la | 1 |
| inteso_ad_agevolare_la_realizzazione | 1 |
| ad_agevolare_la_realizzazione_delle | 1 |
| agevolare_la_realizzazione_delle_opere | 1 |
| ora_accertare_se_l_agevolazione | 1 |
| accertare_se_l_agevolazione_disposta | 1 |
| se_l_agevolazione_disposta_dalla | 1 |
| agevolazione_disposta_dalla_norma_impugnata | 1 |
| un_principio_generale_di_agevolazioni | 1 |
| principio_generale_di_agevolazioni_fiscali | 1 |
| generale_di_agevolazioni_fiscali_per | 1 |
| di_agevolazioni_fiscali_per_tutte | 1 |
| agevolazioni_fiscali_per_tutte_le | 1 |
| ha_lo_scopo_di_agevolare | 1 |
| lo_scopo_di_agevolare_la | 1 |
| scopo_di_agevolare_la_creazione | 1 |
| di_agevolare_la_creazione_di | 1 |
| agevolare_la_creazione_di_colonie | 1 |
| colonie_alcuni_godono_di_agevolazioni | 1 |
| alcuni_godono_di_agevolazioni_fiscali | 1 |
| godono_di_agevolazioni_fiscali_per | 1 |
| di_agevolazioni_fiscali_per_singoli | 1 |
| agevolazioni_fiscali_per_singoli_atti | 1 |
| art_altri_godono_le_agevolazioni | 1 |
| altri_godono_le_agevolazioni_concesse | 1 |
| godono_le_agevolazioni_concesse_all | 1 |
| le_agevolazioni_concesse_all_amministrazione | 1 |
| agevolazioni_concesse_all_amministrazione_dello | 1 |
| esenzione_statale_e_l_agevolazione | 1 |
| statale_e_l_agevolazione_regionale | 1 |
| e_l_agevolazione_regionale_sono | 1 |
| l_agevolazione_regionale_sono_collegati | 1 |
| agevolazione_regionale_sono_collegati_nei | 1 |
| in_un_tipo_di_agevolazione | 1 |
| un_tipo_di_agevolazione_fiscale | 1 |
| tipo_di_agevolazione_fiscale_largamente | 1 |
| di_agevolazione_fiscale_largamente_ammesso | 1 |
| agevolazione_fiscale_largamente_ammesso_dal | 1 |
| usufruire_delle_dette_agevolazioni_dal | 1 |
| delle_dette_agevolazioni_dal_principio | 1 |
| dette_agevolazioni_dal_principio_che | 1 |
| agevolazioni_dal_principio_che_la | 1 |
| potestà_normativa_di_disporre_agevolazioni | 1 |
| normativa_di_disporre_agevolazioni_fiscali | 1 |
| di_disporre_agevolazioni_fiscali_questa | 1 |
| disporre_agevolazioni_fiscali_questa_corte | 1 |
| agevolazioni_fiscali_questa_corte_con | 1 |
| pertanto_esaminare_se_le_agevolazioni | 1 |
| esaminare_se_le_agevolazioni_fiscali | 1 |
| se_le_agevolazioni_fiscali_disposte | 1 |
| le_agevolazioni_fiscali_disposte_dalla | 1 |
| agevolazioni_fiscali_disposte_dalla_legge | 1 |
| inoltre_alle_industrie_turistiche_agevolazioni | 1 |
| alle_industrie_turistiche_agevolazioni_fiscali | 1 |
| industrie_turistiche_agevolazioni_fiscali_purché | 1 |
| turistiche_agevolazioni_fiscali_purché_collegate | 1 |
| agevolazioni_fiscali_purché_collegate_con | 1 |
| benefici_e_le_agevolazioni_fiscali | 1 |
| e_le_agevolazioni_fiscali_nonché | 1 |
| le_agevolazioni_fiscali_nonché_la | 1 |
| agevolazioni_fiscali_nonché_la_riduzione | 1 |
| n_art_secondo_comma_agevolazioni | 1 |
| art_secondo_comma_agevolazioni_fiscali | 1 |
| secondo_comma_agevolazioni_fiscali_alle | 1 |
| comma_agevolazioni_fiscali_alle_opere | 1 |
| agevolazioni_fiscali_alle_opere_alberghiere | 1 |
| dicembre_n_infine_particolari_agevolazioni | 1 |
| n_infine_particolari_agevolazioni_fiscali | 1 |
| infine_particolari_agevolazioni_fiscali_sono | 1 |
| particolari_agevolazioni_fiscali_sono_concesse | 1 |
| agevolazioni_fiscali_sono_concesse_per | 1 |
| cui_all_art_le_agevolazioni | 1 |
| all_art_le_agevolazioni_previste | 1 |
| art_le_agevolazioni_previste_dall | 1 |
| le_agevolazioni_previste_dall_art | 1 |
| agevolazioni_previste_dall_art_della | 1 |
| benefici_e_le_agevolazioni_concessi | 1 |
| e_le_agevolazioni_concessi_con | 1 |
| le_agevolazioni_concessi_con_la | 1 |
| agevolazioni_concessi_con_la_precedente | 1 |
| usufruire_delle_dette_agevolazioni_sentenza | 1 |
| delle_dette_agevolazioni_sentenza_n | 1 |
| dette_agevolazioni_sentenza_n_del | 1 |
| agevolazioni_sentenza_n_del_novembre | 1 |
| dirette_e_indidirette_delle_agevolazioni | 1 |
| e_indidirette_delle_agevolazioni_prospettate | 1 |
| indidirette_delle_agevolazioni_prospettate_può | 1 |
| delle_agevolazioni_prospettate_può_ritenersi | 1 |
| agevolazioni_prospettate_può_ritenersi_in | 1 |
| non_avrebbe_concesso_le_agevolazioni | 1 |
| avrebbe_concesso_le_agevolazioni_tributarie | 1 |
| concesso_le_agevolazioni_tributarie_di | 1 |
| le_agevolazioni_tributarie_di_cui | 1 |
| il_potere_di_concedere_agevolazioni | 1 |
| potere_di_concedere_agevolazioni_tributarie | 1 |
| di_concedere_agevolazioni_tributarie_a | 1 |
| concedere_agevolazioni_tributarie_a_categorie | 1 |
| agevolazioni_tributarie_a_categorie_non | 1 |
| tanto_meno_paragonato_alle_agevolazioni | 1 |
| meno_paragonato_alle_agevolazioni_nelle | 1 |
| paragonato_alle_agevolazioni_nelle_tariffe | 1 |
| alle_agevolazioni_nelle_tariffe_stabilite | 1 |
| agevolazioni_nelle_tariffe_stabilite_per | 1 |
| donde_erano_notevoli_le_agevolazioni | 1 |
| erano_notevoli_le_agevolazioni_all | 1 |
| notevoli_le_agevolazioni_all_attività | 1 |
| le_agevolazioni_all_attività_di | 1 |
| agevolazioni_all_attività_di_accertamento | 1 |
| regione_possa_con_cedere_agevolazioni | 1 |
| possa_con_cedere_agevolazioni_fiscali | 1 |
| con_cedere_agevolazioni_fiscali_rispondenti | 1 |
| cedere_agevolazioni_fiscali_rispondenti_a | 1 |
| agevolazioni_fiscali_rispondenti_a_tipi | 1 |
| a_differenza_dell_agevolazione_introdotta | 1 |
| differenza_dell_agevolazione_introdotta_con | 1 |
| dell_agevolazione_introdotta_con_la | 1 |
| agevolazione_introdotta_con_la_legge | 1 |
| ordinario_del_fondo_l_agevolazione | 1 |
| del_fondo_l_agevolazione_in | 1 |
| fondo_l_agevolazione_in_esame | 1 |
| l_agevolazione_in_esame_lungi | 1 |
| agevolazione_in_esame_lungi_dall | 1 |
| con_un_tipo_di_agevolazione | 1 |
| un_tipo_di_agevolazione_previsto | 1 |
| tipo_di_agevolazione_previsto_dalla | 1 |
| di_agevolazione_previsto_dalla_legislazione | 1 |
| agevolazione_previsto_dalla_legislazione_statale | 1 |
| maggio_recante_proroga_delle_agevolazioni | 1 |
| proroga_delle_agevolazioni_fiscali_di | 1 |
| agevolazioni_fiscali_di_cui_alla | 1 |
| che_potranno_beneficiare_delle_agevolazioni | 1 |
| potranno_beneficiare_delle_agevolazioni_previste | 1 |
| beneficiare_delle_agevolazioni_previste_dalla | 1 |
| delle_agevolazioni_previste_dalla_legge | 1 |
| agevolazioni_previste_dalla_legge_tale | 1 |
| prorogando_al_dicembre_le_agevolazioni | 1 |
| al_dicembre_le_agevolazioni_tributarie | 1 |
| dicembre_le_agevolazioni_tributarie_previste | 1 |
| le_agevolazioni_tributarie_previste_dalla | 1 |
| agevolazioni_tributarie_previste_dalla_legge | 1 |
| della_regione_tra_l_agevolazione | 1 |
| regione_tra_l_agevolazione_tributaria | 1 |
| tra_l_agevolazione_tributaria_regionale | 1 |
| l_agevolazione_tributaria_regionale_e | 1 |
| agevolazione_tributaria_regionale_e_quella | 1 |
| l_esenzione_è_un_agevolazione | 1 |
| esenzione_è_un_agevolazione_tributaria | 1 |
| è_un_agevolazione_tributaria_di | 1 |
| un_agevolazione_tributaria_di_tipo | 1 |
| agevolazione_tributaria_di_tipo_diverso | 1 |
| dicembre_di_tutte_le_agevolazioni | 1 |
| di_tutte_le_agevolazioni_fiscali | 1 |
| tutte_le_agevolazioni_fiscali_sta | 1 |
| le_agevolazioni_fiscali_sta_invece | 1 |
| agevolazioni_fiscali_sta_invece_a | 1 |
| a_ritenere_che_l_agevolazione | 1 |
| ritenere_che_l_agevolazione_tributaria | 1 |
| che_l_agevolazione_tributaria_sia | 1 |
| l_agevolazione_tributaria_sia_da | 1 |
| agevolazione_tributaria_sia_da_accordarsi | 1 |
| art_non_spettino_le_agevolazioni | 1 |
| non_spettino_le_agevolazioni_tributarie | 1 |
| spettino_le_agevolazioni_tributarie_ma | 1 |
| le_agevolazioni_tributarie_ma_si | 1 |
| agevolazioni_tributarie_ma_si_è | 1 |
| per_conseguenza_beneficiare_dell_agevolazione | 1 |
| conseguenza_beneficiare_dell_agevolazione_tributaria | 1 |
| beneficiare_dell_agevolazione_tributaria_prevista | 1 |
| dell_agevolazione_tributaria_prevista_dal | 1 |
| agevolazione_tributaria_prevista_dal_successivo | 1 |
| difetto_di_specificità_della_agevolazione | 1 |
| di_specificità_della_agevolazione_tributaria | 1 |
| specificità_della_agevolazione_tributaria_che | 1 |
| della_agevolazione_tributaria_che_si | 1 |
| agevolazione_tributaria_che_si_assume | 1 |
| può_essere_concessa_l_agevolazione | 1 |
| essere_concessa_l_agevolazione_per | 1 |
| concessa_l_agevolazione_per_quanto | 1 |
| l_agevolazione_per_quanto_riguarda | 1 |
| agevolazione_per_quanto_riguarda_i | 1 |
| è_evidente_che_le_agevolazioni | 1 |
| evidente_che_le_agevolazioni_relative | 1 |
| che_le_agevolazioni_relative_ai | 1 |
| le_agevolazioni_relative_ai_trasferimenti | 1 |
| agevolazioni_relative_ai_trasferimenti_e | 1 |
| chiunque_possono_fruire_dell_agevolazione | 1 |
| possono_fruire_dell_agevolazione_tributaria | 1 |
| fruire_dell_agevolazione_tributaria_sulla | 1 |
| dell_agevolazione_tributaria_sulla_base | 1 |
| agevolazione_tributaria_sulla_base_del | 1 |
| che_possono_fruire_dell_agevolazione | 1 |
| possono_fruire_dell_agevolazione_fiscale | 1 |
| fruire_dell_agevolazione_fiscale_è | 1 |
| dell_agevolazione_fiscale_è_da | 1 |
| agevolazione_fiscale_è_da_tener | 1 |
| al_riguardo_che_le_agevolazioni | 1 |
| riguardo_che_le_agevolazioni_tributarie | 1 |
| che_le_agevolazioni_tributarie_concesse | 1 |
| le_agevolazioni_tributarie_concesse_prima | 1 |
| agevolazioni_tributarie_concesse_prima_all | 1 |
| nazionale_e_che_l_agevolazione | 1 |
| e_che_l_agevolazione_concessa | 1 |
| che_l_agevolazione_concessa_con | 1 |
| l_agevolazione_concessa_con_la | 1 |
| agevolazione_concessa_con_la_norma | 1 |
| riscontro_nei_tipi_di_agevolazione | 1 |
| nei_tipi_di_agevolazione_previsti | 1 |
| tipi_di_agevolazione_previsti_dalle | 1 |
| di_agevolazione_previsti_dalle_leggi | 1 |
| agevolazione_previsti_dalle_leggi_statali | 1 |
| fossero_state_abrogate_le_agevolazioni | 1 |
| state_abrogate_le_agevolazioni_concesse | 1 |
| abrogate_le_agevolazioni_concesse_con | 1 |
| non_avere_escluso_dalle_agevolazioni | 1 |
| avere_escluso_dalle_agevolazioni_tributarie | 1 |
| escluso_dalle_agevolazioni_tributarie_le | 1 |
| dalle_agevolazioni_tributarie_le_case | 1 |
| agevolazioni_tributarie_le_case_aventi | 1 |
| estensione_agli_alberghi_delle_agevolazioni | 1 |
| agli_alberghi_delle_agevolazioni_fiscali | 1 |
| alberghi_delle_agevolazioni_fiscali_previste | 1 |
| delle_agevolazioni_fiscali_previste_per | 1 |
| regionale_nel_conservare_le_agevolazioni | 1 |
| nel_conservare_le_agevolazioni_tributarie | 1 |
| conservare_le_agevolazioni_tributarie_per | 1 |
| le_agevolazioni_tributarie_per_le | 1 |
| agevolazioni_tributarie_per_le_costruzioni | 1 |
| mutui_e_contributi_sia_agevolazioni | 1 |
| e_contributi_sia_agevolazioni_fiscali | 1 |
| contributi_sia_agevolazioni_fiscali_alle | 1 |
| sia_agevolazioni_fiscali_alle_prime | 1 |
| agevolazioni_fiscali_alle_prime_collegate | 1 |
| nell_emanare_norme_contenenti_agevolazioni | 1 |
| emanare_norme_contenenti_agevolazioni_tributarie | 1 |
| norme_contenenti_agevolazioni_tributarie_è | 1 |
| contenenti_agevolazioni_tributarie_è_sempre | 1 |
| agevolazioni_tributarie_è_sempre_tenuto | 1 |
| impugnata_proroga_al_le_agevolazioni | 1 |
| proroga_al_le_agevolazioni_tributarie | 1 |
| al_le_agevolazioni_tributarie_introdotte | 1 |
| le_agevolazioni_tributarie_introdotte_in | 1 |
| agevolazioni_tributarie_introdotte_in_materia | 1 |
| invece_col_tipo_di_agevolazioni | 1 |
| leggi_infatti_non_prevedono_agevolazioni | 1 |
| infatti_non_prevedono_agevolazioni_relativamente | 1 |
| non_prevedono_agevolazioni_relativamente_ad | 1 |
| prevedono_agevolazioni_relativamente_ad_alcune | 1 |
| agevolazioni_relativamente_ad_alcune_delle | 1 |
| siciliano_l_estensione_della_agevolazione | 1 |
| l_estensione_della_agevolazione_ai | 1 |
| estensione_della_agevolazione_ai_contratti | 1 |
| della_agevolazione_ai_contratti_di | 1 |
| agevolazione_ai_contratti_di_vendita | 1 |
| sostanziale_coincidenza_tra_l_agevolazione | 1 |
| coincidenza_tra_l_agevolazione_regionale | 1 |
| tra_l_agevolazione_regionale_e | 1 |
| l_agevolazione_regionale_e_quella | 1 |
| agevolazione_regionale_e_quella_statale | 1 |
| statale_entrambe_dirette_ad_agevolare | 1 |
| entrambe_dirette_ad_agevolare_la | 1 |
| dirette_ad_agevolare_la_ripresa | 1 |
| ad_agevolare_la_ripresa_nel | 1 |
| agevolare_la_ripresa_nel_settore | 1 |
| regionali_di_proroga_delle_agevolazioni | 1 |
| di_proroga_delle_agevolazioni_fiscali | 1 |
| proroga_delle_agevolazioni_fiscali_il | 1 |
| delle_agevolazioni_fiscali_il_divario | 1 |
| agevolazioni_fiscali_il_divario_sotto | 1 |
| industriali_tecnicamente_organizzati_le_agevolazioni | 1 |
| tecnicamente_organizzati_le_agevolazioni_fiscali | 1 |
| organizzati_le_agevolazioni_fiscali_previste | 1 |
| agevolazioni_fiscali_previste_per_tutti | 1 |
| volta_l_applicabilità_delle_agevolazioni | 1 |
| l_applicabilità_delle_agevolazioni_alle | 1 |
| applicabilità_delle_agevolazioni_alle_costruzioni | 1 |
| delle_agevolazioni_alle_costruzioni_iniziate | 1 |
| agevolazioni_alle_costruzioni_iniziate_e | 1 |
| siciliana_non_può_introdurre_agevolazioni | 1 |
| non_può_introdurre_agevolazioni_od | 1 |
| può_introdurre_agevolazioni_od_esoneri | 1 |
| introdurre_agevolazioni_od_esoneri_tributari | 1 |
| agevolazioni_od_esoneri_tributari_che | 1 |
| lire_mila_costituisce_un_agevolazione | 1 |
| mila_costituisce_un_agevolazione_tributaria | 1 |
| costituisce_un_agevolazione_tributaria_diretta | 1 |
| un_agevolazione_tributaria_diretta_ad | 1 |
| agevolazione_tributaria_diretta_ad_incidere | 1 |
| voluto_con_questo_sistema_agevolare | 1 |
| con_questo_sistema_agevolare_il | 1 |
| questo_sistema_agevolare_il_pagamento | 1 |
| sistema_agevolare_il_pagamento_dell | 1 |
| agevolare_il_pagamento_dell_imposta | 1 |
| introdotte_nuove_e_differenti_agevolazioni | 1 |
| nuove_e_differenti_agevolazioni_tributarie | 1 |
| e_differenti_agevolazioni_tributarie_a | 1 |
| differenti_agevolazioni_tributarie_a_mezzo | 1 |
| agevolazioni_tributarie_a_mezzo_della | 1 |
| si_precisava_che_le_agevolazioni | 1 |
| precisava_che_le_agevolazioni_fiscali | 1 |
| senso_che_le_agevolazioni_fiscali | 1 |
| che_le_agevolazioni_fiscali_menzionate | 1 |
| le_agevolazioni_fiscali_menzionate_nell | 1 |
| agevolazioni_fiscali_menzionate_nell_articolo | 1 |
| le_concessioni_delle_suddette_agevolazioni | 1 |
| concessioni_delle_suddette_agevolazioni_è | 1 |
| delle_suddette_agevolazioni_è_pertanto | 1 |
| suddette_agevolazioni_è_pertanto_necessario | 1 |
| agevolazioni_è_pertanto_necessario_e | 1 |
| e_ne_rimase_certo_agevolato | 1 |
| ne_rimase_certo_agevolato_il | 1 |
| rimase_certo_agevolato_il_conseguimento | 1 |
| certo_agevolato_il_conseguimento_dei | 1 |
| agevolato_il_conseguimento_dei_fini | 1 |
| può_farsi_risalire_all_agevolazione | 1 |
| farsi_risalire_all_agevolazione_che | 1 |
| risalire_all_agevolazione_che_lo | 1 |
| all_agevolazione_che_lo_stato | 1 |
| agevolazione_che_lo_stato_riceve | 1 |
| è_escluso_che_analoga_agevolazione | 1 |
| escluso_che_analoga_agevolazione_sarebbe | 1 |
| che_analoga_agevolazione_sarebbe_potuta | 1 |
| analoga_agevolazione_sarebbe_potuta_venire | 1 |
| agevolazione_sarebbe_potuta_venire_dalla | 1 |
| di_natura_pubblicistica_di_agevolare | 1 |
| natura_pubblicistica_di_agevolare_la | 1 |
| pubblicistica_di_agevolare_la_sollecita | 1 |
| di_agevolare_la_sollecita_riscossione | 1 |
| agevolare_la_sollecita_riscossione_dei | 1 |
| neppure_iniziata_godono_delle_agevolazioni | 1 |
| iniziata_godono_delle_agevolazioni_fiscali | 1 |
| godono_delle_agevolazioni_fiscali_l | 1 |
| delle_agevolazioni_fiscali_l_avere | 1 |
| agevolazioni_fiscali_l_avere_stabilito | 1 |
| premettere_che_le_due_agevolazioni | 1 |
| che_le_due_agevolazioni_tributarie | 1 |
| le_due_agevolazioni_tributarie_per | 1 |
| due_agevolazioni_tributarie_per_l | 1 |
| agevolazioni_tributarie_per_l_incremento | 1 |
| anni_successivi_per_le_agevolazioni | 1 |
| successivi_per_le_agevolazioni_in | 1 |
| per_le_agevolazioni_in_materia | 1 |
| agevolazioni_in_materia_di_tasse | 1 |
| causata_dalla_concessione_delle_agevolazioni | 1 |
| dalla_concessione_delle_agevolazioni_fiscali | 1 |
| concessione_delle_agevolazioni_fiscali_così | 1 |
| delle_agevolazioni_fiscali_così_precisati | 1 |
| agevolazioni_fiscali_così_precisati_gli | 1 |
| un_entrata_sostitutiva_delle_agevolazioni | 1 |
| entrata_sostitutiva_delle_agevolazioni_fiscali | 1 |
| sostitutiva_delle_agevolazioni_fiscali_concesse | 1 |
| delle_agevolazioni_fiscali_concesse_ai | 1 |
| agevolazioni_fiscali_concesse_ai_lavoratori | 1 |
| mezzo_al_fine_di_agevolare | 1 |
| al_fine_di_agevolare_i | 1 |
| fine_di_agevolare_i_nuovi | 1 |
| di_agevolare_i_nuovi_compiti | 1 |
| agevolare_i_nuovi_compiti_assistenziali | 1 |
| luglio_n_estese_le_agevolazioni | 1 |
| n_estese_le_agevolazioni_tributarie | 1 |
| estese_le_agevolazioni_tributarie_già | 1 |
| le_agevolazioni_tributarie_già_previste | 1 |
| agevolazioni_tributarie_già_previste_per | 1 |
| innovativo_e_che_le_agevolazioni | 1 |
| e_che_le_agevolazioni_da | 1 |
| che_le_agevolazioni_da_essa | 1 |
| le_agevolazioni_da_essa_disposte | 1 |
| agevolazioni_da_essa_disposte_si | 1 |
| il_quale_venivano_accordate_agevolazioni | 1 |
| quale_venivano_accordate_agevolazioni_fiscali | 1 |
| venivano_accordate_agevolazioni_fiscali_per | 1 |
| accordate_agevolazioni_fiscali_per_le | 1 |
| agevolazioni_fiscali_per_le_concessioni | 1 |
| di_proroga_interessante_l_agevolazione | 1 |
| proroga_interessante_l_agevolazione_tributaria | 1 |
| interessante_l_agevolazione_tributaria_che | 1 |
| l_agevolazione_tributaria_che_era | 1 |
| agevolazione_tributaria_che_era_oggetto | 1 |
| contrasta_col_tipo_di_agevolazioni | 1 |
| a_quo_tra_queste_agevolazioni | 1 |
| quo_tra_queste_agevolazioni_non | 1 |
| tra_queste_agevolazioni_non_avrebbe | 1 |
| queste_agevolazioni_non_avrebbe_potuto | 1 |
| agevolazioni_non_avrebbe_potuto_mancare | 1 |
| favorire_gli_imprenditori_mediante_agevolazioni | 1 |
| gli_imprenditori_mediante_agevolazioni_fiscali | 1 |
| imprenditori_mediante_agevolazioni_fiscali_senza | 1 |
| mediante_agevolazioni_fiscali_senza_chiaramente | 1 |
| agevolazioni_fiscali_senza_chiaramente_individuare | 1 |
| imposte_sono_riferibili_le_agevolazioni | 1 |
| sono_riferibili_le_agevolazioni_concesse | 1 |
| riferibili_le_agevolazioni_concesse_con | 1 |
| le_agevolazioni_concesse_con_l | 1 |
| agevolazioni_concesse_con_l_art | 1 |
| ha_revocato_retroattivamente_le_agevolazioni | 1 |
| revocato_retroattivamente_le_agevolazioni_accordate | 1 |
| retroattivamente_le_agevolazioni_accordate_in | 1 |
| le_agevolazioni_accordate_in_danno | 1 |
| agevolazioni_accordate_in_danno_dei | 1 |
| il_quale_la_repubblica_agevola | 1 |
| quale_la_repubblica_agevola_con | 1 |
| la_repubblica_agevola_con_misure | 1 |
| n_recante_norme_per_agevolare | 1 |
| recante_norme_per_agevolare_la | 1 |
| normativa_in_esame_non_agevola | 1 |
| in_esame_non_agevola_con | 1 |
| esame_non_agevola_con_misure | 1 |
| non_agevola_con_misure_economiche | 1 |
| sulle_società_dalla_particolare_agevolazione | 1 |
| società_dalla_particolare_agevolazione_prevista | 1 |
| dalla_particolare_agevolazione_prevista_per | 1 |
| particolare_agevolazione_prevista_per_le | 1 |
| agevolazione_prevista_per_le_società | 1 |
| una_razionale_ed_utile_agevolazione | 1 |
| razionale_ed_utile_agevolazione_quale | 1 |
| ed_utile_agevolazione_quale_è | 1 |
| utile_agevolazione_quale_è_quella | 1 |
| agevolazione_quale_è_quella_del | 1 |
| a_quelli_che_della_agevolazione | 1 |
| quelli_che_della_agevolazione_stessa | 1 |
| che_della_agevolazione_stessa_non | 1 |
| della_agevolazione_stessa_non_si | 1 |
| agevolazione_stessa_non_si_siano | 1 |
| fà_richiamo_ai_contributi_agevolazioni | 1 |
| richiamo_ai_contributi_agevolazioni_e | 1 |
| ai_contributi_agevolazioni_e_garanzie | 1 |
| contributi_agevolazioni_e_garanzie_che | 1 |
| agevolazioni_e_garanzie_che_l | 1 |
| aggiunge_che_i_finanziamenti_agevolati | 1 |
| che_i_finanziamenti_agevolati_e | 1 |
| i_finanziamenti_agevolati_e_gli | 1 |
| finanziamenti_agevolati_e_gli_altri | 1 |
| agevolati_e_gli_altri_contributi | 1 |
| legge_contenente_norme_per_agevolare | 1 |
| contenente_norme_per_agevolare_la | 1 |
| delle_norme_miranti_ad_agevolare | 1 |
| norme_miranti_ad_agevolare_la | 1 |
| miranti_ad_agevolare_la_definizione | 1 |
| cui_limita_la_definizione_agevolata | 1 |
| limita_la_definizione_agevolata_delle | 1 |
| definizione_agevolata_delle_controversie_per | 1 |
| agevolata_delle_controversie_per_l | 1 |
| avvio_della_riforma_tributaria_agevolando | 1 |
| della_riforma_tributaria_agevolando_prima | 1 |
| riforma_tributaria_agevolando_prima_ancora | 1 |
| tributaria_agevolando_prima_ancora_che | 1 |
| agevolando_prima_ancora_che_la | 1 |
| parzialmente_differenziati_del_provvedimento_agevolativo | 1 |
| differenziati_del_provvedimento_agevolativo_è | 1 |
| del_provvedimento_agevolativo_è_quanto | 1 |
| provvedimento_agevolativo_è_quanto_è | 1 |
| agevolativo_è_quanto_è_stato | 1 |
| ottenere_o_la_definizione_agevolata | 1 |
| o_la_definizione_agevolata_della | 1 |
| la_definizione_agevolata_della_controversia | 1 |
| definizione_agevolata_della_controversia_o | 1 |
| agevolata_della_controversia_o_la | 1 |
| usufruire_di_una_liquidazione_agevolata | 1 |
| di_una_liquidazione_agevolata_della | 1 |
| una_liquidazione_agevolata_della_imposta | 1 |
| liquidazione_agevolata_della_imposta_la | 1 |
| agevolata_della_imposta_la_corte | 1 |
| provvedimento_legislativo_inteso_ad_agevolare | 1 |
| legislativo_inteso_ad_agevolare_la | 1 |
| inteso_ad_agevolare_la_definizione | 1 |
| dicembre_n_intesa_ad_agevolare | 1 |
| n_intesa_ad_agevolare_la | 1 |
| intesa_ad_agevolare_la_definizione | 1 |
| disciplina_delle_agevolazioni_tributarie_in | 1 |
| delle_agevolazioni_tributarie_in_quanto | 1 |
| agevolazioni_tributarie_in_quanto_non | 1 |
| privilegiate_ordinarie_militari_l_agevolazione | 1 |
| ordinarie_militari_l_agevolazione_tributaria | 1 |
| militari_l_agevolazione_tributaria_prevista | 1 |
| l_agevolazione_tributaria_prevista_per | 1 |
| agevolazione_tributaria_prevista_per_le | 1 |
| materia_delle_eccezioni_delle_agevolazioni | 1 |
| delle_eccezioni_delle_agevolazioni_sarà | 1 |
| eccezioni_delle_agevolazioni_sarà_regolata | 1 |
| delle_agevolazioni_sarà_regolata_in | 1 |
| agevolazioni_sarà_regolata_in_base | 1 |
| disporre_altre_e_diverse_agevolazioni | 1 |
| altre_e_diverse_agevolazioni_sempre | 1 |
| e_diverse_agevolazioni_sempre_si | 1 |
| diverse_agevolazioni_sempre_si_intende | 1 |
| agevolazioni_sempre_si_intende_nell | 1 |
| accordare_ad_essa_le_agevolazioni | 1 |
| ad_essa_le_agevolazioni_tributarie | 1 |
| essa_le_agevolazioni_tributarie_dell | 1 |
| le_agevolazioni_tributarie_dell_esenzione | 1 |
| agevolazioni_tributarie_dell_esenzione_dall | 1 |
| ovvero_richiesti_per_una_agevolazione | 1 |
| richiesti_per_una_agevolazione_rientrassero | 1 |
| per_una_agevolazione_rientrassero_nell | 1 |
| una_agevolazione_rientrassero_nell_ambito | 1 |
| agevolazione_rientrassero_nell_ambito_della | 1 |
| sistema_di_tassazione_che_agevoli | 1 |
| di_tassazione_che_agevoli_la | 1 |
| tassazione_che_agevoli_la_formazione | 1 |
| che_agevoli_la_formazione_della | 1 |
| agevoli_la_formazione_della_famiglia | 1 |
| del_creditore_questa_disposizione_agevolativa | 1 |
| creditore_questa_disposizione_agevolativa_non | 1 |
| questa_disposizione_agevolativa_non_fu | 1 |
| disposizione_agevolativa_non_fu_in | 1 |
| agevolativa_non_fu_in_giurisprudenza | 1 |
| fini_probatori_le_disposizioni_agevolative | 1 |
| probatori_le_disposizioni_agevolative_di | 1 |
| le_disposizioni_agevolative_di_cui | 1 |
| disposizioni_agevolative_di_cui_alla | 1 |
| agevolative_di_cui_alla_l | 1 |
| che_le_seconde_per_agevolare | 1 |
| le_seconde_per_agevolare_l | 1 |
| seconde_per_agevolare_l_assolvimento | 1 |
| per_agevolare_l_assolvimento_dell | 1 |
| agevolare_l_assolvimento_dell_onere | 1 |
| alla_determinazione_di_dette_agevolazioni | 1 |
| determinazione_di_dette_agevolazioni_come | 1 |
| di_dette_agevolazioni_come_questa | 1 |
| dette_agevolazioni_come_questa_corte | 1 |
| agevolazioni_come_questa_corte_ha | 1 |
| artistico_della_nazione_accordano_agevolazioni | 1 |
| della_nazione_accordano_agevolazioni_di | 1 |
| nazione_accordano_agevolazioni_di_vario | 1 |
| accordano_agevolazioni_di_vario_tipo | 1 |
| agevolazioni_di_vario_tipo_ma | 1 |
| ordine_al_contenuto_della_agevolazione | 1 |
| al_contenuto_della_agevolazione_sia | 1 |
| contenuto_della_agevolazione_sia_in | 1 |
| della_agevolazione_sia_in_ordine | 1 |
| agevolazione_sia_in_ordine_alla | 1 |
| particolare_il_quantum_delle_agevolazioni | 1 |
| il_quantum_delle_agevolazioni_medesime | 1 |
| quantum_delle_agevolazioni_medesime_lo | 1 |
| delle_agevolazioni_medesime_lo_stesso | 1 |
| agevolazioni_medesime_lo_stesso_art | 1 |
| sono_previste_due_possibili_agevolazioni | 1 |
| previste_due_possibili_agevolazioni_offerte | 1 |
| due_possibili_agevolazioni_offerte_in | 1 |
| possibili_agevolazioni_offerte_in_alternativa | 1 |
| agevolazioni_offerte_in_alternativa_agli | 1 |
| più_favorevoli_che_l_agevolazione | 1 |
| favorevoli_che_l_agevolazione_fiscale | 1 |
| che_l_agevolazione_fiscale_come | 1 |
| l_agevolazione_fiscale_come_ogni | 1 |
| agevolazione_fiscale_come_ogni_altra | 1 |
| disposizioni_concernenti_esenzioni_e_agevolazioni | 1 |
| concernenti_esenzioni_e_agevolazioni_tributarie | 1 |
| esenzioni_e_agevolazioni_tributarie_anche | 1 |
| e_agevolazioni_tributarie_anche_sotto | 1 |
| agevolazioni_tributarie_anche_sotto_forma | 1 |
| recanti_proroga_di_esenzioni_agevolazioni | 1 |
| proroga_di_esenzioni_agevolazioni_e | 1 |
| di_esenzioni_agevolazioni_e_regimi | 1 |
| esenzioni_agevolazioni_e_regimi_sostitutivi | 1 |
| agevolazioni_e_regimi_sostitutivi_fino | 1 |
| esenzioni_e_le_agevolazioni_previste | 1 |
| e_le_agevolazioni_previste_dal | 1 |
| le_agevolazioni_previste_dal_presente | 1 |
| agevolazioni_previste_dal_presente_decreto | 1 |
| tributaria_la_nozione_di_agevolazione | 1 |
| la_nozione_di_agevolazione_cui | 1 |
| nozione_di_agevolazione_cui_avrebbe | 1 |
| di_agevolazione_cui_avrebbe_fatto | 1 |
| agevolazione_cui_avrebbe_fatto_capo | 1 |
| grazie_al_congegno_delle_agevolazioni | 1 |
| al_congegno_delle_agevolazioni_ammesse | 1 |
| congegno_delle_agevolazioni_ammesse_beneficiano | 1 |
| delle_agevolazioni_ammesse_beneficiano_per | 1 |
| agevolazioni_ammesse_beneficiano_per_parte | 1 |
| i_quali_fruiscono_di_agevolazioni | 1 |
| quali_fruiscono_di_agevolazioni_non | 1 |
| fruiscono_di_agevolazioni_non_concesse | 1 |
| di_agevolazioni_non_concesse_a | 1 |
| agevolazioni_non_concesse_a_parità | 1 |
| l_inps_atte_ad_agevolare | 1 |
| inps_atte_ad_agevolare_nell | 1 |
| atte_ad_agevolare_nell_intento | 1 |
| ad_agevolare_nell_intento_normativo | 1 |
| agevolare_nell_intento_normativo_di | 1 |
| intendevano_ottenere_la_definizione_agevolata | 1 |
| ottenere_la_definizione_agevolata_delle | 1 |
| la_definizione_agevolata_delle_loro | 1 |
| definizione_agevolata_delle_loro_pendenze | 1 |
| agevolata_delle_loro_pendenze_erano | 1 |
| possono_beneficiare_della_definizione_agevolata | 1 |
| beneficiare_della_definizione_agevolata_e | 1 |
| della_definizione_agevolata_e_quali | 1 |
| agevolata_e_quali_ne_vanno | 1 |
| un_entrata_sostitutiva_di_agevolazioni | 1 |
| entrata_sostitutiva_di_agevolazioni_fiscali | 1 |
| sostitutiva_di_agevolazioni_fiscali_concesse | 1 |
| di_agevolazioni_fiscali_concesse_a | 1 |
| agevolazioni_fiscali_concesse_a_determinate | 1 |
| venuta_meno_la_precedente_agevolazione | 1 |
| meno_la_precedente_agevolazione_costituita | 1 |
| la_precedente_agevolazione_costituita_dalla | 1 |
| precedente_agevolazione_costituita_dalla_registrazione | 1 |
| agevolazione_costituita_dalla_registrazione_a | 1 |
| concernente_la_disciplina_delle_agevolazioni | 1 |
| la_disciplina_delle_agevolazioni_tributarie | 1 |
| disciplina_delle_agevolazioni_tributarie_il | 1 |
| delle_agevolazioni_tributarie_il_quale | 1 |
| agevolazioni_tributarie_il_quale_ha | 1 |
| esenzioni_e_le_agevolazioni_diverse | 1 |
| e_le_agevolazioni_diverse_da | 1 |
| le_agevolazioni_diverse_da_quelle | 1 |
| agevolazioni_diverse_da_quelle_previste | 1 |
| la_soppressione_delle_preesistenti_agevolazioni | 1 |
| soppressione_delle_preesistenti_agevolazioni_tributarie | 1 |
| delle_preesistenti_agevolazioni_tributarie_onde | 1 |
| preesistenti_agevolazioni_tributarie_onde_sotto | 1 |
| agevolazioni_tributarie_onde_sotto_diverso | 1 |
| e_specificate_esenzioni_e_agevolazioni | 1 |
| specificate_esenzioni_e_agevolazioni_disponendo | 1 |
| esenzioni_e_agevolazioni_disponendo_altresì | 1 |
| e_agevolazioni_disponendo_altresì_in | 1 |
| agevolazioni_disponendo_altresì_in_merito | 1 |
| materia_delle_esenzioni_delle_agevolazioni | 1 |
| delle_esenzioni_delle_agevolazioni_e | 1 |
| esenzioni_delle_agevolazioni_e_dei | 1 |
| delle_agevolazioni_e_dei_regimi | 1 |
| agevolazioni_e_dei_regimi_sostitutivi | 1 |
| riferirsi_alle_esenzioni_e_agevolazioni | 1 |
| alle_esenzioni_e_agevolazioni_considerate | 1 |
| esenzioni_e_agevolazioni_considerate_nel | 1 |
| e_agevolazioni_considerate_nel_loro | 1 |
| agevolazioni_considerate_nel_loro_complesso | 1 |
| cui_il_mantenimento_delle_agevolazioni | 1 |
| il_mantenimento_delle_agevolazioni_sia | 1 |
| mantenimento_delle_agevolazioni_sia_pure | 1 |
| delle_agevolazioni_sia_pure_modificate | 1 |
| agevolazioni_sia_pure_modificate_era | 1 |
| criterio_applicabile_anche_alle_agevolazioni | 1 |
| applicabile_anche_alle_agevolazioni_di | 1 |
| anche_alle_agevolazioni_di_carattere | 1 |
| alle_agevolazioni_di_carattere_territoriale | 1 |
| agevolazioni_di_carattere_territoriale_e | 1 |
| italia_al_fine_di_agevolare | 1 |
| al_fine_di_agevolare_un | 1 |
| fine_di_agevolare_un_mercato | 1 |
| di_agevolare_un_mercato_interno | 1 |
| agevolare_un_mercato_interno_non | 1 |
| relativo_alla_disciplina_delle_agevolazioni | 1 |
| alla_disciplina_delle_agevolazioni_tributarie | 1 |
| disciplina_delle_agevolazioni_tributarie_secondo | 1 |
| delle_agevolazioni_tributarie_secondo_il | 1 |
| agevolazioni_tributarie_secondo_il_giudice | 1 |
| impedendo_ai_beneficiari_delle_agevolazioni | 1 |
| ai_beneficiari_delle_agevolazioni_diverse | 1 |
| beneficiari_delle_agevolazioni_diverse_da | 1 |
| delle_agevolazioni_diverse_da_quelle | 1 |
| agevolazioni_diverse_da_quelle_connesse | 1 |
| di_spesa_relativi_alle_agevolazioni | 1 |
| spesa_relativi_alle_agevolazioni_collegate | 1 |
| relativi_alle_agevolazioni_collegate_a | 1 |
| alle_agevolazioni_collegate_a_tale | 1 |
| agevolazioni_collegate_a_tale_istituto | 1 |
| collegate_a_tale_istituto_agevolazioni | 1 |
| a_tale_istituto_agevolazioni_che | 1 |
| tale_istituto_agevolazioni_che_costituiscono | 1 |
| istituto_agevolazioni_che_costituiscono_senza | 1 |
| agevolazioni_che_costituiscono_senza_dubbio | 1 |
| cui_opera_la_definizione_agevolata | 1 |
| opera_la_definizione_agevolata_secondo | 1 |
| la_definizione_agevolata_secondo_i | 1 |
| definizione_agevolata_secondo_i_criteri | 1 |
3. Word embedding
3.1. Il grafico a barre riporta i 30 termini semanticamente più simili alla voce presenti all’interno del dftm_silver, ordinati per valore di similarità in ordine decrescente.
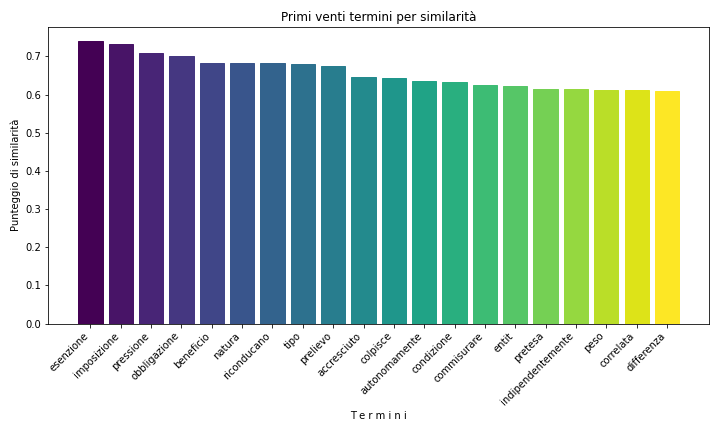
4. Statistiche descrittive
4.1. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di pronunce in cui compaiono la voce e i termini associati in relazione al df_term_glob, nonché il corrispondente numero di pronunce. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 1988 | 80 |
| 1989 | 70 |
| 1987 | 56 |
| 2012 | 53 |
| 2022 | 49 |
4.2. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di sentenze in cui compaiono la voce e i termini associati in relazione al dftm, nonché il corrispondente numero di sentenze. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 2022 | 37 |
| 1988 | 32 |
| 2020 | 32 |
| 2012 | 30 |
| 2021 | 28 |
4.3 La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di pronunce in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al df_term_glob, nonché il corrispondente numero di pronunce e la percentuale in relazione al numero totale di pronunce che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Franco Gallo | 74 | 4.29483459082995 |
| Massimo Vari | 61 | 3.54033662217063 |
| Riccardo Chieppa | 43 | 2.49564712710389 |
| Francesco Saja | 42 | 2.4376088218224 |
| Annibale Marini | 38 | 2.20545560069646 |
4.4. La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di sentenze in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al dftm, nonché il corrispondente numero di sentenze e la percentuale in relazione al numero totale di sentenze che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Daria de Pretis | 26 | 2.9445073612684 |
| Franco Gallo | 25 | 2.8312570781427 |
| Aldo Carosi | 23 | 2.60475651189128 |
| Ugo Spagnoli | 21 | 2.37825594563986 |
| Antonio Baldassarre | 20 | 2.26500566251416 |
4.5 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.6. Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob in relazione alla sentenze (linea continua) e alle ordinanze (linea tratteggiata). Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.7 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di sentenze presenti in dftm. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.8. Se cliccate sul link trovate il grafico a barre interattivo del numero di pronunce che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al df_term_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle pronunce che compongono df_term_silver ed è divisa per colori in base al numero di pronunce che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.9 Se cliccate sul link trovate il grafico a barre interattivo del numero di sentenze che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al dftm_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle sentenze che compongono dftm_silver ed è divisa per colori in base al numero di sentenze che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5. Lessicometria
5.1. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in df_term_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.2. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in dftm_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.3. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle pronunce che formano df_term_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle pronunce che formano df_term_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate | frequenza | rank |
|---|---|---|
| agevolazioni | 792 | 62 |
| agevolazione | 449 | 177 |
| agevolata | 408 | 199 |
| agevolare | 274 | 337 |
| agevolato | 56 | 1765 |
| agevolativa | 49 | 1985 |
| agevolativo | 35 | 2558 |
| agevolative | 22 | 3557 |
| agevolate | 18 | 4020 |
| agevolativi | 14 | 4669 |
| agevolati | 13 | 4864 |
| agevoli | 13 | 4864 |
| agevola | 9 | 5923 |
| agevolando | 4 | 8798 |
| agevolano | 4 | 8798 |
| agevolerebbe | 4 | 8798 |
| agevolarne | 3 | 10052 |
| agevolabili | 2 | 11790 |
| agevolandosi | 2 | 11790 |
| agevolatorie | 2 | 11790 |
| agevolatrice | 2 | 11790 |
| agevolerebbero | 2 | 11790 |
| agevolandone | 1 | 14777 |
| agevolarla | 1 | 14777 |
5.4. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle sentenze che formano dftm_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle sentenze che formano dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate_motivaz | frequenza | rank |
|---|---|---|
| agevolazioni | 271 | 47 |
| agevolazione | 200 | 88 |
| agevolata | 73 | 414 |
| agevolare | 56 | 570 |
| agevolato | 25 | 1366 |
| agevolativa | 22 | 1548 |
| agevolativo | 22 | 1548 |
| agevolative | 12 | 2511 |
| agevoli | 8 | 3301 |
| agevola | 7 | 3635 |
| agevolate | 7 | 3635 |
| agevolativi | 6 | 3969 |
| agevolando | 4 | 4901 |
| agevolati | 3 | 5673 |
| agevolano | 2 | 6831 |
| agevolarne | 2 | 6831 |
| agevolabili | 1 | 8711 |
| agevolerebbe | 1 | 8711 |
5.5 Se cliccate sul link trovate il grafico a barre interattivo delle 50 pronunce con il maggior numero di parole uniche (o types) in df_term_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni pronuncia. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.6 Se cliccate sul link trovate il grafico a barre interattivo delle 50 sentenze con il maggior numero di parole uniche (o types) in dftm_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni sentenza. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.