Indice
Per una guida alla lettura clicca qui.
1. Concordanze 
1.1. La tabella  riporta le concordanze estratte dalle sentenze presenti nel subset dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| FileName | From | To | Pre | Keyword | Post |
|---|---|---|---|---|---|
| 1957-04.txt | 2167 | 2167 | abilitato a stabilire una prestazione , non è fissato il massimo della prestazione imponibile , non è per sé solo | sufficiente | per ritenere che , per tale mancanza , la legge sia costituzionalmente illegittima rispetto all art . 23 della costituzione |
| 1957-04.txt | 3023 | 3023 | la detta prestazione , contiene l indicazione di elementi che , valutati nel loro complesso , costituiscono limiti e garanzie | sufficienti | per escludere che nell art . 9 del citato decreto legge si ravvisi una violazione dell art . 23 della |
| 1957-09.txt | 631 | 631 | rispettato , sotto qualsiasi profilo , i limiti posti alla sua attività amministrativa dalle leggi costituzionali . questi rilievi sono | sufficienti | per affermare la competenza di questa corte , con riguardo all oggetto della contestazione , nei limiti in cui è |
| 1957-113.txt | 2709 | 2709 | legge regionale pone l ente non può riportarsi ad alcuna di quelle prevedute nelle leggi statali , non essendo certo | sufficienti | a stabilire e a giustificare un collegamento ai fini e per gli effetti fiscali , gli scopi di assistenza alle |
| 1957-122.txt | 221 | 221 | fini della decisione della causa principale , basterà dire che l ordinanza appare , nel suo contesto , più che | sufficiente | a dare la prova che il tribunale superiore ha emesso un motivato giudizio anche sulla rilevanza . prima di passare |
| 1957-122.txt | 2494 | 2494 | giudice competente lo stabilire se quei provvedimenti siano o non siano legittimi . in questa sede , è necessario e | sufficiente | affermare che l art . 1 della più volte citata legge del 1953 non riconosce al ministro una sfera di |
| 1957-122.txt | 3165 | 3165 | , la possibilità agli interessati di fare udire le proprie ragioni . è tuttavia , certo che la legge offre | sufficienti | garanzie a favore degli obbligati alla prestazione . già il fatto che un altro ministro , quello dell agricoltura , |
| 1957-129.txt | 985 | 985 | 8 relativi alla conversione dei titoli al portatore in titoli nominativi , che coprono un quindicennio ) , mostrano a | sufficienza | che la ratio della legge non era certo quella di una regolamentazione provvisoria e contingente . né la pretesa temporaneità |
| 1957-30.txt | 382 | 382 | del contendere e dell efficacia del precetto , è da osservare che si tratta di un giudizio di merito , | sufficientemente | motivato , che il pretore ha espresso e che perciò non è sindacabile in questa sede . l eccezione di |
| 1957-30.txt | 1735 | 1735 | dei sindaci . tale complessa disciplina chiarisce come la facoltà di determinazione del corrispettivo è soggetta a limiti e controlli | sufficienti | per garantire gli obbligati alla prestazione . non sussiste perciò , ad avviso della corte , alcun contrasto fra le |
| 1957-47.txt | 1674 | 1674 | nelle norme contenute nei più volte citati decreti legge elementi che valgono ad individuare , in modo concreto o almeno | sufficiente | allo scopo , i soggetti passivi dei contributi . le locuzioni ” interessati in genere al movimento turistico ” ( |
| 1957-58.txt | 1035 | 1035 | . ma ciò non basta a giustificare una esigenza propria degli abitanti dell isola ; né a tale fine sarebbe | sufficiente | invocare l esistenza di un accentuato sentimento di pietà verso i defunti , e tanto meno lo scopo di stimolarlo |
| 1957-62.txt | 37 | 37 | dall avvocatura generale dello stato , con la sentenza n . 59 del 13 maggio 1957 e non rileva ragioni | sufficienti | per indurla a modificare il proprio giudizio . in quanto alle questioni di legittimità costituzionale proposte dal tribunale di lecce |
| 1957-62.txt | 749 | 749 | , legge 2 aprile 1952 , n . 339 ) . anche se nessuna delle disposizioni riferite sarebbe da sola | sufficiente | a risolvere il problema , dal loro congiunto esame e dal loro coordinamento , oltre che dalla considerazione della ratio |
| 1959-09.txt | 2083 | 2083 | ristretto di limitare al 90 per cento le misure originariamente disposte per i contributi dovuti all ente , sarebbe stato | sufficiente | sostituire , al settimo comma del testo sottoposto dal comitato ristretto alle commissioni riunite , il testo dell articolo unico |
| 1959-09.txt | 7162 | 7162 | 28 marzo 1956 , n . 168 , ” provvidenze per la stampa ” , non è per sé elemento | sufficiente | per dedurre che la stessa legge ha portato innovazioni ai fini dell ente attribuendogli uno scopo nuovo rispetto a quelli |
| 1959-36.txt | 1376 | 1376 | modalità della legge stabilite per l esercizio del potere d imposizione , considerate nel loro complesso , non costituiscono garanzie | sufficienti | a delimitare la discrezionalità dell ente impositore del tributo , onde è da ravvisare in tal caso una violazione dell |
| 1959-56.txt | 175 | 175 | o un atto regolamentare , l esame del suo contenuto , è come ovvio , si rivelerebbe di per sé | insufficiente | : infatti , ammesso che l obbligo di prestare la garanzia costituisse innovazione rispetto alle leggi preesistenti , nulla esclude |
| 1960-39.txt | 59 | 59 | dalla data della pubblicazione del decreto del presidente della regione , oggetto della impugnativa , nella gazzetta ufficiale , è | sufficiente | osservare che il termine di sessanta giorni stabilito dalla legge ( art . 39 legge 11 marzo 1953 , n |
| 1960-39.txt | 688 | 688 | di esse non rientrava nella potestà tributaria conferita alla regione dallo statuto speciale . né essa ritiene che sussistano motivi | sufficienti | per ammettere che tale concessione ulteriore , ritenuta illegittima quando era stata disposta con leggi regionali , sia oggi legittima |
| 1960-39.txt | 749 | 749 | presidenziale impugnato riproduce quasi testualmente le disposizioni delle due leggi regionali concernenti la materia , corrisponde a verità . è | sufficiente | , per convincersene , confrontare il testo degli artt . 2 , 3 , 4 del decreto presidenziale rispettivamente con |
| 1960-51.txt | 737 | 737 | superficie e nell uso dei locali , a mente del primo comma dell articolo 270 , i criteri necessari e | sufficienti | per una circoscritta commisurazione del tributo , – nell ordinanza del tribunale di bologna e nelle difese della ” società |
| 1960-51.txt | 1278 | 1278 | eguale in tutti i comuni data la diversità della popolazione e delle complesse situazioni locali ) è adunque contenuta in | sufficienti | limiti obiettivi , cui essi comuni debbono attenersi e nell adottare gli appositi regolamenti , che , ai sensi del |
| 1960-56.txt | 92 | 92 | proposta la questione stessa , può essere sindacata da questa corte soltanto sotto l aspetto formale della mancanza o della | insufficienza | della motivazione . di guisa che quando riscontrando un difetto del genere , la corte ritiene di dover rinviare gli |
| 1960-70.txt | 373 | 373 | società ” chimical ” . sul primo punto la corte osserva che il tribunale , circa la rilevanza , ha | sufficientemente | motivato , perché ha premesso che l eccezione di incostituzionalità riguarda in definitiva l art . 4 della legge , |
| 1960-70.txt | 1790 | 1790 | . 2 della legge , di sostenere gli oneri derivanti dai nuovi compiti ad essi affidati , non avendo ritenuto | sufficiente | il finanziamento preveduto nell art . 5 e nell art . 6 della legge medesima . le osservazioni sopra esposte |
| 1960-75.txt | 78 | 78 | giudice di merito , e che è insindacabile da parte della corte costituzionale , salvo nel caso di omessa o | insufficiente | motivazione . ora , l ordinanza in esame non può considerarsi , come sostiene l avvocatura generale dello stato , |
| 1961-21.txt | 583 | 583 | , che sia in grado di pagare immediatamente l intero tributo , ed il contribuente , che non abbia mezzi | sufficienti | per fare il pagamento , né possa procurarseli agevolmente ricorrendo al credito , fra l altro perché , anche in |
| 1961-37.txt | 1008 | 1008 | stessa . e chiaro che tale copertura non doveva corrispondere all importo dei crediti garantiti , essendo , invece , | sufficiente | che fosse commisurata al rischio – da calcolare con metodi adeguati – assunto dalla regione a proprio carico . ma |
| 1961-37.txt | 2094 | 2094 | art . 66 dello statuto del trentino – alto adige ) , la corte ritiene che il difetto denunciato sia | sufficiente | a concretare una violazione dell art . 81 , ultimo comma , della costituzione . non può esser dubbio , |
| 1961-79.txt | 684 | 684 | se siano applicative della regola enunciata nell art . 6 della legge del 1865 o abbiano carattere novativo . e | sufficiente | , infatti , constatare che si tratta di testi legislativi dotati , nel sistema , di una propria individualità e |
| 1962-02.txt | 451 | 451 | alla quale la prestazione era imposta , contenesse o no la determinazione di presupposti , di garanzie e di limiti | sufficienti | a circoscrivere la potestà dell ente impositore . ed è precisamente un esame con questo oggetto che deve essere compiuto |
| 1962-02.txt | 1083 | 1083 | espressione contenuta nella norma della costituzione . a sostegno della tesi affermativa si è sostenuto che la legge pone limiti | sufficienti | a quel potere , in quanto ne subordina l esercizio alla sussistenza di uno stato di particolare e grave fabbisogno |
| 1962-02.txt | 1369 | 1369 | al potere di imposizione di esso , si tratterebbe di un limite semplicemente globale e , in quanto tale , | insufficiente | a garantire i singoli ; né possono attribuirsi carattere ed efficacia di vera garanzia a certi controlli , che riguardano |
| 1962-65.txt | 251 | 251 | anche infondata l eccezione relativa alla mancanza di motivazione circa la rilevanza : il giudizio sulla rilevanza risulta espresso e | sufficientemente | motivato in ciascuna delle quattro ordinanze , eccetto che in rapporto alla questione di legittimità della legge 22 novembre 1949 |
| 1962-65.txt | 992 | 992 | ora , non può ritenersi che , nel caso attuale , la questione sia stata ritualmente sollevata , non essendo | sufficiente | indicare in blocco alcune leggi ed invocare genericamente una norma costituzionale , quando gli atti non offrano elementi sicuri che |
| 1962-89.txt | 475 | 475 | costituzione , perché è evidente la differenza di trattamento che ne consegue fra il contribuente che non abbia i mezzi | sufficienti | per fare il pagamento , al quale perciò è resa difficile e talvolta impossibile la facoltà di adire il giudice |
| 1963-104.txt | 840 | 840 | art . 6 ed ha dichiarato irrilevanti gli elementi che l ente aveva desunto dal nuovo catasto , non è | sufficiente | a far ritenere legittima la deliberazione che , in contrasto con le dette premesse , risulta essere stata presa in |
| 1963-104.txt | 1029 | 1029 | situazione obbiettiva , che entra a determinare la ” consistenza ” della proprietà stessa , è la estensione , è | sufficiente | l errore incorso in ordine ad esso ( anche a prescindere dalla risoluzione del dubbio , che può sorgere dalla |
| 1963-45.txt | 100 | 100 | dal convenuto a sostegno delle sue difese , esibita in copia fotografica e soggetta a registrazione . questa motivazione giustifica | sufficientemente | il carattere determinante della questione di legittimità costituzionale sul giudizio di merito , implicando un giudizio di irrilevanza di ogni |
| 1963-77.txt | 1051 | 1051 | di esso non rientrava nella potestà tributaria conferita alla regione dallo statuto speciale . né essa ritiene che sussistano motivi | sufficienti | per ammettere che tale concessione ulteriore , ritenuta illegittima quando era stata disposta con leggi regionali , sia oggi legittima |
| 1963-92.txt | 683 | 683 | nell altro – differenza che si adegua essa stessa alla diversità delle situazioni e ne è testimonianza – , sia | sufficiente | di per sé sola a ricostituire la equivalenza dei due rapporti generatori dell obbligazione tributaria . infatti , la diversità |
| 1963-93.txt | 152 | 152 | in corrispettivo di particolari prestazioni o servizi resi dall amministrazione a richiesta dei contribuenti ” . dalla legge risulta con | sufficiente | chiarezza che l ente impositore è il comune ” dove trovasi la sorgente ” ( lo si ricava sia dalla |
| 1963-93.txt | 1161 | 1161 | precetto dell art . 23 della costituzione , dovendo , in casi siffatti , il principio , che esige una | sufficiente | specificazione legislativa dei poteri d imposizione tributaria conferiti all autorità amministrativa , considerarsi soddisfatto appunto attraverso la fissazione , nella |
| 1964-103.txt | 202 | 202 | dei membri delle commissioni distrettuali delle imposte . anzitutto non sembra esatto che manchino o siano da considerarsi del tutto | insufficienti | i criteri per la scelta dei membri effettivi e supplenti delle commissioni . le norme contenute nell art . 2 |
| 1964-103.txt | 612 | 612 | commissioni distrettuali , la corte ritiene che la inamovibilità e , con essa , l indipendenza di detti componenti siano | sufficientemente | assicurate . ugualmente assicurata è l imparzialità con riguardo alla singola controversia mediante gli istituti della ricusazione e dell astensione |
| 1964-15.txt | 229 | 229 | viola il precetto contenuto nell art . 23 della costituzione , dovendosi considerare soddisfatto il principio , che esige una | sufficiente | specificazione legislativa dei poteri di imposizione tributaria conferiti all autorità amministrativa , attraverso la fissazione , nella legge , di |
| 1964-39.txt | 614 | 614 | richiesto , per un atto formatosi anteriormente , un contenuto diverso da quello che la norma del tempo aveva ritenuto | sufficiente | secondo un significato non discusso ; un contenuto cioè che non era più modificabile , né più si consentiva di |
| 1964-45.txt | 921 | 921 | quella successiva della cassazione medesima , che divenne prevalente . ai fini del giudizio di legittimità della legge , è | sufficiente | accertare che la facoltà , riconosciuta agli uffici accertatori del comune , di valutare , in guisa autonoma dagli uffici |
| 1964-93.txt | 161 | 161 | che la legge gli conferisce . ma per la regolare instaurazione del giudizio incidentale di legittimità costituzionale è da ritenere | sufficiente | che l ordinanza di rimessione consenta la individuazione della questione sollevata . l apprezzamento delle ragioni che il giudice a |
| 1964-93.txt | 677 | 677 | la violazione degli artt . 24 , primo comma , e 42 , secondo comma , della costituzione – sono | sufficienti | a far ritenere non fondata la questione di legittimità costituzionale anche in riferimento agli artt . 3 e 42 , |
| 1964-93.txt | 911 | 911 | escludere che possa venire qui in discussione il disposto del terzo comma dell art . 42 della costituzione . è | sufficiente | rilevare , anche richiamando quanto la corte , in un caso del tutto analogo , statuì con la sentenza n |
| 1965-15.txt | 519 | 519 | a quello previsto dalla norma regionale . le censure non sono fondate . la corte ravvisa nella norma impugnata elementi | sufficienti | che consentano – in osservanza del principio della specificità delle norme contenenti esenzioni fiscali – la determinazione sia dei soggetti |
| 1965-15.txt | 681 | 681 | norme contenute negli artt . 45 e 47 della legge regionale di riforma agraria . in ordine poi alla pretesa | insufficiente | specificazione degli atti che possono fruire dell agevolazione fiscale è da tener presente che il criterio seguito dal legislatore regionale |
| 1965-50.txt | 663 | 663 | del terzo è causa di sua responsabilità per danni , come è espressamente comminato nella norma . questa responsabilità ha | sufficiente | copertura nell ammontare del credito che il terzo ha verso il contribuente ; e pertanto non è fondato che la |
| 1965-89.txt | 262 | 262 | dominicale superiore a quello indicato nel certificato catastale , il che non sembra possa avere rilievo nella specie , essendo | sufficiente | , a concretare la violazione dei limiti della delega , la non rispondenza dei dati sopra descritti . 2 . |
| 1966-128.txt | 255 | 255 | quelle relative al costo dei particolari servizi anche quando per questi siano previste delle tasse che non diano un gettito | sufficiente | ; correlativamente , nulla esclude che una parte del provento di una tassa , utilizzato per esigenze di carattere generale |
| 1966-44.txt | 483 | 483 | l istituzione dell imposta è obbligatoria , il legislatore ha tenuto presenti degli elementi che ha considerato per se stessi | sufficienti | a indicare l esistenza del fenomeno che si voleva colpire : e precisamente , la popolazione superiore a 30 mila |
| 1966-89.txt | 300 | 300 | , ridar sostanziale vigore al decreto legge del quale era stata rifiutata la conversione . su questi singoli punti è | sufficiente | osservare : a ) poiché la non conversione consegue ipso iure ad un evento negativo ( inutile decorso di sessanta |
| 1967-103.txt | 157 | 157 | la violazione del principio di eguaglianza sancito dall art . 3 della costituzione la questione non è fondata . è | sufficiente | rilevare in proposito che non è ravvisabile una identità di situazione tra il contribuente che ha ottemperato al dovere dell |
| 1967-155.txt | 528 | 528 | concerne la pretesa violazione dell art . 117 della costituzione , dedotta dal tribunale senza motivazione di sorta , è | sufficiente | rilevare che trattasi di norma che riguarda le regioni di diritto comune e quindi non applicabile alla sicilia che è |
| 1968-116.txt | 1041 | 1041 | oggetto , dichiarato nella sua intitolazione , l aumento del minimo imponibile , ciò costituirebbe , di per sé , | sufficiente | motivo per escludere che alle residue enunciazioni contenute nel testo , possa attribuirsi efficacia normativa . ma il titolo di |
| 1968-129.txt | 385 | 385 | disposizione denunziata , e , dal mometo che siffatta natura non è contestata neppure nell ordinanza di rimessione , sono | sufficienti | ad escludere la fondatezza della questione anche con riferimento all art . 113 della costituzione . invero , se allo |
| 1968-24.txt | 396 | 396 | cui una legge approvata dopo quella impugnata impedisca ogni effetto di questa : e per raggiungere siffatto risultato non è | sufficiente | che il nuovo provvedimento abbia il medesimo oggetto , ma è necessario che lo disciplini con la stessa decorrenza cronologica |
| 1968-24.txt | 1011 | 1011 | da vedere se la regione avesse il potere di disporla . per decidere la questione sotto questo ulteriore aspetto è | sufficiente | far riferimento alla costante giurisprudenza di questa corte , secondo la quale , nell esercizio della competenza attribuita dall art |
| 1968-24.txt | 1153 | 1153 | collocata nel quadro delle prerogative spettanti ai componenti della camera del deputati e del senato della repubblica , ma è | sufficiente | rilevarne il carattere eccezionale . al parlamento nazionale , infatti , deve essere riconosciuta una posizione costituzionale del tutto peculiare |
| 1968-38.txt | 606 | 606 | giustificazione . a consentire all amministrazione la possibilità di correggere nel proprio ambito gli errori verificatisi nell imposizione , sarebbero | sufficienti | , infatti – come la legislazione testé ricordata , relativa ai tributi statali , conferma – disposizioni meno rigorose , |
| 1968-48.txt | 1008 | 1008 | verso di questi al risarcimento del danno , tale diritto non riceverebbe pratica soddisfazione ove il condebitore non avesse beni | sufficienti | a coprire la propria responsabilità patrimoniale . non è persuasivo obiettare che , contestandosi soltanto verso uno degli obbligati la |
| 1968-58.txt | 455 | 455 | inoltre , anche secondo la giurisprudenza , sono dovuti sul tributo complementare che non siasi potuto liquidare per mancanza o | insufficienza | di elementi , esclusivamente se ciò sia imputabile a comportamento colposo del contribuente ( articolo unico , secondo comma , |
| 1968-97.txt | 529 | 529 | la capacità contributiva , non può non esentare dall imposizione quei soggetti che percepiscano redditi tanto modesti da essere appena | sufficienti | a soddisfare i bisogni elementari della vita : se così non disponesse , la legge finirebbe con l imporre un |
| 1968-97.txt | 836 | 836 | intera differenza , è conseguenza ovvia , ma non certa illegittima : ai fini della valutazione costituzionale della norma è | sufficiente | che il meccanismo dell imposizione sia tale da impedire che il prelievo tributario vada al di là del limite intangibile |
| 1969-06.txt | 345 | 345 | una deliberazione del consiglio dei ministri . anche sotto questo secondo profilo l eccezione è infondata . all uopo è | sufficiente | rilevare che la citata legge del 1953 – art . 31 , secondo comma – prevede la necessità di tale |
| 1969-06.txt | 996 | 996 | alle commissioni , le due cose non riuscirebbero inconciliabili : l accoglimento della prima ipotesi , pertanto , non sarebbe | sufficiente | a dimostrare la non validità della seconda . ma va subito aggiunto che ciò non esclude che alcuni elementi attinenti |
| 1969-129.txt | 335 | 335 | , in base a dati ed apprezzamenti tecnici . unica condizione è che siano preventivamente indicati , ed in modo | sufficiente | , i criteri direttivi di base o le linee generali da servire per delimitare la discrezionalità nella produzione di fonti |
| 1969-85.txt | 546 | 546 | , e che , quando risulti dal testo dell ordinanza di rimessione che tale valutazione è stata compiuta ed è | sufficientemente | motivata , non compete alla corte accertare se la soluzione della questione sottoposta al suo esame sia o meno necessaria |
| 1969-86.txt | 728 | 728 | aggiunge ancora lo stesso articolo unico anzidetto che , per le concessioni delle suddette agevolazioni , è pertanto necessario e | sufficiente | che ricorrano , congiuntamente , le seguenti condizioni : a ) che almeno il 50 per cento più uno della |
| 1970-114.txt | 1267 | 1267 | a tutela di interessi generali preminenti sugli interessi particolari . il che , con richiamo a quanto suesposto , è | sufficiente | ricordare per escludere , anche sotto questo secondo aspetto , la fondatezza della questione . 4 . – con l |
| 1970-114.txt | 1784 | 1784 | riservata agli imprenditori commerciali e quella riservata ai comuni debitori di imposta : tanto più che per i primi è | sufficiente | il solo presupposto dell inadempienza in luogo della condizione di accertata ” insolvenza ” . la corte osserva che nemmeno |
| 1970-61.txt | 1120 | 1120 | ufficio postale di una copia , esattamente rispondente al foglietto bollato , con ricevuta in margine . ciò che è | sufficiente | per escludere che l interessato , al fine di costituire la prova dell adempiuto onere fiscale , di cui alle |
| 1970-78.txt | 177 | 177 | tribunale di milano , che riguarda una pretesa concorrenza sleale , sia sotto il riflesso di una allegata perplessità e | insufficiente | motivazione del giudizio espresso dal consiglio di stato sull attuale vigore dell art . 4 del d.lg.lgt . 12 ottobre |
| 1971-111.txt | 552 | 552 | che l ordinamento ritiene possa condurvi . soprattutto deve respingersi il rilievo prospettato dalla parte privata , per cui è | sufficiente | , al fine di cui si tratta , l obbligo di sottoporre a registrazione la sentenza ; la registrazione , |
| 1971-138.txt | 373 | 373 | attribuzione allo scopo di ottenerne la rimozione con pronuncia giurisdizionale . quanto al successivo comportamento delle autorità statali , è | sufficiente | la constatazione che non risulta che prima del provvedimento ora impugnato l amministrazione finanziaria abbia manifestato la volontà di trattenere |
| 1971-162.txt | 305 | 305 | su automezzi , in un primo tempo sembrò che il pagamento del canone per gli apparecchi detenuti a domicilio fosse | sufficiente | a legittimare tale uso . ma con l art . 4 del d.l.l . 5 maggio 1946 , n . |
| 1971-210.txt | 812 | 812 | un determinato immobile , contro prestazione di adeguata garanzia riconosciuta idonea dall amministrazione ove il resto del patrimonio non costituisca | sufficiente | garanzia per la riscossione del credito erariale . pertanto , anche sotto questo profilo , la censura di incostituzionalità risulta |
| 1972-120.txt | 1283 | 1283 | si assume , non sussisterebbe nei confronti dei soggetti predetti un indice di collegamento con il presupposto dell imposta , | sufficiente | a giustificare l imposizione . l interesse dei procuratori alla retribuzione delle prestazioni professionali risulterebbe , infatti , del tutto |
| 1972-128.txt | 80 | 80 | di lavori in caso di mancata presentazione della prescritta denunzia , dispone che , per procedere di ufficio , è | sufficiente | che l esecuzione del contratto risulti ” da fatti , da atti o da scritti , o da ogni altro |
| 1972-132.txt | 871 | 871 | la proroga contemplata dal secondo comma . comunque , anche a volere considerare la lettera della norma impugnata , è | sufficiente | tenere presente l espressione ” sono altresì prorogati ” , per dedurre un coordinamento con i contratti prorogati dal primo |
| 1972-144.txt | 1060 | 1060 | i nuovi compiti assistenziali , e si evidenzia così quella razionale giustificazione che , come si è detto , costituisce | sufficiente | motivo per escludere che la diversità di disciplina adottata per regolare situazioni diverse si ponga in contrasto col principio di |
| 1972-144.txt | 3394 | 3394 | specie indubbiamente esiste ) , di una linea assegnabile al divenire di determinati fatti economici , tale da garantire un | sufficiente | margine di attendibilità , specie se di ordine particolare , cioè relativa a questo o quel settore circoscritto dell economia |
| 1972-144.txt | 4420 | 4420 | base della norma costituzionale , è indifferente , una volta che , come si è detto , la prestazione risulti | sufficientemente | precisata dalla legge . ai fini del rispetto della norma costituzionale invocata non è pertanto necessario che la legge detti |
| 1972-144.txt | 4725 | 4725 | la questione stessa , contrariamente a quanto sostenuto dalla difesa degli enti . peraltro , quanto al merito , è | sufficiente | ricordare che questa corte , con la sentenza n . 89 del 1966 , ha già riconosciuto che l art |
| 1972-146.txt | 971 | 971 | interventi annuali dello stato , quanto i contributi del fondo adeguamento pensioni e di varie gestioni speciali si sono dimostrati | insufficienti | . i suddetti interventi , però , vanno gradatamente aumentando e dal primo gennaio 1976 tutto l onere della pensione |
| 1972-155.txt | 486 | 486 | assicurano alla posizione del lavoratore , garantendo , tra l altro , che la sua retribuzione sia in ogni caso | sufficiente | ad assicurare a lui e alla sua famiglia un esistenza libera e dignitosa , l affittuario imprenditore ha a sua |
| 1972-155.txt | 1644 | 1644 | adottasse , si giungerebbe sempre a un canone incongruo , va precisato nel senso che quelli stabiliti dalla legge sono | insufficienti | e conducono alla formazione di un canone inaccettabile per la sua distanza dai valori reali . quei coefficienti hanno infatti |
| 1972-155.txt | 2561 | 2561 | , non sia né simbolico né irrisorio . ora , la legge impugnata , rendendo , specie a ragione della | insufficienza | dei suoi coefficienti di rivalutazione , a volte addirittura onerosa la proprietà della terra , ed a volte determinandone il |
| 1972-186.txt | 565 | 565 | esercizio della impugnativa dell accertamento tributario , nei casi di grave ed evidente errore di apprezzamento ovvero di mancanza ed | insufficienza | della determinazione del valore ( art . 29 , r.d . 7 agosto 1936 , n . 1639 ) . |
| 1973-07.txt | 418 | 418 | ambito di un rapporto non ancora definito al momento dell entrata in vigore della legge . ciò posto , è | sufficiente | , per l attuale decisione , la constatazione che i motivi di illegittimità prospettati dall ordinanza di rimessione sono identici |
| 1973-145.txt | 265 | 265 | , nel frattempo notoriamente verificatisi . sicché la nuova norma , producendo i suoi effetti sulla misura , esigua , | insufficiente | e inattuale del capitale di affranco , darebbe luogo allo stesso difetto di legittimità dell art . 1 legge del |
| 1973-145.txt | 893 | 893 | e calcolazioni , atte a condurre , nell ambito di suddivisiolli zonali , regionali e comunali , a risultati di | sufficiente | approssimazione . occorre , tuttavia , tenere distinta la funzione generica del ricorso ai dati catastali dalla misura della loro |
| 1973-167.txt | 339 | 339 | sanzione accessoria della pena , di cui debbano seguire la sorte , bensì un effetto dell illecito , che è | sufficiente | a farne gravare il costo a carico dell autore ( sentenza n . 30 del 1964 ) ; e nella |
| 1973-81.txt | 315 | 315 | non incide sulla loro spettanza determinata in base alle regole cui si è fatto cenno . ciò posto , è | sufficiente | , per la decisione del ricorso in esame , osservare che le ritenute erariali sui redditi di categoria c / |
| 1974-141.txt | 729 | 729 | legislativo . l asserita differenza della natura e del campo di applicazione delle due imposte non è di per sé | sufficiente | per considerare ragionevole e legittima l adozione di un differenziato trattamento del terzo possessore di un bene a seconda che |
| 1974-154.txt | 1280 | 1280 | , e che pertanto l acquisita sicurezza di poter ottenere l eventuale applicazione dell indulto costituisce di per sé una | sufficiente | giustificazione . occorre anche qui tener presente che l indulto concerne il reato finanziario , quale causa estintiva della pena |
| 1974-154.txt | 1485 | 1485 | fatti estintivi dell obbligazione tributaria . senza indagare qui il fondamento e i limiti d applicabilità del principio , sarà | sufficiente | constatare come in materia tributaria sia ammessa solo eccezionalmente la possibilità della ripetizione di indebito secondo le norme del diritto |
| 1974-272.txt | 138 | 138 | subordinare la validità o l efficacia della licenza al previo pagamento della tassa di concessione governativa . in proposito è | sufficiente | ricordare che il rilascio della licenza presuppone la sussistenza di taluni requisiti tecnici nell aspirante cacciatore , come messo in |
| 1974-287.txt | 611 | 611 | una costante del nostro sistema tributario al riguardo si è detto che essa non sarebbe idonea , per mentalità e | insufficienza | di cognizioni tecniche , a penetrare i fenomeni economici , a volte complessi , che presiedono alla formazione del reddito |
| 1974-298.txt | 622 | 622 | riscossione mediante versamento diretto alla esattoria per questa introdotta con d.p.r . n . 602 del 1973 . ciò è | sufficiente | per escludere che possa porsi a raffronto la nuova normativa fiscale nazionale in materia con norme dello statuto e di |
| 1974-67.txt | 501 | 501 | esattoriale in veste sostanzialmente amministrativa . basta richiamare in proposito quanto già più volte affermato da questa corte circa la | sufficienza | che la questione venga sollevata nel corso di un procedimento compiuto sotto la direzione del titolare di funzioni giurisdizionali perché |
| 1975-105.txt | 637 | 637 | la responsabilità penale rispetto ai reati , che , come quello di specie , hanno natura contravvenzionale , non è | sufficiente | , secondo un indirizzo interpretativo ormai consolidato , la mera volontarietà dell azione od omissione ma occorre , altresì , |
| 1975-14.txt | 253 | 253 | di principio fondata sulla quale la corte , in diverse occasioni , ha avuto modo di pronunciarsi . è pertanto | sufficiente | richiamare e ribadire le precedenti statuizioni secondo cui le regioni , in quanto soggetti di autonomia titolari di specifiche attribuzioni |
| 1975-197.txt | 169 | 169 | 23 cost . ” è rispettato allorché la norma impositiva contenga la determinazione di presupposti , di garanzie e limiti | sufficienti | a circoscrivere la potestà dell ente impositore ” . tale precisazione della questione , di esclusiva competenza del giudice che |
| 1975-197.txt | 320 | 320 | ) , possa costituire altresì valido strumento per l individuazione dell oggetto di un nuovo e speciale tributo che trovi | sufficienti | precisazioni nella legge sulla base di elementi sostanziali e non meramente formali , si da non trasgredire al precetto dell |
| 1975-201.txt | 694 | 694 | non è necessaria la prospettata causalità specifica dell imposta ai fini della giustificazione della relativa potestà d imposizione , essendo | sufficiente | il collegamento dell imposizione ad un presupposto rivelatore di ricchezza , quale è indubbiamente il prezzo di vendita , anche |
| 1975-201.txt | 1032 | 1032 | medicinali , alla sfera giuridica dei produttori . 4 . – passando ad esaminare le altre censure sollevate , è | sufficiente | fare riferimento alla motivazione della citata sentenza n . 144 del 1972 e ordinanza n . 102 del 1973 , |
| 1975-201.txt | 1466 | 1466 | all esigenza garantistica che sta alla base della norma costituzionale , è indifferente , una volta che la prestazione risulti | sufficientemente | precisata dalla legge ” . la scelta del sistema di assistenza e la formazione dell elenco dei medicinali da parte |
| 1975-215.txt | 1021 | 1021 | vengono a trovarsi in particolari situazioni giuridiche soggettive perché , al posto dell insolvenza quale presupposto oggettivo è necessario e | sufficiente | il sopraddetto inadempimento ed a questo ( e non anche all insolvenza ) è rivolto e limitato l accertamento da |
| 1976-15.txt | 377 | 377 | n . 356 del 1947 sulla revisione degli estimi catastali dei terreni e del reddito agrario , il che è | sufficiente | per delineare l ambito del giudizio ed evidenziare la rilevanza della questione sollevata ai fini della decisione del giudizio stesso |
| 1976-15.txt | 988 | 988 | la giurisprudenza della corte , l indennizzo per esproprio deve puntualmente corrispondere alla consistenza economica del bene espropriato , essendo | sufficiente | che esso costituisca un ” ristoro ” anche parziale , purché non meramente simbolico , il che , appunto , |
| 1976-15.txt | 1309 | 1309 | tale , quindi , da non potersi ritenere in contrasto con quei criteri di ragionevolezza , il cui riconoscimento è | sufficiente | ad escludere ogni sindacato in questa sede circa l uso del potere discrezionale del legislatore . il che , d |
| 1976-166.txt | 1481 | 1481 | riscosse e defluire in uscita le somme erogate per i rimborsi , era la precipua causa dei ritardi per la | insufficienza | degli stanziamenti , le cui previsioni si rivelavano quasi sempre inadeguate . adesso , invece , il possibile ricorso agli |
| 1976-166.txt | 1524 | 1524 | bilancio è previsto solo in via eventuale e sussidiaria , nella ipotesi , cioè , che le somme riscosse siano | insufficienti | alla bisogna . tale il nuovo congegno , che il legislatore delegato , in adempimento di specifico mandato enunciato nella |
| 1976-167.txt | 472 | 472 | e recentemente recepita anche dalla cassazione , secondo la quale la sola presenza del macchinario nell opificio trasferito non è | sufficiente | a farne presumere il contestuale trasferimento se non si accerta l esistenza di un valido vincolo pertinenziale costituito tra quei |
| 1976-179.txt | 3666 | 3666 | prendere in considerazione la domanda della parte costituita . ritiene peraltro che nella specie non ricorrono i presupposti necessari e | sufficienti | perché possa o debba sollevare d ufficio davanti a sé la questione . e ciò in quanto che le norme |
| 1976-200.txt | 1466 | 1466 | , può non corrispondere un reddito effettivo . il che costituisce , in base alle sopra svolte considerazioni , elemento | sufficiente | a rilevare l incompatibilità del sistema stesso con l art . 53 cost . , indipendentemente da future ed eventuali |
| 1976-209.txt | 107 | 107 | questione per difetto di rilevanza . assume nell atto di intervento che l oggetto del giudizio di costituzionalità non sia | sufficientemente | specificato e che ciò non consenta l individuazione della riserva monopolistica e della normativa ( denunciata ) che la riguardi |
| 1976-34.txt | 667 | 667 | tutti gli appartenenti alla medesima categoria ( sentenza n . 86 del 1975 ) . e questa premessa sarebbe già | sufficiente | a dimostrare la infondatezza della questione di legittimità costituzionale proposta dalla ricorrente per la limitazione del beneficio fiscale di cui |
| 1977-153.txt | 4233 | 4233 | legge n . 814 del 1973 , in riferimento agli artt . 3,42 e 44 cost . , denunciando la | insufficienza | del coefficiente aggiuntivo ” fino a sette punti in più ” , previsto per la determinazione dei canoni di fondi |
| 1977-153.txt | 4680 | 4680 | dieci punti . la disposizione configgerebbe con gli artt . 3 , 41 e 42 cost . , per la | insufficiente | misura della maggiorazione consentita nei confronti dell affittuario imprenditore , che non gode della speciale tutela garantita dagli artt . |
| 1977-62.txt | 1650 | 1650 | , comunque , in contrasto con l art . 36 cost . dando luogo a pensioni al di sotto della | sufficienza | . ma a parte che sia discutibile l operatività dell art . 36 fuori dei casi di lavoro dipendente e |
| 1979-126.txt | 1827 | 1827 | fenomeni di speculazione immobiliare . senza ricordare altri esempi ben noti nella legislazione straniera ed anche italiana , sarà qui | sufficiente | far richiamo agli immediati precedenti dell imposta ora in vigore : il contributo di miglioria generica , disciplinato dagli artt |
| 1979-126.txt | 3164 | 3164 | della natura e dei presupposti dell invim , in relazione al suo ambito di applicazione soggettivo ed oggettivo , sarà | sufficiente | sottolineare come accanto ai diversi eventi ( alienazione , acquisto , possesso decennale ) che rendono ardua una definizione unitaria |
| 1979-148.txt | 1402 | 1402 | specificare , principalmente per la necessità di adattarle alla diversa condizione dei luoghi , le caratteristiche già fissate , con | sufficiente | precisione , ad opera della legge ” . nel nostro caso , questo compito di svolgere e specificare il regime |
| 1980-05.txt | 133 | 133 | ordinanza ha precisato che nei motivi di impugnazione del provvedimento di espropriazione era stata dedotta ” la illegittimità dovuta alla | insufficienza | del criterio legislativo di determinazione dell indennizzo ” . e , pur dando atto che i ricorrenti avevano impugnato davanti |
| 1980-141.txt | 2799 | 2799 | non vengono in considerazione , neppure acquisisce spessore al livello di giudizio di legittimità costituzionale delle norme il criterio della | sufficienza | della retribuzione ad assicurare al lavoratore e alla famiglia un esistenza libera e dignitosa la cui verifica in concreto spetta |
| 1980-141.txt | 5754 | 5754 | rimane l art . 39 , su cui hanno insistentemente discusso le parti con argomenti a proposito dei quali è | sufficiente | sul piano costituzionale osservare , in aggiunta alla motivazione spesa in punto alla normativa del 1976 , che , sino |
| 1980-56.txt | 1613 | 1613 | superiore ad uno : s intendeva così apprestare più estesa tutela a quei nuclei familiari che disponessero di alloggi appena | sufficienti | per le loro esigenze abitative . concorreva , peraltro , con siffatto requisito ( di poi obliterato nelle leggi vincolistiche |
| 1980-56.txt | 1920 | 1920 | si decide del diritto alla proroga del contratto od al blocco del relativo canone . non è , dunque , | sufficiente | , nella fattispecie normativa all esame della corte , che il richiesto indice di affollamento sia verificato al 1 gennaio |
| 1981-151.txt | 1651 | 1651 | di un procuratore speciale , mentre per i ricorsi dell infermo di mente in materia di pensione di guerra era | sufficiente | , quando non ancora nominato il rappresentante legale o il tutore provvisorio , la sottoscrizione di uno dei genitori . |
| 1981-187.txt | 564 | 564 | la deduzione della natura di organo costituzionale insostituibile dalla titolarità del potere di promuovere giudizi costituzionali prova troppo : è | sufficiente | in proposito tenere presente quanto si è dilatata l area degli organi e , in genere , delle entità soggettive |
| 1982-130.txt | 273 | 273 | con la funzione primaria del dipendente statale . ciò posto , ad escludere , nella specie , questa connessione è | sufficiente | osservare che l attività delle commissioni tributarie di cui al citato d.p.r . n . 636 , ha natura giurisdizionale |
| 1982-143.txt | 758 | 758 | che il giudice sia convinto della fondatezza e non esclude nemmeno che egli rimanga soggettivamente persuaso del contrario , essendo | sufficiente | che esistano oggettive ragioni di dubbio . 5 . – ciò posto e passando all esame del merito , osserva |
| 1982-151.txt | 637 | 637 | di reddito che escluda la capacità contributiva del soggetto percettore ( perché il reddito in quella misura , appare appena | sufficiente | a soddisfare i bisogni elementari della vita ) ovvero , come nella fattispecie legale considerata , sia tale da far |
| 1982-51.txt | 392 | 392 | collettiva – contro il terzo acquirente del bene gravato da privilegio speciale non è neppur prevista e , pertanto , | sufficiente | soggetto passivo della medesima è il debitore , non già il terzo acquirente , il quale , ammenoché non sia |
| 1983-103.txt | 935 | 935 | la deducibilità dei debiti di commercio o ” risultanti da cambiali od altri effetti all ordine ” , stabiliva essere | sufficiente | che fossero annotati nei libri di commercio , regolarmente tenuti a norma di legge , del debitore o del creditore |
| 1983-108.txt | 382 | 382 | a ) , che ha accordato ai soli redditi di impresa la detraibilità delle predette erogazioni , appare sorretto da | sufficienti | motivi . ed invero , premesso che il d.p.r . n . 597 del 1973 accoglie , ai suoi fini |
| 1983-210.txt | 1660 | 1660 | riguarda la pretesa inosservanza , da parte del legislatore delegato , del criterio della semplificazione dei rapporti tributari , è | sufficiente | osservare che la norma dell art . 44 e quella connessa dell art . 42 del d.p.r . n . |
| 1984-133.txt | 4135 | 4135 | ) , anzi già con la precedente legge n . 1046 del 1971 ( art . 2 ) , è | sufficiente | dare atto della diversità di situazioni derivanti dalla reciproca autonomia dei sistemi . non importa dunque chiedersi se la detta |
| 1984-133.txt | 5061 | 5061 | 62 del 1977 , 33 del 1975 , 91 del 1972 ) . 16 . – più breve discorso è | sufficiente | per fugare il sospettato , pur formulato , che l assoggettamento agli obblighi previdenziali dei professionisti suindicati , se viene |
| 1984-133.txt | 5145 | 5145 | dalla capacità contributiva ( ordinanza del pretore di fermo e ordinanze del pretore di napoli ) . al riguardo è | sufficiente | osservare che la capacità contributiva – alla quale va commisurata anche la imposizione contributiva afferente alla previdenza forense ( almeno |
| 1984-133.txt | 5330 | 5330 | , con violazione dell art . 42 cost . ( ordinanza del pretore di cremona ) . al riguardo è | sufficiente | rifarsi alla giurisprudenza di questa corte ( sentenza n . 54 del 1977 ) , secondo la quale l art |
| 1984-139.txt | 2819 | 2819 | 9 . – la infondatezza della questione ora esaminata non impedisce alla corte di riconoscere che nel sistema possano riscontrarsi | insufficienze | e disarmonie le quali , se non sono idonee , allo stato , a far dichiarare l illegittimità costituzionale delle |
| 1984-139.txt | 3169 | 3169 | art . 24 cost . in quanto impedirebbe l intervento del giudice anteriormente alla compilazione stessa . in proposito è | sufficiente | ricordare che , secondo costante giurisprudenza , il diritto di difesa non può considerarsi limitato dal potere attribuito alla pubblica |
| 1984-139.txt | 3697 | 3697 | stabiliti risulterebbero ingiustificatamente bassi , per motivi sostanzialmente analoghi a quelli addotti a sostegno della prima questione . pertanto è | sufficiente | qui richiamare i rilievi in base ai quali la corte è pervenuta alla dichiarazione di non fondatezza della questione medesima |
| 1984-154.txt | 83 | 83 | motivazioni delle ordinanze medesime , la corte è dell avviso che , ai fini dell ammissibilità , la questione sia | sufficientemente | precisata . viene infatti impugnato l art . 4 del decreto presidenziale 26 ottobre 1972 , n . 636 , |
| 1984-226.txt | 952 | 952 | , in caso di mancato avveramento della condizione . per ritenere non fondata la questione stessa sotto tale profilo è | sufficiente | rifarsi agli orientamenti emersi nella giurisprudenza di questa corte in tema di capacità contributiva con specifico riferimento alle dimensioni soggettive |
| 1984-226.txt | 1995 | 1995 | tributaria , anzi ogni obbligazione ex lege ) ovvero in relazione a particolari caratteri dell imposta di registro – è | sufficiente | rispondere che la contestata adozione è frutto di scelta legislativa per nulla irrazionale o arbitraria , e che d altra |
| 1984-25.txt | 1263 | 1263 | privilegi , si è determinata , come è stato già notato , una innovazione nel precedente sistema , ritenendosi garanzia | sufficiente | il privilegio speciale . pur se tale modifica legislativa comporta gli inconvenienti ravvisati , questi non possono essere eliminati che |
| 1984-25.txt | 1973 | 1973 | cost . neppure tale questione è fondata . a confutazione dell assunto che la sorregge , è , infatti , | sufficiente | richiamare quanto detto sopra in ordine alla identificazione del presupposto in relazione al quale va individuata la capacità contributiva in |
| 1984-277.txt | 2270 | 2270 | il lavoratore ha diritto ad una retribuzione proporzionata alla qualità e alla quantità del suo lavoro e in ogni caso | sufficiente | ad assicurare a sé e alla famiglia un esistenza libera e dignitosa ” , la corte , che a tanto |
| 1984-39.txt | 874 | 874 | quo anche nei confronti di una circolare ( corte cost . 2 ottobre 1979 n . 120 ) . e | sufficiente | , perciò , un qualsiasi atto di organo statale che affermi in concreto la propria competenza ad esercitare un certo |
| 1985-109.txt | 278 | 278 | il contenuto dell art . 10 comma primo e comma secondo n . 11 della legge delega ” per non | sufficiente | e idonea determinazione dei principi e criteri direttivi ” . l ordinanza di rimessione si diffonde a specificare la censura |
| 1985-116.txt | 353 | 353 | . , 3.1 . , 4.1 . ) e il t.a.r . lazio ( supra 2.1 . ) , è | sufficiente | a corroborare la proposta questione l art . 3 perché del tutto priva di razionalità è la sottrazione dell 80 |
| 1985-139.txt | 2364 | 2364 | di monopolio del servizio e l elemento della cogenza per gli interessati , che entrambi sono necessari , ancorché non | sufficienti | , perché possa ravvisarsi un entrata coattiva tributaria . né vale prospettare in contrario l eventualità che la domanda individuale |
| 1985-159.txt | 4471 | 4471 | diversamente da quanto affermano le ordinanze in esame , non manca , nella specie , di ragionevole supporto . è | sufficiente | osservare che gli immobili , da cui deriva il reddito tassato , hanno una loro precisa localizzazione , possono essere |
| 1985-179.txt | 538 | 538 | . 765 del 1926 ” , essendo , tanto per l una che per l altra disposizione , ” presupposto | sufficiente | per la soggezione al contributo speciale di cura ” l esercizio di commerci , industrie , arti e professioni . |
| 1985-179.txt | 759 | 759 | affermare che non è necessaria una ” causalità specifica dell imposta ai fini della relativa potestà dell imposizione , essendo | sufficiente | il collegamento dell imposta ad un presupposto rivelatore di ricchezza ” ( sent . n . 41 del 1975 ; |
| 1986-167.txt | 2870 | 2870 | . della necessità di procedere negli adeguamenti , a colmare ed espungere i trascorsi e ancor sussistenti divarii , con | sufficiente | approccio di largo margine graduale , è già traccia concreta e ragionata nel parere reso dal cnel sin dal 1965 |
| 1986-167.txt | 4268 | 4268 | strutture mutualistiche ” . di tale gradualità si è bastevolmente più sopra dato contezza . è qui , perciò , | sufficiente | , nei limiti della questione ulteriormente proposta , riconsiderare , confermandolo , che il sistema rimane ancorato , per la |
| 1986-167.txt | 4300 | 4300 | , che il sistema rimane ancorato , per la sua corretta interpretazione , pur nell impianto in fieri di adeguamenti | sufficientemente | presenti al legislatore , alla disciplina precedente . più significativamente , poi , la procedura dettata dalla legge inserisce nel |
| 1986-167.txt | 5008 | 5008 | la lamentata differenziazione nel tempo non costituisce di per sé disparità rilevabile , poiché anche l arco temporale può integrare | sufficiente | elemento differenziatore nelle situazioni considerate ( sentenza n . 38 / 1984 ) . quanto , infine , alla pretesa |
| 1986-173.txt | 3401 | 3401 | 35 cost . che l art . 36 cost . , che esprimono un criterio generale di adeguatezza e di | sufficienza | della retribuzione in genere ( corte cost . , sent . n . 213 del 1972 ) . tanto premesso |
| 1986-221.txt | 1884 | 1884 | 1982 , con la quale la corte di cassazione aveva posto in dubbio che i dispositivi tecnici di sicurezza fossero | sufficienti | ad escludere ogni rischio con il conseguente venir meno dell obbligo assicurativo , e la giurisprudenza della corte costituzionale , |
| 1987-156.txt | 941 | 941 | all art . 76 cost . ben può avvenire per relationem , con riferimento ad altri atti normativi , purché | sufficientemente | specifici . né potrebbe opporsi che nella fattispecie al legislatore delegato è stato lasciato pur sempre un sensibile potere discrezionale |
| 1987-185.txt | 1456 | 1456 | curatore e le spese di procedura ” ) e 4 ( ” quando non possa essere continuata la procedura per | insufficienza | dell attivo ” ) dell art . 118 r.d . 16 marzo 1942 , n . 267 . 8 . |
| 1987-200.txt | 694 | 694 | qualità di ” imprenditore ” della società ) rimarrebbe sempre da precisare , come si dirà oltre , se sia | sufficiente | tale generica qualità od occorra lo specifico esercizio di attività commerciali o di attività imprenditoriali di natura commerciale per rendere |
| 1987-200.txt | 2581 | 2581 | ” reddito entrata ” , chiariva che le azioni umane , per essere considerate produttrici di reddito , non era | sufficiente | che , comunque , condizionassero il medesimo ma dovevano anche esser mosse da un ” intento di lucro ” oppure |
| 1987-200.txt | 5070 | 5070 | nel reddito imponibile . ma anche il semplice esercizio d un certo tipo di attività ( commerciale appunto ) è | sufficiente | , come si dirà meglio oltre , a rendere applicabili alle plusvalenze societarie , realizzate dalle predette attività , la |
| 1987-200.txt | 8888 | 8888 | che la formula del dispositivo non può esser interpretata come se , ” a contrario ” , sia necessario e | sufficiente | qualunque esercizio di attività commerciali a rendere sottoponibile all imposta mobiliare le plusvalenze e sopravvenienze attive realizzate dalle società . |
| 1987-431.txt | 1496 | 1496 | ) . conclusivamente , il riferimento alla onnicomprensività del reddito e alle procedure relative , non è di per sé | sufficiente | per deflettere da quanto già considerato in passato sul punto : la questione va dichiarata non fondata senza che occorra |
| 1987-61.txt | 959 | 959 | l espressa indicazione della destinazione del provento al soddisfacimento di specifiche finalità . né a ciò può ritenersi che fosse | sufficiente | il disposto dell art . 3 del d.l . n . 55 del 1983 , nel quale fu statuito che |
| 1987-62.txt | 634 | 634 | parte dello stato delle somme occorrenti alla regione per provvedere alle esigenze effettive di spesa . e tale rilievo è | sufficiente | per dichiarare infondata anche la censura di violazione dell art . 64 d.p.r . n . 574 del 1951 , |
| 1988-123.txt | 857 | 857 | , ma con ciò evidentemente e contraddittoriamente presupponendo tale estensione , perché non appresterebbe per detti benefici una copertura finanziaria | sufficiente | : poiché tale contraddittoria prospettazione della questione impedisce di identificare il thema decidendum sottoposto al giudice della costituzionalità delle leggi |
| 1988-123.txt | 1238 | 1238 | che ( soli ) sono coinvolti nella presente questione , e cioè le aziende di trasporto pubblico locale , è | sufficientemente | specificata dai numerosi interventi normativi con i quali è stato assicurato il loro finanziamento , culminati nella recente l . |
| 1988-127.txt | 460 | 460 | rilevante in questa sede definire la ” qualità ” di esso , alla stregua di ben note categorie , essendo | sufficiente | considerare che il bene è inteso a soddisfare specifiche esigenze connesse all esercizio della navigazione . la prestazione patrimoniale dovuta |
| 1988-127.txt | 743 | 743 | della riserva di legge , che consente l imposizione patrimoniale : carattere relativo , consistente nella determinazione , preventiva e | sufficiente | da parte della legge , dei criteri direttivi di base o delle linee generali della disciplina della discrezionalità amministrativa nella |
| 1988-373.txt | 1066 | 1066 | . 7 . circa il riferimento all art . 53 cost . , dopo quanto è stato sopra osservato sono | sufficienti | brevissime notazioni . invero , la capacità contributiva consiste , com è noto , nell idoneità ad eseguire la prestazione |
| 1988-406.txt | 92 | 92 | a favorire la congiunzione della proprietà dei fondi rustici con la titolarità delle imprese agricole che li coltivano . è | sufficiente | riassumere la posizione di questa corte , quale risulta specialmente dalle sentenze n . 145 del 1973 e n . |
| 1988-410.txt | 964 | 964 | una disciplina nella sua genesi pattizia ancorché promulgata con legge ordinaria , e questa sola peculiarità è di per sé | sufficiente | ad impedire ogni raffronto comparativo . in presenza di situazioni così disomogenee non è perciò fondata la questione di legittimità |
| 1988-436.txt | 508 | 508 | di assicurazione e di contribuzione , ovvero dello stato di invalidità o di entrambi i presupposti . in proposito è | sufficiente | osservare che , nell ordine logico delle questioni da affrontare da parte del giudice , adito per il riconoscimento del |
| 1989-247.txt | 435 | 435 | esame , l accoglimento della richiesta contenuta nelle citate ordinanze , qualora la predetta ” misura ” venga ritenuta non | sufficientemente | determinata , in riferimento agli artt . 3 e 25 , secondo comma , cost . oppure il rigetto della |
| 1989-247.txt | 471 | 471 | . oppure il rigetto della precitata richiesta , nell ipotesi che la ” misura rilevante ” in discussione venga ritenuta | sufficientemente | determinata , sempre in riferimento agli indicati parametri costituzionali . 3 . – nell iniziare l esame del merito della |
| 1989-247.txt | 804 | 804 | della fattispecie di cui la misura stessa fa parte ( l indicazione legislativa d un particolare dato può essere ritenuta | sufficientemente | determinata oppur no a seconda che lo stesso dato integri , o meno , un elemento costitutivo del reato ) |
| 1989-247.txt | 1905 | 1905 | reato : essa , infatti , non solo non fa parte del ” dolo ” ( e ciò sarebbe già | sufficiente | per non poterla configurare quale parte del contenuto d un elemento costitutivo del delitto in esame ) ma neppure fonda |
| 1989-247.txt | 2346 | 2346 | questi ultimi delitti , anche per la realizzazione dell ipotesi di cui al citato n . 7 , non è | sufficiente | una condotta consistente nel solo omettere la dichiarazione di componenti positivi del reddito e ( o ) la sola dichiarazione |
| 1989-247.txt | 4276 | 4276 | , in quanto tale , ” meritevole di pena ” , nel senso che sono in esso presenti i requisiti | sufficienti | per tracciare il confine tra la sfera del lecito e quella dell illecito e per giustificare il ricorso alla sanzione |
| 1989-247.txt | 5923 | 5923 | . 4 , n . 7 del decreto-legge n . 429 del 1982 è , nei limiti sopra indicati , | sufficientemente | determinata . l esaminata questione di legittimità costituzionale dell art . 4 , n . 7 , del più volte |
| 1989-428.txt | 437 | 437 | obbligazione tributaria ) ; ma è diretto alla integrazione delle entrate di gestione ( deficitarie per eccesso di spesa od | insufficienza | di ricavi ) , al fine di assicurare le condizioni per un regolare ed ordinato andamento della gestione stessa ( |
| 1989-505.txt | 1274 | 1274 | e circa l impossibilità della destinazione delle somme erogate al fine della programmazione turistica . quanto al primo profilo è | sufficiente | osservare che la disposizione muove dal presupposto , conforme a realtà , che non in tutte le regioni le aziende |
| 1990-156.txt | 557 | 557 | destinatari una prestazione pecuniaria , bensì il carattere di funzione pubblica . tale carattere , che è indice necessario e | sufficiente | di riconoscibilità della tassa , ha certamente l attività dell ufficiale rogante nella stipulazione di contratti in forma pubblica amministrativa |
| 1991-168.txt | 1747 | 1747 | tutti i casi in cui alcune disposizioni di una direttiva appaiano , dal punto di vista sostanziale , incondizionate e | sufficientemente | precise , i singoli possono farle valere dinanzi ai giudici nazionali nei confronti dello stato , sia che questo non |
| 1991-168.txt | 1947 | 1947 | prescrizione deve essere incondizionata ( sì da non lasciare margine di discrezionalità agli stati membri nella loro attuazione ) e | sufficientemente | precisa ( nel senso che la fattispecie astratta ivi prevista ed il contenuto del precetto ad essa applicabile devono essere |
| 1991-168.txt | 2298 | 2298 | non lascia margine di discrezionalità ai legislatori nazionali escludendo in ogni caso la tassazione dell emissione di obbligazioni ) e | sufficientemente | precisa ( trattandosi di un obbligo di astenersi dall imposizione fiscale compiutamente definito e non abbisognevole di alcuna ulteriore puntualizzazione |
| 1991-35.txt | 593 | 593 | se ne traeva la conseguenza che , per integrare il delitto di cui alla norma impugnata , ” non è | sufficiente | una condotta consistente nel solo omettere la dichiarazione di componenti positivi del reddito e ( o ) la sola dichiarazione |
| 1991-367.txt | 448 | 448 | , non aveva determinato l esaurimento del potere cautelare del giudice a quo . quanto al secondo aspetto , è | sufficiente | ricordare che la sussistenza del requisito della rilevanza va valutata allo stato degli atti al momento della emanazione dell ordinanza |
| 1991-404.txt | 211 | 211 | cui trattasi . anche in dottrina è stato rilevato , ed ancorché nel silenzio della legge , che sussiste ragione | sufficiente | per ritenere non estranea al contenzioso tributario la sospensione in parola . d altronde , questa stessa corte ha avuto |
| 1992-467.txt | 1290 | 1290 | profilo , deducendo la irragionevolezza della non controllabilità della natura religiosa della associazione , sulla base dell assunto che sia | sufficiente | o vincolante la ” autoqualificazione ” che l associazione stessa faccia di se medesima : con l effetto che risulterebbero |
| 1992-497.txt | 214 | 214 | una ” legge nuova ” , per la quale , ai sensi dell art . 127 della costituzione , è | sufficiente | l approvazione a maggioranza semplice oppure se la stessa legge debba esser considerata come la riapprovazione di una legge , |
| 1992-497.txt | 1492 | 1492 | . 127 della costituzione . infatti , pur a prescindere dal rilievo ( che sarebbe , di per sé , | sufficiente | ) per il quale la ” novità ” della legge si deduce dal fatto che il legislatore regionale ha introdotto |
| 1992-51.txt | 1066 | 1066 | bancario previste ai fini dell accertamento tributario e la possibilità di trasmissione delle notizie confidenziali sopra definita . ciò è | sufficiente | per poter affermare che il giudice a quo ha non irragionevolmente prefigurato l ipotesi di eccesso di delega nella forma |
| 1992-89.txt | 1075 | 1075 | affatto soddisfacente la stessa eventuale revoca del fallimento , in quanto restano i detti effetti dannosi e non sono riparati | sufficientemente | . in tale situazione sussiste la denunciata violazione dell art . 24 della costituzione , in quanto la sola previsione |
| 1992-89.txt | 1102 | 1102 | denunciata violazione dell art . 24 della costituzione , in quanto la sola previsione di un rimedio difensivo non è | sufficiente | per fare ritenere adempiuto il precetto costituzionale , se esso non produce alcun effetto utile per la conservazione o la |
| 1993-05.txt | 1357 | 1357 | – consistente nell essere stato il reato commesso prima o dopo la data del 1 gennaio 1983 – a dare | sufficiente | giustificazione di un regime speciale che il legislatore ha inteso abrogare ) e ridonda in violazione del principio di eguaglianza |
| 1993-08.txt | 357 | 357 | assegno bancario , che non hanno la qualità di titolo esecutivo se non risultano regolarmente bollati – il mancato od | insufficiente | pagamento dell imposta di bollo non è ostativo alla produzione in giudizio di documenti e di difese scritte . quindi |
| 1993-08.txt | 584 | 584 | negli atti scritti in numero e con un ampiezza inferiore ed inadeguata rispetto alle reali esigenze difensive . non è | sufficiente | infatti allegare un ipotetico ( oltre che indiretto ) pregiudizio del diritto di agire in giudizio per ritenere che il |
| 1993-128.txt | 2531 | 2531 | la relativa ampiezza dello spettro delle voci di spesa toccato dalla disposizione impugnata , lasciano alle singole regioni un margine | sufficiente | per poter adeguare gradualmente , nel corso dello stesso anno , le necessarie misure di contenimento della spesa ai nuovi |
| 1993-238.txt | 481 | 481 | sotto i profili cui fa riferimento l avvocatura dello stato nel formulare l eccezione di inammissibilità . tale circostanza è | sufficiente | a contrastare l eccezione in conformità all indirizzo di questa corte ( v . , ex plurimis , sentenze nn |
| 1993-283.txt | 4320 | 4320 | disposizione denunciata sia ” apparente ” , ” meramente simbolico ” od ” irrisorio ” e deve invece ritenersene la | sufficienza | e congruità rispetto alla funzione – che lo stesso , nel contesto dell attuale situazione economico-finanziaria del paese , è |
| 1993-283.txt | 5419 | 5419 | opera pubblica con un contributo personale e diretto , oltre che in ragione della sua capacità contributiva generale . è | sufficiente | però rilevare – come già affermato da questa corte ( sent . n . 5 / 1960 ) , seppur |
| 1993-283.txt | 7426 | 7426 | tecnico-giuridica della impossibilità della cessione volontaria quando sia intervenuto il decreto di esproprio . ma non è questa una ragione | sufficiente | a giustificare un trattamento così fortemente differenziato , tenuto conto della preminente finalità transattiva in ordine proprio alla determinazione dell |
| 1993-500.txt | 2267 | 2267 | i criteri della selezione operata dal legislatore fra i tanti enti pubblici per stabilire quelli obbligati al contributo , senza | sufficiente | considerazione della loro origine storica e della diversa tradizione statutaria e normativa . si è anche indicata l opportunità di |
| 1993-500.txt | 3266 | 3266 | conferitaria ) . 12 . – nell operare all interno dei limiti indicati , la legge ha rispettato in modo | sufficientemente | equilibrato l ambito di autonomia decisionale e statutaria degli enti ( una volta avvenuta la libera scelta fra l una |
| 1994-182.txt | 2189 | 2189 | che lo stesso principio è rispettato anche in assenza di una espressa indicazione legislativa dei criteri , limiti e controlli | sufficienti | a delimitare l ambito di discrezionalità dell amministrazione , purché gli stessi siano desumibili dalla destinazione della prestazione ovvero dalla |
| 1994-206.txt | 789 | 789 | come si è avuto occasione di osservare nella sentenza testé richiamata , ad evidenziare l illegittimità costituzionale della norma è | sufficiente | il fatto che essa escluda per tutta una serie di controversie la competenza degli organi ordinari di giurisdizione ( cfr |
| 1994-236.txt | 1517 | 1517 | passarsi all esame del primo profilo della questione di costituzionalità , secondo cui la norma impugnata non conterrebbe direttamente una | sufficiente | determinazione della prestazione patrimoniale , violando quindi l art . 23 della costituzione . in particolare , si osserva nell |
| 1994-236.txt | 1661 | 1661 | con riguardo solo a due periodi , quello anteriore e quello posteriore al 1982 . tutto ciò confermerebbe ulteriormente l | insufficiente | determinazione di criteri di limitazione legislativa alla discrezionalità dell autorità amministrativa . 7 . – questi argomenti non sono condivisibili |
| 1994-236.txt | 1772 | 1772 | tale , esso può dirsi rispettato anche in assenza di una espressa indicazione legislativa dei criteri , limiti e controlli | sufficienti | a delimitare l ambito di discrezionalità dell amministrazione , purché gli stessi siano in qualche modo desumibili ( dalla composizione |
| 1994-236.txt | 2139 | 2139 | questo aspetto della questione – senza dover esaminare le condizioni di legittimità della eccezionale retroattività delle norme tributarie – è | sufficiente | rilevare che lo stesso giudice a quo riconosce che nella specie si tratta di imposizione di un altro tipo di |
| 1994-263.txt | 1957 | 1957 | interessati non possono in alcun modo sottrarsi alla tariffazione del loro immobile come operata dall amministrazione ” . tanto è | sufficiente | perché il giudizio di costituzionalità possa ritenersi ritualmente introdotto , in quanto il controllo della corte costituzionale , ai fini |
| 1994-263.txt | 3591 | 3591 | l art . 27 del medesimo d.p.r . n . 1142 del 1949 ) . ma tutto ciò non è | sufficiente | per dedurre la illegittimità costituzionale del criterio seguito , per contrarietà al principio della capacità contributiva , tanto più che |
| 1994-263.txt | 4444 | 4444 | altro canto , non può negarsi al legislatore nemmeno la facoltà di disciplinare settori per i quali vi sia una | insufficiente | copertura legislativa , come talora la corte ha avuto occasione di precisare ( sentenza n . 356 del 1993 ) |
| 1994-306.txt | 246 | 246 | dell oggetto del processo a quo , ai fini del controllo della rilevanza della proposta questione , che può ritenersi | sufficiente | il richiamo dell ordinanza all art . 1 , sesto comma , del decreto-legge n . 429 del 1982 , |
| 1994-306.txt | 368 | 368 | avevano formato oggetto del condono fiscale previsto dal precedente decreto-legge n . 83 del 1991 . in proposito , è | sufficiente | rammentare il consolidato orientamento di questa corte secondo il quale , in sede di giudizio di legittimità costituzionale , non |
| 1994-355.txt | 1481 | 1481 | l art . 20 del decreto legislativo n . 517 del 1993 , depositata in pari data , non è | sufficiente | , ai fini dell individuazione dei principi di riforma economico-sociale , la qualificazione operata dal legislatore , poiché occorre verificare |
| 1994-52.txt | 1024 | 1024 | si riscontrò nel riferimento alla necessità di far fronte alla situazione del debito pubblico e del riequilibrio del bilancio una | sufficiente | giustificazione per la devoluzione allo stato delle nuove entrate , in correlazione anche all adempimento di specifici obblighi comunitari . |
| 1994-52.txt | 1227 | 1227 | alla regione trentino-alto adige o alle province autonome di trento e bolzano . in quel caso è , infatti , | sufficiente | la inclusione nella legge di apposita clausola di destinazione delle nuove entrate alle particolari finalità statali da soddisfare . invece |
| 1994-90.txt | 799 | 799 | principio di riserva è rispettato anche ” in assenza di un espressa indicazione legislativa dei criteri , limiti e controlli | sufficienti | a delimitare l ambito di discrezionalità dell amministrazione , purché gli stessi siano desumibili dalla destinazione della prestazione , ovvero |
| 1994-97.txt | 192 | 192 | prima , imputabile a responsabilità del contribuente per dolo o colpa grave , e la seconda riferibile solo a “ | insufficiente | attenzione o soltanto per obbiettiva difficoltà di individuare l ufficio competente ” ; b ) l art . 76 della |
| 1995-107.txt | 1072 | 1072 | . ma , a parte il problema della natura tributaria o meno del contributo di cui trattasi , è qui | sufficiente | la considerazione del ripetuto orientamento della giurisprudenza costituzionale , secondo il quale il principio di progressività di cui all art |
| 1995-143.txt | 1740 | 1740 | alla presunta violazione dell art . 47 della costituzione , per non aver tutelato e incoraggiato il risparmio , è | sufficiente | rammentare che l invocato precetto costituzionale – come la corte ha già avuto occasione di rilevare – contiene soltanto un |
| 1995-377.txt | 204 | 204 | l eccezione di inammissibilità proposta dall avvocatura generale dello stato . l ordinanza di rimessione contiene , infatti , una | sufficiente | determinazione del thema decidendum e della rilevanza della questione nel giudizio a quo : sussistono , pertanto , i presupposti |
| 1995-430.txt | 494 | 494 | di legge sottoposta al vaglio di legittimità costituzionale può formare oggetto di rettifica quando i termini della questione risultino con | sufficiente | chiarezza ( sentenze nn . 188 del 1994 e 142 del 1993 ; ordinanza n . 476 del 1994 ) |
| 1995-533.txt | 586 | 586 | trattamento di capacità contributive ” pari ” , il dubbio riguarderebbe solo l art . 3 della costituzione . è | sufficiente | ricordare , infatti , in ordine alla pertinenza del richiamo fatto dall ordinanza all art . 53 , l insegnamento |
| 1996-113.txt | 329 | 329 | ; quanto all art . 2 della costituzione , la norma è appena indicata e non si definisce in termini | sufficientemente | chiari la sua pertinenza al giudizio di costituzionalità così introdotto . l addizione normativa chiesta alla corte ha peraltro carattere |
| 1996-127.txt | 7909 | 7909 | ) , la volontà dell assemblea regionale siciliana di porre nel nulla la disposizione qui denunciata . tale volontà è | sufficiente | , secondo la giurisprudenza di questa corte , a far dichiarare cessata la materia del contendere ( v . sentenza |
| 1996-157.txt | 1520 | 1520 | di prestazioni imposte , va inteso in senso relativo , ponendo l obbligo per il legislatore di determinare preventivamente e | sufficientemente | criteri direttivi di base e linee generali di disciplina della discrezionalità amministrativa , tanto che la corte ha già avuto |
| 1996-180.txt | 672 | 672 | la norma costituzionale deve ritenersi rispettata anche in assenza di un espressa indicazione legislativa dei criteri , limiti e controlli | sufficienti | a circoscrivere l ambito di discrezionalità della pubblica amministrazione , purché gli stessi siano desumibili dalla destinazione della prestazione , |
| 1996-180.txt | 1366 | 1366 | soggetti tenuti alla prestazione e dell oggetto nonché dello scopo di questa , ma implicitamente anche quei limiti e controlli | sufficienti | a impedire che il potere di imposizione sconfini nell arbitrio . è vero infatti che le tariffe debbono essere approvate |
| 1996-233.txt | 201 | 201 | emessa dal competente ufficio del registro ( ex art . 2 , settimo comma ) in caso di mancato o | insufficiente | pagamento delle tasse automobilistiche da parte del proprietario del veicolo , può essere proposto ricorso all intendente di finanza , |
| 1996-287.txt | 244 | 244 | disoccupato . poiché in sostanza l avvocatura generale lamenta un difetto di motivazione sulla rilevanza della sollevata questione , è | sufficiente | osservare che il giudice a quo ha ben evidenziato che ove fosse stato adottato il regime della tassazione separata l |
| 1996-73.txt | 969 | 969 | giudice rimettente non considera che né il principio di eguaglianza né quello di capacità contributiva possono ritenersi incisi : è | sufficiente | infatti ribadire , in armonia con la sentenza n . 143 del 1995 , che l imposta in esame colpisce |
| 1997-111.txt | 2949 | 2949 | tra i quali quello oggetto dell art . 42 evocato dal rimettente , ma certamente non solo esso . è | sufficiente | por mente al tema del favor per la proprietà della casa di abitazione ( art . 47 della costituzione ) |
| 1997-111.txt | 3909 | 3909 | in materia di prestazioni imposte , va inteso in senso relativo come obbligo per il legislatore di determinare preventivamente e | sufficientemente | criteri direttivi di base e linee generali di disciplina dell attività amministrativa ( sentenza n . 157 del 1996 ) |
| 1997-235.txt | 1317 | 1317 | ( nonché , accessoriamente , di sovvenire alle necessità di coloro che abbandonano la vita ecclesiastica senza avere altre fonti | sufficienti | di reddito e , eventualmente , di svolgere funzioni previdenziali integrative autonome per il clero stesso ) . tali istituti |
| 1997-37.txt | 431 | 431 | diversi da quello che si intende abrogare con la consultazione popolare . 3 . – pur se tali argomentazioni appaiono | sufficienti | per ritenere inammissibile la richiesta di referendum , deve rilevarsi , inoltre , che nella legge in questione è ravvisabile |
| 1998-111.txt | 508 | 508 | alla inammissibilità della questione sollevata con ordinanza del presidente , e non della sezione , della commissione tributaria . è | sufficiente | , ai fini della dimostrazione della infondatezza della eccezione , richiamare quanto ripetutamente affermato in ordine alla sussistenza della legittimazione |
| 1998-141.txt | 903 | 903 | delle vicende tributarie e di controllo dell opinione pubblica risulta , avuto riguardo alla natura propria del processo tributario , | sufficientemente | garantita . è stato , altresì , sottolineato più volte da questa corte come l ammissibilità del rito camerale rinvenga |
| 1998-174.txt | 1000 | 1000 | ai fini dello scrutinio di ammissibilità della questione , esaminare la fondatezza di tale ricostruzione del sistema normativo : è | sufficiente | , per ritenerla ammissibile , osservare che il remittente ha affermato la rilevanza della questione medesima , con motivazione che |
| 1998-211.txt | 772 | 772 | concernente la revisione delle tariffe di estimo . d altro canto , ai fini della rilevanza della questione , è | sufficiente | rammentare il consolidato orientamento di questa corte secondo cui il controllo sull ammissibilità della questione stessa potrebbe far disattendere la |
| 1998-211.txt | 2811 | 2811 | , sicché non possono che reputarsi valide le considerazioni già svolte a proposito di quest ultima , alle quali è | sufficiente | rinviare . quanto poi alla seconda censura , anch essa risulta già scrutinata dalla corte con la sentenza n . |
| 1998-452.txt | 318 | 318 | ad avvalersi , nella specie , della procedura di accertamento con adesione . la non implausibilità di tale motivazione è | sufficiente | a superare il vaglio della verifica che compete alla corte sull esistenza dei presupposti per il promovimento della questione , |
| 1999-07.txt | 1027 | 1027 | verrebbe inoltre a dipendere , ” in buona sostanza ” , dalla motivazione dei provvedimenti giudiziari , in quanto sarebbe | sufficiente | che il giudice si dilungasse o meno ” nella parte motiva per provocare effetti fiscali diversi ” , con la |
| 1999-138.txt | 1383 | 1383 | riconosciuta . la corte non si nasconde le difficoltà e le incertezze che possono derivare da una certa arretratezza o | insufficienza | del quadro normativo costituito da norme di attuazione dell autonomia finanziaria della regione siciliana ( fondata a sua volta su |
| 1999-229.txt | 1722 | 1722 | ancora pendenti o che saranno oggetto in futuro di pretesa fondata su controllo ” formale ” delle dichiarazioni , è | sufficiente | rilevare che la denunciata diversità non è determinata dalla legge interpretativa , ma deriva dal necessario rispetto del giudicato ( |
| 1999-41.txt | 1017 | 1017 | quanto direttamente discendente da una particolare situazione delle relazioni personali tra i coniugi . è , a tal fine , | sufficiente | considerare i casi in cui il vincolo coniugale , non ancora reciso , abbia subito un forte allentamento per effetto |
| 1999-464.txt | 496 | 496 | difesa dello stato e dal giudice a quo . infatti , sotto il profilo della disparità di trattamento , è | sufficiente | osservare che trattasi di imposizione tributaria di tassa di smaltimento di rifiuti solidi urbani , che , per natura , |
| 2000-114.txt | 524 | 524 | consumo e che pertanto alla relativa azione di rimborso non sarebbe applicabile la norma denunciata . in contrario , è | sufficiente | rilevare che il diverso presupposto interpretativo da cui muovono i rimettenti ai fini della valutazione di rilevanza – che cioè |
| 2000-163.txt | 405 | 405 | disattesa l eccezione di inammissibilità della questione sollevata dall avvocatura generale dello stato sotto il profilo dell assenza o dell | insufficienza | della motivazione della sua rilevanza . il rimettente ha , infatti , sollevato la questione per la asserita necessità dell |
| 2000-18.txt | 614 | 614 | essendo basate su circostanze di fatto – e precisamente sulla mancanza di una rituale richiesta di prova testimoniale e sulla | sufficienza | della prova documentale in atti – delle quali l accertamento e la valutazione spettano al giudice rimettente ( ex plurimis |
| 2000-18.txt | 1801 | 1801 | , dunque , di un efficacia ben diversa da quella che deve riconoscersi alla prova testimoniale e tale rilievo è | sufficiente | ad escludere che l ammissione di un mezzo di prova ( le dichiarazioni di terzi ) e l esclusione dell |
| 2000-18.txt | 1990 | 1990 | richiesta di parte , le ragioni del mancato esercizio di tale potere-dovere restino soggette al generale sindacato di congruità e | sufficienza | della motivazione proprio delle decisioni giurisdizionali . 6 . – la questione di legittimità costituzionale degli artt . 2-bis , |
| 2000-347.txt | 963 | 963 | stato di un determinato potere -nella specie di identificare i casi di riserva a sé di specifiche entrate- non è | sufficiente | a fare escludere la necessità di un coordinamento con la regione interessata in tutti i casi nei quali esso collida |
| 2000-351.txt | 2076 | 2076 | cui è reso , soprattutto quando il valore-prezzo assuma la funzione di corrispettivo per trasferimenti a carattere coattivo . è | sufficiente | , a tal fine , il richiamo esemplificativo alle ipotesi di prelazione legale e riscatto sia nel campo dei fondi |
| 2000-351.txt | 2821 | 2821 | terzo comma , e 53 della costituzione . quanto all invocato parametro dell art . 97 della costituzione , è | sufficiente | , ai fini della infondatezza del profilo , il rilievo che la norma in esame non coinvolge , se non |
| 2000-362.txt | 1194 | 1194 | da escludere le denunciate violazioni . in ordine all ipotizzato contrasto con l art . 53 della costituzione , è | sufficiente | sottolineare che la capacità contributiva , quale idoneità alla obbligazione di imposta , desumibile dal presupposto economico al quale l |
| 2000-405.txt | 986 | 986 | localmente riscosso spetta alla regione , modifica sempre possibile da parte del legislatore statale , salvo valutarne l incidenza sulla | sufficienza | del finanziamento complessivo assicurato alla regione : bensì consegue esclusivamente all operazione di restituzione parziale del tributo straordinario , di |
| 2000-433.txt | 1353 | 1353 | , appare di decisivo rilievo e tale da riportarsi alla stessa essenza della funzione giurisdizionale . per il resto è | sufficiente | rilevare che , contrariamente a quanto opina il rimettente , la soluzione accolta in questa sentenza , a proposito dell |
| 2000-507.txt | 3903 | 3903 | censure mosse dalle ricorrenti . i criteri imposti dalla legge per le predette assegnazioni di fondi sono d altra parte | sufficientemente | precisi , così da non dar luogo a determinazioni arbitrarie o eccessivamente discrezionali degli organi centrali . in relazione , |
| 2000-70.txt | 477 | 477 | parte istante del potere di ” scegliere di derogare al diritto a favore dell equità ” . al riguardo è | sufficiente | osservare che il diritto di presentare l istanza alla commissione è espressamente attribuito dall art . 4 del citato decreto |
| 2000-70.txt | 946 | 946 | della peculiarità della intervenuta causa di cessazione degli appalti , rappresenta all evidenza una di quelle ragioni di utilità sociale | sufficienti | a legittimare le deroghe alla autoregolamentazione privata denunciate dal rimettente . 7 . – manifestamente infondata appare da ultimo la |
| 2000-98.txt | 1892 | 1892 | impugnate ) . infatti , da un lato , un conguaglio che intervenga a distanza di anni può non essere | sufficiente | a salvaguardare tempestivamente i diritti della regione ; dall altro lato , anche la valutazione ex post dei gettiti che |
| 2001-155.txt | 907 | 907 | , la capacità contributiva non presuppone l esistenza necessariamente di un reddito o di un reddito nuovo , ma è | sufficiente | che vi sia un collegamento tra prestazione imposta e presupposti economici presi in considerazione , in termini di forza e |
| 2001-155.txt | 1548 | 1548 | pretesa violazione del principio di eguaglianza , in quanto non tutti i datori di lavoro sarebbero tenuti ai versamenti è | sufficiente | , ai fini della infondatezza , rilevare che tutti i soggetti ( aventi una determinata dimensione occupazionale : oltre cinque |
| 2001-156.txt | 776 | 776 | , riguardo alle ragioni per le quali egli ritiene invece la regione medesima passivamente legittimata al giudizio . ciò è | sufficiente | per escludere che questa corte possa pervenire , sovrapponendo il proprio giudizio a quello del giudice del merito , ad |
| 2001-164.txt | 275 | 275 | priva di fondamento . il rimettente qualifica infatti esplicitamente come tempestivi i ricorsi proposti dai contribuenti , il che è | sufficiente | ad escludere il prospettato vizio di difetto di motivazione sulla rilevanza . va ad ogni buon conto chiarito che le |
| 2001-344.txt | 1801 | 1801 | una prestazione imposta dall ente locale , in correlazione con una attività dallo stesso effettuata , abbia o meno una | sufficiente | base legale ( nella legge dello stato ) , ai sensi dell art . 23 della costituzione , e sia |
| 2001-354.txt | 1369 | 1369 | costituite , solo ed esclusivamente , dal reddito che trova causa nel rapporto di lavoro . in proposito , è | sufficiente | rifarsi alle più recenti riforme in materia che evidenziano , infatti , il passaggio ad una più ampia accezione di |
| 2001-96.txt | 2384 | 2384 | . quanto poi alla scelta della legge delega di riservare autonoma considerazione alla predetta peculiare fattispecie di occupazione , è | sufficiente | rilevare che ciò risponde ad una tradizione risalente , come detto , alla disciplina dell ” occupazione del sottosuolo stradale |
| 2001-96.txt | 3070 | 3070 | parametro risulterebbe inciso dalla disciplina concernente la tassa in esame . rilievi , questi , che sono , pertanto , | sufficienti | a far ritenere inammissibile la censura stessa . |
| 2002-156.txt | 1683 | 1683 | , l effettuazione delle operazioni di competenza della struttura di gestione . ma questa difformità non appare di per sé | sufficiente | a dare fondamento alle censure svolte dalla regione in sede di conflitto di attribuzione . dal punto di vista costituzionale |
| 2002-17.txt | 151 | 151 | legislativo n . 472 del 1997 , mentre l art . 2 introduce una non consentita generalizzata sanatoria per l | insufficiente | o ritardato versamento dei tributi , destinata a risolversi in una rinuncia della regione stessa ad un credito già insorto |
| 2002-308.txt | 443 | 443 | proprio dal complessivo tenore dell atto di promovimento dell incidente di costituzionalità , i termini della proposta questione risultano con | sufficiente | chiarezza nel senso ora indicato . 4 . – onde meglio valutare , nella sua portata , la questione sollevata |
| 2002-318.txt | 671 | 671 | rapporti sociali ” . nella medesima sentenza si riconosceva , tuttavia , l esistenza , nel sistema , di “ | insufficienze | e disarmonie ” , principalmente derivanti dal fatto che , a base della determinazione del canone , erano ancora presi |
| 2002-328.txt | 469 | 469 | dalla intervenuta destinazione edificatoria del terreno , l altra dalla lottizzazione o comunque dalla realizzazione di opere ) , è | sufficiente | osservare che nel primo caso , non essendovi lottizzazione o attività edificatoria , non sarebbe possibile , se non attraverso |
| 2002-520.txt | 817 | 817 | del 1995 ; n . 110 del 1995 e n . 456 del 1989 ) , e peraltro essendo “ | sufficiente | che il giudice a quo riconduca alla disposizione contestata una interpretazione non implausibile … della quale ritenga di dover fare |
| 2002-522.txt | 1315 | 1315 | tra l interesse fiscale alla riscossione dell imposta e quello all attuazione della tutela giurisdizionale , il primo è ritenuto | sufficientemente | garantito dall obbligo imposto al cancelliere di informare l ufficio finanziario dell esistenza dell atto non registrato , ponendolo così |
| 2003-105.txt | 1162 | 1162 | anche alle norme procedimentali che disciplinano gli accertamenti presuntivi ) pone al legislatore l unico obbligo di determinare preventivamente e | sufficientemente | criteri direttivi di base e linee generali di disciplina della discrezionalità amministrativa ( v . , da ultimo , ordinanze |
| 2003-346.txt | 791 | 791 | dal carattere generale del sistema catastale di tassazione degli immobili ( sentenza n . 362 del 2000 ) , è | sufficiente | osservare come il riferimento alle tariffe d estimo censurato dal rimettente trovi una non irragionevole giustificazione nell obiettiva difficoltà , |
| 2003-98.txt | 602 | 602 | legislatore circa l insussistenza , riguardo a tali immobili , di un effettivo rischio di elusione , così da rendere | sufficiente | il loro assoggettamento – al pari di quelli appartenenti alle persone fisiche – alla sola modalità applicativa di cui all |
| 2004-103.txt | 1366 | 1366 | per violazione del principio di leale cooperazione . infatti , come sopra dimostrato , gli interessi della regione risultano comunque | sufficientemente | tutelati dalla disciplina introdotta dai censurati decreti , dal momento che gli stessi non prevedono alcun margine di discrezionalità dell |
| 2004-17.txt | 1813 | 1813 | eventualmente indotti dalla disposizione censurata , a seguito di libere scelte affidate alle regioni , non è di per sé | sufficiente | ad integrare una violazione dell autonomia finanziaria regionale . del resto , la eventuale applicazione della norma denunciata , per |
| 2004-37.txt | 4321 | 4321 | , spostandolo verso quello di un riparto fra gli enti del gettito del tributo . tuttavia , ciò non è | sufficiente | a determinare una sostanziale alterazione in pejus dell autonomia finanziaria di cui gli enti locali già fruivano . né viene |
| 2004-37.txt | 4829 | 4829 | 388 del 2000 ) ; e che nel caso in cui il livello dei trasferimenti spettanti ai singoli enti risulti | insufficiente | a consentire il recupero integrale della compartecipazione , questa ” è corrisposta al singolo ente nei limiti dei trasferimenti spettanti |
| 2004-372.txt | 3303 | 3303 | atti amministrativi che non abbiano natura provvedimentale in quanto ” meramente esecutivi ” , ai fini della motivazione è ritenuto | sufficiente | dalla prevalente giurisprudenza il semplice richiamo , nelle premesse dell atto , ai presupposti di fatto ed alle disposizioni di |
| 2004-381.txt | 1011 | 1011 | delle addizionali irpef e delle aliquote irap , con conseguente riduzione delle entrate . al fine del loro rigetto è | sufficiente | , da un lato , rinviare a quanto esposto in precedenza nell esaminare la censura all art . 2 della |
| 2004-381.txt | 1488 | 1488 | . né , per altro verso , risulta dimostrato e nemmeno dedotto che la misura dia luogo ad una complessiva | insufficienza | dei mezzi finanziari a disposizione delle regioni per l adempimento dei loro compiti . quanto all art . 5 , |
| 2004-431.txt | 1010 | 1010 | , dedotto dalla ricorrente ) che l intervento normativo compiuto sulle aliquote dell irap abbia dato luogo ad una complessiva | insufficienza | dei mezzi finanziari a disposizione della regione veneto per l adempimento dei propri compiti . in forza di tali rilievi |
| 2005-21.txt | 2444 | 2444 | 1997 è stata , dunque , disposta dal legislatore in modo non palesemente irragionevole , dopo aver concretamente valutato l | insufficienza | della sola differenziazione settoriale delle basi imponibili a raggiungere l obiettivo del mantenimento dell originaria ripartizione del carico fiscale . |
| 2005-234.txt | 2258 | 2258 | prevista dall art . 2 del d.lgs . n . 266 del 1992 . per la rilevanza delle questioni è | sufficiente | l applicabilità , anche se ” non immediata ” , della norma denunciata alla provincia autonoma . l invocato art |
| 2005-234.txt | 4291 | 4291 | di cui agli artt . 3 e 4 del d.p.r . n . 197 del 1980 ) . ciò è | sufficiente | per escludere la lamentata lesione di competenze statutarie . 6 . – neppure sussiste la competenza legislativa residuale di cui |
| 2005-275.txt | 541 | 541 | rimasti da questo danneggiati , ovunque tali soggetti abbiano residenza , domicilio o sede . tale articolata censura è perciò | sufficiente | ad escludere l eccepita carenza di motivazione . 3 . – nel merito , la questione non è fondata . |
| 2005-320.txt | 818 | 818 | norma censurata si applica anche ai fondi istituiti con legge regionale e perciò non riconducibili alla finanza statale – è | sufficiente | rilevare che i fondi di cui si tratta hanno una specifica destinazione a vantaggio di terzi e si autoalimentano attraverso |
| 2005-335.txt | 536 | 536 | la violazione compiuta ( attribuzione della determinazione del tributo alla giunta regionale anziché alla legge regionale ) . ciò è | sufficiente | per escludere la denunciata genericità , mancanza di chiarezza e contraddittorietà del ricorso . 3 . – la questione proposta |
| 2005-66.txt | 913 | 913 | alla considerazione che le lamentate limitazioni al diritto di circolazione risultano comunque poste con lo strumento della legge , è | sufficiente | osservare , quanto alla doglianza relativa alla pretesa insussistenza delle ragioni che consentono di limitare il predetto diritto , che |
| 2006-155.txt | 2291 | 2291 | siano tali da comportare uno squilibrio incompatibile con le complessive esigenze di spesa regionale e , in definitiva , rendano | insufficienti | i mezzi finanziari dei quali la regione stessa dispone per l adempimento dei propri compiti ( così la citata sentenza |
| 2006-67.txt | 761 | 761 | omogenee a quelle oggetto dei giudizi principali , ma assoggettate ad un diverso e piú favorevole trattamento fiscale , costituisce | sufficiente | motivazione della prospettata irragionevolezza delle disposizioni censurate e dell ingiustificata disparità di trattamento conseguentemente dedotta . la questione è pertanto |
| 2007-109.txt | 1507 | 1507 | di attrice in senso sostanziale , e si trasferisce a carico del contribuente soltanto quando l ufficio abbia fornito indizi | sufficienti | per affermare la sussistenza dell obbligazione tributaria . 7 . – è in questo contesto che si colloca l abrogazione |
| 2007-191.txt | 1119 | 1119 | data dall agenzia fiscale nella risposta all interpello ) . per quanto attiene all interpretazione dell amministrazione finanziaria , è | sufficiente | rilevare che , con la circolare n . 50 / e del 31 maggio 2001 , l agenzia delle entrate |
| 2007-270.txt | 633 | 633 | irap relative al periodo d imposta dal 1 maggio 2001 al 30 aprile 2002 . tali precisazioni del rimettente sono | sufficienti | a dar conto della rilevanza della questione , perché questa riguarda proprio la norma che esclude l applicabilità del suddetto |
| 2007-330.txt | 698 | 698 | di motivazione sulla rilevanza , sotto il duplice profilo che l ordinanza di rimessione : a ) non contiene una | sufficiente | descrizione della fattispecie , in difetto di ogni indicazione circa le modalità di tenuta delle scritture contabili e gli altri |
| 2007-330.txt | 948 | 948 | per facta concludentia dalla contribuente l opzione per il regime ordinario dell iva relativamente all anno 1988 . ciò costituisce | sufficiente | descrizione della fattispecie , avendo il rimettente indicato due diversi elementi ( modalità di tenuta delle scritture contabili ; altri |
| 2007-330.txt | 1142 | 1142 | della sollevata questione di costituzionalità . 2 . 2 . – quanto alla seconda eccezione di inammissibilità , è qui | sufficiente | osservare che il rimborso dell eccedenza dell ammontare detraibile rispetto all ammontare dell imposta relativa alle operazioni imponibili , richiesto |
| 2007-350.txt | 439 | 439 | eccezioni di inammissibilità delle questioni sollevate dalla difesa erariale non sono fondate . al fine del rigetto delle stesse è | sufficiente | rilevare : – che non sussiste la dedotta insufficienza della descrizione della fattispecie oggetto del giudizio principale , potendo la |
| 2007-350.txt | 448 | 448 | non sono fondate . al fine del rigetto delle stesse è sufficiente rilevare : – che non sussiste la dedotta | insufficienza | della descrizione della fattispecie oggetto del giudizio principale , potendo la stessa ricavarsi dalla lettura dell ordinanza ; – che |
| 2007-350.txt | 890 | 890 | . va inteso in senso relativo , in quanto si limita a porre al legislatore l obbligo di determinare preventivamente | sufficienti | criteri direttivi di base e linee generali di disciplina della discrezionalità amministrativa ( ex plurimis : sentenze n . 190 |
| 2007-350.txt | 1923 | 1923 | prelievo riferito alle scommesse ( art . 1 , comma 2 , lettera d ) . tali criteri direttivi sono | sufficienti | a indirizzare il legislatore delegato , che ragionevolmente ha stabilito l applicazione dell aliquota sulla « quota di prelievo » |
| 2007-366.txt | 1234 | 1234 | . 1 . – la difesa erariale ha eccepito , in primo luogo , l inammissibilità della questione , per | insufficiente | descrizione della fattispecie , in quanto il rimettente avrebbe omesso di indicare le date di iscrizione della contribuente nell aire |
| 2007-55.txt | 565 | 565 | l esperibilità dell opposizione agli atti esecutivi – , l eccezione di inammissibilità proposta dall avvocatura dello stato , per | insufficiente | motivazione sulla rilevanza , deve essere respinta . |
| 2008-102.txt | 5457 | 5457 | di impugnazione contiene – anche se nella sola proposizione finale – l indicazione di detti parametri , e ciò è | sufficiente | ai fini dell ammissibilità del ricorso . infatti , come affermato dalla sentenza n . 533 del 2002 , tale |
| 2008-102.txt | 11415 | 11415 | l oggetto dell imposta alle unità immobiliari non adibite ad abitazione principale , ubicate nella fascia costiera sarda . è | sufficiente | , cioè , il « possesso » di unità immobiliari che consentono un insediamento abitativo solo potenziale e , comunque |
| 2008-102.txt | 14571 | 14571 | nonché il domicilio fiscale dei soggetti passivi dell imposta ( fuori dal territorio regionale sardo ) , non siano elementi | sufficienti | a caratterizzare come tributo ” sul turismo ” la denunciata imposta , ciò non comporterebbe affatto la violazione dello statuto |
| 2008-102.txt | 15632 | 15632 | passivo sia lo stesso gestore autorizzato a fornire i servizi aeroportuali ) . quanto alla terza premessa , è qui | sufficiente | ricordare le conclusioni sopra raggiunte , esposte al punto 5.3 . , circa l inesistenza di un divieto per la |
| 2008-102.txt | 16273 | 16273 | , né irragionevole . quanto alla dedotta violazione dell art . 53 , secondo comma , cost . , è | sufficiente | ricordare che questa corte ha costantemente affermato che « i criteri di progressività » debbono informare il « sistema tributario |
| 2008-102.txt | 17472 | 17472 | , perché la deliberazione governativa di impugnazione contiene il riferimento a tutti i parametri evocati nel ricorso e ciò è | sufficiente | – come già osservato al punto 6.3 . – ai fini dell ammissibilità di quest ultimo ( sentenza n . |
| 2008-102.txt | 24012 | 24012 | partecipare – in quanto non avente domicilio fiscale in sardegna – ai costi aggiuntivi determinati dal turismo potrebbe non essere | sufficiente | a rendere inoperante , nella specie , il principio comunitario di non discriminazione e , conseguentemente , inapplicabili le connesse |
| 2008-102.txt | 27579 | 27579 | proprio la funzione di rendere sostenibile il contingente afflusso di soggiornanti non aventi residenza anagrafica in sardegna . ciò è | sufficiente | per escludere anche il rinvio pregiudiziale alla corte di giustizia ce ai sensi dell art . 234 del suddetto trattato |
| 2008-130.txt | 988 | 988 | relazione ad infrazioni connesse alla violazione di norme le quali non necessariamente attengono a tributi . in tal caso , | sufficiente | a radicare la giurisdizione tributaria , in forza dell esplicito disposto dell art . 2 , comma 1 , del |
| 2008-145.txt | 1889 | 1889 | il principio di pariteticità che presiede alla determinazione pattizia delle medesime , palesandosi evidentemente , allo scopo , del tutto | insufficiente | la garanzia procedimentale , del resto ovvia , alla quale si rinvia » . anche tale questione non è fondata |
| 2008-145.txt | 2123 | 2123 | funzioni alle regioni ( o recano riforme che richiedono un coordinamento con le norme di attuazione statutaria ) , è | sufficiente | a garantire che « la determinazione delle relative norme d attuazione venga effettuata , nel rispetto dell autonomia regionale , |
| 2008-145.txt | 2932 | 2932 | mediante la rimodulazione e la compressione di altre voci di spesa » . tale deduzione non è , infatti , | sufficiente | a dimostrare che l aggravio di spesa derivante dai commi censurati sia tale da produrre un ” grave squilibrio “ |
| 2008-162.txt | 1236 | 1236 | centrale elettrica , l unione al suolo mediante imbullonatura al cavalletto della turbina « non sembra e non può essere | sufficiente | » per escluderla « dalla nozione di impianto fisso e , quindi , dal calcolo della rendita catastale dell opificio |
| 2008-162.txt | 3223 | 3223 | determinazione della rendita catastale ( che non costituisce né un imposta , né un presupposto d imposta ) , è | sufficiente | evidenziare che , secondo la giurisprudenza di questa corte , la capacità contributiva , desumibile dal presupposto economico al quale |
| 2008-213.txt | 1097 | 1097 | varie pronunce , nelle quali si è chiarito , tra l altro che : la copertura deve essere credibile , | sufficientemente | sicura , non arbitraria o irrazionale , in equilibrato rapporto con la spesa che si intende effettuare in esercizi futuri |
| 2008-335.txt | 813 | 813 | depurazione » . le eccezioni non sono fondate . entrambe le ordinanze di rimessione , infatti : a ) descrivono | sufficientemente | le fattispecie oggetto dei giudizi a quibus , specificando che esse riguardano richieste di rimborso della quota di tariffa riferita |
| 2008-335.txt | 4056 | 4056 | sistema di finanziamento del servizio idrico integrato , costruito unitariamente dal legislatore sull esistenza di un nesso sinallagmatico , sulla | sufficienza | di un contratto di utenza ai fini della nascita dell obbligo di pagamento e , perciò , su una tariffa |
| 2008-373.txt | 566 | 566 | quantum ed è indistinguibile dal piú ampio ammontare fissato dal giudice per il mantenimento . questa circostanza è da sola | sufficiente | a rendere non arbitraria la scelta legislativa di consentire la deduzione fiscale delle sole prestazioni alimentari certe nel loro ammontare |
| 2008-442.txt | 423 | 423 | dagli atti di causa , la suddetta comunicazione è stata effettuata in data 11 marzo 2008 , e ciò è | sufficiente | a far ritenere rispettata la citata disposizione dell art . 23 della legge n . 87 del 1953 , la |
| 2008-64.txt | 1368 | 1368 | 102 , secondo comma , cost . e nella vi disposizione transitoria della costituzione . ad esempio , non sarebbe | sufficiente | , al fine di negare lo ” snaturamento ” della materia attribuita alla giurisdizione tributaria , affermare che le controversie |
| 2008-64.txt | 1437 | 1437 | delle suddette prestazioni patrimoniali è simile al presupposto che , in passato , avevano avuto alcuni tributi . neppure sarebbe | sufficiente | addurre mere ragioni di opportunità per giustificare , sul piano costituzionale , la cognizione , da parte dei giudici tributari |
| 2009-141.txt | 1535 | 1535 | cui dall alternatività tra imposta sulla pubblicità e cimp deriverebbe necessariamente la natura non fiscale di quest ultimo , è | sufficiente | osservare in contrario che nulla osta a che un prelievo tributario sia sostituito da un prelievo della stessa natura , |
| 2009-227.txt | 2263 | 2263 | dei fabbricati ” che ha sostituito il precedente ” nuovo catasto edilizio urbano ” costituirebbe « presupposto necessario ma anche | sufficiente | » per la sottoposizione all ici ( cass . , sez . tributaria , sentenze n . 23596 del 15 |
| 2009-227.txt | 2725 | 2725 | 159 del 2007 , sulla quale controvertono soprattutto la parte privata e l avvocatura dello stato , posto che è | sufficiente | , per giungere ad una conclusione , l esame della norma impugnata . 4 . – questa , come detto |
| 2009-238.txt | 1501 | 1501 | 2008 , concernente l immobile ove ha sede l impresa individuale » del soggetto sottoposto a prelievo . ciò è | sufficiente | ad evidenziare la rilevanza della questione , perché , per affermare la propria giurisdizione , il giudice a quo deve |
| 2009-238.txt | 9162 | 9162 | ( art . 49 del d.lgs . n . 22 del 1997 ) . tuttavia , tale differenza non è | sufficiente | a caratterizzare in senso privatistico la tia , perché nulla esclude che una pubblica spesa ( come il costo di |
| 2009-238.txt | 9270 | 9270 | circostanza che la legge assegni a un pagamento la funzione di coprire integralmente i costi di un servizio non è | sufficiente | ad attribuire al medesimo pagamento la natura di prezzo privatistico . 7 . 2.3.5 . – in quinto luogo , |
| 2009-298.txt | 858 | 858 | assimilazione di immobili diversi all abitazione principale , una sospensione nell applicazione « di sanzioni nei casi di omesso o | insufficiente | versamento della prima rata dell imposta comunale sugli immobili , relativa all anno 2008 , a condizione che il contribuente |
| 2009-298.txt | 2011 | 2011 | enti locali e , nel medesimo ambito , sul principio di leale collaborazione . in particolare , sono sorrette da | sufficiente | motivazione le questioni aventi ad oggetto : a ) quanto al decreto-legge , nel testo originario , le previsioni che |
| 2009-298.txt | 2371 | 2371 | rispetto del patto di stabilità interno ( ultimi due periodi del comma 7 ) . parimenti , sono sorrette da | sufficiente | motivazione le questioni aventi ad oggetto le disposizioni che abrogano precedenti norme , le quali : a ) prevedevano la |
| 2009-298.txt | 2500 | 2500 | hanno ad oggetto norme incidenti sull autonomia finanziaria regionale e degli enti locali e , pertanto , sono inammissibili per | insufficienza | di motivazione le questioni relative alle seguenti disposizioni dell art . 1 del decreto-legge n . 93 del 2008 , |
| 2009-298.txt | 2634 | 2634 | assimilazione di immobili diversi all abitazione principale , una sospensione nell applicazione « di sanzioni nei casi di omesso o | insufficiente | versamento della prima rata dell imposta comunale sugli immobili , relativa all anno 2008 , a condizione che il contribuente |
| 2009-298.txt | 3169 | 3169 | del gettito dell ici disposta dall art . 1 del decreto-legge n . 93 del 2008 . tale prospettazione è | sufficiente | per rendere ammissibile la questione , restando riservata all esame di merito la valutazione della sua fondatezza . anche il |
| 2009-298.txt | 4969 | 4969 | siano tali da comportare uno squilibrio incompatibile con le complessive esigenze di spesa regionale e , in definitiva , rendano | insufficienti | i mezzi finanziari dei quali la regione stessa dispone per l adempimento dei propri compiti ( sentenze n . 145 |
| 2009-298.txt | 5005 | 5005 | ( sentenze n . 145 del 2008 ; n . 431 e n . 381 del 2004 ) . tale | insufficienza | di mezzi finanziari non è stata né dedotta né dimostrata dalla regione calabria , tanto piú che il denunciato art |
| 2009-318.txt | 970 | 970 | ai suoi poteri d impulso » , individuando come soluzione costituzionalmente obbligata della questione quella desumibile dal « principio della | sufficienza | del compimento delle sole formalità che non sfuggono alla disponibilità del notificante » ( sentenza n . 69 del 1994 |
| 2009-318.txt | 2570 | 2570 | n . 765 ( modifiche ed integrazioni alla legge urbanistica 17 agosto 1942 , n . 1150 ) , è | sufficiente | qui considerare che la giurisprudenza di legittimità , pur con varietà di prospettive determinate dal susseguirsi di interventi legislativi diversi |
| 2009-321.txt | 2323 | 2323 | rende arbitro tale terzo dell inammissibilità dell appello . la questione non è fondata . al riguardo , è qui | sufficiente | osservare che il presupposto interpretativo da cui muove il rimettente è errato . infatti , nell ipotesi di notificazione dell |
| 2009-334.txt | 808 | 808 | 2006 , nonché n . 407 del 2002 ) , per l ammissibilità del ricorso in via principale , è | sufficiente | l esistenza della norma che si afferma lesiva del riparto di competenze , a prescindere dall utilità concreta che il |
| 2009-56.txt | 4646 | 4646 | quelli previsti dalla legislazione precedente ) , siano anche non imputabili alla disorganizzazione degli uffici . siffatto rilievo non è | sufficiente | , tuttavia , a far ritenere che la norma denunciata abbia superato i limiti della non arbitrarietà e ragionevolezza , |
| 2009-58.txt | 392 | 392 | , è manifestamente inammissibile in quanto il rimettente , oltre a formularla in modo estremamente confuso , non fornisce indicazioni | sufficienti | a consentire di valutarne la rilevanza nei giudizi principali . 4 . – sono altresì inammissibili le censure sollevate dalla |
| 2010-115.txt | 1726 | 1726 | . la genericità del richiamo alle « imposte sul consumo » , infatti , è solo apparente e non è | sufficiente | a rendere aperto l elenco della tabella d ) . e ciò perché , come si è appena detto , |
| 2010-182.txt | 2048 | 2048 | insorgenza di una contingente crisi economica , sia quello della specificità , in quanto si risolvono nel finanziamento di misure | sufficientemente | individuate dallo stesso dpef , sia , infine , quello della non riconducibilità alle competenze legislative regionali o provinciali , |
| 2010-198.txt | 593 | 593 | tra l interesse fiscale alla riscossione dell imposta e quello all attuazione della tutela giurisdizionale , il primo è ritenuto | sufficientemente | garantito dall obbligo imposto al cancelliere di informare l ufficio finanziario dell esistenza dell atto non registrato , ponendolo così |
| 2010-201.txt | 477 | 477 | , del gettito derivante dall aliquota media di equilibrio dell addizionale regionale all imposta sul reddito delle persone fisiche , | sufficiente | ad assicurare al complesso delle regioni un ammontare di risorse tale da pareggiare esattamente l importo complessivo dei trasferimenti soppressi |
| 2010-357.txt | 2036 | 2036 | impiego del participio « prorogata » , nella disposizione originaria , non costituisce , da solo , un dato linguistico | sufficiente | per interpretare il testo normativo nel senso che l aliquota speciale ridotta sarebbe applicabile anche « per » il periodo |
| 2011-247.txt | 779 | 779 | di inammissibilità sollevate dall avvocatura generale dello stato , secondo cui dall ordinanza di rimessione emergerebbe l omessa o l | insufficiente | motivazione della rilevanza delle questioni . nessuna di tali eccezioni può essere accolta . 2.1 . – la difesa dello |
| 2011-247.txt | 811 | 811 | essere accolta . 2.1 . – la difesa dello stato ha eccepito , innanzitutto , che il rimettente non ha | sufficientemente | motivato sulla rilevanza , perché non ha precisato : a ) né se la sentenza n . 185 / 02 |
| 2011-247.txt | 1245 | 1245 | dell amministrazione finanziaria . il silenzio serbato sul punto dall ordinanza di rimessione non integra , però , l eccepita | insufficiente | motivazione della rilevanza , perché è giustificato dalla notorietà ed evidenza della ragione adducibile a sostegno dell assoluta irrilevanza del |
| 2011-247.txt | 2019 | 2019 | generale dello stato ha eccepito , poi , l inammissibilità delle questioni – sempre sotto il profilo della omessa od | insufficiente | motivazione della rilevanza – affermando che il rimettente non ha chiarito se nella specie ricorrano i presupposti dell applicazione del |
| 2011-247.txt | 2304 | 2304 | è erronea , perché – come correttamente sostenuto dalla parte privata – per escludere l applicazione della proroga biennale è | sufficiente | la presentazione della richiesta di condono , indipendentemente dal suo accoglimento o diniego . a tale interpretazione inducono sia la |
| 2011-247.txt | 4061 | 4061 | , dal primo comma dell art . 57 del d.p.r . n . 633 del 1972 . tali elementi sono | sufficienti | per ritenere rilevanti le questioni . 5 . – nel merito , è necessario esaminare analiticamente le cinque censure prospettate |
| 2011-247.txt | 6082 | 6082 | fatto , irrilevante ai fini del giudizio di legittimità costituzionale . per contrastare possibili abusi degli uffici tributari sono invece | sufficienti | , come sarà meglio precisato al punto 5.3 . , da un lato , la previsione dell obbligo dei pubblici |
| 2011-247.txt | 7567 | 7567 | cause di estinzione o di non punibilità , che possono essere valutate solo dall autorità giudiziaria ) , non essendo | sufficiente | il generico sospetto di una eventuale attività illecita ( ex plurimis , sentenze della cassazione penale n . 27508 del |
| 2011-280.txt | 494 | 494 | la difesa della regione piemonte ha sollevato , in via preliminare , tre eccezioni di inammissibilità della questione : l | insufficienza | della motivazione sulla rilevanza ; il mancato tentativo , da parte del rimettente , di fornire una interpretazione costituzionalmente orientata |
| 2011-280.txt | 550 | 550 | non possono essere accolte . 2.1 . – la prima eccezione , secondo cui il rimettente avrebbe motivato in modo | insufficiente | la rilevanza della questione , non è fondata . la corte di cassazione afferma , infatti , che : a |
| 2011-280.txt | 781 | 781 | dato conto dell impossibilità , a suo avviso , di pervenire ad una interpretazione conforme a costituzione . ciò è | sufficiente | per escludere la dedotta inammissibilità , restando riservata al merito del giudizio di costituzionalità la valutazione della correttezza degli esiti |
| 2011-338.txt | 989 | 989 | , manifestamente inammissibile , in quanto , come più volte precisato dalla giurisprudenza di questa corte , l omessa o | insufficiente | descrizione della fattispecie , non emendabile mediante la diretta lettura degli atti , impedita dal principio di autosufficienza dell atto |
| 2011-60.txt | 872 | 872 | ultima non deve limitarsi a fissare i tetti massimi dell importo delle agevolazioni accordate , ma deve determinare in modo | sufficiente | anche le fattispecie di agevolazione , individuandone gli elementi fondamentali , quali i presupposti soggettivi e oggettivi per usufruire del |
| 2012-109.txt | 1956 | 1956 | di sospendere l esecuzione della sentenza . anche tali rilievi non sono di ostacolo alla suddetta interpretazione adeguatrice . è | sufficiente | osservare al riguardo , seguendo l ordine argomentativo del rimettente , che : a ) non è pertinente il richiamo |
| 2012-109.txt | 2180 | 2180 | , tale disciplina è dettata prevalentemente a tutela dell amministrazione e , comunque , nella sua parzialità , non è | sufficiente | a garantire in via cautelare le ragioni del contribuente nell ipotesi di impugnazione per cassazione della sentenza tributaria d appello |
| 2012-135.txt | 227 | 227 | da emanarsi entro novanta giorni dalla data di entrata in vigore della presente disposizione . in caso di omesso o | insufficiente | versamento dell addizionale si applica la sanzione di cui all articolo 13 del decreto legislativo 18 dicembre 1997 , n |
| 2012-135.txt | 2129 | 2129 | voci di tali minori entrate e di maggiori spese , indipendentemente dall evenienza che il gettito dell addizionale non sia | sufficiente | per provvedere all intera copertura . le minori entrate e le maggiori spese dettagliatamente indicate nell alinea del denunciato comma |
| 2012-142.txt | 1503 | 1503 | ) . allorché ha accertato la sussistenza di una di tali « circostanze straordinarie » , questa corte ha ritenuto | sufficiente | , per la proposizione del ricorso da parte dello stato , la volontà espressa in via d urgenza dall organo |
| 2012-142.txt | 4847 | 4847 | impegno , infatti , ha natura meramente politica e non si è tradotto in norme giuridiche vincolanti . tanto è | sufficiente | per escludere la riserva allo stato del gettito dell addizionale . e ciò , senza tener conto che anche la |
| 2012-241.txt | 3364 | 3364 | » con il presidente della giunta regionale . tale intesa , nella specie , non è intervenuta . ciò è | sufficiente | per determinare un contrasto con i parametri statutari evocati . opera , pertanto , la menzionata clausola di salvaguardia di |
| 2012-300.txt | 1547 | 1547 | ne consegue che la censura della regione ricorrente dedotta in riferimento all art . 3 cost . si connota per | insufficiente | motivazione sulla sua ridondanza sui parametri competenziali della regione stessa ( ex plurimis , sentenza n . 341 del 2009 |
| 2012-32.txt | 3807 | 3807 | disposizione regionale come sopra novellata ( sub comma 1-bis ) al regolamento comunitario n . 1370 / 2007 non sarebbe | sufficiente | ad uniformare l impugnato art . 63 ai princìpi di aggiudicazione competitiva di derivazione europea ivi contenuti , contemplanti ( |
| 2012-32.txt | 5262 | 5262 | dalla normativa pro-concorrenziale di cui all art . 4 del decreto-legge n . 138 del 2011 . tale rilievo è | sufficiente | a dimostrare il sopravvenuto difetto d interesse del presidente del consiglio dei ministri a coltivare il ricorso sul punto . |
| 2012-32.txt | 5718 | 5718 | al regolamento comunitario n . 1370 / 2007 di cui al comma 1-bis aggiunto alla disposizione regionale impugnata non sarebbe | sufficiente | a garantire . è di tutta evidenza , però , che si tratta di una censura completamente diversa , in |
| 2012-64.txt | 1368 | 1368 | solo la regione ma pure i comuni siciliani , in applicazione del decreto , verrebbero a disporre di mezzi finanziari | insufficienti | per l adempimento dei propri compiti » . 1 . 4 . – l art . 2 ( commi da |
| 2012-99.txt | 591 | 591 | , interveniva unilateralmente in ambiti riservati alle norme di attuazione . manca , dunque , da parte del ricorrente una | sufficiente | motivazione a sostegno dell asserita necessità che il nuovo art . 8 dello statuto richieda di essere attuato con la |
| 2013-08.txt | 547 | 547 | 3.1 . – le censure relative agli artt . 3 e 97 cost . sono inammissibili , in quanto non | sufficientemente | motivate . la regione ricorrente si limita a lamentare la genericità e l indeterminatezza della disposizione impugnata , omettendo di |
| 2013-08.txt | 736 | 736 | che siano addotte specifiche argomentazioni in ordine alla asserita illegittimità costituzionale della disposizione impugnata . la motivazione , oltre che | insufficiente | , appare anche inconferente , in quanto la norma censurata non ripristina alcun controllo sugli atti legislativi o amministrativi delle |
| 2013-170.txt | 1140 | 1140 | giudizio , ha chiesto che la questione sia dichiarata inammissibile , per mancata sperimentazione di una interpretazione conforme e per | insufficiente | motivazione sulla rilevanza . le eccezioni non sono fondate . 3.1 . – al riguardo deve anzitutto osservarsi che la |
| 2013-170.txt | 2347 | 2347 | considerazioni risultano destituite di fondamento le eccezioni di inammissibilità sollevate dall avvocatura generale dello stato , aventi riguardo sia all | insufficiente | motivazione sulla retroattività delle disposizioni oggetto del presente giudizio , sia alla mancata sperimentazione di una interpretazione conforme . nessuna |
| 2013-18.txt | 2587 | 2587 | non allega alla censura , basata sull asserita violazione della normativa comunitaria sugli aiuti di stato , elementi di valutazione | sufficienti | ad operare quel limitato accertamento che , ai sensi dell art . 108 tfue , spetta ai giudici nazionali – |
| 2013-18.txt | 2667 | 2667 | requisiti minimi di cui sopra « devono essere ritenuti sussistenti in via di evidenza ; evidenza che risulta da sola | sufficiente | a soddisfare l onere di allegazione indicato dalla [ . . . ] giurisprudenza costituzionale » . invero non di |
| 2013-18.txt | 4212 | 4212 | aggiuntivi a carico del bilancio regionale , contenuta nel comma 1 della disposizione impugnata , – ritenuta dalla difesa regionale | sufficiente | ad escludere la violazione del parametro costituzionale evocato dal ricorrente – costituisce una mera clausola di stile , priva di |
| 2013-18.txt | 4287 | 4287 | incidere sul bilancio . questa corte ha già chiarito che la copertura di nuove spese « deve essere credibile , | sufficientemente | sicura , non arbitraria o irrazionale , in equilibrato rapporto con la spesa che si intende effettuare in esercizi futuri |
| 2013-26.txt | 4896 | 4896 | , cost . , con riferimento alla materia concorrente « previdenza complementare e integrativa » , essendo a tal fine | sufficiente | l invocazione del richiamato principio fondamentale di coordinamento della finanza pubblica . peraltro , non può essere condivisa l eccezione |
| 2013-304.txt | 2248 | 2248 | artt . 36 e 97 cost . questa corte si è ripetutamente espressa nel senso che « la proporzionalità e | sufficienza | della retribuzione devono essere valutate considerando la retribuzione nel suo complesso , non in relazione ai singoli elementi che compongono |
| 2013-310.txt | 2822 | 2822 | urgenza » , atteso che l esigenza di controllo della finanza pubblica non sarebbe di per sé condizione necessaria e | sufficiente | a concretare tali requisiti . in realtà il d.l . n . 78 del 2010 , che reca l intestazione |
| 2013-310.txt | 5313 | 5313 | , dovendosi avere riguardo – in sede di giudizio di non conformità della retribuzione ai requisiti costituzionali di proporzionalità e | sufficienza | – al principio di onnicomprensività della retribuzione medesima . pertanto tale parametro , ex se ed in relazione agli artt |
| 2014-06.txt | 2981 | 2981 | quello ritenuto meno oneroso e quindi più conveniente . la mera differenziazione del contesto acquisitivo del bene non è dunque | sufficiente | a giustificare la discriminazione di due fattispecie caratterizzate da una sostanziale omogeneità ( sentenze n . 328 del 1983 , |
| 2014-07.txt | 2792 | 2792 | ad un rafforzamento dell indipendenza anche delle autorità nazionali di regolazione . a tal fine , tuttavia , si ritiene | sufficiente | che sia garantito mediante una previsione esplicita che l autorità nazionale responsabile della regolazione ex ante del mercato o della |
| 2014-07.txt | 3103 | 3103 | la sua impermeabilità ai fattori esterni e che le autorità dispongano di un bilancio proprio che permetta loro di assumere | sufficiente | personale qualificato . dall esame della disciplina europea risulta evidente la differenza che esiste tra le banche centrali nazionali e |
| 2014-145.txt | 1665 | 1665 | del 2012 ) » ( sentenza n . 265 del 2012 ) . per aversi novità dell entrata , è | sufficiente | il verificarsi di « un ” incremento di gettito ” ( sentenza n . 198 del 1999 ) , cioè |
| 2014-200.txt | 1884 | 1884 | n . 16 del 2012 è entrato in vigore solo nel mese di marzo 2012 e il termine assegnato sarebbe | insufficiente | per realizzare le modifiche tecnologiche dei sistemi , necessarie per la concreta applicazione dell addizionale e realizzabili non dai concessionari |
| 2014-201.txt | 415 | 415 | di ragionevolezza di cui all art . 3 cost . » ( sentenza n . 142 del 2014 ) rende | sufficiente | la motivazione addotta a sostegno della violazione di entrambi i parametri costituzionali . 3 . – nel merito la questione |
| 2014-225.txt | 1770 | 1770 | membri – si propone , attraverso l armonizzazione della disciplina della base imponibile e la determinazione di livelli di aliquote | sufficientemente | ravvicinati tra gli stati membri , di attuare nel tempo la neutralità dell imposta ai fini della concorrenza . con |
| 2014-236.txt | 1236 | 1236 | , la censura sarebbe comunque infondata , in quanto , dato che le risorse finanziarie disponibili erano in ogni caso | insufficienti | a soddisfare tutte le richieste , un criterio di scelta si imponeva . l averlo individuato nell ordine cronologico di |
| 2014-251.txt | 947 | 947 | e comma 2 , per violazione degli art . 3 e 41 cost . , deve essere dichiarata inammissibile per | insufficienza | e oscurità della motivazione ( ex plurimis ordinanze nn . 203 e 133 del 2011 ) , nonché per incompleta |
| 2014-26.txt | 2339 | 2339 | siano tali da comportare uno squilibrio incompatibile con le complessive esigenze di spesa regionale e , in definitiva , rendano | insufficienti | i mezzi finanziari dei quali la regione stessa dispone per l adempimento dei propri cómpiti ( sentenze n . 97 |
| 2014-279.txt | 427 | 427 | . occorre precisare che con l ordinanza n . 268 del 2012 questa corte dichiarava la questione manifestamente inammissibile per | insufficiente | motivazione sulla rilevanza , vizio che , potendo essere rimosso dal giudice a quo , non determina un effetto preclusivo |
| 2014-279.txt | 864 | 864 | ” arti e professioni ” ( art . 5 ) . peraltro , se ciò è necessario , è anche | sufficiente | , poiché sostanzialmente fin dall origine ( artt . 5 e 40 del d.p.r . n . 131 del 1986 |
| 2014-279.txt | 900 | 900 | n . 131 del 1986 ) l alternatività non è condizionata all effettiva sottoposizione ad iva dell operazione , essendo | sufficiente | che essa rientri in tale ambito , cosicché vale anche nel caso in cui sia poi prevista in concreto l |
| 2014-44.txt | 15195 | 15195 | relativo riparto di competenze vanno tenuti presenti anche nell affrontare il problema – che le regioni non ignorano – delle | insufficienti | dimensioni di molti comuni italiani . si tratta di un problema complesso , che non può essere risolto in modo |
| 2014-98.txt | 4431 | 4431 | formulazione dell art . 17-bis . in proposito , quanto alle modifiche apportate ai commi 8 e 9 , è | sufficiente | osservare che esse regolano fattispecie estranee a quelle disciplinate dalle norme oggetto delle censure avanzate dai rimettenti . quanto alle |
| 2014-98.txt | 4920 | 4920 | persistenza o meno di un interesse alla pronuncia » . l eccezione non è fondata . in proposito , è | sufficiente | richiamare l art . 18 delle norme integrative per i giudizi davanti alla corte costituzionale , il quale , stabilendo |
| 2014-98.txt | 6762 | 6762 | , né la concreta idoneità e utilità di tali istituti al conseguimento di detto fine . al riguardo , è | sufficiente | osservare come l obbligatorietà della procedura introdotta dal reclamo ( a fronte della facoltatività delle istanze di autotutela e di |
| 2015-10.txt | 1832 | 1832 | , l affermazione del rimettente secondo cui solo la disposizione censurata ostacolerebbe il richiesto rimborso deve ragionevolmente considerarsi integrare una | sufficiente | motivazione anche su questo punto . 5 . – nel merito , le questioni sollevate in relazione agli artt . |
| 2015-10.txt | 5101 | 5101 | elementi indiziari tratti dalle politiche dei prezzi adottati dai soggetti vigilati , « che generano un incremento dei margini non | sufficientemente | motivato » ( relazione al parlamento sopra citata ) alimentano il dubbio che il divieto di traslazione sui prezzi non |
| 2015-100.txt | 354 | 354 | i relativi giudizi vanno riuniti per essere definiti con unica decisione . 3 . – le eccezioni di inammissibilità per | insufficiente | descrizione della fattispecie concreta e difetto di motivazione sulla rilevanza , formulate dall avvocatura generale dello stato in relazione alle |
| 2015-13.txt | 1117 | 1117 | che da tale riduzione consegua uno squilibrio incompatibile con le complessive esigenze di spesa regionale e , quindi , l | insufficienza | dei mezzi finanziari dei quali la regione dispone per l adempimento dei propri compiti ( ex plurimis , sentenze n |
| 2015-132.txt | 1262 | 1262 | è soddisfatto ogni qual volta sia enunciato il petitum dell ufficio impositore e risultino indicate le relative ragioni in termini | sufficienti | a definire la materia del contendere . la norma denunciata , tuttavia , non fa dipendere la nullità dell atto |
| 2015-132.txt | 2833 | 2833 | una sanzione analoga a quella stabilita dalla norma denunciata . senza entrare nel merito della qualificazione della norma , è | sufficiente | osservare che la mancanza dell espressa previsione , in essa , del contraddittorio anticipato non sarebbe comunque d ostacolo all |
| 2015-155.txt | 2507 | 2507 | misura corrispondente al maggior gettito imu ad aliquota di base attribuito ai comuni medesimi e che , in caso di | insufficienza | , ciascuno di essi versi all entrata del bilancio dello stato le somme residue . per le regioni autonome friuli-venezia |
| 2015-155.txt | 5222 | 5222 | norma in sede di giudizio in via di azione » ( sentenza n . 144 del 2014 ) , risulta | sufficiente | a determinare detto esito processuale in ordine alla questione proposta dalla predetta regione . 5 . – come in precedenza |
| 2015-155.txt | 5696 | 5696 | realizzano . 6.2 . – è opportuno poi sottolineare come un rapido esame della disciplina finanziaria delle autonomie speciali sia | sufficiente | ad individuare , quale connotato tipico della stessa , la compartecipazione ai tributi erariali afferenti al proprio territorio . ogni |
| 2015-155.txt | 8818 | 8818 | del 2015 ) , nel caso in esame il riassetto fiscale generale ed il susseguirsi di norme mutevoli e non | sufficientemente | coordinate tra loro viene a determinare uno scenario che non costituisce né una manovra provvisoria suscettibile di consolidamento , come |
| 2015-178.txt | 2485 | 2485 | . ) . secondo l insegnamento costante di questa corte , la conformità della retribuzione ai requisiti di proporzionalità e | sufficienza | indicati dall art . 36 , primo comma , cost . deve essere valutata in relazione alla retribuzione nel suo |
| 2015-192.txt | 458 | 458 | il lavoro in tutte le sue forme ed applicazioni l imposizione di prestazioni officiose remunerate con compensi modestissimi e comunque | insufficienti | , anche in quanto non adeguati periodicamente all aumento del costo della vita , ed anzi , a partire dal |
| 2015-192.txt | 521 | 521 | censurata non assicurerebbe agli interessati una retribuzione proporzionata per qualità e quantità al lavoro prestato , e in ogni caso | sufficiente | a condurre un esistenza libera e dignitosa . è invocato , inoltre , l art . 3 cost . , |
| 2015-192.txt | 4209 | 4209 | schema che involga un necessario e logico confronto tra prestazioni e retribuzione e quindi un qualsiasi giudizio sull adeguatezza e | sufficienza | di quest ultima » . inoltre , l art . 36 cost . si riferisce alla complessiva percezione di reddito |
| 2015-273.txt | 1720 | 1720 | regione al rispetto del patto di stabilità interno per il periodo 2014-2017 . tuttavia , il raggiunto accordo non è | sufficiente | , di per sé , a determinare la cessazione della materia del contendere quando non sia seguito da rinuncia al |
| 2015-31.txt | 437 | 437 | il ricorrente , il fatto generatore dell accisa ( produzione od importazione dei prodotti sottoposti al tributo ) non risulterebbe | sufficiente | da solo a quantificare concretamente l entità della pretesa tributaria , che dipenderebbe dall impiego degli stessi prodotti nel luogo |
| 2015-70.txt | 728 | 728 | quello oggetto dell ordinanza di rimessione , nel quale sia stata sollevata analoga questione di legittimità costituzionale , non è | sufficiente | a rendere ammissibile l intervento ( ex plurimis , ordinanza n . 150 del 2012 ) . conseguentemente , poiché |
| 2015-70.txt | 1089 | 1089 | motivazione adeguata sulla non manifesta infondatezza della stessa , limitandosi a evocarne i parametri costituzionali , senza argomentare in modo | sufficiente | in ordine alla loro violazione ( ex plurimis , ordinanza n . 36 del 2015 ) . in tale ipotesi |
| 2015-70.txt | 1367 | 1367 | della questione di legittimità costituzionale , in quanto preclusiva della valutazione della fondatezza . il giudice a quo non fornisce | sufficienti | elementi che consentano di vagliare le modalità di incidenza della norma censurata sul parametro genericamente invocato ed omette di allegare |
| 2015-70.txt | 3758 | 3758 | , che « [ . . . ] le pensioni , sia pure di maggiore consistenza , potrebbero non essere | sufficientemente | difese in relazione ai mutamenti del potere d acquisto della moneta » . 7 . – l art . 24 |
| 2015-70.txt | 4797 | 4797 | all art . 38 , secondo comma , cost . tale strumento si presta contestualmente a innervare il principio di | sufficienza | della retribuzione di cui all art . 36 cost . , principio applicato , per costante giurisprudenza di questa corte |
| 2015-82.txt | 1010 | 1010 | attuazione statutaria di cui all art . 27 della legge n . 42 del 2009 , non sarebbe una garanzia | sufficiente | , dal momento che il termine di trenta mesi , decorrenti dalla data di entrata in vigore della medesima legge |
| 2015-82.txt | 2783 | 2783 | non si comprende , dunque , dove risieda la lesività della disposizione impugnata . la censura è dunque inammissibile per | insufficienza | della motivazione e incompleta ricostruzione del quadro normativo ( ex plurimis , sentenza n . 165 del 2014 ) . |
| 2015-82.txt | 5956 | 5956 | il vincolo di assicurare a tutti gli enti territoriali , compresi quelli con minore capacità fiscale per abitante , risorse | sufficienti | a finanziare integralmente le funzioni loro attribuite , come previsto dall art . 119 , quarto comma , cost . |
| 2015-82.txt | 6047 | 6047 | circostanza la ricorrente non fornisce alcun elemento che dimostri in concreto che l intervento normativo abbia dato luogo ad una | insufficienza | complessiva dei mezzi finanziari a disposizione ( ex plurimis , sentenze n . 145 del 2008 e n . 29 |
| 2015-83.txt | 2148 | 2148 | orientamento di questa corte – che ciò « non relega tuttavia la legge sullo sfondo , né può costituire giustificazione | sufficiente | per un rapporto con gli atti amministrativi concreti ridotto al mero richiamo formale ad un prescrizione normativa ” in bianco |
| 2015-83.txt | 2348 | 2348 | riserva relativa di cui all art . 23 cost . , è quanto meno necessaria la preventiva determinazione di « | sufficienti | criteri direttivi di base e linee generali di disciplina della discrezionalità amministrativa » ( sentenze n . 350 del 2007 |
| 2016-151.txt | 592 | 592 | assicura ai comuni autonomia di entrata e di spesa – il quarto comma del medesimo articolo , in quanto l | insufficienza | delle risorse a disposizione non consentirebbe loro di finanziare integralmente le funzioni conferite , ed il successivo quinto comma , |
| 2016-151.txt | 1185 | 1185 | il vincolo di assicurare a tutti gli enti territoriali , compresi quelli con minore capacità fiscale per abitante , risorse | sufficienti | a finanziare integralmente le funzioni loro attribuite , come previsto dall art . 119 , quarto comma , cost . |
| 2016-151.txt | 1401 | 1401 | adeguatamente adempiuto all onere probatorio finalizzato alla dimostrazione « in concreto che l intervento normativo abbia dato luogo ad una | insufficienza | complessiva dei mezzi finanziari a disposizione ( ex plurimis , sentenze n . 145 del 2008 e n . 29 |
| 2016-151.txt | 1525 | 1525 | l impossibilità di ricavare direttamente dal documento in questione la prova che l intervento normativo abbia dato luogo ad un | insufficienza | complessiva dei mezzi finanziari a disposizione dei comuni . al di là di tale rilievo , peraltro , i passaggi |
| 2016-173.txt | 612 | 612 | difesa dello stato , con le quali – relativamente alle questioni che investono il comma 486 – si deducono l | insufficiente | motivazione sulla rilevanza , la critica adesione alla prospettazione delle parti nei giudizi a quibus e l omissione del doveroso |
| 2016-188.txt | 9940 | 9940 | . con riferimento alla norma di specie difetta ogni specifico percorso argomentativo a suffragio della dedotta illegittimità , non essendo | sufficiente | il generico rinvio al precedente ricorso , deciso nel senso della inammissibilità con la sentenza n . 155 del 2015 |
| 2016-205.txt | 2048 | 2048 | tra i vari comparti di cui si compone la pubblica amministrazione » ) la difesa erariale eccepisce l inammissibilità per | insufficiente | motivazione sulla « ridondanza delle lamentate violazioni sul riparto di competenze » . l eccezione è infondata . la regione |
| 2016-205.txt | 2164 | 2164 | competenza , quale deriva chiaramente dalla riduzione della spesa corrente e dal passaggio delle corrispondenti risorse allo stato , è | sufficiente | ad argomentare la ridondanza dei vizi denunciati sulle competenze degli enti stessi ( sentenze n . 117 , n . |
| 2016-205.txt | 6117 | 6117 | come visto al punto 6.1 . ) , per le funzioni non fondamentali manca qualsiasi allegazione volta a suffragare l | insufficienza | di risorse . infine , i parametri invocati non sono conferenti : se la lesione deriva dall insufficienza delle risorse |
| 2016-205.txt | 6135 | 6135 | suffragare l insufficienza di risorse . infine , i parametri invocati non sono conferenti : se la lesione deriva dall | insufficienza | delle risorse ai fini dell esercizio delle funzioni non fondamentali ” riallocate ” , si ricade nell ambito dell art |
| 2016-77.txt | 958 | 958 | erario . dette disposizioni contemplano una riserva erariale che riguarda « le risorse derivanti dall aumento » menzionato , locuzione | sufficientemente | ampia da includere tutte le maggiori entrate che l aumento genera , ossia anche il maggior gettito dell iva applicata |
| 2016-78.txt | 245 | 245 | proposti dalla predetta società , con cui quest ultima veniva invitata ad integrare il versamento del contributo unificato , ritenuto | insufficiente | . la ricorrente si doleva del fatto che con riguardo ai ricorsi cumulativi il contributo unificato fosse stato calcolato applicando |
| 2016-96.txt | 1006 | 1006 | si è ripetutamente pronunciata sul punto della necessità di una valutazione complessiva della retribuzione , ai fini del giudizio sulla | sufficienza | e la proporzionalità della stessa al lavoro prestato . a proposito di questioni analoghe , relative al personale delle carriere |
| 2016-96.txt | 1203 | 1203 | viceprefetti promossi nell arco temporale cha va dal 2011 al 2013 all anzidetto requisito , oltre che a quello della | sufficienza | , si deve inoltre tenere conto dell esistenza di due componenti che , aggiungendosi a quella stipendiale di base , |
| 2017-140.txt | 1217 | 1217 | , seppur con decorrenza dall anno 2017 , una complessiva riduzione del gettito di determinati tributi erariali e ciò è | sufficiente | per riconoscere , nella prospettazione regionale , la potenzialità di un effetto lesivo di dette previsioni sul bilancio regionale , |
| 2017-140.txt | 1737 | 1737 | la loro interrelazione con misure di contenimento della spesa abbiano gravemente pregiudicato lo svolgimento delle proprie funzioni . non sono | sufficienti | a tal fine le osservazioni contenute nella pronuncia della corte dei conti , sezioni riunite in sede di giudizio di |
| 2017-177.txt | 2176 | 2176 | 1986 e diretto a evitare fenomeni di doppia imposizione , conseguenti alla simmetria del sistema iva-registro . condizione necessaria e | sufficiente | del trattamento agevolato è che l operazione ricada nell ambito di applicazione dell iva , delineato oggettivamente e soggettivamente dal |
| 2017-177.txt | 2715 | 2715 | soggetto a iva sia , come nel caso dell accoglimento dell opposizione allo stato passivo , il presupposto necessario e | sufficiente | della partecipazione del creditore all esecuzione collettiva , che è strumentale al pagamento del credito stesso , sia pure in |
| 2017-199.txt | 689 | 689 | produrre per la prima volta in appello documenti già in suo possesso nel grado anteriore » . sul punto è | sufficiente | rilevare che tale facoltà è riconosciuta ad entrambe le parti del giudizio , cosicché non sussistono le ragioni del lamentato |
| 2017-236.txt | 9613 | 9613 | multis , sentenze n . 96 del 2016 ; e n . 154 del 2014 ) , il giudizio sulla | sufficienza | e sulla proporzionalità della retribuzione non può prescindere da una valutazione complessiva delle diverse voci che la compongono e non |
| 2017-240.txt | 1361 | 1361 | gli elementi essenziali della fattispecie impositiva sono determinati dalla disposizione legislativa in esame in maniera esaustiva , risultando di conseguenza | sufficientemente | delimitata la discrezionalità dell amministrazione . l oggetto dell imposizione , infatti , non è più costituito dai « succedanei |
| 2017-240.txt | 1523 | 1523 | art . 23 cost . , risultando soddisfatti i requisiti costantemente sottolineati da questa corte : la preventiva determinazione di | sufficienti | criteri e linee generali di disciplina della discrezionalità amministrativa ( tra le tante , sentenze n . 307 del 2013 |
| 2017-250.txt | 4761 | 4761 | . in particolare , ad avviso dell istituto , il giudice rimettente avrebbe affermato « di non aver percepito con | sufficiente | nettezza l esigenza di bilanciamento del sacrificio imposto a talune categorie di pensionati con le necessità di bilancio e di |
| 2017-250.txt | 4910 | 4910 | bilanciamento , con particolare riferimento alla previsione dell art . 81 della carta » , il che « non è | sufficiente | [ . . . ] a fondare un giudizio di non manifesta infondatezza della questione di illegittimità costituzionale di una |
| 2017-250.txt | 5115 | 5115 | definendola un eccezione « quanto alla rilevanza » , lamenta poi che ciò che afferma il rimettente « non è | sufficiente | [ . . . ] a fondare un giudizio di non manifesta infondatezza della questione » – e , col |
| 2017-250.txt | 5345 | 5345 | garantendo l equilibrio di bilancio dell ente previdenziale » . l eccezione non è fondata . in proposito , è | sufficiente | osservare che la discrezionalità spettante al legislatore nella scelta dei meccanismi diretti ad assicurare nel tempo l adeguatezza dei trattamenti |
| 2017-250.txt | 7102 | 7102 | atto a far sorgere nel destinatario una ragionevole fiducia nel suo mantenimento » , anche « protratta per un periodo | sufficientemente | lungo » ( sentenza n . 56 del 2015 ) . 6.2.2 . – la finalità attuativa della sentenza di |
| 2017-250.txt | 8393 | 8393 | tali da indurre questa corte a modificare l orientamento espresso con le due sentenze menzionate . in proposito , è | sufficiente | osservare che l effetto di ” trascinamento ” proprio delle censurate misure di blocco della perequazione non ne muta la |
| 2017-269.txt | 1012 | 1012 | avvocatura generale dello stato ha eccepito l inammissibilità delle questioni sollevate con entrambe le ordinanze per difetto di giurisdizione o | insufficiente | motivazione sulla sussistenza della stessa . secondo la difesa dell interveniente , infatti , si verserebbe in un caso di |
| 2017-269.txt | 1869 | 1869 | in un giudizio analogo a quello in cui la questione sia sollevata ( o addirittura nello stesso ) non è | sufficiente | a mettere in dubbio la plausibilità delle motivazioni addotte dal giudice rimettente in tema di giurisdizione . nel caso di |
| 2017-269.txt | 2015 | 2015 | ) . sicché , l isolata pronuncia opposta dall avvocatura generale dello stato alle tesi delle remittenti , non è | sufficiente | a far emergere un evidente e macroscopico difetto di giurisdizione o da insinuare dubbi sulla plausibilità della motivazione addotta nelle |
| 2017-269.txt | 7517 | 7517 | potendo limitarsi a conferire un potere regolativo attraverso una ” norma in bianco ” , rispetta la riserva quando determina | sufficienti | criteri direttivi e traccia le linee generali della disciplina . con riguardo alle prestazioni patrimoniali imposte , il rispetto della |
| 2017-69.txt | 258 | 258 | disposizione violerebbe l art . 23 della costituzione , perché imporrebbe una prestazione patrimoniale sulla base di una previsione legislativa | insufficientemente | determinata sotto molteplici profili : anzitutto , in riferimento al tetto massimo totale dei contributi prelevabili ( c.d . soglia |
| 2017-69.txt | 1473 | 1473 | azione amministrativa limitativa della sfera generale di libertà dei cittadini » . la fonte primaria deve , invece , stabilire | sufficienti | criteri direttivi e linee generali di disciplina , richiedendosi in particolare che la concreta entità della prestazione imposta sia desumibile |
| 2017-85.txt | 2719 | 2719 | quali il giudice a quo perviene sulla scorta delle risultanze istruttorie indicate nell ordinanza di rimessione sono motivate in maniera | sufficiente | e non implausibile , sicché questa corte non può interferire con tale valutazione . secondo costante giurisprudenza , infatti , |
| 2017-85.txt | 2774 | 2774 | riservato al giudice rimettente , sì che l intervento della corte deve limitarsi ad accertare l esistenza di una motivazione | sufficiente | , non palesemente erronea o contraddittoria , senza spingersi fino ad un esame autonomo degli elementi che hanno portato il |
| 2017-85.txt | 3323 | 3323 | ” del trattamento negli impianti , nondimeno , come in effetti il giudice a quo motiva in modo che appare | sufficiente | e non implausibile , né la lettera , né la ratio dell art . 3 , comma 40 , della |
| 2017-85.txt | 4352 | 4352 | costituzionale invocato può dunque essere superata , in quanto dalla motivazione dell ordinanza di rimessione i termini della questione appaiono | sufficientemente | definiti ( ex plurimis , sentenza n . 448 del 1997 e ordinanza n . 211 del 2004 ) . |
| 2018-114.txt | 1145 | 1145 | 2016 del medesimo tribunale rimettente la fattispecie del giudizio a quo è solo richiamata in termini sommari e del tutto | insufficienti | . inoltre – a fronte delle censure della parte attrice che , secondo il sintetico e generico riferimento contenuto nell |
| 2018-114.txt | 1784 | 1784 | legge . rilevanti sono quindi le questioni di costituzionalità sollevate dal tribunale ordinario di trieste . sussiste inoltre anche una | sufficiente | motivazione della ritenuta non manifesta infondatezza delle questioni di costituzionalità , nonché la plausibile non adottabilità di un interpretazione adeguatrice |
| 2018-152.txt | 242 | 242 | dell art . 2 , il comma 2-bis , tramite il quale si prevede che in caso di omesso , | insufficiente | o tardivo pagamento del tributo in esame – decorsi i termini previsti per l eventuale ravvedimento spontaneo dall art . |
| 2018-167.txt | 1326 | 1326 | natura di quest ultima . la circostanza che il prelievo sia proporzionato al traffico generato , poi , non è | sufficiente | a fare emergere una relazione sinallagmatica con il servizio antincendi , ove si consideri che la misura della contribuzione annua |
| 2018-17.txt | 6115 | 6115 | dal presupposto che le entrate rappresentate dal maggior gettito frutto del regime di esenzione non presentino quel grado di certezza | sufficiente | a garantire la copertura delle spese previste e precedentemente coperte con un entrata diversa , in particolare costituita dalla ripartizione |
| 2018-17.txt | 8541 | 8541 | « non deve limitarsi a fissare i tetti massimi dell importo delle agevolazioni accordate , ma deve determinare in modo | sufficiente | anche le fattispecie di agevolazione , individuandone gli elementi fondamentali , quali i presupposti soggettivi e oggettivi per usufruire del |
| 2018-175.txt | 893 | 893 | di rimessione delle questioni di legittimità costituzionale non necessariamente deve concludersi con un dispositivo recante altresì un petitum , essendo | sufficiente | che dal tenore complessivo della motivazione emerga con chiarezza il contenuto ed il verso delle censure , questa corte ritiene |
| 2018-175.txt | 4140 | 4140 | con avviso di ricevimento , fa firmare quest ultimo dal destinatario ; se il destinatario rifiuta di firmare , è | sufficiente | , ai fini della prova dell avvenuta consegna , che l agente postale apponga sull avviso stesso la relativa dichiarazione |
| 2018-175.txt | 6533 | 6533 | conoscibilità puramente teorica dell atto notificatogli » ( sentenza n . 346 del 1998 ) . ma le ipotesi di | insufficienti | garanzie per il notificatario , ritenute tali da questa corte , sono relative a prescrizioni formali del procedimento notificatorio , |
| 2018-188.txt | 530 | 530 | , il beneficio per l immobile ricadente nel comprensorio di bonifica . in disparte ogni altra possibile considerazione , è | sufficiente | rilevare che tale normativa successiva , di cui si dirà anche in seguito , si applica ai contributi consortili dovuti |
| 2018-188.txt | 4828 | 4828 | , in ragione della verificata sussistenza di un beneficio diretto , indiretto o potenziale per l immobile , non essendo | sufficiente | il mero dato spaziale della sua collocazione nel comprensorio di bonifica . la medesima legge reg . calabria n . |
| 2018-27.txt | 588 | 588 | è fondata l eccezione – sollevata dall avvocatura generale dello stato – di inammissibilità delle questioni di legittimità costituzionale per | insufficiente | descrizione della fattispecie oggetto dei giudizi principali . invero , nel censurare la soggezione delle parti ricorrenti all imposta unica |
| 2018-27.txt | 617 | 617 | invero , nel censurare la soggezione delle parti ricorrenti all imposta unica , il rimettente fornisce gli elementi necessari e | sufficienti | alla ricostruzione della fattispecie sottoposta al suo esame , specificando in particolare l attività svolta dalle stesse parti ed integrante |
| 2018-29.txt | 1212 | 1212 | dello stato dovrebbe , al contrario , subire un aumento ; né , a questo ultimo fine , può ritenersi | sufficiente | l attestazione dei soli incassi da ruolo degli anni 2016 e 2017 , prodotta in udienza . 9 . – |
| 2018-43.txt | 2314 | 2314 | nonostante il primo fosse già stato definito , a condizione che esistesse tra i due un legame materiale e temporale | sufficientemente | stretto . tuttavia , fino allo sviluppo di cui presto si dirà , si era trattato di un criterio di |
| 2018-43.txt | 3336 | 3336 | secondo cui il ne bis in idem non opera quando i procedimenti sono avvinti da un legame materiale e temporale | sufficientemente | stretto ( « sufficiently closely connected in substance and in time » ) , attribuendo a questo requisito tratti del |
| 2018-43.txt | 3983 | 3983 | , al fine di ravvisare il legame materiale , vi è la possibilità che in concreto gli stessi siano ritenuti | sufficientemente | connessi , in modo da far escludere l applicazione del divieto di bis in idem , come testimonia la stessa |
| 2018-67.txt | 709 | 709 | . – la fattispecie , oggetto del giudizio a quo , è stata puntualmente descritta dal giudice rimettente in termini | sufficientemente | dettagliati . risulta infatti dall ordinanza di rimessione che l avvocato a . t . , già dipendente dell inps |
| 2018-67.txt | 1249 | 1249 | adottare qualora ritenesse fondate le questioni di legittimità costituzionale , tuttavia , dal tenore complessivo della motivazione , emerge con | sufficiente | chiarezza il verso delle sollevate questioni . solo l indeterminatezza ed ambiguità del petitum comportano – per consolidata giurisprudenza costituzionale |
| 2018-67.txt | 1328 | 1328 | sia di carattere additivo , è inammissibile la questione solo se l ordinanza di rimessione ometta di indicare in maniera | sufficientemente | circostanziata il verso della addizione che sarebbe necessaria per la reductio ad legitimitatem . nella specie risulta che il rimettente |
| 2018-67.txt | 1427 | 1427 | di iscrizione , a carico dell avvocato che abbia comunque comunicato alla cassa il suo reddito professionale . tanto è | sufficiente | al fine dell ammissibilità sotto tale profilo delle sollevate questioni di legittimità costituzionale . 2.3 . – neppure sussiste inammissibilità |
| 2018-67.txt | 3257 | 3257 | tale sistema previdenziale pagando per anni i dovuti contributi ( soggettivo ed integrativo ) fino a maturare il requisito contributivo | sufficiente | , in concorso con il requisito anagrafico , per conseguire la pensione di vecchiaia . inoltre tale regime di favore |
| 2018-67.txt | 3999 | 3999 | una adeguata censura di carattere generale sul complessivo sistema di provvista della cassa in raffronto alle prestazioni erogate . tale | insufficiente | motivazione della censura comporta l inammissibilità della sollevata questione di costituzionalità . 5 . – la questione di legittimità costituzionale |
| 2018-75.txt | 1551 | 1551 | scaduti – in cui essa ricorrente non è coinvolta . ma ciò paradossalmente costituisce prova ” contraria ” di quella | insufficienza | delle disponibilità finanziarie della regione , cui darebbe luogo l adottata manovra di finanza pubblica , che la ricorrente avrebbe |
| 2018-89.txt | 5243 | 5243 | situazione normativa che ha generato la posizione giuridica incisa dal nuovo assetto regolatorio , sia perché protratta per un periodo | sufficientemente | lungo , sia per essere sorta in un contesto giuridico sostanziale atto a far sorgere nel destinatario una ragionevole fiducia |
| 2019-122.txt | 675 | 675 | riservato al giudice rimettente , sì che l intervento della corte deve limitarsi ad accertare l esistenza di una motivazione | sufficiente | , non palesemente erronea o contraddittoria , senza spingersi fino a un esame autonomo degli elementi che hanno portato il |
| 2019-122.txt | 807 | 807 | 71 del 2015 ) . un simile presupposto non si verifica nel caso di specie , perché il rimettente ha | sufficientemente | motivato nel senso che la pretesa tributaria della regione trova fondamento nella disposizione censurata , che richiede , ai fini |
| 2019-122.txt | 1268 | 1268 | , cost . , piuttosto che all art . 117 , quarto comma , cost . , emerge in modo | sufficientemente | chiaro , ancorché implicito , dal contesto della ordinanza di rimessione ( per casi analoghi , sentenze n . 116 |
| 2019-128.txt | 1515 | 1515 | che ricorre quando nessun dubbio possa nutrirsi sul punto , potrebbe riflettersi sulla rilevanza della questione . si ritiene quindi | sufficiente | che « [ i ] l giudice rimettente non [ abbia ] ravvisato preclusioni all esame nel merito della domanda |
| 2019-222.txt | 1544 | 1544 | tra i due procedimenti – amministrativo e penale – che sanzionano il medesimo fatto sussista un legame materiale e temporale | sufficientemente | stretto ; legame che deve essere ravvisato , in particolare : quando le due sanzioni perseguano scopi diversi e complementari |
| 2019-222.txt | 3832 | 3832 | ” sanzionatorio con la garanzia convenzionale del ne bis in idem . 2.3 . – le segnalate lacune determinano un | insufficiente | motivazione tanto della non manifesta infondatezza della questione prospettata , quanto della sua rilevanza ( in quest ultimo senso , |
| 2019-245.txt | 5512 | 5512 | in stato di insolvenza liquidi il suo intero patrimonio per saldare i propri debiti . se tale patrimonio non è | sufficiente | a rimborsare tutti i crediti , il pagamento parziale di un credito privilegiato può essere ammesso solo se un esperto |
| 2019-288.txt | 772 | 772 | « economicamente più forti » di quelle che operano in diversi settori produttivi , non potendosi ritenere a tal fine | sufficiente | la circostanza che le prime siano sottoposte a vigilanza pubblica . l irragionevolezza del differente trattamento impositivo censurato sarebbe peraltro |
| 2019-288.txt | 1139 | 1139 | economica negativa in cui versava il paese e la connessa esigenza di copertura finanziaria evidentemente non sono di per sé | sufficienti | a dar conto , in particolare , della maggiore capacità contributiva delle imprese alle quali è applicabile la norma denunciata |
| 2019-288.txt | 6102 | 6102 | cui disporrebbero i soggetti operanti nei settori creditizi , finanziari e assicurativi . sotto il primo aspetto , è qui | sufficiente | rilevare che la nuova imposta si applica sull intero reddito – determinato nei termini già illustrati – e non solo |
| 2019-288.txt | 6302 | 6302 | il carattere della sua transitorietà . di per sé , infatti , la temporaneità dell imposizione non costituisce un argomento | sufficiente | a fornire giustificazione a un imposta , che potrebbe comunque risultare disarticolata dai principi costituzionali , con le gravi conseguenze |
| 2019-46.txt | 2984 | 2984 | siano tali da comportare uno squilibrio incompatibile con le complessive esigenze di spesa regionale e , in definitiva , rendano | insufficienti | i mezzi finanziari dei quali la regione stessa dispone per l adempimento dei propri compiti ( tra le altre , |
| 2019-67.txt | 831 | 831 | al pagamento contestuale del contributo unificato » ; al successivo art . 16 prevede , in caso di omesso o | insufficiente | pagamento del contributo unificato , sia che « si applicano le disposizioni di cui alla parte vii , titolo vii |
| 2019-67.txt | 1104 | 1104 | che : « 1 . nei casi in cui all art . 16 [ cioè in caso di omesso o | insufficiente | pagamento del contributo unificato ] , entro trenta giorni dal deposito dell atto cui si collega il pagamento o l |
| 2020-120.txt | 794 | 794 | secondo cui a questa corte sarebbe inibito emettere ( e al rimettente richiedere ) una pronuncia additiva . è qui | sufficiente | ricordare , in contrario , sia la costante giurisprudenza che ammette in generale tale tipo di pronuncia , sia quella |
| 2020-142.txt | 863 | 863 | norma censurata non trovi copertura in una singola disposizione della legge di delega non è motivo , di per sé | sufficiente | , per ritenere integrata la violazione dell art . 76 cost . la valutazione di conformità deve essere condotta , |
| 2020-158.txt | 887 | 887 | si applica al giudizio a quo , sia richiamando il tenore letterale delle disposizioni oggetto delle questioni . ciò è | sufficiente | per riconoscere l ammissibilità delle questioni , ogni ulteriore considerazione restando riservata all esame del merito . 4 . – |
| 2020-158.txt | 933 | 933 | ha eccepito l inammissibilità delle questioni sotto un distinto profilo . ad avviso della difesa statale il rimettente non avrebbe | sufficientemente | argomentato le ragioni per le quali non sarebbe possibile pervenire a un interpretazione costituzionalmente conforme del censurato art . 20 |
| 2020-201.txt | 503 | 503 | « il rimborso delle somme versate » e i soci che , invece , non abbiano mezzi economici e credito | sufficienti | per effettuare il pagamento e ai quali pertanto non sia consentito ottenere tempestivamente e con certezza giustizia ; c ) |
| 2020-234.txt | 2233 | 2233 | pubblica amministrazione , peraltro come deduzione del ricorrente nel giudizio principale . per costante giurisprudenza costituzionale , l omessa o | insufficiente | motivazione sulla non manifesta infondatezza della questione rende la stessa inammissibile ( ex plurimis , sentenze n . 136 e |
| 2020-234.txt | 2638 | 2638 | invero nulla stabilisce a proposito di detta proiezione temporale , sicché anche qui si configura l inammissibilità per omessa o | insufficiente | motivazione sulla non manifesta infondatezza . come si osserverà nell esame di merito ( infra , punto 18 . ) |
| 2020-234.txt | 3129 | 3129 | 250 del 2017 e n . 70 del 2015 ) . essa è altresì funzionale all attuazione dei principi di | sufficienza | e proporzionalità della retribuzione , sanciti dall art . 36 , primo comma , cost . ( sentenza n . |
| 2020-234.txt | 3843 | 3843 | gli invalicabili principi di ragionevolezza e proporzionalità » ; invero anche le pensioni di maggiore consistenza « potrebbero non essere | sufficientemente | difese in relazione ai mutamenti del potere d acquisto della moneta » ( sentenza n . 316 del 2010 ) |
| 2020-234.txt | 4679 | 4679 | – circa la motivazione della censurata misura , in rapporto alla situazione generale della finanza pubblica , essa emerge con | sufficiente | chiarezza dagli atti parlamentari e dal contesto normativo . lo stesso art . 1 della legge n . 145 del |
| 2020-234.txt | 5772 | 5772 | le ordinanze di rimessione e le parti private costituite in giudizio dubitano che un accantonamento privo di specifica destinazione sia | sufficiente | ad assicurare la natura endoprevidenziale del prelievo , non potendosi escludere un acquisizione al bilancio dello stato . il dubbio |
| 2020-262.txt | 907 | 907 | 2016 e n . 244 del 2011 ) . 1.3 . – ai fini della rilevanza , il rimettente ha | sufficientemente | descritto la fattispecie da cui è originata la richiesta di rimborso dell ires , specificando che l importo domandato corrisponde |
| 2020-262.txt | 4555 | 4555 | rompere un vincolo di coerenza , rendere indeducibile un costo fiscale chiaramente e interamente inerente . quanto precede è ampiamente | sufficiente | per l accoglimento delle questioni di legittimità costituzionale sollevate in riferimento agli artt . 3 e 53 cost . tuttavia |
| 2020-262.txt | 5329 | 5329 | non solo questa corte ha già precisato che di per sé « la temporaneità dell imposizione non costituisce un argomento | sufficiente | a fornire giustificazione a un imposta , che potrebbe comunque risultare disarticolata dai principi costituzionali » ( sentenza n . |
| 2020-263.txt | 1492 | 1492 | che l originario ammontare è stato ridotto in applicazione delle disposizioni censurate . tale aspetto non è controverso ed è | sufficiente | a radicare la rilevanza delle questioni , che presuppone la necessità di applicare la disciplina in esame nella definizione del |
| 2020-54.txt | 493 | 493 | del principio di eguaglianza di cui all art . 3 cost . , non avendo il collegio rimettente addotto argomenti | sufficienti | per illustrare l irragionevolezza del differente trattamento riservato dalla disposizione censurata agli affini rispetto ai parenti . 3.1 . – |
| 2020-54.txt | 2534 | 2534 | all assunto del rimettente secondo cui diversi « elementi ordinamentali » dimostrerebbero l omogeneità tra parenti e affini , è | sufficiente | qui rilevare che i tertia comparationis indicati nell ordinanza non sono adeguati , essendo considerati in modo del tutto decontestualizzato |
| 2021-120.txt | 1843 | 1843 | , relazione annessa , volume i , tomo i , pagine 23 e 24 ) . un ulteriore conferma dell | insufficiente | indice di riscossione che ha caratterizzato l ultimo ventennio si rinviene nella recente audizione del direttore dell agenzia delle entrate |
| 2021-120.txt | 3082 | 3082 | un lato , finisce per gravare prevalentemente sui cosiddetti ” contribuenti solventi ” e , dall altro , fornisce risorse | insufficienti | al corretto esercizio della funzione pubblica di riscossione , si determina anche un disincentivo alla lotta della cosiddetta ” evasione |
| 2021-149.txt | 5905 | 5905 | analogo profilo del giudicato interno implicitamente formatosi nel processo amministrativo ) . 5.2.3 . – passando al merito , è | sufficiente | osservare che , secondo la costante giurisprudenza di questa corte , un prelievo come quello in esame , del quale |
| 2021-220.txt | 339 | 339 | nella misura complessiva di 300 milioni di euro , anziché nella misura 625 milioni di euro , somma ritenuta inizialmente | sufficiente | a coprire i minori introiti conseguenti all introduzione della tasi nonché all abolizione dell imposta municipale unica ( imu ) |
| 2021-220.txt | 2727 | 2727 | più recente giurisprudenza di questa corte , sotto il profilo dell onere di allegazione ai fini dell ammissibilità , è | sufficiente | una motivazione che chiarisca « l incidenza della misura introdotta dal legislatore statale sulle risorse destinate a tali funzioni » |
| 2021-220.txt | 3064 | 3064 | di calcolo delle capacità fiscali l aggiornamento delle rendite catastali . pertanto il ricorso , sul punto , deve ritenersi | sufficientemente | motivato . quanto , infine , alla terza impugnativa , relativa all art . 1 , comma 849 , della |
| 2021-220.txt | 3400 | 3400 | 554 , della legge n . 160 del 2019 , in relazione alla quale l oggetto della doglianza è l | insufficiente | stanziamento di risorse a titolo ristorativo per il 2020 , quantificato dalla norma impugnata in 110 milioni di euro , |
| 2021-220.txt | 3439 | 3439 | euro , che , pur sommandosi al pregresso e consolidato stanziamento di 190 milioni di euro , sono ritenuti comunque | insufficienti | , a fronte degli originari 625 milioni di euro individuati come ammontare da ristorare . ciò trova conferma anche nel |
| 2021-82.txt | 3153 | 3153 | di quella speciale ” merce ” ( o ” prodotto ” ) a rilevanza ambientale costituita dai rifiuti non è | sufficiente | di per sé a garantire la legittimità costituzionale di una differenziazione del prelievo a seconda della provenienza regionale o extraregionale |
| 2021-82.txt | 4066 | 4066 | del territorio e della tutela della salute . 6 . 4 . – gli argomenti della difesa regionale non sono | sufficienti | a superare il test di costituzionalità riferito all art . 120 , primo comma , cost . 6 . 4.1 |
| 2021-82.txt | 5228 | 5228 | maggiore movimentazione dei rifiuti sul territorio nazionale ( come osservato al punto 6.4.1 . ) . tale rilievo sarebbe già | sufficiente | per l accoglimento della questione ; tuttavia , è evidente che la norma impugnata , determinando un ostacolo fiscale alla |
| 2022-101.txt | 961 | 961 | che saranno di seguito precisate , l esame della ulteriore eccezione di inammissibilità dedotta dalla difesa statale , concernente la | insufficiente | motivazione in ordine alla omogeneità tra la disposizione censurata e quella assunta a tertium comparationis . secondo l avvocatura generale |
| 2022-12.txt | 627 | 627 | potrebbero derivare dall accoglimento della questione . occorre però osservare che , a fini dell ammissibilità della questione , è | sufficiente | che il rimettente sia effettivamente chiamato a fare applicazione della norma censurata , mentre non hanno rilevanza gli effetti sfavorevoli |
| 2022-12.txt | 1391 | 1391 | debbono essere tali che alla capogruppo faccia capo il controllo delle banche componenti il gruppo » . al riguardo è | sufficiente | obiettare che , pur nella sinteticità delle espressioni utilizzate dal rimettente nell ordinanza , anche tali aspetti , più che |
| 2022-128.txt | 1019 | 1019 | , n . 33 del 2019 e n . 240 del 2017 ) . per costante giurisprudenza costituzionale , l | insufficiente | motivazione in punto di non manifesta infondatezza determina l inammissibilità della questione di legittimità costituzionale ( ex multis , sentenze |
| 2022-136.txt | 1631 | 1631 | diretto e immediato al rapporto dedotto in giudizio » . alla stregua della costante giurisprudenza costituzionale , « non è | sufficiente | , al fine di rendere ammissibile l intervento , la circostanza che il soggetto sia titolare di interessi analoghi a |
| 2022-136.txt | 2902 | 2902 | di rimessione delle questioni di legittimità costituzionale non necessariamente deve concludersi con un dispositivo recante altresì un petitum , essendo | sufficiente | che dal tenore complessivo della motivazione emerga [ no ] con chiarezza il contenuto ed il verso delle censure » |
| 2022-136.txt | 3560 | 3560 | dell art . 117 , primo comma , cost . , in relazione all art . 6 cedu , risulta | sufficientemente | , seppur sinteticamente , argomentata , anche grazie al richiamo alle pronunce di questa corte che hanno ricondotto alla disposizione |
| 2022-136.txt | 3647 | 3647 | artt . 2 e 97 cost . per violazione dell affidamento e della certezza del diritto sono inammissibili per l | insufficienza | delle argomentazioni spese a conforto delle stesse ( analogamente , sentenza n . 236 del 2017 ) . parimenti inammissibile |
| 2022-136.txt | 4549 | 4549 | , sentenza n . 92 del 2021 ) ; dall altro , quanto il rimettente ulteriormente deduce non risulta altrimenti | sufficiente | a colmare la lacuna motivazionale . è infatti evocato il principio di imparzialità senza spiegare perché la riduzione del trattamento |
| 2022-140.txt | 2178 | 2178 | precluderne lo svolgimento e la conclusione » . l adempimento del dovere tributario , dunque , è stato ritenuto « | sufficientemente | garantito dall obbligo imposto al cancelliere di informare l ufficio finanziario dell esistenza dell atto non registrato , ponendolo così |
| 2022-140.txt | 3189 | 3189 | » ( sentenza n . 237 del 2021 ) . è quindi palese come , concorrendo a colmare l eventuale | insufficienza | della tutela offerta dal procedimento di esecuzione forzata , l azione di ottemperanza ben possa rappresentare un importante ed efficace |
| 2022-167.txt | 399 | 399 | sulle provvigioni . a tal fine il giudice rimettente è chiamato a fare applicazione delle disposizioni censurate e tanto è | sufficiente | per ritenere la rilevanza delle sollevate questioni di legittimità costituzionale ; rilevanza che va valutata in ingresso del giudizio incidentale |
| 2022-167.txt | 716 | 716 | dover attendere la conclusione della stessa . né tale sopravvenienza implica la restituzione degli atti per ius superveniens . ampiamente | sufficiente | è poi la motivazione dell ordinanza di rimessione quanto alla non manifesta infondatezza delle questioni sollevate . 3 . – |
| 2022-175.txt | 616 | 616 | per un ammontare complessivo superiore alla soglia di punibilità prevista dalla fattispecie incriminatrice . inoltre , il giudice rimettente ha | sufficientemente | motivato la non manifesta infondatezza delle questioni . 3 . – le censure del giudice rimettente vanno inquadrate nel contesto |
| 2022-175.txt | 2492 | 2492 | del 2015 , la dichiarazione modello 770 proveniente dal sostituto di imposta non può essere ritenuta di per sé sola | sufficiente | ad integrare la prova della avvenuta consegna al sostituito della certificazione fiscale » . 4 . – ciò premesso , |
| 2022-175.txt | 5893 | 5893 | giurisprudenziale ancora in corso per offrire un ” soccorso normativo ” alla tesi di maggior rigore , secondo cui era | sufficiente | , sul piano probatorio , che le ritenute risultassero dalla dichiarazione perché potesse ritenersi provato il rilascio delle relative certificazioni |
| 2022-196.txt | 2334 | 2334 | ne sia dimostrazione in sede giudiziaria » . nel formulare tale ampio petitum , tuttavia , il rimettente non offre | sufficienti | elementi sulla fattispecie sottoposta al suo esame e omette del tutto di confrontarsi con la parte del censurato art . |
| 2022-197.txt | 752 | 752 | , rappresentato e difeso dall avvocatura generale dello stato . 3.1 . – la difesa statale eccepisce l omessa o | insufficiente | motivazione sulla rilevanza , per avere il rimettente trascurato di verificare se la norma censurata sia effettivamente applicabile alle controversie |
| 2022-197.txt | 1374 | 1374 | . 1 , comma 665 , della legge n . 190 del 2014 , operano solo in caso di appurata | insufficienza | di tali risorse finanziarie . la preliminare disamina sulla rilevanza avrebbe dunque richiesto una valutazione , supportata da una motivazione |
| 2022-209.txt | 3766 | 3766 | materiale e spirituale . in tal caso , ai fini del riconoscimento dell esenzione dell abitazione principale , non ritenere | sufficiente | la residenza e – si noti bene – la dimora abituale in un determinato immobile ( cioè un dato facilmente |
| 2022-245.txt | 2283 | 2283 | che , qualora per il finanziamento delle spese conseguenti alla dichiarazione dello stato di emergenza per eventi calamitosi non sia | sufficiente | il ricorso al fondo nazionale della protezione civile e si renda necessario l utilizzo del fondo di riserva per spese |
| 2022-257.txt | 711 | 711 | » ; c ) tale fondo « è cessato in data 1.10.1999 » . questi elementi descrittivi della fattispecie sono | sufficienti | a rivelare che il suddetto contribuente è stato iscritto al fondo di previdenza integrativa istituito dall inps per i propri |
| 2022-27.txt | 4579 | 4579 | mira a realizzare anche un fine di mutualità intergenerazionale , consentendo un più ampio accesso al pubblico impiego , è | sufficiente | , al riguardo , considerare che nel caso di specie non si tratta di un prelievo di natura tributaria . |
| 2022-27.txt | 5358 | 5358 | complesso , avuto riguardo – in sede di giudizio di non conformità della retribuzione ai requisiti costituzionali di proporzionalità e | sufficienza | – al principio di onnicomprensività della retribuzione medesima ( sentenze n . 90 del 2019 , n . 13 del |
| 2022-27.txt | 6380 | 6380 | capacità contributiva e imporrebbe una prestazione patrimoniale definitiva e occulta . neanche tali questioni sono fondate . al riguardo è | sufficiente | rinviare alle argomentazioni già svolte al punto 5.2 . 6 . – deve , in conclusione , essere dichiarata la |
| 2022-40.txt | 1529 | 1529 | di destinazione , per i territori con minore capacità fiscale » . le risorse derivanti dalle suddette fonti devono essere | sufficienti | , in base al successivo quarto comma , a consentire a tali enti « di finanziare integralmente le funzioni pubbliche |
| 2022-52.txt | 1225 | 1225 | 105 del 2018 ) . è pur vero che , da questo punto di vista , ha altresì ritenuto « | sufficiente | la non implausibilità delle ragioni addotte » ( ex plurimis , sentenza 160 del 2019 ) ; tuttavia , l |
| 2022-52.txt | 1798 | 1798 | sotto altro concorrente profilo sussistono ulteriori ragioni di inammissibilità , comuni a entrambi i giudizi di rimessione , quanto all | insufficiente | motivazione della non manifesta infondatezza delle questioni . 7.1 . – i rimettenti , infatti , assumono che il benefit |
| 2022-66.txt | 2535 | 2535 | . parimenti non fondata è l eccezione dell avvocatura generale secondo cui dall omesso tentativo di interpretazione conforme discenderebbe una | insufficiente | motivazione sulla rilevanza . non solo l art . 1 , comma 815 , più volte citato non consente alternative |
1.2. Trovate i dispersion plots delle prime 10 sentenze per numero di occorrenze della voce e dei termini associati in dftm_silver. Per ogni grafico sono indicate le parole chiave trovate nella motivazione della sentenza a partire dalla voce e dai termini associati (legenda sulla destra), cui è stato associato un colore. Nel grafico ogni punto rappresenta una parola chiave in relazione alla sua posizione nella motivazione della sentenza


2. N-grams
2.1. La tabella riporta i trigrams estratti dalle sentenze presenti nel subset dftm_silver in cui compaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| trigrams_trovate | frequency |
|---|---|
| non_è_sufficiente | 27 |
| è_sufficiente_per | 24 |
| è_sufficiente_a | 23 |
| è_sufficiente_osservare | 22 |
| sufficiente_osservare_che | 18 |
| è_sufficiente_rilevare | 14 |
| ciò_è_sufficiente | 14 |
| sufficiente_rilevare_che | 13 |
| insufficiente_motivazione_sulla | 12 |
| per_sé_sufficiente | 8 |
| sufficiente_per_escludere | 8 |
| proposito_è_sufficiente | 8 |
| è_sufficiente_ricordare | 7 |
| e_controlli_sufficienti | 6 |
| necessario_e_sufficiente | 6 |
| sono_sufficienti_a | 6 |
| essendo_sufficiente_che | 6 |
| è_sufficiente_ad | 6 |
| riguardo_è_sufficiente | 6 |
| è_sufficiente_ai | 6 |
| sufficiente_ai_fini | 6 |
| è_qui_sufficiente | 6 |
| omessa_o_insufficiente | 5 |
| o_insufficiente_motivazione | 5 |
| con_sufficiente_chiarezza | 5 |
| costituzione_è_sufficiente | 5 |
| è_sufficiente_che | 5 |
| sufficiente_che_il | 5 |
| che_è_sufficiente | 5 |
| sufficiente_ricordare_che | 5 |
| essendo_sufficiente_il | 5 |
| sufficiente_ad_escludere | 5 |
| controlli_sufficienti_a | 5 |
| per_insufficiente_motivazione | 5 |
| omesso_o_insufficiente | 5 |
| insufficiente_motivazione_della | 5 |
| principio_di_autosufficienza | 5 |
| sufficiente_per_ritenere | 4 |
| sufficienti_a_delimitare | 4 |
| insufficienza_della_motivazione | 4 |
| ha_sufficientemente_motivato | 4 |
| non_essendo_sufficiente | 4 |
| è_sufficiente_l | 4 |
| non_sarebbe_sufficiente | 4 |
| sufficiente_a_dimostrare | 4 |
| in_modo_sufficiente | 4 |
| è_sufficiente_al | 4 |
| sufficiente_al_fine | 4 |
| sufficiente_ad_assicurare | 4 |
| sufficiente_per_la | 4 |
| sé_sufficiente_per | 4 |
| sufficienza_della_retribuzione | 4 |
| tanto_è_sufficiente | 4 |
| definitiva_rendano_insufficienti | 4 |
| rendano_insufficienti_i | 4 |
| insufficienti_i_mezzi | 4 |
| sufficienti_criteri_direttivi | 4 |
| insufficiente_descrizione_della | 4 |
| sufficiente_a_rendere | 4 |
| sufficiente_a_garantire | 4 |
| proporzionalità_e_sufficienza | 4 |
| da_sola_sufficiente | 3 |
| sola_sufficiente_a | 3 |
| necessari_e_sufficienti | 3 |
| sufficiente_a_concretare | 3 |
| limiti_sufficienti_a | 3 |
| sufficienti_a_circoscrivere | 3 |
| sufficiente_di_per | 3 |
| sufficiente_a_far | 3 |
| norma_è_sufficiente | 3 |
| è_sufficiente_il | 3 |
| sufficiente_a_giustificare | 3 |
| ogni_caso_sufficiente | 3 |
| sufficiente_per_l | 3 |
| sarebbe_già_sufficiente | 3 |
| è_infatti_sufficiente | 3 |
| è_sufficiente_rifarsi | 3 |
| è_sufficiente_qui | 3 |
| rilievo_è_sufficiente | 3 |
| è_sufficiente_una | 3 |
| è_sufficiente_rammentare | 3 |
| preventivamente_e_sufficientemente | 3 |
| e_sufficientemente_criteri | 3 |
| sufficientemente_criteri_direttivi | 3 |
| o_insufficiente_pagamento | 3 |
| questione_è_sufficiente | 3 |
| tal_fine_sufficiente | 3 |
| ritenuto_sufficientemente_garantito | 3 |
| sufficientemente_garantito_dall | 3 |
| insufficienza_dei_mezzi | 3 |
| per_insufficiente_descrizione | 3 |
| o_insufficiente_versamento | 3 |
| l_insufficiente_motivazione | 3 |
| di_autosufficienza_dell | 3 |
| una_sufficiente_motivazione | 3 |
| autosufficienza_dell_ordinanza | 3 |
| insufficienza_complessiva_dei | 3 |
| e_temporale_sufficientemente | 3 |
| temporale_sufficientemente_stretto | 3 |
| rimettente_ha_sufficientemente | 3 |
| sono_sufficienti_per | 2 |
| sufficienti_per_affermare | 2 |
| sufficiente_a_dare | 2 |
| sufficienza_che_la | 2 |
| sufficiente_per_dedurre | 2 |
| sussistano_motivi_sufficienti | 2 |
| motivi_sufficienti_per | 2 |
| sufficienti_per_ammettere | 2 |
| mezzi_sufficienti_per | 2 |
| sufficienti_per_fare | 2 |
| esige_una_sufficiente | 2 |
| una_sufficiente_specificazione | 2 |
| sufficiente_specificazione_legislativa | 2 |
| sufficiente_secondo_un | 2 |
| legge_è_sufficiente | 2 |
| sufficiente_che_l | 2 |
| sufficienti_a_far | 2 |
| del_tutto_insufficienti | 2 |
| aspetto_è_sufficiente | 2 |
| ma_è_sufficiente | 2 |
| sufficiente_motivo_per | 2 |
| sufficienti_ad_escludere | 2 |
| sarebbe_sufficiente_a | 2 |
| è_sufficiente_la | 2 |
| prestazione_risulti_sufficientemente | 2 |
| risulti_sufficientemente_precisata | 2 |
| sufficientemente_precisata_dalla | 2 |
| merito_è_sufficiente | 2 |
| caso_sufficiente_ad | 2 |
| posto_è_sufficiente | 2 |
| sufficiente_a_farne | 2 |
| una_sufficiente_giustificazione | 2 |
| è_sufficiente_secondo | 2 |
| imposizione_essendo_sufficiente | 2 |
| sufficiente_il_collegamento | 2 |
| sufficienti_perché_possa | 2 |
| è_dunque_sufficiente | 2 |
| quali_è_sufficiente | 2 |
| sufficiente_sul_piano | 2 |
| sufficiente_a_soddisfare | 2 |
| insufficienze_e_disarmonie | 2 |
| profilo_è_sufficiente | 2 |
| di_sufficienza_della | 2 |
| è_sufficiente_come | 2 |
| sé_sufficiente_ad | 2 |
| ritenuta_sufficientemente_determinata | 2 |
| già_sufficiente_per | 2 |
| sufficiente_una_condotta | 2 |
| e_sufficientemente_precisa | 2 |
| sufficiente_per_poter | 2 |
| è_sufficiente_infatti | 2 |
| in_modo_sufficientemente | 2 |
| una_sufficiente_determinazione | 2 |
| può_ritenersi_sufficiente | 2 |
| sufficiente_rammentare_il | 2 |
| in_termini_sufficientemente | 2 |
| sufficienti_per_ritenere | 2 |
| è_sufficiente_rinviare | 2 |
| e_sufficienza_della | 2 |
| non_essere_sufficiente | 2 |
| essere_sufficiente_a | 2 |
| sufficiente_a_fare | 2 |
| è_ritenuto_sufficientemente | 2 |
| sufficiente_osservare_come | 2 |
| sufficiente_ad_integrare | 2 |
| sufficiente_a_determinare | 2 |
| una_complessiva_insufficienza | 2 |
| complessiva_insufficienza_dei | 2 |
| l_insufficienza_della | 2 |
| sufficiente_motivazione_della | 2 |
| sufficienti_a_dar | 2 |
| sufficiente_descrizione_della | 2 |
| qui_sufficiente_osservare | 2 |
| qui_sufficiente_ricordare | 2 |
| caso_sufficiente_a | 2 |
| sufficiente_a_radicare | 2 |
| essere_credibile_sufficientemente | 2 |
| credibile_sufficientemente_sicura | 2 |
| sufficientemente_sicura_non | 2 |
| insufficiente_versamento_della | 2 |
| sorrette_da_sufficiente | 2 |
| da_sufficiente_motivazione | 2 |
| sufficiente_motivazione_le | 2 |
| modo_sufficiente_anche | 2 |
| sufficiente_anche_le | 2 |
| sufficiente_il_generico | 2 |
| non_sia_sufficiente | 2 |
| all_insufficiente_motivazione | 2 |
| necessaria_e_sufficiente | 2 |
| e_sufficienza_al | 2 |
| sufficienza_al_principio | 2 |
| inammissibile_per_insufficienza | 2 |
| non_essere_sufficientemente | 2 |
| essere_sufficientemente_difese | 2 |
| sufficientemente_difese_in | 2 |
| abitante_risorse_sufficienti | 2 |
| risorse_sufficienti_a | 2 |
| sufficienti_a_finanziare | 2 |
| ad_una_insufficienza | 2 |
| una_insufficienza_complessiva | 2 |
| determinazione_di_sufficienti | 2 |
| di_sufficienti_criteri | 2 |
| inammissibilità_per_insufficiente | 2 |
| sia_sufficiente_ad | 2 |
| è_sufficiente_di | 2 |
| giudizio_sulla_sufficienza | 2 |
| sulla_sufficienza_e | 2 |
| l_insufficienza_delle | 2 |
| insufficienza_delle_risorse | 2 |
| sufficiente_e_non | 2 |
| una_motivazione_sufficiente | 2 |
| motivazione_sufficiente_non | 2 |
| sufficiente_non_palesemente | 2 |
| sufficiente_per_riconoscere | 2 |
| non_sono_sufficienti | 2 |
| sufficiente_a_fondare | 2 |
| un_periodo_sufficientemente | 2 |
| periodo_sufficientemente_lungo | 2 |
| principio_dell_autosufficienza | 2 |
| emerge_con_sufficiente | 2 |
| petitum_essendo_sufficiente | 2 |
| sufficiente_che_dal | 2 |
| insufficiente_pagamento_del | 2 |
| un_argomento_sufficiente | 2 |
| argomento_sufficiente_a | 2 |
| sufficiente_a_fornire | 2 |
| principi_di_autosufficienza | 2 |
| di_autosufficienza_e | 2 |
| insufficiente_motivazione_in | 2 |
| sé_solo_sufficiente | 1 |
| solo_sufficiente_per | 1 |
| e_garanzie_sufficienti | 1 |
| garanzie_sufficienti_per | 1 |
| sufficienti_per_escludere | 1 |
| rilievi_sono_sufficienti | 1 |
| di_merito_sufficientemente | 1 |
| merito_sufficientemente_motivato | 1 |
| sufficientemente_motivato_che | 1 |
| controlli_sufficienti_per | 1 |
| sufficienti_per_garantire | 1 |
| o_almeno_sufficiente | 1 |
| almeno_sufficiente_allo | 1 |
| sufficiente_allo_scopo | 1 |
| fine_sarebbe_sufficiente | 1 |
| sarebbe_sufficiente_invocare | 1 |
| sufficiente_invocare_l | 1 |
| rileva_ragioni_sufficienti | 1 |
| ragioni_sufficienti_per | 1 |
| sufficienti_per_indurla | 1 |
| sufficiente_a_risolvere | 1 |
| essendo_certo_sufficienti | 1 |
| certo_sufficienti_a | 1 |
| sufficienti_a_stabilire | 1 |
| più_che_sufficiente | 1 |
| che_sufficiente_a | 1 |
| e_sufficiente_affermare | 1 |
| sufficiente_affermare_che | 1 |
| legge_offre_sufficienti | 1 |
| offre_sufficienti_garanzie | 1 |
| sufficienti_garanzie_a | 1 |
| mostrano_a_sufficienza | 1 |
| a_sufficienza_che | 1 |
| sarebbe_stato_sufficiente | 1 |
| stato_sufficiente_sostituire | 1 |
| sufficiente_sostituire_al | 1 |
| sé_elemento_sufficiente | 1 |
| elemento_sufficiente_per | 1 |
| costituiscono_garanzie_sufficienti | 1 |
| garanzie_sufficienti_a | 1 |
| per_sé_insufficiente | 1 |
| sé_insufficiente_infatti | 1 |
| insufficiente_infatti_ammesso | 1 |
| ufficiale_è_sufficiente | 1 |
| verità_è_sufficiente | 1 |
| sufficiente_per_convincersene | 1 |
| e_sufficienti_per | 1 |
| sufficienti_per_una | 1 |
| contenuta_in_sufficienti | 1 |
| in_sufficienti_limiti | 1 |
| sufficienti_limiti_obiettivi | 1 |
| o_della_insufficienza | 1 |
| della_insufficienza_della | 1 |
| rilevanza_ha_sufficientemente | 1 |
| sufficientemente_motivato_perché | 1 |
| avendo_ritenuto_sufficiente | 1 |
| ritenuto_sufficiente_il | 1 |
| sufficiente_il_finanziamento | 1 |
| insufficiente_motivazione_ora | 1 |
| abbia_mezzi_sufficienti | 1 |
| essendo_invece_sufficiente | 1 |
| invece_sufficiente_che | 1 |
| sufficiente_che_fosse | 1 |
| denunciato_sia_sufficiente | 1 |
| sia_sufficiente_a | 1 |
| novativo_e_sufficiente | 1 |
| e_sufficiente_infatti | 1 |
| sufficiente_infatti_constatare | 1 |
| di_limiti_sufficienti | 1 |
| pone_limiti_sufficienti | 1 |
| sufficienti_a_quel | 1 |
| quanto_tale_insufficiente | 1 |
| tale_insufficiente_a | 1 |
| insufficiente_a_garantire | 1 |
| espresso_e_sufficientemente | 1 |
| e_sufficientemente_motivato | 1 |
| sufficientemente_motivato_in | 1 |
| essendo_sufficiente_indicare | 1 |
| sufficiente_indicare_in | 1 |
| i_mezzi_sufficienti | 1 |
| motivazione_giustifica_sufficientemente | 1 |
| giustifica_sufficientemente_il | 1 |
| sufficientemente_il_carattere | 1 |
| testimonianza_sia_sufficiente | 1 |
| sia_sufficiente_di | 1 |
| risulta_con_sufficiente | 1 |
| sufficiente_chiarezza_che | 1 |
| estensione_è_sufficiente | 1 |
| sufficiente_l_errore | 1 |
| aveva_ritenuto_sufficiente | 1 |
| ritenuto_sufficiente_secondo | 1 |
| è_sufficiente_accertare | 1 |
| sufficiente_accertare_che | 1 |
| da_ritenere_sufficiente | 1 |
| ritenere_sufficiente_che | 1 |
| costituzione_sono_sufficienti | 1 |
| sufficiente_rilevare_anche | 1 |
| tutto_insufficienti_i | 1 |
| insufficienti_i_criteri | 1 |
| componenti_siano_sufficientemente | 1 |
| siano_sufficientemente_assicurate | 1 |
| sufficientemente_assicurate_ugualmente | 1 |
| impugnata_elementi_sufficienti | 1 |
| elementi_sufficienti_che | 1 |
| sufficienti_che_consentano | 1 |
| alla_pretesa_insufficiente | 1 |
| pretesa_insufficiente_specificazione | 1 |
| insufficiente_specificazione_degli | 1 |
| responsabilità_ha_sufficiente | 1 |
| ha_sufficiente_copertura | 1 |
| sufficiente_copertura_nell | 1 |
| specie_essendo_sufficiente | 1 |
| essendo_sufficiente_a | 1 |
| se_stessi_sufficienti | 1 |
| stessi_sufficienti_a | 1 |
| sufficienti_a_indicare | 1 |
| punti_è_sufficiente | 1 |
| sufficiente_osservare_a | 1 |
| un_gettito_sufficiente | 1 |
| gettito_sufficiente_correlativamente | 1 |
| sufficiente_correlativamente_nulla | 1 |
| fondata_è_sufficiente | 1 |
| sufficiente_rilevare_in | 1 |
| sorta_è_sufficiente | 1 |
| è_sufficiente_far | 1 |
| sufficiente_far_riferimento | 1 |
| è_sufficiente_rilevarne | 1 |
| sufficiente_rilevarne_il | 1 |
| imposizione_sarebbero_sufficienti | 1 |
| sarebbero_sufficienti_infatti | 1 |
| sufficienti_infatti_come | 1 |
| avesse_beni_sufficienti | 1 |
| beni_sufficienti_a | 1 |
| sufficienti_a_coprire | 1 |
| mancanza_o_insufficienza | 1 |
| o_insufficienza_di | 1 |
| insufficienza_di_elementi | 1 |
| essere_appena_sufficienti | 1 |
| appena_sufficienti_a | 1 |
| sufficienti_a_soddisfare | 1 |
| sé_sufficiente_motivo | 1 |
| rimessione_sono_sufficienti | 1 |
| sono_sufficienti_ad | 1 |
| uopo_è_sufficiente | 1 |
| ed_è_sufficientemente | 1 |
| è_sufficientemente_motivata | 1 |
| sufficientemente_motivata_non | 1 |
| e_sufficiente_che | 1 |
| sufficiente_che_ricorrano | 1 |
| modo_sufficiente_i | 1 |
| sufficiente_i_criteri | 1 |
| perplessità_e_insufficiente | 1 |
| e_insufficiente_motivazione | 1 |
| insufficiente_motivazione_del | 1 |
| suesposto_è_sufficiente | 1 |
| sufficiente_ricordare_per | 1 |
| primi_è_sufficiente | 1 |
| sufficiente_il_solo | 1 |
| cui_è_sufficiente | 1 |
| statali_è_sufficiente | 1 |
| sufficiente_la_constatazione | 1 |
| domicilio_fosse_sufficiente | 1 |
| fosse_sufficiente_a | 1 |
| sufficiente_a_legittimare | 1 |
| non_costituisca_sufficiente | 1 |
| costituisca_sufficiente_garanzia | 1 |
| sufficiente_garanzia_per | 1 |
| dell_imposta_sufficiente | 1 |
| imposta_sufficiente_a | 1 |
| ufficio_è_sufficiente | 1 |
| impugnata_è_sufficiente | 1 |
| è_sufficiente_tenere | 1 |
| sufficiente_tenere_presente | 1 |
| detto_costituisce_sufficiente | 1 |
| costituisce_sufficiente_motivo | 1 |
| garantire_un_sufficiente | 1 |
| un_sufficiente_margine | 1 |
| sufficiente_margine_di | 1 |
| sono_dimostrati_insufficienti | 1 |
| dimostrati_insufficienti_i | 1 |
| insufficienti_i_suddetti | 1 |
| legge_sono_insufficienti | 1 |
| sono_insufficienti_e | 1 |
| insufficienti_e_conducono | 1 |
| ragione_della_insufficienza | 1 |
| della_insufficienza_dei | 1 |
| insufficienza_dei_suoi | 1 |
| mancanza_ed_insufficienza | 1 |
| ed_insufficienza_della | 1 |
| insufficienza_della_determinazione | 1 |
| misura_esigua_insufficiente | 1 |
| esigua_insufficiente_e | 1 |
| insufficiente_e_inattuale | 1 |
| risultati_di_sufficiente | 1 |
| di_sufficiente_approssimazione | 1 |
| sufficiente_approssimazione_occorre | 1 |
| circa_la_sufficienza | 1 |
| la_sufficienza_che | 1 |
| sufficiente_per_considerare | 1 |
| sé_una_sufficiente | 1 |
| sufficiente_giustificazione_occorre | 1 |
| principio_sarà_sufficiente | 1 |
| sarà_sufficiente_constatare | 1 |
| sufficiente_constatare_come | 1 |
| mentalità_e_insufficienza | 1 |
| e_insufficienza_di | 1 |
| insufficienza_di_cognizioni | 1 |
| è_pertanto_sufficiente | 1 |
| pertanto_sufficiente_richiamare | 1 |
| sufficiente_richiamare_e | 1 |
| e_limiti_sufficienti | 1 |
| che_trovi_sufficienti | 1 |
| trovi_sufficienti_precisazioni | 1 |
| sufficienti_precisazioni_nella | 1 |
| sollevate_è_sufficiente | 1 |
| è_sufficiente_fare | 1 |
| sufficiente_fare_riferimento | 1 |
| e_sufficiente_il | 1 |
| sufficiente_il_sopraddetto | 1 |
| sufficiente_per_delineare | 1 |
| espropriato_essendo_sufficiente | 1 |
| sufficiente_che_esso | 1 |
| riconoscimento_è_sufficiente | 1 |
| già_sufficiente_a | 1 |
| per_la_insufficienza | 1 |
| la_insufficienza_degli | 1 |
| insufficienza_degli_stanziamenti | 1 |
| riscosse_siano_insufficienti | 1 |
| siano_insufficienti_alla | 1 |
| insufficienti_alla_bisogna | 1 |
| e_sufficienti_perché | 1 |
| considerazioni_elemento_sufficiente | 1 |
| elemento_sufficiente_a | 1 |
| sufficiente_a_rilevare | 1 |
| non_sia_sufficientemente | 1 |
| sia_sufficientemente_specificato | 1 |
| sufficientemente_specificato_e | 1 |
| sotto_della_sufficienza | 1 |
| della_sufficienza_ma | 1 |
| sufficienza_ma_a | 1 |
| denunciando_la_insufficienza | 1 |
| la_insufficienza_del | 1 |
| insufficienza_del_coefficiente | 1 |
| per_la_insufficiente | 1 |
| la_insufficiente_misura | 1 |
| insufficiente_misura_della | 1 |
| sarà_qui_sufficiente | 1 |
| qui_sufficiente_far | 1 |
| sufficiente_far_richiamo | 1 |
| oggettivo_sarà_sufficiente | 1 |
| sarà_sufficiente_sottolineare | 1 |
| sufficiente_sottolineare_come | 1 |
| fissate_con_sufficiente | 1 |
| con_sufficiente_precisione | 1 |
| sufficiente_precisione_ad | 1 |
| dovuta_alla_insufficienza | 1 |
| alla_insufficienza_del | 1 |
| insufficienza_del_criterio | 1 |
| alloggi_appena_sufficienti | 1 |
| appena_sufficienti_per | 1 |
| sufficienti_per_le | 1 |
| dunque_sufficiente_nella | 1 |
| sufficiente_nella_fattispecie | 1 |
| criterio_della_sufficienza | 1 |
| della_sufficienza_della | 1 |
| è_sufficiente_sul | 1 |
| guerra_era_sufficiente | 1 |
| era_sufficiente_quando | 1 |
| sufficiente_quando_non | 1 |
| troppo_è_sufficiente | 1 |
| è_sufficiente_in | 1 |
| sufficiente_in_proposito | 1 |
| e_pertanto_sufficiente | 1 |
| pertanto_sufficiente_soggetto | 1 |
| sufficiente_soggetto_passivo | 1 |
| connessione_è_sufficiente | 1 |
| contrario_essendo_sufficiente | 1 |
| sufficiente_che_esistano | 1 |
| appare_appena_sufficiente | 1 |
| appena_sufficiente_a | 1 |
| stabiliva_essere_sufficiente | 1 |
| essere_sufficiente_che | 1 |
| sufficiente_che_fossero | 1 |
| sorretto_da_sufficienti | 1 |
| da_sufficienti_motivi | 1 |
| sufficienti_motivi_ed | 1 |
| tributari_è_sufficiente | 1 |
| ritenendosi_garanzia_sufficiente | 1 |
| garanzia_sufficiente_il | 1 |
| sufficiente_il_privilegio | 1 |
| infatti_sufficiente_richiamare | 1 |
| sufficiente_richiamare_quanto | 1 |
| n_e_sufficiente | 1 |
| e_sufficiente_perciò | 1 |
| sufficiente_perciò_un | 1 |
| art_è_sufficiente | 1 |
| è_sufficiente_dare | 1 |
| sufficiente_dare_atto | 1 |
| discorso_è_sufficiente | 1 |
| sufficiente_per_fugare | 1 |
| sufficiente_rifarsi_alla | 1 |
| possano_riscontrarsi_insufficienze | 1 |
| riscontrarsi_insufficienze_e | 1 |
| pertanto_è_sufficiente | 1 |
| sufficiente_qui_richiamare | 1 |
| questione_sia_sufficientemente | 1 |
| sia_sufficientemente_precisata | 1 |
| sufficientemente_precisata_viene | 1 |
| sufficiente_rifarsi_agli | 1 |
| registro_è_sufficiente | 1 |
| è_sufficiente_rispondere | 1 |
| sufficiente_rispondere_che | 1 |
| per_non_sufficiente | 1 |
| non_sufficiente_e | 1 |
| sufficiente_e_idonea | 1 |
| supra_è_sufficiente | 1 |
| sufficiente_a_corroborare | 1 |
| ancorché_non_sufficienti | 1 |
| non_sufficienti_perché | 1 |
| supporto_è_sufficiente | 1 |
| disposizione_presupposto_sufficiente | 1 |
| presupposto_sufficiente_per | 1 |
| divarii_con_sufficiente | 1 |
| con_sufficiente_approccio | 1 |
| sufficiente_approccio_di | 1 |
| qui_perciò_sufficiente | 1 |
| perciò_sufficiente_nei | 1 |
| sufficiente_nei_limiti | 1 |
| di_adeguamenti_sufficientemente | 1 |
| adeguamenti_sufficientemente_presenti | 1 |
| sufficientemente_presenti_al | 1 |
| può_integrare_sufficiente | 1 |
| integrare_sufficiente_elemento | 1 |
| sufficiente_elemento_differenziatore | 1 |
| e_di_sufficienza | 1 |
| sicurezza_fossero_sufficienti | 1 |
| fossero_sufficienti_ad | 1 |
| che_fosse_sufficiente | 1 |
| fosse_sufficiente_il | 1 |
| sufficiente_il_disposto | 1 |
| miraggio_dell_autosufficienza | 1 |
| dell_autosufficienza_finanziaria | 1 |
| autosufficienza_finanziaria_è | 1 |
| sufficiente_per_dichiarare | 1 |
| normativi_purché_sufficientemente | 1 |
| purché_sufficientemente_specifici | 1 |
| sufficientemente_specifici_né | 1 |
| procedura_per_insufficienza | 1 |
| per_insufficienza_dell | 1 |
| insufficienza_dell_attivo | 1 |
| se_sia_sufficiente | 1 |
| sia_sufficiente_tale | 1 |
| sufficiente_tale_generica | 1 |
| non_era_sufficiente | 1 |
| era_sufficiente_che | 1 |
| sufficiente_che_comunque | 1 |
| appunto_è_sufficiente | 1 |
| sufficiente_come_si | 1 |
| e_sufficiente_qualunque | 1 |
| sufficiente_qualunque_esercizio | 1 |
| sufficiente_per_deflettere | 1 |
| copertura_finanziaria_sufficiente | 1 |
| finanziaria_sufficiente_poiché | 1 |
| sufficiente_poiché_tale | 1 |
| locale_è_sufficientemente | 1 |
| è_sufficientemente_specificata | 1 |
| sufficientemente_specificata_dai | 1 |
| categorie_essendo_sufficiente | 1 |
| essendo_sufficiente_considerare | 1 |
| sufficiente_considerare_che | 1 |
| preventiva_e_sufficiente | 1 |
| e_sufficiente_da | 1 |
| sufficiente_da_parte | 1 |
| osservato_sono_sufficienti | 1 |
| sono_sufficienti_brevissime | 1 |
| sufficienti_brevissime_notazioni | 1 |
| coltivano_è_sufficiente | 1 |
| è_sufficiente_riassumere | 1 |
| sufficiente_riassumere_la | 1 |
| sufficiente_ad_impedire | 1 |
| ritenuta_non_sufficientemente | 1 |
| non_sufficientemente_determinata | 1 |
| sufficientemente_determinata_in | 1 |
| venga_ritenuta_sufficientemente | 1 |
| sufficientemente_determinata_sempre | 1 |
| essere_ritenuta_sufficientemente | 1 |
| sufficientemente_determinata_oppur | 1 |
| sufficiente_per_non | 1 |
| i_requisiti_sufficienti | 1 |
| requisiti_sufficienti_per | 1 |
| sufficienti_per_tracciare | 1 |
| sopra_indicati_sufficientemente | 1 |
| indicati_sufficientemente_determinata | 1 |
| sufficientemente_determinata_l | 1 |
| spesa_od_insufficienza | 1 |
| od_insufficienza_di | 1 |
| insufficienza_di_ricavi | 1 |
| e_sufficiente_di | 1 |
| sufficiente_di_riconoscibilità | 1 |
| incondizionate_e_sufficientemente | 1 |
| e_sufficientemente_precise | 1 |
| sufficientemente_precise_i | 1 |
| attuazione_e_sufficientemente | 1 |
| sufficientemente_precisa_nel | 1 |
| obbligazioni_e_sufficientemente | 1 |
| sufficientemente_precisa_trattandosi | 1 |
| sussiste_ragione_sufficiente | 1 |
| ragione_sufficiente_per | 1 |
| sono_riparati_sufficientemente | 1 |
| riparati_sufficientemente_in | 1 |
| sufficientemente_in_tale | 1 |
| sufficiente_per_fare | 1 |
| che_sia_sufficiente | 1 |
| sia_sufficiente_o | 1 |
| sufficiente_o_vincolante | 1 |
| sufficiente_l_approvazione | 1 |
| sufficiente_per_il | 1 |
| a_dare_sufficiente | 1 |
| dare_sufficiente_giustificazione | 1 |
| sufficiente_giustificazione_di | 1 |
| mancato_od_insufficiente | 1 |
| od_insufficiente_pagamento | 1 |
| insufficiente_pagamento_dell | 1 |
| sufficiente_infatti_allegare | 1 |
| un_margine_sufficiente | 1 |
| margine_sufficiente_per | 1 |
| la_non_autosufficienza | 1 |
| non_autosufficienza_della | 1 |
| autosufficienza_della_motivazione | 1 |
| circostanza_è_sufficiente | 1 |
| sufficiente_a_contrastare | 1 |
| ritenersene_la_sufficienza | 1 |
| la_sufficienza_e | 1 |
| sufficienza_e_congruità | 1 |
| generale_è_sufficiente | 1 |
| è_sufficiente_però | 1 |
| sufficiente_però_rilevare | 1 |
| una_ragione_sufficiente | 1 |
| ragione_sufficiente_a | 1 |
| contributo_senza_sufficiente | 1 |
| senza_sufficiente_considerazione | 1 |
| sufficiente_considerazione_della | 1 |
| modo_sufficientemente_equilibrato | 1 |
| sufficientemente_equilibrato_l | 1 |
| bilancio_una_sufficiente | 1 |
| sufficiente_giustificazione_per | 1 |
| infatti_sufficiente_la | 1 |
| sufficiente_la_inclusione | 1 |
| solo_a_insufficiente | 1 |
| a_insufficiente_attenzione | 1 |
| insufficiente_attenzione_o | 1 |
| sufficiente_il_fatto | 1 |
| direttamente_una_sufficiente | 1 |
| sufficiente_determinazione_della | 1 |
| ulteriormente_l_insufficiente | 1 |
| l_insufficiente_determinazione | 1 |
| insufficiente_determinazione_di | 1 |
| tributarie_è_sufficiente | 1 |
| è_sufficiente_perché | 1 |
| sufficiente_perché_il | 1 |
| sia_una_insufficiente | 1 |
| una_insufficiente_copertura | 1 |
| insufficiente_copertura_legislativa | 1 |
| ritenersi_sufficiente_il | 1 |
| sufficiente_il_richiamo | 1 |
| qui_sufficiente_la | 1 |
| sufficiente_la_considerazione | 1 |
| risparmio_è_sufficiente | 1 |
| sufficiente_rammentare_che | 1 |
| infatti_una_sufficiente | 1 |
| sufficiente_determinazione_del | 1 |
| risultino_con_sufficiente | 1 |
| sufficiente_chiarezza_sentenze | 1 |
| sufficiente_ricordare_infatti | 1 |
| incisi_è_sufficiente | 1 |
| sufficiente_infatti_ribadire | 1 |
| termini_sufficientemente_chiari | 1 |
| sufficientemente_chiari_la | 1 |
| volontà_è_sufficiente | 1 |
| sufficiente_secondo_la | 1 |
| sufficienti_a_impedire | 1 |
| mancato_o_insufficiente | 1 |
| insufficiente_pagamento_delle | 1 |
| argomentazioni_appaiono_sufficienti | 1 |
| appaiono_sufficienti_per | 1 |
| esso_è_sufficiente | 1 |
| è_sufficiente_por | 1 |
| sufficiente_por_mente | 1 |
| altre_fonti_sufficienti | 1 |
| fonti_sufficienti_di | 1 |
| sufficienti_di_reddito | 1 |
| tributaria_è_sufficiente | 1 |
| processo_tributario_sufficientemente | 1 |
| tributario_sufficientemente_garantita | 1 |
| sufficientemente_garantita_è | 1 |
| normativo_è_sufficiente | 1 |
| sufficiente_per_ritenerla | 1 |
| sufficiente_rinviare_quanto | 1 |
| motivazione_è_sufficiente | 1 |
| sufficiente_a_superare | 1 |
| quanto_sarebbe_sufficiente | 1 |
| sarebbe_sufficiente_che | 1 |
| fine_sufficiente_considerare | 1 |
| sufficiente_considerare_i | 1 |
| arretratezza_o_insufficienza | 1 |
| o_insufficienza_del | 1 |
| insufficienza_del_quadro | 1 |
| dichiarazioni_è_sufficiente | 1 |
| trattamento_è_sufficiente | 1 |
| e_sulla_sufficienza | 1 |
| sulla_sufficienza_della | 1 |
| sufficienza_della_prova | 1 |
| congruità_e_sufficienza | 1 |
| sufficienza_della_motivazione | 1 |
| utilità_sociale_sufficienti | 1 |
| sociale_sufficienti_a | 1 |
| sufficienti_a_legittimare | 1 |
| sufficiente_a_salvaguardare | 1 |
| contrario_è_sufficiente | 1 |
| o_dell_insufficienza | 1 |
| dell_insufficienza_della | 1 |
| coattivo_è_sufficiente | 1 |
| sufficiente_a_tal | 1 |
| è_sufficiente_sottolineare | 1 |
| sufficiente_sottolineare_che | 1 |
| incidenza_sulla_sufficienza | 1 |
| sulla_sufficienza_del | 1 |
| sufficienza_del_finanziamento | 1 |
| resto_è_sufficiente | 1 |
| altra_parte_sufficientemente | 1 |
| parte_sufficientemente_precisi | 1 |
| sufficientemente_precisi_così | 1 |
| occupazione_è_sufficiente | 1 |
| sono_pertanto_sufficienti | 1 |
| pertanto_sufficienti_a | 1 |
| sufficiente_che_vi | 1 |
| versamenti_è_sufficiente | 1 |
| meno_una_sufficiente | 1 |
| una_sufficiente_base | 1 |
| sufficiente_base_legale | 1 |
| sufficiente_rifarsi_alle | 1 |
| per_l_insufficiente | 1 |
| l_insufficiente_o | 1 |
| insufficiente_o_ritardato | 1 |
| sé_sufficiente_a | 1 |
| risultano_con_sufficiente | 1 |
| sufficiente_chiarezza_nel | 1 |
| sistema_di_insufficienze | 1 |
| di_insufficienze_e | 1 |
| opere_è_sufficiente | 1 |
| peraltro_essendo_sufficiente | 1 |
| da_rendere_sufficiente | 1 |
| rendere_sufficiente_il | 1 |
| sufficiente_il_loro | 1 |
| del_è_sufficiente | 1 |
| enti_risulti_insufficiente | 1 |
| risulti_insufficiente_a | 1 |
| insufficiente_a_consentire | 1 |
| risultano_comunque_sufficientemente | 1 |
| comunque_sufficientemente_tutelati | 1 |
| sufficientemente_tutelati_dalla | 1 |
| è_ritenuto_sufficiente | 1 |
| ritenuto_sufficiente_dalla | 1 |
| sufficiente_dalla_prevalente | 1 |
| rigetto_è_sufficiente | 1 |
| è_sufficiente_da | 1 |
| sufficiente_da_un | 1 |
| valutato_l_insufficienza | 1 |
| insufficienza_della_sola | 1 |
| sufficiente_osservare_quanto | 1 |
| questioni_è_sufficiente | 1 |
| sufficiente_l_applicabilità | 1 |
| è_perciò_sufficiente | 1 |
| perciò_sufficiente_ad | 1 |
| statale_è_sufficiente | 1 |
| fiscale_costituisce_sufficiente | 1 |
| costituisce_sufficiente_motivazione | 1 |
| stato_per_insufficiente | 1 |
| fornito_indizi_sufficienti | 1 |
| indizi_sufficienti_per | 1 |
| finanziaria_è_sufficiente | 1 |
| rimettente_sono_sufficienti | 1 |
| contiene_una_sufficiente | 1 |
| una_sufficiente_descrizione | 1 |
| ciò_costituisce_sufficiente | 1 |
| costituisce_sufficiente_descrizione | 1 |
| stesse_è_sufficiente | 1 |
| la_dedotta_insufficienza | 1 |
| dedotta_insufficienza_della | 1 |
| insufficienza_della_descrizione | 1 |
| determinare_preventivamente_sufficienti | 1 |
| preventivamente_sufficienti_criteri | 1 |
| direttivi_sono_sufficienti | 1 |
| sufficienti_a_indirizzare | 1 |
| questione_per_insufficiente | 1 |
| sarebbe_sufficiente_al | 1 |
| neppure_sarebbe_sufficiente | 1 |
| sarebbe_sufficiente_addurre | 1 |
| sufficiente_addurre_mere | 1 |
| sarda_è_sufficiente | 1 |
| è_sufficiente_cioè | 1 |
| sufficiente_cioè_il | 1 |
| siano_elementi_sufficienti | 1 |
| elementi_sufficienti_a | 1 |
| sufficienti_a_caratterizzare | 1 |
| sufficiente_ricordare_le | 1 |
| cost_è_sufficiente | 1 |
| sufficiente_come_già | 1 |
| tal_caso_sufficiente | 1 |
| del_tutto_insufficiente | 1 |
| tutto_insufficiente_la | 1 |
| insufficiente_la_garanzia | 1 |
| statutaria_è_sufficiente | 1 |
| infatti_sufficiente_a | 1 |
| può_essere_sufficiente | 1 |
| essere_sufficiente_per | 1 |
| sufficiente_per_escluderla | 1 |
| imposta_è_sufficiente | 1 |
| è_sufficiente_evidenziare | 1 |
| sufficiente_evidenziare_che | 1 |
| a_descrivono_sufficientemente | 1 |
| descrivono_sufficientemente_le | 1 |
| sufficientemente_le_fattispecie | 1 |
| sinallagmatico_sulla_sufficienza | 1 |
| sulla_sufficienza_di | 1 |
| sufficienza_di_un | 1 |
| è_sufficiente_tuttavia | 1 |
| sufficiente_tuttavia_a | 1 |
| fornisce_indicazioni_sufficienti | 1 |
| indicazioni_sufficienti_a | 1 |
| sufficienti_a_consentire | 1 |
| ultimo_è_sufficiente | 1 |
| sufficiente_osservare_in | 1 |
| ma_anche_sufficiente | 1 |
| anche_sufficiente_per | 1 |
| sufficiente_per_giungere | 1 |
| sufficiente_ad_evidenziare | 1 |
| sufficiente_a_caratterizzare | 1 |
| sufficiente_ad_attribuire | 1 |
| inammissibili_per_insufficienza | 1 |
| per_insufficienza_di | 1 |
| insufficienza_di_motivazione | 1 |
| prospettazione_è_sufficiente | 1 |
| sufficiente_per_rendere | 1 |
| del_tale_insufficienza | 1 |
| tale_insufficienza_di | 1 |
| insufficienza_di_mezzi | 1 |
| principio_della_sufficienza | 1 |
| della_sufficienza_del | 1 |
| sufficienza_del_compimento | 1 |
| n_è_sufficiente | 1 |
| sufficiente_qui_considerare | 1 |
| principale_è_sufficiente | 1 |
| sufficiente_l_esistenza | 1 |
| di_misure_sufficientemente | 1 |
| misure_sufficientemente_individuate | 1 |
| sufficientemente_individuate_dallo | 1 |
| persone_fisiche_sufficiente | 1 |
| fisiche_sufficiente_ad | 1 |
| dato_linguistico_sufficiente | 1 |
| linguistico_sufficiente_per | 1 |
| sufficiente_per_interpretare | 1 |
| o_l_insufficiente | 1 |
| non_ha_sufficientemente | 1 |
| sufficientemente_motivato_sulla | 1 |
| l_eccepita_insufficiente | 1 |
| eccepita_insufficiente_motivazione | 1 |
| omessa_od_insufficiente | 1 |
| od_insufficiente_motivazione | 1 |
| biennale_è_sufficiente | 1 |
| sufficiente_la_presentazione | 1 |
| elementi_sono_sufficienti | 1 |
| sono_invece_sufficienti | 1 |
| invece_sufficienti_come | 1 |
| sufficienti_come_sarà | 1 |
| questione_l_insufficienza | 1 |
| in_modo_insufficiente | 1 |
| modo_insufficiente_la | 1 |
| insufficiente_la_rilevanza | 1 |
| o_insufficiente_descrizione | 1 |
| autosufficienza_dell_atto | 1 |
| sarebbe_sufficiente_ad | 1 |
| sufficiente_ad_uniformare | 1 |
| mezzi_finanziari_insufficienti | 1 |
| finanziari_insufficienti_per | 1 |
| insufficienti_per_l | 1 |
| ricorrente_una_sufficiente | 1 |
| sufficiente_motivazione_a | 1 |
| adeguatrice_è_sufficiente | 1 |
| sufficiente_osservare_al | 1 |
| insufficiente_versamento_dell | 1 |
| sia_sufficiente_per | 1 |
| sufficiente_per_provvedere | 1 |
| ha_ritenuto_sufficiente | 1 |
| ritenuto_sufficiente_per | 1 |
| sufficiente_per_determinare | 1 |
| connota_per_insufficiente | 1 |
| quanto_non_sufficientemente | 1 |
| non_sufficientemente_motivate | 1 |
| sufficientemente_motivate_la | 1 |
| oltre_che_insufficiente | 1 |
| che_insufficiente_appare | 1 |
| insufficiente_appare_anche | 1 |
| di_valutazione_sufficienti | 1 |
| valutazione_sufficienti_ad | 1 |
| sufficienti_ad_operare | 1 |
| difesa_regionale_sufficiente | 1 |
| regionale_sufficiente_ad | 1 |
| fine_sufficiente_l | 1 |
| sufficiente_l_invocazione | 1 |
| e_per_insufficiente | 1 |
| sia_all_insufficiente | 1 |
| e_sufficiente_a | 1 |
| dunque_sufficiente_a | 1 |
| si_ritiene_sufficiente | 1 |
| ritiene_sufficiente_che | 1 |
| sufficiente_che_sia | 1 |
| di_assumere_sufficiente | 1 |
| assumere_sufficiente_personale | 1 |
| sufficiente_personale_qualificato | 1 |
| ignorano_delle_insufficienti | 1 |
| delle_insufficienti_dimensioni | 1 |
| insufficienti_dimensioni_di | 1 |
| e_è_sufficiente | 1 |
| è_sufficiente_richiamare | 1 |
| sufficiente_richiamare_l | 1 |
| entrata_è_sufficiente | 1 |
| sufficiente_il_verificarsi | 1 |
| assegnato_sarebbe_insufficiente | 1 |
| sarebbe_insufficiente_per | 1 |
| insufficiente_per_realizzare | 1 |
| del_rende_sufficiente | 1 |
| rende_sufficiente_la | 1 |
| sufficiente_la_motivazione | 1 |
| di_aliquote_sufficientemente | 1 |
| aliquote_sufficientemente_ravvicinati | 1 |
| sufficientemente_ravvicinati_tra | 1 |
| ogni_caso_insufficienti | 1 |
| caso_insufficienti_a | 1 |
| insufficienti_a_soddisfare | 1 |
| per_insufficienza_e | 1 |
| insufficienza_e_oscurità | 1 |
| inammissibile_per_insufficiente | 1 |
| è_anche_sufficiente | 1 |
| anche_sufficiente_poiché | 1 |
| sufficiente_poiché_sostanzialmente | 1 |
| operazione_essendo_sufficiente | 1 |
| sufficiente_che_essa | 1 |
| di_autosufficienza_che | 1 |
| autosufficienza_che_deve | 1 |
| integrare_una_sufficiente | 1 |
| sufficiente_motivazione_anche | 1 |
| margini_non_sufficientemente | 1 |
| non_sufficientemente_motivato | 1 |
| sufficientemente_motivato_relazione | 1 |
| quindi_l_insufficienza | 1 |
| l_insufficienza_dei | 1 |
| non_risulterebbe_sufficiente | 1 |
| risulterebbe_sufficiente_da | 1 |
| sufficiente_da_solo | 1 |
| modo_sufficiente_in | 1 |
| sufficiente_in_ordine | 1 |
| non_fornisce_sufficienti | 1 |
| fornisce_sufficienti_elementi | 1 |
| sufficienti_elementi_che | 1 |
| principio_di_sufficienza | 1 |
| una_garanzia_sufficiente | 1 |
| garanzia_sufficiente_dal | 1 |
| sufficiente_dal_momento | 1 |
| per_insufficienza_della | 1 |
| costituire_giustificazione_sufficiente | 1 |
2.2. La tabella riporta i fivegrams estratti dalle sentenze presenti nel subset dftm_silver in cuicompaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| five_grams_trovate | frequency |
|---|---|
| ciò_è_sufficiente_per_escludere | 6 |
| art_della_costituzione_è_sufficiente | 5 |
| è_sufficiente_osservare_che_la | 5 |
| limiti_e_controlli_sufficienti_a | 5 |
| è_di_per_sé_sufficiente | 4 |
| di_per_sé_sufficiente_per | 4 |
| criteri_limiti_e_controlli_sufficienti | 4 |
| è_sufficiente_ai_fini_della | 4 |
| è_sufficiente_per_escludere_la | 4 |
| e_in_definitiva_rendano_insufficienti | 4 |
| in_definitiva_rendano_insufficienti_i | 4 |
| definitiva_rendano_insufficienti_i_mezzi | 4 |
| rendano_insufficienti_i_mezzi_finanziari | 4 |
| insufficienti_i_mezzi_finanziari_dei | 4 |
| è_sufficiente_osservare_che_il | 3 |
| è_sufficiente_per_escludere_che | 3 |
| al_riguardo_è_sufficiente_osservare | 3 |
| in_proposito_è_sufficiente_osservare | 3 |
| proposito_è_sufficiente_osservare_che | 3 |
| e_controlli_sufficienti_a_delimitare | 3 |
| controlli_sufficienti_a_delimitare_l | 3 |
| sufficienti_a_delimitare_l_ambito | 3 |
| di_determinare_preventivamente_e_sufficientemente | 3 |
| determinare_preventivamente_e_sufficientemente_criteri | 3 |
| preventivamente_e_sufficientemente_criteri_direttivi | 3 |
| e_sufficientemente_criteri_direttivi_di | 3 |
| sufficientemente_criteri_direttivi_di_base | 3 |
| ritenuto_sufficientemente_garantito_dall_obbligo | 3 |
| sufficientemente_garantito_dall_obbligo_imposto | 3 |
| per_insufficiente_motivazione_sulla_rilevanza | 3 |
| per_insufficiente_descrizione_della_fattispecie | 3 |
| di_omesso_o_insufficiente_versamento | 3 |
| caso_di_omesso_o_insufficiente | 3 |
| insufficienza_complessiva_dei_mezzi_finanziari | 3 |
| legame_materiale_e_temporale_sufficientemente | 3 |
| materiale_e_temporale_sufficientemente_stretto | 3 |
| omessa_o_insufficiente_motivazione_sulla | 3 |
| ritiene_che_sussistano_motivi_sufficienti | 2 |
| che_sussistano_motivi_sufficienti_per | 2 |
| sussistano_motivi_sufficienti_per_ammettere | 2 |
| motivi_sufficienti_per_ammettere_che | 2 |
| sufficienti_per_ammettere_che_tale | 2 |
| mezzi_sufficienti_per_fare_il | 2 |
| sufficienti_per_fare_il_pagamento | 2 |
| limiti_sufficienti_a_circoscrivere_la | 2 |
| sufficienti_a_circoscrivere_la_potestà | 2 |
| principio_che_esige_una_sufficiente | 2 |
| che_esige_una_sufficiente_specificazione | 2 |
| esige_una_sufficiente_specificazione_legislativa | 2 |
| una_sufficiente_specificazione_legislativa_dei | 2 |
| sufficiente_specificazione_legislativa_dei_poteri | 2 |
| non_è_sufficiente_a_far | 2 |
| è_sufficiente_a_far_ritenere | 2 |
| costituzionale_della_norma_è_sufficiente | 2 |
| sufficiente_motivo_per_escludere_che | 2 |
| è_sufficiente_rilevare_che_la | 2 |
| è_sufficiente_al_fine_di | 2 |
| la_prestazione_risulti_sufficientemente_precisata | 2 |
| prestazione_risulti_sufficientemente_precisata_dalla | 2 |
| risulti_sufficientemente_precisata_dalla_legge | 2 |
| è_sufficiente_ricordare_che_questa | 2 |
| sufficiente_ricordare_che_questa_corte | 2 |
| in_ogni_caso_sufficiente_ad | 2 |
| ogni_caso_sufficiente_ad_assicurare | 2 |
| caso_sufficiente_ad_assicurare_a | 2 |
| ciò_posto_è_sufficiente_per | 2 |
| in_proposito_è_sufficiente_ricordare | 2 |
| proposito_è_sufficiente_ricordare_che | 2 |
| n_del_ciò_è_sufficiente | 2 |
| del_ciò_è_sufficiente_per | 2 |
| imposizione_essendo_sufficiente_il_collegamento | 2 |
| essendo_sufficiente_il_collegamento_dell | 2 |
| è_sufficiente_osservare_che_l | 2 |
| riguardo_è_sufficiente_osservare_che | 2 |
| e_in_ogni_caso_sufficiente | 2 |
| e_tale_rilievo_è_sufficiente | 2 |
| di_per_sé_sufficiente_ad | 2 |
| non_è_sufficiente_una_condotta | 2 |
| è_sufficiente_una_condotta_consistente | 2 |
| sufficiente_una_condotta_consistente_nel | 2 |
| è_sufficiente_rammentare_il_consolidato | 2 |
| sufficiente_rammentare_il_consolidato_orientamento | 2 |
| è_sufficiente_ai_fini_dell | 2 |
| non_è_sufficiente_a_fare | 2 |
| sufficiente_ai_fini_della_infondatezza | 2 |
| il_primo_è_ritenuto_sufficientemente | 2 |
| primo_è_ritenuto_sufficientemente_garantito | 2 |
| è_ritenuto_sufficientemente_garantito_dall | 2 |
| luogo_ad_una_complessiva_insufficienza | 2 |
| ad_una_complessiva_insufficienza_dei | 2 |
| una_complessiva_insufficienza_dei_mezzi | 2 |
| complessiva_insufficienza_dei_mezzi_finanziari | 2 |
| insufficienza_dei_mezzi_finanziari_a | 2 |
| è_qui_sufficiente_osservare_che | 2 |
| qui_sufficiente_osservare_che_il | 2 |
| sufficienti_criteri_direttivi_di_base | 2 |
| deve_essere_credibile_sufficientemente_sicura | 2 |
| essere_credibile_sufficientemente_sicura_non | 2 |
| credibile_sufficientemente_sicura_non_arbitraria | 2 |
| sufficientemente_sicura_non_arbitraria_o | 2 |
| casi_di_omesso_o_insufficiente | 2 |
| omesso_o_insufficiente_versamento_della | 2 |
| o_insufficiente_versamento_della_prima | 2 |
| insufficiente_versamento_della_prima_rata | 2 |
| sono_sorrette_da_sufficiente_motivazione | 2 |
| sorrette_da_sufficiente_motivazione_le | 2 |
| da_sufficiente_motivazione_le_questioni | 2 |
| sufficiente_motivazione_le_questioni_aventi | 2 |
| non_è_sufficiente_a_rendere | 2 |
| deve_determinare_in_modo_sufficiente | 2 |
| determinare_in_modo_sufficiente_anche | 2 |
| in_modo_sufficiente_anche_le | 2 |
| modo_sufficiente_anche_le_fattispecie | 2 |
| sufficiente_anche_le_fattispecie_di | 2 |
| non_essendo_sufficiente_il_generico | 2 |
| costituzionali_di_proporzionalità_e_sufficienza | 2 |
| di_proporzionalità_e_sufficienza_al | 2 |
| proporzionalità_e_sufficienza_al_principio | 2 |
| e_sufficienza_al_principio_di | 2 |
| sufficienza_al_principio_di_onnicomprensività | 2 |
| fondata_in_proposito_è_sufficiente | 2 |
| il_principio_di_autosufficienza_dell | 2 |
| principio_di_autosufficienza_dell_ordinanza | 2 |
| di_autosufficienza_dell_ordinanza_di | 2 |
| autosufficienza_dell_ordinanza_di_rimessione | 2 |
| consistenza_potrebbero_non_essere_sufficientemente | 2 |
| potrebbero_non_essere_sufficientemente_difese | 2 |
| non_essere_sufficientemente_difese_in | 2 |
| essere_sufficientemente_difese_in_relazione | 2 |
| sufficientemente_difese_in_relazione_ai | 2 |
| fiscale_per_abitante_risorse_sufficienti | 2 |
| per_abitante_risorse_sufficienti_a | 2 |
| abitante_risorse_sufficienti_a_finanziare | 2 |
| risorse_sufficienti_a_finanziare_integralmente | 2 |
| sufficienti_a_finanziare_integralmente_le | 2 |
| dato_luogo_ad_una_insufficienza | 2 |
| luogo_ad_una_insufficienza_complessiva | 2 |
| ad_una_insufficienza_complessiva_dei | 2 |
| una_insufficienza_complessiva_dei_mezzi | 2 |
| la_preventiva_determinazione_di_sufficienti | 2 |
| preventiva_determinazione_di_sufficienti_criteri | 2 |
| non_è_sufficiente_di_per | 2 |
| è_sufficiente_di_per_sé | 2 |
| sufficiente_di_per_sé_a | 2 |
| esistenza_di_una_motivazione_sufficiente | 2 |
| di_una_motivazione_sufficiente_non | 2 |
| una_motivazione_sufficiente_non_palesemente | 2 |
| motivazione_sufficiente_non_palesemente_erronea | 2 |
| sufficiente_non_palesemente_erronea_o | 2 |
| ciò_è_sufficiente_per_riconoscere | 2 |
| è_sufficiente_rilevare_che_tale | 2 |
| non_è_sufficiente_a_fondare | 2 |
| è_sufficiente_a_fondare_un | 2 |
| sufficiente_a_fondare_un_giudizio | 2 |
| protratta_per_un_periodo_sufficientemente | 2 |
| per_un_periodo_sufficientemente_lungo | 2 |
| altresì_un_petitum_essendo_sufficiente | 2 |
| un_petitum_essendo_sufficiente_che | 2 |
| petitum_essendo_sufficiente_che_dal | 2 |
| essendo_sufficiente_che_dal_tenore | 2 |
| sufficiente_che_dal_tenore_complessivo | 2 |
| di_omesso_o_insufficiente_pagamento | 2 |
| omesso_o_insufficiente_pagamento_del | 2 |
| o_insufficiente_pagamento_del_contributo | 2 |
| insufficiente_pagamento_del_contributo_unificato | 2 |
| non_costituisce_un_argomento_sufficiente | 2 |
| costituisce_un_argomento_sufficiente_a | 2 |
| un_argomento_sufficiente_a_fornire | 2 |
| argomento_sufficiente_a_fornire_giustificazione | 2 |
| sufficiente_a_fornire_giustificazione_a | 2 |
| l_omessa_o_insufficiente_motivazione | 2 |
| o_insufficiente_motivazione_sulla_non | 2 |
| insufficiente_motivazione_sulla_non_manifesta | 2 |
| è_per_sé_solo_sufficiente | 1 |
| per_sé_solo_sufficiente_per | 1 |
| sé_solo_sufficiente_per_ritenere | 1 |
| solo_sufficiente_per_ritenere_che | 1 |
| sufficiente_per_ritenere_che_per | 1 |
| costituiscono_limiti_e_garanzie_sufficienti | 1 |
| limiti_e_garanzie_sufficienti_per | 1 |
| e_garanzie_sufficienti_per_escludere | 1 |
| garanzie_sufficienti_per_escludere_che | 1 |
| sufficienti_per_escludere_che_nell | 1 |
| costituzionali_questi_rilievi_sono_sufficienti | 1 |
| questi_rilievi_sono_sufficienti_per | 1 |
| rilievi_sono_sufficienti_per_affermare | 1 |
| sono_sufficienti_per_affermare_la | 1 |
| sufficienti_per_affermare_la_competenza | 1 |
| un_giudizio_di_merito_sufficientemente | 1 |
| giudizio_di_merito_sufficientemente_motivato | 1 |
| di_merito_sufficientemente_motivato_che | 1 |
| merito_sufficientemente_motivato_che_il | 1 |
| sufficientemente_motivato_che_il_pretore | 1 |
| a_limiti_e_controlli_sufficienti | 1 |
| limiti_e_controlli_sufficienti_per | 1 |
| e_controlli_sufficienti_per_garantire | 1 |
| controlli_sufficienti_per_garantire_gli | 1 |
| sufficienti_per_garantire_gli_obbligati | 1 |
| modo_concreto_o_almeno_sufficiente | 1 |
| concreto_o_almeno_sufficiente_allo | 1 |
| o_almeno_sufficiente_allo_scopo | 1 |
| almeno_sufficiente_allo_scopo_i | 1 |
| sufficiente_allo_scopo_i_soggetti | 1 |
| a_tale_fine_sarebbe_sufficiente | 1 |
| tale_fine_sarebbe_sufficiente_invocare | 1 |
| fine_sarebbe_sufficiente_invocare_l | 1 |
| sarebbe_sufficiente_invocare_l_esistenza | 1 |
| sufficiente_invocare_l_esistenza_di | 1 |
| e_non_rileva_ragioni_sufficienti | 1 |
| non_rileva_ragioni_sufficienti_per | 1 |
| rileva_ragioni_sufficienti_per_indurla | 1 |
| ragioni_sufficienti_per_indurla_a | 1 |
| sufficienti_per_indurla_a_modificare | 1 |
| riferite_sarebbe_da_sola_sufficiente | 1 |
| sarebbe_da_sola_sufficiente_a | 1 |
| da_sola_sufficiente_a_risolvere | 1 |
| sola_sufficiente_a_risolvere_il | 1 |
| sufficiente_a_risolvere_il_problema | 1 |
| statali_non_essendo_certo_sufficienti | 1 |
| non_essendo_certo_sufficienti_a | 1 |
| essendo_certo_sufficienti_a_stabilire | 1 |
| certo_sufficienti_a_stabilire_e | 1 |
| sufficienti_a_stabilire_e_a | 1 |
| suo_contesto_più_che_sufficiente | 1 |
| contesto_più_che_sufficiente_a | 1 |
| più_che_sufficiente_a_dare | 1 |
| che_sufficiente_a_dare_la | 1 |
| sufficiente_a_dare_la_prova | 1 |
| sede_è_necessario_e_sufficiente | 1 |
| è_necessario_e_sufficiente_affermare | 1 |
| necessario_e_sufficiente_affermare_che | 1 |
| e_sufficiente_affermare_che_l | 1 |
| sufficiente_affermare_che_l_art | 1 |
| che_la_legge_offre_sufficienti | 1 |
| la_legge_offre_sufficienti_garanzie | 1 |
| legge_offre_sufficienti_garanzie_a | 1 |
| offre_sufficienti_garanzie_a_favore | 1 |
| sufficienti_garanzie_a_favore_degli | 1 |
| un_quindicennio_mostrano_a_sufficienza | 1 |
| quindicennio_mostrano_a_sufficienza_che | 1 |
| mostrano_a_sufficienza_che_la | 1 |
| a_sufficienza_che_la_ratio | 1 |
| sufficienza_che_la_ratio_della | 1 |
| all_ente_sarebbe_stato_sufficiente | 1 |
| ente_sarebbe_stato_sufficiente_sostituire | 1 |
| sarebbe_stato_sufficiente_sostituire_al | 1 |
| stato_sufficiente_sostituire_al_settimo | 1 |
| sufficiente_sostituire_al_settimo_comma | 1 |
| è_per_sé_elemento_sufficiente | 1 |
| per_sé_elemento_sufficiente_per | 1 |
| sé_elemento_sufficiente_per_dedurre | 1 |
| elemento_sufficiente_per_dedurre_che | 1 |
| sufficiente_per_dedurre_che_la | 1 |
| complesso_non_costituiscono_garanzie_sufficienti | 1 |
| non_costituiscono_garanzie_sufficienti_a | 1 |
| costituiscono_garanzie_sufficienti_a_delimitare | 1 |
| garanzie_sufficienti_a_delimitare_la | 1 |
| sufficienti_a_delimitare_la_discrezionalità | 1 |
| rivelerebbe_di_per_sé_insufficiente | 1 |
| di_per_sé_insufficiente_infatti | 1 |
| per_sé_insufficiente_infatti_ammesso | 1 |
| sé_insufficiente_infatti_ammesso_che | 1 |
| insufficiente_infatti_ammesso_che_l | 1 |
| nella_gazzetta_ufficiale_è_sufficiente | 1 |
| gazzetta_ufficiale_è_sufficiente_osservare | 1 |
| ufficiale_è_sufficiente_osservare_che | 1 |
| sufficiente_osservare_che_il_termine | 1 |
| corrisponde_a_verità_è_sufficiente | 1 |
| a_verità_è_sufficiente_per | 1 |
| verità_è_sufficiente_per_convincersene | 1 |
| è_sufficiente_per_convincersene_confrontare | 1 |
| sufficiente_per_convincersene_confrontare_il | 1 |
| i_criteri_necessari_e_sufficienti | 1 |
| criteri_necessari_e_sufficienti_per | 1 |
| necessari_e_sufficienti_per_una | 1 |
| e_sufficienti_per_una_circoscritta | 1 |
| sufficienti_per_una_circoscritta_commisurazione | 1 |
| è_adunque_contenuta_in_sufficienti | 1 |
| adunque_contenuta_in_sufficienti_limiti | 1 |
| contenuta_in_sufficienti_limiti_obiettivi | 1 |
| in_sufficienti_limiti_obiettivi_cui | 1 |
| sufficienti_limiti_obiettivi_cui_essi | 1 |
| della_mancanza_o_della_insufficienza | 1 |
| mancanza_o_della_insufficienza_della | 1 |
| o_della_insufficienza_della_motivazione | 1 |
| della_insufficienza_della_motivazione_di | 1 |
| insufficienza_della_motivazione_di_guisa | 1 |
| circa_la_rilevanza_ha_sufficientemente | 1 |
| la_rilevanza_ha_sufficientemente_motivato | 1 |
| rilevanza_ha_sufficientemente_motivato_perché | 1 |
| ha_sufficientemente_motivato_perché_ha | 1 |
| sufficientemente_motivato_perché_ha_premesso | 1 |
| affidati_non_avendo_ritenuto_sufficiente | 1 |
| non_avendo_ritenuto_sufficiente_il | 1 |
| avendo_ritenuto_sufficiente_il_finanziamento | 1 |
| ritenuto_sufficiente_il_finanziamento_preveduto | 1 |
| sufficiente_il_finanziamento_preveduto_nell | 1 |
| caso_di_omessa_o_insufficiente | 1 |
| di_omessa_o_insufficiente_motivazione | 1 |
| omessa_o_insufficiente_motivazione_ora | 1 |
| o_insufficiente_motivazione_ora_l | 1 |
| insufficiente_motivazione_ora_l_ordinanza | 1 |
| che_non_abbia_mezzi_sufficienti | 1 |
| non_abbia_mezzi_sufficienti_per | 1 |
| abbia_mezzi_sufficienti_per_fare | 1 |
| crediti_garantiti_essendo_invece_sufficiente | 1 |
| garantiti_essendo_invece_sufficiente_che | 1 |
| essendo_invece_sufficiente_che_fosse | 1 |
| invece_sufficiente_che_fosse_commisurata | 1 |
| sufficiente_che_fosse_commisurata_al | 1 |
| il_difetto_denunciato_sia_sufficiente | 1 |
| difetto_denunciato_sia_sufficiente_a | 1 |
| denunciato_sia_sufficiente_a_concretare | 1 |
| sia_sufficiente_a_concretare_una | 1 |
| sufficiente_a_concretare_una_violazione | 1 |
| abbiano_carattere_novativo_e_sufficiente | 1 |
| carattere_novativo_e_sufficiente_infatti | 1 |
| novativo_e_sufficiente_infatti_constatare | 1 |
| e_sufficiente_infatti_constatare_che | 1 |
| sufficiente_infatti_constatare_che_si | 1 |
| garanzie_e_di_limiti_sufficienti | 1 |
| e_di_limiti_sufficienti_a | 1 |
| di_limiti_sufficienti_a_circoscrivere | 1 |
| la_legge_pone_limiti_sufficienti | 1 |
| legge_pone_limiti_sufficienti_a | 1 |
| pone_limiti_sufficienti_a_quel | 1 |
| limiti_sufficienti_a_quel_potere | 1 |
| sufficienti_a_quel_potere_in | 1 |
| e_in_quanto_tale_insufficiente | 1 |
| in_quanto_tale_insufficiente_a | 1 |
| quanto_tale_insufficiente_a_garantire | 1 |
| tale_insufficiente_a_garantire_i | 1 |
| insufficiente_a_garantire_i_singoli | 1 |
| rilevanza_risulta_espresso_e_sufficientemente | 1 |
| risulta_espresso_e_sufficientemente_motivato | 1 |
| espresso_e_sufficientemente_motivato_in | 1 |
| e_sufficientemente_motivato_in_ciascuna | 1 |
| sufficientemente_motivato_in_ciascuna_delle | 1 |
| ritualmente_sollevata_non_essendo_sufficiente | 1 |
| sollevata_non_essendo_sufficiente_indicare | 1 |
| non_essendo_sufficiente_indicare_in | 1 |
| essendo_sufficiente_indicare_in_blocco | 1 |
| sufficiente_indicare_in_blocco_alcune | 1 |
| non_abbia_i_mezzi_sufficienti | 1 |
| abbia_i_mezzi_sufficienti_per | 1 |
| i_mezzi_sufficienti_per_fare | 1 |
| registrazione_questa_motivazione_giustifica_sufficientemente | 1 |
| questa_motivazione_giustifica_sufficientemente_il | 1 |
| motivazione_giustifica_sufficientemente_il_carattere | 1 |
| giustifica_sufficientemente_il_carattere_determinante | 1 |
| sufficientemente_il_carattere_determinante_della | 1 |
| ne_è_testimonianza_sia_sufficiente | 1 |
| è_testimonianza_sia_sufficiente_di | 1 |
| testimonianza_sia_sufficiente_di_per | 1 |
| sia_sufficiente_di_per_sé | 1 |
| sufficiente_di_per_sé_sola | 1 |
| dalla_legge_risulta_con_sufficiente | 1 |
| legge_risulta_con_sufficiente_chiarezza | 1 |
| risulta_con_sufficiente_chiarezza_che | 1 |
| con_sufficiente_chiarezza_che_l | 1 |
| sufficiente_chiarezza_che_l_ente | 1 |
| nuovo_catasto_non_è_sufficiente | 1 |
| catasto_non_è_sufficiente_a | 1 |
| sufficiente_a_far_ritenere_legittima | 1 |
| è_la_estensione_è_sufficiente | 1 |
| la_estensione_è_sufficiente_l | 1 |
| estensione_è_sufficiente_l_errore | 1 |
| è_sufficiente_l_errore_incorso | 1 |
| sufficiente_l_errore_incorso_in | 1 |
| del_tempo_aveva_ritenuto_sufficiente | 1 |
| tempo_aveva_ritenuto_sufficiente_secondo | 1 |
| aveva_ritenuto_sufficiente_secondo_un | 1 |
| ritenuto_sufficiente_secondo_un_significato | 1 |
| sufficiente_secondo_un_significato_non | 1 |
| legittimità_della_legge_è_sufficiente | 1 |
| della_legge_è_sufficiente_accertare | 1 |
| legge_è_sufficiente_accertare_che | 1 |
| è_sufficiente_accertare_che_la | 1 |
| sufficiente_accertare_che_la_facoltà | 1 |
| costituzionale_è_da_ritenere_sufficiente | 1 |
| è_da_ritenere_sufficiente_che | 1 |
| da_ritenere_sufficiente_che_l | 1 |
| ritenere_sufficiente_che_l_ordinanza | 1 |
| sufficiente_che_l_ordinanza_di | 1 |
| comma_della_costituzione_sono_sufficienti | 1 |
| della_costituzione_sono_sufficienti_a | 1 |
| costituzione_sono_sufficienti_a_far | 1 |
| sono_sufficienti_a_far_ritenere | 1 |
| sufficienti_a_far_ritenere_non | 1 |
| della_costituzione_è_sufficiente_rilevare | 1 |
| costituzione_è_sufficiente_rilevare_anche | 1 |
| è_sufficiente_rilevare_anche_richiamando | 1 |
| sufficiente_rilevare_anche_richiamando_quanto | 1 |
| da_considerarsi_del_tutto_insufficienti | 1 |
| considerarsi_del_tutto_insufficienti_i | 1 |
| del_tutto_insufficienti_i_criteri | 1 |
| tutto_insufficienti_i_criteri_per | 1 |
| insufficienti_i_criteri_per_la | 1 |
| di_detti_componenti_siano_sufficientemente | 1 |
| detti_componenti_siano_sufficientemente_assicurate | 1 |
| componenti_siano_sufficientemente_assicurate_ugualmente | 1 |
| siano_sufficientemente_assicurate_ugualmente_assicurata | 1 |
| sufficientemente_assicurate_ugualmente_assicurata_è | 1 |
| nella_norma_impugnata_elementi_sufficienti | 1 |
| norma_impugnata_elementi_sufficienti_che | 1 |
| impugnata_elementi_sufficienti_che_consentano | 1 |
| elementi_sufficienti_che_consentano_in | 1 |
| sufficienti_che_consentano_in_osservanza | 1 |
| ordine_poi_alla_pretesa_insufficiente | 1 |
| poi_alla_pretesa_insufficiente_specificazione | 1 |
| alla_pretesa_insufficiente_specificazione_degli | 1 |
| pretesa_insufficiente_specificazione_degli_atti | 1 |
| insufficiente_specificazione_degli_atti_che | 1 |
| norma_questa_responsabilità_ha_sufficiente | 1 |
| questa_responsabilità_ha_sufficiente_copertura | 1 |
| responsabilità_ha_sufficiente_copertura_nell | 1 |
| ha_sufficiente_copertura_nell_ammontare | 1 |
| sufficiente_copertura_nell_ammontare_del | 1 |
| rilievo_nella_specie_essendo_sufficiente | 1 |
| nella_specie_essendo_sufficiente_a | 1 |
| specie_essendo_sufficiente_a_concretare | 1 |
| essendo_sufficiente_a_concretare_la | 1 |
| sufficiente_a_concretare_la_violazione | 1 |
| considerato_per_se_stessi_sufficienti | 1 |
| per_se_stessi_sufficienti_a | 1 |
| se_stessi_sufficienti_a_indicare | 1 |
| stessi_sufficienti_a_indicare_l | 1 |
| sufficienti_a_indicare_l_esistenza | 1 |
| questi_singoli_punti_è_sufficiente | 1 |
| singoli_punti_è_sufficiente_osservare | 1 |
| punti_è_sufficiente_osservare_a | 1 |
| è_sufficiente_osservare_a_poiché | 1 |
| sufficiente_osservare_a_poiché_la | 1 |
| non_diano_un_gettito_sufficiente | 1 |
| diano_un_gettito_sufficiente_correlativamente | 1 |
| un_gettito_sufficiente_correlativamente_nulla | 1 |
| gettito_sufficiente_correlativamente_nulla_esclude | 1 |
| sufficiente_correlativamente_nulla_esclude_che | 1 |
| non_è_fondata_è_sufficiente | 1 |
| è_fondata_è_sufficiente_rilevare | 1 |
| fondata_è_sufficiente_rilevare_in | 1 |
| è_sufficiente_rilevare_in_proposito | 1 |
| sufficiente_rilevare_in_proposito_che | 1 |
| motivazione_di_sorta_è_sufficiente | 1 |
| di_sorta_è_sufficiente_rilevare | 1 |
| sorta_è_sufficiente_rilevare_che | 1 |
| è_sufficiente_rilevare_che_trattasi | 1 |
| sufficiente_rilevare_che_trattasi_di | 1 |
| siffatto_risultato_non_è_sufficiente | 1 |
| risultato_non_è_sufficiente_che | 1 |
| non_è_sufficiente_che_il | 1 |
| è_sufficiente_che_il_nuovo | 1 |
| sufficiente_che_il_nuovo_provvedimento | 1 |
| questo_ulteriore_aspetto_è_sufficiente | 1 |
| ulteriore_aspetto_è_sufficiente_far | 1 |
| aspetto_è_sufficiente_far_riferimento | 1 |
| è_sufficiente_far_riferimento_alla | 1 |
| sufficiente_far_riferimento_alla_costante | 1 |
| della_repubblica_ma_è_sufficiente | 1 |
| repubblica_ma_è_sufficiente_rilevarne | 1 |
| ma_è_sufficiente_rilevarne_il | 1 |
| è_sufficiente_rilevarne_il_carattere | 1 |
| sufficiente_rilevarne_il_carattere_eccezionale | 1 |
| verificatisi_nell_imposizione_sarebbero_sufficienti | 1 |
| nell_imposizione_sarebbero_sufficienti_infatti | 1 |
| imposizione_sarebbero_sufficienti_infatti_come | 1 |
| sarebbero_sufficienti_infatti_come_la | 1 |
| sufficienti_infatti_come_la_legislazione | 1 |
| condebitore_non_avesse_beni_sufficienti | 1 |
| non_avesse_beni_sufficienti_a | 1 |
| avesse_beni_sufficienti_a_coprire | 1 |
| beni_sufficienti_a_coprire_la | 1 |
| sufficienti_a_coprire_la_propria | 1 |
| liquidare_per_mancanza_o_insufficienza | 1 |
| per_mancanza_o_insufficienza_di | 1 |
| mancanza_o_insufficienza_di_elementi | 1 |
| o_insufficienza_di_elementi_esclusivamente | 1 |
| insufficienza_di_elementi_esclusivamente_se | 1 |
| modesti_da_essere_appena_sufficienti | 1 |
| da_essere_appena_sufficienti_a | 1 |
| essere_appena_sufficienti_a_soddisfare | 1 |
| appena_sufficienti_a_soddisfare_i | 1 |
| sufficienti_a_soddisfare_i_bisogni | 1 |
| della_norma_è_sufficiente_che | 1 |
| norma_è_sufficiente_che_il | 1 |
| è_sufficiente_che_il_meccanismo | 1 |
| sufficiente_che_il_meccanismo_dell | 1 |
| costituirebbe_di_per_sé_sufficiente | 1 |
| di_per_sé_sufficiente_motivo | 1 |
| per_sé_sufficiente_motivo_per | 1 |
| sé_sufficiente_motivo_per_escludere | 1 |
| ordinanza_di_rimessione_sono_sufficienti | 1 |
| di_rimessione_sono_sufficienti_ad | 1 |
| rimessione_sono_sufficienti_ad_escludere | 1 |
| sono_sufficienti_ad_escludere_la | 1 |
| sufficienti_ad_escludere_la_fondatezza | 1 |
| infondata_all_uopo_è_sufficiente | 1 |
| all_uopo_è_sufficiente_rilevare | 1 |
| uopo_è_sufficiente_rilevare_che | 1 |
| sufficiente_rilevare_che_la_citata | 1 |
| ipotesi_pertanto_non_sarebbe_sufficiente | 1 |
| pertanto_non_sarebbe_sufficiente_a | 1 |
| non_sarebbe_sufficiente_a_dimostrare | 1 |
| sarebbe_sufficiente_a_dimostrare_la | 1 |
| sufficiente_a_dimostrare_la_non | 1 |
| stata_compiuta_ed_è_sufficientemente | 1 |
| compiuta_ed_è_sufficientemente_motivata | 1 |
| ed_è_sufficientemente_motivata_non | 1 |
| è_sufficientemente_motivata_non_compete | 1 |
| sufficientemente_motivata_non_compete_alla | 1 |
| è_pertanto_necessario_e_sufficiente | 1 |
| pertanto_necessario_e_sufficiente_che | 1 |
| necessario_e_sufficiente_che_ricorrano | 1 |
| e_sufficiente_che_ricorrano_congiuntamente | 1 |
| sufficiente_che_ricorrano_congiuntamente_le | 1 |
| indicati_ed_in_modo_sufficiente | 1 |
| ed_in_modo_sufficiente_i | 1 |
| in_modo_sufficiente_i_criteri | 1 |
| modo_sufficiente_i_criteri_direttivi | 1 |
| sufficiente_i_criteri_direttivi_di | 1 |
| margine_ciò_che_è_sufficiente | 1 |
| ciò_che_è_sufficiente_per | 1 |
| che_è_sufficiente_per_escludere | 1 |
| sufficiente_per_escludere_che_l | 1 |
| una_allegata_perplessità_e_insufficiente | 1 |
| allegata_perplessità_e_insufficiente_motivazione | 1 |
| perplessità_e_insufficiente_motivazione_del | 1 |
| e_insufficiente_motivazione_del_giudizio | 1 |
| insufficiente_motivazione_del_giudizio_espresso | 1 |
| a_quanto_suesposto_è_sufficiente | 1 |
| quanto_suesposto_è_sufficiente_ricordare | 1 |
| suesposto_è_sufficiente_ricordare_per | 1 |
| è_sufficiente_ricordare_per_escludere | 1 |
| sufficiente_ricordare_per_escludere_anche | 1 |
| per_i_primi_è_sufficiente | 1 |
| i_primi_è_sufficiente_il | 1 |
| primi_è_sufficiente_il_solo | 1 |
| è_sufficiente_il_solo_presupposto | 1 |
| sufficiente_il_solo_presupposto_dell | 1 |
| privata_per_cui_è_sufficiente | 1 |
| per_cui_è_sufficiente_al | 1 |
| cui_è_sufficiente_al_fine | 1 |
| sufficiente_al_fine_di_cui | 1 |
| delle_autorità_statali_è_sufficiente | 1 |
| autorità_statali_è_sufficiente_la | 1 |
| statali_è_sufficiente_la_constatazione | 1 |
| è_sufficiente_la_constatazione_che | 1 |
| sufficiente_la_constatazione_che_non | 1 |
| detenuti_a_domicilio_fosse_sufficiente | 1 |
| a_domicilio_fosse_sufficiente_a | 1 |
| domicilio_fosse_sufficiente_a_legittimare | 1 |
| fosse_sufficiente_a_legittimare_tale | 1 |
| sufficiente_a_legittimare_tale_uso | 1 |
| del_patrimonio_non_costituisca_sufficiente | 1 |
| patrimonio_non_costituisca_sufficiente_garanzia | 1 |
| non_costituisca_sufficiente_garanzia_per | 1 |
| costituisca_sufficiente_garanzia_per_la | 1 |
| sufficiente_garanzia_per_la_riscossione | 1 |
| il_presupposto_dell_imposta_sufficiente | 1 |
| presupposto_dell_imposta_sufficiente_a | 1 |
| dell_imposta_sufficiente_a_giustificare | 1 |
| imposta_sufficiente_a_giustificare_l | 1 |
| sufficiente_a_giustificare_l_imposizione | 1 |
| procedere_di_ufficio_è_sufficiente | 1 |
| di_ufficio_è_sufficiente_che | 1 |
| ufficio_è_sufficiente_che_l | 1 |
| è_sufficiente_che_l_esecuzione | 1 |
| sufficiente_che_l_esecuzione_del | 1 |
| della_norma_impugnata_è_sufficiente | 1 |
| norma_impugnata_è_sufficiente_tenere | 1 |
| impugnata_è_sufficiente_tenere_presente | 1 |
| è_sufficiente_tenere_presente_l | 1 |
| sufficiente_tenere_presente_l_espressione | 1 |
| si_è_detto_costituisce_sufficiente | 1 |
| è_detto_costituisce_sufficiente_motivo | 1 |
| detto_costituisce_sufficiente_motivo_per | 1 |
| costituisce_sufficiente_motivo_per_escludere | 1 |
| tale_da_garantire_un_sufficiente | 1 |
| da_garantire_un_sufficiente_margine | 1 |
| garantire_un_sufficiente_margine_di | 1 |
| un_sufficiente_margine_di_attendibilità | 1 |
| sufficiente_margine_di_attendibilità_specie | 1 |
| detto_la_prestazione_risulti_sufficientemente | 1 |
| sufficientemente_precisata_dalla_legge_ai | 1 |
| quanto_al_merito_è_sufficiente | 1 |
| al_merito_è_sufficiente_ricordare | 1 |
| merito_è_sufficiente_ricordare_che | 1 |
| speciali_si_sono_dimostrati_insufficienti | 1 |
| si_sono_dimostrati_insufficienti_i | 1 |
| sono_dimostrati_insufficienti_i_suddetti | 1 |
| dimostrati_insufficienti_i_suddetti_interventi | 1 |
| insufficienti_i_suddetti_interventi_però | 1 |
| sia_in_ogni_caso_sufficiente | 1 |
| sufficiente_ad_assicurare_a_lui | 1 |
| stabiliti_dalla_legge_sono_insufficienti | 1 |
| dalla_legge_sono_insufficienti_e | 1 |
| legge_sono_insufficienti_e_conducono | 1 |
| sono_insufficienti_e_conducono_alla | 1 |
| insufficienti_e_conducono_alla_formazione | 1 |
| specie_a_ragione_della_insufficienza | 1 |
| a_ragione_della_insufficienza_dei | 1 |
| ragione_della_insufficienza_dei_suoi | 1 |
| della_insufficienza_dei_suoi_coefficienti | 1 |
| insufficienza_dei_suoi_coefficienti_di | 1 |
| ovvero_di_mancanza_ed_insufficienza | 1 |
| di_mancanza_ed_insufficienza_della | 1 |
| mancanza_ed_insufficienza_della_determinazione | 1 |
| ed_insufficienza_della_determinazione_del | 1 |
| insufficienza_della_determinazione_del_valore | 1 |
| legge_ciò_posto_è_sufficiente | 1 |
| posto_è_sufficiente_per_l | 1 |
| è_sufficiente_per_l_attuale | 1 |
| sufficiente_per_l_attuale_decisione | 1 |
| cenno_ciò_posto_è_sufficiente | 1 |
| posto_è_sufficiente_per_la | 1 |
| è_sufficiente_per_la_decisione | 1 |
| sufficiente_per_la_decisione_del | 1 |
| effetti_sulla_misura_esigua_insufficiente | 1 |
| sulla_misura_esigua_insufficiente_e | 1 |
| misura_esigua_insufficiente_e_inattuale | 1 |
| esigua_insufficiente_e_inattuale_del | 1 |
| insufficiente_e_inattuale_del_capitale | 1 |
| comunali_a_risultati_di_sufficiente | 1 |
| a_risultati_di_sufficiente_approssimazione | 1 |
| risultati_di_sufficiente_approssimazione_occorre | 1 |
| di_sufficiente_approssimazione_occorre_tuttavia | 1 |
| sufficiente_approssimazione_occorre_tuttavia_tenere | 1 |
| dell_illecito_che_è_sufficiente | 1 |
| illecito_che_è_sufficiente_a | 1 |
| che_è_sufficiente_a_farne | 1 |
| è_sufficiente_a_farne_gravare | 1 |
| sufficiente_a_farne_gravare_il | 1 |
| questa_corte_circa_la_sufficienza | 1 |
| corte_circa_la_sufficienza_che | 1 |
| circa_la_sufficienza_che_la | 1 |
| la_sufficienza_che_la_questione | 1 |
| sufficienza_che_la_questione_venga | 1 |
| per_sé_sufficiente_per_considerare | 1 |
| sé_sufficiente_per_considerare_ragionevole | 1 |
| sufficiente_per_considerare_ragionevole_e | 1 |
| di_per_sé_una_sufficiente | 1 |
| per_sé_una_sufficiente_giustificazione | 1 |
| sé_una_sufficiente_giustificazione_occorre | 1 |
| una_sufficiente_giustificazione_occorre_anche | 1 |
| sufficiente_giustificazione_occorre_anche_qui | 1 |
| applicabilità_del_principio_sarà_sufficiente | 1 |
| del_principio_sarà_sufficiente_constatare | 1 |
| principio_sarà_sufficiente_constatare_come | 1 |
| sarà_sufficiente_constatare_come_in | 1 |
| sufficiente_constatare_come_in_materia | 1 |
| governativa_in_proposito_è_sufficiente | 1 |
| è_sufficiente_ricordare_che_il | 1 |
| sufficiente_ricordare_che_il_rilascio | 1 |
| idonea_per_mentalità_e_insufficienza | 1 |
| per_mentalità_e_insufficienza_di | 1 |
| mentalità_e_insufficienza_di_cognizioni | 1 |
| e_insufficienza_di_cognizioni_tecniche | 1 |
| insufficienza_di_cognizioni_tecniche_a | 1 |
| sufficiente_per_escludere_che_possa | 1 |
| di_pronunciarsi_è_pertanto_sufficiente | 1 |
| pronunciarsi_è_pertanto_sufficiente_richiamare | 1 |
| è_pertanto_sufficiente_richiamare_e | 1 |
| pertanto_sufficiente_richiamare_e_ribadire | 1 |
| sufficiente_richiamare_e_ribadire_le | 1 |
| natura_contravvenzionale_non_è_sufficiente | 1 |
| contravvenzionale_non_è_sufficiente_secondo | 1 |
| non_è_sufficiente_secondo_un | 1 |
| è_sufficiente_secondo_un_indirizzo | 1 |
| sufficiente_secondo_un_indirizzo_interpretativo | 1 |
| di_garanzie_e_limiti_sufficienti | 1 |
| garanzie_e_limiti_sufficienti_a | 1 |
| e_limiti_sufficienti_a_circoscrivere | 1 |
| speciale_tributo_che_trovi_sufficienti | 1 |
| tributo_che_trovi_sufficienti_precisazioni | 1 |
| che_trovi_sufficienti_precisazioni_nella | 1 |
| trovi_sufficienti_precisazioni_nella_legge | 1 |
| sufficienti_precisazioni_nella_legge_sulla | 1 |
| potestà_d_imposizione_essendo_sufficiente | 1 |
| d_imposizione_essendo_sufficiente_il | 1 |
| sufficiente_il_collegamento_dell_imposizione | 1 |
| altre_censure_sollevate_è_sufficiente | 1 |
| censure_sollevate_è_sufficiente_fare | 1 |
| sollevate_è_sufficiente_fare_riferimento | 1 |
| è_sufficiente_fare_riferimento_alla | 1 |
| sufficiente_fare_riferimento_alla_motivazione | 1 |
| che_la_prestazione_risulti_sufficientemente | 1 |
| sufficientemente_precisata_dalla_legge_la | 1 |
| oggettivo_è_necessario_e_sufficiente | 1 |
| è_necessario_e_sufficiente_il | 1 |
| necessario_e_sufficiente_il_sopraddetto | 1 |
| e_sufficiente_il_sopraddetto_inadempimento | 1 |
| sufficiente_il_sopraddetto_inadempimento_ed | 1 |
| agrario_il_che_è_sufficiente | 1 |
| il_che_è_sufficiente_per | 1 |
| che_è_sufficiente_per_delineare | 1 |
| è_sufficiente_per_delineare_l | 1 |
| sufficiente_per_delineare_l_ambito | 1 |
| del_bene_espropriato_essendo_sufficiente | 1 |
| bene_espropriato_essendo_sufficiente_che | 1 |
| espropriato_essendo_sufficiente_che_esso | 1 |
| essendo_sufficiente_che_esso_costituisca | 1 |
| sufficiente_che_esso_costituisca_un | 1 |
| il_cui_riconoscimento_è_sufficiente | 1 |
| cui_riconoscimento_è_sufficiente_ad | 1 |
| riconoscimento_è_sufficiente_ad_escludere | 1 |
| è_sufficiente_ad_escludere_ogni | 1 |
| sufficiente_ad_escludere_ogni_sindacato | 1 |
| questa_premessa_sarebbe_già_sufficiente | 1 |
| premessa_sarebbe_già_sufficiente_a | 1 |
| sarebbe_già_sufficiente_a_dimostrare | 1 |
| già_sufficiente_a_dimostrare_la | 1 |
| sufficiente_a_dimostrare_la_infondatezza | 1 |
| dei_ritardi_per_la_insufficienza | 1 |
| ritardi_per_la_insufficienza_degli | 1 |
| per_la_insufficienza_degli_stanziamenti | 1 |
| la_insufficienza_degli_stanziamenti_le | 1 |
| insufficienza_degli_stanziamenti_le_cui | 1 |
| le_somme_riscosse_siano_insufficienti | 1 |
| somme_riscosse_siano_insufficienti_alla | 1 |
| riscosse_siano_insufficienti_alla_bisogna | 1 |
| siano_insufficienti_alla_bisogna_tale | 1 |
| insufficienti_alla_bisogna_tale_il | 1 |
| opificio_trasferito_non_è_sufficiente | 1 |
| trasferito_non_è_sufficiente_a | 1 |
| non_è_sufficiente_a_farne | 1 |
| è_sufficiente_a_farne_presumere | 1 |
| sufficiente_a_farne_presumere_il | 1 |
| i_presupposti_necessari_e_sufficienti | 1 |
| presupposti_necessari_e_sufficienti_perché | 1 |
| necessari_e_sufficienti_perché_possa | 1 |
| e_sufficienti_perché_possa_o | 1 |
| sufficienti_perché_possa_o_debba | 1 |
| sopra_svolte_considerazioni_elemento_sufficiente | 1 |
| svolte_considerazioni_elemento_sufficiente_a | 1 |
| considerazioni_elemento_sufficiente_a_rilevare | 1 |
| elemento_sufficiente_a_rilevare_l | 1 |
| sufficiente_a_rilevare_l_incompatibilità | 1 |
| di_costituzionalità_non_sia_sufficientemente | 1 |
| costituzionalità_non_sia_sufficientemente_specificato | 1 |
| non_sia_sufficientemente_specificato_e | 1 |
| sia_sufficientemente_specificato_e_che | 1 |
| sufficientemente_specificato_e_che_ciò | 1 |
| al_di_sotto_della_sufficienza | 1 |
| di_sotto_della_sufficienza_ma | 1 |
| sotto_della_sufficienza_ma_a | 1 |
| della_sufficienza_ma_a_parte | 1 |
| sufficienza_ma_a_parte_che | 1 |
| e_cost_denunciando_la_insufficienza | 1 |
| cost_denunciando_la_insufficienza_del | 1 |
| denunciando_la_insufficienza_del_coefficiente | 1 |
| la_insufficienza_del_coefficiente_aggiuntivo | 1 |
| insufficienza_del_coefficiente_aggiuntivo_fino | 1 |
| e_cost_per_la_insufficiente | 1 |
| cost_per_la_insufficiente_misura | 1 |
| per_la_insufficiente_misura_della | 1 |
| la_insufficiente_misura_della_maggiorazione | 1 |
| insufficiente_misura_della_maggiorazione_consentita | 1 |
| anche_italiana_sarà_qui_sufficiente | 1 |
| italiana_sarà_qui_sufficiente_far | 1 |
| sarà_qui_sufficiente_far_richiamo | 1 |
| qui_sufficiente_far_richiamo_agli | 1 |
| sufficiente_far_richiamo_agli_immediati | 1 |
| soggettivo_ed_oggettivo_sarà_sufficiente | 1 |
| ed_oggettivo_sarà_sufficiente_sottolineare | 1 |
| oggettivo_sarà_sufficiente_sottolineare_come | 1 |
| sarà_sufficiente_sottolineare_come_accanto | 1 |
| sufficiente_sottolineare_come_accanto_ai | 1 |
| caratteristiche_già_fissate_con_sufficiente | 1 |
| già_fissate_con_sufficiente_precisione | 1 |
| fissate_con_sufficiente_precisione_ad | 1 |
| con_sufficiente_precisione_ad_opera | 1 |
| sufficiente_precisione_ad_opera_della | 1 |
| la_illegittimità_dovuta_alla_insufficienza | 1 |
| illegittimità_dovuta_alla_insufficienza_del | 1 |
| dovuta_alla_insufficienza_del_criterio | 1 |
| alla_insufficienza_del_criterio_legislativo | 1 |
| insufficienza_del_criterio_legislativo_di | 1 |
| disponessero_di_alloggi_appena_sufficienti | 1 |
| di_alloggi_appena_sufficienti_per | 1 |
| alloggi_appena_sufficienti_per_le | 1 |
| appena_sufficienti_per_le_loro | 1 |
| sufficienti_per_le_loro_esigenze | 1 |
| canone_non_è_dunque_sufficiente | 1 |
| non_è_dunque_sufficiente_nella | 1 |
| è_dunque_sufficiente_nella_fattispecie | 1 |
| dunque_sufficiente_nella_fattispecie_normativa | 1 |
| sufficiente_nella_fattispecie_normativa_all | 1 |
| norme_il_criterio_della_sufficienza | 1 |
| il_criterio_della_sufficienza_della | 1 |
| criterio_della_sufficienza_della_retribuzione | 1 |
| della_sufficienza_della_retribuzione_ad | 1 |
| sufficienza_della_retribuzione_ad_assicurare | 1 |
| proposito_dei_quali_è_sufficiente | 1 |
| dei_quali_è_sufficiente_sul | 1 |
| quali_è_sufficiente_sul_piano | 1 |
| è_sufficiente_sul_piano_costituzionale | 1 |
| sufficiente_sul_piano_costituzionale_osservare | 1 |
| pensione_di_guerra_era_sufficiente | 1 |
| di_guerra_era_sufficiente_quando | 1 |
| guerra_era_sufficiente_quando_non | 1 |
| era_sufficiente_quando_non_ancora | 1 |
| sufficiente_quando_non_ancora_nominato | 1 |
| costituzionali_prova_troppo_è_sufficiente | 1 |
| prova_troppo_è_sufficiente_in | 1 |
| troppo_è_sufficiente_in_proposito | 1 |
| è_sufficiente_in_proposito_tenere | 1 |
| sufficiente_in_proposito_tenere_presente | 1 |
| neppur_prevista_e_pertanto_sufficiente | 1 |
| prevista_e_pertanto_sufficiente_soggetto | 1 |
| e_pertanto_sufficiente_soggetto_passivo | 1 |
| pertanto_sufficiente_soggetto_passivo_della | 1 |
| sufficiente_soggetto_passivo_della_medesima | 1 |
| specie_questa_connessione_è_sufficiente | 1 |
| questa_connessione_è_sufficiente_osservare | 1 |
| connessione_è_sufficiente_osservare_che | 1 |
| sufficiente_osservare_che_l_attività | 1 |
| persuaso_del_contrario_essendo_sufficiente | 1 |
| del_contrario_essendo_sufficiente_che | 1 |
| contrario_essendo_sufficiente_che_esistano | 1 |
| essendo_sufficiente_che_esistano_oggettive | 1 |
| sufficiente_che_esistano_oggettive_ragioni | 1 |
| quella_misura_appare_appena_sufficiente | 1 |
| misura_appare_appena_sufficiente_a | 1 |
| appare_appena_sufficiente_a_soddisfare | 1 |
| appena_sufficiente_a_soddisfare_i | 1 |
| sufficiente_a_soddisfare_i_bisogni | 1 |
| all_ordine_stabiliva_essere_sufficiente | 1 |
| ordine_stabiliva_essere_sufficiente_che | 1 |
| stabiliva_essere_sufficiente_che_fossero | 1 |
| essere_sufficiente_che_fossero_annotati | 1 |
| sufficiente_che_fossero_annotati_nei | 1 |
| erogazioni_appare_sorretto_da_sufficienti | 1 |
| appare_sorretto_da_sufficienti_motivi | 1 |
| sorretto_da_sufficienti_motivi_ed | 1 |
| da_sufficienti_motivi_ed_invero | 1 |
| sufficienti_motivi_ed_invero_premesso | 1 |
| dei_rapporti_tributari_è_sufficiente | 1 |
| rapporti_tributari_è_sufficiente_osservare | 1 |
| tributari_è_sufficiente_osservare_che | 1 |
| sufficiente_osservare_che_la_norma | 1 |
| precedente_sistema_ritenendosi_garanzia_sufficiente | 1 |
| sistema_ritenendosi_garanzia_sufficiente_il | 1 |
| ritenendosi_garanzia_sufficiente_il_privilegio | 1 |
| garanzia_sufficiente_il_privilegio_speciale | 1 |
| sufficiente_il_privilegio_speciale_pur | 1 |
| la_sorregge_è_infatti_sufficiente | 1 |
| sorregge_è_infatti_sufficiente_richiamare | 1 |
| è_infatti_sufficiente_richiamare_quanto | 1 |
| infatti_sufficiente_richiamare_quanto_detto | 1 |
| sufficiente_richiamare_quanto_detto_sopra | 1 |
| cost_ottobre_n_e_sufficiente | 1 |
| ottobre_n_e_sufficiente_perciò | 1 |
| n_e_sufficiente_perciò_un | 1 |
| e_sufficiente_perciò_un_qualsiasi | 1 |
| sufficiente_perciò_un_qualsiasi_atto | 1 |
| n_del_art_è_sufficiente | 1 |
| del_art_è_sufficiente_dare | 1 |
| art_è_sufficiente_dare_atto | 1 |
| è_sufficiente_dare_atto_della | 1 |
| sufficiente_dare_atto_della_diversità | 1 |
| più_breve_discorso_è_sufficiente | 1 |
| breve_discorso_è_sufficiente_per | 1 |
| discorso_è_sufficiente_per_fugare | 1 |
| è_sufficiente_per_fugare_il | 1 |
| sufficiente_per_fugare_il_sospettato | 1 |
| napoli_al_riguardo_è_sufficiente | 1 |
| sufficiente_osservare_che_la_capacità | 1 |
| cremona_al_riguardo_è_sufficiente | 1 |
| al_riguardo_è_sufficiente_rifarsi | 1 |
| riguardo_è_sufficiente_rifarsi_alla | 1 |
| è_sufficiente_rifarsi_alla_giurisprudenza | 1 |
| sufficiente_rifarsi_alla_giurisprudenza_di | 1 |
| nel_sistema_possano_riscontrarsi_insufficienze | 1 |
| sistema_possano_riscontrarsi_insufficienze_e | 1 |
| possano_riscontrarsi_insufficienze_e_disarmonie | 1 |
| riscontrarsi_insufficienze_e_disarmonie_le | 1 |
| insufficienze_e_disarmonie_le_quali | 1 |
| stessa_in_proposito_è_sufficiente | 1 |
| è_sufficiente_ricordare_che_secondo | 1 |
| sufficiente_ricordare_che_secondo_costante | 1 |
| prima_questione_pertanto_è_sufficiente | 1 |
| questione_pertanto_è_sufficiente_qui | 1 |
| pertanto_è_sufficiente_qui_richiamare | 1 |
| è_sufficiente_qui_richiamare_i | 1 |
| sufficiente_qui_richiamare_i_rilievi | 1 |
| ammissibilità_la_questione_sia_sufficientemente | 1 |
| la_questione_sia_sufficientemente_precisata | 1 |
| questione_sia_sufficientemente_precisata_viene | 1 |
| sia_sufficientemente_precisata_viene_infatti | 1 |
| sufficientemente_precisata_viene_infatti_impugnato | 1 |
| sotto_tale_profilo_è_sufficiente | 1 |
| tale_profilo_è_sufficiente_rifarsi | 1 |
| profilo_è_sufficiente_rifarsi_agli | 1 |
| è_sufficiente_rifarsi_agli_orientamenti | 1 |
| sufficiente_rifarsi_agli_orientamenti_emersi | 1 |
| imposta_di_registro_è_sufficiente | 1 |
| di_registro_è_sufficiente_rispondere | 1 |
| registro_è_sufficiente_rispondere_che | 1 |
| è_sufficiente_rispondere_che_la | 1 |
| sufficiente_rispondere_che_la_contestata | 1 |
| sufficiente_ad_assicurare_a_sé | 1 |
| legge_delega_per_non_sufficiente | 1 |
| delega_per_non_sufficiente_e | 1 |
| per_non_sufficiente_e_idonea | 1 |
| non_sufficiente_e_idonea_determinazione | 1 |
| sufficiente_e_idonea_determinazione_dei | 1 |
| r_lazio_supra_è_sufficiente | 1 |
| lazio_supra_è_sufficiente_a | 1 |
| supra_è_sufficiente_a_corroborare | 1 |
| è_sufficiente_a_corroborare_la | 1 |
| sufficiente_a_corroborare_la_proposta | 1 |
| sono_necessari_ancorché_non_sufficienti | 1 |
| necessari_ancorché_non_sufficienti_perché | 1 |
| ancorché_non_sufficienti_perché_possa | 1 |
| non_sufficienti_perché_possa_ravvisarsi | 1 |
| sufficienti_perché_possa_ravvisarsi_un | 1 |
| di_ragionevole_supporto_è_sufficiente | 1 |
| ragionevole_supporto_è_sufficiente_osservare | 1 |
| supporto_è_sufficiente_osservare_che | 1 |
| è_sufficiente_osservare_che_gli | 1 |
| sufficiente_osservare_che_gli_immobili | 1 |
| l_altra_disposizione_presupposto_sufficiente | 1 |
| altra_disposizione_presupposto_sufficiente_per | 1 |
| disposizione_presupposto_sufficiente_per_la | 1 |
| presupposto_sufficiente_per_la_soggezione | 1 |
| sufficiente_per_la_soggezione_al | 1 |
| potestà_dell_imposizione_essendo_sufficiente | 1 |
| dell_imposizione_essendo_sufficiente_il | 1 |
| sufficiente_il_collegamento_dell_imposta | 1 |
| ancor_sussistenti_divarii_con_sufficiente | 1 |
| sussistenti_divarii_con_sufficiente_approccio | 1 |
| divarii_con_sufficiente_approccio_di | 1 |
| con_sufficiente_approccio_di_largo | 1 |
| sufficiente_approccio_di_largo_margine | 1 |
| contezza_è_qui_perciò_sufficiente | 1 |
| è_qui_perciò_sufficiente_nei | 1 |
| qui_perciò_sufficiente_nei_limiti | 1 |
| perciò_sufficiente_nei_limiti_della | 1 |
| sufficiente_nei_limiti_della_questione | 1 |
| in_fieri_di_adeguamenti_sufficientemente | 1 |
| fieri_di_adeguamenti_sufficientemente_presenti | 1 |
| di_adeguamenti_sufficientemente_presenti_al | 1 |
| adeguamenti_sufficientemente_presenti_al_legislatore | 1 |
| sufficientemente_presenti_al_legislatore_alla | 1 |
| arco_temporale_può_integrare_sufficiente | 1 |
| temporale_può_integrare_sufficiente_elemento | 1 |
| può_integrare_sufficiente_elemento_differenziatore | 1 |
| integrare_sufficiente_elemento_differenziatore_nelle | 1 |
| sufficiente_elemento_differenziatore_nelle_situazioni | 1 |
| di_adeguatezza_e_di_sufficienza | 1 |
| adeguatezza_e_di_sufficienza_della | 1 |
| e_di_sufficienza_della_retribuzione | 1 |
| di_sufficienza_della_retribuzione_in | 1 |
| sufficienza_della_retribuzione_in_genere | 1 |
| tecnici_di_sicurezza_fossero_sufficienti | 1 |
| di_sicurezza_fossero_sufficienti_ad | 1 |
| sicurezza_fossero_sufficienti_ad_escludere | 1 |
| fossero_sufficienti_ad_escludere_ogni | 1 |
| sufficienti_ad_escludere_ogni_rischio | 1 |
| può_ritenersi_che_fosse_sufficiente | 1 |
| ritenersi_che_fosse_sufficiente_il | 1 |
| che_fosse_sufficiente_il_disposto | 1 |
| fosse_sufficiente_il_disposto_dell | 1 |
| sufficiente_il_disposto_dell_art | 1 |
| e_il_miraggio_dell_autosufficienza | 1 |
| il_miraggio_dell_autosufficienza_finanziaria | 1 |
| miraggio_dell_autosufficienza_finanziaria_è | 1 |
| dell_autosufficienza_finanziaria_è_ribadito | 1 |
| autosufficienza_finanziaria_è_ribadito_nell | 1 |
| tale_rilievo_è_sufficiente_per | 1 |
| rilievo_è_sufficiente_per_dichiarare | 1 |
| è_sufficiente_per_dichiarare_infondata | 1 |
| sufficiente_per_dichiarare_infondata_anche | 1 |
| altri_atti_normativi_purché_sufficientemente | 1 |
| atti_normativi_purché_sufficientemente_specifici | 1 |
| normativi_purché_sufficientemente_specifici_né | 1 |
| purché_sufficientemente_specifici_né_potrebbe | 1 |
| sufficientemente_specifici_né_potrebbe_opporsi | 1 |
| continuata_la_procedura_per_insufficienza | 1 |
| la_procedura_per_insufficienza_dell | 1 |
| procedura_per_insufficienza_dell_attivo | 1 |
| per_insufficienza_dell_attivo_dell | 1 |
| insufficienza_dell_attivo_dell_art | 1 |
| dirà_oltre_se_sia_sufficiente | 1 |
| oltre_se_sia_sufficiente_tale | 1 |
| se_sia_sufficiente_tale_generica | 1 |
| sia_sufficiente_tale_generica_qualità | 1 |
| sufficiente_tale_generica_qualità_od | 1 |
| di_reddito_non_era_sufficiente | 1 |
| reddito_non_era_sufficiente_che | 1 |
| non_era_sufficiente_che_comunque | 1 |
| era_sufficiente_che_comunque_condizionassero | 1 |
| sufficiente_che_comunque_condizionassero_il | 1 |
| attività_commerciale_appunto_è_sufficiente | 1 |
| commerciale_appunto_è_sufficiente_come | 1 |
| appunto_è_sufficiente_come_si | 1 |
| è_sufficiente_come_si_dirà | 1 |
| sufficiente_come_si_dirà_meglio | 1 |
| contrario_sia_necessario_e_sufficiente | 1 |
| sia_necessario_e_sufficiente_qualunque | 1 |
3. Word embedding
3.1. Il grafico a barre riporta i 30 termini semanticamente più simili alla voce presenti all’interno del dftm_silver, ordinati per valore di similarità in ordine decrescente.
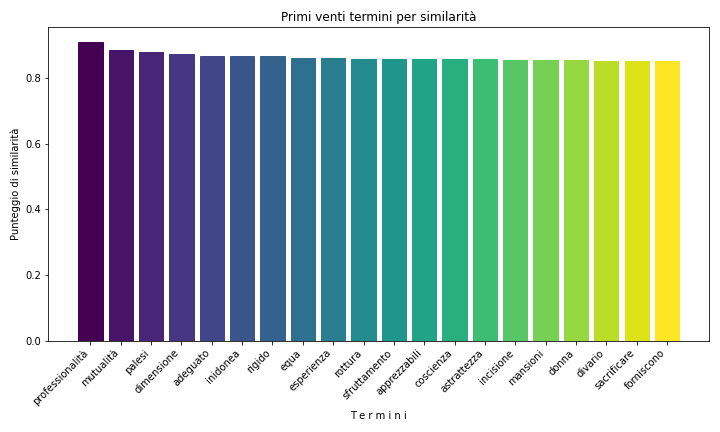
4. Statistiche descrittive
4.1. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di pronunce in cui compaiono la voce e i termini associati in relazione al df_term_glob, nonché il corrispondente numero di pronunce. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 2008 | 155 |
| 1988 | 153 |
| 2007 | 143 |
| 2022 | 141 |
| 2006 | 139 |
4.2. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di sentenze in cui compaiono la voce e i termini associati in relazione al dftm, nonché il corrispondente numero di sentenze. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 2022 | 107 |
| 2019 | 100 |
| 1988 | 93 |
| 2020 | 93 |
| 1995 | 89 |
4.3 La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di pronunce in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al df_term_glob, nonché il corrispondente numero di pronunce e la percentuale in relazione al numero totale di pronunce che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Vincenzo Caianello | 103 | 1.9368183527642 |
| Alfio Finocchiaro | 102 | 1.91801429108687 |
| Alfonso Quaranta | 98 | 1.84279804437759 |
| Antonio Baldassarre | 94 | 1.7675817976683 |
| Franco Gallo | 93 | 1.74877773599097 |
4.4. La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di sentenze in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al dftm, nonché il corrispondente numero di sentenze e la percentuale in relazione al numero totale di sentenze che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Antonio Baldassarre | 71 | 2.1244763614602 |
| Aldo Carosi | 70 | 2.09455415918612 |
| Daria de Pretis | 68 | 2.03470975463794 |
| Silvana Sciarra | 66 | 1.97486535008977 |
| Ugo Spagnoli | 64 | 1.91502094554159 |
4.5 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.6. Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob in relazione alla sentenze (linea continua) e alle ordinanze (linea tratteggiata). Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.7 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di sentenze presenti in dftm. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.8. Se cliccate sul link trovate il grafico a barre interattivo del numero di pronunce che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al df_term_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle pronunce che compongono df_term_silver ed è divisa per colori in base al numero di pronunce che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.9 Se cliccate sul link trovate il grafico a barre interattivo del numero di sentenze che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al dftm_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle sentenze che compongono dftm_silver ed è divisa per colori in base al numero di sentenze che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5. Lessicometria
5.1. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in df_term_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.2. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in dftm_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.3. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle pronunce che formano df_term_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle pronunce che formano df_term_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate | frequenza | rank |
|---|---|---|
| sufficiente | 540 | 248 |
| insufficiente | 198 | 847 |
| sufficientemente | 135 | 1229 |
| sufficienti | 130 | 1271 |
| insufficienza | 83 | 1879 |
| sufficienza | 33 | 3826 |
| insufficienti | 27 | 4340 |
| insufficientemente | 5 | 10522 |
| insufficienze | 5 | 10522 |
5.4. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle sentenze che formano dftm_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle sentenze che formano dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate_motivaz | frequenza | rank |
|---|---|---|
| sufficiente | 338 | 126 |
| sufficienti | 66 | 1062 |
| sufficientemente | 61 | 1159 |
| insufficiente | 51 | 1377 |
| insufficienza | 33 | 2011 |
| sufficienza | 21 | 2867 |
| insufficienti | 16 | 3454 |
| insufficienze | 2 | 9935 |
| insufficientemente | 1 | 12474 |
5.5 Se cliccate sul link trovate il grafico a barre interattivo delle 50 pronunce con il maggior numero di parole uniche (o types) in df_term_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni pronuncia. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.6 Se cliccate sul link trovate il grafico a barre interattivo delle 50 sentenze con il maggior numero di parole uniche (o types) in dftm_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni sentenza. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.