Indice
Per una guida alla lettura clicca qui.
1. Concordanze 
1.1. La tabella  riporta le concordanze estratte dalle sentenze presenti nel subset dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| FileName | From | To | Pre | Keyword | Post |
|---|---|---|---|---|---|
| 1964-119.txt | 461 | 461 | parte di costoro , e solo di costoro , aveva una sua propria giustificazione , a tacere dei doveri di | solidarietà | sociale pur presenti al legislatore . perciò è assolutamente da escludere che la prestazione imposta con la legge sia arbitraria |
| 1965-16.txt | 571 | 571 | costituisce anche incentivo ad una congrua utilizzazione del bene e favorisce tra l altro un migliore adempimento dei doveri di | solidarietà | economica e un più ampio contributo al progresso materiale del paese ( artt . 3 e 4 della costituzione ) |
| 1968-138.txt | 1220 | 1220 | , e quindi si riferisce a tutti i soggetti sui quali l obbligazione d imposta viene a cadere in via | solidale | ; in questo senso è contribuente anche il cessionario di una azienda commerciale . |
| 1968-139.txt | 64 | 64 | richiama la giurisprudenza della corte di cassazione secondo cui l accertamento tributario ha efficacia nei confronti di tutti i condebitori | solidali | di un imposta , anche se , per avventura , non abbiano avuto legale conoscenza dell accertamento medesimo ; e |
| 1968-139.txt | 180 | 180 | . 48 , a proposito di un accertamento di valore per l imposta di registro fatto valere contro il condebitore | solidale | : allora però veniva in discussione l art . 20 del r.d . 7 agosto 1936 , n . 1639 |
| 1968-48.txt | 92 | 92 | diritti del contribuente . ma il tribunale ha interpretato quelle norme nel senso che , nell ipotesi di obbligazione tributaria | solidale | , la notificazione dell accertamento di valore fatta ad uno solo del contribuenti fa decorrere anche contro gli altri il |
| 1968-48.txt | 194 | 194 | questa corte rileva che il tribunale di torino ha preso l avvio da un opinione secondo la quale l obbligazione | solidale | di diritto tributario non riunisce più vincoli , come l obbligazione solidale di diritto civile , ma lega in unico |
| 1968-48.txt | 206 | 206 | da un opinione secondo la quale l obbligazione solidale di diritto tributario non riunisce più vincoli , come l obbligazione | solidale | di diritto civile , ma lega in unico rapporto tutti i debitori , fino al punto che , contestata verso |
| 1968-48.txt | 538 | 538 | , esso mai darebbe luogo a rapporti di reciproca rappresentanza , per le ragioni altre volte espresse riguardo all obbligazione | solidale | di diritto civile sotto il vigore del codice del 1865 . con riferimento particolare all imposta di registro , rispetto |
| 1969-118.txt | 29 | 29 | a quo ha opinato che l art . 141 della legge di registro estende a tutti i soggetti del rapporto | solidale | di imposta l interruzione causata dall istanza amministrativa di uno di essi per rimborso di tassa o per opposizione a |
| 1969-118.txt | 260 | 260 | gli stessi condebitori della imposta , perché , ammesso che non vi sia mutua rappresentanza fra i soggetti legati da | solidarietà | , è altresì vero che la pluralità di rapporti ai quali tale solidarietà dà origine non esclude del tutto che |
| 1969-118.txt | 273 | 273 | mutua rappresentanza fra i soggetti legati da solidarietà , è altresì vero che la pluralità di rapporti ai quali tale | solidarietà | dà origine non esclude del tutto che l attività svolta nell ambito di uno di essi abbia ad interferire nella |
| 1969-118.txt | 365 | 365 | 1310 suddetto si dà rilevanza esterna con riguardo all atto interruttivo , nel presupposto che l interruzione incide sull obbligazione | solidale | nella sua unitarietà e non nello specifico rapporto di cui è parte colui che ha compiuto l atto . la |
| 1969-118.txt | 498 | 498 | . 1299 , l obbligazione inciderà in modo definitivo su tutti ; il rapporto fondamentale che sta a base della | solidarietà | a causa del nesso interno che mantiene fra i rapporti singoli e del quale si è fatta parola , può |
| 1969-118.txt | 755 | 755 | si modella sui concreti lineamenti che il diritto riceve dall ordinamento . se all atto di un componente del gruppo | solidale | è conferita una efficacia che si espande nella sfera di tutti gli altri , nessuno di costoro può vantare posizioni |
| 1969-118.txt | 819 | 819 | nella sentenza del 30 aprile 1968 n . 48 questa corte ha , è vero , riconosciuto a ogni condebitore | solidale | il potere di proprie azioni e difese processualmente indipendenti dall analogo potere spettante agli altri condebitori ; ma codesto riconoscimento |
| 1971-210.txt | 673 | 673 | fisco potrebbe essere fatta valere illimitatamente nel tempo . è contemplato altresì dal codice civile in virtù del principio della | solidarietà | passiva nella obbligazione il diritto che il creditore ha di scegliere , fra i vari immobili gravati dal privilegio speciale |
| 1972-120.txt | 289 | 289 | alle convenzioni enunziate in sentenza ; in secondo luogo , in quanto viene estesa ai procuratori delle parti l obbligazione | solidale | relativa alle c.d . tasse giudiziali . le questioni sollevate non concernono , quindi , le ulteriori disposizioni del citato |
| 1972-120.txt | 791 | 791 | il vincolo obbligatorio e la sua causa . alla stregua di tali criteri non può ravvisarsi il presupposto dell obbligazione | solidale | per il pagamento dell imposta di registro sul titolo , preventivamente non registrato , nella mera situazione processuale in cui |
| 1972-120.txt | 916 | 916 | al contratto , nonché in riferimento ad analoghe imposizioni relative a contratti intercorsi fra altre parti , con vincolo di | solidarietà | basato , in questo secondo caso , sulla semplice circostanza formale della unicità del processo , a seguito della riunione |
| 1972-120.txt | 1334 | 1334 | dalla legge come parametro dell imposizione . la questione è fondata . 5 . in merito alla estensione dell obbligazione | solidale | per le tasse giudiziali a carico dei procuratori che si siano costituiti in giudizio in rappresentanza dei propri clienti , |
| 1972-146.txt | 69 | 69 | degli artt . 3 , 36 , 38 e 53 della costituzione osservando che : 1 ) il contributo di | solidarietà | a favore del fondo sociale richiesto ai titolari di pensioni superiori a lire settemilioni e duecentomila annue non trova giustificazione |
| 1972-91.txt | 581 | 581 | scopo di devolverla all ente stesso per dotarlo dei mezzi necessari a realizzare , nel settore , il principio di | solidarietà | sociale , che sta alla base dell art . 53 cost . in relazione all art . 2 . in |
| 1974-214.txt | 104 | 104 | : art . 77 d.p.r . 26 ottobre 1972 , n . 634 ) , in quanto sancisce l obbligo | solidale | di determinati soggetti al pagamento dell imposta di registro , consentirebbe all amministrazione finanziaria , ove abbia validamente notificato l |
| 1974-214.txt | 345 | 345 | impugnazione non solo nei riguardi del soggetto cui era stato notificato l accertamento ma anche nei riguardi degli altri condebitori | solidali | . tale sentenza fu seguita da altra di questa corte ( n . 139 del 1968 ) la quale , |
| 1974-214.txt | 535 | 535 | cui sia stato notificato l accertamento stesso , di uno di quei mezzi che l ordinamento predispone perché ogni debitore | solidale | possa rendere opponibile ai condebitori gli eventi che intervengono tra lui e il creditore . tale indirizzo interpretativo risulta largamente |
| 1975-187.txt | 991 | 991 | sistema che , distaccandosi da una concezione puramente contributiva della previdenza , si manifesta sempre più sensibile a motivi di | solidarietà | sociale . 3 . ma l ordinanza , collegandosi proprio a questi motivi , che qui si indicano come validi |
| 1975-187.txt | 1022 | 1022 | a questi motivi , che qui si indicano come validi per giustificare l imposizione sostiene che il sacrificio economico per | solidarietà | sociale dovrebbe gravare equamente su tutta la collettività e non solo su quelle categorie di cittadini iscritti a fondi sostitutivi |
| 1976-179.txt | 2958 | 2958 | redditi , alle dichiarazioni ed agli accertamenti afferenti agli anni 1974 e precedenti , la moglie , da semplice responsabile | solidale | per il pagamento dell imposta ( art . 34 del d.p.r . n . 602 del 1973 ) è divenuta |
| 1976-179.txt | 2983 | 2983 | imposta ( art . 34 del d.p.r . n . 602 del 1973 ) è divenuta soggetto passivo e condebitrice | solidale | , insieme con il marito , dell imposta dovuta per il loro complessivo reddito ; che è ormai esclusa una |
| 1977-62.txt | 475 | 475 | di categoria , che rientra , nel fine e nei mezzi , nel quadro generale dell adempimento dei doveri di | solidarietà | sociale , cui si richiama l art . 2 della costituzione . la cassa nazionale di previdenza avvocati e procuratori |
| 1978-06.txt | 589 | 589 | puntuale assolvimento degli obblighi tributari , ai quali i cittadini sono tenuti in adempimento di uno dei doveri inderogabili di | solidarietà | nazionale che ad essi competono e dai quali dipende , in misura crescente , l operatività e l esistenza stessa |
| 1981-119.txt | 35 | 35 | luglio 1967 , n . 583 , veniva istituito , con decorrenza 1 gennaio 1968 , un ” contributo di | solidarietà | ” a favore dei fondo sociale , di cui alla legge 21 luglio 1965 , n . 903 , ed |
| 1981-119.txt | 736 | 736 | suo esame nel merito , va innanzi tutto ricordato che questa corte si è già espressa sul ” contributo di | solidarietà | ” imposto a favore del fondo sociale , dichiarando non fondata , con la sentenza n . 146 del 1972 |
| 1981-119.txt | 1248 | 1248 | dell applicazione dell irpef ) ed il 1 gennaio 1976 ( cessazione dell efficacia delle disposizioni istitutive del contributo di | solidarietà | ) , incise da un duplice prelievo per effetto di due concomitanti imposizioni , la cui progressività , caratteristica di |
| 1981-119.txt | 1450 | 1450 | relazione che lo accompagnava si legge , infatti , quanto segue : ” l articolo 31 riguarda il contributo di | solidarietà | al fondo sociale previsto secondo aliquote progressive che vanno dal 16 al 48 per cento per le sole pensioni a |
| 1981-119.txt | 1559 | 1559 | fiscale anche i trattamenti pensionistici dell istituto nazionale della previdenza sociale , si ritiene equo abrogare il predetto contributo di | solidarietà | al fondo sociale al fine di evitare la doppia imposizione cui le pensioni dell istituto nazionale della previdenza sociale sono |
| 1981-119.txt | 1596 | 1596 | della previdenza sociale sono attualmente soggette : quella fiscale , alla stregua di tutti i cittadini , e quella di | solidarietà | riservata al solo pensionato dall istituto nazionale della previdenza sociale ” . ma , va subito aggiunto , l incongruenza |
| 1981-119.txt | 1641 | 1641 | pure limitatamente al biennio che si considera , una volta che effettivamente la norma prodotta ha abolito il contributo di | solidarietà | solo a far tempo dal 1 gennaio 1976 , e non dal 1 gennaio 1974 . va perciò dichiarata la |
| 1981-151.txt | 794 | 794 | rapporto di impiego o di servizio . la pensione di guerra costituisce ” atto risarcitorio di doveroso riconoscimento e di | solidarietà | da parte dello stato , nei confronti di coloro che , a causa della guerra , abbiano subito menomazioni nell |
| 1981-151.txt | 1827 | 1827 | , insieme alla decisione di indennizzare , facendone gravare l onere sull intera collettività nazionale in applicazione di un principio | solidaristico | , i colpiti nell integrità fisica a causa di eventi bellici , quella di determinare i limiti quantitativi dell indennizzo |
| 1981-151.txt | 1961 | 1961 | presupposto del richiamo al principio di eguaglianza . il legislatore ha ritenuto che la speciale natura e la speciale motivazione | solidaristica | e sociale della pensione di guerra consentissero di accordare ad essa le ” agevolazioni tributarie ” dell esenzione dall imposta |
| 1981-151.txt | 2190 | 2190 | pubblico , sono esposti i tutori dell ordine , militari e non militari ; ma al concreto riconoscimento della particolare | solidarietà | nazionale spettante ad essi , e per la verità anche ad altre categorie di dipendenti statali egualmente esposti , specie |
| 1981-36.txt | 109 | 109 | , la seconda questione prospettata , essa appare sollevata dal giudice a quo per la stretta connessione tra la responsabilità | solidale | del coniuge ed il principio che stabiliva il cumulo dei redditi tra coniugi . la sopravvenuta incostituzionalità dell istituto del |
| 1981-36.txt | 156 | 156 | sentenza n . 179 del 1976 di questa corte , priva di rilevanza la questione di legittimità relativa alla responsabilità | solidale | del coniuge in caso di cumulo , affermata dall impugnato art . 34 d.p.r . n . 602 del 1973 |
| 1982-124.txt | 1055 | 1055 | scopo di sottolineare quel ” generale dovere di contribuzione alle spese pubbliche ” , inteso come ” fondamentale manifestazione di | solidarietà | politico economica ” , che la costituzione proclama nel primo comma dell art . 53 ; sicché la dichiarazione di |
| 1984-133.txt | 760 | 760 | ai professionisti considerati . ovvero , e meglio , l aspetto di eccesso nella individuazione del contenuto dei doveri di | solidarietà | sociale enunciati dall art . 2 cost . e precisati nel senso della previdenza sociale dall art . 38 cost |
| 1984-133.txt | 835 | 835 | in un contesto di lamentato generale sfavore per il professionista docente ) . in alcune delle ordinanze l eccesso di | solidarietà | è visto in ciò , che i doveri a questa inerenti sarebbero già soddisfatti col pagamento dei contributi ” oggettivi |
| 1984-133.txt | 1647 | 1647 | passato , definibile come ” mutualistico ” e quello , che tende a prevalere nel presente , definibile come “ | solidaristico | ” . di tali due tipi ha affermato la corte il primo si caratterizza per la riferibilità dell assunzione dei |
| 1984-133.txt | 1727 | 1727 | . mentre il secondo si caratterizza per la riferibilità dell assunzione dei fini e degli oneri previdenziali a principi di | solidarietà | ( secondo il modello della sicurezza sociale ) sia pure operanti all interno della categoria , e per l irrilevanza |
| 1984-133.txt | 1868 | 1868 | recata dalla previgente legge 22 luglio 1975 , n . 319 , aveva ricondotto il sistema in parola al tipo | solidaristico | e ne aveva affermato in tal modo la rispondenza agli artt . 2 e 38 cost . . 8 . |
| 1984-133.txt | 1931 | 1931 | allora operate vadano confermate , considerando fra l altro che sarebbe incongruo ricondurre al tipo mutualistico , anziché al tipo | solidaristico | , la previdenza forense , così come le altre previdenze concernenti professioni intellettuali , per ciò che esse sono organizzate |
| 1984-133.txt | 2007 | 2007 | impiego pubblico . al riguardo ha osservato che si tratta di scelte le quali sono compatibili con l idea di | solidarietà | e anzi ne rappresentano una specificazione giustificata dal pluralismo che informa il nostro ordinamento : pluralismo che ammette solidarietà operanti |
| 1984-133.txt | 2026 | 2026 | di solidarietà e anzi ne rappresentano una specificazione giustificata dal pluralismo che informa il nostro ordinamento : pluralismo che ammette | solidarietà | operanti nell ambito di collettività minori . 9 . ha quindi precisato questa corte , sempre con la sentenza n |
| 1984-133.txt | 2197 | 2197 | perché essa non importa necessariamente la corrispettività fra contributi e pensioni , ma soltanto una particolare configurazione dei doveri di | solidarietà | posti comunque a carico di tutti gli iscritti . b ) che neppure è decisiva la sostituzione , a una |
| 1984-133.txt | 2329 | 2329 | ” , del criterio della ” ripartizione ” , giacché il nuovo criterio è del tutto conforme al principio di | solidarietà | , in quanto elimina ogni collegamento fra contributi versati e pensioni percepite dagli stessi soggetti , anche se considerati collettivamente |
| 1984-133.txt | 2369 | 2369 | collettivamente ( come dalla legge n . 319 del 1975 ) . 10 . la qualificazione di appartenenza al tipo | solidaristico | del sistema previdenziale forense dà ragione della denunciata operatività di esso e degli obblighi previdenziali così imposti anche ai professionisti |
| 1984-133.txt | 2427 | 2427 | tanto meno sono inseriti in una relazione di corrispettività con i benefici previdenziali del sistema , ma costituiscono doveri di | solidarietà | nell ambito della categoria professionale , si comprende come essi gravino , in modo generalizzato e incondizionato , su tutti |
| 1984-133.txt | 2511 | 2511 | destinatari di analoghi vantaggi altrimenti assicurati . appaiono pertanto in sostenibili già per la loro impostazione , ripugnante all ottica | solidaristica | del sistema , le censure di eccesso di onerosità , e quelle connesse di disparità di trattamento in danno dei |
| 1984-133.txt | 2720 | 2720 | n . 382 del 1980 , l insegnamento e l esercizio della professione . né vale argomentare , quanto alla | solidarietà | , che i doveri ad essa inerenti sono già soddisfatti mediante il versamento del contributo ” oggettivo ” ( ordinanza |
| 1984-133.txt | 2827 | 2827 | del servizio giudiziario ( sentenza di questa corte n . 23 del 1968 ) e pertanto non sono riferibili alla | solidarietà | di categoria . il secondo assunto , che allude all art . 11 della legge n . 576 del 1980 |
| 1984-133.txt | 2885 | 2885 | , in quanto ripetibili , finiscono per gravare su soggetti estranei alla categoria professionale e quindi non astretti dalla relativa | solidarietà | , poggia su un erroneo presupposto : che cioè solo tali contributi , e non anche quelli ” soggettivi “ |
| 1984-133.txt | 2934 | 2934 | dalla corrispettività con la pensione . e , simmetricamente , appaiono insostenibili , per esserne l impostazione ripugnante all ottica | solidaristica | , le censure volte a rappresentare operatività del sistema nei confronti dei professionisti considerati come un eccesso di tutela e |
| 1984-133.txt | 3216 | 3216 | . 12 . indipendentemente dall inconciliabilità delle argomentazioni , addotte a sostegno della denunciata illegittimità costituzionale , con il carattere | solidaristico | della previdenza forense , non è condivisibile la tesi , posta a base delle censure di cui ai nn . |
| 1984-133.txt | 3637 | 3637 | il problema suindicato . del resto , a volere non solo trascurare la inconciliabilità delle suddette argomentazioni con l ottica | solidaristica | del sistema , ma addirittura seguire per un momento la linea di esse , non può non considerarsi che stante |
| 1984-226.txt | 206 | 206 | del detto art . 93 e dell art . 20 legge 2 luglio 1949 , n . 408 di assoggettamento | solidale | del venditore all imposta nella misura normale in relazione alla decadenza , dovuta a fatto del compratore , dal beneficio |
| 1984-226.txt | 658 | 658 | . 3 cost . , in quanto esso , ponendo a carico anche del venditore , sotto il profilo della | solidarietà | , gli effetti negativi ( pagamento dell imposta nella misura normale e degli interessi ) del mancato avveramento della condizione |
| 1984-226.txt | 881 | 881 | origine tenuto , in solido col compratore , al pagamento dell imposta nella misura normale ed è tale originaria obbligazione | solidale | ( che il condizionamento sospende sostituendola con l obbligazione peraltro parimenti a suo carico in via solidale del pagamento dell |
| 1984-226.txt | 898 | 898 | tale originaria obbligazione solidale ( che il condizionamento sospende sostituendola con l obbligazione peraltro parimenti a suo carico in via | solidale | del pagamento dell imposta a misura fissa ) a riprendere vigore ex tunc , come se mai fosse stata condizionata |
| 1984-226.txt | 1079 | 1079 | , dalla normativa in argomento con soggetti non direttamente partecipi dell atto soggetto a registrazione , e la conseguente imposizione | solidale | a loro carico del debito d imposta , non sono irrazionali né arbitrari quante volte intercorrano rapporti economico giuridici fra |
| 1984-226.txt | 1131 | 1131 | . n . 120 del 1972 ) . e sulla base di tale criterio ha escluso l irrazionalità dell imposizione | solidale | a carico del procuratore ad negotia di una delle parti contraenti ( sent . n . 178 del 1982 ) |
| 1984-226.txt | 1192 | 1192 | istituito dalla legge , delle stesse parti contraenti , senza distinzione fra compratore e venditore , e la imposizione tributaria | solidale | a carico di entrambi . d altra parte anche a muovere dalle sole premesse ed affermazioni esplicite di questa corte |
| 1984-226.txt | 1345 | 1345 | dell attribuzione di una nuova e diversa capacità contributiva al venditore quale base del ripristinamento dell imposizione a suo carico | solidale | in conseguenza di un fatto addebitabile al solo compratore , la questione per un verso deve ritenersi senz altro non |
| 1984-226.txt | 1420 | 1420 | quale collegamento soltanto è ripristinata , in virtù del congegno condizionale , a carico del contraente venditore , l obbligazione | solidale | per l imposta nella misura normale ( in luogo dell obbligazione per l imposta nella misura fissa , pur essa |
| 1984-226.txt | 1444 | 1444 | nella misura normale ( in luogo dell obbligazione per l imposta nella misura fissa , pur essa a suo carico | solidale | ) . per altro verso deve ritenersi strettamente connessa , anzi sostanzialmente identica alla questione sollevata con la censura sub |
| 1984-226.txt | 1511 | 1511 | . 3 , comma primo cost . del meccanismo risultante dall inserimento del congegno condizionale nello schema dell obbligazione ( | solidale | ) tributaria dell imposta di registro in relazione al noto beneficio , e particolarmente il modo di operare del meccanismo |
| 1984-226.txt | 1541 | 1541 | noto beneficio , e particolarmente il modo di operare del meccanismo nel senso che il ripristinamento ex tunc dell obbligazione | solidale | per l imposta nella misura normale a carico di tutti i contraenti rectius , di tutti gli originari debitori solidali |
| 1984-226.txt | 1561 | 1561 | solidale per l imposta nella misura normale a carico di tutti i contraenti rectius , di tutti gli originari debitori | solidali | ( giacché qui il contratto viene in considerazione solo come presupposto di imposta e la qualità di contraente viene in |
| 1984-226.txt | 1652 | 1652 | suo modo obbiettivo che è il modo suo proprio di funzionamento ricorrono , al di là della ipotesi di obbligazione | solidale | tributaria in argomento , in ogni caso di obbligazione solidale condizionata , giacché trovano la loro causa per un verso |
| 1984-226.txt | 1662 | 1662 | funzionamento ricorrono , al di là della ipotesi di obbligazione solidale tributaria in argomento , in ogni caso di obbligazione | solidale | condizionata , giacché trovano la loro causa per un verso nella struttura del fenomeno condizionale e per altro verso in |
| 1984-226.txt | 1686 | 1686 | trovano la loro causa per un verso nella struttura del fenomeno condizionale e per altro verso in quella dell obbligazione | solidale | . è da osservare infatti : a ) che il parziale accostamento compiuto dall art . 1359 c.c . fra |
| 1984-226.txt | 1780 | 1780 | ereditore e debitore al fine di garantire il primo nei confronti del secondo , non anche nei rapporti fra debitori | solidali | al fine di discriminare fra questi rispetto al creditore rendendo esenti dagli effetti del mancato avveramento i debitori incolpevoli ; |
| 1984-226.txt | 1809 | 1809 | creditore rendendo esenti dagli effetti del mancato avveramento i debitori incolpevoli ; b ) che , anzi , nelle obbligazioni | solidali | , in relazione al fenomeno dell inadempimento imputabile dell obbligazione ( cioè dell inadempimento vero e proprio ) , vige |
| 1984-226.txt | 1844 | 1844 | vero e proprio ) , vige il principio dell irrilevanza dell imputabilità del detto inadempimento a uno solo dei debitori | solidali | al fine di liberare gli altri ( art . 1307 c.c . ) . e il discorso vale ugualmente per |
| 1984-226.txt | 2036 | 2036 | stato chiarito che qui venditore e compratore vengono in considerazione come coobbligati e non come contraenti ) né fra coobbligati | solidali | . infatti da un lato la misura normativa risponde adeguatamente all interesse del fisco , ritenuto prevalente dal legislatore , |
| 1984-226.txt | 2091 | 2091 | normale ) , nonché dei suoi termini soggettivi e della sua potenzialità di realizzazione ( pluralità di obbligati con vincolo | solidale | ) , sia ripristinata quando comunque sono rimasti frustrati gli scopi per i quali soltanto l obbligazione medesima era stata |
| 1984-226.txt | 2135 | 2135 | fiscale . dall altro essa controbilancia adeguatamente i vantaggi che dalla sospensione e dal beneficio fiscale ritraggono tutti i coobbligati | solidali | : nella specie anche il venditore il quale , come è stato opportunamente sottolineato ( vedi le argomentazioni dell avvocatura |
| 1984-226.txt | 2253 | 2253 | funzionamento del meccanismo sopra descritto , di mezzi di tutela preventiva di tipo inibitorio o anticipatorio da parte del condebitore | solidale | , nel caso di obbligazione sospensivamente condizionata , nei confronti di ogni altro condebitore solidale , che sia in grado |
| 1984-226.txt | 2268 | 2268 | anticipatorio da parte del condebitore solidale , nel caso di obbligazione sospensivamente condizionata , nei confronti di ogni altro condebitore | solidale | , che sia in grado di influire col proprio comportamento sul mancato avveramento della condizione sospensiva , non importa per |
| 1985-229.txt | 739 | 739 | 32 , comma primo , d.p.r . n . 602 del 1973 sopra richiamato , il quale prevede la responsabilità | solidale | del precedente possessore ( iscritto in catasto ) e del nuovo possessore per l imposta e gli accessori relativi al |
| 1985-229.txt | 947 | 947 | l art . 32 , comma secondo , del d.p.r . n . 602 del 1973 , in relazione alla | solidarietà | prevista dal primo comma dello stesso articolo , stabilisce che , nel caso in cui la domanda di voltura catastale |
| 1985-67.txt | 55 | 55 | gennaio 1958 , n . 645 ( testo unico sulle imposte dirette ) , nella parte in cui prevede la | solidarietà | fra i coeredi delle obbligazioni tributarie del soggetto , in materia appunto di imposte dirette , sia in contrasto con |
| 1985-67.txt | 384 | 384 | discuteva soltanto della validità dell accertamento o al più dell entità dell obbligazione tributaria : non anche della natura ( | solidale | o pro quota ) dell obbligazione stessa . sicché osserva l avvocatura il giudice a quo non avrebbe dovuto né |
| 1985-67.txt | 483 | 483 | , ma anche sul quantum in concreto del debito tributario dell erede in quanto coerede , e quindi sulla natura | solidale | o no dell obbligazione del coerede . ma il vizio inficiante in ipotesi l individuazione da parte del giudice del |
| 1985-67.txt | 657 | 657 | . 3 . la questione di legittimità in riferimento all art . 24 cost . della norma impugnata concernente la | solidarietà | fra coeredi nel debito di imposte dirette del de cuius va dichiarata inammissibile per difetto di motivazione sulla rilevanza ( |
| 1985-67.txt | 951 | 951 | de cuius era socio : non già di mancata notifica dell accertamento nei confronti di alcuni dei coeredi e condebitori | solidali | ) . 4 . va quindi esaminata nel merito la questione di legittimità della norma impugnata in riferimento all art |
| 1985-67.txt | 1158 | 1158 | 1401 ( testo unico delle leggi per la riscossione delle imposte dirette ) , in quanto tale norma disponeva la | solidarietà | passiva tributaria fra i coeredi solo nel caso di iscrizione a ruolo , mentre la norma impugnata la ha sancita |
| 1985-67.txt | 1349 | 1349 | nei limiti consentiti dalla delega , rispetto al diritto previgente . 5 . secondo le ordinanze di rimessione , la | solidarietà | fra coeredi nel debito ereditario relativo alle imposte dirette appare in contrasto con l art . 3 ( comma primo |
| 1985-67.txt | 1384 | 1384 | art . 3 ( comma primo ) cost . sotto un duplice profilo : a ) in quanto la cennata | solidarietà | costituisce un ingiustificato privilegio del fisco rispetto agli altri creditori del de cuius , giacché costoro non fruiscono di essa |
| 1985-67.txt | 1444 | 1444 | , dominata dal principio secondo il quale nomina et debita ipso iure dividuntur . b ) in quanto la cennata | solidarietà | , non essendo prevista in materia di imposte indirette ( sentenza corte di cassazione n . 3277 del 1975 ) |
| 1985-67.txt | 1585 | 1585 | debito del de cuius secondo la normativa comune dettata dal codice civile ( tale obbligazione , in un primo tempo | solidale | , sarebbe parziaria solo dal momento della divisione e da tale momento concorrerebbe con una obbligazione accessoria dei coeredi come |
| 1985-67.txt | 1619 | 1619 | con una obbligazione accessoria dei coeredi come collettività ) , è certo che , secondo la stessa normativa , la | solidarietà | passiva fra coeredi può essere disposta illimitatamente dal debitore , poi deceduto , con l atto costitutivo del debito . |
| 1985-67.txt | 1661 | 1661 | certo altresì che , sempre secondo la detta normativa comune , il coerede può egli stesso sottrarsi agli effetti della | solidarietà | accettando col beneficio di inventario ( artt . 484 , 490 c.c . ) . va d altra parte considerata |
| 1985-67.txt | 1685 | 1685 | di inventario ( artt . 484 , 490 c.c . ) . va d altra parte considerata la posizione della | solidarietà | fra coeredi nel quadro della solidarietà passiva come istituto di carattere generale del nostro diritto delle obbligazioni . secondo il |
| 1985-67.txt | 1691 | 1691 | , 490 c.c . ) . va d altra parte considerata la posizione della solidarietà fra coeredi nel quadro della | solidarietà | passiva come istituto di carattere generale del nostro diritto delle obbligazioni . secondo il codice civile oggi in vigore la |
| 1985-67.txt | 1712 | 1712 | passiva come istituto di carattere generale del nostro diritto delle obbligazioni . secondo il codice civile oggi in vigore la | solidarietà | passiva è privilegiata , poiché , ex art . 1294 , è presunta , cioè ricorre se dalla legge o |
| 1985-67.txt | 1763 | 1763 | secondo il codice civile abrogato , che , all art . 1188 , escludeva tale presunzione e richiedeva che la | solidarietà | fra i debitori fosse ” stipulata espressamente ” . ciò importa che la solidarietà passiva tributaria , oggi , a |
| 1985-67.txt | 1777 | 1777 | tale presunzione e richiedeva che la solidarietà fra i debitori fosse ” stipulata espressamente ” . ciò importa che la | solidarietà | passiva tributaria , oggi , a differenza di quanto avveniva sotto l impero del codice previgente , non si pone |
| 1985-67.txt | 1817 | 1817 | pone in contrasto , ma è coerente con la regola generale in tema di pluralità di debitori . la detta | solidarietà | si discosta dunque soltanto dalla regola in tema di ( co ) eredi del debitore ma , in tal modo |
| 1985-67.txt | 1884 | 1884 | della denunziata differenza di trattamento fatta al fisco nei confronti degli altri creditori ereditari trattamento di favore in relazione alla | solidarietà | passiva fra coeredi concesso al primo e la posizione di conformità alla regola generale in tema di pluralità di debitori |
| 1985-67.txt | 1910 | 1910 | primo e la posizione di conformità alla regola generale in tema di pluralità di debitori che riveste la disciplina della | solidarietà | passiva tributaria , danno maggior vigore , se pur ciò fosse necessario , alle ragioni che giustificano in positivo la |
| 1985-67.txt | 2044 | 2044 | ) , è da osservare che dalla richiamata giurisprudenza della corte di cassazione non si trae l affermazione che la | solidarietà | passiva sia istituto proprio in via esclusiva delle imposte dirette , ma soltanto la negazione che sia desumibile dall art |
| 1985-67.txt | 2093 | 2093 | , n . 645 , o aliunde , un principio generale volto a sancire addirittura l indivisibilità o almeno la | solidarietà | passiva per ogni tipo di obbligazione tributaria . difetterebbe pertanto lo stesso presupposto della questione , giacché l indubbia circostanza |
| 1985-67.txt | 2116 | 2116 | ogni tipo di obbligazione tributaria . difetterebbe pertanto lo stesso presupposto della questione , giacché l indubbia circostanza che la | solidarietà | passiva è prevista per alcune imposte indirette esclude una sostanziale disparità di trattamento fra i debitori rispettivamente delle imposte dirette |
| 1985-67.txt | 2168 | 2168 | la disparità di trattamento volesse rinvenirsi nella ravvisata esclusione , per le imposte dirette , di una previsione generale della | solidarietà | passiva , che ricorre invece per le imposte dirette , la differenziata disciplina sarebbe giustificata come osserva l avvocatura dello |
| 1985-68.txt | 33 | 33 | la questione di legittimità costituzionale , in riferimento all art . 53 , comma primo , cost . , della | solidarietà | passiva tributaria fra coeredi stabilita , in ordine all imposta di successione , dagli artt . 66 del r.d . |
| 1985-68.txt | 173 | 173 | fisco . fulcro della questione come sollevata è la considerazione che il coerede è esposto , a causa della cennata | solidarietà | , a ” sopportare un carico tributario eccedente la capacità contributiva espressa dalla sua quota ereditaria ” . ciò avverrebbe |
| 1985-68.txt | 398 | 398 | per debito altrui ( quello degli altri coeredi ) . 2 . la questione non è fondata . anzitutto la | solidarietà | o la parziarietà del debito fra più debitori ( coeredi o no ) è modo di essere strutturale che ricorre |
| 1985-68.txt | 629 | 629 | . , occorre partire dal rilievo che l ordinanza di rimessione , ampiamente argomentata , fa consistere l illegittimità della | solidarietà | passiva in parola , da ciò , che essa esporrebbe il coerede a sopportare un carico tributario eccedente il valore |
| 1985-68.txt | 780 | 780 | dà per dimostrato ciò che va dimostrato : che l obbligazione d imposta del coerede deve essere parziaria e non | solidale | . ma quello che conta è che il presupposto , da cui muove e su cui si regge l ordinanza |
| 1985-68.txt | 1283 | 1283 | illegittimità costituzionale sono notevolmente ridimensionati da rimedi e temperamenti rinvenibili nel sistema risultante e dalla normativa comune in tema di | solidarietà | passiva e dalla normativa introdotta col r.d . 30 dicembre 1923 , n . 3270 , cui appartiene la norma |
| 1985-68.txt | 1416 | 1416 | in ordine alla quota ereditaria o ai beni ereditari di spettanza del debitore in via di regresso , sicché la | solidarietà | passiva finisce con lo svolgere un ruolo di mero meccanismo di anticipazione . ruolo che nel campo tributario trova riscontro |
| 1986-167.txt | 2405 | 2405 | sociali in cui era chiamato a vivere : il che da un canto veniva a postulare una presa di coscienza | solidaristica | ante litteram ; per altro verso più pratico non poteva , tuttavia , non condurre , nella sequenza gestionale degli |
| 1986-167.txt | 3444 | 3444 | e degli inerenti piani sanitari , in un rapporto tra prestazioni e partecipazione contributiva che sia e permanga di configurazione | solidaristica | . tale si pone , infatti , la caratteristica prima del servizio sanitario nazionale i cui contenuti emergenti sono racchiusi |
| 1986-173.txt | 1423 | 1423 | nel periodo di attività lavorativa ; d ) dell art . 53 cost . perché l adempimento dei doveri di | solidarietà | sociale deve avvenire mediante il prelievo fiscale proporzionato alla capacità contributiva , mentre il lavoratore per il quale non vengono |
| 1986-173.txt | 1501 | 1501 | soggetto ; la discrezionalità del legislatore non può giustificare la violazione del principio costituzionale ; il principio mutualistico e la | solidarietà | a favore dei lavoratori meno meritevoli o meno fortunati devono trovare attuazione mediante la fissazione del cd . minimale contributivo |
| 1986-173.txt | 2260 | 2260 | parte di retribuzione non pensionabile non implica violazione dell art . 53 cost . ma trova giustificazione nel principio di | solidarietà | . ha ritenuto , invece , che la mancata considerazione da parte della norma censurata , ai fini pensionistici , |
| 1986-173.txt | 2926 | 2926 | regime ordinario generale , essendo gli uni collegati all entità dei contributi versati e l altro contraddistinto dal criterio della | solidarietà | sociale e dall apporto finanziario dello stato , dalla cumulabilità della pensione con la retribuzione , dalla riliquidazione della pensione |
| 1986-173.txt | 3950 | 3950 | previdenziale assicurativo , per cui si è abbandonato il sistema mutualistico e si è , invece , introdotto il sistema | solidaristico | . si sa che il primo è caratterizzato dalla divisione del rischio tra coloro che sono ad esso esposti e |
| 1986-173.txt | 4031 | 4031 | e 38 cost . , invece , è caratterizzato dalla riferibilità dei fini e degli oneri previdenziali ai princìpi della | solidarietà | secondo il modello della sicurezza sociale , sia pure operanti all interno di ciascuna categoria di lavoratori , nonché dalla |
| 1986-173.txt | 4139 | 4139 | a tutti le prestazioni . il sistema , informato si ribadisce al modello della sicurezza sociale ed ai princìpi della | solidarietà | operanti nei confronti dei membri della collettività ( sentt . nn . 132 e 133 del 1984 ) , abbraccia |
| 1986-173.txt | 4711 | 4711 | di anni di contribuzione mentre concorrevano , a parità di obblighi , nella mutualità obbligatoria e , quindi , nella | solidarietà | previdenziale realizzata dai lavoratori che vantavano una maggior anzianità assicurativa e contributiva , provvedendo in gran parte o in tutto |
| 1986-173.txt | 4961 | 4961 | di politica sociale ed economica fatte dal legislatore e non assolutamente arbitrarie . il legislatore , fra un sistema di | solidarietà | fondato esclusivamente sulla contribuzione offerta dal lavoratore dipendente ( lavoratori attivi ) ed un sistema di tipo fiscale alimentato da |
| 1986-173.txt | 5008 | 5008 | reddituale , ha optato per un sistema misto o intermedio . da una parte ha allargato i confini interni della | solidarietà | previdenziale mutualistica , snaturandola in una solidarietà tra settori dotati di differente e non comparabile capacità contributiva e dall altro |
| 1986-173.txt | 5015 | 5015 | misto o intermedio . da una parte ha allargato i confini interni della solidarietà previdenziale mutualistica , snaturandola in una | solidarietà | tra settori dotati di differente e non comparabile capacità contributiva e dall altro ha effettuato una manovra fiscale disponendo lo |
| 1986-173.txt | 5169 | 5169 | si è trovato nella necessità di chiedere un più forte aiuto alle categorie più ricche sforzando ancora di più la | solidarietà | intersettoriale mentre la situazione è andata aggravandosi con l invecchiamento della popolazione e il mutato rapporto con la popolazione attiva |
| 1986-173.txt | 6636 | 6636 | del tetto pensionabile rientra nelle finalità sociali perseguite , nel risanamento e ripianamento delle gestioni previdenziali a rilevante connotazione di | solidarietà | sociale , nella visione unitaria di politica economica generale che il legislatore valuta e gradua nell esercizio insindacabile della sua |
| 1986-212.txt | 1085 | 1085 | patrimonio , da difendere dalle conoscenze e ingerenze altrui ; al contrario , la norma crea un legame di natura | solidaristica | , in senso lato , tra i consociati , tutti chiamati ad assicurare il complesso delle entrate necessarie per il |
| 1987-34.txt | 363 | 363 | quale si applica l art . 2560 , co . 2 , c.c . che configura un caso di responsabilità | solidale | del cessionario se i debiti risultino documentati di guisa che l accollo , sia pure cumulativo , dei debiti assunti |
| 1987-431.txt | 416 | 416 | mentre per importo eccedente , e fino al limite di l . 100 milioni , è dovuto un contributo di | solidarietà | nella misura del 4 per cento , ripartibile quanto ai lavoratori dipendenti per il 3,80 nei confronti del datore di |
| 1987-431.txt | 2030 | 2030 | sicure scelte . ma il frutto di tali esperienze , nel processo di espansione dai ristretti campi mutualistici all area | solidaristica | globale , deve avere séguito , ora , in un rapporto adeguativo certo , omogeneo e concreto tra prestazioni e |
| 1987-61.txt | 3064 | 3064 | importano trasferimenti di fondi ” , talaltra alla peculiarità del modo e del tempo di adempimento dell obbligo di “ | solidarietà | ” e del versamento del relativo contributo ; talaltra , infine , anche se genericamente , alla ” particolare specialità |
| 1987-61.txt | 4801 | 4801 | da escludere dal novero delle ” entrate proprie ” il contributo statale devoluto alla regione siciliana ” a titolo di | solidarietà | nazionale ” ( art . 38 st . ) . tale erogazione si colloca tra i ” contributi ” “ |
| 1987-61.txt | 4955 | 4955 | poi , il modo e il tempo dell adempimento . non ricorre , quindi , nella figura del contributo di | solidarietà | alcuno degli elementi che , come si è visto , valgono a caratterizzare l entrata ” propria ” della regione |
| 1987-87.txt | 95 | 95 | aprile 1978 , n . 182 , sono ridotte di 25.000 milioni ” . la riduzione concerne il contributo di | solidarietà | nazionale , previsto dall art . 38 dello statuto della regione sicilia , che ( in base all art . |
| 1987-87.txt | 276 | 276 | regioni a statuto ordinario e speciale in base alla normativa vigente a carico del bilancio statale . il contributo di | solidarietà | nazionale , che ” lo stato verserà annualmente alla regione ” ( art . 38 st . cit . ) |
| 1987-87.txt | 434 | 434 | in confronto alla media nazionale . secondo la visione statutaria , il contributo è inteso a realizzare un impegno di | solidarietà | dello stato attraverso il versamento alla regione , a titolo del tutto peculiare , di mezzi a destinazione vincolata , |
| 1987-87.txt | 609 | 609 | non è caratterizzato dalla finalità di avviare l ” azione sistematica in senso di livellatore ” attribuita al fondo di | solidarietà | dai suoi fondatori , diretta a combattere la depressione attraverso una pari accessibilità al lavoro ed una tendenziale parità regionale |
| 1987-87.txt | 637 | 637 | la depressione attraverso una pari accessibilità al lavoro ed una tendenziale parità regionale dei redditi relativi . al contributo di | solidarietà | da versare alla regione siciliana e ai contributi ( attribuibili alle regioni del mezzogiorno ex art . 119 , terzo |
| 1987-87.txt | 696 | 696 | , operante dal 1950 , con finalità di sviluppo economico e sociale . 4 . l erogazione del contributo di | solidarietà | alla sicilia , se costituisce l adempimento di un obbligo costituzionale , non è , peraltro , vincolato , quanto |
| 1987-87.txt | 871 | 871 | né altra forma di garanzia , com è confermato dal succedersi delle leggi , che hanno regolato il contributo di | solidarietà | ( dalla prima l . 2 agosto 1952 , n . 1091 , alle successive 21 marzo 1957 , 175 |
| 1987-87.txt | 1098 | 1098 | lavori preparatori e dall intenso dibattito , cui dettero luogo la proposta di istituzione e l attuazione del fondo di | solidarietà | , dal quale germinò l idea dell omonimo contributo previsto dall art . 38 st . la legge n . |
| 1987-87.txt | 1411 | 1411 | 677 del 1981 ( che all art . 3 , secondo comma , riduceva di 25.000 milioni il contributo di | solidarietà | per il 1981 ) conferiva legittimazione definitiva a questa norma . sì che , rispetto a tale impugnativa diretta venivano |
| 1988-207.txt | 213 | 213 | . la questione non è però fondata . secondo la costante giurisprudenza costituzionale e ordinaria , infatti , l obbligazione | solidale | tributaria non si differenzia da quella comune , con la conseguenza che , in base ai principi civilistici , l |
| 1988-207.txt | 239 | 239 | quella comune , con la conseguenza che , in base ai principi civilistici , l accertamento non notificato all obbligato | solidale | non determina nei suoi confronti alcuna preclusione e ben può egli , quindi come rileva anche l avvocatura dello stato |
| 1988-207.txt | 488 | 488 | possibilità questa che non si verifica per il cessionario , secondo il giudice a quo , in quanto al responsabile | solidale | viene notificato soltanto stralcio dell avviso di rettifica e di irrogazione delle sanzioni , allorché il relativo provvedimento è ormai |
| 1988-207.txt | 557 | 557 | relativi a periodi di imposta precedenti il 1979 e quindi ad epoca in cui ancora vigeva il principio della responsabilità | solidale | del cessionario , per non essere ancora intervenuto il d.p.r . n . 24 del 1979 , le considerazioni sopra |
| 1988-219.txt | 442 | 442 | senso proprio , posto a carico di tutti i concorrenti nel reato di evasione fiscale , con il vincolo di | solidarietà | : vincolo della cui legittimità costituzionale non può dubitarsi , trovando esso il suo razionale fondamento nel nesso di natura |
| 1989-184.txt | 60 | 60 | 17 , quinto comma , della legge 13 aprile 1977 , n . 114 , il quale prevede la responsabilità | solidale | dei coniugi che abbiano presentato un unica dichiarazione dei redditi . ad avviso del giudice a quo la norma impugnata |
| 1989-184.txt | 464 | 464 | conseguenti vantaggi o oneri ad essa connessi , onde la valutazione , sulle conseguenze che ne discendono e circa la | solidarietà | o meno fra i dichiaranti , spetta esclusivamente al legislatore e non può ritenersi in sé irragionevole una legge che |
| 1989-184.txt | 530 | 530 | medesima ordinanza ha osservato come il collegamento con la capacità contributiva non escluda che la legge possa stabilire prestazioni tributarie | solidali | a carico , oltreché del debitore principale , anche di altri soggetti , comunque non estranei alla posizione giuridica cui |
| 1989-184.txt | 973 | 973 | 591 e 48 del 1988 ) , nella specie nulla vieta che la moglie , chiamata a rispondere in via | solidale | , possa tutelare i propri diritti dinanzi al giudice competente entro i termini decorrenti dalla notifica dell avviso di mora |
| 1989-184.txt | 1023 | 1023 | per la prima volta , attraverso tale notifica , a legale conoscenza della pretesa avanzata dall amministrazione finanziaria in via | solidale | e ciò , eventualmente , anche per contestare nel merito l obbligazione tributaria del coniuge , proponendo , attraverso l |
| 1989-387.txt | 841 | 841 | forze armate . se , come appare con particolare evidenza nel caso dei ” soggetti civili ” , ragioni di | solidarietà | connesse al carattere straordinario dell evento bellico , rendono irrilevante sia l esistenza che la qualità di un rapporto di |
| 1989-414.txt | 659 | 659 | soltanto nei confronti della parte obbligata al risarcimento , dovendosi considerare anche per questa fattispecie non applicabile il principio della | solidarietà | di cui al precedente art . 57 ” . col termine generico ” sentenze ” l art . 59 , |
| 1990-11.txt | 550 | 550 | artt . 2 e 38 della costituzione , perché , nella ipotesi di comportamenti ispirati ad un generico dovere di | solidarietà | osservato per scopi di assistenza , non può vantarsi alcuna pretesa di deducibilità ai fini tributari degli oneri sostenuti , |
| 1991-219.txt | 239 | 239 | che costituiscano beni strumentali dell azienda ) , mentre in precedenza l art . 197 contemplava una più ampia responsabilità | solidale | del cessionario , che quindi rispondeva con tutto il suo patrimonio . pertanto nel nuovo regime della riscossione delle imposte |
| 1991-219.txt | 1038 | 1038 | degli elementi di fatto rilevanti al fine della contestazione della sua responsabilità non è deteriore rispetto a quella dell obbligato | solidale | ex art . 98 d.p.r . n . 602 del 1973 in ipotesi di avvicendamento nella rappresentanza o di dichiarazione |
| 1992-177.txt | 782 | 782 | riscossione delle imposte ha carattere di specialità e natura di valore primario , in quanto connesso al generale dovere di | solidarietà | dei singoli di concorrere alle spese pubbliche ( art . 53 della costituzione ) . né può infine osservarsi l |
| 1992-256.txt | 820 | 820 | piena , nei sensi indicati , atta a far corrispondere nella spesa sanitaria il sacrificio contributivo di tutti con criteri | solidaristici | a favore dei meno abbienti . e ciò in correlazione con un servizio sicuro , identicamente a tutti assicurato nella |
| 1992-51.txt | 1363 | 1363 | , non possono spingersi fino al punto di fare di questo ultimo un ostacolo all adempimento di doveri inderogabili di | solidarietà | , primo fra tutti quello di concorrere alle spese pubbliche in ragione della propria capacità contributiva ( art . 53 |
| 1992-51.txt | 2094 | 2094 | che lega fra loro i cittadini e comporta , quindi , la violazione di uno dei ” doveri inderogabili di | solidarietà | ” , sui quali , ai sensi dell art . 2 della costituzione , si fonda una convivenza civile ordinata |
| 1993-128.txt | 2334 | 2334 | a una situazione di emergenza del disavanzo nel settore pubblico allargato , che , perciò stesso , richiede un impegno | solidale | di tutti gli enti territoriali erogatori di spesa , di fronte al quale la garanzia costituzionale dell autonomia finanziaria delle |
| 1993-500.txt | 447 | 447 | agli articoli 2 e 3 della costituzione : a ) per irrazionalità del disegno normativo e violazione dei principi di | solidarietà | , di autonomia del movimento del volontariato nei suoi rapporti con lo stato e gli enti locali , nonché per |
| 1993-500.txt | 596 | 596 | nel suo complesso il sistema normativo , che in tema di ristrutturazione degli enti creditizi e di nuove forme di | solidarietà | sociale si va sviluppando ed assestando a partire dal 1990 . l art . 15 della legge 11 agosto 1991 |
| 1993-500.txt | 708 | 708 | la ” repubblica italiana riconosce il valore sociale e la funzione dell attività di volontariato come espressione di partecipazione , | solidarietà | e pluralismo , ne promuove lo sviluppo salvaguardandone l autonomia e ne favorisce l apporto originale per il conseguimento di |
| 1993-500.txt | 786 | 786 | per attività di volontariato si intende quella prestata in modo personale , spontaneo e gratuito , esclusivamente per fini di | solidarietà | . questa corte ha già avuto occasione ( sentenza n . 75 del 1992 ) di inquadrare il fenomeno di |
| 1993-500.txt | 885 | 885 | individuo alla comunità degli uomini . esso è , in altre parole , la più diretta realizzazione del principio di | solidarietà | sociale ( . . ) che , comportando l originaria connotazione dell uomo uti socius , è posto dalla costituzione |
| 1993-500.txt | 927 | 927 | i valori fondanti dell ordinamento giuridico . . ” . va pertanto sottolineato come questa moderna visione della dimensione della | solidarietà | , andando oltre i tradizionali schemi di beneficenza e assistenza , e superando l ancoraggio ai doveri ed agli obblighi |
| 1993-500.txt | 1318 | 1318 | ed allo sviluppo del volontariato ” . ed invero la rilevanza pubblica dell espressione individuale ed associativa del valore della | solidarietà | , il rispetto dell autonomia e dell originalità del volontariato quale strumento di partecipazione effettiva alla organizzazione economica , culturale |
| 1994-222.txt | 759 | 759 | enti . anche le regioni sono coinvolte nell opera di risanamento della finanza pubblica , che ” richiede un impegno | solidale | di tutti gli enti territoriali erogatori di spesa , di fronte al quale la garanzia costituzionale dell autonomia finanziaria delle |
| 1994-355.txt | 1075 | 1075 | , il legislatore richieda agli enti di autonomia più favoriti una maggiore partecipazione , in nome delle fondamentali esigenze di | solidarietà | nazionale : vanno perciò disattese le censure mosse sia alla luce delle norme statutarie e di attuazione , sia dell |
| 1994-408.txt | 496 | 496 | rappresenta un ulteriore ” espressione di interventi meramente episodici , non plausibili con riguardo specifico alle evidenti connotazioni d ordine | solidaristico | cui deve sottostare la materia in discussione ” ( cfr . sentenza da ultimo citata ) . tuttavia ripetesi l |
| 1995-473.txt | 337 | 337 | , ai sensi dell art . 1306 del codice civile , della sentenza pronunziata nei confronti di uno dei condebitori | solidali | della imposta di registro non potrebbe realizzarsi nei confronti dell acquirente essendo questi estraneo al rapporto obbligatorio intercorrente tra il |
| 1995-473.txt | 459 | 459 | a quello in esame , dell applicabilità dei principi di cui all art . 1306 del codice civile all obbligazione | solidale | tributaria , dando ad esso una soluzione affermativa ( ordinanze n . 870 del 1988 e 544 del 1987 ) |
| 1995-473.txt | 511 | 511 | della corte di cassazione . ma nei citati casi si trattava semplicemente di estendere i predetti principi civilistici all obbligazione | solidale | fra più debitori della stessa imposta di registro . 5 . anche riguardo alla diversa ipotesi della estensione degli effetti |
| 1996-431.txt | 407 | 407 | il raffronto , anzitutto , con la pensione di guerra che costituisce ” atto risarcitorio di doveroso riconoscimento e di | solidarietà | da parte dello stato , nei confronti di coloro che , a causa della guerra , abbiano subìto menomazioni nell |
| 1999-111.txt | 2899 | 2899 | mezzi al fabbisogno finanziario connesso alle sue funzioni , salvo il trasferimento da parte dello stato del fondo di “ | solidarietà | nazionale ” , previsto dall art . 38 dello stesso statuto , tendente a ” bilanciare il minore ammontare dei |
| 1999-138.txt | 6316 | 6316 | il cui statuto non prevede ” quote variabili ” di entrate trasferite dallo stato , ma solo il fondo di | solidarietà | di cui all art . 38 ) , nel caso di eccedenze negative potranno apportarsi variazioni in aumento alla quota |
| 1999-171.txt | 2274 | 2274 | principio fondamentale ” va poi considerato il comma 64 dello stesso articolo , che si propone di attuare rilevanti finalità | solidaristiche | , assicurando che siano preferiti nella trasformazione del rapporto quei dipendenti per i quali l applicazione del lavoro parziale risponde |
| 1999-171.txt | 5441 | 5441 | , convertito con modificazioni nella legge 28 febbraio 1997 , n . 30 ) , le quali richiedevano l impegno | solidale | delle regioni e che questa corte ha conseguentemente escluso essere lesive dell autonomia finanziaria delle regioni stesse ( sentenza n |
| 2000-351.txt | 2564 | 2564 | pubblica amministrazione , necessariamente improntati a lealtà , correttezza e collaborazione , in quanto siano in gioco gli obblighi di | solidarietà | politici , economici e sociali ( art . 2 della costituzione ) , tra i quali quelli in materia tributaria |
| 2000-557.txt | 183 | 183 | il messaggio pubblicitario viene diffuso , non prevede la preventiva escussione dell obbligato principale né condiziona il sorgere dell obbligazione | solidale | all esistenza di un effettivo rapporto giuridico economico tra i due soggetti . 2 . la questione non è fondata |
| 2000-557.txt | 361 | 361 | stessa trae immediato e diretto vantaggio . e ciò , come si è detto , vale ad escludere che la | solidarietà | passiva a carico di tale soggetto possa risultare lesiva del principio di capacità contributiva garantito dall art . 53 cost |
| 2000-557.txt | 392 | 392 | principio di capacità contributiva garantito dall art . 53 cost . mentre è appena il caso di aggiungere che alla | solidarietà | passiva nel senso sopra precisato si ricollegano quali necessari corollari il diritto di rivalsa dell obbligato solidale nei confronti del |
| 2000-557.txt | 409 | 409 | aggiungere che alla solidarietà passiva nel senso sopra precisato si ricollegano quali necessari corollari il diritto di rivalsa dell obbligato | solidale | nei confronti del debitore principale e il diritto al risarcimento del danno nel caso in cui la diffusione del messaggio |
| 2000-557.txt | 486 | 486 | in contrasto con l art . 3 cost . , in quanto tale beneficio riveste , nella disciplina delle obbligazioni | solidali | , un carattere eccezionale . e , d altronde , il rimettente neppure individua uno specifico tertium comparationis rispetto alla |
| 2000-557.txt | 613 | 613 | oggetto della pubblicità ” . ed è evidente come uno dei modi di attuazione della responsabilità tributaria sia proprio quella | solidarietà | passiva che viene , invece , infondatamente censurata sotto il profilo dell eccesso di delega . |
| 2001-155.txt | 1871 | 1871 | rimozione degli ostacoli economico sociali esistenti di fatto alla libertà ed eguaglianza dei cittadini persone umane , in spirito di | solidarietà | politica , economica e sociale ( artt . 2 e 3 della costituzione : ordinanza n . 341 del 2000 |
| 2001-354.txt | 1279 | 1279 | che , come si evince dall evoluzione legislativa avutasi in materia , non ha impedito , in virtù dei principi | solidaristici | cui si ispira , da un lato , l estensione della protezione a categorie contigue a quelle caratterizzate dagli schemi |
| 2006-155.txt | 313 | 313 | cento ; oltre 33.500 euro , 39 per cento . il comma 350 introduce , quindi , un contributo di | solidarietà | del 4 per cento sulla parte di reddito imponibile eccedente l importo di 100.000 euro . infine , il comma |
| 2007-202.txt | 2806 | 2806 | in correlazione con un restringimento del ruolo dello stato , la partecipazione volontaria dei cittadini alla copertura dei costi della | solidarietà | sociale e della ricerca . per la concreta attribuzione del finanziamento , lo stato , agendo – come si è |
| 2007-270.txt | 397 | 397 | benefici a fronte d incentivazione di pagamenti non ancora effettuati » , nonché i princípi di uguaglianza sostanziale e di | solidarietà | sociale di cui lo stesso art . 53 cost . costituisce proiezione ; ( b . 2 ) compromette la |
| 2008-102.txt | 26259 | 26259 | attribuito alla regione per il 50 per cento , « ai fini dell istituzione di un fondo di riequilibrio e | solidarietà | , destinato agli investimenti nel settore turistico delle aree interne » , e solo per il restante 50 per cento |
| 2008-373.txt | 1398 | 1398 | tali pronunce si desume , in particolare , che , mentre l obbligo di mantenimento è espressione del dovere di | solidarietà | familiare sancito dall art . 30 cost . ed assolve la funzione di consentire il pieno sviluppo della personalità dei |
| 2008-373.txt | 1834 | 1834 | che sorge solo ove manchi quello di mantenimento e , quindi , ove sia divenuto meno intenso il vincolo di | solidarietà | familiare . |
| 2009-56.txt | 3262 | 3262 | riscossione delle imposte ha carattere di specialità e natura di valore primario , in quanto connesso al generale dovere di | solidarietà | dei singoli di concorrere alle spese pubbliche ( art . 53 della costituzione ) » ; b ) la previsione |
| 2010-201.txt | 2102 | 2102 | strumenti per assicurare il concorso delle regioni a statuto speciale e delle province autonome agli obiettivi di perequazione e di | solidarietà | e per valutare la congruità delle attribuzioni finanziarie ulteriori intervenute successivamente all entrata in vigore degli statuti , verificandone la |
| 2011-338.txt | 1565 | 1565 | pubblica amministrazione , necessariamente improntati a lealtà , correttezza e collaborazione , in quanto siano in gioco gli obblighi di | solidarietà | politici , economici e sociali ( art . 2 della costituzione ) , tra i quali quelli in materia tributaria |
| 2012-22.txt | 3387 | 3387 | colpite dalla catastrofe , le quali dalle istituzioni riceverebbero in tal modo una risposta non coerente con il dovere di | solidarietà | di cui all art . 2 cost . 5.5 . le norme censurate contraddicono inoltre la ratio del quinto comma |
| 2012-223.txt | 942 | 942 | 3 cost . , in quanto tali misure , intrinsecamente irragionevoli , sarebbero inserite in una manovra priva di dimensione | solidaristica | . 3 . a tutte queste censure che , come detto , riguardano il comma 22 complessivamente considerato , si |
| 2012-223.txt | 1226 | 1226 | evidente l illegittimità dell art . 9 , comma 22 ( ed anche della disposizione riguardante il ” contributo di | solidarietà | ” di cui al comma 2 ) , in quanto il legislatore , a parità di capacità contributiva ed in |
| 2012-223.txt | 1656 | 1656 | ai dipendenti privati . tale effetto discriminatorio sarebbe ancor più evidente alla luce della diversa disciplina riservata al contributo di | solidarietà | oltre i 300.000 euro di reddito , previsto per gli altri cittadini , dall art . 2 del decreto legge |
| 2012-223.txt | 7345 | 7345 | , va constatato che la disposizione impugnata ( introdotta dal medesimo incipit e sorretta dalla medesima ratio del contributo di | solidarietà | di cui all art . 2 , comma 2 , del decreto legge 13 agosto 2011 , n . 138 |
| 2012-223.txt | 8364 | 8364 | rimozione degli ostacoli economico sociali esistenti di fatto alla libertà ed eguaglianza dei cittadini persone umane , in spirito di | solidarietà | politica , economica e sociale ( artt . 2 e 3 della costituzione ) » ( sentenza n . 341 |
| 2012-223.txt | 8626 | 8626 | avendo richiesto ( con l art . 2 del d.l . n . 138 del 2011 ) il contributo di | solidarietà | ( di indubbia natura tributaria ) del 3 % sui redditi annui superiori a 300.000,00 euro , al fine di |
| 2012-223.txt | 8715 | 8715 | ma nella ingiustificata limitazione della platea dei soggetti passivi . la sostanziale identità di ratio dei differenti interventi ” di | solidarietà | ” , poi , prelude essa stessa ad un giudizio di irragionevolezza ed arbitrarietà del diverso trattamento riservato ai pubblici |
| 2012-223.txt | 8771 | 8771 | e più favorevole per lo stato , laddove il legislatore avesse rispettato i principi di eguaglianza dei cittadini e di | solidarietà | economica , anche modulando diversamente un ” universale ” intervento impositivo . l eccezionalità della situazione economica che lo stato |
| 2012-241.txt | 1875 | 1875 | , che le regioni a statuto speciale e le province autonome concorrano al conseguimento degli obiettivi di perequazione e di | solidarietà | ed all esercizio dei diritti e doveri da essi derivanti , nonché al patto di stabilità interno ed all assolvimento |
| 2012-241.txt | 4604 | 4604 | dell art . 2 del decreto legge n . 138 del 2011 , che prevede un temporaneo « contributo di | solidarietà | » ( dal 1 gennaio 2011 al 31 dicembre 2013 , ma suscettibile di essere prorogato « anche per gli |
| 2012-241.txt | 5166 | 5166 | ) . dalla natura di imposta sui redditi discende la spettanza allo stato non dell intero gettito del contributo di | solidarietà | riscosso nel territorio regionale , ma solo dei quattro decimi del medesimo gettito , come previsto dall evocata norma di |
| 2012-241.txt | 5562 | 5562 | invece richiesto dall evocata norma statutaria . anche per tale ragione , la maggiore entrata derivante dal « contributo di | solidarietà | » non può essere integralmente riservata allo stato . 6.2 . in secondo luogo , vengono impugnate dalla ricorrente i |
| 2012-241.txt | 8971 | 8971 | 2011 ) ; b ) il comma 2 introduce un temporaneo ( ma suscettibile di proroga ) « contributo di | solidarietà | » sopra descritto al punto 6.1 . pari al 3 per cento sulla parte del reddito complessivo eccedente l importo |
| 2012-241.txt | 13446 | 13446 | censurato comma 2 dell art . 2 del decreto legge n . 138 del 2011 attiene al temporaneo contributo di | solidarietà | sul reddito complessivo ed ha natura tributaria come già rilevato al punto 6.1 . , a proposito del ricorso proposto |
| 2012-241.txt | 15206 | 15206 | quanto riservano all erario il gettito del temporaneo prelievo tributario introdotto dallo stesso comma 2 , denominato « contributo di | solidarietà | » , pari al tre per cento sulla parte del reddito complessivo imponibile ai fini dell irpef eccedente l importo |
| 2012-241.txt | 15246 | 15246 | importo di 300.000,00 euro annui . la ricorrente deduce che la riserva allo stato del gettito di tale contributo di | solidarietà | víola , in particolare , l art . 8 , primo comma , lettera a ) , del proprio statuto |
| 2012-241.txt | 15361 | 15361 | si risolve nell applicazione di una aliquota aggiuntiva rispetto al reddito imponibile di tale tributo . il « contributo di | solidarietà | » va , quindi , qualificato come una temporanea imposta sul reddito delle persone fisiche , il cui gettito ove |
| 2012-32.txt | 4483 | 4483 | dal corpo nazionale soccorso alpino e speleologico ) ; c ) l attività di volontariato è espressione di partecipazione , | solidarietà | e pluralismo , tant è che la legge 11 agosto 1991 , n . 266 ( legge quadro sul volontariato |
| 2012-64.txt | 2422 | 2422 | il concorso delle regioni a statuto speciale e delle province autonome al « conseguimento degli obiettivi di perequazione e di | solidarietà | ed all esercizio dei diritti e doveri da essi derivanti , nonché al patto di stabilità interno ed all assolvimento |
| 2013-116.txt | 858 | 858 | 2011 , n . 148 , il prelievo sarebbe palesemente irragionevole ed ingiustificato , perché con riferimento a interventi di | solidarietà | connotati da sostanziale identità di ratio i contribuenti titolari di un reddito complessivo superiore a 300.000 euro sarebbero tenuti al |
| 2013-116.txt | 884 | 884 | ratio i contribuenti titolari di un reddito complessivo superiore a 300.000 euro sarebbero tenuti al versamento di un contributo di | solidarietà | del 3 % sulla parte di reddito che eccede il predetto importo , qualunque siano le componenti del loro reddito |
| 2013-116.txt | 987 | 987 | in esame determinerebbe , a giudizio dei rimettenti , un irragionevole effetto discriminatorio , in quanto lo stesso contributo di | solidarietà | di cui al citato art . 2 , comma 2 , del d.l . n . 138 del 2011 , |
| 2013-116.txt | 1078 | 1078 | . 122 , con conseguente « irragionevole ed arbitrario disallineamento normativo derivante dall asimmetricità nel meccanismo impositivo del contributo di | solidarietà | » . 3 . tutte le ordinanze hanno ad oggetto la stessa norma , censurata con argomentazioni in larga misura |
| 2013-116.txt | 1835 | 1835 | delle dinamiche retributive del pubblico impiego , oltre a interventi temporanei di riduzione delle retribuzioni e ad interventi ” di | solidarietà | ” , variamente articolati , quanto a diverse categorie di cittadini , posti a carico sia del personale dipendente dalle |
| 2013-116.txt | 3051 | 3051 | finanziaria , il legislatore ha scelto di trattare diversamente i redditi dei titolari di trattamenti pensionistici : il contributo di | solidarietà | si applica su soglie inferiori e con aliquote superiori , mentre per tutti gli altri cittadini la misura è ai |
| 2013-116.txt | 3189 | 3189 | rimozione degli ostacoli economico sociali esistenti di fatto alla libertà ed eguaglianza dei cittadini persone umane , in spirito di | solidarietà | politica , economica e sociale ( artt . 2 e 3 della costituzione ) » ( sentenza n . 341 |
| 2013-116.txt | 3403 | 3403 | identità di ratio della norma oggi censurata rispetto sia all analoga disposizione già dichiarata illegittima , sia al contributo di | solidarietà | ( l art . 2 del d.l . n . 138 del 2011 ) del 3 per cento sui redditi |
| 2013-116.txt | 3516 | 3516 | sentenza n . 223 del 2012 , e cioè che tale sostanziale identità di ratio dei differenti interventi ” di | solidarietà | ” , determina un giudizio di irragionevolezza ed arbitrarietà del diverso trattamento riservato alla categoria colpita , « foriero peraltro |
| 2013-116.txt | 3568 | 3568 | e più favorevole per lo stato , laddove il legislatore avesse rispettato i principi di eguaglianza dei cittadini e di | solidarietà | economica , anche modulando diversamente un ” universale ” intervento impositivo » . se da un lato l eccezionalità della |
| 2013-304.txt | 608 | 608 | sarebbe arbitrario ed irragionevole e violerebbe il principio di uguaglianza fissato dall art . 3 cost . ed il principio | solidaristico | di cui all art . 2 cost . 2 . in via preliminare , i ricorrenti dei giudizi a quibus |
| 2013-310.txt | 3582 | 3582 | sollevate da tutti i rimettenti , in riferimento , nel complesso , agli artt . 2 ( dignità sociale e | solidarietà | ) , 3 ( principio di ragionevolezza e di uguaglianza , partecipazione ) , 36 e 97 ( anche in |
| 2013-310.txt | 4798 | 4798 | mirate ad un risparmio di spesa che opera riguardo a tutto il comparto del pubblico impiego , in una dimensione | solidaristica | sia pure con le differenziazioni rese necessarie dai diversi statuti professionali delle categorie che vi appartengono e per un periodo |
| 2013-52.txt | 729 | 729 | evocare , o principi che non attengono al riparto delle competenze ( principi di ragionevolezza , eguaglianza , perequazione e | solidarietà | fiscale ) , oppure norme di rango costituzionale che riguardano competenze regionali attinenti ad ambiti del tutto inconferenti rispetto al |
| 2014-07.txt | 603 | 603 | imposizione a parità di reddito , creando un effetto discriminatorio , reso evidente dalla diversa disciplina relativa al contributo di | solidarietà | previsto per gli altri cittadini , che fa riferimento ai redditi oltre i 300.000 euro , il quale , sebbene |
| 2014-07.txt | 1389 | 1389 | avendo richiesto ( con l art . 2 del d.l . n . 138 del 2011 ) il contributo di | solidarietà | ( di indubbia natura tributaria ) del 3 % sui redditi annui superiori a 300.000,00 euro , al fine di |
| 2014-07.txt | 1471 | 1471 | ma nella ingiustificata limitazione della platea dei soggetti passivi . la sostanziale identità di ratio dei differenti interventi ” di | solidarietà | ” , poi , prelude essa stessa ad un giudizio di irragionevolezza ed arbitrarietà del diverso trattamento riservato ai pubblici |
| 2014-07.txt | 1527 | 1527 | e più favorevole per lo stato , laddove il legislatore avesse rispettato i principi di eguaglianza dei cittadini e di | solidarietà | economica , anche modulando diversamente un ” universale ” intervento impositivo . con la medesima sentenza n . 223 del |
| 2014-139.txt | 2204 | 2204 | ai sistemi di assicurazione obbligatoria per l invalidità , la vecchiaia e i superstiti » . in ossequio al principio | solidaristico | che ispira la tutela previdenziale del lavoro dettata dalla costituzione , i contributi versati per ciascun lavoratore sono pertanto destinati |
| 2014-219.txt | 1557 | 1557 | mirate ad un risparmio di spesa che opera riguardo a tutto il comparto del pubblico impiego , in una dimensione | solidaristica | sia pure con le differenziazioni rese necessarie dai diversi statuti professionali delle categorie che vi appartengono e per un periodo |
| 2014-44.txt | 20287 | 20287 | di trento e bolzano , nel rispetto degli statuti speciali , concorrono al conseguimento degli obiettivi di perequazione e di | solidarietà | ed all esercizio dei diritti e doveri da essi derivanti , nonché al patto di stabilità interno e all assolvimento |
| 2015-10.txt | 2972 | 2972 | rimozione degli ostacoli economico sociali esistenti di fatto alla libertà ed eguaglianza dei cittadini persone umane , in spirito di | solidarietà | politica , economica e sociale ( artt . 2 e 3 della costituzione ) » ( sentenza n . 341 |
| 2015-10.txt | 4478 | 4478 | richiamata giurisprudenza di questa corte è costante nel giustificare temporanei interventi impositivi differenziati , vòlti a richiedere un particolare contributo | solidaristico | a soggetti privilegiati , in circostanze eccezionali . orbene , a differenza delle ipotesi appena ricordate , le disposizioni censurate |
| 2015-10.txt | 4669 | 4669 | un ulteriore profilo di inadeguatezza e irragionevolezza è connesso alla inidoneità della manovra tributaria in giudizio a conseguire le finalità | solidaristiche | che intende esplicitamente perseguire . uno degli obiettivi dichiarati delle disposizioni impugnate , infatti , è quello di attenuare « |
| 2015-10.txt | 4789 | 4789 | cioè proprio su quei soggetti che avrebbero dovuto beneficiare della manovra tributaria in esame , improntata a uno spirito di | solidarietà | , in chiave redistributiva . ora il divieto di traslazione degli oneri sui prezzi al consumo , così come delineato |
| 2015-10.txt | 6951 | 6951 | economici che possono avere invece beneficiato di una congiuntura favorevole . si determinerebbe così un irrimediabile pregiudizio delle esigenze di | solidarietà | sociale con grave violazione degli artt . 2 e 3 cost . inoltre , l indebito vantaggio che alcuni operatori |
| 2015-10.txt | 7112 | 7112 | contribuenti ed a vantaggio di altri [ . . . ] garantendo il rispetto dei principi di uguaglianza e di | solidarietà | , che , per il loro carattere fondante , occupano una posizione privilegiata nel bilanciamento con gli altri valori costituzionali |
| 2015-118.txt | 3765 | 3765 | i quesiti in esame profilano alterazioni stabili e profonde degli equilibri della finanza pubblica , incidendo così sui legami di | solidarietà | tra la popolazione regionale e il resto della repubblica . pertanto , i due quesiti investono in pieno non già |
| 2015-118.txt | 3817 | 3817 | ricomprese , ma alcuni elementi strutturali del sistema nazionale di programmazione finanziaria , indispensabili a garantire la coesione e la | solidarietà | all interno della repubblica , nonché l unità giuridica ed economica di quest ultima . così facendo , i quesiti |
| 2015-118.txt | 4217 | 4217 | consente allo stato di destinare alle autonomie territoriali risorse aggiuntive per promuovere lo sviluppo economico , la coesione e la | solidarietà | sociale , per rimuovere gli squilibri economici e sociali , per favorire l effettivo esercizio dei diritti della persona , |
| 2015-155.txt | 4366 | 4366 | . 13 , comma 11 , del d.l . n . 201 del 2011 ; ha istituito il fondo di | solidarietà | comunale ( lettera b ) , al contempo sopprimendo ( lettera e ) il fondo sperimentale di riequilibrio ed i |
| 2015-155.txt | 6377 | 6377 | trento e di bolzano , nel rispetto degli statuti speciali , concorrono al conseguimento degli obiettivi di perequazione e di | solidarietà | ed all esercizio dei diritti e doveri da essi derivanti [ . . . ] secondo criteri e modalità stabiliti |
| 2015-155.txt | 6577 | 6577 | disciplinano altresì le specifiche modalità attraverso le quali lo stato assicura il conseguimento degli obiettivi costituzionali di perequazione e di | solidarietà | per le regioni a statuto speciale i cui livelli di reddito pro capite siano inferiori alla media nazionale , ferma |
| 2015-155.txt | 6930 | 6930 | strumenti per assicurare il concorso delle regioni a statuto speciale e delle province autonome agli obiettivi di perequazione e di | solidarietà | e per valutare la congruità delle attribuzioni finanziarie ulteriori intervenute successivamente all entrata in vigore degli statuti , verificandone la |
| 2015-155.txt | 7454 | 7454 | guida per realizzare il necessario bilanciamento tra le ragioni di salvaguardia delle autonomie speciali , quelle di realizzazione del federalismo | solidale | e quelle di tutela degli equilibri di bilancio , intesi questi ultimi come riferiti sia alle singole autonomie che al |
| 2015-155.txt | 8949 | 8949 | territoriale , non siano esonerate da un ragionevole dimensionamento in conformità a criteri di utilizzazione ispirati all economicità ed alla | solidarietà | finanziaria e se è già stato affermato che gli statuti non assicurano alle autonomie speciali « una garanzia quantitativa di |
| 2015-178.txt | 524 | 524 | contenimento della spesa , introdurrebbero un prelievo tributario a carico dei pubblici dipendenti , in spregio all universale dovere di | solidarietà | economica ( art . 2 cost . ) e al principio di gradualità dei sacrifici imposti ( art . 53 |
| 2015-178.txt | 2808 | 2808 | di progressività dell imposizione e di capacità contributiva ( art . 53 cost . ) al più generale dovere di | solidarietà | , prescritto dall art . 2 cost . le censure , così articolate , muovono dall erroneo presupposto interpretativo che |
| 2015-178.txt | 3092 | 3092 | 3 , primo comma , cost . , evocato dal tribunale ordinario di roma anche in rapporto ai doveri di | solidarietà | di cui all art . 2 cost . , e additano , in prima istanza , un ingiustificata disparità di |
| 2015-178.txt | 3253 | 3253 | un risparmio di spesa , che « opera riguardo a tutto il comparto del pubblico impiego , in una dimensione | solidaristica | sia pure con le differenziazioni rese necessarie dai diversi statuti professionali delle categorie che vi appartengono » ( sentenza n |
| 2015-178.txt | 3468 | 3468 | dalla logica del contratto e indicati dal giudice ravennate come tertia comparationis . si valorizza in tal modo una funzione | solidaristica | delle misure adottate , strettamente collegata all eccezionalità della situazione economica generale , in piena armonia con il dettato dell |
| 2015-178.txt | 5038 | 5038 | intero comparto pubblico e impongono limiti e restrizioni generali , in una dimensione che questa corte ha connotato in senso | solidaristico | ( sentenza n . 310 del 2013 , punto 13.5 . del considerato in diritto , già citato ) . |
| 2015-178.txt | 8236 | 8236 | amministrazioni si ispira , proprio per queste peculiari caratteristiche che ne garantiscono l efficacia soggettiva generalizzata , ai doveri di | solidarietà | fondati sull art . 2 cost . tali elementi danno conto sia delle molteplici funzioni che , nel lavoro pubblico |
| 2015-252.txt | 477 | 477 | sostanzialmente ablativi nei confronti dei comuni siciliani per quanto riguarda il gettito dell imu che viene acquisito al fondo di | solidarietà | comunale . da ciò deriverebbe un grave depauperamento degli enti locali siciliani ed inoltre , a seguito di tale depauperamento |
| 2015-252.txt | 850 | 850 | ai parametri sopraindicati . in particolare , non viene affatto precisato perché una disposizione afferente al funzionamento del fondo di | solidarietà | comunale sarebbe lesiva delle prescrizioni statutarie relative all accertamento dei redditi delle imprese industriali e commerciali e perché il funzionamento |
| 2015-252.txt | 972 | 972 | regione siciliana dal momento che la regione sostiene che la propria autonomia finanziaria sarebbe lesa dalla disciplina del fondo di | solidarietà | , in quanto questa inciderebbe direttamente sul fabbisogno finanziario della regione stessa ed anche indirettamente , per via del preteso |
| 2015-252.txt | 1270 | 1270 | la censura in esame , tuttavia , non viene colpita la disciplina fiscale dell imu bensì quella del fondo di | solidarietà | comunale che in quanto sostitutivo dei trasferimenti statali agli enti locali riguarda le modalità di finanziamento della generalità dei comuni |
| 2015-252.txt | 1362 | 1362 | viene sottratta agli stessi per essere versata all entrata del bilancio dello stato al fine di alimentare il fondo di | solidarietà | comunale , tale partecipazione è tuttavia correlata ad una simmetrica partecipazione dei comuni stessi alle risorse affluite in detto fondo |
| 2015-252.txt | 1399 | 1399 | affluite in detto fondo . ciò risulta con chiarezza dai plurimi provvedimenti attuativi in tema di ripartizione del fondo di | solidarietà | comunale ed in particolare dai decreti del presidente del consiglio dei ministri 13 novembre 2013 , 1 dicembre 2014 e |
| 2015-252.txt | 1500 | 1500 | tale prova non viene dedotta né in termini macroeconomici , cioè di saldi complessivi delle relazioni finanziarie tra fondo di | solidarietà | e comuni siciliani , né in termini di sproporzione tra il gettito imu versato da singoli enti locali e la |
| 2015-66.txt | 589 | 589 | produzione di energia . la commissione tributaria provinciale ritiene che ciò si ponga in palese contrasto con i principi di | solidarietà | di cui all art . 2 cost . , con quelli di uguaglianza e di ragionevolezza desumibili dall art . |
| 2015-70.txt | 1678 | 1678 | ostacoli economico sociali che di fatto limitano la libertà e l eguaglianza dei cittadini persone umane , in spirito di | solidarietà | politica , economica e sociale di cui agli artt . 2 e 3 della costituzione ( ordinanza n . 341 |
| 2015-70.txt | 3495 | 3495 | tecnica al disegno di legge approvato dal consiglio dei ministri il 13 ottobre 2007 di una misura finalizzata a concorrere | solidaristicamente | al finanziamento di interventi sulle pensioni di anzianità , a seguito , dell innalzamento della soglia di accesso al trattamento |
| 2015-70.txt | 5711 | 5711 | della legge 23 agosto 2004 , n . 243 » , con « lo scopo dichiarato di contribuire al finanziamento | solidale | degli interventi sulle pensioni di anzianità , contestualmente adottati con l art . 1 , commi 1 e 2 , |
| 2015-70.txt | 5950 | 5950 | del legislatore in quel caso era sostenuta da una ratio redistributiva del sacrificio imposto , a conferma di un principio | solidaristico | , che affianca l introduzione di più rigorosi criteri di accesso al trattamento di quiescenza . non si viola il |
| 2015-70.txt | 6038 | 6038 | rallentamento della dinamica perequativa delle pensioni di valore più cospicuo . le esigenze di bilancio , affiancate al dovere di | solidarietà | , hanno fornito una giustificazione ragionevole alla soppressione della rivalutazione automatica annuale per i trattamenti di importo otto volte superiore |
| 2015-70.txt | 6801 | 6801 | . ) . quest ultimo è da intendersi quale espressione certa , anche se non esplicita , del principio di | solidarietà | di cui all art . 2 cost . e al contempo attuazione del principio di eguaglianza sostanziale di cui all |
| 2016-151.txt | 237 | 237 | , comma 1 , della legge 6 agosto 2015 , n . 125 dispone che la dotazione del fondo di | solidarietà | comunale sia ridotta di 1.200 milioni di euro annui a decorrere dall anno 2015 . il comma 459 del medesimo |
| 2016-151.txt | 289 | 289 | , innalza al venti per cento ( dal precedente dieci per cento ) la porzione della dotazione del fondo di | solidarietà | comunale da accantonare per essere ridistribuito tra i comuni sulla base delle capacità fiscali e dei fabbisogni standard . la |
| 2016-151.txt | 455 | 455 | comuni ed impedendo di svolgere le funzioni amministrative loro attribuite . inoltre , la riduzione delle dotazioni del fondo di | solidarietà | comunale costituirebbe un sacrificio imposto ad uno specifico settore dell amministrazione pubblica non parametrato a quelli richiesti ad altri comparti |
| 2016-151.txt | 495 | 495 | comparti quale quello delle amministrazioni centrali , « in violazione del canone costituzionale di uguaglianza , del dovere inderogabile di | solidarietà | e delle esigenze basilari dell autonomia e del decentramento ( cui la legislazione della repubblica dovrebbe adeguare i propri principi |
| 2016-151.txt | 805 | 805 | il quale , a decorrere dal 2015 , riduce di 1.200 milioni di euro annui la dotazione del fondo di | solidarietà | comunale ) è stato integrato dall art . 3 , comma 4 , del d.l . n . 78 del |
| 2016-151.txt | 903 | 903 | ricorrente invoca l art . 117 , secondo comma , cost . nel lamentare che la riduzione del fondo di | solidarietà | comunale costituirebbe disposizione puntuale non transitoria . appare palese l incongruenza tra l evocazione di un parametro che elenca le |
| 2016-151.txt | 1618 | 1618 | . 2 e 5 cost . , la ricorrente si limita a dedurre la violazione « del dovere inderogabile di | solidarietà | e delle esigenze basilari dell autonomia e del decentramento ( cui la legislazione della repubblica dovrebbe adeguare i propri principi |
| 2016-151.txt | 1847 | 1847 | cost . la norma innalza ( dal dieci al venti per cento ) la quota della dotazione del fondo di | solidarietà | da distribuire tra i comuni non in base ai criteri indicati dall art . 1 , comma 380 ter , |
| 2016-173.txt | 453 | 453 | non comunque i pensionati a carico dello stato ; e la seconda ( comma 590 ) attiene al contributo di | solidarietà | sui redditi e non sulle pensioni e , inoltre , in nessun caso si afferma da quel giudice a quo |
| 2016-173.txt | 1462 | 1462 | ed unitariamente quindi valutate le plurime censure rivolte , con le sei ordinanze di rimessione , al ” contributo di | solidarietà | ” , che l impugnato comma 486 dell art . 1 della legge n . 147 del 2013 pone , |
| 2016-173.txt | 1548 | 1548 | in scala di logica consequenzialità , possono , a loro volta , così riassumersi . se il ” contributo di | solidarietà | ” qui oggetto di scrutinio , violi : a ) l art . 136 cost . , in ragione della |
| 2016-173.txt | 1771 | 1771 | anche dalla sezione per la regione campania ) , poiché ( ove anche configurato come prestazione imposta ai fini di | solidarietà | endoprevidenziale ) il contributo in questione risulterebbe comunque connotato dalla « vaghezza della formulazione legislativa [ che ] costituisce un |
| 2016-173.txt | 1816 | 1816 | non essendo chiarito , ad esempio , quali siano i criteri attraverso i quali le somme derivanti dai contributi di | solidarietà | saranno destinate ad aiutare i titolari di pensioni più basse ma con quali criteri oppure se serviranno anche per fronteggiare |
| 2016-173.txt | 1909 | 1909 | , 3 , 36 e 38 cost . , poiché non costituendo il prelievo de quo , un contributo di | solidarietà | ( per superamento dei limiti intrinseci che dovrebbero connotare un siffatto contributo ) , né una riduzione del trattamento di |
| 2016-173.txt | 1961 | 1961 | configurerebbe come una mera ablazione del trattamento di quiescenza dei pensionati incisi , in contrasto con i principi di razionalità | solidarietà | , oltre che di adeguatezza pensionistica e della proporzionalità con l attività lavorativa prestata ed i contributi pagati , risultando |
| 2016-173.txt | 2145 | 2145 | in primo luogo , escludersi che sussista la denunciata violazione dell art . 136 cost . il ” contributo di | solidarietà | ” ora in contestazione non colpisce , infatti , le pensioni erogate negli anni ( 2011 2012 ) , incise |
| 2016-173.txt | 2535 | 2535 | versarlo all erario in qualità di sostituti di imposta lo trattengono all interno delle proprie gestioni , con specifiche finalità | solidaristiche | endo previdenziali , anche per quanto attiene ai trattamenti dei soggetti cosiddetti ” esodati ” . si tratta , del |
| 2016-173.txt | 2674 | 2674 | della legge 8 agosto 1995 , n . 335 , è dovuto , sulla parte eccedente , un contributo di | solidarietà | nella misura del 2 per cento [ . . . ] » . norma , quest ultima , che questa |
| 2016-173.txt | 2721 | 2721 | contrasto con gli artt . 3 e 53 cost . , in quanto « volta a realizzare un circuito di | solidarietà | interno al sistema previdenziale » ( ordinanza n . 22 del 2003 ) , e neppure contraria agli artt . |
| 2016-173.txt | 2828 | 2828 | 2000 ; ordinanza n . 22 del 2003 ) . 11 . resta allora da verificare se il contributo di | solidarietà | sulle pensioni più alte , come disciplinato dal censurato comma 486 , risponda a criteri di ragionevolezza e proporzionalità , |
| 2016-173.txt | 2879 | 2879 | affidamento nella sicurezza giuridica con altri valori costituzionalmente rilevanti . 11.1 . in linea di principio , il contributo di | solidarietà | sulle pensioni può ritenersi misura consentita al legislatore ove la stessa non ecceda i limiti entro i quali è necessariamente |
| 2016-173.txt | 3015 | 3015 | imprevedibile e sostenibile . il contributo , dunque , deve operare all interno dell ordinamento previdenziale , come misura di | solidarietà | ” forte ” , mirata a puntellare il sistema pensionistico , e di sostegno previdenziale ai più deboli , anche |
| 2016-173.txt | 3261 | 3261 | può essere ripetitivo e tradursi in un meccanismo di alimentazione del sistema di previdenza . il prelievo , per essere | solidale | e ragionevole , e non infrangere la garanzia costituzionale dell art . 38 cost . ( agganciata anche all art |
| 2016-173.txt | 3410 | 3410 | che è esso stesso criterio , in sé , di ragionevolezza della misura . in definitiva , il contributo di | solidarietà | , per superare lo scrutinio ” stretto ” di costituzionalità , e palesarsi dunque come misura improntata effettivamente alla solidarietà |
| 2016-173.txt | 3430 | 3430 | solidarietà , per superare lo scrutinio ” stretto ” di costituzionalità , e palesarsi dunque come misura improntata effettivamente alla | solidarietà | previdenziale ( artt . 2 e 38 cost . ) , deve : operare all interno del complessivo sistema della |
| 2016-188.txt | 796 | 796 | carico della regione , sia in modo indiretto , attraverso i conferimenti a carico dei comuni friulani al fondo di | solidarietà | comunale , alla cui ripartizione questi ultimi non parteciperebbero . secondo la ricorrente , ulteriormente lesivo per le finanze regionali |
| 2016-188.txt | 1040 | 1040 | diverse regioni e tra i comuni delle stesse , in quanto quelli friulani non beneficerebbero della ripartizione del fondo di | solidarietà | comunale , pur contribuendo ad esso . sotto il profilo del buon andamento di cui all art . 97 cost |
| 2016-188.txt | 2285 | 2285 | risposte fornite dalle parti sono diverse ma sostanzialmente complementari . l avvocatura generale dello stato precisa che il fondo di | solidarietà | comunale viene alimentato unicamente dai comuni delle regioni a statuto ordinario e da quelli delle regioni autonome siciliana e sardegna |
| 2016-188.txt | 2638 | 2638 | accantonamento per tutte le annualità successive . nel prendere atto che il gettito in contestazione non rifluisce nel fondo di | solidarietà | comunale , la ricorrente ribadisce che il relativo ammontare , peraltro a suo avviso sovradimensionato , viene percepito dallo stato |
| 2016-188.txt | 3636 | 3636 | [ . . . ] nel rispetto degli statuti speciali , concorrono al conseguimento degli obiettivi di perequazione e di | solidarietà | ed all esercizio dei diritti e doveri da essi derivanti [ . . . ] secondo criteri e modalità stabiliti |
| 2016-188.txt | 3805 | 3805 | disciplinano altresì le specifiche modalità attraverso le quali lo stato assicura il conseguimento degli obiettivi costituzionali di perequazione e di | solidarietà | per le regioni a statuto speciale i cui livelli di reddito pro capite siano inferiori alla media nazionale , ferma |
| 2016-188.txt | 4111 | 4111 | strumenti per assicurare il concorso delle regioni a statuto speciale e delle province autonome agli obiettivi di perequazione e di | solidarietà | e per valutare la congruità delle attribuzioni finanziarie ulteriori intervenute successivamente all entrata in vigore degli statuti , verificandone la |
| 2016-188.txt | 4827 | 4827 | guida per realizzare il necessario bilanciamento tra le ragioni di salvaguardia delle autonomie speciali , quelle di realizzazione del federalismo | solidale | e quelle di tutela degli equilibri di bilancio , intesi questi ultimi come riferiti sia alle singole autonomie che al |
| 2016-188.txt | 8590 | 8590 | legge n . 42 del 2009 declina l autonomia degli enti territoriali come finalizzata a garantire « i principi di | solidarietà | e di coesione sociale [ nonché ] la massima responsabilizzazione [ di detti enti ] e l effettività e la |
| 2016-205.txt | 837 | 837 | per la violazione dei seguenti parametri costituzionali : a ) artt . 2 e 3 della costituzione ( principi di | solidarietà | , di eguaglianza , di ragionevolezza e proporzionalità ) per il fatto che il sacrificio richiesto dal comma 418 agli |
| 2016-281.txt | 995 | 995 | imposta con la prescrizione della riscossione unitamente al pagamento del prezzo del biglietto e la previsione di una fattispecie di | solidarietà | tributaria , opzioni che viceversa sarebbero estranee all addizione invocata . la descritta evoluzione normativa dimostra di per sé la |
| 2016-96.txt | 1751 | 1751 | la corte ha inoltre già affermato la legittimità di misure temporanee e contingenti , che , ispirate a un principio | solidaristico | che riguarda la totalità dei pubblici dipendenti ( sentenza n . 310 del 2013 ) , hanno visto le amministrazioni |
| 2017-213.txt | 329 | 329 | di forme di previdenza obbligatorie complessivamente superiori a quattordici volte il trattamento minimo inps , è dovuto un contributo di | solidarietà | a favore delle gestioni previdenziali obbligatorie , pari al 6 per cento della parte eccedente il predetto importo lordo annuo |
| 2017-213.txt | 610 | 610 | loro combinato contesto , violino : gli artt . 3 e 53 cost . , in quanto il « contributo | solidarietà | » , da esse introdotto , ingiustificatamente inciderebbe solo su una ristretta platea di destinatari ( i titolari di pensioni |
| 2017-213.txt | 729 | 729 | profilo della entità del contributo in questione , « consistentemente maggiore » rispetto al ( distinto ) « contributo di | solidarietà | » richiesto a tutti i precettori di reddito dal comma 590 del medesimo art . 1 della legge n . |
| 2017-213.txt | 775 | 775 | ” giudicato costituzionale ” formatosi con la sentenza n . 116 del 2013 , in quanto il « contributo di | solidarietà | » di cui al comma 486 presenterebbe « significativi elementi di identità » con il « contributo di perequazione » |
| 2017-213.txt | 1280 | 1280 | 8 . la commissione rimettente muove dalla premessa che il comma 486 censurato e , quindi , il contributo di | solidarietà | da esso disciplinato debba trovare necessaria applicazione al personale in quiescenza della camera dei deputati in forza del mero rinvio |
| 2017-213.txt | 1404 | 1404 | proprio regolamento di quiescenza del personale » ; e conseguentemente dispone di applicare a questi ultimi « il contributo di | solidarietà | di cui all articolo 1 , comma 486 , della legge 27 dicembre 2013 , n . 147 » , |
| 2017-213.txt | 1516 | 1516 | formulazione linguistica delle norme denunciate , è che il comma 487 non impone affatto l applicazione del « contributo di | solidarietà | » così come disciplinato dal comma 486 , bensì prevede che i soggetti destinatari , tra i quali ( per |
| 2017-213.txt | 2134 | 2134 | 173 del 2016 e ritenute , rispettivamente , la prima inammissibile ( poiché il comma 590 riguarda il contributo di | solidarietà | sui redditi e non sulle pensioni e , inoltre , non si affermava da parte del giudice a quo che |
| 2017-219.txt | 262 | 262 | di spesa di cui è espressione . infatti , l ordinanza di rimessione ritiene irragionevole , contrario ai doveri di | solidarietà | sociale e familiare , lesivo del diritto di difesa nonché del diritto alle agevolazioni in favore delle famiglie numerose ( |
| 2017-250.txt | 672 | 672 | la tutela dei livelli essenziali delle prestazioni concernenti i diritti civili e sociali , anche in funzione della salvaguardia della | solidarietà | intergenerazionale » ai « principi enunciati nella sentenza della corte costituzionale n . 70 del 2015 » , che aveva |
| 2017-250.txt | 2424 | 2424 | n . 44 , n . 77 e n . 78 del 2017 ) ; non indicano uno specifico scopo | solidaristico | interno al sistema previdenziale ( reg . ord . n . 101 , n . 242 , n . 243 |
| 2017-250.txt | 8693 | 8693 | . questa corte ha scrutinato i « valori personali inerenti alla tutela previdenziale » , ancorati al « principio di | solidarietà | ( sotteso all art . 38 cost . ) coordinato col principio di razionalità equità ( art . 3 cost |
| 2017-250.txt | 9403 | 9403 | la tutela dei livelli essenziali delle prestazioni concernenti i diritti civili e sociali , anche in funzione della salvaguardia della | solidarietà | intergenerazionale » ( alinea dell art . 1 , comma 1 , del d.l . n . 65 del 2015 |
| 2017-250.txt | 11258 | 11258 | tale blocco , della sua incidenza su pensioni « di importo piuttosto elevato » e della sua « chiara finalità | solidaristica | » . diversamente da quanto affermano alcuni dei rimettenti , la sentenza n . 70 del 2015 non ha interpretato |
| 2017-269.txt | 4836 | 4836 | oneri per la fiscalità generale e , quindi , per tutti i cittadini ) ; da un « fondo di | solidarietà | » alimentato dalle altre autorità indipendenti ; da contribuzioni a carico delle imprese tenute all obbligo di comunicazione delle operazioni |
| 2018-17.txt | 1326 | 1326 | , prevede che , a decorrere dal 2015 , le variazioni compensative avvengano a valere sulla ripartizione del fondo di | solidarietà | comunale , istituito nello stato di previsione del ministero dell interno dall art . 1 , comma 380 , lettera |
| 2018-17.txt | 1446 | 1446 | anche a regime , della manovra benefici l erario , il quale trattiene le somme non trasferite dal fondo di | solidarietà | comunale agli enti locali , mentre questi ultimi , nelle intenzioni del legislatore , non subirebbero alcuna riduzione di risorse |
| 2018-17.txt | 5274 | 5274 | risorse conseguenti all attuazione delle disposizioni di cui ai commi 1 e 2 vengono operate a valere sul fondo di | solidarietà | comunale nella misura riportata nell allegato a del d.l . n . 4 del 2015 , con la procedura prevista |
| 2018-17.txt | 5687 | 5687 | maggior gettito dell imu con le risorse altrimenti recuperate allo stato dai comuni , anche a valere sul fondo di | solidarietà | comunale , sostituirebbe entrate certe con entrate incerte sarebbe fondato su stime aleatorie e imprecise , senza peraltro consentire la |
| 2018-17.txt | 5988 | 5988 | . nella regolamentazione dei trasferimenti dovuti a questi ultimi significativamente tali provvidenze finanziarie hanno assunto la denominazione di fondo di | solidarietà | convergono variegati coefficienti quantitativi sul cui peso incidono , non solo l entità positiva o negativa del regime delle agevolazioni |
| 2018-17.txt | 6017 | 6017 | , non solo l entità positiva o negativa del regime delle agevolazioni , ma anche i coefficienti correttivi di natura | solidaristica | che riguardano le zone fiscalmente più povere quali generalmente i territori montani . 6.2 . alla luce di tali precisazioni |
| 2018-17.txt | 6138 | 6138 | copertura delle spese previste e precedentemente coperte con un entrata diversa , in particolare costituita dalla ripartizione del fondo di | solidarietà | comunale . in linea astratta tale assunto non è implausibile , dal momento che viene abbandonato un sistema di esenzione |
| 2018-27.txt | 2490 | 2490 | dell obbligazione tributaria gravante in solido sul soggetto per conto del quale l attività è esercitata . la previsione della | solidarietà | passiva per l assolvimento dell imposta in esame è contenuta nello stesso art . 1 , comma 66 , lettera |
| 2018-27.txt | 2577 | 2577 | solido rimangono liberi di regolare il riparto dell onere tributario che il legislatore , con la previsione del vincolo della | solidarietà | passiva , pone a carico di entrambi . 4.4 . quanto alla denunciata violazione del principio della capacità contributiva , |
| 2018-46.txt | 313 | 313 | 2000 , n . 10 e successive modifiche ed integrazioni qualora a carico dei rispettivi bilanci , il contributo di | solidarietà | introdotto dall articolo 1 , comma 486 , della legge 27 dicembre 2013 , n . 147 e successive modifiche |
| 2018-46.txt | 728 | 728 | volte il trattamento minimo inps [ e , cioè , ad euro 91.251,16 ] , è dovuto un contributo di | solidarietà | a favore delle gestioni previdenziali obbligatorie , pari al 6 per cento della parte eccedente il predetto importo lordo annuo |
| 2018-67.txt | 254 | 254 | ai superstiti . non è possibile secondo il rimettente che , pur essendo il sistema previdenziale forense ispirato al principio | solidaristico | per cui tra contributi e prestazioni erogate dalla cassa non sussiste un vincolo di corrispettività , l assicurato partecipi al |
| 2018-67.txt | 368 | 368 | , invece , l avvocato pensionato della cassa che rimane iscritto all albo è tenuto a corrispondere la sola contribuzione | solidaristica | nella misura ridotta del 3 per cento del reddito annuale e matura , nel tempo , il diritto a due |
| 2018-67.txt | 1580 | 1580 | e dalla successiva normativa sulla privatizzazione della cassa , integrata dalla regolamentazione di quest ultima è ispirato ad un criterio | solidaristico | e non già esclusivamente mutualistico , come già riconosciuto dalla giurisprudenza di questa corte ( sentenze n . 362 del |
| 2018-67.txt | 1723 | 1723 | interruzione o riduzione della loro attività con conseguente contrazione o cessazione del flusso di reddito professionale , ma anche condividono | solidaristicamente | la necessità che , verificandosi tali eventi , « siano preveduti ed assicurati mezzi adeguati alle loro esigenze di vita |
| 2018-67.txt | 1826 | 1826 | private , di accantonamento dei contributi in conti individuali per fare fronte , in chiave meramente assicurativa e non già | solidaristica | , a tali rischi . le plurime prestazioni previdenziali previste dalla legge n . 576 del 1980 , quali la |
| 2018-67.txt | 1897 | 1897 | art . 5 ) , quella di reversibilità ( art . 7 ) , rappresentano le distinte articolazioni di tale | solidarietà | mutualistica categoriale prescritta dal legislatore con carattere di obbligatorietà in attuazione del precetto costituzionale posto dall art . 38 , |
| 2018-67.txt | 2068 | 2068 | obbligatorie di previdenza e assistenza ) e l apertura all autonomia regolamentare del nuovo ente non hanno indebolito il criterio | solidaristico | di base , che rimane quale fondamento essenziale di questo sistema integrato , di fonte ad un tempo legale ( |
| 2018-67.txt | 2226 | 2226 | privata delle fondazioni categoriali , alle quali è assegnata la missione di modellare tale forma di previdenza secondo il criterio | solidaristico | . rientra ora nell autonomia regolamentare della cassa dimensionare la contribuzione degli assicurati nel modo più adeguato per raggiungere la |
| 2018-67.txt | 2249 | 2249 | ora nell autonomia regolamentare della cassa dimensionare la contribuzione degli assicurati nel modo più adeguato per raggiungere la finalità di | solidarietà | mutualistica che la legge le assegna , assicurando comunque l equilibrio di bilancio ( art . 2 , comma 2 |
| 2018-67.txt | 2320 | 2320 | legislativo . ) , che sono anzi esclusi ( sentenza n . 7 del 2017 ) . è tale connotazione | solidaristica | che giustifica e legittima l obbligatorietà e più recentemente l automaticità ex lege dell iscrizione alla cassa e la sottoposizione |
| 2018-67.txt | 2355 | 2355 | iscrizione alla cassa e la sottoposizione dell avvocato al suo regime previdenziale e segnatamente agli obblighi contributivi . il criterio | solidaristico | significa anche che non c è una diretta corrispondenza , in termini di corrispettività sinallagmatica , tra la contribuzione , |
| 2018-67.txt | 2489 | 2489 | che sia necessario alcun più stretto ed individualizzato nesso di corrispettività sinallagmatica tra contribuzione e prestazioni . è questo criterio | solidaristico | che assicura la corrispondenza al paradigma della tutela previdenziale garantita dall art . 38 , secondo comma , cost . |
| 2018-67.txt | 2515 | 2515 | paradigma della tutela previdenziale garantita dall art . 38 , secondo comma , cost . 3.2 . posto tale criterio | solidaristico | , cui si ispira il sistema della cassa , il principio di ragionevolezza ( art . 3 cost . ) |
| 2018-67.txt | 3872 | 3872 | adeguatezza dei trattamenti pensionistici alle esigenze di vita , anche con un indiretto effetto di perequazione , non eccede la | solidarietà | categoriale di natura previdenziale , in quanto « volta a realizzare un circuito di solidarietà interno al sistema previdenziale » |
| 2018-67.txt | 3887 | 3887 | perequazione , non eccede la solidarietà categoriale di natura previdenziale , in quanto « volta a realizzare un circuito di | solidarietà | interno al sistema previdenziale » ( sentenza n . 173 del 2016 ) , né trasmoda in un obbligazione ascrivibile |
| 2018-90.txt | 100 | 100 | tuir ) , nella parte in cui prevede , in caso di scissione parziale di una società , la responsabilità | solidale | e illimitata della società beneficiaria per i debiti tributari riferibili a periodi di imposta anteriori alla data dalla quale l |
| 2018-90.txt | 324 | 324 | beneficiaria . inoltre sarebbe violato anche l art . 53 cost . , in quanto le disposizioni censurate prevedono una | solidarietà | per i debiti tributari che prescinde dalla valutazione della capacità contributiva del soggetto obbligato . 2 . le sollevate questioni |
| 2018-90.txt | 1447 | 1447 | danno dell interesse pubblico dell amministrazione finanziaria . si è così previsto , da una parte , la responsabilità , | solidale | e sussidiaria , del cessionario per i debiti tributari gravanti sul cedente ( art . 14 ) ; nonché , |
| 2018-90.txt | 1508 | 1508 | fusa relativi al pagamento delle sanzioni ( art . 15 , comma 1 ) ; e infine , la responsabilità | solidale | di ciascuna società risultante dalla ( o interessata alla ) scissione , quanto alle somme dovute per violazioni tributarie ( |
| 2018-90.txt | 1554 | 1554 | 2 ) . 6 . le questioni di legittimità costituzionale sollevate dal giudice rimettente si focalizzano sul particolare regime della | solidarietà | delle obbligazioni tributarie in caso di scissione societaria . in generale la scissione istituto non previsto dall originaria disciplina codicistica |
| 2018-90.txt | 1872 | 1872 | 15 novembre 2016 , n . 23225 ) . in particolare , quanto ai debiti tributari , il regime della | solidarietà | tra tutte le società beneficiarie unitamente alla società scissa vuoi che la scissione sia totale , vuoi che sia parziale |
| 2018-90.txt | 1983 | 1983 | preesistenti ed assegnatarie , in tutto o in parte , del patrimonio della società scissa . analoga portata ha la | solidarietà | prevista dall art . 173 tuir che dopo aver posto al comma 1 il principio di neutralità , per cui |
| 2018-90.txt | 2267 | 2267 | n . 13059 , e 3 novembre 2016 , n . 22225 ) , ritiene argomentatamente che la prevista responsabilità | solidale | riguardi qualsivoglia società ” beneficiaria ” , tale perché assegnataria di quote del patrimonio sociale , sia in ipotesi di |
| 2018-90.txt | 2528 | 2528 | civ . ) . 7 . ciò posto , deduce la commissione tributaria rimettente che la regola della responsabilità patrimoniale | solidale | per le società beneficiarie quanto ai debiti tributari è diversa e maggiormente gravosa per queste ultime da quella prevista per |
| 2018-90.txt | 2619 | 2619 | i debiti non tributari della società scissa , la cui destinazione non sia desumibile dal progetto di scissione , la | solidarietà | è limitata al valore effettivo del patrimonio netto attribuito a ciascuna società beneficiaria ( art . 2506 bis , terzo |
| 2018-90.txt | 2701 | 2701 | quater , terzo comma , cod . civ . ) . quindi alla stregua della disciplina codicistica sussiste sì la | solidarietà | , ma con un estensione limitata al patrimonio assegnato e , secondo la giurisprudenza di legittimità ( corte di cassazione |
| 2018-90.txt | 2860 | 2860 | alla stessa ( ossia le società beneficiarie ) , giacché per l adempimento dell obbligazione tributaria potrà contare sulla responsabilità | solidale | illimitata di tutte tali società . invece i creditori sociali , diversi dall amministrazione finanziaria , vedono frazionato il patrimonio |
| 2018-90.txt | 3529 | 3529 | eguaglianza e di ragionevolezza , che in caso di scissione societaria vi sia una disciplina differenziata quanto al regime della | solidarietà | per i debiti sociali , più favorevole per l amministrazione finanziaria , secondo un canone di adeguatezza e proporzionalità di |
| 2018-90.txt | 3733 | 3733 | pregiudica l amministrazione finanziaria , perché quest ultima conserva la garanzia patrimoniale potendo contare sulla ( non limitata ) responsabilità | solidale | delle società risultanti dalla scissione , né produce ex se plusvalenze tassabili dei beni della società scissa . né tale |
| 2018-90.txt | 3755 | 3755 | società risultanti dalla scissione , né produce ex se plusvalenze tassabili dei beni della società scissa . né tale particolare | solidarietà | per i debiti tributari costituisce una sopravvenienza imprevedibile , lesiva dell affidamento delle società beneficiarie . la scissione societaria trova |
| 2018-90.txt | 3843 | 3843 | . 2506 bis e 2506 ter cod . civ . 9 . pertanto , la mancata limitazione di tale responsabilità | solidale | può ritenersi giustificata dalla specialità dei crediti tributari e risponde ad un criterio di adeguatezza e proporzionalità , diversamente da |
| 2018-90.txt | 3937 | 3937 | del 1992 ) . né la conclusione raggiunta può essere revocata in dubbio dalla considerazione che limitata è invece la | solidarietà | , in caso di scissione societaria , nel regime della responsabilità amministrativa degli enti di cui al decreto legislativo 8 |
| 2018-90.txt | 4095 | 4095 | il generale principio di legalità ex art . 2 del d.lgs . n . 231 del 2001 , sicché la | solidarietà | per il pagamento delle sanzioni pecuniarie dovute dalla società scissa , di cui sono gravate le società beneficiarie della scissione |
| 2018-90.txt | 4319 | 4319 | amministrazione finanziaria per l adempimento delle obbligazioni tributarie . 11 . mette conto infine di rilevare che il vincolo di | solidarietà | piena che grava sulle società beneficiarie a seguito della scissione societaria è comunque bilanciato dall ordinaria azione di regresso tra |
| 2018-90.txt | 4363 | 4363 | . 1299 cod . civ . il carattere non limitato , nei confronti dell amministrazione finanziaria , della responsabilità patrimoniale | solidale | delle società beneficiarie a seguito della scissione non esclude che nei rapporti interni tra debitori solidali l esposizione debitoria di |
| 2018-90.txt | 4379 | 4379 | , della responsabilità patrimoniale solidale delle società beneficiarie a seguito della scissione non esclude che nei rapporti interni tra debitori | solidali | l esposizione debitoria di ciascuna società beneficiaria sia contenuta nel limite del patrimonio assegnato in sede di scissione , pur |
| 2018-90.txt | 4735 | 4735 | nei cui confronti poter far valere il regresso per la parte eccedente il patrimonio assegnato o la quota di obbligazione | solidale | . |
| 2019-240.txt | 3664 | 3664 | non si attagliano neppure le enunciazioni di principio di questa corte , che presuppongono il ricorrere di un contributo di | solidarietà | sui trattamenti pensionistici di importo più elevato , riconducibile al paradigma dell art . 53 cost . ( sentenza n |
| 2019-240.txt | 3704 | 3704 | n . 116 del 2013 ) o dell art . 23 cost . , quando è ispirato a criteri di | solidarietà | endoprevidenziale ( sentenza n . 173 del 2016 ) . 5 . 2 . del pari non è fondata la |
| 2019-288.txt | 303 | 303 | dell imposta sui redditi delle società ( ires ) . sotto un altro profilo , perché non perseguirebbe una finalità | solidaristica | e redistributiva . né tali profili d illegittimità potrebbero essere esclusi in forza della sola natura transitoria della misura impositiva |
| 2019-288.txt | 855 | 855 | , a prescindere dunque dal reddito da essi prodotto , non consentirebbe di ritenere che la disposizione denunciata realizzi finalità | solidaristiche | e redistributive . alla luce delle argomentazioni appena illustrate , le questioni sollevate superano il vaglio di ammissibilità , dal |
| 2019-288.txt | 3078 | 3078 | degli altri soggetti passivi dell ires . i rimettenti contestano poi che la disposizione censurata sia ascrivibile a una finalità | solidaristica | e redistributiva perché dell abolizione generalizzata della seconda rata dell imu avrebbero beneficiato tutti i contribuenti interessati a prescindere dal |
| 2019-288.txt | 3173 | 3173 | , inteso come concorso alle spese pubbliche in ragione della propria capacità contributiva , è qualificabile come dovere inderogabile di | solidarietà | non solo perché il prelievo fiscale è essenziale come ritenevano risalenti concezioni che lo esaurivano nel paradigma dei doveri di |
| 2019-288.txt | 6551 | 6551 | tale conclusione l argomento addotto dai giudici rimettenti e rimarcato dalle parti costituite , secondo cui dovrebbe escludersi ogni connotazione | solidaristica | dall intervento fiscale censurato poiché dall abolizione della seconda rata dell imu avrebbero tratto beneficio , malgrado l esclusione degli |
| 2019-288.txt | 6640 | 6640 | famiglie meno abbienti colpite dalla difficile fase congiunturale , con un innegabile , per quanto parziale , effetto redistributivo e | solidaristico | . |
| 2019-67.txt | 1010 | 1010 | , stabiliva inoltre , nel medesimo comma 1 bis del d.p.r . n . 115 del 2002 , la responsabilità | solidale | del difensore , soppressa in sede di conversione dalla legge 4 agosto 2006 , n . 248 . il richiamato |
| 2020-234.txt | 1300 | 1300 | . 3 , 23 , 36 , 38 e 53 cost . , perché , in assenza di una destinazione | solidaristica | endoprevidenziale , il prelievo avrebbe carattere sostanzialmente tributario , in pregiudizio di una sola categoria di contribuenti ; inoltre , |
| 2020-234.txt | 5079 | 5079 | disegno complessivo di razionalizzazione della precedente riforma previdenziale la libertà di adottare misure , come quella denunciata , di concorso | solidaristico | al finanziamento di un riassetto progressivo delle pensioni di anzianità , onde riequilibrare il sistema a costo invariato » . |
| 2020-234.txt | 5465 | 5465 | 2012 ) . il presupposto dei rimettenti non è pertanto condivisibile : quando viene devoluto a « un circuito di | solidarietà | interna al sistema previdenziale » , il prelievo sul trattamento pensionistico resta infatti inquadrato nel genus delle prestazioni patrimoniali imposte |
| 2020-234.txt | 5526 | 5526 | dell imposizione tributaria , di cui all art . 53 cost . , potendo trovare un autonoma giustificazione nei principi | solidaristici | sanciti dall art . 2 cost . ( ordinanza n . 22 del 2003 ) . 16.2 . a norma |
| 2020-234.txt | 5766 | 5766 | . il dubbio appare tuttavia inconsistente . quando il legislatore ha inteso devolvere al bilancio dello stato un contributo di | solidarietà | sui trattamenti pensionistici , lo ha disposto espressamente , ciò che smentisce in radice la tesi della permeabilità statale dei |
| 2020-234.txt | 7197 | 7197 | base alla sentenza n . 173 del 2016 , le condizioni del sistema previdenziale idonee a giustificare un prelievo di | solidarietà | possono essere determinate da vari fattori , « endogeni ed esogeni » , il più delle volte tra loro intrecciati |
| 2020-234.txt | 7678 | 7678 | , alla formazione della base del prelievo , il che , da un canto , trova giustificazione in ragioni di | solidarietà | nei confronti di soggetti colpiti da eventi avversi , dall altro , individua un ulteriore aspetto di moderazione della misura |
| 2020-234.txt | 7763 | 7763 | di salvaguardia di cui al successivo comma 267 , risulta ancora più elevata rispetto a quella dei precedenti contributi di | solidarietà | , pari a 90.000 euro lordi annui ex art . 18 , comma 22 bis , del d.l . n |
| 2020-234.txt | 7917 | 7917 | gravi problemi strutturali che affliggono il sistema previdenziale italiano , la cui sostenibilità è tuttora affidata in un ottica di | solidarietà | a una gestione ” a ripartizione ” , particolarmente esposta alla negatività dell andamento demografico : un numero sempre minore |
| 2020-234.txt | 8066 | 8066 | economico sociale , di cui i pensionati stessi sono partecipi e consapevoli » . 18.9 . nel qualificare in senso | solidaristico | previdenziale il contributo di cui all art . 37 della legge 23 dicembre 1999 , n . 488 , recante |
| 2020-234.txt | 8260 | 8260 | comunque alle pensioni interamente liquidate con il sistema contributivo » : la norma intende definire il perimetro del prelievo di | solidarietà | in rapporto alla tendenziale vantaggiosità per il pensionato del metodo retributivo di liquidazione nella sua forma ” pura ” , |
| 2020-234.txt | 9269 | 9269 | per tutto l anno 2021 , e cioè fino all ultimazione del triennio iniziato nel 2019 , il contributo di | solidarietà | impone ai titolari di assegni di elevato importo un ulteriore sacrificio , costituzionalmente legittimo e tuttavia personalmente gravoso , anche |
| 2020-234.txt | 9379 | 9379 | supra , punto 15.4.2 . ) . su un piano più generale , occorre tuttavia evidenziare come ogni prelievo di | solidarietà | debba fondarsi su ragioni in grado di giustificarlo e come il ripetersi delle misure faccia emergere l esistenza di una |
| 2020-263.txt | 823 | 823 | il rimettente rileva che le previsioni in esame mirano a produrre meri risparmi di spesa e non perseguono una finalità | solidaristica | o perequativa interna al sistema previdenziale , che varrebbe a smentirne la natura tributaria , nei termini precisati dalla sentenza |
| 2020-263.txt | 1749 | 1749 | con specifico riguardo al prelievo sulle pensioni , questa corte ha osservato che , se destinato a un circuito di | solidarietà | interna al sistema previdenziale , esso si colloca fra le prestazioni patrimoniali imposte per legge ( art . 23 cost |
| 2020-263.txt | 1806 | 1806 | dell imposizione tributaria , di cui all art . 53 cost . , potendo trovare un autonoma giustificazione nei principi | solidaristici | sanciti dall art . 2 cost . » ( sentenza n . 234 del 2020 , punto 16.1 . del |
| 2020-263.txt | 2013 | 2013 | 2011 , n . 111 ) . la fissazione di un limite ai trattamenti previdenziali differisce anche dal contributo di | solidarietà | sulle pensioni ( sentenza n . 173 del 2016 ) , regolato dall art . 1 , comma 486 , |
| 2020-263.txt | 2164 | 2164 | a far fronte a pubbliche spese ( sentenza n . 116 del 2013 ) , né è improntata a finalità | solidaristiche | o perequative interne al circuito previdenziale ( sentenze n . 234 del 2020 e n . 173 del 2016 ) |
| 2020-33.txt | 405 | 405 | commissione rimettente tali disposizioni ripristinano retroattivamente , per il periodo dal 15 agosto al 31 dicembre 2015 , la responsabilità | solidale | tributaria del proprietario e dell utilizzatore a titolo di locazione finanziaria del veicolo e attribuiscono la responsabilità esclusiva all utilizzatore |
| 2020-33.txt | 1294 | 1294 | soggettività passiva dei proprietari , e , dall altro , ” aggiungeva ” quella degli utilizzatori , prevedendo una responsabilità | solidale | per il pagamento . a sostegno di tale tesi veniva sottolineato in particolare dalle regioni che le banche dati desunte |
| 2020-33.txt | 1589 | 1589 | di locazione finanziaria il soggetto tenuto al pagamento della tassa automobilistica è esclusivamente l utilizzatore ; è configurabile la responsabilità | solidale | della società di leasing solo nella particolare ipotesi in cui questa abbia provveduto , in base alle modalità stabilite dall |
| 2020-33.txt | 1664 | 1664 | dal 15 agosto 2015 , con la legge di conversione del decreto legge , ha , dunque , escluso la | solidarietà | passiva del concedente proprietario in caso di locazione finanziaria e , stante la sua dichiarata natura interpretativa , ha spiegato |
| 2020-33.txt | 2148 | 2148 | del contratto medesimo , sono tenuti in via esclusiva al pagamento della tassa automobilistica regionale ; è configurabile la responsabilità | solidale | della società di leasing solo nella particolare ipotesi in cui questa abbia provveduto , in base alle modalità stabilite dall |
| 2020-33.txt | 3052 | 3052 | norma interpretata , né , diversamente da quanto ritenuto dal rimettente , una nuova norma che imponga retroattivamente la responsabilità | solidale | del concedente e dell utilizzatore . le norme censurate non sono idonee a inibire , per il periodo anteriore alla |
| 2021-120.txt | 2215 | 2215 | in ragione della loro solvenza ( tardiva rispetto alla fase dell accertamento dei tributi ) , il peso di una | solidarietà | né proporzionata , né ragionevole , perché originata , in realtà , dall ingente costo della « sostanziale impotenza dello |
| 2021-120.txt | 2343 | 2343 | particolare , del dovere tributario . questa corte ha già precisato che tale dovere , riconducibile al valore inderogabile della | solidarietà | di cui all art . 2 cost . , è « preordinato al finanziamento del sistema dei diritti costituzionali , |
| 2021-120.txt | 3268 | 3268 | tributario di ridotto ammontare , come può essere spesso quello derivante da imposte locali , concretizza l inderogabile dovere di | solidarietà | di cui all art . 2 cost . e in quanto tale deve essere considerato dall ordinamento , pena non |
| 2021-187.txt | 1200 | 1200 | . , a tenore del quale « [ p ] er promuovere lo sviluppo economico , la coesione e la | solidarietà | sociale , per rimuovere gli squilibri economici e sociali , per favorire l effettivo esercizio dei diritti della persona , |
| 2021-220.txt | 652 | 652 | i comuni , essenzialmente per tre ragioni : a ) per il carattere sostanzialmente ” orizzontale ” del fondo di | solidarietà | comunale ( fsc ) ; b ) per le modalità con cui sono calcolate le capacità fiscali ; c ) |
| 2021-220.txt | 4704 | 4704 | decreto del presidente del consiglio dei ministri 28 marzo 2020 ( criteri di formazione e di riparto del fondo di | solidarietà | comunale 2020 ) dispone che la quota ristorativa di imu e tasi è pari a 3.753,3 milioni di euro e |
| 2021-220.txt | 6721 | 6721 | delle modalità di riparto dell incremento di 100 milioni di euro , per l anno 2020 , del fondo di | solidarietà | comunale ) . benché tale circostanza non precluda il diritto a ricorrere per la tutela delle proprie competenze e attribuzioni |
| 2021-82.txt | 4968 | 4968 | autosufficienza e prossimità . tale norma appare piuttosto dissimulare il tentativo di sottrarsi alle implicazioni , anche in termini di | solidarietà | , connesse alla necessità di garantire una rete adeguata e integrata per lo smaltimento dei rifiuti speciali non pericolosi . |
| 2022-136.txt | 1029 | 1029 | viene effettuata , con decorrenza 1 gennaio 2005 , una trattenuta del 4 per cento a titolo di contributo di | solidarietà | . 2 . l ufficio di presidenza con regolamento individuerà le relative modalità operative » . l art . 15 |
| 2022-136.txt | 1094 | 1094 | di reversibilità viene effettuata una trattenuta variabile fino a un massimo del 12 per cento a titolo di contributo di | solidarietà | . 2 . l ufficio di presidenza disciplina con propria deliberazione le modalità operative » . l art . 4 |
| 2022-136.txt | 1136 | 1136 | legge reg . trentino alto adige n . 5 del 2014 stabiliva che « [ i ] l contributo di | solidarietà | da applicare agli assegni vitalizi inferiori alla misura del 30,40 per cento della base di calcolo prevista dal comma 2 |
| 2022-136.txt | 1203 | 1203 | non attualizzati , maturati fino alla misura del 57 per cento della medesima base di calcolo , il contributo di | solidarietà | da applicare è pari all 8 per cento ed agli assegni di reversibilità riferiti ad assegni vitalizi di misura superiore |
| 2022-136.txt | 1228 | 1228 | all 8 per cento ed agli assegni di reversibilità riferiti ad assegni vitalizi di misura superiore , il contributo di | solidarietà | da applicare è pari al 12 per cento » . le ordinanze censurano dunque alcune disposizioni che hanno inciso negativamente |
| 2022-136.txt | 1346 | 1346 | art . 3 della legge reg . trentino alto adige n . 5 del 2014 ) e un contributo di | solidarietà | , variamente modulato nel corso del tempo ( artt . 4 bis della legge reg . trentino alto adige n |
| 2022-136.txt | 4041 | 4041 | attorea riguarda l ammontare dell assegno di reversibilità nella sua integralità , ossia al lordo di tutti i contributi di | solidarietà | applicati nel corso del tempo , nessuno escluso . di qui la rilevanza delle questioni a essi afferenti , senza |
| 2022-136.txt | 4386 | 4386 | della legge reg . trentino alto adige n . 5 del 2014 e successivamente ribadita nei riguardi dei contributi di | solidarietà | in riferimento all art . 97 cost . il rimettente , dopo aver richiamato un ordinanza del tribunale ordinario di |
| 2022-136.txt | 4619 | 4619 | e il consiglio regionale eccepiscono , inoltre , l inammissibilità delle questioni relative alle disposizioni regionali disciplinanti il contributo di | solidarietà | sollevate in riferimento agli artt . 3 , 38 e 53 cost . in particolare , le censure sarebbero contraddittorie |
| 2022-136.txt | 4814 | 4814 | censura , in particolare , quanto affermato nella sentenza n . 116 del 2013 a proposito di un contributo di | solidarietà | che attingeva le cosiddette ” pensioni d oro ” . al contempo , però , il giudice a quo lamenta |
| 2022-136.txt | 6198 | 6198 | carica di parlamentare nazionale o europeo o per essere stato componente di organi di altre regioni e i contributi di | solidarietà | avvicendatisi nel tempo ; misure , queste , considerate lesive dei principi del legittimo affidamento e di certezza del diritto |
| 2022-136.txt | 6677 | 6677 | . 2 ) , nel limite alla cumulabilità ( art . 3 ) e nell ultima declinazione del contributo di | solidarietà | ( art . 4 ) dai lavori preparatori ( segnatamente , dalla relazione introduttiva al disegno di legge ) emerge |
| 2022-136.txt | 7057 | 7057 | legislativi statali , in larga misura coevi . analoghe finalità si rinvengono anche alla base della previsione dei contributi di | solidarietà | che si sono avvicendati nel tempo precedentemente all art . 4 della legge reg . trentino alto adige n . |
| 2022-136.txt | 7241 | 7241 | per gli assegni vitalizi diretti e di reversibilità a carico del bilancio del consiglio regionale ( per i contributi di | solidarietà | dal 2005 al 31 dicembre 2013 : art . 56 ) e il concorso all alimentazione a regime del fondo |
| 2022-136.txt | 8172 | 8172 | sentenze 20 luglio 2016 , n . 14925 e n . 14920 ) . con specifico riferimento ai contributi di | solidarietà | , occorre altresì evidenziare che , nel medesimo periodo in cui hanno trovato applicazione quelli oggetto della normativa censurata , |
| 2022-136.txt | 8752 | 8752 | lavoro o da pensione e tutt altro che esiguo e dalla percentuale ( 12 per cento ) del contributo di | solidarietà | applicata all assegno spettante al coniuge superstite n . t . ( nella specie pari a euro 5.159,65 lordi mensili |
| 2022-140.txt | 1423 | 1423 | del resto , può venire senz altro in considerazione il dovere tributario , in quanto rientrante tra quelli inderogabili di | solidarietà | , di cui l art . 2 cost . richiede l adempimento ( sentenza n . 120 del 2021 ) |
| 2022-140.txt | 1465 | 1465 | tale qualificazione , infatti , da un lato , esprimendo un principio giuridico di integrazione attinente a quei valori di | solidarietà | che sono strutturali nel disegno costituzionale , ha segnato un chiaro abbandono della risalente nozione di dovere di soggezione ( |
| 2022-175.txt | 6377 | 6377 | operato le ritenute , il sostituito non è tenuto in solido in sede di riscossione , atteso che la responsabilità | solidale | prevista dall art . 35 del d.p.r . n . 602 del 1973 è espressamente condizionata alla circostanza che non |
| 2022-27.txt | 1162 | 1162 | dell indebita discriminazione che si creerebbe tra lavoro pubblico e lavoro privato , con conseguente violazione dei doveri inderogabili di | solidarietà | economica e sociale e senza tenere adeguatamente conto della complessiva capacità reddituale da lavoro di soggetti così diversamente trattati . |
| 2022-27.txt | 4488 | 4488 | privato recherebbe vulnus agli artt . 2 e 53 cost . in particolare , sarebbero violati i doveri inderogabili di | solidarietà | economica e sociale , posti a carico di tutti in relazione alle rispettive capacità , anche economiche , non tenendosi |
| 2022-40.txt | 1785 | 1785 | in secondo luogo , tali interventi devono essere rivolti a « promuovere lo sviluppo economico , la coesione e la | solidarietà | sociale » , oppure a « rimuovere gli squilibri economici e sociali » , o a « favorire l effettivo |
1.2. Trovate i dispersion plots delle prime 10 sentenze per numero di occorrenze della voce e dei termini associati in dftm_silver. Per ogni grafico sono indicate le parole chiave trovate nella motivazione della sentenza a partire dalla voce e dai termini associati (legenda sulla destra), cui è stato associato un colore. Nel grafico ogni punto rappresenta una parola chiave in relazione alla sua posizione nella motivazione della sentenza


2. N-grams
2.1. La tabella riporta i trigrams estratti dalle sentenze presenti nel subset dftm_silver in cui compaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| trigrams_trovate | frequency |
|---|---|
| contributo_di_solidarietà | 67 |
| fondo_di_solidarietà | 32 |
| di_solidarietà_comunale | 23 |
| e_di_solidarietà | 17 |
| di_solidarietà_di | 16 |
| solidarietà_di_cui | 14 |
| di_solidarietà_sociale | 12 |
| la_responsabilità_solidale | 12 |
| doveri_di_solidarietà | 10 |
| la_solidarietà_passiva | 10 |
| di_solidarietà_e | 9 |
| dovere_di_solidarietà | 9 |
| della_solidarietà_passiva | 8 |
| responsabilità_solidale_del | 8 |
| di_solidarietà_da | 8 |
| contributi_di_solidarietà | 8 |
| di_solidarietà_economica | 7 |
| principio_di_solidarietà | 6 |
| dell_obbligazione_solidale | 6 |
| inderogabili_di_solidarietà | 6 |
| di_solidarietà_nazionale | 6 |
| spirito_di_solidarietà | 6 |
| l_obbligazione_solidale | 5 |
| di_solidarietà_a | 5 |
| solidarietà_a_favore | 5 |
| principi_di_solidarietà | 5 |
| di_solidarietà_in | 5 |
| che_la_solidarietà | 5 |
| e_la_solidarietà | 5 |
| di_solidarietà_per | 5 |
| di_solidarietà_sui | 5 |
| di_solidarietà_politica | 5 |
| solidarietà_politica_economica | 5 |
| di_solidarietà_ed | 5 |
| solidarietà_ed_all | 5 |
| interventi_di_solidarietà | 5 |
| di_solidarietà_che | 5 |
| in_via_solidale | 4 |
| obbligazione_solidale_per | 4 |
| vincolo_di_solidarietà | 4 |
| obbligazione_solidale_tributaria | 4 |
| la_solidarietà_fra | 4 |
| solidarietà_passiva_tributaria | 4 |
| circuito_di_solidarietà | 4 |
| solidarietà_economica_e | 3 |
| obbligazione_solidale_di | 3 |
| solidale_di_diritto | 3 |
| all_obbligazione_solidale | 3 |
| solidale_per_il | 3 |
| un_principio_solidaristico | 3 |
| al_tipo_solidaristico | 3 |
| di_obbligazione_solidale | 3 |
| solidarietà_fra_coeredi | 3 |
| solidarietà_sociale_e | 3 |
| solidale_del_cessionario | 3 |
| di_solidarietà_dal | 3 |
| solidarietà_e_per | 3 |
| solidarietà_economica_anche | 3 |
| di_solidarietà_l | 3 |
| una_dimensione_solidaristica | 3 |
| dimensione_solidaristica_sia | 3 |
| solidaristica_sia_pure | 3 |
| principio_solidaristico_che | 3 |
| la_solidarietà_sociale | 3 |
| inderogabile_di_solidarietà | 3 |
| di_solidarietà_sulle | 3 |
| solidarietà_sulle_pensioni | 3 |
| il_criterio_solidaristico | 3 |
| solidarietà_per_i | 3 |
| regime_della_solidarietà | 3 |
| una_finalità_solidaristica | 3 |
| prelievo_di_solidarietà | 3 |
| solidarietà_da_applicare | 3 |
| principio_della_solidarietà | 2 |
| solidarietà_sociale_che | 2 |
| solidale_per_le | 2 |
| solidarietà_nazionale_che | 2 |
| solidale_del_coniuge | 2 |
| di_solidarietà_al | 2 |
| solidarietà_al_fondo | 2 |
| solidarietà_da_parte | 2 |
| solidarietà_secondo_il | 2 |
| solidarietà_in_quanto | 2 |
| all_ottica_solidaristica | 2 |
| ottica_solidaristica_del | 2 |
| solidaristica_del_sistema | 2 |
| imposizione_solidale_a | 2 |
| solidale_a_carico | 2 |
| suo_carico_solidale | 2 |
| solidale_per_l | 2 |
| debitori_solidali_al | 2 |
| solidali_al_fine | 2 |
| solidarietà_fra_i | 2 |
| natura_solidale_o | 2 |
| la_cennata_solidarietà | 2 |
| solidarietà_passiva_fra | 2 |
| solidarietà_passiva_è | 2 |
| relazione_alla_solidarietà | 2 |
| alla_solidarietà_passiva | 2 |
| solidarietà_passiva_per | 2 |
| solidarietà_passiva_che | 2 |
| la_solidarietà_o | 2 |
| sicché_la_solidarietà | 2 |
| della_solidarietà_sociale | 2 |
| princìpi_della_solidarietà | 2 |
| di_natura_solidaristica | 2 |
| solidarietà_nazionale_previsto | 2 |
| solidarietà_per_il | 2 |
| di_solidarietà_nella | 2 |
| solidarietà_nella_misura | 2 |
| ragioni_di_solidarietà | 2 |
| di_solidarietà_connesse | 2 |
| della_solidarietà_di | 2 |
| dell_obbligato_solidale | 2 |
| di_solidarietà_dei | 2 |
| solidarietà_dei_singoli | 2 |
| un_impegno_solidale | 2 |
| impegno_solidale_di | 2 |
| solidale_di_tutti | 2 |
| di_partecipazione_solidarietà | 2 |
| partecipazione_solidarietà_e | 2 |
| solidarietà_e_pluralismo | 2 |
| fini_di_solidarietà | 2 |
| esigenze_di_solidarietà | 2 |
| obblighi_di_solidarietà | 2 |
| di_solidarietà_politici | 2 |
| solidarietà_politici_economici | 2 |
| di_solidarietà_del | 2 |
| di_solidarietà_familiare | 2 |
| solidarietà_di_indubbia | 2 |
| di_solidarietà_poi | 2 |
| solidarietà_poi_prelude | 2 |
| di_solidarietà_non | 2 |
| di_solidarietà_pari | 2 |
| di_solidarietà_variamente | 2 |
| al_principio_solidaristico | 2 |
| solidarietà_sociale_per | 2 |
| solidarietà_per_le | 2 |
| del_federalismo_solidale | 2 |
| federalismo_solidale_e | 2 |
| solidale_e_quelle | 2 |
| in_senso_solidaristico | 2 |
| solidarietà_comunale_da | 2 |
| solidarietà_comunale_costituirebbe | 2 |
| solidarietà_e_delle | 2 |
| solidarietà_sui_redditi | 2 |
| di_solidarietà_endoprevidenziale | 2 |
| di_solidarietà_interno | 2 |
| solidarietà_interno_al | 2 |
| salvaguardia_della_solidarietà | 2 |
| della_solidarietà_intergenerazionale | 2 |
| responsabilità_solidale_e | 2 |
| responsabilità_patrimoniale_solidale | 2 |
| solidale_delle_società | 2 |
| solidarietà_sui_trattamenti | 2 |
| finalità_solidaristica_e | 2 |
| solidaristica_e_redistributiva | 2 |
| responsabilità_solidale_della | 2 |
| solidale_della_società | 2 |
| di_solidarietà_interna | 2 |
| solidarietà_interna_al | 2 |
| nei_principi_solidaristici | 2 |
| principi_solidaristici_sanciti | 2 |
| solidaristici_sanciti_dall | 2 |
| solidarietà_l_ufficio | 2 |
| solidarietà_sociale_pur | 1 |
| obbligazione_tributaria_solidale | 1 |
| tributaria_solidale_la | 1 |
| solidale_la_notificazione | 1 |
| via_solidale_in | 1 |
| solidale_in_questo | 1 |
| i_condebitori_solidali | 1 |
| condebitori_solidali_di | 1 |
| solidali_di_un | 1 |
| il_condebitore_solidale | 1 |
| condebitore_solidale_allora | 1 |
| solidale_allora_però | 1 |
| del_rapporto_solidale | 1 |
| rapporto_solidale_di | 1 |
| solidale_di_imposta | 1 |
| legati_da_solidarietà | 1 |
| da_solidarietà_è | 1 |
| solidarietà_è_altresì | 1 |
| quali_tale_solidarietà | 1 |
| tale_solidarietà_dà | 1 |
| solidarietà_dà_origine | 1 |
| sull_obbligazione_solidale | 1 |
| obbligazione_solidale_nella | 1 |
| solidale_nella_sua | 1 |
| base_della_solidarietà | 1 |
| della_solidarietà_a | 1 |
| solidarietà_a_causa | 1 |
| del_gruppo_solidale | 1 |
| gruppo_solidale_è | 1 |
| solidale_è_conferita | 1 |
| ogni_condebitore_solidale | 1 |
| condebitore_solidale_il | 1 |
| solidale_il_potere | 1 |
| solidarietà_passiva_nella | 1 |
| obbligazione_solidale_relativa | 1 |
| solidale_relativa_alle | 1 |
| di_solidarietà_basato | 1 |
| solidarietà_basato_in | 1 |
| l_obbligo_solidale | 1 |
| obbligo_solidale_di | 1 |
| solidale_di_determinati | 1 |
| altri_condebitori_solidali | 1 |
| condebitori_solidali_tale | 1 |
| solidali_tale_sentenza | 1 |
| ogni_debitore_solidale | 1 |
| debitore_solidale_possa | 1 |
| solidale_possa_rendere | 1 |
| motivi_di_solidarietà | 1 |
| solidarietà_sociale_ma | 1 |
| economico_per_solidarietà | 1 |
| per_solidarietà_sociale | 1 |
| solidarietà_sociale_dovrebbe | 1 |
| semplice_responsabile_solidale | 1 |
| responsabile_solidale_per | 1 |
| e_condebitrice_solidale | 1 |
| condebitrice_solidale_insieme | 1 |
| solidale_insieme_con | 1 |
| solidarietà_sociale_cui | 1 |
| alla_responsabilità_solidale | 1 |
| di_solidarietà_imposto | 1 |
| solidarietà_imposto_a | 1 |
| di_solidarietà_incise | 1 |
| solidarietà_incise_da | 1 |
| quella_di_solidarietà | 1 |
| di_solidarietà_riservata | 1 |
| solidarietà_riservata_al | 1 |
| di_solidarietà_solo | 1 |
| solidarietà_solo_a | 1 |
| principio_solidaristico_i | 1 |
| solidaristico_i_colpiti | 1 |
| speciale_motivazione_solidaristica | 1 |
| motivazione_solidaristica_e | 1 |
| solidaristica_e_sociale | 1 |
| della_particolare_solidarietà | 1 |
| particolare_solidarietà_nazionale | 1 |
| solidarietà_nazionale_spettante | 1 |
| manifestazione_di_solidarietà | 1 |
| di_solidarietà_politico | 1 |
| solidarietà_politico_economica | 1 |
| solidarietà_sociale_enunciati | 1 |
| eccesso_di_solidarietà | 1 |
| di_solidarietà_è | 1 |
| solidarietà_è_visto | 1 |
| definibile_come_solidaristico | 1 |
| come_solidaristico_di | 1 |
| solidaristico_di_tali | 1 |
| di_solidarietà_secondo | 1 |
| tipo_solidaristico_e | 1 |
| solidaristico_e_ne | 1 |
| tipo_solidaristico_la | 1 |
| solidaristico_la_previdenza | 1 |
| idea_di_solidarietà | 1 |
| solidarietà_e_anzi | 1 |
| che_ammette_solidarietà | 1 |
| ammette_solidarietà_operanti | 1 |
| solidarietà_operanti_nell | 1 |
| di_solidarietà_posti | 1 |
| solidarietà_posti_comunque | 1 |
| tipo_solidaristico_del | 1 |
| solidaristico_del_sistema | 1 |
| di_solidarietà_nell | 1 |
| solidarietà_nell_ambito | 1 |
| quanto_alla_solidarietà | 1 |
| alla_solidarietà_che | 1 |
| solidarietà_che_i | 1 |
| riferibili_alla_solidarietà | 1 |
| alla_solidarietà_di | 1 |
| solidarietà_di_categoria | 1 |
| dalla_relativa_solidarietà | 1 |
| relativa_solidarietà_poggia | 1 |
| solidarietà_poggia_su | 1 |
| ottica_solidaristica_le | 1 |
| solidaristica_le_censure | 1 |
| il_carattere_solidaristico | 1 |
| carattere_solidaristico_della | 1 |
| solidaristico_della_previdenza | 1 |
| l_ottica_solidaristica | 1 |
| di_assoggettamento_solidale | 1 |
| assoggettamento_solidale_del | 1 |
| solidale_del_venditore | 1 |
| profilo_della_solidarietà | 1 |
| della_solidarietà_gli | 1 |
| solidarietà_gli_effetti | 1 |
| originaria_obbligazione_solidale | 1 |
| obbligazione_solidale_che | 1 |
| solidale_che_il | 1 |
| via_solidale_del | 1 |
| solidale_del_pagamento | 1 |
| conseguente_imposizione_solidale | 1 |
| solidale_a_loro | 1 |
| dell_imposizione_solidale | 1 |
| imposizione_tributaria_solidale | 1 |
| tributaria_solidale_a | 1 |
| carico_solidale_in | 1 |
| solidale_in_conseguenza | 1 |
| carico_solidale_per | 1 |
| solidale_per_altro | 1 |
| solidale_tributaria_dell | 1 |
| originari_debitori_solidali | 1 |
| debitori_solidali_giacché | 1 |
| solidali_giacché_qui | 1 |
| solidale_tributaria_in | 1 |
| obbligazione_solidale_condizionata | 1 |
| solidale_condizionata_giacché | 1 |
| obbligazione_solidale_è | 1 |
| solidale_è_da | 1 |
| fra_debitori_solidali | 1 |
| nelle_obbligazioni_solidali | 1 |
| obbligazioni_solidali_in | 1 |
| solidali_in_relazione | 1 |
| dei_debitori_solidali | 1 |
| fra_coobbligati_solidali | 1 |
| coobbligati_solidali_infatti | 1 |
| solidali_infatti_da | 1 |
| con_vincolo_solidale | 1 |
| vincolo_solidale_sia | 1 |
| solidale_sia_ripristinata | 1 |
| i_coobbligati_solidali | 1 |
| coobbligati_solidali_nella | 1 |
| solidali_nella_specie | 1 |
| del_condebitore_solidale | 1 |
| condebitore_solidale_nel | 1 |
| solidale_nel_caso | 1 |
| altro_condebitore_solidale | 1 |
| condebitore_solidale_che | 1 |
| solidale_che_sia | 1 |
| prevede_la_solidarietà | 1 |
| della_natura_solidale | 1 |
| solidale_o_pro | 1 |
| sulla_natura_solidale | 1 |
| solidale_o_no | 1 |
| concernente_la_solidarietà | 1 |
| e_condebitori_solidali | 1 |
| condebitori_solidali_va | 1 |
| solidali_va_quindi | 1 |
| disponeva_la_solidarietà | 1 |
| rimessione_la_solidarietà | 1 |
| cennata_solidarietà_costituisce | 1 |
| solidarietà_costituisce_un | 1 |
| cennata_solidarietà_non | 1 |
| solidarietà_non_essendo | 1 |
| primo_tempo_solidale | 1 |
| tempo_solidale_sarebbe | 1 |
| solidale_sarebbe_parziaria | 1 |
| normativa_la_solidarietà | 1 |
| effetti_della_solidarietà | 1 |
| della_solidarietà_accettando | 1 |
| solidarietà_accettando_col | 1 |
| posizione_della_solidarietà | 1 |
| della_solidarietà_fra | 1 |
| quadro_della_solidarietà | 1 |
| solidarietà_passiva_come | 1 |
| vigore_la_solidarietà | 1 |
| la_detta_solidarietà | 1 |
| detta_solidarietà_si | 1 |
| solidarietà_si_discosta | 1 |
| disciplina_della_solidarietà | 1 |
| solidarietà_passiva_sia | 1 |
| almeno_la_solidarietà | 1 |
| generale_della_solidarietà | 1 |
| cost_della_solidarietà | 1 |
| della_cennata_solidarietà | 1 |
| cennata_solidarietà_a | 1 |
| solidarietà_a_sopportare | 1 |
| anzitutto_la_solidarietà | 1 |
| solidarietà_o_la | 1 |
| illegittimità_della_solidarietà | 1 |
| solidarietà_passiva_in | 1 |
| e_non_solidale | 1 |
| non_solidale_ma | 1 |
| solidale_ma_quello | 1 |
| tema_di_solidarietà | 1 |
| di_solidarietà_passiva | 1 |
| solidarietà_passiva_e | 1 |
| solidarietà_passiva_finisce | 1 |
| solidale_del_precedente | 1 |
| alla_solidarietà_prevista | 1 |
| solidarietà_prevista_dal | 1 |
| di_coscienza_solidaristica | 1 |
| coscienza_solidaristica_ante | 1 |
| solidaristica_ante_litteram | 1 |
| di_configurazione_solidaristica | 1 |
| configurazione_solidaristica_tale | 1 |
| solidaristica_tale_si | 1 |
| solidarietà_sociale_deve | 1 |
| la_solidarietà_a | 1 |
| di_solidarietà_ha | 1 |
| solidarietà_ha_ritenuto | 1 |
| criterio_della_solidarietà | 1 |
| il_sistema_solidaristico | 1 |
| sistema_solidaristico_si | 1 |
| solidaristico_si_sa | 1 |
| della_solidarietà_secondo | 1 |
| della_solidarietà_operanti | 1 |
| solidarietà_operanti_nei | 1 |
| quindi_nella_solidarietà | 1 |
| nella_solidarietà_previdenziale | 1 |
| solidarietà_previdenziale_realizzata | 1 |
| sistema_di_solidarietà | 1 |
| di_solidarietà_fondato | 1 |
| solidarietà_fondato_esclusivamente | 1 |
| interni_della_solidarietà | 1 |
| della_solidarietà_previdenziale | 1 |
| solidarietà_previdenziale_mutualistica | 1 |
| in_una_solidarietà | 1 |
| una_solidarietà_tra | 1 |
| solidarietà_tra_settori | 1 |
| più_la_solidarietà | 1 |
| la_solidarietà_intersettoriale | 1 |
| solidarietà_intersettoriale_mentre | 1 |
| connotazione_di_solidarietà | 1 |
| solidarietà_sociale_nella | 1 |
| natura_solidaristica_in | 1 |
| solidaristica_in_senso | 1 |
| di_responsabilità_solidale | 1 |
| obbligo_di_solidarietà | 1 |
| solidarietà_e_del | 1 |
| titolo_di_solidarietà | 1 |
| solidarietà_nazionale_art | 1 |
| di_solidarietà_alcuno | 1 |
| solidarietà_alcuno_degli | 1 |
| impegno_di_solidarietà | 1 |
| di_solidarietà_dello | 1 |
| solidarietà_dello_stato | 1 |
| di_solidarietà_dai | 1 |
| solidarietà_dai_suoi | 1 |
| solidarietà_da_versare | 1 |
| di_solidarietà_alla | 1 |
| solidarietà_alla_sicilia | 1 |
| di_solidarietà_dalla | 1 |
| solidarietà_dalla_prima | 1 |
| solidarietà_dal_quale | 1 |
| all_area_solidaristica | 1 |
| area_solidaristica_globale | 1 |
| solidaristica_globale_deve | 1 |
| solidale_tributaria_non | 1 |
| all_obbligato_solidale | 1 |
| obbligato_solidale_non | 1 |
| solidale_non_determina | 1 |
| al_responsabile_solidale | 1 |
| responsabile_solidale_viene | 1 |
| solidale_viene_notificato | 1 |
| della_responsabilità_solidale | 1 |
| di_solidarietà_vincolo | 1 |
| solidarietà_vincolo_della | 1 |
| responsabilità_solidale_dei | 1 |
| solidale_dei_coniugi | 1 |
| circa_la_solidarietà | 1 |
| solidarietà_o_meno | 1 |
| prestazioni_tributarie_solidali | 1 |
| tributarie_solidali_a | 1 |
| solidali_a_carico | 1 |
| via_solidale_possa | 1 |
| solidale_possa_tutelare | 1 |
| via_solidale_e | 1 |
| solidale_e_ciò | 1 |
| solidarietà_connesse_al | 1 |
| di_solidarietà_osservato | 1 |
| solidarietà_osservato_per | 1 |
| ampia_responsabilità_solidale | 1 |
| obbligato_solidale_ex | 1 |
| solidale_ex_art | 1 |
| di_solidarietà_primo | 1 |
| solidarietà_primo_fra | 1 |
| solidarietà_sui_quali | 1 |
| con_criteri_solidaristici | 1 |
| criteri_solidaristici_a | 1 |
| solidaristici_a_favore | 1 |
| solidarietà_di_autonomia | 1 |
| forme_di_solidarietà | 1 |
| solidarietà_sociale_si | 1 |
| di_solidarietà_questa | 1 |
| solidarietà_questa_corte | 1 |
| dimensione_della_solidarietà | 1 |
| della_solidarietà_andando | 1 |
| solidarietà_andando_oltre | 1 |
| valore_della_solidarietà | 1 |
| della_solidarietà_il | 1 |
| solidarietà_il_rispetto | 1 |
| solidarietà_nazionale_vanno | 1 |
| d_ordine_solidaristico | 1 |
| ordine_solidaristico_cui | 1 |
| solidaristico_cui_deve | 1 |
| dei_condebitori_solidali | 1 |
| condebitori_solidali_della | 1 |
| solidali_della_imposta | 1 |
| solidale_tributaria_dando | 1 |
| obbligazione_solidale_fra | 1 |
| solidale_fra_più | 1 |
| rilevanti_finalità_solidaristiche | 1 |
| finalità_solidaristiche_assicurando | 1 |
| solidaristiche_assicurando_che | 1 |
| l_impegno_solidale | 1 |
| impegno_solidale_delle | 1 |
| solidale_delle_regioni | 1 |
| obbligazione_solidale_all | 1 |
| solidale_all_esistenza | 1 |
| solidarietà_passiva_a | 1 |
| che_alla_solidarietà | 1 |
| solidarietà_passiva_nel | 1 |
| obbligato_solidale_nei | 1 |
| solidale_nei_confronti | 1 |
| delle_obbligazioni_solidali | 1 |
| obbligazioni_solidali_un | 1 |
| solidali_un_carattere | 1 |
| proprio_quella_solidarietà | 1 |
| quella_solidarietà_passiva | 1 |
| dei_principi_solidaristici | 1 |
| principi_solidaristici_cui | 1 |
| solidaristici_cui_si | 1 |
| solidarietà_del_per | 1 |
| costi_della_solidarietà | 1 |
| solidarietà_sociale_di | 1 |
| riequilibrio_e_solidarietà | 1 |
| e_solidarietà_destinato | 1 |
| solidarietà_destinato_agli | 1 |
| solidarietà_familiare_sancito | 1 |
| di_dimensione_solidaristica | 1 |
| dimensione_solidaristica_a | 1 |
| solidaristica_a_tutte | 1 |
| di_solidarietà_oltre | 1 |
| solidarietà_oltre_i | 1 |
| solidarietà_dal_gennaio | 1 |
| di_solidarietà_riscosso | 1 |
| solidarietà_riscosso_nel | 1 |
| solidarietà_non_può | 1 |
| di_solidarietà_sopra | 1 |
| solidarietà_sopra_descritto | 1 |
| di_solidarietà_sul | 1 |
| solidarietà_sul_reddito | 1 |
| solidarietà_pari_al | 1 |
| di_solidarietà_víola | 1 |
| solidarietà_víola_in | 1 |
| di_solidarietà_va | 1 |
| solidarietà_va_quindi | 1 |
| perequazione_e_solidarietà | 1 |
| e_solidarietà_fiscale | 1 |
| solidarietà_fiscale_oppure | 1 |
| di_solidarietà_connotati | 1 |
| solidarietà_connotati_da | 1 |
| solidarietà_del_sulla | 1 |
| di_solidarietà_tutte | 1 |
| solidarietà_tutte_le | 1 |
| solidarietà_variamente_articolati | 1 |
| di_solidarietà_si | 1 |
| solidarietà_si_applica | 1 |
| solidarietà_l_art | 1 |
| di_solidarietà_determina | 1 |
| solidarietà_determina_un | 1 |
| il_principio_solidaristico | 1 |
| principio_solidaristico_di | 1 |
| solidaristico_di_cui | 1 |
| sociale_e_solidarietà | 1 |
| e_solidarietà_principio | 1 |
| solidarietà_principio_di | 1 |
| di_solidarietà_previsto | 1 |
| solidarietà_previsto_per | 1 |
| solidaristico_che_ispira | 1 |
| particolare_contributo_solidaristico | 1 |
| contributo_solidaristico_a | 1 |
| solidaristico_a_soggetti | 1 |
| le_finalità_solidaristiche | 1 |
| finalità_solidaristiche_che | 1 |
| solidaristiche_che_intende | 1 |
| solidarietà_in_chiave | 1 |
| solidarietà_sociale_con | 1 |
| solidarietà_che_per | 1 |
| a_concorrere_solidaristicamente | 1 |
| concorrere_solidaristicamente_al | 1 |
| solidaristicamente_al_finanziamento | 1 |
| al_finanziamento_solidale | 1 |
| finanziamento_solidale_degli | 1 |
| solidale_degli_interventi | 1 |
| solidaristico_che_affianca | 1 |
| di_solidarietà_hanno | 1 |
| solidarietà_hanno_fornito | 1 |
| legami_di_solidarietà | 1 |
| di_solidarietà_tra | 1 |
| solidarietà_tra_la | 1 |
| la_solidarietà_all | 1 |
| solidarietà_all_interno | 1 |
| solidarietà_comunale_lettera | 1 |
| ed_alla_solidarietà | 1 |
| alla_solidarietà_finanziaria | 1 |
| solidarietà_finanziaria_e | 1 |
| solidarietà_economica_art | 1 |
| di_solidarietà_prescritto | 1 |
| solidarietà_prescritto_dall | 1 |
| una_funzione_solidaristica | 1 |
| funzione_solidaristica_delle | 1 |
| solidaristica_delle_misure | 1 |
| senso_solidaristico_sentenza | 1 |
| solidaristico_sentenza_n | 1 |
| di_solidarietà_fondati | 1 |
| solidarietà_fondati_sull | 1 |
| solidarietà_comunale_sarebbe | 1 |
| solidarietà_comunale_che | 1 |
| solidarietà_comunale_tale | 1 |
| solidarietà_comunale_ed | 1 |
| solidarietà_e_comuni | 1 |
| solidaristico_che_riguarda | 1 |
| solidarietà_comunale_sia | 1 |
| solidarietà_comunale_è | 1 |
| solidarietà_da_distribuire | 1 |
| solidarietà_che_l | 1 |
| di_solidarietà_qui | 1 |
| solidarietà_qui_oggetto | 1 |
| solidarietà_endoprevidenziale_il | 1 |
| di_solidarietà_saranno | 1 |
| solidarietà_saranno_destinate | 1 |
| solidarietà_per_superamento | 1 |
| di_razionalità_solidarietà | 1 |
| razionalità_solidarietà_oltre | 1 |
| solidarietà_oltre_che | 1 |
| di_solidarietà_ora | 1 |
| solidarietà_ora_in | 1 |
| specifiche_finalità_solidaristiche | 1 |
| finalità_solidaristiche_endo | 1 |
| solidaristiche_endo_previdenziali | 1 |
| misura_di_solidarietà | 1 |
| di_solidarietà_forte | 1 |
| solidarietà_forte_mirata | 1 |
| per_essere_solidale | 1 |
| essere_solidale_e | 1 |
| solidale_e_ragionevole | 1 |
| solidarietà_per_superare | 1 |
| effettivamente_alla_solidarietà | 1 |
| alla_solidarietà_previdenziale | 1 |
| solidarietà_previdenziale_artt | 1 |
| solidarietà_comunale_alla | 1 |
| solidarietà_comunale_pur | 1 |
| solidarietà_comunale_viene | 1 |
| solidarietà_comunale_la | 1 |
| solidarietà_e_di | 1 |
| solidarietà_di_eguaglianza | 1 |
| fattispecie_di_solidarietà | 1 |
| di_solidarietà_tributaria | 1 |
| solidarietà_tributaria_opzioni | 1 |
| il_contributo_solidarietà | 1 |
| contributo_solidarietà_da | 1 |
| solidarietà_da_esse | 1 |
| di_solidarietà_richiesto | 1 |
| solidarietà_richiesto_a | 1 |
| solidarietà_da_esso | 1 |
| di_solidarietà_così | 1 |
| solidarietà_così_come | 1 |
| solidarietà_intergenerazionale_ai | 1 |
| specifico_scopo_solidaristico | 1 |
| scopo_solidaristico_interno | 1 |
| solidaristico_interno_al | 1 |
| di_solidarietà_sotteso | 1 |
| solidarietà_sotteso_all | 1 |
| solidarietà_intergenerazionale_alinea | 1 |
| chiara_finalità_solidaristica | 1 |
| finalità_solidaristica_diversamente | 1 |
| solidaristica_diversamente_da | 1 |
| di_solidarietà_alimentato | 1 |
| solidarietà_alimentato_dalle | 1 |
| solidarietà_comunale_istituito | 1 |
| solidarietà_comunale_agli | 1 |
| solidarietà_comunale_nella | 1 |
| solidarietà_comunale_sostituirebbe | 1 |
| di_solidarietà_convergono | 1 |
| solidarietà_convergono_variegati | 1 |
| natura_solidaristica_che | 1 |
| solidaristica_che_riguardano | 1 |
| solidarietà_comunale_in | 1 |
| previsione_della_solidarietà | 1 |
| vincolo_della_solidarietà | 1 |
| solidarietà_passiva_pone | 1 |
| di_solidarietà_introdotto | 1 |
| solidarietà_introdotto_dall | 1 |
| principio_solidaristico_per | 1 |
| solidaristico_per_cui | 1 |
| sola_contribuzione_solidaristica | 1 |
| contribuzione_solidaristica_nella | 1 |
| solidaristica_nella_misura | 1 |
| un_criterio_solidaristico | 1 |
| criterio_solidaristico_e | 1 |
| solidaristico_e_non | 1 |
| anche_condividono_solidaristicamente | 1 |
| condividono_solidaristicamente_la | 1 |
| solidaristicamente_la_necessità | 1 |
| non_già_solidaristica | 1 |
| già_solidaristica_a | 1 |
| solidaristica_a_tali | 1 |
| di_tale_solidarietà | 1 |
| tale_solidarietà_mutualistica | 1 |
| solidarietà_mutualistica_categoriale | 1 |
| criterio_solidaristico_di | 1 |
| solidaristico_di_base | 1 |
| criterio_solidaristico_rientra | 1 |
| solidaristico_rientra_ora | 1 |
| finalità_di_solidarietà | 1 |
| di_solidarietà_mutualistica | 1 |
| solidarietà_mutualistica_che | 1 |
| tale_connotazione_solidaristica | 1 |
| connotazione_solidaristica_che | 1 |
| solidaristica_che_giustifica | 1 |
| criterio_solidaristico_significa | 1 |
| solidaristico_significa_anche | 1 |
| questo_criterio_solidaristico | 1 |
| criterio_solidaristico_che | 1 |
| solidaristico_che_assicura | 1 |
| tale_criterio_solidaristico | 1 |
| criterio_solidaristico_cui | 1 |
| solidaristico_cui_si | 1 |
| eccede_la_solidarietà | 1 |
| la_solidarietà_categoriale | 1 |
| solidarietà_categoriale_di | 1 |
| solidale_e_illimitata | 1 |
| prevedono_una_solidarietà | 1 |
| una_solidarietà_per | 1 |
| solidale_e_sussidiaria | 1 |
| responsabilità_solidale_di | 1 |
| solidale_di_ciascuna | 1 |
| della_solidarietà_delle | 1 |
| solidarietà_delle_obbligazioni | 1 |
| della_solidarietà_tra | 1 |
| solidarietà_tra_tutte | 1 |
| ha_la_solidarietà | 1 |
| la_solidarietà_prevista | 1 |
| solidarietà_prevista_dall | 1 |
| prevista_responsabilità_solidale | 1 |
| responsabilità_solidale_riguardi | 1 |
| solidale_riguardi_qualsivoglia | 1 |
| patrimoniale_solidale_per | 1 |
| scissione_la_solidarietà | 1 |
| la_solidarietà_è | 1 |
| solidarietà_è_limitata | 1 |
| sì_la_solidarietà | 1 |
| la_solidarietà_ma | 1 |
| solidarietà_ma_con | 1 |
| sulla_responsabilità_solidale | 1 |
| responsabilità_solidale_illimitata | 1 |
| solidale_illimitata_di | 1 |
| della_solidarietà_per | 1 |
| limitata_responsabilità_solidale | 1 |
| responsabilità_solidale_delle | 1 |
| tale_particolare_solidarietà | 1 |
| particolare_solidarietà_per | 1 |
| tale_responsabilità_solidale | 1 |
| responsabilità_solidale_può | 1 |
| solidale_può_ritenersi | 1 |
| invece_la_solidarietà | 1 |
| la_solidarietà_in | 1 |
| solidarietà_in_caso | 1 |
| la_solidarietà_per | 1 |
| di_solidarietà_piena | 1 |
| solidarietà_piena_che | 1 |
| patrimoniale_solidale_delle | 1 |
| tra_debitori_solidali | 1 |
| debitori_solidali_l | 1 |
| solidali_l_esposizione | 1 |
| solidale_del_difensore | 1 |
| criteri_di_solidarietà | 1 |
| solidarietà_endoprevidenziale_sentenza | 1 |
| realizzi_finalità_solidaristiche | 1 |
| finalità_solidaristiche_e | 1 |
| solidaristiche_e_redistributive | 1 |
| solidarietà_non_solo | 1 |
| ogni_connotazione_solidaristica | 1 |
| connotazione_solidaristica_dall | 1 |
| solidaristica_dall_intervento | 1 |
| redistributivo_e_solidaristico | 1 |
| responsabilità_solidale_tributaria | 1 |
| solidale_tributaria_del | 1 |
| una_responsabilità_solidale | 1 |
| responsabilità_solidale_per | 1 |
| escluso_la_solidarietà | 1 |
| solidarietà_passiva_del | 1 |
| solidale_del_concedente | 1 |
| una_destinazione_solidaristica | 1 |
| destinazione_solidaristica_endoprevidenziale | 1 |
| solidaristica_endoprevidenziale_il | 1 |
| di_concorso_solidaristico | 1 |
| concorso_solidaristico_al | 1 |
| solidaristico_al_finanziamento | 1 |
| di_solidarietà_possono | 1 |
| solidarietà_possono_essere | 1 |
| di_solidarietà_nei | 1 |
| solidarietà_nei_confronti | 1 |
| solidarietà_pari_a | 1 |
| ottica_di_solidarietà | 1 |
| solidarietà_a_una | 1 |
| senso_solidaristico_previdenziale | 1 |
| solidaristico_previdenziale_il | 1 |
| solidarietà_in_rapporto | 1 |
| di_solidarietà_impone | 1 |
| solidarietà_impone_ai | 1 |
| di_solidarietà_debba | 1 |
| solidarietà_debba_fondarsi | 1 |
| finalità_solidaristica_o | 1 |
| solidaristica_o_perequativa | 1 |
| a_finalità_solidaristiche | 1 |
| finalità_solidaristiche_o | 1 |
| solidaristiche_o_perequative | 1 |
| termini_di_solidarietà | 1 |
| solidarietà_connesse_alla | 1 |
| di_una_solidarietà | 1 |
| una_solidarietà_né | 1 |
| solidarietà_né_proporzionata | 1 |
| inderogabile_della_solidarietà | 1 |
| solidarietà_comunale_fsc | 1 |
| solidarietà_comunale_dispone | 1 |
| solidarietà_comunale_benché | 1 |
| solidarietà_sociale_oppure | 1 |
| solidarietà_variamente_modulato | 1 |
| di_solidarietà_applicati | 1 |
| solidarietà_applicati_nel | 1 |
| solidarietà_in_riferimento | 1 |
| di_solidarietà_sollevate | 1 |
| solidarietà_sollevate_in | 1 |
| solidarietà_che_attingeva | 1 |
| di_solidarietà_avvicendatisi | 1 |
| solidarietà_avvicendatisi_nel | 1 |
| di_solidarietà_art | 1 |
| solidarietà_art_dai | 1 |
| solidarietà_che_si | 1 |
| solidarietà_dal_al | 1 |
| di_solidarietà_occorre | 1 |
| solidarietà_occorre_altresì | 1 |
| di_solidarietà_applicata | 1 |
| solidarietà_applicata_all | 1 |
| valori_di_solidarietà | 1 |
| solidarietà_che_sono | 1 |
| responsabilità_solidale_prevista | 1 |
| solidale_prevista_dall | 1 |
2.2. La tabella riporta i fivegrams estratti dalle sentenze presenti nel subset dftm_silver in cuicompaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| five_grams_trovate | frequency |
|---|---|
| del_fondo_di_solidarietà_comunale | 14 |
| di_perequazione_e_di_solidarietà | 10 |
| di_solidarietà_di_cui_all | 8 |
| solidarietà_di_cui_all_art | 8 |
| umane_in_spirito_di_solidarietà | 5 |
| in_spirito_di_solidarietà_politica | 5 |
| spirito_di_solidarietà_politica_economica | 5 |
| di_solidarietà_politica_economica_e | 5 |
| solidarietà_politica_economica_e_sociale | 5 |
| perequazione_e_di_solidarietà_ed | 5 |
| e_di_solidarietà_ed_all | 5 |
| di_solidarietà_ed_all_esercizio | 5 |
| solidarietà_ed_all_esercizio_dei | 5 |
| il_contributo_di_solidarietà_di | 5 |
| contributo_di_solidarietà_di_cui | 5 |
| dei_doveri_di_solidarietà_sociale | 4 |
| contributo_di_solidarietà_a_favore | 4 |
| la_coesione_e_la_solidarietà | 4 |
| ripartizione_del_fondo_di_solidarietà | 4 |
| dotazione_del_fondo_di_solidarietà | 4 |
| adempimento_dei_doveri_di_solidarietà | 3 |
| dei_doveri_inderogabili_di_solidarietà | 3 |
| un_contributo_di_solidarietà_a | 3 |
| dovuto_un_contributo_di_solidarietà | 3 |
| perequazione_e_di_solidarietà_e | 3 |
| e_di_solidarietà_e_per | 3 |
| di_solidarietà_e_per_valutare | 3 |
| solidarietà_e_per_valutare_la | 3 |
| di_solidarietà_di_cui_al | 3 |
| dei_differenti_interventi_di_solidarietà | 3 |
| dei_cittadini_e_di_solidarietà | 3 |
| cittadini_e_di_solidarietà_economica | 3 |
| e_di_solidarietà_economica_anche | 3 |
| di_solidarietà_economica_anche_modulando | 3 |
| solidarietà_economica_anche_modulando_diversamente | 3 |
| di_un_contributo_di_solidarietà | 3 |
| impiego_in_una_dimensione_solidaristica | 3 |
| in_una_dimensione_solidaristica_sia | 3 |
| una_dimensione_solidaristica_sia_pure | 3 |
| dimensione_solidaristica_sia_pure_con | 3 |
| solidaristica_sia_pure_con_le | 3 |
| coesione_e_la_solidarietà_sociale | 3 |
| il_fondo_di_solidarietà_comunale | 3 |
| contributo_di_solidarietà_sulle_pensioni | 3 |
| il_contributo_di_solidarietà_da | 3 |
| contributo_di_solidarietà_da_applicare | 3 |
| l_obbligazione_solidale_di_diritto | 2 |
| obbligazione_solidale_di_diritto_civile | 2 |
| principio_di_solidarietà_sociale_che | 2 |
| solidale_per_il_pagamento_dell | 2 |
| riguarda_il_contributo_di_solidarietà | 2 |
| contributo_di_solidarietà_al_fondo | 2 |
| di_solidarietà_al_fondo_sociale | 2 |
| doveroso_riconoscimento_e_di_solidarietà | 2 |
| riconoscimento_e_di_solidarietà_da | 2 |
| e_di_solidarietà_da_parte | 2 |
| di_solidarietà_da_parte_dello | 2 |
| solidarietà_da_parte_dello_stato | 2 |
| solidarietà_secondo_il_modello_della | 2 |
| impostazione_ripugnante_all_ottica_solidaristica | 2 |
| obbligazione_solidale_per_l_imposta | 2 |
| solidale_per_l_imposta_nella | 2 |
| debitori_solidali_al_fine_di | 2 |
| la_solidarietà_fra_coeredi_nel | 2 |
| solidarietà_fra_coeredi_nel_debito | 2 |
| in_quanto_la_cennata_solidarietà | 2 |
| quale_prevede_la_responsabilità_solidale | 2 |
| il_contributo_di_solidarietà_nazionale | 2 |
| di_solidarietà_nazionale_previsto_dall | 2 |
| solidarietà_nazionale_previsto_dall_art | 2 |
| il_contributo_di_solidarietà_per | 2 |
| un_contributo_di_solidarietà_nella | 2 |
| contributo_di_solidarietà_nella_misura | 2 |
| di_solidarietà_nella_misura_del | 2 |
| solidarietà_nella_misura_del_per | 2 |
| al_generale_dovere_di_solidarietà | 2 |
| generale_dovere_di_solidarietà_dei | 2 |
| dovere_di_solidarietà_dei_singoli | 2 |
| di_solidarietà_dei_singoli_di | 2 |
| solidarietà_dei_singoli_di_concorrere | 2 |
| richiede_un_impegno_solidale_di | 2 |
| un_impegno_solidale_di_tutti | 2 |
| impegno_solidale_di_tutti_gli | 2 |
| solidale_di_tutti_gli_enti | 2 |
| espressione_di_partecipazione_solidarietà_e | 2 |
| di_partecipazione_solidarietà_e_pluralismo | 2 |
| gioco_gli_obblighi_di_solidarietà | 2 |
| gli_obblighi_di_solidarietà_politici | 2 |
| obblighi_di_solidarietà_politici_economici | 2 |
| di_solidarietà_politici_economici_e | 2 |
| solidarietà_politici_economici_e_sociali | 2 |
| un_contributo_di_solidarietà_del | 2 |
| dovere_di_solidarietà_di_cui | 2 |
| solidarietà_di_cui_al_comma | 2 |
| del_il_contributo_di_solidarietà | 2 |
| contributo_di_solidarietà_di_indubbia | 2 |
| di_solidarietà_di_indubbia_natura | 2 |
| solidarietà_di_indubbia_natura_tributaria | 2 |
| differenti_interventi_di_solidarietà_poi | 2 |
| interventi_di_solidarietà_poi_prelude | 2 |
| di_solidarietà_poi_prelude_essa | 2 |
| solidarietà_poi_prelude_essa_stessa | 2 |
| e_la_solidarietà_sociale_per | 2 |
| la_solidarietà_sociale_per_rimuovere | 2 |
| solidarietà_sociale_per_rimuovere_gli | 2 |
| perequazione_e_di_solidarietà_per | 2 |
| e_di_solidarietà_per_le | 2 |
| di_solidarietà_per_le_regioni | 2 |
| solidarietà_per_le_regioni_a | 2 |
| di_realizzazione_del_federalismo_solidale | 2 |
| realizzazione_del_federalismo_solidale_e | 2 |
| del_federalismo_solidale_e_quelle | 2 |
| federalismo_solidale_e_quelle_di | 2 |
| solidale_e_quelle_di_tutela | 2 |
| al_fondo_di_solidarietà_comunale | 2 |
| fondo_di_solidarietà_comunale_da | 2 |
| fondo_di_solidarietà_comunale_costituirebbe | 2 |
| del_dovere_inderogabile_di_solidarietà | 2 |
| dovere_inderogabile_di_solidarietà_e | 2 |
| inderogabile_di_solidarietà_e_delle | 2 |
| di_solidarietà_e_delle_esigenze | 2 |
| solidarietà_e_delle_esigenze_basilari | 2 |
| contributo_di_solidarietà_sui_redditi | 2 |
| di_solidarietà_sui_redditi_e | 2 |
| solidarietà_sui_redditi_e_non | 2 |
| se_il_contributo_di_solidarietà | 2 |
| realizzare_un_circuito_di_solidarietà | 2 |
| un_circuito_di_solidarietà_interno | 2 |
| circuito_di_solidarietà_interno_al | 2 |
| di_solidarietà_interno_al_sistema | 2 |
| solidarietà_interno_al_sistema_previdenziale | 2 |
| il_contributo_di_solidarietà_sulle | 2 |
| di_solidarietà_a_favore_delle | 2 |
| solidarietà_a_favore_delle_gestioni | 2 |
| funzione_della_salvaguardia_della_solidarietà | 2 |
| della_salvaguardia_della_solidarietà_intergenerazionale | 2 |
| valere_sul_fondo_di_solidarietà | 2 |
| sul_fondo_di_solidarietà_comunale | 2 |
| solidarietà_per_i_debiti_tributari | 2 |
| un_contributo_di_solidarietà_sui | 2 |
| contributo_di_solidarietà_sui_trattamenti | 2 |
| di_solidarietà_sui_trattamenti_pensionistici | 2 |
| una_finalità_solidaristica_e_redistributiva | 2 |
| è_configurabile_la_responsabilità_solidale | 2 |
| configurabile_la_responsabilità_solidale_della | 2 |
| la_responsabilità_solidale_della_società | 2 |
| responsabilità_solidale_della_società_di | 2 |
| solidale_della_società_di_leasing | 2 |
| a_un_circuito_di_solidarietà | 2 |
| un_circuito_di_solidarietà_interna | 2 |
| circuito_di_solidarietà_interna_al | 2 |
| di_solidarietà_interna_al_sistema | 2 |
| solidarietà_interna_al_sistema_previdenziale | 2 |
| autonoma_giustificazione_nei_principi_solidaristici | 2 |
| giustificazione_nei_principi_solidaristici_sanciti | 2 |
| nei_principi_solidaristici_sanciti_dall | 2 |
| principi_solidaristici_sanciti_dall_art | 2 |
| solidaristici_sanciti_dall_art_cost | 2 |
| doveri_inderogabili_di_solidarietà_economica | 2 |
| inderogabili_di_solidarietà_economica_e | 2 |
| di_solidarietà_economica_e_sociale | 2 |
| titolo_di_contributo_di_solidarietà | 2 |
| di_contributo_di_solidarietà_l | 2 |
| contributo_di_solidarietà_l_ufficio | 2 |
| di_solidarietà_l_ufficio_di | 2 |
| solidarietà_l_ufficio_di_presidenza | 2 |
| di_solidarietà_da_applicare_è | 2 |
| solidarietà_da_applicare_è_pari | 2 |
| tacere_dei_doveri_di_solidarietà | 1 |
| doveri_di_solidarietà_sociale_pur | 1 |
| di_solidarietà_sociale_pur_presenti | 1 |
| solidarietà_sociale_pur_presenti_al | 1 |
| dei_doveri_di_solidarietà_economica | 1 |
| doveri_di_solidarietà_economica_e | 1 |
| di_solidarietà_economica_e_un | 1 |
| solidarietà_economica_e_un_più | 1 |
| ipotesi_di_obbligazione_tributaria_solidale | 1 |
| di_obbligazione_tributaria_solidale_la | 1 |
| obbligazione_tributaria_solidale_la_notificazione | 1 |
| tributaria_solidale_la_notificazione_dell | 1 |
| solidale_la_notificazione_dell_accertamento | 1 |
| la_quale_l_obbligazione_solidale | 1 |
| quale_l_obbligazione_solidale_di | 1 |
| obbligazione_solidale_di_diritto_tributario | 1 |
| solidale_di_diritto_tributario_non | 1 |
| vincoli_come_l_obbligazione_solidale | 1 |
| come_l_obbligazione_solidale_di | 1 |
| solidale_di_diritto_civile_ma | 1 |
| espresse_riguardo_all_obbligazione_solidale | 1 |
| riguardo_all_obbligazione_solidale_di | 1 |
| all_obbligazione_solidale_di_diritto | 1 |
| solidale_di_diritto_civile_sotto | 1 |
| a_cadere_in_via_solidale | 1 |
| cadere_in_via_solidale_in | 1 |
| in_via_solidale_in_questo | 1 |
| via_solidale_in_questo_senso | 1 |
| solidale_in_questo_senso_è | 1 |
| di_tutti_i_condebitori_solidali | 1 |
| tutti_i_condebitori_solidali_di | 1 |
| i_condebitori_solidali_di_un | 1 |
| condebitori_solidali_di_un_imposta | 1 |
| solidali_di_un_imposta_anche | 1 |
| valere_contro_il_condebitore_solidale | 1 |
| contro_il_condebitore_solidale_allora | 1 |
| il_condebitore_solidale_allora_però | 1 |
| condebitore_solidale_allora_però_veniva | 1 |
| solidale_allora_però_veniva_in | 1 |
| i_soggetti_del_rapporto_solidale | 1 |
| soggetti_del_rapporto_solidale_di | 1 |
| del_rapporto_solidale_di_imposta | 1 |
| rapporto_solidale_di_imposta_l | 1 |
| solidale_di_imposta_l_interruzione | 1 |
| i_soggetti_legati_da_solidarietà | 1 |
| soggetti_legati_da_solidarietà_è | 1 |
| legati_da_solidarietà_è_altresì | 1 |
| da_solidarietà_è_altresì_vero | 1 |
| solidarietà_è_altresì_vero_che | 1 |
| rapporti_ai_quali_tale_solidarietà | 1 |
| ai_quali_tale_solidarietà_dà | 1 |
| quali_tale_solidarietà_dà_origine | 1 |
| tale_solidarietà_dà_origine_non | 1 |
| solidarietà_dà_origine_non_esclude | 1 |
| interruzione_incide_sull_obbligazione_solidale | 1 |
| incide_sull_obbligazione_solidale_nella | 1 |
| sull_obbligazione_solidale_nella_sua | 1 |
| obbligazione_solidale_nella_sua_unitarietà | 1 |
| solidale_nella_sua_unitarietà_e | 1 |
| sta_a_base_della_solidarietà | 1 |
| a_base_della_solidarietà_a | 1 |
| base_della_solidarietà_a_causa | 1 |
| della_solidarietà_a_causa_del | 1 |
| solidarietà_a_causa_del_nesso | 1 |
| un_componente_del_gruppo_solidale | 1 |
| componente_del_gruppo_solidale_è | 1 |
| del_gruppo_solidale_è_conferita | 1 |
| gruppo_solidale_è_conferita_una | 1 |
| solidale_è_conferita_una_efficacia | 1 |
| riconosciuto_a_ogni_condebitore_solidale | 1 |
| a_ogni_condebitore_solidale_il | 1 |
| ogni_condebitore_solidale_il_potere | 1 |
| condebitore_solidale_il_potere_di | 1 |
| solidale_il_potere_di_proprie | 1 |
| virtù_del_principio_della_solidarietà | 1 |
| del_principio_della_solidarietà_passiva | 1 |
| principio_della_solidarietà_passiva_nella | 1 |
| della_solidarietà_passiva_nella_obbligazione | 1 |
| solidarietà_passiva_nella_obbligazione_il | 1 |
| settore_il_principio_di_solidarietà | 1 |
| il_principio_di_solidarietà_sociale | 1 |
| di_solidarietà_sociale_che_sta | 1 |
| solidarietà_sociale_che_sta_alla | 1 |
| delle_parti_l_obbligazione_solidale | 1 |
| parti_l_obbligazione_solidale_relativa | 1 |
| l_obbligazione_solidale_relativa_alle | 1 |
| obbligazione_solidale_relativa_alle_c | 1 |
| solidale_relativa_alle_c_d | 1 |
| il_presupposto_dell_obbligazione_solidale | 1 |
| presupposto_dell_obbligazione_solidale_per | 1 |
| dell_obbligazione_solidale_per_il | 1 |
| obbligazione_solidale_per_il_pagamento | 1 |
| parti_con_vincolo_di_solidarietà | 1 |
| con_vincolo_di_solidarietà_basato | 1 |
| vincolo_di_solidarietà_basato_in | 1 |
| di_solidarietà_basato_in_questo | 1 |
| solidarietà_basato_in_questo_secondo | 1 |
| alla_estensione_dell_obbligazione_solidale | 1 |
| estensione_dell_obbligazione_solidale_per | 1 |
| dell_obbligazione_solidale_per_le | 1 |
| obbligazione_solidale_per_le_tasse | 1 |
| solidale_per_le_tasse_giudiziali | 1 |
| che_il_contributo_di_solidarietà | 1 |
| il_contributo_di_solidarietà_a | 1 |
| di_solidarietà_a_favore_del | 1 |
| solidarietà_a_favore_del_fondo | 1 |
| quanto_sancisce_l_obbligo_solidale | 1 |
| sancisce_l_obbligo_solidale_di | 1 |
| l_obbligo_solidale_di_determinati | 1 |
| obbligo_solidale_di_determinati_soggetti | 1 |
| solidale_di_determinati_soggetti_al | 1 |
| riguardi_degli_altri_condebitori_solidali | 1 |
| degli_altri_condebitori_solidali_tale | 1 |
| altri_condebitori_solidali_tale_sentenza | 1 |
| condebitori_solidali_tale_sentenza_fu | 1 |
| solidali_tale_sentenza_fu_seguita | 1 |
| predispone_perché_ogni_debitore_solidale | 1 |
| perché_ogni_debitore_solidale_possa | 1 |
| ogni_debitore_solidale_possa_rendere | 1 |
| debitore_solidale_possa_rendere_opponibile | 1 |
| solidale_possa_rendere_opponibile_ai | 1 |
| sensibile_a_motivi_di_solidarietà | 1 |
| a_motivi_di_solidarietà_sociale | 1 |
| motivi_di_solidarietà_sociale_ma | 1 |
| di_solidarietà_sociale_ma_l | 1 |
| solidarietà_sociale_ma_l_ordinanza | 1 |
| il_sacrificio_economico_per_solidarietà | 1 |
| sacrificio_economico_per_solidarietà_sociale | 1 |
| economico_per_solidarietà_sociale_dovrebbe | 1 |
| per_solidarietà_sociale_dovrebbe_gravare | 1 |
| solidarietà_sociale_dovrebbe_gravare_equamente | 1 |
| moglie_da_semplice_responsabile_solidale | 1 |
| da_semplice_responsabile_solidale_per | 1 |
| semplice_responsabile_solidale_per_il | 1 |
| responsabile_solidale_per_il_pagamento | 1 |
| soggetto_passivo_e_condebitrice_solidale | 1 |
| passivo_e_condebitrice_solidale_insieme | 1 |
| e_condebitrice_solidale_insieme_con | 1 |
| condebitrice_solidale_insieme_con_il | 1 |
| solidale_insieme_con_il_marito | 1 |
| doveri_di_solidarietà_sociale_cui | 1 |
| di_solidarietà_sociale_cui_si | 1 |
| solidarietà_sociale_cui_si_richiama | 1 |
| doveri_inderogabili_di_solidarietà_nazionale | 1 |
| inderogabili_di_solidarietà_nazionale_che | 1 |
| di_solidarietà_nazionale_che_ad | 1 |
| solidarietà_nazionale_che_ad_essi | 1 |
| connessione_tra_la_responsabilità_solidale | 1 |
| tra_la_responsabilità_solidale_del | 1 |
| la_responsabilità_solidale_del_coniuge | 1 |
| responsabilità_solidale_del_coniuge_ed | 1 |
| solidale_del_coniuge_ed_il | 1 |
| legittimità_relativa_alla_responsabilità_solidale | 1 |
| relativa_alla_responsabilità_solidale_del | 1 |
| alla_responsabilità_solidale_del_coniuge | 1 |
| responsabilità_solidale_del_coniuge_in | 1 |
| solidale_del_coniuge_in_caso | 1 |
| gennaio_un_contributo_di_solidarietà | 1 |
| di_solidarietà_a_favore_dei | 1 |
| solidarietà_a_favore_dei_fondo | 1 |
| espressa_sul_contributo_di_solidarietà | 1 |
| sul_contributo_di_solidarietà_imposto | 1 |
| contributo_di_solidarietà_imposto_a | 1 |
| di_solidarietà_imposto_a_favore | 1 |
| solidarietà_imposto_a_favore_del | 1 |
| istitutive_del_contributo_di_solidarietà | 1 |
| del_contributo_di_solidarietà_incise | 1 |
| contributo_di_solidarietà_incise_da | 1 |
| di_solidarietà_incise_da_un | 1 |
| solidarietà_incise_da_un_duplice | 1 |
| il_contributo_di_solidarietà_al | 1 |
| solidarietà_al_fondo_sociale_previsto | 1 |
| il_predetto_contributo_di_solidarietà | 1 |
| predetto_contributo_di_solidarietà_al | 1 |
| solidarietà_al_fondo_sociale_al | 1 |
| cittadini_e_quella_di_solidarietà | 1 |
| e_quella_di_solidarietà_riservata | 1 |
| quella_di_solidarietà_riservata_al | 1 |
| di_solidarietà_riservata_al_solo | 1 |
| solidarietà_riservata_al_solo_pensionato | 1 |
| abolito_il_contributo_di_solidarietà | 1 |
| il_contributo_di_solidarietà_solo | 1 |
| contributo_di_solidarietà_solo_a | 1 |
| di_solidarietà_solo_a_far | 1 |
| solidarietà_solo_a_far_tempo | 1 |
| applicazione_di_un_principio_solidaristico | 1 |
| di_un_principio_solidaristico_i | 1 |
| un_principio_solidaristico_i_colpiti | 1 |
| principio_solidaristico_i_colpiti_nell | 1 |
| solidaristico_i_colpiti_nell_integrità | 1 |
| e_la_speciale_motivazione_solidaristica | 1 |
| la_speciale_motivazione_solidaristica_e | 1 |
| speciale_motivazione_solidaristica_e_sociale | 1 |
| motivazione_solidaristica_e_sociale_della | 1 |
| solidaristica_e_sociale_della_pensione | 1 |
| concreto_riconoscimento_della_particolare_solidarietà | 1 |
| riconoscimento_della_particolare_solidarietà_nazionale | 1 |
| della_particolare_solidarietà_nazionale_spettante | 1 |
| particolare_solidarietà_nazionale_spettante_ad | 1 |
| solidarietà_nazionale_spettante_ad_essi | 1 |
| come_fondamentale_manifestazione_di_solidarietà | 1 |
| fondamentale_manifestazione_di_solidarietà_politico | 1 |
| manifestazione_di_solidarietà_politico_economica | 1 |
| di_solidarietà_politico_economica_che | 1 |
| solidarietà_politico_economica_che_la | 1 |
| contenuto_dei_doveri_di_solidarietà | 1 |
| doveri_di_solidarietà_sociale_enunciati | 1 |
| di_solidarietà_sociale_enunciati_dall | 1 |
| solidarietà_sociale_enunciati_dall_art | 1 |
| ordinanze_l_eccesso_di_solidarietà | 1 |
| l_eccesso_di_solidarietà_è | 1 |
| eccesso_di_solidarietà_è_visto | 1 |
| di_solidarietà_è_visto_in | 1 |
| solidarietà_è_visto_in_ciò | 1 |
| nel_presente_definibile_come_solidaristico | 1 |
| presente_definibile_come_solidaristico_di | 1 |
| definibile_come_solidaristico_di_tali | 1 |
| come_solidaristico_di_tali_due | 1 |
| solidaristico_di_tali_due_tipi | 1 |
| previdenziali_a_principi_di_solidarietà | 1 |
| a_principi_di_solidarietà_secondo | 1 |
| principi_di_solidarietà_secondo_il | 1 |
| di_solidarietà_secondo_il_modello | 1 |
| in_parola_al_tipo_solidaristico | 1 |
| parola_al_tipo_solidaristico_e | 1 |
| al_tipo_solidaristico_e_ne | 1 |
| tipo_solidaristico_e_ne_aveva | 1 |
| solidaristico_e_ne_aveva_affermato | 1 |
| mutualistico_anziché_al_tipo_solidaristico | 1 |
| anziché_al_tipo_solidaristico_la | 1 |
| al_tipo_solidaristico_la_previdenza | 1 |
| tipo_solidaristico_la_previdenza_forense | 1 |
| solidaristico_la_previdenza_forense_così | 1 |
| con_l_idea_di_solidarietà | 1 |
| l_idea_di_solidarietà_e | 1 |
| idea_di_solidarietà_e_anzi | 1 |
| di_solidarietà_e_anzi_ne | 1 |
| solidarietà_e_anzi_ne_rappresentano | 1 |
| ordinamento_pluralismo_che_ammette_solidarietà | 1 |
| pluralismo_che_ammette_solidarietà_operanti | 1 |
| che_ammette_solidarietà_operanti_nell | 1 |
| ammette_solidarietà_operanti_nell_ambito | 1 |
| solidarietà_operanti_nell_ambito_di | 1 |
| configurazione_dei_doveri_di_solidarietà | 1 |
| dei_doveri_di_solidarietà_posti | 1 |
| doveri_di_solidarietà_posti_comunque | 1 |
| di_solidarietà_posti_comunque_a | 1 |
| solidarietà_posti_comunque_a_carico | 1 |
| conforme_al_principio_di_solidarietà | 1 |
| al_principio_di_solidarietà_in | 1 |
| principio_di_solidarietà_in_quanto | 1 |
| di_solidarietà_in_quanto_elimina | 1 |
| solidarietà_in_quanto_elimina_ogni | 1 |
| di_appartenenza_al_tipo_solidaristico | 1 |
| appartenenza_al_tipo_solidaristico_del | 1 |
| al_tipo_solidaristico_del_sistema | 1 |
| tipo_solidaristico_del_sistema_previdenziale | 1 |
| solidaristico_del_sistema_previdenziale_forense | 1 |
| ma_costituiscono_doveri_di_solidarietà | 1 |
| costituiscono_doveri_di_solidarietà_nell | 1 |
| doveri_di_solidarietà_nell_ambito | 1 |
| di_solidarietà_nell_ambito_della | 1 |
| solidarietà_nell_ambito_della_categoria | 1 |
| ripugnante_all_ottica_solidaristica_del | 1 |
| all_ottica_solidaristica_del_sistema | 1 |
| ottica_solidaristica_del_sistema_le | 1 |
| solidaristica_del_sistema_le_censure | 1 |
| vale_argomentare_quanto_alla_solidarietà | 1 |
| argomentare_quanto_alla_solidarietà_che | 1 |
| quanto_alla_solidarietà_che_i | 1 |
| alla_solidarietà_che_i_doveri | 1 |
| solidarietà_che_i_doveri_ad | 1 |
| non_sono_riferibili_alla_solidarietà | 1 |
| sono_riferibili_alla_solidarietà_di | 1 |
| riferibili_alla_solidarietà_di_categoria | 1 |
| alla_solidarietà_di_categoria_il | 1 |
| solidarietà_di_categoria_il_secondo | 1 |
| non_astretti_dalla_relativa_solidarietà | 1 |
| astretti_dalla_relativa_solidarietà_poggia | 1 |
| dalla_relativa_solidarietà_poggia_su | 1 |
| relativa_solidarietà_poggia_su_un | 1 |
| solidarietà_poggia_su_un_erroneo | 1 |
| ripugnante_all_ottica_solidaristica_le | 1 |
| all_ottica_solidaristica_le_censure | 1 |
| ottica_solidaristica_le_censure_volte | 1 |
| solidaristica_le_censure_volte_a | 1 |
| costituzionale_con_il_carattere_solidaristico | 1 |
| con_il_carattere_solidaristico_della | 1 |
| il_carattere_solidaristico_della_previdenza | 1 |
| carattere_solidaristico_della_previdenza_forense | 1 |
| solidaristico_della_previdenza_forense_non | 1 |
| argomentazioni_con_l_ottica_solidaristica | 1 |
| con_l_ottica_solidaristica_del | 1 |
| l_ottica_solidaristica_del_sistema | 1 |
| ottica_solidaristica_del_sistema_ma | 1 |
| solidaristica_del_sistema_ma_addirittura | 1 |
| luglio_n_di_assoggettamento_solidale | 1 |
| n_di_assoggettamento_solidale_del | 1 |
| di_assoggettamento_solidale_del_venditore | 1 |
| assoggettamento_solidale_del_venditore_all | 1 |
| solidale_del_venditore_all_imposta | 1 |
| sotto_il_profilo_della_solidarietà | 1 |
| il_profilo_della_solidarietà_gli | 1 |
| profilo_della_solidarietà_gli_effetti | 1 |
| della_solidarietà_gli_effetti_negativi | 1 |
| solidarietà_gli_effetti_negativi_pagamento | 1 |
| è_tale_originaria_obbligazione_solidale | 1 |
| tale_originaria_obbligazione_solidale_che | 1 |
| originaria_obbligazione_solidale_che_il | 1 |
| obbligazione_solidale_che_il_condizionamento | 1 |
| solidale_che_il_condizionamento_sospende | 1 |
| suo_carico_in_via_solidale | 1 |
| carico_in_via_solidale_del | 1 |
| in_via_solidale_del_pagamento | 1 |
| via_solidale_del_pagamento_dell | 1 |
| solidale_del_pagamento_dell_imposta | 1 |
| e_la_conseguente_imposizione_solidale | 1 |
| la_conseguente_imposizione_solidale_a | 1 |
| conseguente_imposizione_solidale_a_loro | 1 |
| imposizione_solidale_a_loro_carico | 1 |
| solidale_a_loro_carico_del | 1 |
| l_irrazionalità_dell_imposizione_solidale | 1 |
| irrazionalità_dell_imposizione_solidale_a | 1 |
| dell_imposizione_solidale_a_carico | 1 |
| imposizione_solidale_a_carico_del | 1 |
| solidale_a_carico_del_procuratore | 1 |
| e_la_imposizione_tributaria_solidale | 1 |
| la_imposizione_tributaria_solidale_a | 1 |
| imposizione_tributaria_solidale_a_carico | 1 |
| tributaria_solidale_a_carico_di | 1 |
| solidale_a_carico_di_entrambi | 1 |
| imposizione_a_suo_carico_solidale | 1 |
| a_suo_carico_solidale_in | 1 |
| suo_carico_solidale_in_conseguenza | 1 |
| carico_solidale_in_conseguenza_di | 1 |
| solidale_in_conseguenza_di_un | 1 |
| contraente_venditore_l_obbligazione_solidale | 1 |
| venditore_l_obbligazione_solidale_per | 1 |
| l_obbligazione_solidale_per_l | 1 |
| essa_a_suo_carico_solidale | 1 |
| a_suo_carico_solidale_per | 1 |
| suo_carico_solidale_per_altro | 1 |
| carico_solidale_per_altro_verso | 1 |
| solidale_per_altro_verso_deve | 1 |
| nello_schema_dell_obbligazione_solidale | 1 |
| schema_dell_obbligazione_solidale_tributaria | 1 |
| dell_obbligazione_solidale_tributaria_dell | 1 |
| obbligazione_solidale_tributaria_dell_imposta | 1 |
| solidale_tributaria_dell_imposta_di | 1 |
| ex_tunc_dell_obbligazione_solidale | 1 |
| tunc_dell_obbligazione_solidale_per | 1 |
| dell_obbligazione_solidale_per_l | 1 |
| tutti_gli_originari_debitori_solidali | 1 |
| gli_originari_debitori_solidali_giacché | 1 |
| originari_debitori_solidali_giacché_qui | 1 |
| debitori_solidali_giacché_qui_il | 1 |
| solidali_giacché_qui_il_contratto | 1 |
| della_ipotesi_di_obbligazione_solidale | 1 |
| ipotesi_di_obbligazione_solidale_tributaria | 1 |
| di_obbligazione_solidale_tributaria_in | 1 |
| obbligazione_solidale_tributaria_in_argomento | 1 |
| solidale_tributaria_in_argomento_in | 1 |
| ogni_caso_di_obbligazione_solidale | 1 |
| caso_di_obbligazione_solidale_condizionata | 1 |
| di_obbligazione_solidale_condizionata_giacché | 1 |
| obbligazione_solidale_condizionata_giacché_trovano | 1 |
| solidale_condizionata_giacché_trovano_la | 1 |
| in_quella_dell_obbligazione_solidale | 1 |
| quella_dell_obbligazione_solidale_è | 1 |
| dell_obbligazione_solidale_è_da | 1 |
| obbligazione_solidale_è_da_osservare | 1 |
| solidale_è_da_osservare_infatti | 1 |
| nei_rapporti_fra_debitori_solidali | 1 |
| rapporti_fra_debitori_solidali_al | 1 |
| fra_debitori_solidali_al_fine | 1 |
| solidali_al_fine_di_discriminare | 1 |
| che_anzi_nelle_obbligazioni_solidali | 1 |
| anzi_nelle_obbligazioni_solidali_in | 1 |
| nelle_obbligazioni_solidali_in_relazione | 1 |
| obbligazioni_solidali_in_relazione_al | 1 |
| solidali_in_relazione_al_fenomeno | 1 |
| uno_solo_dei_debitori_solidali | 1 |
| solo_dei_debitori_solidali_al | 1 |
| dei_debitori_solidali_al_fine | 1 |
| solidali_al_fine_di_liberare | 1 |
| contraenti_né_fra_coobbligati_solidali | 1 |
| né_fra_coobbligati_solidali_infatti | 1 |
| fra_coobbligati_solidali_infatti_da | 1 |
| coobbligati_solidali_infatti_da_un | 1 |
| solidali_infatti_da_un_lato | 1 |
| di_obbligati_con_vincolo_solidale | 1 |
| obbligati_con_vincolo_solidale_sia | 1 |
| con_vincolo_solidale_sia_ripristinata | 1 |
| vincolo_solidale_sia_ripristinata_quando | 1 |
| solidale_sia_ripristinata_quando_comunque | 1 |
| ritraggono_tutti_i_coobbligati_solidali | 1 |
| tutti_i_coobbligati_solidali_nella | 1 |
| i_coobbligati_solidali_nella_specie | 1 |
| coobbligati_solidali_nella_specie_anche | 1 |
| solidali_nella_specie_anche_il | 1 |
| da_parte_del_condebitore_solidale | 1 |
| parte_del_condebitore_solidale_nel | 1 |
| del_condebitore_solidale_nel_caso | 1 |
| condebitore_solidale_nel_caso_di | 1 |
| solidale_nel_caso_di_obbligazione | 1 |
| di_ogni_altro_condebitore_solidale | 1 |
| ogni_altro_condebitore_solidale_che | 1 |
| altro_condebitore_solidale_che_sia | 1 |
| condebitore_solidale_che_sia_in | 1 |
| solidale_che_sia_in_grado | 1 |
| in_cui_prevede_la_solidarietà | 1 |
| cui_prevede_la_solidarietà_fra | 1 |
| prevede_la_solidarietà_fra_i | 1 |
| la_solidarietà_fra_i_coeredi | 1 |
| solidarietà_fra_i_coeredi_delle | 1 |
| non_anche_della_natura_solidale | 1 |
| anche_della_natura_solidale_o | 1 |
| della_natura_solidale_o_pro | 1 |
| natura_solidale_o_pro_quota | 1 |
| solidale_o_pro_quota_dell | 1 |
| e_quindi_sulla_natura_solidale | 1 |
| quindi_sulla_natura_solidale_o | 1 |
| sulla_natura_solidale_o_no | 1 |
| natura_solidale_o_no_dell | 1 |
| solidale_o_no_dell_obbligazione | 1 |
| norma_impugnata_concernente_la_solidarietà | 1 |
| impugnata_concernente_la_solidarietà_fra | 1 |
| concernente_la_solidarietà_fra_coeredi | 1 |
| dei_coeredi_e_condebitori_solidali | 1 |
| coeredi_e_condebitori_solidali_va | 1 |
| e_condebitori_solidali_va_quindi | 1 |
| condebitori_solidali_va_quindi_esaminata | 1 |
| solidali_va_quindi_esaminata_nel | 1 |
| tale_norma_disponeva_la_solidarietà | 1 |
| norma_disponeva_la_solidarietà_passiva | 1 |
| disponeva_la_solidarietà_passiva_tributaria | 1 |
| la_solidarietà_passiva_tributaria_fra | 1 |
| solidarietà_passiva_tributaria_fra_i | 1 |
| ordinanze_di_rimessione_la_solidarietà | 1 |
| di_rimessione_la_solidarietà_fra | 1 |
| rimessione_la_solidarietà_fra_coeredi | 1 |
| quanto_la_cennata_solidarietà_costituisce | 1 |
| la_cennata_solidarietà_costituisce_un | 1 |
| cennata_solidarietà_costituisce_un_ingiustificato | 1 |
| solidarietà_costituisce_un_ingiustificato_privilegio | 1 |
| quanto_la_cennata_solidarietà_non | 1 |
| la_cennata_solidarietà_non_essendo | 1 |
| cennata_solidarietà_non_essendo_prevista | 1 |
| solidarietà_non_essendo_prevista_in | 1 |
| in_un_primo_tempo_solidale | 1 |
| un_primo_tempo_solidale_sarebbe | 1 |
| primo_tempo_solidale_sarebbe_parziaria | 1 |
| tempo_solidale_sarebbe_parziaria_solo | 1 |
| solidale_sarebbe_parziaria_solo_dal | 1 |
| la_stessa_normativa_la_solidarietà | 1 |
| stessa_normativa_la_solidarietà_passiva | 1 |
| normativa_la_solidarietà_passiva_fra | 1 |
| la_solidarietà_passiva_fra_coeredi | 1 |
| solidarietà_passiva_fra_coeredi_può | 1 |
| sottrarsi_agli_effetti_della_solidarietà | 1 |
| agli_effetti_della_solidarietà_accettando | 1 |
| effetti_della_solidarietà_accettando_col | 1 |
| della_solidarietà_accettando_col_beneficio | 1 |
| solidarietà_accettando_col_beneficio_di | 1 |
| considerata_la_posizione_della_solidarietà | 1 |
| la_posizione_della_solidarietà_fra | 1 |
| posizione_della_solidarietà_fra_coeredi | 1 |
| della_solidarietà_fra_coeredi_nel | 1 |
| solidarietà_fra_coeredi_nel_quadro | 1 |
| coeredi_nel_quadro_della_solidarietà | 1 |
| nel_quadro_della_solidarietà_passiva | 1 |
| quadro_della_solidarietà_passiva_come | 1 |
| della_solidarietà_passiva_come_istituto | 1 |
| solidarietà_passiva_come_istituto_di | 1 |
| oggi_in_vigore_la_solidarietà | 1 |
| in_vigore_la_solidarietà_passiva | 1 |
| vigore_la_solidarietà_passiva_è | 1 |
| la_solidarietà_passiva_è_privilegiata | 1 |
| solidarietà_passiva_è_privilegiata_poiché | 1 |
| e_richiedeva_che_la_solidarietà | 1 |
| richiedeva_che_la_solidarietà_fra | 1 |
| che_la_solidarietà_fra_i | 1 |
| la_solidarietà_fra_i_debitori | 1 |
| solidarietà_fra_i_debitori_fosse | 1 |
| ciò_importa_che_la_solidarietà | 1 |
| importa_che_la_solidarietà_passiva | 1 |
| che_la_solidarietà_passiva_tributaria | 1 |
| la_solidarietà_passiva_tributaria_oggi | 1 |
| solidarietà_passiva_tributaria_oggi_a | 1 |
| di_debitori_la_detta_solidarietà | 1 |
| debitori_la_detta_solidarietà_si | 1 |
| la_detta_solidarietà_si_discosta | 1 |
| detta_solidarietà_si_discosta_dunque | 1 |
| solidarietà_si_discosta_dunque_soltanto | 1 |
| favore_in_relazione_alla_solidarietà | 1 |
| in_relazione_alla_solidarietà_passiva | 1 |
| relazione_alla_solidarietà_passiva_fra | 1 |
| alla_solidarietà_passiva_fra_coeredi | 1 |
| solidarietà_passiva_fra_coeredi_concesso | 1 |
| riveste_la_disciplina_della_solidarietà | 1 |
| la_disciplina_della_solidarietà_passiva | 1 |
| disciplina_della_solidarietà_passiva_tributaria | 1 |
| della_solidarietà_passiva_tributaria_danno | 1 |
| solidarietà_passiva_tributaria_danno_maggior | 1 |
| l_affermazione_che_la_solidarietà | 1 |
| affermazione_che_la_solidarietà_passiva | 1 |
| che_la_solidarietà_passiva_sia | 1 |
| la_solidarietà_passiva_sia_istituto | 1 |
| solidarietà_passiva_sia_istituto_proprio | 1 |
| indivisibilità_o_almeno_la_solidarietà | 1 |
| o_almeno_la_solidarietà_passiva | 1 |
| almeno_la_solidarietà_passiva_per | 1 |
| la_solidarietà_passiva_per_ogni | 1 |
| solidarietà_passiva_per_ogni_tipo | 1 |
| indubbia_circostanza_che_la_solidarietà | 1 |
| circostanza_che_la_solidarietà_passiva | 1 |
| che_la_solidarietà_passiva_è | 1 |
| la_solidarietà_passiva_è_prevista | 1 |
| solidarietà_passiva_è_prevista_per | 1 |
| una_previsione_generale_della_solidarietà | 1 |
| previsione_generale_della_solidarietà_passiva | 1 |
| generale_della_solidarietà_passiva_che | 1 |
| della_solidarietà_passiva_che_ricorre | 1 |
| solidarietà_passiva_che_ricorre_invece | 1 |
| comma_primo_cost_della_solidarietà | 1 |
| primo_cost_della_solidarietà_passiva | 1 |
| cost_della_solidarietà_passiva_tributaria | 1 |
| della_solidarietà_passiva_tributaria_fra | 1 |
| solidarietà_passiva_tributaria_fra_coeredi | 1 |
| a_causa_della_cennata_solidarietà | 1 |
| causa_della_cennata_solidarietà_a | 1 |
| della_cennata_solidarietà_a_sopportare | 1 |
| cennata_solidarietà_a_sopportare_un | 1 |
| solidarietà_a_sopportare_un_carico | 1 |
| è_fondata_anzitutto_la_solidarietà | 1 |
| fondata_anzitutto_la_solidarietà_o | 1 |
| anzitutto_la_solidarietà_o_la | 1 |
| la_solidarietà_o_la_parziarietà | 1 |
| solidarietà_o_la_parziarietà_del | 1 |
| consistere_l_illegittimità_della_solidarietà | 1 |
| l_illegittimità_della_solidarietà_passiva | 1 |
| illegittimità_della_solidarietà_passiva_in | 1 |
| della_solidarietà_passiva_in_parola | 1 |
| solidarietà_passiva_in_parola_da | 1 |
| essere_parziaria_e_non_solidale | 1 |
| parziaria_e_non_solidale_ma | 1 |
| e_non_solidale_ma_quello | 1 |
| non_solidale_ma_quello_che | 1 |
| solidale_ma_quello_che_conta | 1 |
| comune_in_tema_di_solidarietà | 1 |
| in_tema_di_solidarietà_passiva | 1 |
| tema_di_solidarietà_passiva_e | 1 |
| di_solidarietà_passiva_e_dalla | 1 |
| solidarietà_passiva_e_dalla_normativa | 1 |
| di_regresso_sicché_la_solidarietà | 1 |
| regresso_sicché_la_solidarietà_passiva | 1 |
| sicché_la_solidarietà_passiva_finisce | 1 |
| la_solidarietà_passiva_finisce_con | 1 |
| solidarietà_passiva_finisce_con_lo | 1 |
| prevede_la_responsabilità_solidale_del | 1 |
| la_responsabilità_solidale_del_precedente | 1 |
| responsabilità_solidale_del_precedente_possessore | 1 |
| solidale_del_precedente_possessore_iscritto | 1 |
| del_in_relazione_alla_solidarietà | 1 |
| in_relazione_alla_solidarietà_prevista | 1 |
| relazione_alla_solidarietà_prevista_dal | 1 |
| alla_solidarietà_prevista_dal_primo | 1 |
| solidarietà_prevista_dal_primo_comma | 1 |
| una_presa_di_coscienza_solidaristica | 1 |
| presa_di_coscienza_solidaristica_ante | 1 |
| di_coscienza_solidaristica_ante_litteram | 1 |
| coscienza_solidaristica_ante_litteram_per | 1 |
| solidaristica_ante_litteram_per_altro | 1 |
| e_permanga_di_configurazione_solidaristica | 1 |
| permanga_di_configurazione_solidaristica_tale | 1 |
| di_configurazione_solidaristica_tale_si | 1 |
| configurazione_solidaristica_tale_si_pone | 1 |
| solidaristica_tale_si_pone_infatti | 1 |
| doveri_di_solidarietà_sociale_deve | 1 |
| di_solidarietà_sociale_deve_avvenire | 1 |
| solidarietà_sociale_deve_avvenire_mediante | 1 |
| principio_mutualistico_e_la_solidarietà | 1 |
| mutualistico_e_la_solidarietà_a | 1 |
| e_la_solidarietà_a_favore | 1 |
| la_solidarietà_a_favore_dei | 1 |
| solidarietà_a_favore_dei_lavoratori | 1 |
| giustificazione_nel_principio_di_solidarietà | 1 |
| nel_principio_di_solidarietà_ha | 1 |
| principio_di_solidarietà_ha_ritenuto | 1 |
| di_solidarietà_ha_ritenuto_invece | 1 |
| solidarietà_ha_ritenuto_invece_che | 1 |
| contraddistinto_dal_criterio_della_solidarietà | 1 |
| dal_criterio_della_solidarietà_sociale | 1 |
| criterio_della_solidarietà_sociale_e | 1 |
| della_solidarietà_sociale_e_dall | 1 |
| solidarietà_sociale_e_dall_apporto | 1 |
| invece_introdotto_il_sistema_solidaristico | 1 |
| introdotto_il_sistema_solidaristico_si | 1 |
| il_sistema_solidaristico_si_sa | 1 |
| sistema_solidaristico_si_sa_che | 1 |
| solidaristico_si_sa_che_il | 1 |
| previdenziali_ai_princìpi_della_solidarietà | 1 |
| ai_princìpi_della_solidarietà_secondo | 1 |
| princìpi_della_solidarietà_secondo_il | 1 |
| della_solidarietà_secondo_il_modello | 1 |
| ed_ai_princìpi_della_solidarietà | 1 |
| ai_princìpi_della_solidarietà_operanti | 1 |
| princìpi_della_solidarietà_operanti_nei | 1 |
| della_solidarietà_operanti_nei_confronti | 1 |
| solidarietà_operanti_nei_confronti_dei | 1 |
| obbligatoria_e_quindi_nella_solidarietà | 1 |
| e_quindi_nella_solidarietà_previdenziale | 1 |
| quindi_nella_solidarietà_previdenziale_realizzata | 1 |
| nella_solidarietà_previdenziale_realizzata_dai | 1 |
| solidarietà_previdenziale_realizzata_dai_lavoratori | 1 |
| fra_un_sistema_di_solidarietà | 1 |
| un_sistema_di_solidarietà_fondato | 1 |
| sistema_di_solidarietà_fondato_esclusivamente | 1 |
| di_solidarietà_fondato_esclusivamente_sulla | 1 |
| solidarietà_fondato_esclusivamente_sulla_contribuzione | 1 |
| i_confini_interni_della_solidarietà | 1 |
| confini_interni_della_solidarietà_previdenziale | 1 |
| interni_della_solidarietà_previdenziale_mutualistica | 1 |
| della_solidarietà_previdenziale_mutualistica_snaturandola | 1 |
| solidarietà_previdenziale_mutualistica_snaturandola_in | 1 |
| mutualistica_snaturandola_in_una_solidarietà | 1 |
| snaturandola_in_una_solidarietà_tra | 1 |
| in_una_solidarietà_tra_settori | 1 |
| una_solidarietà_tra_settori_dotati | 1 |
| solidarietà_tra_settori_dotati_di | 1 |
| ancora_di_più_la_solidarietà | 1 |
| di_più_la_solidarietà_intersettoriale | 1 |
| più_la_solidarietà_intersettoriale_mentre | 1 |
| la_solidarietà_intersettoriale_mentre_la | 1 |
| solidarietà_intersettoriale_mentre_la_situazione | 1 |
| a_rilevante_connotazione_di_solidarietà | 1 |
| rilevante_connotazione_di_solidarietà_sociale | 1 |
| connotazione_di_solidarietà_sociale_nella | 1 |
| di_solidarietà_sociale_nella_visione | 1 |
| solidarietà_sociale_nella_visione_unitaria | 1 |
| un_legame_di_natura_solidaristica | 1 |
| legame_di_natura_solidaristica_in | 1 |
| di_natura_solidaristica_in_senso | 1 |
| natura_solidaristica_in_senso_lato | 1 |
| solidaristica_in_senso_lato_tra | 1 |
| un_caso_di_responsabilità_solidale | 1 |
| caso_di_responsabilità_solidale_del | 1 |
| di_responsabilità_solidale_del_cessionario | 1 |
| responsabilità_solidale_del_cessionario_se | 1 |
| solidale_del_cessionario_se_i | 1 |
| adempimento_dell_obbligo_di_solidarietà | 1 |
| dell_obbligo_di_solidarietà_e | 1 |
| obbligo_di_solidarietà_e_del | 1 |
| di_solidarietà_e_del_versamento | 1 |
| solidarietà_e_del_versamento_del | 1 |
| siciliana_a_titolo_di_solidarietà | 1 |
| a_titolo_di_solidarietà_nazionale | 1 |
| titolo_di_solidarietà_nazionale_art | 1 |
| di_solidarietà_nazionale_art_st | 1 |
| solidarietà_nazionale_art_st_tale | 1 |
| figura_del_contributo_di_solidarietà | 1 |
| del_contributo_di_solidarietà_alcuno | 1 |
| contributo_di_solidarietà_alcuno_degli | 1 |
| di_solidarietà_alcuno_degli_elementi | 1 |
| solidarietà_alcuno_degli_elementi_che | 1 |
| concerne_il_contributo_di_solidarietà | 1 |
| contributo_di_solidarietà_nazionale_previsto | 1 |
| statale_il_contributo_di_solidarietà | 1 |
| contributo_di_solidarietà_nazionale_che | 1 |
| di_solidarietà_nazionale_che_lo | 1 |
| solidarietà_nazionale_che_lo_stato | 1 |
| realizzare_un_impegno_di_solidarietà | 1 |
| un_impegno_di_solidarietà_dello | 1 |
| impegno_di_solidarietà_dello_stato | 1 |
| di_solidarietà_dello_stato_attraverso | 1 |
| solidarietà_dello_stato_attraverso_il | 1 |
| attribuita_al_fondo_di_solidarietà | 1 |
| al_fondo_di_solidarietà_dai | 1 |
| fondo_di_solidarietà_dai_suoi | 1 |
| di_solidarietà_dai_suoi_fondatori | 1 |
| solidarietà_dai_suoi_fondatori_diretta | 1 |
| relativi_al_contributo_di_solidarietà | 1 |
| al_contributo_di_solidarietà_da | 1 |
| contributo_di_solidarietà_da_versare | 1 |
| di_solidarietà_da_versare_alla | 1 |
| solidarietà_da_versare_alla_regione | 1 |
| erogazione_del_contributo_di_solidarietà | 1 |
| del_contributo_di_solidarietà_alla | 1 |
| contributo_di_solidarietà_alla_sicilia | 1 |
| di_solidarietà_alla_sicilia_se | 1 |
| solidarietà_alla_sicilia_se_costituisce | 1 |
| regolato_il_contributo_di_solidarietà | 1 |
| il_contributo_di_solidarietà_dalla | 1 |
| contributo_di_solidarietà_dalla_prima | 1 |
| di_solidarietà_dalla_prima_l | 1 |
| solidarietà_dalla_prima_l_agosto | 1 |
| attuazione_del_fondo_di_solidarietà | 1 |
| del_fondo_di_solidarietà_dal | 1 |
| fondo_di_solidarietà_dal_quale | 1 |
| di_solidarietà_dal_quale_germinò | 1 |
| solidarietà_dal_quale_germinò_l | 1 |
| milioni_il_contributo_di_solidarietà | 1 |
| contributo_di_solidarietà_per_il | 1 |
| di_solidarietà_per_il_conferiva | 1 |
| solidarietà_per_il_conferiva_legittimazione | 1 |
| campi_mutualistici_all_area_solidaristica | 1 |
| mutualistici_all_area_solidaristica_globale | 1 |
| all_area_solidaristica_globale_deve | 1 |
| area_solidaristica_globale_deve_avere | 1 |
| solidaristica_globale_deve_avere_séguito | 1 |
| ordinaria_infatti_l_obbligazione_solidale | 1 |
| infatti_l_obbligazione_solidale_tributaria | 1 |
| l_obbligazione_solidale_tributaria_non | 1 |
| obbligazione_solidale_tributaria_non_si | 1 |
| solidale_tributaria_non_si_differenzia | 1 |
| non_notificato_all_obbligato_solidale | 1 |
| notificato_all_obbligato_solidale_non | 1 |
| all_obbligato_solidale_non_determina | 1 |
| obbligato_solidale_non_determina_nei | 1 |
| solidale_non_determina_nei_suoi | 1 |
| in_quanto_al_responsabile_solidale | 1 |
| quanto_al_responsabile_solidale_viene | 1 |
| al_responsabile_solidale_viene_notificato | 1 |
| responsabile_solidale_viene_notificato_soltanto | 1 |
| solidale_viene_notificato_soltanto_stralcio | 1 |
| il_principio_della_responsabilità_solidale | 1 |
| principio_della_responsabilità_solidale_del | 1 |
| della_responsabilità_solidale_del_cessionario | 1 |
| responsabilità_solidale_del_cessionario_per | 1 |
| solidale_del_cessionario_per_non | 1 |
| con_il_vincolo_di_solidarietà | 1 |
| il_vincolo_di_solidarietà_vincolo | 1 |
| vincolo_di_solidarietà_vincolo_della | 1 |
| di_solidarietà_vincolo_della_cui | 1 |
| solidarietà_vincolo_della_cui_legittimità | 1 |
| prevede_la_responsabilità_solidale_dei | 1 |
| la_responsabilità_solidale_dei_coniugi | 1 |
| responsabilità_solidale_dei_coniugi_che | 1 |
| solidale_dei_coniugi_che_abbiano | 1 |
| discendono_e_circa_la_solidarietà | 1 |
| e_circa_la_solidarietà_o | 1 |
| circa_la_solidarietà_o_meno | 1 |
| la_solidarietà_o_meno_fra | 1 |
| solidarietà_o_meno_fra_i | 1 |
| possa_stabilire_prestazioni_tributarie_solidali | 1 |
| stabilire_prestazioni_tributarie_solidali_a | 1 |
| prestazioni_tributarie_solidali_a_carico | 1 |
| tributarie_solidali_a_carico_oltreché | 1 |
| solidali_a_carico_oltreché_del | 1 |
| a_rispondere_in_via_solidale | 1 |
| rispondere_in_via_solidale_possa | 1 |
| in_via_solidale_possa_tutelare | 1 |
| via_solidale_possa_tutelare_i | 1 |
| solidale_possa_tutelare_i_propri | 1 |
| amministrazione_finanziaria_in_via_solidale | 1 |
| finanziaria_in_via_solidale_e | 1 |
| in_via_solidale_e_ciò | 1 |
| via_solidale_e_ciò_eventualmente | 1 |
| solidale_e_ciò_eventualmente_anche | 1 |
| soggetti_civili_ragioni_di_solidarietà | 1 |
| civili_ragioni_di_solidarietà_connesse | 1 |
| ragioni_di_solidarietà_connesse_al | 1 |
| di_solidarietà_connesse_al_carattere | 1 |
| solidarietà_connesse_al_carattere_straordinario | 1 |
| applicabile_il_principio_della_solidarietà | 1 |
| il_principio_della_solidarietà_di | 1 |
| principio_della_solidarietà_di_cui | 1 |
| della_solidarietà_di_cui_al | 1 |
| solidarietà_di_cui_al_precedente | 1 |
| un_generico_dovere_di_solidarietà | 1 |
| generico_dovere_di_solidarietà_osservato | 1 |
| dovere_di_solidarietà_osservato_per | 1 |
| di_solidarietà_osservato_per_scopi | 1 |
| solidarietà_osservato_per_scopi_di | 1 |
| una_più_ampia_responsabilità_solidale | 1 |
| più_ampia_responsabilità_solidale_del | 1 |
| ampia_responsabilità_solidale_del_cessionario | 1 |
| responsabilità_solidale_del_cessionario_che | 1 |
| solidale_del_cessionario_che_quindi | 1 |
| a_quella_dell_obbligato_solidale | 1 |
| quella_dell_obbligato_solidale_ex | 1 |
| dell_obbligato_solidale_ex_art | 1 |
| obbligato_solidale_ex_art_d | 1 |
| solidale_ex_art_d_p | 1 |
| di_doveri_inderogabili_di_solidarietà | 1 |
| doveri_inderogabili_di_solidarietà_primo | 1 |
| inderogabili_di_solidarietà_primo_fra | 1 |
| di_solidarietà_primo_fra_tutti | 1 |
| solidarietà_primo_fra_tutti_quello | 1 |
| doveri_inderogabili_di_solidarietà_sui | 1 |
| inderogabili_di_solidarietà_sui_quali | 1 |
| di_solidarietà_sui_quali_ai | 1 |
| solidarietà_sui_quali_ai_sensi | 1 |
| di_tutti_con_criteri_solidaristici | 1 |
| tutti_con_criteri_solidaristici_a | 1 |
| con_criteri_solidaristici_a_favore | 1 |
| criteri_solidaristici_a_favore_dei | 1 |
| solidaristici_a_favore_dei_meno | 1 |
| stesso_richiede_un_impegno_solidale | 1 |
| violazione_dei_principi_di_solidarietà | 1 |
| dei_principi_di_solidarietà_di | 1 |
| principi_di_solidarietà_di_autonomia | 1 |
| di_solidarietà_di_autonomia_del | 1 |
| solidarietà_di_autonomia_del_movimento | 1 |
| di_nuove_forme_di_solidarietà | 1 |
| nuove_forme_di_solidarietà_sociale | 1 |
| forme_di_solidarietà_sociale_si | 1 |
| di_solidarietà_sociale_si_va | 1 |
| solidarietà_sociale_si_va_sviluppando | 1 |
| come_espressione_di_partecipazione_solidarietà | 1 |
| partecipazione_solidarietà_e_pluralismo_ne | 1 |
| solidarietà_e_pluralismo_ne_promuove | 1 |
| esclusivamente_per_fini_di_solidarietà | 1 |
| per_fini_di_solidarietà_questa | 1 |
| fini_di_solidarietà_questa_corte | 1 |
| di_solidarietà_questa_corte_ha | 1 |
| solidarietà_questa_corte_ha_già | 1 |
| realizzazione_del_principio_di_solidarietà | 1 |
| del_principio_di_solidarietà_sociale | 1 |
| di_solidarietà_sociale_che_comportando | 1 |
| solidarietà_sociale_che_comportando_l | 1 |
| visione_della_dimensione_della_solidarietà | 1 |
| della_dimensione_della_solidarietà_andando | 1 |
| dimensione_della_solidarietà_andando_oltre | 1 |
| della_solidarietà_andando_oltre_i | 1 |
| solidarietà_andando_oltre_i_tradizionali | 1 |
| associativa_del_valore_della_solidarietà | 1 |
| del_valore_della_solidarietà_il | 1 |
| valore_della_solidarietà_il_rispetto | 1 |
| della_solidarietà_il_rispetto_dell | 1 |
| solidarietà_il_rispetto_dell_autonomia | 1 |
| che_richiede_un_impegno_solidale | 1 |
3. Word embedding
3.1. Il grafico a barre riporta i 30 termini semanticamente più simili alla voce presenti all’interno del dftm_silver, ordinati per valore di similarità in ordine decrescente.
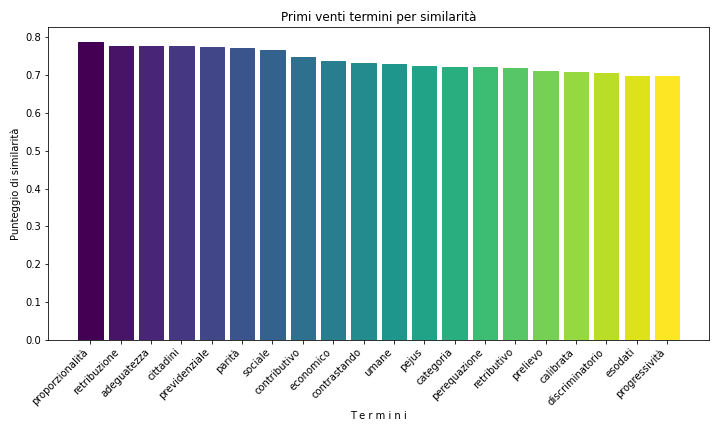
4. Statistiche descrittive
4.1. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di pronunce in cui compaiono la voce e i termini associati in relazione al df_term_glob, nonché il corrispondente numero di pronunce. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 2012 | 42 |
| 1988 | 39 |
| 2014 | 36 |
| 2010 | 33 |
| 2013 | 33 |
4.2. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di sentenze in cui compaiono la voce e i termini associati in relazione al dftm, nonché il corrispondente numero di sentenze. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 2022 | 26 |
| 1995 | 21 |
| 2016 | 21 |
| 2013 | 20 |
| 2020 | 20 |
4.3 La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di pronunce in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al df_term_glob, nonché il corrispondente numero di pronunce e la percentuale in relazione al numero totale di pronunce che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Aldo Carosi | 41 | 3.65093499554764 |
| Mario Rosario Morelli | 30 | 2.67141585040071 |
| Franco Gallo | 29 | 2.58236865538736 |
| Luigi Mengoni | 27 | 2.40427426536064 |
| Silvana Sciarra | 27 | 2.40427426536064 |
4.4. La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di sentenze in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al dftm, nonché il corrispondente numero di sentenze e la percentuale in relazione al numero totale di sentenze che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Aldo Carosi | 28 | 4.56026058631922 |
| Luigi Mengoni | 23 | 3.74592833876222 |
| Antonio Baldassarre | 21 | 3.42019543973941 |
| Giovanni Amoroso | 20 | 3.25732899022801 |
| Mario Rosario Morelli | 20 | 3.25732899022801 |
4.5 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.6. Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob in relazione alla sentenze (linea continua) e alle ordinanze (linea tratteggiata). Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.7 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di sentenze presenti in dftm. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.8. Se cliccate sul link trovate il grafico a barre interattivo del numero di pronunce che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al df_term_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle pronunce che compongono df_term_silver ed è divisa per colori in base al numero di pronunce che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.9 Se cliccate sul link trovate il grafico a barre interattivo del numero di sentenze che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al dftm_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle sentenze che compongono dftm_silver ed è divisa per colori in base al numero di sentenze che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5. Lessicometria
5.1. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in df_term_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.2. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in dftm_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.3. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle pronunce che formano df_term_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle pronunce che formano df_term_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate | frequenza | rank |
|---|---|---|
| solidarietà | 591 | 58 |
| solidale | 159 | 415 |
| solidaristico | 51 | 1353 |
| solidaristica | 45 | 1522 |
| solidali | 35 | 1913 |
| solidaristiche | 12 | 4110 |
| solidaristici | 10 | 4584 |
| solidaristicamente | 2 | 9800 |
| solidarismo | 1 | 12430 |
5.4. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle sentenze che formano dftm_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle sentenze che formano dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate_motivaz | frequenza | rank |
|---|---|---|
| solidarietà | 298 | 34 |
| solidale | 79 | 289 |
| solidaristico | 25 | 1075 |
| solidaristica | 23 | 1156 |
| solidali | 13 | 1963 |
| solidaristiche | 5 | 3839 |
| solidaristici | 4 | 4304 |
| solidaristicamente | 2 | 6042 |
5.5 Se cliccate sul link trovate il grafico a barre interattivo delle 50 pronunce con il maggior numero di parole uniche (o types) in df_term_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni pronuncia. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.6 Se cliccate sul link trovate il grafico a barre interattivo delle 50 sentenze con il maggior numero di parole uniche (o types) in dftm_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni sentenza. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.