Indice
Per una guida alla lettura clicca qui.
1. Concordanze 
1.1. La tabella  riporta le concordanze estratte dalle sentenze presenti nel subset dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| FileName | From | To | Pre | Keyword | Post |
|---|---|---|---|---|---|
| 1957-04.txt | 962 | 962 | pagamento dei ” diritti di contratto per i quantitativi che essi denuncieranno come pertinenti al consumo familiare , entro i | limiti | e con le modalità che saranno stabiliti dall ente di anno in anno . ” il fondo che verrà a |
| 1957-04.txt | 2078 | 2078 | che conferisce all ente nazionale risi il potere di imporre il ” diritto di contratto ” , non fissa il | limite | massimo di questa prestazione . l art . 23 della costituzione prescrive che l imposizione di una prestazione patrimoniale abbia |
| 1957-04.txt | 2128 | 2128 | esige che la legge , che conferisce il potere di imporre una prestazione , debba necessariamente contenere l indicazione del | limite | massimo della prestazione imponibile . il rilievo che nella legge , in base alla quale un ente è abilitato a |
| 1957-04.txt | 2376 | 2376 | ha attribuito all ente nazionale risi il potere di imporre il ” diritto di contratto ” contenga l indicazione di | limiti | che circoscrivano l esercizio da parte dell ente nazionale risi del potere attribuitogli di imporre tale prestazione patrimoniale . a |
| 1957-04.txt | 3020 | 3020 | quale è imposta la detta prestazione , contiene l indicazione di elementi che , valutati nel loro complesso , costituiscono | limiti | e garanzie sufficienti per escludere che nell art . 9 del citato decreto legge si ravvisi una violazione dell art |
| 1957-09.txt | 293 | 293 | dello statuto , ad assumerne la rappresentanza particolarmente nelle questioni , come la attuale , in cui si discute dei | limiti | della competenza fra lo stato e la regione . si è pure accennato in precedenza che la difesa della regione |
| 1957-09.txt | 618 | 618 | l assessore per le finanze , emanando il decreto impugnato , non aveva rispettato , sotto qualsiasi profilo , i | limiti | posti alla sua attività amministrativa dalle leggi costituzionali . questi rilievi sono sufficienti per affermare la competenza di questa corte |
| 1957-09.txt | 648 | 648 | questi rilievi sono sufficienti per affermare la competenza di questa corte , con riguardo all oggetto della contestazione , nei | limiti | in cui è stata dedotta nel ricorso . nel merito si prospettano le seguenti questioni : se , e in |
| 1957-09.txt | 670 | 670 | cui è stata dedotta nel ricorso . nel merito si prospettano le seguenti questioni : se , e in quali | limiti | , debba riconoscersi alla regione siciliana potestà normativa , non soltanto per i tributi propri , ma altresì per i |
| 1957-09.txt | 1107 | 1107 | per interpretare il significato e la portata di una norma giuridica è necessario tener conto anche del modo e dei | limiti | nei quali essa ha avuto concreta attuazione . ora , riguardo al primo comma del ricordato art . 36 , |
| 1957-09.txt | 1361 | 1361 | state impugnate dallo stato ; che altre , impugnate , sono state ritenute costituzionalmente legittime , sia pure entro certi | limiti | , dall alta corte per la regione siciliana , realizzandosi così una situazione di fatto e di diritto che la |
| 1957-09.txt | 1468 | 1468 | comma dell art . 36 , potere normativo in materia tributaria , anche riguardo ai tributi erariali , salvi i | limiti | di cui si farà cenno in seguito . potere che peraltro non può costituire , contrariamente a quanto sostiene la |
| 1957-09.txt | 1515 | 1515 | legislativa a favore della medesima . difatti la potestà di legiferare , in via esclusiva , ai termini e nei | limiti | dell art . 14 dello statuto siciliano , non può essere riferita , per il suo carattere eccezionale , se |
| 1957-09.txt | 1644 | 1644 | è necessario anzitutto che le leggi della regione riguardanti i tributi rispettino , non soltanto le leggi costituzionali e i | limiti | territoriali , ma anche quelli derivanti dai principi e dagli interessi generali cui si uniformano le leggi dello stato , |
| 1957-09.txt | 1828 | 1828 | , dall art . 36 dello statuto siciliano , alla competenza normativa della regione , riguardo ai tributi ed ai | limiti | che le leggi regionali devono rispettare , dimostra l inapplicabilità delle disposizioni , cui si riferisce la difesa dello stato |
| 1957-09.txt | 1891 | 1891 | autonomia finanziaria , questa è tuttavia subordinata all emanazione di leggi statali , che ne determinino le forme ed i | limiti | ; e si attribuiscono d altra parte alle regioni tributi propri e quote di tributi erarali . ma la particolare |
| 1957-09.txt | 2031 | 2031 | in relazione alle particolari esigenze di ciascuna regione . al potere normativo attribuito alla regione , nel senso e nei | limiti | sopra indicati , segue , con necessario collegamento ed entro gli stessi limiti , la potestà amministrativa ; perché si |
| 1957-09.txt | 2044 | 2044 | alla regione , nel senso e nei limiti sopra indicati , segue , con necessario collegamento ed entro gli stessi | limiti | , la potestà amministrativa ; perché si tratta , di regola , di due attività che procedono parallelamente in attuazione |
| 1957-09.txt | 3141 | 3141 | difesa della regione ammette , in ordine al contenuto del decreto , che , nella sostanza , esso non è | limitato | alla riscossione , ma in parte riguarda la misura dell imposizione e in parte l accertamento dell imposta . il |
| 1957-113.txt | 217 | 217 | devono tenere presenti i principi enunciati nella sentenza n . 9 del 17 gennaio 1957 circa l ambito e i | limiti | in cui può svolgersi l attività legislativa regionale ; limiti cui occorre pure riferirsi per la decisione delle attuali questioni |
| 1957-113.txt | 227 | 227 | 9 del 17 gennaio 1957 circa l ambito e i limiti in cui può svolgersi l attività legislativa regionale ; | limiti | cui occorre pure riferirsi per la decisione delle attuali questioni . queste , nel merito , vertono sulla legittimità costituzionale |
| 1957-113.txt | 790 | 790 | se , nella fattispecie ivi preveduta , ricorra un ipotesi di esenzione tributaria ; 2 ) se e in quali | limiti | possa ritenersi consentito alla regione di emanare norme al riguardo . ora , sul primo punto , dall art . |
| 1957-113.txt | 1417 | 1417 | l altro aspetto dell impugnazione proposta dal commissario dello stato , al fine di stabilire se , ed entro quali | limiti | , la regione possa emanare norme concernenti l esenzione dai tributi erariali . è da ricordare in proposito che questa |
| 1957-113.txt | 1743 | 1743 | regionale e quella statale , che la ricordata sentenza di questa corte n . 9 ha ritenuto costituisca uno dei | limiti | entro i quali è consentito alla regione di legiferare nella materia dei tributi erariali . ora , nella specie , |
| 1957-116.txt | 381 | 381 | regione siciliana una potestà normativa concorrente o sussidiaria , nell ambito del territorio della regione stessa , nel rispetto dei | limiti | derivanti oltre che dalle leggi costituzionali , dai principi e dagli interessi cui si uniformano le leggi dello stato , |
| 1957-116.txt | 865 | 865 | ricorso e in occasione della discussione orale alcuna denuncia , sicché deve desumersi che l impugnativa proposta è da intendersi | limitata | al primo comma dell articolo . 5 . – ciò posto , deve rilevarsi che la illegittimità costituzionale delle disposizioni |
| 1957-116.txt | 946 | 946 | complementare o sussidiaria in materia di tributi erariali , questa corte , nella detta sentenza , ne determinò anche i | limiti | : fra l altro , il rispetto dei principi e degli interessi generali cui si uniformano le leggi dello stato |
| 1957-116.txt | 990 | 990 | principi della legislazione statale per ogni singolo tributo . con le disposizioni in esame si violano tutti e due questi | limiti | che , essendo stati desunti dalla prima parte dell art . 17 dello statuto siciliano , hanno natura costituzionale e |
| 1957-116.txt | 1262 | 1262 | che la retroattività delle disposizioni in esame sulla quale l avvocatura dello stato ha insistito – sarebbe mantenuta entro i | limiti | in cui si riconosce comunemente la retroattività delle leggi così dette interpretative ; e che , in sostanza , quelle |
| 1957-116.txt | 1479 | 1479 | , una norma il cui precetto abbia questa portata non è e non può essere interpretativa . esorbita infatti dai | limiti | di una sia pur normale retroattività della norma interpretativa il richiamare in vita situazioni definite od esaurite nel vigore della |
| 1957-117.txt | 311 | 311 | , ha riconosciuto alla regione siciliana potere normativo in materia tributaria , anche riguardo ai tributi erariali , salvi i | limiti | di cui si farà cenno in seguito . ciò posto , la corte deve decidere se la legge approvata dalla |
| 1957-117.txt | 554 | 554 | rispondere ad un interesse regionale . occorre pertanto vedere se le disposizioni della legge impugnata siano contenute entro i predetti | limiti | . numerose disposizioni legislative hanno concesso agevolazioni fiscali per la tassa di registro e per i diritti di segreteria , |
| 1957-122.txt | 447 | 447 | esame del carattere del provvedimento del ministro ; ma questo esame dovrà essere condotto non ex professo , bensì nei | limiti | delle esigenze del giudizio riflettente un eventuale contrasto tra la norma denunziata e l art . 23 della costituzione . |
| 1957-122.txt | 2162 | 2162 | atto amministrativo ) e non tanto per la sua forma ( decreto ministeriale ) , quanto per un difetto di | limiti | nei poteri dell organo amministrativo . è d uopo ricordare che , nelle due sentenze dianzi citate e nella successiva |
| 1957-122.txt | 2228 | 2228 | in evidenza la necessità che la legge , nella quale trova fondamento il potere di imposizione , stabilisca criteri e | limiti | , che , pur potendo essere variabili da caso a caso per la particolarità della materia , siano , nel |
| 1957-122.txt | 2658 | 2658 | a criteri tecnici . come si è detto , sarà il giudice della causa principale che potrà accertare , nei | limiti | della sua competenza , se il ministro sia incorso in eccesso di potere adottando criteri attinenti all esercizio di una |
| 1957-122.txt | 2892 | 2892 | garanzia agli interessati di fronte a possibili arbitri dell amministrazione . bisogna riconoscere che la legge non avrebbe potuto fissare | limiti | altimetrici , come ha fatto in altri casi in cui , per le particolari finalità da raggiungere , si poteva |
| 1957-124.txt | 371 | 371 | si potesse accedere ad una diversa interpretazione , le conclusioni non cambierebbero , perché , in ogni caso , i | limiti | dei poteri esercitati dalla regione , specialmente ai fini della demarcazione della competenza nei rapporti con lo stato , dovrebbero |
| 1957-124.txt | 453 | 453 | . 14 , lett . e , esercita poteri di carattere tributario , tali poteri non possono non sottostare ai | limiti | tracciati dalle disposizioni dello statuto che si riferiscono alla materia tributaria . l urgenza di provvedere non ha alcun rilievo |
| 1957-124.txt | 747 | 747 | il carattere giuridico resta profondamente diverso sotto molteplici ed essenziali aspetti , riguardanti la competenza , le modalità , i | limiti | del potere . ora , che la regione , sospendendo a tempo indeterminato la imposta di consumo sulle bevande vinose |
| 1957-124.txt | 925 | 925 | delle imposte di consumo , ha dichiarato che per la legislazione regionale in materia di tributi locali valgono quegli stessi | limiti | che , per i tributi erariali , erano stati delineati con la sentenza n . 9 del 17 gennaio 1957 |
| 1957-124.txt | 979 | 979 | , mettendo in rilievo che , nella materia della finanza locale , la regione incontra , oltre che gli stessi | limiti | esistenti per la legislazione sui tributi erariali , un ulteriore limite derivante dall art . 15 dello statuto speciale , |
| 1957-124.txt | 990 | 990 | , la regione incontra , oltre che gli stessi limiti esistenti per la legislazione sui tributi erariali , un ulteriore | limite | derivante dall art . 15 dello statuto speciale , il quale impone il rispetto della più ampia autonomia amministrativa e |
| 1957-124.txt | 1029 | 1029 | amministrativa e finanziaria dei comuni e dei liberi consorzi comunali . che la legge regionale in esame abbia oltrepassato i | limiti | ai quali era vincolata , è facilmente dimostrabile . sospendere a tempo indeterminato l imposta di consumo sulle bevande vinose |
| 1957-129.txt | 1409 | 1409 | norme aventi forza di legge : 1 quando il governo sia a ciò delegato da una legge ed entro i | limiti | della delegazione . . . ” ) , della legge 31 gennaio 1926 , n . 100 , il governo |
| 1957-129.txt | 1585 | 1585 | 15 del decreto legge e della legge di conversione , delega della quale sono stati riferiti l oggetto e i | limiti | , non può certo qualificarsi una delega di carattere generale ; e si può anche aggiungere che il provvedimento legislativo |
| 1957-129.txt | 1610 | 1610 | qualificarsi una delega di carattere generale ; e si può anche aggiungere che il provvedimento legislativo delegato si tenne nei | limiti | della legge di delegazione . l illegittimità formale del decreto legge del 1941 deriverebbe . invece dal fatto che il |
| 1957-129.txt | 2266 | 2266 | forma di comunicazione ” ( art . 15 della costituzione ) . si deve in primo luogo osservare che i | limiti | che la costituzione consente di porre con legge ordinaria alla libera iniziativa economica e alla proprietà privata in funzione del |
| 1957-129.txt | 2374 | 2374 | talune delle disposizioni impugnate non occorre nemmeno fare ricorso alla potestà che la costituzione conferisce al legislatore ordinario di apportare | limiti | alla iniziativa economica privata o alla proprietà privata , dato che esse regolano i modi di essere e le condizioni |
| 1957-129.txt | 2411 | 2411 | essere e le condizioni del legittimo esercizio di questi medesimi diritti nessuno dei quali può essere considerato affatto privo di | limitazioni | e di regole . questo è da dire in ispecie della nominatività dei titoli azionari che , anziché costituire una |
| 1957-14.txt | 249 | 249 | riscossione dei tributi erariali sia passata dallo stato alla regione siciliana , e se il decreto assessoriale impugnato rientri nel | limiti | della riscossione . sul primo punto questa corte con la menzionata sentenza n . 9 del 17 gennaio 1957 ha |
| 1957-14.txt | 285 | 285 | del 17 gennaio 1957 ha ritenuto che alla regione siciliana spetta , in materia tributaria , potere amministrativo negli stessi | limiti | segnati al potere legislativo ; che , escluso ogni passaggio automatico , occorre accertare di volta in volta , se |
| 1957-14.txt | 309 | 309 | legislativo ; che , escluso ogni passaggio automatico , occorre accertare di volta in volta , se ed entro quali | limiti | sia avvenuto il trapasso dei poteri amministrativi e degli organi statali che li esercitano alla organizzazione amministrativa regionale . ciò |
| 1957-14.txt | 354 | 354 | coordinata delle varie disposizioni che regolano la materia tributaria si evince che il potere amministrativo è passato alla regione siciliana | limitatamente | alla fase della riscossione dei tributi . invero il d.p.r . 12 aprile 1948 , n . 507 , riguardante |
| 1957-14.txt | 709 | 709 | sulla riscossione delle imposte dirette . non è a dubitare che il contenuto della parola ” riscossione ” non va | limitato | alla materiale percezione del gettito dell imposta , ma deve ritenersi comprensivo delle modalità necessariamente collegate al fatto della esazione |
| 1957-14.txt | 754 | 754 | , incidendo sulla procedura predisposta contro il contribuente moroso , rendono possibile la stessa riscossione della imposta . entro questi | limiti | l assessore regionale per le finanze ha contenuto il provvedimento in oggetto emanato non in virtù di un potere ad |
| 1957-17.txt | 321 | 321 | motivare la decisione sulla sospensione . la corte ha già avuto occasione di precisare in altre sentenze quali siano i | limiti | entro i quali , allo stato della legislazione , si debbano ritenere contenuti i poteri legislativo ed amministrativo della regione |
| 1957-19.txt | 246 | 246 | ciò si deduce che le leggi regionali riguardanti i tributi debbono rispettare , non soltanto le leggi costituzionali ed i | limiti | territoriali , ma anche quelli derivanti dai principi e dagli interessi generali cui si uniformano le leggi dello stato , |
| 1957-30.txt | 862 | 862 | costituzionale , deriva dal fatto che la determinazione del corrispettivo è rimessa , senza che dalla legge siano fissati i | limiti | a garanzia degli obbligati , alla discrezionalità del comitato , costituito con decreto ministeriale e composto di rappresentanti dell amministrazione |
| 1957-30.txt | 1221 | 1221 | non pone invece come requisito necessario , per la legittimità della legge ordinaria , che questa contenga la indicazione del | limite | massimo della prestazione imponibile . questo perciò , contrariamente a quanto sostiene la ditta marin , è uno dei limiti |
| 1957-30.txt | 1241 | 1241 | limite massimo della prestazione imponibile . questo perciò , contrariamente a quanto sostiene la ditta marin , è uno dei | limiti | , ma non il solo , in base al quale si può ritenere la costituzionalità della legge . l esame |
| 1957-30.txt | 1732 | 1732 | accompagnato dalla relazione dei sindaci . tale complessa disciplina chiarisce come la facoltà di determinazione del corrispettivo è soggetta a | limiti | e controlli sufficienti per garantire gli obbligati alla prestazione . non sussiste perciò , ad avviso della corte , alcun |
| 1957-30.txt | 2864 | 2864 | dall articolo ora citato . è infine da rilevare , pure in relazione all art . 13 , che la | limitazione | derivante dall obbligo imposto dalla legge , per fini di pubblico interesse , di avvalersi dei servizi anzidetti , non |
| 1957-30.txt | 2887 | 2887 | obbligo imposto dalla legge , per fini di pubblico interesse , di avvalersi dei servizi anzidetti , non esorbita dalle | limitazioni | al diritto di proprietà che l art . 42 della costituzione espressamente ammette possano essere stabilite dalla legge ordinaria . |
| 1957-42.txt | 389 | 389 | tributi erariali non può avere che carattere concorrente o sussidiario e , in conseguenza , è soggetta non solo ai | limiti | fissati nell art . 17 dello statuto in via generale per la legislazione concorrente , ma altresì a quei limiti |
| 1957-42.txt | 409 | 409 | limiti fissati nell art . 17 dello statuto in via generale per la legislazione concorrente , ma altresì a quei | limiti | particolari derivanti dalle caratteristiche proprie della materia tributaria , tra i quali vi è specialmente quello del rispetto dei principi |
| 1957-42.txt | 479 | 479 | dettata nell art . 2 della legge regionale siciliana 1 agosto 1953 , n 44 , sia contenuta entro i | limiti | della potestà normativa della regione ovvero ecceda tali limiti . la difesa dello stato assume che la detta disposizione , |
| 1957-42.txt | 488 | 488 | 1 agosto 1953 , n 44 , sia contenuta entro i limiti della potestà normativa della regione ovvero ecceda tali | limiti | . la difesa dello stato assume che la detta disposizione , col dare rilevanza giuridica ad atti aggiuntivi al fine |
| 1957-42.txt | 785 | 785 | considerato il carattere puramente temporaneo della legge 1 agosto 1953 e il campo di applicazione di essa che è molto | limitato | . essa infatti si ricollega ad una precedente legge regionale 22 agosto 1952 , n . 49 , espresamente richiamata |
| 1957-42.txt | 1735 | 1735 | . 9 : cioè che la potestà normativa della regione siciliana in materia di tributi erariali , oltre agli altri | limiti | di carattere generale indicati nella sentenza medesima , è soggetta anche più specificamente a quello derivante dalla necessità che la |
| 1957-44.txt | 575 | 575 | è sempre possibile in quanto il fatto che la regione abbia , in virtù dei propri poteri legislativi e nei | limiti | di tali poteri , emanato una certa norma , non può importare che la stessa regione possa emanare una norma |
| 1957-44.txt | 603 | 603 | norma , non può importare che la stessa regione possa emanare una norma successiva nella stessa materia , travalicando i | limiti | che è sempre tenuta a rispettare . ora , l oggetto del presente giudizio è questo : accertare se la |
| 1957-44.txt | 684 | 684 | n . 9 del 17 gennaio 1957 , ha riconosciuto la potestà legislativa della regione siciliana in materia tributaria nei | limiti | derivanti dal carattere concorrente che a tale potestà risulta attribuito . del principio posto nella sentenza ora ricordata la corte |
| 1957-44.txt | 842 | 842 | motivi , sia perché si sarebbe dovuto impugnare la precedente legge regionale del 1953 , sia perché non sussisterebbe un | limite | della potestà legislativa regionale in materia tributaria derivante dal rispetto dei principi della legislazione statale . queste due ragioni di |
| 1957-44.txt | 907 | 907 | per acquiescenza e per il carattere confermativo del provvedimento e da quanto la corte ha già deciso in ordine ai | limiti | della potestà legislativa della regione siciliana in materia tributaria . nel merito i due motivi in esame sono infondati per |
| 1957-44.txt | 1751 | 1751 | sua norma , avente efficacia retroattiva , situazioni già disciplinate da una legge statale . il potere che , entro | limiti | più o meno ampi , ha la regione di dettare nuove e diverse norme nella stessa materia già regolata da |
| 1957-44.txt | 1877 | 1877 | ordinamento giuridico dello stato : unità la quale , se consente che una nuova legge regionale deroghi , sempre nei | limiti | consentiti , per l avvenire ad una precedente legge statale , non tollera che la legge regionale si sovrapponga con |
| 1957-47.txt | 1176 | 1176 | di accertare se la legge , nella quale trovi nella specie fondamento il potere di imposizione , stabilisca criteri e | limiti | , variabili per altro da caso a caso per la particolarità della materia , ma che comunque , nel loro |
| 1957-47.txt | 1328 | 1328 | nei decreti legge n . 1425 del 1935 e n . 2302 del 1936 ) indichino quei criteri e quei | limiti | che l art . 23 della costituzione richiede per la loro legittimità . con riferimento all epoca nella quale furono |
| 1957-47.txt | 1893 | 1893 | amministrativa , sono conferite ampie facoltà discrezionali , per l esercizio delle quali non sono neppur stabiliti criteri direttivi e | limitativi | . con decreto del prefetto , e su proposta del consiglio dello stesso e . p . t . , |
| 1957-52.txt | 419 | 419 | anche riguardo ai tributi erariali ; che questo potere normativa si esplica nell ambito del territorio regionale nel rispetto dei | limiti | derivanti non solo dalle leggi costituzionali ma anche dai principi e dagli interessi generali cui si uniformano le leggi dello |
| 1957-52.txt | 471 | 471 | unitario sul territorio nazionale l obbligazione tributaria , impone alla potestà legislativa regionale , in questa materia , una ulteriore | limitazione | consistente nel dovere di uniformarsi all indirizzo e ai principi fondamentali della legislazione statale per ogni singolo tributo . le |
| 1957-52.txt | 751 | 751 | per la regione siciliana , di emanare norme in materia di riscossione di diritti erariali , bensì dalla violazione dei | limiti | oggettivi sopraindicati . a questo proposito sfuggono ad ogni censura , sul piano della costituzionalità , le norme contenute nella |
| 1957-58.txt | 254 | 254 | con cui questa corte , riconoscendo alla regione siciliana il potere normativa in materia di tributi erariali , pone determinati | limiti | all esercizio di detto potere , sostiene che la potestà legislativa della regione , di cui agli artt . 14 |
| 1957-58.txt | 320 | 320 | statuto stesso ; e che quindi , trattandosi di un potere autonomo , la regione non dovrebbe sottostare che ai | limiti | espressamente stabiliti dai citati artt . 36 e 39 . ma anche questo particolare profilo della questione è stato considerato |
| 1957-58.txt | 389 | 389 | un carattere concorrente ; onde la necessità , che le leggi regionali tributarie rispettino oltre le leggi costituzionali e i | limiti | territoriali , anche ” i limiti dei principi ed interessi generali cui si informa la legislazione dello stato ” , |
| 1957-58.txt | 395 | 395 | necessità , che le leggi regionali tributarie rispettino oltre le leggi costituzionali e i limiti territoriali , anche ” i | limiti | dei principi ed interessi generali cui si informa la legislazione dello stato ” , come appunto dispone l art . |
| 1957-58.txt | 439 | 439 | comma , dello stesso statuto siciliano per la legislazione concorrente . rimane ora da decidere , se ed entro quali | limiti | la regione siciliana ha potestà normativa a disporre esenzioni fiscali in materia di tributi locali stabiliti e disciplinati da legge |
| 1957-58.txt | 499 | 499 | 9 , dopo avere affermato che la legislazione siciliana in materia tributaria ha carattere concorrente , e quindi soggetta ai | limiti | fissati nell art . 17 dello statuto siciliano , soggiunge che la stessa legislazione deve essere altresì coordinata con la |
| 1957-58.txt | 645 | 645 | piano nazionale , quando è giustificata dalla necessità di tutelare situazioni che interessano l intera popolazione dello stato ; è | limitata | a determinate zone del territorio , quando risponde a particolari esigenze locali . anche la legge per la finanza locale |
| 1957-58.txt | 855 | 855 | , passando a considerare la fattispecie in esame , occorre vedere se la legge impugnata sia contenuta entro i cennati | limiti | della potestà normativa della regione ovvero li ecceda . l art . 1 della legge dispone : ” i materiali |
| 1957-58.txt | 943 | 943 | monumenti di proprietà di enti o associazioni assistenziali o di mutuo soccorso ” . l art . 2 pone un | limite | quantitativo alla esenzione dal tributo . nella relazione al disegno di legge ( n . 129 del 5 gennaio 1956 |
| 1957-64.txt | 417 | 417 | terriera . i motivi che sono stati addotti per giustificare la scelta di questo metodo , e che vanno dalla | limitatezza | dei mezzi disponibili alle preoccupazioni di ordine tecnico , sociale e politico , e all intento di procedere sperimentalmente , |
| 1957-64.txt | 618 | 618 | 44 debbono essere interpretate logicamente , in funzione dei fini enunciati ; né si può sostenere che la fissazione dei | limiti | alla estensione della proprietà terriera sia cosa del tutto diversa dalla ammissione di provvedimenti di espropriazione , posto che non |
| 1957-64.txt | 652 | 652 | provvedimenti di espropriazione , posto che non è facile immaginare in quali altri modi si potrebbe ottenere il risultato di | limitare | una proprietà più estesa di quanto sia consentito dalla legge . se poi fosse vero , quantunque non risulti chiaramente |
| 1957-64.txt | 749 | 749 | cui è titolare il soggetto espropriando , in tutto il territorio della repubblica , laddove la norma costituzionale prevede i | limiti | della estensione della proprietà secondo le regioni e zone agrarie , si dovrebbe riaffermare che il criterio ivi richiamato ha |
| 1957-64.txt | 1221 | 1221 | degli appezzamenti espropriati ” e a questo fine ha concesso agli enti di riforma la facoltà di espropriare persino “ | limitate | superfici boschive soggette al vincolo idrogeologico ” , espressamente derogando ad un principio precedentemente stabilito ( art . 7 della |
| 1957-65.txt | 170 | 170 | si rinvia . egualmente infondata deve ritenersi la questione di legittimità costituzionale dell art . 16 della legge stralcio che | limitandosi | ad aggiungere all art . 5 della legge sila un comma , secondo il quale l emanazione dei decreti di |
| 1957-65.txt | 290 | 290 | di scorporo : a ) sotto un primo aspetto gli espropriati rilevano che l art . 4 non pone un | limite | uniforme alla estensione massima della proprietà fondiaria in una determinata zona , ma prevede lo scorporo di una quota determinata |
| 1957-65.txt | 327 | 327 | di una quota determinata in relazione al reddito dominicale complessivo e al reddito medio ; in tal modo anziché fissare | limiti | alla estensione della proprietà terriera ” secondo le regioni e le zone agrarie ” , come è consentito nell art |
| 1957-65.txt | 366 | 366 | nell art . 44 della costituzione , la norma impugnata fissa , in una stessa regione o zona agraria , | limiti | variabili secondo l entità complessiva della proprietà . in realtà l art . 44 della costituzione , nello stabilire che |
| 1957-65.txt | 390 | 390 | entità complessiva della proprietà . in realtà l art . 44 della costituzione , nello stabilire che la legge fissa | limiti | alla proprietà terriera secondo le regioni e le zone agrarie , non esige che la legge assuma come criterio quello |
| 1957-65.txt | 414 | 414 | secondo le regioni e le zone agrarie , non esige che la legge assuma come criterio quello di stabilire un | limite | massimo uniforme nell ambito di ciascuna regione o zona agraria . anzi , le due finalità cui le limitazioni sono |
| 1957-65.txt | 433 | 433 | un limite massimo uniforme nell ambito di ciascuna regione o zona agraria . anzi , le due finalità cui le | limitazioni | sono espressamente collegate nella norma costituzionale ( conseguire il razionale sfruttamento del suolo e stabilire equi rapporti sociali ) sono |
| 1957-65.txt | 468 | 468 | stabilire equi rapporti sociali ) sono tali da lasciare largo margine alla discrezionalità del legislatore nella scelta dei criteri di | limitazione | . in particolare , poi , i criteri assunti nella norma impugnata realizzano entrambi le finalità previste nell art . |
| 1957-65.txt | 658 | 658 | ad essere più estesa in quelle zone in cui il grado di produttività dei terreni è basso ed è più | limitata | laddove era stato già ottenuto un sistema di coltura intensiva . conseguentemente , il fatto che per terreni di identica |
| 1958-05.txt | 371 | 371 | regionale del 1947 – 48 , avrebbe valore indicativo come semplice riferimento ai tributi allora esistenti , ma non importerebbe | limitazione | del potere di riscuotere anche tributi successivamente istituiti , circa i quali perciò legittimamente la regione potrebbe esercitare la sua |
| 1958-05.txt | 396 | 396 | anche tributi successivamente istituiti , circa i quali perciò legittimamente la regione potrebbe esercitare la sua attività normativa , nei | limiti | già fissati da questa corte con la sentenza n . 9 del 1957 . è opportuno precisare anzitutto che , |
| 1958-05.txt | 448 | 448 | . 36 dello statuto regionale per decidere la controversia che allora formava oggetto del dibattito , se ed in quali | limiti | si potesse riconoscere alla sicilia potestà normativa in tema di tributi erariali , ed ha fissato il principio che , |
| 1958-05.txt | 510 | 510 | art . 36 dello statuto , potere normativo in materia tributaria , anche riguardo ai tributi erariali , con i | limiti | enunciati nella sentenza . e stato bensì riconosciuto alla regione il potere di riscuotere anche i tributi erariali , in |
| 1958-05.txt | 1130 | 1130 | invece , appunto perché dettata per istituire un regime provvisorio , oltre ad una precisazione , contiene necessariamente anche un | limite | , in quanto che , fino a quando ( ed è auspicabile che ciò si avveri sollecitamente ) non saranno |
| 1958-25.txt | 169 | 169 | avvocatura dello stato deduce la illegittimità costituzionale di questa disposizione perché , creando una nuova esenzione fiscale , eccede i | limiti | della potestà normativa regionale in materia di tributi erariali . la difesa della regione sostiene , d altra parte , |
| 1958-25.txt | 228 | 228 | in numerose disposizioni della legislazione statale . torna così all esame della corte la questione , se ed entro quali | limiti | la regione siciliana possa disporre esenzioni da tributi erariali , e più specificatamente in materia di tassa di registro . |
| 1958-25.txt | 281 | 281 | 1957 , dopo avere affermato che la legislazione siciliana in materia tributaria ha carattere concorrente , e quindi soggetta ai | limiti | fissati nell art . 17 dello statuto siciliano , soggiunge che la stessa legislazione deve essere altresì coordinata con la |
| 1958-45.txt | 1338 | 1338 | n . 9 , di questa corte , con la quale , pur riconoscendosi alla regione siciliana , entro determinati | limiti | , una potestà normativa e amministrativa nella materia finanziaria , si soggiunge che siffatto riconoscimento non importa peraltro , di |
| 1958-60.txt | 239 | 239 | procedere alla promulgazione e pubblicazione della legge anche in pendenza di ricorso per illegittimità costituzionale . il fondamento e i | limiti | di questa facoltà sono tali da escludere che essa possa influire , allorché sia stata esercitata , sullo svolgimento del |
| 1958-60.txt | 841 | 841 | prorogata , accentuando vieppiù l autonomia del nuovo provvedimento legislativo . passando al merito , occorre anzitutto precisare entro quali | limiti | la regione siciliana ha potestà normativa di disporre agevolazioni fiscali . questa corte con precedenti sentenze ha ritenuto che , |
| 1958-60.txt | 952 | 952 | giugno 1957 ; n . 117 del 1 luglio 1957 ed altre del 1957 ) . né a spostare detti | limiti | vale il rilievo della difesa della regione per cui la esigenza di una corrispondenza della esenzione regionale ad un tipo |
| 1958-60.txt | 2135 | 2135 | n . 384 ( art . 7 ) . le su indicate esenzioni della legge regionale sono concesse col solo | limite | temporale per la stipulazione degli atti e per l inizio e completamente delle opere destinate ad incrementare le industrie turistiche |
| 1958-60.txt | 2301 | 2301 | per il necessario coordinamento tra la finanza statale e quella regionale , rispettare non soltanto le leggi costituzionali e i | limiti | territoriali , ma anche i limiti derivanti dai principi e dagli interessi generali cui s informano le leggi dello stato |
| 1958-60.txt | 2307 | 2307 | finanza statale e quella regionale , rispettare non soltanto le leggi costituzionali e i limiti territoriali , ma anche i | limiti | derivanti dai principi e dagli interessi generali cui s informano le leggi dello stato ( art . 17 , prima |
| 1958-76.txt | 492 | 492 | economiche di carattere locale possono giustificare provvedimenti diretti a non creare posizioni di privilegio , bensì a ristabilire , nei | limiti | del possibile , un equilibrio turbato e pertanto a ricondurre le situazioni disuguali in una posizione di uguaglianza . ma |
| 1958-76.txt | 622 | 622 | tributaria statale . e proprio per evitare tale pericolo la potestà normativa della regione siciliana in materia trova i propri | limiti | nei principi e negli interessi generali cui si informa la legislazione dello stato , a norma dell art . 17 |
| 1958-76.txt | 823 | 823 | di registro in misura fissa per i contratti relativi alla costruzione di navi ed anche per quelli di acquisto , | limitatamente | però alla prima vendita . sennonché è facile osservare che , se la estensione del beneficio anche a successivi atti |
| 1958-76.txt | 850 | 850 | è facile osservare che , se la estensione del beneficio anche a successivi atti di scambio è contenuta entro ristretti | limiti | di tempo , il numero di essi può prevedersi pure limitato ; ma quando la durata del beneficio stesso viene |
| 1958-76.txt | 861 | 861 | a successivi atti di scambio è contenuta entro ristretti limiti di tempo , il numero di essi può prevedersi pure | limitato | ; ma quando la durata del beneficio stesso viene raddoppiata , si può prevedere raddoppiato anche il numero probabile di |
| 1958-76.txt | 960 | 960 | risolvere il problema della legittimità costituzionale della legge di proroga , escludendo che essa possa essere considerata contenuta entro i | limiti | fissati dall art . 17 dello statuto , nel quale gli interessi generali , cui si informa la legislazione dello |
| 1958-76.txt | 1147 | 1147 | nazionale , nel quale le esenzioni fiscali di cui si discute o non sono previste o sono contenute entro determinati | limiti | di tempo . |
| 1958-81.txt | 499 | 499 | fondamento in una corrispondente disposizione della costituzione , la quale , all art . 25 pone il divieto della retroattività | limitatamente | alla legge penale . il che , come questa corte ha avuto già modo di affermare ( sent . n |
| 1959-09.txt | 832 | 832 | normale . ora anche la disposizione , con la quale l art . 40 del regolamento della camera dei deputati | limita | l applicabilità della procedura decentrata escludendola per i ” progetti in materia tributaria ” , sebbene questi non rientrino fra |
| 1959-09.txt | 1813 | 1813 | ente per il periodo che va dal 16 gennaio 1951 al giorno dell entrata in vigore della presente legge sono | limitati | al 90 per cento ( novanta per cento ) della misura prevista nell art . 1 e nell art . |
| 1959-09.txt | 1889 | 1889 | nella gazzetta ufficiale n . 16 del 21 gennaio 1953 . rimane immutata , per il predetto periodo , la | limitazione | all 1 per cento del diritto di rivalsa stabilito dall art . 2 , terzo comma , del decreto ministeriale |
| 1959-09.txt | 2065 | 2065 | conformi al disposto costituzionale , osservò che a tale effetto , e tenendo conto della determinaiione del comitato ristretto di | limitare | al 90 per cento le misure originariamente disposte per i contributi dovuti all ente , sarebbe stato sufficiente sostituire , |
| 1959-09.txt | 2969 | 2969 | del presidente della camera che il testo trasmesso al senato era stato approvato nella riunione delle commissioni permanenti importi una | limitazione | al potere d indagine della corte costituzionale , giacché negandosi la possibilità di un controllo del processo formativo della legge |
| 1959-09.txt | 4153 | 4153 | senso di accertare , caso per caso , se la formulazione data al testo legislativo coordinato si è mantenuta nei | limiti | nei quali il coordinamento è stato autorizzato , in modo che essa esprima l effettiva volontà della camera e sia |
| 1959-09.txt | 4197 | 4197 | con una identica volontà dell altra camera a produrre la legge . 8 . – nel caso concreto , i | limiti | , entro i quali le commissioni riunite , prima della votazione finale sul testo elaborato dal comitato ristretto , avevano |
| 1959-09.txt | 4320 | 4320 | 9 . – ai fini del controllo della corte per accertare se il coordinamento del testo si è mantenuto nei | limiti | coi quali era stato autorizzato , è rilevante il raffronto fra il testo , votato dalle commissioni con riserva del |
| 1959-09.txt | 4440 | 4440 | settimo del testo approvato dalle commissioni , l indicazione diretta della misura dei contributi dovuti all ente , con la | limitazione | di essi al 90 % preveduta nel testo approvato dalle commissioni riunite ; 3 ) che nel testo coordinato non |
| 1959-09.txt | 4645 | 4645 | ricalca sostanzialmente quella contenuta nell ultima parte del comma settimo del testo approvato dalle commissioni e che faceva riferimento alla | limitazione | all 1 % del diritto di rivalsa stabilito nell art . 2 , terzo comma , del decreto ministeriale 15 |
| 1959-09.txt | 4824 | 4824 | solo fino alla concorrenza dell 1 % ” . il comma , così formulato , ha solo lo scopo di | limitare | all 1 per cento la rivalsa , come già era stabilito nell art . 2 del decreto ministeriale 15 gennaio |
| 1959-09.txt | 4940 | 4940 | dell ultima parte del comma settimo approvato dalle commissioni della camera , e , quindi , si è mantenuta nei | limiti | entro i quali era stato autorizzato il coordinamento ; 4 ) che il comma decimo del testo coordinato è letteralmente |
| 1959-09.txt | 5390 | 5390 | al rimborso , contenuta nel comma ottavo votato dalle commissioni , nel senso che la norma relativa al rimborso venisse | limitata | al solo contributo sulla cellulosa . il fatto stesso che l intero comma decimo del testo coordinato sia letteralmente identico |
| 1959-09.txt | 5840 | 5840 | fabbricazione di fibre tessili artificiali ; prevedono che le misure dei detti contributi potranno essere modificate , purché entro i | limiti | massimi stabiliti dalla stessa legge , con decreto del presidente del consiglio dei ministri , di concerto col ministro per |
| 1959-09.txt | 6431 | 6431 | legge tributaria retroattiva contrasti coi principi costituzionali enunciati nell art . 42 cost . ed in particolare col principio che | limita | l espropriazione della proprietà privata . una legge tributaria , anche retroattiva , non dà luogo ad un espropriazione di |
| 1959-09.txt | 6733 | 6733 | erano stati trasferiti sui compratori . non è esatto , poi , che la legge in questione abbia superato i | limiti | della prescrizione e della cosa giudicata . la legge si è limitata a stabilire la misura di contributi in quanto |
| 1959-09.txt | 6745 | 6745 | che la legge in questione abbia superato i limiti della prescrizione e della cosa giudicata . la legge si è | limitata | a stabilire la misura di contributi in quanto fossero tuttora dovuti , senza pregiudizio della prescrizione eventualmente verificatasi secondo le |
| 1959-36.txt | 675 | 675 | non esige che la legge , che conferisce il potere di imporre una prestazione , contenga necessariamente l indicazione del | limite | massimo della prestazione imponibile , ma implica che la legge non lasci all arbitrio dell ente impositore la determinazione della |
| 1959-36.txt | 855 | 855 | passivi della prestazione imposta , nessuna direttiva contengono per la determinazione del tributo , sì da potere costituire un criterio | limite | per fissarne il quantum . tale mancanza si appalesa ancor più grave , ove si consideri che né del consiglio |
| 1959-36.txt | 1016 | 1016 | non vincolante , e peraltro in un momento posteriore alla deliberazione consigliare che fissa le tabelle . né efficacia di | limite | alla discrezionalità dell ente impositore può avere l intervento del ministero delle finanze il quale , d intesa col ministero |
| 1959-36.txt | 1158 | 1158 | la quale il decreto legislativo 14 giugno 1928 , n . 1399 , deve ritenersi tuttora in vigore relativamente ai | limiti | minimi e massimi delle tariffe ( art . 15 ) . invero la legge del 1947 , n . 1417 |
| 1959-56.txt | 230 | 230 | strettamente amministrativo ; viceversa , ammesso che quell obbligo non abbia di fatto apportato innovazioni sostanziali e quindi rientrasse nei | limiti | della legislazione vigente , ciò non toglie che , almeno potenzialmente , potesse avere forza di legge . occorre dunque |
| 1959-56.txt | 910 | 910 | 21 dicembre 1933 , n . 1736 , disciplinandone l attuazione pratica : che poi l atto sia rimasto nei | limiti | della legge da eseguire o li abbia illegittimamente valicati , è un indagine che non rientra nella competenza di questa |
| 1960-12.txt | 421 | 421 | comunali sia stata a suo tempo disposta in base alla legge , e con la determinazione concreta di condizioni e | limiti | , attinenti ai soggetti e all oggetto della prestazione , alla misura massima di essa , alle sue modalità e |
| 1960-12.txt | 526 | 526 | libertà personale , perché , come si desume da tutto il contesto dell articolo , esso non riguarda genericamente le | limitazioni | cui in vario modo il cittadino può essere sottoposto nello svolgimento della sua attività , ma specificamente si riferisce alla |
| 1960-12.txt | 574 | 574 | della propria persona , così come , oltre tutto , può dedursi dal fatto che l art . 13 pone | limiti | alla detenzione , alla ispezione e perquisizione personale , al massimo della carcerazione preventiva . nemmeno è sostenibile un contrasto |
| 1960-12.txt | 683 | 683 | indugiare sull asserita violazione dell art . 3 della costituzione , per avere l art . 5 della legge impugnata | limitato | l obbligo della prestazione personale ai cittadini di sesso maschile , in quanto è evidente che la limitazione stessa fu |
| 1960-12.txt | 701 | 701 | legge impugnata limitato l obbligo della prestazione personale ai cittadini di sesso maschile , in quanto è evidente che la | limitazione | stessa fu dettata dalla particolare considerazione della minore idoneità fisica degli individui di sesso femminile , e quindi con una |
| 1960-12.txt | 722 | 722 | stessa fu dettata dalla particolare considerazione della minore idoneità fisica degli individui di sesso femminile , e quindi con una | limitazione | che costituisce nel modo più evidente un trattamento di vantaggio . è stata anche lamentata una violazione dell art . |
| 1960-12.txt | 838 | 838 | , intesa come manifestazione del concorso di ciascuno alla vita e al progresso sociale , non può dirsi leso dalle | limitazioni | che l attività del cittadino può subire per la tutela di altri interessi e di altre esigenze sociali . nessun |
| 1960-12.txt | 962 | 962 | potendo un tal principio , che ha attinenza allo svolgimento normale dell attività del cittadino , reputarsi leso dalla particolare | limitazione | inerente all obbligo della prestazione personale di quattro giornate annuali di lavoro , sostituibili per giunta col pagamento di una |
| 1960-39.txt | 618 | 618 | passando ad esaminare il merito della causa , la corte osserva che il decreto presidenziale impugnato ha indubbiamente esorbitato dai | limiti | di competenza della regione , per quanto concerne le attività economiche cui si riferisce il ricorso . quel decreto ha |
| 1960-46.txt | 386 | 386 | ” ed abbia , quindi , automaticamente ripreso vigore il decreto-legge 7 agosto 1936 , n . 1639 , che | limita | a 180 giorni il termine per la notifica dell accertamento di valore da parte dell ufficio del registro ” . |
| 1960-46.txt | 801 | 801 | art . 6 del decreto luogotenenziale 16 marzo 1946 , n . 98 , in quanto questa norma si è | limitata | a prescrivere l obbligo per il governo di presentare al parlamento per la ratifica i decreti legislativi , da esso |
| 1960-51.txt | 207 | 207 | deve ritenersi rispettato quando la legge che prevede l imposizione pur non fissandone il massimo , determini criteri , condizioni | limiti | e controlli idonei a contenere la discrezionalità dell ente impositore nell esercizio del potere attribuitogli e ad evitare così che |
| 1960-51.txt | 622 | 622 | art . 270 , della superficie e dell uso dei locali non bastano a contenere la misura della tassa entro | limiti | ben definiti , e perché i controlli affidati ad organi della pubblica amministrazione non hanno efficacia di limite all esercizio |
| 1960-51.txt | 640 | 640 | tassa entro limiti ben definiti , e perché i controlli affidati ad organi della pubblica amministrazione non hanno efficacia di | limite | all esercizio del potere discrezionale attribuito dalla legge ai comuni . la corte ritiene , invece , che il sistema |
| 1960-51.txt | 795 | 795 | alla superficie ed all uso dei locali non dà affatto i criteri idonei a contenere la misura della tassa entro | limiti | ben definiti , e che , quindi , i comuni resterebbero arbitri nella determinazione del quantum del tributo . ed |
| 1960-51.txt | 831 | 831 | quantum del tributo . ed in effetti potrebbe dubitarsi della idoneità di siffatte indicazioni per concretare i criteri e i | limiti | che la legge deve avere per non essere in contrasto con la norma dell art . 23 della costituzione . |
| 1960-51.txt | 955 | 955 | stato riprodotto il secondo comma del vecchio testo ( del 1931 ) dello stesso articolo , in cui espressamente si | limitava | il gettito totale del tributo alla spesa effettiva sostenuta dal comune per il servizio in questione ; ma è altrettanto |
| 1960-51.txt | 983 | 983 | effettiva sostenuta dal comune per il servizio in questione ; ma è altrettanto vero che nella sostanza lo stesso criterio | limite | è rimasto nel nuovo testo dell art . 268 , che consta di un solo comma del seguente tenore : |
| 1960-51.txt | 1118 | 1118 | questa interpretazione dell art . 268 , il sistema dell imposizione soddisfa a quel principio della determinazione dei criteri e | limiti | che la legge d imposizione deve contenere per evitare l arbitrio dell ente impositore , e non è , quindi |
| 1960-51.txt | 1279 | 1279 | in tutti i comuni data la diversità della popolazione e delle complesse situazioni locali ) è adunque contenuta in sufficienti | limiti | obiettivi , cui essi comuni debbono attenersi e nell adottare gli appositi regolamenti , che , ai sensi del comma |
| 1960-56.txt | 2505 | 2505 | che sia possibile travolgere nell espropriazione beni che non siano di proprietà del soggetto passivo dello scorporo , così la | limitazione | del tempo per l esercizio della delega non può legittimare , con pregiudizio del diritto di proprietà , il decreto |
| 1960-70.txt | 337 | 337 | costituzione , l eccezione di illegittimità della disposizione , per mancanza , nella parte variabile , di criteri e di | limiti | idonei a circoscrivere il potere dell amministrazione , sarebbe perciò irrilevante nella controversia promossa dalla società ” chimical ” . |
| 1960-70.txt | 1974 | 1974 | ma ne demanda la determinazione al potere esecutivo , purché , in questo caso , indichi i criteri e i | limiti | idonei a circoscrivere l esercizio di tale potere . ora , dal testo del terzo comma dell art . 4 |
| 1960-70.txt | 2214 | 2214 | ricordata giurisprudenza di questa corte ) che la stessa disposizione legislativa , che impone la prestazione , indichi i criteri | limitativi | della discrezionalità del potere esecutivo . da quanto si è esposto consegue che il contrasto con la norma dell art |
| 1960-70.txt | 2687 | 2687 | 53 ) non è violato quando risultano diversamente disciplinate situazioni che il legislatore considera diverse , purché siano osservati i | limiti | stabiliti dal primo comma del detto articolo , e purché il trattamento differenziato riguardi categorie di persone e non già |
| 1960-70.txt | 3406 | 3406 | nelle quali l incremento della produzione giova all imprenditore ; e in quanto , non avendo la legge stabilito un | limite | massimo nella determinazione dello sconto , questo potrebbe , a un certo punto , annullare ogni profitto per il produttore |
| 1961-21.txt | 294 | 294 | e pur essendo stato esposto altrettanto a lungo a severe critiche da parte della dottrina e ad interpretazioni correttive e | limitative | per opera della giurisprudenza , la quale è giunta ad escludere l applicabilità dell istituto stesso quando la pretesa tributaria |
| 1961-30.txt | 1039 | 1039 | avevano ispirato la riforma , ma non era suscettibile di realizzarsi . doveva perciò considerarsi un mezzo , non un | limite | dell intento perequativo che il ravvicinamento dei due periodi doveva attuare . e l art . 3 t.u . 29 |
| 1961-30.txt | 1160 | 1160 | per renderli meglio operanti e rafforzarne il valore , quindi , senza negarli o sostituirli . così essendo , nessun | limite | posto al potere delegato risulta infranto . 4 . – l avvocato merenda obietta ancora , da un lato , |
| 1961-30.txt | 1326 | 1326 | la norma delegante consente , secondo quanto si è detto , una scelta di mezzi nella cornice di un rigore | limitato | da principi sostanziali . in tal caso non si potrà aver dubbi sulla legittimità delle disposizioni della legge delegata che |
| 1961-30.txt | 1414 | 1414 | il principio di riferimento al periodo di vigore del bilancio statale , né per quanto riguarda l assunta violazione del | limite | della semplificazione posto dalla norma delegante . precisato , come si è fatto , che fine specifico della riforma del |
| 1961-30.txt | 1551 | 1551 | . 19 , all art . 20 , all art . 46 . la norma delegante , nel porre il | limite | del rispetto dei principi accolti dalla legge di cui faceva parte e da quella anteriore , ha , pertanto , |
| 1961-34.txt | 71 | 71 | legge regionale sotto un duplice aspetto : sotto l aspetto della potestà normativa tributaria della regione siciliana , i cui | limiti | sarebbero stati violati dal sistema di finanziamento della legge stessa , previsto nell art . 3 , e sotto l |
| 1961-34.txt | 110 | 110 | sotto l aspetto della potestà normativa in materia di assistenza e previdenza , in quanto la legge avrebbe ecceduto i | limiti | dei principi ed interessi generali cui si informa la legislazione dello stato , violando così l art . 17 dello |
| 1961-34.txt | 161 | 161 | inoltre , dedotta la violazione dell art . 81 , ultimo comma , della costituzione . la censura riguardante i | limiti | della potestà normativa in materia di previdenza e assistenza non è stata proposta né in forma perplessa , né in |
| 1961-34.txt | 234 | 234 | considerandola come ugualmente illegittima , sotto l uno e l altro riflesso . né il fatto che la violazione dei | limiti | della potestà tributaria viene dedotta in relazione all art . 3 , mentre la violazione dei limiti della potestà normativa |
| 1961-34.txt | 251 | 251 | la violazione dei limiti della potestà tributaria viene dedotta in relazione all art . 3 , mentre la violazione dei | limiti | della potestà normativa in materia previdenziale investe la intera legge , implica che quest ultimo motivo sia pregiudiziale rispetto al |
| 1961-34.txt | 437 | 437 | i braccianti e salariati agricoli , disposta con la legge in esame , non può riscontrarsi una violazione del doppio | limite | che , ai sensi del citato art . 17 , incontra la potestà normativa regionale nei principi e interessi generali |
| 1961-34.txt | 752 | 752 | – a parte la questione se esista nella legislazione statale un principio secondo cui la misura del salario costituirebbe un | limite | delle prestazioni assicurative non è stato provato che , nella specie , si fosse superato tale limite . 3 . |
| 1961-34.txt | 769 | 769 | salario costituirebbe un limite delle prestazioni assicurative non è stato provato che , nella specie , si fosse superato tale | limite | . 3 . – fondato è il motivo riguardante la potestà normativa tributaria . questa corte ha già avuto ripetutamente |
| 1961-34.txt | 794 | 794 | fondato è il motivo riguardante la potestà normativa tributaria . questa corte ha già avuto ripetutamente occasione di indicare i | limiti | della potestà tributaria della regione siciliana , derivanti , oltre che dalle leggi costituzionali , dai principi e dagli interessi |
| 1961-34.txt | 1045 | 1045 | di tributo previsti dall ordinamento statale ed ai principi a cui questo si ispira : sarebbe altrimenti facile eludere i | limiti | della potestà normativa regionale , creando , sotto la forma di addizionale , tributi sostanzialmente nuovi . ciò precisato , |
| 1961-37.txt | 252 | 252 | la provvidenza in esame – che , date le ragioni e le circostanze ispiratrici della legge , è da ritenere | limitata | ai soli casi di eventi eccezionali , e non si estende all ipotesi del naturale esaurimento della potenza produttiva dei |
| 1961-37.txt | 1376 | 1376 | campo del diritto pubblico , ha avuto più volte occasione di riconoscere la possibilità che essa si svolga – entro | limiti | circoscritti – anche in relazione a rapporti di diritto privato ( si possono ricordare al riguardo le sentenze n . |
| 1961-37.txt | 2044 | 2044 | circoscritta e , quindi , di una finanza che incontra in tale situazione una insuperabile barriera ) in ordine ai | limiti | della possibilità di far ricorso a sistemi di finanza straordinaria ( v . , ad es . , espressamente , |
| 1961-37.txt | 2267 | 2267 | per trovare il titolo alle necessarie iscrizioni negli stati di previsione delle spese e , a un tempo , il | limite | al proprio potere politico . 7 . – l illegittimità dell art . 18 , e cioè dell autorizzazione a |
| 1961-48.txt | 1134 | 1134 | escludere che la discrezionalità si trasformi in arbitrio . ora , l art . 1 della legge impugnata si è | limitato | a dettare norme per l accertamento dell imponibile di un tributo che , come l imposta di successione , ha |
| 1961-66.txt | 179 | 179 | considerarsi compresa nelle materie dell agricoltura e del turismo , e dell industria e commercio , attribuite , con diversi | limiti | , alla potestà legislativa della regione della valle d aosta dagli artt . 2 e 3 st . speciale , |
| 1961-66.txt | 286 | 286 | in precedenti sentenze si è avuto occasione di affermare che la tassativa elencazione di materie contenuta negli statuti pone un | limite | alla competenza legislativa delle regioni , che non consente l emanazione di provvedimenti legislativi fuori dell ambito di esse , |
| 1961-66.txt | 676 | 676 | essere modificata in relazione alle dette materie ; e , per converso , tutta la potestà legislativa dello stato sarebbe | limitata | dalla potestà della regione di regolare qualunque rapporto giuridico , nel campo delle attività attribuite alla competenza regionale , in |
| 1961-66.txt | 1167 | 1167 | la regione non può avere poteri maggiori di quelli che non abbia in ciascuna di esse . la violazione dei | limiti | assegnati alla competenza regionale dalle citate norme dello statuto è resa , poi , tanto più evidente dal fatto che |
| 1961-66.txt | 1305 | 1305 | regionale – come è stato sostenuto dalla difesa della regione anche nella discussione orale – , essa esorbiterebbe ugualmente dai | limiti | statutari , in quanto la regione , nell esercizio della potestà legislativa di integrazione ed attuazione delle leggi della repubblica |
| 1961-66.txt | 1762 | 1762 | appartenenza di questa materia alla competenza legislativa dello stato , portano a negare che la legge impugnata sia stata nei | limiti | della competenza legislativa attribuita alla regione , sia dall art . 2 che dall art . 3 dello statuto speciale |
| 1961-66.txt | 1839 | 1839 | 47 costituzione . viene ugualmente a cadere la domanda , proposta in via subordinata dalla difesa della regione , di | limitare | la dichiarazione di illegittimità costituzionale a quella parte della legge che riguarda le società per la gestione di imprese industriali |
| 1961-79.txt | 222 | 222 | n . 1424 ) . per quanto riguarda questi ultimi due testi legislativi , l esame va , peraltro , | limitato | rispettivamente al secondo periodo del secondo comma del citato art . 52 e al terzo comma dell art . 24 |
| 1961-79.txt | 565 | 565 | principio di uguaglianza , col pari diritto di tutti i cittadini di agire in giudizio , con l inammissibilità di | limitazioni | al diritto di far valere in giudizio l illegittimità degli atti amministrativi comunque lesivi di diritti o di interessi legittimi |
| 1962-02.txt | 450 | 450 | base alla quale la prestazione era imposta , contenesse o no la determinazione di presupposti , di garanzie e di | limiti | sufficienti a circoscrivere la potestà dell ente impositore . ed è precisamente un esame con questo oggetto che deve essere |
| 1962-02.txt | 1040 | 1040 | accertare se nelle norme legislative , delle quali è controversa la legittimità costituzionale , si ravvisi la predisposizione di tali | limiti | al potere dell ente impositore da far riconoscere che la prestazione sia imposta ” in base alla legge ” , |
| 1962-02.txt | 1082 | 1082 | la espressione contenuta nella norma della costituzione . a sostegno della tesi affermativa si è sostenuto che la legge pone | limiti | sufficienti a quel potere , in quanto ne subordina l esercizio alla sussistenza di uno stato di particolare e grave |
| 1962-02.txt | 1190 | 1190 | del t.u . della legge comunale e provinciale , risulta una costante tendenza del legislatore ad aumentare e perfezionare i | limiti | e i controlli concernenti la imposizione della contribuzione , garantendone sempre meglio la conformità al precetto costituzionale . a giudizio |
| 1962-02.txt | 1215 | 1215 | la imposizione della contribuzione , garantendone sempre meglio la conformità al precetto costituzionale . a giudizio della corte , i | limiti | ed i controlli che si affermano previsti nell art . 195 del t.u . per la finanza locale e nell |
| 1962-02.txt | 1308 | 1308 | ad essa accertare se tale legge sia applicabile ai rapporti controversi ) , seppure si potessero considerare veri e propri | limiti | e controlli , non sono da ritenere conformi al precetto contenuto nell art . 23 della costituzione . anche se |
| 1962-02.txt | 1348 | 1348 | se il fabbisogno finanziario di un ente a fini molteplici , quale il comune , potesse essere considerato come un | limite | al potere di imposizione di esso , si tratterebbe di un limite semplicemente globale e , in quanto tale , |
| 1962-02.txt | 1360 | 1360 | il comune , potesse essere considerato come un limite al potere di imposizione di esso , si tratterebbe di un | limite | semplicemente globale e , in quanto tale , insufficiente a garantire i singoli ; né possono attribuirsi carattere ed efficacia |
| 1962-17.txt | 810 | 810 | circolare n . 2035 , prescrivendo che il capitolato speciale di appalto non contenga la suddetta clausola , non si | limita | a dare istruzioni per l applicazione di norme giuridiche , ma , equiparando nel trattamento tributario la regione allo stato |
| 1962-17.txt | 1089 | 1089 | procedimenti contenziosi e giurisdizionali , ove tale diritto sia contestato . l assessore , così disponendo , non si è | limitato | , come sostiene la difesa della regione , ad impartire istruzioni relativamente agli appalti di opere pubbliche di sua competenza |
| 1962-17.txt | 1372 | 1372 | ed in proposito è a ricordare che la potestà amministrativa della regione siciliana , in materia di tributi , è | limitata | alla riscossione delle imposte ; che le norme statali vigenti non contengono una sistemazione completa e definitiva dei rapporti finanziari |
| 1962-56.txt | 677 | 677 | stato ritenuto nella su citata sentenza , che cioè trattasi di estendere alla regione una ipotesi di esenzione fiscale , | limitata | dall articolo 29 , n . 5 , del t.u . sulla finanza locale , all amministrazione dello stato e |
| 1962-65.txt | 452 | 452 | in conformità alla giurisprudenza costante , la corte esaminerà le sole questioni che sono state enunciate nelle ordinanze e nei | limiti | nei quali queste risultano formulate nelle ordinanze stesse , tenendo conto delle deduzioni difensive solo in quanto esse sviluppino ed |
| 1962-65.txt | 1938 | 1938 | di mano d opera per ogni azienda agricola . i poteri affidati alle commissioni provinciali hanno carattere amministrativo e si | limitano | alla identificazione ed alla classificazione di situazioni concrete sulla base delle disposizioni poste dalla legge . in definitiva , può |
| 1962-65.txt | 1976 | 1976 | definitiva , può dirsi che il sistema si appoggia ad un complesso di garanzie , di criteri direttivi e di | limitazioni | , che rispondono al canone sancito dall art . 23 della costituzione , come la giurisprudenza di questa corte lo |
| 1962-65.txt | 2352 | 2352 | leggi tributarie non mancano disposizioni del genere : esse non sono da considerarsi illegittime quando quei criteri siano dettati nei | limiti | dell art . 23 della costituzione e nel rispetto delle altre norme costituzionali . ma nel caso attuale il cosiddetto |
| 1962-65.txt | 3273 | 3273 | art . 5 affidato ad libitum alle commissioni provinciali la scelta di uno dei due sistemi di accertamento senza alcun | limite | e senza alcuna direttiva , con l effetto di determinare anche un contrasto con l art . 3 della costituzione |
| 1962-67.txt | 704 | 704 | . 5 . – l ordinanza di questa corte n . 57 del 10 novembre 1961 ha così posto i | limiti | del presente giudizio : se cioè la facoltà data al ministro per le finanze dall art . 10 della legge |
| 1962-67.txt | 1080 | 1080 | , menomando l organizzazione dei relativi servizi . infatti , per il passaggio di funzioni e di organi alla regione | limitatamente | alla riscossione dei tributi , con esclusione delle fasi che la precedono , è occorsa la legge 12 aprile 1948 |
| 1962-67.txt | 1241 | 1241 | funzionari dello stato . . . ” . 7 . – la difesa della regione , non tenendo conto dei | limiti | segnati al presente dibattito dall ordinanza di questa corte n . 57 del 1961 , in contrasto col precedente sistema |
| 1962-68.txt | 536 | 536 | può estendersi al sindacato delle modalità e del potere discrezionale di cui l organo abbia fatto uso nell ambito dei | limiti | ad esso assegnati . anche tale eccezione va disattesa . esiste conflitto di attribuzione tra stato e regione quando questa |
| 1962-75.txt | 377 | 377 | ricorsi innanzi a commissioni tributarie . ancor più manifestamente delle disposizioni sopra ricordate , già dichiarate illegittime ( le quali | limitano | soltanto l esercizio dell azione innanzi ai giudici ordinari ) , quella in esame è , dunque , in insanabile |
| 1962-75.txt | 585 | 585 | tutela giurisdizionale nei confronti degli atti amministrativi lesivi di diritti o di interessi legittimi ” non può essere esclusa o | limitata | a particolari mezzi di impugnazione o per determinate categorie di atti ” . |
| 1962-86.txt | 259 | 259 | solve et repete ( sentenza 31 marzo 1961 , n . 21 ) . non impedisce , infatti , né | limita | la tutela giurisdizionale , ma esclude soltanto che l autorità giudiziaria possa sospendere l effetto dell atto amministrativo ; e |
| 1962-87.txt | 29 | 29 | due cause hanno per oggetto la medesima questione di legittimità costituzionale , anche se l ordinanza del pretore di manduria | limita | l impugativa al secondo comma dell art . 209 del t.u . delle leggi sulle imposte dirette : pertanto , |
| 1962-87.txt | 349 | 349 | 113 della costituzione , secondo la quale la tutela giurisdizionale assicurata contro gli atti amministrativi non può essere esclusa o | limitata | a particolari mezzi di impugnazione o per determinate categorie di atti . nemmeno questa tesi è fondata . in primo |
| 1962-87.txt | 1065 | 1065 | che sospenda gli atti esecutivi , e che sono definitivi , possono essere esperiti i rimedi approntati dall ordinamento , | limitandosi | l ultimo comma dell art . 208 a ridurre a 60 giorni il termine per il ricorso in via straordinaria |
| 1962-87.txt | 1468 | 1468 | applicazione di quella regola , ma piuttosto dal principio dell esecutorietà dell atto amministrativo . e codesto principio , nei | limiti | nei quali esso vale nei confronti della sopravvenuta costituzione , fu già fatto salvo dalla corte nella sentenza n . |
| 1962-87.txt | 1550 | 1550 | ma stabilisce l indipendenza dell azione giudiziaria dal procedimento esecutivo ; non impedisce la pronuncia del giudice , ma ne | limita | l efficacia entro certi confini , vietandogli di revocare o modificare l atto amministrativo impugnato nei casi e con gli |
| 1963-104.txt | 152 | 152 | decide quale organo di terza istanza , dopo che si siano pronunciate le commissioni censuarie comunali e provinciali , e | limitatamente | alle questioni di massima e di violazione di legge ( art . 38 del t.u . 8 ottobre 1931 , |
| 1963-127.txt | 948 | 948 | preceduto da adeguata istruttoria e accompagnato da congrua motivazione . in conclusione , l accertamento del ministro ha dei precisi | limiti | , rappresentati dall effettività delle spese : limiti che , anche nello stretto ambito del sindacato di legittimità dell atto |
| 1963-127.txt | 956 | 956 | motivazione . in conclusione , l accertamento del ministro ha dei precisi limiti , rappresentati dall effettività delle spese : | limiti | che , anche nello stretto ambito del sindacato di legittimità dell atto amministrativo , sono identificabili . 4 . – |
| 1963-127.txt | 1090 | 1090 | , in quanto l esercizio di quel potere – a parte la nessuna sua giustificazione – è esente da ogni | limite | , giacché l accertamento delle ” particolari circostanze ” , che rendono ” necessario ed opportuno ” il provvedimento , |
| 1963-127.txt | 1295 | 1295 | sulla legittimità della norma che prevede questa ordinanza è dato unicamente dal fatto che la norma stessa non pone adeguati | limiti | all esercizio del potere . il dubbio , però , può essere superato considerando che l atto non può essere |
| 1963-127.txt | 1322 | 1322 | dubbio , però , può essere superato considerando che l atto non può essere arbitrario e non può non trovare | limiti | analoghi a quelli posti dalle disposizioni che regolano , i casi di sospensione della riscossione delle entrate fiscali . la |
| 1963-132.txt | 638 | 638 | . con che vengono offerti al contribuente i più ampi mezzi di garanzia . il problema della indipendenza va posto | limitatamente | alla appartenenza del funzionario all ufficio che ha redatto la stima dei beni immobili , in quanto egli possa sentirsi |
| 1963-132.txt | 1078 | 1078 | della commissione , non sussistono per lui vincoli gerarchici , né alcun altro motivo che possa far pensare ad una | limitazione | della sua libertà di decisione , ma sussistono invece i doveri propri del giudice , e le responsabilità giuridiche e |
| 1963-155.txt | 222 | 222 | una certa data e contribuenti che sono stati o saranno iscritti dopo quella data . la questione , entro tali | limiti | , è fondata . 2 . – come è noto , l addizionale e . c . a . grava |
| 1963-155.txt | 1660 | 1660 | denunciata ; la quale dunque , non comportando alcuna disparità di trattamento , non è colpita da illegittimità costituzionale nei | limiti | in cui è applicabile al periodo di imposta 1960 . altrettanto si dica , per gli enti tassabili in base |
| 1963-155.txt | 1871 | 1871 | lo stesso art . 2 , primo comma , prima parte , non sfugge alla dichiarazione di illegittimità costituzionale nei | limiti | in cui esso è applicabile a periodi d imposta anteriori al 1960 o al 1959-60 : rispetto al 1959 ( |
| 1963-155.txt | 2356 | 2356 | dell addizionale e dell aumento dell addizionale dovuta nell anno 1961 in virtù dell articolo precedente : essa vale nei | limiti | in cui è efficace questo articolo dopo che se ne è dichiarata la incostituzionalità : infatti , la dichiarazione di |
| 1963-174.txt | 447 | 447 | d . legge vanoni ) , art . 12 , non aveva mutato sostanzialmente il sistema , ma s era | limitata | a stabilire che l imposta si sarebbe dovuta , da allora in poi , non per anno solare , ma |
| 1963-174.txt | 816 | 816 | che neanche il predetto d.p.r . si preoccupava di coprire ; viceversa lo stesso obbligo di imposta , che , | limitato | al primo semestre del 1952 , avvantaggiava gli enti ricordati , per analoghi ma opposti motivi danneggiava gli enti il |
| 1963-40.txt | 175 | 175 | dell autorità giurisdizionale chiamata a pronunciare sulla causa , trattandosi di valutazione che implica un giudizio sui termini e sui | limiti | della controversia e sulla norma da applicare nel caso concreto . il p.m . , in quanto non ha potere |
| 1963-73.txt | 75 | 75 | che ha dichiarato l illegittimità dell art . 2 del d.l.c.p.s . 8 novembre 1947 , n . 1417 , | limitatamente | alle tariffe relative alla pubblicità affine ( forme pubblicitarie effettuate dal privato con mezzi propri e senza alcuna prestazione da |
| 1963-73.txt | 245 | 245 | comuni , ha fatto distinzione fra le varie forme di pubblicità e fra i mezzi adoperati , ed ha fissato | limiti | precisi al tributo . soltanto la norma transitoria dell art . 30 , emanata allo scopo di sopperire alla vacatio |
| 1963-73.txt | 297 | 297 | data di pubblicazione della sentenza e la entrata in vigore della nuova legge , si discosta dai criteri e dai | limiti | indicati dalla stessa legge , e concede ai comuni il diritto di chiedere gli arretrati ” in base alle tariffe |
| 1963-77.txt | 429 | 429 | abrogazione della medesima , la quale ” efficace ” ed ” applicabile ” resta , pur sempre , entro i | limiti | consacrati dai principi regolanti la successione delle leggi nel tempo . 2 . – passando ad esaminare il merito della |
| 1963-77.txt | 991 | 991 | 1958 ) . in questo secondo giudizio la corte osservava : ” il decreto presidenziale impugnato ha indubbiamente esorbitato dai | limiti | di competenza della regione . . . quel decreto ha rinnovato la concessione di agevolazioni tributarie a categorie di imprese |
| 1963-81.txt | 1752 | 1752 | parità di situazioni , e che il giudizio sulla parità o meno delle situazioni spetta insidacabilmente al legislatore , nei | limiti | del rispetto della ragionevolezza e degli altri principi costituzionali . ora , in conseguenza di tutto quanto si è precisato |
| 1963-82.txt | 411 | 411 | della questione di legittimità costituzionale con essa sollevata , non discende dall impugnato art . 72 , il quale si | limita | a disporre la così detta ” tassa di titolo ” , senza nulla statuire in ordine alle conseguenze del mancato |
| 1963-92.txt | 14 | 14 | considerato in diritto : 1 . – l esame della corte deve essere | limitato | alla questione di costituzionalità , negli esatti termini in cui è stata formulata nell ordinanza di rimessione , e non |
| 1963-92.txt | 742 | 742 | acquisto adempie – secondo la valutazione discrezionale del legislatore , non sindacabile in questa sede quando si sia mantenuta entro | limiti | razionali – di indice rivelatore della ricchezza . non si contesta che l anzidetto sistema di imposizione possa dar luogo |
| 1963-93.txt | 356 | 356 | in base a quali criteri e da quali organi sia da stabilire in concreto l aliquota del tributo entro il | limite | massimo fissato dalla legge ; 2 ) non è dettato alcun criterio né indicati gli organi competenti per l accertamento |
| 1963-93.txt | 1048 | 1048 | presenta come discrezionale rimane dunque quello riguardante la determinazione dell aliquota del tributo , della quale la disposizione stessa si | limita | a fissare nel 3 per cento , rispetto al valore dell acqua al momento dell asportazione , il limite massimo |
| 1963-93.txt | 1067 | 1067 | si limita a fissare nel 3 per cento , rispetto al valore dell acqua al momento dell asportazione , il | limite | massimo , senza indicare alcun criterio in ordine alla scelta di un aliquota piuttosto che di un altra . ritiene |
| 1963-93.txt | 1104 | 1104 | un altra . ritiene però la corte che , quando l aliquota di un tributo sia contenuta in sì tenui | limiti | , l attribuzione di un potere di scelta all ente impositore , da esercitare evidentemente nel quadro di una equilibrata |
| 1963-93.txt | 1186 | 1186 | d imposizione tributaria conferiti all autorità amministrativa , considerarsi soddisfatto appunto attraverso la fissazione , nella legge , di un | limite | massimo di tenore non elevato . |
| 1964-100.txt | 883 | 883 | del titolo successorio e circa l entità del compendio ereditario , non su una confessione della obbligazione tributaria . la | limitazione | del diritto di agire apparirà ancora più grave ove si consideri che l amministrazione finanziaria ha privilegio su tutti i |
| 1964-103.txt | 20 | 20 | considerato in diritto : 1 . – nell ordinanza viene precisato che la questione di legittimità costituzionale deve intendersi | limitata | agli artt . 2 e 4 del r . d . l . 13 marzo 1944 , n . 88 |
| 1964-15.txt | 173 | 173 | sulla misura dei tributi versati dai contribuenti dell uno o dell altro di questi , pur rimanendo contenuta entro il | limite | massimo del 3 per cento l aliquota del tributo , sono risultate effettivamente notevoli . si tratta però di un |
| 1964-15.txt | 251 | 251 | legislativa dei poteri di imposizione tributaria conferiti all autorità amministrativa , attraverso la fissazione , nella legge , di un | limite | massimo in misura non elevata . né sembra sostenibile la tesi della violazione dell art . 120 della costituzione , |
| 1964-15.txt | 302 | 302 | bergamo , ma sulla quale la difesa del contribuente non ha insistito particolarmente , poiché quella norma costituzionale pone esclusivamente | limiti | alla potestà legislativa delle regioni , né consente una estensione analogica che la renda applicabile a provvedimenti in materia tributaria |
| 1964-15.txt | 611 | 611 | legittimi dinanzi agli organi di giurisdizione ordinaria o amministrativa ” e ” tale tutela giurisdizionale non può essere esclusa o | limitata | a particolari mezzi di impugnazione o per determinate categorie di atti ” , è applicabile ad ogni caso in cui |
| 1964-42.txt | 371 | 371 | oggetto dell azione esecutiva , l ordinamento giuridico , da una parte , pone , come è noto , delle | limitazioni | alla responsabilità patrimoniale del debitore , sottraendo a detta azione alcune categorie di beni a lui appartenenti ; dall altra |
| 1964-42.txt | 588 | 588 | , della costituzione , il quale garantisce la difesa in giudizio dei diritti soggettivi , considerati nella configurazione e nei | limiti | che ad essi derivano dal diritto sostanziale ; in particolare , dalla tutela assicurata dalla legge ad altri diritti e |
| 1964-42.txt | 639 | 639 | secondo criteri di reciproco coordinamento . nel caso in esame , la legittimazione a proporre opposizione di terzo trova un | limite | , per il congiunto del debitore , nella tutela del rapporto tributario , voluta dalla legge sul fondamento della esigenza |
| 1964-42.txt | 848 | 848 | privata , attribuisce alla legge ordinaria la determinazione dei modi di acquisto e di godimento di essa e dei suoi | limiti | . la legge ordinaria può , quindi , disporre che non sia opponibile ai terzi , o ad alcuni di |
| 1964-42.txt | 1059 | 1059 | la costituzione , rientrando in quella disciplina del diritto di proprietà , dei suoi modi di acquisto e dei suoi | limiti | , demandata , come si è visto , alla legge ordinaria . né vale in contrario la considerazione che nel |
| 1964-45.txt | 128 | 128 | escludere che essa sia stata sottoposta al giudizio di questa corte . a maggior ragione devono essere considerate fuori dei | limiti | del presente giudizio le numerose questioni che la difesa della parte privata ha sollevato nelle deduzioni e , ampiamente , |
| 1964-45.txt | 687 | 687 | di modena deve essere dichiarata non fondata . la legge 15 febbraio 1963 , n . 150 , si è | limitata | , infatti , a conferire all art . 18 , primo comma , della legge 16 settembre 1960 , n |
| 1964-45.txt | 1088 | 1088 | b , c , e d del medesimo art . 117 ) . l effetto retroattivo della legge si è | limitato | a un punto non essenziale della figura del tributo , e ad eliminare intorno ad esso dubbi e incertezze . |
| 1964-53.txt | 1083 | 1083 | confini della regione a statuto speciale friuli-venezia giulia , il potere legislativo sarà esercitato dallo stato e dalla regione nei | limiti | della rispettiva competenza . i residui poteri di amministrazione del commissario generale , quelli , vale a dire , che |
| 1964-58.txt | 49 | 49 | e alle provincie ) l applicazione di ” eccedenze , sulle aliquote massime delle sovrimposte , in misura superiore al | limite | massimo fissato ” dalla stessa legge . nonostante il dubbio espresso dall avvocatura dello stato la questione è ammissibile . |
| 1964-58.txt | 284 | 284 | comunali e provinciali perché non ne restassero eccessivamente gravati i redditi fondiari rispetto agli altri redditi ; infine ha tolto | limitazioni | vecchie e antiquate alla potestà di imposizione tributaria delle provincie e dei comuni , sostituendole però , in ossequio ai |
| 1964-58.txt | 312 | 312 | tributaria delle provincie e dei comuni , sostituendole però , in ossequio ai principi costituzionali , con la fissazione di | limiti | massimi , precisi e invalicabili , per la misura delle aliquote ( artt . 19 , 20 e 23 ) |
| 1964-58.txt | 380 | 380 | , su autorizzazione della commissione centrale per la finanza locale , potevano applicare eccedenze sulle imposte e sovrimposte senz altro | limite | che quello delle necessità di bilancio : il legislatore del 1960 , avvertendo l incostituzionalità di tale norma due anni |
| 1964-58.txt | 517 | 517 | ) , che dà alle amministrazioni locali un termine massimo ( dieci anni ) perché si adeguino gradualmente a quel | limite | ( cento per cento ) . la norma non rinnova il vecchio sistema , che lasciava alla discrezionalità delle amministrazioni |
| 1964-58.txt | 574 | 574 | costituzione ( citata sentenza n . 2 del 1962 ) ; ma fa parte d una nuova disciplina che pone | limiti | precisi a quella potestà e di essi assicura la graduale attuazione . per il primo anno di applicazione della legge |
| 1964-58.txt | 869 | 869 | per cento , dall altro , così facendo , si mettono sul piano d un più celere adeguamento al nuovo | limite | : il che è modo di attuazione della precisa volontà legislativa invece che esercizio di poteri non delimitati dalla legge |
| 1964-76.txt | 424 | 424 | ispettorato è un mezzo di indagine previsto in relazione al procedimento di imposizione tributaria , che sostituisce , entro i | limiti | di precise incombenze tassativamente indicate , ai normali organi , un organo tecnico particolarmente qualificato , data la peculiarità delle |
| 1964-93.txt | 376 | 376 | dell art . 207 , lett . b , che preclude ai suddetti soggetti privati ( e , in certi | limiti | , al coniuge ) l opposizione di terzi prevista e disciplinata dall art . 619 del vigente codice proc . |
| 1964-93.txt | 635 | 635 | ) , il suo fondamento nel potere del legislatore di determinare i modi di acquisto e di godimento ed i | limiti | del diritto di proprietà . tali considerazioni – che nella citata sentenza n . 42 del 1964 portarono già ad |
| 1965-02.txt | 114 | 114 | febbraio 1960 , n . 35 . l art . 5 di detta legge ripristina infatti l imposta in esame | limitandosi | a concedere , per il periodo al quale si riferisce la legge impugnata , delle semplici riduzioni dell ammontare del |
| 1965-02.txt | 510 | 510 | tributaria possano essere emanate leggi per soddisfare particolari esigenze della regione . tali leggi , però , debbono osservare i | limiti | dei principi ed interessi generali cui si informa la legislazione dello stato . e poiché la legge in esame non |
| 1965-02.txt | 534 | 534 | interessi generali cui si informa la legislazione dello stato . e poiché la legge in esame non ha rispettato tali | limiti | , l indagine sulla sussistenza o meno di uno specifico interesse regionale che con l esenzione dal tributo sarebbe stato |
| 1965-03.txt | 347 | 347 | essere fatto , eventualmente , se non dal giudice del merito . è tuttavia opportuno aggiungere che questo troverà un | limite | , nell esame stesso , giusta la precisazione fatta dalla corte costituzionale con la sentenza 23 giugno 1964 , n |
| 1965-15.txt | 140 | 140 | lettera della norma contenuta nell art . 47 , la cui ampia formulazione non giustifica l interpretazione restrittiva che vorrebbe | limitare | i benefici fiscali solamente agli atti , specificamente indicati , concernenti i trasferimenti , pagamenti , trascrizioni e assegnazioni dei |
| 1965-15.txt | 316 | 316 | non ha sostenuto che agli atti previsti dall art . 45 non spettino le agevolazioni tributarie , ma si è | limitata | a contestare che il contratto intervenuto tra l e.r.a.s . e l istituto ” castelnuovo ” possa ritenersi stipulato per |
| 1965-15.txt | 423 | 423 | se tale presupposto sia o non fondato , attenendo esso al merito del giudizio e che l esame debba essere | limitato | alle due censure di illegittimità mosse all art . 47 della legge regionale con riferimento agli artt . 14 , |
| 1965-16.txt | 137 | 137 | conferirglielo , la natura eminentemente tecnica del compito da svolgere anno per anno , la stessa assenza d un sicuro | limite | di tempo . perciò l art . 76 della costituzione è stato male invocato dall ordinanza di rinvio . secondo |
| 1965-38.txt | 1385 | 1385 | di mira dalle leggi stesse . e pertanto le attività promosse dalla legge di incentivazione sfuggirebbero all imposizione di quei | limiti | , vincoli ed obblighi con cui lo stato esercita , in conformità al medesimo art . 41 , la sua |
| 1965-50.txt | 865 | 865 | il giudice a quo non ha riferito , nella sua ordinanza , alcuna interpretazione delle norme denunziate che disconosca i | limiti | cui la legge generale assoggetta anche l efficacia della prova legale ( art . 2724 del codice civile ) ; |
| 1965-64.txt | 598 | 598 | si pone , quindi , nei seguenti termini : se la regione , con la detta norma abbia superato i | limiti | del suo potere normativo tributario . per rispondere al quesito è necessario richiamare i principi che questa corte ha ripetutamente |
| 1965-64.txt | 667 | 667 | dello statuto , la regione siciliana ha potere normativo in materia tributaria anche riguardo ai tributi erariali , salvi i | limiti | che la stessa sentenza ha indicati e che nella successiva giurisprudenza sono stati confermati e ulteriormente precisati . questi limiti |
| 1965-64.txt | 687 | 687 | limiti che la stessa sentenza ha indicati e che nella successiva giurisprudenza sono stati confermati e ulteriormente precisati . questi | limiti | derivano , innanzi tutto , dal carattere non esclusivo , ma sussidiario ( o , come altrimenti si dice , |
| 1965-64.txt | 764 | 764 | debbono essere emanate al fine di soddisfare alle condizioni particolari e agli interessi propri della regione , debbono rispettare i | limiti | derivanti dai principi ed interessi generali cui s informa la legislazione dello stato . in particolare , in materia tributaria |
| 1965-64.txt | 1090 | 1090 | . per accertare , nei casi concreti , se la regione , imponendo una addizionale , abbia osservato gli indicati | limiti | , occorre , innanzi tutto , riferirsi al rapporto di complementarietà e di dipendenza , che è proprio dell addizionale |
| 1965-64.txt | 2007 | 2007 | l addizionale istituita nel 1937 , per il periodo dall entrata in vigore del decreto al 31 ottobre 1956 , | limitatamente | alle imposte di registro , di successione e ipotecarie , trattandosi di imposizione successiva all emanazione della legge regionale impugnata |
| 1965-64.txt | 2309 | 2309 | di assistenza . per le esposte ragioni non può ritenersi che con la norma impugnata la regione abbia oltrepassato i | limiti | che derivano dallo statuto al suo potere di imposizione tributaria . 5 . – ugualmente insussistente deve ritenersi la violazione |
| 1965-64.txt | 2576 | 2576 | , mentre può emettere disposizioni a loro favore , non possa invece imporre ad essi particolari tributi , sempre nei | limiti | più volte ricordati . 6 . – infine , la norma impugnata non contrasta con l art . 23 della |
| 1965-64.txt | 2815 | 2815 | riserva legislativa , che è garanzia della sfera giuridica dei singoli soggetti , in quanto è diretta a escludere ogni | limitazione | e ogni invasione di essa , da parte della pubblica autorità , che non sia voluta dalla legge o posta |
| 1965-65.txt | 49 | 49 | nelle rispettive memorie difensive , in ordine alla necessità – per difetto di rilevanza nel giudizio di merito – di | limitare | l esame della proposta questione di legittimità alla sola norma della legge regionale 18 ottobre 1954 , n . 37 |
| 1965-65.txt | 418 | 418 | questione in oggetto verte su un tema sul quale la corte ha avuto ripetute occasioni di pronunciarsi : quello dei | limiti | entro i quali la regione siciliana può concedere esenzioni dai tributi locali e , in particolare , dall imposta di |
| 1965-65.txt | 540 | 540 | occorre vedere se nel caso in esame le norme contenute nelle leggi regionali impugnate abbiano o meno valicato i cennati | limiti | della potestà normativa della regione . per quanto riguarda la legge 18 ottobre 1954 , n . 37 , la |
| 1965-65.txt | 790 | 790 | a spiegare la sua efficacia in un arco di tempo nel quale non si erano ancora potuti compiutamente definire i | limiti | della potestà normativa della regione in tema di esenzioni tributarie ; e se soprattutto si considera che il legislatore regionale |
| 1965-65.txt | 854 | 854 | potrà non convenirsi che nei confronti di siffatta legge non sia dato ora stabilire se essa abbia ecceduto da quei | limiti | della potestà normativa tributaria regionale che questa corte ha in epoca successiva elaborato e fissato nelle sue sentenze . per |
| 1965-65.txt | 943 | 943 | , n . 29 , emanate dopo che erano intervenute le sentenze con le quali questa corte aveva puntualizzato i | limiti | della potestà legislativa regionale in materia . tali leggi non possono essere sottratte all esame rivolto a stabilire se il |
| 1965-65.txt | 974 | 974 | possono essere sottratte all esame rivolto a stabilire se il beneficio da esse concesso sia contenuto o meno nei suddetti | limiti | . circa la corrispondenza tipologica va osservato che , se è vero che sul piano nazionale non poche sono le |
| 1965-65.txt | 1190 | 1190 | presupposti e le finalità cui si ispirano e tendono i due tipi di benefici . a giustificare il superamento del | limite | della corrispondenza di tipo non giova , infine , rilevare che l esenzione si riferisce alla materia del ” turismo |
| 1965-65.txt | 1251 | 1251 | esclusiva della regione , poiché il legislatore regionale nell emanare norme contenenti agevolazioni tributarie è sempre tenuto ad osservare i | limiti | che sono propri della potestà legislativa concorrente . dai motivi anzi svolti chiaro emerge che le leggi in oggetto non |
| 1965-75.txt | 459 | 459 | , mentre qualunque adempimento pecuniario , anche esiguo , può costituire una remora a quella ampia collaborazione che , nei | limiti | previsti dalla legge , è innegabilmente utile o perfino necessaria . questo spiega come le leggi n . 87 del |
| 1965-89.txt | 269 | 269 | catastale , il che non sembra possa avere rilievo nella specie , essendo sufficiente , a concretare la violazione dei | limiti | della delega , la non rispondenza dei dati sopra descritti . 2 . – per quanto riguarda poi la deliberazione |
| 1965-89.txt | 962 | 962 | addirittura fatto propri quei dati che la commissione , pur illegittimamente , come si è visto , si era comunque | limitata | ad indicare come base della loro indagine . onde è da escludersi che la corrispondenza in parola , come afferma |
| 1965-89.txt | 1064 | 1064 | decreto è in contrasto con gli artt . 76 e 77 della costituzione , essendo stato emesso in violazione dei | limiti | imposti dalla legge di delegazione , e pertanto se ne deve dichiarare la illegittimità costituzionale . |
| 1966-120.txt | 395 | 395 | beninteso , data la complessità dell ufficio , solo ai fini del servizio di riscossione dei tributi regionali e nei | limiti | in cui lo consente il diverso impianto dell ufficio , che è provvisto d un apparato elettronico . d altra |
| 1966-120.txt | 671 | 671 | differenza del secondo , rimasto a palermo , il primo ufficio i.g.e . non accerta né liquida , ma si | limita | a riscuotere il tributo ; dimodoché è inapplicabile l art . 8 del t.u . 30 ottobre 1933 , n |
| 1966-128.txt | 44 | 44 | , n . 1267 , facendo riferimento , in modo impreciso , all art . 53 della costituzione , e | limitandosi | a sostenere che , contrariamente a quanto ha già deciso questa corte , un controllo di legittimità dovrebbe essere ammesso |
| 1966-128.txt | 371 | 371 | norma costituzionale non vieta che i singoli tributi siano ispirati a criteri diversi da quello della progressività , ma si | limita | a dichiarare che il sistema tributario deve avere nel suo complesso un carattere progressivo . ed invero – nella molteplicità |
| 1966-128.txt | 499 | 499 | di bollo . il precetto costituzionale della progressività ha un fine politico sociale , che potrà essere attuato , nei | limiti | consentiti dalle particolari esigenze , ricorrendo di preferenza a tipi di tributi i quali consentano di fare gravare maggiormente il |
| 1966-23.txt | 355 | 355 | questa corte ha da tempo fissato il principio che la competenza legislativa in materia tributaria appartenga alla regione solo nei | limiti | del rispetto , per ogni singolo tributo , del tipo di tassazione vigente nell ordinamento dello stato all epoca dell |
| 1966-23.txt | 449 | 449 | d.l . del 1965 , n . 124 , e 1 della legge 1965 , n . 431 ) è | limitata | al 20 per cento . anche questa norma regionale contrasta con l art . 36 dello statuto siciliano . la |
| 1966-44.txt | 847 | 847 | art . 21 . pertanto , l esercizio da parte loro del potere ad essi conferito , trovando i suoi | limiti | nelle predette norme , dà luogo ad una imposizione di prestazioni patrimoniali fondata sulla legge . 4 . – la |
| 1966-44.txt | 1027 | 1027 | in relazione alla libertà delle iniziative economiche e al regime della proprietà privata , risultandone altresì dei vincoli e dei | limiti | , dovuti ad atti amministrativi . ma le questioni così proposte non hanno fondamento . l oggetto dell imposta è |
| 1966-44.txt | 2278 | 2278 | già rilevato ( sentenza n . 81 del 1958 ) , all art . 25 pone il divieto della retroattività | limitatamente | alla legge penale . non pertinente è anche il richiamo agli artt . 70 e seguenti della costituzione , i |
| 1966-44.txt | 2308 | 2308 | richiamo agli artt . 70 e seguenti della costituzione , i quali riguardano la formazione della legge e non i | limiti | di tempo della sua efficacia . più ampio discorso richiede la dedotta violazione dell art . 53 delle costituzione . |
| 1966-61.txt | 458 | 458 | la situazione da ritenere esistente a quella data . la commissione censuaria centrale , nelle sue decisioni , non si | limitò | , pertanto , a far riferimento ai dati raccolti per la formazione del nuovo catasto , ma procedette alla rettifica |
| 1966-61.txt | 884 | 884 | e nei relativi allegati . ciò facendo , a giudizio di questa corte , l ente espropriante si mantenne nei | limiti | della competenza , ad esso attribuita dalla legge , di procedere alla elaborazione dei piani particolareggiati di esproprio . |
| 1966-64.txt | 231 | 231 | l art . 211 del t.u . assicura il privilegio alle imposte degli ultimi quattro anni , cioè riafferma il | limite | massimo dei due bienni non discostandosi in ciò dalla legislazione previgente , anzi richiamandosi espressamente ai due articoli del codice |
| 1966-64.txt | 480 | 480 | ; ma doveva soltanto coordinare la vecchia disciplina dei privilegi legali con la nuova disciplina delle iscrizioni e rispettare il | limite | del doppio biennio . cosa che è stata fatta puntualmente . se ne fosse disceso , come ritiene il tribunale |
| 1966-80.txt | 840 | 840 | questione sollevata in confronto all art . 3 della costituzione . 3 . – la pronuncia di incostituzionalità deve essere | limitata | all art . 117 della legge di registro , nella parte denunciata dall ordinanza , poiché , venuto meno il |
| 1966-80.txt | 878 | 878 | venuto meno il divieto ch esso impone , la improcedibilità sancita dall ultimo comma dell art . 348 rimarrebbe necessariamente | limitata | ai casi di inadempienze da parte dell appellante diverse da quelle della mancata esibizione della sentenza impugnata per effetto dell |
| 1966-81.txt | 486 | 486 | unico delle leggi sulle imposte dirette ) , mentre l obbligazione tributaria dei soggetti esenti dall imposta sulle società è | limitata | agli utili azionari . nessun rilievo può poi essere attribuito alla circostanza che tra i soggetti colpiti dalla ritenuta d |
| 1966-81.txt | 827 | 827 | è brevemente soffermata nella propria memoria sulla violazione del solo art . 31 della costituzione . i precetti richiamati si | limitano | ad enunciare dei principi etico-sociali la cui attuazione , come esattamente osserva l avvocatura , può assumere modalità e misure |
| 1966-88.txt | 96 | 96 | 18 aprile 1962 , n . 208 , ha apportato modifiche alla materia ed ha fissato i criteri ed i | limiti | del potere di imposizione attribuito alle autorità amministrative locali : nell art . 7 , tuttavia , la legge ha |
| 1966-88.txt | 660 | 660 | ma vengono recepite così come erano state determinate dagli enti locali nell esercizio di un potere illegittimo perché conferito senza | limiti | o direttive . è evidente che in tale modo la norma denunziata , sotto l aspetto di una diretta disciplina |
| 1966-89.txt | 669 | 669 | regolare le conseguenze della mancata conversione , e nulla consente di ravvisare in essa , nello stesso tempo , un | limite | alla facoltà del legislatore , nella stessa disposizione riconosciuta , di disciplinare , secondo una scelta demandata alla sua valutazione |
| 1966-89.txt | 1485 | 1485 | ad un livello superiore alla capacità dimostrata dall atto o dal fatto economico , ma non esclude , purché tale | limite | sia rispettato , che gli stessi atti o fatti possano in tempi diversi dar luogo a prelievi tributari di diversa |
| 1967-103.txt | 690 | 690 | va quindi dichiarata costituzionalmente illegittima in riferimento all art . 53 della costituzione . 4 . – come conseguenza della | limitata | dichiarazione di illegittimità dell art . 22 , comma primo del t . u . n . 573 del 1951 |
| 1967-103.txt | 718 | 718 | , comma primo del t . u . n . 573 del 1951 , negli stessi sensi e negli stessi | limiti | , deve altresì essere dichiarata l illegittimità costituzionale , a norma dell art . 27 ultima parte della legge 11 |
| 1967-103.txt | 810 | 810 | identico aumento sul reddito accertato per il periodo di imposta precedente ; dell art . 141 , primo comma , | limitatamente | alla parte in cui dispone che l aumento del 10 per cento previsto dal precedente art . 123 spiega automatica |
| 1967-109.txt | 73 | 73 | primo e del secondo comma dell art . 31 del r.d . 30 dicembre 1923 , n . 3270 , | limitatamente | alla esclusione delle aziende agricole dal trattamento disposto per quelle industriali e commerciali , ed ha pertanto lasciato in vigore |
| 1967-109.txt | 883 | 883 | percentuale del 7,10 determina un imponibile proporzionato alla maggiore o minore ricchezza trasferita all erede , ed è contenuta entro | limiti | prudenti e ragionevoli . infine è inesatto che la norma impugnata finisce col maggiorare del 7,10 per cento il patrimonio |
| 1967-113.txt | 424 | 424 | secondo la costante giurisprudenza di questa corte , è concorrente e sussidiaria di quella dello stato e trova il suo | limite | nel rispetto dei principi fondamentali della legislazione statale e dell unità dell ordinamento tributario generale . legittimamente , pertanto , |
| 1967-115.txt | 78 | 78 | contribuente in fallimento o in liquidazione coatta , in relazione ad obbligazioni tributarie verso lo stato ; ed entro questi | limiti | la corte deve mantenere la sua pronunzia . 2 . – deve anzitutto escludersi che la norma impugnata pregiudichi il |
| 1967-122.txt | 250 | 250 | 1948 n . 507 ) , ma che hanno conferito quei poteri , e in via del tutto provvisoria , | limitatamente | alla riscossione dei tributi : l accertamento continuò ad essere attuato legittimamente dallo stato coi propri uffici , che non |
| 1967-146.txt | 100 | 100 | ricorso non può essere accolto . giova innanzi tutto ricordare come lo statuto siciliano ( art . 36 ) si | limiti | a indicare solo quei proventi che non possono essere attribuiti alla regione . al di là di questo limite era |
| 1967-146.txt | 119 | 119 | si limiti a indicare solo quei proventi che non possono essere attribuiti alla regione . al di là di questo | limite | era compito delle norme d attuazione stabilire quali proventi andassero alla sicilia e quali restassero allo stato . il che |
| 1967-155.txt | 375 | 375 | della legge n . 11 del 1954 – poi recepita dalla legge regionale 18 ottobre 1954 , n . 37- | limita | a sua volta l applicabilità delle agevolazioni alle costruzioni iniziate e condotte a termine nel quadriennio 1 gennaio 1954 – |
| 1967-155.txt | 473 | 473 | costruzioni siano ultimate entro il 31 dicembre 1957 . deve pertanto confermarsi che il legislatore regionale non ha valicato i | limiti | della competenza legislativa attribuitagli con l art . 36 dello statuto avendo dettato una disciplina normativa che non contrasta con |
| 1967-72.txt | 146 | 146 | quelle necessarie ” per ” una razionale organizzazione dei servizi ” . con la disposizione impugnata non ha trasceso questi | limiti | . infatti le norme vigenti all epoca della legge di delegazione erano due : l art . 109 del r.d |
| 1967-72.txt | 485 | 485 | iscrizione del reddito accertato unilateralmente dall amministrazione potesse essere immediata . con il che , ben lungi dal superarsi i | limiti | della potestà delegata , si è chiarita la funzione dei ruoli straordinari qual era ed è nelle leggi anteriori e |
| 1967-77.txt | 465 | 465 | fonte di reddito ; in secondo luogo dal fatto che , nell applicazione pratica , l iscrizione viene contenuta in | limiti | ragionevoli se nel penultimo anno precedente alla formazione del reddito abbiano ” concorso componenti di carattere eccezionale ” o se |
| 1967-77.txt | 832 | 832 | , sono stati male addotti . 4 . – infine pare alla corte che il governo si sia tenuto nei | limiti | della potestà attribuitagli dalla legge di delegazione . prima dell emanazione del t.u . , per gli enti tassabili in |
| 1967-94.txt | 433 | 433 | . questo , infatti , non diversamente dagli articoli che immediatamente lo precedono ( artt . 68-71 ) , si | limita | a regolare l importo dell imposta di registro dovuta in occasione dell emanazione di certe categorie di sentenze ; e |
| 1968-129.txt | 239 | 239 | dirette a sottrarsi al pagamento delle imposte ; ed ha il suo fondamento nel potere del legislatore di determinare i | limiti | del diritto di proprietà . sulla base di tali criteri ( ai quali si richiamano le ordinanze nn . 105 |
| 1968-129.txt | 451 | 451 | , sottoposto alla esecuzione esattoriale , non puo essere poi invocata avverso quest ultima una tutela giurisdizionale che superi i | limiti | posti dal diritto sostanziale . che poi la tutela prevista dall art . 113 sussista nei limiti entro i quali |
| 1968-129.txt | 468 | 468 | che superi i limiti posti dal diritto sostanziale . che poi la tutela prevista dall art . 113 sussista nei | limiti | entro i quali nella specie siano presenti delle posizioni giuridiche soggettive ai sensi del diritto sostanziale , non può esser |
| 1968-138.txt | 155 | 155 | norma di diritto sostanziale contenuta nell art . 197 del t.u . sopra citato , il quale , entro certi | limiti | , include tra gli effetti della cessione d azienda la successione del cessionario nel debito di ricchezza mobile gravante sul |
| 1968-138.txt | 345 | 345 | , che l art . 24 , primo comma , della costituzione garantisce i diritti soggettivi nella configurazione e nei | limiti | che ad essi derivano dal diritto sostanziale ; e , nella specie , la norma denunciata non ha contenuto processuale |
| 1968-139.txt | 225 | 225 | si riferisce a tutte le imposte sui trasferimenti di ricchezza . con tale sentenza questa norma venne dichiarata illegittima , | limitatamente | alla parte per la quale , dalla contestazione dell accertamento di maggiore imponibile nei confronti di uno solo dei coobbligati |
| 1968-23.txt | 2648 | 2648 | ( che ha aggiunto quattro commi all art . 69 della legge 8 gennaio 1952 , n . 6 ) | limitatamente | agli atti previsti dagli artt . 27 e 28 del r.d . 25 giugno 1940 , n . 954 ( |
| 1968-23.txt | 2702 | 2702 | di incostituzionalità derivava dalla preclusione che quelle disposizioni facevano discendere per la difesa in giudizio e andava circoscritta entro i | limiti | segnati dagli atti di parte non ricevibili dai competenti uffici . il diritto , costituzionalmente garantito alla difesa , non |
| 1968-24.txt | 179 | 179 | cui esso si riferisce alla prima delle due disposizioni contenute nell art . 3 della legge statale . in questi | limiti | , perciò , deve essere condotto l esame devoluto alla corte . 2 . – successivamente alla posizione del ricorso |
| 1968-24.txt | 579 | 579 | la legge denunziata , infatti , ha stabilito una vera e propria esenzione fiscale e nel disporla ha oltrepassato quei | limiti | entro i quali in forza dell art . 36 dello statuto la regione può legittimamente provvedere . quanto al primo |
| 1968-32.txt | 311 | 311 | n . 1 , la stessa che delegava il governo alla formazione del t.u . , aveva apportato una deroga | limitatamente | ad alcuni reati , c.d . frodi fiscali , che si ritenevano perseguibili indipendentemente dall accertamento dell imposta : mancata |
| 1968-32.txt | 718 | 718 | e , di regola , non facile per un giudice penale . 2 . – il legislatore delegato poteva anche | limitarsi | a riunire le tre norme lasciandole intatte ; ma con ciò non avrebbe aderito ai principi dominanti nell intero sistema |
| 1968-32.txt | 1037 | 1037 | tanto le norme preesistenti quanto le disposizioni facenti parte di quest ultima , se non assurgono a principi o a | limiti | naturali della delega , si collocano su un unico piano ed hanno analogo vigore , divenendo perciò suscettibili , le |
| 1968-32.txt | 1109 | 1109 | più sopra dimostrano che , con l art . 252 del t.u . , il governo si è tenuto nei | limiti | del potere attribuitogli dal parlamento , non essendo dubbio che la norma soppressa , eccezionale e di scarsa applicabilità , |
| 1968-45.txt | 79 | 79 | già ultimate rispetto alle quali non sia intervenuta ancora la definizione del rapporto tributario . la efficacia retroattiva è però | limitata | del divieto di rimborso delle somme già versate , ai sensi dell altro comma dello stesso articolo . non è |
| 1968-45.txt | 103 | 103 | rimborso delle somme già versate , ai sensi dell altro comma dello stesso articolo . non è dubbio che siffatta | limitazione | , col negare ai contribuenti che abbiano già anticipato il versamento della imposta la possibilità di fruire del benefici stabiliti |
| 1968-48.txt | 68 | 68 | 1936 , n . 1639 , concernente la riforma degli ordinamenti tributari ) , che non pone espressi divieti o | limitazioni | alla tutela giurisdizionale del diritti del contribuente . ma il tribunale ha interpretato quelle norme nel senso che , nell |
| 1968-48.txt | 358 | 358 | norma ha una formulazione tanto generale da colpire qualsiasi esclusione della tutela giurisdizionale , soggettiva od oggettiva , e qualsiasi | limitazione | che ne renda impossibile o difficile l esercizio da parte di uno qualunque degli interessati . non possono perciò dirsi |
| 1968-48.txt | 1237 | 1237 | dal tribunale di torino al sindacato di questa corte . 4 . – la questione proposta è perciò fondata nei | limiti | suddetti . la declaratoria relativa non può limitarsi agli effetti dell imposta di registro alla quale si riferisce la causa |
| 1968-48.txt | 1245 | 1245 | corte . 4 . – la questione proposta è perciò fondata nei limiti suddetti . la declaratoria relativa non può | limitarsi | agli effetti dell imposta di registro alla quale si riferisce la causa pendente innanzi al giudice a quo , data |
| 1968-63.txt | 346 | 346 | ) , di cui ricalca le voci , la loro numerazione con lettere o cifre , perfino ( entro certi | limiti | ) l ordine di elencazione ; nel ” quadro ” i ” diritti diversi ” e le entrate . . |
| 1968-83.txt | 105 | 105 | alle commissioni tributarie , previsto dall art . 18 del d.l . 3 maggio 1948 , n . 799 , | limitatamente | all i.g.e . corrisposta in abbonamento , mancherebbe , in tali ipotesi , la tutela giurisdizionale dei diritti derivanti da |
| 1968-83.txt | 568 | 568 | . 2 , convertito in legge 19 giugno 1940 , n . 762 , il quale , senza enunciare alcuna | limitazione | , espressamente stabilisce che contro l ordinanza dell intendente di finanza e contro il decreto del ministro per le finanze |
| 1968-84.txt | 529 | 529 | che , di massima , l ente a cui spetta il tributo può disporre intorno ad esso , sempre nei | limiti | e secondo i principi dell ordinamento tributario generale , e svolgere la connessa attività amministrativa . a parte che è |
| 1968-84.txt | 1016 | 1016 | ragioni valgono rispetto alla norma dell art . 3 del decreto n . 1074 del 1965 , che si è | limitata | ad assegnare alla regione le entrate derivanti dall applicazione di sanzioni pecuniarie . anche se , per ipotesi , il |
| 1968-95.txt | 151 | 151 | avvenire che attraverso la conversione in legge , ad opera del parlamento . la disposizione impugnata avrebbe perciò superato i | limiti | della delega . 2 . – in precedenti sentenze , la corte , nell affermare la propria competenza a giudicare |
| 1968-95.txt | 270 | 270 | delega del parlamento , con oggetto chiaramente definito , e l osservanza , da parte del legislatore delegato , dei | limiti | segnati con la delega . su la base di tali principi , l esame della presente questione deve essere rivolto |
| 1968-95.txt | 331 | 331 | quello della norma impugnata , per stabilire , attraverso il loro raffronto , se quest ultima si è mantenuta nei | limiti | della prima . 3 . – la legge 3 dicembre 1922 conferiva al governo , come dice il suo titolo |
| 1968-95.txt | 472 | 472 | scopi di essa implicavano una revisione , nelle materie indicate , dell ordinamento normativo allora vigente . pertanto , nei | limiti | delle predette materie , il governo poteva emanare norme , aventi vigore di legge , innovative , abrogative , o |
| 1968-95.txt | 1117 | 1117 | . se ne ha una conferma nella considerazione che , se nella cosiddetta convalida si ravvisasse un atto eccedente i | limiti | della delega , si dovrebbe ritenere che il governo non avrebbe potuto neanche modificare alcuna norma dei decreti-legge in vigore |
| 1968-95.txt | 1246 | 1246 | in cui , come si è ripetuto , avevano il medesimo vigore leggi formali e decreti legge , indipendentemente da | limiti | temporali di conversione , sarebbe in contrasto con i fini di riordinamento generale a cui la delega era diretta , |
| 1968-95.txt | 1317 | 1317 | deve pertanto concludersi che con la convalida del decreto legge n . 1592 del 1921 il governo non oltrepassò i | limiti | della delega , dando luogo a una conversione in legge di competenza del parlamento , e che legittimamente le norme |
| 1968-97.txt | 597 | 597 | al quale lo stato deve ispirarsi anche nell uso dello strumento fiscale . la rimozione degli ostacoli che di fatto | limitano | la libertà e l eguaglianza dei cittadini non solo esige che le spese pubbliche abbiano a gravare in misura progressivamente |
| 1968-97.txt | 855 | 855 | è sufficiente che il meccanismo dell imposizione sia tale da impedire che il prelievo tributario vada al di là del | limite | intangibile del reddito minimo . 4 . – la commissione distrettuale di viterbo ha impugnato anche l art . 138 |
| 1968-99.txt | 515 | 515 | , creando una presunzione iuris tantum , accorda alle parti la possibilità di dare la prova contraria e determina entro | limiti | precisi ed obbiettivi – discrezionalmente e non irrazionalmente valutati – , i mezzi idonei allo scopo : dimostrazione del pagamento |
| 1969-06.txt | 1838 | 1838 | osserva però che , una volta esclusa la natura giurisdizionale del contenzioso che precede il ricorso al giudice , quella | limitazione | – risalente ad una epoca nella quale la tutela giurisdizionale non trovava piena e completa attuazione – suscita problemi di |
| 1969-06.txt | 2025 | 2025 | nella parte in cui si consente alla giunta comunale di disporre , dopo la decisione di prima istanza e nel | limite | massimo dei due terzi dell imponibile determinato dalla commissione , la provvisoria iscrizione a ruolo delle partite contestate . successivamente |
| 1969-06.txt | 2088 | 2088 | 286 del t.u . , stabilendo , nella parte che qui interessa , che le partite contestate , sempre nei | limiti | dei due terzi dell imponibile fissato dalla commissione , ” debbono ” essere iscritte provvisoriamente a ruolo . la corte |
| 1969-06.txt | 2393 | 2393 | pubblica amministrazione ( cfr . sent . n . 30 del 1961 ) ed è consentita in ipotesi ed in | limiti | che le danno sicuro fondamento di razionalità . |
| 1969-07.txt | 242 | 242 | di là di quanto dice : ed esso dà al trentino-alto adige una competenza normativa che , sebbene non sia | limitata | ai tradizionali contributi di miglioria specifica , non va oltre la tassazione di plusvalenze derivanti da ” opere pubbliche “ |
| 1969-07.txt | 736 | 736 | . 16 , dello statuto ) e come questa perciò , con l art . 32 , sia rimasta nei | limiti | della propria potestà . altrettanto si dica dell art . 35 , penultimo ed ultimo comma , che , a |
| 1969-10.txt | 809 | 809 | 2 r.d.l . 13 marzo 1944 , n . 88 ) e che la misura della decadenza dei componenti è | limitata | a casi tassativamente indicati a priori : incapacità , indegnità , incompatibilità , ripetute assenze ingiustificate ( artt . 7 |
| 1969-10.txt | 1518 | 1518 | 6 della legge 20 marzo 1865 , n . 2248 , all . e , affidata ( benché con qualche | limitazione | , della quale nel presente giudizio la corte non è chiamata ad occuparsi ) la tutela giurisdizionale del cittadino . |
| 1969-106.txt | 571 | 571 | alcun collegamento con le risultanze del reddito dominicale . perciò , una volta accertata la condizione essenziale del superamento del | limite | dei trecento ettari , resta affidata all apprezzamento dell ente espropriante la scelta del mezzo reputato più idoneo per conseguire |
| 1969-106.txt | 688 | 688 | per la situazione in esame , nella quale , oltre a non essere in questione la condizione dell eccedenza dei | limiti | dei trecento ettari ( ammessa implicitamente nell ordinanza e riconosciuta dalla parte privata ) la determinazione della quota da espropriare |
| 1969-107.txt | 119 | 119 | , pertanto , prospettato la illegittimità costituzionale della norma , per ciò che attiene a questo aspetto particolare , cioè | limitatamente | alla parte in cui non consente l opposizione all esecuzione esattoriale sui beni ( mobili ) dotali esistenti nella casa |
| 1969-107.txt | 707 | 707 | attribuisce alla legge ordinaria la determinazione dei modi ( di acquisto e ) di godimento di essa e dei suoi | limiti | : ed il codice civile , più volte , ai fini della tutela dei diritti di credito , conferisce rilevanza |
| 1969-118.txt | 691 | 691 | deciso che la garanzia della difesa e della tutela giurisdizionale prende in considerazione i diritti soggettivi nella configurazione e nei | limiti | che ad essi derivano dalla legge sostanziale ( sentenze 4 giugno 1964 n . 42 , 4 dicembre 1964 n |
| 1969-125.txt | 174 | 174 | è evidente che la tutela giurisdizionale del contribuente garantita dagli artt . 24 e 113 della costituzione viene ad essere | limitata | ritardandosene l esperibilità al verificarsi di un presupposto che non può ritenersi giustificato da alcun interesse dell amministrazione finanziaria . |
| 1969-125.txt | 606 | 606 | . le norme denunciate , quindi , poiché non assolvono allo scopo di tutela di un interesse dell amministrazione e | limitano | per contro , frapponendo un ingiustificabile ritardo , la tutela giurisdizionale del soggetto privato , vanno dichiarate costituzionalmente illegittime . |
| 1969-126.txt | 600 | 600 | materia tributaria . la garanzia stabilita nell art . 23 della costituzione non vieta che , con l osservanza dei | limiti | stabiliti dall art . 76 della stessa carta costituzionale , possa essere demandata al governo l emanazione di atti normativi |
| 1969-129.txt | 306 | 306 | . 3 giugno 1943 , n . 452 ) bensì anche dei compiti di determinare elementi , presupposti , o | limiti | , variamente individuabili , di una prestazione imponibile , in base a dati ed apprezzamenti tecnici . unica condizione è |
| 1969-129.txt | 420 | 420 | decreti impugnati , conducono ad escluderne l incostituzionalità . premesso che la questione proposta con l ordinanza dà rinvio è | limitata | al punto concernente l osservanza della riserva di legge va osservato che le norme in esame determinano particolari categorie di |
| 1969-150.txt | 1633 | 1633 | nella specie , la predisposizione materiale dei ruoli tributari ha una sua delimitazione chiara , perché è attuabile fino al | limite | dal quale si diparte la competenza impositiva degli uffici finanziari dello stato ; questa competenza , a sua volta , |
| 1969-157.txt | 198 | 198 | è voluta dalla costituzione e deve essere libera , accessibile alla totalità dei cittadini e , in particolare , non | limitata | da impedimenti ispirati a ragioni fiscali ” . in riferimento agli artt . 3 e 24 della costituzione , la |
| 1969-157.txt | 1251 | 1251 | della pretesa fatta valere in giudizio , che può essere circoscritta ad una parte trascurabile del negozio stesso ( caso | limite | ) , non solo non si potrebbe parlare di onere strettamente correlato al processo , ma si dovrebbe ammettere , |
| 1969-157.txt | 1388 | 1388 | in caso d uso , per rilevare che la loro natura è tale da far escludere che possano presentarsi casi | limite | come quello ipotizzato nell ordinanza di rinvio . del resto proprio la fattispecie all esame del giudice a quo dimostra |
| 1969-157.txt | 1483 | 1483 | processo e ne accentua l analogia con le tasse giudiziarie . comunque , anche a voler ammettere che in casi | limite | l importo dell onere fiscale possa essere sproporzionato rispetto alla pretesa fatta valere in giudizio , a parte , per |
| 1969-157.txt | 1559 | 1559 | essere dalla costituzione i diritti dei cittadini sono armonicamente coordinati con quelli della comunità in modo che finiscono con il | limitarsi | a vicenda , restando nella legittimità costituzionale . il principio che garantisce al cittadino la tutela giurisdizionale dei suoi diritti |
| 1969-39.txt | 871 | 871 | la corresponsione di una retribuzione proporzionata al lavoro effettivamente da lui prestato e che il citato articolo della costituzione si | limita | a garantirgli . va infine considerato che , nella visione globale del regime del così detto equo trattamento , disciplinato |
| 1969-75.txt | 41 | 41 | patroni delle parti private e del comune di torino hanno allargato i termini della questione di legittimità costituzionale oltre i | limiti | segnati dalle ordinanze di rimessione . come ricordato in narrativa , queste ultime hanno esclusivo ed univoco riferimento a quella |
| 1969-75.txt | 1118 | 1118 | , data anche la imprevidibilità della imposta . è noto d altronde come la stessa dottrina tributaristica più sensibile ai | limiti | derivanti alla legislazione ordinaria dal principio della capacità contributiva non abbia mancato di rilevare che una legge può colpire una |
| 1969-75.txt | 1513 | 1513 | in forza delle deliberazioni , menzionate in narrativa , a suo tempo adottate dal comune stesso . ma , nei | limiti | entro cui vi ha coincidenza tra contribuenti soggetti alla nuova imposta e contribuenti già assoggettati al contributo , non sussiste |
| 1969-75.txt | 1832 | 1832 | generalità dei casi con riguardo alle zone escluse dal contributo . ne segue la illegittimità costituzionale delle disposizioni denunciate , | limitatamente | alla parte in cui includono anche soggetti ai quali il contributo di miglioria generica non era applicabile . 5 . |
| 1969-86.txt | 850 | 850 | criteri in base ai quali doveva determinarsi la prevalenza degli alloggi sugli altri locali , restando fisso per quelli il | limite | originario del 50 per cento più uno . essendo inserita in un testo cui il legislatore ha voluto attribuire carattere |
| 1970-113.txt | 143 | 143 | , a continuare a riscuotere i contributi , così per la costruzione , come per la manutenzione delle fognature nei | limiti | e con le modalità stabiliti nei rispettivi decreti concessivi ; c ) si mantenevano ferme le norme speciali per la |
| 1970-113.txt | 434 | 434 | a ) per violazione dell art . 23 della costituzione , in quanto mancherebbe nella riportata norma ogni criterio o | limite | idoneo a delimitare la discrezionalità dell ente impositore , mentre criteri e limiti per gli altri comuni autorizzati ad applicare |
| 1970-113.txt | 447 | 447 | mancherebbe nella riportata norma ogni criterio o limite idoneo a delimitare la discrezionalità dell ente impositore , mentre criteri e | limiti | per gli altri comuni autorizzati ad applicare il contributo di costruzione fognature erano rigorosamente fissati dalla legge 12 luglio 1896 |
| 1970-113.txt | 817 | 817 | comune di bologna ad imporre un certo tributo , conferendogli al riguardo una potestà discrezionale di determinare autonomamente criteri , | limiti | , modalità di accertamento e di imposizione , ma lo si è specificamente autorizzato a continuare ad applicare un regolamento |
| 1970-113.txt | 1005 | 1005 | a norme da emanare in futuro e di cui non fossero stati prefissati i criteri di emanazione , né i | limiti | . sotto il profilo della violazione dell art . 23 della costituzione , la questione risulta , perciò , infondata |
| 1970-113.txt | 1173 | 1173 | ed il modo del pagamento : sì che i principi di uguaglianza e di giustizia devono essere osservati di regola | limitatamente | all ambito locale . |
| 1970-114.txt | 982 | 982 | che debba ritenersi spettare al legislatore la determinazione delle conseguenti sanzioni , da applicare rispettivamente nei due casi . unico | limite | a questo potere è dato dalla razionalità del sistema , che è , sotto questo aspetto , sottoponibile al sindacato |
| 1970-114.txt | 1012 | 1012 | , che è , sotto questo aspetto , sottoponibile al sindacato della corte . nel caso in esame , il | limite | risulta rispettato . secondo gli artt . 261 e 262 in esame , la sospensione ( oltre che preceduta da |
| 1970-114.txt | 1239 | 1239 | 61 del 1965 ; n . 7 del 1966 e nn . 16 e 102 del 1968 ) con specifici | limiti | e condizioni , che la legge ponga a tutela di interessi generali preminenti sugli interessi particolari . il che , |
| 1970-114.txt | 1899 | 1899 | risolve nella giustificazione della prevalenza della differenziazione sulla uniformità ( citata sentenza n . 104 del 1968 ) . unico | limite | è segnato dalla razionalità dell apprezzamento del legislatore . questo limite , per quanto riguarda la questione in esame , |
| 1970-114.txt | 1910 | 1910 | sentenza n . 104 del 1968 ) . unico limite è segnato dalla razionalità dell apprezzamento del legislatore . questo | limite | , per quanto riguarda la questione in esame , non è da ritenersi superato . invero , il sistema della |
| 1970-116.txt | 582 | 582 | 24 della costituzione . v è da aggiungere , anzi , che l espediente dello spatium deliberandi , lungi dal | limitare | la difesa , la rende – se sorretta da validi motivi – più rapida , più economica , più efficace |
| 1970-13.txt | 791 | 791 | iscrizione a ruolo deve arrestarsi a questo punto . autoritatività ed esecutorietà dell atto , compatibili con la costituzione nei | limiti | in cui costituiscono strumento essenziale per il soddisfacimento del pubblico interesse al quale innanzi si è accennato , non sono |
| 1970-13.txt | 951 | 951 | obbligazione tributaria . quel che conta è che l amministrazione finanziaria ha il dovere di agire nell ambito e nei | limiti | della legge ( art . 23 cost . ) , sicché , ove risulti l illegittimità del ruolo , deve |
| 1970-199.txt | 497 | 497 | è estraneo . per avere applicato l art . 98 predetto al coobbligato il pretore ha visto nella norma una | limitazione | al diritto di difesa . questa limitazione , del resto , non sussisterebbe nemmeno se fosse esatto il giudizio espresso |
| 1970-199.txt | 504 | 504 | art . 98 predetto al coobbligato il pretore ha visto nella norma una limitazione al diritto di difesa . questa | limitazione | , del resto , non sussisterebbe nemmeno se fosse esatto il giudizio espresso dal pretore , perché , com è |
| 1970-203.txt | 483 | 483 | comportamento del proprietario . il che , poi , si risolve non in una espropriazione , ma in una mera | limitazione | , consistente nella soggezione del bene ad un potere di esecuzione forzata che soltanto eventualmente può portare ad una incidenza |
| 1970-203.txt | 582 | 582 | di interesse generale e fondata sul potere del legislatore di determinare i modi di acquisto e di godimento ed i | limiti | del diritto di proprietà , non contrasta con l art . 42 , secondo comma , della costituzione . 3 |
| 1970-203.txt | 932 | 932 | quei rischi debbono trovare adeguato corrispettivo . in qualsiasi di tali ipotesi , il privilegio in questione , con le | limitazioni | al diritto di proprietà che possono derivarne , alla stregua dei principi sopra richiamati , risulta pienamente giustificato , cosicché |
| 1970-28.txt | 325 | 325 | nel caso , contestato il fatto della effettiva distribuzione delle targhe e delle tabelle per il ramo incendio , essendosi | limitato | il dibattito alla questione relativa alla legittimità della estensione della base imponibile ai premi riscossi per i rami diversi dall |
| 1970-28.txt | 1386 | 1386 | nel caso in esame , la terminologia usata va considerata come inserita nel contesto del sistema , dal quale riceve | limitazioni | di significato . quanto si è detto con riferimento ai decreti del 1923 e del 1947 ha la sua conferma |
| 1970-28.txt | 1496 | 1496 | sistema , bene identificabile nel suo complesso . 6 . – né consegue che la questione , considerata entro i | limiti | segnati dalle ordinanze di rinvio , va dichiarata non fondata . |
| 1970-61.txt | 175 | 175 | degli stessi . ciò senza dare preventivamente la prova dell adempimento delle obbligazioni tributarie afferenti alle operazioni predette , e | limitandosi | ad asserire , nel solo giudizio pendente davanti al pretore di milano , di aver tempestivamente redatto , ma di |
| 1970-61.txt | 457 | 457 | di necessaria congruenza con la ” causa petendi ” dedotta davanti ad essi , devono ritenersi , peraltro , impugnate | limitatamente | alla proposizione normativa concernente l esercizio dell azione , restandone esclusa , invece , l altra parte degli articoli in |
| 1970-78.txt | 62 | 62 | . – deve disattendersi l istanza ronson diretta alla verifica della legittimità del decreto istitutivo del consorzio per eccesso dai | limiti | della delegazione contenuta nella legge 3 dicembre 1922 , n . 1601 , sul cui fondamento il decreto fu emanato |
| 1970-78.txt | 438 | 438 | triennio 1911-1913 ( art . 3 terzo comma d.lg.lgt . predetto ) ; all amministrazione era dato il potere di | limitare | ” l uscita ” dei fiammiferi dalla fabbrica in modo da mantenerla nella misura dei ” tempi normali di vendita |
| 1970-78.txt | 476 | 476 | normali di vendita ” ( art . 7 , primo comma , stesso decreto ) . cosicché veniva indirettamente a | limitarsi | la produzione per il consumo , la quale , in tal modo , risultava contingentata per quote specifiche . tale |
| 1970-78.txt | 1042 | 1042 | giudicare imposto , a parte le ragioni fiscali , nell esercizio razionale della potestà normativa di prescrivere all iniziativa privata | limiti | destinati a realizzare fini di utilità socale ( art . 41 , secondo comma , della costituzione ) . ciò |
| 1970-78.txt | 1874 | 1874 | accordi con la regola di libertà economica posta nell art . 41 , primo comma , della costituzione . i | limiti | che possono essere prescritti a tale libertà ( secondo comma predetto art . 41 ) non debbono essere tali da |
| 1970-78.txt | 2143 | 2143 | risulti pregiudizievole agli interessi generali , il decreto del 1923 è pertanto lesivo della libertà economica . e in tali | limiti | deve dichiararsi illegittimo , secondo quanto sarà indicato nel dispositivo che segue . 5 . – altro deve dirsi per |
| 1970-78.txt | 2845 | 2845 | con corresponsabilità del rivenditore per la marca di primo acquisto . epperò tale ordinamento non rende congrua e razionale la | limitazione | della libertà di iniziativa dei produttori , del tutto estranei all imposta , e del cui gettito non sono né |
| 1971-107.txt | 264 | 264 | e di redditi non assoggettabili all imposta di ricchezza mobile , la determinazione degli interessi passivi detraibili viene effettuata nei | limiti | della quota percentuale corrispondente al rapporto fra l ammontare dei ricavi lordi che compongono il reddito assoggettabile a tale imposta |
| 1971-111.txt | 221 | 221 | , comma primo , della costituzione soltanto se ne risulti difficile o impossibile l esplicazione del diritto ; entro tali | limiti | possono imporsi oneri fiscali , purché vi sia connessione fra l oggetto dei medesimi e la res iudicanda , così |
| 1971-13.txt | 527 | 527 | ad esecuzione esattoriale , non può essere invocata , per contrastarne la legittimità , una tutela giurisdizionale che superi i | limiti | posti dal diritto sostanziale . nemmeno sussiste alcuna violazione dell art . 42 , secondo e terzo comma , della |
| 1971-138.txt | 257 | 257 | d italia per la riscossione delle tasse automobilistiche ) , ritenne che l oggetto del giudizio dovesse esser considerato strettamente | limitato | alla titolarità del potere di riscossione ed espressamente fece salva la diversa questione concernente la spettanza del tributo . vero |
| 1971-138.txt | 865 | 865 | tasse ed imposte indirette ( e fra queste le c.d . tasse automobilistiche , alle quali l attuale controversia è | limitata | ) che , ancorché non specificamente menzionate nel suddetto bilancio , erano tuttavia comprese nel generico capitolo 32 , intitolato |
| 1971-138.txt | 1161 | 1161 | dei monopoli dei tabacchi e del lotto ) , si affida alle norme di attuazione di stabilire , rispettato quel | limite | negativo , quali entrate siano di spettanza della regione , quali , invece , debbano restare allo stato . e |
| 1971-138.txt | 1873 | 1873 | , non anche le seconde . tale conclusione trova conferma nella considerazione che la tesi della regione , nonostante la | limitazione | dell attuale controversia alle sole tasse automobilistiche , presuppone che , nel periodo di vigenza del regime provvisorio ( 1 |
| 1971-138.txt | 2074 | 2074 | 507 del 1948 si sia riferito alle entrate elencate nel bilancio regionale non può essere inteso se non nel senso | limitativo | innanzi illustrato . e giova aggiungere che quel riferimento acquista ancor più decisiva importanza se si tien presente che la |
| 1971-210.txt | 104 | 104 | garanzia , in tutto o in parte a tale privilegio – questa norma omette di indicare i criteri idonei a | limitare | la discrezionalità della pubblica amministrazione , sicché si verifica che questa possa procedere esecutivamente , senza limiti di tempo , |
| 1971-210.txt | 121 | 121 | criteri idonei a limitare la discrezionalità della pubblica amministrazione , sicché si verifica che questa possa procedere esecutivamente , senza | limiti | di tempo , non soltanto contro l effettivo obbligato alla prestazione , ma anche contro uno qualsiasi , a sua |
| 1971-210.txt | 242 | 242 | qualsiasi terzo , sol perché proprietario di un immobile , specie se questo è destinato alla produzione , costituirebbe un | limite | alla libertà ed alla possibilità dei cittadini di partecipare all organizzazione economica del paese ; comprometterebbe il diritto al lavoro |
| 1971-210.txt | 760 | 760 | alla data del 29 marzo 1947 , ed il terzo , al quale l immobile è pervenuto , risponde nei | limiti | del valore del bene stesso . rientra nell ambito di tali scelte anche il potere concesso all intendente di finanza |
| 1971-93.txt | 387 | 387 | 76 della costituzione , in quanto per il sopra citato art . 63 della legge di delega il governo doveva | limitarsi | alle modifiche necessarie per l attuazione dei seguenti criteri : 1 ) adattamento delle disposizioni alla esigenza di semplificazione nell |
| 1972-111.txt | 330 | 330 | il governo dello stato , non le regioni . determina infatti l oggetto dell attività delegata e ne dà un | limite | , senza innovare direttamente e immediatamente l ordinamento preesistente , cioè l ordinamento costituito dalle regioni . cosicché potrà discutersi |
| 1972-120.txt | 150 | 150 | state poste le relative spese in proporzione della loro condanna nelle medesime ” ; la responsabilità dei procuratori è però | limitata | alle tasse giudiziali . il tribunale di venezia , nel corso di un giudizio di opposizione alla liquidazione dell imposta |
| 1972-120.txt | 1062 | 1062 | probatoria documentale svolta dalla sentenza a seguito degli accertamenti che in essa siano contenuti , non comporta sicuramente estensione dei | limiti | soggettivi di rilevanza degli atti e delle convenzioni dedotte , così come l eventuale efficacia della cosa giudicata formatasi sugli |
| 1972-120.txt | 1213 | 1213 | riguarda i procuratori costituiti in giudizio cui la norma impugnata , come sopra accennato , impone l obbligo di pagamento | limitatamente | alle così dette tasse giudiziali e in solido con le parti istanti o che fanno uso delle sentenze o degli |
| 1972-128.txt | 378 | 378 | , 2723 c.c . ) , la prova per testimoni è guardata con disfavore e , perciò , esclusa o | limitata | per motivi , che il legislatore può apprezzare in piena discrezionalità . ma , nel caso in esame , l |
| 1972-128.txt | 466 | 466 | concesso di provarne con testimoni la inesistenza . di fronte alla ampia tutela giurisdizionale accordata alla pubblica amministrazione sta la | limitazione | della stessa tutela per il contribuente , limitazione che appare tanto più grave in quanto nella varietà dei rapporti contrattuali |
| 1972-128.txt | 474 | 474 | di fronte alla ampia tutela giurisdizionale accordata alla pubblica amministrazione sta la limitazione della stessa tutela per il contribuente , | limitazione | che appare tanto più grave in quanto nella varietà dei rapporti contrattuali , nei quali una delle prestazioni consiste nella |
| 1972-132.txt | 1336 | 1336 | in giudizio dovrebbe essere provata soltanto la iscrizione nei ruoli della imposta complementare per la somma sopraindicata , senza alcun | limite | alle parti nel fornire tale prova , ed al giudice nella valutazione di essa . siffatta tesi non può essere |
| 1972-132.txt | 1370 | 1370 | essa . siffatta tesi non può essere accolta . ed invero , sta di fatto che il legislatore – volendo | limitare | il beneficio della proroga ad una categoria di conduttori che godano di un limitato reddito annuale , e volendo evitare |
| 1972-132.txt | 1384 | 1384 | fatto che il legislatore – volendo limitare il beneficio della proroga ad una categoria di conduttori che godano di un | limitato | reddito annuale , e volendo evitare le difficoltà di accertamento delle condizioni economiche e rendere facile e spedita la risoluzione |
| 1972-144.txt | 599 | 599 | specificazione ed articolazione di quanto testé esaminato . neppure appare violato l invocato principio di eguaglianza per effetto della dedotta | limitazione | dello sconto a beneficio di alcuni soltanto degli enti mutualistici esistenti . deve osservarsi , anzitutto , che con il |
| 1972-144.txt | 2548 | 2548 | è dato desumere il contrario . l art . 2 del d.lg.lgt . n . 363 del 1946 , si | limita | infatti a prevedere genericamente una fase istruttoria del procedimento di determinazione dei prezzi , affidato alla commissione centrale prezzi , |
| 1972-144.txt | 2931 | 2931 | applicazione dell ordinario sindacato di legittimità ; e , più precisamente , può affermarsi che il provvedimento del cip trova | limiti | indubbiamente anche nel sistema economico in cui è destinato ad operare e deve tener conto , quindi , delle regole |
| 1972-144.txt | 4586 | 4586 | sia pure implicitamente , mostra di aderire a tale tesi interpretativa perché proprio nella detta estensione ravvisa la violazione dei | limiti | di cui all art . 77 della costituzione alla regolamentazione dei rapporti giuridici sorti sulla base del decreto non convertito |
| 1972-144.txt | 4768 | 4768 | cost . si propone soltanto lo scopo di regolare le conseguenze della mancata conversione dei decreti-legge , senza porre alcun | limite | alla facoltà del legislatore stesso di disciplinare , secondo una scelta demandata alla sua valutazione politica , i rapporti sorti |
| 1972-144.txt | 4813 | 4813 | non convertiti . in altri termini , la disposizione costituzionale non pone al potere di regolamentazione retroattiva in discorso altri | limiti | se non quelli rappresentati dal rispetto delle altre norme e principi costituzionali , che , sotto il profilo ora in |
| 1972-155.txt | 779 | 779 | , che trovino la loro estrinsecazione in un analisi più approfondita dei dati economici del fenomeno produttivo e non possano | limitarsi | alla semplice massiccia compressione del beneficio fondiario come mezzo per devolvere l ampio margine di differenza all impresa , a |
| 1972-155.txt | 1995 | 1995 | economiche meno disagiate , o anche addirittura floride , non autorizzano a privarli di quanto è loro dovuto entro i | limiti | segnati dalla tutela costituzionale loro spettante . a conferma della assoluta inadeguatezza dei coefficienti fissati tra 12 e 45 stanno |
| 1972-155.txt | 2358 | 2358 | art . 44 , primo comma , aiuta la piccola e media proprietà . entrambi gli articoli indicano poi numerosi | limiti | che la legge può imporre alla proprietà allo scopo di assicurarne la funzione sociale , conseguire il razionale sfruttamento del |
| 1972-155.txt | 2391 | 2391 | funzione sociale , conseguire il razionale sfruttamento del suolo e stabilire equi rapporti sociali . ma è ovvio che tali | limiti | , se possono comprimere le facoltà che formano la sostanza del diritto di proprietà , non possono mai pervenire ad |
| 1972-155.txt | 2513 | 2513 | interesse ne richieda il sacrificio , perché anche in tal caso è dovuta la corresponsione di un indennizzo ( nei | limiti | che la pubblica amministrazione è in grado di corrispondere in rapporto all interesse che persegue ) , ma che , |
| 1972-155.txt | 3020 | 3020 | del canone , la cui azione è prevedibile come certa se si pensa che la svalutazione monetaria , almeno nei | limiti | di quella così detta strisciante , è considerata fenomeno naturale e , in certo senso , necessario , dell economia |
| 1972-155.txt | 3191 | 3191 | elaborare ogni quattro anni , perché , nel compimento di tale operazione , essa è tenuta a restare entro i | limiti | dei coefficienti minimi e massimi stabiliti dalla legge . mentre è ovvio che , determinata che sia la tabella e |
| 1972-155.txt | 3223 | 3223 | ovvio che , determinata che sia la tabella e stabilito poi ( art . 4 ) il canone entro quei | limiti | , il suo ammontare , se si ammette che un aggiornamento monetario sia necessario , deve essere indipendente dai limiti |
| 1972-155.txt | 3243 | 3243 | limiti , il suo ammontare , se si ammette che un aggiornamento monetario sia necessario , deve essere indipendente dai | limiti | stessi , potendo anche , ove il calcolo lo comporti , superarli . pertanto , la mancata previsione di un |
| 1972-184.txt | 219 | 219 | imposte dirette , la cui legittimità allora ( come ora ) è stata contestata dal ministero delle finanze . si | limitò | , per contro , ad accertare ( come anche ora deve fare ) se , ammesso e non concesso che |
| 1972-186.txt | 442 | 442 | . 3 . – l avvocatura generale dello stato assume che la disposizione impugnata non avrebbe altro significato che di | limitare | la facoltà delle parti , sia pubblica che privata , di adire il giudice ordinario , nel caso in cui |
| 1972-186.txt | 882 | 882 | alla disciplina dettata dall art . 146 legge di registro , giacché consente che l amministrazione finanziaria discrezionalmente e senza | limite | di tempo ( salvo quello stabilito per il maturare della prescrizione ) possa procrastinare la definitività dell accertamento del tributo |
| 1972-200.txt | 407 | 407 | imposta proporzionale di registro , dovuta per le sentenza traslative di diritti ; ond è che la questione va esaminata | limitatamente | alla registrazione di tali sentenze . 3 – la questione è fondata . l avvocatura generale dello stato premette che |
| 1972-200.txt | 1114 | 1114 | del principio costituzionale , anche in riferimento all articolo 3 cost . in quanto la discrezionalità legislativa trova sempre un | limite | nella ragionevolezza delle statuizioni volte a giustificare la disparità di trattamento fra cittadini . rimane assorbita la questione in riferimento |
| 1972-214.txt | 759 | 759 | gli assegni famigliari ( art . 3 ) , mentre le ricordate casse di liberi professionisti hanno compiti ben più | limitati | e circoscritti . in sostanza , la cassa dei giornalisti costituisce un settore autonomo del complesso sistema previdenziale predisposto a |
| 1972-49.txt | 803 | 803 | soddisfare , ritiene la corte che la destinazione del provento in esame sia incompatibile con la riserva all erario , | limitata | , dall art . 2 del d.p.r . 26 luglio 1965 , n . 1074 , solo al caso in |
| 1972-62.txt | 1135 | 1135 | . 3 della costituzione consente al legislatore di valutare le situazioni obiettive e di adottare le corrispondenti normative , col | limite | di dover disciplinare in modo eguale le situazioni eguali ed in modo diverso quelle differenti e sempre che in contrario |
| 1972-62.txt | 1180 | 1180 | razionali giustificazioni . nella specie , la situazione messa in evidenza non è eguale ad altra , e quindi il | limite | posto per il legislatore non aveva ragione e modo di operare . né può dirsi che in contrario rilevi la |
| 1972-65.txt | 1000 | 1000 | taluni atti amministrativi alla dimostrazione dell avvenuto adempimento degli obblighi imposti da altre leggi . come tale non pone alcun | limite | alla difesa dei propri diritti , perché se , per avventura , l obbligo all adempimento del quale è subordinato |
| 1972-94.txt | 208 | 208 | la circolare in questione , trasmessa alla regione il 27 settembre 1971 , la direzione generale delle dogane si è | limitata | ad impartire ai dipendenti uffici alcune istruzioni in materia di bilancio , intese ad applicare le norme concernenti il regime |
| 1972-98.txt | 344 | 344 | generale sull entrata di roma ; che , dopo avere denunciato genericamente la legge deliberata dall assemblea per violazione del | limite | dei principi e degli interessi di cui all art . 17 dello statuto , il ricorso non manca di rilevare |
| 1972-98.txt | 476 | 476 | , la regione verrebbe a sottrarre unilateralmente una parte delle attribuzioni di quest ultimo ufficio , con conseguente violazione del | limite | territoriale di validità costituzionalmente prefissato a qualsiasi tipo e specie di legislazione regionale ; che , per di più , |
| 1973-04.txt | 193 | 193 | beni nella abitazione del debitore per assoluta ed invincibile necessità . poiché , secondo il precetto costituzionale , l unico | limite | che la proprietà privata incontra è costituito dalla espropriazione per motivi di interesse generale e salvo indennizzo , sarebbe inoltre |
| 1973-04.txt | 235 | 235 | anche il terzo comma dell art . 42 cost . , in quanto la norma impugnata sancendo , non già | limitazioni | per esigenze di pubblico interesse alla prova del diritto di proprietà , ma addirittura negando a questo diritto ogni tutela |
| 1973-04.txt | 821 | 821 | giurisdizionale dei diritti ed interessi legittimi , sia pure contro gli atti della pubblica amministrazione , non può superare i | limiti | posti dalla norma di diritto sostanziale a tutela di altri diritti od interessi giudicati degni di protezione giuridica . 4 |
| 1973-08.txt | 265 | 265 | tre anni : art . 16 legge n . 4 del 1929 ) . 4 . – l ordinanza si | limita | ad affermare che la pubblica amministrazione avrebbe la possibilità di tenere una condotta colposa o di commettere arbitrio , senza |
| 1973-116.txt | 322 | 322 | . 17 dello statuto medesimo ; nel rispetto , quindi , delle leggi costituzionali , e con l osservanza dei | limiti | territoriali e di quelli derivanti dai principi e dagli interessi generali cui si informano le leggi dello stato , affinché |
| 1973-116.txt | 457 | 457 | attribuita altresì la potestà di acquisire entrate tributarie . ma , poiché detta potestà avrebbe dovuto essere rigorosamente contenuta nei | limiti | dei tributi su cui essa può legittimamente ” deliberare ” , la regione non può pretendere che le siano attribuiti |
| 1973-116.txt | 493 | 493 | pretendere che le siano attribuiti i proventi di entrate erariali , rispetto alle quali la sua potestà legislativa incontrerebbe i | limiti | sopraindicati . a completamento ed attuazione della normativa statutaria ed al fine di assicurare alla regione i mezzi finanziari occorrenti |
| 1973-129.txt | 271 | 271 | primi due ed il terzo comma dell art . 25 , l applicazione di quest ultimo implicherebbe una sia pur | limitata | efficacia del comma secondo dichiarato incostituzionale , sicché si prospetterebbe l ulteriore dubbio di costituzionalità in relazione all art . |
| 1973-131.txt | 140 | 140 | tributo della propaganda ideologica violi i principi della capacità contributiva e della progressività dell imposizione tributaria , e costituisca un | limite | illegittimo al diritto di manifestare liberamente il proprio pensiero , con ogni mezzo di diffusione . è altresì denunciato l |
| 1973-131.txt | 392 | 392 | 1964 ) . ma detta disciplina non può essere mai tale da rendere più difficile , e per taluni casi | limite | anche impossibile , l espressione del pensiero . nella specie la norma denunciata colpisce anche quelle forme di propaganda meramente |
| 1973-131.txt | 632 | 632 | . 27 della legge 11 marzo 1953 , n . 87 , l illegittimità costituzionale di tale ultima norma , | limitatamente | alla parte in cui assoggetta ad imposta anche le forme di pubblicità ideologica , effettuata , a cura diretta degli |
| 1973-145.txt | 405 | 405 | applicazione del richiamato art . 1 della legge n . 607 del 1966 : cioè , riafferma il principio della | limitazione | obbligatoria della misura dei canoni enfiteutici e delle altre prestazioni fondiarie , in corrispondenza al reddito imponibile dominicale del fondo |
| 1973-145.txt | 924 | 924 | generica del ricorso ai dati catastali dalla misura della loro operatività in concreto , affinché ne sia mantenuta adeguata nei | limiti | di una ragionevole approssimazione , la corrispondenza con la effettiva realtà economica , a seconda delle modificazioni ricorrenti circa gli |
| 1973-145.txt | 1112 | 1112 | il diritto alla revisione del canone . viceversa , l impugnato art . 2 della legge del 1970 si è | limitato | ad operare una mera trasposizione dell art . 1 della legge del 1966 , al dichiarato fine di farne “ |
| 1973-145.txt | 1517 | 1517 | proprietari ( art . 1 ) e veniva altresì dichiarato ( art . 11 ) che nella eventualità di disposizioni | limitatrici | della proprietà fondiaria privata , non si sarebbe tenuto conto , nell applicazione del limite , di una superficie pari |
| 1973-145.txt | 1532 | 1532 | che nella eventualità di disposizioni limitatrici della proprietà fondiaria privata , non si sarebbe tenuto conto , nell applicazione del | limite | , di una superficie pari a quella dei terreni venduti o ceduti in enfiteusi . tale disposizione fu , poi |
| 1973-145.txt | 2129 | 2129 | costituzionale di raffronto – l illegittimità costituzionale dell art . 2 della legge n . 1138 del 1970 va dichiarata | limitatamente | alla parte in cui tale norma prevede il calcolo del capitale di affranco e la determinazione autoritativa dei canoni , |
| 1973-158.txt | 297 | 297 | intera legge del 1954 , interessante tutti i vari benefici fiscali concessi in materia . ma il tribunale di caltanissetta | limitava | , come era logico , la sua censura a quella parte della legge di proroga interessante l agevolazione tributaria che |
| 1973-158.txt | 422 | 422 | censura ha quindi per oggetto l art . 1 della legge regionale 27 novembre 1961 , n . 22 , | limitatamente | alla parte in cui , prorogandosi il termine contenuto nell art . 1 , primo comma , della legge regionale |
| 1973-158.txt | 577 | 577 | corte nel senso che , nella deliberazione che concerne i detti tributi , la regione è tenuta ad osservare i | limiti | dei principi ed interessi generali cui si informa la legislazione dello stato ( sent . n . 2 del 1965 |
| 1973-167.txt | 666 | 666 | versano quindi in condizioni diverse dal condannato in espiazione di pena . 3 . – per quanto attiene alla più | limitata | questione sollevata dal tribunale di pisa in relazione al solo primo comma dell art . 188 cod . pen . |
| 1973-47.txt | 504 | 504 | del legislatore delegato si possa vedere l attuazione di tale intento , la corte ritiene che il preteso superamento dei | limiti | della delega rappresenti solo il modo in cui si sarebbe avuta la violazione delle dette disposizioni costituzionali attributive di competenza |
| 1973-47.txt | 1132 | 1132 | denunciata invasione della sua sfera di competenza . le premesse su cui si basa la regione , almeno entro i | limiti | in cui esse rilevano nelle cause in decisione , non possono essere condivise . a ) considerando le ipotesi di |
| 1973-47.txt | 1920 | 1920 | su una sola voce della tabella ( licenza di caccia con uso di fucile a un colpo ) di rilievo | limitatissimo | e non qualificante , confermato la normativa del 1961 . 4 . – le norme relative al trasferimento alle regioni |
| 1973-56.txt | 266 | 266 | art . 31 indica le categorie degli ufficiali e degli agenti di polizia tributaria , ai quali equipara , nei | limiti | della materia stabilita dalla legislazione speciale e del servizio cui sono destinati , i funzionari e gli agenti dell amministrazione |
| 1973-64.txt | 505 | 505 | , della gravità dell inadempienza , della buona fede e dell avvenuta spontanea regolarizzazione dell inadempienza : il tutto entro | limiti | massimi stabiliti sulla base di criteri di carattere generale da approvarsi dal ministero del lavoro e della previdenza sociale . |
| 1973-71.txt | 617 | 617 | esclusiva , ma concorrente o sussidiaria , nel senso che essa deve rispettare non solo le leggi costituzionali ed i | limiti | territoriali , ma anche i limiti derivanti dai principi e dagli interessi generali cui si informano le lcggi dello stato |
| 1973-71.txt | 623 | 623 | , nel senso che essa deve rispettare non solo le leggi costituzionali ed i limiti territoriali , ma anche i | limiti | derivanti dai principi e dagli interessi generali cui si informano le lcggi dello stato , secondo quanto dispone la prima |
| 1973-71.txt | 793 | 793 | non può pretendere che le siano attribuiti i proventi di tributi rispetto ai quali la sua potestà legislativa incontrerebbe i | limiti | sopraccennati . 4 . – né a tale conclusione osta l art . 37 dello statuto , a torto invocato |
| 1973-71.txt | 941 | 941 | dello statuto , per contro , ha significato e portata di eccezione , introdotta dal legislatore statutario per dare , | limitatamente | all imposta sul reddito ( o , come risulta specificato nell art . 7 del decreto del 1965 , sulla |
| 1973-71.txt | 1467 | 1467 | già ricordato art . 7 del decreto n . 1074 del 1965 : la circostanza che questo articolo si sia | limitato | a disciplinare il modus procedendi del riparto dell imposta di ricchezza mobile , relativamente al reddito di stabilimenti ed impianti |
| 1973-81.txt | 358 | 358 | dipendenti statali e dei dipendenti di enti parastatali costituiscono un sistema che la regione siciliana , se avesse legiferato nei | limiti | consentiti dall art . 36 dello statuto , non avrebbe potuto modificare . non si tratta infatti di entrate la |
| 1974-122.txt | 678 | 678 | cfr . , da ultimo , sentenze n . 200 del 1970 n . 10 del 1971 ) , è | limitata | al procedimento giurisdizionale , e a quei procedimenti istruttori o preistruttori strettamente connessi e preordinati alla attività giurisdizionale , mentre |
| 1974-154.txt | 1478 | 1478 | tributo , o il successivo verificarsi di fatti estintivi dell obbligazione tributaria . senza indagare qui il fondamento e i | limiti | d applicabilità del principio , sarà sufficiente constatare come in materia tributaria sia ammessa solo eccezionalmente la possibilità della ripetizione |
| 1974-162.txt | 478 | 478 | esclusiva di sopprimere tributi o introdurne di nuovi per tutto il territorio nazionale , non può , invece , farlo | limitatamente | alla regione siciliana , provocando una decurtazione delle entrate regionali ed incidendo nella materia della riscossione , attribuita alla competenza |
| 1974-162.txt | 708 | 708 | , non si può contestare , pertanto , la potestà legislativa dello stato in materia tributaria , anche se esercitata | limitatamente | al territorio siciliano e per tributi la cui riscossione compete alla regione , salvo il divieto di operare un sostanziale |
| 1974-162.txt | 1408 | 1408 | , fino al 31 dicembre 1973 , e con la legge di conversione , fino al 31 dicembre 1974 , | limitatamente | ai tributi vigenti al 31 dicembre 1972 , le esenzioni tributarie , già prevedute dall art . 26 della legge |
| 1974-175.txt | 763 | 763 | siano sorti o che possano sorgere nella lettura di esso , lasciando intatta la sostanza della norma cui accede , | limitandosi | a chiarire ed a spiegare il suo effettivo significato senza modificare od alterare il contenuto della norma interpretata , ma |
| 1974-175.txt | 1088 | 1088 | e prospettando , invece , una certezza che non troverebbe riscontro nel precedente testo legislativo , avrebbe apportato innovazioni nel | limitare | a tre soltanto i tributi per i quali veniva concessa l esenzione . ciò escluderebbe la natura interpretativa della legge |
| 1974-175.txt | 1510 | 1510 | , applicando criteri ermeneutici letterali , logici e sistematici , interpretato la predetta norma nel senso che l esenzione fosse | limitata | alle sole imposte dirette . viceversa la corte di cassazione con sentenza 10 aprile 1968 , n . 1079 , |
| 1974-175.txt | 2162 | 2162 | e del territorio di assisi nonché per conseguenti opere di interesse igienico e turistico , il che era confermato dalla | limitazione | a un decennio degli aiuti finanziari dello stato quali disposti negli artt . 9 e 10 , ed indennizzare indirettamente |
| 1974-175.txt | 2527 | 2527 | stata anomala ed assurda . tutti i possibili atti economici compiuti dagli operatori sarebbero stati esentati dalle imposte indirette senza | limite | alcuno e senza alcuna possibilità di controllo da parte degli organi dello stato in guisa che , in luogo di |
| 1974-175.txt | 3424 | 3424 | alle stesse convenzioni internazionali , delle vere e proprie zone franche di nuovo tipo , nelle quali affluiva , senza | limitazioni | e senza essere assoggettata a contingentamenti di sorta , merce importata in esenzione di oneri fiscali e di diritti comunitari |
| 1974-175.txt | 4383 | 4383 | di cui all art . 41 della costituzione . la corte ritiene di non dovere affrontare il problema degli eventuali | limiti | che il legislatore può incontrare nel disporre modifiche anche retroattive di incentivazione economica , poiché , come si è detto |
| 1974-214.txt | 294 | 294 | 20 e 21 del r.d . 7 agosto 1936 , n . 1639 , sulla riforma degli ordinamenti tributari , | limitatamente | alla parte in cui faceva decorrere dalla contestazione dell accertamento di maggior imponibile nei confronti di uno solo dei coobbligati |
| 1974-214.txt | 724 | 724 | interessati . non si può ravvisare nella norma impugnata , nel contenuto accettato dall ordinanza di remissione , una siffatta | limitazione | all esercizio del diritto di difesa . basti considerare che , come si è già accennato , i termini per |
| 1974-287.txt | 156 | 156 | 1931 , n . 1175 , e 22 del d.l . 7 agosto 1936 , n . 1639 ) o | limitano | ad un profilo di legittimità ( art . 29 dello stesso d.l . 1639 ) la cognizione dell autorità giudiziaria |
| 1974-287.txt | 694 | 694 | determinato la scelta del legislatore , qui non occorre indagare . rileva invece considerare come , in materia , una | limitazione | alla giurisdizione ordinaria sia stata introdotta nelle nostre leggi fin dai primordi dello stato unitario , giacché , nello stesso |
| 1974-287.txt | 1039 | 1039 | una necessità , ritenuta imprescindibile per un efficiente organizzazione della pubblica finanza e il conseguimento dei suoi risultati , di | limitare | il controllo di merito dell accertamento quantitativo , escludendo dal parteciparvi l autorità giudiziaria . 4 . – questa lunga |
| 1974-67.txt | 808 | 808 | 1962 ) . tale interesse giustifica quindi la particolare procedura esattoriale , che è configurata come prevalente , entro certi | limiti | , non solo nei confronti dell esecuzione ordinaria , ma anche rispetto a quella concursuale fallimentare e a quella stabilita |
| 1974-97.txt | 554 | 554 | le leggi nazionali alle speciali necessità del suo territorio . nel che è la ragione , la portata e il | limite | della stessa legislazione concorrente . la norma denunziata ben poteva pertanto , nel concedere esenzioni fiscali , limitare l ambito |
| 1974-97.txt | 572 | 572 | e il limite della stessa legislazione concorrente . la norma denunziata ben poteva pertanto , nel concedere esenzioni fiscali , | limitare | l ambito di esse , in relazione al primo trasferimento , ai soli appartamenti , senza estenderla anche ai negozi |
| 1975-173.txt | 933 | 933 | sotto questo profilo non sussiste la denunziata violazione dell art . 3 della costituzione . c ) la osservanza dei | limiti | posti dalla legge nel sistema probatorio è ispirata alla tutela della certezza dei rapporti giuridici , nell interesse generale della |
| 1975-187.txt | 1126 | 1126 | l intero onere a far tempo dal 1 gennaio 1976 – e che , solo per un periodo di tempo | limitato | , dal 1965 al 1970 , è stato richiesto il temporaneo ausilio degli enti previdenziali in genere , inps compreso |
| 1975-187.txt | 1414 | 1414 | , tanto da consentire alla corte di scendere ad un esame di merito . la circostanza che tale scelta è | limitata | agli enti , casse e gestioni esercenti forme obbligatorie di previdenza , secondo si è già detto innanzi , trova |
| 1975-187.txt | 1778 | 1778 | a quello dei dipendenti pubblici e a cui un onere di percentuale modesta ( 2 % ) e di durata | limitata | nel tempo poteva perciò essere imposto . concludendo , tutte le questioni di costituzionalità proposte con l ordinanza di rinvio |
| 1975-197.txt | 168 | 168 | . 23 cost . ” è rispettato allorché la norma impositiva contenga la determinazione di presupposti , di garanzie e | limiti | sufficienti a circoscrivere la potestà dell ente impositore ” . tale precisazione della questione , di esclusiva competenza del giudice |
| 1975-197.txt | 230 | 230 | possono essere prese in esame le altre censure dedotte dalle parti . 3 . – la questione , in tali | limiti | precisata , non è fondata . le ordinanze di rinvio del tribunale di genova ritengono ” quanto meno dubbio se |
| 1975-201.txt | 226 | 226 | , senza che il giudice , nell ordinanza di rinvio , abbia convenientemente valutato il problema così posto , essendosi | limitato | ad affermare la genericità del rilievo ed a respingerlo conseguentemente . l eccezione va respinta sulla base della costante giurisprudenza |
| 1975-201.txt | 348 | 348 | lamentato contrasto delle norme impugnate con gli artt . 3 e 23 della costituzione , sotto il profilo della pretesa | limitazione | della riferibilità delle prestazioni imposte ai soli soggetti che traggono vantaggio dai servizi che le prestazioni stesse sono destinate a |
| 1975-201.txt | 372 | 372 | prestazioni imposte ai soli soggetti che traggono vantaggio dai servizi che le prestazioni stesse sono destinate a finanziare . tale | limitazione | deriverebbe , secondo il giudice a quo , dalla necessaria osservanza , in materia di prestazioni tributarie , del principio |
| 1975-201.txt | 1657 | 1657 | di criteri economici collegati al miglior perseguimento dei fini istituzionali , non deriva dalle disposizioni impugnate , le quali , | limitandosi | a prevedere lo sconto obbligatorio , non possono in nessun modo configurarsi come le fonti normative della lamentata variazione di |
| 1975-215.txt | 1038 | 1038 | è necessario e sufficiente il sopraddetto inadempimento ed a questo ( e non anche all insolvenza ) è rivolto e | limitato | l accertamento da parte del tribunale . per ciò che all imprenditore commerciale sia in tal caso negato di eccepire |
| 1975-215.txt | 1228 | 1228 | costituzione . il potere di decisione normalmente spettante all organo giurisdizionale nel fallimento non subisce , nella specie , alcuna | limitazione | o compressione , ed in particolare non si ha , da parte dell organo fallimentare , alcun assoggettamento alla volontà |
| 1975-26.txt | 507 | 507 | . 29 della costituzione secondo cui ” il matrimonio è ordinato sull eguaglianza morale e giuridica dei coniugi con i | limiti | stabiliti dalla legge a garanzia dell unità familiare ” . la questione perciò si presenta ben individuabile e circoscritta nella |
| 1975-32.txt | 625 | 625 | pur statuendo che la disposizione del primo comma si applica soltanto alle attività comunque attinenti all esercizio dell impresa , | limitatamente | agli imprenditori diversi dalle società e dagli enti tassabili in base a bilancio , evidentemente anche queste società e questi |
| 1975-32.txt | 808 | 808 | capitale dell impresa stessa , mentre per le altre imprese , definite diverse dal secondo comma , tale presunzione è | limitata | alle attività afferenti all esercizio dell impresa stessa . ciò in quanto , come è chiarito : a ) nella |
| 1976-103.txt | 348 | 348 | estesa a tutti i giudizi in materia di pensioni . 2 . – esattamente la corte dei conti ha formalmente | limitata | la questione sollevata all oggetto del giudizio a quo ossia ad una pensione privilegiata militare non di guerra , dato |
| 1976-103.txt | 780 | 780 | il contestato terzo comma dell art . 5 della legge 21 marzo 1953 , n . 161 , in quanto | limita | l esenzione dalla tassa fissa , istituita con il primo comma , ai soli giudizi in materia di pensioni di |
| 1976-103.txt | 901 | 901 | escluso che tra le rispettive posizioni vi sia una differenziazione tale da giustificare una disciplina differenziata , cosicché , nei | limiti | nei quali è stata prospettata con l ordinanza di rinvio , la questione deve essere dichiarata fondata . 3 . |
| 1976-15.txt | 904 | 904 | , il valore venale dell immobile , il che contribuisce in modo determinante ad adeguare , sia pure entro certi | limiti | , l ammontare dell indennizzo alla realtà dei valori economici . alla quale finalità di adeguamento è anche diretta la |
| 1976-166.txt | 989 | 989 | qual fine si richiede , appunto , che siano osservati ( oltre , ovviamente , le leggi costituzionali ed i | limiti | territoriali ) i limiti derivanti dai principi e dagl interessi generali , cui s informano le leggi dello stato . |
| 1976-166.txt | 993 | 993 | , appunto , che siano osservati ( oltre , ovviamente , le leggi costituzionali ed i limiti territoriali ) i | limiti | derivanti dai principi e dagl interessi generali , cui s informano le leggi dello stato . ma se questo è |
| 1976-166.txt | 2091 | 2091 | stato precisato dalla corte nella ricordata sentenza n . 9 del 1957 , negli stessi sensi ed entro gli stessi | limiti | dianzi puntualizzati , procedendo così le due attività in parallelo . non può , quindi , ritenersi che l impugnata |
| 1976-166.txt | 2536 | 2536 | concorrente o sussidiario e che le connesse potestà esecutive ed amministrative vanno esercitate negli stessi sensi ed entro gli stessi | limiti | , egualmente infondate si rivelano le doglianze mosse con il ricorso per regolamento di competenza . le sfavorevoli conseguenze che |
| 1976-167.txt | 826 | 826 | , la riprova della irrazionalità di una norma cui volesse darsi la più rigida interpretazione , è data dal caso | limite | , che non infrequentemente si è presentato in giurisprudenza , del locatario di un immobile da lui trasformato in opificio |
| 1976-179.txt | 465 | 465 | le dette indicazioni , avrebbero dovuto dichiarare improponibile o inammissibile l azione , e comunque si sarebbero potuti o dovuti | limitare | a dare atto del rifiuto delle mogli resistenti di aderire alla richiesta come sopra avanzata a ciascuna di esse dal |
| 1976-179.txt | 904 | 904 | hanno motivato , in modo ampio o sitentico , e solo i pretori di voghera e di foggia si sono | limitati | a dichiarare in dispositivo rilevanti le questioni , e che il pretore di carrara nulla ha sostenuto o dichiarato al |
| 1976-179.txt | 1736 | 1736 | , prescindendo dalla configurazione dell eccezione , è dell avviso che il fatto della sopravvenuta normativa , nei termini e | limiti | di cui sopra , non sia in grado di incidere sui problemi dibattuti in causa , nel senso di eliminarli |
| 1976-179.txt | 2082 | 2082 | relativo al pagamento delle imposte dovute in base ai ruoli di cui al precedente comma , la moglie può , | limitatamente | ai tributi non assolti , proporre ricorso avverso il ruolo a norma dell art . 39 del decreto del presidente |
| 1976-179.txt | 2933 | 2933 | delle relative sanzioni penali e amministrative e delle maggiorazioni di imposta e degli interessi per ritardata iscrizione a ruolo , | limitatamente | alle quote non corrisposte . è innegabile che con le nuove norme , in relazione ai redditi , alle dichiarazioni |
| 1976-179.txt | 4052 | 4052 | , ritiene , anzitutto , fondate quelle sollevate dalla commissione tributaria di primo grado di milano . e ciò nei | limiti | , nei sensi e per le ragioni che seguono . sono denunciate per contrasto con gli artt . 3 , |
| 1976-179.txt | 4808 | 4808 | resa dei conti . d altra parte manca la possibilità che alla normativa de qua si riconosca la funzione di | limite | ( alla eguaglianza giuridica dei coniugi ) posto ” a garanzia dell unità familiare ” , giacché a costituire e |
| 1976-179.txt | 4993 | 4993 | ciò , è dell avviso che gli artt . 131 e 139 del testo unico del 1958 siano costituzionalmente illegittimi | limitatamente | all inciso ” i redditi della moglie si cumulano con quelli del marito ” ( contenuto nel secondo comma dell |
| 1976-179.txt | 5753 | 5753 | . n . 597 e i comma terzo del d.p.r . n . 600 , non sia andato oltre i | limiti | della delega , disattendendo i principi e criteri direttivi all uopo determinati . con tali norme risulta , infatti , |
| 1976-179.txt | 6385 | 6385 | disparità di trattamento adeguatamente e razionalmente giustificata , da un lato , e non rinvenendosi in tale normativa un plausibile | limite | all eguaglianza morale e giuridica dei coniugi posto a garanzia della unità familiare , dall altro , risuiterebbero violati gli |
| 1976-179.txt | 6995 | 6995 | che in quello opposto . esiste , pertanto , l asserita disparità di trattamento . e tale disparità non è | limitata | a qualche aspetto o profilo secondario della materia , né è di scarsa importanza , a fronte di tale trattamento |
| 1976-179.txt | 7237 | 7237 | e razionalmente giustificata né , a proposito del rapporto tra coniugi , le norme che la caratterizzano si risolvono in | limiti | posti all eguaglianza in funzione della garanzia dell unità familiare . si sostiene , riportandosi alle disposizioni ed ai principi |
| 1976-186.txt | 230 | 230 | oggettive alle quali le norme si riferiscono ; con l art . 41 , nella parte in cui enuncia i | limiti | ai quali sotto il profilo della utilità sociale , deve essere sottoposta l attività economica pubblica e privata ( commi |
| 1976-186.txt | 790 | 790 | di legittimità costituzionale sempre che essi riferendosi esclusivamente alle norme da applicare per il compimento degli stessi , in tale | limitato | ambito siano rilevanti . ma nella specie il regolamento di giurisdizione investe proprio il potere del giudice ad emettere provvedimenti |
| 1976-198.txt | 198 | 198 | all imposta proporzionale di registro , dovuta per le sentenze traslative di diritti , e la questione è stata esaminata | limitatamente | alla registrazione di tali sentenze . ora , con le due ordinanze si prospetta il contrasto della stessa disciplina con |
| 1976-198.txt | 493 | 493 | pagato , avrebbe determinato una disparità di trattamento tra cittadini , facendo uso della propria discrezionalità al di là del | limite | della ragionevolezza . 3 . – anche se la distinta considerazione dei due momenti o profili della registrazione della sentenza |
| 1976-198.txt | 1275 | 1275 | legge di registro . anche a tal riguardo le questioni prospettate con le ordinanze in epigrafe vanno considerate entro i | limiti | della loro sostanziale portata e cioè in quanto sono relative alle norme di cui ai detti articoli , nelle parti |
| 1976-209.txt | 534 | 534 | il contrasto delle norme denunciate con gli artt . 41 e 43 della costituzione . la questione , valutata nei | limiti | in cui è rilevante e nei sensi in cui è proposta , non appare fondata . 4 . – la |
| 1976-209.txt | 1342 | 1342 | della distribuzione e vendita dei tabacchi trova nella legge n . 724 del 1975 un notevole condizionamento ed una sostanziale | limitazione | . è , infatti . ammessa l importazione nel territorio della repubblica di tabacchi lavorati di provenienza dai paesi delle |
| 1976-209.txt | 1526 | 1526 | avrebbe dovuto modificarne il regime di monopolio anche con riferimento alla fase della distribuzione e della vendita , entro i | limiti | in cui l applicazione delle norme comunitarie non fosse stata d ostacolo all adempimento in via di diritto e di |
| 1976-209.txt | 1772 | 1772 | , la possibilità che permanga l impresa di distribuzione e vendita dei tabacchi , rimane assorbito e comunque giustificato ogni | limite | , in quanto temporaneo , alla iniziativa economica privata . |
| 1976-215.txt | 1157 | 1157 | revisione potrebbe ritenersi concluso , se non occorresse ancora rilevare la infondatezza di altre asserzioni contenute nelle ordinanze circa i | limiti | che la revisione dovrebbe incontrare e che non sarebbero stati nel caso rispettati . si osserva particolarmente nell ordinanza del |
| 1976-220.txt | 165 | 165 | dell art . 18 della legge di registro ( r.d . 30 dicembre 1923 n . 3269 ) : “ | limitatamente | all inciso che esclude la possibilità per il contribuente di contrastare con la prova testimoniale la presunzione stabilita in favore |
| 1976-221.txt | 1478 | 1478 | occasione di affermare che gli artt . 23 e 41 della costituzione concernono campi diversi , poiché il concetto di | limite | e il concetto di controllo dell iniziativa privata , per la loro stessa natura e finalità , non sono in |
| 1976-221.txt | 2200 | 2200 | pubblica e privata possa essere indirizzata e coordinata a fini sociali ” . le disposizioni legislative denunciate non attengono a | limiti | , programmi e controlli , che debbano essere imposti sulla base di una legge per finalità sociali , ma al |
| 1976-225.txt | 761 | 761 | 1974 , n . 351 , nella parte in cui dispone la proroga fino alla data del 30 giugno 1975 | limitatamente | ai contratti di locazione di immobili urbani ad uso abitazione , in quanto : a ) non riconosce al locatore |
| 1976-225.txt | 940 | 940 | in danno dei proprietari di immobili ed in assenza di quegli interessi sociali e generali i quali soltanto possono giustificare | limitazioni | del diritto di proprietà ( riferimento agli artt . 41 e 42 della costituzione citati nella ordinanza del 24 marzo |
| 1976-225.txt | 4100 | 4100 | 31 dicembre 1973 , senza alcuna discriminazione tra persone fisiche e persone giuridiche di qualsiasi tipo , e senza alcuna | limitazione | in base alle dimensioni dell impresa e al reddito dell imprenditore , a differenza di quanto in antecedenza previsto dall |
| 1976-225.txt | 5498 | 5498 | precetto costituzionale , che vuole perseguita ed assicurata la preminente funzione sociale della proprietà , mediante un armonico congegno di | limiti | , ai quali non può esser consentito di spingersi fino al segno di vanificarne il godimento . |
| 1976-32.txt | 428 | 428 | amnistia , ha già avuto occasione di sottolinearne il carattere eccezionale e la concomitante esigenza di contenere nei più ristretti | limiti | l esercizio della relativa potestà conferita dall art . 79 della costituzione ( sentenza n . 175 del 1971 ) |
| 1976-34.txt | 682 | 682 | e questa premessa sarebbe già sufficiente a dimostrare la infondatezza della questione di legittimità costituzionale proposta dalla ricorrente per la | limitazione | del beneficio fiscale di cui al terzo comma del menzionato art . 3 , n . 2 , ai soli |
| 1976-34.txt | 1074 | 1074 | quanto interessa in questa sede , di una esenzione fiscale , questa , da un lato deve contenersi entro i | limiti | più ristretti e , d altro canto , ricevere applicazione uniforme , alla stregua di criteri unitariamente omogenei , in |
| 1976-34.txt | 1404 | 1404 | , in forza di particolari norme che queste disciplinano o di concrete determinazioni adottate dai loro organi deliberanti , delle | limitazioni | al modo d essere originario delle prime , con specifico riguardo alla differenziazione etnico-linguistica in esse esprimentesi ; come pure |
| 1976-34.txt | 1464 | 1464 | di tale differenziazione . nei quali casi , peraltro , non mancherebbero alle associazioni dei gruppi minoritari contro siffatte indebite | limitazioni | i rimedi legali , esperibili davanti ai giudici comuni , ordinari ed amministrativi , non essendo dubitabile che anche norme |
| 1977-153.txt | 666 | 666 | dichiarato l illegittimità costituzionale degli artt . 3 e 4 , primo comma , ” nella parte in cui non | limitano | l applicazione delle norme in essi contenute ai soli affittuari che coltivano il fondo col lavoro proprio e dei propri |
| 1977-153.txt | 1088 | 1088 | ( n . 402 / 1975 ) , e modena ( n . 117 / 1975 : quest ultima , | limitatamente | all art . 3 , secondo comma ) . si osserva nelle ordinanze , con motivazioni sostanzialmente conformi che i |
| 1977-153.txt | 1584 | 1584 | delle foreste , anche per il rilievo fatto dalla commissione tecnica centrale che ” soltanto la legge può stabilire i | limiti | minimi e massimi dei canoni ” . anche prescindendo dai casi marginali di grave sperequazione dei canoni , si deve |
| 1977-153.txt | 3246 | 3246 | direttive da parte della commissione tecnica centrale , ciò che integrerebbe violazione della riserva di legge per l imposizione di | limiti | alla proprietà privata . ma anche sotto questo aspetto la questione è infondata , perché i criteri per l esercizio |
| 1977-153.txt | 3335 | 3335 | legge 10 dicembre 1973 , n . 814 concernono operazioni di carattere prevalentemente tecnico , che non comportano imposizione di | limiti | alla proprietà , ed anzi tendono al fine di adeguare la misura dei canoni in denaro alle variazioni di valore |
| 1977-153.txt | 3998 | 3998 | prevista dall art . 1 della stessa legge . e stato sostenuto nella discussione davanti a questa corte che il | limite | massimo dei canoni nella misura dell ottanta per cento di quelli stabiliti per l annata agraria 1969-70 dovrebbe intendersi applicabile |
| 1977-153.txt | 4124 | 4124 | apprezzabile intento d una ragionevole applicazione , non è consentita dal chiaro tenore letterale della norma , che fissa quel | limite | inderogabile in termini generali per ” i canoni di affitto ai sensi della presente legge ” , senza alcun riferimento |
| 1977-153.txt | 5385 | 5385 | denunziata violazione del principio della riserva di legge attraverso il deferimento alle commissioni tecniche provinciali del potere di stabilire i | limiti | minimi e massimi della misura dei canoni di affitto rustico , nelle sentenze n . 40 e 80 del 1964 |
| 1977-153.txt | 6477 | 6477 | esercizio delle attività connesse , indipendentemente dall esistenza di clausola migliorataria , anzi comminando la nullità di ogni clausola convenzionale | limitatrice | dei poteri riconosciuti all affittuario per l esecuzione dei miglioramenti ” ( sentenza n . 53 del 1974 ) . |
| 1977-153.txt | 6565 | 6565 | art . 41 cost . tutela l iniziativa economica di tutti gli operatori privati ; l art . 42 consente | limiti | alla proprietà privata proprio per assicurarne la funzione sociale ; l art . 44 pone in risalto il duplice fine |
| 1977-153.txt | 7480 | 7480 | , perché la facoltà di eseguire miglioramenti è riconosciuta ai proprietari dall articolo 11 in termini generali , senza alcuna | limitazione | all ipotesi di affitto non coltivatori , sicché la prima disparità di trattamento denunciata dalle ordinanze non sussiste . l |
| 1977-153.txt | 7935 | 7935 | non siano il risultato dell ordinata e razionale coltivazione ; l art . 14 , invece , non pone alcun | limite | o requisito , salvo quello della capacità di esecuzione diretta , escludendo qualsiasi possibilità di divieto o di controllo , |
| 1977-153.txt | 8547 | 8547 | offerta dall art . 42 cost . al diritto di proprietà , in quanto l art . 12 fa discendere | limitazioni | tanto rilevanti ai poteri di godimento e di disposizione dei proprietari concedenti dalla esecuzione di miglioramenti a spese dell affittuario |
| 1977-153.txt | 8714 | 8714 | , 986 , 1593 codice civile ) . la norma deve quindi essere dichiarata illegittima nella parte in cui non | limita | gli effetti giuridici ivi previsti a favore dell affittuario che abbia eseguito a sue spese miglioramenti , in relazione alle |
| 1977-153.txt | 9027 | 9027 | e dell art . 15 , primo comma , che , quando il canone già corrisponda o sia prossimo al | limite | massimo di legge fissato dall art . 3 , secondo comma , con le maggiorazioni per coefficienti aggiuntivi previste dallo |
| 1977-163.txt | 3044 | 3044 | visita imposti dalla legge italiana in misura corrispondente al numero dei capi o al quantitativo dei prodotti , e non | limitati | soltanto al rimborso delle spese effettive di controllo ; diritti che sono inoltre richiesti , per una parte delle voci |
| 1977-163.txt | 4115 | 4115 | , nonché con i principi sanciti dagli articoli 9 , 12 , 13 e 95 del trattato di roma , | limitatamente | alla parte in cui è prevista l applicazione dei diritti di visita sanitaria per le importazioni o esportazioni disciplinate da |
| 1977-62.txt | 1988 | 1988 | di chi viva esclusivamente dei propri redditi professionali . invero , si verrebbe qui ad estendere la censura oltre i | limiti | del rapporto pensionistico , con riferimento a situazioni di mero fatto , soggettive e variabili . parimenti non fondato si |
| 1977-62.txt | 2547 | 2547 | parlamentari dai quali risulta essersi soltanto ritenuto , a sostegno , che il compimento degli anni settanta costituirebbe sostanzialmente il | limite | biologico all esercizio della attività professionale lavorativa . le considerazioni e le conseguenze suesposte valgono ugualmente , stante l identità |
| 1977-63.txt | 366 | 366 | dell onere di produrre l istanza e della connessa sanzione solo nei confronti dei contribuenti , senza porre invece alcun | limite | o requisito per la ulteriore procedibilità delle impugnazioni proposte dagli uffici fiscali . qualche ordinanza ravvisa una disparità di trattamento |
| 1978-03.txt | 347 | 347 | tardivamente proposto dopo la scadenza del termine di legge , e perché il telegramma ministeriale non conterrebbe alcun provvedimento , | limitandosi | a fornire precisazioni circa l interpretazione delle richiamate norme di legge , cosicché il ricorso si convertirebbe in una impugnazione |
| 1978-06.txt | 1248 | 1248 | legge 7 giugno 1974 , n . 220 , la corte di cassazione . in concreto , poiché e nei | limiti | in cui la legge penale finanziaria non contiene disposizioni specifiche derogatorie rispetto a quelle generali sul giudizio di comparazione delle |
| 1978-06.txt | 1449 | 1449 | e comuni deve applicarsi il cumulo giuridico delle pene , mancando una disciplina derogatoria nella legge finanziaria . in questi | limiti | – i soli che interessano ai fini del giudizio a quo – la questione va dichiarata infondata . |
| 1978-08.txt | 988 | 988 | di trasmissione del diritto di usufrutto , della nuda proprietà , del diritto di superficie e di enfitousi di durata | limitata | nel tempo , dovevano applicarsi per il calcolo ed eventuale ripartizione dell onere le norrne della legge del registro , |
| 1978-08.txt | 1397 | 1397 | iniziale dell immobile . ma il denunciato contrasto non sussiste : perché l aliquota del venticinque per cento costituisce il | limite | massimo per lo scaglione di incremento fino al duecento per cento , e al tempo stesso il limite minimo per |
| 1978-08.txt | 1415 | 1415 | costituisce il limite massimo per lo scaglione di incremento fino al duecento per cento , e al tempo stesso il | limite | minimo per lo scaglione successivo , oltre il duecento per cento . si dimentica dal giudice a quo che quella |
| 1978-08.txt | 1458 | 1458 | rappresenta il punto di distinzione tra due fasce di aliquote progressive , che i comuni sono autorizzati a stabilire nei | limiti | di legge . sarebbe invero assurdo pretendere che il limite massimo dell aliquota applicabile per il penultimo scaglione fosse indicato |
| 1978-08.txt | 1468 | 1468 | progressive , che i comuni sono autorizzati a stabilire nei limiti di legge . sarebbe invero assurdo pretendere che il | limite | massimo dell aliquota applicabile per il penultimo scaglione fosse indicato nella misura del 24,999 , anziché nella misura del venticinque |
| 1979-101.txt | 885 | 885 | tratti di un atto avente forza di legge , qual è il decreto legislativo . la disposizione testé citata si | limita | infatti a prevedere il visto di esecutorietà che l intendente di finanza appone ai ruoli dell imposta . si deve |
| 1979-126.txt | 4073 | 4073 | esposti nel seguito , se possono apparire idonee e congrue per correggere le disparità di trattamento nell ambito di un | limitato | periodo , risultano inadeguate al fine voluto dal legislatore nel riferimento a più ampi periodi di tempo . invero , |
| 1979-126.txt | 5753 | 5753 | di imposta il cui gettito è attribuito ai comuni , e che la legge non soltanto ha fissato i precisi | limiti | minimi e massimi entro i quali debbono essere stabilite le aliquote percentuali , ma ha altresì indicato all art . |
| 1979-126.txt | 5865 | 5865 | consentire una maggiore aderenza alla realtà delle situazioni locali , che possono giustificare l adozione di aliquote diverse , nei | limiti | invalicabili stabiliti dalla legge . la commissione tributaria di gorizia ha in alcune ordinanze denunciato anche gli artt . 2,4,7 |
| 1979-148.txt | 590 | 590 | sarebbe precluso di subordinare l esercizio della caccia ad imposizioni tributarie , come , del resto , ad ogni altra | limitazione | , diversa ed ulteriore rispetto a quelle previste o consentite dalla legislazione dello stato . b ) le disposizioni censurate |
| 1979-148.txt | 636 | 636 | 23 e 119 cost . si deduce al riguardo che le regioni hanno autonomia finanziaria soltanto nelle forme e nei | limiti | stabiliti dalle leggi della repubblica . qui , si soggiunge , la prestazione imposta al privato costituisce una tassa sulle |
| 1979-148.txt | 949 | 949 | 117 cost . secondo questa statuizione costituzionale , la materia della caccia spetta alla regione , è vero , nei | limiti | dei principi stabiliti dalle leggi della repubblica : ma nel nostro caso non vi è alcuno di questi principi che |
| 1979-148.txt | 1023 | 1023 | nelle ordinanze di rimessione , che vi è una libertà di caccia , il cui esercizio rimane soggetto ai soli | limiti | configurati dalle leggi statali . semmai , nella legislazione statale è sancito il principio , secondo il quale l attività |
| 1979-148.txt | 1047 | 1047 | statali . semmai , nella legislazione statale è sancito il principio , secondo il quale l attività venatoria subisce necessariamente | limitazioni | , poste , come questa corte ha avvertito nella sentenza n . 59 del 1965 , a salvaguardia di altri |
| 1979-148.txt | 1161 | 1161 | che dimostra che , anche in base alla vigente legislazione statale , l esercizio venatorio ben poteva essere assoggettato a | limitazioni | , ed ai controlli conseguenti . il regime anzidetto , sempre ai sensi del testo unico del 1939 , viene |
| 1979-148.txt | 1478 | 1478 | l esercizio della caccia compatibilmente con la tutela dell agricoltura e del patrimonio faunistico , senza porre d altra parte | limiti | all attività venatoria , diversi da quelli che l autorità centrale provvede a rimuovere con il provvedimento autorizzativo di sua |
| 1979-148.txt | 1646 | 1646 | dal decreto ministeriale 18 giugno 1969 . fin dove esso non lede alcun principio della legislazione statale , né altro | limite | della sua competenza , l organo legislativo della regione dispone della discrezionalità , propria dell autonomia che gli è conferita |
| 1979-148.txt | 2915 | 2915 | ex art . 119 cost . , all autonomia finanziaria della regione , seppure , occorre avvertire , necessariamente nei | limiti | di una competenza , che deve concorrere con la competenza legislativa dello stato . ora , un imposizione patrimoniale della |
| 1979-148.txt | 3153 | 3153 | ; la legge regionale ne ha , dal canto suo , determinato l importo e la destinazione , sempre nei | limiti | della discrezionalità garantita alla regione . la riserva di legge risulta , così , soddisfatta mediante il concorso dell una |
| 1979-27.txt | 504 | 504 | circa l ammontare dell imposta e l esercizio della facoltà di rivalsa . 3 . – identificate nei loro precisi | limiti | le questioni sottoposte al giudizio di questa corte , risulta palese la loro infondatezza , rilevabile anche dall interpretazione letterale |
| 1979-27.txt | 578 | 578 | , su sua delega , agli intendenti di finanza , la facoltà di stabilire il presupposto oggettivo dell imposta senza | limitarne | la discrezionalità . il limite è indicato implicitamente , ma ben chiaramente , dalla norma , la quale determina l |
| 1979-27.txt | 583 | 583 | agli intendenti di finanza , la facoltà di stabilire il presupposto oggettivo dell imposta senza limitarne la discrezionalità . il | limite | è indicato implicitamente , ma ben chiaramente , dalla norma , la quale determina l oggetto di questa facoltà di |
| 1979-89.txt | 775 | 775 | di usare i mezzi che ne realizzavano la diffusione . e ciò , in quanto dette norme , che si | limitavano | a disciplinare il diritto , apparivano estrinsecazione di un potere del legislatore ordinario , del quale la corte , in |
| 1979-89.txt | 1196 | 1196 | relativa imposta sulla pubblicità in misura pari ai diritti sulle pubbliche affissioni ridotti del cinquanta per cento ” . il | limite | della discrezionalità nell osservanza dell obbligo di gestire il pubblico servizio è segnato dall interesse pubblico che nelle singole fattispecie |
| 1979-89.txt | 1476 | 1476 | competente . 5 . – quanto poi al parametro dell art . 53 della costituzione , va considerato che i | limiti | di applicabilità rispetto a tale articolo , che questa corte ha già avuto occasione di indicare ( cfr . sentenze |
| 1979-89.txt | 1788 | 1788 | 87 , l illegittimità costituzionale dell art . 15 del d.p.r . 26 ottobre 1972 , n . 639 , | limitatamente | alla parte in cui assoggettava ad imposta anche le forme di pubblicità ideologica effettuata a cura diretta degli interessati senza |
| 1980-05.txt | 1377 | 1377 | proprietà e alle altre situazioni che comprendono la legittimazione a costruire anche se di esso sono stati tuttavia compressi e | limitati | portata e contenuto , nel senso che l avente diritto può solo costruire entro limiti , anche temporali , stabiliti |
| 1980-05.txt | 1392 | 1392 | sono stati tuttavia compressi e limitati portata e contenuto , nel senso che l avente diritto può solo costruire entro | limiti | , anche temporali , stabiliti dagli strumenti urbanistici . sussistendo le condizioni richieste , solo il proprietario o il titolare |
| 1980-05.txt | 1499 | 1499 | , avendo lo scopo di accertare la ricorrenza delle condizioni previste dall ordinamento per l esercizio del diritto , nei | limiti | in cui il sistema normativo ne riconosce e tutela la sussistenza . va peraltro notato che la rilevanza , ai |
| 1980-05.txt | 2425 | 2425 | riguardo la incensurabilità del criterio , di natura discrezionale , adottato dal legislatore ordinario , in quanto essa trova un | limite | nel rispetto delle norme costituzionali dettate a garanzia dei diritti del cittadino . e nella specie sussiste la violazione dell |
| 1980-119.txt | 907 | 907 | . anzi , nel decreto-legge del 1973 , l avvio della riforma tributaria fornisce una giustificazione specifica alla soluzione che | limita | il condono alle controversie e pendenze relative a tributi soppressi o comunque riformati . in definitiva , la difesa di |
| 1980-132.txt | 80 | 80 | uso di abitazione , stipulati da conduttori aventi un reddito complessivo annuo non superiore , al netto , a determinati | limiti | ( secondo le varie norme , succedutesi nel tempo , lire 4.000.000 o lire 5.500.000 o lire 8.000.000 ) , |
| 1980-132.txt | 1313 | 1313 | più o meno numerosi familiari . la corte ritiene che il legislatore , così operando , non abbia oltrepassato i | limiti | di quella discrezionalità che indubbiamente gli spetta nella individuazione di categorie e di situazioni : pertanto la questione , prospettata |
| 1980-132.txt | 1855 | 1855 | gli va riconosciuta , ha collegato il beneficio della proroga con la consistenza del reddito del conduttore entro un determinato | limite | , ragguagliato ad un importo , che è stato progressivamente aumentato . a siffatti aumenti il legislatore si è determinato |
| 1980-132.txt | 1880 | 1880 | importo , che è stato progressivamente aumentato . a siffatti aumenti il legislatore si è determinato , per adeguare il | limite | alla situazione economica e di mercato ; e in tale valutazione certamente ha confluito , fra l altro , anche |
| 1980-132.txt | 1939 | 1939 | invece , come prospetta il giudice a quo , un automatico ” sistema di adeguamento ” , che renda il | limite | del reddito ” in ogni momento aderente alla realtà economica dei conduttori destinatari della norma vincolistica ” , presuppone una |
| 1980-141.txt | 474 | 474 | ma inferiore agli otto milioni di lire , la corresponsione dei maggiori compensi doveva effettuarsi sempre mediante obbligazioni , ma | limitatamente | al cinquanta per cento sino al raggiungimento del limite di otto milioni . per i dipendenti con trattamento annuo complessivo |
| 1980-141.txt | 483 | 483 | corresponsione dei maggiori compensi doveva effettuarsi sempre mediante obbligazioni , ma limitatamente al cinquanta per cento sino al raggiungimento del | limite | di otto milioni . per i dipendenti con trattamento annuo complessivo inferiore ai sei milioni di lire il descritto modo |
| 1980-141.txt | 518 | 518 | milioni di lire il descritto modo di soluzione era da praticarsi dal momento in cui il trattamento complessivo superasse il | limite | dei sei milioni di lire e per la parte eccedente . non solo i lavoratori dipendenti , ma anche i |
| 1980-141.txt | 1116 | 1116 | mediocredito . se il d.l . fosse stato in tutto convertito , della sostanza economico-finanziaria del meccanismo , costretto nei | limiti | di tempo : 30 settembre 1976 a 30 settembre 1978 , sarebbe stata assai piana la comprensione : lavoratori dipendenti |
| 1980-141.txt | 3692 | 3692 | della normativa prevalente prevista dagli anzidetti accordi interconfederali e dai contratti del detto settore per i corrispondenti elementi retributivi e | limitatamente | a tali elementi ( art . 2 comma primo ) ; in terzo luogo che ” ai lavoratori occupati in |
| 1980-141.txt | 4134 | 4134 | d.p.r . 6 giugno 1977 n . 384 , entrata in vigore il successivo 27 luglio , il quale , | limitatamente | all anno 1977 , indica i modi di utilizzazione delle somme non corrisposte ai lavoratori dipendenti , soggiungendo che , |
| 1980-141.txt | 4506 | 4506 | il ” vuoto ” di destinazioni diverse dalla permanenza del numerario nei patrimoni dei datori di lavoro , consecutiva alla | limitazione | del d.p.r . 384 / 1977 al 1977 , rappresenta – almeno allo stato attuale della legislazione ordinaria – il |
| 1980-141.txt | 4651 | 4651 | ultima tappa della metamorfosi non può essere stimata irrilevante dalla corte , perché dal ” vuoto ” , provocato dalla | limitazione | temporale dell art . 2 della legge di conversione del 1977 e del d.p.r . 384 / 1977 , sono |
| 1980-141.txt | 5175 | 5175 | il rispetto del minimo vitale in conformità di ben consolidati orientamenti giurisprudenziali . né va dimenticato che – almeno nei | limiti | di concorrente vigenza delle due normative – i compensi elevati sono colpiti non solo dal prelievo definitivo , ma anche |
| 1980-141.txt | 6257 | 6257 | affluite per soli undici mesi ( febbraio a dicembre ) del 1977 . a proposito dell art . 23 , | limitatamente | – si ripete – ai mesi del 1978 ai quali è limitato il giudizio di merito , è da osservare |
| 1980-141.txt | 6269 | 6269 | . a proposito dell art . 23 , limitatamente – si ripete – ai mesi del 1978 ai quali è | limitato | il giudizio di merito , è da osservare che il sacrificio dei lavoratori dà luogo ad una sorta di ( |
| 1980-141.txt | 6581 | 6581 | . – prima di tradurre nel dispositivo la sin qui svolta motivazione deve la corte sciogliere la riserva formulata sul | limitare | della stessa , per annotare che la ordinanza introduttiva dell incidente iscritto al n . 102 reg . ord . |
| 1980-42.txt | 1996 | 1996 | per lo meno di massima – sul piano della legittimità costituzionale . indiscutibilmente , può essere arduo stabilire – al | limite | – se singole specie di attività lavorative appartengano all area imprenditoriale oppure al lavoro autonomo strettamente inteso . così pure |
| 1980-42.txt | 5065 | 5065 | nozione d impresa , rispetto ai criteri adottati nel codice civile . ma il legislatore potrà bene stabilire – nei | limiti | della ragionevolezza – ulteriori criteri , specificativi di quelli dettati dall articolo 51 . l illegittimità costituzionale dell art . |
| 1980-54.txt | 111 | 111 | far fronte ai danni derivanti dalle alluvioni e mareggiate dell autunno 1966 , colpiva nel decreto istitutivo , e “ | limitatamente | al periodo di imposta 1967 ” , una serie di tributi che non includeva l imposta sugli incrementi di valore |
| 1980-54.txt | 199 | 199 | incrementi di valore delle aree fabbricabili e contributi di miglioria , anche nella ipotesi di versamento diretto in tesoreria , | limitatamente | alla quota del tributo dovuto per l anno 1967 ” . è ovvio che la disposizione si riferisse ai contributi |
| 1980-54.txt | 273 | 273 | del tributo dovuto per l anno 1967 ” doveva ritenersi equivalente , con portata soltanto specificativa , alla clausola “ | limitatamente | al periodo d imposta 1967 ” , senza dubbio applicabile a tutti gli altri tributi elencati . appare più plausibile |
| 1980-54.txt | 489 | 489 | tal fine all atto o fatto nel quale è ravvisabile il presupposto di ciascun tributo . d altra parte la | limitazione | alla quota idealmente riferibile alla annualità 1967 anche nelle ipotesi di versamento diretto in tesoreria ( per l intero ammontare |
| 1980-54.txt | 745 | 745 | riferito alla maggior parte dei tributi elencati nel citato art . 80 ; e non già che la clausola “ | limitatamente | al periodo di imposta 1967 ” dovesse valere , in senso proprio , anche per l imposta sulle aree e |
| 1980-54.txt | 1562 | 1562 | presupposto di legittima imposizione . solo se il presupposto è presente , la capacità contributiva potrà poi farsi valere come | limite | e come parametro della misura dell imposizione . orbene , nella fattispecie dell art . 80 manca il collegamento con |
| 1980-79.txt | 755 | 755 | alle altre fondamentali formulate nella citata sentenza n . 32 del 1976 , vale a confermare il fondamento razionale dei | limiti | di applicazione previsti per questo provvedimento di amnistia . |
| 1980-96.txt | 107 | 107 | testo risultante dalla legge di conversione , non contrasti con l art . 3 cost . nella parte in cui | limita | la definizione agevolata delle controversie per l applicazione delle imposte di registro ed ipotecarie , dei diritti catastali e delle |
| 1980-96.txt | 565 | 565 | così realizzata sia più conveniente di quella conseguibile in regime ordinario . l amministrazione , dal canto suo , deve | limitarsi | ad applicare gli schemi di definizione , analiticamente predisposti dal legislatore , con riduzioni e maggiorazioni forfettariamente previste per le |
| 1981-119.txt | 201 | 201 | la decorrenza della ritenuta al 1 aprile 1968 , la estendeva , sempre con le medesime percentuali e negli stessi | limiti | , a tutti i titolari di pensioni a carico dell assicurazione generale obbligatoria per la invalidità , la vecchiaia ed |
| 1981-119.txt | 1634 | 1634 | istituto nazionale della previdenza sociale ” . ma , va subito aggiunto , l incongruenza è rimasta , sia pure | limitatamente | al biennio che si considera , una volta che effettivamente la norma prodotta ha abolito il contributo di solidarietà solo |
| 1981-151.txt | 327 | 327 | che ” la materia delle eccezioni , delle agevolazioni . . . sarà regolata in base al criterio generale di | limitare | nella maggiore possibile misura le deroghe ai principi di generalità e di progressività dell imposizione e osservando , inoltre , |
| 1981-151.txt | 1596 | 1596 | fiscale , dei rispettivi trattamenti pensionistici . ma il richiamo non è conferente . la prima delle due sentenze si | limita | a dichiarare illegittima una norma del regolamento di procedura innanzi alla corte dei conti che per i ricorsi dell infermo |
| 1981-151.txt | 1857 | 1857 | di un principio solidaristico , i colpiti nell integrità fisica a causa di eventi bellici , quella di determinare i | limiti | quantitativi dell indennizzo , nonché le condizioni e le modalità per la sua attribuzione ” ( sent . n . |
| 1981-176.txt | 2472 | 2472 | del trattato istitutivo della c.e.e . e della normazione da essa derivata , si atteggia nell ordinamento interno come un | limite | , al quale la legge deve conformarsi . secondo costituzione , il diritto comunitario prevale sul diritto interno incompatibile , |
| 1981-176.txt | 3453 | 3453 | del mercato ” ; la disposizione che contemplava tale onere pecuniario è soppressa sempre in ragione , oltre che nei | limiti | , della sua incompatibilità con le prescrizioni comunitarie : e dunque dal momento , al quale tale incompatibilità va fatta |
| 1981-187.txt | 80 | 80 | dell art . 28 dello statuto , quale viene prospettata dalla difesa della regione , risulta riduttiva , in quanto | limitata | ad un solo dato testuale – la locuzione ” commissario dello stato ” – e prescinde dalla proposizione relativa finale |
| 1981-187.txt | 2182 | 2182 | legge anteriore , ed un legislatore regionale dotato di potestà esclusiva , godendo di ampia discrezionalità , sia pure nei | limiti | delle leggi costituzionali , può sempre disciplinare l ordinamento degli uffici e degli enti regionali , come appunto previsto dall |
| 1981-49.txt | 1196 | 1196 | una ulteriore detrazione qualora abbia reddito proprio il coniuge del lavoratore dipendente , il cui reddito personale non superi il | limite | annuo di lire 4 milioni . 3 . – altra censura comune a tutte le ordinanze di rinvio concerne la |
| 1982-122.txt | 283 | 283 | su un mutuo ipotecario , riducendo di conseguenza il debito fiscale , cosicché la materia del contendere veniva ad essere | limitata | alla detrazione degli interessi passivi relativi ad un secondo mutuo ipotecario . le questioni di merito che la commissione doveva |
| 1982-124.txt | 178 | 178 | fanno riferimento . il pretore di bologna ritiene , da una parte , che l art . 119 si sia | limitato | a garantire ai lavoratori interessati l intera retribuzione per i tre giorni normalmente destinati all esercizio delle funzioni elettorali , |
| 1982-124.txt | 554 | 554 | 1981 . la prima di tali decisioni avverte che il terzo comma dell art . 51 cost . , pur | limitandosi | ” a stabilire il principio della conservazione del posto di lavoro ” quanto ai lavoratori interessati , non esclude a |
| 1982-134.txt | 252 | 252 | non gode di assistenza , come avviene per il sottoscritto ” . l ufficio delle imposte accertatore di merano aveva | limitato | la detraibilità a lire 360.000 . la norma sopraindicata che stabilisce questo limite di detraibilità è sospettata di incostituzionalità dalla |
| 1982-134.txt | 265 | 265 | ufficio delle imposte accertatore di merano aveva limitato la detraibilità a lire 360.000 . la norma sopraindicata che stabilisce questo | limite | di detraibilità è sospettata di incostituzionalità dalla commissione tributaria di bolzano in relazione agli artt . 32 e 53 della |
| 1982-134.txt | 380 | 380 | assistiti , assicurando agli stessi l utilizzazione a proprie spese della struttura sanitaria ” : spese che dovrebbero – senza | limite | – essere detraibili dal reddito imponibile perché ” l intento del legislatore costituzionale ( nell art . 53 cost . |
| 1982-134.txt | 476 | 476 | sopra riportata . restringere la tassabilità dei redditi secondo un indeterminato criterio di libera disponibilità di essi significherebbe imporre senza | limiti | la detraibilità dal reddito disponibile di ogni erogazione di esso , e senza limiti quantitativi , in necessità primarie dell |
| 1982-134.txt | 490 | 490 | disponibilità di essi significherebbe imporre senza limiti la detraibilità dal reddito disponibile di ogni erogazione di esso , e senza | limiti | quantitativi , in necessità primarie dell esistenza : non , dunque , soltanto le spese mediche , ma anche , |
| 1982-134.txt | 770 | 770 | allargando l ambito della detraibilità delle spese mediche dal reddito imponibile . si può , pertanto , concludere che il | limite | di detraibilità indicato nell art . 136 , secondo comma , del t.u . n . 645 del 1958 modificato |
| 1982-142.txt | 566 | 566 | per la provvista dei mezzi necessari al funzionamento del servizio e , in via di eccezione , nella richiesta di | limitati | e graduati contributi da parte degli utenti dei singoli servizi ) , ” la diagnosi e la cura degli eventi |
| 1982-142.txt | 1265 | 1265 | che l art . 10 , lett . f , del d.p.r . n . 597 del 1973 , laddove | limita | la deducibilità delle spese e compensi di cui trattasi al caso che sia indicato il domicilio o la residenza del |
| 1982-143.txt | 269 | 269 | , perché tale norma contrasterebbe : a ) con gli artt . 3 e 53 cost . , in quanto | limita | senza alcuna giustificazione la deducibilità ai soli mutui ipotecari , e la esclude , invece , per i debiti derivanti |
| 1982-143.txt | 317 | 317 | da ipoteca ; b ) con l art . 3 cost . , in quanto pone senza giustificazione la detta | limitazione | di deducibilità per i soli redditi delle persone fisiche , mentre gli utili delle persone giuridiche e delle imprese sono |
| 1982-143.txt | 1018 | 1018 | della stessa commissione tributaria , occorre invece accertare se sia costituzionalmente corretta la disposizione dell art . 5 , che | limita | la deduzione agli interessi dipendenti unicamente da ” mutui garantiti da ipoteca ” con esclusione , perciò , di ogni |
| 1982-143.txt | 1182 | 1182 | legislatore , appunto , ritenne che , con una normativa come quella del 1973 , la quale non poneva alcuna | limitazione | rispetto al tipo di negozio da cui conseguivano gli interessi né esigeva la sussistenza di una garanzia reale , l |
| 1982-143.txt | 1516 | 1516 | possibili frodi fiscali . deve perciò concludersi che l esaminata questione non è fondata , non risultando costituzionalmente censurabili le | limitazioni | anzidette . 7 . – altresì infondata è la questione prospettata dalla commissione tributaria di roma , relativa al preteso |
| 1982-143.txt | 1759 | 1759 | contro le evasioni di imposta . alla luce di tali argomentazioni non può affatto essere ritenuto arbitrario ovvero irrazionale il | limite | di tre milioni stabilito dal legislatore – come è dato dedurre – sulla base dell attuale condizione economica media della |
| 1982-143.txt | 1805 | 1805 | tale deduzione . il che tanto più è da ritenere in quanto il legislatore appare orientato nel senso che il | limite | stabilito non rimanga rigido ma venga opportunamente adattato all oscillazione monetaria , sicché esso è stato fissato nel 1977 nella |
| 1982-143.txt | 1890 | 1890 | che il cit . art . 5 contrasterebbe con l art . 3 cost . , in quanto pone detta | limitazione | soltanto per i redditi delle persone fisiche , mentre , a suo dire , gli utili delle persone giuridiche e |
| 1982-143.txt | 2110 | 2110 | contabilità separata : altrimenti la deduzione sarà regolata dal cit . art . 58 irpef e perciò sarà consentita nei | limiti | del rapporto tra l ammontare dei ricavi e proventi che concorrono per formare il reddito imponibile e l ammontare globale |
| 1982-143.txt | 2355 | 2355 | opportuna ed efficace il gettito delle entrate e da predisporre le misure necessarie ad evitare frodi fiscali . l unico | limite | all intervento del legislatore ordinario non può essere che quello della vera e propria contraddizione o compromissione dell anzidetto principio |
| 1982-143.txt | 2436 | 2436 | roma denunciano la illegittimità costituzionale dell art . 23 legge 13 aprile 1977 n . 114 , secondo cui le | limitazioni | introdotte dall art . 5 ( i giudici a quibus si riferiscono soltanto al limite di tre milioni , ma |
| 1982-143.txt | 2451 | 2451 | 114 , secondo cui le limitazioni introdotte dall art . 5 ( i giudici a quibus si riferiscono soltanto al | limite | di tre milioni , ma l art . 23 comprende l intera previsione dell art . 5 e concerne quindi |
| 1982-143.txt | 2734 | 2734 | capacità contributiva esistente in un momento anteriore alla sua emanazione e rilevata da fatti passati , ma ha posto quale | limite | a tale possibilità la esigenza che la capacità stessa sia ancora sussistente , e quindi permanga , nel momento dell |
| 1982-151.txt | 471 | 471 | è fondata . ciò che viene anzitutto in discussione è la legittimità della determinazione ad opera del legislatore di un | limite | direddito – nel caso specifico , della persona nei cui confronti il contribuente è tenuto agli alimenti – per l |
| 1982-151.txt | 507 | 507 | agli alimenti – per l applicazione di una determinata normativa . ora , è evidente che la fissazione di un | limite | quantitativo , ai fini considerati , qualifica , di per sé , in modo diverso la situazione di coloro i |
| 1982-151.txt | 532 | 532 | considerati , qualifica , di per sé , in modo diverso la situazione di coloro i cui redditi rientrano nel | limite | stesso , rispetto a quella di coloro i cui redditi , viceversa , quel limite superano , non rileva di |
| 1982-151.txt | 547 | 547 | i cui redditi rientrano nel limite stesso , rispetto a quella di coloro i cui redditi , viceversa , quel | limite | superano , non rileva di quanto . ne consegue che un problema di uguaglianza di trattamento tra fattispecie quali quelle |
| 1982-151.txt | 823 | 823 | art . 6 della legge n . 114 del 1977 , stabilisce appunto i criteri , tra i quali il | limite | di reddito di lire novecentosessantamila , posti dal legislatore perché una delle persone indicate dall art . 433 del codice |
| 1982-185.txt | 276 | 276 | distinti per l oggetto ( responsabilità contabile e responsabilità amministrativa in senso stretto ) , e altresì , entro certi | limiti | , per i soggetti ( agenti contabili ed impiegati amministrativi ) , hanno tuttavia entrambi lo scopo di tutelare il |
| 1982-186.txt | 722 | 722 | n . 201 / 1970 ) . a maggiore ragione non può parlarsi di disparità di trattamento rispetto al caso | limite | della assoluta mancanza di dichiarazione ( art . 41 d.p.r . n . 600 del 1973 ) , nel quale |
| 1982-186.txt | 918 | 918 | , la corte non vede in qual modo possa ritenersi conculcato il diritto alla difesa nella sede giurisdizionale , nessuna | limitazione | in proposito essendo contenuta nelle norme denunciate : l art . 74 , invero , non attiene all aspetto processuale |
| 1982-245.txt | 122 | 122 | 1973 , n . 597 e ne aveva riconosciuta la fondatezza con la sentenza n . 142 del 1982 , | limitatamente | all inciso ” nel territorio dello stato ” . le modifiche che , in forza della legge 13 aprile 1977 |
| 1982-245.txt | 295 | 295 | cui era pervenuta con la citata sentenza n . 142 del 1982 , per le ragioni ivi contenute , e | limitatamente | all inciso ” nel territorio dello stato ” . 3 . – poiché peraltro il successivo evolversi legislativo ha portato |
| 1982-245.txt | 429 | 429 | legge 11 marzo 1953 , n . 87 , deve conseguenzialmente dichiarare l incostituzionalità di tale ulteriore norma , sempre | limitatamente | all inciso ” nel territorio dello stato ” . |
| 1982-257.txt | 305 | 305 | l imposizione affidata alla discrezionalità dell organo esecutivo ; che il potere impositivo così configurato non incontra poi alcuna idonea | limitazione | , per il solo fatto che il legislatore ha stabilito la misura massima del sovracanone ed individuato gli enti beneficiari |
| 1982-257.txt | 461 | 461 | altresì il principio costituzionale di eguaglianza , in quanto , non avendo il legislatore adeguatamente definito presupposti , criteri e | limiti | dell imposizione , sussiste il pericolo che situazioni analoghe possano risultare assoggettate ad un ingiustificata disparità di trattamento . 2 |
| 1982-257.txt | 597 | 597 | a quo , non basta a concretare la prospettata ipotesi di illegittimità costituzionale : né implica ancora che difetti alcun | limite | o criterio , al quale l organo esecutivo debba , per stabilire il sovracanone , secondo legge adeguarsi . infatti |
| 1982-257.txt | 1267 | 1267 | in base alla previsione di legge , e dunque secondo il criterio impositivo che ha riguardo – sempre entro i | limiti | della prestazione massima consentita – sia a quanto è esigibile dal soggetto passivo in rapporto alla sua posizione di concessionario |
| 1982-26.txt | 270 | 270 | della normativa prevalente prevista dagli anzidetti accordi interconfederali e dai contratti del detto settore per i corrispondenti elementi retributivi e | limitatamente | a tali elementi . la legge di conversione n . 91 del 1977 con l art . 2 ha delegato |
| 1982-26.txt | 546 | 546 | . 384 , l unico emesso in materia , essendo la delega disposta con la legge di conversione , espressamente | limitata | , come si è visto , al solo anno 1977 , le somme non corrisposte ai lavoratori dipendenti per il |
| 1982-26.txt | 903 | 903 | degli elettori , comporterebbe una interpretazione di carattere analogico , ovviamente inammissibile nella specie per la sua evidente esorbitanza dai | limiti | interpretativi posti da questa corte con la citata sentenza n . 16 / 78 . 3 . – non è |
| 1982-51.txt | 245 | 245 | acquirenti di taluni diritti reali che pur abbiano trascritto il proprio titolo in tempo posteriore alla iscrizione ipotecaria ) : | limitazione | che ha , nel campo dei mobili , il suo omologo nell attribuzione della qualità di terzo proprietario e , |
| 1982-57.txt | 88 | 88 | ottobre 1972 n . 636 ) , in riferimento all art . 76 della cost . , per eccesso dai | limiti | posti dalla legge delega 9 ottobre 1971 n . 825 sulla riforma tributaria . precisamente , si deduce che , |
| 1982-57.txt | 395 | 395 | commissione tributaria centrale della cognizione anche delle ” questioni di fatto ” , operata dalla legge delegata , trascenderebbe i | limiti | della delega . tale corrispondenza non può però ritenersi sussistente . la formula usata dalla legge delega è tradizionalmente propria |
| 1982-57.txt | 712 | 712 | letterale , ad un giudizio che verta esclusivamente su questioni di diritto , ma comprende – nel senso e nei | limiti | predetti – anche quello relativo alla realtà materiale . conseguentemente la formula , usata dall art . 10 n . |
| 1982-57.txt | 1355 | 1355 | 3 e 24 cost . ) , che una parte fosse arbitra , ricorrendo alla commissione tributaria centrale , di | limitare | la difesa del proprio contraddittore impedendo il riesame sulle questioni di fatto . l inaccettabile conseguenza ora rilevata esclude la |
| 1982-63.txt | 655 | 655 | n . 602 , il cui art . 39 , 1 comma , prevede la possibilità di sospensione sia pure | limitata | nel tempo ( cioè sino alla decisione della commissione di primo grado ) ; il relativo potere è però attribuito |
| 1982-63.txt | 2506 | 2506 | . il giudice a quo non precisa in realtà le specifiche ragioni che starebbero a base della denunciata violazione , | limitandosi | ad una mera indicazione del precetto costituzionale suddetto . comunque , sembra indubbio che il riferimento non è pertinente . |
| 1982-88.txt | 261 | 261 | di prove legali ; e quello che ammette rispetto al giudizio penale vincoli di pregiudizialità solo in rapporto a casi | limitati | di decisioni di altri giudici ” . 2 . – la questione è fondata . occorre preliminarmente osservare che , |
| 1982-89.txt | 3939 | 3939 | prospettata per le diverse conseguenze che la norma denunciata avrebbe prodotto al ” piccolo evasore meno abbiente ” per la | limitata | possibilità di difesa rispetto al grosso evasore che può ricorrere all opera di specialisti , mentre il giudice di genova |
| 1982-96.txt | 3267 | 3267 | riferimento all art . 10 , primo comma , cost . . i precetti che si assumono violati erigono a | limite | della legge ordinaria il rispetto dei trattati istitutivi di organizzazioni sovranazionali , qual è la cee , e della produzione |
| 1982-96.txt | 3521 | 3521 | prodotto importato . si assume dal giudice a quo che il legislatore si sia proposto di perequare , sempre nei | limiti | consentiti dal gatt , la tassazione del cotone italiano rispetto a quella del prodotto straniero : ma abbia , nel |
| 1983-103.txt | 70 | 70 | . 12 , i debiti esistenti alla data di apertura della successione costituiscono passività deducibili ” alle condizioni e nei | limiti | di cui ai successivi articoli ” . l art . 13 , poi , precisa che si considerano esistenti alla |
| 1983-103.txt | 1257 | 1257 | giorni prima dell apertura della successione e rendendo solo eventuale la produzione degli assegni ) ; dall altro , ha | limitato | l applicabilità di tali disposizioni ai soli assegni emessi in base a contratti di apertura di credito in conto corrente |
| 1983-103.txt | 1429 | 1429 | tale data , in caso contrario ) , con la nuova normativa l idoneità probatoria di tali scritture contabili è | limitata | agli addebitamenti ed accreditamenti degli ultimi dodici mesi , sicché un eventuale saldo passivo preesistente non è provabile allo stesso |
| 1983-108.txt | 82 | 82 | sul reddito delle persone fisiche ” ) , in base alla quale sono deducibili dal reddito di impresa , nei | limiti | del due per cento della somma imponibile , le erogazioni liberali fatte dalle imprese a favore di università e di |
| 1983-108.txt | 124 | 124 | di istruzione universitaria . il giudice a quo dubita della legittimità costituzionale di tale norma , in quanto essa , | limitata | ai soli redditi di impresa , porrebbe in essere una ingiustificata disparità di trattamento , nell ambito dell irpef , |
| 1983-210.txt | 1794 | 1794 | art . 44 , così non esiste a causa dell art . 42 , terzo comma , il quale si | limita | a stabilire a quali uffici ( appunto gli uffici finanziari ) andavano presentati i ricorsi diretti alle commissioni non ancora |
| 1983-239.txt | 766 | 766 | ” , determinati in relazione al numero degli anni , e ” con le aliquote stabilite dai comuni ” entro | limiti | rigorosamente fissati dallo stesso legislatore delegato ( art . 15 ) . giova infine aggiungere , dando così una certa |
| 1983-239.txt | 1740 | 1740 | di diversi comuni , dato che questi devono pur sempre , nel deliberare la misura delle aliquote , attenersi ai | limiti | fissati dalla legge . 4 . – le ordinanze in epigrafe denunciano gli artt . 1 ( padova : r.o |
| 1983-239.txt | 2435 | 2435 | l attuale meccanismo ” – prosegue lo stesso giudice a quo – si sarebbe giunti ormai ad un ipotesi veramente | limite | , ” di fronte alla quale la pur amplissima discrezionalità del legislatore deve trovare un freno costituzionale ” ; l |
| 1983-247.txt | 696 | 696 | o amministrativi ) fosse incompatibile con la garanzia costituzionale del diritto di difesa . nel medesimo senso ed entro analoghi | limiti | , la sentenza n . 99 del 1973 ha poi dichiarato costituzionalmente illegittimo l art . 27 cod . proc |
| 1983-310.txt | 854 | 854 | della riserva di legge di cui all art . 23 della costituzione , avrebbe omesso di stabilire adeguati criteri e | limiti | ai poteri del legislatore delegato ; e che , conseguentemente , le disposizioni del citato art . 47 dovrebbero , |
| 1983-76.txt | 3081 | 3081 | corte , con la sentenza n . 179 del 1976 , la illegittimità costituzionale del sistema del cumulo , nei | limiti | innanzi richiamati , il legislatore , in aderenza ai principi ivi affermati , ha disposto , con la citata legge |
| 1983-84.txt | 856 | 856 | i normali e ampi poteri di indagine e di apprezzamento . quando ciò accade , la pronuncia varrà indubbiamente nei | limiti | oggettivi e soggettivi del caso deciso , ai soli fini della determinazione del canone . dai superiori rilievi discende , |
| 1984-104.txt | 282 | 282 | autorità dell addizionale in tempi anteriori al 31 dicembre 1973 non hanno trovato eco nei momenti statuitivi delle ordinanze . | limitato | in tal guisa il trema decidendum nulla si oppone a riunire i 18 incidenti ai fini di unitaria decisione . |
| 1984-133.txt | 727 | 727 | in alcune ordinanze di rimessione , è sottolineato l aspetto passivo di eccesso di onerosità contributiva , tenuto conto della | limitatezza | dei vantaggi e della consistenza degli inconvenienti , che il sistema offre e , rispettivamente , arreca ai professionisti considerati |
| 1984-133.txt | 3783 | 3783 | obbligatoria e nelle gestioni speciali inps . mentre il riscatto ai fini del trattamento pensionistico statale è previsto per la | limitata | ipotesi dei periodi di iscrizione ad albi professionali , che siano richiesti per l ammissione al servizio , ex art |
| 1984-133.txt | 5281 | 5281 | sopra indicati , non essendo sorretto da ragioni valide sul piano della legittimità costituzionale , si risolva in una ingiustificata | limitazione | della libertà economica , con violazione dell art . 41 ( ordinanze del pretore di napoli e ordinanza del pretore |
| 1984-139.txt | 1567 | 1567 | controllo del giudice delle leggi per accertare che la normazione ordinaria si sia effettivamente conformata al precetto costituzionale , un | limite | pur tuttavia sussiste , non essendo consentito alla corte procedere a scelte economico-sociali e politiche e sostituire in tal modo |
| 1984-139.txt | 2255 | 2255 | , e anch esso costante , aggravamento dei costi di produzione . il che potrebbe sensibilmente ridurre e , al | limite | , perfino annullare la remunerazione del lavoro dell affittuario e della sua famiglia , alla quale , invece , il |
| 1984-139.txt | 3184 | 3184 | stessa . in proposito è sufficiente ricordare che , secondo costante giurisprudenza , il diritto di difesa non può considerarsi | limitato | dal potere attribuito alla pubblica amministrazione – così come generalmente avviene in materia tecnica – di emettere atti amministrativi relativi |
| 1984-139.txt | 3252 | 3252 | . illegittime debbono ritenersi soltanto le norme , di incidenza processuale , che stabiliscano preclusioni , decadenze o altre ingiustificate | limitazioni | alla impugnazione degli atti amministrativi in sede giurisdizionale : il che non ricorre certo nella specie , in cui la |
| 1984-139.txt | 3593 | 3593 | previsti dal secondo comma dell art . 9 ( e notevolmente aumentata rispetto alla normativa del 1973 , che la | limitava | a 42 volte ) deve escludersi che il potere discrezionale spettante al legislatore sia stato esercitato al di là dei |
| 1984-139.txt | 3614 | 3614 | a 42 volte ) deve escludersi che il potere discrezionale spettante al legislatore sia stato esercitato al di là dei | limiti | di ragionevolezza . 11 . – la corte di appello di cagliari e i tribunali di mantova , ancona e |
| 1984-139.txt | 4023 | 4023 | in altri esempi , che risulterebbero altrettanto macroscopici , osserva questa corte che ciò evidenzia l intrinseca irrazionalità della disposizione | limitatamente | alla previsione della ricordata riduzione . eliminata la quale , la parte principale della disposizione conserva la sua validità : |
| 1984-139.txt | 4203 | 4203 | disparità di trattamento , in quanto dispone la non produttività di interessi sulla somma dovuta a titolo di conguaglio , | limitatamente | al periodo di diciotto mesi , concesso all affittuario dal comma precedente per effettuare il pagamento . la questione non |
| 1984-139.txt | 4899 | 4899 | , secondo i principi generali , può pretendere quanto ancora gli è dovuto , non è consentito al legislatore ordinario | limitare | la portata dell art . 136 cost . , sia pure ricorrendo , come nella specie , all espediente di |
| 1984-154.txt | 355 | 355 | le ordinanze in esame non precisano in qual parte l art . 102 della costituzione sarebbe violato , ma si | limitano | a denunciare – in termini affatto generici – la circostanza che l idoneità dei componenti delle commissioni tributarie sia stata |
| 1984-178.txt | 75 | 75 | dell imposta medesima : al primo comma dispone , nei confronti delle persone fisiche , la deduzione – entro determinati | limiti | – dai redditi medesimi di una quota pari al cinquanta per cento del loro ammontare , ragguagliata ad anno . |
| 1984-178.txt | 718 | 718 | cassazione , la quale , con giurisprudenza ormai consolidata , ha ritenuto che la riduzione a metà , entro certi | limiti | , dell imponibile ilor , sancita dal primo comma del citato art . 7 , concreta un oggettivo riconoscimento della |
| 1984-217.txt | 459 | 459 | . 14 tratta della competenza territoriale delle commissioni tributarie ma non pone alcuna norma vincolante per il legislatore delegato , | limitandosi | ad affermare che nel decreto delegato occorre procedere alla revisione , fra l altro , delle competenze territoriali delle commissioni |
| 1984-217.txt | 545 | 545 | 2 , a sua volta , prescrive la revisione delle circoscrizioni territoriali ed il riordinamento degli uffici periferici ma si | limita | a stabilire che la revisione si ispiri a criteri di funzionalità e di riduzione dei servizi . in queste condizioni |
| 1984-226.txt | 2328 | 2328 | della condizione sospensiva , non importa per se stessa violazione dell art . 24 cost . . a parte la | limitatezza | della tutela preventiva che in tema di condizione pendente è data allo stesso creditore ( art . 1356 c.c . |
| 1984-238.txt | 1090 | 1090 | si lamenta che l art . 19 , secondo comma della legge 2 dicembre 1975 , n . 576 , | limitando | la sospensione per un anno dei termini di prescrizione e di decadenza solo a quelli ” in corso ” alla |
| 1984-238.txt | 1543 | 1543 | la speciale considerazione dei termini ” in corso ” aveva , invero , come si è detto , una funzione | limitativa | , rispondente a razionali motivi e tale quindi da escludere la violazione del principio di eguaglianza che , per costante |
| 1984-238.txt | 1766 | 1766 | essere condivisa . invero è nell ordine normale delle cose il fatto che ad una serie di previsioni eccezionali , | limitate | nel tempo , come quelle costituite appunto dai successivi provvedimenti di proroga dei termini in esame si sostituisca , poi |
| 1984-238.txt | 2271 | 2271 | . il richiamare in vigore in tali circostanze termini scaduti non lede in alcun modo la garanzia costituzionale invocata , | limitandosi | a rendere possibili , per ovii motivi di razionalità , attività altrimenti precluse . in relazione all eventuale azione dell |
| 1984-238.txt | 2311 | 2311 | dell amministrazione gli interessati potevano d altra parte liberamente esercitare , a loro volta , il diritto di difesa senza | limitazione | alcuna . 7 . – altra questione è stata sollevata circa la pretesa illegittimità dell art . 1 del d.l |
| 1984-239.txt | 1063 | 1063 | . 122 del 1976 e n . 27 del 1978 ) il giudizio incidentale di legittimità costituzionale va contenuto nei | limiti | fissati dall ordinanza di rimessione , e non può venir esteso ad altre questioni proposte dalle parti . 4 . |
| 1984-239.txt | 1832 | 1832 | regola i comuni , non essendosi creduto di adottare il sistema austriaco , vigente nelle nuove province , che , | limitandosi | alle norme fondamentali , lascia largo campo all autonomia delle comunità , cui impone di farsi uno statuto ” . |
| 1984-277.txt | 1485 | 1485 | ) dell art . 47 . le indennità di trasferta concorrono a formare il reddito per la parte eccedente il | limite | di lire dodicimila al giorno , elevato a lire quindicimila per le trasferte all estero . gli assegni di sede |
| 1984-277.txt | 2306 | 2306 | corte , che a tanto è legittimata sol per aver giudicato inconsistente la violazione dell art . 53 , si | limita | ad osservare che la verifica della sussistenza , in concreto , della idoneità dell assoggettamento dell indennità a prelievo fiscale |
| 1984-292.txt | 1198 | 1198 | votazione finale ” ; c ) l accertamento se la formulazione del testo coordinato ” si è mantenuta ( nei | limiti | nei quali il coordinamento è stato autorizzato ) , in modo che esso esprima l effettiva volontà della camera e |
| 1984-292.txt | 1615 | 1615 | di coordinamento delle leggi . in ordine al dilemma , infatti , se il vizio dell iter procedimentale produca effetti | limitati | alla sola disposizione – o parte – viziata ovvero travolga l intero atto , essa ha statuito che : e |
| 1984-292.txt | 5003 | 5003 | relazione al principio della salvezza dei valori giuridici , se la pronuncia caducatoria debba travolgere l intera disposizione ovvero possa | limitarsi | a colpire soltanto la parte viziata . risulterebbe noncurante del suddetto principio e non argomentata la scelta che venisse fatta |
| 1984-292.txt | 5264 | 5264 | applicazione , pertanto , del ricordato principio della conservazione dei valori giuridici , la dichiarazione di illegittimità costituzionale può essere | limitata | al solo inserto ( ” e successive modificazioni ” ) , facendo così salva , dopo l eliminazione della parte |
| 1984-292.txt | 5837 | 5837 | materia di finanza locale ” , di ” provvedimenti urgenti per le finanze locali ” – , in realtà si | limitano | per lo più a prescrivere aumenti di tariffe , richiamando peraltro pur sempre indeterminate ” successive modificazioni ed integrazioni “ |
| 1984-39.txt | 1320 | 1320 | tanto più necessaria in quanto il primo esercizio , a causa del momento in cui andava in vigore , restava | limitato | al periodo 26 maggio – 31 dicembre 1964 . tale circostanza , però , non diminuisce il valore significativo della |
| 1984-39.txt | 1353 | 1353 | però , non diminuisce il valore significativo della disposizione , giacché per calcolare le somme spettanti , ritagliandole nel più | limitato | periodo del primo esercizio , le parti hanno dovuto necessariamente tener conto di quanto lo stato aveva incassato nel territorio |
| 1984-39.txt | 1590 | 1590 | asserito valore di riferimento nazionale proprio dall ige all importazione ) . né quell intesa può essere assunta con effetti | limitati | alla determinazione del primo periodo di esercizio , come si potrebbe essere tentati di arguire dalla qualifica di ” transitoria |
| 1985-104.txt | 717 | 717 | sentenza di questa corte n . 200 del 1972 ) . la discrezionalità legislativa , invero , trova sempre un | limite | nella ragionevolezza delle statuizioni che comportano disparità di trattamento tra i soggetti . |
| 1985-109.txt | 1129 | 1129 | togliere ogni rilevanza al versamento spontaneo successivo ” non era consentita al legislatore delegato ” senza una sostanziale violazione dei | limiti | posti dagli artt . 76 e 77 della costituzione alla funzione legislativa dell esecutivo ” . e vi sarebbe ulteriore |
| 1985-109.txt | 1407 | 1407 | sottoposta all esame della commissione rimettente , non aveva alcuna rilevanza imputare alla normativa denunciata la impossibilità di evitare o | limitare | le sanzioni mediante il pagamento volontario della imposta prima della contestazione dell infrazione , poiché tale contestazione – relativa , |
| 1985-113.txt | 1186 | 1186 | l onere di dimostrare che i tributi indebitamente versati non sono stati trasferiti su altri soggetti , ovvero ponesse particolari | limitazioni | in merito alla prova da fornire , come l esclusione di qualsiasi prova non documentale . ” una volta stabilita |
| 1985-139.txt | 799 | 799 | . 13 del 1978 , è logicamente pregiudiziale rispetto , sia a quella sollevata dal pretore di riva del garda | limitatamente | ad uno solo degli articoli della stessa legge , sia all eccezione di cessazione della materia del contendere , proposta |
| 1985-139.txt | 896 | 896 | comma – , e che al contrario , l eventuale dichiarazione di cessazione della materia del contendere , in quanto | limitata | ad un solo articolo , non farebbe venir meno la questione di legittimità dell intera legge . 6 . – |
| 1985-156.txt | 66 | 66 | del d.p.r . 3 novembre 1981 , n . 739 , nella parte in cui fissa a settantacinque anni il | limite | di età per far parte delle commissioni tributarie ; per il dubbio che tale norma – abrogando l art . |
| 1985-156.txt | 107 | 107 | 45 , secondo comma , del d.p.r . 26 ottobre 1972 , n . 636 , che aveva fissato tale | limite | a settantotto anni – ecceda dalla delega concessa al governo dalla legge 9 ottobre 1971 , n . 825 ( |
| 1985-156.txt | 442 | 442 | emanazione di norme contrastanti ( prima questione ) o è stato lo stesso parlamento a conferire una delega eccedente i | limiti | fissati dall art . 76 della costituzione ( seconda questione ) . 3 . – entrambe le questioni sono infondate |
| 1985-156.txt | 676 | 676 | delega ad emanare più disposizioni nella stessa materia a distanza di tempo , abbia ecceduto con la norma impugnata i | limiti | di tale delega . questa , infatti , disponeva all art . 17 , secondo comma , che il legislatore |
| 1985-156.txt | 760 | 760 | art . 27 non sarebbe una norma correttiva o integrativa , ma sostanzialmente modificativa , tale quindi da travalicare i | limiti | della delega fissati dal parlamento . senonché tale valutazione sulla natura della norma delegata non può essere seguita . nel |
| 1985-156.txt | 816 | 816 | secondo comma , del d.p.r . n . 636 del 1972 che ” nella prima applicazione del decreto ” il | limite | di età per i componenti delle commissioni tributarie , stabilito nel terzo comma dell art . 10 , veniva elevato |
| 1985-156.txt | 850 | 850 | dell art . 10 , veniva elevato di tre anni . ed il terzo comma dell articolo citato fissava tale | limite | a settantacinque anni . la regola , quindi , per la cessazione dall ufficio era – nella normativa delegata – |
| 1985-156.txt | 898 | 898 | . solo in via transitoria ed eccezionale , cioè per la prima fase di applicazione della nuova normativa , tale | limite | veniva portato al settantottesimo anno di età , allo scopo evidente di assicurare una continuità di esperienza giurisprudenziale nella fase |
| 1985-156.txt | 1615 | 1615 | dei principi dell intangibilità del giudice naturale precostituito per legge e dell indipendenza dei magistrati speciali . fissando infatti il | limite | d età a settantacinque , anziché a settantotto anni – sostiene il giudice a quo – si verrebbe a determinare |
| 1985-156.txt | 1668 | 1668 | tributaria centrale . la censura non merita accoglimento in quanto – a parte la considerazione che l imposizione del nuovo | limite | d età riguarda i membri di tutte le commissioni tributarie e non soltanto di quella centrale – la norma impugnata |
| 1985-156.txt | 1750 | 1750 | altro alla regola generale prevista nello stesso provvedimento delegato che aveva introdotto in via transitoria ed eccezionale l elevazione del | limite | a settantotto anni . i parametri costituzionali invocati non garantiscono infatti la permanenza delle persone fisiche in un determinato organo |
| 1985-159.txt | 630 | 630 | di pubblico interesse . 2 . 2 – altre censure non contestano radicalmente la costituzionalità dell imposizione , ma si | limitano | a denunziare come incompatibili coi principi dell eguaglianza e della capacità contributiva singoli aspetti o disposti della normativa dedotta in |
| 1985-159.txt | 3512 | 3512 | del reddito delle abitazioni non di lusso , riguardo alle quali l art . 20 , sesto comma , si | limita | a disporre la deduzione , per ogni singolo cespite , di l . 190 . 000 . sostanzialmente nella stessa |
| 1985-159.txt | 3666 | 3666 | , mediante un addizionale straordinaria sull ilor . ma così si spinge l indagine sulla razionalità del tributo oltre i | limiti | consentiti al giudice costituzionale . spetta infatti alla corte censurare l esercizio della discrezionalità garantita al legislatore fiscale solo quando |
| 1985-159.txt | 4248 | 4248 | del gettito non vale , comunque , a dimostrare che il legislatore fosse secondo costituzione vincolato a dilatare oltre i | limiti | previsti la cerchia dei soggetti passivi del tributo . d altra parte , anche a ricostruire lo scopo della sovraimposta |
| 1985-219.txt | 2118 | 2118 | trattato di roma : la quale ultima , in conformità ed adempimento di tale precetto costituzionale , ha autorizzato la | limitazione | dei poteri sovrani dello stato e il relativo trasferimento ad un ente del tipo sovrannazionale , come esigeva l ingresso |
| 1985-229.txt | 1481 | 1481 | dell imposta . né l azione di rivalsa è vanificata , come sostiene il giudice a quo , dalle condizioni | limitative | dello sgravio , perché esse attengono alla fase di accertamento dell imposta , cioè di iscrizione nel ruolo e di |
| 1985-229.txt | 1518 | 1518 | nel ruolo e di gestione amministrativa di questo , e non si riflettono sull azione di regresso se non nei | limiti | di imputabilità del mancato ottenimento dello sgravio ai rispettivi comportamenti dei soggetti suindicati . le questioni sollevate con l ordinanza |
| 1985-233.txt | 195 | 195 | esercitato nei locali stessi ” ovvero ” a prodotti fabbricati dagli esercenti . . . ” : sia pure nei | limiti | contestualmente fissati dal secondo comma , ai sensi del quale si sono eccettuati i mezzi che ” superino la superficie |
| 1985-284.txt | 178 | 178 | disciplina in materia alla sentenza n . 179 / 1976 della corte costituzionale , finiscono nella sostanza per far rivivere | limitatamente | all imposta complementare , proprio quegli artt . 131 e 139 del t . u . 29 gennaio 1958 , |
| 1985-284.txt | 1249 | 1249 | esecuzione , ma ancora pendente per un accertamento in rettifica o d ufficio non definitivo ( seconda ipotesi ) . | limitatamente | a queste due ipotesi – come si legge negli stessi lavori preparatori – il legislatore ha scelto in via transitoria |
| 1985-284.txt | 1381 | 1381 | del 1973 e con la legge n . 576 del 1975 ; sempreché ben inteso tali misure non travalichino i | limiti | della ragionevolezza . e del tutto ragionevole si rivela il criterio adottato di lasciare agli obbligati , nelle due particolari |
| 1985-284.txt | 2100 | 2100 | . 29 gennaio 1958 , n . 645 ( testo unico sulle imposte dirette ) , nella parte in cui | limita | la detraibilità degli oneri da rediti di lavoro subordinato al 20 % dei redditi stessi , con un massimo di |
| 1985-284.txt | 2308 | 2308 | due categorie di lavoratori in ordine agli oneri sostenuti per la produzione del reddito . e ragionevolmente il legislatore ha | limitato | tali oneri per i lavoratori dipendenti alle sole spese , non essendo ipotizzabili per questa categoria di lavoratori passività o |
| 1985-313.txt | 1130 | 1130 | che detti atti potrebbero essere meramente eventuali e non sempre ipotizzabili . la tutela del contribuente risulterebbe certamente aggravata e | limitata | . del resto , l interpretazione compiuta trova conforto nella relazione ministeriale allo stesso d.p.r . n . 739 / |
| 1985-58.txt | 141 | 141 | quanto le norme denunciate incidono direttamente sulle posizioni giuridiche dei singoli appartenenti alla cassa e , conseguentemente , esorbitano dai | limiti | della legge di delega 9 ottobre 1971 , n . 825 ( delega legislativa al governo della repubblica per la |
| 1985-67.txt | 553 | 553 | sensi dell art . 23 , comma secondo , l . 11 marzo 1953 , n . 87 , è | limitato | all adeguatezza della motivazione sulla rilevanza della questione in riferimento al thema decidendum come individuato dal giudice a quo ( |
| 1985-67.txt | 1031 | 1031 | a delega conferita dall art . 63 della legge 5 gennaio 1956 , n . 1 , abbia violato i | limiti | fissati con la delega stessa , che autorizzava il governo ad apportare alle norme vigenti , nella compilazione di testi |
| 1985-67.txt | 1135 | 1135 | ai fini dell accertamento dei redditi . secondo il giudice a quo , la norma impugnata avrebbe innovato oltre i | limiti | così stabiliti rispetto all art . 24 , u.c . , r.d . 17 ottobre 1922 , n . 1401 |
| 1985-67.txt | 1241 | 1241 | t . u . n . 1401 del 1922 alle ” imposte iscritte a ruolo ” non ha il significato | limitativo | voluto dall ordinanza , ma importa soltanto che la disposizione ha esplicito riguardo alla fase della realizzazione o riscossione del |
| 1985-67.txt | 1347 | 1347 | dei due criteri sopra riprodotti ) . cosicché deve ritenersi che la norma denunciata non innova , se non nei | limiti | consentiti dalla delega , rispetto al diritto previgente . 5 . – secondo le ordinanze di rimessione , la solidarietà |
| 1985-67.txt | 1575 | 1575 | considerato è notevolmente attenuata . invero , indipendentemente dall opinione di una parte della dottrina nel senso di una relativa | limitatezza | della parziarietà dell obbligazione del coerede per il debito del de cuius secondo la normativa comune dettata dal codice civile |
| 1985-68.txt | 369 | 369 | , ripartendo il debito in proporzione ” al valore ” delle rispettive quote ereditarie , mostra di ritenere contenuta nei | limiti | della quota ereditaria ) , né se essa sia riferita a una responsabilità per debito altrui ( quello degli altri |
| 1985-68.txt | 1555 | 1555 | aspetto specificamente considerato , è la previsione del contenimento del debito d imposta , per il coerede , entro i | limiti | del valore dei beni corrispondenti alla quota ereditaria , sol che egli accetti col beneficio d inventario ( art . |
| 1985-85.txt | 632 | 632 | . 76 e 266 del 1983 ) . infatti , dovendo il legislatore adattare in via transitoria , e quindi | limitatamente | ai redditi per gli anni 1974 e precedenti , la preesistente normativa al nuovo sistema di tassazione separata del reddito |
| 1985-85.txt | 773 | 773 | , quindi , il criterio generale di imputare ai genitori i redditi dei figli minori , il legislatore si è | limitato | ad attribuirli per metà a ciascuno di essi , purché titolare di reddito proprio . né infirmava la razionalità della |
| 1985-86.txt | 1629 | 1629 | esercizio del culto ” medesimo . né regge , infine , l assunto che la norma impugnata realizzi una speciale | limitazione | legislativa od uno speciale gravame fiscale , atti a discriminare le confessioni religiose acattoliche , in contrasto con l art |
| 1986-111.txt | 269 | 269 | . né la discrezionalità del legislatore delegato nella scelta dei precetti da sanzionare e delle sanzioni da adottare è senza | limiti | , posto che il delegante l ha espressamente subordinata alla necessità di commisurare e graduare queste ultime alla entità delle |
| 1986-111.txt | 350 | 350 | . ed è appena il caso di osservare che la corte intende riferirsi alle sanzioni amministrative , essendo esclusa dai | limiti | di rilevanza della questione proposta ogni considerazione concernente le sanzioni penali . così come , peraltro , appare evidente che |
| 1986-116.txt | 447 | 447 | con tutte le conseguenze a ciò inerenti . 4 . – per una corretta disamina della questione qui considerata – | limitata | come si è espresso alla estinzione della pena pecuniaria e fuori , pertanto , dalla portata della legge n . |
| 1986-128.txt | 151 | 151 | , tuttavia , non prende in considerazione le non poche censure riguardanti le pene detentive , perché manifestamente eccedenti i | limiti | di rilevanza propri della questione proposta : gli articoli dei decreti delegati , infatti che , per il detto rapporto |
| 1986-128.txt | 384 | 384 | da sanzionare e in quella delle sanzioni da adottare il legislatore delegante non abbia indicato criteri e non abbia posto | limiti | al governo . quelle scelte , infatti , restano subordinate ad un preciso criterio indicato nella delega : quello , |
| 1986-155.txt | 171 | 171 | corte , il detto art . 36 dev essere interpretato nel senso che la regione è tenuta ad osservare i | limiti | dei principi e degli interessi generali cui si informa la legislazione dello stato ( sent . n . 2 / |
| 1986-155.txt | 350 | 350 | riferiva , fra l altro , alla tassazione in misura fissa , la declaratoria d illegittimità veniva richiesta ed ottenuta | limitatamente | – come si è appena rilevato – alla legge di proroga ( sent . n . 23 / 1966 ) |
| 1986-155.txt | 783 | 783 | : contrasto nel quale resta assorbito quello pure denunziato con l art . 17 dello stesso statuto , che si | limita | ad indicare le materie sulle quali la regione può emanare leggi , sempre entro i limiti dei principi ed interessi |
| 1986-155.txt | 799 | 799 | statuto , che si limita ad indicare le materie sulle quali la regione può emanare leggi , sempre entro i | limiti | dei principi ed interessi generali cui si informa la legislazione dello stato . nel dispositivo andrà anche corretta l indicazione |
| 1986-167.txt | 229 | 229 | , il pretore ha contestualmente sospeso , per le parti in causa , la riscossione dei contributi . sicché nei | limiti | processuali prefissati al remittente ex art . 700 cod . proc . civ . , il relativo giudizio risulta definito |
| 1986-167.txt | 423 | 423 | va accolta giusta le risultanze , che il tribunale di la spezia non ha motivato sulla rilevanza dell incidente , | limitandosi | al meccanico deferimento processuale senza il benché minimo riferimento ai motivi della rimessione . quanto ai pretori di modena e |
| 1986-167.txt | 968 | 968 | annua di l . 125.000 , maggiorata di una quota pari al 2 % del reddito professionale ed entro il | limite | del massimale di l . 25 milioni . va considerato che le questioni poste limitatamente alla denuncia dell indicato d.p.r |
| 1986-167.txt | 983 | 983 | reddito professionale ed entro il limite del massimale di l . 25 milioni . va considerato che le questioni poste | limitatamente | alla denuncia dell indicato d.p.r . n . 538 assumono violazione , come si vedrà meglio in appresso in ordine |
| 1986-167.txt | 2063 | 2063 | assume a ” miglior trattamento ” quello dei liberi professionisti – altrimenti e coralmente rifiutato – nei confronti di una | limitata | porzione : quella dei dottori agronomi . costoro , infatti , non soggiacenti alla contribuzione ex art . 57 l |
| 1986-167.txt | 2659 | 2659 | sui modelli privatistici . tutto ciò non poteva non riflettersi sui soggetti assistibili , segnatamente sotto l aspetto e i | limiti | dei relativi flussi economici di sopperimento , con una oggettività variegata di prestazioni e divarii soggettivi di contribuzione , riscontrandosi |
| 1986-167.txt | 3137 | 3137 | . d altra parte , proprio il bene della salute – garantito ex art . 32 – non esclude altri | limiti | , ma anzi ritrova per la sua realizzazione in concreto altrettanta garanzia protetta , oggettivizzata nel buon andamento della pubblica |
| 1986-167.txt | 4271 | 4271 | . di tale gradualità si è bastevolmente più sopra dato contezza . è qui , perciò , sufficiente , nei | limiti | della questione ulteriormente proposta , riconsiderare , confermandolo , che il sistema rimane ancorato , per la sua corretta interpretazione |
| 1986-167.txt | 4386 | 4386 | , collegato ovviamente ad adeguati presupposti di natura tecnica e che della deliberazione consiliare vengono così a circoscrivere e a | limitare | l ambito . 7 . 1 – talune ordinanze sospettano di illegittimità , ancora , ex art . 3 cost |
| 1986-167.txt | 4855 | 4855 | , poiché essendosi adoperato ( e solo in apparenza ) lo strumento d interpretazione autentica viene ad essere compromessa e | limitata | l ordinaria potestà d interpretazione del giudice , ai fini d applicazione della legge . ma anche tale questione non |
| 1986-173.txt | 65 | 65 | della legittimità costituzionale dell art . 27 , legge 3 giugno 1975 n . 160 nella parte in cui prevede | limiti | di retribuzione pensionabile . ha premesso che , a suo parere , era manifestamente infondata la questione di illegittimità costituzionale |
| 1986-173.txt | 172 | 172 | retribuzione differita ; b ) dell art . 38 cost . in quanto , nel corso del tempo , il | limite | massimo della pensione si collega alla dinamica salariale ; c ) dell art . 53 cost . in quanto i |
| 1986-173.txt | 250 | 250 | cost . per il profilo della disparità di trattamento tra lavoratori a seconda che percepiscano retribuzioni inferiori o superiori al | limite | stabilito dalla norma denunciata , perché la differenza di regime è giustificata dalla diversità delle condizioni economiche degli uni e |
| 1986-173.txt | 320 | 320 | dai primi per effetto del collegamento con la dinamica salariale in quanto tale situazione equivale ad un progressivo abbassamento del | limite | massimo di retribuzione pensionabile disposto dal legislatore con la salvezza dei diritti quesiti secondo un apprezzamento politico costituzionalmente legittimo perché |
| 1986-173.txt | 345 | 345 | disposto dal legislatore con la salvezza dei diritti quesiti secondo un apprezzamento politico costituzionalmente legittimo perché non risulta violato il | limite | massimo dell adeguatezza della pensione alle esigenze di vita del lavoratore . ha , invece , ritenuto la non manifesta |
| 1986-173.txt | 393 | 393 | 3 cost . perché risulterebbe sancita una disparità di trattamento tra lavoratori dipendenti , per i quali vige il suddetto | limite | , ed altre categorie di lavoratori dipendenti da privati o da enti pubblici economici ( per es . gli addetti |
| 1986-173.txt | 1051 | 1051 | , commi terzo e quarto , della stessa legge 3 giugno 1975 n . 160 , norme tutte che fissano | limiti | alla retribuzione pensionabile . ha aggiunto che la stessa corte costituzionale , ai sensi dell art . 27 della legge |
| 1986-173.txt | 1123 | 1123 | originario , che , fino all entrata in vigore della legge n . 160 del 1975 , ha stabilito i | limiti | della retribuzione pensionabile e dell art . 19 legge 23 aprile 1981 n . 155 che , a partire dal |
| 1986-173.txt | 1255 | 1255 | assicurazione generale obbligatoria che hanno una pensione commisurata alla massima retribuzione media triennale percepita in misura pari o inferiore al | limite | ed altri iscritti che subiscono l esclusione di una parte della retribuzione dal calcolo del trattamento pensionistico che ad essi |
| 1986-173.txt | 1769 | 1769 | del 1982 perché esso ha disposto , solo a partire dall 1 gennaio 1983 , l adeguamento annuale del nuovo | limite | retributivo fissato dall art . 19 della legge n . 155 del 1981 senza efficacia retroattiva e , quindi , |
| 1986-173.txt | 1997 | 1997 | l art . 3 , tredicesimo comma , della legge 29 maggio 1982 n . 297 nella parte in cui | limita | al periodo successivo all 1 gennaio 1983 l indicizzazione del massimale di retribuzione pensionabile per violazione dell art . 3 |
| 1986-173.txt | 2620 | 2620 | previdenza , né rispetto ai dipendenti di enti pubblici economici o dello stato , per i quali non vi è | limite | all ammontare della retribuzione pensionabile né rispetto ad appartenenti ad altre categorie di lavoratori subordinati dipendenti per cui vigono gestioni |
| 1986-173.txt | 3679 | 3679 | che il legislatore , entro i confini della ragionevolezza , ha il potere di fissare discrezionalmente le misure ed i | limiti | anche in maniera differenziata per le diverse categorie rapportandoli al concreto momento storico ed economico ; di determinare in concreto |
| 1986-173.txt | 3758 | 3758 | 53 cost . per la riscontrata mancanza di utilizzazione , ai fini pensionistici , della parte di contribuzione eccedente il | limite | pensionabile , questa corte , nel ritenere infondata la questione , rileva anzitutto la non pertinenza del richiamo a detto |
| 1986-173.txt | 5555 | 5555 | 1982 , del nuovo massimale pensionabile di cui all art . 19 legge n . 155 / 81 e della | limitazione | , al periodo successivo all 1 gennaio 1983 , della indicizzazione del massimale di retribuzione pensionabile e dell ingiustificata esclusione |
| 1986-178.txt | 2391 | 2391 | allegata natura della indennità di buonuscita erogata dall e.n.p.a.s . , non ne esclude la tassabilità , se non nei | limiti | minimi indispensabili ad assicurarne le finalità previdenziali , secondo valutazioni che competono al legislatore e risultano nel caso di specie |
| 1986-178.txt | 2852 | 2852 | modificato l art . 12 lett . e ) del d.p.r . n . 597 del 1973 – che si | limita | a stabilire , per quanto interessa in questa sede , che le indennità di fine rapporto sono soggette a tassazione |
| 1986-178.txt | 3755 | 3755 | ) del d.p.r . n . 597 del 1973 , il quale – come pure si è visto – si | limita | a disporre che le indennità di fine rapporto sono soggette a tassazione separata . 15 . – la questione è |
| 1986-178.txt | 3780 | 3780 | indennità di fine rapporto sono soggette a tassazione separata . 15 . – la questione è invece fondata , nei | limiti | che si diranno , per quanto attiene agli artt . 2 e 4 , commi primo e quarto , della |
| 1986-178.txt | 4180 | 4180 | né in quello della percezione dell indennità . ne deriva che le indennità di buonuscita erogate dall e.n.p.a.s . , | limitatamente | alla quota relativa ai versamenti a carico del dipendente , non dovevano essere sottoposte a tassazione . l imposizione di |
| 1986-191.txt | 1489 | 1489 | . n . 641 / 1972 . la normativa invocata in giudizio dallo stato costituisce , secondo statuto , un | limite | della sfera attribuita al legislatore del trentino – alto adige ; limite che il censurato regime delle tasse sulle concessioni |
| 1986-191.txt | 1501 | 1501 | dallo stato costituisce , secondo statuto , un limite della sfera attribuita al legislatore del trentino – alto adige ; | limite | che il censurato regime delle tasse sulle concessioni regionali ha mancato di rispettare . |
| 1986-212.txt | 639 | 639 | costituzionale ) . nelle varie norme ora indicate è possibile riscontrare qualche differenza , quanto alle eccezioni , peraltro molto | limitate | e largamente coincidenti ; ma queste non scalfiscono affatto l essenziale unità del principio , da considerare indefettibile – ripetesi |
| 1986-221.txt | 827 | 827 | in concreto il pericolo di infortunio non sussiste ” e in terza battuta che ” la copertura assicurativa non è | limitata | ai possibili danni provocati dall apparecchio elettrico ma si estende a qualsiasi evento accidentale che si verifichi in occasione di |
| 1986-221.txt | 2135 | 2135 | 3 e 53 cost . ” rimane comunque subordinata al riconoscimento della legittimità costituzionale delle norme che in via generale | limitano | ad alcune categorie di lavoratori la tutela infortunistica , dal momento che , ove si ritenesse , di converso , |
| 1986-221.txt | 2159 | 2159 | di lavoratori la tutela infortunistica , dal momento che , ove si ritenesse , di converso , che le norme | limitative | della tutela siano a loro volta costituzionalmente illegittime ex art . 38 comma secondo cost . , verrebbero ovviamente meno |
| 1986-271.txt | 405 | 405 | il profilo che le norme impugnate violerebbero gli artt . 117 e 119 cost . , non avendo rispettato i | limiti | posti alla competenza legislativa regionale in materia tributaria . nelle ordinanze di rimessione si deduce , infatti , che la |
| 1986-271.txt | 712 | 712 | derogativo dell art . 3 della l . n . 281 del 1970 – per non avere stabilito forme e | limiti | entro i quali le regioni possono legiferare in materia di tasse di concessione attinenti alle riserve di caccia ed alle |
| 1986-271.txt | 1076 | 1076 | per cento delle corrispondenti tasse erariali . successive maggiorazioni possono essere disposte ad intervalli non inferiori al quinquennio , nel | limite | del 20 per cento delle tasse regionali vigenti nel periodo precedente ” . la normativa contenuta in quest ultimo periodo |
| 1986-271.txt | 1176 | 1176 | e rinnovo delle concessioni in materia di riserve di caccia ( e di aziende venatorie ) , abbiano travalicato i | limiti | quantitativi stabiliti dall art . 3 della l . n . 281 del 1970 e dalla successiva l . n |
| 1986-271.txt | 1208 | 1208 | 281 del 1970 e dalla successiva l . n . 594 del 1979 . sostengono , tuttavia , che tali | limiti | dovevano essere rispettati solo in sede di prima applicazione del tributo e non anche dalla normativa regionale successiva – quale |
| 1986-271.txt | 1271 | 1271 | 968 attribuito alle regioni la potestà di disciplinare le tasse in questione in completa autonomia e senza doversi attenere a | limiti | di sorta . in effetti , l ultimo comma dell art . 24 citato si limita a statuire che gli |
| 1986-271.txt | 1287 | 1287 | senza doversi attenere a limiti di sorta . in effetti , l ultimo comma dell art . 24 citato si | limita | a statuire che gli appostamenti fissi , le aziende faunistiche , i centri di produzione di selvaggina e le riserve |
| 1986-271.txt | 1310 | 1310 | che gli appostamenti fissi , le aziende faunistiche , i centri di produzione di selvaggina e le riserve entro i | limiti | di cui all art . 36 ( il quale detta disposizioni transitorie in ordine alle riserve destinate ad essere trasformate |
| 1986-271.txt | 1359 | 1359 | tasse regionali ” . peraltro , dalla circostanza che esso nulla dispone circa la misura di tali tasse e i | limiti | dell autonomia legislativa regionale al riguardo non può trarsi alcun argomento in favore della tesi sostenuta dalle regioni . infatti |
| 1986-271.txt | 1531 | 1531 | qui precisare , in quanto elemento decisivo delle questioni sottoposte all esame della corte , concerne l esistenza e i | limiti | della potestà normativa spettante in materia tributaria a tale tipo di regioni , configurandosi l autonomia tributaria come aspetto o |
| 1986-271.txt | 1630 | 1630 | 119 , primo comma , cost . sorregge questa affermazione . la determinazione delle ” forme ” e dei “ | limiti | ” dell autonomia tributaria demandata alle leggi della repubblica , presuppone , infatti , un ” oggetto ” preesistente alla |
| 1986-271.txt | 1717 | 1717 | pari la titolarità nelle regioni di questo potere , del quale occorre precisare le ” forme ” e i “ | limiti | ” ai sensi del primo comma dell art . 119 . i lavori preparatori della costituzione , diffusi ma incerti |
| 1986-271.txt | 1819 | 1819 | con la costituzione , né con leggi costituzionali . è chiaro che la sottoposizione a ” forme ” e “ | limiti | stabiliti dalle leggi dello stato ” condiziona largamente il contenuto dell autonomia normativa tributaria delle regioni , in quanto il |
| 1986-271.txt | 1914 | 1914 | congiunta lettura di questa norma con l art . 117 , primo comma , cost . l opinione intesa a | limitare | l operatività delle ” forme ” e dei ” limiti ” al solo ambito del coordinamento . il dettato dell |
| 1986-271.txt | 1924 | 1924 | , primo comma , cost . l opinione intesa a limitare l operatività delle ” forme ” e dei “ | limiti | ” al solo ambito del coordinamento . il dettato dell art . 119 proietta , invero , la delimitazione della |
| 1986-271.txt | 2161 | 2161 | . 119 – norma speciale alla materia – richiede con statuizione precisa che le forme stesse ( oltre che i | limiti | ) dell autonomia finanziaria debbono essere predeterminate da leggi della repubblica , con evidente considerazione dell incidenza dei contenuti di |
| 1986-271.txt | 2282 | 2282 | di altre materie , possibile oggetto di estensione della potestà normativa regionale . non si opera , così , alcuna | limitazione | dell esercizio della potestà normativa ” sostanziale ” riconosciuta alle regioni . invero questa potestà si esplica nelle materie indicate |
| 1986-271.txt | 2312 | 2312 | alle regioni . invero questa potestà si esplica nelle materie indicate dall art . 117 , primo comma , nei | limiti | ivi posti ( principi fondamentali stabiliti dalle leggi dello stato ; interesse nazionale e delle altre regioni ) ; la |
| 1986-271.txt | 2704 | 2704 | , che non sfugge al circuito , aperto dall art . 119 , con il riferimento alle forme e ai | limiti | dell autonomia , rimessa alle leggi della repubblica , e concluso , per quanto concerne le tasse sulle concessioni regionali |
| 1986-271.txt | 3149 | 3149 | delineate . la costituzione , nel condizionare la potestà normativa finanziaria delle regioni alle ” forme ” e ai “ | limiti | ” dettati dalle leggi dello stato , reclama , peraltro , una legislazione statale moderna ed effilciente , garante dell |
| 1986-271.txt | 3309 | 3309 | 3 della stessa legge ha determinato l entità di tale tributo stabilendo , con sistema mai disatteso , anche il | limite | delle maggiorazioni successive ( cfr . l . 23 novembre 1979 , n . 594 e , da ultimo , |
| 1986-271.txt | 3544 | 3544 | meramente confermativa dell attribuzione alle regioni della competenza legislativa nella materia delle suddette tasse di concessione , non incidendo sui | limiti | quantitativi di esse . invero , la l . n . 594 del 1979 e il d.l . n . |
| 1986-271.txt | 3627 | 3627 | esse , determinato alla data del 1 gennaio 1983 ; la seconda di tali norme ha determinato inoltre un nuovo | limite | di aumento annuale , a decorrere dal 1984 , in misura non superiore al 30 % degli importi immediatamente precedenti |
| 1986-271.txt | 3863 | 3863 | di concessioni regionali – che derogando al sistema costantemente seguito , elimini la prefissione di ” forme ” e “ | limiti | ” commessi dalla costituzione alle leggi della repubblica – sarebbe in sicuro contrasto con l art . 119 , primo |
| 1986-271.txt | 4713 | 4713 | in tema di tasse sulle concessioni regionali in materia di riserve di caccia e aziende faunistico-venatorie , debbono rispettare i | limiti | posti dalla legislazione statale . pertanto , avendo travalicato tali limiti , vanno dichiarati costituzionalmente illegittimi , per contrasto con |
| 1986-271.txt | 4724 | 4724 | di caccia e aziende faunistico-venatorie , debbono rispettare i limiti posti dalla legislazione statale . pertanto , avendo travalicato tali | limiti | , vanno dichiarati costituzionalmente illegittimi , per contrasto con l art . 119 cost . , gli artt . 44 |
| 1986-272.txt | 38 | 38 | lombardia . infatti l art . 11 della l . regionale 10 dicembre 1981 , n . 71 , si | limitava | ad affermare la sottoposizione alla tassa di concessione regionale delle autorizzazioni all apertura e alla gestione dei villaggi turistici e |
| 1986-272.txt | 345 | 345 | , regolato dall art . 119 , primo comma cost . , è sottoposto ” a forme ” e “ | limiti | ” demandati al legislatore statale . tali condizionamenti non operano sulla esplicazione della potestà normativa delle regioni nelle materie indicate |
| 1986-272.txt | 386 | 386 | nel primo comma dell art . 117 , data la loro autonoma sfera di incidenza e la sottoposizione agli specifici | limiti | posti da questa norma . la potestà normativa tributaria ha , inoltre , contenuto proprio e non assume funzione strumentale |
| 1986-272.txt | 671 | 671 | potestà normativa sostanziale delle regioni si esplica alla stregua del primo comma dell art . 117 cost . e nei | limiti | da esso previsti ; la potestà normativa tributaria opera entro diversi particolari confini , che le leggi della repubblica sono |
| 1986-272.txt | 791 | 791 | invece , le regioni , nel sistema normativo vigente , incidere sulla configurazione del tributo e fissarne l entità in | limiti | diversi da quelli previsti dalla legislazione statale . ha osservato la regione che , stante la possibile non coincidenza tra |
| 1986-64.txt | 562 | 562 | coglie esattamente il giudice a quo , il quale però lamenta che la riduzione del corrispettivo sia stata dal legislatore | limitata | ai contratti stipulati anteriormente alla cit . l . n . 825 / 1971 e non sia stata anche estesa |
| 1986-64.txt | 700 | 700 | e 89 d.p.r . n . 633 / 1972 , sicché la previsione contenuta in tali norme , in quanto | limitata | – come si è ora ricordato – ai contratti stipulati anteriormente alla legge delega , offenderebbe il principio di eguaglianza |
| 1986-65.txt | 616 | 616 | l ordinanza di rimessione non si preoccupa di fornire alcun elemento a sostegno del contrario presupposto da cui muove , | limitandosi | alle assiomatiche affermazioni sopra riportate e non affrontando così in termini corretti il vero problema : il quale si ricollega |
| 1986-87.txt | 261 | 261 | . da ciò la sentenza n . 42 desumeva già la conseguenza che competesse al legislatore ” stabilire – nei | limiti | della ragionevolezza – ulteriori criteri , specificativi di quelli dettati dall art . 51 ” , per definire in tal |
| 1987-156.txt | 519 | 519 | in quanto l art . 9 n . 6 della cit . legge n . 825 del 1971 consentirebbe la | limitazione | , ma non la soppressione , delle preesistenti agevolazioni tributarie , onde , sotto diverso profilo , risulterebbe ulteriormente violato |
| 1987-156.txt | 688 | 688 | la prima questione . invero la legge delega , contrariamente a quanto affermato dal giudice a quo , non si | limitò | al mero rinvio alla direttiva comunitaria . essa , nel primo comma dell impugnato art . 7 , stabilì che |
| 1987-156.txt | 1030 | 1030 | pur sempre salvo il potere di valutare le specifiche e complesse situazioni da disciplinare . le norme deleganti non possono | limitarsi | a disposizioni talmente generiche da essere riferibili indistintamente a materie vastissime ed eterogenee , né possono esaurirsi in mere enunciazioni |
| 1987-156.txt | 1156 | 1156 | proposta . l ordinanza di rimessione trae spunto da un espressione contenuta nel cit . art . 9 ( “ | limitare | ” ) interpretandola isolatamente , ossia al di fuori del contesto in cui è inserita , con conseguente profonda alterazione |
| 1987-156.txt | 1211 | 1211 | delle esenzioni , delle agevolazioni e dei regimi sostitutivi doveva essere regolata secondo il criterio generale della maggiore possibile “ | limitazione | ” delle deroghe ai principi di generalità e di progressività delle imposizioni . dal contesto della norma e dalla ratio |
| 1987-156.txt | 1245 | 1245 | dal contesto della norma e dalla ratio ispiratrice chiaramente risulta che il legislatore delegante con la ricordata espressione ( “ | limitazione | ” ) ha inteso riferirsi alle esenzioni e agevolazioni considerate nel loro complesso , sicché l organo delegato era autorizzato |
| 1987-156.txt | 1320 | 1320 | cui il precetto andava riferito ai singoli benefici , sì che questi dovessero essere tutti mantenuti , potendosi apportare soltanto | limitazioni | quantitative . l assunto del giudice a quo è ulteriormente smentito proprio dall art . 9 , n . 6 |
| 1987-185.txt | 378 | 378 | liquidazione le disposizioni del titolo ii , capo iii , sezione iii , anche nei riguardi dei soci a responsabilità | limitata | . si applicano inoltre nei confronti di questi ultimi , degli amministratori , dei direttori generali , dei liquidatori e |
| 1987-185.txt | 1342 | 1342 | . , con modificazioni , con l . 6 febbraio 1987 , n . 19 , il quale non si | limita | a disporre che la chiusura della procedura di a.s . è disposta con decreto dell autorità di vigilanza su istanza |
| 1987-185.txt | 1889 | 1889 | confronti di lui . per quel che attiene agli effetti civili è appena il caso di richiamare il rispetto dei | limiti | oggettivi e soggettivi dell autorità della cosa giudicata . pertanto la questione di costituzionalità sub a ) va dichiarata inammissibile |
| 1987-200.txt | 309 | 309 | contrasto col disposto dell art . 20 della legge 5 gennaio 1956 , n . 1 , e fuori dai | limiti | della delega di cui all art . 63 della stessa legge , la tassazione in ricchezza mobile delle plusvalenze realizzate |
| 1987-200.txt | 399 | 399 | grado , impugnata dall amministrazione finanziaria , relativa al ricorso presentato dalla società agricola immobiliare s.c.a.i . , a responsabilità | limitata | , avverso l avviso d accertamento d un plusvalore patrimoniale realizzato a seguito di vendite immobiliari , nell esercizio 1968 |
| 1987-200.txt | 546 | 546 | testo unico delle leggi sulle imposte dirette del 1958 anche alle società di capitali ( nella specie , a responsabilità | limitata | ) che non esercitino attività commerciali ; sollevava questione di legittimità costituzionale dell articolo da ultimo citato , in riferimento |
| 1987-200.txt | 3948 | 3948 | dell impresa degli enti diversi dalle società : non importa se si tratti di società per azioni od a responsabilità | limitata | , quale che sia il soggetto dell impresa , si risponde tributariamente per le plusvalenze derivanti da attività commerciali . |
| 1987-200.txt | 4221 | 4221 | capitale dell impresa stessa , mentre per le altre imprese , di cui al secondo comma , tale presunzione è | limitata | alle attività afferenti all esercizio dell impresa stessa ” . 5 . – a questo punto va fatta una precisazione |
| 1987-200.txt | 8473 | 8473 | le società ed enti non esercenti attività commerciali ) viola l art . 76 cost . , legiferando oltre i | limiti | della delega di cui all art . 63 della legge 5 gennaio 1956 n . 1 : questo articolo , |
| 1987-204.txt | 228 | 228 | all art . 119 cost . , in quanto , se interpretato nel senso su detto , non stabilisce i | limiti | entro i quali deve esplicarsi l autonomia legislativa regionale al riguardo . 3 . – questa corte , con la |
| 1987-204.txt | 547 | 547 | . 281 del 1970 e dall articolo unico della l . n . 594 del 1979 , così violando i | limiti | del potere impositivo regionale stabiliti dalla legislazione statale in attuazione del principio stabilito dall art . 119 cost . , |
| 1987-204.txt | 583 | 583 | . 119 cost . , secondo il quale le regioni a statuto ordinario hanno autonomia finanziaria nelle forme e nei | limiti | stabiliti da leggi della repubblica . la questione è fondata . questa corte , con la citata sentenza n . |
| 1987-204.txt | 690 | 690 | regioni a statuto ordinario , a norma dell art . 119 cost . , autonomia finanziaria nelle forme e nei | limiti | stabiliti dalla legislazione statale , in mancanza di una legge statale che attribuisca alla regione un determinato tipo di tributo |
| 1987-204.txt | 845 | 845 | per cento delle corrispondenti tasse erariali . successive maggiorazioni possono essere disposte ad intervalli non inferiori al quinquennio , nel | limite | del 20 per cento delle tasse regionali vigenti nel periodo precedente ” . in seguito l articolo unico della l |
| 1987-204.txt | 904 | 904 | tasse sulle concessioni regionali in misura non superiore al triplo dell ammontare in vigore all 1 aprile 1972 . ulteriori | limiti | al potere impositivo regionale furono disposti dall art . 25 , n . 11 , del d.l . 28 febbraio |
| 1987-204.txt | 1007 | 1007 | – come ha affermato questa corte nella citata sentenza n . 271 del 1986 – detto art . 24 si | limita | a confermare l attribuzione alle regioni della competenza legislativa in materia , senza incidere sui limiti stabiliti dalla legislazione statale |
| 1987-204.txt | 1023 | 1023 | art . 24 si limita a confermare l attribuzione alle regioni della competenza legislativa in materia , senza incidere sui | limiti | stabiliti dalla legislazione statale . ne deriva che l art . 57 della l . reg . piemonte 17 ottobre |
| 1987-204.txt | 1054 | 1054 | . 57 della l . reg . piemonte 17 ottobre 1979 , n . 60 , non avendo rispettato i | limiti | quantitativi determinati dalla legislazione statale , va dichiarato costituzionalmente illegittimo , nella parte in cui ha fissato l ammontare della |
| 1987-211.txt | 1498 | 1498 | e 19 n . 5 d.p.r . n . 597 del 1973 ) , ma vi ha introdotto una deroga | limitata | ai redditi specificati nell art . 31 , secondo comma , n . 9 , comprendente principalmente le royalties o |
| 1987-214.txt | 92 | 92 | dedotto in proposito la violazione degli artt . 117 e 119 cost . , avendo la legge regionale ecceduto dai | limiti | posti dalla costituzione all autonomia regionale in materia tributaria , determinando la tassa in questione in misura superiore a quella |
| 1987-214.txt | 263 | 263 | per cento delle corrispondenti tasse erariali . successive maggiorazioni possono essere disposte ad intervalli non inferiori al quinquennio , nel | limite | del 20 per cento delle tasse regionali vigenti nel periodo precedente ” . in seguito l articolo unico della l |
| 1987-214.txt | 441 | 441 | le tasse per il rilascio ed il rinnovo delle concessioni in materia di aziende faunistico- venatorie , abbia travalicato i | limiti | quantitativi stabiliti dalle l . n . 281 del 1970 e n . 594 del 1979 , ma sostiene che |
| 1987-214.txt | 475 | 475 | 594 del 1979 , ma sostiene che per le tasse di concessione relative alle aziende faunistico-venatorie , non sussisterebbero i | limiti | impositivi previsti da dette leggi per le riserve di caccia , trattandosi d istituti nuovi introdotti dalla l . 27 |
| 1987-214.txt | 647 | 647 | 1977 , nel prevedere che le concessioni per le aziende faunistico-venatorie siano assoggettate a tasse regionali , non stabilisce alcun | limite | quantitativo , così eliminando in materia – secondo la regione – quelli in precedenza previsti in relazione alle riserve di |
| 1987-214.txt | 689 | 689 | . tali deduzioni , formulate a sostegno della legittimità della normativa impugnata – non ostante che non abbia rispettato i | limiti | impositivi stabiliti dalla legislazione statale – vanno disattese . 4 . – invero su tale problematica , questa corte si |
| 1987-214.txt | 761 | 761 | l . reg . piemonte 17 ottobre 1979 , n . 60 , nella parte in cui , eccedendo i | limiti | determinati dalla legislazione statale , fissava in lire 8.000 per ettaro la tassa per la concessione e l esercizio delle |
| 1987-214.txt | 1125 | 1125 | come ha già rilevato la corte nella citata sentenza – contrariamente a quanto sostiene la regione , non incide sui | limiti | riguardanti l autonomia tributaria regionale in materia . esso , infatti , si limita a statuire che gli appostamenti fissi |
| 1987-214.txt | 1139 | 1139 | la regione , non incide sui limiti riguardanti l autonomia tributaria regionale in materia . esso , infatti , si | limita | a statuire che gli appostamenti fissi , le aziende faunistiche , i centri di produzione di selvaggina e le riserve |
| 1987-214.txt | 1162 | 1162 | che gli appostamenti fissi , le aziende faunistiche , i centri di produzione di selvaggina e le riserve entro i | limiti | di cui all art . 36 ( il quale detta disposizioni transitorie in ordine alle riserve destinate ad essere trasformate |
| 1987-214.txt | 1209 | 1209 | soggetti a tasse regionali ” . ma dalla circostanza che nulla dispone circa la misura di tali tasse e i | limiti | dell autonomia legislativa regionale al riguardo non può trarsi alcun argomento in favore della tesi sostenuta dalla regione . infatti |
| 1987-214.txt | 1350 | 1350 | 119 cost . e l aspetto di tale autonomia , che interessa qui precisare , concerne l esistenza e i | limiti | della potestà normativa spettante in materia tributaria a tale tipo di regioni , configurandosi l autonomia tributaria come aspetto o |
| 1987-214.txt | 1396 | 1396 | nell ordinanza di rinvio si fa riferimento anche all art . 117 cost . , quale norma che stabilisce i | limiti | dell autonomia legislativa regionale in materia tributaria . questa corte , viceversa , con la citata sentenza n . 271 |
| 1987-214.txt | 1457 | 1457 | art . 119 cost . , il quale prevede che ” le regioni hanno autonomia finanziaria nelle forme e nei | limiti | stabiliti dalle leggi della repubblica ” . ne deriva che la sottoposizione a ” forme ” e ” limiti stabiliti |
| 1987-214.txt | 1476 | 1476 | nei limiti stabiliti dalle leggi della repubblica ” . ne deriva che la sottoposizione a ” forme ” e “ | limiti | stabiliti dalle leggi dello stato ” , condiziona largamente il contenuto dell autonomia normativa tributaria delle regioni , in quanto |
| 1987-214.txt | 1671 | 1671 | caccia , con il citato art . 3 della l . n . 281 del 1970 , ha determinato i | limiti | massimi impositivi stabilendo , con sistema mai disatteso , anche il limite delle maggiorazioni successive ( cfr . l . |
| 1987-214.txt | 1683 | 1683 | . 281 del 1970 , ha determinato i limiti massimi impositivi stabilendo , con sistema mai disatteso , anche il | limite | delle maggiorazioni successive ( cfr . l . 23 novembre 1979 , n . 594 e , da ultimo , |
| 1987-214.txt | 1912 | 1912 | meramente confermativa dell attribuzione alle regioni della competenza legislativa nella materia delle suddette tasse di concessione , non incidendo sui | limiti | quantitativi di esse . 6 . – consegue che , anche in materia di tasse per il rilascio ed il |
| 1987-214.txt | 1946 | 1946 | di tasse per il rilascio ed il rinnovo di concessioni riguardanti le aziende faunistico-venatorie , le regioni debbono rispettare i | limiti | impositivi stabiliti dalla legislazione statale , con la conseguenza che , non avendoli osservati , va dichiarata l illegittimità costituzionale |
| 1987-283.txt | 4101 | 4101 | uso di presunzioni per pervenire all accertamento , la difesa sarebbe impossibile , essa va parimenti disattesa , poiché nessun | limite | è posto dalla normativa impugnata alla prova della insussistenza degli elementi e circostanze di fatto sui quali si basa l |
| 1987-292.txt | 669 | 669 | abbia voluto estendere alle indennità erogate ai titolari di cariche elettive di enti pubblici , come quelli ospedalieri , la | limitazione | della quota imponibile prevista per le indennità di parlamentari , di giudici costituzionali , nonché di consiglieri regionali , provinciali |
| 1987-292.txt | 693 | 693 | prevista per le indennità di parlamentari , di giudici costituzionali , nonché di consiglieri regionali , provinciali e comunali : | limitazione | che si giustifica per il buon funzionamento di organi particolarmente importanti per la vita democratica del nostro paese e per |
| 1987-292.txt | 946 | 946 | del d.p.r . n . 597 del 1973 , che fissa nel 40 % ( ora 70 % ) il | limite | massimo entro il quale le indennità percepite dai membri degli organi elettivi costituiscono reddito , rappresenta una deroga al principio |
| 1987-34.txt | 827 | 827 | onerosi il valore delle prestazioni corrispettive è almeno tendenzialmente uguale e pertanto , se il valore differisce oltre un determinato | limite | , il contratto può formare oggetto dell azione generale di rescissione per lesione , la capacità contributiva , cui è |
| 1987-349.txt | 279 | 279 | sia essa di condanna o di proscioglimento – esplichi l autorità di giudicato nel processo tributario con il rispetto dei | limiti | soggettivi segnati dalla c . cost . 15 luglio 1983 , n . 247 . 7 . – inammissibile è |
| 1987-349.txt | 430 | 430 | , 108 co . 1 e 2 , 110 cost . , e per giustificare la pronuncia questa corte può | limitarsi | a richiamare la motivazione della sent . 17 giugno 1987 , n . 230 , resa sui dipendenti della corte |
| 1987-364.txt | 484 | 484 | disciplinati dai rispettivi decreti presidenziali , e si spiega solo con un difetto di coordinamento dell intervento legislativo , rimasto | limitato | , in sede di correzione e di adeguamento alla normativa comunitaria , al solo tributo indiretto . stante il rilevato |
| 1987-364.txt | 541 | 541 | dell art . 55 , terzo comma , d.p.r . n . 600 del 1973 , nella parte in cui | limita | la possibilità di oblazione , mediante versamento diretto all esattoria di una somma pari ad un sesto del massimo della |
| 1987-400.txt | 1170 | 1170 | natura previdenziale dell indennità di buonuscita erogata dall e.n.p.a.s . , non ne esclude la tassabilità , se non nei | limiti | minimi indispensabili ad assicurarne le finalità previdenziali , secondo valutazioni che competono al legislatore . parimenti , con detta sentenza |
| 1987-400.txt | 2250 | 2250 | . , l allegata natura previdenziale dell indennità in questione non ne esclude la tassabilità , al di là dei | limiti | indispensabili a garantire l assolvimento delle sue finalità previdenziali , secondo valutazioni riservate al legislatore nei limiti delle razionalità . |
| 1987-400.txt | 2267 | 2267 | di là dei limiti indispensabili a garantire l assolvimento delle sue finalità previdenziali , secondo valutazioni riservate al legislatore nei | limiti | delle razionalità . a prescindere dall indagine , omessa nelle ordinanze di rimessione , su quale fosse il regime impositivo |
| 1987-400.txt | 2516 | 2516 | previsto per i capitali riscossi in relazione a contratti di assicurazione sulla vita . fondata è , invece , nei | limiti | che si diranno , l eccezione d incostituzionalità prospettata sotto il profilo che le indennità di buonuscita erogate dall e.n.p.a.s |
| 1987-431.txt | 407 | 407 | assoggettabili a contribuzione non superiore a l . 40 milioni annue , mentre per importo eccedente , e fino al | limite | di l . 100 milioni , è dovuto un contributo di solidarietà nella misura del 4 per cento , ripartibile |
| 1987-431.txt | 1031 | 1031 | e quella corrispondente di bilancio derivano da un comune processo decisionale , mantenendo – tuttavia – una differente natura con | limiti | diversi , proprio per effetto dell art . 81 cost . ( sentenza n . 35 del 1985 ) . |
| 1987-526.txt | 288 | 288 | al reddito complessivo del soggetto tassato . per contro l art . 5 prevede bensì l esenzione totale , ma | limitatamente | ad una sola di dette componenti e cioè ai redditi di alcuni immobili aventi determinate caratteristiche , mentre per il |
| 1987-526.txt | 574 | 574 | e la destinazione di quei beni all immediata soddisfazione degli interessi medesimi , sicché il legislatore ha ritenuto opportuno , | limitatamente | a tali beni , escludere l imposizione del tributo . la detta ratio non ricorre chiaramente rispetto agli altri soggetti |
| 1987-61.txt | 1530 | 1530 | fattispecie in esame , la quale non corrisponde a legge che istituisce imposta di scopo . la norma sospettata si | limita | a disporre il mantenimento alla riserva statale dei proventi dell aumento del tributo : circostanza che , in materia di |
| 1987-61.txt | 1739 | 1739 | anche a statuto speciale , di tenere in conti correnti non vincolati presso il tesoro le disponibilità liquide , “ | limitatamente | alle assegnazioni , contributi e quanto altro proveniente dal bilancio dello stato ” . a sua volta , l art |
| 1987-61.txt | 2506 | 2506 | non erogate , con conseguenze gravemente negative sulle pubbliche finanze . sicché ” diventa un esigenza fondamentale per lo stato | limitare | l onere derivante dalla provvista anticipata dei fondi rispetto all effettiva capacità di spesa degli enti ” . la normativa |
| 1987-61.txt | 2565 | 2565 | discrezionalmente la congruità rispetto alle necessità concrete e di indirizzarle verso gli obiettivi rispondenti alle finalità istituzionali , ma si | limita | a consentire il controllo del flusso delle disponibilità di cassa , coordinandolo con le esigenze generali dell economia nazionale , |
| 1987-61.txt | 2680 | 2680 | . 243 ; 22 ottobre 1982 , n . 162 ) . una volta accertata ” la validità d un | limite | delle complessive disponibilità regionali suscettibili di rimanere depositate presso aziende di credito ” , la determinazione della corrispondente percentuale si |
| 1987-61.txt | 3203 | 3203 | regione sicilia ( i termini sono usati come equivalenti ) , in relazione all oggetto , all evoluzione e ai | limiti | di operatività sul c.d . ” sistema di tesoreria ” . si è rilevato già che l art . 31 |
| 1987-61.txt | 3262 | 3262 | statuto ordinario e speciale di depositare ” le disponibilità liquide ” in conti correnti non vincolati con il tesoro “ | limitatamente | alle assegnazioni , contributi e quanto altro proveniente dal bilancio dello stato ” . questo principio e il complesso della |
| 1987-61.txt | 3406 | 3406 | . tali norme stabilivano – per quello che interessa il presente giudizio – che , ai fini di determinare il | limite | delle somme da depositare presso la tesoreria statale , non fossero computabili le entrate della regione sicilia , ai sensi |
| 1987-61.txt | 3487 | 3487 | statuto . 13 . – nell impugnazione si rileva che la ratio ispiratrice della norma restrittiva , vo lta a | limitare | l onere derivante dalla provvista alla regione di fondi statali rispetto alla effettiva capacità di spesa , mentre può ricorrere |
| 1987-61.txt | 3823 | 3823 | propri ” , riferiti sia alle regioni a statuto ordinario che a quelle a regime speciale , pur nei diversi | limiti | entro i quali l autonomia stessa è capace di operare . tali limiti sono segnati , per le regioni a |
| 1987-61.txt | 3836 | 3836 | a regime speciale , pur nei diversi limiti entro i quali l autonomia stessa è capace di operare . tali | limiti | sono segnati , per le regioni a statuto ordinario , dalle leggi della repubblica ( art . 119 , primo |
| 1987-61.txt | 4142 | 4142 | art . 2 cit . , l art . 6 delle norme di attuazione , dopo averla circoscritta nei “ | limiti | dei principii del sistema tributario dello stato ” , finalizza la potestà normativa della regione , prevedendo la facoltà di |
| 1987-61.txt | 5079 | 5079 | risparmio . per quanto riguarda tale potestà è da riconoscerle carattere concorrente con quella statale , dato che essa trova | limite | nei princìpi ed interessi generali , cui si informa la legislazione dello stato , pur essendo diretta a soddisfare condizioni |
| 1987-61.txt | 5217 | 5217 | la normativa della riscossione dei tributi , alla quale si è fatto ampio riferimento nel ricorso : essa trova puntuali | limiti | operativi nell art . 8 e nell art . 9 delle stesse norme di attuazione dello statuto , le quali |
| 1987-61.txt | 5410 | 5410 | delle relative norme di attuazione e , di conseguenza , l art . 43 dello statuto stesso , unicamente nei | limiti | del riferimento ai ” tributi propri ” nei sensi innanzi esposti . sotto questo esclusivo aspetto , anche la seconda |
| 1987-62.txt | 895 | 895 | sent . 19 ottobre 1982 , n . 162 ) . 6 . – fondata è , invece , nei | limiti | che si diranno , la dedotta violazione dell art . 104 dello statuto speciale . è da osservare preliminarmente che |
| 1987-70.txt | 1398 | 1398 | la regione ” . questa garanzia , pur nell attenuata espressione finale , caratterizza lo statuto sardo e costituisce un | limite | per la legislazione ordinaria . essa esprime un sistema di collaborazione , che , attraverso la felice formula dell “ |
| 1988-1134.txt | 124 | 124 | fra i ” requisiti per conseguire l assegnazione ” , un reddito annuo complessivo del nucleo familiare non superiore al | limite | stabilito dalle delibere dello stesso cipe e chiarisce che ” il reddito di riferimento è quello imponibile relativo all ultima |
| 1988-1134.txt | 621 | 621 | va osservato , in tal senso , che la circostanza che il reddito annuo complessivo del nucleo familiare superi il | limite | stabilito dal cipe ( e periodicamente aggiornato ) determina il venir meno di un requisito essenziale per conseguire l assegnazione |
| 1988-123.txt | 482 | 482 | 30-bis per violazione dell art . 136 cost . perché , contenendo una indicazione fittizia di copertura finanziaria , si | limiterebbe | , in realtà , a reiterare , con diversa formulazione , il disposto originario dell art . 6 1 . |
| 1988-123.txt | 561 | 561 | che il ripetuto art . 30-bis , unitamente all art . 6 1 . n . 824 del 1971 , | limitando | espressamente la disposta copertura finanziaria ai soli oneri sopportati agli effetti dei pensionamenti , lascerebbe prive di copertura le spese |
| 1988-123.txt | 3150 | 3150 | censura si può replicare che il legislatore può conferire efficacia retroattiva alle sue disposizioni , salvo che non superi i | limiti | derivanti dal divieto posto dall art . 25 cost . per la materia penale o da altri specifici disposti costituzionali |
| 1988-123.txt | 3195 | 3195 | esempio , quello dell art . 3 cost . di conseguenza , ove , come nel caso presente , tali | limiti | siano rispettati , « è indifferente che il legislatore disponga l operatività di una legge anche per il passato , |
| 1988-127.txt | 703 | 703 | essere imposta , se non in base alla legge ( art . 23 cost . ) – trova fondamento e | limiti | nell ampia elaborazione compiuta al riguardo dalla giurisprudenza di questa corte . è stato precisato innanzitutto il carattere relativo della |
| 1988-127.txt | 1775 | 1775 | art . 4 lett . f ) del d.l . n . 1 del 1974 emerge l esistenza di criteri | limite | per la determinazione quantitativa della prestazione , che deve riferirsi ai costi complessivi di gestione dei servizi ed ai relativi |
| 1988-406.txt | 119 | 119 | , quale risulta specialmente dalle sentenze n . 145 del 1973 e n . 53 del 1974 , circa i | limiti | imposti a tale politica legislativa dal rispetto del diritto di proprietà garantito dall art . 42 cost . essa si |
| 1988-406.txt | 647 | 647 | del ricorso ai dati catastali dalla misura della loro operatività in concreto , affinché ne sia mantenuta adeguata , nei | limiti | di una ragionevole approssimazione , la corrispondenza con la effettiva realtà economica ” . alla stregua di questa direttiva si |
| 1988-436.txt | 278 | 278 | al diverso momento in cui può insorgere lo stato invalidante o viene presentata la relativa domanda , sia al diverso | limite | di età pensionabile stabilito fra i lavoratori dipendenti e i lavoratori autonomi , sia alla diversa consistenza della posizione contributiva |
| 1988-471.txt | 1365 | 1365 | natura previdenziale dell indennità di buonuscita erogata dall e.n.p.a.s . , non ne esclude la tassabilità , se non nei | limiti | minimi indispensabili ad assicurarne le finalità previdenziali , secondo valutazioni che competono al legislatore . illegittima è stata invece ritenuta |
| 1988-471.txt | 1773 | 1773 | ben può pertanto , il legislatore , assoggettarla a tassazione tenendo conto , con valutazioni che gli sono riservate nei | limiti | della razionalità , della destinazione di quelle indennità a far fronte alle esigenze del lavoratore connesse con la cessazione del |
| 1988-535.txt | 361 | 361 | . – invece l ordinanza di rimessione , pur correttamente mettendo a fuoco gli aspetti essenziali del problema , ha | limitato | la sua censura alla lontana legge fondamentale , rappresentata dal r.d.-l . 21 febbraio 1938 , n . 246 ( |
| 1988-574.txt | 328 | 328 | 2195 del 2 marzo 1983 ) . in relazione a ciò il tributo , peraltro di modesta portata , era | limitato | ad un solo anno , ed erano altresì previste numerose esenzioni e agevolazioni , sicché esso presentava caratteristiche affatto peculiari |
| 1988-574.txt | 676 | 676 | , l ampio ambito delle esenzioni e riduzioni previste nello stesso art . 20 , la natura straordinaria della previsione | limitata | ad un solo anno , valgono ad escludere qualsiasi violazione del ricordato principio , non potendosi chiaramente negare il collegamento |
| 1988-877.txt | 1268 | 1268 | , al riguardo , che gli artt . 87 e 135 del d.p.r . n . 645 del 1958 si | limitano | a identificare categorie di redditi sottoposti , rispettivamente , ad imposta di r.m . e complementare , tra i quali |
| 1988-959.txt | 336 | 336 | chiarire la natura concorrente della legislazione regionale per ciò che concerne l area dei tributi , il che comporta il | limite | del rispetto nella materia dei principi generali recati dalle leggi dello stato ( sul punto , già sent . n |
| 1988-959.txt | 639 | 639 | al termine ( fissato con l art . 2 , quarto comma del d.l . n . 326 ) , | limitante | ogni altro effetto della legge regionale n . 55 / 1984 al 31 dicembre 1988 . trattasi di norma , |
| 1989-247.txt | 199 | 199 | . secondo l avvocatura generale la richiesta eliminazione delle parole ” in misura rilevante ” condurrebbe alla rimozione d un | limite | alla punibilità e , pertanto , ad un ampliamento dell area della repressione penale ; non essendo consentito a questa |
| 1989-247.txt | 2896 | 2896 | il principio d uguaglianza ) risulta , dunque , estranea alla dimensione intrinsecamente offensiva del fatto in senso stretto , | limitandosi | a connotare soltanto la gravità dell intera fattispecie del delitto in esame . in altre parole : qualsiasi alterazione del |
| 1989-247.txt | 3914 | 3914 | , che non incide sulla dimensione intrinsecamente offensiva del fatto , ma ne connota solo la gravità , contrassegnando il | limite | a partire dal quale l intervento punitivo è ritenuto opportuno : l esigenza di determinatezza correlata a tale requisito deve |
| 1989-247.txt | 3970 | 3970 | il contenuto offensivo del fatto e che da esso il legislatore poteva addirittura prescindere , in linea di principio , | limitandosi | a sanzionare la condotta simulatoria o dissimulatoria risoltasi nell alterazione del risultato della dichiarazione . va ancora aggiunto che l |
| 1989-247.txt | 5039 | 5039 | prevede ipotesi di frode , il legislatore , a differenza delle ipotesi contravvenzionali , ha voluto evitare la fissazione di | limiti | predeterminati che avrebbero costituito una vera e propria sfera d impunità per delitti gravi e soggettivamente qualificati ; vanno particolarmente |
| 1989-247.txt | 5444 | 5444 | pari ad una certa entità possa anche , in termini percentuali , assumere un valore rilevante rispetto a soggetti di | limitata | capacità contributiva ed apparire invece irrisoria rispetto a soggetti che tale capacità possiedono in misura elevata . sarebbe allora ingiustificatamente |
| 1989-247.txt | 5919 | 5919 | di cui all art . 4 , n . 7 del decreto-legge n . 429 del 1982 è , nei | limiti | sopra indicati , sufficientemente determinata . l esaminata questione di legittimità costituzionale dell art . 4 , n . 7 |
| 1989-281.txt | 198 | 198 | 25 del 1976 ) , è proprio nella censurata prospettiva del reincarico che può ravvisarsi la fonte di una significativa | limitazione | dell indipendenza e dell imparzialità del giudice rispetto all organo dell amministrazione cui compete il potere di provvedere alla conferma |
| 1989-321.txt | 175 | 175 | 119 , primo comma , della costituzione , che ne è la base , è condizionata nelle forme e nei | limiti | dalle leggi dello stato , e che , quanto alle tasse sulle concessioni regionali , la legge n . 281 |
| 1989-321.txt | 218 | 218 | , nel disciplinare le tasse ” regionali ” sulle concessioni regionali , con l art . 3 ha posto quali | limiti | dell imposizione tributaria la necessaria corrispondenza fra gli atti imponibili e quelli già di competenza dello stato , assoggettati alle |
| 1989-321.txt | 256 | 256 | , assoggettati alle concessioni governative , e l applicabilità , per quanto non disposto , della normativa statale . tali | limiti | , sempre secondo il ricorrente , sarebbero stati superati dal legislatore regionale per essersi quest ultimo , nello stabilire l |
| 1989-321.txt | 343 | 343 | precedenza osservata da esso legislatore regionale . 2 . – la questione non è fondata . va precisato che i | limiti | posti dall art . 3 della legge n . 281 del 1970 all imposizione di tasse regionali sulle concessioni regionali |
| 1989-321.txt | 468 | 468 | dalla tabella allegata al successivo d.p.r . n . 641 del 1972 . e va altresì precisato che tale secondo | limite | , modificato dalla legge 23 novembre 1979 , n . 594 ( che autorizza le regioni ad aumentare le tasse |
| 1989-321.txt | 691 | 691 | legge n . 281 del 1970 per quanto in questa non disposto ( non anche , quindi , per i | limiti | come sopra indicati ) . la legge statale 16 dicembre 1985 , n . 752 ( normativa quadro in materia |
| 1989-321.txt | 893 | 893 | regione ( istituzione di una tassa di concessione regionale ) , non anche nel senso di fissare alla medesima il | limite | stabilito , quanto all ammontare del tributo , dal secondo comma del detto art . 3 , in riferimento alla |
| 1989-321.txt | 930 | 930 | , in riferimento alla misura delle tasse erariali . invero manca qui il presupposto richiesto per l applicabilità di quel | limite | , vale a dire la corrispondenza fra le attività imponibili cui si riferiscono le tasse regionali e quelle già di |
| 1989-321.txt | 1101 | 1101 | n . 281 del 1970 , può leggersi tale disposizione nel senso che essa imponga di rinvenire nella legislazione statale | limiti | diversi da quelli suindicati . un limite alla nuova imposizione anche sotto il profilo dell ammontare , si desume , |
| 1989-321.txt | 1108 | 1108 | leggersi tale disposizione nel senso che essa imponga di rinvenire nella legislazione statale limiti diversi da quelli suindicati . un | limite | alla nuova imposizione anche sotto il profilo dell ammontare , si desume , semmai , anzitutto dall art . 17 |
| 1989-321.txt | 1194 | 1194 | essere regolata in modo da essere idonea al ( solo ) finanziamento dei fini anzidetti . la violazione di un | limite | siffatto non è stata peraltro dedotta dal ricorrente . ma , anche a voler ammettere che un limite possa individuarsi |
| 1989-321.txt | 1212 | 1212 | di un limite siffatto non è stata peraltro dedotta dal ricorrente . ma , anche a voler ammettere che un | limite | possa individuarsi – non già in via di applicazione analogica di quelli posti a tasse di concessione regionale su attività |
| 1989-414.txt | 411 | 411 | . n . 777 del 1988 ) . 2 . – la questione non è fondata nel senso e nei | limiti | appresso indicati . la regola dell art . 66 , primo comma , del d.p.r . n . 131 del |
| 1989-414.txt | 434 | 434 | . la regola dell art . 66 , primo comma , del d.p.r . n . 131 del 1986 è | limitata | non solo dalle eccezioni stabilite nel secondo comma , ma anche , per quanto riguarda la condizione del previo pagamento |
| 1989-414.txt | 728 | 728 | in caso di estinzione del reato o di mancanza di querela , accertare incidenter tantum la sussistenza del reato al | limitato | fine della risarcibilità dei danni non patrimoniali ai sensi dell art . 2059 cod . civ . 3 . – |
| 1989-414.txt | 871 | 871 | terzo comma , cod.pen . , l azione penale essendo improcedibile per mancata proposizione della querela . pertanto , nei | limiti | in cui è rilevante , ossia con riguardo alle ” sentenze che condannano al risarcimento del danno prodotto da fatti |
| 1989-428.txt | 858 | 858 | aggio e la sua diversa finalità di incentivazione del servizio , non proiettano il provvedimento stesso al di là dei | limiti | segnati dall art . 36 dello statuto regionale : ciò è reso chiaro dalla pertinenza della legge impugnata alla materia |
| 1989-428.txt | 940 | 940 | è opportuno , inoltre , rilevare che in materia tributaria spetta alla regione potestà legislativa concorrente ; questa ha come | limite | connaturale l osservanza dei principi e degli interessi generali cui si informa la legislazione dello stato ( cfr . artt |
| 1989-505.txt | 500 | 500 | 217 . in particolare , secondo le ricorrenti , la loro autonomia finanziaria sarebbe lesa dalla esclusione o dalla intollerabile | limitazione | della loro libertà nell impiego delle somme erogate : esclusione o limitazione che la normativa in oggetto opererebbe per il |
| 1989-505.txt | 512 | 512 | finanziaria sarebbe lesa dalla esclusione o dalla intollerabile limitazione della loro libertà nell impiego delle somme erogate : esclusione o | limitazione | che la normativa in oggetto opererebbe per il fatto stesso di predeterminare i beneficiari finali dell erogazione . la compressione |
| 1989-505.txt | 1115 | 1115 | attesa della organica sistemazione normativa della finanza locale , ma soprattutto direttamente ) in quanto la durata dell attribuzione è | limitata | ai soli due anni 1988 e 1989 . sostitutività e transitorietà sono qui intimamente collegate e si concretano nella provvisorietà |
| 1989-505.txt | 1180 | 1180 | svolgimento di attività turistiche anche se in via di soppressione – , se apprezzate con specifico riguardo alla ben precisa | limitazione | della erogazione a due anni , valgono a rendere tollerabile per l autonomia regionale le compressioni esercitate ( cfr . |
| 1989-537.txt | 661 | 661 | atti diversi ai medesimi donatari . 4 . – per le ragioni sopra esposte la questione è infondata anche nei | limiti | della domanda di una pronuncia di illegittimità della norma impugnata almeno nella parte in cui non esclude dal coacervo i |
| 1989-560.txt | 85 | 85 | mancata previsione contrasterebbe , ad avviso del giudice a quo , con l art . 24 della costituzione in quanto | limiterebbe | il potere di accertamento , da parte del giudice , della verità dei fatti tramite la nomina di un esperto |
| 1989-560.txt | 291 | 291 | quel che riguarda il maggiore o minor grado dei poteri ufficiosi da attribuire al giudice , ben potendo il legislatore | limitarli | ove reputi di dare più largo spazio all impulso processuale delle parti . ciò che conta , ai fini della |
| 1989-83.txt | 528 | 528 | precetti da sanzionare e in quella delle sanzioni da adottare , il legislatore delegante non abbia indicato criteri e posti | limiti | al governo . difatti si è osservato che invece quelle scelte sono subordinate al preciso criterio della commisurazione e della |
| 1990-156.txt | 268 | 268 | essi cadono nella riserva di legge dello stato stabilita dall art . 119 cost . circa le forme e i | limiti | dell autonomia finanziaria delle regioni . il primo e il secondo comma dell art . 119 sono stati attuati dalla |
| 1990-156.txt | 339 | 339 | delle regioni . tra questi non sono previsti i diritti di segreteria , e pertanto la legge impugnata eccede i | limiti | dell autonomia tributaria della regione fissati dalla citata legge dello stato . è appena il caso di aggiungere che non |
| 1990-156.txt | 440 | 440 | da una legge dello stato , l esazione da parte della regione sarebbe autorizzata da una legge regionale fuori dai | limiti | di competenza del legislatore regionale . 3 . – la difesa della regione contesta la natura tributaria dei diritti in |
| 1990-260.txt | 997 | 997 | del 1966 , 12 del 1987 ) , da questa premessa non può logicamente conseguire che sussista in materia un | limite | assoluto alla cognizione del giudice di costituzionalità delle leggi . al contrario , ritenere che quel principio sia riconosciuto in |
| 1990-260.txt | 1506 | 1506 | è ormai giurisprudenza costante di questa corte che le norme di attuazione di uno statuto speciale , ove adottate nei | limiti | di competenza costituzionalmente fissati al relativo potere , possano integrare il parametro statutario nella loro qualità di ” norme interposte |
| 1990-260.txt | 2050 | 2050 | , rappresenta senz altro un entrata tributaria che , a norma dei parametri citati , spetta alla regione siciliana nei | limiti | del gettito riscosso nell ambito del territorio della regione stessa . sotto questo profilo , la disposizione contenuta nell articolo |
| 1990-260.txt | 2229 | 2229 | 1990 , in base alla quale si impone allo stato il vincolo di destinare successivamente le somme riscosse , nei | limiti | di un importo pari a 700 miliardi di lire , a una ” ripartizione tra i comuni e le province |
| 1990-294.txt | 171 | 171 | il legislatore regionale avrebbe , peraltro , indebitamente esteso il regime di esenzione della tassa di concessione regionale oltre i | limiti | fissati dal legislatore statale nel comma undicesimo della nota alla voce n . 15 – titolo iv – della tariffa |
| 1990-294.txt | 263 | 263 | 281 , che – in materia di tasse sulle concessioni regionali – detta le ” forme ” ed i “ | limiti | ” di esercizio della potestà normativa regionale ai sensi dell art . 119 cost . di qui l asserito contrasto |
| 1990-294.txt | 443 | 443 | questione è fondata . essa ripropone il tema , più volte affrontato nella giurisprudenza costituzionale , del contenuto e dei | limiti | della potestà normativa spettante in materia tributaria alle regioni a statuto ordinario ( cfr . sent . n . 321 |
| 1990-294.txt | 541 | 541 | nell art . 119 cost . , dove tale autonomia viene riconosciuta alle regioni ordinarie ” nelle forme e nei | limiti | stabiliti dalle leggi della repubblica ” : dal che l esigenza , ripetutamente sottolineata , che la legge statale , |
| 1990-294.txt | 641 | 641 | il suo fondamento l art . 3 della legge n . 281 del 1970 , norma che identifica tipologia e | limiti | delle tasse sulle concessioni regionali , sancendo , da un lato , la regola della necessaria corrispondenza fra gli atti |
| 1990-294.txt | 683 | 683 | regionali e quelli già di competenza dello stato assoggettati alle tasse sulle concessioni governative e , dall altro , i | limiti | dell ammontare delle tasse regionali ( limiti successivamente modificati dalla legge 23 novembre 1979 n . 594 e dal decreto |
| 1990-294.txt | 690 | 690 | stato assoggettati alle tasse sulle concessioni governative e , dall altro , i limiti dell ammontare delle tasse regionali ( | limiti | successivamente modificati dalla legge 23 novembre 1979 n . 594 e dal decreto legge 28 febbraio 1983 n . 55 |
| 1990-382.txt | 535 | 535 | un atto governativo la determinazione di qualsivoglia criterio di ripartizione del fondo residuo senza porre in proposito il benché minimo | limite | alla discrezionalità dell esecutivo , l art . 17 , terzo comma , viola il principio della riserva di legge |
| 1990-382.txt | 854 | 854 | fosse vincolante , esso sarebbe idoneo a delimitare la scelta del governo , ma non già a surrogarsi a quei | limiti | o a quei criteri che il principio costituzionale della riserva di legge esige che siano determinati , se pure nel |
| 1990-382.txt | 1027 | 1027 | mantiene saldo , nella sostanza , l ancoraggio . infatti , mentre il primo comma dell art . 17 si | limita | a ridurre la quota dell imposta di fabbricazione sugli oli minerali e sui loro derivati e prodotti analoghi dal 15 |
| 1991-100.txt | 663 | 663 | un elemento della fattispecie costitutiva del rapporto assicurativo , l inammissibilità della prova contraria su questo punto non configura un | limite | del diritto di difesa garantito dall art . 24 cost . 3 . – non è violato nemmeno l art |
| 1991-100.txt | 792 | 792 | nel senso che la specifica tutela costituzionale dei lavoratori non si estende a qualsiasi situazione di bisogno , ma è | limitata | agli stati di bisogno oggettivamente provocati da determinati eventi . in questo senso la nozione di rischio esprime un giudizio |
| 1991-105.txt | 104 | 104 | delle imposte in sicilia – viola : a ) l art . 36 dello statuto siciliano , avendo travalicato i | limiti | dalla legislazione concorrente da esso attribuita alla regione nella materia , ponendosi in contrasto con il principio della legislazione statale |
| 1991-105.txt | 582 | 582 | decadenza o vacanza della concessione , una remunerazione da stabilirsi col decreto ministeriale di nomina , di regola entro i | limiti | determinati per il precedente concessionario . anche questa remunerazione si articola in commissioni , compensi e rimborsi spese , ai |
| 1991-105.txt | 799 | 799 | rinunciare alla proroga . contestualmente , all art . 51 impugnato dal commissario dello stato , ha disposto che , | limitatamente | all anno 1990 , alla società sogesi , nella qualità di commissario governativo delegato provvisoriamente alla riscossione dei tributi nei |
| 1991-105.txt | 1048 | 1048 | ambito della regione siciliana , è – come si è detto – espressione di potestà legislativa concorrente , sottoposta al | limite | dei ” principi ed interessi generali cui si informa la legislazione dello stato ” . pertanto la questione deferita alla |
| 1991-105.txt | 1075 | 1075 | cui si informa la legislazione dello stato ” . pertanto la questione deferita alla corte consiste nello stabilire se i | limiti | della potestà normativa regionale siano stati rispettati dall impugnato art . 51 della legge siciliana , che prevede la erogazione |
| 1991-105.txt | 1392 | 1392 | quanto è prescritto per le ora dette erogazioni , l indennità prevista dalla legge regionale non fa riferimento ai “ | limiti | ” già stabiliti ” per il precedente concessionario ” e non ha carattere compensativo o corrispettivo o di rimborso : |
| 1991-105.txt | 1949 | 1949 | il termine ” ristoro ” si sarebbe potuto sostituire con la frase ” rimborso spese a rendiconto ” ” concesso | limitatamente | al 1990 ” ( dichiarazione dell assessore regionale , resoconto cit . , seduta del 25 luglio 1990 , pag |
| 1991-105.txt | 2030 | 2030 | identifica e specifica nella composizione dell indennità . la relativa erogazione può effettuarsi , e toccare , eventualmente , il | limite | massimo previsto soltanto se ricorrano quegli elementi , se essi siano ( rigorosamente ) documentati e ( responsabilmente ) controllati |
| 1991-167.txt | 163 | 163 | del 4 % ” . ad avviso del giudice a quo , la norma impugnata , nella parte in cui | limita | il beneficio dell applicazione dell iva con aliquota ridotta a favore dei soli invalidi che siano titolari di patente f |
| 1991-167.txt | 281 | 281 | mancata concessione dell agevolazione ai soggetti sforniti di patente tale da rendere più oneroso per essi il trasporto e da | limitarne | in tal modo la vita di relazione , c ) dell art . 32 , primo comma , della costituzione |
| 1991-167.txt | 688 | 688 | . il giudice a quo muove dalla scelta di campo del legislatore e dalla normativa da esso adottata e si | limita | a dubitare della legittimità costituzionale della normativa medesima in base al rilievo che il legislatore ha preso in considerazione , |
| 1991-167.txt | 885 | 885 | di trasporto dei portatori di handicap mediante veicoli ” adattati negli organi di guida ” ( come è desumibile dalla | limitazione | del beneficio ai soli titolari di patente ) , e non anche mediante veicoli che abbiano subito adattamenti di diverso |
| 1991-167.txt | 1051 | 1051 | l aspetto dell eguaglianza sostanziale di cui all art . 3 , secondo comma , della costituzione – contro la | limitazione | del beneficio ai soli acquirenti di autoveicoli ” adattati negli organi di guida ” e con ingiustificata trascuranza di tutte |
| 1991-168.txt | 1176 | 1176 | sua legge di esecuzione ) , è coerente con l art . 11 cost . che riconosce la possibilità di | limitazioni | alla sovranità statuale , quale può qualificarsi l effetto di ” non applicazione ” della legge nazionale ( piuttosto che |
| 1991-168.txt | 1237 | 1237 | ordinamenti ) ; peraltro l ordinamento statale non si apre incondizionatamente alla normazione comunitaria giacché in ogni caso vige il | limite | del rispetto dei principi fondamentali del nostro ordinamento costituzionale e dei diritti inalienabili della persona umana , con conseguente sindacabilità |
| 1991-168.txt | 1537 | 1537 | ha da ultimo toccato anche le direttive comunitarie la cui possibilità di immediata applicabilità è già stata riconosciuta – nei | limiti | indicati dalla corte di giustizia ( per i quali v . infra ) – da questa corte nella sentenza n |
| 1991-168.txt | 1663 | 1663 | applicabilità , nei singoli ordinamenti degli stati membri , della normativa in esso prodotta ( fatto sempre salvo il ricordato | limite | desumibile dall art . 11 cost . ) . quindi per le direttive , in particolare , occorre far riferimento |
| 1991-168.txt | 2394 | 2394 | termine suddetto e l entrata in vigore del d.p.r . n . 131 del 1986 , nonché anche successivamente nei | limiti | in cui quest ultimo , non avendo piena efficacia retroattiva , non ha sanato ogni situazione pregressa , il contribuente |
| 1991-194.txt | 218 | 218 | è un ipotesi particolare nell ambito della pensione di vecchiaia . quest ultima si fonda essenzialmente sul raggiungimento di un | limite | di età qualificato da una certa anzianità contributiva ( quindici anni ) , mentre la pensione di anzianità prescinde in |
| 1991-194.txt | 819 | 819 | svolto , la cui misura , discrezionalmente apprezzata dal legislatore , non appare , in sé considerata , eccedere il | limite | della razionalità . nemmeno si ravvisa una violazione del principio di equa distribuzione del carico tributario ( art . 53 |
| 1991-217.txt | 139 | 139 | si deduce puramente e semplicemente il vizio di illegittimità del decreto ministeriale per contrasto con la legge che fissa i | limiti | dell intervento ministeriale . la controversia non rientra certamente nella competenza della corte quale giudice dei conflitti di attribuzione e |
| 1991-219.txt | 121 | 121 | precedente disciplina posta dall art . 197 d.p.r . 29 gennaio 1958 n . 645 – ha previsto una ( | limitata | ) garanzia del cessionario d azienda per l obbligazione tributaria del cedente avente ad oggetto l imposta sul reddito delle |
| 1991-219.txt | 184 | 184 | e per quello precedente allorché alla formazione degli imponibili abbiano concorso redditi derivanti dall azienda ceduta . tale garanzia è | limitata | ai beni mobili e alle merci dell azienda ceduta ( analogamente e parallelamente il successivo art . 80 prevede , |
| 1991-219.txt | 777 | 777 | avviso di mora . tale tutela innanzi alle commissioni tributarie è ampia potendo egli contestare i presupposti della sua ( | limitata | ) responsabilità ( quali previsti dall art . 66 cit . ) , nonché – secondo un orientamento maggiormente garantista |
| 1991-219.txt | 901 | 901 | accertamento non essendo debitore dell obbligazione d imposta , ma solo assoggettato ad una responsabilità patrimoniale scissa dal debito e | limitata | ai beni mobili ( ed immobili ) dell azienda acquistata . d altra parte l ultimo comma dell art . |
| 1991-258.txt | 249 | 249 | ora citato , ma ne ha dall altro disposto la sopravvivenza – anche per quanto attiene la norma processuale – | limitatamente | ai reati commessi anteriormente al 1 gennaio 1983 ( art . 13 , primo e secondo comma , quest ultimo |
| 1991-258.txt | 334 | 334 | ed il dettato dell art . 246 delle relative disposizioni transitorie , l istituto deve ritenersi vigente , nei predetti | limiti | , anche dopo il varo del nuovo codice di rito . secondo la comune interpretazione , la norma così mantenuta |
| 1991-258.txt | 613 | 613 | di rinunciare al ricorso alle commissioni tributarie per avere pienezza di difesa nel giudizio penale , o di accettare le | limitazioni | del diritto di difesa conseguenti alla pregiudizialità della decisione tributaria . 3 . – premesso che la censura non investe |
| 1991-258.txt | 713 | 713 | della più ampia facoltà di prova dei fatti oggetto del giudizio . il secondo , non solo soffre di consistenti | limitazioni | nell accertamento dei fatti rilevanti ( solo in casi limitati , ad esempio , è consentita la deroga al segreto |
| 1991-258.txt | 723 | 723 | giudizio . il secondo , non solo soffre di consistenti limitazioni nell accertamento dei fatti rilevanti ( solo in casi | limitati | , ad esempio , è consentita la deroga al segreto bancario : art . 35 d.p.r . n . 600 |
| 1991-258.txt | 832 | 832 | . non è ammesso , inoltre , il ricorso al giuramento e , soprattutto , alla prova testimoniale . tali | limitazioni | nel regime probatorio non inficiano il processo tributario in sé considerato , dato che è giurisprudenza costante di questa corte |
| 1991-258.txt | 1125 | 1125 | . è perciò evidente che solo preminenti esigenze di tutela di altri valori di rilievo costituzionale potrebbero giustificare così gravi | limitazioni | del diritto di difesa . 4 . – già nel sistema dei rapporti tra gli accertamenti e le pronunce di |
| 1991-258.txt | 1227 | 1227 | che le sentenze dei giudici civili o amministrativi facessero stato nel giudizio penale qualora le leggi da essi applicate ponessero | limitazioni | alla prova del diritto controverso ( artt . 20 e 21 ) . per parte sua , la corte aveva |
| 1991-258.txt | 1550 | 1550 | non dissimili da quelle che si riscontrano in varie altre materie che pur formano oggetto del giudizio penale senza particolari | limitazioni | . nemmeno può sostenersi , come fa l avvocatura , che il permanere della pregiudizialità processuale – che non è |
| 1991-258.txt | 1741 | 1741 | in vigore del nuovo processo penale , che ha profondamente eroso la portata di tale principio , introducendo – salvo | limitatissime | eccezioni – un regime di reciproca separazione tra azione penale , civile ed amministrativa e di autonomia dei rispettivi procedimenti |
| 1991-258.txt | 1793 | 1793 | di ciascun tipo di giudizio anche a scapito della coerenza delle relative pronunce . in un sistema che contiene in | limiti | assai ristretti tanto l ambito delle pregiudiziali – escludendo qualunque forma di devoluzione obbligatoria ( art . 3 ) – |
| 1991-258.txt | 1877 | 1877 | da cui dipende la decisione ( art . 2 ) ; che esclude che nel processo penale si osservino i | limiti | di prova stabiliti dalle leggi civili ( salvo quelli concernenti lo stato di famiglia e di cittadinanza : art . |
| 1991-35.txt | 480 | 480 | della fattispecie in senso ampio ” , risulterebbe ” estranea alla dimensione intrinsecamente offensiva del fatto in senso stretto , | limitandosi | a connotare soltanto la gravità dell intera fattispecie ” delittuosa . in tale ottica veniva , anzitutto , precisato come |
| 1991-367.txt | 209 | 209 | violerebbe quindi l art . 17 dello statuto siciliano , il quale fa obbligo al legislatore regionale di osservare i | limiti | dei principi ed interessi generali cui si informa la legislazione dello stato . 2 . – l avvocatura generale dello |
| 1991-367.txt | 690 | 690 | materia ” . risulta peraltro evidente che sia la giurisprudenza costituzionale sia il richiamato art . 132 definiscono poteri e | limiti | spettanti al legislatore regionale siciliano . l obbligo di conformità delle norme regionali concerne , infatti , non ogni disposizione |
| 1991-367.txt | 942 | 942 | precludere che nell uso della potestà legislativa concorrente si introducano norme ispirate alla considerazione di esigenze di particolare rilievo e | limitative | rispetto alla legislazione dello stato . queste specificità non possono dirsi in contrasto con l assetto generale che si è |
| 1991-367.txt | 1101 | 1101 | elemento differenziale sulla base della valutazione di specifiche esigenze locali , apprezzandole autonomamente nel quadro generale e nel rispetto dei | limiti | segnati al potere normativo concorrente . |
| 1991-494.txt | 1164 | 1164 | impugnati dalle ordinanze di rimessione , ha inteso consentire l efficacia retroattiva , a domanda degli interessati , entro certi | limiti | , dei nuovi criteri di tassazione introdotti dalla legge n . 482 del 1985 . detta retroattività – come risulta |
| 1991-494.txt | 1679 | 1679 | costantemente ritenuto inammissibili questioni volte a censurare la discrezionalità del legislatore in ordine alla concessione di agevolazioni fiscali nonché ai | limiti | ed alle condizioni di esse , ( cfr . , da ultimo la sentenza n . 28 del 1988 e |
| 1992-120.txt | 221 | 221 | avviso di mora ed il silenzio-rifiuto formatosi sull istanza di rimborso si possa comunque – e cioè a prescindere dai | limiti | posti dal terzo e sesto comma della disposizione – proporre ricorso alla commissione tributaria , qualora dinanzi ad essa si |
| 1992-143.txt | 1508 | 1508 | di trattamento , la comparazione trasversale di istituti e normative di settore ; né tale comparazione può operarsi con più | limitato | riferimento alla disciplina del condono tributario che vede il legislatore – nel limite del principio di ragionevolezza – libero di |
| 1992-143.txt | 1521 | 1521 | né tale comparazione può operarsi con più limitato riferimento alla disciplina del condono tributario che vede il legislatore – nel | limite | del principio di ragionevolezza – libero di esercitare la sua discrezionalità adottando soluzioni diverse in relazione alle diverse imposte . |
| 1992-144.txt | 608 | 608 | parte e a quello d ufficio ) , ripetendo così la scelta inizialmente già adottata in un settore ancor più | limitato | ( quello delle controversie individuali di lavoro e di previdenza e assistenza obbligatorie ) con la legge 11 agosto 1973 |
| 1992-144.txt | 1517 | 1517 | reddito imponibile ai fini dell imposta personale sul reddito ( risultante dall ultima dichiarazione ) non superiore ad un determinato | limite | massimo ( lire otto milioni per il 1990 , dieci milioni per il 1991 , e successivamente l importo determinato |
| 1992-144.txt | 1981 | 1981 | scelta discrezionale del legislatore di fissare la soglia quantitativa della ” non abbienza ” non è sindacabile nel merito del | limite | quantitativo adottato dal quale discende una maggiore , o minore , diffusività del beneficio ; e nulla impedirebbe al legislatore |
| 1992-144.txt | 2005 | 2005 | quale discende una maggiore , o minore , diffusività del beneficio ; e nulla impedirebbe al legislatore di adottare un | limite | quantitativo maggiormente benevolo per allargare l area dei potenziali fruitori del patrocinio a spese dello stato . ma , per |
| 1992-144.txt | 2064 | 2064 | con il presupposto della ” non abbienza ” e tali non sarebbero se l accertamento di tale stato fosse ingiustificatamente | limitato | ad alcuni redditi con esclusione di altri . anche se in linea di massima ( e salvo ipotesi limite che |
| 1992-144.txt | 2083 | 2083 | ingiustificatamente limitato ad alcuni redditi con esclusione di altri . anche se in linea di massima ( e salvo ipotesi | limite | che in questa sede non interessano ) deve riconoscersi nel ” reddito ” ( inteso in senso essenzialmente economico ) |
| 1992-144.txt | 2971 | 2971 | l attendibilità , ma deve solo verificare che l ammontare dei redditi esposti sia , o meno , compreso nel | limite | di legge e , all esito di tale controllo documentale ( e quindi rapido ) , accordare , o negare |
| 1992-144.txt | 3161 | 3161 | stato di abbienza dell istante . a seguito di tali accertamenti e verifiche , se risulta un reddito superiore al | limite | legale , l intendente di finanza propone al giudice competente la revoca ( ex tunc ) o la modifica ( |
| 1992-176.txt | 120 | 120 | agli artt . 4 d.p.r . 1972 n . 631 e 1 tariffa ” . inoltre – in correlazione ai | limiti | del petitum , segnati dall ambito della rilevanza della questione nel giudizio a quo – l oggetto di questa deve |
| 1992-176.txt | 300 | 300 | premurato ( con l art . 23 della legge n . 74 cit . ) di estendere ( entro il | limite | di compatibilità e fino all entrata in vigore del nuovo testo del codice di procedura civile ) l applicazione delle |
| 1992-176.txt | 550 | 550 | gli omologhi provvedimenti in sede di separazione personale . 4 . – ne consegue che – con riguardo e nei | limiti | appunto della mancata estensione del beneficio fiscale anche agli atti di iscrizione della ipoteca giudiziale imposta a garanzia delle obbligazioni |
| 1992-177.txt | 142 | 142 | di carattere eccezionale – di prolungare ( con decreto del ministro delle finanze ) a propria discrezione e senza alcuna | limitazione | i termini di decadenza e prescrizione stabiliti dalla legge per l esercizio dei suoi diritti e scadenti nel periodo di |
| 1992-177.txt | 628 | 628 | provvedimento accertativo del mancato od irregolare funzionamento degli uffici finanziari , la questione di costituzionalità si incentra nella mancanza di | limiti | ( essenzialmente temporali ) per l emanazione di tale provvedimento . tale mancanza però non determina uno sbilanciamento della norma |
| 1992-177.txt | 852 | 852 | tutto sprovvisto di sanzione , pur nel regime anteriore alla legge n . 576 del 1975 che viceversa fissa rigorosi | limiti | temporali , atteso che in tale evenienza – essendo il potere accertativo del ministro delle finanze finalizzato al mero riscontro |
| 1992-192.txt | 2685 | 2685 | può dirsi che a tale interesse non siano correlati , o da esso siano del tutto sganciati , la eventuale | limitazione | , in qualche modo prevista , della deroga al principio di cui all art . 20 cit . e , |
| 1992-336.txt | 1370 | 1370 | esso pertanto non può essere utilmente allegato quale tertium comparationis . d altra parte quando anche si considerasse la più | limitata | fattispecie di una cessione di contratto in cui la prestazione ancora da eseguire fosse costituita proprio dall adempimento di un |
| 1992-44.txt | 367 | 367 | . 95 , convertito in legge 7 giugno 1974 n . 216 ( istitutivo della consob ed attuativo di una | limitata | riforma delle società per azioni ) , che – nell introdurre le azioni di risparmio con parziale deroga al principio |
| 1992-44.txt | 1509 | 1509 | il soggetto passivo dell imposta personale effettuare alcun ricalcolo dell imposta dovuta avendo egli definito il suo obbligo tributario , | limitamente | al reddito rappresentato dalla percezione dei dividendi , con il pagamento ( in via definitiva e non d acconto ) |
| 1992-467.txt | 1020 | 1020 | di diritto tributario comune , applicabili a tutte le associazioni che presentano i requisiti soggettivi previsti dalle norme e nei | limiti | oggettivi delle attività e finalità dalle stesse precisate , senza che sia rilevante l eventuale rapporto delle associazioni con gli |
| 1992-467.txt | 1083 | 1083 | condizione giuridica degli enti di singole confessioni religiose , consente di affermare che le disposizioni tributarie in questione , nei | limiti | dalle stesse previste , non trovano applicazione agli enti associativi delle confessioni con intesa . nelle leggi adottate sulla base |
| 1992-51.txt | 286 | 286 | la riforma tributaria ) , in base al quale il governo è stato delegato a stabilire ” l introduzione , | limitata | a ipotesi di particolare gravità , di deroghe al segreto bancario nei rapporti con l amministrazione finanziaria , tassativamente determinate |
| 1992-51.txt | 740 | 740 | altre commissioni tributarie , secondo la quale la trasmissione di notizie , cui le norme impugnate si riferiscono , sarebbe | limitata | alle informazioni di tipo non bancario . ma egli stesso giunge alla inequivoca conclusione che tale interpretazione , la quale |
| 1992-51.txt | 865 | 865 | , della legge delega n . 825 del 1971 , prevederebbe principi direttivi in ordine all adozione di norme sostanziali | limitatrici | della utilizzabilità di notizie coperte dal segreto bancario , e non già in ordine all emanazione di norme procedurali relative |
| 1992-51.txt | 1027 | 1027 | può acquisire nel corso delle indagini finalizzate a un giudizio penale , non si può negare , quantomeno restando nei | limiti | di una valutazione delibatoria , che vi possa essere un interferenza fra la disciplina sulle deroghe al segreto bancario previste |
| 1992-51.txt | 1606 | 1606 | n . 825 del 1971 – per la quale il legislatore delegato è tenuto a provvedere alla ” introduzione , | limitata | a ipotesi di particolare gravità , di deroghe al segreto bancario nei rapporti con l amministrazione finanziaria , tassativamente determinate |
| 1992-51.txt | 1856 | 1856 | configurati come ” deroghe eccezionali ” e , persino , ” sospette ” , tanto da esigere determinazioni tassative e | limitate | ai casi di maggior gravità . in altri termini , alla riservatezza cui le banche sono tenute nei confronti delle |
| 1992-51.txt | 3259 | 3259 | e , a maggior ragione , di fronte all esigenza costituzionale primaria collegata alla persecuzione dei reati . l unico | limite | che occorre rispettare nella altrimenti piena possibilità della polizia giudiziaria di trasmettere agli uffici delle imposte gli anzidetti dati va |
| 1992-89.txt | 376 | 376 | la disposizione impugnata ( d.p.r . n . 602 del 1973 ) ad oggi , non risulta più ragionevole il | limite | di 500.000 lire per la dichiarazione di fallimento , specie se posto in relazione agli effetti che la dichiarazione produce |
| 1992-89.txt | 765 | 765 | se il debitore abbia o meno la qualità di imprenditore commerciale ; se il debito di imposta ancora sussiste nei | limiti | della previsione normativa ( oltre le lire 500.000 ) o se invece , per effetto di una pronuncia definitiva del |
| 1993-05.txt | 124 | 124 | di reati fiscali e del principio dell obbligatorietà dell azione penale ( art . 112 cost . ) per il | limite | in tal modo frapposto al suo esercizio in caso di decisione tributaria che annulli l atto di accertamento . 2 |
| 1993-05.txt | 254 | 254 | penale – prescriveva il successivo art . 58 , ultimo comma ( norma questa anch essa abrogata con la medesima | limitazione | temporale ) – poteva essere esercitata soltanto dopo che l accertamento era divenuto definitivo ( con ciò ripetendo una disposizione |
| 1993-05.txt | 519 | 519 | quindi dopo la radicale riforma del 1982 la pregiudiziale tributaria è rimasta non di meno vigente in un ambito assai | limitato | e progressivamente in via di esaurimento . pertanto la sollevata questione di costituzionalità , nonostante l intervenuta modifica del quadro |
| 1993-05.txt | 1469 | 1469 | che in tal caso il giudicato tributario fa stato nel giudizio penale ) ; quanto piuttosto , guardando al più | limitato | ambito dei reati tributari commessi prima della data suddetta , se si compara il trattamento riservato ai reati previsti dall |
| 1993-08.txt | 710 | 710 | possibile la lamentata compressione del diritto di difesa conseguente alla scelta delle parti ( o di una parte ) di | limitare | il numero dei documenti prodotti o di contenere l estensione degli scritti difensivi al fine di evitare di dover corrispondere |
| 1993-09.txt | 137 | 137 | art . 1 d.p.r . 26 ottobre 1972 n . 636 ( sulla revisione del contenzioso tributario ) , con | limitato | riferimento , secondo la lettura del giudice a quo , per gli immobili urbani a destinazione ( abitativa-commerciale ) ordinaria |
| 1993-102.txt | 122 | 122 | un duplice profilo , perché da una parte pone una prestazione patrimoniale obbligatoria di carattere tributario a carico di una | limitata | categoria di cittadini ( i titolari di farmacia ) senza che sussista alcuna ragione giustificatrice di tale trattamento deteriore rispetto |
| 1993-102.txt | 471 | 471 | farmacie il prezzo delle specialità medicinali , al netto dell eventuale quota di partecipazione a carico dell assistito , nei | limiti | del prezzo fissato per i farmaci dai provvedimenti del cip – atteso che si tratta di disposizione che , in |
| 1993-102.txt | 518 | 518 | è comunque idonea ad alterare i termini del giudizio a quo . 3 . – nel merito – che è | limitato | , quanto al thema decidendum , ai profili di sospetta illegittimità costituzionale allegati dai giudici rimettenti con esclusione di altre |
| 1993-102.txt | 1029 | 1029 | . . non è violato quando risultano diversamente disciplinate situazioni che il legislatore considera diverse , purché siano osservati i | limiti | stabiliti dal primo comma di detto articolo , e purché il trattamento differenziato riguardi categorie di persone e non già |
| 1993-102.txt | 1960 | 1960 | della ” trattenuta ” de qua , che , pur certamente priva di tale carattere , ha una portata assai | limitata | sotto l aspetto sia soggettivo ( in riferimento alla categoria onerata ) che oggettivo ( in relazione alla misura dell |
| 1993-128.txt | 2885 | 2885 | risorse finanziarie alle regioni o una riduzione della disponibilità delle stesse da parte delle regioni medesime non possano prescindere dai | limiti | di compatibilità con i vincoli generali collegati alle complessive esigenze della finanza pubblica . 6 . – non fondate sono |
| 1993-128.txt | 3338 | 3338 | quarto comma , della costituzione ( per aver consequenzialmente previsto nuovi oneri privi della necessaria copertura finanziaria ) e , | limitatamente | alla regione toscana , dell art . 97 della costituzione ( per l irragionevole mutamento , a distanza di pochi |
| 1993-128.txt | 3433 | 3433 | caso ( v . sent . n . 284 del 1991 ) , ha il solo scopo di rimuovere un | limite | di competenza frapposto all adozione dei provvedimenti indicati nell art . 4 , quinto comma , della legge n . |
| 1993-238.txt | 1214 | 1214 | cinquanta milioni di lire . è poi prevista la facoltà per i comuni di aumentare e di diminuire entro certi | limiti | la misura dei suddetti redditi fissati come correttivo . da quanto precede risulta dunque che , da un lato , |
| 1993-238.txt | 1327 | 1327 | semplificazione operata per asserire l irrazionalità di questo tipo di disciplina impositiva – che , in relazione a taluni esempi | limite | all uopo prospettati , darebbe luogo ad una aliquota regressiva o comunque inversamente proporzionale alla capacità contributiva – finisce con |
| 1993-238.txt | 1418 | 1418 | insomma la natura stessa del tributo fa apparire non irragionevole il metodo impositivo prescelto e fa perdere valore alle ipotesi | limite | formulate in via ipotetica e prendendo a riferimento uno solo degli elementi considerati dalla norma denunciata . d altronde , |
| 1993-239.txt | 517 | 517 | e soprattutto del disagio derivante dalla prestazione di lavoro in regime particolare . la parte dell indennità eccedente i predetti | limiti | viene considerata di natura retributiva . per quanto , invece , riguarda le indennità per trasferte nell ambito del territorio |
| 1993-239.txt | 604 | 604 | provenienti dal vettore ” ( con esclusione quindi di quelle sostenute per uso di mezzi propri del lavoratore ) , | limitando | così la natura restitutoria alle sole spese sicuramente documentate , ed escludendo la natura risarcitoria di eventuali compensi del disagio |
| 1993-239.txt | 1335 | 1335 | del comune dove ha sede l azienda , sia per la considerazione della maggiore normalità del fenomeno , del più | limitato | disagio e delle minori spese , sia per il rischio di un più facile gonfiamento di spese non comprovate , |
| 1993-239.txt | 1429 | 1429 | a prevenire l inosservanza dei doveri di lealtà e correttezza da parte del contribuente , purché non risultino superati i | limiti | della ragionevolezza ; il che non accade nella specie . ritenuto , quindi , che tali limiti di ragionevolezza non |
| 1993-239.txt | 1446 | 1446 | risultino superati i limiti della ragionevolezza ; il che non accade nella specie . ritenuto , quindi , che tali | limiti | di ragionevolezza non sono stati superati dalla norma denunziata nel prevedere un diverso trattamento per le differenti situazioni degli spostamenti |
| 1993-283.txt | 1546 | 1546 | testo come emendato in sede di commissione referente con l inserimento in particolare della norma censurata , l assemblea – | limitandosi | all approvazione dell articolo unico del disegno di legge di conversione del decreto legge – non abbia in concreto dibattuto |
| 1993-283.txt | 2523 | 2523 | che il secondo comma dell art . 42 della costituzione predica essere ” riconosciuta e garantita ” ancorché con il | limite | ( tra l altro ) della ” funzione sociale ” . ed infatti fin dalla sentenza n . 61 / |
| 1993-283.txt | 2924 | 2924 | , il valore venale dell immobile ; ciò ” contribuisce in modo determinante ad adeguare , sia pure entro certi | limiti | , l ammontare dell indennizzo alla realtà dei valori economici ” ( cfr . anche ord . 607 / 1987 |
| 1993-283.txt | 4139 | 4139 | degli affitti di abitazione , coevamente avviata ; b ) il parallelo obiettivo di perequare il costo della indennità in | limiti | quanto più possibili aderenti al valore proprio dei suoli , decurtandolo dal valore aggiunto determinato dall azione della p.a . |
| 1993-283.txt | 4874 | 4874 | esserci una differenza tra tali due termini ; differenza che , nei confronti del proprietario espropriato , si giustifica come | limitazione | del suo diritto in ragione della ” funzione sociale ” della proprietà . una volta verificata la compatibilità con l |
| 1993-283.txt | 9097 | 9097 | e 822 del 1988 ; 36 del 1985 ) ha più volte ribadito che il legislatore – salvo l espresso | limite | previsto dall art . 25 della costituzione in materia penale – può , nell introdurre una nuova disciplina , disporne |
| 1993-283.txt | 9195 | 9195 | valutazione del legislatore la scelta tra retroattività ed irretroattività in ordine ai fini che intende raggiungere , con il solo | limite | che non siano contraddetti principi e valori costituzionali ” ( sent . n . 190 / 1988 ) . quindi |
| 1993-283.txt | 9514 | 9514 | il passato , tale risalente carenza normativa con l attribuire efficacia retroattiva alla nuova disciplina dell indennità espropriativa non costituendo | limite | invalicabile di tale sua facoltà di scelta l aspettativa dei titolari di aree fabbricabili di vedersi liquidata la indennità espropriativa |
| 1993-295.txt | 1522 | 1522 | le regioni devono dirsi titolari di potestà normativa tributaria , tuttavia il riferimento alle ” forme ” ed ai “ | limiti | ” , nonché alle ” leggi della repubblica ” , contenuto nello stesso art . 119 , condiziona largamente il |
| 1993-295.txt | 1847 | 1847 | tassa per l occupazione di spazi e aree pubbliche , tassa sulla circolazione ) , aveva lasciato alle regioni margini | limitati | , quali la fissazione delle aliquote , già predeterminate nei limiti minimi e massimi , e la disciplina in materia |
| 1993-295.txt | 1858 | 1858 | sulla circolazione ) , aveva lasciato alle regioni margini limitati , quali la fissazione delle aliquote , già predeterminate nei | limiti | minimi e massimi , e la disciplina in materia di ricorsi contro gli atti di accertamento e di riscossione . |
| 1993-295.txt | 2050 | 2050 | . 321 del 1989 aveva affermato che , quando manca il ” presupposto ” richiesto per l applicabilità del “ | limite | ” posto alla regione quanto all ammontare del tributo , ovverosia la ” corrispondenza fra le attività imponibili , cui |
| 1993-295.txt | 2142 | 2142 | , in base alla legge statale ) ad istituire il tributo e a fissarne la misura , con il solo | limite | ( riscontrabile anch esso nella legge statale autorizzativa ) della sua ” idoneità al finanziamento dei fini ” della legge |
| 1993-295.txt | 2192 | 2192 | di quella regionale nella specifica materia . precisazioni , queste , che confermavano la potestà primaria dello stato , nei | limiti | della quale alla regione era riconosciuto , non di incidere sulla essenza del tributo , bensì solo di determinare alcuni |
| 1993-295.txt | 2898 | 2898 | lombardia lamenta che le norme delegate , nelle ” note ” che accompagnano alcune voci della tariffa , non si | limiterebbero | a dettare disposizioni sugli atti soggetti al tributo e a stabilire i termini entro i quali il tributo deve essere |
| 1993-295.txt | 2984 | 2984 | tasse e contributi previsti da normative non più in vigore , con ciò violando la legge di delega che fissa | limiti | ben precisi riferiti all esclusiva regolamentazione del tributo in quanto tale . la ricorrente prospetta la censura fornendo un elenco |
| 1993-295.txt | 3562 | 3562 | di una formulazione non chiara , potrebbero indurre a far ritenere , a prima vista , una fuorvianza rispetto ai | limiti | della delega . così per le note alle voci : a ) 5 , ove si stabilisce che ” non |
| 1993-295.txt | 4229 | 4229 | piuttosto all esercizio di poteri riconducibili alla potestà normativa sostanziale delle regioni , così violando l autonomia regionale ed i | limiti | della delega . anche questa questione non è fondata . le ulteriori tasse o contributi o diritti accedono tutti al |
| 1993-295.txt | 5750 | 5750 | 1980 n . 25 e successive modifiche ” , prevedendo due tipi diversi di tasse di rilascio – violerebbe i | limiti | della delega ” che impone l assoggettamento al tributo di tutti gli atti e provvedimenti già assoggettati a tassa di |
| 1993-295.txt | 6293 | 6293 | a lire 6.300 ) non può essere valutata , perché persiste l obbligo per le regioni di ” rispettare i | limiti | posti dalla legislazione statale ” ( sentenza n . 271 del 1986 cit . ) in materia di riserve di |
| 1993-362.txt | 248 | 248 | soggezione all imposta straordinaria immobiliare delle abitazioni assegnate ai soci delle cooperative edilizie di abitazione a proprietà indivisa ; disposizioni | limitative | della deducibilità , ai fini della tassazione dei redditi d impresa , degl interessi passivi – riservando allo stato ( |
| 1993-362.txt | 437 | 437 | entrate , in parte , ad una manovra fiscale generale . inoltre le nuove entrate sarebbero riservate allo stato senza | limiti | di tempo e senza lo scopo di far fronte ad una situazione eccezionale e contingente . il loro computo , |
| 1993-362.txt | 1047 | 1047 | in relazione a finalità ” continuative ” ( oltre che contingenti ) , come tali destinante ad essere perseguite senza | limitazioni | cronologicamente determinate . né può ritenersi – come vorrebbe la regione – che la riserva possa operare solo in riferimento |
| 1993-362.txt | 1088 | 1088 | ad ” eventi naturali imprevedibili ” , ai quali lo stato debba fare fronte , non essendo rinvenibile una simile | limitazione | nella lettera del citato art . 2 ed essendo la stessa incompatibile con la sua ratio , che è quella |
| 1993-363.txt | 584 | 584 | produce l effetto che la devoluzione allo stato delle maggiori entrate derivanti dalla legge impugnata si deve effettuare soltanto nei | limiti | derivanti dall art . 8 dello statuto sardo , immutata la quota destinata alla regione da tale norma , anche |
| 1993-370.txt | 505 | 505 | con riguardo ai casi di esenzione dall imposta – abbia intaccato alcuna potestà della regione . la norma impugnata si | limita | a specificare l art . 4 della legge 23 ottobre 1992 , n . 421 – di modo che non |
| 1993-406.txt | 628 | 628 | di giustizia . tuttavia , anche nel concorso di queste circostanze , il legislatore è sempre tenuto ad osservare il | limite | imposto dall esigenza di non rendere la tutela giurisdizionale eccessivamente difficoltosa , in conformità al principio della piena attuazione della |
| 1993-411.txt | 383 | 383 | . 22 dicembre 1986 , n . 917 ( società per azioni , in accomandita per azioni , a responsabilità | limitata | , cooperative e di mutua assicurazione residenti nel territorio dello stato ; enti pubblici e privati diversi dalle società residenti |
| 1993-480.txt | 930 | 930 | va premesso che né l art . 1 , n . 7 della legge 657 / 86 ( che si | limita | a fissare canoni di trasparenza e congruità ai costi di gestione dei compensi in questione al fine di assicurare “ |
| 1993-480.txt | 1614 | 1614 | servizio ; contemporaneamente impedendo , per un verso , che , in caso di iscrizione di tributi di importo eccessivamente | limitato | ( inferiore a l . 1.500.000 ) la misura percentuale del compenso scenda al di sotto del livello minimo di |
| 1993-480.txt | 1810 | 1810 | il vantaggio ( economicamente più rilevante e probabilmente anche statisticamente più frequente ) del contenimento del compenso stesso entro il | limite | massimo , per singola voce , corrispondentemente stabilito . |
| 1993-500.txt | 1357 | 1357 | del volontariato quale strumento di partecipazione effettiva alla organizzazione economica , culturale e sociale del paese , non può essere | limitata | al ” fare ” , implicando ciò evidentemente quanto necessario per ” sostenerne e qualificarne l attività ” ; onde |
| 1993-500.txt | 1876 | 1876 | , terzo comma , del regio decreto 25 aprile 1929 , n . 967 , e successive modificazioni ” . | limitatamente | alla denunzia di incostituzionalità della norma di cui a questo secondo comma , l avvocatura dello stato eccepisce la irrilevanza |
| 1993-500.txt | 2208 | 2208 | 15 si riferisce , come già accennato , anche alle casse di risparmio che ancora non si sono trasformate , | limitandosi | a prevedere la destinazione al volontariato di un decimo delle somme già destinate dal r.d . n . 967 del |
| 1993-500.txt | 3197 | 3197 | alle ” finalità di carattere sociale , civile e culturale ” ( art . 1 ) di una quota , | limitata | ad un quindicesimo , dei proventi ” al netto delle spese di funzionamento e dell accantonamento di cui alla lett |
| 1993-500.txt | 3257 | 3257 | per sottoscrizione di aumenti di capitale della s.p.a . conferitaria ) . 12 . – nell operare all interno dei | limiti | indicati , la legge ha rispettato in modo sufficientemente equilibrato l ambito di autonomia decisionale e statutaria degli enti ( |
| 1993-500.txt | 3640 | 3640 | , non risultando lese la tutela del risparmio e la disciplina del credito , che non risentono contraccolpi per queste | limitate | elargizioni , anche perché trattasi di somme comunque non destinate alle attività creditizie . 13 . – il terzo gruppo |
| 1994-107.txt | 302 | 302 | ) , afferma , in una fattispecie assai vicina a questa in esame , la necessità che l accertamento dei | limiti | entro cui è da contenere il giudizio della corte sia compiuto con riguardo ” al complessivo testo della medesima ; |
| 1994-182.txt | 225 | 225 | nonché gli artt . 23 e 53 della costituzione , per la mancanza di una previsione legislativa che fissi opportuni | limiti | alla misura del contributo in questione e per gli effetti pregiudizievoli che dalla imposizione di tale onere derivano alla capacità |
| 1994-182.txt | 1448 | 1448 | del giudice remittente , secondo la quale l attuale possibilità che l utenza portuale sia generalmente diffusa , e non | limitata | ai soggetti pubblici a quei beni più direttamente collegati , priverebbe di giustificazione l onere di contribuzione degli enti locali |
| 1994-182.txt | 1606 | 1606 | n . 892 del 1988 , con la quale si è anche osservato che le autonomie locali ricevono riconoscimenti nei | limiti | ed in base alle attribuzioni previste dalle leggi dello stato che ne determinano gli oneri economici , in un sistema |
| 1994-182.txt | 2063 | 2063 | esso lascia , tuttavia , indeterminato il cespite imponibile sul quale detta aliquota va conteggiata , con conseguente mancanza di | limiti | , legislativamente fissati , al quantum del contributo . il rilievo è infondato . la giurisprudenza di questa corte ha |
| 1994-182.txt | 2186 | 2186 | ha peraltro affermato che lo stesso principio è rispettato anche in assenza di una espressa indicazione legislativa dei criteri , | limiti | e controlli sufficienti a delimitare l ambito di discrezionalità dell amministrazione , purché gli stessi siano desumibili dalla destinazione della |
| 1994-236.txt | 507 | 507 | iter logico seguito dal giudice nella impostazione prescelta per pervenire alla decisione sul merito , dovendo tale controllo contenersi nei | limiti | della verifica della effettiva possibilità di fare applicazione della norma denunciata ai fini della definizione del giudizio . riguardo infine |
| 1994-236.txt | 688 | 688 | è condizionato l esame di entrambi i profili della sollevata questione . nell economia della presente decisione ci si può | limitare | ad osservare che la norma costituzionale contenuta all art . 23 ha formato oggetto di un vasto dibattito dottrinale , |
| 1994-236.txt | 763 | 763 | patrimoniali imposte che giustificano la garanzia della riserva di legge prevista dall art . 23 della costituzione ed i conseguenziali | limiti | alla discrezionalità della pubblica amministrazione , la giurisprudenza costituzionale aveva originariamente fatto riferimento solo alla natura autoritativa dell atto che |
| 1994-236.txt | 1567 | 1567 | , quinto comma , demanda al regolamento ministeriale di fissare i criteri per la determinazione dei canoni in questione , | limitandosi | a stabilire che gli aumenti consequenziali non siano superiori a due multipli massimi . la difesa dell impresa soggiunge che |
| 1994-236.txt | 1666 | 1666 | periodi , quello anteriore e quello posteriore al 1982 . tutto ciò confermerebbe ulteriormente l insufficiente determinazione di criteri di | limitazione | legislativa alla discrezionalità dell autorità amministrativa . 7 . – questi argomenti non sono condivisibili . va in proposito riconfermata |
| 1994-236.txt | 1769 | 1769 | ” : come tale , esso può dirsi rispettato anche in assenza di una espressa indicazione legislativa dei criteri , | limiti | e controlli sufficienti a delimitare l ambito di discrezionalità dell amministrazione , purché gli stessi siano in qualche modo desumibili |
| 1994-236.txt | 1989 | 1989 | , autorizza il ministro delle finanze , di concerto con il ministro del tesoro , ad aumentare quelle misure entro | limiti | massimi che vengono precisati in una certa misura a seconda dei periodi di determinazione dei canoni-base . 8 . – |
| 1994-263.txt | 1999 | 1999 | ammissibilità della questione di legittimità ex art . 23 della legge 11 marzo 1953 , n . 87 , va | limitato | all adeguatezza delle motivazioni in ordine ai presupposti in base ai quali il giudizio a quo possa dirsi concretamente ed |
| 1994-263.txt | 2231 | 2231 | l iter logico seguito dal giudice remittente per affermare la propria competenza a fronte della specifica questione , ma deve | limitarsi | alla verifica di una ragionevole possibilità , valutata a priori in limine litis , che la disposizione denunziata sia applicabile |
| 1994-263.txt | 3643 | 3643 | una specifica imposta , quanto un sistema come quello catastale , volto a definire valori , i quali hanno la | limitata | funzione di fornire una base di riferimento generale per l applicazione delle singole imposte , secondo la disciplina apprestata per |
| 1994-263.txt | 4633 | 4633 | , perdono rilievo e non possono trovare ingresso nel giudizio di costituzionalità le censure di illegittimità dedotte con riguardo ai | limiti | dei poteri del governo nell adozione dei decreti-legge . quanto , poi , al rilievo che la ripetuta reiterazione del |
| 1994-263.txt | 5284 | 5284 | , non fa , né in alcun modo potrebbe fare , rinvio ai criteri enunciati nella seconda , ma si | limita | , nel definire la base imponibile per l imposta comunale sugli immobili , a richiamare le rendite risultanti in catasto |
| 1994-263.txt | 5616 | 5616 | dalla difesa delle parti private , in quanto , secondo costante giurisprudenza , la corte deve esaminare le questioni nei | limiti | in cui esse sono state precisate nelle ordinanze di rinvio ( da ultimo , ordinanza n . 469 del 1992 |
| 1994-272.txt | 384 | 384 | . 29 settembre 1973 , n . 598 ( società per azioni e in accomandita per azioni , a responsabilità | limitata | , società cooperative e di mutua assicurazione , e altri enti pubblici e privati aventi o non per oggetto esclusivo |
| 1994-272.txt | 1268 | 1268 | norma in questione per contrasto con l art . 76 della costituzione sotto il profilo di una presunta violazione dei | limiti | e criteri posti dalla legge di delega per la riforma tributaria 9 ottobre 1971 , n . 825 . il |
| 1994-316.txt | 143 | 143 | n . 917 e 33 , terzo comma , del d.p.r . 4 febbraio 1988 , n . 42 – | limita | ai vitalizi spettanti ai parlamentari cessati dal mandato ( ed alle categorie equiparate ) il beneficio dell assoggettamento all imposta |
| 1994-355.txt | 857 | 857 | adottare un interpretazione correttiva , atta a ricondurre la norma a sistema , dal momento che i vincoli e i | limiti | prescritti apportano un evidente , illegittima deroga al meccanismo introdotto dalla norma di attuazione statutaria . va dunque dichiarata l |
| 1994-358.txt | 136 | 136 | redditi o alla notifica dell avviso di accertamento dell imposta . ad avviso del giudice rimettente questa disciplina legislativa , | limitando | al solo caso dei beni dotali la proponibilità dell opposizione al pignoramento esattoriale da parte del coniuge del contribuente , |
| 1994-358.txt | 902 | 902 | realizzazione del credito fiscale nella riscossione coattiva delle imposte dirette deve tuttavia trovare la sua misura , ed un ragionevole | limite | , nella rispondenza alle finalità che la giustificano . queste non consistono nella soddisfazione del credito esattoriale in qualunque modo |
| 1994-358.txt | 992 | 992 | mobili che , per il luogo in cui si trovano , si presume siano del debitore , ponendo anche ragionevoli | limitazioni | alla prova contraria ed all opposizione di terzi , che affermino di essere proprietari dei beni pignorati . difatti il |
| 1994-358.txt | 1064 | 1064 | consegna del ruolo ( art . 65 del d.p.r . n . 602 del 1973 ) . più che una | limitazione | ragionevolmente rigorosa , appare una preclusione assoluta quella imposta al coniuge per i beni mobili pignorati nella casa di abitazione |
| 1994-358.txt | 1248 | 1248 | discrezionalmente determinare , appare palesemente irragionevole , in relazione alle finalità che giustificano la particolare preminenza dell esecuzione esattoriale mediante | limitazioni | alle opposizioni , oltre che non coerente con l esigenza di agevolare la formazione della famiglia , precludere l opposizione |
| 1994-360.txt | 836 | 836 | , ha una portata così ampia da colpire qualsiasi esclusione della tutela giurisdizionale , soggettiva od oggettiva , e qualsiasi | limitazione | che ne renda impossibile o anche difficile l esercizio . ne discende quale soluzione conforme a costituzione la esperibilità dell |
| 1994-365.txt | 630 | 630 | di cui agli artt . 3 e 53 della costituzione . in termini di generale orientamento , la corte potrebbe | limitarsi | a ricordare come essa stessa abbia avuto occasione , già da tempo , di prendere posizione sul tema affermando che |
| 1994-38.txt | 1696 | 1696 | da una parte , l esigenza di confrontabilità delle relative fattispecie normative , quella anteriore e quella posteriore , e | limita | , dall altra , i suoi effetti a quelle situazioni nelle quali già prima era giustificabile l interpretazione nel senso |
| 1994-38.txt | 2017 | 2017 | è irragionevole , né urta contro il principio della capacità contributiva , il criterio seguito dalla norma impugnata di una | limitata | retroattività volta a conferire certezza ai comportamenti che avevano trovato formalizzazione nelle dichiarazioni dei redditi presentate dal contribuente sulla base |
| 1994-408.txt | 584 | 584 | l attuazione del principio di eguaglianza nell imposizione tributaria . e rimane allora agevole osservare che la fissazione di un | limite | di reddito ad un determinato livello piuttosto che ad un altro rientra nel discrezionale apprezzamento compiuto dal legislatore , in |
| 1994-408.txt | 630 | 630 | circa l adeguatezza del reddito stesso . né vale richiamare le tecniche impositive tributarie per censurare l individuazione di tale | limite | , visto che non viene contestata la surrichiamata affermazione di questa corte circa l assenza di specifica connotazione tributaria nel |
| 1994-408.txt | 734 | 734 | non esclude l astratta possibilità che in conseguenza del prelievo il trattamento pensionistico risulti diminuito al di sotto di quel | limite | . è infatti ipotizzabile il caso che un pensionato , il quale superi appena l indicata misura , venga in |
| 1994-52.txt | 558 | 558 | per il trentino-alto adige in materia di finanza regionale e provinciale ) , il quale stabilisce le condizioni e i | limiti | cui è subordinato il potere del legislatore nazionale di disporre unilateralmente l attribuzione allo stato dei maggiori gettiti derivanti dall |
| 1994-90.txt | 796 | 796 | ritenuto che il principio di riserva è rispettato anche ” in assenza di un espressa indicazione legislativa dei criteri , | limiti | e controlli sufficienti a delimitare l ambito di discrezionalità dell amministrazione , purché gli stessi siano desumibili dalla destinazione della |
| 1994-90.txt | 953 | 953 | aeroporti e sui servizi di supporto tecnico ed amministrativo-contabile del corpo nazionale dei vigili del fuoco ) , s è | limitata | ad aggiornare nel tempo con decreti ( in data 20 gennaio 1982 e in data 29 aprile 1991 ) del |
| 1995-107.txt | 292 | 292 | con : l art . 3 della costituzione , per l ingiustificata discriminazione che un esborso contributivo commisurato , senza | limite | di massimale , al reddito dichiarato ed imponibile ai fini irpef , realizzerebbe rispetto agli altri contribuenti e rispetto , |
| 1995-107.txt | 672 | 672 | un completo ed organico processo di allineamento , a superamento della fase transitoria di trapasso dal chiuso sistema mutualistico , | limitato | a categorie determinate , all altro , aperto e generale , rivolto a tutti i cittadini sulla base di una |
| 1995-11.txt | 73 | 73 | n . 600 recante ” disposizioni comuni in materia di accertamento delle imposte sui redditi ” e successive modificazioni , | limitatamente | agli artt . 23 e 25 , primo comma . sulla base di tali disposizioni i soggetti indicati nel primo |
| 1995-14.txt | 623 | 623 | discrezionalità del legislatore l individuazione degli indici concretamente rivelatori di ricchezza da assumere a presupposto dell imposizione , salvo il | limite | dell arbitrarietà e dell irragionevolezza , e comunque dell esigenza del pari trattamento quando sussista identità nelle situazioni di fatto |
| 1995-14.txt | 762 | 762 | n . 413 del 1991 , le plusvalenze derivanti da cessione negoziale privatistica erano e sono , sia pure nei | limiti | di cui all art . 17 del decreto legislativo 30 dicembre 1992 , n . 504 , comunque soggette alla |
| 1995-143.txt | 811 | 811 | del soggetto . in relazione a siffatte caratteristiche non può , pertanto , dirsi che il legislatore abbia travalicato i | limiti | del discrezionale apprezzamento al medesimo spettante in materia , mentre , ad ulteriore sostegno di un giudizio di non incostituzionalità |
| 1995-143.txt | 1060 | 1060 | desumibili , invero , più dalle ipotesi formulate nella memoria di parte privata che nell ordinanza di rimessione che si | limita | ad una astratta doglianza e comunque non denuncia in concreto alcuna specifica situazione – e cioè quelli della eventuale non |
| 1995-143.txt | 1801 | 1801 | in materia finanziaria , quelle norme giuridiche che siano volte a disciplinare il gettito delle entrate , con l unico | limite | della vera e propria contraddizione o compromissione dell anzidetto principio . ciò che , invero , nella specie non è |
| 1995-19.txt | 624 | 624 | tributario pendente ed al reperimento di entrate fiscali . tale connessione non è tale tuttavia da giustificare , quanto ai | limiti | di applicabilità del provvedimento di clemenza , lo stretto parallelismo , ipotizzato dall ordinanza , fra soggetto legittimato alla dichiarazione |
| 1995-19.txt | 849 | 849 | vi abbia interesse , l oggettività del presupposto indicato dalla legge non autorizza a ritenere che il legislatore abbia voluto | limitare | a chi abbia posto in essere detti adempimenti la causa d estinzione del reato e quindi gli effetti che , |
| 1995-321.txt | 1503 | 1503 | dell imposta complementare , non era coobbligata nel debito del marito e non era assoggettabile ad esecuzione esattoriale , nemmeno | limitatamente | ai beni producenti i redditi oggetto del cumulo . ne deriva l inconferenza del richiamo all art . 53 della |
| 1995-358.txt | 228 | 228 | ciascuno dei soggetti percipienti , ivi compresi i familiari che prestano lavoro domestico ; anche se successivamente ciò è stato | limitato | ad una quota percentuale dell ammontare risultante dalla dichiarazione dei redditi dell imprenditore . con la sentenza n . 179 |
| 1995-358.txt | 1602 | 1602 | in positivo l articolazione di nuovi criteri di tassazione dei redditi della famiglia , di spettanza del legislatore , si | limiti | a dichiarare l illegittimità costituzionale delle disposizioni vigenti : ciò infatti sarebbe fonte di inammissibili lacune nella disciplina , riguardo |
| 1995-377.txt | 954 | 954 | variazioni in diminuzione : art . 26 del d.p.r . n . 917 del 1986 ) , con i soli | limiti | di perdite per mancata coltivazione o per eventi naturali ( artt . 28 e 32 del d.p.r . n . |
| 1995-410.txt | 806 | 806 | che , attualmente , ai fini della nozione giuridica di reddito occorre far capo a ciò che viene , nei | limiti | della ragionevolezza , qualificato per tale dal legislatore . ciò significa , pertanto , che per dichiarare tassabile un provento |
| 1995-410.txt | 2103 | 2103 | , le plusvalenze derivanti da cessione negoziale privatistica erano ( come , del resto , sono tuttora sia pure nei | limiti | di cui all art . 17 del decreto legislativo 30 dicembre 1992 , n . 504 ) soggette all imposta |
| 1995-410.txt | 2502 | 2502 | . 81 . a ben vedere , la questione che , in realtà , si può porre è quella dei | limiti | in cui , a fronte dell avvenuta occupazione in sé , sia dato ugualmente imputare al proprietario il reddito fondiario |
| 1995-424.txt | 358 | 358 | – sia sotto il profilo della rilevanza dell incidente di costituzionalità che dell esatta identificazione del thema decidendum , necessariamente | limitato | a quello devoluto dall ordinanza di rimessione – che in quest ultima si ravvisano , da un lato , la |
| 1995-424.txt | 899 | 899 | legale tipica in favore dei soli lavoratori dipendenti soggetti al prelievo – di una parte delle complessive risorse fino al | limite | di 250 miliardi di lire e la sua destinazione alla realizzazione di interventi di ricostruzione e di riparazione di immobili |
| 1995-424.txt | 1150 | 1150 | , comma 10 , della legge n . 498 del 1992 , per violazione dell art . 3 della costituzione | limitatamente | al secondo ed al terzo periodo , che prevedono il parziale utilizzo dei contributi gescal per la diversa finalità di |
| 1995-430.txt | 860 | 860 | locale sezione di tesoreria provinciale dello stato ( art . 2 ) . nel sistema della legge , la disciplina | limitativa | in ordine alle dipendenze bancarie abilitate a ricevere i versamenti , secondo una disposizione peraltro successivamente superata , come già |
| 1995-430.txt | 1134 | 1134 | sicché in essa si può ravvisare l espressione di quella discrezionalità della quale il legislatore si avvale , con il | limite | ovviamente della ragionevolezza , nel ricercare di volta in volta soluzioni organizzative e procedimentali che tendano , nel tempo , |
| 1995-437.txt | 1448 | 1448 | che in base alle già richiamate pronunzie di questa corte è stato escluso che il suo mancato esercizio condizioni o | limiti | la tutela giurisdizionale , che deve essere assicurata nella sua pienezza , e quindi anche in sede cautelare , indipendentemente |
| 1995-444.txt | 591 | 591 | dell esigenza di realizzare il credito fiscale nella riscossione coattiva delle imposte deve trovare la sua misura ed un ragionevole | limite | nella rispondenza alle finalità che la giustificano e che non consentono la soddisfazione del credito esattoriale anche mediante l espropriazione |
| 1995-444.txt | 668 | 668 | per il luogo in cui si trovano , si presume siano del debitore moroso ; la stessa esigenza giustifica ragionevoli | limitazioni | sia alla prova contraria a tale presunzione che all ampiezza dell opposizione prevista per i terzi i quali affermino di |
| 1995-444.txt | 696 | 696 | che all ampiezza dell opposizione prevista per i terzi i quali affermino di essere proprietari dei beni pignorati . queste | limitazioni | e preclusioni possono essere , per il coniuge del debitore , più rigorose rispetto a quelle previste per chi non |
| 1995-444.txt | 856 | 856 | comma , lettera b ) , del d.p.r . n . 602 del 1973 . non tocca l ampiezza dei | limiti | che la stessa disposizione già pone alla regola della preclusione dell opposizione del coniuge , ma tende a travolgere la |
| 1995-444.txt | 903 | 903 | la condizione del coniuge a quella dei terzi estranei al debitore e finendo così con l escludere ogni pur ragionevole | limitazione | alla sua facoltà di opposizione . in tale ampiezza la questione di legittimità costituzionale , prospettata con riferimento all art |
| 1995-444.txt | 976 | 976 | quella degli altri terzi , prevedendo cautele per la rivendicazione di beni pignorati nella casa del debitore e ponendo ragionevoli | limitazioni | all opposizione . anche con riferimento agli altri parametri di giudizio indicati dal pretore di grosseto ( art . 24 |
| 1995-444.txt | 1064 | 1064 | questione sollevata dal pretore di cosenza ( r.o . n . 287 del 1995 ) , che prospetta una più | limitata | illegittimità dell art . 52 , secondo comma , lettera b ) , del d.p.r . n . 602 del |
| 1995-445.txt | 321 | 321 | della pensione sociale , mentre ai primi sarebbe liquidato sulla base del reddito effettivo , anche se inferiore al detto | limite | convenzionale . sarebbe così posto ” in condizione più svantaggiata colui che percepisce un reddito inferiore al triplo annuo della |
| 1995-445.txt | 394 | 394 | alla normativa denunciata un significato assurdo , non è la sola compatibile con la lettera della legge . pur nei | limiti | del tenore letterale della disposizione , il canone dell interpretazione logica impone una diversa interpretazione , che riconduce la normativa |
| 1995-445.txt | 623 | 623 | parla di prova contraria e quindi sembra presupporre l acquisizione al processo delle denunce fiscali , il primo comma non | limita | la disponibilità dei mezzi di prova . il danneggiato può omettere l allegazione della documentazione fiscale fornendo con altri mezzi |
| 1995-463.txt | 298 | 298 | criterio di utilizzazione delle presunzioni . essa non introduce un nuovo sistema di determinazione dei valori imponibili , ma semplicemente | limita | il potere di rettifica che gli uffici finanziari hanno nel caso in cui non ritengano congruo il valore dei beni |
| 1995-463.txt | 571 | 571 | superiore a quello tabellare , frutto della semplice operazione aritmetica di moltiplicazione per il coefficiente , l ufficio stesso si | limita | a recuperare la differenza d imposta . 2 . 2 . – emerge allora chiaramente come la trasmissione del certificato |
| 1995-463.txt | 634 | 634 | rendita acquista rilevanza per il contribuente , solo in quanto produttiva della determinazione forfettaria che egli aveva richiesto ( come | limite | al potere di accertamento dell ufficio ) . ma , prodottasi questa , nel giudizio dinanzi alla commissione tributaria adita |
| 1995-471.txt | 268 | 268 | della proposizione del conflitto , dal momento che la nota ministeriale impugnata ( del 10 agosto 1994 ) si era | limitata | a confermare la precedente nota del 24 novembre 1993 . l eccezione non è condivisibile . in tema di individuazione |
| 1995-473.txt | 380 | 380 | il fisco ed il venditore ; dall altro , il remittente ipotizza una pronuncia additiva , senza soffermarsi sui noti | limiti | individuati da questa corte in ordine ai propri interventi . entrambe le deduzioni sono strettamente connesse col merito della questione |
| 1995-533.txt | 181 | 181 | procedure espropriative , che l art . 11 , comma 5 , della legge n . 413 del 1991 , | limitava | , invece , ai terreni destinati ad opere pubbliche e ad infrastrutture urbane , all interno delle zone omogenee di |
| 1995-55.txt | 389 | 389 | canto , con il principio di eguaglianza e , dall altro , con il diritto di agire in giudizio senza | limitazioni | . le stesse ragioni esposte nelle predette decisioni inducono ora a reputare contrastante con i richiamati precetti costituzionali anche la |
| 1995-56.txt | 912 | 912 | quelle previste dalle norme analoghe dei decreti nn . 640 e 642 , manca una ratio idonea a giustificare il | limite | imposto al principio dell art . 24 cost . si tratta di controversie che non implicano accertamenti tecnici in funzione |
| 1996-127.txt | 338 | 338 | intento , da una parte , di pervenire all immediata promulgazione , con conseguente entrata in vigore , delle leggi | limitatamente | alle norme non oggetto di gravame ; dall altra , in quello di non vanificare , quanto alle norme censurate |
| 1996-127.txt | 2485 | 2485 | valutata in sé , alla luce delle generiche doglianze avanzate dal commissario dello stato , per il solo fatto di | limitarsi | ad equiparare a coloro che erano in possesso del diploma di laurea al momento dell entrata in vigore della legge |
| 1996-127.txt | 4934 | 4934 | di conferire al medesimo l idoneità a porsi quale fonte di disciplina di rapporti e situazioni al di là dei | limiti | che allo stesso afferiscono in via di principio , superando , tra l altro , i vincoli già messi in |
| 1996-127.txt | 5573 | 5573 | dei prestatori d opera non rientranti nei benefici di cui al primo comma , e senza indicazione alcuna di un | limite | minimo di servizio prestato . le questioni sono fondate . come osserva il ricorrente , le disposizioni censurate non valutano |
| 1996-127.txt | 6935 | 6935 | questione , ancorché genericamente riferita all art . 4 , riguarda in realtà il solo secondo comma . in questi | limiti | essa è fondata . il legislatore regionale , con l art . 6 della legge n . 43 del 1994 |
| 1996-127.txt | 7044 | 7044 | questione , acquistati da privati in base alla legge regionale n . 54 del 1985 , non risultavano ricorrere le | limitazioni | proprie dell edilizia residenziale pubblica : in particolare quelle di cui all art . 16 , terzo comma , della |
| 1996-157.txt | 1572 | 1572 | ad organi amministrativi non solo di compiti meramente esecutivi , bensì anche di quello di determinare elementi , presupposti o | limiti | , variamente individuabili , della prestazione stessa , sulla base di dati e valutazioni di ordine tecnico ( sentenze n |
| 1996-157.txt | 1624 | 1624 | . né tale principio può ritenersi violato , anche in assenza di una espressa indicazione legislativa dei criteri , dei | limiti | e dei controlli che delimitano l ambito di discrezionalità della pubblica amministrazione , quando gli stessi siano desumibili dalla composizione |
| 1996-157.txt | 1948 | 1948 | problema di espropriazione senza indennizzo quando un diritto , come nella specie , nasca con una specifica configurazione che ne | limita | l oggetto e ne disciplina , fin dall origine , il contenuto e le modalità ( sentenza n . 74 |
| 1996-178.txt | 834 | 834 | favore della chiesa cattolica . infatti l art . 29 della legge n . 516 del 1988 – senza peraltro | limitare | il destinatario dell elargizione ad un ente centralizzato della confessione ( come invece fa l art . 46 cit . |
| 1996-178.txt | 1024 | 1024 | legge 8 marzo 1989 , n . 101 ” ripetendo che questi contributi ” sono deducibili alle condizioni e nei | limiti | ivi stabiliti ” . disposizione – questa di cui al richiamato art . 30 , secondo comma , della citata |
| 1996-178.txt | 1604 | 1604 | estendere alle confessioni senza intesa la attribuzione di un beneficio , che in ipotesi si assumesse essere allo stato illegittimamente | limitato | alle sole confessioni con intesa , è in limine preclusa dalla mancanza di quella ” disciplina , posta da una |
| 1996-180.txt | 268 | 268 | statuizione atta a vincolare l azione della pubblica amministrazione , la quale verrebbe dunque a godere di una discrezionalità senza | limiti | . 2 . – preliminarmente dev essere disattesa l eccezione d inammissibilità per difetto di rilevanza , la motivazione della |
| 1996-180.txt | 501 | 501 | siccome determinate con unilaterale atto autoritativo , alla cui adozione non concorre la volontà del privato – il quale si | limita | ad avvalersi di un servizio normativamente riservato alla mano pubblica , onde soddisfare un essenziale bisogno della vita , com |
| 1996-180.txt | 669 | 669 | ) . sicché la norma costituzionale deve ritenersi rispettata anche in assenza di un espressa indicazione legislativa dei criteri , | limiti | e controlli sufficienti a circoscrivere l ambito di discrezionalità della pubblica amministrazione , purché gli stessi siano desumibili dalla destinazione |
| 1996-180.txt | 900 | 900 | per il rilascio dei pareri igienico-sanitari ; sicché , per ciò stesso , non potrebbe prevederne i relativi criteri e | limiti | . il richiesto vaglio di costituzionalità va quindi focalizzato sulla normativa di fonte regionale , dopo avere ancora una volta |
| 1996-180.txt | 1363 | 1363 | compiuta identificazione dei soggetti tenuti alla prestazione e dell oggetto nonché dello scopo di questa , ma implicitamente anche quei | limiti | e controlli sufficienti a impedire che il potere di imposizione sconfini nell arbitrio . è vero infatti che le tariffe |
| 1996-21.txt | 519 | 519 | catastale ” , evidenziando , anzi , la necessità di una sua riforma , ma anche dell effetto , al | limite | , ” ablatorio ” del bene , derivante dalla mancata previsione della deduzione delle ” passività che gravano sull immobile |
| 1996-21.txt | 1417 | 1417 | della deduzione delle passività gravanti sull immobile , con un effetto che , secondo l ordinanza , potrebbe rivelarsi al | limite | ” ablatorio ” , ove anche si consideri che l imposta straordinaria non è deducibile dall imponibile irpef e dall |
| 1996-21.txt | 1493 | 1493 | stato in una situazione economica del paese che appariva di notevole gravità , esigendo dai cittadini sacrifici straordinari – peraltro | limitati | ad un solo anno – sicché sono proprio tali caratteri a consentire , secondo un canone di giudizio altre volte |
| 1996-21.txt | 1598 | 1598 | adombrata dal giudice remittente , non solo circa la riconducibilità dell isi fra le imposte patrimoniali ma anche circa i | limiti | in cui possono ritenersi conformi a costituzione le stesse imposte patrimoniali come pure in ordine alla mancata previsione della deduzione |
| 1996-215.txt | 661 | 661 | in sede comunitaria ” . dal canto suo , la nota del ministero delle finanze del 14 giugno 1995 si | limita | ad indicare , in termini di meri ragguagli numerici , l entità del gettito di pertinenza della regione , avendo |
| 1996-233.txt | 632 | 632 | infatti tale da colpire , non solo l esclusione della tutela giurisdizionale , soggettiva od oggettiva , ma anche qualsiasi | limitazione | che ne renda impossibile o anche difficile l esercizio . e ciò , segnatamente allorquando si tratti di controversie – |
| 1996-233.txt | 756 | 756 | del preventivo ricorso amministrativo . 2 . 3 . giova precisare che la declaratoria d incostituzionalità rimane circoscritta in tali | limiti | – corrispondenti del resto a quelli segnati dalla stessa prospettazione della questione , quale risulta dal dispositivo dell ordinanza di |
| 1996-300.txt | 240 | 240 | mediante ruoli ( artt . 67 e seguenti del d.p.r . n . 43 del 1988 ) , enunciative dei | limiti | del potere dell autorità giudiziaria ordinaria rispetto agli atti amministrativi ( artt . 4 e 5 della legge sul contenzioso |
| 1996-415.txt | 173 | 173 | di beni , acquistati con atto pubblico anteriore al pignoramento . 2 . – la questione è fondata , nei | limiti | di seguito precisati . la disciplina della riscossione coattiva delle imposte sul reddito , curata dall ufficio esattoriale che procede |
| 1996-415.txt | 287 | 287 | sentenze nn . 42 e 93 del 1964 ) , essa deve trovare la sua misura , ed un ragionevole | limite | , nella rispondenza alle finalità che la giustificano ( sentenze n . 358 del 1994 e n . 444 del |
| 1996-415.txt | 373 | 373 | pronta riscossione delle imposte non pagate , che è alla base dell espropriazione forzata esattoriale , consente di porre ragionevoli | limiti | all opposizione di terzi i quali rivendicano la proprietà di beni mobili pignorati che , per il luogo in cui |
| 1996-415.txt | 454 | 454 | quella di consegna del ruolo ( art . 65 del d.p.r . n . 602 del 1973 ) . le | limitazioni | , che rispondono all esigenza di evitare il rischio di fraudolente elusioni , sono previste in modo più rigoroso per |
| 1996-415.txt | 506 | 506 | parentela o di affinità ; ma , nel differenziare la loro posizione da quella di ogni altro terzo , le | limitazioni | per essi previste non possono essere tali da collocarli sostanzialmente nella posizione del coobbligato , escludendo in modo assoluto la |
| 1996-415.txt | 700 | 700 | deve trovare applicazione per i familiari del contribuente , dovendosi ricondurre la non proponibilità dell opposizione per essi prevista nei | limiti | richiesti dalla ragione che la giustifica , giacché la preclusione stessa non può ragionevolmente essere così estesa da comprendere i |
| 1996-431.txt | 553 | 553 | dall inail ( sentenza n . 387 del 1989 , già citata ) . 3 . – i profili di | limitata | novità , che si possono ravvisare nella prospettazione del ricorrente , suggeriscono di aggiungere che un idoneo tertium comparationis non |
| 1996-73.txt | 1216 | 1216 | medesimo di emanare , in materia finanziaria , disposizioni volte a disciplinare il gettito delle entrate , con l unico | limite | della vera e propria contraddizione e compromissione del principio stesso . |
| 1997-111.txt | 194 | 194 | . 29 del d.p.r . 22 dicembre 1986 , n . 917 e successive modificazioni ; sia dell invim , | limitatamente | agli incrementi di valore maturati successivamente al 31 dicembre 1992 ( art . 17 , commi 6 e 7 , |
| 1997-111.txt | 1037 | 1037 | . tale discrezionalità , come la corte ha costantemente affermato , consente al legislatore stesso , sia pure con il | limite | della non arbitrarietà , di determinare i singoli fatti espressivi della capacità contributiva che , quale idoneità del soggetto all |
| 1997-111.txt | 3004 | 3004 | e sul quale , pertanto , la corte non ha in questa occasione motivo di pronunciarsi . così stabiliti i | limiti | del controllo che compete al giudice delle leggi , questa corte ritiene che le doglianze del giudice rimettente circa l |
| 1997-111.txt | 4152 | 4152 | ad osservare nell esercizio del compito al medesimo affidato , in relazione a quelli che se ne possano considerare i | limiti | espliciti od impliciti . tema sul quale la corte ha avuto occasione di evidenziare il naturale rapporto di ” riempimento |
| 1997-111.txt | 4584 | 4584 | del lamentato vizio di eccesso di delega è la circostanza che , a ben vedere , le disposizioni denunciate si | limitano | a specificare uno degli elementi costitutivi di una fattispecie normativa che di per sé non è riconducibile al paradigma dell |
| 1997-111.txt | 4695 | 4695 | la possibilità né di istituire né di dettare l ordinamento dell imposta , bensì soltanto di determinarne l aliquota entro | limiti | predeterminati , fermo restando che , in caso di mancata delibera , vale comunque il minimo fissato per legge , |
| 1997-111.txt | 4748 | 4748 | . 504 del 1992 . anche per questa ragione è da escludere che si tratti di una disposizione esorbitante dai | limiti | della delega ; mentre restano fuori dalla considerazione della corte , trattandosi di disposizioni intervenute in epoca successiva , da |
| 1997-137.txt | 528 | 528 | ultimi sei mesi di vita del de cuius , rende detraibili da tale valore le somme reinvestite , ma esplicitamente | limitando | le detraibilità ai soli reinvestimenti in beni ” soggetti ad imposta ” . tale espressione ha riguardo ai beni che |
| 1997-235.txt | 348 | 348 | alla disciplina del quinto comma , lettera a ) , del medesimo articolo 25 , il quale prevede un esenzione | limitata | al 50 per cento . in questo , ad avviso del giudice rimettente , starebbe la disparità di trattamento denunciata |
| 1997-235.txt | 2077 | 2077 | di tutte – possono rappresentare , e nella specie rappresentano , quelle diversità di situazioni che giustificano , entro il | limite | della ragionevolezza , ulteriori differenze nella legislazione unilaterale dello stato . differenze destinate naturalmente a ricomporsi tutte le volte in |
| 1997-239.txt | 1005 | 1005 | comporta altresì , anche in considerazione di taluni effetti di ” irreversibilità ” tipici del processo esecutivo , una inammissibile | limitazione | della tutela alla proponibilità di sole iniziative risarcitorie . queste , infatti , possono corrispondere alla specificità ed all intensità |
| 1997-264.txt | 822 | 822 | all accertamento dei fatti operato dal giudice penale va compiuto , dietro eventuale sollecitazione del contribuente , senza soggiacere al | limite | temporale della scadenza del termine per l accertamento tributario : limite che ” secondo una lettura della norma conforme a |
| 1997-264.txt | 833 | 833 | dietro eventuale sollecitazione del contribuente , senza soggiacere al limite temporale della scadenza del termine per l accertamento tributario : | limite | che ” secondo una lettura della norma conforme a costituzione , e condotta alla stregua del principio generale come sopra |
| 1997-285.txt | 115 | 115 | ricorrente , si pone in contrasto con gli indicati parametri per i seguenti motivi : a ) per violazione dei | limiti | statutari in materia di strade , poiché il traforo del monte bianco non può ritenersi strada di interesse regionale ; |
| 1997-285.txt | 194 | 194 | durevolezza e continuità ( artt . 7 , 9 e 10 della direttiva ) ; c ) per violazione del | limite | del diritto internazionale , poiché la gestione ed il funzionamento del traforo sono regolati da convenzioni tra l italia e |
| 1997-285.txt | 223 | 223 | il funzionamento del traforo sono regolati da convenzioni tra l italia e la francia ; d ) per violazione del | limite | del diritto privato , perché la tassa crea un obbligo di esazione a carico delle società ( private ) che |
| 1997-285.txt | 575 | 575 | che la potestà normativa regionale , sia essa primaria , concorrente o semplicemente attuativa , incontra il primo ed essenziale | limite | costituito dal proprio territorio , nel senso che la regione chiaramente non può legiferare con effetti che vanno al di |
| 1997-285.txt | 750 | 750 | fondato sotto entrambi i profili ora richiamati . in primo luogo , invero , la legge in esame oltrepassa i | limiti | fissati dallo statuto alla competenza in materia di strade . tale materia va intesa non solo con riguardo alle strade |
| 1997-285.txt | 1341 | 1341 | contesto normativo vigente , senza alterare l equilibrio dei rapporti tra lo stato e le regioni e senza oltrepassare i | limiti | statutari nelle varie materie . rimane assorbito ogni altro motivo . |
| 1997-291.txt | 1341 | 1341 | – non considera che si tratta di materia nella quale il legislatore gode di ampia discrezionalità , con il solo | limite | della non arbitrarietà o palese irragionevolezza delle scelte . |
| 1997-294.txt | 567 | 567 | la procedura , ad un provvedimento di clemenza – va considerato che il termine del 20 maggio 1995 , quale | limite | per l attività di accertamento , preclusivo dell accesso alla particolare forma di definizione del rapporto con il fisco , |
| 1997-37.txt | 66 | 66 | n . 600 recante ” disposizioni comuni in materia di accertamento delle imposte sui redditi ” e successive modificazioni , | limitatamente | agli artt . 23 e 25 , primo comma . sulla base di tali disposizioni , i soggetti indicati nel |
| 1997-372.txt | 835 | 835 | comporta altresì , anche in considerazione di taluni effetti di ” irreversibilità ” tipici del processo esecutivo , una inammissibile | limitazione | della tutela alla proponibilità di sole iniziative risarcitorie ” , giungendo alla conclusione che in subiecta materia sono ” carenti |
| 1997-384.txt | 208 | 208 | a 18 milioni di lire . in proposito fa osservare l avvocatura dello stato che in realtà la norma si | limita | a prevedere che il reddito imponibile netto debba essere determinato applicando ai ricavi di cui all art . 53 un |
| 1997-384.txt | 561 | 561 | prevalentemente allo scopo di agevolare e di rendere meno onerosa la tenuta delle scritture contabili , consentendo alle stesse di | limitarsi | alla tenuta dei registri a fini iva e del registro dei beni ammortizzabili . in ogni caso va rilevato , |
| 1997-431.txt | 826 | 826 | , hanno di norma carattere derogatorio e costituiscono il frutto di scelte del legislatore soggette al controllo di costituzionalità nei | limiti | della palese arbitrarietà od irrazionalità ( v . , ex plurimis , sentenze n . 113 del 1996 , n |
| 1998-111.txt | 950 | 950 | di decidere sull estinzione e doveva applicare la norma denunciata , essendo l intervento del collegio solo eventuale , cioè | limitato | alla sede di reclamo o al caso di mancata rilevazione da parte del presidente della sussistenza di causa di estinzione |
| 1998-111.txt | 1327 | 1327 | quanto il riconoscimento della pur ampia discrezionalità del legislatore nel determinare le speciali caratteristiche dei singoli procedimenti giudiziali trova un | limite | nell esigenza che degli stessi non siano pregiudicati lo scopo e le funzioni e che non sia compromessa l effettività |
| 1998-111.txt | 2123 | 2123 | termine stesso . al riguardo deve pervenirsi a conclusioni negative sulla ragionevolezza della soluzione per ultimo adottata dal legislatore , | limitata | a norma transitoria per i soli giudizi pendenti avanti alla commissione tributaria centrale . conclusioni alle quali inducono le considerazioni |
| 1998-111.txt | 2513 | 2513 | giungersi tenendo presente che in tutti i giudizi pendenti avanti alla commissione tributaria centrale le parti continuano , senza alcuna | limitazione | , a potere essere presenti in giudizio senza assistenza tecnica indipendentemente dal valore della controversia , in quanto non trovano |
| 1998-111.txt | 2885 | 2885 | instaurati e pendenti , soggetti per la prosecuzione solo ad impulso di ufficio , sono manifestamente irragionevoli norme eccezionali , | limitate | ad un solo grado , che non prevedano – per la decorrenza di un termine di estinzione del giudizio conseguente |
| 1998-174.txt | 1113 | 1113 | che con il suo conseguimento potesse ritenersi automaticamente cessata l efficacia del provvedimento medesimo . con esso il cip si | limitò | ad esercitare la potestà tariffaria allora di sua spettanza , modificando le tariffe in vigore per le utenze domestiche e |
| 1998-211.txt | 1019 | 1019 | realtà addurre alcun elemento nuovo rispetto a quelli già esaminati nella precedente sentenza n . 263 del 1994 , ma | limitandosi | a richiamare un rilievo ivi svolto che viene isolato dal contesto della motivazione di cui fa parte . invero , |
| 1998-227.txt | 405 | 405 | consiste nella verifica di una ragionevole possibilità che la disposizione denunciata sia applicabile nel giudizio a quo . in questi | limiti | , l eccezione va disattesa , non potendosi considerare implausibile il postulato dal quale muove il giudice tributario , facendo |
| 1998-26.txt | 877 | 877 | . 23 della costituzione , l assimilazione dei contributi consortili ai tributi erariali non si profila come assoluta , ma | limitata | piuttosto a taluni fondamentali aspetti , tra cui quello dell esazione ” ( cass . , sez . unite , |
| 1998-26.txt | 1055 | 1055 | rilevato dalle sezioni unite della cassazione – una loro ” assimilazione ” alle entrate tributarie , peraltro solo parziale e | limitata | , per quanto qui interessa , ai profili procedimentali della riscossione coattiva . anche in questo caso , quindi , |
| 1998-26.txt | 1360 | 1360 | del 1997 ) – dà luogo , quindi , ad una disciplina incongrua e discriminatoria , sotto il profilo della | limitazione | degli strumenti di difesa giurisdizionale del debitore assoggettato a procedura di riscossione coattiva , imponendogli così ” un sacrificio assolutamente |
| 1998-31.txt | 267 | 267 | denunciata sarebbe altresì in contrasto con l art . 24 , secondo comma , della costituzione , per l illegittima | limitazione | del diritto di difesa del ricorrente del giudizio pregiudicato ” non sempre in grado di apprestare le difese che il |
| 1998-31.txt | 873 | 873 | cui all art . 295 del codice di procedura civile . la disposizione denunciata , innovando sul punto , ha | limitato | nel processo tributario l ambito della sospensione necessaria per pregiudizialità ai soli casi in cui sia stata presentata querela di |
| 1998-31.txt | 1117 | 1117 | ha , d altro canto , costantemente affermato l ampia discrezionalità del legislatore nel conformare gli istituti processuali fermo il | limite | della non irrazionalità delle sue scelte ( v . sentenze n . 295 del 1995 , nn . 65 e |
| 1998-31.txt | 1171 | 1171 | . 7 e n . 424 del 1997 ) . nella specie , con la norma denunciata il legislatore , | limitando | i casi di sospensione del processo , ha inteso rendere più rapida e agevole la definizione del processo tributario oberato |
| 1998-31.txt | 1222 | 1222 | del tutto legittima anche sotto l aspetto , non certo secondario , della tutela dei diritti del contribuente . la | limitazione | della sospensione per pregiudizialità nel processo tributario rappresenta , pertanto , una scelta del legislatore che , in quanto non |
| 1998-328.txt | 264 | 264 | ” . è indubbio , infatti , che la funzione rappresentativa dei consigli provinciali dei consulenti del lavoro , essendo | limitata | agli iscritti nei rispettivi albi , non può estendersi alla categoria professionale nella sua interezza . sicché , ed impregiudicata |
| 1998-328.txt | 394 | 394 | dinanzi alle commissioni tributarie esclude di per sé la violazione del principio di eguaglianza dedotta dalla commissione rimettente . la | limitazione | della abilitazione difensiva dei consulenti del lavoro alle materie concernenti le ritenute alla fonte sui redditi di lavoro dipendente ed |
| 1998-328.txt | 694 | 694 | , agronomi e periti agrari ) , la norma denunciata dispone una abilitazione all assistenza tecnica dinanzi alle commissioni tributarie | limitata | alla loro specifica competenza professionale ed analoga , sotto tale aspetto , a quella stabilita per i consulenti del lavoro |
| 1998-328.txt | 792 | 792 | di confortare la tesi di una irragionevole disparità di trattamento tra i consulenti del lavoro , abilitati ad un patrocinio | limitato | , e coloro che , pur non avendo superato l esame di stato , godono dinanzi alle commissioni tributarie di |
| 1998-351.txt | 171 | 171 | costituzione . aderendo all interpretazione della giurisprudenza di legittimità , il giudice rimettente ritiene che la norma denunciata non si | limiti | a disciplinare gli atti che compie l ufficiale esattoriale , disponendo che egli non possa procedere al pignoramento o che |
| 1998-351.txt | 221 | 221 | siano esibiti documenti che , senza necessità di altre valutazioni , dimostrino la proprietà dei beni , ma stabilisca un | limite | alla prova destinato ad operare anche nel giudizio di opposizione promosso dal terzo . questa interpretazione della disposizione denunciata , |
| 1998-351.txt | 387 | 387 | giudicato ) per dimostrare la proprietà di beni mobili il cui acquisto non è solitamente formalizzato con una scrittura , | limiterebbe | in modo irragionevole , in contrasto anche con l art . 24 della costituzione , la garanzia per il terzo |
| 1998-351.txt | 515 | 515 | . 415 del 1996 , n . 444 del 1995 e n . 358 del 1994 ) , ma anche | limiti | probatori . la disciplina dell ammissibilità e del regime delle prove è rimessa , sempre nei limiti della ragionevolezza , |
| 1998-351.txt | 532 | 532 | , ma anche limiti probatori . la disciplina dell ammissibilità e del regime delle prove è rimessa , sempre nei | limiti | della ragionevolezza , alla discrezionalità del legislatore ( sentenze n . 560 e n . 251 del 1989 , n |
| 1998-351.txt | 597 | 597 | , il quale può , per determinati rapporti , ammettere solo la prova documentale ed escludere quella testimoniale , ponendo | limitazioni | che non incidono sul diritto di azione , ma disciplinano il regime delle prove quando l azione sia esercitata o |
| 1998-351.txt | 653 | 653 | mobili pignorati nella sua casa di abitazione , non è di per sé arbitrario , né manifestamente irrazionale , porre | limiti | alla prova contraria . né una disciplina di tali limiti , diversa e differenziata rispetto a quella prevista per la |
| 1998-351.txt | 663 | 663 | di per sé arbitrario , né manifestamente irrazionale , porre limiti alla prova contraria . né una disciplina di tali | limiti | , diversa e differenziata rispetto a quella prevista per la comune esecuzione forzata , è di per sé irragionevole o |
| 1998-355.txt | 756 | 756 | ammontare complessivo delle trattenute effettuate , assoggettate a ritenute fiscali , e la spesa complessiva per assegni vitalizi , col | limite | fisso per cui tale rapporto era da considerarsi in ogni caso non superiore ai due quinti ) . in conseguenza |
| 1998-452.txt | 510 | 510 | , n . 429 , convertito , con modificazioni , nella legge 7 agosto 1982 , n . 516 , | limitatamente | ai fatti oggetto dell accertamento ” ( comma 3 , seconda parte , dell art . 2 ) . il |
| 1998-53.txt | 240 | 240 | comportamento di essa qualificabile come negligente – si accompagnerebbe la violazione dell art . 24 cost . , per la | limitazione | della tutela giurisdizionale e la menomazione del diritto di difesa che ne deriverebbero al contribuente , il quale , pur |
| 1998-53.txt | 914 | 914 | comportante una pronunzia soggetta ad impugnazione . tanto basta per ritenere che il legislatore non abbia nella specie superato il | limite | della razionalità nell opera di conformazione degli istituti processuali che è del tutto affidata alla sua discrezionalità ; e dunque |
| 1999-111.txt | 553 | 553 | disegno di legge , per l interesse regionale che avrebbe caratterizzato la materia in esso trattata – fosse stata invece | limitata | alla sola disposizione dell art . 16 , in tema di partecipazione della regione al finanziamento della spesa sanitaria . |
| 1999-111.txt | 610 | 610 | ricorso , ribadendo che la partecipazione , garantita dallo statuto , del presidente della regione al consiglio dei ministri è | limitata | agli oggetti riguardo ai quali sussista un interesse differenziato della singola regione ; chiarendo che il disegno di legge in |
| 1999-111.txt | 1835 | 1835 | che disciplini la specifica materia ( fermo restando il potere della regione di intervenire con la propria legislazione , nei | limiti | volta a volta stabiliti dallo statuto , alla lettera r ) dell art . 14 e alla lettera d ) |
| 1999-111.txt | 2633 | 2633 | tributi erariali e locali , di revisione della disciplina dell irpef e di alcuni tributi locali , ” con le | limitazioni | richieste dalla speciale autonomia finanziaria preordinata dall art . 36 dello statuto regionale e dalle relative norme di attuazione “ |
| 1999-111.txt | 2703 | 2703 | disposizioni , mentre lo statuto e le norme di attuazione attribuirebbero ad essa il potere di istituire tributi propri nei | limiti | dei principi del sistema tributario dello stato . 8 . – la questione è infondata . il testo dell art |
| 1999-111.txt | 3196 | 3196 | sua volta l art . 6 del decreto stabilisce che ” salvo quanto la regione disponga nell esercizio e nei | limiti | della competenza legislativa ad essa spettante , le disposizioni delle leggi tributarie dello stato hanno vigore e si applicano anche |
| 1999-111.txt | 3227 | 3227 | leggi tributarie dello stato hanno vigore e si applicano anche nel territorio della regione ” , e che ” nei | limiti | dei principi del sistema tributario dello stato la regione può istituire nuovi tributi in corrispondenza alle particolari esigenze della comunità |
| 1999-111.txt | 3342 | 3342 | esercizio di una potestà impositiva autonoma aggiuntiva rispetto a quella esercitata dallo stato , e per di più ristretta nei | limiti | dei principi del sistema tributario dello stato ) : mentre la fonte principale di finanziamento della regione è divenuto il |
| 1999-111.txt | 3423 | 3423 | d.p.r . n . 1074 del 1965 ) di intervenire legislativamente anche sulla disciplina dei tributi erariali , ma nei | limiti | segnati dai principi del sistema tributario statale e dai principi della legislazione statale per ogni singolo tributo , limiti che |
| 1999-111.txt | 3442 | 3442 | nei limiti segnati dai principi del sistema tributario statale e dai principi della legislazione statale per ogni singolo tributo , | limiti | che la giurisprudenza di questa corte ha ricondotto anche all ” esigenza fondamentale ” di unitarietà del sistema tributario e |
| 1999-111.txt | 3819 | 3819 | erariali e locali – preveda una legislazione regionale volta ad ” attuare ” tale disciplina , nell ambito e nei | limiti | , espressamente richiamati , della ” speciale autonomia finanziaria ” della regione siciliana , come delineata nello statuto e nelle |
| 1999-119.txt | 432 | 432 | esenzione degli immobili posseduti dagli iacp dal pagamento dell ici . un imposta che , ad avviso del rimettente , | limiterebbe | in concreto il conseguimento del fine precipuo dell istituto , che è di garantire il ” bene casa ” ai |
| 1999-138.txt | 535 | 535 | ricorso ) , che prevedeva l attuazione , da parte della regione siciliana , del decreto legislativo ” con le | limitazioni | richieste dalla speciale autonomia finanziaria preordinata dall art . 36 dello statuto regionale e dalle relative norme di attuazione “ |
| 1999-138.txt | 953 | 953 | a tutte le regioni , relativi alle ” procedure applicative ” dell imposta e all eventuale variazione , entro certi | limiti | , dell aliquota ( artt . 16 , comma 3 , 18 , comma 3 , 24 , comma 1 |
| 1999-138.txt | 1112 | 1112 | ” la regione siciliana provvede con propria legge all attuazione ” dei decreti legislativi delegati ivi previsti con le “ | limitazioni | richieste dalla speciale autonomia finanziaria preordinata dall art . 36 dello statuto regionale e dalle relative norme di attuazione “ |
| 1999-138.txt | 1335 | 1335 | onde non sussiste nemmeno alcuna violazione dei principi e criteri direttivi della delega . né sono qui in discussione i | limiti | che in concreto tale autonomia incontra , e che verranno in considerazione solo se e quando la regione adotterà delle |
| 1999-138.txt | 1657 | 1657 | . 662 del 1996 ) , potrà esercitare la propria potestà legislativa alla stessa stregua , e con gli stessi | limiti | , di quanto avviene per i tributi erariali regionalmente riscossi , il cui gettito è ad essa devoluto . 7 |
| 1999-138.txt | 2638 | 2638 | dell irap è demandata alle leggi regionali emanate , per quanto riguarda la regione siciliana , ai sensi e nei | limiti | dell art . 3 , comma 158 , della legge n . 662 e dell art . 24 , comma |
| 1999-138.txt | 3503 | 3503 | a maggior ragione , è infondata la questione sollevata in ordine all art . 29 del decreto , che si | limita | a disporre che le regioni , nell attribuire alle città metropolitane le funzioni amministrative di competenza provinciale o affidate ai |
| 1999-138.txt | 3910 | 3910 | relazione al comma 2 ) costituisce indubbiamente , in particolare nei riguardi della autonomia speciale della regione siciliana , una | limitazione | eccezionale , che però si giustifica in vista dell esigenza di assicurare una uniforme applicazione del nuovo tributo , sotto |
| 1999-138.txt | 4070 | 4070 | squilibri . peraltro la regione può sin d ora porre mano alla propria legislazione di attuazione , con l unico | limite | di doverne differire l efficacia al termine della fase transitoria . 13 . – per le stesse ragioni si giustifica |
| 1999-138.txt | 7648 | 7648 | proprio dell attuazione di un trasferimento di tributi erariali che la regione non avrebbe potuto autonomamente operare : e i | limiti | dell autonomia legislativa regionale in materia tributaria restano impregiudicati . a sua volta l art . 61 , comma 4 |
| 1999-154.txt | 616 | 616 | ma ) al solo provvedimento di iscrizione di ipoteca a garanzia delle obbligazioni assunte dal coniuge separato , pronunciandosi nei | limiti | dell impugnazione . le stesse ragioni a suo tempo poste a fondamento del dispositivo di accoglimento – dichiarativo dell incostituzionalità |
| 1999-171.txt | 720 | 720 | di bilancio dello stato e diminuendo gli oneri a carico di quest ultimo . la regione lombardia ha svolto , | limitatamente | alle disposizioni da essa impugnate , censure analoghe a quelle della regione veneto , eccependo altresì che l art . |
| 1999-171.txt | 1755 | 1755 | la consolidata giurisprudenza di questa corte , il sopravvenire di una disciplina legislativa statale recante principi tali da costituire un | limite | all esercizio di competenze legislative regionali comporta , ai sensi dell art . 10 , primo comma , della legge |
| 1999-171.txt | 3127 | 3127 | 662 , che stabilisce che ” l operatività di eventuali aumenti erariali per l accisa sulla benzina per autotrazione è | limitata | , nei territori delle regioni a statuto ordinario , alla differenza esistente rispetto all aliquota in atto della citata imposta |
| 1999-171.txt | 3408 | 3408 | competenza in materia della regione , la quale mantiene del tutto inalterata la facoltà di determinare autonomamente , entro il | limite | massimo prefissato per legge , l entità dell imposta di propria spettanza . tutto ciò vale quindi ad escludere la |
| 1999-171.txt | 5214 | 5214 | di buon andamento della pubblica amministrazione . d altra parte , la circostanza che la norma abbia un efficacia temporale | limitata | all anno 1997 non può escludere , secondo la ricorrente , il proprio interesse ad ottenere ” una decisione che |
| 1999-171.txt | 5483 | 5483 | n . 421 del 1998 ) . nel quadro di tali principi la norma impugnata , per di più temporalmente | limitata | , non può giudicarsi lesiva dell autonomia regionale nell ambito finanziario , legislativo e programmatorio , e neppure appare suscettibile |
| 1999-186.txt | 287 | 287 | in subordine , la ricorrente lamenta la violazione del principio di leale collaborazione , in quanto la disposizione impugnata si | limiterebbe | a prevedere il parere della regione interessata , anziché l intesa con la medesima , come sarebbe necessario per disciplinare |
| 1999-186.txt | 334 | 334 | in materie ” interferenti ” . 3 . – l anzidetta questione non è fondata . la disposizione impugnata si | limita | ad apportare una modifica all art . 26 del d.p.r . 28 gennaio 1988 , n . 43 , cioè |
| 1999-186.txt | 1472 | 1472 | cioè in vista di specifiche esigenze che si manifestino a riguardo di singoli commissari governativi , e dunque con effetto | limitato | ai singoli ambiti territoriali di riscossione affidati ai commissari governativi destinatari del provvedimento di esonero , e alle situazioni prese |
| 1999-186.txt | 2089 | 2089 | in materia di riscossione dei tributi erariali ad essa spettanti . in realtà , il testo originario del decreto-legge si | limitava | a prevedere che il ministro delle finanze provvedesse ” sentito il ministro del tesoro ” . l attuale formulazione della |
| 1999-198.txt | 493 | 493 | certe condizioni concernenti la tipologia di nuove entrate , la loro destinazione e la durata della riserva : ma si | limita | a censurare l applicazione della riserva , disposta dall art . 7 del decreto legge n . 669 del 1996 |
| 1999-198.txt | 863 | 863 | , comma 3 , del decreto legge impugnato non dà luogo ad entrate aggiuntive per il fisco : esso si | limita | a imporre una diversa modalità di riscossione per una quota dell imposta dovuta , prescrivendo il versamento in via di |
| 1999-200.txt | 932 | 932 | pregiudizialità della sua soluzione rispetto al giudizio di merito che , secondo quanto risulta dall ordinanza di rimessione , è | limitato | all an dell imposizione . |
| 1999-229.txt | 548 | 548 | è stato tuttavia elevato a dignità costituzionale , se si eccettua la previsione dell art . 25 cost . , | limitatamente | alla legge penale ( ex plurimis , sentenze n . 397 del 1994 , n . 155 del 1990 , |
| 1999-229.txt | 586 | 586 | del 1990 , n . 13 del 1977 ) . il legislatore ordinario , pertanto , nel rispetto del suddetto | limite | , può emanare norme con efficacia retroattiva , interpretative o innovative che esse siano , a condizione però che la |
| 1999-386.txt | 459 | 459 | soggetto passivo dell obbligazione tributaria , pur rispondendo , per effetto del privilegio , con il bene acquistato e nei | limiti | del valore di tale bene , del pagamento dell imposta di successione . la funzione di garanzia del credito tributario |
| 1999-386.txt | 561 | 561 | da ipoteca . ciò che non può , logicamente , non riflettersi sul piano della disciplina applicabile che , nei | limiti | della compatibilità , deve essere la stessa per entrambe le figure . sotto tale aspetto , viene in considerazione , |
| 1999-386.txt | 772 | 772 | quanto detto , una tutela siffatta non può non estendersi al terzo acquirente del bene oggetto del privilegio immobiliare , | limitatamente | all ipotesi in cui l accertamento di maggior valore – in analogia a quanto disposto per la domanda giudiziale dall |
| 1999-41.txt | 637 | 637 | . 26 ottobre 1972 , n . 634 ( disciplina dell imposta di registro ) , che , oltre a | limitarla | ai parenti in linea retta , introdusse un regime più rigoroso , escludendo la possibilità di offrire prova contraria . |
| 1999-41.txt | 1331 | 1331 | la giustificavano – reputa irrefutabili ed insuscettibili di prova contraria le presunzioni configurate , mostra per ciò solo il proprio | limite | : la non ragionevolezza . la disposizione normativa in esame , il cui fondamento riposa su interpretazioni delle vicende sociali |
| 1999-41.txt | 1452 | 1452 | la prova della vera natura del negozio giuridico stipulato . deve quindi dichiararsi l illegittimità costituzionale della norma censurata , | limitatamente | all esclusione della prova contraria relativa alla presunzione di liberalità dei trasferimenti immobiliari . |
| 2000-114.txt | 816 | 816 | , infatti , presupposto applicativo dell art . 19 del d.-l . n . 688 del 1982 e non certamente | limite | al suo ambito di operatività . l indicazione dei diversi tipi di imposta contenuta nella norma denunciata va evidentemente riferita |
| 2000-114.txt | 950 | 950 | renderebbe in molti casi impossibile o comunque eccessivamente difficile l esercizio del diritto . la questione è fondata , nei | limiti | di seguito precisati . 5 . 1 . – va premesso che la questione di legittimità costituzionale dell art . |
| 2000-114.txt | 1498 | 1498 | spetta – secondo i principi – all amministrazione convenuta . premesso che il sindacato della corte è in questa sede | limitato | ai parametri costituzionali evocati dai rimettenti – tra i quali non figura l art . 3 cost . , richiamato |
| 2000-165.txt | 477 | 477 | per cassazione o del ricorso alla commissione tributaria centrale , l esecuzione della pretesa tributaria oggetto del giudizio , nei | limiti | fissati dalla sentenza impugnata . 6 . – del pari insussistente è la asserita disparità di trattamento tra le controversie |
| 2000-18.txt | 1297 | 1297 | di rimessione prospettano , in relazione al suddetto parametro , argomenti che possano indurre a modificare il citato indirizzo , | limitandosi | le stesse a motivare la denunciata incostituzionalità del divieto di prova testimoniale attraverso una asserita impossibilità della parte di fornire |
| 2000-18.txt | 1374 | 1374 | , essendo conseguenza necessitata della scelta , come si è detto discrezionale , del legislatore riguardo all ammissibilità ed ai | limiti | dei singoli mezzi di prova . scelta del resto presente anche nel processo civile , in relazione a determinati fatti |
| 2000-18.txt | 1516 | 1516 | del 1999 , n . 322 del 1992 , n . 108 del 1990 ) . 5 . – la | limitazione | probatoria stabilita dall art . 7 , comma 4 , del decreto legislativo 31 dicembre 1992 , n . 546 |
| 2000-189.txt | 1147 | 1147 | tema del decidere resta circoscritto dal ricorso introduttivo , mentre la possibilità di ” motivi aggiunti ” è dal legislatore | limitata | alle sole ipotesi tassative di integrazione dei motivi del ricorso , resa necessaria dal deposito di documenti ad opera delle |
| 2000-301.txt | 1081 | 1081 | pone alcun ostacolo l art . 8 , pure denunciato , del d.lgs . n . 507 , che si | limita | a disciplinare l obbligo di dichiarazione gravante sui soggetti passivi dell imposta ; né l art . 15 , che |
| 2000-347.txt | 354 | 354 | realizzati con il citato decreto n . 79 del 1997 . 2 . – la questione è fondata , nei | limiti | di seguito precisati . la norma impugnata del citato art . 14 , comma 1 , riserva all erario statale |
| 2000-348.txt | 309 | 309 | incertezza per la regione e violando il principio di leale cooperazione . 2 . – la questione è fondata nei | limiti | di seguito precisati . questa corte ha già avuto occasione di chiarire che clausole legislative generiche come quella in esame |
| 2000-348.txt | 333 | 333 | . questa corte ha già avuto occasione di chiarire che clausole legislative generiche come quella in esame , che si | limitano | a riservare all erario le entrate ” derivanti ” da altre disposizioni contenute negli stessi provvedimenti legislativi in cui sono |
| 2000-348.txt | 1932 | 1932 | della finanza della regione siciliana , in forza della quale la istituzione di siffatto tributo spetterebbe alla regione , nei | limiti | dei principi individuati dalla legislazione statale . 7 . – la questione non è fondata . la nuova imposta , |
| 2000-348.txt | 2041 | 2041 | alle finalità precisate dallo stesso art . 18 , comma 3 : salva la possibilità per la regione , nei | limiti | in cui la materia lo consenta , di esercitare a sua volta la competenza legislativa di cui essa gode in |
| 2000-348.txt | 2286 | 2286 | delle somme , riscosse a seguito dei versamenti unitari , alla cassa regionale siciliana di palermo , il legislatore avrebbe | limitato | arbitrariamente la potestà di riscossione dei tributi spettante alla regione medesima . 9 . – la questione non è fondata |
| 2000-348.txt | 2354 | 2354 | si riferisce alle ipotesi in cui il gettito di determinati tributi è ripartito per quote fra stato e regione , | limitandosi | a precisare che la devoluzione alle regioni delle quote di loro spettanza deve tener conto delle somme oggetto di versamento |
| 2000-351.txt | 815 | 815 | , altrimenti la norma non è applicabile venendo neno l omogeneità delle posizioni valutate ) , viene ancorata , come | limite | massimo , al valore venale dell area , che ultimamente era stato dichiarato ai fini i.c.i . ; nello stesso |
| 2000-351.txt | 1348 | 1348 | una lievitazione rispetto al valore su base catastale . l incentivo è prodotto , da un canto , dai riflessi | limitativi | , in caso di esproprio , sulla liquidazione della indennità di esproprio ( art . 16 , comma 1 , |
| 2000-351.txt | 1476 | 1476 | , della legge 23 ottobre 1992 , n . 421 ) . 5 . – il meccanismo di aggancio ( | limitativo | ) , tra indennità di esproprio e valore dichiarato in sede di i.c.i . , risulta , pertanto , tutt |
| 2000-351.txt | 2646 | 2646 | e quindi consapevole ) previsione di duplice valenza , negli aspetti di valutazione del bene a fini tributari e come | limite | di liquidazione di indennità di esproprio , e quando non vi sia un intervallo di tempo significativo tra dichiarazione di |
| 2000-405.txt | 713 | 713 | ma tale clausola di sanatoria non è stata oggetto di impugnazione da parte della regione , la quale si è | limitata | ad impugnare , col secondo ricorso ( r . ric . n . 6 del 1999 ) , gli artt |
| 2000-416.txt | 1569 | 1569 | condono quindi – lungi dal rendere non dovuti ( o dovuti in misura inferiore ) i pagamenti effettuati – si | limita | , in via eccezionale , per ragioni connesse ad esigenze della finanza pubblica , a collegare il pieno effetto liberatorio |
| 2000-416.txt | 1705 | 1705 | , comma 10 , della legge 23 dicembre 1998 , n . 448 , deve essere dichiarato costituzionalmente illegittimo , | limitatamente | alle parole ” e non danno luogo a rimborso ” , per contrasto con l art . 3 della costituzione |
| 2000-433.txt | 826 | 826 | al riguardo che , a fronte della discrezionalità che in subjecta materia sarebbe attribuita ai funzionari del fisco , la | limitazione | dei poteri del giudicante alla sola verifica delle condizioni e dei presupposti di ammissibilità della conciliazione , senza la possibilità |
| 2000-433.txt | 1209 | 1209 | – risulti compromesso dalla disposizione denunciata . infatti , attraverso la medesima , è lo stesso legislatore a definire i | limiti | della cognizione riservata all organo giudicante , affidando ad esso , in vista di una più rapida definizione delle controversie |
| 2000-507.txt | 512 | 512 | di disciplina dell esercizio dell autonomia tributaria regionale ” , eccederebbe l ambito delle ” forme ” e dei “ | limiti | ” dell autonomia finanziaria regionale determinati , ai sensi dell art . 119 , primo comma , della costituzione , |
| 2000-507.txt | 3404 | 3404 | , a sua volta , non può essere decisa con totale discrezionalità , poiché non solo deve essere rispettato il | limite | massimo del 3 per cento , fissato dalla disposizione in esame , ma , entro questo limite , deve essere |
| 2000-507.txt | 3421 | 3421 | essere rispettato il limite massimo del 3 per cento , fissato dalla disposizione in esame , ma , entro questo | limite | , deve essere commisurata al tipo e al grado dell inadempimento accertato . quanto alle riduzioni previste dal comma 4 |
| 2000-507.txt | 5610 | 5610 | art . 117 della costituzione . e la disposizione in questione non va al di là di siffatta statuizione , | limitandosi | a richiedere alle regioni di adeguarsi a tali principi , senza imporre modalità o misure specifiche né obiettivi quantitativamente determinati |
| 2000-507.txt | 5669 | 5669 | costituzione . ciò che conta è che il legislatore statale , nell imporre obblighi alle regioni , non varchi i | limiti | ad esso consentiti dalla costituzione stessa , in particolare dagli articoli 117 e 119 . non è certo vietato al |
| 2000-507.txt | 7757 | 7757 | in conto corrente con il tesoro , i pagamenti a carico del bilancio dello stato vengono effettuati al raggiungimento dei | limiti | di giacenza che , per categorie di enti , vengono stabiliti con decreto del ministro del tesoro , del bilancio |
| 2000-507.txt | 7841 | 7841 | di cui all art . 119 della costituzione ; le regioni sarebbero indebitamente equiparate ad altri enti , e si | limiterebbe | l autonomia regionale introducendo elementi di incertezza e di imprevedibilità nella gestione . infine , non sarebbe chiaro quale sia |
| 2000-507.txt | 7875 | 7875 | infine , non sarebbe chiaro quale sia la ” assegnazione di competenza ” delle regioni sulla quale si commisura il | limite | di giacenza . 31 . – la questione non è fondata . le regioni , come altri enti pubblici , |
| 2000-507.txt | 7987 | 7987 | gli enti medesimi le utilizzino per erogare le proprie spese . a tale scopo gli enti autonomi sono soggetti a | limitazioni | in ordine alle disponibilità liquide che essi possono detenere presso il sistema bancario , e la facoltà di effettuare nuovi |
| 2000-507.txt | 8020 | 8020 | bancario , e la facoltà di effettuare nuovi prelievi dai conti presso il tesoro è subordinata al rispetto di detti | limiti | . questa corte ha già avuto occasione di esaminare tale sistema sotto il profilo della legittimità costituzionale , affermando che |
| 2000-507.txt | 8232 | 8232 | 7 agosto 1997 , n . 279 ) . la disposizione qui impugnata non innova sostanzialmente a detto sistema , | limitandosi | a prevedere limiti di giacenza delle disponibilità nei conti presso il tesoro , cui vengono subordinati i pagamenti a carico |
| 2000-507.txt | 8235 | 8235 | , n . 279 ) . la disposizione qui impugnata non innova sostanzialmente a detto sistema , limitandosi a prevedere | limiti | di giacenza delle disponibilità nei conti presso il tesoro , cui vengono subordinati i pagamenti a carico del bilancio dello |
| 2000-507.txt | 8316 | 8316 | cui all art . 119 della costituzione , poiché la disposizione in esame detta una disciplina precisa e fissa i | limiti | , minimo e massimo , delle giacenze , entro i quali il ministro del tesoro è abilitato a stabilire la |
| 2000-507.txt | 8379 | 8379 | né può dirsi che si introducano così elementi di incertezza : al contrario il decreto del ministro deve stabilire un | limite | preciso di giacenza ( fissato per il 1998 e per il 1999 nel 14 per cento : cfr . art |
| 2000-507.txt | 8435 | 8435 | d.m . tesoro 4 marzo 1999 ) . del pari non sussiste incertezza circa la base cui si commisura il | limite | di giacenza : la legge si riferisce alla ” assegnazione di competenza ” , cioè all importo complessivo delle somme |
| 2000-507.txt | 9265 | 9265 | carattere generale dei medesimi , e lo stretto collegamento con gli obiettivi globali di finanza pubblica e col rispetto del | limite | di fabbisogno espressamente stabilito dal comma 1 del medesimo art . 48 , la previsione in esame appare rispettosa dei |
| 2000-507.txt | 9725 | 9725 | pretendendo di ” saldare ” a posteriori tra di loro i decreti legge succedutisi nel tempo , contrasterebbe con il | limite | temporale della provvisoria efficacia del decreto legge in attesa di conversione . inoltre , secondo la regione piemonte , sarebbero |
| 2000-507.txt | 10366 | 10366 | singoli decreti legge ( restando ” impregiudicato ovviamente l ulteriore potere del legislatore di regolare autonomamente situazioni pregresse , nei | limiti | in cui è ammissibile una legge retroattiva ” : sentenza n . 244 del 1997 ) . sulla base di |
| 2000-507.txt | 10618 | 10618 | l efficacia di strumenti urbanistici che in realtà non sono mai stati approvati dalla regione . ora , indipendentemente dai | limiti | generali che , dal punto di vista costituzionale , debbono ritenersi operanti per il legislatore che intenda attribuire efficacia retroattiva |
| 2000-51.txt | 66 | 66 | n . 600 recante ” disposizioni comuni in materia di accertamento delle imposte sui redditi ” e successive modificazioni , | limitatamente | agli artt . 23 e 25 , primo comma , nonché l art . 21 , comma 15 , della |
| 2000-525.txt | 273 | 273 | della tutela del legittimo affidamento e della certezza delle situazioni giuridiche . 2 . – la questione è fondata nei | limiti | di seguito precisati . la giurisprudenza costituzionale ha più volte affermato che il legislatore può adottare norme che precisino il |
| 2000-525.txt | 411 | 411 | problema da affrontare nella presente fattispecie non è quello relativo alla natura di tali leggi , ma investe sostanzialmente i | limiti | che esse incontrano quanto alla loro portata retroattiva . in proposito questa corte ha individuato , oltre alla materia penale |
| 2000-525.txt | 434 | 434 | incontrano quanto alla loro portata retroattiva . in proposito questa corte ha individuato , oltre alla materia penale , altri | limiti | , che attengono alla salvaguardia di norme costituzionali ( v . , ex plurimis le citate sentenze n . 311 |
| 2000-557.txt | 266 | 266 | oltreché del debitore principale , anche di altri soggetti , purché non estranei al presupposto d imposta , costituendo unico | limite | alla discrezionalità del legislatore la non irragionevolezza del criterio di collegamento utilizzato per l individuazione dei predetti responsabili d imposta |
| 2000-70.txt | 791 | 791 | costituzione tutela l autonomia contrattuale in quanto strumento della libertà di iniziativa economica , il cui esercizio può tuttavia essere | limitato | per ragioni di utilità economico-sociale ( sentenze n . 268 del 1994 ; n . 241 del 1990 ; n |
| 2000-98.txt | 517 | 517 | , secondo l assunto della ricorrente , non potrebbero essere legittimamente riservate allo stato . ma le norme impugnate si | limitano | a riservare all erario le entrate ” derivanti ” dalle altre disposizioni contenute negli stessi provvedimenti legislativi , cioè le |
| 2000-98.txt | 814 | 814 | la definizione delle modalità della loro attuazione , ad un decreto interministeriale , la questione è invece fondata , nei | limiti | e nei termini di seguito specificati . le norme denunciate non possono intendersi – come vorrebbe la ricorrente – nel |
| 2001-155.txt | 47 | 47 | , riguardano la legge 23 dicembre 1996 , n . 662 ( misure di razionalizzazione della finanza pubblica ) , | limitatamente | all art . 3 , comma 211 , sostituito dall art . 2 , comma 1 , del d.l . |
| 2001-155.txt | 434 | 434 | gran lunga inferiori alla tassazione dei t.f.r . ) differenziate a seconda della base occupazionale ( numero dei dipendenti ) | limitata | a due annualità ( con versamenti in due rate per ciascuna annualita ) , riferite all ammontare complessivo del t.f.r |
| 2001-156.txt | 1325 | 1325 | costante nella giurisprudenza di questa corte l affermazione secondo la quale rientra nella discrezionalità del legislatore , con il solo | limite | della non arbitrarietà , la determinazione dei singoli fatti espressivi della capacità contributiva che , quale idoneità del soggetto all |
| 2001-164.txt | 910 | 910 | opinione prevalente in dottrina e giurisprudenza – non introduce un nuovo sistema di determinazione dei valori imponibili , ma semplicemente | limita | il potere di rettifica che gli uffici finanziari hanno nel caso in cui non ritengano congruo il valore dei beni |
| 2001-171.txt | 520 | 520 | inammissibilità della questione sollevata dall avvocatura dello stato , non potendo in alcun modo sostenersi che il rimettente , essendosi | limitato | a denunciare l art . 81 , comma 1 , lettera b ) , del d.p.r . n . 917 |
| 2001-208.txt | 2150 | 2150 | dispone , e dovendosi escludere ” che l obbligazione di imposta ossia il prelievo a carico di disponibilità finanziarie regionali | limiti | l autonomia garantita dall art . 119 cost . ” . poiché si tratterebbe – come sostiene la difesa erariale |
| 2001-66.txt | 1169 | 1169 | comma ; art . 7 , secondo comma ) , né la potestà della regione di disciplinare , entro i | limiti | chiariti dalla giurisprudenza di questa corte , la riscossione dei tributi nell ambito del territorio regionale , ferma restando , |
| 2001-66.txt | 1852 | 1852 | 442 del 1998 , oggetto della quarta ed ultima censura , non fa altro che estendere tale sistema – già | limitato | ai soli contribuenti titolari di partita iva ed escluso per alcune ritenute alla fonte – a tutti i contribuenti nonché |
| 2001-96.txt | 315 | 315 | , ” di dividere i comuni in classi , di tenere conto del beneficio economico ritraibile e di rispettare il | limite | massimo della variazione in aumento del 50 per cento , rispetto alla tassazione precedentemente in vigore ” . secondo il |
| 2001-96.txt | 425 | 425 | della tassa da applicare in materia coperta da riserva di legge ” . 3 . – analoga , ma più | limitata | censura è prospettata dalla commissione tributaria provinciale di brescia , la quale lamenta il mancato rispetto della soglia di aumento |
| 2001-96.txt | 461 | 461 | rispetto della soglia di aumento del 50 per cento della tassa , fino allora vigente , che apponeva ” un | limite | specifico ai comuni nella determinazione delle nuove tariffe ” . ciò comporterebbe , secondo quest ultimo giudice , ” effetti |
| 2001-96.txt | 1220 | 1220 | beneficio economico ritraibile nonché in relazione alla ripartizione dei comuni in non più di cinque classi ” , con il | limite | , per le variazioni in aumento delle tasse per le occupazioni permanenti , del 50 per cento delle misure massime |
| 2001-96.txt | 1667 | 1667 | provinciali per la parte di esse effettivamente occupata ” ( comma 1 dell art . 47 ) , entro “ | limiti | minimi e massimi ” di tassazione ( comma 2 ) , sulla base del chilometro lineare o frazione di esso |
| 2001-96.txt | 1918 | 1918 | e , dall altro , considerando che i principi posti dal legislatore delegante costituiscono non solo la base e il | limite | delle norme delegate , ma strumenti per l interpretazione della portata delle stesse , le quali , pertanto , vanno |
| 2001-96.txt | 2176 | 2176 | , osservare il criterio della ” ripartizione dei comuni in non più di cinque classi ” e non oltrepassare specifici | limiti | , nelle variazioni in aumento , rappresentati , per le occupazioni permanenti , dal 50 per cento delle misure massime |
| 2001-96.txt | 2564 | 2564 | diversità di discipline non si può trarre argomento per sostenere che il legislatore non potesse , restando pur sempre nei | limiti | della delega , ricondurre a considerazione unitaria le specifiche fattispecie di occupazione del soprassuolo e del sottosuolo oggetto degli artt |
| 2001-96.txt | 2995 | 2995 | , va in ogni caso rilevato che la doglianza risulta prospettata in termini oltremodo generici , giacché il rimettente si | limita | ad assumere la sussistenza di ” effetti contributivi perversi ” ( accomunando , peraltro , tale censura a quella della |
| 2002-133.txt | 842 | 842 | il 1997 , in modo tale che gli incaricati della riscossione non potrebbero ” avere singolarmente la consapevolezza del raggiunto | limite | globale di devoluzione ” . 2 . – nel corso del giudizio questa corte ( oltre a sospendere l esecuzione |
| 2002-156.txt | 833 | 833 | dello stesso periodo , nei confronti dei medesimi soggetti , risultanti dalle dichiarazioni e dalle denunce periodiche : sistema originariamente | limitato | ai contribuenti titolari di partita iva e successivamente esteso a tutti ( art . 17 , successivamente modificato dal d.lgs |
| 2002-16.txt | 416 | 416 | – con il richiamo ai principi affermati da questa corte , secondo cui la retroattività di una legge incontra il | limite | dell affidamento del cittadino nella sicurezza giuridica e deve tener conto della prevedibilità della disciplina che ne deriva . nella |
| 2002-16.txt | 800 | 800 | il governo ad emanare decreti legge , può essere esercitato – a prescindere dai problemi relativi all identificazione dei suoi | limiti | – solo in caso di ” evidente mancanza ” dei requisiti stessi ( sentenze n . 29 e n . |
| 2002-16.txt | 888 | 888 | punto che , nella specie , i presupposti della decretazione d urgenza mancano in modo ” evidente ” e si | limita | a richiamare , a prova del loro difetto , il collegamento della norma impugnata con la manovra di finanza pubblica |
| 2002-16.txt | 1491 | 1491 | dell ammortamento ; e , nel contempo , la qualificazione normativa della differenza come reddito discende dal rilievo che , | limitatamente | ad essa , l ammortamento finanziario aveva consentito al concessionario di accantonare un utile , e che ad esso potevano |
| 2002-208.txt | 825 | 825 | economia e commercio ed equipollenti o di diploma di ragioniere ; secondariamente , l abilitazione alla assistenza difensiva è stata | limitata | alle sole materie concernenti le imposte di registro e di successione , i tributi locali , l imposta sul valore |
| 2002-208.txt | 964 | 964 | può fondarsi la pretesa di estendere il trattamento di favore agli iscritti nei ruoli dei periti ed esperti oltre il | limite | temporale che è stato assunto dal legislatore come elemento di identificazione dei beneficiari di una forma di abilitazione rimossa per |
| 2002-255.txt | 613 | 613 | vanno pertanto annullati sotto questo profilo , con assorbimento di ogni ulteriore motivo di censura , i predetti atti , | limitatamente | alle parti impugnate , ancorché la loro applicabilità sia venuta meno a decorrere dal 1 gennaio 2002 , in quanto |
| 2002-258.txt | 195 | 195 | di uguaglianza dei cittadini davanti alla legge ” , in quanto ” il presupposto di fatto del diritto di abitazione | limitato | nel tempo è certamente diverso rispetto a quello dell usufrutto ” , con la conseguenza che , essendo il valore |
| 2002-258.txt | 569 | 569 | infatti , il legislatore , pur in presenza di elementi di diversità fra le situazioni considerate , individuare , nei | limiti | della ragionevolezza , i fattori che le accomunano , per porli a base di un identico regime fiscale . la |
| 2002-258.txt | 813 | 813 | dall art . 1026 del codice civile , delle disposizioni concernenti l usufrutto all uso e all abitazione , nei | limiti | della loro compatibilità . e ciò basta per ritenere non irragionevole la reductio ad unitatem , operata dal legislatore fiscale |
| 2002-284.txt | 2054 | 2054 | giustifica però solo in quanto chi esercita tale servizio sia tenuto ad operare non come uno qualsiasi dei soggetti del | limitato | pluralismo di emittenti , nel rispetto , da tutti dovuto , dei principi generali del sistema ( cfr . , |
| 2002-284.txt | 2325 | 2325 | di televisione a pagamento ) è infatti la raccolta pubblicitaria , la quale a sua volta , oltre che dai | limiti | imposti dalla legge a tutela degli utenti e degli altri mezzi di comunicazione , e dalle libere scelte degli operatori |
| 2002-307.txt | 236 | 236 | , comma 134 , della legge 23 dicembre 1996 , n . 662 , il legislatore delegato si sarebbe dovuto | limitare | a dettare disposizioni riguardanti le modalità di presentazione delle dichiarazioni , senza affidare a determinate categorie di professionisti controlli di |
| 2002-307.txt | 296 | 296 | attività a determinate categorie professionali ; degli artt . 3 , 4 e 35 della costituzione , per la ingiustificata | limitazione | alla scelta lavorativa ed al libero svolgimento di attività lavorative nei confronti di soggetti che legittimamente potrebbero esercitarle ; dell |
| 2002-307.txt | 643 | 643 | giudice amministrativo . 3 . – la questione non è fondata . quanto alla ampiezza , al contenuto e ai | limiti | della delega legislativa , è necessario risalire alla sua ratio che trova conferma nel collegamento con l insieme organico di |
| 2002-307.txt | 1091 | 1091 | lettera d numero 4 , della legge 23 dicembre 1996 , n . 662 ) , non erano per niente | limitati | a controlli meramente formali ed automatici ( sarebbe bastata la consolidata assistenza fiscale tradizionale con alcune innovazioni ) , ancorché |
| 2002-307.txt | 1153 | 1153 | attitudinali e di responsabilità dei soggetti abilitati . 4 . – la discrezionalità del legislatore delegato è stata esercitata nei | limiti | della delega , che prevedeva – tra l altro – che adempimenti potessero essere affidati a ” studi professionali “ |
| 2002-308.txt | 1004 | 1004 | periodo di imposta . . . in diminuzione del reddito dei periodi di imposta ” successivi , sia pure nei | limiti | del quinquennio . tale disposizione , recepita nell art . 102 del d.p.r . n . 917 del 1986 , |
| 2002-308.txt | 1407 | 1407 | e n . 117 del 1997 ) . va escluso , infatti , che le funzioni del legislatore delegato siano | limitate | ad una mera ” scansione linguistica ” delle previsioni dettate dal delegante ( sentenza n . 4 del 1992 ) |
| 2002-328.txt | 681 | 681 | già affermato , alla discrezionalità del legislatore , risultando , di conseguenza , insindacabile in questa sede , col solo | limite | della irragionevolezza e manifesta arbitrarietà , la disciplina normativa dei presupposti e dei criteri di applicazione del tributo , in |
| 2002-328.txt | 1202 | 1202 | , disattesa la eccezione di inammissibilità della questione per difetto di motivazione sulla rilevanza , sollevata dalla avvocatura dello stato | limitatamente | alla ordinanza emessa dalla commissione tributaria di cuneo . diversamente , infatti , da quanto sostenuto dalla difesa pubblica , |
| 2002-328.txt | 1388 | 1388 | prezzi al consumo per le famiglie di operai e impiegati [ . . . ] ” , ha accolto , | limitatamente | alla tassazione delle plusvalenze realizzate mediante cessione a titolo oneroso di terreni suscettibili di utilizzazione edificatoria , un criterio di |
| 2002-328.txt | 1511 | 1511 | ed è proprio siffatta scelta che viene , poi , contraddetta , del tutto ingiustificatamente , dalla norma impugnata , | limitatamente | alle sole plusvalenze riferibili agli acquisti a titolo gratuito , per le quali , invece , l esigenza di purgare |
| 2002-332.txt | 389 | 389 | anche in materia tributaria vale il principio della ripetibilità dell indebito , ma il diritto alla ripetizione può essere legittimamente | limitato | o escluso dal legislatore , al fine di evitare un ingiustificato arricchimento del solvens , allorché il peso economico dell |
| 2002-375.txt | 887 | 887 | letterale secondo cui tale sospensione dei termini per l accertamento e la riscossione delle imposte complementari e suppletive non è | limitata | ai soli atti condonabili . 3 . – nel merito la questione non è fondata . 3 . 1 . |
| 2002-375.txt | 993 | 993 | fronteggiare questa eccezionale e transitoria situazione , il legislatore è intervenuto sui termini in questione , perché , per un | limitato | periodo di tempo , gli uffici potessero essere sgravati di alcune attività , tra cui quelle connesse all accertamento e |
| 2002-375.txt | 1301 | 1301 | deve considerarsi immune da censure una disposizione , quale quella impugnata , che in via preventiva preveda , per un | limitato | periodo di tempo , la sospensione di tali termini in una situazione di effettivo e concreto rischio di disservizio conseguente |
| 2002-468.txt | 145 | 145 | e la cessione degli stipendi , salari e pensioni dei dipendenti dalle pubbliche amministrazioni ) , il pignoramento , nei | limiti | del quinto del loro importo , delle pensioni inps per tributi dovuti allo stato . 2 . – la questione |
| 2002-520.txt | 883 | 883 | n . 345 e n . 58 del 1995 ) . 3 . – le questioni sollevate sono fondate nei | limiti | appresso chiariti . 3 . 1 . – preliminarmente , deve essere sottolineato che il problema dell utilizzo di strumenti |
| 2002-522.txt | 500 | 500 | formati dagli ufficiali giudiziari e dagli uscieri , che siano rilasciati per la prosecuzione del giudizio . in ragione dei | limiti | di tale previsione derogatoria , chi intenda procedere ad esecuzione forzata – la quale , ai sensi dell articolo 479 |
| 2003-296.txt | 471 | 471 | regioni « nel cui territorio il valore della produzione netta è realizzato » . alle medesime regioni è attribuita una | limitata | facoltà di variazione dell aliquota ( art . 16 , comma 3 ) ed il potere di disciplinare , con |
| 2003-296.txt | 1249 | 1249 | attribuito dal legislatore statale il gettito della tassa , unitamente all attività amministrativa connessa alla sua riscossione , nonché un | limitato | potere di variazione dell importo originariamente stabilito con decreto ministeriale , restando invece ferma la competenza esclusiva dello stato per |
| 2003-297.txt | 645 | 645 | attribuito dal legislatore statale il gettito della tassa , unitamente all attività amministrativa connessa alla sua riscossione , nonché un | limitato | potere di variazione dell importo originariamente stabilito con decreto ministeriale , restando invece ferma la disciplina statale per ogni altro |
| 2003-297.txt | 1320 | 1320 | osservato , non è infatti quello di una generalizzata rinuncia a crediti già maturati , dovendo , invece , ritenersi | limitato | alla cessazione , per le ragioni già viste , di un contenzioso , in atto o potenziale , relativo ad |
| 2003-311.txt | 684 | 684 | osservando che il legislatore statale , pur attribuendo alle regioni ad autonomia ordinaria il gettito della tassa unitamente ad un | limitato | potere di variazione dell importo originariamente stabilito , nonché l attività amministrativa relativa alla riscossione ed al recupero della tassa |
| 2003-345.txt | 108 | 108 | , convertito , con modificazioni , nella legge 24 marzo 1993 , n . 75 , nella parte in cui | limita | l agevolazione fiscale ai fini ici , ivi prevista , agli immobili di interesse storico o artistico , appartenenti a |
| 2003-345.txt | 305 | 305 | minore utilità economica che presentano i beni immobili di interesse storico o artistico in conseguenza del complesso di vincoli e | limiti | cui la loro proprietà è sottoposta . in relazione a tale ratio , occorre , dunque , verificare se la |
| 2003-345.txt | 410 | 410 | invece , sotto questo specifico profilo , essa sia manifestamente arbitraria e , quindi , tale da rendere incostituzionale la | limitazione | dell agevolazione fiscale su di essa basata . riguardo agli esatti termini di tale distinzione non si rinviene , peraltro |
| 2003-346.txt | 386 | 386 | . e ciò vale a maggior ragione quando , come nella specie , la questione di costituzionalità sia diretta a | limitare | e non ad ampliare l ambito del beneficio e risulti , quindi , sollevata in malam partem . passando all |
| 2003-346.txt | 707 | 707 | della sostanziale omogeneità delle due categorie di beni . né può ritenersi , sotto un diverso aspetto , superato il | limite | della manifesta irragionevolezza per il fatto che il beneficio fiscale di cui si tratta si sostanzi in un criterio di |
| 2003-360.txt | 214 | 214 | pubblica amministrazione . 2 . – la questione è fondata . questa corte ha avuto modo di affermare che un | limite | inderogabile alla discrezionalità del legislatore nella disciplina delle notificazioni è rappresentato dall esigenza di garantire al notificatario l effettiva possibilità |
| 2003-360.txt | 343 | 343 | portatori . tale differimento di efficacia , pur legittimo in linea di principio , va , tuttavia , contenuto entro | limiti | tali da non pregiudicare , sacrificando l effettiva possibilità di conoscenza dell atto da parte del destinatario , l esercizio |
| 2004-103.txt | 1548 | 1548 | dell entrata contenuta nel decreto e quello dell effettivo versamento ; ciò nella considerazione che il conguaglio avviene in ristretti | limiti | di tempo e comunque costituisce un operazione non rimessa alla discrezionalità dell amministrazione finanziaria ( sentenza n . 405 del |
| 2004-17.txt | 851 | 851 | ordine all an sia in ordine al quomodo . il legislatore statale , con la predetta disposizione , si è | limitato | ad indicare , con carattere non vincolante per l autonomia delle regioni ed in via generale e non di dettaglio |
| 2004-17.txt | 1239 | 1239 | . 119 della costituzione , in quanto disconoscendo il carattere autonomo e non più derivato della finanza regionale , porrebbe | limiti | al legislatore regionale nella definizione delle politiche di bilancio della regione . anche la regione toscana ( reg . ric |
| 2004-17.txt | 1361 | 1361 | , al di fuori ed in assenza della normativa di coordinamento , non potrebbe stabilire specifiche e puntuali disposizioni che | limitino | l autonomia finanziaria garantita alle regioni . 4 . 2 . – la questione non è fondata per le medesime |
| 2004-17.txt | 2297 | 2297 | di porre in essere anche atti di natura tecnico gestionale . la norma impugnata ha elevato a cinquemila abitanti il | limite | dimensionale degli enti locali per l applicabilità della suddetta disciplina e ha soppresso il presupposto della mancanza non rimediabile di |
| 2004-17.txt | 3497 | 3497 | lettera a ) , deve essere intesa come attribuzione al ministro per l innovazione e le tecnologie di un potere | limitato | ( per quanto riguarda le regioni ) ad un coordinamento meramente tecnico , per assicurare una comunanza di linguaggi , |
| 2004-241.txt | 234 | 234 | , omettendo ogni riferimento al sistema tributario delle regioni e degli enti locali ; con la conseguenza che gli unici | limiti | all esercizio da parte delle regioni della loro potestà impositiva sarebbero ravvisabili nella competenza statale di coordinamento , mediante principi |
| 2004-241.txt | 646 | 646 | dovrà non solo fissare i principi cui i legislatori regionali dovranno attenersi , ma anche definire gli spazi e i | limiti | entro i quali potrà esplicarsi la potestà impositiva , rispettivamente di stato , regioni ed enti locali , definendo , |
| 2004-241.txt | 708 | 708 | in tutto o in parte , agli enti autonomi , e per i quali la stessa legge riconosce già spazi | limitati | di autonomia agli enti quanto alla loro disciplina – e che perciò la stessa legislazione definiva talora come ” tributi |
| 2004-285.txt | 746 | 746 | introduceva – innovando rispetto al sistema previgente – la deducibilità dei suddetti interessi passivi dal reddito complessivo , « nei | limiti | dei redditi dei terreni dichiarati » . detta limitazione , peraltro , per effetto dell art . 14 , comma |
| 2004-285.txt | 755 | 755 | deducibilità dei suddetti interessi passivi dal reddito complessivo , « nei limiti dei redditi dei terreni dichiarati » . detta | limitazione | , peraltro , per effetto dell art . 14 , comma 1 , del medesimo decreto-legge , si applicava « |
| 2004-285.txt | 927 | 927 | 1986 – lo ha sostituito con quello della ” detraibilità ” dall imposta lorda degli interessi in questione , nei | limiti | del 27 per cento del loro ammontare ( aliquota ridotta , successivamente , prima al 22 per cento e quindi |
| 2004-285.txt | 1204 | 1204 | l altro , ha sottoposto al regime della ” detraibilità ” gli interessi passivi sui mutui agrari , « nei | limiti | dei redditi dei terreni dichiarati » ) – si applichino « a partire dal periodo di imposta in corso alla |
| 2004-285.txt | 1312 | 1312 | pure ridotta , dall imposta lorda . il rimettente ha sollevato la questione di legittimità costituzionale della disposizione stessa , | limitandosi | ad osservare che la norma denunciata , per il suo carattere asseritamente retroattivo , violerebbe l art . 53 della |
| 2004-285.txt | 1428 | 1428 | all anno fiscale 1994 , non correttamente viene richiamato dal rimettente il tema della retroattività delle norme tributarie e il | limite | di questa rappresentato dalla necessaria coerenza con una capacità contributiva attuale e non pregressa . nella specie , la norma |
| 2004-285.txt | 1454 | 1454 | coerenza con una capacità contributiva attuale e non pregressa . nella specie , la norma censurata , nel prevedere una | limitazione | della facoltà per i contribuenti di portare in detrazione gli interessi sui mutui di miglioramento agrario , pur essendo entrata |
| 2004-285.txt | 1522 | 1522 | passata ( sentenza n . 16 del 2002 ) . l evenienza della retroattività si sarebbe potuta verificare se la | limitazione | della detraibilità degli interessi passivi avesse avuto riguardo a rapporti non più espressivi di una capacità contributiva attuale . d |
| 2004-285.txt | 2279 | 2279 | conversione del predetto decreto-legge – deve ritenersi non sussistente il denunciato vizio . il rimettente , infatti , si è | limitato | ad affermare che la circostanza per la quale il d.l . n . 330 del 1994 « si pone a |
| 2004-285.txt | 2507 | 2507 | la via dell indebitamento anche per terreni di modesto reddito ) e di quelli che , conoscendo ex ante i | limiti | di detraibilità degli interessi , tale scelta abbiano compiuto dopo il 31 dicembre 1989 » . la questione non è |
| 2004-306.txt | 1074 | 1074 | del decreto legislativo n . 446 del 1997 – ha rilevato che l art . 61 , comma 4 , | limita | il trasferimento del gettito del tributo stesso « con riferimento alle province delle regioni a statuto ordinario » , e |
| 2004-37.txt | 734 | 734 | dovranno attenersi , ma anche determinare le grandi linee dell intero sistema tributario , e definire gli spazi e i | limiti | entro i quali potrà esplicarsi la potestà impositiva , rispettivamente , di stato , regioni ed enti locali . è |
| 2004-37.txt | 811 | 811 | ” , cioè dipendente dal bilancio statale , e da una disciplina statale unitaria di tutti i tributi , con | limitate | possibilità riconosciute a regioni ed enti locali di effettuare autonome scelte , ad un nuovo sistema . così che oggi |
| 2004-37.txt | 840 | 840 | effettuare autonome scelte , ad un nuovo sistema . così che oggi non si danno ancora , se non in | limiti | ristrettissimi , tributi che possano definirsi a pieno titolo ” propri ” delle regioni o degli enti locali ( cfr |
| 2004-37.txt | 964 | 964 | in tutto o in parte , agli enti autonomi , e per i quali la stessa legge riconosce già spazi | limitati | di autonomia agli enti quanto alla loro disciplina – e che perciò la stessa legislazione definiva talora come ” tributi |
| 2004-37.txt | 1248 | 1248 | fondamentale legislazione di coordinamento dettata dal parlamento nazionale , si deve tuttora ritenere preclusa alle regioni ( se non nei | limiti | ad esse già espressamente riconosciuti dalla legge statale ) la potestà di legiferare sui tributi esistenti , istituiti e regolati |
| 2004-37.txt | 1322 | 1322 | dettare norme modificative , anche nel dettaglio , della disciplina dei tributi locali esistenti . in proposito vale ovviamente il | limite | discendente dal divieto di procedere in senso inverso a quanto oggi prescritto dall art . 119 della costituzione , e |
| 2004-37.txt | 2170 | 2170 | , possono prevedere l esenzione dal pagamento dell imposta per le insegne di esercizio anche di superficie complessiva superiore al | limite | di cui al periodo precedente ” . in proposito la regione basilicata , alla censura di carattere generale già esaminata |
| 2004-37.txt | 2576 | 2576 | censure della ricorrente ( a parte quella di ordine generale già esaminata ) si sostanziano nel rilievo secondo cui sarebbe | limitata | e condizionata la potestà regolamentare dei comuni , e sarebbe del tutto irragionevole la disciplina uniforme dettata sul piano nazionale |
| 2004-37.txt | 2848 | 2848 | del d.lgs . 30 dicembre 1992 , n . 504 ) , per la liquidazione e l accertamento dell ici | limitatamente | alle annualità d imposta successive al 1998 ( primo periodo del comma 9 ) o al 1997 ( secondo periodo |
| 2004-37.txt | 4117 | 4117 | compiti e funzioni trasferiti , sia ad attribuire loro una forma di potestà impositiva autonoma , con una sia pure | limitata | possibilità di accrescere l aliquota , per finanziare la generalità delle loro funzioni , in sostituzione di trasferimenti dal bilancio |
| 2004-37.txt | 4846 | 4846 | singoli enti risulti insufficiente a consentire il recupero integrale della compartecipazione , questa ” è corrisposta al singolo ente nei | limiti | dei trasferimenti spettanti per l anno ” ( nuovo comma 4 , secondo periodo , del medesimo art . 67 |
| 2004-37.txt | 4883 | 4883 | medesimo art . 67 ) . il nuovo comma 5 dell art . 67 , a sua volta , si | limita | a spostare al 2002-2003 i riferimenti temporali per gli adempimenti , invariati , relativi all erogazione del gettito della compartecipazione |
| 2004-37.txt | 4989 | 4989 | situazione di incertezza denunciata a proposito della disciplina a regime dell addizionale ; e la riduzione della compartecipazione entro i | limiti | dei trasferimenti erariali spettanti ai singoli enti ( nuovo comma 4 , secondo periodo , dell art . 67 della |
| 2004-37.txt | 5199 | 5199 | configurata chiaramente come una compartecipazione al gettito del tributo erariale . infine , in ordine alla riduzione della compartecipazione nei | limiti | dei trasferimenti erariali spettanti ai comuni , vale il rilievo che , nella fase transitoria , già l originario art |
| 2004-372.txt | 292 | 292 | organi statali e gli enti locali , nonché l art . 121 , secondo comma , della costituzione , poiché | limiterebbe | il potere di iniziativa legislativa del consiglio regionale . secondo la difesa erariale , l art . 4 , comma |
| 2004-372.txt | 458 | 458 | sia perché potrebbe esprimere « qualcosa di diverso dal semplice rilievo sociale e dalla conseguente giuridica dignità » , nei | limiti | previsti da leggi dello stato , della convivenza tra uomo e donna fuori del vincolo matrimoniale , in riferimento a |
| 2004-372.txt | 1216 | 1216 | e 114 della costituzione . l art . 64 , comma 2 , disponendo che « la legge disciplina , | limitatamente | ai profili coperti da riserva di legge , i tributi propri degli enti locali , salva la potestà degli enti |
| 2004-372.txt | 3650 | 3650 | . la previsione statutaria di un regime di riserva assoluta di legge regionale anziché relativa è infatti ammissibile purché sia | limitata | , per non comprimere eccessivamente l autonomia degli enti locali , ai soli casi di sussistenza di ” specifiche esigenze |
| 2004-372.txt | 3848 | 3848 | . 64 , comma 2 , dello statuto , nella parte in cui prevede che ” la legge disciplina , | limitatamente | ai profili coperti da riserva di legge , i tributi propri degli enti locali , salva la potestà degli enti |
| 2004-372.txt | 4325 | 4325 | fissare i principi cui i legislatori regionali dovranno attenersi , ma anche ( … ) definire gli spazi ed i | limiti | entro i quali potrà esplicarsi la potestà impositiva , rispettivamente , di stato , regioni ed enti locali » . |
| 2004-381.txt | 2018 | 2018 | . vale , inoltre , la considerazione che la nuova norma , a differenza di quanto faceva la precedente , | limita | espressamente al 31 dicembre 2004 l effetto della sospensione medesima , confermandone e rafforzandone il carattere transitorio . |
| 2005-110.txt | 175 | 175 | sulle concessioni regionali per le aziende faunistico-venatorie in lire 6.065 per ettaro o frazione di ettaro , avrebbe rispettato il | limite | massimo fissato dalla delega legislativa conferita al governo con l art . 3 della legge 16 maggio 1970 , n |
| 2005-110.txt | 368 | 368 | più elevato » . tuttavia , secondo lo stesso giudice rimettente , il legislatore delegato avrebbe poi superato l indicato | limite | , prevedendo , al n . 16 della tariffa delle tasse sulle concessioni regionali , sempre per le aziende faunistico-venatorie |
| 2005-110.txt | 537 | 537 | eccedente quello massimo consentito dalla legge di delegazione , pari al 90 per cento del tributo regionale più elevato , | limite | questo che sarebbe stato già raggiunto con la fissazione dell ammontare di lire 6.065 quale ” tassa ettariale ” ( |
| 2005-110.txt | 1091 | 1091 | . 16 ) . ne consegue che al legislatore delegato era consentito fissare l ammontare del nuovo tributo entro il | limite | massimo di lire 18.900 ( pari al 90 % di lire 21.000 ) per ettaro o frazione di ettaro , |
| 2005-21.txt | 715 | 715 | principio della generalità dell obbligo contributivo . le proposte censure si risolvono , dunque , nella denuncia del superamento di | limiti | costituzionalmente imposti all esercizio discrezionale del potere legislativo e postulano uno scrutinio nel merito , rispetto agli evocati parametri costituzionali |
| 2005-21.txt | 1040 | 1040 | , ove quest ultima abbia comportato un incremento del prelievo fiscale , rispetto al regime precedente , superiore a certi | limiti | percentuali ed assoluti . sotto il secondo profilo , le commissioni tributarie provinciali di bergamo , cuneo e genova censurano |
| 2005-21.txt | 1648 | 1648 | da non irragionevoli motivi di politica economica e redistributiva . a regime , tale discrezionalità è esercitata dalle regioni entro | limiti | prefissati ed a partire da una certa data , ai sensi dell art . 16 , comma 3 , del |
| 2005-21.txt | 1817 | 1817 | della loro autonomia finanziaria . con riferimento , invece , alla prima applicazione del tributo – ipotesi che segna i | limiti | del presente giudizio – tali ragioni trovano il loro specifico fondamento nel carattere dell irap di tributo sostitutivo di altri |
| 2005-21.txt | 3105 | 3105 | 3 , del d.lgs . n . 446 del 1997 e successive modificazioni , la norma impugnata prevede solo una | limitata | durata del periodo transitorio di vigenza di aliquote differenziate , durata che non esula dalla comune nozione di transitorietà . |
| 2005-21.txt | 3299 | 3299 | . n . 446 del 1997 e , soprattutto , non ha trasceso la descritta logica normativa della transitorietà , | limitandosi | a consentire temporanei interventi correttivi sulle aliquote , in caso di errori nelle previsioni di aumento di gettito . 8 |
| 2005-234.txt | 1081 | 1081 | in forza del quale la disciplina censurata potrebbe essere ritenuta « non immediatamente applicabile » nella provincia , perché si | limiterebbe | a far sorgere « meri obblighi di adeguamento » della legislazione provinciale . 1 . 2 . – quanto all |
| 2005-234.txt | 1483 | 1483 | l emersione del lavoro sommerso . il denunciato art . 1-bis della legge n . 383 del 2001 non si | limiterebbe | , perciò , a fissare il principio fondamentale della gradualità dell emersione del lavoro sommerso , ma stabilirebbe una disciplina |
| 2005-234.txt | 2282 | 2282 | anche se ” non immediata ” , della norma denunciata alla provincia autonoma . l invocato art . 2 si | limita | , infatti , a differire l efficacia delle leggi statali nella suddetta provincia attraverso l attivazione di un meccanismo di |
| 2005-234.txt | 3802 | 3802 | , annoverate tra quelle che , per costante orientamento di questa corte , pongono alla potestà legislativa regionale « il | limite | cosiddetto del diritto privato , fondato sull esigenza , connessa al principio costituzionale di eguaglianza , di garantire l uniformità |
| 2005-266.txt | 521 | 521 | denunciate , nel prevedere l applicazione della soprattassa alla concessione di costituzione di azienda agrituristico-venatoria e faunistico-venatoria , travalicherebbero i | limiti | consentiti « dall art . 4 comma 5 » della legge delega ( recte : art . 3 , comma |
| 2005-266.txt | 720 | 720 | emanazione della tariffa delle sole tasse sulle concessioni regionali , la soprattassa sarebbe stata istituita dal legislatore delegato oltre i | limiti | fissati dal legislatore delegante . 2 . 1 . – l erroneità della premessa risulta evidente dalla lettura coordinata della |
| 2005-266.txt | 1592 | 1592 | « per ogni 100 lire di tassa è dovuta una soprattassa di lire 100 » ) , avrebbe superato il | limite | di aumento del venti per cento annuo stabilito dall art . 3 , comma 5 , della legge n . |
| 2005-266.txt | 1675 | 1675 | , primo comma , della costituzione , secondo cui le regioni hanno autonomia finanziaria esclusivamente « nelle forme e nei | limiti | stabiliti da leggi della repubblica » . così argomentando , tuttavia , il giudice a quo prospetta la questione in |
| 2005-275.txt | 298 | 298 | le norme denunciate – da applicarsi nel giudizio a quo – lederebbero gli evocati parametri costituzionali in quanto , nel | limitare | l originaria estensione soggettiva del beneficio fiscale di cui al citato art . 10 del decreto-legge n . 799 del |
| 2005-275.txt | 617 | 617 | 799 del 1980 . secondo la commissione tributaria centrale , l irragionevolezza deriverebbe dal fatto che le norme sopravvenute , | limitando | l applicazione del beneficio ai soggetti danneggiati residenti o domiciliati nei territori colpiti dagli eventi sismici , contrastano con l |
| 2005-275.txt | 737 | 737 | tal fine , occorre tener conto del combinato disposto della norma attributiva del beneficio e delle successive norme che la | limitano | , vagliandone la legittimità costituzionale in coerenza con il costante orientamento di questa corte , secondo cui « le disposizioni |
| 2005-275.txt | 795 | 795 | , hanno di norma carattere derogatorio e costituiscono il frutto di scelte del legislatore soggette a controllo di costituzionalità nei | limiti | della palese arbitrarietà od irrazionalità » ( v . , ex plurimis , sentenze n . 346 del 2003 e |
| 2005-280.txt | 1678 | 1678 | , e va dall interprete ricercata , soltanto una ricostruzione del sistema che non lasci il contribuente esposto , senza | limiti | temporali , all azione esecutiva del fisco » ed ha osservato che l esigenza , pur costituzionalmente inderogabile , di |
| 2005-280.txt | 3001 | 3001 | di decadenza entro il 31 dicembre del quarto anno successivo alla presentazione della dichiarazione , e che solo entro tale | limite | temporale il contribuente è obbligato a conservare la documentazione sulla base della quale ha redatto la dichiarazione . |
| 2005-303.txt | 200 | 200 | , il potere di individuare i soggetti passivi dell imposta concernente le suddette scommesse ed avrebbe perciò omesso di fissare | limiti | all arbitrio dell autorità governativa . in ordine alla questione sub b ) , la medesima commissione tributaria provinciale deduce |
| 2005-303.txt | 297 | 297 | , nell autorizzare l esercizio della potestà regolamentare governativa in materie non coperte da riserva assoluta di legge , possono | limitarsi | ad indicare le « norme generali regolatrici della materia » , anziché più restrittivi « princípi e criteri direttivi » |
| 2005-303.txt | 887 | 887 | n . 66 del 2005 e n . 239 del 2003 ) . nella specie , la norma censurata si | limita | a consentire all autorità governativa di provvedere – con regolamento da emanare ai sensi dell art . 17 , comma |
| 2005-320.txt | 575 | 575 | della norma impugnata , la funzione del secondo periodo – oggetto specifico dell impugnativa – è con evidenza quella di | limitare | gli effetti economico-finanziari di tale retroattività , escludendo la ripetibilità delle imposte già ( indebitamente ) pagate . ma proprio |
| 2005-320.txt | 597 | 597 | effetti economico-finanziari di tale retroattività , escludendo la ripetibilità delle imposte già ( indebitamente ) pagate . ma proprio siffatta | limitazione | si pone in palese contrasto con il parametro costituzionale evocato dalla corte rimettente . questa corte , infatti , ha |
| 2005-335.txt | 620 | 620 | stesso alle regioni ( comma 27 ) ed ha stabilito che l ammontare dell imposta è fissato , entro determinati | limiti | , con legge della regione entro il 31 luglio di ogni anno per l anno successivo ( comma 29 ) |
| 2005-397.txt | 583 | 583 | estrattivo , edilizio , lapideo e metallurgico . 4 . – la prima questione – concernente il superamento del ricordato | limite | temporale fissato dall art . 3 , comma 29 , della legge statale n . 549 del 1995 – è |
| 2005-397.txt | 667 | 667 | regioni ed alle province ( comma 27 ) e stabilendo che l ammontare dell imposta sia fissato , entro determinati | limiti | , mediante legge della regione entro il 31 luglio di ogni anno per l anno successivo , con l ulteriore |
| 2005-397.txt | 918 | 918 | 117 , secondo comma , lettera e ) , cost . , e che è preclusa , se non nei | limiti | riconosciuti dalla legge statale , la potestà delle regioni di legiferare su tale imposta . 4 . 2 . – |
| 2005-397.txt | 1106 | 1106 | ) dell art . 3 della legge statale n . 549 del 1995 , per il quale il superamento del | limite | temporale del 31 luglio nella promulgazione della legge regionale comporta , invece , la proroga per tutto l anno solare |
| 2005-397.txt | 1264 | 1264 | l aumento di detto tributo speciale acquisterà efficacia . 5 . – la seconda questione – concernente il superamento del | limite | massimo del tributo fissato dall art . 3 , comma 29 , della legge statale n . 549 del 1995 |
| 2005-397.txt | 1447 | 1447 | ad opera dell art . 26 della legge n . 62 del 2005 , che ha modificato non solo i | limiti | quantitativi del tributo speciale , ma anche le stesse categorie dei rifiuti di riferimento . in particolare , il menzionato |
| 2005-397.txt | 1532 | 1532 | i rifiuti inerti di cui all articolo 2 del decreto ministeriale 13 marzo 2003 » ed ha altresí ridotto il | limite | massimo del tributo speciale in esame , portandolo da lire 20 per chilogrammo di rifiuti conferiti in discarica ( corrispondenti |
| 2005-455.txt | 1716 | 1716 | facendo applicazione del citato comma 22 dell art . 2 della legge n . 350 del 2003 , si è | limitata | a dichiarare cessata la materia del contendere con riguardo a leggi regionali promulgate appunto nel 2003 , senza affermare l |
| 2005-455.txt | 2040 | 2040 | automobilistica regionale , il legislatore statale , pur attribuendo alle regioni ad autonomia ordinaria il gettito della tassa ed un | limitato | potere di variazione dell importo originariamente stabilito , oltre che l attività amministrativa concernente la riscossione , i rimborsi , |
| 2005-462.txt | 223 | 223 | è incompleto , o quanto meno genera incertezza , perché riconosce ” il diritto al rimborso ” senza espressamente rammentare | limiti | temporali » ; osserva altresì che « la legislazione tributaria si rivolge ad una platea vastissima di destinatari » e |
| 2005-462.txt | 341 | 341 | ex plurimis , sentenze numeri 360 del 2005 e 384 del 1999 ) . nella specie , il ricorrente si | limita | , invece , a denunciare genericamente il contrasto fra le norme censurate e gli evocati parametri costituzionali , senza indicare |
| 2005-462.txt | 415 | 415 | in via generale che , in materia di tasse automobilistiche , è stato attribuito alle regioni dal legislatore statale un | limitato | , autonomo potere normativo di variazione dell importo delle tasse stesse , oltre che il gettito ed ogni potestà amministrativa |
| 2005-462.txt | 660 | 660 | impugnata , perché questa riconosce detto diritto in caso di perdita di possesso dell autoveicolo , « senza espressamente rammentare | limiti | temporali » . tale censura è intrinsecamente contraddittoria , perché il ricorrente , da un lato , nel denunciare la |
| 2005-66.txt | 271 | 271 | trasporti ) , e del difetto dei motivi di sanità e di sicurezza , i quali soltanto potrebbero giustificare le | limitazioni | al diritto di circolazione ; con l art . 3 cost . , poiché nell accesso ad un servizio pubblico |
| 2005-66.txt | 394 | 394 | all arbitrio dell autorità , in difetto della indicazione di criteri idonei a delimitarne la discrezionalità e della previsione di | limiti | minimi e massimi . 2 . – le censure non sono fondate . 2 . 1 . – la legge |
| 2005-66.txt | 877 | 877 | violazione della riserva di legge e per il difetto dei motivi di sanità e sicurezza che soltanto potrebbero giustificare una | limitazione | del diritto di circolazione . entrambe le censure sono infondate . ed infatti , oltre alla considerazione che le lamentate |
| 2005-66.txt | 898 | 898 | del diritto di circolazione . entrambe le censure sono infondate . ed infatti , oltre alla considerazione che le lamentate | limitazioni | al diritto di circolazione risultano comunque poste con lo strumento della legge , è sufficiente osservare , quanto alla doglianza |
| 2005-66.txt | 928 | 928 | strumento della legge , è sufficiente osservare , quanto alla doglianza relativa alla pretesa insussistenza delle ragioni che consentono di | limitare | il predetto diritto , che con la sentenza n . 264 del 1996 questa corte ha affermato che ” il |
| 2005-66.txt | 1045 | 1045 | disciplina che gli utenti debbono osservare ed alle eventuali prestazioni che essi sono tenuti a compiere . la tipologia dei | limiti | ( divieti , diversità temporali o di utilizzazioni , subordinazione a certe condizioni ) viene articolata dalla pubblica autorità tenendo |
| 2005-66.txt | 1144 | 1144 | che queste rispondano a criteri di ragionevolezza . ” in ragione di ciò , si può quindi concludere che le | limitazioni | in esame sono giustificate in funzione di altri interessi pubblici egualmente meritevoli di tutela , quali quelli attinenti al buon |
| 2005-72.txt | 698 | 698 | apposita struttura di gestione centralizzata abbia provveduto ai conteggi ed alle operazioni di propria competenza . gli atti impugnati si | limitano | , attraverso l istituzione di codici-tributo , a fornire istruzioni sulle modalità di versamento delle imposte e , pertanto , |
| 2005-73.txt | 858 | 858 | sfera di competenza costituzionale dell ente confliggente . gli atti oggetto del conflitto non possiedono questa caratteristica . essi si | limitano | a regolare le modalità di versamento del contributo unificato , senza incidere sull assegnazione della quota spettante alla regione siciliana |
| 2006-02.txt | 415 | 415 | , n . 133 ) – che pone il divieto di superare , nella determinazione dell addizionale , l indicato | limite | dell 1,4 % del reddito imponibile . né , sempre ad avviso del giudice a quo , la denunciata violazione |
| 2006-02.txt | 438 | 438 | % del reddito imponibile . né , sempre ad avviso del giudice a quo , la denunciata violazione di questo | limite | potrebbe ritenersi sanata dal sopravvenuto art . 3 , comma 1 , lettera a ) , della legge statale 27 |
| 2006-02.txt | 514 | 514 | regionale e locale sino al completamento dell iter propedeutico alla definizione dei meccanismi strutturali del federalismo fiscale – si sarebbe | limitata | a sospendere temporaneamente gli aumenti dell addizionale regionale all irpef non confermativi delle aliquote in vigore nel 2002 e deliberati |
| 2006-02.txt | 1181 | 1181 | lettera e ) , cost . , e che è precluso alle regioni integrare detta disciplina , se non nei | limiti | stabiliti dalla legislazione statale . tuttavia , lo stesso rimettente , nella specie , ricostruisce in modo inesatto la normativa |
| 2006-02.txt | 1417 | 1417 | per il 2002 e quindi , in riferimento alle classi di reddito piú elevate , un aliquota complessivamente superiore al | limite | massimo dell 1,4 % del reddito imponibile fissato dall art . 50 , comma 3 , secondo periodo , del |
| 2006-02.txt | 1509 | 1509 | 1 della legge n . 405 del 2001 , ha consentito , in via eccezionale , il superamento del suddetto | limite | massimo dell addizionale , ma solo per l anno 2002 ( « limitatamente all anno 2002 » ) . conclude |
| 2006-02.txt | 1522 | 1522 | via eccezionale , il superamento del suddetto limite massimo dell addizionale , ma solo per l anno 2002 ( « | limitatamente | all anno 2002 » ) . conclude , pertanto , per l illegittimità costituzionale della norma censurata , che ha |
| 2006-02.txt | 2321 | 2321 | , alcun obbligo per le regioni di determinare gli aumenti dell addizionale singulatim , anno per anno , ma si | limita | a stabilire che i ” provvedimenti ” di aumento debbono essere pubblicati « nella gazzetta ufficiale non oltre il 30 |
| 2006-02.txt | 2843 | 2843 | la scelta del legislatore regionale di articolare l addizionale all irpef secondo scaglioni crescenti di reddito non solo rispetta i | limiti | di imposizione posti dalla legge statale , ma sviluppa coerentemente , a livello regionale , la struttura tipicamente ” progressiva |
| 2006-02.txt | 3057 | 3057 | della progressività dell addizionale , ma dell esercizio dell autonomo potere degli enti territoriali di liberamente prevedere – entro i | limiti | stabiliti dalla legge statale – aliquote anche non progressive della stessa addizionale che possono risultare tra loro diverse . e |
| 2006-107.txt | 52 | 52 | legge regionale 2 maggio 1980 , n . 30 , e successive modificazioni ed integrazioni . variazione tariffa ) , | limitatamente | ai commi 1 – quale sostituito dall art . 1 della legge della regione lazio 20 marzo 1995 , n |
| 2006-107.txt | 214 | 214 | 3 ( modifiche al titolo v della parte seconda della costituzione ) , in quanto le norme censurate eccederebbero i | limiti | previsti dalla norma statale interposta di cui all art . 3 , comma 5 , della legge 16 maggio 1970 |
| 2006-107.txt | 494 | 494 | intervenuto l incremento statale . non avendo il legislatore regionale soddisfatto tale condizione , le disposizioni censurate avrebbero ecceduto i | limiti | fissati dalla norma interposta , ponendosi così in contrasto con gli evocati parametri costituzionali . 2 . – preliminarmente , |
| 2006-107.txt | 825 | 825 | della parte ii della costituzione . il tribunale rimettente , infatti , deduce che le norme censurate hanno ecceduto i | limiti | posti al legislatore regionale dalla norma statale interposta di cui all art . 3 , comma 5 , della legge |
| 2006-107.txt | 1045 | 1045 | giugno 1991 , n . 230 ) . ai sensi della medesima disposizione , tale potere è soggetto ai seguenti | limiti | : gli aumenti della tariffa possono essere disposti « ogni anno » ; le norme che dispongono l aumento devono |
| 2006-107.txt | 1440 | 1440 | il secondo comma del testo originario di questo articolo attribuiva alle regioni il potere di disporre , entro il solo | limite | del venti per cento delle tasse regionali vigenti nel periodo precedente , maggiorazioni delle tasse sulle concessioni regionali « ad |
| 2006-107.txt | 1679 | 1679 | 1990 , che ha portato all attuale formulazione della menzionata disposizione interposta . detta sostituzione , infatti , si è | limitata | ad estendere all intero anno la possibilità di esercitare il potere di aumento , con effetti dall anno successivo , |
| 2006-107.txt | 2035 | 2035 | che dispone l aumento delle tasse sulle concessioni governative . con tale formulazione , infatti , il legislatore statale si | limita | ad assumere come percentuale di aumento consentita alle regioni quella stabilita per l incremento delle tasse sulle concessioni governative dalla |
| 2006-107.txt | 2408 | 2408 | 1995 , nella perdurante vigenza della predetta norma statale . sono stati , pertanto , rispettati dalla regione lazio i | limiti | stabiliti dalla norma interposta per l esercizio del potere di aumentare detta tassa di rinnovo in misura superiore al venti |
| 2006-107.txt | 2467 | 2467 | del potere medesimo prospettata dal rimettente . 5 . – la norma censurata , dunque , non avendo ecceduto detti | limiti | , non ha violato gli articoli 117 e 119 cost . , nel testo anteriore alla riforma del titolo v |
| 2006-334.txt | 544 | 544 | ricorso in via principale avverso l art . 39 del decreto-legge n . 269 del 2003 , ma si è | limitata | a proporre conflitto avverso atti amministrativi che sarebbero meramente applicativi di tale norma . infatti , quest ultima , contrariamente |
| 2006-334.txt | 972 | 972 | 14-bis del d.p.r . 26 ottobre 1972 , n . 640 ( imposta sugli spettacoli ) , il legislatore ha | limitato | agli apparecchi e congegni per il gioco di cui al settimo comma dell art . 110 del regio decreto 18 |
| 2006-334.txt | 1469 | 1469 | siciliana , gli atti oggetto del conflitto non attribuiscono il gettito del prelievo erariale unico allo stato , ma si | limitano | a fornire istruzioni sulle modalità di versamento delle imposte . essi vanno inquadrati nell articolato sistema normativo delineato dal decreto |
| 2006-412.txt | 174 | 174 | le norme statali che regolano il tributo speciale per il deposito dei rifiuti in discarica e la conseguente violazione dei | limiti | di esercizio della potestà legislativa regionale nella materia del sistema tributario dello stato appartenente alla competenza legislativa esclusiva statale . |
| 2006-412.txt | 906 | 906 | , con la conseguenza che l esercizio della potestà legislativa delle regioni riguardo a tale tributo è ammesso solo nei | limiti | consentiti dalla legge statale . si tratta , infatti , di un tributo che va considerato statale e non già |
| 2006-412.txt | 1148 | 1148 | della legge regionale n . 34 del 2005 – è fondata . la norma censurata eccede , infatti , i | limiti | fissati dalla norma statale quanto alla fonte regionale utilizzabile per la regolamentazione delle modalità di versamento del tributo speciale ( |
| 2006-412.txt | 2142 | 2142 | il combinato disposto dei citati commi 31 e 32 dell art . 3 della legge n . 549 del 1995 | limita | , nel caso di esercizio di attività di discarica abusiva , l applicazione delle menzionate misure agevolative alle violazioni degli |
| 2006-413.txt | 343 | 343 | e , di conseguenza , l esercizio della potestà legislativa delle regioni riguardo a tale tributo è ammesso solo nei | limiti | consentiti dalla legge statale . si tratta , infatti , di un tributo che va considerato statale e non già |
| 2006-75.txt | 982 | 982 | nella materia predetta deve esercitarsi « in armonia con i principi fondamentali stabiliti dalle leggi dello stato » e deve | limitarsi | all « istituzione di tributi regionali prevista nell articolo 51 » . quest ultimo articolo , a sua volta , |
| 2006-75.txt | 1384 | 1384 | tributi comunali che , come l ici , sono invece previsti e istituiti esclusivamente dalla legge statale e , nei | limiti | da questa indicati , disciplinati dai regolamenti comunali . 4 . 2 . – infine , la regione friuli-venezia giulia |
| 2007-109.txt | 95 | 95 | cui non prevede , tra i poteri istruttori delle commissioni tributarie , quello di ordinare alle parti , pur nei | limiti | dei fatti dedotti , di produrre documenti ritenuti necessari ai fini della decisione . 2 . – la questione non |
| 2007-191.txt | 925 | 925 | dal primo periodo del comma 2 ( « con esclusivo riferimento alla questione oggetto dell istanza di interpello , e | limitatamente | al richiedente » ) , riguarda solo l amministrazione finanziaria , in quanto il terzo periodo dello stesso comma stabilisce |
| 2007-193.txt | 1012 | 1012 | n . 296 del 2003 ) , sicché compete allo stato ( e non alla regione , se non nei | limiti | previsti dalla legge statale ) la disciplina del tributo , se del caso mediante norme di dettaglio ( sentenze n |
| 2007-193.txt | 1222 | 1222 | delle regioni nel settore della tutela della salute ed in particolare nell ambito della gestione del servizio sanitario può incontrare | limiti | alla luce degli obiettivi della finanza pubblica e del contenimento della spesa . l art . 4 , comma 3 |
| 2007-202.txt | 1238 | 1238 | víola gli evocati parametri costituzionali o perché invade la sfera di competenza legislativa residuale delle regioni o perché non si | limita | a fissare princípi fondamentali in materia di competenza legislativa concorrente o , comunque , perché non rispetta il principio di |
| 2007-202.txt | 1714 | 1714 | per l ormai trascorso anno finanziario 2006 , « a titolo iniziale e sperimentale » ( comma 337 ) , | limitatamente | « al periodo di imposta 2005 » ( come stabilito , in via di interpretazione autentica , dall art . |
| 2007-202.txt | 2333 | 2333 | contribuente , sia pure con la necessaria mediazione dello stato , il quale non effettua una spesa , ma si | limita | , in esecuzione del vincolo di destinazione impresso dal medesimo contribuente , a corrispondere l indicata quota d imposta ad |
| 2007-202.txt | 2976 | 2976 | vincolato al finanziamento di una determinata spesa pubblica nelle materie di competenza legislativa regionale richiamate dalle ricorrenti , ma si | limitano | a conferire una mera evidenza contabile alle quote del 5 per mille incassate . non sussistendo detto fondo , non |
| 2007-270.txt | 1884 | 1884 | tempestivamente . in conclusione , la mera non coincidenza del periodo d imposta con l anno solare non giustifica la | limitazione | dell estensione del condono disposta dalla norma censurata . ne conseguono la violazione del principio di uguaglianza e , pertanto |
| 2007-330.txt | 140 | 140 | disporre che « non si fa luogo a restituzione di imposte , soprattasse e pene pecuniarie già pagate » , | limita | gli effetti del primo periodo dell unico comma dello stesso art . 4 ( composto da due soli periodi ) |
| 2007-330.txt | 1799 | 1799 | per il regime ordinario dell iva ) . il censurato secondo periodo dello stesso comma dell indicato art . 4 | limita | la retroattività di detto primo periodo , escludendo la ripetibilità ( « restituzione » ) di quanto pagato dal contribuente |
| 2007-330.txt | 1862 | 1862 | dell efficacia delle manifestazioni tacite di volontà poste in essere in data anteriore al 7 gennaio 1998 . proprio tale | limitazione | comporta la violazione del principio di uguaglianza evocato dal giudice rimettente quale parametro di costituzionalità . come piú volte precisato |
| 2007-330.txt | 2001 | 2001 | contraddizione tra la finalità di interpretazione autentica dell art . 4 della legge n . 342 del 2000 e la | limitazione | degli effetti economici e finanziari di tale interpretazione , si risolve in una ingiustificata disparità di trattamento tra i soggetti |
| 2007-330.txt | 2275 | 2275 | rilevata discriminazione può consistere – come sostenuto dalla difesa erariale – nell obiettivo , discrezionalmente perseguito dal legislatore , di | limitare | , in materia di imposta sul valore aggiunto , l utilizzo dell eccedenza detraibile al riporto di essa in detrazione |
| 2007-330.txt | 2351 | 2351 | neppure la difesa erariale è stata in grado di indicare le ragioni di un simile divieto di rimborso , oltretutto | limitato | al solo periodo anteriore al 7 gennaio 1998 . in particolare , una volta riconosciuta dal legislatore la possibilità di |
| 2007-330.txt | 2454 | 2454 | in tempi brevi ( artt . 30 e 38-bis del d.p.r . n . 633 del 1972 ) . la | limitazione | dell utilizzo del credito d imposta al computo in detrazione nell anno successivo potrebbe porre , infatti , in condizione |
| 2007-330.txt | 2650 | 2650 | ” ( in forza della disposizione denunciata ) . 4 . – la pronuncia di illegittimità costituzionale va mantenuta nei | limiti | del petitum e , quindi , va circoscritta alla disposizione che vieta la « restituzione di imposte » in materia |
| 2007-350.txt | 309 | 309 | riordinando la precedente , come stabilito dalla legge di delega n . 288 del 1998 , ed eccedendo perciò i | limiti | della delega , in violazione dell art . 76 cost . ; d ) dell art . 4 , comma |
| 2007-350.txt | 542 | 542 | cui il giudice a quo , in riferimento alle censure parametrate all art . 76 della costituzione , si sarebbe | limitato | a riportare le allegazioni della ricorrente nel giudizio principale , senza alcuna propria valutazione , è smentita dal fatto che |
| 2007-350.txt | 880 | 880 | riserva di legge di cui all art . 23 cost . va inteso in senso relativo , in quanto si | limita | a porre al legislatore l obbligo di determinare preventivamente sufficienti criteri direttivi di base e linee generali di disciplina della |
| 2007-350.txt | 979 | 979 | da quelle tris o ad esse assimilabili ( imposta costituente l oggetto del giudizio a quo ) fornisce criteri e | limiti | idonei a soddisfare , anche in tema di base imponibile , il disposto dell evocato art . 23 cost . |
| 2007-350.txt | 1632 | 1632 | determinata in misura tale da non compromettere la suddetta invarianza del livello del gettito complessivo . nell àmbito di tale | limite | generale , l entità del finanziamento del coni trova l ulteriore limite quantitativo dell effettivo fabbisogno dell ente , quale |
| 2007-350.txt | 1644 | 1644 | del gettito complessivo . nell àmbito di tale limite generale , l entità del finanziamento del coni trova l ulteriore | limite | quantitativo dell effettivo fabbisogno dell ente , quale risulta dai bilanci approvati e controllati . in conclusione , l indicazione |
| 2007-350.txt | 1713 | 1713 | del coni ( proprie ed in relazione ai servizi resi in ambito sportivo ) induce a ritenere obiettivamente e ragionevolmente | limitata | la discrezionalità dell amministrazione nella integrazione tecnica della base imponibile dell imposta unica e ad escludere , pertanto , la |
| 2007-350.txt | 1999 | 1999 | materia di imposta sulle scommesse diverso da quello individuato nella normativa precedente , così istituendo una nuova imposta e non | limitandosi | a riordinare la precedente , come stabilito dalla legge di delega n . 288 del 1998 , non è fondata |
| 2007-350.txt | 2826 | 2826 | di dati che il legislatore delegato , nell indispensabile opera di riordino del settore ( che ovviamente non può essere | limitato | ad una sola legge , ma deve tener conto della stratificazione normativa creatasi nel tempo sulla « imposta unica » |
| 2007-350.txt | 3229 | 3229 | della parte , dalle citate pronunce di questa corte non è dato inferire che la norma denunciata abbia ecceduto i | limiti | della legge di delegazione . la legge n . 662 del 1996 , oggetto di quelle pronunce , conteneva una |
| 2007-350.txt | 3449 | 3449 | delegata ( d.lgs . n . 504 del 1998 ) , la quale , come sopra rilevato , si è | limitata | a prendere atto della tassabilità dei concessionari , in quanto , nel sistema legislativo da riordinare , era già possibile |
| 2007-350.txt | 3700 | 3700 | contributiva , nei termini sopra esposti , è preclusa alla commissione tributaria , in questa sede . la commissione deve | limitarsi | a valutare il processo che determina il solo calcolo dell imposta unica » . da quanto richiamato emerge la contraddittorietà |
| 2007-366.txt | 1699 | 1699 | sono iscritte » le persone fisiche contribuenti . la questione è fondata . questa corte ha affermato che « un | limite | inderogabile alla discrezionalità del legislatore nella disciplina delle notificazioni è rappresentato dall esigenza di garantire al notificatario l effettiva possibilità |
| 2007-366.txt | 1764 | 1764 | del 2003 ; si veda anche la sentenza n . 346 del 1998 ) . le norme censurate violano detto | limite | , perché , equiparando la situazione del contribuente residente all estero e iscritto nell aire a quella del contribuente che |
| 2007-366.txt | 2042 | 2042 | ferma l esclusione dell applicabilità dell art . 142 cod . proc . civ . , il legislatore ha inteso | limitare | l inconveniente denunciato dal rimettente , seguendo la diversa via della « spedizione a mezzo di lettera raccomandata con avviso |
| 2007-366.txt | 2240 | 2240 | agli atti esecutivi e , in particolare , all avviso di vendita . in punto di rilevanza il tribunale si | limita | a osservare che « è dirimente la questione concernente la regolarità della notificazione dell avviso di vendita » , senza |
| 2007-451.txt | 311 | 311 | ricorrente , la disposizione impugnata , estendendo la suddetta agevolazione a casi non previsti dalla normativa statale , eccederebbe i | limiti | fissati in materia dal legislatore statale al legislatore regionale , il quale , pertanto , avrebbe esercitato una potestà normativa |
| 2007-451.txt | 403 | 403 | automobilistica regionale , il legislatore statale , pur attribuendo alle regioni ad autonomia ordinaria il gettito della tassa ed un | limitato | potere di variazione dell importo originariamente stabilito , oltre che l attività amministrativa concernente la riscossione , i rimborsi , |
| 2007-451.txt | 916 | 916 | a tale conclusione la regione resistente ha obiettato che la norma impugnata avrebbe portata soltanto interpretativa , in quanto si | limiterebbe | a fornire una doverosa interpretazione secundum constitutionem della norma statale , la quale , se diversamente interpretata , escluderebbe irragionevolmente |
| 2007-451.txt | 980 | 980 | « autovetture » . l obiezione è , però , infondata , perché la regione non potrebbe mai eccedere i | limiti | della propria competenza legislativa intervenendo , con legge interpretativa o innovativa , su una legge statale , neppure adducendo la |
| 2007-55.txt | 364 | 364 | casi relativi alla assegnazione e distribuzione del ricavato della vendita » , non essendo « in quella fase ipotizzabile una | limitazione | della tutela dei corrispondenti diritti soggettivi » ai particolari rimedi amministrativi endoprocedimentali ; in particolare , fin dal 1971 ( |
| 2008-102.txt | 1889 | 1889 | dell armonia con i princípi del sistema tributario statale , mentre le regioni a statuto ordinario sono assoggettate al duplice | limite | costituito dall obbligo di esercitare il proprio potere di imposizione in coerenza con i princípi fondamentali di coordinamento e dal |
| 2008-102.txt | 2368 | 2368 | , dall altra , che l esercizio del potere esclusivo delle regioni di autodeterminazione del prelievo è ristretto a quelle | limitate | ipotesi di tributi , per la maggior parte ” di scopo ” o ” corrispettivi ” , aventi presupposti diversi |
| 2008-102.txt | 2547 | 2547 | regionali dovranno attenersi , ma anche determinare le grandi linee del sistema tributario , e definire gli spazi e i | limiti | entro i quali potrà esplicarsi la potestà impositiva , rispettivamente , di stato , regioni ed enti locali » . |
| 2008-102.txt | 2673 | 2673 | , 397 e 335 del 2005 ; n . 431 del 2004 ) . solo per quanto riguarda le suddette | limitate | ipotesi di tributi propri aventi presupposti diversi da quelli dei tributi statali , la corte ha riconosciuto sussistere il potere |
| 2008-102.txt | 2830 | 2830 | di quanto sopra , la disciplina costituzionale applicabile nel caso di specie , occorre pertanto accertare se il suddetto duplice | limite | fissato al legislatore tributario regionale dagli artt . 117 e 119 cost . , come interpretati dalla giurisprudenza costituzionale sopra |
| 2008-102.txt | 2860 | 2860 | e 119 cost . , come interpretati dalla giurisprudenza costituzionale sopra richiamata , sia o no piú stringente rispetto al | limite | fissato dallo statuto speciale . occorre , cioè , verificare se l « armonia con i princípi del sistema tributario |
| 2008-102.txt | 3409 | 3409 | ; un simile divieto non è , invece , desumibile dallo statuto speciale della regione sardegna , il quale si | limita | ad esigere che i tributi propri regionali siano in armonia con i princípi del sistema tributario dello stato . né |
| 2008-102.txt | 5480 | 5480 | dell ammissibilità del ricorso . infatti , come affermato dalla sentenza n . 533 del 2002 , tale deliberazione può | limitarsi | a « indicare le specifiche disposizioni che si ritiene [ … ] eccedano la competenza » della regione , « |
| 2008-102.txt | 5579 | 5579 | , lettera h ) [ già i ) ] , dello statuto speciale . la corte deve , pertanto , | limitarsi | ad accertare se detto prelievo sia « in armonia » con il principio del sistema tributario statale espresso dall art |
| 2008-102.txt | 6701 | 6701 | e , in particolare , dalla coesistenza dei due menzionati contraddittori indirizzi di politica fiscale : quello statale , che | limita | la tassazione alle plusvalenze in ragione del verificarsi delle condizioni previste dal citato art . 67 , comma 1 , |
| 2008-102.txt | 6940 | 6940 | rubricata , diversamente dalla prima , « imposta regionale sulle plusvalenze delle seconde case ad uso turistico » , si | limita | a modificare la disciplina originaria del prelievo regionale , eliminando la tassazione delle plusvalenze derivanti da cessioni effettuate nel quinquennio |
| 2008-102.txt | 7179 | 7179 | evidenziata contraddizione fra la ratio ispiratrice del tributo regionale censurato e la scelta di politica fiscale del legislatore statale di | limitare | la tassazione alle sole plusvalenze realizzate nel quinquennio è accentuata dal rilievo che la norma denunciata , in entrambe le |
| 2008-102.txt | 9317 | 9317 | a seconda del pregio degli immobili ; c ) non ha obiettivi di coordinamento del sistema tributario , ma si | limita | a istituire una singola imposta e , perciò , non è riconducibile alla materia del coordinamento del sistema tributario , |
| 2008-102.txt | 9569 | 9569 | dello statuto della regione sardegna . diversamente dalle censure relative alle altre imposte regionali , la difesa erariale non si | limita | ad affermare che l imposta regionale sulle seconde case ad uso turistico non attiene alla materia ” turismo ” , |
| 2008-102.txt | 11246 | 11246 | patrimoniale dell imposta fa venire meno tale premessa e rende , perciò , prive di fondamento le indicate giustificazioni della | limitazione | del novero dei soggetti passivi d imposta . 7 . 6 . – da quanto precede deriva che la censurata |
| 2008-102.txt | 11621 | 11621 | delle situazioni giuridiche soggettive sugli immobili situati nella sfera di competenza territoriale dell ente impositore ( salvo , beninteso , | limitate | esenzioni soggettive od oggettive che non ne mutino la natura ) , siano essi fiscalmente domiciliati o non domiciliati nel |
| 2008-102.txt | 12663 | 12663 | con il secondo ricorso . la norma mantiene , infatti , sostanzialmente immutata la struttura originaria del prelievo regionale , | limitandosi | ad eliminare l esclusione dalla tassazione per i soggetti nati in sardegna e i loro coniugi e figli . come |
| 2008-102.txt | 13382 | 13382 | a seconda del pregio degli immobili ; c ) non ha obiettivi di coordinamento del sistema tributario , ma si | limita | a istituire una singola imposta , e perciò non è riconducibile alla materia del coordinamento del sistema tributario , di |
| 2008-102.txt | 14120 | 14120 | sul quale non può esercitare poteri » , cioè il mare , « soggetto solo al potere statale entro i | limiti | del mare territoriale » ; b ) con l art . 53 cost . , sia perché , con riguardo |
| 2008-102.txt | 14862 | 14862 | per la navigazione da diporto , quello secondo cui il mare sarebbe « soggetto solo al potere statale entro i | limiti | del mare territoriale » : tuttavia , tale principio , per come è formulato dal ricorrente , non solo è |
| 2008-102.txt | 16592 | 16592 | comunicato all autorità marittima da parte degli organizzatori ; nonché per la sosta tecnica degli aeromobili e delle imbarcazioni , | limitatamente | al tempo necessario per l effettuazione della stessa ; c ) l esenzione non è piú prevista per le navi |
| 2008-102.txt | 16932 | 16932 | i presupposti delle imposte regionali non possono « essere individuati fuori del [ … ] territorio » della regione ( | limitato | dall art . 1 dello statuto alla « sardegna con le sue isole » ) ; e ) con gli |
| 2008-102.txt | 17864 | 17864 | quale ragione la competenza legislativa attribuita dallo statuto regionale alla regione autonoma sardegna in materia di tributi propri dovrebbe essere | limitata | da una disposizione della costituzione dettata per disciplinare il riparto delle competenze legislative tra lo stato e le regioni a |
| 2008-102.txt | 17984 | 17984 | che l applicazione dell art . 117 , secondo comma , lettera e ) , cost . , comporterebbe una | limitazione | dell autonomia legislativa della regione sardegna quale prevista dallo statuto . inoltre il ricorrente , in violazione del suo onere |
| 2008-102.txt | 18093 | 18093 | dell art . 117 , secondo comma , lettera e ) , cost . , in quanto il ricorrente si | limita | ad affermare – senza ulteriori precisazioni – che la norma censurata , investendo la « materia della concorrenza » , |
| 2008-102.txt | 18188 | 18188 | testo normativo , e , dall altro , prospetta i motivi di illegittimità costituzionale in modo oscuro e generico , | limitandosi | ad affermare la violazione del suddetto art . 3 , « la cui tutela nella iniziativa economica è affidata alla |
| 2008-102.txt | 18306 | 18306 | i presupposti delle imposte regionali non possono « essere individuati fuori del [ … ] territorio » della regione ( | limitato | dall art . 1 dello statuto alla « sardegna con le sue isole » ) . il ricorrente muove , |
| 2008-102.txt | 18651 | 18651 | tratti di acque del mare territoriale o di acque del demanio marittimo » , in quanto occorre solo verificare i | limiti | della potestà normativa della regione , con la conseguenza che « neppure può dirsi che il mare territoriale sia una |
| 2008-102.txt | 18680 | 18680 | conseguenza che « neppure può dirsi che il mare territoriale sia una nozione rilevante [ … ] per stabilire i | limiti | territoriali dell efficacia della legge regionale » ; e ciò perché , « anche se il mare territoriale non facesse |
| 2008-102.txt | 18833 | 18833 | mero àmbito spaziale in relazione al quale la legge regionale è legittimata a prevedere fattispecie ed effetti giuridici , nei | limiti | in cui ciò sia consentito dalle attribuzioni legislative della regione . in generale , non v è dubbio che la |
| 2008-102.txt | 19036 | 19036 | del sistema tributario statale richiamati dall art . 8 , lettera h ) , dello statuto medesimo non pongono alcun | limite | alla potestà impositiva della regione . invero , tra i princípi del sistema tributario statale il ricorrente correttamente menziona quello |
| 2008-102.txt | 19110 | 19110 | ” e delle ” acque interne ” ) , senza fornire alcuna adeguata giustificazione di tale sua opzione ermeneutica e | limitandosi | a richiamare il testo dell art . 1 , primo comma , dello statuto , secondo cui « la sardegna |
| 2008-102.txt | 20069 | 20069 | dei soggetti passivi con il territorio . una tale ratio posta a fondamento della commisurazione del tributo non supera i | limiti | della non arbitrarietà e della ragionevolezza che la regione resistente deve rispettare nell esercizio della sua discrezionalità legislativa . analoghe |
| 2008-102.txt | 20146 | 20146 | compreso tra il 1 giugno ed il 30 settembre di ciascun anno ( esclusi i casi di sosta tecnica , | limitatamente | al tempo necessario per l effettuazione della stessa ) , nella misura : a ) di € 150,00 per gli |
| 2008-102.txt | 21566 | 21566 | . 117 cost . , norme comunitarie come elementi integrativi del parametro di costituzionalità ; 2 ) quali siano i | limiti | entro cui le norme comunitarie possono essere prese in considerazione da questa corte come elemento integrativo del parametro in sede |
| 2008-102.txt | 21680 | 21680 | cost . , prevedendo che l italia « consente , in condizioni di parità con gli altri stati , alle | limitazioni | di sovranità necessarie ad un ordinamento che assicuri la pace e la giustizia fra le nazioni » , ha permesso |
| 2008-102.txt | 21890 | 21890 | materie oggetto dei trattati medesimi . le norme comunitarie vincolano in vario modo il legislatore interno , con il solo | limite | dell intangibilità dei princípi fondamentali dell ordinamento costituzionale e dei diritti inviolabili dell uomo garantiti dalla costituzione ( ex multis |
| 2008-102.txt | 22472 | 22472 | comma , cost . , quale elemento integrante il parametro di costituzionalità . 8 . 2.8.2 . – quanto ai | limiti | entro cui dette norme possono essere prese in considerazione come elemento integrativo del parametro in sede di giudizio di costituzionalità |
| 2008-102.txt | 22595 | 22595 | , anche nei giudizi in via principale , la corte costituzionale dichiara quali sono le disposizioni legislative illegittime , nei | limiti | dei parametri costituzionali e dei motivi di censura indicati nell atto introduttivo del giudizio ) , il giudizio di legittimità |
| 2008-102.txt | 22703 | 22703 | considerazione norme costituzionali non evocate a parametro solo ove in esse rinvenga il fondamento giustificativo della norma censurata . tale | limitazione | del principio iura novit curia ( il quale è applicabile in misura ben piú ampia nei giudizi comuni ) opera |
| 2008-102.txt | 26041 | 26041 | àmbito di detta potestà la regione può discrezionalmente modulare l autonomia tributaria dei comuni e , quindi , può anche | limitarsi | a rimettere ad essi la sola decisione di istituire o no i suddetti tributi . del resto , la piena |
| 2008-102.txt | 26129 | 26129 | dalla legge regionale , senza giungere ad attribuire loro l ulteriore potere di determinare l aliquota del tributo entro i | limiti | minimo e massimo fissati dalla legge stessa ( come avviene , invece , per la maggior parte dei tributi locali |
| 2008-102.txt | 26762 | 26762 | residenti in sardegna , tratta diversamente e in modo adeguato situazioni giuridiche diverse e , quindi , non supera i | limiti | della ragionevolezza di cui all art . 3 cost . né tale ragionevolezza può essere messa in dubbio dalla considerazione |
| 2008-11.txt | 485 | 485 | di decadenza entro il 31 dicembre del quarto anno successivo alla presentazione della dichiarazione , e che solo entro tale | limite | temporale il contribuente è obbligato a conservare la documentazione sulla base della quale ha redatto la dichiarazione » . i |
| 2008-11.txt | 652 | 652 | è fondata . i giudici rimettenti non hanno articolato , con riferimento a dette disposizioni costituzionali , autonome censure , | limitandosi | ad indicare i menzionati parametri e a prospettare , senza motivarla , una lesione degli stessi ad opera della disposizione |
| 2008-130.txt | 1107 | 1107 | quale valorizzasse « la natura tributaria del rapporto cui deve ritenersi imprescindibilmente collegata la giurisdizione del giudice tributario » , | limitandosi | , invece , a considerare unicamente il profilo soggettivo concernente la natura dell organo competente ad irrogare la sanzione ( |
| 2008-130.txt | 1508 | 1508 | disciplina degli organi speciali , ben possano essere modificati dal legislatore ordinario , il quale , tuttavia , incontra precisi | limiti | costituzionali consistenti nel « non snaturare ( come elemento essenziale e caratterizzante la giurisprudenza speciale ) le materie attribuite » |
| 2008-130.txt | 1564 | 1564 | giurisdizioni ( ordinanza n . 144 del 1998 ) . « da tale giurisprudenza si desume che il menzionato duplice | limite | opera con riferimento ad ogni modificazione legislativa riguardante l oggetto delle giurisdizioni speciali preesistenti alla costituzione ( sia in sede |
| 2008-130.txt | 1601 | 1601 | ( sia in sede di prima revisione , sia successivamente ) e , altresì , che il mancato rispetto del | limite | di ” non snaturare ” le materie originariamente attribuite alle indicate giurisdizioni si traduce nell istituzione di un ” nuovo |
| 2008-145.txt | 193 | 193 | la ricorrente , dopo la proposizione del ricorso , ha depositato in data 24 luglio 2007 atto di rinuncia , | limitatamente | all impugnazione del comma 796 , lettera b ) , dell art . 1 della legge n . 296 del |
| 2008-145.txt | 567 | 567 | tale assunto non può essere condiviso , perché dette disposizioni , in combinato disposto con il comma 53 , si | limitano | a demandare a provvedimenti del direttore dell agenzia delle entrate e del direttore dell agenzia delle dogane la disciplina delle |
| 2008-145.txt | 1195 | 1195 | del d.lgs . n . 241 del 2005 , nel dare attuazione all art . 37 dello statuto , si | limita | a disporre che , con riferimento all imposta relativa alle quote del reddito da attribuire agli stabilimenti ed impianti siti |
| 2008-145.txt | 1700 | 1700 | , infatti , non trova applicazione riguardo alle previsioni degli statuti speciali che disciplinano detti strumenti pattizi , perché si | limita | ad attribuire alle regioni a statuto speciale le forme di maggiore autonomia che il nuovo titolo v della parte ii |
| 2008-145.txt | 2011 | 2011 | commissario della sicilia e dal governo dello stato » – devono essere , infatti , interpretati nel senso che si | limitano | a individuare l àmbito delle modifiche che il legislatore statale dovrà apportare alle norme di attuazione statutaria in base alle |
| 2008-145.txt | 2813 | 2813 | le questioni non sono fondate , perché la ricorrente , in relazione al dedotto « squilibrio finanziario » , si | limita | a prospettare una mera quantificazione dell aggravio di spesa determinato dalla misura impugnata , senza dimostrare , come invece richiesto |
| 2008-145.txt | 3220 | 3220 | 43 dello statuto della regione siciliana » ( terzo periodo ) . per la regione , il comma censurato « | limita | l intervento della commissione paritetica ivi prevista all individuazione di quelle misure percentuali di concorso regionale alla spesa sanitaria discendenti |
| 2008-145.txt | 3345 | 3345 | disciplina della retrocessione di una certa quota del gettito delle accise – devono essere interpretate nel senso che esse si | limitano | a individuare l àmbito delle modifiche da apportare alle norme di attuazione statutaria in materia finanziaria , senza con ciò |
| 2008-145.txt | 3488 | 3488 | detto importo , incide sui poteri e sulle funzioni previsti dallo statuto speciale per tale commissione , perché non si | limita | a individuare l àmbito delle modifiche da apportare alle norme di attuazione statutaria in materia finanziaria , ma crea – |
| 2008-162.txt | 199 | 199 | controversie pendenti instaurate dalle società che gestiscono centrali elettriche . la stessa norma viene altresì censurata nella parte in cui | limita | espressamente la sua efficacia interpretativa ai soli soggetti che gestiscono centrali elettriche , per violazione dell art . 3 cost |
| 2008-162.txt | 772 | 772 | autentica ” non può dirsi irragionevole ( art . 3 , comma 1 , cost . ) , ove si | limiti | ad assegnare alla disposizione interpretata un significato già in essa contenuto , riconoscibile come una delle possibili letture del testo |
| 2008-162.txt | 864 | 864 | , n . 652 , convertito , con modificazioni , dalla legge 11 agosto 1939 , n . 1249 , | limitatamente | alle centrali elettriche , si interpreta nel senso che i fabbricati e le costruzioni stabili sono costituiti dal suolo e |
| 2008-162.txt | 1468 | 1468 | . 44 del 2005 , per violazione degli artt . 3 e 53 della costituzione nella parte in cui , | limitando | espressamente la sua efficacia interpretativa ai soli soggetti che gestiscono centrali elettriche , determinerebbe una irragionevole disparità di trattamento tra |
| 2008-162.txt | 2153 | 2153 | , n . 652 , convertito , con modificazioni , dalla legge 11 agosto 1939 , n . 1249 , | limitatamente | alle centrali elettriche , si interpreta nel senso che i fabbricati e le costruzioni stabili sono costituiti dal suolo e |
| 2008-162.txt | 2332 | 2332 | a quo secondo cui l interpretazione autentica dell art . 4 del r.d.l . n . 652 del 1939 , | limitatamente | alle centrali elettriche , comporterebbe che solo in presenza di queste ultime si possa parlare di immobili per incorporazione , |
| 2008-162.txt | 3599 | 3599 | dal provvedimento indicato al comma 1 » . l art . 74 della legge n . 342 del 2000 si | limita | ad affermare che gli atti emanati dalla pubblica amministrazione con i quali si attribuiscono agli immobili le rendite catastali o |
| 2008-162.txt | 3713 | 3713 | alla determinazione della rendita catastale definitiva , mentre l art . 74 della legge n . 342 del 2000 si | limita | a stabilire il termine di efficacia degli atti attributivi o modificativi della rendita catastale per terreni e fabbricati , senza |
| 2008-188.txt | 1094 | 1094 | parte il significato della locuzione « da chiunque posti in essere » utilizzata dalla disposizione interpretata , perché si è | limitata | a precisare che le agevolazioni ed esenzioni da questa previste hanno natura di « misura fiscale di carattere generale rivolta |
| 2008-188.txt | 1668 | 1668 | scindibili , risultando la normativa in materia costruita attorno alla figura del coltivatore diretto e con ben precise caratteristiche e | limitazioni | ) » ; b ) non essendo certa , ai fini della concessione dell agevolazione , la necessità che ricorrano |
| 2008-188.txt | 2368 | 2368 | nota impugnata ( nota del 21 aprile 2005 , prot . n . 2005 / 4.2 / 30927 ) si | limita | ad affermare che non è certa , ai fini della concessione dell agevolazione , la necessità che ricorrano le condizioni |
| 2008-188.txt | 2703 | 2703 | non elimina i dubbi circa il significato di detta locuzione . l art . 99 della citata legge regionale si | limita | , infatti , a precisare che le agevolazioni e le esenzioni previste dalla disposizione interpretata hanno natura di « misura |
| 2008-188.txt | 3059 | 3059 | art . 2 » . ne consegue che la nota in oggetto è priva di idoneità lesiva , perché si | limita | ad attribuire alla disposizione interpretata uno dei suoi possibili significati . né la dedotta lesione della competenza regionale può derivare |
| 2008-188.txt | 3116 | 3116 | n . 2005 / 4.2 / 30927 intervenuta appena 21 giorni dopo la prima . essa , infatti , si | limita | a prendere atto dell incerta interpretazione della normativa regionale di agevolazione e a sospendere , conseguentemente , l applicazione della |
| 2008-335.txt | 314 | 314 | » ; d ) l art . 41 cost . , perché il gestore delle risorse idriche , imponendo senza | limiti | temporali il pagamento di una tariffa pur in assenza del servizio di depurazione , « espleta una attività economica in |
| 2008-335.txt | 2714 | 2714 | non esclusive ) dei prelievi tributari . l art . 15 della citata legge n . 36 del 1994 si | limita | , infatti , a disporre che « la tariffa è riscossa dal soggetto che gestisce il servizio idrico integrato » |
| 2008-356.txt | 1301 | 1301 | il giudice rimettente , infatti , con riferimento al suddetto parametro costituzionale , non ha articolato alcuna censura , essendosi | limitato | ad affermare , senza motivarla , l illegittimità costituzionale della disposizione censurata . ciò comporta , in base alla costante |
| 2008-356.txt | 1782 | 1782 | censurato art . 10 della legge n . 289 del 2002 è « irragionevole perché la norma non si è | limitata | a prorogare l ultimo anno in scadenza [ rectius : ” i termini per la notificazione dell accertamento aventi scadenza |
| 2008-356.txt | 3431 | 3431 | artt . 3 e 97 cost . va ribadito , in particolare , che la disposizione denunciata fissa una proroga | limitata | ad un biennio e , perciò , non può mai comportare l assoggettamento del contribuente all azione di accertamento per |
| 2008-373.txt | 473 | 473 | già precisato che il credito di alimenti legali va equiparato a quello relativo all assegno di mantenimento solo « nei | limiti | in cui questo abbia carattere alimentare » ( sentenza n . 506 del 2002 ) e , quindi , solo |
| 2008-373.txt | 677 | 677 | 1999 , che ha ritenuto non illegittima costituzionalmente la normativa che consente la deduzione dal reddito imponibile degli assegni alimentari | limitatamente | alla misura risultante da provvedimento dell autorità giudiziaria e la esclude per la prestazione alimentare spontaneamente corrisposta dal debitore ) |
| 2008-442.txt | 725 | 725 | tale situazione sino alla concorrenza di euro 58.000.000 » . anche tale eccezione non è fondata . la regione si | limita | , infatti , a prospettare una futura ed incerta vicenda estintiva del rapporto sostanziale fatto valere nel giudizio principale ; |
| 2008-442.txt | 2226 | 2226 | non individuerebbe « un soggetto passivo della tassa diverso da quello previsto dalla norma statale istitutiva » , ma si | limiterebbe | – nell àmbito della competenza legislativa regionale in materia di « organizzazione degli enti locali » ( recte : « |
| 2008-64.txt | 481 | 481 | , secondo comma , cost . 2 . 1 . – con riguardo al primo passaggio argomentativo , concernente il | limite | entro il quale la costituzione consente al legislatore ordinario di modificare , senza ” snaturarlo ” , l oggetto della |
| 2008-64.txt | 697 | 697 | giurisdizioni revisionate , tuttavia il legislatore ordinario – nel modificare la disciplina di tali organi giurisdizionali – incontra il duplice | limite | costituzionale « di non snaturare ( come elemento essenziale e caratterizzante la giurisprudenza speciale ) le materie attribuite » a |
| 2008-64.txt | 751 | 751 | medesime giurisdizioni ( ordinanza n . 144 del 1998 ) . da tale giurisprudenza si desume che il menzionato duplice | limite | opera con riferimento ad ogni modificazione legislativa riguardante l oggetto delle giurisdizioni speciali preesistenti alla costituzione ( sia in sede |
| 2008-64.txt | 788 | 788 | ( sia in sede di prima revisione , che successivamente ) e , altresí , che il mancato rispetto del | limite | di « non snaturare » le materie originariamente attribuite alle indicate giurisdizioni si traduce nell istituzione di un ” nuovo |
| 2009-216.txt | 702 | 702 | di intervento del legislatore regionale . le disposizioni appena menzionate , infatti , consentono alle regioni – sia pure nei | limiti | stabiliti dalle leggi statali – di modificare l aliquota , le detrazioni e le deduzioni , nonché di introdurre speciali |
| 2009-227.txt | 2618 | 2618 | ampio ambito che alcune delle prospettate argomentazioni vengono a configurare , che lo scrutinio di costituzionalità è , ovviamente , | limitato | al petitum dei rimettenti , vale a dire alla valutazione del rispetto dei parametri invocati per ciò che riguarda il |
| 2009-227.txt | 3374 | 3374 | senso della insussistenza dei presupposti per l insorgere della obbligazione , interviene , sia pure con diversa norma , onde | limitare | gli effetti della precedente , nel senso di rendere irripetibile quanto già , peraltro sine causa , versato , ma |
| 2009-238.txt | 2141 | 2141 | legislatore , nel ridisciplinare il suddetto prelievo comunale , ha individuato nel « costo di erogazione del servizio » il | limite | massimo di gettito , « al netto delle entrate derivanti dal recupero e dal riciclaggio dei rifiuti sotto forma di |
| 2009-238.txt | 5790 | 5790 | tariffa di igiene ambientale , anche la tariffa integrata ambientale . ne deriva che lo scrutinio di legittimità costituzionale va | limitato | alla norma che attribuisce alla giurisdizione tributaria la cognizione delle controversie relative alla debenza della tariffa di igiene ambientale ( |
| 2009-238.txt | 6767 | 6767 | una entrata non tributaria , non incontrando il legislatore , al riguardo , alcun vincolo logico o giuridico ( nel | limite | della non manifesta irragionevolezza ) . quanto , infine , alla possibilità per il comune , prevista dal medesimo art |
| 2009-238.txt | 7899 | 7899 | contenute nel comma 9 dell art . 49 del d.lgs . n . 22 del 1997 ( il quale si | limita | a prevedere che « la tariffa è applicata dai soggetti gestori nel rispetto della convenzione e del relativo disciplinare » |
| 2009-238.txt | 10302 | 10302 | gestore del servizio di smaltimento dei rifiuti . quanto al diritto comunitario , esso , con tutta chiarezza , si | limita | a richiedere che la legislazione nazionale garantisca un ragionevole collegamento tra la produzione di rifiuti e la copertura del costo |
| 2009-238.txt | 10397 | 10397 | istituzione di un tributo o la previsione di un corrispettivo privatistico . quanto alle leggi di delegazione , esse si | limitano | ad autorizzare il legislatore delegato ad apportare « modifiche » al d.lgs . n . 507 del 1993 , al |
| 2009-298.txt | 803 | 803 | 50 per cento del rimborso spettante ] ai comuni e alle regioni a statuto speciale ed autorizza una deroga al | limite | alle anticipazioni di tesoreria vigente per gli enti locali ( art . 1 , commi 4-bis e 4-ter , del |
| 2009-298.txt | 835 | 835 | . 1 , commi 4-bis e 4-ter , del menzionato decreto-legge ) ; d ) prevede , con riferimento ai | limiti | concernenti l assimilazione di immobili diversi all abitazione principale , una sospensione nell applicazione « di sanzioni nei casi di |
| 2009-298.txt | 2271 | 2271 | del 2008 , di un primo acconto ai comuni e alle regioni a statuto speciale ed autorizzano una deroga al | limite | alle anticipazioni di tesoreria vigente per gli enti locali ( commi 4-bis e 4-ter ) ; b . 3 . |
| 2009-298.txt | 2610 | 2610 | e della tutela dei piccoli comuni » ; b ) il comma 6-bis , che prevede , con riferimento ai | limiti | in ordine all assimilazione di immobili diversi all abitazione principale , una sospensione nell applicazione « di sanzioni nei casi |
| 2009-298.txt | 3115 | 3115 | non abbia indicato la competenza legislativa alla quale ricondurre la materia cui è ascrivibile la disposizione denunciata e si sia | limitata | a prospettare la lesione dell autonomia finanziaria propria e degli enti locali garantita dall art . 119 cost . , |
| 2009-298.txt | 3936 | 3936 | ai singoli comuni » , previsto dalla disposizione denunciata , sottragga detta disposizione ai denunciati vizi di legittimità – si | limitata | a chiarire , da un lato , che le modificazioni intervenute in sede di conversione non hanno « provveduto a |
| 2009-298.txt | 4361 | 4361 | e sono , perciò , assorbite in queste ; b ) per l effetto , l oggetto del giudizio è | limitato | alle questioni concernenti i commi 1 , 2 , 3 , 4 , primo , secondo e terzo periodo ( |
| 2009-298.txt | 5142 | 5142 | i medesimi enti « nel giudizio delle agenzie di rating » . l inconveniente lamentato dalla regione calabria , nei | limitati | casi in cui si verifica , non nasce infatti come conseguenza diretta ed immediata delle previsioni legislative censurate , ma |
| 2009-299.txt | 647 | 647 | della legge n . 244 del 2007 , secondo cui le regioni possono modificare l aliquota del tributo « nei | limiti | stabiliti dalle leggi statali » . 3 . – in via preliminare , deve rilevarsi che , successivamente alla proposizione |
| 2009-318.txt | 1859 | 1859 | . 117 , secondo comma , lettera l ) , cost . ; inoltre , sarebbe stato violato anche il | limite | della competenza statale in materia di sistema tributario , perché le ipotesi di trascrizione , implicando l assolvimento dell imposta |
| 2009-318.txt | 2624 | 2624 | d uso , di natura pubblicistica , che la legge pone a favore dei condomini del fabbricato cui accede e | limita | il diritto di proprietà dell area ( cassazione , sentenze n . 21003 e n . 730 del 2008 , |
| 2009-318.txt | 3063 | 3063 | ai rilievi fin qui esposti , il legislatore regionale si è mantenuto , in relazione alle disposizioni denunziate , nei | limiti | delle proprie competenze legislative , la circostanza che alla trascrizione dell atto consegua l obbligo di pagare l imposta ipotecaria |
| 2009-321.txt | 281 | 281 | cost . , manca nell ordinanza qualsiasi argomentazione ; quanto all art . 24 cost . , il rimettente si | limita | al generico ed immotivato rilievo che la disposizione censurata lascia l appellante « privo di tutela » . 3 . |
| 2009-321.txt | 1626 | 1626 | , idonea ad evitare il rischio di una erronea attestazione del passaggio in giudicato della sentenza di primo grado , | limitandosi | essa a consentire al giudice di secondo grado di ottenere la disponibilità del fascicolo in tempo utile per la trattazione |
| 2009-334.txt | 1023 | 1023 | a tale conclusione non può opporsi – come fa l avvocatura generale dello stato – che la disposizione denunciata si | limita | a realizzare una riorganizzazione della tesoreria unica statale , « senza portare alcun sostanziale mutamento in peius nella finanza provinciale |
| 2009-334.txt | 1519 | 1519 | e alle province autonome di trento e di bolzano » , sottrae liquidità al sistema regionale , perché non si | limita | a porre « una mera modalità tecnico-contabile in relazione a nuove entrate , e per particolari ragioni di ripartizione interna |
| 2009-334.txt | 1660 | 1660 | . è questo il caso della disposizione censurata , la quale – contrariamente a quanto sostenuto dalla ricorrente – si | limita | a prevedere , nell àmbito della riorganizzazione del sistema di tesoreria dello stato , una nuova modalità di accreditamento di |
| 2009-334.txt | 2444 | 2444 | gli evocati parametri non le riconoscono alcun diritto sulle somme riscosse in eccedenza rispetto ai tributi erariali . essi si | limitano | , infatti , ad attribuire alla regione le entrate tributarie erariali riscosse nell àmbito del suo territorio , dovendosi intendere |
| 2009-56.txt | 1509 | 1509 | né che gli artt . 1 e 2 della legge n . 592 del 1985 , formalmente denunciati , si | limitino | a sostituire , rispettivamente , gli artt . 1 e 3 del decreto-legge n . 498 del 1961 , né |
| 2009-56.txt | 2114 | 2114 | rimettente il thema decidendum , deve qui precisarsi che l oggetto del giudizio di costituzionalità in via incidentale è « | limitato | alle norme ed ai parametri indicati nelle ordinanze di rimessione , poiché , secondo la consolidata giurisprudenza di questa corte |
| 2009-56.txt | 2145 | 2145 | , poiché , secondo la consolidata giurisprudenza di questa corte , non possono essere presi in considerazione , oltre i | limiti | in queste fissate , ulteriori questioni o profili di costituzionalità dedotti dalle parti , sia che siano stati eccepiti ma |
| 2009-56.txt | 3605 | 3605 | relazione ad ogni possibile vizio dell atto , « compreso quello di eccesso di potere » e con il solo | limite | « dell impossibilità di riesame e di censura delle valutazioni di merito compiute da un organo della p.a . » |
| 2009-56.txt | 3937 | 3937 | processo si svolge nel contraddittorio tra le parti , in condizioni di parità [ … ] » – si è | limitata | , sul punto , ad esplicitare nel testo della costituzione princípi che la giurisprudenza di questa corte aveva già tratto |
| 2009-56.txt | 4602 | 4602 | . 32 del 2001 ) . tale nuova previsione è , infatti , soltanto espressiva dell intento del legislatore di | limitare | il potere di protrarre i termini all ipotesi in cui si verifichino eventi che , oltre ad essere di carattere |
| 2009-56.txt | 4660 | 4660 | uffici . siffatto rilievo non è sufficiente , tuttavia , a far ritenere che la norma denunciata abbia superato i | limiti | della non arbitrarietà e ragionevolezza , perché rientra , pur sempre , nell insindacabile discrezionalità del legislatore determinare l ampiezza |
| 2009-74.txt | 453 | 453 | territorio regionale » – , perché detta una disciplina difforme da quella di tali norme , le quali non pongono | limiti | all attribuzione alla regione dei sei decimi dell irpef relativa ai redditi da pensione dei soggetti residenti nel territorio regionale |
| 2009-74.txt | 1165 | 1165 | di euro e di 30 milioni di euro » , pone – come ammesso dalla stessa difesa erariale – un | limite | all ammontare annuo statutariamente spettante alla regione delle ritenute sui redditi da pensione percepiti dai soggetti passivi residenti nella medesima |
| 2009-74.txt | 1249 | 1249 | statuto ) , il quale invece , nell àmbito dei sei decimi del gettito dell irpef , non pone alcun | limite | a detto ammontare . l accoglimento della questione riferita agli artt . 48 e 49 dello statuto speciale e all |
| 2009-74.txt | 1558 | 1558 | di 30 milioni di euro » . tali disposizioni , infatti , applicando anche agli anni 2010 e 2011 il | limite | di 30 milioni di euro nell erogazione a favore della regione , introducono una disciplina analoga a quella del censurato |
| 2010-115.txt | 3221 | 3221 | ed ampliando il campo applicativo della parimenti citata direttiva n . 92 / 12 / cee ) , si è | limitato | , in coerenza con l indicata direttiva e con riguardo ai prodotti energetici , a mutare la definizione ed il |
| 2010-116.txt | 2618 | 2618 | reddito di impresa e di lavoro dipendente riferibile a detti stabilimenti ed impianti . la specificità di tale previsione – | limitata | , dal punto di vista soggettivo , alle imprese industriali e commerciali ed ai dipendenti di queste e , dal |
| 2010-116.txt | 2738 | 2738 | erroneità della tesi della ricorrente , che , nell affermare la generalità di tale criterio di riparto , trasforma una | limitata | e specifica eccezione in una regola generale , con l effetto , da un lato , di applicarlo indebitamente a |
| 2010-116.txt | 3385 | 3385 | dello statuto , per contro , ha significato e portata di eccezione , introdotta dal legislatore statutario per dare , | limitatamente | all imposta sul reddito ( o , come risulta specificato nell art . 7 del decreto del 1965 , sulla |
| 2010-116.txt | 5674 | 5674 | , in primo luogo , l imposta sulle assicurazioni prevista dalla legge 29 ottobre 1961 , n . 1216 , | limitatamente | alle ipotesi in cui detta imposta sia versata da assicuratori che abbiano il domicilio fiscale o la rappresentanza fuori dal |
| 2010-116.txt | 6061 | 6061 | – la regione rivendica , in secondo luogo , il gettito dell imposta sul valore aggiunto ( iva ) , | limitatamente | alle « operazioni imponibili il cui presupposto si realizzi in sicilia » e per le quali il versamento dell imposta |
| 2010-123.txt | 524 | 524 | adozione di provvedimenti che ostacolino in qualsiasi modo la libera circolazione delle persone e delle cose tra le regioni o | limitino | l esercizio del diritto al lavoro in qualunque parte del territorio nazionale . il contrasto dell art . 12 , |
| 2010-123.txt | 953 | 953 | estende l applicazione dell agevolazione del credito d imposta anche ai tributi statali . la norma censurata eccede cosí il | limite | della competenza normativa regionale , in quanto víola la previsione costituzionale di intangibilità , da parte delle regioni , dei |
| 2010-123.txt | 1717 | 1717 | notificare alla commissione le agevolazioni previste o , in alternativa , di indicare « che le stesse sono concesse nei | limiti | indicati dal regolamento cee n . 1998 / 2006 sugli aiuti c.d . de minimis ovvero nel contesto di altro |
| 2010-123.txt | 1885 | 1885 | . 1 , comma 180 della legge 20 dicembre 2004 , n . 311 ( legge finanziaria 2005 ) , | limitatamente | alla durata dell accordo , non possono essere sottoposti a pignoramenti » . sostiene il ricorrente che tale norma interviene |
| 2010-123.txt | 2137 | 2137 | art . 117 , secondo comma , lettera e ) , della costituzione , perché la disposizione censurata , non | limitando | in maniera espressa l efficacia dell agevolazione fiscale all àmbito dei soli tributi regionali , consente l applicazione di detta |
| 2010-123.txt | 2199 | 2199 | legislativa esclusiva dello stato in materia di sistema tributario statale . la censura è fondata . la resistente si è | limitata | ad opporre a tale censura una interpretazione « costituzionalmente orientata » , idonea a circoscrivere esclusivamente ai tributi di competenza |
| 2010-123.txt | 2645 | 2645 | legge statale e l intervento del legislatore regionale è precluso anche solo ad integrazione della disciplina , se non nei | limiti | stabiliti dalla legislazione statale stessa ( sentenze n . 298 e n . 216 del 2009 ; n . 2 |
| 2010-123.txt | 3576 | 3576 | censura è fondata . questa corte ha piú volte affermato che « l ordinamento del diritto privato si pone quale | limite | alla legislazione regionale in quanto fondato sull esigenza , sottesa al principio costituzionale di eguaglianza , di garantire nel territorio |
| 2010-123.txt | 3610 | 3610 | di eguaglianza , di garantire nel territorio nazionale l uniformità della disciplina dettata per i rapporti tra privati . il | limite | dell ordinamento privato , quindi , identifica un area riservata alla competenza esclusiva della legislazione statale e comprende i rapporti |
| 2010-123.txt | 3675 | 3675 | sentenza n . 50 del 2005 ) . la disposizione censurata , nel disporre la suddetta impignorabilità , introduce una | limitazione | al soddisfacimento patrimoniale delle ragioni dei creditori non prevista dalla normativa statale riguardante la materia , assegnando « alle situazioni |
| 2010-182.txt | 426 | 426 | ) una quota del previsto incremento del gettito tributario , con alcune esclusioni , « può essere destinata » , | limitatamente | agli esercizi previsti dall accordo relativo alla determinazione della quota variabile di cui all art . 78 dello statuto , |
| 2010-182.txt | 826 | 826 | seguente disciplina : a ) è dovuto , in via straordinaria , in relazione al rimpatrio o alla regolarizzazione , | limitatamente | al periodo indicato dal comma 6 , delle attività finanziarie e patrimoniali « detenute fuori del territorio dello stato senza |
| 2010-198.txt | 1039 | 1039 | legittimare il divieto di rilascio di documenti relativi ad atti non registrati , trovando , invece , tale discrezionalità un | limite | insuperabile con riferimento alle ipotesi in cui , come nella specie , il divieto sia , per le stesse ragioni |
| 2010-201.txt | 2455 | 2455 | non ha , invece , alcuna funzione di partecipazione al procedimento di produzione normativa , perché la disposizione censurata si | limita | ad attribuirgli cómpiti e funzioni politico-amministrativi non vincolanti per il legislatore , di carattere esclusivamente informativo , consultivo e di |
| 2010-216.txt | 208 | 208 | organizzatori ; delle unità da diporto che sostano tutto l anno nelle strutture portuali regionali ; della sosta tecnica , | limitatamente | al tempo necessario per l effettuazione della stessa ) , dovuta : 1 ) per ogni scalo negli aerodromi del |
| 2010-217.txt | 804 | 804 | , tuttavia , non è argomentata in alcun modo dal giudice rimettente , il quale , al riguardo , si | limita | a richiamare genericamente la « giurisprudenza assolutamente prevalente » e ad affermare , altrettanto genericamente , che tale interpretazione della |
| 2010-302.txt | 311 | 311 | di questi sia costituito da diritti soggettivi perfetti ( salvo , ovviamente , in caso di norme retroattive , il | limite | imposto in materia penale dall art . 25 , secondo comma , della costituzione ) . unica condizione essenziale è |
| 2010-342.txt | 2062 | 2062 | 448 del 2001 , anche per epoche successive a quelle originariamente stabilite , ha tuttavia mantenuto fermi tutti gli altri | limiti | , non temporali , riguardanti la applicazione delle disposizioni medesime , ivi compresi quelli derivanti dal rispetto delle norme statutarie |
| 2010-357.txt | 1669 | 1669 | precettiva diversa ed è , pertanto , innovativa . al riguardo va sottolineato che il testo originario di essa , | limitando | l applicazione della suddetta ridotta aliquota speciale al periodo d imposta in corso al 1 gennaio 2011 ( « per |
| 2010-357.txt | 3069 | 3069 | 3 , del d.lgs . n . 446 del 1997 rende evidente che alle regioni è consentito variare ( nel | limite | di un punto percentuale ) solo « l aliquota di cui al comma 1 » dello stesso art . 16 |
| 2010-357.txt | 3619 | 3619 | b ) le regioni non possono modificare le basi imponibili e possono modificare l aliquota ( solo ) « nei | limiti | stabiliti dalle leggi statali » ; c ) la provincia autonoma di trento provvede all attuazione del comma in conformità |
| 2010-357.txt | 3818 | 3818 | al comma 43 dell art . 1 della legge n . 244 del 2007 rende applicabili all ipap gli indicati | limiti | previsti da detta legge statale per le leggi provinciali e regionali in tema di irap ; b ) l ipap |
| 2010-357.txt | 4045 | 4045 | ne prevede la possibilità , possono in ogni caso modificare aliquote e prevedere esenzioni , detrazioni e deduzioni purché nei | limiti | delle aliquote superiori definite dalla normativa statale » . in particolare , detto comma 1-bis va interpretato nel senso che |
| 2010-357.txt | 4129 | 4129 | ) – può liberamente ( « in ogni caso » ) modificare aliquote e prevedere agevolazioni , con il solo | limite | del rispetto delle « aliquote superiori » fissate dalla legge statale . in altri termini , la provincia può operare |
| 2010-357.txt | 4171 | 4171 | manovra che possa comportare una riduzione del gettito del tributo , diminuendo l aliquota , anche al di sotto dei | limiti | minimi eventualmente stabiliti dalla legge statale . ciò è possibile « in ogni caso » e , quindi , anche |
| 2010-357.txt | 5402 | 5402 | delle somme corrisposte agli utenti . allo stesso modo la provincia può procedere per i casi analoghi » . la | limitazione | della competenza della giunta provinciale ad attuare le sole finalità previste dal primo periodo del comma 2 dell articolo 8-sexies |
| 2010-357.txt | 6125 | 6125 | stato in materia di ordinamento civile . la questione non è fondata . la disposizione censurata , infatti , si | limita | a rinviare genericamente , per la revisione dei prezzi , alla disciplina statale in materia e , pertanto , la |
| 2010-39.txt | 513 | 513 | , secondo comma , cost . 2 . 1 . – con riguardo al primo passaggio argomentativo , concernente il | limite | entro il quale la costituzione consente al legislatore ordinario di modificare , senza ” snaturarlo ” , l oggetto della |
| 2010-39.txt | 727 | 727 | giurisdizioni revisionate , tuttavia il legislatore ordinario – nel modificare la disciplina di tali organi giurisdizionali – incontra il duplice | limite | costituzionale « di non snaturare ( come elemento essenziale e caratterizzante la giurisdizione speciale ) le materie attribuite » a |
| 2010-39.txt | 778 | 778 | » delle medesime giurisdizioni ( ordinanza n . 144 del 1998 ) . tali pronunce evidenziano che il menzionato duplice | limite | opera con riferimento ad ogni modificazione legislativa riguardante l oggetto delle giurisdizioni speciali preesistenti alla costituzione ( sia in sede |
| 2010-39.txt | 815 | 815 | ( sia in sede di prima revisione , che successivamente ) e , altresí , che il mancato rispetto del | limite | di « non snaturare » le materie originariamente attribuite alle indicate giurisdizioni si traduce nell istituzione di un ” nuovo |
| 2011-152.txt | 1141 | 1141 | infatti , proprio in base al richiamato principio , deve sopportare il costo del credito d imposta , sia pure | limitatamente | all importo di cui godono i contribuenti residenti nel suo territorio . in tale caso , ove si tratti di |
| 2011-152.txt | 1282 | 1282 | dei casi nei quali è concesso il credito d imposta ) , che compete alla regione sulla base e nei | limiti | dell art . 2 del d.p.r . n . 1074 del 1965 . è pertanto costituzionalmente illegittimo l art . |
| 2011-17.txt | 714 | 714 | omesso di indicare i motivi per i quali la disposizione censurata violerebbe l art . 2 cost . , essendosi | limitato | ad indicare il detto parametro , senza svolgere alcuna argomentazione al riguardo . 4 . – con riferimento agli artt |
| 2011-17.txt | 1392 | 1392 | disciplina del processo e di conformazione degli istituti processuali , il legislatore dispone di un ampia discrezionalità con il solo | limite | della manifesta irragionevolezza o arbitrarietà delle scelte compiute ( ex plurimis : sentenze n . 229 e n . 50 |
| 2011-185.txt | 2604 | 2604 | norma che impedisca una differenziazione su base regionale del ” prezzo ” dei prodotti energetici , una volta rispettati i | limiti | minimi di tassazione imposti . e che tali limiti minimi siano rispettati non viene in alcun modo revocato in dubbio |
| 2011-185.txt | 2613 | 2613 | ” prezzo ” dei prodotti energetici , una volta rispettati i limiti minimi di tassazione imposti . e che tali | limiti | minimi siano rispettati non viene in alcun modo revocato in dubbio , né dal ricorrente , né dal raffronto fra |
| 2011-185.txt | 2648 | 2648 | ricorrente , né dal raffronto fra i livelli di tassazione nazionali e comunitari . del resto , nella ricognizione dei | limiti | che l armonizzazione europea determina , è necessario apprezzare il sistema al giusto , tenendo presente che il contributo di |
| 2011-185.txt | 3184 | 3184 | / 00 , del 24 luglio 2003 ) . non solo , ma la sovvenzione in questione deve superare i | limiti | al di sotto dei quali l intervento può essere considerato « di importanza minore » ( de minimis ) ai |
| 2011-185.txt | 3350 | 3350 | ed è solo a questo specifico fine che il giudice nazionale , ivi compresa questa corte , ha una competenza | limitata | a verificare se la misura rientri nella nozione di aiuto . 7.2 . – orbene , il ricorrente si è |
| 2011-185.txt | 3371 | 3371 | a verificare se la misura rientri nella nozione di aiuto . 7.2 . – orbene , il ricorrente si è | limitato | a sostenere soltanto che il contributo in questione consisterebbe in un vantaggio per alcuni soggetti qualificabili come « imprese » |
| 2011-185.txt | 3418 | 3418 | altri elementi che possano consentire di ritenere integrabile la nozione di aiuto di stato vietato dal trattato , pur nei | limiti | della competenza attribuita al giudice nazionale e , per esso , alla corte costituzionale , nella sua posizione di unico |
| 2011-247.txt | 1180 | 1180 | ) . nella specie , in riferimento all iva 2001 e 2002 , la contribuente ( una società a responsabilità | limitata | ) ha presentato la domanda di « definizione automatica per gli anni pregressi » di cui al suddetto art . |
| 2011-247.txt | 1611 | 1611 | al governo contenuta nell art . 30 della legge 30 dicembre 1991 , n . 413 ) , i quali | limitano | le ipotesi di sospensione ai casi di querela di falso e di questioni di stato e capacità delle persone ( |
| 2011-247.txt | 2353 | 2353 | . 289 del 2002 ( che non condiziona l applicazione della proroga biennale al perfezionamento del condono , ma si | limita | ad affermare che essa è prevista nei confronti dei contribuenti che « non si avvalgono » delle disposizioni recate dagli |
| 2011-247.txt | 4838 | 4838 | solo un problema di successione di leggi nel tempo , senza dettare una disciplina sostanziale ad hoc . essa si | limita | , infatti , a stabilire che « le disposizioni di cui ai commi [ . . . ] 25 si |
| 2011-247.txt | 5856 | 5856 | perché l obbligo di conservazione documentale fino al decorso di tali termini è contenuto , dal predetto articolo , in | limiti | certi . 5.2.2 . – quanto , poi , alla lesione del diritto di difesa , dedotta sotto il diverso |
| 2011-247.txt | 6612 | 6612 | . la circolazione di elementi probatori dal giudizio penale al procedimento tributario è , dunque , solo eventuale e temporalmente | limitata | , e costituisce una giustificazione solo accessoria e parziale dei denunciati commi 25 e 26 dell art . 37 del |
| 2011-247.txt | 7918 | 7918 | riscontro dei presupposti dell obbligo di denuncia penale e non riguarda l accertamento del reato ; c ) gli eventuali | limiti | probatori propri del processo tributario hanno , pertanto , una ridotta incidenza nella specie e , comunque , non costituiscono |
| 2011-280.txt | 2118 | 2118 | . 119 cost . nella parte in cui stabilisce che « le regioni hanno autonomia finanziaria nelle forme e nei | limiti | stabiliti da leggi della repubblica » . è quindi opportuno esaminare prioritariamente la censura prospettata con riferimento all evocato primo |
| 2011-280.txt | 2406 | 2406 | artt . 117 e 119 cost . e non è , comunque , pertinente alla sollevata questione , perché si | limita | a consentire la predisposizione con legge di « programmi e [ . . . ] controlli » che sono , |
| 2011-281.txt | 4137 | 4137 | per la quale si procede . l unica via percorribile a tal fine da questa corte , senza superare i | limiti | della propria giurisdizione , è quella – indicata dai giudici a quibus e ricavabile dal complessivo assetto normativo disegnato dal |
| 2011-281.txt | 4366 | 4366 | ( art . 85 , comma 1 , del d.p.r . n . 602 del 1973 ) , sia pure | limitatamente | all ipotesi in cui il credito tributario sia superiore alla base d asta del terzo incanto . né può obiettarsi |
| 2011-323.txt | 729 | 729 | ne prevede la possibilità , possono in ogni caso modificare aliquote e prevedere esenzioni , detrazioni e deduzioni purché nei | limiti | delle aliquote superiori definite dalla normativa statale » . tale disposizione statutaria va interpretata – come evidenziato da questa corte |
| 2011-323.txt | 836 | 836 | caso » ) compiere una qualsiasi di tali manovre , purché essa non abbia l effetto economico di superare il | limite | delle « aliquote superiori » fissate dalla legge statale . non può essere condivisa , pertanto , la tesi del |
| 2011-323.txt | 959 | 959 | una pressione tributaria maggiore di quella derivante dall applicazione dell aliquota massima consentita . ne consegue che , entro tali | limiti | , le province potranno prevedere esenzioni o detrazioni anche nell ipotesi in cui la legge statale consenta solo la variazione |
| 2011-323.txt | 1016 | 1016 | 4 , della legge della provincia autonoma di trento n . 27 del 2010 rispetta tutte le condizioni ed i | limiti | previsti dal citato art . 73 , comma 1-bis – come sopra interpretato in base alla richiamata giurisprudenza di questa |
| 2011-323.txt | 1238 | 1238 | . 16 ; c ) comporta necessariamente una diminuzione del gettito del tributo e , quindi , rispetta i « | limiti | delle aliquote superiori definite dalla normativa statale » . la detrazione dell irap prevista dalla disposizione censurata , pur non |
| 2011-338.txt | 245 | 245 | imposta comunale sugli immobili ( ici ) o di dichiarazione / denuncia di valori assolutamente irrisori , non stabilisce un | limite | alla riduzione dell indennità di esproprio , idoneo ad impedire la totale elisione di qualsiasi ragionevole rapporto tra il valore |
| 2011-338.txt | 886 | 886 | all ordinanza iscritta al reg . ord . n . 158 del 2011 , va rilevato che il rimettente si | limita | , in fatto , a ricordare che il giudizio principale è stato promosso con ricorso per la cassazione della sentenza |
| 2011-338.txt | 2795 | 2795 | quanto non contempla alcun meccanismo che , in caso di omessa dichiarazione / denuncia ici , consenta di porre un | limite | alla totale elisione di tale indennità , garantendo comunque un ragionevole rapporto tra il valore venale del suolo espropriato e |
| 2011-60.txt | 173 | 173 | concedere esenzioni o riduzioni di tributi , di canoni o di altri diritti , per quanto di competenza , nei | limiti | stabiliti annualmente con legge finanziaria regionale » ( art . 3 , comma 2 , alinea e lettera c ) |
| 2011-60.txt | 291 | 291 | b ) esenzioni , riduzioni o altre forme di agevolazioni in materia tributaria , per quanto di competenza , nei | limiti | stabiliti annualmente con legge finanziaria regionale » ( art . 4 , comma 1 , alinea e lettera b ) |
| 2011-60.txt | 823 | 823 | le norme censurate stabiliscono testualmente – come visto – che la giunta regionale può concedere agevolazioni fiscali , « nei | limiti | stabiliti annualmente con legge finanziaria regionale » . affinché la riserva di legge sia rispettata , tale riferimento alla legge |
| 2011-60.txt | 855 | 855 | di legge sia rispettata , tale riferimento alla legge finanziaria deve essere inteso nel senso che quest ultima non deve | limitarsi | a fissare i tetti massimi dell importo delle agevolazioni accordate , ma deve determinare in modo sufficiente anche le fattispecie |
| 2011-60.txt | 1188 | 1188 | dalla destinazione del gettito , la legge statale consente espressamente alla regione di disporre agevolazioni , nel rigoroso rispetto dei | limiti | stabiliti dalla legislazione statale stessa . le disposizioni oggetto di censura , cosí interpretate , esprimono soltanto la volontà del |
| 2011-60.txt | 1371 | 1371 | che le norme regionali invadevano la competenza esclusiva statale in materia di sistema tributario dello stato , in quanto non | limitavano | dette agevolazioni ai tributi « propri » della regione , in senso stretto ( all epoca , peraltro , non |
| 2012-02.txt | 448 | 448 | 446 del 1997 , dopo aver fissato l aliquota di compartecipazione dell addizionale regionale nello 0,50 per cento , si | limita | a stabilire che « ciascuna regione , con proprio provvedimento , da pubblicare nella gazzetta ufficiale non oltre il 31 |
| 2012-02.txt | 744 | 744 | del d.p.r . n . 670 del 1972 per « genericità e indeterminatezza » , perché il ricorrente si è | limitato | ad affermare la violazione di tali parametri statutari , senza specificare né quale delle materie in essi menzionate venga , |
| 2012-02.txt | 796 | 796 | legislativa provinciale sia stato violato . l eccezione non è fondata . affermando che le norme censurate eccedono « i | limiti | della competenza statutaria della provincia , come definiti dagli artt . 8 , 9 e 73 , comma 1 bis |
| 2012-02.txt | 1075 | 1075 | ne prevede la possibilità , possono in ogni caso modificare aliquote e prevedere esenzioni , detrazioni e deduzioni purché nei | limiti | delle aliquote superiori definite dalla normativa statale » . come già chiarito da questa corte con le sentenze n . |
| 2012-02.txt | 1191 | 1191 | caso » ) compiere una qualsiasi di tali manovre , purché essa non abbia l effetto economico di superare il | limite | delle « aliquote superiori » fissate dalla legge statale . in particolare , non può essere condivisa la tesi – |
| 2012-02.txt | 1340 | 1340 | pressione tributaria maggiore di quella derivante dall applicazione dell aliquota massima fissata dalla legge statale . nel rispetto di tale | limite | quantitativo , dunque , le province autonome « potranno prevedere esenzioni o detrazioni anche nell ipotesi in cui la legge |
| 2012-02.txt | 1411 | 1411 | 2 dell art . 1 della legge prov . bolzano n . 15 del 2010 rispettano le condizioni ed i | limiti | richiesti dal citato comma 1-bis per l introduzione , da parte della provincia autonoma , di agevolazioni fiscali relative ad |
| 2012-02.txt | 1577 | 1577 | aliquota base ; c ) comportano necessariamente una diminuzione del gettito del tributo e , pertanto , rispettano i « | limiti | delle aliquote superiori definite dalla normativa statale » . dal rispetto di tali limiti e condizioni deriva che le esenzioni |
| 2012-02.txt | 1591 | 1591 | , pertanto , rispettano i « limiti delle aliquote superiori definite dalla normativa statale » . dal rispetto di tali | limiti | e condizioni deriva che le esenzioni dell addizionale provinciale all irpef introdotte dalle disposizioni censurate non violano gli evocati parametri |
| 2012-109.txt | 677 | 677 | dell uomo e delle libertà fondamentali , « in relazione all art . 10 cost . » , perché , | limitando | irragionevolmente la tutela cautelare del contribuente , impedisce che il processo tributario possa considerarsi un « giusto processo » ; |
| 2012-135.txt | 1285 | 1285 | di determinazione dei costi e dei fabbisogni standard nel settore sanitario ) , secondo cui , « fermi restando i | limiti | massimi di manovrabilità previsti dalla legislazione statale , le regioni disciplinano la tassa automobilistica regionale » . a parte ogni |
| 2012-142.txt | 3666 | 3666 | lettera e , cost . ) . pertanto , anche il gettito di tale addizionale spetta all erario , nei | limiti | consentiti dalle norme statutarie . né può accogliersi la tesi della ricorrente , la quale , per sostenere l attribuzione |
| 2012-142.txt | 4093 | 4093 | stato , ai sensi del citato art . 9 , perché : 1 ) l addizionale è stata introdotta senza | limitazioni | temporali , ma a regime ; 2 ) il gettito non è quantificato , né distintamente contabilizzato , in quanto |
| 2012-142.txt | 4759 | 4759 | del 2011 , non soddisfa quantomeno la condizione della delimitazione temporale del gettito , perché l addizionale si applica senza | limiti | di tempo , « a partire dal 2011 » e , in misura diversa , dal 2012 per effetto del |
| 2012-142.txt | 5189 | 5189 | sensi dell art . 75 , comma 1 , alinea e lettera g ) , dello statuto . in tali | limiti | va accolta la promossa questione di legittimità costituzionale . restano assorbiti gli altri profili di censura prospettati dalla ricorrente . |
| 2012-22.txt | 2795 | 2795 | legge un decreto-legge . la costituzione italiana disciplina , nelle loro grandi linee , i diversi procedimenti legislativi e pone | limiti | e regole , da specificarsi nei regolamenti parlamentari . il rispetto delle norme costituzionali , che dettano tali limiti e |
| 2012-22.txt | 2814 | 2814 | pone limiti e regole , da specificarsi nei regolamenti parlamentari . il rispetto delle norme costituzionali , che dettano tali | limiti | e regole , è condizione di legittimità costituzionale degli atti approvati , come questa corte ha già affermato a partire |
| 2012-223.txt | 2754 | 2754 | dai magistrati in servizio , diverso dalla rateizzazione , che essi subiranno nel momento del collocamento a riposo per raggiunti | limiti | di età , il giorno successivo a quello del compimento del settantesimo anno di età o a quello fissato nel |
| 2012-223.txt | 4133 | 4133 | disposte , in particolare , in occasione della grave congiuntura economica del 1992 , questa corte ha già indicato i | limiti | entro i quali un tale intervento può ritenersi rispettoso dei principi sopra sintetizzati . in particolare , l ordinanza n |
| 2012-223.txt | 4363 | 4363 | indicati , in quanto il sacrificio imposto ai pubblici dipendenti dal comma 3 del citato art . 7 è stato | limitato | a un anno ; così come limitato nel tempo è stato il divieto di stipulazione di nuovi accordi economici collettivi |
| 2012-223.txt | 4370 | 4370 | ai pubblici dipendenti dal comma 3 del citato art . 7 è stato limitato a un anno ; così come | limitato | nel tempo è stato il divieto di stipulazione di nuovi accordi economici collettivi , previsto dal comma 1 dell art |
| 2012-223.txt | 4472 | 4472 | , di cui era evidente il carattere provvedimentale del tutto eccezionale , esauriva i suoi effetti nell anno considerato , | limitandosi | a impedire erogazioni per esigenze di riequilibrio del bilancio ( sentenza n . 245 del 1997 ) , riconosciute meritevoli |
| 2012-223.txt | 4548 | 4548 | il meccanismo di adeguamento delle retribuzioni dei magistrati può , dunque , a certe condizioni essere sottoposto per legge a | limitazioni | , in particolare quando gli interventi che incidono su di esso siano collocati in un quadro di analoghi sacrifici imposti |
| 2012-223.txt | 4676 | 4676 | stipendiali oltre il periodo reso necessario dalle esigenze di riequilibrio di bilancio . nel caso di specie , i ricordati | limiti | tracciati dalla giurisprudenza di questa corte risultano irragionevolmente oltrepassati . 11.7 . – in primo luogo , la disciplina censurata |
| 2012-223.txt | 4919 | 4919 | scollegato peraltro dalle esigenze di bilancio che governano il provvedimento , costituisce , infatti , un ulteriore illegittimo superamento dei | limiti | temporali dell intervento emergenziale stabilito dal legislatore per il triennio 2011-2013 . tale disciplina , in quanto suscettibile di determinare |
| 2012-223.txt | 5016 | 5016 | trattamento fra la categoria dei magistrati e quella del pubblico impiego contrattualizzato , che , diversamente dal primo , vede | limitata | la possibilità di contrattazione soltanto per un triennio . inoltre , l intervento normativo in questione non solo copre potenzialmente |
| 2012-223.txt | 5052 | 5052 | questione non solo copre potenzialmente un arco di tempo superiore alle individuate esigenze di bilancio , ma soltanto apparentemente è | limitato | nel tempo , se si considerano le analoghe misure pregresse che hanno interessato i meccanismi di adeguamento , in particolare |
| 2012-223.txt | 5217 | 5217 | raggiungere oltre il triennio di blocco . in questo senso , l intervento normativo censurato , oltre a superare i | limiti | costituzionali indicati dalla giurisprudenza di questa corte , che collocava in ambito estremo una misura incidente su un solo anno |
| 2012-223.txt | 5264 | 5264 | , trasformando un meccanismo di guarentigia in motivo di irragionevole discriminazione . in definitiva , la disciplina censurata eccede i | limiti | del raffreddamento delle dinamiche retributive , in danno di una sola categoria di pubblici dipendenti . 11.8 . – va |
| 2012-223.txt | 5614 | 5614 | che i magistrati ” incontrano nello svolgimento della loro attività ” , la quale comporta peraltro un impegno senza prestabiliti | limiti | temporali . la corresponsione della stessa è , dunque , strettamente connessa all effettiva prestazione del servizio ( sentenza n |
| 2012-223.txt | 8611 | 8611 | manifesta sotto due diversi profili . da un lato , a parità di reddito lavorativo , il prelievo è ingiustificatamente | limitato | ai soli dipendenti pubblici . d altro lato , il legislatore , pur avendo richiesto ( con l art . |
| 2012-223.txt | 8717 | 8717 | nel caso in esame , dunque , l irragionevolezza non risiede nell entità del prelievo denunciato , ma nella ingiustificata | limitazione | della platea dei soggetti passivi . la sostanziale identità di ratio dei differenti interventi ” di solidarietà ” , poi |
| 2012-241.txt | 125 | 125 | con modificazioni , dalla legge 14 settembre 2011 , n . 148 . l esame di questa corte è qui | limitato | alle questioni relative agli artt . 1 e 2 di detto decreto-legge , restando riservata a separate pronunce la decisione |
| 2012-241.txt | 1672 | 1672 | norme del decreto fossero in contrasto con tali statuti e con le loro norme di attuazione , sarebbe palesemente illogico | limitare | il divieto di violare la normativa statutaria con riguardo alle sole norme secondarie del decreto , che ne costituiscono « |
| 2012-241.txt | 1936 | 1936 | clausola di salvaguardia , gli evocati parametri di rango statutario assumono , attraverso di essa , la funzione di generale | limite | per l applicazione delle norme del decreto-legge n . 138 del 2011 , nel senso che queste sono inapplicabili agli |
| 2012-241.txt | 2564 | 2564 | autonome ricorrenti . è opportuno sottolineare che questa corte , nel dichiarare la non fondatezza delle questioni , non può | limitarsi | a rilevare l operatività della clausola di salvaguardia . è invece necessario , in considerazione delle opposte conseguenze in ordine |
| 2012-241.txt | 2759 | 2759 | , la regione autonoma valle d aosta impugna l art . 2 del decreto-legge n . 138 del 2011 , | limitatamente | ai commi 3 , secondo e quarto periodo , e 36 . viene denunciata la violazione del principio di leale |
| 2012-241.txt | 4296 | 4296 | 2011 , la regione autonoma friuli-venezia giulia impugna l art . 2 del decreto-legge n . 138 del 2011 , | limitatamente | ai commi 2 , 2-bis , 2-ter , 2-quater , 6 , 36 , 36-bis , 36-quater , 36-quinquies e |
| 2012-241.txt | 8159 | 8159 | sua censura , ha omesso di considerare l effetto globale dell unitaria manovra fiscale introdotta con la disposizione impugnata , | limitando | artificiosamente la propria doglianza a un solo segmento di essa . di qui la non fondatezza della censura per l |
| 2012-241.txt | 8257 | 8257 | caso di modifica di tributi erariali . in particolare , il primo comma dell art . 36 dello statuto si | limita | a stabilire che « al fabbisogno finanziario della regione si provvede con i redditi patrimoniali della regione a mezzo di |
| 2012-241.txt | 12431 | 12431 | dell art . 2 del decreto-legge n . 138 del 2011 ( che non è autonoma , in quanto si | limita | ad affermare la vigenza dell art . 9 , comma 2 , del decreto-legge n . 78 del 2010 ) |
| 2012-241.txt | 12937 | 12937 | decreto-legge n . 98 del 2011 ) , ha sostituito il comma non convertito con una disposizione che si è | limitata | a riaffermare la perdurante efficacia del comma 22-bis dell art . 18 del decreto-legge n . 98 del 2011 ( |
| 2012-258.txt | 2202 | 2202 | notificazione della cartella di pagamento al contribuente ” relativamente ” irreperibile ( ordinanza n . 14316 del 2011 ) , | limitandosi | ad affermare , senza specifica motivazione e nell àmbito di un discorso meramente ipotetico , che in tal caso il |
| 2012-288.txt | 861 | 861 | gettito è attribuito alle regioni , le quali possono modificarne le aliquote e disporre esenzioni , detrazioni e deduzioni nei | limiti | e secondo i criteri fissati dalla legislazione statale e nel rispetto della normativa comunitaria . se ne desume che la |
| 2012-288.txt | 927 | 927 | il presupposto ed i soggetti d imposta ( attivi e passivi ) ; b ) può modificarne le aliquote nel | limite | massimo fissato dal comma 1 dell art . 24 del d.lgs . n . 504 del 1992 ( tra il |
| 2012-288.txt | 972 | 972 | per cento degli importi vigenti nell anno precedente ) ; c ) può disporre esenzioni , detrazioni e deduzioni nei | limiti | di legge e , quindi , non può escludere esenzioni , detrazioni e deduzioni già previste dalla legge statale . |
| 2012-288.txt | 1088 | 1088 | regionali , a decorrere dal 1 gennaio 2013 , stabilisce , al comma 2 , che « fermi restando i | limiti | massimi di manovrabilità previsti dalla legislazione statale , le regioni disciplinano la tassa automobilistica regionale » ; per poi aggiungere |
| 2012-288.txt | 1260 | 1260 | senza che questo comporti una modifica radicale di quel tributo , come anche confermato dall inciso « fermi restando i | limiti | massimi di manovrabilità previsti dalla legislazione statale » . ciò posto , la evoluzione della natura della tassa automobilistica – |
| 2012-288.txt | 1810 | 1810 | capace di assicurare la conservazione dell ambiente per la presente e per le future generazioni , lo stato può porre | limiti | invalicabili di tutela ( sentenza n . 378 del 2007 ) . a tali limiti le regioni devono adeguarsi nel |
| 2012-288.txt | 1825 | 1825 | , lo stato può porre limiti invalicabili di tutela ( sentenza n . 378 del 2007 ) . a tali | limiti | le regioni devono adeguarsi nel dettare le normative d uso dei beni ambientali , o comunque nell esercizio di altre |
| 2012-288.txt | 1862 | 1862 | nell esercizio di altre proprie competenze , rimanendo unicamente libere di determinare , nell esercizio della loro potestà legislativa , | limiti | di tutela dell ambiente anche più elevati di quelli statali . 5.3 . – nello specifico ambito della introduzione , |
| 2012-288.txt | 2014 | 2014 | , autorizza gli stati nazionali ad adottare « ove lo ritengano necessario » . con siffatta disciplina – che pone | limiti | , come detto , inderogabili dalla normativa regionale – è dunque in contrasto l impugnata disposizione sub art . 22 |
| 2012-30.txt | 328 | 328 | sino ad un importo massimo , per ciascun beneficiario , di 10.000,00 euro . precisa la disposizione che condizioni , | limiti | e modalità di applicazione del beneficio saranno determinate con successiva deliberazione della giunta regionale . ritiene il ricorrente che la |
| 2012-30.txt | 568 | 568 | successiva deliberazione della giunta regionale , senza che ne siano determinati i criteri applicativi , la determinazione di modalità , | limiti | e condizioni per la concessione del ricordato beneficio finanziario . violerebbe , altresì , gli artt . 3 e 10 |
| 2012-30.txt | 602 | 602 | , gli artt . 3 e 10 dello statuto di autonomia in quanto il beneficio fiscale previsto eccederebbe dai rigorosi | limiti | ivi previsti , che riguardano solo la possibilità di agevolazioni fiscali relative a nuove imprese , peraltro nel rispetto della |
| 2012-30.txt | 682 | 682 | eventuale vulnus alle competenze statali si determinerebbe solo a seguito della individuazione da parte della giunta regionale di condizioni , | limiti | e modalità di concessione del beneficio . l eccezione non può essere accolta . anche a prescindere dal fatto che |
| 2012-30.txt | 1667 | 1667 | la competenza accentrata in materia di « sistema tributario dello stato » . infatti « la disposizione censurata , non | limitando | in maniera espressa l efficacia dell agevolazione fiscale all ambito dei soli tributi regionali , consente l applicazione di detta |
| 2012-30.txt | 1964 | 1964 | versano le imposte e le tasse sul turismo , i tributi cioè che lo statuto prevede possano , con i | limiti | visti , costituire autonoma entrata della regione . né può immaginarsi che il beneficio possa indirizzarsi verso future misure impositive |
| 2012-30.txt | 2098 | 2098 | , che « la regione , al fine di favorire lo sviluppo economico dell isola , può disporre , nei | limiti | della propria competenza tributaria , esenzioni e agevolazioni per nuove imprese » . al già rilevato vizio rappresentato dallo straripamento |
| 2012-30.txt | 2493 | 2493 | dalla regione al sistema delle autonomie locali e che alle assunzioni si provveda anche tenuto conto delle eventuali deroghe ai | limiti | posti in materia di spesa e di organici degli enti locali ; il comma 1-quinquies , infine , fissa il |
| 2012-30.txt | 2807 | 2807 | modificazioni , dalla legge 30 luglio 2010 , n . 122 , che fissa , per il 2011 , il | limite | percentuale delle assunzioni rispetto al numero delle cessazioni verificatesi nel 2010 . i novellati commi dell art . 3 della |
| 2012-30.txt | 4361 | 4361 | sottolineato che « la facoltà [ . . . ] di introdurre deroghe [ . . . ] è stata | limitata | in modo rigoroso , potendo tali deroghe essere considerate legittime solo quando siano funzionali esse stesse alle esigenze di buon |
| 2012-30.txt | 4839 | 4839 | precari della amministrazione regionale e pararegionale , già destinatari della riserva dei posti – , sia , infine , la | limitazione | ai soli « titoli e colloquio » delle prove concorsuali con esenzione dei riservatari dall espletamento di eventuali prove di |
| 2012-32.txt | 1669 | 1669 | ricorrente riconosce che in base al comma 2 del medesimo art . 36 gli effetti della disposizione in oggetto sono | limitati | al termine del 31 dicembre 2011 , ma stigmatizza che al comma 1 la norma regionale ponga una presunzione assoluta |
| 2012-32.txt | 2286 | 2286 | determinato o di collaborazione coordinata e continuativa in essere alla data di entrata in vigore della legge succitata , invero | limitatamente | all ambito della programmazione triennale dei fabbisogni per gli anni 2008 , 2009 e 2010 . in particolare , l |
| 2012-32.txt | 3981 | 3981 | , comprensivi di recupero e trasporto , devono considerarsi come prestazioni a carico del servizio sanitario nazionale se effettuati nei | limiti | di quanto disposto dall art . 11 del decreto del presidente della repubblica 27 marzo 1992 ( atto di indirizzo |
| 2012-32.txt | 6874 | 6874 | e dall intero gettito di tributi disciplinati dalla legge statale , con la possibilità di determinazione delle aliquote – entro | limiti | prefissati – da parte della regione . difatti non consta , allo stato attuale della normativa regionale , la sussistenza |
| 2012-32.txt | 7264 | 7264 | la questione di legittimità dell art . 75 della legge reg . abruzzo n . 1 del 2011 è fondata | limitatamente | alla riduzione tariffaria di cui al comma 3 . 10 . 1 . – l agevolazione ai residenti nella regione |
| 2012-32.txt | 7554 | 7554 | di soccorso ed elisoccorso ivi previsti « devono considerarsi come prestazioni a carico del servizio sanitario nazionale se effettuati nei | limiti | di quanto disposto dall art . 11 del decreto del presidente della repubblica 27 marzo 1992 » e , dunque |
| 2012-33.txt | 1527 | 1527 | ulteriormente prorogato al 30 giugno 2011 quanto da esso disposto ) . ed in effetti la necessità del rispetto dei | limiti | previsti dalla legislazione statale in tema di rientro del disavanzo della spesa sanitaria ( in particolare dal citato art . |
| 2012-33.txt | 2362 | 2362 | le cui modalità sono definite con deliberazione della giunta regionale . così disponendo , la regione molise ha ecceduto dai | limiti | imposti dall art . 17 della legge n . 752 del 1985 , il quale autorizza le regioni ad istituire |
| 2012-50.txt | 608 | 608 | « le regioni , con propria legge , possono modificare le aliquote e disporre esenzioni , detrazioni e deduzioni nei | limiti | e secondo criteri fissati dalla legislazione statale e nel rispetto della normativa comunitaria » ( art . 7 , comma |
| 2012-50.txt | 831 | 831 | al 2013 , dunque , in materia di irap le regioni « non possono modificare le basi imponibili ; nei | limiti | stabiliti dalle leggi statali , possono modificare l aliquota , le detrazioni e le deduzioni , nonché introdurre speciali agevolazioni |
| 2012-64.txt | 2304 | 2304 | la quale , essendo assunta a fondamento del d.lgs . n . 23 del 2011 , ne definisce anche i | limiti | di applicazione . detta legge , nel suo art . 1 , comma 2 , al fine di garantire la |
| 2012-64.txt | 2339 | 2339 | , al fine di garantire la peculiare autonomia finanziaria riconosciuta alle regioni a statuto speciale ed alle province autonome , | limita | la propria applicazione alle regioni a statuto ordinario , precisando che agli enti ad autonomia differenziata « si applicano [ |
| 2012-99.txt | 635 | 635 | all art . 56 . 3 . – l art . 17 , comma 9 , della legge regionale impugnata | limita | a soggetti individuati ( imprenditori agricoli professionali iscritti da almeno tre anni alla camera di commercio ; giovani imprenditori agricoli |
| 2012-99.txt | 1444 | 1444 | a fronte di tale disciplina , europea e nazionale , la legge regionale interviene con una disposizione restrittiva , che | limita | sul piano soggettivo il ricorso alla procedura semplificata , individuando nominativamente i tipi di operatori economici ammessi al beneficio procedurale |
| 2012-99.txt | 2337 | 2337 | che i consorzi di bonifica possano realizzare e gestire impianti di produzione elettrica da fonti rinnovabili anche in deroga al | limite | dell autoconsumo . secondo il ricorrente , tale previsione verrebbe a collidere con l art . 2 , comma 2 |
| 2012-99.txt | 2489 | 2489 | mette in luce che la normativa regionale consente ai consorzi di bonifica di produrre energia elettrica anche in deroga al | limite | dell autoconsumo , deducendone un contrasto con la legislazione statale ; contrasto che costituirebbe una violazione tanto dell art . |
| 2012-99.txt | 2612 | 2612 | dal legislatore statale . dalla disposizione impugnata si evince soltanto che il consorzio di bonifica può produrre energia oltre il | limite | fissato dal legislatore statale per l autoconsumo , mentre non vi sono elementi che lasciano intendere che il consorzio che |
| 2012-99.txt | 3774 | 3774 | . 56 del 2012 e n . 68 del 2011 ) . requisiti che in ogni caso dovrebbero rispettare i | limiti | imposti dalla legislazione statale sul punto , la quale ha fissato nel limite del 30 per cento la quota di |
| 2012-99.txt | 3787 | 3787 | che in ogni caso dovrebbero rispettare i limiti imposti dalla legislazione statale sul punto , la quale ha fissato nel | limite | del 30 per cento la quota di posti che può essere riservata ai cosiddetti lavoratori socialmente utili . la normativa |
| 2013-08.txt | 554 | 554 | artt . 3 e 97 cost . sono inammissibili , in quanto non sufficientemente motivate . la regione ricorrente si | limita | a lamentare la genericità e l indeterminatezza della disposizione impugnata , omettendo di mostrare le ragioni per cui tali caratteristiche |
| 2013-08.txt | 851 | 851 | del legge n . 42 del 2009 . sul punto , il ricorso è privo di qualunque svolgimento argomentativo , | limitandosi | a richiamare le suddette norme , senza mostrare in quale senso esse risultino incise dalle disposizioni impugnate e senza neppure |
| 2013-08.txt | 1261 | 1261 | di delegificazione , che mira all abrogazione delle norme che , a vario titolo e in diverso modo , prevedono | limitazioni | o pongono condizioni o divieti che ostacolano l iniziativa economica o frenano l ingresso nei mercati di nuovi operatori , |
| 2013-08.txt | 1410 | 1410 | interesse pubblico generale » e indica una serie d interessi pubblici , anche di rango costituzionale , che possono giustificare | limiti | e controlli , vòlti , ad esempio , « ad evitare possibili danni alla salute , all ambiente , al |
| 2013-08.txt | 1538 | 1538 | dell attività di governo e ordinamento della presidenza del consiglio dei ministri ) , le attività per le quali permangono | limiti | , regolamentazioni e controlli e identifichi , altresì , le disposizioni legislative e regolamentari che , invece , risultano abrogate |
| 2013-08.txt | 1616 | 1616 | evoluzione normativa diretta ad attuare « il principio generale della liberalizzazione delle attività economiche , richiedendo che eventuali restrizioni e | limitazioni | alla libera iniziativa economica debbano trovare puntuale giustificazione in interessi di rango costituzionale » ( sentenza n . 200 del |
| 2013-110.txt | 736 | 736 | la scansione procedimentale delle udienze , in presenza del tentativo di conciliazione , norme alle quali fa rinvio , nel | limite | della compatibilità , il comma 2 dell art . 1 del d.lgs . n . 546 del 1992 , disciplinando |
| 2013-110.txt | 876 | 876 | un corretto equilibrio tra i diversi interessi costituzionalmente protetti . 5 . – nella specie , il rimettente si è | limitato | ad affermare che la lettera della legge non consente alcuna interpretazione adeguatrice . la questione , quindi , risulta viziata |
| 2013-116.txt | 704 | 704 | posto a carico della sola categoria dei pensionati degli enti gestori di forme di previdenza obbligatoria , con conseguente irragionevole | limitazione | della platea dei soggetti passivi . il contributo in questione sarebbe stato adottato , poi , in violazione del principio |
| 2013-116.txt | 1975 | 1975 | già osservato nella sentenza n . 241 del 2012 , il comma non convertito con una disposizione che si è | limitata | a riaffermare la perdurante efficacia del comma 22-bis dell art . 18 del d.l . n . 98 del 2011 |
| 2013-116.txt | 2722 | 2722 | soli pensionati , senza garantire il rispetto dei principi fondamentali di uguaglianza a parità di reddito , attraverso una irragionevole | limitazione | della platea dei soggetti passivi , divenuta peraltro ancora più evidente , in conseguenza della dichiarazione di illegittimità costituzionale dell |
| 2013-116.txt | 3476 | 3476 | trattamenti pensionistici , per la medesima finalità , l ulteriore speciale prelievo tributario oggetto di censura , attraverso una ingiustificata | limitazione | della platea dei soggetti passivi . va pertanto ribadito , anche questa volta , quanto già affermato nella citata sentenza |
| 2013-121.txt | 823 | 823 | desume dall inequivoco tenore letterale della disposizione ( « crediti tributari » ) . sotto il secondo profilo , la | limitazione | della richiesta della ricorrente si evince chiaramente dal contenuto del ricorso , nel quale si lamenta la riduzione del gettito |
| 2013-121.txt | 1245 | 1245 | di dettaglio , e , dall altro , l intervento del legislatore regionale può integrare detta disciplina solo entro i | limiti | stabiliti dalla legislazione statale stessa ( sentenze n . 123 del 2010 , n . 298 e n . 216 |
| 2013-121.txt | 1494 | 1494 | crediti ” di modesto ammontare ” non poteva essere inferiore ad euro 12,00 , consentendo cosí alle regioni di fissare | limiti | piú elevati . la sentenza n . 30 del 2005 , nel riferirsi ad una norma riguardante i crediti di |
| 2013-121.txt | 1522 | 1522 | 30 del 2005 , nel riferirsi ad una norma riguardante i crediti di qualsiasi natura , deve qui essere esaminata | limitatamente | alle sue affermazioni in tema di crediti tributari . nella pronuncia si precisa , quanto alla disciplina dei tributi « |
| 2013-144.txt | 1088 | 1088 | 235 , della medesima legge n . 296 del 2006 ) . il decreto direttoriale 2 aprile 2012 si è | limitato | ad indicare l entità delle riduzioni ed a definire le modalità concrete dell acquisizione del maggior gettito netto della tassa |
| 2013-153.txt | 228 | 228 | erogazioni liberali destinate a favore dei soggetti di cui all art . 3 , e disciplina le condizioni e i | limiti | delle agevolazioni stesse , rinviando per le modalità applicative ad un apposito regolamento , che è previsto dall art . |
| 2013-153.txt | 667 | 667 | tributo e di disporre riduzioni della base imponibile , nel rispetto dei principi nella norma stessa richiamati . anche il | limite | temporale risulta osservato , perché l art . 8 della legge regionale stabilisce che le disposizioni di essa si applicano |
| 2013-170.txt | 1101 | 1101 | , esplica effetti retroattivi , fino ad influire sullo stato passivo esecutivo già divenuto definitivo , superando così anche il | limite | del giudicato ” endo-fallimentare ” . 3 . – il presidente del consiglio dei ministri , intervenuto nel giudizio , |
| 2013-170.txt | 2509 | 2509 | un interpretazione conforme a costituzione e alla cedu : tale canone interpretativo , infatti , incontra sempre e comunque un | limite | nell univoco tenore della disposizione impugnata e nell impossibilità di attribuire alla stessa un significato diverso da quello sospettato di |
| 2013-170.txt | 3260 | 3260 | sentenze nn . 93 e 41 del 2011 ) e , pertanto , questa corte ha individuato una serie di | limiti | generali all efficacia retroattiva delle leggi attinenti alla salvaguardia di principi costituzionali e di altri valori di civiltà giuridica , |
| 2013-170.txt | 3972 | 3972 | , con effetti retroattivi , fino ad influire sullo stato passivo esecutivo già divenuto definitivo , superando così anche il | limite | del giudicato ” endo-fallimentare ” . tali essendo i contenuti della normativa impugnata , i principi giurisprudenziali sopra esposti , |
| 2013-18.txt | 184 | 184 | che , in data 1 giugno 2012 , l avvocatura generale dello stato ha depositato atto di rinuncia al ricorso | limitatamente | all impugnazione degli artt . 10 , 14 e 15 della legge reg . calabria n . 47 del 2011 |
| 2013-18.txt | 231 | 231 | la regione calabria ha depositato atto di accettazione della rinunzia parziale . pertanto , il giudizio di legittimità costituzionale , | limitatamente | agli artt . 10 , 14 e 15 , deve essere dichiarato estinto ( ex plurimis , sentenze n . |
| 2013-18.txt | 1344 | 1344 | , per quanto concerne le proprie amministrazioni , e gli enti locali possono destinare risorse aggiuntive alla contrattazione integrativa nei | limiti | stabiliti dalla contrattazione nazionale e nei limiti dei parametri di virtuosità fissati per la spesa di personale dalle vigenti disposizioni |
| 2013-18.txt | 1351 | 1351 | , e gli enti locali possono destinare risorse aggiuntive alla contrattazione integrativa nei limiti stabiliti dalla contrattazione nazionale e nei | limiti | dei parametri di virtuosità fissati per la spesa di personale dalle vigenti disposizioni , in ogni caso nel rispetto dei |
| 2013-18.txt | 1402 | 1402 | analoghi strumenti del contenimento della spesa » . la norma impugnata non provvede allo stanziamento di eventuali risorse aggiuntive nei | limiti | sopra indicati , ma dispone , puramente e semplicemente , che l intero trattamento economico dei dirigenti in questione sia |
| 2013-18.txt | 1481 | 1481 | . 7-bis della legge reg . calabria n . 8 del 1996 . questa corte ha ripetutamente affermato che i | limiti | di cui all art . 9 , comma 28 , del decreto-legge 31 maggio 2010 , n . 78 ( |
| 2013-18.txt | 1643 | 1643 | possono avvalersi di personale a tempo determinato o con convenzioni ovvero con contratti di collaborazione coordinata e continuativa , nel | limite | del 50 per cento della spesa sostenuta per le stesse finalità nell anno 2009 » . a sua volta , |
| 2013-18.txt | 1895 | 1895 | per ciascun anno , previo effettivo svolgimento delle procedure di mobilità , ad assunzioni di personale a tempo indeterminato nel | limite | di un contingente di personale complessivamente corrispondente ad una spesa pari al 20 per cento di quella relativa al personale |
| 2013-18.txt | 1954 | 1954 | eccedere , per ciascun anno , il 20 per cento delle unità cessate nell anno precedente » . di questi | limiti | non ha tenuto conto il legislatore regionale , il quale , novellando l art . 7-bis della legge reg . |
| 2013-18.txt | 2108 | 2108 | esterni alla pubblica amministrazione » . il confronto tra le due disposizioni regionali prima ricordate dimostra l evidente superamento dei | limiti | posti dalla normativa statale di riferimento . né può valere come argomento a favore dell infondatezza della censura la considerazione |
| 2013-18.txt | 2185 | 2185 | rigetto della questione , dimostra , per ammissione della stessa resistente , la fondatezza della censura relativa al superamento dei | limiti | imposti dalla normativa statale di principio . si deve ritenere assorbita l ulteriore questione di legittimità costituzionale sulla stessa disposizione |
| 2013-18.txt | 2493 | 2493 | falsare la concorrenza [ . . . ] . non solo , ma la sovvenzione in questione deve superare i | limiti | al di sotto dei quali l intervento può essere considerato ” di importanza minore ” ( de minimis ) ai |
| 2013-18.txt | 2591 | 2591 | , basata sull asserita violazione della normativa comunitaria sugli aiuti di stato , elementi di valutazione sufficienti ad operare quel | limitato | accertamento che , ai sensi dell art . 108 tfue , spetta ai giudici nazionali – e quindi anche a |
| 2013-18.txt | 2642 | 2642 | notifica alla commissione europea imposto dall art . 108 , par . 3 , tfue . la difesa statale si | limita | a sostenere che i requisiti minimi di cui sopra « devono essere ritenuti sussistenti in via di evidenza ; evidenza |
| 2013-18.txt | 3767 | 3767 | si dispone la proroga al 2014 del termine finale di stabilizzazione dei precari , con l effetto di sfuggire ai | limiti | prescritti dalla normativa statale . pertanto , se l eccezione della difesa regionale fosse accolta , si legittimerebbe anche per |
| 2013-18.txt | 3805 | 3805 | legittimerebbe anche per il futuro una prassi delle regioni , le quali , anziché rispettare i vincoli statali , si | limitassero | in modo illegittimo – come nel caso oggetto del presente giudizio – a prorogare la stabilizzazione di precari assunti sulla |
| 2013-18.txt | 3835 | 3835 | presente giudizio – a prorogare la stabilizzazione di precari assunti sulla base di leggi regionali che non avevano previsto i | limiti | di cui sopra . 10 . – la questione di legittimità costituzionale avente ad oggetto l art . 32 della |
| 2013-26.txt | 456 | 456 | pregiudizievole per la finanza pubblica , e consentirebbe comunque di evitare ai beneficiari delle prestazioni pensionistiche integrative la soggezione al | limite | massimo del 50 % nella liquidazione diretta del montante finale accumulato ; limite previsto dall apposita norma interposta individuata nell |
| 2013-26.txt | 469 | 469 | delle prestazioni pensionistiche integrative la soggezione al limite massimo del 50 % nella liquidazione diretta del montante finale accumulato ; | limite | previsto dall apposita norma interposta individuata nell art . 11 , comma 3 , del decreto legislativo 5 dicembre 2005 |
| 2013-26.txt | 945 | 945 | secondo la regione , la legge impugnata , anche se fosse ricondotta al solo ambito previdenziale , rientrerebbe ampiamente nei | limiti | della competenza concorrente in materia di « previdenza complementare e integrativa » ( art . 117 , terzo comma , |
| 2013-26.txt | 1476 | 1476 | , lettera a ) , dello statuto della regione autonoma sardegna , dal momento che il contenuto della disposizione si | limiterebbe | a regolare lo status del dipendente dell amministrazione regionale in prospettiva della futura quiescenza . nel corso della udienza la |
| 2013-26.txt | 1521 | 1521 | osservato che , in ogni caso , la citata disposizione della legge regionale non precluderebbe al regolamento di confermare il | limite | del 50 % alla liquidazione diretta del montante pensionistico . 3 . – la complessità dei contenuti della legge regionale |
| 2013-26.txt | 1960 | 1960 | 5 , lettera b , dello statuto sardegna prevede la potestà integrativa-attuativa regionale in materia di previdenza , i cui | limiti | vanno estesi in applicazione dell art . 10 della legge costituzionale 18 ottobre 2001 , n . 3 , recante |
| 2013-26.txt | 3089 | 3089 | ciascuna legge che produce nuovi o maggiori oneri , avrebbe dovuto indicare espressamente , per ciascun esercizio coinvolto , il | limite | di spesa e la specifica clausola di salvaguardia finalizzata a compensare gli effetti eccedenti le previsioni iniziali . in situazioni |
| 2013-26.txt | 4557 | 4557 | , comma 3 , del d.lgs . n . 252 del 2005 , il quale prescrive in via generale il | limite | del 50 % alla possibilità di liquidare direttamente in capitale il montante accumulato dal beneficiario della prestazione pensionistica . infatti |
| 2013-26.txt | 4608 | 4608 | pensione integrativa in forma di capitale , secondo le modalità stabilite dall emanando regolamento di gestione , senza menzionare il | limite | del 50 % all esercizio di detta opzione prescritto dall art . 11 , comma 3 , del d.lgs . |
| 2013-26.txt | 4939 | 4939 | via subordinata dalla parte resistente nel corso dell udienza , secondo cui spetterebbe all emanando regolamento di gestione fissare i | limiti | del beneficio in conto capitale , in conformità con la norma statale interposta . la materia in esame involge , |
| 2013-26.txt | 5006 | 5006 | affidamento dei potenziali beneficiari delle prestazioni ( l espressione letterale della norma può facilmente ingenerare l aspettativa , non esplicitando | limiti | di sorta , di una liquidazione del montante integrale o comunque superiore a quella prevista dalla legislazione statale ) assumono |
| 2013-26.txt | 5103 | 5103 | il dipendente beneficiario della prestazione pensionistica integrativa , che la facoltà di chiedere la liquidazione in forma di capitale sia | limitata | alla misura del 50 % del montante finale accumulato . |
| 2013-304.txt | 2476 | 2476 | 496 e n . 296 del 1993 ; ordinanza n . 263 del 2002 ) , anche in considerazione della | limitazione | temporale del sacrificio imposto ai dipendenti ( ordinanza n . 299 del 1999 ) . va in questa sede ribadito |
| 2013-304.txt | 2556 | 2556 | , una specifica protezione contro l eventualità di norme retroattive : di talché , su questo piano , il vero | limite | nei confronti di norme di tale natura non può essere ricercato altro che nell esigenza del rispetto del principio generale |
| 2013-304.txt | 2799 | 2799 | nel considerato triennio 2011 / 2013 , saranno , nell arco dello stesso periodo , collocati a riposo per raggiunti | limiti | di età » . poiché la questione non costituiva oggetto dei giudizi principali , il rimettente formula la sopra riportata |
| 2013-310.txt | 532 | 532 | ricordare che , per costante orientamento di questa corte , l oggetto del giudizio di costituzionalità in via incidentale è | limitato | alle sole norme e parametri indicati , pur se implicitamente , nell ordinanza e che quindi non possono essere presi |
| 2013-310.txt | 2621 | 2621 | ] può essere disposta [ . . . ] la proroga fino al 31 dicembre 2014 delle vigenti disposizioni che | limitano | la crescita dei trattamenti economici anche accessori del personale delle pubbliche amministrazioni previste dalle disposizioni medesime » , e che |
| 2013-310.txt | 2976 | 2976 | tali finalità di contenimento della spesa pubblica . in particolare , la protrazione nel tempo – anche se non senza | limiti | – delle misure previste non contraddice la sussistenza della necessità ed urgenza , attese le esigenze di programmazione pluriennale delle |
| 2013-310.txt | 3963 | 3963 | generale , ha ravvisato nel carattere eccezionale , transeunte , non arbitrario , consentaneo allo scopo prefissato , nonché temporalmente | limitato | , dei sacrifici richiesti , e nella sussistenza di esigenze di contenimento della spesa pubblica , le condizioni per escludere |
| 2013-310.txt | 4838 | 4838 | le differenziazioni rese necessarie dai diversi statuti professionali delle categorie che vi appartengono – e per un periodo di tempo | limitato | , che comprende più anni in considerazione della programmazione pluriennale delle politiche di bilancio . 13 . 6 . – |
| 2013-310.txt | 5861 | 5861 | sociale , che non spetta a questa corte valutare ( sentenza n . 119 del 2012 ) se non nei | limiti | della evidente irragionevolezza , non emergono elementi che possano indurre ad una tale conclusione . va infatti osservato che il |
| 2013-42.txt | 1059 | 1059 | personale di magistratura ordinaria , amministrativa e contabile , nonché degli avvocati e procuratori dello stato , in deroga alle | limitazioni | previste dalla legislazione vigente ; per gli anni successivi le restanti quote erano destinate ad erogare compensi incentivanti in favore |
| 2013-42.txt | 1402 | 1402 | regionali o provinciali presso gli uffici giudiziari , il completamento del percorso formativo entro il 31 dicembre 2013 , nel | limite | di spesa di 7,5 milioni di euro . a decorrere dall anno 2014 tale ultima quota sarà destinata all incentivazione |
| 2013-42.txt | 1672 | 1672 | dal contributo unificato . tali proventi , a parte le somme riservate per gli anni 2012 e 2013 – nei | limiti | di euro 600.000 – ai maggiori oneri derivanti dalla istituzione delle sezioni specializzate dei tribunali in materia di impresa , |
| 2013-52.txt | 712 | 712 | , benché la regione lamenti formalmente anche la violazione di disposizioni statutarie e costituzionali , essa si è in realtà | limitata | a evocare , o principi che non attengono al riparto delle competenze ( principi di ragionevolezza , eguaglianza , perequazione |
| 2013-77.txt | 796 | 796 | concessione prese in esame » . anche in tal caso , la prospettazione impugnatoria è generica . il ricorrente si | limita | , infatti , ad una censura di vaghezza della norma provinciale , in ordine al concetto di ” buon regime |
| 2013-77.txt | 1040 | 1040 | comuni , questi possono adottare provvedimenti in materia tributaria e tariffaria anche dopo l adozione del bilancio di previsione , | limitatamente | alle materie sulle quali sono intervenute modificazioni legislative per l anno di riferimento , ovvero altri atti normativi che incidono |
| 2013-77.txt | 1682 | 1682 | ( norme generali sull ordinamento del lavoro alle dipendenze delle amministrazioni pubbliche ) , che tale cumulo disciplina in modo | limitativo | , così da ingerirsi nella competenza legislativa esclusiva statale della materia dell ordinamento civile , che ricomprende anche il pubblico |
| 2013-77.txt | 1993 | 1993 | provinciale la possibilità di cumulare l impiego pubblico con quello presso società ed enti privati , senza far cenno alle | limitazioni | previste dalla legislazione statale . peraltro , la questione è fondata anche quanto al profilo della dedotta violazione del principio |
| 2013-77.txt | 2089 | 2089 | tale riconosciuto dalla sentenza n . 215 del 2012 . la disposizione censurata , infatti , non contempla lo specifico | limite | di trattamento economico complessivo anzidetto , mentre i riferimenti che la difesa provinciale opera alla legislazione provinciale previgente sono , |
| 2013-77.txt | 2406 | 2406 | condizioni di sicurezza per la circolazione e di silenziosità e che i veicoli stessi non producano emanazioni inquinanti superiori ai | limiti | prescritti » ( comma 1 ) , consentendo al medesimo ministero , « al fine di assicurare in relazione a |
| 2013-97.txt | 1380 | 1380 | , la previsione sopra richiamata , contenuta nell art . 16 del decreto-legge n . 68 del 2011 , che | limitava | l applicazione delle disposizioni dell intero capo ii del medesimo atto normativo alle sole regioni a statuto ordinario . l |
| 2013-97.txt | 1899 | 1899 | 2 , del decreto-legge n . 16 del 2012 , della cui legittimità si discute , giacché quest ultimo si | limita | a richiamare il già citato art . 17 del decreto legislativo n . 68 del 2011 , per estenderne il |
| 2014-06.txt | 934 | 934 | la differenziazione della disciplina delle due ipotesi poste a confronto non eccederebbe il canone della ragionevolezza , che costituisce il | limite | intrinseco della discrezionalità del legislatore . al contrario , essa sarebbe perfettamente adeguata alla predetta diversità delle situazioni , limitando |
| 2014-06.txt | 954 | 954 | limite intrinseco della discrezionalità del legislatore . al contrario , essa sarebbe perfettamente adeguata alla predetta diversità delle situazioni , | limitando | il ricorso ai dati catastali alle sole compravendite effettuate per atto negoziale , nelle quali detto criterio semplificato supplirebbe alla |
| 2014-06.txt | 1471 | 1471 | , se maggiore , il corrispettivo dichiarato nell atto ) , bensì aveva introdotto una preclusione di tipo procedimentale , | limitando | il potere di rettifica attribuito agli uffici finanziari dagli artt . 52 , commi da 1 a 3 , e |
| 2014-07.txt | 191 | 191 | che priverebbe di rilevanza la questione di costituzionalità , con cui i ricorrenti nel giudizio principale sostengono che sussisterebbe un | limite | non superabile delle somme da destinare al bilancio dello stato , rappresentato dai soli importi corrispondenti ai contributi da quest |
| 2014-07.txt | 1358 | 1358 | manifesta sotto due diversi profili : da un lato , a parità di reddito lavorativo , il prelievo è ingiustificatamente | limitato | ai soli dipendenti pubblici ; d altro lato , il legislatore , pur avendo richiesto ( con l art . |
| 2014-07.txt | 1457 | 1457 | speciale prelievo tributario oggetto di censura . l irragionevolezza non risiede nell entità del prelievo denunciato , ma nella ingiustificata | limitazione | della platea dei soggetti passivi . la sostanziale identità di ratio dei differenti interventi ” di solidarietà ” , poi |
| 2014-07.txt | 1902 | 1902 | dai dipendenti in servizio , diverso dalla rateizzazione , che essi subiranno nel momento del collocamento a riposo per raggiunti | limiti | di età , il giorno successivo a quello del compimento del settantesimo anno di età o a quello fissato nel |
| 2014-07.txt | 2100 | 2100 | carente sulle ragioni della non manifesta infondatezza della violazione dei suddetti parametri costituzionali . sul punto la motivazione si è | limitata | ad un mero richiamo alle argomentazioni dei ricorrenti , senza riprodurle . secondo la consolidata giurisprudenza di questa corte , |
| 2014-07.txt | 2155 | 2155 | relationem . il rimettente deve rendere espliciti , facendoli propri , i motivi della non manifesta infondatezza e non può | limitarsi | ad un mero richiamo di quelli evidenziati dalle parti nel corso del giudizio ( ex plurimis , sentenze n . |
| 2014-08.txt | 494 | 494 | rispetto a questi ultimi . quanto all applicazione del principio contenuto nel medesimo comma , la regione rileva come il | limite | temporale imposto dalla legge statale si riferirebbe non già alla facoltà regionale di assicurare progressività all attuazione del prelievo , |
| 2014-08.txt | 1073 | 1073 | di specie , il ricorso manca di ogni motivazione delle censure legate a questi parametri costituzionali , atteso che si | limita | a richiamarli senza esporre in che modo essi risultino incisi . 5 . 2 . – quanto ai restanti parametri |
| 2014-08.txt | 1360 | 1360 | aliquota dell addizionale regionale all irpef di base a decorrere dall anno 2012 , con il successivo comma 4 si | limita | a vietare aliquote delle addizionali disallineate rispetto agli scaglioni di reddito erariali . essa , dunque , contrariamente a quanto |
| 2014-08.txt | 1413 | 1413 | gli scaglioni statali , restando così affidati direttamente al principio costituzionale di progressività – nei sensi prima chiariti – i | limiti | del potere regionale di differenziazione delle addizionali e della loro misura . tale vincolo risulta pertanto rispettato dal legislatore regionale |
| 2014-139.txt | 1767 | 1767 | . ] caratterizzate da rilevante offensività per gli interessi dell erario » , con « soglie di punibilità idonee a | limitare | l intervento penale ai soli illeciti economicamente significativi » . 8 . 1 . – anche sul piano della tipizzazione |
| 2014-142.txt | 624 | 624 | dell intero periodo d imposta successivo a quello di competenza . la nuova disciplina sarebbe discriminatoria nei confronti di una | limitata | categoria di soggetti passivi , quella dei giudici tributari , sottoponendoli ad un regime di tassazione contrario agli artt . |
| 2014-142.txt | 1833 | 1833 | ( già art . 16 ) del tuir non forniva la nozione di « emolumenti arretrati » , ma si | limitava | a far generico riferimento agli « emolumenti arretrati relativi ad anni precedenti per prestazioni di lavoro dipendente » . in |
| 2014-142.txt | 2714 | 2714 | ) che la norma impugnata non sia ispirata al fine di garantire una maggiore imposizione , in quanto – essendosi | limitata | a « reintrodurre il normale regime di cassa » – agirebbe in modo neutro rispetto alle possibili ricadute della sua |
| 2014-142.txt | 2934 | 2934 | – per cause non imputabili al contribuente – in anni diversi da quelli di effettiva percezione . la finalità di | limitare | in qualche modo gli effetti delle modalità temporali di liquidazione – tuttora formalmente operante per effetto del combinato disposto degli |
| 2014-142.txt | 4085 | 4085 | cost . , pur non costituendo un vincolo rigido per il legislatore , non lo esime tuttavia dal rispetto dei | limiti | di razionalità e coerenza , che nella fattispecie in esame sono stati valicati . sul punto questa corte ha affermato |
| 2014-145.txt | 1077 | 1077 | – pur non determinando un depauperamento delle risorse finanziarie disponibili per la regione – ove disposta al di fuori dei | limiti | statutari sarebbe comunque lesiva dell autonomia regionale , indipendentemente dal fatto che non incida sul rapporto tra i bisogni dell |
| 2014-154.txt | 1179 | 1179 | spesa pubblica , in presenza del carattere eccezionale , transeunte , non arbitrario , consentaneo allo scopo prefissato nonché temporalmente | limitato | dei sacrifici richiesti ( sentenza n . 310 del 2013 ) . le disposizioni censurate rientrano infatti nel perimetro delineato |
| 2014-154.txt | 1293 | 1293 | 496 e n . 296 del 1993 ; ordinanza n . 263 del 2002 ) , anche in considerazione della | limitazione | temporale del sacrificio imposto ai dipendenti ( ordinanza n . 299 del 1999 ) » . 5.2 . – questa |
| 2014-177.txt | 171 | 171 | sistema tributario , in quanto la norma impugnata eccederebbe la facoltà di variazione delle aliquote che verrebbe riconosciuta alle regioni | limitatamente | all aliquota ordinaria dell irap . 2 . – la questione è fondata . 3 . – la disciplina valevole |
| 2014-177.txt | 561 | 561 | e ) , cost . la sentenza n . 296 del 2003 sancisce che alle regioni « è attribuita una | limitata | facoltà di variazione dell aliquota ( art . 16 , comma 3 ) ed il potere di disciplinare , con |
| 2014-177.txt | 848 | 848 | la facoltà di variare l aliquota irap , attribuita alle regioni dal comma 3 dell art . 16 , sia | limitata | all aliquota ordinaria o si estenda anche a quelle fissate dalla disciplina transitoria . 5.1 . – ai fini di |
| 2014-177.txt | 1217 | 1217 | 3 , del d.lgs . n . 446 del 1997 rende evidente che alle regioni è consentito variare ( nel | limite | di un punto percentuale ) solo ” l aliquota di cui al comma 1 ” dello stesso art . 16 |
| 2014-200.txt | 1096 | 1096 | è sprovvisto di potestà decisoria sul merito e sulle questioni di costituzionalità ad esso relative , ancorché questa delibazione sia | limitata | alla non manifesta infondatezza delle eccezioni e solo strumentale alla predetta seconda fase del giudizio » ( sentenza n . |
| 2014-200.txt | 1268 | 1268 | eccezione , che attiene in realtà al merito , è infondata , perché , in ogni caso , tra i | limiti | che tale genere di norme incontra vi è , oltre al rispetto del giudicato , anche quello della non interferenza |
| 2014-201.txt | 1070 | 1070 | scelta disincentivante del legislatore è tutt altro che irragionevole o arbitraria e , dall altro , non è ingiustificata la | limitazione | al solo « settore finanziario » della platea dei soggetti passivi sottoposti al prelievo addizionale . allo stesso modo , |
| 2014-207.txt | 1574 | 1574 | nonché dal riconoscimento di ulteriori indennizzi a soggetti titolari di beni , diritti e interessi sottoposti in libia a misure | limitative | , individuati nell art . 4 della medesima legge n . 7 del 2009 . 6 . – a conclusioni |
| 2014-219.txt | 975 | 975 | del personale docente e a.t.a . , e quindi non è destinata ad incidere su un numero determinato e molto | limitato | di destinatari , né ha un contenuto particolare e concreto . 5.2 . – per le censure relative agli artt |
| 2014-219.txt | 1057 | 1057 | pubblica , in presenza del carattere eccezionale , transeunte , non arbitrario , consentaneo allo scopo prefissato , nonché temporalmente | limitato | dei sacrifici richiesti ( sentenza n . 310 del 2013 , nonché sentenze n . 166 del 2012 , n |
| 2014-219.txt | 1588 | 1588 | le differenziazioni rese necessarie dai diversi statuti professionali delle categorie che vi appartengono – e per un periodo di tempo | limitato | , che comprende più anni in considerazione della programmazione pluriennale delle politiche di bilancio . 7 . – il tribunale |
| 2014-219.txt | 2124 | 2124 | la circostanza che il trattamento economico sia materia di contrattazione collettiva non esclude che quest ultima si debba svolgere entro | limiti | generali di compatibilità con le finanze pubbliche legittimamente fissati dal legislatore ; come , di fatto , avviene sempre , |
| 2014-219.txt | 2188 | 2188 | l art . 9 , comma 23 , del d.l . n . 78 del 2010 , fissando esclusivamente un | limite | agli incrementi economici , in relazione alla maturazione delle posizioni stipendiali , che possono essere disposti dai contratti collettivi , |
| 2014-225.txt | 867 | 867 | del contenuto della transazione fiscale . in particolare : 1 ) i crediti tributari ( o contributivi ) , « | limitatamente | alla quota di debito avente natura chirografaria » , possono costituire oggetto di transazione fiscale remissoria ( pagamento parziale ) |
| 2014-225.txt | 2385 | 2385 | imposta sul valore aggiunto nel sistema finanziario dell unione europea , e , dunque , per il concreto inquadramento dei | limiti | imposti al legislatore nazionale dal recepimento della normativa comunitaria in materia di iva . la corte di lussemburgo – quale |
| 2014-225.txt | 2796 | 2796 | assicurare l effettiva riscossione di quella che è una risorsa propria delle comunità europee : « all interno di questi | limiti | rigorosi deve ritenersi legittimo il ricorso del legislatore a meccanismi agevolativi che garantiscano effettivamente un maggior gettito finale senza peraltro |
| 2014-225.txt | 4425 | 4425 | della sola modalità dilatoria in riferimento alla transazione fiscale avente ad oggetto il credito iva deve essere intesa come il | limite | massimo di espansione della procedura transattiva compatibile con il principio di indisponibilità del tributo . è pacifico , altresì , |
| 2014-225.txt | 5342 | 5342 | ambito di applicazione della norma , in quanto [ . . . ] non è fonte di illegittimità costituzionale il | limite | alla estensione di norme che , come quella in esame , costituiscono deroghe a principi generali » ( sentenza n |
| 2014-228.txt | 342 | 342 | non risultino dalle scritture contabili . la presunzione disciplinata da tale ultima parte della norma nella sua originaria formulazione ( | limitata | ai « ricavi » ) interessava unicamente gli imprenditori , l art . 1 della legge n . 311 del |
| 2014-228.txt | 1689 | 1689 | di capitali di provenienza illecita , persegue il dichiarato fine di contrastare l evasione o l elusione fiscale attraverso la | limitazione | dei pagamenti effettuati in contanti che si possono prestare ad operazioni ” in nero ” . 5 . – pertanto |
| 2014-236.txt | 708 | 708 | in esame . il legislatore , da un lato , con il censurato art . 29 , ha posto un | limite | quantitativo ad un beneficio che sarebbe stato inizialmente concesso senza alcun tetto e senza copertura finanziaria ; dall altro , |
| 2014-236.txt | 1115 | 1115 | l art . 29 , comma 2 lettera a ) , del d.l . n . 185 del 2008 si | limiterebbe | a prevedere l inoltro per via telematica alla agenzia delle entrate di un apposito formulario , fissando un criterio astratto |
| 2014-251.txt | 546 | 546 | artt . 3 e 41 cost . l eccezione è fondata . invero , il consiglio di stato si è | limitato | a enunciare la violazione dei principi di uguaglianza e di tutela della concorrenza ad opera delle disposizioni censurate , nella |
| 2014-44.txt | 3085 | 3085 | data di entrata in vigore della legge di conversione del presente decreto , ciascuna regione ha facoltà di individuare diversi | limiti | demografici » . il contenuto precettivo della disposizione , quanto al primo periodo , rivela che essa è riferibile al |
| 2014-44.txt | 3169 | 3169 | . 19 del d.l . n . 95 del 2012 , poi convertito , che , con riguardo ai diversi | limiti | demografici , aggiunge la seguente frase : « rispetto a quelli di cui all articolo 16 , comma 4 , |
| 2014-44.txt | 6257 | 6257 | anche dagli obblighi comunitari , vincoli alle politiche di bilancio , anche se questi si traducono , inevitabilmente , in | limitazioni | indirette all autonomia di spesa degli enti territoriali ( ex plurimis , sentenze n . 182 del 2011 , n |
| 2014-44.txt | 6536 | 6536 | la corte costituzionale ne ha affermato la riconducibilità ai principi di coordinamento della finanza pubblica , purché sia previsto un | limite | complessivo , che lascia agli enti stessi libertà di allocazione delle risorse fra i diversi ambiti e obiettivi di spesa |
| 2014-44.txt | 9679 | 9679 | . n . 95 del 2012 , convertito , con modificazioni , dalla legge n . 135 del 2012 , | limitatamente | alle parole « , a maggioranza dei componenti , » , in riferimento dell art . 117 , quarto comma |
| 2014-44.txt | 9937 | 9937 | . n . 95 del 2012 , convertito , con modificazioni , dalla legge n . 135 del 2012 , | limitatamente | alle parole « , con deliberazione a maggioranza assoluta dei propri componenti , » . 10 . – la regione |
| 2014-44.txt | 10759 | 10759 | di cui all art . 120 , secondo comma , cost . , e comunque ben al di là dei | limiti | stabiliti dalla corte costituzionale con la sentenza n . 43 / 2004 » . dopo aver riportato ampie parti di |
| 2014-44.txt | 12628 | 12628 | della quale questi ultimi sono tenuti obbligatoriamente a fare parte , impone a questa classe di enti territoriali vincoli e | limiti | che li differenziano completamente dagli altri , ai quali i vincoli stessi non si applicano . tale differenziazione si porrebbe |
| 2014-44.txt | 19875 | 19875 | , della legge costituzionale 26 febbraio 1948 , n . 3 ( statuto speciale della sardegna ) , nonché , | limitatamente | al comma 4 , ultimo periodo , anche l art . 117 , sesto comma , cost . la ricorrente |
| 2014-44.txt | 20102 | 20102 | della previsione censurata . in secondo luogo , la norma in esame non introdurrebbe una normativa di carattere generale o | limitata | ai principi di semplificazione , accorpamento di funzioni e riduzione degli enti non necessari , bensì un autoritativa e unilaterale |
| 2014-44.txt | 20926 | 20926 | . n . 95 del 2012 , convertito , con modificazioni , dalla legge n . 135 del 2012 , | limitatamente | agli artt . 4 , 9 , 17 , 18 e 19 . in questa sede saranno trattate le questioni |
| 2014-44.txt | 21254 | 21254 | delle associazioni degli enti locali andrebbe ricondotta alla competenza normativa della regione e non già dello stato , che dovrebbe | limitarsi | a stabilire le regole in tema di « legislazione elettorale , organi di governo e funzioni fondamentali di comuni , |
| 2014-44.txt | 22088 | 22088 | autonomia degli enti costituzionalmente garantiti , come le regioni e i comuni , soltanto qualora stabilisca in modo tassativo un | limite | complessivo d intervento – avente ad oggetto o l entità del disavanzo di parte corrente o i fattori di crescita |
| 2014-44.txt | 23338 | 23338 | osservanza degli obblighi assunti in sede europea , e che le misure adottate a tal fine dallo stato costituiscono inevitabili | limitazioni | , in via indiretta , all autonomia finanziaria e organizzativa regionale e locale ( sentenza n . 219 del 2013 |
| 2014-44.txt | 23393 | 23393 | 2004 ) . è vero che , per costante orientamento della giurisprudenza di questa corte , norme statali che fissano | limiti | alla spesa delle regioni e degli enti locali possono qualificarsi principi fondamentali di coordinamento della finanza pubblica alla seguente duplice |
| 2014-44.txt | 23422 | 23422 | possono qualificarsi principi fondamentali di coordinamento della finanza pubblica alla seguente duplice condizione : in primo luogo , che si | limitino | a porre obiettivi di riequilibrio della medesima , intesi nel senso di un transitorio contenimento complessivo , anche se non |
| 2014-44.txt | 24001 | 24001 | . n . 95 del 2012 , convertito , con modificazioni , dalla legge n . 135 del 2012 , | limitatamente | alle parole « , con la garanzia che uno dei due appartenga alle opposizioni » . la regione veneto con |
| 2014-44.txt | 27492 | 27492 | risorse patrimoniali agli enti autonomi costitutivi della repubblica , attribuendole a nuovi e diversi enti territoriali , travalicando inoltre i | limiti | imposti alla potestà legislativa dello stato in materia di « coordinamento della finanza pubblica e del sistema tributario » . |
| 2014-44.txt | 27930 | 27930 | ultimo , oggetto di dichiarazione di illegittimità costituzionale per le ragioni esposte nel paragrafo 9 del considerato in diritto , | limitatamente | alle parole « , a maggioranza dei componenti , » . il comma 7 dell art . 16 del d.l |
| 2014-44.txt | 28078 | 28078 | del 2012 , è stato oggetto di dichiarazione di illegittimità costituzionale al paragrafo 9.2 . del considerato in diritto , | limitatamente | alle parole « , con deliberazione a maggioranza assoluta dei propri componenti , » . per ciò che riguarda i |
| 2014-50.txt | 914 | 914 | sarebbero non proporzionate all inadempimento fiscale dell omessa registrazione nei termini e non perseguirebbero un obiettivo di interesse pubblico , | limitandosi | ad introdurre solo il predetto meccanismo premiale per il conduttore – con correlativo turbamento del diritto di proprietà e di |
| 2014-50.txt | 1408 | 1408 | da un lato , considerare la ratio complessiva della delega , per individuare gli ineludibili punti di riferimento e i | limiti | indicati al legislatore delegato ; dall altro , tenere in conto la possibilità – intrinseca nello stesso strumento della delega |
| 2014-50.txt | 1661 | 1661 | normazione vigente , non strettamente necessari in rapporto alla finalità di ricomposizione sistematica perseguita » , debba ritenersi circoscritto entro | limiti | rigorosi . con la conseguenza che , in linea di principio , « l introduzione di soluzioni sostanzialmente innovative rispetto |
| 2014-50.txt | 2279 | 2279 | quale , per definizione , deve indicare lo specifico oggetto sul quale interviene il legislatore delegato , entro i previsti | limiti | . né il riferimento alle « forme premiali » anzidette può ritenersi in alcun modo correlabile con il singolare meccanismo |
| 2014-80.txt | 66 | 66 | norma dell articolo 9 della legge 25 giugno 1999 , n . 205 ) , nella parte in cui , | limitatamente | ai fatti commessi sino al 17 settembre 2011 , punisce l omesso versamento dell imposta sul valore aggiunto ( iva |
| 2014-80.txt | 992 | 992 | , la norma sottoposta a scrutinio stabilisce che « la disposizione di cui all articolo 10-bis si applica , nei | limiti | ivi previsti , anche a chiunque non versa l imposta sul valore aggiunto , dovuta in base alla dichiarazione annuale |
| 2014-80.txt | 1147 | 1147 | in esame la soglia quantitativa di punibilità stabilita dalla disposizione richiamata per l omesso versamento di ritenute ( « nei | limiti | ivi previsti » ) . l omesso versamento dell iva costituisce , di conseguenza , reato solo se di « |
| 2014-80.txt | 1602 | 1602 | superamento della relativa soglia di punibilità ; nel secondo sarebbe rimasto invece esente da pena , non risultando attinto il | limite | di rilevanza penale dell omessa dichiarazione . analoga discrasia era ravvisabile in rapporto alla dichiarazione infedele ( consistente nel fatto |
| 2014-80.txt | 1732 | 1732 | ad euro 103.291,38 . laddove , infatti , l iva da versare si collocasse tra l uno e l altro | limite | di rilevanza ( 50.000 e 103.291,38 euro ) , fruiva di un miglior trattamento il contribuente che presentasse una dichiarazione |
| 2014-98.txt | 2198 | 2198 | uguaglianza che a quello di ragionevolezza ) e l art . 113 cost . ( in relazione al divieto di | limitare | la tutela giurisdizionale avverso gli atti della pubblica amministrazione per determinate categorie di atti ) , perché : b . |
| 2014-98.txt | 2336 | 2336 | a corrispondere il giusto tributo e la potestà impositiva dell amministrazione » ; b . 2 . ) comporta una | limitazione | della tutela giurisdizionale solo per i contribuenti ai quali detto reclamo è imposto ( e non , quindi , per |
| 2014-98.txt | 5817 | 5817 | della descrizione della fattispecie , l ordinanza di rimessione è priva di qualsiasi motivazione sulla rilevanza delle questioni sollevate , | limitandosi | ad affermare , a proposito di tale requisito di ammissibilità delle stesse , come l art . 17-bis « presenti |
| 2014-98.txt | 6031 | 6031 | ) e 113 cost . ( in relazione al divieto , previsto dal secondo comma di tale articolo , di | limitare | la tutela giurisdizionale avverso gli atti della pubblica amministrazione per determinate categorie di atti ) , dalla commissione tributaria provinciale |
| 2014-98.txt | 7471 | 7471 | tuttavia precisato che , anche là dove ricorra tale circostanza , il legislatore « è sempre tenuto ad osservare il | limite | imposto dall esigenza di non rendere la tutela giurisdizionale eccessivamente difficoltosa » ( sentenza n . 154 del 1992 ; |
| 2015-10.txt | 686 | 686 | divieto di traslazione , risolvendosi in una fissazione autoritativa del prezzo , altererebbe la libera concorrenza e , quindi , | limiterebbe | illegittimamente l iniziativa economica privata . 2 . – nel giudizio dinanzi a questa corte è intervenuta la scat punti |
| 2015-10.txt | 1170 | 1170 | conseguimento di un reddito superiore a 1 milione di euro , poi abbassata a 300 mila euro ; sono stati | limitati | i poteri di controllo dell autorità per l energia elettrica , il gas e il sistema idrico alle sole imprese |
| 2015-10.txt | 1327 | 1327 | la percentuale dell « addizionale » , ampliano l area dei soggetti tenuti a versarla e stabilizzano l imposta senza | limiti | di tempo , tanto che si deve ritenere che – come si dirà più avanti – alcune delle censure prospettate |
| 2015-10.txt | 1412 | 1412 | difetto di motivazione sulla rilevanza e sulle ragioni fondanti le censure , dal momento che il giudice rimettente si sarebbe | limitato | a condividere quanto affermato dal ricorrente . in proposito , deve osservarsi che il giudice a quo , nell ordinanza |
| 2015-10.txt | 1713 | 1713 | ) . con riguardo , poi , alla motivazione sulla rilevanza , è pur vero che il rimettente si è | limitato | ad osservare che la disposizione impugnata osta al rimborso , senza specificare se la ricorrente integri gli ulteriori presupposti d |
| 2015-10.txt | 1977 | 1977 | corte , il sindacato sulla legittimità dell adozione , da parte del governo , di un decreto-legge , va comunque | limitato | ai casi di « evidente mancanza » dei presupposti di straordinaria necessità e urgenza richiesti dall art . 77 , |
| 2015-10.txt | 2411 | 2411 | avvenga , come nella specie , nel pieno rispetto dei presupposti costituzionalmente previsti . 6 . – fondata , nei | limiti | di seguito precisati , è la questione sollevata in riferimento agli artt . 3 e 53 cost . 6.1 . |
| 2015-10.txt | 2701 | 2701 | virtù di tali novelle , l imposta oggetto del presente giudizio , che già in origine era stata istituita senza | limiti | di tempo , è stata poi stabilizzata accentuando gli aspetti della normativa su cui si fondano le doglianze prospettate dalla |
| 2015-10.txt | 2815 | 2815 | . ai sensi dell art . 53 cost . , infatti , la capacità contributiva è il presupposto e il | limite | del potere impositivo dello stato e , al tempo stesso , del dovere del contribuente di concorrere alle spese pubbliche |
| 2015-10.txt | 3273 | 3273 | o a determinate tipologie di redditi e cespiti – ritenuti non illegittimi da questa corte proprio in forza della loro | limitata | durata : basti menzionare la sovraimposta comunale sui fabbricati ( sentenza n . 159 del 1985 ) , l imposta |
| 2015-10.txt | 4599 | 4599 | eccezionale si è invece stabilita una imposizione strutturale , da applicarsi a partire dal periodo di imposta 2008 , senza | limiti | di tempo . si riscontra , pertanto , un conflitto logico interno alle disposizioni impugnate , le quali , da |
| 2015-10.txt | 5581 | 5581 | essere ) principio generale valevole nei giudizi davanti a questa corte ; esso , tuttavia , non è privo di | limiti | . anzitutto è pacifico che l efficacia delle sentenze di accoglimento non retroagisce fino al punto di travolgere le « |
| 2015-10.txt | 5716 | 5716 | da ultimo dalla sentenza n . 1 del 2014 ) . in questi casi , l individuazione in concreto del | limite | alla retroattività , dipendendo dalla specifica disciplina di settore – relativa , ad esempio , ai termini di decadenza , |
| 2015-10.txt | 5792 | 5792 | sin dalle sentenze n . 58 del 1967 e n . 49 del 1970 ) . inoltre , come il | limite | dei « rapporti esauriti » ha origine nell esigenza di tutelare il principio della certezza del diritto , così ulteriori |
| 2015-10.txt | 5813 | 5813 | dei « rapporti esauriti » ha origine nell esigenza di tutelare il principio della certezza del diritto , così ulteriori | limiti | alla retroattività delle decisioni di illegittimità costituzionale possono derivare dalla necessità di salvaguardare principi o diritti di rango costituzionale che |
| 2015-10.txt | 6190 | 6190 | nelle pronunce manipolative – similmente la modulazione dell intervento della corte può riguardare la dimensione temporale della normativa impugnata , | limitando | gli effetti della declaratoria di illegittimità costituzionale sul piano del tempo . del resto , la comparazione con altre corti |
| 2015-10.txt | 6623 | 6623 | , risulterebbero irrimediabilmente compromessi da una decisione di mero accoglimento e la circostanza che la compressione degli effetti retroattivi sia | limitata | a quanto strettamente necessario per assicurare il contemperamento dei valori in gioco . 8 . – ciò chiarito in ordine |
| 2015-10.txt | 6658 | 6658 | . – ciò chiarito in ordine al potere della corte di regolare gli effetti delle proprie decisioni e ai relativi | limiti | , deve osservarsi che , nella specie , l applicazione retroattiva della presente declaratoria di illegittimità costituzionale determinerebbe anzitutto una |
| 2015-100.txt | 3802 | 3802 | . 2 , secondo comma , del d.l . n . 429 del 1982 , per poi subire solo un | limitato | ridimensionamento ad opera del decreto-legge 16 marzo 1991 , n . 83 ( modifiche al decreto-legge 10 luglio 1982 , |
| 2015-118.txt | 897 | 897 | qualificato non abilita la regione ad assumere iniziative – anche di consultazione popolare – libere nella forma o eccedenti i | limiti | stabiliti in virtù di previsioni costituzionali . contrariamente a quanto sostenuto dalla resistente , è giuridicamente erroneo equiparare il referendum |
| 2015-118.txt | 1053 | 1053 | nazionali o regionali , anche quando di natura consultiva , sono istituti tipizzati e debbono svolgersi nelle forme e nei | limiti | previsti dalla costituzione o stabiliti sulla base di essa . 6 . – la disciplina dei referendum regionali ha la |
| 2015-118.txt | 1358 | 1358 | provvedimenti o proposte di provvedimenti di competenza del consiglio » ed al comma 3 del medesimo articolo sono richiamati i | limiti | stabiliti per i referendum abrogativi regionali all art . 26 , commi 4 e 5 , che si debbono pertanto |
| 2015-118.txt | 2968 | 2968 | il referendum contrasti con la citata disposizione costituzionale sotto due profili : anzitutto perché sarebbero pretermessi le condizioni e i | limiti | , segnatamente di materia , indicati tassativamente dall art . 116 , terzo comma , cost . , per il |
| 2015-118.txt | 3147 | 3147 | comma dell art . 117 e le materie indicate dal secondo comma del medesimo articolo alle lettere l ) , | limitatamente | all organizzazione della giustizia di pace , n ) e s ) » , come esplicitamente stabilito nelle suddette disposizioni |
| 2015-118.txt | 3184 | 3184 | stabilito nelle suddette disposizioni costituzionali . così interpretato , il quesito referendario non prelude a sviluppi dell autonomia eccedenti i | limiti | costituzionalmente previsti e pertanto , sotto questo profilo , la censura non è fondata . quanto al secondo profilo , |
| 2015-118.txt | 3699 | 3699 | . non meno incisiva è la violazione dei principi costituzionali in tema di coordinamento della finanza pubblica , nonché del | limite | delle leggi di bilancio , come interpretato dalla costante giurisprudenza di questa corte in tema di referendum ex art . |
| 2015-13.txt | 1963 | 1963 | . l obiettivo del rilancio della competitività del settore è destinato a realizzarsi , sia attraverso la determinazione di un | limite | massimo dell imposta , sia con la sua modulazione che tenga conto della distinzione tra voli diurni e notturni e |
| 2015-131.txt | 2285 | 2285 | in quanto lo statuto di autonomia non assicura alla regione siciliana una garanzia quantitativa di entrate , con il solo | limite | che la riduzione delle entrate non sia , però , di entità tale da rendere impossibile lo svolgimento delle funzioni |
| 2015-131.txt | 3298 | 3298 | , dall art . 1 , comma 1 , della legge n . 98 del 2013 ) , si è | limitata | ad estendere temporalmente la destinazione di tale nuova maggiore entrata a copertura delle spese per i giudici ausiliari e per |
| 2015-131.txt | 3405 | 3405 | accade , invece , in altri statuti regionali – che la destinazione allo stato della maggiore entrata debba essere temporalmente | limitata | ; tanto meno esse vietano al legislatore statale di protrarre nel tempo la destinazione di nuove entrate al soddisfacimento di |
| 2015-131.txt | 3568 | 3568 | di cui all art . 55 , comma 1 , del medesimo decreto-legge . la questione è fondata , nei | limiti | di seguito precisati . manca invero nella specie il carattere di novità del provento . infatti , l atto impositivo |
| 2015-131.txt | 4006 | 4006 | , deve dichiararsi l illegittimità costituzionale dell art . 61 , comma 1 , alinea e lettera a ) , | limitatamente | alla parte in cui ricomprende nell aumento di gettito derivante dall art . 55 , comma 1 , del decreto |
| 2015-132.txt | 1122 | 1122 | atto impositivo . si consideri inoltre che l orientamento giurisprudenziale invocato applica il principio del « giusto processo » per | limitare | i casi di inesistenza delle notificazioni degli atti processuali ogni qual volta vi sia un astratto collegamento tra il luogo |
| 2015-132.txt | 2073 | 2073 | dallo stesso vizio . tuttavia , non solo l ordinanza di rimessione non offre alcuna particolare motivazione sul punto , | limitandosi | ad affermare che per le fattispecie elusive non disciplinate dall art . 37-bis non operano regole analoghe , ma l |
| 2015-132.txt | 2483 | 2483 | settembre 2014 , n . 19667 ) . talune incertezze che permangono , nella giurisprudenza di legittimità , intorno ai | limiti | e , soprattutto , alle modalità di applicazione di questi principi , specie nei casi diversi da quelli contemplati dall |
| 2015-155.txt | 4446 | 4446 | l applicabilità dell art . 13 , comma 17 , del d.l . n . 201 del 2011 , ma | limitatamente | alle regioni autonome friuli-venezia giulia e valle d aosta nonché alle province autonome di trento e di bolzano ( lettera |
| 2015-155.txt | 5594 | 5594 | da episodici interventi normativi operati su tributi erariali oggetto di compartecipazione , per i quali il giudizio di costituzionalità si | limita | a verificare se la singola disposizione sia o meno rispettosa degli statuti speciali e delle norme di attuazione ( ex |
| 2015-155.txt | 7268 | 7268 | per i medesimi tributi erariali o per quelli da essi sostituiti . [ . . . ] in materia di | limite | massimo della pressione fiscale complessiva , la conferenza permanente per il coordinamento della finanza pubblica [ . . . ] |
| 2015-155.txt | 7305 | 7305 | . . . ] monitora gli effetti finanziari del presente decreto legislativo al fine di garantire il rispetto del predetto | limite | , anche con riferimento alle tariffe , e propone al governo le eventuali misure correttive » . dalla lettura della |
| 2015-155.txt | 7664 | 7664 | lato , comporta che la riforma fiscale non modifichi gli assetti della finanza pubblica allargata e la coerenza con i | limiti | della pressione fiscale complessivamente stabiliti ; dall altro , impone che la rideterminazione dei tributi oggetto di compartecipazione da parte |
| 2015-155.txt | 9039 | 9039 | autonomia finanziaria regionale » ( sentenza n . 97 del 2013 ) , le possibilità di dimensionamento incontrano tuttavia dei | limiti | . vale in proposito il principio , già affermato nella giurisprudenza di questa corte , secondo il quale « nel |
| 2015-155.txt | 9429 | 9429 | le relative norme di attuazione ) determini « i contenuti storico-concreti dell autonomia regionale » e quindi ponga « un | limite | superato il quale si determinerebbero conseguenze non controllabili relativamente a quell equilibrio complessivo dell ordinamento cui le norme di attuazione |
| 2015-155.txt | 9584 | 9584 | senso conforme ai canoni costituzionali . nel descritto contesto , infatti , la dialettica degli interessi in rilievo non può | limitarsi | al confronto bilaterale in quanto , se è vero che le autonomie speciali sono caratterizzate anche da una specialità interna |
| 2015-155.txt | 9949 | 9949 | [ . . . ] , sia al fine di evitare che il necessario concorso delle regioni comprima oltre i | limiti | consentiti l autonomia finanziaria ad esse spettante . ciò anche modulando le regole di evoluzione dei flussi finanziari dei singoli |
| 2015-176.txt | 721 | 721 | si rivela l ulteriore eccezione di inammissibilità per genericità delle censure . la ricorrente , infatti , non si è | limitata | a richiamare genericamente l art . 36 dello statuto regionale e l art . 2 del d.p.r . n . |
| 2015-178.txt | 248 | 248 | di tutela del lavoro , di proporzionalità della retribuzione al lavoro svolto , di libertà di contrattazione collettiva . le | limitazioni | , imposte dal legislatore per il periodo 2010-2014 , introdurrebbero una disciplina irragionevole e sproporzionata , discriminando , per un |
| 2015-178.txt | 487 | 487 | sempre più gravoso , a percepire una retribuzione proporzionata al lavoro svolto . le norme impugnate , che trascendono i | limiti | della transitorietà e dell eccezionalità tracciati dalla giurisprudenza costituzionale per gli interventi di contenimento della spesa , introdurrebbero un prelievo |
| 2015-178.txt | 811 | 811 | . 98 del 2011 , nella parte in cui sacrificano la libertà di accedere alla contrattazione collettiva e circondano di | limiti | rigorosi l incremento delle retribuzioni nel lavoro pubblico . il d.l . n . 78 del 2010 stabilisce che non |
| 2015-178.txt | 1011 | 1011 | del personale , ivi compreso quello di livello dirigenziale , e il trattamento retributivo delle progressioni di carriera soggiacciono a | limitazioni | drastiche , che sono fatte segno delle specifiche censure del tribunale ordinario di ravenna . quanto al trattamento accessorio del |
| 2015-178.txt | 1278 | 1278 | dell economia e delle finanze , la previsione della « proroga fino al 31 dicembre 2014 delle vigenti disposizioni che | limitano | la crescita dei trattamenti economici anche accessori del personale delle pubbliche amministrazioni previste dalle disposizioni medesime » ( art . |
| 2015-178.txt | 2666 | 2666 | rimessione è parca di riferimenti circostanziati e – come la difesa dello stato non ha mancato di eccepire – si | limita | a menzionare nel dispositivo il parametro costituzionale , omettendo di fornire un argomentazione esaustiva sulle ragioni del contrasto con le |
| 2015-178.txt | 5033 | 5033 | tratta , invero , di provvedimenti che , pur diversamente modulati , si applicano all intero comparto pubblico e impongono | limiti | e restrizioni generali , in una dimensione che questa corte ha connotato in senso solidaristico ( sentenza n . 310 |
| 2015-178.txt | 5533 | 5533 | 2011 , che demandavano a un regolamento la possibilità di prorogare fino al 31 dicembre 2014 le vigenti disposizioni che | limitano | la crescita dei trattamenti economici anche accessori del personale delle pubbliche amministrazioni , si deve rilevare che il sindacato di |
| 2015-178.txt | 5660 | 5660 | periodo 2013-2014 ( art . 1 , comma 453 , della legge n . 147 del 2013 ) e la | limitazione | dell ammontare dei trattamenti accessori ( art . 1 , comma 456 , della legge n . 147 del 2013 |
| 2015-178.txt | 6098 | 6098 | conformità al parametro dell art . 36 cost . non può essere svolto in relazione a singoli istituti , né | limitatamente | a periodi brevi , poiché si deve valutare l insieme delle voci che compongono il trattamento complessivo del lavoratore in |
| 2015-178.txt | 7963 | 7963 | 309 del 1997 , punti 2.2.2 . , 2.2.3 . e 2.2.4 . del considerato in diritto ) . nei | limiti | tracciati dalle disposizioni imperative della legge ( art . 2 , commi 2 , secondo periodo , e 3-bis del |
| 2015-178.txt | 8484 | 8484 | misure adottate dal legislatore portoghese – in tema di riduzione dei trattamenti pensionistici – sulla scorta dell elemento chiave del | limite | temporale che le contraddistingue ( seconda sezione , sentenza 8 ottobre 2013 , antónio augusto da conceiçao mateus e lino |
| 2015-178.txt | 8563 | 8563 | , primo comma , cost . ) , indissolubilmente connessa con altri valori di rilievo costituzionale e già vincolata da | limiti | normativi e da controlli contabili penetranti ( artt . 47 e 48 del d.lgs . n . 165 del 2001 |
| 2015-178.txt | 8687 | 8687 | suoi effetti a séguito della pubblicazione di questa sentenza . 18 . – rimossi , per il futuro , i | limiti | che si frappongono allo svolgimento delle procedure negoziali riguardanti la parte economica , sarà compito del legislatore dare nuovo impulso |
| 2015-192.txt | 821 | 821 | . , poiché attraverso la normativa censurata sarebbero perseguiti obiettivi di bilancio , mediante l imposizione di oneri ad una | limitata | categoria di lavoratori , senza alcun riguardo per la loro capacità contributiva . 1 . 2 . – il tribunale |
| 2015-192.txt | 1089 | 1089 | art . 53 cost . , in quanto sarebbero perseguiti obiettivi di bilancio attraverso l imposizione di oneri ad una | limitata | categoria di lavoratori , senza alcun riguardo per la loro capacità contributiva . con la medesima ordinanza , la norma |
| 2015-192.txt | 1467 | 1467 | dell art . 53 cost . , poiché sarebbero perseguiti obiettivi di bilancio attraverso l imposizione di oneri ad una | limitata | categoria di lavoratori , senza alcun riguardo per la loro capacità contributiva ( r.o . n . 14 del 2015 |
| 2015-192.txt | 2172 | 2172 | la decurtazione ricordata si applichi alle liquidazioni successive alla data di entrata in vigore della stessa legge . sebbene il | limite | non risulti dal tenore letterale della norma censurata , la circostanza che l obbligo di riduzione dei compensi operi con |
| 2015-192.txt | 3330 | 3330 | a concludere , nella prospettiva segnata dall art . 3 cost . , che la scelta legislativa abbia superato il | limite | della manifesta irragionevolezza . non è , infatti , riconducibile ai pur ampi margini spettanti alla discrezionalità legislativa una scelta |
| 2015-192.txt | 4751 | 4751 | alla norma di effetti retroattivi ( ordinanza n . 261 del 2013 ) . la questione dunque , considerati i | limiti | della sua rilevanza nel giudizio a quo , risulta non fondata in rapporto al parametro evocato . |
| 2015-231.txt | 782 | 782 | . per costante giurisprudenza di questa corte , « l oggetto del giudizio di legittimità costituzionale in via incidentale è | limitato | alle disposizioni e ai parametri indicati nelle ordinanze di rimessione . pertanto , non possono essere presi in considerazione ulteriori |
| 2015-231.txt | 1010 | 1010 | differenza tra il valore di riscatto o di liquidazione delle quote ed il costo di sottoscrizione o di acquisto . | limitatamente | ai partecipanti non istituzionali titolari di quote superiori al 5 per cento del patrimonio del fondo ( cosiddetti ” qualificati |
| 2015-246.txt | 90 | 90 | bilancio annuale e pluriennale dello stato – legge di stabilità 2014 ) . l esame di questa corte è qui | limitato | alle questioni relative ai commi 157 , 179 , 431 , 432 , 433 , 434 e 435 dell art |
| 2015-246.txt | 181 | 181 | comma 179 , da tutte le ricorrenti ; quanto al comma 431 , è impugnato dalla regione siciliana e , | limitatamente | alla lettera b ) , dalla provincia autonoma di bolzano ; quanto ai commi 432 , 433 e 434 , |
| 2015-246.txt | 620 | 620 | alle questioni di legittimità promosse dalla provincia autonoma di bolzano , con il ricorso n . 11 del 2014 , | limitatamente | ai commi 157 , 179 , 431 , lettera b ) , e 435 , dell art . 1 della |
| 2015-246.txt | 669 | 669 | in riferimento alle questioni promosse dalla provincia autonoma di trento , con il ricorso n . 14 del 2014 , | limitatamente | ai commi 157 e 179 . nonostante abbia raggiunto un analogo accordo , la regione siciliana non ha rinunciato al |
| 2015-246.txt | 712 | 712 | restano dunque da esaminare le questioni promosse dalla stessa regione , con il ricorso n . 17 del 2014 , | limitatamente | al comma 179 , nonché ai commi da 431 a 435 dell art . 1 della legge n . 147 |
| 2015-246.txt | 1931 | 1931 | non costituiscono entrate nuove e dunque lo stato non ha alcun titolo per incamerare il relativo gettito . pertanto , | limitatamente | alle maggiori risorse provenienti dall attività di contrasto all evasione di entrate non nominativamente riservate allo stato , la loro |
| 2015-251.txt | 269 | 269 | tributarie comunque denominate da parte degli enti locali , alle relative finalità provvedono le province individuando criteri , modalità e | limiti | di applicazione di tale disciplina nel rispettivo territorio . 4 . la potestà legislativa nelle materie di cui ai commi |
| 2015-251.txt | 356 | 356 | attribuendole una funzione piena nell ampio numero di materie di sua competenza » , attraverso la elisione del riferimento ai | limiti | stabiliti dall art . 5 del medesimo statuto , che sottoponeva comunque detta potestà legislativa ai princìpi stabiliti dalle leggi |
| 2015-251.txt | 1013 | 1013 | sostegno della richiesta declaratoria di illegittimità costituzionale della legge . in particolare , l atto introduttivo al giudizio non può | limitarsi | a indicare le norme costituzionali e ordinarie , la definizione del cui rapporto di compatibilità o incompatibilità costituisce l oggetto |
| 2015-251.txt | 1455 | 1455 | dell unione europea , oggi art . 102 del trattato sul funzionamento dell unione europea ) , delle quali si | limita | a trascrivere stralci del rispettivo contenuto dispositivo . ma ciò , senza minimamente indicare ( ed argomentare quanto alla configurabilità |
| 2015-252.txt | 591 | 591 | , della legge n . 147 del 2013 , in riferimento ai menzionati parametri sono inammissibili . tali disposizioni si | limitano | a prevedere l istituzione dell imposta comunale unica ( iuc ) ed a confermare la precedente disciplina in materia di |
| 2015-252.txt | 643 | 643 | in alcun modo per quale ragione l istituzione di tale imposta si porrebbe in contrasto con i parametri invocati , | limitandosi | a riprodurre argomentazioni presenti in precedenti ricorsi aventi ad oggetto disposizioni diverse anche se accomunate dalla stessa materia della fiscalità |
| 2015-253.txt | 571 | 571 | dall art . 117 , secondo comma , lettera e ) , cost . allo stato – salvo comunque il | limite | di non alterare il rapporto tra complessivi bisogni regionali e mezzi finanziari per farvi fronte – con l ulteriore conseguenza |
| 2015-253.txt | 632 | 632 | dettaglio , e che , dall altro , l intervento del legislatore regionale può integrare detta disciplina solo entro i | limiti | stabiliti dalla legislazione statale stessa ( sentenza n . 121 del 2013 ) . d altra parte , in coerenza |
| 2015-253.txt | 723 | 723 | basi imponibili dei tributi erariali , che le regioni , con propria legge , « possono disporre detrazioni entro i | limiti | fissati dalla legislazione statale » . dunque , con riferimento ai parametri evocati , legittimamente la norma censurata , adottata |
| 2015-253.txt | 753 | 753 | riferimento ai parametri evocati , legittimamente la norma censurata , adottata in un ambito di competenza esclusiva dello stato , | limita | la potestà legislativa regionale , differendo nel tempo la possibilità per le regioni di prevedere le detrazioni in considerazione . |
| 2015-253.txt | 1097 | 1097 | del principio di buon andamento dell amministrazione di cui all art . 97 cost . anzitutto , la proroga si | limita | a conferire al bilancio regionale una maggiore flessibilità in relazione alle scelte rimesse alla discrezionalità della regione cosicché la sua |
| 2015-273.txt | 1220 | 1220 | , n . 142 e n . 82 del 2015 ) . nel caso di specie la ricorrente si è | limitata | a lamentare la violazione dell art . 36 dello statuto speciale e dell art . 2 del d.p.r . n |
| 2015-273.txt | 1551 | 1551 | dubbi di legittimità costituzionale . in ordine a quest ultimo aspetto , in particolare , la regione non si è | limitata | a richiamare genericamente l art . 36 dello statuto regionale e l art . 2 del d.p.r . n . |
| 2015-31.txt | 993 | 993 | stato – legge finanziaria 2007 ) , ha lasciato immutata la previsione riferita alla compartecipazione all imposta di fabbricazione , | limitata | a quella « percetta nel territorio della regione » , e reca ora un secondo comma secondo il quale « |
| 2015-58.txt | 2341 | 2341 | d.lgs . n . 152 del 2006 , esista un rapporto di complementarità e non di specialità , se non | limitatamente | ai rifiuti di origine animale qualificabili come sottoprodotti ( corte di cassazione penale , sentenze 23 gennaio 2012 , n |
| 2015-58.txt | 2832 | 2832 | attuazione degli obblighi comunitari , un livello di tutela uniforme e si impone sull intero territorio nazionale , come un | limite | alla disciplina che le regioni e le province autonome dettano in altre materie di loro competenza , per evitare che |
| 2015-66.txt | 176 | 176 | del bilancio annuale e pluriennale dello stato – legge finanziaria 2007 ) , nelle parti in cui non stabiliscono alcun | limite | di natura qualitativa e / o quantitativa oltre il quale la produzione e la cessione di energia elettrica da fonti |
| 2015-66.txt | 479 | 479 | e nell art . 1 , comma 1093 , della legge n . 296 del 2006 non è previsto alcun | limite | oltre il quale la produzione e la cessione di energia elettrica da fonti rinnovabili agroforestali e fotovoltaiche effettuate dagli imprenditori |
| 2015-67.txt | 1535 | 1535 | . 21 del 2013 , con la quale ha appunto provveduto in tal senso . essa infatti non si è | limitata | a trasferire alle proprie province il relativo gettito fiscale , ma ha inteso attribuire loro l imposta stessa in esplicita |
| 2015-70.txt | 166 | 166 | 22 dicembre 2011 , n . 214 , nella parte in cui , per gli anni 2012 e 2013 , | limita | la rivalutazione monetaria dei trattamenti pensionistici nella misura del 100 per cento , esclusivamente alle pensioni di importo complessivo fino |
| 2015-70.txt | 1078 | 1078 | di inammissibilità della questione , qualora il giudice non fornisca una motivazione adeguata sulla non manifesta infondatezza della stessa , | limitandosi | a evocarne i parametri costituzionali , senza argomentare in modo sufficiente in ordine alla loro violazione ( ex plurimis , |
| 2015-70.txt | 1164 | 1164 | 158 del 2011 ) , con conseguente inammissibilità delle stesse . nel caso di specie , la corte rimettente si | limita | a richiamare l art . 117 , primo comma , cost . , per violazione della cedu « come interpretata |
| 2015-70.txt | 1665 | 1665 | n . 10 del 2015 ) . ciò si collega al compito di rimozione degli ostacoli economico-sociali che di fatto | limitano | la libertà e l eguaglianza dei cittadini-persone umane , in spirito di solidarietà politica , economica e sociale di cui |
| 2015-70.txt | 3330 | 3330 | anno 1998 . tale norma , ritenuta legittima da questa corte con ordinanza n . 256 del 2001 , ha | limitato | il proprio campo di applicazione ai soli trattamenti di importo medio – alto , superiori a cinque volte il trattamento |
| 2015-70.txt | 3446 | 3446 | la crescita sostenibili , nonché ulteriori norme in materia di lavoro e previdenza sociale ) che , tuttavia , aveva | limitato | l azzeramento temporaneo della rivalutazione ai trattamenti particolarmente elevati , superiori a otto volte il trattamento minimo inps . si |
| 2015-70.txt | 4194 | 4194 | secondo cui , per le pensioni di importo superiore a tre volte il trattamento minimo inps e inferiore a tale | limite | incrementato della quota di rivalutazione automatica spettante , l aumento di rivalutazione è comunque attribuito fino a concorrenza del predetto |
| 2015-70.txt | 4215 | 4215 | incrementato della quota di rivalutazione automatica spettante , l aumento di rivalutazione è comunque attribuito fino a concorrenza del predetto | limite | maggiorato . la norma censurata è frutto di un emendamento che , all esito delle osservazioni rivolte al ministro del |
| 2015-70.txt | 5433 | 5433 | un non sopportabile scostamento » fra l andamento delle pensioni e delle retribuzioni , il legislatore non può eludere il | limite | della ragionevolezza ( sentenza n . 226 del 1993 ) . al legislatore spetta , inoltre , individuare idonei meccanismi |
| 2015-70.txt | 5861 | 5861 | eguaglianza , poiché il blocco della perequazione automatica per l anno 2008 , operato esclusivamente sulle pensioni superiori ad un | limite | d importo di sicura rilevanza , realizzava « un trattamento differenziato di situazioni obiettivamente diverse rispetto a quelle , non |
| 2015-70.txt | 6245 | 6245 | con cui opera il meccanismo della perequazione , ogni eventuale perdita del potere di acquisto del trattamento , anche se | limitata | a periodi brevi , è , per sua natura , definitiva . le successive rivalutazioni saranno , infatti , calcolate |
| 2015-70.txt | 6330 | 6330 | vagliata sotto i profili della proporzionalità e adeguatezza del trattamento pensionistico , induce a ritenere che siano stati valicati i | limiti | di ragionevolezza e proporzionalità , con conseguente pregiudizio per il potere di acquisto del trattamento stesso e con « irrimediabile |
| 2015-70.txt | 6546 | 6546 | , contenuta nel comma 24 dell art . 25 del d.l . 201 del 2011 , come convertito , si | limita | a richiamare genericamente la « contingente situazione finanziaria » , senza che emerga dal disegno complessivo la necessaria prevalenza delle |
| 2015-77.txt | 1750 | 1750 | giulia , con l eccezione del ricorso reg . ric . n . 159 del 2012 di quest ultima , | limitatamente | all art . 16 , comma 9 , del d.l . n . 95 del 2012 ( da ultimo , |
| 2015-77.txt | 2540 | 2540 | presente comma , la regione interessata propone conseguentemente al cipe per la presa d atto , la nuova programmazione nel | limite | delle disponibilità residue , con priorità per il finanziamento di interventi finalizzati alla promozione dello sviluppo in materia di trasporti |
| 2015-77.txt | 3281 | 3281 | 2014 e n . 39 del 2013 ) , l emergenza finanziaria , ove la legge ordinaria non incontri un | limite | in una fonte superiore , ben può alimentare interventi settoriali , che , per quanto non oggetto di accordo ( |
| 2015-77.txt | 4183 | 4183 | di un compito legittimamente gravante sul sistema regionale . naturalmente non è questa una situazione che si possa protrarre senza | limite | , perché altrimenti l accantonamento si tramuterebbe di fatto in appropriazione . ma , nell attuale contesto emergenziale , ove |
| 2015-82.txt | 179 | 179 | n . 201 del 2011 , come convertito , i richiamati ricorsi devono essere riuniti e qui esaminati congiuntamente , | limitatamente | agli artt . 28 e 48 , censurati da tutte le ricorrenti in riferimento a parametri e per motivi almeno |
| 2015-82.txt | 2720 | 2720 | la riduzione dei finanziamenti alla propria spesa sanitaria , la ricorrente trascura che l ultimo periodo del comma 3 si | limita | a presupporre la « rideterminazione del fondo sanitario nazionale per effetto del comma 2 » , cui fa riferimento allo |
| 2015-82.txt | 4674 | 4674 | coordinamento della finanza pubblica ha consentito allo stato di imporre all autonomia finanziaria delle regioni speciali e delle province autonome | limiti | analoghi a quelli che valgono per le regioni a statuto ordinario , nelle more delle trattative finalizzate al raggiungimento dei |
| 2015-82.txt | 5013 | 5013 | definitiva sottrazione e appropriazione di risorse regionali da parte dello stato , occorre che tale modalità non si protragga senza | limite | . anche sotto questo profilo la disposizione non incorre in vizi di incostituzionalità dal momento che essa prevede che , |
| 2015-82.txt | 5608 | 5608 | somme spettanti alla regione siciliana a titolo di fondo sanitario nazionale sono stabiliti nella disposizione impugnata . quest ultima si | limita | , invece , a regolare un solo aspetto dell accantonamento , fissando per esso una durata massima non superiore al |
| 2015-82.txt | 7064 | 7064 | 2011 , n . 214 ) , pubblicato nella gazzetta ufficiale 26 luglio 2012 , n . 173 , si | limita | a dare atto che , con una propria nota trasmessa anche alla regione autonoma valle d aosta , il ministero |
| 2015-83.txt | 488 | 488 | disattese . per costante giurisprudenza di questa corte , l oggetto del giudizio di legittimità costituzionale in via incidentale è | limitato | alle disposizioni e ai parametri indicati nelle ordinanze di rimessione . pertanto , non possono essere presi in considerazione ulteriori |
| 2015-83.txt | 1744 | 1744 | elettroniche . ma anche in materia tributaria , il principio della discrezionalità e dell insindacabilità delle opzioni legislative incontra il | limite | della manifesta irragionevolezza , che nel caso in esame risulta varcato dalla indiscriminata sottoposizione ad imposta di qualsiasi prodotto contenente |
| 2015-83.txt | 2192 | 2192 | orientata ad un principio-valore , senza una precisazione , anche non dettagliata , dei contenuti e modi dell azione amministrativa | limitativa | della sfera generale di libertà dei cittadini » ( sentenza n . 115 del 2011 ) . questa corte ha |
| 2015-83.txt | 2475 | 2475 | della base imponibile e nemmeno offre elementi dai quali ricavare , anche in via indiretta , i criteri e i | limiti | volti a circoscrivere la discrezionalità amministrativa nella definizione del tributo . né l elasticità delle indicazioni legislative è accompagnata da |
| 2015-95.txt | 597 | 597 | imputati del medesimo reato , a seconda delle loro condizioni economiche ; quanto l art . 24 cost . , | limitando | il diritto di difesa dell imputato non abbiente , il quale vedrebbe precluso l accesso al rito speciale esclusivamente per |
| 2015-95.txt | 652 | 652 | di prospettazione del rimettente , deve essere esaminata per prima – in quanto logicamente pregiudiziale – la questione afferente alla | limitazione | del ” patteggiamento ” prevista dall art . 13 , comma 2-bis , del d.lgs . n . 74 del |
| 2015-95.txt | 1047 | 1047 | tributari per cui si procede risultano commessi dopo il 17 settembre 2011 ( data a partire dalla quale la denunciata | limitazione | del ” patteggiamento ” è divenuta operante , ai sensi dell art . 2 , comma 36-vicies bis , del |
| 2015-95.txt | 1442 | 1442 | trattamento fra imputati del medesimo reato in ragione delle loro condizioni economiche e , al tempo stesso , di una | limitazione | del diritto di difesa dei non abbienti . solo chi abbia la ” forza economica ” per pagare – tempestivamente |
| 2015-95.txt | 2110 | 2110 | : tutti quelli per i quali non può essere inflitta , in concreto , una pena detentiva contenuta entro il | limite | generale di fruibilità dell istituto ( cinque anni di pena detentiva , ovvero due , rispetto ai reati esclusi dal |
| 2015-95.txt | 2308 | 2308 | ” , quante volte il suo riconoscimento risulti concretamente indispensabile per far scendere la pena detentiva al di sotto del | limite | dei cinque anni ( ovvero dei due anni , quanto ai reati esclusi dal ” patteggiamento allargato ” ) . |
| 2016-111.txt | 220 | 220 | . ad avviso della rimettente , tali norme violerebbero gli artt . 3 e 53 della costituzione , in quanto | limitano | l agevolazione fiscale prevista ai fini irpef e ai fini ici solo « agli immobili di interesse storico o artistico |
| 2016-111.txt | 1790 | 1790 | indiretta » sia , sotto lo specifico profilo considerato , manifestamente arbitraria e renda , quindi , costituzionalmente illegittima la | limitazione | dell agevolazione fiscale che su di essa si basa . l istituto delle « prescrizioni di tutela indiretta » , |
| 2016-111.txt | 1930 | 1930 | vincolo diretto ) , comporta che il diritto di proprietà su beni oggetto di prescrizioni di tutela indiretta possa essere | limitato | , sulla base di apprezzamenti rimessi all autorità amministrativa competente , in funzione di protezione dell ambiente circostante i beni |
| 2016-111.txt | 2284 | 2284 | minore utilità economica che presentano i beni immobili di interesse storico o artistico in conseguenza del complesso di vincoli e | limiti | cui la loro proprietà è sottoposta » , di modo che « l applicazione di un beneficio fiscale trova [ |
| 2016-111.txt | 2591 | 2591 | » ( art . 32 , comma 1 , del d.lgs . n . 42 del 2004 ) . salve | limitate | eccezioni , « gli oneri per gli interventi su beni culturali , imposti o eseguiti direttamente dal ministero ai sensi |
| 2016-120.txt | 1293 | 1293 | contributo unificato è previsto a parziale ristoro dei costi del vano funzionamento dell apparato giudiziario o della vana erogazione delle | limitate | risorse a sua disposizione ( corte di cassazione , sesta sezione civile , sentenza 27 marzo 2015 , n . |
| 2016-121.txt | 997 | 997 | conformazione degli istituti processuali , secondo cui in tale ambito il legislatore dispone di un ampia discrezionalità con il solo | limite | della manifesta irragionevolezza o arbitrarietà delle scelte compiute ( ex plurimis , sentenze n . 44 del 2016 , n |
| 2016-145.txt | 919 | 919 | alcuna data finale , avrebbe introdotto nell ordinamento giuridico italiano – e continuerebbe a mantenervi – una misura priva di | limiti | temporali . secondo la difesa regionale , dunque , tale disposizione , nella parte in cui non prevede il termine |
| 2016-145.txt | 1303 | 1303 | costante giurisprudenza di questa corte , le deduzioni svolte dai ricorrenti nelle memorie successive al ricorso sono ammissibili solo nei | limiti | in cui prospettano argomenti a sostegno delle questioni di legittimità costituzionale già promosse nel ricorso stesso , non già , |
| 2016-145.txt | 1343 | 1343 | , invece , censure ulteriori . l oggetto del giudizio di legittimità costituzionale in via principale è , infatti , | limitato | alle questioni individuate nell atto introduttivo e non può la parte ricorrente introdurre nuove censure dopo l esaurimento del termine |
| 2016-151.txt | 384 | 384 | censurato comma 435 violi anzitutto l art . 117 , secondo comma , cost . , in quanto non si | limiterebbe | a dettare principi fondamentali in materia di coordinamento della finanza pubblica ed avrebbe previsto misure non temporalmente circoscritte bensì destinate |
| 2016-151.txt | 1622 | 1622 | 5 cost . sono inammissibili . con riguardo agli artt . 2 e 5 cost . , la ricorrente si | limita | a dedurre la violazione « del dovere inderogabile di solidarietà e delle esigenze basilari dell autonomia e del decentramento ( |
| 2016-151.txt | 2065 | 2065 | è evidente come la norma non ponga in essere alcuna riduzione delle risorse a disposizione dei comuni , ma si | limiti | soltanto ad incrementare la percentuale delle stesse che deve essere distribuita sulla base di criteri diversi . dal momento che |
| 2016-173.txt | 1198 | 1198 | ex plurimis ) – è , nel merito , non fondata . è pur vero , infatti , che la | limitazione | della rivalutazione monetaria dei trattamenti pensionistici , per il biennio 2012-2013 , di cui al citato art . 24 , |
| 2016-173.txt | 1935 | 1935 | cost . , poiché – non costituendo il prelievo de quo , un contributo di solidarietà ( per superamento dei | limiti | intrinseci che dovrebbero connotare un siffatto contributo ) , né una riduzione del trattamento di quiescenza conseguente ad una modifica |
| 2016-173.txt | 2924 | 2924 | principio , il contributo di solidarietà sulle pensioni può ritenersi misura consentita al legislatore ove la stessa non ecceda i | limiti | entro i quali è necessariamente costretta in forza del combinato operare dei principi , appunto , di ragionevolezza , di |
| 2016-173.txt | 3393 | 3393 | minima ” . inoltre , l incidenza sulle pensioni ( ancorché ) ” più elevate ” deve essere contenuta in | limiti | di sostenibilità e non superare livelli apprezzabili : per cui , le aliquote di prelievo non possono essere eccessive e |
| 2016-173.txt | 3537 | 3537 | proporzionalità ; essere comunque utilizzato come misura una tantum . 11.2 . – tali condizioni appaiono , sia pur al | limite | , rispettate nel caso dell intervento legislativo in esame . come detto , esso opera all interno del sistema previdenziale |
| 2016-188.txt | 927 | 927 | della regione e dei propri comuni , renderebbero stabile il vulnus all autonomia finanziaria in ragione dell abolizione di qualsiasi | limite | temporale alla loro applicazione . ciò sarebbe ulteriormente in contrasto con il principio di leale collaborazione e con il principio |
| 2016-188.txt | 1654 | 1654 | evidenziazione degli eventuali scostamenti tra somme giuridicamente accertate e somme effettivamente ” riversate ” dallo stato alla regione . ciò | limitatamente | all indicazione delle scadenze temporali di versamento antecedenti e successive all esercizio 2012 ; d ) l entità degli accantonamenti |
| 2016-188.txt | 5138 | 5138 | 2009 e dall art . 14 del d.lgs . n . 23 del 2011 , sia per un ipotesi più | limitata | di assestamento – secondo il combinato dei richiamati commi 157 e 159 dell art . 1 della legge n . |
| 2016-188.txt | 6306 | 6306 | significa che le parti devono porre in essere un confronto realmente orientato al superiore interesse pubblico di conciliare , nei | limiti | del possibile , l autonomia finanziaria della regione con [ gli indefettibili vincoli di finanza pubblica ] » ( sentenza |
| 2016-188.txt | 9599 | 9599 | di leale collaborazione tra le parti in causa ] ha efficacia , con riguardo all applicazione di dette norme , | limitatamente | all [ a ] region [ e ] autonom [ a ] friuli-venezia giulia » ( sentenza n . 39 |
| 2016-188.txt | 9662 | 9662 | . 147 del 2013 non è fondata in riferimento a tutti i parametri invocati dalla ricorrente . la disposizione si | limita | ad introdurre a carico di tutti gli enti locali un mero obbligo di comunicazione , senza che il meccanismo di |
| 2016-188.txt | 9854 | 9854 | ambito dell attuazione degli accantonamenti . i due commi non contengono nel loro precetto principale alcuna previsione lesiva e si | limitano | a rimettere la fase della ” regolazione ” concreta alla sede dell accantonamento . una volta rimosso il meccanismo degli |
| 2016-199.txt | 1130 | 1130 | costi e dei fabbisogni standard nel settore sanitario ) , che permette alle regioni di disciplinarla , fermi restando i | limiti | massimi di manovrabilità indicati dalla legislazione statale . questa corte , nel vigore del citato art . 8 , ha |
| 2016-199.txt | 1155 | 1155 | dalla legislazione statale . questa corte , nel vigore del citato art . 8 , ha già ritenuto che tali | limiti | concernono anche le esenzioni , permesse solo nei termini stabiliti dalla legge dello stato ( sentenza n . 288 del |
| 2016-199.txt | 1535 | 1535 | attribuito dal legislatore statale il gettito della tassa , unitamente all attività amministrativa connessa alla sua riscossione , nonché un | limitato | potere di variazione dell importo originariamente stabilito con decreto ministeriale , restando invece ferma la competenza esclusiva dello stato per |
| 2016-205.txt | 1728 | 1728 | , nel senso che il testo espressivo della riduzione di spesa corrente oggetto di contestazione non è stato toccato , | limitandosi | la novella ad aggiungere un periodo ulteriore . dunque , non sussistono i presupposti per un trasferimento delle questioni in |
| 2016-205.txt | 2242 | 2242 | argomentazione sull assimilabilità delle posizioni rispettive dello stato e degli enti di area vasta , e dunque sull irragionevolezza della | limitazione | – alle province e alle città metropolitane – dell ambito di applicazione del comma 418 . una specifica motivazione sul |
| 2016-205.txt | 3085 | 3085 | o perlomeno a indicare la loro provenienza . né la fonte delle tabelle è ricavabile dal ricorso ( che si | limita | a citare i documenti ) o dalla memoria ( che parla di « prospetto aggiornato » ) . dunque , |
| 2016-205.txt | 5233 | 5233 | ) , va vagliata alla luce del criterio di ragionevolezza , nel senso che le norme di coordinamento possono ragionevolmente | limitare | la propria applicazione agli enti in bonis . la regione ricorrente lamenta la discriminazione fra province , ma non argomenta |
| 2016-205.txt | 5382 | 5382 | degli enti stessi . nello stesso oggetto del primo periodo del comma 418 , dunque , si può individuare un | limite | implicito all efficacia temporale della previsione , nel senso che la riduzione della spesa corrente e il vincolo del versamento |
| 2016-205.txt | 6028 | 6028 | vedrà inevitabilmente ed illegittimamente compressa la propria potestà legislativa [ di riordino delle funzioni ] , de facto vincolata e | limitata | dalla scarsità di risorse finanziarie provinciali imposta dallo stato , tramite il contributo forzoso de quo » . sul primo |
| 2016-21.txt | 482 | 482 | a regime ” , « a decorrere dal 1 gennaio 2016 » . risulta evidente che tale modifica si è | limitata | a prorogare sine die l ambito temporale di efficacia della disposizione impugnata e non è satisfattiva delle censure proposte dalla |
| 2016-242.txt | 545 | 545 | dei costi e dei fabbisogni standard nel settore sanitario ) . la regione perciò potrebbe disciplinare il tributo nei soli | limiti | massimi di manovrabilità previsti dalla legislazione statale , che non reca più alcuna esenzione per i veicoli indicati dalla disposizione |
| 2016-242.txt | 629 | 629 | art . 8 del d.lgs . n . 68 del 2011 , ha già avuto occasione di affermare che i | limiti | di manovrabilità imposti alla legge regionale concernono anche le esenzioni dalla tassa automobilistica , permesse solo nei termini stabiliti dalla |
| 2016-242.txt | 1211 | 1211 | culturale della regione , siano già stati istituiti « ai sensi delle vigenti leggi nazionali e regionali » , si | limita | ad attribuire alla giunta il compito di curarne la registrazione e la promozione , e a reperire le risorse economiche |
| 2016-278.txt | 237 | 237 | . difatti l art . 10 , nell elencare i princìpi e criteri direttivi , quanto a tale profilo si | limita | a prevedere ( al comma 1 , lettera b , numero 11 ) « l individuazione di criteri di maggiore |
| 2016-278.txt | 276 | 276 | di maggiore rigore nell applicazione del principio della soccombenza al fine del carico delle spese del giudizio , con conseguente | limitazione | del potere discrezionale del giudice di disporre la compensazione delle spese in casi diversi dalla soccombenza reciproca » . d |
| 2016-278.txt | 638 | 638 | coerente sviluppo e un completamento delle scelte espresse dal legislatore delegante , dovendosi escludere che la funzione del primo sia | limitata | ad una mera scansione linguistica di previsioni stabilite dal secondo » ( sentenza n . 194 del 2015 ; nello |
| 2016-278.txt | 767 | 767 | ( sentenza n . 59 del 2016 ) . nel caso in esame il legislatore delegato non ha travalicato questi | limiti | . 3.2 . – l art . 10 , comma 1 , lettera b ) , numero 11 ) , |
| 2016-278.txt | 885 | 885 | di maggior rigore nell applicazione del principio della soccombenza ai fini del carico delle spese del giudizio , con conseguente | limitazione | del potere discrezionale del giudice di disporre la compensazione delle spese in casi diversi dalla soccombenza reciproca » . ebbene |
| 2016-278.txt | 1000 | 1000 | , costituisce un applicazione del principio sostanziale della soccombenza con una regola più rigorosa , meramente processuale , che si | limita | ad anticipare e ad evidenziare l incidenza di questa fase sulla distribuzione delle spese processuali , incidenza già implicita nel |
| 2016-280.txt | 1027 | 1027 | individuano i ricorrenti quali soggetti passivi dell imu . nella sentenza n . 155 del 2015 questa corte si è | limitata | ad accertare il mancato rispetto del metodo pattizio tra stato ed autonomie speciali per quel che riguarda il riparto delle |
| 2016-280.txt | 1574 | 1574 | lato , comporta che la riforma fiscale non modifichi gli assetti della finanza pubblica allargata e la coerenza con i | limiti | della pressione fiscale complessivamente stabiliti ; dall altro , impone che la rideterminazione dei tributi oggetto di compartecipazione da parte |
| 2016-31.txt | 106 | 106 | comma 1 , della legge 23 giugno 2014 , n . 89 . l esame di questa corte è qui | limitato | alle questioni relative ai commi 1 e 1-bis dell art . 7 del richiamato decreto-legge , restando riservata a separate |
| 2016-31.txt | 818 | 818 | alle questioni di legittimità promosse dalla provincia autonoma di bolzano , con il ricorso n . 57 del 2014 , | limitatamente | ai commi 1 e 1-bis dell art . 7 del d.l . n . 66 del 2014 ; nonché in |
| 2016-31.txt | 858 | 858 | in riferimento alle questioni promosse dalla provincia autonoma di trento , con il ricorso n . 65 del 2014 , | limitatamente | al solo comma 1 . nonostante abbia raggiunto un analogo accordo , la regione siciliana non ha rinunciato al ricorso |
| 2016-31.txt | 902 | 902 | dunque , da esaminare le questioni promosse dalla stessa regione , con il ricorso n . 66 del 2014 , | limitatamente | ai commi 1 e 1-bis dell art . 7 del d.l . n . 66 del 2014 . 4 . |
| 2016-31.txt | 1078 | 1078 | in base alla giurisprudenza di questa corte , infatti , la clausola di salvaguardia svolge una « funzione di generale | limite | » per l applicazione delle norme statali ove queste siano in contrasto con gli statuti e le relative norme di |
| 2016-40.txt | 811 | 811 | regione siciliana con ricorsi distinti e successivi a quello ora in esame . lo scrutinio di questa corte deve pertanto | limitarsi | al contenuto precettivo delle disposizioni impugnate in questa sede , senza necessità di valutare il trasferimento delle attuali questioni di |
| 2016-40.txt | 1687 | 1687 | onere , gravante sulle parti , supplirebbe invece impropriamente il trasferimento delle questioni , che , perciò , devono restare | limitate | al contenuto precettivo originario dei commi 1 e 2 dell art . 47 del d.l . n . 66 del |
| 2016-40.txt | 5207 | 5207 | quale ha esattamente provveduto in tal senso . con tale legge , infatti , la regione siciliana non si è | limitata | a trasferire alle proprie province il gettito fiscale relativo all imposta di cui si tratta , ma ha inteso attribuire |
| 2016-44.txt | 443 | 443 | via del tutto eventuale [ . . . ] ipotizzata solo come ” un caso ” possibile , e al | limite | ” non eccezionale ” » , mentre la censura relativa all art . 97 cost . , per come prospettata |
| 2016-44.txt | 1567 | 1567 | plurimis , sentenze n . 159 del 2014 e n . 50 del 2010 ) . resta naturalmente fermo il | limite | della manifesta irragionevolezza della disciplina , che si ravvisa , con riferimento specifico al parametro evocato , ogniqualvolta emerga un |
| 2016-44.txt | 1815 | 1815 | ) » ( ordinanza n . 417 del 2007 ) . difatti , poiché l ente locale non incontra alcuna | limitazione | di carattere geografico-spaziale nell individuazione del terzo cui affidare il servizio di accertamento e riscossione dei propri tributi , lo |
| 2016-69.txt | 919 | 919 | adeguata argomentazione ; quanto alla violazione dell art . 114 , primo comma , cost . , la regione si | limita | a riportarne testualmente il contenuto . il ricorso proposto , quindi , pur identificando le disposizioni censurate ed i parametri |
| 2016-69.txt | 950 | 950 | quindi , pur identificando le disposizioni censurate ed i parametri costituzionali che si assumono violati , risulta assolutamente generico : | limitandosi | a denunciare in modo assertivo la lesione dei parametri evocati , le censure proposte non raggiungono la soglia minima di |
| 2016-69.txt | 2110 | 2110 | e 119 cost . , sono inammissibili per grave erroneità del presupposto interpretativo . secondo la ricorrente la norma , | limitando | i benefici ai soli enti territoriali , escluderebbe indebitamente le regioni . tale argomentazione rivela un palese difetto interpretativo : |
| 2016-69.txt | 2163 | 2163 | 4 , comma 5 , del d.l . n . 133 del 2014 – « enti territoriali » -non è | limitata | agli enti locali ma comprende , per costante accezione legislativa , le regioni . anche a queste ultime dunque fa |
| 2016-77.txt | 1137 | 1137 | dello statuto siciliano e 2 , primo comma , del d.p.r . n . 1074 del 1965 – ma si | limitano | a ribadire , esplicitare ed attuare quanto già prescritto dall art . 2 , commi 3 e 4 , del |
| 2016-77.txt | 1245 | 1245 | . il decreto del 5 dicembre 2012 , a sua volta , ha natura meramente consequenziale , in quanto si | limita | ad indicare l entità del gettito – anche dell iva – dipendente dall aumento dell aliquota tributaria « ed a |
| 2016-78.txt | 2427 | 2427 | alla fattispecie normativa in esame . secondo il costante orientamento di questa corte , il principio della capacità contributiva come | limite | alla potestà di imposizione di cui all art . 53 cost . non riguarda « né una singola imposizione ispirata |
| 2016-96.txt | 342 | 342 | in base alla costante giurisprudenza di questa corte , l oggetto del giudizio di legittimità costituzionale in via incidentale è | limitato | alle disposizioni e ai parametri indicati nelle ordinanze di rimessione ( ex plurimis , sentenze n . 231 e n |
| 2016-96.txt | 645 | 645 | . per le ipotesi di conferimento – come nella specie – di incarichi dirigenziali vacanti , esso prevede come unico | limite | del trattamento economico l importo indicato nel contratto stipulato dal precedente titolare dell incarico . il dipartimento della ragioneria generale |
| 2017-118.txt | 639 | 639 | romperebbe l armonia della legislazione provinciale con i principi del sistema tributario dello stato , i quali costituirebbero un « | limite | intrinseco » rispetto alle scelte legislative della provincia in tale materia . 2 . – la provincia autonoma di trento |
| 2017-118.txt | 837 | 837 | e gli artt . 117 e 119 cost . , dal momento che il ricorrente ricava da questi ultimi un | limite | comunque opponibile all autonomia speciale a titolo di principio dell ordinamento giuridico della repubblica ( sentenze n . 151 del |
| 2017-133.txt | 244 | 244 | regione siciliana n . 3 del 2016 sancisce che i comuni che hanno istituito o che istituiscono zone a traffico | limitato | ( ztl ) devono approvare , entro novanta giorni dall entrata in vigore della stessa legge , un regolamento , |
| 2017-133.txt | 451 | 451 | comuni che possono subordinare l ingresso o la circolazione dei veicoli a motore , all interno delle zone a traffico | limitato | , al pagamento di una somma , nonché per le modalità di riscossione della tariffa e per le categorie dei |
| 2017-133.txt | 544 | 544 | secondo comma , lettera h ) , cost . la previsione che i comuni debbano regolamentare le zone a traffico | limitato | costituisce esercizio della potestà legislativa primaria invocata dalla regione , attenendo alla materia « regime degli enti locali e delle |
| 2017-133.txt | 1336 | 1336 | non indicare il parametro costituzionale che sarebbe leso , il ricorrente opera una ricostruzione parziale del quadro normativo statale , | limitando | il confronto al d.l . n . 101 del 2013 , senza considerare la successiva legge 23 dicembre 2014 , |
| 2017-133.txt | 1594 | 1594 | legge 28 dicembre 1995 , n . 549 ( misure di razionalizzazione della finanza pubblica ) , che indica i | limiti | in cui è ammessa la potestà legislativa regionale . inoltre esso fissa la misura minima e massima del tributo , |
| 2017-133.txt | 1694 | 1694 | , lettera e ) , cost . , nonché , nel dettare una diversa determinazione del tributo , travalicherebbe i | limiti | stabiliti dall art . 119 , secondo comma , cost . , che subordina il potere delle regioni e degli |
| 2017-133.txt | 1794 | 1794 | di selezione automatica , riciclaggio e compostaggio , a tipologie di rifiuti non previste dalla normativa nazionale , esorbiterebbe dai | limiti | e dai princìpi previsti dalla legge n . 549 del 1995 , violando gli artt . 117 , secondo comma |
| 2017-133.txt | 2391 | 2391 | di dettaglio , e , dall altro , l intervento del legislatore regionale può integrare detta disciplina solo entro i | limiti | stabiliti dalla legislazione statale stessa . 5.3 . – la questione di legittimità costituzionale dell art . 34 , comma |
| 2017-133.txt | 2650 | 2650 | la disposizione statale , al primo e al secondo periodo , nel prevedere una possibilità di fissazione dell imposta entro | limiti | massimi e minimi , stabilisce : « l ammontare dell imposta è fissato , con legge della regione entro il |
| 2017-133.txt | 4665 | 4665 | storico e collezionistico nei registri , nonché per la loro riammissione in circolazione e la revisione periodica ) , così | limitando | la portata della disciplina statale , che non prevederebbe tale condizione . l art . 50 , commi 2 e |
| 2017-133.txt | 4942 | 4942 | la regione – cui il legislatore ha solo attribuito il gettito della tassa , l attività di riscossione e un | limitato | potere di variazione dell importo – non può disporre esenzioni . 7.3 . – il comma 1 dell art . |
| 2017-135.txt | 485 | 485 | l eccezione di inammissibilità del ricorso , formulata dall avvocatura dello stato , per genericità dello stesso , che si | limiterebbe | a « richiamare i parametri che si presumono violati , senza esporre in che modo essi risultino incisi » . |
| 2017-135.txt | 703 | 703 | quomodo del preteso vulnus ( sentenze n . 38 del 2016 e n . 8 del 2014 ) e non | limitarsi | a tesi meramente assertive in ordine al pregiudizio che la norma impugnata arrecherebbe alle attribuzioni regionali e , specificamente , |
| 2017-140.txt | 2538 | 2538 | è prevista espressamente dall art . 1 , comma 638 , pure richiamato dalla ricorrente , dato che esso si | limita | a variare per gli anni 2016 e 2017 la complessiva consistenza del fispe . d altra parte , la ricorrente |
| 2017-140.txt | 2572 | 2572 | . d altra parte , la ricorrente non chiarisce in alcun modo i motivi del suo convincimento , ma si | limita | a richiamare un passo della relazione tecnica al disegno di legge as 2111 b , che non trova riscontro nel |
| 2017-149.txt | 2179 | 2179 | previsto ulteriori stanziamenti fino a coprire il 47,53 per cento del loro ammontare . le norme in questione si sarebbero | limitate | a trasformare la ” ablazione ” del credito in « falcidia » , ma la violazione sussisterebbe per il solo |
| 2017-149.txt | 2392 | 2392 | alla sopravvenienza di interessi pubblici che esigano interventi normativi diretti a incidere peggiorativamente su di esse , ma sempre nei | limiti | della proporzionalità dell incisione rispetto agli obiettivi di interesse pubblico perseguiti , è consentito alla legge di intervenire in senso |
| 2017-153.txt | 362 | 362 | della imposta sul reddito delle persone fisiche e delle addizionali regionali e comunali . tale disposizione trova applicazione entro il | limite | complessivo di 6.000 euro lordi e per i titolari di reddito da lavoro dipendente non superiore a 40.000 euro » |
| 2017-153.txt | 1783 | 1783 | natura e entità . l art . 33 , comma 12 , della legge n . 183 del 2011 si | limita | a dare attuazione alla precedente norma , disponendo la proroga per l anno 2012 dell imposta sostitutiva del 10 per |
| 2017-177.txt | 509 | 509 | condanna e , per la sua natura di stretta interpretazione , non si può estendere agli atti giudiziari che si | limitano | ad accertare crediti derivanti da operazioni soggette a iva , come quelli pronunciati in esito ai giudizi di opposizione allo |
| 2017-177.txt | 743 | 743 | pertanto , si proporrebbe una domanda di accertamento equivalente nella sostanza a un azione di condanna , sia pure nei | limiti | del concorso , poiché il creditore chiede , oltre all accertamento del suo diritto , anche di concorrere nell attivo |
| 2017-177.txt | 1501 | 1501 | al giudizio di opposizione sorga da operazioni soggette a iva . la nota ii all art . 8 della tariffa | limita | infatti l applicazione della citata regola dell alternatività ai soli atti indicati espressamente ( quelli di cui al comma 1 |
| 2017-177.txt | 2282 | 2282 | » ( art . 5 ) . quanto agli atti giudiziari , l ambito di applicazione del principio è specificamente | limitato | , come precisato dalla citata nota ii all art . 8 della tariffa , ai provvedimenti di condanna « per |
| 2017-181.txt | 2279 | 2279 | del bilanciamento – realizzato dal legislatore – tra interesse fiscale dello stato e capacità contributiva . prescindendo dalla questione dei | limiti | di applicabilità , in questa sede , del principio di capacità contributiva , occorre osservare che , nel valutare la |
| 2017-181.txt | 2706 | 2706 | 2000 ) . la previsione legislativa di casi di autotutela obbligatoria è dunque possibile , così come l introduzione di | limiti | all esercizio del potere di autoannullamento , ma non può certo dirsi costituzionalmente illegittima , per le ragioni sopra viste |
| 2017-199.txt | 318 | 318 | va affermata l inammissibilità di quest ultima censura per difetto di motivazione sulla non manifesta infondatezza . il rimettente si | limita | ad affermare che dalle argomentazioni sviluppate con riferimento agli altri parametri « discende altresì , quasi a mo di corollario |
| 2017-199.txt | 875 | 875 | del 2017 , n . 121 e n . 44 del 2016 ) , fermo restando , naturalmente , il | limite | della manifesta irragionevolezza di una disciplina che comporti un ingiustificabile compressione del diritto di agire ( sentenze n . 121 |
| 2017-213.txt | 974 | 974 | la costante giurisprudenza di questa corte , l oggetto del giudizio di costituzionalità in via incidentale è , infatti , | limitato | alle norme e ai parametri indicati nelle ordinanze di rimessione , non potendo essere prese in considerazione , oltre i |
| 2017-213.txt | 995 | 995 | alle norme e ai parametri indicati nelle ordinanze di rimessione , non potendo essere prese in considerazione , oltre i | limiti | in queste fissati , ulteriori questioni o censure di costituzionalità dedotte dalle parti , sia che siano state eccepite ma |
| 2017-213.txt | 1732 | 1732 | comma 486 in riferimento al contributo interessante i pensionati delle forme di previdenza obbligatorie ) – in una operazione , | limitata | nel tempo ed eccezionale , incidente , secondo un criterio di progressività ed in base ad aliquote ragionevoli , sugli |
| 2017-219.txt | 589 | 589 | familiare , è ininfluente , rimanendo , nel caso in esame , il reddito della ricorrente comunque superiore anche al | limite | previsto da tale normativa . la prospettata questione di costituzionalità così come formulata , e cioè con la previsione dell |
| 2017-236.txt | 1508 | 1508 | a carico della controparte ( di cui al censurato art . 9 , comma 3 ) , non si introducono | limitazioni | di sorta rispetto all acquisizione di tali importi da parte degli avvocati dipendenti da altre amministrazioni , rimandando la fonte |
| 2017-236.txt | 1760 | 1760 | soccombenza della controparte ( comma 4 , del citato art . 9 ) , il diritto alla ripartizione è espressamente | limitato | al 50 per cento delle somme recuperate . la restante parte è destinata , in misura del 25 per cento |
| 2017-236.txt | 3479 | 3479 | la sindacabilità in relazione all art . 77 cost . , della scelta del governo di intervenire con decreto-legge va | limitata | ai soli casi di evidente mancanza dei presupposti in questione o di manifesta irragionevolezza o arbitrarietà della relativa valutazione ( |
| 2017-236.txt | 3740 | 3740 | ( poi abrogato dal comma 2 del richiamato art . 9 ) , il quale , per un periodo temporale | limitato | ( il triennio 2014-2016 ) , decurtava ( anche se solo ) in percentuale proprio tale voce del trattamento economico |
| 2017-236.txt | 4735 | 4735 | nei regolamenti dei rispettivi enti ) ; per contro , gli avvocati dello stato godono di una tale possibilità nei | limiti | del 50 per cento delle sole somme recuperate in danno della parte soccombente condannata alle spese . l art . |
| 2017-236.txt | 5200 | 5200 | violazione degli artt . 3 , 23 e 53 cost . , sul presupposto della natura tributaria delle decurtazioni e | limitazioni | imposte dalla novella . analoghe censure sono prospettate dal tar puglia , pur se riferite ai soli artt . 3 |
| 2017-236.txt | 5491 | 5491 | . , il rimettente fa un riferimento solo nominale ai commi 3 e 6 del citato art . 9 , | limitandosi | ad argomentare rilievi di incostituzionalità sul solo comma 4 dell articolo più volte richiamato . anche con riferimento a tale |
| 2017-236.txt | 7464 | 7464 | 4.1 . – si è anticipato che la disciplina impugnata , avuto riguardo alla ipotesi del ” compensato ” , | limita | l applicabilità delle nuove norme alle sole pretese patrimoniali inerenti a prestazioni rese in giudizi definiti con provvedimento depositato ( |
| 2017-236.txt | 7846 | 7846 | le quali modifichino sfavorevolmente la disciplina dei rapporti di durata salvo , qualora si tratti di disposizioni retroattive , il | limite | costituzionale della materia penale ( art . 25 , secondo comma , cost . ) . tali disposizioni , al |
| 2017-236.txt | 7940 | 7940 | il legislatore , con le disposizioni censurate , abbia realizzato una scelta irragionevole e arbitraria . 9.5.1 . – le | limitazioni | e decurtazioni imposte dalla normativa censurata trovano una incontroversa ratio nelle già evidenziate esigenze di bilancio e di contenimento della |
| 2017-236.txt | 8511 | 8511 | – peraltro , diversamente da quanto prospettato dai rimettenti , il contenimento della spesa non viene realizzato con riduzioni e | limitazioni | apportate a carico del solo personale dell avvocatura dello stato . la soglia massima di godimento degli emolumenti in oggetto |
| 2017-236.txt | 8573 | 8573 | quali , inoltre , viene riferito espressamente anche il tetto indicato al comma 7 dello stesso articolo oltre che il | limite | di stanziamento previsto per l anno 2013 , indicato dal comma 6 quanto alla ipotesi del ” compensato ” . |
| 2017-236.txt | 9267 | 9267 | delle conseguenze correlate alla realizzazione degli obiettivi all uopo fissati , così che , soprattutto in presenza di risorse statali | limitate | , solo le scelte del legislatore manifestamente prive di ragionevole fondamento possono dar luogo al vulnus paventato dai rimettenti ( |
| 2017-236.txt | 9544 | 9544 | del 2014 , in riferimento all art . 36 cost . a suo avviso , l insieme delle decurtazioni e | limitazioni | in questione inficerebbe , squilibrandolo , il vincolo di corrispettività tra lavoro e retribuzione , alla luce della complessità e |
| 2017-236.txt | 9788 | 9788 | . n . 90 del 2014 , che ha compreso gli emolumenti inerenti alle competenze professionali tra quelli soggetti al | limite | stabilito dall art . 23-ter del decreto-legge n . 201 del 2011 , convertito dalla legge n . 214 del |
| 2017-236.txt | 9846 | 9846 | di rimessione , il rimettente non ha dedotto ed esplicitato se nel giudizio principale veniva in questione il superamento del | limite | di cui al citato art . 23-ter . nel difetto di motivazione in ordine alle ragioni dell applicabilità del limite |
| 2017-236.txt | 9866 | 9866 | limite di cui al citato art . 23-ter . nel difetto di motivazione in ordine alle ragioni dell applicabilità del | limite | stabilito dalla richiamata disposizione , la censura è inammissibile . |
| 2017-240.txt | 619 | 619 | 97 cost . il giudice rimettente , con riferimento al suddetto parametro costituzionale , non articola alcuna specifica censura , | limitandosi | ad affermare , senza motivazione , l illegittimità costituzionale della disposizione censurata . il che comporta , appunto , l |
| 2017-240.txt | 1006 | 1006 | ad una valutazione soggettiva ed empirica l individuazione della base imponibile , senza consentire di ricavare i criteri e i | limiti | volti a circoscrivere la discrezionalità amministrativa nella definizione del tributo . l indeterminatezza della base impositiva , unita all irragionevolezza |
| 2017-240.txt | 2435 | 2435 | ispira l attività di imposizione fiscale , essendogli consentito , « [ . . . ] sia pure con il | limite | della non arbitrarietà , di determinare i singoli fatti espressivi della capacità contributiva che , quale idoneità del soggetto all |
| 2017-242.txt | 531 | 531 | , con la conseguenza di rendere impossibile il giudizio di equiparazione ai sensi dell art . 3 cost . la | limitazione | dell agevolazione ai soli soggetti bancari troverebbe giustificazione nel fatto che soltanto ad essi , e non anche agli intermediari |
| 2017-242.txt | 1182 | 1182 | riferimento all art . 3 cost . , occorre prendere le mosse dalla natura agevolativa della norma censurata . la | limitazione | agli istituti bancari esclude automaticamente la sua applicabilità ad altri soggetti in quanto , oltre agli espressi destinatari , nessun |
| 2017-245.txt | 1559 | 1559 | legge 3 aprile 1979 , n . 103 ( modifiche dell ordinamento dell avvocatura dello stato ) chiarisce come nessuna | limitazione | sia prevista per i procuratori dello stato , i quali , pertanto , possono esercitare , allo stesso modo degli |
| 2017-245.txt | 1896 | 1896 | e n . 97 del 2013 ) e l esercizio della potestà legislativa regionale in materia è ammesso nei soli | limiti | consentiti dalla stessa legge statale ( sentenza n . 85 del 2017 ) . tuttavia , come osserva la difesa |
| 2017-245.txt | 2212 | 2212 | ” promuovere ” « nel rispetto della normativa statale e regionale » . in definitiva , la disposizione impugnata si | limita | a prevedere una forma di verifica ( interna all amministrazione regionale ) circa l esatta quantificazione dell ammontare delle compartecipazioni |
| 2017-245.txt | 2479 | 2479 | la piena titolarità statale della competenza in materia di accertamento e riscossione dei tributi derivati e compartecipati , essa si | limiterebbe | a impegnare la regione autonoma sardegna a chiedere allo stato , nel rispetto della normativa vigente , il trasferimento o |
| 2017-245.txt | 4452 | 4452 | assetto normativo che tradisce le finalità di quest ultimo articolo . l art . 2 , appena citato , si | limita | a prevedere che , con decreto del ministro dell economia e delle finanze , adottato d intesa con la regione |
| 2017-245.txt | 4896 | 4896 | , eventuali e discrezionali determinazioni del potere esecutivo che su tali effetti possano incidere , nel senso di escluderli o | limitarli | . la dichiarazione di illegittimità costituzionale del primo periodo del comma 5 dell art . 1 della legge regionale n |
| 2017-245.txt | 4959 | 4959 | , anche accedendo alla lettura che di tale disposizione offre la regione resistente – nel senso che la norma si | limiterebbe | ad assegnare alla giunta regionale il potere di regolare i rapporti tra l ase e l amministrazione regionale , e |
| 2017-249.txt | 857 | 857 | . – venendo all esame delle censure , il contrasto con l art . 3 cost . è impostato nella | limitata | prospettiva secondo cui il singolo contribuente si troverebbe esposto a rivalutazione del proprio bene solo in base alla circostanza che |
| 2017-250.txt | 1489 | 1489 | nelle misure percentuali previste dalle lettere b ) , c ) e d ) del comma 25 , tale normativa | limiterebbe | gli effetti della sentenza n . 70 del 2015 ( reg . ord . n . 242 , n . |
| 2017-250.txt | 1901 | 1901 | pensionistici superiori a sei volte il trattamento minimo inps ( lettera e del comma 25 ) o prevedendola in percentuali | limitate | per i trattamenti pensionistici compresi tra quelli superiori a tre volte il predetto trattamento minimo e quelli fino a sei |
| 2017-250.txt | 3909 | 3909 | 25 ( nel caso dei giudizi reg . ord . n . 242 e n . 244 del 2016 , | limitatamente | alla lettera b ) e 25-bis del d.l . n . 201 del 2011 , « in collegamento » con |
| 2017-250.txt | 4573 | 4573 | base alla costante giurisprudenza di questa corte , « l oggetto del giudizio di legittimità costituzionale in via incidentale è | limitato | alle disposizioni e ai parametri indicati nelle ordinanze di rimessione ; non possono , pertanto , essere presi in considerazione |
| 2017-250.txt | 4597 | 4597 | ai parametri indicati nelle ordinanze di rimessione ; non possono , pertanto , essere presi in considerazione , oltre i | limiti | in queste fissati , ulteriori questioni o profili di costituzionalità dedotti dalle parti , sia eccepiti , ma non fatti |
| 2017-250.txt | 4844 | 4844 | . . ] errato e [ che ] conduce ad apprezzamenti sommari e superficiali » . detto giudice si sarebbe | limitato | « a una mera enunciazione dei principi consacrati negli artt . 36 e 38 della costituzione , [ . . |
| 2017-250.txt | 4979 | 4979 | negativa » e , per tale ragione , omette di precisare l entità di un danno che risulta sostanzialmente assai | limitato | e comunque sopportabile per le categorie di pensionati colpiti dall intervento . quest ultimo profilo di inammissibilità è prospettato dall |
| 2017-250.txt | 5371 | 5371 | al legislatore nella scelta dei meccanismi diretti ad assicurare nel tempo l adeguatezza dei trattamenti pensionistici trova pur sempre un | limite | nel « criterio di ragionevolezza » . quest ultimo , « così come delineato dalla giurisprudenza citata [ della corte |
| 2017-250.txt | 6579 | 6579 | emendando questi vizi , operasse un nuovo bilanciamento dei valori e degli interessi costituzionali coinvolti , nel rispetto dei « | limiti | di ragionevolezza e proporzionalità » , senza che alcuno di essi risultasse « irragionevolmente sacrificato » . l art . |
| 2017-250.txt | 6773 | 6773 | della perequazione , secondo diverse modalità , espressive di un nuovo bilanciamento degli interessi costituzionali coinvolti , rispettoso dei « | limiti | di ragionevolezza e proporzionalità » ( per un intervento legislativo retroattivo conseguente a una declaratoria di illegittimità costituzionale , sentenza |
| 2017-250.txt | 8009 | 8009 | alle esigenze , di interesse generale , perseguite dai denunciati commi 25 e 25-bis . tali disposizioni incidono su una | limitata | percentuale dell importo complessivo del trattamento pensionistico , non sulla disponibilità dei mezzi di sussistenza da parte di pensionati titolari |
| 2017-250.txt | 8056 | 8056 | delle perdite di prestazione e dei mezzi di sussistenza quali fattori per valutare se le autorità nazionali abbiano superato i | limiti | del proprio margine di apprezzamento , si è del resto espressa la corte di strasburgo ( sentenza sul caso fàbiàn |
| 2017-250.txt | 8982 | 8982 | 2002 , n . 256 del 2001 ) . in questo bilanciamento , il legislatore non può « eludere il | limite | della ragionevolezza » ( sentenza n . 70 del 2015 ) . ed è tale limite che questa corte , |
| 2017-250.txt | 8998 | 8998 | può « eludere il limite della ragionevolezza » ( sentenza n . 70 del 2015 ) . ed è tale | limite | che questa corte , nella sentenza n . 70 del 2015 , ha ritenuto valicato dal previgente comma 25 dell |
| 2017-250.txt | 9653 | 9653 | sino a escluderla per i trattamenti superiori a sei volte il minimo inps . il legislatore ha dunque destinato le | limitate | risorse finanziarie disponibili in via prioritaria alle categorie di pensionati con i trattamenti pensionistici più bassi . nel valutare la |
| 2017-250.txt | 10821 | 10821 | , ai fini della determinazione delle basi di calcolo per il computo della perequazione a decorrere dal 2014 , nelle | limitate | percentuali indicate dallo stesso comma . 6.5.4 . – deve altresì escludersi che i denunciati commi 25 e 25-bis violino |
| 2017-250.txt | 11140 | 11140 | 3 , 36 , primo comma , e 38 , secondo comma , cost . , si devono rinvenire i | limiti | alle misure di contenimento della spesa che , in mutevoli contesti economici , hanno inciso sui trattamenti pensionistici . l |
| 2017-250.txt | 11328 | 11328 | 70 del 2015 non ha interpretato tali caratteristiche quali condizioni indefettibili di costituzionalità delle misure di blocco ( o di | limitazione | ) della rivalutazione automatica dei trattamenti pensionistici , poiché ciascuna di esse non può che essere scrutinata nella sua singolarità |
| 2017-250.txt | 11515 | 11515 | e con riguardo a profili e argomenti sostanzialmente analoghi a quelli prospettati dal tribunale di brescia . ancorché « la | limitazione | della rivalutazione monetaria dei trattamenti pensionistici , per il biennio 2012-2013 , di cui al citato art . 24 , |
| 2017-269.txt | 311 | 311 | l applicazione di contributi a carico dei soli imprenditori con fatturato superiore a 50 milioni di euro , con un | limite | massimo per tale contributo ( non superiore a cento volte la misura minima ) – violerebbe gli artt . 3 |
| 2017-269.txt | 423 | 423 | quale base imponibile una grandezza come il fatturato , da considerarsi inespressiva di capacità contributiva . inoltre , prevedendo un | limite | massimo alla misura del contributo , introdurrebbe una imposizione regressiva a beneficio delle imprese di maggiori dimensioni , in spregio |
| 2017-269.txt | 825 | 825 | quale base imponibile una grandezza come il fatturato , da considerarsi inespressiva di capacità contributiva . inoltre , prevedendo un | limite | massimo alla misura del contributo , introdurrebbe una imposizione regressiva a beneficio delle imprese di maggiori dimensioni , in spregio |
| 2017-269.txt | 1902 | 1902 | in tema di giurisdizione . nel caso di specie , poi , la citata pronuncia della corte di cassazione si | limita | a negare la natura tributaria del contributo dovuto ad altra autorità indipendente ( l autorità per le garanzie nelle comunicazioni |
| 2017-269.txt | 2356 | 2356 | l affermazione di cui sopra , nella sua generalità , potrebbe prestarsi a equivoci , che impongono una precisazione dei | limiti | entro i quali la previa delibazione del contrasto con il diritto dell unione europea debba ritenersi imposta al giudice a |
| 2017-269.txt | 5413 | 5413 | ventuali variazioni della misura e delle modalità di contribuzione possono essere adottate dall autorità medesima con propria deliberazione , nel | limite | massimo dello 0,5 per mille del fatturato risultante dal bilancio approvato precedentemente all adozione della delibera , ferma restando la |
| 2017-269.txt | 6336 | 6336 | ispira l attività di imposizione fiscale » ( sentenza n . 240 del 2017 ) , con il solo il | limite | della non arbitrarietà e della non manifesta irragionevolezza e sproporzione . in questa prospettiva , costantemente ribadita dalla giurisprudenza di |
| 2017-269.txt | 7171 | 7171 | contributo a carico dei soggetti obbligati alla comunicazione delle operazioni di concentrazione , per i quali non era stabilito alcun | limite | massimo di contribuzione . il nuovo sistema ha introdotto tale limite allo scopo di porre l autorità al riparo da |
| 2017-269.txt | 7182 | 7182 | concentrazione , per i quali non era stabilito alcun limite massimo di contribuzione . il nuovo sistema ha introdotto tale | limite | allo scopo di porre l autorità al riparo da ogni rischio di ” cattura ” del controllore da parte del |
| 2017-269.txt | 7210 | 7210 | riparo da ogni rischio di ” cattura ” del controllore da parte del controllato . in assenza di un tale | limite | , le maggiori imprese – specie quelle egemoni sul mercato e , quindi , quelle per le quali maggiore è |
| 2017-269.txt | 7287 | 7287 | . la distribuzione del finanziamento dell autorità secondo criteri che , imponendo l onere di contribuzione a partire da certi | limiti | minimi di fatturato , ne determinano l ammontare secondo una percentuale fissa , sino ad un importo massimo non superabile |
| 2017-269.txt | 7498 | 7498 | cui al citato art . 23 cost . ha carattere relativo : conseguentemente , la legge , pur non potendo | limitarsi | a conferire un potere regolativo attraverso una ” norma in bianco ” , rispetta la riserva quando determina sufficienti criteri |
| 2017-269.txt | 7749 | 7749 | modalità di contribuzione quale determinata al precedente comma 7-ter possono essere adottate dall autorità medesima con propria deliberazione , nel | limite | massimo dello 0,5 per mille del fatturato risultante dal bilancio approvato precedentemente all adozione della delibera , ferma restando la |
| 2017-269.txt | 7815 | 7815 | patrimoniale imposta ; l ammontare del contributo per il 2013 e , per gli anni successivi , la fissazione di | limiti | quantitativi all esercizio del potere di variazione dell entità del contributo , imponendo un limite massimo percentuale di variazione ( |
| 2017-269.txt | 7830 | 7830 | successivi , la fissazione di limiti quantitativi all esercizio del potere di variazione dell entità del contributo , imponendo un | limite | massimo percentuale di variazione ( dello 0,5 per mille del fatturato risultante dal bilancio approvato precedentemente all adozione della delibera |
| 2017-269.txt | 7879 | 7879 | , il tetto massimo stabilito direttamente dal legislatore . il potere di variazione è finalizzato a contenere la contribuzione nei | limiti | necessari alla copertura degli effettivi costi di funzionamento dell ente , ricavabili dal bilancio di esercizio . a tale scopo |
| 2017-270.txt | 1030 | 1030 | sanzioni e , dunque , di tributi erariali e relative addizionali locali , deve essere assegnato – pro quota e | limitatamente | all importo percetto nel territorio provinciale – alle province autonome . l afflusso integrale nelle casse dello stato delle somme |
| 2017-270.txt | 2145 | 2145 | essa il potere di integrare una solo parziale individuazione dei motivi di censura , tale discrezionalità « trova il suo | limite | nel perimetro delle ragioni espresse nella deliberazione a ricorrere poiché è evidente che non possono essere introdotte censure diverse o |
| 2017-270.txt | 3685 | 3685 | stato , in particolare , il comma 633 dell art . 1 della legge n . 232 del 2016 si | limiterebbe | a fornire « una mera stima » delle maggiori entrate per l anno 2017 , attese in esito alla nuova |
| 2017-69.txt | 574 | 574 | di interpretazione alla corte di giustizia dell unione europea . l oggetto del giudizio di costituzionalità in via incidentale è | limitato | alle norme e ai parametri fissati nell ordinanza di rimessione e non possono essere prese in considerazione ulteriori questioni o |
| 2017-69.txt | 1225 | 1225 | , la questione sollevata in riferimento all art . 23 cost . non è fondata , nei sensi e nei | limiti | di seguito precisati . 7.1 . – non v è dubbio che il contributo previsto dalla disposizione impugnata costituisca una |
| 2017-69.txt | 1422 | 1422 | e consente di lasciare all autorità amministrativa consistenti margini di regolazione delle fattispecie . peraltro , la legge non può | limitarsi | a prevedere « una prescrizione normativa ” in bianco ” , genericamente orientata ad un principio-valore , senza una precisazione |
| 2017-69.txt | 1455 | 1455 | orientata ad un principio-valore , senza una precisazione , anche non dettagliata , dei contenuti e modi dell azione amministrativa | limitativa | della sfera generale di libertà dei cittadini » . la fonte primaria deve , invece , stabilire sufficienti criteri direttivi |
| 2017-69.txt | 2146 | 2146 | disposizione censurata attribuisca esplicitamente all art il potere di determinare il contributo in questione e che altrettanto esplicitamente stabilisca un | limite | massimo all aliquota impositiva , in misura non superiore all uno per mille del fatturato . quanto alla individuazione dei |
| 2017-69.txt | 2822 | 2822 | regolazione dei servizi di pubblica utilità . istituzione delle autorità di regolazione dei servizi di pubblica utilità » ) . | limiti | più specifici sono poi stabiliti da singole disposizioni di legge , anch essi soggetti a controllo , come risulta dai |
| 2017-69.txt | 3020 | 3020 | il potere impositivo dell amministrazione trova – nella disposizione censurata e nelle altre norme pertinenti , anche di principio – | limiti | , indirizzi , parametri e vincoli procedimentali complessivamente adeguati ad arginarne la discrezionalità , anche nella prospettiva dei controlli e |
| 2017-69.txt | 3099 | 3099 | . 23 cost . 8 . – per analoghe ragioni , sono da ritenere non fondate , nei sensi e | limiti | sopra enunciati , le censure formulate in riferimento agli artt . 3 , 41 e 97 cost . , le |
| 2017-85.txt | 2489 | 2489 | ” a monte ” del trattamento , dalla raccolta differenziata . qualora la sfera di applicazione della norma statale fosse | limitata | ai rifiuti da raccolta differenziata , la definizione del giudizio a quo prescinderebbe dalla necessità di esaminare l ipotizzato contrasto |
| 2017-85.txt | 2766 | 2766 | di rilevanza [ . . . ] è riservato al giudice rimettente , sì che l intervento della corte deve | limitarsi | ad accertare l esistenza di una motivazione sufficiente , non palesemente erronea o contraddittoria , senza spingersi fino ad un |
| 2017-85.txt | 4559 | 4559 | e , di conseguenza , l esercizio della potestà legislativa delle regioni riguardo a tale tributo è ammesso solo nei | limiti | consentiti dalla legge statale . si tratta , infatti , di un tributo che va considerato statale e non già |
| 2017-85.txt | 4918 | 4918 | . 549 del 1995 attribuisce alle regioni , e l ammontare stabilito annualmente con legge regionale , nel rispetto dei | limiti | previsti dal comma 29 , costituisce la mera base di calcolo del tributo dovuto in misura ridotta . in conclusione |
| 2017-85.txt | 5159 | 5159 | in attuazione degli obblighi comunitari , un livello di tutela uniforme e si impone sull intero territorio nazionale come un | limite | alla disciplina che le regioni e le province autonome dettano in altre materie di loro competenza , per evitare che |
| 2017-99.txt | 1332 | 1332 | , negli artt . 80 e 76 , comma 7 , del d.lgs . n . 159 del 2011 , | limitatamente | alle persone sottoposte a misure di prevenzione . le disposizioni della legge n . 646 del 1982 restano , dunque |
| 2018-114.txt | 199 | 199 | 848 . il rimettente , in particolare , dubita della legittimità costituzionale della disposizione censurata nella parte in cui , | limitando | la facoltà di proporre le opposizioni regolate dagli artt . 615 e 617 del codice di procedura civile solo a |
| 2018-114.txt | 614 | 614 | pone in contrasto con l art . 24 cost . , per la menomazione del diritto di difesa derivante dalla | limitazione | dei casi in cui è ammessa l opposizione all esecuzione ex art . 615 cod . proc . civ . |
| 2018-114.txt | 646 | 646 | art . 615 cod . proc . civ . , e con l art . 113 cost . , poiché | limita | e impedisce la tutela del contribuente contro una determinata categoria di atti della pubblica amministrazione . inoltre ritiene violati l |
| 2018-114.txt | 869 | 869 | sua eccessività perché incidente sul suo minimo vitale e ha chiesto in via cautelare la sospensione dell esecuzione – si | limita | a rilevare d ufficio che la notificazione al terzo pignorato è avvenuta con modalità del tutto difformi da quelle previste |
| 2018-114.txt | 1068 | 1068 | alla rilevanza delle sollevate questioni di legittimità costituzionale , considerato anche che la doglianza della parte attrice in ordine ai | limiti | di pignorabilità del suo credito nei confronti di terzi non incontra affatto la limitazione di ammissibilità dell opposizione all esecuzione |
| 2018-114.txt | 1082 | 1082 | della parte attrice in ordine ai limiti di pignorabilità del suo credito nei confronti di terzi non incontra affatto la | limitazione | di ammissibilità dell opposizione all esecuzione prevista dal censurato art . 57 del d.p.r . n . 602 del 1973 |
| 2018-114.txt | 2766 | 2766 | giuridica di chi intendeva opporsi all esecuzione o agli atti esecutivi . in questa situazione la tutela del contribuente era | limitata | e , di fatto , era prevalentemente successiva alla riscossione stessa dal momento che il medesimo art . 54 , |
| 2018-114.txt | 3331 | 3331 | , posta dalla cartella di pagamento e dall eventuale successivo avviso recante l intimazione ad adempiere : fino a questo | limite | la cognizione degli atti dell amministrazione , espressione del potere di imposizione fiscale , è devoluta alla giurisdizione del giudice |
| 2018-114.txt | 3860 | 3860 | delle opposizioni che riguardano la regolarità formale e la notificazione del titolo esecutivo . ma non è questa una deroga | limitativa | della tutela giurisdizionale perché queste ultime opposizioni sono attratte alla giurisdizione del giudice tributario . quindi la tutela del contribuente |
| 2018-114.txt | 5862 | 5862 | giurisdizionale sarebbe colmabile con la possibilità dell opposizione agli atti esecutivi laddove la contestazione della legittimità della riscossione non si | limiti | alla regolarità formale del titolo esecutivo o degli atti della procedura . una dilatazione dell ambito di applicazione di tale |
| 2018-114.txt | 5889 | 5889 | o degli atti della procedura . una dilatazione dell ambito di applicazione di tale rimedio processuale lascerebbe comunque un ingiustificata | limitazione | di tutela giurisdizionale se non altro in ragione dell esistenza di un termine di decadenza per la proponibilità dell azione |
| 2018-114.txt | 6206 | 6206 | 24 cost . ) , senza che contro gli atti della pubblica amministrazione la tutela giurisdizionale possa essere esclusa o | limitata | a particolari mezzi di impugnazione o per determinate categorie di atti ( art . 113 cost . ) . 14 |
| 2018-114.txt | 6407 | 6407 | . – va dichiarata l illegittimità costituzionale dell art . 57 , comma 1 , lettera a ) , citato | limitatamente | alla parte in cui non prevede che , nelle controversie che riguardano gli atti dell esecuzione forzata tributaria successivi alla |
| 2018-15.txt | 901 | 901 | . per converso , l art . 1 , comma 739 , della legge n . 208 del 2015 , | limitando | l effetto dell abrogazione , consentiva in realtà la conferma . in ragione di ciò , quindi , non sarebbe |
| 2018-15.txt | 1821 | 1821 | data del 26 giugno del 2012 , avessero già deliberato in tal senso . la disposizione , invece , si | limita | a precisare la salvezza degli aumenti deliberati al 26 giugno 2012 , tenuto conto , tra l altro , che |
| 2018-15.txt | 2302 | 2302 | progressività insita nella suddivisione degli stessi in diverse fasce , ai fini della determinazione dell imposta , rientrando invece nei | limiti | di quella ragionevolezza che deve caratterizzare anche le disposizioni d interpretazione autentica ( ex multis , sentenze n . 132 |
| 2018-152.txt | 661 | 661 | del contribuente ) . alla luce di tali premesse , la difesa erariale evoca , per un verso , i | limiti | statutari relativi alla competenza legislativa della regione siciliana in materia impositiva , richiamando all uopo gli artt . 17 e |
| 2018-152.txt | 1423 | 1423 | legittimate , ai sensi del successivo art . 24 , comma 1 , anche ad incidere sulle aliquote entro un | limite | massimo prestabilito dalla legge statale . con l art . 17 , comma 10 , della legge 27 dicembre 1997 |
| 2018-152.txt | 1631 | 1631 | rilevanti , a tal fine , l integrale destinazione del gettito ; né la possibilità di variare ( entro certi | limiti | ) le aliquote di riferimento ; né , infine , il conferimento alle regioni ordinarie delle funzioni concernenti la riscossione |
| 2018-152.txt | 1897 | 1897 | decorrere dal 1 gennaio 2013 , prevede , al comma 2 , che « [ f ] ermi restando i | limiti | massimi di manovrabilità previsti dalla legislazione statale , le regioni disciplinano la tassa automobilistica regionale » ; aggiunge , inoltre |
| 2018-152.txt | 2102 | 2102 | natura di tributo derivato della tassa automobilistica pur in tale nuovo assetto normativo , con il conseguente , ribadito , | limite | , per le regioni a statuto ordinario , di non poter incidere sui profili sostanziali della disciplina normativa di riferimento |
| 2018-152.txt | 2479 | 2479 | si applicano anche nel territorio della regione » , fatto salvo quanto venga disposto dalla regione nell esercizio e nei | limiti | della competenza legislativa ad essa spettante ; per altro verso ( comma 2 ) , ribadisce che « nei limiti |
| 2018-152.txt | 2499 | 2499 | limiti della competenza legislativa ad essa spettante ; per altro verso ( comma 2 ) , ribadisce che « nei | limiti | dei principi del sistema tributario dello stato la regione può istituire nuovi tributi in corrispondenza alle particolari esigenze della comunità |
| 2018-152.txt | 2573 | 2573 | competenze legislative ivi indicate , non coincidenti con quelli previsti dall art . 14 , da esercitare entro « i | limiti | dei principi e degli interessi cui si informa la legislazione dello stato » . 8.2 . – in virtù di |
| 2018-152.txt | 2616 | 2616 | normativo , la regione siciliana ha , dunque , il potere di integrare la disciplina dei tributi erariali , nei | limiti | segnati dai principi della legislazione statale relativi alla singola imposizione ( sentenze n . 138 e n . 111 del |
| 2018-152.txt | 2726 | 2726 | art . 6 , comma 2 , delle norme di attuazione richiamate . 8 . 3 . – tale ultimo | limite | , peraltro , si distingue da quello della necessaria osservanza « dei principi fondamentali di coordinamento del sistema tributario » |
| 2018-152.txt | 3873 | 3873 | tributo proprio della regione resistente . ciò porta a ritenere decisiva la censura prospettata dal ricorrente in riferimento ai rilevati | limiti | statutari e , al contempo , rende non pertinenti le questioni prospettate in relazione all art . 117 , secondo |
| 2018-152.txt | 4967 | 4967 | di quanto previsto dal citato art . 29 , infatti , gli avvisi di accertamento relativi a dette imposte ( | limitatamente | a quelli emessi dal 1 ottobre 2011 , relativi ai periodi di imposta in corso alla data del 31 dicembre |
| 2018-152.txt | 6412 | 6412 | analoghi . 15 . – esclusa , dunque , l incompatibilità di sistema sottesa alla censura prospettata in riferimento ai | limiti | statutari , non è superfluo rimarcare , inoltre , che le disposizioni censurate non entrerebbero in conflitto neppure con la |
| 2018-152.txt | 7366 | 7366 | sostegno della richiesta declaratoria di illegittimità costituzionale della legge . in particolare , l atto introduttivo al giudizio non può | limitarsi | a indicare le norme costituzionali e ordinarie , la definizione del cui rapporto di compatibilità o incompatibilità costituisce l oggetto |
| 2018-17.txt | 3437 | 3437 | 2017 ) , « a maggior ragione quando , come nella specie , la questione di costituzionalità sia diretta a | limitare | e non ad ampliare l ambito del beneficio e risulti , quindi , sollevata in malam partem » ( sentenza |
| 2018-17.txt | 4422 | 4422 | 97 cost . , è inammissibile , poiché la ricorrente non offre adeguata motivazione a supporto dell asserita illegittimità , | limitandosi | ad affermare : « [ s ] u quali basi sia stato compilato detto allegato 0a , dalla lettura della |
| 2018-17.txt | 6604 | 6604 | , alle caratteristiche fisiche dell ambiente montano e ai fattori antropici , che a esso si associano , quali le | limitate | dimensioni delle comunità locali , la dispersione territoriale e l isolamento ; dall altro , all esigenza fondamentale del mantenimento |
| 2018-17.txt | 6751 | 6751 | europeo sono prese in considerazione come territori meritevoli di tutela le zone montane , in quanto caratterizzate da una notevole | limitazione | delle possibilità di utilizzazione della terra e da un consistente aumento del costo del lavoro , dovuti all esistenza di |
| 2018-17.txt | 8524 | 8524 | i profili fondamentali della disciplina agevolativa devono essere regolati direttamente dalla fonte legislativa » . quest ultima « non deve | limitarsi | a fissare i tetti massimi dell importo delle agevolazioni accordate , ma deve determinare in modo sufficiente anche le fattispecie |
| 2018-17.txt | 8781 | 8781 | di conseguenza , quali terreni siano esenti dall imu ; non reca una norma ” in bianco ” che si | limiti | a prevedere il potere in capo all amministrazione , così priva di vincoli nella possibilità di incidere sulla sfera generale |
| 2018-175.txt | 1269 | 1269 | l impugnazione delle cartelle stesse . nella specie , dall ordinanza di rimessione risulta che l appellante non si è | limitata | a censurare la pronuncia di primo grado nella parte in cui ha ritenuto valide le notifiche ” dirette ” delle |
| 2018-175.txt | 5132 | 5132 | invece richiedono l approntamento di una garanzia ulteriore . in termini più ampi , ma in una fattispecie ben più | limitata | , l art . 660 , ultimo comma , cod . proc . civ . prevede che se l intimazione |
| 2018-175.txt | 6045 | 6045 | 602 del 1973 segnano sì un arretramento del diritto di difesa del destinatario dell atto , ma non superano il | limite | di compatibilità con i parametri evocati dalla ctr rimettente . va infatti considerato che – venendo in rilievo l ordinaria |
| 2018-175.txt | 6348 | 6348 | processo ( art . 111 , primo e secondo comma , cost . ) perché non è superato quel « | limite | inderogabile » che la giurisprudenza di questa corte pone alla discrezionalità che ha il legislatore nel regolare il procedimento notificatorio |
| 2018-175.txt | 6412 | 6412 | discrezionalità del legislatore la conformazione degli istituti processuali e , quindi , la disciplina delle notificazioni , con il « | limite | inderogabile » derivante dal diritto di difesa del notificatario , al quale deve essere assicurata una « effettiva possibilità di |
| 2018-175.txt | 6985 | 6985 | ( oltre che allo stesso destinatario , anche alternativamente ) a chi sia legittimato a riceverlo , sicché il « | limite | inderogabile » della discrezionalità del legislatore non è superato e non è compromesso il diritto di difesa del destinatario della |
| 2018-175.txt | 7077 | 7077 | 12 . – a questa conclusione – che predica il mancato superamento , nella fattispecie in esame , del « | limite | inderogabile » della « effettiva possibilità di conoscenza » dell atto notificato – può pervenirsi anche perché dall art . |
| 2018-18.txt | 215 | 215 | quello dovuto per la stessa impugnazione , così come ritenuto dalla giurisprudenza di legittimità . secondo il rimettente , siffatta | limitazione | violerebbe il principio della parità delle parti di cui all art . 111 , secondo comma , cost . , |
| 2018-188.txt | 1568 | 1568 | l effetto di rendere esercitabile la potestà legislativa regionale nella materia medesima [ . . . ] con i soli | limiti | derivanti dai principi fondamentali della legislazione statale nella materia » ; principi ricavabili dalla disciplina statale contenuta nelle disposizioni del |
| 2018-188.txt | 2110 | 2110 | sistema tributario , di competenza concorrente ( art . 117 , terzo comma , cost . ) , nonché il | limite | all autonomia finanziaria delle regioni ( art . 119 , secondo comma , cost . ) . 6.2 . – |
| 2018-188.txt | 2308 | 2308 | e forestali e delle infrastrutture . ha inoltre prescritto in particolare che « i contributi consortili devono essere contenuti nei | limiti | dei costi sostenuti per l attività istituzionale » . successivamente è stata raggiunta la prescritta intesa in data 18 settembre |
| 2018-188.txt | 2627 | 2627 | è riconosciuta la natura tributaria di queste prestazioni obbligatorie , e segnatamente di tributo derivato sui generis , opera il | limite | generale dell art . 119 , secondo comma , cost . che prescrive il rispetto dei princìpi di coordinamento della |
| 2018-188.txt | 3360 | 3360 | . 23 della costituzione , l assimilazione dei contributi consortili ai tributi erariali non si profila come assoluta , ma | limitata | piuttosto a taluni fondamentali aspetti , tra cui quello dell esazione » . dalla mera « assimilazione » ai tributi |
| 2018-188.txt | 3997 | 3997 | muovere per l esame delle questioni di costituzionalità , vengono in rilievo i principi fondamentali del sistema tributario , che | limitano | la riconosciuta , pur ampia , competenza legislativa della regione ; la quale – come si è detto – può |
| 2018-188.txt | 4443 | 4443 | possibilità per la regione stessa di farsi carico di parte di tali quote per evitare che fossero « superati i | limiti | di sopportabilità della contribuenza a carico degli immobili soggetti ad obblighi di bonifica » ( art . 41 ) . |
| 2018-188.txt | 5827 | 5827 | n . 102 del 2008 ) ha infatti affermato che « le regioni a statuto ordinario sono assoggettate al duplice | limite | costituito dall obbligo di esercitare il proprio potere di imposizione in coerenza con i princípi fondamentali di coordinamento e dal |
| 2018-209.txt | 975 | 975 | dall accertamento costitutivo demandato ai suddetti enti ; accertamento che « non ha effetto ” ad rem ” , è | limitato | ad un elenco analitico di modelli e marche , ed ha portata generale e astratta , riferita , cioè , |
| 2018-27.txt | 467 | 467 | tuttavia egli non abbia ritenuto di fare proprie . l oggetto del giudizio di legittimità costituzionale in via incidentale è | limitato | alle disposizioni e ai parametri indicati nelle ordinanze di rimessione ; non possono , pertanto , essere presi in considerazione |
| 2018-27.txt | 491 | 491 | ai parametri indicati nelle ordinanze di rimessione ; non possono , pertanto , essere presi in considerazione , oltre i | limiti | in queste fissati , ulteriori questioni o profili di costituzionalità dedotti dalle parti , sia eccepiti , ma non fatti |
| 2018-27.txt | 1045 | 1045 | . 1 , comma 66 , lettera b ) , della legge n . 220 del 2010 sono fondate , | limitatamente | alla parte in cui essi si applicano alle annualità d imposta precedenti al 2011 . 4.1 . – il presupposto |
| 2018-27.txt | 1499 | 1499 | secondo tale interpretazione , fatta propria dall avvocatura generale dello stato , l applicazione dell imposta unica non sarebbe stata | limitata | ai soli soggetti regolarmente abilitati , e ciò in coerenza con il principio , affermato in riferimento alle imposte dirette |
| 2018-29.txt | 872 | 872 | ) . 6 . – si è in presenza , pertanto , di una riforma di sistema , sia pure | limitata | nel tempo , avente ad oggetto specificamente la riscossione mediante ruoli ; una procedura caratterizzata da esigenze unitarie che impongono |
| 2018-29.txt | 1595 | 1595 | non è fondata . 13 . – come si è già chiarito , la riforma ha un ambito specifico e | limitato | , che trova la sua ratio giustificatrice nell affidamento della riscossione delle imposte ad equitalia , prima , e all |
| 2018-35.txt | 123 | 123 | ) , nella parte in cui , con riguardo al delitto di indebita compensazione ivi descritto , « indica il | limite | di punibilità in 50.000 euro annui anziché in 150.000 euro » . ad avviso del rimettente , la disposizione denunciata |
| 2018-35.txt | 700 | 700 | compensazione » , stabiliva che « [ l ] a disposizione di cui all articolo 10-bis si applica , nei | limiti | ivi previsti , anche a chiunque non versa le somme dovute , utilizzando in compensazione , ai sensi dell articolo |
| 2018-35.txt | 753 | 753 | crediti non spettanti o inesistenti » . pacificamente , il rinvio all art . 10-bis e la formula « nei | limiti | ivi previsti » valevano ad estendere alla fattispecie criminosa il trattamento sanzionatorio e la soglia di punibilità stabiliti per l |
| 2018-35.txt | 1086 | 1086 | punibilità , la quale – diversamente da quanto è avvenuto per gli altri delitti di omesso versamento ( il cui | limite | quantitativo di rilevanza penale è stato notevolmente innalzato dalla novella del 2015 ) – risulta tuttora fissata , con riguardo |
| 2018-35.txt | 1605 | 1605 | di omesso versamento dell iva ; nella seconda , sarebbe rimasto invece esente da pena , non risultando superati i | limiti | di rilevanza penale previsti dagli artt . 4 e 5 del d.lgs . n . 74 del 2000 . la |
| 2018-35.txt | 2570 | 2570 | servirsi direttamente di quest ultimo per evitare di effettuare il pagamento . e lo può fare persino oltre gli stessi | limiti | dell istituto civilistico : in deroga al requisito dell identità dei soggetti titolari delle reciproche posizioni debitorie e creditorie , |
| 2018-35.txt | 2729 | 2729 | in compensazione – crediti « non spettanti » o « inesistenti » . nella specie , il contribuente non si | limita | , quindi , ad una condotta omissiva di mancato versamento del dovuto , ma supporta la stessa con la redazione |
| 2018-43.txt | 974 | 974 | . 109 e n . 43 del 2017 , n . 49 del 2015 ) . posto che , nei | limiti | del controllo costituzionale di proporzionalità ( che vieta risposte sanzionatorie nel complesso palesemente sproporzionate ) , il legislatore è libero |
| 2018-43.txt | 1564 | 1564 | ne bis in idem . l eccezione non è fondata . il pagamento della sanzione amministrativa può costituire , al | limite | e in certi casi , un indizio del fatto che la stessa è divenuta definitiva , ma ciò che rileva |
| 2018-43.txt | 2945 | 2945 | potrebbe procedere nel secondo giudizio anche se il primo fosse già esaurito . benché operante in malam partem , il | limite | all efficacia del ne bis in idem così descritto apre la strada ad una valutazione sul peso combinato delle sanzioni |
| 2018-52.txt | 1876 | 1876 | dette norme si inscriva in quello già previsto dalla legge regionale n . 54 del 1985 , che potrebbero essersi | limitate | ad integrare . nel contesto di dette circostanze , costituendo la natura tributaria dei contributi il presupposto dei sollevati dubbi |
| 2018-67.txt | 3416 | 3416 | maturazione del diritto a tale trattamento pensionistico – non sono omogenee , sicché non ingiustificata è la disciplina differenziata che | limita | il più favorevole regime contributivo in misura ridotta ai soli avvocati pensionati della stessa cassa . 4 . – la |
| 2018-67.txt | 3780 | 3780 | ) e si giustifica nella misura in cui è diretta a realizzare tale finalità , la quale segna anche il | limite | della missione assegnata alla cassa . diversa è l obbligazione tributaria che si fonda sulla « capacità contributiva » ( |
| 2018-67.txt | 4913 | 4913 | cassa ad opera dell avvocato ricorrente , dovendosi valutare il comportamento tenuto da quest ultimo , che non si è | limitato | a comunicare alla cassa il suo reddito professionale ( ai fini irpef ) ed il suo volume d affari ( |
| 2018-72.txt | 544 | 544 | quanto , omettendo di prevedere adeguate misure compensative a fronte della forte incidenza dei costi di conservazione e dei vincoli | limitanti | la libera disponibilità di tali beni , sarebbe irragionevole e discriminatoria . infine , la tassazione del sessantacinque per cento |
| 2018-72.txt | 2358 | 2358 | ] siano diversamente valutate le condizioni per le quali il detto regime era stato disposto , purché ciò avvenga nei | limiti | della non arbitrarietà e della ragionevolezza e nel rispetto dei principi costituzionali in materia » ( ordinanza n . 174 |
| 2018-75.txt | 807 | 807 | generale dello stato , per cui le questioni sollevate dalla regione veneto sarebbero inammissibili , perché la ricorrente « si | limita | a richiamare i parametri costituzionali che si presumono violati , senza esporre in che modo essi risultino incisi » . |
| 2018-75.txt | 1114 | 1114 | del 2009 , n . 381 del 2004 ) . ciò , però , come pure precisato , con il | limite | della non alterazione del rapporto tra complessivi bisogni regionali e mezzi finanziari per farvi fronte ( ex plurimis , sentenze |
| 2018-75.txt | 1660 | 1660 | ed ai tributi che ne sono esclusi , per previsione della stessa norma impugnata , alla quale la ricorrente si | limita | , genericamente , ad addebitare di « impedi [ re » ] un autonomo sforzo fiscale , consentendo alla regione |
| 2018-89.txt | 5064 | 5064 | il loro oggetto sia costituito dai diritti soggettivi perfetti , salvo , qualora si tratti di disposizioni retroattive , il | limite | costituzionale della materia penale ( art . 25 , secondo comma , cost . ) » , fermo restando tuttavia |
| 2018-89.txt | 6090 | 6090 | della riforma adottata ; sia perché è evidentemente modesto l ambito temporale di retrodatazione degli effetti delle nuove disposizioni , | limitato | al dovuto per un solo esercizio . considerazione , quest ultima , che finisce per privare di effettivo rilievo il |
| 2018-90.txt | 294 | 294 | gli artt . 2506-bis , terzo comma , e 2506-quater , terzo comma , del codice civile prevedono una responsabilità | limitata | alla quota di patrimonio netto attribuita alla società beneficiaria . inoltre sarebbe violato anche l art . 53 cost . |
| 2018-90.txt | 2642 | 2642 | non tributari della società scissa , la cui destinazione non sia desumibile dal progetto di scissione , la solidarietà è | limitata | al valore effettivo del patrimonio netto attribuito a ciascuna società beneficiaria ( art . 2506-bis , terzo comma , cod |
| 2018-90.txt | 2726 | 2726 | . civ . ) . quindi alla stregua della disciplina codicistica sussiste sì la solidarietà , ma con un estensione | limitata | al patrimonio assegnato e , secondo la giurisprudenza di legittimità ( corte di cassazione , sezione prima civile , sentenza |
| 2018-90.txt | 3485 | 3485 | beneficiarie , obbligate in solido , di opporsi all amministrazione finanziaria , estranea all operazione di scissione societaria , il | limite | del patrimonio assegnato con l atto di scissione , in ipotesi non tempestivamente opposto da quest ultima . è proprio |
| 2018-90.txt | 3615 | 3615 | garanzia ex art . 2740 cod . civ . sul patrimonio della società originaria che permane con la stessa non | limitata | ampiezza sul patrimonio delle società risultanti dalla ( o interessate alla ) scissione , sicché sotto questo profilo l operazione |
| 2018-90.txt | 3752 | 3752 | societaria che non pregiudica l amministrazione finanziaria , perché quest ultima conserva la garanzia patrimoniale potendo contare sulla ( non | limitata | ) responsabilità solidale delle società risultanti dalla scissione , né produce ex se plusvalenze tassabili dei beni della società scissa |
| 2018-90.txt | 3862 | 3862 | allegata relazione illustrativa ex artt . 2506-bis e 2506-ter cod . civ . 9 . – pertanto , la mancata | limitazione | di tale responsabilità solidale può ritenersi giustificata dalla specialità dei crediti tributari e risponde ad un criterio di adeguatezza e |
| 2018-90.txt | 3956 | 3956 | sentenza n . 89 del 1992 ) . né la conclusione raggiunta può essere revocata in dubbio dalla considerazione che | limitata | è invece la solidarietà , in caso di scissione societaria , nel regime della responsabilità amministrativa degli enti di cui |
| 2018-90.txt | 4153 | 4153 | gravate le società beneficiarie della scissione , ma che sono estranee all illecito , è non già piena , ma | limitata | al valore effettivo del patrimonio netto ad essa trasferito . 10 . – al rispetto , sotto gli esaminati profili |
| 2018-90.txt | 4379 | 4379 | comunque bilanciato dall ordinaria azione di regresso tra coobbligati ex art . 1299 cod . civ . il carattere non | limitato | , nei confronti dell amministrazione finanziaria , della responsabilità patrimoniale solidale delle società beneficiarie a seguito della scissione non esclude |
| 2018-90.txt | 4417 | 4417 | scissione non esclude che nei rapporti interni tra debitori solidali l esposizione debitoria di ciascuna società beneficiaria sia contenuta nel | limite | del patrimonio assegnato in sede di scissione , pur nel rispetto della presunzione di cui all art . 1298 , |
| 2018-90.txt | 4492 | 4492 | a favore della società beneficiaria cui l amministrazione finanziaria abbia chiesto l intero , un azione di regresso , nei | limiti | dell eccedenza , nei confronti delle altre società coobbligate . per queste ultime la stessa disposizione censurata ( al comma |
| 2019-122.txt | 667 | 667 | rilevanza , per costante giurisprudenza costituzionale , è riservato al giudice rimettente , sì che l intervento della corte deve | limitarsi | ad accertare l esistenza di una motivazione sufficiente , non palesemente erronea o contraddittoria , senza spingersi fino a un |
| 2019-122.txt | 1465 | 1465 | . e l art . 119 , secondo comma , cost . 4 . – le questioni sono fondate nei | limiti | che seguono . occorre preliminarmente precisare che la normativa statale rilevante al fine della verifica di legittimità costituzionale è solo |
| 2019-122.txt | 2048 | 2048 | suddetti enti , ma , dall altro , tale accertamento « non ha effetto ” ad rem ” , è | limitato | ad un elenco analitico di modelli e marche , ed ha portata generale e astratta , riferita , cioè , |
| 2019-122.txt | 2154 | 2154 | in riferimento ad essa , adottate a partire dall anno 2011 , abbia variato la precedente prassi – che si | limitava | a richiedere il possesso dei requisiti previsti dal proprio regolamento tecnico nazionale – richiamando ( con l obiettivo di introdurre |
| 2019-122.txt | 3194 | 3194 | fabbisogni standard nel settore sanitario ) , laddove al comma 2 stabilisce che « [ f ] ermi restando i | limiti | massimi di manovrabilità previsti dalla legislazione statale , le regioni disciplinano la tassa automobilistica regionale » , costituisce principio di |
| 2019-122.txt | 3325 | 3325 | senza che questo comporti una modifica radicale di quel tributo , come anche confermato dall inciso ” fermi restando i | limiti | massimi di manovrabilità previsti dalla legislazione statale ” » ( sentenza n . 288 del 2012 ) . l art |
| 2019-122.txt | 3593 | 3593 | in modo evidente la portata della fattispecie agevolativa statale e , modificandola in peius , eccedendo il vincolo dei « | limiti | massimi di manovrabilità » previsti dall art . 8 , comma 2 , del d.lgs . n . 68 del |
| 2019-122.txt | 3704 | 3704 | emerge , infatti , che la disposizione denunciata è stata introdotta allo scopo sia di ampliare l esenzione , non | limitandola | , diversamente dalla norma statale , ai soli veicoli di « particolare » interesse storico e collezionistico , sia di |
| 2019-122.txt | 3755 | 3755 | . nella parte in cui l esenzione viene ampliata non si può ritenere che la norma regionale abbia valicato il | limite | massimo di manovrabilità stabilito dal principio di coordinamento di cui al comma 2 dell art . 8 del d.lgs . |
| 2019-122.txt | 3943 | 3943 | ) la tassa automobilistica , la cui disciplina , dal comma 2 , è demandata alle regioni « entro i | limiti | massimi di manovrabilità previsti dalla legislazione statale » ; c ) i tributi qualificati , dal comma 3 , come |
| 2019-122.txt | 4042 | 4042 | , parzialmente ” ceduto ” , in quanto alle regioni è riconosciuto un più ampio margine di autonoma disciplina , | limitato | dal vincolo , unidirezionale , di non superare il limite massimo di manovrabilità stabilito dalla legge statale . in tal |
| 2019-122.txt | 4052 | 4052 | è riconosciuto un più ampio margine di autonoma disciplina , limitato dal vincolo , unidirezionale , di non superare il | limite | massimo di manovrabilità stabilito dalla legge statale . in tal modo , la tassa automobilistica , di cui all art |
| 2019-122.txt | 4133 | 4133 | ( in quanto la tassa automobilistica continua a partecipare della natura dei tributi propri derivati ) e senza superare i | limiti | massimi di manovrabilità definiti dalla legge statale , possa rispondere a specifiche esigenze di differenziazione . tale conclusione trova conferma |
| 2019-122.txt | 4219 | 4219 | la tassa automobilistica veniva qualificata « tributo proprio in senso stretto » , già tuttavia con il vincolo dei « | limiti | massimi di manovrabilità previsti dalla legislazione statale » . a seguito dei pareri espressi dalla commissione bicamerale sul federalismo fiscale |
| 2019-122.txt | 4679 | 4679 | ne prevede la possibilità , possono in ogni caso modificare aliquote e prevedere esenzioni , detrazioni e deduzioni purché nei | limiti | delle aliquote superiori definite dalla normativa statale » . analogamente l art . 1 del decreto legislativo 11 agosto 2014 |
| 2019-122.txt | 4905 | 4905 | a disciplinare la tassa automobilistica regionale è trasferita alla regione valle d aosta / vallée d aoste , entro i | limiti | massimi di manovrabilità previsti dalla legislazione statale » . tutte queste formulazioni esprimono , in termini similari o identici , |
| 2019-122.txt | 5211 | 5211 | una pressione tributaria maggiore di quella derivante dall applicazione dell aliquota massima consentita . ne consegue che , entro tali | limiti | , le province potranno prevedere esenzioni o detrazioni anche nell ipotesi in cui la legge statale consenta solo la variazione |
| 2019-122.txt | 5392 | 5392 | costruzione nonché le caratteristiche tecniche è prodotta alla regione » . ampliando l ambito di esenzione rispetto a quello più | limitato | dei veicoli « di particolare interesse storico e collezionistico » previsto dalla coeva legislazione statale , la norma regionale non |
| 2019-122.txt | 5421 | 5421 | collezionistico » previsto dalla coeva legislazione statale , la norma regionale non ha , infatti , ecceduto il vincolo del | limite | massimo di manovrabilità stabilito dal principio di coordinamento di cui al comma 2 dell art . 8 del d.lgs . |
| 2019-128.txt | 396 | 396 | riconosciuta alle regioni , dal comma 3 dell art . 16 del d.lgs . n . 446 del 1997 , | limitatamente | all aliquota ordinaria dell irap , ovverosia a quella disciplinata , per la generalità dei destinatari , dal comma 1 |
| 2019-128.txt | 552 | 552 | dalla ctp di padova , formulata dalla regione siciliana e motivata sulla circostanza che il giudice a quo si sarebbe | limitato | ad invocare l art . 117 cost . , senza tenere conto delle competenze legislative attribuite in materia alla regione |
| 2019-128.txt | 633 | 633 | la regione siciliana ha [ . . . ] il potere di integrare la disciplina dei tributi erariali , nei | limiti | segnati dai princìpi della legislazione statale relativi alla singola imposizione ( sentenze n . 138 e n . 111 del |
| 2019-128.txt | 1012 | 1012 | cui ai commi da 143 a 149 [ tra cui quello relativo alla istituzione dell irap ] , con le | limitazioni | richieste dalla speciale autonomia finanziaria preordinata dall articolo 36 dello statuto regionale e dalle relative norme di attuazione » . |
| 2019-128.txt | 1670 | 1670 | che la ctr del lazio rimettente segnala che l agenzia delle entrate ha riconosciuto il diritto al rimborso parziale , | limitato | alla quota corrispondente alla differenza tra l aliquota maggiorata del 5,75 per cento e l aliquota del 5,25 per cento |
| 2019-128.txt | 2142 | 2142 | lettera e ) , cost . : la potestà legislativa attribuita alle regioni deve essere , dunque , esercitata nei | limiti | fissati dal legislatore statale . nella sentenza citata la disciplina de qua viene ricostruita ribadendo che la facoltà di variazione |
| 2019-128.txt | 2532 | 2532 | ha , sì , il potere di integrare la disciplina dei tributi erariali , ma – come visto – nei | limiti | segnati dai princìpi della legislazione statale relativi alla singola imposizione ( sentenze n . 152 del 2018 , n . |
| 2019-128.txt | 2897 | 2897 | , nonché per i soggetti di cui agli artt . 6 e 7 del medesimo d.lgs . 446 del 1997 | limitatamente | ai periodi di imposta successivi a quelli oggetto della disciplina speciale e transitoria dell art . 45 . gli interventi |
| 2019-128.txt | 3009 | 3009 | e dell art . 7 , comma 1 , della legge della regione siciliana n . 2 del 2002 , | limitatamente | a quanto disposto per il periodo di imposta 2002 per i soggetti di cui agli artt . 6 e 7 |
| 2019-158.txt | 990 | 990 | . con tale pronuncia , questa corte ha ritenuto infatti che , « poiché l ente locale non incontra alcuna | limitazione | di carattere geografico-spaziale nell individuazione del terzo cui affidare il servizio di accertamento e riscossione dei propri tributi , lo |
| 2019-218.txt | 837 | 837 | propri : per costante giurisprudenza di questa corte « l oggetto del giudizio di legittimità costituzionale in via incidentale è | limitato | alle disposizioni e ai parametri indicati nell ordinanza di rimessione , sicché non possono essere presi in considerazione ulteriori questioni |
| 2019-218.txt | 1297 | 1297 | dal decreto stesso in tema di trattamento fiscale delle prestazioni di previdenza complementare erogate ai lavoratori privati , essendosi invece | limitata | a citare solo quella concernente la prestazione oggetto del giudizio ( il cosiddetto riscatto volontario ) . 4.2.1 . – |
| 2019-222.txt | 736 | 736 | sanzioni , nella diversità di taluni aspetti della condotta , nonché nella sussistenza di una normativa di coordinamento atta a | limitare | l onere supplementare derivante dal cumulo di procedimenti e di norme idonee a garantire la proporzionalità della complessiva risposta sanzionatoria |
| 2019-222.txt | 1269 | 1269 | l omesso versamento di iva , così come enunciate dalla giurisprudenza europea evocata . 2.1 . – il rimettente si | limita | , infatti , a sottolineare la natura ” punitiva ” della sanzione amministrativa irrogata all imputato ai sensi dell art |
| 2019-222.txt | 2428 | 2428 | due sanzioni – il primo dei criteri enunciati da entrambe le corti europee – , l ordinanza di rimessione si | limita | ad affermarne apoditticamente l identità di scopo , senza però chiarire – in particolare – le ragioni per cui dovrebbe |
| 2019-222.txt | 2664 | 2664 | , e in via penale ai sensi dell art . 10-bis del d.lgs . n . 74 del 2000 , | limitatamente | – nella formulazione attuale – agli omessi versamenti di importo superiore ai 250.000 euro , dall altro . 2 . |
| 2019-222.txt | 2763 | 2763 | corti europee – , ma non fornisce alcuna plausibile motivazione dell assunto . invero , l ordinanza di rimessione si | limita | a richiamare gli artt . 19 , 20 e 21 del d.lgs . n . 74 del 2000 – relativi |
| 2019-240.txt | 3836 | 3836 | . 104 del 2018 , punto 7.1 . del considerato in diritto ) . nel caso di specie , i | limiti | posti dal principio di ragionevolezza non sono stati travalicati . l erogazione del trattamento integrativo a beneficio dei dirigenti cessati |
| 2019-245.txt | 93 | 93 | 3 ( disposizioni in materia di usura e di estorsione , nonché di composizione delle crisi da sovra-indebitamento ) , | limitatamente | alle parole « all imposta sul valore aggiunto » . 2 . – giova premettere che il giudizio principale ha |
| 2019-245.txt | 2977 | 2977 | pur nella loro autonomia di sistema , le due procedure in questione sono caratterizzate da una identica ratio finalistica : | limitare | il ricorso a procedure esclusivamente demolitorie , garantendo , in via anticipata , ai creditori una soddisfazione anche solo parziale |
| 2019-245.txt | 4137 | 4137 | . 4.2 . – nella sua originaria versione , la falcidia dei debiti tributari prevista dalla transazione fiscale vedeva un | limite | espresso nelle sole risorse proprie dell unione europea , senza alcun specifico riferimento all iva . ciò malgrado , secondo |
| 2019-245.txt | 4802 | 4802 | di questa corte è stato dato fondamentale rilievo alla giurisprudenza della corte di giustizia dell unione europea in relazione ai | limiti | imposti al legislatore nazionale dalla normativa unionale di riferimento e , in particolare , alla direttiva iva . si è |
| 2019-245.txt | 4928 | 4928 | della sola modalità dilatoria in riferimento alla transazione fiscale avente ad oggetto il credito iva deve essere intesa come il | limite | massimo di espansione della procedura transattiva compatibile con il principio di indisponibilità del tributo » ; sia alle denunziate discriminazioni |
| 2019-245.txt | 5275 | 5275 | beneficiano di una certa autonomia di intervento , ha altresì ribadito che « [ t ] ale libertà è tuttavia | limitata | dall obbligo di garantire una riscossione effettiva delle risorse proprie dell unione e da quello di non creare differenze significative |
| 2019-245.txt | 6078 | 6078 | della novella apportata dalla legge n . 232 del 2016 ) , le domande di concordato preventivo non trovano più | limiti | quanto al tipo di tributi possibile oggetto di falcidia : l odierna previsione legislativa di riferimento ( l art . |
| 2019-245.txt | 7347 | 7347 | fare riferimento al contenuto di una direttiva nell interpretazione e nell applicazione delle norme pertinenti del diritto nazionale trova un | limite | nei principi generali del diritto e non può servire a fondare un interpretazione contra legem del diritto nazionale » ( |
| 2019-288.txt | 3557 | 3557 | costituzionale tributario : infatti , sebbene il legislatore goda , in astratto , di ampia discrezionalità , pur con il | limite | della non arbitrarietà , nell identificare gli indici di capacità contributiva , questa discrezionalità si riduce laddove sul piano comparativo |
| 2019-288.txt | 4517 | 4517 | che ha colpito tutti i settori economici . a questo riguardo , non appare in sé censurabile , rimanendo nei | limiti | che si preciseranno di seguito , che il legislatore abbia assunto come presupposto dell imposizione l appartenenza dei soggetti passivi |
| 2019-288.txt | 4635 | 4635 | interessate » ; b ) di conseguenza , si determina « una concorrenza che , per quanto ampia , è | limitata | ai soli operatori parimenti autorizzati » ; c ) « il carattere pressoché necessitato [ dei ] servizi bancari , |
| 2019-288.txt | 4898 | 4898 | determinata categoria : nella sentenza n . 201 del 2014 ha ritenuto , infatti , che non fosse ingiustificata la | limitazione | al solo « settore finanziario » della platea dei soggetti passivi sottoposti al prelievo « addizionale » sulle remunerazioni in |
| 2019-288.txt | 6423 | 6423 | ridimensionandone l impatto , l intervento fiscale censurato – si può quindi concludere che il legislatore non ha travalicato il | limite | dell arbitrarietà dell imposizione . 7 . – l introduzione dell imposta censurata , del resto , è stata finalizzata |
| 2019-31.txt | 782 | 782 | procedimenti ivi previsti . peraltro , sempre secondo la ricorrente , non potrebbe obiettarsi che l atto impugnato si sia | limitato | a dare applicazione ai commi 321 e 322 dell art . 1 della legge n . 296 del 2006 . |
| 2019-46.txt | 73 | 73 | riservata a separate pronunce la decisione delle ulteriori questioni proposte con il medesimo ricorso , lo scrutinio deve essere qui | limitato | a quelle aventi ad oggetto i commi 37 e 778 del suo art . 1 . 2 . – l |
| 2019-46.txt | 667 | 667 | proroga per l anno 2018 , del blocco dell aumento tributario rappresenterebbe « una misura di carattere eccezionale , temporalmente | limitata | » e giustificata dal contenimento della pressione tributaria , come dimostrerebbe l ulteriore deroga al blocco introdotta , per l |
| 2019-46.txt | 1735 | 1735 | può pertanto ben sospenderne l esercizio ( a maggior ragione se , come nella specie , in modo temporaneo e | limitatamente | al solo aumento delle aliquote dei tributi anzidetti ) , in vista dell attuazione di un principio fondamentale di coordinamento |
| 2019-51.txt | 289 | 289 | quibus motivano in modo unitario rispetto a entrambe le disposizioni , che vengono censurate nella parte in cui non si | limitano | a prorogare il termine per la presentazione o l integrazione delle comunicazioni di inesigibilità dei crediti affidati agli agenti della |
| 2019-67.txt | 623 | 623 | dal legislatore nell esercizio della propria discrezionalità , giova ribadire al riguardo che l insindacabilità delle opzioni legislative incontra il | limite | della manifesta irragionevolezza che , secondo il rimettente , sarebbe stato superato nel caso in esame . 3 . – |
| 2019-67.txt | 1986 | 1986 | discrezionalità del legislatore la conformazione degli istituti processuali e , quindi , la disciplina delle notificazioni , con il « | limite | inderogabile » di assicurare al contribuente una « effettiva possibilità di conoscenza dell atto » ( sentenza n . 175 |
| 2019-95.txt | 887 | 887 | relative a dette imposte elementi passivi fittizi » ( l aggettivo « annuali » , che originariamente qualificava in funzione | limitativa | il sostantivo « dichiarazioni » , è stato soppresso dall art . 2 , comma 1 , del decreto legislativo |
| 2020-120.txt | 288 | 288 | , di cui al decreto del presidente della repubblica 22 dicembre 1986 , n . 917 , il beneficio spetta | limitatamente | alle partecipazioni mediante le quali è acquisito o integrato il controllo ai sensi dell articolo 2359 , primo comma , |
| 2020-120.txt | 721 | 721 | 29 cost . 2 . – l avvocatura generale dello stato ha preliminarmente eccepito l inammissibilità delle questioni sollevate , | limitandosi | , sotto un primo profilo , a sostenere che ciò deriverebbe dal fatto che il rimettente , chiedendo l estensione |
| 2020-120.txt | 1663 | 1663 | è stata abrogata l imposizione progressiva sull asse ereditario globale netto , prevedendosi una tassazione proporzionale sulla singola quota nella | limitata | misura , quanto al coniuge e ai parenti in linea retta , del 4 per cento al netto della franchigia |
| 2020-120.txt | 4568 | 4568 | imprese piuttosto che alle grandi : l oggetto della citata raccomandazione della commissione europea era , non a caso , | limitato | alle prime . pertanto risulta in concreto eccessivo che anche trasferimenti di grandi aziende , di rami di esse o |
| 2020-120.txt | 5037 | 5037 | o per liberalità , di quote sociali e azioni di società non residenti nel territorio nazionale ( anche se sempre | limitatamente | a quelle partecipazioni che consentano di acquisire o integrare il controllo ai sensi dell art . 2359 , primo comma |
| 2020-120.txt | 5758 | 5758 | tipologia di beni unicamente a favore dei discendenti ; dall altro , nell esercizio del suo potere discrezionale , ha | limitato | a tali soggetti anche il beneficio fiscale oggetto dell odierno scrutinio . un ulteriore elemento differenziale deriva dalla considerazione per |
| 2020-120.txt | 5825 | 5825 | sono in grado di proiettare l esercizio dell attività produttiva in un orizzonte temporale maggiormente esteso o quanto meno nel | limite | minimo di cinque anni dal trasferimento imposto dal legislatore . la scelta legislativa di circoscrivere il beneficio alla sola ipotesi |
| 2020-120.txt | 5978 | 5978 | formazione del bilancio annuale e pluriennale dello stato ( legge finanziaria 2008 ) » : la non manifesta irragionevolezza della | limitazione | del beneficio non comporta difatti , di per sé , la preclusione della possibilità di ampliarne in seguito la concreta |
| 2020-120.txt | 6010 | 6010 | preclusione della possibilità di ampliarne in seguito la concreta fruibilità . rientra infatti nella discrezionalità del legislatore , ovviamente nel | limite | della ragionevolezza , valutare la ” misura ” della continuità che si vuole garantire con l agevolazione . nemmeno conducono |
| 2020-142.txt | 512 | 512 | , anche un completamento delle scelte espresse dal legislatore delegante , dovendosi escludere che la funzione del legislatore delegato sia | limitata | ad una mera scansione linguistica delle previsioni stabilite dal primo . di conseguenza , neppure l assenza di un espressa |
| 2020-142.txt | 906 | 906 | mediante uno scrutinio che tenga conto della delega nella sua globalità e che , pertanto , non deve neppure considerarsi | limitato | alle sole disposizioni della legge di delega richiamate espressamente nel decreto delegato . 3 . 3 . – ciò posto |
| 2020-201.txt | 205 | 205 | di prospettare il dubbio di costituzionalità , « impregiudicata ogni questione per l irap e l iva » e « | limitatamente | alle parole ” indipendentemente dalla percezione ” » , per violazione : a ) dell art . 3 , primo |
| 2020-201.txt | 1759 | 1759 | alle varie finalità cui si ispira l attività di imposizione fiscale , essendogli consentito , « sia pure con il | limite | della non arbitrarietà , di determinare i singoli fatti espressivi della capacità contributiva che , quale idoneità del soggetto all |
| 2020-201.txt | 1893 | 1893 | del reddito societario indipendentemente dalla sua effettiva percezione , la immedesimazione – nell ambito delle società di persone , nei | limiti | della quota di partecipazione ed agli specifici fini tributari – fra società partecipata e socio » ; ritenendo conseguentemente prive |
| 2020-201.txt | 2643 | 2643 | che « attualmente , ai fini della nozione giuridica di reddito occorre far capo a ciò che viene , nei | limiti | della ragionevolezza , qualificato per tale dal legislatore . ciò significa , pertanto , che per dichiarare tassabile un provento |
| 2020-201.txt | 2978 | 2978 | secondo comma , cost . , in quanto la disciplina censurata provocherebbe , a danno del contribuente , un ingiustificata | limitazione | della prova di non avere la capacità di disporre ( o la disponibilità materiale ) del reddito . tale censura |
| 2020-201.txt | 3606 | 3606 | poi – quanto versato » . a ben vedere , con il richiamo al solve et repete i rimettenti si | limitano | a riproporre , in forma involuta e solo apparentemente diversa , le censure sopra dichiarate non fondate . infatti , |
| 2020-234.txt | 1227 | 1227 | . 145 del 2018 , questo violerebbe gli artt . 3 , 36 e 38 cost . , disponendo una | limitazione | della rivalutazione automatica dei trattamenti pensionistici non conforme ai principi di ragionevolezza , proporzionalità e adeguatezza , ripetitiva di pregressi |
| 2020-234.txt | 2089 | 2089 | esclusivo riguardo al metodo liquidativo della pensione . quindi , è da intendersi censurata anche tale esenzione , appunto perché | limitata | alle pensioni interamente liquidate con il sistema contributivo , nell evidente prospettiva di una sua necessaria estensione alle pensioni liquidate |
| 2020-234.txt | 2376 | 2376 | questa disposizione non abbia osservato i criteri di legittimità del prelievo pensionistico stabiliti dalla giurisprudenza costituzionale , l ordinanza si | limita | a menzionare i « criteri da ultimo compiutamente delineati nella sentenza n . 173 del 2016 » , sentenza che |
| 2020-234.txt | 3330 | 3330 | conto anche delle esigenze di bilancio , poiché l adeguatezza e la proporzionalità del trattamento pensionistico incontrano pur sempre il | limite | delle risorse disponibili ( sentenza n . 316 del 2010 ; ordinanza n . 256 del 2001 ) . 15.2.1 |
| 2020-234.txt | 3671 | 3671 | inflazione » ( sentenza n . 250 del 2017 ) . 15.2.3 . – nella verifica di ragionevolezza sugli interventi | limitativi | della perequazione viene in rilievo , oltre al dato quantitativo , anche quello economico-finanziario che motiva la scelta del legislatore |
| 2020-234.txt | 3728 | 3728 | , in particolar modo dei più modesti , non può dirsi ragionevole quando le esigenze finanziarie sottese all intervento di | limitazione | della rivalutazione siano « non illustrate in dettaglio » ( sentenza n . 70 del 2015 ) . occorre quindi |
| 2020-234.txt | 3790 | 3790 | di accompagnamento delle misure legislative ( sentenza n . 250 del 2017 ) . 15.2.4 . – sussiste infine un | limite | di ordine temporale , poiché « la sospensione a tempo indeterminato del meccanismo perequativo , ovvero la frequente reiterazione di |
| 2020-234.txt | 4325 | 4325 | tali principi discenderebbe comunque dal fatto che quello oggetto di censura è solo l ultimo di una serie di interventi | limitativi | della perequazione e che esso neppure è sorretto da un adeguata motivazione di finanza pubblica . 15.4.2 . – in |
| 2020-234.txt | 4354 | 4354 | da un adeguata motivazione di finanza pubblica . 15.4.2 . – in linea generale , ogni misura di blocco o | limitazione | della rivalutazione automatica dei trattamenti pensionistici « non può che essere scrutinata nella sua singolarità e in relazione al quadro |
| 2020-234.txt | 4445 | 4445 | comunque legittimo ove risulti conforme ai principi di ragionevolezza , proporzionalità e adeguatezza , sulla base di un giudizio non | limitato | al solo profilo della reiterazione , bensì inclusivo di tutti gli elementi rilevanti . d altro canto , come già |
| 2020-234.txt | 6377 | 6377 | che la riduzione disposta dall art . 1 , comma 261 , della legge n . 145 del 2018 si | limita | ad incidere progressivamente sulla parte eccedentaria di scaglioni di elevato importo , e considerato altresì che , ai sensi del |
| 2020-234.txt | 6973 | 6973 | le questioni relative all art . 1 , comma 261 , della legge n . 145 del 2018 sono fondate | limitatamente | alla durata della riduzione dei trattamenti , nella parte in cui questa è stabilita « per la durata di cinque |
| 2020-234.txt | 8572 | 8572 | orbene , atteso che il sistema contributivo con massimale è applicato essenzialmente su base anagrafica ( oltre che , nei | limiti | consentiti , su base opzionale ) , segnatamente ai lavoratori privi di anzianità contributiva iscrittisi a forme pensionistiche obbligatorie dal |
| 2020-234.txt | 9102 | 9102 | art . 1 , comma 15 , della legge n . 247 del 2007 ) , prima di essere ulteriormente | limitata | a due anni per gli aggiornamenti successivi a quello decorrente dal 1 gennaio 2019 ( art . 24 , comma |
| 2020-262.txt | 382 | 382 | peraltro , « condurre all esaurimento della capacità contributiva , o comunque può costituire un carico eccessivo che supera il | limite | massimo tollerabile per il prelievo tributario » ; c ) gli artt . 3 e 53 cost . , con |
| 2020-262.txt | 770 | 770 | . dal complesso delle argomentazioni sulla non manifesta infondatezza risulta infatti che viene richiesta una pronuncia di accoglimento delle questioni | limitatamente | alla parte in cui la norma censurata prevede , ai fini della determinazione dell ires , l indeducibilità dell imu |
| 2020-262.txt | 1629 | 1629 | in tal modo ai comuni un significativo gettito erariale , compensato da una corrispondente riduzione dei trasferimenti statali ; così | limitando | il grado di finanza derivata . la seconda imposta – destinata però a rimanere prima inattuata e poi abrogata dall |
| 2020-262.txt | 4342 | 4342 | formazione della base imponibile , una volta identificato il presupposto d imposta : quest ultimo diviene , infatti , il | limite | e la misura delle successive scelte del legislatore . è del resto principio consolidato nella giurisprudenza di questa corte che |
| 2020-262.txt | 4689 | 4689 | reddito netto o che paradossalmente potrebbe , in via di diritto , essere incrementata esponenzialmente dal legislatore con il solo | limite | della capacità contributiva desumibile dall imposta indeducibile . senza che si dia luogo a un fenomeno di doppia imposizione giuridica |
| 2020-262.txt | 4873 | 4873 | . 3 . 3 . – va precisato che quanto detto non esclude in assoluto che il legislatore possa prevedere | limiti | alla deducibilità dei costi , anche se effettivamente sostenuti nell ambito di un attività d impresa ; tuttavia forme di |
| 2020-262.txt | 5401 | 5401 | stata prevista come permanente e solo accidentalmente , per effetto di discrezionali e successivi interventi del legislatore , è risultata | limitata | all anno 2012 . 3.5 . – deve quindi essere dichiarata la illegittimità costituzionale del censurato art . 14 , |
| 2020-262.txt | 5717 | 5717 | del 2019 ; art . 1 , commi 4 e 773 , della legge n . 160 del 2019 , | limitatamente | alla parte in cui prevede la deducibilità parziale dell imu . ha ritenuto però che non sussistano i presupposti di |
| 2020-263.txt | 653 | 653 | , comma 9 , della legge reg . siciliana n . 6 del 2009 ) . la regione siciliana si | limita | ad accollarsi le spese del funzionamento degli organi del fondo pensioni sicilia . dal dettato normativo indicato emerge la particolare |
| 2020-263.txt | 1585 | 1585 | muove dal presupposto che la riduzione del trattamento pensionistico si configuri come un tributo , destinato a gravare su una | limitata | platea di soggetti , in contrasto con gli artt . 3 e 53 cost . tale presupposto non è fondato |
| 2020-263.txt | 2017 | 2017 | convertito , con modificazioni , nella legge 15 luglio 2011 , n . 111 ) . la fissazione di un | limite | ai trattamenti previdenziali differisce anche dal contributo di solidarietà sulle pensioni ( sentenza n . 173 del 2016 ) , |
| 2020-263.txt | 2251 | 2251 | spese su di essa gravanti sia per le retribuzioni del proprio personale , sia per la spesa previdenziale . il | limite | di 160.000,00 euro , infatti , accomuna , da questo punto di vista , la spesa della regione per il |
| 2020-263.txt | 2567 | 2567 | corte , che lo stesso rimettente ha richiamato a fondamento delle censure . 6 . 1 . – quanto al | limite | posto dal legislatore regionale all importo massimo dei trattamenti di quiescenza , si devono ribadire le considerazioni già svolte in |
| 2020-263.txt | 2822 | 2822 | nel caso ora in esame vengono in rilievo sia l esigenza di una ripartizione razionale e trasparente di risorse pubbliche | limitate | , sia la tutela di diritti previdenziali , presidiata dagli artt . 36 , primo comma , e 38 , |
| 2020-263.txt | 3586 | 3586 | disegno di razionalizzazione , che contempla altre misure di contenimento della spesa pubblica regionale , come l imposizione di un | limite | alle retribuzioni dei dipendenti regionali ( art . 13 , comma 3 , della legge reg . siciliana n . |
| 2020-263.txt | 3813 | 3813 | . inoltre , le condizioni di criticità prima richiamate giustificano il trattamento più rigoroso che , per un arco temporale | limitato | , è indirizzato al personale regionale in pensione e la conseguente diversità di disciplina censurata dal giudice a quo . |
| 2020-263.txt | 3867 | 3867 | , in un ottica di più ampia razionalizzazione della spesa , e le finalità di complessivo riequilibrio , sottese alle | limitazioni | in esame , destituiscono altresì di fondamento le censure riguardanti l irragionevolezza dell assetto normativo . i vincoli posti all |
| 2020-263.txt | 3932 | 3932 | . 1 . – le disposizioni impugnate investono i soli trattamenti pensionistici di importo più ragguardevole . nell imporre il | limite | invalicabile di 160.000,00 euro annui , che corrisponde a un parametro non esiguo , il legislatore regionale non ha irragionevolmente |
| 2020-263.txt | 3988 | 3988 | 9 . 2 . – anche l arco temporale segna la specificità dell odierna vicenda . l imposizione di un | limite | ai trattamenti pensionistici , pur protraendosi per un tempo apprezzabile , presenta comunque una durata definita e non è stata |
| 2020-274.txt | 1259 | 1259 | propri derivati parzialmente ” ceduti ” – in questo caso con un « più ampio margine di autonoma disciplina , | limitato | dal vincolo , unidirezionale , di non superare il limite massimo di manovrabilità stabilito dalla legge statale » ( sentenza |
| 2020-274.txt | 1269 | 1269 | con un « più ampio margine di autonoma disciplina , limitato dal vincolo , unidirezionale , di non superare il | limite | massimo di manovrabilità stabilito dalla legge statale » ( sentenza n . 122 del 2019 ) – ; sia , |
| 2020-54.txt | 825 | 825 | 31 cost . , « posti in relazione » all art . 2 cost . il giudice a quo si | limita | , infatti , ad affermare che l asserito vulnus sarebbe apprezzabile « in considerazione del favore espresso dalla carta costituzionale |
| 2020-54.txt | 1721 | 1721 | legge n . 342 del 2000 , « è soppressa » e il comma 2 del medesimo articolo 13 ha | limitato | l imposizione ai trasferimenti di beni e diritti per donazione o altre liberalità tra vivi solo ove siano disposti a |
| 2020-54.txt | 2252 | 2252 | selezione dei soggetti passivi trova inoltre , nel caso di specie , una non irragionevole giustificazione anche nell esigenza di | limitare | l impatto finanziario della riforma del 2001 , come risulta dai lavori preparatori . dagli stessi , infatti , emerge |
| 2020-54.txt | 2343 | 2343 | della semplificazione e del rilancio dell economia . il che appare comprensibile , perché l indistinta esclusione , senza alcun | limite | di importo , del coniuge , dei parenti in linea retta e degli altri parenti in linea collaterale fino al |
| 2020-54.txt | 2465 | 2465 | i soggetti passivi del prelievo in esame in ragione della prossimità dei vincoli familiari , individuando il grado e i | limiti | di tale prossimità e tenendo adeguatamente conto dell impatto finanziario di tale selezione , esclude l arbitrarietà della disciplina censurata |
| 2020-76.txt | 2960 | 2960 | e ) , cost . , con la conseguenza che la potestà legislativa attribuita alle regioni deve essere esercitata nei | limiti | fissati dal legislatore statale ( sentenze n . 128 del 2019 e n . 177 del 2014 ) . 14 |
| 2021-107.txt | 870 | 870 | nelle competenze regionali o provinciali , ivi comprese quelle relative a calamità naturali ; b ) che la riserva sia | limitata | nel tempo ; c ) che la relativa posta sia contabilizzata distintamente nel bilancio statale . 1 . 3 . |
| 2021-107.txt | 3689 | 3689 | occorre in proposito rammentare che , se , in generale , le clausole di salvaguardia rivestono la funzione di « | limite | per l applicazione delle disposizioni della legge statale in cui ciascuna clausola è inserita e implica [ no ] che |
| 2021-120.txt | 737 | 737 | , tuttavia , mancherebbe una previsione legislativa volta a determinarne il presupposto e la misura e , quindi , a | limitare | la discrezionalità dell ente impositore . la disciplina indubbiata contrasterebbe poi con l art . 24 cost . , poiché |
| 2021-120.txt | 802 | 802 | , così non consentendo di valutare la proporzionalità o la necessità dell attività svolta dall agente e , conseguentemente , | limitando | i diritti di difesa del contribuente . sulla base dei medesimi presupposti , sarebbe violato l art . 53 cost |
| 2021-120.txt | 2194 | 2194 | questa situazione , infatti , il meccanismo di finanziamento della funzione di riscossione degenera nel paradosso di addossare su una | limitata | platea di contribuenti , individuati in ragione della loro solvenza ( tardiva rispetto alla fase dell accertamento dei tributi ) |
| 2021-120.txt | 2803 | 2803 | . 192 , serie seconda ( sulla riscossione delle imposte dirette ) . in quel contesto la previsione di un | limite | minimo e massimo alla percentuale dell aggio rappresentava un sostanziale ancoraggio della misura ai costi del sistema di riscossione ; |
| 2021-120.txt | 2924 | 2924 | prefigurata dal rimettente . 2.1.7 . – la circostanza che il servizio della riscossione sia ormai sostanzialmente accentrato , salve | limitate | eccezioni in ambito locale , presso l ente pubblico agenzia delle entrate – riscossione ( e già al tempo della |
| 2021-120.txt | 3832 | 3832 | di notifica della cartella e quelle esecutive , alla previsione di soluzioni , anche miste , che prevedano criteri e | limiti | adeguati per la determinazione di un ” aggio ” proporzionato . le questioni sollevate dal rimettente vanno perciò dichiarate inammissibili |
| 2021-149.txt | 193 | 193 | come si vedrà al successivo punto 3 – nell art . 2 , commi 3-ter e 3-quater , quest ultimo | limitatamente | alle parole « al netto del versamento di cui al comma 3-ter » , di cui al primo periodo , |
| 2021-149.txt | 808 | 808 | contrasto con la funzione sociale della cooperazione a carattere di mutualità e senza fini di speculazione privata , operante come | limite | di utilità sociale al principio di concorrenza . verrebbe in rilievo il fatto che la società conferente continua a operare |
| 2021-149.txt | 1037 | 1037 | esposizione delle censure ( « art . 2 , comma 3-ter » e « art . 2-quater primo periodo , | limitatamente | alle parole ” al netto del versamento di cui al comma 3-ter ” » , nonché « terzo periodo del |
| 2021-149.txt | 1061 | 1061 | al netto del versamento di cui al comma 3-ter ” » , nonché « terzo periodo del medesimo comma , | limitatamente | alle parole ” e 3-ter ” » ) . nondimeno , il contenuto delle censure – che non toccano la |
| 2021-149.txt | 1215 | 1215 | del d.l . n . 18 del 2016 ) , quest ultimo nelle parti che menzionano tale obbligo , dunque | limitatamente | alle parole « al netto del versamento di cui al comma 3-ter » , di cui al primo periodo , |
| 2021-149.txt | 1289 | 1289 | giudice a quo , iniziando a esaminare le censure proposte nel ricorso , premette di dover « verificare entro quali | limiti | le questioni di legittimità costituzionale dell art . 2 , commi 3-ter e 3-quater , quest ultimo limitatamente all inciso |
| 2021-149.txt | 1307 | 1307 | entro quali limiti le questioni di legittimità costituzionale dell art . 2 , commi 3-ter e 3-quater , quest ultimo | limitatamente | all inciso ” al netto del versamento di cui al comma 3-ter [ ” ] , nonché al successivo riferimento |
| 2021-149.txt | 2464 | 2464 | settore del credito cooperativo , nel caso in cui le bcc più significative avessero deciso di utilizzare l opzione senza | limiti | – nemmeno temporali , ciò che avrebbe fra l altro consentito alle banche interessate di riunirsi per raggiungere i requisiti |
| 2021-149.txt | 3912 | 3912 | quale le cooperative e i loro consorzi possono costituire ( ed essere soci di ) spa e società a responsabilità | limitata | , senza soggiacere ad alcun regime fiscale penalizzante . secondo la costante giurisprudenza di questa corte , infatti , nei |
| 2021-149.txt | 3946 | 3946 | di questa corte , infatti , nei giudizi in via incidentale non possono essere prese in considerazione , oltre i | limiti | fissati nelle ordinanze di rimessione , ulteriori questioni di costituzionalità dedotte dalle parti , ma non fatte proprie dal giudice |
| 2021-149.txt | 6225 | 6225 | ispirarsi , bilanciandolo con gli altri interessi costituzionalmente rilevanti , nell esercizio di un potere discrezionale che incontra il solo | limite | [ . . . ] della contraddizione del principio stesso ( sentenze n . 143 del 1995 e n . |
| 2021-149.txt | 6380 | 6380 | è pronunciata sulla legittimità di una norma affatto diversa per contenuto e finalità , diretta ad assicurare – attraverso la | limitazione | del diritto al rimborso delle azioni dei soci recedenti a seguito di trasformazione di una banca popolare in spa – |
| 2021-167.txt | 1135 | 1135 | . la normativa impugnata , inoltre , disponendo che l onere finanziario determinato dall incarico di reggenza sia escluso dal | limite | di spesa previsto per il lavoro flessibile dall art . 9 , comma 28 , del d.l . n . |
| 2021-167.txt | 5114 | 5114 | del comparto unico del pubblico impiego regionale e locale » , la regione ha violato tale principio , eccedendo dal | limite | imposto dallo statuto . da tanto consegue la fondatezza della questione promossa . restano assorbiti gli ulteriori motivi d impugnazione |
| 2021-167.txt | 5209 | 5209 | del 2020 – relativo all inquadramento giuridico ed economico dell incarico di reggenza e all esclusione del relativo onere dal | limite | di spesa previsto dal legislatore statale per il lavoro flessibile – deve essere dichiarato costituzionalmente illegittimo in via consequenziale , |
| 2021-187.txt | 208 | 208 | , accettazione della rinuncia da parte del presidente del consiglio dei ministri , va dichiarata cessata la materia del contendere | limitatamente | alla doglianza in esame ( ex plurimis , sentenze n . 118 e 90 del 2021 , n . 5 |
| 2021-187.txt | 715 | 715 | , art . 20 , come pure le norme del titolo v della cost . applicabili per effetto e nei | limiti | di cui all art . 10 l.c . n . 3 / 2001 » . infine , ritenendo di avere |
| 2021-187.txt | 4435 | 4435 | contrasto con gli articoli 3 , 41 e 53 della costituzione » . il legislatore avrebbe in particolare ecceduto il | limite | della ragionevolezza e violato i principi di capacità contributiva , di uguaglianza e di libertà di iniziativa economica . i |
| 2021-187.txt | 4853 | 4853 | di ridondanza rispetto a sfere di competenza costituzionalmente attribuite alla regione . quest ultima , in primo luogo , si | limita | a segnalare che le disposizioni impugnate , in quanto lesive degli artt . 3 , 41 e 53 cost . |
| 2021-187.txt | 4990 | 4990 | riscosse nel territorio della stessa regione , proprio ai sensi del d.p.r . n . 1074 del 1965 . si | limita | , in terzo luogo , ad affermare , sulla base di mere valutazioni prognostiche , che le nuove imposte erariali |
| 2021-200.txt | 915 | 915 | originariamente formulato con riferimento alla decadenza e all azione esecutiva , la sua più ampia portata , estesa oltre i | limiti | dell iniziale affermazione , trova conferma , sia in dottrina , sia nella giurisprudenza costituzionale . da essa si può |
| 2021-200.txt | 1049 | 1049 | dei tributi doganali ( sentenza n . 247 del 2011 ) e di considerare essenziale la previsione di un preciso | limite | temporale per l esercizio del potere sanzionatorio dell amministrazione , in chiave di tutela dell interesse soggettivo alla definizione della |
| 2021-207.txt | 2244 | 2244 | tra il parlamentare e il partito politico . la disposizione oggetto del dubbio di legittimità costituzionale , invece , si | limiterebbe | a disciplinare « solo il trattamento fiscale » del negozio , sicché , quand anche fosse eliminato il regime di |
| 2021-39.txt | 511 | 511 | e 53 cost . essa , infatti , ridurrebbe « la possibilità di interpretare il negozio giuridico da tassare entro | limiti | asfittici » , inidonei alla « misurazione del reale movimento di ricchezza » , ponendosi così in contrasto con il |
| 2021-39.txt | 4073 | 4073 | inammissibile , infine , è anche la questione sollevata in riferimento all art . 24 cost . il rimettente si | limita | a dolersi della violazione di un asserito diritto dell agenzia delle entrate a difendersi sulla base di un quadro normativo |
| 2021-82.txt | 603 | 603 | corte che , in riferimento all art . 120 cost . , permetterebbero di valutare la ragionevolezza delle leggi regionali | limitative | dei diritti garantiti da tale parametro , ovverosia che : 1 ) vi sia un valore costituzionale in relazione al |
| 2021-82.txt | 628 | 628 | tale parametro , ovverosia che : 1 ) vi sia un valore costituzionale in relazione al quale possano essere posti | limiti | alla libera circolazione delle cose e degli animali ; 2 ) la regione abbia competenza per una disciplina differenziata a |
| 2021-82.txt | 687 | 687 | rispetto di tale competenza nonché dei requisiti di legge e sia ragionevolmente commisurato al raggiungimento delle finalità giustificative dell intervento | limitativo | , così da non costituire un ostacolo arbitrario alla libera circolazione delle cose tra regione e regione . il ricorrente |
| 2021-82.txt | 1370 | 1370 | con gli articoli 182 e 182-bis del decreto legislativo 3 aprile 2006 , n . 152 che non ammettono alcuna | limitazione | alla circolazione dei rifiuti speciali da e verso altre regioni » . l avvocatura generale afferma che da ciò deriverebbe |
| 2021-82.txt | 1481 | 1481 | sentenza di questa corte n . 51 del 1991 , permetterebbero di « vagliare la ragionevolezza delle leggi regionali che | limitano | i diritti [ . . . ] garantiti » dall art . 120 cost . 3 . – riservata a |
| 2021-82.txt | 2033 | 2033 | – secondo la resistente , tali questioni sarebbero inammissibili in quanto , pur avendo il governo contestato la violazione dei | limiti | delle competenze statutarie , non sarebbero state individuate « le competenze normative regionali che rilevano in materia , né le |
| 2021-82.txt | 2125 | 2125 | , in riferimento al principio di uguaglianza , a quello di libertà di iniziativa economica privata e al divieto di | limitazione | alla circolazione delle cose tra le regioni , trattandosi di principi che si impongono a tutti i soggetti dell ordinamento |
| 2021-82.txt | 2814 | 2814 | rispetto dei principi di coordinamento , tributi propri autonomi in relazione a fenomeni in cui l effetto inquinante è prevalentemente | limitato | al proprio territorio ( produzione di rifiuti , impatti da flussi turistici , emissioni degli impianti di riscaldamento , eccetera |
| 2021-82.txt | 3198 | 3198 | . ciò neppure se l entità del tributo speciale sia stata fissata ( come nella specie ) nel rispetto dei | limiti | della manovra quantitativa consentita alla regione dalla normativa statale di cui all art . 3 , comma 29 , della |
| 2021-82.txt | 3317 | 3317 | 3 e 4 del medesimo decreto » . 6.1 . – su queste premesse , occorre dunque verificare se la | limitazione | prevista dalla norma impugnata presenti margini di tollerabilità costituzionale , dovendosi , in ogni caso , vagliare , secondo il |
| 2021-82.txt | 3367 | 3367 | con riguardo all art . 120 , primo comma , cost . , « la ragionevolezza delle leggi regionali che | limitano | i diritti con esso garantiti » ( sentenza n . 107 del 2018 ) . tale scrutinio , come già |
| 2021-82.txt | 3413 | 3413 | : « a ) se si sia in presenza di un valore costituzionale in relazione al quale possano essere posti | limiti | alla libera circolazione delle cose o degli animali ; b ) se , nell ambito del suddetto potere di limitazione |
| 2021-82.txt | 3433 | 3433 | limiti alla libera circolazione delle cose o degli animali ; b ) se , nell ambito del suddetto potere di | limitazione | , la regione possegga una competenza che la legittimi a stabilire una disciplina differenziata a tutela di interessi costituzionalmente affidati |
| 2021-82.txt | 3498 | 3498 | nel rispetto dei requisiti di legge e abbia un contenuto dispositivo ragionevolmente commisurato al raggiungimento delle finalità giustificative dell intervento | limitativo | della regione , così da non costituire in concreto un ostacolo arbitrario alla libera circolazione delle cose fra regione e |
| 2021-82.txt | 3814 | 3814 | governo di un territorio con caratteristiche territoriali e orografiche del tutto peculiari » , dove spazi esigui e vincoli idrogeologici | limitano | la disponibilità di siti idonei alla localizzazione di impianti di discarica per i rifiuti speciali non pericolosi . in tali |
| 2021-82.txt | 3990 | 3990 | , la regione autonoma adduce , quale terzo argomento , che la differenziazione attuata dal legislatore regionale non esorbiterebbe dai | limiti | fissati dalla normativa statale istituiva dell ecotassa relativamente al quantum del tributo ; in particolare , la norma impugnata non |
| 2021-82.txt | 5336 | 5336 | , cost . , dell art . 10 della legge reg . valle d aosta n . 8 del 2020 | limitatamente | alle voci della tabella di cui all allegato a alla legge reg . valle d aosta n . 31 del |
| 2021-82.txt | 5413 | 5413 | i « rifiuti speciali non pericolosi ammessi allo smaltimento in discariche per rifiuti non pericolosi prodotti in regione » , | limitatamente | alle parole « prodotti in regione » ; b ) dell intera voce tabellare concernente i « rifiuti speciali non |
| 2022-101.txt | 1641 | 1641 | piena libertà della legge interna di individuare nel gestore della discarica il soggetto passivo formale dell obbligazione tributaria incontra il | limite | della necessità che il carico dell imposta ricada su colui che ha realmente causato l inquinamento . l imposizione dell |
| 2022-101.txt | 2054 | 2054 | lo stesso grado del privilegio generale stabilito dall art . 2752 del codice civile , cui tuttavia è posposto , | limitatamente | ad un importo corrispondente all ammontare dell accisa , qualora questa risulti separatamente evidenziata nella fattura relativa alla cessione » |
| 2022-101.txt | 2616 | 2616 | crediti tributari degli enti territoriali si inscrive nel paradigma del privilegio generale mobiliare , di cui condivide la funzione di | limite | esplicito alla regola della par condicio creditorum , stabilito dalla legge al fine di annettere tutela preferenziale e rafforzata ad |
| 2022-101.txt | 3020 | 3020 | , sul presupposto che la stessa disciplina non tuteli un interesse di uguale o più rilevante valore , ma deve | limitarsi | a verificare la mancata inclusione in essa di fattispecie omogenee a quelle cui la causa di prelazione è riferita e |
| 2022-101.txt | 3551 | 3551 | « deve , pertanto , essere resa conforme alla costituzione mediante l eliminazione dell aggettivo ” intellettuale ” in quanto | limitativo | dell ambito del privilegio » ( sentenza n . 1 del 1998 ) . 5 . – il tribunale di |
| 2022-12.txt | 2692 | 2692 | importo pari al 90 per cento ; c-bis ) rettifiche e riprese di valore nette per deterioramento dei crediti , | limitatamente | a quelle riconducibili ai crediti verso la clientela iscritti in bilancio a tale titolo » . questa disposizione è integrata |
| 2022-12.txt | 3489 | 3489 | ; nonché quelli che pur derivanti da partecipazioni di controllo , collegamento o influenza notevole sono stati valorizzati , nei | limiti | del consentito , con un metodo diverso da quello del patrimonio netto ( costo storico o fair value ) – |
| 2022-12.txt | 3950 | 3950 | , al punto che il rimettente avrebbe perlomeno dovuto , per sostenerlo , svolgere ben altra motivazione , piuttosto che | limitarsi | a una mera petizione di principio . va poi sottolineato che nell ordinanza non viene censurata né la scelta del |
| 2022-128.txt | 254 | 254 | e successive modificazioni , [ al ] personale dell avvocatura dello stato , sono computati ai fini del raggiungimento del | limite | retributivo di cui all articolo 23-ter del decreto-legge 6 dicembre 2011 , n . 201 , convertito , con modificazioni |
| 2022-128.txt | 515 | 515 | e creerebbe una « manifesta disparità di trattamento con i livelli elevati della dirigenza privata , non sottoposta ad analogo | limite | » . le questioni sarebbero , poi , non manifestamente infondate con riferimento all art . 3 cost . , |
| 2022-128.txt | 1468 | 1468 | , la novella legislativa ha proceduto ad una decurtazione del pregresso trattamento economico legato alla voce retributiva variabile , oggi | limitato | alla sola ipotesi della condanna della controparte al pagamento delle spese del giudizio ( il cosiddetto ” riscosso ” , |
| 2022-128.txt | 1578 | 1578 | bilancio di previsione dello stato per l anno finanziario 2018 e bilancio pluriennale per il triennio 2018-2020 » il suddetto | limite | è stato aumentato al 75 per cento ) . per il personale dell avvocatura dello stato è stato poi espunto |
| 2022-128.txt | 1709 | 1709 | di rimessione , il rimettente non ha dedotto ed esplicitato se nel giudizio principale veniva in questione il superamento del | limite | di cui al citato art . 23-ter » . tale disposizione – censurata nuovamente con le odierne questioni di legittimità |
| 2022-128.txt | 1770 | 1770 | spese di lite liquidati in sentenza a carico delle controparti – debbano essere computati « ai fini del raggiungimento del | limite | retributivo di cui all articolo 23-ter del decreto-legge 6 dicembre 2011 , n . 201 , convertito , con modificazioni |
| 2022-128.txt | 1838 | 1838 | censure di legittimità costituzionale prospettate dal consiglio di stato – si inserisce nella serie di interventi normativi che hanno introdotto | limitazioni | agli emolumenti a carico delle finanze pubbliche , demandando a un decreto del presidente del consiglio dei ministri , previo |
| 2022-128.txt | 1985 | 1985 | 201 del 2011 , come convertito , questa corte ha già evidenziato che « [ l ] a disciplina del | limite | massimo , sia alle retribuzioni nel settore pubblico sia al cumulo tra retribuzioni e pensioni , si iscrive in un |
| 2022-128.txt | 2009 | 2009 | alle retribuzioni nel settore pubblico sia al cumulo tra retribuzioni e pensioni , si iscrive in un contesto di risorse | limitate | , che devono essere ripartite in maniera congrua e trasparente [ . . . ] . il limite delle risorse |
| 2022-128.txt | 2027 | 2027 | di risorse limitate , che devono essere ripartite in maniera congrua e trasparente [ . . . ] . il | limite | delle risorse disponibili , immanente al settore pubblico , vincola il legislatore a scelte coerenti , preordinate a bilanciare molteplici |
| 2022-128.txt | 2166 | 2166 | ha , dunque , « valutato il bilanciamento tra i richiamati valori confliggenti effettuato dal legislatore , escludendo che il | limite | massimo alle retribuzioni , dettato nel settore pubblico sulla base di criteri non uniformi a quelli relativi al settore privato |
| 2022-128.txt | 2268 | 2268 | 2022 ) . questa corte ha , infine , ritenuto che « il sacrificio economico imposto dalla previsione di un | limite | massimo alle retribuzioni e al cumulo tra retribuzioni e pensioni sia ” tale da non sacrificare in misura arbitraria e |
| 2022-128.txt | 2526 | 2526 | di cui all articolo 1 , comma 471 , della legge 27 dicembre 2013 , n . 147 , il | limite | retributivo di cui all articolo 13 , comma 1 , del decreto-legge 24 aprile 2014 , n . 66 , |
| 2022-128.txt | 4985 | 4985 | infatti , i criteri di distribuzione degli stessi , sulla base del rendimento individuale , mentre la fissazione di un | limite | massimo alle retribuzioni pubbliche si pone quale misura di contenimento della spesa pubblica che colpisce tutte le voci retributive , |
| 2022-128.txt | 5023 | 5023 | voci retributive , anche quelle variabili . questa corte , peraltro , ha già avuto modo di escludere che le | limitazioni | e decurtazioni imposte dalla normativa dettata dall art . 9 del d.l . n . 90 del 2014 , come |
| 2022-128.txt | 5127 | 5127 | » ( sentenza n . 27 del 2022 ) , avendo l intervento normativo denunciato lo scopo di porre un | limite | proprio ai redditi più alti « salvaguardando comunque l adeguatezza professionale e retributiva della soglia contemplata » ( sentenza n |
| 2022-136.txt | 1295 | 1295 | loro importo ( art . 2 della legge reg . trentino-alto adige n . 5 del 2014 ) , un | limite | alla cumulabilità con altro trattamento vitalizio erogato dal parlamento nazionale o europeo o da altra regione ( art . 3 |
| 2022-136.txt | 2100 | 2100 | , a distanza di due mesi ( nel settembre 2014 ) , la sua rideterminazione in ragione dell applicazione del | limite | al cumulo con altro trattamento vitalizio ( di fonte parlamentare ) . in tal modo , seppur per un bimestre |
| 2022-136.txt | 2281 | 2281 | , fintantoché il consiglio non avesse rideterminato ” ora per allora ” l ammontare dell assegno in applicazione del solo | limite | di cumulo , destinato ad assorbire l altra misura , con richiesta di restituzione di quanto frattanto versato in eccedenza |
| 2022-136.txt | 2590 | 2590 | e quindi influenzata poco o punto dal fatto che esse siano poi cessate per essere sostituite da un regime altrimenti | limitativo | dell ammontare dovuto . nella memoria depositata in prossimità dell udienza , la regione e il consiglio regionale , a |
| 2022-136.txt | 3505 | 3505 | 10 e 11 cost . , questi ultimi specificamente indicati anche in dispositivo . è fondata l eccezione d inammissibilità | limitatamente | alla dedotta violazione degli artt . 10 e 11 cost . , che risultano evocati senza che sia spesa alcuna |
| 2022-136.txt | 5894 | 5894 | ) e , « fatti salvi i relativi trattamenti già in erogazione » , fino a tale passaggio ha indicato | limiti | di età e di durata del mandato per il riconoscimento e la corresponsione dell assegno . il rimettente sostiene che |
| 2022-136.txt | 6015 | 6015 | n . 174 del 2012 , come convertito , fa salvi i trattamenti in essere solo quanto alla previsione dei | limiti | di età e di durata del mandato , senza precludere una loro riduzione . in secondo luogo , la norma |
| 2022-136.txt | 6159 | 6159 | – le ordinanze di rimessione censurano la riduzione del 20 per cento dell assegno diretto e di reversibilità , il | limite | ( 9.000 euro lordi mensili ) alla cumulabilità del vitalizio regionale con analogo trattamento per aver ricoperto la carica di |
| 2022-136.txt | 6665 | 6665 | e quindi le misure consistenti nella riduzione del 20 per cento degli assegni ( art . 2 ) , nel | limite | alla cumulabilità ( art . 3 ) e nell ultima declinazione del contributo di solidarietà ( art . 4 ) |
| 2022-136.txt | 7712 | 7712 | anno per ogni anno in più di mandato consiliare ( o parlamentare , nazionale e europeo ) con « il | limite | al compimento del 50 anno di età » ( art . 2 ) ; la misura dell assegno variava a |
| 2022-136.txt | 8017 | 8017 | del 3,8 per cento per ogni anno di contribuzione fino al massimo di venti anni , potendo così raggiungere il | limite | del 76 per cento ; era poi imposto a tutti i consiglieri , indipendentemente dallo stato civile , il versamento |
| 2022-136.txt | 8397 | 8397 | per l anno finanziario 2019 e bilancio pluriennale per il triennio 2019-2021 ) . infine , con specifico riferimento al | limite | alla cumulabilità di cui all art . 3 della legge reg . trentino-alto adige n . 5 del 2014 , |
| 2022-136.txt | 8639 | 8639 | , le misure di cui alla normativa censurata riguardano trattamenti di ammontare più elevato , come dimostrato dall applicabilità del | limite | alla cumulabilità – comunque destinato ad assorbire , a regime , la riduzione di cui all art . 2 della |
| 2022-136.txt | 8990 | 8990 | ord . del 2020 il rimettente lamenta altresì il contrasto della riduzione del 20 per cento dei vitalizi e del | limite | alla loro cumulabilità con gli artt . 64 , 66 , 68 e 69 cost . a sostegno della violazione |
| 2022-140.txt | 168 | 168 | registro , precluderebbe la possibilità di agire in sede di ottemperanza per l attuazione delle pronunce del giudice ordinario , | limitando | irragionevolmente il diritto alla tutela giurisdizionale , con lesione degli artt . 3 e 24 della costituzione . l art |
| 2022-140.txt | 1212 | 1212 | esaustivamente chiariti i criteri di giudizio sul bilanciamento operato dal legislatore , anche perché , fra l altro , le | limitazioni | al diritto alla tutela giurisdizionale venivano giustificate invocando valori tra loro diseguali : a volte l adempimento del « dovere |
| 2022-140.txt | 2603 | 2603 | recante in calce la certificazione di passaggio in giudicato , impedendo di fatto l accesso al giudizio di ottemperanza , | limita | il diritto alla tutela giurisdizionale . in secondo luogo , tale limitazione , come si preciserà ( punto 5.2 . |
| 2022-140.txt | 2615 | 2615 | fatto l accesso al giudizio di ottemperanza , limita il diritto alla tutela giurisdizionale . in secondo luogo , tale | limitazione | , come si preciserà ( punto 5.2 . ) , non è strettamente necessaria e proporzionata rispetto alle esigenze di |
| 2022-140.txt | 2969 | 2969 | 2 ) . non coglie invece nel segno la tesi dell avvocatura generale , secondo cui la norma censurata non | limiterebbe | eccessivamente il diritto alla tutela giurisdizionale , in quanto il giudizio di ottemperanza non sarebbe l unico rimedio per attuare |
| 2022-141.txt | 301 | 301 | in tale dichiarazione il debitore sceglie altresì il numero di rate nel quale intende effettuare il pagamento , entro il | limite | massimo previsto dal comma 1 » . al comma 6 stabilisce che « [ n ] ella dichiarazione di cui |
| 2022-141.txt | 1010 | 1010 | e delle comunità europee nella misura in cui l italia ne fa parte [ . . . ] , riconoscendo | limitazioni | alla propria sovranità e concorrendo alle relative spese » . 1.8 . – è , infine , denunziata la violazione |
| 2022-141.txt | 1511 | 1511 | quo non considera che l art . 149 del d.l . n . 34 del 2020 , come convertito , | limitando | , al comma 4 , il proprio ambito applicativo alle procedure di definizione di cui agli artt . 1 , |
| 2022-167.txt | 3169 | 3169 | corte aveva dichiarato l illegittimità costituzionale dell art . 2751-bis , numero 2 ) , cod . civ . , | limitatamente | alla parola « intellettuale » , eliminando così la diversità di disciplina che l originaria formulazione della disposizione operava tra |
| 2022-167.txt | 3285 | 3285 | inquadrate nel contesto normativo di cui si è finora detto , le sollevate questioni di legittimità costituzionale sono fondate nei | limiti | di seguito precisati . 9 . – come noto , i privilegi costituiscono , come le altre cause legittime di |
| 2022-167.txt | 3989 | 3989 | ha quindi dichiarato l illegittimità costituzionale dell art . 2751-bis , numero 2 ) , cod . civ . , | limitatamente | alla parola « intellettuale » . si è avuta , per l effetto , l estensione del privilegio generale sui |
| 2022-167.txt | 4750 | 4750 | di un privilegio dello stesso grado di quello che la disposizione censurata riconosce al credito per provvigioni . in questi | limiti | , più contenuti rispetto al petitum del giudice rimettente , vanno accolte le sollevate questioni di legittimità costituzionale . la |
| 2022-175.txt | 340 | 340 | infatti – secondo il rimettente – avrebbe delegato il governo alla « revisione del sistema sanzionatorio penale tributario » , | limitando | lo spazio d azione del legislatore delegato alla mera « possibilità di ridurre le sanzioni per le fattispecie meno gravi |
| 2022-175.txt | 1425 | 1425 | nuova disciplina dei reati in materia di imposte sui redditi e sul valore aggiunto ha , in via generale , | limitato | la rilevanza penale delle fattispecie in materia tributaria alle sole condotte caratterizzate da un comportamento fraudolento , richiedendo un quid |
| 2022-175.txt | 5194 | 5194 | dell interdizione dai pubblici uffici , di cui al comma 2 del medesimo art . 12 . né operano i | limiti | restrittivi di cui all art . 12 , comma 2-bis , del d.lgs . n . 74 del 2000 sul |
| 2022-175.txt | 6081 | 6081 | 7 , comma 1 , lettera b ) , del d . lgs . n . 158 del 2015 , | limitatamente | alle parole « dovute sulla base della stessa dichiarazione o » . dalla dichiarazione di illegittimità costituzionale , stante la |
| 2022-175.txt | 6201 | 6201 | art . 10-bis le parole « dovute o » . analoga declaratoria investe anche la rubrica di quest ultima disposizione | limitatamente | alle parole « dovute o » . 14 . – per effetto della presente dichiarazione di illegittimità costituzionale viene ripristinato |
| 2022-182.txt | 1166 | 1166 | delle motivazioni addotte a sostegno della rilevanza e della non manifesta infondatezza , le questioni di legittimità costituzionale debbono ritenersi | limitate | al citato articolo , così come rileva la difesa regionale . 3 . – tanto precisato , in via preliminare |
| 2022-182.txt | 1315 | 1315 | anche al caso di percezione di vitalizio da parte del parlamento nazionale o da altro consiglio regionale , mentre la | limitazione | al solo parlamento europeo è stata introdotta dall art . 1 , commi 2 e 3 , della legge della |
| 2022-182.txt | 4388 | 4388 | che si abbassava di un anno per ogni anno in più di mandato consiliare o di contribuzione « con il | limite | all età di 55 anni » ( art . 4 , lettera a ) ; la misura dell assegno variava |
| 2022-182.txt | 5820 | 5820 | convertito , norma questa che fa salvi i trattamenti vitalizi in corso di erogazione solo con riguardo alla previsione dei | limiti | di età e di durata del mandato , senza precludere una loro riduzione ( sentenza n . 136 del 2022 |
| 2022-196.txt | 2016 | 2016 | – la difesa statale assume che la motivazione dell ordinanza di rimessione sulla non manifesta infondatezza sarebbe incentrata solo sulla | limitazione | del regime derogatorio previsto dalla norma censurata alla mancata percezione dei canoni accertata all esito del procedimento giurisdizionale di convalida |
| 2022-196.txt | 2059 | 2059 | per morosità del conduttore , mentre « [ n ] essuna espressa denuncia viene invece sollevata » in relazione alla | limitazione | di tale disciplina alle sole locazioni di immobili ad uso abitativo . e a ciò aggiunge che « [ n |
| 2022-196.txt | 2357 | 2357 | fattispecie sottoposta al suo esame e omette del tutto di confrontarsi con la parte del censurato art . 26 che | limita | la deroga da esso prevista ai soli contratti di locazione ad uso abitativo , senza prendere in alcun modo in |
| 2022-197.txt | 365 | 365 | stanziate sugli ordinari capitoli di spesa utilizzati per il rimborso delle imposte sui redditi e dei relativi interessi , nei | limiti | di centosessanta milioni di euro , e che , qualora l ammontare delle istanze ecceda l impegno finanziario complessivamente autorizzato |
| 2022-197.txt | 554 | 554 | richiesto la restituzione nella misura del novanta per cento prevista dalla legge , posto che la disposizione in scrutinio ha | limitato | il rimborso alla metà e reso incerto il recupero della restante parte . 1.2.1 . – la norma denunciata recherebbe |
| 2022-197.txt | 853 | 853 | la mancata verifica , ridondante in un difetto di motivazione sulla rilevanza , dell applicabilità , ratione temporis , dei | limiti | quantitativi fissati dalla novella introdotta dall art . 16-octies del d.l . n . 91 del 2017 , come convertito |
| 2022-197.txt | 918 | 918 | che non si confronta con l interpretazione , accolta dalla giurisprudenza di legittimità , secondo la quale la disciplina dei | limiti | quantitativi introdotta dall art . 16-octies del d.l . n . 91 del 2017 , come convertito , « non |
| 2022-197.txt | 1336 | 1336 | . tale apprezzamento assume , invero , priorità logica rispetto alle odierne questioni di legittimità costituzionale , posto che i | limiti | alla integrale soddisfazione delle pretese di rimborso , mediante i fondi a ciò specificamente destinati dall art . 1 , |
| 2022-197.txt | 1496 | 1496 | il quale l amministrazione finanziaria sia tenuta al resoconto sulle richieste di rimborso pervenute e sulla loro entità rispetto ai | limiti | di spesa autorizzati dalla legge , un controllo sulla capienza dei fondi stanziati sarebbe precluso al giudice dell ottemperanza e |
| 2022-197.txt | 1613 | 1613 | non risulta in linea con le indicazioni della corte di cassazione , secondo le quali la verifica del rispetto dei | limiti | quantitativi stabiliti dalla disciplina in questione trova collocazione proprio nel giudizio di ottemperanza . le più recenti pronunce di legittimità |
| 2022-245.txt | 495 | 495 | . secondo il rimettente , le motivazioni di tale precedente avrebbero una evidente « portata generale » nella configurazione dei | limiti | di legittimità costituzionale dell ampliamento dell oggetto normativo di un decreto-legge da parte della legge di conversione . pertanto , |
| 2022-245.txt | 932 | 932 | tipica » ( ex plurimis , sentenza n . 32 del 2014 ) , il decreto-legge è quindi a emendabilità | limitata | , essendone consentita la modifica , in sede di conversione , soltanto attraverso disposizioni che siano ricollegabili , dal punto |
| 2022-245.txt | 2554 | 2554 | dei parlamenti ( evocato dal principio ” no taxation without representation ” ) , diventare lo strumento per vanificare i | limiti | costituzionali all emendabilità del decreto-legge in sede di conversione ; ciò a detrimento delle ordinarie dinamiche del confronto parlamentare , |
| 2022-245.txt | 2905 | 2905 | precisato che – come correttamente osservato dall avvocatura generale dello stato – la pronuncia di accoglimento spiega i suoi effetti | limitatamente | al secondo e terzo periodo dell art . 5 , comma 5-quinquies , della legge n . 225 del 1992 |
| 2022-257.txt | 355 | 355 | pari a 0,30 punti percentuali per ogni anno eccedente il quindicesimo anno di partecipazione a forme pensionistiche complementari con un | limite | massimo di riduzione di 6 punti percentuali » . ad avviso della commissione rimettente , l applicazione del descritto regime |
| 2022-27.txt | 219 | 219 | , con modificazioni , nella legge 23 giugno 2014 , n . 89 , nella parte in cui prevedono un | limite | massimo delle retribuzioni e degli emolumenti per i lavoratori pubblici . il combinato disposto delle norme evocate definisce il trattamento |
| 2022-27.txt | 532 | 532 | di cui all articolo 1 , comma 471 , della legge 27 dicembre 2013 , n . 147 , il | limite | retributivo di cui all articolo 13 , comma 1 , del decreto-legge 24 aprile 2014 , n . 66 , |
| 2022-27.txt | 978 | 978 | 2017 ) . 2 . – secondo il rimettente , le norme censurate , nella parte in cui stabiliscono il | limite | massimo del trattamento economico-retributivo spettante al personale pubblico , vigente anche con riferimento allo svolgimento delle funzioni di giudice tributario |
| 2022-27.txt | 1094 | 1094 | prossimi al ( o abbiano raggiunto il ) ” tetto ” retributivo e dipendenti pubblici che non rientrino in tale | limite | , con una tendenziale gratuità paradossalmente tanto maggiore quanto maggiore sia l impegno lavorativo , complessivo e settoriale , realmente |
| 2022-27.txt | 1600 | 1600 | imposta se non in base alla legge . per l effetto , il giudice a quo sollecita la caducazione del | limite | al cumulo tra retribuzioni a carico delle finanze pubbliche previsto dalle disposizioni denunciate ( sentenze n . 124 e n |
| 2022-27.txt | 2514 | 2514 | 201 del 2011 , come convertito , resa dal consiglio di stato , secondo il quale il campo applicativo del | limite | retributivo massimo sembra riferito a tutti gli emolumenti posti a carico delle finanze pubbliche ( « chiunque riceva a carico |
| 2022-27.txt | 3006 | 3006 | al profilo della rilevanza anche l ulteriore eccezione formulata dalla parte . il ricorrente nel giudizio principale prospetta che la | limitazione | del trattamento economico non opererebbe per gli incarichi di natura temporanea , alla stregua dell applicazione analogica dell art . |
| 2022-27.txt | 3577 | 3577 | indicata nell incarico stesso , differisce dalla durata massima legale di un rapporto di ufficio , determinata in ragione dei | limiti | d età di volta in volta stabiliti dalla legge » ( sentenza n . 124 del 2017 ) . 4 |
| 2022-27.txt | 3699 | 3699 | . n . 66 del 2014 , come convertito , ha evidenziato che « [ l ] a disciplina del | limite | massimo , sia alle retribuzioni nel settore pubblico sia al cumulo tra retribuzioni e pensioni , si iscrive in un |
| 2022-27.txt | 3723 | 3723 | alle retribuzioni nel settore pubblico sia al cumulo tra retribuzioni e pensioni , si iscrive in un contesto di risorse | limitate | , che devono essere ripartite in maniera congrua e trasparente » . ne ha desunto che « [ i ] |
| 2022-27.txt | 3745 | 3745 | che devono essere ripartite in maniera congrua e trasparente » . ne ha desunto che « [ i ] l | limite | delle risorse disponibili , immanente al settore pubblico , vincola il legislatore a scelte coerenti , preordinate a bilanciare molteplici |
| 2022-27.txt | 3876 | 3876 | ha , dunque , già valutato il bilanciamento tra i richiamati valori confliggenti effettuato dal legislatore , escludendo che il | limite | massimo alle retribuzioni , dettato nel settore pubblico sulla base di criteri non uniformi a quelli relativi al settore privato |
| 2022-27.txt | 4009 | 4009 | profilo di mera proporzionalità del trattamento retributivo . ha inoltre ritenuto che il sacrificio economico imposto dalla previsione di un | limite | massimo alle retribuzioni e al cumulo tra retribuzioni e pensioni sia « tale da non sacrificare in misura arbitraria e |
| 2022-27.txt | 4246 | 4246 | prossimi al ( o abbiano raggiunto il ) ” tetto ” retributivo massimo e coloro che non rientrino in tale | limite | , con una gratuità tendenziale paradossalmente tanto maggiore quanto maggiore sia l impegno lavorativo , complessivo e settoriale , realmente |
| 2022-27.txt | 4316 | 4316 | retribuzione , non è pertinente rispetto alla ratio dell intervento normativo denunciato , che ha lo scopo di porre un | limite | ai soli redditi più elevati salvaguardando comunque l adeguatezza professionale e retributiva della soglia contemplata , che utilizza , quale |
| 2022-27.txt | 4661 | 4661 | economici ) , sia dell art . 13 del d.l . n . 66 del 2014 , come convertito ( | limite | al trattamento economico del personale pubblico e delle società partecipate ) , nonché dall inserimento organico di tali previsioni nei |
| 2022-27.txt | 5054 | 5054 | del 1964 ) . invece , le caratteristiche delle misure impugnate divergono dagli elementi distintivi del prelievo tributario . il | limite | al cumulo disposto dalle norme censurate non implica una decurtazione patrimoniale definitiva del trattamento retributivo , con acquisizione al bilancio |
| 2022-27.txt | 5264 | 5264 | consentita lederebbe il principio generale della giusta retribuzione del lavoro , anche per effetto del procrastinarsi nel tempo di tale | limitazione | , idonea a superare la giustificazione , in un contesto peculiare , della deroga al principio di proporzionalità della retribuzione |
| 2022-27.txt | 5450 | 5450 | le disposizioni in esame sulla struttura della retribuzione del personale del pubblico impiego nel suo complesso , ma introducendo un | limite | massimo del tutto congruo , ancorato ad un riferimento quantitativo ragguardevole , come tale non idoneo a ledere i livelli |
| 2022-27.txt | 5568 | 5568 | sentenza n . 124 del 2017 ; nello stesso senso sentenza n . 153 del 2015 , sulla estensibilità del | limite | retributivo alle autonomie territoriali ; sentenze n . 178 del 2015 e n . 310 del 2013 , sulle misure |
| 2022-27.txt | 5876 | 5876 | svolte nei paragrafi che precedono , dà conto altresì della infondatezza della censura secondo la quale la previsione di un | limite | massimo nelle retribuzioni del settore pubblico sarebbe intrinsecamente irragionevole , poiché l applicazione dell istituto del ” tetto retributivo “ |
| 2022-27.txt | 5959 | 5959 | via che la qualità e quantità delle stesse progredisca . non è , invero , precluso al legislatore dettare un | limite | massimo alle retribuzioni , a condizione che la scelta , volta a bilanciare i diversi valori coinvolti , non sia |
| 2022-27.txt | 5991 | 5991 | a bilanciare i diversi valori coinvolti , non sia manifestamente irragionevole e rispetti requisiti rigorosi che salvaguardino l idoneità del | limite | fissato a garantire un adeguato e proporzionato contemperamento degli interessi contrapposti , atteso che il fine prioritario della razionalizzazione della |
| 2022-27.txt | 6059 | 6059 | . 241 del 2016 ) . 5.6 . – il giudice rimettente rileva , inoltre , che la previsione sul | limite | retributivo massimo recherebbe pregiudizio al principio di buon andamento della pubblica amministrazione . la certezza della decurtazione automatica , in |
| 2022-27.txt | 6212 | 6212 | del 1998 ) . non sussiste , infatti , un rapporto diretto di causa ed effetto tra la previsione della | limitazione | retributiva e la dissuasione dall espletamento di attività , la cui retribuzione comporterebbe il superamento del ” tetto ” massimo |
| 2022-40.txt | 2460 | 2460 | attuazione del comma 15 » , in base al quale « [ a ] l fine di sostenere , nel | limite | dello stanziamento di cui al presente comma , le strutture destinate all ospitalità degli studenti universitari fuori sede , ai |
| 2022-40.txt | 4137 | 4137 | agire sul piano fiscale è infatti ad esse riconosciuta , con riguardo ai tributi regionali propri derivati , solo nei | limiti | consentiti dall ordinamento statale . 5.2 . – per quanto la norma in esame si inserisca nell ambito del più |
| 2022-40.txt | 4337 | 4337 | , poiché l azienda sanitaria « definisce il tetto massimo di prestazioni annuali » , che sono fornite « nei | limiti | dello stesso , sulla base di prescrizione del medico di medicina generale o del pediatra di libera scelta , applicando |
| 2022-40.txt | 4374 | 4374 | libera scelta , applicando le tariffe stabilite dal nomenclatore tariffario regionale ovvero l eventuale regime di esenzione previsto , nei | limiti | delle risorse disponibili a legislazione vigente per il finanziamento del servizio sanitario regionale » ( come dispone il comma 2 |
| 2022-40.txt | 4644 | 4644 | potenziamento dei test di next-generation sequencing di profilazione genomica dei tumori dei quali sono riconosciute evidenza e appropriatezza , nel | limite | di spesa autorizzato ai sensi del presente articolo » . la disposizione impugnata stabilisce poi : « [ c ] |
| 2022-52.txt | 1105 | 1105 | , sulla fondatezza di tale motivo di impugnazione e non ha dato conto dell esito della verificazione . si è | limitato | ad affermare , peraltro del tutto genericamente , che « la norma citata è certamente applicabile alla fattispecie » e |
| 2022-66.txt | 5315 | 5315 | al citato art . 1 , comma 815 , ovvero se sia necessario seguire una « interpretazione restrittiva » , | limitata | ai soli carichi affidati ante scorporo ( incentrata su una equiparazione di carattere oggettivo , che pone al centro i |
| 2022-66.txt | 5745 | 5745 | per gli enti territoriali » . ne segue il carattere ancipite delle questioni , perché i rimettenti non si sono | limitati | a una presentazione sequenziale della medesima questione , ma hanno chiesto a questa corte due diversi interventi , in rapporto |
1.2. Trovate i dispersion plots delle prime 10 sentenze per numero di occorrenze della voce e dei termini associati in dftm_silver. Per ogni grafico sono indicate le parole chiave trovate nella motivazione della sentenza a partire dalla voce e dai termini associati (legenda sulla destra), cui è stato associato un colore. Nel grafico ogni punto rappresenta una parola chiave in relazione alla sua posizione nella motivazione della sentenza


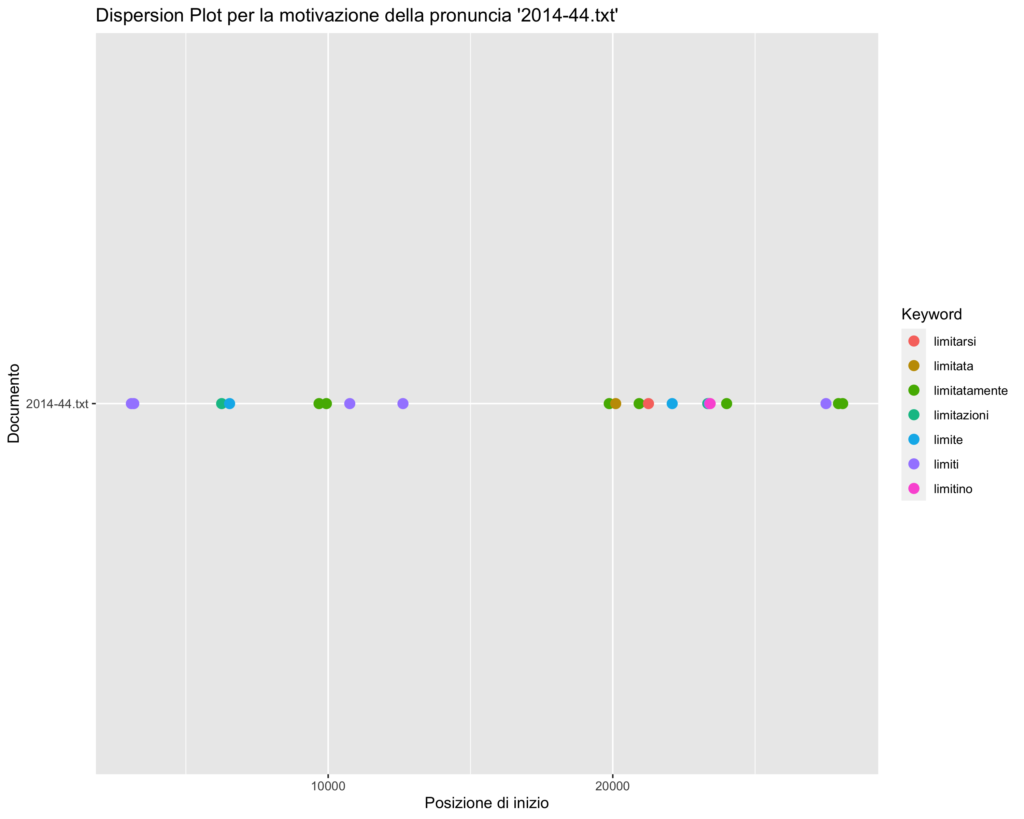


2. N-grams
2.1. La tabella riporta i trigrams estratti dalle sentenze presenti nel subset dftm_silver in cui compaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| trigrams_trovate | frequency |
|---|---|
| si_limita_a | 84 |
| i_limiti_della | 43 |
| nei_limiti_della | 43 |
| e_nei_limiti | 37 |
| entro_i_limiti | 35 |
| nei_limiti_di | 31 |
| il_limite_massimo | 30 |
| e_i_limiti | 28 |
| si_è_limitata | 27 |
| si_limita_ad | 27 |
| il_limite_della | 25 |
| limiti_in_cui | 24 |
| i_limiti_di | 23 |
| n_del_limitatamente | 22 |
| nei_limiti_del | 21 |
| limiti_della_potestà | 20 |
| è_limitata_a | 20 |
| il_limite_di | 20 |
| un_limite_massimo | 19 |
| i_limiti_del | 19 |
| di_un_limite | 18 |
| limiti_della_delega | 18 |
| nei_limiti_in | 17 |
| limiti_entro_i | 17 |
| nei_limiti_dei | 17 |
| nei_limiti_stabiliti | 17 |
| si_limitano_a | 17 |
| si_è_limitato | 16 |
| oltre_i_limiti | 16 |
| a_delimitare_la | 15 |
| delimitare_la_discrezionalità | 15 |
| limitatamente_alla_parte | 15 |
| limitatamente_alle_parole | 15 |
| limite_massimo_di | 14 |
| limiti_dei_principi | 14 |
| il_limite_del | 14 |
| ed_i_limiti | 13 |
| dei_limiti_di | 13 |
| limiti_stabiliti_dalla | 13 |
| con_il_limite | 13 |
| il_solo_limite | 13 |
| limiti_massimi_di | 13 |
| idonei_a_delimitare | 12 |
| entro_certi_limiti | 12 |
| limiti_di_cui | 12 |
| i_limiti_che | 12 |
| rispetto_dei_limiti | 12 |
| violazione_dei_limiti | 12 |
| i_limiti_dei | 12 |
| i_limiti_massimi | 12 |
| ma_si_limita | 12 |
| nei_limiti_consentiti | 11 |
| limiti_di_tempo | 11 |
| i_limiti_fissati | 11 |
| i_limiti_stabiliti | 11 |
| un_limite_alla | 11 |
| entro_il_limite | 11 |
| la_limitazione_della | 11 |
| è_limitato_ad | 11 |
| non_nei_limiti | 11 |
| i_limiti_posti | 10 |
| i_limiti_entro | 10 |
| i_limiti_in | 10 |
| nei_limiti_delle | 10 |
| fondata_nei_limiti | 10 |
| si_limita_infatti | 10 |
| i_limiti_dell | 10 |
| limiti_dell_autonomia | 10 |
| limite_della_non | 10 |
| si_limiterebbe_a | 10 |
| è_limitato_alle | 10 |
| limiti_della_competenza | 9 |
| limiti_e_controlli | 9 |
| sempre_nei_limiti | 9 |
| criteri_e_limiti | 9 |
| limiti_che_la | 9 |
| nei_limiti_che | 9 |
| è_limitata_ad | 9 |
| limiti_stabiliti_dalle | 9 |
| limiti_della_ragionevolezza | 9 |
| che_si_limita | 9 |
| limiti_di_seguito | 9 |
| incidentale_è_limitato | 9 |
| del_limite_massimo | 8 |
| limitata_ai_soli | 8 |
| solo_nei_limiti | 8 |
| limita_infatti_a | 8 |
| limita_ad_affermare | 8 |
| del_limite_di | 8 |
| il_limite_delle | 8 |
| a_responsabilità_limitata | 8 |
| limita_a_richiamare | 8 |
| limite_della_manifesta | 8 |
| ricorrente_si_limita | 8 |
| dei_limiti_della | 7 |
| i_limiti_territoriali | 7 |
| che_i_limiti | 7 |
| limiti_minimi_e | 7 |
| non_si_limita | 7 |
| limita_a_disporre | 7 |
| limite_massimo_del | 7 |
| che_nei_limiti | 7 |
| non_può_limitarsi | 7 |
| la_limitazione_dell | 7 |
| del_si_limita | 7 |
| limiti_posti_dalla | 7 |
| che_il_limite | 7 |
| in_cui_limita | 7 |
| pure_nei_limiti | 7 |
| limita_a_stabilire | 7 |
| limitandosi_ad_affermare | 7 |
| nel_limite_del | 7 |
| anche_il_limite | 7 |
| solo_limite_della | 7 |
| rimettente_si_limita | 7 |
| un_limitato_potere | 7 |
| limitato_potere_di | 7 |
| limitatamente_ai_commi | 7 |
| del_limitatamente_alle | 7 |
| restando_i_limiti | 7 |
| del_limitatamente_ai | 7 |
| limite_massimo_della | 6 |
| e_dei_limiti | 6 |
| limiti_nei_quali | 6 |
| nei_limiti_dell | 6 |
| gli_stessi_limiti | 6 |
| entro_quali_limiti | 6 |
| limitazioni_al_diritto | 6 |
| dai_limiti_di | 6 |
| limiti_del_potere | 6 |
| nei_limiti_nei | 6 |
| la_limitazione_del | 6 |
| di_limitare_la | 6 |
| superamento_del_limite | 6 |
| è_limitata_agli | 6 |
| senza_limiti_di | 6 |
| l_unico_limite | 6 |
| superare_i_limiti | 6 |
| limitata_nel_tempo | 6 |
| limitato_ad_affermare | 6 |
| limitatamente_all_inciso | 6 |
| limite_della_ragionevolezza | 6 |
| limitatamente_al_periodo | 6 |
| limitata_ad_un | 6 |
| limiti_fissati_dalla | 6 |
| limite_del_per | 6 |
| nei_limiti_ivi | 6 |
| può_limitarsi_a | 6 |
| nel_limite_di | 6 |
| limitatamente_agli_artt | 6 |
| limita_a_prevedere | 6 |
| limiti_delle_aliquote | 6 |
| limiti_di_età | 6 |
| limitato_alle_disposizioni | 6 |
| limitazione_della_rivalutazione | 6 |
| limite_massimo_alle | 6 |
| anche_i_limiti | 5 |
| limiti_di_una | 5 |
| limiti_della_legge | 5 |
| con_i_limiti | 5 |
| entro_determinati_limiti | 5 |
| i_limiti_derivanti | 5 |
| limiti_derivanti_dai | 5 |
| mantenuta_nei_limiti | 5 |
| superato_i_limiti | 5 |
| idoneo_a_delimitare | 5 |
| violazione_del_limite | 5 |
| è_limitato_a | 5 |
| per_delimitare_la | 5 |
| esclusa_o_limitata | 5 |
| quale_si_limita | 5 |
| una_limitazione_della | 5 |
| superiore_al_limite | 5 |
| limitazione_del_diritto | 5 |
| osservare_i_limiti | 5 |
| rispettare_i_limiti | 5 |
| limiti_previsti_dalla | 5 |
| in_questi_limiti | 5 |
| nei_limiti_e | 5 |
| con_le_limitazioni | 5 |
| che_tali_limiti | 5 |
| superamento_dei_limiti | 5 |
| e_il_limite | 5 |
| limite_massimo_dell | 5 |
| i_limiti_quantitativi | 5 |
| ingiustificata_limitazione_della | 5 |
| là_dei_limiti | 5 |
| limiti_di_ragionevolezza | 5 |
| ma_si_limitano | 5 |
| limiti_consentiti_dalla | 5 |
| di_una_limitata | 5 |
| a_limitare_l | 5 |
| limiti_che_si | 5 |
| è_limitata_ai | 5 |
| forme_e_limiti | 5 |
| riferimento_ai_limiti | 5 |
| una_limitata_categoria | 5 |
| limitata_categoria_di | 5 |
| limitazione_della_tutela | 5 |
| limitato_alle_questioni | 5 |
| temporalmente_delimitato_nonché | 5 |
| delimitato_nonché_contabilizzato | 5 |
| limiti_ivi_previsti | 5 |
| limitazione_della_platea | 5 |
| limite_di_spesa | 5 |
| limiti_dell_art | 4 |
| limiti_territoriali_ma | 4 |
| che_la_limitazione | 4 |
| ai_limiti_fissati | 4 |
| ai_limiti_della | 4 |
| limiti_all_esercizio | 4 |
| quali_limiti_la | 4 |
| limiti_la_regione | 4 |
| un_limite_quantitativo | 4 |
| limiti_alla_proprietà | 4 |
| dei_limiti_entro | 4 |
| la_delimitazione_del | 4 |
| a_delimitare_l | 4 |
| delimitare_l_ambito | 4 |
| sufficienti_a_delimitare | 4 |
| limiti_di_competenza | 4 |
| limite_del_rispetto | 4 |
| ecceduto_i_limiti | 4 |
| come_un_limite | 4 |
| dei_limiti_segnati | 4 |
| o_limitata_a | 4 |
| limitata_a_particolari | 4 |
| n_limitatamente_alle | 4 |
| limite_massimo_fissato | 4 |
| entro_tali_limiti | 4 |
| trova_un_limite | 4 |
| dei_suoi_limiti | 4 |
| al_limite_massimo | 4 |
| nei_limiti_previsti | 4 |
| limiti_imposti_dalla | 4 |
| è_limitata_al | 4 |
| si_limiti_a | 4 |
| i_limiti_segnati | 4 |
| limiti_posti_dal | 4 |
| nel_limite_massimo | 4 |
| limiti_della_propria | 4 |
| limiti_entro_cui | 4 |
| dai_limiti_della | 4 |
| in_tali_limiti | 4 |
| di_limitare_il | 4 |
| limitazione_del_beneficio | 4 |
| non_è_limitata | 4 |
| senza_alcuna_limitazione | 4 |
| al_limite_di | 4 |
| nei_limiti_fissati | 4 |
| art_si_limita | 4 |
| limite_di_età | 4 |
| nei_limiti_minimi | 4 |
| travalicato_i_limiti | 4 |
| e_ai_limiti | 4 |
| ai_limiti_di | 4 |
| limiti_fissati_dal | 4 |
| un_limite_di | 4 |
| il_limite_imposto | 4 |
| successive_modificazioni_limitatamente | 4 |
| dei_criteri_limiti | 4 |
| criteri_limiti_e | 4 |
| il_limite_dell | 4 |
| limite_per_l | 4 |
| superato_il_limite | 4 |
| le_limitazioni_richieste | 4 |
| limitazioni_richieste_dalla | 4 |
| nei_limiti_segnati | 4 |
| limiti_segnati_dai | 4 |
| si_limita_in | 4 |
| rispetto_del_limite | 4 |
| il_limite_temporale | 4 |
| incontra_il_limite | 4 |
| si_sarebbe_limitato | 4 |
| deve_limitarsi_a | 4 |
| limite_di_non | 4 |
| limiti_in_queste | 4 |
| deroga_al_limite | 4 |
| purché_nei_limiti | 4 |
| superare_il_limite | 4 |
| che_limitano_la | 4 |
| come_il_limite | 4 |
| limite_retributivo_di | 4 |
| del_limite_retributivo | 4 |
| limite_alla_cumulabilità | 4 |
| i_limiti_e | 3 |
| indicazione_del_limite | 3 |
| in_quali_limiti | 3 |
| salvi_i_limiti | 3 |
| ed_ai_limiti | 3 |
| nei_limiti_sopra | 3 |
| limiti_sopra_indicati | 3 |
| negli_stessi_limiti | 3 |
| limiti_segnati_al | 3 |
| questi_limiti_l | 3 |
| limiti_fissati_nell | 3 |
| ordine_ai_limiti | 3 |
| pone_un_limite | 3 |
| e_limiti_che | 3 |
| che_la_delimitazione | 3 |
| limiti_della_sua | 3 |
| oltrepassato_i_limiti | 3 |
| i_limiti_ai | 3 |
| limiti_ai_quali | 3 |
| limitazione_del_potere | 3 |
| eccede_i_limiti | 3 |
| limiti_fissati_dall | 3 |
| limitatamente_alla_legge | 3 |
| una_limitazione_al | 3 |
| nei_limiti_entro | 3 |
| limite_alla_discrezionalità | 3 |
| condizioni_limiti_e | 3 |
| limiti_idonei_a | 3 |
| del_limite_della | 3 |
| il_limite_al | 3 |
| limiti_sufficienti_a | 3 |
| di_tali_limiti | 3 |
| limita_a_dare | 3 |
| delimitare_la_sfera | 3 |
| senza_alcun_limite | 3 |
| limiti_del_presente | 3 |
| limita_a_fissare | 3 |
| limiti_che_ad | 3 |
| regione_nei_limiti | 3 |
| fissazione_di_limiti | 3 |
| limiti_del_diritto | 3 |
| un_limite_nell | 3 |
| limiti_cui_la | 3 |
| di_limitare_l | 3 |
| dei_limiti_imposti | 3 |
| limite_massimo_dei | 3 |
| si_limitano_ad | 3 |
| n_limitatamente_alla | 3 |
| qualsiasi_limitazione_che | 3 |
| limitazione_che_ne | 3 |
| certi_limiti_l | 3 |
| limiti_e_secondo | 3 |
| superi_i_limiti | 3 |
| del_limite_dei | 3 |
| osservanza_dei_limiti | 3 |
| dei_limiti_stabiliti | 3 |
| limiti_stabiliti_dall | 3 |
| fino_al_limite | 3 |
| limiti_e_condizioni | 3 |
| le_limitazioni_al | 3 |
| limiti_della_quota | 3 |
| limiti_del_valore | 3 |
| pone_alcun_limite | 3 |
| alcun_limite_alla | 3 |
| limiti_di_quella | 3 |
| sempre_un_limite | 3 |
| entro_limiti_massimi | 3 |
| limitatamente_all_imposta | 3 |
| si_sia_limitato | 3 |
| sia_limitato_a | 3 |
| limiti_consentiti_dall | 3 |
| limitata_alle_sole | 3 |
| dei_limiti_posti | 3 |
| di_tempo_limitato | 3 |
| essendosi_limitato_ad | 3 |
| la_delimitazione_della | 3 |
| limitandosi_a_prevedere | 3 |
| funzione_di_limite | 3 |
| circa_i_limiti | 3 |
| limitazioni_del_diritto | 3 |
| alcun_limite_o | 3 |
| limitatamente_all_art | 3 |
| stabilire_i_limiti | 3 |
| i_limiti_minimi | 3 |
| limite_massimo_per | 3 |
| stabilire_nei_limiti | 3 |
| limiti_di_applicabilità | 3 |
| un_limitato_periodo | 3 |
| e_limitatamente_al | 3 |
| limitatamente_alla_quota | 3 |
| limiti_di_applicazione | 3 |
| cui_limita_la | 3 |
| deve_limitarsi_ad | 3 |
| un_determinato_limite | 3 |
| raggiungimento_del_limite | 3 |
| limitatamente_a_tali | 3 |
| limitatamente_all_anno | 3 |
| sia_pure_limitatamente | 3 |
| in_quanto_limitata | 3 |
| limitata_come_si | 3 |
| dai_limiti_posti | 3 |
| sia_pure_limitata | 3 |
| che_limita_la | 3 |
| il_limite_stabilito | 3 |
| limiti_di_tale | 3 |
| comma_si_limita | 3 |
| i_limiti_consentiti | 3 |
| i_limiti_previsti | 3 |
| la_limitazione_dei | 3 |
| dal_legislatore_limitata | 3 |
| limiti_di_rilevanza | 3 |
| eccedenti_i_limiti | 3 |
| limita_ad_indicare | 3 |
| al_limite_stabilito | 3 |
| limiti_minimi_indispensabili | 3 |
| rispettato_i_limiti | 3 |
| quinquennio_nel_limite | 3 |
| limiti_quantitativi_stabiliti | 3 |
| limitare_l_onere | 3 |
| limita_a_consentire | 3 |
| invece_nei_limiti | 3 |
| limiti_stabiliti_da | 3 |
| i_limiti_impositivi | 3 |
| infatti_si_limita | 3 |
| i_limiti_imposti | 3 |
| limitato_ad_un | 3 |
| che_un_limite | 3 |
| limite_del_diritto | 3 |
| superati_i_limiti | 3 |
| applicabilità_del_limite | 3 |
| impugnata_si_limita | 3 |
| un_ragionevole_limite | 3 |
| ragionevole_limite_nella | 3 |
| limite_nella_rispondenza | 3 |
| di_tale_limite | 3 |
| modificazioni_limitatamente_agli | 3 |
| dei_limiti_che | 3 |
| pur_nei_limiti | 3 |
| limitato_alle_sole | 3 |
| limitandosi_a_richiamare | 3 |
| agosto_n_limitatamente | 3 |
| limiti_di_quanto | 3 |
| si_limitava_a | 3 |
| che_si_limitano | 3 |
| limitato_ai_soli | 3 |
| limitato_nel_tempo | 3 |
| esercitata_nei_limiti | 3 |
| fondate_nei_limiti | 3 |
| nonché_un_limitato | 3 |
| delimitazione_temporale_del | 3 |
| vincoli_e_limiti | 3 |
| limitazione_dell_agevolazione | 3 |
| limitato_ad_indicare | 3 |
| limite_di_cui | 3 |
| limiti_dei_trasferimenti | 3 |
| separati_e_delimitati | 3 |
| sarebbe_limitato_a | 3 |
| quanto_si_limita | 3 |
| menzionato_duplice_limite | 3 |
| duplice_limite_opera | 3 |
| limite_opera_con | 3 |
| limitarsi_a_indicare | 3 |
| limitarsi_ad_accertare | 3 |
| limitatamente_al_tempo | 3 |
| limiti_della_non | 3 |
| delimitato_l_oggetto | 3 |
| perché_si_limita | 3 |
| limita_ad_attribuire | 3 |
| limitatamente_alle_centrali | 3 |
| limitato_alle_norme | 3 |
| cosí_delimitato_il | 3 |
| delimitato_il_thema | 3 |
| nel_limite_della | 3 |
| risulti_temporalmente_delimitato | 3 |
| sia_temporalmente_delimitato | 3 |
| retroattive_il_limite | 3 |
| limite_di_un | 3 |
| limiti_stabiliti_annualmente | 3 |
| tali_limiti_le | 3 |
| i_limiti_delle | 3 |
| porre_un_limite | 3 |
| deduzioni_nei_limiti | 3 |
| per_raggiunti_limiti | 3 |
| raggiunti_limiti_di | 3 |
| è_qui_limitato | 3 |
| qui_limitato_alle | 3 |
| delimitati_devono_essere | 3 |
| disposizioni_che_limitano | 3 |
| limitano_la_crescita | 3 |
| nonché_temporalmente_limitato | 3 |
| temporalmente_limitato_dei | 3 |
| limitato_dei_sacrifici | 3 |
| la_limitazione_al | 3 |
| limitazione_al_solo | 3 |
| del_limite_alla | 3 |
| ad_una_limitata | 3 |
| a_traffico_limitato | 3 |
| su_una_limitata | 3 |
| il_limite_all | 3 |
| il_limite_inderogabile | 3 |
| limite_delle_risorse | 3 |
| un_limite_ai | 3 |
| limite_al_cumulo | 3 |
| dei_limiti_quantitativi | 3 |
| limiti_e_con | 2 |
| limiti_posti_alla | 2 |
| limiti_che_le | 2 |
| va_limitato_alla | 2 |
| entro_questi_limiti | 2 |
| siano_i_limiti | 2 |
| uno_dei_limiti | 2 |
| a_quei_limiti | 2 |
| nei_limiti_derivanti | 2 |
| limiti_derivanti_dal | 2 |
| sussisterebbe_un_limite | 2 |
| un_limite_della | 2 |
| limiti_che_l | 2 |
| a_delimitare_o | 2 |
| dei_limiti_derivanti | 2 |
| dei_limiti_oggettivi | 2 |
| soggetta_ai_limiti | 2 |
| i_cennati_limiti | 2 |
| cennati_limiti_della | 2 |
| limiti_alla_estensione | 2 |
| stabilire_un_limite | 2 |
| cui_le_limitazioni | 2 |
| criteri_di_limitazione | 2 |
| i_predetti_limiti | 2 |
| delimitazione_del_bacino | 2 |
| la_delimitazione_dei | 2 |
| delimitazione_dei_bacini | 2 |
| ben_definibile_delimitazione | 2 |
| definibile_delimitazione_quale | 2 |
| delimitazione_quale_può | 2 |
| limiti_dei_poteri | 2 |
| limiti_tracciati_dalle | 2 |
| limiti_della_delegazione | 2 |
| un_limite_in | 2 |
| limite_in_quanto | 2 |
| col_solo_limite | 2 |
| limite_temporale_per | 2 |
| limiti_del_possibile | 2 |
| di_acquisto_limitatamente | 2 |
| ristretti_limiti_di | 2 |
| della_retroattività_limitatamente | 2 |
| retroattività_limitatamente_alla | 2 |
| limita_l_applicabilità | 2 |
| sono_limitati_al | 2 |
| la_limitazione_di | 2 |
| limitata_al_solo | 2 |
| limiti_massimi_stabiliti | 2 |
| limitata_a_stabilire | 2 |
| efficacia_di_limite | 2 |
| di_limite_alla | 2 |
| esorbitato_dai_limiti | 2 |
| delimitazione_del_suo | 2 |
| fine_di_delimitare | 2 |
| di_delimitare_la | 2 |
| tassa_entro_limiti | 2 |
| entro_limiti_ben | 2 |
| limiti_ben_definiti | 2 |
| limite_all_esercizio | 2 |
| e_di_limiti | 2 |
| osservati_i_limiti | 2 |
| limiti_stabiliti_dal | 2 |
| i_cui_limiti | 2 |
| costituirebbe_un_limite | 2 |
| un_limite_delle | 2 |
| tempo_il_limite | 2 |
| limiti_alla_potestà | 2 |
| limiti_statutari_in | 2 |
| limiti_al_potere | 2 |
| un_limite_al | 2 |
| limite_al_potere | 2 |
| e_si_limitano | 2 |
| limitazioni_che_rispondono | 2 |
| limitatamente_alla_riscossione | 2 |
| limiti_ad_esso | 2 |
| ne_limita_l | 2 |
| novembre_n_limitatamente | 2 |
| limiti_indicati_dalla | 2 |
| legislatore_nei_limiti | 2 |
| limiti_del_rispetto | 2 |
| e_limitatamente_alle | 2 |
| limiti_analoghi_a | 2 |
| costituzionale_nei_limiti | 2 |
| era_limitata_a | 2 |
| un_limite_per | 2 |
| fuori_dei_limiti | 2 |
| dei_limiti_del | 2 |
| limitato_a_un | 2 |
| che_pone_limiti | 2 |
| limite_di_tempo | 2 |
| i_limiti_cui | 2 |
| gli_indicati_limiti | 2 |
| definire_i_limiti | 2 |
| limitata_al_per | 2 |
| un_potere_illimitato | 2 |
| non_si_limitò | 2 |
| rispettare_il_limite | 2 |
| limite_alla_facoltà | 2 |
| e_limitandosi_a | 2 |
| limita_a_dichiarare | 2 |
| limiti_consentiti_dalle | 2 |
| contenuta_in_limiti | 2 |
| tenuto_nei_limiti | 2 |
| dicembre_n_limitatamente | 2 |
| il_suo_limite | 2 |
| suo_limite_nel | 2 |
| limite_nel_rispetto | 2 |
| di_questo_limite | 2 |
| anche_limitarsi_a | 2 |
| è_però_limitata | 2 |
| e_qualsiasi_limitazione | 2 |
| n_limitatamente_all | 2 |
| pertanto_nei_limiti | 2 |
| eccedente_i_limiti | 2 |
| di_fatto_limitano | 2 |
| fatto_limitano_la | 2 |
| limitano_la_libertà | 2 |
| là_del_limite | 2 |
| determinare_i_limiti | 2 |
| limiti_segnati_dalle | 2 |
| ma_nei_limiti | 2 |
| ad_essere_limitata | 2 |
| presupposti_o_limiti | 2 |
| o_limiti_variamente | 2 |
| limiti_variamente_individuabili | 2 |
| delimita_l_oggetto | 2 |
| eccesso_dai_limiti | 2 |
| limitazione_della_libertà | 2 |
| limitatamente_all_ambito | 2 |
| limitare_la_difesa | 2 |
| a_limitare_la | 2 |
| limitare_la_discrezionalità | 2 |
| limite_dei_principi | 2 |
| dei_limiti_soggettivi | 2 |
| di_un_limitato | 2 |
| delimitata_nella_sua | 2 |
| almeno_nei_limiti | 2 |
| senza_limite_di | 2 |
| esaminata_limitatamente_alla | 2 |
| limitatamente_alla_registrazione | 2 |
| un_limite_nella | 2 |
| limite_nella_ragionevolezza | 2 |
| unico_limite_che | 2 |
| limite_che_la | 2 |
| ordinanza_si_limita | 2 |
| incontrerebbe_i_limiti | 2 |
| per_dare_limitatamente | 2 |
| dare_limitatamente_all | 2 |
| contenuta_nei_limiti | 2 |
| adeguata_nei_limiti | 2 |
| applicazione_del_limite | 2 |
| limitare_l_ambito | 2 |
| del_è_limitata | 2 |
| limitatamente_alla_regione | 2 |
| limitatamente_ai_tributi | 2 |
| presunzione_è_limitata | 2 |
| è_limitata_alle | 2 |
| limitata_alle_attività | 2 |
| limitata_agli_enti | 2 |
| di_durata_limitata | 2 |
| durata_limitata_nel | 2 |
| delimitazione_della_potestà | 2 |
| limiti_l_ammontare | 2 |
| per_la_limitazione | 2 |
| in_quanto_limita | 2 |
| limite_che_non | 2 |
| si_sono_limitati | 2 |
| sono_limitati_a | 2 |
| e_limiti_di | 2 |
| limiti_della_loro | 2 |
| limiti_del_rapporto | 2 |
| limite_o_requisito | 2 |
| quest_ultima_limitatamente | 2 |
| ultima_limitatamente_all | 2 |
| imposizione_di_limiti | 2 |
| di_limiti_alla | 2 |
| quel_limite_inderogabile | 2 |
| limita_gli_effetti | 2 |
| costituisce_il_limite | 2 |
| limiti_di_legge | 2 |
| delimitarne_la_discrezionalità | 2 |
| limiti_le_questioni | 2 |
| ottobre_n_limitatamente | 2 |
| diritto_nei_limiti | 2 |
| un_limite_nel | 2 |
| clausola_limitatamente_al | 2 |
| delimitazione_temporale_e | 2 |
| di_delimitare_temporalmente | 2 |
| che_limita_il | 2 |
| il_limite_alla | 2 |
| il_limite_dei | 2 |
| retributivi_e_limitatamente | 2 |
| e_limitatamente_a | 2 |
| alla_limitazione_del | 2 |
| superi_il_limite | 2 |
| quanto_limitata_ad | 2 |
| pure_limitata_nel | 2 |
| per_la_limitata | 2 |
| limitata_possibilità_di | 2 |
| limitandosi_a_stabilire | 2 |
| limite_di_detraibilità | 2 |
| art_che_limita | 2 |
| limite_di_tre | 2 |
| limite_di_reddito | 2 |
| del_limitatamente_all | 2 |
| e_limitatamente_all | 2 |
| limiti_dell_imposizione | 2 |
| nei_limiti_oggettivi | 2 |
| limiti_oggettivi_e | 2 |
| ha_limitato_l | 2 |
| effetti_limitati_alla | 2 |
| una_ingiustificata_limitazione | 2 |
| e_al_limite | 2 |
| certi_limiti_dell | 2 |
| eccedente_il_limite | 2 |
| limite_di_lire | 2 |
| può_essere_limitata | 2 |
| essere_limitata_al | 2 |
| è_limitato_all | 2 |
| limitato_all_adeguatezza | 2 |
| tale_limite_a | 2 |
| limite_a_settantotto | 2 |
| infatti_il_limite | 2 |
| limite_d_età | 2 |
| del_nuovo_limite | 2 |
| delimitata_la_discrezionalità | 2 |
| limitazione_dei_poteri | 2 |
| legislatore_ha_limitato | 2 |
| un_illimitato_potere | 2 |
| limiti_al_governo | 2 |
| limite_stabilito_dalla | 2 |
| il_suddetto_limite | 2 |
| che_fissano_limiti | 2 |
| fissano_limiti_alla | 2 |
| limite_all_ammontare | 2 |
| limiti_di_sorta | 2 |
| citato_si_limita | 2 |
| limita_a_statuire | 2 |
| dei_limiti_dell | 2 |
| e_limiti_stabiliti | 2 |
| potrebbero_preliminarmente_delimitarsi | 2 |
| preliminarmente_delimitarsi_gli | 2 |
| delimitarsi_gli_spazi | 2 |
| della_delimitazione_dell | 2 |
| limite_delle_maggiorazioni | 2 |
| incidendo_sui_limiti | 2 |
| sui_limiti_quantitativi | 2 |
| limiti_quantitativi_di | 2 |
| limite_di_aumento | 2 |
| nei_limiti_da | 2 |
| limiti_diversi_da | 2 |
| limitatamente_alle_assegnazioni | 2 |
| d_un_limite | 2 |
| limite_per_la | 2 |
| fuori_dai_limiti | 2 |
| stabilisce_i_limiti | 2 |
| tributo_e_delimiti | 2 |
| e_delimiti_il | 2 |
| delimiti_il_potere | 2 |
| ecceduto_dai_limiti | 2 |
| limiti_impositivi_stabiliti | 2 |
| i_limiti_determinati | 2 |
| n_del_limitando | 2 |
| limitando_espressamente_la | 2 |
| senso_stretto_limitandosi | 2 |
| stretto_limitandosi_a | 2 |
| limitandosi_a_connotare | 2 |
| nei_limiti_dalle | 2 |
| di_quel_limite | 2 |
| nei_limiti_appresso | 2 |
| limiterebbe_il_potere | 2 |
| limiti_di_esercizio | 2 |
| limite_massimo_previsto | 2 |
| e_si_limita | 2 |
| nei_limiti_indicati | 2 |
| limite_della_razionalità | 2 |
| fissa_i_limiti | 2 |
| limitata_ai_beni | 2 |
| limitazioni_alla_prova | 2 |
| introduzione_limitata_a | 2 |
| limitata_a_ipotesi | 2 |
| prescindere_dai_limiti | 2 |
| limiti_del_petitum | 2 |
| limite_di_compatibilità | 2 |
| mancanza_di_limiti | 2 |
| questione_nei_limiti | 2 |
| assai_limitato_e | 2 |
| e_limitatamente_alla | 2 |
| limite_previsto_dall | 2 |
| solo_limite_che | 2 |
| limite_invalicabile_di | 2 |
| rispetto_ai_limiti | 2 |
| osservare_il_limite | 2 |
| limite_imposto_dall | 2 |
| ma_deve_limitarsi | 2 |
| ai_limiti_dei | 2 |
| dei_limiti_e | 2 |
| limite_dell_arbitrarietà | 2 |
| quanto_ai_limiti | 2 |
| unico_limite_della | 2 |
| limite_della_vera | 2 |
| è_stato_limitato | 2 |
| limitato_ad_una | 2 |
| i_soli_limiti | 2 |
| viene_nei_limiti | 2 |
| limitatamente_al_secondo | 2 |
| ma_semplicemente_limita | 2 |
| semplicemente_limita_il | 2 |
| limita_il_potere | 2 |
| al_limite_ablatorio | 2 |
| un_limite_minimo | 2 |
| limite_minimo_di | 2 |
| limiti_del_controllo | 2 |
| una_inammissibile_limitazione | 2 |
| inammissibile_limitazione_della | 2 |
| limite_temporale_della | 2 |
| dei_limiti_statutari | 2 |
| del_limite_del | 2 |
| i_limiti_statutari | 2 |
| costituzionalità_nei_limiti | 2 |
| limiti_della_palese | 2 |
| assoluta_ma_limitata | 2 |
| ma_limitata_piuttosto | 2 |
| limitata_piuttosto_a | 2 |
| fermo_il_limite | 2 |
| non_si_limiti | 2 |
| stabilisca_un_limite | 2 |
| limitatamente_ai_fatti | 2 |
| un_limite_all | 2 |
| limitata_all_anno | 2 |
| limiterebbe_a_prevedere | 2 |
| esso_si_limita | 2 |
| del_suddetto_limite | 2 |
| limitatamente_all_ipotesi | 2 |
| del_la_limitazione | 2 |
| limitano_a_riservare | 2 |
| come_limite_di | 2 |
| rispettato_il_limite | 2 |
| limiti_di_giacenza | 2 |
| commisura_il_limite | 2 |
| limite_di_giacenza | 2 |
| a_limitazioni_in | 2 |
| i_limiti_minimo | 2 |
| limiti_minimo_e | 2 |
| limite_per_le | 2 |
| limita_ad_assumere | 2 |
| limitata_a_due | 2 |
| la_delimitazione_temporale | 2 |
| è_stata_limitata | 2 |
| oltre_il_limite | 2 |
| limite_temporale_che | 2 |
| dai_limiti_imposti | 2 |
| per_un_limitato | 2 |
| limitato_periodo_di | 2 |
| ragione_dei_limiti | 2 |
| attribuita_una_limitata | 2 |
| una_limitata_facoltà | 2 |
| limitata_facoltà_di | 2 |
| e_limiti_cui | 2 |
| diretta_a_limitare | 2 |
| a_limitare_e | 2 |
| limitare_e_non | 2 |
| un_limite_inderogabile | 2 |
| limite_inderogabile_alla | 2 |
| già_spazi_limitati | 2 |
| spazi_limitati_di | 2 |
| limitati_di_autonomia | 2 |
| limiti_dei_redditi | 2 |
| limiti_del_per | 2 |
| se_la_limitazione | 2 |
| limiti_previsti_da | 2 |
| legge_disciplina_limitatamente | 2 |
| disciplina_limitatamente_ai | 2 |
| limitatamente_ai_profili | 2 |
| entro_limiti_prefissati | 2 |
| una_limitazione_del | 2 |
| che_le_limitazioni | 2 |
| limitazioni_in_esame | 2 |
| essi_si_limitano | 2 |
| l_indicato_limite | 2 |
| non_si_limiterebbe | 2 |
| limitando_l_applicazione | 2 |
| senza_limiti_temporali | 2 |
| entro_tale_limite | 2 |
| tale_limite_temporale | 2 |
| limite_temporale_il | 2 |
| di_fissare_limiti | 2 |
| censurata_si_limita | 2 |
| limitare_gli_effetti | 2 |
| del_limite_temporale | 2 |
| ed_un_limitato | 2 |
| espressamente_rammentare_limiti | 2 |
| rammentare_limiti_temporali | 2 |
| si_limita_invece | 2 |
| limita_invece_a | 2 |
| rispetta_i_limiti | 2 |
| solo_limite_del | 2 |
| limitata_ad_estendere | 2 |
| statale_si_limita | 2 |
| limiti_non_ha | 2 |
| e_delimitati_nell | 2 |
| delimitati_nell_oggetto | 2 |
| e_la_limitazione | 2 |
| legislatore_di_limitare | 2 |
| di_limitare_in | 2 |
| limitato_al_solo | 2 |
| limita_a_porre | 2 |
| limiterebbe_a_fornire | 2 |
| concernente_il_limite | 2 |
| il_limite_entro | 2 |
| limite_entro_il | 2 |
| il_duplice_limite | 2 |
| duplice_limite_costituzionale | 2 |
| limite_costituzionale_di | 2 |
| al_duplice_limite | 2 |
| duplice_limite_costituito | 2 |
| limite_costituito_dall | 2 |
| limitate_ipotesi_di | 2 |
| deve_pertanto_limitarsi | 2 |
| limita_a_istituire | 2 |
| della_limitazione_del | 2 |
| limiti_del_mare | 2 |
| della_regione_limitato | 2 |
| regione_limitato_dall | 2 |
| limitato_dall_art | 2 |
| limite_alla_potestà | 2 |
| supera_i_limiti | 2 |
| sosta_tecnica_limitatamente | 2 |
| tecnica_limitatamente_al | 2 |
| solo_limite_dell | 2 |
| limiti_dei_parametri | 2 |
| limitatamente_all_impugnazione | 2 |
| statuto_si_limita | 2 |
| limitano_a_individuare | 2 |
| esse_si_limitano | 2 |
| in_cui_limitando | 2 |
| n_si_limita | 2 |
| limitata_a_prorogare | 2 |
| regione_si_limita | 2 |
| si_limitino_a | 2 |
| al_limite_alle | 2 |
| limite_alle_anticipazioni | 2 |
| sia_limitata_a | 2 |
| limite_della_competenza | 2 |
| limita_il_diritto | 2 |
| limitatamente_alla_durata | 2 |
| censurata_non_limitando | 2 |
| non_limitando_in | 2 |
| limitando_in_maniera | 2 |
| variare_nel_limite | 2 |
| competenza_nei_limiti | 2 |
| non_deve_limitarsi | 2 |
| limitarsi_a_fissare | 2 |
| pure_limitatamente_all | 2 |
| limitatamente_all_importo | 2 |
| limiti_minimi_di | 2 |
| i_limiti_al | 2 |
| limiti_al_di | 2 |
| temporalmente_limitata_e | 2 |
| limite_delle_aliquote | 2 |
| limiti_le_province | 2 |
| limiti_previsti_dal | 2 |
| tali_limiti_e | 2 |
| limiti_e_regole | 2 |
| limiti_e_modalità | 2 |
| effettuati_nei_limiti | 2 |
| dei_limiti_previsti | 2 |
| al_limite_dell | 2 |
| limite_dell_autoconsumo | 2 |
| i_limiti_costituzionali | 2 |
| è_ingiustificatamente_limitato | 2 |
| ingiustificatamente_limitato_ai | 2 |
| nella_ingiustificata_limitazione | 2 |
| di_generale_limite | 2 |
| generale_limite_per | 2 |
| limitata_a_riaffermare | 2 |
| di_questi_limiti | 2 |
| ai_limiti_prescritti | 2 |
| limite_del_alla | 2 |
| sia_limitata_alla | 2 |
| alle_limitazioni_previste | 2 |
| limitazioni_previste_dalla | 2 |
| limita_infatti_ad | 2 |
| limitativo_così_da | 2 |
| irragionevole_limitazione_della | 2 |
| limite_del_giudicato | 2 |
| considerazione_della_limitazione | 2 |
| della_limitazione_temporale | 2 |
| limitazione_temporale_del | 2 |
| tempo_limitato_che | 2 |
| limitato_che_comprende | 2 |
| diversi_limiti_demografici | 2 |
| un_limite_complessivo | 2 |
| limitatamente_al_comma | 2 |
| in_diritto_limitatamente | 2 |
| diritto_limitatamente_alle | 2 |
| applica_nei_limiti | 2 |
| limite_di_rilevanza | 2 |
| limitare_la_tutela | 2 |
| questioni_sollevate_limitandosi | 2 |
| limitatamente_all_aliquota | 2 |
| ingiustificata_la_limitazione | 2 |
| limiti_imposti_al | 2 |
| delimitato_l_ambito | 2 |
| attraverso_la_limitazione | 2 |
| del_si_limiterebbe | 2 |
| imposta_senza_limiti | 2 |
| limite_alla_disciplina | 2 |
| alcun_limite_di | 2 |
| limitata_a_trasferire | 2 |
| ha_limitato_il | 2 |
| del_predetto_limite | 2 |
2.2. La tabella riporta i fivegrams estratti dalle sentenze presenti nel subset dftm_silver in cuicompaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| five_grams_trovate | frequency |
|---|---|
| limitatamente_alla_parte_in_cui | 14 |
| idonei_a_delimitare_la_discrezionalità | 11 |
| a_delimitare_la_discrezionalità_dell | 11 |
| limiti_massimi_di_manovrabilità_previsti | 11 |
| delimitare_la_discrezionalità_dell_ente | 10 |
| i_limiti_massimi_di_manovrabilità | 10 |
| criteri_idonei_a_delimitare_la | 9 |
| i_limiti_entro_i_quali | 9 |
| i_limiti_della_potestà_normativa | 9 |
| nelle_forme_e_nei_limiti | 9 |
| nei_limiti_di_seguito_precisati | 9 |
| in_via_incidentale_è_limitato | 9 |
| via_incidentale_è_limitato_alle | 9 |
| i_criteri_idonei_a_delimitare | 8 |
| limiti_stabiliti_dalla_legislazione_statale | 8 |
| limiti_di_cui_all_art | 7 |
| forme_e_nei_limiti_stabiliti | 7 |
| nei_limiti_stabiliti_dalle_leggi | 7 |
| nella_parte_in_cui_limita | 7 |
| fondata_nei_limiti_di_seguito | 7 |
| un_limitato_potere_di_variazione | 7 |
| limitato_potere_di_variazione_dell | 7 |
| restando_i_limiti_massimi_di | 7 |
| nei_limiti_in_cui_è | 6 |
| i_limiti_dei_principi_ed | 6 |
| limiti_dei_principi_ed_interessi | 6 |
| si_limita_ad_affermare_che | 6 |
| questione_è_fondata_nei_limiti | 6 |
| è_fondata_nei_limiti_di | 6 |
| il_limite_della_manifesta_irragionevolezza | 6 |
| non_si_è_limitata_a | 6 |
| limiti_delle_aliquote_superiori_definite | 6 |
| n_del_limitatamente_ai_commi | 6 |
| incidentale_è_limitato_alle_disposizioni | 6 |
| è_limitato_alle_disposizioni_e | 6 |
| limitato_alle_disposizioni_e_ai | 6 |
| il_ricorso_n_del_limitatamente | 6 |
| limiti_della_potestà_normativa_della | 5 |
| al_di_là_dei_limiti | 5 |
| nel_limite_del_per_cento | 5 |
| limiti_e_controlli_sufficienti_a | 5 |
| con_il_limite_della_non | 5 |
| il_limite_della_non_arbitrarietà | 5 |
| con_il_solo_limite_della | 5 |
| legge_n_del_si_limita | 5 |
| in_considerazione_oltre_i_limiti | 5 |
| temporalmente_delimitato_nonché_contabilizzato_distintamente | 5 |
| delimitato_nonché_contabilizzato_distintamente_nel | 5 |
| fermi_restando_i_limiti_massimi | 5 |
| limitazione_della_platea_dei_soggetti | 5 |
| i_limiti_territoriali_ma_anche | 4 |
| se_ed_entro_quali_limiti | 4 |
| entro_quali_limiti_la_regione | 4 |
| i_limiti_derivanti_dai_principi | 4 |
| si_è_mantenuta_nei_limiti | 4 |
| i_criteri_e_i_limiti | 4 |
| essere_esclusa_o_limitata_a | 4 |
| esclusa_o_limitata_a_particolari | 4 |
| o_limitata_a_particolari_mezzi | 4 |
| limitata_a_particolari_mezzi_di | 4 |
| osservare_i_limiti_dei_principi | 4 |
| la_fissazione_di_un_limite | 4 |
| si_limita_a_stabilire_che | 4 |
| si_limita_a_disporre_che | 4 |
| e_i_limiti_dell_autonomia | 4 |
| i_limiti_dell_autonomia_legislativa | 4 |
| limiti_dell_autonomia_legislativa_regionale | 4 |
| indicazione_legislativa_dei_criteri_limiti | 4 |
| legislativa_dei_criteri_limiti_e | 4 |
| dei_criteri_limiti_e_controlli | 4 |
| criteri_limiti_e_controlli_sufficienti | 4 |
| con_le_limitazioni_richieste_dalla | 4 |
| le_limitazioni_richieste_dalla_speciale | 4 |
| limitazioni_richieste_dalla_speciale_autonomia | 4 |
| nei_limiti_dei_principi_del | 4 |
| limiti_dei_principi_del_sistema | 4 |
| limiti_entro_i_quali_potrà | 4 |
| si_è_limitato_ad_affermare | 4 |
| entro_i_limiti_stabiliti_dalla | 4 |
| considerazione_oltre_i_limiti_in | 4 |
| oltre_i_limiti_in_queste | 4 |
| limiti_stabiliti_dalle_leggi_statali | 4 |
| e_deduzioni_purché_nei_limiti | 4 |
| deduzioni_purché_nei_limiti_delle | 4 |
| purché_nei_limiti_delle_aliquote | 4 |
| nei_limiti_delle_aliquote_superiori | 4 |
| dalla_legge_n_del_limitatamente | 4 |
| n_del_limitatamente_alle_parole | 4 |
| ricorso_n_del_limitatamente_ai | 4 |
| d_lgs_n_del_limitatamente | 4 |
| limite_massimo_di_manovrabilità_stabilito | 4 |
| limite_retributivo_di_cui_all | 4 |
| un_limite_massimo_alle_retribuzioni | 4 |
| indicazione_del_limite_massimo_della | 3 |
| del_limite_massimo_della_prestazione | 3 |
| limite_massimo_della_prestazione_imponibile | 3 |
| sia_pure_entro_certi_limiti | 3 |
| tributi_erariali_salvi_i_limiti | 3 |
| e_nei_limiti_dell_art | 3 |
| leggi_costituzionali_e_i_limiti | 3 |
| costituzionali_e_i_limiti_territoriali | 3 |
| nel_senso_e_nei_limiti | 3 |
| ed_entro_gli_stessi_limiti | 3 |
| leggi_costituzionali_ed_i_limiti | 3 |
| costituzionali_ed_i_limiti_territoriali | 3 |
| ai_limiti_fissati_nell_art | 3 |
| limiti_fissati_nell_art_dello | 3 |
| ed_entro_quali_limiti_la | 3 |
| quali_limiti_la_regione_siciliana | 3 |
| dei_limiti_entro_i_quali | 3 |
| entro_i_limiti_in_cui | 3 |
| limiti_della_potestà_normativa_regionale | 3 |
| limiti_derivanti_dai_principi_e | 3 |
| la_violazione_dei_limiti_della | 3 |
| nei_limiti_della_competenza_legislativa | 3 |
| può_essere_esclusa_o_limitata | 3 |
| il_quale_si_limita_a | 3 |
| nella_configurazione_e_nei_limiti | 3 |
| configurazione_e_nei_limiti_che | 3 |
| e_nei_limiti_che_ad | 3 |
| nei_limiti_che_ad_essi | 3 |
| limiti_che_ad_essi_derivano | 3 |
| i_limiti_del_diritto_di | 3 |
| limiti_del_diritto_di_proprietà | 3 |
| qualsiasi_limitazione_che_ne_renda | 3 |
| limitazione_che_ne_renda_impossibile | 3 |
| un_periodo_di_tempo_limitato | 3 |
| e_nei_limiti_stabiliti_dalle | 3 |
| limiti_stabiliti_dalle_leggi_della | 3 |
| limitatamente_al_periodo_di_imposta | 3 |
| parte_in_cui_limita_la | 3 |
| limitatamente_all_inciso_nel_territorio | 3 |
| tassabilità_se_non_nei_limiti | 3 |
| se_non_nei_limiti_minimi | 3 |
| non_nei_limiti_minimi_indispensabili | 3 |
| nei_limiti_minimi_indispensabili_ad | 3 |
| limiti_minimi_indispensabili_ad_assicurarne | 3 |
| nei_limiti_che_si_diranno | 3 |
| inferiori_al_quinquennio_nel_limite | 3 |
| al_quinquennio_nel_limite_del | 3 |
| quinquennio_nel_limite_del_per | 3 |
| limite_del_per_cento_delle | 3 |
| i_limiti_di_cui_all | 3 |
| limiti_della_potestà_normativa_spettante | 3 |
| delle_forme_e_dei_limiti | 3 |
| e_nei_limiti_stabiliti_da | 3 |
| nei_limiti_stabiliti_da_leggi | 3 |
| limiti_stabiliti_da_leggi_della | 3 |
| nei_limiti_stabiliti_dalla_legislazione | 3 |
| limiti_fissati_dal_legislatore_statale | 3 |
| le_condizioni_e_i_limiti | 3 |
| e_controlli_sufficienti_a_delimitare | 3 |
| controlli_sufficienti_a_delimitare_l | 3 |
| sufficienti_a_delimitare_l_ambito | 3 |
| a_delimitare_l_ambito_di | 3 |
| delimitare_l_ambito_di_discrezionalità | 3 |
| misura_ed_un_ragionevole_limite | 3 |
| ed_un_ragionevole_limite_nella | 3 |
| un_ragionevole_limite_nella_rispondenza | 3 |
| ragionevole_limite_nella_rispondenza_alle | 3 |
| limite_nella_rispondenza_alle_finalità | 3 |
| redditi_e_successive_modificazioni_limitatamente | 3 |
| e_successive_modificazioni_limitatamente_agli | 3 |
| successive_modificazioni_limitatamente_agli_artt | 3 |
| modificazioni_limitatamente_agli_artt_e | 3 |
| limitatamente_agli_artt_e_primo | 3 |
| nei_limiti_di_cui_all | 3 |
| limiti_di_seguito_precisati_la | 3 |
| sia_pure_con_il_limite | 3 |
| pure_con_il_limite_della | 3 |
| limite_della_non_arbitrarietà_di | 3 |
| discrezionalità_con_il_solo_limite | 3 |
| si_limita_a_prevedere_che | 3 |
| sua_riscossione_nonché_un_limitato | 3 |
| riscossione_nonché_un_limitato_potere | 3 |
| nonché_un_limitato_potere_di | 3 |
| gli_spazi_e_i_limiti | 3 |
| spazi_e_i_limiti_entro | 3 |
| e_i_limiti_entro_i | 3 |
| è_ammesso_solo_nei_limiti | 3 |
| ammesso_solo_nei_limiti_consentiti | 3 |
| solo_nei_limiti_consentiti_dalla | 3 |
| nei_limiti_consentiti_dalla_legge | 3 |
| limiti_consentiti_dalla_legge_statale | 3 |
| perché_non_si_limita_a | 3 |
| che_il_menzionato_duplice_limite | 3 |
| il_menzionato_duplice_limite_opera | 3 |
| menzionato_duplice_limite_opera_con | 3 |
| duplice_limite_opera_con_riferimento | 3 |
| limite_opera_con_riferimento_ad | 3 |
| il_mancato_rispetto_del_limite | 3 |
| mancato_rispetto_del_limite_di | 3 |
| rispetto_del_limite_di_non | 3 |
| del_limite_di_non_snaturare | 3 |
| limite_di_non_snaturare_le | 3 |
| può_limitarsi_a_indicare_le | 3 |
| limitatamente_al_tempo_necessario_per | 3 |
| limiti_della_non_arbitrarietà_e | 3 |
| cosí_delimitato_il_thema_decidendum | 3 |
| stato_purché_risulti_temporalmente_delimitato | 3 |
| purché_risulti_temporalmente_delimitato_nonché | 3 |
| risulti_temporalmente_delimitato_nonché_contabilizzato | 3 |
| nei_limiti_stabiliti_annualmente_con | 3 |
| limiti_stabiliti_annualmente_con_legge | 3 |
| detrazioni_e_deduzioni_nei_limiti | 3 |
| a_riposo_per_raggiunti_limiti | 3 |
| riposo_per_raggiunti_limiti_di | 3 |
| per_raggiunti_limiti_di_età | 3 |
| ingiustificata_limitazione_della_platea_dei | 3 |
| questa_corte_è_qui_limitato | 3 |
| corte_è_qui_limitato_alle | 3 |
| è_qui_limitato_alle_questioni | 3 |
| qui_limitato_alle_questioni_relative | 3 |
| delimitati_devono_essere_riuniti_per | 3 |
| limite_per_l_applicazione_delle | 3 |
| disciplina_solo_entro_i_limiti | 3 |
| solo_entro_i_limiti_stabiliti | 3 |
| i_limiti_stabiliti_dalla_legislazione | 3 |
| vigenti_disposizioni_che_limitano_la | 3 |
| disposizioni_che_limitano_la_crescita | 3 |
| che_limitano_la_crescita_dei | 3 |
| limitano_la_crescita_dei_trattamenti | 3 |
| scopo_prefissato_nonché_temporalmente_limitato | 3 |
| prefissato_nonché_temporalmente_limitato_dei | 3 |
| nonché_temporalmente_limitato_dei_sacrifici | 3 |
| temporalmente_limitato_dei_sacrifici_richiesti | 3 |
| legge_n_del_limitatamente_alle | 3 |
| limiti_di_ragionevolezza_e_proporzionalità | 3 |
| di_oneri_ad_una_limitata | 3 |
| oneri_ad_una_limitata_categoria | 3 |
| ad_una_limitata_categoria_di | 3 |
| una_limitata_categoria_di_lavoratori | 3 |
| limitata_categoria_di_lavoratori_senza | 3 |
| del_limitatamente_ai_commi_e | 3 |
| i_limiti_in_queste_fissati | 3 |
| limiti_in_queste_fissati_ulteriori | 3 |
| limitazione_della_rivalutazione_automatica_dei | 3 |
| il_limite_massimo_di_manovrabilità | 3 |
| limitatamente_alle_parole_al_netto | 3 |
| previsione_di_un_limite_massimo | 3 |
| di_un_limite_massimo_alle | 3 |
| limiti_di_età_e_di | 3 |
| limiti_e_con_le_modalità | 2 |
| l_indicazione_del_limite_massimo | 2 |
| se_e_in_quali_limiti | 2 |
| erariali_salvi_i_limiti_di | 2 |
| salvi_i_limiti_di_cui | 2 |
| i_limiti_di_cui_si | 2 |
| limiti_di_cui_si_farà | 2 |
| e_i_limiti_territoriali_ma | 2 |
| limiti_territoriali_ma_anche_quelli | 2 |
| le_forme_ed_i_limiti | 2 |
| quali_siano_i_limiti_entro | 2 |
| ed_i_limiti_territoriali_ma | 2 |
| limitazioni_al_diritto_di_proprietà | 2 |
| in_ordine_ai_limiti_della | 2 |
| imposizione_stabilisca_criteri_e_limiti | 2 |
| regionale_nel_rispetto_dei_limiti | 2 |
| nel_rispetto_dei_limiti_derivanti | 2 |
| limiti_la_regione_siciliana_ha | 2 |
| e_quindi_soggetta_ai_limiti | 2 |
| quindi_soggetta_ai_limiti_fissati | 2 |
| soggetta_ai_limiti_fissati_nell | 2 |
| i_cennati_limiti_della_potestà | 2 |
| cennati_limiti_della_potestà_normativa | 2 |
| limiti_alla_estensione_della_proprietà | 2 |
| limiti_entro_i_quali_è | 2 |
| la_delimitazione_del_bacino_imbrifero | 2 |
| delimitazione_del_bacino_imbrifero_montano | 2 |
| delimitazione_dei_bacini_imbriferi_montani | 2 |
| ad_una_ben_definibile_delimitazione | 2 |
| una_ben_definibile_delimitazione_quale | 2 |
| ben_definibile_delimitazione_quale_può | 2 |
| definibile_delimitazione_quale_può_essere | 2 |
| delimitazione_quale_può_essere_offerta | 2 |
| limiti_della_legge_di_delegazione | 2 |
| il_fondamento_e_i_limiti | 2 |
| limiti_territoriali_ma_anche_i | 2 |
| territoriali_ma_anche_i_limiti | 2 |
| ma_anche_i_limiti_derivanti | 2 |
| anche_i_limiti_derivanti_dai | 2 |
| i_limiti_fissati_dall_art | 2 |
| il_divieto_della_retroattività_limitatamente | 2 |
| divieto_della_retroattività_limitatamente_alla | 2 |
| della_retroattività_limitatamente_alla_legge | 2 |
| retroattività_limitatamente_alla_legge_penale | 2 |
| è_mantenuta_nei_limiti_nei | 2 |
| mantenuta_nei_limiti_nei_quali | 2 |
| nei_limiti_nei_quali_il | 2 |
| limiti_nei_quali_il_coordinamento | 2 |
| limiti_entro_i_quali_le | 2 |
| nei_limiti_entro_i_quali | 2 |
| abbia_superato_i_limiti_della | 2 |
| alcun_criterio_idoneo_a_delimitare | 2 |
| ha_indubbiamente_esorbitato_dai_limiti | 2 |
| indubbiamente_esorbitato_dai_limiti_di | 2 |
| esorbitato_dai_limiti_di_competenza | 2 |
| dai_limiti_di_competenza_della | 2 |
| limiti_di_competenza_della_regione | 2 |
| misura_della_tassa_entro_limiti | 2 |
| della_tassa_entro_limiti_ben | 2 |
| tassa_entro_limiti_ben_definiti | 2 |
| entro_limiti_ben_definiti_e | 2 |
| purché_siano_osservati_i_limiti | 2 |
| siano_osservati_i_limiti_stabiliti | 2 |
| osservati_i_limiti_stabiliti_dal | 2 |
| i_limiti_stabiliti_dal_primo | 2 |
| limiti_stabiliti_dal_primo_comma | 2 |
| il_limite_del_rispetto_dei | 2 |
| limite_del_rispetto_dei_principi | 2 |
| limiti_della_potestà_normativa_in | 2 |
| violazione_dei_limiti_della_potestà | 2 |
| dei_limiti_della_potestà_normativa | 2 |
| limitata_ai_soli_casi_di | 2 |
| limiti_sufficienti_a_circoscrivere_la | 2 |
| i_limiti_del_presente_giudizio | 2 |
| limitatamente_alla_riscossione_dei_tributi | 2 |
| si_limita_a_disporre_la | 2 |
| tributo_entro_il_limite_massimo | 2 |
| il_limite_massimo_fissato_dalla | 2 |
| nella_legge_di_un_limite | 2 |
| legge_di_un_limite_massimo | 2 |
| limiti_all_esercizio_del_potere | 2 |
| illegittimità_costituzionale_nei_limiti_in | 2 |
| costituzionale_nei_limiti_in_cui | 2 |
| il_limite_massimo_del_per | 2 |
| limite_massimo_del_per_cento | 2 |
| essa_e_dei_suoi_limiti | 2 |
| di_godimento_ed_i_limiti | 2 |
| godimento_ed_i_limiti_del | 2 |
| ed_i_limiti_del_diritto | 2 |
| ma_si_è_limitata_a | 2 |
| limiti_entro_i_quali_la | 2 |
| nei_limiti_previsti_dalla_legge | 2 |
| limite_alla_facoltà_del_legislatore | 2 |
| e_nei_limiti_in_cui | 2 |
| r_d_dicembre_n_limitatamente | 2 |
| trova_il_suo_limite_nel | 2 |
| od_oggettiva_e_qualsiasi_limitazione | 2 |
| oggettiva_e_qualsiasi_limitazione_che | 2 |
| e_qualsiasi_limitazione_che_ne | 2 |
| nei_limiti_e_secondo_i | 2 |
| i_limiti_della_delega_in | 2 |
| che_di_fatto_limitano_la | 2 |
| di_fatto_limitano_la_libertà | 2 |
| fatto_limitano_la_libertà_e | 2 |
| limitano_la_libertà_e_l | 2 |
| al_di_là_del_limite | 2 |
| giurisdizionale_che_superi_i_limiti | 2 |
| che_superi_i_limiti_posti | 2 |
| superi_i_limiti_posti_dal | 2 |
| i_limiti_posti_dal_diritto | 2 |
| limiti_posti_dal_diritto_sostanziale | 2 |
| i_limiti_segnati_dalle_ordinanze | 2 |
| limiti_segnati_dalle_ordinanze_di | 2 |
| con_l_osservanza_dei_limiti | 2 |
| determinare_elementi_presupposti_o_limiti | 2 |
| elementi_presupposti_o_limiti_variamente | 2 |
| presupposti_o_limiti_variamente_individuabili | 2 |
| nell_ambito_e_nei_limiti | 2 |
| le_limitazioni_al_diritto_di | 2 |
| n_del_si_limita_infatti | 2 |
| del_si_limita_infatti_a | 2 |
| si_limita_infatti_a_prevedere | 2 |
| delimitata_nella_sua_potenziale_incisività | 2 |
| esaminata_limitatamente_alla_registrazione_di | 2 |
| limitatamente_alla_registrazione_di_tali | 2 |
| trova_sempre_un_limite_nella | 2 |
| sempre_un_limite_nella_ragionevolezza | 2 |
| un_limite_nella_ragionevolezza_delle | 2 |
| limite_nella_ragionevolezza_delle_statuizioni | 2 |
| potestà_legislativa_incontrerebbe_i_limiti | 2 |
| legislatore_statutario_per_dare_limitatamente | 2 |
| statutario_per_dare_limitatamente_all | 2 |
| per_dare_limitatamente_all_imposta | 2 |
| dare_limitatamente_all_imposta_sul | 2 |
| limitatamente_all_imposta_sul_reddito | 2 |
| sia_mantenuta_adeguata_nei_limiti | 2 |
| mantenuta_adeguata_nei_limiti_di | 2 |
| adeguata_nei_limiti_di_una | 2 |
| nei_limiti_di_una_ragionevole | 2 |
| limiti_di_una_ragionevole_approssimazione | 2 |
| n_limitatamente_alla_parte_in | 2 |
| tenuta_ad_osservare_i_limiti | 2 |
| ad_osservare_i_limiti_dei | 2 |
| i_limiti_stabiliti_dalla_legge | 2 |
| comma_tale_presunzione_è_limitata | 2 |
| tale_presunzione_è_limitata_alle | 2 |
| presunzione_è_limitata_alle_attività | 2 |
| è_limitata_alle_attività_afferenti | 2 |
| limitata_alle_attività_afferenti_all | 2 |
| di_durata_limitata_nel_tempo | 2 |
| pure_entro_certi_limiti_l | 2 |
| entro_certi_limiti_l_ammontare | 2 |
| certi_limiti_l_ammontare_dell | 2 |
| limiti_l_ammontare_dell_indennizzo | 2 |
| oltre_i_limiti_della_delega | 2 |
| limiti_in_cui_è_rilevante | 2 |
| quest_ultima_limitatamente_all_art | 2 |
| stabilire_i_limiti_minimi_e | 2 |
| i_limiti_minimi_e_massimi | 2 |
| imposizione_di_limiti_alla_proprietà | 2 |
| nei_limiti_in_cui_la | 2 |
| stabilire_nei_limiti_della_ragionevolezza | 2 |
| nei_limiti_della_ragionevolezza_ulteriori | 2 |
| limiti_della_ragionevolezza_ulteriori_criteri | 2 |
| corrispondenti_elementi_retributivi_e_limitatamente | 2 |
| elementi_retributivi_e_limitatamente_a | 2 |
| retributivi_e_limitatamente_a_tali | 2 |
| e_limitatamente_a_tali_elementi | 2 |
| in_quanto_limitata_ad_un | 2 |
| quanto_limitata_ad_un_solo | 2 |
| sia_pure_limitata_nel_tempo | 2 |
| alle_condizioni_e_nei_limiti | 2 |
| e_nei_limiti_di_cui | 2 |
| ma_si_limita_a_stabilire | 2 |
| il_limite_di_età_per | 2 |
| i_limiti_dei_principi_e | 2 |
| limiti_dei_principi_e_degli | 2 |
| entro_i_limiti_dei_principi | 2 |
| nei_confronti_di_una_limitata | 2 |
| limita_a_disporre_che_le | 2 |
| è_invece_fondata_nei_limiti | 2 |
| non_avendo_rispettato_i_limiti | 2 |
| travalicato_i_limiti_quantitativi_stabiliti | 2 |
| si_limita_a_statuire_che | 2 |
| limita_a_statuire_che_gli | 2 |
| le_riserve_entro_i_limiti | 2 |
| riserve_entro_i_limiti_di | 2 |
| entro_i_limiti_di_cui | 2 |
| tali_tasse_e_i_limiti | 2 |
| tasse_e_i_limiti_dell | 2 |
| l_esistenza_e_i_limiti | 2 |
| esistenza_e_i_limiti_della | 2 |
| e_i_limiti_della_potestà | 2 |
| forme_e_dei_limiti_dell | 2 |
| e_dei_limiti_dell_autonomia | 2 |
| le_forme_e_i_limiti | 2 |
| sottoposizione_a_forme_e_limiti | 2 |
| a_forme_e_limiti_stabiliti | 2 |
| forme_e_limiti_stabiliti_dalle | 2 |
| e_limiti_stabiliti_dalle_leggi | 2 |
| limiti_stabiliti_dalle_leggi_dello | 2 |
| iniziativa_non_potrebbero_preliminarmente_delimitarsi | 2 |
| non_potrebbero_preliminarmente_delimitarsi_gli | 2 |
| potrebbero_preliminarmente_delimitarsi_gli_spazi | 2 |
| preliminarmente_delimitarsi_gli_spazi_operativi | 2 |
| delimitarsi_gli_spazi_operativi_delle | 2 |
| i_limiti_dell_autonomia_finanziaria | 2 |
| alle_forme_e_ai_limiti | 2 |
| mai_disatteso_anche_il_limite | 2 |
| disatteso_anche_il_limite_delle | 2 |
| anche_il_limite_delle_maggiorazioni | 2 |
| il_limite_delle_maggiorazioni_successive | 2 |
| limite_delle_maggiorazioni_successive_cfr | 2 |
| concessione_non_incidendo_sui_limiti | 2 |
| non_incidendo_sui_limiti_quantitativi | 2 |
| incidendo_sui_limiti_quantitativi_di | 2 |
| sui_limiti_quantitativi_di_esse | 2 |
| rispettare_i_limiti_posti_dalla | 2 |
| i_limiti_posti_dalla_legislazione | 2 |
| limiti_posti_dalla_legislazione_statale | 2 |
| limitatamente_alle_assegnazioni_contributi_e | 2 |
| limitare_l_onere_derivante_dalla | 2 |
| fondata_è_invece_nei_limiti | 2 |
| è_invece_nei_limiti_che | 2 |
| invece_nei_limiti_che_si | 2 |
| limiti_della_delega_di_cui | 2 |
| tipo_di_tributo_e_delimiti | 2 |
| di_tributo_e_delimiti_il | 2 |
| tributo_e_delimiti_il_potere | 2 |
| e_delimiti_il_potere_impositivo | 2 |
| delimiti_il_potere_impositivo_regionale | 2 |
| i_limiti_impositivi_stabiliti_dalla | 2 |
| limiti_impositivi_stabiliti_dalla_legislazione | 2 |
| fatto_in_senso_stretto_limitandosi | 2 |
| in_senso_stretto_limitandosi_a | 2 |
| senso_stretto_limitandosi_a_connotare | 2 |
| stretto_limitandosi_a_connotare_soltanto | 2 |
| limitandosi_a_connotare_soltanto_la | 2 |
| oltre_i_limiti_fissati_dal | 2 |
| i_limiti_fissati_dal_legislatore | 2 |
| limiti_di_esercizio_della_potestà | 2 |
| limitazione_del_beneficio_ai_soli | 2 |
| limitazioni_del_diritto_di_difesa | 2 |
| introduzione_limitata_a_ipotesi_di | 2 |
| limitata_a_ipotesi_di_particolare | 2 |
| di_una_limitata_categoria_di | 2 |
| con_il_solo_limite_che | 2 |
| tenuto_ad_osservare_il_limite | 2 |
| ad_osservare_il_limite_imposto | 2 |
| osservare_il_limite_imposto_dall | 2 |
| il_limite_imposto_dall_esigenza | 2 |
| limite_imposto_dall_esigenza_di | 2 |
| per_azioni_a_responsabilità_limitata | 2 |
| sia_pure_nei_limiti_di | 2 |
| pure_nei_limiti_di_cui | 2 |
| entrate_con_l_unico_limite | 2 |
| con_l_unico_limite_della | 2 |
| l_unico_limite_della_vera | 2 |
| unico_limite_della_vera_e | 2 |
| limite_della_vera_e_propria | 2 |
| ciò_che_viene_nei_limiti | 2 |
| che_viene_nei_limiti_della | 2 |
| viene_nei_limiti_della_ragionevolezza | 2 |
| nei_limiti_della_ragionevolezza_qualificato | 2 |
| limiti_della_ragionevolezza_qualificato_per | 2 |
| valori_imponibili_ma_semplicemente_limita | 2 |
| imponibili_ma_semplicemente_limita_il | 2 |
| ma_semplicemente_limita_il_potere | 2 |
| semplicemente_limita_il_potere_di | 2 |
| limita_il_potere_di_rettifica | 2 |
| il_quale_si_limita_ad | 2 |
| processo_esecutivo_una_inammissibile_limitazione | 2 |
| esecutivo_una_inammissibile_limitazione_della | 2 |
| una_inammissibile_limitazione_della_tutela | 2 |
| inammissibile_limitazione_della_tutela_alla | 2 |
| limitazione_della_tutela_alla_proponibilità | 2 |
| per_violazione_del_limite_del | 2 |
| violazione_del_limite_del_diritto | 2 |
| il_solo_limite_della_non | 2 |
| solo_limite_della_non_arbitrarietà | 2 |
| controllo_di_costituzionalità_nei_limiti | 2 |
| di_costituzionalità_nei_limiti_della | 2 |
| costituzionalità_nei_limiti_della_palese | 2 |
| nei_limiti_della_palese_arbitrarietà | 2 |
| limiti_della_palese_arbitrarietà_od | 2 |
| profila_come_assoluta_ma_limitata | 2 |
| come_assoluta_ma_limitata_piuttosto | 2 |
| assoluta_ma_limitata_piuttosto_a | 2 |
| ma_limitata_piuttosto_a_taluni | 2 |
| limitata_piuttosto_a_taluni_fondamentali | 2 |
| limitazione_del_diritto_di_difesa | 2 |
| nell_esercizio_e_nei_limiti | 2 |
| esercizio_e_nei_limiti_della | 2 |
| e_nei_limiti_della_competenza | 2 |
| limiti_della_competenza_legislativa_ad | 2 |
| che_nei_limiti_dei_principi | 2 |
| nei_limiti_segnati_dai_principi | 2 |
| la_disposizione_impugnata_si_limita | 2 |
| limitatamente_all_ipotesi_in_cui | 2 |
| si_limitano_a_riservare_all | 2 |
| limitano_a_riservare_all_erario | 2 |
| si_commisura_il_limite_di | 2 |
| commisura_il_limite_di_giacenza | 2 |
| il_limite_di_giacenza_la | 2 |
| i_limiti_minimo_e_massimo | 2 |
| il_rimettente_si_limita_ad | 2 |
| legislatore_con_il_solo_limite | 2 |
| sia_pure_nei_limiti_del | 2 |
| per_un_limitato_periodo_di | 2 |
| un_limitato_periodo_di_tempo | 2 |
| regioni_è_attribuita_una_limitata | 2 |
| è_attribuita_una_limitata_facoltà | 2 |
| attribuita_una_limitata_facoltà_di | 2 |
| una_limitata_facoltà_di_variazione | 2 |
| limitata_facoltà_di_variazione_dell | 2 |
| complesso_di_vincoli_e_limiti | 2 |
| di_vincoli_e_limiti_cui | 2 |
| vincoli_e_limiti_cui_la | 2 |
| e_limiti_cui_la_loro | 2 |
| limiti_cui_la_loro_proprietà | 2 |
| la_limitazione_dell_agevolazione_fiscale | 2 |
| costituzionalità_sia_diretta_a_limitare | 2 |
| sia_diretta_a_limitare_e | 2 |
| diretta_a_limitare_e_non | 2 |
| a_limitare_e_non_ad | 2 |
| limitare_e_non_ad_ampliare | 2 |
| superato_il_limite_della_manifesta | 2 |
| che_un_limite_inderogabile_alla | 2 |
| un_limite_inderogabile_alla_discrezionalità | 2 |
| limite_inderogabile_alla_discrezionalità_del | 2 |
| si_è_limitato_ad_indicare | 2 |
| legge_riconosce_già_spazi_limitati | 2 |
| riconosce_già_spazi_limitati_di | 2 |
| già_spazi_limitati_di_autonomia | 2 |
| spazi_limitati_di_autonomia_agli | 2 |
| limitati_di_autonomia_agli_enti | 2 |
| limiti_dei_trasferimenti_erariali_spettanti | 2 |
| nei_limiti_dei_redditi_dei | 2 |
| limiti_dei_redditi_dei_terreni | 2 |
| nei_limiti_del_per_cento | 2 |
| è_limitato_ad_affermare_che | 2 |
| limitato_ad_affermare_che_la | 2 |
| che_la_legge_disciplina_limitatamente | 2 |
| la_legge_disciplina_limitatamente_ai | 2 |
| legge_disciplina_limitatamente_ai_profili | 2 |
| disciplina_limitatamente_ai_profili_coperti | 2 |
| limitatamente_ai_profili_coperti_da | 2 |
| limitazioni_al_diritto_di_circolazione | 2 |
| una_limitazione_del_diritto_di | 2 |
| che_solo_entro_tale_limite | 2 |
| solo_entro_tale_limite_temporale | 2 |
| entro_tale_limite_temporale_il | 2 |
| tale_limite_temporale_il_contribuente | 2 |
| limite_temporale_il_contribuente_è | 2 |
| n_del_si_è_limitata | 2 |
| della_tassa_ed_un_limitato | 2 |
| tassa_ed_un_limitato_potere | 2 |
| ed_un_limitato_potere_di | 2 |
| senza_espressamente_rammentare_limiti_temporali | 2 |
| disciplina_se_non_nei_limiti | 2 |
| se_non_nei_limiti_stabiliti | 2 |
| non_nei_limiti_stabiliti_dalla | 2 |
| i_limiti_fissati_dalla_norma | 2 |
| si_è_limitata_ad_estendere | 2 |
| separati_e_delimitati_nell_oggetto | 2 |
| e_delimitati_nell_oggetto_vanno | 2 |
| delimitati_nell_oggetto_vanno_riuniti | 2 |
| n_del_e_la_limitazione | 2 |
| si_limiterebbe_a_fornire_una | 2 |
| passaggio_argomentativo_concernente_il_limite | 2 |
| argomentativo_concernente_il_limite_entro | 2 |
| concernente_il_limite_entro_il | 2 |
| il_limite_entro_il_quale | 2 |
| limite_entro_il_quale_la | 2 |
| giurisdizionali_incontra_il_duplice_limite | 2 |
| incontra_il_duplice_limite_costituzionale | 2 |
| il_duplice_limite_costituzionale_di | 2 |
| duplice_limite_costituzionale_di_non | 2 |
| limite_costituzionale_di_non_snaturare | 2 |
| sono_assoggettate_al_duplice_limite | 2 |
| assoggettate_al_duplice_limite_costituito | 2 |
| al_duplice_limite_costituito_dall | 2 |
| duplice_limite_costituito_dall_obbligo | 2 |
| limite_costituito_dall_obbligo_di | 2 |
| sistema_tributario_ma_si_limita | 2 |
| tributario_ma_si_limita_a | 2 |
| ma_si_limita_a_istituire | 2 |
| si_limita_a_istituire_una | 2 |
| limita_a_istituire_una_singola | 2 |
| potere_statale_entro_i_limiti | 2 |
| statale_entro_i_limiti_del | 2 |
| entro_i_limiti_del_mare | 2 |
| i_limiti_del_mare_territoriale | 2 |
| del_territorio_della_regione_limitato | 2 |
| territorio_della_regione_limitato_dall | 2 |
| della_regione_limitato_dall_art | 2 |
| regione_limitato_dall_art_dello | 2 |
| limitato_dall_art_dello_statuto | 2 |
| non_supera_i_limiti_della | 2 |
| i_limiti_della_non_arbitrarietà | 2 |
| sosta_tecnica_limitatamente_al_tempo | 2 |
| tecnica_limitatamente_al_tempo_necessario | 2 |
| con_il_solo_limite_dell | 2 |
| art_dello_statuto_si_limita | 2 |
| dello_statuto_si_limita_a | 2 |
| perché_si_limita_ad_attribuire | 2 |
| si_limitano_a_individuare_l | 2 |
| limitano_a_individuare_l_àmbito | 2 |
| dalla_legge_agosto_n_limitatamente | 2 |
| legge_agosto_n_limitatamente_alle | 2 |
| agosto_n_limitatamente_alle_centrali | 2 |
| n_limitatamente_alle_centrali_elettriche | 2 |
| limitatamente_alle_centrali_elettriche_si | 2 |
| nella_parte_in_cui_limitando | 2 |
| n_del_si_limita_ad | 2 |
| n_del_si_limita_a | 2 |
| si_limita_ad_attribuire_alla | 2 |
| si_è_limitata_a_prorogare | 2 |
| solo_nei_limiti_in_cui | 2 |
| incidentale_è_limitato_alle_norme | 2 |
| delimitato_il_thema_decidendum_va | 2 |
| una_deroga_al_limite_alle | 2 |
| deroga_al_limite_alle_anticipazioni | 2 |
| al_limite_alle_anticipazioni_di | 2 |
| limite_alle_anticipazioni_di_tesoreria | 2 |
| prevede_con_riferimento_ai_limiti | 2 |
| cost_il_rimettente_si_limita | 2 |
| la_disposizione_censurata_non_limitando | 2 |
| disposizione_censurata_non_limitando_in | 2 |
| censurata_non_limitando_in_maniera | 2 |
| non_limitando_in_maniera_espressa | 2 |
| limitando_in_maniera_espressa_l | 2 |
| si_limita_a_richiamare_genericamente | 2 |
| limita_a_richiamare_genericamente_la | 2 |
| è_consentito_variare_nel_limite | 2 |
| consentito_variare_nel_limite_di | 2 |
| variare_nel_limite_di_un | 2 |
| nel_limite_di_un_punto | 2 |
| limite_di_un_punto_percentuale | 2 |
| il_solo_limite_della_manifesta | 2 |
| solo_limite_della_manifesta_irragionevolezza | 2 |
| limite_della_manifesta_irragionevolezza_o | 2 |
| quanto_di_competenza_nei_limiti | 2 |
| di_competenza_nei_limiti_stabiliti | 2 |
| competenza_nei_limiti_stabiliti_annualmente | 2 |
| quest_ultima_non_deve_limitarsi | 2 |
| ultima_non_deve_limitarsi_a | 2 |
| non_deve_limitarsi_a_fissare | 2 |
| deve_limitarsi_a_fissare_i | 2 |
| limitarsi_a_fissare_i_tetti | 2 |
| questione_deve_superare_i_limiti | 2 |
| deve_superare_i_limiti_al | 2 |
| superare_i_limiti_al_di | 2 |
| i_limiti_al_di_sotto | 2 |
| limiti_al_di_sotto_dei | 2 |
| il_ricorrente_si_è_limitato | 2 |
| economico_di_superare_il_limite | 2 |
| di_superare_il_limite_delle | 2 |
| superare_il_limite_delle_aliquote | 2 |
| il_limite_delle_aliquote_superiori | 2 |
| limite_delle_aliquote_superiori_fissate | 2 |
| consegue_che_entro_tali_limiti | 2 |
| che_entro_tali_limiti_le | 2 |
| entro_tali_limiti_le_province | 2 |
| tali_limiti_le_province_potranno | 2 |
| limiti_le_province_potranno_prevedere | 2 |
| le_condizioni_ed_i_limiti | 2 |
| i_limiti_delle_aliquote_superiori | 2 |
| condizioni_limiti_e_modalità_di | 2 |
| nazionale_se_effettuati_nei_limiti | 2 |
| se_effettuati_nei_limiti_di | 2 |
| effettuati_nei_limiti_di_quanto | 2 |
| nei_limiti_di_quanto_disposto | 2 |
| limiti_di_quanto_disposto_dall | 2 |
| e_deduzioni_nei_limiti_e | 2 |
| deduzioni_nei_limiti_e_secondo | 2 |
| anche_in_deroga_al_limite | 2 |
| in_deroga_al_limite_dell | 2 |
| deroga_al_limite_dell_autoconsumo | 2 |
| raggiunti_limiti_di_età_il | 2 |
| limiti_di_età_il_giorno | 2 |
| il_prelievo_è_ingiustificatamente_limitato | 2 |
| prelievo_è_ingiustificatamente_limitato_ai | 2 |
| è_ingiustificatamente_limitato_ai_soli | 2 |
| ingiustificatamente_limitato_ai_soli_dipendenti | 2 |
| limitato_ai_soli_dipendenti_pubblici | 2 |
| denunciato_ma_nella_ingiustificata_limitazione | 2 |
| ma_nella_ingiustificata_limitazione_della | 2 |
| nella_ingiustificata_limitazione_della_platea | 2 |
| funzione_di_generale_limite_per | 2 |
| di_generale_limite_per_l | 2 |
| generale_limite_per_l_applicazione | 2 |
| decreto_legge_n_del_limitatamente | 2 |
| legge_n_del_limitatamente_ai | 2 |
| in_quanto_si_limita_ad | 2 |
| disposizione_che_si_è_limitata | 2 |
| che_si_è_limitata_a | 2 |
| si_è_limitata_a_riaffermare | 2 |
| è_limitata_a_riaffermare_la | 2 |
| limitata_a_riaffermare_la_perdurante | 2 |
| inciso_fermi_restando_i_limiti | 2 |
| alle_limitazioni_previste_dalla_legislazione | 2 |
| il_rimettente_si_è_limitato | 2 |
| rimettente_si_è_limitato_ad | 2 |
| irragionevole_limitazione_della_platea_dei | 2 |
| superando_così_anche_il_limite | 2 |
| così_anche_il_limite_del | 2 |
| anche_il_limite_del_giudicato | 2 |
| il_limite_del_giudicato_endo | 2 |
| limite_del_giudicato_endo_fallimentare | 2 |
| anche_in_considerazione_della_limitazione | 2 |
| in_considerazione_della_limitazione_temporale | 2 |
| considerazione_della_limitazione_temporale_del | 2 |
| della_limitazione_temporale_del_sacrificio | 2 |
| limitazione_temporale_del_sacrificio_imposto | 2 |
| delle_vigenti_disposizioni_che_limitano | 2 |
| periodo_di_tempo_limitato_che | 2 |
| di_tempo_limitato_che_comprende | 2 |
| tempo_limitato_che_comprende_più | 2 |
| limitato_che_comprende_più_anni | 2 |
| limitatamente_alle_parole_a_maggioranza | 2 |
| del_limitatamente_alle_parole_con | 2 |
| limitatamente_alle_parole_con_deliberazione | 2 |
| del_considerato_in_diritto_limitatamente | 2 |
| considerato_in_diritto_limitatamente_alle | 2 |
| in_diritto_limitatamente_alle_parole | 2 |
| bis_si_applica_nei_limiti | 2 |
| si_applica_nei_limiti_ivi | 2 |
| applica_nei_limiti_ivi_previsti | 2 |
| nei_limiti_ivi_previsti_anche | 2 |
| limiti_ivi_previsti_anche_a | 2 |
| di_limitare_la_tutela_giurisdizionale | 2 |
| limitare_la_tutela_giurisdizionale_avverso | 2 |
| limitato_dei_sacrifici_richiesti_sentenza | 2 |
| limitatamente_all_aliquota_ordinaria_dell | 2 |
| ingiustificata_la_limitazione_al_solo | 2 |
| la_limitazione_al_solo_settore | 2 |
| limitazione_al_solo_settore_finanziario | 2 |
| limiti_imposti_al_legislatore_nazionale | 2 |
| essere_intesa_come_il_limite | 2 |
| intesa_come_il_limite_massimo | 2 |
| come_il_limite_massimo_di | 2 |
| il_limite_massimo_di_espansione | 2 |
| limite_massimo_di_espansione_della | 2 |
| n_del_si_limiterebbe_a | 2 |
| imposta_senza_limiti_di_tempo | 2 |
| territorio_nazionale_come_un_limite | 2 |
| nazionale_come_un_limite_alla | 2 |
| come_un_limite_alla_disciplina | 2 |
| un_limite_alla_disciplina_che | 2 |
| limite_alla_disciplina_che_le | 2 |
| infatti_non_si_è_limitata | 2 |
| si_è_limitata_a_trasferire | 2 |
| è_limitata_a_trasferire_alle | 2 |
| limitata_a_trasferire_alle_proprie | 2 |
| non_può_eludere_il_limite | 2 |
| può_eludere_il_limite_della | 2 |
| eludere_il_limite_della_ragionevolezza | 2 |
| il_limite_della_ragionevolezza_sentenza | 2 |
| limite_della_ragionevolezza_sentenza_n | 2 |
| opzioni_legislative_incontra_il_limite | 2 |
| legislative_incontra_il_limite_della | 2 |
| incontra_il_limite_della_manifesta | 2 |
| limite_della_manifesta_irragionevolezza_che | 2 |
| modi_dell_azione_amministrativa_limitativa | 2 |
| dell_azione_amministrativa_limitativa_della | 2 |
| azione_amministrativa_limitativa_della_sfera | 2 |
| amministrativa_limitativa_della_sfera_generale | 2 |
| limitativa_della_sfera_generale_di | 2 |
| criteri_e_i_limiti_volti | 2 |
| e_i_limiti_volti_a | 2 |
| i_limiti_volti_a_circoscrivere | 2 |
| limiti_volti_a_circoscrivere_la | 2 |
| la_coerenza_con_i_limiti | 2 |
| coerenza_con_i_limiti_della | 2 |
| con_i_limiti_della_pressione | 2 |
| i_limiti_della_pressione_fiscale | 2 |
| limiti_della_pressione_fiscale_complessivamente | 2 |
| si_è_limitata_a_richiamare | 2 |
| è_limitata_a_richiamare_genericamente | 2 |
| limitata_a_richiamare_genericamente_l | 2 |
| limitato_alle_questioni_relative_ai | 2 |
| tre_giudizi_come_sopra_delimitati | 2 |
| giudizi_come_sopra_delimitati_devono | 2 |
| come_sopra_delimitati_devono_essere | 2 |
| sopra_delimitati_devono_essere_riuniti | 2 |
| ricorso_n_del_limitatamente_al | 2 |
| al_giudizio_non_può_limitarsi | 2 |
| giudizio_non_può_limitarsi_a | 2 |
| non_può_limitarsi_a_indicare | 2 |
| limitarsi_a_indicare_le_norme | 2 |
| limitatamente_ai_commi_e_bis | 2 |
| locale_non_incontra_alcuna_limitazione | 2 |
| non_incontra_alcuna_limitazione_di | 2 |
| incontra_alcuna_limitazione_di_carattere | 2 |
| alcuna_limitazione_di_carattere_geografico | 2 |
| limitazione_di_carattere_geografico_spaziale | 2 |
| la_ricorrente_si_limita_a | 2 |
| la_limitazione_della_rivalutazione_monetaria | 2 |
| limitazione_della_rivalutazione_monetaria_dei | 2 |
| del_giudizio_con_conseguente_limitazione | 2 |
| giudizio_con_conseguente_limitazione_del | 2 |
| con_conseguente_limitazione_del_potere | 2 |
| conseguente_limitazione_del_potere_discrezionale | 2 |
| limitazione_del_potere_discrezionale_del | 2 |
| sia_limitata_ad_una_mera | 2 |
| limitata_ad_una_mera_scansione | 2 |
| limitato_alle_norme_e_ai | 2 |
| intervento_della_corte_deve_limitarsi | 2 |
| della_corte_deve_limitarsi_ad | 2 |
| corte_deve_limitarsi_ad_accertare | 2 |
| deve_limitarsi_ad_accertare_l | 2 |
| limitarsi_ad_accertare_l_esistenza | 2 |
| lgs_n_del_limitatamente_alle | 2 |
| di_disposizioni_retroattive_il_limite | 2 |
| disposizioni_retroattive_il_limite_costituzionale | 2 |
| retroattive_il_limite_costituzionale_della | 2 |
| il_limite_costituzionale_della_materia | 2 |
| limite_costituzionale_della_materia_penale | 2 |
| le_limitazioni_e_decurtazioni_imposte | 2 |
| limitazioni_e_decurtazioni_imposte_dalla | 2 |
| questione_il_superamento_del_limite | 2 |
| il_superamento_del_limite_di | 2 |
| superamento_del_limite_di_cui | 2 |
| del_limite_di_cui_al | 2 |
| limite_di_cui_al_citato | 2 |
| dei_limiti_di_ragionevolezza_e | 2 |
| contributiva_inoltre_prevedendo_un_limite | 2 |
| inoltre_prevedendo_un_limite_massimo | 2 |
| prevedendo_un_limite_massimo_alla | 2 |
| un_limite_massimo_alla_misura | 2 |
| limite_massimo_alla_misura_del | 2 |
| con_propria_deliberazione_nel_limite | 2 |
| propria_deliberazione_nel_limite_massimo | 2 |
| deliberazione_nel_limite_massimo_dello | 2 |
| nel_limite_massimo_dello_per | 2 |
| limite_massimo_dello_per_mille | 2 |
| n_del_sono_fondate_limitatamente | 2 |
| del_sono_fondate_limitatamente_alla | 2 |
| limitata_al_valore_effettivo_del | 2 |
| f_ermi_restando_i_limiti | 2 |
| ermi_restando_i_limiti_massimi | 2 |
| dei_tributi_erariali_nei_limiti | 2 |
| tributi_erariali_nei_limiti_segnati | 2 |
| erariali_nei_limiti_segnati_dai | 2 |
| delle_notificazioni_con_il_limite | 2 |
| notificazioni_con_il_limite_inderogabile | 2 |
| effetto_ad_rem_è_limitato | 2 |
| ad_rem_è_limitato_ad | 2 |
| rem_è_limitato_ad_un | 2 |
| è_limitato_ad_un_elenco | 2 |
| limitato_ad_un_elenco_analitico | 2 |
| il_vincolo_dei_limiti_massimi | 2 |
| vincolo_dei_limiti_massimi_di | 2 |
| dei_limiti_massimi_di_manovrabilità | 2 |
| entro_i_limiti_massimi_di | 2 |
| margine_di_autonoma_disciplina_limitato | 2 |
| di_autonoma_disciplina_limitato_dal | 2 |
| autonoma_disciplina_limitato_dal_vincolo | 2 |
| disciplina_limitato_dal_vincolo_unidirezionale | 2 |
| limitato_dal_vincolo_unidirezionale_di | 2 |
| di_non_superare_il_limite | 2 |
| non_superare_il_limite_massimo | 2 |
| superare_il_limite_massimo_di | 2 |
| nei_limiti_segnati_dai_princìpi | 2 |
| limiti_segnati_dai_princìpi_della | 2 |
| esercitata_nei_limiti_fissati_dal | 2 |
| nei_limiti_fissati_dal_legislatore | 2 |
| ordinanza_di_rimessione_si_limita | 2 |
| il_limite_delle_risorse_disponibili | 2 |
| su_una_limitata_platea_di | 2 |
| di_un_limite_ai_trattamenti | 2 |
| l_imposizione_di_un_limite | 2 |
| quale_possano_essere_posti_limiti | 2 |
| possano_essere_posti_limiti_alla | 2 |
| essere_posti_limiti_alla_libera | 2 |
| posti_limiti_alla_libera_circolazione | 2 |
| limiti_alla_libera_circolazione_delle | 2 |
| finalità_giustificative_dell_intervento_limitativo | 2 |
| delle_leggi_regionali_che_limitano | 2 |
| leggi_regionali_che_limitano_i | 2 |
| regionali_che_limitano_i_diritti | 2 |
| la_previsione_di_un_limite | 2 |
| e_quater_quest_ultimo_limitatamente | 2 |
| dal_limite_di_spesa_previsto | 2 |
| legge_dicembre_n_il_limite | 2 |
| dicembre_n_il_limite_retributivo | 2 |
| n_il_limite_retributivo_di | 2 |
| il_limite_retributivo_di_cui | 2 |
| non_rientrino_in_tale_limite | 2 |
| rientrino_in_tale_limite_con | 2 |
| in_tale_limite_con_una | 2 |
| l_a_disciplina_del_limite | 2 |
| a_disciplina_del_limite_massimo | 2 |
| disciplina_del_limite_massimo_sia | 2 |
| del_limite_massimo_sia_alle | 2 |
| limite_massimo_sia_alle_retribuzioni | 2 |
| un_contesto_di_risorse_limitate | 2 |
| contesto_di_risorse_limitate_che | 2 |
| di_risorse_limitate_che_devono | 2 |
| risorse_limitate_che_devono_essere | 2 |
| limitate_che_devono_essere_ripartite | 2 |
| limite_delle_risorse_disponibili_immanente | 2 |
| legislatore_escludendo_che_il_limite | 2 |
| escludendo_che_il_limite_massimo | 2 |
| che_il_limite_massimo_alle | 2 |
| il_limite_massimo_alle_retribuzioni | 2 |
| limite_massimo_alle_retribuzioni_dettato | 2 |
| dalla_previsione_di_un_limite | 2 |
| limite_massimo_alle_retribuzioni_e | 2 |
| scopo_di_porre_un_limite | 2 |
| fini_del_raggiungimento_del_limite | 2 |
| del_raggiungimento_del_limite_retributivo | 2 |
| raggiungimento_del_limite_retributivo_di | 2 |
| del_limite_retributivo_di_cui | 2 |
| alla_previsione_dei_limiti_di | 2 |
| previsione_dei_limiti_di_età | 2 |
| dei_limiti_di_età_e | 2 |
| bis_numero_cod_civ_limitatamente | 2 |
| numero_cod_civ_limitatamente_alla | 2 |
| cod_civ_limitatamente_alla_parola | 2 |
| civ_limitatamente_alla_parola_intellettuale | 2 |
| consumo_familiare_entro_i_limiti | 1 |
| familiare_entro_i_limiti_e | 1 |
| entro_i_limiti_e_con | 1 |
| i_limiti_e_con_le | 1 |
| contratto_non_fissa_il_limite | 1 |
| non_fissa_il_limite_massimo | 1 |
| fissa_il_limite_massimo_di | 1 |
| il_limite_massimo_di_questa | 1 |
| limite_massimo_di_questa_prestazione | 1 |
| contenere_l_indicazione_del_limite | 1 |
| contenga_l_indicazione_di_limiti | 1 |
| l_indicazione_di_limiti_che | 1 |
| indicazione_di_limiti_che_circoscrivano | 1 |
| di_limiti_che_circoscrivano_l | 1 |
| limiti_che_circoscrivano_l_esercizio | 1 |
| nel_loro_complesso_costituiscono_limiti | 1 |
| loro_complesso_costituiscono_limiti_e | 1 |
| complesso_costituiscono_limiti_e_garanzie | 1 |
| costituiscono_limiti_e_garanzie_sufficienti | 1 |
| limiti_e_garanzie_sufficienti_per | 1 |
| cui_si_discute_dei_limiti | 1 |
| si_discute_dei_limiti_della | 1 |
| discute_dei_limiti_della_competenza | 1 |
| dei_limiti_della_competenza_fra | 1 |
| limiti_della_competenza_fra_lo | 1 |
| sotto_qualsiasi_profilo_i_limiti | 1 |
| qualsiasi_profilo_i_limiti_posti | 1 |
| profilo_i_limiti_posti_alla | 1 |
| i_limiti_posti_alla_sua | 1 |
| limiti_posti_alla_sua_attività | 1 |
| oggetto_della_contestazione_nei_limiti | 1 |
| della_contestazione_nei_limiti_in | 1 |
| contestazione_nei_limiti_in_cui | 1 |
| limiti_in_cui_è_stata | 1 |
| e_in_quali_limiti_debba | 1 |
| in_quali_limiti_debba_riconoscersi | 1 |
3. Word embedding
3.1. Il grafico a barre riporta i 30 termini semanticamente più simili alla voce presenti all’interno del dftm_silver, ordinati per valore di similarità in ordine decrescente.
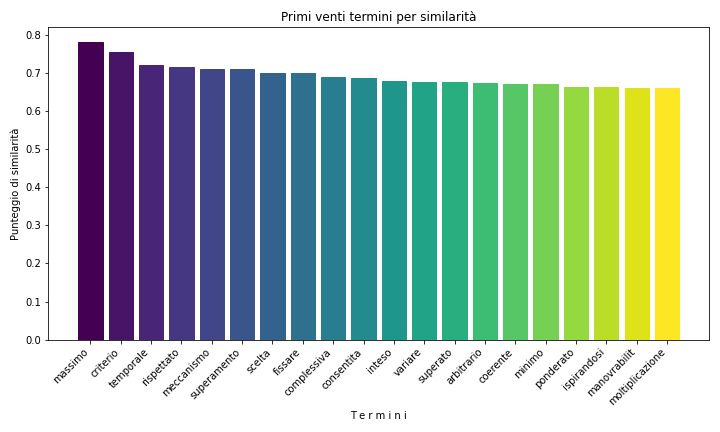
4. Statistiche descrittive
4.1. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di pronunce in cui compaiono la voce e i termini associati in relazione al df_term_glob, nonché il corrispondente numero di pronunce. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 1988 | 587 |
| 2007 | 345 |
| 2005 | 344 |
| 2008 | 343 |
| 2000 | 337 |
4.2. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di sentenze in cui compaiono la voce e i termini associati in relazione al dftm, nonché il corrispondente numero di sentenze. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 1988 | 284 |
| 1995 | 203 |
| 1993 | 196 |
| 2022 | 190 |
| 1994 | 187 |
4.3 La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di pronunce in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al df_term_glob, nonché il corrispondente numero di pronunce e la percentuale in relazione al numero totale di pronunce che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Giovanni Maria Flick | 269 | 2.01407607067984 |
| Francesco Greco | 265 | 1.98412698412698 |
| Vincenzo Caianello | 262 | 1.96166516921234 |
| Luigi Mengoni | 218 | 1.63222521713088 |
| Valerio Onida | 214 | 1.60227613057802 |
4.4. La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di sentenze in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al dftm, nonché il corrispondente numero di sentenze e la percentuale in relazione al numero totale di sentenze che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Antonio Baldassarre | 155 | 1.95583596214511 |
| Luigi Mengoni | 154 | 1.94321766561514 |
| Aldo Carosi | 134 | 1.69085173501577 |
| Ugo Spagnoli | 128 | 1.61514195583596 |
| Valerio Onida | 128 | 1.61514195583596 |
4.5 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.6. Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob in relazione alla sentenze (linea continua) e alle ordinanze (linea tratteggiata). Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.7 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di sentenze presenti in dftm. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.8. Se cliccate sul link trovate il grafico a barre interattivo del numero di pronunce che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al df_term_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle pronunce che compongono df_term_silver ed è divisa per colori in base al numero di pronunce che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.9 Se cliccate sul link trovate il grafico a barre interattivo del numero di sentenze che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al dftm_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle sentenze che compongono dftm_silver ed è divisa per colori in base al numero di sentenze che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5. Lessicometria
5.1. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in df_term_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.2. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in dftm_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.3. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle pronunce che formano df_term_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle pronunce che formano df_term_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate | frequenza | rank |
|---|---|---|
| limiti | 1784 | 75 |
| limite | 1117 | 175 |
| limita | 423 | 589 |
| limitatamente | 421 | 595 |
| limitata | 416 | 608 |
| limitazione | 351 | 731 |
| limitato | 314 | 846 |
| limitazioni | 172 | 1531 |
| limitandosi | 132 | 1911 |
| limitare | 110 | 2230 |
| limitano | 79 | 2846 |
| limiterebbe | 77 | 2916 |
| limitando | 58 | 3540 |
| limitarsi | 57 | 3583 |
| limitate | 51 | 3882 |
| limitati | 40 | 4498 |
| limitava | 19 | 6887 |
| limitativo | 17 | 7290 |
| limitativa | 16 | 7522 |
| limitative | 10 | 9526 |
| limitatezza | 9 | 9999 |
| limitativi | 9 | 9999 |
| limitino | 9 | 9999 |
| limitò | 8 | 10596 |
| limitarne | 6 | 12009 |
| limiterebbero | 6 | 12009 |
| limitandola | 5 | 13088 |
| limitatrici | 5 | 13088 |
| limitandolo | 4 | 14358 |
| limitandone | 3 | 16019 |
| limitanti | 3 | 16019 |
| limitavano | 3 | 16019 |
| limitante | 2 | 18540 |
| limitarli | 2 | 18540 |
| limitasse | 2 | 18540 |
| limitatissima | 2 | 18540 |
| limitabili | 1 | 22880 |
| limitamente | 1 | 22880 |
| limitarla | 1 | 22880 |
| limitassero | 1 | 22880 |
| limitatissime | 1 | 22880 |
| limitatissimo | 1 | 22880 |
| limitativamente | 1 | 22880 |
| limitatrice | 1 | 22880 |
5.4. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle sentenze che formano dftm_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle sentenze che formano dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate_motivaz | frequenza | rank |
|---|---|---|
| limiti | 990 | 47 |
| limite | 534 | 136 |
| limitata | 204 | 497 |
| limitatamente | 183 | 580 |
| limita | 176 | 609 |
| limitato | 162 | 672 |
| limitazione | 156 | 715 |
| limitazioni | 73 | 1534 |
| limitare | 51 | 2097 |
| limitandosi | 49 | 2162 |
| limitano | 41 | 2498 |
| limitarsi | 36 | 2771 |
| limitando | 27 | 3384 |
| limitate | 26 | 3465 |
| limiterebbe | 22 | 3879 |
| limitati | 19 | 4269 |
| limitava | 9 | 6447 |
| limitativo | 8 | 6861 |
| limitative | 7 | 7343 |
| limitativa | 6 | 7893 |
| limitativi | 5 | 8601 |
| limitatezza | 4 | 9538 |
| limitino | 4 | 9538 |
| limitò | 4 | 9538 |
| limitarli | 2 | 12514 |
| limitarne | 2 | 12514 |
| limitatrici | 2 | 12514 |
| limitavano | 2 | 12514 |
| limitamente | 1 | 15542 |
| limitandola | 1 | 15542 |
| limitante | 1 | 15542 |
| limitanti | 1 | 15542 |
| limitarla | 1 | 15542 |
| limitassero | 1 | 15542 |
| limitatissime | 1 | 15542 |
| limitatissimo | 1 | 15542 |
| limitatrice | 1 | 15542 |
| limiterebbero | 1 | 15542 |
5.5 Se cliccate sul link trovate il grafico a barre interattivo delle 50 pronunce con il maggior numero di parole uniche (o types) in df_term_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni pronuncia. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.6 Se cliccate sul link trovate il grafico a barre interattivo delle 50 sentenze con il maggior numero di parole uniche (o types) in dftm_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni sentenza. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.