Indice
Per una guida alla lettura clicca qui.
1. Concordanze 
1.1. La tabella  riporta le concordanze estratte dalle sentenze presenti nel subset dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| FileName | From | To | Pre | Keyword | Post |
|---|---|---|---|---|---|
| 1957-04.txt | 1744 | 1744 | l ente nazionale risi . l inosservanza dell obbligo di pagare il diritto di contratto è , poi , penalmente | sanzionata | . ai fini di valutare se le disposizioni dell art . 9 del citato decreto legge , che prevedono il |
| 1957-116.txt | 1360 | 1360 | con riferimento al caso in esame , alla violazione del principio della irretroattività delle leggi , occorre notare che la | sanzione | di radicale nullità degli avvisi di supplemento di imposta , contenuta nella legge impugnata , giova a quei contribuenti i |
| 1957-129.txt | 2150 | 2150 | finanziaria delle operazioni concluse e delle annotazioni iscritte nel libro dei soci ( art . 4 ) , nonché le | sanzioni | comminate per l inosservanza di questi obblighi ( art . 14 ) ; il divieto fatto alle società per azioni |
| 1957-41.txt | 757 | 757 | nella costituzione , un espressa comminatoria di cessazione del funzionamento delle giurisdizioni speciali . in difetto di una tale norma | sanzionatoria | , per sostenere l avvenuta soppressione delle giurisdizioni speciali esistenti , bisognerebbe dimostrare , per altra via , l esistenza |
| 1961-66.txt | 429 | 429 | dell autorità regionale all emissione di azioni al portatore , e un controllo sull attività delle imprese , con relative | sanzioni | , come l incameramento della cauzione e la revoca dell autorizzazione . a giudizio di questa corte , tale oggetto |
| 1961-66.txt | 1211 | 1211 | introduce , come si è innanzi rilevato , una particolare disciplina pubblicistica nell ordinamento delle società , e stabilisce apposite | sanzioni | , nello stesso momento in cui , derogando al decreto legge 25 ottobre 1941 , n . 1148 , convertito |
| 1961-66.txt | 1244 | 1244 | ottobre 1941 , n . 1148 , convertito nella legge 9 febbraio 1942 , n . 96 , deroga alle | sanzioni | penali ivi previste . d altra parte , anche se la legge in questione potesse farsi rientrare , quanto meno |
| 1963-81.txt | 82 | 82 | che fossero esatte le premesse poste nell ordinanza di rinvio , con l adozione da parte del legislatore di una | sanzione | penale a tutela dell adempimento di una obbligazione contrattuale privata , non potrebbe mai parlarsi di violazione dell invocato principio |
| 1963-81.txt | 122 | 122 | principio di eguaglianza , di cui all art . 3 della costituzione , che risulterebbe invece osservato , essendo la | sanzione | applicabile a tutti gli inadempienti del tipo previsto dalla norma sanzionatrice , la quale pertanto non porrebbe alcuna delle discriminazioni |
| 1963-81.txt | 133 | 133 | costituzione , che risulterebbe invece osservato , essendo la sanzione applicabile a tutti gli inadempienti del tipo previsto dalla norma | sanzionatrice | , la quale pertanto non porrebbe alcuna delle discriminazioni contro le quali si leva il precetto dell art . 3 |
| 1963-81.txt | 246 | 246 | r.a.i . t.v . , vede nella diversità di posizione degli uni e di quest ultima per l esistenza di | sanzioni | penali per le inadempienze solo a carico dei primi , una diversità di trattamento , che violerebbe appunto il principio |
| 1963-81.txt | 915 | 915 | dei rapporti economici fra concedente e concessionario , dalle modalità dei controlli tecnici ed economici sulle attività del concessionario alle | sanzioni | per le eventuali inadempienze , e rispondono quindi ai criteri ordinariamente adottati per la disciplina del rapporto di concessione di |
| 1964-100.txt | 1012 | 1012 | . non è stata denunciata l illegittimità degli artt . 79 e 80 della legge predetta nella parte in cui | sanzionano | , con l obbligo di pagare anche l imposta , l inosservanza dell onere previsto nell art . 77 per |
| 1964-100.txt | 1040 | 1040 | l imposta , l inosservanza dell onere previsto nell art . 77 per l esercizio dell azione giudiziaria . la | sanzione | è evidentemente una conseguenza dell imposizione dell onere di provare il pagamento della tassa , la dilazione o l esenzione |
| 1964-100.txt | 1076 | 1076 | la dilazione o l esenzione ; venuto meno questo onere agli effetti dell azione giudiziaria , viene meno la corrispondente | sanzione | , e pertanto gli articoli predetti debbono essere dichiarati illegittimi con riferimento ad essa , per quanto concerne l esperimento |
| 1964-30.txt | 1023 | 1023 | la responsabilità per le spese del processo penale non comporta , a differenza di quanto ritiene il pretore , una | sanzione | accessoria alla pena ; e perciò di questa non deve necessariamente seguire la sorte . accertato l illecito , rimane |
| 1964-91.txt | 289 | 289 | funzione spettante a quell amministrazione . nella legge in esame v e tanto riguardo all indipendenza del giudice che nessuna | sanzione | penale a carico di lui è prevista per il caso in cui omette di sospendere di provvedere sulle domande della |
| 1965-76.txt | 353 | 353 | . 4 , ultimo comma , della legge impugnata ) ; questa infatti non ha carattere penale , ma è | sanzione | amministrativa ed accessoria rispetto al debito d imposta . |
| 1966-80.txt | 203 | 203 | predette , e , conducendo al risultato di precludere o ostacolare gravemente l esperimento della tutela giurisdizionale , incorrono nella | sanzione | dell incostituzionalità ( sentenze 45 , 56 , 83 , 113 del 1963 ; 47 , 69 , 91 , |
| 1967-146.txt | 592 | 592 | g . e . riscossa all interno del paese ( art . 20 ) , ed è dotato di speciali | sanzioni | circoscritte nel capo iii della legge ( art . 33 segg . ) : quanto basta , insomma , perché |
| 1967-148.txt | 48 | 48 | legge 30 luglio 1959 , n . 559 , nella parte in cui esso escludeva l applicazione del condono delle | sanzioni | non penali relative a trasgressioni in materia di imposte dirette ove entro un anno dall entrata in vigore del provvedimento |
| 1967-148.txt | 555 | 555 | invocati a proposito di un caso in cui lo stato rinunzia ad una pretesa che , pur essendo di natura | sanzionatoria | , ha carattere meramente patrimoniale . né più decisivi appaiono i motivi relativi alla condotta dei contribuenti , sui quali |
| 1968-38.txt | 705 | 705 | come nella specie , di una conseguenza che , in ultima analisi , viene ad assumere il carattere di una | sanzione | patrimoniale nei confronti di chi , pur avendo ragione , non abbia percorso la via dei ricorsi amministrativi . |
| 1968-58.txt | 218 | 218 | pur essendo , al pari degli interessi moratori , accessoria al debito di imposta , è una vera e propria | sanzione | amministrativa ( sentenza di questa corte 6 luglio 1965 , n . 76 ; cfr . anche sentenza 21 giugno |
| 1968-58.txt | 502 | 502 | . giusta espressa riserva contenuta nelle leggi denunciate , per la mora sui tributi indiretti sono da applicare anche le | sanzioni | pecuniarie previste dalle singole leggi tributarie , tra le quali , per l imposta successoria , la sopratassa , di |
| 1968-84.txt | 64 | 64 | 26 luglio 1965 , n . 1074 , che ha attribuito alla regione le entrate ” derivanti dall applicazione di | sanzioni | pecuniarie amministrative e penali ” , rientrerebbe nel complesso delle competenze trasferite alla regione con tale decreto l applicazione di |
| 1968-84.txt | 85 | 85 | pecuniarie amministrative e penali ” , rientrerebbe nel complesso delle competenze trasferite alla regione con tale decreto l applicazione di | sanzioni | pecuniarie agli esattori delle imposte dirette . e poiché , a norma dell art . 8 dello stesso decreto , |
| 1968-84.txt | 135 | 135 | funzioni ad essa spettanti , degli organi periferici dello stato , l intendente di finanza , nell irrogare le dette | sanzioni | , porrebbe in essere atti amministrativi regionali . i ricorsi gerarchici contro di essi andrebbero quindi proposti all assessore regionale |
| 1968-84.txt | 353 | 353 | la questione fondamentale per la risoluzione del conflitto è se la devoluzione alla regione delle entrate derivanti dall applicazione di | sanzioni | pecuniarie implichi la legittimazione della regione stessa alla irrogazione delle sanzioni che a tali entrate danno luogo . ritiene la |
| 1968-84.txt | 364 | 364 | devoluzione alla regione delle entrate derivanti dall applicazione di sanzioni pecuniarie implichi la legittimazione della regione stessa alla irrogazione delle | sanzioni | che a tali entrate danno luogo . ritiene la corte che al quesito debba darsi risposta negativa . l assegnazione |
| 1968-84.txt | 622 | 622 | tratta di proventi derivanti dall esercizio di una potestà diversa dalla tributaria , e precisamente dall esercizio di un potere | sanzionatorio | , che , se ha per oggetto attività che si svolgono in materia tributaria , si distingue però dal potere |
| 1968-84.txt | 775 | 775 | materia trasferita non erano comprese quelle funzioni di sorveglianza sull esecuzione del rapporto esattoriale che danno luogo all applicazione di | sanzioni | amministrative , e in particolare alla irrogazione delle cosiddette pene pecuniarie , e che costituiscono un sistema , unitariamente disciplinato |
| 1968-84.txt | 831 | 831 | confuse . pertanto , si ritenne che alla regione non fossero state attribuite le funzioni relative all irrogazione delle dette | sanzioni | , non già per la ragione che non fossero state ancora trasferite le funzioni spettanti alla regione in materia tributaria |
| 1968-84.txt | 863 | 863 | trasferite le funzioni spettanti alla regione in materia tributaria , e neanche per la ragione che l applicazione di quelle | sanzioni | sia di esclusiva competenza dello stato ( questione rimasta al di fuori della pronuncia ) , ma perché esse sono |
| 1968-84.txt | 905 | 905 | sostanzialmente distinte da quelle che avevano formato oggetto di trasferimento . e ciò si deduceva dalla sostanziale diversità dell attività | sanzionatoria | e dell attività di riscossione , risalente alla distinzione tra potestà sanzionatoria e potestà tributaria ; dal diverso livello a |
| 1968-84.txt | 917 | 917 | ciò si deduceva dalla sostanziale diversità dell attività sanzionatoria e dell attività di riscossione , risalente alla distinzione tra potestà | sanzionatoria | e potestà tributaria ; dal diverso livello a cui si esplicano le predette attività ; dal carattere unitario dell ordinamento |
| 1968-84.txt | 940 | 940 | tributaria ; dal diverso livello a cui si esplicano le predette attività ; dal carattere unitario dell ordinamento delle attività | sanzionatorie | in materia fiscale , che costituisce un sistema organico , differenziato dall ordinamento dell imposizione e della esazione dei tributi |
| 1968-84.txt | 1026 | 1026 | n . 1074 del 1965 , che si è limitata ad assegnare alla regione le entrate derivanti dall applicazione di | sanzioni | pecuniarie . anche se , per ipotesi , il trasferimento alla regione del predetto potere sanzionatorio fosse consentito dall ordinamento |
| 1968-84.txt | 1042 | 1042 | derivanti dall applicazione di sanzioni pecuniarie . anche se , per ipotesi , il trasferimento alla regione del predetto potere | sanzionatorio | fosse consentito dall ordinamento generale , esso avrebbe richiesto una esplicita attribuzione , che non è compresa nell attribuzione dei |
| 1968-84.txt | 1136 | 1136 | 1963 ( che attribuiscono quei proventi allo stato ) alla affermazione che sia stato trasferito il potere di applicare le | sanzioni | , come vi è un salto logico nel passaggio dall affermazione che , col decreto n . 1074 del 1965 |
| 1968-84.txt | 1186 | 1186 | alla regione , all affermazione che sia di spettanza di questa , non il provento , ma l applicazione delle | sanzioni | . non può pertanto ritenersi che l esercizio del potere sanzionatorio , previsto e regolato dalla legge 7 gennaio 1929 |
| 1968-84.txt | 1197 | 1197 | , non il provento , ma l applicazione delle sanzioni . non può pertanto ritenersi che l esercizio del potere | sanzionatorio | , previsto e regolato dalla legge 7 gennaio 1929 , n . 4 , a cui si richiama l art |
| 1968-84.txt | 1288 | 1288 | rapporti tra stato e regione in materia finanziaria . ne consegue che l intendente di finanza , nell applicazione delle | sanzioni | , svolge una funzione statale non trasferita alla regione . è inoltre da tener presente che le funzioni esattoriali non |
| 1968-84.txt | 1591 | 1591 | questa ” spettante ” . le ragioni innanzi indicate escludono che tale sia l attività dell intendente nell applicazione delle | sanzioni | , in qualunque modo possa essere qualificata , non essendo passata alla regione la competenza relativa per effetto di una |
| 1968-84.txt | 1627 | 1627 | relativa per effetto di una norma che ha soltanto disposto l attribuzione alla regione delle entrate derivanti dall applicazione delle | sanzioni | stesse . si deve dunque concludere che , ferma restando la competenza della regione in materia di riscossione dei tributi |
| 1969-157.txt | 1815 | 1815 | soggetti . che , se poi , dalla inosservanza di tale legge possa derivare l assoggettamento del giudice a talune | sanzioni | , applicate da organi del potere esecutivo , quali sono gli uffici finanziari , ciò non implica che i giudici |
| 1970-114.txt | 284 | 284 | disciplinari , a valutare direttamente il comportamento del professionista e ad applicare eventualmente , a loro giudizio , la congrua | sanzione | , né sono chiamati a dichiarare la sospensione di diritto secondo gli artt . 42 e 43 della legge professionale |
| 1970-114.txt | 401 | 401 | dello speciale iter disciplinare , un notevole margine di giudizio , destinato al controllo se gli effetti costitutivi del provvedimento | sanzionatorio | siano stati conseguiti dal punto di vista della legittimità della procedura , con obbiettiva applicazione della legge . in questo |
| 1970-114.txt | 520 | 520 | senso che , mentre per la generalità dei cittadini il mancato pagamento di sei rate consecutive di imposte importa la | sanzione | della sola ammenda da lire mille a ventimila , viceversa per le categorie che esercitano attività professionali , previa iscrizione |
| 1970-114.txt | 913 | 913 | ) , è obbligato alla rigorosa osservanza di principi deontologici di dignità e di decoro , sotto la comminatoria di | sanzioni | , adeguate al caso . pertanto , trattandosi di due categorie di evasori fiscali , non paragonabili , per differente |
| 1970-114.txt | 969 | 969 | di vista soggettivo che da quello oggettivo , ne deriva che debba ritenersi spettare al legislatore la determinazione delle conseguenti | sanzioni | , da applicare rispettivamente nei due casi . unico limite a questo potere è dato dalla razionalità del sistema , |
| 1970-114.txt | 1082 | 1082 | estremo impulso ad adempiere onde ottenere la revoca del provvedimento ( art . 263 t.u . ) ed insieme di | sanzione | per la dimostrata resistenza ( durante il periodo non breve di un anno intero ) all obbligo primario di “ |
| 1970-114.txt | 1450 | 1450 | stessi gravi effetti personali e patrimoniali : ciò , mediante la sovrapposizione di una finalità intimidatrice preventiva , propria delle | sanzioni | penali , alla finalità esecutiva , propria del fallimento ordinario . si osserva , poi che nessuna giustificazione avrebbe il |
| 1970-114.txt | 1758 | 1758 | di situazioni , prospetta tuttavia , particolarmente , la questione sotto il profilo di una sproporzione di trattamento tra la | sanzione | riservata agli imprenditori commerciali e quella riservata ai comuni debitori di imposta : tanto più che per i primi è |
| 1970-114.txt | 1807 | 1807 | della condizione di accertata ” insolvenza ” . la corte osserva che nemmeno il trasferimento sul piano della misura delle | sanzioni | , giova a ritenere fondata la questione . come più volte ritenuto ( sentenze n . 25 del 1967 ; |
| 1970-114.txt | 1858 | 1858 | 1969 ) è affidata al legislatore la valutazione discrezionale delle singole condotte antigiuridiche al fine di farne derivare il trattamento | sanzionatorio | da applicare : il che , rapportato all art . 3 della costituzione , si risolve nella giustificazione della prevalenza |
| 1970-13.txt | 814 | 814 | soddisfacimento del pubblico interesse al quale innanzi si è accennato , non sono idonee a giustificare il permanere di effetti | sanzionatori | a carico del soggetto nei cui confronti e nei modi previsti dall ordinamento venga accertata l illegittimità del ruolo . |
| 1970-13.txt | 894 | 894 | del contribuente che allo sgravio non abbia diritto , ed esige una regolamentazione giuridica che tenga indenne l interessato dalle | sanzioni | che discendono dall inadempimento di un obbligo che illegittimamente gli era stato imposto . a questo proposito non ha alcuna |
| 1970-13.txt | 992 | 992 | a pretendere o a trattenere , per le rate scadute prima dello sgravio , quella indennità di mora che è | sanzionatoria | di un dovere di prestazione che era stato imposto fuori dei casi consentiti dalla legge . tale diritto non potrebbe |
| 1971-111.txt | 327 | 327 | agli uffici predetti dell evento successorio , sia pure accompagnata da ogni elemento idoneo all accertamento del tributo . la | sanzione | della sospensione del processo , con la quale si colpisce l inosservanza dell onere , non è sproporzionata al fine |
| 1971-111.txt | 440 | 440 | , sotto il profilo che l amministrazione finanziaria può accertare di ufficio il tributo e a sua protezione sono disposte | sanzioni | pecuniarie contro l inadempiente all obbligo imposto dalla legge fiscale ; e non vale nemmeno rilevare che l interesse dell |
| 1971-162.txt | 823 | 823 | automezzo , che di per se sola giustifica , senza violazione del principio di uguaglianza , anche la differenziazione delle | sanzioni | , nel caso di omissione di pagamento di detto tributo . ma anche da un altro punto di vista questa |
| 1971-162.txt | 947 | 947 | parte del detentore di apparecchio a domicilio ed una conseguente necessità , a prevenire siffatta evasione , di colpirla con | sanzioni | più gravi . |
| 1971-93.txt | 33 | 33 | settembre 1931 , n . 1608 ( approvazione del t.u . delle disposizioni riguardanti le dichiarazioni dei redditi e le | sanzioni | in materia di imposte dirette ) , prevedeva una particolare figura di reato ( frode fiscale ) riguardante il contribuente |
| 1972-65.txt | 660 | 660 | , sia ordinaria , ove si ritenga invece che incida su diritti perfetti . infine è bene chiarire che la | sanzione | penale preveduta dal denunziato art . 171 , lett . b , della legge n . 633 del 1941 colpisce |
| 1973-05.txt | 180 | 180 | ( emanato dal governo col citato decreto del 29 gennaio 1958 , n . 645 ) , che concerne le | sanzioni | per i casi di omessa o tardiva dichiarazione unica dei redditi , ai sensi del precedente art . 17 , |
| 1973-05.txt | 304 | 304 | da raddoppiarsi in caso di recidiva e da triplicarsi in caso di recidiva reiterata , ma non l aggravamento della | sanzione | precuniaria in proporzione della misura del tributo . 2 . la questione non è fondata . come esattamente osserva la |
| 1973-109.txt | 254 | 254 | , una sopratassa , non riducibile , pari a dodici volte l imposta annua evasa , ripristinando la misura della | sanzione | già stabilita dall art . 3 del r.d.l . 26 settembre 1935 , n . 1781 , convertito nella legge |
| 1973-109.txt | 308 | 308 | 17 del d.l.lgt . 5 aprile 1945 , n . 141 . vi è dunque una netta differenziazione quantitativa della | sanzione | , che per la fattispecie di cui è causa è pari alla metà della sopratassa prevista per l omessa o |
| 1973-109.txt | 357 | 357 | che ” i due trattamenti , anziché riflettere , come nella lex generalis , la profonda diversità qualitativa dei comportamenti | sanzionati | , esprimono una semplice graduazione quantitativa di uno stesso tipo di sanzione ” . anche nella legge del registro approvata |
| 1973-109.txt | 369 | 369 | generalis , la profonda diversità qualitativa dei comportamenti sanzionati , esprimono una semplice graduazione quantitativa di uno stesso tipo di | sanzione | ” . anche nella legge del registro approvata con r.d . 30 dicembre 1923 , n . 3269 , l |
| 1973-109.txt | 427 | 427 | e rispettivamente l art . 103 , con riguardo a fattispecie analoghe ma non identiche , comminavano entrambi la medesima | sanzione | della sopratassa , sia pure con misure diverse ; e d altra parte nessun principio richiede che le fattispecie dell |
| 1973-109.txt | 462 | 462 | principio richiede che le fattispecie dell omessa o tardiva denunzia e del ritardato pagamento dell imposta debbano essere oggetto di | sanzioni | di diversa natura , ben potendosi realizzare una congrua differenza di trattamento mediante la diversa misura della sopratassa . 3 |
| 1973-109.txt | 765 | 765 | ) . con tale nuovo regime , più vantaggioso per i contribuenti , sorgeva la necessità di prevedere una speciale | sanzione | per il caso di omesso o ritardato pagamento delle successive quote di imposta , ( mentre in base alla già |
| 1973-109.txt | 953 | 953 | delle successive quote annuali di imposta , ed occorreva quindi stimolare i contribuenti , con la minaccia di più grave | sanzione | per la omissione o il ritardo , all adempimento dell obbligo tributario anche negli anni successivi a quello di registrazione |
| 1973-109.txt | 1058 | 1058 | di determinare la sopratassa nella misura di sei volte l imposta . si deve aggiungere che la maggior severità delle | sanzioni | per l inosservanza delle norme fiscali relative ai contratti di locazione di immobili urbani , rispetto a quelle previste per |
| 1973-109.txt | 1159 | 1159 | dall art . 3 della costituzione anche sotto il profilo più generale del carattere ” irrazionalmente gravatorio ” che una | sanzione | pari al sestuplo dell obbligazione inadempiuta assumerebbe in rapporto alla disciplina ordinaria dell inadempimento delle obbligazioni , il quale “ |
| 1973-109.txt | 1410 | 1410 | , primo comma , della costituzione , ” nella misura in cui alla sopratassa debba attribuirsi , indipendentemente dalla finalità | sanzionatoria | e compulsoria , una intrinseca natura di accessorio dell imposta , come questa assolvente alla generale finalità propria dei tributi |
| 1973-109.txt | 1459 | 1459 | questione è priva di fondamento , perché la sopratassa , di cui non occorre approfondire qui la discussa natura di | sanzione | civile o amministrativa , pur essendo commisurata all imposta in misura generalmente fissa , che la distingue dalla pena pecuniaria |
| 1973-109.txt | 1487 | 1487 | all imposta in misura generalmente fissa , che la distingue dalla pena pecuniaria , ha tuttavia la tipica funzione di | sanzione | satisfattoria per la violazione delle obbligazioni tributarie , ossia di sanzione dello speciale illecito , costituito dalla inosservanza della legge |
| 1973-109.txt | 1498 | 1498 | pena pecuniaria , ha tuttavia la tipica funzione di sanzione satisfattoria per la violazione delle obbligazioni tributarie , ossia di | sanzione | dello speciale illecito , costituito dalla inosservanza della legge impositiva del tributo . anche per il carattere compulsivo e afflittivo |
| 1973-109.txt | 1531 | 1531 | . anche per il carattere compulsivo e afflittivo che si aggiunge alla funzione risarcitoria , la sopratassa è comunque una | sanzione | , per sua natura diversa e distinta dall obbligazione tributaria di cui colpisce l inadempimento ; né assolve , comunque |
| 1973-167.txt | 315 | 315 | avuto occasione di affermare , in relazione alle spese del processo penale , che le obbligazioni civili non costituiscono una | sanzione | accessoria della pena , di cui debbano seguire la sorte , bensì un effetto dell illecito , che è sufficiente |
| 1973-64.txt | 326 | 326 | 1124 del 1965 ) , la norma impugnata fa seguito e si riallaccia al precedente art . 50 che prevede | sanzioni | pecuniarie ( ammenda ) e , indipendentemente dal procedimento penale , prevede quote supplementari di premio a carico di coloro |
| 1973-64.txt | 561 | 561 | al datore di lavoro reiteratamente inadempiente , non sia necessario né decisivo estendere l esame al punto se trattisi di | sanzione | amministrativa in senso proprio , alla stessa stregua ed in analogia a quanto sotto altro verso ritenuto da questa corte |
| 1973-64.txt | 631 | 631 | situazione in esame , il giudizio deriva da considerazioni che prescindono in certo senso dal formale richiamo al concetto di | sanzioni | ed attengono alla natura e modalità del peculiare sistema dell assicurazione infortuni in forma mutualistica . trattasi di assicurazione obbligatoria |
| 1973-64.txt | 1514 | 1514 | finalità di preminente interesse generale in materia di infortunistica . si tratta qui di conseguenze giuridiche , a carattere indirettamente | sanzionatorio | , basate su fatti obiettivi e non adeguabili , nella loro valutazione pecuniaria , a rispettive posizioni contributive . |
| 1974-154.txt | 979 | 979 | soddisfazione della pretesa tributaria , sia anche in rapporto al conseguente esonero degli interessati dall alea di subire la temuta | sanzione | penale , nell eventualità di condanna irrevocabile . è superfluo aggiungere che la medesima alternativa si presenta costantemente anche nel |
| 1974-272.txt | 78 | 78 | , essendo la validità della licenza di caccia subordinata al pagamento della tassa , sono equiparati , ai fini delle | sanzioni | penali , sia chi caccia privo di licenza , sia chi non abbia provveduto ad effettuare il pagamento della tassa |
| 1974-272.txt | 409 | 409 | patente valida ma senza che si sia provveduto al pagamento della tassa annuale di concessione governativa , è punita con | sanzioni | meramente fiscali va ricordato che il legislatore è dotato di poteri discrezionali , e che nel caso in esame il |
| 1975-185.txt | 51 | 51 | , la questione di legittimità dell art . 6 della legge 23 dicembre 1966 , n . 1139 condono di | sanzioni | non aventi natura penale in materia tributaria che dispone la non ripetibilità dei tributi , dei diritti , delle maggiorazioni |
| 1975-185.txt | 754 | 754 | : una regolamentazione giuridica del rapporto pendente tra il contribuente e l amministrazione finanziaria che renda indenne l interessato dalle | sanzioni | conseguenti al mancato adempimento del quale la legge tributaria gli fa carico e che dirima , nel contempo , ogni |
| 1976-103.txt | 967 | 967 | specie essi siano , prospettato nella parte conclusiva dell ordinanza di rinvio . non solo le richiamate norme fiscali che | sanzionano | una assoluta parità di trattamento per tutti i giudizi in materia di pensioni , ma la stessa formulazione del primo |
| 1976-179.txt | 2903 | 2903 | tiene conto dei redditi della moglie stessa ai fini della omissione , incompletezza e infedeltà della dichiarazione e delle relative | sanzioni | penali e amministrative e delle maggiorazioni di imposta e degli interessi per ritardata iscrizione a ruolo , limitatamente alle quote |
| 1976-179.txt | 6430 | 6430 | della costituzione ; b ) il marito , tenuto a fare la dichiarazione unica dei redditi , sarebbe soggetto alle | sanzioni | penali e accessorie previste per i casi di omissione , incompletezza e infedeltà della dichiarazione ( dagli artt . 46 |
| 1976-221.txt | 1906 | 1906 | . alla stregua di tali disposizioni l art . 7 , come affermò la corte di cassazione , dette “ | sanzione | legislativa a tutti i provvedimenti precedenti , comunque emessi , con i quali era stato disposto il versamento dei sovraprezzi |
| 1977-63.txt | 354 | 354 | dell art . 3 cost . , per la ingiustificata introduzione dell onere di produrre l istanza e della connessa | sanzione | solo nei confronti dei contribuenti , senza porre invece alcun limite o requisito per la ulteriore procedibilità delle impugnazioni proposte |
| 1977-63.txt | 1940 | 1940 | disposizione che ha condizionato l ulteriore procedibilità dei ricorsi e delle impugnazioni pendenti alla iniziativa degli interessati . anche la | sanzione | dell estinzione del processo per inattività della parte istante non costituisce una novità in senso assoluto , essendo ben nota |
| 1979-30.txt | 478 | 478 | non vale a stimare irrazionali la mancata inserzione , nella fattispecie , della evasione tributaria , né il peso delle | sanzioni | , con cui l art . 15 colpisce i soggetti passivi del reato previsto ( in tali sensi , a |
| 1979-89.txt | 828 | 828 | diritto attribuito dalla costituzione non fosse stato snaturato . tali generali considerazioni , espresse in questione concernente il divieto penalmente | sanzionato | di affissione dei manifesti di propaganda elettorale fuori degli spazi stabiliti dal comune , furono ribadite con la sentenza n |
| 1980-119.txt | 282 | 282 | la disparità fra il trattamento del contribuente che definisce l accertamento usufruendo del condono ( inclusa l esenzione dalle eventuali | sanzioni | accessorie ) e quello del contribuente il quale , ad accertamento già definito dell obbligazione tributaria , contesti l obbligo |
| 1980-119.txt | 311 | 311 | , ad accertamento già definito dell obbligazione tributaria , contesti l obbligo delle prestazioni pecuniarie , previste come contenuto di | sanzioni | accessorie ( nella fattispecie soprattasse ) per ritardato pagamento dell imposta di registro . per la commissione di milano sarebbe |
| 1980-119.txt | 353 | 353 | trattare in modo diverso la pendenza relativa all accertamento del tributo ( inclusa nel condono ) e la controversia sulla | sanzione | accessoria ( esclusa dal beneficio ) : e ciò in ordine alla finalità del provvedimento di cui al decreto legge |
| 1980-119.txt | 568 | 568 | tributaria , non tocca l assoluta identità della soluzione accolta a proposito di pendenze e di controversie in ordine a | sanzioni | accessorie , quando l accertamento della obbligazione tributaria sia stato definito . a partire dal 1959 , i testi normativi |
| 1980-119.txt | 595 | 595 | obbligazione tributaria sia stato definito . a partire dal 1959 , i testi normativi sul condono in materia tributaria per | sanzioni | non aventi natura penale contengono una disposizione del seguente tenore : il condono ” non si applica inoltre per le |
| 1980-119.txt | 735 | 735 | adotta tacitamente la stessa soluzione , in quanto collega l abbandono da parte del fisco delle proprie pretese circa le | sanzioni | accessorie o all accertamento da definirsi di un imponibile o alla liquidazione o al pagamento di un imposta ( eccettuate |
| 1980-119.txt | 1014 | 1014 | che abbiano per oggetto l an e il quantum di una obbligazione tributaria e quelle che si riferiscano alle conseguenze | sanzionatorie | derivanti dalla infrazione di norme relative al tempestivo assolvimento dell obbligazione stessa . in realtà le ragioni avanzate dalla commissione |
| 1980-119.txt | 1180 | 1180 | ( sentenza n . 109 del 1973 ) , che nega l applicabilità alle prestazioni pecuniarie , previste a titolo | sanzionatorio | , del principio della capacità contributiva ex art . 53 , primo comma , cost . il tentativo della commissione |
| 1980-119.txt | 1226 | 1226 | sulla messa in ombra delle diversità che distinguono pendenze e controversie sul debito d imposta e pendenze e controversie sulle | sanzioni | accessorie : e più ancora fa leva su identità e analogie , che peraltro non appaiono decisive . certamente , |
| 1980-119.txt | 1477 | 1477 | imposta già definiti , in quanto , di regola , si fa valere l automaticità del meccanismo di applicazione delle | sanzioni | ( quando cioè non sia più possibile eccepire l insussistenza della stessa obbligazione tributaria , di carattere pregiudiziale rispetto all |
| 1980-141.txt | 1752 | 1752 | ma , se identici rimangono tempi e modalità di versamento delle somme corrispondenti all ammontare dei maggiori compensi e le | sanzioni | per l omesso , tardivo o incompleto versamento di dette somme alla tesoreria dello stato , tali somme sono numerate |
| 1980-141.txt | 4265 | 4265 | dovute dal 1 febbraio al 30 giugno 1977 ( art . 1 ) , e prevede , infine , le | sanzioni | a carico dei datori di lavoro in caso di omesso e incompleto versamento ( art . 2 ) . 5 |
| 1980-96.txt | 286 | 286 | come precisato da questa corte con la sentenza n . 32 del 1976 ) dai condoni in materia tributaria per | sanzioni | di natura non penale disposti con d.lgs . 31 gennaio 1948 , n . 109 , legge 30 luglio 1959 |
| 1980-96.txt | 413 | 413 | e a differenza di quanto era preveduto negli atti di condono sopra menzionati ) non si condiziona l abbandono delle | sanzioni | alla definizione , in regime ordinario , dei redditi imponibili e dei debiti d imposta , definizione da conseguirsi mediante |
| 1981-33.txt | 394 | 394 | . . . mediante il pagamento del 50 % dell imposta richiesta ” ; nel comma terzo la disapplicazione delle | sanzioni | pecuniarie è subordinata al ” versamento ” dei tributi dovuti ; e , infine , nel comma quarto , la |
| 1981-33.txt | 632 | 632 | del provvedimento , per il quale , a differenza dei precedenti , si ricollegano sicuri benefici conseguenziali ( condono di | sanzioni | pecuniarie ) ad una definizione della controversia che , includendo pagamenti o versamenti di somme rigidamente prefissate in base a |
| 1982-121.txt | 344 | 344 | costituzione perché il mancato calcolo delle spese incrementative , conseguente alla mancata tempestiva documentazione di esse , potrebbe costituire una | sanzione | tributaria più pesante di quella che conseguirebbe alla ritardata denuncia del trasferimento . 2 . la questione non è fondata |
| 1982-121.txt | 568 | 568 | il mancato rispetto dei termini per la registrazione dell atto da parte del notaio rogante , con le conseguenti ulteriori | sanzioni | , il diverso pregiudizio che in fatto potrebbe derivare al contribuente nelle due ipotizzabili situazioni non assumerebbe rilievo costituzionale . |
| 1982-121.txt | 606 | 606 | rilievo costituzionale . e ciò anche a prescindere dalla considerazione che nel caso della mancata tempestiva dichiarazione si tratterebbe di | sanzioni | conseguenti alla violazione di obblighi del contribuente e del notaio , mentre nel caso di dichiarazione non accompagnata dalla prescritta |
| 1982-243.txt | 1385 | 1385 | , mentre ” la previsione di una così severa e rigida ipotesi di decadenza a carico del contribuente e la | sanzione | comminata dalla estinzione del rapporto tributario abbisognavano . . . di un accenno , anche generico , in ordine alla |
| 1982-243.txt | 1843 | 1843 | ” per contrasto con l art . 3 della costituzione nella parte in cui commina . . . la stessa | sanzione | per l omessa presentazione dell istanza di trattazione del ricorso sia per il contribuente assistito da difensore tecnico , sia |
| 1982-243.txt | 1914 | 1914 | poter presentare come profilo nuovo della questione la violazione del principio di eguaglianza che deriverebbe dall aver previsto la medesima | sanzione | di estinzione del processo tributario per mancata presentazione della istanza di trattazione , sia a carico del contribuente assistito da |
| 1982-26.txt | 343 | 343 | decreto legge n . 12 del 1977 , nonché a regolare le modalità di riscossione e i relativi controlli e | sanzioni | , precisando altresì che , nel determinare la destinazione delle predette somme ” sarà osservato il criterio , secondo indicazioni |
| 1982-89.txt | 1764 | 1764 | n . 2 , convertito nella legge 19 giugno 1940 , n . 762 ) richiamava per l applicazione delle | sanzioni | di carattere penale la legge n . 4 del 1929 , cioè , non trattandosi di imposta diretta , dava |
| 1983-247.txt | 1061 | 1061 | l art . 61 del decreto medesimo regola i ricorsi ” contro gli atti di accertamento e di irrogazione delle | sanzioni | secondo le disposizioni relative al contenzioso tributario di cui al decreto del presidente della repubblica 26 ottobre 1972 , n |
| 1983-310.txt | 23 | 23 | diritto : 1 . le questioni sollevate con le dodici ordinanze delle varie commissioni tributarie hanno tutte ad oggetto le | sanzioni | previste dal d.p.r . 29 settembre 1973 , n . 600 , per le violazioni relative alla dichiarazione dei sostituti |
| 1983-310.txt | 131 | 131 | costituzione , dell art . 46 del d.p . r . n . 600 del 1973 , che commina le | sanzioni | per i casi di omissione , incompletezza ed infedeltà della dichiarazione dei redditi , e dell art . 10 della |
| 1983-310.txt | 270 | 270 | il sospetto di illegittimità costituzionale risulta esteso non solo all art . 47 dello stesso decreto , che commina le | sanzioni | per le violazioni relative alla dichiarazione dei sostituti d imposta , ma anche al successivo art . 55 , che |
| 1983-310.txt | 548 | 548 | del d.p.r . n . 600 del 1973 , che prevede appunto negli artt . da 46 a 57 le | sanzioni | per tutte le infrazioni contemplate nello stesso decreto , senza indicare per quale di tali sanzioni si controverta nella fattispecie |
| 1983-310.txt | 564 | 564 | 46 a 57 le sanzioni per tutte le infrazioni contemplate nello stesso decreto , senza indicare per quale di tali | sanzioni | si controverta nella fattispecie . va , dunque , dichiarata la inammissibilità anche di tale questione , per carenza di |
| 1983-310.txt | 818 | 818 | dell art . 76 della costituzione , nel conferire al governo delega legislativa in una materia , come quella delle | sanzioni | per gl illeciti tributari , non estranea al principio della riserva di legge di cui all art . 23 della |
| 1983-310.txt | 911 | 911 | . altri giudici a quibus ritengono , invece , che lo stesso art . 47 , nella parte in cui | sanziona | la omessa dichiarazione del sostituto d imposta con pena pecuniaria da due a quattro volte l importo delle ritenute dovute |
| 1983-310.txt | 963 | 963 | artt . 76 e 77 , nonché l art . 3 della costituzione , atteso che , assoggettando alla medesima | sanzione | la fattispecie suddetta e quella in cui all omessa dichiarazione si accompagni l intento di evadere il tributo , si |
| 1983-310.txt | 1006 | 1006 | contrasto con l art . 10 , n . 11 , della suindicata legge di delega , che vuole le | sanzioni | tributarie commisurate alla effettiva gravità delle violazioni colpite , sia con il principio di eguaglianza , il quale vieta che |
| 1983-310.txt | 1839 | 1839 | in luogo di quelle omesse ” . dispone poi l ottavo comma del citato art . 2 ter che le | sanzioni | amministrative previste dal titolo v del d.p.r . n . 600 del 1973 ( tra le quali rientrano quelle previste |
| 1985-109.txt | 151 | 151 | riforma tributaria nonché del titolo terzo del d.p.r . 26 ottobre 1972 , n . 633 ( che determina le | sanzioni | per le varie violazioni alla disciplina della imposta sul valore aggiunto ) . la rilevanza della questione stava in ciò |
| 1985-109.txt | 194 | 194 | come testualmente si legge nell ordinanza di rimessione , ” a seguito delle varie violazioni contestate sono state applicate numerose | sanzioni | pecuniarie non accettate dal ricorrente onde la necessità di risolvere le questioni attinenti alla legittimità costituzionale della norma che prevede |
| 1985-109.txt | 216 | 216 | non accettate dal ricorrente onde la necessità di risolvere le questioni attinenti alla legittimità costituzionale della norma che prevede le | sanzioni | in materia di violazioni iva ” . secondo la commissione , che accoglieva l istanza del ricorrente , l illegittimità |
| 1985-109.txt | 350 | 350 | munendo l organo delegato di ” un potere di ricerca in bianco ” , ha consentito la previsione di “ | sanzioni | differenziate , che , a volte , appaiono incoerenti , o eccessivamente pesanti , e prive della necessaria duttilità nella |
| 1985-109.txt | 393 | 393 | ” ; ma che non si poteva prevedere , come ha fatto la legge delega , il ” perfezionamento delle | sanzioni | amministrative e penali ” , di fronte ad una totale innovazione del sistema tributario , quale è quella disegnata nella |
| 1985-109.txt | 465 | 465 | legge delega ; eccepisce l irrilevanza della questione , prospettata soltanto nella motivazione della ordinanza , della eccessiva severità delle | sanzioni | penali in confronto di quelle previste per le evasioni di altri tributi , poiché nella specie non erano in discussione |
| 1985-109.txt | 486 | 486 | penali in confronto di quelle previste per le evasioni di altri tributi , poiché nella specie non erano in discussione | sanzioni | penali , ma solo amministrative ( né del resto avrebbe potuto la commissione tributaria applicare sanzioni penali ) ; rileva |
| 1985-109.txt | 502 | 502 | non erano in discussione sanzioni penali , ma solo amministrative ( né del resto avrebbe potuto la commissione tributaria applicare | sanzioni | penali ) ; rileva che taluna delle sanzioni previste nel decreto delegato corrisponde pressoché testualmente alla previsione della legge delega |
| 1985-109.txt | 510 | 510 | solo amministrative ( né del resto avrebbe potuto la commissione tributaria applicare sanzioni penali ) ; rileva che taluna delle | sanzioni | previste nel decreto delegato corrisponde pressoché testualmente alla previsione della legge delega . 3 . la corte non ritiene di |
| 1985-109.txt | 559 | 559 | dei suoi vari profili , rilevando che il giudice a quo era chiamato a decidere dell applicazione o meno delle | sanzioni | amministrative previste nel titolo terzo del d.p.r . n . 633 del 1972 , per violazioni delle disposizioni sull iva |
| 1985-109.txt | 713 | 713 | allorché non sia intervenuto accertamento definitivo , a presentare dichiarazione integrativa , e quando questa corrisponda al dovuto , le | sanzioni | amministrative previste nel titolo iii del d.p.r . 26 ottobre 1972 , n . 633 , nonché gli interessi di |
| 1985-109.txt | 790 | 790 | le dichiarazioni integrative ) . pertanto , essendo in discussione non il debito d imposta , ma l applicazione delle | sanzioni | per il suo mancato versamento , e potendo l autore delle infrazioni , in virtù della normativa sopravvenuta , sottrarsi |
| 1985-109.txt | 818 | 818 | potendo l autore delle infrazioni , in virtù della normativa sopravvenuta , sottrarsi , pendente il giudizio , alle previste | sanzioni | contro le quali aveva fatto ricorso , spetta al giudice a quo , al quale vanno restituiti gli atti , |
| 1985-109.txt | 1000 | 1000 | che la società sitel , ricorrente contro l ufficio iva , non si fosse avvalsa della facoltà di sottrarsi alle | sanzioni | con la dichiarazione integrativa . la commissione di genova rileva una violazione dell art . 3 cost . derivante dal |
| 1985-109.txt | 1049 | 1049 | tra ” adempimento spontaneo tardivo ” e ” omissione rilevata d ufficio ” , ” parifica ( irrazionalmente ) nella | sanzione | due situazioni nettamente diverse , quali l adempimento spontaneo dell obbligo fiscale , pur in sensibile ritardo rispetto alla scadenza |
| 1985-109.txt | 1182 | 1182 | alla possibilità di far valere tempestivamente la propria innocenza , ma anche alla possibilità di ottenere una migliore commisurazione delle | sanzioni | alla entità oggettiva e soggettiva delle infrazioni stesse ” . 5 . tale essendo la doglianza della commissione rimettente ( |
| 1985-109.txt | 1404 | 1404 | esame della commissione rimettente , non aveva alcuna rilevanza imputare alla normativa denunciata la impossibilità di evitare o limitare le | sanzioni | mediante il pagamento volontario della imposta prima della contestazione dell infrazione , poiché tale contestazione relativa , come si esprime |
| 1985-112.txt | 462 | 462 | e l art . 95 del d.p.r . n . 602 , sempre del 29 settembre 1973 , pone una | sanzione | a carico del debitore della rendita che non effettui la prescritta ritenuta alla fonte . questo complesso di norme imperative |
| 1985-121.txt | 574 | 574 | la sua stessa intitolazione , quale ” disciplina generale repressiva delle violazioni finanziarie ” , contiene , nei suoi scopi | sanzionatori | , due ben distinte connotazioni organiche : le une che hanno carattere strettamente penale ; le altre che hanno carattere |
| 1985-121.txt | 625 | 625 | ministro delle finanze al relativo progetto , presentato alla camera addì 22 novembre 1928 ) . orbene , per le | sanzioni | ” amministrative ” e che qui interessano il sistema della legge del 1929 è venuto , nel tempo , a |
| 1985-121.txt | 1158 | 1158 | negli scopi di omogeneità e di razionalità son venute a palesarsi ratione materiae , per la diversa ma pur organica | sanzionabilità | a carattere amministrativo ( e quindi anche per i relativi rimedi ) , la norma de qua non poteva non |
| 1986-111.txt | 124 | 124 | legislatore delegato era stato assegnato un compito ben preciso : e , cioè , quello di adeguare la disciplina delle | sanzioni | tributarie già esistenti , e predeterminate dalla legge , alle riforme che la stessa legge delega prevedeva . tale compito |
| 1986-111.txt | 152 | 152 | legge , alle riforme che la stessa legge delega prevedeva . tale compito doveva essere svolto perfezionando il sistema delle | sanzioni | attraverso una migliore commisurazione delle sanzioni stesse alla effettiva entità oggettiva e soggettiva delle violazioni . sono , dunque , |
| 1986-111.txt | 158 | 158 | stessa legge delega prevedeva . tale compito doveva essere svolto perfezionando il sistema delle sanzioni attraverso una migliore commisurazione delle | sanzioni | stesse alla effettiva entità oggettiva e soggettiva delle violazioni . sono , dunque , le nuove norme tributarie a disporre |
| 1986-111.txt | 233 | 233 | , è il sistema tributario vigente , e quindi ancora una volta la legge non delegata , a prevedere le | sanzioni | amministrative dirette , che il legislatore delegato può comminare per la inosservanza di quei precetti . né la discrezionalità del |
| 1986-111.txt | 261 | 261 | può comminare per la inosservanza di quei precetti . né la discrezionalità del legislatore delegato nella scelta dei precetti da | sanzionare | e delle sanzioni da adottare è senza limiti , posto che il delegante l ha espressamente subordinata alla necessità di |
| 1986-111.txt | 264 | 264 | la inosservanza di quei precetti . né la discrezionalità del legislatore delegato nella scelta dei precetti da sanzionare e delle | sanzioni | da adottare è senza limiti , posto che il delegante l ha espressamente subordinata alla necessità di commisurare e graduare |
| 1986-111.txt | 323 | 323 | da rendere possibile al potere delegato di adeguare la disciplina della situazione preesistente alla riforma , perfezionando il sistema delle | sanzioni | , così come la delega prescrive . ed è appena il caso di osservare che la corte intende riferirsi alle |
| 1986-111.txt | 344 | 344 | , così come la delega prescrive . ed è appena il caso di osservare che la corte intende riferirsi alle | sanzioni | amministrative , essendo esclusa dai limiti di rilevanza della questione proposta ogni considerazione concernente le sanzioni penali . così come |
| 1986-111.txt | 360 | 360 | corte intende riferirsi alle sanzioni amministrative , essendo esclusa dai limiti di rilevanza della questione proposta ogni considerazione concernente le | sanzioni | penali . così come , peraltro , appare evidente che l impugnazione dell art . 43 d.p.r . 26 ottobre |
| 1986-116.txt | 399 | 399 | / 1929 , in quanto consente di determinare , con effetti estintivi della sola pena pecuniaria , il mero aspetto | sanzionatorio | delle violazioni , escludendosi , per intanto , il contestuale pagamento del tributo , così come richiesto invece dalla legge |
| 1986-116.txt | 768 | 768 | ratio di legge , ostativa comunque , ricorrendo la certezza documentale ai fini del versamento in termini , alle irrogande | sanzioni | pecuniarie . il che comporta , indubbiamente la collocazione paritaria delle varie situazioni , per gli scopi di cui è |
| 1986-128.txt | 182 | 182 | delegati , infatti che , per il detto rapporto con la legge delega , sono stati impugnati , riguardano esclusivamente | sanzioni | amministrative pecuniarie . analoga questione propone anche la commissione tributaria di belluno . tutto ciò precisato , deve dirsi che |
| 1986-128.txt | 248 | 248 | addirittura definita ” in bianco ” perché attribuirebbe al potere delegato ” un illimitato potere di scelta dei tipi di | sanzione | utilizzabili per punire gli illeciti , e di classificazione dei fatti cui estende l applicazione ” : e ciò , |
| 1986-128.txt | 342 | 342 | , infatti , ha assegnato al potere delegato un compito ben preciso , consistente nell adeguazione della preesistente disciplina delle | sanzioni | tributarie alla riforma che la legge delega prefigurava . ma non è vero che nella scelta dei precetti da sanzionare |
| 1986-128.txt | 362 | 362 | sanzioni tributarie alla riforma che la legge delega prefigurava . ma non è vero che nella scelta dei precetti da | sanzionare | e in quella delle sanzioni da adottare il legislatore delegante non abbia indicato criteri e non abbia posto limiti al |
| 1986-128.txt | 367 | 367 | la legge delega prefigurava . ma non è vero che nella scelta dei precetti da sanzionare e in quella delle | sanzioni | da adottare il legislatore delegante non abbia indicato criteri e non abbia posto limiti al governo . quelle scelte , |
| 1986-128.txt | 409 | 409 | , restano subordinate ad un preciso criterio indicato nella delega : quello , cioè , di commisurare e graduare le | sanzioni | alla entità delle violazioni , al fine di adeguare alla riforma la disciplina della situazione preesistente ; e ciò nella |
| 1986-128.txt | 436 | 436 | fine di adeguare alla riforma la disciplina della situazione preesistente ; e ciò nella prospettiva di un perfezionamento del sistema | sanzionatorio | . costretto , pertanto , fra scelte obbligate su oggetti predeterminati e precisi criteri di scelta , non si può |
| 1986-128.txt | 680 | 680 | 770 , nonostante fossero state effettuate le ritenute , tuttavia regolarmente versate all erario . sostengono i remittenti che le | sanzioni | previste per siffatte situazioni violerebbero i criteri dettati dal citato articolo della legge delega perché , lungi dal commisurare le |
| 1986-128.txt | 701 | 701 | previste per siffatte situazioni violerebbero i criteri dettati dal citato articolo della legge delega perché , lungi dal commisurare le | sanzioni | stesse alla effettiva entità oggettiva e soggettiva delle violazioni , il legislatore delegato avrebbe comminato una non diversificata sanzione tanto |
| 1986-128.txt | 720 | 720 | le sanzioni stesse alla effettiva entità oggettiva e soggettiva delle violazioni , il legislatore delegato avrebbe comminato una non diversificata | sanzione | tanto per il caso in esame quanto per quello in cui la ritenuta d acconto non fosse stata effettuata o |
| 1986-212.txt | 1297 | 1297 | di accertamento prescritte nel d.p.k . 29 settembre 1973 n . 600 e il numero sempre crescente delle infrazioni penalmente | sanzionate | dimostrano chiaramente come l ordinamento tenda a rendere di generale conoscenza la concreta applicazione della disciplina tributaria . né può |
| 1987-205.txt | 1377 | 1377 | la corte di cassazione , costituisce un accessorio naturale del tributo : la sua funzione non è quella di una | sanzione | dell inadempimento nei termini come vorrebbe l avvocatura dello stato ma piuttosto quella di un risarcimento del danno causato dal |
| 1987-283.txt | 1014 | 1014 | induttivo era di regola correlato con gravi inadempienze del contribuente , configurandosi , in tal guisa , piuttosto con profilo | sanzionatorio | . ma col tempo si è fatta strada la consapevolezza che tanto gli accertamenti analitici che quelli sintetici intesi a |
| 1988-207.txt | 282 | 282 | le proprie ragioni nel procedimento tributario ( che gli è consentito intentare allorquando gli sarà notificato l atto relativo alla | sanzione | ) e il suo ricorso può investire sia la sanzione irrogata , sia i presupposti di fatto in base ai |
| 1988-207.txt | 292 | 292 | consentito intentare allorquando gli sarà notificato l atto relativo alla sanzione ) e il suo ricorso può investire sia la | sanzione | irrogata , sia i presupposti di fatto in base ai quali è stata applicata ( cfr . sent . n |
| 1988-207.txt | 377 | 377 | agosto 1982 , n . 516 ( c.d . condono tributario ) , nella parte in cui dispone che le | sanzioni | amministrative previste dal titolo terzo del d.p.r . n . 633 / 72 non si applicano nei casi in cui |
| 1988-207.txt | 466 | 466 | casi in cui vi è ancora possibilità di contestazione circa la debenza dell imposta e non soltanto in merito alla | sanzione | : possibilità questa che non si verifica per il cessionario , secondo il giudice a quo , in quanto al |
| 1988-207.txt | 501 | 501 | a quo , in quanto al responsabile solidale viene notificato soltanto stralcio dell avviso di rettifica e di irrogazione delle | sanzioni | , allorché il relativo provvedimento è ormai divenuto definitivo per mancata opposizione da parte del responsabile principale . anche tale |
| 1988-207.txt | 596 | 596 | considerazioni sopra svolte in merito alla possibilità per il cessionario , cui venga notificato il solo avviso di irrogazione della | sanzione | , di tutelare pienamente la sua posizione , valgono , per la medesima ratio , in tema di condono , |
| 1988-207.txt | 749 | 749 | allo invocato parametro costituzionale opera esclusivamente nei confronti delle pene vere e proprie e non ha alcuna attinenza con le | sanzioni | di altra natura ( da ult . ord . n . 502 / 87 ) . 5 . resta da |
| 1988-207.txt | 973 | 973 | tra i coobbligati senza una razionale giustificazione e la denunciata disparità in tema di fruibilità del beneficio della riduzione della | sanzione | non appare giustificata da alcuna ratio . in particolare , non è condivisibile la tesi dell avvocatura dello stato , |
| 1988-209.txt | 170 | 170 | quanto sussisterebbe un irragionevole disparità di regime tra la suddetta penale , che non può esser ridotta , e le | sanzioni | pecuniarie di diritto tributario o le clausola penale di diritto civile , ambedue riducibili . 2 . 1 . la |
| 1988-209.txt | 311 | 311 | omogeneità necessario per l instaurazione di un giudizio di ragionevolezza tra la penale di cui alla disposizione impugnata e le | sanzioni | pecuniarie di diritto tributario . di ciò non può dubitarsi per il semplice fatto che , come ha già affermato |
| 1988-209.txt | 411 | 411 | impedisce di instaurare una comparazione , sempre ai fini del giudizio di ragionevolezza , tra l impugnata penale e le | sanzioni | pecuniarie di diritto tributario . mentre per queste ultime l art . 15 della legge n . 4 del 1929 |
| 1988-209.txt | 1010 | 1010 | materiali ” . anche sotto tale profilo non appare irragionevole che il legislatore , nel suo discrezionale apprezzamento , preveda | sanzioni | più lievi per l omissione del versamento ove questo sia dovuto a un comportamento colposo , quale un errore materiale |
| 1988-219.txt | 380 | 380 | dell art . 53 , primo comma , cost . , giacché il detto obbligo in sostanza avrebbe scopi prevalentemente | sanzionatori | , e prescinderebbe quindi dalla capacità contributiva prescritta dall indicata norma costituzionale per tutte le imposizioni fiscali . la questione |
| 1989-247.txt | 2717 | 2717 | alto grado possibile di conformità al fondamentale principio d uguaglianza ( evitando l irragionevole disparità di trattamento , consistente nel | sanzionare | lo stesso comportamento , l infedele dichiarazione , come semplice contravvenzione oblazionabile quando ha ad oggetto redditi non soggetti ad |
| 1989-247.txt | 3963 | 3963 | offensivo del fatto e che da esso il legislatore poteva addirittura prescindere , in linea di principio , limitandosi a | sanzionare | la condotta simulatoria o dissimulatoria risoltasi nell alterazione del risultato della dichiarazione . va ancora aggiunto che l interesse alla |
| 1989-247.txt | 4286 | 4286 | sufficienti per tracciare il confine tra la sfera del lecito e quella dell illecito e per giustificare il ricorso alla | sanzione | criminale . la previsione normativa deve essere , pertanto , espressa e resa in forma determinata , per assicurare , |
| 1989-247.txt | 4411 | 4411 | fungono , in pratica , come si è più volte notato , da ” filtro selettivo ” nel ricorso alla | sanzione | criminale per fatti pur ” meritevoli di pena ” ; ma , non concorrendo a definire il discrimine fra lecito |
| 1989-82.txt | 59 | 59 | costituzionale del d.p.r . 29 settembre 1973 , n . 600 , in quanto esso prevede l applicazione della medesima | sanzione | stabilita per il sostituto di imposta che abbia omesso la dichiarazione anche a carico del sostituto che abbia versato regolarmente |
| 1989-82.txt | 322 | 322 | comma , del d.p.r . 29 settembre 1973 , n . 600 , nella parte in cui assoggettano alla medesima | sanzione | sia il sostituto di imposta che abbia omesso la dichiarazione ( e anche il versamento delle ritenute ) sia quello |
| 1989-82.txt | 401 | 401 | , peraltro , non è ravvisabile alcun danno o pericolo per l erario , alla cui gravità è rapportata la | sanzione | secondo la previsione dell art . 54 , primo comma , dello stesso d.p.r . n . 600 del 1973 |
| 1989-82.txt | 488 | 488 | 600 del 1973 , nella parte in cui fanno dipendere la validità o l omissione della dichiarazione con le conseguenti | sanzioni | di diversa portata non dai diversi comportamenti dei soggetti obbligati , bensì dal diverso grado di diligenza e / o |
| 1989-82.txt | 532 | 532 | ufficio , diverso da quello competente , nel trasmettere a quest ultimo la dichiarazione , così collegando la misura delle | sanzioni | per il ritardo o per l omissione ad un elemento non dipendente dal comportamento del soggetto tenuto all adempimento e |
| 1989-82.txt | 560 | 560 | ad un elemento non dipendente dal comportamento del soggetto tenuto all adempimento e rimettendo in tal modo l applicazione della | sanzione | all arbitrio del potere esecutivo . 3 . la circostanza , posta in evidenza nella memoria difensiva dell avvocatura generale |
| 1989-82.txt | 740 | 740 | i giudici rimettenti vengono sottoposte all esame della corte , concernono sostanzialmente l assoggettamento del sostituto di imposta alla medesima | sanzione | prevista per l omessa dichiarazione e per il mancato versamento , anche nelle ipotesi di versamento nei termini delle ritenute |
| 1989-82.txt | 814 | 814 | competente dopo la scadenza di tale termine . ci si duole , cioè , che l assoggettamento o meno a | sanzione | o a sanzione meno grave ( nel caso che la trasmissione all ufficio competente avvenga entro il mese dalla scadenza |
| 1989-82.txt | 817 | 817 | scadenza di tale termine . ci si duole , cioè , che l assoggettamento o meno a sanzione o a | sanzione | meno grave ( nel caso che la trasmissione all ufficio competente avvenga entro il mese dalla scadenza del termine prescritto |
| 1989-82.txt | 1245 | 1245 | e questi la trasmetta a quello competente , facendola pervenire con ritardo superiore al mese , debbano applicarsi le stesse | sanzioni | comminate dall art . 47 , primo comma , per il caso di omessa presentazione della dichiarazione . 5 . |
| 1989-82.txt | 1368 | 1368 | torino in riferimento all art . 23 della costituzione . è difatti pacifico che le prestazioni consistenti nel pagamento delle | sanzioni | pecuniarie previste per il caso , assimilato all omissione , dell invio della dichiarazione dall ufficio incompetente a quello competente |
| 1989-82.txt | 1417 | 1417 | nella specie stabilite per legge . la circostanza , evidenziata dal giudice a quo , secondo cui l assoggettamento a | sanzione | sarebbe invece rimesso all arbitrio del potere esecutivo ( cioè al comportamento dell ufficio cui la dichiarazione sia stata erroneamente |
| 1989-82.txt | 1534 | 1534 | . si considera avvenuta nel giorno in cui la dichiarazione sia pervenuta all ufficio delle imposte competente ” . la | sanzione | prevista deriva come conseguenza del collegamento di questa norma con le altre denunciate , onde si è in presenza di |
| 1989-82.txt | 1670 | 1670 | mese successivo dalla scadenza prevista , è difatti estraneo rispetto al giudizio a quo che riguarda la fattispecie , diversamente | sanzionata | , della dichiarazione ( c.d . ” ultratardiva ” ) pervenuta all ufficio competente oltre il mese da detta scadenza |
| 1989-82.txt | 1709 | 1709 | detta scadenza . 8 . per quel che riguarda l aspetto concernente il problema in generale dell assoggettamento alla medesima | sanzione | prevista per l omissione della dichiarazione accompagnata dal mancato versamento della ritenuta , anche nel caso in cui il sostituto |
| 1989-82.txt | 2069 | 2069 | la dichiarazione ad ufficio incompetente ) oppure , dalla commissione di torino , sotto il profilo dell assoggettamento alla stessa | sanzione | di situazioni radicalmente diverse , quali l omissione della dichiarazione e la sua tempestiva presentazione ad ufficio incompetente . nel |
| 1989-82.txt | 2226 | 2226 | quello competente e conseguentemente delle altre norme ad esso collegate da cui in caso di tardività deriva l applicazione della | sanzione | . difatti dalla caducazione di tale complesso normativo discenderebbe l automatica equiparazione tra due situazioni obbiettivamente diverse ( quali la |
| 1989-82.txt | 2388 | 2388 | del termine di presentazione della dichiarazione da quella dell individuazione dell ufficio competente a riceverla , onde la graduazione delle | sanzioni | , in relazione alla gravità delle violazioni , non può essere rimessa che alla discrezionale valutazione del legislatore . |
| 1989-83.txt | 170 | 170 | n . 11 , cit . ) , nell assegnare al legislatore delegato il compito di disciplinare il sistema delle | sanzioni | amministrative e penali in materia tributaria , non indicherebbe i principi ed i criteri direttivi idonei , essendo quelli dettati |
| 1989-83.txt | 218 | 218 | disposizioni contenute nel provvedimento delegato ( artt . 46 e 47 cit . ) , si assume che esse prevedono | sanzioni | di identica gravità sia per quei sostituti di imposta che non presentano o che presentano in ritardo la dichiarazione , |
| 1989-83.txt | 406 | 406 | circoscritta la questione all ipotesi indicata , ciò che si denuncia nella ordinanza di rimessione è l assoggettamento alla medesima | sanzione | , nel caso di ritardo entro il mese della dichiarazione , sia quando la ritenuta sia stata previamente versata , |
| 1989-83.txt | 505 | 505 | nn . 128 e 111 del 1986 , in cui si è negato che , nella scelta dei precetti da | sanzionare | e in quella delle sanzioni da adottare , il legislatore delegante non abbia indicato criteri e posti limiti al governo |
| 1989-83.txt | 510 | 510 | del 1986 , in cui si è negato che , nella scelta dei precetti da sanzionare e in quella delle | sanzioni | da adottare , il legislatore delegante non abbia indicato criteri e posti limiti al governo . difatti si è osservato |
| 1989-83.txt | 546 | 546 | . difatti si è osservato che invece quelle scelte sono subordinate al preciso criterio della commisurazione e della graduazione delle | sanzioni | in relazione alla entità della violazione e ciò nella prospettiva di un perfezionamento del sistema sanzionatorio . alle medesime conclusioni |
| 1989-83.txt | 562 | 562 | e della graduazione delle sanzioni in relazione alla entità della violazione e ciò nella prospettiva di un perfezionamento del sistema | sanzionatorio | . alle medesime conclusioni devesi pervenire anche nel presente giudizio , non essendo stati prospettati argomenti nuovi né risultando essere |
| 1989-83.txt | 691 | 691 | come si è riferito in precedenza il giudice a quo lamenta che le norme denunciate prevedano l assoggettamento alla medesima | sanzione | stabilita per l ipotesi , che si assume più grave , che la ritenuta non sia stata previamente versata anche |
| 1989-83.txt | 772 | 772 | una dichiarazione di illegittimità costituzionale non richiesta , del resto , dallo stesso giudice a quo che sottragga ad ogni | sanzione | l ipotesi della dichiarazione tardiva , ancorché prodotta entro il mese della scadenza , ma preceduta dal versamento della ritenuta |
| 1989-83.txt | 834 | 834 | voluto , con una scelta che non appare in sé irragionevole essendo obbiettivamente diverse queste due ultime situazioni assoggettare a | sanzione | ( ancorché minore rispetto al caso della c.d . ” ultra tardività ” , assimilata alla omissione ) il fatto |
| 1989-83.txt | 905 | 905 | tardiva ma non accompagnata dal previo versamento delle somme dovute ( nei termini prescritti ) , la invocata graduazione della | sanzione | suppone necessariamente l intervento del legislatore , mancando alla corte allo stato ogni parametro di raffronto che consenta l auspicata |
| 1989-83.txt | 948 | 948 | norma . in questa sede può perciò formularsi l auspicio che il legislatore , nell opera di revisione del sistema | sanzionatorio | tributario cui sta attendendo anche in sede di formulazione dei testi unici tenga conto di quanto emerge continuamente dalle ordinanze |
| 1989-83.txt | 984 | 984 | quanto emerge continuamente dalle ordinanze di rimessione che invocano , in consonanza con la dottrina , una migliore graduazione delle | sanzioni | in relazione alla gravità delle violazioni . in tale occasione potrà pervenirsi ad un riassetto completo del sistema che attui |
| 1989-83.txt | 1040 | 1040 | n . 11 della legge n . 825 del 1971 e ciò nella prospettiva di un perfezionamento della specifica disciplina | sanzionatoria | , che costituisce presupposto e garanzia per un sempre più corretto rapporto tra cittadini e fisco . |
| 1989-84.txt | 103 | 103 | art . 76 della costituzione . si sostiene dal giudice a quo che la norma denunciata , assoggettando alla medesima | sanzione | pecuniaria due violazioni oggettivamente diverse , quali il ritardo anche di un solo giorno , come nel caso di specie |
| 1989-84.txt | 165 | 165 | , n . 11 , della legge di delega 9 ottobre 1971 , n . 825 , della commisurazione della | sanzione | all effettiva entità oggettiva e soggettiva delle violazioni , principio che sarebbe invece osservato in relazione ad altre imposte dalle |
| 1989-84.txt | 255 | 255 | ) ora invocato . l ordinanza di rimessione della commissione tributaria centrale prospetta però altre argomentazioni concernenti la graduazione delle | sanzioni | che , nella disciplina relativa ad altre imposte , il legislatore avrebbe invece osservato , diversificando le ipotesi della omissione |
| 1989-84.txt | 325 | 325 | richiede nel dispositivo che venga dichiarata l illegittimità costituzionale di tale norma ” nella parte in cui dispone la medesima | sanzione | sia per il ritardo sia per l omissione ” . non si chiede perciò , per come la questione è |
| 1989-84.txt | 359 | 359 | perciò , per come la questione è formulata , una dichiarazione di illegittimità costituzionale che porti a sottrarre ad ogni | sanzione | l ipotesi della tardività della dichiarazione ( cioè una assimilazione della dichiarazione tardiva a quella tempestiva , essendo le due |
| 1989-84.txt | 450 | 450 | che , muovendo dalla diversità della ipotesi della tenue tardività da quella della omissione , possa ragionevolmente graduare le rispettive | sanzioni | per ricondurle ad un quadro organico che risulti , mediante una più adeguata proporzionalità , in tutto e per tutto |
| 1989-84.txt | 518 | 518 | perciò inammissibile , pur dovendosi auspicare che il legislatore , nell opera cui sta attendendo di revisione del sistema delle | sanzioni | tributarie , tenga conto dell esigenza di adeguamento testé evidenziata , risultando certamente agevolata , da una maggiore razionalità della |
| 1990-103.txt | 101 | 101 | l eccezione di inammissibilità dedotta dall avvocatura generale dello stato , nell assunto che la questione , coinvolgendo il regime | sanzionatorio | , si sarebbe dovuta proporre non nei confronti della norma denunciata ma nei confronti dell art . 46 , primo |
| 1990-103.txt | 141 | 141 | primo comma , primo periodo , del medesimo d.p.r . n . 600 del 1973 , il quale prevede la | sanzione | per l ipotesi considerata . al riguardo si osserva che la disposizione , indicata dall avvocatura generale dello stato , |
| 1990-103.txt | 324 | 324 | questione che pur se sollevata nei confronti della disposizione ora denunciata , in quanto tendeva a conseguire una diversa disciplina | sanzionatoria | che tenesse conto di una asserita minore gravità di dette violazioni investiva congiuntamente altre disposizioni del medesimo d.p.r . n |
| 1990-103.txt | 495 | 495 | all ufficio distrettuale competente . sostiene il giudice a quo che , mentre nel primo caso il contribuente subisce la | sanzione | per il ritardo ( che , nel caso più grave , è addirittura equiparato alla omessa dichiarazione ) ancorché dovuto |
| 1990-103.txt | 533 | 533 | ) ancorché dovuto al comportamento negligente dell ufficio , nel secondo caso non è prevista invece nei suoi confronti nessuna | sanzione | . osserva la corte che le situazioni in tal modo messe a confronto non sono omogenee e quindi non è |
| 1990-103.txt | 691 | 691 | diligenza dell ufficio cui la dichiarazione sia stata presentata dal contribuente , non appare irragionevole che questi sia assoggettato a | sanzione | quando , presentandola ad un ufficio non abilitato a riceverla , abbia contribuito con tale comportamento al successivo disguido . |
| 1991-144.txt | 45 | 45 | decreto legge 19 dicembre 1984 n . 853 , convertito in legge 17 febbraio 1985 n . 17 ( che | sanziona | penalmente la condotta dei contribuenti i.v.a . in regime forfettario i quali , in caso di omessa fatturazione di acquisti |
| 1991-144.txt | 155 | 155 | n . 516 del 1982 ) una ” soglia minima ” di non rilevanza penale con la conseguenza che risultano | sanzionate | penalmente anche violazioni di minima entità . 2 . la questione non è fondata . il decreto legge 19 dicembre |
| 1991-144.txt | 386 | 386 | irregolare ) , da parte di chi ( cedente o committente ) è obbligato ad emetterla . tale condotta è | sanzionata | con la pena dell arresto fino a due anni o dell ammenda fino a quattro milioni di lire qualora nell |
| 1991-144.txt | 476 | 476 | contravvenzionale introdotta dal legislatore manca testualmente una soglia minima di punibilità talché ogni omessa regolarizzazione di acquisto non fatturato è | sanzionata | penalmente , pur se minima risulti essere l imposta evasa . diversa invece è stata l opzione del legislatore allorché |
| 1991-144.txt | 1181 | 1181 | più riprodotto la norma incriminatrice , depenalizzando l illecito de quo ed affidando quindi la sua repressione solo all apparato | sanzionatorio | amministrativo ) è tuttavia ancora applicabile ai fatti verificatisi sotto la sua vigenza trattandosi di disposizione penale di legge finanziaria |
| 1991-181.txt | 84 | 84 | l art . 76 della costituzione perché , nel conferire delega legislativa al governo per il perfezionamento del sistema delle | sanzioni | amministrative in materia tributaria , ometterebbe di definire i relativi principi e criteri direttivi . la questione è già stata |
| 1991-181.txt | 207 | 207 | nuclei di ragioni . anzitutto , le norme delegate previste dalla disposizione impugnata devono essere dirette ad adeguare il sistema | sanzionatorio | alla riforma tributaria prefigurata dalla legge stessa ( art . 10 , primo comma ) . i principi e i |
| 1991-181.txt | 257 | 257 | complesso , costituiscono quindi un preciso quadro di riferimento all interno del quale deve coerentemente collocarsi la nuova disciplina delle | sanzioni | . in secondo luogo , le scelte affidate al governo non sono certo rimesse alla piena discrezionalità dello stesso , |
| 1991-181.txt | 317 | 317 | all obiettivo del ” perfezionamento ” del sistema punitivo , per l altro al criterio che impone di commisurare le | sanzioni | alla ” effettiva entità oggettiva e soggettiva delle violazioni ” . né mancano nello stesso articolo ulteriori indicazioni , in |
| 1991-181.txt | 455 | 455 | al curatore di difendere il patrimonio di cui è amministratore e consentirebbe agli uffici dell i.v.a . di irrogare una | sanzione | di natura diversa da quella prevista dalla legge di delega . dette conseguenze deriverebbero dal rinvio , contenuto nell art |
| 1991-181.txt | 549 | 549 | al passivo fallimentare del credito derivante dall illecito tributario anteriore al fallimento , anche nel caso di irrogazione successiva della | sanzione | . le censure mosse con riguardo alla ritenuta violazione del diritto di difesa sono chiaramente infondate . in termini generali |
| 1991-181.txt | 876 | 876 | art . 10 , secondo comma , n . 11 della legge di delega : il richiamo al perfezionamento delle | sanzioni | amministrative e quello relativo alla commisurazione delle stesse alla entità anche soggettiva delle violazioni . si tratta di due elementi |
| 1991-181.txt | 938 | 938 | una responsabilità di carattere strettamente personale e neppure la costruzione di un sistema punitivo conforme a quello disciplinato per le | sanzioni | amministrative dalla successiva legge 24 novembre 1981 , n . 689 . la norma di chiusura con cui l art |
| 1992-120.txt | 1195 | 1195 | atti impositivi in senso proprio ( avviso di accertamento , avviso di liquidazione dell imposta , provvedimento che irroga le | sanzioni | ) , qualora tali atti non gli siano stati notificati in precedenza . ciò esclude che possano ritenersi violati gli |
| 1992-177.txt | 818 | 818 | né può infine osservarsi l ingiustificata dilatazione del tempo necessario per l emanazione del decreto è del tutto sprovvisto di | sanzione | , pur nel regime anteriore alla legge n . 576 del 1975 che viceversa fissa rigorosi limiti temporali , atteso |
| 1992-178.txt | 65 | 65 | anticipativa delle perseguite finalità di razionalizzazione ed armonizzazione dalle varie ipotesi criminose attraverso una più oculata scelta e modulazione tra | sanzioni | penali ed amministrative ha provveduto , nell immediato , a ridisegnare le minori fattispecie già disciplinate dal d.l . 10 |
| 1992-178.txt | 116 | 116 | agosto 1982 n . 516 ; di esse rinnovando più ponderatamente la valutazione di gravità e diversamente graduando la rispettiva | sanzione | , con risultati , in taluni casi , di alleggerimento ed , in altri , di complessivo irrigidimento rispetto al |
| 1992-178.txt | 139 | 139 | risultati , in taluni casi , di alleggerimento ed , in altri , di complessivo irrigidimento rispetto al precedente trattamento | sanzionatorio | . in forza del primo comma dell art . 7 della stessa legge 154 , le nuove norme hanno effetto |
| 1992-192.txt | 584 | 584 | 1982 come delitto si è sostituito ad opera della novella del 1991 un sistema modulare di più fattispecie , taluna | sanzionata | come delitto , talaltra come contravvenzione , talaltra ancora penalmente irrilevante ( ancorché costituente illecito tributario ) . il raccordo |
| 1992-192.txt | 941 | 941 | del 31 dicembre 1990 ( e a maggior ragione se le ha già pagate ) , beneficia dell esenzione da | sanzioni | amministrative e , per quelle eventualmente già iscritte a ruolo , del relativo sgravio con la conseguenza che , se |
| 1992-192.txt | 1918 | 1918 | la sua pendenza penale , che tale rimane anche nel caso di intervenuto versamento delle ritenute e di pagamento delle | sanzioni | , accettando di assoggettarsi al pagamento di una somma di danaro e in tal modo così come nell oblazione gli |
| 1992-192.txt | 1943 | 1943 | al pagamento di una somma di danaro e in tal modo così come nell oblazione gli è dato sottrarsi alla | sanzione | penale . né , ai fini che interessano , è apprezzabile la differenza per cui , con il pagamento suddetto |
| 1992-192.txt | 2063 | 2063 | avviso di garanzia ) ; d altra parte il profilo fiscale relativo al versamento delle ritenute e all applicazione delle | sanzioni | amministrative corre su un binario distinto che è quello del cit . secondo comma dell art . 8 , disposizione |
| 1992-192.txt | 2090 | 2090 | che è quello del cit . secondo comma dell art . 8 , disposizione questa che contempla l esonero dalle | sanzioni | amministrative in favore del sostituto in caso di versamento delle ritenute omesse entro il termine ( questo , sì , |
| 1992-192.txt | 2422 | 2422 | attenuata ) valutazione di disvalore dello stato per il comportamento illecito tenuto ; essa ha una funzione in senso lato | sanzionatoria | e rappresenta un momento di bilanciamento tra l interesse al regolare pagamento dei tributi ( che di per sé giustificherebbe |
| 1992-192.txt | 2553 | 2553 | sottesa al meccanismo della regolarizzazione , anche se esso è affievolito in ragione di una diversa valutazione del ruolo della | sanzione | penale nella repressione degli illeciti tributari e del concorrente interesse alla deflazione dei processi penali pendenti . in conclusione quindi |
| 1993-164.txt | 668 | 668 | di proprietà , al rinnovo e all aggiornamento della carta di circolazione . è posta a carico degli inadempienti una | sanzione | amministrativa . è anche prevista la possibilità di fare annotare nel pubblico registro la perdita della proprietà o del possesso |
| 1993-233.txt | 250 | 250 | ) ; abrogazione che non ha effetto retroattivo e che , fino alla data odierna , non è stata definitivamente | sanzionata | con legge di conversione . va inoltre precisato che , sebbene l ordinanza di rimessione dichiari non manifestamente infondata la |
| 1993-283.txt | 6008 | 6008 | della stima provvisoria indicata dall espropriante , ovvero della indennità definitiva fissata dalla commissione provinciale , avrebbe un sostanziale carattere | sanzionatorio | e punitivo nei confronti dell espropriato ( che non accetti l indennità offertagli ) , facendo così convergere nell indennizzo |
| 1993-406.txt | 678 | 678 | state dichiarate illegittime disposizioni che comportavano compressioni del diritto di azione , ostacolandone l esercizio , in particolare comminando la | sanzione | della decadenza in relazione al mancato esperimento di ricorsi amministrativi ( cfr . , specificamente , le sentenze n . |
| 1994-107.txt | 204 | 204 | ai principi costituzionali della difesa ( art . 24 ) e di proporzione e adeguatezza al caso concreto delle “ | sanzioni | ” , alle quali apparterrebbe , nella sostanza , anche la declaratoria di decadenza dall ufficio di componente la commissione |
| 1994-107.txt | 385 | 385 | il profilo della inamovibilità ” , in considerazione dell assenza di una specifica procedura contenziosa quale insieme alla graduazione delle | sanzioni | sarebbe stata creata dal legislatore che , con il decreto legislativo n . 545 del 1992 , ha riformato il |
| 1994-107.txt | 738 | 738 | speciali tributari e dei principi costituzionali stabiliti dall art . 3 , con riguardo alla proporzione e adeguatezza dei provvedimenti | sanzionatori | al caso concreto , e dall art . 24 della costituzione circa la inviolabilità della difesa . a tale indicazione |
| 1994-306.txt | 99 | 99 | dicembre 1991 , n . 413 . il giudice remittente , chiamato in sede penale a giudicare una violazione tributaria | sanzionata | dall art . 1 , sesto comma , del decreto legge n . 429 del 1982 , convertito , con |
| 1994-97.txt | 87 | 87 | 12 , quarto comma , dello stesso decreto legislativo , prevede , per il sostituto di imposta , la medesima | sanzione | sia nel caso di omessa dichiarazione ( o di dichiarazione ultratardiva , presentata cioè oltre il mese dalla scadenza ed |
| 1994-97.txt | 248 | 248 | . 825 del 1971 , che indica , tra i principi della delega , quello della ” migliore commisurazione delle | sanzioni | . . all effettiva entità oggettiva e soggettiva delle violazioni ” . 2 . devesi preliminarmente ricordare che identica questione |
| 1994-97.txt | 306 | 306 | inammissibilità ( sent . n . 82 del 1989 ) . pur ravvisando difatti l incongruità dell assoggettamento alla medesima | sanzione | di ipotesi tra loro così diverse , la corte osservò che fosse più appropriato , in un opera di revisione |
| 1994-97.txt | 329 | 329 | tra loro così diverse , la corte osservò che fosse più appropriato , in un opera di revisione del regime | sanzionatorio | nella sua globalità , l intervento correttivo del legislatore diretto a separare nettamente la disciplina del termine di presentazione della |
| 1994-97.txt | 363 | 363 | la disciplina del termine di presentazione della dichiarazione da quella dell ufficio competente a riceverla e quindi a graduare le | sanzioni | in relazione alla gravità delle violazioni . inoltre , nella coeva sentenza n . 83 del 1989 , altra analoga |
| 1994-97.txt | 436 | 436 | , avente ad oggetto questione identica a quella oggetto del presente giudizio ) di quell opera di revisione del sistema | sanzionatorio | tributario da parte del legislatore , sì da realizzare tale graduazione in conformità al principio enunciato dall art . 10 |
| 1994-97.txt | 479 | 479 | . 11 , della legge di delega 9 ottobre 1971 n . 825 , che prevedeva appunto la commisurazione delle | sanzioni | ” all effettiva entità oggettiva e soggettiva delle violazioni ” . nel formulare tale auspicio la corte sottolineava come il |
| 1994-97.txt | 503 | 503 | entità oggettiva e soggettiva delle violazioni ” . nel formulare tale auspicio la corte sottolineava come il perfezionamento della disciplina | sanzionatoria | , nei sensi anzidetti , costituisse necessario presupposto per un corretto rapporto tra cittadino e fisco . il legislatore però |
| 1994-97.txt | 614 | 614 | 413 ) adottato le auspicate misure correttive , dirette ad eliminare quelle disarmonie ed incongruenze nel quadro del complessivo sistema | sanzionatorio | che hanno dato luogo a ripetuti incidenti di costituzionalità conclusisi con varie pronunce di questa corte . in tutte queste |
| 1995-11.txt | 457 | 457 | un obbligo tributario posto a carico di determinati soggetti ( c.d . sostituti ) , la cui violazione è autonomamente | sanzionata | . pertanto , sebbene il presupposto dell obbligo in questione sia riferibile al reddito di lavoro del sostituito , verso |
| 1995-194.txt | 43 | 43 | , n . 600 ( disposizioni comuni in materia di accertamento delle imposte sui redditi ) , che commina la | sanzione | da 2 a 4 volte l ammontare delle ritenute in caso di omessa dichiarazione del sostituto d imposta ” e |
| 1995-194.txt | 115 | 115 | in contrasto con : a ) gli artt . 3 e 53 della costituzione , perché sarebbe prevista la medesima | sanzione | disposta dall art . 46 del d.p.r . n . 600 cit . per la più grave infrazione costituita dalla |
| 1995-194.txt | 218 | 218 | 10 , punto 11 , della legge di delega n . 825 del 1971 , che impone di commisurare le | sanzioni | all effettiva entità oggettiva e soggettiva delle violazioni . 2 . la questione è inammissibile . si deve al riguardo |
| 1995-194.txt | 333 | 333 | state effettuate le ritenute poi versate all erario . in tal modo il problema , concernente l assoggettamento a medesima | sanzione | in caso di omessa o tardiva denuncia , sia di chi abbia versato all erario le ritenute , sia di |
| 1995-194.txt | 422 | 422 | altre ipotesi normative rispetto alle quali era stato prospettato il medesimo problema dell esigenza di una più razionale graduazione delle | sanzioni | , ha mutato l originario indirizzo di infondatezza , rilevando in più occasioni ( v . , da ultimo , |
| 1995-194.txt | 459 | 459 | , da ultimo , sentenza n . 97 del 1994 ) l incongruenza dell attuale sistema che assoggetta alla medesima | sanzione | fattispecie in realtà fra loro diverse , senza distinguere in ragione della loro maggiore o minore gravità , pronunciandosi però |
| 1995-194.txt | 532 | 532 | per una revisione delle norme di volta in volta denunciate , in modo da realizzare una ragionevole graduazione del sistema | sanzionatorio | complessivo , in conformità al principio enunciato dall art . 10 , punto 11 , della legge di delega 9 |
| 1995-194.txt | 567 | 567 | , della legge di delega 9 ottobre 1971 , n . 825 , che prevede appunto la commisurazione d elle | sanzioni | all effettiva entità oggettiva e soggettiva delle violazioni e quindi la differenziazione delle ipotesi diverse . ciò anche nella evidente |
| 1995-194.txt | 601 | 601 | ipotesi diverse . ciò anche nella evidente considerazione , in relazione agli inconvenienti lamentati , che il perfezionamento della disciplina | sanzionatoria | , nel senso di una razionale graduazione delle sanzioni , costituisca il necessario presupposto per un corretto rapporto tra cittadini |
| 1995-194.txt | 610 | 610 | in relazione agli inconvenienti lamentati , che il perfezionamento della disciplina sanzionatoria , nel senso di una razionale graduazione delle | sanzioni | , costituisca il necessario presupposto per un corretto rapporto tra cittadini e fisco ( sentt . nn . 97 del |
| 1995-194.txt | 771 | 771 | assenza di risposte nella sede legislativa che è la più appropriata per eliminare gli inconvenienti determinati dalla mancata graduazione delle | sanzioni | . per le ragioni anzidette la questione deve essere dichiarata inammissibile . |
| 1995-426.txt | 335 | 335 | quanto stabilisce la decorrenza del detto termine dalla data di apertura della successione e ciò viene a connotarsi come elemento | sanzionatorio | nei riguardi delle dichiarazioni presentate tardivamente . 3 . ciò premesso , occorre considerare che la fattispecie oggetto del giudizio |
| 1995-426.txt | 949 | 949 | deducibilità delle passività previsto dall art . 23 del d.lgs . n . 346 del 1990 , è preordinato a | sanzionare | le dichiarazioni tardive . nel caso in esame , cioè nell ipotesi di dichiarazioni sostitutive o integrative , non vi |
| 1995-426.txt | 974 | 974 | nel caso in esame , cioè nell ipotesi di dichiarazioni sostitutive o integrative , non vi è alcun ritardo da | sanzionare | , ma semplicemente la sopravvenienza di un evento ( non imputabile al soggetto passivo della dichiarazione ) , che trova |
| 1995-437.txt | 96 | 96 | al giudice , in sede di opposizione avverso la cartella esattoriale emessa per la riscossione di somme a titolo di | sanzione | da infrazione stradale ( contestata con verbale poi divenuto titolo esecutivo in ragione del mancato pagamento in misura ridotta e |
| 1995-437.txt | 954 | 954 | devesi ricordare che l art . 206 citato prevede che , se il pagamento delle somme dovute a titolo di | sanzione | amministrativa pecuniaria non è effettuato nei termini previsti , la loro riscossione avviene mediante notifica della cartella esattoriale e relativa |
| 1996-233.txt | 37 | 37 | art . 3 , ultimo comma , della legge 24 gennaio 1978 , n . 27 ( modifiche al sistema | sanzionatorio | in materia di tasse automobilistiche ) . secondo il collegio rimettente , la norma censurata ” nella parte in cui |
| 1997-01.txt | 1158 | 1158 | qualunque legame del bene con i precedenti possessori e da determinare un acquisto a titolo originario , sicché la pretesa | sanzionatoria | dello stato di aggredire con il provvedimento di confisca il bene del terzo , negandogli persino la possibilità di dimostrare |
| 1997-01.txt | 1480 | 1480 | peculiari caratteristiche collegate con la lesione di primari interessi finanziari dello stato tali da giustificare l imposizione di un trattamento | sanzionatorio | particolarmente rigoroso e severo nei confronti degli autori del reato stesso ( disciplina della recidiva , equiparazione tra reato tentato |
| 1997-111.txt | 605 | 605 | all amministrazione finanziaria dello stato i vari adempimenti relativi alla liquidazione , rettifica delle dichiarazioni , accertamento , irrogazione delle | sanzioni | e degli interessi , nonché alla riscossione delle somme dovute per ici , disponendo che essa operi a norma delle |
| 1997-111.txt | 644 | 644 | norma delle disposizioni che riguardano l accertamento e la riscossione delle imposte erariali sui redditi nonché l irrogazione delle relative | sanzioni | . dal canto suo l art . 12 conferisce al comune il potere di procedere alla riscossione coattiva immediata delle |
| 1997-111.txt | 670 | 670 | art . 12 conferisce al comune il potere di procedere alla riscossione coattiva immediata delle somme liquidate per imposta , | sanzioni | ed interessi , anche in caso di impugnazione del relativo accertamento , ove le somme stesse non vengano corrisposte nei |
| 1997-264.txt | 100 | 100 | dalla pubblica amministrazione alle richieste di annullamento o revoca degli atti illegittimi , quando gli enunciati dei tribunali ne abbiano | sanzionato | condizioni e presupposti successivamente alla scadenza dei termini per i ricorsi alle commissioni tributarie contro gli avvisi di accertamento “ |
| 1997-291.txt | 131 | 131 | in contrasto con il principio di uguaglianza di cui all art . 3 e con il principio di proporzionalità della | sanzione | all offesa recata al bene protetto , di cui all art . 27 della costituzione , in quanto : la |
| 1997-291.txt | 152 | 152 | all offesa recata al bene protetto , di cui all art . 27 della costituzione , in quanto : la | sanzione | contemplata nella norma denunciata si va a sommare a quella già irrogata ed iscritta a ruolo in conseguenza del mancato |
| 1997-291.txt | 181 | 181 | a quella già irrogata ed iscritta a ruolo in conseguenza del mancato pagamento dell imposta originaria ; il criterio della | sanzione | plurima potrebbe astrattamente portare ad adottare ancora ulteriori sanzioni per il mancato pagamento in sede di avviso di mora e |
| 1997-291.txt | 190 | 190 | conseguenza del mancato pagamento dell imposta originaria ; il criterio della sanzione plurima potrebbe astrattamente portare ad adottare ancora ulteriori | sanzioni | per il mancato pagamento in sede di avviso di mora e , poi , in sede di pignoramento ; il |
| 1997-291.txt | 213 | 213 | mancato pagamento in sede di avviso di mora e , poi , in sede di pignoramento ; il criterio della | sanzione | , collegata al reiterato mancato pagamento in sede di riscossione coattiva , appare ” del tutto estraneo a qualsiasi principio |
| 1997-291.txt | 303 | 303 | d.p.r . n . 602 del 1973 e coloro a cui carico la riscossione segue altre procedure , prive di | sanzioni | in itinere ; la sanzione , essendo connessa al mancato pagamento della cartella esattoriale , ” rischia di produrre un |
| 1997-291.txt | 308 | 308 | del 1973 e coloro a cui carico la riscossione segue altre procedure , prive di sanzioni in itinere ; la | sanzione | , essendo connessa al mancato pagamento della cartella esattoriale , ” rischia di produrre un circolo vizioso ” , dal |
| 1997-291.txt | 363 | 363 | ulteriore cartella esattoriale , sì da determinare , in caso di mancato adempimento , un nuovo avviso di irrogazione di | sanzione | . ulteriori censure , sempre in riferimento al principio di proporzionalità della pena desumibile dall art . 27 della costituzione |
| 1997-291.txt | 419 | 419 | prospettate in ragione dell importo ” pressoché fisso ” della pena pecuniaria prevista dalla disposizione denunciata , che porta a | sanzionare | ” il mancato pagamento di una somma minima alla stessa stregua del mancato pagamento di una somma ingente ” . |
| 1997-291.txt | 480 | 480 | di un ruolo di minima entità ( appena lire 501.000 ) comporta il rischio per il contribuente di subire una | sanzione | nella misura edittale massima ( di lire 1.800.000 ) . 3 . poiché le ordinanze di rimessione hanno ad oggetto |
| 1997-291.txt | 580 | 580 | dell art . 27 della costituzione , trattandosi di disposizione estranea , secondo la giurisprudenza costituzionale , al campo delle | sanzioni | amministrative ( sentenza n . 487 del 1989 ) , come pure dell evocazione dell art . 53 , da |
| 1997-291.txt | 609 | 609 | ) , come pure dell evocazione dell art . 53 , da ritenere , del pari , estraneo alla materia | sanzionatoria | ( sentenze nn . 119 del 1980 e 109 del 1973 ; ordinanza n . 95 del 1993 ) . |
| 1997-291.txt | 718 | 718 | , in ordine alla prima delle prospettate censure , che allo stesso rimettente non sfugge che , ” mentre la | sanzione | prevista dalla legge di imposta è conseguente alla violazione sostanziale dell obbligo fiscale , ed è quindi il corollario di |
| 1997-291.txt | 747 | 747 | violazione sostanziale dell obbligo fiscale , ed è quindi il corollario di un comportamento evasivo ” , diversa è la | sanzione | di cui all art . 97 che è connessa agli atti propri della procedura di riscossione coattiva . pur cogliendo |
| 1997-291.txt | 798 | 798 | , le dovute conseguenze , non avvedendosi che sono proprio le accennate diversità a giustificare una disciplina legislativa volta a | sanzionare | sia la violazione qui in esame sia le violazioni concernenti l omesso o ritardato versamento nella fase anteriore alla formazione |
| 1997-291.txt | 1133 | 1133 | ) . 7 . neanche le ulteriori censure meritano accoglimento . non quella relativa alla prospettata possibilità di reiterazione della | sanzione | ex art . 97 del d.p.r . n . 602 del 1973 ( sia in fase di avviso di mora |
| 1997-291.txt | 1173 | 1173 | mora che di pignoramento ) , giacché tale evenienza non trova riscontro nel dettato della norma la quale collega la | sanzione | esclusivamente al mancato pagamento della somma iscritta a ruolo o , per meglio dire , risultante dalla cartella esattoriale . |
| 1997-291.txt | 1218 | 1218 | asserito circolo vizioso di reazioni a catena che la disposizione denunciata sarebbe in grado di provocare , in quanto la | sanzione | appare circoscritta alla luce di una interpretazione non controversa del dettato normativo che , a quel che risulta , viene |
| 1997-291.txt | 1273 | 1273 | del tributo erariale , e non nel pagamento di pene pecuniarie . la censura , infine , concernente il trattamento | sanzionatorio | , riservato alle varie ipotesi di mancato pagamento della cartella esattoriale a parte l opinabilità dell assunto dal quale muove |
| 1997-291.txt | 1299 | 1299 | di mancato pagamento della cartella esattoriale a parte l opinabilità dell assunto dal quale muove , e cioè che le | sanzioni | siano stabilite dalla disposizione censurata in importo ” pressoché fisso ” non considera che si tratta di materia nella quale |
| 1998-111.txt | 1294 | 1294 | 47 del 1964 ) . ovviamente , è sempre ammissibile un sindacato sulla ragionevolezza delle specifiche imposizioni di oneri processuali | sanzionati | da decadenze , preclusioni o estinzione del giudizio , in quanto il riconoscimento della pur ampia discrezionalità del legislatore nel |
| 1998-233.txt | 1043 | 1043 | 504 , ( recante il testo unico delle disposizioni legislative concernenti le imposte sulla produzione e sui consumi e relative | sanzioni | penali e amministrative ) . in vigenza di tale assetto dei rapporti finanziari fra lo stato e la regione , |
| 1999-07.txt | 681 | 681 | tali atti devono essere poi inviati all ufficio del registro , per essere sottoposti alla tassazione ed all applicazione delle | sanzioni | per la ritardata registrazione . la commissione tributaria regionale della lombardia ritiene che la suddetta disciplina contrasti con la legge |
| 1999-07.txt | 1194 | 1194 | disposto che l atto sia inviato all ufficio del registro , per essere sottoposto alla tassazione ed all applicazione delle | sanzioni | per la ritardata registrazione . se , invece , il provvedimento enunciato è soggetto a tassazione in caso d uso |
| 1999-138.txt | 2504 | 2504 | , comma 7 , in quanto sembrerebbe escludere la spettanza per intero alla regione delle somme derivanti dalla irrogazione di | sanzioni | , in contrasto con l art . 3 delle citate norme di attuazione ; gli artt . 27 e 29 |
| 1999-138.txt | 2693 | 2693 | 7 , esso prevede con riferimento all intero territorio nazionale una ” ripartizione delle somme riscosse ” a titolo di | sanzione | solo ” in caso di concorso formale e di violazioni continuate rilevanti ai fini dell imposta regionale e di altri |
| 1999-138.txt | 2720 | 2720 | formale e di violazioni continuate rilevanti ai fini dell imposta regionale e di altri tributi ” , dunque quando le | sanzioni | non riguardino la sola irap : pertanto non ha fondamento il dubbio della ricorrente che si possa avere una parziale |
| 1999-138.txt | 2747 | 2747 | pertanto non ha fondamento il dubbio della ricorrente che si possa avere una parziale avocazione allo stato dell importo delle | sanzioni | irrogate in materia di irap . ciò senza dire che il meccanismo ivi contemplato prevede che le modalità di detta |
| 1999-171.txt | 2073 | 2073 | appare inoltre ” coessenziale ” alla realizzazione di questi interessi , per il suo evidente carattere strumentale , il regime | sanzionatorio | e dei controlli disciplinato dall art . 1 , comma 61 e per quanto qui rileva dalla prima parte del |
| 1999-171.txt | 2102 | 2102 | , comma 61 e per quanto qui rileva dalla prima parte del comma 62 , cosicché la coessenzialità della disciplina | sanzionatoria | legittima anche l intervento statale di dettaglio ( sentenza n . 37 del 1991 ) . nella stessa ottica di |
| 1999-171.txt | 2155 | 2155 | art . 1 , comma 63 , non tanto perché fissa la data di entrata in vigore delle predette procedure | sanzionatorie | , quanto perché segna il termine di cessazione delle attività divenute incompatibili , appunto ai sensi delle disposizioni in esame |
| 1999-187.txt | 175 | 175 | stato l importo proveniente dal citato decreto di condanna n . 151 del 1996 , nonostante che si tratti di | sanzione | pecuniaria da riscuotere nel territorio della regione , violando così l art . 36 dello statuto e gli artt . |
| 1999-187.txt | 283 | 283 | sua competenza ; b ) le entrate tributarie ad essa spettanti . in questo quadro normativo , il provento della | sanzione | pecuniaria irrogata , al termine di un giudizio per resa di conto , dalla sezione giurisdizionale della corte dei conti |
| 1999-187.txt | 440 | 440 | . 1 della legge 2 febbraio 1973 , n . 12 ) . pertanto sia il profilo oggettivo di questa | sanzione | pecuniaria relativo all omessa resa di conto , sia il profilo soggettivo dell ente di appartenenza del dipendente condannato non |
| 1999-187.txt | 478 | 478 | dipendente condannato non denotano la presenza di elementi qualificativi dell entrata come di natura tributaria . il provento di tale | sanzione | quindi non può essere annoverato tra le ” entrate tributarie erariali riscosse nell ambito del suo territorio ” , di |
| 1999-187.txt | 530 | 530 | del 1965 . ma non può essere annoverato neppure tra le entrate di spettanza regionale ” derivanti dall applicazione di | sanzioni | pecuniarie amministrative e penali ” , di cui all art . 3 dello stesso decreto , poiché anche questa disposizione |
| 1999-187.txt | 678 | 678 | derivanti dai beni demaniali e patrimoniali della regione o connesse all attività amministrativa di sua competenza , il provento della | sanzione | pecuniaria in questione non potrebbe comunque , per i suoi caratteri , essere sussunto nel loro ambito . in questo |
| 1999-187.txt | 756 | 756 | e 3 del decreto presidenziale di attuazione n . 1074 del 1965 , in quanto il provento derivante da quella | sanzione | pecuniaria non può essere considerato di spettanza regionale . il ricorso della regione siciliana va pertanto respinto , mentre la |
| 1999-386.txt | 89 | 89 | di un bene immobile ereditario , gravato da privilegio speciale a garanzia del pagamento dell imposta di successione e delle | sanzioni | amministrative , di contestare in sede giudiziale , supplendo all inerzia del successore mortis causa la maggior imposta ( imposta |
| 2000-163.txt | 97 | 97 | avviso del rimettente , la disposizione denunciata , ” nella parte in cui prevede che l intera riscossione coattiva delle | sanzioni | penali pecuniarie e delle spese di giustizia e non il solo materiale pagamento delle stesse avvenga a mezzo del concessionario |
| 2000-163.txt | 857 | 857 | , e precisamente nel concessionario , sia la funzione di ” cassiere ” che la potestà di riscossione coattiva delle | sanzioni | pecuniarie e delle spese di giustizia . con conseguente cessazione , per tale ultimo aspetto , delle funzioni del cancelliere |
| 2000-163.txt | 1100 | 1100 | o meno , rese necessarie dalle nuove funzioni attribuite ai concessionari che comprendono anche la potestà esecutiva in materia di | sanzioni | pecuniarie e spese di giustizia . sicché , anche sotto tale aspetto , la questione va dichiarata infondata . |
| 2000-189.txt | 100 | 100 | in cui , nei giudizi innanzi alle commissioni tributarie , il cui valore ecceda i cinque milioni di lire , | sanzionerebbe | , con la inammissibilità , il ricorso sottoscritto dal solo contribuente , senza prevedere che quest ultimo possa nominare un |
| 2000-189.txt | 659 | 659 | in armonia con un sistema processuale che deve garantire la tutela delle parti in posizione di parità , evitando irragionevoli | sanzioni | di inammissibilità che si risolvano a danno del soggetto che si intende tutelare ) di richiamo complessivo all intero comma |
| 2000-301.txt | 507 | 507 | davanti ad esso proposta . infatti , all epoca in cui ebbe luogo la violazione contestata , fu applicata la | sanzione | e fu proposta l opposizione oggetto del giudizio a quo , era in vigore l originaria disciplina recata dall art |
| 2000-301.txt | 549 | 549 | 24 , comma 1 , del decreto legislativo n . 507 del 1993 , secondo cui per l applicazione delle | sanzioni | amministrative in materia di imposta sulla pubblicità si osservavano ” le norme contenute nelle sezioni i e ii del capo |
| 2000-301.txt | 596 | 596 | , n . 689 ” , alla cui stregua la competenza a conoscere delle opposizioni alle ordinanze ingiunzione applicative di | sanzioni | amministrative spetta al giudice ordinario . né può aver rilievo la successiva modifica recata a detto art . 24 , |
| 2000-301.txt | 651 | 651 | n . 473 , entrato in vigore il 1 aprile 1998 , che rinviava all osservanza della disciplina generale delle | sanzioni | amministrative per la violazione delle norme tributarie : modifica a sua volta poi superata da quella successivamente intervenuta ad opera |
| 2000-301.txt | 724 | 724 | 1981 e , ” per le violazioni delle norme tributarie ” , a ” quelle sulla disciplina generale delle relative | sanzioni | amministrative ” . in base al principio della perpetuatio jurisdictionis ( art . 5 cod . proc . civ . |
| 2000-351.txt | 241 | 241 | 374 del 1999 ) ; dell art . 53 della costituzione , in quanto si ricorrerebbe all applicazione di una | sanzione | extra fiscale per inosservanza di un dovere tributario ( r.o . n . 258 del 1999 ) ; dell art |
| 2000-351.txt | 1829 | 1829 | infatti , l evasore totale non viene affatto avvantaggiato , in quanto è destinato a subire in ogni caso le | sanzioni | per la omessa dichiarazione , nonché l imposizione per l i.c.i . che aveva tentato di evadere ; inoltre , |
| 2000-351.txt | 1911 | 1911 | denuncia i.c.i . e la conseguente regolarizzazione della posizione tributaria , con concreto avvio del recupero dell imposta e delle | sanzioni | . il che presuppone in ogni caso che si tratti di area fabbricabile ( tale al momento della dichiarazione ) |
| 2000-351.txt | 2490 | 2490 | , comma 1 , del d.lgs . n . 504 del 1992 , nel senso che esso contenga una misura | sanzionatoria | o meno , o se il presupposto della norma sia una dolosa evasione d imposta o un errore , più |
| 2000-362.txt | 2339 | 2339 | via di risolvere il contratto , e ovviamente il locatore lo può fare a suo rischio , anche per le | sanzioni | tributarie conseguenti , nel caso in cui la sua domanda di risoluzione giudiziaria non venga accolta . in ogni caso |
| 2000-507.txt | 281 | 281 | , nello stabilire che la riscossione , l accertamento , nonché il recupero , i rimborsi , l applicazione delle | sanzioni | ed il contenzioso amministrativo relativi alle tasse automobilistiche non erariali ( oggetto di nuova disciplina sostanziale contenuta nei commi 5 |
| 2000-507.txt | 2450 | 2450 | n . 662 del 1996 nella misura dello 0,50 per cento della quota spettante , si applichino a titolo di | sanzione | alle regioni che entro il 31 marzo 1998 non abbiano dato attuazione agli strumenti di pianificazione previsti dalla legge in |
| 2000-507.txt | 2733 | 2733 | ricorsi lamentano che siano equiparate l inadempienza della regione e quella delle aziende sanitarie ; che conseguentemente si preveda una | sanzione | finanziaria a carico della regione anche per l inadempimento di una singola azienda , e si facciano gravare irragionevolmente conseguenze |
| 2000-507.txt | 2827 | 2827 | relazione al comma 4 , si lamenta che il termine per gli adempimenti imposti sarebbe irragionevolmente breve , e la | sanzione | irragionevolmente grave e non proporzionata all entità dell inadempimento , ma rimessa ad una determinazione eccessivamente discrezionale . in relazione |
| 2000-507.txt | 3044 | 3044 | , dal punto di vista finanziario , intrattiene rapporti diretti solo con la regione , è logico che i meccanismi | sanzionatori | sul piano finanziario volti ad incentivare un miglior impiego delle risorse a livello locale si traducano in riduzioni della quota |
| 2000-507.txt | 3095 | 3095 | regione il compito e la responsabilità di utilizzare a sua volta i propri poteri di riparto per trasferire la “ | sanzione | ” a livello delle singole aziende , oltre che per azionare le responsabilità dei direttori generali , dei dirigenti e |
| 2000-507.txt | 3697 | 3697 | fa rinvio , nello 0,50 per cento della quota del fondo . né ha pregio la censura di sproporzione della | sanzione | rispetto alla possibile gravità dell inadempimento , trattandosi , come si è detto , di obiettivi da gran tempo imposti |
| 2001-164.txt | 788 | 788 | mentre questi ultimi , rispettando l iter procedimentale previsto dall art . 34 , comma 6 , possono senza alcuna | sanzione | adeguarsi al valore catastale con gli effetti previsti dal precedente comma 5 , pagando la maggiore imposta , gli altri |
| 2001-164.txt | 1303 | 1303 | manifesti la volontà di avvalersi della disposizione dei cui all art . 34 , comma 5 dal rischio di qualsivoglia | sanzione | nel caso in cui il valore da lui indicato risulti anche sensibilmente inferiore a quello successivamente stimato dall organo tecnico |
| 2002-156.txt | 1408 | 1408 | art . 2 ) ; le modalità di ripartizione delle somme ( art . 3 ) ; l applicazione delle | sanzioni | per le violazioni e gli inadempimenti dei concessionari della riscossione e delle banche delegate ( artt . 4 e 5 |
| 2002-17.txt | 74 | 74 | dicembre 1994 , n . 66 e 6 settembre 1999 , n . 28 , recanti disposizioni in materia di | sanzioni | amministrative per le violazioni di norme tributarie ” , per contrasto con l art . 119 della costituzione . secondo |
| 2002-17.txt | 225 | 225 | toscana in data 19 dicembre 2000 ( n . 67 del 2000 ) , concernente ” disposizioni in materia di | sanzioni | amministrative per violazioni di norme tributarie . modifiche alle leggi regionali 15 maggio 1980 , n . 80 ; 29 |
| 2002-17.txt | 326 | 326 | di pagamento tardivo del tributo ( art . 13 del decreto legislativo n . 472 del 1997 ) e le | sanzioni | amministrative per il caso di esercizio di attività di discarica abusiva e di abbandono , scarico o deposito incontrollato di |
| 2002-17.txt | 403 | 403 | . infatti , l art . 3 , comma 1 , della deliberazione legislativa denunciata , introdurrebbe una diversa disciplina | sanzionatoria | a seconda che le violazioni siano state commesse prima o dopo il 1 aprile 1998 ( data di entrata in |
| 2002-17.txt | 447 | 447 | legislativo n . 472 del 1997 ) , con l effetto , altresì , di comportare l applicazione di una | sanzione | superiore a carico di chi abbia versato l imposta con un ritardo minimo , e cioè sino a cinque giorni |
| 2002-17.txt | 514 | 514 | art . 3 , comma 2 , della medesima deliberazione legislativa determinerebbe l ammontare al quale deve essere commisurata la | sanzione | amministrativa di specie non già rapportandolo alla effettiva e concreta base imponibile , ma a quello risultante dal suo calcolo |
| 2002-271.txt | 163 | 163 | . la violazione degli artt . 9 e 35 della costituzione è argomentata dalla rimettente sotto il profilo che la | sanzione | comminata per il mancato tempestivo pagamento della tassa annuale sarebbe eccessivamente rigorosa , in particolare sotto il profilo della sua |
| 2002-271.txt | 462 | 462 | continuazione di questa attività derivante dalla decadenza correlandosi al mancato pagamento della tassa annuale , e quindi caratterizzandosi in termini | sanzionatori | non può di per sé ledere l art . 35 della costituzione . 7 . il contrasto con l art |
| 2002-271.txt | 497 | 497 | . il contrasto con l art . 3 cost . è ravvisato anzitutto sotto il profilo dell irragionevolezza intrinseca della | sanzione | per difetto di proporzione , in quanto la restituzione al regime di libera concorrenza dello sfruttamento imprenditoriale dell innovazione ed |
| 2002-271.txt | 640 | 640 | alla crescita tecnologica del paese ” . 8 . la censura è infondata . la norma impugnata prevede sostanzialmente una | sanzione | per il mancato pagamento di una tassa di concessione governativa . orbene , in tema di sanzioni , quale che |
| 2002-271.txt | 657 | 657 | prevede sostanzialmente una sanzione per il mancato pagamento di una tassa di concessione governativa . orbene , in tema di | sanzioni | , quale che sia la natura della violazione sanzionata , il legislatore ha un ampia discrezionalità in ordine all individuazione |
| 2002-271.txt | 666 | 666 | una tassa di concessione governativa . orbene , in tema di sanzioni , quale che sia la natura della violazione | sanzionata | , il legislatore ha un ampia discrezionalità in ordine all individuazione delle condotte sanzionabili , nonché della tipologia e della |
| 2002-271.txt | 680 | 680 | che sia la natura della violazione sanzionata , il legislatore ha un ampia discrezionalità in ordine all individuazione delle condotte | sanzionabili | , nonché della tipologia e della misura delle sanzioni ( cfr . , da ultimo , ordinanze n . 282 |
| 2002-271.txt | 689 | 689 | legislatore ha un ampia discrezionalità in ordine all individuazione delle condotte sanzionabili , nonché della tipologia e della misura delle | sanzioni | ( cfr . , da ultimo , ordinanze n . 282 , n . 260 , n . 60 e |
| 2002-271.txt | 784 | 784 | modo palese ( cfr . ordinanza n . 60 del 2001 ) , nel senso che la concreta determinazione della | sanzione | da parte del legislatore esuli all evidenza dal novero delle possibili scelte adeguate al caso , e quindi sconfini nell |
| 2002-271.txt | 827 | 827 | nella specie , è vero che come afferma la rimettente la norma impugnata tutela un interesse erariale ( correlandosi la | sanzione | al mancato pagamento di una tassa di concessione ) e che questo interesse potrebbe essere soddisfatto anche con il pagamento |
| 2002-271.txt | 875 | 875 | o comunque in modo diverso dalla decadenza dal brevetto . ma il legislatore scegliendo , in una vasta tipologia di | sanzioni | astrattamente applicabili , proprio la decadenza dal brevetto come la misura più adatta a colpire il mancato pagamento della tassa |
| 2002-271.txt | 1102 | 1102 | , idoneo a pregiudicare l interesse collettivo a fruire dell innovazione , consistente nella mancata attuazione dell invenzione brevettata , | sanzionato | non con la decadenza , bensì con la soggezione del brevettante inerte a licenza obbligatoria ” a favore di ogni |
| 2002-271.txt | 1302 | 1302 | . 6 maggio 1999 , n . 169 ) . 10 . anche questa censura è infondata . la diversa | sanzione | comminata dal citato art . 54 per il caso di mancata attuazione del brevetto non è comparabile alla decadenza per |
| 2002-271.txt | 1332 | 1332 | di mancata attuazione del brevetto non è comparabile alla decadenza per mancato pagamento della tassa annuale , perché il comportamento | sanzionato | è del tutto diverso da quello considerato dalla norma impugnata ; perché di fronte ad esso il brevettante non ha |
| 2002-271.txt | 1367 | 1367 | ad esso il brevettante non ha rimedi che lascino immutata la sua situazione ( e dunque solo in apparenza la | sanzione | appare meno grave della decadenza ) ; e perché il comportamento sanzionato presuppone il pagamento della tassa in questione . |
| 2002-271.txt | 1379 | 1379 | situazione ( e dunque solo in apparenza la sanzione appare meno grave della decadenza ) ; e perché il comportamento | sanzionato | presuppone il pagamento della tassa in questione . infine , le altre due situazioni ricordate non prevedono , rispettivamente , |
| 2002-49.txt | 166 | 166 | , la disparità di trattamento riscontrabile in conseguenza delle norme impugnate tra la condotta di emissione delle false fatture ( | sanzionata | dal citato art . 8 come delitto consumato ) e quella di annotazione delle medesime nella contabilità del percettore ( |
| 2002-49.txt | 404 | 404 | , il giudice rimettente chiede infatti a questa corte di rimuoverla tramite un riequilibrio in malam partem del rispettivo regime | sanzionatorio | . tale riequilibrio si dovrebbe realizzare segnatamente a mezzo di un intervento ablativo delle disposizioni degli artt . 6 e |
| 2002-520.txt | 177 | 177 | tributaria per mezzo del servizio postale , anziché depositato personalmente , pur se recapitato entro i termini , debba essere | sanzionato | con la inammissibilità . si ravvisa vulnus all art . 24 , primo comma , della costituzione , per l |
| 2002-520.txt | 1554 | 1554 | con lo specifico sistema processuale , volto a garantire la tutela delle parti in posizioni di parità , evitando irragionevoli | sanzioni | di inammissibilità in danno del soggetto che si intende tutelare ( per riferimenti , v . da ultimo , sentenza |
| 2002-522.txt | 803 | 803 | predette , e , conducendo al risultato di precludere o ostacolare gravemente l esperimento della tutela giurisdizionale , incorrono nella | sanzione | dell incostituzionalità & amp ; raquo ; ( sentenza n . 80 del 1966 , sull illegittimità costituzionale della norma |
| 2003-296.txt | 1026 | 1026 | , demandato alle regioni « la riscossione , l accertamento , il recupero , i rimborsi , l applicazione delle | sanzioni | ed il contenzioso amministrativo relativo » alla suddetta tassa . lo stesso art . 17 della legge n . 449 |
| 2003-297.txt | 432 | 432 | altresì demandato alle regioni « la riscossione , l accertamento , il recupero , i rimborsi , l applicazione delle | sanzioni | ed il contenzioso amministrativo relativo » alla suddetta tassa . lo stesso art . 17 della legge n . 449 |
| 2003-92.txt | 2051 | 2051 | . 504 , recante ” testo unico delle disposizioni legislative concernenti le imposte sulla produzione e sui consumi e relative | sanzioni | penali e amministrative ” ) o utilizzati da alcuni soggetti ( autotrasportatori ex art . 25 ) , prevedono , |
| 2005-303.txt | 148 | 148 | e delle scommesse relativi alle corse dei cavalli , per quanto attiene agli aspetti organizzativi , funzionali , fiscali e | sanzionatori | , nonché al riparto dei relativi proventi – avrebbe conferito al governo , in violazione del principio della riserva relativa |
| 2005-303.txt | 945 | 945 | e delle scommesse relativi alle corse dei cavalli , per quanto attiene agli aspetti organizzativi , funzionali , fiscali e | sanzionatori | , nonché al riparto dei proventi » , secondo i princípi elencati nella stessa disposizione . contrariamente a quanto sostenuto |
| 2005-455.txt | 2075 | 2075 | che l attività amministrativa concernente la riscossione , i rimborsi , il recupero della tassa stessa e l applicazione delle | sanzioni | , non ha tuttavia fino ad ora sostanzialmente mutato gli altri elementi costitutivi del tributo . in questo quadro normativo |
| 2005-455.txt | 2674 | 2674 | di interesse storico e collezionistico al solo fine di regolarne la circolazione stradale ( subordinandola appunto , a pena di | sanzioni | amministrative , al possesso dei requisiti indicati nel regolamento di attuazione per tale tipo di veicoli : commi 5 e |
| 2005-462.txt | 448 | 448 | oltre che il gettito ed ogni potestà amministrativa connessa alla loro riscossione , al loro rimborso e all applicazione delle | sanzioni | , ferma restando la competenza legislativa esclusiva dello stato per ogni altro aspetto della disciplina sostanziale del tributo . il |
| 2006-412.txt | 395 | 395 | 1 di detto articolo ) della legge regionale n . 34 del 2005 , il quale , differenziando il trattamento | sanzionatorio | della omessa registrazione delle operazioni di conferimento dei rifiuti da quello della infedele registrazione delle stesse e prevedendo , per |
| 2006-412.txt | 420 | 420 | operazioni di conferimento dei rifiuti da quello della infedele registrazione delle stesse e prevedendo , per entrambe le fattispecie , | sanzioni | amministrative determinate in una percentuale fissa dell entità del tributo dovuto , sarebbe in contrasto con il comma 31 dell |
| 2006-412.txt | 463 | 463 | 3 della legge statale n . 549 del 1995 , che , da un lato , prevede un identico trattamento | sanzionatorio | per la omissione e per la infedeltà della registrazione e , dall altro , determina la sanzione edittale per tali |
| 2006-412.txt | 480 | 480 | un identico trattamento sanzionatorio per la omissione e per la infedeltà della registrazione e , dall altro , determina la | sanzione | edittale per tali violazioni in una percentuale variabile tra un minimo e un massimo dell entità del tributo dovuto . |
| 2006-412.txt | 547 | 547 | bis nell art . 11 della legge regionale n . 1 del 2003 , stabilisce – con riguardo al trattamento | sanzionatorio | previsto a carico di chi esercita attività di gestione di una discarica abusiva ovvero abbandona , scarica o effettua deposito |
| 2006-412.txt | 599 | 599 | al comma 4 dell art . 9 della stessa legge regionale n . 1 del 2003 , secondo cui le | sanzioni | sono ridotte ad un quarto se , entro il termine per ricorrere alle commissioni tributarie , intervengano l adesione del |
| 2006-412.txt | 633 | 633 | commissioni tributarie , intervengano l adesione del contribuente e il contestuale pagamento del tributo , se dovuto , e della | sanzione | . ad avviso del ricorrente , la norma censurata si porrebbe in contrasto con il comma 32 dell art . |
| 2006-412.txt | 671 | 671 | dell art . 3 della legge statale n . 549 del 1995 , il quale , disponendo l applicabilità delle | sanzioni | di cui al precedente comma 31 per chi esercita l attività di discarica abusiva , prevedrebbe anche in tale fattispecie |
| 2006-412.txt | 695 | 695 | precedente comma 31 per chi esercita l attività di discarica abusiva , prevedrebbe anche in tale fattispecie la riduzione delle | sanzioni | al quarto , nel caso di adesione del contribuente e contestuale pagamento entro il termine per ricorrere alle commissioni tributarie |
| 2006-412.txt | 1395 | 1395 | mentre l art . 3 , comma 31 , della legge statale n . 549 del 1995 prevede la medesima | sanzione | amministrativa in misura variabile ( dal duecento al quattrocento per cento del tributo ) sia per l omessa registrazione sia |
| 2006-412.txt | 1441 | 1441 | operazioni di conferimento in discarica , la norma regionale stabilisce invece , per gli stessi illeciti , un diverso trattamento | sanzionatorio | , e cioè , per l omessa registrazione , la sanzione amministrativa in misura fissa del quattrocento per cento del |
| 2006-412.txt | 1452 | 1452 | , per gli stessi illeciti , un diverso trattamento sanzionatorio , e cioè , per l omessa registrazione , la | sanzione | amministrativa in misura fissa del quattrocento per cento del tributo e , per l infedele registrazione , la sanzione amministrativa |
| 2006-412.txt | 1471 | 1471 | la sanzione amministrativa in misura fissa del quattrocento per cento del tributo e , per l infedele registrazione , la | sanzione | amministrativa , anch essa in misura fissa , del duecento per cento del tributo . essendo di competenza dello stato |
| 2006-412.txt | 1495 | 1495 | essa in misura fissa , del duecento per cento del tributo . essendo di competenza dello stato anche la disciplina | sanzionatoria | del tributo , sussiste , quindi , il denunciato contrasto fra la norma regionale censurata e l evocata norma statale |
| 2006-412.txt | 1580 | 1580 | censurata , ove correttamente interpretata , non esclude che , in caso di gestione di una discarica abusiva , le | sanzioni | previste per l omessa registrazione e l omessa dichiarazione possano essere ridotte , ai sensi del comma 4 dell art |
| 2006-412.txt | 1666 | 1666 | della disposizione censurata , la normativa regionale consentiva , conformemente a quella statale , la riduzione ad un quarto delle | sanzioni | previste a carico di chi gestisce una discarica abusiva , in relazione agli illeciti di omessa registrazione e di omessa |
| 2006-412.txt | 1706 | 1706 | omessa dichiarazione , a condizione che il gestore avesse prestato adesione e contestualmente pagato il tributo e l importo della | sanzione | , entro il termine per ricorrere alle commissioni tributarie . solo l introduzione del censurato comma 3 bis , ad |
| 2006-412.txt | 1751 | 1751 | 10 della legge regionale n . 34 del 2005 , avrebbe comportato l inapplicabilità della riduzione della misura di dette | sanzioni | , creando così un contrasto con il comma 32 dell art . 3 della legge statale n . 549 del |
| 2006-412.txt | 1894 | 1894 | non tiene conto del fatto che il comma 1 dello stesso art . 11 , nel disporre l applicabilità delle | sanzioni | previste dall art . 9 per l omessa registrazione e per l omessa dichiarazione , in aggiunta alla sanzione amministrativa |
| 2006-412.txt | 1913 | 1913 | delle sanzioni previste dall art . 9 per l omessa registrazione e per l omessa dichiarazione , in aggiunta alla | sanzione | amministrativa da esso stesso comminata per l ” esercizio dell attività di gestione di una discarica abusiva ” , ha |
| 2006-412.txt | 1944 | 1944 | attività di gestione di una discarica abusiva ” , ha il solo scopo di consentire l applicazione congiunta delle indicate | sanzioni | e non quello – attribuitogli dal ricorrente – di ” individuare ” le violazioni alle quali , ai sensi del |
| 2006-412.txt | 1997 | 1997 | applica la riduzione . tale essendo la funzione del richiamo effettuato dall art . 11 , comma 1 , alle | sanzioni | previste dal citato art . 9 , il ricorrente avrebbe dovuto , dunque , considerare che l esclusione della riduzione |
| 2006-412.txt | 2026 | 2026 | ricorrente avrebbe dovuto , dunque , considerare che l esclusione della riduzione disposta dalla norma censurata vale solo per la | sanzione | del triplo del tributo comminata direttamente dallo stesso art . 11 , comma 1 , per l ” esercizio dell |
| 2006-412.txt | 2061 | 2061 | , per l ” esercizio dell attività di gestione di una discarica abusiva ” , e non anche per le | sanzioni | richiamate dall art . 11 , comma 1 , ai soli fini dell applicazione congiunta , e cioè quelle previste |
| 2006-412.txt | 2115 | 2115 | di dichiarazione . la modifica introdotta con il comma 3 bis non altera , dunque , la conformità del regime | sanzionatorio | regionale a quello statale . come già osservato , infatti , anche il combinato disposto dei citati commi 31 e |
| 2007-191.txt | 958 | 958 | , in quanto il terzo periodo dello stesso comma stabilisce che « qualsiasi atto , anche a contenuto impositivo o | sanzionatorio | , emanato in difformità dalla risposta [ … ] è nullo » e in quanto il comma 2 dell art |
| 2007-191.txt | 995 | 995 | comma 2 dell art . 10 della medesima legge n . 212 del 2000 dispone che « non sono irrogate | sanzioni | né richiesti interessi moratori al contribuente , qualora egli si sia conformato a indicazioni contenute in atti dell amministrazione finanziaria |
| 2007-191.txt | 1200 | 1200 | , l operato degli uffici [ … ] i quali non potranno emettere atti di accertamento a contenuto impositivo o | sanzionatorio | in contrasto con la soluzione interpretativa fornita » . da quanto precede deriva che la risposta all interpello , resa |
| 2007-193.txt | 355 | 355 | in quanto non pone principi , ma regole autoapplicative » ; « in subordine , in quanto determina una misura | sanzionatoria | anziché commisurata alle esigenze di riequilibrio , nonché in quanto non prevede che tale misura sanzionatoria venga meno ove il |
| 2007-193.txt | 371 | 371 | quanto determina una misura sanzionatoria anziché commisurata alle esigenze di riequilibrio , nonché in quanto non prevede che tale misura | sanzionatoria | venga meno ove il commissario ad acta adotti in seguito le misure necessarie » . 3 . – l interesse |
| 2007-193.txt | 748 | 748 | la lesione ” dell autonomia politica e della stessa dignità politica degli organi elettivi della regione , sottoposti a misure | sanzionatorie | che eccedono quanto è necessario e proporzionato al raggiungimento degli obiettivi di finanza pubblica ” : appare , infatti , |
| 2007-451.txt | 434 | 434 | che l attività amministrativa concernente la riscossione , i rimborsi , il recupero della tassa stessa e l applicazione delle | sanzioni | , non ha tuttavia devoluto a dette regioni il potere di disciplinare gli altri elementi costitutivi del tributo . in |
| 2008-130.txt | 83 | 83 | nella parte in cui – secondo il diritto vivente – « non esclude dalla giurisdizione tributaria le controversie riguardanti le | sanzioni | » previste dall art . 3 , comma 3 , del decreto legge 22 febbraio 2002 , n . 12 |
| 2008-130.txt | 196 | 196 | fare con i tributi » , sulla base della mera attribuzione ad un organo finanziario della competenza ad irrogare le | sanzioni | , così trasformando il giudice tributario in giudice speciale dell amministrazione tributaria . la disposizione censurata violerebbe , inoltre , |
| 2008-130.txt | 348 | 348 | censura la suddetta disposizione nella parte in cui attribuisce alla giurisdizione del giudice tributario le controversie aventi ad oggetto le | sanzioni | amministrative comunque irrogate da uffici finanziari , « anche a prescindere dalla natura tributaria degli illeciti sanzionati e delle relative |
| 2008-130.txt | 365 | 365 | ad oggetto le sanzioni amministrative comunque irrogate da uffici finanziari , « anche a prescindere dalla natura tributaria degli illeciti | sanzionati | e delle relative sanzioni » . 2 . – preliminarmente , deve essere disattesa la richiesta di restituzione degli atti |
| 2008-130.txt | 369 | 369 | amministrative comunque irrogate da uffici finanziari , « anche a prescindere dalla natura tributaria degli illeciti sanzionati e delle relative | sanzioni | » . 2 . – preliminarmente , deve essere disattesa la richiesta di restituzione degli atti ai rimettenti formulata dall |
| 2008-130.txt | 507 | 507 | l altro attribuendo alla direzione provinciale del lavoro – anziché alla agenzia delle entrate – la competenza ad irrogare la | sanzione | ivi prevista per l impiego di lavoratori non risultanti dalle scritture obbligatorie . tale modifica normativa è entrata in vigore |
| 2008-130.txt | 572 | 572 | 3 agosto 2006 . ritiene l avvocatura che la modifica in questione avrebbe determinato la devoluzione delle controversie relative alle | sanzioni | per l impiego di lavoratori irregolari alla giurisdizione del giudice ordinario e che pertanto dovrebbe essere disposta la restituzione degli |
| 2008-130.txt | 916 | 916 | , nonché le sovrimposte e le addizionali » . stabilisce , inoltre , che appartengono alla medesima giurisdizione « le | sanzioni | amministrative , comunque irrogate da uffici finanziari , gli interessi e ogni altro accessorio » . la giurisprudenza di legittimità |
| 2008-130.txt | 972 | 972 | tributaria non solo le controversie concernenti i tributi , ma anche , in via residuale , le controversie concernenti le | sanzioni | irrogate in relazione ad infrazioni connesse alla violazione di norme le quali non necessariamente attengono a tributi . in tal |
| 2008-130.txt | 1035 | 1035 | del d.lgs . n . 546 del 1992 , è ritenuta la natura finanziaria dell organo competente ad irrogare la | sanzione | . 3 . 1 – questioni analoghe a quelle in esame sono già state sottoposte al vaglio di questa corte |
| 2008-130.txt | 1133 | 1133 | , limitandosi , invece , a considerare unicamente il profilo soggettivo concernente la natura dell organo competente ad irrogare la | sanzione | ( ordinanza n . 34 del 2006 ; si vedano , inoltre , le ordinanze n . 395 del 2007 |
| 2008-130.txt | 1253 | 1253 | , il giudice di legittimità ha ritenuto che appartengono alla giurisdizione delle commissioni tributarie le controversie concernenti l irrogazione della | sanzione | per l impiego di lavoratori dipendenti non risultanti dalle scritture o altra documentazione obbligatorie prevista dall art . 3 , |
| 2008-130.txt | 1309 | 1309 | il comma 5 dell art . 3 citato – nel testo originario – stabilisce che « competente alla irrogazione della | sanzione | amministrativa di cui al comma 3 è l agenzia delle entrate » , troverebbe applicazione l art . 2 , |
| 2008-130.txt | 1350 | 1350 | comma 1 , del d.lgs . n . 546 del 1992 , secondo il quale rientrano nella giurisdizione tributaria le | sanzioni | comunque irrogate da uffici finanziari . a tale conclusione la cassazione è pervenuta pur affermando espressamente che le controversie relative |
| 2008-130.txt | 1372 | 1372 | irrogate da uffici finanziari . a tale conclusione la cassazione è pervenuta pur affermando espressamente che le controversie relative alle | sanzioni | di cui all art . 3 del decreto legge n . 12 del 2002 non hanno natura tributaria , in |
| 2008-130.txt | 1767 | 1767 | medesima non può essere ancorata « al solo dato formale e soggettivo , relativo all ufficio competente ad irrogare la | sanzione | » ( ordinanza n . 34 del 2006 ) . sulla base di tali considerazioni , nella più volte citata |
| 2008-130.txt | 1934 | 1934 | . 546 del 1992 , dà il diritto vivente , finisce per attribuire alla giurisdizione tributaria le controversie relative a | sanzioni | unicamente sulla base del mero criterio soggettivo costituito dalla natura finanziaria dell organo competente ad irrogarle e , dunque , |
| 2008-130.txt | 1964 | 1964 | natura finanziaria dell organo competente ad irrogarle e , dunque , a prescindere dalla natura tributaria del rapporto cui tali | sanzioni | ineriscono . essa , dunque , si pone in contrasto con l art . 102 , secondo comma , e |
| 2009-141.txt | 587 | 587 | ad oggetto i tributi di ogni genere e specie » , nonché « le sovrimposte e le addizionali , le | sanzioni | amministrative , comunque irrogate da uffici finanziari , gli interessi e ogni altro accessorio » . tale tendenza legislativa al |
| 2009-141.txt | 2656 | 2656 | dal fatto che , per la pubblicità assoggettata a canone , si applica un sistema di controllo , accertamento e | sanzioni | amministrative degli abusi sostanzialmente corrispondente a quello previsto per la pubblicità assoggettata ad imposta . in relazione a quest ultima |
| 2009-141.txt | 2755 | 2755 | disposizioni legislative e regolamentari in materia di pubblicità , alla violazione delle quali conseguono , a seconda dei casi , | sanzioni | amministrative non tributarie e tributarie , con rimozione degli impianti pubblicitari abusivi , loro sequestro ( a séguito di ordinanza |
| 2009-141.txt | 2999 | 2999 | della lettera e del comma 2 ) ; b ) per l installazione dei mezzi pubblicitari non autorizzati , « | sanzioni | amministrative pecuniarie di importo non inferiore all importo della relativa tariffa , né superiore al doppio della stessa tariffa » |
| 2009-141.txt | 3175 | 3175 | degli elementi strutturali del prelievo e quella dei poteri e degli obblighi attinenti al controllo , all accertamento e alle | sanzioni | degli abusi hanno la loro fonte nella legge e nel regolamento comunale , senza che sia dato alcun rilievo all |
| 2009-141.txt | 3676 | 3676 | riguardo all individuazione dei presupposti amministrativi dell attività oggetto del prelievo , alla determinazione della tariffa e ai controlli e | sanzioni | per l attività abusiva ( commi 1 e 2 ) . tuttavia , tali somiglianze attengono solo ad aspetti che |
| 2009-141.txt | 3824 | 3824 | comunali , la legge preveda l obbligo per l autore di tale illecito di corrispondere al comune , oltre alle | sanzioni | amministrative , un indennità predeterminata , commisurata al canone che sarebbe stato fissato ove la concessione fosse stata rilasciata . |
| 2009-141.txt | 3912 | 3912 | pertanto , la funzione distributiva che l art . 53 cost . assegna al tributo . neppure la previsione di | sanzioni | amministrative , in aggiunta alla suddetta indennità di occupazione abusiva , esclude la natura privatistica del cosap , perché , |
| 2009-141.txt | 3955 | 3955 | occupazione sine titulo , si realizza pur sempre , oltre ad un illecito civile , la violazione – come tale | sanzionabile | in via amministrativa – delle norme poste a tutela dei beni pubblici soggetti a regime di concessione . per quanto |
| 2009-238.txt | 3831 | 3831 | di disciplinare con proprio regolamento l affidamento a terzi delle fasi di liquidazione , accertamento e riscossione della tassa . | sanzioni | specifiche sono previste dall art . 76 ( e successive modificazioni ) per l omessa o infedele denuncia e per |
| 2009-238.txt | 3874 | 3874 | presentazione o trasmissione di atti , documenti o dati richiesti dal comune ; sono comunque applicabili le disposizioni generali sulle | sanzioni | amministrative in materia tributaria stabilite dal d.lgs . 18 dicembre 1997 , n . 472 . 6 . 1.3 . |
| 2009-238.txt | 4484 | 4484 | ; d ) non reca , con riguardo alla tia , specifiche disposizioni in tema di accertamento , liquidazione e | sanzioni | . analogamente alla tarsu , anche per la tia la riscossione volontaria e coattiva della tariffa può essere effettuata tramite |
| 2009-238.txt | 7552 | 7552 | soggetto attivo del tributo il comune e disciplina specificamente la fase di accertamento e di liquidazione della tassa , prevedendo | sanzioni | e interessi ( artt . 71 , 73 e 76 ) ; mentre , riguardo alla tia , l art |
| 2009-238.txt | 7630 | 7630 | non reca alcuna disciplina specifica in tema di accertamento , di liquidazione della prestazione dovuta , di contenzioso e di | sanzioni | e interessi per omesso o ritardato pagamento . non può negarsi , infatti , che , sia per la tarsu |
| 2009-238.txt | 7976 | 7976 | . 446 del 1997 o in via di interpretazione sistematica . analogamente , nulla osta a che , per le | sanzioni | ed interessi relativi all omesso o ritardato pagamento della tia , possano applicarsi le norme generali in tema di sanzioni |
| 2009-238.txt | 7996 | 7996 | sanzioni ed interessi relativi all omesso o ritardato pagamento della tia , possano applicarsi le norme generali in tema di | sanzioni | amministrative tributarie . cosí come , con riguardo al contenzioso , è evidente che ad entrambi i prelievi si applica |
| 2009-298.txt | 868 | 868 | con riferimento ai limiti concernenti l assimilazione di immobili diversi all abitazione principale , una sospensione nell applicazione « di | sanzioni | nei casi di omesso o insufficiente versamento della prima rata dell imposta comunale sugli immobili , relativa all anno 2008 |
| 2009-298.txt | 2666 | 2666 | riferimento ai limiti in ordine all assimilazione di immobili diversi all abitazione principale , una sospensione nell applicazione « di | sanzioni | nei casi di omesso o insufficiente versamento della prima rata dell imposta comunale sugli immobili , relativa all anno 2008 |
| 2009-321.txt | 387 | 387 | avvalgono del servizio postale ( i quali – secondo l interpretazione dello stesso rimettente – incorrono , invece , nella | sanzione | dell inammissibilità dell appello , nel caso in cui l agente postale non abbia adempiuto l onere di tale deposito |
| 2009-321.txt | 1080 | 1080 | rispetto alle altre questioni , infatti , è del tutto irrilevante individuare il termine preciso oltre il quale scatta la | sanzione | di ” inammissibilità ” o di ” definitiva improcedibilità ” dell appello . con riferimento , poi , all unica |
| 2009-321.txt | 1898 | 1898 | alla seconda questione , il giudice a quo afferma che la norma denunciata è irragionevole , perché prevede la grave | sanzione | dell inammissibilità dell appello quale conseguenza del mancato compimento , da parte dell appellante , di un atto estraneo « |
| 2009-321.txt | 2104 | 2104 | fornire tempestivamente alla segreteria del giudice di primo grado la documentata notizia della proposizione dell appello stesso è rappresentato dalla | sanzione | di inammissibilità prevista dalla norma denunciata . al fine di ottenere un ordinato e spedito svolgimento del processo , appare |
| 2009-56.txt | 4981 | 4981 | dei diritti e obblighi di natura civile , salvo che il giudizio abbia « ad oggetto anche l applicazione di | sanzioni | amministrative , intendendo per tale ogni prestazione pecuniaria diversa da quella d imposta che non abbia carattere reintegrativo della pretesa |
| 2009-56.txt | 5044 | 5044 | ) . poiché il giudice a quo non afferma che il giudizio tributario principale ha ad oggetto l applicazione di | sanzioni | amministrative , nella specie il principio della ragionevole durata del processo non trova fondamento nel citato art . 6 della |
| 2010-115.txt | 282 | 282 | , n . 504 ( testo unico delle disposizioni legislative concernenti le imposte sulla produzione e sui consumi e relative | sanzioni | penali e amministrative ) , relativamente a quelle concernenti alcuni prodotti energetici , quali il gas naturale , il carbone |
| 2010-182.txt | 939 | 939 | la regolarizzazione » e con « un aliquota sintetica del 50 per cento per anno , comprensiva di interessi e | sanzioni | » ( comma 2 ) ; c ) è corrisposto per il tramite di intermediari ( banche e altri soggetti |
| 2011-17.txt | 1345 | 1345 | fornire tempestivamente alla segreteria del giudice di primo grado la documentata notizia della proposizione dell appello stesso è rappresentato dalla | sanzione | della inammissibilità prevista dalla norma denunciata » . ciò premesso , si deve osservare che , secondo la costante giurisprudenza |
| 2011-185.txt | 746 | 746 | , n . 504 ( testo unico delle disposizioni legislative concernenti le imposte sulla produzione e sui consumi e relative | sanzioni | penali e amministrative ) , più volte modificato ed integrato in attuazione delle direttive comunitarie che hanno disciplinato la materia |
| 2011-247.txt | 6079 | 6079 | dei pubblici ufficiali e , quindi , anche dei verificatori fiscali di inoltrare senza ritardo la denuncia penale ( obbligo | sanzionato | dall art . 361 del codice penale ) e , dall altro , la controllabilità giudiziale circa la sussistenza dei |
| 2011-247.txt | 8096 | 8096 | n . 74 del 2000 per le quali vi sia l obbligo di denuncia , essa rende retroattivamente applicabile la | sanzione | del raddoppio dei termini per l accertamento dell imposta . la questione non è fondata , perché la disciplina del |
| 2011-247.txt | 8123 | 8123 | accertamento dell imposta . la questione non è fondata , perché la disciplina del raddoppio dei termini non ha natura | sanzionatoria | . non è perciò invocabile , nella specie , il principio di irretroattività della norma penale sfavorevole previsto dall evocato |
| 2011-247.txt | 8254 | 8254 | . n . 633 del 1972 . in particolare , il raddoppio dei termini di accertamento non può qualificarsi “ | sanzione | penale ” , neppure impropria o atipica . esso infatti , da un lato , non rappresenta la reazione ad |
| 2011-247.txt | 8393 | 8393 | mero assoggettamento ad un termine piú lungo di accertamento fiscale non svolge , dunque , alcuna funzione afflittivo punitiva o | sanzionatoria | di un fatto di reato , ma , operando su un piano meramente procedimentale , persegue solo il sopra evidenziato |
| 2011-281.txt | 3815 | 3815 | abbia la finalità di trasformare il bene in denaro per il soddisfacimento dei creditori e non certo di infliggere una | sanzione | atipica al debitore inadempiente . l ammontare del credito tributario per cui si procede sia esso superiore o inferiore al |
| 2011-338.txt | 462 | 462 | l art . 16 del d.lgs . n . 504 del 1992 debba essere interpretato nel senso che la “ | sanzione | ” della riduzione dell indennità di esproprio , in caso di dichiarazione infedele , trovi applicazione , con riferimento all |
| 2011-338.txt | 787 | 787 | di omessa dichiarazione o di dichiarazione di valore irrisorio , ritengono che essa altererebbe il rapporto tra l entità della | sanzione | e la gravità della violazione . pertanto , il citato art . 16 , stabilendo l indennità di esproprio in |
| 2011-338.txt | 1507 | 1507 | secondo tali pronunce , nell interpretazione di detta norma , sarebbe irrilevante accertare se essa prevedesse o no una misura | sanzionatoria | , ovvero se presupposto della stessa fosse una dolosa evasione d imposta o un errore . siffatta disposizione costituiva , |
| 2011-338.txt | 1708 | 1708 | che « l evasore totale non viene affatto avvantaggiato , in quanto è destinato a subire in ogni caso le | sanzioni | per la omessa dichiarazione , nonché l imposizione per l ici che aveva tentato di evadere » . soprattutto , |
| 2011-338.txt | 1797 | 1797 | denuncia ici e la conseguente regolarizzazione della posizione tributaria , con l effettivo avvio del recupero dell imposta e delle | sanzioni | . in ogni caso , ciò presupponeva che si trattasse di area fabbricabile ( e tale al momento della dichiarazione |
| 2011-338.txt | 2019 | 2019 | che l evasore totale non perde il suo diritto all indennizzo espropriativo , ma è unicamente destinato a subire le | sanzioni | per l omessa dichiarazione e l imposizione per l ici che aveva tentato di evadere , potendo l erogazione dell |
| 2011-338.txt | 2644 | 2644 | siano meramente eventuali ) o pretendano dal soggetto dichiarante un eccessivo onere o , infine , comportino una eccessiva conseguenza | sanzionatoria | , come nel caso in cui possano giungere ad una sostanziale espropriazione senza indennizzo ( sentenza 22 settembre 1994 , |
| 2011-338.txt | 2844 | 2844 | che potrebbero condurre comunque ad elidere il necessario vincolo di ragionevolezza e proporzionalità fra il comportamento tributario illecito e la | sanzione | , e quindi la pronuncia di illegittimità costituzionale deve necessariamente riguardare anche siffatto profilo della disciplina . resta ferma la |
| 2011-338.txt | 2870 | 2870 | di illegittimità costituzionale deve necessariamente riguardare anche siffatto profilo della disciplina . resta ferma la discrezionalità del legislatore di stabilire | sanzioni | che , eventualmente , incidano anche sull indennità di espropriazione , purchè non realizzino una sostanziale confisca del bene , |
| 2011-338.txt | 2922 | 2922 | dal contribuente , tenuto conto della diversità di procedimenti e di garanzie che sovrintendono all accertamento tributario ed alle relative | sanzioni | , peraltro già autonomamente previste dal d.lgs . n . 504 del 1992 . 8 . in definitiva , va |
| 2012-109.txt | 1853 | 1853 | l art . 19 del d.lgs . 18 dicembre 1997 , n . 472 ( disposizioni generali in materia di | sanzioni | amministrative per le violazioni di norme tributarie , a norma dell articolo 3 , comma 133 , della legge 23 |
| 2012-109.txt | 1898 | 1898 | . 662 ) , nell introdurre la possibilità , in grado di appello , della sospensione dell esecuzione delle sole | sanzioni | , presuppone che il combinato disposto degli artt . 47 , 49 e 61 del d.lgs . n . 546 |
| 2012-109.txt | 2076 | 2076 | disciplina del processo tributario ; c ) la previsione della sospensione , in grado di appello , dell esecuzione delle | sanzioni | tributarie , ai sensi dell art . 19 del d.lgs . n . 472 del 1997 , riguarda la sospensione |
| 2012-135.txt | 234 | 234 | di entrata in vigore della presente disposizione . in caso di omesso o insufficiente versamento dell addizionale si applica la | sanzione | di cui all articolo 13 del decreto legislativo 18 dicembre 1997 , n . 471 , pari al 30 per |
| 2012-241.txt | 9139 | 9139 | caso di omesso tempestivo pagamento delle somme richieste ai sensi dell indicato comma 5 bis , l applicazione di una | sanzione | e la sottoposizione a controllo della posizione del contribuente relativa agli anni successivi a quelli condonati e per i quali |
| 2012-241.txt | 9459 | 9459 | si sono avvalsi delle agevolazioni di cui alla legge n . 289 del 2002 , sia gli ammontari delle nuove | sanzioni | previste per l omesso versamento delle somme dovute ed iscritte a ruolo confermano il disposto del primo periodo del comma |
| 2012-241.txt | 10755 | 10755 | dei condoni e delle sanatorie previsti dalla legge finanziaria del 2003 ( comma 5 bis ) ; b ) alle | sanzioni | per l omesso tempestivo pagamento delle somme suddette ( comma 5 ter ) ; c ) alle somme incassate per |
| 2012-241.txt | 10922 | 10922 | . in particolare , occorre sottolineare che costituiscono entrata tributaria nonostante i dubbi prospettati dalla difesa dello stato anche le | sanzioni | previste dal comma 5 ter : si tratta , infatti , di entrata che spetta alla regione , ove acceda |
| 2012-241.txt | 10988 | 10988 | cui « le entrate spettanti alla regione comprendono anche quelle accessorie [ . . . ] derivanti dall applicazione di | sanzioni | pecuniarie amministrative [ . . . ] » . 7.3.2.2 . nel caso in cui , invece , il condono |
| 2012-241.txt | 11956 | 11956 | delle somme dovute e iscritte a ruolo entro il termine di cui al comma 5 bis , si applica una | sanzione | pari al 50 per cento delle predette somme e la posizione del contribuente relativa a tutti i periodi di imposta |
| 2012-241.txt | 12187 | 12187 | dei condoni e delle sanatorie di cui alla legge 27 dicembre 2002 , n . 289 , sia delle nuove | sanzioni | previste per il ritardo di tali pagamenti , sia di quanto accertato per effetto dei nuovi controlli e della proroga |
| 2012-241.txt | 16560 | 16560 | di omesso pagamento delle somme dovute e iscritte a ruolo entro il termine del 31 dicembre 2011 , di una | sanzione | pari al 50 per cento delle somme medesime ; la sottoposizione a controllo della posizione del contribuente relativa agli anni |
| 2012-241.txt | 16748 | 16748 | del 2002 ; quelle derivanti dal comma 5 ter , perché sono accessorie alle prime per effetto dell applicazione di | sanzioni | amministrative pecuniarie tributarie previste per il caso di mancato pagamento di dette somme o , comunque , per effetto di |
| 2012-288.txt | 540 | 540 | , demandato alle regioni « la riscossione , l accertamento , il recupero , i rimborsi , l applicazione delle | sanzioni | ed il contenzioso amministrativo relativo » alla suddetta tassa . lo stesso art . 17 della legge n . 449 |
| 2012-300.txt | 1131 | 1131 | n . 201 del 2011 ) , introducendo meccanismi compensativi in favore del soggetto passivo ed escludendo l applicazione di | sanzioni | e interessi per i versamenti , eventualmente effettuati in misura inferiore a quella successivamente stabilita , qualora l eccedenza venga |
| 2012-300.txt | 2583 | 2583 | con effetti espressamente retroattivi sia sul piano dei meccanismi compensativi disposti in favore del soggetto passivo sia su quello delle | sanzioni | applicabili . in quanto tale , la norma richiamata , che apporta modificazioni sostanziali alla disciplina tributaria oggetto del presente |
| 2013-121.txt | 104 | 104 | alla riscossione dei crediti relativi ai tributi erariali , regionali e locali , qualora l ammontare dovuto , comprensivo di | sanzioni | amministrative e interessi , non superi , per ciascun credito , l importo di euro 30 , con riferimento ad |
| 2013-121.txt | 2307 | 2307 | ha indicato né l entità e le caratteristiche del gettito di ciascun tributo , in una con la dinamica delle | sanzioni | e con riferimento alla dedotta impossibilità di superare la soglia della franchigia ; né la peculiarità delle fasi di accertamento |
| 2013-170.txt | 231 | 231 | prevedano anche l applicazione retroattiva della stessa ; ciò consentirebbe la ricollocazione in sede privilegiata dei crediti erariali derivanti da | sanzioni | relative ad imposte dirette , già ammessi al chirografo nello stato passivo esecutivo divenuto definitivo , in violazione dei principi |
| 2013-170.txt | 413 | 413 | o interviene nell esecuzione e nell anno precedente ” sono sostituite dalle seguenti : ” per le imposte e le | sanzioni | dovute secondo le norme in materia di imposta sul reddito delle persone fisiche , imposta sul reddito delle persone giuridiche |
| 2013-170.txt | 723 | 723 | impugnate . non è invece censurata in sé e per sé l estensione del privilegio ai crediti dello stato da | sanzioni | tributarie , determinatasi per effetto della modifica legislativa introdotta dall art . 23 , comma 37 , del decreto legge |
| 2013-170.txt | 832 | 832 | , che estende il privilegio ai crediti erariali derivanti dall ires ( imposta sui redditi delle società ) e da | sanzioni | tributarie relative a determinate imposte dirette . in effetti , l intervento legislativo che viene in rilievo nel presente giudizio |
| 2013-170.txt | 1942 | 1942 | i casi in cui lo stato passivo si sia originariamente formato collocando i crediti erariali per l ires e le | sanzioni | tributarie in sede chirografaria e , in tale conformazione , sia divenuto definitivo , essendo ormai trascorso il termine per |
| 2013-170.txt | 2021 | 2021 | pendenza del termine di cui all art . 99 della legge fallimentare , posto che il credito erariale per le | sanzioni | e per l ires è stato ammesso come chirografo : l interesse all impugnazione , pertanto , sopravviene solo al |
| 2013-170.txt | 2070 | 2070 | resa possibile dalla novella legislativa qui impugnata , quando viene disposta la ricollocazione in sede privilegiata del credito per le | sanzioni | tributarie e per l ires , prima ammesso come chirografo . in questi casi , a tutelare gli interessi dei |
| 2013-170.txt | 2254 | 2254 | stessa legge fallimentare , decorrente dalla data del riconoscimento ” tardivo ” della nuova posizione del credito erariale derivante da | sanzioni | tributarie , consentito dalle disposizioni impugnate . il citato art . 23 , comma 40 , dunque , pur non |
| 2013-170.txt | 2418 | 2418 | al punto precedente , che consente di ricollocare in sede privilegiata i crediti erariali per l ires e per le | sanzioni | tributarie , superando la preclusione ” endo procedimentale ” che consegue alla formazione del cosiddetto giudicato fallimentare . devesi , |
| 2013-18.txt | 504 | 504 | accertamento , di liquidazione , di riscossione , di recupero e di rimborso dell imposta , nonché all applicazione delle | sanzioni | ; b ) alla eventuale stipulazione di apposite convenzioni con le società di gestione degli aeroporti , ovvero con i |
| 2014-139.txt | 117 | 117 | 1 , comma 1 , della legge 11 novembre 1983 , n . 638 , il quale punisce con la | sanzione | penale della reclusione fino a tre anni e della multa fino a 1.032,00 euro il datore di lavoro che omette |
| 2014-139.txt | 400 | 400 | mancata previsione , nella disciplina censurata , di una soglia di punibilità , determinerebbe pertanto un ingiustificata disparità di trattamento | sanzionatorio | tra il datore di lavoro che ometta il versamento di ritenute previdenziali di minima o irrisoria entità e il datore |
| 2014-139.txt | 761 | 761 | lavoro che effettua le ritenute dei contributi previdenziali » . da tale argomentazione fa discendere l irragionevolezza del diverso trattamento | sanzionatorio | adottato dal legislatore penale , nel non prevedere una soglia di punibilità nella formulazione dell art . 2 , comma |
| 2014-139.txt | 1039 | 1039 | corte ha , innanzitutto , ribadito il principio secondo cui « uno scrutinio che investa direttamente il merito delle scelte | sanzionatorie | del legislatore è possibile soltanto ” ove l opzione normativa contrasti con il principio di eguaglianza , sotto il profilo |
| 2014-139.txt | 1158 | 1158 | della costituzione » . da ciò consegue che , coerentemente con l ampia discrezionalità del legislatore nel modulare le scelte | sanzionatorie | , « per assicurare il rituale adempimento degli anzidetti obblighi sono prevedibili differenziati e specifici sistemi , nell ambito di |
| 2014-139.txt | 1183 | 1183 | il rituale adempimento degli anzidetti obblighi sono prevedibili differenziati e specifici sistemi , nell ambito di ciascuno dei quali la | sanzione | penale rappresenta soltanto uno dei mezzi cui il legislatore può ricorrere , sicché la valutazione della ragionevolezza delle diverse opzioni |
| 2014-139.txt | 1204 | 1204 | penale rappresenta soltanto uno dei mezzi cui il legislatore può ricorrere , sicché la valutazione della ragionevolezza delle diverse opzioni | sanzionatorie | prescelte va effettuata nell ambito di ciascun sistema [ . . . ] » ( ordinanza n . 139 del |
| 2014-139.txt | 1337 | 1337 | legittimità , i quali in assenza di nuovi profili di censura , ed essendo rimasta immutata nel tempo l opzione | sanzionatoria | del legislatore non sono idonei ad introdurre argomentazioni tali da infirmare il consolidato orientamento di questa corte ( in questo |
| 2014-139.txt | 1567 | 1567 | quella di ovviare al fenomeno costituito dalla grave forma di evasione , quale quella contributiva , con un inasprimento delle | sanzioni | , prevedendo , per il datore di lavoro , sia la reclusione sia la sanzione pecuniaria nell ipotesi di mancato |
| 2014-139.txt | 1582 | 1582 | , con un inasprimento delle sanzioni , prevedendo , per il datore di lavoro , sia la reclusione sia la | sanzione | pecuniaria nell ipotesi di mancato versamento dei contributi trattenuti sulla retribuzione dei lavoratori . a tal fine , la disciplina |
| 2014-139.txt | 1953 | 1953 | neppure arbitrarie in considerazione della natura e dell intensità degli interessi protetti , ai quali corrisponde la modulazione degli interventi | sanzionatori | ispirati a scelte punitive differenziate . 9 . analoghe considerazioni si impongono a proposito dell ulteriore argomentazione in base alla |
| 2014-139.txt | 2270 | 2270 | , quindi , tale chiave di lettura , la norma civilistica invocata dal rimettente concorre a rafforzare la finalità della | sanzione | penale che assiste la normativa censurata . sulla scorta di tutte le considerazioni che precedono , le questioni devono essere |
| 2014-200.txt | 2022 | 2022 | nella prospettazione del tar il termine fissato dalla disposizione in esame sarebbe perentorio , come si desumerebbe dal drastico effetto | sanzionatorio | conseguente al mancato adeguamento tecnico dei sistemi di gioco . 7.2 . la ricostruzione del quadro normativo di riferimento e |
| 2014-200.txt | 2358 | 2358 | lettera b ) , si applica un prelievo dell 11,80 per cento sull ammontare delle somme giocate » . nessuna | sanzione | era dunque ricollegata allo spirare del termine fissato , e di sanzioni non vi è traccia neanche nel d.l . |
| 2014-200.txt | 2370 | 2370 | sull ammontare delle somme giocate » . nessuna sanzione era dunque ricollegata allo spirare del termine fissato , e di | sanzioni | non vi è traccia neanche nel d.l . n . 16 del 2012 , che , nel recepire l intero |
| 2014-200.txt | 2622 | 2622 | e giuridica dell omologazione dei sistemi di gioco rispetto al termine , come si evince non solo dalla eliminazione della | sanzione | ma anche dal complesso motivazionale , tutto incentrato sull aspetto tecnico del necessario adeguamento dei terminali . in effetti , |
| 2014-201.txt | 556 | 556 | sostituto d imposta al momento di erogazione dei suddetti emolumenti e , per l accertamento , la riscossione , le | sanzioni | e il contenzioso , è disciplinata dalle ordinarie disposizioni in materia di imposte sul reddito . 2 bis . per |
| 2014-228.txt | 211 | 211 | , n . 504 ( testo unico delle disposizioni legislative concernenti le imposte sulla produzione e sui consumi e relative | sanzioni | penali e amministrative ) ] sono posti a base delle rettifiche e degli accertamenti previsti dagli artt . 38 , |
| 2014-228.txt | 1606 | 1606 | , n . 221 , alla cui stregua dal 1 gennaio 2014 vi è l obbligo sia pure sprovvisto di | sanzioni | di accettare pagamenti , di importo superiore a trenta euro , effettuati con carte di debito in favore di imprese |
| 2014-50.txt | 151 | 151 | 23 ( disposizioni in materia di federalismo fiscale municipale ) , nella parte in cui prevedono un meccanismo di sostituzione | sanzionatoria | della durata del contratto di locazione per uso abitativo e di commisurazione del relativo canone in caso di mancata registrazione |
| 2014-50.txt | 790 | 790 | circostanza a sua conoscenza , dai quali possa derivare il mancato riconoscimento di un credito o l irrogazione di una | sanzione | » . i giudici a quibus prospettano anche , sia pure con varietà di accenti , il contrasto con gli |
| 2014-50.txt | 826 | 826 | , il contrasto con gli artt . 3 , 41 , 42 e 53 cost . , in quanto le | sanzioni | previste dalla normativa oggetto di censura risulterebbero ingiustificatamente penalizzanti per il locatore , dal momento che sostituiscono il canone convenzionale |
| 2014-50.txt | 2122 | 2122 | , in ipotesi di ritardata registrazione dei contratti o di simulazione oggettiva dei contratti medesimi , pur previste ed espressamente | sanzionate | nella disciplina tributaria di settore . la tesi dell avvocatura generale , secondo cui un principio della delega sarebbe ricavabile |
| 2014-50.txt | 2280 | 2280 | né il riferimento alle « forme premiali » anzidette può ritenersi in alcun modo correlabile con il singolare meccanismo “ | sanzionatorio | ” oggetto di censura . del resto e come puntualmente messo in evidenza dai giudici a quibus nella citata legge |
| 2014-50.txt | 2361 | 2361 | dei singoli tributi e del sistema tributario nel suo complesso » ( compresi , dunque , i profili di carattere | sanzionatorio | ed i ” rimedi ” tecnici tesi a portare ad emersione cespiti o redditi assoggettabili ad imposizione ) espressamente prescrive |
| 2014-80.txt | 1105 | 1105 | all art . 10 bis dello stesso d.lgs . n . 74 del 2000 , oltre ad individuare il trattamento | sanzionatorio | ( reclusione da sei mesi a due anni ) , vale ad estendere alla violazione in esame la soglia quantitativa |
| 2014-80.txt | 1334 | 1334 | . n . 74 del 2000 ( dichiarazione infedele e omessa dichiarazione ) : difetto di coordinamento foriero di sperequazioni | sanzionatorie | che , per la loro manifesta irragionevolezza , rendono censurabile l esercizio della discrezionalità pure spettante al legislatore in materia |
| 2014-98.txt | 4083 | 4083 | a quella delle imposte sui redditi . sulle somme dovute a titolo di contributi previdenziali e assistenziali non si applicano | sanzioni | e interessi » ; c ) il nuovo periodo del comma 9 ( l attuale terzo ) , che « |
| 2014-98.txt | 7358 | 7358 | giudizio . la questione che investe esclusivamente il comma 2 dell art . 17 bis ( dove è stabilita la | sanzione | dell inammissibilità del ricorso per la mancata presentazione del reclamo , nonché la rilevabilità d ufficio di tale inammissibilità in |
| 2014-98.txt | 7588 | 7588 | più volte dichiarato l illegittimità , per violazione dell art . 24 cost . , di disposizioni che comminavano la | sanzione | della decadenza dall azione giudiziaria in conseguenza del mancato previo esperimento di rimedi di carattere amministrativo ( sentenze n . |
| 2015-10.txt | 5121 | 5121 | il dubbio che il divieto di traslazione sui prezzi non sia stato in fatto osservato , né possa essere puntualmente | sanzionato | a causa della obiettiva difficoltà di isolare , in un economia di libero mercato , la parte di prezzo praticato |
| 2015-100.txt | 1261 | 1261 | , rispettivamente , ad euro 77.468,53 e ad euro 103.291,38 di imposta evasa : difetto di coordinamento foriero di sperequazioni | sanzionatorie | che , per la loro manifesta irragionevolezza , rendevano censurabile l esercizio della discrezionalità pure spettante al legislatore nella configurazione |
| 2015-100.txt | 2533 | 2533 | cui all art . 2 del decreto legislativo 18 dicembre 1997 , n . 471 , recante « riforma delle | sanzioni | tributarie non penali in materia di imposte dirette , di imposta sul valore aggiunto e di riscossione dei tributi , |
| 2015-100.txt | 3082 | 3082 | abbia optato per il suo allineamento all omesso versamento delle ritenute certificate quanto a soglia di punibilità e a trattamento | sanzionatorio | , non esclude che permangano elementi differenziali tra le due fattispecie tali da precludere la prospettata comparazione . le previsioni |
| 2015-100.txt | 4042 | 4042 | versamento dell iva rimaneva confinato tra i semplici illeciti amministrativi . ciò , a chiara dimostrazione di come il trattamento | sanzionatorio | delle due figure possa bene seguire percorsi diversificati . a fronte di ciò , si deve , quindi , conclusivamente |
| 2015-132.txt | 63 | 63 | n . 600 ( disposizioni comuni in materia di accertamento delle imposte sui redditi ) , nella parte in cui | sanziona | con la nullità l avviso di accertamento che sia stato emesso prima della scadenza del termine di sessanta giorni dal |
| 2015-132.txt | 455 | 455 | l imposta di registro ) , stabiliscono l inopponibilità all amministrazione finanziaria di negozi elusivi , senza prevedere una analoga | sanzione | . in secondo luogo , facendo dipendere la nullità dell avviso di accertamento da un mero vizio di forma del |
| 2015-132.txt | 1648 | 1648 | art . 3 cost . , in primo luogo , nel principio generale antielusivo in materia tributaria , che non | sanzionerebbe | con la nullità gli avvisi di accertamento affetti da vizi formali del contraddittorio preventivo con il contribuente . un ulteriore |
| 2015-132.txt | 2046 | 2046 | all art . 37 bis e soggette al solo divieto generale di abuso del diritto , non operi la stessa | sanzione | della nullità dell atto impositivo che risulti affetto dallo stesso vizio . tuttavia , non solo l ordinanza di rimessione |
| 2015-132.txt | 2817 | 2817 | comparationis . secondo la rimettente , anche tale norma avrebbe natura antileusiva , ma la sua violazione non comporta una | sanzione | analoga a quella stabilita dalla norma denunciata . senza entrare nel merito della qualificazione della norma , è sufficiente osservare |
| 2015-132.txt | 2931 | 2931 | favorevole alla rilevabilità d ufficio delle fattispecie elusive . è tuttavia evidente la mancanza di omogeneità dei due istituti della | sanzione | della nullità dell accertamento in violazione del contraddittorio procedimentale , per un verso , e del rilievo d ufficio , |
| 2015-132.txt | 3322 | 3322 | emerge in modo ancora più evidente la funzione di tutela effettiva del contraddittorio propria del termine in questione . la | sanzione | della nullità dell atto conclusivo del procedimento assunto in violazione del termine stesso trova dunque ragione in una divergenza dal |
| 2015-132.txt | 3383 | 3383 | è invece di particolare gravità , in considerazione della funzione di tutela dei diritti del contribuente della previsione presidiata dalla | sanzione | della nullità , e del fatto che la violazione del termine da essa previsto a garanzia dell effettività del contraddittorio |
| 2015-132.txt | 3414 | 3414 | termine da essa previsto a garanzia dell effettività del contraddittorio procedimentale impedisce il pieno svolgersi di tale funzione . la | sanzione | prevista dalla norma censurata non è dunque posta a presidio di un mero requisito di forma del procedimento , estraneo |
| 2015-132.txt | 3485 | 3485 | di accertamento emanato prematuramente . la necessità che al contribuente sia consentito di partecipare al procedimento e la ragionevolezza della | sanzione | in caso di violazione del termine stabilito per garantire l effettività di tale partecipazione , sono ancora più evidenti se |
| 2015-155.txt | 1135 | 1135 | comune al quale spettano le maggiori somme derivanti dallo svolgimento delle suddette attività a titolo di imposta , interessi e | sanzioni | . il citato comma 11 , dapprima marginalmente modificato dall art . 4 , comma 5 , lettera g ) |
| 2015-155.txt | 5804 | 5804 | invece , per quanto riguarda struttura e fonti normative di regolazione : istituzione , soggetti passivi , base imponibile , | sanzioni | , contenzioso sono disciplinati dalla legislazione statale . in ogni caso , si può dire che il tratto distintivo più |
| 2015-31.txt | 325 | 325 | , n . 504 ( testo unico delle disposizioni legislative concernenti le imposte sulla produzione e sui consumi e relative | sanzioni | penali e amministrative ) , e della direttiva 16 dicembre 2008 , n . 2008 / 118 / ce ( |
| 2015-58.txt | 320 | 320 | , per l anno 2007 ed il provvedimento con il quale il comune di ceresole d alba ha irrogato una | sanzione | pecuniaria per il mancato pagamento di tale importo . 2 . secondo il rimettente la norma denunciata è invasiva delle |
| 2015-82.txt | 5684 | 5684 | contiene , l incidenza nei confronti della regione del già previsto accantonamento , al quale peraltro va riconosciuta valenza di | sanzione | rispetto all eventuale trasgressione di obblighi imposti dalla legislazione dello stato , al fine di garantire la tenuta della finanza |
| 2015-83.txt | 88 | 88 | , n . 504 ( testo unico delle disposizioni legislative concernenti le imposte sulla produzione e sui consumi e relative | sanzioni | penali e amministrative ) , nella parte in cui assoggetta alla preventiva autorizzazione da parte dell agenzia delle dogane e |
| 2015-95.txt | 364 | 364 | . violerebbe , ancora , l art . 27 , primo comma , cost . , perché collegherebbe il trattamento | sanzionatorio | alla sola rilevanza del danno causato dal reato , anziché al « rimprovero soggettivo » che può essere mosso all |
| 2016-120.txt | 907 | 907 | non può essere condiviso l assunto del rimettente secondo cui la norma impugnata discriminerebbe ingiustificatamente le due richiamate fattispecie , | sanzionando | la prima con il raddoppio del contributo unificato e lasciandone esente la seconda . nonostante il dato comune rappresentato dalla |
| 2016-120.txt | 1562 | 1562 | energie processuali . in tal caso non avrebbe quindi senso a riprova della differenza intercorrente con la fattispecie dell improcedibilità | sanzionare | la condotta della ( sola ) parte appellante , peraltro omologa a quella dell appellato , scoraggiando un esito auspicabile |
| 2016-121.txt | 1328 | 1328 | fornire tempestivamente alla segreteria del giudice di primo grado la documentata notizia della proposizione dell appello stesso è rappresentato dalla | sanzione | di inammissibilità prevista dalla norma denunciata » ( sentenza n . 321 del 2009 ) . 5 . tanto premesso |
| 2016-121.txt | 1428 | 1428 | speciale : pur essendo , quest ultimo , organo della parte processuale , non viene , infatti , applicata la | sanzione | dell inammissibilità in caso di inadempimento dell obbligo di avviso al giudice di primo grado . 6 . la questione |
| 2016-145.txt | 326 | 326 | dal 1 gennaio 2015 . il comma 633 del citato art . 1 prevede , infine , che siano comminate | sanzioni | amministrative agli enti pubblici cessionari o committenti per omessi o tardivi versamenti dell iva nei casi previsti dal precedente comma |
| 2016-199.txt | 253 | 253 | impugnate recano un esenzione dalla tassa automobilistica per certe categorie di autoveicoli e motoveicoli , e sollevano dall applicazione di | sanzioni | e interessi i contribuenti che non abbiano osservato i termini per corrispondere la tassa . il ricorrente , premesso che |
| 2016-199.txt | 652 | 652 | viceversa , ha trovato applicazione il comma 7 quinquies , come introdotto dall art . 8 impugnato , che esclude | sanzioni | e interessi per i pagamenti tardivi effettuati entro il 31 maggio 2015 , con la conseguenza che va decisa la |
| 2016-199.txt | 866 | 866 | va perciò trasferita sul nuovo testo della norma . con riferimento ai commi 2 e 3 , che esonerano da | sanzioni | e interessi i pagamenti tardivi della tassa automobilistica per il 2015 , va invece rilevato che le disposizioni hanno avuto |
| 2016-199.txt | 1376 | 1376 | l effetto di prorogare il termine per corrispondere la tassa automobilistica per l anno 2015 , perché hanno esonerato da | sanzioni | e interessi chi ha versato l importo dopo una certa data , posteriore a quella stabilita dalla normativa statale con |
| 2016-199.txt | 1584 | 1584 | sentenza n . 296 del 2003 ) . in particolare , i termini di pagamento , e il correlato regime | sanzionatorio | in caso di inosservanza , non sono inclusi nell oggetto del decreto del ministro delle finanze 25 novembre 1998 , |
| 2016-199.txt | 1650 | 1650 | , rimborsi e contenzioso relative alle tasse automobilistiche non erariali ) , che attiene solo alle modalità di applicazione delle | sanzioni | , con carattere cedevole rispetto alla sopravvenuta normativa regionale ( sentenza n . 507 del 2000 ) , e non |
| 2016-21.txt | 1166 | 1166 | aperto , ravvisandole nelle « somme versate entro il 15 luglio 2014 all entrata del bilancio dello stato derivanti da | sanzioni | amministrative irrogate dall autorità garante della concorrenza e mercato » . in attuazione delle richiamate previsioni il ministero delle infrastrutture |
| 2016-66.txt | 260 | 260 | attraverso le quali i contribuenti possono spontaneamente definire , mediante il versamento di quanto dovuto , anche a titolo di | sanzione | , le violazioni « in materia di imposte sui redditi e relative addizionali , di imposte sostitutive , di imposta |
| 2016-66.txt | 1346 | 1346 | il tasso di adempimento agli obblighi fiscali nel lungo periodo . ciò attraverso la favorevole opzione di attenuare il regime | sanzionatorio | per chi vi aderisce versando quanto originariamente dovuto a titolo d imposta . in tale prospettiva la concreta devoluzione del |
| 2016-78.txt | 629 | 629 | una diversa quantificazione dell ammontare del contributo unificato in caso di provvedimenti concernenti tributi rispetto a quelli che concernano solo | sanzioni | ( per i quali si applicherebbe il principio del cumulo ) , pur a parità di debito verso l erario |
| 2016-78.txt | 1817 | 1817 | stabiliva che « per valore della lite si intende l importo del tributo al netto degli interessi e delle eventuali | sanzioni | irrogate con l atto impugnato ; in caso di controversie relative esclusivamente alle irrogazioni di sanzioni , il valore è |
| 2016-78.txt | 1833 | 1833 | interessi e delle eventuali sanzioni irrogate con l atto impugnato ; in caso di controversie relative esclusivamente alle irrogazioni di | sanzioni | , il valore è costituito dalla somma di queste » . l art . 1 , comma 598 , della |
| 2016-78.txt | 2162 | 2162 | degli artt . 3 e 53 cost . , laddove viene lamentata l irragionevole diversità di trattamento tra tributi e | sanzioni | , il rimettente non argomenta minimamente in ordine alle ragioni per le quali , a fronte della diversità delle suddette |
| 2016-78.txt | 2205 | 2205 | , debba sussistere un identico trattamento , stante la diversa natura e funzione e la distinta disciplina ( per le | sanzioni | la regolamentazione fondamentale si rinviene nel decreto legislativo 18 dicembre 1997 , n . 472 , recante « disposizioni generali |
| 2016-78.txt | 2229 | 2229 | si rinviene nel decreto legislativo 18 dicembre 1997 , n . 472 , recante « disposizioni generali in materia di | sanzioni | amministrative per le violazioni di norme tributarie , a norma dell articolo 3 , comma 133 , della legge 23 |
| 2017-133.txt | 281 | 281 | , e ne indica alcuni contenuti ( quali tariffe , riduzioni , casi di gratuità , agevolazioni , regime delle | sanzioni | da applicare in base al codice della strada , misure di incentivazione all uso dei mezzi pubblici e lotta all |
| 2017-133.txt | 3754 | 3754 | , n . 504 ( testo unico delle disposizioni legislative concernenti le imposte sulla produzione e sui consumi e relative | sanzioni | penali e amministrative ) ( d ora in avanti : t.u . sulle accise ) , si basa sulla regolamentazione |
| 2017-133.txt | 4218 | 4218 | così previsto che « nel testo unico delle disposizioni legislative concernenti le imposte sulla produzione e sui consumi e relative | sanzioni | penali e amministrative , di cui al decreto legislativo 26 ottobre 1995 , n . 504 , e nelle altre |
| 2017-135.txt | 295 | 295 | 182 ) ; per di più , con « la previsione , da parte del comma 723 , di pesanti | sanzioni | per il caso di mancato conseguimento di un saldo non negativo , in termini di competenza , tra le entrate |
| 2017-135.txt | 879 | 879 | 574 ) ; riducendo le basi imponibili di tributi regionali ( commi 67 , 121 , 182 ) ; prevedendo | sanzioni | per il mancato raggiungimento del pareggio contabile di bilancio ( comma 723 ) . ma la conseguenza che da ciò |
| 2017-135.txt | 1436 | 1436 | in riferimento all inciso , presente nel comma 723 dell art . 1 della legge in esame relativo alle « | sanzioni | » per il « mancato conseguimento del saldo di cui al comma 710 » ( « saldo non negativo , |
| 2017-176.txt | 258 | 258 | dal primo [ . . . ] comma dell art . 2752 [ ossia quelli per le imposte e le | sanzioni | dovute secondo le norme in materia di imposta sul reddito delle persone fisiche , imposta sul reddito delle persone giuridiche |
| 2017-176.txt | 1464 | 1464 | n . 98 del 2011 , come convertito ( disposizione che , con riguardo al privilegio , per tributi e | sanzioni | tributarie , introdotto in sede di novellazione dell art . 2771 , primo comma , cod . civ . , |
| 2017-240.txt | 101 | 101 | , n . 504 ( testo unico delle disposizioni legislative concernenti le imposte sulla produzione e sui consumi e relative | sanzioni | penali e amministrative ) , introdotto dall art . 1 , comma 1 , lettera f ) , numero 1 |
| 2017-269.txt | 4865 | 4865 | contribuzioni a carico delle imprese tenute all obbligo di comunicazione delle operazioni di concentrazione ; da una quota parte delle | sanzioni | irrogate ai sensi della normativa in materia di tutela del consumatore . questo assetto era il risultato di una stratificazione |
| 2017-269.txt | 5038 | 5038 | di finanziare le spese di carattere non continuativo e non obbligatorio dell autorità con una parte degli introiti derivanti dalle | sanzioni | irrogate in materia di pratiche commerciali scorrette . nello stesso anno , con l art . 2 , comma 241 |
| 2017-270.txt | 1017 | 1017 | quali , invece , il gettito consistente nel versamento di imposte su cespiti non dichiarati e dei correlativi interessi e | sanzioni | e , dunque , di tributi erariali e relative addizionali locali , deve essere assegnato pro quota e limitatamente all |
| 2017-270.txt | 1454 | 1454 | volontaria tale articolo ha introdotto alcune novità , essenzialmente riguardanti gli aspetti procedurali e i criteri per la determinazione delle | sanzioni | . inoltre , l art . 20 , comma 6 , del decreto legge 16 ottobre 2017 , n . |
| 2017-270.txt | 1598 | 1598 | l ambito di applicazione , né le modalità di svolgimento delle procedure di collaborazione volontaria e neppure la determinazione delle | sanzioni | conseguenti , ma soltanto la destinazione del gettito recuperato . su questo profilo lo ius superveniens non introduce alcuna innovazione |
| 2017-270.txt | 2480 | 2480 | del 2014 , i contribuenti possono spontaneamente definire , mediante il versamento di quanto dovuto , anche a titolo di | sanzione | , le violazioni in materia di imposte sui redditi e relative addizionali , di imposte sostitutive , di imposta regionale |
| 2017-270.txt | 2652 | 2652 | dell istituto della collaborazione volontaria , introducendo , però , talune modifiche di carattere procedurale e relative alla misura delle | sanzioni | irrogabili , così conferendo all istituto un carattere di novità rispetto a quanto previsto in origine . il ricordato art |
| 2017-47.txt | 1238 | 1238 | , n . 285 ( nuovo codice della strada ) esso consegue ora quale misura accessoria , unitamente ad altre | sanzioni | , a gravi violazioni di norme dello stesso codice . si tratta di misura che comporta la cessazione della circolazione |
| 2017-47.txt | 1323 | 1323 | luogo di custodia , ove si tratti di ciclomotori e motocicli ; e la confisca , oltre all applicazione di | sanzioni | penali ed amministrative , in caso di circolazione del mezzo con elusione del provvedimento di fermo . diverso è , |
| 2017-47.txt | 1462 | 1462 | d.p.r . n . 602 del 1973 , come misura di garanzia del credito di enti pubblici e non come | sanzione | conseguente a violazione di norme del codice della strada . più propriamente si tratta in questo caso di una misura |
| 2017-47.txt | 1600 | 1600 | vincolo ) ; e , in caso di elusione del divieto di circolazione , dà luogo all applicazione di una | sanzione | pecuniaria al proprietario , ma non anche al sequestro del mezzo . 5.3 . l esclusa sospensione dell obbligo di |
| 2017-99.txt | 548 | 548 | , sia la norma precettiva ( art . 30 della legge n . 646 del 1982 ) , sia quella | sanzionatoria | ( art . 31 della medesima legge ) , dichiarando la « manifesta infondatezza delle questioni , sul rilievo che |
| 2017-99.txt | 600 | 600 | irragionevole , dell ampia discrezionalità spettante al legislatore in tema di configurazione degli illeciti penali e di determinazione delle relative | sanzioni | » . l eccezione di inammissibilità è priva di fondamento . infatti le precedenti pronunce di manifesta infondatezza , evocate |
| 2017-99.txt | 1304 | 1304 | dei beni acquistati e anche del corrispettivo dell alienazione . è da aggiungere che « la norma precettiva e quella | sanzionatoria | risultano ora trasfuse , rispettivamente , negli artt . 80 e 76 , comma 7 , del d.lgs . n |
| 2017-99.txt | 1608 | 1608 | tributaria deriva da un operazione soggetta a forme di pubblicità legale , e che , anche per il rigoroso trattamento | sanzionatorio | , presenta , come questa corte ha già rilevato , « un indubbio profilo di criticità » ( sentenza n |
| 2018-114.txt | 4745 | 4745 | parimenti , peraltro , anche in caso di contestazione della legittimità della riscossione coattiva mediante cartella per il pagamento di | sanzioni | amministrative , quali quelle per violazioni del codice della strada , si è posto un problema analogo e la giurisprudenza |
| 2018-152.txt | 295 | 295 | e b ) , del decreto legislativo 18 dicembre 1997 , n . 472 ( disposizioni generali in materia di | sanzioni | amministrative per le violazioni di norme tributarie a norma dell articolo 3 , comma 133 , della legge 23 dicembre |
| 2018-152.txt | 330 | 330 | 133 , della legge 23 dicembre 1996 , n . 662 ) l importo dovuto , comprensivo di interessi e | sanzioni | , venga immediatamente iscritto a ruolo . grazie alla innovazione in esame , dunque , la relativa pretesa impositiva assume |
| 2018-152.txt | 1475 | 1475 | demandato alle dette regioni « la riscossione , l accertamento , il recupero , i rimborsi , l applicazione delle | sanzioni | ed il contenzioso amministrativo relativo » . 6 . 2 . innanzi ad un tale quadro normativo , successivo alla |
| 2018-152.txt | 1653 | 1653 | il conferimento alle regioni ordinarie delle funzioni concernenti la riscossione , i rimborsi , il recupero della tassa e delle | sanzioni | . piuttosto , si è dato rilievo decisivo al fatto della mancata devoluzione , a dette regioni , del potere |
| 2018-152.txt | 5532 | 5532 | 15 ter del d.p.r . n . 602 del 1973 ; o ancora , nell ipotesi inerente all irrogazione delle | sanzioni | , ex art . 17 , comma 3 , del d.lgs . n . 472 del 1997 . 14 . |
| 2018-152.txt | 6462 | 6462 | in tal senso l art . 2 della legge 24 gennaio 1978 , n . 27 ( modifiche al sistema | sanzionatorio | in materia di tasse automobilistiche ) , diversamente dal rilievo che a siffatta disposizione mostra di dare il presidente del |
| 2018-18.txt | 445 | 445 | sull insuscettibilità dell applicazione estensiva o analogica al processo tributario del raddoppio del contributo unificato misura eccezionale e lato sensu | sanzionatoria | e sul tenore testuale della disposizione impugnata , che circoscrive la sua operatività , attraverso specifico rinvio , al processo |
| 2018-209.txt | 422 | 422 | della commissione tributaria provinciale di genova con la quale è stato annullato l atto di accertamento e di irrogazione di | sanzioni | notificato ad a . p . per il pagamento della tassa automobilistica relativa all anno 2010 . 3 . 1 |
| 2018-209.txt | 1195 | 1195 | di interesse storico e collezionistico al solo fine di regolarne la circolazione stradale ( subordinandola appunto , a pena di | sanzioni | amministrative , al possesso dei requisiti indicati nel regolamento di attuazione per tale tipo di veicoli : commi 5 e |
| 2018-27.txt | 1714 | 1714 | art . 1 , comma 66 , legge 13 dicembre 2010 , n . 220 ) ha ritenuto applicabile alle | sanzioni | relative alle annualità fiscali sino al 2011 l esimente di cui all art . 6 , secondo comma , del |
| 2018-27.txt | 1750 | 1750 | , secondo comma , del decreto legislativo 18 dicembre 1997 , n . 472 ( disposizioni generali in materia di | sanzioni | amministrative per le violazioni di norme tributarie , a norma dell articolo 3 , comma 133 , della legge 23 |
| 2018-27.txt | 2050 | 2050 | esplicitato l obbligo delle ricevitorie operanti per conto di bookmakers privi di concessione al versamento del tributo e delle relative | sanzioni | . 4.2 . ciò premesso , l equiparazione , ai fini tributari , del ” gestore per conto terzi “ |
| 2018-27.txt | 2973 | 2973 | giugno 2012 , n . 2 , prot . n . 763 , che , con espresso riferimento all apparato | sanzionatorio | relativo all imposta in esame , ha riconosciuto l applicabilità dell esimente di cui all art . 6 , secondo |
| 2018-29.txt | 440 | 440 | di capitale , di interessi legali e di remunerazione del servizio di riscossione , venendo così esentati dal pagamento di | sanzioni | , interessi di mora e di altre somme aggiuntive dovute sui contributi e premi di natura previdenziale . la materia |
| 2018-29.txt | 496 | 496 | mediante ruoli . difatti l intervento del legislatore statale non è principalmente diretto a disciplinare i tributi e le relative | sanzioni | , e la stessa incidenza su queste ultime costituisce un passaggio ritenuto necessario in vista della finalità perseguita , che |
| 2018-29.txt | 1167 | 1167 | misura tale da comprometterne la funzionalità . non è infatti indicata l entità della perdita conseguente alla mancata riscossione delle | sanzioni | e manca la stessa stima del gettito tributario negli anni in questione , gettito che nella previsione dello stato dovrebbe |
| 2018-35.txt | 83 | 83 | nel testo anteriore alle modifiche operate dal decreto legislativo 24 settembre 2015 , n . 158 ( revisione del sistema | sanzionatorio | , in attuazione dell articolo 8 , comma 1 , della legge 11 marzo 2014 , n . 23 ) |
| 2018-35.txt | 764 | 764 | . 10 bis e la formula « nei limiti ivi previsti » valevano ad estendere alla fattispecie criminosa il trattamento | sanzionatorio | e la soglia di punibilità stabiliti per l omesso versamento di ritenute certificate : il delitto in questione era , |
| 2018-35.txt | 914 | 914 | introdotta dal d.lgs . n . 158 del 2015 , nel quadro di una ulteriore ed ampia revisione del sistema | sanzionatorio | tributario . l art . 9 del citato decreto legislativo ha , infatti , sostituito la norma censurata , scindendo |
| 2018-35.txt | 1206 | 1206 | sì che la norma incriminatrice rimanga applicabile nella sua versione d origine , che contempla per detta fattispecie il trattamento | sanzionatorio | più mite . 4 . ciò posto , il giudice a quo richiama , quale premessa delle sue censure , |
| 2018-35.txt | 2168 | 2168 | materia di omesso versamento delle imposte , ad esso pure originariamente allineati quanto a soglia di punibilità e a trattamento | sanzionatorio | ( omesso versamento delle ritenute e omesso versamento dell iva ) . nelle ipotesi previste dagli artt . 10 bis |
| 2018-35.txt | 3178 | 3178 | 2010 , ordinanza n . 71 del 2007 , nonché , più di recente , con particolare riguardo al trattamento | sanzionatorio | , sentenze n . 179 del 2017 , n . 236 e n . 148 del 2016 ) , come |
| 2018-35.txt | 3208 | 3208 | . 236 e n . 148 del 2016 ) , come avviene quando ci si trovi a fronte di sperequazioni | sanzionatorie | tra fattispecie omogenee non sorrette da alcuna ragionevole giustificazione ( tra le altre , sentenze n . 56 e n |
| 2018-35.txt | 4830 | 4830 | un principio di necessaria proporzionalità tra il livello delle soglie di rilevanza penale del fatto e l intensità della risposta | sanzionatoria | . così , nell esercizio della sua discrezionalità , il legislatore della novella del 2015 , pur diversificando nettamente il |
| 2018-35.txt | 4852 | 4852 | così , nell esercizio della sua discrezionalità , il legislatore della novella del 2015 , pur diversificando nettamente il trattamento | sanzionatorio | dell indebita compensazione secondo che siano utilizzati crediti non spettanti o crediti inesistenti , ha però mantenuto invariata per entrambe |
| 2018-43.txt | 151 | 151 | agli stessi fatti , sia già stata irrogata in via definitiva , nell ambito di un procedimento amministrativo , una | sanzione | di carattere sostanzialmente penale ai sensi della convenzione europea dei diritti dell uomo e dei relativi protocolli » . il |
| 2018-43.txt | 296 | 296 | art . 1 , comma 1 , del decreto legislativo 18 dicembre 1997 , n . 471 ( riforma delle | sanzioni | tributarie non penali in materia di imposte dirette , di imposta sul valore aggiunto e di riscossione dei tributi , |
| 2018-43.txt | 376 | 376 | , quanto all iva . in relazione a tali ultimi illeciti , l imputato è già stato destinatario di una | sanzione | tributaria di importo pari al 120 per cento delle imposte evase , all esito di un procedimento amministrativo oramai definitivamente |
| 2018-43.txt | 444 | 444 | nel rapporto tra reato e illecito ammnistrativo tributario , assicura che la persona non possa subire l applicazione sia della | sanzione | tributaria sia della sanzione penale . all esito dei procedimenti gli verrà applicata la sola sanzione prevista dalla disposizione speciale |
| 2018-43.txt | 448 | 448 | e illecito ammnistrativo tributario , assicura che la persona non possa subire l applicazione sia della sanzione tributaria sia della | sanzione | penale . all esito dei procedimenti gli verrà applicata la sola sanzione prevista dalla disposizione speciale , che secondo il |
| 2018-43.txt | 460 | 460 | l applicazione sia della sanzione tributaria sia della sanzione penale . all esito dei procedimenti gli verrà applicata la sola | sanzione | prevista dalla disposizione speciale , che secondo il rimettente è quella penale . non può verificarsi perciò un ipotesi di |
| 2018-43.txt | 490 | 490 | è quella penale . non può verificarsi perciò un ipotesi di bis in idem sostanziale , ovvero di cumulo tra | sanzione | amministrativa e sanzione penale in rapporto al medesimo fatto , perché lo impedisce il principio di specialità . al contempo |
| 2018-43.txt | 493 | 493 | . non può verificarsi perciò un ipotesi di bis in idem sostanziale , ovvero di cumulo tra sanzione amministrativa e | sanzione | penale in rapporto al medesimo fatto , perché lo impedisce il principio di specialità . al contempo , la normativa |
| 2018-43.txt | 573 | 573 | è definitivamente concluso . difatti , anche quando opera la specialità , l amministrazione è comunque tenuta a irrogare le | sanzioni | amministrative , che si prestano così a divenire definitive . esse restano però ineseguibili , fino a quando il procedimento |
| 2018-43.txt | 642 | 642 | . 21 , comma 2 , del d.lgs . n . 74 del 2000 ) . in altri termini la | sanzione | tributaria viene disposta e acquisisce natura definitiva , ma , in virtù del principio di specialità , può essere messa |
| 2018-43.txt | 721 | 721 | posteriore alla definizione del procedimento e del contenzioso tributario . la normativa vigente presuppone perciò una fisiologica duplicazione dell attività | sanzionatoria | , che dà vita ad un fenomeno di bis in idem processuale : è consentito procedere nuovamente per il medesimo |
| 2018-43.txt | 794 | 794 | a quo , declina sul piano processuale la scelta discrezionale del legislatore di punire un fatto , sia con la | sanzione | penale , sia con la sanzione tributaria , salvo che si accerti la sussistenza del rapporto di specialità . benché |
| 2018-43.txt | 800 | 800 | processuale la scelta discrezionale del legislatore di punire un fatto , sia con la sanzione penale , sia con la | sanzione | tributaria , salvo che si accerti la sussistenza del rapporto di specialità . benché non manchino nella legislazione casi in |
| 2018-43.txt | 825 | 825 | si accerti la sussistenza del rapporto di specialità . benché non manchino nella legislazione casi in cui l irrogazione della | sanzione | amministrativa è demandata al giudice penale , resta fermo che in linea tendenziale la competenza a irrogare tale sanzione spetta |
| 2018-43.txt | 844 | 844 | della sanzione amministrativa è demandata al giudice penale , resta fermo che in linea tendenziale la competenza a irrogare tale | sanzione | spetta , in ragione della sua natura , all amministrazione , all esito di un apposito procedimento distinto da quello |
| 2018-43.txt | 883 | 883 | da quello penale . in tal caso l eventualità che il processo penale origini dopo che l esito del procedimento | sanzionatorio | amministrativo , vertente sul medesimo fatto , è divenuto definitivo , o viceversa , non comporta alcuna violazione del divieto |
| 2018-43.txt | 935 | 935 | penale ( sentenza n . 200 del 2016 ) , ma riflette piuttosto l ampia sfera di reciproca autonomia tra | sanzioni | amministrative e pene in senso proprio che è tipica dell ordinamento giuridico nazionale ( sentenze n . 109 e n |
| 2018-43.txt | 982 | 982 | . 49 del 2015 ) . posto che , nei limiti del controllo costituzionale di proporzionalità ( che vieta risposte | sanzionatorie | nel complesso palesemente sproporzionate ) , il legislatore è libero di cumulare sanzioni di genere diverso per il medesimo fatto |
| 2018-43.txt | 995 | 995 | costituzionale di proporzionalità ( che vieta risposte sanzionatorie nel complesso palesemente sproporzionate ) , il legislatore è libero di cumulare | sanzioni | di genere diverso per il medesimo fatto , la circostanza che esse siano inflitte da autorità differenti e dunque all |
| 2018-43.txt | 1054 | 1054 | , se non per il profilo sollevato dal rimettente nell odierno giudizio . quest ultimo osserva , infatti , che | sanzioni | di natura amministrativa alla luce del diritto nazionale possono rivestire carattere penale ai sensi dell art . 7 della cedu |
| 2018-43.txt | 1179 | 1179 | pertanto , una volta riconosciuta la natura penale , in base all art . 7 della cedu , di una | sanzione | amministrativa , la fattispecie a livello convenzionale è presidiata dalla garanzia del divieto di bis in idem , con la |
| 2018-43.txt | 1249 | 1249 | è il caso con il quale il rimettente si confronta : l imputato è già stato destinatario di una afflittiva | sanzione | tributaria , che ha senza dubbio natura penale in base all art . 7 della cedu , come del resto |
| 2018-43.txt | 1483 | 1483 | stato oggetto di un definitivo accertamento di carattere amministrativo , quando per tale fatto è prevista l applicazione di una | sanzione | sostanzialmente penale in base all art . 7 della cedu . 3 . l avvocatura generale dello stato ha eccepito |
| 2018-43.txt | 1521 | 1521 | stato ha eccepito l inammissibilità della questione , perché il rimettente non ha acquisito la prova dell avvenuto pagamento della | sanzione | tributaria . questa omissione impedirebbe di ritenere che tale sanzione sia definitiva e che quindi ricorrano i presupposti del ne |
| 2018-43.txt | 1531 | 1531 | rimettente non ha acquisito la prova dell avvenuto pagamento della sanzione tributaria . questa omissione impedirebbe di ritenere che tale | sanzione | sia definitiva e che quindi ricorrano i presupposti del ne bis in idem . l eccezione non è fondata . |
| 2018-43.txt | 1555 | 1555 | che quindi ricorrano i presupposti del ne bis in idem . l eccezione non è fondata . il pagamento della | sanzione | amministrativa può costituire , al limite e in certi casi , un indizio del fatto che la stessa è divenuta |
| 2018-43.txt | 1603 | 1603 | esclusivamente la verifica della sua definitività . nel caso di specie il giudice a quo ha affermato motivatamente che la | sanzione | tributaria non è più soggetta a impugnazione , e tanto basta per ritenere che sussistono , sotto tale profilo , |
| 2018-43.txt | 1680 | 1680 | punibilità introdotta dall art . 11 del decreto legislativo 24 settembre 2015 , n . 158 ( revisione del sistema | sanzionatorio | , in attuazione dell articolo 8 , comma 1 , della legge 11 marzo 2014 , n . 23 ) |
| 2018-43.txt | 1762 | 1762 | che il reato oggetto del processo principale non sia punibile se l agente estingue il debito tributario , comprensivo di | sanzioni | e interessi , purché il ravvedimento operoso intervenga prima « dell inizio di qualunque attività di accertamento amministrativo o di |
| 2018-43.txt | 1900 | 1900 | la sussistenza della causa di non punibilità . nel caso di specie l avvio e la conclusione del procedimento amministrativo | sanzionatorio | comprovano che l eventuale pagamento del debito tributario non sarebbe stato comunque efficace ai fini del ravvedimento operoso , perché |
| 2018-43.txt | 2215 | 2215 | la sua efficacia non era mediata da apprezzamenti discrezionali del giudice in ordine alle concrete modalità di svolgimento dei procedimenti | sanzionatori | , ma si riconnetteva esclusivamente alla constatazione che un fatto , colto nella sua componente naturalistica ( cosiddetto idem factum |
| 2018-43.txt | 2373 | 2373 | trovato esplicita manifestazione , nel senso di escludere il bis in idem , soltanto nei casi in cui la seconda | sanzione | costituiva una conseguenza , in sostanza automatica e necessitata , della condanna con cui era stata inflitta la prima pena |
| 2018-43.txt | 2676 | 2676 | 7 alla cedu permetteva « agli stati aderenti di punire il medesimo fatto a più titoli , e con diverse | sanzioni | » , ma richiedeva che ciò avvenisse « in un unico procedimento o attraverso procedimenti fra loro coordinati , nel |
| 2018-43.txt | 2744 | 2744 | 2016 ) . la tutela convenzionale basata su quella disposizione non richiedeva perciò alcun controllo di proporzionalità sulla misura della | sanzione | complessivamente irrogata , né , allo scopo di prevenire un trattamento sanzionatorio eccessivamente afflittivo , subordinava la quantificazione della pena |
| 2018-43.txt | 2756 | 2756 | perciò alcun controllo di proporzionalità sulla misura della sanzione complessivamente irrogata , né , allo scopo di prevenire un trattamento | sanzionatorio | eccessivamente afflittivo , subordinava la quantificazione della pena inflitta per seconda a meccanismi compensativi rispetto alla sanzione divenuta definitiva per |
| 2018-43.txt | 2773 | 2773 | prevenire un trattamento sanzionatorio eccessivamente afflittivo , subordinava la quantificazione della pena inflitta per seconda a meccanismi compensativi rispetto alla | sanzione | divenuta definitiva per prima . sotto tale profilo , gli approdi della giurisprudenza di strasburgo non coincidevano pienamente con quanto |
| 2018-43.txt | 2907 | 2907 | il 12 dicembre 2007 a strasburgo , è subordinata ad una verifica sul carattere effettivo , proporzionato e dissuasivo delle | sanzioni | applicate . qualora la risposta sanzionatoria fosse sotto tale verso inadeguata il giudice potrebbe procedere nel secondo giudizio anche se |
| 2018-43.txt | 2913 | 2913 | , è subordinata ad una verifica sul carattere effettivo , proporzionato e dissuasivo delle sanzioni applicate . qualora la risposta | sanzionatoria | fosse sotto tale verso inadeguata il giudice potrebbe procedere nel secondo giudizio anche se il primo fosse già esaurito . |
| 2018-43.txt | 2961 | 2961 | limite all efficacia del ne bis in idem così descritto apre la strada ad una valutazione sul peso combinato delle | sanzioni | applicabili in due separate sedi ; valutazione che incrina la portata meramente processuale della regola . il divieto convenzionale di |
| 2018-43.txt | 3057 | 3057 | , di un divieto di procedere nuovamente per lo stesso fatto , non aveva ragione di interrogarsi sulla misura della | sanzione | tributaria per rapportarla alla pena che avrebbe potuto applicare in caso di condanna dell imputato . in conclusione , il |
| 2018-43.txt | 3146 | 3146 | relativi procedimenti . la questione doveva perciò ritenersi rilevante , dato che , in seguito alla definitiva irrogazione di una | sanzione | convenzionalmente penale , il giudice a quo non avrebbe potuto procedere nel giudizio penale sul medesimo fatto senza affrontare il |
| 2018-43.txt | 3235 | 3235 | discute . la rigidità del divieto convenzionale di bis in idem , nella parte in cui trova applicazione anche per | sanzioni | che gli ordinamenti nazionali qualificano come amministrative , aveva ingenerato gravi difficoltà presso gli stati che hanno ratificato il protocollo |
| 2018-43.txt | 3469 | 3469 | procedimenti , dal grado di coordinamento probatorio tra di essi , e soprattutto dalla circostanza che nel commisurare la seconda | sanzione | si possa tenere conto della prima , al fine di evitare l imposizione di un eccessivo fardello per lo stesso |
| 2018-43.txt | 3502 | 3502 | imposizione di un eccessivo fardello per lo stesso fatto illecito . al contempo , si dovrà valutare anche se le | sanzioni | , pur convenzionalmente penali , appartengano o no al nocciolo duro del diritto penale , perché in caso affermativo si |
| 2018-43.txt | 3678 | 3678 | esclusivamente processuale , giacché criterio eminente per affermare o negare il legame materiale è proprio quello relativo all entità della | sanzione | complessivamente irrogata . se pertanto la prima sanzione fosse modesta , sarebbe in linea di massima consentito , in presenza |
| 2018-43.txt | 3686 | 3686 | o negare il legame materiale è proprio quello relativo all entità della sanzione complessivamente irrogata . se pertanto la prima | sanzione | fosse modesta , sarebbe in linea di massima consentito , in presenza del legame temporale , procedere nuovamente al fine |
| 2018-43.txt | 3713 | 3713 | di massima consentito , in presenza del legame temporale , procedere nuovamente al fine di giungere all applicazione di una | sanzione | che nella sua totalità non risultasse sproporzionata , mentre nel caso opposto il legame materiale dovrebbe ritenersi spezzato e il |
| 2018-43.txt | 4255 | 4255 | contro norvegia rende meno probabile l applicazione del divieto convenzionale di bis in idem alle ipotesi di duplicazione dei procedimenti | sanzionatori | per il medesimo fatto , ma non è affatto da escludere che tale applicazione si imponga di nuovo , sia |
| 2018-67.txt | 579 | 579 | reddito ed abbia effettuato le ordinarie comunicazioni reddituali alla cassa , senza però richiedere ad essa l iscrizione , viene | sanzionato | in modo più grave di colui il quale , dopo avere richiesto l iscrizione , non invii annualmente la comunicazione |
| 2018-67.txt | 645 | 645 | pagamento dei contributi ( art . 18 della medesima legge ) . la norma censurata contiene secondo il rimettente una | sanzione | del tutto sproporzionata rispetto all effettiva lesività del comportamento concretamente tenuto dall avvocato . 2 . vanno innanzi tutto respinte |
| 2018-67.txt | 936 | 936 | decorrenza dell iscrizione all albo ( 11 gennaio 2007 ) , domandandogli il pagamento dei contributi arretrati con interessi e | sanzioni | , nonché irrogandogli la penalità prevista per l ipotesi di mancato tempestivo inoltro della domanda di iscrizione . nel giudizio |
| 2018-67.txt | 1143 | 1143 | , della medesima legge , stante la contestazione dell avvocato ricorrente che deduce la sproporzione per eccesso della misura della | sanzione | fissata da tale disposizione , rispetto alle sanzioni di altre condotte inadempienti , poste in comparazione . tale necessaria applicazione |
| 2018-67.txt | 1151 | 1151 | dell avvocato ricorrente che deduce la sproporzione per eccesso della misura della sanzione fissata da tale disposizione , rispetto alle | sanzioni | di altre condotte inadempienti , poste in comparazione . tale necessaria applicazione nel giudizio a quo delle due disposizioni , |
| 2018-67.txt | 1385 | 1385 | pensionato di vecchiaia nella gestione previdenziale della cassa . d altra parte chiede che la corte riconduca a ragionevolezza la | sanzione | prevista , in caso di mancata o ritardata domanda di iscrizione , a carico dell avvocato che abbia comunque comunicato |
| 2018-67.txt | 4048 | 4048 | agli artt . 3 e 38 , secondo comma , cost . il giudice rimettente pone in comparazione il regime | sanzionatorio | previsto distintamente per vari possibili comportamenti inadempienti dell avvocato iscritto agli albi : l omessa ( o tardiva ) domanda |
| 2018-67.txt | 4101 | 4101 | al reddito ed al volume degli affari ; il ritardo nel pagamento dei contributi dovuti ; inadempienze queste che sono | sanzionate | rispettivamente dagli artt . 22 , secondo comma ; 17 , quarto comma e 18 , quarto comma , della |
| 2018-67.txt | 4177 | 4177 | provvede all iscrizione d ufficio e l avvocato è tenuto a pagare , oltre ai contributi arretrati con interessi e | sanzioni | , anche una penalità pari alla metà dei contributi arretrati , ossia quelli il cui termine di pagamento sarebbe già |
| 2018-67.txt | 4316 | 4316 | comporta l obbligo di pagare gli interessi di mora nella stessa misura stabilita per le imposte dirette e inoltre una | sanzione | pari al 15 per cento del capitale non pagato tempestivamente . tale graduazione della reazione sanzionatoria , che vede quella |
| 2018-67.txt | 4332 | 4332 | dirette e inoltre una sanzione pari al 15 per cento del capitale non pagato tempestivamente . tale graduazione della reazione | sanzionatoria | , che vede quella dell art . 22 , secondo comma , come la più grave ed afflittiva , resiste |
| 2018-67.txt | 4398 | 4398 | della funzione previdenziale della cassa ( art . 38 , secondo comma , cost . ) . invero la condotta | sanzionata | dall art . 22 , secondo comma , citato ossia l inadempienza consistente nell esercizio dell attività forense da parte |
| 2018-67.txt | 4503 | 4503 | all albo , esercitasse con continuità l attività professionale . e rappresentava una inadempienza più insidiosa rispetto alle altre condotte | sanzionate | rispettivamente dall art . 17 e dall art . 18 della medesima legge , che vedevano la cassa in condizione |
| 2018-90.txt | 150 | 150 | , comma 2 , del decreto legislativo 18 dicembre 1997 , n . 472 ( disposizioni generali in materia di | sanzioni | amministrative per le violazioni di norme tributarie , a norma dell articolo 3 , comma 133 , della legge 23 |
| 2018-90.txt | 207 | 207 | di scissione parziale , che ciascuna società beneficiaria è obbligata in solido al pagamento delle somme dovute a titolo di | sanzione | per le violazioni commesse anteriormente alla data dalla quale la scissione produce effetto . ritiene la commissione tributaria rimettente che |
| 2018-90.txt | 1320 | 1320 | quanto alla sorte dei debiti relativi all azienda ceduta ( art . 2560 cod . civ . ) e delle | sanzioni | relative alle violazioni tributarie della società dopo la trasformazione , fusione o scissione ( art . 6 del decreto legislativo |
| 2018-90.txt | 1493 | 1493 | subentro della società risultante dalla trasformazione o dalla fusione negli obblighi della società trasformata o fusa relativi al pagamento delle | sanzioni | ( art . 15 , comma 1 ) ; e infine , la responsabilità solidale di ciascuna società risultante dalla |
| 2018-90.txt | 2182 | 2182 | 173 , comma 13 , che « le altre società beneficiarie sono responsabili in solido per le imposte , le | sanzioni | pecuniarie , gli interessi e ogni altro debito » . benché il dato testuale della disposizione presenti una qualche ambiguità |
| 2018-90.txt | 2476 | 2476 | ai debiti tributari , mentre alcuna distinzione chiaramente non fa né l art . 15 , citato , quanto alle | sanzioni | per inadempimento dei debiti tributari , né più in generale la disciplina codicistica ( artt . 2506 bis , terzo |
| 2018-90.txt | 4100 | 4100 | ex art . 2 del d.lgs . n . 231 del 2001 , sicché la solidarietà per il pagamento delle | sanzioni | pecuniarie dovute dalla società scissa , di cui sono gravate le società beneficiarie della scissione , ma che sono estranee |
| 2019-122.txt | 2611 | 2611 | di interesse storico e collezionistico al solo fine di regolarne la circolazione stradale ( subordinandola appunto , a pena di | sanzioni | amministrative , al possesso dei requisiti indicati nel regolamento di attuazione per tale tipo di veicoli : commi 5 e |
| 2019-222.txt | 139 | 139 | agli stessi fatti , sia già stata irrogata in via definitiva , nell ambito di un procedimento amministrativo , una | sanzione | di carattere sostanzialmente penale ai sensi della convenzione europea dei diritti dell uomo e dei relativi protocolli » . 1.1 |
| 2019-222.txt | 545 | 545 | euro . il medesimo imputato è , peraltro , già stato destinatario , per la medesima omissione , di una | sanzione | amministrativa di importo pari al 30 per cento della somma evasa ai sensi dell art . 13 , comma 1 |
| 2019-222.txt | 582 | 582 | 13 , comma 1 , del decreto legislativo 18 dicembre 1997 , n . 471 , recante « riforma delle | sanzioni | tributarie non penali in materia di imposte dirette , di imposta sul valore aggiunto e di riscossione dei tributi , |
| 2019-222.txt | 627 | 627 | 3 , comma 133 , lettera q ) , della legge 23 dicembre 1996 , n . 662 » : | sanzione | divenuta ormai definitiva . secondo il rimettente , la duplicazione del procedimento sanzionatorio e delle relative sanzioni per lo stesso |
| 2019-222.txt | 640 | 640 | 1996 , n . 662 » : sanzione divenuta ormai definitiva . secondo il rimettente , la duplicazione del procedimento | sanzionatorio | e delle relative sanzioni per lo stesso fatto il mancato versamento del medesimo debito iva determinerebbe la violazione del ne |
| 2019-222.txt | 644 | 644 | 662 » : sanzione divenuta ormai definitiva . secondo il rimettente , la duplicazione del procedimento sanzionatorio e delle relative | sanzioni | per lo stesso fatto il mancato versamento del medesimo debito iva determinerebbe la violazione del ne bis in idem , |
| 2019-222.txt | 692 | 692 | , non potendo essere ritenute soddisfatte nella specie le condizioni da quella sentenza fissate perché possa legittimarsi un doppio binario | sanzionatorio | per un medesimo fatto ; condizioni indicate dal rimettente nella complementarietà di scopi tra procedimenti e relative sanzioni , nella |
| 2019-222.txt | 710 | 710 | doppio binario sanzionatorio per un medesimo fatto ; condizioni indicate dal rimettente nella complementarietà di scopi tra procedimenti e relative | sanzioni | , nella diversità di taluni aspetti della condotta , nonché nella sussistenza di una normativa di coordinamento atta a limitare |
| 2019-222.txt | 750 | 750 | limitare l onere supplementare derivante dal cumulo di procedimenti e di norme idonee a garantire la proporzionalità della complessiva risposta | sanzionatoria | rispetto alla gravità del reato . il diritto vigente non consentirebbe , tuttavia , di evitare tale violazione , non |
| 2019-222.txt | 874 | 874 | in rilievo , in cui l imputato sia già stato punito per lo stesso fatto in via amministrativa con una | sanzione | amministrativa definitiva dal carattere ” punitivo ” , come quella prevista dall art . 13 , comma 1 , del |
| 2019-222.txt | 927 | 927 | a quo ritiene , inoltre , che l inapplicabilità dell art . 649 cod . proc . pen . alle | sanzioni | di carattere ” punitivo ” secondo i ” criteri engel ” con conseguente possibilità di avviare o proseguire un procedimento |
| 2019-222.txt | 961 | 961 | possibilità di avviare o proseguire un procedimento penale per l omesso versamento dell iva anche dopo l irrogazione di una | sanzione | amministrativa ormai definitiva per il medesimo omesso versamento determinerebbe altresì « un ingiustificata disparità di trattamento , specialmente se rapportata |
| 2019-222.txt | 984 | 984 | definitiva per il medesimo omesso versamento determinerebbe altresì « un ingiustificata disparità di trattamento , specialmente se rapportata al quadro | sanzionatorio | delle fattispecie originarie del d.lgs . n . 74 / 2000 » , e comunque solleverebbe « un problema di |
| 2019-222.txt | 1023 | 1023 | problema di ragionevolezza intrinseca dell ordinamento » , in violazione dell art . 3 cost . il cosiddetto doppio binario | sanzionatorio | in materia tributaria si giustificherebbe , infatti , in relazione alle sole fattispecie delittuose di cui agli artt . 2 |
| 2019-222.txt | 1122 | 1122 | in via diretta l interesse dell amministrazione finanziaria al pagamento dei tributi , ossia il medesimo bene giuridico protetto dalla | sanzione | amministrativa di cui all art . 13 , comma 1 , del d.lgs . n . 471 del 1997 . |
| 2019-222.txt | 1237 | 1237 | quali non sarebbero soddisfatte nel caso di specie le condizioni di ammissibilità di un ” doppio binario ” procedimentale e | sanzionatorio | per l omesso versamento di iva , così come enunciate dalla giurisprudenza europea evocata . 2.1 . il rimettente si |
| 2019-222.txt | 1270 | 1270 | europea evocata . 2.1 . il rimettente si limita , infatti , a sottolineare la natura ” punitiva ” della | sanzione | amministrativa irrogata all imputato ai sensi dell art . 13 , comma 1 , del d.lgs . n . 471 |
| 2019-222.txt | 1313 | 1313 | , nonché l identità storico naturalistica del fatto ( l omesso versamento del debito iva ) astrattamente oggetto tanto di | sanzione | penale , quanto di sanzione amministrativa : circostanza , quest ultima , che vale indubbiamente a distinguere l illecito qui |
| 2019-222.txt | 1318 | 1318 | naturalistica del fatto ( l omesso versamento del debito iva ) astrattamente oggetto tanto di sanzione penale , quanto di | sanzione | amministrativa : circostanza , quest ultima , che vale indubbiamente a distinguere l illecito qui all esame da quelli penalmente |
| 2019-222.txt | 1339 | 1339 | amministrativa : circostanza , quest ultima , che vale indubbiamente a distinguere l illecito qui all esame da quelli penalmente | sanzionati | dagli artt . 2 , 3 , 4 , 5 , 8 , 10 e 11 del d.lgs . n |
| 2019-222.txt | 1436 | 1436 | sottoposizione di un imputato a un processo penale per il medesimo fatto per il quale egli sia già stato definitivamente | sanzionato | in via amministrativa integri , sempre e necessariamente , una violazione del ne bis in idem . come già questa |
| 2019-222.txt | 1522 | 1522 | sancito dall art . 4 prot . n . 7 cedu allorché tra i due procedimenti amministrativo e penale che | sanzionano | il medesimo fatto sussista un legame materiale e temporale sufficientemente stretto ; legame che deve essere ravvisato , in particolare |
| 2019-222.txt | 1547 | 1547 | un legame materiale e temporale sufficientemente stretto ; legame che deve essere ravvisato , in particolare : quando le due | sanzioni | perseguano scopi diversi e complementari , connessi ad aspetti diversi della medesima condotta ; quando la duplicazione dei procedimenti sia |
| 2019-222.txt | 1592 | 1592 | ; quando esista una coordinazione , specie sul piano probatorio , tra i due procedimenti ; e quando il risultato | sanzionatorio | complessivo , risultante dal cumulo della sanzione amministrativa e della pena , non risulti eccessivamente afflittivo per l interessato , |
| 2019-222.txt | 1599 | 1599 | sul piano probatorio , tra i due procedimenti ; e quando il risultato sanzionatorio complessivo , risultante dal cumulo della | sanzione | amministrativa e della pena , non risulti eccessivamente afflittivo per l interessato , in rapporto alla gravità dell illecito . |
| 2019-222.txt | 1658 | 1658 | ai fini della verifica della possibile lesione dell art 4 prot . n . 7 cedu , « se le | sanzioni | , pur convenzionalmente penali , appartengano o no al nocciolo duro del diritto penale , perché in caso affermativo si |
| 2019-222.txt | 1822 | 1822 | violazione del ne bis in idem sancito dall art . 50 cdfue non si verifica a ) allorché le due | sanzioni | perseguano scopi differenti e complementari , sempre che b ) il sistema normativo garantisca una coordinazione tra i due procedimenti |
| 2019-222.txt | 1861 | 1861 | due procedimenti sì da evitare eccessivi oneri per l interessato , e c ) assicuri comunque che il complessivo risultato | sanzionatorio | non risulti sproporzionato rispetto alla gravità della violazione . la sostanziale coincidenza di tali criteri rispetto a quelli enunciati dalla |
| 2019-222.txt | 2007 | 2007 | evasa e attribuendo tra l altro rilevanza , in sede penale , al volontario pagamento del debito tributario e delle | sanzioni | amministrative , appare conformata in modo tale da « garantire » sia pure « con riserva di verifica da parte |
| 2019-222.txt | 2041 | 2041 | « con riserva di verifica da parte del giudice del rinvio » che « il cumulo di procedimenti e di | sanzioni | che essa autorizza non eccede quanto è strettamente necessario ai fini della realizzazione dell obiettivo » di assicurare l integrale |
| 2019-222.txt | 2091 | 2091 | tal modo , la corte di giustizia da un lato suggerisce al giudice del procedimento principale che il complessivo regime | sanzionatorio | e procedimentale previsto dal legislatore italiano in materia di omesso versamento di iva non si pone in contrasto , in |
| 2019-222.txt | 2194 | 2194 | per l interessato dall applicazione della normativa nazionale in discussione nel procedimento principale e dal cumulo dei procedimenti e delle | sanzioni | che la medesima autorizza non sia eccessivo rispetto alla gravità del reato commesso » ( sentenza menci , paragrafo 64 |
| 2019-222.txt | 2270 | 2270 | prot . n . 7 , quanto dall art . 50 cdfue dell attuale sistema di ” doppio binario “ | sanzionatorio | e procedimentale , così come previsto in astratto dalla legislazione italiana in materia di omesso versamento di iva ; contrarietà |
| 2019-222.txt | 2308 | 2308 | iva ; contrarietà che produrrebbe sempre e necessariamente la violazione del diritto in parola allorché il contribuente , già definitivamente | sanzionato | in via amministrativa , venga sottoposto a un procedimento penale per la medesima violazione . una simile conclusione contraria , |
| 2019-222.txt | 2392 | 2392 | criteri enunciati dalle due corti europee nelle sentenze appena rammentate . 2.2.1 . in merito anzitutto alle finalità delle due | sanzioni | il primo dei criteri enunciati da entrambe le corti europee , l ordinanza di rimessione si limita ad affermarne apoditticamente |
| 2019-222.txt | 2434 | 2434 | identità di scopo , senza però chiarire in particolare le ragioni per cui dovrebbe escludersi che la minaccia di una | sanzione | detentiva per l evasione di importi iva annui superiori oggi a 250.000 euro , in aggiunta a una sanzione amministrativa |
| 2019-222.txt | 2453 | 2453 | una sanzione detentiva per l evasione di importi iva annui superiori oggi a 250.000 euro , in aggiunta a una | sanzione | amministrativa pecuniaria calcolata in misura percentuale rispetto all importo evaso , possa perseguire i legittimi scopi di rafforzare l effetto |
| 2019-222.txt | 2570 | 2570 | uomo nella sentenza a e b contro norvegia della necessaria prevedibilità per l interessato della duplicazione dei procedimenti e delle | sanzioni | . prevedibilità che è , peraltro , in re ipsa , dal momento che la legislazione italiana stabilisce chiaramente la |
| 2019-222.txt | 2591 | 2591 | . prevedibilità che è , peraltro , in re ipsa , dal momento che la legislazione italiana stabilisce chiaramente la | sanzionabilità | in via amministrativa della violazione ai sensi dell art . 13 , comma 1 , del d.lgs . n . |
| 2019-222.txt | 2756 | 2756 | gli artt . 19 , 20 e 21 del d.lgs . n . 74 del 2000 relativi alla specialità tra | sanzioni | amministrative e penali , all assenza di pregiudizialità tra procedimento amministrativo e procedimento penale , e alla sospensione dell esecuzione |
| 2019-222.txt | 2778 | 2778 | e penali , all assenza di pregiudizialità tra procedimento amministrativo e procedimento penale , e alla sospensione dell esecuzione delle | sanzioni | amministrative in pendenza di procedimento penale per poi asserire che la disciplina in questione , non essendo idonea a inibire |
| 2019-222.txt | 2811 | 2811 | in questione , non essendo idonea a inibire l avvio o la prosecuzione del procedimento penale dopo la definitività della | sanzione | amministrativa , risulterebbe in contrasto con il ne bis in idem . in tal modo , il giudice a quo |
| 2019-222.txt | 2958 | 2958 | . 74 del 2000 , relativo alla causa di non punibilità costituita dalla volontaria estinzione del debito tributario e della | sanzione | amministrativa nella specie non applicabile per mancato integrale pagamento di dette somme da parte dell imputato , il rimettente trascura |
| 2019-222.txt | 3000 | 3000 | descrivere gli ulteriori istituti premiali introdotti dal decreto legislativo 24 settembre 2015 , n . 158 ( revisione del sistema | sanzionatorio | , in attuazione dell articolo 8 , comma 1 , della legge 11 marzo 2014 , n . 23 ) |
| 2019-222.txt | 3680 | 3680 | specie , nell omissione del versamento di 282.495,76 euro dovuti a titolo di iva ) , se combinata con la | sanzione | amministrativa già applicata ( pari in concreto al 30 per cento dell imposta evasa ) , con conseguente violazione del |
| 2019-222.txt | 3729 | 3729 | . 2.2.5 . nessun argomento spende , infine , il giudice a quo sulla questione della riconducibilità o meno delle | sanzioni | penali previste in materia di evasione di iva al ” nocciolo duro ” del diritto penale , rispetto al quale |
| 2019-222.txt | 3778 | 3778 | della corte europea dei diritti dell uomo più rigoroso dovrebbe essere il vaglio di compatibilità del ” doppio binario “ | sanzionatorio | con la garanzia convenzionale del ne bis in idem . 2.3 . le segnalate lacune determinano un insufficiente motivazione tanto |
| 2019-67.txt | 39 | 39 | ad oggetto l impugnazione dell intimazione al pagamento del contributo unificato relativo a un precedente ricorso tributario e della relativa | sanzione | del 200 per cento dell importo dovuto e non versato , ha sollevato , in riferimento agli artt . 3 |
| 2019-67.txt | 529 | 529 | asserita omessa motivazione delle ragioni per le quali , a fronte della diversità delle pretese erariali aventi ad oggetto le | sanzioni | e i tributi , debba sussistere un identico trattamento . il giudice rimettente non lamenta infatti l irragionevole diversità di |
| 2019-67.txt | 554 | 554 | debba sussistere un identico trattamento . il giudice rimettente non lamenta infatti l irragionevole diversità di trattamento tra tributi e | sanzioni | bensì l irragionevolezza dell individuazione del luogo di notificazione dell invito al pagamento , luogo che non consentirebbe un adeguata |
| 2019-67.txt | 892 | 892 | collega il pagamento o l integrazione del contributo » ( comma 1 ) , sia che « si applica la | sanzione | di cui all articolo 71 del testo unico delle disposizioni concernenti l imposta di registro di cui al decreto del |
| 2019-67.txt | 2266 | 2266 | dal dubbio dubbio che tuttavia non viene sviluppato , anzi neppure esplicitato , in ordine alla proporzionalità di un meccanismo | sanzionatorio | che produce un incremento del quantum debeatur da 120,00 a 4.508,75 euro , piuttosto che sulle censurate modalità di notifica |
| 2019-95.txt | 612 | 612 | 2010 , ordinanze n . 249 e n . 71 del 2007 , nonché , con particolare riguardo al trattamento | sanzionatorio | , sentenze n . 179 del 2017 , n . 236 e n . 148 del 2016 ) , come |
| 2019-95.txt | 910 | 910 | . 2 , comma 1 , del decreto legislativo 24 settembre 2015 , n . 158 ( revisione del sistema | sanzionatorio | , in attuazione dell articolo 8 , comma 1 , della legge 11 marzo 2014 , n . 23 ) |
| 2019-95.txt | 2382 | 2382 | 2016 , n . 7 , recante « disposizioni in materia di abrogazione di reati e introduzione di illeciti con | sanzioni | pecuniarie civili , a norma dell articolo 2 , comma 3 , della legge 28 aprile 2014 , n . |
| 2020-120.txt | 422 | 422 | di cui al periodo precedente comporta la decadenza dal beneficio , il pagamento dell imposta in misura ordinaria , della | sanzione | amministrativa prevista dall articolo 13 del decreto legislativo 18 dicembre 1997 , n . 471 , e degli interessi di |
| 2020-142.txt | 101 | 101 | della validità e dell efficacia degli atti di liquidazione , accertamento , contenzioso e riscossione dei tributi e contributi , | sanzioni | e interessi , l estinzione della società di cui all articolo 2495 del codice civile ha effetto trascorsi cinque anni |
| 2020-142.txt | 147 | 147 | registro delle imprese » , e per la sola parte in cui tale disposizione fa riferimento ai tributi , alle | sanzioni | e agli interessi e non anche ai contributi . è esclusivamente all art . 28 , comma 4 , del |
| 2020-142.txt | 1218 | 1218 | della validità e dell efficacia degli atti di liquidazione , accertamento , contenzioso e riscossione dei tributi e contributi , | sanzioni | e interessi , l estinzione della società di cui all articolo 2495 del codice civile ha effetto trascorsi cinque anni |
| 2021-149.txt | 5638 | 5638 | interesse della conferente stessa . né a diverse conclusioni si può pervenire configurando la devoluzione patrimoniale come una sorta di | sanzione | per il mancato versamento di un imposta , ciò che non farebbe venir meno l obbligo di pagare la somma |
| 2021-149.txt | 5681 | 5681 | e quindi la possibilità del suo recupero coattivo ) . in nessun caso infatti alla devoluzione può essere riconosciuta natura | sanzionatoria | , stante che l effetto devolutivo , che si produce in tutte le ipotesi di inosservanza degli « obblighi » |
| 2021-167.txt | 5300 | 5300 | sorte va riservata ai commi 5 , 7 e 8 dello stesso art . 11 , che , rispettivamente , | sanzionano | la mancata accettazione della sede oggetto di incarico , dispongono il collocamento in aspettativa del dipendente di ruolo incaricato e |
| 2021-200.txt | 95 | 95 | , n . 504 ( testo unico delle disposizioni legislative concernenti le imposte sulla produzione e sui consumi e relative | sanzioni | penali e amministrative ) , nella parte in cui non prevede una data certa di inizio della decorrenza del termine |
| 2021-200.txt | 123 | 123 | in cui non prevede una data certa di inizio della decorrenza del termine di prescrizione delle obbligazioni tributarie e delle | sanzioni | correlate al loro inadempimento nel caso di comportamenti omissivi del contribuente . l art . 57 del d.lgs . n |
| 2021-200.txt | 310 | 310 | violerebbe l art . 24 cost . , in quanto assoggetterebbe a tempo indeterminato il contribuente all azione accertatrice e | sanzionatoria | dell amministrazione finanziaria , nonché l art . 3 cost . , in quanto la scelta operata dal legislatore di |
| 2021-200.txt | 498 | 498 | , comma 1 , del decreto legislativo 18 dicembre 1997 , n . 472 ( disposizioni generali in materia di | sanzioni | amministrative per le violazioni di norme tributarie , a norma dell articolo 3 , comma 133 , della legge 23 |
| 2021-200.txt | 537 | 537 | legge 23 dicembre 1996 , n . 662 ) , prevedendo che l atto di contestazione o di irrogazione delle | sanzioni | in materia tributaria debba essere notificato , a pena di decadenza , entro il 31 dicembre del quinto anno successivo |
| 2021-200.txt | 648 | 648 | quinta civile , sentenza 1 febbraio 2019 , n . 3049 ) e l atto di contestazione o irrogazione della | sanzione | è individuato in entrambi i casi nella scoperta dell illecito omissivo . l intervento manipolativo additivo auspicato dal giudice a |
| 2021-200.txt | 744 | 744 | direttamente soltanto sul regime prescrizionale del credito tributario , è destinato a riverberarsi automaticamente anche su quello decadenziale relativo alle | sanzioni | , proprio in virtù del citato rinvio . 3 . tanto premesso , riuniti i giudizi in considerazione dell identità |
| 2021-200.txt | 1046 | 1046 | 247 del 2011 ) e di considerare essenziale la previsione di un preciso limite temporale per l esercizio del potere | sanzionatorio | dell amministrazione , in chiave di tutela dell interesse soggettivo alla definizione della propria situazione giuridica ( sentenza n . |
| 2021-200.txt | 1098 | 1098 | , identificando nella scoperta dell illecito il termine di decorrenza della prescrizione del credito tributario e della decadenza dalla pretesa | sanzionatoria | , per effetto del rinvio operato dall art . 20 , comma 1 , del d.lgs . n . 472 |
| 2021-207.txt | 2844 | 2844 | partito » . il significato della disposizione costituzionale non risiede , perciò , nel vietare , o nel rendere giuridicamente | sanzionabile | , l adesione spontanea del parlamentare alle direttive del suo partito o del suo gruppo . la funzione di garanzia |
| 2022-101.txt | 168 | 168 | , n . 504 ( testo unico delle disposizioni legislative concernenti le imposte sulla produzione e sui consumi e relative | sanzioni | penali e amministrative ) in materia di accise , ad esso omogeneo , al quale la predetta causa di prelazione |
| 2022-101.txt | 2163 | 2163 | dell art . 2752 cod . civ . accorda rango privilegiato ai crediti dello stato per le imposte e le | sanzioni | dovute secondo le norme in materia di imposta sul reddito delle persone fisiche , per l imposta sul reddito delle |
| 2022-140.txt | 3252 | 3252 | nell accertamento dei rapporti imponibili e nella percezione delle imposte dovute , prevede obblighi collaterali , la cui inosservanza è | sanzionata | in via amministrativa , a carico di cancellieri e segretari degli organi giurisdizionali . questi , infatti , sono tenuti |
| 2022-141.txt | 1953 | 1953 | forma atipica di definizione del carico fiscale mediante pagamento in misura predefinita , dalla quale deriva l elisione delle conseguenze | sanzionatorie | dell inadempimento dell obbligazione tributaria e , al contempo , l estinzione della res litigiosa ( corte di cassazione , |
| 2022-175.txt | 90 | 90 | 1 , lettera b ) , del decreto legislativo 24 settembre 2015 , n . 158 ( revisione del sistema | sanzionatorio | , in attuazione dell articolo 8 , comma 1 , della legge 11 marzo 2014 , n . 23 ) |
| 2022-175.txt | 333 | 333 | orientato alla crescita ) . tale disposizione infatti secondo il rimettente avrebbe delegato il governo alla « revisione del sistema | sanzionatorio | penale tributario » , limitando lo spazio d azione del legislatore delegato alla mera « possibilità di ridurre le sanzioni |
| 2022-175.txt | 353 | 353 | sanzionatorio penale tributario » , limitando lo spazio d azione del legislatore delegato alla mera « possibilità di ridurre le | sanzioni | per le fattispecie meno gravi o di applicare sanzioni amministrative anziché penali , tenuto conto anche di adeguate soglie di |
| 2022-175.txt | 362 | 362 | azione del legislatore delegato alla mera « possibilità di ridurre le sanzioni per le fattispecie meno gravi o di applicare | sanzioni | amministrative anziché penali , tenuto conto anche di adeguate soglie di punibilità » . il governo non avrebbe potuto introdurre |
| 2022-175.txt | 652 | 652 | contesto dell evoluzione normativa e giurisprudenziale , relativamente alla fattispecie incriminatrice in esame . il primo assetto organico del sistema | sanzionatorio | penale tributario è contenuto nel decreto legge 10 luglio 1982 , n . 429 ( norme per la repressione della |
| 2022-175.txt | 733 | 733 | , con riguardo alle condotte illecite attribuibili al sostituto di imposta , l art . 2 aveva previsto una disciplina | sanzionatoria | articolata in reati di natura sia contravvenzionale ( art . 2 , comma 1 , numeri 1 , 2 e |
| 2022-175.txt | 799 | 799 | imposta ( con la previsione di differenti soglie di punibilità ) , l art . 2 , comma 2 , | sanzionava | con la reclusione da due mesi a tre anni e con la multa da un quarto alla metà della somma |
| 2022-175.txt | 854 | 854 | a titolo di acconto o di imposta sulle somme pagate . tale disciplina aveva , dunque , introdotto un regime | sanzionatorio | decisamente più severo di quello previsto dall art . 92 , terzo comma , del d.p.r . 29 settembre 1973 |
| 2022-175.txt | 890 | 890 | d.p.r . 29 settembre 1973 , n . 602 ( disposizioni sulla riscossione delle imposte sul reddito ) , che | sanzionava | con la sola pena della multa la condotta di « [ r ] itardati od omessi versamenti diretti » e |
| 2022-175.txt | 1137 | 1137 | novellato art . 2 , del d.l . n . 429 del 1982 , come convertito , con cui si | sanzionava | , con la pena dell arresto fino a tre anni o con l ammenda fino a lire sei milioni , |
| 2022-175.txt | 1330 | 1330 | pena dell arresto fino a tre anni o dell ammenda fino a lire sei milioni » . su tale assetto | sanzionatorio | è , poi , intervenuto il d.lgs . n . 74 del 2000 , adottato in attuazione dell art . |
| 2022-175.txt | 1515 | 1515 | sostituto di imposta e , quindi , il comportamento consistente nell omesso versamento delle ritenute è risultato depenalizzato , rimanendo | sanzionato | sul solo piano amministrativo , ai sensi degli artt . 13 e 14 del decreto legislativo 18 dicembre 1997 , |
| 2022-175.txt | 1544 | 1544 | artt . 13 e 14 del decreto legislativo 18 dicembre 1997 , n . 471 , recante « riforma delle | sanzioni | tributarie non penali in materia di imposte dirette , di imposta sul valore aggiunto e di riscossione dei tributi , |
| 2022-175.txt | 1616 | 1616 | illeciti commessi dal sostituto di imposta , è rimasta inalterata fino a quando il legislatore è tornato a prevedere la | sanzione | penale . infatti , l art . 1 , comma 414 , della legge 30 dicembre 2004 , n . |
| 2022-175.txt | 1819 | 1819 | dalla novella di cui al d.l . n . 83 del 1991 , come convertito , lasciando però immuni da | sanzione | penale i casi di mancato versamento all erario di ritenute che non fossero state certificate . successivamente , con la |
| 2022-175.txt | 1892 | 1892 | orientato alla crescita » . la delega ha , tra l altro , specificamente riguardato la « revisione del sistema | sanzionatorio | » , da attuarsi secondo i criteri dettati dall art . 8 della legge n . 23 del 2014 . |
| 2022-175.txt | 1926 | 1926 | legge n . 23 del 2014 . tale disposizione ha delegato il governo a procedere « alla revisione del sistema | sanzionatorio | penale tributario secondo criteri di predeterminazione e di proporzionalità rispetto alla gravità dei comportamenti , prevedendo : la punibilità con |
| 2022-175.txt | 2061 | 2061 | 148 ; l individuazione dei confini tra le fattispecie di elusione e quelle di evasione fiscale e delle relative conseguenze | sanzionatorie | ; l efficacia attenuante o esimente dell adesione alle forme di comunicazione e di cooperazione rafforzata di cui all articolo |
| 2022-175.txt | 2097 | 2097 | rafforzata di cui all articolo 6 , comma 1 ; la revisione del regime della dichiarazione infedele e del sistema | sanzionatorio | amministrativo al fine di meglio correlare , nel rispetto del principio di proporzionalità , le sanzioni all effettiva gravità dei |
| 2022-175.txt | 2113 | 2113 | infedele e del sistema sanzionatorio amministrativo al fine di meglio correlare , nel rispetto del principio di proporzionalità , le | sanzioni | all effettiva gravità dei comportamenti ; la possibilità di ridurre le sanzioni per le fattispecie meno gravi o di applicare |
| 2022-175.txt | 2125 | 2125 | nel rispetto del principio di proporzionalità , le sanzioni all effettiva gravità dei comportamenti ; la possibilità di ridurre le | sanzioni | per le fattispecie meno gravi o di applicare sanzioni amministrative anziché penali , tenuto anche conto di adeguate soglie di |
| 2022-175.txt | 2134 | 2134 | all effettiva gravità dei comportamenti ; la possibilità di ridurre le sanzioni per le fattispecie meno gravi o di applicare | sanzioni | amministrative anziché penali , tenuto anche conto di adeguate soglie di punibilità ; l estensione della possibilità , per l |
| 2022-175.txt | 2707 | 2707 | specie e l entità massima delle pene , sia dettando il criterio , in sé restrittivo , del ricorso alla | sanzione | penale solo per la tutela di determinati interessi rilevanti ( sentenze n . 49 del 1999 e n . 53 |
| 2022-175.txt | 2811 | 2811 | rispetto del principio di stretta legalità , spettando al parlamento l individuazione dei fatti da sottoporre a pena e delle | sanzioni | loro applicabili ( sentenze n . 174 del 2021 , n . 127 del 2017 e n . 5 del |
| 2022-175.txt | 2925 | 2925 | soglia di punibilità ( fissata in 150.000 euro per ciascun periodo d imposta ) . le alterne vicende del sistema | sanzionatorio | penale , sopra esaminate per grandi linee , mostrano che l assoggettamento a sanzione ( da parte della disposizione censurata |
| 2022-175.txt | 2939 | 2939 | . le alterne vicende del sistema sanzionatorio penale , sopra esaminate per grandi linee , mostrano che l assoggettamento a | sanzione | ( da parte della disposizione censurata ) della condotta suddetta costituisce una nuova e distinta fattispecie penale , che si |
| 2022-175.txt | 3048 | 3048 | alla depenalizzazione del d.lgs . n . 74 del 2000 , due erano state le fattispecie di condotte , penalmente | sanzionate | dalla norma incriminatrice ( l art . 2 del d.l . n . 429 del 1982 , come convertito e |
| 2022-175.txt | 3158 | 3158 | di lire ) entro il termine previsto per la presentazione della dichiarazione annuale . il comma 3 della stessa disposizione | sanzionava | , invece , l omesso versamento delle « ritenute risultanti dalla certificazione rilasciata ai sostituiti » entro il termine previsto |
| 2022-175.txt | 3233 | 3233 | reclusione e multa , per l omesso versamento oltre la soglia di lire 25 milioni ; e come contravvenzione , | sanzionato | con la pena alternativa dell arresto o dell ammenda , per l omesso versamento di ritenute al di sotto della |
| 2022-175.txt | 3464 | 3464 | con il d.lgs . n . 74 del 2000 , nel nuovo assetto dei reati tributari , sì da essere | sanzionate | entrambe solo come illeciti amministrativi tributari . 6 . il legislatore del 2004 , invertendo la rotta nel senso di |
| 2022-175.txt | 3489 | 3489 | amministrativi tributari . 6 . il legislatore del 2004 , invertendo la rotta nel senso di voler contrastare con la | sanzione | penale anche l omesso versamento delle ritenute , non poteva non aver presente che due erano le fattispecie che avevano |
| 2022-175.txt | 3528 | 3528 | che avevano ad oggetto tale condotta . e in effetti ha operato una scelta con l introduzione , nel sistema | sanzionatorio | del d.lgs . n . 74 del 2000 , dell art . 10 bis , disposizione di nuovo conio , |
| 2022-175.txt | 3558 | 3558 | dell art . 10 bis , disposizione di nuovo conio , la quale è stata chiaramente indirizzata a ripristinare la | sanzionabilità | penale della sola fattispecie più grave , in precedenza prevista dall art . 2 , comma 3 , del d.l |
| 2022-175.txt | 3638 | 3638 | l omesso versamento delle ritenute dovute in base alla dichiarazione del sostituto ) , che è rimasta soggetta solo alle | sanzioni | amministrative . il dato testuale della nuova disposizione rispecchiava tale scelta perché , anche nella rubrica dell art . 10 |
| 2022-175.txt | 3832 | 3832 | . 2 citato , ma poi depenalizzata dal d.lgs . n . 74 del 2000 , continuava ad essere non | sanzionata | penalmente pur dopo l introduzione dell art . 10 bis nel d.lgs . n . 74 del 2000 , proprio |
| 2022-175.txt | 4040 | 4040 | sotto un aspetto diverso : quello della prova del rilascio delle certificazioni che integrava la fattispecie penale , l unica | sanzionata | . come sopra già ricordato , il contrasto di giurisprudenza , insorto in riferimento a tale disposizione , è stato |
| 2022-175.txt | 4172 | 4172 | condotta omissiva del sostituto , era solo quello dell omesso versamento delle ritenute certificate , per effetto del ripristino della | sanzione | penale di dieci anni prima , mentre la condotta di omesso versamento delle ritenute dovute in base alla dichiarazione del |
| 2022-175.txt | 4198 | 4198 | , mentre la condotta di omesso versamento delle ritenute dovute in base alla dichiarazione del sostituto rimaneva distinta e non | sanzionata | penalmente , pur costituendo anch essa un illecito in ragione dell inadempimento dell obbligo fiscale , assoggettato a sanzione amministrativa |
| 2022-175.txt | 4217 | 4217 | non sanzionata penalmente , pur costituendo anch essa un illecito in ragione dell inadempimento dell obbligo fiscale , assoggettato a | sanzione | amministrativa tributaria . il legislatore avrebbe potuto , in ipotesi , ripristinare la sanzionabilità penale anche di questa condotta , |
| 2022-175.txt | 4231 | 4231 | dell obbligo fiscale , assoggettato a sanzione amministrativa tributaria . il legislatore avrebbe potuto , in ipotesi , ripristinare la | sanzionabilità | penale anche di questa condotta , come dieci anni prima era stato fatto , ma con legge ordinaria ( legge |
| 2022-175.txt | 4370 | 4370 | , della legge n . 23 del 2014 ) sopra riportata nella sua formulazione testuale concerneva la revisione del sistema | sanzionatorio | penale tributario declinato in specifici criteri , secondo una duplice direttrice . la prima riguardava la determinazione della pena . |
| 2022-175.txt | 4492 | 4492 | compreso fra un minimo e un massimo . inoltre , si prevedeva come ulteriore criterio la possibilità di ridurre le | sanzioni | per le « fattispecie meno gravi » o di applicare sanzioni amministrative anziché penali , tenuto anche conto di adeguate |
| 2022-175.txt | 4503 | 4503 | prevedeva come ulteriore criterio la possibilità di ridurre le sanzioni per le « fattispecie meno gravi » o di applicare | sanzioni | amministrative anziché penali , tenuto anche conto di adeguate soglie di punibilità . questo era anche il verso della delega |
| 2022-175.txt | 4627 | 4627 | così anche l individuazione dei confini tra le fattispecie di elusione e quelle di evasione fiscale e delle relative conseguenze | sanzionatorie | . si tratta di gravi condotte insidiose per il fisco , poste in essere da chi con frode o falsificazione |
| 2022-175.txt | 4811 | 4811 | pena alternativa e che successivamente , e così al momento della delega in esame , costituiva un illecito assoggettato a | sanzione | amministrativa tributaria sarebbe semmai rientrata tra le « fattispecie meno gravi » per le quali la pena , ove il |
| 2022-175.txt | 4844 | 4844 | per le quali la pena , ove il fatto costituisse reato , avrebbe potuto essere mitigata e finanche trasformata in | sanzione | amministrativa . anche nella relazione illustrativa dello schema di decreto legislativo , si evidenziava in particolare che il governo , |
| 2022-175.txt | 4892 | 4892 | art . 8 della legge n . 23 del 2014 , aveva inteso « ridurre l area di intervento della | sanzione | punitiva per eccellenza quella penale ai soli casi connotati da un particolare disvalore giuridico , oltre che etico e sociale |
| 2022-175.txt | 5046 | 5046 | e da attuarsi attraverso l introduzione di soglie di punibilità al di sotto delle quali « il ricorso a misure | sanzionatorie | di tipo amministrativo peraltro già previste dalla legislazione vigente appare proporzionato alle caratteristiche dell illecito » . il delitto introdotto |
| 2022-175.txt | 5121 | 5121 | sostituto di imposta che non versa le ritenute dovute sulla base della dichiarazione annuale o certificate . anche il trattamento | sanzionatorio | accessorio risponde ad un minore rigore rispetto a quello riservato alle altre fattispecie incriminatrici tributarie , come emerge anche dall |
| 2022-175.txt | 5345 | 5345 | sono punibili se , prima della dichiarazione di apertura del dibattimento di primo grado , i debiti tributari , comprese | sanzioni | amministrative e interessi , sono stati estinti mediante integrale pagamento degli importi dovuti . inoltre , a questi reati non |
| 2022-175.txt | 5628 | 5628 | reato , bensì quella di chiarire la portata della fattispecie già esistente , contemplata dall art . 10 bis che | sanzionava | ( solo ) l omesso versamento delle ritenute certificate . ossia si è ipotizzato che l intento del legislatore delegato |
| 2022-175.txt | 5732 | 5732 | certificazioni ai sostituiti . in effetti , nella relazione illustrativa allo schema di decreto legislativo concernente la revisione del sistema | sanzionatorio | si legge che veniva chiarita la portata dell omesso versamento delle ritenute di cui all art . 10 bis . |
| 2022-175.txt | 5847 | 5847 | di non retroattività della legge penale esclude una tale possibilità in malam partem con ampliamento del perimetro della condotta penalmente | sanzionata | . deve , quindi , escludersi che il legislatore delegato potesse intervenire in un dibattito giurisprudenziale ancora in corso per |
| 2022-175.txt | 6307 | 6307 | è prova del rilascio delle relative certificazioni ai sostituiti , costituisce illecito amministrativo tributario . su questo assetto del regime | sanzionatorio | non è privo di rilevanza il recente sviluppo della giurisprudenza civile ( corte di cassazione , sezioni unite civili , |
| 2022-175.txt | 6434 | 6434 | del sostituto sta , quindi , perdendo quella valenza che in passato consentiva di identificare una fattispecie più grave , | sanzionata | penalmente , rispetto a una meno grave , sanzionata solo in via amministrativa . spetta al legislatore rivedere tale complessivo |
| 2022-175.txt | 6443 | 6443 | che in passato consentiva di identificare una fattispecie più grave , sanzionata penalmente , rispetto a una meno grave , | sanzionata | solo in via amministrativa . spetta al legislatore rivedere tale complessivo regime sanzionatorio per renderlo maggiormente funzionale e coerente . |
| 2022-175.txt | 6456 | 6456 | , rispetto a una meno grave , sanzionata solo in via amministrativa . spetta al legislatore rivedere tale complessivo regime | sanzionatorio | per renderlo maggiormente funzionale e coerente . |
| 2022-245.txt | 206 | 206 | cui all allegato i del testo unico delle disposizioni legislative concernenti le imposte sulla produzione e sui consumi e relative | sanzioni | penali e amministrative , di cui al decreto legislativo 26 ottobre 1995 , n . 504 , e successive modificazioni |
1.2. Trovate i dispersion plots delle prime 10 sentenze per numero di occorrenze della voce e dei termini associati in dftm_silver. Per ogni grafico sono indicate le parole chiave trovate nella motivazione della sentenza a partire dalla voce e dai termini associati (legenda sulla destra), cui è stato associato un colore. Nel grafico ogni punto rappresenta una parola chiave in relazione alla sua posizione nella motivazione della sentenza


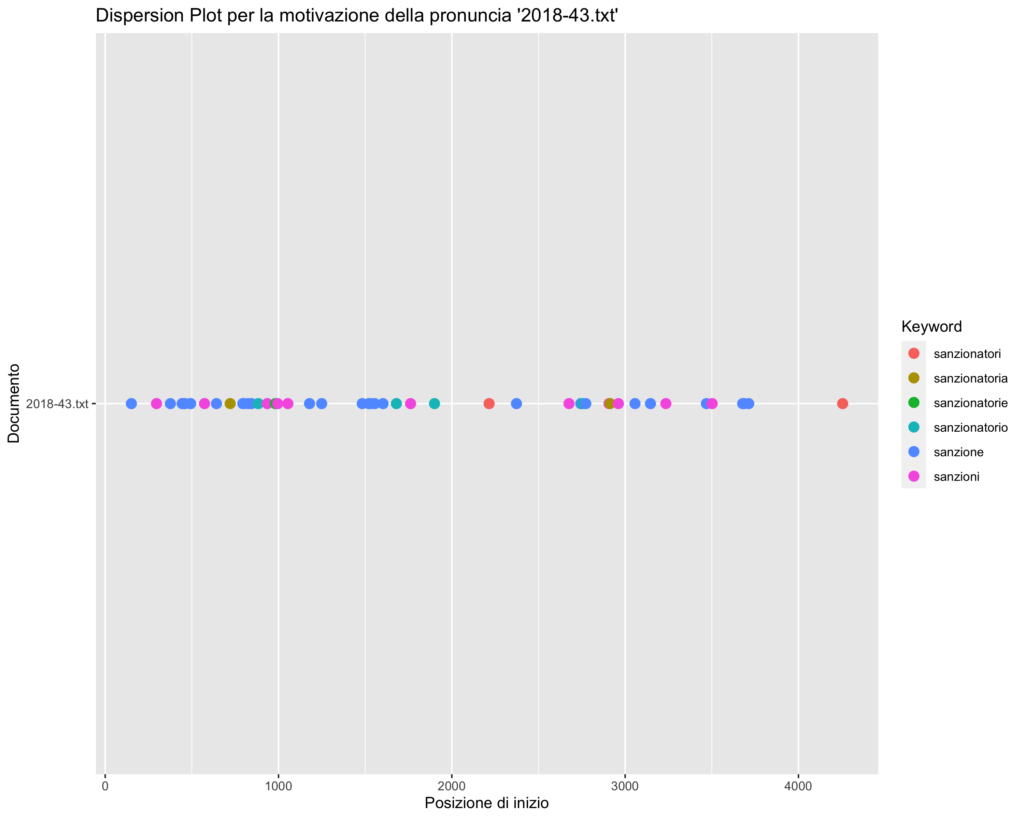


2. N-grams
2.1. La tabella riporta i trigrams estratti dalle sentenze presenti nel subset dftm_silver in cui compaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| trigrams_trovate | frequency |
|---|---|
| applicazione_delle_sanzioni | 22 |
| di_sanzioni_amministrative | 20 |
| del_sistema_sanzionatorio | 19 |
| di_una_sanzione | 17 |
| applicazione_di_sanzioni | 15 |
| sanzioni_penali_e | 15 |
| relative_sanzioni_penali | 14 |
| e_relative_sanzioni | 14 |
| le_sanzioni_per | 12 |
| delle_sanzioni_amministrative | 12 |
| le_sanzioni_amministrative | 11 |
| e_delle_sanzioni | 11 |
| sanzioni_e_interessi | 11 |
| sanzioni_amministrative_e | 10 |
| il_trattamento_sanzionatorio | 10 |
| e_le_sanzioni | 10 |
| sanzioni_amministrative_per | 10 |
| alla_medesima_sanzione | 9 |
| per_le_sanzioni | 9 |
| materia_di_sanzioni | 9 |
| sanzioni_per_le | 8 |
| di_sanzioni_pecuniarie | 8 |
| delle_sanzioni_per | 8 |
| delle_sanzioni_tributarie | 8 |
| graduazione_delle_sanzioni | 8 |
| della_sanzione_amministrativa | 8 |
| delle_sanzioni_in | 7 |
| delle_relative_sanzioni | 7 |
| sanzioni_amministrative_in | 7 |
| titolo_di_sanzione | 7 |
| sistema_sanzionatorio_in | 7 |
| irrogazione_delle_sanzioni | 6 |
| la_sanzione_della | 6 |
| la_sanzione_penale | 6 |
| la_medesima_sanzione | 6 |
| sanzioni_per_l | 6 |
| le_sanzioni_previste | 6 |
| sanzioni_per_il | 6 |
| una_sanzione_amministrativa | 6 |
| interessi_e_sanzioni | 6 |
| che_la_sanzione | 5 |
| la_sanzione_di | 5 |
| alle_sanzioni_per | 5 |
| le_sanzioni_pecuniarie | 5 |
| delle_sanzioni_penali | 5 |
| le_sanzioni_tributarie | 5 |
| sistema_delle_sanzioni | 5 |
| irrogazione_della_sanzione | 5 |
| sanzioni_all_effettiva | 5 |
| delle_sanzioni_ed | 5 |
| sanzioni_ed_il | 5 |
| con_la_sanzione | 5 |
| sanzionatorio_in_attuazione | 5 |
| sistema_sanzionatorio_penale | 5 |
| delle_sanzioni_non | 4 |
| misura_delle_sanzioni | 4 |
| misura_della_sanzione | 4 |
| sanzione_per_il | 4 |
| una_sanzione_pari | 4 |
| sanzione_pari_al | 4 |
| delle_sanzioni_pecuniarie | 4 |
| che_le_sanzioni | 4 |
| sanzioni_amministrative_previste | 4 |
| commisurazione_delle_sanzioni | 4 |
| delle_sanzioni_da | 4 |
| sanzioni_previste_per | 4 |
| pagamento_delle_sanzioni | 4 |
| la_sanzione_prevista | 4 |
| sanzioni_in_relazione | 4 |
| il_regime_sanzionatorio | 4 |
| della_sanzione_penale | 4 |
| sanzioni_per_la | 4 |
| la_sanzione_amministrativa | 4 |
| sanzione_amministrativa_di | 4 |
| irrogare_la_sanzione | 4 |
| di_sanzioni_e | 4 |
| sanzione_dell_inammissibilità | 4 |
| riforma_delle_sanzioni | 4 |
| sanzioni_tributarie_non | 4 |
| sanzione_della_nullità | 4 |
| doppio_binario_sanzionatorio | 4 |
| sanzionatorio_penale_tributario | 4 |
| nella_sanzione_dell | 3 |
| sanzioni_pecuniarie_amministrative | 3 |
| delle_sanzioni_che | 3 |
| di_sanzione_per | 3 |
| le_sanzioni_in | 3 |
| sanzioni_in_materia | 3 |
| sanzioni_per_i | 3 |
| di_sanzione_amministrativa | 3 |
| sanzione_amministrativa_in | 3 |
| la_sanzione_dell | 3 |
| e_la_sanzione | 3 |
| sanzione_per_l | 3 |
| oggetto_le_sanzioni | 3 |
| sanzioni_previste_dal | 3 |
| quella_delle_sanzioni | 3 |
| delle_sanzioni_previste | 3 |
| disciplina_delle_sanzioni | 3 |
| precetti_da_sanzionare | 3 |
| da_sanzionare_e | 3 |
| sanzioni_da_adottare | 3 |
| alle_sanzioni_amministrative | 3 |
| sanzioni_amministrative_pecuniarie | 3 |
| commisurare_le_sanzioni | 3 |
| sanzioni_pecuniarie_di | 3 |
| medesima_sanzione_sia | 3 |
| della_sanzione_all | 3 |
| sistema_sanzionatorio_tributario | 3 |
| ricorso_alla_sanzione | 3 |
| assoggettato_a_sanzione | 3 |
| sanzionata_penalmente_pur | 3 |
| una_sanzione_di | 3 |
| del_regime_sanzionatorio | 3 |
| della_disciplina_sanzionatoria | 3 |
| sanzionatorio_in_materia | 3 |
| delle_sanzioni_e | 3 |
| sanzione_prevista_dalla | 3 |
| sanzione_di_cui | 3 |
| sanzioni_irrogate_in | 3 |
| una_misura_sanzionatoria | 3 |
| pena_di_sanzioni | 3 |
| sanzioni_amministrative_al | 3 |
| al_trattamento_sanzionatorio | 3 |
| sanzioni_amministrative_comunque | 3 |
| alle_sanzioni_di | 3 |
| e_di_sanzioni | 3 |
| sanzione_di_inammissibilità | 3 |
| rappresentato_dalla_sanzione | 3 |
| le_sanzioni_dovute | 3 |
| sanzioni_dovute_secondo | 3 |
| da_sanzioni_tributarie | 3 |
| le_sanzioni_e | 3 |
| di_sperequazioni_sanzionatorie | 3 |
| tributi_e_sanzioni | 3 |
| della_sanzione_tributaria | 3 |
| la_sanzione_tributaria | 3 |
| ridurre_le_sanzioni | 3 |
| di_applicare_sanzioni | 3 |
| applicare_sanzioni_amministrative | 3 |
| sanzioni_amministrative_anziché | 3 |
| sanzionava_con_la | 3 |
| alle_sanzioni_penali | 2 |
| sanzione_penale_a | 2 |
| di_sanzioni_penali | 2 |
| una_sanzione_accessoria | 2 |
| incorrono_nella_sanzione | 2 |
| sanzione_dell_incostituzionalità | 2 |
| anche_le_sanzioni | 2 |
| sanzioni_pecuniarie_previste | 2 |
| dell_attività_sanzionatoria | 2 |
| del_potere_sanzionatorio | 2 |
| delle_sanzioni_stesse | 2 |
| interessato_dalle_sanzioni | 2 |
| sanzionatoria_di_un | 2 |
| sanzioni_da_applicare | 2 |
| sanzione_per_la | 2 |
| di_sanzioni_di | 2 |
| sanzioni_di_diversa | 2 |
| severità_delle_sanzioni | 2 |
| una_sanzione_per | 2 |
| condono_di_sanzioni | 2 |
| di_sanzioni_non | 2 |
| sanzioni_non_aventi | 2 |
| delle_sanzioni_con | 2 |
| tributaria_per_sanzioni | 2 |
| sanzioni_di_natura | 2 |
| delle_sanzioni_alla | 2 |
| sanzioni_accessorie_e | 2 |
| controlli_e_sanzioni | 2 |
| delle_sanzioni_di | 2 |
| sanzioni_di_carattere | 2 |
| una_sanzione_tributaria | 2 |
| la_sanzione_comminata | 2 |
| la_stessa_sanzione | 2 |
| medesima_sanzione_di | 2 |
| commina_le_sanzioni | 2 |
| in_cui_sanziona | 2 |
| previsione_di_sanzioni | 2 |
| perfezionamento_delle_sanzioni | 2 |
| meno_delle_sanzioni | 2 |
| sanzioni_alla_entità | 2 |
| sanzioni_stesse_alla | 2 |
| sanzionare_e_in | 2 |
| graduare_le_sanzioni | 2 |
| le_sanzioni_alla | 2 |
| sia_la_sanzione | 2 |
| medesima_sanzione_stabilita | 2 |
| sanzione_stabilita_per | 2 |
| applicazione_della_sanzione | 2 |
| medesima_sanzione_prevista | 2 |
| sanzione_prevista_per | 2 |
| assoggettamento_a_sanzione | 2 |
| sanzione_nel_caso | 2 |
| ad_ogni_sanzione | 2 |
| ogni_sanzione_l | 2 |
| sanzione_l_ipotesi | 2 |
| disciplina_sanzionatoria_che | 2 |
| sanzionare_la_condotta | 2 |
| alla_sanzione_criminale | 2 |
| la_sanzione_per | 2 |
| diversa_disciplina_sanzionatoria | 2 |
| all_apparato_sanzionatorio | 2 |
| sanzioni_penali_ed | 2 |
| da_sanzioni_amministrative | 2 |
| alla_sanzione_penale | 2 |
| sanzione_amministrativa_è | 2 |
| sanzione_della_decadenza | 2 |
| delle_sanzioni_all | 2 |
| sanzionata_dall_art | 2 |
| le_sanzioni_all | 2 |
| sanzione_in_caso | 2 |
| sanzione_amministrativa_pecuniaria | 2 |
| al_sistema_sanzionatorio | 2 |
| un_trattamento_sanzionatorio | 2 |
| sanzioni_ed_interessi | 2 |
| quanto_la_sanzione | 2 |
| criterio_della_sanzione | 2 |
| di_sanzioni_in | 2 |
| la_sanzione_appare | 2 |
| irrogazione_di_sanzioni | 2 |
| delle_sanzioni_irrogate | 2 |
| regime_sanzionatorio_e | 2 |
| provento_della_sanzione | 2 |
| della_sanzione_pecuniaria | 2 |
| coattiva_delle_sanzioni | 2 |
| sanzioni_pecuniarie_e | 2 |
| sanzionerebbe_con_la | 2 |
| evitando_irragionevoli_sanzioni | 2 |
| irragionevoli_sanzioni_di | 2 |
| sanzioni_di_inammissibilità | 2 |
| applicata_la_sanzione | 2 |
| la_sanzione_e | 2 |
| caso_le_sanzioni | 2 |
| della_sanzione_per | 2 |
| tema_di_sanzioni | 2 |
| sanzione_da_parte | 2 |
| il_comportamento_sanzionato | 2 |
| sanzionato_con_la | 2 |
| fiscali_e_sanzionatori | 2 |
| e_sanzionatori_nonché | 2 |
| sanzionatori_nonché_al | 2 |
| sanzioni_non_ha | 2 |
| e_della_sanzione | 2 |
| applicabilità_delle_sanzioni | 2 |
| sanzioni_di_cui | 2 |
| diverso_trattamento_sanzionatorio | 2 |
| trattamento_sanzionatorio_e | 2 |
| registrazione_la_sanzione | 2 |
| sanzioni_previste_dall | 2 |
| la_sanzione_del | 2 |
| impositivo_o_sanzionatorio | 2 |
| a_misure_sanzionatorie | 2 |
| irrogare_le_sanzioni | 2 |
| relative_alle_sanzioni | 2 |
| la_sanzione_ordinanza | 2 |
| sanzione_ordinanza_n | 2 |
| di_sanzioni_nei | 2 |
| sanzioni_nei_casi | 2 |
| dalla_sanzione_di | 2 |
| dalla_sanzione_della | 2 |
| entità_della_sanzione | 2 |
| sanzione_e_la | 2 |
| esecuzione_delle_sanzioni | 2 |
| applica_la_sanzione | 2 |
| delle_nuove_sanzioni | 2 |
| nuove_sanzioni_previste | 2 |
| delle_sanzioni_applicabili | 2 |
| sanzioni_applicabili_in | 2 |
| comprensivo_di_sanzioni | 2 |
| derivanti_da_sanzioni | 2 |
| sperequazioni_sanzionatorie_che | 2 |
| sanzionatorie_che_per | 2 |
| una_sanzione_pecuniaria | 2 |
| a_trattamento_sanzionatorio | 2 |
| e_sanzioni_il | 2 |
| di_sanzione_le | 2 |
| sanzione_le_violazioni | 2 |
| regime_sanzionatorio_per | 2 |
| da_sanzioni_e | 2 |
| relativo_alle_sanzioni | 2 |
| determinazione_delle_sanzioni | 2 |
| sanzioni_relative_alle | 2 |
| pagamento_di_sanzioni | 2 |
| trattamento_sanzionatorio_sentenze | 2 |
| sanzionatorio_sentenze_n | 2 |
| amministrativo_una_sanzione | 2 |
| sanzione_di_carattere | 2 |
| sia_della_sanzione | 2 |
| sanzione_amministrativa_e | 2 |
| del_procedimento_sanzionatorio | 2 |
| tra_sanzioni_amministrative | 2 |
| pagamento_della_sanzione | 2 |
| dei_procedimenti_sanzionatori | 2 |
| la_seconda_sanzione | 2 |
| della_sanzione_complessivamente | 2 |
| sanzione_complessivamente_irrogata | 2 |
| se_le_sanzioni | 2 |
| le_sanzioni_pur | 2 |
| sanzioni_pur_convenzionalmente | 2 |
| definitivamente_sanzionato_in | 2 |
| sanzionato_in_via | 2 |
| le_due_sanzioni | 2 |
| due_sanzioni_perseguano | 2 |
| sanzioni_perseguano_scopi | 2 |
| complessivo_regime_sanzionatorio | 2 |
| sanzionatorio_e_procedimentale | 2 |
| e_contributi_sanzioni | 2 |
| contributi_sanzioni_e | 2 |
| relative_conseguenze_sanzionatorie | 2 |
| ripristinare_la_sanzionabilità | 2 |
| la_sanzionabilità_penale | 2 |
| non_sanzionata_penalmente | 2 |
| a_sanzione_amministrativa | 2 |
| sanzione_amministrativa_tributaria | 2 |
| poi_penalmente_sanzionata | 1 |
| penalmente_sanzionata_ai | 1 |
| sanzionata_ai_fini | 1 |
| tale_norma_sanzionatoria | 1 |
| norma_sanzionatoria_per | 1 |
| sanzionatoria_per_sostenere | 1 |
| sanzione_di_radicale | 1 |
| nonché_le_sanzioni | 1 |
| le_sanzioni_comminate | 1 |
| sanzioni_comminate_per | 1 |
| con_relative_sanzioni | 1 |
| relative_sanzioni_come | 1 |
| sanzioni_come_l | 1 |
| stabilisce_apposite_sanzioni | 1 |
| apposite_sanzioni_nello | 1 |
| sanzioni_nello_stesso | 1 |
| deroga_alle_sanzioni | 1 |
| sanzioni_penali_ivi | 1 |
| una_sanzione_penale | 1 |
| essendo_la_sanzione | 1 |
| la_sanzione_applicabile | 1 |
| sanzione_applicabile_a | 1 |
| dalla_norma_sanzionatrice | 1 |
| norma_sanzionatrice_la | 1 |
| sanzionatrice_la_quale | 1 |
| esistenza_di_sanzioni | 1 |
| sanzioni_penali_per | 1 |
| concessionario_alle_sanzioni | 1 |
| pretore_una_sanzione | 1 |
| sanzione_accessoria_alla | 1 |
| che_nessuna_sanzione | 1 |
| nessuna_sanzione_penale | 1 |
| in_cui_sanzionano | 1 |
| cui_sanzionano_con | 1 |
| sanzionano_con_l | 1 |
| giudiziaria_la_sanzione | 1 |
| la_sanzione_è | 1 |
| sanzione_è_evidentemente | 1 |
| la_corrispondente_sanzione | 1 |
| corrispondente_sanzione_e | 1 |
| sanzione_e_pertanto | 1 |
| ma_è_sanzione | 1 |
| è_sanzione_amministrativa | 1 |
| sanzione_amministrativa_ed | 1 |
| di_speciali_sanzioni | 1 |
| speciali_sanzioni_circoscritte | 1 |
| sanzioni_circoscritte_nel | 1 |
| condono_delle_sanzioni | 1 |
| sanzioni_non_penali | 1 |
| di_natura_sanzionatoria | 1 |
| natura_sanzionatoria_ha | 1 |
| sanzionatoria_ha_carattere | 1 |
| una_sanzione_patrimoniale | 1 |
| sanzione_patrimoniale_nei | 1 |
| e_propria_sanzione | 1 |
| propria_sanzione_amministrativa | 1 |
| sanzione_amministrativa_sentenza | 1 |
| sanzioni_pecuniarie_agli | 1 |
| le_dette_sanzioni | 1 |
| dette_sanzioni_porrebbe | 1 |
| sanzioni_porrebbe_in | 1 |
| sanzioni_pecuniarie_implichi | 1 |
| sanzioni_che_a | 1 |
| un_potere_sanzionatorio | 1 |
| potere_sanzionatorio_che | 1 |
| sanzionatorio_che_se | 1 |
| delle_dette_sanzioni | 1 |
| dette_sanzioni_non | 1 |
| sanzioni_non_già | 1 |
| di_quelle_sanzioni | 1 |
| quelle_sanzioni_sia | 1 |
| sanzioni_sia_di | 1 |
| attività_sanzionatoria_e | 1 |
| sanzionatoria_e_dell | 1 |
| tra_potestà_sanzionatoria | 1 |
| potestà_sanzionatoria_e | 1 |
| sanzionatoria_e_potestà | 1 |
| delle_attività_sanzionatorie | 1 |
| attività_sanzionatorie_in | 1 |
| sanzionatorie_in_materia | 1 |
| sanzioni_pecuniarie_anche | 1 |
| predetto_potere_sanzionatorio | 1 |
| potere_sanzionatorio_fosse | 1 |
| sanzionatorio_fosse_consentito | 1 |
| applicare_le_sanzioni | 1 |
| le_sanzioni_come | 1 |
| sanzioni_come_vi | 1 |
| sanzioni_non_può | 1 |
| potere_sanzionatorio_previsto | 1 |
| sanzionatorio_previsto_e | 1 |
| delle_sanzioni_svolge | 1 |
| sanzioni_svolge_una | 1 |
| sanzioni_in_qualunque | 1 |
| sanzioni_stesse_si | 1 |
| a_talune_sanzioni | 1 |
| talune_sanzioni_applicate | 1 |
| sanzioni_applicate_da | 1 |
| di_effetti_sanzionatori | 1 |
| effetti_sanzionatori_a | 1 |
| sanzionatori_a_carico | 1 |
| dalle_sanzioni_che | 1 |
| sanzioni_che_discendono | 1 |
| che_è_sanzionatoria | 1 |
| è_sanzionatoria_di | 1 |
| la_congrua_sanzione | 1 |
| congrua_sanzione_né | 1 |
| sanzione_né_sono | 1 |
| del_provvedimento_sanzionatorio | 1 |
| provvedimento_sanzionatorio_siano | 1 |
| sanzionatorio_siano_stati | 1 |
| importa_la_sanzione | 1 |
| sanzione_della_sola | 1 |
| comminatoria_di_sanzioni | 1 |
| di_sanzioni_adeguate | 1 |
| sanzioni_adeguate_al | 1 |
| delle_conseguenti_sanzioni | 1 |
| conseguenti_sanzioni_da | 1 |
| insieme_di_sanzione | 1 |
| propria_delle_sanzioni | 1 |
| sanzioni_penali_alla | 1 |
| tra_la_sanzione | 1 |
| la_sanzione_riservata | 1 |
| sanzione_riservata_agli | 1 |
| delle_sanzioni_giova | 1 |
| sanzioni_giova_a | 1 |
| trattamento_sanzionatorio_da | 1 |
| sanzionatorio_da_applicare | 1 |
| tributo_la_sanzione | 1 |
| sanzione_della_sospensione | 1 |
| sono_disposte_sanzioni | 1 |
| disposte_sanzioni_pecuniarie | 1 |
| sanzioni_pecuniarie_contro | 1 |
| differenziazione_delle_sanzioni | 1 |
| delle_sanzioni_nel | 1 |
| sanzioni_nel_caso | 1 |
| colpirla_con_sanzioni | 1 |
| con_sanzioni_più | 1 |
| sanzioni_più_gravi | 1 |
| sanzione_penale_preveduta | 1 |
| concerne_le_sanzioni | 1 |
| aggravamento_della_sanzione | 1 |
| della_sanzione_precuniaria | 1 |
| sanzione_precuniaria_in | 1 |
| che_prevede_sanzioni | 1 |
| prevede_sanzioni_pecuniarie | 1 |
| sanzioni_pecuniarie_ammenda | 1 |
| trattisi_di_sanzione | 1 |
| concetto_di_sanzioni | 1 |
| di_sanzioni_ed | 1 |
| sanzioni_ed_attengono | 1 |
| carattere_indirettamente_sanzionatorio | 1 |
| indirettamente_sanzionatorio_basate | 1 |
| sanzionatorio_basate_su | 1 |
| della_sanzione_già | 1 |
| sanzione_già_stabilita | 1 |
| quantitativa_della_sanzione | 1 |
| della_sanzione_che | 1 |
| sanzione_che_per | 1 |
| dei_comportamenti_sanzionati | 1 |
| comportamenti_sanzionati_esprimono | 1 |
| sanzionati_esprimono_una | 1 |
| tipo_di_sanzione | 1 |
| di_sanzione_anche | 1 |
| sanzione_anche_nella | 1 |
| medesima_sanzione_della | 1 |
| sanzione_della_sopratassa | 1 |
| oggetto_di_sanzioni | 1 |
| una_speciale_sanzione | 1 |
| speciale_sanzione_per | 1 |
| più_grave_sanzione | 1 |
| grave_sanzione_per | 1 |
| che_una_sanzione | 1 |
| dalla_finalità_sanzionatoria | 1 |
| finalità_sanzionatoria_e | 1 |
| sanzionatoria_e_compulsoria | 1 |
| natura_di_sanzione | 1 |
| di_sanzione_civile | 1 |
| sanzione_civile_o | 1 |
| funzione_di_sanzione | 1 |
| di_sanzione_satisfattoria | 1 |
| sanzione_satisfattoria_per | 1 |
| ossia_di_sanzione | 1 |
| di_sanzione_dello | 1 |
| sanzione_dello_speciale | 1 |
| comunque_una_sanzione | 1 |
| sanzione_per_sua | 1 |
| costituiscono_una_sanzione | 1 |
| sanzione_accessoria_della | 1 |
| la_temuta_sanzione | 1 |
| temuta_sanzione_penale | 1 |
| sanzione_penale_nell | 1 |
| fini_delle_sanzioni | 1 |
| sanzioni_penali_sia | 1 |
| punita_con_sanzioni | 1 |
| con_sanzioni_meramente | 1 |
| sanzioni_meramente_fiscali | 1 |
| dalle_sanzioni_conseguenti | 1 |
| sanzioni_conseguenti_al | 1 |
| fiscali_che_sanzionano | 1 |
| che_sanzionano_una | 1 |
| sanzionano_una_assoluta | 1 |
| soggetto_alle_sanzioni | 1 |
| cassazione_dette_sanzione | 1 |
| dette_sanzione_legislativa | 1 |
| sanzione_legislativa_a | 1 |
| della_connessa_sanzione | 1 |
| connessa_sanzione_solo | 1 |
| sanzione_solo_nei | 1 |
| anche_la_sanzione | 1 |
| sanzione_dell_estinzione | 1 |
| peso_delle_sanzioni | 1 |
| sanzioni_con_cui | 1 |
| divieto_penalmente_sanzionato | 1 |
| penalmente_sanzionato_di | 1 |
| sanzionato_di_affissione | 1 |
| per_sanzioni_di | 1 |
| abbandono_delle_sanzioni | 1 |
| sanzioni_alla_definizione | 1 |
| dalle_eventuali_sanzioni | 1 |
| eventuali_sanzioni_accessorie | 1 |
| contenuto_di_sanzioni | 1 |
| di_sanzioni_accessorie | 1 |
| sanzioni_accessorie_nella | 1 |
| controversia_sulla_sanzione | 1 |
| sulla_sanzione_accessoria | 1 |
| sanzione_accessoria_esclusa | 1 |
| ordine_a_sanzioni | 1 |
| a_sanzioni_accessorie | 1 |
| sanzioni_accessorie_quando | 1 |
| per_sanzioni_non | 1 |
| circa_le_sanzioni | 1 |
| le_sanzioni_accessorie | 1 |
| sanzioni_accessorie_o | 1 |
| alle_conseguenze_sanzionatorie | 1 |
| conseguenze_sanzionatorie_derivanti | 1 |
| sanzionatorie_derivanti_dalla | 1 |
| a_titolo_sanzionatorio | 1 |
| titolo_sanzionatorio_del | 1 |
| sanzionatorio_del_principio | 1 |
| controversie_sulle_sanzioni | 1 |
| sulle_sanzioni_accessorie | 1 |
| delle_sanzioni_quando | 1 |
| sanzioni_quando_cioè | 1 |
| infine_le_sanzioni | 1 |
| le_sanzioni_a | 1 |
| sanzioni_a_carico | 1 |
| disapplicazione_delle_sanzioni | 1 |
| sanzioni_pecuniarie_è | 1 |
| sanzioni_pecuniarie_ad | 1 |
| e_sanzioni_precisando | 1 |
| sanzioni_precisando_altresì | 1 |
| costituire_una_sanzione | 1 |
| sanzione_tributaria_più | 1 |
| conseguenti_ulteriori_sanzioni | 1 |
| ulteriori_sanzioni_il | 1 |
| sanzioni_il_diverso | 1 |
| tratterebbe_di_sanzioni | 1 |
| di_sanzioni_conseguenti | 1 |
| sanzioni_conseguenti_alla | 1 |
| sanzione_comminata_dalla | 1 |
| stessa_sanzione_per | 1 |
| sanzione_di_estinzione | 1 |
| delle_sanzioni_secondo | 1 |
| sanzioni_secondo_le | 1 |
| a_le_sanzioni | 1 |
| sanzioni_per_tutte | 1 |
| di_tali_sanzioni | 1 |
| tali_sanzioni_si | 1 |
| sanzioni_si_controverta | 1 |
| sanzioni_per_gl | 1 |
| cui_sanziona_la | 1 |
| sanziona_la_omessa | 1 |
| medesima_sanzione_la | 1 |
| sanzione_la_fattispecie | 1 |
| vuole_le_sanzioni | 1 |
| sanzioni_tributarie_commisurate | 1 |
| determina_le_sanzioni | 1 |
| applicate_numerose_sanzioni | 1 |
| numerose_sanzioni_pecuniarie | 1 |
| sanzioni_pecuniarie_non | 1 |
| prevede_le_sanzioni | 1 |
| di_sanzioni_differenziate | 1 |
| sanzioni_differenziate_che | 1 |
| sanzioni_penali_in | 1 |
| in_discussione_sanzioni | 1 |
| discussione_sanzioni_penali | 1 |
| sanzioni_penali_ma | 1 |
| tributaria_applicare_sanzioni | 1 |
| applicare_sanzioni_penali | 1 |
| sanzioni_penali_rileva | 1 |
| taluna_delle_sanzioni | 1 |
| sanzioni_previste_nel | 1 |
| dovuto_le_sanzioni | 1 |
| alle_previste_sanzioni | 1 |
| previste_sanzioni_contro | 1 |
| sanzioni_contro_le | 1 |
| sottrarsi_alle_sanzioni | 1 |
| alle_sanzioni_con | 1 |
| sanzioni_con_la | 1 |
| irrazionalmente_nella_sanzione | 1 |
| nella_sanzione_due | 1 |
| sanzione_due_situazioni | 1 |
| limitare_le_sanzioni | 1 |
| le_sanzioni_mediante | 1 |
| sanzioni_mediante_il | 1 |
| pone_una_sanzione | 1 |
| una_sanzione_a | 1 |
| sanzione_a_carico | 1 |
| suoi_scopi_sanzionatori | 1 |
| scopi_sanzionatori_due | 1 |
| sanzionatori_due_ben | 1 |
| pur_organica_sanzionabilità | 1 |
| organica_sanzionabilità_a | 1 |
| sanzionabilità_a_carattere | 1 |
| sanzioni_tributarie_già | 1 |
| delle_sanzioni_attraverso | 1 |
| sanzioni_attraverso_una | 1 |
| prevedere_le_sanzioni | 1 |
| sanzioni_amministrative_dirette | 1 |
| sanzionare_e_delle | 1 |
| delle_sanzioni_così | 1 |
| sanzioni_così_come | 1 |
| riferirsi_alle_sanzioni | 1 |
| sanzioni_amministrative_essendo | 1 |
| concernente_le_sanzioni | 1 |
| le_sanzioni_penali | 1 |
| sanzioni_penali_così | 1 |
| mero_aspetto_sanzionatorio | 1 |
| aspetto_sanzionatorio_delle | 1 |
| sanzionatorio_delle_violazioni | 1 |
| alle_irrogande_sanzioni | 1 |
| irrogande_sanzioni_pecuniarie | 1 |
| sanzioni_pecuniarie_il | 1 |
| riguardano_esclusivamente_sanzioni | 1 |
| esclusivamente_sanzioni_amministrative | 1 |
| tipi_di_sanzione | 1 |
| di_sanzione_utilizzabili | 1 |
| sanzione_utilizzabili_per | 1 |
| sanzioni_tributarie_alla | 1 |
| sistema_sanzionatorio_costretto | 1 |
| sanzionatorio_costretto_pertanto | 1 |
| le_sanzioni_stesse | 1 |
| non_diversificata_sanzione | 1 |
| diversificata_sanzione_tanto | 1 |
| sanzione_tanto_per | 1 |
| infrazioni_penalmente_sanzionate | 1 |
| penalmente_sanzionate_dimostrano | 1 |
| sanzionate_dimostrano_chiaramente | 1 |
| una_sanzione_dell | 1 |
| sanzione_dell_inadempimento | 1 |
| con_profilo_sanzionatorio | 1 |
| profilo_sanzionatorio_ma | 1 |
| sanzionatorio_ma_col | 1 |
| relativo_alla_sanzione | 1 |
| alla_sanzione_e | 1 |
| sanzione_e_il | 1 |
| la_sanzione_irrogata | 1 |
| sanzione_irrogata_sia | 1 |
| merito_alla_sanzione | 1 |
| alla_sanzione_possibilità | 1 |
| sanzione_possibilità_questa | 1 |
| delle_sanzioni_allorché | 1 |
| sanzioni_allorché_il | 1 |
| della_sanzione_di | 1 |
| sanzione_di_tutelare | 1 |
| con_le_sanzioni | 1 |
| le_sanzioni_di | 1 |
| sanzioni_di_altra | 1 |
| riduzione_della_sanzione | 1 |
| della_sanzione_non | 1 |
| sanzione_non_appare | 1 |
| apprezzamento_preveda_sanzioni | 1 |
| preveda_sanzioni_più | 1 |
| sanzioni_più_lievi | 1 |
| scopi_prevalentemente_sanzionatori | 1 |
| prevalentemente_sanzionatori_e | 1 |
| sanzionatori_e_prescinderebbe | 1 |
| della_medesima_sanzione | 1 |
| sanzione_sia_il | 1 |
| rapportata_la_sanzione | 1 |
| la_sanzione_secondo | 1 |
| sanzione_secondo_la | 1 |
| le_conseguenti_sanzioni | 1 |
| conseguenti_sanzioni_di | 1 |
| sanzione_all_arbitrio | 1 |
| meno_a_sanzione | 1 |
| a_sanzione_o | 1 |
| sanzione_o_a | 1 |
| o_a_sanzione | 1 |
| a_sanzione_meno | 1 |
| sanzione_meno_grave | 1 |
| le_stesse_sanzioni | 1 |
| stesse_sanzioni_comminate | 1 |
| sanzioni_comminate_dall | 1 |
| a_sanzione_sarebbe | 1 |
| sanzione_sarebbe_invece | 1 |
| competente_la_sanzione | 1 |
| sanzione_prevista_deriva | 1 |
| fattispecie_diversamente_sanzionata | 1 |
| diversamente_sanzionata_della | 1 |
| sanzionata_della_dichiarazione | 1 |
| alla_stessa_sanzione | 1 |
| stessa_sanzione_di | 1 |
| sanzione_di_situazioni | 1 |
| della_sanzione_difatti | 1 |
| sanzione_difatti_dalla | 1 |
| esse_prevedono_sanzioni | 1 |
| prevedono_sanzioni_di | 1 |
| sanzioni_di_identica | 1 |
| medesima_sanzione_nel | 1 |
| sistema_sanzionatorio_alle | 1 |
| sanzionatorio_alle_medesime | 1 |
| assoggettare_a_sanzione | 1 |
| a_sanzione_ancorché | 1 |
| sanzione_ancorché_minore | 1 |
| graduazione_della_sanzione | 1 |
| della_sanzione_suppone | 1 |
| sanzione_suppone_necessariamente | 1 |
| sanzionatorio_tributario_cui | 1 |
| specifica_disciplina_sanzionatoria | 1 |
| sanzionatoria_che_costituisce | 1 |
| medesima_sanzione_pecuniaria | 1 |
| sanzione_pecuniaria_due | 1 |
| commisurazione_della_sanzione | 1 |
| sanzione_all_effettiva | 1 |
| sanzioni_che_nella | 1 |
| sanzione_sia_per | 1 |
| le_rispettive_sanzioni | 1 |
| rispettive_sanzioni_per | 1 |
| sanzioni_per_ricondurle | 1 |
| sanzioni_tributarie_tenga | 1 |
| consistente_nel_sanzionare | 1 |
| nel_sanzionare_lo | 1 |
| sanzionare_lo_stesso | 1 |
| limitandosi_a_sanzionare | 1 |
| a_sanzionare_la | 1 |
| sanzione_criminale_la | 1 |
| sanzione_criminale_per | 1 |
| regime_sanzionatorio_si | 1 |
| sanzionatorio_si_sarebbe | 1 |
| prevede_la_sanzione | 1 |
| sanzionatoria_che_tenesse | 1 |
| subisce_la_sanzione | 1 |
| confronti_nessuna_sanzione | 1 |
| nessuna_sanzione_osserva | 1 |
| sanzione_osserva_la | 1 |
| a_sanzione_quando | 1 |
| sanzione_quando_presentandola | 1 |
| n_che_sanziona | 1 |
| che_sanziona_penalmente | 1 |
| sanziona_penalmente_la | 1 |
| che_risultano_sanzionate | 1 |
| risultano_sanzionate_penalmente | 1 |
| sanzionate_penalmente_anche | 1 |
| condotta_è_sanzionata | 1 |
| è_sanzionata_con | 1 |
| sanzionata_con_la | 1 |
| fatturato_è_sanzionata | 1 |
| è_sanzionata_penalmente | 1 |
| apparato_sanzionatorio_amministrativo | 1 |
| sanzionatorio_amministrativo_è | 1 |
| il_sistema_sanzionatorio | 1 |
| sistema_sanzionatorio_alla | 1 |
| sanzionatorio_alla_riforma | 1 |
| sanzioni_in_secondo | 1 |
| sanzioni_alla_effettiva | 1 |
| irrogare_una_sanzione | 1 |
| sanzione_di_natura | 1 |
| successiva_della_sanzione | 1 |
| della_sanzione_le | 1 |
| sanzione_le_censure | 1 |
| sanzioni_amministrative_dalla | 1 |
| irroga_le_sanzioni | 1 |
| le_sanzioni_qualora | 1 |
| sanzioni_qualora_tali | 1 |
| sprovvisto_di_sanzione | 1 |
| di_sanzione_pur | 1 |
| sanzione_pur_nel | 1 |
| modulazione_tra_sanzioni | 1 |
| tra_sanzioni_penali | 1 |
| la_rispettiva_sanzione | 1 |
| rispettiva_sanzione_con | 1 |
| sanzione_con_risultati | 1 |
| precedente_trattamento_sanzionatorio | 1 |
| trattamento_sanzionatorio_in | 1 |
| sanzionatorio_in_forza | 1 |
| fattispecie_taluna_sanzionata | 1 |
| taluna_sanzionata_come | 1 |
| sanzionata_come_delitto | 1 |
| esenzione_da_sanzioni | 1 |
| delle_sanzioni_accettando | 1 |
| sanzioni_accettando_di | 1 |
| sottrarsi_alla_sanzione | 1 |
| sanzione_penale_né | 1 |
| sanzioni_amministrative_corre | 1 |
| esonero_dalle_sanzioni | 1 |
| dalle_sanzioni_amministrative | 1 |
| senso_lato_sanzionatoria | 1 |
| lato_sanzionatoria_e | 1 |
| sanzionatoria_e_rappresenta | 1 |
| ruolo_della_sanzione | 1 |
| sanzione_penale_nella | 1 |
| inadempienti_una_sanzione | 1 |
| stata_definitivamente_sanzionata | 1 |
| definitivamente_sanzionata_con | 1 |
| sanzionata_con_legge | 1 |
| sostanziale_carattere_sanzionatorio | 1 |
| carattere_sanzionatorio_e | 1 |
| sanzionatorio_e_punitivo | 1 |
| comminando_la_sanzione | 1 |
| sanzione_sia_nel | 1 |
| sanzione_di_ipotesi | 1 |
| regime_sanzionatorio_nella | 1 |
| sanzionatorio_nella_sua | 1 |
| sanzionatorio_tributario_da | 1 |
| disciplina_sanzionatoria_nei | 1 |
| sanzionatoria_nei_sensi | 1 |
| complessivo_sistema_sanzionatorio | 1 |
| sistema_sanzionatorio_che | 1 |
| sanzionatorio_che_hanno | 1 |
| concreto_delle_sanzioni | 1 |
| delle_sanzioni_alle | 1 |
| sanzioni_alle_quali | 1 |
| delle_sanzioni_sarebbe | 1 |
| sanzioni_sarebbe_stata | 1 |
| dei_provvedimenti_sanzionatori | 1 |
| provvedimenti_sanzionatori_al | 1 |
| sanzionatori_al_caso | 1 |
| violazione_tributaria_sanzionata | 1 |
| tributaria_sanzionata_dall | 1 |
| è_autonomamente_sanzionata | 1 |
| autonomamente_sanzionata_pertanto | 1 |
| sanzionata_pertanto_sebbene | 1 |
| commina_la_sanzione | 1 |
| la_sanzione_da | 1 |
| sanzione_da_a | 1 |
| medesima_sanzione_disposta | 1 |
| sanzione_disposta_dall | 1 |
| a_medesima_sanzione | 1 |
| medesima_sanzione_in | 1 |
| delle_sanzioni_ha | 1 |
| sanzioni_ha_mutato | 1 |
| medesima_sanzione_fattispecie | 1 |
| sanzione_fattispecie_in | 1 |
| sistema_sanzionatorio_complessivo | 1 |
| sanzionatorio_complessivo_in | 1 |
| d_elle_sanzioni | 1 |
| elle_sanzioni_all | 1 |
| disciplina_sanzionatoria_nel | 1 |
| sanzionatoria_nel_senso | 1 |
| delle_sanzioni_costituisca | 1 |
| sanzioni_costituisca_il | 1 |
| come_elemento_sanzionatorio | 1 |
| elemento_sanzionatorio_nei | 1 |
| sanzionatorio_nei_riguardi | 1 |
| preordinato_a_sanzionare | 1 |
| a_sanzionare_le | 1 |
| sanzionare_le_dichiarazioni | 1 |
| ritardo_da_sanzionare | 1 |
| da_sanzionare_ma | 1 |
| sanzionare_ma_semplicemente | 1 |
| di_sanzione_da | 1 |
| sanzione_da_infrazione | 1 |
| la_pretesa_sanzionatoria | 1 |
| pretesa_sanzionatoria_dello | 1 |
| sanzionatoria_dello_stato | 1 |
| trattamento_sanzionatorio_particolarmente | 1 |
| sanzionatorio_particolarmente_rigoroso | 1 |
| sanzioni_e_degli | 1 |
| relative_sanzioni_dal | 1 |
| sanzioni_dal_canto | 1 |
| per_imposta_sanzioni | 1 |
| imposta_sanzioni_ed | 1 |
| ne_abbiano_sanzionato | 1 |
| abbiano_sanzionato_condizioni | 1 |
| sanzionato_condizioni_e | 1 |
| proporzionalità_della_sanzione | 1 |
| sanzione_all_offesa | 1 |
| la_sanzione_contemplata | 1 |
| sanzione_contemplata_nella | 1 |
| della_sanzione_plurima | 1 |
| sanzione_plurima_potrebbe | 1 |
| ancora_ulteriori_sanzioni | 1 |
| ulteriori_sanzioni_per | 1 |
| della_sanzione_collegata | 1 |
| sanzione_collegata_al | 1 |
| prive_di_sanzioni | 1 |
| sanzioni_in_itinere | 1 |
| itinere_la_sanzione | 1 |
| la_sanzione_essendo | 1 |
| sanzione_essendo_connessa | 1 |
| irrogazione_di_sanzione | 1 |
| di_sanzione_ulteriori | 1 |
| sanzione_ulteriori_censure | 1 |
| porta_a_sanzionare | 1 |
| a_sanzionare_il | 1 |
| sanzionare_il_mancato | 1 |
| subire_una_sanzione | 1 |
| una_sanzione_nella | 1 |
| sanzione_nella_misura | 1 |
| campo_delle_sanzioni | 1 |
| sanzioni_amministrative_sentenza | 1 |
| alla_materia_sanzionatoria | 1 |
| materia_sanzionatoria_sentenze | 1 |
| sanzionatoria_sentenze_nn | 1 |
| mentre_la_sanzione | 1 |
| è_la_sanzione | 1 |
| volta_a_sanzionare | 1 |
| a_sanzionare_sia | 1 |
| sanzionare_sia_la | 1 |
| reiterazione_della_sanzione | 1 |
| della_sanzione_ex | 1 |
| sanzione_ex_art | 1 |
| collega_la_sanzione | 1 |
| la_sanzione_esclusivamente | 1 |
| sanzione_esclusivamente_al | 1 |
| sanzione_appare_circoscritta | 1 |
| trattamento_sanzionatorio_riservato | 1 |
| sanzionatorio_riservato_alle | 1 |
| le_sanzioni_siano | 1 |
| sanzioni_siano_stabilite | 1 |
| oneri_processuali_sanzionati | 1 |
| processuali_sanzionati_da | 1 |
| sanzionati_da_decadenze | 1 |
| sanzioni_in_contrasto | 1 |
| di_sanzione_solo | 1 |
| sanzione_solo_in | 1 |
| quando_le_sanzioni | 1 |
| le_sanzioni_non | 1 |
| sanzioni_non_riguardino | 1 |
| importo_delle_sanzioni | 1 |
| sanzionatorio_e_dei | 1 |
| disciplina_sanzionatoria_legittima | 1 |
| sanzionatoria_legittima_anche | 1 |
| predette_procedure_sanzionatorie | 1 |
| procedure_sanzionatorie_quanto | 1 |
| sanzionatorie_quanto_perché | 1 |
| tratti_di_sanzione | 1 |
| di_sanzione_pecuniaria | 1 |
| sanzione_pecuniaria_da | 1 |
| sanzione_pecuniaria_irrogata | 1 |
| di_questa_sanzione | 1 |
| questa_sanzione_pecuniaria | 1 |
| sanzione_pecuniaria_relativo | 1 |
| di_tale_sanzione | 1 |
| tale_sanzione_quindi | 1 |
| sanzione_quindi_non | 1 |
| sanzione_pecuniaria_in | 1 |
| da_quella_sanzione | 1 |
| quella_sanzione_pecuniaria | 1 |
| sanzione_pecuniaria_non | 1 |
| sanzioni_amministrative_di | 1 |
| sanzioni_penali_pecuniarie | 1 |
| di_lire_sanzionerebbe | 1 |
| lire_sanzionerebbe_con | 1 |
| sanzione_e_fu | 1 |
| applicative_di_sanzioni | 1 |
| sanzioni_amministrative_spetta | 1 |
| generale_delle_sanzioni | 1 |
| relative_sanzioni_amministrative | 1 |
| una_sanzione_extra | 1 |
| sanzione_extra_fiscale | 1 |
| delle_sanzioni_il | 1 |
| sanzioni_il_che | 1 |
| misura_sanzionatoria_o | 1 |
| sanzionatoria_o_meno | 1 |
| sanzioni_tributarie_conseguenti | 1 |
| di_sanzione_alle | 1 |
| sanzione_alle_regioni | 1 |
| preveda_una_sanzione | 1 |
| una_sanzione_finanziaria | 1 |
| sanzione_finanziaria_a | 1 |
| la_sanzione_irragionevolmente | 1 |
| sanzione_irragionevolmente_grave | 1 |
| i_meccanismi_sanzionatori | 1 |
| meccanismi_sanzionatori_sul | 1 |
| sanzionatori_sul_piano | 1 |
| trasferire_la_sanzione | 1 |
| la_sanzione_a | 1 |
| sanzione_a_livello | 1 |
| sproporzione_della_sanzione | 1 |
| della_sanzione_rispetto | 1 |
| sanzione_rispetto_alla | 1 |
| senza_alcuna_sanzione | 1 |
| alcuna_sanzione_adeguarsi | 1 |
2.2. La tabella riporta i fivegrams estratti dalle sentenze presenti nel subset dftm_silver in cuicompaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| five_grams_trovate | frequency |
|---|---|
| relative_sanzioni_penali_e_amministrative | 14 |
| sui_consumi_e_relative_sanzioni | 13 |
| consumi_e_relative_sanzioni_penali | 13 |
| e_relative_sanzioni_penali_e | 13 |
| in_materia_di_sanzioni_amministrative | 8 |
| materia_di_sanzioni_amministrative_per | 8 |
| di_sanzioni_amministrative_per_le | 7 |
| sanzioni_amministrative_per_le_violazioni | 7 |
| generali_in_materia_di_sanzioni | 6 |
| derivanti_dall_applicazione_di_sanzioni | 5 |
| dall_applicazione_di_sanzioni_pecuniarie | 5 |
| rimborsi_l_applicazione_delle_sanzioni | 5 |
| l_applicazione_delle_sanzioni_ed | 5 |
| applicazione_delle_sanzioni_ed_il | 5 |
| delle_sanzioni_ed_il_contenzioso | 5 |
| sanzioni_ed_il_contenzioso_amministrativo | 5 |
| n_revisione_del_sistema_sanzionatorio | 5 |
| revisione_del_sistema_sanzionatorio_in | 5 |
| del_sistema_sanzionatorio_in_attuazione | 5 |
| sistema_sanzionatorio_in_attuazione_dell | 5 |
| sanzionatorio_in_attuazione_dell_articolo | 5 |
| sanzioni_all_effettiva_entità_oggettiva | 4 |
| riforma_delle_sanzioni_tributarie_non | 4 |
| delle_sanzioni_tributarie_non_penali | 4 |
| sanzioni_tributarie_non_penali_in | 4 |
| del_sistema_sanzionatorio_penale_tributario | 4 |
| applicazione_di_sanzioni_pecuniarie_amministrative | 3 |
| l_applicazione_delle_sanzioni_non | 3 |
| scelta_dei_precetti_da_sanzionare | 3 |
| dei_precetti_da_sanzionare_e | 3 |
| e_le_sanzioni_pecuniarie_di | 3 |
| le_sanzioni_pecuniarie_di_diritto | 3 |
| sanzioni_pecuniarie_di_diritto_tributario | 3 |
| graduazione_delle_sanzioni_in_relazione | 3 |
| delle_sanzioni_in_relazione_alla | 3 |
| sanzioni_in_relazione_alla_gravità | 3 |
| revisione_del_sistema_sanzionatorio_tributario | 3 |
| la_sanzione_di_cui_all | 3 |
| all_applicazione_di_una_sanzione | 3 |
| l_applicazione_di_una_sanzione | 3 |
| appunto_a_pena_di_sanzioni | 3 |
| a_pena_di_sanzioni_amministrative | 3 |
| pena_di_sanzioni_amministrative_al | 3 |
| di_sanzioni_amministrative_al_possesso | 3 |
| sanzioni_amministrative_al_possesso_dei | 3 |
| le_sanzioni_amministrative_comunque_irrogate | 3 |
| sanzioni_amministrative_comunque_irrogate_da | 3 |
| competente_ad_irrogare_la_sanzione | 3 |
| stesso_è_rappresentato_dalla_sanzione | 3 |
| una_sanzione_pari_al_per | 3 |
| sanzione_pari_al_per_cento | 3 |
| le_imposte_e_le_sanzioni | 3 |
| imposte_e_le_sanzioni_dovute | 3 |
| e_le_sanzioni_dovute_secondo | 3 |
| le_sanzioni_dovute_secondo_le | 3 |
| sanzioni_dovute_secondo_le_norme | 3 |
| n_recante_riforma_delle_sanzioni | 3 |
| recante_riforma_delle_sanzioni_tributarie | 3 |
| revisione_del_sistema_sanzionatorio_penale | 3 |
| possibilità_di_ridurre_le_sanzioni | 3 |
| di_ridurre_le_sanzioni_per | 3 |
| ridurre_le_sanzioni_per_le | 3 |
| le_sanzioni_per_le_fattispecie | 3 |
| sanzioni_per_le_fattispecie_meno | 3 |
| gravi_o_di_applicare_sanzioni | 3 |
| o_di_applicare_sanzioni_amministrative | 3 |
| di_applicare_sanzioni_amministrative_anziché | 3 |
| applicare_sanzioni_amministrative_anziché_penali | 3 |
| sanzioni_amministrative_anziché_penali_tenuto | 3 |
| la_revisione_del_sistema_sanzionatorio | 3 |
| tutela_giurisdizionale_incorrono_nella_sanzione | 2 |
| giurisdizionale_incorrono_nella_sanzione_dell | 2 |
| incorrono_nella_sanzione_dell_incostituzionalità | 2 |
| di_sanzioni_pecuniarie_amministrative_e | 2 |
| sanzioni_pecuniarie_amministrative_e_penali | 2 |
| ma_l_applicazione_delle_sanzioni | 2 |
| l_esercizio_del_potere_sanzionatorio | 2 |
| indenne_l_interessato_dalle_sanzioni | 2 |
| le_sanzioni_in_materia_di | 2 |
| le_sanzioni_per_i_casi | 2 |
| sanzioni_per_i_casi_di | 2 |
| sanzioni_non_aventi_natura_penale | 2 |
| sanzioni_penali_e_amministrative_e | 2 |
| in_materia_tributaria_per_sanzioni | 2 |
| per_l_applicazione_delle_sanzioni | 2 |
| e_di_irrogazione_delle_sanzioni | 2 |
| che_commina_le_sanzioni_per | 2 |
| nella_parte_in_cui_sanziona | 2 |
| che_le_sanzioni_amministrative_previste | 2 |
| le_sanzioni_amministrative_previste_dal | 2 |
| sanzioni_amministrative_previste_dal_titolo | 2 |
| perfezionamento_delle_sanzioni_amministrative_e | 2 |
| delle_sanzioni_amministrative_e_penali | 2 |
| sanzioni_amministrative_previste_nel_titolo | 2 |
| l_applicazione_delle_sanzioni_per | 2 |
| una_migliore_commisurazione_delle_sanzioni | 2 |
| perfezionando_il_sistema_delle_sanzioni | 2 |
| sanzioni_stesse_alla_effettiva_entità | 2 |
| precetti_da_sanzionare_e_in | 2 |
| da_sanzionare_e_in_quella | 2 |
| sanzionare_e_in_quella_delle | 2 |
| e_in_quella_delle_sanzioni | 2 |
| in_quella_delle_sanzioni_da | 2 |
| quella_delle_sanzioni_da_adottare | 2 |
| delle_sanzioni_da_adottare_il | 2 |
| sanzioni_da_adottare_il_legislatore | 2 |
| un_perfezionamento_del_sistema_sanzionatorio | 2 |
| alla_medesima_sanzione_prevista_per | 2 |
| medesima_sanzione_prevista_per_l | 2 |
| dell_assoggettamento_alla_medesima_sanzione | 2 |
| l_assoggettamento_alla_medesima_sanzione | 2 |
| ad_ogni_sanzione_l_ipotesi | 2 |
| ogni_sanzione_l_ipotesi_della | 2 |
| di_revisione_del_sistema_sanzionatorio | 2 |
| delle_sanzioni_amministrative_in_materia | 2 |
| sanzioni_amministrative_in_materia_tributaria | 2 |
| impone_di_commisurare_le_sanzioni | 2 |
| e_all_applicazione_delle_sanzioni | 2 |
| commisurazione_delle_sanzioni_all_effettiva | 2 |
| delle_sanzioni_all_effettiva_entità | 2 |
| il_perfezionamento_della_disciplina_sanzionatoria | 2 |
| dovute_a_titolo_di_sanzione | 2 |
| n_modifiche_al_sistema_sanzionatorio | 2 |
| modifiche_al_sistema_sanzionatorio_in | 2 |
| al_sistema_sanzionatorio_in_materia | 2 |
| sistema_sanzionatorio_in_materia_di | 2 |
| sanzionatorio_in_materia_di_tasse | 2 |
| sanzioni_penali_e_amministrative_in | 2 |
| ed_all_applicazione_delle_sanzioni | 2 |
| all_applicazione_delle_sanzioni_per | 2 |
| applicazione_delle_sanzioni_per_la | 2 |
| delle_sanzioni_per_la_ritardata | 2 |
| sanzioni_per_la_ritardata_registrazione | 2 |
| sanzioni_irrogate_in_materia_di | 2 |
| il_provento_della_sanzione_pecuniaria | 2 |
| di_parità_evitando_irragionevoli_sanzioni | 2 |
| parità_evitando_irragionevoli_sanzioni_di | 2 |
| evitando_irragionevoli_sanzioni_di_inammissibilità | 2 |
| in_ogni_caso_le_sanzioni | 2 |
| ogni_caso_le_sanzioni_per | 2 |
| caso_le_sanzioni_per_la | 2 |
| le_sanzioni_per_la_omessa | 2 |
| sanzioni_per_la_omessa_dichiarazione | 2 |
| dell_imposta_e_delle_sanzioni | 2 |
| disposizioni_in_materia_di_sanzioni | 2 |
| organizzativi_funzionali_fiscali_e_sanzionatori | 2 |
| funzionali_fiscali_e_sanzionatori_nonché | 2 |
| fiscali_e_sanzionatori_nonché_al | 2 |
| e_sanzionatori_nonché_al_riparto | 2 |
| sanzionatori_nonché_al_riparto_dei | 2 |
| e_l_applicazione_delle_sanzioni | 2 |
| applicazione_delle_sanzioni_non_ha | 2 |
| delle_sanzioni_non_ha_tuttavia | 2 |
| a_contenuto_impositivo_o_sanzionatorio | 2 |
| aventi_ad_oggetto_le_sanzioni | 2 |
| ad_irrogare_la_sanzione_ordinanza | 2 |
| irrogare_la_sanzione_ordinanza_n | 2 |
| la_sanzione_ordinanza_n_del | 2 |
| l_applicazione_di_sanzioni_amministrative | 2 |
| di_sanzioni_e_interessi_per | 2 |
| sospensione_nell_applicazione_di_sanzioni | 2 |
| nell_applicazione_di_sanzioni_nei | 2 |
| applicazione_di_sanzioni_nei_casi | 2 |
| di_sanzioni_nei_casi_di | 2 |
| sanzioni_nei_casi_di_omesso | 2 |
| sanzione_dell_inammissibilità_dell_appello | 2 |
| è_rappresentato_dalla_sanzione_di | 2 |
| rappresentato_dalla_sanzione_di_inammissibilità | 2 |
| dalla_sanzione_di_inammissibilità_prevista | 2 |
| sanzione_di_inammissibilità_prevista_dalla | 2 |
| si_applica_la_sanzione_di | 2 |
| applica_la_sanzione_di_cui | 2 |
| sanzione_di_cui_all_articolo | 2 |
| delle_nuove_sanzioni_previste_per | 2 |
| applicazione_di_sanzioni_e_interessi | 2 |
| sanzioni_e_interessi_per_i | 2 |
| l_irrogazione_di_una_sanzione | 2 |
| coordinamento_foriero_di_sperequazioni_sanzionatorie | 2 |
| foriero_di_sperequazioni_sanzionatorie_che | 2 |
| di_sperequazioni_sanzionatorie_che_per | 2 |
| sperequazioni_sanzionatorie_che_per_la | 2 |
| sanzionatorie_che_per_la_loro | 2 |
| sanzioni_penali_e_amministrative_nella | 2 |
| punibilità_e_a_trattamento_sanzionatorio | 2 |
| sanzione_della_nullità_dell_atto | 2 |
| anche_a_titolo_di_sanzione | 2 |
| a_titolo_di_sanzione_le | 2 |
| titolo_di_sanzione_le_violazioni | 2 |
| di_sanzione_le_violazioni_in | 2 |
| sanzione_le_violazioni_in_materia | 2 |
| trattamento_tra_tributi_e_sanzioni | 2 |
| sanzioni_penali_e_amministrative_di | 2 |
| particolare_riguardo_al_trattamento_sanzionatorio | 2 |
| riguardo_al_trattamento_sanzionatorio_sentenze | 2 |
| al_trattamento_sanzionatorio_sentenze_n | 2 |
| trattamento_sanzionatorio_sentenze_n_del | 2 |
| sanzionatorio_sentenze_n_del_n | 2 |
| un_procedimento_amministrativo_una_sanzione | 2 |
| procedimento_amministrativo_una_sanzione_di | 2 |
| amministrativo_una_sanzione_di_carattere | 2 |
| una_sanzione_di_carattere_sostanzialmente | 2 |
| sanzione_di_carattere_sostanzialmente_penale | 2 |
| se_le_sanzioni_pur_convenzionalmente | 2 |
| le_sanzioni_pur_convenzionalmente_penali | 2 |
| sanzioni_pur_convenzionalmente_penali_appartengano | 2 |
| arretrati_con_interessi_e_sanzioni | 2 |
| definitivamente_sanzionato_in_via_amministrativa | 2 |
| le_due_sanzioni_perseguano_scopi | 2 |
| dei_procedimenti_e_delle_sanzioni | 2 |
| dei_tributi_e_contributi_sanzioni | 2 |
| tributi_e_contributi_sanzioni_e | 2 |
| e_contributi_sanzioni_e_interessi | 2 |
| contributi_sanzioni_e_interessi_l | 2 |
| sanzioni_e_interessi_l_estinzione | 2 |
| alla_revisione_del_sistema_sanzionatorio | 2 |
| e_delle_relative_conseguenze_sanzionatorie | 2 |
| assoggettato_a_sanzione_amministrativa_tributaria | 2 |
| contratto_è_poi_penalmente_sanzionata | 1 |
| è_poi_penalmente_sanzionata_ai | 1 |
| poi_penalmente_sanzionata_ai_fini | 1 |
| penalmente_sanzionata_ai_fini_di | 1 |
| sanzionata_ai_fini_di_valutare | 1 |
| di_una_tale_norma_sanzionatoria | 1 |
| una_tale_norma_sanzionatoria_per | 1 |
| tale_norma_sanzionatoria_per_sostenere | 1 |
| norma_sanzionatoria_per_sostenere_l | 1 |
| sanzionatoria_per_sostenere_l_avvenuta | 1 |
| occorre_notare_che_la_sanzione | 1 |
| notare_che_la_sanzione_di | 1 |
| che_la_sanzione_di_radicale | 1 |
| la_sanzione_di_radicale_nullità | 1 |
| sanzione_di_radicale_nullità_degli | 1 |
| soci_art_nonché_le_sanzioni | 1 |
| art_nonché_le_sanzioni_comminate | 1 |
| nonché_le_sanzioni_comminate_per | 1 |
| le_sanzioni_comminate_per_l | 1 |
| sanzioni_comminate_per_l_inosservanza | 1 |
| delle_imprese_con_relative_sanzioni | 1 |
| imprese_con_relative_sanzioni_come | 1 |
| con_relative_sanzioni_come_l | 1 |
| relative_sanzioni_come_l_incameramento | 1 |
| sanzioni_come_l_incameramento_della | 1 |
| società_e_stabilisce_apposite_sanzioni | 1 |
| e_stabilisce_apposite_sanzioni_nello | 1 |
| stabilisce_apposite_sanzioni_nello_stesso | 1 |
| apposite_sanzioni_nello_stesso_momento | 1 |
| sanzioni_nello_stesso_momento_in | 1 |
| febbraio_n_deroga_alle_sanzioni | 1 |
| n_deroga_alle_sanzioni_penali | 1 |
| deroga_alle_sanzioni_penali_ivi | 1 |
| alle_sanzioni_penali_ivi_previste | 1 |
| sanzioni_penali_ivi_previste_d | 1 |
| del_legislatore_di_una_sanzione | 1 |
| legislatore_di_una_sanzione_penale | 1 |
| di_una_sanzione_penale_a | 1 |
| una_sanzione_penale_a_tutela | 1 |
| sanzione_penale_a_tutela_dell | 1 |
| invece_osservato_essendo_la_sanzione | 1 |
| osservato_essendo_la_sanzione_applicabile | 1 |
| essendo_la_sanzione_applicabile_a | 1 |
| la_sanzione_applicabile_a_tutti | 1 |
| sanzione_applicabile_a_tutti_gli | 1 |
| tipo_previsto_dalla_norma_sanzionatrice | 1 |
| previsto_dalla_norma_sanzionatrice_la | 1 |
| dalla_norma_sanzionatrice_la_quale | 1 |
| norma_sanzionatrice_la_quale_pertanto | 1 |
| sanzionatrice_la_quale_pertanto_non | 1 |
| per_l_esistenza_di_sanzioni | 1 |
| l_esistenza_di_sanzioni_penali | 1 |
| esistenza_di_sanzioni_penali_per | 1 |
| di_sanzioni_penali_per_le | 1 |
| sanzioni_penali_per_le_inadempienze | 1 |
| attività_del_concessionario_alle_sanzioni | 1 |
| del_concessionario_alle_sanzioni_per | 1 |
| concessionario_alle_sanzioni_per_le | 1 |
| alle_sanzioni_per_le_eventuali | 1 |
| sanzioni_per_le_eventuali_inadempienze | 1 |
| ritiene_il_pretore_una_sanzione | 1 |
| il_pretore_una_sanzione_accessoria | 1 |
| pretore_una_sanzione_accessoria_alla | 1 |
| una_sanzione_accessoria_alla_pena | 1 |
| sanzione_accessoria_alla_pena_e | 1 |
| del_giudice_che_nessuna_sanzione | 1 |
| giudice_che_nessuna_sanzione_penale | 1 |
| che_nessuna_sanzione_penale_a | 1 |
| nessuna_sanzione_penale_a_carico | 1 |
| sanzione_penale_a_carico_di | 1 |
| nella_parte_in_cui_sanzionano | 1 |
| parte_in_cui_sanzionano_con | 1 |
| in_cui_sanzionano_con_l | 1 |
| cui_sanzionano_con_l_obbligo | 1 |
| sanzionano_con_l_obbligo_di | 1 |
| dell_azione_giudiziaria_la_sanzione | 1 |
| azione_giudiziaria_la_sanzione_è | 1 |
| giudiziaria_la_sanzione_è_evidentemente | 1 |
| la_sanzione_è_evidentemente_una | 1 |
| sanzione_è_evidentemente_una_conseguenza | 1 |
| viene_meno_la_corrispondente_sanzione | 1 |
| meno_la_corrispondente_sanzione_e | 1 |
| la_corrispondente_sanzione_e_pertanto | 1 |
| corrispondente_sanzione_e_pertanto_gli | 1 |
| sanzione_e_pertanto_gli_articoli | 1 |
| carattere_penale_ma_è_sanzione | 1 |
| penale_ma_è_sanzione_amministrativa | 1 |
| ma_è_sanzione_amministrativa_ed | 1 |
| è_sanzione_amministrativa_ed_accessoria | 1 |
| sanzione_amministrativa_ed_accessoria_rispetto | 1 |
| nella_sanzione_dell_incostituzionalità_sentenze | 1 |
| sanzione_dell_incostituzionalità_sentenze_del | 1 |
| è_dotato_di_speciali_sanzioni | 1 |
| dotato_di_speciali_sanzioni_circoscritte | 1 |
| di_speciali_sanzioni_circoscritte_nel | 1 |
| speciali_sanzioni_circoscritte_nel_capo | 1 |
| sanzioni_circoscritte_nel_capo_iii | 1 |
| applicazione_del_condono_delle_sanzioni | 1 |
| del_condono_delle_sanzioni_non | 1 |
| condono_delle_sanzioni_non_penali | 1 |
| delle_sanzioni_non_penali_relative | 1 |
| sanzioni_non_penali_relative_a | 1 |
| pur_essendo_di_natura_sanzionatoria | 1 |
| essendo_di_natura_sanzionatoria_ha | 1 |
| di_natura_sanzionatoria_ha_carattere | 1 |
| natura_sanzionatoria_ha_carattere_meramente | 1 |
| sanzionatoria_ha_carattere_meramente_patrimoniale | 1 |
| il_carattere_di_una_sanzione | 1 |
| carattere_di_una_sanzione_patrimoniale | 1 |
| di_una_sanzione_patrimoniale_nei | 1 |
| una_sanzione_patrimoniale_nei_confronti | 1 |
| sanzione_patrimoniale_nei_confronti_di | 1 |
| una_vera_e_propria_sanzione | 1 |
| vera_e_propria_sanzione_amministrativa | 1 |
| e_propria_sanzione_amministrativa_sentenza | 1 |
| propria_sanzione_amministrativa_sentenza_di | 1 |
| sanzione_amministrativa_sentenza_di_questa | 1 |
| da_applicare_anche_le_sanzioni | 1 |
| applicare_anche_le_sanzioni_pecuniarie | 1 |
| anche_le_sanzioni_pecuniarie_previste | 1 |
| le_sanzioni_pecuniarie_previste_dalle | 1 |
| sanzioni_pecuniarie_previste_dalle_singole | 1 |
| decreto_l_applicazione_di_sanzioni | 1 |
| l_applicazione_di_sanzioni_pecuniarie | 1 |
| applicazione_di_sanzioni_pecuniarie_agli | 1 |
| di_sanzioni_pecuniarie_agli_esattori | 1 |
| sanzioni_pecuniarie_agli_esattori_delle | 1 |
| nell_irrogare_le_dette_sanzioni | 1 |
| irrogare_le_dette_sanzioni_porrebbe | 1 |
| le_dette_sanzioni_porrebbe_in | 1 |
| dette_sanzioni_porrebbe_in_essere | 1 |
| sanzioni_porrebbe_in_essere_atti | 1 |
| applicazione_di_sanzioni_pecuniarie_implichi | 1 |
| di_sanzioni_pecuniarie_implichi_la | 1 |
| sanzioni_pecuniarie_implichi_la_legittimazione | 1 |
| stessa_alla_irrogazione_delle_sanzioni | 1 |
| alla_irrogazione_delle_sanzioni_che | 1 |
| irrogazione_delle_sanzioni_che_a | 1 |
| delle_sanzioni_che_a_tali | 1 |
| sanzioni_che_a_tali_entrate | 1 |
| esercizio_di_un_potere_sanzionatorio | 1 |
| di_un_potere_sanzionatorio_che | 1 |
| un_potere_sanzionatorio_che_se | 1 |
| potere_sanzionatorio_che_se_ha | 1 |
| sanzionatorio_che_se_ha_per | 1 |
| luogo_all_applicazione_di_sanzioni | 1 |
| all_applicazione_di_sanzioni_amministrative | 1 |
| applicazione_di_sanzioni_amministrative_e | 1 |
| di_sanzioni_amministrative_e_in | 1 |
| sanzioni_amministrative_e_in_particolare | 1 |
| all_irrogazione_delle_dette_sanzioni | 1 |
| irrogazione_delle_dette_sanzioni_non | 1 |
| delle_dette_sanzioni_non_già | 1 |
| dette_sanzioni_non_già_per | 1 |
| sanzioni_non_già_per_la | 1 |
| l_applicazione_di_quelle_sanzioni | 1 |
| applicazione_di_quelle_sanzioni_sia | 1 |
| di_quelle_sanzioni_sia_di | 1 |
| quelle_sanzioni_sia_di_esclusiva | 1 |
| sanzioni_sia_di_esclusiva_competenza | 1 |
| sostanziale_diversità_dell_attività_sanzionatoria | 1 |
| diversità_dell_attività_sanzionatoria_e | 1 |
| dell_attività_sanzionatoria_e_dell | 1 |
| attività_sanzionatoria_e_dell_attività | 1 |
| sanzionatoria_e_dell_attività_di | 1 |
| alla_distinzione_tra_potestà_sanzionatoria | 1 |
| distinzione_tra_potestà_sanzionatoria_e | 1 |
| tra_potestà_sanzionatoria_e_potestà | 1 |
| potestà_sanzionatoria_e_potestà_tributaria | 1 |
| sanzionatoria_e_potestà_tributaria_dal | 1 |
| dell_ordinamento_delle_attività_sanzionatorie | 1 |
| ordinamento_delle_attività_sanzionatorie_in | 1 |
| delle_attività_sanzionatorie_in_materia | 1 |
| attività_sanzionatorie_in_materia_fiscale | 1 |
| sanzionatorie_in_materia_fiscale_che | 1 |
| applicazione_di_sanzioni_pecuniarie_anche | 1 |
| di_sanzioni_pecuniarie_anche_se | 1 |
| sanzioni_pecuniarie_anche_se_per | 1 |
| regione_del_predetto_potere_sanzionatorio | 1 |
| del_predetto_potere_sanzionatorio_fosse | 1 |
| predetto_potere_sanzionatorio_fosse_consentito | 1 |
| potere_sanzionatorio_fosse_consentito_dall | 1 |
| sanzionatorio_fosse_consentito_dall_ordinamento | 1 |
| potere_di_applicare_le_sanzioni | 1 |
| di_applicare_le_sanzioni_come | 1 |
| applicare_le_sanzioni_come_vi | 1 |
| le_sanzioni_come_vi_è | 1 |
| sanzioni_come_vi_è_un | 1 |
| applicazione_delle_sanzioni_non_può | 1 |
| delle_sanzioni_non_può_pertanto | 1 |
| sanzioni_non_può_pertanto_ritenersi | 1 |
| esercizio_del_potere_sanzionatorio_previsto | 1 |
| del_potere_sanzionatorio_previsto_e | 1 |
| potere_sanzionatorio_previsto_e_regolato | 1 |
| sanzionatorio_previsto_e_regolato_dalla | 1 |
| finanza_nell_applicazione_delle_sanzioni | 1 |
| nell_applicazione_delle_sanzioni_svolge | 1 |
| applicazione_delle_sanzioni_svolge_una | 1 |
| delle_sanzioni_svolge_una_funzione | 1 |
| sanzioni_svolge_una_funzione_statale | 1 |
| intendente_nell_applicazione_delle_sanzioni | 1 |
| nell_applicazione_delle_sanzioni_in | 1 |
| applicazione_delle_sanzioni_in_qualunque | 1 |
| delle_sanzioni_in_qualunque_modo | 1 |
| sanzioni_in_qualunque_modo_possa | 1 |
| derivanti_dall_applicazione_delle_sanzioni | 1 |
| dall_applicazione_delle_sanzioni_stesse | 1 |
| applicazione_delle_sanzioni_stesse_si | 1 |
| delle_sanzioni_stesse_si_deve | 1 |
| sanzioni_stesse_si_deve_dunque | 1 |
| del_giudice_a_talune_sanzioni | 1 |
| giudice_a_talune_sanzioni_applicate | 1 |
| a_talune_sanzioni_applicate_da | 1 |
| talune_sanzioni_applicate_da_organi | 1 |
| sanzioni_applicate_da_organi_del | 1 |
| il_permanere_di_effetti_sanzionatori | 1 |
| permanere_di_effetti_sanzionatori_a | 1 |
| di_effetti_sanzionatori_a_carico | 1 |
| effetti_sanzionatori_a_carico_del | 1 |
| sanzionatori_a_carico_del_soggetto | 1 |
| l_interessato_dalle_sanzioni_che | 1 |
| interessato_dalle_sanzioni_che_discendono | 1 |
| dalle_sanzioni_che_discendono_dall | 1 |
| sanzioni_che_discendono_dall_inadempimento | 1 |
| di_mora_che_è_sanzionatoria | 1 |
| mora_che_è_sanzionatoria_di | 1 |
| che_è_sanzionatoria_di_un | 1 |
| è_sanzionatoria_di_un_dovere | 1 |
| sanzionatoria_di_un_dovere_di | 1 |
| loro_giudizio_la_congrua_sanzione | 1 |
| giudizio_la_congrua_sanzione_né | 1 |
| la_congrua_sanzione_né_sono | 1 |
| congrua_sanzione_né_sono_chiamati | 1 |
| sanzione_né_sono_chiamati_a | 1 |
| effetti_costitutivi_del_provvedimento_sanzionatorio | 1 |
| costitutivi_del_provvedimento_sanzionatorio_siano | 1 |
| del_provvedimento_sanzionatorio_siano_stati | 1 |
| provvedimento_sanzionatorio_siano_stati_conseguiti | 1 |
| sanzionatorio_siano_stati_conseguiti_dal | 1 |
| di_imposte_importa_la_sanzione | 1 |
| imposte_importa_la_sanzione_della | 1 |
| importa_la_sanzione_della_sola | 1 |
| la_sanzione_della_sola_ammenda | 1 |
| sanzione_della_sola_ammenda_da | 1 |
| sotto_la_comminatoria_di_sanzioni | 1 |
| la_comminatoria_di_sanzioni_adeguate | 1 |
| comminatoria_di_sanzioni_adeguate_al | 1 |
| di_sanzioni_adeguate_al_caso | 1 |
| sanzioni_adeguate_al_caso_pertanto | 1 |
| la_determinazione_delle_conseguenti_sanzioni | 1 |
| determinazione_delle_conseguenti_sanzioni_da | 1 |
| delle_conseguenti_sanzioni_da_applicare | 1 |
| conseguenti_sanzioni_da_applicare_rispettivamente | 1 |
| sanzioni_da_applicare_rispettivamente_nei | 1 |
| u_ed_insieme_di_sanzione | 1 |
| ed_insieme_di_sanzione_per | 1 |
| insieme_di_sanzione_per_la | 1 |
| di_sanzione_per_la_dimostrata | 1 |
| sanzione_per_la_dimostrata_resistenza | 1 |
| intimidatrice_preventiva_propria_delle_sanzioni | 1 |
| preventiva_propria_delle_sanzioni_penali | 1 |
| propria_delle_sanzioni_penali_alla | 1 |
| delle_sanzioni_penali_alla_finalità | 1 |
| sanzioni_penali_alla_finalità_esecutiva | 1 |
| di_trattamento_tra_la_sanzione | 1 |
| trattamento_tra_la_sanzione_riservata | 1 |
| tra_la_sanzione_riservata_agli | 1 |
| la_sanzione_riservata_agli_imprenditori | 1 |
| sanzione_riservata_agli_imprenditori_commerciali | 1 |
| piano_della_misura_delle_sanzioni | 1 |
| della_misura_delle_sanzioni_giova | 1 |
| misura_delle_sanzioni_giova_a | 1 |
| delle_sanzioni_giova_a_ritenere | 1 |
| sanzioni_giova_a_ritenere_fondata | 1 |
| farne_derivare_il_trattamento_sanzionatorio | 1 |
| derivare_il_trattamento_sanzionatorio_da | 1 |
| il_trattamento_sanzionatorio_da_applicare | 1 |
| trattamento_sanzionatorio_da_applicare_il | 1 |
| sanzionatorio_da_applicare_il_che | 1 |
| dei_redditi_e_le_sanzioni | 1 |
| redditi_e_le_sanzioni_in | 1 |
| e_le_sanzioni_in_materia | 1 |
| sanzioni_in_materia_di_imposte | 1 |
| accertamento_del_tributo_la_sanzione | 1 |
| del_tributo_la_sanzione_della | 1 |
| tributo_la_sanzione_della_sospensione | 1 |
| la_sanzione_della_sospensione_del | 1 |
| sanzione_della_sospensione_del_processo | 1 |
| sua_protezione_sono_disposte_sanzioni | 1 |
| protezione_sono_disposte_sanzioni_pecuniarie | 1 |
| sono_disposte_sanzioni_pecuniarie_contro | 1 |
| disposte_sanzioni_pecuniarie_contro_l | 1 |
| sanzioni_pecuniarie_contro_l_inadempiente | 1 |
| anche_la_differenziazione_delle_sanzioni | 1 |
| la_differenziazione_delle_sanzioni_nel | 1 |
| differenziazione_delle_sanzioni_nel_caso | 1 |
| delle_sanzioni_nel_caso_di | 1 |
| sanzioni_nel_caso_di_omissione | 1 |
| evasione_di_colpirla_con_sanzioni | 1 |
| di_colpirla_con_sanzioni_più | 1 |
| colpirla_con_sanzioni_più_gravi | 1 |
| bene_chiarire_che_la_sanzione | 1 |
| chiarire_che_la_sanzione_penale | 1 |
| che_la_sanzione_penale_preveduta | 1 |
| la_sanzione_penale_preveduta_dal | 1 |
| sanzione_penale_preveduta_dal_denunziato | 1 |
| n_che_concerne_le_sanzioni | 1 |
| che_concerne_le_sanzioni_per | 1 |
| concerne_le_sanzioni_per_i | 1 |
| non_l_aggravamento_della_sanzione | 1 |
| l_aggravamento_della_sanzione_precuniaria | 1 |
| aggravamento_della_sanzione_precuniaria_in | 1 |
| della_sanzione_precuniaria_in_proporzione | 1 |
| sanzione_precuniaria_in_proporzione_della | 1 |
| precedente_art_che_prevede_sanzioni | 1 |
| art_che_prevede_sanzioni_pecuniarie | 1 |
| che_prevede_sanzioni_pecuniarie_ammenda | 1 |
| prevede_sanzioni_pecuniarie_ammenda_e | 1 |
| sanzioni_pecuniarie_ammenda_e_indipendentemente | 1 |
| punto_se_trattisi_di_sanzione | 1 |
| se_trattisi_di_sanzione_amministrativa | 1 |
| trattisi_di_sanzione_amministrativa_in | 1 |
| di_sanzione_amministrativa_in_senso | 1 |
| sanzione_amministrativa_in_senso_proprio | 1 |
| richiamo_al_concetto_di_sanzioni | 1 |
| al_concetto_di_sanzioni_ed | 1 |
| concetto_di_sanzioni_ed_attengono | 1 |
| di_sanzioni_ed_attengono_alla | 1 |
| sanzioni_ed_attengono_alla_natura | 1 |
| giuridiche_a_carattere_indirettamente_sanzionatorio | 1 |
| a_carattere_indirettamente_sanzionatorio_basate | 1 |
| carattere_indirettamente_sanzionatorio_basate_su | 1 |
| indirettamente_sanzionatorio_basate_su_fatti | 1 |
| sanzionatorio_basate_su_fatti_obiettivi | 1 |
| ripristinando_la_misura_della_sanzione | 1 |
| la_misura_della_sanzione_già | 1 |
| misura_della_sanzione_già_stabilita | 1 |
| della_sanzione_già_stabilita_dall | 1 |
| sanzione_già_stabilita_dall_art | 1 |
| netta_differenziazione_quantitativa_della_sanzione | 1 |
| differenziazione_quantitativa_della_sanzione_che | 1 |
| quantitativa_della_sanzione_che_per | 1 |
| della_sanzione_che_per_la | 1 |
| sanzione_che_per_la_fattispecie | 1 |
| diversità_qualitativa_dei_comportamenti_sanzionati | 1 |
| qualitativa_dei_comportamenti_sanzionati_esprimono | 1 |
| dei_comportamenti_sanzionati_esprimono_una | 1 |
| comportamenti_sanzionati_esprimono_una_semplice | 1 |
| sanzionati_esprimono_una_semplice_graduazione | 1 |
| uno_stesso_tipo_di_sanzione | 1 |
| stesso_tipo_di_sanzione_anche | 1 |
| tipo_di_sanzione_anche_nella | 1 |
| di_sanzione_anche_nella_legge | 1 |
| sanzione_anche_nella_legge_del | 1 |
| comminavano_entrambi_la_medesima_sanzione | 1 |
| entrambi_la_medesima_sanzione_della | 1 |
| la_medesima_sanzione_della_sopratassa | 1 |
| medesima_sanzione_della_sopratassa_sia | 1 |
| sanzione_della_sopratassa_sia_pure | 1 |
| debbano_essere_oggetto_di_sanzioni | 1 |
| essere_oggetto_di_sanzioni_di | 1 |
| oggetto_di_sanzioni_di_diversa | 1 |
| di_sanzioni_di_diversa_natura | 1 |
| sanzioni_di_diversa_natura_ben | 1 |
| di_prevedere_una_speciale_sanzione | 1 |
| prevedere_una_speciale_sanzione_per | 1 |
| una_speciale_sanzione_per_il | 1 |
| speciale_sanzione_per_il_caso | 1 |
| sanzione_per_il_caso_di | 1 |
| minaccia_di_più_grave_sanzione | 1 |
| di_più_grave_sanzione_per | 1 |
| più_grave_sanzione_per_la | 1 |
| grave_sanzione_per_la_omissione | 1 |
| sanzione_per_la_omissione_o | 1 |
| la_maggior_severità_delle_sanzioni | 1 |
| maggior_severità_delle_sanzioni_per | 1 |
| severità_delle_sanzioni_per_l | 1 |
| delle_sanzioni_per_l_inosservanza | 1 |
| sanzioni_per_l_inosservanza_delle | 1 |
| irrazionalmente_gravatorio_che_una_sanzione | 1 |
| gravatorio_che_una_sanzione_pari | 1 |
| che_una_sanzione_pari_al | 1 |
| una_sanzione_pari_al_sestuplo | 1 |
| sanzione_pari_al_sestuplo_dell | 1 |
| attribuirsi_indipendentemente_dalla_finalità_sanzionatoria | 1 |
| indipendentemente_dalla_finalità_sanzionatoria_e | 1 |
| dalla_finalità_sanzionatoria_e_compulsoria | 1 |
| finalità_sanzionatoria_e_compulsoria_una | 1 |
| sanzionatoria_e_compulsoria_una_intrinseca | 1 |
| la_discussa_natura_di_sanzione | 1 |
| discussa_natura_di_sanzione_civile | 1 |
| natura_di_sanzione_civile_o | 1 |
| di_sanzione_civile_o_amministrativa | 1 |
| sanzione_civile_o_amministrativa_pur | 1 |
| la_tipica_funzione_di_sanzione | 1 |
| tipica_funzione_di_sanzione_satisfattoria | 1 |
| funzione_di_sanzione_satisfattoria_per | 1 |
| di_sanzione_satisfattoria_per_la | 1 |
| sanzione_satisfattoria_per_la_violazione | 1 |
| obbligazioni_tributarie_ossia_di_sanzione | 1 |
| tributarie_ossia_di_sanzione_dello | 1 |
| ossia_di_sanzione_dello_speciale | 1 |
| di_sanzione_dello_speciale_illecito | 1 |
| sanzione_dello_speciale_illecito_costituito | 1 |
| sopratassa_è_comunque_una_sanzione | 1 |
| è_comunque_una_sanzione_per | 1 |
| comunque_una_sanzione_per_sua | 1 |
| una_sanzione_per_sua_natura | 1 |
| sanzione_per_sua_natura_diversa | 1 |
| civili_non_costituiscono_una_sanzione | 1 |
| non_costituiscono_una_sanzione_accessoria | 1 |
| costituiscono_una_sanzione_accessoria_della | 1 |
| una_sanzione_accessoria_della_pena | 1 |
| sanzione_accessoria_della_pena_di | 1 |
| di_subire_la_temuta_sanzione | 1 |
| subire_la_temuta_sanzione_penale | 1 |
| la_temuta_sanzione_penale_nell | 1 |
| temuta_sanzione_penale_nell_eventualità | 1 |
| sanzione_penale_nell_eventualità_di | 1 |
| equiparati_ai_fini_delle_sanzioni | 1 |
| ai_fini_delle_sanzioni_penali | 1 |
| fini_delle_sanzioni_penali_sia | 1 |
| delle_sanzioni_penali_sia_chi | 1 |
| sanzioni_penali_sia_chi_caccia | 1 |
| governativa_è_punita_con_sanzioni | 1 |
| è_punita_con_sanzioni_meramente | 1 |
| punita_con_sanzioni_meramente_fiscali | 1 |
| con_sanzioni_meramente_fiscali_va | 1 |
| sanzioni_meramente_fiscali_va_ricordato | 1 |
| dicembre_n_condono_di_sanzioni | 1 |
| n_condono_di_sanzioni_non | 1 |
| condono_di_sanzioni_non_aventi | 1 |
| di_sanzioni_non_aventi_natura | 1 |
| l_interessato_dalle_sanzioni_conseguenti | 1 |
| interessato_dalle_sanzioni_conseguenti_al | 1 |
| dalle_sanzioni_conseguenti_al_mancato | 1 |
| sanzioni_conseguenti_al_mancato_adempimento | 1 |
| richiamate_norme_fiscali_che_sanzionano | 1 |
| norme_fiscali_che_sanzionano_una | 1 |
| fiscali_che_sanzionano_una_assoluta | 1 |
| che_sanzionano_una_assoluta_parità | 1 |
| sanzionano_una_assoluta_parità_di | 1 |
| dichiarazione_e_delle_relative_sanzioni | 1 |
| e_delle_relative_sanzioni_penali | 1 |
| delle_relative_sanzioni_penali_e | 1 |
| redditi_sarebbe_soggetto_alle_sanzioni | 1 |
| sarebbe_soggetto_alle_sanzioni_penali | 1 |
| soggetto_alle_sanzioni_penali_e | 1 |
| alle_sanzioni_penali_e_accessorie | 1 |
| sanzioni_penali_e_accessorie_previste | 1 |
| corte_di_cassazione_dette_sanzione | 1 |
| di_cassazione_dette_sanzione_legislativa | 1 |
| cassazione_dette_sanzione_legislativa_a | 1 |
| dette_sanzione_legislativa_a_tutti | 1 |
| sanzione_legislativa_a_tutti_i | 1 |
| istanza_e_della_connessa_sanzione | 1 |
| e_della_connessa_sanzione_solo | 1 |
| della_connessa_sanzione_solo_nei | 1 |
| connessa_sanzione_solo_nei_confronti | 1 |
| sanzione_solo_nei_confronti_dei | 1 |
| degli_interessati_anche_la_sanzione | 1 |
| interessati_anche_la_sanzione_dell | 1 |
| anche_la_sanzione_dell_estinzione | 1 |
| la_sanzione_dell_estinzione_del | 1 |
| sanzione_dell_estinzione_del_processo | 1 |
| né_il_peso_delle_sanzioni | 1 |
| il_peso_delle_sanzioni_con | 1 |
| peso_delle_sanzioni_con_cui | 1 |
| delle_sanzioni_con_cui_l | 1 |
| sanzioni_con_cui_l_art | 1 |
| concernente_il_divieto_penalmente_sanzionato | 1 |
| il_divieto_penalmente_sanzionato_di | 1 |
| divieto_penalmente_sanzionato_di_affissione | 1 |
| penalmente_sanzionato_di_affissione_dei | 1 |
| sanzionato_di_affissione_dei_manifesti | 1 |
| materia_tributaria_per_sanzioni_di | 1 |
| tributaria_per_sanzioni_di_natura | 1 |
| per_sanzioni_di_natura_non | 1 |
| sanzioni_di_natura_non_penale | 1 |
| condiziona_l_abbandono_delle_sanzioni | 1 |
| l_abbandono_delle_sanzioni_alla | 1 |
| abbandono_delle_sanzioni_alla_definizione | 1 |
| delle_sanzioni_alla_definizione_in | 1 |
| sanzioni_alla_definizione_in_regime | 1 |
| l_esenzione_dalle_eventuali_sanzioni | 1 |
| esenzione_dalle_eventuali_sanzioni_accessorie | 1 |
| dalle_eventuali_sanzioni_accessorie_e | 1 |
| eventuali_sanzioni_accessorie_e_quello | 1 |
| sanzioni_accessorie_e_quello_del | 1 |
| previste_come_contenuto_di_sanzioni | 1 |
| come_contenuto_di_sanzioni_accessorie | 1 |
| contenuto_di_sanzioni_accessorie_nella | 1 |
| di_sanzioni_accessorie_nella_fattispecie | 1 |
| sanzioni_accessorie_nella_fattispecie_soprattasse | 1 |
| e_la_controversia_sulla_sanzione | 1 |
| la_controversia_sulla_sanzione_accessoria | 1 |
| controversia_sulla_sanzione_accessoria_esclusa | 1 |
| sulla_sanzione_accessoria_esclusa_dal | 1 |
| sanzione_accessoria_esclusa_dal_beneficio | 1 |
| controversie_in_ordine_a_sanzioni | 1 |
| in_ordine_a_sanzioni_accessorie | 1 |
| ordine_a_sanzioni_accessorie_quando | 1 |
| a_sanzioni_accessorie_quando_l | 1 |
| sanzioni_accessorie_quando_l_accertamento | 1 |
| materia_tributaria_per_sanzioni_non | 1 |
| tributaria_per_sanzioni_non_aventi | 1 |
| per_sanzioni_non_aventi_natura | 1 |
| proprie_pretese_circa_le_sanzioni | 1 |
| pretese_circa_le_sanzioni_accessorie | 1 |
| circa_le_sanzioni_accessorie_o | 1 |
| le_sanzioni_accessorie_o_all | 1 |
| sanzioni_accessorie_o_all_accertamento | 1 |
| si_riferiscano_alle_conseguenze_sanzionatorie | 1 |
| riferiscano_alle_conseguenze_sanzionatorie_derivanti | 1 |
| alle_conseguenze_sanzionatorie_derivanti_dalla | 1 |
| conseguenze_sanzionatorie_derivanti_dalla_infrazione | 1 |
| sanzionatorie_derivanti_dalla_infrazione_di | 1 |
| pecuniarie_previste_a_titolo_sanzionatorio | 1 |
| previste_a_titolo_sanzionatorio_del | 1 |
| a_titolo_sanzionatorio_del_principio | 1 |
| titolo_sanzionatorio_del_principio_della | 1 |
| sanzionatorio_del_principio_della_capacità | 1 |
| pendenze_e_controversie_sulle_sanzioni | 1 |
| e_controversie_sulle_sanzioni_accessorie | 1 |
| controversie_sulle_sanzioni_accessorie_e | 1 |
| sulle_sanzioni_accessorie_e_più | 1 |
| sanzioni_accessorie_e_più_ancora | 1 |
| meccanismo_di_applicazione_delle_sanzioni | 1 |
| di_applicazione_delle_sanzioni_quando | 1 |
| applicazione_delle_sanzioni_quando_cioè | 1 |
| delle_sanzioni_quando_cioè_non | 1 |
| sanzioni_quando_cioè_non_sia | 1 |
| maggiori_compensi_e_le_sanzioni | 1 |
| compensi_e_le_sanzioni_per | 1 |
| e_le_sanzioni_per_l | 1 |
| le_sanzioni_per_l_omesso | 1 |
| sanzioni_per_l_omesso_tardivo | 1 |
| e_prevede_infine_le_sanzioni | 1 |
| prevede_infine_le_sanzioni_a | 1 |
| infine_le_sanzioni_a_carico | 1 |
| le_sanzioni_a_carico_dei | 1 |
| sanzioni_a_carico_dei_datori | 1 |
| terzo_la_disapplicazione_delle_sanzioni | 1 |
| la_disapplicazione_delle_sanzioni_pecuniarie | 1 |
| disapplicazione_delle_sanzioni_pecuniarie_è | 1 |
| delle_sanzioni_pecuniarie_è_subordinata | 1 |
| sanzioni_pecuniarie_è_subordinata_al | 1 |
| benefici_conseguenziali_condono_di_sanzioni | 1 |
| conseguenziali_condono_di_sanzioni_pecuniarie | 1 |
| condono_di_sanzioni_pecuniarie_ad | 1 |
| di_sanzioni_pecuniarie_ad_una | 1 |
| sanzioni_pecuniarie_ad_una_definizione | 1 |
| i_relativi_controlli_e_sanzioni | 1 |
| relativi_controlli_e_sanzioni_precisando | 1 |
| controlli_e_sanzioni_precisando_altresì | 1 |
| e_sanzioni_precisando_altresì_che | 1 |
| sanzioni_precisando_altresì_che_nel | 1 |
| l_applicazione_delle_sanzioni_di | 1 |
| applicazione_delle_sanzioni_di_carattere | 1 |
| delle_sanzioni_di_carattere_penale | 1 |
| sanzioni_di_carattere_penale_la | 1 |
| esse_potrebbe_costituire_una_sanzione | 1 |
| potrebbe_costituire_una_sanzione_tributaria | 1 |
| costituire_una_sanzione_tributaria_più | 1 |
| una_sanzione_tributaria_più_pesante | 1 |
| sanzione_tributaria_più_pesante_di | 1 |
| con_le_conseguenti_ulteriori_sanzioni | 1 |
| le_conseguenti_ulteriori_sanzioni_il | 1 |
| conseguenti_ulteriori_sanzioni_il_diverso | 1 |
| ulteriori_sanzioni_il_diverso_pregiudizio | 1 |
| sanzioni_il_diverso_pregiudizio_che | 1 |
| dichiarazione_si_tratterebbe_di_sanzioni | 1 |
| si_tratterebbe_di_sanzioni_conseguenti | 1 |
| tratterebbe_di_sanzioni_conseguenti_alla | 1 |
| di_sanzioni_conseguenti_alla_violazione | 1 |
| sanzioni_conseguenti_alla_violazione_di | 1 |
| del_contribuente_e_la_sanzione | 1 |
| contribuente_e_la_sanzione_comminata | 1 |
| e_la_sanzione_comminata_dalla | 1 |
| la_sanzione_comminata_dalla_estinzione | 1 |
| sanzione_comminata_dalla_estinzione_del | 1 |
| cui_commina_la_stessa_sanzione | 1 |
| commina_la_stessa_sanzione_per | 1 |
| la_stessa_sanzione_per_l | 1 |
| stessa_sanzione_per_l_omessa | 1 |
| sanzione_per_l_omessa_presentazione | 1 |
| aver_previsto_la_medesima_sanzione | 1 |
| previsto_la_medesima_sanzione_di | 1 |
| la_medesima_sanzione_di_estinzione | 1 |
| medesima_sanzione_di_estinzione_del | 1 |
| sanzione_di_estinzione_del_processo | 1 |
| di_irrogazione_delle_sanzioni_secondo | 1 |
| irrogazione_delle_sanzioni_secondo_le | 1 |
| delle_sanzioni_secondo_le_disposizioni | 1 |
| sanzioni_secondo_le_disposizioni_relative | 1 |
| tutte_ad_oggetto_le_sanzioni | 1 |
| ad_oggetto_le_sanzioni_previste | 1 |
| oggetto_le_sanzioni_previste_dal | 1 |
| le_sanzioni_previste_dal_d | 1 |
| sanzioni_previste_dal_d_p | 1 |
| del_che_commina_le_sanzioni | 1 |
| commina_le_sanzioni_per_i | 1 |
| decreto_che_commina_le_sanzioni | 1 |
| commina_le_sanzioni_per_le | 1 |
| le_sanzioni_per_le_violazioni | 1 |
| sanzioni_per_le_violazioni_relative | 1 |
| artt_da_a_le_sanzioni | 1 |
| da_a_le_sanzioni_per | 1 |
| a_le_sanzioni_per_tutte | 1 |
| le_sanzioni_per_tutte_le | 1 |
| sanzioni_per_tutte_le_infrazioni | 1 |
| per_quale_di_tali_sanzioni | 1 |
| quale_di_tali_sanzioni_si | 1 |
| di_tali_sanzioni_si_controverta | 1 |
| tali_sanzioni_si_controverta_nella | 1 |
| sanzioni_si_controverta_nella_fattispecie | 1 |
| materia_come_quella_delle_sanzioni | 1 |
| come_quella_delle_sanzioni_per | 1 |
| quella_delle_sanzioni_per_gl | 1 |
| delle_sanzioni_per_gl_illeciti | 1 |
| sanzioni_per_gl_illeciti_tributari | 1 |
| parte_in_cui_sanziona_la | 1 |
| in_cui_sanziona_la_omessa | 1 |
| cui_sanziona_la_omessa_dichiarazione | 1 |
| sanziona_la_omessa_dichiarazione_del | 1 |
| che_assoggettando_alla_medesima_sanzione | 1 |
| assoggettando_alla_medesima_sanzione_la | 1 |
| alla_medesima_sanzione_la_fattispecie | 1 |
| medesima_sanzione_la_fattispecie_suddetta | 1 |
| sanzione_la_fattispecie_suddetta_e | 1 |
| delega_che_vuole_le_sanzioni | 1 |
| che_vuole_le_sanzioni_tributarie | 1 |
| vuole_le_sanzioni_tributarie_commisurate | 1 |
| le_sanzioni_tributarie_commisurate_alla | 1 |
| sanzioni_tributarie_commisurate_alla_effettiva | 1 |
| art_ter_che_le_sanzioni | 1 |
| ter_che_le_sanzioni_amministrative | 1 |
| n_che_determina_le_sanzioni | 1 |
| che_determina_le_sanzioni_per | 1 |
| determina_le_sanzioni_per_le | 1 |
| le_sanzioni_per_le_varie | 1 |
| sanzioni_per_le_varie_violazioni | 1 |
| sono_state_applicate_numerose_sanzioni | 1 |
| state_applicate_numerose_sanzioni_pecuniarie | 1 |
| applicate_numerose_sanzioni_pecuniarie_non | 1 |
| numerose_sanzioni_pecuniarie_non_accettate | 1 |
| sanzioni_pecuniarie_non_accettate_dal | 1 |
| norma_che_prevede_le_sanzioni | 1 |
| che_prevede_le_sanzioni_in | 1 |
| prevede_le_sanzioni_in_materia | 1 |
| sanzioni_in_materia_di_violazioni | 1 |
| consentito_la_previsione_di_sanzioni | 1 |
| la_previsione_di_sanzioni_differenziate | 1 |
| previsione_di_sanzioni_differenziate_che | 1 |
| di_sanzioni_differenziate_che_a | 1 |
| sanzioni_differenziate_che_a_volte | 1 |
| delega_il_perfezionamento_delle_sanzioni | 1 |
| il_perfezionamento_delle_sanzioni_amministrative | 1 |
| sanzioni_amministrative_e_penali_di | 1 |
| della_eccessiva_severità_delle_sanzioni | 1 |
| eccessiva_severità_delle_sanzioni_penali | 1 |
| severità_delle_sanzioni_penali_in | 1 |
| delle_sanzioni_penali_in_confronto | 1 |
| sanzioni_penali_in_confronto_di | 1 |
| non_erano_in_discussione_sanzioni | 1 |
| erano_in_discussione_sanzioni_penali | 1 |
| in_discussione_sanzioni_penali_ma | 1 |
| discussione_sanzioni_penali_ma_solo | 1 |
| sanzioni_penali_ma_solo_amministrative | 1 |
| la_commissione_tributaria_applicare_sanzioni | 1 |
| commissione_tributaria_applicare_sanzioni_penali | 1 |
| tributaria_applicare_sanzioni_penali_rileva | 1 |
| applicare_sanzioni_penali_rileva_che | 1 |
| sanzioni_penali_rileva_che_taluna | 1 |
| rileva_che_taluna_delle_sanzioni | 1 |
| che_taluna_delle_sanzioni_previste | 1 |
| taluna_delle_sanzioni_previste_nel | 1 |
| delle_sanzioni_previste_nel_decreto | 1 |
| sanzioni_previste_nel_decreto_delegato | 1 |
| applicazione_o_meno_delle_sanzioni | 1 |
| o_meno_delle_sanzioni_amministrative | 1 |
| meno_delle_sanzioni_amministrative_previste | 1 |
| delle_sanzioni_amministrative_previste_nel | 1 |
| corrisponda_al_dovuto_le_sanzioni | 1 |
| al_dovuto_le_sanzioni_amministrative | 1 |
| dovuto_le_sanzioni_amministrative_previste | 1 |
| le_sanzioni_amministrative_previste_nel | 1 |
| applicazione_delle_sanzioni_per_il | 1 |
| delle_sanzioni_per_il_suo | 1 |
| sanzioni_per_il_suo_mancato | 1 |
| il_giudizio_alle_previste_sanzioni | 1 |
| giudizio_alle_previste_sanzioni_contro | 1 |
| alle_previste_sanzioni_contro_le | 1 |
| previste_sanzioni_contro_le_quali | 1 |
| sanzioni_contro_le_quali_aveva | 1 |
| facoltà_di_sottrarsi_alle_sanzioni | 1 |
| di_sottrarsi_alle_sanzioni_con | 1 |
| sottrarsi_alle_sanzioni_con_la | 1 |
| alle_sanzioni_con_la_dichiarazione | 1 |
| sanzioni_con_la_dichiarazione_integrativa | 1 |
| ufficio_parifica_irrazionalmente_nella_sanzione | 1 |
| parifica_irrazionalmente_nella_sanzione_due | 1 |
| irrazionalmente_nella_sanzione_due_situazioni | 1 |
| nella_sanzione_due_situazioni_nettamente | 1 |
| sanzione_due_situazioni_nettamente_diverse | 1 |
| migliore_commisurazione_delle_sanzioni_alla | 1 |
| commisurazione_delle_sanzioni_alla_entità | 1 |
| delle_sanzioni_alla_entità_oggettiva | 1 |
| sanzioni_alla_entità_oggettiva_e | 1 |
| evitare_o_limitare_le_sanzioni | 1 |
| o_limitare_le_sanzioni_mediante | 1 |
| limitare_le_sanzioni_mediante_il | 1 |
| le_sanzioni_mediante_il_pagamento | 1 |
| sanzioni_mediante_il_pagamento_volontario | 1 |
| del_settembre_pone_una_sanzione | 1 |
| settembre_pone_una_sanzione_a | 1 |
| pone_una_sanzione_a_carico | 1 |
| una_sanzione_a_carico_del | 1 |
| sanzione_a_carico_del_debitore | 1 |
| contiene_nei_suoi_scopi_sanzionatori | 1 |
| nei_suoi_scopi_sanzionatori_due | 1 |
| suoi_scopi_sanzionatori_due_ben | 1 |
| scopi_sanzionatori_due_ben_distinte | 1 |
| sanzionatori_due_ben_distinte_connotazioni | 1 |
| novembre_orbene_per_le_sanzioni | 1 |
| orbene_per_le_sanzioni_amministrative | 1 |
| per_le_sanzioni_amministrative_e | 1 |
| le_sanzioni_amministrative_e_che | 1 |
| sanzioni_amministrative_e_che_qui | 1 |
| diversa_ma_pur_organica_sanzionabilità | 1 |
| ma_pur_organica_sanzionabilità_a | 1 |
| pur_organica_sanzionabilità_a_carattere | 1 |
| organica_sanzionabilità_a_carattere_amministrativo | 1 |
| sanzionabilità_a_carattere_amministrativo_e | 1 |
| adeguare_la_disciplina_delle_sanzioni | 1 |
| la_disciplina_delle_sanzioni_tributarie | 1 |
| disciplina_delle_sanzioni_tributarie_già | 1 |
| delle_sanzioni_tributarie_già_esistenti | 1 |
| sanzioni_tributarie_già_esistenti_e | 1 |
| il_sistema_delle_sanzioni_attraverso | 1 |
| sistema_delle_sanzioni_attraverso_una | 1 |
| delle_sanzioni_attraverso_una_migliore | 1 |
| sanzioni_attraverso_una_migliore_commisurazione | 1 |
| migliore_commisurazione_delle_sanzioni_stesse | 1 |
| commisurazione_delle_sanzioni_stesse_alla | 1 |
| delle_sanzioni_stesse_alla_effettiva | 1 |
| delegata_a_prevedere_le_sanzioni | 1 |
| a_prevedere_le_sanzioni_amministrative | 1 |
| prevedere_le_sanzioni_amministrative_dirette | 1 |
| le_sanzioni_amministrative_dirette_che | 1 |
| sanzioni_amministrative_dirette_che_il | 1 |
| precetti_da_sanzionare_e_delle | 1 |
| da_sanzionare_e_delle_sanzioni | 1 |
| sanzionare_e_delle_sanzioni_da | 1 |
| e_delle_sanzioni_da_adottare | 1 |
| delle_sanzioni_da_adottare_è | 1 |
| sanzioni_da_adottare_è_senza | 1 |
| il_sistema_delle_sanzioni_così | 1 |
| sistema_delle_sanzioni_così_come | 1 |
| delle_sanzioni_così_come_la | 1 |
| sanzioni_così_come_la_delega | 1 |
| corte_intende_riferirsi_alle_sanzioni | 1 |
| intende_riferirsi_alle_sanzioni_amministrative | 1 |
| riferirsi_alle_sanzioni_amministrative_essendo | 1 |
| alle_sanzioni_amministrative_essendo_esclusa | 1 |
| sanzioni_amministrative_essendo_esclusa_dai | 1 |
| ogni_considerazione_concernente_le_sanzioni | 1 |
| considerazione_concernente_le_sanzioni_penali | 1 |
| concernente_le_sanzioni_penali_così | 1 |
| le_sanzioni_penali_così_come | 1 |
| sanzioni_penali_così_come_peraltro | 1 |
| pecuniaria_il_mero_aspetto_sanzionatorio | 1 |
| il_mero_aspetto_sanzionatorio_delle | 1 |
| mero_aspetto_sanzionatorio_delle_violazioni | 1 |
| aspetto_sanzionatorio_delle_violazioni_escludendosi | 1 |
| sanzionatorio_delle_violazioni_escludendosi_per | 1 |
| in_termini_alle_irrogande_sanzioni | 1 |
| termini_alle_irrogande_sanzioni_pecuniarie | 1 |
| alle_irrogande_sanzioni_pecuniarie_il | 1 |
| irrogande_sanzioni_pecuniarie_il_che | 1 |
| sanzioni_pecuniarie_il_che_comporta | 1 |
| stati_impugnati_riguardano_esclusivamente_sanzioni | 1 |
| impugnati_riguardano_esclusivamente_sanzioni_amministrative | 1 |
3. Word embedding
3.1. Il grafico a barre riporta i 30 termini semanticamente più simili alla voce presenti all’interno del dftm_silver, ordinati per valore di similarità in ordine decrescente.
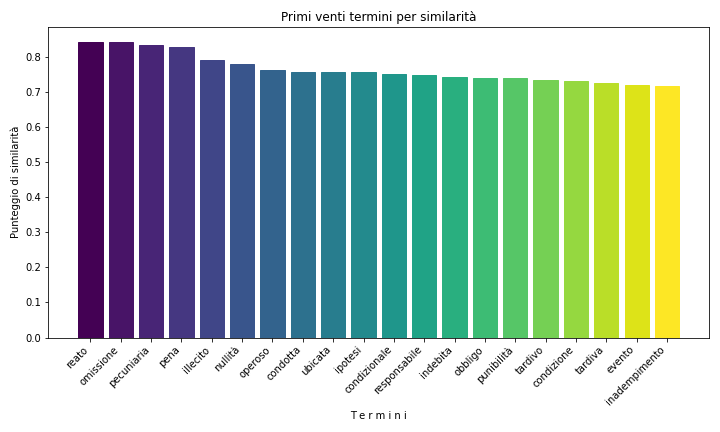
4. Statistiche descrittive
4.1. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di pronunce in cui compaiono la voce e i termini associati in relazione al df_term_glob, nonché il corrispondente numero di pronunce. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 1988 | 176 |
| 1995 | 143 |
| 2005 | 132 |
| 1987 | 131 |
| 2000 | 118 |
4.2. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di sentenze in cui compaiono la voce e i termini associati in relazione al dftm, nonché il corrispondente numero di sentenze. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 2019 | 80 |
| 2021 | 68 |
| 1995 | 66 |
| 2022 | 61 |
| 2018 | 56 |
4.3 La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di pronunce in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al df_term_glob, nonché il corrispondente numero di pronunce e la percentuale in relazione al numero totale di pronunce che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Giovanni Maria Flick | 120 | 2.62984878369494 |
| Ettore Gallo | 110 | 2.41069471838703 |
| Vincenzo Caianello | 107 | 2.34494849879465 |
| Alfonso Quaranta | 103 | 2.25728687267149 |
| Giuliano Vassalli | 101 | 2.21345605960991 |
4.4. La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di sentenze in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al dftm, nonché il corrispondente numero di sentenze e la percentuale in relazione al numero totale di sentenze che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Francesco Viganò | 51 | 2.5360517155644 |
| Giorgio Lattanzi | 48 | 2.38687220288414 |
| Giuseppe Frigo | 43 | 2.13823968175037 |
| Giovanni Amoroso | 42 | 2.08851317752362 |
| Vincenzo Caianello | 41 | 2.03878667329687 |
4.5 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.6. Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob in relazione alla sentenze (linea continua) e alle ordinanze (linea tratteggiata). Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.7 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di sentenze presenti in dftm. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.8. Se cliccate sul link trovate il grafico a barre interattivo del numero di pronunce che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al df_term_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle pronunce che compongono df_term_silver ed è divisa per colori in base al numero di pronunce che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.9 Se cliccate sul link trovate il grafico a barre interattivo del numero di sentenze che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al dftm_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle sentenze che compongono dftm_silver ed è divisa per colori in base al numero di sentenze che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5. Lessicometria
5.1. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in df_term_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.2. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in dftm_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.3. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle pronunce che formano df_term_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle pronunce che formano df_term_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate | frequenza | rank |
|---|---|---|
| sanzioni | 1169 | 30 |
| sanzione | 834 | 58 |
| sanzionatorio | 288 | 291 |
| sanzionatoria | 121 | 773 |
| sanzionato | 40 | 2174 |
| sanzionata | 36 | 2349 |
| sanzionatorie | 34 | 2455 |
| sanzionatori | 25 | 3075 |
| sanziona | 24 | 3182 |
| sanzionare | 21 | 3488 |
| sanzionate | 11 | 5117 |
| sanzionano | 8 | 6081 |
| sanzionati | 8 | 6081 |
| sanzionabile | 6 | 7046 |
| sanzionando | 5 | 7707 |
| sanzionava | 5 | 7707 |
| sanzionerebbe | 5 | 7707 |
| sanzionabili | 4 | 8579 |
| sanzionabilità | 4 | 8579 |
| sanzionatrici | 3 | 9709 |
| sanzionatrice | 2 | 11391 |
| sanzionavano | 2 | 11391 |
| sanzionarla | 1 | 14262 |
| sanzionarne | 1 | 14262 |
| sanzionarsi | 1 | 14262 |
| sanzionerebbero | 1 | 14262 |
5.4. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle sentenze che formano dftm_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle sentenze che formano dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate_motivaz | frequenza | rank |
|---|---|---|
| sanzioni | 378 | 25 |
| sanzione | 249 | 59 |
| sanzionatorio | 90 | 305 |
| sanzionatoria | 37 | 848 |
| sanzionata | 18 | 1698 |
| sanzionatorie | 15 | 1984 |
| sanzionato | 13 | 2231 |
| sanzionatori | 11 | 2563 |
| sanzionare | 10 | 2743 |
| sanzionate | 7 | 3452 |
| sanzionava | 5 | 4229 |
| sanzionabilità | 4 | 4798 |
| sanzionano | 4 | 4798 |
| sanzionati | 4 | 4798 |
| sanziona | 3 | 5527 |
| sanzionabile | 2 | 6623 |
| sanzionerebbe | 2 | 6623 |
| sanzionabili | 1 | 8540 |
| sanzionando | 1 | 8540 |
| sanzionatrice | 1 | 8540 |
5.5 Se cliccate sul link trovate il grafico a barre interattivo delle 50 pronunce con il maggior numero di parole uniche (o types) in df_term_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni pronuncia. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.6 Se cliccate sul link trovate il grafico a barre interattivo delle 50 sentenze con il maggior numero di parole uniche (o types) in dftm_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni sentenza. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.