Indice
Per una guida alla lettura clicca qui.
1. Concordanze 
1.1. La tabella  riporta le concordanze estratte dalle sentenze presenti nel subset dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| FileName | From | To | Pre | Keyword | Post |
|---|---|---|---|---|---|
| 1957-129.txt | 98 | 98 | attività del giudice sia , in questo caso , giurisdizionale , anche se manchi la lite e non vi sia | contraddittorio | fra le parti . perciò anche nel corso di questo procedimento può essere sollevata una questione di legittimità costituzionale o |
| 1957-129.txt | 2742 | 2742 | proponendosi di conseguire finalità fiscali e realizzando invece il regolamento di materia extrafiscale , abbia espresso una volontà viziata e | contraddittoria | . una maggiore consistenza mostra invece l argomento tratto dall art . 3 della costituzione che consacra il principio della |
| 1957-17.txt | 51 | 51 | essere accolta . nei giudizi concernenti conflitti di attribuzione tra stato e regione debbono ritenersi legittimati ad agire e a | contraddire | soltanto gli enti , che si affermano titolari della potestà , rispetto alla quale è sorto il conflitto ; e |
| 1957-44.txt | 875 | 875 | della legislazione statale . queste due ragioni di inammissibilità ( senza rilevare che la seconda attiene al merito ) sono | contraddette | da quanto si è sopra esposto circa l eccezione di inammissibilità per acquiescenza e per il carattere confermativo del provvedimento |
| 1959-09.txt | 3823 | 3823 | non si applica alla procedura di approvazione di un disegno di legge nelle commissioni , è , del resto , | contraddetta | dalla prassi del funzionamento delle commissioni in sede legislativa , nella quali si procede all approvazione articolo per articolo e |
| 1963-104.txt | 356 | 356 | indicate per ultimo , ed assume perciò indole ammnistrativa , anche se esso si esplica attraverso un procedimento svolgentesi in | contraddittorio | fra l ente espropriante ed il proprietario espropriato , caratteristico di quella categoria di atti amministrativi che si sogliono contrassegnare |
| 1963-132.txt | 171 | 171 | relazione al diritto di difesa , che nel procedimento tributario è pienamente garantito tanto sotto il punto di vista del | contraddittorio | quanto per le possibilità che ha il contribuente di far valere le proprie ragioni . non è consentito porre sullo |
| 1964-53.txt | 785 | 785 | o quanto meno non identificabile a quella dei territori in via di annessione dopo la prima guerra mondiale , fu | contraddetto | da talune necessarie misure e interventi legislativi dello stato italiano direttamente efficaci nel territorio triestino , che restò nella sua |
| 1965-16.txt | 1054 | 1054 | la determinazione originaria della rendita ( quella calcolata sul triennio 37 39 ) . perciò , se questa determinazione non | contraddice | al principio della giustizia tributaria , non vi contrasta neanche l aggiornamento : il relativo coefficiente dà modo di calcolare |
| 1965-64.txt | 941 | 941 | enti pubblici , e non può perciò ritenersi che , solo col far ricorso a tale mezzo , la regione | contraddica | al sistema dell ordinamento tributario generale . però , in conformità ai principi innanzi richiamati , la regione , ricorrendo |
| 1968-32.txt | 419 | 419 | degli uffici amministrativi o del giudice civile . ma la disposizione apparve ed era , da un lato , parzialmente | contraddittoria | rispetto al fine che l aveva ispirata , e , dall altro , praticamente inidonea , nella sua pienezza , |
| 1968-32.txt | 1195 | 1195 | dell antica normazione repressiva ( legge 1929 n . 4 ) , esigevano accanto alla sicurezza della repressione la non | contraddittorietà | fra i giudicati e che valevano bene il sacrificio di singoli precetti , dovunque essi si trovassero . non a |
| 1969-06.txt | 1462 | 1462 | di carattere procedurale ( come i termini ” ricorso ” , ” appello ” , ” decisioni ” ; il | contraddittorio | , sia pur semplificato ; l obbligo della motivazione ) sono pienamente conciliabili col carattere amministrativo di un attività che |
| 1969-129.txt | 664 | 664 | , si svolge e deve svolgersi sulla base di un procedimento indicato dalla legge e , perciò , immune da | contraddizione | sia al principio di legalità , sia a quello del riferimento alla capacità contributiva . né ciò trova smentita nel |
| 1969-40.txt | 73 | 73 | , ed in modo speciale la circostanza che , dopo che in sede amministrativa si è proceduto all accertamento in | contraddittorio | del debito di imposta la tutela giurisdizionale del contribuente è affidata all autorità giudiziaria , convincono che le suindicate commissioni |
| 1969-41.txt | 73 | 73 | , ed in modo speciale la circostanza che , dopo che in sede amministrativa si è proceduto all accertamento in | contraddittorio | del debito di imposta , la tutela giurisdizionale del contribuente è affidata all autorità giudiziaria , convincono che le suindicate |
| 1969-42.txt | 96 | 96 | modo la circostanza che la tutela del contribuente , dopo che in sede amministrativa si è proceduto all accertamento in | contraddittorio | del debito d imposta , è affidata alla autorità giudiziaria , dimostrano che le dette commissioni non hanno natura giurisdizionale |
| 1969-49.txt | 431 | 431 | nuova imposta , nella quale i connotati dell imposta sull entrata vengano ad annullarsi . ciò produrrebbe la singolare e | contraddittoria | conseguenza che , pur costituendo l imposta sull entrata una componente della nuova imposta ( ed anzi la componente , |
| 1970-114.txt | 487 | 487 | prospetta l ipotesi di illegittimità delle suindicate norme del testo unico delle imposte dirette , sotto il profilo di loro | contraddizione | con gli artt . 3 e 4 della costituzione . ciò nel senso che , mentre per la generalità dei |
| 1970-199.txt | 205 | 205 | lato , osserva che il responsabile è anche esso tenuto al pagamento dell imposta e , dall altro lato , | contraddicendosi | , rileva che la norma intende riferirsi a coloro sui quali non deve in definitiva cadere l onere dell imposta |
| 1972-131.txt | 356 | 356 | , n . 18 , è un mezzo amministrativo apprestato dal legislatore per addivenire all accertamento dell obbligazione tributaria in | contraddittorio | fra il contribuente e l amministrazione . il presupposto di tale procedimento è la divergenza manifestatasi tra contribuente e ufficio |
| 1972-132.txt | 1221 | 1221 | viene acquisito al di fuori del processo , tramite la certificazione di un organo amministrativo , mentre qualsiasi diritto al | contraddittorio | viene escluso o gravemente compromesso ed i mezzi di prova si riducono a presunzioni nemmeno rispettose del rigore logico di |
| 1972-132.txt | 1494 | 1494 | giudice . e , se così è , la tutela giurisdizionale sul diritto controverso deve essere pienamente garantita dal regolare | contraddittorio | e dalla ammissione della prova contraria , che rappresentano mezzi essenziali per la ricerca della verità e per l attuazione |
| 1974-299.txt | 548 | 548 | concreta attuazione ad una disposizione di legge statale nel territorio della regione , impartisce le relative istruzioni rivelatesi poi in | contraddizione | con quelle successivamente emanate dal ministro competente . l atto dell assessore avrebbe potuto formare oggetto di impugnativa da parte |
| 1975-32.txt | 1365 | 1365 | o da operazioni speculative anche isolate ” . ed è naturale , poi , il considerare che , con palese | contraddizione | , nel secondo comma dello stesso art . 106 , si disponga , è poi , che per i soggetti |
| 1976-198.txt | 1526 | 1526 | potuto ritenere il contrario , c è da escludere che tra gli ” atti dichiarati nulli con sentenza pronunciata in | contraddittorio | tra i contraenti e passata in giudicato ” possano rientrare le sentenze dichiarate nulle con sentenza pronunciata in contraddittorio tra |
| 1976-198.txt | 1545 | 1545 | in contraddittorio tra i contraenti e passata in giudicato ” possano rientrare le sentenze dichiarate nulle con sentenza pronunciata in | contraddittorio | tra le stesse parti e passata in giudicato , perché la norma di cui all art . 14 n . |
| 1976-214.txt | 142 | 142 | art . 2 , secondo comma , del decreto , si afferma nell ordinanza che ” nella fattispecie rilevasi la | contraddittorietà | tra il primo e il secondo comma del citato art . 2 , con tutte le nefaste conseguenze che , |
| 1976-225.txt | 2419 | 2419 | ricordata sentenza n . 132 del 1972 , la tutela giurisdizionale sul diritto controverso deve essere pienamente garantita dal regolare | contraddittorio | e dalla ammissione della prova contraria , che rappresentano mezzi essenziali per la ricerca della verità e per l attuazione |
| 1976-71.txt | 567 | 567 | adottivi , che succedano al de cuius per rappresentazione . né tale disciplina viene , d altra parte , in | contraddizione | con la assimilazione ( disposta dalla sopravvenuta legge n . 1123 del 1955 ) del trattamento fiscale degli adottivi a |
| 1977-153.txt | 7067 | 7067 | procedimento assicura alle parti una effettiva parità di condizioni , con eguali garanzie di controllo del progetto tecnico e di | contraddittorio | davanti all ispettorato agrario . dopo il parere tecnico favorevole dell ispettorato l affittuario proponente è tenuto ad invitare il |
| 1977-153.txt | 7337 | 7337 | miglioramento è atto di controllo tecnico , soggetto al normale sindacato di legittimità degli atti amministrativi , n regime di | contraddittorio | tra le parti interessate ; e d altra parte l art . 13 non riserva ai soli affittuari , bensì |
| 1977-163.txt | 687 | 687 | , organo competente a definire un procedimento di giurisdizione contenziosa , che si differenzia da quello ordinario soltanto perché il | contraddittorio | è posticipato , e chiamato a pronunciare , su ricorso del creditore , decreto motivato di ingiunzione di pagamento ( |
| 1979-101.txt | 142 | 142 | . 23 settembre 1973 , n . 602 . le disposizioni testé citate , si osserva , non prevedono il | contraddittorio | e nemmeno l audizione del contribuente prima che , con la determinazione del ruolo , si formi il titolo esecutivo |
| 1979-101.txt | 533 | 533 | nell art . 16 del d.m . 3 luglio 1940 ” . l assunto del pretore di abbiategrasso è tuttavia | contraddetto | dal palese intento della legge n . 168 del 1956 . quest ultima , occorre precisare , regola il contributo |
| 1979-148.txt | 1704 | 1704 | controllata , col disporre che detto regime vige in tutto il territorio regionale . 4 . le disposizioni censurate non | contraddicono | , poi , nemmeno gli artt . 23 e 119 cost . la violazione di questi precetti costituzionali è denunziata |
| 1979-27.txt | 248 | 248 | soggetto colpito l esercizio del diritto di rivalsa mediante la maggiorazione del prezzo . sempre secondo la ordinanza , non | contraddice | al principio di legalità nemmeno il metodo prescelto dall ultimo comma della norma in esame , di attribuire al ministro |
| 1980-42.txt | 4165 | 4165 | precisa che ” un trattamento fiscale commisurato , anche solo parzialmente , ad una presunzione di evasione sarebbe in stridente | contraddizione | con i motivi ispiratori della riforma , che mirano all acquisizione di dichiarazioni veritiere ” , risolvendosi quindi in “ |
| 1980-56.txt | 803 | 803 | soggetto all apprezzamento del giudice : innanzi al quale la tutela del diritto controverso deve essere pienamente garantita dal regolare | contraddittorio | e dalla ammissione della prova contraria , che rappresentano mezzi essenziali per la ricerca della verità e per l attuazione |
| 1981-176.txt | 1644 | 1644 | assunto che la corte ritenga la fondatezza della prima , affermando il proprio potere di sindacare le norme interne che | contraddicono | al previgente diritto comunitario . precisamente , sono censurate , per asserito contrasto con l art . 11 cost . |
| 1981-176.txt | 2692 | 2692 | , dallo stesso giudice a quo che la disposizione istitutiva del diritto di visita , posta in tale legge , | contraddice | insieme con la rilevante previsione dell annessa tabella , ed in questo caso ab initio il precetto comunitario . se |
| 1981-177.txt | 222 | 222 | sia emessa in violazione di norme comunitarie previgenti . viene appunto dedotto , nella specie , che le norme censurate | contraddicono | il divieto del dazio doganale in precedenza sancito nei regolamenti comunitari , afferenti , secondo i casi , ai settori |
| 1981-33.txt | 494 | 494 | vigore dell atto avente forza di legge . ciò spiega anche come sarebbe stato del tutto superfluo , se non | contraddittorio | , ogni divieto di ripetizione di imposte già pagate . infine , nelle pronuncie di questa corte ( n . |
| 1982-124.txt | 229 | 229 | , quale compenso per l attività prestata nelle eventuali giornate festive ; e pertanto assume che la norma in questione | contraddica | il terzo comma dell art . 36 cost . , comprimendo l ” irrinunciabile diritto al riposo settimanale ” . |
| 1982-142.txt | 1073 | 1073 | è residente o domiciliato in italia , secondo l interpretazione di una commissione tributaria , che risulta isolata ed è | contraddetta | da tutti i giudici a quibus . ove poi si voglia sottolineare essere preferibile che la spesa sia sostenuta in |
| 1982-143.txt | 2357 | 2357 | frodi fiscali . l unico limite all intervento del legislatore ordinario non può essere che quello della vera e propria | contraddizione | o compromissione dell anzidetto principio politico , sancito dalla norma costituzionale . il che , però , data la portata |
| 1983-84.txt | 307 | 307 | il principio già più volte enunciato secondo cui la tutela giurisdizionale sul diritto controverso va pienamente garantita attraverso il regolare | contraddittorio | e l ammissione di quei mezzi probatori che sono opportuni per la ricerca della verità e per l attuazione della |
| 1984-133.txt | 1216 | 1216 | violazioni si concreterebbe in una disparità di trattamento fra soggetti all interno della categoria forense , e quindi in una | contraddizione | interna del relativo sistema previdenziale . nei confronti di soggetti i quali versano ( si afferma ) in situazioni reciprocamente |
| 1984-133.txt | 1370 | 1370 | soggetti in posizione analoga a seconda delle categorie di appartenenza e dei relativi sistemi previdenziali , e quindi in una | contraddizione | , per così dire , ” esterna ” del sistema considerato . e la disparità di trattamento consisterebbe in ciò |
| 1984-133.txt | 4289 | 4289 | , codesto , che viene dedotto , come è stato rilevato nel n . 6 , anche per denunciare una | contraddizione | ” esterna ” del sistema previdenziale forense . anzitutto l esclusione dell operatività del sistema previdenziale degli ingegneri e architetti |
| 1985-116.txt | 612 | 612 | funzioni arbitrali ( che , a quanto consta , nessun ordinamento straniero commina ) , vuoi perché non può senza | contraddizione | il potere legislativo per un verso dissuadere i magistrati dall arbitrato e per altro verso chiamarli a far parte dei |
| 1985-159.txt | 584 | 584 | riconosciuto un diritto soggettivo perfetto all esonero , in conformità della normativa previgente , che la disposizione impositiva non poteva | contraddire | , laddove , si dice , essa la rimuove addirittura , sostanzialmente mediante abrogazione , senza il supporto di adeguate |
| 1985-159.txt | 4549 | 4549 | la censura in esame , muove il tar del veneto . assume il detto collegio che la normativa in parola | contraddica | gli obiettivi di lungo termine delle scelte legislative in altri settori , volte ora ad incentivare la crescita del patrimonio |
| 1985-219.txt | 1001 | 1001 | , insomma , ad uno strumento fiscale che non serve , per quel che interessa il presente giudizio , anzi | contraddice | , al fine perequativo perseguito dal legislatore . così , in definitiva , si configura un autonoma ipotesi di irrazionalità |
| 1986-13.txt | 416 | 416 | legislatore nel disciplinare la materia tributaria in tema di successione quando essa attenga ai discendenti dei figli adottivi in modo | contraddittorio | rispetto alla regolamentazione della successione stessa ed alla logica giuridica che ad essa presiede . l art . 468 c.c |
| 1986-271.txt | 3792 | 3792 | ad aumentare con atti amministrativi le tasse di concessione , non trova alcuna base letterale e sistematica ed è esplicitamente | contraddetta | dai lavori preparatori , i quali rivelano la totale estraneità al legislatore di un simile intento . una così radicale |
| 1987-200.txt | 5371 | 5371 | assumersi come riferentesi alla sola ” specie ” dell impresa commerciale ( e non al ” genere ” che , | contraddittoriamente | rispetto alla ratio della norma , comprenderebbe anche le imprese , ad esempio agricole , eventualmente non realizzanti fini speculativi |
| 1987-34.txt | 198 | 198 | il valore complessivo fosse tale da annullarle . né , sempre ad avviso della commissione remittente , tale interpretazione è | contraddetta | dal fatto che la cassazione svolgesse un diverso criterio di ricostruzione dell imponibile in fattispecie riguardanti ( non la cessione |
| 1987-62.txt | 763 | 763 | posta dalle leggi n . 526 del 1982 e n . 720 del 1984 sotto il profilo della illogicità e | contraddittorietà | rispetto alla precedente normativa che esonerava la regione dal ” sistema di tesoreria ” . infatti la nuova valutazione del |
| 1987-79.txt | 177 | 177 | disposizioni , l art . 4 del d.p.r . n . 599 / 1973 non conteneva di per se stesso | contraddizione | alcuna rispetto ai principi espressi dalla legge delega , anche se non menziona il comma quinto che in proposito è |
| 1987-79.txt | 454 | 454 | da ogni censura , perché in esso non vi è assolutamente nulla che , nemmeno apparentemente , si ponga in | contraddizione | con i principi della delega . resta , invece , il problema dell art . 6 , quinto comma , |
| 1988-123.txt | 849 | 849 | ivi prevista non si estenderebbe ai benefici in corso di rapporto , dall altro , ma con ciò evidentemente e | contraddittoriamente | presupponendo tale estensione , perché non appresterebbe per detti benefici una copertura finanziaria sufficiente : poiché tale contraddittoria prospettazione della |
| 1988-123.txt | 867 | 867 | evidentemente e contraddittoriamente presupponendo tale estensione , perché non appresterebbe per detti benefici una copertura finanziaria sufficiente : poiché tale | contraddittoria | prospettazione della questione impedisce di identificare il thema decidendum sottoposto al giudice della costituzionalità delle leggi , nonché di valutare |
| 1989-247.txt | 2512 | 2512 | pratica , alle ipotesi contravvenzionali dell art . 1 , secondo comma ; e ciò determinerebbe , peraltro , gravi | contraddizioni | sistematiche in quanto , poiché le predette contravvenzioni soggiacciono alla ben nota soglia di punibilità , al di sotto della |
| 1990-156.txt | 400 | 400 | regione come ” applicazione ” dei diritti di segreteria previsti dalla legge statale n . 604 del 1962 : formula | contraddittoria | perché , mentre l esazione di tali diritti da parte dei comuni e delle province è autorizzata da una legge |
| 1991-103.txt | 830 | 830 | obiettare , come fa l avvocatura , che si tratterebbe di un sistema originato da necessità di ipersemplificazione , essendo | contraddetta | l asserzione stessa dalla immediata introduzione di correttivi , a valere tuttavia dal successivo anno 1990 . conclusivamente la presunzione |
| 1991-258.txt | 1067 | 1067 | su presunzioni prive dei caratteri di gravità , precisione e concordanza , la sua efficacia vincolante si pone in flagrante | contraddizione | con la regola propria del processo penale ( art . 192 , secondo comma ) secondo cui non può darsi |
| 1991-258.txt | 1681 | 1681 | dovuta ” ( sentenza n . 89 del 1982 ) , di impedire , cioè , la formazione di giudicati | contraddittori | e salvaguardare così il principio di unità della giurisdizione . questa base giustificativa non può più valere , però , |
| 1991-258.txt | 1889 | 1889 | stato di famiglia e di cittadinanza : art . 193 ) ; è evidente che l esigenza di evitare giudicati | contraddittori | non può più valere a ritenere costituzionalmente lecita la vincolatività per il giudice penale di pronunce tributarie che , pur |
| 1991-258.txt | 1927 | 1927 | che , pur se valide ai fini fiscali , sono basate su regole di giudizio estranee al processo penale e | contraddittorie | con la sua essenza , quali quelle di cui all art . 41 , secondo comma , del d.p.r . |
| 1991-404.txt | 309 | 309 | gli scopi della regolamentazione dettata nell art . 295 del codice di rito , avente il fine di evitare la | contraddittorietà | di giudicati . in definitiva , con l avvertenza che il giudice tributario dovrà tener presente , nella disamina , |
| 1993-05.txt | 1011 | 1011 | infedele dichiarazione dei redditi , pronuncia questa che si fonda essenzialmente sulla considerazione che ” l esigenza di evitare giudicati | contraddittori | non può più valere a ritenere costituzionalmente lecita la vincolatività per il giudice penale di pronunce tributarie che , pur |
| 1993-05.txt | 1049 | 1049 | che , pur se valide ai fini fiscali , sono basate su regole di giudizio estranee al processo penale e | contraddittorie | con la sua essenza ” . 4 . la questione di costituzionalità in esame che attiene alla pregiudiziale tributaria non |
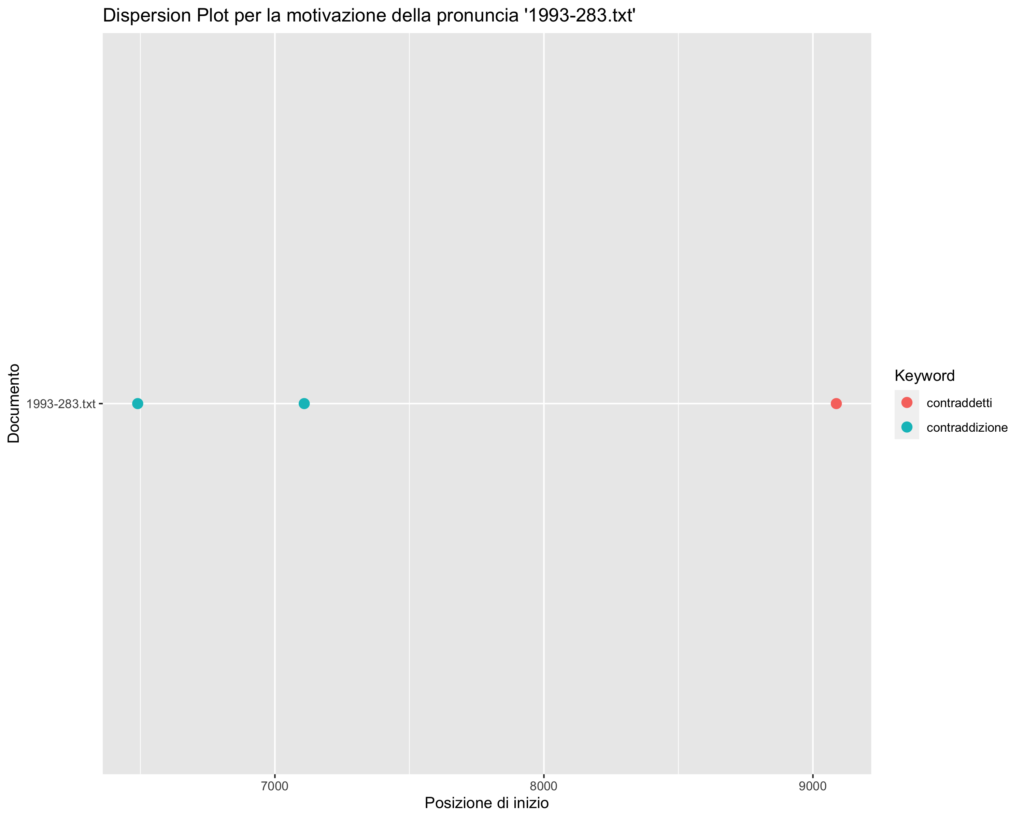
| 1993-283.txt | 6490 | 6490 | primo comma , ma senza la riduzione del 40 % ) , estensione non possibile per il principio di non | contraddizione | che non consente al soggetto di cedere il diritto di proprietà di cui è già stato privato in forza del |
| 1993-283.txt | 7109 | 7109 | quanto si dirà infra al paragrafo n . 9 ) , non è però consentito scindere questo parallelismo per la | contraddizione | intrinseca ( e quindi il difetto di ragionevolezza ) che ne deriverebbe giacché tra il vecchio più favorevole criterio del |
| 1993-283.txt | 9087 | 9087 | scelta tra retroattività ed irretroattività in ordine ai fini che intende raggiungere , con il solo limite che non siano | contraddetti | principi e valori costituzionali ” ( sent . n . 190 / 1988 ) . quindi è possibile una disciplina |
| 1993-500.txt | 2667 | 2667 | , una volta finalizzato il complesso sistema della ristrutturazione all efficienza e competitività delle aziende bancarie , sarebbe irragionevole e | contraddittorio | pretendere che l approvazione del progetto di ristrutturazione possa essere impedita da elementi estranei al progetto stesso ; d ) |
| 1994-107.txt | 663 | 663 | da un provvedimento emanato in via automatica senza aver assicurato al suo titolare le garanzie della preventiva contestazione e del | contraddittorio | , che è principio generale avente preciso rilievo costituzionale ( cfr . da ultimo sent . 297 del 1993 ) |
| 1994-408.txt | 778 | 778 | sia appena al di sotto : così concretizzandosi un evidente disparità di trattamento e una intrinseca irragionevolezza dovuta proprio alla | contraddizione | con la ratio che postula una soglia minima . effetto perverso , codesto , che il legislatore avrebbe ben potuto |
| 1995-143.txt | 1794 | 1794 | norme giuridiche che siano volte a disciplinare il gettito delle entrate , con l unico limite della vera e propria | contraddizione | o compromissione dell anzidetto principio . ciò che , invero , nella specie non è dato riscontrare . |
| 1995-463.txt | 184 | 184 | , quest ultimo viene infatti ” privato dell effettiva possibilità di far valere in giudizio le proprie ragioni , in | contraddittorio | con la parte avversa , e cioè della possibilità di prospettare al giudice tributario ogni domanda ed ogni ragione che |
| 1996-127.txt | 2451 | 2451 | professionalità , avuto riguardo ai titoli di studio e all anzianità nelle precedenti qualifiche . a tali canoni non sembra | contraddire | la disposizione censurata , ove valutata in sé , alla luce delle generiche doglianze avanzate dal commissario dello stato , |
| 1996-127.txt | 5492 | 5492 | originaria disposizione , tali da giustificare la deroga alle regole che disciplinano le assunzioni nei pubblici impieghi . illogica e | contraddittoria | sarebbe anche la previsione del secondo comma , consistente nel contemplare una garanzia occupazionale pari ad un determinato numero di |
| 1996-180.txt | 296 | 296 | l eccezione d inammissibilità per difetto di rilevanza , la motivazione della quale secondo l avvocatura dello stato sarebbe “ | contraddittoria | ( o quanto meno ondivaga ) e quindi in ogni caso inadeguata . . . dal momento che il tribunale |
| 1996-73.txt | 1215 | 1215 | materia finanziaria , disposizioni volte a disciplinare il gettito delle entrate , con l unico limite della vera e propria | contraddizione | e compromissione del principio stesso . |
| 1998-211.txt | 1988 | 1988 | diversi da quelli discendenti dal criterio ora legificato , i vizi stessi non possono reputarsi sanati . oltretutto sarebbe palesemente | contraddittorio | , nel momento in cui si riconduce a legittimità il criterio , consentire la violazione dello stesso , come , |
| 1998-336.txt | 1169 | 1169 | modello processuale dalle garanzie di cui al sistema costituito dagli artt . 3 e 24 della costituzione in tema di | contraddittorio | e , più in generale , di posizione delle parti nell esercizio dei rispettivi diritti ( cfr . sentenza n |
| 1999-138.txt | 2437 | 2437 | e , s intende , con il riconoscimento di somme a compensazione degli oneri ) al ministero delle finanze , | contraddirebbe | l art . 8 delle norme di attuazione di cui al d.p.r . n . 1074 del 1965 , in |
| 1999-171.txt | 831 | 831 | proprio atto normativo ” , non solo non escluderebbe la fondatezza della questione , ma introdurrebbe un inutile elemento di | contraddizione | e di confusione nel sistema delle fonti . la regione lombardia sostiene invero che essa avrebbe già potuto attuare le |
| 2000-165.txt | 581 | 581 | investendo la differente latitudine dei poteri del giudice nel processo civile e nel processo tributario , si pone in aperta | contraddizione | con la giurisprudenza di questa corte che ha costantemente escluso l esistenza di un principio ( costituzionalmente rilevante ) di |
| 2000-348.txt | 1568 | 1568 | ” , esso non può riferirsi al gettito delle tasse automobilistiche , di spettanza regionale , perché ciò sarebbe in | contraddizione | con il criterio di invarianza del gettito stabilito nella prima parte del medesimo comma 22 . le maggiori entrate attese |
| 2000-416.txt | 1329 | 1329 | aliquota ridotta , estesa da una disposizione retroattiva . la violazione comporta anche lesione del principio di ragionevolezza , per | contraddittorietà | intrinseca tra la complessiva finalità perseguita dal legislatore e la disposizione espressa dalla norma censurata . come già affermato da |
| 2000-416.txt | 1366 | 1366 | come già affermato da questa corte ( sentenza n . 421 del 1995 ) , il legislatore cade in una | contraddizione | formale ove qualifichi un versamento ( in quel caso , contributivo ) come non dovuto e nello stesso tempo lo |
| 2001-155.txt | 1665 | 1665 | amministrazioni ed alla finalità di riequilibrare i bilanci pubblici e contenere il disavanzo pubblico , rispetto alla quale sarebbe stata | contraddittoria | ed illogica una inclusione degli enti pubblici non economici . restano da considerare le differenze circa l ambito della imposizione |
| 2001-208.txt | 739 | 739 | le regioni non sono soggette all imposta sul reddito delle persone giuridiche . ad avviso delle ricorrenti , sarebbe “ | contraddittorio | ” ed in contrasto con il principio di capacità contributiva ” prevedere , ad un tempo , la non assoggettabilità |
| 2001-208.txt | 2017 | 2017 | unico delle imposte sui redditi esclude le regioni dall imposta sul reddito delle persone giuridiche , ciò che renderebbe “ | contraddittorio | ” ed in contrasto con il principio di capacità contributiva prevedere , come si legge nei ricorsi del piemonte e |
| 2002-156.txt | 1888 | 1888 | ragioni di speditezza e di opportunità . restano fermi naturalmente ( a parte l opportunità di provvedere a sanare la | contraddizione | rilevata fra la previsione dell art . 21 , comma 1 , del decreto legislativo n . 241 e l |
| 2002-328.txt | 1487 | 1487 | plusvalenze de quibus , gli effetti dell inflazione monetaria . ed è proprio siffatta scelta che viene , poi , | contraddetta | , del tutto ingiustificatamente , dalla norma impugnata , limitatamente alle sole plusvalenze riferibili agli acquisti a titolo gratuito , |
| 2002-375.txt | 547 | 547 | allungare i tempi del contenzioso relativamente alle situazioni ed alle pendenze estranee all ambito di applicazione del condono fiscale sarebbe | contraddittoria | rispetto alla ratio del condono stesso , rivolto ad agevolare la definizione delle pendenze tributarie esistenti alle date individuate dal |
| 2002-375.txt | 1325 | 1325 | in una situazione di effettivo e concreto rischio di disservizio conseguente alla gestione amministrativa del condono . né tale sospensione | contraddice | la finalità del condono fiscale che mira anche a definire le pendenze tributarie ( sentenze nn . 361 del 1992 |
| 2003-105.txt | 943 | 943 | ultimo regime contabile , l assenza di dati contabili documentali da verificare rende priva di senso la previsione di un | contraddittorio | in una sede ispettiva , la quale rimarrebbe , in fin dei conti , sprovvista di oggetto : sicché la |
| 2003-98.txt | 220 | 220 | , mai goduto . 2 . va preliminarmente disattesa l eccezione di inammissibilità sollevata dall avvocatura in ragione della asserita | contraddittorietà | della motivazione dell ordinanza di rimessione . il rimettente aderisce , infatti , in modo inequivoco all orientamento ermeneutico non |
| 2004-241.txt | 873 | 873 | senza sostituirli , gli spazi di autonomia già riconosciuti dalle leggi statali , o configurando un sistema finanziario complessivo in | contraddizione | con l art . 119 ( sentenza . n . 37 del 2004 ) . in applicazione degli enunciati principi |
| 2004-306.txt | 236 | 236 | regionale . e deduce altresì la violazione del principio di leale cooperazione , poiché il contenuto del medesimo atto “ | contraddice | clamorosamente ” l opposta posizione assunta in ordine allo stesso tributo , con precedente nota del 2 maggio 2002 , |
| 2004-37.txt | 1373 | 1373 | statali in vigore alle regioni e agli enti locali , o di procedere a configurare un sistema finanziario complessivo che | contraddica | i principi del medesimo art . 119 . 6 . dalle premesse enunciate discende pianamente l impossibilità sia di accedere |
| 2004-372.txt | 978 | 978 | in contrasto con gli artt . 122 , quinto comma , e 3 della costituzione , instaurerebbe « irragionevolmente e | contraddittoriamente | » tra presidente e consiglio regionale un rapporto diverso rispetto a quello conseguente all elezione a suffragio universale e diretto |
| 2004-381.txt | 1306 | 1306 | senza sostituirli , gli spazi di autonomia già riconosciuti dalle leggi statali , o configurando un sistema finanziario complessivo in | contraddizione | con l art . 119 ( sentenze n . 37 e n . 241 del 2004 ) . è vero |
| 2005-21.txt | 2984 | 2984 | in senso lato , perché opera in un più vasto e strategico disegno di diritto transitorio , senza porsi in | contraddizione | con la menzionata ” clausola ” di cui all art . 45 , commi da 3 a 6 , del |
| 2005-266.txt | 1537 | 1537 | dovuta una soprattassa di lire 100 che dovrà essere versata contestualmente alla tassa » – è parimenti inammissibile per la | contraddittorietà | della motivazione sulla non manifesta infondatezza . il rimettente fonda l illegittimità del denunziato aumento del tributo , conseguente all |
| 2005-266.txt | 1709 | 1709 | da leggi della repubblica » . così argomentando , tuttavia , il giudice a quo prospetta la questione in modo | contraddittorio | . esso , infatti , fornisce due opposte interpretazioni della normativa denunciata : per un verso , nel denunciare la |
| 2005-266.txt | 1746 | 1746 | , nel denunciare la violazione del citato art . 3 , comma 5 , presuppone – correttamente , sia pure | contraddicendo | l interpretazione posta a base della già scrutinata questione avente ad oggetto la nota al numero d ordine 16 della |
| 2005-275.txt | 583 | 583 | è fondata . come sopra osservato , il rimettente basa essenzialmente la propria censura di irragionevolezza delle norme denunciate sulla | contraddittorietà | di queste rispetto alla ratio delle provvidenze di cui all art . 10 del decreto legge n . 799 del |
| 2005-320.txt | 668 | 668 | azione di ripetizione ( sentenze n . 416 del 2000 e n . 421 del 1995 ) . l intrinseca | contraddittorietà | della disposizione si riflette del resto in una palese violazione del principio di eguaglianza per disparità di trattamento di situazioni |
| 2005-335.txt | 288 | 288 | materia di governo del territorio . 2 . – l eccezione di inammissibilità per genericità , mancanza di chiarezza e | contraddittorietà | del ricorso proposto in riferimento all art . 44 , comma 3 , della legge della regione emilia romagna n |
| 2005-335.txt | 551 | 551 | regionale anziché alla legge regionale ) . ciò è sufficiente per escludere la denunciata genericità , mancanza di chiarezza e | contraddittorietà | del ricorso . 3 . – la questione proposta con il primo motivo di ricorso è fondata . l articolo |
| 2005-462.txt | 569 | 569 | regionale n . 2 del 2004 . 3 . – la seconda questione è inammissibile , perché prospettata in termini | contraddittori | . con la censura relativa al solo comma 2 dell impugnato art . 6 , il ricorrente denuncia la violazione |
| 2005-462.txt | 668 | 668 | caso di perdita di possesso dell autoveicolo , « senza espressamente rammentare limiti temporali » . tale censura è intrinsecamente | contraddittoria | , perché il ricorrente , da un lato , nel denunciare la violazione dell evocato parametro costituzionale , afferma la |
| 2007-270.txt | 340 | 340 | dei periodi cosiddetti ” esercizi a cavallo dell anno solare ” » ; ( a . 3 ) è in | contraddizione | con la complessiva finalità perseguita dal legislatore del condono di incentivare i pagamenti ; b ) l art . 53 |
| 2007-270.txt | 370 | 370 | di incentivare i pagamenti ; b ) l art . 53 cost . , perché ( b . 1 ) | contraddice | la « finalità di concessione di benefici a fronte d incentivazione di pagamenti non ancora effettuati » , nonché i |
| 2007-330.txt | 1917 | 1917 | tollera logicamente eccezioni al significato attribuito alla legge interpretata » , con la conseguenza che il legislatore cade in una | contraddizione | formale quando , da un lato , attribuisce alla disposizione interpretata un significato tale da qualificare come non dovuto , |
| 2007-330.txt | 1981 | 1981 | seguita dalle sentenze n . 416 del 2000 e n . 320 del 2005 ) . nella specie , tale | contraddizione | tra la finalità di interpretazione autentica dell art . 4 della legge n . 342 del 2000 e la limitazione |
| 2007-330.txt | 2595 | 2595 | in tutto o in parte , il proprio credito . nella specie , non verrebbe meno , comunque , la | contraddizione | della norma che qualifica l iva , al contempo , ” indebita ” ( in conseguenza della legittima manifestazione tacita |
| 2007-350.txt | 588 | 588 | la relativa censura ha , implicitamente , ma necessariamente , fatto proprie le argomentazioni di parte ; – che nessuna | contraddittorietà | o incoerenza deriva dal fatto che sono denunciati sia una singola disposizione del d.lgs . n . 504 del 1998 |
| 2007-350.txt | 3721 | 3721 | limitarsi a valutare il processo che determina il solo calcolo dell imposta unica » . da quanto richiamato emerge la | contraddittorietà | della posizione assunta dalla commissione che , pur partendo dalla impossibilità della trattazione della eccezione di incostituzionalità sollevata dalla parte |
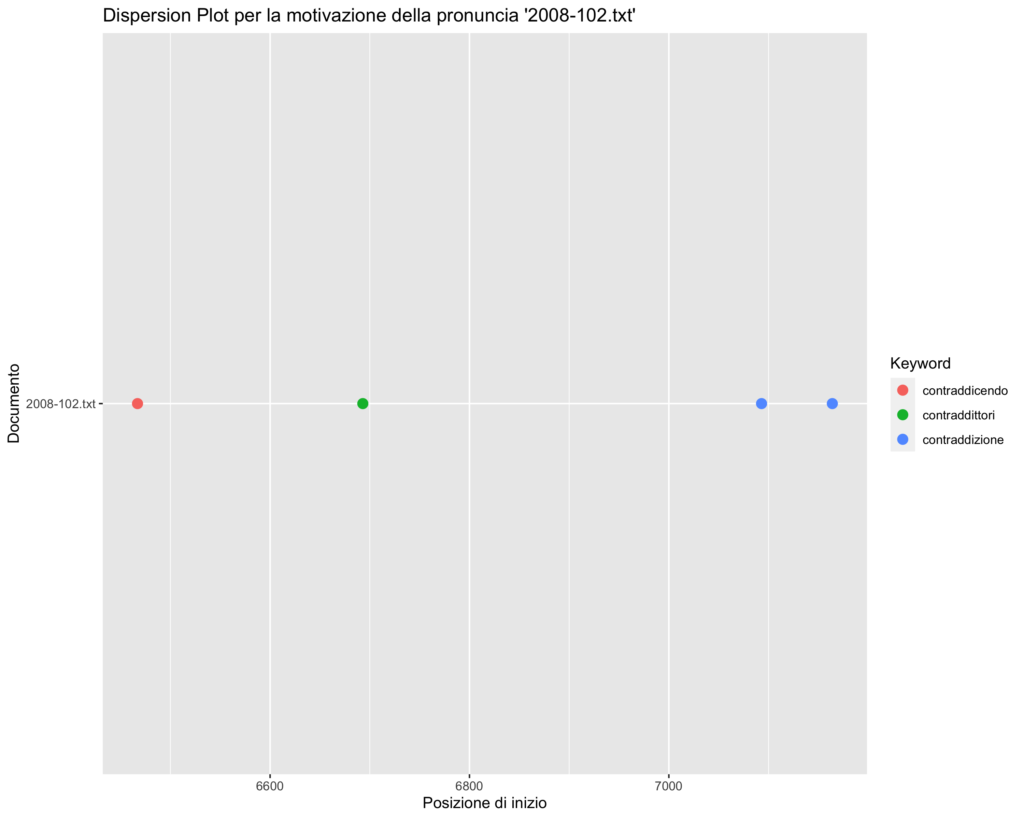
| 2008-102.txt | 6467 | 6467 | principale » di familiari del cedente diversi dal coniuge ; c ) ha per oggetto anche le plusvalenze ultraquinquennali , | contraddicendo | la scelta del legislatore statale di sottoporre a tassazione le sole plusvalenze derivanti da cessioni effettuate entro il quinquennio , |
| 2008-102.txt | 6693 | 6693 | normative , derivante dalla diversità ed incompatibilità delle rationes impositive e , in particolare , dalla coesistenza dei due menzionati | contraddittori | indirizzi di politica fiscale : quello statale , che limita la tassazione alle plusvalenze in ragione del verificarsi delle condizioni |
| 2008-102.txt | 7093 | 7093 | , pur avendo eliminato la sovrapposizione delle imposte relativamente alle plusvalenze realizzate nel quinquennio , non ha risolto l evidente | contraddizione | fra la ratio che l ha ispirata e la scelta di politica fiscale generale che il legislatore statale ha operato |
| 2008-102.txt | 7164 | 7164 | da cessioni di partecipazioni in società aventi nel loro patrimonio detti fabbricati . 6 . 6 . – l evidenziata | contraddizione | fra la ratio ispiratrice del tributo regionale censurato e la scelta di politica fiscale del legislatore statale di limitare la |
| 2008-213.txt | 1413 | 1413 | a crediti futuri , lontani nel tempo . un siffatto sistema di copertura mediante crediti non ancora venuti a scadenza | contraddice | peraltro la stessa definizione di ” accertamento dell entrata ” , poiché è tale quella che si prevede di aver |
| 2008-335.txt | 3232 | 3232 | detta quota come corrispettivo di una prestazione commerciale , come tale assoggettato ad iva , e , dall altro , | contraddittoriamente | , non consente la tutela civilistica dell utente . infatti , mentre l alinea e la lettera b ) del |
| 2009-227.txt | 543 | 543 | irragionevolezza e della disparità di trattamento , in quanto , per mezzo di esso , il legislatore , in maniera | contraddittoria | ed incoerente , avrebbe dapprima escluso la assoggettabilità ad ici dei fabbricati strumentali posseduti dalle cooperative agricole e non avrebbe |
| 2009-227.txt | 2839 | 2839 | le cooperative agricole cui la citata normativa fa espresso riferimento . dalla semplice lettura della disposizione emerge la sua intrinseca | contraddittorietà | . se , infatti , il tributo era , per gli anni precedenti al 2008 , dovuto , sancirne l |
| 2009-227.txt | 3371 | 3371 | , 320 del 2005 , 416 del 2000 ) . una siffatta disposizione non solo è irragionevole per la chiara | contraddizione | in cui cade il legislatore il quale , avendo provveduto nel senso della insussistenza dei presupposti per l insorgere della |
| 2009-238.txt | 8072 | 8072 | dei tributi e , specificamente del « canone [ … ] per lo smaltimento dei rifiuti urbani » . non | contraddice | tale conclusione il fatto che fonti secondarie prevedano , per il pagamento della tia , l emissione di semplici « |
| 2009-56.txt | 1816 | 1816 | ) in primo luogo , con il « principio di parità delle parti » e con il « principio del | contraddittorio | » , sia perché ( a . 1 . ) la prevalenza nel processo delle tesi sostenute da una delle |
| 2009-56.txt | 1858 | 1858 | – nella specie , dall amministrazione finanziaria – « deve essere mediata dall intervento del giudice terzo che decide nel | contraddittorio | ( quanto meno potenziale ) » delle parti , mediazione che non è avvenuta nel caso concreto a causa della |
| 2009-56.txt | 2615 | 2615 | 1961 , poste con riferimento all art . 24 cost . ed ai princípi di parità delle parti e del | contraddittorio | nel processo stabiliti dal primo periodo del secondo comma dell art . 111 cost . , non sono fondate . |
| 2009-56.txt | 2695 | 2695 | violazione dell evocato primo periodo del secondo comma dell art . 111 cost . , relative alla parità ed al | contraddittorio | delle parti nel processo . tali censure , infatti , si risolvono tutte nel rilievo che le norme denunciate comporterebbero |
| 2009-56.txt | 3733 | 3733 | giudice a quo , secondo cui « il contrasto con il principio di parità delle parti e con quello del | contraddittorio | non viene [ … ] meno per il fatto che le proroghe in questione operino anche a vantaggio del contribuente |
| 2009-56.txt | 3815 | 3815 | tale affermazione si basa sulla erronea premessa interpretativa secondo cui il principio di parità delle parti ed il principio del | contraddittorio | di cui all art . 111 , secondo comma , primo periodo , cost . – e cioè princípi che |
| 2009-56.txt | 3940 | 3940 | dell art . 111 cost . un nuovo secondo comma , per il quale « ogni processo si svolge nel | contraddittorio | tra le parti , in condizioni di parità [ … ] » – si è limitata , sul punto , |
| 2009-56.txt | 4202 | 4202 | del canone di imparzialità sancito dal primo comma dell art . 97 cost . ; b ) il principio del | contraddittorio | processuale , perché alla parte privata è sempre consentito sollecitare un controllo giurisdizionale – da effettuarsi , appunto , nel |
| 2009-56.txt | 4225 | 4225 | perché alla parte privata è sempre consentito sollecitare un controllo giurisdizionale – da effettuarsi , appunto , nel rispetto del | contraddittorio | – sulla legittimità del decreto di proroga , al fine di ottenerne l annullamento , in via principale , o |
| 2010-116.txt | 4148 | 4148 | attuazione non autorizza a ritenere che le « fattispecie tributarie maturate nell ambito regionale » debbano intendersi , in ingiustificata | contraddizione | con il citato art . 2 , come « fattispecie in cui si realizza il presupposto d imposta nel territorio |
| 2010-217.txt | 1368 | 1368 | sentenza tributaria di secondo grado sarebbe fondato ( sia pure in base ad una sommaria delibazione ) , perché il | contraddittorio | nel giudizio di appello sarebbe stato violato per effetto dell illegittimità della notificazione dell atto di appello , effettuata « |
| 2010-342.txt | 2315 | 2315 | sostitutiva sino alla entrata in vigore della legge n . 191 del 2009 ( né , d altra parte , | contraddetta | da una diversa prassi successiva relativa alla applicazione della legge n . 191 , posto che ratione temporis , essa |
| 2011-17.txt | 436 | 436 | dell appello presso la segreteria della commissione tributaria provinciale preclude il diritto di azione , pur in presenza di un | contraddittorio | regolarmente instaurato , benché la conoscenza dell interposto appello , da parte di detta segreteria , sia assicurata dal dettato |
| 2011-60.txt | 1253 | 1253 | siano espressamente previste dalla legge statale e disciplinate dalla legge regionale . è appena il caso di osservare che non | contraddice | tale conclusione la sentenza di questa corte n . 123 del 2010 , la quale , sempre in riferimento all |
| 2012-142.txt | 2243 | 2243 | la sua essenziale funzione di assicurare un preordinato e razionale sistema di giustizia legale , nel rispetto del principio del | contraddittorio | è diretto a garantire alla parte resistente la possibilità di manifestare la propria volontà di opporsi al ricorso ( costituendosi |
| 2012-142.txt | 2588 | 2588 | la conclusione sopra raggiunta circa la perentorietà del termine entro il quale la ratifica va depositata in giudizio non è | contraddetta | dalle ipotesi in cui l organo ricorrente incompetente o con competenza meramente provvisoria ha rinunciato al ricorso prima dell intervento |
| 2012-22.txt | 3401 | 3401 | non coerente con il dovere di solidarietà di cui all art . 2 cost . 5.5 . le norme censurate | contraddicono | inoltre la ratio del quinto comma dell art . 119 cost . : le stesse , anziché prevedere risorse aggiuntive |
| 2012-223.txt | 5946 | 5946 | aliquote crescenti . in secondo luogo , confinare la misura finanziaria in esame nell ambito retributivo significherebbe incorrere in una | contraddizione | , dato che dovrebbero ritenersi corrispondentemente ridotti , nel periodo considerato , quei particolari oneri che essa è diretta a |
| 2012-241.txt | 1645 | 1645 | piú ampia e generica , di applicazione delle norme del decreto . diversamente , si verrebbe a creare una insanabile | contraddizione | con la successiva statuizione , contenuta nello stesso articolo , la quale pone la regola del rispetto degli statuti speciali |
| 2012-32.txt | 477 | 477 | protezione civile . in tal modo , sarebbero violati : a ) i princìpi di leale collaborazione , di non | contraddittorietà | e di ragionevolezza ( art . 120 cost . ) ; b ) l art . 117 , secondo comma |
| 2013-170.txt | 2980 | 2980 | [ . . . ] rischia di condurre , in molti casi , ad esiti paradossali , che finirebbero per | contraddire | le stesse loro finalità di tutela » ( sentenza n . 1 del 2013 ) . altrimenti detto , questa |
| 2013-310.txt | 2972 | 2972 | della spesa pubblica . in particolare , la protrazione nel tempo anche se non senza limiti delle misure previste non | contraddice | la sussistenza della necessità ed urgenza , attese le esigenze di programmazione pluriennale delle politiche di bilancio . 11 . |
| 2014-142.txt | 3819 | 3819 | stessi importi sarebbero stati assoggettati a tassazione separata » . in definitiva , sono fondate le censure di irragionevolezza e | contraddittorietà | sollevate nei confronti dell art . 39 , comma 5 , del d.l . n . 98 del 2011 . |
| 2014-98.txt | 2239 | 2239 | . 1 . ) esistendo già altri « preventivi istituti deflattivi ( quali l autotutela , l obbligo del preventivo | contraddittorio | , l accertamento con adesione ) » , non sono ravvisabili quelle « esigenze di ordine generale e superiori finalità |
| 2014-98.txt | 6232 | 6232 | , nell ordinamento tributario , di « altri preventivi istituti deflattivi ( quali l autotutela , l obbligo del preventivo | contraddittorio | , l accertamento con adesione ) » escluderebbe la sussistenza di quelle « esigenze di ordine generale e superiori finalità |
| 2014-98.txt | 6698 | 6698 | di campobasso , la concorrenza di « altri preventivi istituti deflattivi ( quali l autotutela , l obbligo del preventivo | contraddittorio | , l accertamento con adesione ) » non esclude né , come è ovvio , l astratta adeguatezza del reclamo |
| 2015-10.txt | 4095 | 4095 | condotte di mercato opportunistiche o speculative . la complessa congiuntura economica così ricostruita dal legislatore che vi ha ravvisato spinte | contraddittorie | , costituite dall insostenibilità dei prezzi per gli utenti e dalla eccezionale redditività dell attività economica per gli operatori del |
| 2015-118.txt | 2154 | 2154 | in vista della istituzione di un nuovo soggetto sovrano . una iniziativa referendaria che , come quella in esame , | contraddica | l unità della repubblica non potrebbe mai tradursi in un legittimo esercizio del potere da parte delle istituzioni regionali e |
| 2015-132.txt | 361 | 361 | 1973 , che ha natura speciale rispetto alla disciplina generale del divieto dell abuso del diritto , prevede forme di | contraddittorio | preventivo con il contribuente da osservare a pena di nullità . alla fattispecie in esso prevista sarebbe quindi riservato un |
| 2015-132.txt | 476 | 476 | . in secondo luogo , facendo dipendere la nullità dell avviso di accertamento da un mero vizio di forma del | contraddittorio | , la norma violerebbe l art . 53 cost . , che impone a tutti l adempimento delle obbligazioni tributarie |
| 2015-132.txt | 501 | 501 | l art . 53 cost . , che impone a tutti l adempimento delle obbligazioni tributarie . la garanzia del | contraddittorio | deve avere invece carattere di effettività sostanziale , come si desume , nel campo processuale , dagli artt . 156 |
| 2015-132.txt | 605 | 605 | adeguatrici , considerata la perentoria formulazione della comminatoria di nullità , « diretta proprio a protezione delle forme del preventivo | contraddittorio | » . 2 . il presidente del consiglio dei ministri , intervenuto nel giudizio , ha eccepito l inammissibilità della |
| 2015-132.txt | 1298 | 1298 | dipendere la nullità dell atto impositivo dal suo contenuto , ma da un vizio del procedimento diretto a instaurare il | contraddittorio | anticipato con il contribuente . l interpretazione della norma stessa , pertanto , non può essere in alcun modo orientata |
| 2015-132.txt | 1489 | 1489 | , l incompatibilità con lo stesso diritto dell unione europea di una norma nazionale che prevede misure a garanzia del | contraddittorio | preventivo con il contribuente . al contrario , il rispetto dei diritti di difesa costituisce un principio generale del diritto |
| 2015-132.txt | 1661 | 1661 | antielusivo in materia tributaria , che non sanzionerebbe con la nullità gli avvisi di accertamento affetti da vizi formali del | contraddittorio | preventivo con il contribuente . un ulteriore tertium comparationis è individuato poi dal giudice a quo nell art . 20 |
| 2015-132.txt | 2102 | 2102 | elusive non disciplinate dall art . 37 bis non operano regole analoghe , ma l ipotesi dalla quale muove è | contraddetta | dalla stessa giurisprudenza di legittimità sia pure formatasi in epoca successiva all ordinanza di rimessione secondo la quale l amministrazione |
| 2015-132.txt | 2411 | 2411 | settembre 1973 , n . 602 ( disposizioni sulla riscossione delle imposte sul reddito ) , che l attivazione del | contraddittorio | endoprocedimentale costituisce un principio fondamentale immanente nell ordinamento , operante anche in difetto di una espressa e specifica previsione normativa |
| 2015-132.txt | 2584 | 2584 | all art . 37 bis del d.p.r . n . 600 del 1973 , che debba essere instaurato il previo | contraddittorio | fra l amministrazione finanziaria e il contribuente , né esclude che il vizio del contraddittorio conseguente alla violazione del termine |
| 2015-132.txt | 2599 | 2599 | debba essere instaurato il previo contraddittorio fra l amministrazione finanziaria e il contribuente , né esclude che il vizio del | contraddittorio | conseguente alla violazione del termine produca la nullità dell atto impositivo . la sussistenza di un orientamento non isolato della |
| 2015-132.txt | 2849 | 2849 | merito della qualificazione della norma , è sufficiente osservare che la mancanza dell espressa previsione , in essa , del | contraddittorio | anticipato non sarebbe comunque d ostacolo all applicazione del principio generale di partecipazione del contribuente al procedimento , di cui |
| 2015-132.txt | 2939 | 2939 | . è tuttavia evidente la mancanza di omogeneità dei due istituti della sanzione della nullità dell accertamento in violazione del | contraddittorio | procedimentale , per un verso , e del rilievo d ufficio , per l altro , giacché l uno , |
| 2015-132.txt | 3055 | 3055 | , altresì , che il rilievo d ufficio del giudice è in ogni caso subordinato all avvenuta instaurazione del previo | contraddittorio | tra le parti , a pena di nullità della sentenza ai sensi dell art . 101 , secondo comma , |
| 2015-132.txt | 3314 | 3314 | dell avviso di accertamento della fattispecie elusiva , emerge in modo ancora più evidente la funzione di tutela effettiva del | contraddittorio | propria del termine in questione . la sanzione della nullità dell atto conclusivo del procedimento assunto in violazione del termine |
| 2015-132.txt | 3403 | 3403 | sanzione della nullità , e del fatto che la violazione del termine da essa previsto a garanzia dell effettività del | contraddittorio | procedimentale impedisce il pieno svolgersi di tale funzione . la sanzione prevista dalla norma censurata non è dunque posta a |
| 2015-132.txt | 3438 | 3438 | censurata non è dunque posta a presidio di un mero requisito di forma del procedimento , estraneo alla sostanza del | contraddittorio | , come assume la rimettente , ma costituisce invece strumento efficace ed adeguato di garanzia dell effettività del contraddittorio stesso |
| 2015-132.txt | 3457 | 3457 | del contraddittorio , come assume la rimettente , ma costituisce invece strumento efficace ed adeguato di garanzia dell effettività del | contraddittorio | stesso , eliminando in radice l avviso di accertamento emanato prematuramente . la necessità che al contribuente sia consentito di |
| 2015-155.txt | 9255 | 9255 | da turbare l equilibrio di bilancio delle singole autonomie speciali . quest ultimo può essere realizzato solo attraverso un consapevole | contraddittorio | tra stato ed autonomie , in modo da consentire che l eventuale riallocazione delle risorse fiscali non provochi squilibrio o |
| 2015-155.txt | 9480 | 9480 | la concatenazione di norme potenzialmente riduttive delle risorse di spettanza delle autonomie speciali comprimere , con modalità indirette e senza | contraddittorio | in ordine alla sostenibilità delle stesse , le condizioni particolari di autonomia previste dai rispettivi statuti . le stesse autonomie |
| 2015-231.txt | 1833 | 1833 | modo sarebbero privilegiati , senza plausibile ragione , i titolari di quote di partecipazione qualificata rispetto agli altri in palese | contraddizione | con le finalità della novella legislativa . si verrebbe così a realizzare un regime di diritto transitorio il quale si |
| 2015-252.txt | 1137 | 1137 | riforma in materia di federalismo fiscale non può [ . . . ] comprimere , con modalità indirette e senza | contraddittorio | in ordine alla sostenibilità delle stesse , le condizioni particolari di autonomia previste dai rispettivi statuti » . a tal |
| 2015-26.txt | 678 | 678 | agosto 2007 , n . 49 / e , dell agenzia delle entrate abbia dato indicazioni volte ad instaurare un | contraddittorio | anticipato fra l amministrazione e il contribuente , ancor prima della specifica disciplina poi dettata dalla novella del d.l . |
| 2015-31.txt | 1412 | 1412 | accise sulle quali calcolare il riparto a quelle percette « nel territorio della sardegna » . questa previsione non è | contraddetta | dal comma 2 del medesimo art . 8 , laddove sono menzionate le « [ . . . ] fattispecie |
| 2015-58.txt | 454 | 454 | 40 , della legge 28 dicembre 1995 , n . 549 ( misure di razionalizzazione della finanza pubblica ) , | contraddice | le finalità perseguite dalla citata legge statale , recante i principi fondamentali della materia ; b ) l art . |
| 2015-66.txt | 1469 | 1469 | impresa agricola pur in presenza dell esercizio di attività connesse , purché queste ultime non snaturino la stessa impresa , | contraddicendone | la vocazione agricola . erra dunque il giudice rimettente nel negare che sia richiesto il requisito della prevalenza nei sensi |
| 2016-188.txt | 2842 | 2842 | e autonomie locali dopo apposito confronto tra il ministero dell economia e delle finanze e l anci . da tale | contraddittorio | sarebbero state completamente pretermessi la regione autonoma friuli venezia giulia ed i comuni del suo territorio . la ricorrente evidenzia |
| 2016-188.txt | 5759 | 5759 | emergono infatti plurimi elementi di contrasto con i suddetti parametri costituzionali : a ) il comma 729 non contempla il | contraddittorio | e l accordo come procedimenti necessari per la definizione del nuovo riparto della fiscalità territoriale conseguente alla riforma ; b |
| 2016-188.txt | 6418 | 6418 | già richiamato art . 1 , comma 159 , della legge n . 220 del 2010 . la definizione in | contraddittorio | dei criteri per il riparto della fiscalità territoriale non impedisce certamente allo stato di adottare determinazioni normative unilaterali come quella |
| 2016-188.txt | 6499 | 6499 | aver reso definitivo l accantonamento dopo due anni di sperimentazione , in relazione ai quali ben poteva essere svolto in | contraddittorio | un confronto tra le stime previsionali e l effettivo andamento del gettito per fissare in via definitiva il neutrale riparto |
| 2016-188.txt | 6622 | 6622 | assenza della regione autonoma friuli venezia giulia . 4.2 . quanto alla illegittimità della stabilizzazione dell accantonamento senza un previo | contraddittorio | tra le parti , rileva il profilo funzionale di tale istituto nell ambito della legislazione statale afferente alle relazioni finanziarie |
| 2016-188.txt | 7030 | 7030 | dinamici , dell accantonamento con l accordo , nel quale viene depositato l epilogo delle complesse transazioni ispirate al leale | contraddittorio | tra lo stato e le autonomie speciali . solo il fallimento di reiterate trattative può giustificare , pur sempre nel |
| 2016-188.txt | 7712 | 7712 | dell accentuata contrazione delle risorse fiscali a disposizione della regione in assenza di qualsiasi meccanismo compensativo fondato su accertamenti in | contraddittorio | con lo stato . è da sottolineare , poi , come il presidente del consiglio dei ministri non risponda alla |
| 2016-188.txt | 8077 | 8077 | la mancata previsione di una corretta condivisione , da parte dello stato , dei dati analitici necessari ad effettuare in | contraddittorio | le compensazioni indispensabili ad assicurare la neutralità della riforma fiscale nelle relazioni finanziarie tra stato ed enti territoriali della regione |
| 2016-188.txt | 8418 | 8418 | attraverso la mancata previsione dell obbligo di produrre adeguate informazioni finanziarie da parte dello stato la possibilità di un consapevole | contraddittorio | , finalizzato ad assicurare la cura di interessi generali quali l equilibrio dei reciproci bilanci , la corretta definizione delle |
| 2016-188.txt | 9143 | 9143 | accantonamento a far data dal giorno della pubblicazione della eventuale sentenza di accoglimento a condizione che lo stato proceda in | contraddittorio | alle necessarie compensazioni per il periodo intercorso dalla data di entrata in vigore del primo accantonamento ( esercizio 2012 ) |
| 2016-205.txt | 1279 | 1279 | » ; b ) artt . 3 , 97 e 118 cost . perché le previsioni stesse sarebbero irragionevoli e | contraddittorie | « rispetto al percorso di riforma degli enti locali tracciato dal legislatore nazionale con la l . n . 56 |
| 2016-205.txt | 5631 | 5631 | 10 . la seconda questione ( violazione degli artt . 3 , 97 e 118 cost . per irragionevolezza e | contraddittorietà | « rispetto al percorso di riforma degli enti locali tracciato dal legislatore nazionale con la l . n . 56 |
| 2016-205.txt | 5758 | 5758 | ha fornito prova . si può comunque notare che i commi 418 , 419 e 451 non si pongono in | contraddizione | ma in coerenza con la legge n . 56 del 2014 , contemplando una riduzione di spesa a fronte delle |
| 2016-40.txt | 2299 | 2299 | di una previsione legislativa non è esclusa dalla presenza di una clausola di salvaguardia , allorquando tale clausola entri in | contraddizione | con quanto testualmente affermato dalle norme impugnate , che facciano esplicito riferimento alle regioni a statuto speciale e alle province |
| 2016-78.txt | 2264 | 2264 | comma 133 , della legge 23 dicembre 1996 , n . 662 » ) . quanto alla lamentata diseguaglianza , | contraddittorietà | ed irragionevolezza nella determinazione del ” valore della lite ” , quale ” base imponibile ” , rispetto al presupposto |
| 2017-135.txt | 821 | 821 | è correlata , come detto , alla ” cornice ” che la stessa legge n . 208 del 2015 avrebbe | contraddittoriamente | costruito intorno al censurato comma 26 del suo art . 1 , sottostimando il funzionamento dei livelli essenziali di assistenza |
| 2017-140.txt | 2179 | 2179 | dell accentuata contrazione delle risorse fiscali a disposizione della regione in assenza di qualsiasi meccanismo compensativo fondato su accertamenti in | contraddittorio | con lo stato » ( sentenza n . 188 del 2016 ) . in definitiva nel richiamato precedente era stato |
| 2017-140.txt | 2208 | 2208 | 188 del 2016 ) . in definitiva nel richiamato precedente era stato accertato il diniego statale « di un consapevole | contraddittorio | , finalizzato ad assicurare la cura di interessi generali quali l equilibrio dei reciproci bilanci , la corretta definizione delle |
| 2017-270.txt | 925 | 925 | . 1173 ) , avente ad oggetto « [ v ] ersamenti delle somme dovute in base all invito al | contraddittorio | in attuazione della procedura di collaborazione volontaria per l emersione delle attività finanziarie e patrimoniali costituite o detenute fuori del |
| 2017-69.txt | 3384 | 3384 | quanto riguarda le censure sollevate in riferimento all art . 97 cost . , non può essere sottaciuta una certa | contraddittorietà | insita nel denunciare , da un lato , la mancanza di garanzie partecipative e , dall altro , il rischio |
| 2017-85.txt | 2769 | 2769 | che l intervento della corte deve limitarsi ad accertare l esistenza di una motivazione sufficiente , non palesemente erronea o | contraddittoria | , senza spingersi fino ad un esame autonomo degli elementi che hanno portato il giudice a quo a determinate conclusioni |
| 2018-152.txt | 524 | 524 | censurata con l art . 97 cost . , perché il modulo procedimentale configurato dalla disciplina regionale , omettendo il | contraddittorio | preventivo con il contribuente , finisce per incidere negativamente sul buon andamento dell azione amministrativa . 3 . 2 . |
| 2018-152.txt | 6244 | 6244 | preclude , del resto , che , proprio in forza di tale ultima disposizione , l avviso strumentale ad un | contraddittorio | antecedente alla formazione del ruolo possa recuperare la sua funzionalità ogni qual volta la determinazione del tributo e l inadempimento |
| 2018-17.txt | 7307 | 7307 | maggior gettito imu da ripartire tra i comuni . peraltro , nel caso in cui anche i criteri determinati in | contraddittorio | con l anci e la conferenza stato città e autonomie locali non fossero ritenuti esaustivi per la tutela e la |
| 2018-175.txt | 918 | 918 | chiarezza il contenuto ed il verso delle censure , questa corte ritiene però inammissibili le questioni sollevate con una formulazione | contraddittoria | ed ambigua o con una conclusione ancipite ( ex plurimis , sentenze n . 22 del 2016 e n . |
| 2018-67.txt | 3461 | 3461 | rimettente non dubita in realtà della natura pacificamente previdenziale del contributo in questione , né potrebbe farlo per la intrinseca | contraddizione | che non lo consentirebbe . infatti il giudice a quo muove dal non contestato presupposto della sua giurisdizione come giudice |
| 2019-122.txt | 676 | 676 | che l intervento della corte deve limitarsi ad accertare l esistenza di una motivazione sufficiente , non palesemente erronea o | contraddittoria | , senza spingersi fino a un esame autonomo degli elementi che hanno portato il giudice a quo a determinate conclusioni |
| 2019-240.txt | 2990 | 2990 | beneficiato del computo dell indennità di funzione nella determinazione del trattamento pensionistico . il rimettente reputa « palesemente assurda e | contradditoria | » una diversa interpretazione , che perpetui l erogazione dei trattamenti aggiuntivi anche per le parti dei giudizi a quibus |
| 2019-240.txt | 3016 | 3016 | che perpetui l erogazione dei trattamenti aggiuntivi anche per le parti dei giudizi a quibus . una siffatta interpretazione sarebbe | contraddetta | , in primo luogo , dalla lettera della legge . per i dirigenti regionali che hanno proposto appello , l |
| 2019-288.txt | 1000 | 1000 | inammissibilità , formulata con specifico riferimento alla questione sollevata dalla commissione trentina , alla quale l avvocatura generale addebita la | contraddittorietà | della motivazione in punto di non manifesta infondatezza . secondo la difesa statale , le ragioni in sostanza ravvisate nella |
| 2019-288.txt | 1180 | 1180 | della censura inerente alla lesione degli artt . 3 e 53 cost . non sussiste , pertanto , l eccepita | contraddittorietà | . 5 . nel merito , occorre prendere le mosse dalla questione sollevata dalla ctr piemontese in riferimento all art |
| 2019-288.txt | 2600 | 2600 | 2019 , n . 137 del 2018 e n . 236 del 2017 ) . né tali conclusioni possono essere | contraddette | dalla circostanza sottolineata dalla ricorrente nel giudizio a quo per cui l inizio della congiuntura economica negativa risalirebbe al 2008 |
| 2019-288.txt | 6530 | 6530 | che il bilanciamento operato dal legislatore possa essere considerato , da questo punto di vista , non irragionevole . non | contraddice | tale conclusione l argomento addotto dai giudici rimettenti e rimarcato dalle parti costituite , secondo cui dovrebbe escludersi ogni connotazione |
| 2019-46.txt | 2236 | 2236 | , che venisse soppresso questo ennesimo rinvio » , la cui previsione , invece , paleserebbe anche un profilo di | contraddittorietà | rispetto alla norma di cui all art . 24 del d.l . n . 50 del 2017 , « inserita |
| 2019-67.txt | 379 | 379 | degli atti amministrativi , e l art . 111 cost . , che garantisce il « giusto processo » nel | contraddittorio | tra le parti . infine , la disposizione censurata recherebbe un vulnus all art . 3 cost . , sotto |
| 2019-95.txt | 2645 | 2645 | ; sezione feriale , sentenza 31 agosto 2017 17 ottobre 2017 , n . 47603 ) . conclusione che non | contraddice | , comunque sia , la ratio giustificatrice del trattamento differenziato dianzi posta in evidenza . considerazioni analoghe , mutatis mutandis |
| 2020-158.txt | 4407 | 4407 | , consentirebbe all amministrazione finanziaria , da un lato , di operare in funzione antielusiva senza applicare la garanzia del | contraddittorio | endoprocedimentale stabilita a favore del contribuente e , dall altro , di svincolarsi da ogni riscontro di « indebiti » |
| 2020-201.txt | 2689 | 2689 | prospettiva , il meccanismo di imputazione ” per trasparenza ” dei redditi prodotti dalle società di persone non costituisce una | contraddizione | rispetto alla nozione generale di presupposto d imposta fissata nell art . 1 del tuir , bensì una particolare manifestazione |
| 2020-201.txt | 3400 | 3400 | giurisprudenza di legittimità ad affermare il litisconsorzio necessario tra società e soci al fine di consentire , con pienezza di | contraddittorio | , la verifica in concreto del presupposto impositivo , stante l unitarietà dell accertamento che è alla base della rettifica |
| 2020-262.txt | 1235 | 1235 | l evoluzione normativa del censurato art . 14 , comma 1 , al fine di trarne conseguenze coerenti e non | contraddittorie | con le questioni prospettate ; ma , come prima precisato , la valutazione da compiere nel presente giudizio è circoscritta |
| 2021-107.txt | 1772 | 1772 | volontà dello stato di sottrarsi al confronto sulla quantificazione dei trasferimenti erariali e delle relative riduzioni , escludendo così il | contraddittorio | . 2 . il presidente del consiglio dei ministri , rappresentato e difeso dall avvocatura generale dello stato , ha |
| 2021-107.txt | 3896 | 3896 | menziona la ricorrente fra i suoi destinatari . la garanzia contenuta nelle generali clausole di salvaguardia risulta , quindi , | contraddetta | e vanificata dal dato testuale e da una lettura sistematica delle disposizioni impugnate . occorre , dunque , esaminare nel |
| 2021-149.txt | 939 | 939 | a un modulo imprenditoriale piuttosto che a un altro , nel medesimo settore del credito cooperativo , si porrebbe in | contraddizione | con il principio della tutela del risparmio . 3 . prima di esaminare le singole questioni occorre individuare esattamente le |
| 2021-149.txt | 6228 | 6228 | costituzionalmente rilevanti , nell esercizio di un potere discrezionale che incontra il solo limite [ . . . ] della | contraddizione | del principio stesso ( sentenze n . 143 del 1995 e n . 19 del 1994 ) » ( sentenza |
| 2021-149.txt | 6273 | 6273 | 2002 ) . nel caso di specie , si deve escludere che il bilanciamento operato dal legislatore si ponga in | contraddizione | con il principio della tutela del risparmio . l assunto per cui il prelievo graverebbe sulla scelta fra due moduli |
| 2021-200.txt | 1227 | 1227 | , quindi , eventuale fonte di ulteriore indeterminatezza nonché la circostanza che l obbligo di conservazione documentale , funzionale a | contraddire | le pretese del fisco , sia previsto per un tempo molto più breve ( artt . 2220 del codice civile |
| 2021-220.txt | 909 | 909 | del criterio perequativo , a elevati contributi versati non corrisponderebbe un adeguato livello di risorse disponibili , e verrebbero pertanto | contraddetti | i principi della certezza delle risorse e del finanziamento integrale delle funzioni con i fondi attribuiti , di cui all |
| 2021-39.txt | 2758 | 2758 | , consentirebbe all amministrazione finanziaria , da un lato , di operare in funzione antielusiva senza applicare la garanzia del | contraddittorio | endoprocedimentale stabilita a favore del contribuente e , dall altro , di svincolarsi da ogni riscontro di ” indebiti “ |
| 2021-39.txt | 3325 | 3325 | lettera a ) , della legge n . 205 del 2017 . anche tale censura , svolta peraltro in evidente | contraddizione | con la premessa formulata dallo stesso rimettente circa l irrilevanza della distinzione tra norme innovative e interpretative , è infondata |
| 2021-39.txt | 3757 | 3757 | vincoli economici e finanziari derivanti dall unione europea » . la censura , da un lato , afferma in modo | contraddittorio | che si tratterebbe di « diritti che sono già acquisti all erario stesso , sia pure in nuce » e |
| 2021-82.txt | 4620 | 4620 | norme dirette a favorire solo lo smaltimento dei rifiuti prodotti all interno dello stesso . ciò in quanto , in | contraddizione | con la stessa nozione di « rete integrata ed adeguata di impianti » ( art . 182 bis , comma |
| 2022-12.txt | 581 | 581 | di una eventuale pronuncia di incostituzionalità ( peraltro solo ipotetici ) e si basa , perciò , su un asserita | contraddizione | tra l intento del contribuente di ottenere il rimborso e gli effetti contrari a tale intento , che , in |
| 2022-12.txt | 700 | 700 | . pertanto , anche ove l ordinanza fosse interpretabile nel senso prospettato dall avvocatura dello stato , non sussisterebbe alcuna | contraddizione | tra l intento della ricorrente e il petitum del rimettente . in ogni caso l eccezione è infondata anche perché |
| 2022-128.txt | 758 | 758 | la definitività del prelievo fiscale operato dalle norme censurate , nonché la sua forma « anomala ed implicita » , | contraddirebbe | il principio per cui nessuna prestazione personale o patrimoniale può essere imposta se non in base alla legge . l |
| 2022-128.txt | 851 | 851 | rendimento individuale ” ) impressa a tali compensi dal successivo comma 5 del medesimo art . 9 , con ciò | contraddicendo | il principio di ragionevolezza » . le norme censurate sarebbero , infine , in contrasto con l art . 81 |
| 2022-128.txt | 4902 | 4902 | rendimento individuale ” ) impressa a tali compensi dal successivo comma 5 del medesimo art . 9 , con ciò | contraddicendo | il principio di ragionevolezza » . la computabilità , ai fini del raggiungimento del tetto retributivo , anche dei compensi |
| 2022-128.txt | 4939 | 4939 | , anche dei compensi professionali costituenti la parte variabile del trattamento economico degli avvocati e dei procuratori dello stato non | contraddice | la loro dedotta natura premiale sul piano normativo . questa riguarda , infatti , i criteri di distribuzione degli stessi |
| 2022-136.txt | 3222 | 3222 | nella fattispecie , non è comunque tale da inficiare la chiarezza delle censure e la relativa intellegibilità ai fini del | contraddittorio | . 4 . 4 . la regione e il consiglio regionale eccepiscono altresì l inammissibilità delle questioni di legittimità costituzionale |
| 2022-136.txt | 4639 | 4639 | solidarietà sollevate in riferimento agli artt . 3 , 38 e 53 cost . in particolare , le censure sarebbero | contraddittorie | e ancipiti in quanto il rimettente , da un lato , assumerebbe la natura tributaria del prelievo onde il contrasto |
| 2022-136.txt | 5024 | 5024 | a quo , muovendo da due collidenti interpretazioni della normativa denunciata , secondo un alternatività irrisolta , fornisce una motivazione | contraddittoria | e ancipite in ordine alla non manifesta infondatezza delle questioni , con la conseguenza che esse risultano inammissibili ( ex |
| 2022-182.txt | 1740 | 1740 | sentenza n . 136 del 2022 ) . 3.2 . la regione eccepisce l inammissibilità delle questioni sollevate per la | contraddittorietà | e la natura ancipite delle stesse , atteso che il rimettente avrebbe , al contempo , qualificato le misure denunciate |
| 2022-209.txt | 191 | 191 | corte di cassazione , violerebbe l art . 3 cost . , in quanto determinerebbe un irragionevole , ingiustificata , | contraddittoria | e incoerente disparità di trattamento « fondata su un neutro dato geografico [ . . . ] a parità di |
| 2022-27.txt | 1562 | 1562 | cost . , in quanto la definitività del prelievo fiscale così operato , per di più in forma occulta , | contraddirebbe | il principio per cui nessuna prestazione personale o patrimoniale può essere imposta se non in base alla legge . per |
| 2022-52.txt | 1488 | 1488 | . in questo modo il rimettente , senza specifica e adeguata motivazione ( che escludesse , in ipotesi , la | contraddizione | ) , da un lato afferma che l oggetto del proprio giudizio è un tributo e dall altro al contempo |
| 2022-52.txt | 1519 | 1519 | proprio giudizio è un tributo e dall altro al contempo presuppone la propria giurisdizione di giudice ordinario . l intima | contraddittorietà | in cui incorre il giudice a quo rifluisce in una non adeguata motivazione sulla rilevanza delle questioni , con conseguente |
| 2022-66.txt | 4810 | 4810 | più opportuna dal legislatore » ( sentenza n . 39 del 2021 ) , si presenta , anzi , irrimediabilmente | contraddittoria | , nonché inidonea a radicare alcun affidamento tutelabile . il citato art . 1 , comma 815 , nella misura |
| 2022-73.txt | 368 | 368 | la discussione in pubblica udienza , lamenta che le norme in scrutinio , nel condizionare la « completezza » del | contraddittorio | nel processo tributario all esercizio di una facoltà che presuppone la disponibilità dell interesse in contesa , di cui la |
| 2022-73.txt | 3833 | 3833 | attraverso la discussione in pubblica udienza e che le norme in scrutinio , nel condizionare la « completezza » del | contraddittorio | nel processo tributario all esercizio di una facoltà che postula la « disponibilità » dell interesse in contesa , di |
| 2022-73.txt | 3932 | 3932 | terzo » . 5.2 . quanto al primo rilievo , deve escludersi che la facoltà di scelta sulla forma del | contraddittorio | , cartolare o in presenza , attribuita alle parti dall art . 33 , comma 1 , del d.lgs . |
| 2022-73.txt | 4127 | 4127 | rimettente l interlocuzione immediata e contestuale delle parti con il giudice sembra assurgere a condizione indefettibile per l attuazione del | contraddittorio | e per la formazione del convincimento del giudice . 5.3.1 . come questa corte ha posto più volte in evidenza |
| 2022-73.txt | 4179 | 4179 | , introdotto dalla legge cost . n . 2 del 1999 , stabilendo che « ogni processo si svolge nel | contraddittorio | tra le parti , in condizioni di parità » , ha conferito veste autonoma a un principio , quello appunto |
| 2022-73.txt | 4333 | 4333 | alle altre parti , sul convincimento del giudice . nondimeno , come evidenziato dalla giurisprudenza costituzionale , l attuazione del | contraddittorio | non implica necessariamente che il confronto dialettico tra i litiganti si svolga in modo esplicito e contestuale , potendo dispiegarsi |
| 2022-73.txt | 4406 | 4406 | 1992 , n . 125 e n . 89 del 1972 ) . la corte ha inoltre precisato che il | contraddittorio | , quale primaria e fondamentale garanzia del giusto processo , consiste nella « necessità che tanto l attore , quanto |
| 2022-73.txt | 4515 | 4515 | ordinanza n . 37 del 1988 ) . 5.4 . se dunque , in via generale , il principio del | contraddittorio | consacrato nell art . 111 , secondo comma , cost . impone esclusivamente di garantire che ogni giudizio si svolga |
| 2022-73.txt | 4604 | 4604 | vada necessariamente identificata nella difesa orale . non in tutti i processi la trattazione orale costituisce un connotato indefettibile del | contraddittorio | e , quindi , del giusto processo , potendo tale forma di trattazione essere surrogata da difese scritte tutte le |
| 2022-73.txt | 4757 | 4757 | sezione prima civile , ordinanza 27 maggio 2005 , n . 11315 ) ; che inoltre « la garanzia del | contraddittorio | , necessaria in quanto costituente il nucleo indefettibile del diritto di difesa , costituzionalmente tutelato dagli artt . 24 e |
| 2022-73.txt | 4921 | 4921 | porre un alternativa tra difesa scritta e discussione orale nel processo civile non può determinare alcuna lesione di un adeguato | contraddittorio | , anche perché le parti permangono su di un piano di parità » ( sentenza n . 275 del 1998 |
| 2022-73.txt | 4967 | 4967 | nel processo tributario la previsione , come regola , della trattazione scritta è di ostacolo a una piena attuazione del | contraddittorio | . ciò in quanto le disposizioni censurate , per un verso , come già evidenziato , non escludono la discussione |
1.2. Trovate i dispersion plots delle prime 10 sentenze per numero di occorrenze della voce e dei termini associati in dftm_silver. Per ogni grafico sono indicate le parole chiave trovate nella motivazione della sentenza a partire dalla voce e dai termini associati (legenda sulla destra), cui è stato associato un colore. Nel grafico ogni punto rappresenta una parola chiave in relazione alla sua posizione nella motivazione della sentenza




2. N-grams
2.1. La tabella riporta i trigrams estratti dalle sentenze presenti nel subset dftm_silver in cui compaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| trigrams_trovate | frequency |
|---|---|
| in_contraddizione_con | 12 |
| contraddizione_con_la | 9 |
| contraddittorio_tra_le | 7 |
| in_una_contraddizione | 5 |
| principio_del_contraddittorio | 5 |
| garanzia_del_contraddittorio | 5 |
| regolare_contraddittorio_e | 4 |
| in_contraddittorio_con | 4 |
| contraddizione_con_il | 4 |
| del_preventivo_contraddittorio | 4 |
| contraddittorio_preventivo_con | 4 |
| accertamento_in_contraddittorio | 3 |
| in_contraddittorio_del | 3 |
| contraddittorio_del_debito | 3 |
| dal_regolare_contraddittorio | 3 |
| contraddittorio_e_dalla | 3 |
| e_propria_contraddizione | 3 |
| in_modo_contraddittorio | 3 |
| contraddittorietà_della_motivazione | 3 |
| la_contraddittorietà_della | 3 |
| del_contraddittorio_nel | 3 |
| contraddittorio_nel_processo | 3 |
| nel_contraddittorio_tra | 3 |
| non_contraddice_tale | 3 |
| contraddice_tale_conclusione | 3 |
| preventivo_contraddittorio_l | 3 |
| contraddittorio_l_accertamento | 3 |
| del_contraddittorio_endoprocedimentale | 3 |
| un_consapevole_contraddittorio | 3 |
| attuazione_del_contraddittorio | 3 |
| in_contraddittorio_fra | 2 |
| contraddittorio_fra_l | 2 |
| non_contraddice_al | 2 |
| contraddice_al_principio | 2 |
| pronunciata_in_contraddittorio | 2 |
| in_contraddittorio_tra | 2 |
| perché_il_contraddittorio | 2 |
| il_contraddittorio_e | 2 |
| contraddizione_con_i | 2 |
| norme_censurate_contraddicono | 2 |
| propria_contraddizione_o | 2 |
| contraddizione_o_compromissione | 2 |
| contraddittorio_e_l | 2 |
| è_contraddetta_dal | 2 |
| e_contraddittorietà_rispetto | 2 |
| contraddittorietà_rispetto_alla | 2 |
| ponga_in_contraddizione | 2 |
| evitare_giudicati_contraddittori | 2 |
| giudicati_contraddittori_non | 2 |
| contraddittori_non_può | 2 |
| penale_e_contraddittorie | 2 |
| e_contraddittorie_con | 2 |
| contraddittorie_con_la | 2 |
| contraddizione_che_non | 2 |
| e_del_contraddittorio | 2 |
| una_contraddizione_formale | 2 |
| contraddittorio_ed_in | 2 |
| contraddice_la_finalità | 2 |
| di_un_contraddittorio | 2 |
| complessivo_in_contraddizione | 2 |
| contraddizione_con_l | 2 |
| per_la_contraddittorietà | 2 |
| chiarezza_e_contraddittorietà | 2 |
| e_contraddittorietà_del | 2 |
| contraddittorietà_del_ricorso | 2 |
| contraddizione_fra_la | 2 |
| del_contraddittorio_non | 2 |
| svolge_nel_contraddittorio | 2 |
| che_non_contraddice | 2 |
| non_è_contraddetta | 2 |
| non_contraddice_la | 2 |
| irragionevolezza_e_contraddittorietà | 2 |
| forma_del_contraddittorio | 2 |
| del_contraddittorio_la | 2 |
| contraddittorio_il_presidente | 2 |
| del_contraddittorio_preventivo | 2 |
| del_contraddittorio_procedimentale | 2 |
| previo_contraddittorio_tra | 2 |
| effettività_del_contraddittorio | 2 |
| e_senza_contraddittorio | 2 |
| senza_contraddittorio_in | 2 |
| contraddittorio_in_ordine | 2 |
| accertamenti_in_contraddittorio | 2 |
| contraddittorio_con_lo | 2 |
| consapevole_contraddittorio_finalizzato | 2 |
| contraddittorio_finalizzato_ad | 2 |
| erronea_o_contraddittoria | 2 |
| o_contraddittoria_senza | 2 |
| contraddittoria_senza_spingersi | 2 |
| contraddittorio_endoprocedimentale_stabilita | 2 |
| contraddizione_tra_l | 2 |
| contraddirebbe_il_principio | 2 |
| completezza_del_contraddittorio | 2 |
| del_contraddittorio_e | 2 |
| con_ciò_contraddicendo | 2 |
| ciò_contraddicendo_il | 2 |
| contraddicendo_il_principio | 2 |
| e_a_contraddire | 1 |
| a_contraddire_soltanto | 1 |
| contraddire_soltanto_gli | 1 |
| merito_sono_contraddette | 1 |
| sono_contraddette_da | 1 |
| contraddette_da_quanto | 1 |
| vi_sia_contraddittorio | 1 |
| sia_contraddittorio_fra | 1 |
| contraddittorio_fra_le | 1 |
| viziata_e_contraddittoria | 1 |
| e_contraddittoria_una | 1 |
| contraddittoria_una_maggiore | 1 |
| del_resto_contraddetta | 1 |
| resto_contraddetta_dalla | 1 |
| contraddetta_dalla_prassi | 1 |
| svolgentesi_in_contraddittorio | 1 |
| vista_del_contraddittorio | 1 |
| del_contraddittorio_quanto | 1 |
| contraddittorio_quanto_per | 1 |
| mondiale_fu_contraddetto | 1 |
| fu_contraddetto_da | 1 |
| contraddetto_da_talune | 1 |
| determinazione_non_contraddice | 1 |
| la_regione_contraddica | 1 |
| regione_contraddica_al | 1 |
| contraddica_al_sistema | 1 |
| lato_parzialmente_contraddittoria | 1 |
| parzialmente_contraddittoria_rispetto | 1 |
| contraddittoria_rispetto_al | 1 |
| la_non_contraddittorietà | 1 |
| non_contraddittorietà_fra | 1 |
| contraddittorietà_fra_i | 1 |
| decisioni_il_contraddittorio | 1 |
| il_contraddittorio_sia | 1 |
| contraddittorio_sia_pur | 1 |
| singolare_e_contraddittoria | 1 |
| e_contraddittoria_conseguenza | 1 |
| contraddittoria_conseguenza_che | 1 |
| immune_da_contraddizione | 1 |
| da_contraddizione_sia | 1 |
| contraddizione_sia_al | 1 |
| di_loro_contraddizione | 1 |
| loro_contraddizione_con | 1 |
| contraddizione_con_gli | 1 |
| altro_lato_contraddicendosi | 1 |
| lato_contraddicendosi_rileva | 1 |
| contraddicendosi_rileva_che | 1 |
| tributaria_in_contraddittorio | 1 |
| contraddittorio_fra_il | 1 |
| diritto_al_contraddittorio | 1 |
| al_contraddittorio_viene | 1 |
| contraddittorio_viene_escluso | 1 |
| poi_in_contraddizione | 1 |
| contraddizione_con_quelle | 1 |
| con_palese_contraddizione | 1 |
| palese_contraddizione_nel | 1 |
| contraddizione_nel_secondo | 1 |
| parte_in_contraddizione | 1 |
| contraddittorio_tra_i | 1 |
| rilevasi_la_contraddittorietà | 1 |
| la_contraddittorietà_tra | 1 |
| contraddittorietà_tra_il | 1 |
| e_di_contraddittorio | 1 |
| di_contraddittorio_davanti | 1 |
| contraddittorio_davanti_all | 1 |
| regime_di_contraddittorio | 1 |
| di_contraddittorio_tra | 1 |
| il_contraddittorio_è | 1 |
| contraddittorio_è_posticipato | 1 |
| ordinanza_non_contraddice | 1 |
| prevedono_il_contraddittorio | 1 |
| contraddittorio_e_nemmeno | 1 |
| è_tuttavia_contraddetto | 1 |
| tuttavia_contraddetto_dal | 1 |
| contraddetto_dal_palese | 1 |
| censurate_non_contraddicono | 1 |
| non_contraddicono_poi | 1 |
| contraddicono_poi_nemmeno | 1 |
| in_stridente_contraddizione | 1 |
| stridente_contraddizione_con | 1 |
| se_non_contraddittorio | 1 |
| non_contraddittorio_ogni | 1 |
| contraddittorio_ogni_divieto | 1 |
| interne_che_contraddicono | 1 |
| che_contraddicono_al | 1 |
| contraddicono_al_previgente | 1 |
| tale_legge_contraddice | 1 |
| legge_contraddice_insieme | 1 |
| contraddice_insieme_con | 1 |
| censurate_contraddicono_il | 1 |
| contraddicono_il_divieto | 1 |
| in_questione_contraddica | 1 |
| questione_contraddica_il | 1 |
| contraddica_il_terzo | 1 |
| ed_è_contraddetta | 1 |
| è_contraddetta_da | 1 |
| contraddetta_da_tutti | 1 |
| il_regolare_contraddittorio | 1 |
| una_contraddizione_interna | 1 |
| contraddizione_interna_del | 1 |
| una_contraddizione_per | 1 |
| contraddizione_per_così | 1 |
| denunciare_una_contraddizione | 1 |
| una_contraddizione_esterna | 1 |
| contraddizione_esterna_del | 1 |
| può_senza_contraddizione | 1 |
| senza_contraddizione_il | 1 |
| contraddizione_il_potere | 1 |
| non_poteva_contraddire | 1 |
| poteva_contraddire_laddove | 1 |
| contraddire_laddove_si | 1 |
| in_parola_contraddica | 1 |
| parola_contraddica_gli | 1 |
| contraddica_gli_obiettivi | 1 |
| giudizio_anzi_contraddice | 1 |
| anzi_contraddice_al | 1 |
| contraddice_al_fine | 1 |
| modo_contraddittorio_rispetto | 1 |
| contraddittorio_rispetto_alla | 1 |
| è_esplicitamente_contraddetta | 1 |
| esplicitamente_contraddetta_dai | 1 |
| contraddetta_dai_lavori | 1 |
| interpretazione_è_contraddetta | 1 |
| contraddetta_dal_fatto | 1 |
| illogicità_e_contraddittorietà | 1 |
| se_stesso_contraddizione | 1 |
| stesso_contraddizione_alcuna | 1 |
| contraddizione_alcuna_rispetto | 1 |
| genere_che_contraddittoriamente | 1 |
| che_contraddittoriamente_rispetto | 1 |
| contraddittoriamente_rispetto_alla | 1 |
| evidentemente_e_contraddittoriamente | 1 |
| e_contraddittoriamente_presupponendo | 1 |
| contraddittoriamente_presupponendo_tale | 1 |
| poiché_tale_contraddittoria | 1 |
| tale_contraddittoria_prospettazione | 1 |
| contraddittoria_prospettazione_della | 1 |
| peraltro_gravi_contraddizioni | 1 |
| gravi_contraddizioni_sistematiche | 1 |
| contraddizioni_sistematiche_in | 1 |
| del_formula_contraddittoria | 1 |
| formula_contraddittoria_perché | 1 |
| contraddittoria_perché_mentre | 1 |
| ipersemplificazione_essendo_contraddetta | 1 |
| essendo_contraddetta_l | 1 |
| contraddetta_l_asserzione | 1 |
| in_flagrante_contraddizione | 1 |
| flagrante_contraddizione_con | 1 |
| di_giudicati_contraddittori | 1 |
| giudicati_contraddittori_e | 1 |
| contraddittori_e_salvaguardare | 1 |
| evitare_la_contraddittorietà | 1 |
| la_contraddittorietà_di | 1 |
| contraddittorietà_di_giudicati | 1 |
| di_non_contraddizione | 1 |
| non_contraddizione_che | 1 |
| per_la_contraddizione | 1 |
| la_contraddizione_intrinseca | 1 |
| contraddizione_intrinseca_e | 1 |
| non_siano_contraddetti | 1 |
| siano_contraddetti_principi | 1 |
| contraddetti_principi_e | 1 |
| irragionevole_e_contraddittorio | 1 |
| e_contraddittorio_pretendere | 1 |
| contraddittorio_pretendere_che | 1 |
| del_contraddittorio_che | 1 |
| contraddittorio_che_è | 1 |
| proprio_alla_contraddizione | 1 |
| alla_contraddizione_con | 1 |
| ragioni_in_contraddittorio | 1 |
| contraddittorio_con_la | 1 |
| propria_contraddizione_e | 1 |
| contraddizione_e_compromissione | 1 |
| non_sembra_contraddire | 1 |
| sembra_contraddire_la | 1 |
| contraddire_la_disposizione | 1 |
| illogica_e_contraddittoria | 1 |
| e_contraddittoria_sarebbe | 1 |
| contraddittoria_sarebbe_anche | 1 |
| stato_sarebbe_contraddittoria | 1 |
| sarebbe_contraddittoria_o | 1 |
| contraddittoria_o_quanto | 1 |
| sarebbe_palesemente_contraddittorio | 1 |
| palesemente_contraddittorio_nel | 1 |
| contraddittorio_nel_momento | 1 |
| tema_di_contraddittorio | 1 |
| di_contraddittorio_e | 1 |
| contraddittorio_e_più | 1 |
| delle_finanze_contraddirebbe | 1 |
| finanze_contraddirebbe_l | 1 |
| contraddirebbe_l_art | 1 |
| elemento_di_contraddizione | 1 |
| di_contraddizione_e | 1 |
| contraddizione_e_di | 1 |
| in_aperta_contraddizione | 1 |
| aperta_contraddizione_con | 1 |
| sarebbe_in_contraddizione | 1 |
| ragionevolezza_per_contraddittorietà | 1 |
| per_contraddittorietà_intrinseca | 1 |
| contraddittorietà_intrinseca_tra | 1 |
| contraddizione_formale_ove | 1 |
| sarebbe_stata_contraddittoria | 1 |
| stata_contraddittoria_ed | 1 |
| contraddittoria_ed_illogica | 1 |
| ricorrenti_sarebbe_contraddittorio | 1 |
| sarebbe_contraddittorio_ed | 1 |
| che_renderebbe_contraddittorio | 1 |
| renderebbe_contraddittorio_ed | 1 |
| sanare_la_contraddizione | 1 |
| la_contraddizione_rilevata | 1 |
| contraddizione_rilevata_fra | 1 |
| viene_poi_contraddetta | 1 |
| poi_contraddetta_del | 1 |
| contraddetta_del_tutto | 1 |
| fiscale_sarebbe_contraddittoria | 1 |
| sarebbe_contraddittoria_rispetto | 1 |
| contraddittoria_rispetto_alla | 1 |
| tale_sospensione_contraddice | 1 |
| sospensione_contraddice_la | 1 |
| della_asserita_contraddittorietà | 1 |
| asserita_contraddittorietà_della | 1 |
| un_contraddittorio_in | 1 |
| contraddittorio_in_una | 1 |
| complessivo_che_contraddica | 1 |
| che_contraddica_i | 1 |
| contraddica_i_principi | 1 |
| medesimo_atto_contraddice | 1 |
| atto_contraddice_clamorosamente | 1 |
| contraddice_clamorosamente_l | 1 |
| irragionevolmente_e_contraddittoriamente | 1 |
| e_contraddittoriamente_tra | 1 |
| contraddittoriamente_tra_presidente | 1 |
| porsi_in_contraddizione | 1 |
| modo_contraddittorio_esso | 1 |
| contraddittorio_esso_infatti | 1 |
| sia_pure_contraddicendo | 1 |
| pure_contraddicendo_l | 1 |
| contraddicendo_l_interpretazione | 1 |
| denunciate_sulla_contraddittorietà | 1 |
| sulla_contraddittorietà_di | 1 |
| contraddittorietà_di_queste | 1 |
| l_intrinseca_contraddittorietà | 1 |
| intrinseca_contraddittorietà_della | 1 |
| contraddittorietà_della_disposizione | 1 |
| in_termini_contraddittori | 1 |
| termini_contraddittori_con | 1 |
| contraddittori_con_la | 1 |
| è_intrinsecamente_contraddittoria | 1 |
| intrinsecamente_contraddittoria_perché | 1 |
| contraddittoria_perché_il | 1 |
| è_in_contraddizione | 1 |
| perché_b_contraddice | 1 |
| b_contraddice_la | 1 |
| contraddizione_formale_quando | 1 |
| specie_tale_contraddizione | 1 |
| tale_contraddizione_tra | 1 |
| contraddizione_tra_la | 1 |
| comunque_la_contraddizione | 1 |
| la_contraddizione_della | 1 |
| contraddizione_della_norma | 1 |
| che_nessuna_contraddittorietà | 1 |
| nessuna_contraddittorietà_o | 1 |
| contraddittorietà_o_incoerenza | 1 |
| emerge_la_contraddittorietà | 1 |
| contraddittorietà_della_posizione | 1 |
| plusvalenze_ultraquinquennali_contraddicendo | 1 |
| ultraquinquennali_contraddicendo_la | 1 |
| contraddicendo_la_scelta | 1 |
| due_menzionati_contraddittori | 1 |
| menzionati_contraddittori_indirizzi | 1 |
| contraddittori_indirizzi_di | 1 |
| l_evidente_contraddizione | 1 |
| evidente_contraddizione_fra | 1 |
| l_evidenziata_contraddizione | 1 |
| evidenziata_contraddizione_fra | 1 |
| a_scadenza_contraddice | 1 |
| scadenza_contraddice_peraltro | 1 |
| contraddice_peraltro_la | 1 |
| dall_altro_contraddittoriamente | 1 |
| altro_contraddittoriamente_non | 1 |
| contraddittoriamente_non_consente | 1 |
| del_contraddittorio_sia | 1 |
| contraddittorio_sia_perché | 1 |
| decide_nel_contraddittorio | 1 |
| nel_contraddittorio_quanto | 1 |
| contraddittorio_quanto_meno | 1 |
| ed_al_contraddittorio | 1 |
| al_contraddittorio_delle | 1 |
| contraddittorio_delle_parti | 1 |
| quello_del_contraddittorio | 1 |
| contraddittorio_non_viene | 1 |
| del_contraddittorio_di | 1 |
| contraddittorio_di_cui | 1 |
| del_contraddittorio_processuale | 1 |
| contraddittorio_processuale_perché | 1 |
| rispetto_del_contraddittorio | 1 |
| del_contraddittorio_sulla | 1 |
| contraddittorio_sulla_legittimità | 1 |
| in_maniera_contraddittoria | 1 |
| maniera_contraddittoria_ed | 1 |
| contraddittoria_ed_incoerente | 1 |
| sua_intrinseca_contraddittorietà | 1 |
| intrinseca_contraddittorietà_se | 1 |
| contraddittorietà_se_infatti | 1 |
| la_chiara_contraddizione | 1 |
| chiara_contraddizione_in | 1 |
| contraddizione_in_cui | 1 |
| urbani_non_contraddice | 1 |
| in_ingiustificata_contraddizione | 1 |
| ingiustificata_contraddizione_con | 1 |
| il_contraddittorio_nel | 1 |
| contraddittorio_nel_giudizio | 1 |
| altra_parte_contraddetta | 1 |
| parte_contraddetta_da | 1 |
| contraddetta_da_una | 1 |
| un_contraddittorio_regolarmente | 1 |
| contraddittorio_regolarmente_instaurato | 1 |
| censurate_contraddicono_inoltre | 1 |
| contraddicono_inoltre_la | 1 |
| di_non_contraddittorietà | 1 |
| non_contraddittorietà_e | 1 |
| contraddittorietà_e_di | 1 |
| del_contraddittorio_è | 1 |
| contraddittorio_è_diretto | 1 |
| è_contraddetta_dalle | 1 |
| contraddetta_dalle_ipotesi | 1 |
| una_contraddizione_dato | 1 |
| contraddizione_dato_che | 1 |
| una_insanabile_contraddizione | 1 |
| insanabile_contraddizione_con | 1 |
| finirebbero_per_contraddire | 1 |
| per_contraddire_le | 1 |
| contraddire_le_stesse | 1 |
| previste_non_contraddice | 1 |
| contraddice_la_sussistenza | 1 |
| e_contraddittorietà_sollevate | 1 |
| contraddittorietà_sollevate_nei | 1 |
| ravvisato_spinte_contraddittorie | 1 |
| spinte_contraddittorie_costituite | 1 |
| contraddittorie_costituite_dall | 1 |
| instaurare_un_contraddittorio | 1 |
| un_contraddittorio_anticipato | 1 |
| contraddittorio_anticipato_fra | 1 |
| contraddetta_dal_comma | 1 |
| finanza_pubblica_contraddice | 1 |
| pubblica_contraddice_le | 1 |
| contraddice_le_finalità | 1 |
| stessa_impresa_contraddicendone | 1 |
| impresa_contraddicendone_la | 1 |
| contraddicendone_la_vocazione | 1 |
| in_esame_contraddica | 1 |
| esame_contraddica_l | 1 |
| contraddica_l_unità | 1 |
| forme_di_contraddittorio | 1 |
| di_contraddittorio_preventivo | 1 |
| contraddittorio_la_norma | 1 |
| del_contraddittorio_deve | 1 |
| contraddittorio_deve_avere | 1 |
| preventivo_contraddittorio_il | 1 |
| instaurare_il_contraddittorio | 1 |
| il_contraddittorio_anticipato | 1 |
| contraddittorio_anticipato_con | 1 |
| formali_del_contraddittorio | 1 |
| muove_è_contraddetta | 1 |
| è_contraddetta_dalla | 1 |
| contraddetta_dalla_stessa | 1 |
| attivazione_del_contraddittorio | 1 |
| contraddittorio_endoprocedimentale_costituisce | 1 |
| il_previo_contraddittorio | 1 |
| previo_contraddittorio_fra | 1 |
| vizio_del_contraddittorio | 1 |
| del_contraddittorio_conseguente | 1 |
| contraddittorio_conseguente_alla | 1 |
| essa_del_contraddittorio | 1 |
| del_contraddittorio_anticipato | 1 |
| contraddittorio_anticipato_non | 1 |
| violazione_del_contraddittorio | 1 |
| contraddittorio_procedimentale_per | 1 |
| del_previo_contraddittorio | 1 |
| effettiva_del_contraddittorio | 1 |
| del_contraddittorio_propria | 1 |
| contraddittorio_propria_del | 1 |
| contraddittorio_procedimentale_impedisce | 1 |
| sostanza_del_contraddittorio | 1 |
| del_contraddittorio_come | 1 |
| contraddittorio_come_assume | 1 |
| del_contraddittorio_stesso | 1 |
| contraddittorio_stesso_eliminando | 1 |
| consapevole_contraddittorio_tra | 1 |
| contraddittorio_tra_stato | 1 |
| in_palese_contraddizione | 1 |
| palese_contraddizione_con | 1 |
| contraddizione_con_le | 1 |
| entri_in_contraddizione | 1 |
| contraddizione_con_quanto | 1 |
| lamentata_diseguaglianza_contraddittorietà | 1 |
| diseguaglianza_contraddittorietà_ed | 1 |
| contraddittorietà_ed_irragionevolezza | 1 |
| da_tale_contraddittorio | 1 |
| tale_contraddittorio_sarebbero | 1 |
| contraddittorio_sarebbero_state | 1 |
| contempla_il_contraddittorio | 1 |
| definizione_in_contraddittorio | 1 |
| in_contraddittorio_dei | 1 |
| contraddittorio_dei_criteri | 1 |
| svolto_in_contraddittorio | 1 |
| in_contraddittorio_un | 1 |
| contraddittorio_un_confronto | 1 |
| un_previo_contraddittorio | 1 |
| al_leale_contraddittorio | 1 |
| leale_contraddittorio_tra | 1 |
| contraddittorio_tra_lo | 1 |
| effettuare_in_contraddittorio | 1 |
| in_contraddittorio_le | 1 |
| contraddittorio_le_compensazioni | 1 |
| proceda_in_contraddittorio | 1 |
| in_contraddittorio_alle | 1 |
| contraddittorio_alle_necessarie | 1 |
| irragionevoli_e_contraddittorie | 1 |
| e_contraddittorie_rispetto | 1 |
| contraddittorie_rispetto_al | 1 |
| contraddittorietà_rispetto_al | 1 |
| pongono_in_contraddizione | 1 |
| in_contraddizione_ma | 1 |
| contraddizione_ma_in | 1 |
| una_certa_contraddittorietà | 1 |
| certa_contraddittorietà_insita | 1 |
| contraddittorietà_insita_nel | 1 |
| del_avrebbe_contraddittoriamente | 1 |
| avrebbe_contraddittoriamente_costruito | 1 |
| contraddittoriamente_costruito_intorno | 1 |
| invito_al_contraddittorio | 1 |
| al_contraddittorio_in | 1 |
| contraddittorio_in_attuazione | 1 |
| determinati_in_contraddittorio | 1 |
| contraddittorio_con_l | 1 |
| la_intrinseca_contraddizione | 1 |
| intrinseca_contraddizione_che | 1 |
| omettendo_il_contraddittorio | 1 |
| il_contraddittorio_preventivo | 1 |
| ad_un_contraddittorio | 1 |
| un_contraddittorio_antecedente | 1 |
| contraddittorio_antecedente_alla | 1 |
| una_formulazione_contraddittoria | 1 |
| formulazione_contraddittoria_ed | 1 |
| contraddittoria_ed_ambigua | 1 |
| profilo_di_contraddittorietà | 1 |
| di_contraddittorietà_rispetto | 1 |
| processo_nel_contraddittorio | 1 |
| non_contraddice_comunque | 1 |
| contraddice_comunque_sia | 1 |
| assurda_e_contradditoria | 1 |
| e_contradditoria_una | 1 |
| contradditoria_una_diversa | 1 |
| interpretazione_sarebbe_contraddetta | 1 |
| sarebbe_contraddetta_in | 1 |
| contraddetta_in_primo | 1 |
| addebita_la_contraddittorietà | 1 |
| l_eccepita_contraddittorietà | 1 |
| eccepita_contraddittorietà_nel | 1 |
| contraddittorietà_nel_merito | 1 |
| possono_essere_contraddette | 1 |
| essere_contraddette_dalla | 1 |
| contraddette_dalla_circostanza | 1 |
| irragionevole_non_contraddice | 1 |
| costituisce_una_contraddizione | 1 |
| una_contraddizione_rispetto | 1 |
| contraddizione_rispetto_alla | 1 |
| pienezza_di_contraddittorio | 1 |
| di_contraddittorio_la | 1 |
| contraddittorio_la_verifica | 1 |
| e_non_contraddittorie | 1 |
| non_contraddittorie_con | 1 |
| contraddittorie_con_le | 1 |
| in_evidente_contraddizione | 1 |
| evidente_contraddizione_con | 1 |
| modo_contraddittorio_che | 1 |
| contraddittorio_che_si | 1 |
| quanto_in_contraddizione | 1 |
| così_il_contraddittorio | 1 |
| il_contraddittorio_il | 1 |
| risulta_quindi_contraddetta | 1 |
| quindi_contraddetta_e | 1 |
| contraddetta_e_vanificata | 1 |
| porrebbe_in_contraddizione | 1 |
| limite_della_contraddizione | 1 |
| della_contraddizione_del | 1 |
| contraddizione_del_principio | 1 |
| funzionale_a_contraddire | 1 |
| a_contraddire_le | 1 |
| contraddire_le_pretese | 1 |
| verrebbero_pertanto_contraddetti | 1 |
| pertanto_contraddetti_i | 1 |
| contraddetti_i_principi | 1 |
| un_asserita_contraddizione | 1 |
| asserita_contraddizione_tra | 1 |
| sussisterebbe_alcuna_contraddizione | 1 |
| alcuna_contraddizione_tra | 1 |
| forma_occulta_contraddirebbe | 1 |
| occulta_contraddirebbe_il | 1 |
| ipotesi_la_contraddizione | 1 |
| la_contraddizione_da | 1 |
| contraddizione_da_un | 1 |
| l_intima_contraddittorietà | 1 |
| intima_contraddittorietà_in | 1 |
| contraddittorietà_in_cui | 1 |
| anzi_irrimediabilmente_contraddittoria | 1 |
| irrimediabilmente_contraddittoria_nonché | 1 |
| contraddittoria_nonché_inidonea | 1 |
| del_contraddittorio_cartolare | 1 |
| contraddittorio_cartolare_o | 1 |
| contraddittorio_e_per | 1 |
| contraddittorio_non_implica | 1 |
| che_il_contraddittorio | 1 |
| il_contraddittorio_quale | 1 |
| contraddittorio_quale_primaria | 1 |
| del_contraddittorio_consacrato | 1 |
| contraddittorio_consacrato_nell | 1 |
| indefettibile_del_contraddittorio | 1 |
| contraddittorio_e_quindi | 1 |
| del_contraddittorio_necessaria | 1 |
| contraddittorio_necessaria_in | 1 |
| un_adeguato_contraddittorio | 1 |
| adeguato_contraddittorio_anche | 1 |
| contraddittorio_anche_perché | 1 |
| del_contraddittorio_ciò | 1 |
| contraddittorio_ciò_in | 1 |
| ed_implicita_contraddirebbe | 1 |
| implicita_contraddirebbe_il | 1 |
| stato_non_contraddice | 1 |
| contraddice_la_loro | 1 |
| fini_del_contraddittorio | 1 |
| contraddittorio_la_regione | 1 |
| censure_sarebbero_contraddittorie | 1 |
| sarebbero_contraddittorie_e | 1 |
| contraddittorie_e_ancipiti | 1 |
| una_motivazione_contraddittoria | 1 |
| motivazione_contraddittoria_e | 1 |
| contraddittoria_e_ancipite | 1 |
| la_contraddittorietà_e | 1 |
| contraddittorietà_e_la | 1 |
| irragionevole_ingiustificata_contraddittoria | 1 |
| ingiustificata_contraddittoria_e | 1 |
| contraddittoria_e_incoerente | 1 |
2.2. La tabella riporta i fivegrams estratti dalle sentenze presenti nel subset dftm_silver in cuicompaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| five_grams_trovate | frequency |
|---|---|
| contraddittorio_preventivo_con_il_contribuente | 4 |
| proceduto_all_accertamento_in_contraddittorio | 3 |
| all_accertamento_in_contraddittorio_del | 3 |
| accertamento_in_contraddittorio_del_debito | 3 |
| pienamente_garantita_dal_regolare_contraddittorio | 3 |
| garantita_dal_regolare_contraddittorio_e | 3 |
| dal_regolare_contraddittorio_e_dalla | 3 |
| regolare_contraddittorio_e_dalla_ammissione | 3 |
| contraddittorio_e_dalla_ammissione_della | 3 |
| della_vera_e_propria_contraddizione | 3 |
| nel_contraddittorio_tra_le_parti | 3 |
| l_obbligo_del_preventivo_contraddittorio | 3 |
| obbligo_del_preventivo_contraddittorio_l | 3 |
| del_preventivo_contraddittorio_l_accertamento | 3 |
| preventivo_contraddittorio_l_accertamento_con | 3 |
| contraddittorio_l_accertamento_con_adesione | 3 |
| in_contraddittorio_del_debito_di | 2 |
| contraddittorio_del_debito_di_imposta | 2 |
| con_sentenza_pronunciata_in_contraddittorio | 2 |
| sentenza_pronunciata_in_contraddittorio_tra | 2 |
| vera_e_propria_contraddizione_o | 2 |
| e_propria_contraddizione_o_compromissione | 2 |
| propria_contraddizione_o_compromissione_dell | 2 |
| contraddizione_o_compromissione_dell_anzidetto | 2 |
| e_quindi_in_una_contraddizione | 2 |
| si_ponga_in_contraddizione_con | 2 |
| esigenza_di_evitare_giudicati_contraddittori | 2 |
| di_evitare_giudicati_contraddittori_non | 2 |
| evitare_giudicati_contraddittori_non_può | 2 |
| giudicati_contraddittori_non_può_più | 2 |
| contraddittori_non_può_più_valere | 2 |
| al_processo_penale_e_contraddittorie | 2 |
| processo_penale_e_contraddittorie_con | 2 |
| penale_e_contraddittorie_con_la | 2 |
| e_contraddittorie_con_la_sua | 2 |
| contraddittorie_con_la_sua_essenza | 2 |
| legislatore_cade_in_una_contraddizione | 2 |
| cade_in_una_contraddizione_formale | 2 |
| contraddittorio_ed_in_contrasto_con | 2 |
| sistema_finanziario_complessivo_in_contraddizione | 2 |
| finanziario_complessivo_in_contraddizione_con | 2 |
| complessivo_in_contraddizione_con_l | 2 |
| in_contraddizione_con_l_art | 2 |
| mancanza_di_chiarezza_e_contraddittorietà | 2 |
| di_chiarezza_e_contraddittorietà_del | 2 |
| chiarezza_e_contraddittorietà_del_ricorso | 2 |
| processo_si_svolge_nel_contraddittorio | 2 |
| si_svolge_nel_contraddittorio_tra | 2 |
| svolge_nel_contraddittorio_tra_le | 2 |
| contraddittorio_tra_le_parti_in | 2 |
| contraddittorio_il_presidente_del_consiglio | 2 |
| del_contraddittorio_preventivo_con_il | 2 |
| previo_contraddittorio_tra_le_parti | 2 |
| garanzia_dell_effettività_del_contraddittorio | 2 |
| modalità_indirette_e_senza_contraddittorio | 2 |
| indirette_e_senza_contraddittorio_in | 2 |
| e_senza_contraddittorio_in_ordine | 2 |
| senza_contraddittorio_in_ordine_alla | 2 |
| contraddittorio_in_ordine_alla_sostenibilità | 2 |
| fondato_su_accertamenti_in_contraddittorio | 2 |
| su_accertamenti_in_contraddittorio_con | 2 |
| accertamenti_in_contraddittorio_con_lo | 2 |
| in_contraddittorio_con_lo_stato | 2 |
| di_un_consapevole_contraddittorio_finalizzato | 2 |
| un_consapevole_contraddittorio_finalizzato_ad | 2 |
| consapevole_contraddittorio_finalizzato_ad_assicurare | 2 |
| contraddittorio_finalizzato_ad_assicurare_la | 2 |
| non_palesemente_erronea_o_contraddittoria | 2 |
| palesemente_erronea_o_contraddittoria_senza | 2 |
| erronea_o_contraddittoria_senza_spingersi | 2 |
| o_contraddittoria_senza_spingersi_fino | 2 |
| applicare_la_garanzia_del_contraddittorio | 2 |
| la_garanzia_del_contraddittorio_endoprocedimentale | 2 |
| garanzia_del_contraddittorio_endoprocedimentale_stabilita | 2 |
| del_contraddittorio_endoprocedimentale_stabilita_a | 2 |
| contraddittorio_endoprocedimentale_stabilita_a_favore | 2 |
| in_contraddizione_con_il_principio | 2 |
| contraddizione_con_il_principio_della | 2 |
| contraddirebbe_il_principio_per_cui | 2 |
| condizionare_la_completezza_del_contraddittorio | 2 |
| la_completezza_del_contraddittorio_nel | 2 |
| completezza_del_contraddittorio_nel_processo | 2 |
| del_contraddittorio_nel_processo_tributario | 2 |
| contraddittorio_nel_processo_tributario_all | 2 |
| medesimo_art_con_ciò_contraddicendo | 2 |
| art_con_ciò_contraddicendo_il | 2 |
| con_ciò_contraddicendo_il_principio | 2 |
| ciò_contraddicendo_il_principio_di | 2 |
| contraddicendo_il_principio_di_ragionevolezza | 2 |
| ad_agire_e_a_contraddire | 1 |
| agire_e_a_contraddire_soltanto | 1 |
| e_a_contraddire_soltanto_gli | 1 |
| a_contraddire_soltanto_gli_enti | 1 |
| contraddire_soltanto_gli_enti_che | 1 |
| attiene_al_merito_sono_contraddette | 1 |
| al_merito_sono_contraddette_da | 1 |
| merito_sono_contraddette_da_quanto | 1 |
| sono_contraddette_da_quanto_si | 1 |
| contraddette_da_quanto_si_è | 1 |
| e_non_vi_sia_contraddittorio | 1 |
| non_vi_sia_contraddittorio_fra | 1 |
| vi_sia_contraddittorio_fra_le | 1 |
| sia_contraddittorio_fra_le_parti | 1 |
| contraddittorio_fra_le_parti_perciò | 1 |
| una_volontà_viziata_e_contraddittoria | 1 |
| volontà_viziata_e_contraddittoria_una | 1 |
| viziata_e_contraddittoria_una_maggiore | 1 |
| e_contraddittoria_una_maggiore_consistenza | 1 |
| contraddittoria_una_maggiore_consistenza_mostra | 1 |
| commissioni_è_del_resto_contraddetta | 1 |
| è_del_resto_contraddetta_dalla | 1 |
| del_resto_contraddetta_dalla_prassi | 1 |
| resto_contraddetta_dalla_prassi_del | 1 |
| contraddetta_dalla_prassi_del_funzionamento | 1 |
| un_procedimento_svolgentesi_in_contraddittorio | 1 |
| procedimento_svolgentesi_in_contraddittorio_fra | 1 |
| svolgentesi_in_contraddittorio_fra_l | 1 |
| in_contraddittorio_fra_l_ente | 1 |
| contraddittorio_fra_l_ente_espropriante | 1 |
| punto_di_vista_del_contraddittorio | 1 |
| di_vista_del_contraddittorio_quanto | 1 |
| vista_del_contraddittorio_quanto_per | 1 |
| del_contraddittorio_quanto_per_le | 1 |
| contraddittorio_quanto_per_le_possibilità | 1 |
| prima_guerra_mondiale_fu_contraddetto | 1 |
| guerra_mondiale_fu_contraddetto_da | 1 |
| mondiale_fu_contraddetto_da_talune | 1 |
| fu_contraddetto_da_talune_necessarie | 1 |
| contraddetto_da_talune_necessarie_misure | 1 |
| se_questa_determinazione_non_contraddice | 1 |
| questa_determinazione_non_contraddice_al | 1 |
| determinazione_non_contraddice_al_principio | 1 |
| non_contraddice_al_principio_della | 1 |
| contraddice_al_principio_della_giustizia | 1 |
| tale_mezzo_la_regione_contraddica | 1 |
| mezzo_la_regione_contraddica_al | 1 |
| la_regione_contraddica_al_sistema | 1 |
| regione_contraddica_al_sistema_dell | 1 |
| contraddica_al_sistema_dell_ordinamento | 1 |
| da_un_lato_parzialmente_contraddittoria | 1 |
| un_lato_parzialmente_contraddittoria_rispetto | 1 |
| lato_parzialmente_contraddittoria_rispetto_al | 1 |
| parzialmente_contraddittoria_rispetto_al_fine | 1 |
| contraddittoria_rispetto_al_fine_che | 1 |
| della_repressione_la_non_contraddittorietà | 1 |
| repressione_la_non_contraddittorietà_fra | 1 |
| la_non_contraddittorietà_fra_i | 1 |
| non_contraddittorietà_fra_i_giudicati | 1 |
| contraddittorietà_fra_i_giudicati_e | 1 |
| ricorso_appello_decisioni_il_contraddittorio | 1 |
| appello_decisioni_il_contraddittorio_sia | 1 |
| decisioni_il_contraddittorio_sia_pur | 1 |
| il_contraddittorio_sia_pur_semplificato | 1 |
| contraddittorio_sia_pur_semplificato_l | 1 |
| in_contraddittorio_del_debito_d | 1 |
| contraddittorio_del_debito_d_imposta | 1 |
| produrrebbe_la_singolare_e_contraddittoria | 1 |
| la_singolare_e_contraddittoria_conseguenza | 1 |
| singolare_e_contraddittoria_conseguenza_che | 1 |
| e_contraddittoria_conseguenza_che_pur | 1 |
| contraddittoria_conseguenza_che_pur_costituendo | 1 |
| e_perciò_immune_da_contraddizione | 1 |
| perciò_immune_da_contraddizione_sia | 1 |
| immune_da_contraddizione_sia_al | 1 |
| da_contraddizione_sia_al_principio | 1 |
| contraddizione_sia_al_principio_di | 1 |
| il_profilo_di_loro_contraddizione | 1 |
| profilo_di_loro_contraddizione_con | 1 |
| di_loro_contraddizione_con_gli | 1 |
| loro_contraddizione_con_gli_artt | 1 |
| contraddizione_con_gli_artt_e | 1 |
| e_dall_altro_lato_contraddicendosi | 1 |
| dall_altro_lato_contraddicendosi_rileva | 1 |
| altro_lato_contraddicendosi_rileva_che | 1 |
| lato_contraddicendosi_rileva_che_la | 1 |
| contraddicendosi_rileva_che_la_norma | 1 |
| dell_obbligazione_tributaria_in_contraddittorio | 1 |
| obbligazione_tributaria_in_contraddittorio_fra | 1 |
| tributaria_in_contraddittorio_fra_il | 1 |
| in_contraddittorio_fra_il_contribuente | 1 |
| contraddittorio_fra_il_contribuente_e | 1 |
| mentre_qualsiasi_diritto_al_contraddittorio | 1 |
| qualsiasi_diritto_al_contraddittorio_viene | 1 |
| diritto_al_contraddittorio_viene_escluso | 1 |
| al_contraddittorio_viene_escluso_o | 1 |
| contraddittorio_viene_escluso_o_gravemente | 1 |
| istruzioni_rivelatesi_poi_in_contraddizione | 1 |
| rivelatesi_poi_in_contraddizione_con | 1 |
| poi_in_contraddizione_con_quelle | 1 |
| in_contraddizione_con_quelle_successivamente | 1 |
| contraddizione_con_quelle_successivamente_emanate | 1 |
| considerare_che_con_palese_contraddizione | 1 |
| che_con_palese_contraddizione_nel | 1 |
| con_palese_contraddizione_nel_secondo | 1 |
| palese_contraddizione_nel_secondo_comma | 1 |
| contraddizione_nel_secondo_comma_dello | 1 |
| d_altra_parte_in_contraddizione | 1 |
| altra_parte_in_contraddizione_con | 1 |
| parte_in_contraddizione_con_la | 1 |
| in_contraddizione_con_la_assimilazione | 1 |
| contraddizione_con_la_assimilazione_disposta | 1 |
| pronunciata_in_contraddittorio_tra_i | 1 |
| in_contraddittorio_tra_i_contraenti | 1 |
| contraddittorio_tra_i_contraenti_e | 1 |
| pronunciata_in_contraddittorio_tra_le | 1 |
| in_contraddittorio_tra_le_stesse | 1 |
| contraddittorio_tra_le_stesse_parti | 1 |
| nella_fattispecie_rilevasi_la_contraddittorietà | 1 |
| fattispecie_rilevasi_la_contraddittorietà_tra | 1 |
| rilevasi_la_contraddittorietà_tra_il | 1 |
| la_contraddittorietà_tra_il_primo | 1 |
| contraddittorietà_tra_il_primo_e | 1 |
| progetto_tecnico_e_di_contraddittorio | 1 |
| tecnico_e_di_contraddittorio_davanti | 1 |
| e_di_contraddittorio_davanti_all | 1 |
| di_contraddittorio_davanti_all_ispettorato | 1 |
| contraddittorio_davanti_all_ispettorato_agrario | 1 |
| amministrativi_n_regime_di_contraddittorio | 1 |
| n_regime_di_contraddittorio_tra | 1 |
| regime_di_contraddittorio_tra_le | 1 |
| di_contraddittorio_tra_le_parti | 1 |
| contraddittorio_tra_le_parti_interessate | 1 |
| ordinario_soltanto_perché_il_contraddittorio | 1 |
| soltanto_perché_il_contraddittorio_è | 1 |
| perché_il_contraddittorio_è_posticipato | 1 |
| il_contraddittorio_è_posticipato_e | 1 |
| contraddittorio_è_posticipato_e_chiamato | 1 |
| secondo_la_ordinanza_non_contraddice | 1 |
| la_ordinanza_non_contraddice_al | 1 |
| ordinanza_non_contraddice_al_principio | 1 |
| non_contraddice_al_principio_di | 1 |
| contraddice_al_principio_di_legalità | 1 |
| osserva_non_prevedono_il_contraddittorio | 1 |
| non_prevedono_il_contraddittorio_e | 1 |
| prevedono_il_contraddittorio_e_nemmeno | 1 |
| il_contraddittorio_e_nemmeno_l | 1 |
| contraddittorio_e_nemmeno_l_audizione | 1 |
| di_abbiategrasso_è_tuttavia_contraddetto | 1 |
| abbiategrasso_è_tuttavia_contraddetto_dal | 1 |
| è_tuttavia_contraddetto_dal_palese | 1 |
| tuttavia_contraddetto_dal_palese_intento | 1 |
| contraddetto_dal_palese_intento_della | 1 |
| le_disposizioni_censurate_non_contraddicono | 1 |
| disposizioni_censurate_non_contraddicono_poi | 1 |
| censurate_non_contraddicono_poi_nemmeno | 1 |
| non_contraddicono_poi_nemmeno_gli | 1 |
| contraddicono_poi_nemmeno_gli_artt | 1 |
| evasione_sarebbe_in_stridente_contraddizione | 1 |
| sarebbe_in_stridente_contraddizione_con | 1 |
| in_stridente_contraddizione_con_i | 1 |
| stridente_contraddizione_con_i_motivi | 1 |
| contraddizione_con_i_motivi_ispiratori | 1 |
| tutto_superfluo_se_non_contraddittorio | 1 |
| superfluo_se_non_contraddittorio_ogni | 1 |
| se_non_contraddittorio_ogni_divieto | 1 |
| non_contraddittorio_ogni_divieto_di | 1 |
| contraddittorio_ogni_divieto_di_ripetizione | 1 |
| le_norme_interne_che_contraddicono | 1 |
| norme_interne_che_contraddicono_al | 1 |
| interne_che_contraddicono_al_previgente | 1 |
| che_contraddicono_al_previgente_diritto | 1 |
| contraddicono_al_previgente_diritto_comunitario | 1 |
| posta_in_tale_legge_contraddice | 1 |
| in_tale_legge_contraddice_insieme | 1 |
| tale_legge_contraddice_insieme_con | 1 |
| legge_contraddice_insieme_con_la | 1 |
| contraddice_insieme_con_la_rilevante | 1 |
| che_le_norme_censurate_contraddicono | 1 |
| le_norme_censurate_contraddicono_il | 1 |
| norme_censurate_contraddicono_il_divieto | 1 |
| censurate_contraddicono_il_divieto_del | 1 |
| contraddicono_il_divieto_del_dazio | 1 |
| la_norma_in_questione_contraddica | 1 |
| norma_in_questione_contraddica_il | 1 |
| in_questione_contraddica_il_terzo | 1 |
| questione_contraddica_il_terzo_comma | 1 |
| contraddica_il_terzo_comma_dell | 1 |
| risulta_isolata_ed_è_contraddetta | 1 |
| isolata_ed_è_contraddetta_da | 1 |
| ed_è_contraddetta_da_tutti | 1 |
| è_contraddetta_da_tutti_i | 1 |
| contraddetta_da_tutti_i_giudici | 1 |
| garantita_attraverso_il_regolare_contraddittorio | 1 |
| attraverso_il_regolare_contraddittorio_e | 1 |
| il_regolare_contraddittorio_e_l | 1 |
| regolare_contraddittorio_e_l_ammissione | 1 |
| contraddittorio_e_l_ammissione_di | 1 |
| quindi_in_una_contraddizione_interna | 1 |
| in_una_contraddizione_interna_del | 1 |
| una_contraddizione_interna_del_relativo | 1 |
| contraddizione_interna_del_relativo_sistema | 1 |
| quindi_in_una_contraddizione_per | 1 |
| in_una_contraddizione_per_così | 1 |
| una_contraddizione_per_così_dire | 1 |
| contraddizione_per_così_dire_esterna | 1 |
| anche_per_denunciare_una_contraddizione | 1 |
| per_denunciare_una_contraddizione_esterna | 1 |
| denunciare_una_contraddizione_esterna_del | 1 |
| una_contraddizione_esterna_del_sistema | 1 |
| contraddizione_esterna_del_sistema_previdenziale | 1 |
| perché_non_può_senza_contraddizione | 1 |
| non_può_senza_contraddizione_il | 1 |
| può_senza_contraddizione_il_potere | 1 |
| senza_contraddizione_il_potere_legislativo | 1 |
| contraddizione_il_potere_legislativo_per | 1 |
| disposizione_impositiva_non_poteva_contraddire | 1 |
| impositiva_non_poteva_contraddire_laddove | 1 |
| non_poteva_contraddire_laddove_si | 1 |
| poteva_contraddire_laddove_si_dice | 1 |
| contraddire_laddove_si_dice_essa | 1 |
| la_normativa_in_parola_contraddica | 1 |
| normativa_in_parola_contraddica_gli | 1 |
| in_parola_contraddica_gli_obiettivi | 1 |
| parola_contraddica_gli_obiettivi_di | 1 |
| contraddica_gli_obiettivi_di_lungo | 1 |
| il_presente_giudizio_anzi_contraddice | 1 |
| presente_giudizio_anzi_contraddice_al | 1 |
| giudizio_anzi_contraddice_al_fine | 1 |
| anzi_contraddice_al_fine_perequativo | 1 |
| contraddice_al_fine_perequativo_perseguito | 1 |
| figli_adottivi_in_modo_contraddittorio | 1 |
| adottivi_in_modo_contraddittorio_rispetto | 1 |
| in_modo_contraddittorio_rispetto_alla | 1 |
| modo_contraddittorio_rispetto_alla_regolamentazione | 1 |
| contraddittorio_rispetto_alla_regolamentazione_della | 1 |
| sistematica_ed_è_esplicitamente_contraddetta | 1 |
| ed_è_esplicitamente_contraddetta_dai | 1 |
| è_esplicitamente_contraddetta_dai_lavori | 1 |
| esplicitamente_contraddetta_dai_lavori_preparatori | 1 |
| contraddetta_dai_lavori_preparatori_i | 1 |
| remittente_tale_interpretazione_è_contraddetta | 1 |
| tale_interpretazione_è_contraddetta_dal | 1 |
| interpretazione_è_contraddetta_dal_fatto | 1 |
| è_contraddetta_dal_fatto_che | 1 |
| contraddetta_dal_fatto_che_la | 1 |
| profilo_della_illogicità_e_contraddittorietà | 1 |
| della_illogicità_e_contraddittorietà_rispetto | 1 |
| illogicità_e_contraddittorietà_rispetto_alla | 1 |
| e_contraddittorietà_rispetto_alla_precedente | 1 |
| contraddittorietà_rispetto_alla_precedente_normativa | 1 |
| di_per_se_stesso_contraddizione | 1 |
| per_se_stesso_contraddizione_alcuna | 1 |
| se_stesso_contraddizione_alcuna_rispetto | 1 |
| stesso_contraddizione_alcuna_rispetto_ai | 1 |
| contraddizione_alcuna_rispetto_ai_principi | 1 |
| apparentemente_si_ponga_in_contraddizione | 1 |
| ponga_in_contraddizione_con_i | 1 |
| in_contraddizione_con_i_principi | 1 |
| contraddizione_con_i_principi_della | 1 |
| non_al_genere_che_contraddittoriamente | 1 |
| al_genere_che_contraddittoriamente_rispetto | 1 |
| genere_che_contraddittoriamente_rispetto_alla | 1 |
| che_contraddittoriamente_rispetto_alla_ratio | 1 |
| contraddittoriamente_rispetto_alla_ratio_della | 1 |
| con_ciò_evidentemente_e_contraddittoriamente | 1 |
| ciò_evidentemente_e_contraddittoriamente_presupponendo | 1 |
| evidentemente_e_contraddittoriamente_presupponendo_tale | 1 |
| e_contraddittoriamente_presupponendo_tale_estensione | 1 |
| contraddittoriamente_presupponendo_tale_estensione_perché | 1 |
| finanziaria_sufficiente_poiché_tale_contraddittoria | 1 |
| sufficiente_poiché_tale_contraddittoria_prospettazione | 1 |
| poiché_tale_contraddittoria_prospettazione_della | 1 |
| tale_contraddittoria_prospettazione_della_questione | 1 |
| contraddittoria_prospettazione_della_questione_impedisce | 1 |
| ciò_determinerebbe_peraltro_gravi_contraddizioni | 1 |
| determinerebbe_peraltro_gravi_contraddizioni_sistematiche | 1 |
| peraltro_gravi_contraddizioni_sistematiche_in | 1 |
| gravi_contraddizioni_sistematiche_in_quanto | 1 |
| contraddizioni_sistematiche_in_quanto_poiché | 1 |
| statale_n_del_formula_contraddittoria | 1 |
| n_del_formula_contraddittoria_perché | 1 |
| del_formula_contraddittoria_perché_mentre | 1 |
| formula_contraddittoria_perché_mentre_l | 1 |
| contraddittoria_perché_mentre_l_esazione | 1 |
| necessità_di_ipersemplificazione_essendo_contraddetta | 1 |
| di_ipersemplificazione_essendo_contraddetta_l | 1 |
| ipersemplificazione_essendo_contraddetta_l_asserzione | 1 |
| essendo_contraddetta_l_asserzione_stessa | 1 |
| contraddetta_l_asserzione_stessa_dalla | 1 |
| si_pone_in_flagrante_contraddizione | 1 |
| pone_in_flagrante_contraddizione_con | 1 |
| in_flagrante_contraddizione_con_la | 1 |
| flagrante_contraddizione_con_la_regola | 1 |
| contraddizione_con_la_regola_propria | 1 |
| la_formazione_di_giudicati_contraddittori | 1 |
| formazione_di_giudicati_contraddittori_e | 1 |
| di_giudicati_contraddittori_e_salvaguardare | 1 |
| giudicati_contraddittori_e_salvaguardare_così | 1 |
| contraddittori_e_salvaguardare_così_il | 1 |
| fine_di_evitare_la_contraddittorietà | 1 |
| di_evitare_la_contraddittorietà_di | 1 |
| evitare_la_contraddittorietà_di_giudicati | 1 |
| la_contraddittorietà_di_giudicati_in | 1 |
| contraddittorietà_di_giudicati_in_definitiva | 1 |
| il_principio_di_non_contraddizione | 1 |
| principio_di_non_contraddizione_che | 1 |
| di_non_contraddizione_che_non | 1 |
| non_contraddizione_che_non_consente | 1 |
| contraddizione_che_non_consente_al | 1 |
| questo_parallelismo_per_la_contraddizione | 1 |
| parallelismo_per_la_contraddizione_intrinseca | 1 |
| per_la_contraddizione_intrinseca_e | 1 |
| la_contraddizione_intrinseca_e_quindi | 1 |
| contraddizione_intrinseca_e_quindi_il | 1 |
| limite_che_non_siano_contraddetti | 1 |
| che_non_siano_contraddetti_principi | 1 |
| non_siano_contraddetti_principi_e | 1 |
| siano_contraddetti_principi_e_valori | 1 |
| contraddetti_principi_e_valori_costituzionali | 1 |
| bancarie_sarebbe_irragionevole_e_contraddittorio | 1 |
| sarebbe_irragionevole_e_contraddittorio_pretendere | 1 |
| irragionevole_e_contraddittorio_pretendere_che | 1 |
| e_contraddittorio_pretendere_che_l | 1 |
| contraddittorio_pretendere_che_l_approvazione | 1 |
| preventiva_contestazione_e_del_contraddittorio | 1 |
| contestazione_e_del_contraddittorio_che | 1 |
| e_del_contraddittorio_che_è | 1 |
| del_contraddittorio_che_è_principio | 1 |
| contraddittorio_che_è_principio_generale | 1 |
| irragionevolezza_dovuta_proprio_alla_contraddizione | 1 |
| dovuta_proprio_alla_contraddizione_con | 1 |
| proprio_alla_contraddizione_con_la | 1 |
| alla_contraddizione_con_la_ratio | 1 |
| contraddizione_con_la_ratio_che | 1 |
| le_proprie_ragioni_in_contraddittorio | 1 |
| proprie_ragioni_in_contraddittorio_con | 1 |
| ragioni_in_contraddittorio_con_la | 1 |
| in_contraddittorio_con_la_parte | 1 |
| contraddittorio_con_la_parte_avversa | 1 |
| vera_e_propria_contraddizione_e | 1 |
| e_propria_contraddizione_e_compromissione | 1 |
| propria_contraddizione_e_compromissione_del | 1 |
| contraddizione_e_compromissione_del_principio | 1 |
| tali_canoni_non_sembra_contraddire | 1 |
| canoni_non_sembra_contraddire_la | 1 |
| non_sembra_contraddire_la_disposizione | 1 |
| sembra_contraddire_la_disposizione_censurata | 1 |
| contraddire_la_disposizione_censurata_ove | 1 |
| pubblici_impieghi_illogica_e_contraddittoria | 1 |
| impieghi_illogica_e_contraddittoria_sarebbe | 1 |
| illogica_e_contraddittoria_sarebbe_anche | 1 |
| e_contraddittoria_sarebbe_anche_la | 1 |
| contraddittoria_sarebbe_anche_la_previsione | 1 |
| avvocatura_dello_stato_sarebbe_contraddittoria | 1 |
| dello_stato_sarebbe_contraddittoria_o | 1 |
| stato_sarebbe_contraddittoria_o_quanto | 1 |
| sarebbe_contraddittoria_o_quanto_meno | 1 |
| contraddittoria_o_quanto_meno_ondivaga | 1 |
| sanati_oltretutto_sarebbe_palesemente_contraddittorio | 1 |
| oltretutto_sarebbe_palesemente_contraddittorio_nel | 1 |
| sarebbe_palesemente_contraddittorio_nel_momento | 1 |
| palesemente_contraddittorio_nel_momento_in | 1 |
| contraddittorio_nel_momento_in_cui | 1 |
| costituzione_in_tema_di_contraddittorio | 1 |
| in_tema_di_contraddittorio_e | 1 |
| tema_di_contraddittorio_e_più | 1 |
| di_contraddittorio_e_più_in | 1 |
| contraddittorio_e_più_in_generale | 1 |
| al_ministero_delle_finanze_contraddirebbe | 1 |
| ministero_delle_finanze_contraddirebbe_l | 1 |
| delle_finanze_contraddirebbe_l_art | 1 |
| finanze_contraddirebbe_l_art_delle | 1 |
| contraddirebbe_l_art_delle_norme | 1 |
| un_inutile_elemento_di_contraddizione | 1 |
| inutile_elemento_di_contraddizione_e | 1 |
| elemento_di_contraddizione_e_di | 1 |
| di_contraddizione_e_di_confusione | 1 |
| contraddizione_e_di_confusione_nel | 1 |
| si_pone_in_aperta_contraddizione | 1 |
| pone_in_aperta_contraddizione_con | 1 |
| in_aperta_contraddizione_con_la | 1 |
| aperta_contraddizione_con_la_giurisprudenza | 1 |
| contraddizione_con_la_giurisprudenza_di | 1 |
| perché_ciò_sarebbe_in_contraddizione | 1 |
| ciò_sarebbe_in_contraddizione_con | 1 |
| sarebbe_in_contraddizione_con_il | 1 |
| in_contraddizione_con_il_criterio | 1 |
| contraddizione_con_il_criterio_di | 1 |
| principio_di_ragionevolezza_per_contraddittorietà | 1 |
| di_ragionevolezza_per_contraddittorietà_intrinseca | 1 |
| ragionevolezza_per_contraddittorietà_intrinseca_tra | 1 |
| per_contraddittorietà_intrinseca_tra_la | 1 |
| contraddittorietà_intrinseca_tra_la_complessiva | 1 |
| in_una_contraddizione_formale_ove | 1 |
| una_contraddizione_formale_ove_qualifichi | 1 |
| contraddizione_formale_ove_qualifichi_un | 1 |
| alla_quale_sarebbe_stata_contraddittoria | 1 |
| quale_sarebbe_stata_contraddittoria_ed | 1 |
| sarebbe_stata_contraddittoria_ed_illogica | 1 |
| stata_contraddittoria_ed_illogica_una | 1 |
| contraddittoria_ed_illogica_una_inclusione | 1 |
| avviso_delle_ricorrenti_sarebbe_contraddittorio | 1 |
| delle_ricorrenti_sarebbe_contraddittorio_ed | 1 |
| ricorrenti_sarebbe_contraddittorio_ed_in | 1 |
| sarebbe_contraddittorio_ed_in_contrasto | 1 |
| giuridiche_ciò_che_renderebbe_contraddittorio | 1 |
| ciò_che_renderebbe_contraddittorio_ed | 1 |
| che_renderebbe_contraddittorio_ed_in | 1 |
| renderebbe_contraddittorio_ed_in_contrasto | 1 |
| provvedere_a_sanare_la_contraddizione | 1 |
| a_sanare_la_contraddizione_rilevata | 1 |
| sanare_la_contraddizione_rilevata_fra | 1 |
| la_contraddizione_rilevata_fra_la | 1 |
| contraddizione_rilevata_fra_la_previsione | 1 |
| scelta_che_viene_poi_contraddetta | 1 |
| che_viene_poi_contraddetta_del | 1 |
| viene_poi_contraddetta_del_tutto | 1 |
| poi_contraddetta_del_tutto_ingiustificatamente | 1 |
| contraddetta_del_tutto_ingiustificatamente_dalla | 1 |
| del_condono_fiscale_sarebbe_contraddittoria | 1 |
| condono_fiscale_sarebbe_contraddittoria_rispetto | 1 |
| fiscale_sarebbe_contraddittoria_rispetto_alla | 1 |
| sarebbe_contraddittoria_rispetto_alla_ratio | 1 |
| contraddittoria_rispetto_alla_ratio_del | 1 |
| condono_né_tale_sospensione_contraddice | 1 |
| né_tale_sospensione_contraddice_la | 1 |
| tale_sospensione_contraddice_la_finalità | 1 |
| sospensione_contraddice_la_finalità_del | 1 |
| contraddice_la_finalità_del_condono | 1 |
| in_ragione_della_asserita_contraddittorietà | 1 |
| ragione_della_asserita_contraddittorietà_della | 1 |
| della_asserita_contraddittorietà_della_motivazione | 1 |
| asserita_contraddittorietà_della_motivazione_dell | 1 |
| contraddittorietà_della_motivazione_dell_ordinanza | 1 |
| la_previsione_di_un_contraddittorio | 1 |
| previsione_di_un_contraddittorio_in | 1 |
| di_un_contraddittorio_in_una | 1 |
| un_contraddittorio_in_una_sede | 1 |
| contraddittorio_in_una_sede_ispettiva | 1 |
| sistema_finanziario_complessivo_che_contraddica | 1 |
| finanziario_complessivo_che_contraddica_i | 1 |
| complessivo_che_contraddica_i_principi | 1 |
| che_contraddica_i_principi_del | 1 |
| contraddica_i_principi_del_medesimo | 1 |
| contraddizione_con_l_art_sentenza | 1 |
| contenuto_del_medesimo_atto_contraddice | 1 |
| del_medesimo_atto_contraddice_clamorosamente | 1 |
| medesimo_atto_contraddice_clamorosamente_l | 1 |
| atto_contraddice_clamorosamente_l_opposta | 1 |
| contraddice_clamorosamente_l_opposta_posizione | 1 |
| costituzione_instaurerebbe_irragionevolmente_e_contraddittoriamente | 1 |
| instaurerebbe_irragionevolmente_e_contraddittoriamente_tra | 1 |
| irragionevolmente_e_contraddittoriamente_tra_presidente | 1 |
| e_contraddittoriamente_tra_presidente_e | 1 |
| contraddittoriamente_tra_presidente_e_consiglio | 1 |
| contraddizione_con_l_art_sentenze | 1 |
| transitorio_senza_porsi_in_contraddizione | 1 |
| senza_porsi_in_contraddizione_con | 1 |
| porsi_in_contraddizione_con_la | 1 |
| in_contraddizione_con_la_menzionata | 1 |
| contraddizione_con_la_menzionata_clausola | 1 |
| parimenti_inammissibile_per_la_contraddittorietà | 1 |
| inammissibile_per_la_contraddittorietà_della | 1 |
| per_la_contraddittorietà_della_motivazione | 1 |
| la_contraddittorietà_della_motivazione_sulla | 1 |
| contraddittorietà_della_motivazione_sulla_non | 1 |
| la_questione_in_modo_contraddittorio | 1 |
| questione_in_modo_contraddittorio_esso | 1 |
| in_modo_contraddittorio_esso_infatti | 1 |
| modo_contraddittorio_esso_infatti_fornisce | 1 |
| contraddittorio_esso_infatti_fornisce_due | 1 |
| presuppone_correttamente_sia_pure_contraddicendo | 1 |
| correttamente_sia_pure_contraddicendo_l | 1 |
| sia_pure_contraddicendo_l_interpretazione | 1 |
| pure_contraddicendo_l_interpretazione_posta | 1 |
| contraddicendo_l_interpretazione_posta_a | 1 |
| delle_norme_denunciate_sulla_contraddittorietà | 1 |
| norme_denunciate_sulla_contraddittorietà_di | 1 |
| denunciate_sulla_contraddittorietà_di_queste | 1 |
| sulla_contraddittorietà_di_queste_rispetto | 1 |
| contraddittorietà_di_queste_rispetto_alla | 1 |
| n_del_l_intrinseca_contraddittorietà | 1 |
| del_l_intrinseca_contraddittorietà_della | 1 |
| l_intrinseca_contraddittorietà_della_disposizione | 1 |
| intrinseca_contraddittorietà_della_disposizione_si | 1 |
| contraddittorietà_della_disposizione_si_riflette | 1 |
| e_contraddittorietà_del_ricorso_proposto | 1 |
| contraddittorietà_del_ricorso_proposto_in | 1 |
| e_contraddittorietà_del_ricorso_la | 1 |
| contraddittorietà_del_ricorso_la_questione | 1 |
| perché_prospettata_in_termini_contraddittori | 1 |
| prospettata_in_termini_contraddittori_con | 1 |
| in_termini_contraddittori_con_la | 1 |
| termini_contraddittori_con_la_censura | 1 |
| contraddittori_con_la_censura_relativa | 1 |
| tale_censura_è_intrinsecamente_contraddittoria | 1 |
| censura_è_intrinsecamente_contraddittoria_perché | 1 |
| è_intrinsecamente_contraddittoria_perché_il | 1 |
| intrinsecamente_contraddittoria_perché_il_ricorrente | 1 |
| contraddittoria_perché_il_ricorrente_da | 1 |
| solare_a_è_in_contraddizione | 1 |
| a_è_in_contraddizione_con | 1 |
| è_in_contraddizione_con_la | 1 |
| in_contraddizione_con_la_complessiva | 1 |
| contraddizione_con_la_complessiva_finalità | 1 |
| art_cost_perché_b_contraddice | 1 |
| cost_perché_b_contraddice_la | 1 |
| perché_b_contraddice_la_finalità | 1 |
| b_contraddice_la_finalità_di | 1 |
| contraddice_la_finalità_di_concessione | 1 |
| in_una_contraddizione_formale_quando | 1 |
| una_contraddizione_formale_quando_da | 1 |
| contraddizione_formale_quando_da_un | 1 |
| del_nella_specie_tale_contraddizione | 1 |
| nella_specie_tale_contraddizione_tra | 1 |
| specie_tale_contraddizione_tra_la | 1 |
| tale_contraddizione_tra_la_finalità | 1 |
| contraddizione_tra_la_finalità_di | 1 |
| verrebbe_meno_comunque_la_contraddizione | 1 |
| meno_comunque_la_contraddizione_della | 1 |
| comunque_la_contraddizione_della_norma | 1 |
| la_contraddizione_della_norma_che | 1 |
| contraddizione_della_norma_che_qualifica | 1 |
| di_parte_che_nessuna_contraddittorietà | 1 |
| parte_che_nessuna_contraddittorietà_o | 1 |
| che_nessuna_contraddittorietà_o_incoerenza | 1 |
| nessuna_contraddittorietà_o_incoerenza_deriva | 1 |
| contraddittorietà_o_incoerenza_deriva_dal | 1 |
| quanto_richiamato_emerge_la_contraddittorietà | 1 |
| richiamato_emerge_la_contraddittorietà_della | 1 |
| emerge_la_contraddittorietà_della_posizione | 1 |
| la_contraddittorietà_della_posizione_assunta | 1 |
| contraddittorietà_della_posizione_assunta_dalla | 1 |
| anche_le_plusvalenze_ultraquinquennali_contraddicendo | 1 |
| le_plusvalenze_ultraquinquennali_contraddicendo_la | 1 |
| plusvalenze_ultraquinquennali_contraddicendo_la_scelta | 1 |
| ultraquinquennali_contraddicendo_la_scelta_del | 1 |
| contraddicendo_la_scelta_del_legislatore | 1 |
| coesistenza_dei_due_menzionati_contraddittori | 1 |
| dei_due_menzionati_contraddittori_indirizzi | 1 |
| due_menzionati_contraddittori_indirizzi_di | 1 |
| menzionati_contraddittori_indirizzi_di_politica | 1 |
| contraddittori_indirizzi_di_politica_fiscale | 1 |
| ha_risolto_l_evidente_contraddizione | 1 |
| risolto_l_evidente_contraddizione_fra | 1 |
| l_evidente_contraddizione_fra_la | 1 |
| evidente_contraddizione_fra_la_ratio | 1 |
| contraddizione_fra_la_ratio_che | 1 |
| detti_fabbricati_l_evidenziata_contraddizione | 1 |
| fabbricati_l_evidenziata_contraddizione_fra | 1 |
| l_evidenziata_contraddizione_fra_la | 1 |
| evidenziata_contraddizione_fra_la_ratio | 1 |
| contraddizione_fra_la_ratio_ispiratrice | 1 |
| ancora_venuti_a_scadenza_contraddice | 1 |
| venuti_a_scadenza_contraddice_peraltro | 1 |
| a_scadenza_contraddice_peraltro_la | 1 |
| scadenza_contraddice_peraltro_la_stessa | 1 |
| contraddice_peraltro_la_stessa_definizione | 1 |
| iva_e_dall_altro_contraddittoriamente | 1 |
| e_dall_altro_contraddittoriamente_non | 1 |
| dall_altro_contraddittoriamente_non_consente | 1 |
| altro_contraddittoriamente_non_consente_la | 1 |
| contraddittoriamente_non_consente_la_tutela | 1 |
| con_il_principio_del_contraddittorio | 1 |
| il_principio_del_contraddittorio_sia | 1 |
| principio_del_contraddittorio_sia_perché | 1 |
| del_contraddittorio_sia_perché_a | 1 |
| contraddittorio_sia_perché_a_la | 1 |
| terzo_che_decide_nel_contraddittorio | 1 |
| che_decide_nel_contraddittorio_quanto | 1 |
| decide_nel_contraddittorio_quanto_meno | 1 |
| nel_contraddittorio_quanto_meno_potenziale | 1 |
| contraddittorio_quanto_meno_potenziale_delle | 1 |
| delle_parti_e_del_contraddittorio | 1 |
| parti_e_del_contraddittorio_nel | 1 |
| e_del_contraddittorio_nel_processo | 1 |
| del_contraddittorio_nel_processo_stabiliti | 1 |
| contraddittorio_nel_processo_stabiliti_dal | 1 |
| alla_parità_ed_al_contraddittorio | 1 |
| parità_ed_al_contraddittorio_delle | 1 |
| ed_al_contraddittorio_delle_parti | 1 |
| al_contraddittorio_delle_parti_nel | 1 |
| contraddittorio_delle_parti_nel_processo | 1 |
| e_con_quello_del_contraddittorio | 1 |
| con_quello_del_contraddittorio_non | 1 |
| quello_del_contraddittorio_non_viene | 1 |
| del_contraddittorio_non_viene_meno | 1 |
| contraddittorio_non_viene_meno_per | 1 |
| ed_il_principio_del_contraddittorio | 1 |
| il_principio_del_contraddittorio_di | 1 |
| principio_del_contraddittorio_di_cui | 1 |
| del_contraddittorio_di_cui_all | 1 |
| contraddittorio_di_cui_all_art | 1 |
| b_il_principio_del_contraddittorio | 1 |
| il_principio_del_contraddittorio_processuale | 1 |
| principio_del_contraddittorio_processuale_perché | 1 |
| del_contraddittorio_processuale_perché_alla | 1 |
| contraddittorio_processuale_perché_alla_parte | 1 |
| appunto_nel_rispetto_del_contraddittorio | 1 |
| nel_rispetto_del_contraddittorio_sulla | 1 |
| rispetto_del_contraddittorio_sulla_legittimità | 1 |
| del_contraddittorio_sulla_legittimità_del | 1 |
| contraddittorio_sulla_legittimità_del_decreto | 1 |
| il_legislatore_in_maniera_contraddittoria | 1 |
| legislatore_in_maniera_contraddittoria_ed | 1 |
| in_maniera_contraddittoria_ed_incoerente | 1 |
| maniera_contraddittoria_ed_incoerente_avrebbe | 1 |
| contraddittoria_ed_incoerente_avrebbe_dapprima | 1 |
| emerge_la_sua_intrinseca_contraddittorietà | 1 |
| la_sua_intrinseca_contraddittorietà_se | 1 |
| sua_intrinseca_contraddittorietà_se_infatti | 1 |
| intrinseca_contraddittorietà_se_infatti_il | 1 |
| contraddittorietà_se_infatti_il_tributo | 1 |
| irragionevole_per_la_chiara_contraddizione | 1 |
| per_la_chiara_contraddizione_in | 1 |
| la_chiara_contraddizione_in_cui | 1 |
| chiara_contraddizione_in_cui_cade | 1 |
| contraddizione_in_cui_cade_il | 1 |
| dei_rifiuti_urbani_non_contraddice | 1 |
| rifiuti_urbani_non_contraddice_tale | 1 |
| urbani_non_contraddice_tale_conclusione | 1 |
| non_contraddice_tale_conclusione_il | 1 |
| contraddice_tale_conclusione_il_fatto | 1 |
| debbano_intendersi_in_ingiustificata_contraddizione | 1 |
| intendersi_in_ingiustificata_contraddizione_con | 1 |
| in_ingiustificata_contraddizione_con_il | 1 |
| ingiustificata_contraddizione_con_il_citato | 1 |
| contraddizione_con_il_citato_art | 1 |
| sommaria_delibazione_perché_il_contraddittorio | 1 |
| delibazione_perché_il_contraddittorio_nel | 1 |
| perché_il_contraddittorio_nel_giudizio | 1 |
| il_contraddittorio_nel_giudizio_di | 1 |
| contraddittorio_nel_giudizio_di_appello | 1 |
| né_d_altra_parte_contraddetta | 1 |
| d_altra_parte_contraddetta_da | 1 |
| altra_parte_contraddetta_da_una | 1 |
| parte_contraddetta_da_una_diversa | 1 |
| contraddetta_da_una_diversa_prassi | 1 |
| in_presenza_di_un_contraddittorio | 1 |
| presenza_di_un_contraddittorio_regolarmente | 1 |
| di_un_contraddittorio_regolarmente_instaurato | 1 |
| un_contraddittorio_regolarmente_instaurato_benché | 1 |
| contraddittorio_regolarmente_instaurato_benché_la | 1 |
| di_osservare_che_non_contraddice | 1 |
| osservare_che_non_contraddice_tale | 1 |
| che_non_contraddice_tale_conclusione | 1 |
| non_contraddice_tale_conclusione_la | 1 |
| contraddice_tale_conclusione_la_sentenza | 1 |
| cost_le_norme_censurate_contraddicono | 1 |
| le_norme_censurate_contraddicono_inoltre | 1 |
| norme_censurate_contraddicono_inoltre_la | 1 |
| censurate_contraddicono_inoltre_la_ratio | 1 |
| contraddicono_inoltre_la_ratio_del | 1 |
| leale_collaborazione_di_non_contraddittorietà | 1 |
| collaborazione_di_non_contraddittorietà_e | 1 |
| di_non_contraddittorietà_e_di | 1 |
| non_contraddittorietà_e_di_ragionevolezza | 1 |
| contraddittorietà_e_di_ragionevolezza_art | 1 |
| rispetto_del_principio_del_contraddittorio | 1 |
| del_principio_del_contraddittorio_è | 1 |
| principio_del_contraddittorio_è_diretto | 1 |
| del_contraddittorio_è_diretto_a | 1 |
| contraddittorio_è_diretto_a_garantire | 1 |
| in_giudizio_non_è_contraddetta | 1 |
| giudizio_non_è_contraddetta_dalle | 1 |
| non_è_contraddetta_dalle_ipotesi | 1 |
| è_contraddetta_dalle_ipotesi_in | 1 |
| contraddetta_dalle_ipotesi_in_cui | 1 |
| significherebbe_incorrere_in_una_contraddizione | 1 |
| incorrere_in_una_contraddizione_dato | 1 |
| in_una_contraddizione_dato_che | 1 |
| una_contraddizione_dato_che_dovrebbero | 1 |
| contraddizione_dato_che_dovrebbero_ritenersi | 1 |
| a_creare_una_insanabile_contraddizione | 1 |
| creare_una_insanabile_contraddizione_con | 1 |
| una_insanabile_contraddizione_con_la | 1 |
| insanabile_contraddizione_con_la_successiva | 1 |
| contraddizione_con_la_successiva_statuizione | 1 |
| paradossali_che_finirebbero_per_contraddire | 1 |
| che_finirebbero_per_contraddire_le | 1 |
| finirebbero_per_contraddire_le_stesse | 1 |
| per_contraddire_le_stesse_loro | 1 |
| contraddire_le_stesse_loro_finalità | 1 |
| delle_misure_previste_non_contraddice | 1 |
| misure_previste_non_contraddice_la | 1 |
| previste_non_contraddice_la_sussistenza | 1 |
| non_contraddice_la_sussistenza_della | 1 |
| contraddice_la_sussistenza_della_necessità | 1 |
| censure_di_irragionevolezza_e_contraddittorietà | 1 |
| di_irragionevolezza_e_contraddittorietà_sollevate | 1 |
| irragionevolezza_e_contraddittorietà_sollevate_nei | 1 |
| e_contraddittorietà_sollevate_nei_confronti | 1 |
| contraddittorietà_sollevate_nei_confronti_dell | 1 |
| vi_ha_ravvisato_spinte_contraddittorie | 1 |
| ha_ravvisato_spinte_contraddittorie_costituite | 1 |
| ravvisato_spinte_contraddittorie_costituite_dall | 1 |
| spinte_contraddittorie_costituite_dall_insostenibilità | 1 |
| contraddittorie_costituite_dall_insostenibilità_dei | 1 |
| volte_ad_instaurare_un_contraddittorio | 1 |
| ad_instaurare_un_contraddittorio_anticipato | 1 |
| instaurare_un_contraddittorio_anticipato_fra | 1 |
| un_contraddittorio_anticipato_fra_l | 1 |
| contraddittorio_anticipato_fra_l_amministrazione | 1 |
| questa_previsione_non_è_contraddetta | 1 |
| previsione_non_è_contraddetta_dal | 1 |
| non_è_contraddetta_dal_comma | 1 |
| è_contraddetta_dal_comma_del | 1 |
| contraddetta_dal_comma_del_medesimo | 1 |
| razionalizzazione_della_finanza_pubblica_contraddice | 1 |
| della_finanza_pubblica_contraddice_le | 1 |
| finanza_pubblica_contraddice_le_finalità | 1 |
| pubblica_contraddice_le_finalità_perseguite | 1 |
| contraddice_le_finalità_perseguite_dalla | 1 |
| snaturino_la_stessa_impresa_contraddicendone | 1 |
| la_stessa_impresa_contraddicendone_la | 1 |
| stessa_impresa_contraddicendone_la_vocazione | 1 |
| impresa_contraddicendone_la_vocazione_agricola | 1 |
| contraddicendone_la_vocazione_agricola_erra | 1 |
| come_quella_in_esame_contraddica | 1 |
| quella_in_esame_contraddica_l | 1 |
| in_esame_contraddica_l_unità | 1 |
| esame_contraddica_l_unità_della | 1 |
| contraddica_l_unità_della_repubblica | 1 |
| diritto_prevede_forme_di_contraddittorio | 1 |
| prevede_forme_di_contraddittorio_preventivo | 1 |
| forme_di_contraddittorio_preventivo_con | 1 |
| di_contraddittorio_preventivo_con_il | 1 |
| vizio_di_forma_del_contraddittorio | 1 |
| di_forma_del_contraddittorio_la | 1 |
| forma_del_contraddittorio_la_norma | 1 |
| del_contraddittorio_la_norma_violerebbe | 1 |
| contraddittorio_la_norma_violerebbe_l | 1 |
| tributarie_la_garanzia_del_contraddittorio | 1 |
| la_garanzia_del_contraddittorio_deve | 1 |
| garanzia_del_contraddittorio_deve_avere | 1 |
| del_contraddittorio_deve_avere_invece | 1 |
| contraddittorio_deve_avere_invece_carattere | 1 |
| delle_forme_del_preventivo_contraddittorio | 1 |
| forme_del_preventivo_contraddittorio_il | 1 |
| del_preventivo_contraddittorio_il_presidente | 1 |
| preventivo_contraddittorio_il_presidente_del | 1 |
| diretto_a_instaurare_il_contraddittorio | 1 |
| a_instaurare_il_contraddittorio_anticipato | 1 |
| instaurare_il_contraddittorio_anticipato_con | 1 |
| il_contraddittorio_anticipato_con_il | 1 |
| contraddittorio_anticipato_con_il_contribuente | 1 |
| misure_a_garanzia_del_contraddittorio | 1 |
| a_garanzia_del_contraddittorio_preventivo | 1 |
| garanzia_del_contraddittorio_preventivo_con | 1 |
| da_vizi_formali_del_contraddittorio | 1 |
| vizi_formali_del_contraddittorio_preventivo | 1 |
| formali_del_contraddittorio_preventivo_con | 1 |
| dalla_quale_muove_è_contraddetta | 1 |
| quale_muove_è_contraddetta_dalla | 1 |
| muove_è_contraddetta_dalla_stessa | 1 |
| è_contraddetta_dalla_stessa_giurisprudenza | 1 |
| contraddetta_dalla_stessa_giurisprudenza_di | 1 |
| che_l_attivazione_del_contraddittorio | 1 |
| l_attivazione_del_contraddittorio_endoprocedimentale | 1 |
| attivazione_del_contraddittorio_endoprocedimentale_costituisce | 1 |
| del_contraddittorio_endoprocedimentale_costituisce_un | 1 |
| contraddittorio_endoprocedimentale_costituisce_un_principio | 1 |
| essere_instaurato_il_previo_contraddittorio | 1 |
| instaurato_il_previo_contraddittorio_fra | 1 |
| il_previo_contraddittorio_fra_l | 1 |
| previo_contraddittorio_fra_l_amministrazione | 1 |
| contraddittorio_fra_l_amministrazione_finanziaria | 1 |
| che_il_vizio_del_contraddittorio | 1 |
| il_vizio_del_contraddittorio_conseguente | 1 |
| vizio_del_contraddittorio_conseguente_alla | 1 |
| del_contraddittorio_conseguente_alla_violazione | 1 |
| contraddittorio_conseguente_alla_violazione_del | 1 |
| previsione_in_essa_del_contraddittorio | 1 |
| in_essa_del_contraddittorio_anticipato | 1 |
| essa_del_contraddittorio_anticipato_non | 1 |
| del_contraddittorio_anticipato_non_sarebbe | 1 |
| contraddittorio_anticipato_non_sarebbe_comunque | 1 |
| accertamento_in_violazione_del_contraddittorio | 1 |
| in_violazione_del_contraddittorio_procedimentale | 1 |
| violazione_del_contraddittorio_procedimentale_per | 1 |
| del_contraddittorio_procedimentale_per_un | 1 |
| contraddittorio_procedimentale_per_un_verso | 1 |
| avvenuta_instaurazione_del_previo_contraddittorio | 1 |
| instaurazione_del_previo_contraddittorio_tra | 1 |
| del_previo_contraddittorio_tra_le | 1 |
| contraddittorio_tra_le_parti_a | 1 |
| di_tutela_effettiva_del_contraddittorio | 1 |
| tutela_effettiva_del_contraddittorio_propria | 1 |
| effettiva_del_contraddittorio_propria_del | 1 |
| del_contraddittorio_propria_del_termine | 1 |
| contraddittorio_propria_del_termine_in | 1 |
| dell_effettività_del_contraddittorio_procedimentale | 1 |
| effettività_del_contraddittorio_procedimentale_impedisce | 1 |
| del_contraddittorio_procedimentale_impedisce_il | 1 |
| contraddittorio_procedimentale_impedisce_il_pieno | 1 |
| estraneo_alla_sostanza_del_contraddittorio | 1 |
| alla_sostanza_del_contraddittorio_come | 1 |
| sostanza_del_contraddittorio_come_assume | 1 |
| del_contraddittorio_come_assume_la | 1 |
| contraddittorio_come_assume_la_rimettente | 1 |
| dell_effettività_del_contraddittorio_stesso | 1 |
| effettività_del_contraddittorio_stesso_eliminando | 1 |
| del_contraddittorio_stesso_eliminando_in | 1 |
| contraddittorio_stesso_eliminando_in_radice | 1 |
| solo_attraverso_un_consapevole_contraddittorio | 1 |
| attraverso_un_consapevole_contraddittorio_tra | 1 |
| un_consapevole_contraddittorio_tra_stato | 1 |
| consapevole_contraddittorio_tra_stato_ed | 1 |
| contraddittorio_tra_stato_ed_autonomie | 1 |
| agli_altri_in_palese_contraddizione | 1 |
| altri_in_palese_contraddizione_con | 1 |
| in_palese_contraddizione_con_le | 1 |
| palese_contraddizione_con_le_finalità | 1 |
| contraddizione_con_le_finalità_della | 1 |
| tale_clausola_entri_in_contraddizione | 1 |
| clausola_entri_in_contraddizione_con | 1 |
| entri_in_contraddizione_con_quanto | 1 |
| in_contraddizione_con_quanto_testualmente | 1 |
| contraddizione_con_quanto_testualmente_affermato | 1 |
| quanto_alla_lamentata_diseguaglianza_contraddittorietà | 1 |
| alla_lamentata_diseguaglianza_contraddittorietà_ed | 1 |
| lamentata_diseguaglianza_contraddittorietà_ed_irragionevolezza | 1 |
| diseguaglianza_contraddittorietà_ed_irragionevolezza_nella | 1 |
| contraddittorietà_ed_irragionevolezza_nella_determinazione | 1 |
| l_anci_da_tale_contraddittorio | 1 |
| anci_da_tale_contraddittorio_sarebbero | 1 |
| da_tale_contraddittorio_sarebbero_state | 1 |
| tale_contraddittorio_sarebbero_state_completamente | 1 |
| contraddittorio_sarebbero_state_completamente_pretermessi | 1 |
| comma_non_contempla_il_contraddittorio | 1 |
| non_contempla_il_contraddittorio_e | 1 |
| contempla_il_contraddittorio_e_l | 1 |
| il_contraddittorio_e_l_accordo | 1 |
| contraddittorio_e_l_accordo_come | 1 |
| del_la_definizione_in_contraddittorio | 1 |
| la_definizione_in_contraddittorio_dei | 1 |
| definizione_in_contraddittorio_dei_criteri | 1 |
| in_contraddittorio_dei_criteri_per | 1 |
| contraddittorio_dei_criteri_per_il | 1 |
| poteva_essere_svolto_in_contraddittorio | 1 |
| essere_svolto_in_contraddittorio_un | 1 |
| svolto_in_contraddittorio_un_confronto | 1 |
| in_contraddittorio_un_confronto_tra | 1 |
| contraddittorio_un_confronto_tra_le | 1 |
| accantonamento_senza_un_previo_contraddittorio | 1 |
| senza_un_previo_contraddittorio_tra | 1 |
| un_previo_contraddittorio_tra_le | 1 |
| contraddittorio_tra_le_parti_rileva | 1 |
| transazioni_ispirate_al_leale_contraddittorio | 1 |
| ispirate_al_leale_contraddittorio_tra | 1 |
| al_leale_contraddittorio_tra_lo | 1 |
| leale_contraddittorio_tra_lo_stato | 1 |
| contraddittorio_tra_lo_stato_e | 1 |
| contraddittorio_con_lo_stato_è | 1 |
| necessari_ad_effettuare_in_contraddittorio | 1 |
| ad_effettuare_in_contraddittorio_le | 1 |
| effettuare_in_contraddittorio_le_compensazioni | 1 |
| in_contraddittorio_le_compensazioni_indispensabili | 1 |
| contraddittorio_le_compensazioni_indispensabili_ad | 1 |
| possibilità_di_un_consapevole_contraddittorio | 1 |
| lo_stato_proceda_in_contraddittorio | 1 |
| stato_proceda_in_contraddittorio_alle | 1 |
| proceda_in_contraddittorio_alle_necessarie | 1 |
| in_contraddittorio_alle_necessarie_compensazioni | 1 |
| contraddittorio_alle_necessarie_compensazioni_per | 1 |
| stesse_sarebbero_irragionevoli_e_contraddittorie | 1 |
| sarebbero_irragionevoli_e_contraddittorie_rispetto | 1 |
| irragionevoli_e_contraddittorie_rispetto_al | 1 |
| e_contraddittorie_rispetto_al_percorso | 1 |
| contraddittorie_rispetto_al_percorso_di | 1 |
| cost_per_irragionevolezza_e_contraddittorietà | 1 |
| per_irragionevolezza_e_contraddittorietà_rispetto | 1 |
| irragionevolezza_e_contraddittorietà_rispetto_al | 1 |
| e_contraddittorietà_rispetto_al_percorso | 1 |
| contraddittorietà_rispetto_al_percorso_di | 1 |
| non_si_pongono_in_contraddizione | 1 |
| si_pongono_in_contraddizione_ma | 1 |
| pongono_in_contraddizione_ma_in | 1 |
| in_contraddizione_ma_in_coerenza | 1 |
| contraddizione_ma_in_coerenza_con | 1 |
| essere_sottaciuta_una_certa_contraddittorietà | 1 |
| sottaciuta_una_certa_contraddittorietà_insita | 1 |
| una_certa_contraddittorietà_insita_nel | 1 |
| certa_contraddittorietà_insita_nel_denunciare | 1 |
| contraddittorietà_insita_nel_denunciare_da | 1 |
| contraddittoria_senza_spingersi_fino_ad | 1 |
| legge_n_del_avrebbe_contraddittoriamente | 1 |
| n_del_avrebbe_contraddittoriamente_costruito | 1 |
| del_avrebbe_contraddittoriamente_costruito_intorno | 1 |
| avrebbe_contraddittoriamente_costruito_intorno_al | 1 |
| contraddittoriamente_costruito_intorno_al_censurato | 1 |
| contraddittorio_con_lo_stato_sentenza | 1 |
| statale_di_un_consapevole_contraddittorio | 1 |
| base_all_invito_al_contraddittorio | 1 |
| all_invito_al_contraddittorio_in | 1 |
| invito_al_contraddittorio_in_attuazione | 1 |
| al_contraddittorio_in_attuazione_della | 1 |
| contraddittorio_in_attuazione_della_procedura | 1 |
| i_criteri_determinati_in_contraddittorio | 1 |
| criteri_determinati_in_contraddittorio_con | 1 |
| determinati_in_contraddittorio_con_l | 1 |
| in_contraddittorio_con_l_anci | 1 |
| contraddittorio_con_l_anci_e | 1 |
| farlo_per_la_intrinseca_contraddizione | 1 |
| per_la_intrinseca_contraddizione_che | 1 |
| la_intrinseca_contraddizione_che_non | 1 |
| intrinseca_contraddizione_che_non_lo | 1 |
| contraddizione_che_non_lo_consentirebbe | 1 |
| disciplina_regionale_omettendo_il_contraddittorio | 1 |
| regionale_omettendo_il_contraddittorio_preventivo | 1 |
3. Word embedding
3.1. Il grafico a barre riporta i 30 termini semanticamente più simili alla voce presenti all’interno del dftm_silver, ordinati per valore di similarità in ordine decrescente.

4. Statistiche descrittive
4.1. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di pronunce in cui compaiono la voce e i termini associati in relazione al df_term_glob, nonché il corrispondente numero di pronunce. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 2002 | 139 |
| 2000 | 135 |
| 2008 | 135 |
| 2005 | 128 |
| 2006 | 128 |
4.2. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di sentenze in cui compaiono la voce e i termini associati in relazione al dftm, nonché il corrispondente numero di sentenze. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 2022 | 69 |
| 2020 | 60 |
| 2019 | 56 |
| 2010 | 54 |
| 1988 | 52 |
4.3 La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di pronunce in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al df_term_glob, nonché il corrispondente numero di pronunce e la percentuale in relazione al numero totale di pronunce che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Giovanni Maria Flick | 129 | 3.2017870439315 |
| Guido Neppi Modona | 126 | 3.12732688011914 |
| Gustavo Zagrebelsky | 105 | 2.60610573343261 |
| Gaetano Silvestri | 92 | 2.28344502357905 |
| Ugo De Siervo | 87 | 2.15934475055845 |
4.4. La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di sentenze in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al dftm, nonché il corrispondente numero di sentenze e la percentuale in relazione al numero totale di sentenze che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Ugo Spagnoli | 49 | 2.62453133369041 |
| Aldo Carosi | 43 | 2.30316014997322 |
| Silvana Sciarra | 42 | 2.24959828602035 |
| Antonio Baldassarre | 40 | 2.14247455811462 |
| Gaetano Silvestri | 40 | 2.14247455811462 |
4.5 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.6. Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob in relazione alla sentenze (linea continua) e alle ordinanze (linea tratteggiata). Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.7 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di sentenze presenti in dftm. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.8. Se cliccate sul link trovate il grafico a barre interattivo del numero di pronunce che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al df_term_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle pronunce che compongono df_term_silver ed è divisa per colori in base al numero di pronunce che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.9 Se cliccate sul link trovate il grafico a barre interattivo del numero di sentenze che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al dftm_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle sentenze che compongono dftm_silver ed è divisa per colori in base al numero di sentenze che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5. Lessicometria
5.1. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in df_term_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.2. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in dftm_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.3. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle pronunce che formano df_term_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle pronunce che formano df_term_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate | frequenza | rank |
|---|---|---|
| contraddittorio | 275 | 338 |
| contraddizione | 122 | 855 |
| contraddittorietà | 75 | 1391 |
| contraddittoria | 57 | 1767 |
| contraddetta | 21 | 3789 |
| contraddice | 21 | 3789 |
| contraddire | 17 | 4304 |
| contraddittoriamente | 16 | 4462 |
| contraddittori | 15 | 4613 |
| contraddittorie | 12 | 5242 |
| contraddirebbe | 9 | 6088 |
| contraddetto | 7 | 6994 |
| contraddica | 7 | 6994 |
| contraddicendo | 7 | 6994 |
| contraddicono | 5 | 8269 |
| contradditorio | 5 | 8269 |
| contraddetti | 4 | 9180 |
| contraddette | 3 | 10427 |
| contradditoria | 2 | 12166 |
| contraddizioni | 2 | 12166 |
| contraddicendone | 1 | 15181 |
| contraddicendosi | 1 | 15181 |
| contraddicevano | 1 | 15181 |
| contraddirlo | 1 | 15181 |
5.4. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle sentenze che formano dftm_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle sentenze che formano dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate_motivaz | frequenza | rank |
|---|---|---|
| contraddittorio | 101 | 282 |
| contraddizione | 50 | 687 |
| contraddittorietà | 24 | 1523 |
| contraddittoria | 17 | 2034 |
| contraddice | 15 | 2263 |
| contraddetta | 12 | 2668 |
| contraddittorie | 6 | 4147 |
| contraddica | 5 | 4620 |
| contraddire | 5 | 4620 |
| contraddittori | 5 | 4620 |
| contraddittoriamente | 5 | 4620 |
| contraddicendo | 4 | 5221 |
| contraddicono | 4 | 5221 |
| contraddirebbe | 3 | 6006 |
| contraddette | 2 | 7184 |
| contraddetti | 2 | 7184 |
| contraddetto | 2 | 7184 |
| contraddicendone | 1 | 9245 |
| contraddicendosi | 1 | 9245 |
| contradditoria | 1 | 9245 |
| contraddizioni | 1 | 9245 |
5.5 Se cliccate sul link trovate il grafico a barre interattivo delle 50 pronunce con il maggior numero di parole uniche (o types) in df_term_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni pronuncia. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.6 Se cliccate sul link trovate il grafico a barre interattivo delle 50 sentenze con il maggior numero di parole uniche (o types) in dftm_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni sentenza. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.