Indice
Per una guida alla lettura clicca qui.
1. Concordanze 
1.1. La tabella  riporta le concordanze estratte dalle sentenze presenti nel subset dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| FileName | From | To | Pre | Keyword | Post |
|---|---|---|---|---|---|
| 1957-04.txt | 864 | 864 | comunque utilizzato . ” i diritti di contratto pagati sul risone usato per la semina o per il pagamento in | natura | della mano d opera addetta all azienda di produzione saranno rimborsati dall ente alla chiusura dell esercizio ad ogni singolo |
| 1957-04.txt | 1337 | 1337 | . 1932 ) , in riferimento all art . 23 della costituzione , si è discusso fra le parti sulla | natura | giuridica del ” diritto di contratto ” , che in base al detto art . 9 l ente risi ha |
| 1957-11.txt | 148 | 148 | . la corte non ritiene nemmeno che possa essere accolta la eccezione d inammissibilità del ricorso dello stato per la | natura | del provvedimento dell assessore delle finanze : una circolare e pertanto un atto interno dell amministrazione regionale , impugnabile , |
| 1957-11.txt | 182 | 182 | interno dell amministrazione regionale , impugnabile , se mai , soltanto insieme con gli atti esterni emanati conseguentemente . la | natura | dei conflitti di attribuzione e il modo della loro risoluzione , che consiste nella delimitazione delle rispettive sfere di competenza |
| 1957-116.txt | 994 | 994 | due questi limiti che , essendo stati desunti dalla prima parte dell art . 17 dello statuto siciliano , hanno | natura | costituzionale e quindi la loro violazione implica violazione di legge costituzionale . le disposizioni impugnate , disponendo , infatti , |
| 1957-12.txt | 284 | 284 | assessorato per le finanze n . 48155 del 7 ottobre 1952 sulla nomina dei componenti delle commissioni tributarie che avrebbe | natura | meramente interna . a parte il rilievo che , come questa corte ha statuito con la sua pronuncia n . |
| 1957-12.txt | 392 | 392 | , con l emanazione di quell atto , la propria sfera di competenza , nel caso in esame la assunta | natura | interna dell atto è da escludere , sia perché la lettera circolare fu indirizzata a soggetti estranei all organizzazione amministrativa |
| 1957-12.txt | 706 | 706 | infatti , unicamente quello di accertare se l organo regionale poteva o meno procedere a quelle nomine stante la speciale | natura | delle commissioni tributarie . or non è dubbio che le commissioni tributarie pur comunemente chiamandosi amministrative per ragioni storiche e |
| 1957-12.txt | 743 | 743 | per ragioni storiche e tradizionali che non è il caso di qui indagare costituiscono organi di giurisdizione speciale . siffatta | natura | delle commissioni tributarie è ormai pacificamente ammessa dalla giurisprudenza e dalla massima parte della dottrina . a confermarla , basterebbe |
| 1957-12.txt | 878 | 878 | di impugnativa , acquistano valore definitivo e forza di giudicato formale . aggiungasi che rispetto al caso in esame la | natura | di giurisdizione speciale è a maggior ragione da riconoscersi alle sezioni speciali di cui è questione e particolarmente quando giudicano |
| 1957-12.txt | 999 | 999 | , in grado di appello o in un unico grado , di un giudice speciale . se tale è la | natura | delle commissioni tributarie consegue che , essendo anche pacificamente ammesso il principio che tutto ciò che attiene alla istituzione , |
| 1957-12.txt | 1119 | 1119 | esservi , né vi può essere . né vale sottolineare come sembra abbia inteso fare la difesa della regione la | natura | semplicemente amministrativa dell atto di nomina dei membri delle commissioni tributarie . non è da negare , infatti , tale |
| 1957-12.txt | 1140 | 1140 | semplicemente amministrativa dell atto di nomina dei membri delle commissioni tributarie . non è da negare , infatti , tale | natura | , ma qui si tratta di affermare la competenza dello stato a porre in essere quella nomina , competenza che |
| 1957-122.txt | 409 | 409 | meno , di regolamento delegato . la corte dovrà , ai fini del proprio giudizio , accertare quale sia la | natura | dell atto demandato dalla legge del 1953 al ministro ed a tali effetti non potrà omettere un esame del carattere |
| 1957-122.txt | 1352 | 1352 | prestazione , anche se essa venga a sostituire gli oneri precedenti . occorre , dunque , procedere all esame della | natura | di questa prestazione in riferimento all art . 23 della costituzione . le società elettriche sostengono tutte il carattere tributario |
| 1957-122.txt | 1623 | 1623 | al caso attuale i medesimi principi , chiara appare la non rilevanza delle questioni che sono state dibattute circa la | natura | del sovraccanone . non importa sapere se il sovraccanone abbia carattere tributario , né se esso sia un corrispettivo della |
| 1957-122.txt | 1924 | 1924 | affidata al ministro si estrinseca chiaramente nella emanazione di atti amministrativi . questi , pur avendo sotto tanti altri aspetti | natura | ed effetti diversi , possono raggrupparsi tenendo presente la loro caratteristica di atti di accertamento : tali sono , scegliendo |
| 1957-122.txt | 2138 | 2138 | demanda al ministro per i lavori pubblici la delimitazione dei bacini imbriferi montani , sia legittima non tanto per la | natura | dell atto ( atto amministrativo ) e non tanto per la sua forma ( decreto ministeriale ) , quanto per |
| 1957-122.txt | 2807 | 2807 | la legge del 1953 abbia affidato al ministro una sfera di discrezionalità tecnica , non potendosi negare , per la | natura | stessa del provvedimento , un certo margine di apprezzamento tecnico in vista delle così varie strutture del territorio nazionale . |
| 1957-122.txt | 2845 | 2845 | territorio nazionale . l indagine si riduce a vedere se , in relazione alla legge che la prevede ed alla | natura | dei provvedimenti da porre in essere in applicazione della legge stessa , tale discrezionalità tecnica possa considerarsi o no circoscritta |
| 1957-129.txt | 647 | 647 | di conversione del 9 febbraio 1942 , n . 96 , avesse , fin dal suo nascere e con sé | connaturato | , il carattere della provvisorietà , derivante dal momento nel quale esso fu emanato , che era tempo di guerra |
| 1957-129.txt | 835 | 835 | sta di fatto che il decreto legge del 1941 non ha in sé niente che autorizzi a considerarlo di sua | natura | provvisorio . il fatto che fosse nelle intenzioni del legislatore di avvalersi delle disposizioni che quel decreto recava , ai |
| 1957-129.txt | 1764 | 1764 | dubbio può sussistere intorno al fatto che le misure adottate col decreto legge del 1941 fossero , oltre che di | natura | tributaria , anche e più generalmente di natura finanziaria ( e a misure siffatte fa esplicito riferimento il preambolo del |
| 1957-129.txt | 1772 | 1772 | misure adottate col decreto legge del 1941 fossero , oltre che di natura tributaria , anche e più generalmente di | natura | finanziaria ( e a misure siffatte fa esplicito riferimento il preambolo del decreto legge ) , e quindi tutte riconducibili |
| 1957-13.txt | 732 | 732 | dei vari elementi del debito di imposta e involge non solo apprezzamenti ma anche questioni giuridiche spesso delicate relative alla | natura | del tributo , all applicazione dell aliquota , alla posizione personale del contribuente . non vi è dubbio che il |
| 1957-41.txt | 126 | 126 | ordinario , come questione di abrogazione di leggi . la corte non può accedere a tale tesi , data la | natura | propria del giudizio di legittimità costituzionale , l oggetto e gli speciali effetti di esso , così come fu precisato |
| 1957-41.txt | 690 | 690 | nel termine di cinque anni dall entrata in vigore della costituzione . ciò premesso , sorge la questione circa la | natura | , se perentoria od ordinatoria , del termine in parola . ai fini della dimostrazione della non perentorietà del termine |
| 1957-41.txt | 823 | 823 | non è possibile , in primo luogo , argomentare dal termine in sé e per sé preso . la diversa | natura | del termine se perentorio o soltanto ordinatorio assume importanza nel campo del diritto privato e in quello processuale , specialmente |
| 1957-41.txt | 1051 | 1051 | è alcun dubbio che permanga quel potere dovere anche dopo il decorso del termine , con conseguente responsabilità sopratutto di | natura | politica qualora l organo cui ne spettava l esercizio non abbia provveduto in tempo . termini di natura simile a |
| 1957-41.txt | 1069 | 1069 | sopratutto di natura politica qualora l organo cui ne spettava l esercizio non abbia provveduto in tempo . termini di | natura | simile a quello in questione ed anche brevi si trovano in varie disposizioni transitorie della costituzione : nella stessa disposizione |
| 1957-41.txt | 1232 | 1232 | sia cessata nel parlamento la facoltà di provvedere a quanto era stato prescritto . di vero , è la particolare | natura | e la posizione del destinatario dell obbligo e cioè il parlamento che deve senz altro convincere della non perentorietà di |
| 1957-42.txt | 563 | 563 | dicembre 1923 , n . 3269 , secondo il quale l imposta di registro deve essere applicata secondo l intrinseca | natura | e gli effetti degli atti e dei trasferimenti . il principio fondamentale , che la difesa dello stato richiama esiste |
| 1957-44.txt | 367 | 367 | , possano avere rilevanza preclusioni che spiegano efficacia nei giudizi inter partes , sempre che ciò sia compatibile con la | natura | peculiare del giudizio di legittimità costituzionale delle norme giuridiche . non si può disconoscere che in determinati casi un giudizio |
| 1957-47.txt | 1029 | 1029 | persona senza che la sua volontà vi abbia concorso ; carattere questo che distingue siffatte prestazioni da quelle consortili di | natura | privatistica . e stato altresì precisato che , per la legittimità costituzionale dell imposizione di una prestazione patrimoniale , l |
| 1957-47.txt | 1986 | 1986 | è accertata dal prefetto e , per quanto riguarda il movimento di transito , mediante apprezzamento del concorso di requisiti | naturali | , artistici e ambientali ( riferimenti questi che nel nostro paese , per evidenti ragioni , consentono massima discrezionalità ) |
| 1957-52.txt | 1846 | 1846 | concorsi pronostici ( art . 5 ) . queste imposte vennero incorporate nell imposta di lotteria e ne assunsero la | natura | , tanto che l imposta venne , da allora , denominata imposta ” unica ” sui giuochi di abilità e |
| 1957-58.txt | 572 | 572 | legislazione statale per ogni singolo tributo . nel sistema tributario statale numerose disposizioni prevedono esenzioni fiscali , collegate a eventi | naturali | ( es . terremoto , inondazioni ) , a offese belliche ovvero a fini sociali ( es . agevolare famiglie |
| 1957-58.txt | 782 | 782 | fondamentali della legislazione statale nella sfera delle esenzioni , tenendo conto del singolo tributo e , nella specie , della | natura | delle esenzioni disposte dalla legge sulla finanza locale . consegue che la regione può disporre nuove esenzioni ; purché trovino |
| 1957-62.txt | 284 | 284 | , quali i magazzini , le stalle , i granai , le abitazioni dei coltivatori e simili . ed è | naturale | che il reddito dominicale complessivamente accertato per i terreni includa anche quella parte che può derivare dall uso di tali |
| 1957-65.txt | 1532 | 1532 | territori da assoggettare a scorporo il comune di ravenna riferendosi così ad una intera circoscrizione amministrativa senza alcun riguardo alla | natura | dei terreni che vi sono inclusi . ma anche questo profilo non toglie valore alle considerazioni espresse nella sentenza richiamata |
| 1958-25.txt | 534 | 534 | nel campo assistenziale ; particolari situazioni climatiche proprie di quel territorio consentono dall altro lato di sfruttare possibilità di risorse | naturali | per favorire lo sviluppo delle colonie permanenti ove i fanciulli potranno trovare assistenza continuativa sia dal punto di vista igienico |
| 1958-45.txt | 395 | 395 | precisato con varie sue pronuncie , ma soprattutto con la sentenza 18 gennaio 1957 , n . 11 , la | natura | dei conflitti di attribuzione e il modo della loro risoluzione , che consiste nella determinazione delle rispettive sfere di competenza |
| 1958-45.txt | 480 | 480 | corte che la difesa della regione abbia avuto l intenzione di attribuire agli uffici tecnici del catasto puramente e semplicemente | natura | e qualifica di uffici di riscossione delle imposte fondiarie . ha ritenuto piuttosto , la detta difesa , che scopo |
| 1958-45.txt | 925 | 925 | rilevanza non assoluta ) ; infine nella stima , che comprende la qualificazione dei terreni , cioè l accertamento della | natura | delle coltivazioni e dei prodotti , e la determinazione del reddito economico . se quest ultima operazione catastale ha maggiore |
| 1958-45.txt | 974 | 974 | della successiva imposizione tributaria , non per questo essa può essere elevata a momento caratteristico ed essenziale per qualificare la | natura | degli uffici catastali , ritenendo che , in conseguenza , essi siano uffici tributari . ed infatti il reddito economico |
| 1958-76.txt | 119 | 119 | . su questo punto peraltro non è necessario soffermarsi , perché la legge impugnata con il ricorso in esame ha | natura | di legge nuova , la cui legittimità costituzionale deve essere accertata indipendentemente da quella della precedente legge 26 gennaio 1953 |
| 1958-76.txt | 142 | 142 | nuova , la cui legittimità costituzionale deve essere accertata indipendentemente da quella della precedente legge 26 gennaio 1953 . tale | natura | delle leggi di proroga è stata affermata da questa corte in una recente decisione , nella quale si legge che |
| 1959-36.txt | 51 | 51 | affissioni e della pubblicità affine in riferimento alla norma dell art . 23 della costituzione , occorre preliminarmente precisare la | natura | giuridica delle prestazioni pecuniarie dovute ai comuni per la pubblicità visiva e sonora effettuata direttamente dall interessato attraversando con autoveicoli |
| 1959-36.txt | 208 | 208 | reso dal comune , mentre le stesse prestazioni dovute per la pubblicità effettuata dal privato esclusivamente con mezzi propri hanno | natura | di prestazione patrimoniale imposta ( art . 23 costituzione ) . né questa distinzione può essere esclusa dal fatto che |
| 1959-36.txt | 284 | 284 | speciale preveduta dall art . 2 del t.u . 15 ottobre 1925 , n . 2578 , non muta la | natura | delle prestazioni pecuniarie dovute dal privato . giova a tal punto ricordare che la giurisprudenza della corte di cassazione ha |
| 1960-51.txt | 64 | 64 | . 1175 , modificate dall art . 27 della legge 20 marzo 1941 , n . 366 , non ha | natura | di corrispettivo di un servizio individuale per la raccolta ed il tra sporto dei rifiuti solidi urbani interni , bensì |
| 1960-70.txt | 664 | 664 | e perciò quale prezzo differenziato , sostanzialmente analogo al prezzo d imperio e del tutto diverso , per sua stessa | natura | , dalle prestazioni patrimoniali imposte . questa tesi , sostenuta dalla difesa dell i.n.a.m . e dall avvocatura dello stato |
| 1960-70.txt | 837 | 837 | , stabiliti per la vendita dei prodotti medicinali a tutti i consumatori , e dei detti prezzi avrebbe la medesima | natura | sostanziale . la tesi non è fondata . è vero che i prezzi di vendita al pubblico dei prodotti farmaceutici |
| 1961-37.txt | 159 | 159 | totale o parziale dei fondi o della perdita totale o parziale della loro potenza produttiva , a cagione di eventi | naturali | , fitopatologici od entomologici , non appare in contrasto con precetti costituzionali , né coi principi della legislazione statale . |
| 1961-37.txt | 264 | 264 | legge , è da ritenere limitata ai soli casi di eventi eccezionali , e non si estende all ipotesi del | naturale | esaurimento della potenza produttiva dei fondi ricorrono entrambe tali condizioni . da un lato , infatti , essa appare mossa |
| 1961-37.txt | 376 | 376 | riscossione dei tributi fondiari e agrari ammessa , in conseguenza di eventi calamitosi dovuti rispettivamente alla guerra o a fatti | naturali | , dall art . 26 del decreto legislativo luogotenenziale 19 ottobre 1944 , n . 348 , e dall art |
| 1961-37.txt | 1268 | 1268 | del 40 per cento , in favore degli affittuari conduttori diretti e delle cooperative , dei canoni di affitto in | natura | o con riferimento al prezzo dei prodotti , nonché di quelli relativi a contratti in danaro , prorogati o ragguagliati |
| 1961-37.txt | 1760 | 1760 | 1961 , n . 181 , lo stato ha concesso analoghe provvidenze , accordando , nelle zone colpite dagli eventi | naturali | di carattere eccezionale prodottisi nell annata agraria 1959 60 , una riduzione dei canoni di affitto proporzionale all entità dei |
| 1961-66.txt | 1516 | 1516 | n . 1148 , pur non modificando norme tributarie , incide di fatto sulla loro applicazione , producendo conseguenze di | natura | fiscale . ciò è dimostrato , tra l altro , dalla conferma che il principio della nominatività ha avuto nella |
| 1962-02.txt | 605 | 605 | a favore dell ente nazionale risi , cui era contestata dalla difesa dell ente e dall avvocatura dello stato la | natura | di prestazione tributaria . nel presente giudizio la natura tributaria della prestazione viene contestata in base al rilievo , che |
| 1962-02.txt | 614 | 614 | contestata dalla difesa dell ente e dall avvocatura dello stato la natura di prestazione tributaria . nel presente giudizio la | natura | tributaria della prestazione viene contestata in base al rilievo , che essa presuppone il concorso della volontà dell obbligato , |
| 1962-02.txt | 916 | 916 | tassa per l occupazione del suolo pubblico sono poi da considerare altri numerosi argomenti a favore della tesi della sua | natura | tributaria : così il fatto che la percezione di essa non è stata assoggettata all i . g . e |
| 1962-17.txt | 530 | 530 | lavori pubblici della regione siciliana ; sent . n . 11 del 18 gennaio 1957 ) ha ritenuto che la | natura | dei conflitti di attribuzione ed il modo della loro risoluzione comporta che ” qualsiasi atto ” dello stato o della |
| 1962-67.txt | 616 | 616 | alle quali il conflitto doveva essere risolto . a maggiore ragione la questione può sollevarsi d ufficio , data la | natura | del procedimento costituzionale , che si svolge in piena autonomia dal giudizio principale ( articolo 22 norme integrative per i |
| 1962-75.txt | 486 | 486 | del solve et repete viene considerata come preclusiva dell impugnabilità , in sede di gravame , di una decisione di | natura | giurisdizionale ( e non di un atto amministrativo ) , nondimeno la mancata utilizzabilità del mezzo giurisdizionale di gravame avverso |
| 1962-87.txt | 1272 | 1272 | ampia in aderenza alle norme contenute nell art . 113 della costituzione , pur nelle forme peculiari richieste dalla particolare | natura | dell esecuzione esattoriale e nel rispetto del principio dell esecutorietà dell atto amministrativo . né a questa conclusione si può |
| 1963-104.txt | 119 | 119 | legge stralcio . la corte ritiene non fondata tale eccezione . si può prescindere dallo stabilire se sia da attribuire | natura | giurisdizionale alle funzioni di competenza della commissione censuaria centrale allorché essa decide quale organo di terza istanza , dopo che |
| 1963-104.txt | 201 | 201 | ; art . 125 del regolamento 8 dicembre 1938 , n . 2153 ) , perché basta rilevare che tale | natura | non rivestono le decisioni che lo stesso t.u . affida a detto organo in altri casi ( come quelli di |
| 1963-127.txt | 915 | 915 | abbia errato o abbia esorbitato ; ma questa difficoltà non significa impossibilità e soprattutto non significa insindacabilità . data la | natura | di quest atto del ministro , esso dovrebbe essere preceduto da adeguata istruttoria e accompagnato da congrua motivazione . in |
| 1963-127.txt | 1353 | 1353 | entrate fiscali . la norma ( a parte la sua manifesta opportunità in vista dei casi purtroppo frequenti di disastri | naturali | e di altri eventi perturbatori nel campo agricolo ) meriterebbe di essere conservata , pur essendo augurabile che in occasione |
| 1963-44.txt | 289 | 289 | alcun riferimento a divieti di ordine tributario , e che disciplinano un procedimento , nel quale , per la sua | natura | , non possono inserirsi divieti di quel genere . è , del resto , rilevante osservare che , agli effetti |
| 1963-81.txt | 411 | 411 | art . 3 della costituzione . non sembra però che la motivazione dell ordinanza , pur partendo dalla ammissione della | natura | privatistica del rapporto fra la r.a.i . e i radioutenti , si fondi sull avvenuta stipula del contratto o sulla |
| 1963-81.txt | 548 | 548 | t.v . , per assicurare l adempimento della obbligazione del pagamento dell abbonamento alle radioaudizioni , non una penale di | natura | civile peraltro consentita anche in rapporti meramente privatistici ma determinati privilegi ed una vera e propria tutela di carattere penale |
| 1963-81.txt | 782 | 782 | i singoli componenti del corpo sociale , ma anche per questo nella sua unità . per quanto attiene poi alla | natura | di ” concessione ” del titolo in forza del quale la r.a.i . esercita il servizio , è dato desumere |
| 1963-81.txt | 804 | 804 | ” concessione ” del titolo in forza del quale la r.a.i . esercita il servizio , è dato desumere tale | natura | direttamente dalle norme regolanti l attribuzione del servizio stesso prima all e.i.a.r . e poi alla r.a.i . ( convenzioni |
| 1963-81.txt | 869 | 869 | . 180 ) , e , in particolare , dalla espressa menzione di ” concessione ” ivi contenuta e dalla | natura | della serie dei controlli previsti tanto nella prima , quanto nella seconda convenzione , che vanno dall obbligo della regolare |
| 1963-81.txt | 979 | 979 | di un pubblico servizio , e i radioutenti sia stato regolato da principi pubblicistici . se è vero che la | natura | della obbligazione posta a carico dell utente nacque con caratteri assai diversi e di natura convenzionale privatistica , quando l |
| 1963-81.txt | 994 | 994 | se è vero che la natura della obbligazione posta a carico dell utente nacque con caratteri assai diversi e di | natura | convenzionale privatistica , quando l art . 3 del r.d . lo maggio 1924 , n . 655 , pose |
| 1963-81.txt | 1259 | 1259 | , e sono successivamente ripartiti fra stato e concessionario per il finanziamento dell attività di quest ultimo . l accennata | natura | tributaria delle somme dovute dai radio utenti assume poi rilievo e incidenza indiscutibili dallo stesso momento in cui il rapporto |
| 1963-81.txt | 1325 | 1325 | art . 1 del d . l . 21 febbraio 1938 , n . 246 . onde sfugge definitivamente alla | natura | negoziale , propria di ogni rapporto contrattuale , il rapporto fra l utente del servizio radiotelevisivo e il produttore del |
| 1963-81.txt | 1414 | 1414 | art . 7 della convenzione del 1952 che parla di ” tassa ” di abbonamento , riconoscendosi così positivamente la | natura | fiscale della relativa obbligazione . su tale natura del ” canone ” non sembra possano esservi seri dubbi , ove |
| 1963-81.txt | 1422 | 1422 | parla di ” tassa ” di abbonamento , riconoscendosi così positivamente la natura fiscale della relativa obbligazione . su tale | natura | del ” canone ” non sembra possano esservi seri dubbi , ove si consideri che il r.d . 21 febbraio |
| 1963-81.txt | 1566 | 1566 | del canone , conseguono a carico degli inadempienti penalità definite come ” soprattasse ” , già innanzi ricordate , di | natura | tipicamente fiscale ( d.l . 31 dicembre 1947 , n . 1542 , art . 3 ) . 5 . |
| 1963-81.txt | 1987 | 1987 | del citato decreto , alla quale convenzione dovrebbe riconoscersi funzione costitutiva del rapporto . questo manterrebbe , quindi , la | natura | contrattuale originaria , così come risulterebbe pure dall art . 10 del d.l . 23 ottobre 1935 , n . |
| 1963-81.txt | 2225 | 2225 | privata , bensì sulla legge . ma , sostanzialmente , si impone in modo imprescindibile l esigenza di rispettare la | natura | unica del rapporto fra concessionario e utenti . questa natura risulterebbe irrimediabilmente vulnerata dalla differente , duplice qualifica , giuspubblicistica |
| 1963-81.txt | 2235 | 2235 | si impone in modo imprescindibile l esigenza di rispettare la natura unica del rapporto fra concessionario e utenti . questa | natura | risulterebbe irrimediabilmente vulnerata dalla differente , duplice qualifica , giuspubblicistica o privatistica , attribuitagli in funzione della qualità , rispettivamente |
| 1963-82.txt | 76 | 76 | oltre alla tassa dovuta sulla sentenza , anche la tassa alla quale la convenzione avrebbe dovuto assoggettarsi secondo le sua | natura | se fosse stata precedentemente registrata ” . l ordinanza della corte d appello di milano ha deferito all esame di |
| 1963-93.txt | 46 | 46 | 703 , in favore dei comuni nei quali ha luogo l ” asportazione ” dalla sorgente delle acque minerali o | naturali | destinate a essere utilizzate come acqua da tavola , è un imposta che colpisce il fatto della produzione , e |
| 1964-100.txt | 295 | 295 | giurisdizionale l imposizione di oneri fiscali che siano razionalmente collegati alla pretesa dedotta in giudizio , e siano di tal | natura | da costituire un regolamento delle modalità di esercizio dell azione giudiziaria che non renda difficile o impossibile l esperimento ( |
| 1964-103.txt | 1007 | 1007 | legge preveda garanzie idonee ad assicurare ai componenti delle commissioni distrettuali delle imposte quella posizione super partes che è attributo | connaturale | alla funzione giurisdizionale . |
| 1964-119.txt | 227 | 227 | era pienamente rispettata . i singoli contributi previsti dall art . 5 della legge , quale che ne fosse la | natura | , non trovavano la loro causa o la loro giustificazione in un corrispettivo diretto e concreto per chi li pagava |
| 1964-45.txt | 1010 | 1010 | l oggetto dell imposta , che è rimasto ” l agiatezza della famiglia desunta dai redditi o proventi di qualsiasi | natura | e da ogni altro indice apparente di agiatezza ” ( art . 117 del cit . t.u . per la |
| 1964-53.txt | 487 | 487 | di carattere provvisorio e straordinario , conseguenza di uno stato di necessità , com era del resto confermato anche dalla | natura | dell atto diplomatico , col quale la si adottava , che è stato ritenuto anomalo ed eccezionale . il problema |
| 1964-53.txt | 723 | 723 | dai comandi militari alleati , entro le rispettive zone di competenza ” . in questo quadro va considerata la particolare | natura | ed estensione dei poteri del commissario generale di governo e segnatamente di quelli legislativi : continuazione dei poteri esercitati già |
| 1964-76.txt | 229 | 229 | per l amministrazione finanziaria , anche per il giudice ordinario , in sede di giudizio tributario . e da tale | natura | dell accertamento deriverebbero le assunte violazioni degli artt . 24 e 3 della costituzione . 2 . occorre innanzi tutto |
| 1964-91.txt | 145 | 145 | viene assoggettato all autorità del potere esecutivo . non è esatto nemmeno che l imposizione di un onere processuale di | natura | fiscale fa del giudice un organo dell amministrazione tributaria e lede quindi l indipendenza della magistratura . l indipendenza è |
| 1965-16.txt | 119 | 119 | e non del governo ) , la formula usata , nella presunta legge di delegazione , per conferirglielo , la | natura | eminentemente tecnica del compito da svolgere anno per anno , la stessa assenza d un sicuro limite di tempo . |
| 1965-38.txt | 437 | 437 | è stata formulata , può essere giudicato esistente o non in base a criteri che valgono indipendentemente dalla determinazione della | natura | della prestazione pecuniaria imposta dalle norme predette . 4 . per quanto si riferisce alla violazione dell art . 3 |
| 1965-38.txt | 854 | 854 | iniziativa economica privata , in quanto imporrebbero una illegittima compressione di tale iniziativa al solo scopo di tutelare interessi di | natura | economica di altri soggetti , e cioè dei comuni montani . questa censura , riferendosi ad entrambe le ipotesi , |
| 1965-38.txt | 1662 | 1662 | revoca della gratuità del canone , gratuità che è rimasta inalterata . il sovracanone , quale che sia la sua | natura | , costituisce un nuovo e diverso onere a favore di enti distinti dallo stato ( i comuni montani ) , |
| 1965-63.txt | 226 | 226 | effetto dei suddetti decreti assessoriali emanati il 7 giugno 1962 . a giudizio della corte , tali provvedimenti regionali hanno | natura | di meri atti amministrativi esecutivi , posti in essere per l attuazione del decreto del presidente della regione , n |
| 1965-69.txt | 672 | 672 | pertanto le norme impugnate contengono discipline diverse rispetto ad aziende , le quali , come oggetto di una valutazione di | natura | tributaria , si trovano invece in situazioni di fatto obbiettivamente identiche . onde risulta violato il principio garantito dagli artt |
| 1965-75.txt | 212 | 212 | gratuità che caratterizza i giudizi davanti a questa corte . che tali procedimenti debbano essere del tutto gratuiti è principio | connaturato | al sistema della giustizia costituzionale ( art . 134 e segg . della costituzione ) ; nella quale appunto l |
| 1965-75.txt | 415 | 415 | e non consente ostacoli , anche lievi o indiretti , al proprio svolgimento . ne deriva che ad esso è | naturalmente | estraneo ogni concetto di soccombenza : non vi sono né vincitori né vinti , rispetto al fine che lo domina |
| 1966-44.txt | 1114 | 1114 | attribuzione ai comuni del compito di fissare la data per determinare il cosiddetto valore iniziale o di base corrisponde alla | natura | stessa del tributo e del fenomeno economico sociale che ha prodotto l aumento dei valori . è ben noto , |
| 1966-81.txt | 699 | 699 | trattasi anche nei confronti di quegli enti che erano stati originariamente esentati dall imposta sulle società in considerazione della loro | natura | giuridica e dei fini perseguiti . 2 . neppure fondate sono le censure in ordine alle pretese violazioni delle norme |
| 1967-04.txt | 140 | 140 | nazionale ) . la corte ritiene che il più favorevole trattamento tributario concesso dalla regione non sia tale , per | natura | e portata , da legittimare i prospettati dubbi di incostituzionalità per contrasto con l art . 36 dello statuto siciliano |
| 1967-04.txt | 217 | 217 | costruttore . la norma regionale , giustificabile per situazioni economiche di carattere locale , non altera il contenuto , né | snatura | la funzione del beneficio , in quanto l effettivo riconoscimento di quest ultimo resta sempre subordinato alla condizione che la |
| 1967-109.txt | 206 | 206 | di trattamento tra i cittadini , i quali ricevono per successione una azienda e quelli che ereditano beni di altra | natura | , dal momento che , ai fini del cennato computo , le aziende vengono valutate al netto delle passività e |
| 1967-109.txt | 413 | 413 | riduce alla differenza fra attivo e passivo . del tutto differente appare la situazione nel trasferimento di beni di diversa | natura | , nei quali le passività , ricollegate al patrimonio soltanto sotto l aspetto soggettivo , non hanno vera rilevanza nella |
| 1967-109.txt | 559 | 559 | logica tanto rilevanti da legittimare la certezza giuridica della esistenza dei beni ; e che , altresì , data la | natura | di essi facilmente occultabili , sfuggenti a qualsiasi accertamento fiscale e di valore difficilmente valutabile , sussisteva per il legislatore |
| 1967-115.txt | 108 | 108 | deve anzitutto escludersi che la norma impugnata pregiudichi il diritto di difesa dei creditori del contribuente e distolga dal giudice | naturale | . già la corte ha avvertito ( sentenza 3 luglio 1962 , n . 87 ) che l esecuzione esattoriale |
| 1967-146.txt | 694 | 694 | esportazione piuttosto che con quello dell acquisto della merce . 3 . i dubbi , apparsi in dottrina , sulla | natura | dell i.g.e . all importazione , non toccano questa controversia ; per risolvere la quale basta aver constatato il collegamento |
| 1967-148.txt | 554 | 554 | essere invocati a proposito di un caso in cui lo stato rinunzia ad una pretesa che , pur essendo di | natura | sanzionatoria , ha carattere meramente patrimoniale . né più decisivi appaiono i motivi relativi alla condotta dei contribuenti , sui |
| 1967-75.txt | 1097 | 1097 | la sopravvivenza della materia del contendere . è chiaro che le eccezioni dell avvocatura muovono da concetti generali relativi alla | natura | del decreto legge ed agli effetti che su di esso produce la legge di conversione . ma la corte ritiene |
| 1967-76.txt | 258 | 258 | lett . h , della tariffa professionale . premesso che il rapporto tra privato costruttore e pubblica amministrazione è di | natura | pubblicistica , e che l ingegnere incaricato delle funzioni ispettive è assimilabile a pubblico ufficiale , si sostiene che la |
| 1967-76.txt | 383 | 383 | ispettore , ma il modo di determinarne la misura non è se la prestazione di cui trattasi abbia o non | natura | di tributo ( o , più specificamente , di tassa , come si assume da una delle parti ) , |
| 1968-129.txt | 196 | 196 | essere esercitata l azione esecutiva dell esattore , s inquadra nel sistema delle garanzie patrimoniali dell obbligazione tributaria ; ha | natura | sostanziale ; trova la sua ratio nella finalità riaffermata dalla stessa ordinanza del pretore di viareggio di evitare fraudolenti simulazioni |
| 1968-129.txt | 360 | 360 | da un rapporto di parentela o di affinità entro il terzo grado . tali argomenti hanno come comune presupposto la | natura | sostanziale della disposizione denunziata , e , dal mometo che siffatta natura non è contestata neppure nell ordinanza di rimessione |
| 1968-129.txt | 372 | 372 | . tali argomenti hanno come comune presupposto la natura sostanziale della disposizione denunziata , e , dal mometo che siffatta | natura | non è contestata neppure nell ordinanza di rimessione , sono sufficienti ad escludere la fondatezza della questione anche con riferimento |
| 1968-23.txt | 1475 | 1475 | . da ciò consegue che non è pertinente la indagine diretta a determinare , in modo più approfondito , la | natura | del contributi di cui si tratta . basta , al riguardo , ribadire che detti contributi sono imposti e riscossi |
| 1968-23.txt | 1908 | 1908 | se la finalità da perseguire risponde alla tutela di un interesse pubblico , codesto interesse non viene meno né viene | snaturato | solo che alla sua realizzazione si tenda in uno o in altro dei modi consentiti dall ordinamento giuridico . orbene |
| 1968-23.txt | 2927 | 2927 | dell espropriazione . è di tutta evidenza , infatti , che nelle due ipotesi giocano interessi ed esigenze di differente | natura | e che quelli posti a fondamento dell imposizione della prestazione patrimoniale de qua non operano né incidono sul terreno della |
| 1968-24.txt | 652 | 652 | imposta sarebbero conseguenza del carattere non retributivo degli emolumenti , dei quali la legge 23 giugno 1965 definirebbe indirettamente la | natura | . ed invero ciò vale , certo , per le somme stabilite a titolo di rimborso di spese , ma |
| 1968-32.txt | 1036 | 1036 | le norme preesistenti quanto le disposizioni facenti parte di quest ultima , se non assurgono a principi o a limiti | naturali | della delega , si collocano su un unico piano ed hanno analogo vigore , divenendo perciò suscettibili , le une |
| 1968-47.txt | 1292 | 1292 | un tributo ordinario e perciò spetta allo stato . poco importa poi se le somme vengano impiegate per affrontare calamità | naturali | od altre esigenze ( pensioni di guerra ) . ne discende che la questione di legittimità costituzionale delle norme di |
| 1968-58.txt | 391 | 391 | debitore e maturano giorno per giorno . invece , gli interessi di mora sulle imposte indirette , data la speciale | natura | del credito cui si riferiscono , escludono ogni ulteriore risarcimento e , in quanto non sono computati per il semestre |
| 1968-84.txt | 1552 | 1552 | l esercizio delle funzioni esecutive ed amministrative ” , dice l art . 8 ) ; ma non basta la | natura | amministrativa dell atto per dedurne la competenza della regione , richiedendosi che si tratti di attività amministrativa a questa “ |
| 1968-95.txt | 693 | 693 | normativo affidato al governo comprendeva indiscriminatamente tutte le norme allora vigenti nelle materie oggetto della delega , indipendentemente dalla loro | natura | formale ; vale a dire , sia che fossero contenute in leggi formali , sia che fossero contenute in decreti |
| 1969-06.txt | 723 | 723 | grappa e l ammissibilità della medesima questione proposta dalle commissioni di montecatini terme e di torchiara . 4 . la | natura | amministrativa o giurisdizionale delle competenze attribuite alle commissioni comunali per i tributi locali è tuttora oggetto di gravi incertezze , |
| 1969-06.txt | 1091 | 1091 | di incompatibilità con carichi ed uffici dell amministrazione interessata debbano essere presi in considerazione come seri ed univoci indizi della | natura | amministrativa delle competenze in esame , tanto più che ad essi corrispondono concorrenti argomenti desumibili dai poteri conferiti alle commissioni |
| 1969-06.txt | 1246 | 1246 | per i giudici di tornare sui propri pronunciati salvo nei casi in cui viene ammessa la revocazione ) , appare | connaturale | alla funzione amministrativa ; b ) la commissione o le sottocommissioni decidono validamente con la presenza di almeno metà dei |
| 1969-06.txt | 1332 | 1332 | un commissario , attribuito al prefetto dall art . 291 del t.u . , è sicuramente incompatibile con la pretesa | natura | giurisdizionale dell organo e delle sue funzioni e , di contro , è perfettamente corrispondente al potere di controllo sostitutivo |
| 1969-06.txt | 1542 | 1542 | alla tutela delle situazioni soggettive che formano oggetto del contenzioso tributario locale . in proposito la corte osserva che la | natura | amministrativa della fase che si sta esaminando è convalidata dal fatto che , dopo l esaurimento di essa , nei |
| 1969-06.txt | 1727 | 1727 | tributario , di una fase indubbiamente giurisdizionale contribuisca anch essa in modo sicuro alla conclusione che la fase precedente ha | natura | amministrativa : solo in tal modo l intero sistema viene ricondotto in un quadro logico e coerente con le normali |
| 1969-06.txt | 1811 | 1811 | redditi o ad accertamenti di fatto relativi alla materia imponibile ” . osserva però che , una volta esclusa la | natura | giurisdizionale del contenzioso che precede il ricorso al giudice , quella limitazione risalente ad una epoca nella quale la tutela |
| 1969-06.txt | 1843 | 1843 | limitazione risalente ad una epoca nella quale la tutela giurisdizionale non trovava piena e completa attuazione suscita problemi di altra | natura | , dei quali la corte non deve occuparsi in questa sede . 6 . stante la natura amministrativa delle commissioni |
| 1969-06.txt | 1860 | 1860 | problemi di altra natura , dei quali la corte non deve occuparsi in questa sede . 6 . stante la | natura | amministrativa delle commissioni o della loro attività deve essere dichiarata non fondata la questione di legittimità costituzionale dell art . |
| 1969-06.txt | 2224 | 2224 | , del conferimento ad una delle parti in causa del potere di rendere esecutiva la decisione del giudice presuppone la | natura | giurisdizionale della pronunzia della commissione comunale , e per essa valgono le considerazioni svolte nei numeri precedenti . per quanto |
| 1969-07.txt | 507 | 507 | legge statale non ha sottratto al trentino alto adige la potestà di legiferare sui contributi che , conservando la propria | natura | , colpiscano le plusvalenze derivanti da opere pubbliche regionali : così come del resto è avvenuto , per i c.d |
| 1969-10.txt | 299 | 299 | essi ritenute rilevanti ai fini della decisione e non manifestamente infondate . essendo stato però recentemente proposto il problema della | natura | giurisdizionale o amministrativa delle competenze attribuite alle commissioni comunali per i tributi locali , la corte costituzionale , con sentenza |
| 1969-10.txt | 390 | 390 | la quale la stessa legge definisce quegli organi ” . alla luce di questo più recente orientamento anche quello della | natura | giurisdizionale o amministrativa delle commissioni per la decisione delle controversie in materia di imposte dirette o indirette sugli affari merita |
| 1969-10.txt | 449 | 449 | di esso condiziona l ammissibilità dei giudizi ora proposti alla corte . 3 . è noto che la tesi della | natura | giurisdizionale delle commissioni per i tributi erariali , ripetutamente affermata dalla corte di cassazione e da una parte della dottrina |
| 1969-10.txt | 700 | 700 | , perché mezzi di impugnazione di tale genere possono riscontrarsi e si riscontrano anche nei procedimenti contenziosi amministrativi . la | natura | giuridica delle commissioni in esame va desunta perciò dalla ricostruzione sistematica di tutta la disciplina positiva , relativa alla composizione |
| 1969-10.txt | 1448 | 1448 | di un nuovo gravame avanti la medesima commissione . ma un ancor più decisivo argomento in favore della tesi della | natura | amministrativa e non giurisdizionale degli organi in questione può trarsi dal modo come la loro attività si articola e si |
| 1969-10.txt | 1682 | 1682 | conciliabili col carattere giurisdizionale degli organi di cui trattasi soprattutto alla stregua del modello che per gli organi di tale | natura | fissa la vigente costituzione e perfettamente conciliabili , invece , con la natura amministrativa degli stessi , deve far propendere |
| 1969-10.txt | 1695 | 1695 | modello che per gli organi di tale natura fissa la vigente costituzione e perfettamente conciliabili , invece , con la | natura | amministrativa degli stessi , deve far propendere per quest ultima tesi ; e consiglia alla corte di uniformarsi , anche |
| 1969-10.txt | 1796 | 1796 | giurisdizionale dei diritti soggettivi inerenti al rapporto d imposta . 5 . dalla mancanza , negli organi proponenti , della | natura | giurisdizionale , deriva che le questioni di legittimità costituzionale dell art . 4 del r.d.l . 19 agosto 1943 , |
| 1969-118.txt | 65 | 65 | tassa o per opposizione a richiesta di tassa complementare o suppletiva ; e , per quanto abbia insistito sulla pretesa | natura | speciale dell obbligazione tributaria , ha sostanzialmente giudicato che ” le parti ” nei cui riguardi , secondo la norma |
| 1969-126.txt | 427 | 427 | al governo , ma conterrebbe l autorizzazione ad emanare un provvedimento amministrativo ( di cui l ordinanza non indica la | natura | ) , volto a stabilire in quali casi l introduzione di un prodotto industriale nel territorio dello stato legittimi la |
| 1969-126.txt | 548 | 548 | in esame deve essere infatti interpretato come norma di delegazione legislativa e non come autorizzazione ad emanare un provvedimento di | natura | diversa , tale da giustificare le ulteriori illazioni della corte d appello . si deve premettere che alla configurazione della |
| 1969-129.txt | 627 | 627 | dipendono , al fine concreto di attuarne gli scopi , in base ad elementi , individuabili nel tempo , di | natura | tecnico economica , e come tali discrezionalmente valutabili . tutto , compresa la fissazione della aliquota , si svolge e |
| 1969-150.txt | 1097 | 1097 | della regione nella potestà ad essi spettanti , e ciò prova che la materia di cui si discute non ha | natura | tale da contestare e da contrastare quella potestà o da venire in conflitto con la medesima . pertanto , con |
| 1969-157.txt | 1374 | 1374 | registro , che contempla gli atti soggetti a registrazione soltanto in caso d uso , per rilevare che la loro | natura | è tale da far escludere che possano presentarsi casi limite come quello ipotizzato nell ordinanza di rinvio . del resto |
| 1969-23.txt | 817 | 817 | fatto che il curatore sia tenuto a pagare la intera imposta al momento della registrazione non è perciò connesso alla | natura | del debito ( del fallito o meno ) , ma all atto da lui posto in essere : la richiesta |
| 1969-39.txt | 136 | 136 | dalla presentazione di esso . inoltre , mentre per le controversie aventi per oggetto competenze arretrate ed altre prestazioni di | natura | esclusivamente patrimoniale ( comma quarto dell art . 10 ) il termine per l inizio dell azione , nonché deve |
| 1969-39.txt | 742 | 742 | , ora interferiscono , secondo quanto si è già detto , soltanto in tema di problemi attinenti ai rapporti di | natura | non esclusivamente patrimoniale . è però da escludersi che l art . 36 della costituzione , oltre ad assicurare il |
| 1969-40.txt | 33 | 33 | gennaio 1969 questa corte ha affermato che le commissioni per i tributi erariali , sia distrettuali che provinciali , hanno | natura | amministrativa e non giurisdizionale . la disciplina relativa alla composizione , ai poteri ed al funzionamento di tali commissioni , |
| 1969-40.txt | 97 | 97 | imposta la tutela giurisdizionale del contribuente è affidata all autorità giudiziaria , convincono che le suindicate commissioni tributarie non hanno | natura | giurisdizionale . in mancanza di siffatto requisito le stesse commissioni non sono legittimate a sollevare davanti a questa corte questioni |
| 1969-41.txt | 33 | 33 | gennaio 1969 questa corte ha affermato che le commissioni per i tributi erariali , sia distrettuali che provinciali , hanno | natura | amministrativa e non giurisdizionale . la disciplina relativa alla composizione , ai poteri ed al funzionamento di tali commissioni , |
| 1969-41.txt | 98 | 98 | , la tutela giurisdizionale del contribuente è affidata all autorità giudiziaria , convincono che le suindicate commissioni tributarie non hanno | natura | giurisdizionale . in mancanza di siffatto requisito le stesse commissioni non sono legittimate a sollevare davanti a questa corte questioni |
| 1969-42.txt | 54 | 54 | 6 dello stesso anno , ha affermato che anche le commissioni provinciali delle imposte dirette ed indirette sugli affari hanno | natura | amministrativa . infatti , la disciplina relativa alla composizione , ai poteri ed al funzionamento di tali commissioni ed in |
| 1969-42.txt | 115 | 115 | in contraddittorio del debito d imposta , è affidata alla autorità giudiziaria , dimostrano che le dette commissioni non hanno | natura | giurisdizionale . conseguentemente , le stesse commissioni non sono legittimate , a sensi dell art . 1 della legge costituzionale |
| 1969-43.txt | 18 | 18 | considerato in diritto : la sentenza di questa corte 30 gennaio 1969 n . 10 ha attribuito | natura | amministrativa e non giurisdizionale alle commissioni per i tributi erariali , sia distrettuali che provinciali . tale giudizio deve essere |
| 1969-49.txt | 64 | 64 | commissione provinciale delle imposte di milano . ma la questione da essa proposta deve essere dichiarata inammissibile per difetto di | natura | giurisdizionale dell organo proponente , come , per identica situazione , già ritenuto da questa corte con la sentenza n |
| 1969-49.txt | 255 | 255 | sollevata in ordine al sistema cui è informata la citata legge del 1962 , esige che siano anzitutto accertati la | natura | ed il contenuto dell imposizione fiscale derivante dall art . 1 . dai lavori preparatori risulta che , anche al |
| 1969-49.txt | 656 | 656 | rapporto tributario in base al criterio della insensibilità a mutazioni sopravvenute nello svolgimento del rapporto negoziale , in conformità alla | natura | dell imposta di registro , ma in difformità con la diversa natura dell imposta sull entrata . di conseguenza , |
| 1969-49.txt | 668 | 668 | svolgimento del rapporto negoziale , in conformità alla natura dell imposta di registro , ma in difformità con la diversa | natura | dell imposta sull entrata . di conseguenza , per i contratti di locazione di immobili , l imposta sull entrata |
| 1969-50.txt | 74 | 74 | . 10 , le commissioni provinciali delle imposte dirette e indirette e le commissioni comunali per i tributi locali hanno | natura | amministrativa e non giurisdizionale . ne deriva che non sono legittimate a promuovere giudizi di legittimità costituzionale ai sensi dell |
| 1969-73.txt | 29 | 29 | gennaio 1969 , n . 6 , questa corte ha escluso che le commissioni comunali per i tributi locali abbiano | natura | giurisdizionale . la disciplina positivamente dettata in ordine alla loro composizione ed al loro funzionamento , e soprattutto la circostanza |
| 1969-86.txt | 120 | 120 | oltre quello della prevalenza da assegnarsi alle abitazioni , dovendo gli edifici costruendi avere , nel loro complesso , la | natura | e la destinazione qualificante di a case ” secondo la espressione usata nel testo del citato art . 13 . |
| 1970-113.txt | 1107 | 1107 | 53 della costituzione . ma , appunto , i tributi ( e contributi ) comunali , per la loro intrinseca | natura | , rispondono a esigenze collettive tipiche del singolo comune e perciò eventualmente diverse da quelle degli altri comuni ; esigenze |
| 1970-114.txt | 1056 | 1056 | di provare la temporanea incapacità economica , reclamo al ministro delle finanze ) dà luogo ad un provvedimento finale di | natura | disciplinare che ha carattere di estremo impulso ad adempiere onde ottenere la revoca del provvedimento ( art . 263 t.u |
| 1970-114.txt | 1653 | 1653 | 1931 col r.d . n . 1608 . ciò premesso , la corte osserva che la procedura in esame riveste | natura | e carattere peculiari alla categoria di coloro che esercitano attività economica organizzata ad impresa , in quanto obbligati a pagare |
| 1970-160.txt | 632 | 632 | essere contrastanti con la lettera del ripetuto art . 8 , n . 2 , e soprattutto con la stessa | natura | funzionale della imposta complementare , tutti i tentativi dell amministrazione di attenuare , in via interpretativa , l ampia portata |
| 1970-203.txt | 698 | 698 | . ma al privilegio stesso ha sottoposto , anche se di proprietà di terzi , cose che per la loro | natura | mobili che servono all esercizio dell attività per la quale è dovuta l imposta o per la loro ubicazione merci |
| 1970-78.txt | 283 | 283 | consorzio allegate ad atti legislativi od aventi forza di legge , e disposizioni esecutive pure annesse ad atti di tale | natura | : si tratta di disposizioni che , per espressa dichiarazione contenuta in tali atti , ne fanno parte integrante e |
| 1970-95.txt | 99 | 99 | . 200 e seguenti del predetto testo unico : ciò con l effetto di distogliere le parti interessate dal giudice | naturale | , garantito dall art . 25 prima parte della costituzione . si assume , in secondo luogo , con riferimento |
| 1970-95.txt | 420 | 420 | va , conseguentemente , esclusa la non corrispondenza della norma in esame al principio che garantisce il rispetto del giudice | naturale | , inteso , secondo comune interpretazione , quale giudice precostituito per legge ; ciò in quanto , nel caso , |
| 1970-95.txt | 1032 | 1032 | comuni , differiscano tra loro per aspetti distintivi particolari : come nel caso in esame , caratterizzato dalla finalità di | natura | pubblicistica di agevolare la sollecita riscossione dei tributi erariali . |
| 1971-107.txt | 603 | 603 | a bilancio perché solo per esse si verifica la tassazione con unico procedimento di più redditi , eventualmente di diversa | natura | , che vengono ad essere in tal modo considerati quali componenti di un unico reddito imponibile . e non è |
| 1971-138.txt | 895 | 895 | tuttavia comprese nel generico capitolo 32 , intitolato , appunto , ” tasse ed imposte indirette sugli affari di qualsiasi | natura | , non specificamente elencate ” , ed iscritto ” per memoria ” . 4 . così precisata la questione da |
| 1971-138.txt | 1753 | 1753 | maggior consistenza se si tiene presente che in siffatto capitolo le ” tasse ed imposte indirette sugli affari di qualsiasi | natura | ” vengono qualificate come ” non specificamente elencate ” negli altri capitoli e che identica qualificazione vien fatta per le |
| 1971-138.txt | 1779 | 1779 | non specificamente elencate ” negli altri capitoli e che identica qualificazione vien fatta per le ” imposte dirette di qualsiasi | natura | ” iscritte nel capitolo 17 a chiusura della voce concernente , appunto , le imposte dirette . è , dunque |
| 1971-138.txt | 1904 | 1904 | ( 1 giugno 1947 31 dicembre 1965 ) , ad essa spettassero tutte le tasse ed imposte indirette di qualsiasi | natura | e , poiché ciò che varrebbe per il capitolo 32 dovrebbe egualmente valere per il capitolo 17 relativo alle imposte |
| 1971-138.txt | 1928 | 1928 | ciò che varrebbe per il capitolo 32 dovrebbe egualmente valere per il capitolo 17 relativo alle imposte dirette di qualsiasi | natura | , bisognerebbe inevitabilmente interpretare il decreto n . 507 del 1948 nel senso dell attribuzione alla regione di tutte le |
| 1971-210.txt | 562 | 562 | diretto fra il creditore e l immobile , prescindendo dalla persona del debitore . la garanzia segue , per sua | natura | , le sorti del credito al quale è legata e perdura fino a quando l obbligazione non sia estinta o |
| 1972-131.txt | 99 | 99 | del ministro per le finanze , udito il parere del consiglio di stato e del consiglio dei ministri che ha | natura | regolamentare e che come ” regolamento sul personale dei laboratori chimici delle gabelle ” è qualificato nel suo stesso titolo |
| 1972-131.txt | 404 | 404 | da assoggettare all imposta ; allorché infatti il proprietario ritiene che la classificazione richiesta dall ufficio non sia rispondente alla | natura | della merce presentata alla verifica e sostiene per contro che essa , per le sue caratteristiche , debba essere compresa |
| 1972-132.txt | 1595 | 1595 | b ) l iscrizione è provvisoria e non è normalmente sottoposta ad immediato controllo ; c ) le controversie di | natura | tributaria di solito vengono definite con notevole ritardo ; d ) sono in fatto possibili evasioni fiscali . la dichiarazione |
| 1972-144.txt | 757 | 757 | via ) , i quali influiscono sensibilmente sulle condizioni assicurative , e la cui analisi sfugge , per la sua | natura | di circostanza di fatto , al controllo della corte costituzionale ( sent . n . 44 del 1965 ) . |
| 1972-144.txt | 1614 | 1614 | e dalla difesa degli istituti mutualistici , circa l applicabilità nella specie della invocata norma costituzionale e riferite alla asserita | natura | non tributaria dell imposizione in discorso , che appunto escluderebbe l operatività del principio della capacità contributiva , che questa |
| 1972-144.txt | 1704 | 1704 | enti pubblici , istituito con atto dell autorità e senza il concorso del soggetto passivo , ne ha ravvisato la | natura | giuridica di prestazione patrimoniale ai sensi dell art . 23 della costituzione . questa corte inoltre con la sentenza n |
| 1972-144.txt | 2283 | 2283 | certamente possibile che dal maggiore o minore equilibrio del rapporto fra tali elementi nascano , in pratica , conseguenze di | natura | economica afferenti la redditività delle imprese , e quindi la loro stessa funzionalità , ma trattasi di elementi che , |
| 1972-155.txt | 3027 | 3027 | se si pensa che la svalutazione monetaria , almeno nei limiti di quella così detta strisciante , è considerata fenomeno | naturale | e , in certo senso , necessario , dell economia dei paesi moderni . ora , se la corresponsione del |
| 1972-155.txt | 3331 | 3331 | , istitutivo del comitato interministeriale prezzi e norme successive , la revisione di essi al variare dei presupposti è ritenuta | connaturale | al sistema , mentre la legge 18 dicembre 1970 , n . 1138 , contenente nuove norme in materia di |
| 1972-155.txt | 3768 | 3768 | sia che si tratti di canone già anteriormente determinato in danaro , sia che si tratti di canone determinato in | natura | e convertito in danaro per effetto dell art . 1 della legge . dal che la parziale illegittimità dell art |
| 1972-214.txt | 802 | 802 | e i cui compiti sono assolti principalmente dall inps e dall inam . appare perciò come del tutto logico e | naturale | che la legge 9 novembre 1955 , n . 1122 , abbia esteso all istituto previdenziale dei giornalisti tutti i |
| 1972-56.txt | 133 | 133 | , contenente il regolamento di esecuzione delle imposte di consumo , non poteva colmare la lacuna della legge stante la | natura | regolamentare di detto provvedimento . la seconda questione di legittimità ha per oggetto l art . 344 , primo comma |
| 1972-56.txt | 200 | 200 | il giudice la prospetta solo per l eventualità che al r.d . n . 1138 del 1936 possa essere attribuita | natura | di legge delegata e che nel citato art . 344 , malgrado in esso si parli espressamente di regolamenti per |
| 1972-90.txt | 420 | 420 | autonomo ed essere quindi tassato per un intero chilometro , secondo il criterio dell arrotondamento per eccesso che si vuole | connaturale | al sistema . deve tuttavia ritenersi che l art . 39 della legge 2 luglio 1952 , n . 703 |
| 1972-91.txt | 139 | 139 | art . 1 , n . 5 , annovera , tra le entrate della cassa , le somme percentuali della | natura | ora indicata . si deduce nell ordinanza che la disposizione denunciata contrasterebbe con l art . 53 della costituzione , |
| 1972-91.txt | 606 | 606 | alla base dell art . 53 cost . in relazione all art . 2 . in questo caso , la | natura | tributaria del rapporto di prestazione obbligatoria deriva , oltre che dalla qualificazione pubblicistica dell ente al quale la prestazione è |
| 1972-91.txt | 1149 | 1149 | non è fondato , tanto se considerato , in termini di paragone , con l imposizione su redditi di altra | natura | , quanto se considerato in relazione alla specifica imposizione in esame , poiché è riservato al legislatore di provvedere alla |
| 1972-91.txt | 1389 | 1389 | , il ricorso al criterio della ” globalità ” non è pertinente , ove si consideri l origine e la | natura | della personale fonte di reddito , su cui , nel caso in esame , viene ad incidere la quota d |
| 1972-91.txt | 1592 | 1592 | casi ( come quello delle curatele fallimentari ) nei quali l adempimento di incarichi conferiti dall autorità giudiziaria abbia pari | natura | e svolgimento per gli appartenenti a tutte le categorie professionali suaccennate . rilevante è , invece , distinguere e considerare |
| 1973-08.txt | 467 | 467 | , per riprendere il suo corso dal giorno in cui cessava la causa sospensiva . ma , a prescindere dalla | natura | giuridica ( per altro non pacifica ) dell accertamento fiscale rispetto al reato de quo , ciò che conta è |
| 1973-08.txt | 705 | 705 | ragioni che hanno indotto il legislatore a predisporre una disciplina tutta particolare per le imposte dirette , conforme alla speciale | natura | dei tributi e alla complessità tecnica del relativo accertamento . ché se abusi e favoritismi dovessero ipotizzarsi , questi sarebbero |
| 1973-109.txt | 465 | 465 | le fattispecie dell omessa o tardiva denunzia e del ritardato pagamento dell imposta debbano essere oggetto di sanzioni di diversa | natura | , ben potendosi realizzare una congrua differenza di trattamento mediante la diversa misura della sopratassa . 3 . si osserva |
| 1973-109.txt | 1416 | 1416 | , ” nella misura in cui alla sopratassa debba attribuirsi , indipendentemente dalla finalità sanzionatoria e compulsoria , una intrinseca | natura | di accessorio dell imposta , come questa assolvente alla generale finalità propria dei tributi ” . ma anche sotto questo |
| 1973-109.txt | 1457 | 1457 | profilo la questione è priva di fondamento , perché la sopratassa , di cui non occorre approfondire qui la discussa | natura | di sanzione civile o amministrativa , pur essendo commisurata all imposta in misura generalmente fissa , che la distingue dalla |
| 1973-109.txt | 1535 | 1535 | carattere compulsivo e afflittivo che si aggiunge alla funzione risarcitoria , la sopratassa è comunque una sanzione , per sua | natura | diversa e distinta dall obbligazione tributaria di cui colpisce l inadempimento ; né assolve , comunque , alle finalità proprie |
| 1973-132.txt | 57 | 57 | legittimazione del giudice a promuoverle , rilevando che in sede di vidimazione di ingiunzioni fiscali il pretore svolge attività di | natura | meramente amministrativa . l eccezione è fondata . è ben vero che secondo l interpretazione di questa corte l espressione |
| 1973-145.txt | 1653 | 1653 | riforma fondiaria , lo sviluppo della proprietà contadina . ciò appare tanto più plausibile , ove si tenga presente la | natura | tradizionale dell enfiteusi avente già come dato caratteristico , espresso dalla distinzione tra dominio utile e dominio diretto , la |
| 1973-145.txt | 2176 | 2176 | n . 230 del 1950 e all art . 18 della legge n . 841 dello stesso anno . resta | naturalmente | il potere del legislatore , nell esercizio della sua discrezionalità , di dettare una diversa disciplina , purché al concedente |
| 1973-64.txt | 635 | 635 | il giudizio deriva da considerazioni che prescindono in certo senso dal formale richiamo al concetto di sanzioni ed attengono alla | natura | e modalità del peculiare sistema dell assicurazione infortuni in forma mutualistica . trattasi di assicurazione obbligatoria ( art . 1 |
| 1973-71.txt | 1515 | 1515 | le norme di attuazione escludono analogo problema per l i.g.e . in abbonamento : ciò in perfetta coerenza con la | natura | eccezionale della disposizione contenuta nell art . 37 dello statuto . 7 . alla stregua delle considerazioni suesposte il ricorso |
| 1974-122.txt | 235 | 235 | la repressione delle violazioni alle leggi finanziarie , differenziandoli a seconda che le violazioni stesse costituiscano reato o abbiano invece | natura | di meri illeciti amministrativi . per quelle costituenti reato ( anzi solo determinati reati , elencati nel secondo comma ) |
| 1974-141.txt | 710 | 710 | i due tributi diversità di situazione che valga a giustificare un loro diverso trattamento legislativo . l asserita differenza della | natura | e del campo di applicazione delle due imposte non è di per sé sufficiente per considerare ragionevole e legittima l |
| 1974-162.txt | 1233 | 1233 | quelli statali , non rimanendo in materia , per quanto precede , alcun margine di competenza regionale , neppure di | natura | amministrativa od esecutiva , col che è da escludere che vi sia stata violazione dell art . 20 dello statuto |
| 1974-175.txt | 967 | 967 | quo , tra queste agevolazioni non avrebbe potuto mancare l esonero dei tributi indiretti in quanto questi riguardavano specificatamente la | natura | delle attività artigianali e industriali che la norma si proponeva di incoraggiare e di sostenere ( tribunale di roma ) |
| 1974-175.txt | 1102 | 1102 | apportato innovazioni nel limitare a tre soltanto i tributi per i quali veniva concessa l esenzione . ciò escluderebbe la | natura | interpretativa della legge impugnata . 4 . l impostazione logica dell indagine porta ad esaminare in primo luogo la questione |
| 1974-175.txt | 1125 | 1125 | legge impugnata . 4 . l impostazione logica dell indagine porta ad esaminare in primo luogo la questione relativa alla | natura | della legge impugnata , n . 110 del 1971 , se cioè essa sia effettivamente , come si qualifica nel |
| 1974-175.txt | 1729 | 1729 | 1957 , la medesima corte di cassazione con sentenza 23 settembre 1973 , n . 534 , ne riconosceva la | natura | interpretativa a tutti gli effetti , cassando una sentenza della corte di appello di perugia 9 marzo 1971 . quanto |
| 1974-175.txt | 3999 | 3999 | presupposti indicati e il fine cui tende la legge impugnata , non possa ad essa negarsi la concreta ed effettiva | natura | di interpretazione autentica dell art . 15 della precedente legge n . 976 del 1957 . tale natura è stata |
| 1974-175.txt | 4017 | 4017 | ed effettiva natura di interpretazione autentica dell art . 15 della precedente legge n . 976 del 1957 . tale | natura | è stata del resto riconosciuta ed esplicitamente dichiarata dalla richiamata sentenza 23 febbraio 1973 , n . 534 della corte |
| 1974-175.txt | 4210 | 4210 | appunto evitare l applicazione della norma ai casi che l interpretazione autentica esclude ” . 8 . accertata la indubbia | natura | interpretativa della legge denunziata , si palesa l infondatezza delle eccezioni sollevate , le quali si basano tutte sul presupposto |
| 1974-175.txt | 4542 | 4542 | . 976 del 1957 . la disparità , comunque , è del tutto razionale e si giustifica con la diversa | natura | delle attività e col loro oggetto in coerenza con i fini che si propone la legge del 1957 e con |
| 1974-272.txt | 178 | 178 | in luce nelle ordinanze di rimessione , ma s inserisce nell ambito di una disciplina pubblicistica del settore , di | natura | più ampia . in relazione ad essa questa corte , con la sentenza n . 124 del 1969 , ha |
| 1974-287.txt | 1233 | 1233 | amministrativi , anche se attuano procedure contenziose . in sostanza dunque il problema di costituzionalità è legato a quello della | natura | giuridica delle commissioni tributarie , e cioè a una questione lungamente e costantemente controversa , che ha rivelato i termini |
| 1974-287.txt | 1480 | 1480 | è quanto dire che si intendeva assicurare alle commissioni stesse la struttura , le funzioni e le finalità che sono | connaturali | ai veri e propri organi giurisdizionali . in relazione a siffatte direttive del legislatore delegante , si può constatare che |
| 1974-287.txt | 1517 | 1517 | si può constatare che nella legge delegata sono stati accuratamente eliminati gli aspetti dai quali traeva fondamento la tesi della | natura | amministrativa e accentuati i caratteri in base ai quali le commissioni venivano considerate come organi giurisdizionali . dal che può |
| 1974-287.txt | 1570 | 1570 | strutturate , debbono ora considerarsi organi speciali di giurisdizione . 6 . quanto fin qui si è detto riguarda la | natura | e la qualificazione giuridica delle nuove commissioni tributarie , così come sono state ” revisionate ” dalla legge di riforma |
| 1974-287.txt | 1697 | 1697 | svolge davanti alle nuove commissioni esclude che , nell interpretare la legislazione precedente , si possa attribuire alle vecchie commissioni | natura | semplicemente amministrativa . non si può disconoscere che , di fronte al ricordato contrasto giurisprudenziale in ordine a quel problema |
| 1974-67.txt | 57 | 57 | di cittadella concerne la compatibilità , o meno , con il diritto di difesa , con il principio del giudice | naturale | e con la riserva di giurisdizione a favore del giudice ordinario , delle disposizioni che danno diritto all esattore di |
| 1974-67.txt | 154 | 154 | 205 e 206 , primo comma , stesso testo unico ) possano determinare sottrazioni di competenza al tribunale , giudice | naturale | dell esecuzione immobiliare , e menomazione della tutela giurisdizionale degli altri creditori nell ambito dell esecuzione esattoriale che si svolge |
| 1974-67.txt | 303 | 303 | costituiscano un privilegio ingiustificato e che la sottrazione della vendita dei beni agli organi fallimentari violi il principio del giudice | naturale | . questa corte deve infine decidere se contrastino o meno con gli artt . 3 e 24 della costituzione gli |
| 1974-67.txt | 1110 | 1110 | proprio al fine di assicurare la legalità dell esecuzione esattoriale , il ricorso all intendente di finanza , conformemente alla | natura | particolare della espropriazione in esame . il reclamo concesso agli interessati mette in moto un procedimento contenzioso amministrativo che costringe |
| 1975-105.txt | 629 | 629 | canto omesso che ad integrare la responsabilità penale rispetto ai reati , che , come quello di specie , hanno | natura | contravvenzionale , non è sufficiente , secondo un indirizzo interpretativo ormai consolidato , la mera volontarietà dell azione od omissione |
| 1975-147.txt | 174 | 174 | sanciti rispettivamente dagli artt . 3 e 53 della costituzione . 2 . è necessario anzitutto stabilire quale sia la | natura | di questo tributo che , in periodo di guerra , ai fini soprattutto di un maggior gettito tributario come fu |
| 1975-174.txt | 480 | 480 | facoltà praticamente illimitata ( secondo l assunto ) del ministro della difesa , l imputato sia sottratto al proprio giudice | naturale | , con violazione quindi del primo comma dell art . 25 della costituzione . 3 . ciò posto , ed |
| 1975-174.txt | 617 | 617 | precisati , non è fondata . secondo la costante giurisprudenza di questa corte , infatti , la figura del giudice | naturale | precostituito per legge ” non si cristallizza nella determinazione . . . di una competenza generale ” , potendo altresì |
| 1975-185.txt | 54 | 54 | di legittimità dell art . 6 della legge 23 dicembre 1966 , n . 1139 condono di sanzioni non aventi | natura | penale in materia tributaria che dispone la non ripetibilità dei tributi , dei diritti , delle maggiorazioni e degli interessi |
| 1975-187.txt | 768 | 768 | , finanziariamente , dallo stato , qualora non ne abbiano bisogno , senza che con ciò venga alterata la loro | natura | . del resto questo è proprio il caso della cassa di previdenza de qua , la quale nessuna integrazione riceveva |
| 1975-201.txt | 445 | 445 | specifico perseguito istituzionalmente dall ente impositore . peraltro , pur non essendo contestabile che trattasi nella specie di prestazioni di | natura | fiscale , come è stato espressamente riconosciuto dalla giurisprudenza costituzionale ( sentenza n . 144 del 1972 ) , per |
| 1975-212.txt | 235 | 235 | poggiare non è esatto . anzitutto i negozi giuridici preveduti nei due articoli 32 e 26 sopra riportati sono di | natura | diversa , dato che il primo implica l obbligazione al pagamento di una somma determinata , mentre ” la cessione |
| 1975-212.txt | 315 | 315 | questa tanto più rilevante in quanto nel nostro sistema tributario la tassa di registro è sempre stabilita in riferimento alla | natura | giuridica degli atti che vi sono assoggettati . infatti , l allegato a al d.p.r . 26 ottobre 1972 , |
| 1975-32.txt | 1228 | 1228 | . 20 della legge n . 1 del 1956 nonostante le considerazioni che precedono nel senso che qualunque sia la | natura | della società o ente tassabile in base a bilancio , si presume sempre che le plusvalenze o sopravvenienze attive , |
| 1975-32.txt | 1355 | 1355 | commerciali ai sensi dell art . 2195 del codice civile o da operazioni speculative anche isolate ” . ed è | naturale | , poi , il considerare che , con palese contraddizione , nel secondo comma dello stesso art . 106 , |
| 1976-15.txt | 286 | 286 | l avvocatura dello stato ha eccepito pregiudizialmente l irrilevanza della questione , stante l asserita mancata precisazione nell ordinanza della | natura | rustica o urbana dei fondi espropriati e del tipo di conduzione degli stessi . l eccezione è , peraltro , |
| 1976-15.txt | 1154 | 1154 | dovendosi altresì riconoscere che , entro l ambito di una ineliminabile variabilità di casi singoli , disparità di trattamento siano | connaturate | all attuazione , necessariamente graduale , di interventi urbanistici di ampio raggio , come quello in esame . le osservazioni |
| 1976-167.txt | 183 | 183 | dall opificio stesso . ma , interpretata in tali sensi aggiunge il tribunale la norma non può essere considerata di | natura | meramente probatoria , in quanto assume una portata chiaramente sostanziale , stabilendo che , in ogni caso , la presenza |
| 1976-184.txt | 311 | 311 | agosto 1877 , n . 4021 ( testo unico dileggi per l imposta di ricchezza mobile ) . né tale | natura | mutò a seguito delle successive disposizioni : art . 41 r.d.l . 7 agosto 1936 , n . 1639 , |
| 1976-184.txt | 505 | 505 | . 560 del 1907 non può che essere considerato come norma regolamentare di esecuzione , conformemente alla sua qualificazione e | natura | , essendo escluso che possa attribuirsi la forza di legge ad atti in base al solo contenuto normativo di essi |
| 1976-184.txt | 609 | 609 | regolamento e non anche dell art . 92 può , ovviamente , indurre a ritenere che tale norma abbia mutato | natura | di norma regolamentare di esecuzione della disciplina dei ricorsi giurisdizionali avanti le commissioni distrettuali . |
| 1976-200.txt | 1243 | 1243 | la produzione dei redditi in esame è certamente un fatto economico sociale legato a determinate condizioni oggettive e soggettive di | natura | variabile , per cui , se è pur lecito formulare previsioni logicamente valide ed attendibili , non è peraltro consentito |
| 1976-214.txt | 199 | 199 | apportare quegli elementi chiarificatori e tanto necessari per eque soluzioni ) ; dall altro sottraggono il contribuente dal proprio giudice | naturale | , che si opta essere quello del sito ove insiste il bene in contestazione ” . ora , a prescindere |
| 1976-215.txt | 685 | 685 | condurrebbe , in ogni caso , alla dichiarazione della illegittimità delle commissioni predette . tali proposizioni assumono a riferimento la | natura | giuridica amministrativa o giurisdizionale delle nuove come delle anteriori commissioni tributarie , e vengono così enunciate : a ) se |
| 1976-215.txt | 743 | 743 | sarebbero privi di tutela giurisdizionale ; b ) se le nuove commissioni sono organi giurisdizionali , mentre le anteriori avevano | natura | amministrativa , le nuove commissioni costituirebbero giudici speciali di nuova creazione , vietati dall art . 102 della costituzione , |
| 1976-215.txt | 878 | 878 | argomenti enunciati nella sentenza n . 287 del 1974 . si rilevava in detta sentenza che la controversia relativa alla | natura | giuridica delle commissioni tributarie ( vecchie e nuove ) doveva ritenersi autoritativamente risolta , nel senso della loro giurisdizionalità , |
| 1976-221.txt | 982 | 982 | la determinazione , nei casi concreti , dell entità delle contribuzioni in relazione ai necessari singoli accertamenti . ora la | natura | del potere attribuito al cip di emanare atti amministrativi generali con efficacia erga omnes non giustifica la opinione che la |
| 1976-221.txt | 1337 | 1337 | prezzo ” , dovuta per differenza tra prezzo interno e il costo del prodotto importato , il versamento che tale | natura | non aveva , perché non era richiesto come corrispettivo in un rapporto sinallagmatico , ma era contribuzione imposta a termini |
| 1976-221.txt | 1480 | 1480 | diversi , poiché il concetto di limite e il concetto di controllo dell iniziativa privata , per la loro stessa | natura | e finalità , non sono in alcun modo riconducibili a quello di ” prestazione ” ; e che , per |
| 1976-225.txt | 4035 | 4035 | della legge 11 dicembre 1971 , n . 1115 , le locazioni d immobili adibiti all esercizio di attività di | natura | commerciale ed artigianale , in corso alla data della sua entrata in vigore , erano state prorogate fino al 31 |
| 1976-34.txt | 298 | 298 | e ladina , per il trattamento deteriore fatto alle associazioni rientranti nelle accennate categorie , che , per la loro | natura | , esauriscono la propria attività a livello provinciale . 2 . conformemente ai criteri in precedenza affermati dalla corte ( |
| 1976-34.txt | 754 | 754 | associativi previsti dalla precedente lett . b , sulla base di considerazioni di ordine più generale , attinenti alla peculiare | natura | , alle finalità ed alla reale portata delle disposizioni impugnate , riguardate che siano come si deve nel contesto dell |
| 1976-34.txt | 833 | 833 | oggetto la riforma tributaria , della quale prescrive i principi e i criteri direttivi . ovviamene , hanno del pari | natura | tributaria tutte le disposizioni del decreto legislativo di cui è questione , come quelle degli altri che furono emanati in |
| 1976-34.txt | 1262 | 1262 | menomazione delle caratteristiche peculiarità tradizionalmente proprie di quelle associazioni , attraverso una sorta di larvata assimilazione forzata che porti a | snaturarle | , essendo rimesse alla loro libera determinazione la scelta tra aderire o non aderire alle corrispondenti organizzazioni maggiori . non |
| 1976-71.txt | 645 | 645 | relazione equivalente a quella di parentela ( che intercorre tra genitore e figlio ) dipendente dal vincolo appunto ( di | natura | civile ) dell adozione : vincolo che , come già detto , non si estende , però , ai discendenti |
| 1977-153.txt | 4055 | 4055 | richiamo alla circolare della commissione tecnica centrale 20 luglio 1974 , n . 14 , ove si afferma che “ | naturalmente | , decorso il primo biennio di applicazione della legge , entrerà in funzione il criterio di adeguamento di cui all |
| 1977-153.txt | 4541 | 4541 | ritenuti assolutamente incongrui o irrisori , se applicati ad integrazione di canoni base stabiliti in misura rispondente ad equità . | naturalmente | , il giudice a quo nella sua decisione potrà tener conto delle declaratorie di questa corte relative alla illegittimità dell |
| 1977-153.txt | 8221 | 8221 | affittuario che abbia eseguito i miglioramenti un diritto reale sul fondo stesso , che mal si concilia con la specifica | natura | del rapporto di affitto ” , ed osservando che ” tanto più grave appare l incidenza sul diritto del proprietario |
| 1977-62.txt | 160 | 160 | è fondata . va rilevato che le fonti di finanziamento per l erogazione delle pensioni sono qui di origine e | natura | distinte . tali fonti consistono : 1 ) in contributi personali annui da corrispondersi dagli iscritti alla cassa per scaglioni |
| 1977-62.txt | 376 | 376 | dato luogo ad un sistema che ha abolito i conti individuali per dar luogo ad una gestione collettiva . la | natura | di gestione collegata meramente a individuali prestazioni contributive qui non ricorre , ove si consideri che a costituire il fondo |
| 1977-62.txt | 1277 | 1277 | chiariti dalla giurisprudenza di questa corte ( citata sentenza n . 91 del 1972 ) questa imposizione , di indubbia | natura | tributaria è certamente soggetta alla regola dell art . 53 , nella quale rientra , osservandola , ed inquadrandosi nel |
| 1977-62.txt | 1386 | 1386 | affermato la giurisprudenza di questa corte , riflette il necessario collegamento proporzionale di qualsiasi forma di imposizione , purché di | natura | tributaria , con la idoneità del soggetto passivo all obbligazione tributaria ( sent . nn . 45 del 1964 ; |
| 1977-62.txt | 2086 | 2086 | rispondere che si tratta di scelte personali e contingenti , che non intaccano i principi contenuti nelle suindicate norme di | natura | programmatica . 7 . con l ordinanza del pretore di roma viene sottoposto altro profilo di illegittimità , con riferimento |
| 1977-62.txt | 2290 | 2290 | seguire un trattamento inferiore livellato , contrastante con la premessa di una differente capacità di lavoro produttivo , dovuta al | naturale | regresso di questa capacità per l avanzare dell età . il dato esteriore dell iscrizione o meno all albo , |
| 1977-99.txt | 81 | 81 | in materia di imposta sulle successioni e sulle donazioni ) nella parte in cui prevede per la successione del figlio | naturale | ai collaterali del proprio genitore un trattamento meno favorevole di quello previsto per la successione del figlio legittimo agli stessi |
| 1977-99.txt | 127 | 127 | 2 legge 19 gennaio 1942 , n . 23 ( adeguamento dell imposta successoria alle quote ereditarie spettanti ai figli | naturali | non riconosciuti o non riconoscibili ) , nella parte in cui consente al figlio naturale non riconosciuto o non riconoscibile |
| 1977-99.txt | 142 | 142 | quote ereditarie spettanti ai figli naturali non riconosciuti o non riconoscibili ) , nella parte in cui consente al figlio | naturale | non riconosciuto o non riconoscibile di chiedere un decreto del tribunale in ordine alla filiazione solo ai fini del trattamento |
| 1977-99.txt | 201 | 201 | dello stesso genitore . secondo il tribunale di roma dalle norme richiamate risulterebbe una discriminazione tra figli legittimi e figli | naturali | , che non troverebbe giustificazione in esigenze di tutela della famiglia legittima , né in sostanziale diversità di situazioni , |
| 1977-99.txt | 286 | 286 | fuori dal matrimonio , che la tutela giuridica e sociale , assicurata dal precetto costituzionale , riguarda solo i figli | naturali | riconosciuti o dichiarati ( sent . n . 79 del 1969 ; n . 205 del 1970 ; n . |
| 1977-99.txt | 317 | 317 | 1969 ; n . 205 del 1970 ; n . 50 del 1973 ) . e concerne esclusivamente i figli | naturali | riconosciuti o dichiarati anche la sentenza n . 82 del 1974 , citata , assieme alla già menzionata sentenza n |
| 1977-99.txt | 361 | 361 | 1969 , nell ordinanza di rinvio del tribunale di roma . le norme impugnate , quindi , concernendo i figli | naturali | non riconosciuti o non riconoscibili , non possono trovarsi in contrasto con l art . 30 , comma terzo , |
| 1977-99.txt | 395 | 395 | art . 30 , comma terzo , della costituzione , come del resto , anche se si trattasse di figli | naturali | riconoscibili , la soluzione non sarebbe diversa in quanto non potrebbe farsi riferimento all art . 30 della costituzione che |
| 1977-99.txt | 455 | 455 | . invero , il principio di eguaglianza non può considerarsi violato data la obiettiva diversità di situazione tra il figlio | naturale | non riconosciuto o non riconoscibile ed il figlio legittimo , diversità che fa ritenere non arbitraria la denunciata mancata equiparazione |
| 1977-99.txt | 478 | 478 | o non riconoscibile ed il figlio legittimo , diversità che fa ritenere non arbitraria la denunciata mancata equiparazione dei figli | naturali | non riconosciuti o non riconoscibili ai figli legittimi ai fini del trattamento tributario della successione ai parenti collaterali dei genitori |
| 1977-99.txt | 542 | 542 | , n . 51 ( riforma del diritto di famiglia ) , ha distintamente disciplinato i diritti successori dei figli | naturali | non riconoscibili con l art . 188 , che ha sostituito l art . 580 del codice civile . l |
| 1977-99.txt | 587 | 587 | . civ . nel testo dell art . 188 citata legge n . 51 del 1975 , attribuisce ai figli | naturali | non riconoscibili aventi diritto al mantenimento , all istruzione e alla educazione , a norma dell art . 279 un |
| 1979-101.txt | 707 | 707 | aventi forza di legge : al contrario , essa ha evidentemente presupposto che il d.m . 3 luglio 1940 ha | natura | di atto amministrativo ed opera in conseguenza in altra sfera da quella riservata alla legge medesima . il che spiega |
| 1979-126.txt | 3134 | 3134 | come fatto continuo delimitato da due termini di riferimento nel tempo . senza indugiare qui sulla non facile identificazione della | natura | e dei presupposti dell invim , in relazione al suo ambito di applicazione soggettivo ed oggettivo , sarà sufficiente sottolineare |
| 1979-126.txt | 4314 | 4314 | del provvedimento istitutivo del tributo ) , in misura percentuale del valore iniziale , sono state introdotte per attenuare il | naturale | aggravio delle aliquote progressive dell imposta destinato a prodursi con il decorso degli anni . ed a ciò si collega |
| 1979-89.txt | 815 | 815 | ripetute e costanti pronunce , aveva riconosciuto la piena legittimità sempre che il diritto attribuito dalla costituzione non fosse stato | snaturato | . tali generali considerazioni , espresse in questione concernente il divieto penalmente sanzionato di affissione dei manifesti di propaganda elettorale |
| 1980-05.txt | 2404 | 2404 | di maggiorazione alle sole aree interne al perimetro . non può opporsi al riguardo la incensurabilità del criterio , di | natura | discrezionale , adottato dal legislatore ordinario , in quanto essa trova un limite nel rispetto delle norme costituzionali dettate a |
| 1980-119.txt | 598 | 598 | stato definito . a partire dal 1959 , i testi normativi sul condono in materia tributaria per sanzioni non aventi | natura | penale contengono una disposizione del seguente tenore : il condono ” non si applica inoltre per le soprattasse e le |
| 1980-141.txt | 88 | 88 | anche il computo o meno nell indennità di anzianità degli aumenti di indennità di contingenza o di emolumenti di analoga | natura | scattati posteriormente al 31 gennaio 1977 . la individuata caratteristica , la quale non svanisce anche se in alcuni dei |
| 1980-141.txt | 399 | 399 | gli emolumenti a carattere continuativo ( ratei di mensilità aggiuntive , premi di rendimento , indennità e compensi della stessa | natura | ) al netto delle ritenute previdenziali ed assistenziali corrispondente ad un importo superiore a lire otto milioni annui mediante obbligazioni |
| 1980-141.txt | 624 | 624 | per la determinazione del trattamento di quiescenza e di fine rapporto ; il che mette conto di chiosarlo scaturiva dalla | natura | di ( parziale ) prestazione in luogo di adempimento , propria del meccanismo posto in essere dal governo del tempo |
| 1980-141.txt | 756 | 756 | non costituiscono reddito imponibile agli effetti delle imposte sul reddito . esenzione sia rilevato per inciso non desumibile dalla evidenziata | natura | di prestazione parziale in luogo di adempimento , ma non contrastante con la causa economico giuridica di retribuzione propria dei |
| 1980-141.txt | 2238 | 2238 | 1978 al 1 luglio 1983 , traverso intermedi , cui forniscono materia retribuzioni , trattamenti pensionistici e compensi di varia | natura | in scadenza nel corso del semestre . non va del pari posto in dubbio che i creditori percepiscono gli interessi |
| 1980-141.txt | 4894 | 4894 | definitivo del sacrificio dei lavoratori dipendenti non esteso ai titolari di trattamenti pensionistici né ai creditori di compensi di altra | natura | , sia la maggiore ampiezza subiettiva del sacrificio , che coinvolge tutti i dipendenti e non i lavoratori titolari di |
| 1980-141.txt | 6304 | 6304 | in solutum , che costituisce la normale fattispecie del testo costituzionale in esame , ma la corte a parte la | natura | formalistica della qualificazione in merito alla quale potrebbesi obiettare che il bene rimesso rimane nel patrimonio del debitore e non |
| 1980-42.txt | 689 | 689 | deputati il 1 luglio 1969 a lasciare esenti redditi di lavoro , qualunque fosse la loro fonte e la loro | natura | . l originaria configurazione del tributo venne invece abbandonata per motivi che non sono mai stati ufficialmente esposti in modo |
| 1980-42.txt | 2998 | 2998 | infatti ben noto che i beni strumentali generalmente necessari per produrre i redditi stessi non hanno , di massima , | natura | e dimensioni economiche tali che il legislatore tributario ne possa ragionevolmente tener conto , ai fini di un imposta sul |
| 1980-42.txt | 3787 | 3787 | non è certo sostenibile che l elevatezza del reddito valga da sola a mutare sopra una determinata soglia la stessa | natura | dell attività colpita dall imposta . per i lavoratori autonomi , in altre parole , l avere stabilito in modo |
| 1980-42.txt | 4034 | 4034 | legislatore , che i redditi di lavoro autonomo , indipendentemente dall efficienza degli apparati amministrativi preposti , sono per loro | natura | meno suscettibili di completo ed integrale accertamento capace di eliminare in modo assoluto sottrazioni alla imposizione ” . di fatto |
| 1980-42.txt | 4700 | 4700 | articolo 3 del d.p.r . n . 920 del 1976 ) . qui pure , tuttavia , il rimedio andava | naturalmente | escogitato all interno della disciplina dell irpef : per esempio , maggiorando l ammontare dell imposta medesima in ragione del |
| 1980-54.txt | 1016 | 1016 | 4 giugno 1936 , n . 1210 ) . è pacificamente riconosciuta , in giurisprudenza ed in dottrina , la | natura | tributaria di tali contributi , anche se più controversa è la loro caratterizzazione nei confronti delle imposte e delle tasse |
| 1980-54.txt | 1228 | 1228 | che nelle imposte , il vantaggio dell obbligato rileva come elemento costitutivo del presupposto stesso . anzi , la specifica | natura | di questo elemento essenziale del presupposto garantisce di per sé l effettività del rapporto tra presupposto del tributo e capacità |
| 1980-54.txt | 2262 | 2262 | ciò non toglie però che , con diversa disciplina , si possano prevedere ” addizionali ” a tributi di questa | natura | in tutto conformi ai precetti degli artt . 53 e 3 cost . 3 . le violazioni dell art . |
| 1980-80.txt | 596 | 596 | ” positiva manifestazione conciliativa ” ( sent . n . 32 del 1976 ) richiesta da parte del contribuente ( | natura | di transazione , secondo la relazione ministeriale ; di riconoscimento del debito , esclusa peraltro dalla giurisprudenza della cassazione ; |
| 1980-96.txt | 288 | 288 | da questa corte con la sentenza n . 32 del 1976 ) dai condoni in materia tributaria per sanzioni di | natura | non penale disposti con d.lgs . 31 gennaio 1948 , n . 109 , legge 30 luglio 1959 , n |
| 1981-119.txt | 404 | 404 | di reddito e di capacità contributiva , in misura ingiustificatamente maggiore rispetto agli altri cittadini , nonché ( considerata la | natura | di reddito da lavoro delle pensioni ) rispetto agli altri lavoratori : sotto tale aspetto esse sarebbero , perciò , |
| 1981-151.txt | 1956 | 1956 | di situazioni che costituisce il presupposto del richiamo al principio di eguaglianza . il legislatore ha ritenuto che la speciale | natura | e la speciale motivazione solidaristica e sociale della pensione di guerra consentissero di accordare ad essa le ” agevolazioni tributarie |
| 1981-187.txt | 536 | 536 | fini penali tassativo si rinviene solo nel codice penale ( articolo 289 ) , per convenire che la deduzione della | natura | di organo costituzionale insostituibile dalla titolarità del potere di promuovere giudizi costituzionali prova troppo : è sufficiente in proposito tenere |
| 1981-187.txt | 609 | 609 | , giudizi che hanno pur sempre per oggetto la legittimità costituzionale delle leggi . appare allora superfluo aggiungere che la | natura | di organo amministrativo , quale innegabilmente è pur sempre il commissario dello stato ( come del resto questa corte ha |
| 1981-187.txt | 755 | 755 | della eccezione preliminare , secondo cui l art . 2 del d.p.r . n . 488 del 1969 non avrebbe | natura | di legge formale , e va conseguentemente rigettata la correlativa richiesta di disapplicazione della summenzionata norma o , in caso |
| 1981-187.txt | 833 | 833 | il che la stessa regione afferma esplicitamente nei suoi atti difensivi , delle quali questa corte ha già riconosciuto la | natura | legislativa . 5 . nel merito , la legge impugnata appare nella sua interezza viziata da illegittimità costituzionale . nell |
| 1982-130.txt | 290 | 290 | è sufficiente osservare che l attività delle commissioni tributarie di cui al citato d.p.r . n . 636 , ha | natura | giurisdizionale ( cfr . le sentenze n . 287 / 1974 e n . 215 / 1976 di questa corte |
| 1982-142.txt | 1459 | 1459 | articolo stesso ” sono ammesse nella misura in cui gli oneri risultino da idonea documentazione ” , che va , | naturalmente | , controllata dall amministrazione . in secondo luogo , sui pagamenti all estero del cittadino italiano è previsto il controllo |
| 1982-196.txt | 113 | 113 | del tutto identiche ( nn . 367 a 376 r.o . 1976 ) ha ad oggetto ancora una volta la | natura | giuridica delle commissioni tributarie prevedute dal citato d.p.r . n . 636 / 1972 . assume la commissione tributaria predetta |
| 1982-196.txt | 139 | 139 | dal citato d.p.r . n . 636 / 1972 . assume la commissione tributaria predetta che se tali commissioni hanno | natura | di organi amministrativi si avrebbe violazione dell art . 24 primo comma , cost . , in quanto il contribuente |
| 1982-196.txt | 191 | 191 | il ricorso alla commissione tributaria centrale o alla corte d appello ; se , invece , le stesse commissioni hanno | natura | giurisdizionale si avrebbe violazione dell art . 102 , secondo comma , e della disposizione vi transitoria cost . questa |
| 1982-196.txt | 223 | 223 | , e della disposizione vi transitoria cost . questa corte ha già avuto occasione di occuparsi del problema concernente la | natura | giuridica delle commissioni tributarie previste dal d.p.r . n . 636 / 1972 e con la sentenza n . 287 |
| 1982-196.txt | 250 | 250 | d.p.r . n . 636 / 1972 e con la sentenza n . 287 del 1974 ha affermato la loro | natura | giurisdizionale . con la successiva sentenza n . 215 del 1976 questa medesima corte ha escluso che la istituzione delle |
| 1982-26.txt | 112 | 112 | dal computo della indennità di anzianità di quanto dovuto come aumenti della indennità di contingenza o di emolumenti di analoga | natura | ” scattati ” posteriormente al 31 gennaio 1977 . il secondo , dopo avere precisato che la detta esclusione riguarda |
| 1982-57.txt | 1660 | 1660 | legislatore delegato risulta dunque anche confortato da un organo , come la ricordata commissione parlamentare , particolarmente idoneo per sua | natura | a ricostruire la volontà del legislatore delegante . per le suesposte considerazioni , si deve concludere che tutto concorre a |
| 1982-63.txt | 476 | 476 | , che costituisce esclusivo compito del giudice a quo l accertare se una domanda giudiziale ( nella specie , di | natura | cautelare ) sia stata ritualmente proposta secondo la disciplina prevista dalla legge , senza che ne sia consentito il riesame |
| 1982-63.txt | 1858 | 1858 | anche per la sospensione dell esecutorietà degli atti della pubblica amministrazione , la quale , per communis opinio , ha | natura | cautelare . ed appunto perciò risulta costituzionalmente legittima la preesistente regola sancita nell art . 4 l . 20 marzo |
| 1982-63.txt | 2170 | 2170 | il potere di sospensione cautelare . in proposito si rileva che effettivamente questa corte ha considerato il potere di sospensione | connaturale | al potere di annullamento dell atto impugnato ( sent . n . 284 del 1974 e 227 del 1975 ) |
| 1982-89.txt | 497 | 497 | legalità , perché sarebbe assai difficile sostenere l applicabilità di esso in materia che la stessa citata difesa riconosce di | natura | processuale , quella della carcerazione preventiva , che la corte anche recentemente ha ritenuto estranea all ambito dell art . |
| 1982-89.txt | 3165 | 3165 | che è frequente ” che dalla valutazione dei medesimi fatti contabili traggano origine tanto reati fiscali che reati di altra | natura | ( societari , di falso , di bancarotta ) . poiché tuttavia la procedibilità per alcuni fatti è impedita , |
| 1982-89.txt | 3193 | 3193 | bancarotta ) . poiché tuttavia la procedibilità per alcuni fatti è impedita , mentre può procedersi per i reati di | natura | non fiscale , appare del tutto ingiustificata la diversità che in tal modo si determina ” . ma la denunciata |
| 1982-96.txt | 484 | 484 | contractante ne seront pas frappés , directement ou indirectement , de taxes ou d autres impositions intérieures , de quelque | nature | qu elles soient , supérieures à celles qui frappent , directement ou indirectement , les produits nationaux similaires ” . |
| 1983-103.txt | 882 | 882 | aveva dettato regole speciali volte ad attenuare il rigore formale della prova in tal modo richiesta tenendo conto della particolare | natura | di taluni tipi di passività . tra queste regole viene qui in considerazione quella di cui al quinto comma del |
| 1983-103.txt | 1456 | 1456 | non è provabile allo stesso modo . non possono però ritenersi mutati , rispetto alla disciplina preesistente , né la | natura | delle disposizioni dettate nella materia esaminata né il tipo di rapporto strutturale intercorrente tra di esse . tutte le disposizioni |
| 1983-210.txt | 1124 | 1124 | la facoltà di presentare memoria illustrativa anche in questo secondo caso ) non possono invalidare , anche per la loro | natura | , la chiara distinzione che la legge n . 87 ha posto tra parti ed intervenienti . la quale ed |
| 1983-210.txt | 1158 | 1158 | parti ed intervenienti . la quale ed è questo il secondo fondamentale elemento di giudizio è conseguente e coerente alla | natura | incidentale del giudizio costituzionale . costituendo il giudizio di legittimità un incidente del giudizio di merito , è a questo |
| 1983-210.txt | 1336 | 1336 | che erano parti nel processo da cui la questione proviene . conclusione coincidente con quella che la corte trae dalla | natura | incidentale del giudizio di costituzionalità e dal testo della legge n . 87 del 1953 . 6 . pertanto la |
| 1984-133.txt | 537 | 537 | sottoposte a esame congiunto , in quanto esse sono , pur nella pluralità dei parametri invocati , intimamente collegate . | naturalmente | l esame va circoscritto alle questioni come sollevate dai giudici a quibus . 5 . la questione , avente ( |
| 1984-133.txt | 5053 | 5053 | , pur formulato , che l assoggettamento agli obblighi previdenziali dei professionisti suindicati , se viene giustificato in riferimento alla | natura | tributaria dei contributi , incorra nella violazione dell art . 53 cost . , per essere l obbligo contributivo fatto |
| 1984-139.txt | 1775 | 1775 | un solo argomento , consistente nel riferimento alla svalutazione monetaria ( a conferma del quale ne aggiungono un altro di | natura | tributaria , di cui la corte si occuperà più oltre ) . si sostiene precisamente che il reddito dominicale , |
| 1984-139.txt | 3267 | 3267 | giurisdizionale : il che non ricorre certo nella specie , in cui la legge correttamente prevede un atto amministrativo di | natura | sostanziale soggetto , come tale , alla comune garanzia giurisdizionale . b ) la corte di appello di cagliari impugna |
| 1984-178.txt | 1344 | 1344 | 7 del d.p.r . n . 599 del 1973 , spetta solo ove ricorrano determinati presupposti , attinenti alla particolare | natura | del reddito , come previsto dai successivi commi dello stesso art . 7 . di tal che la richiesta medesima |
| 1984-217.txt | 208 | 208 | la già cennata violazione della legge di delega n . 825 del 1971 , il cittadino verrebbe sottratto al giudice | naturale | , con violazione dell art . 25 cost . entrambe le questioni non sono fondate . 2 . il giudice |
| 1984-217.txt | 307 | 307 | 76 della costituzione , relativo alla attività legislativa delegata , sia l art . 25 , sul principio del giudice | naturale | , in quanto avrebbe consentito che un comune venga , ai fini tributari , compreso nella circoscrizione di un ufficio |
| 1984-217.txt | 362 | 362 | ambito trovasi quel comune . in tal caso , infatti , il contribuente dovrebbe rivolgersi a tribunale diverso da quello | naturale | a norma della legge n . 825 . ma tale presupposto non trova riscontro alcuno nelle disposizioni di tale legge |
| 1984-217.txt | 787 | 787 | punto in questione . ma ovviamente da ciò discende altresì che non è stato violato neppure il principio del giudice | naturale | ( art . 25 cost . ) : il giudice precostituito per legge , in materia , non può essere |
| 1984-226.txt | 1936 | 1936 | della sua adozione nell obbligazione tributaria in argomento senza che sia neppure precisato se il dubbio nasca in relazione alla | natura | di obbligazione ex lege , anziché ex contractu ( nella quale ipotesi esso investirebbe ogni obbligazione tributaria , anzi ogni |
| 1984-226.txt | 2230 | 2230 | proposta con la censura sub b ) è del pari non fondata . l inesperibilità , anche essa risalente alla | natura | e al funzionamento del meccanismo sopra descritto , di mezzi di tutela preventiva di tipo inibitorio o anticipatorio da parte |
| 1984-226.txt | 2403 | 2403 | , quanto meno di tipo reintegrativo ( regresso ) . né si tratta qui di diritti in relazione alla cui | natura | sia ipotizzabile , sostenendosene la significanza , l essenzialità della tutela preventiva del tipo sopra indicato . |
| 1984-239.txt | 538 | 538 | un provvedimento ( iscrizione del ricorrente nella matricola dei contribuenti della comunità ) di carattere amministrativo , data la riconosciuta | natura | di enti pubblici delle comunità israelitiche ; poiché tale sospensione non è consentita , per il divieto posto all autorità |
| 1984-239.txt | 1459 | 1459 | province annesse dopo la guerra 1915 18 , continuando ad applicarsi ivi le preesistenti disposizioni , le università israelitiche avevano | natura | di corporazioni pubbliche necessarie , con il potere d imporre ai loro membri speciali tributi ; ma , a differenza |
| 1984-239.txt | 2918 | 2918 | in esame , il principio garantito dall art . 3 della costituzione . non è qui necessario prendere posizione sulla | natura | ” associativa ” o ” istituzionale ” delle comunità israelitiche , perché la ” libertà di adesione ” , nei |
| 1984-25.txt | 139 | 139 | in contrasto con l art . 3 cost . , ove si consideri che talune categorie di beni sono per | natura | immediatamente consumabili e che , pertanto , la relativa garanzia sarebbe inoperante , determinandosi così una irrazionale disparità di trattamento |
| 1984-277.txt | 871 | 871 | connessa al salario nominale , che detto elemento trae origine dallo stesso rapporto di lavoro e , pertanto , ha | natura | squisitamente sostanziale e che tale sua natura e la sua funzione di ” indicizzazione ” del credito di lavoro tardivamente |
| 1984-277.txt | 878 | 878 | elemento trae origine dallo stesso rapporto di lavoro e , pertanto , ha natura squisitamente sostanziale e che tale sua | natura | e la sua funzione di ” indicizzazione ” del credito di lavoro tardivamente soddisfatto comportano l attribuzione al lavoratore della |
| 1984-39.txt | 56 | 56 | ige all importazione rappresenti soltanto una species del più ampio genus ige , oppure una distinta imposta dalla ben diversa | natura | ) è tuttora di incerta risposta . lo è in dottrina , dove pur con qualche leggera prevalenza dell orientamento |
| 1984-39.txt | 376 | 376 | data premura di avvertire espressamente , riverberando quell incertezza , che ” i dubbi , apparsi in dottrina , sulla | natura | dell ige all importazione , non toccano la controversia , per risolvere la quale basta aver considerato il collegamento delle |
| 1985-112.txt | 666 | 666 | ipotesi così prospettata ( sulla base di una giurisprudenza ordinaria che non riguarda rapporti tributari , ma esclusivamente rapporti di | natura | privata ) viene rimessa all esito del giudizio di costituzionalità . né va sottaciuto , peraltro , che la richiesta |
| 1985-116.txt | 434 | 434 | dire di cui alla l . 392 / 1951 ) e dei magistrati amministrativi regionali : sul piano obiettivo la | naturale | identità di opera spiegata da costoro e da altri che non rientrino nelle specie delineate nella l . 392 / |
| 1985-121.txt | 696 | 696 | tributario . la normativa anzidetta è rimasta , tuttavia , in vigore nei confronti di quei tributi , di diversificata | natura | , per le cui controversie non sussista competenza organica delle commissioni tributarie , ai sensi dell art . 1 del |
| 1985-139.txt | 3053 | 3053 | dev essere invalicabilmente prestabilito . se fosse altrimenti , il servizio perderebbe il suo carattere di socialità per acquistare la | natura | di attività imprenditoriale , cui soltanto si addice il prezzo pubblico . la questione si rivela , quindi , infondata |
| 1985-139.txt | 3371 | 3371 | ne residua , dopo il pesante prelievo de quo ” . poiché tutte queste censure poggiano sul presupposto dell asserita | natura | tributaria della retta di frequenza e dell asserita progressività di essa , bastano le considerazioni , che superiormente sono state |
| 1985-156.txt | 756 | 756 | ma sostanzialmente modificativa , tale quindi da travalicare i limiti della delega fissati dal parlamento . senonché tale valutazione sulla | natura | della norma delegata non può essere seguita . nel primo esercizio della delega , infatti , il governo dispose all |
| 1985-156.txt | 1280 | 1280 | viene meno nell ipotesi di proroga di un termine quando questo sia già scaduto , non essendovi alcun ostacolo di | natura | costituzionale che impedisca al legislatore ordinario di far rivivere retroattivamente una delega ormai scaduta . 4 . con la terza |
| 1985-156.txt | 1578 | 1578 | 27 del d.p.r . n . 739 del 1981 sotto il profilo della violazione dei principi dell intangibilità del giudice | naturale | precostituito per legge e dell indipendenza dei magistrati speciali . fissando infatti il limite d età a settantacinque , anziché |
| 1985-159.txt | 3910 | 3910 | sono queste che debbono essere tecnicamente adeguate all attuazione del detto principio , non le rimanenti altre . data la | natura | di imposta reale , propria della socof , vi è dunque un motivo di più per concludere che la previsione |
| 1985-219.txt | 2582 | 2582 | risalenti all acquisto dell uva , per il quale nessuna esenzione è stabilita ( mentre il relativo costo fiscale è | naturalmente | compreso in quello del vino , anche se quest ultimo prodotto non è imponibile ) . il che significa che |
| 1985-229.txt | 296 | 296 | art . 53 cost . ) ; b ) determina una sperequazione sia rispetto ai titolari di redditi di altra | natura | pur soggetti all ilor , ma colpiti soltanto se effettivamente prodotti nel periodo considerato , che rispetto ai titolari di |
| 1985-229.txt | 320 | 320 | ilor , ma colpiti soltanto se effettivamente prodotti nel periodo considerato , che rispetto ai titolari di redditi della stessa | natura | relativi a beni censiti in catasti aggiornati ( art . 3 cost . ) ; c ) determina una violazione |
| 1985-313.txt | 858 | 858 | la riscossione coattiva del credito . inoltre , oltre alla mancanza di tipicità , l atto de quo è di | natura | eccezionale per la rara ricorrenza del condono tributario . e , quindi , il legislatore non poteva certamente comprenderlo espressamente |
| 1985-313.txt | 966 | 966 | uno di essi . l interpretazione che si compie si adegua ai principi giuridici richiamati e , cioè , alla | natura | dell obbligazione tributaria , che è ex lege , allo scopo e alla direzione degli atti del procedimento tributario in |
| 1985-313.txt | 998 | 998 | e alla direzione degli atti del procedimento tributario in cui si inserisce anche l atto di cui trattasi , alla | natura | e alla finalità del giudizio tributario non potendosi minimamente dubitare che tutti gli atti che hanno la comune finalità dell |
| 1985-58.txt | 532 | 532 | degli iscritti , la cassa sovvenzioni fruisce anche di proventi pubblici ( la quale fruizione si giustifica anche per la | natura | pubblica riconosciuta alla cassa dal consiglio di stato con parere n . 519 / 1974 del 23 ottobre 1974 ) |
| 1985-67.txt | 382 | 382 | , si discuteva soltanto della validità dell accertamento o al più dell entità dell obbligazione tributaria : non anche della | natura | ( solidale o pro quota ) dell obbligazione stessa . sicché osserva l avvocatura il giudice a quo non avrebbe |
| 1985-67.txt | 482 | 482 | tributaria , ma anche sul quantum in concreto del debito tributario dell erede in quanto coerede , e quindi sulla | natura | solidale o no dell obbligazione del coerede . ma il vizio inficiante in ipotesi l individuazione da parte del giudice |
| 1985-67.txt | 2193 | 2193 | invece per le imposte dirette , la differenziata disciplina sarebbe giustificata come osserva l avvocatura dello stato dall essere la | natura | delle imposte dirette differenziata rispetto a quella delle imposte indirette , in quanto solo le prime , e non anche |
| 1985-68.txt | 1148 | 1148 | è dalla previsione di un aliquota progressiva il cui imponibile è costituito dall asse ereditario netto , mostra evidente la | natura | di prelievo sul patrimonio ereditario . conseguentemente ( mentre , nonostante la contraria opinione dell ordinanza di rimessione , non |
| 1985-85.txt | 723 | 723 | del reddito complessivo , ” i redditi dei figli minori non emancipati conviventi con il contribuente , compresi i figli | naturali | , i figli adottivi , gli affiliati e i figli dell altro coniuge ” . senza toccare , quindi , |
| 1986-167.txt | 4322 | 4322 | questa di esercizio di un potere diverso da quello del consiglio dei ministri , collegato ovviamente ad adeguati presupposti di | natura | tecnica e che della deliberazione consiliare vengono così a circoscrivere e a limitare l ambito . 7 . 1 talune |
| 1986-173.txt | 5012 | 5012 | per un sistema misto o intermedio . da una parte ha allargato i confini interni della solidarietà previdenziale mutualistica , | snaturandola | in una solidarietà tra settori dotati di differente e non comparabile capacità contributiva e dall altro ha effettuato una manovra |
| 1986-173.txt | 5097 | 5097 | prestazioni e alla loro perequazione automatica attingendo dal prelievo fiscale ottenuto non con una imposta o tassa ad hoc di | natura | tipica ma con l afflusso proveniente dalla imposizione diretta ed indiretta sulla generalità dei cittadini . l integrazione finanziaria del |
| 1986-178.txt | 553 | 553 | trattamento tributario delle indennità di fine rapporto dovute in relazione a rapporti di lavoro privato , nonostante la diversità di | natura | esistente tra esse , avendo l indennità di buonuscita funzione previdenziale e le altre indennità funzione retributiva ed essendo solo |
| 1986-178.txt | 2155 | 2155 | . ed assoggettandole ad imposizione fiscale , violerebbero gli artt . 38 e 53 della costituzione , avendo dette indennità | natura | previdenziale o indennitaria e , pertanto , non essendo adeguato indice di capacità contributiva . la questione non è fondata |
| 1986-178.txt | 2211 | 2211 | indennità di buonuscita erogate dall e.n.p.a.s . e la indennità di fine rapporto erogata ai dipendenti privati , accentuano la | natura | previdenziale delle prime in alternativa ne allegano la natura indennitaria , rivendicandone la intassabilità in quanto non costituirebbero reddito . |
| 1986-178.txt | 2220 | 2220 | indennità di fine rapporto erogata ai dipendenti privati , accentuano la natura previdenziale delle prime in alternativa ne allegano la | natura | indennitaria , rivendicandone la intassabilità in quanto non costituirebbero reddito . peraltro , questa corte ha costantemente affermato che per |
| 1986-178.txt | 2355 | 2355 | ottica , pur tenendosi conto della garanzia apprestata in materia previdenziale dall art . 38 della costituzione , l allegata | natura | della indennità di buonuscita erogata dall e.n.p.a.s . , non ne esclude la tassabilità , se non nei limiti minimi |
| 1986-212.txt | 1084 | 1084 | suo patrimonio , da difendere dalle conoscenze e ingerenze altrui ; al contrario , la norma crea un legame di | natura | solidaristica , in senso lato , tra i consociati , tutti chiamati ad assicurare il complesso delle entrate necessarie per |
| 1986-212.txt | 1521 | 1521 | , si propendeva da più parti e in tali sensi vi era qualche precedente pronuncia di questa corte per la | natura | amministrativa delle dette commissioni . di tale propensione si trovano tracce in entrambi i provvedimenti legislativi ora detti e nel |
| 1986-212.txt | 1783 | 1783 | 39 non venne modificato . ma ormai , risultando definitivamente consolidati l opinione dottrinale e l orientamento della giurisprudenza sulla | natura | giurisdizionale delle predette commissioni , non potrebbe ritenersi consentita un ulteriore protrazione della disciplina attuale : per contro , è |
| 1986-221.txt | 2187 | 2187 | ” . 22 . 2 . l ipotesi che i contributi di assicurazione obbligatoria contro gli infortuni sul lavoro rivestano | natura | tributaria per il difetto assoluto di rischio affacciata dal tribunale di bologna nella ord . n . 95 / 1981 |
| 1986-271.txt | 4438 | 4438 | 1939 , n . 1016 ) , in considerazione della finalità di protezione e di incremento della selvaggina , ritenuta | connaturale | alla gestione di questo tipo di riserve . l assimilazione delle aziende alle riserve , quanto al trattamento fiscale , |
| 1986-64.txt | 985 | 985 | per i contratti precedenti . in relazione all ultimo argomento dell ordinanza di rimessione , va infine osservato che la | natura | pubblicistica di uno dei contraenti ( nella specie il comune di padova ) , con la conseguente incidenza nel procedimento |
| 1987-185.txt | 502 | 502 | disciplinanti i delitti di bancarotta , alla amministrazione straordinaria ( e cioè ad istituto diverso dalla liquidazione coatta amministrativa per | natura | , scopi , funzioni , caratteristiche , e struttura normativa e potenzialmente idoneo ad attuare un risanamento dell impresa con |
| 1987-200.txt | 709 | 709 | , se sia sufficiente tale generica qualità od occorra lo specifico esercizio di attività commerciali o di attività imprenditoriali di | natura | commerciale per rendere sottoponibili all imposta mobiliare le plusvalenze e sopravvenienze attive di cui si discute . né può accedersi |
| 1987-200.txt | 1476 | 1476 | una impresa condizioni l assoggettamento in discussione in quanto il legislatore ” presume ” che tale esercizio comporti una determinata | natura | ( speculativa , lucrativa ) dell attività esercitata : ma , in tal caso , è la natura , presunta |
| 1987-200.txt | 1494 | 1494 | una determinata natura ( speculativa , lucrativa ) dell attività esercitata : ma , in tal caso , è la | natura | , presunta , dell attività esercitata dall impresa , e non quest ultima , come struttura formale , la ragione |
| 1987-200.txt | 1546 | 1546 | , a parte il problema dell onere della prova , risulti sicuramente esclusa in fatto , ad esempio , la | natura | speculativa dell esercizio d una determinata impresa societaria ? se mancassero , in ogni caso , in determinate attività ( |
| 1987-200.txt | 1851 | 1851 | perseguono fini di lucro ) acquistino , poi , ” alla fine ” , in virtù della forma societaria , | natura | speculativa , ” per presunzione ” . come mai il risultato unitario di diversi atti , sia pure ” vestito |
| 1987-200.txt | 1880 | 1880 | mai il risultato unitario di diversi atti , sia pure ” vestito ” di una certa forma , può assumere | natura | esattamente contraria a quella dei singoli atti componenti ? è per questa ragione logica ( prima che per virtù normativa |
| 1987-200.txt | 1962 | 1962 | di un impresa commerciale o d un attività commerciale , per le quali è legittimo , appunto , presumere la | natura | speculativa , a costituire la base per l ulteriore presunzione di cui al primo comma dell art . 106 del |
| 1987-200.txt | 2851 | 2851 | , dall inizio di questo secolo , un altra gravissima disputa relativa all accertamento dell intento speculativo o della “ | natura | lucrativa ” delle attività attraverso le quali le plusvalenze e sopravvenienze attive venivano realizzate . ed a questo proposito è |
| 1987-200.txt | 2906 | 2906 | realizzate dalle società ( industriali e ) commerciali . il quale , pertanto , sorge come problema di presunzione della | natura | lucrativa delle attività svolte dalle società ; e , in particolare , ovviamente , dalle società ( industriali e ) |
| 1987-200.txt | 3038 | 3038 | , in una tassazione di plusvalenze e sopravvenienze attive non speculativamente realizzate , era , sempre , da accertarsi la | natura | lucrativa delle attività dalle quali la plusvalenza patrimoniale derivava ? dottrina e giurisprudenza erano , in ordine alla risposta da |
| 1987-200.txt | 3233 | 3233 | dalla medesima ) costituiva , pertanto , il risultato d una ” presunzione ” , relativa , tuttavia , alla | natura | lucrativa dell attività esercitata . per le società aventi la speculazione in compravendite immobiliari quale oggetto normale delle attività , |
| 1987-200.txt | 3346 | 3346 | stesse , dovevano esser tassate in ricchezza mobile . ci si riferiva , insomma , sempre , oggettivamente , alla | natura | dell attività esercitata dalla società commerciale , anche se la forma commerciale o l oggetto ( lucrativo ) normale della |
| 1987-200.txt | 3373 | 3373 | , anche se la forma commerciale o l oggetto ( lucrativo ) normale della società rendevano ” presumibile ” tale | natura | . di qui l inizio della concezione per la quale sarebbe la forma della società , o l oggetto normale |
| 1987-200.txt | 3710 | 3710 | l articolo in discussione non poteva che fondare la predetta presunzione soltanto sull esercizio effettivo di un attività , sulla | natura | di un attività che , appunto , si presumeva caratterizzata da scopo di lucro . la tesi secondo la quale |
| 1987-200.txt | 3747 | 3747 | tesi secondo la quale non è esatto che una società ( commerciale ) non possa compiere altro che atti di | natura | commerciale e che , quand anche ciò fosse vero , non si ritrova , nel nostro sistema , un principio |
| 1987-200.txt | 3868 | 3868 | scelto dall art . 20 della legge n . 1 del 1956 , in funzione del fatto che soltanto la | natura | lucrativa dell attività di produzione del reddito può giustificare l assoggettabilità all imposta mobiliare delle plusvalenze e sopravvenienze attive , |
| 1987-200.txt | 3977 | 3977 | per le plusvalenze derivanti da attività commerciali . da ciò consegue l imprescindibilità dell esercizio effettivo di attività imprenditoriali di | natura | commerciale ( o , comunque , come si preciserà più innanzi , di attività commerciali ) ai fini della sottoposizione |
| 1987-200.txt | 6342 | 6342 | primo comma precisa che ” presupposto dell imposta è la produzione di un reddito netto , in denaro o in | natura | , continuativo od occasionale , derivante da capitale o da lavoro o dal concorso di capitale e lavoro , ovvero |
| 1987-205.txt | 1365 | 1365 | istituti . l indennità di mora infatti , come ha ripetutamente chiarito la corte di cassazione , costituisce un accessorio | naturale | del tributo : la sua funzione non è quella di una sanzione dell inadempimento nei termini come vorrebbe l avvocatura |
| 1987-211.txt | 1415 | 1415 | e l impresa viene gestita ( ossia all estero ) , e lo esonera pertanto dall imposizione tributaria italiana . | naturalmente | la ponderazione delle diverse esigenze da soddisfare può portare il legislatore ad opposte determinazioni ed è significativo in proposito il |
| 1987-283.txt | 206 | 206 | il giudice a quo tale disposizione contrastrebbe innanzitutto con l art . 2 della costituzione , violando il diritto ( | naturale | ) dell individuo a contribuire alle spese pubbliche in proporzione alla misura effettiva dei suoi redditi . essa si porrebbe |
| 1987-283.txt | 664 | 664 | e degli atti aventi forza di legge , tra i quali non sono annoverabili i decreti ministeriali , che hanno | natura | ed efficacia di atti amministrativi e , se emanati in contrasto con le norme della costituzione , possono essere disapplicati |
| 1987-283.txt | 1775 | 1775 | ad essa nelle ordinanze di rimessione . il giudice a quo ha dedotto innanzitutto ipotizzando l esistenza di un diritto | naturale | ed inviolabile dell individuo a contribuire alle spese pubbliche in misura proporzionale ai suoi redditi effettivi che la previsione di |
| 1987-283.txt | 2009 | 2009 | a quo in relazione a diritti garantiti da quelle norme , bensì sulla base dell asserita esistenza di un diritto | naturale | di ciascun individuo alla rigorosa corrispondenza tra l imposizione tributaria su di lui gravante ed i suoi redditi effettivi . |
| 1987-283.txt | 2054 | 2054 | la tesi , oggetto di vivace dibattito all assemblea costituente , secondo la quale l art . 2 tutela diritti | connaturati | alla persona umana , preesistenti ed autonomi rispetto ad ogni organizzazione statuale , tra di essi certo non potrebbe porsi |
| 1987-283.txt | 2078 | 2078 | , preesistenti ed autonomi rispetto ad ogni organizzazione statuale , tra di essi certo non potrebbe porsi , qualificandolo diritto | naturale | e inviolabile , l interesse del contribuente ad una giusta imposizione fiscale . infatti , trovando l imposizione fiscale la |
| 1987-283.txt | 2120 | 2120 | fonte proprio nell ordinamento dello stato , la pretesa ad una giusta imposizione non è logicamente configurabile come un diritto | naturale | , derivante da princìpi ricavabili da quella che fu definita la ” realtà oggettiva universale , concretantesi nell ordine naturale |
| 1987-283.txt | 2140 | 2140 | naturale , derivante da princìpi ricavabili da quella che fu definita la ” realtà oggettiva universale , concretantesi nell ordine | naturale | delle cose ” . 12 . passando alle ulteriori censure formulate nelle ordinanze di rimessione , vanno esaminati i due |
| 1987-283.txt | 3942 | 3942 | generale fissata dall art . 2729 cod . civ . infatti , senza che sia necessario procedere all individuazione della | natura | delle presunzioni previste dall art . 38 , quarto comma , del d.p.r . n . 600 del 1973 , |
| 1987-292.txt | 717 | 717 | funzionamento di organi particolarmente importanti per la vita democratica del nostro paese e per le garanzie di indipendenza , di | natura | anche economica , che devono esser assicurate ai componenti di quegli organi . sotto tale profilo , va dunque rigettato |
| 1987-364.txt | 446 | 446 | . n . 633 / 1972 . quest ultima disparità , anzi , non può essere giustificata neppure dalla diversa | natura | dei tributi , diretti ( imposte sui redditi ) e indiretto ( iva ) , disciplinati dai rispettivi decreti presidenziali |
| 1987-400.txt | 109 | 109 | tali norme , secondo il giudice a quo , contrasterebbero con l art . 53 cost . , giacché la | natura | previdenziale delle indennità di buonuscita comporterebbe che esse non possano essere considerate reddito e costituire indice di capacità contributiva . |
| 1987-400.txt | 280 | 280 | ai dipendenti statali e le indennità di fine rapporto erogate ai lavoratori privati , non ostante che le prime abbiano | natura | previdenziale e siano alimentate anche da contributi versati dagli aventi diritto , mentre le seconde hanno natura di retribuzione differita |
| 1987-400.txt | 297 | 297 | le prime abbiano natura previdenziale e siano alimentate anche da contributi versati dagli aventi diritto , mentre le seconde hanno | natura | di retribuzione differita e sono erogate interamente dai datori di lavoro , senza che gli aventi diritto versino alcun contributo |
| 1987-400.txt | 728 | 728 | i.r.p.e.f . , alla quale sono stati assoggettati , in linea di principio , tutti i redditi , di qualsiasi | natura | , percepiti dalle persone fisiche , con l applicazione di aliquote progressive . anche nel nuovo sistema , peraltro , |
| 1987-400.txt | 1026 | 1026 | assoggettandole ad imposizione fiscale , avrebbero violato gli artt . 38 e 53 cost . , poiché dette indennità hanno | natura | previdenziale e , pertanto , non potrebbero essere assunte ad indice di capacità contributiva . in proposito nella sentenza è |
| 1987-400.txt | 1143 | 1143 | sentenza , pur tenendosi conto della garanzia apprestata in materia previdenziale dall art . 38 della costituzione , l allegata | natura | previdenziale dell indennità di buonuscita erogata dall e.n.p.a.s . , non ne esclude la tassabilità , se non nei limiti |
| 1987-400.txt | 2222 | 2222 | e razionale . parimenti , pur tenendo conto della garanzia apprestata dall art . 38 cost . , l allegata | natura | previdenziale dell indennità in questione non ne esclude la tassabilità , al di là dei limiti indispensabili a garantire l |
| 1987-400.txt | 2464 | 2464 | delle indennità di buonuscita erogate dall e.n.p.a.s . , sotto il profilo che esse non costituirebbero reddito data la loro | natura | previdenziale e avrebbero avuto , irrazionalmente , un trattamento tributario deteriore rispetto a quello previsto per i capitali riscossi in |
| 1987-431.txt | 822 | 822 | prospettata in limine dalla difesa dell i.n.p.s . : i pretori rimettenti , configurando l onere contributivo quale obbligazione di | natura | tributaria , sarebbero stati incompetenti , per materia , a conoscerne . l eccezione non ha pregio , in quanto |
| 1987-431.txt | 864 | 864 | questioni s incentrano , per loro cospicua parte , sulla verifica , positiva o negativa che possa risultare , della | natura | , appunto , del contributo , della quale si dubita . 5 . 1 . il pretore di campobasso ( |
| 1987-431.txt | 1016 | 1016 | che la legge finanziaria e quella corrispondente di bilancio derivano da un comune processo decisionale , mantenendo tuttavia una differente | natura | con limiti diversi , proprio per effetto dell art . 81 cost . ( sentenza n . 35 del 1985 |
| 1987-526.txt | 479 | 479 | essi istituzionalmente rappresentate . il che è correlato al fatto che trattasi di enti a fini generali ( intendendo , | naturalmente | , tale definizione con la necessaria , intuitiva relatività , per quanto concerne le regioni ) rispetto ai quali quei |
| 1987-70.txt | 1035 | 1035 | , da attribuire alla regione sardegna . il mutamento del criterio di determinazione non ha , peraltro , inciso sulla | natura | dell attribuzione e sul procedimento relativo , contrassegnati , l una , da un elemento sostanziale ( somma da corrispondere |
| 1987-79.txt | 587 | 587 | non debbano andare confusi con quelli provenienti da altri cespiti che , per essere all impresa estranei , hanno necessariamente | natura | diversa . ma , se i fabbricati sono mezzi strumentali all esercizio dell impresa , è evidente che anch essi |
| 1988-1043.txt | 307 | 307 | regione , non han pregio , pertanto , le deduzioni dell avvocatura , là dove , pur non contrastandosi la | natura | di tassa del cespite in parola , lo si assume attribuibile all erario statale , sol perché attinente a un |
| 1988-1134.txt | 677 | 677 | reddito non siano computate , così da non concorrere a determinare la grave conseguenza indicata , quelle provvidenze di varia | natura | che vengono corrisposte a scopo assistenziale , per fronteggiare ( spesso solo parzialmente ) situazioni di bisogno anche gravi , |
| 1988-123.txt | 1196 | 1196 | 1 . n . 336 del 1970 . dovendo provvedere a dotare delle necessarie risorse finanziarie numerosi enti di diversa | natura | e assoggettati a differenti regimi di finanziamento , il legislatore ha scelto una formula riassuntiva , necessariamente generica , la |
| 1988-123.txt | 3299 | 3299 | con efficacia retroattiva , essendo anch essa innovativa ( v . sent . n . 118 del 1957 ) e | naturalmente | retroattiva , e non interferisce , di per sé , con la sfera riservata al potere giudiziario . né può |
| 1988-207.txt | 752 | 752 | costituzionale opera esclusivamente nei confronti delle pene vere e proprie e non ha alcuna attinenza con le sanzioni di altra | natura | ( da ult . ord . n . 502 / 87 ) . 5 . resta da esaminare la questione |
| 1988-209.txt | 126 | 126 | delle aziende di credito delegate alla riscossione delle imposte sul reddito delle persone fisiche . ammesso che tale penale abbia | natura | privatistica , e non tributaria , i giudici a quibus ravvisano un possibile contrasto con l art . 3 cost |
| 1988-209.txt | 220 | 220 | che la penale ex art . 17 , u.c . , della legge n . 576 del 1975 , abbia | natura | privatistica . a ciò concorrono tanto la sua inerenza a un rapporto diverso da quello intercorrente tra il contribuente e |
| 1988-209.txt | 350 | 350 | già affermato questa corte ( sent . n . 109 del 1973 ) , l inadempimento di un obbligazione di | natura | privatistica , ipotizzato nel caso in capo alle aziende di credito nei confronti dello stato , non è affatto equiparabile |
| 1988-209.txt | 493 | 493 | invece , la penale viene determinata in misura fissa dal legislatore in relazione all inadempimento di un obbligazione pecuniaria di | natura | civilistica . ciò comporta che nel caso di specie non sussistano gli elementi qualificanti dell ipotesi assunta come tertium comparationis |
| 1988-209.txt | 594 | 594 | artt . 1382 e segg . del codice civile . anche se ambedue le penali presentano una sostanziale identità di | natura | giuridica , deve tuttavia negarsi che siano equiparabili sotto il profilo della riduzione equitativa , di cui all art . |
| 1988-209.txt | 748 | 748 | obbligazione da parte del creditore , nell ipotesi della disposizione impugnata , invece , tale presupposto appare incompatibile con la | natura | dell obbligazione intercorrente tra le aziende di credito e lo stato . 2 . 3 . egualmente infondati sono i |
| 1988-219.txt | 462 | 462 | solidarietà : vincolo della cui legittimità costituzionale non può dubitarsi , trovando esso il suo razionale fondamento nel nesso di | natura | sostanziale che lega la condotta dei produttori ed importatori con quella dei concorrenti nei reati suindicati . né può la |
| 1988-373.txt | 692 | 692 | obbligazione tributaria , conformemente a quanto disposto dalla normativa impugnata . 5 . vale aggiungere che tale disciplina , essendo | connaturata | , secondo la comune concezione , alla finalità intrinseca del tributo doganale , non è esclusiva del nostro paese , |
| 1988-375.txt | 564 | 564 | provvedimento legislativo , si sia attenuto ai più corretti criteri che presiedono alla legislazione tributaria . la suindicata considerazione vale | naturalmente | per la censura nella sua interezza , essendo evidente che l immediata applicazione delle nuove disposizioni concerne l esercizio in |
| 1988-410.txt | 909 | 909 | altri enti previsti costituiscono loro derivazione . per quel che riguarda poi il riferimento alle esenzioni concesse agli enti di | natura | ecclesiastica dall art . 45 della legge 20 maggio 1985 , n . 222 , è da rilevare che si |
| 1988-436.txt | 1109 | 1109 | anni in cui il lavoratore abbia goduto di tale assegno sono computabili ai fini della costituzione della posizione assicurativa . | naturalmente | rimangono anche in vigore le norme che regolano l incumulabilità della pensione sociale . così individuata , negli artt . |
| 1988-471.txt | 1228 | 1228 | assoggettandole ad imposizione fiscale , avrebbero violato gli artt . 38 e 53 cost . , poiché dette indennità avrebbero | natura | previdenziale e , quindi , non potrebbero essere assunte ad indice di capacità contributiva . in proposito la corte ha |
| 1988-471.txt | 1339 | 1339 | sentenza , pur tenendosi conto della garanzia apprestata in materia previdenziale dall art . 38 della costituzione , l allegata | natura | previdenziale dell indennità di buonuscita erogata dall e.n.p.a.s . , non ne esclude la tassabilità , se non nei limiti |
| 1988-535.txt | 102 | 102 | cui il giudice rimettente ha sollevato la questione , la sua risoluzione sembra postulare lo scioglimento del quesito circa la | natura | della prestazione numeraria che si richiede al cittadino per godere del servizio . anche se poi il parametro costituzionale invocato |
| 1988-535.txt | 174 | 174 | . trattandosi di pubblica informazione e dei mezzi atti a diffonderla . ma già per dare risposta al problema della | natura | di quella prestazione , e quindi del particolare rapporto intercorrente fra cittadino e concessionario , è l intera legislazione che |
| 1988-535.txt | 262 | 262 | , la stessa diffusione delle immagini mediante gli impianti di trasmissione televisiva . tutto ciò ha comprensibilmente comportato modificazioni nella | natura | del rapporto fra i cittadini ed il servizio ; e la legislazione ne porta i segni attraverso ripensamenti ed incertezze |
| 1988-535.txt | 782 | 782 | filo , della rai non arrivano in quei luoghi . a questo punto , perciò , sembra assumere rilievo la | natura | della prestazione che dal cittadino si richiede per il godimento del pubblico servizio . in proposito , sia la giurisprudenza |
| 1988-535.txt | 826 | 826 | cassazione , quanto quella stessa di questa corte ( sent . 81 del 1963 ) , non hanno dubbi sulla | natura | fiscale della prestazione , su cui questa corte , anzi , richiama la definizione normativa di ” tassa ” . |
| 1988-535.txt | 883 | 883 | dei servizi di radioaudizione , televisione e telediffusione ( d.p.r . 26 gennaio 1954 n . 180 ) , attribuiva | natura | di ” tassa ” ai canoni di abbonamento alle radioaudizioni e alla televisione circolare : natura , cui già la |
| 1988-535.txt | 899 | 899 | 180 ) , attribuiva natura di ” tassa ” ai canoni di abbonamento alle radioaudizioni e alla televisione circolare : | natura | , cui già la riscossione ex officio degli importi e delle sopratasse , l esazione coattiva e il privilegio ( |
| 1988-535.txt | 953 | 953 | 1938 ) avevano dato supporto concettuale , anche se era stato rilevato che esistono entrate patrimoniali dello stato , di | natura | sicuramente non fiscale , che pure godono di riscossione ex officio coattiva . peraltro , ciò non impedisce , poi |
| 1988-535.txt | 1100 | 1100 | erano accennati . tuttavia come si è anticipato la già citata sentenza di questa corte non ha avuto dubbi sulla | natura | di ” tassa ” che spetterebbe al canone di abbonamento , sia facendo leva sul carattere pubblico del servizio , |
| 1988-535.txt | 1243 | 1243 | . o per quelle municipalizzate dell acqua , del gas etc . . . : e sarebbe solo la particolare | natura | tecnica del mezzo usato a rendere necessaria la forfettizzazione del prezzo , che non cesserebbe , per ciò solo , |
| 1988-535.txt | 1621 | 1621 | presa in considerazione anche altra norma , che mette in crisi il ragionamento fin qui seguito , gettando ombre sulla | natura | del tributo così come configurato anche dalla giurisprudenza di questa corte . ciò che si oppone , infatti , all |
| 1988-535.txt | 1839 | 1839 | il diretto rapporto fra il tributo ed il servizio pubblico accordato dall autorità del nostro stato , è la stessa | natura | di ” tassa ” che diventa dubbia . infatti , per giustificare la persistenza del tributo , pur quando non |
| 1988-574.txt | 668 | 668 | modesto ammontare della sovrimposta , l ampio ambito delle esenzioni e riduzioni previste nello stesso art . 20 , la | natura | straordinaria della previsione limitata ad un solo anno , valgono ad escludere qualsiasi violazione del ricordato principio , non potendosi |
| 1988-887.txt | 87 | 87 | simile risultato interpretativo si perviene considerando , da un lato , che il reato di omessa denunzia di deposito ha | natura | permanente con conseguente punibilità di tutta la condotta mantenuta nel corso della situazione illecita e , dall altro , che |
| 1988-959.txt | 310 | 310 | . 2 . 2 la questione non è fondata . la corte ha in passato avuto modo di chiarire la | natura | concorrente della legislazione regionale per ciò che concerne l area dei tributi , il che comporta il limite del rispetto |
| 1989-247.txt | 1114 | 1114 | giudiziari : non è , pertanto , metodologicamente corretto ritenere che la certezza e l incertezza siano qualità proprie della | natura | di ogni singolo dato della fattispecie . né va dimenticato che gran parte dei concetti c.d . ” elastici “ |
| 1989-247.txt | 2973 | 2973 | dall art . 4 , n . 7 del decreto in discussione induce , infatti , a nettamente distinguere la | natura | e funzione qualitativa , per sé , dell alterazione , dalla natura quantitativa della ” misura rilevante ” e dalla |
| 1989-247.txt | 2985 | 2985 | induce , infatti , a nettamente distinguere la natura e funzione qualitativa , per sé , dell alterazione , dalla | natura | quantitativa della ” misura rilevante ” e dalla funzione soltanto selettiva di quest ultima . allorché si prescrive che la |
| 1989-247.txt | 3051 | 3051 | ipotesi in esame ) si connota il risultato stesso in base a due caratteristiche negative concorrenti , l una di | natura | qualitativa ( l alterazione , che consiste nello scarto tra il vero ed il dichiarato ) l altra di natura |
| 1989-247.txt | 3071 | 3071 | natura qualitativa ( l alterazione , che consiste nello scarto tra il vero ed il dichiarato ) l altra di | natura | quantitativa ( la ” misura rilevante ” , che dipende dall entità di tale divario ) . le predette caratteristiche |
| 1989-247.txt | 3101 | 3101 | dipende dall entità di tale divario ) . le predette caratteristiche del risultato della dichiarazione , data la loro diversa | natura | e , soprattutto , la diversa funzione giuridica , non possono esser poste sullo stesso piano : esse , infatti |
| 1989-247.txt | 3744 | 3744 | su condotte criminose di falsità , ideologica o materiale , la cui rilevanza penale prescinde da un qualsiasi apprezzamento di | natura | quantitativa : l emissione d una fattura per una singola operazione inesistente costituisce , ad es . , delitto ( |
| 1989-247.txt | 4354 | 4354 | esigenza effettiva di pena ” : la punibilità del reato può ( allora ) essere subordinata ad elementi di varia | natura | , nei quali si cristallizza una valutazione d opportunità politica , estranea al contenuto dell offesa e dipendente dal modo |
| 1989-387.txt | 185 | 185 | . 29 dicembre 1973 , n . 1092 ) . la pensione privilegiata ordinaria tabellare , pertanto , non rivestendo | natura | reddituale , bensì di indennizzo assistenziale , con funzione risarcitoria , dovrebbe essere esentata dall i.r.p.e.f . alla stessa stregua |
| 1989-387.txt | 619 | 619 | , volontariamente costituito , e rappresenta la proiezione di un precedente trattamento economico di servizio , del quale condivide la | natura | reddituale , non appaiono estensibili all ipotesi sulla quale ora la corte deve pronunciarsi della pensione privilegiata ordinaria tabellare erogata |
| 1989-387.txt | 726 | 726 | capacità di lavoro subìta in occasionalità necessaria con la prestazione del servizio di leva . emerge , quindi , la | natura | non reddituale della pensione privilegiata ordinaria ” militare tabellare ” ( prevista dall art . 67 , ultimo comma , |
| 1989-387.txt | 757 | 757 | ( prevista dall art . 67 , ultimo comma , del d.p.r . n . 1092 del 1973 ) . | natura | che la diversifica dalle pensioni privilegiate ordinarie ” comuni ” , le quali presentano invece carattere reddituale ( di retribuzione |
| 1989-387.txt | 962 | 962 | , e ciò per la specificità di questo , che coprirebbe un area diversa e comunque più ristretta . la | natura | non reddituale della pensione privilegiata ordinaria ” militare tabellare ” , del resto , è concordemente riconosciuta dalla giurisprudenza , |
| 1989-387.txt | 1063 | 1063 | . 53 della costituzione , all imposta sul reddito delle persone fisiche alla stessa stregua di altre erogazioni di analoga | natura | ( come le pensioni di guerra , espressamente considerate dall art . 34 del d.p.r . n . 601 del |
| 1989-414.txt | 144 | 144 | ( n . 1006 del 24 giugno 1948 ) , che al procedimento previsto dall art . 745 aveva attribuito | natura | di procedimento amministrativo , analogo ai procedimenti disciplinari . tale opinione , abbandonata dalle sezioni unite con la sentenza 20 |
| 1989-414.txt | 186 | 186 | 1986 , n . 1973 , può considerarsi del tutto superata , da nessuno essendo oggi posta in dubbio la | natura | giurisdizionale del detto procedimento , nel quale il giudice competente è chiamato a pronunciarsi sul diritto del ricorrente al rilascio |
| 1989-428.txt | 935 | 935 | opportuno , inoltre , rilevare che in materia tributaria spetta alla regione potestà legislativa concorrente ; questa ha come limite | connaturale | l osservanza dei principi e degli interessi generali cui si informa la legislazione dello stato ( cfr . artt . |
| 1989-451.txt | 575 | 575 | della questione da parte dello stesso giudice , riproposizione da ritenere interdetta soltanto se la precedente ordinanza della corte abbia | natura | decisoria ( cfr . sent . n . 536 del 1988 ) . pertanto non sembra conferente l impugnazione , |
| 1989-451.txt | 679 | 679 | alla composizione della g.p.a . sezione speciale per i tributi locali alla quale va riconosciuto , com è noto , | natura | giurisdizionale , sia evidentemente fondata , analogamente a quanto già ritenuto con la sent . n . 30 del 1967 |
| 1989-579.txt | 563 | 563 | . per quel che concerne la questione sollevata dal tribunale amministrativo regionale per l emilia romagna , essa non può | naturalmente | riguardare gli artt . 1 , 3 , 4 , 5 e 6 del decreto legge 2 marzo 1989 , |
| 1990-156.txt | 239 | 239 | fronte di un attività compiuta dall ente pubblico nello svolgimento delle sue funzioni di diritto pubblico , è concordemente attribuita | natura | di tributi . ne consegue che essi cadono nella riserva di legge dello stato stabilita dall art . 119 cost |
| 1990-156.txt | 453 | 453 | una legge regionale fuori dai limiti di competenza del legislatore regionale . 3 . la difesa della regione contesta la | natura | tributaria dei diritti in oggetto con l argomento che ” trattasi di un corrispettivo di un servizio particolare che l |
| 1990-260.txt | 602 | 602 | nei giudizi di legittimità costituzionale in via principale l interesse a ricorrere dev essere definito e qualificato in relazione alla | natura | dei giudizi medesimi e degli atti a questi sottoponibili ( v . sentt . nn . 517 del 1987 , |
| 1990-260.txt | 1139 | 1139 | peraltro , che le scelte di bilancio sono decisioni fondamentali di politica economica che , in ragione di questa loro | natura | , sono costituzionalmente riservate alla determinazione del governo e all approvazione del parlamento . si tratta , indubbiamente , di |
| 1990-294.txt | 1295 | 1295 | di competenza regionale , suscettibili di sottostare al potere di imposizione tributaria delle stesse regioni . è quindi del tutto | naturale | che il legislatore statale , nel dettare , con il citato d.p.r . n . 641 del 1972 , una |
| 1991-100.txt | 260 | 260 | 53 cost . perché , mancando il rischio , il detto obbligo si trasforma in sostanza in un imposizione di | natura | tributaria sottratta al criterio della proporzione alla capacità contributiva del soggetto . 2 . la questione non è fondata . |
| 1991-105.txt | 2594 | 2594 | di propri tesorieri . questi elementi si afferma nella relazione hanno prodotto in capo alle gestioni un ” deficit di | natura | strutturale e talmente generalizzato da richiedere alcuni interventi correttivi ” . così si giustifica l integrazione attraverso il contributo , |
| 1991-181.txt | 457 | 457 | di difendere il patrimonio di cui è amministratore e consentirebbe agli uffici dell i.v.a . di irrogare una sanzione di | natura | diversa da quella prevista dalla legge di delega . dette conseguenze deriverebbero dal rinvio , contenuto nell art . 75 |
| 1991-181.txt | 511 | 511 | per quanto non è diversamente disposto dal presente decreto ” , e dalla relativa giurisprudenza , consolidatasi nell affermare la | natura | civilistica dell obbligazione che nasce dalla irrogazione di una pena pecuniaria e , quindi , l ammissibilità al passivo fallimentare |
| 1991-231.txt | 889 | 889 | a norma dell art . 36 della legge n . 829 del 1973 , le entrate ordinarie dell opafs aventi | natura | contributiva , sono costituite ( art . 36 , n . 1 ) da ritenute a carico degl iscritti pari |
| 1991-367.txt | 421 | 421 | la corte ha nell occasione affermato che permaneva il requisito della rilevanza , poiché la pronuncia , per la sua | natura | meramente temporanea ed interinale , non aveva determinato l esaurimento del potere cautelare del giudice a quo . quanto al |
| 1991-367.txt | 777 | 777 | fondamentale importanza per il puntuale afflusso alle casse pubbliche delle risorse finanziarie e , al tempo stesso , per la | natura | e l entità delle attività e degli interessi cui si connette , richiede previsioni atte ad evitare ogni forma di |
| 1991-367.txt | 875 | 875 | con l autorità concedente , allo svolgimento dell attività e ai rapporti con il personale addetto al servizio . la | natura | e le finalità di tale legislazione , diretta , come si è rilevato , ad assicurare il più puntuale e |
| 1992-120.txt | 331 | 331 | , impedendo al contribuente assolto in sede penale di far valere nel processo tributario , rispetto a qualsiasi atto di | natura | impositiva , il giudicato sui fatti materiali accertati dal giudice penale , ne violerebbero il diritto di difesa costituzionalmente garantito |
| 1992-120.txt | 968 | 968 | il potere di verificare l eventuale rilevanza fiscale del fatto penalmente accertato , ai fini dei conseguenti provvedimenti , va | naturalmente | inquadrata per il resto nel sistema normativo vigente , il quale contiene il principio generale , desumibile dall art . |
| 1992-144.txt | 1790 | 1790 | la norma con una formulazione più sintetica di quella dell art . 5 cit . le ” risorse di qualunque | natura | , diverse da quelle di lavoro di cui l istante abbia direttamente od indirettamente la libera disponibilità o comunque il |
| 1992-144.txt | 2161 | 2161 | dell art . 11 cit . che con una formulazione inequivoca fa riferimento come già detto alle risorse di qualunque | natura | . ma essa è rispettata anche dagli artt . 3 e 5 della legge n . 217 del 1990 perché |
| 1992-177.txt | 770 | 770 | accertativa , sia perché l interesse dell amministrazione al regolare accertamento e riscossione delle imposte ha carattere di specialità e | natura | di valore primario , in quanto connesso al generale dovere di solidarietà dei singoli di concorrere alle spese pubbliche ( |
| 1992-396.txt | 472 | 472 | . 38 del d.p.r . n . 602 del 1973 , ma sono coevi al pagamento , per la sua | natura | d ” indebito ” ab origine , avendo il contribuente corrisposto un imposta non dovuta in relazione al periodo di |
| 1992-467.txt | 217 | 217 | può , in questa sede , valutare se ” dianetics institute ” sia da qualificare associazione religiosa ovvero organizzazione di | natura | diversa , né si può imporre al giudice del merito una differente sequenza logica nell ordine degli accertamenti necessari per |
| 1992-467.txt | 263 | 263 | concreti per qualificare , in applicazione dell astratta previsione della legge , una associazione come religiosa ovvero come organizzazione di | natura | diversa . 3 . la illegittimità costituzionale è stata prospettata , essenzialmente , sulla base di un duplice assunto : |
| 1992-467.txt | 507 | 507 | di comparazione di una irragionevole disparità di trattamento delle associazioni religiose , e per valutare se non sia verificabile la | natura | religiosa delle associazioni che si affermano come tali , determinando un ulteriore profilo di irragionevolezza , occorre preliminarmente precisare il |
| 1992-467.txt | 1270 | 1270 | questione di legittimità costituzionale è stata prospettata anche sotto un altro profilo , deducendo la irragionevolezza della non controllabilità della | natura | religiosa della associazione , sulla base dell assunto che sia sufficiente o vincolante la ” autoqualificazione ” che l associazione |
| 1992-467.txt | 1622 | 1622 | , sindacale , e così via ) . la qualificazione dell ente non è sottratta alla valutazione della sua reale | natura | , secondo i criteri desumibili dall insieme delle norme dell ordinamento . le associazioni a carattere religioso che non siano |
| 1992-467.txt | 1680 | 1680 | la disciplina , che ancora sopravvive , della legge 24 giugno 1929 , n . 1159 ) devono comprovare la | natura | e la caratteristica religiosa dell organizzazione , secondo i criteri che qualificano nell ordinamento dello stato i fini di religione |
| 1992-467.txt | 1713 | 1713 | nell ordinamento dello stato i fini di religione e di culto . ciò dovrà essere fatto alla stregua della reale | natura | dell ente e dell attività in concreto esercitata , non potendosi ritenere , in conformità al principio già enunciato dalla |
| 1992-497.txt | 378 | 378 | e alla rilevanza delle modificazioni apportate in sede di riesame al testo della legge rinviata così da poter dedurre dalla | natura | ” sostanziale ” dei mutamenti introdotti la ricorrenza in concreto della intenzione ” innovativa ” del legislatore regionale , questa |
| 1992-497.txt | 909 | 909 | , e non ” sostanziale ” , poiché fa dipendere la ” novità ” della legge , non già dalla | natura | o dall importanza del mutamento apportato , bensì dal dato , certo ed evidente , che la disposizione modificata nel |
| 1992-497.txt | 1820 | 1820 | dell eventuale fatto che il consiglio regionale abbia iniziato , successivamente al rinvio governativo , un nuovo procedimento legislativo . | naturalmente | ciò non esime la regione dal dovere , anch esso inerente al principio di leale cooperazione , di mettere in |
| 1992-497.txt | 1858 | 1858 | di mettere in atto tutte le iniziative idonee a render riconoscibile , da parte del commissario del governo , la | natura | e la identità dell iter legislativo seguito e sfociato nella deliberazione comunicata al commissario medesimo . sulla base dei motivi |
| 1992-51.txt | 2535 | 2535 | primo grado territorialmente competente , vale a dire alla previa autorizzazione di un magistrato incaricato di presiedere un organo avente | natura | giurisdizionale . le disposizioni impugnate cioè l art . 63 , primo comma , seconda proposizione , del d.p.r . |
| 1993-102.txt | 598 | 598 | titolo di rimborso ( da parte del servizio sanitario nazionale ) del prezzo di vendita delle specialità medicinali , abbia | natura | tributaria . in mancanza di alcun apporto in dottrina ed in giurisprudenza sull argomento non vi è ragione di censurare |
| 1993-102.txt | 746 | 746 | , convertito in legge 11 luglio 1987 n . 395 ) , la giurisprudenza di questa corte ha ritenuto la | natura | tributaria dello stesso ( sent . n . 201 del 1975 e n . 144 del 1972 ) . 3 |
| 1993-102.txt | 1786 | 1786 | al netto delle spese di produzione del reddito stesso , bensì la ” trattenuta ” , in quanto ritenuta di | natura | tributaria , deve catalogarsi ancorata com è all indice costituito dal trasferimento di ricchezza rappresentato dal rimborso del prezzo delle |
| 1993-128.txt | 960 | 960 | buon andamento delle amministrazioni pubbliche ( artt . 3 e 97 della costituzione ) , nonché , in considerazione della | natura | sostanzialmente retroattiva dell intervento , una lesione del principio dell affidamento , estensibile pure ai rapporti tra soggetti pubblici operanti |
| 1993-164.txt | 326 | 326 | della costituzione . l invocato precetto costituzionale di cui si denuncia la violazione non è in diretto rapporto con la | natura | della tassa di cui trattasi , che colpisce la proprietà o il possesso dell autoveicolo in sé e non quale |
| 1993-233.txt | 872 | 872 | ” sono esenti dall imposta ” ) induce piuttosto a ritenere che la prevista agevolazione , in quanto connessa alla | natura | di quei determinati mutui , discenda in qualche modo automaticamente dalla dichiarazione fatta dal contribuente . ed in ogni caso |
| 1993-238.txt | 1387 | 1387 | insediamento diversificata a seconda del settore produttivo e la correzione costituita dalla misura del reddito concretamente prodotto . insomma la | natura | stessa del tributo fa apparire non irragionevole il metodo impositivo prescelto e fa perdere valore alle ipotesi limite formulate in |
| 1993-239.txt | 149 | 149 | con gli artt . 3 , 24 e 53 della costituzione ; in relazione da un lato , all identica | natura | delle remunerazioni o rimborsi corrisposti al ” trasfertista ” extra comunale ovvero a quello comunale , e dall altro , |
| 1993-239.txt | 276 | 276 | dottrina e dalla giurisprudenza , i compensi dovuti ai lavoratori dipendenti si distinguono a seconda che abbiano : a ) | natura | retributiva quando servono a soddisfare normali esigenze di vita del lavoratore remunerando le prestazioni da lui fornite , sia che |
| 1993-239.txt | 305 | 305 | vita del lavoratore remunerando le prestazioni da lui fornite , sia che si tratti di compensi in danaro o in | natura | , con carattere di base oppure integrativo , ma sempre con requisiti di determinatezza e di corrispettività dell opera prestata |
| 1993-239.txt | 329 | 329 | di base oppure integrativo , ma sempre con requisiti di determinatezza e di corrispettività dell opera prestata ; b ) | natura | risarcitoria , quando sono diretti ad indennizzare il dipendente per particolari condizioni disagevoli alle quali egli va incontro in occasionali |
| 1993-239.txt | 356 | 356 | indennizzare il dipendente per particolari condizioni disagevoli alle quali egli va incontro in occasionali situazioni di lavoro ; c ) | natura | restitutoria , quando tendono a rimborsare al lavoratore l anticipazione di costi di produzione del reddito del datore di lavoro |
| 1993-239.txt | 458 | 458 | mezzi propri o di altri vettori ) , nonché per un terzo delle spese di alloggio , in quanto aventi | natura | restitutoria ; b ) per la parte non eccedente le l . 60.000 al giorno , elevate a 100.000 per |
| 1993-239.txt | 487 | 487 | eccedente le l . 60.000 al giorno , elevate a 100.000 per le trasferte all estero , in quanto aventi | natura | risarcitoria a compenso di altre spese e soprattutto del disagio derivante dalla prestazione di lavoro in regime particolare . la |
| 1993-239.txt | 518 | 518 | derivante dalla prestazione di lavoro in regime particolare . la parte dell indennità eccedente i predetti limiti viene considerata di | natura | retributiva . per quanto , invece , riguarda le indennità per trasferte nell ambito del territorio comunale , la norma |
| 1993-239.txt | 565 | 565 | precedentemente in circolari ministeriali , contratti collettivi e dottrina ha ritenuto di adottare una distinzione semplificata , qualificandole interamente di | natura | retributiva , ” tranne i rimborsi di spese di trasporto comprovate da documenti provenienti dal vettore ” ( con esclusione |
| 1993-239.txt | 602 | 602 | ” ( con esclusione quindi di quelle sostenute per uso di mezzi propri del lavoratore ) , limitando così la | natura | restitutoria alle sole spese sicuramente documentate , ed escludendo la natura risarcitoria di eventuali compensi del disagio affrontato per gli |
| 1993-239.txt | 613 | 613 | mezzi propri del lavoratore ) , limitando così la natura restitutoria alle sole spese sicuramente documentate , ed escludendo la | natura | risarcitoria di eventuali compensi del disagio affrontato per gli spostamenti nell ambito del territorio stesso . 3 . prima di |
| 1993-239.txt | 764 | 764 | lavoro , sia quando pur con fondamentale riferimento ad una sede aziendale fissa la prestazione di lavoro , per sua | natura | , si svolga normalmente fuori della sede stessa . in questo secondo caso , si è costantemente ritenuto in numerose |
| 1993-239.txt | 887 | 887 | messi a disposizione dal datore di lavoro località diverse , determinabili sulla base delle opere da eseguire ovvero per la | natura | dell attività ( come quella di trasporto ) , oggetto stesso del rapporto di lavoro . 4 . per quanto |
| 1993-283.txt | 5458 | 5458 | che va apprezzato il quid minoris non percepito dal proprietario e non è invece possibile attribuire a tale differenza la | natura | tributaria così da richiedere una seconda verifica della legittimità della quantificazione dell indennizzo sotto il diverso ed ulteriore profilo della |
| 1993-283.txt | 6610 | 6610 | . non appare infatti ragionevole che il legislatore nel predisporre un meccanismo negoziale , alternativo al procedimento autoritativo e di | natura | sostanzialmente transattiva , finalizzato a conseguire un effetto deflattivo del contenzioso ed acceleratorio delle procedure mediante la offerta al proprietario |
| 1993-362.txt | 1056 | 1056 | determinate . né può ritenersi come vorrebbe la regione che la riserva possa operare solo in riferimento ad ” eventi | naturali | imprevedibili ” , ai quali lo stato debba fare fronte , non essendo rinvenibile una simile limitazione nella lettera del |
| 1993-500.txt | 1712 | 1712 | operazioni finanziarie , commerciali , immobiliari e mobiliari . nel quadro delle finalità descritte , e secondo la loro nuova | natura | , agli enti sopra indicati l art . 15 della legge 11 agosto 1991 , n . 266 impone l |
| 1993-500.txt | 2123 | 2123 | tenuti alla formazione dei fondi speciali per il volontariato solo gli enti pubblici conferenti , che hanno perduto la originaria | natura | creditizia , in quanto tale attività è stata per intero trasferita alla s.p.a . pertanto tali enti pubblici , con |
| 1993-500.txt | 2594 | 2594 | della legge agli statuti degli enti , nel voler trasformare un precetto legislativo in clausola statutaria , autonoma per sua | natura | ; b ) ciò sarebbe diretto ad impedire l esercizio della tutela giurisdizionale , mirando ad ottenere un adesione che |
| 1993-500.txt | 3156 | 3156 | scelta , che negli statuti sia prevista ( anche per una maggiore regolarità dei versamenti , ed in coerenza alla | natura | dell ente ) la destinazione alle ” finalità di carattere sociale , civile e culturale ” ( art . 1 |
| 1993-500.txt | 3274 | 3274 | di autonomia decisionale e statutaria degli enti ( una volta avvenuta la libera scelta fra l una o l altra | natura | ) senza un eccessiva compressione quantitativa e di gestione degli stessi . è vero che le finalità pubbliche che il |
| 1993-500.txt | 3551 | 3551 | legge , ma soprattutto perché la dedotta menomazione consiste in realtà in un effetto della libera scelta del mutamento della | natura | dell ente . del pari infondate sono sia la denunziata violazione dell art . 41 , dal momento che l |
| 1993-500.txt | 3726 | 3726 | quota dei proventi a certi beneficiari e con precise modalità maschererebbe un prelievo sugli utili di esercizio , di sostanziale | natura | di tributo di scopo , senza rispettare il principio di eguaglianza dei cittadini e delle persone giuridiche di fronte al |
| 1993-500.txt | 3948 | 3948 | . in realtà come è noto non tutte le prestazioni patrimoniali coattive , e tanto meno gli oneri , hanno | natura | tributaria . soltanto alle prestazioni di quest ultima natura fa specifico riferimento l art . 53 , sia allo scopo |
| 1993-500.txt | 3957 | 3957 | prestazioni patrimoniali coattive , e tanto meno gli oneri , hanno natura tributaria . soltanto alle prestazioni di quest ultima | natura | fa specifico riferimento l art . 53 , sia allo scopo di collegare la prestazione imposta al principio della capacità |
| 1993-500.txt | 4264 | 4264 | già per tradizione e statuti erano genericamente destinate a fini di utilità sociale . se , per la mancanza della | natura | tributaria di queste prestazioni patrimoniali , non sono applicabili le garanzie proprie del sistema fiscale della pubblica amministrazione , ciò |
| 1994-18.txt | 951 | 951 | materia tributaria , può distinguersi tra momento genetico e momento realizzativo della pretesa tributaria , soggetti ciascuno , per loro | natura | , alla disciplina vigente al momento del loro attualizzarsi . l iscrizione a ruolo ed il pagamento attengono al momento |
| 1994-182.txt | 300 | 300 | porti , dei fari e delle spiagge sono a carico dello stato , delle province e dei comuni secondo la | natura | loro e la importanza e grado di utilità dei porti e spiagge in cui vengono eseguite ” . l art |
| 1994-182.txt | 335 | 335 | vengono eseguite ” . l art . 7 del medesimo decreto stabilisce , poi , che le spese di qualunque | natura | occorrenti ai porti della seconda categoria sono sostenute ” per i porti di prima classe in ragione dell ottanta per |
| 1994-182.txt | 1074 | 1074 | . vale la pena di contestare subito in linea generale un rilievo della sentenza della corte triestina , fondato sulla | natura | demaniale dell opera portuale e sulla automatica , implicita connessione che questa dovrebbe comportare sull incidenza della relativa spesa . |
| 1994-236.txt | 776 | 776 | costituzione ed i conseguenziali limiti alla discrezionalità della pubblica amministrazione , la giurisprudenza costituzionale aveva originariamente fatto riferimento solo alla | natura | autoritativa dell atto che costituisce la prestazione , in quanto tale emesso indipendentemente dalla volontà del soggetto passivo ( sentenze |
| 1994-236.txt | 843 | 843 | n . 65 del 1962 ; n . 55 del 1963 ) . successivamente , questa corte ha ravvisato la | natura | di prestazione imposta anche nelle ipotesi in cui la prestazione stessa , pur nascendo da un contratto privatistico volontariamente stipulato |
| 1994-236.txt | 1303 | 1303 | destinazione e dell uso di beni o servizi , per i quali si verifica che , in considerazione della loro | natura | giuridica ( sentenze n . 122 del 1957 e n . 2 del 1962 ) , della situazione di monopolio |
| 1994-272.txt | 769 | 769 | di contribuenti , soggetti rispettivamente ad imposta sul reddito delle persone fisiche e delle persone giuridiche , nonché dalla differente | natura | delle due imposte , irpef ed irpeg . rileva , in proposito , esattamente la difesa dello stato che il |
| 1994-289.txt | 846 | 846 | le due situazioni nonostante la presenza di alcuni profili di affinità non sussiste , infatti , una identità né di | natura | né di regime giuridico , dal momento che l assegno vitalizio , a differenza della pensione ordinaria , viene a |
| 1994-289.txt | 1244 | 1244 | in analogia ai premi assicurativi destinati a costituire le rendite vitalizie ” ) . 4 . se la diversità di | natura | e di regime che distingue gli assegni vitalizi dalle pensioni ordinarie non consente , dunque , di accogliere la questione |
| 1994-52.txt | 802 | 802 | o maggiori spese che non rientrano nelle materie di competenza regionale o provinciale , ovvero di spese relative a calamità | naturali | , è riversato alla stato in occasione del saldo di cui all art . 8 , terzo comma . secondo |
| 1994-52.txt | 934 | 934 | , comunque , non configurerebbero materie diverse da quelle di competenza regionale e provinciale né concreterebbero l ipotesi di calamità | naturali | . 5 . è opportuno muovere , nel valutare la censura , dal richiamo del principio stabilito da questa corte |
| 1995-107.txt | 1060 | 1060 | gettito scaturente da tale ablazione al fine di integrare la finanza pubblica . ma , a parte il problema della | natura | tributaria o meno del contributo di cui trattasi , è qui sufficiente la considerazione del ripetuto orientamento della giurisprudenza costituzionale |
| 1995-11.txt | 503 | 503 | esercita la rivalsa , i rapporti tra ente impositore e sostituto e tra quest ultimo ed il sostituito sono di | natura | tributaria , con tutte le conseguenze anche in ordine alla giurisdizione . 4 . l inammissibilità del quesito risulta rafforzata |
| 1995-11.txt | 844 | 844 | redditi mediante sistemi diversi da quello del sostituto d imposta , in quanto ciò non vale comunque ad escludere la | natura | tributaria delle disposizioni vigenti oggetto del presente quesito referendario . |
| 1995-14.txt | 162 | 162 | era ragionevolmente prevedibile l istituzione di un imposta . questa , infatti , ” avendo ad oggetto un prelievo di | natura | reddituaria realizzato a distanza di oltre due anni dalla data in cui il cespite sottoposto a tassazione è affluito nel |
| 1995-318.txt | 126 | 126 | , le disposizioni censurate , impedendo all autorità giudiziaria ordinaria di disporre la sospensione dei ruoli esattoriali per entrate di | natura | non tributaria , contrasterebberocon gli artt . 3 , 24 e 113 della costituzione . 2 . va premesso che |
| 1995-318.txt | 725 | 725 | assegnazione nel contempo di un termine per iniziare il giudizio di merito , nonostante che si tratti di entrate di | natura | non tributaria . 4 . come già precisato , in premessa , l ordinanza solleva questione di legittimità costituzionale delle |
| 1995-318.txt | 909 | 909 | . n . 602 del 1973 , non consente all autorità giudiziaria ordinaria di sospendere la riscossione di entrate di | natura | non tributaria . la questione è fondata . questa corte ha avuto , più volte , occasione di soffermarsi , |
| 1995-318.txt | 1246 | 1246 | , nel precludere all autorità giudiziaria ordinaria di disporre la sospensione della riscossione anche quando si tratti di entrate di | natura | privatistica . a ciò si aggiunge , nella prospettazione dell ordinanza , la mancanza nella specie della giustificazione rappresentata dalla |
| 1995-318.txt | 1284 | 1284 | giustificazione rappresentata dalla superiore finalità di assicurare comunque le entrate dello stato , sicché , non trattandosi di entrate di | natura | tributaria , la posizione dell utente sarebbe ingiustamente sacrificata . 6 . la corte ritiene che la norma in questione |
| 1995-318.txt | 1761 | 1761 | giudizio . ciò che evidenzia ancora di più il discriminatorio regime al quale risulta assoggettata la riscossione delle entrate di | natura | non tributaria quando l utente avanzi contestazioni circa la esistenza o l entità del credito , atte a legittimare un |
| 1995-377.txt | 654 | 654 | n . 600 del 1973 ) è superiore a quello dichiarato ma è , come quest ultimo , esclusivamente di | natura | agraria , poiché prodotto con l esercizio di attività rientranti fra quelle previste dall art . 29 del d.p.r . |
| 1995-377.txt | 959 | 959 | . n . 917 del 1986 ) , con i soli limiti di perdite per mancata coltivazione o per eventi | naturali | ( artt . 28 e 32 del d.p.r . n . 917 del 1986 ) o di interventi legislativi speciali |
| 1995-410.txt | 1968 | 1968 | disparità di trattamento , a seconda dell epoca in cui si è avuta l espropriazione , che trattasi di effetti | connaturati | alla successione delle leggi nel tempo , che non per questo concretano violazione dell art . 3 della costituzione ( |
| 1995-424.txt | 313 | 313 | prospettazione del giudice rimettente il principio della necessaria capacità contributiva anche perché l obbligo contributivo in questione , avendo assunto | natura | sostanzialmente tributaria , non può essere posto a carico esclusivo di una sola categoria di soggetti . 2 . va |
| 1995-424.txt | 1063 | 1063 | di soggetti individuati soltanto in funzione della subita incidenza nel loro patrimonio immobiliare degli effetti distruttivi provocati da determinate calamità | naturali | , a prescindere quindi dalla qualità di lavoratori dipendenti , oltre che palesarsi irragionevole in sé , comporta anche violazione |
| 1995-426.txt | 667 | 667 | riproduce l art . 39 , lettera d ) , del d.p.r . n . 637 del 1972 ) . | naturalmente | devono essere soddisfatte le condizioni sostanziali di deducibilità dei debiti : in altri termini è necessario che il debito esista |
| 1995-437.txt | 841 | 841 | art . 203 , comma 3 , di detto nuovo codice . con questa ulteriore interpretazione adeguatrice , che costituisce | naturale | corollario di quella già offerta nelle richiamate precedenti decisioni , vengono superati i dubbi di costituzionalità prospettati nell ordinanza di |
| 1995-437.txt | 1161 | 1161 | cit . ) , impediva all autorità giudiziaria ordinaria di sospendere l esecuzione dei ruoli esattoriali relativi ad entrate di | natura | non tributaria . orbene , si deve osservare che , in detta recente sentenza , risulta affermato il principio , |
| 1995-437.txt | 1206 | 1206 | questione in esame , secondo cui , quando si verte in tema di riscossione di somme diverse da quelle di | natura | tributaria ( rispetto alle quali è espressamente previsto che la sospensione della cartella esattoriale possa essere disposta , come si |
| 1995-471.txt | 363 | 363 | , da riferirsi rispettivamente a ciascun atto infraproce dimentale . nella specie , pur non risultando a tutta evidenza la | natura | dei due menzionati atti ministeriali , sembra doversi riconoscere natura interlocutoria e preparatoria al primo atto , mentre solo il |
| 1995-471.txt | 373 | 373 | nella specie , pur non risultando a tutta evidenza la natura dei due menzionati atti ministeriali , sembra doversi riconoscere | natura | interlocutoria e preparatoria al primo atto , mentre solo il secondo esprime definitivamente la volontà dello stato in ordine alla |
| 1995-472.txt | 171 | 171 | 1993 . 2 . prima di valutare il merito del conflitto , occorre esaminarne l ammissibilità , alla luce della | natura | del conflitto di attribuzione , come precisata dalla giurisprudenza di questa corte . è principio consolidato , in ordine a |
| 1996-113.txt | 262 | 262 | mancata adozione , da parte del legislatore , di quel trattamento esentivo , o quanto meno differenziato , che la | natura | degli istituti autonomi avrebbe imposto . e , tuttavia , su tale profilo l ordinanza nulla aggiunge : si invoca |
| 1996-127.txt | 5642 | 5642 | al lavoro subordinato , nell un caso , e alla prestazione d opera autonoma , nell altro , è la | natura | stessa del contratto di prestazione d opera a non consentire il riscontro , in termini di rilevazione e quantificazione del |
| 1996-127.txt | 7779 | 7779 | in favore delle ditte di trasporto stat , camarda e drago ed emanuele antonino , vittime di attentati incendiari di | natura | mafiosa . provvidenze per i danni causati da atti criminosi ) ha provveduto a ridisciplinare la materia , dichiarando , |
| 1996-157.txt | 603 | 603 | versamento del tributo e la data dell ordinativo . in tale precedente circostanza è stata posta in evidenza la speciale | natura | del credito , cui si riferiscono i suddetti interessi , nonché le particolarità dei soggetti aventi diritto , tali da |
| 1996-178.txt | 1490 | 1490 | nient affatto sovrapponibili integralmente , sicché mancherebbe anche il modello univoco ( sia quanto alle finalità , sia quanto alla | natura | dell elargizione e al destinatario della stessa , sia quanto alla misura della deducibilità ) che in ipotesi con una |
| 1996-180.txt | 553 | 553 | v . sentenze n . 127 del 1988 e n . 72 del 1969 ) , sia da attribuire la | natura | di prestazioni patrimoniali imposte , soggette dunque alla garanzia dettata dall art . 23 della costituzione . ma tale parametro |
| 1996-21.txt | 381 | 381 | possessori di beni immobili ( facilmente tassabili ) a differenza delle altre categorie di cittadini che possiedono patrimoni di altra | natura | ( es . mobiliari ) , che ne sono andati esenti ” ; lo stesso art . 3 nonché gli |
| 1996-21.txt | 700 | 700 | i possessori di immobili , per effetto dell introduzione dell imposta straordinaria , rispetto ai possessori di patrimoni di altra | natura | . in proposito non si può non rammentare , in linea generale , il principio ripetutamente affermato dalla giurisprudenza costituzionale |
| 1996-287.txt | 833 | 833 | prima costituisce una forma previdenziale mentre la seconda il corrispettivo di un contratto sinallagmatico . ed invero , la diversa | natura | degli emolumenti erogati al lavoratore dipendente non assume alcuna rilevanza ai fini fiscali ; lo stesso art . 46 , |
| 1996-431.txt | 369 | 369 | la circostanza che queste ultime pensioni rappresentino la proiezione di un precedente trattamento economico goduto , del quale condividono la | natura | reddituale secondo quanto già rilevato con la sentenza n . 387 del 1989 , non ne consente il raffronto , |
| 1997-111.txt | 1128 | 1128 | di volta in volta , quali indici rivelatori di capacità contributiva , le varie specie di beni patrimoniali sia di | natura | mobiliare che immobiliare , come risulta dalla legislazione vigente , in ordine alla quale si possono esemplificativamente ricordare : l |
| 1997-111.txt | 1252 | 1252 | 1983 , n . 53 ) . il fatto , dunque , che vengano colpiti dall ici solo cespiti aventi | natura | immobiliare non è , di per sé , significativo di illegittimità della relativa disposizione . quanto poi all altro profilo |
| 1997-111.txt | 4157 | 4157 | ne possano considerare i limiti espliciti od impliciti . tema sul quale la corte ha avuto occasione di evidenziare il | naturale | rapporto di ” riempimento ” che lega la norma delegata a quella delegante , alla luce della ratio che ispira |
| 1997-235.txt | 1133 | 1133 | appartenenza a enti della chiesa cattolica ovvero a enti di confessioni diverse da quella cattolica di beni immobili della stessa | natura | e aventi la medesima destinazione , nei termini di un trattamento tributario che si asserisce ingiustificatamente diverso . questa impostazione |
| 1997-235.txt | 1504 | 1504 | , oltre a confermare la loro personalità giuridica ( art . 18 , comma 3 ) , ne riconosce la | natura | di ” istituzioni tradizionali dell ebraismo in italia ” e le definisce quali ” formazioni sociali originarie che provvedono , |
| 1997-235.txt | 1636 | 1636 | secondo la legge e la tradizione ebraiche . pertanto , agli istituti per il sostentamento del clero deve riconoscersi la | natura | di enti strumentali ad hoc della chiesa cattolica , con personalità giuridica nell ordinamento dello stato , mentre le comunità |
| 1997-235.txt | 1814 | 1814 | tale fine ovvero per altri scopi , tra quelli propri delle comunità stesse . quella anzidetta costituisce una differenza di | natura | soggettiva direttamente collegata alla diversità delle funzioni e della destinazione oggettiva dei beni e ciò impedisce di addivenire a una |
| 1997-235.txt | 1998 | 1998 | nella presente occasione assumono dunque rilevanza le discipline bilaterali dei rapporti dello stato con le confessioni religiose . le differenze | naturalmente | riscontrabili nei contenuti di tali discipline espressioni di un sistema di relazioni che tende ad assicurare l uguale garanzia di |
| 1997-235.txt | 2076 | 2076 | situazioni che giustificano , entro il limite della ragionevolezza , ulteriori differenze nella legislazione unilaterale dello stato . differenze destinate | naturalmente | a ricomporsi tutte le volte in cui le norme di matrice pattizia vengano ad assumere , per volontà delle parti |
| 1997-239.txt | 684 | 684 | riscossione coattiva mediante ruoli esattoriali , la quale appare , per entrate non tributarie , come sono appunto quelle di | natura | previdenziale in oggetto , tanto più discriminatoria ed anacronistica , quanto più si consideri che il suo fondamento teorico è |
| 1997-239.txt | 760 | 760 | sentenza n . 318 del 1995 , ” il discriminatorio regime al quale risulta assoggettata la riscossione delle entrate di | natura | non tributaria quando l utente avanzi contestazioni circa la esistenza o l entità del credito , atte a legittimare un |
| 1997-239.txt | 974 | 974 | solo appare discriminatoria ed irragionevole , in quanto impone al debitore un sacrificio assolutamente sproporzionato rispetto alle finalità ed alla | natura | dell ente creditore , ma comporta altresì , anche in considerazione di taluni effetti di ” irreversibilità ” tipici del |
| 1997-285.txt | 655 | 655 | valdostano , ha un nesso inscindibile con il transito degli autotreni attraverso il traforo del monte bianco , la cui | natura | non è ovviamente quella di una strada di interesse regionale . inoltre il traforo , sia per il fatto di |
| 1997-294.txt | 512 | 512 | forma di definizione agevolata e quali ne venivano esclusi . nel caso qui in esame senza che occorra indugiare sulla | natura | giuridica dell istituto dell accertamento con adesione del contribuente per anni pregressi ( c.d . concordato di massa ) , |
| 1997-37.txt | 449 | 449 | per ritenere inammissibile la richiesta di referendum , deve rilevarsi , inoltre , che nella legge in questione è ravvisabile | natura | tributaria anche sotto il profilo sostanziale . nella fattispecie , invero , risultano sussistenti entrambi gli elementi indicati da altra |
| 1997-372.txt | 194 | 194 | un trattamento discriminatorio , sotto il profilo della difesa giurisdizionale , tra i soggetti passivi di obbligazioni aventi la medesima | natura | non tributaria , secondo che il sistema di riscossione previsto per ciascun credito rinvii o meno a quello esattoriale ; |
| 1997-372.txt | 233 | 233 | esattoriale ; inoltre , allorché sia contestata l esistenza o l entità del credito , la riscossione di entrate di | natura | non tributaria è assoggettata ad un trattamento deteriore , non potendo operare il principio automatico di gradualità dell esazione , |
| 1997-372.txt | 300 | 300 | si porrebbe poi in contrasto con la garanzia di pienezza della tutela giurisdizionale , in quanto per i crediti di | natura | non tributaria è irragionevolmente escluso da essa il profilo cautelare . 3 . la questione è fondata . l art |
| 1997-372.txt | 536 | 536 | . n . 602 del 1973 , poiché esso opera solo in relazione alle imposte e quindi ad entrate di | natura | diversa da quelle previdenziali in esame . l esclusione del potere di sospensione della riscossione da parte dell autorità giudiziaria |
| 1997-372.txt | 564 | 564 | l esclusione del potere di sospensione della riscossione da parte dell autorità giudiziaria ordinaria , in relazione ad entrate di | natura | non tributaria , era stata già ritenuta da questa corte contraria ai precetti costituzionali dell eguaglianza e della garanzia di |
| 1997-372.txt | 615 | 615 | 318 del 1995 si era infatti sottolineato ” il discriminatorio regime al quale risulta assoggettata la riscossione delle entrate di | natura | non tributaria quando l utente avanzi contestazioni circa la esistenza o l entità del credito ” , poiché per tali |
| 1997-372.txt | 770 | 770 | l aspetto discriminatorio ed irragionevole della carenza di ” graduazione ” dell esecutività nel sistema di riscossione delle entrate di | natura | non tributaria , attuato con la tecnica del rinvio alle norme sulla riscossione delle imposte dirette , in quanto esso |
| 1997-372.txt | 806 | 806 | dirette , in quanto esso non solo ” impone al debitore un sacrificio assolutamente sproporzionato rispetto alle finalità ed alla | natura | dell ente creditore , ma comporta altresì , anche in considerazione di taluni effetti di ” irreversibilità ” tipici del |
| 1997-372.txt | 976 | 976 | debitore contesti l esistenza o l entità del credito di sospendere l esecuzione dei ruoli esattoriali relativi ad entrate di | natura | non tributaria . |
| 1997-431.txt | 745 | 745 | emolumenti corrisposti ai lavoratori portuali ed i contributi versati agli enti di previdenza ed assistenza . al di là della | natura | dei benefici fiscali di cui si chiede l estensione agevolazioni ovvero misure di esclusione volte ad evitare doppie imposizioni va |
| 1998-141.txt | 306 | 306 | ( sentenza n . 50 del 1989 ) . sulla base di detta regola , questa corte , riaffermata la | natura | giurisdizionale delle commissioni tributarie , è pervenuta , con la citata sentenza n . 50 del 1989 , alla declaratoria |
| 1998-141.txt | 588 | 588 | quanto tale , dovendo a tal fine valutarsi la sua rispondenza ad obiettive ragioni giustificatrici ed in primo luogo alla | natura | del processo in cui tale rito si svolge ( ordinanza n . 587 del 1989 ) . il processo tributario |
| 1998-141.txt | 663 | 663 | rispettive pretese o spiegano le relative difese ( ricorsi , memorie ) . mentre resta esclusa , in relazione alla | natura | di tale processo , l ammissibilità sia della prova testimoniale che del giuramento ( art . 7 , comma 4 |
| 1998-141.txt | 800 | 800 | parte , questa corte ha affermato che il principio di pubblicità può avere differenti modalità di attuazione in relazione alla | natura | particolare del processo ( ordinanza n . 121 del 1994 ) . nella specie , il rito in camera di |
| 1998-141.txt | 894 | 894 | camerale , l esigenza di conoscenza delle vicende tributarie e di controllo dell opinione pubblica risulta , avuto riguardo alla | natura | propria del processo tributario , sufficientemente garantita . è stato , altresì , sottolineato più volte da questa corte come |
| 1998-141.txt | 980 | 980 | dimensioni particolarmente ingenti e caratterizzato da tempi di decisione egualmente abnormi . ove , pertanto , si consideri sia la | natura | che l esigenza di rapidità del processo tributario , a tutela dei diritti dei cittadini e del fisco , occorre |
| 1998-174.txt | 2138 | 2138 | di quanto si è detto , deve dunque ribadirsi che la disposizione legislativa impugnata non impone retroattivamente una prestazione di | natura | tributaria , bensì costituisce espressione del potere tariffario già oggetto della disciplina di cui all art . 17 della legge |
| 1998-174.txt | 2415 | 2415 | disposizione dell art . 17 della legge n . 41 del 1986 , ma non per questo ha modificato la | natura | esclusivamente tariffaria della misura , e della correlativa prestazione imposta agli utenti . non trattandosi , come si è detto |
| 1998-227.txt | 1148 | 1148 | dato ravvisare , infatti , alcuna irragionevolezza , né rispetto alle persone fisiche , per l evidente fondamentale diversità di | natura | sostanziale che non può non riflettersi anche nel campo tributario , né rispetto agli enti commerciali , per la peculiarità |
| 1998-227.txt | 1246 | 1246 | conto , tra l altro , del rilievo sociale dell attività dei medesimi , come dimostra anche la normativa di | natura | agevolativa , contenuta nell art . 6 del d.p.r . 29 settembre 1973 , n . 601 , che prevede |
| 1998-26.txt | 775 | 775 | rinvio alle norme , che regolano la procedura di riscossione delle imposte dirette , disposta nei confronti di entrate di | natura | non tributaria ( sentenze n . 318 del 1995 , n . 239 e n . 372 del 1997 ) |
| 1998-26.txt | 934 | 934 | a questo indirizzo giurisprudenziale , se è vero che qualifica le entrate degli enti di bonifica come prestazioni patrimoniali di | natura | pubblicistica soltanto ” equiparabili ” alle imposte dirette ” che gravano sui fondi dei contribuenti come oneri reali ” . |
| 1998-26.txt | 1006 | 1006 | invero , i contributi in questione non sono configurabili , per caratteri ontologici , come prestazioni patrimoniali aventi la identica | natura | giuridica dei tributi erariali e non rientrano quindi integralmente nel sistema disciplinare delle imposte dirette , cosicché al massimo si |
| 1998-26.txt | 1380 | 1380 | debitore assoggettato a procedura di riscossione coattiva , imponendogli così ” un sacrificio assolutamente sproporzionato rispetto alle finalità e alla | natura | dell ente creditore ” ( sentenza n . 239 del 1997 ) . 5 . la proposta questione di costituzionalità |
| 1999-07.txt | 316 | 316 | . sono stati pertanto dichiarati illegittimi soltanto quegli istituti o quelle modalità di applicazione delle varie imposte che , per | natura | o per misura , rendevano sostanzialmente impossibile o eccessivamente gravoso lo svolgimento delle attività processuali , come gli artt . |
| 1999-119.txt | 1353 | 1353 | siffatto obbligo costituisce , invero , una forma di restituzione allo stato dei fondi ricevuti , e non muta la | natura | dell attività degli iacp da imprenditoriale ( o a questa assimilabile , ai fini fiscali ) in assistenziale . essendo |
| 1999-138.txt | 2310 | 2310 | , l estensione dei terreni per le imprese agricole ( art . 4 , comma 2 ) . stante la | natura | dell imposta , tali criteri di attribuzione del gettito appaiono conformi alla regola posta dalla norma di attuazione : è |
| 1999-171.txt | 1479 | 1479 | part time alle dipendenze delle pubbliche amministrazioni , inducono a ritenere che tali disposizioni costituiscano , in base alla loro | natura | oggettiva , ” principi fondamentali ” della legislazione statale , anche in relazione alle norme del decreto n . 29 |
| 1999-171.txt | 1713 | 1713 | . le disposizioni statali in questione sono quindi in grado di vincolare le regioni a statuto ordinario in base alla | natura | oggettiva di normazione di principio che le disposizioni stesse vengono a manifestare ( sentenza n . 359 del 1993 ) |
| 1999-171.txt | 1840 | 1840 | nel caso di specie , la vicenda delle citate leggi della regione veneto e della regione lombardia , anche se | naturalmente | non è preclusa una successiva , diversa regolamentazione regionale della materia , nel rispetto dei nuovi principi . 2 . |
| 1999-186.txt | 1414 | 1414 | violazione della competenza spettante alla regione in materia . tale potere di esonero si esercita mediante un atto avente la | natura | e i caratteri di provvedimento amministrativo , non normativo . infatti la norma statale configura una ” facoltà ” del |
| 1999-187.txt | 471 | 471 | profilo soggettivo dell ente di appartenenza del dipendente condannato non denotano la presenza di elementi qualificativi dell entrata come di | natura | tributaria . il provento di tale sanzione quindi non può essere annoverato tra le ” entrate tributarie erariali riscosse nell |
| 1999-187.txt | 630 | 630 | . in ogni caso , anche se si ritenesse che il predetto art . 3 riguardi non le entrate di | natura | tributaria , ma piuttosto quelle di cui alla lettera a ) del citato art . 1 del decreto n . |
| 1999-229.txt | 726 | 726 | dell esistenza di una significativa divergenza di opinioni , manifestatasi tanto nella giurisprudenza di merito quanto in dottrina , sulla | natura | del termine per la liquidazione delle imposte che risultano dovute in base al controllo ” formale ” delle dichiarazioni , |
| 1999-229.txt | 1005 | 1005 | giustificazione della propria efficacia retroattiva , sotto il profilo della ragionevolezza , nella esistenza di un obiettivo dubbio ermeneutico sulla | natura | del termine previsto dal citato art . 36 bis nella gravità , più volte sottolineata anche dalla dottrina , delle |
| 1999-41.txt | 177 | 177 | in sede di registrazione all imposizione propria delle donazioni , trovano preclusa l ammissibilità della prova in ordine all effettiva | natura | onerosa del negozio , la cui qualificazione giuridica , ai fini dell applicazione dell imposta di registro o di quella |
| 1999-41.txt | 1429 | 1429 | funzione della mera qualità soggettiva delle parti contraenti , senza che alle medesime sia consentito offrire la prova della vera | natura | del negozio giuridico stipulato . deve quindi dichiararsi l illegittimità costituzionale della norma censurata , limitatamente all esclusione della prova |
| 1999-464.txt | 511 | 511 | è sufficiente osservare che trattasi di imposizione tributaria di tassa di smaltimento di rifiuti solidi urbani , che , per | natura | , per soggetto impositore , per modalità di commisurazione della tassa in base a tariffa e per i rapporti ( |
| 2000-114.txt | 501 | 501 | 332 ( misure fiscali urgenti ) , convertito nella legge 27 novembre 1989 , n . 384 , non avrebbero | natura | di imposte di consumo e che pertanto alla relativa azione di rimborso non sarebbe applicabile la norma denunciata . in |
| 2000-114.txt | 552 | 552 | da cui muovono i rimettenti ai fini della valutazione di rilevanza che cioè alle suddette addizionali debba riconoscersi la medesima | natura | , di imposta di consumo , propria della imposta base è sicuramente non implausibile e non può , perciò , |
| 2000-18.txt | 1053 | 1053 | e documentale ( sentenza n . 141 del 1998 ) . sotto un diverso e concorrente aspetto , la stessa | natura | della pretesa fatta valere dall amministrazione finanziaria attraverso un procedimento di accertamento dell obbligo del contribuente mal si concilia con |
| 2000-189.txt | 1082 | 1082 | scelta costituzionalmente obbligata di assistenza di difensore abilitato , soprattutto in relazione alla tenuità del valore della lite o alla | natura | della controversia . 3 . d altra parte , non osta alla anzidetta interpretazione la considerazione dell avvocatura generale dello |
| 2000-25.txt | 571 | 571 | . n . 917 del 1986 , in assenza di un apposita previsione normativa , era decisiva l individuazione della | natura | giuridica della suddetta indennità : una parte degli interpreti ne escludeva la tassabilità , ravvisando una sua funzione previdenziale , |
| 2000-25.txt | 666 | 666 | la disposizione ora denunciata , ha incluso tale indennità fra i redditi a tassazione separata , confermandone con ciò la | natura | di entrata , pur non componente del reddito complessivo soggetto ad imposizione progressiva , ma come entità distinta , tassata |
| 2000-25.txt | 1303 | 1303 | i caratteri dell indennità di cessazione delle funzioni notarili , sia con le pronunce di questa corte in ordine alla | natura | retributiva dell indennità di fine rapporto ( sentenze nn . 99 e 243 del 1993 ) , il trattamento tributario |
| 2000-301.txt | 1461 | 1461 | art . 5 : si tratta delle forme di pubblicità imponibile ai sensi dell art . 5 , qualificate dalla | natura | soggettiva di chi le effettua ( lettera a ) ; e di forme di pubblicità , pur sempre rientranti nella |
| 2000-301.txt | 1522 | 1522 | o religioso , ma dall essere relative a ( cioè dirette a diffondere la conoscenza di ) manifestazioni di tale | natura | , festeggiamenti patriottici o religiosi , spettacoli viaggianti e di beneficenza ( lettere b ) e c ) . in |
| 2000-347.txt | 1127 | 1127 | di intervento ; il che peraltro non esclude che spetta poi allo stato di adottare le determinazioni finali , restando | naturalmente | salva la facoltà della stessa regione di avvalersi dei rimedi giurisdizionali per contestare la eventuale violazione della propria autonomia finanziaria |
| 2000-351.txt | 1108 | 1108 | , ed attribuiscono , a favore del contribuente , la facoltà di ottenere una attestazione dal comune che definisca la | natura | dell area ( fabbricabile o meno ) , in modo da potere rimuovere eventuali dubbi ed escludere errori e responsabilità |
| 2000-351.txt | 2383 | 2383 | agire della pubblica amministrazione , sia pure assistito da una valida dichiarazione di pubblica utilità dell opera . è quindi | naturale | che la pubblica amministrazione subisca le conseguenze del proprio operato , con un risarcimento ragguagliato in modo necessariamente superiore a |
| 2000-351.txt | 2517 | 2517 | presupposto della norma sia una dolosa evasione d imposta o un errore , più o meno gravemente colpevole , sulla | natura | dell area oggetto dell espropriazione . si tratta , invece , di ragionevole applicazione del principio secondo cui il soggetto |
| 2000-351.txt | 2694 | 2694 | riferimento nello stesso anno della valutazione e liquidazione ( di indennità ) . da rilevare , infine , che la | natura | edificatoria dell area è in genere una rivendicazione costante dei soggetti privati colpiti da esproprio nel contestare la indennità offerta |
| 2000-362.txt | 1053 | 1053 | è quella in esame . le deroghe al sistema del reddito medio ordinario ( catastale ) sono , invero , | connaturali | alla attuale struttura del catasto fabbricati , i cui valori spesso non corrispondono all evoluzione delle rendite immobiliari . il |
| 2000-362.txt | 1744 | 1744 | l inserimento di queste condizioni per l utilizzo del reddito locativo , per un verso , si spiega con la | natura | eccezionale della disposizione e , per altro verso , ribadisce la centralità del metodo che si affida al reddito medio |
| 2000-362.txt | 1920 | 1920 | il correlativo parametro di ragionevolezza , se si valuta il ristretto ambito applicativo della disposizione e se si considera la | naturale | forza espansiva del precetto generale che utilizza il reddito medio catastale . ne segue che il riferimento al canone di |
| 2000-362.txt | 2383 | 2383 | che la risoluzione si sia verificata , l obbligazione del corrispettivo a carico del conduttore inadempiente per la restituzione ha | natura | risarcitoria ( art . 1591 cod . civ . ) , e non di canone di una locazione ormai risoluta |
| 2000-507.txt | 4171 | 4171 | cittadini di paesi la cui particolare situazione contingente non rende attuabili , per ragioni politiche , militari o di altra | natura | , gli accordi eventualmente esistenti con il servizio sanitario nazionale per l assistenza sanitaria ” . secondo la ricorrente si |
| 2000-525.txt | 398 | 398 | 480 del 1992 ) . peraltro , l effettivo problema da affrontare nella presente fattispecie non è quello relativo alla | natura | di tali leggi , ma investe sostanzialmente i limiti che esse incontrano quanto alla loro portata retroattiva . in proposito |
| 2000-70.txt | 657 | 657 | . le norme denunciate delineano , infatti , secondo la ricostruzione non implausibile del giudice rimettente , un procedimento di | natura | amministrativa , finalizzato ad una rapida soluzione delle controversie collegate alla cessazione dei contratti di appalto . l atto finale |
| 2000-98.txt | 2001 | 2001 | stime da effettuare , e di rappresentare il proprio punto di vista . al termine del procedimento , com è | naturale | , una decisione finale deve comunque intervenire , ad opera degli organi centrali , anche se vi sia dissenso da |
| 2001-155.txt | 1621 | 1621 | d.l . 3 febbraio 1993 , n . 29 ) in relazione alle diversità di configurazione ( ancorché sempre con | natura | di retribuzione differita con funzione previdenziale ) e di finanziamento della indennità di buonuscita o di fine rapporto per i |
| 2001-156.txt | 2684 | 2684 | lesivo della garanzia costituzionale del lavoro . è tuttavia vero come taluni rimettenti rilevano che mentre l elemento organizzativo è | connaturato | alla nozione stessa di impresa , altrettanto non può dirsi per quanto riguarda l attività di lavoro autonomo , ancorché |
| 2001-156.txt | 2964 | 2964 | 2000 , e dalla commissione tributaria provinciale di piacenza risulta evidente sulla base delle medesime considerazioni sopra svolte riguardo alla | natura | e all oggetto dell imposta . una volta chiarito , infatti , che l i.r.a.p . non colpisce il reddito |
| 2001-208.txt | 1064 | 1064 | invoca solo gli artt . 114 , 115 e 119 , l esclusione dall irpeg della regione deriverebbe dalla sua | natura | di ente politico e sarebbe pertanto ” direttamente collegata ” con il suo grado di autonomia finanziaria costituzionalmente garantita . |
| 2001-208.txt | 1518 | 1518 | invoca gli artt . 114 , 115 e 119 della costituzione l esclusione dall irpeg della regione deriverebbe dalla sua | natura | di ente politico e sarebbe pertanto ” direttamente collegata ” con il suo grado di autonomia finanziaria costituzionalmente garantita . |
| 2001-208.txt | 1804 | 1804 | autonomia finanziaria dell ente ” , mentre la lombardia asserisce che l esclusione dall irpeg della regione deriverebbe dalla sua | natura | di ente politico e sarebbe pertanto ” direttamente collegata ” con il suo grado di autonomia finanziaria costituzionalmente garantita si |
| 2001-227.txt | 118 | 118 | dall imposta di bollo , di registro e da ogni spesa , tassa , o diritto di qualsiasi specie e | natura | , ai giudizi concernenti azioni surrogatorie o azioni revocatorie o sequestri conservativi a queste ultime funzionali ( artt . 2900 |
| 2001-227.txt | 379 | 379 | esenti dall imposta di bollo , di registro e da ogni spesa , tassa o diritto di qualsiasi specie e | natura | , tra gli altri , gli atti relativi alle ” controversie individuali di lavoro ” ( da identificare in quelle |
| 2001-333.txt | 778 | 778 | reale di godimento non sempre coincidente con il locatore esecutante , il quale agisce a tutela di un diritto di | natura | obbligatoria derivante dal contratto di locazione , l imposta sui redditi si riferisce ad un diritto quello relativo alla percezione |
| 2001-354.txt | 275 | 275 | soltanto il reddito societario del primo è sottoposto a contribuzione inps , e ciò benché vi sia sostanziale identità di | natura | tra le due tipologie di reddito ” , . . . ” nel senso che entrambe si determinano senza il |
| 2001-354.txt | 543 | 543 | redditi di impresa di cui sia titolare l iscritto , il rimettente muove dal presupposto della ” sostanziale identità di | natura | tra le due tipologie di redditi ” e , quindi , di una identità di posizioni fra i relativi percettori |
| 2001-66.txt | 1376 | 1376 | dei versamenti , rispettivamente , a favore dello stato e a favore degli enti territoriali , delle entrate di varia | natura | , tributarie e non tributarie , di cui all art . 2 del d.lgs . n . 237 del 1997 |
| 2001-96.txt | 742 | 742 | testo , dopo aver individuato , all art . 192 , l oggetto del tributo nelle occupazioni di ” qualsiasi | natura | ” , tra cui quelle di ” spazi soprastanti e sottostanti al suolo stradale ” , ivi comprese le occupazioni |
| 2001-96.txt | 1388 | 1388 | legge 28 dicembre 1995 , n . 549 ) , il quale assoggetta alla tosap le occupazioni di ” qualsiasi | natura | ” , comprese le occupazioni soprastanti e sottostanti il suolo pubblico , nonché ” quelle poste in essere con condutture |
| 2001-96.txt | 2296 | 2296 | ” , e cioè parametri che alla luce della ratio ispiratrice del tributo qui considerato possano reputarsi espressivi della peculiare | natura | dell occupazione , tale da richiedere regole particolari di commisurazione della tassa . le indicazioni così fornite dal legislatore delegante |
| 2002-156.txt | 1877 | 1877 | cui centralizzazione può d altra parte rispondere a sua volta a ragioni di speditezza e di opportunità . restano fermi | naturalmente | ( a parte l opportunità di provvedere a sanare la contraddizione rilevata fra la previsione dell art . 21 , |
| 2002-16.txt | 378 | 378 | dalla straordinaria necessità ed urgenza . la violazione dell art . 53 della costituzione è invece argomentata sulla premessa della | natura | retroattiva dell impugnato art . 1 , comma 2 con il richiamo ai principi affermati da questa corte , secondo |
| 2002-271.txt | 663 | 663 | mancato pagamento di una tassa di concessione governativa . orbene , in tema di sanzioni , quale che sia la | natura | della violazione sanzionata , il legislatore ha un ampia discrezionalità in ordine all individuazione delle condotte sanzionabili , nonché della |
| 2002-284.txt | 752 | 752 | del servizio riservato allo stato ed esercitato in regime di concessione , ha da tempo assunto , nella legislazione , | natura | di prestazione tributaria , fondata sulla legge , come questa corte riconobbe quando dichiarò non fondati i dubbi di legittimità |
| 2002-284.txt | 798 | 798 | della pretesa incompatibilità della tutela penale , allora apprestata in relazione all adempimento del relativo obbligo , con l asserita | natura | contrattuale del rapporto fra l utente e la concessionaria ( sentenza n . 81 del 1963 ) . e se |
| 2002-284.txt | 2500 | 2500 | esulano , evidentemente , dall ambito della questione proposta le valutazioni circa l adeguatezza in concreto dell attività svolta alla | natura | dei compiti affidati al servizio pubblico . 5 . il giudice a quo , pur ricordando che l eccezione di |
| 2002-284.txt | 2704 | 2704 | ) , indipendentemente dalla possibilità e dalla volontà di fruire dei programmi della concessionaria del servizio pubblico , discende dalla | natura | di imposta impressa al canone , che esclude ogni nesso di necessaria corrispettività in concreto fra obbligo tributario e fruizione |
| 2002-307.txt | 256 | 256 | a dettare disposizioni riguardanti le modalità di presentazione delle dichiarazioni , senza affidare a determinate categorie di professionisti controlli di | natura | diversa da quelli meramente formali ed automatici , e in ogni caso non avrebbe dovuto conferire esclusiva di attività a |
| 2002-318.txt | 1264 | 1264 | corte la scelta di un diverso criterio di calcolo del canone di equo affitto , in quanto riservata per sua | natura | alla discrezionalità del legislatore , né può d altro canto ipotizzarsi la caducazione del solo art . 62 della legge |
| 2002-328.txt | 1040 | 1040 | dalla lettera b ) dell art . 81 del d.p.r . n . 917 del 1986 si fondi sulla loro | natura | speculativa . 6 . l ultima censura , sollevata , con riferimento agli artt . 3 e 53 della costituzione |
| 2002-375.txt | 1173 | 1173 | finanziari , affermando in particolare che l attività di accertamento e di riscossione delle imposte ha carattere di specialità e | natura | di valore primario , onde è giustificata la dilatazione di quei termini qualora una situazione contingente , come il disservizio |
| 2003-202.txt | 737 | 737 | . 148 cod . civ . , in tema di determinazione del contributo di mantenimento fissato a carico del genitore | naturale | obbligato ed a favore del genitore affidatario . la mancanza del rapporto di coniugio fra le parti non può giustificare |
| 2003-202.txt | 955 | 955 | mantenimento è disposta , con la conseguenza che la sua omessa previsione , quando si è in presenza di prole | naturale | , oltre ad essere irragionevole , con violazione dell art . 3 della costituzione , si risolve in un trattamento |
| 2003-202.txt | 979 | 979 | essere irragionevole , con violazione dell art . 3 della costituzione , si risolve in un trattamento deteriore dei figli | naturali | rispetto ai figli legittimi , come esattamente rilevato dal giudice rimettente , in contrasto con l art . 30 della |
| 2003-296.txt | 327 | 327 | governo con riferimento all art . 119 , secondo comma , cost . , occorre preliminarmente verificare quale sia la | natura | dell imposta di cui si tratta e quali , di conseguenza , le competenze legislative spettanti , in materia , |
| 2003-296.txt | 778 | 778 | norme che modificano la disciplina della tassa automobilistica regionale ( così tuttora denominata , nonostante l intervenuto mutamento della sua | natura | giuridica ) , disponendo l esenzione dal pagamento , a decorrere dal 1 gennaio 2003 , degli autoveicoli di nuova |
| 2003-297.txt | 264 | 264 | 2 , comma 1 , della legge della regione veneto n . 18 del 2002 è fondata . riguardo alla | natura | del tributo di cui si tratta , va ricordato che la tassa automobilistica , disciplinata dal decreto del presidente della |
| 2003-297.txt | 377 | 377 | . 421 ) , assumendo contestualmente la denominazione di tassa automobilistica regionale ( mantenuta nonostante l intervenuto mutamento della sua | natura | giuridica ) , e che l art . 17 , comma 10 , della successiva legge 27 dicembre 1997 , |
| 2003-345.txt | 819 | 819 | nella considerazione che gli enti pubblici sono istituzionalmente chiamati al perseguimento di finalità di ordine generale , in quanto ciò | naturalmente | non può significare che ciascun ente pubblico debba perseguire , oltre ai propri fini istituzionali , anche quelli di tutela |
| 2003-92.txt | 706 | 706 | , n . 350 ( disposizioni urgenti in vista dell introduzione dell euro in materia di tassazione dei redditi di | natura | finanziaria , di emersione di attività detenute all estero , di cartolarizzazione e di altre operazioni finanziarie ) , aggiunto |
| 2004-17.txt | 1829 | 1829 | una violazione dell autonomia finanziaria regionale . del resto , la eventuale applicazione della norma denunciata , per la sua | natura | di norma di principio e per la interpretazione che deve essere data al necessario presupposto compensativo di corrispondenti entrate proprie |
| 2004-17.txt | 2273 | 2273 | e assessori ) la responsabilità degli uffici e dei servizi e il potere di porre in essere anche atti di | natura | tecnico gestionale . la norma impugnata ha elevato a cinquemila abitanti il limite dimensionale degli enti locali per l applicabilità |
| 2004-29.txt | 78 | 78 | , n . 350 ( disposizioni urgenti in vista dell introduzione dell euro in materia di tassazione dei redditi di | natura | finanziaria , di emersione di attività detenute all estero , di cartolarizzazione e di altre operazioni finanziarie ) , aggiunto |
| 2004-306.txt | 1191 | 1191 | decreto legislativo n . 446 del 1997 non comporta , relativamente alla regione siciliana , che quelle in esame assumano | natura | di ” nuove entrate tributarie ” , in quanto esse già spettavano alla regione in base all assetto delineato dal |
| 2004-37.txt | 4240 | 4240 | a sovrapporsi e in parte a confondersi con quella di una forma di potestà impositiva autonoma , che per sua | natura | non può che esercitarsi sulla base imponibile esistente nel territorio di ciascun ente . il riferimento della norma impugnata ai |
| 2004-372.txt | 1535 | 1535 | ai fini delle questioni di legittimità costituzionale inerenti al primo gruppo di censure , appare necessario innanzi tutto precisare la | natura | e la portata di queste proposizioni . al riguardo va ricordato che negli statuti regionali entrati in vigore nel 1971 |
| 2004-372.txt | 2206 | 2206 | delle enunciazioni statutarie di questo tipo , ne deriva che esse esplicano una funzione , per così dire , di | natura | culturale o anche politica , ma certo non normativa . nel caso in esame , enunciazioni siffatte si rinvengono nei |
| 2004-372.txt | 3289 | 3289 | infondata è la questione di costituzionalità del terzo comma dello stesso articolo , giacché negli atti amministrativi che non abbiano | natura | provvedimentale in quanto ” meramente esecutivi ” , ai fini della motivazione è ritenuto sufficiente dalla prevalente giurisprudenza il semplice |
| 2005-21.txt | 1523 | 1523 | l applicazione delle aliquote differenziate , nonché l asserito intento del legislatore di rendere stabile tale differenziazione , escluderebbero la | natura | transitoria della norma denunciata . di qui la lamentata violazione degli evocati parametri costituzionali . 7 . 1 . – |
| 2005-274.txt | 777 | 777 | di annullamento o riforma dell atto , in via di autotutela , nel corso del processo amministrativo , avente analoga | natura | impugnatoria . l art . 23 , settimo comma , della legge 6 dicembre 1971 , n . 1034 ( |
| 2005-280.txt | 2840 | 2840 | corte non può esimersi dal rilevare che la ragionevolezza del termine che verrà stabilito dal legislatore , ferma la sua | natura | decadenziale , discenderà dalla adeguata considerazione del carattere estremamente elementare ( tanto da richiedere ” procedure automatizzate ” ) dell |
| 2005-335.txt | 928 | 928 | . secondo il ricorrente l individuazione dei criteri per la determinazione della tariffa in materia di acque costituisce per sua | natura | sia un livello essenziale di prestazione che deve essere garantito su tutto il territorio nazionale , sia un principio fondamentale |
| 2005-455.txt | 1521 | 1521 | stabilito dalle medesime disposizioni [ . . . ] » . tale norma , infatti , anche per la sua | natura | di ” sanatoria ” , vale a consentire l applicazione delle sole disposizioni legislative che le regioni « hanno emanato |
| 2005-66.txt | 1395 | 1395 | del 1996 e n . 236 del 1994 ) , rientrano nella nozione di prestazione patrimoniale imposta anche prestazioni di | natura | non tributaria e aventi funzione di corrispettivo , quando per i caratteri e il regime giuridico dell attività resa , |
| 2005-66.txt | 1523 | 1523 | destinazione e dell uso di beni o servizi , per i quali si verifica che , in considerazione della loro | natura | giuridica , della situazione di monopolio pubblico o della essenzialità di alcuni bisogni di vita soddisfatti da quei beni o |
| 2005-73.txt | 322 | 322 | 2005 , ha ritenuto ammissibile tale tipo di conflitto , in ragione della peculiarità delle indicate funzioni e della speciale | natura | giuridica dell agenzia delle entrate , quale configurata dal decreto legislativo 30 luglio 1999 , n . 300 ( riforma |
| 2005-73.txt | 409 | 409 | dalla premessa che il contributo unificato per le spese degli atti giudiziari , oggetto degli atti impugnati , abbia la | natura | di ” entrata tributaria erariale ” indicata tra le condizioni richieste per attribuirne il gettito alla regione siciliana dall art |
| 2005-73.txt | 493 | 493 | tale premessa – non contestata dalla difesa erariale – deve essere condivisa , con conseguente ammissibilità del conflitto . la | natura | di ” entrata tributaria erariale ” del predetto contributo unificato si desume infatti , indipendentemente dal nomen iuris utilizzato dalla |
| 2006-334.txt | 768 | 768 | premessa , contestata dalla difesa erariale , che il prelievo erariale unico , oggetto degli atti impugnati , abbia la | natura | di ” entrata tributaria erariale ” , indicata tra le condizioni richieste per attribuirne il gettito alla regione siciliana dall |
| 2006-334.txt | 863 | 863 | anche a prescindere dalla denominazione di ” tributo ” riservata al predetto prelievo erariale unico dai provvedimenti impugnati , la | natura | di ” entrata tributaria erariale ” del medesimo si desume , infatti , in modo univoco dalla sua disciplina positiva |
| 2006-334.txt | 1331 | 1331 | amministrazione autonoma dei monopoli di stato emesso il 22 marzo 2004 . il prelievo erariale unico ha , dunque , | natura | tributaria , perché è sostitutivo dell imposta sugli intrattenimenti , della quale , pur nella sua autonomia , ha mantenuto |
| 2006-67.txt | 1975 | 1975 | oggetto del giudizio a quo , perché detto tributo è diverso dall ici , non solo per quanto attiene alla | natura | e al presupposto , ma anche – almeno secondo il testo vigente al momento dell applicazione dell ici nel caso |
| 2007-109.txt | 710 | 710 | dal quale soprattutto , pressocché unanimemente , la giurisprudenza e la dottrina desumevano , quanto all istruzione , la sua | natura | di processo inquisitorio ( o , secondo altra terminologia , acquisitivo ) : si diceva , in sintesi , che |
| 2007-109.txt | 972 | 972 | esercizio del loro potere , non sindacabile in sede di legittimità : indirizzo che , fondandosi sulla rilevanza e sulla | natura | pubblicistica dell obbligazione tributaria nonché sulla cosiddetto presunzione di legittimità del provvedimento ( amministrativo ) impositivo , presupponeva che il |
| 2007-109.txt | 1711 | 1711 | anche e soprattutto in virtù del principio di terzietà del giudice – chiamato a verificare , in un giudizio di | natura | impugnatoria , in primis , la legittimità del provvedimento amministrativo sotto il profilo della congruità della sua motivazione rispetto agli |
| 2007-191.txt | 1028 | 1028 | a indicazioni contenute in atti dell amministrazione finanziaria , ancorché successivamente modificate dall amministrazione medesima » . coerentemente con la | natura | consultiva dell attività demandata all agenzia delle entrate nella procedura di interpello , l art . 11 non prevede , |
| 2007-193.txt | 960 | 960 | attribuzione alle regioni , in tutto o in parte , del gettito di imposte statali , non ne altera la | natura | erariale ( quanto all addizionale irpef , sentenza n . 381 del 2004 ; quanto all irap , sentenze n |
| 2007-202.txt | 333 | 333 | stato » . il comma 340 ( censurato da tutte le ricorrenti ) prevede che : « con decreto di | natura | non regolamentare del presidente del consiglio dei ministri , su proposta del ministro dell istruzione , dell università e della |
| 2007-202.txt | 547 | 547 | articolo 117 , sesto comma , cost . , perché il legislatore attribuisce « a una fonte ministeriale » di | natura | non regolamentare , in un settore materiale nel quale lo stato non ha competenza legislativa esclusiva , « il compito |
| 2007-202.txt | 1559 | 1559 | ( commi 337 , alinea , e 339 ) e la quota del 5 per mille dell irpef perde la | natura | di entrata tributaria erariale ed assume quella di provvista versata obbligatoriamente all erario per tale finanziamento . ne deriva che |
| 2007-202.txt | 2401 | 2401 | idonea manifestazione di volontà del contribuente in tal senso , la quota del 5 per mille mantiene la sua originaria | natura | di entrata tributaria erariale e resta , perciò , destinata al complesso della spesa pubblica statale . 4 . 2 |
| 2007-330.txt | 249 | 249 | gennaio 1998 ) . in altri termini , il rimettente muove dalla premessa che il citato art . 4 ha | natura | interpretativa e , pertanto , retroattiva ( argomentata anche in base alla sua rubrica , « norma interpretativa » ) |
| 2007-330.txt | 1703 | 1703 | dell unico comma del citato art . 4 della legge n . 342 del 2000 , cui la rubrica attribuisce | natura | « interpretativa » ( riconosciuta dalla consolidata giurisprudenza della corte di cassazione ) , equipara anche per il passato ( |
| 2007-55.txt | 533 | 533 | ogni esecuzione esattoriale – in quanto nella fase di distribuzione del ricavato è sempre consentita , quale che sia la | natura | del credito a tutela del quale l esecuzione è promossa , l esperibilità dell opposizione agli atti esecutivi – , |
| 2008-102.txt | 10134 | 10134 | tale uso e consumo siano giustificati da un collegamento stabile del possessore con la comunità territoriale . tale ricostruzione della | natura | e della funzione del tributo non trova , però , sostegno nella complessiva formulazione della disposizione denunciata . al riguardo |
| 2008-102.txt | 11236 | 11236 | , muove dall erronea premessa che l imposta colpisce l « uso turistico » della casa . la sopra riscontrata | natura | patrimoniale dell imposta fa venire meno tale premessa e rende , perciò , prive di fondamento le indicate giustificazioni della |
| 2008-102.txt | 11562 | 11562 | , dallo schema dell ici contrasta , infatti , con il carattere generale delle imposizioni sui patrimoni immobiliari e ne | snatura | l essenza . crea , in particolare , ingiustificate discriminazioni soggettive nell applicazione dell imposta , nonché una forte disarmonia |
| 2008-102.txt | 11642 | 11642 | competenza territoriale dell ente impositore ( salvo , beninteso , limitate esenzioni soggettive od oggettive che non ne mutino la | natura | ) , siano essi fiscalmente domiciliati o non domiciliati nel territorio ove è ubicato l immobile e senza che rilevi |
| 2008-102.txt | 12091 | 12091 | anche dalle seconde case costiere appartenenti al primo . inoltre , osta radicalmente alla tesi della resistente la già rilevata | natura | patrimoniale e , quindi , reale del tributo , la quale esclude che alla richiamata regola della generalità della sua |
| 2008-102.txt | 12174 | 12174 | del turismo nella regione . del resto , le suddette esclusioni soggettive , oltre a non giustificarsi in base alla | natura | dell imposta , non sono neppure idonee ad eliminare le già sopra rilevate incongruenze dell imposta medesima . in ogni |
| 2008-102.txt | 14090 | 14090 | attrezzata , in uno specchio di mare ridossato , dove l ormeggio sia effettuato a terra , utilizzando la struttura | naturale | della spiaggia » , la regione ha individuato « come presupposto di imposta l utilizzo di un bene naturale , |
| 2008-102.txt | 14109 | 14109 | struttura naturale della spiaggia » , la regione ha individuato « come presupposto di imposta l utilizzo di un bene | naturale | , sul quale non può esercitare poteri » , cioè il mare , « soggetto solo al potere statale entro |
| 2008-102.txt | 14818 | 14818 | via subordinata . infatti – come già rilevato al punto 5.2 . – i princípi del sistema tributario statale hanno | natura | e finalità essenzialmente diverse rispetto ai ” princípi fondamentali di coordinamento del sistema tributario ” . in particolare , il |
| 2008-102.txt | 19763 | 19763 | , tasse e contributi erariali , regionali e locali – ai costi pubblici determinati dalla fruizione turistica del patrimonio ambientale | naturale | e di quello storico artistico ( in ciò presentando un tratto comune con l imposta regionale sul soggiorno , che |
| 2008-102.txt | 20431 | 20431 | né come tassa . neppure tale argomentazione è fondata . il prelievo previsto dalla norma censurata , infatti , ha | natura | non di tassa ( in quanto , come sopra sottolineato , non è collegato alla fruizione di servizi aeroportuali ) |
| 2008-102.txt | 20729 | 20729 | tre categorie : a ) « aeromobili da trasporto pubblico destinati a trasportare persone o cose mediante compenso di qualsiasi | natura | , ovvero anche senza compenso , se il trasporto è effettuato da una impresa di trasporti aerei » ; b |
| 2008-102.txt | 22958 | 22958 | , è positiva , perché questa corte , pur nella sua peculiare posizione di organo di garanzia costituzionale , ha | natura | di giudice e , in particolare , di giudice di unica istanza ( in quanto contro le sue decisioni non |
| 2008-102.txt | 26866 | 26866 | l assoggettamento a detta imposta anche dei soggiornanti residenti in altro comune della sardegna . al contrario , la rilevata | natura | regionale del tributo comporta che questo , ancorché applicato dai comuni nell àmbito dell autonomia ad essi attribuita dalla legge |
| 2008-102.txt | 26962 | 26962 | regione , hanno già contribuito a tale finanziamento . al riguardo , va sottolineato che , coerentemente con la sua | natura | regionale , l imposta ha , come si è visto , lo scopo di finanziare il complesso delle spese connesse |
| 2008-130.txt | 361 | 361 | tributario le controversie aventi ad oggetto le sanzioni amministrative comunque irrogate da uffici finanziari , « anche a prescindere dalla | natura | tributaria degli illeciti sanzionati e delle relative sanzioni » . 2 . – preliminarmente , deve essere disattesa la richiesta |
| 2008-130.txt | 1027 | 1027 | dell art . 2 , comma 1 , del d.lgs . n . 546 del 1992 , è ritenuta la | natura | finanziaria dell organo competente ad irrogare la sanzione . 3 . 1 – questioni analoghe a quelle in esame sono |
| 2008-130.txt | 1098 | 1098 | 2 del d.lgs . n . 546 del 1992 un interpretazione conforme a costituzione , la quale valorizzasse « la | natura | tributaria del rapporto cui deve ritenersi imprescindibilmente collegata la giurisdizione del giudice tributario » , limitandosi , invece , a |
| 2008-130.txt | 1126 | 1126 | collegata la giurisdizione del giudice tributario » , limitandosi , invece , a considerare unicamente il profilo soggettivo concernente la | natura | dell organo competente ad irrogare la sanzione ( ordinanza n . 34 del 2006 ; si vedano , inoltre , |
| 2008-130.txt | 1389 | 1389 | controversie relative alle sanzioni di cui all art . 3 del decreto legge n . 12 del 2002 non hanno | natura | tributaria , in considerazione delle finalità perseguite da tale normativa , volta a favorire l emersione del lavoro irregolare . |
| 2008-130.txt | 1524 | 1524 | possano essere modificati dal legislatore ordinario , il quale , tuttavia , incontra precisi limiti costituzionali consistenti nel « non | snaturare | ( come elemento essenziale e caratterizzante la giurisprudenza speciale ) le materie attribuite » a dette giurisdizioni speciali e nell |
| 2008-130.txt | 1615 | 1615 | di prima revisione , sia successivamente ) e , altresì , che il mancato rispetto del limite di ” non | snaturare | ” le materie originariamente attribuite alle indicate giurisdizioni si traduce nell istituzione di un ” nuovo ” giudice speciale , |
| 2008-130.txt | 1648 | 1648 | di un ” nuovo ” giudice speciale , espressamente vietata dall art . 102 cost . l identità della “ | natura | ” delle materie oggetto delle suddette giurisdizioni costituisce , cioè , una condizione essenziale perché le modifiche legislative di tale |
| 2008-130.txt | 1739 | 1739 | a questioni di legittimità analoghe a quelle in esame , che essa « deve ritenersi imprescindibilmente collegata » alla « | natura | tributaria del rapporto » e che la medesima non può essere ancorata « al solo dato formale e soggettivo , |
| 2008-130.txt | 1808 | 1808 | sentenza n . 64 del 2008 si è affermato che « l attribuzione alla giurisdizione tributaria di controversie non aventi | natura | tributaria comporta la violazione del divieto costituzionale di istituire giudici speciali . tale illegittima attribuzione può derivare , direttamente , |
| 2008-130.txt | 1884 | 1884 | particolare materia ( come avviene , ad esempio , allorché si riconducano indebitamente alla materia tributaria prestazioni patrimoniali imposte di | natura | non tributaria ) » . 3 . 3 – non c è dubbio che la lettura che dell art . |
| 2008-130.txt | 1944 | 1944 | finisce per attribuire alla giurisdizione tributaria le controversie relative a sanzioni unicamente sulla base del mero criterio soggettivo costituito dalla | natura | finanziaria dell organo competente ad irrogarle e , dunque , a prescindere dalla natura tributaria del rapporto cui tali sanzioni |
| 2008-130.txt | 1958 | 1958 | del mero criterio soggettivo costituito dalla natura finanziaria dell organo competente ad irrogarle e , dunque , a prescindere dalla | natura | tributaria del rapporto cui tali sanzioni ineriscono . essa , dunque , si pone in contrasto con l art . |
| 2008-162.txt | 2499 | 2499 | parti mobili allo scopo di realizzare un unico bene complesso » , senza che valgano le argomentazioni della contribuente sulla | natura | transitoria delle imbullonature con cui le turbine sono connesse al suolo . né di alcun pregio risultano i richiami codicistici |
| 2008-162.txt | 2690 | 2690 | e le altre costruzioni , anche se unite al suolo a scopo transitorio , e in genere tutto ciò che | naturalmente | o artificialmente è incorporato al suolo » , prevede la possibilità di una connessione strutturale realizzata in via transitoria , |
| 2008-162.txt | 2799 | 2799 | si può concludere che la possibilità di separazione di un impianto dal suolo non esclude che esso mantenga la sua | natura | immobiliare ; piuttosto il disposto codicistico è tale per cui tutto ciò che viene collegato al suolo in unità strutturale |
| 2008-162.txt | 2824 | 2824 | disposto codicistico è tale per cui tutto ciò che viene collegato al suolo in unità strutturale – qualunque sia la | natura | dello stabilimento – acquista natura immobiliare , come del resto affermato dalla giurisprudenza di legittimità . in definitiva , anche |
| 2008-162.txt | 2829 | 2829 | cui tutto ciò che viene collegato al suolo in unità strutturale – qualunque sia la natura dello stabilimento – acquista | natura | immobiliare , come del resto affermato dalla giurisprudenza di legittimità . in definitiva , anche il profilo codicistico non contrasta |
| 2008-162.txt | 3060 | 3060 | per incorporazione le altre costruzioni pure se unite al suolo a scopo transitorio , e in genere tutto ciò che | naturalmente | o artificialmente è incorporato al suolo . l art . 1 quinquies , quindi , non ha creato un regime |
| 2008-188.txt | 1028 | 1028 | alle agevolazioni di cui all articolo 60 della legge regionale 26 marzo 2002 , n . 2 deve riconoscersi la | natura | di misura fiscale di carattere generale rivolta a chiunque ponga in essere , a partire dal 1 gennaio 2002 e |
| 2008-188.txt | 1106 | 1106 | utilizzata dalla disposizione interpretata , perché si è limitata a precisare che le agevolazioni ed esenzioni da questa previste hanno | natura | di « misura fiscale di carattere generale rivolta a chiunque ponga in essere , a partire dal 1 gennaio 2002 |
| 2008-188.txt | 2720 | 2720 | legge regionale si limita , infatti , a precisare che le agevolazioni e le esenzioni previste dalla disposizione interpretata hanno | natura | di « misura fiscale di carattere generale rivolta a chiunque ponga in essere , a partire dal 1 gennaio 2002 |
| 2008-335.txt | 1530 | 1530 | irragionevolezza della disposizione censurata , nella parte in cui essa prevede che la suddetta quota di tariffa , pur avendo | natura | di corrispettivo , sia dovuta dagli utenti anche quando manchi la controprestazione cui essa è collegata , e cioè « |
| 2008-335.txt | 1626 | 1626 | articolato in tutte le sue componenti – e , quindi , anche quella relativa al servizio di depurazione – ha | natura | di corrispettivo di prestazioni contrattuali e non di tributo . questa corte ritiene che tale presupposto sia corretto e trovi |
| 2008-335.txt | 1884 | 1884 | adduzione e distribuzione di acqua ad usi civili , di fognatura e di depurazione delle acque reflue » . la | natura | di corrispettivo della tariffa è , poi , confermata dal successivo comma 2 dell art . 13 , il quale |
| 2008-335.txt | 2151 | 2151 | , n . 159 , aggiunto dalla legge di conversione 29 novembre , n . 222 , e la loro | natura | di « corrispettivi dovuti in base a contratti » è stata affermata da questa da questa corte con la sentenza |
| 2008-335.txt | 2179 | 2179 | contratti » è stata affermata da questa da questa corte con la sentenza n . 51 del 2008 . la | natura | non tributaria della quota di tariffa disciplinata dalla norma censurata è stata , inoltre , costantemente riconosciuta dalle sezioni unite |
| 2008-335.txt | 3009 | 3009 | al servizio di depurazione , in quanto componente della complessiva tariffa del servizio idrico integrato , ne ripete necessariamente la | natura | di corrispettivo contrattuale , il cui ammontare è inserito automaticamente nel contratto ( art . 13 della legge n . |
| 2008-335.txt | 3108 | 3108 | servizio di depurazione . la norma censurata , imponendo l obbligo di pagamento in mancanza della controprestazione , prescinde dalla | natura | di corrispettivo contrattuale della quota e , pertanto , si pone ingiustificatamente in contrasto con la sopra delineata ratio del |
| 2008-335.txt | 3913 | 3913 | . 6 . 2.2 . – neppure potrebbe opporsi che la denunciata irragionevolezza non sussiste in considerazione di un adombrata | natura | di prelievo tributario della quota tariffaria riferita al servizio di depurazione . l unitarietà della tariffa impedisce , infatti , |
| 2008-335.txt | 3942 | 3942 | servizio di depurazione . l unitarietà della tariffa impedisce , infatti , di ritenere che le sue singole componenti abbiano | natura | non omogenea , e , conseguentemente , che anche solo una di esse , a differenza delle altre , non |
| 2008-335.txt | 3964 | 3964 | omogenea , e , conseguentemente , che anche solo una di esse , a differenza delle altre , non abbia | natura | di corrispettivo contrattuale . e ciò perché il legislatore , per la remunerazione delle varie componenti del servizio idrico integrato |
| 2008-335.txt | 4454 | 4454 | che tale pagamento dovrebbe retribuire , ha irragionevolmente disciplinato il pagamento della quota in modo non coerente con la sua | natura | di corrispettivo contrattuale . 8 . – l accoglimento delle esaminate questioni comporta la dichiarazione di illegittimità costituzionale dell art |
| 2008-373.txt | 1094 | 1094 | consiste nel prestare loro quanto occorre per tutte le esigenze della vita ( tenendo conto delle loro capacità , inclinazioni | naturali | e aspirazioni ) ; b ) si commisura in proporzione alle sostanze dei genitori ; c ) prescinde dallo stato |
| 2008-64.txt | 188 | 188 | la norma denunciata víola : a ) l art . 102 , secondo comma , della costituzione , perché “ | snaturerebbe | ” la giurisdizione di cui sono investite le commissioni tributarie , creando così un ” nuovo ” giudice speciale vietato |
| 2008-64.txt | 251 | 251 | la cognizione delle controversie relative alla debenza del cosap , distoglierebbe dette controversie – relative a prestazioni che non hanno | natura | tributaria – dal proprio ” giudice naturale ” , e cioè da quello civile . 2 . – la questione |
| 2008-64.txt | 258 | 258 | del cosap , distoglierebbe dette controversie – relative a prestazioni che non hanno natura tributaria – dal proprio ” giudice | naturale | ” , e cioè da quello civile . 2 . – la questione sollevata in riferimento all art . 102 |
| 2008-64.txt | 389 | 389 | la modificazione dell oggetto della giurisdizione degli organi speciali di giurisdizione preesistenti alla costituzione è consentita solo se non “ | snaturi | ” la materia originariamente attribuita alla cognizione del giudice speciale ; 2 ) una volta che , conformemente a quanto |
| 2008-64.txt | 418 | 418 | giudice speciale ; 2 ) una volta che , conformemente a quanto asserito dal diritto vivente , sia esclusa la | natura | tributaria del cosap , l attribuzione alla giurisdizione tributaria – ad opera della norma censurata – delle controversie relative a |
| 2008-64.txt | 442 | 442 | , l attribuzione alla giurisdizione tributaria – ad opera della norma censurata – delle controversie relative a tale canone “ | snatura | ” la materia originariamente attribuita alla cognizione del giudice tributario e , conseguentemente , víola l evocato art . 102 |
| 2008-64.txt | 498 | 498 | passaggio argomentativo , concernente il limite entro il quale la costituzione consente al legislatore ordinario di modificare , senza “ | snaturarlo | ” , l oggetto della giurisdizione dei giudici speciali tributari , va ricordato che , come affermato in via generale |
| 2008-64.txt | 704 | 704 | legislatore ordinario – nel modificare la disciplina di tali organi giurisdizionali – incontra il duplice limite costituzionale « di non | snaturare | ( come elemento essenziale e caratterizzante la giurisprudenza speciale ) le materie attribuite » a dette giurisdizioni speciali « e |
| 2008-64.txt | 794 | 794 | di prima revisione , che successivamente ) e , altresí , che il mancato rispetto del limite di « non | snaturare | » le materie originariamente attribuite alle indicate giurisdizioni si traduce nell istituzione di un ” nuovo ” giudice speciale , |
| 2008-64.txt | 827 | 827 | di un ” nuovo ” giudice speciale , espressamente vietata dall art . 102 cost . l identità della “ | natura | ” delle materie oggetto delle suddette giurisdizioni costituisce , cioè , una condizione essenziale perché le modifiche legislative di tale |
| 2008-64.txt | 922 | 922 | rilevato , in numerose pronunce , che la giurisdizione del giudice tributario « deve ritenersi imprescindibilmente collegata » alla « | natura | tributaria del rapporto » ( ordinanze n . 395 del 2007 ; n . 427 , n . 94 , |
| 2008-64.txt | 988 | 988 | di costituzionalità di disposizioni che , secondo i rimettenti , avrebbero attribuito alla cognizione dei giudici tributari controversie non aventi | natura | tributaria e , pertanto , avrebbero violato l art . 102 , secondo comma , cost . – ha dichiarato |
| 2008-64.txt | 1105 | 1105 | . 2 . 1.2 . – da quanto precede deriva che l attribuzione alla giurisdizione tributaria di controversie non aventi | natura | tributaria comporta la violazione del divieto costituzionale di istituire giudici speciali . tale illegittima attribuzione può derivare , direttamente , |
| 2008-64.txt | 1181 | 1181 | particolare materia ( come avviene , ad esempio , allorché si riconducano indebitamente alla materia tributaria prestazioni patrimoniali imposte di | natura | non tributaria ) . per valutare la sussistenza della denunciata violazione dell art . 102 , secondo comma , cost |
| 2008-64.txt | 1220 | 1220 | , cost . , occorre accertare , perciò , se la controversia devoluta ai giudici tributari abbia o no effettiva | natura | tributaria . e , a tal fine , non si può prescindere dai criteri elaborati dalla giurisprudenza di questa corte |
| 2008-64.txt | 1315 | 1315 | e n . 73 del 2005 ) . al riguardo , va sottolineato che , ove sia stata accertata la | natura | non tributaria della materia attribuita alla cognizione dei giudici tributari , si deve affermare l illegittimità costituzionale di detta attribuzione |
| 2008-64.txt | 1378 | 1378 | nella vi disposizione transitoria della costituzione . ad esempio , non sarebbe sufficiente , al fine di negare lo “ | snaturamento | ” della materia attribuita alla giurisdizione tributaria , affermare che le controversie relative ad alcuni particolari canoni , pur non |
| 2008-64.txt | 1400 | 1400 | della materia attribuita alla giurisdizione tributaria , affermare che le controversie relative ad alcuni particolari canoni , pur non avendo | natura | tributaria , sono legittimamente attribuite alla cognizione delle commissioni tributarie per la sola ragione che il fatto generatore delle suddette |
| 2008-64.txt | 1486 | 1486 | fattispecie in qualche misura simili a quelle propriamente tributarie . al contrario , come già rilevato , il difetto della | natura | tributaria della controversia fa necessariamente venir meno il fondamento costituzionale della giurisdizione del giudice tributario , con la conseguenza che |
| 2008-64.txt | 1550 | 1550 | ” giudice speciale . 2 . 2 . – con riguardo al sopra menzionato secondo passaggio argomentativo , concernente la | natura | non tributaria del cosap , questa corte deve preliminarmente prendere atto che la disposizione censurata è stata oggetto di numerose |
| 2008-64.txt | 1647 | 1647 | del decreto legislativo n . 546 del 1992 , ha costantemente dichiarato che le controversie attinenti al cosap non hanno | natura | tributaria ( ex multis , cassazione , sezioni unite civili , nn . 25551 , 13902 , 1611 del 2007 |
| 2008-64.txt | 1809 | 1809 | caso di occupazione abusiva ) , dell uso esclusivo o speciale di beni pubblici » . tali decisioni circa la | natura | non tributaria del cosap , che – per il numero elevato , la sostanziale identità di contenuto e la funzione |
| 2008-64.txt | 1880 | 1880 | le entrate tributarie . non sussistono ragioni , pertanto , perché questa corte proceda ad una autonoma valutazione circa la | natura | del cosap . 3 . – dalla evidenziata esclusione della natura tributaria del cosap discende , dunque , l illegittimità |
| 2008-64.txt | 1891 | 1891 | questa corte proceda ad una autonoma valutazione circa la natura del cosap . 3 . – dalla evidenziata esclusione della | natura | tributaria del cosap discende , dunque , l illegittimità costituzionale della norma denunciata , perché questa attribuisce alla giurisdizione tributaria |
| 2009-141.txt | 256 | 256 | della giurisdizione del giudice tributario » . 2 . – la questione non è fondata , perché il cimp ha | natura | tributaria . 2 . 1 . – per giungere all affermazione dell illegittimità costituzionale della disposizione denunciata , il rimettente |
| 2009-141.txt | 308 | 308 | evocato parametro costituzionale , la giurisdizione tributaria è legittima solo se rimane circoscritta alle controversie aventi ad oggetto prelievi di | natura | tributaria ; b ) il predetto canone ( cimp ) , oggetto del giudizio principale , non ha questa natura |
| 2009-141.txt | 328 | 328 | natura tributaria ; b ) il predetto canone ( cimp ) , oggetto del giudizio principale , non ha questa | natura | . 2 . 2 . – la prima di tali premesse è corretta . per costante giurisprudenza di questa corte |
| 2009-141.txt | 365 | 365 | giurisprudenza di questa corte , infatti , la giurisdizione del giudice tributario « deve ritenersi imprescindibilmente collegata » alla « | natura | tributaria del rapporto » ( ordinanze n . 395 del 2007 ; n . 427 , n . 94 , |
| 2009-141.txt | 411 | 411 | . 34 del 2006 ) , con la conseguenza che l attribuzione alla giurisdizione tributaria di controversie non aventi tale | natura | comporta la violazione del divieto costituzionale di istituire giudici speciali posto dall art . 102 , secondo comma , cost |
| 2009-141.txt | 473 | 473 | , invece , corretta la seconda delle suddette premesse del giudice a quo , e cioè quella relativa all asserita | natura | di prelievo non fiscale del cimp . 2 . 3.1 . – in proposito va preliminarmente osservato che , in |
| 2009-141.txt | 824 | 824 | prelievi specificamente indicati nella lettera b ) del comma 1 del citato art . 3 bis è subordinata all effettiva | natura | tributaria delle controversie medesime e , quindi , dei prelievi che ne costituiscono l oggetto . non ha alcun rilievo |
| 2009-141.txt | 1049 | 1049 | . 334 del 2006 e n . 73 del 2005 ) . in mancanza di una giurisprudenza di legittimità sulla | natura | del cimp , questa corte deve necessariamente procedere ad un autonomo esame delle caratteristiche del prelievo , al fine di |
| 2009-141.txt | 1072 | 1072 | , questa corte deve necessariamente procedere ad un autonomo esame delle caratteristiche del prelievo , al fine di individuarne la | natura | ; e ciò diversamente da quanto fatto , con la sentenza n . 64 del 2008 , in relazione al |
| 2009-141.txt | 1120 | 1120 | aree pubbliche previsto dall articolo 63 del d.lgs . n . 446 del 1997 ( cosap ) , sulla cui | natura | di corrispettivo privatistico si era piú volte espressa la corte di cassazione . 2 . 3.3 . – è appena |
| 2009-141.txt | 1371 | 1371 | , ai fini del giudizio di costituzionalità , dell autoqualificazione legislativa del prelievo e la conseguente necessità di desumere la | natura | del prelievo stesso dalla sola disciplina posta dal legislatore ordinario . al riguardo , va sottolineato che la specifica indicazione |
| 2009-141.txt | 1453 | 1453 | quanto , al contrario , a quello di includere in tale giurisdizione tributaria anche controversie concernenti prelievi non aventi tale | natura | . è significativa in proposito la menzione , nello stesso comma 1 , tra le controversie specificamente attribuite alla cognizione |
| 2009-141.txt | 1496 | 1496 | tributarie , di quelle relative alla « debenza » sia dell « imposta comunale sulla pubblicità » , della cui | natura | tributaria non si è mai dubitato , sia del cimp . quanto , poi , all assunto del rimettente , |
| 2009-141.txt | 1530 | 1530 | poi , all assunto del rimettente , secondo cui dall alternatività tra imposta sulla pubblicità e cimp deriverebbe necessariamente la | natura | non fiscale di quest ultimo , è sufficiente osservare in contrario che nulla osta a che un prelievo tributario sia |
| 2009-141.txt | 1557 | 1557 | è sufficiente osservare in contrario che nulla osta a che un prelievo tributario sia sostituito da un prelievo della stessa | natura | , come dimostrato dai numerosi esempi di tributi surrogatori esistenti nell ordinamento . 2 . 3.4 . – passando all |
| 2009-141.txt | 2073 | 2073 | caso in cui il mezzo pubblicitario sia installato in aree private . in tale caso , infatti , la stessa | natura | privata del bene sul quale avviene l installazione esclude in radice la possibilità di configurare un nesso di corrispettività contrattuale |
| 2009-141.txt | 3116 | 3116 | e quella dell imposta sulla pubblicità evidenziano che il canone costituisce seppure con diverso nomen iuris un prelievo della stessa | natura | dell imposta e presenta , perciò , tutte le caratteristiche del tributo , quali delineate dalla sopra richiamata giurisprudenza di |
| 2009-141.txt | 3227 | 3227 | tale conclusione non può opporsi che , nel caso di mezzo pubblicitario installato su beni pubblici , il cimp ha | natura | di corrispettivo contrattuale , come risulterebbe dimostrato sia dall analogia di detto prelievo con il cosap , già ritenuto di |
| 2009-141.txt | 3248 | 3248 | di corrispettivo contrattuale , come risulterebbe dimostrato sia dall analogia di detto prelievo con il cosap , già ritenuto di | natura | non tributaria con la sentenza di questa corte n . 64 del 2008 , sia dalla differenziata disciplina legislativa dell |
| 2009-141.txt | 3783 | 3783 | del canone costituisce , cioè , la controprestazione dell uso , legittimo od abusivo , del bene comunale e la | natura | non tributaria del cosap non muta per il fatto che , riguardo alla particolare ipotesi di occupazione abusiva di beni |
| 2009-141.txt | 3926 | 3926 | tributo . neppure la previsione di sanzioni amministrative , in aggiunta alla suddetta indennità di occupazione abusiva , esclude la | natura | privatistica del cosap , perché , mediante l occupazione sine titulo , si realizza pur sempre , oltre ad un |
| 2009-141.txt | 4219 | 4219 | presupposto del cimp e quello dell imposta sulla pubblicità , in quanto la ” comprensione ” in un prelievo di | natura | tributaria , quale il cimp , di un prelievo di natura privatistica come il cosap non muta la natura del |
| 2009-141.txt | 4230 | 4230 | quanto la ” comprensione ” in un prelievo di natura tributaria , quale il cimp , di un prelievo di | natura | privatistica come il cosap non muta la natura del tributo ” comprendente ” – che è l unico prelievo applicabile |
| 2009-141.txt | 4238 | 4238 | di natura tributaria , quale il cimp , di un prelievo di natura privatistica come il cosap non muta la | natura | del tributo ” comprendente ” – che è l unico prelievo applicabile in tale fattispecie – e comunque non fa |
| 2009-141.txt | 4364 | 4364 | di tributo propria di quest ultima . le controversie aventi ad oggetto la debenza del cimp , pertanto , hanno | natura | tributaria e la loro attribuzione alla cognizione delle commissioni tributarie , ad opera della disposizione denunciata , rispetta l evocato |
| 2009-216.txt | 315 | 315 | in gran parte destinato alle regioni e che alcune funzioni di riscossione siano loro affidate non fa venir meno la | natura | statale dell imposta e , di conseguenza , non fa di essa uno dei « tributi propri » della regione |
| 2009-216.txt | 540 | 540 | bilancio annuale e pluriennale dello stato legge finanziaria 2008 ) , a norma del quale l irap « assume la | natura | di tributo proprio della regione » e in futuro – a partire dal 2010 , a norma dell art . |
| 2009-238.txt | 322 | 322 | tributarie le controversie concernenti la tia , la quale non è qualificabile come ” tributo ” , comporterebbe « lo | snaturamento | della giurisdizione tributaria [ … ] , imprescindibilmente collegata alla natura tributaria del rapporto » . 2 . – la |
| 2009-238.txt | 333 | 333 | qualificabile come ” tributo ” , comporterebbe « lo snaturamento della giurisdizione tributaria [ … ] , imprescindibilmente collegata alla | natura | tributaria del rapporto » . 2 . – la commissione tributaria provinciale di prato ( r.o . n . 21 |
| 2009-238.txt | 1275 | 1275 | per il quale si procede alla riscossione coattiva riguarda solo la tarsu e che quest ultimo prelievo , della cui | natura | tributaria egli non dubita , è stato successivamente sostituito dalla tia , della cui natura tributaria , invece , dubita |
| 2009-238.txt | 1290 | 1290 | ultimo prelievo , della cui natura tributaria egli non dubita , è stato successivamente sostituito dalla tia , della cui | natura | tributaria , invece , dubita . la circostanza che le cartelle di pagamento poste a base dell esecuzione forzata attengono |
| 2009-238.txt | 1563 | 1563 | provinciale di prato non è fondata , perché il giudice rimettente muove dall erroneo presupposto interpretativo che la tia ha | natura | di corrispettivo privatistico di prestazioni contrattuali e non di tributo . dall erroneità di tale presupposto consegue la non fondatezza |
| 2009-238.txt | 1696 | 1696 | corresponsione al comune di un « corrispettivo per il servizio di ritiro e trasporto delle immondizie domestiche » ed attribuiva | natura | privatistica al rapporto tra utente e servizio comunale . tale configurazione sinallagmatica del rapporto è stata , però , radicalmente |
| 2009-238.txt | 2194 | 2194 | coerenza con la denominazione di « tassa » ( art . 268 , citato ) . nella medesima prospettiva della | natura | pubblicistica del prelievo , l art . 9 del decreto legge 2 marzo 1989 , n . 66 , convertito |
| 2009-238.txt | 2304 | 2304 | e nel suolo » ) non solo dei rifiuti « interni » , ma anche di quelli « di qualunque | natura | e provenienza giacenti sulle strade ed aree pubbliche o soggette ad uso pubblico » ( cosiddetti ” esterni ” ) |
| 2009-238.txt | 2867 | 2867 | ) , del d.p.r . 10 settembre 1982 , n . 915 » ( cioè « i rifiuti di qualunque | natura | o provenienza giacenti sulle strade ed aree pubbliche o sulle strade ed aree private , comunque soggette ad uso pubblico |
| 2009-238.txt | 3605 | 3605 | nazionali ( art . 59 , commi 2 , 4 , 5 , 6 , secondo periodo ) . la | natura | pubblicistica e non privatistica del prelievo è ulteriormente evidenziata sia dalla regola secondo cui « l interruzione temporanea del servizio |
| 2009-238.txt | 4059 | 4059 | per la copertura integrale dei costi per i servizi relativi alla gestione dei rifiuti urbani e dei rifiuti di qualunque | natura | o provenienza giacenti sulle strade ed aree pubbliche e soggette ad uso pubblico , nelle zone del territorio comunale . |
| 2009-238.txt | 5938 | 5938 | ; b ) che la tia prevista dall art . 49 del d.lgs . n . 22 del 1997 ha | natura | non tributaria , ma di corrispettivo contrattuale . 7 . 1 . – il primo dei due assunti del rimettente |
| 2009-238.txt | 5984 | 5984 | giurisprudenza di questa corte , infatti , la giurisdizione del giudice tributario « deve ritenersi imprescindibilmente collegata » alla « | natura | tributaria del rapporto » ( ordinanze n . 395 del 2007 ; n . 427 , n . 94 , |
| 2009-238.txt | 6030 | 6030 | . 34 del 2006 ) , con la conseguenza che l attribuzione alla giurisdizione tributaria di controversie non aventi tale | natura | comporta la violazione del divieto costituzionale di istituire giudici speciali posto dall art . 102 , secondo comma , cost |
| 2009-238.txt | 6086 | 6086 | 64 del 2008 ) . la decisione della sollevata questione esige , dunque , che si proceda alla qualificazione della | natura | della tariffa di igiene ambientale ( tia ) prevista dall art . 49 del d.lgs . n . 22 del |
| 2009-238.txt | 6115 | 6115 | prevista dall art . 49 del d.lgs . n . 22 del 1997 , in quanto solo il riconoscimento della | natura | tributaria di tale prelievo può escludere la dedotta illegittimità costituzionale della disposizione denunciata . 7 . 2 . – il |
| 2009-238.txt | 6143 | 6143 | dedotta illegittimità costituzionale della disposizione denunciata . 7 . 2 . – il secondo assunto del rimettente , circa la | natura | di corrispettivo privatistico , propria della suddetta tariffa di igiene ambientale , è erroneo , come sopra osservato , ove |
| 2009-238.txt | 6325 | 6325 | ambientale , va preliminarmente preso atto che non è individuabile , allo stato , un univoca giurisprudenza di legittimità sulla | natura | di tale tariffa , anche se pare maggiormente attestato l orientamento che le riconosce natura tributaria . infatti , ad |
| 2009-238.txt | 6340 | 6340 | univoca giurisprudenza di legittimità sulla natura di tale tariffa , anche se pare maggiormente attestato l orientamento che le riconosce | natura | tributaria . infatti , ad una pronuncia della corte di cassazione civile che ha qualificato come non tributaria tale prestazione |
| 2009-238.txt | 6450 | 6450 | 5298 e n . 5297 del 2009 , n . 17526 del 2007 ) . al fine di determinare la | natura | ( tributaria o extratributaria ) della tia , oggetto di contrastanti opinioni anche nella dottrina , è perciò necessario procedere |
| 2009-238.txt | 6861 | 6861 | tipico delle entrate tributarie , è consentito dalla legge anche per le entrate extratributarie . per una corretta valutazione della | natura | della tariffa di igiene ambientale ( tia ) , è invece opportuno muovere dalla constatazione che tale prelievo , pur |
| 2009-238.txt | 6900 | 6900 | , pur essendo diretto a sostituire la tarsu , è disciplinato in modo analogo a detta tassa , la cui | natura | tributaria non è mai stata posta in dubbio né dalla dottrina né dalla giurisprudenza . conseguentemente , deve procedersi ad |
| 2009-238.txt | 7165 | 7165 | punto 6.1.3 . è dovuta , per i servizi relativi alla gestione dei rifiuti urbani e dei rifiuti di qualunque | natura | o provenienza giacenti sulle strade ed aree pubbliche e soggette ad uso pubblico , nelle zone del territorio comunale , |
| 2009-238.txt | 8272 | 8272 | svolta dagli atti compresi in detto elenco ; con l ovvio corollario che le suddette « bollette » , avendo | natura | tributaria , debbono possedere i requisiti richiesti dalla legge per gli atti impositivi . 7 . 2.3.3 . – in |
| 2009-238.txt | 8964 | 8964 | soggetto passivo che può avvalersi del servizio ) , ma anche ” esterni ” ( cioè « rifiuti di qualunque | natura | o provenienza giacenti sulle strade ed aree pubbliche e soggette ad uso pubblico » , come ricordato al punto 6.1.3 |
| 2009-238.txt | 9247 | 9247 | del servizio di smaltimento dei rifiuti ed in tal caso essa non muta , per ciò solo , la sua | natura | da pubblicistica a privatistica . in altri termini , la mera circostanza che la legge assegni a un pagamento la |
| 2009-238.txt | 9286 | 9286 | pagamento la funzione di coprire integralmente i costi di un servizio non è sufficiente ad attribuire al medesimo pagamento la | natura | di prezzo privatistico . 7 . 2.3.5 . – in quinto luogo , con riferimento alla disciplina complessiva della tia |
| 2009-238.txt | 10036 | 10036 | . si deve escludere , infatti , che tali prelievi , pur restando invariata la loro disciplina sostanziale , mutino | natura | , divenendo entrambi corrispettivi , solo in forza di una norma dagli effetti meramente temporali . tale norma , ragionevolmente |
| 2009-238.txt | 10118 | 10118 | disciplina generale in tema di iva . non rileva , al riguardo , la diversa prassi amministrativa , perché la | natura | tributaria della tia va desunta dalla sua complessiva disciplina legislativa . 7 . 2.4 . – è appena il caso |
| 2009-238.txt | 10440 | 10440 | . 507 del 1993 , al fine di attuare le direttive comunitarie , e non impongono affatto di trasformare la | natura | del prelievo da tributaria ad extratributaria . 8 . – le sopra indicate caratteristiche strutturali e funzionali della tia disciplinata |
| 2009-238.txt | 10641 | 10641 | n . 117 del 2009 ) . le controversie aventi ad oggetto la debenza della tia , dunque , hanno | natura | tributaria e la loro attribuzione alla cognizione delle commissioni tributarie , ad opera della disposizione denunciata , rispetta l evocato |
| 2009-299.txt | 472 | 472 | vigore il 1 gennaio 2008 , stabilisce che « l imposta regionale sulle attività produttive ( irap ) assume la | natura | di tributo proprio della regione e , a decorrere dal 1 gennaio 2009 , è istituita con legge regionale » |
| 2009-299.txt | 1053 | 1053 | dicembre 2007 » ( e dunque con riferimento all anno d imposta 2008 ) , che « con decreto di | natura | non regolamentare del ministro dell economia e delle finanze , da emanare entro il 31 marzo 2008 , sono stabiliti |
| 2009-318.txt | 2608 | 2608 | interventi legislativi diversi , ha qualificato il vincolo gravante sulle aree a parcheggio come diritto reale d uso , di | natura | pubblicistica , che la legge pone a favore dei condomini del fabbricato cui accede e limita il diritto di proprietà |
| 2009-56.txt | 3250 | 3250 | accertativa , sia perché l interesse dell amministrazione al regolare accertamento e riscossione delle imposte ha carattere di specialità e | natura | di valore primario , in quanto connesso al generale dovere di solidarietà dei singoli di concorrere alle spese pubbliche ( |
| 2009-56.txt | 4966 | 4966 | , non trova applicazione nel processo tributario , in quanto tale contenzioso esula dall àmbito dei diritti e obblighi di | natura | civile , salvo che il giudizio abbia « ad oggetto anche l applicazione di sanzioni amministrative , intendendo per tale |
| 2009-58.txt | 900 | 900 | doveva essere esclusa già in base al diritto anteriore . da quanto precede consegue che , con riferimento all asserita | natura | retroattiva della norma , non è violato l art . 3 cost . , perché non è manifestamente irragionevole prevedere |
| 2010-115.txt | 299 | 299 | consumi e relative sanzioni penali e amministrative ) , relativamente a quelle concernenti alcuni prodotti energetici , quali il gas | naturale | , il carbone , la lignite ed il coke , e « maturate nell ambito del territorio della regione siciliana |
| 2010-115.txt | 484 | 484 | regionale del gettito delle suddette imposte , sul rilievo che : c . 1 . ) l imposta sul gas | naturale | costituisce soltanto una nuova denominazione dell imposta sul metano , il cui gettito è attribuito espressamente allo stato dal combinato |
| 2010-115.txt | 546 | 546 | tali norme ; c . 2 . ) tutte le imposte richiamate dalla regione ( ivi compresa quella sul gas | naturale | ) rientrano ai sensi del d.lgs . n . 504 del 1995 nella unitaria nozione di « accisa » , |
| 2010-115.txt | 790 | 790 | dalla regione . 3.1 . va premesso che i conflitti riguardano esclusivamente l attribuzione del gettito delle accise sul gas | naturale | , carbone , lignite e coke divenute esigibili nell àmbito del territorio della regione siciliana . al riguardo , la |
| 2010-115.txt | 1855 | 1855 | per la finanza locale ) . ciò è confermato dalle seguenti considerazioni : a ) in primo luogo , la | natura | delle norme di attuazione dello statuto impedisce di ritenere che la menzione delle « imposte sul consumo » contenuta solo |
| 2010-115.txt | 2855 | 2855 | che della suddetta condizione di esigibilità , ovvero dando alla previsione della rivalsa una rilevanza ai fini della individuazione della | natura | dell accisa ) , resta infatti fermo in ogni caso che , secondo la disciplina legislativa sopra richiamata , alcuni |
| 2010-115.txt | 3097 | 3097 | . 2003 / 96 / ce , il cui gettito è rivendicato dalla regione siciliana , con riferimento al gas | naturale | , al carbone , alla lignite ed al coke . tale decreto legislativo infatti , nel modificare il d.lgs . |
| 2010-115.txt | 3234 | 3234 | introdurre la menzionata piú ampia categoria generale dei « prodotti energetici » , a ricomprendere nella denominazione di « gas | naturale | » il bene « gas metano » ed a spostare per i particolari prodotti energetici menzionati dalla ricorrente il momento |
| 2010-115.txt | 3340 | 3340 | commi 1 , 7 e 9 , del medesimo decreto legislativo , sempre nel testo vigente , per il gas | naturale | ) . anche in base alla nuova formulazione , pertanto , le imposte indirette sui sopraindicati prodotti energetici , analogamente |
| 2010-115.txt | 3591 | 3591 | modificando , in applicazione della sopravvenuta direttiva comunitaria , solo il momento della loro esigibilità , non abbia alterato la | natura | di imposte di produzione propria delle previgenti accise . è , comunque , appena il caso di accennare al riguardo |
| 2010-115.txt | 3647 | 3647 | sia per quelle sulla produzione che per quelle sul consumo , è circostanza inidonea ad infirmare le precedenti considerazioni sulla | natura | , propria delle accise in questione , di imposte sulla produzione . 3.2.5 . questo quadro normativo è stato confermato |
| 2010-116.txt | 3227 | 3227 | regole cui si è fatto cenno » ( sentenza n . 81 del 1973 ) . anche la sopra evidenziata | natura | eccezionale del criterio di riparto previsto dagli artt . 37 dello statuto regionale e 7 delle norme di attuazione è |
| 2010-116.txt | 7165 | 7165 | 23 del d.p.r . n . 600 del 1973 ) nei confronti dei propri dipendenti , da amministrazioni pubbliche di | natura | non imprenditoriale , nella loro qualità di sostituti d imposta , e riscosse dall erario mediante versamento diretto ( ai |
| 2010-123.txt | 1103 | 1103 | nuovi investimenti in regione campania . tali soggetti sono le imprese regolarmente iscritte al registro delle imprese , indipendentemente dalla | natura | giuridica assunta , che effettuano nuovi insediamenti sul territorio regionale , « il cui capitale sociale sia detenuto a maggioranza |
| 2010-182.txt | 362 | 362 | continuativo che non rientrano nelle materie di competenza della regione o delle province , ivi comprese quelle relative a calamità | naturali | , è riservato allo stato , purché risulti temporalmente delimitato , nonché contabilizzato distintamente nel bilancio statale e quindi quantificabile |
| 2010-182.txt | 790 | 790 | applicazione degli evocati parametri , perché essi si riferiscono ad entrate tributarie , mentre il prelievo in questione non ha | natura | tributaria . l eccezione non è fondata . il prelievo di cui al citato art . 13 bis ha la |
| 2010-182.txt | 1183 | 1183 | pubblica spesa ( lettera d ) , in relazione ad un presupposto economicamente rilevante ( lettera a ) . dalla | natura | tributaria di detto prelievo desumibile dai criteri sostanziali sopra indicati e non certo dalle modalità di contabilizzazione del gettito consegue |
| 2010-182.txt | 1441 | 1441 | continuativo che non rientrano nelle materie di competenza della regione o delle province , ivi comprese quelle relative a calamità | naturali | » ; c ) il gettito sia « temporalmente delimitato , nonché contabilizzato distintamente nel bilancio statale e quindi quantificabile |
| 2010-302.txt | 1555 | 1555 | sia nella memoria della parte privata interveniente , è del tutto infondata , giacché i canoni demaniali marittimi non hanno | natura | tributaria , ma sono corrispettivi dell uso di un bene di proprietà dello stato e costituiscono quindi un prezzo pubblico |
| 2010-357.txt | 3519 | 3519 | regionale » ( sentenza n . 216 del 2009 ) , stabilendo che : a ) l irap assume la | natura | di « tributo proprio » della regione e , a decorrere dal 1 gennaio 2009 ( termine poi prorogato al |
| 2010-39.txt | 305 | 305 | giurisdizione tributaria controversie che hanno ad oggetto prestazioni che , come quella del pagamento di detto canone , non hanno | natura | tributaria . 2 . – la questione è fondata . al riguardo , va premesso che , come piú volte |
| 2010-39.txt | 420 | 420 | 1 ) la modificazione dell oggetto della giurisdizione dei giudici speciali preesistenti alla costituzione è consentita solo se non “ | snaturi | ” la materia originariamente attribuita alla cognizione del giudice speciale ; 2 ) una volta che sia esclusa la natura |
| 2010-39.txt | 440 | 440 | snaturi ” la materia originariamente attribuita alla cognizione del giudice speciale ; 2 ) una volta che sia esclusa la | natura | tributaria del canone per lo scarico e la depurazione delle acque reflue , l attribuzione alla giurisdizione tributaria – ad |
| 2010-39.txt | 473 | 473 | , l attribuzione alla giurisdizione tributaria – ad opera della norma censurata – delle controversie relative a tale canone “ | snatura | ” la materia originariamente attribuita alla cognizione del giudice tributario e , conseguentemente , víola l evocato art . 102 |
| 2010-39.txt | 529 | 529 | passaggio argomentativo , concernente il limite entro il quale la costituzione consente al legislatore ordinario di modificare , senza “ | snaturarlo | ” , l oggetto della giurisdizione dei giudici speciali tributari , va ricordato che , come affermato in via generale |
| 2010-39.txt | 733 | 733 | legislatore ordinario – nel modificare la disciplina di tali organi giurisdizionali – incontra il duplice limite costituzionale « di non | snaturare | ( come elemento essenziale e caratterizzante la giurisdizione speciale ) le materie attribuite » a dette giurisdizioni « e di |
| 2010-39.txt | 820 | 820 | di prima revisione , che successivamente ) e , altresí , che il mancato rispetto del limite di « non | snaturare | » le materie originariamente attribuite alle indicate giurisdizioni si traduce nell istituzione di un ” nuovo ” giudice speciale , |
| 2010-39.txt | 853 | 853 | di un ” nuovo ” giudice speciale , espressamente vietata dall art . 102 cost . l identità della “ | natura | ” delle materie oggetto delle suddette giurisdizioni costituisce , cioè , una condizione essenziale perché le modifiche legislative di tale |
| 2010-39.txt | 946 | 946 | rilevato , in numerose pronunce , che la giurisdizione del giudice tributario « deve ritenersi imprescindibilmente collegata » alla « | natura | tributaria del rapporto » ( sentenze n . 238 e n . 141 del 2009 ; n . 130 e |
| 2010-39.txt | 1026 | 1026 | 2006 ) . 2.1.2 . – da quanto precede deriva che l attribuzione alla giurisdizione tributaria di controversie non aventi | natura | tributaria comporta la violazione del divieto costituzionale di istituire giudici speciali . tale illegittima attribuzione può derivare , direttamente , |
| 2010-39.txt | 1102 | 1102 | particolare materia , come avviene , ad esempio , allorché si riconducano indebitamente alla materia tributaria prestazioni patrimoniali imposte di | natura | non tributaria ( sentenze n . 130 e n . 64 del 2008 ) . per valutare la sussistenza della |
| 2010-39.txt | 1152 | 1152 | , cost . , occorre accertare , perciò , se la controversia devoluta alla giurisdizione tributaria abbia o no effettiva | natura | tributaria . 2.2 . – con riguardo al sopra menzionato secondo passaggio argomentativo , concernente la natura del canone per |
| 2010-39.txt | 1169 | 1169 | o no effettiva natura tributaria . 2.2 . – con riguardo al sopra menzionato secondo passaggio argomentativo , concernente la | natura | del canone per lo scarico e la depurazione delle acque reflue di cui alla norma censurata , deve rilevarsi che |
| 2010-39.txt | 1533 | 1533 | idrica , sia nella fornitura dei servizi di fognatura e depurazione » . 3 . – dalla evidenziata esclusione della | natura | tributaria del canone per lo scarico e la depurazione delle acque reflue dovuto a partire dal 3 ottobre 2000 e |
| 2010-39.txt | 1594 | 1594 | costituzionale della norma denunciata , perché questa attribuisce alla giurisdizione tributaria la cognizione di controversie relative a prestazioni patrimoniali di | natura | non tributaria e , pertanto , si risolve nella istituzione di un giudice speciale vietata dal secondo comma dell art |
| 2010-39.txt | 1782 | 1782 | di tariffa riferite ai servizi di pubblica fognatura e di depurazione disciplinate dai citati artt . 154 e 155 hanno | natura | non tributaria , con la conseguenza che le considerazioni dianzi svolte , in ordine alla violazione dell art . 102 |
| 2011-17.txt | 1968 | 1968 | civile , effettuato dal comma 2 dell art . 1 del d.lgs . n . 546 del 1992 . la | natura | pubblica dell ufficio cui è affidato il compimento dell atto e lo specifico dovere che gli è imposto dalla legge |
| 2011-185.txt | 1249 | 1249 | di « livelli minimi di tassazione per la maggior parte dei prodotti energetici , compresi l elettricità , il gas | naturale | e il carbone » . la direttiva ha dunque creato un sistema di tassazione « armonizzato » in cui viene |
| 2011-185.txt | 2434 | 2434 | modificando , in applicazione della sopravvenuta direttiva comunitaria , solo il momento della loro esigibilità , non ha alterato la | natura | di imposte di produzione propria delle previgenti accise , sicchè l eventuale incidenza delle accise sul consumatore finale , appare |
| 2011-185.txt | 2464 | 2464 | sicchè l eventuale incidenza delle accise sul consumatore finale , appare « circostanza inidonea ad infirmare le precedenti considerazioni sulla | natura | , propria delle accise in questione , di imposte sulla produzione » ( sentenza n . 115 del 2010 ) |
| 2011-247.txt | 2452 | 2452 | di condono , come evidenziato da questa corte con la sentenza n . 356 del 2008 ) ; sia la | natura | eccezionale di ogni ampliamento temporale dei poteri accertativi ( ampliamento di stretta interpretazione e , quindi , non estensibile ai |
| 2011-247.txt | 3718 | 3718 | sui termini di accertamento delle violazioni che si assumono commesse prima di tale data . questo effetto non deriva dalla | natura | retroattiva della normativa censurata , ma dall applicabilità ex nunc della protrazione dei termini in corso , nel rispetto del |
| 2011-247.txt | 8122 | 8122 | l accertamento dell imposta . la questione non è fondata , perché la disciplina del raddoppio dei termini non ha | natura | sanzionatoria . non è perciò invocabile , nella specie , il principio di irretroattività della norma penale sfavorevole previsto dall |
| 2011-280.txt | 371 | 371 | comma ] ; c ) « le somme introitate devono essere destinate ad interventi finalizzati alla conservazione e valorizzazione della | natura | e dell ambiente » [ terzo comma ] . secondo il rimettente , tale disposizione víola i parametri evocati perché |
| 2011-280.txt | 416 | 416 | una legge dello stato che lo consenta , istituisce un tributo o , comunque , una prestazione patrimoniale imposta di | natura | non tributaria . in punto di rilevanza , il medesimo giudice rimettente afferma che la declaratoria di illegittimità costituzionale dell |
| 2011-280.txt | 736 | 736 | corte rimettente , infatti , ha dettagliatamente motivato in ordine alle ragioni che impongono di ritenere che il contributo ha | natura | non di corrispettivo , ma di tributo ed ha , pertanto , dato conto dell impossibilità , a suo avviso |
| 2011-280.txt | 849 | 849 | il giudice rimettente avrebbe qualificato il contributo previsto dalla disposizione denunciata alternativamente come tributo e come prestazione patrimoniale imposta di | natura | non tributaria , senza sciogliere tale alternativa . tuttavia , contrariamente a quanto affermato dalla regione , il giudice rimettente |
| 2011-280.txt | 929 | 929 | , nel senso che il contributo viene qualificato come tributo e solo in via subordinata come prestazione patrimoniale imposta di | natura | non tributaria . tale subordinazione logica risulta chiaramente dall intero tenore dell ordinanza di rimessione , nella quale si precisa |
| 2011-280.txt | 1119 | 1119 | con riferimento al primo accertamento , va osservato che l interpretazione da cui muove la corte di cassazione circa la | natura | tributaria del contributo è corretta , perché non contrasta con i criteri elaborati da questa corte al fine di qualificare |
| 2011-280.txt | 1566 | 1566 | denunciata è previsto solo che le somme introitate « devono essere destinate ad interventi finalizzati alla conservazione e valorizzazione della | natura | e dell ambiente » ( art . 16 , comma 3 , della legge reg . n . 18 del |
| 2011-280.txt | 1782 | 1782 | deriva che la prestazione ” contributiva ” in esame , rispondendo alle indicate caratteristiche essenziali del tributo , ha la | natura | fiscale ad essa riconosciuta dalla corte rimettente . in particolare , il prelievo previsto dal censurato art . 16 della |
| 2011-281.txt | 959 | 959 | trasferimento ; b ) l assegnazione prevista dall art . 85 del d.p.r . n . 602 del 1973 ha | natura | ” sostitutiva ” della vendita forzata ed il prezzo versato dallo stato , pari alla minor somma tra la base |
| 2011-281.txt | 1606 | 1606 | . 3 . 2 . quanto al punto sub b ) , la non implausibilità dell interpretazione che afferma la | natura | ” sostitutiva ” della vendita forzata propria dell assegnazione allo stato prevista dal citato art . 85 del d.p.r . |
| 2011-60.txt | 378 | 378 | sia per la indeterminatezza e l ampiezza dei rispettivi ambiti di applicazione , in quanto non vengono specificate né la | natura | regolamentare o meramente amministrativa del provvedimento di competenza della giunta , né la tipologia dei tributi interessati » ; 2 |
| 2011-60.txt | 583 | 583 | l attribuzione della competenza a concedere agevolazioni fiscali alla giunta regionale anziché al consiglio regionale e la mancata specificazione della | natura | del provvedimento con cui dette agevolazioni sono fissate e della tipologia dei tributi interessati . la questione non è fondata |
| 2011-60.txt | 643 | 643 | attinenza con la ripartizione delle competenze in tema di agevolazioni fra i diversi organi della regione , né con la | natura | o il contenuto degli atti con cui tali agevolazioni sono concesse . 3 . con la seconda questione sollevata , |
| 2012-142.txt | 3548 | 3548 | andrebbe attribuito alla provincia . per giungere a questa conclusione , la ricorrente presuppone che tale addizionale abbia la stessa | natura | di tributo proprio provinciale della tassa cui inerisce . tale presupposto è , tuttavia , errato perché l addizionale ( |
| 2012-142.txt | 4408 | 4408 | continuativo che non rientrano nelle materie di competenza della regione o delle province , ivi comprese quelle relative a calamità | naturali | , è riservato allo stato , purché risulti temporalmente delimitato , nonché contabilizzato distintamente nel bilancio statale e quindi quantificabile |
| 2012-142.txt | 4678 | 4678 | carattere non continuativo , non riferibili a materie di competenza regionale o provinciale ( ivi comprese quelle relative a calamità | naturali | ) . nella specie , il denunciato art . 23 , comma 21 , del decreto legge n . 98 |
| 2012-142.txt | 4815 | 4815 | italiano si è impegnato in sede europea a conseguire il pareggio di bilancio . tale impegno , infatti , ha | natura | meramente politica e non si è tradotto in norme giuridiche vincolanti . tanto è sufficiente per escludere la riserva allo |
| 2012-143.txt | 580 | 580 | contingenti o continuative dello stato specificate nelle leggi medesime . questa corte ha già affermato che il contributo unificato ha | natura | di « entrata tributaria erariale » ai sensi dell art . 2 del d.p.r . n . 1074 del 1965 |
| 2012-22.txt | 1279 | 1279 | punto di vista funzionale e finalistico . la urgente necessità del provvedere può riguardare una pluralità di norme accomunate dalla | natura | unitaria delle fattispecie disciplinate , ovvero anche dall intento di fronteggiare situazioni straordinarie complesse e variegate , che richiedono interventi |
| 2012-22.txt | 1777 | 1777 | parlamento , o di incidere su situazioni esistenti pur attinenti ad oggetti e materie diversi che richiedono interventi regolatori di | natura | temporale . del tutto estranea a tali interventi è la disciplina ” a regime ” di materie o settori di |
| 2012-22.txt | 2486 | 2486 | , o non , in legge un atto , unitariamente considerato , contenente disposizioni giudicate urgenti dal governo per la | natura | stessa delle fattispecie regolate o per la finalità che si intende perseguire . in definitiva , l oggetto del decreto |
| 2012-223.txt | 1197 | 1197 | economicamente rilevante . secondo i rimettenti , la qualificazione come mera riduzione di spesa non riuscirebbe ad escludere la reale | natura | tributaria delle misure . ciò posto , sarebbe evidente l illegittimità dell art . 9 , comma 22 ( ed |
| 2012-223.txt | 1310 | 1310 | in quanto , indipendentemente dal nomen iuris utilizzato , la misura adottata si concreterebbe in una prestazione patrimoniale imposta di | natura | sostanzialmente tributaria . i rimettenti sostengono che sarebbe violato , altresì , l art . 36 della costituzione , poichè |
| 2012-223.txt | 1532 | 1532 | , piuttosto che caratterizzarsi come una riduzione stipendiale ( melius , come una riduzione dei trattamenti economici ) , avrebbe | natura | tributaria . tale misura violerebbe gli artt . 3 e 53 della costituzione , trattandosi di prelievo di natura tributaria |
| 2012-223.txt | 1551 | 1551 | avrebbe natura tributaria . tale misura violerebbe gli artt . 3 e 53 della costituzione , trattandosi di prelievo di | natura | tributaria , che colpirebbe solamente la categoria dei dipendenti pubblici ( nel cui novero rientrano i magistrati ) , in |
| 2012-223.txt | 4251 | 4251 | ha imposto a tutti sacrifici anche onerosi ( sentenza n . 245 del 1997 ) e che norme di tale | natura | possono ritenersi non lesive del principio di cui all art . 3 della costituzione ( sotto il duplice aspetto della |
| 2012-223.txt | 5752 | 5752 | , sebbene sia stata nel tempo considerata anche come una componente normale della retribuzione , non ha perso la sua | natura | particolare , conseguente all essere la stessa diretta a compensare un complesso di oneri inscindibilmente connessi alle modalità di esercizio |
| 2012-223.txt | 5788 | 5788 | connessi alle modalità di esercizio delle funzioni svolte dai magistrati . 12.2 . ciò posto , occorre preliminarmente stabilire la | natura | giuridica del prelievo stabilito dalla norma impugnata , la quale statuisce che l indennità « spettante negli anni 2011 , |
| 2012-223.txt | 6329 | 6329 | richiamati requisiti , congiuntamente considerati , ricorrono nella misura in esame , considerato che l indennità giudiziaria partecipa di una | natura | retributiva e la sua decurtazione , ai fini del « contenimento delle spese in materia di impiego pubblico » ( |
| 2012-223.txt | 6543 | 6543 | finanziaria e di competitività economica » , in coerenza con le finalità generali delle imposte . 12.4 . ritenuta la | natura | tributaria della misura in esame , questa non è immune dalle censure di illegittimità costituzionale prospettate da tutti i rimettenti |
| 2012-223.txt | 7399 | 7399 | sviluppo » e convertito , con modificazioni , dalla legge 14 settembre 2011 , n . 148 , la cui | natura | tributaria è indubitabile ) partecipa di tutti i sopra indicati elementi caratteristici del prelievo tributario . in primo luogo , |
| 2012-223.txt | 8246 | 8246 | tratta , invece , di una imposta speciale prevista nei confronti dei soli pubblici dipendenti . 13.3 . ritenuta la | natura | tributaria del prelievo stabilito dalla norma censurata , occorre valutarne la conformità con i parametri evocati . 13.3.1 . in |
| 2012-223.txt | 8630 | 8630 | l art . 2 del d.l . n . 138 del 2011 ) il contributo di solidarietà ( di indubbia | natura | tributaria ) del 3 % sui redditi annui superiori a 300.000,00 euro , al fine di reperire risorse per la |
| 2012-241.txt | 4964 | 4964 | carattere non continuativo , che non rientrano nelle materie di competenza della regione , ivi comprese quelle relative a calamità | naturali | , è riservato allo stato , purché risulti temporalmente delimitato , nonché contabilizzato distintamente nel bilancio statale e quindi quantificabile |
| 2012-241.txt | 5070 | 5070 | detta normativa agli enti ad autonomia differenziata . va rilevato , in proposito , che l entrata in esame ha | natura | indiscutibilmente tributaria , come incidentalmente rilevato dalla sentenza di questa corte n . 223 del 2012 , ai punti 13.2.2 |
| 2012-241.txt | 5149 | 5149 | « si applicano le disposizioni vigenti per le imposte sui redditi » ( quinto periodo del comma ) . dalla | natura | di imposta sui redditi discende la spettanza allo stato non dell intero gettito del contributo di solidarietà riscosso nel territorio |
| 2012-241.txt | 5490 | 5490 | che , come questa corte ha già osservato , il suddetto impegno di ridurre il pareggio di bilancio « ha | natura | meramente politica e non si è tradotto in norme giuridiche vincolanti » ( sentenza n . 142 del 2012 ) |
| 2012-241.txt | 6933 | 6933 | ) . va rilevato , in proposito , che le maggiori entrate cui fa riferimento la disposizione denunciata hanno sicuramente | natura | tributaria e , precisamente , di imposte sui redditi . da tale natura dei prelievi discende la spettanza allo stato |
| 2012-241.txt | 6946 | 6946 | fa riferimento la disposizione denunciata hanno sicuramente natura tributaria e , precisamente , di imposte sui redditi . da tale | natura | dei prelievi discende la spettanza allo stato non dell intero loro maggior gettito complessivo , ma solo della quota di |
| 2012-241.txt | 7401 | 7401 | irpeg , menzionata dallo statuto . l assimilabilità , a tali fini , tra l ires e l irpeg ( | naturalmente | , solo per quanto attiene ai soggetti passivi aventi personalità giuridica ) rende applicabile alla fattispecie l art . 49 |
| 2012-241.txt | 8141 | 8141 | essi determinino un incremento netto di gettito e , quindi , una « maggiore entrata » , nella specie di | natura | indubbiamente tributaria . si è già sottolineato , del resto , che la regione autonoma friuli venezia giulia ha impugnato |
| 2012-241.txt | 9768 | 9768 | indica le seguenti tre condizioni per l eccezionale riserva allo stato del gettito delle entrate erariali : a ) la | natura | tributaria dell entrata ; b ) la novità di tale entrata ; c ) la destinazione del gettito « con |
| 2012-241.txt | 12747 | 12747 | di censura è previsto a carico dei trattamenti pensionistici corrisposti da enti gestori di forme di previdenza obbligatorie ed ha | natura | certamente tributaria , in quanto costituisce un prelievo analogo a quello effettuato sul trattamento economico complessivo dei dipendenti pubblici ( |
| 2012-241.txt | 12799 | 12799 | 1 nella parte dichiarata illegittima da questa corte con la suddetta sentenza n . 223 del 2012 e la cui | natura | tributaria è stata espressamente riconosciuta dalla medesima sentenza . la norma impugnata , infatti , integra una decurtazione patrimoniale definitiva |
| 2012-241.txt | 13412 | 13412 | dalla regione ( precisate al punto 7.3.3 . ) . quanto alla prima condizione posta dallo statuto , relativa alla | natura | tributaria delle entrate , è indubbio che essa sussiste : a ) il censurato comma 2 dell art . 2 |
| 2012-241.txt | 13452 | 13452 | 2 del decreto legge n . 138 del 2011 attiene al temporaneo contributo di solidarietà sul reddito complessivo ed ha | natura | tributaria come già rilevato al punto 6.1 . , a proposito del ricorso proposto dalla regione autonoma friuli venezia giulia |
| 2012-241.txt | 16287 | 16287 | , non risultando disposte integrali riserve statutarie di gettito in favore dello stato . infatti premesso che è pacifica la | natura | di « entrate erariali » ( ai sensi dell evocata lettera m del primo comma dell art . 8 dello |
| 2012-241.txt | 16695 | 16695 | statutario , alla regione . come si è già visto in precedenza , le maggiori entrate in esame hanno entrambe | natura | tributaria : quelle che derivano dal comma 5 bis , perché sono relative alle somme dovute dai contribuenti sulla base |
| 2012-258.txt | 1291 | 1291 | , altresí , l inammissibilità della questione per omessa descrizione della fattispecie , perché il rimettente non ha precisato la | natura | del credito posto in riscossione ( in particolare , se di diritto pubblico o di diritto privato ) e , |
| 2012-258.txt | 1450 | 1450 | avverso l iscrizione a ruolo di crediti di enti previdenziali . non sussiste , dunque , dubbio alcuno circa la | natura | previdenziale e non tributaria dei crediti menzionati nella cartella di pagamento oggetto di opposizione nel giudizio principale . oltre a |
| 2012-258.txt | 1613 | 1613 | entrate tributarie , è irrilevante ai fini della questione di legittimità costituzionale se i crediti indicati nella cartella siano di | natura | previdenziale o tributaria , dovendo il giudice a quo far applicazione in ogni caso della denunciata normativa . 2 . |
| 2012-288.txt | 180 | 180 | , n . 357 ( regolamento recante attuazione della direttiva 92 / 43 / cee relativa alla conservazione degli habitat | naturali | e seminaturali , nonché della flora e della fauna selvatiche ) . il ricorrente propone , pertanto , due distinte |
| 2012-288.txt | 1166 | 1166 | 2 e 3 induce alla conclusione che la tassa in questione non ha acquisito , nel nuovo regime , la | natura | di tributo regionale proprio . dalla formulazione del comma 2 si inferisce , infatti , non già la natura di |
| 2012-288.txt | 1185 | 1185 | la natura di tributo regionale proprio . dalla formulazione del comma 2 si inferisce , infatti , non già la | natura | di tributo proprio della tassa automobilistica regionale , come in tesi della resistente , ma solo la volontà del legislatore |
| 2012-288.txt | 1265 | 1265 | « fermi restando i limiti massimi di manovrabilità previsti dalla legislazione statale » . ciò posto , la evoluzione della | natura | della tassa automobilistica che aveva , originariamente , quale presupposto la « circolazione sulle strade ed aree pubbliche degli autoveicoli |
| 2012-288.txt | 1348 | 1348 | proprietà del veicolo non incide sulla soluzione della presente questione , poiché la individuazione delle eventuali ricadute di tale mutata | natura | sull ambito di operatività della norma interposta , delle quali peraltro lo stesso ricorrente non si fa minimamente carico , |
| 2012-288.txt | 1621 | 1621 | del 1997 , che , al comma 3 , vieta espressamente la reintroduzione , l introduzione ed il ripopolamento in | natura | di specie e popolazioni non autoctone . 5 . anche tale questione è fondata . 5.1 . come già chiarito |
| 2012-288.txt | 1894 | 1894 | lo stato italiano in attuazione della direttiva n . 92 / 43 / cee , relativa alla conservazione degli habitat | naturali | e seminaturali nonché della flora e della fauna selvatiche ha esercitato la sua competenza con il richiamato art . 12 |
| 2012-288.txt | 1944 | 1944 | 357 del 1997 , che vieta espressamente , in via generale ed assoluta , la introduzione e il ripopolamento in | natura | di « specie e popolazioni non autoctone » : divieto che , contrariamente all assunto della resistente , la citata |
| 2012-30.txt | 630 | 630 | fiscali relative a nuove imprese , peraltro nel rispetto della competenza tributaria della regione . 2 . stante la sua | natura | preliminare deve essere valutata la eccezione di inammissibilità sollevata dalla difesa regionale ed incentrata , sostanzialmente , sul fatto che |
| 2012-30.txt | 4311 | 4311 | ai lavoratori precari in possesso dei requisiti previsti dalla legge regionale stessa . al riguardo si ricorda che « la | natura | comparativa ed aperta della procedura , quale elemento essenziale del concorso pubblico , è stata affermata dalla corte in molteplici |
| 2012-30.txt | 5203 | 5203 | selezioni interne per il passaggio alla categoria superiore entro il 31 dicembre 2006 , in quanto anche per costoro la | natura | interna della selezione superata rende non comparabile la loro posizione con quella di chi per la qualifica in questione abbia |
| 2012-300.txt | 1772 | 1772 | la sostituzione integrale dell impugnato comma 2 , che ha modificato il presupposto di imposta censurato evidenzia il mutamento della | natura | del tributo da tassa di stazionamento ad imposta sul possesso , a vario titolo , del soggetto passivo . 6.1 |
| 2012-300.txt | 2681 | 2681 | in data 16 ottobre 2012 , è ipotizzabile il trasferimento della questione di costituzionalità sulle norme vigenti , attesa la | natura | sostanziale del mutamento normativo intervenuto ( ex plurimis , sentenza n . 42 del 2010 ) . al riguardo , |
| 2012-32.txt | 4438 | 4438 | della legge n . 225 del 1992 ) ; b ) la disciplina dell ordinamento , del funzionamento e della | natura | del suddetto corpo è stabilita a livello nazionale dalla legge 21 marzo 2001 , n . 74 ( disposizioni per |
| 2012-32.txt | 7870 | 7870 | statale ( art . 117 , terzo comma , cost . ) . 11 . 2 . inoltre , la | natura | volontaria del corpo nazionale del soccorso alpino , titolare per sua libera scelta di un proprio logo , urta contro |
| 2012-33.txt | 981 | 981 | prestazione alternativa al pagamento del tributo sia determinata con delibere della giunta regionale e , dunque , mediante atti di | natura | amministrativa e non legislativa ; l art . 53 cost . , poiché introduce una forma impositiva svincolata dalla capacità |
| 2012-99.txt | 1864 | 1864 | , l irap , sebbene sia percepita dalle regioni e dalle province autonome , è un tributo statale per sua | natura | , ed è disciplinato dalla legislazione statale . alle regioni e alle province autonome residuano soltanto gli spazi normativi espressamente |
| 2013-08.txt | 2520 | 2520 | 4.1 . ) , è costituito dal raccordo tra attuazione dei principi di razionalizzazione delle attività economiche e implicazioni di | natura | finanziaria a carico delle autonomie territoriali . proprio in ordine a tale correlazione è stato formulato il più nutrito gruppo |
| 2013-08.txt | 3323 | 3323 | attraverso politiche di ri regolazione dei mercati ed enti che , al contrario , non lo fanno , purché , | naturalmente | , lo stato operi tale valutazione attraverso strumenti dotati di un certo grado di oggettività e comparabilità , che precisino |
| 2013-116.txt | 305 | 305 | contrasto con gli articoli 2 , 3 , 36 e 53 , della costituzione in quanto tale prelievo , avendo | natura | tributaria perché realizzato attraverso un atto autoritativo di carattere ablatorio , con destinazione del gettito al fabbisogno finanziario dello stato |
| 2013-116.txt | 605 | 605 | anche dalla sentenza n . 241 del 2012 di questa corte , pur avendo il « contributo di perequazione » | natura | « certamente tributaria , in quanto costituisce un prelievo analogo a quello effettuato sul trattamento economico complessivo dei dipendenti pubblici |
| 2013-116.txt | 1511 | 1511 | giudizio , hanno affermato la propria giurisdizione sulla base di motivazioni del tutto plausibili . a loro giudizio , la | natura | tributaria della norma che prevede il contributo di perequazione non trasforma il rapporto tra enti gestori di forme di previdenza |
| 2013-116.txt | 2381 | 2381 | e successive modificazioni . 7.2 . questa corte ha già espressamente qualificato l intervento di perequazione in questione come avente | natura | tributaria , non solo allorché si è occupata , dichiarandone l illegittimità costituzionale , dell analogo intervento di cui all |
| 2013-116.txt | 2479 | 2479 | di censura è previsto a carico dei trattamenti pensionistici corrisposti da enti gestori di forme di previdenza obbligatorie ed ha | natura | certamente tributaria , in quanto costituisce un prelievo analogo a quello effettuato sul trattamento economico complessivo dei dipendenti pubblici ( |
| 2013-116.txt | 2531 | 2531 | 1 nella parte dichiarata illegittima da questa corte con la suddetta sentenza n . 223 del 2012 e la cui | natura | tributaria è stata espressamente riconosciuta dalla medesima sentenza . la norma impugnata , infatti , integra una decurtazione patrimoniale definitiva |
| 2013-116.txt | 2634 | 2634 | . 334 del 2006 ; n . 73 del 2005 ) » . nella specie , la corte ribadisce la | natura | tributaria della norma impugnata , e pertanto la correttezza della premessa interpretativa che ha condotto i rimettenti ad impugnare la |
| 2013-116.txt | 2912 | 2912 | al riguardo , precisato che i redditi derivanti dai trattamenti pensionistici non hanno , per questa loro origine , una | natura | diversa e minoris generis rispetto agli altri redditi presi a riferimento , ai fini dell osservanza dell art . 53 |
| 2013-116.txt | 3693 | 3693 | ancor più palese , laddove si consideri che la giurisprudenza della corte ha ritenuto che il trattamento pensionistico ordinario ha | natura | di retribuzione differita ( fra le altre sentenza n . 30 del 2004 , ordinanza n . 166 del 2006 |
| 2013-121.txt | 795 | 795 | ( nel senso di tributi il cui gettito è attribuito allo stato ) . sotto il primo profilo , la | natura | tributaria dei crediti si desume dall inequivoco tenore letterale della disposizione ( « crediti tributari » ) . sotto il |
| 2013-121.txt | 1414 | 1414 | ( costituenti regolamenti di delegificazione ) , fosse regolata la riscossione dei crediti ” di modesto ammontare ” di qualsiasi | natura | , anche tributaria , benché di competenza di altre amministrazioni . detto art . 25 fissava direttamente anche alcuni criteri |
| 2013-121.txt | 1504 | 1504 | elevati . la sentenza n . 30 del 2005 , nel riferirsi ad una norma riguardante i crediti di qualsiasi | natura | , deve qui essere esaminata limitatamente alle sue affermazioni in tema di crediti tributari . nella pronuncia si precisa , |
| 2013-121.txt | 1706 | 1706 | competenza legislativa concorrente « coordinamento del sistema tributario » e , quindi , riguarda per quanto attiene ai crediti di | natura | tributaria la disciplina dei tributi non « dello stato » , ma « degli altri enti » . poiché oggetto |
| 2013-170.txt | 3311 | 3311 | riflette nel divieto di introdurre ingiustificate disparità di trattamento ; la tutela dell affidamento legittimamente sorto nei soggetti quale principio | connaturato | allo stato di diritto ; la coerenza e la certezza dell ordinamento giuridico ; il rispetto delle funzioni costituzionalmente riservate |
| 2013-170.txt | 3935 | 3935 | che , ampliando il novero dei crediti erariali assistiti dal privilegio nell ambito delle procedure fallimentari , regola rapporti di | natura | privata tra creditori concorrenti di uno stesso debitore , con effetti retroattivi , fino ad influire sullo stato passivo esecutivo |
| 2013-26.txt | 4296 | 4296 | caso in esame , tuttavia , sia la collocazione della norma che la sua intrinseca formulazione non consentono di attribuirle | natura | e implicazioni di carattere tributario . essa ha per oggetto esclusivamente le modalità di erogazione di una delle prestazioni complementari |
| 2013-304.txt | 2521 | 2521 | questa corte , secondo il quale dalla disciplina costituzionale in vigore non è dato desumere , per i diritti di | natura | economica connessi a rapporti di durata , anche nel pubblico impiego , una specifica protezione contro l eventualità di norme |
| 2013-304.txt | 2560 | 2560 | di norme retroattive : di talché , su questo piano , il vero limite nei confronti di norme di tale | natura | non può essere ricercato altro che nell esigenza del rispetto del principio generale di ragionevolezza comprensivo della tutela dell affidamento |
| 2013-304.txt | 3097 | 3097 | n . 45 del 1964 ) . la norma censurata , sulla base degli indici ora riportati , non ha | natura | tributaria in quanto non prevede una decurtazione o un prelievo a carico del dipendente pubblico . pertanto , in assenza |
| 2013-304.txt | 3128 | 3128 | a carico del dipendente pubblico . pertanto , in assenza di una decurtazione patrimoniale o di un prelievo della stessa | natura | a carico del soggetto passivo , viene meno in radice il presupposto per affermare la natura tributaria della disposizione . |
| 2013-304.txt | 3144 | 3144 | un prelievo della stessa natura a carico del soggetto passivo , viene meno in radice il presupposto per affermare la | natura | tributaria della disposizione . inoltre , viene a mancare anche il requisito relativo all acquisizione delle risorse al bilancio dello |
| 2013-310.txt | 3076 | 3076 | . 3 , 97 , 36 e 53 cost . alle disposizioni in esame , infatti , non può riconoscersi | natura | tributaria , atteso che non danno luogo ad una prestazione patrimoniale imposta , realizzata attraverso un atto autoritativo di carattere |
| 2013-42.txt | 1946 | 1946 | è in grado di conferire un significato diverso all art . 2 , comma 4 , ed in particolare alla | natura | di scopo dell impiego del maggior gettito . in realtà , la sostituzione della previsione dell unico « fondo » |
| 2013-42.txt | 2318 | 2318 | continuative dello stato specificate nelle leggi medesime . è stato già affermato da questa corte che il contributo unificato ha | natura | di « entrata tributaria erariale » ai sensi dell art . 2 del d.p.r . n . 1074 del 1965 |
| 2013-42.txt | 2581 | 2581 | vigente rispondono ad esigenze specifiche , le quali sia pure nei loro eterogenei tratti distintivi rientrano nei prescritti caratteri di | natura | contingente o continuativa . a tali categorie possono essere ascritti gli scopi afferenti sia all originaria formulazione realizzazione di interventi |
| 2013-97.txt | 1127 | 1127 | ubicate nelle regioni a statuto ordinario , che , a decorrere dal 2012 , l imposta in questione assumesse la | natura | di tributo proprio derivato provinciale . infatti , le disposizioni contenute nel capo ii del citato decreto legislativo , tra |
| 2013-97.txt | 1836 | 1836 | ) , spettano alla regione nella misura in cui sono riscosse nell ambito del suo territorio . 3.2 . la | natura | erariale di tale imposta non è stata alterata né dalla riqualificazione effettuata dal legislatore con l art . 17 del |
| 2013-97.txt | 1981 | 1981 | dalla legge dello stato , ma il cui gettito è destinato a un ente territoriale , conservano inalterata la loro | natura | di tributi erariali ( ex multis , sentenze n . 123 del 2010 , n . 216 del 2009 , |
| 2013-97.txt | 2335 | 2335 | . 241 del 2012 ) , occorrono tre condizioni concomitanti perché l eccezione summenzionata possa operare : a ) la | natura | tributaria dell entrata ; b ) la novità di tale entrata ; c ) la destinazione del gettito « con |
| 2014-06.txt | 2245 | 2245 | del 1987 ) bensì di una disparità di disciplina che attiene ad una categoria di immobili sostanzialmente unitaria quanto alla | natura | ed alla peculiare destinazione . in questo contesto , la illegittimità della norma si concreta nella mancata previsione a favore |
| 2014-06.txt | 2505 | 2505 | una libera scelta del contribuente . a differenza della precedente disposizione , essenzialmente di carattere processuale , quella impugnata riveste | natura | sostanziale ed attribuisce alla sfera giuridica dell acquirente la potestà di chiedere la valutazione del bene secondo il valore catastale |
| 2014-07.txt | 776 | 776 | elemento fondamentale dello stato di diritto . infine , il tar del lazio ritiene che , qualora si escludesse la | natura | tributaria dell art . 9 , comma 2 , del d.l . n . 78 del 2010 , in questo |
| 2014-07.txt | 816 | 816 | questo caso la norma si porrebbe in contrasto in primo luogo con l art . 42 cost . , avendo | natura | sostanzialmente espropriativa , dal momento che determinerebbe una vera e propria ablazione di redditi formanti oggetto di diritti quesiti , |
| 2014-07.txt | 1393 | 1393 | l art . 2 del d.l . n . 138 del 2011 ) il contributo di solidarietà ( di indubbia | natura | tributaria ) del 3 % sui redditi annui superiori a 300.000,00 euro , al fine di reperire risorse per la |
| 2014-139.txt | 1938 | 1938 | delle norme in comparazione costituisce espressione di autonome scelte del legislatore , non irragionevoli e neppure arbitrarie in considerazione della | natura | e dell intensità degli interessi protetti , ai quali corrisponde la modulazione degli interventi sanzionatori ispirati a scelte punitive differenziate |
| 2014-142.txt | 958 | 958 | modo preciso i ritardi fisiologici determinati dagli incombenti a carico dell amministrazione per liquidare i compensi ; c ) la | natura | del reddito in questione sarebbe diversa dagli altri assimilati a quelli da lavoro dipendente e , in ragione di tale |
| 2014-142.txt | 1007 | 1007 | ispirata alla semplificazione ; d ) non vi sarebbe violazione del principio di capacità contributiva poiché la norma non avrebbe | natura | impositiva ed , in quanto tale , non influirebbe in modo diretto sull imposizione che , nella concreta applicazione , |
| 2014-142.txt | 3353 | 3353 | percepiti , se ciò risulta più favorevole per il contribuente » . 4.2 . quanto alla pretesa funzione chiarificatrice della | natura | dei compensi dei giudici tributari , non ha pregio l argomento , prospettato dall avvocatura generale dello stato , secondo |
| 2014-142.txt | 3536 | 3536 | dall altro , è di pari evidenza che il regime della tassazione separata non trova il suo comun denominatore nella | natura | omogenea dei redditi inseriti nel proprio ambito applicativo che , al contrario , hanno caratteristiche e presupposti normativi tra i |
| 2014-142.txt | 3885 | 3885 | , né tanto meno ha recato altre modifiche alla disciplina generale in materia di tassazione separata , implicitamente confermando la | natura | degli stessi ed il conseguente assoggettamento al regime di favore . quest ultimo , peraltro , è stato irragionevolmente vanificato |
| 2014-145.txt | 1288 | 1288 | indica le seguenti tre condizioni per l eccezionale riserva allo stato del gettito delle entrate erariali : a ) la | natura | tributaria dell entrata ; b ) la novità di tale entrata ; c ) la destinazione del gettito ” con |
| 2014-145.txt | 1352 | 1352 | sentenza n . 241 del 2012 ) . quanto alla prima condizione , nemmeno la ricorrente mette in dubbio la | natura | tributaria dell imposta di bollo . in relazione alla seconda , invece , la regione nega il carattere di novità |
| 2014-154.txt | 700 | 700 | 1o aprile 1981 , n . 121 ( nuovo ordinamento dell amministrazione della pubblica sicurezza ) dispongono un riconoscimento di | natura | economica e non una progressione di carriera , il blocco deriva dal secondo periodo del comma 21 del citato art |
| 2014-154.txt | 803 | 803 | i miglioramenti stipendiali , pur se non formalmente definiti come « classi » e « scatti » , poiché la | natura | ancillare del compenso per lavoro straordinario rispetto allo stipendio giustifica che , in mancanza di un espressa differenziazione , al |
| 2014-154.txt | 1593 | 1593 | , ed anzi « è ammessa una disomogeneità delle retribuzioni anche a parità di qualifica e di anzianità » , | naturalmente | in situazioni determinate ( sentenza n . 304 del 2013 ) . e in una tale prospettiva non può considerarsi |
| 2014-154.txt | 1832 | 1832 | questione di costituzionalità per violazione degli artt . 2 , 3 e 53 cost . , in relazione alla presunta | natura | tributaria della misura in esame , è parimenti non fondata . i criteri elaborati da questa corte in ordine alle |
| 2014-154.txt | 1860 | 1860 | parimenti non fondata . i criteri elaborati da questa corte in ordine alle prestazioni patrimoniali portano ad escludere che tale | natura | sia ravvisabile nella misura oggetto della norma impugnata . si è precisato , infatti , che gli elementi indefettibili della |
| 2014-154.txt | 1984 | 1984 | disposizione in esame , si è ritenuto che : « la norma censurata [ . . . ] non ha | natura | tributaria in quanto non prevede una decurtazione o un prelievo a carico del dipendente pubblico . pertanto , in assenza |
| 2014-154.txt | 2015 | 2015 | a carico del dipendente pubblico . pertanto , in assenza di una decurtazione patrimoniale o di un prelievo della stessa | natura | a carico del soggetto passivo , viene meno in radice il presupposto per affermare la natura tributaria della disposizione . |
| 2014-154.txt | 2031 | 2031 | un prelievo della stessa natura a carico del soggetto passivo , viene meno in radice il presupposto per affermare la | natura | tributaria della disposizione . inoltre , viene a mancare anche il requisito relativo all acquisizione delle risorse al bilancio dello |
| 2014-200.txt | 1982 | 1982 | le due censure , in quanto strettamente connesse , vanno esaminate congiuntamente . 7.1 . può tralasciarsi la questione della | natura | provvedimentale della norma censurata poiché i parametri invocati e le censure sviluppate dal rimettente prescindono da tale qualificazione . nella |
| 2014-200.txt | 2541 | 2541 | opera della sogei , nel mese di marzo del 2014 , e considerati pertanto « realizzati tutti i presupposti di | natura | tecnica che hanno sino ad oggi ostacolato la concreta decorrenza applicativa del nuovo prelievo erariale addizionale » , ha infine |
| 2014-207.txt | 512 | 512 | al principio di attribuzione alla regione siciliana di tutte le imposte statali riscosse nell isola , ovvero a ) la | natura | tributaria dell entrata ; b ) la novità di tale entrata ; c ) la destinazione del gettito « con |
| 2014-219.txt | 500 | 500 | la disposizione in esame ha contenuto analogo all art . 9 , comma 21 , dello stesso decreto legge avente | natura | di principio di coordinamento della finanza pubblica ( sentenza n . 181 del 2014 ) , che ha previsto , |
| 2014-219.txt | 761 | 761 | 304 del 2013 . la questione non è fondata . 5 . alla disposizione in esame anzitutto non può riconoscersi | natura | tributaria , atteso che non dà luogo ad una prestazione patrimoniale imposta , realizzata attraverso un atto autoritativo di carattere |
| 2014-225.txt | 828 | 828 | comma 2 , lettera a ) , del d.l . n . 78 del 2010 prevede , in base alla | natura | ed alle garanzie che assistono i crediti tributari e contributivi , una triplice delimitazione legale del contenuto della transazione fiscale |
| 2014-225.txt | 870 | 870 | in particolare : 1 ) i crediti tributari ( o contributivi ) , « limitatamente alla quota di debito avente | natura | chirografaria » , possono costituire oggetto di transazione fiscale remissoria ( pagamento parziale ) o dilatoria ( pagamento dilazionato ) |
| 2014-225.txt | 1407 | 1407 | , è di interesse comunitario e come tale sottoposta a vincoli » . i rilievi che precedono ben sintetizzano la | natura | dell iva come imposta la cui disciplina è fortemente armonizzata a livello comunitario in quanto « risorsa propria » dell |
| 2014-225.txt | 4212 | 4212 | , dalla corte di giustizia ue e dal giudice interno di legittimità . si è già detto che è la | natura | dell iva quale « risorsa propria » dell unione europea a spiegare i vincoli per gli stati membri nella gestione |
| 2014-225.txt | 4742 | 4742 | , infatti , la prospettazione del tribunale rimettente fa leva su una simmetria normativa con i crediti privilegiati di altra | natura | , e sul possibile soddisfacimento parziale degli stessi « in misura non inferiore a quella realizzabile , in ragione della |
| 2014-225.txt | 4979 | 4979 | grado di privilegio inferiore [ . . . ] » e per i crediti tributari ( o contributivi ) aventi | natura | chirografaria , per i quali « il trattamento non può essere differenziato rispetto a quello degli altri creditori chirografari , |
| 2014-228.txt | 902 | 902 | attività professionali sarebbe necessario l acquisto di beni o di servizi , al fine di rendere prestazioni , anche di | natura | complessa . non sussisterebbe , poi , il denunciato contrasto con l art . 24 cost . e con il |
| 2014-228.txt | 1042 | 1042 | . , alla luce del carattere alternativo e ancipite della sua formulazione . il giudice rimettente ha infatti sostenuto la | natura | irrazionale della norma e la sua portata lesiva del diritto di difesa basandosi sulla doppia e alternativa interpretazione che della |
| 2014-228.txt | 1395 | 1395 | seconda della tipologia di lavoratori autonomi , sino a divenire quasi assenza nei casi in cui è più accentuata la | natura | intellettuale dell attività svolta , come per le professioni liberali . 4.1 . si aggiunga che la non ragionevolezza della |
| 2014-236.txt | 2678 | 2678 | 150 milioni di euro ) e ha demandato l individuazione delle modalità di utilizzo dello stanziamento ad un decreto di | natura | non regolamentare del ministro dell economia e delle finanze . il decreto ministeriale è stato adottato il 4 marzo 2011 |
| 2014-251.txt | 1385 | 1385 | che le disposizioni in materia di diritti aeroportuali « si interpretano nel senso che dalle stesse non sorgono obbligazioni di | natura | tributaria » . deve , quindi , concludersi che , all epoca della conversione del decreto legge n . 203 |
| 2014-251.txt | 1415 | 1415 | , all epoca della conversione del decreto legge n . 203 del 2005 , sussisteva una obiettiva incertezza interpretativa sulla | natura | dei diritti aeroportuali e l orientamento prevalente tendeva ad ascriverli all ambito tributario . d altro canto , in riferimento |
| 2014-251.txt | 1591 | 1591 | una pluralità di oggetti , tra cui « disposizioni urgenti in materia tributaria » , e considerata l incertezza sulla | natura | tributaria dei diritti aeroportuali esistente all epoca dei fatti , le disposizioni impugnate superano il vaglio di legittimità costituzionale , |
| 2014-44.txt | 5746 | 5746 | cui « ai fini del giudizio di legittimità costituzionale , la qualificazione legislativa non vale ad attribuire alle norme una | natura | diversa da quelle ad esse propria , quale risulta dalla loro oggettiva sostanza » ( ex plurimis , sentenze n |
| 2014-44.txt | 6457 | 6457 | conti ) norme puntuali adottate dal legislatore per realizzare in concreto la finalità del coordinamento finanziario , che per sua | natura | eccede le possibilità d intervento dei livelli territoriali sub statali ( sentenza n . 417 del 2005 ) . infine |
| 2014-44.txt | 6853 | 6853 | è ancorato il riordino degli organismi in questione e costituente principio fondamentale della materia , legittimamente fissato . da tale | natura | discende , in base alla giurisprudenza di questa corte , la legittimità dell incidenza del censurato art . 16 sia |
| 2014-44.txt | 7401 | 7401 | , della repubblica , ed in quanto non è nelle competenze del legislatore statale creare nuovi livelli di governo a | natura | obbligatoria e ” sostitutivi ” di quelli previsti dall art . 114 cost . al riguardo , come già chiarito |
| 2014-44.txt | 11641 | 11641 | unità giuridica » e alla « unità economica » , « si tratta all evidenza del richiamo ad interessi “ | naturalmente | ” facenti capo allo stato , come ultimo responsabile del mantenimento della unità e indivisibilità della repubblica garantita dall articolo |
| 2014-44.txt | 14229 | 14229 | propria voce » . inoltre , la questione della legittimità di anticipare , con misure di urgenza , interventi di | natura | ordinamentale , che dovrebbero essere affrontati nel quadro di un riordinamento organico del sistema dei livelli territoriali di governo , |
| 2014-44.txt | 15772 | 15772 | ad esse soltanto alcune delle proprie funzioni , mantenendo per il resto ( ed ovviamente ) la pienezza della propria | natura | di comuni . la situazione istituzionale , dunque , risulterebbe anche « fortemente asimmetrica e disuguale » , con il |
| 2014-44.txt | 15802 | 15802 | risulterebbe anche « fortemente asimmetrica e disuguale » , con il solo comune minore che perde nella sostanza la propria | natura | di vero comune a favore di una unione che per tutti gli altri comuni rimane un organizzazione settoriale di servizio |
| 2014-44.txt | 22610 | 22610 | o regionale , secondo le rispettive competenze » , così ribadendo la potestà legislativa dello stato e delle regioni , | naturalmente | nel rispetto delle proprie competenze . le questioni promosse in relazione all art . 19 , commi 2 , 5 |
| 2014-44.txt | 25505 | 25505 | ) del coordinamento della finanza pubblica ( art . 117 , terzo comma , cost . ) . da tale | natura | discende , in forza della giurisprudenza di questa corte , la legittimità dell incidenza della censurata disciplina sia sull autonomia |
| 2014-44.txt | 26718 | 26718 | , quali le unioni di comuni , specialmente se la predetta disciplina pretenda di assumere ( come nella specie ) | natura | vincolante e conformativa delle potestà normative e amministrative della regione e dei comuni interessati . si tratterebbe , infatti , |
| 2014-44.txt | 26991 | 26991 | funzioni ricadenti in materia di competenza concorrente , dal momento che alla norma in questione sarebbe senz altro possibile riconoscere | natura | di principio fondamentale . del pari certamente , però , lo stato non avrebbe alcun titolo per dettare la disciplina |
| 2014-50.txt | 2565 | 2565 | 6 . le ragioni esposte con particolare riferimento a quanto previsto al comma 8 dell art . 3 valgono , | naturalmente | , anche per quanto previsto al comma 9 del medesimo art . 3 . le disposizioni denunciate devono , pertanto |
| 2014-98.txt | 2733 | 2733 | di difesa , e l art . 25 cost . , che vieta che chiunque possa essere distolto dal giudice | naturale | precostituito per legge , perché « il contribuente potrà rivolgersi al proprio giudice naturale per ottenere un provvedimento cautelare » |
| 2014-98.txt | 2747 | 2747 | chiunque possa essere distolto dal giudice naturale precostituito per legge , perché « il contribuente potrà rivolgersi al proprio giudice | naturale | per ottenere un provvedimento cautelare » solo dopo l inutile esperimento della procedura amministrativa conseguente al reclamo , mentre nelle |
| 2014-98.txt | 8809 | 8809 | di difesa o il principio di ragionevolezza o , tanto meno , il diritto a non essere distolto dal giudice | naturale | precostituito per legge . 8 . con un ulteriore questione , la commissione tributaria provinciale di campobasso ( r.o . |
| 2014-98.txt | 9427 | 9427 | la mediazione o lo stesso reclamo venga , in tutto o in parte , respinto ( e il contribuente , | naturalmente | , decida di adire l autorità giudiziaria ) , il processo avrà ad oggetto lo stesso originario provvedimento amministrativo ( |
| 2014-98.txt | 9517 | 9517 | ragione del fatto che i motivi del ricorso sono già contenuti nel reclamo e non sono successivamente modificabili salva , | naturalmente | , l integrazione « resa necessaria dal deposito di documenti non conosciuti a opera delle altre parti o per ordine |
| 2015-10.txt | 6506 | 6506 | ricorrente trovano comunque una parziale soddisfazione nella rimozione , sia pure solo pro futuro , della disposizione costituzionalmente illegittima . | naturalmente | , considerato il principio generale della retroattività risultante dagli artt . 136 cost . e 30 della legge n . |
| 2015-118.txt | 1032 | 1032 | lo più di carattere normativo . per questo , i referendum popolari , nazionali o regionali , anche quando di | natura | consultiva , sono istituti tipizzati e debbono svolgersi nelle forme e nei limiti previsti dalla costituzione o stabiliti sulla base |
| 2015-118.txt | 1213 | 1213 | ancorché non titolari del diritto di voto e della cittadinanza italiana ( sentenza n . 379 del 2004 ) . | naturalmente | , una volta che siano state formalizzate , le scelte statutarie si impongono alla successiva attività regionale , anche legislativa |
| 2015-118.txt | 1491 | 1491 | che ripetere quanto costantemente affermato dalla giurisprudenza di questa corte , secondo cui i referendum regionali , inclusi quelli di | natura | consultiva , non possono coinvolgere scelte di livello costituzionale ( sentenze n . 365 del 2007 , n . 496 |
| 2015-13.txt | 638 | 638 | autonomia finanziaria , tutelate dagli artt . 117 , terzo comma , e 119 cost . , in considerazione della | natura | dell iresa quale tributo regionale proprio . 2.1.1 . va , peraltro , rilevato che , nel caso in esame |
| 2015-131.txt | 2052 | 2052 | derivante da uno o più tributi , purché siano rispettate tutte le seguenti tre tassative condizioni : a ) la | natura | tributaria dell entrata ; b ) la novità di tale entrata ; c ) la sua destinazione « con apposite |
| 2015-131.txt | 2184 | 2184 | gettito è parzialmente destinato a un ente territoriale ( nella specie la regione siciliana ) , conservano inalterata la loro | natura | di tributi erariali ( ex multis , sentenze n . 97 del 2013 , n . 123 del 2010 , |
| 2015-131.txt | 2512 | 2512 | sia conforme alla normativa statutaria ed alle relative disposizioni di attuazione e , in particolare , se sia verificata la | natura | erariale del tributo , la novità dell entrata e la specifica finalizzazione della stessa . 4 . la regione siciliana |
| 2015-131.txt | 2634 | 2634 | comma 1 , della legge n . 98 del 2013 . la questione non è fondata . pacifica risulta la | natura | erariale del tributo , in quanto l imposta sui redditi delle società rappresenta un tributo diretto , istituito con legge |
| 2015-131.txt | 3225 | 3225 | stata giudicata non illegittima dalla corte costituzionale con la sentenza n . 265 del 2012 , che aveva verificato la | natura | erariale del tributo , la novità dell entrata e la specifica finalizzazione della stessa . la disposizione oggi impugnata ( |
| 2015-132.txt | 345 | 345 | della rimettente , solo l art . 37 bis del d.p.r . n . 600 del 1973 , che ha | natura | speciale rispetto alla disciplina generale del divieto dell abuso del diritto , prevede forme di contraddittorio preventivo con il contribuente |
| 2015-132.txt | 1885 | 1885 | vantaggio tributario che il contribuente pretenda di far discendere dall operazione elusiva . il ricordato orientamento implica , come suo | naturale | corollario , che il divieto di abuso del diritto in materia tributaria deve considerarsi operante nel nostro ordinamento fin da |
| 2015-132.txt | 2769 | 2769 | , in tema di applicazione dell imposta di registro , secondo cui « l imposta è applicata secondo la intrinseca | natura | e gli effetti giuridici degli atti presentati alla registrazione , anche se non vi corrisponda il titolo o la forma |
| 2015-132.txt | 2807 | 2807 | o la forma apparente » , costituisce un idoneo tertium comparationis . secondo la rimettente , anche tale norma avrebbe | natura | antileusiva , ma la sua violazione non comporta una sanzione analoga a quella stabilita dalla norma denunciata . senza entrare |
| 2015-155.txt | 3237 | 3237 | l intero gettito dell accisa sulla benzina , sugli oli da gas , sui gas petroliferi liquefatti e sul gas | naturale | per autotrazione , erogati dagli impianti di distribuzione situati nel territorio della regione , e dell accisa sugli stessi per |
| 2015-155.txt | 5562 | 5562 | le questioni in esame , d altro canto , non possono neppure essere semplicemente inquadrate nell ambito del contenzioso di | natura | tributaria che concerne la riserva allo stato del maggior gettito derivante da episodici interventi normativi operati su tributi erariali oggetto |
| 2015-155.txt | 9977 | 9977 | . . ] il contenuto degli accordi [ . . . ] può e deve riguardare anche altri profili di | natura | contabile quali , a titolo esemplificativo , le fonti di entrata fiscale , la cui compartecipazione sia quantitativamente controversa , |
| 2015-176.txt | 1006 | 1006 | indica le seguenti tre condizioni per l eccezionale riserva allo stato del gettito delle entrate erariali : a ) la | natura | tributaria dell entrata ; b ) la novità di tale entrata ; c ) la destinazione del gettito ” con |
| 2015-176.txt | 1109 | 1109 | fondi pensione sia conforme a tali presupposti . quanto ai primi due , nemmeno la ricorrente mette in dubbio la | natura | tributaria dell entrata in oggetto e la sua novità . viene lamentata , piuttosto , la mancanza del terzo requisito |
| 2015-178.txt | 1956 | 1956 | contenzioso ravennate il giudice è investito delle questioni concernenti le pretese retributive dei lavoratori ricorrenti , nonché delle domande di | natura | indennitaria e risarcitoria . da tali considerazioni si evince che il petitum del giudizio principale , in ambedue i casi |
| 2015-178.txt | 2059 | 2059 | giudizio principale rispetto all oggetto del giudizio di legittimità costituzionale ( sentenza n . 84 del 2006 ) , che | snatura | il carattere incidentale del giudizio . 7 . 2 . la difesa dello stato , nel giudizio iscritto al n |
| 2015-178.txt | 2976 | 2976 | patrimoniale del soggetto passivo , svincolata da ogni modificazione del rapporto sinallagmatico . per altro verso , a definire la | natura | tributaria concorre l elemento teleologico . in particolare , le risorse derivanti dal prelievo e connesse a un presupposto economicamente |
| 2015-178.txt | 4724 | 4724 | di riferimento ( sentenza n . 189 del 2012 , punto 4.1 . del considerato in diritto ) . la | natura | pluriennale delle politiche di bilancio , espressamente considerata nei precedenti citati , è speculare alla durata triennale delle tornate contrattuali |
| 2015-178.txt | 4835 | 4835 | parte normativa , sia per quella economica , una spiccata dimensione programmatica della contrattazione collettiva . a conferma di una | natura | dinamica , tipica dei meccanismi di rinnovo dei contratti collettivi , si possono osservare le interrelazioni degli stessi con la |
| 2015-178.txt | 8624 | 8624 | 39 cost . , proprio per questo , non è più tollerabile . solo ora si è palesata appieno la | natura | strutturale della sospensione della contrattazione e può , pertanto , considerarsi verificata la sopravvenuta illegittimità costituzionale , che spiega i |
| 2015-178.txt | 8701 | 8701 | legislatore dare nuovo impulso all ordinaria dialettica contrattuale , scegliendo i modi e le forme che meglio ne rispecchino la | natura | , disgiunta da ogni vincolo di risultato . il carattere essenzialmente dinamico e procedurale della contrattazione collettiva non può che |
| 2015-192.txt | 1849 | 1849 | mezzi di impugnazione previsti dalla legge , ed altrimenti prendere atto della formazione di una preclusione processuale ( salva , | naturalmente | , la eventualità che sia la stessa legge a prevedere la possibilità di revoca ) . in altri termini , |
| 2015-192.txt | 3159 | 3159 | in esame , rapportata alle vigenti tariffe professionali , dev essere contemperata ( e quindi ridotta ) in relazione alla | natura | pubblicistica della prestazione richiesta ( riduzione già attuata nella fissazione dei valori di partenza ) . la mancata attuazione , |
| 2015-192.txt | 3757 | 3757 | non adeguate a norma dell art . 54 del d.p.r . n . 115 del 2002 . è salva , | naturalmente | , l eventualità che sopravvenga una complessiva ridefinizione della materia ad opera del legislatore , tale da implicare il superamento |
| 2015-231.txt | 1738 | 1738 | artt . 3 , 53 e 97 cost . sono inammissibili . come già evidenziato , la norma censurata ha | natura | transitoria , strumentale all introduzione del regime fiscale per « trasparenza » , ed è funzionale al passaggio a quest |
| 2015-246.txt | 1088 | 1088 | riserva stessa possa operare , sono necessarie , secondo la giurisprudenza costituzionale , tre condizioni concomitanti : a ) la | natura | tributaria dell entrata ; b ) la novità di tale entrata ; c ) la destinazione del gettito « con |
| 2015-251.txt | 164 | 164 | province possono istituire nuovi tributi locali . la legge provinciale disciplina i predetti tributi e i tributi locali comunali di | natura | immobiliare istituiti con legge statale , anche in deroga alla medesima legge , definendone le modalità di riscossione e può |
| 2015-26.txt | 829 | 829 | di cui all art . 32 , quarto comma , del d.p.r . n . 600 del 1973 , hanno | natura | processuale , in quanto attengono alla tutela giurisdizionale dei diritti ( art . 24 cost . ) , e non |
| 2015-26.txt | 869 | 869 | non al principio di capacità contributiva ( art . 53 , primo comma , cost . ) , che ha | natura | sostanziale . 5 . nel caso di specie non può giungersi all esame del merito della questione sollevata poiché essa |
| 2015-273.txt | 491 | 491 | ( art . 50 , comma 11 ) e dall aumento al 26 per cento dell imposta sui redditi di | natura | finanziaria ( art . 3 , comma 1 ) . entrate , quelle indicate , che , se pur di |
| 2015-273.txt | 512 | 512 | finanziaria ( art . 3 , comma 1 ) . entrate , quelle indicate , che , se pur di | natura | tributaria e connotate della qualifica della novità , non soddisfarebbero il requisito della specificazione della loro destinazione . 2 . |
| 2015-273.txt | 1853 | 1853 | indica le seguenti tre condizioni per l eccezionale riserva allo stato del gettito delle entrate erariali : a ) la | natura | tributaria dell entrata ; b ) la novità di tale entrata ; c ) la destinazione del gettito ” con |
| 2015-273.txt | 1983 | 1983 | dello stato specificate nelle leggi medesime » , mentre non risultano in discussione , nel presente giudizio , né la | natura | tributaria , né la novità dell entrata . come più volte affermato da questa corte , la condizione della specifica |
| 2015-273.txt | 2186 | 2186 | di misure adottate ai sensi dello stesso provvedimento e dall aumento al 26 per cento dell imposta sui redditi di | natura | finanziaria ) saranno utilizzate a compensazione degli « oneri derivanti dagli articoli 1 , 2 , 4 , comma 11 |
| 2015-58.txt | 856 | 856 | 4 . prima di procedere all esame nel merito della questione di costituzionalità sollevata , la corte deve accertare la | natura | tributaria del « contributo » in esame . una sua diversa qualificazione , infatti , prima ancora di ripercuotersi sulla |
| 2015-58.txt | 1252 | 1252 | n . 26 del 1982 ) . 4.2 . l esito cui è pervenuto il giudice a quo circa la | natura | tributaria , e non commutativa , del contributo è coerente con i criteri ermeneutici appena passati in rassegna . l |
| 2015-58.txt | 1803 | 1803 | evidenzino criticità a causa dell attivazione dei suddetti impianti » . tale disposizione , infatti , lungi dal dimostrare la | natura | ” volontaristica ” del contributo in parola , non individua alcun servizio né alcuna prestazione che giustifichi la corresponsione di |
| 2015-65.txt | 797 | 797 | ) . non rileva , infatti , in contrario , quanto eccepito dall avvocatura dello stato , in ordine alla | natura | di ” tributo statale ” dell accisa sull energia elettrica , e sulla incidenza della norma impugnata sull aliquota dell |
| 2015-66.txt | 176 | 176 | bilancio annuale e pluriennale dello stato legge finanziaria 2007 ) , nelle parti in cui non stabiliscono alcun limite di | natura | qualitativa e / o quantitativa oltre il quale la produzione e la cessione di energia elettrica da fonti rinnovabili agroforestali |
| 2015-66.txt | 1464 | 1464 | regime di favore per l impresa agricola pur in presenza dell esercizio di attività connesse , purché queste ultime non | snaturino | la stessa impresa , contraddicendone la vocazione agricola . erra dunque il giudice rimettente nel negare che sia richiesto il |
| 2015-67.txt | 1095 | 1095 | ubicate nelle regioni a statuto ordinario , che , a decorrere dal 2012 , l imposta in questione assumesse la | natura | di tributo proprio derivato provinciale . successivamente , con l art . 4 , comma 2 , del decreto legge |
| 2015-67.txt | 1257 | 1257 | dalla legge dello stato , ma il cui gettito è destinato a un ente territoriale , conservano inalterata la loro | natura | di tributi erariali [ . . . ] . di conseguenza , l imposta sulle assicurazioni contro la responsabilità civile |
| 2015-70.txt | 378 | 378 | artt . 2 , 23 e 53 cost . , poiché la misura adottata si configurerebbe quale prestazione patrimoniale di | natura | sostanzialmente tributaria , in violazione del principio dell universalità dell imposizione a parità di capacità contributiva , in quanto posta |
| 2015-70.txt | 1434 | 1434 | costituzionalità per violazione degli artt . 2 , 3 , 23 e 53 cost . , in relazione alla presunta | natura | tributaria della misura in esame , non è fondata . tutte le ordinanze di rimessione affermano che , nel caso |
| 2015-70.txt | 1496 | 1496 | 2013 , relativa ai trattamenti pensionistici superiori a tre volte il trattamento minimo inps , configurerebbe una prestazione patrimoniale di | natura | tributaria , lesiva del principio di universalità dell imposizione a parità di capacità contributiva , in quanto posta a carico |
| 2015-70.txt | 1732 | 1732 | ) . l azzeramento della perequazione automatica oggetto di censura , tuttavia , sfugge ai canoni della prestazione patrimoniale di | natura | tributaria , atteso che esso non dà luogo ad una prestazione patrimoniale imposta , realizzata attraverso un atto autoritativo di |
| 2015-70.txt | 1997 | 1997 | meccanismo di rivalutazione dei trattamenti pensionistici superiori a tre volte il trattamento minimo inps , non riveste , quindi , | natura | tributaria , in quanto non prevede una decurtazione o un prelievo a carico del titolare di un trattamento pensionistico . |
| 2015-70.txt | 2044 | 2044 | questa corte in ordine alle prestazioni patrimoniali , in assenza di una decurtazione patrimoniale o di un prelievo della stessa | natura | a carico del soggetto passivo , viene meno in radice il presupposto per affermare la natura tributaria della disposizione . |
| 2015-70.txt | 2060 | 2060 | un prelievo della stessa natura a carico del soggetto passivo , viene meno in radice il presupposto per affermare la | natura | tributaria della disposizione . inoltre , viene a mancare il requisito che consente l acquisizione delle risorse al bilancio dello |
| 2015-70.txt | 4759 | 4759 | dell evoluzione normativa in subiecta materia , si evince che la perequazione automatica dei trattamenti pensionistici è uno strumento di | natura | tecnica , volto a garantire nel tempo il rispetto del criterio di adeguatezza di cui all art . 38 , |
| 2015-70.txt | 6251 | 6251 | eventuale perdita del potere di acquisto del trattamento , anche se limitata a periodi brevi , è , per sua | natura | , definitiva . le successive rivalutazioni saranno , infatti , calcolate non sul valore reale originario , bensì sull ultimo |
| 2015-77.txt | 4186 | 4186 | modo , nella titolarità della regione e sono strumentali all assolvimento di un compito legittimamente gravante sul sistema regionale . | naturalmente | non è questa una situazione che si possa protrarre senza limite , perché altrimenti l accantonamento si tramuterebbe di fatto |
| 2015-82.txt | 4980 | 4980 | questo punto di vista , non vi è alcuna sostituzione dello stato alle autonomie speciali nella titolarità del gettito . | naturalmente | , affinché esso non si tramuti in una definitiva sottrazione e appropriazione di risorse regionali da parte dello stato , |
| 2015-82.txt | 5641 | 5641 | esso una durata massima non superiore al quinto anno successivo a quello di iscrizione in bilancio , esplicitando così la | natura | temporanea della misura già prevista dalla legislazione vigente . in tal modo , la disposizione anzidetta sicuramente non accresce , |
| 2015-82.txt | 5932 | 5932 | entità dei trasferimenti erariali e dei fondi che alimentano la finanza comunale e provinciale ed eventualmente anche di ridurli , | naturalmente | con il vincolo di assicurare a tutti gli enti territoriali , compresi quelli con minore capacità fiscale per abitante , |
| 2015-95.txt | 1864 | 1864 | il richiamo all anzidetta circostanza attenuante sulla fruizione di un istituto che , a differenza di questa , non ha | natura | esclusivamente sostanziale , ma ” ibrida ” ( processuale sostanziale ) , quale il ” patteggiamento ” ; rito alternativo |
| 2016-111.txt | 3036 | 3036 | ai secondi ciò che il legislatore ha inteso , con buone ragioni , riservare ai primi . ciò non esclude | naturalmente | che , tenuto conto della particolare condizione dei beni soggetti a vincolo indiretto , lo stesso legislatore possa , ove |
| 2016-120.txt | 304 | 304 | processo ai sensi degli artt . 181 e 309 cod . proc . civ . poiché la disposizione censurata avrebbe | natura | tributaria , ad avviso del rimettente risulterebbe violato anche l art . 53 cost . 2 . sotto il profilo |
| 2016-121.txt | 1567 | 1567 | concluso per l infondatezza delle questioni sollevate , in quanto la diversità di disciplina è legata , oltre che alla | natura | pubblica dell ufficio cui è affidato il compimento dell atto , allo specifico obbligo imposto dall art . 123 delle |
| 2016-121.txt | 1974 | 1974 | 6.4 . più in generale , è la stessa comparazione in sé che non è corretta , attesa la differente | natura | delle parti del processo ( amministrazione finanziaria e contribuente ) e la diversità della relativa disciplina , diversità che investe |
| 2016-151.txt | 1151 | 1151 | entità dei trasferimenti erariali e dei fondi che alimentano la finanza comunale e provinciale ed eventualmente anche di ridurli , | naturalmente | con il vincolo di assicurare a tutti gli enti territoriali , compresi quelli con minore capacità fiscale per abitante , |
| 2016-173.txt | 790 | 790 | del 2015 . nell un caso , la sussistenza della giurisdizione è plausibilmente , infatti , motivata in ragione della | natura | pensionistica della controversia ; e , nell altro , il difetto di giurisdizione rispetto a taluni ricorrenti soltanto ( perché |
| 2016-173.txt | 2179 | 2179 | anni ( 2011 2012 ) , incise dal precedente contributo perequativo , dichiarato costituzionalmente illegittimo in ragione della sua accertata | natura | tributaria e definitivamente , quindi , caducato ( e conseguentemente recuperato da quei pensionati ) per effetto della sentenza di |
| 2016-173.txt | 2425 | 2425 | e ciò per il motivo , assorbente , che il contributo , che ne forma oggetto , non riveste la | natura | di imposta , attribuitagli dai rimettenti quale presupposto per il sollecitato controllo di compatibilità con il precetto ( altrimenti non |
| 2016-188.txt | 756 | 756 | locati e dell imposta comunale sugli immobili ( ici ) , in quanto produrrebbero una complessiva riduzione delle risorse di | natura | fiscale spettanti alla regione , a beneficio dello stato . ciò sia mediante meccanismi di recupero ed accantonamento a carico |
| 2016-188.txt | 1150 | 1150 | in senso riduttivo ) sul meccanismo di accantonamento di fondi che già la ricorrente ritiene costituzionalmente illegittimo confermerebbe ulteriormente la | natura | ” sottrattiva ” e lesiva dell accantonamento stesso , che il medesimo legislatore statale considererebbe non un regime di temporanea |
| 2016-188.txt | 6160 | 6160 | rapporto al concorso della regione interessata ad obiettivi di finanza pubblica , può e deve riguardare anche altri profili di | natura | contabile quali , a titolo esemplificativo , le fonti di entrata fiscale , la cui compartecipazione sia quantitativamente controversa , |
| 2016-188.txt | 6854 | 6854 | gravante sul sistema regionale » ( sentenza n . 77 del 2015 ) . in sostanza , l accantonamento ha | natura | intrinsecamente provvisoria e la sua utilizzazione si giustifica solo con riguardo a quelle situazioni che per obiettive difficoltà non possono |
| 2016-188.txt | 9193 | 9193 | effettuazione di tale compensazione . a ben vedere , con riguardo alla particolare situazione in esame , tale effetto risulta | naturale | conseguenza della specificità delle relazioni finanziarie tra stato e regioni e del carattere di continuità dei bilanci pubblici , che |
| 2016-188.txt | 9274 | 9274 | il principio dell equilibrio dinamico del bilancio ed il carattere di continuità degli esercizi finanziari , il quale ne risulta | naturale | declinazione essendo « essenziale per garantire nel tempo l equilibrio economico , finanziario e patrimoniale » ( sentenza n . |
| 2016-188.txt | 9419 | 9419 | ai decorsi esercizi » ( sentenza n . 155 del 2015 ) . peraltro , scrutinando una diversa fattispecie di | natura | tributaria proposta in via incidentale , questa corte ha affermato che il legislatore deve provvedere tempestivamente « al fine di |
| 2016-205.txt | 4738 | 4738 | stessa , desumibile dal riferimento contenuto all ultimo periodo dello stesso comma ( « [ c ] on decreto di | natura | non regolamentare [ . . . ] è stabilito l ammontare della riduzione della spesa corrente che ciascun ente deve |
| 2016-205.txt | 5423 | 5423 | funzioni non fondamentali ad altri enti , con conseguente riduzione dell organico . si tratta perciò di misure per loro | natura | e funzione intrinsecamente transitorie e per ciò stesso evidentemente destinate a venire meno una volta attuata la riforma , con |
| 2016-278.txt | 504 | 504 | è quello relativo all adozione della pronuncia cautelare , alla quale è immediatamente applicabile la nuova disciplina in quanto di | natura | processuale . trattandosi di un principio pacifico , non è necessaria una motivazione specifica sul punto . è , poi |
| 2016-278.txt | 1023 | 1023 | delle spese processuali , incidenza già implicita nel principio stesso . 3.3 . tale anticipazione costituisce , inoltre , un | naturale | sviluppo del criterio direttivo dell « incremento della funzionalità della giurisdizione tributaria » ( art . 10 , comma 1 |
| 2016-280.txt | 2262 | 2262 | il principio dell equilibrio dinamico del bilancio ed il carattere di continuità degli esercizi finanziari , il quale ne risulta | naturale | declinazione essendo ” essenziale per garantire nel tempo l equilibrio economico , finanziario e patrimoniale ” ( sentenza n . |
| 2016-281.txt | 112 | 112 | ( disposizioni in materia ambientale per promuovere misure di green economy e per il contenimento dell uso eccessivo di risorse | naturali | ) , applicabile ratione temporis prevedeva che i comuni con sede nelle isole minori o nel cui territorio insistono isole |
| 2016-31.txt | 1283 | 1283 | . 77 del 2015 ) , ma quand anche , in ipotesi , alle disposizioni impugnate fosse riconosciuta una simile | natura | , « da tale qualificazione discenderebbe , semmai , l infondatezza e non già l inammissibilità del ricorso » ( |
| 2016-40.txt | 4903 | 4903 | statale , l imposta sulle assicurazioni contro la responsabilità civile derivante dalla circolazione dei veicoli a motore ha conservato la | natura | di tributo erariale , pur dopo la riqualificazione in termini di « tributo proprio derivato » delle province effettuata dal |
| 2016-44.txt | 1549 | 1549 | competenza ( ex plurimis , sentenze n . 159 del 2014 e n . 50 del 2010 ) . resta | naturalmente | fermo il limite della manifesta irragionevolezza della disciplina , che si ravvisa , con riferimento specifico al parametro evocato , |
| 2016-69.txt | 3197 | 3197 | regione nella materia stessa , in quanto il finalismo della previsione normativa esclude che possa invocarsi nei suoi confronti la | natura | di norma di dettaglio ( sentenze n . 205 e n . 63 del 2013 ) . 8 . per |
| 2016-77.txt | 1229 | 1229 | a chiarire le ragioni normative dell attribuzione . il decreto del 5 dicembre 2012 , a sua volta , ha | natura | meramente consequenziale , in quanto si limita ad indicare l entità del gettito anche dell iva dipendente dall aumento dell |
| 2016-77.txt | 1445 | 1445 | ex plurimis , sentenze n . 42 del 2013 ) e che « al termine del procedimento , com è | naturale | , una decisione finale deve comunque intervenire , ad opera degli organi centrali , anche se vi sia dissenso da |
| 2016-78.txt | 2195 | 2195 | quali , a fronte della diversità delle suddette pretese erariali , debba sussistere un identico trattamento , stante la diversa | natura | e funzione e la distinta disciplina ( per le sanzioni la regolamentazione fondamentale si rinviene nel decreto legislativo 18 dicembre |
| 2016-96.txt | 2034 | 2034 | n . 154 del 2014 , n . 310 e n . 304 del 2013 ) . esclusa quindi la | natura | di prelievo fiscale della misura prevista dalla disposizione impugnata , cade la censura che riguarda l art . 53 cost |
| 2017-118.txt | 529 | 529 | che « [ l ] e tasse automobilistiche istituite con legge provinciale costituiscono tributi propri » , avrebbe confermato la | natura | di tributo proprio derivato della tassa in questione . il ricorrente aggiunge che neppure l art . 73 , comma |
| 2017-118.txt | 1127 | 1127 | 10 del 1998 ) . l istituzione del tributo con legge provinciale in sé non può ritenersi risolutiva quanto alla | natura | giuridica di esso , specie se si considera il massiccio rinvio alla disciplina statale ( sentenza n . 357 del |
| 2017-118.txt | 1277 | 1277 | ) , il nuovo testo dell art . 73 ha riconosciuto esplicitamente alla tassa automobilistica istituita con legge provinciale la | natura | di tributo proprio . è il caso di osservare che questa previsione non troverebbe giustificazione logica se non si fosse |
| 2017-118.txt | 1399 | 1399 | 68 del 2011 con riferimento alle regioni ordinarie , connota sia tributi affidati alla competenza regionale sia tributi che conservano | natura | erariale ma il cui gettito è devoluto alla regione ; tuttavia è l evoluzione del tributo nella provincia autonoma a |
| 2017-118.txt | 1515 | 1515 | provinciale osservando che , nonostante il carattere « proprio » di quest ultima , l addizionale conservava invece la sua | natura | erariale . argomento che , ponendo in luce la dicotomia tra i due tributi , già evidenziava la riconduzione della |
| 2017-118.txt | 1699 | 1699 | tale previsione , essa infatti è pur sempre espressiva di un opzione del legislatore ordinario , mentre l attribuzione di | natura | propria in senso stretto alla tassa automobilistica provinciale , disposta dal primo comma dell art . 73 dello statuto , |
| 2017-118.txt | 1792 | 1792 | che il legislatore provinciale può disporre le esenzioni che reputa opportune rispetto a una tassa attribuita alla sua competenza . | naturalmente | la stessa conclusione non vale per le regioni , che non possono servirsi di un attribuzione analoga a quella dell |
| 2017-133.txt | 3049 | 3049 | ( disposizioni in materia ambientale per promuovere misure di green economy e per il contenimento dell uso eccessivo di risorse | naturali | ) , prevede la riduzione del tributo solo per gli scarti ed i sovvalli di impianti di selezione automatica , |
| 2017-149.txt | 3938 | 3938 | e non sia espressione di una pretesa fondata su un rapporto convenzionale ; beneficio , per di più , di | natura | fiscale , e quindi maturato in un ambito in cui il tasso di politicità delle scelte legislative è massimo , |
| 2017-153.txt | 1761 | 1761 | . . . ] sono assoggettate ad una tassazione agevolata del reddito dei lavoratori » , della quale non specifica | natura | e entità . l art . 33 , comma 12 , della legge n . 183 del 2011 si limita |
| 2017-176.txt | 599 | 599 | soddisfazione dei propri crediti riposto dagli altri creditori , senza che sussistano motivi imperativi di interesse generale , attesa la | natura | meramente economica dell interesse perseguito dallo stato . e contrasterebbe , inoltre , con l art . 24 cost . |
| 2017-177.txt | 494 | 494 | la norma di cui alla citata nota ii si applica ai soli provvedimenti di condanna e , per la sua | natura | di stretta interpretazione , non si può estendere agli atti giudiziari che si limitano ad accertare crediti derivanti da operazioni |
| 2017-177.txt | 1543 | 1543 | e al comma 1 bis dell art . 8 ) , con una previsione agevolativa che , per la sua | natura | eccezionale e derogatoria , non è applicabile ad altri atti giudiziari . « in definitiva » afferma la cassazione « |
| 2017-177.txt | 1754 | 1754 | diritti soggettivi , sicché la sua forma , propria del rito camerale scelto dal legislatore , non ne muta la | natura | di pronuncia di accertamento di diritti a contenuto patrimoniale , ex art . 8 , comma 1 , lettera c |
| 2017-177.txt | 1859 | 1859 | . nell esame della censura relativa alla violazione dell art . 3 cost . , si deve muovere dalla riconosciuta | natura | agevolativa della disciplina che applica l imposta di registro in misura fissa alle ( sole ) pronunce di condanna al |
| 2017-177.txt | 2346 | 2346 | alle pronunce di accertamento di corrispettivi o prestazioni ugualmente soggetti all iva è impedita , per diritto vivente , dalla | natura | eccezionale e derogatoria della sua previsione rispetto alla regola generale dell assoggettamento delle pronunce di condanna all imposta di registro |
| 2017-181.txt | 1288 | 1288 | di cassazione , sezioni unite civili , sentenza 4 ottobre 1996 , n . 8685 ) . il privato può | naturalmente | sollecitarne l esercizio , segnalando l illegittimità degli atti impositivi , ma la segnalazione non trasforma il procedimento officioso e |
| 2017-181.txt | 2059 | 2059 | il meccanismo proprio della valutazione comparativa . sicché si conferma in ogni caso , anche in ambito tributario , la | natura | pienamente discrezionale dell annullamento d ufficio . questa configurazione dell autotutela tributaria emerge del resto chiaramente dalla giurisprudenza della corte |
| 2017-199.txt | 864 | 864 | n . 94 del 2017 , n . 121 e n . 44 del 2016 ) , fermo restando , | naturalmente | , il limite della manifesta irragionevolezza di una disciplina che comporti un ingiustificabile compressione del diritto di agire ( sentenze |
| 2017-209.txt | 2940 | 2940 | , porta ad escludere in radice la pretesa arbitrarietà e gravosità del corrispettivo dovuto dal privato . 2.3 . la | natura | dell accordo rende irrilevanti anche i dubbi circa i rapporti tra l equilibrio economico finanziario del bilancio e il contributo |
| 2017-209.txt | 3003 | 3003 | esattamente rilevato dalla avvocatura generale dello stato , di regola tutte le entrate degli enti territoriali , sia quelle di | natura | tributaria che corrispettiva , servono a finanziare il complesso delle attività istituzionali e i servizi resi alla collettività ( principio |
| 2017-213.txt | 652 | 652 | da enti gestori di forme di previdenza obbligatorie ) , per di più con caratteri tali da farne presumere la | natura | tributaria , provvedendo ad una decurtazione definitiva del trattamento di pensione , che ha natura di retribuzione differita , con |
| 2017-213.txt | 667 | 667 | tali da farne presumere la natura tributaria , provvedendo ad una decurtazione definitiva del trattamento di pensione , che ha | natura | di retribuzione differita , con acquisizione del relativo ammontare al bilancio dello stato , con ciò venendo a ledere il |
| 2017-236.txt | 732 | 732 | censurato art . 9 , e attiene ai compensi maturati in ragione dell attività difensiva svolta in giudizio , di | natura | variabile perché dipendenti dalla sorte del contenzioso . 4.1 . la disciplina normativa di riferimento , modificata e in parte |
| 2017-236.txt | 5181 | 5181 | tar campania deducono altresì la violazione degli artt . 3 , 23 e 53 cost . , sul presupposto della | natura | tributaria delle decurtazioni e limitazioni imposte dalla novella . analoghe censure sono prospettate dal tar puglia , pur se riferite |
| 2017-236.txt | 6008 | 6008 | 310 e n . 304 del 2013 ; n . 233 del 2012 ) , una fattispecie deve ritenersi di | natura | tributaria , indipendentemente dalla qualificazione offerta dal legislatore , laddove si riscontrino tre indefettibili requisiti : la disciplina legale deve |
| 2017-236.txt | 6685 | 6685 | in riferimento agli artt . 3 , 23 e 53 cost . , tutte sollevate sul presupposto della sussistenza della | natura | tributaria . 9 . il tar puglia dubita della legittimità costituzionale dell art . 9 del d.l . n . |
| 2017-236.txt | 9412 | 9412 | . 10 . le ultime due questioni oggetto dello scrutinio sollecitato dalle ordinanze di rimessione in disamina ruotano intorno alla | natura | retributiva degli emolumenti presi in considerazione dalla novella , in linea con quanto già affermato da questa corte ( sentenze |
| 2017-242.txt | 1166 | 1166 | n . 601 del 1973 , in riferimento all art . 3 cost . , occorre prendere le mosse dalla | natura | agevolativa della norma censurata . la limitazione agli istituti bancari esclude automaticamente la sua applicabilità ad altri soggetti in quanto |
| 2017-242.txt | 1462 | 1462 | situazioni messe a confronto , rappresentato dai finanziamenti a medio e lungo termine . ciò comporta l irrilevanza della diversa | natura | dei soggetti che pongono in essere tali attività poiché , siano essi le banche o gli intermediari finanziari a ciò |
| 2017-245.txt | 1799 | 1799 | dalla legge dello stato , conservano inalterata , nonostante la destinazione del gettito a un ente territoriale , la loro | natura | di tributi erariali ( così come pacifica è , ovviamente , tale natura in relazione ai tributi compartecipati ) . |
| 2017-245.txt | 1812 | 1812 | a un ente territoriale , la loro natura di tributi erariali ( così come pacifica è , ovviamente , tale | natura | in relazione ai tributi compartecipati ) . la disciplina dell accertamento e della riscossione di tali tributi rientra pertanto nella |
| 2017-245.txt | 2426 | 2426 | potestà legislativa in materia di « sistema tributario » . ribatte la regione resistente che la norma regionale rivestirebbe una | natura | meramente programmatica , priva di carattere lesivo . non disconoscendo la piena titolarità statale della competenza in materia di accertamento |
| 2017-245.txt | 3377 | 3377 | indirizzo amministrativo o di gestione attiva in materia tributaria . tali funzioni , invece , si risolvono in attività di | natura | meramente consultiva in favore del direttore generale dell ase , in relazione : a ) alle fasi deliberative e modificative |
| 2017-249.txt | 1415 | 1415 | eliminare una sperequazione esistente a livello impositivo . 7 . 3 . è bene ricordare , peraltro , che la | natura | e le modalità dell operazione enfatizzano l obbligo di motivazione in merito agli elementi che hanno , in concreto , |
| 2017-250.txt | 1687 | 1687 | , relativa ai trattamenti pensionistici complessivamente superiori a sei volte il trattamento minimo inps » configurerebbe una prestazione patrimoniale di | natura | tributaria « lesiva del principio dell universalità dell imposizione a parità di capacità contributiva , in quanto posta a carico |
| 2017-250.txt | 4454 | 4454 | . b . , costituti nel giudizio reg . ord . n . 24 del 2017 , sul presupposto della | natura | tributaria della misura censurata , hanno dedotto la violazione degli artt . 3 , 23 e 53 cost . , |
| 2017-250.txt | 8098 | 8098 | , di violazione degli artt . 2 , 3 , 23 e 53 cost . , in relazione all asserita | natura | tributaria dell azzeramento della rivalutazione automatica dei trattamenti pensionistici superiori a sei volte il trattamento minimo inps previsto dai denunciati |
| 2017-250.txt | 8174 | 8174 | del 2015 , questa corte ha già escluso che le misure di blocco della rivalutazione automatica dei trattamenti pensionistici abbiano | natura | tributaria . pur consapevole di tale statuizione , il rimettente afferma che le misure adottate dal legislatore in seguito alla |
| 2017-250.txt | 8218 | 8218 | 70 del 2015 « ripropongono il dubbio circa la introduzione [ . . . ] di una prestazione patrimoniale di | natura | tributaria » , atteso che esse , oltre a non modificare un rapporto di tipo sinallagmatico , procurano una definitiva |
| 2017-250.txt | 8384 | 8384 | osservare che l effetto di ” trascinamento ” proprio delle censurate misure di blocco della perequazione non ne muta la | natura | di misure di mero risparmio di spesa e non di decurtazione del patrimonio del soggetto passivo . deve quindi essere |
| 2017-250.txt | 8407 | 8407 | di mero risparmio di spesa e non di decurtazione del patrimonio del soggetto passivo . deve quindi essere ribadita la | natura | non tributaria delle misure di blocco della perequazione e , in particolare , di quelle previste dai denunciati commi 25 |
| 2017-250.txt | 8448 | 8448 | , lettera e ) , e 25 bis , con la conseguente non fondatezza della questione sollevata , che tale | natura | , viceversa , presuppone . 6 . 5 . non è fondata la censura secondo cui i denunciati commi 25 |
| 2017-264.txt | 390 | 390 | allo stesso gruppo dovrebbero essere qualificati come sopravvenienze attive ai sensi dell art . 88 del tuir , per la | natura | eccezionale della previsione del comma 4 dello stesso art . 88 , che non consentirebbe la sua interpretazione estensiva . |
| 2017-264.txt | 1000 | 1000 | non è fondata . si deve premettere che è corretto il presupposto interpretativo da cui muove il rimettente , della | natura | eccezionale della norma censurata e della sua inapplicabilità , dunque , al di fuori dei casi in essa espressamente previsti |
| 2017-264.txt | 1143 | 1143 | , in quanto recante benefici , agevolazioni o esenzioni , è di stretta interpretazione , anche in ragione della sua | natura | eccezionale , la quale implica che essa non può trovare applicazione fuori delle ipotesi espressamente previste dalla legge . 4.1 |
| 2017-269.txt | 198 | 198 | agostino s.p.a . ) in relazione agli anni 2013 e 2014 . ritenuta sussistente la propria giurisdizione in considerazione della | natura | tributaria del contributo , il giudice a quo ha invertito l esame delle questioni proposte dal ricorrente che in principalità |
| 2017-269.txt | 596 | 596 | contributi versati a norma delle citate disposizioni . ha poi affermato la sussistenza della propria giurisdizione , in considerazione della | natura | tributaria del contributo , e ha ritenuto di dover procedere anzitutto all esame della compatibilità delle disposizioni impugnate con il |
| 2017-269.txt | 1427 | 1427 | specie , l asserito difetto di giurisdizione non può ritenersi né macroscopico né manifesto . i rimettenti hanno riconosciuto la | natura | tributaria del contributo in questione , argomentando ampiamente sul punto e richiamando la sentenza della corte costituzionale n . 256 |
| 2017-269.txt | 1460 | 1460 | la sentenza della corte costituzionale n . 256 del 2007 , su analoghe contribuzioni di altra autorità indipendente . dalla | natura | tributaria della prestazione imposta i giudici rimettenti hanno dedotto la propria giurisdizione , in base al principio della generalità della |
| 2017-269.txt | 1619 | 1619 | possa essere spezzato senza violare i principi di cui all art . 102 cost . in tema di « giudice | naturale | » . proprio in forza della generalità della giurisdizione tributaria e della sua riconducibilità alle garanzie costituzionali sul « giudice |
| 2017-269.txt | 1640 | 1640 | » . proprio in forza della generalità della giurisdizione tributaria e della sua riconducibilità alle garanzie costituzionali sul « giudice | naturale | » , i rimettenti hanno poi ritenuto che il citato art . 133 del codice del processo amministrativo vada interpretato |
| 2017-269.txt | 1905 | 1905 | . nel caso di specie , poi , la citata pronuncia della corte di cassazione si limita a negare la | natura | tributaria del contributo dovuto ad altra autorità indipendente ( l autorità per le garanzie nelle comunicazioni ) , senza pronunciarsi |
| 2017-269.txt | 5143 | 5143 | autorità da condizionamenti che potevano derivare dal precedente sistema misto di finanziamento condizionamenti che potevano provenire da soggetti di varia | natura | ( politica , economica , finanziaria ) il citato art . 5 bis del d.l . n . 1 del |
| 2017-269.txt | 5627 | 5627 | sollevate in relazione agli artt . 3 e 53 , primo e secondo comma , cost . , è la | natura | tributaria del contributo disciplinato dalle disposizioni censurate . risulta dunque preliminare delibare la natura della predetta contribuzione , per verificare |
| 2017-269.txt | 5641 | 5641 | , cost . , è la natura tributaria del contributo disciplinato dalle disposizioni censurate . risulta dunque preliminare delibare la | natura | della predetta contribuzione , per verificare se essa possa essere considerata tributaria ai fini delle garanzie stabilite dai citati artt |
| 2017-269.txt | 6132 | 6132 | . 3 e 41 cost . devono perciò ritenersi integrati tutti i requisiti indefettibili e necessari al riconoscimento costituzionale della | natura | tributaria del contributo in discussione . 9.3 deve rilevarsi che l imposizione tributaria qui in esame costituisce una forma atipica |
| 2017-269.txt | 6263 | 6263 | . 10 . chiarita la pertinenza dei parametri costituzionali richiamati art . 3 e 53 cost . in ragione della | natura | tributaria del contributo , nel merito deve dichiararsi l infondatezza delle questioni sollevate in riferimento agli stessi . 10.1 . |
| 2017-270.txt | 1174 | 1174 | di finanza pubblica del 15 ottobre 2014 . tale accordo , recepito nello statuto , avrebbe definito in modo esaustivo | natura | e misura della partecipazione delle province autonome ai processi di risanamento della finanza pubblica , e specificamente l entità dei |
| 2017-270.txt | 3039 | 3039 | 80 , comma 3 ) . con riferimento alla potestà comunque riconosciuta allo stato di riservare all erario gettiti di | natura | tributaria riscossi nel territorio delle due province autonome , la giurisprudenza di questa corte ( pur maturata in relazione alle |
| 2017-47.txt | 304 | 304 | che « la trascrizione presso il pra del provvedimento di fermo derivante dalla procedura di riscossione coattiva di crediti di | natura | pubblicistica non esplica effetti ai fini della interruzione e sospensione dell obbligo tributario » violerebbe , appunto , gli evocati |
| 2017-69.txt | 3270 | 3270 | stati o meno rispettati i criteri desumibili dall intero contesto normativo che regola la materia , potendosi eventualmente trarre le | naturali | conseguenze nella sede giudiziaria appropriata ( sentenza n . 507 del 1988 ) . destituita di fondamento è altresì la |
| 2017-85.txt | 2639 | 2639 | rilevanza . il controllo che questa corte deve eseguire sulla rilevanza della questione non si estende invece all accertamento della | natura | dei rifiuti depositati in discarica dopo i trattamenti eseguiti negli impianti a servizio dei comuni leccesi , se cioè essi |
| 2017-85.txt | 2669 | 2669 | negli impianti a servizio dei comuni leccesi , se cioè essi abbiano o non abbiano , in concreto , la | natura | di scarti e sovvalli di impianti di selezione automatica , riciclaggio e compostaggio . le conclusioni positive alle quali il |
| 2017-85.txt | 3117 | 3117 | il legislatore riconosce agli scarti e ai sovvalli degli impianti di selezione automatica , di riciclaggio e di compostaggio la | natura | di rifiuto non ulteriormente riducibile in ogni processo di smaltimento e perciò meritevole di un trattamento più favorevole rispetto agli |
| 2017-85.txt | 3633 | 3633 | ( disposizioni in materia ambientale per promuovere misure di green economy e per il contenimento dell uso eccessivo di risorse | naturali | ) , che fissa gradualmente nel tempo percentuali crescenti di raccolta differenziata e prevede addizionali della ” ecotassa ” per |
| 2017-85.txt | 4122 | 4122 | il vaglio dell ammissibilità . 4 . passando al merito , conviene esaminare per prime , per la loro potenziale | natura | assorbente , le censure di violazione della competenza esclusiva attribuita allo stato dall art . 117 , secondo comma , |
| 2018-114.txt | 3552 | 3552 | mediante sospensione dell esecuzione dei ruoli esattoriali è già stata affermata da questa corte che , relativamente ad entrate di | natura | non tributaria , aveva dichiarato l illegittimità costituzionale di una disciplina di settore che rendeva applicabile , in forza di |
| 2018-152.txt | 1995 | 1995 | 2 e 3 induce alla conclusione che la tassa in questione non ha acquisito , nel nuovo regime , la | natura | di tributo regionale proprio . dalla formulazione del comma 2 si inferisce , infatti , non già la natura di |
| 2018-152.txt | 2014 | 2014 | la natura di tributo regionale proprio . dalla formulazione del comma 2 si inferisce , infatti , non già la | natura | di tributo proprio della tassa automobilistica regionale [ . . . ] ma solo la volontà del legislatore di riservare |
| 2018-152.txt | 2072 | 2072 | disciplina alle regioni , senza che questo comporti una modifica radicale di quel tributo » . di qui la ritenuta | natura | di tributo derivato della tassa automobilistica pur in tale nuovo assetto normativo , con il conseguente , ribadito , limite |
| 2018-152.txt | 3119 | 3119 | legislativa offerta dalla legge reg . siciliana n . 16 del 2015 , non v era incertezza in ordine alla | natura | derivata della tassa automobilistica regionale riscossa in sicilia ( sentenza n . 135 del 2012 ) , di contro , |
| 2018-152.txt | 3634 | 3634 | 2010 ) » , tramite la quale è stata riconosciuta « esplicitamente alla tassa automobilistica istituita con legge provinciale la | natura | di tributo proprio » ( così la citata sentenza n . 118 del 2017 ) . la previsione statutaria riferita |
| 2018-152.txt | 3697 | 3697 | parte delle autonomie speciali , rappresentava , in quella particolare situazione , un ulteriore spunto argomentativo per meglio inquadrare la | natura | del tributo . 9 . 4 . si è anticipato che la tassa regionale predisposta dal legislatore siciliano replica integralmente |
| 2018-152.txt | 3753 | 3753 | ) . a ben vedere , tuttavia , tale elemento di valutazione non assume un rilievo decisivo per escludere la | natura | propria del tributo in esame . infatti , nell esercitare la propria autonomia impositiva , l ente territoriale dotato di |
| 2018-152.txt | 4766 | 4766 | valenza principalmente esecutiva quale atto della riscossione . il ricorrente , tuttavia , non considera adeguatamente il diverso atteggiarsi della | natura | del ruolo a seconda delle caratteristiche proprie della pretesa tributaria da attuare , diversamente graduata in rapporto alla complessità dell |
| 2018-167.txt | 318 | 318 | che le disposizioni da esso prese in considerazione « si interpretano nel senso che dalle stesse non sorgono obbligazioni di | natura | tributaria » . l art . 1 , comma 1328 , della legge 27 dicembre 2006 , n . 296 |
| 2018-167.txt | 576 | 576 | . 3 cost . , perché il legislatore , con una norma di interpretazione autentica , avrebbe irragionevolmente escluso la | natura | tributaria dei contributi al fondo antincendi , in assenza di una situazione di incertezza del dato normativo e pur ricorrendo |
| 2018-167.txt | 651 | 651 | essa , poi violerebbe l art . 25 , primo comma , cost . , perché l esclusione retroattiva della | natura | tributaria del prelievo comporterebbe la sottrazione della materia al giudice precostituito per legge , ossia quello tributario , già pronunciatosi |
| 2018-167.txt | 879 | 879 | è fondata . 4.1 . secondo la costante giurisprudenza di questa corte , « una fattispecie deve ritenersi ” di | natura | tributaria , indipendentemente dalla qualificazione offerta dal legislatore , laddove si riscontrino tre indefettibili requisiti : la disciplina legale deve |
| 2018-167.txt | 1241 | 1241 | negli aeroporti ) . non convincono , poi , gli argomenti addotti dall avvocatura generale dello stato a sostegno della | natura | sinallagmatica e non tributaria del prelievo . il rilievo che il servizio antincendi è assunto a gestione diretta da parte |
| 2018-167.txt | 1307 | 1307 | le società di gestione dei primi sono assoggettate alla contribuzione al fondo , non è idoneo a fare luce sulla | natura | di quest ultima . la circostanza che il prelievo sia proporzionato al traffico generato , poi , non è sufficiente |
| 2018-167.txt | 1521 | 1521 | soggetti che prestano un servizio pubblico in favore di tutta la collettività . 4.3 . la disposizione censurata afferma la | natura | « non tributaria » dei contributi al fondo antincendi , ma tale qualificazione legislativa si risolve in una operazione meramente |
| 2018-167.txt | 1590 | 1590 | possibile variante di senso della norma interpretata , incongruamente le attribuisce un significato non compatibile con la intrinseca ed immutata | natura | tributaria della prestazione , così ledendo la coerenza e la certezza dell ordinamento giuridico ( tra le tante , sentenze |
| 2018-17.txt | 3561 | 3561 | seicento metri di altitudine ) ; tuttavia , esso non è adottato in via esclusiva , accompagnandosi a parametri di | natura | diversa , quali : a ) ai sensi dell art . 1 , primo comma , della legge n . |
| 2018-17.txt | 6016 | 6016 | incidono , non solo l entità positiva o negativa del regime delle agevolazioni , ma anche i coefficienti correttivi di | natura | solidaristica che riguardano le zone fiscalmente più povere quali generalmente i territori montani . 6.2 . alla luce di tali |
| 2018-175.txt | 476 | 476 | pubblicistica , quale è quella dell esercizio delle funzioni di notificazione diretta delle cartelle di pagamento , tipici atti di | natura | tributaria . la mancanza di alcun intermediario nella notificazione comporterebbe secondo la ctr « seri pregiudizi » all esercizio del |
| 2018-175.txt | 1634 | 1634 | comuni in materia di accertamento delle imposte sui redditi ) , per gli avvisi di accertamento ed altri atti di | natura | tributaria indirizzati al contribuente . sia l art . 26 del d.p.r . n . 602 che l art . |
| 2018-175.txt | 3142 | 3142 | pagamento , come per anni ha fatto l esattore , trova , ancor più che in passato , giustificazione nella | natura | sostanzialmente pubblicistica della posizione e dell attività del primo , il quale , secondo l espressa previsione dell art . |
| 2018-188.txt | 946 | 946 | prima concernente la sussistenza ed estensione della competenza del legislatore regionale nel settore della bonifica e l altra relativa alla | natura | tributaria della prestazione patrimoniale obbligatoria posta a carico dei consorziati . 6 . i contributi consortili , regolati dalla disposizione |
| 2018-188.txt | 2054 | 2054 | statale ; viene poi in rilievo , in particolare quanto alla regolamentazione della prestazione obbligatoria dei contributi consortili , avente | natura | tributaria , anche il coordinamento del sistema tributario , di competenza concorrente ( art . 117 , terzo comma , |
| 2018-188.txt | 2580 | 2580 | consortili , il legislatore regionale può regolamentarli , tenendo però conto che , nella misura in cui è riconosciuta la | natura | tributaria di queste prestazioni obbligatorie , e segnatamente di tributo derivato sui generis , opera il limite generale dell art |
| 2018-188.txt | 2656 | 2656 | trovi origine in una fonte statale . 7 . la seconda premessa , di cui si diceva , riguarda la | natura | tributaria dei contributi consortili , ritenuta dalla ctp rimettente in conformità alla giurisprudenza di legittimità della corte di cassazione . |
| 2018-188.txt | 2863 | 2863 | la sentenza n . 64 del 2008 ha affermato che « l attribuzione alla giurisdizione tributaria di controversie non aventi | natura | tributaria comporta la violazione del divieto costituzionale di istituire giudici speciali » ) . e pertanto il legislatore , nell |
| 2018-188.txt | 2989 | 2989 | pericolosi e della direttiva 94 / 62 / ce sugli imballaggi e sui rifiuti di imballaggio ) , inizialmente di | natura | tributaria ( sentenza n . 238 del 2009 e , da ultimo , corte di cassazione , sezioni unite , |
| 2018-188.txt | 3055 | 3055 | decreto legislativo 3 aprile 2006 , n . 152 ( norme in materia ambientale ) , prestazione patrimoniale ritenuta di | natura | non tributaria ( corte di cassazione , sezione terza civile , ordinanza 21 giugno 2018 , n . 16332 ) |
| 2018-188.txt | 3113 | 3113 | del 2008 ) . 7.2 . in particolare , quanto ai contributi consortili , poteva inizialmente apparire dubbia la loro | natura | tributaria in ragione del marcato collegamento tra la spesa sostenuta dal consorzio per le opere di bonifica e la contribuzione |
| 2018-188.txt | 3212 | 3212 | dei proprietari alla spesa » necessaria per le opere di bonifica . nondimeno si è progressivamente affermata in giurisprudenza la | natura | tributaria dei contributi consortili . inizialmente questa corte ( sentenza n . 26 del 1998 ) , nell esaminare la |
| 2018-188.txt | 3266 | 3266 | di bonifica quanto alla possibilità , o no , di sospendere l esecuzione dei ruoli esattoriali , ha considerato la | natura | paratributaria dei contributi dovuti agli enti di bonifica , quale ritenuta , all epoca , dalla giurisprudenza di legittimità , |
| 2018-188.txt | 3352 | 3352 | quello dell esazione » . dalla mera « assimilazione » ai tributi si è progressivamente passati a riconoscere la piena | natura | tributaria dei contributi consortili , escludendo che su di essi potesse applicarsi l iva ( fin dalla sentenza della corte |
| 2018-188.txt | 3546 | 3546 | dello stato ( legge finanziaria 2002 ) » , con conseguente generalizzazione della giurisdizione tributaria a tutte le prestazioni di | natura | tributaria , si è definitivamente affermata la giurisdizione delle commissioni tributarie quale giudice speciale tributario sulle controversie aventi ad oggetto |
| 2018-188.txt | 3629 | 3629 | , si fonda sulla struttura della disciplina della prestazione , sicché può dirsi che il contributo consortile di bonifica ha | natura | tributaria , conformemente alla sua struttura non sinallagmatica , e costituisce un contributo di scopo . questo essendo ormai il |
| 2018-188.txt | 3801 | 3801 | o di una tariffa , che invece tale nesso sinallagmatico presuppongono ; con riferimento proprio a una prestazione patrimoniale di | natura | non tributaria questa corte ( sentenza n . 335 del 2008 ) ha dichiarato incostituzionale la previsione di debenza della |
| 2018-188.txt | 3927 | 3927 | che deriva all immobile del consorziato , assicura la capacità contributiva che giustifica l imposizione di una prestazione obbligatoria di | natura | tributaria . 8 . fatta questa duplice premessa , da cui muovere per l esame delle questioni di costituzionalità , |
| 2018-188.txt | 4258 | 4258 | costo delle opere di bonifica » a carico dei proprietari consorziati , il criterio fondamentale di questa prestazione patrimoniale di | natura | tributaria è il beneficio tratto dalle opere di bonifica e più in generale dall attività del consorzio , secondo criteri |
| 2018-209.txt | 709 | 709 | finisce per incidere su elementi essenziali del tributo in esame . risulterebbe così violato il parametro evocato , considerata la | natura | di ” tributo proprio derivato ” da ascrivere alla tassa in esame , tale da precludere alle regioni la possibilità |
| 2018-209.txt | 1717 | 1717 | appare destinata , dunque , a confrontarsi con i presupposti oggettivi e sostanziali del tributo in esame e con la | natura | che si intenda ascrivere allo stesso , così da mettere in discussione la competenza del legislatore regionale in relazione a |
| 2018-27.txt | 2159 | 2159 | quell attività di « organizzazione ed esercizio » delle scommesse sottoposta ad imposizione . sebbene non partecipi direttamente al rischio | connaturato | al contratto di scommessa , il titolare della ricevitoria svolge una attività di « gestione » attraverso la propria organizzazione |
| 2018-29.txt | 456 | 456 | esentati dal pagamento di sanzioni , interessi di mora e di altre somme aggiuntive dovute sui contributi e premi di | natura | previdenziale . la materia che viene in rilievo è dunque quella della riscossione , e più precisamente della riscossione mediante |
| 2018-29.txt | 950 | 950 | come lamenta la ricorrente , atteso che , sul piano formale , non si giustificherebbero modalità diverse di una procedura | naturalmente | unitaria , e , sul piano sostanziale , ne deriverebbe la necessità di moltiplicare l emissione dei ruoli in relazione |
| 2018-35.txt | 2393 | 2393 | di gestione delle dichiarazioni ) . in passato , l istituto civilistico della compensazione era ritenuto inapplicabile ai crediti di | natura | tributaria , fatta eccezione ( a talune condizioni ) per la cosiddetta compensazione ” verticale ” , avente ad oggetto |
| 2018-35.txt | 4031 | 4031 | congiunto di due soglie di punibilità : una di tipo assoluto , riferita all imposta evasa ; l altra di | natura | composita ( percentuale in prima battuta , salva la previsione di un ” correttivo ” espresso da una cifra fissa |
| 2018-35.txt | 4372 | 4372 | entrata in vigore della novella del 2015 , traducendosi in un ampliamento dell area di rilevanza penale , per sua | natura | irretroattivo . con la conseguenza che l innovazione in parola non potrebbe in nessun caso assumere rilievo ai fini della |
| 2018-35.txt | 4536 | 4536 | si presti a reprimere l omesso versamento di somme attinenti a tutti i debiti sia tributari , sia di altra | natura | per il cui pagamento deve essere utilizzato il modello di versamento unitario ( corte di cassazione , sezione terza penale |
| 2018-35.txt | 4665 | 4665 | imposte dirette o l iva utilizzando indebitamente in compensazione crediti concernenti altre imposte ( anche regionali ) o crediti di | natura | previdenziale , ma anche chi si avvalga di analogo artificio per evitare di corrispondere tali ultime imposte ovvero contributi dovuti |
| 2018-43.txt | 648 | 648 | del d.lgs . n . 74 del 2000 ) . in altri termini la sanzione tributaria viene disposta e acquisisce | natura | definitiva , ma , in virtù del principio di specialità , può essere messa in esecuzione solo se per il |
| 2018-43.txt | 750 | 750 | bis in idem processuale : è consentito procedere nuovamente per il medesimo fatto già oggetto di un procedimento di altra | natura | anche se quest ultimo è già stato definito . 2 . l ipotesi appena tracciata , e che si è |
| 2018-43.txt | 851 | 851 | penale , resta fermo che in linea tendenziale la competenza a irrogare tale sanzione spetta , in ragione della sua | natura | , all amministrazione , all esito di un apposito procedimento distinto da quello penale . in tal caso l eventualità |
| 2018-43.txt | 1056 | 1056 | non per il profilo sollevato dal rimettente nell odierno giudizio . quest ultimo osserva , infatti , che sanzioni di | natura | amministrativa alla luce del diritto nazionale possono rivestire carattere penale ai sensi dell art . 7 della cedu , sulla |
| 2018-43.txt | 1165 | 1165 | divieto di procedere nuovamente per il medesimo fatto già giudicato in via definitiva . pertanto , una volta riconosciuta la | natura | penale , in base all art . 7 della cedu , di una sanzione amministrativa , la fattispecie a livello |
| 2018-43.txt | 1256 | 1256 | rimettente si confronta : l imputato è già stato destinatario di una afflittiva sanzione tributaria , che ha senza dubbio | natura | penale in base all art . 7 della cedu , come del resto è stato già riconosciuto dalla stessa corte |
| 2018-43.txt | 2644 | 2644 | divieto convenzionale di bis in idem aveva , alla luce della giurisprudenza vigente al tempo dell ordinanza di rimessione , | natura | esclusivamente processuale . l art . 4 del protocollo n . 7 alla cedu permetteva « agli stati aderenti di |
| 2018-43.txt | 3013 | 3013 | quello ricavabile nella materia penale dalla costituzione ( sentenza n . 200 del 2016 ) , ogni valutazione di tale | natura | , operando su una sfera esclusivamente processuale . sulla base di questa premessa il rimettente , per decidere sulla sussistenza |
| 2018-43.txt | 4013 | 4013 | , come testimonia la stessa sentenza a e b contro norvegia , che proprio a tali procedimenti si riferisce . | naturalmente | la decisione non può che passare da un giudizio casistico , affidato all autorità che procede . infatti , sebbene |
| 2018-46.txt | 957 | 957 | n . 147 del 2013 . e , con riguardo ad entrambe tali disposizioni , in ragione della ritenuta loro | natura | tributaria , evoca come parametri gli artt . 2 , 3 e 53 cost . e ( quanto alla sola |
| 2018-46.txt | 1024 | 1024 | . 116 del 2013 . parallelamente , e con riferimento all ipotesi che si attribuisca al prelievo contestato la diversa | natura | di ” prestazione imposta ” ex art . 23 cost . , il giudice a quo censura le stesse disposizioni |
| 2018-46.txt | 1224 | 1224 | ) del prelievo impugnato , declinate su un piano di sostanziale parità . inoltre perché , anche nella prospettiva della | natura | tributaria del prelievo , il rimettente ( che pur riferisce che il fondo pensioni « ha dichiarato di accantonare le |
| 2018-46.txt | 1268 | 1268 | in questione per utilizzarle , esclusivamente , all interno del sistema previdenziale regionale » ) non chiarisce se una tale | natura | del contributo imposto dalla regione sia da lui presupposta in ragione della sua destinazione al bilancio regionale per finalità sociali |
| 2018-52.txt | 1007 | 1007 | muove il rimettente il quale , pertanto , non era sollevato dall onere di motivare in ordine alle ragioni della | natura | tributaria del prelievo previsto dalle norme regionali censurate . il controllo in ordine alla giurisdizione concerne infatti la sussistenza di |
| 2018-52.txt | 1576 | 1576 | la riferibilità alla norma dei parametri costituzionali che il rimettente ipotizza lesi , proprio ed esclusivamente in ragione dell asserita | natura | tributaria del prelievo . la controvertibilità del profilo in esame , desumibile già dal contrasto maturato all interno del processo |
| 2018-52.txt | 1606 | 1606 | esame , desumibile già dal contrasto maturato all interno del processo principale , è avvalorata anzitutto dalla constatazione che la | natura | tributaria è stata negata dalla corte di cassazione con riguardo a contributi omologhi previsti da norme di altre leggi regionali |
| 2018-52.txt | 1669 | 1669 | . inoltre , la stessa controvertibilità è confortata dalla circostanza che un orientamento della giurisprudenza amministrativa ha evidentemente ritenuto la | natura | non tributaria dei contributi previsti dall art . 18 della legge della regione campania 13 dicembre 1985 , n . |
| 2018-52.txt | 1878 | 1878 | . 54 del 1985 , che potrebbero essersi limitate ad integrare . nel contesto di dette circostanze , costituendo la | natura | tributaria dei contributi il presupposto dei sollevati dubbi di legittimità costituzionale , gravava dunque sul rimettente l onere di indicare |
| 2018-52.txt | 2052 | 2052 | di appello , in quanto effettuato senza dare conto in alcun modo delle ragioni in questa addotte a conforto della | natura | tributaria dei prelievi , che costituisce il presupposto dei dubbi di legittimità costituzionale . il difetto di motivazione in ordine |
| 2018-67.txt | 873 | 873 | quello nel quale l interessato ha raggiunto il minimo di reddito o il minimo di volume di affari , di | natura | professionale , fissati dal comitato dei delegati della cassa per l accertamento dell esercizio continuativo della professione ) . la |
| 2018-67.txt | 2104 | 2104 | ad un tempo legale ( quella della normativa primaria di categoria ) e regolamentare ( quella della cassa , di | natura | privatistica ) . con il citato d.lgs . n . 509 del 1994 , il legislatore delegato , in attuazione |
| 2018-67.txt | 2456 | 2456 | al sistema delle prestazioni di quest ultima , il cui intervento , al verificarsi di eventi coperti dall assicurazione di | natura | previdenziale , si pone in rapporto causale con l obbligo contributivo senza che sia necessario alcun più stretto ed individualizzato |
| 2018-67.txt | 3447 | 3447 | in riferimento all art . 53 cost . , è invece inammissibile . il rimettente non dubita in realtà della | natura | pacificamente previdenziale del contributo in questione , né potrebbe farlo per la intrinseca contraddizione che non lo consentirebbe . infatti |
| 2018-67.txt | 3489 | 3489 | giudice a quo muove dal non contestato presupposto della sua giurisdizione come giudice ordinario , laddove l eventuale prospettazione della | natura | tributaria del contributo , al contrario , la escluderebbe comportando , di conseguenza , la giurisdizione del giudice tributario , |
| 2018-67.txt | 3875 | 3875 | pensionistici alle esigenze di vita , anche con un indiretto effetto di perequazione , non eccede la solidarietà categoriale di | natura | previdenziale , in quanto « volta a realizzare un circuito di solidarietà interno al sistema previdenziale » ( sentenza n |
| 2018-67.txt | 3915 | 3915 | n . 173 del 2016 ) , né trasmoda in un obbligazione ascrivibile invece alla fiscalità generale e quindi di | natura | tributaria . però , nella specie , il rimettente deduce soltanto la mera circostanza fattuale della ritenuta eccessiva onerosità del |
| 2018-89.txt | 2079 | 2079 | n . 9 del 2015 , in riferimento all art . 53 cost . , perché , sul presupposto della | natura | tributaria del canone in oggetto , la disposizione censurata , a differenza di quanto accadeva nel passato , non ne |
| 2018-89.txt | 2142 | 2142 | . 7.1 . è di immediata evidenza che lo snodo logico imprescindibile della censura in questione è offerto dalla ritenuta | natura | tributaria del canone in esame . smentita tale premessa interpretativa , perde di consistenza l intera prospettazione sottesa alla questione |
| 2018-89.txt | 2178 | 2178 | intera prospettazione sottesa alla questione . secondo la costante giurisprudenza di questa corte , una fattispecie deve ritenersi « di | natura | tributaria , indipendentemente dalla qualificazione offerta dal legislatore , laddove si riscontrino tre indefettibili requisiti : la disciplina legale deve |
| 2018-89.txt | 2288 | 2288 | del 2017 ) . ad avviso del tar , alla luce di tali indicazioni interpretative , milita in favore della | natura | tributaria del canone previsto dalla legge in esame , in primo luogo , la fonte legislativa dell obbligo del pagamento |
| 2018-89.txt | 2502 | 2502 | del dovuto , anche alla realizzazione di interventi e di opere connesse al ripristino ambientale , è stata esclusa la | natura | tributaria della prestazione non essendo stati rinvenuti « né i presupposti di una indistinta imposizione né quelli di tassazione specifica |
| 2018-89.txt | 3641 | 3641 | redditività della relativa iniziativa economica ( comma 2 ) . proprio in ragione di tali caratteristiche è stata esclusa la | natura | tributaria del contributo previsto dalla detta disposizione , il quale , piuttosto , viene descritto in termini di « strumento |
| 2018-89.txt | 3916 | 3916 | dei contenuti delle relative disposizioni scrutinate , rappresenta tuttavia una chiara conferma della correttezza delle precedenti considerazioni spese nell escludere | natura | tributaria alla prestazione patrimoniale in esame . 7 . 7 . il canone in oggetto , principalmente caratterizzato da tale |
| 2018-89.txt | 3969 | 3969 | bilancio degli enti interessati o commutativa di un servizio , che caratterizza i tributi . non ha , pertanto , | natura | tributaria , difettando i caratteri che lo condizionano , sopra indicati , stabiliti dalla giurisprudenza costituzionale . di qui l |
| 2018-89.txt | 4683 | 4683 | disposizione censurata , rendendo applicabili i nuovi criteri di determinazione del canone anche all esercizio relativo al 2014 , ha | natura | retroattiva . i nuovi criteri previsti dalla novella , in vigore dal 15 maggio 2015 , finiscono per incidere su |
| 2018-89.txt | 5927 | 5927 | rilievo , perché correlate alla tutela dei valori ambientali compromessi dalla detta iniziativa imprenditoriale . 9 . 6.4 . la | natura | ed il rilievo dell interesse collettivo perseguito dal legislatore regionale rendono , innanzitutto , non arbitrarie le modifiche introdotte dalla |
| 2019-122.txt | 3241 | 3241 | questa corte , « [ d ] alla formulazione del comma 2 si inferisce , infatti , non già la | natura | di tributo proprio della tassa automobilistica regionale , come in tesi della resistente , ma solo la volontà del legislatore |
| 2019-122.txt | 3836 | 3836 | delle regioni e degli enti locali ( da ultimo , sentenza n . 169 del 2017 ) chiarire la specifica | natura | assunta dalla tassa automobilistica a seguito dell entrata in vigore del suddetto art . 8 . tale disposizione si struttura |
| 2019-122.txt | 4101 | 4101 | propria politica fiscale che , senza alterarne i presupposti strutturali ( in quanto la tassa automobilistica continua a partecipare della | natura | dei tributi propri derivati ) e senza superare i limiti massimi di manovrabilità definiti dalla legge statale , possa rispondere |
| 2019-218.txt | 1092 | 1092 | esito dell attuazione della delega , una differenziazione della disciplina tributaria applicabile alle prestazioni di previdenza complementare in ragione della | natura | del rapporto di lavoro dell aderente , tanto più che i principi e criteri relativi al regime tributario della previdenza |
| 2019-218.txt | 2368 | 2368 | i contributi alle forme pensionistiche debbono essere definiti in sede di determinazione del trattamento economico , secondo procedure coerenti alla | natura | del rapporto » ( art . 8 , comma 3 , del d.lgs . citato , che conferma quanto già |
| 2019-218.txt | 4534 | 4534 | esclusivamente e integralmente la previgente normativa . la individuazione della specifica disciplina applicabile avviene , quindi , in ragione della | natura | del rapporto di lavoro dell aderente a una forma di previdenza complementare e , precisamente , a seconda che egli |
| 2019-218.txt | 5289 | 5289 | il presupposto su cui dovrebbe poggiarsi la giustificazione del differente trattamento tributario delle prestazioni di previdenza complementare in ragione della | natura | pubblica o privata del rapporto di lavoro dell aderente . 8.2 . sotto un secondo profilo , ad avviso dell |
| 2019-222.txt | 1265 | 1265 | così come enunciate dalla giurisprudenza europea evocata . 2.1 . il rimettente si limita , infatti , a sottolineare la | natura | ” punitiva ” della sanzione amministrativa irrogata all imputato ai sensi dell art . 13 , comma 1 , del |
| 2019-240.txt | 544 | 544 | l art . 53 cost . , sul presupposto che l eliminazione del trattamento aggiuntivo costituisca « un peso di | natura | tributaria » , senza imporre « un analogo sacrificio » , anche « ad altri soggetti equiparabili sotto il profilo |
| 2019-240.txt | 3628 | 3628 | funzione nel sistema della previdenza generale . la modificazione imposta dal legislatore regionale non si configura dunque quale prelievo di | natura | tributaria , di norma disancorato dal rapporto sinallagmatico . alla fattispecie sottoposta all odierno scrutinio non si attagliano neppure le |
| 2019-245.txt | 1676 | 1676 | originario della legge fallimentare , assumono un rilievo decisivo l implementazione dei rimedi preventivi di carattere prevalentemente non liquidatorio e | natura | non necessariamente concorsuale ; ancora , l avvenuta introduzione , in luogo della riabilitazione , del procedimento di esdebitazione ( |
| 2019-245.txt | 4589 | 4589 | muoveva a conferma , inoltre , della comune ratio che fondava le due discipline in parte qua , legata alla | natura | dell iva quale risorsa dell unione europea , in quanto tale intangibile in ordine alla sua integrale riscossione da parte |
| 2019-245.txt | 4712 | 4712 | disposizioni comportavano , questa corte ha ritenuto non fondate le relative questioni muovendo , per l appunto , dalla « | natura | dell iva come imposta la cui disciplina è fortemente armonizzata a livello comunitario in quanto ” risorsa propria ” dell |
| 2019-245.txt | 7663 | 7663 | della falcidiabilità di tali poste creditorie : la pretesa alla soddisfazione integrale del credito munito di prelazione , anche di | natura | tributaria , può recedere sull altare della minor convenienza della alternativa liquidatoria del relativo patrimonio di riferimento . infatti , |
| 2019-245.txt | 8205 | 8205 | proposto dal debitore . 12 . rispetto alla generale falcidiabilità dei crediti privilegiati e tra questi anche dei crediti di | natura | tributaria , il trattamento dell iva , per quel che qui direttamente interessa , crea un immediato ed ingiustificato disallineamento |
| 2019-245.txt | 10062 | 10062 | del 2016 ) . 13.5.1 . tale assunto non è condivisibile . non convince l affermazione di principio che assegna | natura | eccezionale alla regola della falcidiabilità dell iva , attualmente prevista dall art . 182 ter della legge fallimentare , anche |
| 2019-288.txt | 319 | 319 | non perseguirebbe una finalità solidaristica e redistributiva . né tali profili d illegittimità potrebbero essere esclusi in forza della sola | natura | transitoria della misura impositiva oggetto di doglianza . risulterebbe , inoltre , violato l art . 77 , secondo comma |
| 2019-288.txt | 642 | 642 | . per difetto di motivazione sulla non manifesta infondatezza . l eccezione basata sull apoditticità dell argomento secondo cui la | natura | transitoria dell « addizionale » non sarebbe da sola idonea a « sanare » la dedotta violazione dei parametri costituzionali |
| 2019-288.txt | 946 | 946 | le censure prospettate . deve , pertanto , essere riservato al merito il vaglio in ordine alla eventuale idoneità della | natura | temporanea dell « addizionale » oggetto dell odierno scrutinio a escludere la dedotta compromissione dei testé citati parametri costituzionali . |
| 2019-288.txt | 5998 | 5998 | il presupposto della denunciata « addizionale » , occorre conseguentemente escludere , da un lato , che detto prelievo abbia | natura | di imposta sugli extra profitti ( ipotesi prospettata , sia pure per negarla , negli scritti difensivi delle parti ) |
| 2019-288.txt | 6142 | 6142 | parlamentari preparatori ) , né i rimettenti , né l avvocatura hanno mai affermato che l « addizionale » ha | natura | di imposta sugli extra profitti . sotto il secondo aspetto , occorre anche qui osservare che l « addizionale » |
| 2019-67.txt | 172 | 172 | , nel caso di mancata elezione di domicilio , è depositato presso l ufficio » . dopo aver rammentato la | natura | tributaria del contributo unificato , il rimettente ritiene ingiustificata ” l estensione ” del domicilio eletto nel processo tributario al |
| 2019-95.txt | 540 | 540 | , sull opportunità del ricorso alla tutela penale e sui livelli ottimali della stessa sono , infatti , per loro | natura | , tipicamente politici ( sentenza n . 394 del 2006 ) . le scelte legislative in materia sono pertanto censurabili |
| 2019-95.txt | 2276 | 2276 | anche il sistema dei reati di falso , delineato dal codice penale , prevede tradizionalmente trattamenti differenziati in ragione della | natura | del documento su cui cade la condotta . e così , la falsità in testamento olografo , cambiale o altro |
| 2019-95.txt | 2530 | 2530 | 2000 . in base a tale soluzione interpretativa le due figure criminose si distinguono , infatti , non per la | natura | ideologica o materiale del falso , ma per le caratteristiche del documento impiegato : quello che qualifica l ipotesi criminosa |
| 2019-95.txt | 3030 | 3030 | sfera applicativa del delitto di cui all art . 2 . ciò che discrimina le due fattispecie non è la | natura | dell operazione , ma il modo in cui è documentata : si applica , cioè , l art . 2 |
| 2020-120.txt | 3078 | 3078 | si è in presenza di agevolazioni previste per finalità intrinseche al prelievo . in altri istituti , invece , la | natura | di agevolazione è propriamente riscontrabile , perché , a differenza di quelli appena descritti , essi presuppongono l esistenza di |
| 2020-120.txt | 3490 | 3490 | del 2020 ) : non presenta quindi alcun carattere strutturale , come del resto è evidentemente confermato anche dalla sua | natura | opzionale . l esenzione in discorso mira dunque ad agevolare attraverso l eliminazione dell onere fiscale correlato al trasferimento per |
| 2020-120.txt | 4033 | 4033 | prescindere dalle censure del remittente , deve comunque essere preso in considerazione da questa corte per poter debitamente inquadrare la | natura | della esenzione in oggetto . del resto , spesso le agevolazioni fiscali costituiscono un tipico ed efficace strumento di politica |
| 2020-120.txt | 4196 | 4196 | permettere la conservazione del rilevante valore dell azienda ( costituita da una pluralità di beni e rapporti , di varia | natura | ) , al fine di scongiurare , in tal modo , anche una grave crisi occupazionale » ( sentenza n |
| 2020-120.txt | 5285 | 5285 | ogni verifica delle effettive esigenze delle imprese agevolate . 5 . così chiarita , nei termini sopra descritti , la | natura | della misura agevolativa introdotta dal legislatore , è da escludere che l omessa estensione al coniuge dell agevolazione tributaria in |
| 2020-158.txt | 194 | 194 | 2021 ) , nella parte in cui dispone che , nell applicare l imposta di registro « secondo la intrinseca | natura | e gli effetti giuridici dell atto presentato alla registrazione , anche se non vi corrisponda il titolo o la forma |
| 2020-158.txt | 1327 | 1327 | del 1986 , nell attuale formulazione censurata , dispone che , nell applicare l imposta di registro secondo l intrinseca | natura | e secondo gli effetti giuridici dell atto da registrare , indipendentemente dal titolo o dalla forma apparente , si debbano |
| 2020-158.txt | 1527 | 1527 | prospettata dal « vastissimo e del tutto consolidato » orientamento giurisprudenziale di legittimità , secondo cui : a ) la | natura | di ” imposta d atto ” propria dell imposta di registro , confermata dalla formulazione dell art . 1 del |
| 2020-158.txt | 1642 | 1642 | all esigenza di evidenziare la « causa reale di tale atto [ . . . ] che , per sua | natura | , non può essere lasciata alla discrezionalità delle parti contribuenti né a quello che le parti abbiano dichiarato » ; |
| 2020-158.txt | 1773 | 1773 | dalle parti attraverso la combinazione e il coordinamento degli effetti giuridici dei singoli atti , così disvelandone l « intrinseca | natura | » ; peraltro , posto che la riqualificazione del contratto ai fini tributari « lascia comunque intatta la validità e |
| 2020-158.txt | 2770 | 2770 | di registro » ) disponeva , infatti , che « [ l ] a tassa è applicata secondo la intrinseca | natura | degli atti e dei contratti , e non secondo la loro forma apparente » ( poi trasfusa nell art . |
| 2020-158.txt | 3015 | 3015 | , sviluppata in modo complesso . in particolare , dapprima e il rimettente ne dà conto consolidandosi nel sostenere la | natura | antielusiva dell art . 20 e , successivamente ( con l introduzione dell art . 10 bis della legge n |
| 2020-158.txt | 3236 | 3236 | di cassazione , sezione sesta civile , ordinanza 10 marzo 2020 , n . 6790 , dove peraltro riaffiora la | natura | antielusiva dell art . 20 ) . anche in conseguenza di tale contrasto ( la citata sentenza della corte di |
| 2020-158.txt | 3403 | 3403 | si mostra coerente con i principi ispiratori della disciplina dell imposta di registro e , in particolare , con la | natura | di ” imposta d atto ” storicamente riconosciuta al tributo di registro dopo la sostanziale evoluzione da tassa a imposta |
| 2020-158.txt | 3445 | 3445 | per quanto possa apparire , de iure condendo , in parte obsoleta rispetto all evoluzione delle tecniche contrattuali , tale | natura | non risulta superata dal legislatore positivo tenuto conto dell attuale impianto sistematico della disciplina sostanziale e procedimentale dell imposta di |
| 2020-158.txt | 3715 | 3715 | , con la denunciata norma ha inteso , attraverso un esercizio non manifestamente arbitrario della propria discrezionalità , riaffermare la | natura | di ” imposta d atto ” dell imposta di registro , precisando l oggetto dell imposizione in coerenza con la |
| 2020-201.txt | 1044 | 1044 | 5 del tuir , stante il loro minore livello di formalizzazione e quindi l assenza dei più rigorosi obblighi di | natura | contabile e procedimentale previsti per le società di capitali , anche quanto all individuazione degli utili non distribuiti . dall |
| 2020-201.txt | 1131 | 1131 | società , che esplicano i loro poteri in modo diretto e sono a queste legati da un particolare vincolo di | natura | personale . 3.2 . tale metodo dell attribuzione del reddito ” per trasparenza ” che non è peculiare del nostro |
| 2020-234.txt | 3056 | 3056 | nella prospettiva dell art . 38 , secondo comma , cost . , la perequazione automatica è uno strumento di | natura | tecnica volto a garantire nel tempo l adeguatezza dei trattamenti pensionistici , dei quali salvaguarda il valore reale al cospetto |
| 2020-234.txt | 5289 | 5289 | logico giuridico dell evocazione di tali parametri è che la riduzione percentuale dei trattamenti pensionistici disposta dalla norma censurata abbia | natura | sostanzialmente tributaria , sì da attivare lo scrutinio di legittimità costituzionale basato sul principio di universalità dell imposizione , « |
| 2020-234.txt | 5363 | 5363 | » , posto che « i redditi derivanti dai trattamenti pensionistici non hanno , per questa loro origine , una | natura | diversa e minoris generis rispetto agli altri redditi presi a riferimento , ai fini dell osservanza dell art . 53 |
| 2020-234.txt | 5409 | 5409 | n . 116 del 2013 ) . tuttavia , il prelievo sulla pensione in tanto si configura come prelievo di | natura | tributaria , in quanto implichi « una decurtazione patrimoniale definitiva del trattamento pensionistico , con acquisizione al bilancio statale del |
| 2020-234.txt | 5732 | 5732 | e le parti private costituite in giudizio dubitano che un accantonamento privo di specifica destinazione sia sufficiente ad assicurare la | natura | endoprevidenziale del prelievo , non potendosi escludere un acquisizione al bilancio dello stato . il dubbio appare tuttavia inconsistente . |
| 2020-234.txt | 6096 | 6096 | suo stato patrimoniale , sicché trova piena conferma il mantenimento delle somme all interno del circuito previdenziale . ribadita la | natura | endoprevidenziale del prelievo , ed esclusane conseguentemente la sostanza tributaria , l evocazione dei parametri di cui agli artt . |
| 2020-234.txt | 6706 | 6706 | lesione del credito sollevata con riferimento all art . 1 del prot . addiz . alla cedu , esprimendo una | natura | ” ancillare ” che estende il giudizio di infondatezza ( ex plurimis , sentenze n . 119 del 2020 , |
| 2020-234.txt | 6957 | 6957 | durata di cinque anni » , anziché « per la durata di tre anni » . 18.1 . la riconosciuta | natura | endoprevidenziale , e non tributaria , del prelievo , nel mentre esclude uno scrutinio riferito al principio di universalità dell |
| 2020-262.txt | 1001 | 1001 | vigore per il solo 2012 , che costituisce appunto oggetto dell odierna censura . va in particolare osservato che la | natura | strumentale , accertata dal rimettente , degli immobili sui quali era stata corrisposta l imu nel 2012 non è incompatibile |
| 2020-262.txt | 3420 | 3420 | medesima pronuncia questa corte ha precisato che tali istituti non sono riconducibili a quelli in cui « invece , la | natura | di agevolazione è propriamente riscontrabile , perché , a differenza di quelli appena descritti , essi presuppongono l esistenza di |
| 2020-262.txt | 3532 | 3532 | incidente il carico tributario in relazione a determinate fattispecie » . la deducibilità dell imu dall imponibile dell ires assume | natura | strutturale in quanto , come si approfondirà di seguito , il legislatore ha espressamente individuato il presupposto dell ires nel |
| 2020-263.txt | 479 | 479 | e dell indennità di buonuscita del personale regionale » ( da ora : fondo pensioni sicilia ) , avente « | natura | giuridica di ente pubblico non economico » ( art . 15 , commi 2 e 8 , della legge della |
| 2020-263.txt | 674 | 674 | ad accollarsi le spese del funzionamento degli organi del fondo pensioni sicilia . dal dettato normativo indicato emerge la particolare | natura | del fondo , da intendersi quale struttura operativa di collegamento fra le diverse gestioni dei trattamenti previdenziali . le questioni |
| 2020-263.txt | 836 | 836 | di spesa e non perseguono una finalità solidaristica o perequativa interna al sistema previdenziale , che varrebbe a smentirne la | natura | tributaria , nei termini precisati dalla sentenza di questa corte n . 173 del 2016 . la disciplina regionale censurata |
| 2020-33.txt | 1680 | 1680 | dunque , escluso la solidarietà passiva del concedente proprietario in caso di locazione finanziaria e , stante la sua dichiarata | natura | interpretativa , ha spiegato efficacia in relazione ai presupposti impositivi sorti dal 15 agosto 2009 ( data di entrata in |
| 2021-107.txt | 880 | 880 | spese di carattere non continuativo , non rientranti nelle competenze regionali o provinciali , ivi comprese quelle relative a calamità | naturali | ; b ) che la riserva sia limitata nel tempo ; c ) che la relativa posta sia contabilizzata distintamente |
| 2021-107.txt | 3058 | 3058 | alla propulsione di veicoli e contro l emissione di inquinanti gassosi prodotti dai motori ad accensione comandata alimentati con gas | naturale | o con gas di petrolio liquefatto destinati alla propulsione di veicoli , e direttiva 2006 / 51 / ce della |
| 2021-107.txt | 3995 | 3995 | delle direttive europee in materia di sostituzione di autoveicoli » . secondo il costante orientamento di questa corte , la | natura | della norma va « verificata con riguardo ” all oggetto , alla ratio e alla finalità ” ( sentenza n |
| 2021-107.txt | 4760 | 4760 | 68 del 2011 con riferimento alle regioni ordinarie , connota sia tributi affidati alla competenza regionale sia tributi che conservano | natura | erariale ma il cui gettito è devoluto alla regione ; tuttavia è l evoluzione del tributo nella provincia autonoma a |
| 2021-107.txt | 4844 | 4844 | invece dedicato ai tributi erariali » . di conseguenza , con la ricordata modifica statutaria , « l attribuzione di | natura | propria in senso stretto alla tassa automobilistica provinciale , disposta dal primo comma dell art . 73 dello statuto , |
| 2021-120.txt | 2058 | 2058 | corte di cassazione , sezione quinta civile , sentenza 3 dicembre 2020 , n . 27650 ) e assume « | natura | retributiva e non tributaria » ( corte di cassazione , sezione quinta civile , sentenza 12 febbraio 2020 , n |
| 2021-149.txt | 1481 | 1481 | mutualità e con il principio di concorrenza , è irrilevante stabilire se la prestazione in essa prevista abbia o meno | natura | tributaria , sicché non è necessario qui a differenza di quanto si vedrà trattando della presunta violazione degli artt . |
| 2021-149.txt | 4066 | 4066 | 53 cost . , ai fini della sua decisione si pone , in via logicamente prioritaria , il tema della | natura | del versamento previsto dall art . 2 , comma 3 ter , del d.l . n . 18 del 2016 |
| 2021-149.txt | 4380 | 4380 | nuova versione della disposizione nel senso dell estraneità del versamento all ambito dei tributi trova conferma nell indagine sulla sua | natura | sostanziale . sempre secondo il costante orientamento di questa corte ( ex plurimis , sentenze n . 263 del 2020 |
| 2021-149.txt | 4637 | 4637 | . 2 , comma 3 ter , del d.l . n . 18 del 2016 , come convertito , abbia | natura | tributaria , la censura si dipana mettendo a confronto la nuova fattispecie impositiva con quella prevista dal d.l . n |
| 2021-149.txt | 4919 | 4919 | stesse e qualificata come tale , nella versione oggetto della presente questione di legittimità costituzionale la conferente mantiene la propria | natura | di ente mutualistico e con esso le riserve vincolate ma esternalizza l attività creditizia , trasferendola ad una spa di |
| 2021-149.txt | 5008 | 5008 | una prospettiva dunque tutt affatto diversa , nella quale è diversa anche la funzione del versamento . nel senso della | natura | non tributaria dell onere presenta decisivo rilievo la previsione ( qui censurata per un singolo frammento ) secondo cui « |
| 2021-149.txt | 5557 | 5557 | prestazione in esame va negata la qualifica di tributo . manca in essa , in particolare , il requisito della | natura | coattiva del prelievo , che si esprime in primo luogo nel diritto alla sua riscossione forzosa . la decurtazione patrimoniale |
| 2021-149.txt | 5680 | 5680 | ( e quindi la possibilità del suo recupero coattivo ) . in nessun caso infatti alla devoluzione può essere riconosciuta | natura | sanzionatoria , stante che l effetto devolutivo , che si produce in tutte le ipotesi di inosservanza degli « obblighi |
| 2021-149.txt | 5929 | 5929 | la costante giurisprudenza di questa corte , un prelievo come quello in esame , del quale si è esclusa la | natura | tributaria , resta sottratto al principio di capacità contributiva ( ex plurimis , sentenze n . 263 e n . |
| 2021-167.txt | 1703 | 1703 | il contenuto di rilievo privatistico della disposizione impugnata afferente al trasferimento immobiliare il ricorso implicitamente esclude , alla luce della | natura | del parametro evocato , riferito alla materia dell ordinamento civile , l utilità di un confronto con il quadro delle |
| 2021-167.txt | 2233 | 2233 | . alla luce del contenuto delle disposizioni impugnate , afferenti alla disciplina del bilancio degli enti locali , e della | natura | del parametro evocato , riferito a materie di competenza statale esclusiva , quanto prospettato dal ricorrente implicitamente esclude l utilità |
| 2021-207.txt | 175 | 175 | entrate contesta una maggiore imposta sul reddito delle persone fisiche ( irpef ) per l anno 2008 , disconoscendo la | natura | di ” erogazioni liberali ” delle somme versate dal ricorrente , eletto al parlamento nazionale , in favore del partito |
| 2021-207.txt | 426 | 426 | consecutive costanti , con la pattuizione che i versamenti sarebbero cessati solo in caso di morte del donante . la | natura | liberale delle erogazioni in parola non sarebbe sostenibile sotto alcun profilo . in primo luogo osserva il giudice a quo |
| 2021-207.txt | 627 | 627 | l art . 15 , comma 1 bis , del tuir , la disposizione non richiederebbe affatto l accertamento della | natura | liberale delle erogazioni , consentendo piuttosto , a partire dall anno di imposta 2007 , la detrazione di qualunque versamento |
| 2021-207.txt | 860 | 860 | . 67 cost . , sarebbe , in particolare , la creazione a carico del parlamentare « di debiti di | natura | giuridica nei confronti di un partito politico » , con i corollari della responsabilità patrimoniale di natura personale e dell |
| 2021-207.txt | 877 | 877 | di debiti di natura giuridica nei confronti di un partito politico » , con i corollari della responsabilità patrimoniale di | natura | personale e dell assoggettabilità a possibili azioni esecutive . 2 . il d.l . n . 149 del 2013 , |
| 2021-220.txt | 684 | 684 | cui sono calcolate le capacità fiscali ; c ) per come sono strutturati i fabbisogni standard . con riferimento alla | natura | orizzontale del fsc , la regione liguria sostiene che la componente verticale , finanziata dallo stato , di fatto sarebbe |
| 2021-220.txt | 4123 | 4123 | modificata . l inserimento del doppio vincolo di destinazione ora gravante sugli enti locali depone , infatti , per la | natura | di innovazione sostanziale ( ex plurimis , sentenza n . 137 del 2018 ) . non sussistono , pertanto , |
| 2021-220.txt | 4333 | 4333 | del 2016 ) . rispetto all assetto del fondo sperimentale di riequilibrio , il fsc presentava almeno in origine una | natura | mista ( orizzontale e verticale ) , in quanto veniva alimentato prevalentemente dai comuni mediante la trattenuta di una parte |
| 2021-220.txt | 5309 | 5309 | nel definire i lep , i quali indicano la soglia di spesa costituzionalmente necessaria per erogare le prestazioni sociali di | natura | fondamentale , nonché « il nucleo invalicabile di garanzie minime » per rendere effettivi tali diritti ( ex multis , |
| 2021-39.txt | 158 | 158 | 2020 ) , « nella parte in cui dispone che , nell applicare l imposta di registro secondo la intrinseca | natura | e gli effetti giuridici dell atto presentato alla registrazione , anche se non vi corrisponda il titolo o la forma |
| 2021-39.txt | 354 | 354 | del d.p.r . n . 131 del 1986 dispone che « [ l ] imposta è applicata secondo la intrinseca | natura | e gli effetti giuridici , dell atto presentato alla registrazione , anche se non vi corrisponda il titolo o la |
| 2021-39.txt | 1225 | 1225 | certezza del diritto » , in quanto la giurisprudenza di legittimità avrebbe , « pressoché unanimemente » , affermato la | natura | innovativa e non interpretativa dell intervento legislativo del 2017 ( sono citate le sentenze della corte di cassazione , sezione |
| 2021-39.txt | 1867 | 1867 | . 3 cost . non sono fondate . 3.2.1 . al fine di inquadrarle correttamente , occorre innanzitutto soffermarsi sulla | natura | della norma censurata ( art . 1 , comma 1084 , della legge n . 145 del 2018 ) , |
| 2021-39.txt | 2011 | 2011 | di una precedente disciplina . essa è invece rivolta a definire , esplicitandola con la forza della legge , la | natura | di un pregresso intervento legislativo , quello del 2017 , che non si era auto qualificato , affermandone il carattere |
| 2021-39.txt | 2189 | 2189 | pur vero che questa corte , infatti , in più occasioni , con riguardo a norme che pretendono di avere | natura | interpretativa , ha ritenuto che la palese erroneità di tale auto qualificazione può costituire un indice della irragionevolezza della disposizione |
| 2021-39.txt | 2230 | 2230 | impugnata ( in tal senso , sentenza n . 103 del 2013 ) ; così come ha affermato che la | natura | realmente interpretativa di una determinata disciplina può non risultare indifferente ai fini dell esito del controllo di legittimità costituzionale ( |
| 2021-39.txt | 2404 | 2404 | tra i due interventi normativi e che , secondo il rimettente , « aveva riconosciuto , pressoché unanimemente , la | natura | innovativa e non interpretativa » della « novella del 2017 » . rileva piuttosto l intera , decennale , vicenda |
| 2021-82.txt | 2580 | 2580 | . 246 del 2020 ; n . 258 del 2019 ; n . 148 del 2018 ) , proprio la | natura | tributaria della norma censurata rende , infatti , opportuno , ai fini del vaglio di legittimità , il preliminare confronto |
| 2021-82.txt | 2708 | 2708 | 28 novembre 1946 , che non potesse essere mai adottato da parte di queste « alcun provvedimento , né di | natura | fiscale né di qualsiasi altra natura , che possa creare ostacoli alla libera circolazione dei beni fra una regione e |
| 2021-82.txt | 2714 | 2714 | potesse essere mai adottato da parte di queste « alcun provvedimento , né di natura fiscale né di qualsiasi altra | natura | , che possa creare ostacoli alla libera circolazione dei beni fra una regione e l altra » . il suddetto |
| 2021-82.txt | 4024 | 4024 | si porrebbe in contrasto con un divieto espresso previsto dalla legge statale , ma anzi ne costituirebbe un opportuno , | naturale | , svolgimento con riguardo ad aspetti attinenti alla competenza regionale del governo del territorio e della tutela della salute . |
| 2022-101.txt | 2660 | 2660 | ha in più occasioni evidenziato che , in considerazione del carattere politico economico dei criteri che orientano il riconoscimento della | natura | privilegiata di determinati crediti , non è consentito utilizzare lo strumento del giudizio di legittimità costituzionale per introdurre , sia |
| 2022-101.txt | 3185 | 3185 | linea con tali enunciazioni , la corte ha dichiarato l inammissibilità della questione di legittimità costituzionale del mancato riconoscimento della | natura | privilegiata dei crediti riguardanti le retribuzioni dovute ai prestatori d opera non intellettuale , sollevata in riferimento agli artt . |
| 2022-101.txt | 3490 | 3490 | sui mobili ai crediti riguardanti le retribuzioni dei prestatori d opera intellettuale e non anche a quelli , di eguale | natura | , dei prestatori d opera non intellettuale , si pone in insanabile contrasto con l art . 3 cost . |
| 2022-12.txt | 1668 | 1668 | attività finanziarie detenute per la negoziazione » ) : da qui l irragionevolezza di introdurre una forfetizzazione , per sua | natura | imprecisa , quando la puntuale imponibilità degli stessi ben avrebbe potuto essere perseguita facendo direttamente riferimento a tale voce del |
| 2022-12.txt | 2003 | 2003 | sono stratificate sul quadro originario , la disciplina sulla determinazione della base imponibile dei singoli settori di attività e della | natura | dei soggetti passivi risulta oggi assai articolata e complessa , essendo il frutto di regimi particolari , specificamente individuati dal |
| 2022-128.txt | 824 | 824 | . . ] ai fini del raggiungimento del c.d . ” tetto stipendiale ” [ sarebbe ] incoerente con la | natura | premiale ( sulla base del ” rendimento individuale ” ) impressa a tali compensi dal successivo comma 5 del medesimo |
| 2022-128.txt | 1155 | 1155 | . sicché all atto di promovimento , anche se assunto con la forma di sentenza , deve essere riconosciuta sostanzialmente | natura | di ordinanza , in conformità a quanto previsto dall art . 23 della legge 11 marzo 1953 , n . |
| 2022-128.txt | 1427 | 1427 | dal citato art . 9 e attiene ai compensi maturati in ragione dell attività difensiva svolta in giudizio , di | natura | variabile perché dipendenti dalla sorte del contenzioso . con riferimento agli avvocati e ai procuratori dello stato , la novella |
| 2022-128.txt | 2207 | 2207 | mercato , sia manifestamente irragionevole ( si veda anche , con riguardo alla riduzione delle tariffe professionali riguardanti incarichi di | natura | pubblicistica rispetto a quelle relative ad attività libero professionali , sentenze n . 89 del 2020 , n . 178 |
| 2022-128.txt | 3110 | 3110 | n . 27 del 2022 , ha escluso che la previsione di un tetto retributivo costituisca « un prelievo di | natura | tributaria » , ovvero una prestazione patrimoniale imposta . secondo la giurisprudenza costituzionale , una fattispecie deve ritenersi di natura |
| 2022-128.txt | 3130 | 3130 | natura tributaria » , ovvero una prestazione patrimoniale imposta . secondo la giurisprudenza costituzionale , una fattispecie deve ritenersi di | natura | tributaria , indipendentemente dalla qualificazione offerta dal legislatore , laddove si riscontrino più requisiti : la disciplina legale deve essere |
| 2022-128.txt | 3771 | 3771 | n . 200 del 2018 ) » ( sentenza n . 27 del 2022 ) . 8 . esclusa la | natura | tributaria della fattispecie , le censure di violazione degli artt . 3 , 23 e 53 cost . sono dunque |
| 2022-128.txt | 3929 | 3929 | delle spese o di lite transatta senza spese . pertanto , la provvista di questi compensi , nonostante la loro | natura | retributiva , « non [ sarebbe ] a carico sostanziale del bilancio dello stato , ma dei soggetti soccombenti in |
| 2022-128.txt | 4374 | 4374 | 9 , comma 4 , del d.l . n . 90 del 2014 , come convertito , possa mutarne la | natura | . 11 . l incidenza della corresponsione di questi emolumenti sulle finanze pubbliche è dimostrata dalla circostanza che le somme |
| 2022-128.txt | 4875 | 4875 | . . ] ai fini del raggiungimento del c.d . ” tetto stipendiale ” [ sarebbe ] incoerente con la | natura | premiale ( sulla base del ” rendimento individuale ” ) impressa a tali compensi dal successivo comma 5 del medesimo |
| 2022-128.txt | 4943 | 4943 | professionali costituenti la parte variabile del trattamento economico degli avvocati e dei procuratori dello stato non contraddice la loro dedotta | natura | premiale sul piano normativo . questa riguarda , infatti , i criteri di distribuzione degli stessi , sulla base del |
| 2022-136.txt | 4653 | 4653 | in particolare , le censure sarebbero contraddittorie e ancipiti in quanto il rimettente , da un lato , assumerebbe la | natura | tributaria del prelievo onde il contrasto con gli artt . 3 e 53 cost . , che dovrebbe condurre all |
| 2022-136.txt | 4773 | 4773 | l eccezione è fondata . il rimettente , assumendo la sussistenza dei requisiti elaborati da questa corte per ravvisare la | natura | tributaria del prelievo , deduce la violazione degli artt . 3 e 53 cost . , evocando a sostegno della |
| 2022-136.txt | 4910 | 4910 | prelievo e sua mancata devoluzione a una finalità ” endoprevidenziale ” . tale giurisprudenza , tuttavia , ha negato la | natura | tributaria dei contributi allora scrutinati , qualificandoli come prestazioni patrimoniali non tributarie e , su tale presupposto , delineando i |
| 2022-136.txt | 4955 | 4955 | ritenerli costituzionalmente compatibili . dunque , senza alcun tipo di graduazione nella prospettazione della doglianza , il rimettente assume la | natura | tributaria dei prelievi , sottratti al principio di universalità dell imposizione tributaria , e , al contempo , la nega |
| 2022-136.txt | 8089 | 8089 | confrontata con i principi che nel tempo sono venuti regolando i trattamenti pensionistici , per quanto non assimilabili , per | natura | e regime , ai vitalizi goduti in conseguenza della cessazione di una determinata carica ( sentenza n . 289 del |
| 2022-167.txt | 1389 | 1389 | anche se il credito di rivalsa per iva non può dirsi accessorio del credito retributivo , avendo stricto iure diversa | natura | , nondimeno l inadempimento ( o ritardato adempimento ) del primo comporta , in termini sostanziali , una decurtazione di |
| 2022-167.txt | 1826 | 1826 | a direttive e istruzioni nonché a controlli , amministrativi e tecnici , più o meno penetranti , in relazione alla | natura | dell attività ed all interesse del preponente . in alcuni casi , la pregnanza delle direttive di quest ultimo e |
| 2022-167.txt | 3355 | 3355 | fondamentale principio di eguale concorrenza dei creditori sui beni del comune debitore implica che le norme attributive dei privilegi abbiano | natura | eccezionale . in particolare , i privilegi a differenza del pegno e dell ipoteca non dipendono da un peculiare vincolo |
| 2022-167.txt | 3564 | 3564 | da ultimo , ancora sentenza n . 101 del 2022 ) , e ciò anche in ordine alla scelta sulla | natura | , generale o speciale , del privilegio mobiliare e sulla graduazione all interno dei crediti privilegiati . questa corte ha |
| 2022-167.txt | 3609 | 3609 | , in materia di privilegi , anche in considerazione del carattere politico economico delle scelte che presiedono al riconoscimento della | natura | privilegiata di dati crediti , non è possibile utilizzare lo strumento del giudizio di legittimità costituzionale per introdurre , sia |
| 2022-175.txt | 738 | 738 | illecite attribuibili al sostituto di imposta , l art . 2 aveva previsto una disciplina sanzionatoria articolata in reati di | natura | sia contravvenzionale ( art . 2 , comma 1 , numeri 1 , 2 e 3 ) , sia delittuosa |
| 2022-175.txt | 1087 | 1087 | 154 . pur mantenendo ferma la previsione dell omessa dichiarazione annuale del sostituto di imposta , quale illecito penale di | natura | contravvenzionale , la novella aveva disciplinato l omesso versamento delle ritenute secondo due distinte fattispecie incriminatrici . la prima , |
| 2022-175.txt | 1109 | 1109 | , la novella aveva disciplinato l omesso versamento delle ritenute secondo due distinte fattispecie incriminatrici . la prima , di | natura | contravvenzionale , prevista al comma 2 del novellato art . 2 , del d.l . n . 429 del 1982 |
| 2022-175.txt | 1207 | 1207 | per un ammontare complessivo per ciascun periodo di imposta superiore a cinquanta milioni di lire . la seconda , di | natura | delittuosa , prevista al comma 3 , secondo cui : « chiunque non versa entro il termine previsto per la |
| 2022-182.txt | 839 | 839 | censurata violerebbe gli artt . 3 , 53 e 97 cost . , in quanto l intervento riduttivo previsto rivestirebbe | natura | sostanzialmente tributaria , costituendo un prelievo coattivo , acquisito al bilancio , correlato a un dato indice di capacità contributiva |
| 2022-182.txt | 1743 | 1743 | 136 del 2022 ) . 3.2 . la regione eccepisce l inammissibilità delle questioni sollevate per la contraddittorietà e la | natura | ancipite delle stesse , atteso che il rimettente avrebbe , al contempo , qualificato le misure denunciate come intervento riduttivo |
| 2022-182.txt | 3020 | 3020 | n . 115 del 2020 ) . 3.7 . con riferimento al secondo ordine di censure , incentrato sulla pretesa | natura | tributaria della misura adottata , occorre rilevare d ufficio l inammissibilità delle censure formulate in riferimento all art . 97 |
| 2022-182.txt | 4206 | 4206 | per i consiglieri della regione autonoma friuli venezia giulia , approvato dal consiglio regionale il 19 febbraio 1971 , avente | natura | regolamentare ( corte di cassazione , sezione lavoro , sentenza 8 ottobre 1996 , n . 8789 ) , oltre |
| 2022-182.txt | 4827 | 4827 | confrontata con i principi che nel tempo sono venuti regolando i trattamenti pensionistici , per quanto non assimilabili , per | natura | e regime , ai vitalizi goduti in conseguenza della cessazione di una determinata carica ( sentenza n . 289 del |
| 2022-182.txt | 5910 | 5910 | 2 del 2015 violi gli artt . 3 e 53 cost . , in quanto l intervento riduttivo previsto rivestirebbe | natura | sostanzialmente tributaria , costituendo un prelievo coattivo , acquisito al bilancio , correlato a un dato indice di capacità contributiva |
| 2022-196.txt | 2153 | 2153 | , l inammissibilità della questione per difetto di rilevanza , posto che , nella specie , in ogni caso la | natura | commerciale della locazione osterebbe all applicazione della deroga alla fattispecie in esame . diversamente prosegue l avvocatura generale qualora si |
| 2022-197.txt | 1850 | 1850 | comma 665 , della legge n . 190 del 2014 , qui in scrutinio , « trova la sua sede | naturale | nell ambito dell attuazione e quindi nel giudizio d ottemperanza » ( corte di cassazione , sezione quinta civile , |
| 2022-209.txt | 333 | 333 | principi di capacità contributiva e progressività dell imposizione ( art . 53 cost . ) ; la famiglia quale società | naturale | ( art . 29 cost . ) ; l « aspettativa rispetto alla provvidenze per la formazione della famiglia e |
| 2022-209.txt | 4576 | 4576 | , la proprietà o la titolarità di altro diritto reale in relazione a beni immobili , l imu riveste la | natura | di imposta reale e non ricade nell ambito delle imposte di tipo personale , quali quelle sul reddito . appare |
| 2022-209.txt | 4612 | 4612 | quelle sul reddito . appare pertanto con ciò coerente il fatto che nella sua articolazione normativa rilevino elementi come la | natura | , la destinazione o lo stato dell immobile , ma non le relazioni del soggetto con il nucleo familiare e |
| 2022-245.txt | 711 | 711 | to ] il legame essenziale tra decretazione di urgenza e potere di conversione » . in particolare , proprio la | natura | « complementare » del potere affidato al direttore dell agenzia delle dogane , di aumento dell aliquota dell accisa , |
| 2022-245.txt | 1701 | 1701 | parlamento , o di incidere su situazioni esistenti pur attinenti ad oggetti e materie diversi che richiedono interventi regolatori di | natura | temporale » ( sentenza n . 22 del 2012 ) . in tale provvedimento le norme censurate sono state inserite |
| 2022-245.txt | 2050 | 2050 | avvocatura generale dello stato essere trasposte alle norme ora censurate . secondo la difesa statale queste , avendo « chiaramente | natura | tributaria » , potrebbero trovare un punto di correlazione con l originario contenuto del decreto a motivo del riferimento alla |
| 2022-245.txt | 2653 | 2653 | « dal momento che ogni intervento normativo può , in sé , generare profili che interagiscono anche con aspetti di | natura | ” finanziaria ” » , per cui « il riferimento ad essa , come identità di ratio , risulta in |
| 2022-27.txt | 1514 | 1514 | , l art . 53 cost . , poiché la sottrazione della ” giusta mercede ” integrerebbe un prelievo di | natura | tributaria o comunque ad esso assimilabile eccessivo , selettivo o comunque non connesso ad un effettiva capacità contributiva . e |
| 2022-27.txt | 2041 | 2041 | quo è plausibile . 3.1.1 . anzitutto , è ampiamente condiviso che le funzioni esercitate dai giudici tributari sono di | natura | onoraria , poiché il servizio da essi prestato non ricade nell ambito di un attività professionale svolta in via esclusiva |
| 2022-27.txt | 2313 | 2313 | . nell ambito di tale inquadramento , la corte di legittimità ha puntualizzato , per un verso , che la | natura | onoraria dell incarico non è assimilabile al rapporto di pubblico impiego ( corte di cassazione , sezioni unite civili , |
| 2022-27.txt | 2374 | 2374 | e aggiuntivo , spettante ai componenti delle commissioni tributarie per l attività svolta , ricade nella categoria degli emolumenti di | natura | indennitaria ( corte di cassazione , sezioni unite civili , sentenza 20 settembre 2013 , n . 21592 ) . |
| 2022-27.txt | 3004 | 3004 | parte . il ricorrente nel giudizio principale prospetta che la limitazione del trattamento economico non opererebbe per gli incarichi di | natura | temporanea , alla stregua dell applicazione analogica dell art . 1 , comma 489 , della legge n . 147 |
| 2022-27.txt | 3047 | 3047 | , secondo cui « [ s ] ono fatti salvi i contratti e gli incarichi in corso fino alla loro | naturale | scadenza prevista negli stessi » . sicché , ad avviso della parte , l esclusione degli incarichi a tempo dal |
| 2022-27.txt | 3171 | 3171 | del 2013 , norma che esonera dal divieto di cumulo i contratti e gli incarichi in corso fino alla loro | naturale | scadenza . per un verso , il divieto di cumulo in questione non è certamente applicabile al di fuori del |
| 2022-27.txt | 3318 | 3318 | altro verso , deve escludersi che la nomina a giudice tributario possa essere equiparata all attribuzione di un incarico di | natura | temporanea , posto che l art . 11 , comma 2 , del decreto legislativo 31 dicembre 1992 , n |
| 2022-27.txt | 3911 | 3911 | mercato , sia manifestamente irragionevole ( si veda anche , con riguardo alla riduzione delle tariffe professionali riguardanti incarichi di | natura | pubblicistica rispetto a quelle relative ad attività libero professionali , sentenze n . 89 del 2020 , n . 178 |
| 2022-27.txt | 4584 | 4584 | , è sufficiente , al riguardo , considerare che nel caso di specie non si tratta di un prelievo di | natura | tributaria . anzitutto , dal ruolo assunto dallo stato nella vicenda di cui si tratta come risulta dalla rubrica legis |
| 2022-27.txt | 6333 | 6333 | rimettente , la previsione in esame , con la sottrazione della « giusta mercede » , integrerebbe un prelievo di | natura | tributaria non connesso alla capacità contributiva e imporrebbe una prestazione patrimoniale definitiva e occulta . neanche tali questioni sono fondate |
| 2022-40.txt | 4268 | 4268 | , emanato in base all impugnato comma 4 dell art . 19 septies , che è incentrato pressoché unicamente sulla | natura | tributaria del contributo . d altro canto , al fine di ottenere il credito di imposta non è condizione necessaria |
| 2022-52.txt | 207 | 207 | del 2011 e n . 58 del 2015 , « pronunciate su casi analoghi » . pertanto , affermando la | natura | di tributo del benefit ambientale perché non troverebbe la sua fonte in un rapporto sinallagmatico tra le parti , « |
| 2022-52.txt | 712 | 712 | » . a sostegno della non manifesta infondatezza il rimettente , sullo specifico presupposto interpretativo che il benefit ambientale abbia | natura | tributaria , spende argomenti del medesimo tenore di quelli della illustrata ordinanza di rimessione del consiglio di stato , che |
| 2022-52.txt | 1623 | 1623 | della legge reg . lazio n . 27 del 1998 appartengono al giudice ordinario , in quanto il benefit avrebbe | natura | non tributaria . premesso che in questa sede si prescinde ovviamente da ogni valutazione circa la conformità della nozione di |
| 2022-52.txt | 1752 | 1752 | a sollevare una questione di legittimità costituzionale nei termini esposti , ovvero affermando , contemporaneamente e senza motivazione , la | natura | tributaria del benefit e la propria giurisdizione in materia . 7 . sotto altro concorrente profilo sussistono ulteriori ragioni di |
| 2022-66.txt | 4152 | 4152 | da indurre i rimettenti a qualificarla tale . tuttavia , al contempo , la medesima disposizione , a dispetto del | naturale | effetto retroattivo dell interpretazione autentica , si premura di assicurare tale efficacia attraverso un esplicita previsione : « sin dalla |
| 2022-66.txt | 4414 | 4414 | riferite agli agenti della riscossione si intendono applicabili » ) , assume senz altro il carattere di una norma dalla | natura | innovativa e dall efficacia retroattiva , poiché ” impone ” una scelta che non è ascrivibile in alcun modo alle |
| 2022-66.txt | 4457 | 4457 | di senso delle norme che hanno introdotto il meccanismo ” scalare inverso ” . 4.4 . una volta precisata la | natura | innovativa della suddetta disposizione , va accertato se la prevista « retroattività trovi adeguata giustificazione sul piano della ragionevolezza [ |
| 2022-73.txt | 431 | 431 | . tale principio costituzionale risulterebbe violato anche nella declinazione oggettiva di garanzia della partecipazione delle parti , quale « attività | connaturata | al processo » e fondamentale « per l attuazione della legge da parte del giudice terzo » . 1.3 . |
| 2022-73.txt | 2274 | 2274 | garanzie del giusto processo , tra le quali si inscrive la stessa pubblicità dei dibattimenti giudiziari , quale « componente | naturale | e coessenziale del processo ” equo ” garantito dall art . 6 della cedu » ( sentenza n . 263 |
| 2022-73.txt | 2372 | 2372 | ] a giustizia è amministrata in nome del popolo » . la garanzia della pubblicità del giudizio si argomentava è | connaturata | ad un ordinamento democratico fondato sulla sovranità popolare , cui deve conformarsi l amministrazione della giustizia , la quale , |
| 2022-73.txt | 2721 | 2721 | e resa esecutiva con legge 4 agosto 1955 , n . 848 detto principio rappresenti , comunque , una componente | naturale | e coessenziale del giusto processo ( sentenze n . 263 del 2017 , n . 109 e n . 97 |
| 2022-73.txt | 3896 | 3896 | tale principio costituzionale risulterebbe violato anche nella declinazione oggettiva di garanzia della partecipazione dialettica delle parti , quale « attività | connaturata | al processo » e fondamentale « per l attuazione della legge da parte del giudice terzo » . 5.2 . |
1.2. Trovate i dispersion plots delle prime 10 sentenze per numero di occorrenze della voce e dei termini associati in dftm_silver. Per ogni grafico sono indicate le parole chiave trovate nella motivazione della sentenza a partire dalla voce e dai termini associati (legenda sulla destra), cui è stato associato un colore. Nel grafico ogni punto rappresenta una parola chiave in relazione alla sua posizione nella motivazione della sentenza


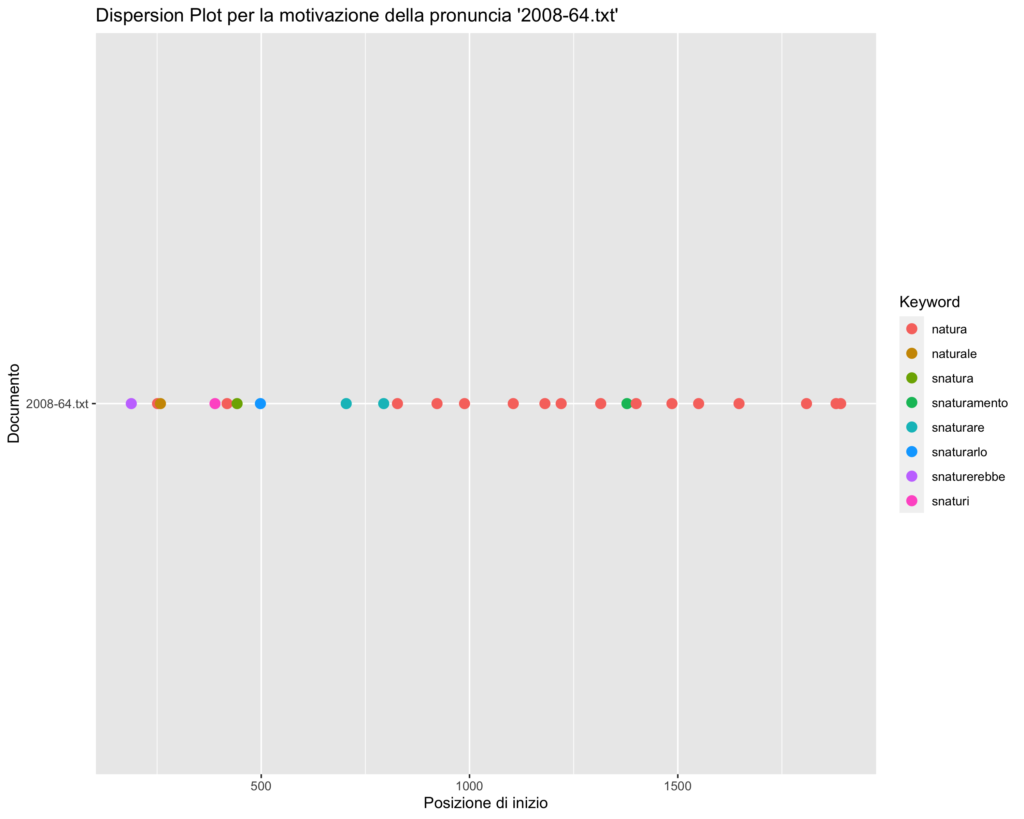


2. N-grams
2.1. La tabella riporta i trigrams estratti dalle sentenze presenti nel subset dftm_silver in cui compaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| trigrams_trovate | frequency |
|---|---|
| la_natura_di | 62 |
| la_natura_tributaria | 58 |
| di_natura_tributaria | 50 |
| natura_tributaria_del | 39 |
| natura_non_tributaria | 39 |
| di_natura_non | 34 |
| natura_di_tributo | 21 |
| natura_tributaria_della | 20 |
| della_natura_tributaria | 20 |
| la_sua_natura | 18 |
| entrate_di_natura | 17 |
| la_loro_natura | 15 |
| la_natura_del | 14 |
| per_sua_natura | 14 |
| la_natura_dell | 13 |
| che_la_natura | 13 |
| di_altra_natura | 13 |
| con_la_natura | 12 |
| ha_natura_di | 12 |
| natura_di_corrispettivo | 12 |
| di_qualsiasi_natura | 12 |
| la_natura_non | 12 |
| natura_tributaria_dei | 12 |
| natura_tributaria_dell | 12 |
| per_la_natura | 11 |
| la_natura_della | 11 |
| alla_natura_dell | 11 |
| la_natura_e | 11 |
| natura_di_imposta | 11 |
| della_natura_del | 11 |
| prelievo_di_natura | 10 |
| di_fognatura_e | 10 |
| circa_la_natura | 9 |
| sia_la_natura | 9 |
| sua_natura_di | 9 |
| alla_natura_tributaria | 9 |
| natura_di_entrata | 9 |
| fognatura_e_di | 9 |
| a_la_natura | 9 |
| natura_e_la | 8 |
| non_hanno_natura | 8 |
| di_natura_diversa | 8 |
| natura_tributaria_di | 8 |
| della_stessa_natura | 8 |
| di_qualunque_natura | 8 |
| hanno_natura_tributaria | 8 |
| natura_tributaria_e | 8 |
| di_pubblica_fognatura | 8 |
| patrimoniale_di_natura | 8 |
| di_natura_finanziaria | 7 |
| la_natura_giuridica | 7 |
| non_ha_natura | 7 |
| alla_natura_di | 7 |
| di_natura_pubblicistica | 7 |
| esclusa_la_natura | 7 |
| natura_amministrativa_e | 7 |
| del_giudice_naturale | 7 |
| non_aventi_natura | 7 |
| natura_tributaria_in | 7 |
| a_calamità_naturali | 7 |
| pubblica_fognatura_e | 7 |
| fognatura_e_depurazione | 7 |
| cui_natura_tributaria | 7 |
| è_la_natura | 6 |
| la_natura_delle | 6 |
| alla_natura_del | 6 |
| natura_del_tributo | 6 |
| la_diversa_natura | 6 |
| intrinseca_natura_e | 6 |
| della_natura_delle | 6 |
| natura_giuridica_delle | 6 |
| hanno_natura_di | 6 |
| natura_di_prestazione | 6 |
| di_natura_fiscale | 6 |
| natura_tributaria_delle | 6 |
| la_natura_amministrativa | 6 |
| di_tale_natura | 6 |
| natura_dell_imposta | 6 |
| la_stessa_natura | 6 |
| della_natura_e | 6 |
| natura_tributaria_è | 6 |
| di_varia_natura | 6 |
| relazione_alla_natura | 6 |
| natura_dell_ente | 6 |
| natura_sostanzialmente_tributaria | 6 |
| di_natura_previdenziale | 6 |
| crediti_di_natura | 6 |
| collegata_alla_natura | 6 |
| cui_la_fognatura | 6 |
| la_fognatura_sia | 6 |
| fognatura_sia_sprovvista | 6 |
| ha_natura_tributaria | 6 |
| ragione_della_natura | 6 |
| data_la_natura | 5 |
| natura_e_gli | 5 |
| di_natura_privatistica | 5 |
| muta_la_natura | 5 |
| della_sua_natura | 5 |
| alla_natura_e | 5 |
| figli_naturali_non | 5 |
| natura_del_rapporto | 5 |
| natura_dell_attività | 5 |
| atti_di_natura | 5 |
| natura_previdenziale_e | 5 |
| natura_di_tributi | 5 |
| considerazione_della_natura | 5 |
| calamità_naturali_è | 5 |
| natura_tributaria_la | 5 |
| la_cui_natura | 5 |
| della_natura_dei | 5 |
| la_natura_erariale | 5 |
| natura_non_regolamentare | 5 |
| di_non_snaturare | 5 |
| aventi_natura_tributaria | 5 |
| loro_natura_di | 5 |
| la_intrinseca_natura | 5 |
| la_natura_dei | 4 |
| la_speciale_natura | 4 |
| la_particolare_natura | 4 |
| riguardo_alla_natura | 4 |
| alla_natura_dei | 4 |
| della_natura_di | 4 |
| la_natura_stessa | 4 |
| natura_stessa_del | 4 |
| di_risorse_naturali | 4 |
| che_tale_natura | 4 |
| tale_natura_non | 4 |
| da_tale_natura | 4 |
| della_natura_della | 4 |
| di_natura_economica | 4 |
| di_diversa_natura | 4 |
| dal_giudice_naturale | 4 |
| sulla_natura_dell | 4 |
| natura_del_credito | 4 |
| la_natura_giurisdizionale | 4 |
| della_natura_giurisdizionale | 4 |
| prestazioni_di_natura | 4 |
| hanno_natura_amministrativa | 4 |
| hanno_natura_giurisdizionale | 4 |
| che_ha_natura | 4 |
| la_natura_eccezionale | 4 |
| natura_eccezionale_della | 4 |
| di_natura_amministrativa | 4 |
| relativa_alla_natura | 4 |
| proprio_giudice_naturale | 4 |
| giudice_naturale_precostituito | 4 |
| naturale_precostituito_per | 4 |
| di_natura_commerciale | 4 |
| i_figli_naturali | 4 |
| per_loro_natura | 4 |
| dalla_natura_di | 4 |
| concernente_la_natura | 4 |
| natura_di_prelievo | 4 |
| di_natura_tecnica | 4 |
| l_allegata_natura | 4 |
| sulla_natura_di | 4 |
| natura_di_retribuzione | 4 |
| natura_di_tassa | 4 |
| sulla_natura_del | 4 |
| natura_diversa_da | 4 |
| affermare_la_natura | 4 |
| dalla_sua_natura | 4 |
| natura_di_ente | 4 |
| redditi_di_natura | 4 |
| decreto_di_natura | 4 |
| natura_tributaria_comporta | 4 |
| dalla_natura_tributaria | 4 |
| servizio_di_fognatura | 4 |
| servizi_di_fognatura | 4 |
| natura_tributaria_non | 4 |
| assume_la_natura | 4 |
| qualunque_natura_o | 4 |
| natura_o_provenienza | 4 |
| riconoscimento_della_natura | 4 |
| sul_gas_naturale | 4 |
| imposta_di_natura | 4 |
| natura_tributaria_atteso | 4 |
| natura_dell_iva | 4 |
| ritenersi_di_natura | 4 |
| natura_tributaria_indipendentemente | 4 |
| natura_dei_conflitti | 3 |
| natura_delle_commissioni | 3 |
| natura_propria_del | 3 |
| natura_del_termine | 3 |
| l_intrinseca_natura | 3 |
| natura_dell_atto | 3 |
| ed_alla_natura | 3 |
| natura_tributaria_anche | 3 |
| accertamento_della_natura | 3 |
| la_natura_degli | 3 |
| natura_di_legge | 3 |
| la_medesima_natura | 3 |
| sua_natura_non | 3 |
| di_natura_civile | 3 |
| quindi_la_natura | 3 |
| natura_della_prestazione | 3 |
| della_loro_natura | 3 |
| loro_natura_giuridica | 3 |
| per_natura_e | 3 |
| dottrina_sulla_natura | 3 |
| la_natura_ed | 3 |
| della_natura_amministrativa | 3 |
| natura_amministrativa_delle | 3 |
| stante_la_natura | 3 |
| la_propria_natura | 3 |
| problema_della_natura | 3 |
| tesi_della_natura | 3 |
| natura_giurisdizionale_delle | 3 |
| rapporti_di_natura | 3 |
| e_la_natura | 3 |
| alla_natura_della | 3 |
| natura_giuridica_di | 3 |
| prescindere_dalla_natura | 3 |
| natura_dei_tributi | 3 |
| natura_diversa_e | 3 |
| attività_di_natura | 3 |
| di_natura_meramente | 3 |
| natura_penale_in | 3 |
| sono_di_natura | 3 |
| riferimento_alla_natura | 3 |
| alla_natura_giuridica | 3 |
| natura_di_norma | 3 |
| di_natura_variabile | 3 |
| di_indubbia_natura | 3 |
| indubbia_natura_tributaria | 3 |
| natura_tributaria_con | 3 |
| naturali_non_riconosciuti | 3 |
| dei_figli_naturali | 3 |
| la_specifica_natura | 3 |
| di_analoga_natura | 3 |
| né_la_natura | 3 |
| di_natura_sostanziale | 3 |
| asserita_natura_tributaria | 3 |
| natura_della_norma | 3 |
| diversità_di_natura | 3 |
| la_natura_previdenziale | 3 |
| natura_lucrativa_delle | 3 |
| un_diritto_naturale | 3 |
| individuazione_della_natura | 3 |
| allegata_natura_previdenziale | 3 |
| natura_previdenziale_dell | 3 |
| diversa_natura_e | 3 |
| identità_di_natura | 3 |
| natura_e_funzione | 3 |
| dubbio_la_natura | 3 |
| specialità_e_natura | 3 |
| e_natura_di | 3 |
| natura_di_valore | 3 |
| abbia_natura_tributaria | 3 |
| di_natura_sostanzialmente | 3 |
| della_natura_dell | 3 |
| natura_tributaria_o | 3 |
| quelle_di_natura | 3 |
| quanto_alla_natura | 3 |
| base_alla_natura | 3 |
| natura_tributaria_il | 3 |
| ordine_alla_natura | 3 |
| natura_di_imposte | 3 |
| natura_non_può | 3 |
| giudizio_di_natura | 3 |
| non_snaturare_come | 3 |
| snaturare_come_elemento | 3 |
| non_snaturare_le | 3 |
| snaturare_le_materie | 3 |
| identità_della_natura | 3 |
| natura_delle_materie | 3 |
| imposte_di_natura | 3 |
| effettiva_natura_tributaria | 3 |
| avendo_natura_tributaria | 3 |
| ha_natura_non | 3 |
| ritenuta_la_natura | 3 |
| natura_di_misura | 3 |
| all_asserita_natura | 3 |
| aventi_tale_natura | 3 |
| della_cui_natura | 3 |
| il_gas_naturale | 3 |
| naturali_è_riservato | 3 |
| natura_e_dell | 3 |
| e_della_natura | 3 |
| ha_natura_meramente | 3 |
| natura_tributaria_che | 3 |
| ed_ha_natura | 3 |
| natura_certamente_tributaria | 3 |
| già_la_natura | 3 |
| origine_una_natura | 3 |
| una_natura_diversa | 3 |
| stessa_natura_a | 3 |
| natura_a_carico | 3 |
| propria_natura_di | 3 |
| natura_erariale_del | 3 |
| di_natura_contabile | 3 |
| presupposto_della_natura | 3 |
| la_natura_innovativa | 3 |
| natura_innovativa_e | 3 |
| incarichi_di_natura | 3 |
| della_natura_privilegiata | 3 |
| sulla_natura_giuridica | 2 |
| natura_giuridica_del | 2 |
| natura_del_provvedimento | 2 |
| natura_semplicemente_amministrativa | 2 |
| la_natura_propria | 2 |
| natura_privatistica_e | 2 |
| ed_è_naturale | 2 |
| naturale_che_il | 2 |
| esame_ha_natura | 2 |
| precisare_la_natura | 2 |
| conseguenze_di_natura | 2 |
| giudizio_la_natura | 2 |
| natura_tributaria_così | 2 |
| di_natura_giurisdizionale | 2 |
| natura_privatistica_del | 2 |
| penale_di_natura | 2 |
| e_di_natura | 2 |
| la_natura_fiscale | 2 |
| natura_fiscale_della | 2 |
| tale_natura_del | 2 |
| natura_del_canone | 2 |
| natura_di_quest | 2 |
| qualsiasi_natura_e | 2 |
| dalla_natura_dell | 2 |
| connaturale_alla_funzione | 2 |
| natura_di_meri | 2 |
| natura_tributaria_si | 2 |
| natura_giuridica_e | 2 |
| è_di_natura | 2 |
| natura_pubblicistica_e | 2 |
| natura_nei_quali | 2 |
| speciale_natura_del | 2 |
| ha_natura_sostanziale | 2 |
| la_natura_sostanziale | 2 |
| natura_non_è | 2 |
| natura_giurisdizionale_dell | 2 |
| natura_giurisdizionale_del | 2 |
| natura_giurisdizionale_o | 2 |
| quello_della_natura | 2 |
| provinciali_hanno_natura | 2 |
| natura_giurisdizionale_in | 2 |
| natura_ed_il | 2 |
| sulla_pretesa_natura | 2 |
| di_natura_tecnico | 2 |
| natura_pubblicistica_di | 2 |
| il_servizio_fognature | 2 |
| contributo_di_fognatura | 2 |
| di_fognatura_in | 2 |
| fognatura_in_base | 2 |
| natura_che_vengono | 2 |
| la_natura_regolamentare | 2 |
| attribuita_natura_di | 2 |
| connaturale_al_sistema | 2 |
| caso_la_natura | 2 |
| ravvisato_la_natura | 2 |
| naturale_che_la | 2 |
| dalla_natura_giuridica | 2 |
| giudice_naturale_e | 2 |
| alla_natura_particolare | 2 |
| natura_delle_attività | 2 |
| la_natura_interpretativa | 2 |
| natura_interpretativa_della | 2 |
| tale_natura_è | 2 |
| della_natura_giuridica | 2 |
| riguarda_la_natura | 2 |
| natura_di_questo | 2 |
| giudice_naturale_con | 2 |
| naturale_con_violazione | 2 |
| aventi_natura_penale | 2 |
| considerata_di_natura | 2 |
| stessa_natura_e | 2 |
| natura_e_finalità | 2 |
| ai_figli_naturali | 2 |
| figlio_naturale_non | 2 |
| naturale_non_riconosciuto | 2 |
| figli_naturali_riconosciuti | 2 |
| naturali_riconosciuti_o | 2 |
| naturali_non_riconoscibili | 2 |
| stessa_natura_dell | 2 |
| sanzioni_di_natura | 2 |
| analoga_natura_scattati | 2 |
| natura_scattati_posteriormente | 2 |
| considerata_la_natura | 2 |
| natura_di_organo | 2 |
| non_avrebbe_natura | 2 |
| riconosciuto_la_natura | 2 |
| specie_di_natura | 2 |
| di_natura_processuale | 2 |
| reati_di_natura | 2 |
| natura_non_fiscale | 2 |
| commissioni_hanno_natura | 2 |
| natura_incidentale_del | 2 |
| particolare_natura_del | 2 |
| natura_del_reddito | 2 |
| naturale_art_cost | 2 |
| natura_e_al | 2 |
| la_riconosciuta_natura | 2 |
| natura_di_enti | 2 |
| la_natura_pubblica | 2 |
| natura_solidale_o | 2 |
| di_natura_privata | 2 |
| dell_asserita_natura | 2 |
| sulla_natura_della | 2 |
| natura_dell_obbligazione | 2 |
| la_natura_pubblicistica | 2 |
| presupposti_di_natura | 2 |
| natura_previdenziale_o | 2 |
| natura_previdenziale_delle | 2 |
| di_natura_solidaristica | 2 |
| natura_tributaria_per | 2 |
| imprenditoriali_di_natura | 2 |
| la_natura_speculativa | 2 |
| presumere_la_natura | 2 |
| della_natura_lucrativa | 2 |
| la_natura_lucrativa | 2 |
| natura_lucrativa_dell | 2 |
| natura_di_un | 2 |
| o_in_natura | 2 |
| diversa_natura_dei | 2 |
| obbligazione_di_natura | 2 |
| abbia_natura_privatistica | 2 |
| natura_privatistica_a | 2 |
| di_natura_giuridica | 2 |
| natura_sostanziale_che | 2 |
| dubbi_sulla_natura | 2 |
| stessa_natura_di | 2 |
| di_natura_qualitativa | 2 |
| altra_di_natura | 2 |
| di_natura_quantitativa | 2 |
| la_natura_reddituale | 2 |
| natura_non_reddituale | 2 |
| natura_e_le | 2 |
| organizzazione_di_natura | 2 |
| ritenuto_la_natura | 2 |
| ritenuta_di_natura | 2 |
| natura_tributaria_deve | 2 |
| natura_della_tassa | 2 |
| quanto_aventi_natura | 2 |
| di_natura_retributiva | 2 |
| così_la_natura | 2 |
| mutamento_della_natura | 2 |
| differente_natura_delle | 2 |
| né_di_natura | 2 |
| escludere_la_natura | 2 |
| n_del_naturalmente | 2 |
| luce_della_natura | 2 |
| riconoscersi_la_natura | 2 |
| natura_previdenziale_in | 2 |
| natura_giuridica_dell | 2 |
| patrimoniali_di_natura | 2 |
| natura_di_tale | 2 |
| la_natura_che | 2 |
| che_per_natura | 2 |
| all_effettiva_natura | 2 |
| naturalmente_non_è | 2 |
| natura_tributaria_ma | 2 |
| natura_giuridica_della | 2 |
| alla_natura_retributiva | 2 |
| com_è_naturale | 2 |
| è_naturale_una | 2 |
| naturale_una_decisione | 2 |
| natura_dell_area | 2 |
| specie_e_natura | 2 |
| di_natura_tra | 2 |
| natura_tra_le | 2 |
| natura_finanziaria_di | 2 |
| sua_natura_giuridica | 2 |
| la_natura_transitoria | 2 |
| natura_transitoria_della | 2 |
| abbia_la_natura | 2 |
| natura_tributaria_perché | 2 |
| se_non_snaturi | 2 |
| non_snaturi_la | 2 |
| snaturi_la_materia | 2 |
| tale_canone_snatura | 2 |
| canone_snatura_la | 2 |
| snatura_la_materia | 2 |
| modificare_senza_snaturarlo | 2 |
| senza_snaturarlo_l | 2 |
| snaturarlo_l_oggetto | 2 |
| no_effettiva_natura | 2 |
| lo_snaturamento_della | 2 |
| esclusione_della_natura | 2 |
| infatti_ha_natura | 2 |
| natura_non_di | 2 |
| natura_finanziaria_dell | 2 |
| ciò_che_naturalmente | 2 |
| che_naturalmente_o | 2 |
| naturalmente_o_artificialmente | 2 |
| del_la_natura | 2 |
| necessariamente_la_natura | 2 |
| abbia_natura_di | 2 |
| obblighi_di_natura | 2 |
| natura_retroattiva_della | 2 |
| cimp_ha_natura | 2 |
| tale_natura_comporta | 2 |
| natura_comporta_la | 2 |
| legittimità_sulla_natura | 2 |
| natura_del_prelievo | 2 |
| prospettiva_della_natura | 2 |
| del_ha_natura | 2 |
| natura_della_tariffa | 2 |
| gas_naturale_il | 2 |
| alterato_la_natura | 2 |
| considerazioni_sulla_natura | 2 |
| sulla_natura_propria | 2 |
| natura_propria_delle | 2 |
| natura_tributaria_l | 2 |
| natura_pubblica_dell | 2 |
| valorizzazione_della_natura | 2 |
| natura_sostitutiva_della | 2 |
| afferma_la_natura | 2 |
| regolatori_di_natura | 2 |
| di_natura_temporale | 2 |
| natura_meramente_politica | 2 |
| unificato_ha_natura | 2 |
| avrebbe_natura_tributaria | 2 |
| di_una_natura | 2 |
| natura_retributiva_e | 2 |
| ha_natura_certamente | 2 |
| degli_habitat_naturali | 2 |
| habitat_naturali_e | 2 |
| naturali_e_seminaturali | 2 |
| e_seminaturali_nonché | 2 |
| seminaturali_nonché_della | 2 |
| regime_la_natura | 2 |
| ripopolamento_in_natura | 2 |
| in_natura_di | 2 |
| natura_di_specie | 2 |
| attesa_la_natura | 2 |
| assumesse_la_natura | 2 |
| avente_natura_tributaria | 2 |
| può_riconoscersi_natura | 2 |
| riconoscersi_natura_tributaria | 2 |
| alla_natura_ed | 2 |
| tale_natura_discende | 2 |
| natura_discende_in | 2 |
| natura_di_principio | 2 |
| salva_naturalmente_l | 2 |
| alla_presunta_natura | 2 |
| presunta_natura_tributaria | 2 |
| anche_di_natura | 2 |
| obbligazioni_di_natura | 2 |
| sulla_natura_tributaria | 2 |
| natura_tributaria_lesiva | 2 |
| strumento_di_natura | 2 |
| natura_tecnica_volto | 2 |
| di_ridurli_naturalmente | 2 |
| ridurli_naturalmente_con | 2 |
| naturalmente_con_il | 2 |
| di_natura_consultiva | 2 |
| profili_di_natura | 2 |
| natura_contabile_quali | 2 |
| di_natura_indennitaria | 2 |
| riveste_la_natura | 2 |
| ne_risulta_naturale | 2 |
| risulta_naturale_declinazione | 2 |
| naturale_declinazione_essendo | 2 |
| provinciale_la_natura | 2 |
| che_conservano_natura | 2 |
| conservano_natura_erariale | 2 |
| natura_erariale_ma | 2 |
| attribuzione_di_natura | 2 |
| di_natura_propria | 2 |
| natura_propria_in | 2 |
| prodotti_energetici_denaturati | 2 |
| sua_natura_eccezionale | 2 |
| natura_eccezionale_e | 2 |
| natura_agevolativa_della | 2 |
| natura_variabile_perché | 2 |
| natura_dei_soggetti | 2 |
| ribadita_la_natura | 2 |
| natura_tributaria_fatta | 2 |
| riconosciuta_la_natura | 2 |
| loro_natura_tributaria | 2 |
| inquadrare_la_natura | 2 |
| natura_interpretativa_ha | 2 |
| invece_la_natura | 2 |
| natura_di_agevolazione | 2 |
| la_natura_antielusiva | 2 |
| natura_antielusiva_dell | 2 |
| di_natura_personale | 2 |
| la_natura_endoprevidenziale | 2 |
| natura_endoprevidenziale_del | 2 |
| proprio_la_natura | 2 |
| natura_del_parametro | 2 |
| natura_liberale_delle | 2 |
| di_natura_temporanea | 2 |
| alla_loro_naturale | 2 |
| loro_naturale_scadenza | 2 |
| natura_pubblicistica_rispetto | 2 |
| quale_attività_connaturata | 2 |
| attività_connaturata_al | 2 |
| connaturata_al_processo | 2 |
| componente_naturale_e | 2 |
| naturale_e_coessenziale | 2 |
| natura_privilegiata_di | 2 |
| la_natura_premiale | 2 |
| natura_premiale_sulla | 2 |
| assimilabili_per_natura | 2 |
| natura_e_regime | 2 |
| di_natura_contravvenzionale | 2 |
| previsto_rivestirebbe_natura | 2 |
| rivestirebbe_natura_sostanzialmente | 2 |
| pagamento_in_natura | 1 |
| in_natura_della | 1 |
| natura_della_mano | 1 |
| parti_sulla_natura | 1 |
| conseguentemente_la_natura | 1 |
| che_avrebbe_natura | 1 |
| avrebbe_natura_meramente | 1 |
| natura_meramente_interna | 1 |
| la_assunta_natura | 1 |
| assunta_natura_interna | 1 |
| natura_interna_dell | 1 |
| speciale_natura_delle | 1 |
| speciale_siffatta_natura | 1 |
| siffatta_natura_delle | 1 |
| esame_la_natura | 1 |
| natura_di_giurisdizione | 1 |
| regione_la_natura | 1 |
| la_natura_semplicemente | 1 |
| infatti_tale_natura | 1 |
| tale_natura_ma | 1 |
| natura_ma_qui | 1 |
| relative_alla_natura | 1 |
| la_natura_se | 1 |
| natura_se_perentoria | 1 |
| diversa_natura_del | 1 |
| sopratutto_di_natura | 1 |
| di_natura_politica | 1 |
| natura_politica_qualora | 1 |
| termini_di_natura | 1 |
| di_natura_simile | 1 |
| natura_simile_a | 1 |
| particolare_natura_e | 1 |
| la_natura_peculiare | 1 |
| natura_peculiare_del | 1 |
| consortili_di_natura | 1 |
| di_requisiti_naturali | 1 |
| requisiti_naturali_artistici | 1 |
| naturali_artistici_e | 1 |
| assunsero_la_natura | 1 |
| la_natura_tanto | 1 |
| natura_tanto_che | 1 |
| a_eventi_naturali | 1 |
| eventi_naturali_es | 1 |
| naturali_es_terremoto | 1 |
| specie_della_natura | 1 |
| natura_delle_esenzioni | 1 |
| è_naturale_che | 1 |
| natura_dei_terreni | 1 |
| siciliano_hanno_natura | 1 |
| hanno_natura_costituzionale | 1 |
| natura_costituzionale_e | 1 |
| esame_della_natura | 1 |
| natura_di_questa | 1 |
| natura_del_sovraccanone | 1 |
| altri_aspetti_natura | 1 |
| aspetti_natura_ed | 1 |
| natura_ed_effetti | 1 |
| natura_dei_provvedimenti | 1 |
| con_sé_connaturato | 1 |
| sé_connaturato_il | 1 |
| connaturato_il_carattere | 1 |
| di_sua_natura | 1 |
| sua_natura_provvisorio | 1 |
| natura_provvisorio_il | 1 |
| che_di_natura | 1 |
| generalmente_di_natura | 1 |
| natura_finanziaria_e | 1 |
| risorse_naturali_per | 1 |
| naturali_per_favorire | 1 |
| n_la_natura | 1 |
| e_semplicemente_natura | 1 |
| semplicemente_natura_e | 1 |
| natura_e_qualifica | 1 |
| natura_delle_coltivazioni | 1 |
| qualificare_la_natura | 1 |
| natura_degli_uffici | 1 |
| gennaio_tale_natura | 1 |
| tale_natura_delle | 1 |
| natura_delle_leggi | 1 |
| propri_hanno_natura | 1 |
| natura_delle_prestazioni | 1 |
| sua_stessa_natura | 1 |
| stessa_natura_dalle | 1 |
| natura_dalle_prestazioni | 1 |
| medesima_natura_sostanziale | 1 |
| natura_sostanziale_la | 1 |
| di_eventi_naturali | 1 |
| eventi_naturali_fitopatologici | 1 |
| naturali_fitopatologici_od | 1 |
| ipotesi_del_naturale | 1 |
| del_naturale_esaurimento | 1 |
| naturale_esaurimento_della | 1 |
| a_fatti_naturali | 1 |
| fatti_naturali_dall | 1 |
| naturali_dall_art | 1 |
| affitto_in_natura | 1 |
| in_natura_o | 1 |
| natura_o_con | 1 |
| dagli_eventi_naturali | 1 |
| eventi_naturali_di | 1 |
| naturali_di_carattere | 1 |
| natura_fiscale_ciò | 1 |
| stato_la_natura | 1 |
| sua_natura_tributaria | 1 |
| natura_del_procedimento | 1 |
| decisione_di_natura | 1 |
| natura_giurisdizionale_e | 1 |
| dalla_particolare_natura | 1 |
| particolare_natura_dell | 1 |
| natura_dell_esecuzione | 1 |
| natura_non_possono | 1 |
| ammissione_della_natura | 1 |
| della_natura_privatistica | 1 |
| natura_civile_peraltro | 1 |
| poi_alla_natura | 1 |
| natura_di_concessione | 1 |
| desumere_tale_natura | 1 |
| tale_natura_direttamente | 1 |
| natura_direttamente_dalle | 1 |
| e_dalla_natura | 1 |
| dalla_natura_della | 1 |
| natura_della_serie | 1 |
| natura_della_obbligazione | 1 |
| di_natura_convenzionale | 1 |
| natura_convenzionale_privatistica | 1 |
| l_accennata_natura | 1 |
| accennata_natura_tributaria | 1 |
| definitivamente_alla_natura | 1 |
| alla_natura_negoziale | 1 |
| natura_negoziale_propria | 1 |
| positivamente_la_natura | 1 |
| su_tale_natura | 1 |
| ricordate_di_natura | 1 |
| di_natura_tipicamente | 1 |
| natura_tipicamente_fiscale | 1 |
| la_natura_contrattuale | 1 |
| natura_contrattuale_originaria | 1 |
| rispettare_la_natura | 1 |
| la_natura_unica | 1 |
| natura_unica_del | 1 |
| utenti_questa_natura | 1 |
| questa_natura_risulterebbe | 1 |
| natura_risulterebbe_irrimediabilmente | 1 |
| le_sua_natura | 1 |
| sua_natura_se | 1 |
| natura_se_fosse | 1 |
| minerali_o_naturali | 1 |
| o_naturali_destinate | 1 |
| naturali_destinate_a | 1 |
| da_attribuire_natura | 1 |
| attribuire_natura_giurisdizionale | 1 |
| natura_giurisdizionale_alle | 1 |
| natura_non_rivestono | 1 |
| di_disastri_naturali | 1 |
| disastri_naturali_e | 1 |
| naturali_e_di | 1 |
| natura_e_da | 1 |
| anche_dalla_natura | 1 |
| particolare_natura_ed | 1 |
| natura_ed_estensione | 1 |
| tale_natura_dell | 1 |
| natura_dell_accertamento | 1 |
| processuale_di_natura | 1 |
| natura_fiscale_fa | 1 |
| di_tal_natura | 1 |
| tal_natura_da | 1 |
| natura_da_costituire | 1 |
| è_attributo_connaturale | 1 |
| attributo_connaturale_alla | 1 |
| fosse_la_natura | 1 |
| natura_non_trovavano | 1 |
| conferirglielo_la_natura | 1 |
| la_natura_eminentemente | 1 |
| natura_eminentemente_tecnica | 1 |
| determinazione_della_natura | 1 |
| interessi_di_natura | 1 |
| natura_economica_di | 1 |
| sua_natura_costituisce | 1 |
| natura_costituisce_un | 1 |
| regionali_hanno_natura | 1 |
| valutazione_di_natura | 1 |
| è_principio_connaturato | 1 |
| principio_connaturato_al | 1 |
| connaturato_al_sistema | 1 |
| esso_è_naturalmente | 1 |
| è_naturalmente_estraneo | 1 |
| naturalmente_estraneo_ogni | 1 |
| corrisponde_alla_natura | 1 |
| alla_natura_stessa | 1 |
| tale_per_natura | 1 |
| natura_e_portata | 1 |
| contenuto_né_snatura | 1 |
| né_snatura_la | 1 |
| snatura_la_funzione | 1 |
| relativi_alla_natura | 1 |
| natura_del_decreto | 1 |
| o_non_natura | 1 |
| non_natura_di | 1 |
| altra_natura_dal | 1 |
| natura_dal_momento | 1 |
| diversa_natura_nei | 1 |
| natura_di_essi | 1 |
| giudice_naturale_già | 1 |
| naturale_già_la | 1 |
| natura_dell_i | 1 |
| essendo_di_natura | 1 |
| di_natura_sanzionatoria | 1 |
| natura_sanzionatoria_ha | 1 |
| approfondito_la_natura | 1 |
| natura_del_contributi | 1 |
| né_viene_snaturato | 1 |
| viene_snaturato_solo | 1 |
| snaturato_solo_che | 1 |
| di_differente_natura | 1 |
| differente_natura_e | 1 |
| natura_e_che | 1 |
| indirettamente_la_natura | 1 |
| natura_ed_invero | 1 |
| a_limiti_naturali | 1 |
| limiti_naturali_della | 1 |
| naturali_della_delega | 1 |
| affrontare_calamità_naturali | 1 |
| calamità_naturali_od | 1 |
| naturali_od_altre | 1 |
| basta_la_natura | 1 |
| natura_amministrativa_dell | 1 |
| dalla_loro_natura | 1 |
| loro_natura_formale | 1 |
| natura_formale_vale | 1 |
| tributaria_ha_natura | 1 |
| natura_sostanziale_trova | 1 |
| presupposto_la_natura | 1 |
| natura_sostanziale_della | 1 |
| che_siffatta_natura | 1 |
| siffatta_natura_non | 1 |
| torchiara_la_natura | 1 |
| natura_amministrativa_o | 1 |
| indizi_della_natura | 1 |
| revocazione_appare_connaturale | 1 |
| appare_connaturale_alla | 1 |
| la_pretesa_natura | 1 |
| pretesa_natura_giurisdizionale | 1 |
| natura_amministrativa_della | 1 |
| precedente_ha_natura | 1 |
| ha_natura_amministrativa | 1 |
| natura_amministrativa_solo | 1 |
| altra_natura_dei | 1 |
| natura_dei_quali | 1 |
| presuppone_la_natura | 1 |
| natura_giurisdizionale_della | 1 |
| propria_natura_colpiscano | 1 |
| natura_colpiscano_le | 1 |
| amministrativi_la_natura | 1 |
| tale_natura_fissa | 1 |
| natura_fissa_la | 1 |
| natura_amministrativa_degli | 1 |
| proponenti_della_natura | 1 |
| natura_giurisdizionale_deriva | 1 |
| connesso_alla_natura | 1 |
| natura_del_debito | 1 |
| di_natura_esclusivamente | 1 |
| natura_esclusivamente_patrimoniale | 1 |
| natura_non_esclusivamente | 1 |
| affari_hanno_natura | 1 |
| natura_amministrativa_infatti | 1 |
| natura_giurisdizionale_conseguentemente | 1 |
| ha_attribuito_natura | 1 |
| attribuito_natura_amministrativa | 1 |
| difetto_di_natura | 1 |
| accertati_la_natura | 1 |
| conformità_alla_natura | 1 |
| diversa_natura_dell | 1 |
| locali_hanno_natura | 1 |
| locali_abbiano_natura | 1 |
| abbiano_natura_giurisdizionale | 1 |
| natura_giurisdizionale_la | 1 |
| complesso_la_natura | 1 |
| pretesa_natura_speciale | 1 |
| natura_speciale_dell | 1 |
| indica_la_natura | 1 |
| la_natura_volto | 1 |
| natura_volto_a | 1 |
| provvedimento_di_natura | 1 |
| natura_diversa_tale | 1 |
| tempo_di_natura | 1 |
| natura_tecnico_economica | 1 |
| ha_natura_tale | 1 |
| natura_tale_da | 1 |
| loro_natura_è | 1 |
| natura_è_tale | 1 |
| tale_natura_si | 1 |
| natura_si_tratta | 1 |
| giudice_naturale_garantito | 1 |
| naturale_garantito_dall | 1 |
| giudice_naturale_inteso | 1 |
| naturale_inteso_secondo | 1 |
| finalità_di_natura | 1 |
| la_costruzione_fognature | 1 |
| costruzione_fognature_che | 1 |
| fognature_che_in | 1 |
| contributo_costruzione_fognature | 1 |
| costruzione_fognature_dichiarandolo | 1 |
| fognature_dichiarandolo_assorbito | 1 |
| manutenzione_delle_fognature | 1 |
| delle_fognature_nei | 1 |
| fognature_nei_limiti | 1 |
| opere_di_fognatura | 1 |
| di_fognatura_della | 1 |
| fognatura_della_città | 1 |
| servizio_fognature_con | 1 |
| fognature_con_regolamenti | 1 |
| contributi_di_fognatura | 1 |
| di_fognatura_imposti | 1 |
| fognatura_imposti_o | 1 |
| di_costruzione_fognature | 1 |
| costruzione_fognature_erano | 1 |
| fognature_erano_rigorosamente | 1 |
| loro_intrinseca_natura | 1 |
| intrinseca_natura_rispondono | 1 |
| natura_rispondono_a | 1 |
| finale_di_natura | 1 |
| di_natura_disciplinare | 1 |
| natura_disciplinare_che | 1 |
| esame_riveste_natura | 1 |
| riveste_natura_e | 1 |
| natura_e_carattere | 1 |
| stessa_natura_funzionale | 1 |
| natura_funzionale_della | 1 |
| loro_natura_mobili | 1 |
| natura_mobili_che | 1 |
| diversa_natura_che | 1 |
| qualsiasi_natura_non | 1 |
| natura_non_specificamente | 1 |
| qualsiasi_natura_vengono | 1 |
| natura_vengono_qualificate | 1 |
| qualsiasi_natura_iscritte | 1 |
| natura_iscritte_nel | 1 |
| natura_e_poiché | 1 |
| qualsiasi_natura_bisognerebbe | 1 |
| natura_bisognerebbe_inevitabilmente | 1 |
| sua_natura_le | 1 |
| natura_le_sorti | 1 |
| natura_regolamentare_di | 1 |
| essere_attribuita_natura | 1 |
| si_vuole_connaturale | 1 |
| vuole_connaturale_al | 1 |
| percentuali_della_natura | 1 |
| della_natura_ora | 1 |
| natura_ora_indicata | 1 |
| altra_natura_quanto | 1 |
| natura_quanto_se | 1 |
| natura_della_personale | 1 |
| abbia_pari_natura | 1 |
| pari_natura_e | 1 |
| natura_e_svolgimento | 1 |
| ha_natura_regolamentare | 1 |
| natura_regolamentare_e | 1 |
| rispondente_alla_natura | 1 |
| natura_della_merce | 1 |
| controversie_di_natura | 1 |
| natura_di_circostanza | 1 |
| alla_asserita_natura | 1 |
| asserita_natura_non | 1 |
| natura_economica_afferenti | 1 |
| considerata_fenomeno_naturale | 1 |
| fenomeno_naturale_e | 1 |
| naturale_e_in | 1 |
| è_ritenuta_connaturale | 1 |
| ritenuta_connaturale_al | 1 |
| determinato_in_natura | 1 |
| in_natura_e | 1 |
| natura_e_convertito | 1 |
| logico_e_naturale | 1 |
| e_naturale_che | 1 |
| natura_giuridica_per | 1 |
| alla_speciale_natura | 1 |
| speciale_natura_dei | 1 |
| attengono_alla_natura | 1 |
| natura_e_modalità | 1 |
| diversa_natura_ben | 1 |
| natura_ben_potendosi | 1 |
| una_intrinseca_natura | 1 |
| intrinseca_natura_di | 1 |
| natura_di_accessorio | 1 |
| la_discussa_natura | 1 |
| discussa_natura_di | 1 |
| natura_di_sanzione | 1 |
| sua_natura_diversa | 1 |
| natura_meramente_amministrativa | 1 |
| presente_la_natura | 1 |
| la_natura_tradizionale | 1 |
| natura_tradizionale_dell | 1 |
| anno_resta_naturalmente | 1 |
| resta_naturalmente_il | 1 |
| naturalmente_il_potere | 1 |
| naturale_e_con | 1 |
| tribunale_giudice_naturale | 1 |
| giudice_naturale_dell | 1 |
| naturale_dell_esecuzione | 1 |
| giudice_naturale_questa | 1 |
2.2. La tabella riporta i fivegrams estratti dalle sentenze presenti nel subset dftm_silver in cuicompaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| five_grams_trovate | frequency |
|---|---|
| entrate_di_natura_non_tributaria | 13 |
| la_natura_di_tributo_proprio | 12 |
| la_natura_tributaria_dell_entrata | 9 |
| natura_di_entrata_tributaria_erariale | 8 |
| a_la_natura_tributaria_dell | 8 |
| natura_tributaria_dell_entrata_b | 8 |
| di_pubblica_fognatura_e_di | 7 |
| pubblica_fognatura_e_di_depurazione | 7 |
| la_natura_tributaria_del_contributo | 7 |
| imprescindibilmente_collegata_alla_natura_tributaria | 6 |
| collegata_alla_natura_tributaria_del | 6 |
| alla_natura_tributaria_del_rapporto | 6 |
| caso_in_cui_la_fognatura | 6 |
| in_cui_la_fognatura_sia | 6 |
| cui_la_fognatura_sia_sprovvista | 6 |
| la_fognatura_sia_sprovvista_di | 6 |
| fognatura_sia_sprovvista_di_impianti | 6 |
| natura_di_tributo_proprio_della | 6 |
| quelle_relative_a_calamità_naturali | 6 |
| intrinseca_natura_e_gli_effetti | 5 |
| natura_amministrativa_e_non_giurisdizionale | 5 |
| la_natura_di_entrata_tributaria | 5 |
| ritenersi_imprescindibilmente_collegata_alla_natura | 5 |
| controversie_non_aventi_natura_tributaria | 5 |
| un_prelievo_della_stessa_natura | 5 |
| un_prelievo_di_natura_tributaria | 5 |
| prestazione_patrimoniale_di_natura_tributaria | 5 |
| della_natura_tributaria_del_contributo | 5 |
| la_natura_tributaria_dei_contributi | 5 |
| per_la_sua_natura_di | 4 |
| natura_giuridica_delle_commissioni_tributarie | 4 |
| giudice_naturale_precostituito_per_legge | 4 |
| relative_a_calamità_naturali_è | 4 |
| di_entrate_di_natura_non | 4 |
| riscossione_delle_entrate_di_natura | 4 |
| delle_entrate_di_natura_non | 4 |
| ad_entrate_di_natura_non | 4 |
| decreto_di_natura_non_regolamentare | 4 |
| di_controversie_non_aventi_natura | 4 |
| non_aventi_natura_tributaria_comporta | 4 |
| aventi_natura_tributaria_comporta_la | 4 |
| natura_tributaria_comporta_la_violazione | 4 |
| al_servizio_di_pubblica_fognatura | 4 |
| servizi_di_fognatura_e_depurazione | 4 |
| servizi_di_pubblica_fognatura_e | 4 |
| rifiuti_di_qualunque_natura_o | 4 |
| di_qualunque_natura_o_provenienza | 4 |
| qualunque_natura_o_provenienza_giacenti | 4 |
| natura_o_provenienza_giacenti_sulle | 4 |
| prestazione_patrimoniale_imposta_di_natura | 4 |
| entrate_erariali_a_la_natura | 4 |
| erariali_a_la_natura_tributaria | 4 |
| natura_di_tributo_proprio_derivato | 4 |
| la_loro_natura_di_tributi | 4 |
| loro_natura_di_tributi_erariali | 4 |
| una_prestazione_patrimoniale_di_natura | 4 |
| secondo_la_intrinseca_natura_e | 4 |
| la_intrinseca_natura_e_gli | 4 |
| natura_e_gli_effetti_giuridici | 4 |
| fattispecie_deve_ritenersi_di_natura | 4 |
| deve_ritenersi_di_natura_tributaria | 4 |
| ritenersi_di_natura_tributaria_indipendentemente | 4 |
| di_natura_tributaria_indipendentemente_dalla | 4 |
| natura_tributaria_indipendentemente_dalla_qualificazione | 4 |
| la_natura_dei_conflitti_di | 3 |
| natura_dei_conflitti_di_attribuzione | 3 |
| in_considerazione_della_loro_natura | 3 |
| considerazione_della_loro_natura_giuridica | 3 |
| la_natura_giuridica_delle_commissioni | 3 |
| hanno_natura_amministrativa_e_non | 3 |
| il_principio_del_giudice_naturale | 3 |
| figli_naturali_non_riconosciuti_o | 3 |
| naturali_non_riconosciuti_o_non | 3 |
| della_costituzione_l_allegata_natura | 3 |
| l_allegata_natura_previdenziale_dell | 3 |
| allegata_natura_previdenziale_dell_indennità | 3 |
| carattere_di_specialità_e_natura | 3 |
| di_specialità_e_natura_di | 3 |
| specialità_e_natura_di_valore | 3 |
| e_natura_di_valore_primario | 3 |
| di_natura_non_tributaria_quando | 3 |
| natura_non_tributaria_quando_l | 3 |
| alla_natura_dell_ente_creditore | 3 |
| regione_deriverebbe_dalla_sua_natura | 3 |
| deriverebbe_dalla_sua_natura_di | 3 |
| dalla_sua_natura_di_ente | 3 |
| sua_natura_di_ente_politico | 3 |
| natura_di_ente_politico_e | 3 |
| di_natura_non_regolamentare_del | 3 |
| esclusa_la_natura_tributaria_del | 3 |
| non_snaturare_come_elemento_essenziale | 3 |
| snaturare_come_elemento_essenziale_e | 3 |
| del_limite_di_non_snaturare | 3 |
| limite_di_non_snaturare_le | 3 |
| di_non_snaturare_le_materie | 3 |
| non_snaturare_le_materie_originariamente | 3 |
| snaturare_le_materie_originariamente_attribuite | 3 |
| cost_l_identità_della_natura | 3 |
| l_identità_della_natura_delle | 3 |
| identità_della_natura_delle_materie | 3 |
| della_natura_delle_materie_oggetto | 3 |
| natura_delle_materie_oggetto_delle | 3 |
| natura_tributaria_del_rapporto_ordinanze | 3 |
| prestazioni_patrimoniali_imposte_di_natura | 3 |
| patrimoniali_imposte_di_natura_non | 3 |
| imposte_di_natura_non_tributaria | 3 |
| la_natura_non_tributaria_del | 3 |
| natura_non_tributaria_del_cosap | 3 |
| natura_di_misura_fiscale_di | 3 |
| servizio_di_pubblica_fognatura_e | 3 |
| fognatura_e_di_depurazione_quota | 3 |
| servizio_di_fognatura_e_depurazione | 3 |
| ai_servizi_di_pubblica_fognatura | 3 |
| irap_assume_la_natura_di | 3 |
| assume_la_natura_di_tributo | 3 |
| della_natura_tributaria_del_canone | 3 |
| a_calamità_naturali_è_riservato | 3 |
| calamità_naturali_è_riservato_allo | 3 |
| naturali_è_riservato_allo_stato | 3 |
| patrimoniale_imposta_di_natura_non | 3 |
| imposta_di_natura_non_tributaria | 3 |
| natura_tributaria_della_misura_in | 3 |
| la_cui_natura_tributaria_è | 3 |
| la_natura_tributaria_del_prelievo | 3 |
| natura_certamente_tributaria_in_quanto | 3 |
| infatti_non_già_la_natura | 3 |
| non_già_la_natura_di | 3 |
| già_la_natura_di_tributo | 3 |
| conservano_inalterata_la_loro_natura | 3 |
| inalterata_la_loro_natura_di | 3 |
| la_natura_tributaria_della_norma | 3 |
| natura_tributaria_in_quanto_non | 3 |
| prelievo_della_stessa_natura_a | 3 |
| della_stessa_natura_a_carico | 3 |
| stessa_natura_a_carico_del | 3 |
| natura_a_carico_del_soggetto | 3 |
| presupposto_per_affermare_la_natura | 3 |
| per_affermare_la_natura_tributaria | 3 |
| affermare_la_natura_tributaria_della | 3 |
| la_natura_tributaria_della_disposizione | 3 |
| natura_tributaria_della_disposizione_inoltre | 3 |
| natura_tributaria_del_contributo_in | 3 |
| la_natura_erariale_del_tributo | 3 |
| applicata_secondo_la_intrinseca_natura | 3 |
| uso_eccessivo_di_risorse_naturali | 3 |
| sul_presupposto_della_natura_tributaria | 3 |
| della_natura_tributaria_del_prelievo | 3 |
| natura_tributaria_dei_contributi_consortili | 3 |
| in_ragione_della_natura_del | 3 |
| la_natura_di_imposta_d | 3 |
| natura_di_imposta_d_atto | 3 |
| secondo_l_intrinseca_natura_e | 2 |
| quale_sia_la_natura_dell | 2 |
| ha_natura_di_corrispettivo_di | 2 |
| giudizio_la_natura_tributaria_della | 2 |
| la_natura_tributaria_della_prestazione | 2 |
| apparsi_in_dottrina_sulla_natura | 2 |
| in_dottrina_sulla_natura_dell | 2 |
| la_speciale_natura_del_credito | 2 |
| speciale_natura_del_credito_cui | 2 |
| natura_del_credito_cui_si | 2 |
| della_natura_giurisdizionale_o_amministrativa | 2 |
| natura_giurisdizionale_o_amministrativa_delle | 2 |
| tesi_della_natura_amministrativa_e | 2 |
| distrettuali_che_provinciali_hanno_natura | 2 |
| che_provinciali_hanno_natura_amministrativa | 2 |
| provinciali_hanno_natura_amministrativa_e | 2 |
| commissioni_tributarie_non_hanno_natura | 2 |
| tributarie_non_hanno_natura_giurisdizionale | 2 |
| non_hanno_natura_giurisdizionale_in | 2 |
| hanno_natura_giurisdizionale_in_mancanza | 2 |
| natura_giurisdizionale_in_mancanza_di | 2 |
| applicare_il_contributo_di_fognatura | 2 |
| il_contributo_di_fognatura_in | 2 |
| contributo_di_fognatura_in_base | 2 |
| di_fognatura_in_base_alle | 2 |
| fognatura_in_base_alle_norme | 2 |
| che_per_la_loro_natura | 2 |
| sugli_affari_di_qualsiasi_natura | 2 |
| imposte_dirette_di_qualsiasi_natura | 2 |
| la_natura_tributaria_del_rapporto | 2 |
| con_la_natura_eccezionale_della | 2 |
| la_natura_eccezionale_della_disposizione | 2 |
| del_giudice_naturale_precostituito_per | 2 |
| sanzioni_non_aventi_natura_penale | 2 |
| figlio_naturale_non_riconosciuto_o | 2 |
| naturale_non_riconosciuto_o_non | 2 |
| i_figli_naturali_riconosciuti_o | 2 |
| figli_naturali_riconosciuti_o_dichiarati | 2 |
| di_emolumenti_di_analoga_natura | 2 |
| emolumenti_di_analoga_natura_scattati | 2 |
| di_analoga_natura_scattati_posteriormente | 2 |
| analoga_natura_scattati_posteriormente_al | 2 |
| natura_scattati_posteriormente_al_gennaio | 2 |
| in_relazione_alla_natura_di | 2 |
| la_natura_di_imposta_reale | 2 |
| di_attività_imprenditoriali_di_natura | 2 |
| attività_imprenditoriali_di_natura_commerciale | 2 |
| della_natura_lucrativa_delle_attività | 2 |
| esistenza_di_un_diritto_naturale | 2 |
| costituzione_l_allegata_natura_previdenziale | 2 |
| natura_previdenziale_dell_indennità_di | 2 |
| la_natura_non_reddituale_della | 2 |
| natura_non_reddituale_della_pensione | 2 |
| natura_di_valore_primario_in | 2 |
| natura_tributaria_di_queste_prestazioni | 2 |
| tratti_di_entrate_di_natura | 2 |
| riscossione_di_entrate_di_natura | 2 |
| relativi_ad_entrate_di_natura | 2 |
| alla_luce_della_natura_del | 2 |
| deve_riconoscersi_la_natura_di | 2 |
| alle_finalità_ed_alla_natura | 2 |
| finalità_ed_alla_natura_dell | 2 |
| ed_alla_natura_dell_ente | 2 |
| natura_dell_ente_creditore_ma | 2 |
| di_natura_non_tributaria_è | 2 |
| di_natura_non_tributaria_sentenze | 2 |
| natura_non_tributaria_sentenze_n | 2 |
| del_procedimento_com_è_naturale | 2 |
| procedimento_com_è_naturale_una | 2 |
| com_è_naturale_una_decisione | 2 |
| è_naturale_una_decisione_finale | 2 |
| naturale_una_decisione_finale_deve | 2 |
| natura_di_retribuzione_differita_con | 2 |
| di_qualsiasi_specie_e_natura | 2 |
| sostanziale_identità_di_natura_tra | 2 |
| identità_di_natura_tra_le | 2 |
| di_natura_tra_le_due | 2 |
| natura_tra_le_due_tipologie | 2 |
| quale_che_sia_la_natura | 2 |
| tassazione_dei_redditi_di_natura | 2 |
| dei_redditi_di_natura_finanziaria | 2 |
| redditi_di_natura_finanziaria_di | 2 |
| di_natura_finanziaria_di_emersione | 2 |
| natura_finanziaria_di_emersione_di | 2 |
| intervenuto_mutamento_della_sua_natura | 2 |
| mutamento_della_sua_natura_giuridica | 2 |
| che_per_sua_natura_non | 2 |
| per_sua_natura_non_può | 2 |
| di_natura_non_tributaria_e | 2 |
| atti_impugnati_abbia_la_natura | 2 |
| impugnati_abbia_la_natura_di | 2 |
| abbia_la_natura_di_entrata | 2 |
| che_con_decreto_di_natura | 2 |
| con_decreto_di_natura_non | 2 |
| consentita_solo_se_non_snaturi | 2 |
| solo_se_non_snaturi_la | 2 |
| se_non_snaturi_la_materia | 2 |
| non_snaturi_la_materia_originariamente | 2 |
| snaturi_la_materia_originariamente_attribuita | 2 |
| sia_esclusa_la_natura_tributaria | 2 |
| relative_a_tale_canone_snatura | 2 |
| a_tale_canone_snatura_la | 2 |
| tale_canone_snatura_la_materia | 2 |
| canone_snatura_la_materia_originariamente | 2 |
| snatura_la_materia_originariamente_attribuita | 2 |
| ordinario_di_modificare_senza_snaturarlo | 2 |
| di_modificare_senza_snaturarlo_l | 2 |
| modificare_senza_snaturarlo_l_oggetto | 2 |
| senza_snaturarlo_l_oggetto_della | 2 |
| snaturarlo_l_oggetto_della_giurisdizione | 2 |
| limite_costituzionale_di_non_snaturare | 2 |
| costituzionale_di_non_snaturare_come | 2 |
| di_non_snaturare_come_elemento | 2 |
| abbia_o_no_effettiva_natura | 2 |
| o_no_effettiva_natura_tributaria | 2 |
| la_natura_non_tributaria_della | 2 |
| passaggio_argomentativo_concernente_la_natura | 2 |
| dalla_evidenziata_esclusione_della_natura | 2 |
| evidenziata_esclusione_della_natura_tributaria | 2 |
| esclusione_della_natura_tributaria_del | 2 |
| a_prescindere_dalla_natura_tributaria | 2 |
| natura_finanziaria_dell_organo_competente | 2 |
| natura_tributaria_del_rapporto_cui | 2 |
| genere_tutto_ciò_che_naturalmente | 2 |
| tutto_ciò_che_naturalmente_o | 2 |
| ciò_che_naturalmente_o_artificialmente | 2 |
| che_naturalmente_o_artificialmente_è | 2 |
| naturalmente_o_artificialmente_è_incorporato | 2 |
| hanno_natura_di_misura_fiscale | 2 |
| tariffa_del_servizio_di_fognatura | 2 |
| del_servizio_di_fognatura_e | 2 |
| di_fognatura_e_depurazione_anche | 2 |
| di_fognatura_e_di_depurazione | 2 |
| per_il_servizio_di_fognatura | 2 |
| il_servizio_di_fognatura_e | 2 |
| fornitura_dei_servizi_di_fognatura | 2 |
| dei_servizi_di_fognatura_e | 2 |
| fognatura_e_di_depurazione_sono | 2 |
| controversie_non_aventi_tale_natura | 2 |
| non_aventi_tale_natura_comporta | 2 |
| aventi_tale_natura_comporta_la | 2 |
| tale_natura_comporta_la_violazione | 2 |
| natura_comporta_la_violazione_del | 2 |
| giurisprudenza_di_legittimità_sulla_natura | 2 |
| natura_non_tributaria_con_la | 2 |
| di_un_prelievo_di_natura | 2 |
| hanno_natura_tributaria_e_la | 2 |
| natura_tributaria_e_la_loro | 2 |
| l_irap_assume_la_natura | 2 |
| dei_rifiuti_di_qualunque_natura | 2 |
| della_natura_della_tariffa_di | 2 |
| natura_della_tariffa_di_igiene | 2 |
| natura_non_regolamentare_del_ministro | 2 |
| natura_tributaria_del_canone_per | 2 |
| alterato_la_natura_di_imposte | 2 |
| la_natura_di_imposte_di | 2 |
| natura_di_imposte_di_produzione | 2 |
| le_precedenti_considerazioni_sulla_natura | 2 |
| precedenti_considerazioni_sulla_natura_propria | 2 |
| considerazioni_sulla_natura_propria_delle | 2 |
| sulla_natura_propria_delle_accise | 2 |
| natura_propria_delle_accise_in | 2 |
| natura_pubblica_dell_ufficio_cui | 2 |
| conservazione_e_valorizzazione_della_natura | 2 |
| e_valorizzazione_della_natura_e | 2 |
| valorizzazione_della_natura_e_dell | 2 |
| della_natura_e_dell_ambiente | 2 |
| natura_sostitutiva_della_vendita_forzata | 2 |
| richiedono_interventi_regolatori_di_natura | 2 |
| interventi_regolatori_di_natura_temporale | 2 |
| ha_natura_meramente_politica_e | 2 |
| natura_meramente_politica_e_non | 2 |
| il_contributo_unificato_ha_natura | 2 |
| contributo_unificato_ha_natura_di | 2 |
| unificato_ha_natura_di_entrata | 2 |
| ha_natura_di_entrata_tributaria | 2 |
| di_solidarietà_di_indubbia_natura | 2 |
| solidarietà_di_indubbia_natura_tributaria | 2 |
| di_indubbia_natura_tributaria_del | 2 |
| indubbia_natura_tributaria_del_sui | 2 |
| natura_tributaria_del_sui_redditi | 2 |
| previdenza_obbligatorie_ed_ha_natura | 2 |
| obbligatorie_ed_ha_natura_certamente | 2 |
| ed_ha_natura_certamente_tributaria | 2 |
| ha_natura_certamente_tributaria_in | 2 |
| del_e_la_cui_natura | 2 |
| e_la_cui_natura_tributaria | 2 |
| cui_natura_tributaria_è_stata | 2 |
| natura_tributaria_è_stata_espressamente | 2 |
| alla_conservazione_degli_habitat_naturali | 2 |
| conservazione_degli_habitat_naturali_e | 2 |
| degli_habitat_naturali_e_seminaturali | 2 |
| habitat_naturali_e_seminaturali_nonché | 2 |
| naturali_e_seminaturali_nonché_della | 2 |
| e_seminaturali_nonché_della_flora | 2 |
| seminaturali_nonché_della_flora_e | 2 |
| nel_nuovo_regime_la_natura | 2 |
| nuovo_regime_la_natura_di | 2 |
| regime_la_natura_di_tributo | 2 |
| la_natura_di_tributo_regionale | 2 |
| natura_di_tributo_regionale_proprio | 2 |
| il_ripopolamento_in_natura_di | 2 |
| ripopolamento_in_natura_di_specie | 2 |
| in_natura_di_specie_e | 2 |
| natura_di_specie_e_popolazioni | 2 |
| in_questione_assumesse_la_natura | 2 |
| questione_assumesse_la_natura_di | 2 |
| assumesse_la_natura_di_tributo | 2 |
| natura_di_tributi_erariali_ex | 2 |
| questa_loro_origine_una_natura | 2 |
| loro_origine_una_natura_diversa | 2 |
| origine_una_natura_diversa_e | 2 |
| una_natura_diversa_e_minoris | 2 |
| natura_diversa_e_minoris_generis | 2 |
| ha_natura_di_retribuzione_differita | 2 |
| ai_crediti_di_natura_tributaria | 2 |
| non_ha_natura_tributaria_in | 2 |
| ha_natura_tributaria_in_quanto | 2 |
| non_può_riconoscersi_natura_tributaria | 2 |
| può_riconoscersi_natura_tributaria_atteso | 2 |
| riconoscersi_natura_tributaria_atteso_che | 2 |
| natura_tributaria_atteso_che_non | 2 |
| da_tale_natura_discende_in | 2 |
| essere_distolto_dal_giudice_naturale | 2 |
| distolto_dal_giudice_naturale_precostituito | 2 |
| dal_giudice_naturale_precostituito_per | 2 |
| mette_in_dubbio_la_natura | 2 |
| in_dubbio_la_natura_tributaria | 2 |
| dubbio_la_natura_tributaria_dell | 2 |
| in_relazione_alla_presunta_natura | 2 |
| relazione_alla_presunta_natura_tributaria | 2 |
| alla_presunta_natura_tributaria_della | 2 |
| presunta_natura_tributaria_della_misura | 2 |
| natura_dell_iva_come_imposta | 2 |
| natura_dell_iva_quale_risorsa | 2 |
| non_sorgono_obbligazioni_di_natura | 2 |
| sorgono_obbligazioni_di_natura_tributaria | 2 |
| patrimoniale_di_natura_tributaria_lesiva | 2 |
| di_natura_tributaria_lesiva_del | 2 |
| natura_tributaria_lesiva_del_principio | 2 |
| patrimoniale_di_natura_tributaria_atteso | 2 |
| di_natura_tributaria_atteso_che | 2 |
| è_uno_strumento_di_natura | 2 |
| uno_strumento_di_natura_tecnica | 2 |
| strumento_di_natura_tecnica_volto | 2 |
| di_natura_tecnica_volto_a | 2 |
| natura_tecnica_volto_a_garantire | 2 |
| eventualmente_anche_di_ridurli_naturalmente | 2 |
| anche_di_ridurli_naturalmente_con | 2 |
| di_ridurli_naturalmente_con_il | 2 |
| ridurli_naturalmente_con_il_vincolo | 2 |
| naturalmente_con_il_vincolo_di | 2 |
| natura_erariale_del_tributo_la | 2 |
| anche_altri_profili_di_natura | 2 |
| altri_profili_di_natura_contabile | 2 |
| profili_di_natura_contabile_quali | 2 |
| di_natura_contabile_quali_a | 2 |
| natura_contabile_quali_a_titolo | 2 |
| imposta_sui_redditi_di_natura | 2 |
| sui_redditi_di_natura_finanziaria | 2 |
| riveste_la_natura_di_imposta | 2 |
| il_quale_ne_risulta_naturale | 2 |
| quale_ne_risulta_naturale_declinazione | 2 |
| ne_risulta_naturale_declinazione_essendo | 2 |
| risulta_naturale_declinazione_essendo_essenziale | 2 |
| naturale_declinazione_essendo_essenziale_per | 2 |
| con_legge_provinciale_la_natura | 2 |
| legge_provinciale_la_natura_di | 2 |
| provinciale_la_natura_di_tributo | 2 |
| sia_tributi_che_conservano_natura | 2 |
| tributi_che_conservano_natura_erariale | 2 |
| che_conservano_natura_erariale_ma | 2 |
| conservano_natura_erariale_ma_il | 2 |
| natura_erariale_ma_il_cui | 2 |
| l_attribuzione_di_natura_propria | 2 |
| attribuzione_di_natura_propria_in | 2 |
| di_natura_propria_in_senso | 2 |
| natura_propria_in_senso_stretto | 2 |
| non_ne_muta_la_natura | 2 |
| ne_muta_la_natura_di | 2 |
| svolta_in_giudizio_di_natura | 2 |
| in_giudizio_di_natura_variabile | 2 |
| giudizio_di_natura_variabile_perché | 2 |
| di_natura_variabile_perché_dipendenti | 2 |
| natura_variabile_perché_dipendenti_dalla | 2 |
| in_ragione_della_sua_natura | 2 |
| giurisdizione_in_considerazione_della_natura | 2 |
| in_considerazione_della_natura_tributaria | 2 |
| considerazione_della_natura_tributaria_del | 2 |
| natura_penale_in_base_all | 2 |
| la_natura_non_tributaria_dei | 2 |
| natura_non_tributaria_dei_contributi | 2 |
| natura_tributaria_del_canone_in | 2 |
| è_stata_esclusa_la_natura | 2 |
| stata_esclusa_la_natura_tributaria | 2 |
| esclusa_la_natura_tributaria_della | 2 |
| complementare_in_ragione_della_natura | 2 |
| ragione_della_natura_del_rapporto | 2 |
| della_natura_del_rapporto_di | 2 |
| natura_del_rapporto_di_lavoro | 2 |
| natura_di_imposta_sugli_extra | 2 |
| invece_la_natura_di_agevolazione | 2 |
| la_natura_di_agevolazione_è | 2 |
| natura_di_agevolazione_è_propriamente | 2 |
| registro_secondo_la_intrinseca_natura | 2 |
| la_natura_antielusiva_dell_art | 2 |
| la_natura_endoprevidenziale_del_prelievo | 2 |
| la_natura_innovativa_e_non | 2 |
| natura_innovativa_e_non_interpretativa | 2 |
| della_natura_del_parametro_evocato | 2 |
| natura_del_parametro_evocato_riferito | 2 |
| integrerebbe_un_prelievo_di_natura | 2 |
| corso_fino_alla_loro_naturale | 2 |
| fino_alla_loro_naturale_scadenza | 2 |
| professionali_riguardanti_incarichi_di_natura | 2 |
| riguardanti_incarichi_di_natura_pubblicistica | 2 |
| incarichi_di_natura_pubblicistica_rispetto | 2 |
| di_natura_pubblicistica_rispetto_a | 2 |
| natura_pubblicistica_rispetto_a_quelle | 2 |
| delle_parti_quale_attività_connaturata | 2 |
| parti_quale_attività_connaturata_al | 2 |
| quale_attività_connaturata_al_processo | 2 |
| attività_connaturata_al_processo_e | 2 |
| connaturata_al_processo_e_fondamentale | 2 |
| componente_naturale_e_coessenziale_del | 2 |
| riconoscimento_della_natura_privilegiata_di | 2 |
| sarebbe_incoerente_con_la_natura | 2 |
| incoerente_con_la_natura_premiale | 2 |
| con_la_natura_premiale_sulla | 2 |
| la_natura_premiale_sulla_base | 2 |
| natura_premiale_sulla_base_del | 2 |
| quanto_non_assimilabili_per_natura | 2 |
| non_assimilabili_per_natura_e | 2 |
| assimilabili_per_natura_e_regime | 2 |
| per_natura_e_regime_ai | 2 |
| natura_e_regime_ai_vitalizi | 2 |
| intervento_riduttivo_previsto_rivestirebbe_natura | 2 |
| riduttivo_previsto_rivestirebbe_natura_sostanzialmente | 2 |
| previsto_rivestirebbe_natura_sostanzialmente_tributaria | 2 |
| rivestirebbe_natura_sostanzialmente_tributaria_costituendo | 2 |
| natura_sostanzialmente_tributaria_costituendo_un | 2 |
| per_il_pagamento_in_natura | 1 |
| il_pagamento_in_natura_della | 1 |
| pagamento_in_natura_della_mano | 1 |
| in_natura_della_mano_d | 1 |
| natura_della_mano_d_opera | 1 |
| fra_le_parti_sulla_natura | 1 |
| le_parti_sulla_natura_giuridica | 1 |
| parti_sulla_natura_giuridica_del | 1 |
| sulla_natura_giuridica_del_diritto | 1 |
| natura_giuridica_del_diritto_di | 1 |
| dello_stato_per_la_natura | 1 |
| stato_per_la_natura_del | 1 |
| per_la_natura_del_provvedimento | 1 |
| la_natura_del_provvedimento_dell | 1 |
| natura_del_provvedimento_dell_assessore | 1 |
| esterni_emanati_conseguentemente_la_natura | 1 |
| emanati_conseguentemente_la_natura_dei | 1 |
| conseguentemente_la_natura_dei_conflitti | 1 |
| commissioni_tributarie_che_avrebbe_natura | 1 |
| tributarie_che_avrebbe_natura_meramente | 1 |
| che_avrebbe_natura_meramente_interna | 1 |
| avrebbe_natura_meramente_interna_a | 1 |
| natura_meramente_interna_a_parte | 1 |
| in_esame_la_assunta_natura | 1 |
| esame_la_assunta_natura_interna | 1 |
| la_assunta_natura_interna_dell | 1 |
| assunta_natura_interna_dell_atto | 1 |
| natura_interna_dell_atto_è | 1 |
| nomine_stante_la_speciale_natura | 1 |
| stante_la_speciale_natura_delle | 1 |
| la_speciale_natura_delle_commissioni | 1 |
| speciale_natura_delle_commissioni_tributarie | 1 |
| natura_delle_commissioni_tributarie_or | 1 |
| di_giurisdizione_speciale_siffatta_natura | 1 |
| giurisdizione_speciale_siffatta_natura_delle | 1 |
| speciale_siffatta_natura_delle_commissioni | 1 |
| siffatta_natura_delle_commissioni_tributarie | 1 |
| natura_delle_commissioni_tributarie_è | 1 |
| caso_in_esame_la_natura | 1 |
| in_esame_la_natura_di | 1 |
| esame_la_natura_di_giurisdizione | 1 |
| la_natura_di_giurisdizione_speciale | 1 |
| natura_di_giurisdizione_speciale_è | 1 |
| se_tale_è_la_natura | 1 |
| tale_è_la_natura_delle | 1 |
| è_la_natura_delle_commissioni | 1 |
| la_natura_delle_commissioni_tributarie | 1 |
| natura_delle_commissioni_tributarie_consegue | 1 |
| difesa_della_regione_la_natura | 1 |
| della_regione_la_natura_semplicemente | 1 |
| regione_la_natura_semplicemente_amministrativa | 1 |
| la_natura_semplicemente_amministrativa_dell | 1 |
| natura_semplicemente_amministrativa_dell_atto | 1 |
| da_negare_infatti_tale_natura | 1 |
| negare_infatti_tale_natura_ma | 1 |
| infatti_tale_natura_ma_qui | 1 |
| tale_natura_ma_qui_si | 1 |
| natura_ma_qui_si_tratta | 1 |
| spesso_delicate_relative_alla_natura | 1 |
| delicate_relative_alla_natura_del | 1 |
| relative_alla_natura_del_tributo | 1 |
| alla_natura_del_tributo_all | 1 |
| natura_del_tributo_all_applicazione | 1 |
| tale_tesi_data_la_natura | 1 |
| tesi_data_la_natura_propria | 1 |
| data_la_natura_propria_del | 1 |
| la_natura_propria_del_giudizio | 1 |
| natura_propria_del_giudizio_di | 1 |
| la_questione_circa_la_natura | 1 |
| questione_circa_la_natura_se | 1 |
| circa_la_natura_se_perentoria | 1 |
| la_natura_se_perentoria_od | 1 |
| natura_se_perentoria_od_ordinatoria | 1 |
| sé_preso_la_diversa_natura | 1 |
| preso_la_diversa_natura_del | 1 |
| la_diversa_natura_del_termine | 1 |
| diversa_natura_del_termine_se | 1 |
| natura_del_termine_se_perentorio | 1 |
| conseguente_responsabilità_sopratutto_di_natura | 1 |
| responsabilità_sopratutto_di_natura_politica | 1 |
| sopratutto_di_natura_politica_qualora | 1 |
| di_natura_politica_qualora_l | 1 |
| natura_politica_qualora_l_organo | 1 |
| in_tempo_termini_di_natura | 1 |
| tempo_termini_di_natura_simile | 1 |
| termini_di_natura_simile_a | 1 |
| di_natura_simile_a_quello | 1 |
| natura_simile_a_quello_in | 1 |
| vero_è_la_particolare_natura | 1 |
| è_la_particolare_natura_e | 1 |
| la_particolare_natura_e_la | 1 |
| particolare_natura_e_la_posizione | 1 |
| natura_e_la_posizione_del | 1 |
| applicata_secondo_l_intrinseca_natura | 1 |
| l_intrinseca_natura_e_gli | 1 |
| natura_e_gli_effetti_degli | 1 |
| sia_compatibile_con_la_natura | 1 |
| compatibile_con_la_natura_peculiare | 1 |
| con_la_natura_peculiare_del | 1 |
| la_natura_peculiare_del_giudizio | 1 |
| natura_peculiare_del_giudizio_di | 1 |
| da_quelle_consortili_di_natura | 1 |
| quelle_consortili_di_natura_privatistica | 1 |
| consortili_di_natura_privatistica_e | 1 |
| di_natura_privatistica_e_stato | 1 |
| natura_privatistica_e_stato_altresì | 1 |
| del_concorso_di_requisiti_naturali | 1 |
| concorso_di_requisiti_naturali_artistici | 1 |
| di_requisiti_naturali_artistici_e | 1 |
| requisiti_naturali_artistici_e_ambientali | 1 |
| naturali_artistici_e_ambientali_riferimenti | 1 |
| e_ne_assunsero_la_natura | 1 |
| ne_assunsero_la_natura_tanto | 1 |
| assunsero_la_natura_tanto_che | 1 |
| la_natura_tanto_che_l | 1 |
| natura_tanto_che_l_imposta | 1 |
| fiscali_collegate_a_eventi_naturali | 1 |
| collegate_a_eventi_naturali_es | 1 |
| a_eventi_naturali_es_terremoto | 1 |
| eventi_naturali_es_terremoto_inondazioni | 1 |
| naturali_es_terremoto_inondazioni_a | 1 |
| e_nella_specie_della_natura | 1 |
| nella_specie_della_natura_delle | 1 |
| specie_della_natura_delle_esenzioni | 1 |
| della_natura_delle_esenzioni_disposte | 1 |
| natura_delle_esenzioni_disposte_dalla | 1 |
| e_simili_ed_è_naturale | 1 |
| simili_ed_è_naturale_che | 1 |
| ed_è_naturale_che_il | 1 |
| è_naturale_che_il_reddito | 1 |
| naturale_che_il_reddito_dominicale | 1 |
| senza_alcun_riguardo_alla_natura | 1 |
| alcun_riguardo_alla_natura_dei | 1 |
| riguardo_alla_natura_dei_terreni | 1 |
| alla_natura_dei_terreni_che | 1 |
| natura_dei_terreni_che_vi | 1 |
| dello_statuto_siciliano_hanno_natura | 1 |
| statuto_siciliano_hanno_natura_costituzionale | 1 |
| siciliano_hanno_natura_costituzionale_e | 1 |
| hanno_natura_costituzionale_e_quindi | 1 |
| natura_costituzionale_e_quindi_la | 1 |
| accertare_quale_sia_la_natura | 1 |
| sia_la_natura_dell_atto | 1 |
| la_natura_dell_atto_demandato | 1 |
| natura_dell_atto_demandato_dalla | 1 |
| procedere_all_esame_della_natura | 1 |
| all_esame_della_natura_di | 1 |
| esame_della_natura_di_questa | 1 |
| della_natura_di_questa_prestazione | 1 |
| natura_di_questa_prestazione_in | 1 |
| state_dibattute_circa_la_natura | 1 |
| dibattute_circa_la_natura_del | 1 |
| circa_la_natura_del_sovraccanone | 1 |
| la_natura_del_sovraccanone_non | 1 |
| natura_del_sovraccanone_non_importa | 1 |
| sotto_tanti_altri_aspetti_natura | 1 |
| tanti_altri_aspetti_natura_ed | 1 |
| altri_aspetti_natura_ed_effetti | 1 |
| aspetti_natura_ed_effetti_diversi | 1 |
| natura_ed_effetti_diversi_possono | 1 |
| non_tanto_per_la_natura | 1 |
| tanto_per_la_natura_dell | 1 |
| per_la_natura_dell_atto | 1 |
| la_natura_dell_atto_atto | 1 |
| natura_dell_atto_atto_amministrativo | 1 |
| potendosi_negare_per_la_natura | 1 |
| negare_per_la_natura_stessa | 1 |
| per_la_natura_stessa_del | 1 |
| la_natura_stessa_del_provvedimento | 1 |
| natura_stessa_del_provvedimento_un | 1 |
| la_prevede_ed_alla_natura | 1 |
| prevede_ed_alla_natura_dei | 1 |
| ed_alla_natura_dei_provvedimenti | 1 |
| alla_natura_dei_provvedimenti_da | 1 |
| natura_dei_provvedimenti_da_porre | 1 |
| nascere_e_con_sé_connaturato | 1 |
| e_con_sé_connaturato_il | 1 |
| con_sé_connaturato_il_carattere | 1 |
| sé_connaturato_il_carattere_della | 1 |
| connaturato_il_carattere_della_provvisorietà | 1 |
| a_considerarlo_di_sua_natura | 1 |
| considerarlo_di_sua_natura_provvisorio | 1 |
| di_sua_natura_provvisorio_il | 1 |
| sua_natura_provvisorio_il_fatto | 1 |
| natura_provvisorio_il_fatto_che | 1 |
| fossero_oltre_che_di_natura | 1 |
| oltre_che_di_natura_tributaria | 1 |
| che_di_natura_tributaria_anche | 1 |
| di_natura_tributaria_anche_e | 1 |
| natura_tributaria_anche_e_più | 1 |
| e_più_generalmente_di_natura | 1 |
| più_generalmente_di_natura_finanziaria | 1 |
| generalmente_di_natura_finanziaria_e | 1 |
| di_natura_finanziaria_e_a | 1 |
| natura_finanziaria_e_a_misure | 1 |
| sfruttare_possibilità_di_risorse_naturali | 1 |
| possibilità_di_risorse_naturali_per | 1 |
| di_risorse_naturali_per_favorire | 1 |
| risorse_naturali_per_favorire_lo | 1 |
| naturali_per_favorire_lo_sviluppo | 1 |
| sentenza_gennaio_n_la_natura | 1 |
| gennaio_n_la_natura_dei | 1 |
| n_la_natura_dei_conflitti | 1 |
| catasto_puramente_e_semplicemente_natura | 1 |
| puramente_e_semplicemente_natura_e | 1 |
| e_semplicemente_natura_e_qualifica | 1 |
| semplicemente_natura_e_qualifica_di | 1 |
| natura_e_qualifica_di_uffici | 1 |
| cioè_l_accertamento_della_natura | 1 |
| l_accertamento_della_natura_delle | 1 |
| accertamento_della_natura_delle_coltivazioni | 1 |
| della_natura_delle_coltivazioni_e | 1 |
| natura_delle_coltivazioni_e_dei | 1 |
| essenziale_per_qualificare_la_natura | 1 |
| per_qualificare_la_natura_degli | 1 |
| qualificare_la_natura_degli_uffici | 1 |
| la_natura_degli_uffici_catastali | 1 |
| natura_degli_uffici_catastali_ritenendo | 1 |
| ricorso_in_esame_ha_natura | 1 |
| in_esame_ha_natura_di | 1 |
| esame_ha_natura_di_legge | 1 |
| ha_natura_di_legge_nuova | 1 |
| natura_di_legge_nuova_la | 1 |
| precedente_legge_gennaio_tale_natura | 1 |
| legge_gennaio_tale_natura_delle | 1 |
| gennaio_tale_natura_delle_leggi | 1 |
| tale_natura_delle_leggi_di | 1 |
| natura_delle_leggi_di_proroga | 1 |
| occorre_preliminarmente_precisare_la_natura | 1 |
| preliminarmente_precisare_la_natura_giuridica | 1 |
| precisare_la_natura_giuridica_delle | 1 |
| la_natura_giuridica_delle_prestazioni | 1 |
| natura_giuridica_delle_prestazioni_pecuniarie | 1 |
| con_mezzi_propri_hanno_natura | 1 |
| mezzi_propri_hanno_natura_di | 1 |
| propri_hanno_natura_di_prestazione | 1 |
| hanno_natura_di_prestazione_patrimoniale | 1 |
| natura_di_prestazione_patrimoniale_imposta | 1 |
| n_non_muta_la_natura | 1 |
| non_muta_la_natura_delle | 1 |
| muta_la_natura_delle_prestazioni | 1 |
| la_natura_delle_prestazioni_pecuniarie | 1 |
| natura_delle_prestazioni_pecuniarie_dovute | 1 |
| marzo_n_non_ha_natura | 1 |
| n_non_ha_natura_di | 1 |
| non_ha_natura_di_corrispettivo | 1 |
| natura_di_corrispettivo_di_un | 1 |
| diverso_per_sua_stessa_natura | 1 |
| per_sua_stessa_natura_dalle | 1 |
| sua_stessa_natura_dalle_prestazioni | 1 |
| stessa_natura_dalle_prestazioni_patrimoniali | 1 |
| natura_dalle_prestazioni_patrimoniali_imposte | 1 |
| prezzi_avrebbe_la_medesima_natura | 1 |
| avrebbe_la_medesima_natura_sostanziale | 1 |
| la_medesima_natura_sostanziale_la | 1 |
| medesima_natura_sostanziale_la_tesi | 1 |
| natura_sostanziale_la_tesi_non | 1 |
| a_cagione_di_eventi_naturali | 1 |
| cagione_di_eventi_naturali_fitopatologici | 1 |
| di_eventi_naturali_fitopatologici_od | 1 |
| eventi_naturali_fitopatologici_od_entomologici | 1 |
| naturali_fitopatologici_od_entomologici_non | 1 |
| estende_all_ipotesi_del_naturale | 1 |
| all_ipotesi_del_naturale_esaurimento | 1 |
| ipotesi_del_naturale_esaurimento_della | 1 |
| del_naturale_esaurimento_della_potenza | 1 |
| naturale_esaurimento_della_potenza_produttiva | 1 |
| guerra_o_a_fatti_naturali | 1 |
| o_a_fatti_naturali_dall | 1 |
| a_fatti_naturali_dall_art | 1 |
| fatti_naturali_dall_art_del | 1 |
| naturali_dall_art_del_decreto | 1 |
| canoni_di_affitto_in_natura | 1 |
| di_affitto_in_natura_o | 1 |
| affitto_in_natura_o_con | 1 |
| in_natura_o_con_riferimento | 1 |
| natura_o_con_riferimento_al | 1 |
| zone_colpite_dagli_eventi_naturali | 1 |
| colpite_dagli_eventi_naturali_di | 1 |
| dagli_eventi_naturali_di_carattere | 1 |
| eventi_naturali_di_carattere_eccezionale | 1 |
| naturali_di_carattere_eccezionale_prodottisi | 1 |
| applicazione_producendo_conseguenze_di_natura | 1 |
| producendo_conseguenze_di_natura_fiscale | 1 |
| conseguenze_di_natura_fiscale_ciò | 1 |
| di_natura_fiscale_ciò_è | 1 |
| natura_fiscale_ciò_è_dimostrato | 1 |
| avvocatura_dello_stato_la_natura | 1 |
| dello_stato_la_natura_di | 1 |
| stato_la_natura_di_prestazione | 1 |
| la_natura_di_prestazione_tributaria | 1 |
| natura_di_prestazione_tributaria_nel | 1 |
| nel_presente_giudizio_la_natura | 1 |
| presente_giudizio_la_natura_tributaria | 1 |
| natura_tributaria_della_prestazione_viene | 1 |
| della_tesi_della_sua_natura | 1 |
| tesi_della_sua_natura_tributaria | 1 |
| della_sua_natura_tributaria_così | 1 |
| sua_natura_tributaria_così_il | 1 |
| natura_tributaria_così_il_fatto | 1 |
| ha_ritenuto_che_la_natura | 1 |
| ritenuto_che_la_natura_dei | 1 |
| che_la_natura_dei_conflitti | 1 |
| d_ufficio_data_la_natura | 1 |
| ufficio_data_la_natura_del | 1 |
| data_la_natura_del_procedimento | 1 |
| la_natura_del_procedimento_costituzionale | 1 |
| natura_del_procedimento_costituzionale_che | 1 |
| di_una_decisione_di_natura | 1 |
| una_decisione_di_natura_giurisdizionale | 1 |
| decisione_di_natura_giurisdizionale_e | 1 |
| di_natura_giurisdizionale_e_non | 1 |
| natura_giurisdizionale_e_non_di | 1 |
| peculiari_richieste_dalla_particolare_natura | 1 |
| richieste_dalla_particolare_natura_dell | 1 |
| dalla_particolare_natura_dell_esecuzione | 1 |
| particolare_natura_dell_esecuzione_esattoriale | 1 |
| natura_dell_esecuzione_esattoriale_e | 1 |
| quale_per_la_sua_natura | 1 |
| per_la_sua_natura_non | 1 |
| la_sua_natura_non_possono | 1 |
| sua_natura_non_possono_inserirsi | 1 |
| natura_non_possono_inserirsi_divieti | 1 |
| partendo_dalla_ammissione_della_natura | 1 |
| dalla_ammissione_della_natura_privatistica | 1 |
| ammissione_della_natura_privatistica_del | 1 |
| della_natura_privatistica_del_rapporto | 1 |
| natura_privatistica_del_rapporto_fra | 1 |
| non_una_penale_di_natura | 1 |
| una_penale_di_natura_civile | 1 |
| penale_di_natura_civile_peraltro | 1 |
| di_natura_civile_peraltro_consentita | 1 |
| natura_civile_peraltro_consentita_anche | 1 |
| quanto_attiene_poi_alla_natura | 1 |
| attiene_poi_alla_natura_di | 1 |
| poi_alla_natura_di_concessione | 1 |
| alla_natura_di_concessione_del | 1 |
| natura_di_concessione_del_titolo | 1 |
| è_dato_desumere_tale_natura | 1 |
| dato_desumere_tale_natura_direttamente | 1 |
| desumere_tale_natura_direttamente_dalle | 1 |
| tale_natura_direttamente_dalle_norme | 1 |
| natura_direttamente_dalle_norme_regolanti | 1 |
| ivi_contenuta_e_dalla_natura | 1 |
| contenuta_e_dalla_natura_della | 1 |
| e_dalla_natura_della_serie | 1 |
| dalla_natura_della_serie_dei | 1 |
| natura_della_serie_dei_controlli | 1 |
| è_vero_che_la_natura | 1 |
| vero_che_la_natura_della | 1 |
| che_la_natura_della_obbligazione | 1 |
| la_natura_della_obbligazione_posta | 1 |
| natura_della_obbligazione_posta_a | 1 |
| assai_diversi_e_di_natura | 1 |
| diversi_e_di_natura_convenzionale | 1 |
| e_di_natura_convenzionale_privatistica | 1 |
| di_natura_convenzionale_privatistica_quando | 1 |
| natura_convenzionale_privatistica_quando_l | 1 |
| quest_ultimo_l_accennata_natura | 1 |
| ultimo_l_accennata_natura_tributaria | 1 |
| l_accennata_natura_tributaria_delle | 1 |
| accennata_natura_tributaria_delle_somme | 1 |
| natura_tributaria_delle_somme_dovute | 1 |
| onde_sfugge_definitivamente_alla_natura | 1 |
| sfugge_definitivamente_alla_natura_negoziale | 1 |
| definitivamente_alla_natura_negoziale_propria | 1 |
| alla_natura_negoziale_propria_di | 1 |
| natura_negoziale_propria_di_ogni | 1 |
| riconoscendosi_così_positivamente_la_natura | 1 |
| così_positivamente_la_natura_fiscale | 1 |
| positivamente_la_natura_fiscale_della | 1 |
| la_natura_fiscale_della_relativa | 1 |
| natura_fiscale_della_relativa_obbligazione | 1 |
| relativa_obbligazione_su_tale_natura | 1 |
| obbligazione_su_tale_natura_del | 1 |
| su_tale_natura_del_canone | 1 |
| tale_natura_del_canone_non | 1 |
| natura_del_canone_non_sembra | 1 |
| già_innanzi_ricordate_di_natura | 1 |
| innanzi_ricordate_di_natura_tipicamente | 1 |
| ricordate_di_natura_tipicamente_fiscale | 1 |
| di_natura_tipicamente_fiscale_d | 1 |
| natura_tipicamente_fiscale_d_l | 1 |
| questo_manterrebbe_quindi_la_natura | 1 |
| manterrebbe_quindi_la_natura_contrattuale | 1 |
| quindi_la_natura_contrattuale_originaria | 1 |
| la_natura_contrattuale_originaria_così | 1 |
| natura_contrattuale_originaria_così_come | 1 |
| esigenza_di_rispettare_la_natura | 1 |
| di_rispettare_la_natura_unica | 1 |
| rispettare_la_natura_unica_del | 1 |
| la_natura_unica_del_rapporto | 1 |
| natura_unica_del_rapporto_fra | 1 |
| concessionario_e_utenti_questa_natura | 1 |
| e_utenti_questa_natura_risulterebbe | 1 |
| utenti_questa_natura_risulterebbe_irrimediabilmente | 1 |
| questa_natura_risulterebbe_irrimediabilmente_vulnerata | 1 |
| natura_risulterebbe_irrimediabilmente_vulnerata_dalla | 1 |
| assoggettarsi_secondo_le_sua_natura | 1 |
| secondo_le_sua_natura_se | 1 |
| le_sua_natura_se_fosse | 1 |
| sua_natura_se_fosse_stata | 1 |
| natura_se_fosse_stata_precedentemente | 1 |
| delle_acque_minerali_o_naturali | 1 |
| acque_minerali_o_naturali_destinate | 1 |
| minerali_o_naturali_destinate_a | 1 |
| o_naturali_destinate_a_essere | 1 |
| naturali_destinate_a_essere_utilizzate | 1 |
| se_sia_da_attribuire_natura | 1 |
| sia_da_attribuire_natura_giurisdizionale | 1 |
| da_attribuire_natura_giurisdizionale_alle | 1 |
| attribuire_natura_giurisdizionale_alle_funzioni | 1 |
| natura_giurisdizionale_alle_funzioni_di | 1 |
| basta_rilevare_che_tale_natura | 1 |
| rilevare_che_tale_natura_non | 1 |
| che_tale_natura_non_rivestono | 1 |
| tale_natura_non_rivestono_le | 1 |
| natura_non_rivestono_le_decisioni | 1 |
| significa_insindacabilità_data_la_natura | 1 |
| insindacabilità_data_la_natura_di | 1 |
| data_la_natura_di_quest | 1 |
| la_natura_di_quest_atto | 1 |
| natura_di_quest_atto_del | 1 |
| purtroppo_frequenti_di_disastri_naturali | 1 |
| frequenti_di_disastri_naturali_e | 1 |
| di_disastri_naturali_e_di | 1 |
| disastri_naturali_e_di_altri | 1 |
| naturali_e_di_altri_eventi | 1 |
| o_proventi_di_qualsiasi_natura | 1 |
| proventi_di_qualsiasi_natura_e | 1 |
| di_qualsiasi_natura_e_da | 1 |
| qualsiasi_natura_e_da_ogni | 1 |
| natura_e_da_ogni_altro | 1 |
| resto_confermato_anche_dalla_natura | 1 |
| confermato_anche_dalla_natura_dell | 1 |
| anche_dalla_natura_dell_atto | 1 |
| dalla_natura_dell_atto_diplomatico | 1 |
| natura_dell_atto_diplomatico_col | 1 |
| va_considerata_la_particolare_natura | 1 |
| considerata_la_particolare_natura_ed | 1 |
| la_particolare_natura_ed_estensione | 1 |
| particolare_natura_ed_estensione_dei | 1 |
| natura_ed_estensione_dei_poteri | 1 |
| tributario_e_da_tale_natura | 1 |
| e_da_tale_natura_dell | 1 |
| da_tale_natura_dell_accertamento | 1 |
| tale_natura_dell_accertamento_deriverebbero | 1 |
| natura_dell_accertamento_deriverebbero_le | 1 |
| un_onere_processuale_di_natura | 1 |
| onere_processuale_di_natura_fiscale | 1 |
| processuale_di_natura_fiscale_fa | 1 |
| di_natura_fiscale_fa_del | 1 |
| natura_fiscale_fa_del_giudice | 1 |
| e_siano_di_tal_natura | 1 |
| siano_di_tal_natura_da | 1 |
| di_tal_natura_da_costituire | 1 |
| tal_natura_da_costituire_un | 1 |
| natura_da_costituire_un_regolamento | 1 |
| partes_che_è_attributo_connaturale | 1 |
| che_è_attributo_connaturale_alla | 1 |
| è_attributo_connaturale_alla_funzione | 1 |
| attributo_connaturale_alla_funzione_giurisdizionale | 1 |
| che_ne_fosse_la_natura | 1 |
| ne_fosse_la_natura_non | 1 |
| fosse_la_natura_non_trovavano | 1 |
| la_natura_non_trovavano_la | 1 |
| natura_non_trovavano_la_loro | 1 |
| delegazione_per_conferirglielo_la_natura | 1 |
| per_conferirglielo_la_natura_eminentemente | 1 |
| conferirglielo_la_natura_eminentemente_tecnica | 1 |
| la_natura_eminentemente_tecnica_del | 1 |
| natura_eminentemente_tecnica_del_compito | 1 |
| indipendentemente_dalla_determinazione_della_natura | 1 |
| dalla_determinazione_della_natura_della | 1 |
| determinazione_della_natura_della_prestazione | 1 |
| della_natura_della_prestazione_pecuniaria | 1 |
| natura_della_prestazione_pecuniaria_imposta | 1 |
| di_tutelare_interessi_di_natura | 1 |
| tutelare_interessi_di_natura_economica | 1 |
| interessi_di_natura_economica_di | 1 |
| di_natura_economica_di_altri | 1 |
| natura_economica_di_altri_soggetti | 1 |
| che_sia_la_sua_natura | 1 |
| sia_la_sua_natura_costituisce | 1 |
| la_sua_natura_costituisce_un | 1 |
| sua_natura_costituisce_un_nuovo | 1 |
| natura_costituisce_un_nuovo_e | 1 |
| tali_provvedimenti_regionali_hanno_natura | 1 |
| provvedimenti_regionali_hanno_natura_di | 1 |
| regionali_hanno_natura_di_meri | 1 |
| hanno_natura_di_meri_atti | 1 |
| natura_di_meri_atti_amministrativi | 1 |
| di_una_valutazione_di_natura | 1 |
| una_valutazione_di_natura_tributaria | 1 |
| valutazione_di_natura_tributaria_si | 1 |
| di_natura_tributaria_si_trovano | 1 |
| natura_tributaria_si_trovano_invece | 1 |
| tutto_gratuiti_è_principio_connaturato | 1 |
| gratuiti_è_principio_connaturato_al | 1 |
| è_principio_connaturato_al_sistema | 1 |
| principio_connaturato_al_sistema_della | 1 |
| connaturato_al_sistema_della_giustizia | 1 |
| che_ad_esso_è_naturalmente | 1 |
| ad_esso_è_naturalmente_estraneo | 1 |
| esso_è_naturalmente_estraneo_ogni | 1 |
| è_naturalmente_estraneo_ogni_concetto | 1 |
| naturalmente_estraneo_ogni_concetto_di | 1 |
| di_base_corrisponde_alla_natura | 1 |
3. Word embedding
3.1. Il grafico a barre riporta i 30 termini semanticamente più simili alla voce presenti all’interno del dftm_silver, ordinati per valore di similarità in ordine decrescente.
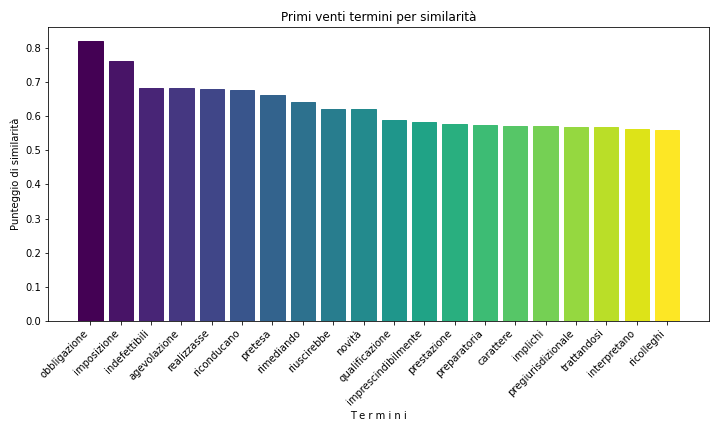
4. Statistiche descrittive
4.1. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di pronunce in cui compaiono la voce e i termini associati in relazione al df_term_glob, nonché il corrispondente numero di pronunce. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 1988 | 337 |
| 2005 | 241 |
| 2008 | 226 |
| 2000 | 222 |
| 1995 | 211 |
4.2. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di sentenze in cui compaiono la voce e i termini associati in relazione al dftm, nonché il corrispondente numero di sentenze. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 1988 | 178 |
| 2022 | 162 |
| 2021 | 141 |
| 1995 | 136 |
| 2019 | 133 |
4.3 La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di pronunce in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al df_term_glob, nonché il corrispondente numero di pronunce e la percentuale in relazione al numero totale di pronunce che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Giovanni Maria Flick | 166 | 1.88722146430196 |
| Vincenzo Caianello | 161 | 1.83037744429286 |
| Antonio Baldassarre | 160 | 1.81900864029104 |
| Alfonso Quaranta | 156 | 1.77353342428377 |
| Riccardo Chieppa | 148 | 1.68258299226921 |
4.4. La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di sentenze in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al dftm, nonché il corrispondente numero di sentenze e la percentuale in relazione al numero totale di sentenze che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Antonio Baldassarre | 130 | 2.52476208972616 |
| Aldo Carosi | 111 | 2.15575839968926 |
| Enzo Cheli | 92 | 1.78675470965236 |
| Luigi Mengoni | 91 | 1.76733346280831 |
| Daria de Pretis | 90 | 1.74791221596427 |
4.5 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.6. Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob in relazione alla sentenze (linea continua) e alle ordinanze (linea tratteggiata). Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.7 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di sentenze presenti in dftm. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.8. Se cliccate sul link trovate il grafico a barre interattivo del numero di pronunce che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al df_term_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle pronunce che compongono df_term_silver ed è divisa per colori in base al numero di pronunce che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.9 Se cliccate sul link trovate il grafico a barre interattivo del numero di sentenze che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al dftm_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle sentenze che compongono dftm_silver ed è divisa per colori in base al numero di sentenze che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5. Lessicometria
5.1. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in df_term_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.2. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in dftm_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.3. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle pronunce che formano df_term_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle pronunce che formano df_term_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate | frequenza | rank |
|---|---|---|
| natura | 2918 | 15 |
| naturale | 175 | 1246 |
| naturali | 79 | 2492 |
| naturalmente | 63 | 2919 |
| connaturale | 14 | 7340 |
| connaturata | 10 | 8649 |
| snaturare | 10 | 8649 |
| connaturato | 8 | 9650 |
| snatura | 7 | 10282 |
| snaturi | 6 | 11035 |
| snaturamento | 4 | 13246 |
| snaturato | 4 | 13246 |
| connaturati | 3 | 14884 |
| connaturali | 2 | 17172 |
| nature | 2 | 17172 |
| snaturando | 2 | 17172 |
| snaturarlo | 2 | 17172 |
| snaturata | 2 | 17172 |
| connaturalità | 1 | 21188 |
| connaturate | 1 | 21188 |
| snaturandola | 1 | 21188 |
| snaturarle | 1 | 21188 |
| snaturarne | 1 | 21188 |
| snaturerebbe | 1 | 21188 |
| snaturino | 1 | 21188 |
5.4. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle sentenze che formano dftm_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle sentenze che formano dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate_motivaz | frequenza | rank |
|---|---|---|
| natura | 1284 | 11 |
| naturale | 73 | 1212 |
| naturalmente | 48 | 1783 |
| naturali | 39 | 2139 |
| connaturale | 7 | 6482 |
| snaturare | 6 | 6984 |
| connaturato | 5 | 7608 |
| snatura | 5 | 7608 |
| connaturata | 4 | 8504 |
| connaturali | 2 | 11220 |
| connaturati | 2 | 11220 |
| snaturamento | 2 | 11220 |
| snaturarlo | 2 | 11220 |
| snaturato | 2 | 11220 |
| snaturi | 2 | 11220 |
| connaturate | 1 | 14085 |
| nature | 1 | 14085 |
| snaturandola | 1 | 14085 |
| snaturarle | 1 | 14085 |
| snaturerebbe | 1 | 14085 |
| snaturino | 1 | 14085 |
5.5 Se cliccate sul link trovate il grafico a barre interattivo delle 50 pronunce con il maggior numero di parole uniche (o types) in df_term_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni pronuncia. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.6 Se cliccate sul link trovate il grafico a barre interattivo delle 50 sentenze con il maggior numero di parole uniche (o types) in dftm_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni sentenza. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.