Indice
Per una guida alla lettura clicca qui.
1. Concordanze 
1.1. La tabella  riporta le concordanze estratte dalle sentenze presenti nel subset dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| FileName | From | To | Pre | Keyword | Post |
|---|---|---|---|---|---|
| 1965-15.txt | 66 | 66 | 45 della legge regionale 27 dicembre 1950 , n . 104 , per il perseguimento di fini assistenziali e di | incentivazione | , non godrebbero dei benefici dell imposta fissa di registro ed ipotecaria previsti dall art . 47 di detta legge |
| 1965-15.txt | 625 | 625 | del beneficio è ovviamente l e.r.a.s . spetta a questo ente , invero , promuovere le attività assistenziali e d | incentivazione | previste da tale norma e perciò solo gli atti posti in essere dall e.r.a.s . , e non da chiunque |
| 1965-16.txt | 553 | 553 | , dalla produttività e non dal prodotto reale : ed è giusto che ciò avvenga perché l imposta costituisce anche | incentivo | ad una congrua utilizzazione del bene e favorisce tra l altro un migliore adempimento dei doveri di solidarietà economica e |
| 1965-38.txt | 109 | 109 | non avrebbe avuto ragione di porre la questione di carattere generale circa la tutela costituzionale garantita alle cosiddette leggi di | incentivazione | . la corte osserva che il tribunale superiore ha impostato la questione sul presupposto che le disposizioni denunziate non hanno |
| 1965-38.txt | 281 | 281 | tali disposizioni si riferiscano a concessioni nei riguardi delle quali esistevano condizioni di favore in dipendenza delle leggi cosiddette di | incentivazione | , del cui asserito carattere si dirà in seguito , quanto se si riferiscano a concessioni per le quali quelle |
| 1965-38.txt | 332 | 332 | due ipotesi saranno tenute distinte , dando la precedenza all esame relativo alla ipotesi in cui non esistano leggi di | incentivazione | . tale questione riveste carattere generale , giacché la sua soluzione , se fosse nel senso dell illegittimità , sarebbe |
| 1965-38.txt | 365 | 365 | se fosse nel senso dell illegittimità , sarebbe assorbente rispetto alla questione riflettente l ipotesi della esistenza di leggi di | incentivazione | . in riferimento ad entrambe le ipotesi , la corte ritiene che non sia influente ai fini del decidere l |
| 1965-38.txt | 469 | 469 | quanto si riferisce alla violazione dell art . 3 della costituzione rispetto alle ipotesi in cui non esistano leggi di | incentivazione | , le ordinanze deducono che la disparità di trattamento tra i concessionari dei bacini di pianura e quelli dei bacini |
| 1965-38.txt | 757 | 757 | valgono per giudicare infondata la censura di violazione del principio di eguaglianza nell ipotesi di esistenza di una legge di | incentivazione | . è innegabile che , con le disposizioni denunziate , il legislatore ha creato una disparità di trattamento tra concessionari |
| 1965-38.txt | 1017 | 1017 | di libertà di iniziativa economica , prospettata in riferimento ai casi in cui i concessionari traggano benefici da leggi di | incentivazione | , occorre delimitare il campo dell indagine . giova notare , anzitutto , che la questione proposta non si riferisce |
| 1965-38.txt | 1104 | 1104 | ben più ristretto : si riferisce ad una asserita tutela costituzionale nei riguardi degli impegni assunti con leggi cosiddette di | incentivazione | . per quanto sia superfluo , la corte deve , in secondo luogo , precisare che la questione non può |
| 1965-38.txt | 1146 | 1146 | esaminata in riferimento ad una categoria indeterminata di leggi , rispondenti ad un tipo astratto , quello di leggi di | incentivazione | . e ovvio , invece , che la questione debba essere esaminata e risolta in confronto di una determinata legge |
| 1965-38.txt | 1172 | 1172 | , che la questione debba essere esaminata e risolta in confronto di una determinata legge , qualificata come legge di | incentivazione | : nel caso attuale la legge 11 luglio 1913 , n . 985 . secondo le ordinanze , è legge |
| 1965-38.txt | 1194 | 1194 | nel caso attuale la legge 11 luglio 1913 , n . 985 . secondo le ordinanze , è legge di | incentivazione | quella dettata al fine specifico di ottenere che il privato , in vista di vantaggi che si realizzeranno in concreto |
| 1965-38.txt | 1373 | 1373 | sia stato realizzato il programma avuto di mira dalle leggi stesse . e pertanto le attività promosse dalla legge di | incentivazione | sfuggirebbero all imposizione di quei limiti , vincoli ed obblighi con cui lo stato esercita , in conformità al medesimo |
| 1965-38.txt | 1423 | 1423 | della iniziativa privata . la legge 11 luglio 1913 , n . 985 , avrebbe il carattere di legge di | incentivazione | giacché il legislatore volle assicurare ai costruttori di alcuni impianti adeguati vantaggi , rappresentati , fra l altro , dalla |
| 1965-38.txt | 1491 | 1491 | pur non apparendo necessario , ai fini della presente controversia , prendere posizione in ordine alla categoria delle leggi di | incentivazione | , ancora non compiutamente elaborata , e a parte la difficoltà di applicare ad una legge , vecchia di mezzo |
| 1967-04.txt | 558 | 558 | a speciali condizioni ambientali e alla efficienza operativa delle imprese costruttrici ; importante è che esso assolva il compito di | incentivazione | tenuto presente dal legislatore . |
| 1967-113.txt | 750 | 750 | giudizio della corte . la violazione consisterebbe nel fatto che in conseguenza della norma impugnata verrebbe meno il potere di | incentivazione | che competerebbe alla regione mediante lo strumento dell anonimato azionario . ma , a parte il discutibile fondamento e la |
| 1967-155.txt | 289 | 289 | è fondata poiché un termine di contenimento dell esecuzione dell opera , che bene assolve alla funzione di sollecitazione ed | incentivazione | dell attività edilizia , risulta puntualmente fissato nelle disposizioni ora impugnate . nell art . 1 della legge n . |
| 1974-175.txt | 186 | 186 | preliminari senza che sussistesse una valida ragione che potesse giustificare la deroga a quel principio , riservando agli imprenditori prima | incentivati | un trattamento arbitrariamente sfavorevole per il fatto di revocare ex tunc benefici fiscali inizialmente concessi per indurli ad iniziative economiche |
| 1974-175.txt | 466 | 466 | 41 , primo comma , cost . , in quanto la precedente n . 976 del 1957 aveva carattere di | incentivazione | , allo scopo di sollecitare e confermare iniziative artigiane e industriali onde incoraggiare con tale mezzo l evoluzione e lo |
| 1974-175.txt | 573 | 573 | alle spese dei nuovi impianti e alle strutture organizzative delle aziende . pertanto il legislatore , una volta disposto questo | incentivo | in favore della libera iniziativa economica , non potrebbe più revocare con efficacia retroattiva i benefici concessi ” abbattendo “ |
| 1974-175.txt | 904 | 904 | tribunale di roma ) . 2 ) al medesimo risultato si dovrebbe giungere anche tenendo conto delle specifiche finalità d | incentivazione | che la normativa del 1957 si proponeva di raggiungere . fra gli strumenti scelti per sollevare il territorio di assisi |
| 1974-175.txt | 4385 | 4385 | di non dovere affrontare il problema degli eventuali limiti che il legislatore può incontrare nel disporre modifiche anche retroattive di | incentivazione | economica , poiché , come si è detto , l incentivazione accordata riguardava fin dall inizio solo i tributi elencati |
| 1974-175.txt | 4396 | 4396 | legislatore può incontrare nel disporre modifiche anche retroattive di incentivazione economica , poiché , come si è detto , l | incentivazione | accordata riguardava fin dall inizio solo i tributi elencati nell art . 1 della legge n . 110 del 1971 |
| 1974-97.txt | 693 | 693 | in occasione del loro primo trasferimento , ambienti terranei destinati a negozi , deve supporsi abbia inteso concentrare la funzione | incentivante | del beneficio agli appartamenti , e cioè alle abitazioni , avuto conto della riscontrata maggiore necessità di alloggi e della |
| 1976-225.txt | 5326 | 5326 | edilizia ai fenomeni distorsivi della speculazione , per incrementare adeguatamente l offerta pubblica di abitazioni di tipo economico , per | incentivare | il concorso dell iniziativa privata e stimolare l afflusso del risparmio popolare nel settore edilizio valga , ponendo alfine rimedio |
| 1977-153.txt | 9153 | 9153 | solo apparente la pari facoltà di eseguire miglioramenti , togliendo al ogni interesse a nuovi investimenti nelle loro terre , | disincentivando | e mortificando la proprietà proprio nella sua funzione sociale e produttiva , sancita dagli artt . 42 e 44 della |
| 1980-141.txt | 1152 | 1152 | titolari di trattamenti pensionistici , nella misura segnata dallart . 1 , fornivano al mediocredito i mezzi finanziari necessari per | incentivare | medie e piccole industrie senza possibilità di restituzioni anticipate e sotto la garanzia dello stato , ma , poiché il |
| 1980-141.txt | 1665 | 1665 | al 30 aprile 1978 , il finanziamento alle piccole e medie industrie , realizzato tramite il mediocredito , sfuma nella | incentivazione | di attività produttiva , a gestire la quale è legittimato lo stato ; correlativamente la datio in solutum viene attuata |
| 1980-141.txt | 2303 | 2303 | a un minimo di un anno . poiché non rientra nei compiti di questa corte controllare in quale sorta di | incentivazione | di attività produttive siano stati investiti i versamenti dei maggiori corrispettivi , né verificare in qual modo siano stati identificati |
| 1980-141.txt | 2664 | 2664 | di statuire con il decreto legge , si identificano il requisito della causa della prestazione ( cioè la finalità della | incentivazione | di attività produttive ) e la entità del corrispettivo , la cui definizione ha il potere legislativo affidato ai ministri |
| 1980-141.txt | 2867 | 2867 | mondo del lavoro , subordinato e no dei quali colpisce in piu incisivo modo il rilievo che al finanziamento della | incentivazione | delle attività produttive sono chiamate a contribuire le tre categorie di ” colpiti ” dalla normativa del 1976 e non |
| 1980-141.txt | 3063 | 3063 | un lato le tre categorie di destinatari e dall altro lato le categorie non chiamate a far le spese della | incentivazione | di attività produttive . certo , la tendenza del parlamento a battere le vie di sempre e per uscire di |
| 1980-141.txt | 3224 | 3224 | incidenti , capovolto perché al fine di assicurare il diritto al lavoro non tanto può quanto deve essere perseguita la | incentivazione | delle attività produttive . rimane la censura di violazione dell art . 39 o ( a voler essere più puntuali |
| 1980-141.txt | 4544 | 4544 | d.l . 699 / 1976 : si prendono le mosse dal prestito forzoso , il cui ricavo è destinato all | incentivazione | delle piccole e medie industrie , e , traverso l ablazione definitiva di parte della retribuzione , dapprima destinata alla |
| 1980-141.txt | 4565 | 4565 | delle piccole e medie industrie , e , traverso l ablazione definitiva di parte della retribuzione , dapprima destinata alla | incentivazione | delle attività produttive e poi alla triplice finalità , espressa nel d.p.r . 384 / 1977 , si perviene alla |
| 1980-54.txt | 611 | 611 | per necessità giuridica ( principio di pari trattamento tributario a parità di situazioni ) e per necessità pratica ( non | disincentivare | il versamento diretto e integrale in tesoreria ) , ha assimilato la misura dell addizionale a carico di chi opera |
| 1983-108.txt | 573 | 573 | stesso piano di redditi di diversa fonte . d altro canto il legislatore con la norma in questione ha inteso | incentivare | una forma di partecipazione delle imprese ad attività scientifiche e culturali , che non è infrequente da parte delle imprese |
| 1984-133.txt | 2680 | 2680 | versamento di nuovi contributi rivalutati per ricostituire la continuità del rapporto previdenziale nel caso di ripresa attività , con conseguente | disincentivazione | di una mobilità altrimenti consentita ) ai quali vanno incontro i docenti che vogliano alternare , dopo la legge n |
| 1984-226.txt | 2184 | 2184 | della sospensione , delle occasioni più numerose e più favorevoli che l agevolazione fiscale , come ogni altra forma di | incentivazione | , induce nel mercato edilizio . anche la questione sollevata con la censura sub a ) è dunque non fondata |
| 1985-159.txt | 4565 | 4565 | la normativa in parola contraddica gli obiettivi di lungo termine delle scelte legislative in altri settori , volte ora ad | incentivare | la crescita del patrimonio edilizio , ora a gravare lo stesso reddito colpito dalla sovraimposta per vie diverse , quali |
| 1986-178.txt | 3475 | 3475 | in relazione a contratti di assicurazione sulla vita , forme di totale o parziale esenzione fiscale , quali mezzi d | incentivazione | della previdenza volontaria , secondo i propri indirizzi di politica legislativa . 14 . le ordinanze di rimessione prospettano infine |
| 1987-156.txt | 1528 | 1528 | nel nuovo t.u . , approvato con d.p.r . 6 marzo 1978 n . 218 , sono stati previsti numerosi | incentivi | per le iniziative delle industrie che operano nel mezzogiorno ( art . 57 e segg . ) , sicché queste |
| 1987-400.txt | 1497 | 1497 | in relazione a contratti di assicurazione sulla vita , forme di totale o parziale esenzione fiscale , quali mezzi d | incentivazione | della previdenza volontaria , secondo i propri indirizzi di politica legislativa . ingiustificata e , quindi , illegittima è stata |
| 1989-428.txt | 840 | 840 | . 3 . la rilevata non incidenza del provvedimento impugnato nella materia dell aggio e la sua diversa finalità di | incentivazione | del servizio , non proiettano il provvedimento stesso al di là dei limiti segnati dall art . 36 dello statuto |
| 1991-131.txt | 197 | 197 | conduttore , al fine di procurarsi altro immobile da destinare all uso stesso , fruendo dei benefici previsti dalla legislazione | incentivatrice | dell acquisto della prima casa nel frattempo intervenuta ( legge 22 aprile 1982 , n . 168 ) la norma |
| 1994-289.txt | 1518 | 1518 | mediante provvista di un capitale a totale carico del beneficiario della rendita e , pertanto , anche come forma di | incentivo | al risparmio privato sia nel fatto che lo stesso beneficiario , nel momento in cui viene a godere della rendita |
| 2000-351.txt | 955 | 955 | rispetto alla imposta che sarebbe stata calcolata sulla base della indennità concretamente liquidata . 4 . il meccanismo ( preventivo | disincentivante | ) di dissuasione dall evasione si inserisce in una manovra di finanza , diretta a rafforzare le capacità finanziarie delle |
| 2000-351.txt | 1204 | 1204 | gli altri immobili ( fabbricati e terreni agricoli ) . il sistema è , quindi , nel complesso diretto ad | incentivare | fedeli autodichiarazioni di valore delle aree fabbricabili ai fini i.c.i . e , nello stesso tempo , ad avviare una |
| 2000-351.txt | 1255 | 1255 | delle aree fabbricabili , attesa la radice comune di definizione delle stesse aree . in tale maniera si produce un | incentivo | , per il proprietario , a dichiarare la dichiarazione era annuale per le variazioni di ogni genere ( trattasi di |
| 2000-351.txt | 1330 | 1330 | al momento della dichiarazione ) edificabile , comportante in genere una lievitazione rispetto al valore su base catastale . l | incentivo | è prodotto , da un canto , dai riflessi limitativi , in caso di esproprio , sulla liquidazione della indennità |
| 2000-351.txt | 1521 | 1521 | equilibrio tra mezzo impiegato e scopo perseguito , in un rafforzamento indiretto dell adempimento di obblighi tributari ed in un | incentivo | alla lealtà , correttezza e chiarezza di rapporti tra cittadino e pubblica amministrazione , sia nell adempimento del dovere di |
| 2000-351.txt | 1600 | 1600 | comma , della costituzione ) . il disposto legislativo tende , principalmente , ad un recupero di evasione o a | disincentivarla | . il fatto che questa evasione sia totale o parziale , ovvero dipendente o meno da volontà consapevole o da |
| 2000-416.txt | 288 | 288 | agevolazioni tributarie ( essenzialmente in termini di riduzione della misura dell aliquota dell imposta di registro ) per favorire ed | incentivare | l acquisto di immobili non di lusso destinati a prima abitazione dell acquirente persona fisica , non operante nell esercizio |
| 2000-416.txt | 1507 | 1507 | regolarizzare ex post situazioni ancora pendenti . è infatti coessenziale alla tecnica del condono ( previdenziale o fiscale ) l | incentivazione | dei pagamenti non ancora effettuati , mediante la concessione di benefici ( di solito , la riduzione della misura dovuta |
| 2000-416.txt | 1614 | 1614 | il legislatore del 1998 accordando il cumulo e la reiterazione delle agevolazioni tributarie di cui si tratta non ha inteso | incentivare | pagamenti dovuti e non ancora effettuati , ma soltanto dettare per il passato una nuova più favorevole disciplina sostanziale , |
| 2000-507.txt | 1793 | 1793 | colpita e per la loro disciplina , possano definirsi ” ambientali ” nel senso che essi abbiano anche effetti di | incentivo | o disincentivo di condotte , rispettivamente favorevoli o pregiudizievoli per l ambiente ; né il gettito di tali tributi deve |
| 2000-507.txt | 1795 | 1795 | per la loro disciplina , possano definirsi ” ambientali ” nel senso che essi abbiano anche effetti di incentivo o | disincentivo | di condotte , rispettivamente favorevoli o pregiudizievoli per l ambiente ; né il gettito di tali tributi deve necessariamente essere |
| 2000-507.txt | 2598 | 2598 | per la realizzazione di quanto previsto dal progetto obiettivo ” tutela della salute mentale ” , nonché , a titolo | incentivante | , a favore di aziende sanitarie che abbiano attuato i programmi di chiusura degli ospedali psichiatrici . per le disponibilità |
| 2000-507.txt | 3050 | 3050 | , intrattiene rapporti diretti solo con la regione , è logico che i meccanismi sanzionatori sul piano finanziario volti ad | incentivare | un miglior impiego delle risorse a livello locale si traducano in riduzioni della quota regionale del fondo sanitario nazionale , |
| 2000-507.txt | 3846 | 3846 | previsto dal progetto obiettivo , o si verifichino le condizioni previste dalla disposizione in esame per i finanziamenti a titolo | incentivante | , e cioè siano stati attuati i programmi di chiusura degli ospedali psichiatrici . così dovendosi intendere la disposizione denunciata |
| 2002-307.txt | 1297 | 1297 | , con libertà di avvalersene o meno da parte del contribuente titolare di redditi di impresa in determinate situazioni ( | incentivato | da alcune garanzie e benefici procedurali ) . pertanto non può configurarsi sul piano giuridico una sottrazione di attività , |
| 2003-92.txt | 584 | 584 | n . 383 ( primi interventi per il rilancio dell economia ) . tale legge ha dettato nuove disposizioni per | incentivare | l emersione del lavoro sommerso , ed in particolare , al comma 6 dell art . 1 della legge n |
| 2005-234.txt | 2646 | 2646 | delle analoghe “ dichiarazioni di emersione ” richieste dall art . 1 quale titolo di accesso al particolare regime di | incentivo | fiscale e previdenziale previsto , nell àmbito dei generali piani o programmi di emersione approvati dal cipe , a favore |
| 2005-234.txt | 3096 | 3096 | a tal fine dalla legge n . 383 del 2001 sono , da un lato , un appropriato regime di | incentivo | fiscale e previdenziale ( art . 1 , commi da 2 a 5 ) e , dall altro , l |
| 2005-234.txt | 4021 | 4021 | appare vieppiù coerente al disegno complessivo del legislatore ritenere che la prima fase si coordini con la finalità di “ | incentivo | fiscale e previdenziale ” e che , di conseguenza , anch essa sia riconducibile , seppure a titolo diverso , |
| 2007-202.txt | 2670 | 2670 | cittadino di effettuare un esborso con finalità riconosciute come “ etiche ” o “ sociali ” possa incontrare ostacoli o | disincentivi | . questo obiettivo viene perseguito , appunto , mediante una “ detassazione ” corrispondente all entità dell esborso “ etico |
| 2007-270.txt | 351 | 351 | » ; ( a . 3 ) è in contraddizione con la complessiva finalità perseguita dal legislatore del condono di | incentivare | i pagamenti ; b ) l art . 53 cost . , perché ( b . 1 ) contraddice la |
| 2007-270.txt | 381 | 381 | cost . , perché ( b . 1 ) contraddice la « finalità di concessione di benefici a fronte d | incentivazione | di pagamenti non ancora effettuati » , nonché i princípi di uguaglianza sostanziale e di solidarietà sociale di cui lo |
| 2008-102.txt | 12296 | 12296 | – la regione giustifica , altresí , le ampie esclusioni soggettive dall imposta con la necessità : a ) di | disincentivare | fiscalmente la costruzione di « seconde case ad uso turistico » nella fascia costiera per evitare un potenziale inquinamento ambientale |
| 2008-102.txt | 12378 | 12378 | neppure tali argomentazioni valgono a eliminare la rilevata irragionevolezza dell imposta oggetto della disposizione censurata . quanto all obiettivo di | disincentivare | , a fini di tutela ambientale , la costruzione di « seconde case ad uso turistico » nella fascia costiera |
| 2008-102.txt | 16250 | 16250 | utilizzazione delle suddette strutture da parte delle imbarcazioni , ritenendo preferibile , da un punto di vista economico complessivo , | incentivare | fiscalmente uno stabile collegamento dei soggetti passivi con il territorio . tale ratio non è arbitraria , né irragionevole . |
| 2008-102.txt | 19672 | 19672 | chi effettua lo scalo in quel periodo evidenzia che la norma ha , tra le sue rationes , quella di | incentivare | lo scalo negli altri periodi dell anno , al fine di consentire una sostenibile distribuzione degli afflussi turistici ( o |
| 2008-102.txt | 20062 | 20062 | utilizzazione delle strutture portuali da parte delle imbarcazioni , ritenendo preferibile , da un punto di vista economico complessivo , | incentivare | fiscalmente uno stabile collegamento dei soggetti passivi con il territorio . una tale ratio posta a fondamento della commisurazione del |
| 2010-123.txt | 1320 | 1320 | in ordine alla violazione degli artt . 3 e 120 cost . , lo stato deduce che il meccanismo di | incentivazione | fiscale nella forma del credito di imposta riservato ad imprese il cui capitale sociale sia detenuto , a maggioranza , |
| 2010-123.txt | 1448 | 1448 | agevolando imprese riferibili a soggetti « che abbiano per lungo tempo risieduto in campania » collega la concessione di un | incentivo | fiscale ad un requisito piú facilmente conseguibile da un cittadino italiano di origine campana , che da un cittadino di |
| 2010-123.txt | 3008 | 3008 | 2 è del tutto analogo al comma 1 , posto che la ratio di entrambe le norme è quella di | incentivare | , nel territorio campano , le attività economiche che coinvolgano soggetti qualificati in discipline tecnico scientifiche già storicamente residenti in |
| 2010-123.txt | 3037 | 3037 | che coinvolgano soggetti qualificati in discipline tecnico scientifiche già storicamente residenti in campania e che lo strumento per realizzare tale | incentivazione | è , in entrambe le disposizioni , quello dell agevolazione tributaria nella forma del credito d imposta , agevolazione diversa |
| 2011-152.txt | 121 | 121 | riscossione tributaria anche in adeguamento alla normativa comunitaria , di destinazione dei gettiti recuperati al finanziamento di un fondo per | incentivi | e sostegno della domanda in particolari settori ) . la ricorrente assume che le citate disposizioni , prive di una |
| 2011-185.txt | 345 | 345 | di misure di sostegno per l acquisto di carburanti per autotrazione e di promozione della mobilità ecologica . la legge | incentiva | i privati che decidono di acquistare automobili con motore ibrido ( emissioni zero e termico ) o completamente a emissioni |
| 2011-338.txt | 1614 | 1614 | sua dichiarazione » . in particolare , individuata la finalità della norma nel recupero dell evasione fiscale e nella sua | disincentivazione | , si è affermato che « il fatto che questa evasione sia totale o parziale , ovvero dipendente o meno |
| 2011-60.txt | 263 | 263 | pubblica , concede alle imprese che attuano la partecipazione dei lavoratori alla proprietà e alla gestione dell impresa le seguenti | incentivazioni | : [ . . . ] b ) esenzioni , riduzioni o altre forme di agevolazioni in materia tributaria , |
| 2012-30.txt | 2021 | 2021 | , per di più nei confronti di un insieme di imprese che il legislatore regionale ritiene invece meritevoli di trattamenti | incentivanti | . 3 . 2 . parimenti fondata è la censura che il presidente del consiglio muove alla disposizione legislativa con |
| 2012-30.txt | 2138 | 2138 | violazione della disposizione statutaria in quanto la dichiarata e più volte ricordata finalità della censurata normativa non è volta ad | incentivare | il sorgere di « nuove imprese » o a favorirne lo sviluppo . restano assorbite le restanti censure . 4 |
| 2012-99.txt | 1374 | 1374 | rilevanti ai fini della presente decisione , l obiettivo di estendere al massimo il ricorso a procedure leggere , che | incentivino | l insorgere di impianti anche di piccole dimensioni ha introdotto una procedura semplificata , dando altresì facoltà alle regioni di |
| 2013-08.txt | 996 | 996 | territoriali si adeguino ai principi desumibili dai primi tre commi del medesimo art . 1 e , al fine di | incentivare | gli enti territoriali ad operare nel senso indicato dal legislatore statale , il comma 4 afferma che « il predetto |
| 2013-08.txt | 1103 | 1103 | 2 e 3 dell art . 1 la cui attuazione da parte di tutti gli enti territoriali il legislatore intende | incentivare | con il dispositivo contenuto nel comma 4 , oggetto del presente giudizio riguardano la liberalizzazione delle attività economiche e si |
| 2013-08.txt | 3413 | 3413 | , dunque , una misura premiale non incoerente rispetto alle politiche economiche che si intendono , in tal modo , | incentivare | . non sussiste pertanto alcuna violazione sotto l invocato profilo dell art . 119 cost . , né dell art |
| 2013-144.txt | 399 | 399 | 236 , della stessa legge n . 296 del 2006 per l acquisto di veicoli meno inquinanti , i cosiddetti | ecoincentivi | ) . tale riserva violerebbe gli artt . 36 , primo comma , dello statuto della regione siciliana e 2 |
| 2013-144.txt | 1052 | 1052 | maggior gettito relativo alla tassa automobilistica regionale , al netto del minor gettito della stessa dipendente dalle esenzioni dovute agli | ecoincentivi | ( art . 1 , comma 235 , della medesima legge n . 296 del 2006 ) . il decreto |
| 2013-310.txt | 1496 | 1496 | ( norme in materia di organizzazione delle università , di personale accademico e reclutamento , nonché delega al governo per | incentivare | la qualità e l efficienza del sistema universitario ) ; dall altro , per gli effetti che le stesse determinano |
| 2013-42.txt | 1069 | 1069 | deroga alle limitazioni previste dalla legislazione vigente ; per gli anni successivi le restanti quote erano destinate ad erogare compensi | incentivanti | in favore degli appartenenti ad uffici giudiziari che avessero raggiunto obiettivi di riduzione dell arretrato ivi pendente nonché a sostenere |
| 2013-42.txt | 1414 | 1414 | limite di spesa di 7,5 milioni di euro . a decorrere dall anno 2014 tale ultima quota sarà destinata all | incentivazione | del personale amministrativo appartenente agli uffici giudiziari presso i quali , alla data del 31 dicembre , risultino pendenti procedimenti |
| 2013-42.txt | 1811 | 1811 | entrambi i capitoli di spesa finanzieranno ” a regime ” sia le assunzioni del personale di magistratura che i compensi | incentivanti | legati al conseguimento di obiettivi di smaltimento degli arretrati . la legge di stabilità per il 2013 ha omesso di |
| 2013-42.txt | 2636 | 2636 | magistratura ordinaria , amministrativa e contabile , e degli avvocati e procuratori dello stato , funzionamento degli uffici giudiziari , | incentivazione | degli obiettivi previsti di riduzione delle pendenze nei medesimi uffici nonché erogazione di misure incentivanti per il personale di magistratura |
| 2013-42.txt | 2651 | 2651 | funzionamento degli uffici giudiziari , incentivazione degli obiettivi previsti di riduzione delle pendenze nei medesimi uffici nonché erogazione di misure | incentivanti | per il personale di magistratura sia a quella vigente : interventi urgenti in materia di giustizia civile , assunzione di |
| 2013-42.txt | 2731 | 2731 | partecipato a progetti formativi regionali o provinciali presso gli uffici giudiziari , e , con decorrenza dall anno 2014 , | incentivazione | del personale amministrativo appartenente a quegli uffici giudiziari che , alla data del 31 dicembre , abbiano conseguito una riduzione |
| 2014-201.txt | 675 | 675 | aree critiche su cui incidere al fine di agevolare la stabilità finanziaria , le modalità retributive recanti l effetto di | incentivare | l assunzione di rischi eccessivi . il prelievo aggiuntivo di cui alla norma censurata , peraltro , è stato introdotto |
| 2014-201.txt | 727 | 727 | europea vagliavano soluzioni normative volte a tener conto del ruolo svolto nella crisi finanziaria da politiche retributive ritenute capaci di | incentivare | un assunzione di rischi eccessiva ed imprudente . tali iniziative sono culminate , in particolare , nell adozione della direttiva |
| 2014-201.txt | 899 | 899 | variabili considerate pericolose per la stabilità finanziaria . la norma , infatti , inasprendo il prelievo fiscale , rappresenta un | disincentivo | per le prassi retributive che possono avere l effetto di condurre all assunzione di rischi eccessivi di breve termine da |
| 2014-201.txt | 1049 | 1049 | , con il loro operato , sulla stabilità dei mercati finanziari . pertanto , da un lato , la scelta | disincentivante | del legislatore è tutt altro che irragionevole o arbitraria e , dall altro , non è ingiustificata la limitazione al |
| 2014-207.txt | 1849 | 1849 | gettito non muta per il mutare della norma ma aumenta ( rectius , potrebbe aumentare , per l ipotizzato effetto | incentivante | sugli investimenti nei settori specifici interessati dalle norme . difatti per le « somme già dovute in base alla precedente |
| 2014-236.txt | 2274 | 2274 | riscossione tributaria anche in adeguamento alla normativa comunitaria , di destinazione dei gettiti recuperati al finanziamento di un fondo per | incentivi | e sostegno della domanda in particolari settori ) , convertito , con modificazioni , dall art . 1 , comma |
| 2015-10.txt | 4074 | 4074 | , è parso idoneo ad incrementare sensibilmente i margini di profitto da parte degli operatori dei settori interessati e a | incentivare | condotte di mercato opportunistiche o speculative . la complessa congiuntura economica così ricostruita dal legislatore che vi ha ravvisato spinte |
| 2015-58.txt | 3131 | 3131 | unitaria rimessa in via esclusiva allo stato è all evidenza diretta allo scopo di prefigurare un quadro regolativo uniforme degli | incentivi | e disincentivi inevitabilmente collegati alla imposizione fiscale , tenuto conto dell influenza dispiegata dal tributo ( i cosiddetti « effetti |
| 2015-58.txt | 3133 | 3133 | in via esclusiva allo stato è all evidenza diretta allo scopo di prefigurare un quadro regolativo uniforme degli incentivi e | disincentivi | inevitabilmente collegati alla imposizione fiscale , tenuto conto dell influenza dispiegata dal tributo ( i cosiddetti « effetti allocativi » |
| 2015-95.txt | 1891 | 1891 | ” ( processuale sostanziale ) , quale il ” patteggiamento ” ; rito alternativo cui si collega , in funzione | incentivante | , la possibilità di beneficiare di una consistente riduzione della pena ( fino a un terzo : art . 444 |
| 2016-69.txt | 3331 | 3331 | al rispetto dei vincoli del patto di stabilità interno . le norme censurate , prevedendo misure di semplificazione e di | incentivazione | agli investimenti nella forma della riconvocazione della conferenza di servizi e dell esclusione dai vincoli del patto di stabilità interno |
| 2017-133.txt | 293 | 293 | casi di gratuità , agevolazioni , regime delle sanzioni da applicare in base al codice della strada , misure di | incentivazione | all uso dei mezzi pubblici e lotta all inquinamento ) . 3.1 . la norma eccederebbe dalle competenze di cui |
| 2017-149.txt | 1484 | 1484 | riscossione tributaria anche in adeguamento alla normativa comunitaria , di destinazione dei gettiti recuperati al finanziamento di un fondo per | incentivi | e sostegno della domanda in particolari settori ) , convertito , con modificazioni dalla legge 22 maggio 2010 , n |
| 2017-153.txt | 2297 | 2297 | per i quali l agevolazione non è prevista . la detassazione in esame ha lo scopo , evidente , di | incentivare | la produttività del lavoro , ma il suo oggetto è ben delimitato dal legislatore , che non lo collega a |
| 2017-240.txt | 421 | 421 | vi sarebbero evidenze scientifiche circa la loro dannosità per la salute , non sussisterebbe ragione di applicare una politica fiscale | disincentivante | . il comma 1 bis dell art . 62 quater del d.lgs . n . 504 del 1995 contrasterebbe anche |
| 2017-240.txt | 2514 | 2514 | consumo , che già di per sé giustifica l imposizione sui prodotti nicotinici , legittima anche l eventuale effetto di | disincentivo | , in nome del principio di precauzione , nei confronti di prodotti che potrebbero costituire un tramite verso il tabacco |
| 2017-85.txt | 3420 | 3420 | sorretta da alcuna evidenza . nemmeno si può sostenere , in senso contrario , che la norma perseguirebbe finalità di | incentivazione | della raccolta differenziata . all epoca della sua introduzione , infatti , l ordinamento non prevedeva ancora obblighi per la |
| 2017-85.txt | 3554 | 3554 | e i sovvalli ad aliquota fiscale ridotta , intendesse distinguere tra diversi sistemi di raccolta dei rifiuti . a finalità | incentivanti | della raccolta differenziata sono invece specificamente orientate altre disposizioni in materia di rifiuti , come l art . 205 del |
| 2017-85.txt | 3693 | 3693 | dalla legge ( vedi i commi 1 , 3 , 3 bis e 3 ter ) . le medesime finalità | incentivanti | sono promosse anche dalla legislazione regionale : la stessa legge reg . puglia n . 38 del 2011 , all |
| 2017-85.txt | 3771 | 3771 | ” ecotassa ” , e assoggetta gli altri comuni all aliquota fiscale massima . nulla vieta che il sistema di | incentivi | alla raccolta differenziata e il trattamento fiscale agevolato previsto per gli scarti e i sovvalli coesistano , operando su piani |
| 2017-85.txt | 4063 | 4063 | , da un lato , rafforza la tesi per cui la giustificazione del comma 40 citato non va ricercata nell | incentivo | alla raccolta differenziata e , dall altro lato , fa apparire irragionevole l esclusione dal beneficio solo degli scarti e |
| 2017-85.txt | 5315 | 5315 | unitaria rimessa in via esclusiva allo stato è all evidenza diretta allo scopo di prefigurare un quadro regolativo uniforme degli | incentivi | e disincentivi inevitabilmente collegati alla imposizione fiscale , tenuto conto dell influenza dispiegata dal tributo ( i cosiddetti ” effetti |
| 2017-85.txt | 5317 | 5317 | in via esclusiva allo stato è all evidenza diretta allo scopo di prefigurare un quadro regolativo uniforme degli incentivi e | disincentivi | inevitabilmente collegati alla imposizione fiscale , tenuto conto dell influenza dispiegata dal tributo ( i cosiddetti ” effetti allocativi “ |
| 2017-85.txt | 5467 | 5467 | , vanificherebbe la tutela uniforme dell ambiente che lo stato intende assicurare sull intero territorio nazionale con la previsione di | incentivi | fiscali ai processi di riciclaggio e recupero dei rifiuti , in modo da premiare il deposito in discarica di ciò |
| 2019-218.txt | 1659 | 1659 | settore privato , si inquadra nell ambito di agevolazioni tributarie non strutturali , dirette , in questo caso , a | incentivare | lo sviluppo della previdenza complementare ; non si configura quindi come una qualunque spesa fiscale , ma assume una specifica |
| 2019-218.txt | 2868 | 2868 | con la gradualità da definirsi in sede di specifica trattativa con le organizzazioni sindacali dei lavoratori » . tale misura | incentivante | è stata oggetto di una più specifica disciplina ad opera dell art . 26 , commi da 18 a 20 |
| 2019-218.txt | 5484 | 5484 | ciò premesso , la conseguita possibilità per i lavoratori pubblici di accedere alla previdenza complementare , con la ulteriore significativa | incentivazione | a favore di quelli che , ancora in regime di tfs , ritengano più conveniente l opzione per il tfr |
| 2020-120.txt | 4057 | 4057 | oggetto . del resto , spesso le agevolazioni fiscali costituiscono un tipico ed efficace strumento di politica economica finalizzato a | incentivare | , orientare o rilanciare il sistema produttivo : esse , pertanto , ben possono risultare riconducibili , in varie forme |
| 2020-120.txt | 4801 | 4801 | e donazioni . pertanto , l esenzione in oggetto , azzerando completamente il carico fiscale , potrebbe anche costituire un | disincentivo | alla vendita , favorendo sì , anche da questo punto di vista , la continuità della proprietà dell impresa , |
| 2020-120.txt | 5075 | 5075 | . civ . ) . tale esenzione , pertanto , difetta strutturalmente della possibilità di trovare un ipotetica giustificazione quale | disincentivo | rispetto al fenomeno , altamente pregiudizievole per la repubblica italiana data la conseguente , rilevante , perdita di gettito delle |
| 2020-120.txt | 5410 | 5410 | principio di eguaglianza . nello specifico , lo scopo della norma denunciata , come sopra visto , è quello di | incentivare | la continuità di un attività d impresa da parte dei discendenti all interno della famiglia del dante causa in occasione |
| 2020-120.txt | 6301 | 6301 | cinque anni ( comma 4 bis ) . nondimeno , è palese che si tratti di previsioni normative volte ad | incentivare | ma , a differenza dell agevolazione denunciata , attraverso una riduzione e non per mezzo della completa esenzione dall imposta |
| 2020-234.txt | 4708 | 4708 | « fondo per la revisione del sistema pensionistico attraverso l introduzione di ulteriori forme di pensionamento anticipato e misure per | incentivare | l assunzione di lavoratori giovani » . il decreto legge 28 gennaio 2019 , n . 4 ( disposizioni urgenti |
| 2021-107.txt | 4082 | 4082 | 116 del 2019 ) . le norme impugnate , benché si inseriscano all interno della disciplina statale relativa agli eco | incentivi | e agli aumenti della tassa automobilistica in relazione alla categoria inquinante del veicolo , non riguardano la tutela dell ambiente |
| 2021-107.txt | 4169 | 4169 | al fine , sebbene le misure introdotte perseguano anche , indirettamente , finalità extra tributarie , giacché rivolte a « | incentivare | gli investimenti delle regioni nei rispettivi territori » ( art . 39 , comma 14 quater ) come evocato anche |
| 2021-120.txt | 3083 | 3083 | , dall altro , fornisce risorse insufficienti al corretto esercizio della funzione pubblica di riscossione , si determina anche un | disincentivo | alla lotta della cosiddetta ” evasione da riscossione ” nei confronti di chi riesce a sfuggire in senso totale ai |
| 2021-149.txt | 2799 | 2799 | previsione , e in una logica completamente diversa da quella che ispirava la sua versione iniziale , alla funzione di | disincentivo | della pur ancora offerta scelta alternativa all adesione al gruppo bancario , assicurando così a quest ultima la veste di |
| 2021-149.txt | 2917 | 2917 | carico sia di per sé lesivo della funzione sociale della cooperazione , essendo invece diretto , per le finalità di | disincentivo | che persegue a garanzia della realizzazione della riforma disegnata dal legislatore , a tutelare gli interessi di un settore chiave |
| 2021-149.txt | 2998 | 2998 | solco della scelta legislativa di salvaguardia e promozione del credito cooperativo , contribuendo per la sua parte attraverso la forza | disincentivante | dell obbligo di versamento alla realizzazione dell obiettivo generale di garantire la solidità patrimoniale delle bcc e di superarne il |
| 2021-149.txt | 3083 | 3083 | consenta comunque la prosecuzione dell attività bancaria . sul punto va ribadito in particolare che qualora , in assenza di | disincentivi | , le bcc di maggiore consistenza patrimoniale avessero in larga parte aderito alla soluzione alternativa , la loro fuoriuscita avrebbe |
| 2021-167.txt | 2788 | 2788 | comuni , dei quali si è inteso salvaguardare l autonomia decisionale in tema di tributi ed entrate locali , seppur | incentivandone | l esercizio nel senso auspicato dalla regione attraverso la possibilità , loro riconosciuta , di impiegare anche l avanzo di |
| 2021-207.txt | 3187 | 3187 | detraibilità , di erogazioni effettuate da candidati e da eletti in favore del partito di riferimento , allo scopo di | incentivare | le forme dirette di finanziamento della politica , in un contesto segnato dalla eliminazione di ogni contribuzione pubblica ad essa |
| 2021-70.txt | 881 | 881 | a 290 , primo periodo » . in base al comma 288 , « [ a ] l fine di | incentivare | l utilizzo di strumenti di pagamento elettronici , le persone fisiche maggiorenni residenti nel territorio dello stato , che , |
| 2021-82.txt | 3854 | 3854 | fissato in precedenza dal legislatore valdostano era nettamente inferiore a quello praticato dalle regioni limitrofe » , si era « | incentivato | il conferimento in valle d aosta di rifiuti provenienti anche da zone molto distanti » . di qui il secondo |
| 2022-101.txt | 1345 | 1345 | 3 , commi 28 e 29 , della legge n . 549 del 1995 ) , nella prospettiva di « | disincentivare | la produzione dei rifiuti , e viceversa di incentivare l utilizzo virtuoso e alternativo di essi , nonché l impiego |
| 2022-101.txt | 1354 | 1354 | n . 549 del 1995 ) , nella prospettiva di « disincentivare la produzione dei rifiuti , e viceversa di | incentivare | l utilizzo virtuoso e alternativo di essi , nonché l impiego del gettito per opere di tutela e protezione ambientale |
| 2022-182.txt | 3155 | 3155 | ) , convertito , con modificazioni , nella legge 7 dicembre 2012 , n . 213 , che , nell | incentivare | una riduzione dei vitalizi regionali , avrebbe fatto salvi quelli in corso di erogazione ; inoltre , nelle conclusioni della |
| 2022-257.txt | 809 | 809 | maggio 1999 , n . 144 ( misure in materia di investimenti , delega al governo per il riordino degli | incentivi | all occupazione e della normativa che disciplina l inail , nonché disposizioni per il riordino degli enti previdenziali ) , |
| 2022-27.txt | 1300 | 1300 | automatica , in tutto o in parte , del trattamento economico riferito all attività svolta quale giudice tributario implicherebbe effetti | disincentivanti | , ossia dissuaderebbe dallo svolgimento di detta funzione giudiziaria , in prospettiva , proprio i funzionari pubblici di maggiore esperienza |
| 2022-27.txt | 6076 | 6076 | automatica , in tutto o in parte , del trattamento economico riferito all attività svolta quale giudice tributario implicherebbe effetti | disincentivanti | proprio per i funzionari pubblici di maggiore esperienza e competenza nel settore giurisdizionale . la questione non è fondata . |
| 2022-40.txt | 3969 | 3969 | da motivi extrafiscali ( sentenza n . 120 del 2020 ) , e non alla distribuzione , in forma di | incentivo | , di trasferimenti monetari . in questi termini , appoggiandosi alla specifica legislazione statale di riferimento , ha utilizzato uno |
| 2022-40.txt | 4078 | 4078 | afferente alla competenza esclusiva statale sul sistema tributario e non a quello più normalmente utilizzato dalle regioni quando intendono riconoscere | incentivi | economici nelle materie di loro competenza , cioè quello della « erogazione di contributi finanziari a soggetti privati » ( |
1.2. Trovate i dispersion plots delle prime 10 sentenze per numero di occorrenze della voce e dei termini associati in dftm_silver. Per ogni grafico sono indicate le parole chiave trovate nella motivazione della sentenza a partire dalla voce e dai termini associati (legenda sulla destra), cui è stato associato un colore. Nel grafico ogni punto rappresenta una parola chiave in relazione alla sua posizione nella motivazione della sentenza


2. N-grams
2.1. La tabella riporta i trigrams estratti dalle sentenze presenti nel subset dftm_silver in cui compaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| trigrams_trovate | frequency |
|---|---|
| leggi_di_incentivazione | 7 |
| legge_di_incentivazione | 5 |
| incentivazione_di_attività | 4 |
| incentivazione_delle_attività | 3 |
| di_incentivo_fiscale | 3 |
| incentivo_fiscale_e | 3 |
| fondo_per_incentivi | 3 |
| per_incentivi_e | 3 |
| incentivi_e_sostegno | 3 |
| di_incentivare_l | 3 |
| e_di_incentivazione | 2 |
| cosiddette_di_incentivazione | 2 |
| di_incentivazione_del | 2 |
| della_incentivazione_di | 2 |
| ha_inteso_incentivare | 2 |
| mezzi_d_incentivazione | 2 |
| d_incentivazione_della | 2 |
| incentivazione_della_previdenza | 2 |
| finalità_di_incentivazione | 2 |
| forma_di_incentivo | 2 |
| a_titolo_incentivante | 2 |
| per_incentivare_l | 2 |
| regime_di_incentivo | 2 |
| economico_complessivo_incentivare | 2 |
| complessivo_incentivare_fiscalmente | 2 |
| incentivare_fiscalmente_uno | 2 |
| quella_di_incentivare | 2 |
| fine_di_incentivare | 2 |
| incentivazione_del_personale | 2 |
| incentivare_l_assunzione | 2 |
| uniforme_degli_incentivi | 2 |
| degli_incentivi_e | 2 |
| incentivi_e_disincentivi | 2 |
| e_disincentivi_inevitabilmente | 2 |
| disincentivi_inevitabilmente_collegati | 2 |
| di_incentivare_la | 2 |
| un_disincentivo_alla | 2 |
| incentivare_l_utilizzo | 2 |
| implicherebbe_effetti_disincentivanti | 2 |
| di_incentivazione_non | 1 |
| incentivazione_non_godrebbero | 1 |
| e_d_incentivazione | 1 |
| d_incentivazione_previste | 1 |
| incentivazione_previste_da | 1 |
| costituisce_anche_incentivo | 1 |
| anche_incentivo_ad | 1 |
| incentivo_ad_una | 1 |
| di_incentivazione_la | 1 |
| incentivazione_la_corte | 1 |
| incentivazione_del_cui | 1 |
| di_incentivazione_tale | 1 |
| incentivazione_tale_questione | 1 |
| di_incentivazione_in | 1 |
| incentivazione_in_riferimento | 1 |
| di_incentivazione_le | 1 |
| incentivazione_le_ordinanze | 1 |
| di_incentivazione_è | 1 |
| incentivazione_è_innegabile | 1 |
| di_incentivazione_occorre | 1 |
| incentivazione_occorre_delimitare | 1 |
| di_incentivazione_per | 1 |
| incentivazione_per_quanto | 1 |
| di_incentivazione_e | 1 |
| incentivazione_e_ovvio | 1 |
| di_incentivazione_nel | 1 |
| incentivazione_nel_caso | 1 |
| di_incentivazione_quella | 1 |
| incentivazione_quella_dettata | 1 |
| di_incentivazione_sfuggirebbero | 1 |
| incentivazione_sfuggirebbero_all | 1 |
| di_incentivazione_giacché | 1 |
| incentivazione_giacché_il | 1 |
| di_incentivazione_ancora | 1 |
| incentivazione_ancora_non | 1 |
| compito_di_incentivazione | 1 |
| di_incentivazione_tenuto | 1 |
| incentivazione_tenuto_presente | 1 |
| potere_di_incentivazione | 1 |
| di_incentivazione_che | 1 |
| incentivazione_che_competerebbe | 1 |
| sollecitazione_ed_incentivazione | 1 |
| ed_incentivazione_dell | 1 |
| incentivazione_dell_attività | 1 |
| la_funzione_incentivante | 1 |
| funzione_incentivante_del | 1 |
| incentivante_del_beneficio | 1 |
| imprenditori_prima_incentivati | 1 |
| prima_incentivati_un | 1 |
| incentivati_un_trattamento | 1 |
| carattere_di_incentivazione | 1 |
| di_incentivazione_allo | 1 |
| incentivazione_allo_scopo | 1 |
| disposto_questo_incentivo | 1 |
| questo_incentivo_in | 1 |
| incentivo_in_favore | 1 |
| finalità_d_incentivazione | 1 |
| d_incentivazione_che | 1 |
| incentivazione_che_la | 1 |
| retroattive_di_incentivazione | 1 |
| di_incentivazione_economica | 1 |
| incentivazione_economica_poiché | 1 |
| detto_l_incentivazione | 1 |
| l_incentivazione_accordata | 1 |
| incentivazione_accordata_riguardava | 1 |
| economico_per_incentivare | 1 |
| per_incentivare_il | 1 |
| incentivare_il_concorso | 1 |
| loro_terre_disincentivando | 1 |
| terre_disincentivando_e | 1 |
| disincentivando_e_mortificando | 1 |
| pratica_non_disincentivare | 1 |
| non_disincentivare_il | 1 |
| disincentivare_il_versamento | 1 |
| necessari_per_incentivare | 1 |
| per_incentivare_medie | 1 |
| incentivare_medie_e | 1 |
| sfuma_nella_incentivazione | 1 |
| nella_incentivazione_di | 1 |
| sorta_di_incentivazione | 1 |
| di_incentivazione_di | 1 |
| finalità_della_incentivazione | 1 |
| finanziamento_della_incentivazione | 1 |
| della_incentivazione_delle | 1 |
| spese_della_incentivazione | 1 |
| perseguita_la_incentivazione | 1 |
| la_incentivazione_delle | 1 |
| destinato_all_incentivazione | 1 |
| all_incentivazione_delle | 1 |
| incentivazione_delle_piccole | 1 |
| destinata_alla_incentivazione | 1 |
| alla_incentivazione_delle | 1 |
| inteso_incentivare_una | 1 |
| incentivare_una_forma | 1 |
| con_conseguente_disincentivazione | 1 |
| conseguente_disincentivazione_di | 1 |
| disincentivazione_di_una | 1 |
| forma_di_incentivazione | 1 |
| di_incentivazione_induce | 1 |
| incentivazione_induce_nel | 1 |
| ora_ad_incentivare | 1 |
| ad_incentivare_la | 1 |
| incentivare_la_crescita | 1 |
| previsti_numerosi_incentivi | 1 |
| numerosi_incentivi_per | 1 |
| incentivi_per_le | 1 |
| incentivazione_del_servizio | 1 |
| dalla_legislazione_incentivatrice | 1 |
| legislazione_incentivatrice_dell | 1 |
| incentivatrice_dell_acquisto | 1 |
| di_incentivo_al | 1 |
| incentivo_al_risparmio | 1 |
| meccanismo_preventivo_disincentivante | 1 |
| preventivo_disincentivante_di | 1 |
| disincentivante_di_dissuasione | 1 |
| diretto_ad_incentivare | 1 |
| ad_incentivare_fedeli | 1 |
| incentivare_fedeli_autodichiarazioni | 1 |
| produce_un_incentivo | 1 |
| un_incentivo_per | 1 |
| incentivo_per_il | 1 |
| catastale_l_incentivo | 1 |
| l_incentivo_è | 1 |
| incentivo_è_prodotto | 1 |
| in_un_incentivo | 1 |
| un_incentivo_alla | 1 |
| incentivo_alla_lealtà | 1 |
| o_a_disincentivarla | 1 |
| a_disincentivarla_il | 1 |
| disincentivarla_il_fatto | 1 |
| favorire_ed_incentivare | 1 |
| ed_incentivare_l | 1 |
| incentivare_l_acquisto | 1 |
| fiscale_l_incentivazione | 1 |
| l_incentivazione_dei | 1 |
| incentivazione_dei_pagamenti | 1 |
| inteso_incentivare_pagamenti | 1 |
| incentivare_pagamenti_dovuti | 1 |
| effetti_di_incentivo | 1 |
| di_incentivo_o | 1 |
| incentivo_o_disincentivo | 1 |
| o_disincentivo_di | 1 |
| disincentivo_di_condotte | 1 |
| titolo_incentivante_a | 1 |
| incentivante_a_favore | 1 |
| volti_ad_incentivare | 1 |
| ad_incentivare_un | 1 |
| incentivare_un_miglior | 1 |
| titolo_incentivante_e | 1 |
| incentivante_e_cioè | 1 |
| determinate_situazioni_incentivato | 1 |
| situazioni_incentivato_da | 1 |
| incentivato_da_alcune | 1 |
| disposizioni_per_incentivare | 1 |
| incentivare_l_emersione | 1 |
| finalità_di_incentivo | 1 |
| ostacoli_o_disincentivi | 1 |
| o_disincentivi_questo | 1 |
| disincentivi_questo_obiettivo | 1 |
| condono_di_incentivare | 1 |
| di_incentivare_i | 1 |
| incentivare_i_pagamenti | 1 |
| fronte_d_incentivazione | 1 |
| d_incentivazione_di | 1 |
| incentivazione_di_pagamenti | 1 |
| a_di_disincentivare | 1 |
| di_disincentivare_fiscalmente | 1 |
| disincentivare_fiscalmente_la | 1 |
| obiettivo_di_disincentivare | 1 |
| di_disincentivare_a | 1 |
| disincentivare_a_fini | 1 |
| di_incentivare_lo | 1 |
| incentivare_lo_scalo | 1 |
| meccanismo_di_incentivazione | 1 |
| di_incentivazione_fiscale | 1 |
| incentivazione_fiscale_nella | 1 |
| di_un_incentivo | 1 |
| un_incentivo_fiscale | 1 |
| incentivo_fiscale_ad | 1 |
| di_incentivare_nel | 1 |
| incentivare_nel_territorio | 1 |
| realizzare_tale_incentivazione | 1 |
| tale_incentivazione_è | 1 |
| incentivazione_è_in | 1 |
| le_seguenti_incentivazioni | 1 |
| seguenti_incentivazioni_b | 1 |
| incentivazioni_b_esenzioni | 1 |
| la_legge_incentiva | 1 |
| legge_incentiva_i | 1 |
| incentiva_i_privati | 1 |
| nella_sua_disincentivazione | 1 |
| sua_disincentivazione_si | 1 |
| disincentivazione_si_è | 1 |
| di_trattamenti_incentivanti | 1 |
| trattamenti_incentivanti_parimenti | 1 |
| incentivanti_parimenti_fondata | 1 |
| volta_ad_incentivare | 1 |
| ad_incentivare_il | 1 |
| incentivare_il_sorgere | 1 |
| leggere_che_incentivino | 1 |
| che_incentivino_l | 1 |
| incentivino_l_insorgere | 1 |
| di_incentivare_gli | 1 |
| incentivare_gli_enti | 1 |
| legislatore_intende_incentivare | 1 |
| intende_incentivare_con | 1 |
| incentivare_con_il | 1 |
| tal_modo_incentivare | 1 |
| modo_incentivare_non | 1 |
| incentivare_non_sussiste | 1 |
| erogare_compensi_incentivanti | 1 |
| compensi_incentivanti_in | 1 |
| incentivanti_in_favore | 1 |
| destinata_all_incentivazione | 1 |
| all_incentivazione_del | 1 |
| i_compensi_incentivanti | 1 |
| compensi_incentivanti_legati | 1 |
| incentivanti_legati_al | 1 |
| uffici_giudiziari_incentivazione | 1 |
| giudiziari_incentivazione_degli | 1 |
| incentivazione_degli_obiettivi | 1 |
| di_misure_incentivanti | 1 |
| misure_incentivanti_per | 1 |
| incentivanti_per_il | 1 |
| dall_anno_incentivazione | 1 |
| anno_incentivazione_del | 1 |
| i_cosiddetti_ecoincentivi | 1 |
| cosiddetti_ecoincentivi_tale | 1 |
| ecoincentivi_tale_riserva | 1 |
| dovute_agli_ecoincentivi | 1 |
| agli_ecoincentivi_art | 1 |
| ecoincentivi_art_comma | 1 |
| governo_per_incentivare | 1 |
| per_incentivare_la | 1 |
| incentivare_la_qualità | 1 |
| effetto_di_incentivare | 1 |
| capaci_di_incentivare | 1 |
| di_incentivare_un | 1 |
| incentivare_un_assunzione | 1 |
| rappresenta_un_disincentivo | 1 |
| un_disincentivo_per | 1 |
| disincentivo_per_le | 1 |
| la_scelta_disincentivante | 1 |
| scelta_disincentivante_del | 1 |
| disincentivante_del_legislatore | 1 |
| ipotizzato_effetto_incentivante | 1 |
| effetto_incentivante_sugli | 1 |
| incentivante_sugli_investimenti | 1 |
| e_a_incentivare | 1 |
| a_incentivare_condotte | 1 |
| incentivare_condotte_di | 1 |
| in_funzione_incentivante | 1 |
| funzione_incentivante_la | 1 |
| incentivante_la_possibilità | 1 |
| di_incentivazione_agli | 1 |
| incentivazione_agli_investimenti | 1 |
| di_incentivazione_della | 1 |
| incentivazione_della_raccolta | 1 |
| a_finalità_incentivanti | 1 |
| finalità_incentivanti_della | 1 |
| incentivanti_della_raccolta | 1 |
| medesime_finalità_incentivanti | 1 |
| finalità_incentivanti_sono | 1 |
| incentivanti_sono_promosse | 1 |
| sistema_di_incentivi | 1 |
| di_incentivi_alla | 1 |
| incentivi_alla_raccolta | 1 |
| ricercata_nell_incentivo | 1 |
| nell_incentivo_alla | 1 |
| incentivo_alla_raccolta | 1 |
| previsione_di_incentivi | 1 |
| di_incentivi_fiscali | 1 |
| incentivi_fiscali_ai | 1 |
| misure_di_incentivazione | 1 |
| di_incentivazione_all | 1 |
| incentivazione_all_uso | 1 |
| evidente_di_incentivare | 1 |
| incentivare_la_produttività | 1 |
| politica_fiscale_disincentivante | 1 |
| fiscale_disincentivante_il | 1 |
| disincentivante_il_comma | 1 |
| effetto_di_disincentivo | 1 |
| di_disincentivo_in | 1 |
| disincentivo_in_nome | 1 |
| caso_a_incentivare | 1 |
| a_incentivare_lo | 1 |
| incentivare_lo_sviluppo | 1 |
| tale_misura_incentivante | 1 |
| misura_incentivante_è | 1 |
| incentivante_è_stata | 1 |
| ulteriore_significativa_incentivazione | 1 |
| significativa_incentivazione_a | 1 |
| incentivazione_a_favore | 1 |
| finalizzato_a_incentivare | 1 |
| a_incentivare_orientare | 1 |
| incentivare_orientare_o | 1 |
| costituire_un_disincentivo | 1 |
| disincentivo_alla_vendita | 1 |
| giustificazione_quale_disincentivo | 1 |
| quale_disincentivo_rispetto | 1 |
| disincentivo_rispetto_al | 1 |
| quello_di_incentivare | 1 |
| incentivare_la_continuità | 1 |
| volte_ad_incentivare | 1 |
| ad_incentivare_ma | 1 |
| incentivare_ma_a | 1 |
| misure_per_incentivare | 1 |
| si_era_incentivato | 1 |
| era_incentivato_il | 1 |
| incentivato_il_conferimento | 1 |
| agli_eco_incentivi | 1 |
| eco_incentivi_e | 1 |
| incentivi_e_agli | 1 |
| rivolte_a_incentivare | 1 |
| a_incentivare_gli | 1 |
| incentivare_gli_investimenti | 1 |
| anche_un_disincentivo | 1 |
| disincentivo_alla_lotta | 1 |
| funzione_di_disincentivo | 1 |
| di_disincentivo_della | 1 |
| disincentivo_della_pur | 1 |
| finalità_di_disincentivo | 1 |
| di_disincentivo_che | 1 |
| disincentivo_che_persegue | 1 |
| la_forza_disincentivante | 1 |
| forza_disincentivante_dell | 1 |
| disincentivante_dell_obbligo | 1 |
| assenza_di_disincentivi | 1 |
| di_disincentivi_le | 1 |
| disincentivi_le_bcc | 1 |
| locali_seppur_incentivandone | 1 |
| seppur_incentivandone_l | 1 |
| incentivandone_l_esercizio | 1 |
| scopo_di_incentivare | 1 |
| di_incentivare_le | 1 |
| incentivare_le_forme | 1 |
| effetti_disincentivanti_ossia | 1 |
| disincentivanti_ossia_dissuaderebbe | 1 |
| effetti_disincentivanti_proprio | 1 |
| disincentivanti_proprio_per | 1 |
| di_incentivo_di | 1 |
| incentivo_di_trasferimenti | 1 |
| intendono_riconoscere_incentivi | 1 |
| riconoscere_incentivi_economici | 1 |
| incentivi_economici_nelle | 1 |
| prospettiva_di_disincentivare | 1 |
| di_disincentivare_la | 1 |
| disincentivare_la_produzione | 1 |
| viceversa_di_incentivare | 1 |
| che_nell_incentivare | 1 |
| nell_incentivare_una | 1 |
| incentivare_una_riduzione | 1 |
| riordino_degli_incentivi | 1 |
| degli_incentivi_all | 1 |
| incentivi_all_occupazione | 1 |
2.2. La tabella riporta i fivegrams estratti dalle sentenze presenti nel subset dftm_silver in cuicompaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| five_grams_trovate | frequency |
|---|---|
| di_incentivo_fiscale_e_previdenziale | 3 |
| di_un_fondo_per_incentivi | 3 |
| un_fondo_per_incentivi_e | 3 |
| fondo_per_incentivi_e_sostegno | 3 |
| per_incentivi_e_sostegno_della | 3 |
| incentivi_e_sostegno_della_domanda | 3 |
| non_esistano_leggi_di_incentivazione | 2 |
| della_incentivazione_di_attività_produttive | 2 |
| fiscale_quali_mezzi_d_incentivazione | 2 |
| quali_mezzi_d_incentivazione_della | 2 |
| mezzi_d_incentivazione_della_previdenza | 2 |
| d_incentivazione_della_previdenza_volontaria | 2 |
| incentivazione_della_previdenza_volontaria_secondo | 2 |
| regime_di_incentivo_fiscale_e | 2 |
| di_vista_economico_complessivo_incentivare | 2 |
| vista_economico_complessivo_incentivare_fiscalmente | 2 |
| economico_complessivo_incentivare_fiscalmente_uno | 2 |
| complessivo_incentivare_fiscalmente_uno_stabile | 2 |
| incentivare_fiscalmente_uno_stabile_collegamento | 2 |
| incentivazione_del_personale_amministrativo_appartenente | 2 |
| quadro_regolativo_uniforme_degli_incentivi | 2 |
| regolativo_uniforme_degli_incentivi_e | 2 |
| uniforme_degli_incentivi_e_disincentivi | 2 |
| degli_incentivi_e_disincentivi_inevitabilmente | 2 |
| incentivi_e_disincentivi_inevitabilmente_collegati | 2 |
| e_disincentivi_inevitabilmente_collegati_alla | 2 |
| disincentivi_inevitabilmente_collegati_alla_imposizione | 2 |
| giudice_tributario_implicherebbe_effetti_disincentivanti | 2 |
| fini_assistenziali_e_di_incentivazione | 1 |
| assistenziali_e_di_incentivazione_non | 1 |
| e_di_incentivazione_non_godrebbero | 1 |
| di_incentivazione_non_godrebbero_dei | 1 |
| incentivazione_non_godrebbero_dei_benefici | 1 |
| attività_assistenziali_e_d_incentivazione | 1 |
| assistenziali_e_d_incentivazione_previste | 1 |
| e_d_incentivazione_previste_da | 1 |
| d_incentivazione_previste_da_tale | 1 |
| incentivazione_previste_da_tale_norma | 1 |
| l_imposta_costituisce_anche_incentivo | 1 |
| imposta_costituisce_anche_incentivo_ad | 1 |
| costituisce_anche_incentivo_ad_una | 1 |
| anche_incentivo_ad_una_congrua | 1 |
| incentivo_ad_una_congrua_utilizzazione | 1 |
| alle_cosiddette_leggi_di_incentivazione | 1 |
| cosiddette_leggi_di_incentivazione_la | 1 |
| leggi_di_incentivazione_la_corte | 1 |
| di_incentivazione_la_corte_osserva | 1 |
| incentivazione_la_corte_osserva_che | 1 |
| delle_leggi_cosiddette_di_incentivazione | 1 |
| leggi_cosiddette_di_incentivazione_del | 1 |
| cosiddette_di_incentivazione_del_cui | 1 |
| di_incentivazione_del_cui_asserito | 1 |
| incentivazione_del_cui_asserito_carattere | 1 |
| esistano_leggi_di_incentivazione_tale | 1 |
| leggi_di_incentivazione_tale_questione | 1 |
| di_incentivazione_tale_questione_riveste | 1 |
| incentivazione_tale_questione_riveste_carattere | 1 |
| esistenza_di_leggi_di_incentivazione | 1 |
| di_leggi_di_incentivazione_in | 1 |
| leggi_di_incentivazione_in_riferimento | 1 |
| di_incentivazione_in_riferimento_ad | 1 |
| incentivazione_in_riferimento_ad_entrambe | 1 |
| esistano_leggi_di_incentivazione_le | 1 |
| leggi_di_incentivazione_le_ordinanze | 1 |
| di_incentivazione_le_ordinanze_deducono | 1 |
| incentivazione_le_ordinanze_deducono_che | 1 |
| di_una_legge_di_incentivazione | 1 |
| una_legge_di_incentivazione_è | 1 |
| legge_di_incentivazione_è_innegabile | 1 |
| di_incentivazione_è_innegabile_che | 1 |
| incentivazione_è_innegabile_che_con | 1 |
| benefici_da_leggi_di_incentivazione | 1 |
| da_leggi_di_incentivazione_occorre | 1 |
| leggi_di_incentivazione_occorre_delimitare | 1 |
| di_incentivazione_occorre_delimitare_il | 1 |
| incentivazione_occorre_delimitare_il_campo | 1 |
| con_leggi_cosiddette_di_incentivazione | 1 |
| leggi_cosiddette_di_incentivazione_per | 1 |
| cosiddette_di_incentivazione_per_quanto | 1 |
| di_incentivazione_per_quanto_sia | 1 |
| incentivazione_per_quanto_sia_superfluo | 1 |
| quello_di_leggi_di_incentivazione | 1 |
| di_leggi_di_incentivazione_e | 1 |
| leggi_di_incentivazione_e_ovvio | 1 |
| di_incentivazione_e_ovvio_invece | 1 |
| incentivazione_e_ovvio_invece_che | 1 |
| qualificata_come_legge_di_incentivazione | 1 |
| come_legge_di_incentivazione_nel | 1 |
| legge_di_incentivazione_nel_caso | 1 |
| di_incentivazione_nel_caso_attuale | 1 |
| incentivazione_nel_caso_attuale_la | 1 |
| ordinanze_è_legge_di_incentivazione | 1 |
| è_legge_di_incentivazione_quella | 1 |
| legge_di_incentivazione_quella_dettata | 1 |
| di_incentivazione_quella_dettata_al | 1 |
| incentivazione_quella_dettata_al_fine | 1 |
| promosse_dalla_legge_di_incentivazione | 1 |
| dalla_legge_di_incentivazione_sfuggirebbero | 1 |
| legge_di_incentivazione_sfuggirebbero_all | 1 |
| di_incentivazione_sfuggirebbero_all_imposizione | 1 |
| incentivazione_sfuggirebbero_all_imposizione_di | 1 |
| carattere_di_legge_di_incentivazione | 1 |
| di_legge_di_incentivazione_giacché | 1 |
| legge_di_incentivazione_giacché_il | 1 |
| di_incentivazione_giacché_il_legislatore | 1 |
| incentivazione_giacché_il_legislatore_volle | 1 |
| categoria_delle_leggi_di_incentivazione | 1 |
| delle_leggi_di_incentivazione_ancora | 1 |
| leggi_di_incentivazione_ancora_non | 1 |
| di_incentivazione_ancora_non_compiutamente | 1 |
| incentivazione_ancora_non_compiutamente_elaborata | 1 |
| assolva_il_compito_di_incentivazione | 1 |
| il_compito_di_incentivazione_tenuto | 1 |
| compito_di_incentivazione_tenuto_presente | 1 |
| di_incentivazione_tenuto_presente_dal | 1 |
| incentivazione_tenuto_presente_dal_legislatore | 1 |
| meno_il_potere_di_incentivazione | 1 |
| il_potere_di_incentivazione_che | 1 |
| potere_di_incentivazione_che_competerebbe | 1 |
| di_incentivazione_che_competerebbe_alla | 1 |
| incentivazione_che_competerebbe_alla_regione | 1 |
| funzione_di_sollecitazione_ed_incentivazione | 1 |
| di_sollecitazione_ed_incentivazione_dell | 1 |
| sollecitazione_ed_incentivazione_dell_attività | 1 |
| ed_incentivazione_dell_attività_edilizia | 1 |
| incentivazione_dell_attività_edilizia_risulta | 1 |
| inteso_concentrare_la_funzione_incentivante | 1 |
| concentrare_la_funzione_incentivante_del | 1 |
| la_funzione_incentivante_del_beneficio | 1 |
| funzione_incentivante_del_beneficio_agli | 1 |
| incentivante_del_beneficio_agli_appartamenti | 1 |
| riservando_agli_imprenditori_prima_incentivati | 1 |
| agli_imprenditori_prima_incentivati_un | 1 |
| imprenditori_prima_incentivati_un_trattamento | 1 |
| prima_incentivati_un_trattamento_arbitrariamente | 1 |
| incentivati_un_trattamento_arbitrariamente_sfavorevole | 1 |
| del_aveva_carattere_di_incentivazione | 1 |
| aveva_carattere_di_incentivazione_allo | 1 |
| carattere_di_incentivazione_allo_scopo | 1 |
| di_incentivazione_allo_scopo_di | 1 |
| incentivazione_allo_scopo_di_sollecitare | 1 |
| una_volta_disposto_questo_incentivo | 1 |
| volta_disposto_questo_incentivo_in | 1 |
| disposto_questo_incentivo_in_favore | 1 |
| questo_incentivo_in_favore_della | 1 |
| incentivo_in_favore_della_libera | 1 |
| delle_specifiche_finalità_d_incentivazione | 1 |
| specifiche_finalità_d_incentivazione_che | 1 |
| finalità_d_incentivazione_che_la | 1 |
| d_incentivazione_che_la_normativa | 1 |
| incentivazione_che_la_normativa_del | 1 |
| modifiche_anche_retroattive_di_incentivazione | 1 |
| anche_retroattive_di_incentivazione_economica | 1 |
| retroattive_di_incentivazione_economica_poiché | 1 |
| di_incentivazione_economica_poiché_come | 1 |
| incentivazione_economica_poiché_come_si | 1 |
| si_è_detto_l_incentivazione | 1 |
| è_detto_l_incentivazione_accordata | 1 |
| detto_l_incentivazione_accordata_riguardava | 1 |
| l_incentivazione_accordata_riguardava_fin | 1 |
| incentivazione_accordata_riguardava_fin_dall | 1 |
| di_tipo_economico_per_incentivare | 1 |
| tipo_economico_per_incentivare_il | 1 |
| economico_per_incentivare_il_concorso | 1 |
| per_incentivare_il_concorso_dell | 1 |
| incentivare_il_concorso_dell_iniziativa | 1 |
| investimenti_nelle_loro_terre_disincentivando | 1 |
| nelle_loro_terre_disincentivando_e | 1 |
| loro_terre_disincentivando_e_mortificando | 1 |
| terre_disincentivando_e_mortificando_la | 1 |
| disincentivando_e_mortificando_la_proprietà | 1 |
| per_necessità_pratica_non_disincentivare | 1 |
| necessità_pratica_non_disincentivare_il | 1 |
| pratica_non_disincentivare_il_versamento | 1 |
| non_disincentivare_il_versamento_diretto | 1 |
| disincentivare_il_versamento_diretto_e | 1 |
| mezzi_finanziari_necessari_per_incentivare | 1 |
| finanziari_necessari_per_incentivare_medie | 1 |
| necessari_per_incentivare_medie_e | 1 |
| per_incentivare_medie_e_piccole | 1 |
| incentivare_medie_e_piccole_industrie | 1 |
| il_mediocredito_sfuma_nella_incentivazione | 1 |
| mediocredito_sfuma_nella_incentivazione_di | 1 |
| sfuma_nella_incentivazione_di_attività | 1 |
| nella_incentivazione_di_attività_produttiva | 1 |
| incentivazione_di_attività_produttiva_a | 1 |
| in_quale_sorta_di_incentivazione | 1 |
| quale_sorta_di_incentivazione_di | 1 |
| sorta_di_incentivazione_di_attività | 1 |
| di_incentivazione_di_attività_produttive | 1 |
| incentivazione_di_attività_produttive_siano | 1 |
| cioè_la_finalità_della_incentivazione | 1 |
| la_finalità_della_incentivazione_di | 1 |
| finalità_della_incentivazione_di_attività | 1 |
| incentivazione_di_attività_produttive_e | 1 |
| che_al_finanziamento_della_incentivazione | 1 |
| al_finanziamento_della_incentivazione_delle | 1 |
| finanziamento_della_incentivazione_delle_attività | 1 |
| della_incentivazione_delle_attività_produttive | 1 |
| incentivazione_delle_attività_produttive_sono | 1 |
| far_le_spese_della_incentivazione | 1 |
| le_spese_della_incentivazione_di | 1 |
| spese_della_incentivazione_di_attività | 1 |
| incentivazione_di_attività_produttive_certo | 1 |
| deve_essere_perseguita_la_incentivazione | 1 |
| essere_perseguita_la_incentivazione_delle | 1 |
| perseguita_la_incentivazione_delle_attività | 1 |
| la_incentivazione_delle_attività_produttive | 1 |
| incentivazione_delle_attività_produttive_rimane | 1 |
| ricavo_è_destinato_all_incentivazione | 1 |
| è_destinato_all_incentivazione_delle | 1 |
| destinato_all_incentivazione_delle_piccole | 1 |
| all_incentivazione_delle_piccole_e | 1 |
| incentivazione_delle_piccole_e_medie | 1 |
| retribuzione_dapprima_destinata_alla_incentivazione | 1 |
| dapprima_destinata_alla_incentivazione_delle | 1 |
| destinata_alla_incentivazione_delle_attività | 1 |
| alla_incentivazione_delle_attività_produttive | 1 |
| incentivazione_delle_attività_produttive_e | 1 |
| in_questione_ha_inteso_incentivare | 1 |
| questione_ha_inteso_incentivare_una | 1 |
| ha_inteso_incentivare_una_forma | 1 |
| inteso_incentivare_una_forma_di | 1 |
| incentivare_una_forma_di_partecipazione | 1 |
| ripresa_attività_con_conseguente_disincentivazione | 1 |
| attività_con_conseguente_disincentivazione_di | 1 |
| con_conseguente_disincentivazione_di_una | 1 |
| conseguente_disincentivazione_di_una_mobilità | 1 |
| disincentivazione_di_una_mobilità_altrimenti | 1 |
| ogni_altra_forma_di_incentivazione | 1 |
| altra_forma_di_incentivazione_induce | 1 |
| forma_di_incentivazione_induce_nel | 1 |
| di_incentivazione_induce_nel_mercato | 1 |
| incentivazione_induce_nel_mercato_edilizio | 1 |
| settori_volte_ora_ad_incentivare | 1 |
| volte_ora_ad_incentivare_la | 1 |
| ora_ad_incentivare_la_crescita | 1 |
| ad_incentivare_la_crescita_del | 1 |
| incentivare_la_crescita_del_patrimonio | 1 |
| sono_stati_previsti_numerosi_incentivi | 1 |
| stati_previsti_numerosi_incentivi_per | 1 |
| previsti_numerosi_incentivi_per_le | 1 |
| numerosi_incentivi_per_le_iniziative | 1 |
| incentivi_per_le_iniziative_delle | 1 |
| sua_diversa_finalità_di_incentivazione | 1 |
| diversa_finalità_di_incentivazione_del | 1 |
| finalità_di_incentivazione_del_servizio | 1 |
| di_incentivazione_del_servizio_non | 1 |
| incentivazione_del_servizio_non_proiettano | 1 |
| benefici_previsti_dalla_legislazione_incentivatrice | 1 |
| previsti_dalla_legislazione_incentivatrice_dell | 1 |
| dalla_legislazione_incentivatrice_dell_acquisto | 1 |
| legislazione_incentivatrice_dell_acquisto_della | 1 |
| incentivatrice_dell_acquisto_della_prima | 1 |
| anche_come_forma_di_incentivo | 1 |
| come_forma_di_incentivo_al | 1 |
| forma_di_incentivo_al_risparmio | 1 |
| di_incentivo_al_risparmio_privato | 1 |
| incentivo_al_risparmio_privato_sia | 1 |
| liquidata_il_meccanismo_preventivo_disincentivante | 1 |
| il_meccanismo_preventivo_disincentivante_di | 1 |
| meccanismo_preventivo_disincentivante_di_dissuasione | 1 |
| preventivo_disincentivante_di_dissuasione_dall | 1 |
| disincentivante_di_dissuasione_dall_evasione | 1 |
| nel_complesso_diretto_ad_incentivare | 1 |
| complesso_diretto_ad_incentivare_fedeli | 1 |
| diretto_ad_incentivare_fedeli_autodichiarazioni | 1 |
| ad_incentivare_fedeli_autodichiarazioni_di | 1 |
| incentivare_fedeli_autodichiarazioni_di_valore | 1 |
| maniera_si_produce_un_incentivo | 1 |
| si_produce_un_incentivo_per | 1 |
| produce_un_incentivo_per_il | 1 |
| un_incentivo_per_il_proprietario | 1 |
| incentivo_per_il_proprietario_a | 1 |
| su_base_catastale_l_incentivo | 1 |
| base_catastale_l_incentivo_è | 1 |
| catastale_l_incentivo_è_prodotto | 1 |
| l_incentivo_è_prodotto_da | 1 |
| incentivo_è_prodotto_da_un | 1 |
| tributari_ed_in_un_incentivo | 1 |
| ed_in_un_incentivo_alla | 1 |
| in_un_incentivo_alla_lealtà | 1 |
| un_incentivo_alla_lealtà_correttezza | 1 |
| incentivo_alla_lealtà_correttezza_e | 1 |
| di_evasione_o_a_disincentivarla | 1 |
| evasione_o_a_disincentivarla_il | 1 |
| o_a_disincentivarla_il_fatto | 1 |
| a_disincentivarla_il_fatto_che | 1 |
| disincentivarla_il_fatto_che_questa | 1 |
| registro_per_favorire_ed_incentivare | 1 |
| per_favorire_ed_incentivare_l | 1 |
| favorire_ed_incentivare_l_acquisto | 1 |
| ed_incentivare_l_acquisto_di | 1 |
| incentivare_l_acquisto_di_immobili | 1 |
| previdenziale_o_fiscale_l_incentivazione | 1 |
| o_fiscale_l_incentivazione_dei | 1 |
| fiscale_l_incentivazione_dei_pagamenti | 1 |
| l_incentivazione_dei_pagamenti_non | 1 |
| incentivazione_dei_pagamenti_non_ancora | 1 |
| tratta_non_ha_inteso_incentivare | 1 |
| non_ha_inteso_incentivare_pagamenti | 1 |
| ha_inteso_incentivare_pagamenti_dovuti | 1 |
| inteso_incentivare_pagamenti_dovuti_e | 1 |
| incentivare_pagamenti_dovuti_e_non | 1 |
| abbiano_anche_effetti_di_incentivo | 1 |
| anche_effetti_di_incentivo_o | 1 |
| effetti_di_incentivo_o_disincentivo | 1 |
| di_incentivo_o_disincentivo_di | 1 |
| incentivo_o_disincentivo_di_condotte | 1 |
| o_disincentivo_di_condotte_rispettivamente | 1 |
| disincentivo_di_condotte_rispettivamente_favorevoli | 1 |
| mentale_nonché_a_titolo_incentivante | 1 |
| nonché_a_titolo_incentivante_a | 1 |
| a_titolo_incentivante_a_favore | 1 |
| titolo_incentivante_a_favore_di | 1 |
| incentivante_a_favore_di_aziende | 1 |
| piano_finanziario_volti_ad_incentivare | 1 |
| finanziario_volti_ad_incentivare_un | 1 |
| volti_ad_incentivare_un_miglior | 1 |
| ad_incentivare_un_miglior_impiego | 1 |
| incentivare_un_miglior_impiego_delle | 1 |
| i_finanziamenti_a_titolo_incentivante | 1 |
| finanziamenti_a_titolo_incentivante_e | 1 |
| a_titolo_incentivante_e_cioè | 1 |
| titolo_incentivante_e_cioè_siano | 1 |
| incentivante_e_cioè_siano_stati | 1 |
| impresa_in_determinate_situazioni_incentivato | 1 |
| in_determinate_situazioni_incentivato_da | 1 |
| determinate_situazioni_incentivato_da_alcune | 1 |
| situazioni_incentivato_da_alcune_garanzie | 1 |
| incentivato_da_alcune_garanzie_e | 1 |
| dettato_nuove_disposizioni_per_incentivare | 1 |
| nuove_disposizioni_per_incentivare_l | 1 |
| disposizioni_per_incentivare_l_emersione | 1 |
| per_incentivare_l_emersione_del | 1 |
| incentivare_l_emersione_del_lavoro | 1 |
| al_particolare_regime_di_incentivo | 1 |
| particolare_regime_di_incentivo_fiscale | 1 |
| incentivo_fiscale_e_previdenziale_previsto | 1 |
| un_appropriato_regime_di_incentivo | 1 |
| appropriato_regime_di_incentivo_fiscale | 1 |
| incentivo_fiscale_e_previdenziale_art | 1 |
| con_la_finalità_di_incentivo | 1 |
| la_finalità_di_incentivo_fiscale | 1 |
| finalità_di_incentivo_fiscale_e | 1 |
| incentivo_fiscale_e_previdenziale_e | 1 |
| possa_incontrare_ostacoli_o_disincentivi | 1 |
| incontrare_ostacoli_o_disincentivi_questo | 1 |
| ostacoli_o_disincentivi_questo_obiettivo | 1 |
| o_disincentivi_questo_obiettivo_viene | 1 |
| disincentivi_questo_obiettivo_viene_perseguito | 1 |
| legislatore_del_condono_di_incentivare | 1 |
| del_condono_di_incentivare_i | 1 |
| condono_di_incentivare_i_pagamenti | 1 |
| di_incentivare_i_pagamenti_b | 1 |
| incentivare_i_pagamenti_b_l | 1 |
| benefici_a_fronte_d_incentivazione | 1 |
| a_fronte_d_incentivazione_di | 1 |
| fronte_d_incentivazione_di_pagamenti | 1 |
| d_incentivazione_di_pagamenti_non | 1 |
| incentivazione_di_pagamenti_non_ancora | 1 |
| la_necessità_a_di_disincentivare | 1 |
| necessità_a_di_disincentivare_fiscalmente | 1 |
| a_di_disincentivare_fiscalmente_la | 1 |
| di_disincentivare_fiscalmente_la_costruzione | 1 |
| disincentivare_fiscalmente_la_costruzione_di | 1 |
| quanto_all_obiettivo_di_disincentivare | 1 |
| all_obiettivo_di_disincentivare_a | 1 |
| obiettivo_di_disincentivare_a_fini | 1 |
| di_disincentivare_a_fini_di | 1 |
| disincentivare_a_fini_di_tutela | 1 |
| sue_rationes_quella_di_incentivare | 1 |
| rationes_quella_di_incentivare_lo | 1 |
| quella_di_incentivare_lo_scalo | 1 |
| di_incentivare_lo_scalo_negli | 1 |
| incentivare_lo_scalo_negli_altri | 1 |
| che_il_meccanismo_di_incentivazione | 1 |
| il_meccanismo_di_incentivazione_fiscale | 1 |
| meccanismo_di_incentivazione_fiscale_nella | 1 |
| di_incentivazione_fiscale_nella_forma | 1 |
| incentivazione_fiscale_nella_forma_del | 1 |
| la_concessione_di_un_incentivo | 1 |
| concessione_di_un_incentivo_fiscale | 1 |
| di_un_incentivo_fiscale_ad | 1 |
| un_incentivo_fiscale_ad_un | 1 |
| incentivo_fiscale_ad_un_requisito | 1 |
| norme_è_quella_di_incentivare | 1 |
| è_quella_di_incentivare_nel | 1 |
| quella_di_incentivare_nel_territorio | 1 |
| di_incentivare_nel_territorio_campano | 1 |
| incentivare_nel_territorio_campano_le | 1 |
| strumento_per_realizzare_tale_incentivazione | 1 |
| per_realizzare_tale_incentivazione_è | 1 |
| realizzare_tale_incentivazione_è_in | 1 |
| tale_incentivazione_è_in_entrambe | 1 |
| incentivazione_è_in_entrambe_le | 1 |
| dell_impresa_le_seguenti_incentivazioni | 1 |
| impresa_le_seguenti_incentivazioni_b | 1 |
| le_seguenti_incentivazioni_b_esenzioni | 1 |
| seguenti_incentivazioni_b_esenzioni_riduzioni | 1 |
| incentivazioni_b_esenzioni_riduzioni_o | 1 |
| mobilità_ecologica_la_legge_incentiva | 1 |
| ecologica_la_legge_incentiva_i | 1 |
| la_legge_incentiva_i_privati | 1 |
| legge_incentiva_i_privati_che | 1 |
| incentiva_i_privati_che_decidono | 1 |
| fiscale_e_nella_sua_disincentivazione | 1 |
| e_nella_sua_disincentivazione_si | 1 |
| nella_sua_disincentivazione_si_è | 1 |
| sua_disincentivazione_si_è_affermato | 1 |
| disincentivazione_si_è_affermato_che | 1 |
| invece_meritevoli_di_trattamenti_incentivanti | 1 |
| meritevoli_di_trattamenti_incentivanti_parimenti | 1 |
| di_trattamenti_incentivanti_parimenti_fondata | 1 |
| trattamenti_incentivanti_parimenti_fondata_è | 1 |
| incentivanti_parimenti_fondata_è_la | 1 |
| non_è_volta_ad_incentivare | 1 |
| è_volta_ad_incentivare_il | 1 |
| volta_ad_incentivare_il_sorgere | 1 |
| ad_incentivare_il_sorgere_di | 1 |
| incentivare_il_sorgere_di_nuove | 1 |
| a_procedure_leggere_che_incentivino | 1 |
| procedure_leggere_che_incentivino_l | 1 |
| leggere_che_incentivino_l_insorgere | 1 |
| che_incentivino_l_insorgere_di | 1 |
| incentivino_l_insorgere_di_impianti | 1 |
| e_al_fine_di_incentivare | 1 |
| al_fine_di_incentivare_gli | 1 |
| fine_di_incentivare_gli_enti | 1 |
| di_incentivare_gli_enti_territoriali | 1 |
| incentivare_gli_enti_territoriali_ad | 1 |
| territoriali_il_legislatore_intende_incentivare | 1 |
| il_legislatore_intende_incentivare_con | 1 |
| legislatore_intende_incentivare_con_il | 1 |
| intende_incentivare_con_il_dispositivo | 1 |
| incentivare_con_il_dispositivo_contenuto | 1 |
| intendono_in_tal_modo_incentivare | 1 |
| in_tal_modo_incentivare_non | 1 |
| tal_modo_incentivare_non_sussiste | 1 |
| modo_incentivare_non_sussiste_pertanto | 1 |
| incentivare_non_sussiste_pertanto_alcuna | 1 |
| destinate_ad_erogare_compensi_incentivanti | 1 |
| ad_erogare_compensi_incentivanti_in | 1 |
| erogare_compensi_incentivanti_in_favore | 1 |
| compensi_incentivanti_in_favore_degli | 1 |
| incentivanti_in_favore_degli_appartenenti | 1 |
| quota_sarà_destinata_all_incentivazione | 1 |
| sarà_destinata_all_incentivazione_del | 1 |
| destinata_all_incentivazione_del_personale | 1 |
| all_incentivazione_del_personale_amministrativo | 1 |
| magistratura_che_i_compensi_incentivanti | 1 |
| che_i_compensi_incentivanti_legati | 1 |
| i_compensi_incentivanti_legati_al | 1 |
| compensi_incentivanti_legati_al_conseguimento | 1 |
| incentivanti_legati_al_conseguimento_di | 1 |
| funzionamento_degli_uffici_giudiziari_incentivazione | 1 |
| degli_uffici_giudiziari_incentivazione_degli | 1 |
| uffici_giudiziari_incentivazione_degli_obiettivi | 1 |
| giudiziari_incentivazione_degli_obiettivi_previsti | 1 |
| incentivazione_degli_obiettivi_previsti_di | 1 |
| nonché_erogazione_di_misure_incentivanti | 1 |
| erogazione_di_misure_incentivanti_per | 1 |
| di_misure_incentivanti_per_il | 1 |
| misure_incentivanti_per_il_personale | 1 |
| incentivanti_per_il_personale_di | 1 |
| con_decorrenza_dall_anno_incentivazione | 1 |
| decorrenza_dall_anno_incentivazione_del | 1 |
| dall_anno_incentivazione_del_personale | 1 |
| anno_incentivazione_del_personale_amministrativo | 1 |
| meno_inquinanti_i_cosiddetti_ecoincentivi | 1 |
| inquinanti_i_cosiddetti_ecoincentivi_tale | 1 |
| i_cosiddetti_ecoincentivi_tale_riserva | 1 |
| cosiddetti_ecoincentivi_tale_riserva_violerebbe | 1 |
| ecoincentivi_tale_riserva_violerebbe_gli | 1 |
| dalle_esenzioni_dovute_agli_ecoincentivi | 1 |
| esenzioni_dovute_agli_ecoincentivi_art | 1 |
| dovute_agli_ecoincentivi_art_comma | 1 |
| agli_ecoincentivi_art_comma_della | 1 |
| ecoincentivi_art_comma_della_medesima | 1 |
| delega_al_governo_per_incentivare | 1 |
| al_governo_per_incentivare_la | 1 |
| governo_per_incentivare_la_qualità | 1 |
| per_incentivare_la_qualità_e | 1 |
| incentivare_la_qualità_e_l | 1 |
| recanti_l_effetto_di_incentivare | 1 |
| l_effetto_di_incentivare_l | 1 |
| effetto_di_incentivare_l_assunzione | 1 |
| di_incentivare_l_assunzione_di | 1 |
| incentivare_l_assunzione_di_rischi | 1 |
| retributive_ritenute_capaci_di_incentivare | 1 |
| ritenute_capaci_di_incentivare_un | 1 |
| capaci_di_incentivare_un_assunzione | 1 |
| di_incentivare_un_assunzione_di | 1 |
| incentivare_un_assunzione_di_rischi | 1 |
| prelievo_fiscale_rappresenta_un_disincentivo | 1 |
| fiscale_rappresenta_un_disincentivo_per | 1 |
| rappresenta_un_disincentivo_per_le | 1 |
| un_disincentivo_per_le_prassi | 1 |
| disincentivo_per_le_prassi_retributive | 1 |
| un_lato_la_scelta_disincentivante | 1 |
| lato_la_scelta_disincentivante_del | 1 |
| la_scelta_disincentivante_del_legislatore | 1 |
| scelta_disincentivante_del_legislatore_è | 1 |
| disincentivante_del_legislatore_è_tutt | 1 |
| per_l_ipotizzato_effetto_incentivante | 1 |
| l_ipotizzato_effetto_incentivante_sugli | 1 |
| ipotizzato_effetto_incentivante_sugli_investimenti | 1 |
| effetto_incentivante_sugli_investimenti_nei | 1 |
| incentivante_sugli_investimenti_nei_settori | 1 |
| settori_interessati_e_a_incentivare | 1 |
| interessati_e_a_incentivare_condotte | 1 |
| e_a_incentivare_condotte_di | 1 |
| a_incentivare_condotte_di_mercato | 1 |
| incentivare_condotte_di_mercato_opportunistiche | 1 |
| si_collega_in_funzione_incentivante | 1 |
| collega_in_funzione_incentivante_la | 1 |
| in_funzione_incentivante_la_possibilità | 1 |
| funzione_incentivante_la_possibilità_di | 1 |
| incentivante_la_possibilità_di_beneficiare | 1 |
| di_semplificazione_e_di_incentivazione | 1 |
| semplificazione_e_di_incentivazione_agli | 1 |
| e_di_incentivazione_agli_investimenti | 1 |
| di_incentivazione_agli_investimenti_nella | 1 |
| incentivazione_agli_investimenti_nella_forma | 1 |
| norma_perseguirebbe_finalità_di_incentivazione | 1 |
| perseguirebbe_finalità_di_incentivazione_della | 1 |
| finalità_di_incentivazione_della_raccolta | 1 |
| di_incentivazione_della_raccolta_differenziata | 1 |
| incentivazione_della_raccolta_differenziata_all | 1 |
| dei_rifiuti_a_finalità_incentivanti | 1 |
| rifiuti_a_finalità_incentivanti_della | 1 |
| a_finalità_incentivanti_della_raccolta | 1 |
| finalità_incentivanti_della_raccolta_differenziata | 1 |
| incentivanti_della_raccolta_differenziata_sono | 1 |
| ter_le_medesime_finalità_incentivanti | 1 |
| le_medesime_finalità_incentivanti_sono | 1 |
| medesime_finalità_incentivanti_sono_promosse | 1 |
| finalità_incentivanti_sono_promosse_anche | 1 |
| incentivanti_sono_promosse_anche_dalla | 1 |
| che_il_sistema_di_incentivi | 1 |
| il_sistema_di_incentivi_alla | 1 |
| sistema_di_incentivi_alla_raccolta | 1 |
| di_incentivi_alla_raccolta_differenziata | 1 |
| incentivi_alla_raccolta_differenziata_e | 1 |
| non_va_ricercata_nell_incentivo | 1 |
| va_ricercata_nell_incentivo_alla | 1 |
| ricercata_nell_incentivo_alla_raccolta | 1 |
| nell_incentivo_alla_raccolta_differenziata | 1 |
| incentivo_alla_raccolta_differenziata_e | 1 |
| con_la_previsione_di_incentivi | 1 |
| la_previsione_di_incentivi_fiscali | 1 |
| previsione_di_incentivi_fiscali_ai | 1 |
| di_incentivi_fiscali_ai_processi | 1 |
| incentivi_fiscali_ai_processi_di | 1 |
| della_strada_misure_di_incentivazione | 1 |
| strada_misure_di_incentivazione_all | 1 |
| misure_di_incentivazione_all_uso | 1 |
| di_incentivazione_all_uso_dei | 1 |
| incentivazione_all_uso_dei_mezzi | 1 |
| lo_scopo_evidente_di_incentivare | 1 |
| scopo_evidente_di_incentivare_la | 1 |
| evidente_di_incentivare_la_produttività | 1 |
| di_incentivare_la_produttività_del | 1 |
| incentivare_la_produttività_del_lavoro | 1 |
| applicare_una_politica_fiscale_disincentivante | 1 |
| una_politica_fiscale_disincentivante_il | 1 |
| politica_fiscale_disincentivante_il_comma | 1 |
| fiscale_disincentivante_il_comma_bis | 1 |
| disincentivante_il_comma_bis_dell | 1 |
| l_eventuale_effetto_di_disincentivo | 1 |
| eventuale_effetto_di_disincentivo_in | 1 |
| effetto_di_disincentivo_in_nome | 1 |
| di_disincentivo_in_nome_del | 1 |
| disincentivo_in_nome_del_principio | 1 |
| in_questo_caso_a_incentivare | 1 |
| questo_caso_a_incentivare_lo | 1 |
| caso_a_incentivare_lo_sviluppo | 1 |
| a_incentivare_lo_sviluppo_della | 1 |
| incentivare_lo_sviluppo_della_previdenza | 1 |
| dei_lavoratori_tale_misura_incentivante | 1 |
| lavoratori_tale_misura_incentivante_è | 1 |
| tale_misura_incentivante_è_stata | 1 |
| misura_incentivante_è_stata_oggetto | 1 |
| incentivante_è_stata_oggetto_di | 1 |
| con_la_ulteriore_significativa_incentivazione | 1 |
| la_ulteriore_significativa_incentivazione_a | 1 |
| ulteriore_significativa_incentivazione_a_favore | 1 |
| significativa_incentivazione_a_favore_di | 1 |
| incentivazione_a_favore_di_quelli | 1 |
| politica_economica_finalizzato_a_incentivare | 1 |
| economica_finalizzato_a_incentivare_orientare | 1 |
| finalizzato_a_incentivare_orientare_o | 1 |
| a_incentivare_orientare_o_rilanciare | 1 |
| incentivare_orientare_o_rilanciare_il | 1 |
| potrebbe_anche_costituire_un_disincentivo | 1 |
| anche_costituire_un_disincentivo_alla | 1 |
| costituire_un_disincentivo_alla_vendita | 1 |
| un_disincentivo_alla_vendita_favorendo | 1 |
| disincentivo_alla_vendita_favorendo_sì | 1 |
| un_ipotetica_giustificazione_quale_disincentivo | 1 |
| ipotetica_giustificazione_quale_disincentivo_rispetto | 1 |
| giustificazione_quale_disincentivo_rispetto_al | 1 |
| quale_disincentivo_rispetto_al_fenomeno | 1 |
| disincentivo_rispetto_al_fenomeno_altamente | 1 |
| visto_è_quello_di_incentivare | 1 |
| è_quello_di_incentivare_la | 1 |
| quello_di_incentivare_la_continuità | 1 |
| di_incentivare_la_continuità_di | 1 |
| incentivare_la_continuità_di_un | 1 |
| previsioni_normative_volte_ad_incentivare | 1 |
| normative_volte_ad_incentivare_ma | 1 |
| volte_ad_incentivare_ma_a | 1 |
| ad_incentivare_ma_a_differenza | 1 |
| incentivare_ma_a_differenza_dell | 1 |
| anticipato_e_misure_per_incentivare | 1 |
| e_misure_per_incentivare_l | 1 |
| misure_per_incentivare_l_assunzione | 1 |
| per_incentivare_l_assunzione_di | 1 |
| incentivare_l_assunzione_di_lavoratori | 1 |
| a_l_fine_di_incentivare | 1 |
| l_fine_di_incentivare_l | 1 |
| fine_di_incentivare_l_utilizzo | 1 |
| di_incentivare_l_utilizzo_di | 1 |
| incentivare_l_utilizzo_di_strumenti | 1 |
| regioni_limitrofe_si_era_incentivato | 1 |
| limitrofe_si_era_incentivato_il | 1 |
| si_era_incentivato_il_conferimento | 1 |
| era_incentivato_il_conferimento_in | 1 |
| incentivato_il_conferimento_in_valle | 1 |
| statale_relativa_agli_eco_incentivi | 1 |
| relativa_agli_eco_incentivi_e | 1 |
| agli_eco_incentivi_e_agli | 1 |
| eco_incentivi_e_agli_aumenti | 1 |
| incentivi_e_agli_aumenti_della | 1 |
| tributarie_giacché_rivolte_a_incentivare | 1 |
| giacché_rivolte_a_incentivare_gli | 1 |
| rivolte_a_incentivare_gli_investimenti | 1 |
| a_incentivare_gli_investimenti_delle | 1 |
| incentivare_gli_investimenti_delle_regioni | 1 |
| si_determina_anche_un_disincentivo | 1 |
| determina_anche_un_disincentivo_alla | 1 |
| anche_un_disincentivo_alla_lotta | 1 |
| un_disincentivo_alla_lotta_della | 1 |
| disincentivo_alla_lotta_della_cosiddetta | 1 |
| iniziale_alla_funzione_di_disincentivo | 1 |
| alla_funzione_di_disincentivo_della | 1 |
| funzione_di_disincentivo_della_pur | 1 |
| di_disincentivo_della_pur_ancora | 1 |
| disincentivo_della_pur_ancora_offerta | 1 |
| per_le_finalità_di_disincentivo | 1 |
| le_finalità_di_disincentivo_che | 1 |
| finalità_di_disincentivo_che_persegue | 1 |
| di_disincentivo_che_persegue_a | 1 |
| disincentivo_che_persegue_a_garanzia | 1 |
| parte_attraverso_la_forza_disincentivante | 1 |
| attraverso_la_forza_disincentivante_dell | 1 |
| la_forza_disincentivante_dell_obbligo | 1 |
| forza_disincentivante_dell_obbligo_di | 1 |
| disincentivante_dell_obbligo_di_versamento | 1 |
| qualora_in_assenza_di_disincentivi | 1 |
| in_assenza_di_disincentivi_le | 1 |
| assenza_di_disincentivi_le_bcc | 1 |
| di_disincentivi_le_bcc_di | 1 |
| disincentivi_le_bcc_di_maggiore | 1 |
| ed_entrate_locali_seppur_incentivandone | 1 |
| entrate_locali_seppur_incentivandone_l | 1 |
| locali_seppur_incentivandone_l_esercizio | 1 |
| seppur_incentivandone_l_esercizio_nel | 1 |
| incentivandone_l_esercizio_nel_senso | 1 |
| riferimento_allo_scopo_di_incentivare | 1 |
| allo_scopo_di_incentivare_le | 1 |
| scopo_di_incentivare_le_forme | 1 |
| di_incentivare_le_forme_dirette | 1 |
| incentivare_le_forme_dirette_di | 1 |
| tributario_implicherebbe_effetti_disincentivanti_ossia | 1 |
| implicherebbe_effetti_disincentivanti_ossia_dissuaderebbe | 1 |
| effetti_disincentivanti_ossia_dissuaderebbe_dallo | 1 |
| disincentivanti_ossia_dissuaderebbe_dallo_svolgimento | 1 |
| tributario_implicherebbe_effetti_disincentivanti_proprio | 1 |
| implicherebbe_effetti_disincentivanti_proprio_per | 1 |
| effetti_disincentivanti_proprio_per_i | 1 |
| disincentivanti_proprio_per_i_funzionari | 1 |
| distribuzione_in_forma_di_incentivo | 1 |
| in_forma_di_incentivo_di | 1 |
| forma_di_incentivo_di_trasferimenti | 1 |
| di_incentivo_di_trasferimenti_monetari | 1 |
| incentivo_di_trasferimenti_monetari_in | 1 |
| regioni_quando_intendono_riconoscere_incentivi | 1 |
| quando_intendono_riconoscere_incentivi_economici | 1 |
| intendono_riconoscere_incentivi_economici_nelle | 1 |
| riconoscere_incentivi_economici_nelle_materie | 1 |
| incentivi_economici_nelle_materie_di | 1 |
| del_nella_prospettiva_di_disincentivare | 1 |
| nella_prospettiva_di_disincentivare_la | 1 |
| prospettiva_di_disincentivare_la_produzione | 1 |
| di_disincentivare_la_produzione_dei | 1 |
| disincentivare_la_produzione_dei_rifiuti | 1 |
| rifiuti_e_viceversa_di_incentivare | 1 |
| e_viceversa_di_incentivare_l | 1 |
| viceversa_di_incentivare_l_utilizzo | 1 |
| di_incentivare_l_utilizzo_virtuoso | 1 |
| incentivare_l_utilizzo_virtuoso_e | 1 |
| dicembre_n_che_nell_incentivare | 1 |
| n_che_nell_incentivare_una | 1 |
| che_nell_incentivare_una_riduzione | 1 |
| nell_incentivare_una_riduzione_dei | 1 |
| incentivare_una_riduzione_dei_vitalizi | 1 |
| per_il_riordino_degli_incentivi | 1 |
| il_riordino_degli_incentivi_all | 1 |
| riordino_degli_incentivi_all_occupazione | 1 |
| degli_incentivi_all_occupazione_e | 1 |
| incentivi_all_occupazione_e_della | 1 |
3. Word embedding
3.1. Il grafico a barre riporta i 30 termini semanticamente più simili alla voce presenti all’interno del dftm_silver, ordinati per valore di similarità in ordine decrescente.
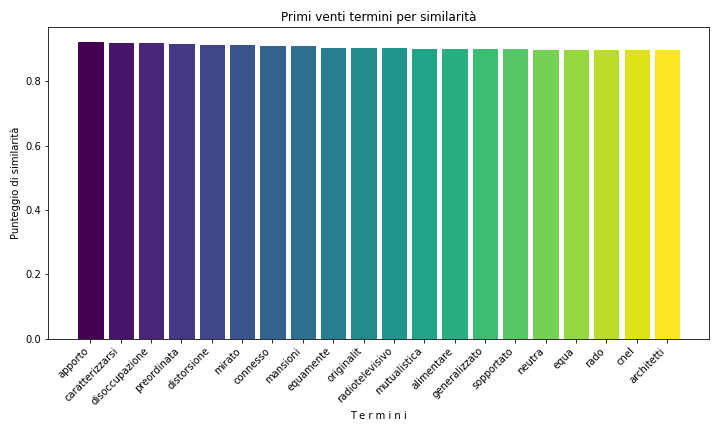
4. Statistiche descrittive
4.1. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di pronunce in cui compaiono la voce e i termini associati in relazione al df_term_glob, nonché il corrispondente numero di pronunce. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 2022 | 49 |
| 2021 | 46 |
| 2020 | 41 |
| 2019 | 39 |
| 2013 | 36 |
4.2. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di sentenze in cui compaiono la voce e i termini associati in relazione al dftm, nonché il corrispondente numero di sentenze. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 2021 | 29 |
| 2013 | 28 |
| 2020 | 27 |
| 2019 | 26 |
| 2014 | 25 |
4.3 La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di pronunce in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al df_term_glob, nonché il corrispondente numero di pronunce e la percentuale in relazione al numero totale di pronunce che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Silvana Sciarra | 34 | 3.34316617502458 |
| Giuliano Amato | 33 | 3.24483775811209 |
| Luigi Mazzella | 28 | 2.75319567354966 |
| Aldo Carosi | 26 | 2.55653883972468 |
| Ugo De Siervo | 25 | 2.45821042281219 |
4.4. La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di sentenze in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al dftm, nonché il corrispondente numero di sentenze e la percentuale in relazione al numero totale di sentenze che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Silvana Sciarra | 21 | 3.62068965517241 |
| Aldo Carosi | 19 | 3.27586206896552 |
| Luigi Mazzella | 16 | 2.75862068965517 |
| Antonio Baldassarre | 15 | 2.58620689655172 |
| Daria de Pretis | 14 | 2.41379310344828 |
4.5 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.6. Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob in relazione alla sentenze (linea continua) e alle ordinanze (linea tratteggiata). Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.7 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di sentenze presenti in dftm. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.8. Se cliccate sul link trovate il grafico a barre interattivo del numero di pronunce che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al df_term_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle pronunce che compongono df_term_silver ed è divisa per colori in base al numero di pronunce che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.9 Se cliccate sul link trovate il grafico a barre interattivo del numero di sentenze che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al dftm_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle sentenze che compongono dftm_silver ed è divisa per colori in base al numero di sentenze che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5. Lessicometria
5.1. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in df_term_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.2. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in dftm_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.3. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle pronunce che formano df_term_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle pronunce che formano df_term_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate | frequenza | rank |
|---|---|---|
| incentivazione | 89 | 542 |
| incentivare | 74 | 671 |
| incentivi | 33 | 1511 |
| incentivo | 26 | 1843 |
| disincentivare | 20 | 2296 |
| disincentivo | 15 | 2820 |
| incentivante | 12 | 3282 |
| incentivanti | 12 | 3282 |
| ecoincentivi | 9 | 3929 |
| disincentivante | 7 | 4593 |
| disincentivazione | 7 | 4593 |
| disincentivi | 5 | 5533 |
| incentivando | 5 | 5533 |
| incentivato | 5 | 5533 |
| disincentivanti | 4 | 6240 |
| incentivazioni | 4 | 6240 |
| disincentivando | 3 | 7131 |
| disincentiverebbe | 3 | 7131 |
| incentivati | 3 | 7131 |
| disincentivati | 2 | 8427 |
| incentiva | 2 | 8427 |
| incentivano | 2 | 8427 |
| incentivate | 2 | 8427 |
| disincentiva | 1 | 10811 |
| disincentivarla | 1 | 10811 |
| disincentivato | 1 | 10811 |
| incentivandone | 1 | 10811 |
| incentivatrice | 1 | 10811 |
| incentivino | 1 | 10811 |
5.4. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle sentenze che formano dftm_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle sentenze che formano dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate_motivaz | frequenza | rank |
|---|---|---|
| incentivazione | 46 | 331 |
| incentivare | 33 | 522 |
| incentivo | 13 | 1401 |
| incentivi | 11 | 1607 |
| disincentivo | 8 | 2069 |
| incentivante | 6 | 2548 |
| incentivanti | 6 | 2548 |
| disincentivante | 4 | 3297 |
| disincentivare | 4 | 3297 |
| disincentivi | 4 | 3297 |
| disincentivanti | 2 | 4817 |
| disincentivazione | 2 | 4817 |
| ecoincentivi | 2 | 4817 |
| incentivato | 2 | 4817 |
| disincentivando | 1 | 6437 |
| disincentivarla | 1 | 6437 |
| incentiva | 1 | 6437 |
| incentivandone | 1 | 6437 |
| incentivati | 1 | 6437 |
| incentivatrice | 1 | 6437 |
| incentivazioni | 1 | 6437 |
| incentivino | 1 | 6437 |
5.5 Se cliccate sul link trovate il grafico a barre interattivo delle 50 pronunce con il maggior numero di parole uniche (o types) in df_term_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni pronuncia. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.6 Se cliccate sul link trovate il grafico a barre interattivo delle 50 sentenze con il maggior numero di parole uniche (o types) in dftm_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni sentenza. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.