Indice
Per una guida alla lettura clicca qui.
1. Concordanze 
1.1. La tabella  riporta le concordanze estratte dalle sentenze presenti nel subset dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| FileName | From | To | Pre | Keyword | Post |
|---|---|---|---|---|---|
| 1957-04.txt | 12 | 12 | considerato in diritto : 1 ) la corte ha ravvisato l | opportunità | della riunione delle tre cause per la loro decisione con unica sentenza , dato che identico è , in sostanza |
| 1957-113.txt | 2670 | 2670 | tributario , per l attività che , in ordine all oggetto stesso , spiegano coloro ai quali la legge ritiene | opportuno | estendere l obbligo di imposta . ma , com è agevole vedere , la situazione in cui la legge regionale |
| 1957-41.txt | 1370 | 1370 | carattere politico che esula dalla presente indagine ed è di competenza del governo e del parlamento giudicare se sia più | opportuno | rimettere le controversie tributarie alla giurisdizione ordinaria secondo le regole del processo comune ; oppure , in aderenza al principio |
| 1957-42.txt | 928 | 928 | disciplinata esclusivamente dalle norme dettate con la legge generale dello stato 4 aprile 1953 , n . 261 . è | opportuno | qui ricordare che la legge regionale 22 agosto 1952 non fu mai impugnata dallo stato , il quale non ha |
| 1957-64.txt | 10 | 10 | considerato in diritto : 3 . la corte ritiene | opportuno | che le due cause descritte in narrativa , le quali hanno comuni pressoché tutte le questioni , siano decise con |
| 1957-64.txt | 357 | 357 | per quanto riguarda la asserita violazione della norma contenuta nel primo comma dell art . 3 della costituzione , è | opportuno | tener presente che l intento del legislatore , reso palese dalla stessa formulazione delle leggi emanate , è stato quello |
| 1957-65.txt | 28 | 28 | l identità delle questioni di legittimità costituzionale proposte con le tre ordinanze di cui in epigrafe , la corte ritiene | opportuno | di riunire i tre giudizi per essere decisi con unica sentenza . 2 . l eccezione di improponibilità proposta in |
| 1958-05.txt | 410 | 410 | attività normativa , nei limiti già fissati da questa corte con la sentenza n . 9 del 1957 . è | opportuno | precisare anzitutto che , con la ricordata sentenza , questa corte ha interpretato l art . 36 dello statuto regionale |
| 1958-25.txt | 606 | 606 | il funzionamento delle colonie marine e montane la regione ha incontrato non poche difficoltà dovute alla mancanza di appositi edifici | opportunamente | situati nelle località più adatte nonché alla deficienza delle attrezzature ; che allo scopo di rendere più efficienti gli interventi |
| 1959-09.txt | 2017 | 2017 | 17 luglio 1940 ” . l on . agrimi nella seduta del 2 dicembre 1955 , dopo aver rilevato l | opportunità | che , nel testo dell articolo unico proposto dal comitato ristretto , non si facesse riferimento a decreti ministeriali già |
| 1959-09.txt | 7123 | 7123 | è reso evidente dallo stesso finanziamento dell attività , è la legge che deve determinare i programmi o disporre gli | opportuni | controlli . il titolo dato alla legge 28 marzo 1956 , n . 168 , ” provvidenze per la stampa |
| 1960-70.txt | 2900 | 2900 | carico delle imprese private . questione diversa , ma che esula dalla competenza di questa corte , perché attinente all | opportunità | della disposizione , è il vedere se , dall applicazione di essa , i produttori di medicinali possano risentire vantaggi |
| 1961-21.txt | 96 | 96 | negli artt . 3 , 24 e 113 della costituzione , richiamati nell ordinanza del pretore di pavia . sembra | opportuno | , anzitutto , rilevare che ogni richiamo al principio della normale esecutorietà degli atti amministrativi non reca alcun contributo alla |
| 1961-34.txt | 353 | 353 | cost . , resta , pertanto , determinato l ambito della controversia . nel loro esame è , tuttavia , | opportuno | invertire l ordine col quale erano stati originariamente enunciati , secondo un criterio che , del resto , è stato |
| 1961-79.txt | 823 | 823 | tra l altro , alla regola del solve et repete enunciata nell art . 149 della legge del registro . | opportunamente | l ordinanza del tribunale di venezia iscritta al n . 31 registro ordinanze , trovandosi a dover applicare , in |
| 1962-02.txt | 12 | 12 | considerato in diritto : 1 . la corte ha ravvisato l | opportunità | della riunione delle tre cause ai fini della loro decisione con unica sentenza , data la evidente connessione delle questioni |
| 1962-65.txt | 3437 | 3437 | , in tutto il resto del paese , anche senza attendere che il legislatore detti quelle disposizioni che potrà ritenere | opportune | per regolare i problemi particolari che l applicazione del sistema dell accertamento diretto , nelle zone in cui vigeva il |
| 1963-127.txt | 752 | 752 | che si potrebbero nutrire circa l eccessiva larghezza dei poteri attribuiti al ministro sono stati , per l avvenire , | opportunamente | eliminati . tuttavia , la disposizione esaminata sotto lo stretto profilo della legittimità costituzionale , non può essere censurata , |
| 1963-127.txt | 1004 | 1004 | del r.d . n . 1949 , secondo cui il ministro può , quando particolari circostanze lo rendano necessario ed | opportuno | , rivedere sia le deliberazioni delle commissioni di cui all art . 5 , sia gli elenchi ed i ruoli |
| 1963-127.txt | 1100 | 1100 | è esente da ogni limite , giacché l accertamento delle ” particolari circostanze ” , che rendono ” necessario ed | opportuno | ” il provvedimento , affidato , senza alcun vincolo , al soggettivo apprezzamento dell organo ministeriale , resta in un |
| 1963-127.txt | 1176 | 1176 | stesso art . 15 , il quale dispone che il ministro può , quando eccezionali circostanze lo rendano necessario ed | opportuno | , sospendere la riscossione dei ruoli . la norma , tuttavia , non può dirsi illegittima , giacché il potere |
| 1963-127.txt | 1344 | 1344 | regolano , i casi di sospensione della riscossione delle entrate fiscali . la norma ( a parte la sua manifesta | opportunità | in vista dei casi purtroppo frequenti di disastri naturali e di altri eventi perturbatori nel campo agricolo ) meriterebbe di |
| 1963-73.txt | 564 | 564 | proprio in considerazione della fondamentale importanza per il nostro ordinamento giuridico di questo precetto costituzionale , la corte trova altresì | opportuno | porre in rilievo che esso non consente compressioni od incrinature nella sua rigida applicazione . né la prospettata tesi secondo |
| 1965-03.txt | 334 | 334 | questa corte , e non può essere fatto , eventualmente , se non dal giudice del merito . è tuttavia | opportuno | aggiungere che questo troverà un limite , nell esame stesso , giusta la precisazione fatta dalla corte costituzionale con la |
| 1965-38.txt | 1291 | 1291 | costituente nell art . 41 della costituzione là dove si affida alla legge la determinazione dei programmi e dei controlli | opportuni | perché l attività economica pubblica e privata possa essere indirizzata e coordinata a fini sociali . le leggi di questo |
| 1965-65.txt | 230 | 230 | termini e nella estensione entro i quali le è stata prospettata nell ordinanza di rinvio . a tal proposito è | opportuno | precisare che le leggi regionali che verranno prese in considerazione nella dedotta questione di legittimità sono le seguenti : la |
| 1965-75.txt | 54 | 54 | separate : essi infatti hanno oggetti diversi , anche se la pregiudizialità dell uno rispetto all altro ne ha reso | opportuna | la discussione congiunta . 2 . la questione , sollevata incidentalmente dalla corte costituzionale e relativa agli artt . 2 |
| 1966-44.txt | 215 | 215 | che nel vigente ordinamento il consiglio dell economia e del lavoro ha una rilevanza costituzionale , ed è palese l | opportunità | che sia sentito il suo parere nelle questioni di particolare rilevanza economica e sociale ; ma l attribuzione al consiglio |
| 1968-32.txt | 920 | 920 | indebolita dal potere giudiziale di sospendere il processo ( art . 20 del codice di procedura penale ) , l | opportunità | di sopprimerlo finiva per imporsi : in questo senso s è detto che la sua conservazione avrebbe urtato alla lunga |
| 1968-95.txt | 529 | 529 | . nel riesame , a cui il governo era tenuto , dell intero sistema tributario , poteva ben presentarsi l | opportunità | di lasciare immodificate alcune norme , considerate non contrastanti con le esigenze di semplificazione del sistema e di una migliore |
| 1969-10.txt | 507 | 507 | di alcuni problemi relativi alla indipendenza delle commissioni stesse ) , è stata sempre contrastata dalla dottrina prevalente . è | opportuno | innanzi tutto osservare che nessuno degli elementi testuali , cui i sostenitori dell una o dell altra tesi fanno riferimento |
| 1969-10.txt | 1356 | 1356 | rimettere gli atti all ufficio allorché , nel corso di questo , esse vengano a conoscenza di elementi che rendano | opportuno | una integrazione dell accertamento . e così pure per la facoltà concessa alla commissione distrettuale dell art . 32 del |
| 1969-157.txt | 61 | 61 | dicembre 1923 , n . 3269 , contenente la legge del registro . 2 . in ordine logico , è | opportuno | esaminare per primo il giudizio promosso con l ordinanza del tribunale di locri . con tale ordinanza , in riferimento |
| 1969-157.txt | 443 | 443 | a dimostrarne l infondatezza , in riferimento all art . 113 . 3 . sempre in ordine logico , è | opportuno | passare all esame del giudizio promosso con l ordinanza del tribunale di ferrara . le questioni sottoposte all esame della |
| 1970-28.txt | 30 | 30 | di rinvio della corte suprema di cassazione sono identiche , nella motivazione e nelle conclusioni : sicché è evidente l | opportunità | che i relativi procedimenti siano riuniti , per dar luogo ad unica decisione . 2 . va , anzitutto , |
| 1970-78.txt | 1469 | 1469 | consentono al consorzio e ai consorziati scelte meramente discrezionali fra l accettazione di apporti estranei e l attuazione diretta delle | opportune | modificazioni nel processo produttivo . di fatto , nell arco di venticinque anni , in virtù dell art . 4 |
| 1971-210.txt | 699 | 699 | che il creditore ha di scegliere , fra i vari immobili gravati dal privilegio speciale , quello sul quale ritiene | opportuno | , o più vantaggioso , procedere esecutivamente per realizzare il suo credito . nella specie , poi , il campo |
| 1972-144.txt | 1135 | 1135 | testo unico delle leggi sanitarie , che prevede il prezzo fisso per i medicinali e che è stato dettato dalla | opportunità | di sottrarre questo delicato settore alla concorrenza , e quindi ad eventuali ribassi di prezzo , nel timore che questi |
| 1972-144.txt | 2325 | 2325 | il criterio di massima sopra richiamato , sfuggono al controllo di legittimità costituzionale , riflettendo un giudizio sulla equità ed | opportunità | della legge che andrebbe ad incidere nel campo riservato all esclusivo apprezzamento del legislatore , il quale , del resto |
| 1972-155.txt | 1456 | 1456 | ad aggiornare dati e valori e , se non pervengono a risultati accettabili , non è detto che , con | opportune | modifiche , non possano conseguire l effetto . per gli stessi motivi non è fondato il rilievo che eccepisce la |
| 1972-186.txt | 288 | 288 | istanza del contribuente , ma ad iniziativa discrezionale dell amministrazione finanziaria , quando essa ritenga il compimento di tale atto | opportuno | nel proprio interesse . la questione è stata prospettata , nel corso di giudizi promossi dall amministrazione contro decisioni di |
| 1972-91.txt | 1753 | 1753 | uguaglianza di trattamento , data la non omogeneità delle rispettive situazioni . comunque , spetterà esclusivamente al legislatore ravvisare l | opportunità | o meno di un riesame tecnico aggiornato della materia per correggere , nel sistema , gli eventuali difetti . |
| 1972-94.txt | 611 | 611 | ha disposto le variazioni poiché , come già rilevato , con essa sono state semplicemente impartite ai dipendenti uffici le | opportune | istruzioni in ordine alle operazioni da eseguire per curare l esatto versamento dei proventi riscossi e da riscuotere ai nuovi |
| 1973-109.txt | 850 | 850 | effettuato all atto della registrazione ) . d altra parte , come risulta anche dai lavori preparatori , si rendeva | opportuno | stabilire una sopratassa in misura superiore a quella prevista dall art . 103 , primo comma , della legge del |
| 1973-109.txt | 1346 | 1346 | cui il pagamento venga effettuato non oltre il sessantesimo giorno dalla scadenza del termine , attuando in tal guisa una | opportuna | discriminazione tra i tentativi di evasione delle successive quote di imposta , e i casi di breve involontaria morosità , |
| 1973-64.txt | 51 | 51 | riguardano la questione di costituzionalità della stessa norma di legge per motivi in gran parte comuni . ne consegue l | opportunità | che alla contemporanea discussione faccia seguito la riunione dei giudizi onde pervenire ad unica decisione . 2 . tutte le |
| 1974-162.txt | 957 | 957 | non incide sulle finanze della regione in maniera sostanziale , in quanto gli artt . 31 e 32 prevedono gli | opportuni | conguagli alla ripresa della riscossione ; c ) gli sgravi preveduti dagli artt . 29 e 30 trovano fondamento nel |
| 1974-175.txt | 1675 | 1675 | la sua immediata efficacia ” . con ciò , rilevando la deficiente formulazione tecnica della legge , ammetteva implicitamente l | opportunità | di un intervento interpretativo e chiarificativo del legislatore . successivamente infatti , emanata la legge n . 110 del 1971 |
| 1974-185.txt | 672 | 672 | necessità di ovviare all indicata disparità di valutazione l art . 1 della legge n . 1044 del 1954 ha | opportunamente | distinto tra fondi il cui valore , già congruamente determinato con le tabelle elaborate nel 1947 , andava semplicemente aggiornato |
| 1974-189.txt | 843 | 843 | perché in contrasto con l art . 24 . secondo comma , della costituzione . 4 . al riguardo è | opportuno | precisare che la dichiarazione di incostituzionalità della lettera e dell art . 38 non può colpire quella parte di essa |
| 1975-14.txt | 475 | 475 | poteva essere effettuata unilateralmente dallo stato , ma occorrevano norme da stabilirsi con l intervento della commissione paritetica . è | opportuno | al riguardo osservare che col nuovo criterio della incorporazione degli aggi nelle aliquote delle imposte , il legislatore ha inteso |
| 1976-15.txt | 636 | 636 | sistema , oltre a perseguire la detta finalità , è stato altresì ispirato , in una certa misura , all | opportunità | di tenere presenti alcune esigenze della pubblica finanza in materia . il sistema così adottato , con riferimento alla legge |
| 1976-179.txt | 302 | 302 | trattasi di questioni identiche , in tutto o in parte , o strettamente connesse . appare , per ciò , | opportuno | che gli anzidetti procedimenti siano riuniti . la corte dispone in conseguenza e le relative cause vanno decise con unica |
| 1976-179.txt | 8995 | 8995 | pronuncia non ha ad oggetto la normativa ora vigente in quella materia . la corte , per altro , ritiene | opportuno | di fermare l attenzione sopra alcuni aspetti o profili della disciplina dell irpef , perché questa , tenendosi anche conto |
| 1976-225.txt | 3901 | 3901 | oggetto di esame sotto il primo profilo nella ricordata sentenza n . 3 del 1976 . la corte ne trae | opportuna | occasione per reiterare l avvertimento allora rivolto al legislatore , sottolineando che , in epoca successiva alla sua sentenza , |
| 1977-153.txt | 7625 | 7625 | termine di legge equivale a rigetto del ricorso , e rende senz altro possibile l esecuzione dei miglioramenti . l | opportunità | di questa diversa disciplina può essere opinabile , anche per le considerazioni già sopra svolte circa una troppo netta distinzione |
| 1980-132.txt | 1948 | 1948 | ogni momento aderente alla realtà economica dei conduttori destinatari della norma vincolistica ” , presuppone una scelta , la cui | opportunità | , le cui modalità e i cui tempi di attuazione , anche per gl inevitabili riflessi in altri settori di |
| 1980-141.txt | 244 | 244 | principio della continenza canone vigente anche per il giudice delle norme aventi forza di legge . infine , non è | inopportuno | sin da ora precisare che continente rispetto agli altri si appalesa l incidente , iscritto al n . 453 reg |
| 1980-141.txt | 3131 | 3131 | elettori e alle forze sociali , cui la corte non può sostituirsi . il qual rilievo giova a dire non | opportunamente | invocato l articolo 1 cost . , cui i giudici , che della denuncia si sono resi portatori , hanno |
| 1980-141.txt | 6511 | 6511 | in quanto applicabili , nell art . 22 legge 11 marzo 1953 , n . 87 ) , la cui | opportunità | si è pur profilata nel corso della deliberazione della presente sentenza . 8 . prima di tradurre nel dispositivo la |
| 1982-143.txt | 1232 | 1232 | falsamente , per chiederne poi la relativa deduzione , la corresponsione di interessi passivi . e per tale ragione stimò | opportuno | condizionare la deducibilità alla circostanza che gli interessi dipendessero da mutui garantiti da ipoteca su immobili , ritenendo così di |
| 1982-143.txt | 1402 | 1402 | in subiecta materia spetti al legislatore , in relazione ai mezzi di cui dispone l amministrazione finanziaria , predisporre gli | opportuni | accorgimenti per impedire la consumazione di frodi fiscali . il suo potere discrezionale , come è intuitivo , può essere |
| 1982-143.txt | 1728 | 1728 | reddito , il nesso di proporzionalità con il gettito generale dei tributi , nonché l esigenza fondamentale di adottare le | opportune | cautele contro le evasioni di imposta . alla luce di tali argomentazioni non può affatto essere ritenuto arbitrario ovvero irrazionale |
| 1982-143.txt | 1801 | 1801 | è da ritenere in quanto il legislatore appare orientato nel senso che il limite stabilito non rimanga rigido ma venga | opportunamente | adattato all oscillazione monetaria , sicché esso è stato fissato nel 1977 nella misura anzidetta , ma è stato nel |
| 1982-143.txt | 2322 | 2322 | certo impedire al legislatore ordinario di emanare in materia finanziaria tutte le norme giuridiche dirette a disciplinare nella maniera più | opportuna | ed efficace il gettito delle entrate e da predisporre le misure necessarie ad evitare frodi fiscali . l unico limite |
| 1982-51.txt | 281 | 281 | , di necessario litisconsorte passivo all acquirente di mobile sol se gravato da pegno . né la presente è sede | opportuna | per ricordare le dispute , non ancora sopite in dottrina e in giurisprudenza , sulla sorte degli stessi diritti di |
| 1982-57.txt | 1129 | 1129 | leggi precedenti , avesse voluto mutarne il significato , avrebbe dato sicuramente esplicite indicazioni nel corso dei lavori preparatori , | opportunamente | enunciando le ragioni che lo avevano indotto a distaccarsi dai criteri del precedente sistema . tali lavori , per contro |
| 1982-57.txt | 1595 | 1595 | tributaria centrale a quella della corte d appello . e la commissione parlamentare diede la sua adesione , condividendo l | opportunità | di chiarire espressamente , nella norma delegata , che alla commissione centrale erano devolute , oltre alle questioni di diritto |
| 1982-89.txt | 26 | 26 | . le sei ordinanze di cui in epigrafe sollevano questioni che per la loro identità o connessione o continuità rendono | opportuno | l esame e la decisione con unica sentenza . 2 . va esaminata , in primo luogo , la identica |
| 1982-89.txt | 997 | 997 | ammontare delle false fatture o dalla misura , superiore a quella reale , dei corrispettivi indicati . 6 . è | opportuno | , a questo punto , ricordare che il disegno di legge di delega al governo per la riforma tributaria prevedeva |
| 1983-210.txt | 1845 | 1845 | in ogni caso dalla data di insediamento delle commissioni . si tratta di un onere per i ricorrenti la cui | opportunità | e necessità possono essere e sono state discusse in sede politica , ma la cui determinazione da parte del legislatore |
| 1983-76.txt | 2102 | 2102 | redditi dei coniugi . dai relativi atti parlamentari si evince , infatti , che non si è ritenuto possibile ed | opportuno | realizzare in quell occasione l auspicio espresso dalla corte , con l offrire ai coniugi sistemi alternativi di tassazione personale |
| 1983-76.txt | 2362 | 2362 | , rinviato ad una fase successiva l introduzione , nel sistema della tassazione separata dei redditi dei coniugi , di | opportuni | temperamenti . ne fa fede l ordine del giorno allora accolto , con il quale il governo assumeva appunto l |
| 1983-84.txt | 317 | 317 | giurisdizionale sul diritto controverso va pienamente garantita attraverso il regolare contraddittorio e l ammissione di quei mezzi probatori che sono | opportuni | per la ricerca della verità e per l attuazione della giustizia : in particolare , l accertamento fiscale , trasferito |
| 1984-139.txt | 382 | 382 | , dato il notevole periodo di tempo trascorso dal momento del suo accertamento ( oltre trenta anni ) , andava | opportunamente | adeguato : al che si ritenne di provvedere conferendo alla commissione tecnica provinciale il potere di applicare coefficienti di moltiplicazione |
| 1984-172.txt | 484 | 484 | imposte dirette ( 20 aprile 1978 , n . 11 / 679 ) ha comunicato ai dipendenti uffici ” l | inopportunità | di procedere agli accertamenti ai fini dell imposta di ricchezza mobile e dell imposta sulle società per gli avanzi di |
| 1984-226.txt | 2148 | 2148 | dal beneficio fiscale ritraggono tutti i coobbligati solidali : nella specie anche il venditore il quale , come è stato | opportunamente | sottolineato ( vedi le argomentazioni dell avvocatura dello stato ) , beneficia , oltre che della sospensione , delle occasioni |
| 1984-238.txt | 196 | 196 | infatti un rigoroso impegno del personale per tutte le complesse operazioni necessarie ai fini della detta ristrutturazione , e rendeva | opportuna | la disposta proroga ai fini di evitare , all amministrazione , i pregiudizi organizzativi ed economici derivanti dalla descritta situazione |
| 1984-239.txt | 1747 | 1747 | , ciò che risponde all indirizzo del moderno diritto pubblico , che vuole sottoposte all autorità dello stato , ed | opportunamente | vigilate , tutte le forme di attività , specie quelle a base collettiva ” . si legge , ancora , |
| 1984-25.txt | 700 | 700 | materia dei privilegi , compresi quelli che assistono i crediti i.v.a . , riportando anche questi ultimi , con gli | opportuni | mutamenti e coordinamenti , nella disciplina del codice civile , sicché l intera materia risulta regolata dalla legge sopravvenuta , |
| 1984-292.txt | 2044 | 2044 | sotto il profilo contenutistico , che esso doveva intendersi consistere , non solo ” nelle correzioni di forma che siano | opportune | ” , ma anche nelle ” necessarie modificazioni ” ” di quegli emendamenti già approvati che sembrino inconciliabili con lo |
| 1984-292.txt | 2140 | 2140 | quello anteriore , parla espressamente di ” coordinamento ” , là dove facoltizza le ” modificazioni di coordinamento che appaiono | opportune | ” ( art . 103.1 ) , prevedendo altresì il conferimento dell incarico alla ” commissione di presentare le opportune |
| 1984-292.txt | 2160 | 2160 | opportune ” ( art . 103.1 ) , prevedendo altresì il conferimento dell incarico alla ” commissione di presentare le | opportune | proposte ” ( art . 103.2 ) , ” eventualmente accompagnate da una relazione ” ( art . 103 . |
| 1984-39.txt | 3070 | 3070 | anche sul conseguimento delle finalità costituzionalmente tutelate . certo , il legislatore statale ben potrebbe intervenire , se lo ritenesse | opportuno | , nell ambito della sua specifica competenza in materia : ma dovrebbe farlo , comunque , dopo aver sentito la |
| 1985-109.txt | 51 | 51 | questioni di legittimità costituzionale di contenuto analogo ancorché riferite a disposizioni e a parametri in parte diversi . è quindi | opportuno | riunire i due giudizi e deciderli con unica sentenza . 2 . la commissione tributaria di primo grado di reggio |
| 1985-159.txt | 3409 | 3409 | ordine di censure quello che investe il criterio della discriminazione qualitativa del reddito , su cui grava la sovraimposta cade | opportuna | una prima riflessione . i giudici rimettenti deducono l irrazionalità dell imposizione , per difetto ed insieme per eccesso delle |
| 1985-313.txt | 385 | 385 | che testualmente prevede , tra gli atti impugnabili dinanzi alle commissioni tributarie , anche l avviso di mora . è | opportuno | ricordare , anche ai fini della decisione dell altra questione sollevata dalla commissione tributaria di i grado di verbania , |
| 1985-68.txt | 1252 | 1252 | di ricchezza in esso ricompresi , ma secondo criteri diversi e di maggiore ampiezza . 4 . comunque non è | inopportuno | notare che gli inconvenienti dall ordinanza indicati quale sintomo di illegittimità costituzionale sono notevolmente ridimensionati da rimedi e temperamenti rinvenibili |
| 1986-167.txt | 2533 | 2533 | che la stessa corte di cassazione non aveva esitato a definire ” tra le più incomplete ” . ancora è | opportuno | sottolineare che svariati enti , anche in epoca più vicina , continuavano ad adottare aliquote e procedure confuse fra loro |
| 1986-167.txt | 2748 | 2748 | garantite . tuttavia , il legislatore non poteva non tener conto , nell esistente da rifondare , della quanto meno | opportuna | gradualità sinallagmatica , conclamata appunto nell art . 53 , lett . f , della legge n . 833 , |
| 1986-167.txt | 3706 | 3706 | dei mezzi economici necessari al finanziamento del sistema . il riordino contributivo conseguente si palesa , d altro canto , | opportuno | non soltanto quale fine nei confronti di tutti i soggetti interessati , bensì anche quale premessa alle scelte legislative circa |
| 1986-173.txt | 4476 | 4476 | ad un minimo assoluto ma deve assicurare , in ogni caso , le esigenze di vita del lavoratore . sembra | opportuno | anche rilevare che la legge 4 aprile 1952 n . 218 , la quale ha commisurato le pensioni alle contribuzioni |
| 1986-178.txt | 4369 | 4369 | contributi gravanti sul pubblico dipendente . ancorché come sopra si è visto trattasi di situazioni giuridicamente differenziate , non è | inopportuno | osservare , al riguardo , che nella tassazione delle indennità percepite in relazione ai contratti di assicurazione sulla vita , |
| 1986-212.txt | 1675 | 1675 | in quanto è del 19 dicembre 1974 ) ; sicché anche la successiva inerzia del legislatore può ritenersi giustificata dall | opportunità | di attendere l evoluzione ed il consolidamento del nuovo orientamento ; ed è significativo che in occasione del c.d . |
| 1986-272.txt | 955 | 955 | normativa regionale potrebbe giustificarsi in base alla priorità cronologica del suo esercizio , che consiglierebbe , quanto meno , l | opportunità | di una armonizzazione con essa della normativa statale , poiché questa corte ha affermato che la sussistenza di una precedente |
| 1987-156.txt | 1504 | 1504 | ritenute , secondo un apprezzamento incensurabile in questa sede , ormai non più corrispondenti alle finalità originariamente perseguite . è | opportuno | peraltro ricordare che nel nuovo t.u . , approvato con d.p.r . 6 marzo 1978 n . 218 , sono |
| 1987-200.txt | 8276 | 8276 | corte è riuscita a sopire i contrasti , aspri , nei quali versava la giurisprudenza . in questa situazione , | opportunamente | le ordinanze di rimessione hanno sollevato d ufficio una nuova eccezione d illegittimità costituzionale del primo comma dell art . |
| 1987-283.txt | 2535 | 2535 | materie in cui sia ammessa la prova per testimoni . peraltro , formulando un ulteriore questione di costituzionalità che è | opportuno | esaminare congiuntamente , il giudice a quo ha negato anche , in radice , la legittimità degli accertamenti tributari presuntivi |
| 1987-364.txt | 30 | 30 | in comune la questione concernente l art . 55 d.p.r . n . 600 del 1973 , ciò che rende | opportuna | la riunione dei giudizi . 2 . quanto al merito della detta questione , è necessario mettere a confronto , |
| 1987-526.txt | 568 | 568 | intere comunità e la destinazione di quei beni all immediata soddisfazione degli interessi medesimi , sicché il legislatore ha ritenuto | opportuno | , limitatamente a tali beni , escludere l imposizione del tributo . la detta ratio non ricorre chiaramente rispetto agli |
| 1987-61.txt | 5223 | 5223 | le quali prevedono soluzioni aperte sia alla gestione diretta regionale che a quella statale ovvero alla concessione . non appare | opportuno | approfondire tale tema , poiché esso , in conformità della giurisprudenza di questa corte , non si riflette sull applicabilità |
| 1988-127.txt | 262 | 262 | n . 1 del 1974 cit . , impugnato dall ordinanza del tribunale amministrativo regionale campano . 5 . è | opportuno | premettere che il ricordato d.l . n . 1 del 1974 , all art . 1 , n . 10 |
| 1988-575.txt | 753 | 753 | accertamento allorquando , essendo venuta a conoscenza della reale situazione nella pendenza del procedimento tributario , possa concretamente adottare le | opportune | decisioni . una diversa soluzione porterebbe ad assurde ed inammissibili conseguenze , consentendo agli evasori di ottenere un trattamento di |
| 1989-247.txt | 2936 | 2936 | la funzione d accertamento fiscale ma soltanto allorché la predetta alterazione raggiunga la ” misura rilevante ” il legislatore ritiene | opportuno | il concreto intervento punitivo . un attenta esegesi delle conseguenze dell attività dissimulatoria o simulatoria previste dall art . 4 |
| 1989-247.txt | 3339 | 3339 | indebitamente conseguire ; mentre , di regola , la condotta simulatoria o dissimulatoria è tenuta secondo un criterio di “ | opportunità | ” criminosa che non implica affatto la determinazione del ” risparmio fiscale ” da ottenere . una conferma dell estraneità |
| 1989-247.txt | 3915 | 3915 | , ma ne connota solo la gravità , contrassegnando il limite a partire dal quale l intervento punitivo è ritenuto | opportuno | : l esigenza di determinatezza correlata a tale requisito deve essere stimata tenendo ben conto ch esso non fonda , |
| 1989-247.txt | 4363 | 4363 | reato può ( allora ) essere subordinata ad elementi di varia natura , nei quali si cristallizza una valutazione d | opportunità | politica , estranea al contenuto dell offesa e dipendente dal modo con cui è apprezzata la sua rilevanza in concreto |
| 1989-247.txt | 4593 | 4593 | reato e punibilità ; ma la consapevolezza che , in alcuni casi , tale nesso indefettibile contrastava con ragioni di | opportunità | obiettivamente rilevanti , ha indotto a mantenere , in tali casi , la presenza , in forma tipica , di |
| 1989-428.txt | 915 | 915 | , ma non tocca in alcun modo il regime della titolarità dei tributi , come statutariamente determinata . ed è | opportuno | , inoltre , rilevare che in materia tributaria spetta alla regione potestà legislativa concorrente ; questa ha come limite connaturale |
| 1991-105.txt | 838 | 838 | un indennità straordinaria , che sarà , in seguito , specificamente considerata . 5 . della descritta evoluzione legislativa è | opportuno | porre in luce l art . 132 del d.p.r . 28 gennaio 1988 , n . 43 : esso dispone |
| 1991-144.txt | 754 | 754 | sia da interpretare nel senso che il legislatore abbia intenzionalmente omesso la predeterminazione di una soglia minima di punibilità giudicando | opportuno | , nel quadro del suo disegno politico generale , reprimere ogni violazione qualunque sia la sua entità , pure allora |
| 1991-167.txt | 324 | 324 | la mancata concessione in discorso impeditiva per i soggetti stessi dell accesso ai luoghi di cura . 2 . è | opportuno | premettere che la legge n . 97 del 1986 trae origine da una proposta volta a fornire l interpretazione autentica |
| 1991-367.txt | 804 | 804 | degli interessi cui si connette , richiede previsioni atte ad evitare ogni forma di disfunzione e di abuso . assai | opportunamente | , quindi , il legislatore nazionale ha emanato una normativa generale , che disciplina l organizzazione centrale e periferica del |
| 1991-494.txt | 1606 | 1606 | espressione di una discrezionalità legislativa , non sorretta , soltanto da criteri strettamente giuridici , ma correlata ad esigenze di | opportunità | . rispetto ad esse ( ai fini dell ammissione alla disciplina derogatoria di favore ) non può profilarsi la violazione |
| 1992-400.txt | 283 | 283 | imposta quale a sua volta disciplinata dagli art . 3 e 6 dello stesso decreto presidenziale , che appaiono perciò | opportunamente | coinvolti nella questione . la questione è però inammissibile sotto l altro profilo prospettato dall avvocatura dello stato , non |
| 1992-44.txt | 2338 | 2338 | diritto internazionale del problema , preferendo lo strumento del trattato internazionale per trovare di volta in volta la soluzione più | opportuna | . in questo scenario aperto la soluzione invocata nell ordinanza di rimessione si presenta come una delle tante possibili ; |
| 1993-128.txt | 1884 | 1884 | stato posto in essere nel corso dello stesso anno finanziario cui si riferisce la decurtazione adottata . in proposito è | opportuno | precisare che questa corte è ben consapevole di aver affermato in recenti pronunzie ( v . sentt . nn . |
| 1993-164.txt | 163 | 163 | possesso e l inidoneità , quale indice rilevatore di ricchezza , del criterio dei cavalli fiscali , non accompagnato da | opportuni | correttivi , quali la valutazione della vetustà , delle tecniche costruttive , dello stato di manutenzione e simili . 3 |
| 1993-239.txt | 1477 | 1477 | a quelli fuori di detto territorio , deve osservarsi che rientra nella discrezionalità del legislatore l eventuale valutazione circa l | opportunità | di differenziare ulteriormente il trattamento di detti spostamenti nel territorio comunale a seconda della classificazione dei comuni proporzionata alla densità |
| 1993-295.txt | 3941 | 3941 | 27 dicembre 1977 n . 968 ” pur potendosi discutere se il testo normativo in esame costituisca la sedes materiae | opportuna | , in realtà con tale previsione si rende esplicito un principio ricavabile dalla legge quadro sulla caccia , e quindi |
| 1993-480.txt | 1560 | 1560 | volta infatti a realizzare ( con l utilizzazione di un meccanismo necessariamente articolato in termini medi e forfettari ) un | opportuno | ed effettivo ancoraggio della remunerazione al costo del servizio ; contemporaneamente impedendo , per un verso , che , in |
| 1993-500.txt | 2275 | 2275 | senza sufficiente considerazione della loro origine storica e della diversa tradizione statutaria e normativa . si è anche indicata l | opportunità | di un intervento del legislatore al fine di adeguare la normativa fin qui richiamata al recente testo unico delle leggi |
| 1993-500.txt | 2996 | 2996 | quanto autorizzati a compiere anche operazioni finanziarie , commerciali , immobiliari e mobiliari , ma solo quelle ” necessarie ed | opportune | per il conseguimento di tali scopi ” , i quali devono essere ispirati ” alle finalità originarie dell ente “ |
| 1994-182.txt | 219 | 219 | , nonché gli artt . 23 e 53 della costituzione , per la mancanza di una previsione legislativa che fissi | opportuni | limiti alla misura del contributo in questione e per gli effetti pregiudizievoli che dalla imposizione di tale onere derivano alla |
| 1994-272.txt | 566 | 566 | fondata su imposte personali . in quanto si pone come eccezione alla regola generale , in base ad esigenze di | opportunità | , e , tra l altro , come rilevato dall avvocatura dello stato , tendenzialmente più favorevole al contribuente , |
| 1994-315.txt | 204 | 204 | all entrata in vigore della legge . 3 . prima di passare all esame del merito , la corte ritiene | opportuno | premettere brevi cenni sul contesto normativo nell ambito del quale la questione viene a collocarsi . l art . 11 |
| 1994-38.txt | 418 | 418 | norme del medesimo testo unico . 3 . le questioni non sono fondate . nell esaminarle , la corte ritiene | opportuno | muovere dalla denunciata violazione degli artt . 76 e 77 della costituzione , questione che , dal punto di vista |
| 1994-52.txt | 939 | 939 | materie diverse da quelle di competenza regionale e provinciale né concreterebbero l ipotesi di calamità naturali . 5 . è | opportuno | muovere , nel valutare la censura , dal richiamo del principio stabilito da questa corte nella sentenza n . 362 |
| 1994-97.txt | 664 | 664 | fondatezza delle questioni , come nel caso della più recente sentenza n . 103 del 1990 , traspare tuttavia l | opportunità | di adeguati interventi legislativi che conferiscano al sistema quella complessiva razionalità che elimini lo stato di disagio da più parti |
| 1995-321.txt | 368 | 368 | ordinanza n . 274 del 1991 ; sentenza n . 30 del 1990 ) . 3 . nel merito è | opportuno | premettere che la moglie ha dato prova di essere personalmente separata dal marito dal 1970 e di aver fatto delle |
| 1995-463.txt | 400 | 400 | vigore della legge , era stata avvertita in dottrina la difformità di trattamento conseguente all impossibilità di utilizzare la descritta | opportunità | nei casi in cui all immobile oggetto del trasferimento non risultasse ancora attribuita la rendita . ed appunto attraverso il |
| 1995-56.txt | 936 | 936 | . 24 cost . si tratta di controversie che non implicano accertamenti tecnici in funzione dei quali appaia necessario o | opportuno | che la fase giudiziaria sia preceduta da un esame in sede amministrativa ( cfr . sentenza n . 15 del |
| 1996-127.txt | 649 | 649 | in corso di giudizio e la conseguenziale promulgazione delle parti non impugnate è lo stesso organo legislativo che valuta l | opportunità | di espungere certe norme dal contesto della legge . le questioni non sono fondate . quanto alla prima , va |
| 1996-127.txt | 834 | 834 | . ciò nonostante , le doglianze avanzate dal ricorso , se possono offrire occasione di valutazioni critiche in ordine all | opportunità | delle scelte procedimentali operate dalla regione , non evidenziano , nei riguardi del testo legislativo impugnato con l odierno ricorso |
| 1996-233.txt | 685 | 685 | l entità della soprattassa normativamente predeterminata che non implicano accertamenti tecnici in funzione dei quali appaia necessario , o quantomeno | opportuno | , che la fase giurisdizionale sia preceduta da un esame in sede amministrativa . si impone , quindi , la |
| 1997-111.txt | 3185 | 3185 | da ampia discrezionalità del legislatore e nell ambito della quale non spettano al giudice della legittimità delle leggi valutazioni di | opportunità | o di convenienza riferite all ordinamento generale dei tributi ovvero all entità del carico fiscale , salvo il controllo sotto |
| 1998-233.txt | 1872 | 1872 | regione autonoma continuerebbe dunque a ricevere integralmente quanto di sua spettanza , ancorché in tempi diversi ed in relazione agli | opportuni | , eventuali , conguagli da operarsi in relazione ai separati capitoli di afflusso dell accisa percetta nel territorio regionale . |
| 2000-362.txt | 849 | 849 | del quale la corte non è stata investita . 5 . prima dell esame delle questioni di legittimità costituzionale è | opportuno | inquadrare la norma sul riferimento del reddito dei fabbricati al canone locativo come ipotesi di carattere eccezionale rispetto alla disciplina |
| 2000-507.txt | 9298 | 9298 | per il loro contenuto , lesive dell autonomia finanziaria regionale , potrebbe sempre essere contrastata dalle regioni interessate con gli | opportuni | strumenti , ivi compreso il conflitto di attribuzioni . 34 . fondata è invece la questione che investe il comma |
| 2001-156.txt | 1686 | 1686 | prezzo dei beni o servizi prodotti , secondo le leggi del mercato , o essere totalmente o parzialmente recuperato attraverso | opportune | scelte organizzative . 7 . un secondo gruppo di questioni riguarda specificamente l inclusione tra i soggetti passivi dell imposta |
| 2001-344.txt | 1690 | 1690 | 1999 , stabilisce espressamente che siano ” posti a carico di tutti gli utenti che presentino detta dichiarazione , con | opportune | procedure definite da ciascun ente locale nell ambito della propria autonomia ” . né possono valere a giustificare la statuizione |
| 2001-96.txt | 638 | 638 | oggetto , stando al dispositivo dell ordinanza , di specifica e diretta denuncia . preliminarmente al loro esame , è | opportuno | rammentare le vicende normative che , nel tempo , hanno segnato la disciplina della tassa per l occupazione di spazi |
| 2002-156.txt | 1873 | 1873 | di gestione , la cui centralizzazione può d altra parte rispondere a sua volta a ragioni di speditezza e di | opportunità | . restano fermi naturalmente ( a parte l opportunità di provvedere a sanare la contraddizione rilevata fra la previsione dell |
| 2002-156.txt | 1882 | 1882 | parte rispondere a sua volta a ragioni di speditezza e di opportunità . restano fermi naturalmente ( a parte l | opportunità | di provvedere a sanare la contraddizione rilevata fra la previsione dell art . 21 , comma 1 , del decreto |
| 2002-307.txt | 1125 | 1125 | ancorché relativi alla presentazione delle dichiarazioni ( e relative modalita ) , ma potevano coinvolgere anche profili sostanziali , con | opportune | garanzie attitudinali e di responsabilità dei soggetti abilitati . 4 . la discrezionalità del legislatore delegato è stata esercitata nei |
| 2002-307.txt | 1531 | 1531 | comporta abdicazione ai poteri di controllo della stessa amministrazione , non essendo escluso un ineliminabile controllo sovraordinato , accompagnato da | opportuna | indicazione delle ragioni , in presenza di indizi di anomalie o di elementi di riscontro o irregolarità nella certificazione . |
| 2002-308.txt | 2354 | 2354 | soggetti e di presupposti impositivi che il legislatore avrebbe , volendo , potuto considerare distintamente risponde ad esigenze di mera | opportunità | , discrezionalmente valutate dal legislatore medesimo , in riferimento sia all an sia al quomodo e cioè allo stesso meccanismo |
| 2003-346.txt | 889 | 889 | art . 53 della costituzione . 2 . 2 . l infondatezza della questione di costituzionalità non esclude peraltro l | opportunità | di una nuova disciplina della materia che tenga conto non solo , come sottolineato dalla giurisprudenza di legittimità , della |
| 2004-37.txt | 225 | 225 | loro contenuti , tutte le disposizioni censurate attengono al regime tributario e delle entrate degli enti locali : è dunque | opportuno | riunire i giudizi , con riguardo alle questioni ad essi relative , perché siano decisi con unica pronunzia . 4 |
| 2004-372.txt | 3970 | 3970 | enti locali nel quadro della nuova disciplina prevista dall art . 119 della costituzione , in relazione alla quale pare | opportuno | riferirsi alla sentenza di questa corte n . 37 del 2004 . secondo questa decisione , in considerazione della riserva |
| 2006-75.txt | 805 | 805 | , n . 3 , recante « modifiche al titolo v della parte seconda della costituzione » ) . è | opportuno | esaminare per prima la questione promossa con riferimento agli evocati parametri statutari . 3 . – la regione resistente , |
| 2007-109.txt | 1148 | 1148 | come , alla luce della giurisprudenza appena ricordata ( prevalente ma non consolidata ) , a taluno possa essere apparsa | inopportuna | l abrogazione della norma che conferiva alle commissioni la « facoltà di ordinare il deposito di documenti ritenuti necessari per |
| 2007-109.txt | 1183 | 1183 | deposito di documenti ritenuti necessari per la decisione della controversia » , ma altrettanto evidente è che tale valutazione di | inopportunità | non giustifica un dubbio di legittimità costituzionale , quanto piuttosto sollecita un interpretazione dei poteri officiosi delle commissioni che tenga |
| 2007-202.txt | 856 | 856 | costituzionale viene qui separata da quella delle altre questioni , promosse con i medesimi ricorsi e per le quali è | opportuno | procedere ad un esame distinto . i giudizi , così separati e delimitati nell oggetto , vanno riuniti per essere |
| 2007-276.txt | 211 | 211 | finanze , oltre che alla presidenza del consiglio dei ministri , « formale richiesta a provvedere a voler impartire le | opportune | disposizioni e adottare i provvedimenti necessari al fine di consentire l acquisizione al bilancio regionale » del gettito dei tributi |
| 2007-366.txt | 1367 | 1367 | della contribuente mentre la residenza estera di quest ultima era nota all amministrazione ( o doveva esser nota con le | opportune | ricerche anagrafiche ) , dà per accertata l anteriorità dell iscrizione nell aire della stessa contribuente rispetto alla notificazione delle |
| 2008-102.txt | 13590 | 13590 | , ai sensi dell art . 37 di quest ultima legge ) . la diversità dell oggetto delle censure rende | opportuno | l esame distinto di ciascun ricorso . 8 . 1 . – l art . 4 della legge della regione |
| 2008-102.txt | 23224 | 23224 | ce . 8 . 2.8.4 . – quanto alle violazioni del diritto comunitario denunciate dal ricorrente , questa corte ritiene | opportuno | sollevare questioni pregiudiziali davanti alla corte di giustizia ce , ai sensi dell art . 234 del trattato ce , |
| 2008-102.txt | 24881 | 24881 | rinvio pregiudiziale in ordine a tali questioni , ai sensi dell art . 234 del trattato ce , appare altresí | opportuno | al fine di evitare il pericolo di contrasti ermeneutici tra la giurisdizione comunitaria e quella costituzionale nazionale , che non |
| 2008-102.txt | 25110 | 25110 | 2.8.6 . – al fine dell indicata rimessione pregiudiziale ai sensi dell art . 234 del trattato ce , è | opportuno | separare , nell àmbito del giudizio introdotto con il ricorso n . 36 del 2007 , il giudizio concernente la |
| 2008-102.txt | 26999 | 26999 | complesso delle spese connesse alla tutela dell ambiente ed alla promozione del turismo sostenibile nell intera regione , con gli | opportuni | aggiustamenti compensativi tra le varie zone . ne deriva che il legislatore regionale non irragionevolmente valuta l intera regione sardegna |
| 2008-188.txt | 2071 | 2071 | / 3268 / rc , con la quale l agenzia delle entrate – direzione regionale della sicilia afferma di ritenere | opportuno | , « nelle more [ … ] della conclusione del giudizio sul conflitto di attribuzione , confermare le disposizioni sino |
| 2008-64.txt | 1444 | 1444 | simile al presupposto che , in passato , avevano avuto alcuni tributi . neppure sarebbe sufficiente addurre mere ragioni di | opportunità | per giustificare , sul piano costituzionale , la cognizione , da parte dei giudici tributari , di controversie non tributarie |
| 2009-227.txt | 853 | 853 | dai due remittenti in relazione all art . 3 cost . è fondata . 3 . 1 . – pare | opportuno | a questa corte prioritariamente descrivere nei suoi aspetti più significativi l articolato quadro normativo nel quale si innesta la disposizione |
| 2009-227.txt | 3095 | 3095 | , con modificazioni , dalla legge 26 febbraio 1994 , n . 133 , e successive modificazioni » . è | opportuno | , preliminarmente , precisare che si tratta di una disposizione che , non andando direttamente ad incidere su quella oggetto |
| 2009-238.txt | 463 | 463 | delle censure prospettate , sia dei parametri costituzionali evocati , sia delle argomentazioni svolte nelle ordinanze di rimessione , rendono | opportuna | la riunione dei giudizi , al fine di esaminare e decidere congiuntamente le questioni . 4 . – le questioni |
| 2009-238.txt | 1606 | 1606 | dubbio di legittimità costituzionale . 6 . 1 . – al riguardo , per precisare il thema decidendum , appare | opportuno | procedere ad una sintetica ricostruzione delle linee essenziali del complesso quadro normativo in cui si inserisce la disposizione denunciata . |
| 2009-238.txt | 6873 | 6873 | entrate extratributarie . per una corretta valutazione della natura della tariffa di igiene ambientale ( tia ) , è invece | opportuno | muovere dalla constatazione che tale prelievo , pur essendo diretto a sostituire la tarsu , è disciplinato in modo analogo |
| 2009-299.txt | 1089 | 1089 | marzo 2008 , sono stabiliti i nuovi termini e le modalità di presentazione della dichiarazione irap e sono dettate le | opportune | disposizioni di coordinamento » . l articolo unico di quest ultimo decreto – e cioè del decreto 11 settembre 2008 |
| 2009-321.txt | 1222 | 1222 | riferimento al principio di ragionevolezza di cui all art . 3 cost . è fondata . al riguardo , è | opportuno | esaminare distintamente tali questioni . 6.1 . – quanto alla prima , il rimettente afferma ( in conformità , del |
| 2009-334.txt | 146 | 146 | disposizioni viene qui separata da quella delle altre questioni , promosse con i medesimi ricorsi , per le quali è | opportuno | procedere ad un esame distinto . i giudizi , cosí separati e delimitati nell oggetto , vanno riuniti per essere |
| 2009-74.txt | 627 | 627 | rapporti finanziari » ( comma 1 ) e esprime la concorde « volontà di istituzionalizzare , nelle forme ritenute piú | opportune | [ … ] la verifica e la risoluzione di [ … ] anomalie dell attuale andamento del gettito , come |
| 2010-116.txt | 232 | 232 | economia e delle finanze ha rigettato le istanze con le quali la stessa regione aveva sollecitato « l emanazione delle | opportune | disposizioni e l adozione dei provvedimenti necessari per consentire l acquisizione al bilancio regionale del gettito [ . . . |
| 2010-116.txt | 5608 | 5608 | statutaria in tema di monopoli , indipendentemente dal luogo della riscossione . per una conferma di queste conclusioni , è | opportuno | procedere all analisi separata dei singoli prelievi oggetto del ricorso . 2.4.1 . la regione rivendica , in primo luogo |
| 2010-123.txt | 2063 | 2063 | ad oggetto il comma 1 dell art . 12 della legge reg . n . 1 del 2009 , appare | opportuno | esaminare in via prioritaria la censura con cui lo stato ha negato la potestà normativa della regione nella materia de |
| 2010-182.txt | 737 | 737 | disposizione viene qui separata da quella delle altre questioni , promosse con il medesimo ricorso , per le quali è | opportuno | procedere ad un esame distinto . 3 . la difesa dello stato eccepisce , in primo luogo , che la |
| 2010-182.txt | 1778 | 1778 | . vi si legge , infatti , che « il governo intende agire per trasformare l attuale crisi in un | opportunità | di sviluppo e di rilancio per l economia italiana » ( punto i , pagina 2 ) . in tale |
| 2010-342.txt | 763 | 763 | ulteriori provvedimenti ( che è superfluo elencare analiticamente ) per ben otto volte . in tutti questi casi , è | opportuno | precisare , il legislatore è , peraltro , sempre intervenuto novellando non il testo normativo primigenio , cioè gli artt |
| 2010-357.txt | 181 | 181 | due ricorsi nei confronti delle analoghe disposizioni di legge provinciale relative alla variazione della suddetta aliquota speciale dell irap rende | opportuno | riunire i giudizi , perché questi possano essere congiuntamente trattati e decisi . 2 . la prima questione promossa dallo |
| 2011-247.txt | 4945 | 4945 | il termine di accertamento previsto dalla normativa anteriore ( secondo quanto già rilevato al punto 3.2 . ) . è | opportuno | sottolineare che l introduzione legislativa di un piú ampio termine di decadenza è evenienza frequente nel diritto tributario ed è |
| 2011-247.txt | 7764 | 7764 | pretestuoso e strumentale delle disposizioni denunciate al fine di fruire ingiustificatamente di un piú ampio termine di accertamento . è | opportuno | precisare che : a ) in presenza di una contestazione sollevata dal contribuente , l onere di provare detti presupposti |
| 2011-280.txt | 2103 | 2103 | « le regioni hanno autonomia finanziaria nelle forme e nei limiti stabiliti da leggi della repubblica » . è quindi | opportuno | esaminare prioritariamente la censura prospettata con riferimento all evocato primo comma dell art . 119 cost . la censura è |
| 2011-280.txt | 2316 | 2316 | 41 , terzo comma , cost . , per il quale « la legge determina i programmi e i controlli | opportuni | perché l attività economica pubblica e privata possa essere indirizzata e coordinata a fini sociali » . tale comma , |
| 2011-281.txt | 2486 | 2486 | lesione del principio di capacità contributiva ( art . 53 cost . ) . data la peculiarità della prospettazione è | opportuno | esaminare in via preliminare la censura sollevata con riferimento al solo art . 3 cost . , sotto il profilo |
| 2012-02.txt | 164 | 164 | questioni promosse dal presidente del consiglio dei ministri con il medesimo ricorso , per le quali questa corte ha ritenuto | opportuno | procedere ad un esame distinto . 2 . i commi impugnati stabiliscono , rispettivamente , che : a ) « |
| 2012-143.txt | 1479 | 1479 | stato dovesse erroneamente determinare tale quota , la regione , come già precisato sopra , potrà sempre tutelarsi con le | opportune | iniziative , incluso il conflitto di attribuzioni . |
| 2012-223.txt | 6721 | 6721 | altri dipendenti statali , non assoggettate , negli stessi periodi d imposta , ad alcun prelievo tributario aggiuntivo . è | opportuno | sottolineare che l indicata disparità di trattamento è tanto piú ingiustificata in quanto proprio la sopra ricordata funzione dell indennità |
| 2012-241.txt | 2577 | 2577 | impugnate ” rispettino ” gli statuti speciali e , quindi , se siano applicabili alle regioni autonome ricorrenti . è | opportuno | sottolineare che questa corte , nel dichiarare la non fondatezza delle questioni , non può limitarsi a rilevare l operatività |
| 2012-265.txt | 1263 | 1263 | in precedenti decisioni di questa corte ( sentenza n . 143 del 2012 ) , potrà sempre tutelarsi con le | opportune | iniziative , incluso il conflitto di attribuzioni . |
| 2012-300.txt | 391 | 391 | i giudizi davanti alla corte costituzionale . 3 . l identità di materia e l analogia delle questioni prospettate rendono | opportuna | , al fine della loro congiunta trattazione e decisione , la riunione dei giudizi relativi alle questioni aventi ad oggetto |
| 2012-99.txt | 3219 | 3219 | volte al superamento del precariato , attraverso la predisposizione da parte dell amministrazione regionale di un programma mirato a generare | opportunità | di lavoro per i qualificati come lavoratori socialmente utili . la norma prevede che l amministrazione regionale , attraverso l |
| 2012-99.txt | 3265 | 3265 | entro sessanta giorni dall entrata in vigore della legge , un programma con le misure da adottare per promuovere le | opportunità | di lavoro stabile per i lavoratori socialmente utili , come inquadrati dal decreto legislativo 28 febbraio 2000 , n . |
| 2013-170.txt | 4083 | 4083 | l assenza di adeguati motivi che giustifichino la retroattività della legge . in ordine a quest ultimo aspetto , è | opportuno | sottolineare che , a differenza di altre discipline retroattive recentemente scrutinate dalla corte costituzionale ( sentenza n . 264 del |
| 2013-26.txt | 1652 | 1652 | dall esercizio finanziario 2014 , come disposto dall art . 6 della stessa legge . 3 . 2 . è | opportuno | poi sottolineare come la legge regionale oggetto del presente giudizio , nel prevedere il riassetto globale del fondo per l |
| 2013-26.txt | 2276 | 2276 | complementare ed integrativa e determinato l invasione della competenza esclusiva statale in materia di previdenza sociale . sul punto è | opportuno | precisare che il riassetto ed il contenimento della spesa pensionistica e previdenziale costituiscono adempimenti indefettibili da parte di tutte le |
| 2013-304.txt | 1351 | 1351 | » ) , sulle quali non opera , ovviamente , la cristallizzazione stipendiale di cui si tratta . ed è | opportuno | , al riguardo , tenere presente , con riferimento a quest ultima voce , che per il personale della carriera |
| 2013-310.txt | 1567 | 1567 | anzianità di servizio , nonché coloro che nel triennio avrebbero maturato due dei previsti scatti biennali . 8 . è | opportuno | procedere ad una ricognizione del quadro normativo in cui si inseriscono le disposizioni impugnate , sia con riguardo agli specifici |
| 2013-310.txt | 4135 | 4135 | non un semplice rinvio della stessa , come si verificherebbe se i tagli fossero recuperabili . ed al riguardo è | opportuno | ricordare che l esclusione della possibilità di recupero è stata prevista anche per il blocco delle procedure previste per il |
| 2013-42.txt | 3201 | 3201 | dovesse determinare in modo erroneo la quota di spettanza della regione , quest ultima « potrà sempre tutelarsi con le | opportune | iniziative , incluso il conflitto di attribuzione » ( ancora sentenza n . 143 del 2012 ) . ciò vale |
| 2013-95.txt | 433 | 433 | attuazione di disposizioni legislative o per esigenze amministrative , ad uffici finanziari situati fuori del territorio della regione . è | opportuno | sottolineare che la stessa previsione legislativa che ha modificato l art . 8 dello statuto regionale ( art . l |
| 2014-06.txt | 1135 | 1135 | . 4 . ai fini dell esame della questione sollevata in riferimento all art . 3 cost . , è | opportuno | effettuare una ricognizione delle norme succedutesi nel tempo in materia e dei relativi orientamenti giurisprudenziali , così da ricostruire il |
| 2014-145.txt | 1224 | 1224 | in subordine , sotto il profilo della destinazione specifica del suo maggior gettito . 4.1 . a tal fine è | opportuno | premettere che , come già chiarito da questa corte , « l evocato art . 36 , primo comma , |
| 2014-44.txt | 698 | 698 | avuto riguardo alle modifiche normative sopravvenute e alla circostanza che le questioni non erano state ancora decise , ha ritenuto | opportuno | rimettere sul ruolo i giudizi di legittimità costituzionale come sopra proposti , allo scopo di consentire ai difensori di dedurre |
| 2014-44.txt | 13779 | 13779 | e manifesta perché solo in questo caso il sindacato di legittimità della corte non rischia di sovrapporsi alla valutazione di | opportunità | politica riservata al parlamento » ( sentenza n . 398 del 1998 ) . tuttavia , un decreto legge che |
| 2015-10.txt | 4078 | 4078 | ad incrementare sensibilmente i margini di profitto da parte degli operatori dei settori interessati e a incentivare condotte di mercato | opportunistiche | o speculative . la complessa congiuntura economica così ricostruita dal legislatore che vi ha ravvisato spinte contraddittorie , costituite dall |
| 2015-155.txt | 4878 | 4878 | del precedente ricorso . 3 . i ricorsi vertono sulle medesime disposizioni e pongono problematiche analoghe , sicché ne appare | opportuna | la riunione ai fini di una decisione congiunta , riservando a separate pronunce la decisione delle questioni vertenti sulle altre |
| 2015-155.txt | 5383 | 5383 | costituzionale . 6 . al fine di un migliore inquadramento delle censure proposte dalle ricorrenti nel presente giudizio , è | opportuno | premettere alcune considerazioni circa la novità delle stesse con riferimento alle precedenti questioni venute all esame di questa corte in |
| 2015-155.txt | 5681 | 5681 | della fiscalità locale in ragione della sommatoria dei loro effetti e dell impatto finanziario che realizzano . 6.2 . è | opportuno | poi sottolineare come un rapido esame della disciplina finanziaria delle autonomie speciali sia sufficiente ad individuare , quale connotato tipico |
| 2015-155.txt | 9357 | 9357 | norme , tendenzialmente dirette a sottrarre una parte delle competenze tributarie spettanti alle ricorrenti senza correlate misure riequilibratrici . è | opportuno | in proposito evidenziare come conformemente al costante orientamento di questa corte solo il metodo paritetico ( da cui scaturiscono le |
| 2015-231.txt | 861 | 861 | sentenza n . 83 del 2015 ) . 4 . prima di procedere allo scrutinio delle questioni sollevate , è | opportuna | una sintetica disamina dell evoluzione del regime fiscale previsto per i proventi derivanti dalla partecipazione ai fondi comuni di investimento |
| 2015-251.txt | 1343 | 1343 | regime di agevolazioni fiscali di cui godono quelli di trento e di bolzano lamenta il fatto che « le diverse | opportunità | finanziarie e fiscali incidono profondamente sui fondamentali delle imprese [ venete ] che operano nello stesso settore turistico e in |
| 2015-252.txt | 1039 | 1039 | statuto la ricorrente dovrebbe intervenire a sostegno . 3.3 . sebbene ammissibili , tali censure non sono fondate . è | opportuno | in proposito ricordare che , per quanto riguarda l attuazione della riforma della fiscalità territoriale delle autonomie speciali ex art |
| 2015-77.txt | 1537 | 1537 | delimitazione temporale » . 3 . i ricorsi vertono sulle medesime disposizioni e pongono problemi analoghi , sicché ne appare | opportuna | la riunione ai fini di una decisione congiunta , riservando a separate decisioni la trattazione delle questioni vertenti sulle altre |
| 2015-77.txt | 3910 | 3910 | 1965 , disposizione che sarebbe perciò anch essa violata dalla norma impugnata . le questioni non sono fondate . è | opportuno | partire proprio dalla censura della regione siciliana relativa all istituto della riserva , perché mette in luce la differenza che |
| 2016-111.txt | 3059 | 3059 | tenuto conto della particolare condizione dei beni soggetti a vincolo indiretto , lo stesso legislatore possa , ove lo ritenga | opportuno | nell esercizio della sua discrezionalità , prevedere per essi distinte e proporzionate forme di agevolazione fiscale . una volta appurato |
| 2016-188.txt | 2088 | 2088 | tema di neutralità della manovra ; l esistenza di dati analitici sui quali basare la procedura pattizia . risulta quindi | opportuno | sintetizzare il contenuto delle risposte ottenute nell assolvimento degli incombenti disposti e mettere in rilievo i punti di dissenso con |
| 2016-188.txt | 8560 | 8560 | chiara e trasparente sull utilizzazione del prelievo obbligatorio e sulla imputabilità delle scelte politiche sottese al suo impiego . è | opportuno | in proposito ricordare che l art . 1 della legge n . 42 del 2009 declina l autonomia degli enti |
| 2016-199.txt | 400 | 400 | di individuare con regolamento i veicoli destinatari dell esenzione . 2 . i ricorsi pongono questioni analoghe , sicché è | opportuna | la riunione dei relativi giudizi per una decisione congiunta . 3 . nelle more del giudizio , l art . |
| 2016-205.txt | 1549 | 1549 | hanno un oggetto parzialmente comune , sia per le disposizioni impugnate che per le questioni sollevate , sicché ne appare | opportuna | la riunione ai fini di una decisione congiunta . 3 . in via preliminare , occorre soffermarsi sull ipotesi ( |
| 2016-205.txt | 1913 | 1913 | . 47 , contemplanti un contributo alla finanza pubblica posto a carico dei comuni . 3.2 . infine , è | opportuno | ricordare che le regioni sono legittimate a denunciare la lesione delle prerogative costituzionali degli enti locali ( ex multis , |
| 2016-66.txt | 2229 | 2229 | alla diversa fattispecie della preventiva determinazione dell ammontare del gettito riscosso nel territorio regionale da riversare all erario . è | opportuno | ricordare in proposito che l orientamento espresso da questa corte secondo cui , a certe condizioni , allo stato è |
| 2016-96.txt | 1947 | 1947 | . la questione non è fondata . anche in relazione a quest ultimo parametro invocato dal giudice rimettente , è | opportuno | richiamare i precedenti , più volte citati , di questa corte , che hanno rigettato identiche questioni , in quanto |
| 2017-118.txt | 1782 | 1782 | tutte le censure svolte dal ricorrente . è infatti evidente che il legislatore provinciale può disporre le esenzioni che reputa | opportune | rispetto a una tassa attribuita alla sua competenza . naturalmente la stessa conclusione non vale per le regioni , che |
| 2017-118.txt | 2006 | 2006 | legislatore statale ne comprova l astratta compatibilità con i principi del sistema tributario , anche se poi si è reputato | opportuno | abrogarla . in conclusione il ricorso deve essere rigettato , perché a norma dell art . 73 , primo comma |
| 2017-149.txt | 533 | 533 | in considerazione della identità delle questioni proposte , i giudizi vanno riuniti per essere decisi congiuntamente . 5 . è | opportuno | , prima di esaminare tanto l ammissibilità quanto il merito delle questioni sollevate , ricostruire l articolato quadro normativo regolante |
| 2017-149.txt | 2678 | 2678 | ) . 10 . nel caso di specie , per valutare l esistenza di una causa normativa adeguata , è | opportuno | prendere le mosse dall osservazione dell avvocatura generale dello stato , secondo cui la disposizione censurata sarebbe stata introdotta per |
| 2017-181.txt | 473 | 473 | dell esercizio dell autotutela » . 2 . prima di esaminare le questioni sollevate dal giudice a quo , è | opportuno | soffermarsi brevemente sull istituto dell autotutela tributaria , oggetto del presente giudizio . l annullamento d ufficio degli atti dell |
| 2017-199.txt | 718 | 718 | sussistono le ragioni del lamentato « sbilanciamento » . 5 . ai fini dell esame dell altra censura , è | opportuno | premettere che questa corte ha più volte chiarito che non esiste un principio costituzionale di necessaria uniformità tra i diversi |
| 2017-270.txt | 1283 | 1283 | medesime disposizioni e queste sono censurate in riferimento a parametri e con argomentazioni in larga misura coincidenti , sicché appare | opportuna | la riunione dei relativi giudizi ai fini di una decisione congiunta . 4 . vanno decise prioritariamente alcune questioni preliminari |
| 2017-99.txt | 2183 | 2183 | del 2011 assicura la conoscenza tempestiva e reale dei mutamenti dello stato patrimoniale di tali persone , consentendo immediatamente gli | opportuni | accertamenti . obiettivo questo che non potrebbe essere raggiunto se dovesse essere la polizia tributaria ad assumere di propria iniziativa |
| 2018-114.txt | 782 | 782 | tribunale ordinario di sulmona e dal tribunale ordinario di trieste , sono in larga parte sovrapponibili e quindi si rende | opportuna | la loro trattazione congiunta mediante riunione dei giudizi . 4 . le questioni poste con le due ordinanze di rimessione |
| 2018-152.txt | 1046 | 1046 | . la stretta connessione che lega le disposizioni oggetto dei due ricorsi e la sostanziale sovrapponibilità delle censure prospettate rendono | opportuna | la riunione dei giudizi , per una trattazione e definizione unitaria degli stessi . 5 . 1 . lo scrutinio |
| 2018-152.txt | 4174 | 4174 | , a pena di nullità , da un avviso rivolto al contribuente , finalizzato ad ottenere da quest ultimo gli | opportuni | chiarimenti , anche documentali . secondo il presidente del consiglio dei ministri , siffatta previsione avrebbe una portata sistematica generale |
| 2018-89.txt | 285 | 285 | rimettente , i parametri evocati e le argomentazioni spese a sostegno delle censure sono identici nelle due ordinanze . è | opportuna | , in coerenza , una trattazione e definizione unitaria . 4 . preliminarmente , va dichiarata l inammissibilità della costituzione |
| 2019-122.txt | 3768 | 3768 | 2 dell art . 8 del d.lgs . n . 68 del 2011 . al riguardo , questa corte ritiene | opportuno | anche al fine di evitare effetti che potrebbero amplificare , nella perdurante inattuazione della legge 5 maggio 2009 , n |
| 2019-122.txt | 4258 | 4258 | parzialmente , vincolato dalla legge statale , nel testo approvato dal consiglio dei ministri il 31 marzo 2011 si ritenne | opportuno | omettere il riferimento ai tributi propri in senso stretto . rimaneva però ferma , nel contesto del nuovo federalismo fiscale |
| 2019-245.txt | 1750 | 1750 | , che se , da un lato , hanno permesso di riconsiderare la fallibilità in termini di vera e propria | opportunità | , dall altro hanno marcato la differenza con il debitore non assoggettabile a fallimento , all epoca privo della possibilità |
| 2019-288.txt | 3124 | 3124 | 6 . 1 . le questioni non sono fondate . 6.2 . le censure formulate dai giudici rimettenti rendono tuttavia | opportuno | precisare preliminarmente la cornice costituzionale nell ambito della quale si inserisce l oggetto del presente giudizio . al riguardo , |
| 2019-288.txt | 3830 | 3830 | censure prospettate dai giudici rimettenti in riferimento agli artt . 3 e 53 cost . 6.5.1 . innanzitutto , è | opportuno | precisare che , nonostante sia stata espressamente qualificata dal legislatore come « addizionale » , la suddetta imposta appare , |
| 2019-95.txt | 522 | 522 | legislatore . gli apprezzamenti in ordine alla ” meritevolezza ” e al ” bisogno di pena ” dunque , sull | opportunità | del ricorso alla tutela penale e sui livelli ottimali della stessa sono , infatti , per loro natura , tipicamente |
| 2020-120.txt | 1012 | 1012 | per contestare nel merito la fondatezza delle censure . 3 . nel merito le questioni non sono fondate . è | opportuno | peraltro inquadrare sotto il profilo del contesto ordinamentale l esenzione disposta dall art . 3 , comma 4 ter , |
| 2020-120.txt | 1344 | 1344 | il mantenimento dei posti di lavoro » ( art . 1 ) e , tra queste , segnalava anche l | opportunità | di « incoraggiare fiscalmente l imprenditore a trasferire la sua impresa tramite vendita o cessione ai dipendenti , soprattutto quando |
| 2020-120.txt | 2942 | 2942 | da eterogeneità in termini definitori e da una notevole approssimazione del linguaggio normativo . tuttavia , è comunque possibile e | opportuno | , sul piano della giustificazione costituzionale , operare una distinzione di massima , poiché le interconnessioni rimangono sempre possibili tra |
| 2020-120.txt | 4907 | 4907 | una ragionevole approssimazione al merito e alle capacità individuali , ostacolando così la mobilità socio economica e l uguaglianza delle | opportunità | di partecipazione sociale . tali elementi portano quindi a concludere che la norma in parola , data la sua attuale |
| 2020-158.txt | 2706 | 2706 | cassazione , si risolverebbe in un arbitraria e illogica interpretatio abrogans delle disposizioni censurate . 5.2.1 . in proposito è | opportuno | precisare che lo stesso rimettente dà conto che le questioni attengono a temi con radici storiche ben risalenti nel diritto |
| 2020-234.txt | 9326 | 9326 | si sofferma , insieme alle parti private , anche l amicus curiae . a proposito di questa reiterazione , è | opportuno | ribadire quanto già osservato riguardo alle manovre sulla perequazione automatica , cioè che ogni intervento deve essere scrutinato nella sua |
| 2020-262.txt | 1330 | 1330 | artt . 3 e 53 cost . sotto il profilo della coerenza e quindi della ragionevolezza . 2.1 . è | opportuno | premettere che la censurata indeducibilità dell imu dall imponibile dell ires si pone all interno di un complesso sviluppo normativo |
| 2020-262.txt | 1696 | 1696 | medesimo scopo di semplificazione accorpando altri tributi minori locali in un unica forma impositiva . per quanto qui interessa è | opportuno | precisare che ai comuni , a cui era destinato l intero gettito dell imu e a cui si consentiva una |
| 2020-262.txt | 4558 | 4558 | accoglimento delle questioni di legittimità costituzionale sollevate in riferimento agli artt . 3 e 53 cost . tuttavia non è | inopportuno | sottolineare , altresì , che la rottura del vincolo di coerenza interna comporta effetti concreti di distorsione fiscale , determinando |
| 2020-33.txt | 759 | 759 | utilizzatore . 2.1 . la disciplina censurata , infatti , si inserisce in un più ampio quadro normativo che è | opportuno | ripercorrere preliminarmente in sintesi . 2.1.1 . l art . 5 , trentaduesimo comma , del decreto legge 30 dicembre |
| 2020-54.txt | 1616 | 1616 | parificazione » tra i parenti e gli affini . 4.2 . al fine di inquadrare correttamente la prospettata questione è | opportuno | premettere che la norma censurata si inserisce all interno di un intervento normativo che ha costituito una isolata parentesi nell |
| 2020-76.txt | 579 | 579 | stato disposto anche attraverso l accordo sancito in sede di conferenza unificata l 11 settembre 2014 . 4 . è | opportuno | ricapitolare il quadro normativo e giurisprudenziale di riferimento . 4 . 1 . la legge 7 aprile 2014 , n |
| 2021-120.txt | 1508 | 1508 | attraverso l aggio , il costo delle esecuzioni infruttuose . 2.1.2 . sulla dimensione di tali esecuzioni infruttuose è preliminarmente | opportuno | soffermarsi . i costi complessivi della riscossione , infatti , costituiscono la premessa di fatto sulla cui base , nella |
| 2021-120.txt | 2276 | 2276 | 8 aprile 2021 , n . 4 , pagina 9 ) nei confronti dei contribuenti insolventi . 2.1.5 . è | opportuno | precisare che questa situazione di inefficienza della riscossione coattiva , che incide negativamente su una fase essenziale della dinamica del |
| 2021-120.txt | 3886 | 3886 | ( sentenza n . 219 del 2019 ) . nel pervenire a tale conclusione questa corte ritiene , però , | opportuno | rimarcare , ancora una volta , l indifferibilità della riforma , al fine sia di superare il concreto rischio di |
| 2021-149.txt | 2700 | 2700 | , per le bcc con patrimonio netto sopra soglia , come il ” prezzo ” da pagare per avvalersi dell | opportunità | offerta dall ordinamento di non aderire a un gruppo bancario cooperativo senza per questo dover devolvere il patrimonio ai fondi |
| 2021-187.txt | 2490 | 2490 | competenza legislativa esclusiva , ex art . 117 , secondo comma , lettera e ) , cost . « può | opportunamente | considerare » ( sentenza n . 104 del 2021 ) . è quel che è avvenuto , del resto , |
| 2021-39.txt | 2058 | 2058 | determinandone l efficacia retroattiva . ne discende che , in questo caso , ai fini del sindacato di costituzionalità è | opportuno | preliminarmente misurarsi non con la norma del 2018 , ma con quella del 2017 . una volta assunta questa prospettiva |
| 2021-39.txt | 3242 | 3242 | ( anche di legittimità ) che si è sviluppata in senso divergente dalla linea di politica del diritto giudicata più | opportuna | dal legislatore ( sentenza n . 402 del 1993 ) . 3 . 2.3.2 . il secondo profilo di irragionevolezza |
| 2021-82.txt | 2589 | 2589 | 2019 ; n . 148 del 2018 ) , proprio la natura tributaria della norma censurata rende , infatti , | opportuno | , ai fini del vaglio di legittimità , il preliminare confronto con il suddetto parametro , introdotto nell ordinamento costituzionale |
| 2021-82.txt | 4022 | 4022 | solo non si porrebbe in contrasto con un divieto espresso previsto dalla legge statale , ma anzi ne costituirebbe un | opportuno | , naturale , svolgimento con riguardo ad aspetti attinenti alla competenza regionale del governo del territorio e della tutela della |
| 2022-101.txt | 4732 | 4732 | , sullo stesso sostituito . 7 . emerge , dunque , con evidenza , dalle considerazioni che precedono , l | opportunità | che il legislatore proceda ad una revisione organica della materia in esame , allo scopo di verificare la congruenza tra |
| 2022-128.txt | 1237 | 1237 | n . 151 e 94 del 2009 e n . 452 del 1997 ) . 4 . questa corte ritiene | opportuno | ricostruire il quadro normativo di riferimento . l art . 9 del d.l . n . 90 del 2014 , |
| 2022-167.txt | 741 | 741 | ordinanza di rimessione quanto alla non manifesta infondatezza delle questioni sollevate . 3 . all esame delle questioni , è | opportuno | premettere una sintetica ricostruzione del quadro normativo di riferimento nel quale si collocano le disposizioni censurate . l art . |
| 2022-167.txt | 2343 | 2343 | ) . 7 . inoltre , sempre ai fini dell inquadramento delle questioni sollevate dal giudice a quo , è | opportuno | ricordare , come ha fatto di recente questa corte , che , a differenza del credito fiscale , il quale |
| 2022-182.txt | 3779 | 3779 | regioni e delle province autonome , riunita in assemblea plenaria il 10 ottobre 2014 , la quale , ravvisando l | opportunità | di un omogeneità dei trattamenti vitalizi nelle varie regioni , ha adottato una iniziativa unitaria diretta a sollecitare l adozione |
| 2022-209.txt | 1176 | 1176 | e beneficiare dell esenzione . per comprendere come si sia giunti a tale esito , criticato in dottrina , è | opportuno | ricostruire l evoluzione del quadro normativo che ha caratterizzato il beneficio in questione ( che , nelle varie fasi della |
| 2022-209.txt | 5810 | 5810 | , di stabilirla , assieme , ovviamente , alla residenza anagrafica . 14 . da ultimo questa corte , ritiene | opportuno | chiarire che le dichiarazioni di illegittimità costituzionale ora pronunciate valgono a rimuovere i vulnera agli artt . 3 , 31 |
| 2022-66.txt | 2629 | 2629 | disposizioni della legge n . 190 del 2014 . 4 . la complessità della vicenda rende , in effetti , | opportuno | ricordare , prima di procedere all esame del merito , che questa corte nella sentenza n . 51 del 2019 |
| 2022-66.txt | 4791 | 4791 | alcuna ragionevole giustificazione della disposizione censurata , che inoltre , rispetto alla « linea di politica del diritto giudicata più | opportuna | dal legislatore » ( sentenza n . 39 del 2021 ) , si presenta , anzi , irrimediabilmente contraddittoria , |
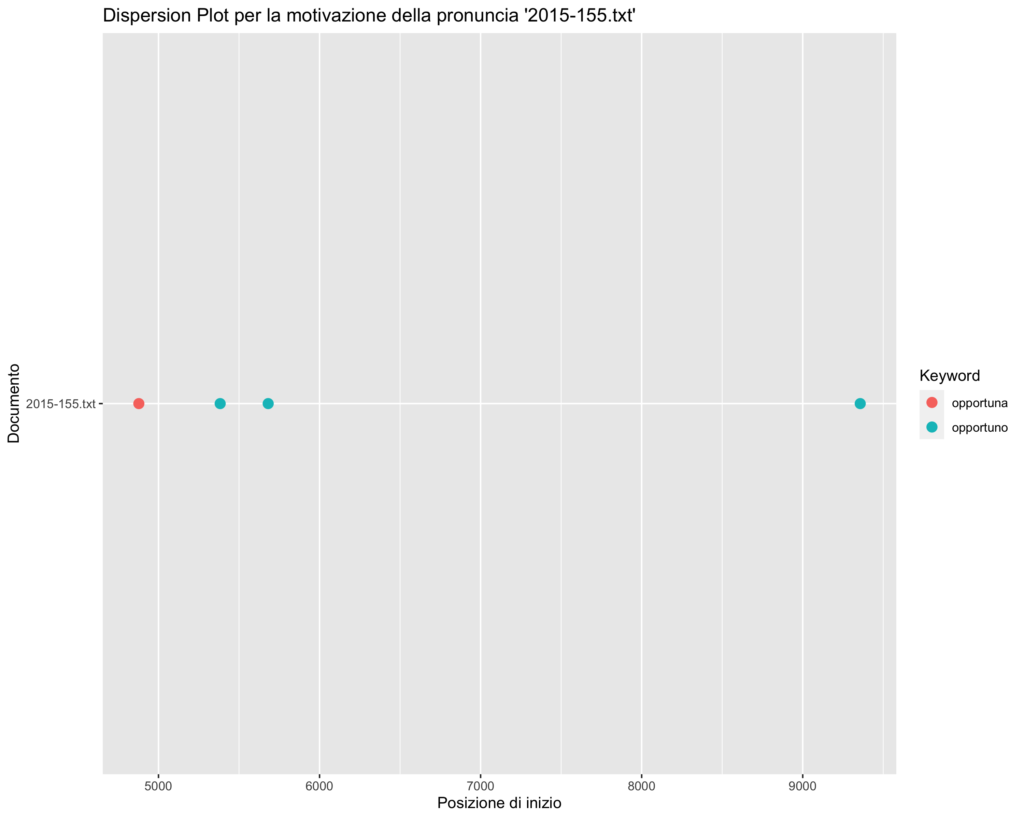
1.2. Trovate i dispersion plots delle prime 10 sentenze per numero di occorrenze della voce e dei termini associati in dftm_silver. Per ogni grafico sono indicate le parole chiave trovate nella motivazione della sentenza a partire dalla voce e dai termini associati (legenda sulla destra), cui è stato associato un colore. Nel grafico ogni punto rappresenta una parola chiave in relazione alla sua posizione nella motivazione della sentenza



2. N-grams
2.1. La tabella riporta i trigrams estratti dalle sentenze presenti nel subset dftm_silver in cui compaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| trigrams_trovate | frequency |
|---|---|
| l_opportunità_di | 14 |
| è_opportuno_precisare | 11 |
| opportuno_precisare_che | 9 |
| è_opportuno_premettere | 9 |
| corte_ritiene_opportuno | 8 |
| opportuna_la_riunione | 8 |
| opportuno_premettere_che | 7 |
| è_opportuno_sottolineare | 6 |
| opportuno_sottolineare_che | 6 |
| opportuno_procedere_ad | 6 |
| l_opportunità_che | 5 |
| è_opportuno_esaminare | 5 |
| è_opportuno_ricordare | 5 |
| è_opportuno_procedere | 5 |
| non_è_inopportuno | 4 |
| con_le_opportune | 4 |
| appare_opportuna_la | 4 |
| necessario_ed_opportuno | 3 |
| proposito_è_opportuno | 3 |
| opportunità_di_un | 3 |
| riguardo_è_opportuno | 3 |
| la_cui_opportunità | 3 |
| con_gli_opportuni | 3 |
| opportuno_riunire_i | 3 |
| ha_ritenuto_opportuno | 3 |
| quali_è_opportuno | 3 |
| le_opportune_iniziative | 3 |
| opportune_iniziative_incluso | 3 |
| ne_appare_opportuna | 3 |
| fondate_è_opportuno | 3 |
| è_opportuno_in | 3 |
| opportuno_in_proposito | 3 |
| ravvisato_l_opportunità | 2 |
| l_opportunità_della | 2 |
| opportunità_della_riunione | 2 |
| costituzione_è_opportuno | 2 |
| ritiene_opportuno_di | 2 |
| è_tuttavia_opportuno | 2 |
| opportuno_porre_in | 2 |
| controlli_opportuni_perché | 2 |
| opportuni_perché_l | 2 |
| logico_è_opportuno | 2 |
| opportuno_esaminare_per | 2 |
| è_opportuno_al | 2 |
| opportuno_al_riguardo | 2 |
| opportuno_l_esame | 2 |
| adottare_le_opportune | 2 |
| è_quindi_opportuno | 2 |
| opportunità_di_una | 2 |
| è_opportuno_peraltro | 2 |
| che_è_opportuno | 2 |
| rende_opportuna_la | 2 |
| ragioni_di_opportunità | 2 |
| ed_è_opportuno | 2 |
| esigenze_di_opportunità | 2 |
| opportuno_muovere_dalla | 2 |
| opportuno_che_la | 2 |
| le_opportune_disposizioni | 2 |
| opportune_disposizioni_e | 2 |
| è_opportuno_preliminarmente | 2 |
| rendono_opportuna_la | 2 |
| opportuno_esaminare_in | 2 |
| punto_è_opportuno | 2 |
| opportunità_di_lavoro | 2 |
| prospettate_rendono_opportuna | 2 |
| è_opportuno_poi | 2 |
| opportuno_poi_sottolineare | 2 |
| opportuno_ricordare_che | 2 |
| quo_è_opportuno | 2 |
| giudicata_più_opportuna | 2 |
| più_opportuna_dal | 2 |
| opportuna_dal_legislatore | 2 |
| sia_più_opportuno | 1 |
| più_opportuno_rimettere | 1 |
| opportuno_rimettere_le | 1 |
| n_è_opportuno | 1 |
| è_opportuno_qui | 1 |
| opportuno_qui_ricordare | 1 |
| ritiene_opportuno_che | 1 |
| opportuno_che_le | 1 |
| è_opportuno_tener | 1 |
| opportuno_tener_presente | 1 |
| opportuno_di_riunire | 1 |
| legge_ritiene_opportuno | 1 |
| ritiene_opportuno_estendere | 1 |
| opportuno_estendere_l | 1 |
| del_è_opportuno | 1 |
| opportuno_precisare_anzitutto | 1 |
| appositi_edifici_opportunamente | 1 |
| edifici_opportunamente_situati | 1 |
| opportunamente_situati_nelle | 1 |
| rilevato_l_opportunità | 1 |
| opportunità_che_nel | 1 |
| disporre_gli_opportuni | 1 |
| gli_opportuni_controlli | 1 |
| opportuni_controlli_il | 1 |
| attinente_all_opportunità | 1 |
| all_opportunità_della | 1 |
| opportunità_della_disposizione | 1 |
| pavia_sembra_opportuno | 1 |
| sembra_opportuno_anzitutto | 1 |
| opportuno_anzitutto_rilevare | 1 |
| tuttavia_opportuno_invertire | 1 |
| opportuno_invertire_l | 1 |
| del_registro_opportunamente | 1 |
| registro_opportunamente_l | 1 |
| opportunamente_l_ordinanza | 1 |
| potrà_ritenere_opportune | 1 |
| ritenere_opportune_per | 1 |
| opportune_per_regolare | 1 |
| trova_altresì_opportuno | 1 |
| altresì_opportuno_porre | 1 |
| l_avvenire_opportunamente | 1 |
| avvenire_opportunamente_eliminati | 1 |
| opportunamente_eliminati_tuttavia | 1 |
| ed_opportuno_rivedere | 1 |
| opportuno_rivedere_sia | 1 |
| ed_opportuno_il | 1 |
| opportuno_il_provvedimento | 1 |
| ed_opportuno_sospendere | 1 |
| opportuno_sospendere_la | 1 |
| sua_manifesta_opportunità | 1 |
| manifesta_opportunità_in | 1 |
| opportunità_in_vista | 1 |
| tuttavia_opportuno_aggiungere | 1 |
| opportuno_aggiungere_che | 1 |
| dei_controlli_opportuni | 1 |
| ha_reso_opportuna | 1 |
| reso_opportuna_la | 1 |
| opportuna_la_discussione | 1 |
| palese_l_opportunità | 1 |
| opportunità_che_sia | 1 |
| penale_l_opportunità | 1 |
| opportunità_di_sopprimerlo | 1 |
| presentarsi_l_opportunità | 1 |
| opportunità_di_lasciare | 1 |
| prevalente_è_opportuno | 1 |
| è_opportuno_innanzi | 1 |
| opportuno_innanzi_tutto | 1 |
| che_rendano_opportuno | 1 |
| rendano_opportuno_una | 1 |
| opportuno_una_integrazione | 1 |
| è_opportuno_passare | 1 |
| opportuno_passare_all | 1 |
| evidente_l_opportunità | 1 |
| opportunità_che_i | 1 |
| diretta_delle_opportune | 1 |
| delle_opportune_modificazioni | 1 |
| opportune_modificazioni_nel | 1 |
| quale_ritiene_opportuno | 1 |
| ritiene_opportuno_o | 1 |
| opportuno_o_più | 1 |
| ravvisare_l_opportunità | 1 |
| l_opportunità_o | 1 |
| opportunità_o_meno | 1 |
| uffici_le_opportune | 1 |
| le_opportune_istruzioni | 1 |
| opportune_istruzioni_in | 1 |
| dettato_dalla_opportunità | 1 |
| dalla_opportunità_di | 1 |
| opportunità_di_sottrarre | 1 |
| equità_ed_opportunità | 1 |
| ed_opportunità_della | 1 |
| opportunità_della_legge | 1 |
| che_con_opportune | 1 |
| con_opportune_modifiche | 1 |
| opportune_modifiche_non | 1 |
| tale_atto_opportuno | 1 |
| atto_opportuno_nel | 1 |
| opportuno_nel_proprio | 1 |
| consegue_l_opportunità | 1 |
| opportunità_che_alla | 1 |
| si_rendeva_opportuno | 1 |
| rendeva_opportuno_stabilire | 1 |
| opportuno_stabilire_una | 1 |
| guisa_una_opportuna | 1 |
| una_opportuna_discriminazione | 1 |
| opportuna_discriminazione_tra | 1 |
| prevedono_gli_opportuni | 1 |
| gli_opportuni_conguagli | 1 |
| opportuni_conguagli_alla | 1 |
| implicitamente_l_opportunità | 1 |
| del_ha_opportunamente | 1 |
| ha_opportunamente_distinto | 1 |
| opportunamente_distinto_tra | 1 |
| paritetica_è_opportuno | 1 |
| misura_all_opportunità | 1 |
| all_opportunità_di | 1 |
| opportunità_di_tenere | 1 |
| per_ciò_opportuno | 1 |
| ciò_opportuno_che | 1 |
| opportuno_che_gli | 1 |
| altro_ritiene_opportuno | 1 |
| opportuno_di_fermare | 1 |
| ne_trae_opportuna | 1 |
| trae_opportuna_occasione | 1 |
| opportuna_occasione_per | 1 |
| miglioramenti_l_opportunità | 1 |
| opportunità_di_questa | 1 |
| cui_opportunità_le | 1 |
| opportunità_le_cui | 1 |
| è_inopportuno_sin | 1 |
| inopportuno_sin_da | 1 |
| dire_non_opportunamente | 1 |
| non_opportunamente_invocato | 1 |
| opportunamente_invocato_l | 1 |
| cui_opportunità_si | 1 |
| opportunità_si_è | 1 |
| è_sede_opportuna | 1 |
| sede_opportuna_per | 1 |
| opportuna_per_ricordare | 1 |
| lavori_preparatori_opportunamente | 1 |
| preparatori_opportunamente_enunciando | 1 |
| opportunamente_enunciando_le | 1 |
| condividendo_l_opportunità | 1 |
| opportunità_di_chiarire | 1 |
| continuità_rendono_opportuno | 1 |
| rendono_opportuno_l | 1 |
| indicati_è_opportuno | 1 |
| è_opportuno_a | 1 |
| opportuno_a_questo | 1 |
| ragione_stimò_opportuno | 1 |
| stimò_opportuno_condizionare | 1 |
| opportuno_condizionare_la | 1 |
| predisporre_gli_opportuni | 1 |
| gli_opportuni_accorgimenti | 1 |
| opportuni_accorgimenti_per | 1 |
| le_opportune_cautele | 1 |
| opportune_cautele_contro | 1 |
| ma_venga_opportunamente | 1 |
| venga_opportunamente_adattato | 1 |
| opportunamente_adattato_all | 1 |
| maniera_più_opportuna | 1 |
| più_opportuna_ed | 1 |
| opportuna_ed_efficace | 1 |
| possibile_ed_opportuno | 1 |
| ed_opportuno_realizzare | 1 |
| opportuno_realizzare_in | 1 |
| coniugi_di_opportuni | 1 |
| di_opportuni_temperamenti | 1 |
| opportuni_temperamenti_ne | 1 |
| che_sono_opportuni | 1 |
| sono_opportuni_per | 1 |
| opportuni_per_la | 1 |
| cui_opportunità_e | 1 |
| opportunità_e_necessità | 1 |
| gli_opportuni_mutamenti | 1 |
| opportuni_mutamenti_e | 1 |
| lo_ritenesse_opportuno | 1 |
| ritenesse_opportuno_nell | 1 |
| opportuno_nell_ambito | 1 |
| anni_andava_opportunamente | 1 |
| andava_opportunamente_adeguato | 1 |
| opportunamente_adeguato_al | 1 |
| uffici_l_inopportunità | 1 |
| l_inopportunità_di | 1 |
| inopportunità_di_procedere | 1 |
| è_stato_opportunamente | 1 |
| stato_opportunamente_sottolineato | 1 |
| opportunamente_sottolineato_vedi | 1 |
| e_rendeva_opportuna | 1 |
| rendeva_opportuna_la | 1 |
| opportuna_la_disposta | 1 |
| stato_ed_opportunamente | 1 |
| ed_opportunamente_vigilate | 1 |
| opportunamente_vigilate_tutte | 1 |
| che_siano_opportune | 1 |
| siano_opportune_ma | 1 |
| opportune_ma_anche | 1 |
| che_appaiono_opportune | 1 |
| appaiono_opportune_art | 1 |
| opportune_art_prevedendo | 1 |
| presentare_le_opportune | 1 |
| le_opportune_proposte | 1 |
| opportune_proposte_art | 1 |
| è_inopportuno_notare | 1 |
| inopportuno_notare_che | 1 |
| quindi_opportuno_riunire | 1 |
| sovraimposta_cade_opportuna | 1 |
| cade_opportuna_una | 1 |
| opportuna_una_prima | 1 |
| mora_è_opportuno | 1 |
| opportuno_ricordare_anche | 1 |
| ancora_è_opportuno | 1 |
| quanto_meno_opportuna | 1 |
| meno_opportuna_gradualità | 1 |
| opportuna_gradualità_sinallagmatica | 1 |
| altro_canto_opportuno | 1 |
| canto_opportuno_non | 1 |
| opportuno_non_soltanto | 1 |
| lavoratore_sembra_opportuno | 1 |
| sembra_opportuno_anche | 1 |
| opportuno_anche_rilevare | 1 |
| è_inopportuno_osservare | 1 |
| inopportuno_osservare_al | 1 |
| giustificata_dall_opportunità | 1 |
| dall_opportunità_di | 1 |
| opportunità_di_attendere | 1 |
| meno_l_opportunità | 1 |
| non_appare_opportuno | 1 |
| appare_opportuno_approfondire | 1 |
| opportuno_approfondire_tale | 1 |
| perseguite_è_opportuno | 1 |
| opportuno_peraltro_ricordare | 1 |
| questa_situazione_opportunamente | 1 |
| situazione_opportunamente_le | 1 |
| opportunamente_le_ordinanze | 1 |
| opportuno_esaminare_congiuntamente | 1 |
| che_rende_opportuna | 1 |
| ritenuto_opportuno_limitatamente | 1 |
| opportuno_limitatamente_a | 1 |
| campano_è_opportuno | 1 |
| le_opportune_decisioni | 1 |
| opportune_decisioni_una | 1 |
| legislatore_ritiene_opportuno | 1 |
| ritiene_opportuno_il | 1 |
| opportuno_il_concreto | 1 |
| criterio_di_opportunità | 1 |
| di_opportunità_criminosa | 1 |
| opportunità_criminosa_che | 1 |
| è_ritenuto_opportuno | 1 |
| ritenuto_opportuno_l | 1 |
| opportuno_l_esigenza | 1 |
| valutazione_d_opportunità | 1 |
| d_opportunità_politica | 1 |
| opportunità_politica_estranea | 1 |
| di_opportunità_obiettivamente | 1 |
| opportunità_obiettivamente_rilevanti | 1 |
| è_opportuno_inoltre | 1 |
| opportuno_inoltre_rilevare | 1 |
| legislativa_è_opportuno | 1 |
| è_opportuno_porre | 1 |
| punibilità_giudicando_opportuno | 1 |
| giudicando_opportuno_nel | 1 |
| opportuno_nel_quadro | 1 |
| cura_è_opportuno | 1 |
| abuso_assai_opportunamente | 1 |
| assai_opportunamente_quindi | 1 |
| opportunamente_quindi_il | 1 |
| di_opportunità_rispetto | 1 |
| opportunità_rispetto_ad | 1 |
| soluzione_più_opportuna | 1 |
| più_opportuna_in | 1 |
| opportuna_in_questo | 1 |
| appaiono_perciò_opportunamente | 1 |
| perciò_opportunamente_coinvolti | 1 |
| opportunamente_coinvolti_nella | 1 |
| accompagnato_da_opportuni | 1 |
| da_opportuni_correttivi | 1 |
| opportuni_correttivi_quali | 1 |
| circa_l_opportunità | 1 |
| opportunità_di_differenziare | 1 |
| sedes_materiae_opportuna | 1 |
| materiae_opportuna_in | 1 |
| opportuna_in_realtà | 1 |
| forfettari_un_opportuno | 1 |
| un_opportuno_ed | 1 |
| opportuno_ed_effettivo | 1 |
| indicata_l_opportunità | 1 |
| necessarie_ed_opportune | 1 |
| ed_opportune_per | 1 |
| opportune_per_il | 1 |
| ritiene_opportuno_muovere | 1 |
| naturali_è_opportuno | 1 |
| è_opportuno_muovere | 1 |
| opportuno_muovere_nel | 1 |
| tuttavia_l_opportunità | 1 |
| opportunità_di_adeguati | 1 |
| che_fissi_opportuni | 1 |
| fissi_opportuni_limiti | 1 |
| opportuni_limiti_alla | 1 |
| di_opportunità_e | 1 |
| opportunità_e_tra | 1 |
| ritiene_opportuno_premettere | 1 |
| opportuno_premettere_brevi | 1 |
| necessario_o_opportuno | 1 |
| o_opportuno_che | 1 |
| merito_è_opportuno | 1 |
| la_descritta_opportunità | 1 |
| descritta_opportunità_nei | 1 |
| opportunità_nei_casi | 1 |
| valuta_l_opportunità | 1 |
| opportunità_di_espungere | 1 |
| ordine_all_opportunità | 1 |
| all_opportunità_delle | 1 |
| opportunità_delle_scelte | 1 |
| o_quantomeno_opportuno | 1 |
| quantomeno_opportuno_che | 1 |
| valutazioni_di_opportunità | 1 |
| di_opportunità_o | 1 |
| opportunità_o_di | 1 |
| relazione_agli_opportuni | 1 |
| agli_opportuni_eventuali | 1 |
| opportuni_eventuali_conguagli | 1 |
| costituzionale_è_opportuno | 1 |
| è_opportuno_inquadrare | 1 |
| opportuno_inquadrare_la | 1 |
| gli_opportuni_strumenti | 1 |
| opportuni_strumenti_ivi | 1 |
| esame_è_opportuno | 1 |
| è_opportuno_rammentare | 1 |
| opportuno_rammentare_le | 1 |
| recuperato_attraverso_opportune | 1 |
| attraverso_opportune_scelte | 1 |
| opportune_scelte_organizzative | 1 |
| dichiarazione_con_opportune | 1 |
| con_opportune_procedure | 1 |
| opportune_procedure_definite | 1 |
| e_di_opportunità | 1 |
| di_opportunità_restano | 1 |
| opportunità_restano_fermi | 1 |
| parte_l_opportunità | 1 |
| opportunità_di_provvedere | 1 |
| sostanziali_con_opportune | 1 |
| con_opportune_garanzie | 1 |
| opportune_garanzie_attitudinali | 1 |
| accompagnato_da_opportuna | 1 |
| da_opportuna_indicazione | 1 |
| opportuna_indicazione_delle | 1 |
| di_mera_opportunità | 1 |
| mera_opportunità_discrezionalmente | 1 |
| opportunità_discrezionalmente_valutate | 1 |
| peraltro_l_opportunità | 1 |
| è_dunque_opportuno | 1 |
| dunque_opportuno_riunire | 1 |
| quale_pare_opportuno | 1 |
| pare_opportuno_riferirsi | 1 |
| opportuno_riferirsi_alla | 1 |
| essere_apparsa_inopportuna | 1 |
| apparsa_inopportuna_l | 1 |
| inopportuna_l_abrogazione | 1 |
| valutazione_di_inopportunità | 1 |
| di_inopportunità_non | 1 |
| inopportunità_non_giustifica | 1 |
| impartire_le_opportune | 1 |
| le_opportune_ricerche | 1 |
| opportune_ricerche_anagrafiche | 1 |
| di_opportunità_per | 1 |
| opportunità_per_giustificare | 1 |
| censure_rende_opportuno | 1 |
| rende_opportuno_l | 1 |
| ritiene_opportuno_sollevare | 1 |
| opportuno_sollevare_questioni | 1 |
| appare_altresí_opportuno | 1 |
| altresí_opportuno_al | 1 |
| opportuno_al_fine | 1 |
| ce_è_opportuno | 1 |
| è_opportuno_separare | 1 |
| opportuno_separare_nell | 1 |
| gli_opportuni_aggiustamenti | 1 |
| opportuni_aggiustamenti_compensativi | 1 |
| di_ritenere_opportuno | 1 |
| ritenere_opportuno_nelle | 1 |
| opportuno_nelle_more | 1 |
| ritenute_piú_opportune | 1 |
| piú_opportune_la | 1 |
| opportune_la_verifica | 1 |
| fondata_pare_opportuno | 1 |
| pare_opportuno_a | 1 |
| opportuno_a_questa | 1 |
| modificazioni_è_opportuno | 1 |
| opportuno_preliminarmente_precisare | 1 |
| rimessione_rendono_opportuna | 1 |
| decidendum_appare_opportuno | 1 |
| appare_opportuno_procedere | 1 |
| è_invece_opportuno | 1 |
| invece_opportuno_muovere | 1 |
| dettate_le_opportune | 1 |
| opportune_disposizioni_di | 1 |
| opportuno_esaminare_distintamente | 1 |
| emanazione_delle_opportune | 1 |
| delle_opportune_disposizioni | 1 |
| conclusioni_è_opportuno | 1 |
| opportuno_procedere_all | 1 |
| del_appare_opportuno | 1 |
| appare_opportuno_esaminare | 1 |
| in_un_opportunità | 1 |
| un_opportunità_di | 1 |
| opportunità_di_sviluppo | 1 |
| casi_è_opportuno | 1 |
| opportuno_precisare_il | 1 |
| irap_rende_opportuno | 1 |
| rende_opportuno_riunire | 1 |
| accertamento_è_opportuno | 1 |
| quindi_opportuno_esaminare | 1 |
| opportuno_esaminare_prioritariamente | 1 |
| i_controlli_opportuni | 1 |
| prospettazione_è_opportuno | 1 |
| ritenuto_opportuno_procedere | 1 |
| a_generare_opportunità | 1 |
| generare_opportunità_di | 1 |
| promuovere_le_opportunità | 1 |
| le_opportunità_di | 1 |
| aggiuntivo_è_opportuno | 1 |
| ricorrenti_è_opportuno | 1 |
| rendono_opportuna_al | 1 |
| opportuna_al_fine | 1 |
| legge_è_opportuno | 1 |
| regione_è_opportuno | 1 |
| aspetto_è_opportuno | 1 |
| biennali_è_opportuno | 1 |
| cost_è_opportuno | 1 |
| è_opportuno_effettuare | 1 |
| opportuno_effettuare_una | 1 |
| ritenuto_opportuno_rimettere | 1 |
| opportuno_rimettere_sul | 1 |
| valutazione_di_opportunità | 1 |
| di_opportunità_politica | 1 |
| opportunità_politica_riservata | 1 |
| fine_è_opportuno | 1 |
| di_mercato_opportunistiche | 1 |
| mercato_opportunistiche_o | 1 |
| opportunistiche_o_speculative | 1 |
| è_opportuno_partire | 1 |
| opportuno_partire_proprio | 1 |
| giudizio_è_opportuno | 1 |
| opportuno_premettere_alcune | 1 |
| realizzano_è_opportuno | 1 |
| riequilibratrici_è_opportuno | 1 |
| sollevate_è_opportuna | 1 |
| è_opportuna_una | 1 |
| opportuna_una_sintetica | 1 |
| le_diverse_opportunità | 1 |
| diverse_opportunità_finanziarie | 1 |
| opportunità_finanziarie_e | 1 |
| erario_è_opportuno | 1 |
| opportuno_ricordare_in | 1 |
| rimettente_è_opportuno | 1 |
| è_opportuno_richiamare | 1 |
| opportuno_richiamare_i | 1 |
| lo_ritenga_opportuno | 1 |
| ritenga_opportuno_nell | 1 |
| opportuno_nell_esercizio | 1 |
| risulta_quindi_opportuno | 1 |
| quindi_opportuno_sintetizzare | 1 |
| opportuno_sintetizzare_il | 1 |
| impiego_è_opportuno | 1 |
| sicché_è_opportuna | 1 |
| è_opportuna_la | 1 |
| infine_è_opportuno | 1 |
| immediatamente_gli_opportuni | 1 |
| gli_opportuni_accertamenti | 1 |
| opportuni_accertamenti_obiettivo | 1 |
| che_reputa_opportune | 1 |
| reputa_opportune_rispetto | 1 |
| opportune_rispetto_a | 1 |
| è_reputato_opportuno | 1 |
| reputato_opportuno_abrogarla | 1 |
| opportuno_abrogarla_in | 1 |
| congiuntamente_è_opportuno | 1 |
| è_opportuno_prima | 1 |
| opportuno_prima_di | 1 |
| adeguata_è_opportuno | 1 |
| è_opportuno_prendere | 1 |
| opportuno_prendere_le | 1 |
| è_opportuno_soffermarsi | 1 |
| opportuno_soffermarsi_brevemente | 1 |
| censura_è_opportuno | 1 |
| sicché_appare_opportuna | 1 |
| ordinanze_è_opportuna | 1 |
| è_opportuna_in | 1 |
| opportuna_in_coerenza | 1 |
| si_rende_opportuna | 1 |
| opportuna_la_loro | 1 |
| ultimo_gli_opportuni | 1 |
| gli_opportuni_chiarimenti | 1 |
| opportuni_chiarimenti_anche | 1 |
| dunque_sull_opportunità | 1 |
| sull_opportunità_del | 1 |
| opportunità_del_ricorso | 1 |
| ritiene_opportuno_anche | 1 |
| opportuno_anche_al | 1 |
| si_ritenne_opportuno | 1 |
| ritenne_opportuno_omettere | 1 |
| opportuno_omettere_il | 1 |
| e_propria_opportunità | 1 |
| propria_opportunità_dall | 1 |
| opportunità_dall_altro | 1 |
| rendono_tuttavia_opportuno | 1 |
| tuttavia_opportuno_precisare | 1 |
| opportuno_precisare_preliminarmente | 1 |
| innanzitutto_è_opportuno | 1 |
| è_opportuno_ripercorrere | 1 |
| opportuno_ripercorrere_preliminarmente | 1 |
| questione_è_opportuno | 1 |
| settembre_è_opportuno | 1 |
| è_opportuno_ricapitolare | 1 |
| opportuno_ricapitolare_il | 1 |
| opportuno_peraltro_inquadrare | 1 |
| anche_l_opportunità | 1 |
| opportunità_di_incoraggiare | 1 |
| possibile_e_opportuno | 1 |
| e_opportuno_sul | 1 |
| opportuno_sul_piano | 1 |
| uguaglianza_delle_opportunità | 1 |
| delle_opportunità_di | 1 |
| opportunità_di_partecipazione | 1 |
| reiterazione_è_opportuno | 1 |
| è_opportuno_ribadire | 1 |
| opportuno_ribadire_quanto | 1 |
| ragionevolezza_è_opportuno | 1 |
| interessa_è_opportuno | 1 |
| è_inopportuno_sottolineare | 1 |
| inopportuno_sottolineare_altresì | 1 |
| costituzionalità_è_opportuno | 1 |
| opportuno_preliminarmente_misurarsi | 1 |
| rende_infatti_opportuno | 1 |
| infatti_opportuno_ai | 1 |
| opportuno_ai_fini | 1 |
| costituirebbe_un_opportuno | 1 |
| un_opportuno_naturale | 1 |
| opportuno_naturale_svolgimento | 1 |
| è_preliminarmente_opportuno | 1 |
| preliminarmente_opportuno_soffermarsi | 1 |
| opportuno_soffermarsi_i | 1 |
| insolventi_è_opportuno | 1 |
| ritiene_però_opportuno | 1 |
| però_opportuno_rimarcare | 1 |
| opportuno_rimarcare_ancora | 1 |
| avvalersi_dell_opportunità | 1 |
| dell_opportunità_offerta | 1 |
| opportunità_offerta_dall | 1 |
| cost_può_opportunamente | 1 |
| può_opportunamente_considerare | 1 |
| opportunamente_considerare_sentenza | 1 |
| in_effetti_opportuno | 1 |
| effetti_opportuno_ricordare | 1 |
| opportuno_ricordare_prima | 1 |
| precedono_l_opportunità | 1 |
| opportunità_che_il | 1 |
| ritiene_opportuno_ricostruire | 1 |
| opportuno_ricostruire_il | 1 |
| questioni_è_opportuno | 1 |
| opportuno_premettere_una | 1 |
| opportuno_ricordare_come | 1 |
| ravvisando_l_opportunità | 1 |
| dottrina_è_opportuno | 1 |
| è_opportuno_ricostruire | 1 |
| opportuno_ricostruire_l | 1 |
| ritiene_opportuno_chiarire | 1 |
| opportuno_chiarire_che | 1 |
2.2. La tabella riporta i fivegrams estratti dalle sentenze presenti nel subset dftm_silver in cuicompaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| five_grams_trovate | frequency |
|---|---|
| è_opportuno_premettere_che_la | 4 |
| opportuno_procedere_ad_un_esame | 4 |
| proposito_è_opportuno_precisare_che | 3 |
| opportuna_la_riunione_dei_giudizi | 3 |
| per_le_quali_è_opportuno | 3 |
| le_quali_è_opportuno_procedere | 3 |
| quali_è_opportuno_procedere_ad | 3 |
| è_opportuno_procedere_ad_un | 3 |
| sempre_tutelarsi_con_le_opportune | 3 |
| tutelarsi_con_le_opportune_iniziative | 3 |
| con_le_opportune_iniziative_incluso | 3 |
| le_opportune_iniziative_incluso_il | 3 |
| opportune_iniziative_incluso_il_conflitto | 3 |
| sicché_ne_appare_opportuna_la | 3 |
| ne_appare_opportuna_la_riunione | 3 |
| appare_opportuna_la_riunione_ai | 3 |
| opportuna_la_riunione_ai_fini | 3 |
| non_sono_fondate_è_opportuno | 3 |
| corte_ha_ravvisato_l_opportunità | 2 |
| ha_ravvisato_l_opportunità_della | 2 |
| ravvisato_l_opportunità_della_riunione | 2 |
| l_opportunità_della_riunione_delle | 2 |
| opportunità_della_riunione_delle_tre | 2 |
| lo_rendano_necessario_ed_opportuno | 2 |
| controlli_opportuni_perché_l_attività | 2 |
| opportuni_perché_l_attività_economica | 2 |
| in_ordine_logico_è_opportuno | 2 |
| l_opportunità_di_un_intervento | 2 |
| in_proposito_è_opportuno_precisare | 2 |
| è_opportuno_precisare_che_questa | 2 |
| rendono_opportuna_la_riunione_dei | 2 |
| è_opportuno_sottolineare_che_l | 2 |
| è_opportuno_poi_sottolineare_come | 2 |
| è_opportuno_in_proposito_ricordare | 2 |
| opportuno_in_proposito_ricordare_che | 2 |
| opportuna_la_riunione_dei_relativi | 2 |
| giudice_a_quo_è_opportuno | 2 |
| del_diritto_giudicata_più_opportuna | 2 |
| diritto_giudicata_più_opportuna_dal | 2 |
| giudicata_più_opportuna_dal_legislatore | 2 |
| più_opportuna_dal_legislatore_sentenza | 2 |
| opportuna_dal_legislatore_sentenza_n | 2 |
| giudicare_se_sia_più_opportuno | 1 |
| se_sia_più_opportuno_rimettere | 1 |
| sia_più_opportuno_rimettere_le | 1 |
| più_opportuno_rimettere_le_controversie | 1 |
| opportuno_rimettere_le_controversie_tributarie | 1 |
| stato_aprile_n_è_opportuno | 1 |
| aprile_n_è_opportuno_qui | 1 |
| n_è_opportuno_qui_ricordare | 1 |
| è_opportuno_qui_ricordare_che | 1 |
| opportuno_qui_ricordare_che_la | 1 |
| diritto_la_corte_ritiene_opportuno | 1 |
| la_corte_ritiene_opportuno_che | 1 |
| corte_ritiene_opportuno_che_le | 1 |
| ritiene_opportuno_che_le_due | 1 |
| opportuno_che_le_due_cause | 1 |
| art_della_costituzione_è_opportuno | 1 |
| della_costituzione_è_opportuno_tener | 1 |
| costituzione_è_opportuno_tener_presente | 1 |
| è_opportuno_tener_presente_che | 1 |
| opportuno_tener_presente_che_l | 1 |
| epigrafe_la_corte_ritiene_opportuno | 1 |
| la_corte_ritiene_opportuno_di | 1 |
| corte_ritiene_opportuno_di_riunire | 1 |
| ritiene_opportuno_di_riunire_i | 1 |
| opportuno_di_riunire_i_tre | 1 |
| quali_la_legge_ritiene_opportuno | 1 |
| la_legge_ritiene_opportuno_estendere | 1 |
| legge_ritiene_opportuno_estendere_l | 1 |
| ritiene_opportuno_estendere_l_obbligo | 1 |
| opportuno_estendere_l_obbligo_di | 1 |
| sentenza_n_del_è_opportuno | 1 |
| n_del_è_opportuno_precisare | 1 |
| del_è_opportuno_precisare_anzitutto | 1 |
| è_opportuno_precisare_anzitutto_che | 1 |
| opportuno_precisare_anzitutto_che_con | 1 |
| mancanza_di_appositi_edifici_opportunamente | 1 |
| di_appositi_edifici_opportunamente_situati | 1 |
| appositi_edifici_opportunamente_situati_nelle | 1 |
| edifici_opportunamente_situati_nelle_località | 1 |
| opportunamente_situati_nelle_località_più | 1 |
| dopo_aver_rilevato_l_opportunità | 1 |
| aver_rilevato_l_opportunità_che | 1 |
| rilevato_l_opportunità_che_nel | 1 |
| l_opportunità_che_nel_testo | 1 |
| opportunità_che_nel_testo_dell | 1 |
| programmi_o_disporre_gli_opportuni | 1 |
| o_disporre_gli_opportuni_controlli | 1 |
| disporre_gli_opportuni_controlli_il | 1 |
| gli_opportuni_controlli_il_titolo | 1 |
| opportuni_controlli_il_titolo_dato | 1 |
| corte_perché_attinente_all_opportunità | 1 |
| perché_attinente_all_opportunità_della | 1 |
| attinente_all_opportunità_della_disposizione | 1 |
| all_opportunità_della_disposizione_è | 1 |
| opportunità_della_disposizione_è_il | 1 |
| pretore_di_pavia_sembra_opportuno | 1 |
| di_pavia_sembra_opportuno_anzitutto | 1 |
| pavia_sembra_opportuno_anzitutto_rilevare | 1 |
| sembra_opportuno_anzitutto_rilevare_che | 1 |
| opportuno_anzitutto_rilevare_che_ogni | 1 |
| loro_esame_è_tuttavia_opportuno | 1 |
| esame_è_tuttavia_opportuno_invertire | 1 |
| è_tuttavia_opportuno_invertire_l | 1 |
| tuttavia_opportuno_invertire_l_ordine | 1 |
| opportuno_invertire_l_ordine_col | 1 |
| della_legge_del_registro_opportunamente | 1 |
| legge_del_registro_opportunamente_l | 1 |
| del_registro_opportunamente_l_ordinanza | 1 |
| registro_opportunamente_l_ordinanza_del | 1 |
| opportunamente_l_ordinanza_del_tribunale | 1 |
| disposizioni_che_potrà_ritenere_opportune | 1 |
| che_potrà_ritenere_opportune_per | 1 |
| potrà_ritenere_opportune_per_regolare | 1 |
| ritenere_opportune_per_regolare_i | 1 |
| opportune_per_regolare_i_problemi | 1 |
| la_corte_trova_altresì_opportuno | 1 |
| corte_trova_altresì_opportuno_porre | 1 |
| trova_altresì_opportuno_porre_in | 1 |
| altresì_opportuno_porre_in_rilievo | 1 |
| opportuno_porre_in_rilievo_che | 1 |
| stati_per_l_avvenire_opportunamente | 1 |
| per_l_avvenire_opportunamente_eliminati | 1 |
| l_avvenire_opportunamente_eliminati_tuttavia | 1 |
| avvenire_opportunamente_eliminati_tuttavia_la | 1 |
| opportunamente_eliminati_tuttavia_la_disposizione | 1 |
| rendano_necessario_ed_opportuno_rivedere | 1 |
| necessario_ed_opportuno_rivedere_sia | 1 |
| ed_opportuno_rivedere_sia_le | 1 |
| opportuno_rivedere_sia_le_deliberazioni | 1 |
| che_rendono_necessario_ed_opportuno | 1 |
| rendono_necessario_ed_opportuno_il | 1 |
| necessario_ed_opportuno_il_provvedimento | 1 |
| ed_opportuno_il_provvedimento_affidato | 1 |
| opportuno_il_provvedimento_affidato_senza | 1 |
| rendano_necessario_ed_opportuno_sospendere | 1 |
| necessario_ed_opportuno_sospendere_la | 1 |
| ed_opportuno_sospendere_la_riscossione | 1 |
| opportuno_sospendere_la_riscossione_dei | 1 |
| parte_la_sua_manifesta_opportunità | 1 |
| la_sua_manifesta_opportunità_in | 1 |
| sua_manifesta_opportunità_in_vista | 1 |
| manifesta_opportunità_in_vista_dei | 1 |
| opportunità_in_vista_dei_casi | 1 |
| del_merito_è_tuttavia_opportuno | 1 |
| merito_è_tuttavia_opportuno_aggiungere | 1 |
| è_tuttavia_opportuno_aggiungere_che | 1 |
| tuttavia_opportuno_aggiungere_che_questo | 1 |
| opportuno_aggiungere_che_questo_troverà | 1 |
| programmi_e_dei_controlli_opportuni | 1 |
| e_dei_controlli_opportuni_perché | 1 |
| dei_controlli_opportuni_perché_l | 1 |
| a_tal_proposito_è_opportuno | 1 |
| tal_proposito_è_opportuno_precisare | 1 |
| è_opportuno_precisare_che_le | 1 |
| opportuno_precisare_che_le_leggi | 1 |
| altro_ne_ha_reso_opportuna | 1 |
| ne_ha_reso_opportuna_la | 1 |
| ha_reso_opportuna_la_discussione | 1 |
| reso_opportuna_la_discussione_congiunta | 1 |
| opportuna_la_discussione_congiunta_la | 1 |
| ed_è_palese_l_opportunità | 1 |
| è_palese_l_opportunità_che | 1 |
| palese_l_opportunità_che_sia | 1 |
| l_opportunità_che_sia_sentito | 1 |
| opportunità_che_sia_sentito_il | 1 |
| di_procedura_penale_l_opportunità | 1 |
| procedura_penale_l_opportunità_di | 1 |
| penale_l_opportunità_di_sopprimerlo | 1 |
| l_opportunità_di_sopprimerlo_finiva | 1 |
| opportunità_di_sopprimerlo_finiva_per | 1 |
| poteva_ben_presentarsi_l_opportunità | 1 |
| ben_presentarsi_l_opportunità_di | 1 |
| presentarsi_l_opportunità_di_lasciare | 1 |
| l_opportunità_di_lasciare_immodificate | 1 |
| opportunità_di_lasciare_immodificate_alcune | 1 |
| dalla_dottrina_prevalente_è_opportuno | 1 |
| dottrina_prevalente_è_opportuno_innanzi | 1 |
| prevalente_è_opportuno_innanzi_tutto | 1 |
| è_opportuno_innanzi_tutto_osservare | 1 |
| opportuno_innanzi_tutto_osservare_che | 1 |
| di_elementi_che_rendano_opportuno | 1 |
| elementi_che_rendano_opportuno_una | 1 |
| che_rendano_opportuno_una_integrazione | 1 |
| rendano_opportuno_una_integrazione_dell | 1 |
| opportuno_una_integrazione_dell_accertamento | 1 |
| ordine_logico_è_opportuno_esaminare | 1 |
| logico_è_opportuno_esaminare_per | 1 |
| è_opportuno_esaminare_per_primo | 1 |
| opportuno_esaminare_per_primo_il | 1 |
| ordine_logico_è_opportuno_passare | 1 |
| logico_è_opportuno_passare_all | 1 |
| è_opportuno_passare_all_esame | 1 |
| opportuno_passare_all_esame_del | 1 |
| sicché_è_evidente_l_opportunità | 1 |
| è_evidente_l_opportunità_che | 1 |
| evidente_l_opportunità_che_i | 1 |
| l_opportunità_che_i_relativi | 1 |
| opportunità_che_i_relativi_procedimenti | 1 |
| l_attuazione_diretta_delle_opportune | 1 |
| attuazione_diretta_delle_opportune_modificazioni | 1 |
| diretta_delle_opportune_modificazioni_nel | 1 |
| delle_opportune_modificazioni_nel_processo | 1 |
| opportune_modificazioni_nel_processo_produttivo | 1 |
| quello_sul_quale_ritiene_opportuno | 1 |
| sul_quale_ritiene_opportuno_o | 1 |
| quale_ritiene_opportuno_o_più | 1 |
| ritiene_opportuno_o_più_vantaggioso | 1 |
| opportuno_o_più_vantaggioso_procedere | 1 |
| al_legislatore_ravvisare_l_opportunità | 1 |
| legislatore_ravvisare_l_opportunità_o | 1 |
| ravvisare_l_opportunità_o_meno | 1 |
| l_opportunità_o_meno_di | 1 |
| opportunità_o_meno_di_un | 1 |
| ai_dipendenti_uffici_le_opportune | 1 |
| dipendenti_uffici_le_opportune_istruzioni | 1 |
| uffici_le_opportune_istruzioni_in | 1 |
| le_opportune_istruzioni_in_ordine | 1 |
| opportune_istruzioni_in_ordine_alle | 1 |
| è_stato_dettato_dalla_opportunità | 1 |
| stato_dettato_dalla_opportunità_di | 1 |
| dettato_dalla_opportunità_di_sottrarre | 1 |
| dalla_opportunità_di_sottrarre_questo | 1 |
| opportunità_di_sottrarre_questo_delicato | 1 |
| giudizio_sulla_equità_ed_opportunità | 1 |
| sulla_equità_ed_opportunità_della | 1 |
| equità_ed_opportunità_della_legge | 1 |
| ed_opportunità_della_legge_che | 1 |
| opportunità_della_legge_che_andrebbe | 1 |
| è_detto_che_con_opportune | 1 |
| detto_che_con_opportune_modifiche | 1 |
| che_con_opportune_modifiche_non | 1 |
| con_opportune_modifiche_non_possano | 1 |
| opportune_modifiche_non_possano_conseguire | 1 |
| compimento_di_tale_atto_opportuno | 1 |
| di_tale_atto_opportuno_nel | 1 |
| tale_atto_opportuno_nel_proprio | 1 |
| atto_opportuno_nel_proprio_interesse | 1 |
| opportuno_nel_proprio_interesse_la | 1 |
| comuni_ne_consegue_l_opportunità | 1 |
| ne_consegue_l_opportunità_che | 1 |
| consegue_l_opportunità_che_alla | 1 |
| l_opportunità_che_alla_contemporanea | 1 |
| opportunità_che_alla_contemporanea_discussione | 1 |
| lavori_preparatori_si_rendeva_opportuno | 1 |
| preparatori_si_rendeva_opportuno_stabilire | 1 |
| si_rendeva_opportuno_stabilire_una | 1 |
| rendeva_opportuno_stabilire_una_sopratassa | 1 |
| opportuno_stabilire_una_sopratassa_in | 1 |
| in_tal_guisa_una_opportuna | 1 |
| tal_guisa_una_opportuna_discriminazione | 1 |
| guisa_una_opportuna_discriminazione_tra | 1 |
| una_opportuna_discriminazione_tra_i | 1 |
| opportuna_discriminazione_tra_i_tentativi | 1 |
| artt_e_prevedono_gli_opportuni | 1 |
| e_prevedono_gli_opportuni_conguagli | 1 |
| prevedono_gli_opportuni_conguagli_alla | 1 |
| gli_opportuni_conguagli_alla_ripresa | 1 |
| opportuni_conguagli_alla_ripresa_della | 1 |
| legge_ammetteva_implicitamente_l_opportunità | 1 |
| ammetteva_implicitamente_l_opportunità_di | 1 |
| implicitamente_l_opportunità_di_un | 1 |
| opportunità_di_un_intervento_interpretativo | 1 |
| legge_n_del_ha_opportunamente | 1 |
| n_del_ha_opportunamente_distinto | 1 |
| del_ha_opportunamente_distinto_tra | 1 |
| ha_opportunamente_distinto_tra_fondi | 1 |
| opportunamente_distinto_tra_fondi_il | 1 |
| costituzione_al_riguardo_è_opportuno | 1 |
| al_riguardo_è_opportuno_precisare | 1 |
| riguardo_è_opportuno_precisare_che | 1 |
| è_opportuno_precisare_che_la | 1 |
| opportuno_precisare_che_la_dichiarazione | 1 |
| della_commissione_paritetica_è_opportuno | 1 |
| commissione_paritetica_è_opportuno_al | 1 |
| paritetica_è_opportuno_al_riguardo | 1 |
| è_opportuno_al_riguardo_osservare | 1 |
| opportuno_al_riguardo_osservare_che | 1 |
| una_certa_misura_all_opportunità | 1 |
| certa_misura_all_opportunità_di | 1 |
| misura_all_opportunità_di_tenere | 1 |
| all_opportunità_di_tenere_presenti | 1 |
| opportunità_di_tenere_presenti_alcune | 1 |
| connesse_appare_per_ciò_opportuno | 1 |
| appare_per_ciò_opportuno_che | 1 |
| per_ciò_opportuno_che_gli | 1 |
| ciò_opportuno_che_gli_anzidetti | 1 |
| opportuno_che_gli_anzidetti_procedimenti | 1 |
| corte_per_altro_ritiene_opportuno | 1 |
| per_altro_ritiene_opportuno_di | 1 |
| altro_ritiene_opportuno_di_fermare | 1 |
| ritiene_opportuno_di_fermare_l | 1 |
| opportuno_di_fermare_l_attenzione | 1 |
| la_corte_ne_trae_opportuna | 1 |
| corte_ne_trae_opportuna_occasione | 1 |
| ne_trae_opportuna_occasione_per | 1 |
| trae_opportuna_occasione_per_reiterare | 1 |
| opportuna_occasione_per_reiterare_l | 1 |
| esecuzione_dei_miglioramenti_l_opportunità | 1 |
| dei_miglioramenti_l_opportunità_di | 1 |
| miglioramenti_l_opportunità_di_questa | 1 |
| l_opportunità_di_questa_diversa | 1 |
| opportunità_di_questa_diversa_disciplina | 1 |
| una_scelta_la_cui_opportunità | 1 |
| scelta_la_cui_opportunità_le | 1 |
| la_cui_opportunità_le_cui | 1 |
| cui_opportunità_le_cui_modalità | 1 |
| opportunità_le_cui_modalità_e | 1 |
| legge_infine_non_è_inopportuno | 1 |
| infine_non_è_inopportuno_sin | 1 |
| non_è_inopportuno_sin_da | 1 |
| è_inopportuno_sin_da_ora | 1 |
| inopportuno_sin_da_ora_precisare | 1 |
| giova_a_dire_non_opportunamente | 1 |
| a_dire_non_opportunamente_invocato | 1 |
| dire_non_opportunamente_invocato_l | 1 |
| non_opportunamente_invocato_l_articolo | 1 |
| opportunamente_invocato_l_articolo_cost | 1 |
| marzo_n_la_cui_opportunità | 1 |
| n_la_cui_opportunità_si | 1 |
| la_cui_opportunità_si_è | 1 |
| cui_opportunità_si_è_pur | 1 |
| opportunità_si_è_pur_profilata | 1 |
| la_presente_è_sede_opportuna | 1 |
| presente_è_sede_opportuna_per | 1 |
| è_sede_opportuna_per_ricordare | 1 |
| sede_opportuna_per_ricordare_le | 1 |
| opportuna_per_ricordare_le_dispute | 1 |
| corso_dei_lavori_preparatori_opportunamente | 1 |
| dei_lavori_preparatori_opportunamente_enunciando | 1 |
| lavori_preparatori_opportunamente_enunciando_le | 1 |
| preparatori_opportunamente_enunciando_le_ragioni | 1 |
| opportunamente_enunciando_le_ragioni_che | 1 |
| sua_adesione_condividendo_l_opportunità | 1 |
| adesione_condividendo_l_opportunità_di | 1 |
| condividendo_l_opportunità_di_chiarire | 1 |
| l_opportunità_di_chiarire_espressamente | 1 |
| opportunità_di_chiarire_espressamente_nella | 1 |
| connessione_o_continuità_rendono_opportuno | 1 |
| o_continuità_rendono_opportuno_l | 1 |
| continuità_rendono_opportuno_l_esame | 1 |
| rendono_opportuno_l_esame_e | 1 |
| opportuno_l_esame_e_la | 1 |
| dei_corrispettivi_indicati_è_opportuno | 1 |
| corrispettivi_indicati_è_opportuno_a | 1 |
| indicati_è_opportuno_a_questo | 1 |
| è_opportuno_a_questo_punto | 1 |
| opportuno_a_questo_punto_ricordare | 1 |
| per_tale_ragione_stimò_opportuno | 1 |
| tale_ragione_stimò_opportuno_condizionare | 1 |
| ragione_stimò_opportuno_condizionare_la | 1 |
| stimò_opportuno_condizionare_la_deducibilità | 1 |
| opportuno_condizionare_la_deducibilità_alla | 1 |
| amministrazione_finanziaria_predisporre_gli_opportuni | 1 |
| finanziaria_predisporre_gli_opportuni_accorgimenti | 1 |
| predisporre_gli_opportuni_accorgimenti_per | 1 |
| gli_opportuni_accorgimenti_per_impedire | 1 |
| opportuni_accorgimenti_per_impedire_la | 1 |
| fondamentale_di_adottare_le_opportune | 1 |
| di_adottare_le_opportune_cautele | 1 |
| adottare_le_opportune_cautele_contro | 1 |
| le_opportune_cautele_contro_le | 1 |
| opportune_cautele_contro_le_evasioni | 1 |
| rimanga_rigido_ma_venga_opportunamente | 1 |
| rigido_ma_venga_opportunamente_adattato | 1 |
| ma_venga_opportunamente_adattato_all | 1 |
| venga_opportunamente_adattato_all_oscillazione | 1 |
| opportunamente_adattato_all_oscillazione_monetaria | 1 |
| disciplinare_nella_maniera_più_opportuna | 1 |
| nella_maniera_più_opportuna_ed | 1 |
| maniera_più_opportuna_ed_efficace | 1 |
| più_opportuna_ed_efficace_il | 1 |
| opportuna_ed_efficace_il_gettito | 1 |
| è_ritenuto_possibile_ed_opportuno | 1 |
| ritenuto_possibile_ed_opportuno_realizzare | 1 |
| possibile_ed_opportuno_realizzare_in | 1 |
| ed_opportuno_realizzare_in_quell | 1 |
| opportuno_realizzare_in_quell_occasione | 1 |
| redditi_dei_coniugi_di_opportuni | 1 |
| dei_coniugi_di_opportuni_temperamenti | 1 |
| coniugi_di_opportuni_temperamenti_ne | 1 |
| di_opportuni_temperamenti_ne_fa | 1 |
| opportuni_temperamenti_ne_fa_fede | 1 |
| mezzi_probatori_che_sono_opportuni | 1 |
| probatori_che_sono_opportuni_per | 1 |
| che_sono_opportuni_per_la | 1 |
| sono_opportuni_per_la_ricerca | 1 |
| opportuni_per_la_ricerca_della | 1 |
| i_ricorrenti_la_cui_opportunità | 1 |
| ricorrenti_la_cui_opportunità_e | 1 |
| la_cui_opportunità_e_necessità | 1 |
| cui_opportunità_e_necessità_possono | 1 |
| opportunità_e_necessità_possono_essere | 1 |
| questi_ultimi_con_gli_opportuni | 1 |
| ultimi_con_gli_opportuni_mutamenti | 1 |
| con_gli_opportuni_mutamenti_e | 1 |
| gli_opportuni_mutamenti_e_coordinamenti | 1 |
| opportuni_mutamenti_e_coordinamenti_nella | 1 |
| intervenire_se_lo_ritenesse_opportuno | 1 |
| se_lo_ritenesse_opportuno_nell | 1 |
| lo_ritenesse_opportuno_nell_ambito | 1 |
| ritenesse_opportuno_nell_ambito_della | 1 |
| opportuno_nell_ambito_della_sua | 1 |
| oltre_trenta_anni_andava_opportunamente | 1 |
| trenta_anni_andava_opportunamente_adeguato | 1 |
| anni_andava_opportunamente_adeguato_al | 1 |
| andava_opportunamente_adeguato_al_che | 1 |
| opportunamente_adeguato_al_che_si | 1 |
| ai_dipendenti_uffici_l_inopportunità | 1 |
| dipendenti_uffici_l_inopportunità_di | 1 |
| uffici_l_inopportunità_di_procedere | 1 |
| l_inopportunità_di_procedere_agli | 1 |
| inopportunità_di_procedere_agli_accertamenti | 1 |
| quale_come_è_stato_opportunamente | 1 |
| come_è_stato_opportunamente_sottolineato | 1 |
| è_stato_opportunamente_sottolineato_vedi | 1 |
| stato_opportunamente_sottolineato_vedi_le | 1 |
| opportunamente_sottolineato_vedi_le_argomentazioni | 1 |
| detta_ristrutturazione_e_rendeva_opportuna | 1 |
| ristrutturazione_e_rendeva_opportuna_la | 1 |
| e_rendeva_opportuna_la_disposta | 1 |
| rendeva_opportuna_la_disposta_proroga | 1 |
| opportuna_la_disposta_proroga_ai | 1 |
| autorità_dello_stato_ed_opportunamente | 1 |
| dello_stato_ed_opportunamente_vigilate | 1 |
| stato_ed_opportunamente_vigilate_tutte | 1 |
| ed_opportunamente_vigilate_tutte_le | 1 |
| opportunamente_vigilate_tutte_le_forme | 1 |
| di_forma_che_siano_opportune | 1 |
| forma_che_siano_opportune_ma | 1 |
| che_siano_opportune_ma_anche | 1 |
| siano_opportune_ma_anche_nelle | 1 |
| opportune_ma_anche_nelle_necessarie | 1 |
| di_coordinamento_che_appaiono_opportune | 1 |
| coordinamento_che_appaiono_opportune_art | 1 |
| che_appaiono_opportune_art_prevedendo | 1 |
| appaiono_opportune_art_prevedendo_altresì | 1 |
| opportune_art_prevedendo_altresì_il | 1 |
| commissione_di_presentare_le_opportune | 1 |
| di_presentare_le_opportune_proposte | 1 |
| presentare_le_opportune_proposte_art | 1 |
| le_opportune_proposte_art_eventualmente | 1 |
| opportune_proposte_art_eventualmente_accompagnate | 1 |
| ampiezza_comunque_non_è_inopportuno | 1 |
| comunque_non_è_inopportuno_notare | 1 |
| non_è_inopportuno_notare_che | 1 |
| è_inopportuno_notare_che_gli | 1 |
| inopportuno_notare_che_gli_inconvenienti | 1 |
| parte_diversi_è_quindi_opportuno | 1 |
| diversi_è_quindi_opportuno_riunire | 1 |
| è_quindi_opportuno_riunire_i | 1 |
| quindi_opportuno_riunire_i_due | 1 |
| opportuno_riunire_i_due_giudizi | 1 |
| grava_la_sovraimposta_cade_opportuna | 1 |
| la_sovraimposta_cade_opportuna_una | 1 |
| sovraimposta_cade_opportuna_una_prima | 1 |
| cade_opportuna_una_prima_riflessione | 1 |
| opportuna_una_prima_riflessione_i | 1 |
| avviso_di_mora_è_opportuno | 1 |
| di_mora_è_opportuno_ricordare | 1 |
| mora_è_opportuno_ricordare_anche | 1 |
| è_opportuno_ricordare_anche_ai | 1 |
| opportuno_ricordare_anche_ai_fini | 1 |
| più_incomplete_ancora_è_opportuno | 1 |
| incomplete_ancora_è_opportuno_sottolineare | 1 |
| ancora_è_opportuno_sottolineare_che | 1 |
| è_opportuno_sottolineare_che_svariati | 1 |
| opportuno_sottolineare_che_svariati_enti | 1 |
| rifondare_della_quanto_meno_opportuna | 1 |
| della_quanto_meno_opportuna_gradualità | 1 |
| quanto_meno_opportuna_gradualità_sinallagmatica | 1 |
| meno_opportuna_gradualità_sinallagmatica_conclamata | 1 |
| opportuna_gradualità_sinallagmatica_conclamata_appunto | 1 |
| palesa_d_altro_canto_opportuno | 1 |
| d_altro_canto_opportuno_non | 1 |
| altro_canto_opportuno_non_soltanto | 1 |
| canto_opportuno_non_soltanto_quale | 1 |
| opportuno_non_soltanto_quale_fine | 1 |
| vita_del_lavoratore_sembra_opportuno | 1 |
| del_lavoratore_sembra_opportuno_anche | 1 |
| lavoratore_sembra_opportuno_anche_rilevare | 1 |
| sembra_opportuno_anche_rilevare_che | 1 |
| opportuno_anche_rilevare_che_la | 1 |
| giuridicamente_differenziate_non_è_inopportuno | 1 |
| differenziate_non_è_inopportuno_osservare | 1 |
| non_è_inopportuno_osservare_al | 1 |
| è_inopportuno_osservare_al_riguardo | 1 |
| inopportuno_osservare_al_riguardo_che | 1 |
| può_ritenersi_giustificata_dall_opportunità | 1 |
| ritenersi_giustificata_dall_opportunità_di | 1 |
| giustificata_dall_opportunità_di_attendere | 1 |
| dall_opportunità_di_attendere_l | 1 |
| opportunità_di_attendere_l_evoluzione | 1 |
| consiglierebbe_quanto_meno_l_opportunità | 1 |
| quanto_meno_l_opportunità_di | 1 |
| meno_l_opportunità_di_una | 1 |
| l_opportunità_di_una_armonizzazione | 1 |
| opportunità_di_una_armonizzazione_con | 1 |
| alla_concessione_non_appare_opportuno | 1 |
| concessione_non_appare_opportuno_approfondire | 1 |
| non_appare_opportuno_approfondire_tale | 1 |
| appare_opportuno_approfondire_tale_tema | 1 |
| opportuno_approfondire_tale_tema_poiché | 1 |
| finalità_originariamente_perseguite_è_opportuno | 1 |
| originariamente_perseguite_è_opportuno_peraltro | 1 |
| perseguite_è_opportuno_peraltro_ricordare | 1 |
| è_opportuno_peraltro_ricordare_che | 1 |
| opportuno_peraltro_ricordare_che_nel | 1 |
| giurisprudenza_in_questa_situazione_opportunamente | 1 |
| in_questa_situazione_opportunamente_le | 1 |
| questa_situazione_opportunamente_le_ordinanze | 1 |
| situazione_opportunamente_le_ordinanze_di | 1 |
| opportunamente_le_ordinanze_di_rimessione | 1 |
| di_costituzionalità_che_è_opportuno | 1 |
| costituzionalità_che_è_opportuno_esaminare | 1 |
| che_è_opportuno_esaminare_congiuntamente | 1 |
| è_opportuno_esaminare_congiuntamente_il | 1 |
| opportuno_esaminare_congiuntamente_il_giudice | 1 |
| del_ciò_che_rende_opportuna | 1 |
| ciò_che_rende_opportuna_la | 1 |
| che_rende_opportuna_la_riunione | 1 |
| rende_opportuna_la_riunione_dei | 1 |
| il_legislatore_ha_ritenuto_opportuno | 1 |
| legislatore_ha_ritenuto_opportuno_limitatamente | 1 |
| ha_ritenuto_opportuno_limitatamente_a | 1 |
| ritenuto_opportuno_limitatamente_a_tali | 1 |
| opportuno_limitatamente_a_tali_beni | 1 |
| amministrativo_regionale_campano_è_opportuno | 1 |
| regionale_campano_è_opportuno_premettere | 1 |
| campano_è_opportuno_premettere_che | 1 |
| è_opportuno_premettere_che_il | 1 |
| opportuno_premettere_che_il_ricordato | 1 |
| possa_concretamente_adottare_le_opportune | 1 |
| concretamente_adottare_le_opportune_decisioni | 1 |
| adottare_le_opportune_decisioni_una | 1 |
| le_opportune_decisioni_una_diversa | 1 |
| opportune_decisioni_una_diversa_soluzione | 1 |
| rilevante_il_legislatore_ritiene_opportuno | 1 |
| il_legislatore_ritiene_opportuno_il | 1 |
| legislatore_ritiene_opportuno_il_concreto | 1 |
| ritiene_opportuno_il_concreto_intervento | 1 |
| opportuno_il_concreto_intervento_punitivo | 1 |
| secondo_un_criterio_di_opportunità | 1 |
| un_criterio_di_opportunità_criminosa | 1 |
| criterio_di_opportunità_criminosa_che | 1 |
| di_opportunità_criminosa_che_non | 1 |
| opportunità_criminosa_che_non_implica | 1 |
| intervento_punitivo_è_ritenuto_opportuno | 1 |
| punitivo_è_ritenuto_opportuno_l | 1 |
| è_ritenuto_opportuno_l_esigenza | 1 |
| ritenuto_opportuno_l_esigenza_di | 1 |
| opportuno_l_esigenza_di_determinatezza | 1 |
| cristallizza_una_valutazione_d_opportunità | 1 |
| una_valutazione_d_opportunità_politica | 1 |
| valutazione_d_opportunità_politica_estranea | 1 |
| d_opportunità_politica_estranea_al | 1 |
| opportunità_politica_estranea_al_contenuto | 1 |
| contrastava_con_ragioni_di_opportunità | 1 |
| con_ragioni_di_opportunità_obiettivamente | 1 |
| ragioni_di_opportunità_obiettivamente_rilevanti | 1 |
| di_opportunità_obiettivamente_rilevanti_ha | 1 |
| opportunità_obiettivamente_rilevanti_ha_indotto | 1 |
| statutariamente_determinata_ed_è_opportuno | 1 |
| determinata_ed_è_opportuno_inoltre | 1 |
| ed_è_opportuno_inoltre_rilevare | 1 |
| è_opportuno_inoltre_rilevare_che | 1 |
| opportuno_inoltre_rilevare_che_in | 1 |
| descritta_evoluzione_legislativa_è_opportuno | 1 |
| evoluzione_legislativa_è_opportuno_porre | 1 |
| legislativa_è_opportuno_porre_in | 1 |
| è_opportuno_porre_in_luce | 1 |
| opportuno_porre_in_luce_l | 1 |
| minima_di_punibilità_giudicando_opportuno | 1 |
| di_punibilità_giudicando_opportuno_nel | 1 |
| punibilità_giudicando_opportuno_nel_quadro | 1 |
| giudicando_opportuno_nel_quadro_del | 1 |
| opportuno_nel_quadro_del_suo | 1 |
| luoghi_di_cura_è_opportuno | 1 |
| di_cura_è_opportuno_premettere | 1 |
| cura_è_opportuno_premettere_che | 1 |
| opportuno_premettere_che_la_legge | 1 |
| e_di_abuso_assai_opportunamente | 1 |
| di_abuso_assai_opportunamente_quindi | 1 |
| abuso_assai_opportunamente_quindi_il | 1 |
| assai_opportunamente_quindi_il_legislatore | 1 |
| opportunamente_quindi_il_legislatore_nazionale | 1 |
| correlata_ad_esigenze_di_opportunità | 1 |
| ad_esigenze_di_opportunità_rispetto | 1 |
| esigenze_di_opportunità_rispetto_ad | 1 |
| di_opportunità_rispetto_ad_esse | 1 |
| opportunità_rispetto_ad_esse_ai | 1 |
| volta_la_soluzione_più_opportuna | 1 |
| la_soluzione_più_opportuna_in | 1 |
| soluzione_più_opportuna_in_questo | 1 |
| più_opportuna_in_questo_scenario | 1 |
| opportuna_in_questo_scenario_aperto | 1 |
| presidenziale_che_appaiono_perciò_opportunamente | 1 |
| che_appaiono_perciò_opportunamente_coinvolti | 1 |
| appaiono_perciò_opportunamente_coinvolti_nella | 1 |
| perciò_opportunamente_coinvolti_nella_questione | 1 |
| opportunamente_coinvolti_nella_questione_la | 1 |
| adottata_in_proposito_è_opportuno | 1 |
| opportuno_precisare_che_questa_corte | 1 |
| fiscali_non_accompagnato_da_opportuni | 1 |
| non_accompagnato_da_opportuni_correttivi | 1 |
| accompagnato_da_opportuni_correttivi_quali | 1 |
| da_opportuni_correttivi_quali_la | 1 |
| opportuni_correttivi_quali_la_valutazione | 1 |
| eventuale_valutazione_circa_l_opportunità | 1 |
| valutazione_circa_l_opportunità_di | 1 |
| circa_l_opportunità_di_differenziare | 1 |
| l_opportunità_di_differenziare_ulteriormente | 1 |
| opportunità_di_differenziare_ulteriormente_il | 1 |
| costituisca_la_sedes_materiae_opportuna | 1 |
| la_sedes_materiae_opportuna_in | 1 |
| sedes_materiae_opportuna_in_realtà | 1 |
| materiae_opportuna_in_realtà_con | 1 |
| opportuna_in_realtà_con_tale | 1 |
| medi_e_forfettari_un_opportuno | 1 |
| e_forfettari_un_opportuno_ed | 1 |
| forfettari_un_opportuno_ed_effettivo | 1 |
| un_opportuno_ed_effettivo_ancoraggio | 1 |
| opportuno_ed_effettivo_ancoraggio_della | 1 |
| è_anche_indicata_l_opportunità | 1 |
| anche_indicata_l_opportunità_di | 1 |
| indicata_l_opportunità_di_un | 1 |
| opportunità_di_un_intervento_del | 1 |
| solo_quelle_necessarie_ed_opportune | 1 |
| quelle_necessarie_ed_opportune_per | 1 |
| necessarie_ed_opportune_per_il | 1 |
| ed_opportune_per_il_conseguimento | 1 |
| opportune_per_il_conseguimento_di | 1 |
| esaminarle_la_corte_ritiene_opportuno | 1 |
| la_corte_ritiene_opportuno_muovere | 1 |
| corte_ritiene_opportuno_muovere_dalla | 1 |
| ritiene_opportuno_muovere_dalla_denunciata | 1 |
| opportuno_muovere_dalla_denunciata_violazione | 1 |
| di_calamità_naturali_è_opportuno | 1 |
| calamità_naturali_è_opportuno_muovere | 1 |
| naturali_è_opportuno_muovere_nel | 1 |
| è_opportuno_muovere_nel_valutare | 1 |
| opportuno_muovere_nel_valutare_la | 1 |
| del_traspare_tuttavia_l_opportunità | 1 |
| traspare_tuttavia_l_opportunità_di | 1 |
| tuttavia_l_opportunità_di_adeguati | 1 |
| l_opportunità_di_adeguati_interventi | 1 |
| opportunità_di_adeguati_interventi_legislativi | 1 |
| previsione_legislativa_che_fissi_opportuni | 1 |
| legislativa_che_fissi_opportuni_limiti | 1 |
| che_fissi_opportuni_limiti_alla | 1 |
| fissi_opportuni_limiti_alla_misura | 1 |
| opportuni_limiti_alla_misura_del | 1 |
| base_ad_esigenze_di_opportunità | 1 |
| ad_esigenze_di_opportunità_e | 1 |
| esigenze_di_opportunità_e_tra | 1 |
| di_opportunità_e_tra_l | 1 |
| opportunità_e_tra_l_altro | 1 |
| merito_la_corte_ritiene_opportuno | 1 |
| la_corte_ritiene_opportuno_premettere | 1 |
| corte_ritiene_opportuno_premettere_brevi | 1 |
| ritiene_opportuno_premettere_brevi_cenni | 1 |
| opportuno_premettere_brevi_cenni_sul | 1 |
| quali_appaia_necessario_o_opportuno | 1 |
| appaia_necessario_o_opportuno_che | 1 |
| necessario_o_opportuno_che_la | 1 |
| o_opportuno_che_la_fase | 1 |
| opportuno_che_la_fase_giudiziaria | 1 |
| del_nel_merito_è_opportuno | 1 |
| nel_merito_è_opportuno_premettere | 1 |
| merito_è_opportuno_premettere_che | 1 |
| opportuno_premettere_che_la_moglie | 1 |
| di_utilizzare_la_descritta_opportunità | 1 |
| utilizzare_la_descritta_opportunità_nei | 1 |
| la_descritta_opportunità_nei_casi | 1 |
| descritta_opportunità_nei_casi_in | 1 |
| opportunità_nei_casi_in_cui | 1 |
| legislativo_che_valuta_l_opportunità | 1 |
| che_valuta_l_opportunità_di | 1 |
| valuta_l_opportunità_di_espungere | 1 |
| l_opportunità_di_espungere_certe | 1 |
| opportunità_di_espungere_certe_norme | 1 |
| critiche_in_ordine_all_opportunità | 1 |
| in_ordine_all_opportunità_delle | 1 |
| ordine_all_opportunità_delle_scelte | 1 |
| all_opportunità_delle_scelte_procedimentali | 1 |
| opportunità_delle_scelte_procedimentali_operate | 1 |
| appaia_necessario_o_quantomeno_opportuno | 1 |
| necessario_o_quantomeno_opportuno_che | 1 |
| o_quantomeno_opportuno_che_la | 1 |
| quantomeno_opportuno_che_la_fase | 1 |
| opportuno_che_la_fase_giurisdizionale | 1 |
| delle_leggi_valutazioni_di_opportunità | 1 |
| leggi_valutazioni_di_opportunità_o | 1 |
| valutazioni_di_opportunità_o_di | 1 |
| di_opportunità_o_di_convenienza | 1 |
| opportunità_o_di_convenienza_riferite | 1 |
| ed_in_relazione_agli_opportuni | 1 |
| in_relazione_agli_opportuni_eventuali | 1 |
| relazione_agli_opportuni_eventuali_conguagli | 1 |
| agli_opportuni_eventuali_conguagli_da | 1 |
| opportuni_eventuali_conguagli_da_operarsi | 1 |
| di_legittimità_costituzionale_è_opportuno | 1 |
| legittimità_costituzionale_è_opportuno_inquadrare | 1 |
| costituzionale_è_opportuno_inquadrare_la | 1 |
| è_opportuno_inquadrare_la_norma | 1 |
| opportuno_inquadrare_la_norma_sul | 1 |
| regioni_interessate_con_gli_opportuni | 1 |
| interessate_con_gli_opportuni_strumenti | 1 |
| con_gli_opportuni_strumenti_ivi | 1 |
| gli_opportuni_strumenti_ivi_compreso | 1 |
| opportuni_strumenti_ivi_compreso_il | 1 |
| al_loro_esame_è_opportuno | 1 |
| loro_esame_è_opportuno_rammentare | 1 |
| esame_è_opportuno_rammentare_le | 1 |
| è_opportuno_rammentare_le_vicende | 1 |
| opportuno_rammentare_le_vicende_normative | 1 |
| o_parzialmente_recuperato_attraverso_opportune | 1 |
| parzialmente_recuperato_attraverso_opportune_scelte | 1 |
| recuperato_attraverso_opportune_scelte_organizzative | 1 |
| attraverso_opportune_scelte_organizzative_un | 1 |
| opportune_scelte_organizzative_un_secondo | 1 |
| presentino_detta_dichiarazione_con_opportune | 1 |
| detta_dichiarazione_con_opportune_procedure | 1 |
| dichiarazione_con_opportune_procedure_definite | 1 |
| con_opportune_procedure_definite_da | 1 |
| opportune_procedure_definite_da_ciascun | 1 |
| di_speditezza_e_di_opportunità | 1 |
| speditezza_e_di_opportunità_restano | 1 |
| e_di_opportunità_restano_fermi | 1 |
| di_opportunità_restano_fermi_naturalmente | 1 |
| opportunità_restano_fermi_naturalmente_a | 1 |
| naturalmente_a_parte_l_opportunità | 1 |
| a_parte_l_opportunità_di | 1 |
| parte_l_opportunità_di_provvedere | 1 |
| l_opportunità_di_provvedere_a | 1 |
| opportunità_di_provvedere_a_sanare | 1 |
| anche_profili_sostanziali_con_opportune | 1 |
| profili_sostanziali_con_opportune_garanzie | 1 |
| sostanziali_con_opportune_garanzie_attitudinali | 1 |
| con_opportune_garanzie_attitudinali_e | 1 |
| opportune_garanzie_attitudinali_e_di | 1 |
| controllo_sovraordinato_accompagnato_da_opportuna | 1 |
| sovraordinato_accompagnato_da_opportuna_indicazione | 1 |
| accompagnato_da_opportuna_indicazione_delle | 1 |
| da_opportuna_indicazione_delle_ragioni | 1 |
| opportuna_indicazione_delle_ragioni_in | 1 |
| ad_esigenze_di_mera_opportunità | 1 |
| esigenze_di_mera_opportunità_discrezionalmente | 1 |
| di_mera_opportunità_discrezionalmente_valutate | 1 |
| mera_opportunità_discrezionalmente_valutate_dal | 1 |
| opportunità_discrezionalmente_valutate_dal_legislatore | 1 |
| non_esclude_peraltro_l_opportunità | 1 |
| esclude_peraltro_l_opportunità_di | 1 |
| peraltro_l_opportunità_di_una | 1 |
| l_opportunità_di_una_nuova | 1 |
| opportunità_di_una_nuova_disciplina | 1 |
| enti_locali_è_dunque_opportuno | 1 |
| locali_è_dunque_opportuno_riunire | 1 |
| è_dunque_opportuno_riunire_i | 1 |
| dunque_opportuno_riunire_i_giudizi | 1 |
| opportuno_riunire_i_giudizi_con | 1 |
| relazione_alla_quale_pare_opportuno | 1 |
| alla_quale_pare_opportuno_riferirsi | 1 |
| quale_pare_opportuno_riferirsi_alla | 1 |
| pare_opportuno_riferirsi_alla_sentenza | 1 |
| opportuno_riferirsi_alla_sentenza_di | 1 |
| seconda_della_costituzione_è_opportuno | 1 |
| della_costituzione_è_opportuno_esaminare | 1 |
| costituzione_è_opportuno_esaminare_per | 1 |
| è_opportuno_esaminare_per_prima | 1 |
| opportuno_esaminare_per_prima_la | 1 |
| taluno_possa_essere_apparsa_inopportuna | 1 |
| possa_essere_apparsa_inopportuna_l | 1 |
| essere_apparsa_inopportuna_l_abrogazione | 1 |
| apparsa_inopportuna_l_abrogazione_della | 1 |
| inopportuna_l_abrogazione_della_norma | 1 |
| che_tale_valutazione_di_inopportunità | 1 |
| tale_valutazione_di_inopportunità_non | 1 |
| valutazione_di_inopportunità_non_giustifica | 1 |
| di_inopportunità_non_giustifica_un | 1 |
| inopportunità_non_giustifica_un_dubbio | 1 |
| a_voler_impartire_le_opportune | 1 |
| voler_impartire_le_opportune_disposizioni | 1 |
| impartire_le_opportune_disposizioni_e | 1 |
| le_opportune_disposizioni_e_adottare | 1 |
| opportune_disposizioni_e_adottare_i | 1 |
| esser_nota_con_le_opportune | 1 |
| nota_con_le_opportune_ricerche | 1 |
| con_le_opportune_ricerche_anagrafiche | 1 |
| le_opportune_ricerche_anagrafiche_dà | 1 |
| opportune_ricerche_anagrafiche_dà_per | 1 |
| addurre_mere_ragioni_di_opportunità | 1 |
| mere_ragioni_di_opportunità_per | 1 |
| ragioni_di_opportunità_per_giustificare | 1 |
| di_opportunità_per_giustificare_sul | 1 |
| opportunità_per_giustificare_sul_piano | 1 |
| oggetto_delle_censure_rende_opportuno | 1 |
| delle_censure_rende_opportuno_l | 1 |
| censure_rende_opportuno_l_esame | 1 |
| rende_opportuno_l_esame_distinto | 1 |
| opportuno_l_esame_distinto_di | 1 |
| ricorrente_questa_corte_ritiene_opportuno | 1 |
| questa_corte_ritiene_opportuno_sollevare | 1 |
| corte_ritiene_opportuno_sollevare_questioni | 1 |
| ritiene_opportuno_sollevare_questioni_pregiudiziali | 1 |
| opportuno_sollevare_questioni_pregiudiziali_davanti | 1 |
| trattato_ce_appare_altresí_opportuno | 1 |
| ce_appare_altresí_opportuno_al | 1 |
| appare_altresí_opportuno_al_fine | 1 |
| altresí_opportuno_al_fine_di | 1 |
| opportuno_al_fine_di_evitare | 1 |
| del_trattato_ce_è_opportuno | 1 |
| trattato_ce_è_opportuno_separare | 1 |
| ce_è_opportuno_separare_nell | 1 |
| è_opportuno_separare_nell_àmbito | 1 |
| opportuno_separare_nell_àmbito_del | 1 |
| intera_regione_con_gli_opportuni | 1 |
| regione_con_gli_opportuni_aggiustamenti | 1 |
| con_gli_opportuni_aggiustamenti_compensativi | 1 |
| gli_opportuni_aggiustamenti_compensativi_tra | 1 |
| opportuni_aggiustamenti_compensativi_tra_le | 1 |
| sicilia_afferma_di_ritenere_opportuno | 1 |
| afferma_di_ritenere_opportuno_nelle | 1 |
| di_ritenere_opportuno_nelle_more | 1 |
| ritenere_opportuno_nelle_more_della | 1 |
| opportuno_nelle_more_della_conclusione | 1 |
| nelle_forme_ritenute_piú_opportune | 1 |
| forme_ritenute_piú_opportune_la | 1 |
| ritenute_piú_opportune_la_verifica | 1 |
| piú_opportune_la_verifica_e | 1 |
| opportune_la_verifica_e_la | 1 |
| cost_è_fondata_pare_opportuno | 1 |
| è_fondata_pare_opportuno_a | 1 |
| fondata_pare_opportuno_a_questa | 1 |
| pare_opportuno_a_questa_corte | 1 |
| opportuno_a_questa_corte_prioritariamente | 1 |
| e_successive_modificazioni_è_opportuno | 1 |
| successive_modificazioni_è_opportuno_preliminarmente | 1 |
| modificazioni_è_opportuno_preliminarmente_precisare | 1 |
| è_opportuno_preliminarmente_precisare_che | 1 |
| opportuno_preliminarmente_precisare_che_si | 1 |
| ordinanze_di_rimessione_rendono_opportuna | 1 |
| di_rimessione_rendono_opportuna_la | 1 |
| rimessione_rendono_opportuna_la_riunione | 1 |
| il_thema_decidendum_appare_opportuno | 1 |
| thema_decidendum_appare_opportuno_procedere | 1 |
| decidendum_appare_opportuno_procedere_ad | 1 |
| appare_opportuno_procedere_ad_una | 1 |
| opportuno_procedere_ad_una_sintetica | 1 |
| ambientale_tia_è_invece_opportuno | 1 |
| tia_è_invece_opportuno_muovere | 1 |
| è_invece_opportuno_muovere_dalla | 1 |
| invece_opportuno_muovere_dalla_constatazione | 1 |
| opportuno_muovere_dalla_constatazione_che | 1 |
| e_sono_dettate_le_opportune | 1 |
| sono_dettate_le_opportune_disposizioni | 1 |
| dettate_le_opportune_disposizioni_di | 1 |
| le_opportune_disposizioni_di_coordinamento | 1 |
| opportune_disposizioni_di_coordinamento_l | 1 |
| fondata_al_riguardo_è_opportuno | 1 |
| al_riguardo_è_opportuno_esaminare | 1 |
| riguardo_è_opportuno_esaminare_distintamente | 1 |
| è_opportuno_esaminare_distintamente_tali | 1 |
| opportuno_esaminare_distintamente_tali_questioni | 1 |
| sollecitato_l_emanazione_delle_opportune | 1 |
| l_emanazione_delle_opportune_disposizioni | 1 |
| emanazione_delle_opportune_disposizioni_e | 1 |
| delle_opportune_disposizioni_e_l | 1 |
| opportune_disposizioni_e_l_adozione | 1 |
| di_queste_conclusioni_è_opportuno | 1 |
| queste_conclusioni_è_opportuno_procedere | 1 |
| conclusioni_è_opportuno_procedere_all | 1 |
| è_opportuno_procedere_all_analisi | 1 |
| opportuno_procedere_all_analisi_separata | 1 |
| reg_n_del_appare_opportuno | 1 |
| n_del_appare_opportuno_esaminare | 1 |
| del_appare_opportuno_esaminare_in | 1 |
| appare_opportuno_esaminare_in_via | 1 |
| opportuno_esaminare_in_via_prioritaria | 1 |
| attuale_crisi_in_un_opportunità | 1 |
| crisi_in_un_opportunità_di | 1 |
| in_un_opportunità_di_sviluppo | 1 |
| un_opportunità_di_sviluppo_e | 1 |
| opportunità_di_sviluppo_e_di | 1 |
| tutti_questi_casi_è_opportuno | 1 |
| questi_casi_è_opportuno_precisare | 1 |
| casi_è_opportuno_precisare_il | 1 |
| è_opportuno_precisare_il_legislatore | 1 |
| opportuno_precisare_il_legislatore_è | 1 |
| speciale_dell_irap_rende_opportuno | 1 |
| dell_irap_rende_opportuno_riunire | 1 |
| irap_rende_opportuno_riunire_i | 1 |
| rende_opportuno_riunire_i_giudizi | 1 |
| opportuno_riunire_i_giudizi_perché | 1 |
| rilevato_al_punto_è_opportuno | 1 |
| al_punto_è_opportuno_sottolineare | 1 |
| punto_è_opportuno_sottolineare_che | 1 |
| opportuno_sottolineare_che_l_introduzione | 1 |
| termine_di_accertamento_è_opportuno | 1 |
| di_accertamento_è_opportuno_precisare | 1 |
| accertamento_è_opportuno_precisare_che | 1 |
| è_opportuno_precisare_che_a | 1 |
| opportuno_precisare_che_a_in | 1 |
| della_repubblica_è_quindi_opportuno | 1 |
| repubblica_è_quindi_opportuno_esaminare | 1 |
| è_quindi_opportuno_esaminare_prioritariamente | 1 |
| quindi_opportuno_esaminare_prioritariamente_la | 1 |
| opportuno_esaminare_prioritariamente_la_censura | 1 |
| programmi_e_i_controlli_opportuni | 1 |
| e_i_controlli_opportuni_perché | 1 |
| i_controlli_opportuni_perché_l | 1 |
| peculiarità_della_prospettazione_è_opportuno | 1 |
| della_prospettazione_è_opportuno_esaminare | 1 |
| prospettazione_è_opportuno_esaminare_in | 1 |
| è_opportuno_esaminare_in_via | 1 |
| opportuno_esaminare_in_via_preliminare | 1 |
| questa_corte_ha_ritenuto_opportuno | 1 |
| corte_ha_ritenuto_opportuno_procedere | 1 |
| ha_ritenuto_opportuno_procedere_ad | 1 |
| ritenuto_opportuno_procedere_ad_un | 1 |
| programma_mirato_a_generare_opportunità | 1 |
| mirato_a_generare_opportunità_di | 1 |
| a_generare_opportunità_di_lavoro | 1 |
| generare_opportunità_di_lavoro_per | 1 |
| opportunità_di_lavoro_per_i | 1 |
| adottare_per_promuovere_le_opportunità | 1 |
| per_promuovere_le_opportunità_di | 1 |
| promuovere_le_opportunità_di_lavoro | 1 |
| le_opportunità_di_lavoro_stabile | 1 |
| opportunità_di_lavoro_stabile_per | 1 |
| prelievo_tributario_aggiuntivo_è_opportuno | 1 |
| tributario_aggiuntivo_è_opportuno_sottolineare | 1 |
| aggiuntivo_è_opportuno_sottolineare_che | 1 |
| opportuno_sottolineare_che_l_indicata | 1 |
| regioni_autonome_ricorrenti_è_opportuno | 1 |
| autonome_ricorrenti_è_opportuno_sottolineare | 1 |
| ricorrenti_è_opportuno_sottolineare_che | 1 |
| è_opportuno_sottolineare_che_questa | 1 |
| opportuno_sottolineare_che_questa_corte | 1 |
| delle_questioni_prospettate_rendono_opportuna | 1 |
| questioni_prospettate_rendono_opportuna_al | 1 |
| prospettate_rendono_opportuna_al_fine | 1 |
| rendono_opportuna_al_fine_della | 1 |
| opportuna_al_fine_della_loro | 1 |
| della_stessa_legge_è_opportuno | 1 |
| stessa_legge_è_opportuno_poi | 1 |
| legge_è_opportuno_poi_sottolineare | 1 |
| opportuno_poi_sottolineare_come_la | 1 |
| sociale_sul_punto_è_opportuno | 1 |
| sul_punto_è_opportuno_precisare | 1 |
| punto_è_opportuno_precisare_che | 1 |
| è_opportuno_precisare_che_il | 1 |
| opportuno_precisare_che_il_riassetto | 1 |
| territorio_della_regione_è_opportuno | 1 |
| della_regione_è_opportuno_sottolineare | 1 |
| regione_è_opportuno_sottolineare_che | 1 |
| è_opportuno_sottolineare_che_la | 1 |
| opportuno_sottolineare_che_la_stessa | 1 |
| quest_ultimo_aspetto_è_opportuno | 1 |
| ultimo_aspetto_è_opportuno_sottolineare | 1 |
| aspetto_è_opportuno_sottolineare_che | 1 |
| è_opportuno_sottolineare_che_a | 1 |
| opportuno_sottolineare_che_a_differenza | 1 |
| si_tratta_ed_è_opportuno | 1 |
| tratta_ed_è_opportuno_al | 1 |
| ed_è_opportuno_al_riguardo | 1 |
| è_opportuno_al_riguardo_tenere | 1 |
| opportuno_al_riguardo_tenere_presente | 1 |
| previsti_scatti_biennali_è_opportuno | 1 |
| scatti_biennali_è_opportuno_procedere | 1 |
| biennali_è_opportuno_procedere_ad | 1 |
| è_opportuno_procedere_ad_una | 1 |
| opportuno_procedere_ad_una_ricognizione | 1 |
| ed_al_riguardo_è_opportuno | 1 |
| al_riguardo_è_opportuno_ricordare | 1 |
| riguardo_è_opportuno_ricordare_che | 1 |
| è_opportuno_ricordare_che_l | 1 |
| opportuno_ricordare_che_l_esclusione | 1 |
| all_art_cost_è_opportuno | 1 |
| art_cost_è_opportuno_effettuare | 1 |
| cost_è_opportuno_effettuare_una | 1 |
| è_opportuno_effettuare_una_ricognizione | 1 |
| opportuno_effettuare_una_ricognizione_delle | 1 |
| ancora_decise_ha_ritenuto_opportuno | 1 |
| decise_ha_ritenuto_opportuno_rimettere | 1 |
| ha_ritenuto_opportuno_rimettere_sul | 1 |
| ritenuto_opportuno_rimettere_sul_ruolo | 1 |
| opportuno_rimettere_sul_ruolo_i | 1 |
| sovrapporsi_alla_valutazione_di_opportunità | 1 |
| alla_valutazione_di_opportunità_politica | 1 |
| valutazione_di_opportunità_politica_riservata | 1 |
| di_opportunità_politica_riservata_al | 1 |
| opportunità_politica_riservata_al_parlamento | 1 |
| a_tal_fine_è_opportuno | 1 |
| tal_fine_è_opportuno_premettere | 1 |
| fine_è_opportuno_premettere_che | 1 |
| è_opportuno_premettere_che_come | 1 |
| opportuno_premettere_che_come_già | 1 |
| incentivare_condotte_di_mercato_opportunistiche | 1 |
3. Word embedding
3.1. Il grafico a barre riporta i 30 termini semanticamente più simili alla voce presenti all’interno del dftm_silver, ordinati per valore di similarità in ordine decrescente.

4. Statistiche descrittive
4.1. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di pronunce in cui compaiono la voce e i termini associati in relazione al df_term_glob, nonché il corrispondente numero di pronunce. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 1988 | 107 |
| 2020 | 96 |
| 2021 | 89 |
| 2008 | 88 |
| 1993 | 84 |
4.2. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di sentenze in cui compaiono la voce e i termini associati in relazione al dftm, nonché il corrispondente numero di sentenze. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 2020 | 76 |
| 1988 | 65 |
| 2021 | 64 |
| 2022 | 64 |
| 2019 | 57 |
4.3 La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di pronunce in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al df_term_glob, nonché il corrispondente numero di pronunce e la percentuale in relazione al numero totale di pronunce che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Valerio Onida | 70 | 2.04858062628036 |
| Vincenzo Caianello | 68 | 1.99004975124378 |
| Aldo Carosi | 64 | 1.87298800117062 |
| Guido Neppi Modona | 62 | 1.81445712613404 |
| Antonio Baldassarre | 61 | 1.78519168861574 |
4.4. La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di sentenze in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al dftm, nonché il corrispondente numero di sentenze e la percentuale in relazione al numero totale di sentenze che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Aldo Carosi | 53 | 2.47779336138382 |
| Gabriele Pescatore | 48 | 2.24403927068724 |
| Antonio Baldassarre | 45 | 2.10378681626928 |
| Nicolò Zanon | 43 | 2.01028517999065 |
| Valerio Onida | 43 | 2.01028517999065 |
4.5 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.6. Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob in relazione alla sentenze (linea continua) e alle ordinanze (linea tratteggiata). Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.7 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di sentenze presenti in dftm. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.8. Se cliccate sul link trovate il grafico a barre interattivo del numero di pronunce che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al df_term_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle pronunce che compongono df_term_silver ed è divisa per colori in base al numero di pronunce che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.9 Se cliccate sul link trovate il grafico a barre interattivo del numero di sentenze che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al dftm_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle sentenze che compongono dftm_silver ed è divisa per colori in base al numero di sentenze che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5. Lessicometria
5.1. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in df_term_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.2. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in dftm_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.3. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle pronunce che formano df_term_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle pronunce che formano df_term_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate | frequenza | rank |
|---|---|---|
| opportuno | 169 | 568 |
| opportunità | 107 | 966 |
| opportuna | 45 | 2096 |
| opportune | 45 | 2096 |
| opportuni | 28 | 3028 |
| opportunamente | 24 | 3399 |
| inopportuno | 5 | 8159 |
| inopportunità | 4 | 9070 |
| inopportuna | 3 | 10325 |
| opportunistiche | 1 | 15314 |
5.4. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle sentenze che formano dftm_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle sentenze che formano dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate_motivaz | frequenza | rank |
|---|---|---|
| opportuno | 135 | 255 |
| opportunità | 51 | 863 |
| opportuna | 25 | 1718 |
| opportune | 22 | 1927 |
| opportuni | 15 | 2630 |
| opportunamente | 14 | 2778 |
| inopportuno | 4 | 5840 |
| inopportunità | 2 | 7970 |
| inopportuna | 1 | 10273 |
| opportunistiche | 1 | 10273 |
5.5 Se cliccate sul link trovate il grafico a barre interattivo delle 50 pronunce con il maggior numero di parole uniche (o types) in df_term_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni pronuncia. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.6 Se cliccate sul link trovate il grafico a barre interattivo delle 50 sentenze con il maggior numero di parole uniche (o types) in dftm_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni sentenza. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.