Indice
Per una guida alla lettura clicca qui.
1. Concordanze 
1.1. La tabella  riporta le concordanze estratte dalle sentenze presenti nel subset dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| FileName | From | To | Pre | Keyword | Post |
|---|---|---|---|---|---|
| 1957-122.txt | 3285 | 3285 | interessati . ma la garanzia maggiore sta nel congegno stesso della legge , che , pur nell ambito di una | ragionevole | sfera di apprezzamento , impone all attività amministrativa una traccia di ordine tecnico , dalla quale il ministro non può |
| 1963-81.txt | 1751 | 1751 | e che il giudizio sulla parità o meno delle situazioni spetta insidacabilmente al legislatore , nei limiti del rispetto della | ragionevolezza | e degli altri principi costituzionali . ora , in conseguenza di tutto quanto si è precisato sulla base di norme |
| 1964-119.txt | 483 | 483 | pur presenti al legislatore . perciò è assolutamente da escludere che la prestazione imposta con la legge sia arbitraria o | irragionevole | , quasi una specie di espropriazione senza indennizzo , come sembra ritenere , invocando l art . 42 della costituzione |
| 1964-30.txt | 983 | 983 | , v è in tal senso una certezza che promana dal giudicato , e pertanto le due situazioni non possono | ragionevolmente | essere regolate da norme identiche , e ugualmente comportare l esonero dall obbligo di rimborso verso lo stato . la |
| 1965-16.txt | 720 | 720 | calcolare questa cifra il legislatore ha adottato un sistema che potrà essere discusso o migliorato , ma che non è | irragionevole | ed è certo più efficiente di quello già in vigore . in tutti i comuni , per ogni tipo ( |
| 1965-38.txt | 703 | 703 | criteri generali ed obbiettivi , non riscontrandosi alcun eccesso nell esercizio del potere discrezionale del legislatore , il quale ha | ragionevolmente | posto a carico dei concessionari dei bacini montani un concorso per l approntamento degli aiuti da portare alle popolazioni di |
| 1965-38.txt | 807 | 807 | un nuovo obbligo ai soli concessionari dei bacini montani . ma tale disparità non appare illegittima , essendo immune da | irragionevolezza | la norma che l ha determinata ; e ciò per i motivi già esposti . 5 . le disposizioni denunziate |
| 1965-85.txt | 111 | 111 | , non possono avvalersi del beneficio . tale disparità non trova , ad avviso della corte , un fondamento di | ragionevolezza | . i rilievi circa le finalità della norma , la quale ad avviso dell avvocatura dello stato sarebbe stata diretta |
| 1965-85.txt | 329 | 329 | applicazione del condono , viene a creare la disparità di trattamento . la quale è da ritenersi priva di ogni | ragionevolezza | , in considerazione delle varie e molteplici cause di ogni genere , non imputabili ai contribuenti , che possono accelerare |
| 1966-89.txt | 1252 | 1252 | , al rimborso delle maggiori somme versate a titolo di imposta generale sull entrata : ed assume particolare rilevanza la | ragionevole | preoccupazione che , a causa del già verificatosi trasferimento del maggior onere sui consumatori dei beni e dei servizi , |
| 1966-89.txt | 1309 | 1309 | che il legislatore ha dettato discipline diverse per situazioni sostanzialmente eguali , ma si deve invece riconoscere che la legge | ragionevolmente | ha preso in considerazione i fatti intervenuti tra il 31 agosto e il 24 settembre 1964 come aventi proprie peculiarità |
| 1967-109.txt | 877 | 877 | determina un imponibile proporzionato alla maggiore o minore ricchezza trasferita all erede , ed è contenuta entro limiti prudenti e | ragionevoli | . infine è inesatto che la norma impugnata finisce col maggiorare del 7,10 per cento il patrimonio ereditario , ove |
| 1967-115.txt | 793 | 793 | che l obiezione suddetta , più che incidere sulla legittimità costituzionale del vantaggio attribuito dalla norma denunciata , gli conferisce | ragionevolezza | . si noti , peraltro , che l esattore è tenuto per il non riscosso , non in via definitiva |
| 1967-121.txt | 226 | 226 | beneficio perché i loro accertamenti non sono stati definiti . la disparità di trattamento non è poi sorretta da alcuna | ragionevole | giustificazione in quanto cause varie e molteplici , non imputabili al contribuente , possono impedire il verificarsi della condizione stabilita |
| 1967-148.txt | 766 | 766 | condono : ed è sicuro che la definizione dell accertamento pone il relativo rapporto in una posizione di stabilità che | ragionevolmente | può essere assunta dal legislatore come presupposto di una norma che lo considera immune da successive eccezionali vicende modificative od |
| 1967-75.txt | 1432 | 1432 | non deludere le aspettative di giustizia nei casi di modificazioni degli atti avvenute nel corso del giudizio . ed è | ragionevole | che anche nel procedimento di legittimità costituzionale il mutamento avvenuto durante il giudizio non possa e non debba influire sul |
| 1967-77.txt | 362 | 362 | produca , almeno nella stessa misura , anche nei due periodi successivi : permanendo la fonte produttiva , non sembra | irragionevole | prevedere la formazione d un imponibile per lo meno eguale nell anno o nei due anni seguenti . perciò non |
| 1967-77.txt | 464 | 464 | di reddito ; in secondo luogo dal fatto che , nell applicazione pratica , l iscrizione viene contenuta in limiti | ragionevoli | se nel penultimo anno precedente alla formazione del reddito abbiano ” concorso componenti di carattere eccezionale ” o se , |
| 1967-77.txt | 765 | 765 | ovviamente , è formato su previsioni , non su certezze , e che , come s è detto , previsioni | ragionevoli | sono quelle fondate sui redditi dell anno o degli anni precedenti . inoltre , poiché è legge anche la così |
| 1968-23.txt | 756 | 756 | , così facendosi , si constata che la imposizione , per legge , difetta di ogni arbitrarietà ed appare affatto | ragionevole | . 4 . non sembra , altresì , possibile vedere , a proposito delle disposizioni denunciate , la violazione del |
| 1968-23.txt | 1586 | 1586 | contributi in oggetto . l imposizione non è né arbitraria né ingiusta , e si fonda sulla necessità discrezionalmente ma | ragionevolmente | avvertita dal legislatore di far gravare oneri di carattere patrimoniale sopra oggetti che godono divisibilmente del servizio giudiziario . alla |
| 1968-38.txt | 583 | 583 | stata percorsa la via dei ricorsi amministrativi , si risolve in un trattamento di favore sproporzionato e privo di una | ragionevole | giustificazione . a consentire all amministrazione la possibilità di correggere nel proprio ambito gli errori verificatisi nell imposizione , sarebbero |
| 1968-45.txt | 319 | 319 | categorie ammesse ai benefici ; ma al tempo stesso , si è ritenuto e , ad avviso della corte , | ragionevolmente | che un tale sacrificio per la finanza di quegli enti e , in definitiva , per gli interessi pubblici che |
| 1969-107.txt | 313 | 313 | posto in essere , se la dote sia stata costituita ( od aumentata ) in tempo non sospetto . la | ragionevolezza | della norma poggia sulla sostanziale differenza delle situazioni che scaturiscono , rispettivamente , dalla costituzione della dote anteriormente o posteriormente |
| 1969-75.txt | 1163 | 1163 | e rivelata da fatti passati , senza per ciò solo violare l art . 53 , purché vi sia una | ragionevole | presunzione che , nella normalità dei casi , quella capacità contributiva permanga al momento della imposizione . applicando i suesposti |
| 1969-85.txt | 878 | 878 | è stato altresì affermato nella citata decisione che l imposizione dei contributi in oggetto si fonda sulla necessità discrezionalmente ma | ragionevolmente | avvertita dal legislatore di far gravare oneri patrimoniali sopra soggetti che godono divisibilmente del servizio giudiziario , e che i |
| 1970-116.txt | 297 | 297 | inosservanza , da parte del contribuente , dell onere di attesa di novanta giorni , che sono ben pochi e | ragionevoli | rispetto ai tempi di durata d una causa civile ; cosicché mentre possono aprire le porte a una più rapida |
| 1972-132.txt | 700 | 700 | di venezia , e , nella difformità di giudicati su questioni opinabili , la corte ritiene di preferire quella che | ragionevolmente | si conforma ai principi costituzionali . si possono addurre , a sostegno della tesi del differente trattamento , argomenti interpretativi |
| 1972-200.txt | 1104 | 1104 | costituzionale , anche in riferimento all articolo 3 cost . in quanto la discrezionalità legislativa trova sempre un limite nella | ragionevolezza | delle statuizioni volte a giustificare la disparità di trattamento fra cittadini . rimane assorbita la questione in riferimento all art |
| 1973-08.txt | 640 | 640 | ad una protrazione nel tempo del termine di inizio e , quindi , di scadenza della prescrizione , non è | irragionevole | , non solo e non tanto perché assicura uniformità di criteri , che trovano riscontro nell obbligo di imparzialità dei |
| 1973-109.txt | 513 | 513 | il caso di ritardo nel pagamento dell imposta di registro vi sarebbe una enorme disparità di trattamento , priva di | ragionevole | giustificazione , tra i contratti di locazione di immobili urbani e gli altri atti soggetti a registrazione , data l |
| 1973-145.txt | 923 | 923 | ai dati catastali dalla misura della loro operatività in concreto , affinché ne sia mantenuta adeguata nei limiti di una | ragionevole | approssimazione , la corrispondenza con la effettiva realtà economica , a seconda delle modificazioni ricorrenti circa gli elementi di fatto |
| 1974-141.txt | 727 | 727 | asserita differenza della natura e del campo di applicazione delle due imposte non è di per sé sufficiente per considerare | ragionevole | e legittima l adozione di un differenziato trattamento del terzo possessore di un bene a seconda che questo abbia formato |
| 1974-175.txt | 828 | 828 | , l art . 15 della legge n . 976 del 1957 non avrebbe ammesso alcuna incertezza né obbiettiva né | ragionevole | in ordine all esonero di tutti gli imprenditori , che si fossero trovati in una particolare situazione , da tutti |
| 1974-175.txt | 1262 | 1262 | letterale dell art . 15 della legge n . 976 del 1957 fosse tale da non lasciare adito ad alcun | ragionevole | dubbio sulla portata e l estensione del disposto che essa esprime . vale a dire se le parole usate in |
| 1974-175.txt | 1342 | 1342 | assisi in forza dell art . 14 della richiamata legge del 1957 , oppure se a queste medesime parole potesse | ragionevolmente | darsi un diverso significato e conseguentemente attribuire al disposto che esse esprimono una differente estensione . la corte non ritiene |
| 1974-175.txt | 1986 | 1986 | varie disposizioni della legge n . 976 del 1957 e in relazione ai principi del sistema tributario vigente , risultava | ragionevole | interpretare la volontà del legislatore nel senso di concedere l esenzione delle sole imposte erariali dirette alle imprese artigiane e |
| 1974-175.txt | 2466 | 2466 | del 1940 , degli artt . 77 e 78 della legge n . 1598 del 1947 , avrebbe dovuto indurre | ragionevolmente | l interprete ad escludere che il predetto articolo contemplasse nell esenzione anche le imposte indirette , in quanto in tal |
| 1974-175.txt | 2603 | 2603 | si è verificato con le gravissime conseguenze che saranno in appresso indicate . 5 . un ulteriore elemento per dubitare | ragionevolmente | che l art . 15 potesse disporre un esenzione così ampia era fornito dalla considerazione che l interpretazione di una |
| 1974-175.txt | 3766 | 3766 | in quanto questo ultimo articolo non avrebbe ammesso per il suo significato grammaticale e logico alcuna incertezza né obiettiva né | ragionevole | in ordine all esenzione , a favore delle imprese artigiane e industriali ivi indicate , di tutte le imposte , |
| 1974-272.txt | 21 | 21 | considerato in diritto : la corte costituzionale deve decidere se contrasti o meno con il principio d eguaglianza e di | ragionevolezza | ( art . 3 cost . ) il combinato disposto degli artt . 7 ed 8 , dodicesimo comma , |
| 1976-15.txt | 1299 | 1299 | dal canone di locazione , e tale , quindi , da non potersi ritenere in contrasto con quei criteri di | ragionevolezza | , il cui riconoscimento è sufficiente ad escludere ogni sindacato in questa sede circa l uso del potere discrezionale del |
| 1976-156.txt | 373 | 373 | che le vendite effettuate con tale sistema danno assoluta garanzia sull autenticità del prezzo pagato e possono far presumere , | ragionevolmente | , che il prezzo di aggiudicazione sia corrispondente al valore venale del bene acquistato sul libero mercato ( sent . |
| 1976-179.txt | 4710 | 4710 | apparire logico che sia tenuta presente la situazione in concreto del singolo soggetto , ed in rapporto a ciò , | ragionevole | che ai fini della determinazione del suo reddito complessivo netto concorrano il criterio analitico e quello sintetico . ma non |
| 1976-198.txt | 494 | 494 | avrebbe determinato una disparità di trattamento tra cittadini , facendo uso della propria discrezionalità al di là del limite della | ragionevolezza | . 3 . anche se la distinta considerazione dei due momenti o profili della registrazione della sentenza ( e quindi |
| 1976-200.txt | 756 | 756 | reddito denunciato dal contribuente per un periodo di imposta si riproduca nella stessa misura in periodi immediatamente successivi , sembrando | ragionevole | prevedere che , ove permanga la fonte produttiva , si formi un imponibile per lo meno uguale . ma ciò |
| 1976-225.txt | 4419 | 4419 | . 200 del 1975 , che il sacrificio imposto da un blocco indiscriminato e generale può essere ritenuto tollerabile e | ragionevole | , in considerazione della eccezionalità del momento , dell alta finalità perseguita e della relativa brevità del periodo di blocco |
| 1976-225.txt | 5141 | 5141 | a tutela del consumatore , che peraltro non ne ha impedito una lievitazione più o meno accentuata . la iniziale | ragionevolezza | di un generale e indiscriminato regime vincolistico delle locazioni degl immobili urbani adibiti ad uso diverso dall abitazione , e |
| 1976-32.txt | 1050 | 1050 | colloca al di fuori della categoria delle amnistie ” celebrative ” ; e la enucleata motivazione consente di apprezzare la | ragionevolezza | della sua strutturazione . risulta , d altronde , che lo stesso legislatore non volle aderire a proposte avanzate per |
| 1977-153.txt | 4110 | 4110 | al superamento del tetto come sopra determinato ” . ma questa interpretazione , pur dettata dall apprezzabile intento d una | ragionevole | applicazione , non è consentita dal chiaro tenore letterale della norma , che fissa quel limite inderogabile in termini generali |
| 1977-153.txt | 5032 | 5032 | tribunale di mantova , la norma confligge con gli artt . 3 e 44 cost . , per difetto di | ragionevolezza | , lesivo del principio della equità dei rapporti sociali ; secondo l ordinanza del tribunale di sassari essa contrasta con |
| 1978-06.txt | 510 | 510 | autori di reati finanziari , relativi a tributi dello stato , rispetto agli autori di reati comuni , non appare | irragionevole | in quanto correlato all esigenza di mantenere costante nel tempo anche dopo che siano intervenute modifiche legislative l efficacia di |
| 1979-126.txt | 4149 | 4149 | di colpire , di regola , incrementi non più che decennali , e in sicuro contrasto con il canone della | ragionevolezza | , la cui inosservanza integra disparità di trattamento , con violazione del principio di eguaglianza , principio di cui anche |
| 1979-27.txt | 751 | 751 | ritenuto con la sentenza n . 83 del 1968 . e ( per quanto lo riguarda ) il contribuente può | ragionevolmente | prevedere l ammontare dell imposta , operando così la traslazione tributaria , secondo quanto è consentito in materia di imposta |
| 1980-05.txt | 768 | 768 | art . 53 cost . , in quanto la mancata rispondenza dell indennizzo al valore del bene espropriato determinerebbe una | irragionevole | ripartizione nel costo della iniziativa assunta nell interesse pubblico , facendone gravare il peso con una sorta di imposizione tributaria |
| 1980-05.txt | 2147 | 2147 | , l astrattezza del criterio adottato e la mancata considerazione delle caratteristiche del singolo bene da espropriare possono portare a | irragionevoli | trattamenti differenziati di situazioni sostanzialmente omogenee , in quanto , per terreni in eguale situazione per la loro destinazione edilizia |
| 1980-05.txt | 2735 | 2735 | poste nella stessa zona quali possono disporne in regime di libera contrattazione . la disparità di trattamento non può essere | ragionevolmente | giustificata con riferimento agli oneri che accompagnano la concessione di edificare ( art . 3 legge n . 10 del |
| 1980-119.txt | 332 | 332 | accessorie ( nella fattispecie soprattasse ) per ritardato pagamento dell imposta di registro . per la commissione di milano sarebbe | irragionevole | trattare in modo diverso la pendenza relativa all accertamento del tributo ( inclusa nel condono ) e la controversia sulla |
| 1980-119.txt | 819 | 819 | pendenti e situazioni definite , mentre il decreto legge del 1973 discriminerebbe tra situazioni tutte pendenti , ammettendo od escludendo | irragionevolmente | dal condono , è assunto privo di fondamento : anche in passato ( e la presenza di apposite disposizioni rendeva |
| 1980-132.txt | 1054 | 1054 | . n . 225 del 1976 ) . la scelta degli indici di differenziazione tra conduttori , purché non palesemente | irragionevoli | , rientra certamente nell ambito di quella discrezionale valutazione della situazione economica e di mercato , che in subiecta materia |
| 1980-42.txt | 1420 | 1420 | presentano duplici e di segno apparentemente opposto . per un primo verso , infatti , alcune commissioni tributarie sottolineano l | irragionevolezza | della discriminazione stabilita dalla disciplina concernente l ilor , secondo che si tratti di lavoro autonomo oppure dipendente ; per |
| 1980-42.txt | 1714 | 1714 | strettissima ” contiguità ” fra i redditi di lavoro autonomo e i redditi d impresa , tale che non sarebbe | ragionevole | la contrapposizione dei lavoratori autonomi ( e dei liberi professionisti , in particolar modo ) ai piccoli imprenditori ed agli |
| 1980-42.txt | 2708 | 2708 | reggersi l assoggettamento del lavoro autonomo all ilor si dimostra così incontrollabile ed indiscriminata , da rivelarsi per ciò solo | irragionevole | e dunque lesiva dell eguaglianza tributaria . 5 . analoghi motivi inducono ad escludere che la giustificazione delle norme impugnate |
| 1980-42.txt | 3009 | 3009 | i redditi stessi non hanno , di massima , natura e dimensioni economiche tali che il legislatore tributario ne possa | ragionevolmente | tener conto , ai fini di un imposta sul tipo dell ilor . ed è ancor più conclusiva la considerazione |
| 1980-42.txt | 3890 | 3890 | il frutto d una presunzione tributaria basata sopra un altra presunzione : cioè sulla premessa , già di per sé | irragionevole | , che i redditi di lavoro autonomo siano tutti assimilabili ai redditi d impresa , dalla quale in sostanza procede |
| 1980-42.txt | 4439 | 4439 | ovvia esigenza di considerare un reddito netto anziché un reddito lordo . d altro lato , se ciò comportasse una | irragionevole | disparità di trattamento fra lavoratori autonomi e subordinati , il rimedio dovrebbe consistere in una diversa regolamentazione della base imponibile |
| 1980-42.txt | 4987 | 4987 | d impresa , rispetto ai criteri adottati nel codice civile . ma il legislatore potrà bene stabilire nei limiti della | ragionevolezza | ulteriori criteri , specificativi di quelli dettati dall articolo 51 . l illegittimità costituzionale dell art . 4 , n |
| 1980-96.txt | 899 | 899 | . 3 cost . , inteso come divieto di disparità di trattamento di situazioni simili e come esclusione di discriminazioni | irragionevoli | , non può ritenersi violato nella fattispecie , perché il provvedimento esclude dalla sfera di applicazione soltanto i contribuenti che |
| 1980-96.txt | 2686 | 2686 | per l acquisizione di tali elementi ( tra cui rientrano le decisioni delle commissioni tributarie ) , appare del tutto | ragionevole | e tale da non discriminare le situazioni dei contribuenti , che vanno necessariamente riferite alle diverse fasi del rapporto tributario |
| 1981-151.txt | 2070 | 2070 | non si potrebbero invocare gli scarsi elementi di comparazione fra la pensione di guerra e quella privilegiata per tacciare di | irragionevolezza | il diverso trattamento fiscale che il legislatore , nel suo discrezionale apprezzamento , ha ritenuto di dover determinare , disponendo |
| 1981-33.txt | 829 | 829 | di chi può definire la controversia pagando . né la diversità di trattamento tra queste due categorie di contribuenti è | irragionevole | , nel senso che la differenza presupposta come criterio di distinzione corrisponde alle finalità assunte dal legislatore e caratterizzanti il |
| 1982-124.txt | 773 | 773 | soddisfazione dell interesse costituzionale alla possibilità di tutti i cittadini di concorrere alle cariche elettive , ben può giustificare un | ragionevole | sacrificio dell interesse dei privati datori di lavoro ” . e la conclusione non può essere diversa nel caso in |
| 1982-142.txt | 1367 | 1367 | rilievo dal fatto che esse avrebbero o no potuto essere evitate rivolgendosi alle strutture sanitarie nazionali ) , non appare | ragionevole | un trattamento diverso a seconda che il percipiente sia in italia o all estero . l avvocatura eccepisce a tale |
| 1982-196.txt | 2561 | 2561 | quanto l avere escluso nel processo tributario dinanzi alle commissioni in parola la possibilità della condanna nelle spese non appare | irragionevole | . in effetti , come emerge in particolare dall art . 92 , secondo comma , del c.p.c . , |
| 1982-243.txt | 1098 | 1098 | costituzionalmente legittimo in ragione della eccezionalità della situazione ( entrata in vigore del nuovo processo tributario ) che ha reso | ragionevole | la prescrizione dell istanza di trattazione . e ciò non per la necessaria tutela del diritto di difesa dell erede |
| 1982-257.txt | 1036 | 1036 | cui decide se stabilire il sovracanone , sotto un duplice riguardo : da un canto l apporto che può essere | ragionevolmente | preteso dal titolare della sottostante concessione , dall altro le condizioni economiche dei beneficiari . 3 . detto ciò , |
| 1983-239.txt | 3883 | 3883 | soggettive diverse da queste , stante la loro eterogeneità , non presta il fianco a rilievi sotto il profilo della | ragionevolezza | , è bastevole ricordare nuovamente che il tributo in parola ” non è configurabile come imposta sui trasferimenti , bensì |
| 1984-139.txt | 2585 | 2585 | l equa remunerazione dell affittuario e della sua famiglia . 8 . né ha consistenza l argomento secondo cui l | irragionevolezza | della disciplina discenderebbe dalle circostanze che i coefficienti di moltiplicazione del reddito dominicale dei terreni , previsti dall art . |
| 1984-139.txt | 3348 | 3348 | giudice a quo contrasterebbe con l art . 3 cost . per violazione del principio di eguaglianza e per intrinseca | irragionevolezza | , in quanto : a ) il successivo art . 15 , primo comma , lett . b , prevede |
| 1984-139.txt | 3603 | 3603 | volte ) deve escludersi che il potere discrezionale spettante al legislatore sia stato esercitato al di là dei limiti di | ragionevolezza | . 11 . la corte di appello di cagliari e i tribunali di mantova , ancona e nicosia impugnano il |
| 1984-238.txt | 1986 | 1986 | deriverebbe dalla lamentata disparità di trattamento e dalla lesione del diritto di difesa che ne conseguirebbe . invero chiariti i | ragionevoli | motivi che stanno alla base della disciplina censurata , appare evidente che la prospettata doglianza non ha fondamento , poiché |
| 1984-238.txt | 2052 | 2052 | non ne disciplina però i modi di esercizio , che il legislatore ben può regolare variamente , tenendo conto , | ragionevolmente | , come nella specie , dei vari interessi in gioco nel processo . 6 . è stata poi prospettata l |
| 1984-238.txt | 2830 | 2830 | 24 cost . per effetto della norma impugnata , che , secondo il giudice a quo , deriverebbe dall opinione | ragionevolmente | formatasi nei contribuenti che la proroga in discussione sarebbe stata concessa , il che poi non avvenne . è infatti |
| 1985-104.txt | 713 | 713 | questa corte n . 200 del 1972 ) . la discrezionalità legislativa , invero , trova sempre un limite nella | ragionevolezza | delle statuizioni che comportano disparità di trattamento tra i soggetti . |
| 1985-116.txt | 547 | 547 | di altre pubbliche funzioni e , addirittura , i dipendenti pubblici di qualsiasi genere . né a conferire una qualche | ragionevolezza | alla disposizione impugnata giova una sorta di ” disaffezione ” dall esercizio di funzioni arbitrali che a magistrati e a |
| 1985-121.txt | 507 | 507 | una disarticolata prospettazione positiva tale da rifiutare per il riequilibrio del sistema un modello generale cui riferirsi per saggiarne la | ragionevolezza | , a confronto di singole disposizioni ( in tali sensi , sentenza n . 46 del 28 gennaio 1983 ) |
| 1985-159.txt | 390 | 390 | , si fa gravare l onere fiscale su una sola cerchia di contribuenti , delimitata in difformità dai canoni di | ragionevolezza | e di capacità contributiva . il tar del veneto deduce , per parte sua , analoga irrazionalità che deriverebbe dall |
| 1985-159.txt | 4436 | 4436 | una scelta che , diversamente da quanto affermano le ordinanze in esame , non manca , nella specie , di | ragionevole | supporto . è sufficiente osservare che gli immobili , da cui deriva il reddito tassato , hanno una loro precisa |
| 1985-284.txt | 1369 | 1369 | e con la legge n . 576 del 1975 ; sempreché ben inteso tali misure non travalichino i limiti della | ragionevolezza | . e del tutto ragionevole si rivela il criterio adottato di lasciare agli obbligati , nelle due particolari situazioni sopra |
| 1985-284.txt | 1374 | 1374 | . 576 del 1975 ; sempreché ben inteso tali misure non travalichino i limiti della ragionevolezza . e del tutto | ragionevole | si rivela il criterio adottato di lasciare agli obbligati , nelle due particolari situazioni sopra descritte , la scelta , |
| 1985-284.txt | 2289 | 2289 | situazioni economiche tra le due categorie di lavoratori in ordine agli oneri sostenuti per la produzione del reddito . e | ragionevolmente | il legislatore ha limitato tali oneri per i lavoratori dipendenti alle sole spese , non essendo ipotizzabili per questa categoria |
| 1985-285.txt | 293 | 293 | . 3269 del 1923 comporta la sicura violazione dei principi posti dalla costituzione in tema di capacità contributiva e di | ragionevolezza | dei trattamenti differenziati dei cittadini . 3 . le stesse considerazioni evidentemente si attagliano all imposta graduale di registro cui |
| 1985-58.txt | 177 | 177 | repubblica per la riforma tributaria ) , b ) in riferimento all art . 3 cost . in quanto introducono | irragionevole | disparità di trattamento tra il personale dei ruoli centrali dell amministrazione finanziaria e delle intendenze di finanze ed il personale |
| 1985-67.txt | 614 | 614 | reciproca estraneità fra oggetto della questione e oggetto della controversia , la questione appaia , al di là di ogni | ragionevole | dubbio , sollevata in elusione dell art . 1 della l . cost . 9 febbraio 1948 , n . |
| 1985-68.txt | 1487 | 1487 | 200 del 1976 ) diretta ad ammettere prelievi tributari in relazione a situazioni incerte , ( purché sulla base di | ragionevoli | presunzioni e ) salvi i rimedi restitutori in caso di esiti di accertamento non conformi alle presunzioni . ma non |
| 1986-115.txt | 841 | 841 | . in concreto , adunque , con riferimento alla dedotta vicenda di applicazione dell iva , il legislatore tributario ha | ragionevolmente | mostrato , con stretto riferimento all imposta di cui trattasi ( a tanto conforta anche recente giurisprudenza della corte di |
| 1986-13.txt | 673 | 673 | della famiglia del figlio legittimo , la mancata estensione di tale parificazione nel diritto tributario assume il significato di un | irragionevole | arbitrio , come tale lesivo del principio di uguaglianza . restano così superati gli argomenti deducibili dall art . 300 |
| 1986-173.txt | 2650 | 2650 | gestioni speciali o fondi speciali . all uopo si è precisato che i dirigenti di aziende industriali hanno tetti più | ragionevoli | ( lire 17.641.000 per il 1974 ; lire 21.677.000 per il 1978 ; lire 29.900.000 per il 1981 ) , |
| 1986-173.txt | 3076 | 3076 | trova , ora , un adeguata e non irrazionale giustificazione specie nella diversità delle masse retributive e contributive e nei | ragionevoli | motivi oggettivi e soggettivi innanzi indicati . sulla dedotta violazione degli articoli 36 e 38 cost . conseguente alla mancanza |
| 1986-173.txt | 3657 | 3657 | integrare e ripianare il deficit degli enti previdenziali . sicché può ritenersi che il legislatore , entro i confini della | ragionevolezza | , ha il potere di fissare discrezionalmente le misure ed i limiti anche in maniera differenziata per le diverse categorie |
| 1986-173.txt | 4438 | 4438 | non possono essere privati totalmente delle prestazioni . in altri termini , il detto principio di proporzionalità deve essere inteso | ragionevolmente | nel senso , cioè , che il legislatore non può negare del tutto le prestazioni né ridurle ad un minimo |
| 1986-173.txt | 6721 | 6721 | disciplina dell aumento e della indicizzazione del tetto pensionabile , questa corte ha già ritenuto che non sussiste sconfinamento dal | ragionevole | uso della discrezione legislativa nel senso che i trattamenti esclusi restano , dal canto loro , assoggettati ad un sistema |
| 1986-175.txt | 1132 | 1132 | una disparità di trattamento fra soggetti che versavano nell identica situazione iniziale , e che tale ineguaglianza risulta priva di | ragionevolezza | . in pratica , alcuni contribuenti sono ammessi alla definizione automatica , perché l ufficio finanziario competente ha omesso non |
| 1986-175.txt | 1277 | 1277 | sentenze n . 85 del 1965 e n . 121 del 1967 ) che si pongono fuori dal principio di | ragionevolezza | , e perciò violano il principio costituzionale di eguaglianza , i provvedimenti legislativi i quali condizionano la applicazione del c.d |
| 1986-178.txt | 501 | 501 | e da questa sottoposti ad una tassazione più vantaggiosa rispetto a quella riguardante le indennità di fine rapporto ) sarebbe | irragionevole | e lesivo del principio di uguaglianza ; f ) con gli artt . 3 e 53 cost . , perché |
| 1986-178.txt | 1317 | 1317 | avrebbero carattere previdenziale , non costituirebbero reddito e non sarebbero indice di capacità contributiva ; b ) dette indennità , | irragionevolmente | , sarebbero state tassate in maniera deteriore rispetto ai capitali percepiti in dipendenza di contratti di assicurazione sulla vita , |
| 1986-178.txt | 1345 | 1345 | rispetto ai capitali percepiti in dipendenza di contratti di assicurazione sulla vita , esentati da ogni imposizione ; c ) | irragionevolmente | le indennità di buonuscita percepite dai dipendenti statali sarebbero state tassate in maniera identica alle indennità di fine rapporto percepite |
| 1986-178.txt | 2456 | 2456 | fascia di tali indennità , d importo crescente in relazione alla durata del rapporto di lavoro , secondo una scelta | ragionevole | nella sua discrezionalità , ed assicura per tutte le liquidazioni , di qualsiasi importo , una quota esente . né |
| 1986-47.txt | 789 | 789 | previsione di una legge del 1936 , riguardante l imposta di ricchezza mobile . tanto più che risulterebbe di dubbia | ragionevolezza | la disparità di trattamento che ne deriverebbe fra le aziende municipalizzate gestite in regime di libera concorrenza e quelle private |
| 1986-87.txt | 256 | 256 | da ciò la sentenza n . 42 desumeva già la conseguenza che competesse al legislatore ” stabilire nei limiti della | ragionevolezza | ulteriori criteri , specificativi di quelli dettati dall art . 51 ” , per definire in tal modo i redditi |
| 1987-185.txt | 539 | 539 | risanamento dell impresa con l eliminazione dello stato d insolvenza ) , si porrebbero in contrasto con il principio di | ragionevolezza | desumibile dall art . 3 co . 1 cost . 6 . 2 . oggetto dell incidente iscritto al n |
| 1987-283.txt | 3507 | 3507 | della correlazione tra capacità contributiva e imposizione tributaria , ne costituisce un mezzo di attuazione , in quanto è reso | ragionevole | dal ricorso a indici idonei a dare fondamento reale alla corrispondenza tra imposizione e capacità contributiva . dall esistenza del |
| 1987-292.txt | 608 | 608 | caratteristiche peculiari che le distinguono da ogni altra funzione pubblica , anche se esercitata su base elettiva . è pertanto | ragionevole | che il legislatore , nella sua insindacabile discrezionalità , abbia voluto stabilire un differente trattamento tributario alle indennità percepite per |
| 1987-292.txt | 765 | 765 | in riferimento all art . 3 cost . e , in particolare , va escluso ogni fondamento costituzionale alla pretesa | irragionevolezza | del distinto trattamento tributario assicurato alle indennità percepite dai parlamentari , e dagli altri soggetti a questi equiparati , rispetto |
| 1987-301.txt | 703 | 703 | capo alle persone giuridiche private aventi scopi assistenziali e benefici , sia quella logicamente conseguenziale secondo la quale la norma | irragionevolmente | equiparerebbe , ai fini applicativi dell invim decennale , situazioni giuridiche fra loro del tutto diverse in relazione alla ratio |
| 1987-400.txt | 195 | 195 | costituzionale . violerebbero , infine , anche l art . 3 cost . in primo luogo sotto il profilo che | irragionevolmente | avrebbero sottoposto a tassazione le indennità di buonuscita , mentre sino all emanazione della l . n . 482 del |
| 1987-400.txt | 241 | 241 | imposizione le somme percepite in relazione a contratti di assicurazione sulla vita ; in secondo luogo sotto il profilo che | irragionevolmente | trattavano in modo uguale ed assoggettavano al medesimo criterio impositivo le indennità di buonuscita erogate dall e.n.p.a.s . ai dipendenti |
| 1987-400.txt | 2046 | 2046 | trattamento fiscale ingiustificatamente diverso da quello previsto per i capitali percepiti in relazione ai contratti di assicurazione sulla vita ; | irragionevolmente | sarebbero state sottoposte allo stesso trattamento tributario previsto per le indennità di fine rapporto dei lavoratori privati , senza tener |
| 1987-62.txt | 463 | 463 | trentino alto adige dal regime di cui all art . 40 della legge n . 119 del 1981 senza alcun | ragionevole | motivo . 5 . va preliminarmente affermato che non appare fondata la censura di violazione , ad opera dell art |
| 1987-79.txt | 560 | 560 | , se dispone che i redditi da fabbricati debbano essere tassati separatamente agli effetti dell ilor , lo fa perché | ragionevolmente | intende che i redditi dell impresa non debbano andare confusi con quelli provenienti da altri cespiti che , per essere |
| 1988-1067.txt | 248 | 248 | verificato anno per anno in base alle risultanze delle dichiarazioni annuali dei redditi dei componenti il nucleo familiare , è | ragionevole | che nel coarcevo dei redditi , da assumere come parametro per stabilire la spettanza o meno della maggiorazione di cui |
| 1988-1134.txt | 650 | 650 | venir meno di un requisito essenziale per conseguire l assegnazione dell alloggio . ciò posto , non si può ritenere | irragionevole | che nel calcolo dell ammontare del reddito non siano computate , così da non concorrere a determinare la grave conseguenza |
| 1988-1134.txt | 1084 | 1084 | ambito del criterio generale dettato dal cipe , una norma di specificazione che risulta sorretta da canoni di logica e | ragionevolezza | e che non confligge , per i motivi sopra esposti , con l anzidetto criterio generale . la questione va |
| 1988-123.txt | 1439 | 1439 | un caso come quello in esame nel quale , con i particolari meccanismi prescelti dal legislatore , nell uso non | irragionevole | della sua discrezionalità , si è inteso garanti re agli enti interessati , con l obbiettivo di conseguire il prescritto |
| 1988-209.txt | 153 | 153 | i giudici a quibus ravvisano un possibile contrasto con l art . 3 cost . , in quanto sussisterebbe un | irragionevole | disparità di regime tra la suddetta penale , che non può esser ridotta , e le sanzioni pecuniarie di diritto |
| 1988-209.txt | 272 | 272 | sono dirette a evitare che le aziende di credito lucrino in misura eccessiva dal ritenere le somme riscosse oltre un | ragionevole | termine . su tale premessa , si deve concludere , innanzitutto , che viene meno quel minimo di omogeneità necessario |
| 1988-209.txt | 300 | 300 | deve concludere , innanzitutto , che viene meno quel minimo di omogeneità necessario per l instaurazione di un giudizio di | ragionevolezza | tra la penale di cui alla disposizione impugnata e le sanzioni pecuniarie di diritto tributario . di ciò non può |
| 1988-209.txt | 403 | 403 | è , poi , un secondo motivo che impedisce di instaurare una comparazione , sempre ai fini del giudizio di | ragionevolezza | , tra l impugnata penale e le sanzioni pecuniarie di diritto tributario . mentre per queste ultime l art . |
| 1988-209.txt | 816 | 816 | elevata o sproporzionata rispetto al fatto del ritardato versamento alla tesoreria delle somme riscosse . non è , infatti , | irragionevole | che il legislatore , nell esercizio del suo potere discrezionale , abbia stabilito una penale particolarmente elevata , sol che |
| 1988-209.txt | 999 | 999 | 0,50 % , se il mancato versamento è dovuto a errori materiali ” . anche sotto tale profilo non appare | irragionevole | che il legislatore , nel suo discrezionale apprezzamento , preveda sanzioni più lievi per l omissione del versamento ove questo |
| 1988-209.txt | 1399 | 1399 | violazione dell art . 3 cost . da parte della medesima disposizione impugnata , in quanto la stessa comporterebbe un | irragionevole | disparità di trattamento tra un comune debitore che vanta crediti verso la controparte del proprio rapporto debitorio e le aziende |
| 1988-373.txt | 1119 | 1119 | economico al quale l obbligazione è collegata . quando tale presupposto sussista e sia , come nella specie , non | irragionevolmente | definito dal legislatore , l imposizione della prestazione tributaria è certamente legittima , e gli accadimenti successivi non sono idonei |
| 1988-406.txt | 648 | 648 | dati catastali dalla misura della loro operatività in concreto , affinché ne sia mantenuta adeguata , nei limiti di una | ragionevole | approssimazione , la corrispondenza con la effettiva realtà economica ” . alla stregua di questa direttiva si deve ritenere come |
| 1988-410.txt | 1063 | 1063 | delle i.p.a.b . in tale occasione si è ribadito il principio della libertà di scelta del legislatore e quindi non | irragionevole | che questi , nel concedere l esenzione solo agli immobili direttamente strumentali , non abbia ritenuto apprezzabile al fine di |
| 1988-535.txt | 1512 | 1512 | nemmeno in opera gli impianti che ne rendano possibile l erogazione di massima . in tal caso , davvero sembrerebbe | irragionevole | la pretesa di un tributo che , per essere ” tassa ” , non può prescindere come si è rilevato |
| 1988-574.txt | 60 | 60 | stabilisce la non deducibilità della sovraimposta comunale sui fabbricati ( socof ) ai fini dell irpef ed i principi di | ragionevolezza | ( art . 3 cost . ) e di capacità contributiva ( art . 53 cost . ) . 2 |
| 1988-574.txt | 143 | 143 | ordinario secondo un criterio che concili , sulla base di valutazioni politico economiche incensurabili in questa sede se non manifestamente | irragionevoli | , le esigenze finanziarie dello stato con quelle del cittadino chiamato a contribuire ai bisogni della vita collettiva , non |
| 1988-574.txt | 582 | 582 | . 159 del 1985 ) . cade perciò ogni possibilità di ravvisare nella norma impugnata qualsiasi violazione del principio di | ragionevolezza | . 3 . relativamente alla censura concernente il principio di capacità contributiva ( art . 53 cost . ) , |
| 1988-575.txt | 308 | 308 | 1982 ( data ultima per la presentazione della dichiarazione integrativa ) l accertamento tributario d ufficio , così determinando una | irragionevole | disparità di trattamento fra i contribuenti , che avessero ricevuto o no l accertamento stesso , nonché lesiva dei principi |
| 1988-877.txt | 1187 | 1187 | all assoggettamento delle rispettive indennità di fine rapporto , alla imposta di r.m . e complementare , avrebbe potuto trovare | ragionevole | fondamento solo in diversità di struttura e di scopo tra dette indennità che , invece come sopra si è detto |
| 1989-184.txt | 481 | 481 | e circa la solidarietà o meno fra i dichiaranti , spetta esclusivamente al legislatore e non può ritenersi in sé | irragionevole | una legge che abbia optato per la prima soluzione . per quel che riguarda il profilo relativo alla asserita violazione |
| 1989-247.txt | 2710 | 2710 | tipica del delitto in esame il più alto grado possibile di conformità al fondamentale principio d uguaglianza ( evitando l | irragionevole | disparità di trattamento , consistente nel sanzionare lo stesso comportamento , l infedele dichiarazione , come semplice contravvenzione oblazionabile quando |
| 1989-247.txt | 3220 | 3220 | in tal senso depone , in primo luogo , il rilievo secondo cui la ” misura rilevante ” non può | ragionevolmente | far parte dell oggetto del dolo : esigere che il titolare di redditi di lavoro autonomo o d impresa ( |
| 1989-247.txt | 4681 | 4681 | può essere ritenuta in contrasto con l esigenza che l elemento condizionante la punibilità non sia tale da determinare un | irragionevole | disparità di trattamento nella repressione del reato cui inerisce . i criteri di stima forniti dalla giurisprudenza consentono , infatti |
| 1989-247.txt | 4718 | 4718 | giurisprudenza consentono , infatti , d identificare come ” misura rilevante ” un dato non solo intrinsecamente significativo ma anche | ragionevolmente | perequato rispetto alla dimensione contributiva dell autore della frode . ed a diverse posizioni contributive devono corrispondere , nell ipotesi |
| 1989-247.txt | 5390 | 5390 | di valutazione assoluta , allo scopo d evitare che situazioni sostanzialmente diverse possano ricevere un trattamento arbitrariamente uniforme , o | irragionevolmente | sperequato in una direzione opposta a quella del loro significato sostanziale . è infatti evidente come la dissimulazione d un |
| 1989-321.txt | 1272 | 1272 | e di coordinamento che trovano espressione nell art . 119 della costituzione , nella necessità di non discostarsi oltre ogni | ragionevole | misura dall ammontare massimo o minimo stabilito per tasse regionali su attività comparabili con quella di cui si tratta , |
| 1989-387.txt | 510 | 510 | pensionabile , costituita dall ultimo trattamento economico non presenta invece carattere risarcitorio , bensì reddituale . di qui la negata | irragionevolezza | di un trattamento fiscale che esenta la pensione di guerra , quale erogazione di indennità a titolo di risarcimento di |
| 1989-537.txt | 109 | 109 | stato subalienato , o almeno subordinare in questo caso il coacervo alla condizione che l alienazione sia intervenuta entro un | ragionevole | periodo di tempo immediatamente precedente l apertura della successione . 2 . la questione non è fondata . la riunione |
| 1989-537.txt | 686 | 686 | impugnata almeno nella parte in cui non esclude dal coacervo i beni donati che siano stati alienati prima di un | ragionevole | periodo di tempo immediatamente antecedente all apertura della successione . la suggerita analogia con la previsione dell art . 9 |
| 1989-82.txt | 2284 | 2284 | la previsione di conseguenze considerate sproporzionate dalle ordinanze di rimessione ha mostrato , per considerazioni che non appaiono in sé | irragionevoli | per le esigenze organizzative degli uffici , essendo le due situazioni fra loro effettivamente diverse , di voler mantenere distinte |
| 1989-83.txt | 824 | 824 | a quella della dichiarazione tempestiva , laddove il legislatore ha voluto , con una scelta che non appare in sé | irragionevole | essendo obbiettivamente diverse queste due ultime situazioni assoggettare a sanzione ( ancorché minore rispetto al caso della c.d . “ |
| 1989-84.txt | 446 | 446 | l opera del legislatore che , muovendo dalla diversità della ipotesi della tenue tardività da quella della omissione , possa | ragionevolmente | graduare le rispettive sanzioni per ricondurle ad un quadro organico che risulti , mediante una più adeguata proporzionalità , in |
| 1990-103.txt | 207 | 207 | delle imposte dovute e comunque non inferiore a lire cinquantamila ” . la questione sollevata prospetta , invece , l | irragionevolezza | della previsione che considera la presentazione della dichiarazione , inviata ad ufficio incompetente , avvenuta al momento in cui pervenga |
| 1990-103.txt | 685 | 685 | dal maggiore o minore grado di diligenza dell ufficio cui la dichiarazione sia stata presentata dal contribuente , non appare | irragionevole | che questi sia assoggettato a sanzione quando , presentandola ad un ufficio non abilitato a riceverla , abbia contribuito con |
| 1990-260.txt | 1041 | 1041 | significato che affermare che esso rientra nella tavola complessiva dei valori costituzionali , la cui commisurazione reciproca e la cui | ragionevole | valutazione sono lasciate al prudente apprezzamento di questa corte . in altri termini , non si può ipotizzare che la |
| 1991-105.txt | 2712 | 2712 | primo comma , della costituzione , non essendo l esercizio della potestà legislativa presupposta viziato da arbitrarietà e da manifesta | irragionevolezza | . |
| 1991-131.txt | 463 | 463 | deve ritenersi , come si può desumere anche dalla mancanza di un tertium comparationis , prospettata sotto il profilo della | ragionevolezza | della misura esclusiva della prova contraria : con che , anche per quanto sarà detto appresso , essa appare correlata |
| 1991-131.txt | 694 | 694 | . tipizzazioni , qualificazioni , valutazioni legali come quelle suindicate possono bensì essere censurate sotto il profilo della mancanza di | ragionevolezza | , contestandosi che esse trovino rispondenza nella situazione socio economica in riferimento alla quale sono formulate ai fini perseguiti dalla |
| 1991-144.txt | 89 | 89 | , non provvedano tempestivamente alla regolarizzazione fiscale ) , per contrasto con l art . 3 della costituzione per l | irragionevole | disparità di trattamento che si viene a creare fra i contribuenti in regime d i.v.a . forfettario e quelli in |
| 1991-144.txt | 638 | 638 | rispetto al tertium comparationis prospettato dal giudice a quo , tuttavia non sussiste violazione del canone di eguaglianza e di | ragionevolezza | sancito dall art . 3 cost . ed invocato nell ordinanza di rimessione quale parametro di riferimento del giudizio incidentale |
| 1991-144.txt | 1082 | 1082 | , una minore base imponibile al fine dell imposizione diretta . onde appare giustificata , sotto il profilo sia della | ragionevolezza | in sé , sia del raffronto con la diversa disciplina relativa al contribuente in regime ordinario , la previsione di |
| 1991-168.txt | 2113 | 2113 | / 81 ) il precetto della norma comunitaria non si imponga con tale evidenza da non lasciare adito ad alcun | ragionevole | dubbio sulla sua esegesi . 6 . nel caso all esame di questa corte la quale , ferma restando la |
| 1991-258.txt | 561 | 561 | da un accertamento definitivo effettuato con le predette modalità in sede di giurisdizione tributaria darebbe luogo , infatti , a | irragionevole | disparità di trattamento tra imputati per reati comuni e per reati fiscali , condizionerebbe il pieno esplicarsi del diritto di |
| 1991-494.txt | 244 | 244 | istanza di restituzione entro diciotto mesi dal pagamento dell imposta violi l art . 3 della costituzione , introducendo un | irragionevole | disparità di trattamento rispetto a coloro che l abbiano percepita dopo l 1 gennaio 1980 , ai quali ( a |
| 1991-494.txt | 345 | 345 | l indennità prima dell 1 gennaio 1980 violi l art . 3 della costituzione , introducendo a sua volta un | irragionevole | disparità di trattamento rispetto a coloro che l hanno percepita dopo tale data ; d ) se l art . |
| 1991-494.txt | 1376 | 1376 | ( cfr . da ultimo l ordinanza n . 272 del 1990 di questa corte ) . né può dirsi | irragionevole | , o contrastante col diritto di difesa , che la riliquidazione non sia stata estesa , in via di principio |
| 1992-120.txt | 1309 | 1309 | con il quale per la prima volta si è stati messi a conoscenza della pretesa impositiva , entro un non | irragionevole | termine di decadenza , secondo la costante giurisprudenza di questa corte ( sentt . nn . 372 del 1988 , |
| 1992-143.txt | 1521 | 1521 | può operarsi con più limitato riferimento alla disciplina del condono tributario che vede il legislatore nel limite del principio di | ragionevolezza | libero di esercitare la sua discrezionalità adottando soluzioni diverse in relazione alle diverse imposte . |
| 1992-144.txt | 281 | 281 | costituzionali di raffronto risultano essere gli artt . 1 e 3 cost . ; quest ultimo perché con un criterio | irragionevole | che ridonda in disparità di trattamento affida automaticamente il riscontro del requisito reddituale , al quale è condizionata l attribuzione |
| 1992-144.txt | 324 | 324 | del patrocinio a spese dello stato , al mero ammontare dei redditi ai fini fiscali dell imputato e perché altrettanto | irragionevolmente | non prevedendo in alcun caso l obbligo a carico dell imputato , le cui condizioni economiche siano migliorate , del |
| 1992-144.txt | 1908 | 1908 | singole prescrizioni di dettaglio delle quali è necessaria una reductio ad unum per verificarne la compatibilità con il canone della | ragionevolezza | desumibile dall art . 3 cost . ed evocato dal giudice rimettente prioritariamente rispetto ad altri parametri . la scelta |
| 1992-144.txt | 1997 | 1997 | allargare l area dei potenziali fruitori del patrocinio a spese dello stato . ma , per rispettare il canone di | ragionevolezza | delle scelte legislative , le condizioni di spettanza del beneficio devono essere coerenti con il presupposto della ” non abbienza |
| 1992-144.txt | 2244 | 2244 | redditi non rilevanti al fine della valutazione dello stato di ” non abbienza ” confliggerebbe con il suddetto canone della | ragionevolezza | e della coerenza e quindi è da respingere dovendo i precetti costituzionali guidare anche l interpretazione delle leggi . 6 |
| 1992-144.txt | 2656 | 2656 | quali il tenore di vita ed altri fatti di emersione della percezione di redditi ) . non sussistono quindi la | irragionevolezza | e la disparità di trattamento denunciate dal giudice rimettente . alla stregua delle medesime considerazioni esposte risulta poi assorbita la |
| 1992-176.txt | 378 | 378 | come osservato dai primi commentatori ad una mera dimenticanza . sta di fatto comunque che il profilo tributario non può | ragionevolmente | riflettere un momento di diversificazione delle due comparate procedure , atteso che l esigenza di agevolare l accesso alla tutela |
| 1992-176.txt | 615 | 615 | risulta effettivamente e va quindi dichiarata illegittima per contrasto con i parametri , evocati dal giudice a quo , della | ragionevolezza | e della eguaglianza ( sotto il profilo del trattamento tributario e della tutela del diritto di famiglia ) , di |
| 1992-177.txt | 576 | 576 | è fondata . premesso che non viene in rilievo perché fuori dal tema dell ordinanza di rimessione la coerenza e | ragionevolezza | in sé della previsione della proroga dei termini di prescrizione e decadenza come conseguenza di un provvedimento accertativo del mancato |
| 1992-178.txt | 468 | 468 | il contrasto del menzionato art . 7 ( in parte qua ) con l art . 3 della costituzione per | irragionevole | disparità di trattamento , sul presupposto che il reato escluso dalla suddetta deroga sia ” di gran lunga meno allarmante |
| 1992-178.txt | 589 | 589 | 215 / 91 ) . né può dirsi che l esercizio della discrezionalità legislativa riveli nella specie quegli aspetti di | irragionevolezza | che possono giustificarne in tesi il controllo di costituzionalità . ed invero per quanto innanzitutto attiene al prospettato raffronto dell |
| 1992-336.txt | 710 | 710 | si individui una base imponibile non raccordata alla capacità contributiva manifestata con l atto posto in essere , e perciò | irragionevole | od arbitraria , in quanto la circostanza che il credito ceduto risulti in tutto o in parte insoddisfatto rappresenta un |
| 1992-336.txt | 935 | 935 | entità della variazione patrimoniale nel momento in cui questa consegue all atto registrato ed è pertanto immune da vizi di | ragionevolezza | ( criteri non dissimili da questo hanno peraltro superato il vaglio di legittimità di questa corte ; in particolare è |
| 1992-467.txt | 491 | 491 | trattamento che si assume diversificato ( e deteriore ) delle confessioni religiose con intesa l elemento di comparazione di una | irragionevole | disparità di trattamento delle associazioni religiose , e per valutare se non sia verificabile la natura religiosa delle associazioni che |
| 1992-467.txt | 522 | 522 | se non sia verificabile la natura religiosa delle associazioni che si affermano come tali , determinando un ulteriore profilo di | irragionevolezza | , occorre preliminarmente precisare il contenuto delle prescrizioni normative prese in esame , con riferimento tanto alla disciplina fiscale quanto |
| 1992-467.txt | 1265 | 1265 | rimessione . 7 . la questione di legittimità costituzionale è stata prospettata anche sotto un altro profilo , deducendo la | irragionevolezza | della non controllabilità della natura religiosa della associazione , sulla base dell assunto che sia sufficiente o vincolante la “ |
| 1992-467.txt | 1360 | 1360 | orientamenti della prassi amministrativa e dalla interpretazione data ad esse dalla giurisprudenza della corte di cassazione , esclude gli esiti | irragionevoli | di una incontrollabile autoqualificazione ( meramente potestativa ) delle associazioni , come pure esclude una latitudine di atti non assoggettati |
| 1992-51.txt | 1073 | 1073 | trasmissione delle notizie confidenziali sopra definita . ciò è sufficiente per poter affermare che il giudice a quo ha non | irragionevolmente | prefigurato l ipotesi di eccesso di delega nella forma di un possibile contrasto fra le disposizioni impugnate e il principio |
| 1992-51.txt | 1272 | 1272 | lasciati alla scelta discrezionale del legislatore ordinario , il quale , in tale valutazione , è tenuto a un non | irragionevole | apprezzamento dei fini di utilità e di giustizia sociale che gli artt . 41 , secondo comma , e 42 |
| 1992-89.txt | 100 | 100 | di ricorsi dinanzi alle commissioni tributarie , violi : a ) l art . 3 della costituzione , in quanto | irragionevolmente | sono sottoposte a fallimento fiscale situazioni diverse , quali sono i crediti tributari definitivamente accertati e quelli provvisori ed incerti |
| 1992-89.txt | 373 | 373 | che contiene la disposizione impugnata ( d.p.r . n . 602 del 1973 ) ad oggi , non risulta più | ragionevole | il limite di 500.000 lire per la dichiarazione di fallimento , specie se posto in relazione agli effetti che la |
| 1993-05.txt | 1306 | 1306 | reati in materia di imposte dirette , la permanenza dell istituto relativamente al reato di evasione di iva si appalesa | irragionevole | ( non valendo il mero dato temporale consistente nell essere stato il reato commesso prima o dopo la data del |
| 1993-07.txt | 710 | 710 | da un lato , la inesistenza allo stato di un contrario diritto vivente e , dall altro , la non | irragionevolezza | delle argomentazioni che la sorreggono . ma anche così interpretata la norma dell art . 61 cit . non viola |
| 1993-128.txt | 937 | 937 | ancorato a dati oggettivi . di qui deriverebbe , secondo la regione toscana , anche una violazione del principio di | ragionevolezza | e del buon andamento delle amministrazioni pubbliche ( artt . 3 e 97 della costituzione ) , nonché , in |
| 1993-128.txt | 2758 | 2758 | regioni ovvero negli oneri di gestione delle funzioni preesistenti . né è possibile ipotizzare fondatamente una violazione del principio di | ragionevolezza | o dell esigenza che i rapporti tra i soggetti pubblici siano improntati al criterio dell affidamento reciproco , poiché , |
| 1993-128.txt | 2804 | 2804 | punti precedenti , la riduzione della quota del tributo erariale disposta con la norma contestata è riconducibile a un non | irragionevole | esercizio del potere di coordinamento che l art . 119 , primo comma , della costituzione assegna al legislatore statale |
| 1993-128.txt | 3354 | 3354 | necessaria copertura finanziaria ) e , limitatamente alla regione toscana , dell art . 97 della costituzione ( per l | irragionevole | mutamento , a distanza di pochi mesi , delle previsioni contenute nella legge n . 412 del 1991 ) . |
| 1993-128.txt | 3388 | 3388 | n . 412 del 1991 ) . tuttavia , la premessa interpretativa da cui muovono le ricorrenti non può essere | ragionevolmente | ascritta alla disposizione impugnata . quest ultima , in realtà , non dissimilmente da un ipotesi già sottoposta al giudizio |
| 1993-164.txt | 385 | 385 | è collegata l obbligazione di imposta e la relativa prestazione . 4 . 1 . inoltre , è del tutto | ragionevole | il riferimento alle risultanze del pubblico registro automobilistico per agevolare l accertamento da parte dell amministrazione delle situazioni di proprietà |
| 1993-233.txt | 773 | 773 | in misura tale da superare notevolmente il vantaggio concesso nel calcolo dell altra imposta . il che certo non è | ragionevole | , in quanto contrario all intento del legislatore di volere favorire e non aggravare gli istituti di credito che concedono |
| 1993-238.txt | 1394 | 1394 | e la correzione costituita dalla misura del reddito concretamente prodotto . insomma la natura stessa del tributo fa apparire non | irragionevole | il metodo impositivo prescelto e fa perdere valore alle ipotesi limite formulate in via ipotetica e prendendo a riferimento uno |
| 1993-239.txt | 1171 | 1171 | collettiva , non meno pressanti di quelli della vita individuale . 5 . deve piuttosto considerarsi se sia o meno | ragionevole | la diversità di trattamento che il legislatore tributario ha stabilito circa l esclusione dal reddito imponibile di tutta o parte |
| 1993-239.txt | 1217 | 1217 | dal territorio comunale , rispetto alle trasferte nell ambito di detto territorio . la corte ritiene che non sussista questa | irragionevolezza | , non solo perché le vere e proprie trasferte sono quelle relative alla dislocazione temporanea oltre i confini ( comunali |
| 1993-239.txt | 1281 | 1281 | , nonché per la consistenza delle relative spese e del disagio che ne deriva al lavoratore . appare invece non | irragionevole | la più rigorosa indeducibilità di parte dell indennità per le cosiddette trasferte nell ambito territoriale del comune dove ha sede |
| 1993-239.txt | 1413 | 1413 | l inosservanza dei doveri di lealtà e correttezza da parte del contribuente , purché non risultino superati i limiti della | ragionevolezza | ; il che non accade nella specie . ritenuto , quindi , che tali limiti di ragionevolezza non sono stati |
| 1993-239.txt | 1430 | 1430 | i limiti della ragionevolezza ; il che non accade nella specie . ritenuto , quindi , che tali limiti di | ragionevolezza | non sono stati superati dalla norma denunziata nel prevedere un diverso trattamento per le differenti situazioni degli spostamenti dei lavoratori |
| 1993-283.txt | 5626 | 5626 | compimento proprio per giustificare l abbattimento percentuale della quantificazione dell indennizzo ) . rimane l esigenza generale di coerenza e | ragionevolezza | che il legislatore deve rispettare sicché la determinazione dell indennità espropriativa in un ammontare sensibilmente inferiore al valore venale potrebbe |
| 1993-283.txt | 5864 | 5864 | avverso provvedimenti della p.a . si sospetta poi la violazione dell art . 3 della costituzione , sia per l | irragionevole | disparità di trattamento tra chi al momento della entrata in vigore della normativa censurata ha già subito l espropriazione e |
| 1993-283.txt | 6594 | 6594 | la cessione volontaria . 7 . 3 . in questi termini , la censura è fondata . non appare infatti | ragionevole | che il legislatore nel predisporre un meccanismo negoziale , alternativo al procedimento autoritativo e di natura sostanzialmente transattiva , finalizzato |
| 1993-283.txt | 6681 | 6681 | della entrata in vigore della legge , hanno tuttavia ancora pendente il contenzioso relativo alla indennità . e la non | ragionevolezza | della omissione si appalesa ancor più evidente se si considera che si tratta di soggetti , in favore dei quali |
| 1993-283.txt | 7117 | 7117 | 9 ) , non è però consentito scindere questo parallelismo per la contraddizione intrinseca ( e quindi il difetto di | ragionevolezza | ) che ne deriverebbe giacché tra il vecchio più favorevole criterio del valore venale applicabile ( o , meglio , |
| 1993-283.txt | 8619 | 8619 | normativa nei ” procedimenti in corso ” : è sospettata la vulnerazione dell art . 3 della costituzione per la | irragionevole | e grave disparità di trattamento , che così si determina , tra gli espropriati che hanno accettato la indennità loro |
| 1993-283.txt | 9138 | 9138 | diritto soggettivo perfetto ; è però necessario che non risultino violati specifici canoni costituzionali , primo tra tutti quello della | ragionevolezza | che ridonda in ingiustificata disparità di trattamento ( art . 3 della costituzione ) sicché la riconosciuta retroattività della disposizione |
| 1993-283.txt | 9260 | 9260 | ( art . 42 , comma 3 , della costituzione ) . né tale retroattività confligge con il principio di | ragionevolezza | giacché da tempo in materia , per effetto delle pronunce di incostituzionalità n . 5 del 1980 e n . |
| 1993-370.txt | 96 | 96 | dall art . 119 della costituzione . la norma del decreto legislativo viene poi censurata alla luce del principio di | ragionevolezza | , dato che gli immobili della regione sono esentati dall i.c.i . , e sarebbe comunque viziata per eccesso di |
| 1993-370.txt | 246 | 246 | artt . 53 , 76 , 117 , 118 della costituzione e , più in generale , al principio di | ragionevolezza | . con giurisprudenza da tempo consolidata ( v . , ad es . , sentt . nn . 407 del |
| 1993-411.txt | 226 | 226 | contingenti o continuative , dello stato ; b ) con l art . 3 della costituzione , essendo viziato da | irragionevolezza | , prevedendo , solo riguardo all imposta versata col sistema della delega alle aziende di credito , senza alcuna logica |
| 1993-480.txt | 316 | 316 | regionale le censure si risolvono in un dubbio di violazione degli artt . 3 ( sotto il duplice profilo della | irragionevolezza | e disparità di trattamento tra contribuenti in relazione all importo del tributo dovuto ) , 53 , 97 della costituzione |
| 1993-480.txt | 1448 | 1448 | 1982 ) . 6 . né , in relazione all art . 3 cost . la medesima disposizione può reputarsi | irragionevole | o discriminatoria . in una fattispecie in cui il compenso per il concessionario del servizio di riscossione dei tributi è |
| 1993-480.txt | 1659 | 1659 | salga notevolmente al di sopra della predetta soglia di copertura del costo della procedura . dal che l evidente non | irragionevolezza | dell obiettivo perseguito dalla norma impugnata : in linea , del resto , con i principi al riguardo enunciati dalla |
| 1993-500.txt | 512 | 512 | di credito tenuti alla contribuzione rispetto a quelli non tenuti alla stessa ; c ) per l opposto vizio di | irragionevole | equiparazione fra tutti gli enti facoltizzati al conferimento di azienda , a prescindere dalla loro origine storica ; d ) |
| 1993-500.txt | 1233 | 1233 | o incongruenze della normativa , emerse nel presente giudizio , non appaiono tanto gravi da rendere viziata la legge di | irragionevolezza | a livello costituzionale . 7 . nella citata sentenza n . 75 del 1992 questa corte ha fatto riferimento alle |
| 1993-500.txt | 2521 | 2521 | pur in parte riferentisi ai principi costituzionali relativi alla tutela dei diritti inviolabili di libertà ed eguaglianza , nonché di | ragionevolezza | ( artt . 2 e 3 della costituzione ) , formano un secondo gruppo di censure in quanto denunziano la |
| 1993-500.txt | 2572 | 2572 | sotto i seguenti profili fra loro collegati : a ) la norma sarebbe sospetta di incostituzionalità per aver determinato una | irragionevole | sovrapposizione della legge agli statuti degli enti , nel voler trasformare un precetto legislativo in clausola statutaria , autonoma per |
| 1993-500.txt | 2665 | 2665 | ) inoltre , una volta finalizzato il complesso sistema della ristrutturazione all efficienza e competitività delle aziende bancarie , sarebbe | irragionevole | e contraddittorio pretendere che l approvazione del progetto di ristrutturazione possa essere impedita da elementi estranei al progetto stesso ; |
| 1993-500.txt | 2721 | 2721 | costituzione perché imponendo la costituzione di fondi speciali come patrimoni separati , si sarebbe realizzata una indebita , eccessiva ed | irragionevole | intrusione dei pubblici poteri sul libero assetto imprenditoriale di enti che , anche se pubblici , operano nel sistema di |
| 1994-182.txt | 1203 | 1203 | manutenzione e alla gestione delle opere , che rendono possibili le attività e i servizi predetti . 3 . la | ragionevolezza | del collegamento di siffatti oneri alla utilità ed ai vantaggi economici che agli enti locali possono derivare dal traffico , |
| 1994-263.txt | 2232 | 2232 | giudice remittente per affermare la propria competenza a fronte della specifica questione , ma deve limitarsi alla verifica di una | ragionevole | possibilità , valutata a priori in limine litis , che la disposizione denunziata sia applicabile ai fini della pronunzia da |
| 1994-263.txt | 3716 | 3716 | che i criteri di determinazione delle tariffe di estimo e delle rendite catastali , ove non ispirati a principi di | ragionevolezza | , potrebbero , benché le tariffe e le rendite non siano di per sé atti di imposizione tributaria , porre |
| 1994-272.txt | 679 | 679 | . 113 del 1989 , 28 del 1988 e 543 del 1987 ) , se non esercitata in modo palesemente | irragionevole | . e che non sia irragionevole la scelta del legislatore di assoggettare a ritenuta a titolo di imposta i redditi |
| 1994-272.txt | 685 | 685 | del 1988 e 543 del 1987 ) , se non esercitata in modo palesemente irragionevole . e che non sia | irragionevole | la scelta del legislatore di assoggettare a ritenuta a titolo di imposta i redditi di capitale percepiti dalle persone fisiche |
| 1994-289.txt | 1305 | 1305 | agli artt . 3 e 53 , primo comma , della costituzione , sotto il profilo dell inesistenza di una | ragionevole | giustificazione della equiparazione operata , attraverso la norma impugnata , tra il regime fiscale degli assegni vitalizi e quello delle |
| 1994-315.txt | 170 | 170 | tributaria di primo grado di ravenna sussisterebbe , inoltre , violazione dell art . 3 della costituzione , per l | irragionevole | trattamento riservato agli indennizzi sugli espropri già percepiti e consumati in epoca antecedente all entrata in vigore della legge . |
| 1994-315.txt | 1472 | 1472 | tributaria di primo grado di ravenna , in riferimento all art . 3 della costituzione , sotto il profilo dell | irragionevolezza | del trattamento riservato alle plusvalenze percepite e consumate in epoca antecedente all entrata in vigore della legge , non risultando |
| 1994-355.txt | 1049 | 1049 | enti di autonomia ( sentt . nn . 357 del 1993 e 356 del 1992 ) . non è dunque | irragionevole | che , ancora una volta , il legislatore richieda agli enti di autonomia più favoriti una maggiore partecipazione , in |
| 1994-358.txt | 712 | 712 | di profili e parametri in parte nuovi rispetto a quelli in precedenza esaminati dalla corte . viene difatti dedotta l | irragionevolezza | della disciplina , che va considerata anche in relazione al valore costituzionale della famiglia , da agevolare nella sua formazione |
| 1994-358.txt | 898 | 898 | di realizzazione del credito fiscale nella riscossione coattiva delle imposte dirette deve tuttavia trovare la sua misura , ed un | ragionevole | limite , nella rispondenza alle finalità che la giustificano . queste non consistono nella soddisfazione del credito esattoriale in qualunque |
| 1994-358.txt | 988 | 988 | beni mobili che , per il luogo in cui si trovano , si presume siano del debitore , ponendo anche | ragionevoli | limitazioni alla prova contraria ed all opposizione di terzi , che affermino di essere proprietari dei beni pignorati . difatti |
| 1994-358.txt | 1062 | 1062 | del ruolo ( art . 65 del d.p.r . n . 602 del 1973 ) . più che una limitazione | ragionevolmente | rigorosa , appare una preclusione assoluta quella imposta al coniuge per i beni mobili pignorati nella casa di abitazione del |
| 1994-358.txt | 1230 | 1230 | rispetto a quella di qualsiasi altro soggetto , con un ampiezza che il legislatore può discrezionalmente determinare , appare palesemente | irragionevole | , in relazione alle finalità che giustificano la particolare preminenza dell esecuzione esattoriale mediante limitazioni alle opposizioni , oltre che |
| 1994-38.txt | 1983 | 1983 | delle possibili interpretazioni della normativa pregressa , apparivano , già prima , sussumibili sotto gli stessi principi , non è | irragionevole | , né urta contro il principio della capacità contributiva , il criterio seguito dalla norma impugnata di una limitata retroattività |
| 1994-408.txt | 604 | 604 | un determinato livello piuttosto che ad un altro rientra nel discrezionale apprezzamento compiuto dal legislatore , in modo certamente non | irragionevole | , circa l adeguatezza del reddito stesso . né vale richiamare le tecniche impositive tributarie per censurare l individuazione di |
| 1994-408.txt | 774 | 774 | meno di chi vi sia appena al di sotto : così concretizzandosi un evidente disparità di trattamento e una intrinseca | irragionevolezza | dovuta proprio alla contraddizione con la ratio che postula una soglia minima . effetto perverso , codesto , che il |
| 1995-14.txt | 143 | 143 | perché inciderebbe , alterandolo , sul rapporto tra imposizione e capacità contributiva , in un caso nel quale non era | ragionevolmente | prevedibile l istituzione di un imposta . questa , infatti , ” avendo ad oggetto un prelievo di natura reddituaria |
| 1995-14.txt | 623 | 623 | degli indici concretamente rivelatori di ricchezza da assumere a presupposto dell imposizione , salvo il limite dell arbitrarietà e dell | irragionevolezza | , e comunque dell esigenza del pari trattamento quando sussista identità nelle situazioni di fatto prese in considerazione dalla legge |
| 1995-14.txt | 722 | 722 | comma , lettera f ) , del medesimo art . 11 . tuttavia , tale diverso trattamento non può reputarsi | irragionevole | , se si considera che , alla data della entrata in vigore della legge n . 413 del 1991 , |
| 1995-143.txt | 780 | 780 | di capacità contributiva , incide sui depositi stessi con un aliquota invero di contenuta entità , tale da non potersi | ragionevolmente | considerare ablativa del patrimonio del soggetto . in relazione a siffatte caratteristiche non può , pertanto , dirsi che il |
| 1995-143.txt | 1127 | 1127 | si tratta di imposta che colpisce il bene indice di ricchezza nella sua oggettività e che , pertanto , non | irragionevolmente | , la legge pone a carico di colui che ne risulta detentore indipendentemente da eventuali rapporti sottostanti con altri soggetti |
| 1995-143.txt | 1440 | 1440 | secondo il quale la norma avrebbe colpito risparmi in gran misura di minima entità lasciando inalterati patrimoni più cospicui che | ragionevolmente | non vengono immobilizzati in depositi scarsamente fruttiferi , ma investiti in utilizzi più remunerativi , la censura , per trovare |
| 1995-194.txt | 528 | 528 | l invito al legislatore per una revisione delle norme di volta in volta denunciate , in modo da realizzare una | ragionevole | graduazione del sistema sanzionatorio complessivo , in conformità al principio enunciato dall art . 10 , punto 11 , della |
| 1995-318.txt | 1453 | 1453 | nell ambito del sistema della tutela giurisdizionale , per considerarsi legittima , deve pur sempre risultare ispirata a motivi di | ragionevolezza | . occorre considerare che la riscossione delle entrate non tributarie dell ente autonomo per l acquedotto pugliese , pur essendo |
| 1995-321.txt | 713 | 713 | e determinati , dovendosi ancora adempiere l obbligazione tributaria , e rileva come sia arduo individuare i motivi che possano | ragionevolmente | giustificare la diversa regolamentazione dettata per le due ipotesi . 5 . questa corte ritiene al contrario che sussistano motivi |
| 1995-377.txt | 456 | 456 | la determinazione della base imponibile , mediante il ricorso alle tariffe d estimo costituisce una scelta discrezionale ” per nulla | irragionevole | ” del legislatore , il quale , seguendo un antica tradizione di politica tributaria , ha inteso avvalersi di un |
| 1995-410.txt | 802 | 802 | attualmente , ai fini della nozione giuridica di reddito occorre far capo a ciò che viene , nei limiti della | ragionevolezza | , qualificato per tale dal legislatore . ciò significa , pertanto , che per dichiarare tassabile un provento occorre accertare |
| 1995-424.txt | 1077 | 1077 | effetti distruttivi provocati da determinate calamità naturali , a prescindere quindi dalla qualità di lavoratori dipendenti , oltre che palesarsi | irragionevole | in sé , comporta anche violazione del principio di uguaglianza a causa della parificazione del trattamento di situazioni diverse . |
| 1995-430.txt | 150 | 150 | remittente la disposizione predetta si porrebbe in contrasto : a ) con l art . 3 della costituzione per l | irragionevolezza | della disciplina , tale da vanificare il ” generale canone di coerenza dell ordinamento ” e da comportare violazione del |
| 1995-430.txt | 1037 | 1037 | . 12 della legge 12 novembre 1976 , n . 751 ) , rappresentava perciò una scelta non arbitraria né | irragionevole | del legislatore , ma andava considerata piuttosto come una soluzione organizzativa allora adeguata . aggiungasi che la modalità di adempimento |
| 1995-430.txt | 1136 | 1136 | si può ravvisare l espressione di quella discrezionalità della quale il legislatore si avvale , con il limite ovviamente della | ragionevolezza | , nel ricercare di volta in volta soluzioni organizzative e procedimentali che tendano , nel tempo , a conciliare sempre |
| 1995-430.txt | 1340 | 1340 | 3 della costituzione , apparendo la disciplina in parola , alla luce delle esigenze che mirava a soddisfare , non | irragionevole | né arbitraria . e questo avuto riguardo anche alle conseguenze riconnesse dal legislatore all inosservanza delle modalità stabilite ; inosservanza |
| 1995-444.txt | 539 | 539 | sistema delle opposizioni , per prevenire ed escludere fraudolente elusioni . riesaminando questa disciplina , la corte , valutandone la | ragionevolezza | anche in relazione al valore costituzionale della famiglia , ha di recente precisato , con la sentenza n . 358 |
| 1995-444.txt | 585 | 585 | preminenza dell esigenza di realizzare il credito fiscale nella riscossione coattiva delle imposte deve trovare la sua misura ed un | ragionevole | limite nella rispondenza alle finalità che la giustificano e che non consentono la soddisfazione del credito esattoriale anche mediante l |
| 1995-444.txt | 662 | 662 | , per il luogo in cui si trovano , si presume siano del debitore moroso ; la stessa esigenza giustifica | ragionevoli | limitazioni sia alla prova contraria a tale presunzione che all ampiezza dell opposizione prevista per i terzi i quali affermino |
| 1995-444.txt | 896 | 896 | tutto la condizione del coniuge a quella dei terzi estranei al debitore e finendo così con l escludere ogni pur | ragionevole | limitazione alla sua facoltà di opposizione . in tale ampiezza la questione di legittimità costituzionale , prospettata con riferimento all |
| 1995-444.txt | 969 | 969 | a quella degli altri terzi , prevedendo cautele per la rivendicazione di beni pignorati nella casa del debitore e ponendo | ragionevoli | limitazioni all opposizione . anche con riferimento agli altri parametri di giudizio indicati dal pretore di grosseto ( art . |
| 1995-444.txt | 1138 | 1138 | quella di consegna del ruolo all esattore . l improponibilità dell opposizione al pignoramento da parte del coniuge non può | ragionevolmente | riferirsi a quei beni che , senza il rischio di impedimenti alla soddisfazione del credito esattoriale attraverso fraudolente elusioni , |
| 1995-445.txt | 1077 | 1077 | , né di contrarietà al principio di eguaglianza . l ultima obiezione del giudice rimettente , secondo cui esse attribuiscono | irragionevolmente | un trattamento più vantaggioso a chi non gode allo stato di alcun reddito di lavoro rispetto al lavoratore che esibisce |
| 1995-473.txt | 113 | 113 | relativo all imposta di registro , sia in contrasto : con l art . 3 della costituzione in quanto viene | irragionevolmente | precluso all acquirente di giovarsi della riduzione di valore del bene già ottenuta ai fini dell imposta di registro ; |
| 1996-113.txt | 864 | 864 | materia , la sentenza n . 21 del 1996 ) . né l ordinanza di rimessione adduce argomenti sulla manifesta | irragionevolezza | di siffatta disciplina , tanto da indurre questa corte a uno scrutinio di razionalità che abbia come esito una giustificata |
| 1996-127.txt | 1379 | 1379 | . 21 del 1986 , giacché il diverso criterio valutativo applicato ad alcuni soltanto finirebbe per risolversi in una non | ragionevole | alterazione delle condizioni richieste per la partecipazione ai concorsi stessi . 3 . 2 . il commissario dello stato impugna |
| 1996-127.txt | 2416 | 2416 | di esercitare la discrezionalità di cui gode in materia di inquadramento dei pubblici dipendenti , nel rispetto del principio di | ragionevolezza | , alla stregua di criteri selettivi che creino corrispondenza fra qualifiche e livelli di professionalità , avuto riguardo ai titoli |
| 1996-127.txt | 3102 | 3102 | ambito del servizio , come istituito od erogato dall ente comune ” . secondo il commissario dello stato ” è | ragionevole | presumere ” che la disposizione intenda realizzare in violazione degli artt . 101 e 103 , oltre che degli artt |
| 1996-127.txt | 6972 | 6972 | categoria catastale a / 4 ( abitazioni popolari ) . osserva il commissario dello stato che tale esclusione era indubbiamente | ragionevole | in quanto teneva conto del fatto che , per gli immobili in questione , acquistati da privati in base alla |
| 1996-127.txt | 7102 | 7102 | legge regionale n . 43 del 1994 per l alienazione degli immobili di edilizia residenziale pubblica in genere non appare | irragionevole | in astratto , attesa la previsione dell art . 2 , primo comma , della più volte citata legge regionale |
| 1996-157.txt | 237 | 237 | , hanno dichiarato correttamente i propri redditi ; b ) creando , nell ambito della prima categoria , una ulteriore | irragionevole | discriminazione , in dipendenza di ” circostanze del tutto fortuite , quali il periodo di emissione del ruolo e la |
| 1996-21.txt | 1261 | 1261 | anche la censura rivolta dall ordinanza al sistema catastale . la corte già a suo tempo ha affermato la non | irragionevolezza | dell imposizione basata sulle rendite catastali , anche se esse non coincidono con il reddito effettivamente percepito , essendo la |
| 1996-225.txt | 277 | 277 | legittimità di tale norma , e ne prospetta il contrasto con l art . 3 della costituzione , per l | irragionevole | disparità di trattamento che , a suo avviso , ne deriverebbe ” in danno dei contribuenti nei cui confronti sia |
| 1996-233.txt | 843 | 843 | dell art . 3 in esame , il rispetto dei termini di decadenza stabiliti nel denunciato comma si configura come | ragionevole | , in quanto congruo , onere collegato alla libertà di scelta della specifica forma di tutela legislativamente riconosciuta al soggetto |
| 1996-253.txt | 476 | 476 | la stima preventiva e provvisoria dell incremento nel gettito delle imposte riservate allo stato , si basa su di un | ragionevole | calcolo , la cui attendibilità non è oggetto di specifica e argomentata contestazione . né mancano i correttivi , giacché |
| 1996-415.txt | 284 | 284 | ( sentenze nn . 42 e 93 del 1964 ) , essa deve trovare la sua misura , ed un | ragionevole | limite , nella rispondenza alle finalità che la giustificano ( sentenze n . 358 del 1994 e n . 444 |
| 1996-415.txt | 370 | 370 | della pronta riscossione delle imposte non pagate , che è alla base dell espropriazione forzata esattoriale , consente di porre | ragionevoli | limiti all opposizione di terzi i quali rivendicano la proprietà di beni mobili pignorati che , per il luogo in |
| 1996-415.txt | 712 | 712 | dell opposizione per essi prevista nei limiti richiesti dalla ragione che la giustifica , giacché la preclusione stessa non può | ragionevolmente | essere così estesa da comprendere i beni acquistati con atto pubblico di data anteriore al verificarsi del presupposto al quale |
| 1996-73.txt | 566 | 566 | indice di capacità contributiva , incide sui depositi stessi con una aliquota di modesta entità , tale da non potersi | ragionevolmente | considerare ablativa del patrimonio del soggetto ( sentenza n . 143 del 1995 ) . in relazione a siffatte caratteristiche |
| 1996-73.txt | 998 | 998 | del 1995 , che l imposta in esame colpisce il bene indice di ricchezza nella sua oggettività , onde non | irragionevolmente | la legge pone l imposta medesima a carico di colui che risulta detentore delle somme . e ciò indipendentemente da |
| 1997-01.txt | 1523 | 1523 | consumato , dichiarazione di abitualità ) . tuttavia , la maggior severità di trattamento del reato di contrabbando , non | irragionevole | nei confronti dell autore dell illecito , quando venga estesa al terzo estraneo al reato , il quale sia addirittura |
| 1997-01.txt | 1579 | 1579 | di adeguatezza e proporzionalità che costituiscono vincoli generali dell attività legislativa intesa a comprimere diritti dei privati . un più | ragionevole | equilibrio degli interessi che in simili casi vengono in considerazione ( quelli dello stato connessi all esercizio della potestà tributaria |
| 1997-01.txt | 1641 | 1641 | certo ricevere un ambito di tutela privilegiata anche nei confronti del terzo sul piano processuale . può quindi risultare non | irragionevole | una deroga al principio vigente in materia di acquisti di beni mobili secondo il quale la buona fede è generalmente |
| 1997-111.txt | 1584 | 1584 | dei moltiplicatori fissi si porrebbe in contrasto con il principio di effettività della capacità contributiva e con il principio di | ragionevolezza | a causa della elevatezza dei coefficienti , della vincolatività e / o incontrovertibilità dei valori ottenuti attraverso di essi , |
| 1997-111.txt | 2833 | 2833 | a constatare come sia proprio l art . 53 la corretta prospettiva nella quale va ricondotto il giudizio sull uso | ragionevole | , o meno , che il legislatore stesso abbia fatto dei suoi poteri discrezionali in materia tributaria , al fine |
| 1997-111.txt | 3050 | 3050 | dall art . 6 non siano sorrette da elementi che possano portare a considerarla , nel rapporto che è dato | ragionevolmente | stabilire fra l aliquota stessa e il valore del bene in sé , frutto di un arbitrio lesivo della capacità |
| 1997-111.txt | 3211 | 3211 | ordinamento generale dei tributi ovvero all entità del carico fiscale , salvo il controllo sotto il profilo dell arbitrarietà o | irragionevolezza | delle norme . circa poi il più puntuale richiamo fatto dall ordinanza all art . 17 , comma 1 , |
| 1997-137.txt | 736 | 736 | riferimento alla norma della cui legittimità ora si dubita ( ordinanza n . 982 del 1988 ) , che è | ragionevole | presumere , da un lato , che le alienazioni compiute negli ultimi sei mesi di vita del dante causa siano |
| 1997-235.txt | 2064 | 2064 | tutte possono rappresentare , e nella specie rappresentano , quelle diversità di situazioni che giustificano , entro il limite della | ragionevolezza | , ulteriori differenze nella legislazione unilaterale dello stato . differenze destinate naturalmente a ricomporsi tutte le volte in cui le |
| 1997-239.txt | 958 | 958 | carenza di ” graduazione ” dell esecutività , nella disciplina legislativa in esame , quindi non solo appare discriminatoria ed | irragionevole | , in quanto impone al debitore un sacrificio assolutamente sproporzionato rispetto alle finalità ed alla natura dell ente creditore , |
| 1997-291.txt | 689 | 689 | da apprezzare non solo e non tanto sotto il profilo della disparità di trattamento , quanto piuttosto sotto quello della | ragionevolezza | . 5 . ciò posto , occorre osservare , in ordine alla prima delle prospettate censure , che allo stesso |
| 1997-291.txt | 1336 | 1336 | di materia nella quale il legislatore gode di ampia discrezionalità , con il solo limite della non arbitrarietà o palese | irragionevolezza | delle scelte . |
| 1997-294.txt | 227 | 227 | , n . 427 contrasterebbe , secondo le suddette ordinanze , con l art . 3 della costituzione , facendo | irragionevolmente | dipendere l ammissione del contribuente all accertamento con adesione esclusivamente dall epoca in cui viene effettuata la notifica di un |
| 1997-294.txt | 425 | 425 | della dichiarazione integrativa , anziché sino alla data di entrata in vigore del provvedimento di clemenza , determinando così una | irragionevole | disparità di trattamento tra contribuenti , alcuni dei quali venivano ammessi alla definizione automatica , avendo l ufficio omesso di |
| 1997-372.txt | 304 | 304 | contrasto con la garanzia di pienezza della tutela giurisdizionale , in quanto per i crediti di natura non tributaria è | irragionevolmente | escluso da essa il profilo cautelare . 3 . la questione è fondata . l art . 18 , sesto |
| 1997-372.txt | 694 | 694 | ” nell ambito del sistema della tutela giurisdizionale , per considerarsi legittima deve pur sempre risultare ispirata a motivi di | ragionevolezza | ” , ma ” neppure è prevista quella ” graduazione ” della esecutività ” , che , ” nell ambito |
| 1997-372.txt | 754 | 754 | . con la sentenza n . 239 del 1997 questa corte ha posto ancora in risalto l aspetto discriminatorio ed | irragionevole | della carenza di ” graduazione ” dell esecutività nel sistema di riscossione delle entrate di natura non tributaria , attuato |
| 1998-111.txt | 1287 | 1287 | . 113 del 1963 ; n . 47 del 1964 ) . ovviamente , è sempre ammissibile un sindacato sulla | ragionevolezza | delle specifiche imposizioni di oneri processuali sanzionati da decadenze , preclusioni o estinzione del giudizio , in quanto il riconoscimento |
| 1998-111.txt | 1707 | 1707 | generalizzato di istanza di trattazione o di fissazione di udienza , con comminatoria di estinzione del processo decorso un periodo | ragionevole | di inattività processuale . ciò posto , deve essere verificato se in concreto , in sede di previsione dell istituto |
| 1998-111.txt | 1761 | 1761 | osservanza o insidiose complicazioni processuali tali da ledere il diritto di difesa delle parti nel processo , ovvero modalità assolutamente | irragionevoli | , tenuto conto dello specifico sistema processuale . certamente può convenirsi che l onere di semplice istanza di trattazione specie |
| 1998-111.txt | 1852 | 1852 | di difesa ed è un adempimento né vessatorio , né ingiustificatamente gravoso per le parti , né di per sé | irragionevole | . neppure può trarsi argomento per un contrasto con l effettività del diritto di difesa da una presunta esiguità del |
| 1998-111.txt | 2116 | 2116 | una più attenta considerazione del profilo della decorrenza del termine stesso . al riguardo deve pervenirsi a conclusioni negative sulla | ragionevolezza | della soluzione per ultimo adottata dal legislatore , limitata a norma transitoria per i soli giudizi pendenti avanti alla commissione |
| 1998-111.txt | 2408 | 2408 | . ove siano stati adempiuti tutti gli oneri processuali all epoca vigenti a carico della parte ricorrente , è manifestamente | irragionevole | introdurre una innovativa comminatoria di estinzione per la mancanza di un ulteriore adempimento di impulso processuale ( peraltro alternativo alla |
| 1998-111.txt | 2558 | 2558 | le nuove disposizioni sull assistenza tecnica introdotte dal decreto legislativo n . 546 del 1992 . inoltre , esiste un | ragionevole | e preciso contestuale affidamento delle parti allo svolgimento del processo secondo ” le disposizioni vigenti anteriormente alla data di entrata |
| 1998-111.txt | 2658 | 2658 | effettività della tutela giurisdizionale , nella suindicata situazione e configurazione del processo , la inerzia delle parti non può essere | ragionevolmente | assoggettata all estinzione del giudizio , se non dopo che le stesse parti siano rese consapevoli della pendenza processuale e |
| 1998-111.txt | 2884 | 2884 | rispetto a processi ritualmente instaurati e pendenti , soggetti per la prosecuzione solo ad impulso di ufficio , sono manifestamente | irragionevoli | norme eccezionali , limitate ad un solo grado , che non prevedano per la decorrenza di un termine di estinzione |
| 1998-141.txt | 705 | 705 | del d.lgs . n . 546 del 1992 ) . in relazione a ciò non può , allora , apparire | irragionevole | la previsione di un rito camerale condizionato alla mancata istanza di parte della discussione della causa . in assenza della |
| 1998-141.txt | 1021 | 1021 | concludere che la previsione del rito camerale unitamente a quello , sempre ammissibile , della pubblica udienza , risponde a | ragionevoli | criteri di politica legislativa e si sottrae in quanto tale a censura di legittimità costituzionale . 4 . anche il |
| 1998-141.txt | 1203 | 1203 | un pari esercizio del diritto di difesa oltre che nell esigenza di carattere organizzativo degli uffici giudiziari di conoscere con | ragionevole | anticipo di tempo il rito , camerale o in pubblica udienza , di trattazione della controversia . 5 . l |
| 1998-174.txt | 2311 | 2311 | del 1986 , e nell esercizio della stessa potestà statale in materia di tariffe elettriche , ha realizzato una non | irragionevole | composizione degli interessi coinvolti nella materia , afferenti da un lato all ente erogatore dell energia elettrica e al suo |
| 1998-211.txt | 504 | 504 | nell esercizio di una potestà tipicamente amministrativa e ponendo in essere ” un comportamento viziato da eccesso di potere ed | irragionevolezza | ” ; gli artt . 24 e 113 della costituzione , per avere precluso al cittadino qualsiasi possibilità di difesa |
| 1998-211.txt | 1181 | 1181 | precipuamente dolersi il rimettente sì da denunciare l incongruità dei criteri adottati nella norma rispetto al fine dell equa e | ragionevole | tariffazione che essa si prefigge parrebbe essere quello di una violazione del principio di capacità contributiva discendente non tanto dal |
| 1998-211.txt | 1439 | 1439 | provvedimentale ; in primo luogo , sotto il profilo della violazione dell art . 3 della costituzione , per l | irragionevole | assorbimento della funzione amministrativa in quella legislativa che , ad avviso del rimettente , deriverebbe dall art . 2 del |
| 1998-211.txt | 1551 | 1551 | , secondo la giurisprudenza costituzionale , le leggi in questione esigono un controllo stretto di non arbitrarietà e di non | irragionevolezza | restando , in definitiva , soggette a quello scrutinio che l ordinanza di rimessione invoca nel richiamare l art . |
| 1998-211.txt | 2567 | 2567 | delle rendite già determinate in esecuzione del decreto ministeriale 20 gennaio 1990 ” , posto che il medesimo ” appare | irragionevole | e potrebbe dar luogo alla determinazione e alla applicazione di redditi superiori e comunque diversi da quelli voluti dal legislatore |
| 1998-227.txt | 388 | 388 | nel ritenere di dover fare applicazione della norma al caso sottoposto al suo esame , consiste nella verifica di una | ragionevole | possibilità che la disposizione denunciata sia applicabile nel giudizio a quo . in questi limiti , l eccezione va disattesa |
| 1998-227.txt | 815 | 815 | identica disciplina e , all inverso , discipline diverse andranno a coniugarsi a situazioni differenziate , postula una valutazione di | ragionevolezza | delle scelte operate dal legislatore nell omologare ovvero nel distinguere le varie situazioni . 4 . sulla base di una |
| 1998-227.txt | 1134 | 1134 | 110 t.u.i.r . ) . nella diversificazione posta in essere dal legislatore non è dato ravvisare , infatti , alcuna | irragionevolezza | , né rispetto alle persone fisiche , per l evidente fondamentale diversità di natura sostanziale che non può non riflettersi |
| 1998-26.txt | 123 | 123 | intendente di finanza il potere di sospendere la procedura esecutiva nei confronti del contribuente ” . si determinerebbe così una | irragionevole | riduzione , nell ambito della procedura di riscossione coattiva di contributi dei consorzi di bonifica , delle forme di tutela |
| 1998-26.txt | 1244 | 1244 | delle imposte dirette sul reddito oltre lo stretto ambito d origine in assenza di un identità di ratio , escludendo | irragionevolmente | , nelle controversie sulla riscossione esattoriale dei contributi consortili , il potere cautelare del giudice ordinario , che pure ha |
| 1998-31.txt | 1235 | 1235 | nel processo tributario rappresenta , pertanto , una scelta del legislatore che , in quanto non lesiva del criterio di | ragionevolezza | , si sottrae al sindacato di legittimità costituzionale . la possibilità accordata al contribuente , alla stregua di una corretta |
| 1998-328.txt | 771 | 771 | prospettazione della commissione rimettente tale parametro viene , infatti , evocato al solo fine di confortare la tesi di una | irragionevole | disparità di trattamento tra i consulenti del lavoro , abilitati ad un patrocinio limitato , e coloro che , pur |
| 1998-351.txt | 389 | 389 | dimostrare la proprietà di beni mobili il cui acquisto non è solitamente formalizzato con una scrittura , limiterebbe in modo | irragionevole | , in contrasto anche con l art . 24 della costituzione , la garanzia per il terzo di agire in |
| 1998-351.txt | 532 | 532 | anche limiti probatori . la disciplina dell ammissibilità e del regime delle prove è rimessa , sempre nei limiti della | ragionevolezza | , alla discrezionalità del legislatore ( sentenze n . 560 e n . 251 del 1989 , n . 94 |
| 1998-351.txt | 680 | 680 | tali limiti , diversa e differenziata rispetto a quella prevista per la comune esecuzione forzata , è di per sé | irragionevole | o lesiva del principio di eguaglianza , potendo trovare giustificazione nelle specifiche finalità del procedimento di esecuzione esattoriale e nella |
| 1998-62.txt | 731 | 731 | infine , richiamare anche nella presente occasione le precisazioni della precedente sentenza n . 233 del 1996 in ordine alla | ragionevolezza | del rispetto dei termini di decadenza , qualora il soggetto contribuente si sia avvalso del procedimento amministrativo in una libera |
| 1998-81.txt | 1056 | 1056 | precedente sentenza n . 233 del 1996 ( confermate nella sentenza n . 62 del 1998 ) in ordine alla | ragionevolezza | del rispetto dei termini di decadenza , qualora il soggetto contribuente si sia avvalso del procedimento amministrativo in una libera |
| 1999-119.txt | 231 | 231 | nell ambito della discrezionalità politica riservata alle camere ” , che è insindacabile ove non se ne deduca la manifesta | irragionevolezza | ( sentenza n . 113 del 1996 ) . irragionevolezza che , nel caso di specie , non si può |
| 1999-119.txt | 241 | 241 | che è insindacabile ove non se ne deduca la manifesta irragionevolezza ( sentenza n . 113 del 1996 ) . | irragionevolezza | che , nel caso di specie , non si può far consistere nella pretesa insussistenza in capo agli iacp di |
| 1999-119.txt | 827 | 827 | degli artt . 1 e 7 del decreto legislativo n . 504 del 1992 , poiché il legislatore avrebbe con | irragionevolezza | discriminato la posizione degli iacp , immotivatamente differenziandola da quella degli altri soggetti esentati dal pagamento dell ici e indicati |
| 1999-119.txt | 970 | 970 | il legislatore gode di ampia discrezionalità , il cui esercizio non è sindacabile da questa corte se non per manifesta | irragionevolezza | o arbitrarietà . in particolare , si deve escludere che una previsione di esenzione dal pagamento dell imposta debba sempre |
| 1999-119.txt | 1670 | 1670 | alla contrattazione delle parti ( art . 11 , comma 2 bis ) , e ha perciò creato , non | irragionevolmente | , una distinzione anche all interno della categoria dei proprietari privati fra contratti ” prorogati ” ai sensi del citato |
| 1999-138.txt | 3802 | 3802 | due periodi di imposta , a compensazione della perdita del gettito della soppressa imposta sul patrimonio netto delle imprese sarebbe | irragionevole | e in contrasto con l art . 36 dello statuto , perché l imposta abolita era di carattere straordinario e |
| 1999-154.txt | 138 | 138 | invocati parametri costituzionali si profilerebbe in considerazione dell omogeneità delle situazioni poste a raffronto , che non consentirebbe di differenziare | ragionevolmente | il trattamento fiscale degli atti relativi ai due procedimenti . il contrasto con l art . 53 della costituzione deriverebbe |
| 1999-154.txt | 182 | 182 | del collegio rimettente , dalla circostanza che i presupposti delle imposte applicate agli atti del procedimento di separazione non sarebbero | ragionevolmente | indicativi di capacità contributiva . la commissione tributaria provinciale di trieste ha ipotizzato solo la lesione degli artt . 3 |
| 1999-154.txt | 756 | 756 | questa corte nella decisione richiamata , portano anche in questo caso a concludere che ” il profilo tributario non può | ragionevolmente | riflettere un momento di diversificazione delle due procedure , atteso che l esigenza di agevolare l accesso alla tutela giurisdizionale |
| 1999-154.txt | 959 | 959 | 3 della costituzione , sia sotto il profilo del principio di eguaglianza , sia sotto il profilo del principio di | ragionevolezza | , anche in riferimento agli artt . 29 , 31 e 53 della costituzione . |
| 1999-171.txt | 572 | 572 | adattare le norme statali alle ” peculiarità del proprio ordinamento ” . secondo la regione ricorrente , inoltre , è | irragionevole | e contrastante con l art . 3 della costituzione parametro ricavabile dalla motivazione del ricorso che non sia prevista anche |
| 1999-171.txt | 2983 | 2983 | considerare le ulteriori modifiche normative successive alla proposizione dei ricorsi in oggetto è diretto a privilegiare , in modo non | irragionevole | , il valore dell efficienza della pubblica amministrazione , contenuto nel precetto di cui all art . 97 della costituzione |
| 1999-229.txt | 375 | 375 | interpretativa , quanto piuttosto retroattivamente innovativa rispetto alla precedente disciplina ed emanata , in contrasto con il generale principio di | ragionevolezza | , con l unica intenzione di incidere sui giudizi in corso , così violando valori costituzionalmente tutelati , di volta |
| 1999-229.txt | 609 | 609 | , interpretative o innovative che esse siano , a condizione però che la retroattività trovi adeguata giustificazione sul piano della | ragionevolezza | e non si ponga in contrasto con altri valori ed interessi costituzionalmente protetti ( ancora , tra le tante , |
| 1999-229.txt | 659 | 659 | 376 del 1995 , n . 153 del 1994 ) . ed è proprio sotto l aspetto del controllo di | ragionevolezza | che può venire in considerazione la c.d . funzione di interpretazione autentica che una norma sia chiamata a svolgere con |
| 1999-229.txt | 698 | 698 | svolgere con efficacia retroattiva . 4 . nella specie , lo scrutinio della norma denunciata alla stregua del criterio di | ragionevolezza | deve prendere necessariamente le mosse dalla constatazione dell esistenza di una significativa divergenza di opinioni , manifestatasi tanto nella giurisprudenza |
| 1999-229.txt | 995 | 995 | altra . la norma denunciata trova , dunque , la giustificazione della propria efficacia retroattiva , sotto il profilo della | ragionevolezza | , nella esistenza di un obiettivo dubbio ermeneutico sulla natura del termine previsto dal citato art . 36 bis nella |
| 1999-346.txt | 150 | 150 | a forza maggiore . ed è , appunto , sotto tale aspetto che la norma risulterebbe lesiva del principio di | ragionevolezza | di cui all art . 3 della costituzione . secondo il giudice a quo , poi , la stessa norma |
| 1999-346.txt | 286 | 286 | 597 , ritiene che l intervenuto mutamento della realtà socio economica di riferimento abbia reso la norma denunciata priva di | ragionevole | giustificazione e , pertanto , lesiva dell art . 3 della costituzione . in proposito è possibile osservare come sia |
| 1999-346.txt | 409 | 409 | mercato immobiliare e le motivazioni stesse dell acquisto di beni immobili , non sono , infatti , tali da rendere | irragionevole | la scelta del legislatore di considerare speculativa , sulla base dell id quod plerumque accidit , l operazione economica di |
| 1999-41.txt | 502 | 502 | duplice profilo della violazione del principio di eguaglianza e di quello di capacità contributiva , rilevandosi che il fondamento non | irragionevole | della presunzione riposava da un lato sul fatto di comune esperienza che fra parenti di un certo grado gli immobili |
| 1999-41.txt | 899 | 899 | per sé indice dell assenza di onerosità , tanto da non essere consentita la prova contraria . l analisi della | ragionevolezza | di tale valutazione è demandata dal rimettente a questa corte , cui spetta altresì il compito di accertare se la |
| 1999-41.txt | 1328 | 1328 | irrefutabili ed insuscettibili di prova contraria le presunzioni configurate , mostra per ciò solo il proprio limite : la non | ragionevolezza | . la disposizione normativa in esame , il cui fondamento riposa su interpretazioni delle vicende sociali che possono in fatto |
| 1999-41.txt | 1364 | 1364 | sociali che possono in fatto rivelarsi fallaci , in quanto divergenti dagli accadimenti della quotidianità , è dunque non solo | irragionevole | , ma anche lesiva del principio oltre che di eguaglianza anche di capacità contributiva , poiché essa sottopone gli atti |
| 1999-464.txt | 736 | 736 | l adeguata tutela di fronte all amministrazione può risultare dalla facoltà riconosciuta di ricorrere ad un giudice entro un termine | ragionevole | , in modo da poter ottenere la sospensione della esecuzione dell atto impugnato . l adeguata tutela dei propri diritti |
| 2000-165.txt | 621 | 621 | di necessaria uniformità tra i vari tipi di processo , pur ribadendo la necessità di rispettare il generale criterio di | ragionevolezza | delle scelte legislative ( ex plurimis sentenze n . 18 del 2000 ; n . 82 del 1996 ) . |
| 2000-165.txt | 676 | 676 | il dubbio di costituzionalità circoscritto alla violazione del principio di eguaglianza senza alcun , sia pure indiretto , riferimento alla | irragionevolezza | della disciplina nei modelli processuali posti a raffronto . conclusivamente , la scelta di non estendere la tutela cautelare , |
| 2000-18.txt | 794 | 794 | prove testimoniali , il divieto assoluto della prova testimoniale sarebbe lesivo del principio di eguaglianza e del generale canone di | ragionevolezza | non essendo in alcun modo giustificabile tale previsione normativa a seconda del tipo di contenzioso instaurato . in contrario , |
| 2000-18.txt | 955 | 955 | è proprio muovendo da tale premessa che il divieto della prova testimoniale trova , nella specie , una sua non | irragionevole | giustificazione da un lato nella ” spiccata specificità ” del processo tributario rispetto a quello civile ed amministrativo , “ |
| 2000-18.txt | 1120 | 1120 | tale mezzo di prova sia stato , nel processo tributario , del tutto marginale , costituisce ulteriore conferma della non | irragionevolezza | della scelta operata dal legislatore con l introduzione del divieto . sicché , e conclusivamente sul punto , va dichiarata |
| 2000-189.txt | 658 | 658 | interpretazione in armonia con un sistema processuale che deve garantire la tutela delle parti in posizione di parità , evitando | irragionevoli | sanzioni di inammissibilità che si risolvano a danno del soggetto che si intende tutelare ) di richiamo complessivo all intero |
| 2000-189.txt | 749 | 749 | ad un difensore abilitato ” . la conseguenza è che l inammissibilità scatta per scelta del legislatore tutt altro che | irragionevole | solo a seguito di ordine ineseguito nei termini fissati e non per il semplice fatto della mancata sottoscrizione del ricorso |
| 2000-351.txt | 269 | 269 | tributario ( r.o . n . 258 del 1999 ) ; dell art . 3 della costituzione , per la | irragionevole | disparità di trattamento tra proprietario espropriato e proprietario che sia stato privato del bene per effetto di occupazione appropriativa ( |
| 2000-351.txt | 1491 | 1491 | indennità di esproprio e valore dichiarato in sede di i.c.i . , risulta , pertanto , tutt altro che manifestamente | irragionevole | o palesemente arbitrario , risolvendosi , attraverso un giusto equilibrio tra mezzo impiegato e scopo perseguito , in un rafforzamento |
| 2000-351.txt | 2530 | 2530 | più o meno gravemente colpevole , sulla natura dell area oggetto dell espropriazione . si tratta , invece , di | ragionevole | applicazione del principio secondo cui il soggetto privato , nei rapporti con la pubblica amministrazione , necessariamente improntati a lealtà |
| 2000-362.txt | 172 | 172 | , 24 , per contrasto con il principio di inviolabilità del diritto di difesa e 3 della costituzione , per | irragionevolezza | e disparità di trattamento tra situazioni meritevoli di paritaria disciplina . 2 . analoghe questioni di legittimità costituzionale sono state |
| 2000-362.txt | 1246 | 1246 | secondo valutazioni riservate al legislatore , salvo il controllo di costituzionalità , sotto il profilo della palese arbitrarietà e manifesta | irragionevolezza | ( v . , da ultimo , sentenze n . 143 del 1995 , n . 315 del 1994 e |
| 2000-362.txt | 1553 | 1553 | ” o altro diritto reale ( art . 23 , comma 1 ) possa essere applicata in maniera indiscriminata ed | irragionevole | ; così come conduce ad escludere che tale applicazione possa attuarsi sacrificando il ruolo di regola generale da riconoscere alla |
| 2000-362.txt | 1841 | 1841 | a seconda dei casi , per l amministrazione finanziaria o per il contribuente e nel rispetto del canone generale della | ragionevolezza | ( v . sentenza n . 377 del 1995 ) . l eccezionale riferimento al reddito locativo deve , pertanto |
| 2000-362.txt | 1904 | 1904 | indipendentemente dalla percezione . questo inserimento avviene in coerenza con il principio di eguaglianza e con il correlativo parametro di | ragionevolezza | , se si valuta il ristretto ambito applicativo della disposizione e se si considera la naturale forza espansiva del precetto |
| 2000-362.txt | 2111 | 2111 | queste considerazioni rimane superata l obiezione , mossa dalla difesa di una parte privata , secondo cui la gravosità ed | irragionevolezza | di un sistema impositivo , che pretendesse comunque di far leva sull importo di un canone non effettivamente corrisposto , |
| 2000-403.txt | 440 | 440 | di imposta successivo ” al 1 gennaio 1993 non si sottrae all ulteriore censura di costituzionalità sotto il profilo della | ragionevolezza | e del contrasto con i principi di eguaglianza e di capacità contributiva . infatti anche se la legge di delega |
| 2000-403.txt | 536 | 536 | l ici dal 1 gennaio 1993 . poteva essere prevista una varietà di soluzioni alternative ; l unica soluzione manifestamente | irragionevole | ed in contrasto con il principio di eguaglianza e della capacità contributiva come esplicazione di detto principio nel campo tributario |
| 2000-403.txt | 675 | 675 | assimilati ) sugli stessi beni assoggettati ad ici , dovuta per anno solare . in tale maniera risulta manifesta la | irragionevolezza | della norma , aggravata da una ingiustificata discriminazione rispetto non solo alle persone fisiche , ma soprattutto rispetto alle altre |
| 2000-416.txt | 1326 | 1326 | una più favorevole aliquota ridotta , estesa da una disposizione retroattiva . la violazione comporta anche lesione del principio di | ragionevolezza | , per contraddittorietà intrinseca tra la complessiva finalità perseguita dal legislatore e la disposizione espressa dalla norma censurata . come |
| 2000-507.txt | 2752 | 2752 | una sanzione finanziaria a carico della regione anche per l inadempimento di una singola azienda , e si facciano gravare | irragionevolmente | conseguenze negative su soggetti pubblici e utenti incolpevoli ; che non si preveda un procedimento garantista e collaborativo per l |
| 2000-507.txt | 2822 | 2822 | della conferenza unificata . in relazione al comma 4 , si lamenta che il termine per gli adempimenti imposti sarebbe | irragionevolmente | breve , e la sanzione irragionevolmente grave e non proporzionata all entità dell inadempimento , ma rimessa ad una determinazione |
| 2000-507.txt | 2828 | 2828 | al comma 4 , si lamenta che il termine per gli adempimenti imposti sarebbe irragionevolmente breve , e la sanzione | irragionevolmente | grave e non proporzionata all entità dell inadempimento , ma rimessa ad una determinazione eccessivamente discrezionale . in relazione al |
| 2000-507.txt | 8330 | 8330 | la soglia cui è subordinata l erogazione dei pagamenti statali : onde la discrezionalità del ministro si esercita entro confini | ragionevolmente | delimitati . né può dirsi che si introducano così elementi di incertezza : al contrario il decreto del ministro deve |
| 2000-507.txt | 8958 | 8958 | inciderebbero sull autonomia regionale ed equiparerebbero indebitamente le regioni ad altri enti . si lamenta , poi , l intrinseca | irragionevolezza | della disciplina : a proposito del comma 5 , in particolare , non si capirebbe , secondo le ricorrenti , |
| 2000-507.txt | 9364 | 9364 | ) di quelli la cui omissione potrebbe causare danni patrimoniali all ente o ad altri soggetti , incide in modo | irragionevolmente | severo sull autonomia di spesa degli enti , operando su procedimenti di spesa già avviati : mal si concilia dunque |
| 2000-525.txt | 238 | 238 | giurisprudenza di legittimità , sia da quella comunque fatta propria inizialmente dalla cassazione . da ciò deriverebbero seri dubbi sulla | ragionevolezza | della nuova disciplina e sulla sua compatibilità con i principi costituzionali della tutela del legittimo affidamento e della certezza delle |
| 2000-525.txt | 468 | 468 | n . 311 del 1995 e n . 397 del 1994 ) , tra i quali i principi generali di | ragionevolezza | e di uguaglianza , quello della tutela dell affidamento legittimamente posto sulla certezza dell ordinamento giuridico , e quello del |
| 2000-525.txt | 557 | 557 | , quale elemento essenziale dello stato di diritto , non può essere leso da norme con effetti retroattivi che incidano | irragionevolmente | su situazioni regolate da leggi precedenti ( v . le sentenze n . 416 del 1999 e n . 211 |
| 2000-525.txt | 1006 | 1006 | operare sulla base delle condizioni normative presenti nell ordinamento in un dato periodo storico , senza che vi fosse una | ragionevole | necessità di sacrificare tale affidamento nel bilanciamento con altri interessi costituzionali ( cfr . la sentenza n . 211 del |
| 2000-557.txt | 271 | 271 | altri soggetti , purché non estranei al presupposto d imposta , costituendo unico limite alla discrezionalità del legislatore la non | irragionevolezza | del criterio di collegamento utilizzato per l individuazione dei predetti responsabili d imposta ( sentenza n . 184 del 1989 |
| 2000-98.txt | 1369 | 1369 | in discussione la possibilità di ricorrere in via generale , e salve le specificità delle singole fattispecie a criteri presuntivi | ragionevoli | , fondati su stime attendibili , per l attuazione pratica di siffatte previsioni ( cfr . sentenza n . 253 |
| 2001-155.txt | 1200 | 1200 | prelievo sulla base di indici concretamente rivelatori ( sentenza n . 201 del 1975 ) . pertanto non appare manifestamente | irragionevole | la scelta del legislatore di considerare come indice di capacità contributiva , legata alla struttura della imposta ciò in relazione |
| 2001-155.txt | 1444 | 1444 | t.f.r . ” risultanti alla stessa data ” . deve , inoltre , essere sottolineato , anche ai fini della | ragionevolezza | della scelta del legislatore , che trattasi di imposizione ( v . premesse e artt . 1 e 14 del |
| 2001-155.txt | 1589 | 1589 | che esercitano arti e professioni , sono tenuti al versamento tributario . sono invece escluse , con una scelta non | irragionevole | , le amministrazioni pubbliche ( individuate dall art . 1 del d.l . 3 febbraio 1993 , n . 29 |
| 2001-155.txt | 1912 | 1912 | ) . pertanto deve essere esclusa , anche per questo profilo dell art . 3 della costituzione , una manifesta | irragionevolezza | o palese arbitrarietà della scelta legislativa . |
| 2001-156.txt | 1441 | 1441 | prodotto dalle attività autonomamente organizzate . la scelta di siffatto indice diversamente da quanto i rimettenti assumono non può dirsi | irragionevole | , né comunque lesiva del principio di capacità contributiva , atteso che il valore aggiunto prodotto altro non è che |
| 2001-156.txt | 3195 | 3195 | che svolgono un attività di lavoro autonomo per professione abituale , ancorché non esclusiva , trova fondamento in una non | irragionevole | presunzione circa la mancanza del requisito dell autonoma organizzazione nelle diverse ipotesi , previste dai commi 2 e 3 del |
| 2001-171.txt | 148 | 148 | in occasione delle cessioni degli altri beni indicati nella prima parte della lettera b ) della disposizione denunciata determinerebbe una | irragionevole | disparità di trattamento fra contribuenti , così violando gli artt . 3 e 53 della costituzione . 2 . al |
| 2001-171.txt | 690 | 690 | immobili indicati nella prima parte della disposizione censurata . trattandosi di stabilire se quest ultima sia tale da determinare una | irragionevole | discriminazione fra situazioni meritevoli di essere considerate allo stesso modo , il giudizio richiesto alla corte si incentra , così |
| 2001-171.txt | 828 | 828 | ragione della disciplina stessa , potrà dirsi realizzato un vizio di legittimità costituzionale della norma , proprio perché fondato sulla | irragionevole | differenziazione ovvero , a seconda dei casi , sulla irragionevole omologazione delle situazioni poste a raffronto . tanto premesso , |
| 2001-171.txt | 838 | 838 | di legittimità costituzionale della norma , proprio perché fondato sulla irragionevole differenziazione ovvero , a seconda dei casi , sulla | irragionevole | omologazione delle situazioni poste a raffronto . tanto premesso , va osservato che , così come giustamente rileva , nel |
| 2001-171.txt | 1079 | 1079 | avvenuta destinazione edificatoria in sede di pianificazione urbanistica ( sentenza n . 533 del 1995 ) . non è dunque | irragionevole | o discriminatorio , in relazione alla diversa ratio ispiratrice dei due trattamenti fiscali posti a raffronto , il fatto che |
| 2001-208.txt | 455 | 455 | artt . 3 ( parametro evocato solo dalle regioni piemonte e veneto ) , sotto il profilo del principio di | ragionevolezza | , e 101 , secondo comma ( parametro evocato solo dalla regione lombardia ) , della costituzione , l impugnato |
| 2001-208.txt | 634 | 634 | della lombardia ) . in riferimento agli artt . 3 , sotto il duplice profilo del principio di eguaglianza e | ragionevolezza | , e 53 della costituzione , la disciplina denunciata sarebbe costituzionalmente illegittima giacché l art . 88 , comma 1 |
| 2001-208.txt | 819 | 819 | di dichiarazione annuale ; in altri termini , l art . 53 della costituzione ed i principi di eguaglianza e | ragionevolezza | risulterebbero violati ” poiché la ritenuta a titolo d imposta cade su somme depositate in conto corrente che non sono |
| 2001-208.txt | 1903 | 1903 | del 1996 ) . 4 . anche in riferimento agli artt . 3 , sotto il profilo del principio di | ragionevolezza | , e 101 , secondo comma , della costituzione , la questione di legittimità costituzionale dell impugnata disposizione interpretativa deve |
| 2001-208.txt | 1966 | 1966 | regionali . 5 . in riferimento agli artt . 3 , sotto il duplice profilo del principio di eguaglianza e | ragionevolezza | , e 53 della costituzione , la disciplina denunciata sarebbe poi , ad avviso delle ricorrenti , costituzionalmente illegittima giacché |
| 2001-227.txt | 181 | 181 | di lavoro . secondo l ordinanza la norma lederebbe : a ) l art . 3 cost . , per | irragionevole | disparità di trattamento tra chi agisca in via esecutiva per realizzare un credito di lavoro e chi invece eserciti le |
| 2001-227.txt | 615 | 615 | . una diversa lettura dell art . 10 rivelerebbe del resto una radicale incoerenza interna della norma , fonte di | irragionevoli | disparità di trattamento , e condurrebbe a negare l esenzione a una serie di procedimenti non menzionati dal secondo comma |
| 2001-227.txt | 640 | 640 | e condurrebbe a negare l esenzione a una serie di procedimenti non menzionati dal secondo comma , con evidente e | irragionevole | discriminazione rispetto a quelli esplicitamente esentati . così non sarebbero esenti l esecuzione promossa sulla base di verbali di conciliazione |
| 2001-227.txt | 912 | 912 | tributario , per agevolare il ricorso del creditore alla tutela giurisdizionale . il rilievo vale da solo ad escludere la | ragionevolezza | di eventuali disparità di trattamento . soccorre poi l argomento che dopo il positivo esperimento dell azione revocatoria la successiva |
| 2001-227.txt | 1045 | 1045 | del diritto riconosciuto in un giudizio esente da imposte , in vista di una successiva esecuzione parimenti esentata . l | irragionevolezza | è ulteriormente avvalorata dalla sicura spettanza dell esenzione alla revocatoria che il creditore di lavoro proponga contestualmente all azione per |
| 2001-354.txt | 406 | 406 | fini previdenziali ” soltanto i redditi da lavoro possono costituire oggetto di prelievo contributivo ” ; il principio di “ | ragionevolezza | ” , giacché , ” al solo malcelato scopo di ampliare la base contributiva , assoggetta a contribuzione quello che |
| 2001-354.txt | 970 | 970 | sopra portano ad escludere , al tempo stesso , la fondatezza della censura formulata sotto il profilo della ” manifesta | irragionevolezza | ” della disposizione medesima , che avrebbe assoggettato ” a contribuzione quello che nella sostanza . . . è un |
| 2001-354.txt | 1027 | 1027 | che una riproposizione , in termini diversi , di quella testé esaminata . ad ulteriore e decisivo supporto della non | irragionevolezza | della scelta operata dal legislatore , nell esercizio della discrezionalità di cui gode in materia , va soggiunto che all |
| 2001-66.txt | 173 | 173 | e contrasterebbero altresì con i principi di uguaglianza per il diverso trattamento riservato allo stato e alla regione e di | ragionevolezza | , per l ingiustificato peggioramento che ne discenderebbe nella situazione della regione in ordine alla acquisizione delle entrate ad essa |
| 2001-66.txt | 2101 | 2101 | e regione , ai fini delle modalità di riscossione e riversamento delle entrate , non potrebbe di per sé considerarsi | irragionevole | e contrastante con l art . 3 della costituzione . 6 . a ben vedere , molte delle difficoltà e |
| 2002-16.txt | 1691 | 1691 | soggettivi di affidamento del contribuente , se del caso rilevanti ai fini del diverso ma non richiamato parametro costituzionale della | ragionevolezza | ( sentenza n . 229 del 1999 ; in precedenza sentenza n . 143 del 1982 e ordinanza n . |
| 2002-17.txt | 372 | 372 | della legge n . 549 del 1995 ) ; l art . 3 della costituzione , a causa della non | ragionevole | discriminazione derivante dalle norme censurate tra violazioni dello stesso tipo . infatti , l art . 3 , comma 1 |
| 2002-208.txt | 226 | 226 | amnistia per reati tributari ; istituzioni dei centri di assistenza fiscale e del conto fiscale ) e comunque determini una | irragionevole | disparità di trattamento tra soggetti che sono in possesso di identici requi siti professionali . 2 . la questione non |
| 2002-258.txt | 311 | 311 | . 2 . la questione non è fondata . nel lamentare che la disposizione denunciata sia tale da determinare la | irragionevole | omologazione di situazioni tra loro non comparabili , il giudice a quo evoca sia l art . 3 , sia |
| 2002-258.txt | 566 | 566 | il legislatore , pur in presenza di elementi di diversità fra le situazioni considerate , individuare , nei limiti della | ragionevolezza | , i fattori che le accomunano , per porli a base di un identico regime fiscale . la stessa disciplina |
| 2002-258.txt | 819 | 819 | l usufrutto all uso e all abitazione , nei limiti della loro compatibilità . e ciò basta per ritenere non | irragionevole | la reductio ad unitatem , operata dal legislatore fiscale , di due diritti civilisticamente diversi . la non irragionevolezza di |
| 2002-258.txt | 838 | 838 | non irragionevole la reductio ad unitatem , operata dal legislatore fiscale , di due diritti civilisticamente diversi . la non | irragionevolezza | di una valutazione unitaria risulta , altresì , dalla circostanza che , nella normalità dei casi , il nudo proprietario |
| 2002-271.txt | 494 | 494 | costituzione . 7 . il contrasto con l art . 3 cost . è ravvisato anzitutto sotto il profilo dell | irragionevolezza | intrinseca della sanzione per difetto di proporzione , in quanto la restituzione al regime di libera concorrenza dello sfruttamento imprenditoriale |
| 2002-271.txt | 743 | 743 | ciò non significa che il concreto esercizio di tale potere discrezionale sia sottratto al controllo di conformità al principio di | ragionevolezza | , ma comporta che la violazione di quest ultimo sia configurabile solo se l irragionevole esercizio della discrezionalità risulti in |
| 2002-271.txt | 758 | 758 | di conformità al principio di ragionevolezza , ma comporta che la violazione di quest ultimo sia configurabile solo se l | irragionevole | esercizio della discrezionalità risulti in modo palese ( cfr . ordinanza n . 60 del 2001 ) , nel senso |
| 2002-271.txt | 925 | 925 | ad un persistente interesse del brevettante . questa scelta volta a garantire l effettiva attuazione della privativa non può considerarsi | irragionevole | , tenendo anche conto dell art . 47 del r.d . n . 1127 del 1939 , che ammette il |
| 2002-284.txt | 565 | 565 | stato , il quale assegna alle emittenti le bande di frequenza , non sarebbe oggi più giustificabile , e risulterebbe | irragionevole | , tale imposizione , collegata al semplice possesso dell apparecchio , indipendentemente dalla effettiva fruizione dei servizi , e a |
| 2002-284.txt | 952 | 952 | radiotelevisivo , al cui finanziamento il canone è destinato , ma sul presupposto della sua riconducibilità ad una manifestazione , | ragionevolmente | individuata , di capacità contributiva . ed è sotto tale profilo che questa corte , chiamata a pronunciarsi in riferimento |
| 2002-284.txt | 1024 | 1024 | 1938 , ritenendo che l indice di capacità contributiva consistente nella mera detenzione di un apparecchio radiotelevisivo non potesse considerarsi | irragionevole | ( ordinanze n . 219 e n . 499 del 1989 ) . 3 . l odierno remittente , nell |
| 2002-284.txt | 1071 | 1071 | norme , non ripropone però questo profilo schiettamente tributario della questione , ma piuttosto contesta la legittimità dell imposizione ritenendola | irragionevole | , e in contrasto con i principi costituzionali in tema di promozione dello sviluppo della cultura e di libertà di |
| 2002-284.txt | 1431 | 1431 | assunto secondo cui , venuto meno il regime di monopolio pubblico delle emissioni televisive anche a carattere nazionale , sarebbe | irragionevole | la imposizione di un canone destinato alla sola concessionaria rai . ma questo assunto muove da un equivoco . il |
| 2002-284.txt | 2465 | 2465 | radiotelevisivo . è questa caratteristica del servizio pubblico radiotelevisivo , chiaramente ricavabile dal sistema normativo , che offre fondamento di | ragionevolezza | alla scelta legislativa di imposizione del canone destinato a finanziare tale servizio : mentre esulano , evidentemente , dall ambito |
| 2002-284.txt | 2915 | 2915 | fondare l imposizione ( genericamente ) sulla detenzione di apparecchi atti o adattabili alla ricezione di trasmissioni radiotelevisive non appare | irragionevole | . |
| 2002-318.txt | 186 | 186 | e i proprietari di terreni situati nelle altre regioni . le stesse norme , inoltre , violerebbero il criterio di | ragionevolezza | facendo riferimento a dati catastali ormai inidonei a rappresentare le caratteristiche effettive dei terreni e , comportando la fissazione di |
| 2002-328.txt | 291 | 291 | chiedendo che la corte riformuli i suddetti criteri , onde ricondurli alla , asseritamente violata , conformità al principio di | ragionevolezza | e di capacità contributiva . ma un siffatto intervento , consistendo nella adozione di scelte di carattere legislativo , è |
| 2002-328.txt | 675 | 675 | , alla discrezionalità del legislatore , risultando , di conseguenza , insindacabile in questa sede , col solo limite della | irragionevolezza | e manifesta arbitrarietà , la disciplina normativa dei presupposti e dei criteri di applicazione del tributo , in relazione agli |
| 2002-328.txt | 1540 | 1540 | inflazionistici si pone negli stessi termini delle altre plusvalenze . la violazione del principio di eguaglianza e di quello di | ragionevolezza | che si viene così a determinare va , pertanto , eliminata attraverso una pronuncia di incostituzionalità dell art . 82 |
| 2002-332.txt | 217 | 217 | traslazione dell imposta come fatto impeditivo , la cui prova grava sull amministrazione finanziaria ; per violazione del canone di | ragionevolezza | , in quanto la presunzione di traslazione del peso economico dell imposta , sulla quale in buona sostanza riposerebbe la |
| 2002-332.txt | 537 | 537 | ) della mancata traslazione dell imposta ha operato una inversione legale dell onere della prova lesiva del generale canone di | ragionevolezza | garantito dall art . 3 della costituzione . tale inversione rinviene , infatti , nella specie , la sua ragione |
| 2002-332.txt | 663 | 663 | semmai , valere come argomento di prova utilizzabile , in giudizio , dall accipiens . il vulnus al principio di | ragionevolezza | che si viene così a determinare comporta l illegittimità costituzionale della norma impugnata , nella parte in cui pone a |
| 2002-375.txt | 517 | 517 | . tale sospensione è appunto censurata dalla commissione tributaria rimettente , la quale ipotizza la violazione sia del principio di | ragionevolezza | ( perché la normativa impugnata producendo l effetto di allungare i tempi del contenzioso relativamente alle situazioni ed alle pendenze |
| 2002-520.txt | 367 | 367 | residenti in comuni diversi , esposti a disagi ed oneri per effettuare il deposito del ricorso ; nonché per la | irragionevole | imposizione di tali disagi , non giustificata da alcun apprezzabile interesse od esigenza ; dell art . 24 della costituzione |
| 2002-520.txt | 1553 | 1553 | armonia con lo specifico sistema processuale , volto a garantire la tutela delle parti in posizioni di parità , evitando | irragionevoli | sanzioni di inammissibilità in danno del soggetto che si intende tutelare ( per riferimenti , v . da ultimo , |
| 2002-520.txt | 1801 | 1801 | dal giudice di legittimità materiale attività , come formalità meramente esecutiva priva di qualsiasi contenuto volitivo autonomo , per cui | ragionevolmente | , in mancanza di specifiche esigenze , dovrebbe essere irrilevante il soggetto che materialmente proceda alla consegna . pertanto , |
| 2002-520.txt | 1980 | 1980 | atti e documenti . 3 . 3 . giova , infine , sottolineare , ai fini della conferma della manifesta | irragionevolezza | della scelta operata dal legislatore delegato , che la delega legislativa ( art . 30 della legge 30 dicembre 1991 |
| 2002-520.txt | 2238 | 2238 | postale dell originale al centro di servizio . 4 . sulla base delle predette considerazioni , stante sia la manifesta | irragionevolezza | della norma denunciata , come assunta dai giudici rimettenti , sia il contrasto stridente e privo di ragionevole giustificazione con |
| 2002-520.txt | 2256 | 2256 | la manifesta irragionevolezza della norma denunciata , come assunta dai giudici rimettenti , sia il contrasto stridente e privo di | ragionevole | giustificazione con i surrichiamati principi propri del processo tributario , non resta che dichiarare , per contrasto con gli artt |
| 2002-522.txt | 151 | 151 | . secondo il giudice rimettente , l articolo 66 viola l articolo 3 della costituzione , sia per difetto di | ragionevolezza | , sia per disparità di trattamento fra il cittadino in grado di pagare immediatamente l imposta di registro ( al |
| 2002-522.txt | 1432 | 1432 | raquo ; ( sentenza n . 321 del 1998 ) appare evidente come la scelta compiuta dalla norma impugnata sia | irragionevole | e si risolva anche in lesione dell articolo 24 della costituzione . essa infatti comporta che la valutazione di bilanciamento |
| 2002-522.txt | 1479 | 1479 | tutela giurisdizionale e quello alla riscossione dei tributi sia effettuata , per i due tipi di processo , in modo | irragionevolmente | diverso : l inadempimento dell obbligazione tributaria che pure non ha precluso lo svolgimento del processo di cognizione fino all |
| 2003-202.txt | 543 | 543 | da questa corte nella decisione richiamata , portano anche in questo caso a concludere che il profilo tributario non può | ragionevolmente | riflettere un momento di diversificazione delle due procedure , atteso che l esigenza di agevolare l accesso alla tutela giurisdizionale |
| 2003-202.txt | 702 | 702 | 1987 , all art . 6 della legge n . 898 del 1970 , e da ciò deriva che è | irragionevole | la mancata estensione di tale esenzione anche ai provvedimenti adottati ai sensi dell art . 148 cod . civ . |
| 2003-202.txt | 960 | 960 | la conseguenza che la sua omessa previsione , quando si è in presenza di prole naturale , oltre ad essere | irragionevole | , con violazione dell art . 3 della costituzione , si risolve in un trattamento deteriore dei figli naturali rispetto |
| 2003-296.txt | 153 | 153 | legge in quanto norme di esenzione dall obbligo di imposta sarebbero , inoltre , lesivi dei principi di eguaglianza e | ragionevolezza | di cui all art . 3 cost . , mentre l art . 4 relativo alla disciplina della prescrizione del |
| 2003-297.txt | 202 | 202 | alla tassa di concessione per la ricerca e la raccolta dei tartufi , sarebbe lesivo dei principi di eguaglianza e | ragionevolezza | di cui all art . 3 cost . , in quanto si risolverebbe nell attribuzione di un indebito ed irragionevole |
| 2003-297.txt | 222 | 222 | ragionevolezza di cui all art . 3 cost . , in quanto si risolverebbe nell attribuzione di un indebito ed | irragionevole | vantaggio a favore dei contribuenti inadempienti all obbligo di pagamento del tributo . 2 . la questione relativa all art |
| 2003-297.txt | 1132 | 1132 | della norma impugnata , nessuna lesione può derivarne all art . 3 cost . , né sotto il profilo della | ragionevolezza | , essendo certo non manifestamente irragionevole che la regione rinunci a coltivare un contenzioso per la stessa economicamente dannoso e |
| 2003-297.txt | 1138 | 1138 | può derivarne all art . 3 cost . , né sotto il profilo della ragionevolezza , essendo certo non manifestamente | irragionevole | che la regione rinunci a coltivare un contenzioso per la stessa economicamente dannoso e comunque dagli esiti prevedibilmente sfavorevoli all |
| 2003-345.txt | 781 | 781 | in una presunta maggiore capacità contributiva degli enti pubblici rispetto ai soggetti privati , trattandosi di una presunzione del tutto | irragionevole | e della quale comunque non vi è traccia nell ordinamento tributario , né come assume l avvocatura nella considerazione che |
| 2003-345.txt | 932 | 932 | cui agli artt . 3 e 4 della legge n . 1089 del 1939 rappresenta un elemento di discrimine manifestamente | irragionevole | rispetto all applicazione di un beneficio fiscale che trova come si è osservato il suo fondamento oggettivo proprio nella peculiarità |
| 2003-346.txt | 325 | 325 | che le disposizioni legislative che accordano agevolazioni e benefici tributari di qualsiasi specie possono essere ritenute lesive del canone di | ragionevolezza | , evocato dal rimettente , nei soli casi della palese arbitrarietà o irrazionalità ( cfr . sentenze n . 431 |
| 2003-346.txt | 436 | 436 | un beneficio fiscale relativo agli immobili di interesse storico o artistico , apparendo tale scelta tutt altro che arbitraria o | irragionevole | , in considerazione del complesso di vincoli ed obblighi gravanti per legge sulla proprietà di siffatti beni quale riflesso della |
| 2003-346.txt | 491 | 491 | . la norma impugnata , d altro canto , non è nemmeno illegittima , con riferimento sempre al canone di | ragionevolezza | , nella parte specificamente oggetto di impugnazione in cui prevede che il reddito imponibile sia « in ogni caso » |
| 2003-346.txt | 554 | 554 | il fabbricato , e perciò anche quando l immobile di interesse storico o artistico sia locato . il profilo di | irragionevolezza | individuato dal rimettente sarebbe rappresentato , in buona sostanza , dalla deroga al principio generale posto dall art . 34 |
| 2003-346.txt | 648 | 648 | comparabilità della disciplina fiscale degli immobili di interesse storico o artistico con quella degli altri immobili , la censura di | irragionevolezza | risulta priva di consistenza , in uno con quella , ad essa connessa , di violazione del principio di eguaglianza |
| 2003-346.txt | 703 | 703 | delle due categorie di beni . né può ritenersi , sotto un diverso aspetto , superato il limite della manifesta | irragionevolezza | per il fatto che il beneficio fiscale di cui si tratta si sostanzi in un criterio di determinazione del reddito |
| 2003-346.txt | 799 | 799 | del 2000 ) , è sufficiente osservare come il riferimento alle tariffe d estimo censurato dal rimettente trovi una non | irragionevole | giustificazione nell obiettiva difficoltà , evidenziata anche dalla più recente giurisprudenza di legittimità , di ricavare per gli immobili di |
| 2003-360.txt | 174 | 174 | effettuare la notificazione in un luogo diverso dall effettivo indirizzo del destinatario , quale risultante dai registri anagrafici , sarebbe | irragionevolmente | lesiva del diritto di difesa del contribuente e contrasterebbe con i principi di efficienza e buon andamento della pubblica amministrazione |
| 2003-98.txt | 568 | 568 | d ) , del d.p.r . n . 643 del 1972 , trovi la sua principale giustificazione in una non | irragionevole | valutazione del legislatore circa l insussistenza , riguardo a tali immobili , di un effettivo rischio di elusione , così |
| 2004-103.txt | 1205 | 1205 | lesivi degli artt . 3 e 97 della costituzione . alla stregua della prospettazione regionale , gli atti censurati differenziano | irragionevolmente | la disciplina del riversamento dell iva secondo che la relativa spettanza sia dello stato , ovvero della regione siciliana , |
| 2004-103.txt | 1293 | 1293 | nessuna lesione si è determinata nella posizione costituzionalmente garantita della regione siciliana , non può certo considerarsi di per sé | irragionevole | e contrastante con il principio di eguaglianza una eventuale e marginale diversità di disciplina fra stato e regione , ai |
| 2004-285.txt | 2431 | 2431 | della pubblica amministrazione ( artt . 3 e 97 , primo comma , della costituzione ) , derivante « dalla | irragionevole | assimilazione , con efficacia retroattiva , a tutti gli effetti , delle differenti posizioni dei contribuenti che abbiano stipulato un |
| 2004-37.txt | 2204 | 2204 | disposizione riguarderebbe anche la materia connessa del ” governo del territorio ” , di competenza concorrente delle regioni , sarebbe | irragionevole | e lederebbe l autonomia comunale , disponendo senz altro una esenzione , cui i comuni possono derogare solo nella direzione |
| 2004-37.txt | 2577 | 2577 | si sostanziano nel rilievo secondo cui sarebbe limitata e condizionata la potestà regolamentare dei comuni , e sarebbe del tutto | irragionevole | la disciplina uniforme dettata sul piano nazionale per tutti i comuni , in relazione , in particolare , ai principi |
| 2004-372.txt | 976 | 976 | governo , in contrasto con gli artt . 122 , quinto comma , e 3 della costituzione , instaurerebbe « | irragionevolmente | e contraddittoriamente » tra presidente e consiglio regionale un rapporto diverso rispetto a quello conseguente all elezione a suffragio universale |
| 2004-372.txt | 1434 | 1434 | e se ottiene la maggioranza dei voti validamente espressi » , ad avviso del ricorrente , lederebbe il principio di | ragionevolezza | , in quanto prevederebbe un quorum calcolato sulla scorta di un criterio casuale e contingente , irrazionale ed in contrasto |
| 2004-372.txt | 2611 | 2611 | approvato entro 10 giorni dalla sua illustrazione ” , in quanto , secondo il ricorrente , la predetta approvazione instaurerebbe | irragionevolmente | , in violazione degli artt . 3 e 122 , quinto comma , della costituzione , tra presidente e consiglio |
| 2004-372.txt | 4168 | 4168 | disciplina normativa dei tributi propri degli enti locali risultante dal concorso di fonti primarie regionali e secondarie locali . un | ragionevole | criterio di riparto tra questi due tipi di fonti deve attribuire alla fonte regionale la definizione dell ambito di autonomia |
| 2004-372.txt | 4724 | 4724 | maggioranza dei votanti alle ultime elezioni regionali . tale norma sarebbe costituzionalmente illegittima in quanto contrasterebbe con il principio di | ragionevolezza | , facendo riferimento ad un criterio casuale e contingente , oltre che irrazionale , nonché con l art . 75 |
| 2004-372.txt | 4866 | 4866 | e criteri della partecipazione popolare ai processi di controllo democratico sugli atti regionali . va infine osservato che non appare | irragionevole | , in un quadro di rilevante astensionismo elettorale , stabilire un quorum strutturale non rigido , ma flessibile , che |
| 2005-21.txt | 747 | 747 | uno scrutinio nel merito , rispetto agli evocati parametri costituzionali , sotto il profilo della non arbitrarietà e della non | irragionevolezza | . 6 . – nel merito , le questioni vengono sollevate sotto due distinti profili . sotto il primo profilo |
| 2005-21.txt | 1321 | 1321 | computo di tale valore fissati dalla legge per ciascun settore da questa considerato , i rimettenti traggono la conseguenza della | irragionevolezza | di qualsiasi differenziazione , anche transitoria , di aliquote per settori e , quindi , della violazione del principio di |
| 2005-21.txt | 1632 | 1632 | e per tipologie di soggetti passivi rientra , infatti , pienamente nella discrezionalità del legislatore , se sorretta da non | irragionevoli | motivi di politica economica e redistributiva . a regime , tale discrezionalità è esercitata dalle regioni entro limiti prefissati ed |
| 2005-21.txt | 1849 | 1849 | specifico fondamento nel carattere dell irap di tributo sostitutivo di altri tributi e prestazioni imposte e , quindi , nel | ragionevole | intento del legislatore delegato di garantire una certa continuità tra il precedente e il nuovo regime , soprattutto in termini |
| 2005-21.txt | 2201 | 2201 | una aliquota unica e indifferenziata per tutti i settori produttivi del comparto privato . 7 . 1.1 . – la | ragionevolezza | della transitoria differenziazione delle aliquote disposta dall art . 45 , comma 2 , del d.lgs . n . 446 |
| 2005-21.txt | 2439 | 2439 | del d.lgs . n . 446 del 1997 è stata , dunque , disposta dal legislatore in modo non palesemente | irragionevole | , dopo aver concretamente valutato l insufficienza della sola differenziazione settoriale delle basi imponibili a raggiungere l obiettivo del mantenimento |
| 2005-21.txt | 2700 | 2700 | . 7 . 2 . – le commissioni rimettenti e le parti private costituite , per porre in dubbio la | ragionevolezza | e la congruità della denunciata disciplina transitoria , negano anche che la maggiorazione dell aliquota prevista dall art . 45 |
| 2005-21.txt | 3491 | 3491 | del carico fiscale , ogni differenziazione di aliquote ed ogni agevolazione , pur se rispettose dei princìpi di eguaglianza , | ragionevolezza | e capacità contributiva . a parte ciò , l erroneità di quanto presupposto dai rimettenti è dimostrata non solo dall |
| 2005-225.txt | 126 | 126 | ad avviso del rimettente – lesiva del principio di eguaglianza in danno dei titolari di rapporti bancari , assoggettandoli alla | irragionevole | doppia presunzione che i prelevamenti non giustificati siano acquisti e che dagli acquisti derivino ricavi , costituenti imponibile per l |
| 2005-225.txt | 339 | 339 | attraverso la indicazione del beneficiario dei prelievi . una presunzione siffatta non appare , poi , lesiva del canone di | ragionevolezza | di cui all art . 3 della costituzione , non essendo manifestamente arbitrario ipotizzare che i prelievi ingiustificati dai conti |
| 2005-274.txt | 321 | 321 | costituzionale della stessa norma deve essere ora esaminata sotto il diverso aspetto , anch esso evocato dal rimettente , della | irragionevolezza | della norma censurata . il rimettente , infatti , nel rilevare che la norma avvantaggia in maniera ingiustificata la parte |
| 2005-274.txt | 431 | 431 | stesso implicitamente riconosce , della norma può giovarsi talvolta anche il contribuente – ma in realtà pone in dubbio la | ragionevolezza | stessa del regolamento delle spese dettato , in riferimento a tale ipotesi astratta , dalla norma impugnata . 2 . |
| 2005-274.txt | 719 | 719 | , costretta a ricorrere alla mediazione ( onerosa ) di un professionista abilitato alla difesa in giudizio . l intrinseca | irragionevolezza | della norma , in quanto riferita all ipotesi di ritiro dell atto impugnato , che ricorre nel giudizio a quo |
| 2005-274.txt | 876 | 876 | decreto legislativo n . 546 del 1992 risulta in definitiva lesivo , sotto l aspetto considerato , del principio di | ragionevolezza | , riconducibile all art . 3 della costituzione , e ne va di conseguenza dichiarata l illegittimità costituzionale nella parte |
| 2005-275.txt | 345 | 345 | soggetti danneggiati residenti ( o domiciliati od aventi sede ) nell area colpita dal sisma del novembre 1980 , discriminerebbero | irragionevolmente | rispetto a questi ultimi i soggetti danneggiati non residenti ( o non domiciliati o non aventi sede ) nella stessa |
| 2005-275.txt | 472 | 472 | questione – sollevata in riferimento al combinato disposto degli artt . 3 e 53 della costituzione – con la ritenuta | irragionevolezza | dell esclusione dal citato beneficio fiscale di una categoria di soggetti che invece , a suo avviso , dovrebbe goderne |
| 2005-275.txt | 578 | 578 | merito , la questione non è fondata . come sopra osservato , il rimettente basa essenzialmente la propria censura di | irragionevolezza | delle norme denunciate sulla contraddittorietà di queste rispetto alla ratio delle provvidenze di cui all art . 10 del decreto |
| 2005-275.txt | 613 | 613 | all art . 10 del decreto legge n . 799 del 1980 . secondo la commissione tributaria centrale , l | irragionevolezza | deriverebbe dal fatto che le norme sopravvenute , limitando l applicazione del beneficio ai soggetti danneggiati residenti o domiciliati nei |
| 2005-275.txt | 836 | 836 | . 346 del 2003 e n . 431 del 1997 ) . su questa base normativa , non appare manifestamente | irragionevole | ritenere che i soggetti danneggiati , che hanno residenza , domicilio o sede nell area colpita dal sisma ed ivi |
| 2005-280.txt | 2015 | 2015 | del fisco per un tempo indeterminato e comunque , se corrispondente a quello ordinario di prescrizione , certamente eccessivo e | irragionevole | . irragionevolezza – come più ampiamente si dirà sub 4.2 . – che discende dal peculiare trattamento che verrebbe riservato |
| 2005-280.txt | 2017 | 2017 | per un tempo indeterminato e comunque , se corrispondente a quello ordinario di prescrizione , certamente eccessivo e irragionevole . | irragionevolezza | – come più ampiamente si dirà sub 4.2 . – che discende dal peculiare trattamento che verrebbe riservato , con |
| 2005-280.txt | 2728 | 2728 | , che a questa corte è preclusa la possibilità di determinare essa tale termine , competendo la sua individuazione alla | ragionevole | discrezionalità del legislatore , così come le è precluso , dalla struttura del procedimento , di individuare in taluno di |
| 2005-280.txt | 2809 | 2809 | essere definito con una pronuncia di illegittimità costituzionale che rende indispensabile un sollecito intervento legislativo con il quale si colmi | ragionevolmente | la lacuna che si va a creare . ma questa corte non può esimersi dal rilevare che la ragionevolezza del |
| 2005-280.txt | 2828 | 2828 | colmi ragionevolmente la lacuna che si va a creare . ma questa corte non può esimersi dal rilevare che la | ragionevolezza | del termine che verrà stabilito dal legislatore , ferma la sua natura decadenziale , discenderà dalla adeguata considerazione del carattere |
| 2005-320.txt | 170 | 170 | imposte già pagate . ad avviso del giudice rimettente la norma impugnata sarebbe incoerente e , pertanto , viziata da | irragionevolezza | , poiché per un verso essa , con disposizione avente carattere interpretativo , esclude la soggezione all imposta sul reddito |
| 2005-320.txt | 629 | 629 | dalla corte rimettente . questa corte , infatti , ha già affermato che non è compatibile con il principio di | ragionevolezza | l operato del legislatore che qualifichi un pagamento come non dovuto e nello stesso tempo lo sottragga all azione di |
| 2005-320.txt | 787 | 787 | la disposta irripetibilità , riguardando somme comunque appartenenti all erario , per ciò solo non contrasterebbe con il canone di | ragionevolezza | . al riguardo – ed a prescindere dalla circostanza che la norma censurata si applica anche ai fondi istituiti con |
| 2005-66.txt | 1130 | 1130 | pluralità degli interessi pubblici meritevoli di tutela ed alle diverse esigenze , e sempre che queste rispondano a criteri di | ragionevolezza | . ” in ragione di ciò , si può quindi concludere che le limitazioni in esame sono giustificate in funzione |
| 2006-02.txt | 738 | 738 | tributo ( l irpef ) a struttura già di per sé fortemente progressiva , pregiudicando i princípi di equità e | ragionevolezza | che debbono improntare il sistema tributario e creando , in particolare , una grave disparità di trattamento tributario tra i |
| 2006-67.txt | 629 | 629 | manifesta infondatezza . l eccezione non è fondata . le censure del giudice a quo si basano sulla mancanza di | ragionevolezza | della suddetta disciplina differenziata dell imponibile dell ici , per i fabbricati di gruppo ” d ” , interamente posseduti |
| 2006-67.txt | 658 | 658 | , per i fabbricati di gruppo ” d ” , interamente posseduti da imprese e distintamente contabilizzati . da tale | irragionevolezza | il rimettente fa discendere , quale mero corollario , la violazione anche degli altri parametri costituzionali evocati ( artt . |
| 2006-67.txt | 766 | 766 | dei giudizi principali , ma assoggettate ad un diverso e piú favorevole trattamento fiscale , costituisce sufficiente motivazione della prospettata | irragionevolezza | delle disposizioni censurate e dell ingiustificata disparità di trattamento conseguentemente dedotta . la questione è pertanto ammissibile , restando riservata |
| 2006-67.txt | 1233 | 1233 | . secondo il rimettente , la scelta del legislatore di non applicare il criterio del valore fondato sulla rendita sarebbe | irragionevole | , perché – in violazione dell art . 3 cost . – creerebbe una ingiustificata disparità di trattamento fiscale tra |
| 2006-67.txt | 1699 | 1699 | 1992 , che ha giustificato , appunto , tale scelta in ragione della « estrema difficoltà di attribuire in tempi | ragionevolmente | brevi ai numerosi fabbricati di gruppo d ) la rendita catastale la quale , come è noto , si basa |
| 2006-67.txt | 1735 | 1735 | è noto , si basa su stima diretta » . la differenziazione della disciplina della base imponibile non è pertanto | irragionevole | e rientra nell àmbito delle legittime scelte del legislatore . non v è omogeneità neanche tra il caso all esame |
| 2006-67.txt | 2187 | 2187 | l evidenziata eterogeneità delle predette ipotesi rispetto alla fattispecie oggetto del giudizio a quo , nonché la sottolineata non palese | irragionevolezza | della disciplina differenziata dell imponibile dell ici comportano , dunque , la non fondatezza della questione sollevata in riferimento all |
| 2006-67.txt | 2273 | 2273 | contabili dell imprenditore – cioè sul costo di acquisto , aumentato degli eventuali costi incrementativi – non solo non è | irragionevole | , ma neppure comporta un tributo necessariamente maggiore di quello calcolato in base alla rendita catastale ” effettiva ” o |
| 2007-193.txt | 309 | 309 | l « autonomia politica e la stessa dignità politica degli organi elettivi della regione » , tramite una misura oltretutto | irragionevolmente | rigida e non proporzionata all obiettivo di garantire l equilibrio economico finanziario . la regione conclude denunciando l illegittimità della |
| 2007-193.txt | 1442 | 1442 | neppure essere accolta , anche qualora fosse ammissibile , l ulteriore censura , secondo cui la disposizione impugnata sarebbe « | irragionevolmente | rigida » , poiché quanto meno vi avrebbe dovuto essere prevista la possibilità di un ” intervento « ancorché tardivo |
| 2007-330.txt | 570 | 570 | modi ordinari ; viceversa la norma denunciata si pone in contrasto con l art . 3 della costituzione , perché | irragionevolmente | esclude che da tale comportamento concludente possa conseguire l effetto del rimborso di imposte già pagate , cosí creando un |
| 2007-330.txt | 2207 | 2207 | non dovute , rispetto a chi non abbia effettuato alcun pagamento , si risolve , perciò , in una disciplina | irragionevolmente | diversa di situazioni uguali ( per casi analoghi , le citate sentenze n . 320 del 2005 e n . |
| 2007-330.txt | 2395 | 2395 | del contribuente attraverso i meccanismi alternativi del rimborso immediato o del computo in detrazione nell anno successivo , non è | ragionevole | l eliminazione , per un determinato periodo di tempo , proprio di quel meccanismo che , almeno in via di |
| 2007-350.txt | 1712 | 1712 | esigenze del coni ( proprie ed in relazione ai servizi resi in ambito sportivo ) induce a ritenere obiettivamente e | ragionevolmente | limitata la discrezionalità dell amministrazione nella integrazione tecnica della base imponibile dell imposta unica e ad escludere , pertanto , |
| 2007-350.txt | 1931 | 1931 | , comma 2 , lettera d ) . tali criteri direttivi sono sufficienti a indirizzare il legislatore delegato , che | ragionevolmente | ha stabilito l applicazione dell aliquota sulla « quota di prelievo » del coni . 5 . – la questione |
| 2007-451.txt | 938 | 938 | limiterebbe a fornire una doverosa interpretazione secundum constitutionem della norma statale , la quale , se diversamente interpretata , escluderebbe | irragionevolmente | , in violazione dell art . 3 cost . , l applicazione dell agevolazione fiscale agli autoveicoli adibiti a scuola |
| 2008-102.txt | 770 | 770 | ; all art . 53 cost . ; agli artt . 3 e 53 cost . ; al principio di | ragionevolezza | ; c ) l art . 4 della stessa legge regionale n . 4 del 2006 , quale sostituito dall |
| 2008-102.txt | 1617 | 1617 | evocati gli artt . 3 e 53 cost . , nei quali il ricorrente individua il fondamento dei princípi di | ragionevolezza | , uguaglianza e capacità contributiva . con il terzo gruppo di questioni , sono evocati , per il tramite dell |
| 2008-102.txt | 7519 | 7519 | fiscalmente domiciliate in sardegna e , quindi , sono assoggettate a tassazione . e ciò , senza che sussista alcuna | ragionevole | giustificazione di tale disparità di trattamento . considerazioni analoghe possono farsi per i soggetti diversi dalle persone fisiche . 6 |
| 2008-102.txt | 8293 | 8293 | medesimo ricorso , la difesa erariale lamenta altresí , con riguardo alla medesima disposizione , la violazione del principio di | ragionevolezza | , perché la norma censurata , applicandosi a tutte le unità immobiliari site entro tre chilometri dalla battigia marina , |
| 2008-102.txt | 9421 | 9421 | economico del bene e , in subordine , la violazione degli artt . 3 e 53 cost . , per | irragionevolezza | , perché l imposta è dovuta anche per gli immobili privi di vista sul mare . lamenta , inoltre , |
| 2008-102.txt | 9455 | 9455 | sul mare . lamenta , inoltre , la violazione degli artt . 3 e 53 cost . , sempre per | irragionevolezza | , per il contrasto con i princípi del sistema tributario dello stato , che emerge anche dal fatto che l |
| 2008-102.txt | 9846 | 9846 | censura , formulata in modo involuto , va interpretata nel senso che il ricorrente denuncia la violazione dei princípi di | ragionevolezza | e di capacità contributiva sotto il profilo della disparità di trattamento tra soggetti fiscalmente domiciliati o nati nel territorio della |
| 2008-102.txt | 11165 | 11165 | sardegna dei soggetti nati in sardegna ( e dei loro coniugi e figli ) o ivi fiscalmente domiciliati , renderebbe | ragionevole | – secondo tale impostazione – escludere dall imposta detti soggetti ove siano possessori , nella fascia costiera sarda , di |
| 2008-102.txt | 11998 | 11998 | sui redditi . va poi osservato che , anche a voler accedere alla tesi della resistente , si creerebbe un | irragionevole | disparità di trattamento fra il soggetto fiscalmente domiciliato in sardegna che , pur possedendo « seconde case » situate nella |
| 2008-102.txt | 12366 | 12366 | paesaggistico regionale anche in considerazione della vocazione turistica della fascia costiera . neppure tali argomentazioni valgono a eliminare la rilevata | irragionevolezza | dell imposta oggetto della disposizione censurata . quanto all obiettivo di disincentivare , a fini di tutela ambientale , la |
| 2008-102.txt | 12600 | 12600 | fiscale in sardegna ( o , addirittura , il cui titolare sia nato in sardegna ) si traduce in un | irragionevole | beneficio fiscale , distorsivo della concorrenza . 7 . 6.4 – per ciò che concerne la vigente formulazione della norma |
| 2008-102.txt | 12723 | 12723 | va interpretata nel senso che il ricorrente lamenta che la norma denunciata si pone in contrasto con i princípi di | ragionevolezza | e di capacità contributiva sotto il profilo della disparità di trattamento tra soggetti fiscalmente domiciliati nel territorio della sardegna e |
| 2008-102.txt | 13435 | 13435 | legislativa concorrente . con il medesimo ricorso , la difesa erariale lamenta , altresí , la violazione del principio di | ragionevolezza | , salvo che la disposizione censurata sia interpretata nel senso che « se il proprietario , o i titolari degli |
| 2008-102.txt | 16269 | 16269 | , incentivare fiscalmente uno stabile collegamento dei soggetti passivi con il territorio . tale ratio non è arbitraria , né | irragionevole | . quanto alla dedotta violazione dell art . 53 , secondo comma , cost . , è sufficiente ricordare che |
| 2008-102.txt | 16979 | 16979 | isole » ) ; e ) con gli artt . 3 e 53 cost . , espressivi del principio di | ragionevolezza | , perché : e . 1 . ) « una attività esercitata nella stessa forma non può essere considerata espressione |
| 2008-102.txt | 19555 | 19555 | riferimento agli artt . 3 e 53 cost . , la violazione , sotto quattro profili , del principio di | ragionevolezza | . nessuno dei suddetti rilievi è fondato . 8 . 2.7.1 . – quanto al primo rilievo – secondo cui |
| 2008-102.txt | 20093 | 20093 | . una tale ratio posta a fondamento della commisurazione del tributo non supera i limiti della non arbitrarietà e della | ragionevolezza | che la regione resistente deve rispettare nell esercizio della sua discrezionalità legislativa . analoghe considerazioni valgono per l imposta sullo |
| 2008-102.txt | 20300 | 20300 | aereo nel periodo tra il 1 giugno ed il 30 settembre . una siffatta ratio non appare né arbitraria né | irragionevole | e , pertanto , la norma impugnata è esente dalle censure prospettate . 8 . 2.7.3 . – quanto al |
| 2008-102.txt | 20403 | 20403 | viene riferito dal ricorrente esclusivamente all imposta sullo scalo degli aeromobili ed è basato sulla considerazione che detto prelievo sarebbe | irragionevole | , perché non definibile né come imposta né come tassa . neppure tale argomentazione è fondata . il prelievo previsto |
| 2008-102.txt | 25753 | 25753 | scelta se istituire o no l imposta ; b ) con l art . 3 cost . , perché sarebbe | irragionevole | non assoggettare ad imposta i residenti in sardegna , pur avendo , rispetto ai non residenti , una « posizione |
| 2008-102.txt | 26351 | 26351 | censura sub b ) , la violazione dell art . 3 cost . , affermando che la norma denunciata sarebbe | irragionevole | perché non assoggetta ad imposta i residenti in sardegna , pur avendo questi , rispetto ai non residenti , una |
| 2008-102.txt | 26791 | 26791 | sardegna , tratta diversamente e in modo adeguato situazioni giuridiche diverse e , quindi , non supera i limiti della | ragionevolezza | di cui all art . 3 cost . né tale ragionevolezza può essere messa in dubbio dalla considerazione – fatta |
| 2008-102.txt | 26802 | 26802 | e , quindi , non supera i limiti della ragionevolezza di cui all art . 3 cost . né tale | ragionevolezza | può essere messa in dubbio dalla considerazione – fatta propria dal ricorrente – che l attribuzione a ciascun comune del |
| 2008-102.txt | 27014 | 27014 | intera regione , con gli opportuni aggiustamenti compensativi tra le varie zone . ne deriva che il legislatore regionale non | irragionevolmente | valuta l intera regione sardegna come un unica – anche se non omogenea – area culturale ed ambientale , come |
| 2008-11.txt | 296 | 296 | 3 . – i giudici a quibus lamentano , in particolare , che la norma denunciata víola il principio di | ragionevolezza | di cui all art . 3 cost . , perché prevede per la notificazione delle predette cartelle , emesse all |
| 2008-11.txt | 342 | 342 | liquidazione delle somme dovute dai contribuenti in base alle dichiarazioni da essi presentate , un termine decadenziale ( quinquennale ) | irragionevolmente | superiore a quello previsto per la notificazione degli avvisi di accertamento , emessi a séguito di un ben piú complesso |
| 2008-11.txt | 1279 | 1279 | ancor prima dell entrata in vigore della suddetta legge che tale termine introduce . da ciò discende che non è | irragionevole | una disciplina transitoria dei termini di decadenza per la notificazione delle suddette cartelle , divergente dalla disciplina a regime . |
| 2008-11.txt | 1312 | 1312 | cartelle , divergente dalla disciplina a regime . 5 . 2 . – per gli stessi motivi , non è | irragionevole | neppure che il termine decadenziale previsto in via transitoria dalla disposizione censurata per la notificazione delle cartelle relative alle dichiarazioni |
| 2008-11.txt | 1624 | 1624 | a provvedere anche in ordine ai rapporti ancora pendenti , impone anzi di integrare la disciplina a regime con una | ragionevole | normativa transitoria , che contemperi i già evidenziati contrapposti interessi del contribuente e dell erario nella fase di passaggio dalla |
| 2008-11.txt | 1777 | 1777 | questo profilo , la transitoria differenziazione dei termini decadenziali è stata , dunque , disposta dal legislatore in modo non | irragionevole | . |
| 2008-162.txt | 99 | 99 | efficacia retroattiva , così ponendosi in contrasto : con l art . 3 della costituzione , sotto il profilo dell | irragionevolezza | della norma che , lungi dall essere meramente interpretativa , introdurrebbe un nuovo concetto di bene immobile , estendendo tale |
| 2008-162.txt | 232 | 232 | gestiscono centrali elettriche , per violazione dell art . 3 cost . sotto altro profilo , in quanto determinerebbe una | irragionevole | disparità di trattamento tra i contribuenti che esercitano l attività di centrali elettriche e quelli che tale attività non svolgono |
| 2008-162.txt | 668 | 668 | espresso dalla stessa , sia norme innovative con efficacia retroattiva , purché la retroattività trovi adeguata giustificazione sul piano della | ragionevolezza | e non contrasti con altri valori ed interessi costituzionalmente protetti . ed è quindi sotto l aspetto del controllo di |
| 2008-162.txt | 689 | 689 | e non contrasti con altri valori ed interessi costituzionalmente protetti . ed è quindi sotto l aspetto del controllo di | ragionevolezza | che rilevano , simmetricamente , la funzione di ” interpretazione autentica ” , che una disposizione sia in ipotesi chiamata |
| 2008-162.txt | 760 | 760 | l avvenire . in particolare , la norma che deriva dalla legge di ” interpretazione autentica ” non può dirsi | irragionevole | ( art . 3 , comma 1 , cost . ) , ove si limiti ad assegnare alla disposizione interpretata |
| 2008-162.txt | 1388 | 1388 | vedrà in séguito , a quella codicistica , rende legittimo il ricorso ad una norma di interpretazione autentica e non | irragionevole | , quindi , la sua efficacia retroattiva . da ciò l infondatezza della questione anche in riferimento agli artt . |
| 2008-162.txt | 1491 | 1491 | parte in cui , limitando espressamente la sua efficacia interpretativa ai soli soggetti che gestiscono centrali elettriche , determinerebbe una | irragionevole | disparità di trattamento tra i contribuenti che esercitano detta attività e quelli che non la svolgono , restando esclusi i |
| 2008-162.txt | 3303 | 3303 | secondo valutazioni riservate al legislatore , salvo il controllo di costituzionalità , sotto il profilo della palese arbitrarietà e manifesta | irragionevolezza | ( ex plurimis : sentenze nn . 362 del 2000 , 143 del 1995 ) . 4 . – la |
| 2008-335.txt | 238 | 238 | alla qualificazione dell individuo come soggetto di diritto » ; b ) l art . 3 cost . , perché | irragionevolmente | impone agli utenti di versare la quota di tariffa del servizio di fognatura e depurazione anche in mancanza del servizio |
| 2008-335.txt | 612 | 612 | n . 184 del 2008 , il rimettente denuncia , in riferimento all art . 3 cost . , l | irragionevolezza | della norma censurata , perché essa ingiustificatamente impone agli utenti di versare la quota di tariffa del servizio di fognatura |
| 2008-335.txt | 908 | 908 | fattispecie è la norma denunciata ; d ) denunciano la violazione dell art . 3 cost . sia per l | irragionevolezza | intrinseca della norma sia per la disparità di trattamento che questa crea , nell àmbito di coloro che sono tenuti |
| 2008-335.txt | 1032 | 1032 | proprio ad eliminare la disuguaglianza fra chi beneficia della depurazione e chi no . tuttavia tale eccezione , allegando la | ragionevolezza | della norma , si risolve in un rilievo sull infondatezza della questione e , pertanto , non può essere esaminata |
| 2008-335.txt | 1510 | 1510 | tariffa del servizio idrico integrato riferita al servizio di depurazione . 6 . – il giudice a quo denuncia l | irragionevolezza | della disposizione censurata , nella parte in cui essa prevede che la suddetta quota di tariffa , pur avendo natura |
| 2008-335.txt | 3064 | 3064 | legislatore di costruire la quota di tariffa riferita al servizio di depurazione come corrispettivo deriva la fondatezza della censura di | irragionevolezza | della disposizione denunciata , nella parte in cui prevede che la suddetta quota di tariffa è dovuta dagli utenti anche |
| 2008-335.txt | 3319 | 3319 | censurata , prescindendo dal sinallagma genetico e funzionale fra la prestazione di pagamento e la controprestazione del servizio , impedisce | irragionevolmente | all utente di tutelarsi da eventuali inadempimenti della controparte mediante gli ordinari strumenti civilistici previsti per i contratti a prestazioni |
| 2008-335.txt | 3905 | 3905 | potere di denuncia attribuitogli dall ordinamento uti civis . 6 . 2.2 . – neppure potrebbe opporsi che la denunciata | irragionevolezza | non sussiste in considerazione di un adombrata natura di prelievo tributario della quota tariffaria riferita al servizio di depurazione . |
| 2008-335.txt | 4216 | 4216 | cui alle ordinanze r.o . n . 830 del 2007 e n . 184 del 2008 – denuncia l intrinseca | irragionevolezza | dell art . 14 , comma 1 , della legge n . 36 del 1994 , nel testo originario , |
| 2008-335.txt | 4441 | 4441 | relazione tra il pagamento di tale quota e l effettivo svolgimento del servizio che tale pagamento dovrebbe retribuire , ha | irragionevolmente | disciplinato il pagamento della quota in modo non coerente con la sua natura di corrispettivo contrattuale . 8 . – |
| 2008-335.txt | 4775 | 4775 | tra quest ultima disposizione e quelle sopra dichiarate incostituzionali rende evidente che le considerazioni dianzi svolte , in ordine alla | irragionevolezza | di queste ultime , valgono anche per la prima . in conclusione , ai sensi dell art . 27 della |
| 2008-356.txt | 592 | 592 | l art . 3 cost . , perché : a ) in violazione del principio di uguaglianza , comporta una | irragionevole | disparità di trattamento « tra chi può accedere al meccanismo ” premiale ” » previsto dalla legge n . 289 |
| 2008-356.txt | 664 | 664 | accertamento » ( ordinanza r.o . n . 120 del 2008 ) ; b ) in violazione del principio di | ragionevolezza | , penalizza irragionevolmente il contribuente che non presenti istanza di definizione agevolata , prorogando nei suoi confronti i termini per |
| 2008-356.txt | 667 | 667 | ordinanza r.o . n . 120 del 2008 ) ; b ) in violazione del principio di ragionevolezza , penalizza | irragionevolmente | il contribuente che non presenti istanza di definizione agevolata , prorogando nei suoi confronti i termini per la notificazione dell |
| 2008-356.txt | 1613 | 1613 | cost . secondo l avvocatura generale dello stato , tale inammissibilità deriverebbe dal fatto che il giudice rimettente riconosce la | ragionevolezza | della proroga dei termini di accertamento delle imposte relative al solo « anno di imposta in scadenza alla data di |
| 2008-356.txt | 1777 | 1777 | il giudice a quo afferma che il censurato art . 10 della legge n . 289 del 2002 è « | irragionevole | perché la norma non si è limitata a prorogare l ultimo anno in scadenza [ rectius : ” i termini |
| 2008-356.txt | 1877 | 1877 | notificazione dell accertamento relativo a cinque anni d imposta ” ] » . il rimettente , pertanto , denuncia l | irragionevolezza | della disposizione solo in quanto quest ultima proroga i termini per la notificazione dell accertamento che non scadono nel 2003 |
| 2008-356.txt | 2009 | 2009 | nel quarto anno successivo a quello ( 1999 ) in cui è stata presentata la dichiarazione . pertanto , l | irragionevolezza | dedotta dalla commissione tributaria provinciale di cosenza non rileva nel giudizio a quo , perché prospettata con esclusivo riferimento ad |
| 2008-356.txt | 2174 | 2174 | provveduto ad iscrivere il proprio credito nello stato passivo della procedura » . detta disposizione comporterebbe , infatti , una | irragionevole | disparità di trattamento tra chi , avvalendosi del ” condono ” , « può accedere al meccanismo ” premiale “ |
| 2008-356.txt | 2261 | 2261 | ” punitivo ” della proroga dei termini per l accertamento » . in altri termini , il rimettente denuncia l | irragionevolezza | della previsione di un identica proroga dei termini decadenziali riguardo a situazioni da lui reputate diverse : da un lato |
| 2008-373.txt | 621 | 621 | mantenimento . questa corte , infatti , ha piú volte sottolineato che , nella individuazione degli oneri detraibili , è | ragionevole | che il legislatore si ispiri ad esigenze di certezza , senza lasciare tale individuazione alla volontà del contribuente o alla |
| 2008-373.txt | 973 | 973 | del coniuge separato o divorziato . 2 . 2 . – in secondo luogo , la norma denunciata appare non | irragionevole | in considerazione delle evidenti differenze di presupposti e di funzioni tra l obbligo di mantenimento dei figli e l obbligo |
| 2008-373.txt | 1787 | 1787 | di consentire la deduzione fiscale esclusivamente dell assegno periodico alimentare e non di quello di mantenimento appare ispirata alla non | irragionevole | ratio non solo di differenziare il trattamento fiscale di prestazioni eterogenee , ma anche di favorire l adempimento dell obbligo |
| 2009-141.txt | 2427 | 2427 | pubblicitarie ( lettera b dello stesso comma ) ; c ) la tariffa , da determinarsi « con criteri di | ragionevolezza | e gradualità tenendo conto della popolazione residente , della rilevanza dei flussi turistici presenti nel comune e delle caratteristiche delle |
| 2009-227.txt | 523 | 523 | 244 del 2007 , deducendone il contrasto con l art . 3 cost . , sotto il duplice profilo della | irragionevolezza | e della disparità di trattamento , in quanto , per mezzo di esso , il legislatore , in maniera contraddittoria |
| 2009-227.txt | 2933 | 2933 | . un definitivo contributo ad interpretare la censurata disposizione , che già per la sua stessa formulazione presenta aspetti di | irragionevolezza | , è fornito dal comma 1 bis dell art . 23 del d.l . 30 dicembre 2008 , n . |
| 2009-227.txt | 3367 | 3367 | . 330 del 2007 , 320 del 2005 , 416 del 2000 ) . una siffatta disposizione non solo è | irragionevole | per la chiara contraddizione in cui cade il legislatore il quale , avendo provveduto nel senso della insussistenza dei presupposti |
| 2009-238.txt | 6785 | 6785 | , non incontrando il legislatore , al riguardo , alcun vincolo logico o giuridico ( nel limite della non manifesta | irragionevolezza | ) . quanto , infine , alla possibilità per il comune , prevista dal medesimo art . 49 del d.lgs |
| 2009-238.txt | 10056 | 10056 | natura , divenendo entrambi corrispettivi , solo in forza di una norma dagli effetti meramente temporali . tale norma , | ragionevolmente | interpretata , ha il solo effetto di ribadire la non assoggettabilità ad iva dei due prelievi fino a tutto il |
| 2009-238.txt | 10319 | 10319 | al diritto comunitario , esso , con tutta chiarezza , si limita a richiedere che la legislazione nazionale garantisca un | ragionevole | collegamento tra la produzione di rifiuti e la copertura del costo per il loro smaltimento , secondo un principio di |
| 2009-318.txt | 1039 | 1039 | , dunque , anche alle notificazioni a mezzo posta ( caso che ricorre in questa sede ) , essendo palesemente | irragionevole | , oltre che lesivo del diritto di difesa del notificante , che un effetto di decadenza possa discendere dal ritardo |
| 2009-318.txt | 1391 | 1391 | è correlata all esigenza di tutelare il diritto di difesa del medesimo , anche sotto il profilo del principio di | ragionevolezza | , nonché l interesse dello stesso a non subire l esito intempestivo di un procedimento notificatorio parzialmente sottratto ai suoi |
| 2009-321.txt | 571 | 571 | 4 . – con riferimento all art . 3 cost . , sotto il profilo della violazione del principio di | ragionevolezza | , il rimettente solleva quattro distinte questioni . 4.1 . – con la prima , il giudice a quo deduce |
| 2009-321.txt | 597 | 597 | distinte questioni . 4.1 . – con la prima , il giudice a quo deduce che la norma denunciata è | irragionevole | , perché lo scopo di informare la segreteria del giudice di primo grado dell intervenuto appello ( e , quindi |
| 2009-321.txt | 707 | 707 | la copia autentica della sentenza impugnata . 4.2 . – con la seconda questione , il giudice rimettente denuncia l | irragionevolezza | della norma censurata , perché questa collega un radicale ed insanabile effetto preclusivo dell impugnazione ( cioè l inammissibilità dell |
| 2009-321.txt | 769 | 769 | . 4.3 . – con la terza questione , la rimettente commissione tributaria regionale deduce che la disposizione denunciata è | irragionevole | , perché , nel caso di notificazione a mezzo posta , fa gravare sull agente postale ( secondo l interpretazione |
| 2009-321.txt | 859 | 859 | un soggetto diverso dall appellante . 4.4 . – con la quarta questione viene dedotto che la norma denunciata è | irragionevole | , perché , pur prevedendo l inammissibilità dell impugnazione per il mancato deposito della copia dell appello nella segreteria della |
| 2009-321.txt | 1206 | 1206 | alla fondatezza della questione . 6 . – nel merito , nessuna delle questioni poste in riferimento al principio di | ragionevolezza | di cui all art . 3 cost . è fondata . al riguardo , è opportuno esaminare distintamente tali questioni |
| 2009-321.txt | 1465 | 1465 | appello » , la trasmissione del fascicolo processuale con la copia autentica della sentenza impugnata . di qui la dedotta | irragionevolezza | della norma denunciata . la questione non è fondata . il rimettente individua correttamente la ratio della disposizione censurata , |
| 2009-321.txt | 1892 | 1892 | censurata . 6.2 . – quanto alla seconda questione , il giudice a quo afferma che la norma denunciata è | irragionevole | , perché prevede la grave sanzione dell inammissibilità dell appello quale conseguenza del mancato compimento , da parte dell appellante |
| 2009-321.txt | 2129 | 2129 | norma denunciata . al fine di ottenere un ordinato e spedito svolgimento del processo , appare , perciò , non | irragionevole | che il legislatore – con la norma censurata abbia posto a carico dell appellante l onere di depositare copia dell |
| 2009-321.txt | 2267 | 2267 | terza questione , il rimettente afferma che la norma denunciata , nel caso di notificazione a mezzo posta , fa | irragionevolmente | gravare sull agente postale , cioè su un terzo rispetto alle parti di causa , l obbligo del deposito della |
| 2009-321.txt | 2444 | 2444 | notificato a mezzo posta . 6.4 . – quanto alla quarta questione , nell ordinanza di rimessione viene dedotta l | irragionevolezza | di una disposizione che , pur prevedendo l inammissibilità dell impugnazione per il mancato deposito della copia dell appello nella |
| 2009-56.txt | 1977 | 1977 | essa ) di giovarsi della propria disorganizzazione » ; b ) in secondo luogo , con il principio della « | ragionevole | durata del processo » , perché tale principio , « così come inteso dalla corte europea dei diritti dell uomo |
| 2009-56.txt | 2930 | 2930 | , ad avviso dello stesso giudice a quo , che , per effetto delle norme denunciate , il contribuente viene | irragionevolmente | a trovarsi in posizione di svantaggio rispetto alla controparte processuale costituita dall ufficio finanziario periferico che ha emanato l atto |
| 2009-56.txt | 4686 | 4686 | è sufficiente , tuttavia , a far ritenere che la norma denunciata abbia superato i limiti della non arbitrarietà e | ragionevolezza | , perché rientra , pur sempre , nell insindacabile discrezionalità del legislatore determinare l ampiezza del potere di proroga , |
| 2009-56.txt | 4823 | 4823 | degli artt . 1 e 3 del decreto legge n . 498 del 1961 per violazione del principio della « | ragionevole | durata del processo » , stabilito dal secondo periodo del secondo comma dell art . 111 cost . non è |
| 2009-56.txt | 4941 | 4941 | convenzione per la salvaguardia dei diritti dell uomo e delle libertà fondamentali , che pone il principio di un termine | ragionevole | di durata dei procedimenti , non trova applicazione nel processo tributario , in quanto tale contenzioso esula dall àmbito dei |
| 2009-56.txt | 5052 | 5052 | afferma che il giudizio tributario principale ha ad oggetto l applicazione di sanzioni amministrative , nella specie il principio della | ragionevole | durata del processo non trova fondamento nel citato art . 6 della convenzione , come sopra interpretato dalla corte europea |
| 2009-56.txt | 5168 | 5168 | la questione deve essere dichiarata non fondata . la costante giurisprudenza di questa corte ha affermato che il principio della | ragionevole | durata del processo va contemperato , alla luce del richiamo al connotato di « ragionevolezza » che compare nel testo |
| 2009-56.txt | 5183 | 5183 | affermato che il principio della ragionevole durata del processo va contemperato , alla luce del richiamo al connotato di « | ragionevolezza | » che compare nel testo del parametro , con il complesso delle altre garanzie costituzionali rilevanti nel processo medesimo e |
| 2009-58.txt | 919 | 919 | asserita natura retroattiva della norma , non è violato l art . 3 cost . , perché non è manifestamente | irragionevole | prevedere , a partire da un certo momento , un effetto più grave , rispetto alla disciplina previgente , per |
| 2009-74.txt | 843 | 843 | in relazione alla dedotta violazione di detto principio ad opera del denunciato primo periodo ; d ) il principio di | ragionevolezza | ( art . 3 cost . ) e quello di corrispondenza tra funzioni trasferite e risorse necessarie a esercitarle ( |
| 2009-74.txt | 876 | 876 | funzioni trasferite e risorse necessarie a esercitarle ( art . 119 , quarto comma , cost . ) , perché | irragionevolmente | prescrive alla regione di finanziare le ulteriori funzioni assegnatele con le risorse già ad essa attribuite a fini generali dallo |
| 2010-115.txt | 3549 | 3549 | stato , in forza dello stesso statuto regionale ( circostanza , questa , non contestata dalla ricorrente ) . è | ragionevole | ritenere , pertanto , che la nuova disciplina delle imposte , riproducendo la struttura e la funzione dei precedenti prelievi |
| 2010-123.txt | 2001 | 2001 | la regione e non anche i soggetti menzionati nella norma , la disposizione « è anche inapplicabile » e risulta | irragionevole | « perché priva di un concreto aggancio alla normativa statale di riferimento » . da ciò discenderebbe la violazione del |
| 2010-198.txt | 705 | 705 | attuazione del provvedimento giurisdizionale , la scelta compiuta dalla norma di cui si tratta è stata ritenuta da questa corte | irragionevole | e contrastante con l art . 24 della costituzione ( sentenza n . 321 del 1998 ) . tale scelta |
| 2010-198.txt | 758 | 758 | tutela giurisdizionale e quello alla riscossione dei tributi fosse effettuata , per i due tipi di processo , in modo | irragionevolmente | diverso : l inadempimento dell obbligazione tributaria che pure non ha precluso lo svolgimento del processo di cognizione fino all |
| 2010-198.txt | 1056 | 1056 | , come nella specie , il divieto sia , per le stesse ragioni esposte nella sentenza da ultimo richiamata , | irragionevole | . |
| 2010-217.txt | 274 | 274 | , secondo la medesima commissione , la disposizione censurata si pone in contrasto con : a ) il principio di | ragionevolezza | di cui all art . 3 , primo comma , cost . , perché , nel caso in cui la |
| 2010-217.txt | 309 | 309 | , nel caso in cui la pronuncia di appello abbia riformato la sentenza di primo grado favorevole al contribuente , | irragionevolmente | esclude la tutela cautelare « a fronte di atti impositivi esecutivi per la prima volta emessi in esecuzione di una |
| 2010-302.txt | 841 | 841 | a favore di quello vigente , dalla norma oggetto di censura . né l incremento può essere considerato frutto di | irragionevole | arbitrio del legislatore , tale da indurre questa corte a sindacare una scelta di indirizzo politico economico , che sfugge |
| 2011-17.txt | 1396 | 1396 | e di conformazione degli istituti processuali , il legislatore dispone di un ampia discrezionalità con il solo limite della manifesta | irragionevolezza | o arbitrarietà delle scelte compiute ( ex plurimis : sentenze n . 229 e n . 50 del 2010 , |
| 2011-17.txt | 1464 | 1464 | caso in esame , come affermato da questa corte nella citata sentenza n . 321 del 2009 , non è | irragionevole | che il legislatore , proprio all indicato fine , abbia posto a carico dell appellante l onere di depositare copia |
| 2011-17.txt | 1745 | 1745 | . 24 cost . , non può essere condivisa . infatti , si tratta di un adempimento , la cui | ragionevolezza | è stata dianzi verificata , che la parte può eseguire senza andare incontro a particolari difficoltà e , dunque , |
| 2011-17.txt | 1860 | 1860 | mezzo posta con raccomandata a . r . invero , la rimettente omette di considerare che il legislatore , nel | ragionevole | esercizio della discrezionalità che gli appartiene , ha conformato in modo diverso le due forme di notificazione . la prima |
| 2011-17.txt | 2120 | 2120 | , il compimento o l omissione restano riferibili . pertanto , una volta verificata nei termini di cui sopra la | ragionevolezza | della norma che prevede l inammissibilità per il mancato tempestivo deposito della copia dell appello , nessuna ingiustificata disparità di |
| 2011-247.txt | 4098 | 4098 | , nonché con l art . 3 , comma 3 , della legge n . 212 del 2000 , perché | irragionevolmente | « proroga o riapre » , per gli accertamenti delle imposte , termini di decadenza ormai « scaduti » , |
| 2011-247.txt | 5383 | 5383 | non sia piú in possesso delle scritture e dei documenti contabili ; b ) perché , non prevedendo un « | ragionevole | » ed « oggettivamente determinato » termine di notificazione dell atto impositivo e consentendo « una distanza eccessiva tra il |
| 2011-247.txt | 5839 | 5839 | . 5.2.2 . quanto , poi , alla lesione del diritto di difesa , dedotta sotto il diverso profilo dell | irragionevole | ed eccessiva distanza temporale tra « il fatto e la contestazione » , tale da comportare una indeterminata soggezione del |
| 2011-247.txt | 5891 | 5891 | del fisco , è agevole osservare che contrariamente a quanto affermato dal rimettente il termine non è né indeterminato né | irragionevolmente | ampio . non è indeterminato , in quanto esso , in presenza del suddetto obbligo di denuncia penale , è |
| 2011-247.txt | 6123 | 6123 | presupposti richiesti dalla legge e dalla giurisprudenza perché sorga detto obbligo . il termine raddoppiato , inoltre , non è | irragionevolmente | ampio , perché è di poco superiore al termine di prescrizione dei reati suddetti ( sei anni ) e la |
| 2011-247.txt | 7185 | 7185 | dalla singola normativa piú favorevole per l amministrazione . questa interpretazione esclude che le disposizioni denunciate possano concorrere a rendere | irragionevolmente | lunghi i tempi dell accertamento . 5.3 . con la terza censura il rimettente afferma che il denunciato combinato disposto |
| 2011-247.txt | 7253 | 7253 | dei termini ” brevi ” di decadenza dall accertamento né all esito di tale azione , attribuisce all amministrazione finanziaria | irragionevolmente | ed in contrasto con i princípi di imparzialità e di buon andamento il potere discrezionale di estendere i termini dell |
| 2011-247.txt | 7929 | 7929 | . 3 cost . , perché , « consentendo discipline differenziate per la notifica dell accertamento » , introduce « | irragionevoli | elementi di disparità di trattamento » . anche tale questione non è fondata . la censurata disparità di trattamento non |
| 2011-281.txt | 286 | 286 | contrasta con : a ) gli artt . 3 e 53 della costituzione , per « violazione dei princípi di | ragionevolezza | rispetto ai mezzi e allo scopo e di uguaglianza in sé , e in relazione al principio di capacità contributiva |
| 2011-281.txt | 323 | 323 | principio di capacità contributiva » ; b ) gli artt . 3 e 42 cost . , per l « | irragionevole | determinazione del prezzo per l assegnazione coattiva » . 1 . 1 . con riferimento agli artt . 3 e |
| 2011-281.txt | 395 | 395 | « somma per la quale si procede » cioè del credito tributario posto a base dell esecuzione non costituisce un | ragionevole | prezzo di acquisto di un immobile , ma rappresenta una « variabile indipendente dal valore dell immobile [ . . |
| 2011-281.txt | 451 | 451 | prezzo ribassato che funge da base d asta del terzo incanto » . con il secondo profilo , deducono l | irragionevolezza | della disposizione perché questa , « ceteris paribus , premia l accumulazione del debito » , favorendo il contribuente che |
| 2011-281.txt | 667 | 667 | artt . 3 e 42 cost . , i giudici rimettenti sollevano questioni di legittimità sotto il profilo dell « | irragionevole | determinazione del prezzo per l assegnazione coattiva » , in quanto l assegnazione dell immobile allo stato per un prezzo |
| 2011-281.txt | 2261 | 2261 | , i rimettenti evocano congiuntamente gli artt . 3 e 53 cost . , per « violazione dei princípi di | ragionevolezza | rispetto ai mezzi e allo scopo e di uguaglianza in sé , e in relazione al principio di capacità contributiva |
| 2011-281.txt | 2320 | 2320 | credito tributario per la riscossione del quale l agente ha proceduto all espropriazione forzata non è idonea a stabilire un | ragionevole | prezzo di acquisto di un immobile , costituendo essa una « variabile indipendente dal valore dell immobile [ . . |
| 2011-281.txt | 2393 | 2393 | suddetti parametri , i giudici a quibus denunciano fondamentalmente , con riferimento all art . 3 cost . , l | irragionevolezza | ( « in sé » , come si esprimono ) della determinazione del prezzo di assegnazione dell immobile allo stato |
| 2011-281.txt | 2512 | 2512 | censura sollevata con riferimento al solo art . 3 cost . , sotto il profilo della violazione del principio di | ragionevolezza | . la censura è fondata . 4.1 . occorre innanzitutto osservare che , contrariamente a quanto affermato dalla difesa dello |
| 2011-281.txt | 3749 | 3749 | dalla somma per la quale si procede , soddisfa certamente tale esigenza di speditezza , ma pone una disciplina palesemente | irragionevole | . l irragionevolezza discende dal fatto che la norma , nello stabilire il prezzo del trasferimento immobiliare , fissa un |
| 2011-281.txt | 3752 | 3752 | la quale si procede , soddisfa certamente tale esigenza di speditezza , ma pone una disciplina palesemente irragionevole . l | irragionevolezza | discende dal fatto che la norma , nello stabilire il prezzo del trasferimento immobiliare , fissa un ammontare che prescinde |
| 2011-281.txt | 4019 | 4019 | n . 602 del 1973 , di estinguere il procedimento di espropriazione pagando il debito vale ad escludere l indicata | irragionevolezza | della norma denunciata . l esercizio di tale facoltà presuppone , infatti , una capacità economica del debitore che può |
| 2011-281.txt | 4057 | 4057 | debitore che può anche non sussistere . 4.3 . per quanto sopra osservato , al fine di porre rimedio all | irragionevolezza | della disposizione censurata , è necessario eliminare la possibilità che l immobile esecutato sia assegnato allo stato al prezzo corrispondente |
| 2011-281.txt | 4218 | 4218 | , ove si tenga conto anche dell esito negativo dei tre esperimenti d asta , si pone in rapporto non | irragionevole | con il valore dell immobile ; e ciò ancorché sia notevolmente inferiore a quello del primo incanto ( due ribassi |
| 2011-281.txt | 4438 | 4438 | quindi , ad un valore risultato non appetibile sul mercato , ossia un esito che non potrebbe reputarsi congruo e | ragionevole | » . l obiezione sarebbe pertinente ove fosse riferita al previgente istituto della devoluzione di diritto dell immobile allo stato |
| 2011-281.txt | 4804 | 4804 | prezzo di assegnazione dell immobile allo stato diversi rispetto al prezzo base del terzo incanto , purché essi siano in | ragionevole | rapporto con il valore del bene pignorato . 4.4 . in conclusione , deve essere dichiarata l illegittimità costituzionale , |
| 2011-281.txt | 4839 | 4839 | essere dichiarata l illegittimità costituzionale , per violazione dell art . 3 cost . , in relazione al principio di | ragionevolezza | , dell art . 85 , comma 1 , del d.p.r . n . 602 del 1973 , nella parte |
| 2011-281.txt | 4935 | 4935 | riconoscimento della fondatezza della questione sollevata in riferimento all art . 3 cost . , in relazione al principio di | ragionevolezza | , comporta l assorbimento dell esame delle altre questioni e degli altri profili di censura prospettati dai rimettenti . |
| 2011-338.txt | 258 | 258 | , non stabilisce un limite alla riduzione dell indennità di esproprio , idoneo ad impedire la totale elisione di qualsiasi | ragionevole | rapporto tra il valore venale del suolo espropriato e l ammontare della indennità , pregiudicando il diritto ad un serio |
| 2011-338.txt | 412 | 412 | interpretazione sistematica , anche perché renderebbe irrilevante l originaria condotta del contribuente , recando altresì un vulnus al principio della | ragionevole | durata del processo . 2.1 . i giudici a quibus , dopo avere analiticamente esaminato gli orientamenti della giurisprudenza di |
| 2011-338.txt | 1531 | 1531 | presupposto della stessa fosse una dolosa evasione d imposta o un errore . siffatta disposizione costituiva , infatti , « | ragionevole | applicazione del principio secondo cui il soggetto privato , nei rapporti con la pubblica amministrazione , necessariamente improntati a lealtà |
| 2011-338.txt | 2371 | 2371 | non può ignorare « ogni dato valutativo inerente ai requisiti specifici del bene » , né può eludere un « | ragionevole | legame » con il valore di mercato ( da ultimo sentenza n . 181 del 2011 e prima ancora , |
| 2011-338.txt | 2469 | 2469 | nonostante che al legislatore ordinario spetti un ampio margine , l acquisizione di beni senza il pagamento di indennizzo in | ragionevole | rapporto con il loro valore costituisce normalmente un ingerenza sproporzionata . il legislatore , quindi , sebbene non abbia il |
| 2011-338.txt | 2788 | 2788 | dichiarazione / denuncia ici , consenta di porre un limite alla totale elisione di tale indennità , garantendo comunque un | ragionevole | rapporto tra il valore venale del suolo espropriato e l ammontare della indennità . peraltro , tale vulnus si determina |
| 2011-338.txt | 2834 | 2834 | dichiarazione / denuncia di valori irrisori , o di valori che potrebbero condurre comunque ad elidere il necessario vincolo di | ragionevolezza | e proporzionalità fra il comportamento tributario illecito e la sanzione , e quindi la pronuncia di illegittimità costituzionale deve necessariamente |
| 2012-109.txt | 409 | 409 | , secondo la medesima commissione , la disposizione censurata si pone in contrasto con : a ) il principio di | ragionevolezza | di cui all art . 3 , primo comma , cost . , perché nel caso di ricorso per cassazione |
| 2012-109.txt | 449 | 449 | cassazione avverso pronunce di appello riformatrici di sentenze di primo grado favorevoli al contribuente ( come nella specie ) , | irragionevolmente | sottrae « almeno un grado di tutela cautelare » e provoca il « sacrificio inevitabile ed irreparabile dei diritti del |
| 2012-109.txt | 673 | 673 | uomo e delle libertà fondamentali , « in relazione all art . 10 cost . » , perché , limitando | irragionevolmente | la tutela cautelare del contribuente , impedisce che il processo tributario possa considerarsi un « giusto processo » ; e |
| 2012-109.txt | 800 | 800 | dell uomo e delle libertà fondamentali , « in relazione all art . 10 cost . » , perché rende | irragionevoli | i tempi del giudizio , in quanto « il ritardo di giustizia » può « tradursi , attraverso il meccanismo |
| 2012-135.txt | 2064 | 2064 | quota parte delle maggiori entrate derivanti dall articolo 23 [ . . . ] » . secondo l interpretazione piú | ragionevole | , conforme a costituzione , tale disposizione va intesa nel senso che il gettito dell addizionale è interamente destinato alla |
| 2012-142.txt | 2314 | 2314 | giudizio entro il termine perentorio fissato al ricorrente per il deposito in cancelleria del ricorso . diversamente , si imporrebbe | irragionevolmente | alla parte resistente di costituirsi in giudizio quando ancora non è stata perfezionata e definitivamente accertata la volontà del ricorrente |
| 2012-22.txt | 3231 | 3231 | protezione civile , ne accolla i costi alle regioni stesse . 5.4 . peraltro , l obbligo di aumento pesa | irragionevolmente | sulla regione nel cui territorio si è verificato l evento calamitoso , con la conseguenza che le popolazioni colpite dal |
| 2012-223.txt | 824 | 824 | gli artt . 3 , 100 , 101 , 104 e 108 , della costituzione , in quanto realizzerebbe una | irragionevole | decurtazione del trattamento retributivo dei magistrati , il quale è caratterizzato da un automatismo legale , che si pone « |
| 2012-223.txt | 932 | 932 | del 2012 ) la violazione degli artt . 2 e 3 cost . , in quanto tali misure , intrinsecamente | irragionevoli | , sarebbero inserite in una manovra priva di dimensione solidaristica . 3 . a tutte queste censure che , come |
| 2012-223.txt | 4286 | 4286 | ( sotto il duplice aspetto della non contrarietà sia al principio di uguaglianza sostanziale , sia a quello della non | irragionevolezza | ) , a condizione che i suddetti sacrifici siano eccezionali , transeunti , non arbitrari e consentanei allo scopo prefisso |
| 2012-223.txt | 4396 | 4396 | previsto dal comma 1 dell art . 7 e che , quindi , tale norma ha imposto un sacrificio non | irragionevolmente | esteso nel tempo ( sentenza n . 99 del 1995 ) , né irrazionalmente ripartito fra categorie diverse di cittadini |
| 2012-223.txt | 4674 | 4674 | di riequilibrio di bilancio . nel caso di specie , i ricordati limiti tracciati dalla giurisprudenza di questa corte risultano | irragionevolmente | oltrepassati . 11.7 . in primo luogo , la disciplina censurata ha posto nel nulla la determinazione già disposta con |
| 2012-223.txt | 4771 | 4771 | obiettivo di realizzare un ” raffreddamento ” della dinamica retributiva ed ha , invece , comportato una vera e propria | irragionevole | riduzione di quanto già riconosciuto sulla base delle norme che disciplinano l adeguamento . in secondo luogo , oltre ad |
| 2012-223.txt | 5243 | 5243 | incidente su un solo anno , travalica l effetto finanziario voluto , trasformando un meccanismo di guarentigia in motivo di | irragionevole | discriminazione . in definitiva , la disciplina censurata eccede i limiti del raffreddamento delle dinamiche retributive , in danno di |
| 2012-223.txt | 5989 | 5989 | riduzione che , all evidenza , è esclusa . tale opzione ermeneutica , inoltre , condurrebbe ad una conclusione altrettanto | irragionevole | , poiché essa attribuirebbe al legislatore l intento di ridurre una componente connessa ad una soluzione organizzativa in cui l |
| 2012-223.txt | 6772 | 6772 | gravi lacune organizzative dell apparato della giustizia , esige il piú scrupoloso rispetto da parte del legislatore dei canoni della | ragionevolezza | e dell uguaglianza . 12 . 5 . va , pertanto , dichiarata l illegittimità costituzionale dell art . 9 |
| 2012-223.txt | 7761 | 7761 | modificazione ( peraltro unilaterale ) del contenuto del rapporto di lavoro , alla quale avrebbe dovuto necessariamente conseguire , secondo | ragionevolezza | , una corrispondente modificazione di tali obblighi . né a conclusioni diverse può giungersi per i soli dipendenti statali cosiddetti |
| 2012-223.txt | 8433 | 8433 | fondamentale principio di uguaglianza di cui all art . 3 cost . , consiste in un « giudizio sull uso | ragionevole | , o meno , che il legislatore stesso abbia fatto dei suoi poteri discrezionali in materia tributaria , al fine |
| 2012-223.txt | 8686 | 8686 | medesima finalità , l ulteriore speciale prelievo tributario oggetto di censura . nel caso in esame , dunque , l | irragionevolezza | non risiede nell entità del prelievo denunciato , ma nella ingiustificata limitazione della platea dei soggetti passivi . la sostanziale |
| 2012-223.txt | 8727 | 8727 | identità di ratio dei differenti interventi ” di solidarietà ” , poi , prelude essa stessa ad un giudizio di | irragionevolezza | ed arbitrarietà del diverso trattamento riservato ai pubblici dipendenti , foriero peraltro di un risultato di bilancio che avrebbe potuto |
| 2012-223.txt | 8901 | 8901 | principio di uguaglianza , sul quale è fondato l ordinamento costituzionale . in conclusione , il tributo imposto determina un | irragionevole | effetto discriminatorio . 13.4 . di conseguenza , va pronunciata l illegittimità costituzionale dell art . 9 , comma 2 |
| 2012-223.txt | 9430 | 9430 | computo dei trattamenti di fine rapporto ) sulle anzianità contributive maturate a fare tempo dal 1º gennaio 2011 , determina | irragionevolmente | l applicazione dell aliquota del 6,91 % sull intera retribuzione , senza escludere nel contempo la vigenza della trattenuta a |
| 2012-223.txt | 9504 | 9504 | del d.p.r . 29 dicembre 1973 , n . 1032 . nel consentire allo stato una riduzione dell accantonamento , | irragionevole | perché non collegata con la qualità e quantità del lavoro prestato e perché a parità di retribuzione determina un ingiustificato |
| 2012-258.txt | 568 | 568 | e dalla mancanza , incapacità o rifiuto di altri soggetti legittimati alla ricezione dell atto ) : a ) è | irragionevole | , in quanto rende applicabile una modalità di notificazione che presuppone la cosiddetta ” irreperibilità assoluta ” del destinatario ( |
| 2012-258.txt | 5434 | 5434 | della disciplina di una medesima situazione ( notificazione a soggetto ” relativamente ” irreperibile ) non appare riconducibile ad alcuna | ragionevole | ratio , con violazione dell evocato art . 3 cost . per ricondurre a ragionevolezza il sistema , è necessario |
| 2012-258.txt | 5449 | 5449 | non appare riconducibile ad alcuna ragionevole ratio , con violazione dell evocato art . 3 cost . per ricondurre a | ragionevolezza | il sistema , è necessario pertanto , nel caso di irreperibilità ” relativa ” del destinatario , uniformare le modalità |
| 2012-300.txt | 1299 | 1299 | in tale previsione , la regione ricorrente ravvisa una violazione dell art . 3 cost . , perché il trattamento | irragionevolmente | differenziato tra situazioni del tutto assimilabili si tradurrebbe in lesione dell autonomia finanziaria regionale . la questione relativa all art |
| 2012-300.txt | 1423 | 1423 | del 2004 ) . tale circostanza non ricorre nel caso di specie , in quanto la violazione del principio di | ragionevolezza | non incide sulla distribuzione delle competenze costituzionali tra stato e regioni . al riguardo , il richiamo della regione ricorrente |
| 2012-32.txt | 480 | 480 | in tal modo , sarebbero violati : a ) i princìpi di leale collaborazione , di non contraddittorietà e di | ragionevolezza | ( art . 120 cost . ) ; b ) l art . 117 , secondo comma , lettere e |
| 2012-32.txt | 2332 | 2332 | personale precario al di fuori delle procedure ordinarie e concorsuali di accesso al pubblico impiego , lederebbe i princìpi di | ragionevolezza | , imparzialità e buon andamento della pubblica amministrazione di cui agli artt . 3 e 97 cost . inoltre , |
| 2013-08.txt | 582 | 582 | , omettendo di mostrare le ragioni per cui tali caratteristiche della normativa in esame determinino una lesione dei principi di | ragionevolezza | e buon andamento della pubblica amministrazione , invocati a parametro di giudizio , e trascurando del tutto di indicare come |
| 2013-08.txt | 1379 | 1379 | all accesso ed all esercizio delle attività economiche » siano « interpretate ed applicate in senso tassativo , restrittivo e | ragionevolmente | proporzionato alle perseguite finalità di interesse pubblico generale » e indica una serie d interessi pubblici , anche di rango |
| 2013-08.txt | 2995 | 2995 | individuano una significativa relazione fra liberalizzazioni e crescita economica , su cui poggiano anche molti interventi delle istituzioni europee è | ragionevole | ritenere che le politiche economiche volte ad alleggerire la regolazione , liberandola dagli oneri inutili e sproporzionati , perseguano lo |
| 2013-08.txt | 3179 | 3179 | il contenimento e la riduzione del debito delle amministrazioni pubbliche e del deficit pubblico . in questa prospettiva , è | ragionevole | che la norma impugnata consenta di valutare l adeguamento di ciascun ente territoriale ai principi della razionalizzazione della regolazione , |
| 2013-08.txt | 3231 | 3231 | partecipare al risanamento della finanza pubblica . l attuazione di politiche economiche locali e regionali volte alla liberalizzazione ordinata e | ragionevole | e allo sviluppo dei mercati , infatti , produce dei riflessi sul piano nazionale , sia quanto alla crescita , |
| 2013-08.txt | 3284 | 3284 | rispetto delle condizioni dettate dal patto europeo di stabilità e crescita . 5.3 . complessivamente , dunque , non è | irragionevole | che il legislatore abbia previsto un trattamento differenziato fra enti che decidono di perseguire un maggiore sviluppo economico attraverso politiche |
| 2013-110.txt | 212 | 212 | dalle parti e non per quella proposta d ufficio . secondo il rimettente , tale mancata previsione sarebbe priva di | ragionevolezza | e violerebbe l art . 3 della costituzione , in quanto vanificherebbe di fatto il tentativo di conciliazione esperito dalla |
| 2013-110.txt | 656 | 656 | ufficio , possa acconsentire alla richiesta . ciò , fra l altro , sarebbe in piena aderenza al principio della | ragionevole | durata del processo affermato dall art . 111 cost . , attesa la possibilità di una rapida e semplificata chiusura |
| 2013-110.txt | 933 | 933 | 212 , n . 103 e n . 101 del 2011 ) . ciò anche alla luce del principio della | ragionevole | durata del processo : l istituto della conciliazione giudiziale , infatti , offre la possibilità di una risoluzione conveniente e |
| 2013-116.txt | 336 | 336 | , con destinazione del gettito al fabbisogno finanziario dello stato , sarebbe operato in violazione dei principi di eguaglianza e | ragionevolezza | , correlati a quello di capacità contributiva . l intervento censurato , in primo luogo , colpirebbe la sola categoria |
| 2013-116.txt | 703 | 703 | ingiustificatamente posto a carico della sola categoria dei pensionati degli enti gestori di forme di previdenza obbligatoria , con conseguente | irragionevole | limitazione della platea dei soggetti passivi . il contributo in questione sarebbe stato adottato , poi , in violazione del |
| 2013-116.txt | 848 | 848 | , convertito , con modificazioni , dalla legge 14 settembre 2011 , n . 148 , il prelievo sarebbe palesemente | irragionevole | ed ingiustificato , perché con riferimento a interventi di solidarietà connotati da sostanziale identità di ratio i contribuenti titolari di |
| 2013-116.txt | 946 | 946 | eccezionale situazione economica ) ad un prelievo maggiore , in violazione non solo dei canoni costituzionali dell eguaglianza e della | ragionevolezza | , ma anche di quelli della capacità contributiva e del criterio di progressività delle imposte . infine , la disposizione |
| 2013-116.txt | 977 | 977 | criterio di progressività delle imposte . infine , la disposizione in esame determinerebbe , a giudizio dei rimettenti , un | irragionevole | effetto discriminatorio , in quanto lo stesso contributo di solidarietà di cui al citato art . 2 , comma 2 |
| 2013-116.txt | 1064 | 1064 | ) , convertito , con modificazioni , dalla legge 30 luglio 2010 , n . 122 , con conseguente « | irragionevole | ed arbitrario disallineamento normativo derivante dall asimmetricità nel meccanismo impositivo del contributo di solidarietà » . 3 . tutte le |
| 2013-116.txt | 2681 | 2681 | 3 e 53 cost . 7.3 . le principali censure dei rimettenti individuano nella misura in questione un intervento impositivo | irragionevole | e discriminatorio ai danni di una sola categoria di cittadini . l intervento riguarda , infatti , i soli pensionati |
| 2013-116.txt | 2719 | 2719 | i soli pensionati , senza garantire il rispetto dei principi fondamentali di uguaglianza a parità di reddito , attraverso una | irragionevole | limitazione della platea dei soggetti passivi , divenuta peraltro ancora più evidente , in conseguenza della dichiarazione di illegittimità costituzionale |
| 2013-116.txt | 2850 | 2850 | del 2012 , va scrutinata in riferimento al contrasto con il principio della ” universalità della imposizione ” ed alla | irragionevolezza | della sua deroga , avendo riguardo , quindi , non tanto alla disparità di trattamento fra dipendenti o fra dipendenti |
| 2013-116.txt | 3263 | 3263 | art . 3 cost . , non può , quindi , che essere ricondotto ad un « giudizio sull uso | ragionevole | , o meno , che il legislatore stesso abbia fatto dei suoi poteri discrezionali in materia tributaria , al fine |
| 2013-116.txt | 3353 | 3353 | la disposizione in esame , questa corte ha evidenziato la sostanziale coincidenza dei prelievi tributari posti in comparazione , ritenendo | irragionevole | il diverso trattamento fra dipendenti pubblici e contribuenti in generale ( sentenza n . 223 del 2012 ) . anche |
| 2013-116.txt | 3523 | 3523 | e cioè che tale sostanziale identità di ratio dei differenti interventi ” di solidarietà ” , determina un giudizio di | irragionevolezza | ed arbitrarietà del diverso trattamento riservato alla categoria colpita , « foriero peraltro di un risultato di bilancio che avrebbe |
| 2013-116.txt | 3668 | 3668 | uguaglianza , sui quali si fonda l ordinamento costituzionale . nel caso di specie , peraltro , il giudizio di | irragionevolezza | dell intervento settoriale appare ancor più palese , laddove si consideri che la giurisprudenza della corte ha ritenuto che il |
| 2013-170.txt | 253 | 253 | ad imposte dirette , già ammessi al chirografo nello stato passivo esecutivo divenuto definitivo , in violazione dei principi di | ragionevolezza | e di uguaglianza , di cui all art . 3 cost . , oltre che dell art . 6 della |
| 2013-170.txt | 3287 | 3287 | e di altri valori di civiltà giuridica , tra i quali sono ricompresi « il rispetto del principio generale di | ragionevolezza | , che si riflette nel divieto di introdurre ingiustificate disparità di trattamento ; la tutela dell affidamento legittimamente sorto nei |
| 2013-170.txt | 4221 | 4221 | 4.6 . pertanto , la disciplina impugnata palesa la sua illegittimità sia per violazione dei principi di uguaglianza e di | ragionevolezza | di cui all art . 3 cost . , sia per violazione dell art . 117 , primo comma , |
| 2013-304.txt | 226 | 226 | anni , ai fini esclusivamente giuridici » , determinerebbe , in violazione dell art . 3 cost . , un | irragionevole | disparità di trattamento all interno del personale della carriera diplomatica , in quanto , a parità di qualifica e con |
| 2013-304.txt | 366 | 366 | cost . , in quanto la riduzione del passivo del bilancio statale si deve comunque armonizzare , secondo proporzionalità e | ragionevolezza | , oltre che con i principi di eguaglianza formale e sostanziale , con gli altri valori tutelati dalla costituzione , |
| 2013-304.txt | 591 | 591 | di lavoratori indenni , o , comunque , colpendoli più leggermente a parità di capacità reddituale , sarebbe arbitrario ed | irragionevole | e violerebbe il principio di uguaglianza fissato dall art . 3 cost . ed il principio solidaristico di cui all |
| 2013-304.txt | 2575 | 2575 | confronti di norme di tale natura non può essere ricercato altro che nell esigenza del rispetto del principio generale di | ragionevolezza | comprensivo della tutela dell affidamento ( ex plurimis , sentenze n . 31 e n . 1 del 2011 ; |
| 2013-304.txt | 2660 | 2660 | progressione di carriera ” rappresenta un eventualità di non sicura attuazione , pertanto , la norma censurata non può dirsi | irragionevole | viste le sue finalità di contenimento della spesa pubblica per far fronte alla grave crisi economica . spetta infatti al |
| 2013-310.txt | 1254 | 1254 | , conseguite nel periodo 2011 2013 . 7 . è presente in tutte le ordinanze la doglianza della mancanza di | ragionevolezza | dell azione legislativa , che è dedotta , nel complesso , insieme alla disparità di trattamento , alla lesione dell |
| 2013-310.txt | 1432 | 1432 | . 245 del 1997 e n . 223 del 2012 ) . in secondo luogo , i rimettenti deducono l | irragionevolezza | delle disposizioni , da un lato , per la peculiarità del meccanismo di progressione stipendiale dei docenti universitari , che |
| 2013-310.txt | 3589 | 3589 | riferimento , nel complesso , agli artt . 2 ( dignità sociale e solidarietà ) , 3 ( principio di | ragionevolezza | e di uguaglianza , partecipazione ) , 36 e 97 ( anche in riferimento all art . 9 ) , |
| 2013-310.txt | 3792 | 3792 | obiettivo di realizzare un « raffreddamento » della dinamica retributiva ed ha , invece , comportato una vera e propria | irragionevole | riduzione di quanto già riconosciuto sulla base delle norme che disciplinano l adeguamento . la dichiarazione di illegittimità costituzionale del |
| 2013-310.txt | 3861 | 3861 | dell ordinamento della magistratura , specificità non sussistenti nella fattispecie in esame . 13 . 2 . le censure di | irragionevolezza | , cui si connette , nella prospettazione dei rimettenti , la violazione degli ulteriori parametri costituzionali sopra richiamati , sia |
| 2013-310.txt | 3970 | 3970 | dei sacrifici richiesti , e nella sussistenza di esigenze di contenimento della spesa pubblica , le condizioni per escludere la | irragionevolezza | delle misure in questione ( sentenze n . 245 del 1997 e n . 299 del 1999 , come richiamate |
| 2013-310.txt | 4387 | 4387 | a seguito dell esclusione del periodo in cui è previsto il blocco . 13.4 . con particolare riferimento poi alla | ragionevolezza | dello sviluppo temporale delle misure , non ci si può esimere dal considerare l evoluzione che è intervenuta nel complessivo |
| 2013-310.txt | 4774 | 4774 | , pronunciate con riguardo alla manovra economica del 1992 . le norme impugnate , dunque , superano il vaglio di | ragionevolezza | , in quanto mirate ad un risparmio di spesa che opera riguardo a tutto il comparto del pubblico impiego , |
| 2013-310.txt | 4845 | 4845 | più anni in considerazione della programmazione pluriennale delle politiche di bilancio . 13 . 6 . quanto alla lamentata non | ragionevolezza | delle disposizioni impugnate poiché non incidono su coloro che non dichiarano le proprie disponibilità economiche all amministrazione finanziaria , occorre |
| 2013-310.txt | 4951 | 4951 | pensi alla minore stabilità del rapporto ) e di trattamento economico escludano ogni possibilità di comparazione . 13.7 . la | ragionevolezza | delle norme impugnate non viene neanche incisa dalle generiche e assertive doglianze relative all assenza di responsabilità dei cittadini gravati |
| 2013-310.txt | 5382 | 5382 | . quanto al blocco delle classi e degli scatti , non sono fondate neanche le censure volte a sostenere l | irragionevolezza | dell art . 9 , comma 21 , secondo e terzo periodo , per le ricadute delle norme impugnate sulla |
| 2013-310.txt | 5841 | 5841 | non spetta a questa corte valutare ( sentenza n . 119 del 2012 ) se non nei limiti della evidente | irragionevolezza | , non emergono elementi che possano indurre ad una tale conclusione . va infatti osservato che il sacrificio imposto al |
| 2013-310.txt | 5897 | 5897 | quanto temporaneo , congruente con la necessità di risparmi consistenti ed immediati . del resto , nel senso della non | irragionevolezza | di un analogo blocco degli incrementi retributivi , si è già pronunciata questa corte , con la sentenza n . |
| 2013-52.txt | 723 | 723 | si è in realtà limitata a evocare , o principi che non attengono al riparto delle competenze ( principi di | ragionevolezza | , eguaglianza , perequazione e solidarietà fiscale ) , oppure norme di rango costituzionale che riguardano competenze regionali attinenti ad |
| 2014-06.txt | 801 | 801 | legislatore sottopone a diversa disciplina situazioni non omogenee e quando la diversità della disciplina non raggiunge gli estremi della manifesta | irragionevolezza | . le situazioni poste a confronto sebbene caratterizzate dal comune denominatore dell acquisto di un immobile da destinare a prima |
| 2014-06.txt | 921 | 921 | art . 3 cost . la differenziazione della disciplina delle due ipotesi poste a confronto non eccederebbe il canone della | ragionevolezza | , che costituisce il limite intrinseco della discrezionalità del legislatore . al contrario , essa sarebbe perfettamente adeguata alla predetta |
| 2014-06.txt | 2125 | 2125 | caso in esame non si è in presenza , come sostenuto dal presidente del consiglio dei ministri , di fattispecie | ragionevolmente | differenziate sotto il profilo oggettivo per le quali vale il principio più volte enunciato da questa corte , secondo cui |
| 2014-07.txt | 956 | 956 | secondo il rimettente , la citata disposizione violerebbe gli artt . 3 e 36 cost . , in quanto sarebbe | irragionevole | imporre ai soli dipendenti pubblici lo scaglionamento dell indennità di buonuscita e , una tale previsione costituirebbe anche una violazione |
| 2014-07.txt | 1442 | 1442 | ai soli dipendenti pubblici , per la medesima finalità , l ulteriore speciale prelievo tributario oggetto di censura . l | irragionevolezza | non risiede nell entità del prelievo denunciato , ma nella ingiustificata limitazione della platea dei soggetti passivi . la sostanziale |
| 2014-07.txt | 1483 | 1483 | identità di ratio dei differenti interventi ” di solidarietà ” , poi , prelude essa stessa ad un giudizio di | irragionevolezza | ed arbitrarietà del diverso trattamento riservato ai pubblici dipendenti , foriero peraltro di un risultato di bilancio che avrebbe potuto |
| 2014-07.txt | 1615 | 1615 | computo dei trattamenti di fine rapporto ) sulle anzianità contributive maturate a fare tempo dal 1º gennaio 2011 , determina | irragionevolmente | l applicazione dell aliquota del 6,91 % sull intera retribuzione , senza escludere nel contempo la vigenza della trattenuta a |
| 2014-07.txt | 1689 | 1689 | del d.p.r . 29 dicembre 1973 , n . 1032 . nel consentire allo stato una riduzione dell accantonamento , | irragionevole | perché non collegata con la qualità e quantità del lavoro prestato e perché a parità di retribuzione determina un ingiustificato |
| 2014-139.txt | 172 | 172 | ad avviso del rimettente , tale disposizione , la quale non prevede alcuna soglia di punibilità , detterebbe una disciplina | irragionevolmente | diversa per una situazione del tutto identica a quella disciplinata dall art . 10 bis del decreto legislativo 10 marzo |
| 2014-139.txt | 757 | 757 | quella del datore di lavoro che effettua le ritenute dei contributi previdenziali » . da tale argomentazione fa discendere l | irragionevolezza | del diverso trattamento sanzionatorio adottato dal legislatore penale , nel non prevedere una soglia di punibilità nella formulazione dell art |
| 2014-139.txt | 1065 | 1065 | ” ove l opzione normativa contrasti con il principio di eguaglianza , sotto il profilo dell arbitrarietà o della manifesta | irragionevolezza | ” » ( ordinanza n . 139 del 2004 ) . 6.2 . alla questione oggetto di scrutinio ben si |
| 2014-139.txt | 1200 | 1200 | dei quali la sanzione penale rappresenta soltanto uno dei mezzi cui il legislatore può ricorrere , sicché la valutazione della | ragionevolezza | delle diverse opzioni sanzionatorie prescelte va effettuata nell ambito di ciascun sistema [ . . . ] » ( ordinanza |
| 2014-139.txt | 1462 | 1462 | se la disciplina dettata dal legislatore si ponga in contrasto con il principio di eguaglianza . 8 . la lamentata | irragionevolezza | non ricorre nel caso in esame , in quanto la fattispecie di reato disciplinata dall art . 10 bis del |
| 2014-139.txt | 1931 | 1931 | dipendenti , in quanto l acclarata eterogeneità delle norme in comparazione costituisce espressione di autonome scelte del legislatore , non | irragionevoli | e neppure arbitrarie in considerazione della natura e dell intensità degli interessi protetti , ai quali corrisponde la modulazione degli |
| 2014-142.txt | 2481 | 2481 | , il profilo della differenziazione resta all interno del regime della tassazione separata , creando , in assenza di un | ragionevole | motivo discriminante , una situazione di trattamento svantaggioso rispetto alle altre specie di redditi assimilati . questa corte , proprio |
| 2014-142.txt | 3588 | 3588 | , prestazioni , titoli , caratterizzati dalla discrasia tra il momento della maturazione e quello della erogazione , comportante effetti | irragionevolmente | pregiudizievoli ai contribuenti che vi sono sottoposti . dunque , la particolarità della loro erogazione , concentrata in un unico |
| 2014-142.txt | 3694 | 3694 | come ricostruito attraverso l analisi sistematica del quadro normativo di riferimento la quale non consente di rintracciare diversi e più | ragionevoli | motivi della sua genesi appare quello di incrementare il gettito dell imposta . peraltro , ulteriore indiretta conferma di tale |
| 2014-142.txt | 3817 | 3817 | esame gli stessi importi sarebbero stati assoggettati a tassazione separata » . in definitiva , sono fondate le censure di | irragionevolezza | e contraddittorietà sollevate nei confronti dell art . 39 , comma 5 , del d.l . n . 98 del |
| 2014-142.txt | 3904 | 3904 | la natura degli stessi ed il conseguente assoggettamento al regime di favore . quest ultimo , peraltro , è stato | irragionevolmente | vanificato dall anomala prescrizione temporale che , di fatto , ha riprodotto , per la sola categoria dei giudici tributari |
| 2014-142.txt | 4090 | 4090 | , in materia tributaria , l art . 53 cost . è espressione particolare del principio di uguaglianza e di | ragionevolezza | di cui all art . 3 cost . se « la costituzione non impone affatto una tassazione fiscale uniforme , |
| 2014-142.txt | 4192 | 4192 | art . 3 cost . , non può , quindi , che essere ricondotto ad un ” giudizio sull uso | ragionevole | , o meno , che il legislatore stesso abbia fatto dei suoi poteri discrezionali in materia tributaria ” » ( |
| 2014-154.txt | 309 | 309 | comporterebbe la violazione degli artt . 2 , 3 e 36 cost . , da un lato , per l | irragionevole | disparità di trattamento del personale della guardia di finanza , atteso che , a parità di grado e con mansioni |
| 2014-154.txt | 1614 | 1614 | in situazioni determinate ( sentenza n . 304 del 2013 ) . e in una tale prospettiva non può considerarsi | irragionevole | un esercizio della discrezionalità legislativa che privilegi esigenze fondamentali di politica economica , a fronte di altri valori pur costituzionalmente |
| 2014-177.txt | 1288 | 1288 | n . 21 del 2005 , poi , nel ritenere la legittimità costituzionale di tale disciplina afferma : « la | ragionevolezza | della transitoria differenziazione delle aliquote disposta dall art . 45 , comma 2 , del d.lgs . n . 446 |
| 2014-200.txt | 342 | 342 | al primo versamento utile . riferisce altresì il tar lazio che la ricorrente lamenta , in primo luogo , l | irragionevolezza | e l incongruità del termine fissato , e , in secondo luogo , la violazione dell art . 23 cost |
| 2014-200.txt | 1851 | 1851 | la data di avvio dell applicazione dell addizionale del 6 per cento sul prelievo erariale unico violi il principio di | ragionevolezza | , perché il d.l . n . 16 del 2012 è entrato in vigore solo nel mese di marzo 2012 |
| 2014-201.txt | 396 | 396 | « in materia tributaria , l art . 53 cost . è espressione particolare del principio di uguaglianza e di | ragionevolezza | di cui all art . 3 cost . » ( sentenza n . 142 del 2014 ) rende sufficiente la |
| 2014-201.txt | 1056 | 1056 | stabilità dei mercati finanziari . pertanto , da un lato , la scelta disincentivante del legislatore è tutt altro che | irragionevole | o arbitraria e , dall altro , non è ingiustificata la limitazione al solo « settore finanziario » della platea |
| 2014-219.txt | 1533 | 1533 | sentenza n . 310 del 2013 ) . 6 . le norme impugnate , dunque , superano il vaglio di | ragionevolezza | , in quanto mirate ad un risparmio di spesa che opera riguardo a tutto il comparto del pubblico impiego , |
| 2014-225.txt | 3707 | 3707 | si è trattato di una « disposizione nazionale eccezionale » emanata al fine di assicurare il rispetto del principio della | ragionevole | durata del giudizio , con l estinzione automatica dei procedimenti ultradecennali pendenti dinanzi al giudice tributario di terzo grado , |
| 2014-225.txt | 4574 | 4574 | una deroga al principio di indisponibilità della pretesa tributaria normativamente circoscritta alla sola dilazione di pagamento dell iva non è | irragionevole | e si giustifica sul piano prognostico proprio per il persistere , in capo all amministrazione finanziaria , della possibilità di |
| 2014-225.txt | 5132 | 5132 | prelazione . 7 . 1 . la questione , pertanto , non è fondata , non essendovi profili di intrinseca | irragionevolezza | nella disciplina dettata dal disposto degli artt . 160 e 182 ter della legge fallimentare , la quale , ai |
| 2014-228.txt | 1414 | 1414 | la natura intellettuale dell attività svolta , come per le professioni liberali . 4.1 . si aggiunga che la non | ragionevolezza | della presunzione è avvalorata dal fatto che gli eventuali prelevamenti ( che peraltro dovrebbero essere anomali rispetto al tenore di |
| 2014-228.txt | 1706 | 1706 | operazioni ” in nero ” . 5 . pertanto nel caso di specie la presunzione è lesiva del principio di | ragionevolezza | nonché della capacità contributiva , essendo arbitrario ipotizzare che i prelievi ingiustificati da conti correnti bancari effettuati da un lavoratore |
| 2014-236.txt | 502 | 502 | agenzia delle entrate di atti trasmessi per via telematica . la lesione dell art . 3 cost . deriverebbe dalla | irragionevole | disparità di trattamento fra contribuenti egualmente titolari di crediti d imposta derivanti da attività già avviate alla data del 29 |
| 2014-251.txt | 847 | 847 | disparità concorrenziale che si intendevano far valere . parimenti indispensabile per individuare correttamente e poi apprezzare la censura relativa alla | irragionevole | alterazione delle regole della concorrenza sarebbe stata una adeguata allegazione delle ricadute economiche della normativa impugnata in capo ai vari |
| 2014-279.txt | 325 | 325 | avviso della rimettente , essa lederebbe l art . 3 cost . , in quanto , prevedendo , in modo | irragionevole | , che il trattamento agevolato si applichi agli acquisti di immobili di proprietà di soggetti iva e non anche a |
| 2014-279.txt | 1463 | 1463 | beneficio . pertanto , in mancanza della omogeneità delle situazioni raffrontate , è da escludere che la norma impugnata sia | irragionevole | e discriminatoria . |
| 2014-44.txt | 1289 | 1289 | un qualche evento idoneo ad integrare una forma di attuazione della nuova istituzione e ciò induce a ritenere , per | ragionevole | presunzione , che essa non sia intervenuta . ciò posto , va rilevato che , come questa corte ha già |
| 2014-44.txt | 5496 | 5496 | censure prospettate dalle regioni toscana , emilia romagna , liguria , umbria , veneto , con riferimento ai principi di | ragionevolezza | ( art . 3 cost . ) e di buon andamento della pubblica amministrazione ( art . 97 cost . |
| 2014-44.txt | 9992 | 9992 | ai comuni e all apprezzamento del ministero dell interno » . la disposizione sarebbe in contrasto con i principi di | ragionevolezza | e di buon andamento , stante la ” discrepanza tra i due modelli ” derivante dalla diversità delle due forme |
| 2014-44.txt | 10293 | 10293 | anche qualora i detti comuni esercitino le loro funzioni in convenzione , si porrebbe in contrasto con il principio di | ragionevolezza | ( art . 3 cost . ) e con il principio di buon andamento dell amministrazione ( art . 97 |
| 2014-44.txt | 12801 | 12801 | art . 16 , comma 16 ) . per questa parte il testo normativo incorrerebbe nella violazione dei principi di | ragionevolezza | e di buon andamento , in quanto attribuirebbe effetti analoghi a due forme associative assai diverse . sarebbe , inoltre |
| 2014-44.txt | 15078 | 15078 | 118 e 133 , secondo comma , cost . , nonché per violazione del principio di non discriminazione , di | ragionevolezza | e di buon andamento della pubblica amministrazione , di cui agli artt . 3 e 97 cost . dopo aver |
| 2014-44.txt | 15860 | 15860 | gli artt . 3 e 97 cost . , in quanto sarebbe stata adottata una soluzione discriminatrice , priva di | ragionevolezza | e in contrasto col principio di buon andamento dell amministrazione . le disposizioni impugnate violerebbero , altresì , le competenze |
| 2014-50.txt | 972 | 972 | imposta di registro oltre che il gettito delle imposte dirette . la disciplina in esame creerebbe , ancora , una | irragionevole | disparità di trattamento tra locazioni ad uso abitativo ed altri tipi di locazione e si porrebbe in contrasto con i |
| 2014-80.txt | 136 | 136 | ad avviso del giudice a quo , la norma censurata violerebbe l art . 3 della costituzione , determinando una | irragionevole | disparità di trattamento fra il soggetto che essendo tenuto a versare l iva per un importo compreso nell intervallo tra |
| 2014-80.txt | 1341 | 1341 | dichiarazione infedele e omessa dichiarazione ) : difetto di coordinamento foriero di sperequazioni sanzionatorie che , per la loro manifesta | irragionevolezza | , rendono censurabile l esercizio della discrezionalità pure spettante al legislatore in materia di configurazione delle fattispecie astratte di reato |
| 2014-80.txt | 2325 | 2325 | 17 settembre 2011 alla più alta fra le soglie di punibilità delle violazioni in rapporto alle quali si manifesta l | irragionevole | disparità di trattamento : quella , cioè , della dichiarazione infedele ( euro 103.291,38 ) . una disparità di trattamento |
| 2014-98.txt | 1953 | 1953 | e di ravenna , l impugnato art . 17 bis violerebbe l art . 3 cost . anche perché , | irragionevolmente | , assicurerebbe una maggiore tutela giurisdizionale ( consistente , in particolare , nella possibilità di adire immediatamente il giudice tributario |
| 2014-98.txt | 2184 | 2184 | b ) l art . 3 cost . ( in relazione sia al principio di uguaglianza che a quello di | ragionevolezza | ) e l art . 113 cost . ( in relazione al divieto di limitare la tutela giurisdizionale avverso gli |
| 2014-98.txt | 2310 | 2310 | solo un rilevante aggravio del procedimento » che , in quanto condizione di ammissibilità del ricorso , « genera una | irragionevole | discriminazione tra il diritto del contribuente a corrispondere il giusto tributo e la potestà impositiva dell amministrazione » ; b |
| 2014-98.txt | 2857 | 2857 | a ) l art . 3 cost . ( in relazione sia al principio di uguaglianza che a quello di | ragionevolezza | ) , perché , nel caso in cui non si pervenga a detta fase , il contribuente avrà sostenuto delle |
| 2014-98.txt | 3022 | 3022 | ( recte : secondo comma , ultimo periodo ) , cost . , che prevede che la legge assicuri la | ragionevole | durata del processo , in quanto , potendosi verificare che , nel caso in cui sia formulata istanza di accertamento |
| 2014-98.txt | 3579 | 3579 | c ) l art . 111 cost . perché : c . 1 . ) in relazione al principio della | ragionevole | durata del processo , « rischia , mancando un necessario coordinamento con l istituto dell accertamento con adesione , di |
| 2014-98.txt | 3622 | 3622 | i tempi di introduzione del giudizio tributario » ; c . 2 . ) sempre in relazione al principio della | ragionevole | durata del processo , i « tempi [ di definizione delle controversie ] appaiono [ . . . ] non |
| 2014-98.txt | 5986 | 5986 | gruppo di questioni sollevate , in riferimento agli artt . 3 ( in relazione ai princípi di uguaglianza e di | ragionevolezza | ) , 24 ( in relazione sia al diritto di agire in giudizio che al diritto di difesa ) e |
| 2014-98.txt | 7151 | 7151 | elementi , deve ritenersi che il legislatore abbia perseguito l indicato interesse generale a deflazionare il contenzioso tributario in modo | ragionevole | , prevedendo il rinvio dell accesso al giudice con riguardo alle liti ( quelle nei confronti dell agenzia delle entrate |
| 2014-98.txt | 7261 | 7261 | , sul piano del diritto alla tutela giurisdizionale , né sul piano del rispetto dei princípi di uguaglianza e di | ragionevolezza | . la previsione dell obbligo della preliminare presentazione del reclamo non víola , pertanto , nessuno degli invocati parametri . |
| 2014-98.txt | 8795 | 8795 | è rimesso anche al consenso dello stesso contribuente , possa violare il suo diritto di difesa o il principio di | ragionevolezza | o , tanto meno , il diritto a non essere distolto dal giudice naturale precostituito per legge . 8 . |
| 2014-98.txt | 9922 | 9922 | poi , in riferimento agli artt . 3 ( in relazione sia al principio di uguaglianza che a quello di | ragionevolezza | ) e 24 cost . ( là dove garantisce il diritto di difesa ) , che , nel caso in |
| 2014-98.txt | 10148 | 10148 | deduce ancora che l art . 17 bis del d.lgs . n . 546 del 1992 lederebbe il principio di | ragionevole | durata del processo di cui all art . 111 , « i comma ultima parte » ( recte : secondo |
| 2014-98.txt | 10411 | 10411 | l argomento che , avendo formulato detta istanza , la presentazione del reclamo avrebbe comportato una durata del processo non | ragionevole | . 12 . secondo la commissione tributaria provinciale di campobasso ( r.o . n . 146 e n . 147 |
| 2015-10.txt | 1824 | 1824 | dei ricavi . conseguentemente , l affermazione del rimettente secondo cui solo la disposizione censurata ostacolerebbe il richiesto rimborso deve | ragionevolmente | considerarsi integrare una sufficiente motivazione anche su questo punto . 5 . nel merito , le questioni sollevate in relazione |
| 2015-10.txt | 2005 | 2005 | di straordinaria necessità e urgenza richiesti dall art . 77 , secondo comma , cost . o di « manifesta | irragionevolezza | o arbitrarietà della relativa valutazione » ( ex plurimis , sentenze n . 22 del 2012 , n . 93 |
| 2015-10.txt | 2137 | 2137 | requisiti di necessità ed urgenza ; né dall ordinanza di remissione si possono ricavare argomentazioni valevoli ad attestare la manifesta | irragionevolezza | e arbitrarietà della valutazione governativa sulla sussistenza dei presupposti della decretazione d urgenza . d altro canto , le impugnate |
| 2015-10.txt | 3115 | 3115 | dunque , chiamata a verificare che le distinzioni operate dal legislatore tributario , anche per settori economici , non siano | irragionevoli | o arbitrarie o ingiustificate ( sentenza n . 201 del 2014 ) : cosicché in questo ambito il giudizio di |
| 2015-10.txt | 3143 | 3143 | . 201 del 2014 ) : cosicché in questo ambito il giudizio di legittimità costituzionale deve vertere « sull uso | ragionevole | , o meno , che il legislatore stesso abbia fatto dei suoi poteri discrezionali in materia tributaria , al fine |
| 2015-10.txt | 3396 | 3396 | titolo esemplificativo , ricordare l addizionale sulle remunerazioni in forma di bonus e stock options , ritenuta tutt altro che | irragionevole | , arbitraria o ingiustificata da questa corte con la sentenza n . 201 del 2014 ; ovvero la normativa esaminata |
| 2015-10.txt | 3460 | 3460 | sulle attività produttive ( irap ) differenziate per settori produttivi e per tipologie di soggetti passivi fosse sorretta da non | irragionevoli | motivi di politica economica e redistributiva , individuati principalmente nell esigenza di neutralizzare tanto il maggiore impatto del nuovo tributo |
| 2015-10.txt | 3551 | 3551 | è visto , non impongono un uniformità di tassazione e , tuttavia , vietano le differenziazioni ingiustificate , arbitrarie , | irragionevoli | o sproporzionate è appena il caso di aggiungere che non si può escludere che le peculiarità del settore petrolifero si |
| 2015-10.txt | 3818 | 3818 | imposizioni differenziate deve pur sempre ancorarsi a una adeguata giustificazione obiettiva , la quale deve essere coerentemente , proporzionalmente e | ragionevolmente | tradotta nella struttura dell imposta ( sentenze n . 142 del 2014 e n . 21 del 2005 ) . |
| 2015-10.txt | 4655 | 4655 | destinato ad operare ben oltre l orizzonte temporale della peculiare congiuntura . 6.5.3 . un ulteriore profilo di inadeguatezza e | irragionevolezza | è connesso alla inidoneità della manovra tributaria in giudizio a conseguire le finalità solidaristiche che intende esplicitamente perseguire . uno |
| 2015-10.txt | 5186 | 5186 | per l energia elettrica , il gas e il sistema idrico . 6.5.4 . in definitiva , il vizio di | irragionevolezza | è evidenziato dalla configurazione del tributo in esame come maggiorazione di aliquota che si applica all intero reddito di impresa |
| 2015-10.txt | 5334 | 5334 | 2008 , e successive modificazioni , viola gli artt . 3 e 53 cost . , sotto il profilo della | ragionevolezza | e della proporzionalità , per incongruità dei mezzi approntati dal legislatore rispetto allo scopo , in sé e per sé |
| 2015-10.txt | 6042 | 6042 | ” nei confronti delle altre situazioni giuridiche costituzionalmente riconosciute e protette » : per questo la corte opera normalmente un | ragionevole | bilanciamento dei valori coinvolti nella normativa sottoposta al suo esame , dal momento che « [ l ] a costituzione |
| 2015-10.txt | 6110 | 6110 | per nessuno di essi » ( sentenza n . 85 del 2013 ) . sono proprio le esigenze dettate dal | ragionevole | bilanciamento tra i diritti e i principi coinvolti a determinare la scelta della tecnica decisoria usata dalla corte : così |
| 2015-10.txt | 6922 | 6922 | per richiedere , in un periodo di perdurante crisi economica e finanziaria che pesa sulle fasce più deboli , una | irragionevole | redistribuzione della ricchezza a vantaggio di quegli operatori economici che possono avere invece beneficiato di una congiuntura favorevole . si |
| 2015-10.txt | 7007 | 7007 | una situazione caratterizzata dalla impossibilità di distinguere ed esonerare dalla restituzione coloro che hanno traslato gli oneri determinerebbe una ulteriore | irragionevole | disparità di trattamento , questa volta tra i diversi soggetti che operano nell ambito dello stesso settore petrolifero , con |
| 2015-100.txt | 198 | 198 | . ad avviso dei giudici rimettenti , la norma censurata violerebbe l art . 3 della costituzione , per la | irragionevole | disparità di trattamento della fattispecie considerata sia rispetto ai più gravi delitti di dichiarazione infedele e di omessa dichiarazione ( |
| 2015-100.txt | 1268 | 1268 | ad euro 103.291,38 di imposta evasa : difetto di coordinamento foriero di sperequazioni sanzionatorie che , per la loro manifesta | irragionevolezza | , rendevano censurabile l esercizio della discrezionalità pure spettante al legislatore nella configurazione delle fattispecie astratte di reato . la |
| 2015-100.txt | 2123 | 2123 | ai fatti di omesso versamento di ritenute certificate , commessi sino al 17 settembre 2011 , si assisterebbe alla medesima | irragionevole | disparità di trattamento rispetto ai fatti di infedele e omessa dichiarazione riscontrata dalla sentenza n . 80 del 2014 con |
| 2015-131.txt | 970 | 970 | n . 187 del 2013 ) . più precisamente , le interpretazioni prospettate dal ricorrente non devono essere implausibili o | irragionevolmente | scollegate dalle disposizioni impugnate , così da farle ritenere del tutto astratte o pretestuose ( sentenze n . 228 del |
| 2015-132.txt | 383 | 383 | con il contribuente da osservare a pena di nullità . alla fattispecie in esso prevista sarebbe quindi riservato un trattamento | irragionevolmente | diverso rispetto a quello generale stabilito per le fattispecie antielusive non riconducibili alla norma denunciata , nonché a quello previsto |
| 2015-132.txt | 3483 | 3483 | l avviso di accertamento emanato prematuramente . la necessità che al contribuente sia consentito di partecipare al procedimento e la | ragionevolezza | della sanzione in caso di violazione del termine stabilito per garantire l effettività di tale partecipazione , sono ancora più |
| 2015-132.txt | 3585 | 3585 | in esame , non può presentare alcun rilievo la circostanza , richiamata nell ordinanza di rimessione a sostegno della pretesa | irragionevolezza | della norma censurata , che nel caso oggetto del giudizio a quo l avviso fosse stato notificato poco prima dello |
| 2015-155.txt | 3463 | 3463 | autonoma friuli venezia giulia , inoltre , anche la quantificazione del maggior gettito da recuperare sarebbe illegittima , in quanto | irragionevole | e contraria al principio consensualistico . 1.1.7 . infine , con il primo gruppo di ricorsi , le medesime autonomie |
| 2015-155.txt | 8381 | 8381 | 42 del 2009 comporterebbe peraltro , anche in caso di parziale accoglimento delle stesse , non solo un potenziale effetto | irragionevolmente | discriminante tra le stesse autonomie interessate , ma anche uno squilibrio nell ambito della finanza pubblica allargata in quanto lo |
| 2015-155.txt | 8936 | 8936 | tributarie , fermo restando il principio di tendenziale assegnazione del gettito su base territoriale , non siano esonerate da un | ragionevole | dimensionamento in conformità a criteri di utilizzazione ispirati all economicità ed alla solidarietà finanziaria e se è già stato affermato |
| 2015-178.txt | 263 | 263 | libertà di contrattazione collettiva . le limitazioni , imposte dal legislatore per il periodo 2010 2014 , introdurrebbero una disciplina | irragionevole | e sproporzionata , discriminando , per un periodo tutt altro che transitorio ed eccezionale , i lavoratori pubblici rispetto ai |
| 2015-178.txt | 624 | 624 | di salvaguardia della stabilità di bilancio , si articola comunque in un periodo di tempo circoscritto e impone un sacrificio | ragionevole | all autonomia collettiva e ai diritti tutelati dall art . 36 , primo comma , cost . , senza introdurre |
| 2015-178.txt | 3524 | 3524 | , il tribunale ordinario di ravenna non offre ragguagli di sorta in merito alle peculiarità di tale disciplina e all | irragionevolezza | intrinseca delle differenze che intercorrono tra il genus del lavoro pubblico , disciplinato dal contratto , e la species del |
| 2015-178.txt | 4678 | 4678 | solide » ( considerando n . 20 ) . alla stregua di tali rilievi , questa corte ha riconosciuto la | ragionevolezza | di un sistema di misure dotate di una proiezione strutturale , che esclude in radice ogni possibilità di recupero delle |
| 2015-178.txt | 4994 | 4994 | 12 . 2 . la legittimità delle misure ricordate , oltre che nella prospettiva programmatica ora esposta , risiede nella | ragionevolezza | che ne ispira le linee direttrici . si tratta , invero , di provvedimenti che , pur diversamente modulati , |
| 2015-178.txt | 5060 | 5060 | sentenza n . 310 del 2013 , punto 13.5 . del considerato in diritto , già citato ) . la | ragionevolezza | delle misure varate discende anche dalla particolare gravità della situazione economica e finanziaria , concomitante con l intervento normativo . |
| 2015-178.txt | 5223 | 5223 | dei conti , sezioni riunite in sede di controllo , rapporto 2011 sul coordinamento della finanza pubblica ) . la | ragionevolezza | dell intero impianto normativo si coglie anche nell incidenza delle misure su una dinamica retributiva pubblica , che si attestava |
| 2015-178.txt | 5471 | 5471 | al lavoro svolto e del diritto di accedere alla contrattazione collettiva non è , nel quadro ora delineato , né | irragionevole | né sproporzionato . 13 . quanto alle disposizioni introdotte dall art . 16 , comma 1 , lettera b ) |
| 2015-178.txt | 5970 | 5970 | principio , che l emergenza economica , pur potendo giustificare la stasi della contrattazione collettiva , non può avvalorare un | irragionevole | protrarsi del ” blocco ” delle retribuzioni . si finirebbe , in tal modo , per oscurare il criterio di |
| 2015-178.txt | 6346 | 6346 | riguardo , l ordinanza di rimessione del tribunale ordinario di ravenna non offre una dimostrazione puntuale del « macroscopico ed | irragionevole | scostamento » , che , secondo la giurisprudenza di questa corte ( sentenza n . 126 del 2000 , punto |
| 2015-178.txt | 6607 | 6607 | periodo più ampio e del carattere non decisivo degli elementi addotti a fondamento delle censure , non risulta dimostrato l | irragionevole | sacrificio del principio di proporzionalità della retribuzione . 14 . 2 . l infondatezza delle censure incentrate sull art . |
| 2015-178.txt | 8513 | 8513 | del considerato in diritto ) . il carattere ormai sistematico di tale sospensione sconfina , dunque , in un bilanciamento | irragionevole | tra libertà sindacale ( art . 39 , primo comma , cost . ) , indissolubilmente connessa con altri valori |
| 2015-192.txt | 548 | 548 | è invocato , inoltre , l art . 3 cost . , in quanto la previsione degli indicati compensi discriminerebbe | irragionevolmente | gli ausiliari del giudice rispetto a coloro che rendano prestazioni analoghe in base alle tariffe professionali di mercato , ed |
| 2015-192.txt | 784 | 784 | ( stante la possibile dilatazione dei tempi indicati per l espletamento degli incarichi ) , così determinando una complessiva « | irragionevolezza | di sistema » . è richiamato , infine , l art . 53 cost . , poiché attraverso la normativa |
| 2015-192.txt | 914 | 914 | art . 3 cost . , sotto tre diversi profili : da un primo punto di vista , in quanto | irragionevolmente | equiparerebbe gli ausiliari del giudice al difensore e alle parti del processo nella prevista riduzione di un terzo dei compensi |
| 2015-192.txt | 940 | 940 | al difensore e alle parti del processo nella prevista riduzione di un terzo dei compensi ; inoltre , in quanto | irragionevolmente | differenzierebbe il trattamento degli ausiliari , a parità di prestazioni , a seconda che prestino o non la propria opera |
| 2015-192.txt | 1376 | 1376 | l efficacia retroattiva della disposizione sostanziale che incide sul diritto alla remunerazione dei consulenti sarebbe disposta in assenza di una | ragionevole | giustificazione . la norma , inoltre , distinguerebbe irragionevolmente tra gli ausiliari che abbiano ultimato la propria prestazione ed avanzato |
| 2015-192.txt | 1385 | 1385 | diritto alla remunerazione dei consulenti sarebbe disposta in assenza di una ragionevole giustificazione . la norma , inoltre , distinguerebbe | irragionevolmente | tra gli ausiliari che abbiano ultimato la propria prestazione ed avanzato richiesta di liquidazione dei compensi prima dell entrata in |
| 2015-192.txt | 2887 | 2887 | fondata , con esclusivo riferimento all art . 3 cost . in sede di giudizio di legittimità costituzionale , la | ragionevolezza | di un intervento legislativo ha da essere apprezzata anche alla luce del contesto normativo in cui avviene e delle condizioni |
| 2015-192.txt | 3326 | 3326 | nella prospettiva segnata dall art . 3 cost . , che la scelta legislativa abbia superato il limite della manifesta | irragionevolezza | . non è , infatti , riconducibile ai pur ampi margini spettanti alla discrezionalità legislativa una scelta attuata senza una |
| 2015-192.txt | 3357 | 3357 | margini spettanti alla discrezionalità legislativa una scelta attuata senza una preliminare valutazione complessiva della materia , necessaria per compiere un | ragionevole | bilanciamento tra esigenze di contenimento della spesa e remunerazione , sia pure secondo i ricordati criteri di contemperamento , degli |
| 2015-192.txt | 3546 | 3546 | dal circuito dei consulenti d ufficio , dei soggetti dotati delle migliori professionalità . risulta , in definitiva , manifestamente | irragionevole | un intervento di riduzione della spesa erariale in materia di giustizia pur , come tale , sicuramente riferibile alla discrezionalità |
| 2015-192.txt | 4230 | 4230 | 36 cost . si riferisce alla complessiva percezione di reddito da parte del lavoratore , che , occupando una porzione | ragionevole | del proprio tempo e della propria capacità , deve trarre dalla sua attività il necessario per sostenere sé e la |
| 2015-192.txt | 4457 | 4457 | . 6.3 . infine , non è fondata la questione sollevata in riferimento all art . 3 cost . la | ragionevolezza | della norma va misurata sulla sua effettiva portata precettiva , come risultante , tra l altro , dall odierno intervento |
| 2015-192.txt | 4696 | 4696 | tratta di prestazioni anche solo in parte rese dopo l entrata in vigore della novella legislativa , risulta non certo | irragionevole | l applicazione di un solo regime tariffario , cioè quello vigente al momento della liquidazione , di talché diverrebbe impropria |
| 2015-231.txt | 1858 | 1858 | novella legislativa . si verrebbe così a realizzare un regime di diritto transitorio il quale si scosterebbe , in modo | irragionevole | , sia dal regime precedente ( per cassa ) , sia da quello successivo ( per trasparenza ) . ne |
| 2015-253.txt | 790 | 790 | regione puglia deduce anche il contrasto del citato comma 509 con gli artt . 3 ( sotto il profilo della | ragionevolezza | ) e 97 ( sotto il profilo del buon andamento ) cost . , nonché con i principi di chiarezza |
| 2015-253.txt | 837 | 837 | . anche con riferimento a detti parametri le questioni sollevate non sono fondate . 3.1 . sotto il profilo della | ragionevolezza | la scelta del legislatore non è affatto implausibile . l art . 6 , commi 5 e 6 , del |
| 2015-65.txt | 691 | 691 | titolo v della parte seconda della costituzione ) , oltre che con i principi costituzionali di leale collaborazione e di | ragionevolezza | . 4 . 1.1 . la questione così sollevata è fondata in relazione al profilo , assorbente , del vulnus |
| 2015-66.txt | 605 | 605 | con i principi di solidarietà di cui all art . 2 cost . , con quelli di uguaglianza e di | ragionevolezza | desumibili dall art . 3 cost . , nonché con il principio della capacità contributiva dell art . 53 cost |
| 2015-66.txt | 637 | 637 | principio della capacità contributiva dell art . 53 cost . , atteso che il trattamento fiscale di favore eccederebbe ogni | ragionevolezza | . 3 . il presidente del consiglio dei ministri eccepisce l inammissibilità della questione per difetto di motivazione . l |
| 2015-70.txt | 337 | 337 | i principi di proporzionalità e adeguatezza della prestazione previdenziale , si porrebbe in contrasto con il principio di eguaglianza e | ragionevolezza | , causando una irrazionale discriminazione in danno della categoria dei pensionati . la norma censurata recherebbe anche un vulnus agli |
| 2015-70.txt | 3730 | 3730 | perequativo , o la frequente reiterazione di misure intese a paralizzarlo , entrerebbero in collisione con gli invalicabili principi di | ragionevolezza | e proporzionalità . si afferma , infatti , che « [ . . . ] le pensioni , sia pure |
| 2015-70.txt | 4942 | 4942 | , secondo comma , cost . , principi strettamente interconnessi , proprio in ragione delle finalità che perseguono . la | ragionevolezza | di tali finalità consente di predisporre e perseguire un progetto di eguaglianza sostanziale , conforme al dettato dell art . |
| 2015-70.txt | 5059 | 5059 | ha tracciato un percorso coerente per il legislatore , con l intento di inibire l adozione di misure disomogenee e | irragionevoli | ( fra le altre , sentenze n . 208 del 2014 e n . 316 del 2010 ) . il |
| 2015-70.txt | 5360 | 5360 | , negli stessi termini , sentenza n . 30 del 2004 ) . il legislatore , sulla base di un | ragionevole | bilanciamento dei valori costituzionali deve « dettare la disciplina di un adeguato trattamento pensionistico , alla stregua delle risorse finanziarie |
| 2015-70.txt | 5433 | 5433 | sopportabile scostamento » fra l andamento delle pensioni e delle retribuzioni , il legislatore non può eludere il limite della | ragionevolezza | ( sentenza n . 226 del 1993 ) . al legislatore spetta , inoltre , individuare idonei meccanismi che assicurino |
| 2015-70.txt | 5540 | 5540 | all adeguatezza della prestazione previdenziale ex art . 38 , secondo comma , cost . pertanto , il criterio di | ragionevolezza | , così come delineato dalla giurisprudenza citata in relazione ai principi contenuti negli artt . 36 , primo comma , |
| 2015-70.txt | 6000 | 6000 | ricognizione di situazioni disomogenee . la norma , allora oggetto d impugnazione , ha anche superato le censure di palese | irragionevolezza | , poiché si è ritenuto che non vi fosse riduzione quantitativa dei trattamenti in godimento ma solo rallentamento della dinamica |
| 2015-70.txt | 6044 | 6044 | di valore più cospicuo . le esigenze di bilancio , affiancate al dovere di solidarietà , hanno fornito una giustificazione | ragionevole | alla soppressione della rivalutazione automatica annuale per i trattamenti di importo otto volte superiore al trattamento minimo inps , « |
| 2015-70.txt | 6123 | 6123 | frequente reiterazione di misure intese a paralizzarlo , « esporrebbero il sistema ad evidenti tensioni con gli invalicabili principi di | ragionevolezza | e proporzionalità » , poiché risulterebbe incrinata la principale finalità di tutela , insita nel meccanismo della perequazione , quella |
| 2015-70.txt | 6328 | 6328 | i profili della proporzionalità e adeguatezza del trattamento pensionistico , induce a ritenere che siano stati valicati i limiti di | ragionevolezza | e proporzionalità , con conseguente pregiudizio per il potere di acquisto del trattamento stesso e con « irrimediabile vanificazione delle |
| 2015-70.txt | 6716 | 6716 | cui deriva in modo consequenziale il diritto a una prestazione previdenziale adeguata . tale diritto , costituzionalmente fondato , risulta | irragionevolmente | sacrificato nel nome di esigenze finanziarie non illustrate in dettaglio . risultano , dunque , intaccati i diritti fondamentali connessi |
| 2015-77.txt | 668 | 668 | , n . 3 ( modifiche al titolo v della parte seconda della costituzione ) , e ai principi di | ragionevolezza | e di leale collaborazione , quest ultimo desunto dagli artt . 5 e 120 cost . la regione autonoma trentino |
| 2015-77.txt | 1441 | 1441 | 106 e 108 , della legge n . 191 del 2009 , nonché ai principi di leale collaborazione e di | ragionevolezza | . ha impugnato inoltre l art . 1 , comma 118 , della legge n . 228 del 2012 , |
| 2015-77.txt | 1513 | 1513 | , all art . 16 del d.lgs . n . 268 del 1992 e ai principi di leale collaborazione , | ragionevolezza | e di « delimitazione temporale » . 3 . i ricorsi vertono sulle medesime disposizioni e pongono problemi analoghi , |
| 2015-77.txt | 3505 | 3505 | base dei medesimi parametri indicati al punto precedente , cui la regione autonoma valle d aosta aggiunge il principio di | ragionevolezza | , censurano l art . 16 , comma 3 , del d.l . n . 95 del 2012 , anche |
| 2015-82.txt | 940 | 940 | accordo e determinando l immediato accantonamento di somme spettanti alla stessa regione ; in terzo luogo , il principio di | ragionevolezza | , di cui all art . 3 cost . , in quanto non enuncia i criteri in base ai quali |
| 2015-82.txt | 6116 | 6116 | finanziare gli enti locali delle regioni ordinarie . in relazione alle altre regioni ad autonomia speciale , non può considerarsi | irragionevole | che la riduzione riguardi solo i comuni e le province ricompresi nel territorio delle due regioni isolane : infatti , |
| 2015-83.txt | 1732 | 1732 | anche in materia tributaria , il principio della discrezionalità e dell insindacabilità delle opzioni legislative incontra il limite della manifesta | irragionevolezza | , che nel caso in esame risulta varcato dalla indiscriminata sottoposizione ad imposta di qualsiasi prodotto contenente « altre sostanze |
| 2015-83.txt | 1935 | 1935 | tabacco , nonché dei dispositivi e delle parti di ricambio che ne consentono il consumo . appare quindi del tutto | irragionevole | l estensione , operata dalla disposizione censurata , del regime amministrativo e tributario proprio dei tabacchi anche al commercio di |
| 2015-95.txt | 228 | 228 | . la norma censurata violerebbe l art . 3 della costituzione , sottoponendo i reati tributari considerati ad un trattamento | irragionevolmente | più severo di quello riservato alla generalità degli altri reati , ivi compresi taluni delitti contro il patrimonio pubblico con |
| 2015-95.txt | 573 | 573 | ai fatti costitutivi dei predetti delitti . la previsione violerebbe tanto l art . 3 cost . , determinando una | irragionevole | disparità di trattamento tra soggetti imputati del medesimo reato , a seconda delle loro condizioni economiche ; quanto l art |
| 2015-95.txt | 1244 | 1244 | di politica criminale , connessi specialmente all allarme sociale generato dai singoli reati è sindacabile solo ove decampi nella manifesta | irragionevolezza | e nell arbitrio , come avviene quando le scelte operate determinino inaccettabili sperequazioni tra figure criminose omogenee ( ordinanza n |
| 2015-95.txt | 1721 | 1721 | dall altro , quando gli oneri imposti non risultino giustificati da ragioni connesse a circostanze obiettive , così da determinare | irragionevoli | situazioni di vantaggio o svantaggio . è del tutto evidente come questa seconda ipotesi non ricorra nel caso in esame |
| 2016-111.txt | 2362 | 2362 | ha inoltre aggiunto , in altra occasione , che la scelta del legislatore appare « tutt altro che arbitraria o | irragionevole | , in considerazione del complesso di vincoli ed obblighi gravanti per legge sulla proprietà di siffatti beni quale riflesso della |
| 2016-111.txt | 3117 | 3117 | trova fondamento nella minore utilità economica derivante dalla conformazione legale dello specifico statuto dominicale di tali beni , non è | irragionevole | precludere l applicazione del medesimo beneficio agli immobili che non sono soggetti allo stesso regime . |
| 2016-121.txt | 989 | 989 | processuali , secondo cui in tale ambito il legislatore dispone di un ampia discrezionalità con il solo limite della manifesta | irragionevolezza | o arbitrarietà delle scelte compiute ( ex plurimis , sentenze n . 44 del 2016 , n . 23 del |
| 2016-121.txt | 1521 | 1521 | 2009 ; ordinanze n . 141 del 2011 e n . 43 del 2010 ) . veniva infatti contestata l | irragionevolezza | della disparità di trattamento tra la notifica effettuata a mezzo di ufficiale giudiziario e quella effettuata direttamente dalla parte . |
| 2016-145.txt | 508 | 508 | . in primo luogo , le disposizioni impugnate imporrebbero alla regione e agli enti del sistema regionale un immediato e | irragionevole | onere di adeguamento dei sistemi informativi per la gestione amministrativa e contabile , destinato a rivelarsi inutile qualora le misure |
| 2016-145.txt | 580 | 580 | 119 cost . le disposizioni impugnate , per le stesse ragioni , si porrebbero in contrasto con i principi di | ragionevolezza | e di buon andamento della pubblica amministrazione , di cui agli artt . 3 e 97 cost . in secondo |
| 2016-151.txt | 1692 | 1692 | . 69 del 2016 ) . con riferimento all art . 3 cost . , la regione non deduce l | irragionevolezza | della riduzione profilo di impugnazione che in altre occasioni questa corte ha scrutinato favorevolmente a fronte di una sproporzionata diminuzione |
| 2016-173.txt | 1711 | 1711 | , n . 98 ( disposizioni urgenti per la stabilizzazione finanziaria ) , come convertito in « un intervento impositivo | irragionevole | e discriminatorio ai danni di una sola categoria di cittadini » ; c ) gli artt . 3 e ( |
| 2016-173.txt | 1997 | 1997 | i contributi pagati , risultando , altresì , leso anche il ” principio dell affidamento ” , per non essere | ragionevole | la riduzione del trattamento pensionistico operata nella specie ; e ) l art . 3 ( primo comma ) cost |
| 2016-173.txt | 2845 | 2845 | il contributo di solidarietà sulle pensioni più alte , come disciplinato dal censurato comma 486 , risponda a criteri di | ragionevolezza | e proporzionalità , tenendo conto dell esigenza di bilanciare la garanzia del legittimo affidamento nella sicurezza giuridica con altri valori |
| 2016-173.txt | 2912 | 2912 | ecceda i limiti entro i quali è necessariamente costretta in forza del combinato operare dei principi , appunto , di | ragionevolezza | , di affidamento e della tutela previdenziale ( artt . 3 e 38 cost . ) , il cui rispetto |
| 2016-173.txt | 2949 | 2949 | , il cui rispetto è oggetto di uno scrutinio ” stretto ” di costituzionalità , che impone un grado di | ragionevolezza | complessiva ben più elevato di quello che , di norma , è affidato alla mancanza di arbitrarietà . in tale |
| 2016-173.txt | 2992 | 2992 | è indispensabile che la legge assicuri il rispetto di alcune condizioni , atte a configurare l intervento ablativo come sicuramente | ragionevole | , non imprevedibile e sostenibile . il contributo , dunque , deve operare all interno dell ordinamento previdenziale , come |
| 2016-173.txt | 3113 | 3113 | che devono essere oggetto di attenta ponderazione da parte del legislatore , in modo da conferire all intervento quella incontestabile | ragionevolezza | , a fronte della quale soltanto può consentirsi di derogare ( in termini accettabili ) al principio di affidamento in |
| 2016-173.txt | 3263 | 3263 | ripetitivo e tradursi in un meccanismo di alimentazione del sistema di previdenza . il prelievo , per essere solidale e | ragionevole | , e non infrangere la garanzia costituzionale dell art . 38 cost . ( agganciata anche all art . 36 |
| 2016-173.txt | 3400 | 3400 | essere eccessive e devono rispettare il principio di proporzionalità , che è esso stesso criterio , in sé , di | ragionevolezza | della misura . in definitiva , il contributo di solidarietà , per superare lo scrutinio ” stretto ” di costituzionalità |
| 2016-188.txt | 1231 | 1231 | gettito derivante dalle disposizioni recate dal comma 707 . in tal caso , secondo la regione , sarebbe palese l | irragionevolezza | di una disposizione la quale stabilisce che la misura dell accantonamento debba restare costante nonostante il maggior gettito dell imu |
| 2016-188.txt | 7060 | 7060 | il fallimento di reiterate trattative può giustificare , pur sempre nel rispetto degli statuti e dei principi di proporzionalità e | ragionevolezza | , una composizione normativa unilaterale da parte dello stato , mentre analogo risultato non è possibile perseguire indirettamente , rendendo |
| 2016-205.txt | 843 | 843 | costituzionali : a ) artt . 2 e 3 della costituzione ( principi di solidarietà , di eguaglianza , di | ragionevolezza | e proporzionalità ) per il fatto che il sacrificio richiesto dal comma 418 agli enti di area vasta non è |
| 2016-205.txt | 956 | 956 | secondo , terzo e quarto comma , cost . , in quanto i « ” tagli ” sproporzionati e non | ragionevoli | » da esso previsti priverebbero le province e le città metropolitane della loro « autonomia di spesa » , l |
| 2016-205.txt | 1277 | 1277 | loro attribuite » ; b ) artt . 3 , 97 e 118 cost . perché le previsioni stesse sarebbero | irragionevoli | e contraddittorie « rispetto al percorso di riforma degli enti locali tracciato dal legislatore nazionale con la l . n |
| 2016-205.txt | 2232 | 2232 | svolge alcuna argomentazione sull assimilabilità delle posizioni rispettive dello stato e degli enti di area vasta , e dunque sull | irragionevolezza | della limitazione alle province e alle città metropolitane dell ambito di applicazione del comma 418 . una specifica motivazione sul |
| 2016-205.txt | 5198 | 5198 | n . 176 del 2012 e n . 284 del 2009 ) , va vagliata alla luce del criterio di | ragionevolezza | , nel senso che le norme di coordinamento possono ragionevolmente limitare la propria applicazione agli enti in bonis . la |
| 2016-205.txt | 5208 | 5208 | 2009 ) , va vagliata alla luce del criterio di ragionevolezza , nel senso che le norme di coordinamento possono | ragionevolmente | limitare la propria applicazione agli enti in bonis . la regione ricorrente lamenta la discriminazione fra province , ma non |
| 2016-205.txt | 5231 | 5231 | propria applicazione agli enti in bonis . la regione ricorrente lamenta la discriminazione fra province , ma non argomenta l | irragionevolezza | della esclusione delle province in dissesto , le quali si trovano invece , obiettivamente , in una situazione differenziata rispetto |
| 2016-205.txt | 5629 | 5629 | 8 . 10 . la seconda questione ( violazione degli artt . 3 , 97 e 118 cost . per | irragionevolezza | e contraddittorietà « rispetto al percorso di riforma degli enti locali tracciato dal legislatore nazionale con la l . n |
| 2016-278.txt | 314 | 314 | . d altro canto sottolinea il giudice a quo la norma impugnata non rappresenterebbe un coerente sviluppo logico o un | ragionevole | completamento dei princìpi e criteri direttivi posti dalla legge delega , poiché non potrebbe essere collegata né all obiettivo di |
| 2016-281.txt | 279 | 279 | che il differente trattamento riservato a chi adoperi vettori di linea rispetto a chi viceversa impieghi mezzi diversi non troverebbe | ragionevole | giustificazione , in quanto nel primo caso l arrivo sull isola non esprimerebbe una capacità contributiva maggiore di quella correlata |
| 2016-44.txt | 780 | 780 | dell art . 3 cost . , parametro non evocato dal giudice rimettente . tale violazione sarebbe peraltro esclusa dalla | ragionevolezza | della scelta di un univoco criterio di collegamento territoriale incentrato sulla sede del soggetto che ha emesso l atto impugnato |
| 2016-44.txt | 1555 | 1555 | n . 159 del 2014 e n . 50 del 2010 ) . resta naturalmente fermo il limite della manifesta | irragionevolezza | della disciplina , che si ravvisa , con riferimento specifico al parametro evocato , ogniqualvolta emerga un ingiustificabile compressione del |
| 2016-44.txt | 2207 | 2207 | , con la conseguente imputazione dell atto di accertamento e riscossione a quest ultimo . ne consegue che , ritenuto | irragionevole | ai fini del radicamento della competenza territoriale , per le ragioni evidenziate , il riferimento alla sede del soggetto cui |
| 2016-69.txt | 865 | 865 | , sono inammissibili . quanto alla violazione degli artt . 3 e 97 cost . , la ricorrente denuncia l | irragionevolezza | delle disposizioni impugnate ed il loro contrasto con il principio del buon andamento della pubblica amministrazione , che si tradurrebbe |
| 2016-78.txt | 389 | 389 | provinciale di campobasso la novella recata dalla legge di stabilità per il 2014 violerebbe i principi costituzionali di uguaglianza e | ragionevolezza | ( art . 3 cost . ) , di capacità contributiva ( art . 53 cost . ) , del |
| 2016-78.txt | 584 | 584 | 14 con i principi di cui agli artt . 3 e 53 cost . ed , in particolare , l | irragionevolezza | della nuova disposizione , che opererebbe una discriminazione in ordine all entità del sacrificio imposto al contribuente nel ricorso cumulativo |
| 2016-78.txt | 712 | 712 | ( i valori dei singoli atti impositivi e non il valore del processo ) . i principi di uguaglianza e | ragionevolezza | risulterebbero violati anche in comparazione alla disciplina dettata nel processo civile per le domande azionate cumulativamente , alle quali si |
| 2016-78.txt | 2155 | 2155 | . 3.1 . quanto alla pretesa violazione degli artt . 3 e 53 cost . , laddove viene lamentata l | irragionevole | diversità di trattamento tra tributi e sanzioni , il rimettente non argomenta minimamente in ordine alle ragioni per le quali |
| 2016-78.txt | 2266 | 2266 | , della legge 23 dicembre 1996 , n . 662 » ) . quanto alla lamentata diseguaglianza , contraddittorietà ed | irragionevolezza | nella determinazione del ” valore della lite ” , quale ” base imponibile ” , rispetto al presupposto del tributo |
| 2016-96.txt | 1362 | 1362 | seconda questione sollevata , il tribunale rimettente prospetta la violazione dell art . 3 cost . sotto il profilo dell | irragionevole | deteriore trattamento che l impugnato art . 9 , comma 21 , terzo periodo , riserva ai viceprefetti promossi negli |
| 2016-96.txt | 1591 | 1591 | questione sollevata , il tar lazio prospetta la violazione dell art . 3 cost . , sotto il profilo dell | irragionevole | deteriore trattamento che l impugnato art . 9 , comma 21 , terzo periodo , riserva ai funzionari della carriera |
| 2016-96.txt | 1924 | 1924 | n . 165 del 2001 promossi negli anni 2011 , 2012 e 2013 . ciò comporterebbe l introduzione di criteri | irragionevoli | di imposizione . la questione non è fondata . anche in relazione a quest ultimo parametro invocato dal giudice rimettente |
| 2017-135.txt | 339 | 339 | spese finali da parte dell ente » . dal che , appunto , secondo la ricorrente , « l evidente | irragionevolezza | » della norma censurata « che , da un lato , impedisce uno sforzo fiscale , dall altro lo impone |
| 2017-135.txt | 785 | 785 | tributari sulle attribuzioni regionali ( che si assumono violate , anche per il tramite di una lesione del principio di | ragionevolezza | , di quello del buon andamento della pubblica amministrazione e del diritto alla salute ) è correlata , come detto |
| 2017-149.txt | 2576 | 2576 | inderogabile esigenza » ( sentenza n . 349 del 1985 ) ; 2 ) sia comunque rispettoso del principio di | ragionevolezza | ( fra le tante , sentenza n . 16 del 2017 ) inteso , anche , come proporzionalità ( sentenze |
| 2017-149.txt | 3734 | 3734 | luce delle sue finalità e del contesto economico che ne ha visto la genesi , non viola i princìpi di | ragionevolezza | e proporzionalità . difatti , a seguito dei successivi interventi normativi , la posizione dei titolari di crediti ” perdenti |
| 2017-149.txt | 4239 | 4239 | apparecchiature informatiche , di cui dispongono i singoli contribuenti o i professionisti che li assistono » . ciò comporterebbe una | irragionevole | disparità di trattamento tra contribuenti tutti egualmente titolari di crediti di imposta . non a caso questo tipo di procedura |
| 2017-149.txt | 4296 | 4296 | n . 191 del 2009 , per le quali il d.m . 4 marzo 2011 avrebbe fatto ricorso , più | ragionevolmente | , a un criterio concorsuale , assegnando a ciascun contribuente una percentuale del credito . 14 . l avvocatura generale |
| 2017-149.txt | 4593 | 4593 | tuttavia inammissibile sotto altro profilo . un eventuale accoglimento , infatti , determinerebbe un assetto normativo caratterizzato da iniquità e | irragionevolezza | , poiché coloro che sono risultati vincitori nella procedura telematica , non solo perderebbero il beneficio ottenuto , ma non |
| 2017-153.txt | 778 | 778 | dipendenti privati all aliquota agevolata e l applicazione invece dell aliquota ordinaria agli analoghi compensi dei dipendenti pubblici costituirebbe un | irragionevole | disparità di trattamento , in violazione degli artt . 3 e 53 cost . , in quanto le finalità del |
| 2017-176.txt | 341 | 341 | . . . ] » . questa disposizione violerebbe , appunto , secondo il rimettente , « il principio di | ragionevolezza | e non discriminazione » ( art . 3 cost . ) , « non risultando sussistenti ragioni di interesse costituzionale |
| 2017-177.txt | 561 | 561 | primo luogo l art . 3 cost . per lesione del principio di eguaglianza , in quanto sarebbe del tutto | irragionevole | trattare in maniera differenziata le pronunce di accertamento di crediti derivanti da operazioni soggette a iva e le pronunce di |
| 2017-177.txt | 645 | 645 | , quale suo antecedente logico , un giudizio di accertamento dello stesso credito , sicché il legislatore disciplinerebbe in modo | irragionevolmente | diverso « situazioni con presupposti identici » , solo perché la parte avrebbe deciso di non chiedere contestualmente anche la |
| 2017-177.txt | 2374 | 2374 | alla regola generale dell assoggettamento delle pronunce di condanna all imposta di registro proporzionale . a sostegno della censura di | irragionevolezza | , il giudice a quo muove innanzitutto dal rilievo che la condanna presuppone sempre un giudizio di accertamento , con |
| 2017-177.txt | 2609 | 2609 | formulato dal giudice a quo , alla luce delle specifiche motivazioni che egli dedica a tale profilo della censura di | irragionevolezza | , in stretta correlazione con la fattispecie dedotta nel processo principale . il rimettente precisa infatti che nei giudizi di |
| 2017-177.txt | 2686 | 2686 | creditore chiede , altresì , di concorrere nella ripartizione dell attivo . invero , il trattamento differenziato non risponde a | ragionevolezza | qualora l accertamento del credito soggetto a iva sia , come nel caso dell accoglimento dell opposizione allo stato passivo |
| 2017-181.txt | 307 | 307 | 24 , 53 , 97 e 113 della costituzione . sarebbero infatti violati i principi della capacità contributiva e di | ragionevolezza | ( artt . 3 e 53 cost . ) , in quanto non sarebbe « concepibile un interesse egoistico del |
| 2017-181.txt | 2260 | 2260 | a quo censura la possibilità per l amministrazione di respingere ” silenziosamente ” l istanza di autotutela e afferma l | irragionevolezza | del bilanciamento realizzato dal legislatore tra interesse fiscale dello stato e capacità contributiva . prescindendo dalla questione dei limiti di |
| 2017-181.txt | 2300 | 2300 | di applicabilità , in questa sede , del principio di capacità contributiva , occorre osservare che , nel valutare la | ragionevolezza | della disciplina legislativa dell autotutela tributaria , il rimettente non considera l interesse pubblico alla certezza dei rapporti giuridici . |
| 2017-181.txt | 2512 | 2512 | le norme censurate e più in generale la disciplina legislativa dell annullamento d ufficio tributario operano dunque un bilanciamento non | irragionevole | tra l interesse pubblico alla corretta esazione dei tributi e l interesse alla stabilità dei rapporti giuridici di diritto pubblico |
| 2017-181.txt | 2628 | 2628 | in tale caso il loro potere di provvedere in autotutela diverso da quello esercitabile in ipotesi spontaneamente . la non | irragionevolezza | della disciplina esaminata non comporta che siano precluse al legislatore altre possibili scelte . questa corte ha già osservato che |
| 2017-181.txt | 2880 | 2880 | , anche dell interesse pubblico alla stabilità dei rapporti giuridici già definiti dall amministrazione , con la conseguenza che non | irragionevolmente | il legislatore stesso ha ritenuto di non prevedere che su eventuali istanze di autotutela l amministrazione debba necessariamente pronunciarsi . |
| 2017-199.txt | 870 | 870 | n . 121 e n . 44 del 2016 ) , fermo restando , naturalmente , il limite della manifesta | irragionevolezza | di una disciplina che comporti un ingiustificabile compressione del diritto di agire ( sentenze n . 121 e n . |
| 2017-199.txt | 1038 | 1038 | probatoria , rimasta preclusa nel giudizio di primo grado , possa essere esperita in appello non è di per sé | irragionevole | , poiché « il regime delle preclusioni in tema di attività probatoria ( come la produzione di un documento ) |
| 2017-209.txt | 1174 | 1174 | il giudice a quo sarebbe altresì violato l art . 23 cost . , letto alla luce del principio di | ragionevolezza | di cui all art . 3 cost . e dei principi di imparzialità e buon andamento di cui all art |
| 2017-209.txt | 1460 | 1460 | urbana , di tutela ambientale , edilizia e sociale , ma , secondo il giudice a quo , del tutto | irragionevolmente | non le genererebbe invece per le varianti o per i nuovi piani che siano semplicemente ispirate ad una logica di |
| 2017-213.txt | 1728 | 1728 | operazione , limitata nel tempo ed eccezionale , incidente , secondo un criterio di progressività ed in base ad aliquote | ragionevoli | , sugli importi pensionistici più elevati . « principi » ai quali si è attenuta la delibera impugnata , adottata |
| 2017-219.txt | 256 | 256 | la dimensione e il potere effettivo di spesa di cui è espressione . infatti , l ordinanza di rimessione ritiene | irragionevole | , contrario ai doveri di solidarietà sociale e familiare , lesivo del diritto di difesa nonché del diritto alle agevolazioni |
| 2017-219.txt | 709 | 709 | con riferimento a quest ultimo , questa corte , con la sentenza n . 237 del 2015 , ha ritenuto | ragionevole | la differenziazione della disciplina , rispetto a quella del processo civile , in ragione della diversità degli oneri economici dei |
| 2017-236.txt | 3486 | 3486 | di intervenire con decreto legge va limitata ai soli casi di evidente mancanza dei presupposti in questione o di manifesta | irragionevolezza | o arbitrarietà della relativa valutazione ( ex plurimis , sentenze n . 287 e 133 del 2016 ; n . |
| 2017-236.txt | 3617 | 3617 | . 6 . 2.3 . le valutazioni sottese alla scelta della decretazione d urgenza non sono censurabili neppure per manifesta | irragionevolezza | , a causa della mancata indicazione dell entità del risparmio di spesa nella relazione tecnica di accompagnamento al decreto legge |
| 2017-236.txt | 4637 | 4637 | compensato ” . 7.2 . ad avviso dei rimettenti , le disposizioni censurate violerebbero il principio di uguaglianza per la | irragionevole | discriminazione tra avvocati dello stato ed avvocati di altre amministrazioni pubbliche avuto riguardo alla prevista decurtazione degli onorari . a |
| 2017-236.txt | 4780 | 4780 | variabile del trattamento economico non solo dell avvocatura dello stato , ma di tutte le avvocature pubbliche . coerenza e | ragionevolezza | dell intervento normativo , dunque , non potrebbero che essere lette nel contesto in cui lo stesso è posto , |
| 2017-236.txt | 6778 | 6778 | diritti soggettivi legati a rapporti di durata . dunque , sarebbe lesa la tutela dell affidamento anche in ragione della | irragionevolezza | delle decurtazioni imposte , non proporzionate agli interessi collettivi all uopo perseguiti , entrando in conflitto anche con detta norma |
| 2017-236.txt | 7315 | 7315 | sulle legittime aspettative degli avvocati dello stato alla continuativa percezione del medesimo trattamento retributivo , sarebbero manifestamente prive di un | ragionevole | fondamento . in particolare non vi sarebbe proporzionalità tra l ablazione disposta , le ragioni della collettività che la sostengono |
| 2017-236.txt | 7687 | 7687 | qualificate legate a rapporti di durata , occorre , infatti , valutare , ex art . 3 cost . , | ragionevolezza | e proporzione della novella nell ottica del necessario bilanciamento dei valori costituzionali coinvolti ( sentenza n . 203 del 2016 |
| 2017-236.txt | 7895 | 7895 | che , alla luce delle suesposte considerazioni , il legislatore , con le disposizioni censurate , abbia realizzato una scelta | irragionevole | e arbitraria . 9.5.1 . le limitazioni e decurtazioni imposte dalla normativa censurata trovano una incontroversa ratio nelle già evidenziate |
| 2017-236.txt | 8055 | 8055 | 165 del 2001 . in questo contesto di riferimento , in più occasioni questa corte ha ritenuto non arbitrarie e | irragionevoli | misure normative dirette a incidere sulla spesa del personale della pubblica amministrazione anche quando l intervento contestato incideva su diritti |
| 2017-236.txt | 9123 | 9123 | 11 e 21 ) . 9 . 7.2 . si è già anticipato che le misure adottate non sono né | irragionevoli | nè arbitrarie ; non impongono , in particolare , oneri eccessivi alla categoria interessata . non viene messo in crisi |
| 2017-236.txt | 9148 | 9148 | impongono , in particolare , oneri eccessivi alla categoria interessata . non viene messo in crisi , dunque , il | ragionevole | rapporto di proporzionalità che deve correre tra mezzi impiegati e fini perseguiti . e ciò ancor di più considerando il |
| 2017-236.txt | 9230 | 9230 | , così che , soprattutto in presenza di risorse statali limitate , solo le scelte del legislatore manifestamente prive di | ragionevole | fondamento possono dar luogo al vulnus paventato dai rimettenti ( sentenza del 24 giugno 2014 , silverfunghi ed altri contro |
| 2017-240.txt | 380 | 380 | con indeterminatezza della base imponibile , in violazione dell art . 23 cost . inoltre , la scelta legislativa apparirebbe | irragionevole | e lesiva del diritto alla salute , poiché per i prodotti contenenti sostanze aromatizzanti , nei confronti dei quali non |
| 2017-240.txt | 1024 | 1024 | limiti volti a circoscrivere la discrezionalità amministrativa nella definizione del tributo . l indeterminatezza della base impositiva , unita all | irragionevolezza | di una aliquota unica d imposta equiparata all accisa sulle sigarette tradizionali , rendeva pertanto l art . 62 quater |
| 2017-240.txt | 1646 | 1646 | , comma 1 bis , del d.lgs . n . 504 del 1995 , inoltre , ha effettuato una differenziazione | ragionevole | tra sigarette elettroniche e sigarette tradizionali , fondata , nell esercizio della discrezionalità legislativa , sul diverso processo di assunzione |
| 2017-240.txt | 1795 | 1795 | meccaniche necessarie all inalazione di tali liquidi . l eliminazione di siffatta equiparazione , pertanto , fa venir meno l | irragionevolezza | ravvisata nella previgente disciplina , mentre rientra nell apprezzamento del legislatore adottare la medesima aliquota per liquidi nicotinici e liquidi |
| 2017-240.txt | 2176 | 2176 | propri dell ordinamento europeo e internazionale , dunque , pur non costituendo parametro del presente giudizio , confermano ulteriormente la | ragionevolezza | della disciplina legislativa anche in relazione alle esigenze di tutela della salute , tenuto conto dell attrattività che l inalazione |
| 2017-242.txt | 1590 | 1590 | termine , attualmente , in un contesto di pluralità degli operatori abilitati , l esclusione degli intermediari non trova più | ragionevole | giustificazione . né si può condividere l argomento sostenuto dall avvocatura dello stato , che si fonda sulla esclusiva competenza |
| 2017-242.txt | 1746 | 1746 | anche il profilo della tutela della concorrenza . la discriminazione nel conferimento dell agevolazione fiscale pone obiettivamente in essere un | irragionevole | e immotivata deroga al principio di eguaglianza e una contestuale violazione dell art . 41 cost . sotto il profilo |
| 2017-249.txt | 1171 | 1171 | non siano atti di imposizione tributaria , i criteri per la loro determinazione , ove non ispirati a princìpi di | ragionevolezza | , potrebbero porre le premesse per l incostituzionalità delle singole imposte che su di essi si fondino ( sentenza n |
| 2017-249.txt | 1259 | 1259 | secondo valutazioni riservate al legislatore , salvo il controllo di costituzionalità , sotto il profilo della palese arbitrarietà e manifesta | irragionevolezza | » ( sentenza n . 162 del 2008 ) . esaminata la questione sotto questa specifica prospettiva , la scelta |
| 2017-249.txt | 1292 | 1292 | questione sotto questa specifica prospettiva , la scelta fatta dal legislatore con il censurato comma 335 non presenta profili di | irragionevolezza | . la decisione di operare una revisione del classamento per microzone si basa sul dato che la qualità del contesto |
| 2017-249.txt | 1353 | 1353 | fattore posizionale già costituisce una delle voci prese in considerazione dal sistema catastale in generale . può quindi ritenersi non | irragionevole | che l accertamento di una modifica del valore degli immobili presenti in una determinata microzona abbia una ricaduta sulla rendita |
| 2017-250.txt | 1819 | 1819 | i giudici a quibus , anche i denunciati commi 25 e 25 bis violerebbero i principi di eguaglianza e di | ragionevolezza | ( di cui all art . 3 cost . ) , nonché di adeguatezza e di proporzionalità dei trattamenti di |
| 2017-250.txt | 3022 | 3022 | dell equo bilanciamento alla luce del principio per cui ogni ingerenza su un ” bene ” della persona debba essere | ragionevolmente | proporzionata al fine perseguito , [ . . . ] con conseguente incisione individuale eccessiva dei diritti di detti pensionati |
| 2017-250.txt | 3512 | 3512 | di proporzionalità tra pensione e retribuzione e quello di adeguatezza della prestazione previdenziale , altera il principio di eguaglianza e | ragionevolezza | , causando una irrazionale discriminazione in danno della categoria dei pensionati » . 1.4 . infine , quattro delle quindici |
| 2017-250.txt | 4101 | 4101 | inflazione , « il sacrificio che deriverebbe dall applicazione combinata del doppio meccanismo risulterebbe sproporzionato e , di conseguenza , | irragionevole | » . 2 . poiché le questioni hanno a oggetto , per la gran parte , le stesse disposizioni , |
| 2017-250.txt | 5360 | 5360 | meccanismi diretti ad assicurare nel tempo l adeguatezza dei trattamenti pensionistici trova pur sempre un limite nel « criterio di | ragionevolezza | » . quest ultimo , « così come delineato dalla giurisprudenza citata [ della corte costituzionale ] in relazione ai |
| 2017-250.txt | 6489 | 6489 | potere d acquisto dei propri trattamenti pensionistici con le esigenze finanziarie dello stato , pure meritevoli di tutela , aveva | irragionevolmente | sacrificato il primo , « in particolar modo , [ quello dei ] titolari di trattamenti previdenziali modesti » , |
| 2017-250.txt | 6557 | 6557 | vizi , operasse un nuovo bilanciamento dei valori e degli interessi costituzionali coinvolti , nel rispetto dei « limiti di | ragionevolezza | e proporzionalità » , senza che alcuno di essi risultasse « irragionevolmente sacrificato » . l art . 1 , |
| 2017-250.txt | 6569 | 6569 | coinvolti , nel rispetto dei « limiti di ragionevolezza e proporzionalità » , senza che alcuno di essi risultasse « | irragionevolmente | sacrificato » . l art . 1 , comma 1 , del d.l . n . 65 del 2015 dichiaratamente |
| 2017-250.txt | 6618 | 6618 | principi enunciati nella sentenza [ . . . ] n . 70 del 2015 » ha introdotto una nuova non | irragionevole | modulazione del meccanismo che sorregge la perequazione , la cui portata è stata ridefinita compatibilmente con le risorse disponibili . |
| 2017-250.txt | 6746 | 6746 | , secondo diverse modalità , espressive di un nuovo bilanciamento degli interessi costituzionali coinvolti , rispettoso dei « limiti di | ragionevolezza | e proporzionalità » ( per un intervento legislativo retroattivo conseguente a una declaratoria di illegittimità costituzionale , sentenza n . |
| 2017-250.txt | 7056 | 7056 | , deve risultare , oltre che « sorta in un contesto giuridico sostanziale atto a far sorgere nel destinatario una | ragionevole | fiducia nel suo mantenimento » , anche « protratta per un periodo sufficientemente lungo » ( sentenza n . 56 |
| 2017-250.txt | 7515 | 7515 | in ordine alla disciplina applicabile in seguito a tale sentenza , l intervento si proponeva di rimediare ai vizi di | irragionevolezza | e sproporzione della disposizione dichiarata incostituzionale . 6 . 3 . anche la questione di legittimità costituzionale sollevata dalla corte |
| 2017-250.txt | 8491 | 8491 | bis dell art . 24 del d.l . n . 201 del 2011 violerebbero i principi di eguaglianza e di | ragionevolezza | ( di cui all art . 3 cost . ) nonché di adeguatezza e di proporzionalità dei trattamenti di quiescenza |
| 2017-250.txt | 8855 | 8855 | adeguatezza . su questo solido terreno è chiamata a esercitarsi la discrezionalità del legislatore , bilanciando , secondo criteri non | irragionevoli | , i valori e gli interessi costituzionali coinvolti . da un lato vi è l interesse dei pensionati a preservare |
| 2017-250.txt | 8955 | 8955 | n . 256 del 2001 ) . in questo bilanciamento , il legislatore non può « eludere il limite della | ragionevolezza | » ( sentenza n . 70 del 2015 ) . ed è tale limite che questa corte , nella sentenza |
| 2017-250.txt | 9051 | 9051 | in nome di contrapposte esigenze finanziarie di risparmio di spesa « non illustrate in dettaglio » . il principio di | ragionevolezza | rappresenta il cardine intorno a cui devono ruotare le scelte del legislatore nella materia pensionistica e assurge , per questa |
| 2017-250.txt | 9340 | 9340 | n . 78 del 2017 ) , i denunciati commi 25 e 25 bis sono il frutto di scelte non | irragionevoli | del legislatore . lo scopo dell intervento è di « dare attuazione ai principi enunciati nella sentenza della corte costituzionale |
| 2017-250.txt | 9589 | 9589 | a tutelare il potere di acquisto dei propri trattamenti . l osservanza di tali principi trova conferma nella scelta non | irragionevole | di riconoscere la perequazione in misure percentuali decrescenti all aumentare dell importo complessivo del trattamento pensionistico , sino a escluderla |
| 2017-250.txt | 9723 | 9723 | una tale scelta , che privilegia i trattamenti pensionistici di modesto importo , il legislatore soddisfa un canone di non | irragionevolezza | che trova riscontro nei maggiori margini di resistenza delle pensioni di importo più alto rispetto agli effetti dell inflazione . |
| 2017-250.txt | 10709 | 10709 | costituisce il « nucleo essenziale » della tutela previdenziale ( sentenza n . 173 del 2016 ) , non sono | irragionevoli | . esse , infatti , non sono tali da poter concretamente pregiudicare l adeguatezza dei trattamenti , considerati nel loro |
| 2017-250.txt | 11031 | 11031 | di adeguatezza di cui all art . 38 , secondo comma , cost . , muovono nella direzione della non | irragionevolezza | del bilanciamento operato dai denunciati commi 25 e 25 bis tra l interesse dei pensionati e le esigenze finanziarie dello |
| 2017-250.txt | 11140 | 11140 | economici , hanno inciso sui trattamenti pensionistici . l individuazione di un equilibrio fra i valori coinvolti determina la non | irragionevolezza | delle disposizioni censurate . 6 . 5.5 . la sentenza n . 70 del 2015 , nel richiamare la sentenza |
| 2017-250.txt | 11220 | 11220 | l anno 2008 , della perequazione dei trattamenti pensionistici superiori a otto volte il minimo inps con i principi di | ragionevolezza | e di adeguatezza e proporzionalità delle prestazioni previdenziali , anche in considerazione della durata solo annuale di tale blocco , |
| 2017-250.txt | 12737 | 12737 | secondo cui « il sacrificio che deriverebbe dall applicazione combinata del doppio meccanismo risulterebbe sproporzionato e , di conseguenza , | irragionevole | » in quanto i trattamenti pensionistici superiori a sei volte il trattamento minimo inps includono pensioni di valore ben più |
| 2017-250.txt | 12884 | 12884 | art . 1 , comma 19 , della legge n . 247 del 2007 , fosse conforme ai canoni di | ragionevolezza | , adeguatezza e proporzionalità dei trattamenti pensionistici , in una condizione indefettibile di legittimità costituzionale delle misure di blocco della |
| 2017-264.txt | 448 | 448 | , in quanto la norma introdurrebbe un ingiustificata disparità di trattamento di situazioni meritevoli di una disciplina comune . sarebbero | irragionevolmente | discriminate le contribuzioni a fondo perduto o in conto capitale eseguite da soggetti che , sebbene non soci della società |
| 2017-264.txt | 1891 | 1891 | delle situazioni messe a confronto la quale , tenuto conto della descritta ratio del beneficio in esame , esclude l | irragionevolezza | del loro diverso trattamento giuridico e si delineano inoltre le discutibili conseguenze della prospettata estensione del regime agevolativo . in |
| 2017-264.txt | 1977 | 1977 | per identità di ratio , gli apporti dei possessori di strumenti partecipativi ) , non si traduce in una disciplina | irragionevole | e non impone l estensione del suo ambito applicativo nel senso auspicato dal rimettente . |
| 2017-269.txt | 6331 | 6331 | sentenza n . 240 del 2017 ) , con il solo il limite della non arbitrarietà e della non manifesta | irragionevolezza | e sproporzione . in questa prospettiva , costantemente ribadita dalla giurisprudenza di questa corte , non può ritenersi costituzionalmente illegittima |
| 2017-269.txt | 6444 | 6444 | . alla luce di tale ratio la selezione legislativa dei soggetti tenuti alla contribuzione non appare né arbitraria , né | irragionevole | . non inficia l opzione legislativa neppure il fatto che l attività dell agcm possa indirizzarsi talvolta anche verso soggetti |
| 2017-269.txt | 6521 | 6521 | è prevalentemente impegnata dalle attività economiche degli imprenditori di medie e grandi dimensione e ciò basta ad escludere la manifesta | irragionevolezza | della normativa in esame . 10.2 . neppure irragionevole è la scelta di riferirsi ad una determinata dimensione del fatturato |
| 2017-269.txt | 6530 | 6530 | medie e grandi dimensione e ciò basta ad escludere la manifesta irragionevolezza della normativa in esame . 10.2 . neppure | irragionevole | è la scelta di riferirsi ad una determinata dimensione del fatturato ( 50 milioni di euro ) per delimitare la |
| 2017-269.txt | 6852 | 6852 | di dover assoggettare alla contribuzione obbligatoria i soli soggetti economici il cui fatturato supera una determinata soglia : non è | irragionevole | che le spese di funzionamento dell autorità preposta al corretto funzionamento del mercato gravino sulle imprese caratterizzate da una presenza |
| 2017-269.txt | 6912 | 6912 | non si tratta evidentemente di una soluzione costituzionalmente obbligata ; tuttavia il criterio prescelto non può ritenersi né arbitrario né | irragionevole | e , come tale non risulta violare gli artt . 3 e 53 , primo e secondo comma , cost |
| 2017-269.txt | 7072 | 7072 | autorità i soggetti cui principalmente si rivolge l attività di garanzia della stessa . un tale sistema corrisponderebbe a due | ragionevoli | esigenze equitative : quella di contenere il carico economico posto a carico del singolo operatore e quella di evitare che |
| 2017-269.txt | 7340 | 7340 | i principi costituzionali di cui agli artt . 3 e 53 cost . , ma addirittura rispondente a esigenze di | ragionevolezza | . 11 . il rimettente ha denunciato la violazione della riserva stabilita all art . 23 cost . , in |
| 2017-85.txt | 4075 | 4075 | del comma 40 citato non va ricercata nell incentivo alla raccolta differenziata e , dall altro lato , fa apparire | irragionevole | l esclusione dal beneficio solo degli scarti e dei sovvalli derivanti dal trattamento di rifiuti indifferenziati . la questione è |
| 2017-99.txt | 274 | 274 | ad avviso del giudice rimettente , la disciplina censurata violerebbe l art . 3 cost . , determinando una « | irragionevole | disparità di trattamento in danno dei soggetti tenuti alla comunicazione ai sensi dell art . 30 della legge 13 settembre |
| 2017-99.txt | 580 | 580 | « manifesta infondatezza delle questioni , sul rilievo che le citate previsioni normative costituiscono esercizio , non manifestamente arbitrario o | irragionevole | , dell ampia discrezionalità spettante al legislatore in tema di configurazione degli illeciti penali e di determinazione delle relative sanzioni |
| 2018-15.txt | 500 | 500 | 2015 violerebbe , in primo luogo , gli artt . 3 , 53 e 97 cost . , introducendo un | irragionevole | trattamento discriminatorio , in relazione ai contribuenti e rispetto ai comuni , ancorato ad un dato del tutto inconferente e |
| 2018-15.txt | 1952 | 1952 | interpretativo , tesa a chiarire il senso di norme preesistenti ovvero escludere o enucleare uno dei sensi fra quelli ritenuti | ragionevolmente | riconducibili alla norma interpretata , allo scopo di imporre a chi è tenuto ad applicare la disposizione considerata un determinato |
| 2018-15.txt | 2299 | 2299 | suddivisione degli stessi in diverse fasce , ai fini della determinazione dell imposta , rientrando invece nei limiti di quella | ragionevolezza | che deve caratterizzare anche le disposizioni d interpretazione autentica ( ex multis , sentenze n . 132 del 2016 , |
| 2018-152.txt | 476 | 476 | competenziali evocati nel ricorso , il ricorrente lamenta la violazione dell art . 3 cost . per l addotta , | irragionevole | , disparità di trattamento riservata ai contribuenti siciliani con riguardo all accertamento ed alla riscossione della tassa automobilistica ; prospetta |
| 2018-167.txt | 573 | 573 | , l art . 3 cost . , perché il legislatore , con una norma di interpretazione autentica , avrebbe | irragionevolmente | escluso la natura tributaria dei contributi al fondo antincendi , in assenza di una situazione di incertezza del dato normativo |
| 2018-167.txt | 841 | 841 | dei tempi processuali , conseguente al mutamento di giurisdizione a processi in corso , « possa vulnerare il principio della | ragionevole | durata del processo » . 4 . la censura di violazione dell art . 3 cost . è fondata . |
| 2018-167.txt | 1647 | 1647 | 2012 e n . 209 del 2010 ) . poiché tale lesione si traduce in una violazione del principio di | ragionevolezza | ( sentenze n . 86 del 2017 , n . 87 del 2012 e n . 335 del 2008 ) |
| 2018-17.txt | 2185 | 2185 | senza rispettare la procedura all uopo prevista ; b ) con gli artt . 3 ( sotto il profilo della | ragionevolezza | e dell uguaglianza ) , 53 ( sotto il profilo della capacità contributiva ) e 97 ( sotto il profilo |
| 2018-17.txt | 3775 | 3775 | anche a connotati di bassa redditività ( sentenza n . 370 del 1985 ) , sfuggendo così alla censura di | irragionevolezza | sul punto e di contrarietà al principio di buon andamento ( sentenze n . 11 del 2007 , n . |
| 2018-17.txt | 3817 | 3817 | del 1989 e n . 370 del 1985 ) . l intervento normativo non travalica dunque la soglia della palese | irragionevolezza | neppure in relazione alla vetustà dei criteri e al fatto che la legge che li ha previsti sia stata abrogata |
| 2018-17.txt | 4022 | 4022 | etc . ) , del criterio della prevalenza territoriale non è assolutamente illogico , non rileva sotto il profilo della | ragionevolezza | quanto alla mancata previsione legislativa e , comunque secondo le precisazioni fornite dallo stesso istituto di statistica nel corso dell |
| 2018-175.txt | 2255 | 2255 | il cui rapporto ( familiare , di lavoro , di collaborazione ) con il destinatario fosse tale da fondare una | ragionevole | presunzione di consegna dell atto a quest ultimo , realizzando in tal modo la conoscenza legale dell atto , stante |
| 2018-175.txt | 5580 | 5580 | destinatario dell avvenuta notificazione dell atto a mezzo di lettera raccomandata . ha affermato questa corte che « non è | irragionevole | non prevedere l invio di una lettera raccomandata da parte dell ufficiale postale che ha proceduto alla consegna dell atto |
| 2018-175.txt | 6562 | 6562 | , di convivenza , di servizio , di lavoro ) , sia chiamato a notiziarne il destinatario così realizzando una | ragionevole | presunzione di « effettiva conoscenza » dell atto . tra tali ipotesi che hanno richiesto la correzione del procedimento notificatorio |
| 2018-175.txt | 6766 | 6766 | art . 26 del d.p.r . n . 602 del 1973 ha affermato che non è « riconducibile ad alcuna | ragionevole | ratio , con violazione dell art . 3 della costituzione » che la notificazione di una cartella di pagamento nei |
| 2018-27.txt | 2090 | 2090 | ” ( il titolare di ricevitoria ) al ” gestore per conto proprio ” ( il bookmaker ) non risulta | irragionevole | . infatti , le differenze tra il contributo rispettivamente prestato dalla ricevitoria e dal bookmaker alla complessiva attività di raccolta |
| 2018-27.txt | 2351 | 2351 | riferimento al denunciato difetto di congruità e proporzione dell intervento legislativo rispetto alle finalità perseguite , non è ravvisabile alcuna | irragionevolezza | nell assoggettamento ad imposta del ricevitore operante per bookmaker sfornito di concessione , con conseguente parificazione dello stesso ricevitore al |
| 2018-27.txt | 2411 | 2411 | ad un esigenza di effettività del principio di lealtà fiscale nel settore del gioco , allo scopo di evitare l | irragionevole | esenzione per gli operatori posti al di fuori del sistema concessorio , i quali finirebbero per essere favoriti per il |
| 2018-29.txt | 1391 | 1391 | comma , cost . , nonché dell art . 3 cost . ( per disparità di trattamento , illogicità e | irragionevolezza | ) . 10 . quanto ai primi due profili , la loro infondatezza risulta evidente alla luce delle considerazioni svolte |
| 2018-29.txt | 1796 | 1796 | di trattamento , attesa la loro differenza strutturale proprio sul punto qualificante dell intervento legislativo , né sotto quello della | ragionevolezza | . |
| 2018-35.txt | 174 | 174 | con il « principio di uguaglianza formale e sostanziale » , assoggettando la fattispecie dell indebita compensazione ad un trattamento | irragionevolmente | deteriore rispetto a quello riservato alla dichiarazione infedele ( art . 4 del d.lgs . n . 74 del 2000 |
| 2018-35.txt | 1383 | 1383 | della somma indicata dal contribuente stesso come dovuta . in tale assetto era insita una sperequazione di trattamento , palesemente | irragionevole | , rispetto ai delitti di infedele e omessa dichiarazione , di cui agli artt . 4 e 5 del d.lgs |
| 2018-35.txt | 1842 | 1842 | 17 settembre 2011 alla più alta fra le soglie di punibilità delle violazioni in rapporto alle quali si manifestava l | irragionevole | disparità di trattamento : quella , cioè , della dichiarazione infedele ( euro 103.291,38 ) . 5 . diversamente da |
| 2018-35.txt | 3042 | 3042 | , che il legislatore ha considerato il delitto di dichiarazione infedele più grave . di conseguenza , sarebbe del tutto | irragionevole | che l indebita compensazione assuma rilevanza penale in presenza di un omesso versamento superiore a 50.000 euro , quando invece |
| 2018-35.txt | 3141 | 3141 | le scelte legislative sono pertanto censurabili , in sede di sindacato di legittimità costituzionale , solo ove trasmodino nella manifesta | irragionevolezza | o nell arbitrio ( ex plurimis , sentenze n . 273 e n . 47 del 2010 , ordinanza n |
| 2018-35.txt | 3216 | 3216 | ) , come avviene quando ci si trovi a fronte di sperequazioni sanzionatorie tra fattispecie omogenee non sorrette da alcuna | ragionevole | giustificazione ( tra le altre , sentenze n . 56 e n . 23 del 2016 , n . 81 |
| 2018-35.txt | 3264 | 3264 | 2012 ; ordinanza n . 30 del 2007 ) . il confronto tra fattispecie normative , finalizzato a verificare la | ragionevolezza | delle scelte legislative , presuppone , dunque , necessariamente l omogeneità delle ipotesi poste in comparazione ( sentenza n . |
| 2018-67.txt | 63 | 63 | forense ) , in riferimento all art . 3 della costituzione , sotto i profili del principio di eguaglianza , | ragionevolezza | e proporzionalità , in quanto l avvocato iscritto alla cassa nazionale di previdenza e assistenza degli avvocati ed i procuratori |
| 2018-67.txt | 1383 | 1383 | all avvocato pensionato di vecchiaia nella gestione previdenziale della cassa . d altra parte chiede che la corte riconduca a | ragionevolezza | la sanzione prevista , in caso di mancata o ritardata domanda di iscrizione , a carico dell avvocato che abbia |
| 2018-67.txt | 2528 | 2528 | cost . 3.2 . posto tale criterio solidaristico , cui si ispira il sistema della cassa , il principio di | ragionevolezza | ( art . 3 cost . ) e quello di adeguatezza dei trattamenti previdenziali ( art . 38 , secondo |
| 2018-67.txt | 4360 | 4360 | 22 , secondo comma , come la più grave ed afflittiva , resiste alla censura del rimettente di difetto di | ragionevolezza | intrinseca ( art . 3 cost . ) e di inidoneità a realizzare la finalità di salvaguardia della funzione previdenziale |
| 2018-72.txt | 556 | 556 | fronte della forte incidenza dei costi di conservazione e dei vincoli limitanti la libera disponibilità di tali beni , sarebbe | irragionevole | e discriminatoria . infine , la tassazione del sessantacinque per cento del reddito locativo non troverebbe giustificazione in indici reddituali |
| 2018-72.txt | 1837 | 1837 | 346 del 2003 ) non comporta di per sé che il nuovo regime sia in contrasto con il principio di | ragionevolezza | . non è affatto implausibile che le disposizioni impugnate anziché prescindere completamente dal reddito locativo applichino allo stesso una riduzione |
| 2018-72.txt | 2360 | 2360 | per le quali il detto regime era stato disposto , purché ciò avvenga nei limiti della non arbitrarietà e della | ragionevolezza | e nel rispetto dei principi costituzionali in materia » ( ordinanza n . 174 del 2001 ) , così come |
| 2018-89.txt | 4018 | 4018 | il rimettente , la medesima disposizione sarebbe in contrasto con l art . 3 cost . , perché fonte di | irragionevoli | discriminazioni . a parità di superficie interessata , i nuovi criteri di determinazione mettono , ad avviso del tar , |
| 2018-89.txt | 4501 | 4501 | addiz . cedu . con la norma censurata , secondo il rimettente , si dispone , in modo arbitrario e | irragionevole | , l efficacia retroattiva dei nuovi criteri di determinazione del canone in esame , estendendone l applicazione anche all anno |
| 2018-89.txt | 5224 | 5224 | periodo sufficientemente lungo , sia per essere sorta in un contesto giuridico sostanziale atto a far sorgere nel destinatario una | ragionevole | fiducia nel suo mantenimento ( sentenza n . 56 del 2015 ) . se , dunque , interessi pubblici sopravvenuti |
| 2018-89.txt | 5351 | 5351 | . l esame della ratio e del contenuto della norma impugnata induce ad escludere che questa abbia inciso in modo | irragionevole | , arbitrario e imprevedibile così da ledere come denunziano le ordinanze rimettenti il principio evocato . 9 . 6.1 . |
| 2018-90.txt | 245 | 245 | tributaria rimettente che sia violato l art . 3 cost . , con riferimento ai principi di uguaglianza e di | ragionevolezza | , in quanto le disposizioni censurate disciplinano , in caso di scissione societaria , i debiti tributari in modo diverso |
| 2018-90.txt | 2565 | 2565 | da quella prevista per i debiti sociali in genere ; e da ciò la censura di disparità di trattamento ed | irragionevolezza | intrinseca . in effetti , per i debiti tributari come già rilevato i debitori sono obbligati tutti per la medesima |
| 2018-90.txt | 3434 | 3434 | tra le società beneficiarie , l originario patrimonio della società debitrice a seguito dell operazione di scissione . è quindi | ragionevole | la disciplina differenziata che esclude la possibilità per le società beneficiarie , obbligate in solido , di opporsi all amministrazione |
| 2018-90.txt | 3512 | 3512 | crediti tributari , sopra evidenziata , che giustifica , sul piano costituzionale del rispetto del principio di eguaglianza e di | ragionevolezza | , che in caso di scissione societaria vi sia una disciplina differenziata quanto al regime della solidarietà per i debiti |
| 2018-90.txt | 4157 | 4157 | ad essa trasferito . 10 . al rispetto , sotto gli esaminati profili , del principio di eguaglianza e di | ragionevolezza | ( art . 3 , primo comma , cost . ) si accompagna anche l inesistenza di un vulnus della |
| 2019-158.txt | 1396 | 1396 | , con la conseguente imputazione dell atto di accertamento e riscossione a quest ultimo . ne consegue che , ritenuto | irragionevole | ai fini del radicamento della competenza territoriale , per le ragioni evidenziate , il riferimento alla sede del soggetto cui |
| 2019-218.txt | 1195 | 1195 | questioni sollevate alla disposizione della legge delega poiché , come osservato nella memoria della parte privata , la situazione di | irragionevolezza | che egli lamenta non è conseguenza di tale previsione , quanto piuttosto dell inattuazione , sullo specifico punto , della |
| 2019-218.txt | 1567 | 1567 | del riscatto contenuta nell art . 14 del d.lgs . n . 252 del 2005 , di cui lamenta la | irragionevole | non applicazione ai dipendenti pubblici , e non doveva pertanto illustrare anche il regime tributario delle altre prestazioni erogate dai |
| 2019-218.txt | 4770 | 4770 | sociale . 7 . la ricostruzione del quadro normativo evidenzia , infatti , che non sono individuabili elementi che giustifichino | ragionevolmente | una disomogeneità del trattamento fiscale agevolativo . tale conclusione trova , peraltro , conferma nella stessa evoluzione legislativa che ha |
| 2019-218.txt | 4969 | 4969 | altro dei due caratteri sono , in ogni caso , in grado di offrire una valida ragione a sostegno della | ragionevolezza | della duplice disciplina del trattamento tributario del riscatto , quale prestazione pensionistica complementare : sia che venga percepita da un |
| 2019-218.txt | 5313 | 5313 | del rapporto di lavoro dell aderente . 8.2 . sotto un secondo profilo , ad avviso dell avvocatura la non | irragionevolezza | della scelta del legislatore delegato deriverebbe dalle vicende che hanno portato alla progressiva estensione al settore pubblico del tfr , |
| 2019-218.txt | 5420 | 5420 | ha ritenuto costituire un « punto di equilibrio individuato dal legislatore e dalle parti negoziali , secondo un bilanciamento non | irragionevole | » tra lavoratori in regime di tfr e lavoratori in regime di tfs , all esito di un « laborioso |
| 2019-222.txt | 1005 | 1005 | delle fattispecie originarie del d.lgs . n . 74 / 2000 » , e comunque solleverebbe « un problema di | ragionevolezza | intrinseca dell ordinamento » , in violazione dell art . 3 cost . il cosiddetto doppio binario sanzionatorio in materia |
| 2019-222.txt | 3913 | 3913 | proc . pen . darebbe infatti luogo a una « disparità di trattamento » nonché a un « problema di | ragionevolezza | intrinseca dell ordinamento » sostanzialmente per le medesime ragioni per le quali dovrebbe ravvisarsi l incompatibilità tra la disposizione censurata |
| 2019-240.txt | 291 | 291 | eliminazione del trattamento differenziale , a far data dal 1 settembre 2014 , avrebbe , infatti , « creato una | irragionevole | disparità di trattamento , poiché , fra tutti i dirigenti che hanno versato i contributi previdenziali sull indennità della legge |
| 2019-240.txt | 3794 | 3794 | aggiuntive . si deve osservare che spetta all apprezzamento discrezionale del legislatore , in coerenza con il generale canone di | ragionevolezza | , delimitare la sfera di applicazione delle normative che si succedono nel tempo . non contrasta di per sé con |
| 2019-240.txt | 3859 | 3859 | punto 7.1 . del considerato in diritto ) . nel caso di specie , i limiti posti dal principio di | ragionevolezza | non sono stati travalicati . l erogazione del trattamento integrativo a beneficio dei dirigenti cessati dal servizio entro il 30 |
| 2019-240.txt | 4010 | 4010 | previdenza generale a decorrere dal 1 ottobre 1990 . la denunciata disparità di trattamento ha dunque un fondamento non manifestamente | irragionevole | . 5 . 3 . possono essere esaminate congiuntamente , in quando investono profili inscindibilmente connessi , le censure relative |
| 2019-240.txt | 4036 | 4036 | possono essere esaminate congiuntamente , in quando investono profili inscindibilmente connessi , le censure relative alla violazione del principio di | ragionevolezza | e della tutela del legittimo affidamento nonché alla compromissione dell adeguatezza della posizione retributiva e previdenziale . neppure sotto tale |
| 2019-240.txt | 4854 | 4854 | , e non proporzionato rispetto alle provviste contributive effettivamente versate . l esigenza di ripristinare criteri di equità e di | ragionevolezza | e di rimuovere le sperequazioni e le incongruenze , insite in un trattamento di favore , è da ritenersi preponderante |
| 2019-245.txt | 8935 | 8935 | , assume rilievo anche in relazione all odierno scrutinio di legittimità costituzionale , perché , a posteriori , ha tolto | ragionevolezza | alla scelta adottata dal legislatore con la norma censurata nel definire l iva intangibile all interno delle procedure alternative alla |
| 2019-245.txt | 8996 | 8996 | concordato preventivo e l accordo di composizione dei crediti del debitore civile non fallibile dà luogo ad una ingiustificata e | irragionevole | disparità di trattamento tale da concretare l addotta violazione dell art . 3 cost . in particolare , le modifiche |
| 2019-245.txt | 9529 | 9529 | avvalersi della falcidia iva a seconda della procedura che scelgono di attivare . 13 . 3 . piuttosto , la | ragionevole | sostenibilità della differenza di trattamento in questione va misurata guardando alla ratio sottesa al divieto di falcidia dell iva ; |
| 2019-245.txt | 9740 | 9740 | sussiste , in parte qua , tra le due procedure , non essendovi motivi che , secondo il canore della | ragionevolezza | , legittimino il trattamento differenziato cui risultano assoggettati i debitori non fallibili rispetto a quelli che possono accedere al concordato |
| 2019-288.txt | 245 | 245 | . 3 e 53 cost . , sotto un primo profilo , in quanto discriminerebbe qualitativamente i redditi in maniera | irragionevole | , dal momento che non sarebbe ravvisabile , in capo alle imprese creditizie , finanziarie e assicurative gravate dall « |
| 2019-288.txt | 704 | 704 | art . 2 , comma 2 , del d.l . n . 133 del 2013 , sostenendo che essa sarebbe | irragionevole | , in primo luogo , perché le imprese incise dall « addizionale » non avrebbero una capacità contributiva maggiore di |
| 2019-288.txt | 778 | 778 | , non potendosi ritenere a tal fine sufficiente la circostanza che le prime siano sottoposte a vigilanza pubblica . l | irragionevolezza | del differente trattamento impositivo censurato sarebbe peraltro apprezzabile , secondo la ctr del piemonte , anche sotto un altro profilo |
| 2019-288.txt | 3050 | 3050 | , in sé stessa , sintomatica di una maggiore capacità contributiva . la norma impugnata , pertanto , determinerebbe una | irragionevole | discriminazione qualitativa dei redditi rispetto alla generalità degli altri soggetti passivi dell ires . i rimettenti contestano poi che la |
| 2019-288.txt | 4912 | 4912 | options ; in senso analogo , nella sentenza n . 269 del 2017 si è affermato che « non è | irragionevole | che le spese di funzionamento dell autorità preposta al corretto funzionamento del mercato [ agcm ] gravino sulle imprese caratterizzate |
| 2019-288.txt | 5336 | 5336 | la previsione di aliquote differenziate per settori produttivi rientra nella discrezionalità del legislatore ( sempre che sia sostenuta da non | irragionevoli | motivi di politica redistributiva ) , ha poi però chiaramente precisato , dall altro , che « [ l ] |
| 2019-288.txt | 6527 | 6527 | può dunque concludere che il bilanciamento operato dal legislatore possa essere considerato , da questo punto di vista , non | irragionevole | . non contraddice tale conclusione l argomento addotto dai giudici rimettenti e rimarcato dalle parti costituite , secondo cui dovrebbe |
| 2019-46.txt | 2354 | 2354 | difesa dello stato , « la posticipazione dell attuazione delle norme del d.lgs . n . 68 / 2011 risulta | ragionevolmente | giustificata dall oggettiva sussistenza di difficoltà tecnico operative riscontrate nell attuazione del sistema di incremento di risorse proprie delle regioni |
| 2019-51.txt | 413 | 413 | euro » . in particolare , i rimettenti , con riferimento all art . 3 cost . , lamentano l | irragionevolezza | sia della previsione di un periodo di sospensione della definizione dei rapporti tra ente creditore e agente della riscossione di |
| 2019-51.txt | 3613 | 3613 | rispondere a particolari ed eccezionali esigenze derivanti esclusivamente dall istituzione di agenti ” pubblici ” della riscossione , con conseguente | irragionevolezza | di una interpretazione che , a dispetto del tenore letterale , la estendesse alle suddette società private ” scorporate “ |
| 2019-51.txt | 3848 | 3848 | collo , alle disfunzioni nell attività di riscossione risalenti alle precedenti gestioni private . risulterebbe , pertanto , senz altro | irragionevole | l estensione di tale disciplina a quelle imprese private che ( come detto , non facendo parte del sistema “ |
| 2019-67.txt | 403 | 403 | . infine , la disposizione censurata recherebbe un vulnus all art . 3 cost . , sotto i profili della | irragionevolezza | e della disparità di trattamento , in quanto regolerebbe la conoscibilità dell invito al pagamento del contributo unificato « in |
| 2019-67.txt | 547 | 547 | oggetto le sanzioni e i tributi , debba sussistere un identico trattamento . il giudice rimettente non lamenta infatti l | irragionevole | diversità di trattamento tra tributi e sanzioni bensì l irragionevolezza dell individuazione del luogo di notificazione dell invito al pagamento |
| 2019-67.txt | 557 | 557 | identico trattamento . il giudice rimettente non lamenta infatti l irragionevole diversità di trattamento tra tributi e sanzioni bensì l | irragionevolezza | dell individuazione del luogo di notificazione dell invito al pagamento , luogo che non consentirebbe un adeguata conoscibilità da parte |
| 2019-67.txt | 623 | 623 | esercizio della propria discrezionalità , giova ribadire al riguardo che l insindacabilità delle opzioni legislative incontra il limite della manifesta | irragionevolezza | che , secondo il rimettente , sarebbe stato superato nel caso in esame . 3 . meritevole di accoglimento è |
| 2019-95.txt | 398 | 398 | quale unico parametro , l art . 3 cost . , che si assume violato a motivo dell asserita manifesta | irragionevolezza | della scelta legislativa di non prevedere , per il delitto in esame , soglie di punibilità omologhe a quelle prefigurate |
| 2019-95.txt | 575 | 575 | legislative in materia sono pertanto censurabili , in sede di sindacato di legittimità costituzionale , solo ove trasmodino nella manifesta | irragionevolezza | o nell arbitrio ( ex plurimis , sentenze n . 273 e n . 47 del 2010 , ordinanze n |
| 2019-95.txt | 651 | 651 | , come avviene quando ci si trovi a fronte di diversità di disciplina tra fattispecie omogenee non sorrette da alcuna | ragionevole | giustificazione ( tra le altre , sentenze n . 40 del 2019 , 35 del 2018 , n . 79 |
| 2019-95.txt | 702 | 702 | del 2015 e n . 68 del 2012 ) . il confronto tra fattispecie normative , finalizzato a verificare la | ragionevolezza | delle scelte legislative , presuppone , dunque , necessariamente l omogeneità delle ipotesi in comparazione ( sentenze n . 35 |
| 2019-95.txt | 1476 | 1476 | ” in campo tributario . 4 . tale strategia legislativa non può essere , d altro canto , considerata manifestamente | irragionevole | o arbitraria , tenuto conto del particolare ruolo che la fattura e i documenti ad essa equiparati sul piano probatorio |
| 2019-95.txt | 2124 | 2124 | particolare , far emergere lo speciale disvalore ” di azione ” che , nel suo apprezzamento in sé non manifestamente | irragionevole | la specifica fattispecie presenta . l affermazione del giudice a quo stando alla quale le condotte descritte dall art . |
| 2020-120.txt | 572 | 572 | primo luogo , l art . 3 cost . , in relazione al principio di eguaglianza , in considerazione della | irragionevole | disparità del regime fiscale al quale assoggetta i discendenti e il coniuge del dante causa . secondo la ctr , |
| 2020-120.txt | 4529 | 4529 | pericolo la sopravvivenza dell impresa . si tratta , in ogni caso , di un rischio realisticamente più riferibile e | ragionevolmente | più giustificabile con riguardo alle piccole e medie imprese piuttosto che alle grandi : l oggetto della citata raccomandazione della |
| 2020-120.txt | 4888 | 4888 | sociali , va notato che l agevolazione in oggetto può anche favorire una concentrazione della ricchezza che prescinde da una | ragionevole | approssimazione al merito e alle capacità individuali , ostacolando così la mobilità socio economica e l uguaglianza delle opportunità di |
| 2020-120.txt | 5961 | 5961 | per la formazione del bilancio annuale e pluriennale dello stato ( legge finanziaria 2008 ) » : la non manifesta | irragionevolezza | della limitazione del beneficio non comporta difatti , di per sé , la preclusione della possibilità di ampliarne in seguito |
| 2020-120.txt | 5997 | 5997 | possibilità di ampliarne in seguito la concreta fruibilità . rientra infatti nella discrezionalità del legislatore , ovviamente nel limite della | ragionevolezza | , valutare la ” misura ” della continuità che si vuole garantire con l agevolazione . nemmeno conducono a diversa |
| 2020-158.txt | 486 | 486 | di capacità contributiva » ; b ) dell art . 3 cost . , sotto il profilo dell eguaglianza e | ragionevolezza | , dal momento che « a pari manifestazioni di forza economica ( e quindi di capacità contributiva ) non possano |
| 2020-158.txt | 4489 | 4489 | la disciplina censurata non si pone in contrasto né con il principio di capacità contributiva , né con quelli di | ragionevolezza | ed eguaglianza tributaria , con conseguente non fondatezza delle sollevate questioni . resta ovviamente riservato alla discrezionalità del legislatore provvedere |
| 2020-201.txt | 2628 | 2628 | attualmente , ai fini della nozione giuridica di reddito occorre far capo a ciò che viene , nei limiti della | ragionevolezza | , qualificato per tale dal legislatore . ciò significa , pertanto , che per dichiarare tassabile un provento occorre accertare |
| 2020-201.txt | 3227 | 3227 | ] ipizzazioni , qualificazioni , valutazioni legali come quelle suindicate possono bensì essere censurate sotto il profilo della mancanza di | ragionevolezza | , contestandosi che esse trovino rispondenza nella situazione socio economica in riferimento alla quale sono formulate ai fini perseguiti dalla |
| 2020-234.txt | 1233 | 1233 | 36 e 38 cost . , disponendo una limitazione della rivalutazione automatica dei trattamenti pensionistici non conforme ai principi di | ragionevolezza | , proporzionalità e adeguatezza , ripetitiva di pregressi analoghi interventi e non sorretta da ragioni di necessità . 10 . |
| 2020-234.txt | 1354 | 1354 | bilancio , sarebbe incompatibile con ogni giustificazione di tipo emergenziale ; infine , perché verrebbero comunque lesi i canoni della | ragionevolezza | , proporzionalità e adeguatezza in materia previdenziale . 10.1 . nei giudizi di cui al reg . ord . n |
| 2020-234.txt | 2691 | 2691 | cui gli artt . 3 , 23 , 36 e 38 cost . , quale indice di un difetto di | ragionevolezza | e proporzionalità della prestazione patrimoniale imposta . 15 . nel merito , le questioni relative all art . 1 , |
| 2020-234.txt | 3412 | 3412 | del 2017 e n . 316 del 2010 ) . tuttavia , la discrezionalità legislativa deve osservare un vincolo di | ragionevolezza | , innestato su « un progetto di eguaglianza sostanziale , conforme al dettato dell art . 3 , secondo comma |
| 2020-234.txt | 3605 | 3605 | 2010 ) . pertanto , facendo riferimento all entità del trattamento , « il legislatore soddisfa un canone di non | irragionevolezza | che trova riscontro nei maggiori margini di resistenza delle pensioni di importo più alto rispetto agli effetti dell inflazione » |
| 2020-234.txt | 3640 | 3640 | rispetto agli effetti dell inflazione » ( sentenza n . 250 del 2017 ) . 15.2.3 . nella verifica di | ragionevolezza | sugli interventi limitativi della perequazione viene in rilievo , oltre al dato quantitativo , anche quello economico finanziario che motiva |
| 2020-234.txt | 3692 | 3692 | pensionati alla conservazione del potere di acquisto degli assegni , in particolar modo dei più modesti , non può dirsi | ragionevole | quando le esigenze finanziarie sottese all intervento di limitazione della rivalutazione siano « non illustrate in dettaglio » ( sentenza |
| 2020-234.txt | 3799 | 3799 | la frequente reiterazione di misure intese a paralizzarlo , esporrebbero il sistema ad evidenti tensioni con gli invalicabili principi di | ragionevolezza | e proporzionalità » ; invero anche le pensioni di maggiore consistenza « potrebbero non essere sufficientemente difese in relazione ai |
| 2020-234.txt | 4245 | 4245 | come tali capaci di maggiore resistenza all erosione inflattiva , induce a ritenere che essa non violi i principi di | ragionevolezza | , proporzionalità e adeguatezza . 15.4.1 . secondo le ordinanze di rimessione e le parti private costituite in giudizio , |
| 2020-234.txt | 4396 | 4396 | più interventi riduttivi della perequazione , ma il nuovo ulteriore intervento è comunque legittimo ove risulti conforme ai principi di | ragionevolezza | , proporzionalità e adeguatezza , sulla base di un giudizio non limitato al solo profilo della reiterazione , bensì inclusivo |
| 2020-234.txt | 4470 | 4470 | la frequente reiterazione di misure intese a paralizzarlo , esporrebbero il sistema ad evidenti tensioni con gli invalicabili principi di | ragionevolezza | e proporzionalità » ( sentenza n . 316 del 2010 ) . l intervento sulla perequazione realizzato dalla norma oggi |
| 2020-234.txt | 4592 | 4592 | all art . 1 , comma 260 , della legge n . 145 del 2018 abbia violato i principi di | ragionevolezza | , proporzionalità e adeguatezza , nonostante l effetto di ” trascinamento ” che essa può generare e l esistenza di |
| 2020-234.txt | 6235 | 6235 | 1 del prot . addiz . alla cedu la soppressione integrale di una pensione , ma non una sua riduzione | ragionevole | e proporzionata , che rifletta un corretto bilanciamento tra l interesse generale della comunità e i diritti fondamentali dell individuo |
| 2020-234.txt | 6814 | 6814 | l oggetto sia costituito da diritti soggettivi perfetti , a condizione che la retroattività trovi adeguata giustificazione sul piano della | ragionevolezza | e non trasmodi in un regolamento irrazionale lesivo del legittimo affidamento dei cittadini ( ex plurimis , sentenze n . |
| 2020-234.txt | 7022 | 7022 | , di cui all art . 23 cost . , sicché occorre verificare se esso « risponda a criteri di | ragionevolezza | e proporzionalità , tenendo conto dell esigenza di bilanciare la garanzia del legittimo affidamento nella sicurezza giuridica con altri valori |
| 2020-234.txt | 7877 | 7877 | nella più volte richiamata sentenza n . 173 del 2016 . 18.8 . in termini generali , la verifica di | ragionevolezza | e proporzionalità di un contributo imposto ai titolari delle pensioni più elevate non può essere avulsa dalla considerazione dei gravi |
| 2020-234.txt | 8698 | 8698 | 1 , comma 261 , della legge n . 145 del 2018 fa emergere , tuttavia , un profilo di | irragionevolezza | relativo alla durata del contributo , essendo quest ultima prevista per un quinquennio . tale durata , non solo risulta |
| 2020-234.txt | 8758 | 8758 | 2009 , n . 196 ( legge di contabilità e finanza pubblica ) , ma costituisce anche un indice di | irragionevolezza | per sproporzione , poiché riguarda una misura che persegue le sue finalità proprio nell arco del triennio . è utile |
| 2020-262.txt | 405 | 405 | prelievo tributario » ; c ) gli artt . 3 e 53 cost . , con riferimento al principio di | ragionevolezza | , poiché il censurato regime di indeducibilità , in assenza di una valida giustificazione , non sarebbe « coerente con |
| 2020-262.txt | 579 | 579 | formale , poiché la mancata deducibilità avrebbe « un impatto sul piano della cd . equità orizzontale » , sottoponendo | irragionevolmente | a una maggiore tassazione la società che si serve di immobili strumentali di proprietà rispetto a quella che invece utilizza |
| 2020-262.txt | 1325 | 1325 | sono fondate in riferimento agli artt . 3 e 53 cost . sotto il profilo della coerenza e quindi della | ragionevolezza | . 2.1 . è opportuno premettere che la censurata indeducibilità dell imu dall imponibile dell ires si pone all interno |
| 2020-262.txt | 3842 | 3842 | tassabile . da tale principio il legislatore non può arbitrariamente prescindere : questo infatti costituisce il presidio della verifica della | ragionevolezza | delle deroghe rispetto all individuazione di quel reddito netto complessivo che il legislatore stesso ha assunto a presupposto dell ires |
| 2020-262.txt | 3976 | 3976 | avviene il pagamento » . tale disciplina prevede espressamente dunque solo due esclusioni dalla regola della deducibilità , del tutto | ragionevoli | e confermative del principio di tassazione al netto : a ) una attiene alle imposte per le quali è prevista |
| 2020-262.txt | 4251 | 4251 | pertanto , con gli artt . 3 e 53 cost . , sotto il profilo della coerenza e quindi della | ragionevolezza | , con assorbimento di ogni altra questione . l ampia discrezionalità del legislatore tributario nella scelta degli indici rivelatori di |
| 2020-262.txt | 4386 | 4386 | di uguaglianza di cui all art . 3 cost . » , si riconduce a un « giudizio sull uso | ragionevole | , o meno , che il legislatore stesso abbia fatto dei suoi poteri discrezionali in materia tributaria , al fine |
| 2020-262.txt | 4580 | 4580 | , altresì , che la rottura del vincolo di coerenza interna comporta effetti concreti di distorsione fiscale , determinando numerose | irragionevoli | conseguenze , alcune delle quali evidenziate dallo stesso rimettente nel prospettare altri profili di illegittimità costituzionale . nel caso in |
| 2020-262.txt | 4721 | 4721 | , rimane comunque fermo che in tal modo l entità del prelievo ires subìto da ciascun soggetto risulta in realtà | irragionevolmente | determinata da un indice di capacità contributiva riferito a un presupposto diverso dal reddito netto . altra conseguenza della rottura |
| 2020-262.txt | 4885 | 4885 | un attività d impresa ; tuttavia forme di deducibilità parziale o forfetaria si devono giustificare in termini di proporzionalità e | ragionevolezza | , come ad esempio al fine di : a ) evitare indebite deduzioni di spese di dubbia inerenza ; b |
| 2020-262.txt | 5439 | 5439 | strumentali dall imponibile delle imposte sui redditi d impresa . la riscontrata violazione del principio di coerenza e quindi di | ragionevolezza | ai sensi degli artt . 3 e 53 cost . , rilevata con riguardo alla indeducibilità dell imu sugli immobili |
| 2020-263.txt | 889 | 889 | « in godimento di una ristretta cerchia di ex dirigenti regionali » , realizzerebbe uno speciale intervento impositivo , « | irragionevole | e discriminatorio » , lesivo dei princìpi di ragionevolezza e di eguaglianza ( art . 3 cost . ) e |
| 2020-263.txt | 898 | 898 | dirigenti regionali » , realizzerebbe uno speciale intervento impositivo , « irragionevole e discriminatorio » , lesivo dei princìpi di | ragionevolezza | e di eguaglianza ( art . 3 cost . ) e di « quelli di universalità dell imposizione , di |
| 2020-263.txt | 1082 | 1082 | e contingenti » . il prelievo in esame avrebbe in tal modo vanificato l affidamento che il pensionato avrebbe potuto | ragionevolmente | riporre nella « stabilità del proprio trattamento di quiescenza » . 1 . 3 . il rimettente ravvisa , inoltre |
| 2020-263.txt | 2480 | 2480 | e 38 , secondo comma , cost . l assetto delineato dal legislatore , proprio perché non sorretto da un | ragionevole | bilanciamento , sarebbe lesivo del principio di eguaglianza e violerebbe l affidamento dei pensionati siciliani . le censure , tra |
| 2020-263.txt | 2762 | 2762 | di una giustificazione plausibile , il legislatore in quella circostanza ha ancorato a un parametro non inadeguato il contemperamento non | irragionevole | tra i diversi interessi di risalto costituzionale , in un àmbito contraddistinto dall esiguità delle risorse disponibili . 6 . |
| 2020-263.txt | 3855 | 3855 | le finalità di complessivo riequilibrio , sottese alle limitazioni in esame , destituiscono altresì di fondamento le censure riguardanti l | irragionevolezza | dell assetto normativo . i vincoli posti all ammontare dei trattamenti pensionistici sono avvalorati da una giustificazione appropriata e calibrati |
| 2020-263.txt | 3927 | 3927 | limite invalicabile di 160.000,00 euro annui , che corrisponde a un parametro non esiguo , il legislatore regionale non ha | irragionevolmente | compresso l adeguatezza e la proporzionalità di trattamenti pensionistici caratterizzati da un elevato ammontare . 9 . 2 . anche |
| 2020-263.txt | 4068 | 4068 | misure relative al ” tetto ” pensionistico . 9 . 3 . non si può , in conclusione , ritenere | irragionevole | il bilanciamento attuato dal legislatore siciliano . il sacrificio imposto ai pensionati dell amministrazione regionale , destinatari di un trattamento |
| 2020-263.txt | 4207 | 4207 | con riguardo a diritti soggettivi perfetti , a condizione che l intervento attuato « trovi adeguata giustificazione sul piano della | ragionevolezza | e non trasmodi in un regolamento irrazionale lesivo del legittimo affidamento dei cittadini » ( sentenza n . 234 del |
| 2020-54.txt | 494 | 494 | di cui all art . 3 cost . , non avendo il collegio rimettente addotto argomenti sufficienti per illustrare l | irragionevolezza | del differente trattamento riservato dalla disposizione censurata agli affini rispetto ai parenti . 3.1 . l eccezione sollevata in relazione |
| 2020-54.txt | 666 | 666 | per i parenti , malgrado l omogeneità delle due categorie di familiari , il legislatore avrebbe quindi operato una distinzione | irragionevole | . l irragionevolezza di tale diversificazione emergerebbe anche alla luce della disciplina recata da una pluralità di norme che riservando |
| 2020-54.txt | 669 | 669 | , malgrado l omogeneità delle due categorie di familiari , il legislatore avrebbe quindi operato una distinzione irragionevole . l | irragionevolezza | di tale diversificazione emergerebbe anche alla luce della disciplina recata da una pluralità di norme che riservando un trattamento identico |
| 2020-54.txt | 2230 | 2230 | disponente e il beneficiario . la selezione dei soggetti passivi trova inoltre , nel caso di specie , una non | irragionevole | giustificazione anche nell esigenza di limitare l impatto finanziario della riforma del 2001 , come risulta dai lavori preparatori . |
| 2020-54.txt | 2405 | 2405 | delle situazioni di potenziale fragilità in essa ravvisabili . non risulta , dunque , superato il confine della non manifesta | irragionevolezza | , nel cui àmbito soltanto può legittimamente esercitarsi la discrezionalità del legislatore : il fatto che la norma abbia inteso |
| 2020-54.txt | 2476 | 2476 | impatto finanziario di tale selezione , esclude l arbitrarietà della disciplina censurata ( in generale sul confine della non manifesta | irragionevolezza | , sentenze n . 153 del 2017 e n . 111 del 2016 ) . 4.6 . quanto all assunto |
| 2020-54.txt | 3241 | 3241 | , la cui automatica applicazione ad altri ambiti ordinamentali non pare dunque né necessitata né , di per sé , | ragionevole | . nemmeno pertinenti , infine , risultano gli artt . 2399 cod . civ . e l art . 51 |
| 2021-107.txt | 240 | 240 | vi dello statuto ; in via subordinata , all art . 3 cost . , per violazione dei principi di | ragionevolezza | e proporzionalità . le disposizioni impugnate modificano precedenti disposizioni relative alla tassa automobilistica sul possesso delle autovetture e dei motocicli |
| 2021-107.txt | 1603 | 1603 | art . 39 del d.l . n . 162 del 2019 , come convertito , contrasterebbero con i principi di | ragionevolezza | e proporzionalità di cui all art . 3 cost . , poiché prevedono che la regolazione finanziaria dei trasferimenti fra |
| 2021-107.txt | 1748 | 1748 | della legge 27 dicembre 2006 , n . 296 , per l anno 2013 » ) , oltre a essere | irragionevole | , dimostrerebbe la volontà dello stato di sottrarsi al confronto sulla quantificazione dei trasferimenti erariali e delle relative riduzioni , |
| 2021-120.txt | 500 | 500 | , in quanto la previsione di un aggio di riscossione , pari a una percentuale fissa delle somme riscosse , | irragionevolmente | non consentirebbe di commisurare la remunerazione dell agente di riscossione al costo effettivo del servizio , tanto che l aggio |
| 2021-120.txt | 559 | 559 | di ammontare elevato , determinerebbe una remunerazione , rispettivamente , largamente inferiore o superiore ai costi , senza neppure il | ragionevole | correttivo costituito da un tetto massimo e minimo ( come nell ipotesi esaminata da questa corte nella sentenza n . |
| 2021-120.txt | 2220 | 2220 | ( tardiva rispetto alla fase dell accertamento dei tributi ) , il peso di una solidarietà né proporzionata , né | ragionevole | , perché originata , in realtà , dall ingente costo della « sostanziale impotenza dello stato a riscuotere i propri |
| 2021-120.txt | 2309 | 2309 | negativamente su una fase essenziale della dinamica del prelievo delle entrate pubbliche , non solo si riflette di fatto sulla | ragionevolezza | e proporzionalità dell aggio , ma determina altresì una grave compromissione , in particolare , del dovere tributario . questa |
| 2021-120.txt | 2563 | 2563 | statale provveda a riformare tali meccanismi . 2.1.6 . le modalità con cui ciò potrebbe avvenire superando i profili di | irragionevolezza | della censurata disciplina dell aggio ( sostanzialmente riprodotta , come detto , nella sua essenziale struttura anche nella disciplina vigente |
| 2021-149.txt | 667 | 667 | ricorso per cassazione . 2 . ad avviso del rimettente corte di cassazione , le norme censurate sarebbero viziate da | irragionevolezza | e violerebbero gli artt . 3 e 53 cost . , in quanto l imposta straordinaria introdotta dalla legge di |
| 2021-149.txt | 1613 | 1613 | gruppo , è comunque orientata a realizzare la funzione sociale riconosciuta dalla costituzione alla cooperazione , funzione che verrebbe così | irragionevolmente | sacrificata . è dunque necessario soffermarsi sulla ratio sottesa alla disciplina censurata nel quadro della riforma delle bcc , e |
| 2021-149.txt | 2957 | 2957 | chiave della stessa produzione cooperativistica , qual è il settore delle banche cooperative a mutualità prevalente . lungi dal sacrificare | irragionevolmente | la funzione sociale della cooperazione , come lamentato dal rimettente , la disciplina censurata si colloca infatti essa stessa nel |
| 2021-149.txt | 3655 | 3655 | degli artt . 3 e 53 cost . 5.1 . preliminarmente , va precisato che le censure riguardano esclusivamente l | irragionevolezza | delle disposizioni denunciate per difetto , nella previsione del versamento al bilancio dello stato , di uno specifico indice di |
| 2021-149.txt | 3727 | 3727 | imposizioni differenziate deve pur sempre ancorarsi a una adeguata giustificazione obiettiva , la quale deve essere coerentemente , proporzionalmente e | ragionevolmente | tradotta nella struttura dell imposta » , e lamenta che , nella fattispecie impositiva in esame , una tale giustificazione |
| 2021-149.txt | 3764 | 3764 | , una tale giustificazione mancherebbe . siffatto rilievo si risolve , però , in un argomento rafforzativo della censura di | irragionevolezza | , e ad esso non si accompagna un autonoma censura di disparità di trattamento in materia tributaria , come del |
| 2021-149.txt | 3839 | 3839 | . si deve dunque ritenere inammissibile l estensione del thema decidendum operata dall ente cambiano , che , lamentando una | irragionevole | disparità di trattamento , indica come tertium comparationis la fattispecie di cui all art . 27 quinques del decreto legislativo |
| 2021-149.txt | 4670 | 4670 | impositiva con quella prevista dal d.l . n . 18 del 2016 prima della conversione . dal confronto emergerebbe l | irragionevolezza | della scelta operata dal legislatore in sede di conversione , poiché , mentre nella versione originaria della norma l indice |
| 2021-149.txt | 6024 | 6024 | del 2003 ) . la pronuncia di non fondatezza investe la censura nel suo complesso , non residuando profili di | irragionevolezza | diversi dalla lamentata lesione della capacità contributiva . in particolare non sono individuabili aspetti della questione riferiti autonomamente all art |
| 2021-149.txt | 6088 | 6088 | ultimo costituisce , secondo la costante giurisprudenza costituzionale , espressione specifica in materia tributaria del principio di uguaglianza e di | ragionevolezza | ( ex plurimis , sentenze n . 142 del 2014 , n . 116 del 2013 e n . 111 |
| 2021-167.txt | 214 | 214 | ) , convertito , con modificazioni , nella legge 30 luglio 2010 , n . 122 nonché al principio di | ragionevolezza | , ai principi espressi dalla legge 27 luglio 2000 , n . 212 ( disposizioni in materia di statuto dei |
| 2021-187.txt | 4428 | 4428 | gli articoli 3 , 41 e 53 della costituzione » . il legislatore avrebbe in particolare ecceduto il limite della | ragionevolezza | e violato i principi di capacità contributiva , di uguaglianza e di libertà di iniziativa economica . i tributi così |
| 2021-200.txt | 351 | 351 | ancorare la decorrenza del termine di prescrizione alla data di scoperta dell illecito , da un lato , sarebbe intrinsecamente | irragionevole | e , dall altro , determinerebbe un ingiustificata disparità di trattamento tra contribuenti nell assoggettamento temporale all azione del fisco |
| 2021-200.txt | 938 | 938 | nella giurisprudenza costituzionale . da essa si può infatti evincere come il diritto di difesa impedisca anche un indeterminata o | irragionevolmente | ampia soggezione del contribuente all azione accertativa del fisco ( sentenze n . 247 del 2011 e n . 356 |
| 2021-200.txt | 1512 | 1512 | dicembre 2016 , n . 225 la disciplina recata dalla disposizione censurata produce , sotto il profilo difensivo , un | irragionevole | effetto discriminatorio per il contribuente tenuto all imposta di consumo ( ora accisa ) sull energia elettrica . 3.2 . |
| 2021-200.txt | 1613 | 1613 | , rimesso alla valutazione discrezionale del legislatore , anche in forza del principio della polisistematicità dell ordinamento tributario , il | ragionevole | adattamento ai vari tributi di istituti comuni , quali la prescrizione e la decadenza della pretesa fiscale ( n . |
| 2021-207.txt | 2359 | 2359 | candidarlo alle elezioni politiche , e il giudice rimettente si mostra ben consapevole di ciò . nondimeno , sottolinea non | irragionevolmente | come il regime fiscale agevolato delle elargizioni possa favorire la stipula del negozio ad effetti obbligatori , ponendosi , quantomeno |
| 2021-220.txt | 804 | 804 | che a tale maggiore contribuzione corrisponda necessariamente una maggiore ricchezza della popolazione del comune interessato . a riprova dell asserita | irragionevole | discriminazione , viene dedotto che , per effetto del sistema vigente , i comuni che hanno aggiornato le rendite catastali |
| 2021-220.txt | 3018 | 3018 | si rivolge esclusivamente alla compressione delle risorse rispetto alle funzioni da svolgere , quanto piuttosto e , soprattutto , all | irragionevolezza | della scelta di non considerare fra i criteri di calcolo delle capacità fiscali l aggiornamento delle rendite catastali . pertanto |
| 2021-220.txt | 4860 | 4860 | art . 1 , comma 731 , della legge n . 147 del 2013 . la norma impugnata comporterebbe un | irragionevole | compressione dell autonomia finanziaria degli enti locali , anche perché comprometterebbe lo svolgimento delle funzioni fondamentali assegnate ai comuni , |
| 2021-220.txt | 5831 | 5831 | ricorrente , non considerare il divario esistente tra i valori di mercato e i valori catastali degli immobili produrrebbe un | irragionevole | penalizzazione per quei comuni che hanno aggiornato le rendite catastali degli immobili ( quali , asseritamente , i comuni liguri |
| 2021-220.txt | 6435 | 6435 | luogo di 563,4 milioni di euro . secondo la ricorrente , la riduzione dei trasferimenti statali al fsc comporterebbe un | irragionevole | compressione dell autonomia finanziaria degli enti locali , nonché la violazione dell art . 119 , terzo e quarto comma |
| 2021-39.txt | 834 | 834 | del 1986 « non si pone in contrasto né con il principio di capacità contributiva , né con quelli di | ragionevolezza | ed eguaglianza tributaria , con conseguente non fondatezza delle sollevate questioni » . in particolare , al punto 5.2.3 . |
| 2021-39.txt | 1177 | 1177 | . 1 , comma 1084 , vìoli , innanzitutto , l art . 3 cost . per tre profili di | irragionevolezza | . il primo atterrebbe alla mancanza di un « persistente contrasto interpretativo » da risolvere « in nome del supremo |
| 2021-39.txt | 1413 | 1413 | nel vigore del previgente art . 20 del d.p.r . n . 131 del 1986 . il secondo profilo di | irragionevolezza | , strettamente collegato al precedente , riguarderebbe la non « prevedibilità del significato precisato » dalla norma indubbiata , stante |
| 2021-39.txt | 2207 | 2207 | di avere natura interpretativa , ha ritenuto che la palese erroneità di tale auto qualificazione può costituire un indice della | irragionevolezza | della disposizione impugnata ( in tal senso , sentenza n . 103 del 2013 ) ; così come ha affermato |
| 2021-39.txt | 2328 | 2328 | efficacia retroattiva , in quanto ciò che risulta realmente decisivo è che la retroattività trovi adeguata giustificazione sul piano della | ragionevolezza | certamente valutata anche , ma non solo , alla luce dei suddetti indici e non contrasti con altri valori e |
| 2021-39.txt | 2862 | 2862 | non sono fondate . 3 . 2.3.1 . quanto al primo profilo , si deve escludere che possa essere considerato | irragionevole | attribuire efficacia retroattiva a un intervento che , come quello descritto , ha assunto un carattere di sistema . senza |
| 2021-39.txt | 3262 | 3262 | opportuna dal legislatore ( sentenza n . 402 del 1993 ) . 3 . 2.3.2 . il secondo profilo di | irragionevolezza | , strettamente collegato al precedente , atterrebbe alla non « prevedibilità del significato precisato » dalla norma censurata , stante |
| 2021-39.txt | 3409 | 3409 | articoli successivi anche al fine di contestare l abuso ) allo scopo di dolersi della non prevedibilità e dunque dell | irragionevolezza | sono in buona parte quelli sulla cui base questa corte nella sentenza n . 158 del 2020 ha riconosciuto « |
| 2021-39.txt | 3451 | 3451 | la coerenza interna della struttura dell imposta con il suo presupposto economico » . 3.2.3.3 . il terzo profilo di | irragionevolezza | , infine , discenderebbe , ad avviso del rimettente , dall impossibilità di giustificare la retroattività della norma per « |
| 2021-70.txt | 3208 | 3208 | comma 590 . qualora tale interpretazione fosse ritenuta attendibile , a detta della ricorrente sarebbe violato il « principio di | ragionevolezza | nell ambito della disciplina del riparto delle attribuzioni rispettive dello stato e delle province autonome ed , in particolare , |
| 2021-82.txt | 599 | 599 | del 1991 di questa corte che , in riferimento all art . 120 cost . , permetterebbero di valutare la | ragionevolezza | delle leggi regionali limitative dei diritti garantiti da tale parametro , ovverosia che : 1 ) vi sia un valore |
| 2021-82.txt | 678 | 678 | 3 ) il provvedimento emanato sia stato emanato nel rispetto di tale competenza nonché dei requisiti di legge e sia | ragionevolmente | commisurato al raggiungimento delle finalità giustificative dell intervento limitativo , così da non costituire un ostacolo arbitrario alla libera circolazione |
| 2021-82.txt | 1476 | 1476 | elementi che , secondo la sentenza di questa corte n . 51 del 1991 , permetterebbero di « vagliare la | ragionevolezza | delle leggi regionali che limitano i diritti [ . . . ] garantiti » dall art . 120 cost . |
| 2021-82.txt | 3353 | 3353 | di questa corte ha elaborato con riguardo all art . 120 , primo comma , cost . , « la | ragionevolezza | delle leggi regionali che limitano i diritti con esso garantiti » ( sentenza n . 107 del 2018 ) . |
| 2021-82.txt | 3480 | 3480 | e nell esercizio della predetta competenza sia stato emanato nel rispetto dei requisiti di legge e abbia un contenuto dispositivo | ragionevolmente | commisurato al raggiungimento delle finalità giustificative dell intervento limitativo della regione , così da non costituire in concreto un ostacolo |
| 2022-101.txt | 118 | 118 | razionalizzazione della finanza pubblica ) nei confronti del soggetto che ha effettuato il conferimento , determinerebbe , « senza un | ragionevole | motivo » , una disparità di trattamento tra il credito in questione e quello previsto dall art . 16 , |
| 2022-101.txt | 3428 | 3428 | , si viene in tal modo a determinare tra prestatori d opera intellettuale e non intellettuale , risulta « palesemente | irragionevole | , attesa l omogeneità delle categorie di soggetti ( e di crediti ) messe a confronto e riconducibili allo stesso |
| 2022-12.txt | 361 | 361 | / 2002 in materia di principi contabili internazionali » . in altri termini , il giudice a quo considera intrinsecamente | irragionevole | nonché sproporzionato ( e , quindi , in contrasto con l art . 3 cost . ) che , nella |
| 2022-12.txt | 1660 | 1660 | della nota integrativa alla voce 70 ( « attività finanziarie detenute per la negoziazione » ) : da qui l | irragionevolezza | di introdurre una forfetizzazione , per sua natura imprecisa , quando la puntuale imponibilità degli stessi ben avrebbe potuto essere |
| 2022-128.txt | 855 | 855 | impressa a tali compensi dal successivo comma 5 del medesimo art . 9 , con ciò contraddicendo il principio di | ragionevolezza | » . le norme censurate sarebbero , infine , in contrasto con l art . 81 cost . , perché |
| 2022-128.txt | 2191 | 2191 | base di criteri non uniformi a quelli relativi al settore privato , ispirati alle leggi di mercato , sia manifestamente | irragionevole | ( si veda anche , con riguardo alla riduzione delle tariffe professionali riguardanti incarichi di natura pubblicistica rispetto a quelle |
| 2022-128.txt | 4906 | 4906 | impressa a tali compensi dal successivo comma 5 del medesimo art . 9 , con ciò contraddicendo il principio di | ragionevolezza | » . la computabilità , ai fini del raggiungimento del tetto retributivo , anche dei compensi professionali costituenti la parte |
| 2022-136.txt | 3127 | 3127 | censure . poiché , peraltro , la legittimità di interventi di tal fatta deve trovare adeguata giustificazione sul piano della | ragionevolezza | come meglio si vedrà ad avviso del rimettente tale valutazione imporrebbe di considerare anche le circostanze di fatto e di |
| 2022-136.txt | 6542 | 6542 | oggetto sia costituito da diritti soggettivi perfetti ; ciò a condizione che la retroattività trovi adeguata giustificazione sul piano della | ragionevolezza | e non trasmodi in un regolamento irrazionalmente lesivo del legittimo affidamento dei cittadini ( ex plurimis , sentenze n . |
| 2022-136.txt | 6607 | 6607 | sentenza n . 234 del 2020 ) . 7.2.1 . onde valutare il requisito della « giustificazione sul piano della | ragionevolezza | » occorre prendere le mosse dalle ragioni che hanno condotto il legislatore regionale all adozione delle disposizioni censurate . per |
| 2022-136.txt | 6735 | 6735 | reversibilità in godimento o da attribuire , al fine di essere maggiormente in linea con esigenze di sobrietà , di | ragionevolezza | e di contenimento della spesa pubblica » , aspetto , quest ultimo , evidenziato nella stessa intitolazione della legge ( |
| 2022-136.txt | 6924 | 6924 | ha ravvisato il perseguimento di una duplice esigenza giustificativa : « quella di ricondurre a criteri di ” equità e | ragionevolezza | ” » e « quella di provvedere al ” contenimento della spesa pubblica ” » ( sentenza n . 108 |
| 2022-136.txt | 6996 | 6996 | valorizzato le esigenze di contenimento della spesa pubblica e di risparmio nella loro plausibilità astratta e , nel giudizio di | ragionevolezza | , le ha ritenute prevalenti rispetto , tra l altro , alla ritenuta non necessarietà di interventi correttivi nella prospettiva |
| 2022-136.txt | 7307 | 7307 | reversibilità dei consiglieri eletti fino alla xiv » legislatura ( art . 21 ) . orbene , sul piano della | ragionevole | giustificazione , questa corte , in generale , ha considerato idoneo sia l intento del contenimento della spesa ( sentenze |
| 2022-136.txt | 8451 | 8451 | , sempre con riferimento ai trattamenti pensionistici , ossia che la sussistenza di un altra fonte di reddito ne può | ragionevolmente | giustificare la diminuzione , riducendosi la funzione previdenziale che li connota ( sentenza n . 241 del 2016 ) . |
| 2022-136.txt | 8483 | 8483 | ( sentenza n . 241 del 2016 ) . 7.2.2 . se le considerazioni che precedono consentono di riscontrare la | ragionevole | giustificazione degli interventi riduttivi posti in essere dal legislatore regionale , occorre adesso valutare se essi si traducano in un |
| 2022-136.txt | 8560 | 8560 | , al riguardo questa corte ha chiarito che « [ l ] esigenza di ripristinare criteri di equità e di | ragionevolezza | e di rimuovere le sperequazioni e le incongruenze , insite in un trattamento di favore , è da ritenersi preponderante |
| 2022-136.txt | 8940 | 8940 | le considerazioni fin qui svolte conducono a concludere che le misure introdotte , oltre a trovare giustificazione sul piano della | ragionevolezza | , non trasmodano in un regolamento lesivo del legittimo affidamento . ne consegue la non fondatezza delle questioni sollevate . |
| 2022-140.txt | 168 | 168 | , precluderebbe la possibilità di agire in sede di ottemperanza per l attuazione delle pronunce del giudice ordinario , limitando | irragionevolmente | il diritto alla tutela giurisdizionale , con lesione degli artt . 3 e 24 della costituzione . l art . |
| 2022-140.txt | 2352 | 2352 | determinato « solo la comunicazione da parte del cancelliere all ufficio del registro degli atti non registrati » , risulta | irragionevole | impedire poi « che alla sentenza ( o al provvedimento esecutivo ) sia data attuazione mediante l esercizio della tutela |
| 2022-141.txt | 723 | 723 | estinzione consegua automaticamente alla loro inattività , si porrebbero in contrasto con il principio del giusto processo e della sua | ragionevole | durata . 1.5 . il rimettente prospetta , altresì , la violazione degli artt . 3 , 23 , 24 |
| 2022-167.txt | 3686 | 3686 | di quelli preesistenti , mentre è solo possibile sindacare all interno di una specifica norma attributiva di un privilegio la | ragionevolezza | della mancata inclusione , in essa , di fattispecie identiche od omogenee a quella cui la causa di prelazione è |
| 2022-167.txt | 3956 | 3956 | . ] a determinare tra prestatori d opera intellettuale e non intellettuale , risulta [ . . . ] palesemente | irragionevole | » e ha quindi dichiarato l illegittimità costituzionale dell art . 2751 bis , numero 2 ) , cod . |
| 2022-175.txt | 427 | 427 | secondo comma , cost . le disposizioni censurate violerebbero , poi , anche il principio di uguaglianza e quello di | ragionevolezza | ( art . 3 cost . ) . in particolare osserva il rimettente che sarebbe punito il contribuente che presenti |
| 2022-182.txt | 1986 | 1986 | censure . poiché , peraltro , la legittimità di interventi di tal fatta deve trovare adeguata giustificazione sul piano della | ragionevolezza | come meglio si vedrà ad avviso del rimettente tale valutazione imporrebbe di considerare anche le circostanze di fatto e di |
| 2022-182.txt | 3400 | 3400 | oggetto sia costituito da diritti soggettivi perfetti ; ciò a condizione che la retroattività trovi adeguata giustificazione sul piano della | ragionevolezza | e non trasmodi in un regolamento irrazionalmente lesivo del legittimo affidamento dei cittadini ( ex plurimis , sentenze n . |
| 2022-182.txt | 3468 | 3468 | 234 del 2020 ) . [ . . . ] onde valutare il requisito della ” giustificazione sul piano della | ragionevolezza | ” occorre prendere le mosse dalle ragioni che hanno condotto il legislatore regionale all adozione delle disposizioni censurate » ( |
| 2022-182.txt | 3968 | 3968 | orbene , in tema di trattamenti vitalizi dei consiglieri regionali , questa corte ha considerato idoneo , sul piano della | ragionevole | giustificazione , l intento di contenimento della spesa e quello di sostenibilità del regime dei predetti trattamenti ; inoltre ha |
| 2022-182.txt | 4921 | 4921 | 14920 ) » ( sentenza n . 136 del 2022 ) . le considerazioni che precedono consentono di riscontrare la | ragionevole | giustificazione degli interventi riduttivi posti in essere dal legislatore regionale . 4.2 . occorre adesso valutare se essi trasmodino in |
| 2022-182.txt | 5030 | 5030 | regione trentino alto adige , ossia che « ” [ l ] esigenza di ripristinare criteri di equità e di | ragionevolezza | e di rimuovere le sperequazioni e le incongruenze , insite in un trattamento di favore , è da ritenersi preponderante |
| 2022-182.txt | 5844 | 5844 | luce di quanto precede , si deve concludere che le misure introdotte , oltre a trovare giustificazione sul piano della | ragionevolezza | , non trasmodano in una disciplina lesiva del legittimo affidamento , onde la non fondatezza delle questioni sollevate . 5 |
| 2022-182.txt | 7144 | 7144 | né si può ritenere che , nella fattispecie , tale discrezionalità sia stata esercitata dal legislatore regionale in maniera manifestamente | irragionevole | o arbitraria , alla stregua non solo delle considerazioni precedentemente svolte a proposito della ratio giustificatrice delle misure riduttive adottate |
| 2022-209.txt | 187 | 187 | così come interpretata dalla corte di cassazione , violerebbe l art . 3 cost . , in quanto determinerebbe un | irragionevole | , ingiustificata , contraddittoria e incoerente disparità di trattamento « fondata su un neutro dato geografico [ . . . |
| 2022-209.txt | 599 | 599 | nucleo familiare , nonostante effettive esigenze possano condurre i suoi componenti a stabilire residenze e dimore abituali differenti » , | irragionevolmente | ne discriminerebbe il trattamento rispetto non solo alle persone singole , ma anche alle coppie di mero fatto . la |
| 2022-209.txt | 3829 | 3829 | del doppio contestuale requisito della residenza e della dimora abituale nell immobile di cui sia possessore . non vi è | ragionevole | motivo per discriminare tali situazioni : non può , infatti , essere evocato l obbligo di coabitazione stabilito per i |
| 2022-209.txt | 4651 | 4651 | familiare e , dunque , lo status personale del contribuente . ciò salvo , in via di eccezione , una | ragionevole | giustificazione , che nel caso però non sussiste : qualora , infatti , l organizzazione della convivenza imponga ai coniugi |
| 2022-27.txt | 1228 | 1228 | tributario , allorché la remunerazione spettante per il rapporto di pubblico impiego raggiunga la soglia massima consentita , sarebbe intrinsecamente | irragionevole | e comunque antitetica rispetto al principio generale della giusta e a identità di condizioni pari retribuzione del lavoro . la |
| 2022-27.txt | 2473 | 2473 | quarta , sentenza 8 marzo 2019 , n . 1600 ) . 3.1.2 . in conseguenza , è del tutto | ragionevole | la lettura dell art . 23 ter del d.l . n . 201 del 2011 , come convertito , resa |
| 2022-27.txt | 3895 | 3895 | base di criteri non uniformi a quelli relativi al settore privato , ispirati alle leggi di mercato , sia manifestamente | irragionevole | ( si veda anche , con riguardo alla riduzione delle tariffe professionali riguardanti incarichi di natura pubblicistica rispetto a quelle |
| 2022-27.txt | 4367 | 4367 | non ricorre , dunque , nei confronti dei pubblici dipendenti che non raggiungono il ” tetto ” , una discriminazione | irragionevole | , essendo coerente sul piano sistematico che il ” tetto ” colpisca le categorie professionali che godono dei trattamenti economici |
| 2022-27.txt | 5752 | 5752 | questione non è fondata . deve essere , in merito , ribadito che la soglia individuata attua un contemperamento non | irragionevole | dei principi costituzionali dei quali il legislatore è chiamato a garantire una tutela sistemica , non frazionata e non sacrifica |
| 2022-27.txt | 5825 | 5825 | , libero di esplicarsi nelle forme più convenienti ( sentenza n . 124 del 2017 ) . 5.5 . la | ragionevolezza | delle misure contestate , già dimostrata in base alle argomentazioni svolte nei paragrafi che precedono , dà conto altresì della |
| 2022-27.txt | 5865 | 5865 | della infondatezza della censura secondo la quale la previsione di un limite massimo nelle retribuzioni del settore pubblico sarebbe intrinsecamente | irragionevole | , poiché l applicazione dell istituto del ” tetto retributivo ” anche ai compensi dei giudici tributari , che ordinariamente |
| 2022-27.txt | 5961 | 5961 | alle retribuzioni , a condizione che la scelta , volta a bilanciare i diversi valori coinvolti , non sia manifestamente | irragionevole | e rispetti requisiti rigorosi che salvaguardino l idoneità del limite fissato a garantire un adeguato e proporzionato contemperamento degli interessi |
| 2022-40.txt | 327 | 327 | di sospensione delle attività sportive e non anche da quelli adottati dalle regioni . sarebbero dunque violati i principi di | ragionevolezza | e di uguaglianza sostanziale , sanciti dall art . 3 cost . , in quanto anche i provvedimenti regionali si |
| 2022-40.txt | 689 | 689 | . fondata , invece , è la specifica eccezione d inammissibilità relativa alla prima censura , ovvero la doglianza di | irragionevolezza | , che l avvocatura sviluppa sul difetto di ridondanza . la questione , infatti , è incentrata unicamente sulla violazione |
| 2022-66.txt | 747 | 747 | disposto con il precedente comma 684 , lederebbero l art . 3 cost . , in relazione al principio di | ragionevolezza | . pertanto , sulla base di queste premesse interpretative , i giudici rimettenti ripropongono le medesime censure già prospettate nelle |
| 2022-66.txt | 920 | 920 | conseguentemente ritengono che le norme sopra denunciate violerebbero l art . 3 cost . , in relazione al principio di | ragionevolezza | . ciò in quanto , da un lato , nel regolare la procedura di discarico per inesigibilità dei crediti ( |
| 2022-66.txt | 1933 | 1933 | . ciò aggraverebbe le già prospettate censure in riferimento : a ) all art . 3 cost . , per | irragionevolezza | e arbitrarietà dell annullamento indiscriminato di crediti « sulla sola base del relativo importo e dell anno di affidamento in |
| 2022-66.txt | 3027 | 3027 | le quali i termini risultavano ancora pendenti alla data di entrata in vigore della riforma » , « con conseguente | irragionevolezza | di una interpretazione che , a dispetto del tenore letterale , la estendesse alle suddette società private ” scorporate “ |
| 2022-66.txt | 3602 | 3602 | ” » , lederebbero , in particolare , l art . 3 cost . , in relazione al principio di | ragionevolezza | . e infatti , per le « ragioni di ordine sistematico » ritraibili dalla motivazione della sentenza di questa corte |
| 2022-66.txt | 3630 | 3630 | ragioni di ordine sistematico » ritraibili dalla motivazione della sentenza di questa corte n . 51 del 2019 , sarebbe | irragionevole | l « opzione interpretativa » che conseguirebbe « alla scelta legislativa di aver esteso ( ab origine , o comunque |
| 2022-66.txt | 3803 | 3803 | 4.2 . le questioni sono fondate in riferimento all art . 3 cost . , per violazione del principio di | ragionevolezza | , con assorbimento di tutti gli altri profili . l art . 1 , comma 815 , della legge n |
| 2022-66.txt | 4476 | 4476 | la natura innovativa della suddetta disposizione , va accertato se la prevista « retroattività trovi adeguata giustificazione sul piano della | ragionevolezza | [ . . . ] e non contrasti con altri valori e interessi costituzionalmente protetti » ( sentenza n . |
| 2022-66.txt | 4553 | 4553 | ogni caso a identificare , quanto alla retroattività del novum introdotto dal suddetto comma 815 , un primo indice di | irragionevolezza | ( ex plurimis sentenza n . 39 del 2021 ) , che però concorre con quelli , ben più decisivi |
| 2022-66.txt | 4772 | 4772 | i termini per il controllo da parte degli enti creditori » . non è dato , perciò , rinvenire alcuna | ragionevole | giustificazione della disposizione censurata , che inoltre , rispetto alla « linea di politica del diritto giudicata più opportuna dal |
| 2022-66.txt | 4862 | 4862 | scalare inverso ” ampliandone retroattivamente la portata , non supera pertanto , per tutte queste ragioni , il controllo di | ragionevolezza | . deve quindi essere dichiarata l illegittimità costituzionale , per violazione dell art . 3 cost . , con assorbimento |
| 2022-73.txt | 3596 | 3596 | ( art . 7 , comma 4 , del d.lgs . n . 546 del 1992 ) , non è | irragionevole | la previsione di un rito camerale condizionato alla mancata istanza di parte dell udienza pubblica , posto che , in |
| 2022-73.txt | 4020 | 4020 | privata , di valutare caso per caso la reale necessità di avvalersi della discussione in pubblica udienza , persegue un | ragionevole | fine di elasticità in forza del quale le risorse offerte dall ordinamento devono essere calibrate in base alle effettive esigenze |
| 2022-73.txt | 5156 | 5156 | parti effettivo e paritario , e conciliandosi con le caratteristiche strutturali e funzionali del contenzioso tributario , costituiscono espressione non | irragionevole | della discrezionalità riservata al legislatore nella conformazione degli istituti processuali . 6 . pertanto , le questioni di legittimità costituzionale |
1.2. Trovate i dispersion plots delle prime 10 sentenze per numero di occorrenze della voce e dei termini associati in dftm_silver. Per ogni grafico sono indicate le parole chiave trovate nella motivazione della sentenza a partire dalla voce e dai termini associati (legenda sulla destra), cui è stato associato un colore. Nel grafico ogni punto rappresenta una parola chiave in relazione alla sua posizione nella motivazione della sentenza


2. N-grams
2.1. La tabella riporta i trigrams estratti dalle sentenze presenti nel subset dftm_silver in cui compaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| trigrams_trovate | frequency |
|---|---|
| principio_di_ragionevolezza | 69 |
| di_ragionevolezza_e | 48 |
| irragionevole_disparità_di | 44 |
| e_di_ragionevolezza | 23 |
| principi_di_ragionevolezza | 22 |
| ragionevolezza_e_di | 20 |
| della_ragionevolezza_e | 18 |
| una_irragionevole_disparità | 18 |
| ragionevolezza_e_proporzionalità | 18 |
| l_irragionevolezza_della | 16 |
| ragionevolezza_di_cui | 16 |
| di_ragionevolezza_di | 15 |
| non_è_irragionevole | 14 |
| piano_della_ragionevolezza | 14 |
| ragionevole_durata_del | 13 |
| la_ragionevolezza_della | 12 |
| della_manifesta_irragionevolezza | 12 |
| irragionevolezza_della_norma | 11 |
| principio_della_ragionevole | 11 |
| della_ragionevole_durata | 11 |
| profilo_della_ragionevolezza | 10 |
| di_ragionevolezza_art | 9 |
| ragionevolezza_art_cost | 9 |
| limiti_della_ragionevolezza | 9 |
| canone_di_ragionevolezza | 9 |
| eguaglianza_e_ragionevolezza | 9 |
| di_una_ragionevole | 8 |
| irragionevolezza_della_disciplina | 8 |
| di_ragionevolezza_in | 8 |
| un_irragionevole_disparità | 8 |
| per_l_irragionevole | 8 |
| di_ragionevolezza_che | 8 |
| manifesta_irragionevolezza_o | 8 |
| ragionevolezza_e_non | 8 |
| la_ragionevolezza_delle | 8 |
| non_appare_irragionevole | 7 |
| l_irragionevole_disparità | 7 |
| la_non_irragionevolezza | 7 |
| criterio_di_ragionevolezza | 7 |
| irragionevolezza_della_scelta | 7 |
| manifesta_irragionevolezza_della | 7 |
| irragionevolezza_della_disposizione | 7 |
| irragionevolezza_di_una | 7 |
| censura_di_irragionevolezza | 7 |
| limite_della_ragionevolezza | 6 |
| irragionevole_che_il | 6 |
| non_può_ragionevolmente | 6 |
| ragionevolezza_e_della | 6 |
| profilo_di_irragionevolezza | 6 |
| sull_uso_ragionevole | 6 |
| uso_ragionevole_o | 6 |
| ragionevole_o_meno | 6 |
| della_non_irragionevolezza | 6 |
| alcuna_ragionevole_giustificazione | 5 |
| criteri_di_ragionevolezza | 5 |
| difetto_di_ragionevolezza | 5 |
| determinerebbe_una_irragionevole | 5 |
| per_sé_irragionevole | 5 |
| limiti_di_ragionevolezza | 5 |
| di_ragionevolezza_la | 5 |
| sarebbe_irragionevole_e | 5 |
| di_un_ragionevole | 5 |
| ragionevolezza_delle_scelte | 5 |
| di_ragionevolezza_non | 5 |
| per_la_irragionevole | 5 |
| una_non_irragionevole | 5 |
| irragionevolezza_o_arbitrarietà | 5 |
| quello_di_ragionevolezza | 5 |
| ragionevolezza_in_quanto | 5 |
| di_ragionevolezza_perché | 5 |
| del_tutto_irragionevole | 5 |
| irragionevolezza_delle_disposizioni | 5 |
| princípi_di_ragionevolezza | 5 |
| denuncia_l_irragionevolezza | 5 |
| è_irragionevole_perché | 5 |
| non_manifesta_irragionevolezza | 5 |
| l_irragionevolezza_del | 5 |
| ragionevolezza_proporzionalità_e | 5 |
| è_ragionevole_che | 4 |
| una_ragionevole_giustificazione | 4 |
| ragionevolezza_della_norma | 4 |
| appare_irragionevole_in | 4 |
| irragionevole_in_quanto | 4 |
| canone_della_ragionevolezza | 4 |
| può_essere_ragionevolmente | 4 |
| del_tutto_ragionevole | 4 |
| determinando_una_irragionevole | 4 |
| e_ragionevolezza_e | 4 |
| mancanza_di_ragionevolezza | 4 |
| può_dirsi_irragionevole | 4 |
| della_irragionevolezza_e | 4 |
| arbitraria_né_irragionevole | 4 |
| in_modo_irragionevole | 4 |
| la_manifesta_irragionevolezza | 4 |
| irragionevole_e_contrastante | 4 |
| non_irragionevolezza_della | 4 |
| in_modo_irragionevolmente | 4 |
| la_ragionevolezza_di | 4 |
| irragionevole_perché_non | 4 |
| denunciata_è_irragionevole | 4 |
| l_irragionevolezza_di | 4 |
| è_irragionevole_che | 4 |
| profilo_dell_irragionevole | 4 |
| princìpi_di_ragionevolezza | 4 |
| giudizio_di_irragionevolezza | 4 |
| un_ragionevole_bilanciamento | 4 |
| profili_di_irragionevolezza | 4 |
| di_ragionevolezza_proporzionalità | 4 |
| arbitraria_o_irragionevole | 3 |
| da_alcuna_ragionevole | 3 |
| una_ragionevole_presunzione | 3 |
| di_ragionevole_giustificazione | 3 |
| ragionevole_giustificazione_tra | 3 |
| una_ragionevole_approssimazione | 3 |
| di_ragionevolezza_il | 3 |
| ragionevolezza_di_un | 3 |
| della_ragionevolezza_ulteriori | 3 |
| di_irragionevolezza_il | 3 |
| ragionevolezza_e_del | 3 |
| priva_di_ragionevolezza | 3 |
| ragionevole_che_il | 3 |
| non_irragionevole_della | 3 |
| giudizio_di_ragionevolezza | 3 |
| comporterebbe_un_irragionevole | 3 |
| non_irragionevole_che | 3 |
| irragionevolezza_di_un | 3 |
| della_ragionevolezza_della | 3 |
| un_non_irragionevole | 3 |
| in_quanto_irragionevolmente | 3 |
| di_ragionevolezza_delle | 3 |
| può_ragionevolmente_riflettere | 3 |
| ragionevolmente_riflettere_un | 3 |
| coerenza_e_ragionevolezza | 3 |
| di_irragionevolezza_che | 3 |
| ragionevole_in_quanto | 3 |
| la_non_ragionevolezza | 3 |
| quello_della_ragionevolezza | 3 |
| della_ragionevolezza_che | 3 |
| di_ragionevolezza_con | 3 |
| irragionevole_la_scelta | 3 |
| profilo_dell_irragionevolezza | 3 |
| ed_un_ragionevole | 3 |
| un_ragionevole_limite | 3 |
| ragionevole_limite_nella | 3 |
| di_non_irragionevolezza | 3 |
| controllo_di_ragionevolezza | 3 |
| non_irragionevole_giustificazione | 3 |
| altro_che_irragionevole | 3 |
| manifestamente_irragionevole_o | 3 |
| per_irragionevolezza_e | 3 |
| e_manifesta_irragionevolezza | 3 |
| l_intrinseca_irragionevolezza | 3 |
| una_irragionevole_discriminazione | 3 |
| della_ragionevolezza_sentenza | 3 |
| ragionevolezza_sentenza_n | 3 |
| può_considerarsi_irragionevole | 3 |
| ragionevolezza_che_si | 3 |
| modo_irragionevolmente_diverso | 3 |
| non_manifestamente_irragionevole | 3 |
| irragionevole_in_considerazione | 3 |
| da_non_irragionevoli | 3 |
| non_irragionevoli_motivi | 3 |
| irragionevoli_motivi_di | 3 |
| sarebbe_irragionevole_perché | 3 |
| cost_per_irragionevolezza | 3 |
| e_della_ragionevolezza | 3 |
| di_irragionevolezza_ed | 3 |
| irragionevolezza_ed_arbitrarietà | 3 |
| un_irragionevole_effetto | 3 |
| irragionevole_effetto_discriminatorio | 3 |
| intervento_impositivo_irragionevole | 3 |
| impositivo_irragionevole_e | 3 |
| irragionevole_e_discriminatorio | 3 |
| proporzionalità_e_ragionevolezza | 3 |
| l_irragionevolezza_delle | 3 |
| l_irragionevolezza_dell | 3 |
| di_irragionevolezza_e | 3 |
| irragionevole_o_arbitraria | 3 |
| manifesta_irragionevolezza_e | 3 |
| un_trattamento_irragionevolmente | 3 |
| nella_manifesta_irragionevolezza | 3 |
| non_irragionevole_tra | 3 |
| di_ragionevolezza_intrinseca | 3 |
| ragionevolezza_delle_leggi | 3 |
| sarebbe_intrinsecamente_irragionevole | 3 |
| sia_manifestamente_irragionevole | 3 |
| fondamento_di_ragionevolezza | 2 |
| ragionevole_giustificazione_in | 2 |
| discrezionalmente_ma_ragionevolmente | 2 |
| ma_ragionevolmente_avvertita | 2 |
| ragionevolmente_avvertita_dal | 2 |
| ragionevole_presunzione_che | 2 |
| limite_nella_ragionevolezza | 2 |
| nella_ragionevolezza_delle | 2 |
| ragionevolezza_delle_statuizioni | 2 |
| è_irragionevole_non | 2 |
| priva_di_ragionevole | 2 |
| ragionevole_approssimazione_la | 2 |
| né_ragionevole_in | 2 |
| ragionevole_in_ordine | 2 |
| ad_alcun_ragionevole | 2 |
| alcun_ragionevole_dubbio | 2 |
| ragionevole_dubbio_sulla | 2 |
| della_ragionevolezza_la | 2 |
| ragionevolezza_ulteriori_criteri | 2 |
| irragionevole_trattare_in | 2 |
| della_ragionevolezza_è | 2 |
| canoni_di_ragionevolezza | 2 |
| irragionevolmente_sarebbero_state | 2 |
| ragionevolezza_desumibile_dall | 2 |
| profilo_che_irragionevolmente | 2 |
| di_ragionevolezza_tra | 2 |
| appare_irragionevole_che | 2 |
| irragionevole_che_questi | 2 |
| in_sé_irragionevole | 2 |
| un_ragionevole_periodo | 2 |
| ragionevole_periodo_di | 2 |
| irragionevolezza_della_previsione | 2 |
| ragionevolezza_della_misura | 2 |
| di_ragionevolezza_contestandosi | 2 |
| ragionevolezza_contestandosi_che | 2 |
| ragionevolezza_in_sé | 2 |
| introducendo_un_irragionevole | 2 |
| per_irragionevole_disparità | 2 |
| aspetti_di_irragionevolezza | 2 |
| di_una_irragionevole | 2 |
| la_irragionevolezza_della | 2 |
| non_irragionevolezza_delle | 2 |
| di_ragionevolezza_o | 2 |
| non_è_ragionevole | 2 |
| non_irragionevole_il | 2 |
| non_irragionevole_la | 2 |
| ragionevolezza_non_sono | 2 |
| e_ragionevolezza_che | 2 |
| non_ragionevolezza_della | 2 |
| ragionevolezza_che_ne | 2 |
| di_ragionevolezza_giacché | 2 |
| profilo_della_irragionevolezza | 2 |
| irragionevolezza_e_disparità | 2 |
| può_reputarsi_irragionevole | 2 |
| non_irragionevolezza_dell | 2 |
| di_ragionevolezza_artt | 2 |
| ragionevolezza_artt_e | 2 |
| la_ragionevolezza_del | 2 |
| una_ragionevole_possibilità | 2 |
| di_ragionevolezza_potrebbero | 2 |
| palesemente_irragionevole_e | 2 |
| ragionevole_giustificazione_della | 2 |
| è_dunque_irragionevole | 2 |
| dedotta_l_irragionevolezza | 2 |
| non_potersi_ragionevolmente | 2 |
| potersi_ragionevolmente_considerare | 2 |
| ragionevolmente_considerare_ablativa | 2 |
| non_irragionevolmente_la | 2 |
| irragionevolmente_la_legge | 2 |
| motivi_di_ragionevolezza | 2 |
| ragionevolmente_giustificare_la | 2 |
| irragionevole_del_legislatore | 2 |
| della_ragionevolezza_qualificato | 2 |
| ragionevolezza_qualificato_per | 2 |
| per_l_irragionevolezza | 2 |
| ragionevolezza_anche_in | 2 |
| manifesta_irragionevolezza_di | 2 |
| di_ragionevolezza_alla | 2 |
| è_ragionevole_presumere | 2 |
| una_ulteriore_irragionevole | 2 |
| irragionevole_discriminazione_in | 2 |
| irragionevolezza_delle_norme | 2 |
| così_una_irragionevole | 2 |
| di_ragionevolezza_ma | 2 |
| ordine_alla_ragionevolezza | 2 |
| alla_ragionevolezza_del | 2 |
| ragionevolezza_del_rispetto | 2 |
| sulla_ragionevolezza_della | 2 |
| è_manifestamente_irragionevole | 2 |
| irragionevole_la_previsione | 2 |
| della_ragionevolezza_di | 2 |
| manifesta_irragionevolezza_sentenza | 2 |
| irragionevolezza_sentenza_n | 2 |
| irragionevolezza_che_nel | 2 |
| per_manifesta_irragionevolezza | 2 |
| irragionevole_e_in | 2 |
| è_irragionevole_e | 2 |
| modo_non_irragionevole | 2 |
| di_ragionevolezza_deve | 2 |
| un_termine_ragionevole | 2 |
| alla_irragionevolezza_della | 2 |
| parità_evitando_irragionevoli | 2 |
| evitando_irragionevoli_sanzioni | 2 |
| irragionevoli_sanzioni_di | 2 |
| la_irragionevole_disparità | 2 |
| ragionevole_applicazione_del | 2 |
| di_ragionevolezza_per | 2 |
| intrinseca_irragionevolezza_della | 2 |
| non_irragionevolezza_del | 2 |
| appare_manifestamente_irragionevole | 2 |
| manifestamente_irragionevole_la | 2 |
| ragionevolezza_della_scelta | 2 |
| scelta_non_irragionevole | 2 |
| ragionevolezza_e_secondo | 2 |
| e_ragionevolezza_risulterebbero | 2 |
| ragionevolezza_risulterebbero_violati | 2 |
| fonte_di_irragionevoli | 2 |
| non_irragionevolezza_di | 2 |
| irragionevolezza_intrinseca_della | 2 |
| ragionevolezza_alla_scelta | 2 |
| di_ragionevolezza_facendo | 2 |
| ragionevolezza_facendo_riferimento | 2 |
| ragionevolezza_perché_la | 2 |
| impugnata_sia_irragionevole | 2 |
| sia_irragionevole_e | 2 |
| irragionevole_e_si | 2 |
| irragionevolmente_diverso_l | 2 |
| è_irragionevole_la | 2 |
| e_ragionevolezza_di | 2 |
| irragionevole_che_la | 2 |
| o_irragionevole_in | 2 |
| irragionevolezza_per_il | 2 |
| irragionevolmente_in_violazione | 2 |
| ragionevolezza_della_transitoria | 2 |
| dubbio_la_ragionevolezza | 2 |
| di_eguaglianza_ragionevolezza | 2 |
| eguaglianza_ragionevolezza_e | 2 |
| della_irragionevolezza_della | 2 |
| equità_e_ragionevolezza | 2 |
| di_ragionevolezza_della | 2 |
| una_disciplina_irragionevolmente | 2 |
| disciplina_irragionevolmente_diversa | 2 |
| né_irragionevole_e | 2 |
| irragionevolezza_ex_plurimis | 2 |
| cost_perché_irragionevolmente | 2 |
| cost_l_irragionevolezza | 2 |
| di_irragionevolezza_della | 2 |
| irragionevolezza_dell_art | 2 |
| irragionevolezza_e_della | 2 |
| di_irragionevolezza_è | 2 |
| di_ragionevolezza_nonché | 2 |
| ragionevolezza_il_rimettente | 2 |
| è_ragionevole_ritenere | 2 |
| di_ragionevolezza_rispetto | 2 |
| ragionevolezza_rispetto_ai | 2 |
| irragionevole_determinazione_del | 2 |
| un_ragionevole_prezzo | 2 |
| ragionevole_prezzo_di | 2 |
| deducono_l_irragionevolezza | 2 |
| irragionevole_l_irragionevolezza | 2 |
| all_irragionevolezza_della | 2 |
| in_ragionevole_rapporto | 2 |
| ragionevole_rapporto_con | 2 |
| di_ragionevolezza_dell | 2 |
| ragionevole_rapporto_tra | 2 |
| vincolo_di_ragionevolezza | 2 |
| e_propria_irragionevole | 2 |
| propria_irragionevole_riduzione | 2 |
| irragionevole_riduzione_di | 2 |
| canoni_della_ragionevolezza | 2 |
| ragionevolezza_e_dell | 2 |
| l_irragionevolezza_non | 2 |
| irragionevolezza_non_risiede | 2 |
| gennaio_determina_irragionevolmente | 2 |
| determina_irragionevolmente_l | 2 |
| irragionevolmente_l_applicazione | 2 |
| dell_accantonamento_irragionevole | 2 |
| accantonamento_irragionevole_perché | 2 |
| ad_alcuna_ragionevole | 2 |
| alcuna_ragionevole_ratio | 2 |
| ragionevole_ratio_con | 2 |
| e_ragionevole_e | 2 |
| con_conseguente_irragionevole | 2 |
| irragionevole_limitazione_della | 2 |
| generale_di_ragionevolezza | 2 |
| censure_di_irragionevolezza | 2 |
| vaglio_di_ragionevolezza | 2 |
| loro_manifesta_irragionevolezza | 2 |
| irragionevole_discriminazione_tra | 2 |
| della_ragionevolezza_delle | 2 |
| un_ragionevole_motivo | 2 |
| irragionevolezza_e_contraddittorietà | 2 |
| irragionevole_e_discriminatoria | 2 |
| di_manifesta_irragionevolezza | 2 |
| irragionevolezza_e_arbitrarietà | 2 |
| proporzionalmente_e_ragionevolmente | 2 |
| e_ragionevolmente_tradotta | 2 |
| ragionevolmente_tradotta_nella | 2 |
| ragionevole_bilanciamento_dei | 2 |
| ragionevole_bilanciamento_tra | 2 |
| e_ragionevolezza_causando | 2 |
| ragionevolezza_causando_una | 2 |
| manifesta_irragionevolezza_che | 2 |
| irragionevole_l_estensione | 2 |
| da_un_ragionevole | 2 |
| una_disciplina_irragionevole | 2 |
| disciplina_irragionevole_e | 2 |
| ragionevolezza_delle_misure | 2 |
| cost_la_ragionevolezza | 2 |
| che_ritenuto_irragionevole | 2 |
| ritenuto_irragionevole_ai | 2 |
| irragionevole_ai_fini | 2 |
| uguaglianza_e_ragionevolezza | 2 |
| l_irragionevole_diversità | 2 |
| irragionevole_diversità_di | 2 |
| dell_irragionevole_deteriore | 2 |
| irragionevole_deteriore_trattamento | 2 |
| irragionevolezza_della_limitazione | 2 |
| irragionevolezza_del_bilanciamento | 2 |
| valutare_la_ragionevolezza | 2 |
| ragionevolezza_della_disciplina | 2 |
| bilanciamento_non_irragionevole | 2 |
| irragionevole_che_l | 2 |
| di_conseguenza_irragionevole | 2 |
| destinatario_una_ragionevole | 2 |
| una_ragionevole_fiducia | 2 |
| ragionevole_fiducia_nel | 2 |
| irragionevolezza_e_sproporzione | 2 |
| non_irragionevolezza_che | 2 |
| irragionevolezza_che_trova | 2 |
| irragionevole_che_le | 2 |
| irragionevolezza_o_nell | 2 |
| verificare_la_ragionevolezza | 2 |
| ragionevole_presunzione_di | 2 |
| con_conseguente_irragionevolezza | 2 |
| conseguente_irragionevolezza_di | 2 |
| problema_di_ragionevolezza | 2 |
| ragionevolezza_intrinseca_dell | 2 |
| irragionevolezza_del_differente | 2 |
| quelli_di_ragionevolezza | 2 |
| di_ragionevolezza_ed | 2 |
| ragionevolezza_ed_eguaglianza | 2 |
| verifica_di_ragionevolezza | 2 |
| indice_di_irragionevolezza | 2 |
| quindi_della_ragionevolezza | 2 |
| ragionevolezza_con_assorbimento | 2 |
| di_ragionevolezza_ai | 2 |
| contemperamento_non_irragionevole | 2 |
| di_irragionevolezza_strettamente | 2 |
| irragionevolezza_strettamente_collegato | 2 |
| ragionevolmente_commisurato_al | 2 |
| intrinsecamente_irragionevole_e | 2 |
| un_irragionevole_compressione | 2 |
| irragionevole_compressione_dell | 2 |
| manifestamente_irragionevole_si | 2 |
| irragionevole_si_veda | 2 |
| risulta_palesemente_irragionevole | 2 |
| di_ragionevolezza_le | 2 |
| della_ragionevolezza_come | 2 |
| ragionevolezza_come_meglio | 2 |
| della_ragionevolezza_occorre | 2 |
| ragionevolezza_occorre_prendere | 2 |
| piano_della_ragionevole | 2 |
| della_ragionevole_giustificazione | 2 |
| riscontrare_la_ragionevole | 2 |
| la_ragionevole_giustificazione | 2 |
| ragionevole_giustificazione_degli | 2 |
| della_ragionevolezza_non | 2 |
| ragionevolezza_non_trasmodano | 2 |
| una_ragionevole_sfera | 1 |
| ragionevole_sfera_di | 1 |
| rispetto_della_ragionevolezza | 1 |
| ragionevolezza_e_degli | 1 |
| non_possono_ragionevolmente | 1 |
| possono_ragionevolmente_essere | 1 |
| ragionevolmente_essere_regolate | 1 |
| o_irragionevole_quasi | 1 |
| irragionevole_quasi_una | 1 |
| è_irragionevole_ed | 1 |
| irragionevole_ed_è | 1 |
| quale_ha_ragionevolmente | 1 |
| ha_ragionevolmente_posto | 1 |
| ragionevolmente_posto_a | 1 |
| immune_da_irragionevolezza | 1 |
| da_irragionevolezza_la | 1 |
| irragionevolezza_la_norma | 1 |
| di_ragionevolezza_i | 1 |
| ragionevolezza_i_rilievi | 1 |
| di_ogni_ragionevolezza | 1 |
| ogni_ragionevolezza_in | 1 |
| ragionevolezza_in_considerazione | 1 |
| rilevanza_la_ragionevole | 1 |
| la_ragionevole_preoccupazione | 1 |
| ragionevole_preoccupazione_che | 1 |
| la_legge_ragionevolmente | 1 |
| legge_ragionevolmente_ha | 1 |
| ragionevolmente_ha_preso | 1 |
| ed_è_ragionevole | 1 |
| ragionevole_che_anche | 1 |
| non_sembra_irragionevole | 1 |
| sembra_irragionevole_prevedere | 1 |
| irragionevole_prevedere_la | 1 |
| in_limiti_ragionevoli | 1 |
| limiti_ragionevoli_se | 1 |
| ragionevoli_se_nel | 1 |
| detto_previsioni_ragionevoli | 1 |
| previsioni_ragionevoli_sono | 1 |
| ragionevoli_sono_quelle | 1 |
| prudenti_e_ragionevoli | 1 |
| e_ragionevoli_infine | 1 |
| ragionevoli_infine_è | 1 |
| gli_conferisce_ragionevolezza | 1 |
| conferisce_ragionevolezza_si | 1 |
| ragionevolezza_si_noti | 1 |
| stabilità_che_ragionevolmente | 1 |
| che_ragionevolmente_può | 1 |
| ragionevolmente_può_essere | 1 |
| appare_affatto_ragionevole | 1 |
| affatto_ragionevole_non | 1 |
| ragionevole_non_sembra | 1 |
| ragionevole_giustificazione_a | 1 |
| della_corte_ragionevolmente | 1 |
| corte_ragionevolmente_che | 1 |
| ragionevolmente_che_un | 1 |
| sia_una_ragionevole | 1 |
| sospetto_la_ragionevolezza | 1 |
| pochi_e_ragionevoli | 1 |
| e_ragionevoli_rispetto | 1 |
| ragionevoli_rispetto_ai | 1 |
| quella_che_ragionevolmente | 1 |
| che_ragionevolmente_si | 1 |
| ragionevolmente_si_conforma | 1 |
| irragionevole_non_solo | 1 |
| per_considerare_ragionevole | 1 |
| considerare_ragionevole_e | 1 |
| ragionevole_e_legittima | 1 |
| obbiettiva_né_ragionevole | 1 |
| parole_potesse_ragionevolmente | 1 |
| potesse_ragionevolmente_darsi | 1 |
| ragionevolmente_darsi_un | 1 |
| vigente_risultava_ragionevole | 1 |
| risultava_ragionevole_interpretare | 1 |
| ragionevole_interpretare_la | 1 |
| dovuto_indurre_ragionevolmente | 1 |
| indurre_ragionevolmente_l | 1 |
| ragionevolmente_l_interprete | 1 |
| per_dubitare_ragionevolmente | 1 |
| dubitare_ragionevolmente_che | 1 |
| ragionevolmente_che_l | 1 |
| obiettiva_né_ragionevole | 1 |
| ragionevolezza_il_cui | 1 |
| apprezzare_la_ragionevolezza | 1 |
| ragionevolezza_della_sua | 1 |
| far_presumere_ragionevolmente | 1 |
| presumere_ragionevolmente_che | 1 |
| ragionevolmente_che_il | 1 |
| a_ciò_ragionevole | 1 |
| ciò_ragionevole_che | 1 |
| ragionevole_che_ai | 1 |
| della_ragionevolezza_anche | 1 |
| ragionevolezza_anche_se | 1 |
| successivi_sembrando_ragionevole | 1 |
| sembrando_ragionevole_prevedere | 1 |
| ragionevole_prevedere_che | 1 |
| tollerabile_e_ragionevole | 1 |
| e_ragionevole_in | 1 |
| ragionevole_in_considerazione | 1 |
| la_iniziale_ragionevolezza | 1 |
| iniziale_ragionevolezza_di | 1 |
| d_una_ragionevole | 1 |
| una_ragionevole_applicazione | 1 |
| ragionevole_applicazione_non | 1 |
| di_ragionevolezza_lesivo | 1 |
| ragionevolezza_lesivo_del | 1 |
| contribuente_può_ragionevolmente | 1 |
| può_ragionevolmente_prevedere | 1 |
| ragionevolmente_prevedere_l | 1 |
| ragionevolezza_la_cui | 1 |
| una_irragionevole_ripartizione | 1 |
| irragionevole_ripartizione_nel | 1 |
| portare_a_irragionevoli | 1 |
| a_irragionevoli_trattamenti | 1 |
| irragionevoli_trattamenti_differenziati | 1 |
| essere_ragionevolmente_giustificata | 1 |
| ragionevolmente_giustificata_con | 1 |
| sottolineano_l_irragionevolezza | 1 |
| irragionevolezza_della_discriminazione | 1 |
| non_sarebbe_ragionevole | 1 |
| sarebbe_ragionevole_la | 1 |
| ragionevole_la_contrapposizione | 1 |
| ciò_solo_irragionevole | 1 |
| solo_irragionevole_e | 1 |
| irragionevole_e_dunque | 1 |
| ne_possa_ragionevolmente | 1 |
| possa_ragionevolmente_tener | 1 |
| ragionevolmente_tener_conto | 1 |
| sé_irragionevole_che | 1 |
| irragionevole_che_i | 1 |
| comportasse_una_irragionevole | 1 |
| di_discriminazioni_irragionevoli | 1 |
| discriminazioni_irragionevoli_non | 1 |
| irragionevoli_non_può | 1 |
| tutto_ragionevole_e | 1 |
| ragionevole_e_tale | 1 |
| milano_sarebbe_irragionevole | 1 |
| sarebbe_irragionevole_trattare | 1 |
| od_escludendo_irragionevolmente | 1 |
| escludendo_irragionevolmente_dal | 1 |
| irragionevolmente_dal_condono | 1 |
| non_palesemente_irragionevoli | 1 |
| palesemente_irragionevoli_rientra | 1 |
| irragionevoli_rientra_certamente | 1 |
| contribuenti_è_irragionevole | 1 |
| è_irragionevole_nel | 1 |
| irragionevole_nel_senso | 1 |
| tacciare_di_irragionevolezza | 1 |
| irragionevolezza_il_diverso | 1 |
| giustificare_un_ragionevole | 1 |
| un_ragionevole_sacrificio | 1 |
| ragionevole_sacrificio_dell | 1 |
| non_appare_ragionevole | 1 |
| appare_ragionevole_un | 1 |
| ragionevole_un_trattamento | 1 |
| irragionevole_in_effetti | 1 |
| ha_reso_ragionevole | 1 |
| reso_ragionevole_la | 1 |
| ragionevole_la_prescrizione | 1 |
| essere_ragionevolmente_preteso | 1 |
| ragionevolmente_preteso_dal | 1 |
| ragionevolezza_è_bastevole | 1 |
| cui_l_irragionevolezza | 1 |
| per_intrinseca_irragionevolezza | 1 |
| intrinseca_irragionevolezza_in | 1 |
| irragionevolezza_in_quanto | 1 |
| ragionevolezza_la_corte | 1 |
| chiariti_i_ragionevoli | 1 |
| i_ragionevoli_motivi | 1 |
| ragionevoli_motivi_che | 1 |
| tenendo_conto_ragionevolmente | 1 |
| conto_ragionevolmente_come | 1 |
| ragionevolmente_come_nella | 1 |
| dall_opinione_ragionevolmente | 1 |
| opinione_ragionevolmente_formatasi | 1 |
| ragionevolmente_formatasi_nei | 1 |
| quanto_introducono_irragionevole | 1 |
| introducono_irragionevole_disparità | 1 |
| di_ogni_ragionevole | 1 |
| ogni_ragionevole_dubbio | 1 |
| ragionevole_dubbio_sollevata | 1 |
| base_di_ragionevoli | 1 |
| di_ragionevoli_presunzioni | 1 |
| ragionevoli_presunzioni_e | 1 |
| una_qualche_ragionevolezza | 1 |
| qualche_ragionevolezza_alla | 1 |
| ragionevolezza_alla_disposizione | 1 |
| saggiarne_la_ragionevolezza | 1 |
| la_ragionevolezza_a | 1 |
| ragionevolezza_a_confronto | 1 |
| specie_di_ragionevole | 1 |
| di_ragionevole_supporto | 1 |
| ragionevole_supporto_è | 1 |
| tutto_ragionevole_si | 1 |
| ragionevole_si_rivela | 1 |
| reddito_e_ragionevolmente | 1 |
| e_ragionevolmente_il | 1 |
| ragionevolmente_il_legislatore | 1 |
| di_ragionevolezza_dei | 1 |
| ragionevolezza_dei_trattamenti | 1 |
| di_un_irragionevole | 1 |
| un_irragionevole_arbitrio | 1 |
| irragionevole_arbitrio_come | 1 |
| di_dubbia_ragionevolezza | 1 |
| dubbia_ragionevolezza_la | 1 |
| ragionevolezza_la_disparità | 1 |
| tributario_ha_ragionevolmente | 1 |
| ha_ragionevolmente_mostrato | 1 |
| ragionevolmente_mostrato_con | 1 |
| tetti_più_ragionevoli | 1 |
| più_ragionevoli_lire | 1 |
| ragionevoli_lire_per | 1 |
| e_nei_ragionevoli | 1 |
| nei_ragionevoli_motivi | 1 |
| ragionevoli_motivi_oggettivi | 1 |
| confini_della_ragionevolezza | 1 |
| della_ragionevolezza_ha | 1 |
| ragionevolezza_ha_il | 1 |
| essere_inteso_ragionevolmente | 1 |
| inteso_ragionevolmente_nel | 1 |
| ragionevolmente_nel_senso | 1 |
| sconfinamento_dal_ragionevole | 1 |
| dal_ragionevole_uso | 1 |
| ragionevole_uso_della | 1 |
| ragionevolezza_in_pratica | 1 |
| ragionevolezza_e_perciò | 1 |
| rapporto_sarebbe_irragionevole | 1 |
| irragionevole_e_lesivo | 1 |
| dette_indennità_irragionevolmente | 1 |
| indennità_irragionevolmente_sarebbero | 1 |
| imposizione_c_irragionevolmente | 1 |
| c_irragionevolmente_le | 1 |
| irragionevolmente_le_indennità | 1 |
| una_scelta_ragionevole | 1 |
| scelta_ragionevole_nella | 1 |
| ragionevole_nella_sua | 1 |
| senza_alcun_ragionevole | 1 |
| alcun_ragionevole_motivo | 1 |
| ragionevole_motivo_va | 1 |
| fa_perché_ragionevolmente | 1 |
| perché_ragionevolmente_intende | 1 |
| ragionevolmente_intende_che | 1 |
| di_ragionevolezza_desumibile | 1 |
| è_reso_ragionevole | 1 |
| reso_ragionevole_dal | 1 |
| ragionevole_dal_ricorso | 1 |
| è_pertanto_ragionevole | 1 |
| pertanto_ragionevole_che | 1 |
| alla_pretesa_irragionevolezza | 1 |
| pretesa_irragionevolezza_del | 1 |
| irragionevolezza_del_distinto | 1 |
| la_norma_irragionevolmente | 1 |
| norma_irragionevolmente_equiparerebbe | 1 |
| irragionevolmente_equiparerebbe_ai | 1 |
| che_irragionevolmente_avrebbero | 1 |
| irragionevolmente_avrebbero_sottoposto | 1 |
| che_irragionevolmente_trattavano | 1 |
| irragionevolmente_trattavano_in | 1 |
| sulla_vita_irragionevolmente | 1 |
| vita_irragionevolmente_sarebbero | 1 |
| uso_non_irragionevole | 1 |
| irragionevole_della_sua | 1 |
| sussisterebbe_un_irragionevole | 1 |
| oltre_un_ragionevole | 1 |
| un_ragionevole_termine | 1 |
| ragionevole_termine_su | 1 |
| ragionevolezza_tra_la | 1 |
| ragionevolezza_tra_l | 1 |
| è_infatti_irragionevole | 1 |
| infatti_irragionevole_che | 1 |
| specie_non_irragionevolmente | 1 |
| non_irragionevolmente_definito | 1 |
| irragionevolmente_definito_dal | 1 |
| quindi_non_irragionevole | 1 |
| davvero_sembrerebbe_irragionevole | 1 |
| sembrerebbe_irragionevole_la | 1 |
| irragionevole_la_pretesa | 1 |
| non_manifestamente_irragionevoli | 1 |
| manifestamente_irragionevoli_le | 1 |
| irragionevoli_le_esigenze | 1 |
| di_ragionevolezza_relativamente | 1 |
| ragionevolezza_relativamente_alla | 1 |
| potuto_trovare_ragionevole | 1 |
| trovare_ragionevole_fondamento | 1 |
| ragionevole_fondamento_solo | 1 |
| familiare_è_ragionevole | 1 |
| ragionevole_che_nel | 1 |
| può_ritenere_irragionevole | 1 |
| ritenere_irragionevole_che | 1 |
| irragionevole_che_nel | 1 |
| logica_e_ragionevolezza | 1 |
| ragionevolezza_e_che | 1 |
| in_sé_irragionevoli | 1 |
| sé_irragionevoli_per | 1 |
| irragionevoli_per_le | 1 |
| sé_irragionevole_essendo | 1 |
| irragionevole_essendo_obbiettivamente | 1 |
| omissione_possa_ragionevolmente | 1 |
| possa_ragionevolmente_graduare | 1 |
| ragionevolmente_graduare_le | 1 |
| sé_irragionevole_una | 1 |
| irragionevole_una_legge | 1 |
| evitando_l_irragionevole | 1 |
| può_ragionevolmente_far | 1 |
| ragionevolmente_far_parte | 1 |
| determinare_un_irragionevole | 1 |
| ma_anche_ragionevolmente | 1 |
| anche_ragionevolmente_perequato | 1 |
| ragionevolmente_perequato_rispetto | 1 |
| uniforme_o_irragionevolmente | 1 |
| o_irragionevolmente_sperequato | 1 |
| irragionevolmente_sperequato_in | 1 |
| oltre_ogni_ragionevole | 1 |
| ogni_ragionevole_misura | 1 |
| ragionevole_misura_dall | 1 |
| la_negata_irragionevolezza | 1 |
| negata_irragionevolezza_di | 1 |
| entro_un_ragionevole | 1 |
| invece_l_irragionevolezza | 1 |
| la_cui_ragionevole | 1 |
| cui_ragionevole_valutazione | 1 |
| ragionevole_valutazione_sono | 1 |
| da_manifesta_irragionevolezza | 1 |
| di_ragionevolezza_sancito | 1 |
| ragionevolezza_sancito_dall | 1 |
| sia_della_ragionevolezza | 1 |
| della_ragionevolezza_in | 1 |
| infatti_a_irragionevole | 1 |
| a_irragionevole_disparità | 1 |
| volta_un_irragionevole | 1 |
| dirsi_irragionevole_o | 1 |
| irragionevole_o_contrastante | 1 |
| ha_non_irragionevolmente | 1 |
| non_irragionevolmente_prefigurato | 1 |
| irragionevolmente_prefigurato_l | 1 |
| non_irragionevole_apprezzamento | 1 |
| irragionevole_apprezzamento_dei | 1 |
| quanto_irragionevolmente_sono | 1 |
| irragionevolmente_sono_sottoposte | 1 |
| risulta_più_ragionevole | 1 |
| più_ragionevole_il | 1 |
| ragionevole_il_limite | 1 |
| non_irragionevole_termine | 1 |
| irragionevole_termine_di | 1 |
| di_ragionevolezza_libero | 1 |
| ragionevolezza_libero_di | 1 |
| un_criterio_irragionevole | 1 |
| criterio_irragionevole_che | 1 |
| irragionevole_che_ridonda | 1 |
| perché_altrettanto_irragionevolmente | 1 |
| altrettanto_irragionevolmente_non | 1 |
| irragionevolmente_non_prevedendo | 1 |
| della_ragionevolezza_desumibile | 1 |
| quindi_la_irragionevolezza | 1 |
| la_irragionevolezza_e | 1 |
| irragionevolezza_e_la | 1 |
| quo_della_ragionevolezza | 1 |
| e_ragionevolezza_in | 1 |
| costituzione_per_irragionevole | 1 |
| irragionevolezza_che_possono | 1 |
| e_perciò_irragionevole | 1 |
| perciò_irragionevole_od | 1 |
| irragionevole_od_arbitraria | 1 |
| vizi_di_ragionevolezza | 1 |
| di_ragionevolezza_criteri | 1 |
| ragionevolezza_criteri_non | 1 |
| di_irragionevolezza_occorre | 1 |
| irragionevolezza_occorre_preliminarmente | 1 |
| deducendo_la_irragionevolezza | 1 |
| irragionevolezza_della_non | 1 |
| gli_esiti_irragionevoli | 1 |
| esiti_irragionevoli_di | 1 |
| irragionevoli_di_una | 1 |
| si_appalesa_irragionevole | 1 |
| appalesa_irragionevole_non | 1 |
| irragionevole_non_valendo | 1 |
| irragionevolezza_delle_argomentazioni | 1 |
| ragionevolezza_o_dell | 1 |
| non_irragionevole_esercizio | 1 |
| irragionevole_esercizio_del | 1 |
| l_irragionevole_mutamento | 1 |
| irragionevole_mutamento_a | 1 |
| essere_ragionevolmente_ascritta | 1 |
| ragionevolmente_ascritta_alla | 1 |
| tutto_ragionevole_il | 1 |
| ragionevole_il_riferimento | 1 |
| è_ragionevole_in | 1 |
| apparire_non_irragionevole | 1 |
| irragionevole_il_metodo | 1 |
| o_meno_ragionevole | 1 |
| meno_ragionevole_la | 1 |
| ragionevole_la_diversità | 1 |
| sussista_questa_irragionevolezza | 1 |
| questa_irragionevolezza_non | 1 |
| irragionevolezza_non_solo | 1 |
| invece_non_irragionevole | 1 |
| irragionevole_la_più | 1 |
| della_ragionevolezza_il | 1 |
| ragionevolezza_il_che | 1 |
| ragionevolezza_che_il | 1 |
| appare_infatti_ragionevole | 1 |
| infatti_ragionevole_che | 1 |
| ragionevolezza_della_omissione | 1 |
| la_irragionevole_e | 1 |
| irragionevole_e_grave | 1 |
| ragionevolezza_che_ridonda | 1 |
| ragionevolezza_giacché_da | 1 |
| di_ragionevolezza_dato | 1 |
| ragionevolezza_dato_che | 1 |
| ragionevolezza_con_giurisprudenza | 1 |
| viziato_da_irragionevolezza | 1 |
| da_irragionevolezza_prevedendo | 1 |
| irragionevolezza_prevedendo_solo | 1 |
| reputarsi_irragionevole_o | 1 |
| irragionevole_o_discriminatoria | 1 |
| evidente_non_irragionevolezza | 1 |
| irragionevolezza_dell_obiettivo | 1 |
| vizio_di_irragionevole | 1 |
| di_irragionevole_equiparazione | 1 |
| irragionevole_equiparazione_fra | 1 |
| legge_di_irragionevolezza | 1 |
| di_irragionevolezza_a | 1 |
| irragionevolezza_a_livello | 1 |
| nonché_di_ragionevolezza | 1 |
| determinato_una_irragionevole | 1 |
| una_irragionevole_sovrapposizione | 1 |
| irragionevole_sovrapposizione_della | 1 |
| bancarie_sarebbe_irragionevole | 1 |
| irragionevole_e_contraddittorio | 1 |
| eccessiva_ed_irragionevole | 1 |
| ed_irragionevole_intrusione | 1 |
| irragionevole_intrusione_dei | 1 |
| è_irragionevole_né | 1 |
| irragionevole_né_urta | 1 |
| predetti_la_ragionevolezza | 1 |
| ragionevolezza_del_collegamento | 1 |
| ragionevole_possibilità_valutata | 1 |
| ragionevolezza_potrebbero_benché | 1 |
| modo_palesemente_irragionevole | 1 |
| irragionevole_e_che | 1 |
| non_sia_irragionevole | 1 |
| sia_irragionevole_la | 1 |
| l_irragionevole_trattamento | 1 |
| irragionevole_trattamento_riservato | 1 |
| dell_irragionevolezza_del | 1 |
| irragionevolezza_del_trattamento | 1 |
| dunque_irragionevole_che | 1 |
| irragionevole_che_ancora | 1 |
| ponendo_anche_ragionevoli | 1 |
| anche_ragionevoli_limitazioni | 1 |
| ragionevoli_limitazioni_alla | 1 |
| una_limitazione_ragionevolmente | 1 |
| limitazione_ragionevolmente_rigorosa | 1 |
| ragionevolmente_rigorosa_appare | 1 |
| appare_palesemente_irragionevole | 1 |
| palesemente_irragionevole_in | 1 |
| irragionevole_in_relazione | 1 |
| certamente_non_irragionevole | 1 |
| non_irragionevole_circa | 1 |
| irragionevole_circa_l | 1 |
| una_intrinseca_irragionevolezza | 1 |
| intrinseca_irragionevolezza_dovuta | 1 |
| irragionevolezza_dovuta_proprio | 1 |
| non_era_ragionevolmente | 1 |
| era_ragionevolmente_prevedibile | 1 |
| ragionevolmente_prevedibile_l | 1 |
| e_dell_irragionevolezza | 1 |
| dell_irragionevolezza_e | 1 |
| irragionevolezza_e_comunque | 1 |
| reputarsi_irragionevole_se | 1 |
| irragionevole_se_si | 1 |
| pertanto_non_irragionevolmente | 1 |
| cospicui_che_ragionevolmente | 1 |
| che_ragionevolmente_non | 1 |
| ragionevolmente_non_vengono | 1 |
| realizzare_una_ragionevole | 1 |
| una_ragionevole_graduazione | 1 |
| ragionevole_graduazione_del | 1 |
| di_ragionevolezza_occorre | 1 |
| ragionevolezza_occorre_considerare | 1 |
| che_possano_ragionevolmente | 1 |
| possano_ragionevolmente_giustificare | 1 |
| per_nulla_irragionevole | 1 |
| nulla_irragionevole_del | 1 |
| che_palesarsi_irragionevole | 1 |
| palesarsi_irragionevole_in | 1 |
| irragionevole_in_sé | 1 |
| né_irragionevole_del | 1 |
| ovviamente_della_ragionevolezza | 1 |
| della_ragionevolezza_nel | 1 |
| ragionevolezza_nel_ricercare | 1 |
| soddisfare_non_irragionevole | 1 |
| non_irragionevole_né | 1 |
| irragionevole_né_arbitraria | 1 |
| valutandone_la_ragionevolezza | 1 |
| la_ragionevolezza_anche | 1 |
| esigenza_giustifica_ragionevoli | 1 |
| giustifica_ragionevoli_limitazioni | 1 |
| ragionevoli_limitazioni_sia | 1 |
| ogni_pur_ragionevole | 1 |
| pur_ragionevole_limitazione | 1 |
| ragionevole_limitazione_alla | 1 |
| e_ponendo_ragionevoli | 1 |
| ponendo_ragionevoli_limitazioni | 1 |
| ragionevoli_limitazioni_all | 1 |
| può_ragionevolmente_riferirsi | 1 |
| ragionevolmente_riferirsi_a | 1 |
| esse_attribuiscono_irragionevolmente | 1 |
| attribuiscono_irragionevolmente_un | 1 |
| irragionevolmente_un_trattamento | 1 |
| quanto_viene_irragionevolmente | 1 |
| viene_irragionevolmente_precluso | 1 |
| irragionevolmente_precluso_all | 1 |
| irragionevolezza_dell_imposizione | 1 |
| onde_non_irragionevolmente | 1 |
| sulla_manifesta_irragionevolezza | 1 |
| irragionevolezza_di_siffatta | 1 |
| una_non_ragionevole | 1 |
| non_ragionevole_alterazione | 1 |
| ragionevole_alterazione_delle | 1 |
| ragionevolezza_alla_stregua | 1 |
| stato_è_ragionevole | 1 |
| ragionevole_presumere_che | 1 |
| era_indubbiamente_ragionevole | 1 |
| indubbiamente_ragionevole_in | 1 |
| irragionevole_in_astratto | 1 |
| ulteriore_irragionevole_discriminazione | 1 |
| configura_come_ragionevole | 1 |
| come_ragionevole_in | 1 |
| un_ragionevole_calcolo | 1 |
| ragionevole_calcolo_la | 1 |
| di_porre_ragionevoli | 1 |
| porre_ragionevoli_limiti | 1 |
| ragionevoli_limiti_all | 1 |
| può_ragionevolmente_essere | 1 |
| ragionevolmente_essere_così | 1 |
| contrabbando_non_irragionevole | 1 |
| non_irragionevole_nei | 1 |
| irragionevole_nei_confronti | 1 |
| un_più_ragionevole | 1 |
| più_ragionevole_equilibrio | 1 |
| ragionevole_equilibrio_degli | 1 |
| risultare_non_irragionevole | 1 |
| non_irragionevole_una | 1 |
| irragionevole_una_deroga | 1 |
| di_ragionevolezza_a | 1 |
2.2. La tabella riporta i fivegrams estratti dalle sentenze presenti nel subset dftm_silver in cuicompaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| five_grams_trovate | frequency |
|---|---|
| una_irragionevole_disparità_di_trattamento | 18 |
| irragionevole_disparità_di_trattamento_tra | 16 |
| ragionevolezza_di_cui_all_art | 16 |
| giustificazione_sul_piano_della_ragionevolezza | 14 |
| di_ragionevolezza_di_cui_all | 13 |
| violazione_del_principio_di_ragionevolezza | 12 |
| principio_della_ragionevole_durata_del | 11 |
| sotto_il_profilo_della_ragionevolezza | 10 |
| della_ragionevole_durata_del_processo | 10 |
| di_uguaglianza_e_di_ragionevolezza | 8 |
| con_il_principio_di_ragionevolezza | 7 |
| un_irragionevole_disparità_di_trattamento | 7 |
| l_irragionevole_disparità_di_trattamento | 7 |
| sul_piano_della_ragionevolezza_e | 7 |
| piano_della_ragionevolezza_e_non | 7 |
| principio_di_ragionevolezza_di_cui | 7 |
| principi_di_ragionevolezza_e_di | 7 |
| irragionevole_disparità_di_trattamento_fra | 6 |
| sull_uso_ragionevole_o_meno | 6 |
| uso_ragionevole_o_meno_che | 6 |
| ragionevole_o_meno_che_il | 6 |
| il_limite_della_manifesta_irragionevolezza | 6 |
| principi_di_ragionevolezza_e_proporzionalità | 6 |
| di_ragionevolezza_art_cost_e | 5 |
| della_costituzione_per_l_irragionevole | 5 |
| di_eguaglianza_e_di_ragionevolezza | 5 |
| giudizio_sull_uso_ragionevole_o | 5 |
| relazione_al_principio_di_ragionevolezza | 5 |
| e_di_ragionevolezza_di_cui | 5 |
| i_principi_di_ragionevolezza_e | 5 |
| di_ragionevolezza_e_di_capacità | 4 |
| ragionevolezza_e_di_capacità_contributiva | 4 |
| determinando_una_irragionevole_disparità_di | 4 |
| per_l_irragionevole_disparità_di | 4 |
| del_principio_di_ragionevolezza_e | 4 |
| profilo_del_principio_di_ragionevolezza | 4 |
| irragionevolezza_della_scelta_operata_dal | 4 |
| il_profilo_della_ragionevolezza_e | 4 |
| di_ragionevolezza_e_di_uguaglianza | 4 |
| principio_di_eguaglianza_e_ragionevolezza | 4 |
| principi_di_eguaglianza_e_ragionevolezza | 4 |
| il_principio_di_ragionevolezza_di | 4 |
| il_principio_della_ragionevole_durata | 4 |
| al_principio_della_ragionevole_durata | 4 |
| un_giudizio_sull_uso_ragionevole | 4 |
| dei_principi_di_ragionevolezza_e | 4 |
| con_i_principi_di_ragionevolezza | 4 |
| di_ragionevolezza_e_di_buon | 4 |
| ragionevolezza_e_di_buon_andamento | 4 |
| gli_invalicabili_principi_di_ragionevolezza | 4 |
| invalicabili_principi_di_ragionevolezza_e | 4 |
| principi_di_ragionevolezza_proporzionalità_e | 4 |
| di_ragionevolezza_proporzionalità_e_adeguatezza | 4 |
| della_ragionevolezza_e_non_trasmodi | 4 |
| ragionevolezza_e_non_trasmodi_in | 4 |
| irragionevole_disparità_di_trattamento_rispetto | 3 |
| profilo_tributario_non_può_ragionevolmente | 3 |
| tributario_non_può_ragionevolmente_riflettere | 3 |
| non_può_ragionevolmente_riflettere_un | 3 |
| può_ragionevolmente_riflettere_un_momento | 3 |
| ragionevolmente_riflettere_un_momento_di | 3 |
| della_costituzione_per_la_irragionevole | 3 |
| irragionevole_la_scelta_del_legislatore | 3 |
| sotto_il_profilo_dell_irragionevolezza | 3 |
| sua_misura_ed_un_ragionevole | 3 |
| misura_ed_un_ragionevole_limite | 3 |
| ed_un_ragionevole_limite_nella | 3 |
| un_ragionevole_limite_nella_rispondenza | 3 |
| ragionevole_limite_nella_rispondenza_alle | 3 |
| irragionevole_e_contrastante_con_l | 3 |
| del_principio_di_ragionevolezza_di | 3 |
| palese_arbitrarietà_e_manifesta_irragionevolezza | 3 |
| determinerebbe_una_irragionevole_disparità_di | 3 |
| della_ragionevolezza_sentenza_n_del | 3 |
| del_principio_di_ragionevolezza_perché | 3 |
| da_non_irragionevoli_motivi_di | 3 |
| non_irragionevoli_motivi_di_politica | 3 |
| violazione_dei_princípi_di_ragionevolezza | 3 |
| del_principio_della_ragionevole_durata | 3 |
| il_principio_di_ragionevolezza_art | 3 |
| principio_di_ragionevolezza_art_cost | 3 |
| la_norma_denunciata_è_irragionevole | 3 |
| norma_denunciata_è_irragionevole_perché | 3 |
| sotto_il_profilo_dell_irragionevole | 3 |
| un_giudizio_di_irragionevolezza_ed | 3 |
| giudizio_di_irragionevolezza_ed_arbitrarietà | 3 |
| di_irragionevolezza_ed_arbitrarietà_del | 3 |
| irragionevolezza_ed_arbitrarietà_del_diverso | 3 |
| intervento_impositivo_irragionevole_e_discriminatorio | 3 |
| violazione_dei_principi_di_ragionevolezza | 3 |
| uguaglianza_e_di_ragionevolezza_di | 3 |
| che_a_quello_di_ragionevolezza | 3 |
| limiti_di_ragionevolezza_e_proporzionalità | 3 |
| di_equità_e_di_ragionevolezza | 3 |
| equità_e_di_ragionevolezza_e | 3 |
| e_di_ragionevolezza_e_di | 3 |
| di_ragionevolezza_e_di_rimuovere | 3 |
| ragionevolezza_e_di_rimuovere_le | 3 |
| la_ragionevolezza_delle_leggi_regionali | 3 |
| sulla_necessità_discrezionalmente_ma_ragionevolmente | 2 |
| necessità_discrezionalmente_ma_ragionevolmente_avvertita | 2 |
| discrezionalmente_ma_ragionevolmente_avvertita_dal | 2 |
| ma_ragionevolmente_avvertita_dal_legislatore | 2 |
| ragionevolmente_avvertita_dal_legislatore_di | 2 |
| sempre_un_limite_nella_ragionevolezza | 2 |
| un_limite_nella_ragionevolezza_delle | 2 |
| limite_nella_ragionevolezza_delle_statuizioni | 2 |
| nei_limiti_di_una_ragionevole | 2 |
| limiti_di_una_ragionevole_approssimazione | 2 |
| di_una_ragionevole_approssimazione_la | 2 |
| una_ragionevole_approssimazione_la_corrispondenza | 2 |
| ragionevole_approssimazione_la_corrispondenza_con | 2 |
| né_ragionevole_in_ordine_all | 2 |
| lasciare_adito_ad_alcun_ragionevole | 2 |
| adito_ad_alcun_ragionevole_dubbio | 2 |
| ad_alcun_ragionevole_dubbio_sulla | 2 |
| eguaglianza_e_di_ragionevolezza_art | 2 |
| e_di_ragionevolezza_art_cost | 2 |
| con_il_canone_della_ragionevolezza | 2 |
| stabilire_nei_limiti_della_ragionevolezza | 2 |
| nei_limiti_della_ragionevolezza_ulteriori | 2 |
| limiti_della_ragionevolezza_ulteriori_criteri | 2 |
| della_ragionevolezza_ulteriori_criteri_specificativi | 2 |
| ragionevolezza_ulteriori_criteri_specificativi_di | 2 |
| capacità_contributiva_e_di_ragionevolezza | 2 |
| sotto_il_profilo_che_irragionevolmente | 2 |
| principi_di_ragionevolezza_art_cost | 2 |
| ragionevolezza_art_cost_e_di | 2 |
| un_ragionevole_periodo_di_tempo | 2 |
| ragionevole_periodo_di_tempo_immediatamente | 2 |
| profilo_della_mancanza_di_ragionevolezza | 2 |
| della_mancanza_di_ragionevolezza_contestandosi | 2 |
| mancanza_di_ragionevolezza_contestandosi_che | 2 |
| di_ragionevolezza_contestandosi_che_esse | 2 |
| ragionevolezza_contestandosi_che_esse_trovino | 2 |
| costituzione_per_l_irragionevole_disparità | 2 |
| irragionevole_disparità_di_trattamento_che | 2 |
| di_ragionevolezza_delle_scelte_legislative | 2 |
| per_irragionevole_disparità_di_trattamento | 2 |
| di_una_irragionevole_disparità_di | 2 |
| di_ragionevolezza_non_sono_stati | 2 |
| il_principio_di_ragionevolezza_giacché | 2 |
| luce_del_principio_di_ragionevolezza | 2 |
| il_duplice_profilo_della_irragionevolezza | 2 |
| duplice_profilo_della_irragionevolezza_e | 2 |
| irragionevolezza_e_disparità_di_trattamento | 2 |
| verifica_di_una_ragionevole_possibilità | 2 |
| del_non_è_dunque_irragionevole | 2 |
| tale_da_non_potersi_ragionevolmente | 2 |
| da_non_potersi_ragionevolmente_considerare | 2 |
| non_potersi_ragionevolmente_considerare_ablativa | 2 |
| potersi_ragionevolmente_considerare_ablativa_del | 2 |
| ragionevolmente_considerare_ablativa_del_patrimonio | 2 |
| non_irragionevolmente_la_legge_pone | 2 |
| ispirata_a_motivi_di_ragionevolezza | 2 |
| viene_nei_limiti_della_ragionevolezza | 2 |
| nei_limiti_della_ragionevolezza_qualificato | 2 |
| limiti_della_ragionevolezza_qualificato_per | 2 |
| della_ragionevolezza_qualificato_per_tale | 2 |
| ragionevolezza_qualificato_per_tale_dal | 2 |
| del_in_ordine_alla_ragionevolezza | 2 |
| in_ordine_alla_ragionevolezza_del | 2 |
| ordine_alla_ragionevolezza_del_rispetto | 2 |
| alla_ragionevolezza_del_rispetto_dei | 2 |
| ragionevolezza_del_rispetto_dei_termini | 2 |
| irragionevole_la_previsione_di_un | 2 |
| è_di_per_sé_irragionevole | 2 |
| manifesta_irragionevolezza_sentenza_n_del | 2 |
| irragionevole_e_in_contrasto_con | 2 |
| aspetto_del_controllo_di_ragionevolezza | 2 |
| del_controllo_di_ragionevolezza_che | 2 |
| lesiva_del_principio_di_ragionevolezza | 2 |
| del_generale_canone_di_ragionevolezza | 2 |
| della_non_irragionevolezza_della_scelta | 2 |
| non_irragionevolezza_della_scelta_operata | 2 |
| di_parità_evitando_irragionevoli_sanzioni | 2 |
| parità_evitando_irragionevoli_sanzioni_di | 2 |
| evitando_irragionevoli_sanzioni_di_inammissibilità | 2 |
| costituzione_per_la_irragionevole_disparità | 2 |
| per_la_irragionevole_disparità_di | 2 |
| la_irragionevole_disparità_di_trattamento | 2 |
| ragionevole_applicazione_del_principio_secondo | 2 |
| lesione_del_principio_di_ragionevolezza | 2 |
| principio_di_ragionevolezza_e_secondo | 2 |
| di_ragionevolezza_e_secondo_comma | 2 |
| di_eguaglianza_e_ragionevolezza_e | 2 |
| eguaglianza_e_ragionevolezza_e_della | 2 |
| e_ragionevolezza_e_della_costituzione | 2 |
| ragionevolezza_e_della_costituzione_la | 2 |
| conformità_al_principio_di_ragionevolezza | 2 |
| al_principio_di_ragionevolezza_e | 2 |
| principio_di_ragionevolezza_e_di | 2 |
| di_ragionevolezza_che_si_viene | 2 |
| ragionevolezza_che_si_viene_così | 2 |
| principio_di_ragionevolezza_perché_la | 2 |
| norma_impugnata_sia_irragionevole_e | 2 |
| di_processo_in_modo_irragionevolmente | 2 |
| processo_in_modo_irragionevolmente_diverso | 2 |
| in_modo_irragionevolmente_diverso_l | 2 |
| modo_irragionevolmente_diverso_l_inadempimento | 2 |
| irragionevolmente_diverso_l_inadempimento_dell | 2 |
| di_eguaglianza_e_ragionevolezza_di | 2 |
| eguaglianza_e_ragionevolezza_di_cui | 2 |
| e_ragionevolezza_di_cui_all | 2 |
| altro_che_arbitraria_o_irragionevole | 2 |
| che_arbitraria_o_irragionevole_in | 2 |
| arbitraria_o_irragionevole_in_considerazione | 2 |
| o_irragionevole_in_considerazione_del | 2 |
| irragionevole_in_considerazione_del_complesso | 2 |
| sorretta_da_non_irragionevoli_motivi | 2 |
| irragionevoli_motivi_di_politica_economica | 2 |
| la_ragionevolezza_della_transitoria_differenziazione | 2 |
| ragionevolezza_della_transitoria_differenziazione_delle | 2 |
| artt_e_cost_per_irragionevolezza | 2 |
| princípi_di_ragionevolezza_e_di | 2 |
| non_arbitrarietà_e_della_ragionevolezza | 2 |
| appare_né_arbitraria_né_irragionevole | 2 |
| della_ragionevolezza_e_non_contrasti | 2 |
| ragionevolezza_e_non_contrasti_con | 2 |
| all_art_cost_l_irragionevolezza | 2 |
| l_irragionevolezza_della_norma_censurata | 2 |
| irragionevolezza_della_norma_censurata_perché | 2 |
| denuncia_l_irragionevolezza_della_disposizione | 2 |
| rimettente_denuncia_l_irragionevolezza_della | 2 |
| ragionevolezza_art_cost_e_quello | 2 |
| della_irragionevolezza_e_della_disparità | 2 |
| irragionevolezza_e_della_disparità_di | 2 |
| del_principio_di_ragionevolezza_nonché | 2 |
| riferimento_al_principio_di_ragionevolezza | 2 |
| l_irragionevolezza_di_una_disposizione | 2 |
| a_il_principio_di_ragionevolezza | 2 |
| solo_limite_della_manifesta_irragionevolezza | 2 |
| limite_della_manifesta_irragionevolezza_o | 2 |
| della_manifesta_irragionevolezza_o_arbitrarietà | 2 |
| manifesta_irragionevolezza_o_arbitrarietà_delle | 2 |
| irragionevolezza_o_arbitrarietà_delle_scelte | 2 |
| n_del_non_è_irragionevole | 2 |
| non_è_irragionevole_che_il | 2 |
| è_irragionevole_che_il_legislatore | 2 |
| dei_princípi_di_ragionevolezza_rispetto | 2 |
| princípi_di_ragionevolezza_rispetto_ai | 2 |
| di_ragionevolezza_rispetto_ai_mezzi | 2 |
| ragionevolezza_rispetto_ai_mezzi_e | 2 |
| irragionevole_determinazione_del_prezzo_per | 2 |
| un_ragionevole_prezzo_di_acquisto | 2 |
| ragionevole_prezzo_di_acquisto_di | 2 |
| in_ragionevole_rapporto_con_il | 2 |
| ragionevole_rapporto_tra_il_valore | 2 |
| ragionevole_durata_del_processo_i | 2 |
| una_vera_e_propria_irragionevole | 2 |
| vera_e_propria_irragionevole_riduzione | 2 |
| e_propria_irragionevole_riduzione_di | 2 |
| propria_irragionevole_riduzione_di_quanto | 2 |
| irragionevole_riduzione_di_quanto_già | 2 |
| della_ragionevolezza_e_dell_uguaglianza | 2 |
| l_irragionevolezza_non_risiede_nell | 2 |
| irragionevolezza_non_risiede_nell_entità | 2 |
| ad_un_giudizio_di_irragionevolezza | 2 |
| dal_º_gennaio_determina_irragionevolmente | 2 |
| º_gennaio_determina_irragionevolmente_l | 2 |
| gennaio_determina_irragionevolmente_l_applicazione | 2 |
| determina_irragionevolmente_l_applicazione_dell | 2 |
| irragionevolmente_l_applicazione_dell_aliquota | 2 |
| una_riduzione_dell_accantonamento_irragionevole | 2 |
| riduzione_dell_accantonamento_irragionevole_perché | 2 |
| dell_accantonamento_irragionevole_perché_non | 2 |
| accantonamento_irragionevole_perché_non_collegata | 2 |
| irragionevole_perché_non_collegata_con | 2 |
| riconducibile_ad_alcuna_ragionevole_ratio | 2 |
| ad_alcuna_ragionevole_ratio_con | 2 |
| alcuna_ragionevole_ratio_con_violazione | 2 |
| ragionevole_ratio_con_violazione_dell | 2 |
| irragionevole_limitazione_della_platea_dei | 2 |
| un_intervento_impositivo_irragionevole_e | 2 |
| impositivo_irragionevole_e_discriminatorio_ai | 2 |
| irragionevole_e_discriminatorio_ai_danni | 2 |
| del_principio_generale_di_ragionevolezza | 2 |
| superano_il_vaglio_di_ragionevolezza | 2 |
| il_vaglio_di_ragionevolezza_in | 2 |
| vaglio_di_ragionevolezza_in_quanto | 2 |
| di_ragionevolezza_in_quanto_mirate | 2 |
| ragionevolezza_in_quanto_mirate_ad | 2 |
| per_la_loro_manifesta_irragionevolezza | 2 |
| irragionevole_disparità_di_trattamento_quella | 2 |
| a_quello_di_ragionevolezza_e | 2 |
| relazione_al_principio_della_ragionevole | 2 |
| uguaglianza_e_di_ragionevolezza_in | 2 |
| o_di_manifesta_irragionevolezza_o | 2 |
| di_manifesta_irragionevolezza_o_arbitrarietà | 2 |
| manifesta_irragionevolezza_o_arbitrarietà_della | 2 |
| irragionevolezza_o_arbitrarietà_della_relativa | 2 |
| essere_coerentemente_proporzionalmente_e_ragionevolmente | 2 |
| coerentemente_proporzionalmente_e_ragionevolmente_tradotta | 2 |
| proporzionalmente_e_ragionevolmente_tradotta_nella | 2 |
| e_ragionevolmente_tradotta_nella_struttura | 2 |
| ragionevolmente_tradotta_nella_struttura_dell | 2 |
| un_ragionevole_bilanciamento_dei_valori | 2 |
| leale_collaborazione_e_di_ragionevolezza | 2 |
| di_eguaglianza_e_ragionevolezza_causando | 2 |
| eguaglianza_e_ragionevolezza_causando_una | 2 |
| e_ragionevolezza_causando_una_irrazionale | 2 |
| ragionevolezza_causando_una_irrazionale_discriminazione | 2 |
| eludere_il_limite_della_ragionevolezza | 2 |
| il_limite_della_ragionevolezza_sentenza | 2 |
| limite_della_ragionevolezza_sentenza_n | 2 |
| limite_della_manifesta_irragionevolezza_che | 2 |
| art_cost_determinando_una_irragionevole | 2 |
| cost_determinando_una_irragionevole_disparità | 2 |
| irragionevolezza_della_norma_censurata_che | 2 |
| ne_consegue_che_ritenuto_irragionevole | 2 |
| consegue_che_ritenuto_irragionevole_ai | 2 |
| che_ritenuto_irragionevole_ai_fini | 2 |
| ritenuto_irragionevole_ai_fini_del | 2 |
| irragionevole_ai_fini_del_radicamento | 2 |
| l_irragionevole_diversità_di_trattamento | 2 |
| irragionevole_diversità_di_trattamento_tra | 2 |
| il_profilo_dell_irragionevole_deteriore | 2 |
| profilo_dell_irragionevole_deteriore_trattamento | 2 |
| dell_irragionevole_deteriore_trattamento_che | 2 |
| irragionevole_deteriore_trattamento_che_l | 2 |
| risponda_a_criteri_di_ragionevolezza | 2 |
| a_criteri_di_ragionevolezza_e | 2 |
| criteri_di_ragionevolezza_e_proporzionalità | 2 |
| di_ragionevolezza_e_proporzionalità_tenendo | 2 |
| ragionevolezza_e_proporzionalità_tenendo_conto | 2 |
| di_ragionevolezza_e_proporzionalità_per | 2 |
| irragionevole_disparità_di_trattamento_in | 2 |
| la_ragionevolezza_della_disciplina_legislativa | 2 |
| un_bilanciamento_non_irragionevole_tra | 2 |
| eguaglianza_e_di_ragionevolezza_di | 2 |
| sproporzionato_e_di_conseguenza_irragionevole | 2 |
| dei_limiti_di_ragionevolezza_e | 2 |
| sorgere_nel_destinatario_una_ragionevole | 2 |
| nel_destinatario_una_ragionevole_fiducia | 2 |
| destinatario_una_ragionevole_fiducia_nel | 2 |
| una_ragionevole_fiducia_nel_suo | 2 |
| ragionevole_fiducia_nel_suo_mantenimento | 2 |
| un_canone_di_non_irragionevolezza | 2 |
| canone_di_non_irragionevolezza_che | 2 |
| di_non_irragionevolezza_che_trova | 2 |
| non_irragionevolezza_che_trova_riscontro | 2 |
| irragionevolezza_che_trova_riscontro_nei | 2 |
| non_è_irragionevole_che_le | 2 |
| è_irragionevole_che_le_spese | 2 |
| irragionevole_che_le_spese_di | 2 |
| ove_trasmodino_nella_manifesta_irragionevolezza | 2 |
| trasmodino_nella_manifesta_irragionevolezza_o | 2 |
| nella_manifesta_irragionevolezza_o_nell | 2 |
| manifesta_irragionevolezza_o_nell_arbitrio | 2 |
| irragionevolezza_o_nell_arbitrio_ex | 2 |
| non_sorrette_da_alcuna_ragionevole | 2 |
| sorrette_da_alcuna_ragionevole_giustificazione | 2 |
| da_alcuna_ragionevole_giustificazione_tra | 2 |
| alcuna_ragionevole_giustificazione_tra_le | 2 |
| ragionevole_giustificazione_tra_le_altre | 2 |
| finalizzato_a_verificare_la_ragionevolezza | 2 |
| a_verificare_la_ragionevolezza_delle | 2 |
| verificare_la_ragionevolezza_delle_scelte | 2 |
| la_ragionevolezza_delle_scelte_legislative | 2 |
| ragionevolezza_delle_scelte_legislative_presuppone | 2 |
| con_conseguente_irragionevolezza_di_una | 2 |
| conseguente_irragionevolezza_di_una_interpretazione | 2 |
| irragionevolezza_di_una_interpretazione_che | 2 |
| un_problema_di_ragionevolezza_intrinseca | 2 |
| problema_di_ragionevolezza_intrinseca_dell | 2 |
| di_ragionevolezza_intrinseca_dell_ordinamento | 2 |
| l_irragionevolezza_del_differente_trattamento | 2 |
| confine_della_non_manifesta_irragionevolezza | 2 |
| né_con_quelli_di_ragionevolezza | 2 |
| con_quelli_di_ragionevolezza_ed | 2 |
| quelli_di_ragionevolezza_ed_eguaglianza | 2 |
| di_ragionevolezza_ed_eguaglianza_tributaria | 2 |
| ragionevolezza_ed_eguaglianza_tributaria_con | 2 |
| conforme_ai_principi_di_ragionevolezza | 2 |
| ai_principi_di_ragionevolezza_proporzionalità | 2 |
| i_principi_di_ragionevolezza_proporzionalità | 2 |
| di_ragionevolezza_e_proporzionalità_di | 2 |
| coerenza_e_quindi_della_ragionevolezza | 2 |
| il_secondo_profilo_di_irragionevolezza | 2 |
| secondo_profilo_di_irragionevolezza_strettamente | 2 |
| profilo_di_irragionevolezza_strettamente_collegato | 2 |
| di_irragionevolezza_strettamente_collegato_al | 2 |
| irragionevolezza_strettamente_collegato_al_precedente | 2 |
| ragionevolmente_commisurato_al_raggiungimento_delle | 2 |
| ragionevolezza_delle_leggi_regionali_che | 2 |
| comporterebbe_un_irragionevole_compressione_dell | 2 |
| un_irragionevole_compressione_dell_autonomia | 2 |
| irragionevole_compressione_dell_autonomia_finanziaria | 2 |
| di_mercato_sia_manifestamente_irragionevole | 2 |
| mercato_sia_manifestamente_irragionevole_si | 2 |
| sia_manifestamente_irragionevole_si_veda | 2 |
| manifestamente_irragionevole_si_veda_anche | 2 |
| irragionevole_si_veda_anche_con | 2 |
| non_intellettuale_risulta_palesemente_irragionevole | 2 |
| contraddicendo_il_principio_di_ragionevolezza | 2 |
| sul_piano_della_ragionevolezza_come | 2 |
| piano_della_ragionevolezza_come_meglio | 2 |
| della_ragionevolezza_come_meglio_si | 2 |
| ragionevolezza_come_meglio_si_vedrà | 2 |
| sul_piano_della_ragionevolezza_occorre | 2 |
| piano_della_ragionevolezza_occorre_prendere | 2 |
| della_ragionevolezza_occorre_prendere_le | 2 |
| ragionevolezza_occorre_prendere_le_mosse | 2 |
| sul_piano_della_ragionevole_giustificazione | 2 |
| consentono_di_riscontrare_la_ragionevole | 2 |
| di_riscontrare_la_ragionevole_giustificazione | 2 |
| riscontrare_la_ragionevole_giustificazione_degli | 2 |
| la_ragionevole_giustificazione_degli_interventi | 2 |
| ragionevole_giustificazione_degli_interventi_riduttivi | 2 |
| sul_piano_della_ragionevolezza_non | 2 |
| piano_della_ragionevolezza_non_trasmodano | 2 |
| della_ragionevolezza_non_trasmodano_in | 2 |
| nell_ambito_di_una_ragionevole | 1 |
| ambito_di_una_ragionevole_sfera | 1 |
| di_una_ragionevole_sfera_di | 1 |
| una_ragionevole_sfera_di_apprezzamento | 1 |
| ragionevole_sfera_di_apprezzamento_impone | 1 |
| limiti_del_rispetto_della_ragionevolezza | 1 |
| del_rispetto_della_ragionevolezza_e | 1 |
| rispetto_della_ragionevolezza_e_degli | 1 |
| della_ragionevolezza_e_degli_altri | 1 |
| ragionevolezza_e_degli_altri_principi | 1 |
| due_situazioni_non_possono_ragionevolmente | 1 |
| situazioni_non_possono_ragionevolmente_essere | 1 |
| non_possono_ragionevolmente_essere_regolate | 1 |
| possono_ragionevolmente_essere_regolate_da | 1 |
| ragionevolmente_essere_regolate_da_norme | 1 |
| legge_sia_arbitraria_o_irragionevole | 1 |
| sia_arbitraria_o_irragionevole_quasi | 1 |
| arbitraria_o_irragionevole_quasi_una | 1 |
| o_irragionevole_quasi_una_specie | 1 |
| irragionevole_quasi_una_specie_di | 1 |
| ma_che_non_è_irragionevole | 1 |
| che_non_è_irragionevole_ed | 1 |
| non_è_irragionevole_ed_è | 1 |
| è_irragionevole_ed_è_certo | 1 |
| irragionevole_ed_è_certo_più | 1 |
| legislatore_il_quale_ha_ragionevolmente | 1 |
| il_quale_ha_ragionevolmente_posto | 1 |
| quale_ha_ragionevolmente_posto_a | 1 |
| ha_ragionevolmente_posto_a_carico | 1 |
| ragionevolmente_posto_a_carico_dei | 1 |
| illegittima_essendo_immune_da_irragionevolezza | 1 |
| essendo_immune_da_irragionevolezza_la | 1 |
| immune_da_irragionevolezza_la_norma | 1 |
| da_irragionevolezza_la_norma_che | 1 |
| irragionevolezza_la_norma_che_l | 1 |
| corte_un_fondamento_di_ragionevolezza | 1 |
| un_fondamento_di_ragionevolezza_i | 1 |
| fondamento_di_ragionevolezza_i_rilievi | 1 |
| di_ragionevolezza_i_rilievi_circa | 1 |
| ragionevolezza_i_rilievi_circa_le | 1 |
| ritenersi_priva_di_ogni_ragionevolezza | 1 |
| priva_di_ogni_ragionevolezza_in | 1 |
| di_ogni_ragionevolezza_in_considerazione | 1 |
| ogni_ragionevolezza_in_considerazione_delle | 1 |
| ragionevolezza_in_considerazione_delle_varie | 1 |
| assume_particolare_rilevanza_la_ragionevole | 1 |
| particolare_rilevanza_la_ragionevole_preoccupazione | 1 |
| rilevanza_la_ragionevole_preoccupazione_che | 1 |
| la_ragionevole_preoccupazione_che_a | 1 |
| ragionevole_preoccupazione_che_a_causa | 1 |
| riconoscere_che_la_legge_ragionevolmente | 1 |
| che_la_legge_ragionevolmente_ha | 1 |
| la_legge_ragionevolmente_ha_preso | 1 |
| legge_ragionevolmente_ha_preso_in | 1 |
| ragionevolmente_ha_preso_in_considerazione | 1 |
| del_giudizio_ed_è_ragionevole | 1 |
| giudizio_ed_è_ragionevole_che | 1 |
| ed_è_ragionevole_che_anche | 1 |
| è_ragionevole_che_anche_nel | 1 |
| ragionevole_che_anche_nel_procedimento | 1 |
| fonte_produttiva_non_sembra_irragionevole | 1 |
| produttiva_non_sembra_irragionevole_prevedere | 1 |
| non_sembra_irragionevole_prevedere_la | 1 |
| sembra_irragionevole_prevedere_la_formazione | 1 |
| irragionevole_prevedere_la_formazione_d | 1 |
| viene_contenuta_in_limiti_ragionevoli | 1 |
| contenuta_in_limiti_ragionevoli_se | 1 |
| in_limiti_ragionevoli_se_nel | 1 |
| limiti_ragionevoli_se_nel_penultimo | 1 |
| ragionevoli_se_nel_penultimo_anno | 1 |
| s_è_detto_previsioni_ragionevoli | 1 |
| è_detto_previsioni_ragionevoli_sono | 1 |
| detto_previsioni_ragionevoli_sono_quelle | 1 |
| previsioni_ragionevoli_sono_quelle_fondate | 1 |
| ragionevoli_sono_quelle_fondate_sui | 1 |
| entro_limiti_prudenti_e_ragionevoli | 1 |
| limiti_prudenti_e_ragionevoli_infine | 1 |
| prudenti_e_ragionevoli_infine_è | 1 |
| e_ragionevoli_infine_è_inesatto | 1 |
| ragionevoli_infine_è_inesatto_che | 1 |
| norma_denunciata_gli_conferisce_ragionevolezza | 1 |
| denunciata_gli_conferisce_ragionevolezza_si | 1 |
| gli_conferisce_ragionevolezza_si_noti | 1 |
| conferisce_ragionevolezza_si_noti_peraltro | 1 |
| ragionevolezza_si_noti_peraltro_che | 1 |
| poi_sorretta_da_alcuna_ragionevole | 1 |
| sorretta_da_alcuna_ragionevole_giustificazione | 1 |
| da_alcuna_ragionevole_giustificazione_in | 1 |
| alcuna_ragionevole_giustificazione_in_quanto | 1 |
| ragionevole_giustificazione_in_quanto_cause | 1 |
| posizione_di_stabilità_che_ragionevolmente | 1 |
| di_stabilità_che_ragionevolmente_può | 1 |
| stabilità_che_ragionevolmente_può_essere | 1 |
| che_ragionevolmente_può_essere_assunta | 1 |
| ragionevolmente_può_essere_assunta_dal | 1 |
| arbitrarietà_ed_appare_affatto_ragionevole | 1 |
| ed_appare_affatto_ragionevole_non | 1 |
| appare_affatto_ragionevole_non_sembra | 1 |
| affatto_ragionevole_non_sembra_altresì | 1 |
| ragionevole_non_sembra_altresì_possibile | 1 |
| e_privo_di_una_ragionevole | 1 |
| privo_di_una_ragionevole_giustificazione | 1 |
| di_una_ragionevole_giustificazione_a | 1 |
| una_ragionevole_giustificazione_a_consentire | 1 |
| ragionevole_giustificazione_a_consentire_all | 1 |
| ad_avviso_della_corte_ragionevolmente | 1 |
| avviso_della_corte_ragionevolmente_che | 1 |
| della_corte_ragionevolmente_che_un | 1 |
| corte_ragionevolmente_che_un_tale | 1 |
| ragionevolmente_che_un_tale_sacrificio | 1 |
| purché_vi_sia_una_ragionevole | 1 |
| vi_sia_una_ragionevole_presunzione | 1 |
| sia_una_ragionevole_presunzione_che | 1 |
| una_ragionevole_presunzione_che_nella | 1 |
| ragionevole_presunzione_che_nella_normalità | 1 |
| tempo_non_sospetto_la_ragionevolezza | 1 |
| non_sospetto_la_ragionevolezza_della | 1 |
| sospetto_la_ragionevolezza_della_norma | 1 |
| la_ragionevolezza_della_norma_poggia | 1 |
| ragionevolezza_della_norma_poggia_sulla | 1 |
| sono_ben_pochi_e_ragionevoli | 1 |
| ben_pochi_e_ragionevoli_rispetto | 1 |
| pochi_e_ragionevoli_rispetto_ai | 1 |
| e_ragionevoli_rispetto_ai_tempi | 1 |
| ragionevoli_rispetto_ai_tempi_di | 1 |
| di_preferire_quella_che_ragionevolmente | 1 |
| preferire_quella_che_ragionevolmente_si | 1 |
| quella_che_ragionevolmente_si_conforma | 1 |
| che_ragionevolmente_si_conforma_ai | 1 |
| ragionevolmente_si_conforma_ai_principi | 1 |
| nella_ragionevolezza_delle_statuizioni_volte | 1 |
| ragionevolezza_delle_statuizioni_volte_a | 1 |
| della_prescrizione_non_è_irragionevole | 1 |
| prescrizione_non_è_irragionevole_non | 1 |
| non_è_irragionevole_non_solo | 1 |
| è_irragionevole_non_solo_e | 1 |
| irragionevole_non_solo_e_non | 1 |
| di_trattamento_priva_di_ragionevole | 1 |
| trattamento_priva_di_ragionevole_giustificazione | 1 |
| priva_di_ragionevole_giustificazione_tra | 1 |
| di_ragionevole_giustificazione_tra_i | 1 |
| ragionevole_giustificazione_tra_i_contratti | 1 |
| sé_sufficiente_per_considerare_ragionevole | 1 |
| sufficiente_per_considerare_ragionevole_e | 1 |
| per_considerare_ragionevole_e_legittima | 1 |
| considerare_ragionevole_e_legittima_l | 1 |
| ragionevole_e_legittima_l_adozione | 1 |
| incertezza_né_obbiettiva_né_ragionevole | 1 |
| né_obbiettiva_né_ragionevole_in | 1 |
| obbiettiva_né_ragionevole_in_ordine | 1 |
| ragionevole_in_ordine_all_esonero | 1 |
| alcun_ragionevole_dubbio_sulla_portata | 1 |
| ragionevole_dubbio_sulla_portata_e | 1 |
| queste_medesime_parole_potesse_ragionevolmente | 1 |
| medesime_parole_potesse_ragionevolmente_darsi | 1 |
| parole_potesse_ragionevolmente_darsi_un | 1 |
| potesse_ragionevolmente_darsi_un_diverso | 1 |
| ragionevolmente_darsi_un_diverso_significato | 1 |
| sistema_tributario_vigente_risultava_ragionevole | 1 |
| tributario_vigente_risultava_ragionevole_interpretare | 1 |
| vigente_risultava_ragionevole_interpretare_la | 1 |
| risultava_ragionevole_interpretare_la_volontà | 1 |
| ragionevole_interpretare_la_volontà_del | 1 |
| del_avrebbe_dovuto_indurre_ragionevolmente | 1 |
| avrebbe_dovuto_indurre_ragionevolmente_l | 1 |
| dovuto_indurre_ragionevolmente_l_interprete | 1 |
| indurre_ragionevolmente_l_interprete_ad | 1 |
| ragionevolmente_l_interprete_ad_escludere | 1 |
| ulteriore_elemento_per_dubitare_ragionevolmente | 1 |
| elemento_per_dubitare_ragionevolmente_che | 1 |
| per_dubitare_ragionevolmente_che_l | 1 |
| dubitare_ragionevolmente_che_l_art | 1 |
| ragionevolmente_che_l_art_potesse | 1 |
| incertezza_né_obiettiva_né_ragionevole | 1 |
| né_obiettiva_né_ragionevole_in | 1 |
| obiettiva_né_ragionevole_in_ordine | 1 |
| ragionevole_in_ordine_all_esenzione | 1 |
| d_eguaglianza_e_di_ragionevolezza | 1 |
| di_ragionevolezza_art_cost_il | 1 |
| ragionevolezza_art_cost_il_combinato | 1 |
| con_quei_criteri_di_ragionevolezza | 1 |
| quei_criteri_di_ragionevolezza_il | 1 |
| criteri_di_ragionevolezza_il_cui | 1 |
| di_ragionevolezza_il_cui_riconoscimento | 1 |
| ragionevolezza_il_cui_riconoscimento_è | 1 |
| consente_di_apprezzare_la_ragionevolezza | 1 |
| di_apprezzare_la_ragionevolezza_della | 1 |
| apprezzare_la_ragionevolezza_della_sua | 1 |
| la_ragionevolezza_della_sua_strutturazione | 1 |
| ragionevolezza_della_sua_strutturazione_risulta | 1 |
| e_possono_far_presumere_ragionevolmente | 1 |
| possono_far_presumere_ragionevolmente_che | 1 |
| far_presumere_ragionevolmente_che_il | 1 |
| presumere_ragionevolmente_che_il_prezzo | 1 |
| ragionevolmente_che_il_prezzo_di | 1 |
| in_rapporto_a_ciò_ragionevole | 1 |
| rapporto_a_ciò_ragionevole_che | 1 |
| a_ciò_ragionevole_che_ai | 1 |
| ciò_ragionevole_che_ai_fini | 1 |
| ragionevole_che_ai_fini_della | 1 |
| là_del_limite_della_ragionevolezza | 1 |
| del_limite_della_ragionevolezza_anche | 1 |
| limite_della_ragionevolezza_anche_se | 1 |
| della_ragionevolezza_anche_se_la | 1 |
| ragionevolezza_anche_se_la_distinta | 1 |
| periodi_immediatamente_successivi_sembrando_ragionevole | 1 |
| immediatamente_successivi_sembrando_ragionevole_prevedere | 1 |
| successivi_sembrando_ragionevole_prevedere_che | 1 |
| sembrando_ragionevole_prevedere_che_ove | 1 |
| ragionevole_prevedere_che_ove_permanga | 1 |
| essere_ritenuto_tollerabile_e_ragionevole | 1 |
| ritenuto_tollerabile_e_ragionevole_in | 1 |
| tollerabile_e_ragionevole_in_considerazione | 1 |
| e_ragionevole_in_considerazione_della | 1 |
| ragionevole_in_considerazione_della_eccezionalità | 1 |
| meno_accentuata_la_iniziale_ragionevolezza | 1 |
| accentuata_la_iniziale_ragionevolezza_di | 1 |
| la_iniziale_ragionevolezza_di_un | 1 |
| iniziale_ragionevolezza_di_un_generale | 1 |
| ragionevolezza_di_un_generale_e | 1 |
| apprezzabile_intento_d_una_ragionevole | 1 |
| intento_d_una_ragionevole_applicazione | 1 |
| d_una_ragionevole_applicazione_non | 1 |
| una_ragionevole_applicazione_non_è | 1 |
| ragionevole_applicazione_non_è_consentita | 1 |
| cost_per_difetto_di_ragionevolezza | 1 |
| per_difetto_di_ragionevolezza_lesivo | 1 |
| difetto_di_ragionevolezza_lesivo_del | 1 |
| di_ragionevolezza_lesivo_del_principio | 1 |
| ragionevolezza_lesivo_del_principio_della | 1 |
| reati_comuni_non_appare_irragionevole | 1 |
| comuni_non_appare_irragionevole_in | 1 |
| non_appare_irragionevole_in_quanto | 1 |
| appare_irragionevole_in_quanto_correlato | 1 |
| irragionevole_in_quanto_correlato_all | 1 |
| riguarda_il_contribuente_può_ragionevolmente | 1 |
| il_contribuente_può_ragionevolmente_prevedere | 1 |
| contribuente_può_ragionevolmente_prevedere_l | 1 |
| può_ragionevolmente_prevedere_l_ammontare | 1 |
| ragionevolmente_prevedere_l_ammontare_dell | 1 |
| il_canone_della_ragionevolezza_la | 1 |
| canone_della_ragionevolezza_la_cui | 1 |
| della_ragionevolezza_la_cui_inosservanza | 1 |
| ragionevolezza_la_cui_inosservanza_integra | 1 |
| bene_espropriato_determinerebbe_una_irragionevole | 1 |
| espropriato_determinerebbe_una_irragionevole_ripartizione | 1 |
| determinerebbe_una_irragionevole_ripartizione_nel | 1 |
| una_irragionevole_ripartizione_nel_costo | 1 |
| irragionevole_ripartizione_nel_costo_della | 1 |
| espropriare_possono_portare_a_irragionevoli | 1 |
| possono_portare_a_irragionevoli_trattamenti | 1 |
| portare_a_irragionevoli_trattamenti_differenziati | 1 |
| a_irragionevoli_trattamenti_differenziati_di | 1 |
| irragionevoli_trattamenti_differenziati_di_situazioni | 1 |
| trattamento_non_può_essere_ragionevolmente | 1 |
| non_può_essere_ragionevolmente_giustificata | 1 |
| può_essere_ragionevolmente_giustificata_con | 1 |
| essere_ragionevolmente_giustificata_con_riferimento | 1 |
| ragionevolmente_giustificata_con_riferimento_agli | 1 |
| commissioni_tributarie_sottolineano_l_irragionevolezza | 1 |
| tributarie_sottolineano_l_irragionevolezza_della | 1 |
| sottolineano_l_irragionevolezza_della_discriminazione | 1 |
| l_irragionevolezza_della_discriminazione_stabilita | 1 |
| irragionevolezza_della_discriminazione_stabilita_dalla | 1 |
| tale_che_non_sarebbe_ragionevole | 1 |
| che_non_sarebbe_ragionevole_la | 1 |
| non_sarebbe_ragionevole_la_contrapposizione | 1 |
| sarebbe_ragionevole_la_contrapposizione_dei | 1 |
| ragionevole_la_contrapposizione_dei_lavoratori | 1 |
| rivelarsi_per_ciò_solo_irragionevole | 1 |
| per_ciò_solo_irragionevole_e | 1 |
| ciò_solo_irragionevole_e_dunque | 1 |
| solo_irragionevole_e_dunque_lesiva | 1 |
| irragionevole_e_dunque_lesiva_dell | 1 |
| legislatore_tributario_ne_possa_ragionevolmente | 1 |
| tributario_ne_possa_ragionevolmente_tener | 1 |
| ne_possa_ragionevolmente_tener_conto | 1 |
| possa_ragionevolmente_tener_conto_ai | 1 |
| ragionevolmente_tener_conto_ai_fini | 1 |
| già_di_per_sé_irragionevole | 1 |
| di_per_sé_irragionevole_che | 1 |
| per_sé_irragionevole_che_i | 1 |
| sé_irragionevole_che_i_redditi | 1 |
| irragionevole_che_i_redditi_di | 1 |
| se_ciò_comportasse_una_irragionevole | 1 |
| ciò_comportasse_una_irragionevole_disparità | 1 |
| comportasse_una_irragionevole_disparità_di | 1 |
| come_esclusione_di_discriminazioni_irragionevoli | 1 |
| esclusione_di_discriminazioni_irragionevoli_non | 1 |
| di_discriminazioni_irragionevoli_non_può | 1 |
| discriminazioni_irragionevoli_non_può_ritenersi | 1 |
| irragionevoli_non_può_ritenersi_violato | 1 |
| tributarie_appare_del_tutto_ragionevole | 1 |
| appare_del_tutto_ragionevole_e | 1 |
| del_tutto_ragionevole_e_tale | 1 |
| tutto_ragionevole_e_tale_da | 1 |
| ragionevole_e_tale_da_non | 1 |
| commissione_di_milano_sarebbe_irragionevole | 1 |
| di_milano_sarebbe_irragionevole_trattare | 1 |
| milano_sarebbe_irragionevole_trattare_in | 1 |
| sarebbe_irragionevole_trattare_in_modo | 1 |
| irragionevole_trattare_in_modo_diverso | 1 |
| pendenti_ammettendo_od_escludendo_irragionevolmente | 1 |
| ammettendo_od_escludendo_irragionevolmente_dal | 1 |
| od_escludendo_irragionevolmente_dal_condono | 1 |
| escludendo_irragionevolmente_dal_condono_è | 1 |
| irragionevolmente_dal_condono_è_assunto | 1 |
| conduttori_purché_non_palesemente_irragionevoli | 1 |
| purché_non_palesemente_irragionevoli_rientra | 1 |
| non_palesemente_irragionevoli_rientra_certamente | 1 |
| palesemente_irragionevoli_rientra_certamente_nell | 1 |
| irragionevoli_rientra_certamente_nell_ambito | 1 |
| categorie_di_contribuenti_è_irragionevole | 1 |
| di_contribuenti_è_irragionevole_nel | 1 |
| contribuenti_è_irragionevole_nel_senso | 1 |
| è_irragionevole_nel_senso_che | 1 |
| irragionevole_nel_senso_che_la | 1 |
| privilegiata_per_tacciare_di_irragionevolezza | 1 |
| per_tacciare_di_irragionevolezza_il | 1 |
| tacciare_di_irragionevolezza_il_diverso | 1 |
| di_irragionevolezza_il_diverso_trattamento | 1 |
| irragionevolezza_il_diverso_trattamento_fiscale | 1 |
| ben_può_giustificare_un_ragionevole | 1 |
| può_giustificare_un_ragionevole_sacrificio | 1 |
| giustificare_un_ragionevole_sacrificio_dell | 1 |
| un_ragionevole_sacrificio_dell_interesse | 1 |
| ragionevole_sacrificio_dell_interesse_dei | 1 |
| sanitarie_nazionali_non_appare_ragionevole | 1 |
| nazionali_non_appare_ragionevole_un | 1 |
| non_appare_ragionevole_un_trattamento | 1 |
| appare_ragionevole_un_trattamento_diverso | 1 |
| ragionevole_un_trattamento_diverso_a | 1 |
| nelle_spese_non_appare_irragionevole | 1 |
| spese_non_appare_irragionevole_in | 1 |
| non_appare_irragionevole_in_effetti | 1 |
| appare_irragionevole_in_effetti_come | 1 |
| irragionevole_in_effetti_come_emerge | 1 |
| tributario_che_ha_reso_ragionevole | 1 |
| che_ha_reso_ragionevole_la | 1 |
| ha_reso_ragionevole_la_prescrizione | 1 |
| reso_ragionevole_la_prescrizione_dell | 1 |
| ragionevole_la_prescrizione_dell_istanza | 1 |
| apporto_che_può_essere_ragionevolmente | 1 |
| che_può_essere_ragionevolmente_preteso | 1 |
| può_essere_ragionevolmente_preteso_dal | 1 |
| essere_ragionevolmente_preteso_dal_titolare | 1 |
| ragionevolmente_preteso_dal_titolare_della | 1 |
| il_profilo_della_ragionevolezza_è | 1 |
| profilo_della_ragionevolezza_è_bastevole | 1 |
| della_ragionevolezza_è_bastevole_ricordare | 1 |
| ragionevolezza_è_bastevole_ricordare_nuovamente | 1 |
| argomento_secondo_cui_l_irragionevolezza | 1 |
| secondo_cui_l_irragionevolezza_della | 1 |
| cui_l_irragionevolezza_della_disciplina | 1 |
| l_irragionevolezza_della_disciplina_discenderebbe | 1 |
| irragionevolezza_della_disciplina_discenderebbe_dalle | 1 |
| eguaglianza_e_per_intrinseca_irragionevolezza | 1 |
| e_per_intrinseca_irragionevolezza_in | 1 |
| per_intrinseca_irragionevolezza_in_quanto | 1 |
| intrinseca_irragionevolezza_in_quanto_a | 1 |
| irragionevolezza_in_quanto_a_il | 1 |
| là_dei_limiti_di_ragionevolezza | 1 |
| dei_limiti_di_ragionevolezza_la | 1 |
| limiti_di_ragionevolezza_la_corte | 1 |
| di_ragionevolezza_la_corte_di | 1 |
| ragionevolezza_la_corte_di_appello | 1 |
| conseguirebbe_invero_chiariti_i_ragionevoli | 1 |
| invero_chiariti_i_ragionevoli_motivi | 1 |
| chiariti_i_ragionevoli_motivi_che | 1 |
| i_ragionevoli_motivi_che_stanno | 1 |
| ragionevoli_motivi_che_stanno_alla | 1 |
| regolare_variamente_tenendo_conto_ragionevolmente | 1 |
| variamente_tenendo_conto_ragionevolmente_come | 1 |
| tenendo_conto_ragionevolmente_come_nella | 1 |
| conto_ragionevolmente_come_nella_specie | 1 |
| ragionevolmente_come_nella_specie_dei | 1 |
| quo_deriverebbe_dall_opinione_ragionevolmente | 1 |
| deriverebbe_dall_opinione_ragionevolmente_formatasi | 1 |
| dall_opinione_ragionevolmente_formatasi_nei | 1 |
| opinione_ragionevolmente_formatasi_nei_contribuenti | 1 |
| ragionevolmente_formatasi_nei_contribuenti_che | 1 |
| cost_in_quanto_introducono_irragionevole | 1 |
| in_quanto_introducono_irragionevole_disparità | 1 |
| quanto_introducono_irragionevole_disparità_di | 1 |
| introducono_irragionevole_disparità_di_trattamento | 1 |
| di_là_di_ogni_ragionevole | 1 |
| là_di_ogni_ragionevole_dubbio | 1 |
| di_ogni_ragionevole_dubbio_sollevata | 1 |
| ogni_ragionevole_dubbio_sollevata_in | 1 |
| ragionevole_dubbio_sollevata_in_elusione | 1 |
| purché_sulla_base_di_ragionevoli | 1 |
| sulla_base_di_ragionevoli_presunzioni | 1 |
| base_di_ragionevoli_presunzioni_e | 1 |
| di_ragionevoli_presunzioni_e_salvi | 1 |
| ragionevoli_presunzioni_e_salvi_i | 1 |
| nella_ragionevolezza_delle_statuizioni_che | 1 |
| ragionevolezza_delle_statuizioni_che_comportano | 1 |
| a_conferire_una_qualche_ragionevolezza | 1 |
| conferire_una_qualche_ragionevolezza_alla | 1 |
| una_qualche_ragionevolezza_alla_disposizione | 1 |
| qualche_ragionevolezza_alla_disposizione_impugnata | 1 |
| ragionevolezza_alla_disposizione_impugnata_giova | 1 |
| riferirsi_per_saggiarne_la_ragionevolezza | 1 |
| per_saggiarne_la_ragionevolezza_a | 1 |
| saggiarne_la_ragionevolezza_a_confronto | 1 |
| la_ragionevolezza_a_confronto_di | 1 |
| ragionevolezza_a_confronto_di_singole | 1 |
| difformità_dai_canoni_di_ragionevolezza | 1 |
| dai_canoni_di_ragionevolezza_e | 1 |
| canoni_di_ragionevolezza_e_di | 1 |
| manca_nella_specie_di_ragionevole | 1 |
| nella_specie_di_ragionevole_supporto | 1 |
| specie_di_ragionevole_supporto_è | 1 |
| di_ragionevole_supporto_è_sufficiente | 1 |
| ragionevole_supporto_è_sufficiente_osservare | 1 |
| travalichino_i_limiti_della_ragionevolezza | 1 |
| i_limiti_della_ragionevolezza_e | 1 |
| limiti_della_ragionevolezza_e_del | 1 |
| della_ragionevolezza_e_del_tutto | 1 |
| ragionevolezza_e_del_tutto_ragionevole | 1 |
| e_del_tutto_ragionevole_si | 1 |
| del_tutto_ragionevole_si_rivela | 1 |
| tutto_ragionevole_si_rivela_il | 1 |
| ragionevole_si_rivela_il_criterio | 1 |
| produzione_del_reddito_e_ragionevolmente | 1 |
| del_reddito_e_ragionevolmente_il | 1 |
| reddito_e_ragionevolmente_il_legislatore | 1 |
| e_ragionevolmente_il_legislatore_ha | 1 |
| ragionevolmente_il_legislatore_ha_limitato | 1 |
| contributiva_e_di_ragionevolezza_dei | 1 |
| e_di_ragionevolezza_dei_trattamenti | 1 |
| di_ragionevolezza_dei_trattamenti_differenziati | 1 |
| ragionevolezza_dei_trattamenti_differenziati_dei | 1 |
| il_significato_di_un_irragionevole | 1 |
| significato_di_un_irragionevole_arbitrio | 1 |
| di_un_irragionevole_arbitrio_come | 1 |
| un_irragionevole_arbitrio_come_tale | 1 |
| irragionevole_arbitrio_come_tale_lesivo | 1 |
| che_risulterebbe_di_dubbia_ragionevolezza | 1 |
| risulterebbe_di_dubbia_ragionevolezza_la | 1 |
| di_dubbia_ragionevolezza_la_disparità | 1 |
| dubbia_ragionevolezza_la_disparità_di | 1 |
| ragionevolezza_la_disparità_di_trattamento | 1 |
| il_legislatore_tributario_ha_ragionevolmente | 1 |
| legislatore_tributario_ha_ragionevolmente_mostrato | 1 |
| tributario_ha_ragionevolmente_mostrato_con | 1 |
| ha_ragionevolmente_mostrato_con_stretto | 1 |
| ragionevolmente_mostrato_con_stretto_riferimento | 1 |
| industriali_hanno_tetti_più_ragionevoli | 1 |
| hanno_tetti_più_ragionevoli_lire | 1 |
| tetti_più_ragionevoli_lire_per | 1 |
| più_ragionevoli_lire_per_il | 1 |
| ragionevoli_lire_per_il_lire | 1 |
| e_contributive_e_nei_ragionevoli | 1 |
| contributive_e_nei_ragionevoli_motivi | 1 |
| e_nei_ragionevoli_motivi_oggettivi | 1 |
| nei_ragionevoli_motivi_oggettivi_e | 1 |
| ragionevoli_motivi_oggettivi_e_soggettivi | 1 |
| entro_i_confini_della_ragionevolezza | 1 |
| i_confini_della_ragionevolezza_ha | 1 |
| confini_della_ragionevolezza_ha_il | 1 |
| della_ragionevolezza_ha_il_potere | 1 |
| ragionevolezza_ha_il_potere_di | 1 |
| proporzionalità_deve_essere_inteso_ragionevolmente | 1 |
| deve_essere_inteso_ragionevolmente_nel | 1 |
| essere_inteso_ragionevolmente_nel_senso | 1 |
| inteso_ragionevolmente_nel_senso_cioè | 1 |
| ragionevolmente_nel_senso_cioè_che | 1 |
| non_sussiste_sconfinamento_dal_ragionevole | 1 |
| sussiste_sconfinamento_dal_ragionevole_uso | 1 |
| sconfinamento_dal_ragionevole_uso_della | 1 |
| dal_ragionevole_uso_della_discrezione | 1 |
| ragionevole_uso_della_discrezione_legislativa | 1 |
| ineguaglianza_risulta_priva_di_ragionevolezza | 1 |
| risulta_priva_di_ragionevolezza_in | 1 |
| priva_di_ragionevolezza_in_pratica | 1 |
| di_ragionevolezza_in_pratica_alcuni | 1 |
| ragionevolezza_in_pratica_alcuni_contribuenti | 1 |
| fuori_dal_principio_di_ragionevolezza | 1 |
| dal_principio_di_ragionevolezza_e | 1 |
| principio_di_ragionevolezza_e_perciò | 1 |
| di_ragionevolezza_e_perciò_violano | 1 |
| ragionevolezza_e_perciò_violano_il | 1 |
| di_fine_rapporto_sarebbe_irragionevole | 1 |
| fine_rapporto_sarebbe_irragionevole_e | 1 |
| rapporto_sarebbe_irragionevole_e_lesivo | 1 |
| sarebbe_irragionevole_e_lesivo_del | 1 |
| irragionevole_e_lesivo_del_principio | 1 |
| contributiva_b_dette_indennità_irragionevolmente | 1 |
| b_dette_indennità_irragionevolmente_sarebbero | 1 |
| dette_indennità_irragionevolmente_sarebbero_state | 1 |
| indennità_irragionevolmente_sarebbero_state_tassate | 1 |
| irragionevolmente_sarebbero_state_tassate_in | 1 |
| da_ogni_imposizione_c_irragionevolmente | 1 |
| ogni_imposizione_c_irragionevolmente_le | 1 |
| imposizione_c_irragionevolmente_le_indennità | 1 |
| c_irragionevolmente_le_indennità_di | 1 |
| irragionevolmente_le_indennità_di_buonuscita | 1 |
| lavoro_secondo_una_scelta_ragionevole | 1 |
| secondo_una_scelta_ragionevole_nella | 1 |
| una_scelta_ragionevole_nella_sua | 1 |
| scelta_ragionevole_nella_sua_discrezionalità | 1 |
| ragionevole_nella_sua_discrezionalità_ed | 1 |
| n_del_senza_alcun_ragionevole | 1 |
| del_senza_alcun_ragionevole_motivo | 1 |
| senza_alcun_ragionevole_motivo_va | 1 |
| alcun_ragionevole_motivo_va_preliminarmente | 1 |
| ragionevole_motivo_va_preliminarmente_affermato | 1 |
| ilor_lo_fa_perché_ragionevolmente | 1 |
| lo_fa_perché_ragionevolmente_intende | 1 |
| fa_perché_ragionevolmente_intende_che | 1 |
| perché_ragionevolmente_intende_che_i | 1 |
| ragionevolmente_intende_che_i_redditi | 1 |
| il_principio_di_ragionevolezza_desumibile | 1 |
| principio_di_ragionevolezza_desumibile_dall | 1 |
| di_ragionevolezza_desumibile_dall_art | 1 |
| ragionevolezza_desumibile_dall_art_co | 1 |
| in_quanto_è_reso_ragionevole | 1 |
| quanto_è_reso_ragionevole_dal | 1 |
| è_reso_ragionevole_dal_ricorso | 1 |
| reso_ragionevole_dal_ricorso_a | 1 |
| ragionevole_dal_ricorso_a_indici | 1 |
| base_elettiva_è_pertanto_ragionevole | 1 |
| elettiva_è_pertanto_ragionevole_che | 1 |
| è_pertanto_ragionevole_che_il | 1 |
| pertanto_ragionevole_che_il_legislatore | 1 |
| ragionevole_che_il_legislatore_nella | 1 |
| fondamento_costituzionale_alla_pretesa_irragionevolezza | 1 |
| costituzionale_alla_pretesa_irragionevolezza_del | 1 |
| alla_pretesa_irragionevolezza_del_distinto | 1 |
| pretesa_irragionevolezza_del_distinto_trattamento | 1 |
| irragionevolezza_del_distinto_trattamento_tributario | 1 |
| la_quale_la_norma_irragionevolmente | 1 |
| quale_la_norma_irragionevolmente_equiparerebbe | 1 |
| la_norma_irragionevolmente_equiparerebbe_ai | 1 |
| norma_irragionevolmente_equiparerebbe_ai_fini | 1 |
| irragionevolmente_equiparerebbe_ai_fini_applicativi | 1 |
| il_profilo_che_irragionevolmente_avrebbero | 1 |
| profilo_che_irragionevolmente_avrebbero_sottoposto | 1 |
| che_irragionevolmente_avrebbero_sottoposto_a | 1 |
| irragionevolmente_avrebbero_sottoposto_a_tassazione | 1 |
| il_profilo_che_irragionevolmente_trattavano | 1 |
| profilo_che_irragionevolmente_trattavano_in | 1 |
| che_irragionevolmente_trattavano_in_modo | 1 |
| irragionevolmente_trattavano_in_modo_uguale | 1 |
| di_assicurazione_sulla_vita_irragionevolmente | 1 |
| assicurazione_sulla_vita_irragionevolmente_sarebbero | 1 |
| sulla_vita_irragionevolmente_sarebbero_state | 1 |
| vita_irragionevolmente_sarebbero_state_sottoposte | 1 |
| irragionevolmente_sarebbero_state_sottoposte_allo | 1 |
| legislatore_nell_uso_non_irragionevole | 1 |
| nell_uso_non_irragionevole_della | 1 |
| uso_non_irragionevole_della_sua | 1 |
| non_irragionevole_della_sua_discrezionalità | 1 |
| irragionevole_della_sua_discrezionalità_si | 1 |
| in_quanto_sussisterebbe_un_irragionevole | 1 |
| quanto_sussisterebbe_un_irragionevole_disparità | 1 |
| sussisterebbe_un_irragionevole_disparità_di | 1 |
| un_irragionevole_disparità_di_regime | 1 |
| irragionevole_disparità_di_regime_tra | 1 |
| somme_riscosse_oltre_un_ragionevole | 1 |
| riscosse_oltre_un_ragionevole_termine | 1 |
| oltre_un_ragionevole_termine_su | 1 |
| un_ragionevole_termine_su_tale | 1 |
| ragionevole_termine_su_tale_premessa | 1 |
| di_un_giudizio_di_ragionevolezza | 1 |
| un_giudizio_di_ragionevolezza_tra | 1 |
| giudizio_di_ragionevolezza_tra_la | 1 |
| di_ragionevolezza_tra_la_penale | 1 |
| ragionevolezza_tra_la_penale_di | 1 |
| fini_del_giudizio_di_ragionevolezza | 1 |
| del_giudizio_di_ragionevolezza_tra | 1 |
| giudizio_di_ragionevolezza_tra_l | 1 |
| di_ragionevolezza_tra_l_impugnata | 1 |
| ragionevolezza_tra_l_impugnata_penale | 1 |
| riscosse_non_è_infatti_irragionevole | 1 |
| non_è_infatti_irragionevole_che | 1 |
| è_infatti_irragionevole_che_il | 1 |
| infatti_irragionevole_che_il_legislatore | 1 |
| irragionevole_che_il_legislatore_nell | 1 |
| tale_profilo_non_appare_irragionevole | 1 |
| profilo_non_appare_irragionevole_che | 1 |
| non_appare_irragionevole_che_il | 1 |
| appare_irragionevole_che_il_legislatore | 1 |
| irragionevole_che_il_legislatore_nel | 1 |
| la_stessa_comporterebbe_un_irragionevole | 1 |
| stessa_comporterebbe_un_irragionevole_disparità | 1 |
| comporterebbe_un_irragionevole_disparità_di | 1 |
3. Word embedding
3.1. Il grafico a barre riporta i 30 termini semanticamente più simili alla voce presenti all’interno del dftm_silver, ordinati per valore di similarità in ordine decrescente.
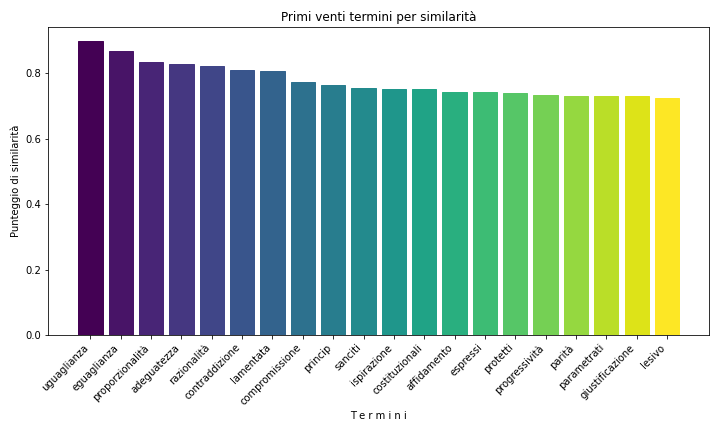
4. Statistiche descrittive
4.1. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di pronunce in cui compaiono la voce e i termini associati in relazione al df_term_glob, nonché il corrispondente numero di pronunce. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 2008 | 290 |
| 2002 | 280 |
| 2007 | 271 |
| 1988 | 260 |
| 2000 | 251 |
4.2. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di sentenze in cui compaiono la voce e i termini associati in relazione al dftm, nonché il corrispondente numero di sentenze. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 2022 | 136 |
| 1995 | 132 |
| 2019 | 129 |
| 1996 | 128 |
| 1993 | 127 |
4.3 La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di pronunce in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al df_term_glob, nonché il corrispondente numero di pronunce e la percentuale in relazione al numero totale di pronunce che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Giovanni Maria Flick | 245 | 3.03480738263347 |
| Guido Neppi Modona | 238 | 2.94809860027251 |
| Riccardo Chieppa | 178 | 2.20488046575003 |
| Vincenzo Caianello | 175 | 2.16771955902391 |
| Annibale Marini | 160 | 1.98191502539329 |
4.4. La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di sentenze in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al dftm, nonché il corrispondente numero di sentenze e la percentuale in relazione al numero totale di sentenze che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Antonio Baldassarre | 112 | 2.78468423669816 |
| Silvana Sciarra | 90 | 2.23769269020388 |
| Fernando Santosuosso | 85 | 2.113376429637 |
| Vincenzo Caianello | 81 | 2.01392342118349 |
| Cesare Mirabelli | 77 | 1.91447041272998 |
4.5 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.6. Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob in relazione alla sentenze (linea continua) e alle ordinanze (linea tratteggiata). Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.7 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di sentenze presenti in dftm. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.8. Se cliccate sul link trovate il grafico a barre interattivo del numero di pronunce che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al df_term_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle pronunce che compongono df_term_silver ed è divisa per colori in base al numero di pronunce che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.9 Se cliccate sul link trovate il grafico a barre interattivo del numero di sentenze che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al dftm_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle sentenze che compongono dftm_silver ed è divisa per colori in base al numero di sentenze che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5. Lessicometria
5.1. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in df_term_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.2. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in dftm_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.3. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle pronunce che formano df_term_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle pronunce che formano df_term_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate | frequenza | rank |
|---|---|---|
| ragionevolezza | 914 | 148 |
| irragionevole | 881 | 157 |
| irragionevolezza | 469 | 349 |
| ragionevole | 457 | 370 |
| irragionevolmente | 262 | 706 |
| ragionevolmente | 132 | 1429 |
| irragionevoli | 80 | 2180 |
| ragionevoli | 37 | 3793 |
| irragionevolezze | 1 | 19311 |
| irrragionevole | 1 | 19311 |
5.4. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle sentenze che formano dftm_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle sentenze che formano dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate_motivaz | frequenza | rank |
|---|---|---|
| ragionevolezza | 356 | 125 |
| irragionevole | 315 | 162 |
| irragionevolezza | 203 | 286 |
| ragionevole | 168 | 373 |
| irragionevolmente | 92 | 783 |
| ragionevolmente | 65 | 1125 |
| irragionevoli | 31 | 2179 |
| ragionevoli | 19 | 3150 |
5.5 Se cliccate sul link trovate il grafico a barre interattivo delle 50 pronunce con il maggior numero di parole uniche (o types) in df_term_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni pronuncia. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.6 Se cliccate sul link trovate il grafico a barre interattivo delle 50 sentenze con il maggior numero di parole uniche (o types) in dftm_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni sentenza. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.