Indice
Per una guida alla lettura clicca qui.
1. Concordanze 
1.1. La tabella  riporta le concordanze estratte dalle sentenze presenti nel subset dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| FileName | From | To | Pre | Keyword | Post |
|---|---|---|---|---|---|
| 1957-122.txt | 1281 | 1281 | obbligato ad erogare a favore dei comuni rivieraschi in quantità non superiore ad un decimo di quella ricavata dalla portata | minima | continua , anche se regolata , da consegnarsi alla officina di produzione ; altro è il sovraccanone in denaro che |
| 1959-36.txt | 1093 | 1093 | relativo al servizio , ma non può investire i criteri in base ai quali sono stati determinati i massimi e | minimi | delle tariffe pubblicitarie , non essendo configurabile una disposizione regolamentare in tal senso , contraria alla legge che in proposito |
| 1959-36.txt | 1158 | 1158 | quale il decreto legislativo 14 giugno 1928 , n . 1399 , deve ritenersi tuttora in vigore relativamente ai limiti | minimi | e massimi delle tariffe ( art . 15 ) . invero la legge del 1947 , n . 1417 , |
| 1960-12.txt | 622 | 622 | art . 16 della costituzione , perché il principio della libera circolazione dei cittadini nel territorio dello stato non è | minimamente | leso da quelle restrizioni alla circolazione stradale che , come il diritto di pedaggio , siano fondate sulla soddisfazione di |
| 1960-70.txt | 283 | 283 | l alto commissario ha determinato in concreto lo sconto preveduto dal terzo comma dell art . 4 , nella misura | minima | del 17 per cento già stabilita dalla legge . di guisa che , anche se tale sconto si configurasse come |
| 1960-70.txt | 1173 | 1173 | grossisti e dei farmacisti . e la legge stessa , d altra parte , che ne stabilisce direttamente la misura | minima | , non inferiore al 17 per cento , ponendo a carico dei farmacisti una parte di questa percentuale nella misura |
| 1960-70.txt | 2014 | 2014 | discrezionalità del potere esecutivo sussiste ( come non si contesta ) per la determinazione dello sconto in misura superiore al | minimo | ; né la legge indica alcun criterio idoneo a delimitare il potere discrezionale del ministro , come fondatamente rileva la |
| 1960-70.txt | 2266 | 2266 | della legge del 1955 , che demanda al ministro per la sanità la determinazione dello sconto in misura superiore al | minimo | stabilito dalla legge . questa parte , pertanto , dev essere dichiarata costituzionalmente illegittima . altrettanto non si può ritenere |
| 1960-70.txt | 2295 | 2295 | , dev essere dichiarata costituzionalmente illegittima . altrettanto non si può ritenere , invece , per quanto attiene alla percentuale | minima | dello sconto a carico dei produttori e per la percentuale fissa a carico delle farmacie , poiché l una e |
| 1960-70.txt | 2344 | 2344 | e il ministro non può determinare , come risulta dal testo della disposizione , lo sconto in misura inferiore al | minimo | , né modificare la percentuale posta a carico delle farmacie . questa parte della disposizione , quindi , non è |
| 1964-58.txt | 793 | 793 | lunga minore di quella massima fissata dalla medesima norma ; ma questo potere di spaziare fra un massimo ed un | minimo | di imposizione , fra loro ben lontani , non può essere considerato , nel caso in esame , motivo di |
| 1968-116.txt | 414 | 414 | particolare secondario di fronte allo scopo primario della legge avente per oggetto , come dal titolo , la elevazione del | minimo | imponibile : lo stesso oggetto di cui alla successiva legge n . 113 del 1964 di contenuto identico . né |
| 1968-116.txt | 1028 | 1028 | , avendo la legge n . 361 del 1959 per oggetto , dichiarato nella sua intitolazione , l aumento del | minimo | imponibile , ciò costituirebbe , di per sé , sufficiente motivo per escludere che alle residue enunciazioni contenute nel testo |
| 1968-97.txt | 170 | 170 | l art . 53 della costituzione per un triplice motivo : a ) perché i soggetti con reddito inferiore al | minimo | non contribuiscono affatto alle spese pubbliche ; b ) perché i soggetti con reddito di poco superiore al minimo vedono |
| 1968-97.txt | 189 | 189 | al minimo non contribuiscono affatto alle spese pubbliche ; b ) perché i soggetti con reddito di poco superiore al | minimo | vedono assorbita dall imposta l intera differenza ; c ) perché la quota minima , costituendo il presupposto dell imposta |
| 1968-97.txt | 203 | 203 | con reddito di poco superiore al minimo vedono assorbita dall imposta l intera differenza ; c ) perché la quota | minima | , costituendo il presupposto dell imposta tributaria , dovrebbe essere in ogni caso esclusa dal computo dei redditi . 2 |
| 1968-97.txt | 441 | 441 | consenta di farvi fronte . di tal che l esenzione dall imposta complementare dei soggetti che godano di un reddito | minimo | appare pienamente legittima , collegata come essa è ad una razionale presunzione del difetto di una qualsiasi capacità contributiva . |
| 1968-97.txt | 498 | 498 | legislatore , se può discrezionalmente stabilire , in riferimento a complesse valutazioni economiche e sociali , quale sia la misura | minima | al di sopra della quale sorge la capacità contributiva , non può non esentare dall imposizione quei soggetti che percepiscano |
| 1968-97.txt | 707 | 707 | dei loro redditi . essenziale , invece , è che in nessun caso l imposta complementare colpisca e riduca il | minimo | vitale , ed a ciò provvede puntualmente il secondo comma dell art . 139 del testo unico ( modificato , |
| 1968-97.txt | 854 | 854 | meccanismo dell imposizione sia tale da impedire che il prelievo tributario vada al di là del limite intangibile del reddito | minimo | . 4 . la commissione distrettuale di viterbo ha impugnato anche l art . 138 dello stesso testo unico : |
| 1968-97.txt | 1003 | 1003 | osserva che nel sistema dell imposta complementare le suddette quote detraibili non vengono in considerazione come parte del c.d . | minimo | vitale . le detrazioni , infatti , spettano a tutti i contribuenti , indipendentemente dall ammontare dei loro redditi , |
| 1968-97.txt | 1039 | 1039 | ammontare dei loro redditi , e l art . 130 stabilisce che al lordo di esse vada calcolato il reddito | minimo | , al di sotto del quale vi è esenzione dall imposta : il che vuol dire che la legge ha |
| 1968-97.txt | 1092 | 1092 | dei mezzi occorrenti per i bisogni elementari della vita , senza riferimento a circostanze variabili ed idonee a rivelare esigenze | minime | differenziate . da ciò risulta , dunque , che la detrazione di lire 50 mila per ogni familiare a carico |
| 1972-155.txt | 164 | 164 | 1939 ( 1 . 29 giugno 1939 , n . 976 ) e aggiornata con coefficienti di moltiplicazione fissati nel | minimo | di 12 e nel massimo di 45 , violerebbe , tra le altre norme costituzionali richiamate , l art . |
| 1972-155.txt | 1354 | 1354 | di effettuare una rivalutazione di quei dati sul piano dei valori monetari , mediante coefficienti di moltiplicazione fissati entro il | minimo | di 12 e il massimo di 45 e stabiliti in 36 nel caso di cui al sesto comma dell art |
| 1972-155.txt | 1684 | 1684 | aggiornare i valori monetari per eliminare o ridurre gli effetti della svalutazione , e ragione della loro determinazione fra un | minimo | ed un massimo è quella di fornire un dato variabile che meglio si adatti alla molteplicità dei casi cui deve |
| 1972-155.txt | 1865 | 1865 | di famiglia , si vedrà che una larga fascia di canoni , ottenuta con coefficienti di rivalutazione anche superiori al | minimo | di 12 , resta assorbita dalle imposte e che il beneficio fondiario ne risulta annullato . la constatazione resta confermata |
| 1972-155.txt | 1954 | 1954 | imponibile in complementare non superi lire 1.800.000 . ciò perché tale intervento , se ha sollevato i minori e i | minimi | proprietari , non ha modificato la situazione rispetto a tutti gli altri , le cui condizioni economiche meno disagiate , |
| 1972-155.txt | 2212 | 2212 | di 1,5365 ( istat , costo vita ) si ha che ora essi dovrebbero raggiungere i valori di 38 nel | minimo | e di 105 nel massimo . la minore misura dei coefficienti , che la legge fissa in cifre tanto lontane |
| 1972-155.txt | 3191 | 3191 | anni , perché , nel compimento di tale operazione , essa è tenuta a restare entro i limiti dei coefficienti | minimi | e massimi stabiliti dalla legge . mentre è ovvio che , determinata che sia la tabella e stabilito poi ( |
| 1972-24.txt | 197 | 197 | con la multa e con la reclusione ; c ) delitti punibili con la multa soltanto , stabilita in un | minimo | ed un massimo fissi ; d ) delitti implicanti evasione o frode fiscale , punibili con la multa ragguagliata al |
| 1973-145.txt | 1681 | 1681 | caratteristico , espresso dalla distinzione tra dominio utile e dominio diretto , la compressione del diritto di proprietà sino al | minimo | , e la concessione all enfiteuta del diritto di affrancazione . la divisata riforma fondiaria , ha , poi , |
| 1973-145.txt | 1997 | 1997 | 1957 , riconoscendo che ” ciò ben rientra nell ambito della valutazione , di competenza del legislatore , di quel | minimo | di contributo e di riparazione che , nell ambito degli scopi di generale interesse , la pubblica amministrazione può garantire |
| 1973-56.txt | 540 | 540 | t.u . della finanza locale ) . ché , anzi , le ordinanze di rimessione non ne fanno il benché | minimo | cenno ( i capi di imputazione si conoscono solo dai fascicoli delle cause di merito ) , presupponendo per implicito |
| 1975-105.txt | 734 | 734 | dalla norma impugnata lo speditore possa sottrarsi ad ogni responsabilità provando che nel suo operato non sia ravvisabile la pur | minima | imprudenza o negligenza . 4 . resta così confermata , anche sotto tale ulteriore profilo , l infondatezza delle doglianze |
| 1975-187.txt | 65 | 65 | a tutti i titolari di pensioni delle assicurazioni obbligatorie , con funzione di integrazione per coloro che non raggiungessero quel | minimo | . con successiva legge 30 aprile 1969 , n . 153 , a carico dello stesso fondo sociale veniva posto |
| 1977-153.txt | 447 | 447 | il canone è sempre determinato e corrisposto in denaro ( art . 1 ) ; che le tabelle dei canoni | minimi | e massimi di equo affitto , determinate ogni quattro anni dalle commissioni tecniche provinciali per zone agrarie omogenee di ciascuna |
| 1977-153.txt | 533 | 533 | ogni qualità di coltura ed eventuali gruppi di classi , individuati in catasto , coefficienti di moltiplicazione compresi tra un | minimo | di 12 volte ed un massimo di 45 volte , in conformità alle direttive della commissione tecnica centrale ( art |
| 1977-153.txt | 901 | 901 | per i canoni di equo affitto , consentendo l adozione di coefficienti di moltiplicazione dei redditi dominicali compresi tra un | minimo | di 24 ed un massimo di 55 volte ; l applicazione di coefficienti aggiuntivi fino a otto punti in più |
| 1977-153.txt | 963 | 963 | dotati di efficienti investimenti fissi , non valutati in catasto ; nonché di un ulteriore coefficiente di maggiorazione da un | minimo | di cinque a un massimo di dieci punti per la determinazione dei canoni dovuti dagli affittuari che non siano coltivatori |
| 1977-153.txt | 1583 | 1583 | foreste , anche per il rilievo fatto dalla commissione tecnica centrale che ” soltanto la legge può stabilire i limiti | minimi | e massimi dei canoni ” . anche prescindendo dai casi marginali di grave sperequazione dei canoni , si deve riconoscere |
| 1977-153.txt | 1618 | 1618 | dei canoni , si deve riconoscere che la misura dei coefficienti di moltiplicazione dei redditi dominicali , stabilita tra un | minimo | di 24 volte ed un massimo di 55 volte , è assolutamente inidonea a consentire alle commissioni tecniche provinciali la |
| 1977-153.txt | 2278 | 2278 | indicazioni , oltre quelle già date in via esemplificativa nella precedente sentenza , circa la congruità dei coefficienti di moltiplicazione | minimo | e massimo , che spetta al legislatore di stabilire nella sua ampia discrezionalità di valutazione politica ; ma ritiene di |
| 1977-153.txt | 2378 | 2378 | riferiti al triennio 1937 1939 vengano fissati in misure più congrue , e con più ampio divario tra il coefficiente | minimo | ritenuto idoneo a garantire ad ambo le parti l equità del canone di affitto , e quello massimo consentito dalla |
| 1977-153.txt | 2469 | 2469 | correlazione con l accertata illegittimità dell art . 3 , secondo comma , nella parte in cui stabilisce tra un | minimo | di 24 e un massimo di 55 volte i coefficienti di moltiplicazione dei redditi dominicali , occorre considerare le disposizioni |
| 1977-153.txt | 4655 | 4655 | , per cui nella determinazione del canone dovuto dall affittuario coltivatore diretto è previsto un coefficiente di maggiorazione da un | minimo | di cinque ad un massimo di dieci punti . la disposizione configgerebbe con gli artt . 3 , 41 e |
| 1977-153.txt | 5388 | 5388 | violazione del principio della riserva di legge attraverso il deferimento alle commissioni tecniche provinciali del potere di stabilire i limiti | minimi | e massimi della misura dei canoni di affitto rustico , nelle sentenze n . 40 e 80 del 1964 aveva |
| 1978-08.txt | 1408 | 1408 | il limite massimo per lo scaglione di incremento fino al duecento per cento , e al tempo stesso il limite | minimo | per lo scaglione successivo , oltre il duecento per cento . si dimentica dal giudice a quo che quella cifra |
| 1979-126.txt | 4736 | 4736 | liquidazione dell imposta , per effetto della progressività delle aliquote , rispetto alla cui applicazione l elemento temporale esercita incidenza | minima | , essendo considerato unicamente nel calcolo delle detrazioni percentuali annue , comporta in concreto un trattamento differenziato e palesemente discriminatorio |
| 1979-126.txt | 5735 | 5735 | imposta il cui gettito è attribuito ai comuni , e che la legge non soltanto ha fissato i precisi limiti | minimi | e massimi entro i quali debbono essere stabilite le aliquote percentuali , ma ha altresì indicato all art . 16 |
| 1979-89.txt | 734 | 734 | n . 212 del 4 aprile 1956 di affiggere manifesti soltanto negli spazi a ciò destinati dal comune non toccava | minimamente | il diritto di manifestare il proprio pensiero , né comportava violazione del diritto di usare i mezzi che ne realizzavano |
| 1980-141.txt | 1376 | 1376 | più complessa visione , la manovra del governo si articolava nel senso che non solo veniva ridotto in misura seppure | minima | il costo del lavoro , ma veniva compressa la liquidità del medio circolante e che il diverso e forse più |
| 1980-141.txt | 1453 | 1453 | poiché il d.l . 699 / 1976 , nel modo in cui è stato costruito , ha avuto in misura | minima | pratica attuazione in pregiudizio dei lavoratori e dei pensionati ( non dei datori di lavoro e degli enti erogatori dei |
| 1980-141.txt | 2188 | 2188 | da un massimo , costituito dall intervallo tra il 30 settembre 1976 e il 1 luglio 1982 , ad un | minimo | costituito da intervalli di tempo che vanno dal 30 giugno 1977 al 1 luglio 1982 , dal 31 dicembre 1977 |
| 1980-141.txt | 2285 | 2285 | delle somme costituenti oggetto dei maggiori corrispettivi che oscillano da un massimo di un anno e nove mesi a un | minimo | di un anno . poiché non rientra nei compiti di questa corte controllare in quale sorta di incentivazione di attività |
| 1980-141.txt | 2454 | 2454 | su fasce di redditi di lavoro e no , rispetto alle quali il sacrificio imposto ai destinatari non incide sul | minimo | vitale ( il che emerge anche da scritti difensivi redatti nell interesse di taluni destinatari avanti la corte ) , |
| 1980-141.txt | 3322 | 3322 | , da cui , nei presenti incidenti , si è in utroque argomentato , aveva di mira l assicurazione del | minimo | trattamento economico e normativo , che nella specie non viene in considerazione . sino a quando l art . 39 |
| 1980-141.txt | 5131 | 5131 | essere attuata nei giudizi , in cui il singolo lavoratore ben potrà nei confronti del datore invocare il rispetto del | minimo | vitale in conformità di ben consolidati orientamenti giurisprudenziali . né va dimenticato che almeno nei limiti di concorrente vigenza delle |
| 1980-42.txt | 2763 | 2763 | a formare i redditi di lavoro autonomo concorrerebbe ” una componente produttiva patrimoniale ( anche se in misura ridotta o | minima | ) ” ; sicché l imposta tenderebbe appunto a colpire la ” generica patrimonialità ” dei redditi stessi , non |
| 1980-42.txt | 3519 | 3519 | . 599 del 1973 , nella misura del cinquanta per cento del reddito annuo di lavoro autonomo , da un | minimo | di due milioni e cinquecentomila fino a un massimo di sette milioni e cinquecentomila lire ( rispettivamente elevati a sei |
| 1980-42.txt | 4791 | 4791 | art . 25 del d.p.r . numero 600 del 1973 , senza che il decreto istitutivo dell ilor tenesse il | minimo | conto di ciò , al fine di ridurre correlativamente l incidenza dell imposta locale : il che rappresenta la riprova |
| 1981-119.txt | 554 | 554 | rientra appunto il giudizio sulla rilevanza , in ciascuna delle due ordinanze non ha , invece , dedicato il benché | minimo | accenno alla fattispecie sottoposta al suo giudizio , né si è dato il dovuto carico di motivare in qual modo |
| 1981-151.txt | 1147 | 1147 | minore entità . per i dipendenti militari la pensione va da un massimo pari alla intera base pensionabile a un | minimo | del trenta per cento , secondo la categoria della infermità o lesione , con aumenti , per le categorie più |
| 1981-49.txt | 1419 | 1419 | redditi dei coniugi che nel loro complesso superino comunque il tetto cli 4 milioni , anche se per importi di | minima | entità e anche se il reddito di ciascuno dei coniugi stessi , entrambi lavoratori dipendenti , sia inferiore a 4 |
| 1982-151.txt | 611 | 611 | può prospettarsi , dal momento che ne manca l indispensabile presupposto . quanto alla legittimità della fissazione di una quantità | minima | di reddito che escluda la capacità contributiva del soggetto percettore ( perché il reddito in quella misura , appare appena |
| 1982-151.txt | 1089 | 1089 | , vengono erogate somme in favore di soggetto dotato di un reddito proprio che la legge giudica eccedente le necessità | minime | vitali . quanto alla adombrata violazione dell art . 53 cost . , con riguardo questa volta alla capacità contributiva |
| 1983-266.txt | 202 | 202 | a tale cumulo , mentre nelle altre famiglie , nelle quali anche la moglie ha un reddito , sia pure | minimo | , i redditi dei figli si cumulano per metà con il reddito di ciascuno dei genitori , che viene , |
| 1984-133.txt | 1022 | 1022 | concetto che la garanzia di un trattamento pensionistico ulteriore sarebbe ingiustificata alla luce di un principio definibile come quello del | minimo | mezzo previdenziale . come è stato accennato , la questione è posta da una delle ordinanze ( quella del pretore |
| 1984-133.txt | 3864 | 3864 | dell esercente la professione forense che svolga attività di insegnamento possa ritenersi in violazione di quella sorta di principio del | minimo | mezzo previdenziale , che alcune delle ordinanze di rimessione sembrano voler trarre dagli artt . 2 e 38 cost . |
| 1984-139.txt | 167 | 167 | dell inizio dell annata agraria e per il biennio successivo , la tabella dei canoni di affitto , nella misura | minima | e massima , da considerarsi equi per zone agrarie omogenee , per qualità e classi di terreni e per tipi |
| 1984-139.txt | 406 | 406 | che si ritenne di provvedere conferendo alla commissione tecnica provinciale il potere di applicare coefficienti di moltiplicazione compresi tra un | minimo | di 12 ed un massimo di 45 volte ( art . 3 l . cit . ) . tale disposizione |
| 1984-139.txt | 502 | 502 | l . 10 dicembre 1973 n . 814 , elevando nell art . 3 i coefficienti di moltiplicazione da un | minimo | di 24 a un massimo di 55 volte e introducendone alcuni aggiuntivi , i quali consentivano un aumento complessivo di |
| 1984-139.txt | 723 | 723 | l art . 9 ha aumentato i coefficienti di moltiplicazione elevandoli , rispetto alla disciplina precedente ( 24 volte nel | minimo | e 55 nel massimo ) , da un minimo di cinquanta ad un massimo di centocinquanta volte ; la stessa |
| 1984-139.txt | 732 | 732 | moltiplicazione elevandoli , rispetto alla disciplina precedente ( 24 volte nel minimo e 55 nel massimo ) , da un | minimo | di cinquanta ad un massimo di centocinquanta volte ; la stessa norma ha altresì quadruplicato quegli aggiuntivi da quindici a |
| 1984-139.txt | 1972 | 1972 | le commissioni tecniche provinciali debbono aver presente nella determinazione dei coefficienti di moltiplicazione del reddito dominicale entro l ambito del | minimo | e del massimo stabilito dalla legge ” la necessità di assicurare in primo luogo un equa remunerazione del lavoro dell |
| 1984-139.txt | 3556 | 3556 | dirsi che , trattandosi di un acconto , e quindi di una misura provvisoria , peraltro contenuta mediamente tra il | minimo | e il massimo previsti dal secondo comma dell art . 9 ( e notevolmente aumentata rispetto alla normativa del 1973 |
| 1984-277.txt | 2375 | 2375 | ogni caso , alcuno dei giudici a quibus argomenta e dimostra che l imposizione in esame verrebbe ad intaccare il | minimo | vitale di cui tutti i lavoratori dipendenti debbono poter disporre . 29 . la seconda questione , vertente sul se |
| 1984-292.txt | 3340 | 3340 | essa , allorché si tratti di valutare se intenzione del legislatore sia stata quella di assumere come base la tariffa | minima | , stabilita oltre vent anni prima , in tempo di pace e di stabilità economica , anziché quella aumentata da |
| 1985-104.txt | 95 | 95 | quando tali redditi cumulati con gli altri percepiti dal contribuente nei singoli anni cui si riferiscono , non superano il | minimo | imponibile . il giudice a quo prospetta il dubbio che tali disposizioni violino i principi di uguaglianza e di proporzionalità |
| 1985-104.txt | 269 | 269 | questi , cumulati con gli altri redditi percepiti dal contribuente nei singoli anni cui si riferiscono , non superano il | minimo | imponibile . tale mancata previsione genera effettivamente una discriminazione priva di giustificazione tra chi percepisce gli stessi emolumenti a titolo |
| 1985-139.txt | 205 | 205 | comma , per un verso ( prima proposizione ) che ” la giunta provinciale determina . . . l ammontare | minimo | delle rette di frequenza dell asilo nido . . . , graduando le stesse in relazione alle condizioni economiche delle |
| 1985-139.txt | 316 | 316 | attuazione della normativa di cui , sopra e delle determinazioni adottate dalla giunta provinciale di trento in ordine all ammontare | minimo | delle rette di frequenza , i consigli comunali di arco e di trento , dopo avere approvato i rispettivi regolamenti |
| 1985-233.txt | 916 | 916 | un senso compiuto , se non fosse rimasta in vigore la regola stabilita dal comma precedente , quanto alla superficie | minima | tassabile e quanto alla misura della relativa tassa . una sicura riprova si desume , del resto , dal seguito |
| 1985-313.txt | 1007 | 1007 | cui si inserisce anche l atto di cui trattasi , alla natura e alla finalità del giudizio tributario non potendosi | minimamente | dubitare che tutti gli atti che hanno la comune finalità dell accertamento della sussistenza e dell entità del debito tributario |
| 1986-111.txt | 300 | 300 | necessità di commisurare e graduare queste ultime alla entità delle violazioni . si tratta , perciò , di una discrezionalità | minima | , tale da rendere possibile al potere delegato di adeguare la disciplina della situazione preesistente alla riforma , perfezionando il |
| 1986-167.txt | 428 | 428 | tribunale di la spezia non ha motivato sulla rilevanza dell incidente , limitandosi al meccanico deferimento processuale senza il benché | minimo | riferimento ai motivi della rimessione . quanto ai pretori di modena e di roma , nelle rispettive ordinanze , si |
| 1986-167.txt | 1928 | 1928 | tertium comparationis in base al quale , appunto , venir dimostrata la irrazionalità : ma ciò in causa non è | minimamente | rinvenibile . all incontro , si è offerto un indiscriminato approccio di generico e perciò inconferente riferimento all una o |
| 1986-173.txt | 1520 | 1520 | la solidarietà a favore dei lavoratori meno meritevoli o meno fortunati devono trovare attuazione mediante la fissazione del cd . | minimale | contributivo via via aggiornato e la determinazione anche progressiva dei contributi dovuti dalla generalità degli assicurati e non invece gravare |
| 1986-173.txt | 2382 | 2382 | all epoca del pensionamento , tra retribuzione e pensione ; l appiattimento dei trattamenti pensionistici nel rapporto tra massimi e | minimi | ; l accorpamento ad un unico livello di fasce retributive e di anzianità contributive profondamente diverse con correlativa disparità di |
| 1986-173.txt | 2967 | 2967 | in forma retributiva , dalla concessione di supplementi per l attività prestata successivamente al pensionamento , dall esistenza di pensioni | minime | , delle pensioni sociali , delle pensioni di invalidità , dalla differenziazione di contribuzioni derivante dalla diversità dei rapporti ( |
| 1986-173.txt | 4458 | 4458 | ragionevolmente nel senso , cioè , che il legislatore non può negare del tutto le prestazioni né ridurle ad un | minimo | assoluto ma deve assicurare , in ogni caso , le esigenze di vita del lavoratore . sembra opportuno anche rilevare |
| 1986-173.txt | 4503 | 4503 | aprile 1952 n . 218 , la quale ha commisurato le pensioni alle contribuzioni , ha istituito anche i trattamenti | minimi | pensionistici spettanti ai lavoratori a fronte di esigue contribuzioni ( artt . 2 e 10 ) , ed , inoltre |
| 1986-173.txt | 4536 | 4536 | 2 e 10 ) , ed , inoltre , il fondo per l adeguamento delle pensioni per finanziare le pensioni | minime | ( d.p.r . n . 488 / 68 , legge n . 153 del 30 aprile 1969 ) con contributi |
| 1986-173.txt | 4631 | 4631 | stato con pensione base a favore di tutti i lavoratori . né va trascurato di sottolineare che accanto ai trattamenti | minimi | via via integrati , vi sono anche le pensioni sociali , le pensioni di invalidità , mentre le pensioni di |
| 1986-173.txt | 4666 | 4666 | invalidità , mentre le pensioni di alcune categorie di lavoratori , specie degli autonomi , hanno di contro solo una | minima | contribuzione . si sono immessi via via nell apparato previdenziale gruppi di lavoratori che non erano in grado di far |
| 1986-173.txt | 5363 | 5363 | una più netta separazione tra assistenza e previdenza con il conseguente inquadramento nella prima della pensione sociale , dei trattamenti | minimi | , delle loro perequazioni ed integrazioni , delle integrazioni pensionistiche a favore di lavoratori con esigue contribuzioni ed il loro |
| 1986-173.txt | 6053 | 6053 | si era rivelato inadeguato , la legge n . 160 del 1975 ha introdotto nuovi meccanismi distinguendo tra pensioni al | minimo | e pensioni superiori al minimo . per le prime si è disposta la perequazione al costo della vita sulla base |
| 1986-173.txt | 6058 | 6058 | la legge n . 160 del 1975 ha introdotto nuovi meccanismi distinguendo tra pensioni al minimo e pensioni superiori al | minimo | . per le prime si è disposta la perequazione al costo della vita sulla base di quanto avveniva per i |
| 1986-173.txt | 6249 | 6249 | 1983 , ( art . 3 legge 29 luglio 1982 n . 297 ) con beneficio delle pensioni superiori al | minimo | in base al numero dei punti di contingenza maturati per il periodo precedente calcolando il valore del punto in lire |
| 1986-173.txt | 6460 | 6460 | di evitare tensioni sociali in momenti di grave crisi economica . ha incrementato di più le pensioni sociali e quelle | minime | ; meno quelle più elevate . ha contenuto la diminuzione della redditività delle pensioni in dimensioni accettabili sia quantitative che |
| 1986-178.txt | 2375 | 2375 | natura della indennità di buonuscita erogata dall e.n.p.a.s . , non ne esclude la tassabilità , se non nei limiti | minimi | indispensabili ad assicurarne le finalità previdenziali , secondo valutazioni che competono al legislatore e risultano nel caso di specie immuni |
| 1986-178.txt | 2518 | 2518 | ricollegato dal legislatore ad un danno bensì unicamente alla cessazione del rapporto di lavoro dopo il trascorrere di un periodo | minimo | , restando giuridicamente indifferente che la cessazione comporti per il pubblico dipendente un danno o un vantaggio ( come nel |
| 1986-221.txt | 1010 | 1010 | opposta conclusione e a lamentare la disparità di trattamento tra datori di lavoro , è costretto a porre il rischio | minimo | sullo stesso piano del rischio inesistente che si guarda dal prospettare . infine la qualifica tributaria assegnata ai contributi dei |
| 1986-87.txt | 1243 | 1243 | ancor più necessario , soprattutto ai fini dell imposta locale sui redditi , verificare se ricorrano o meno i requisiti | minimi | perché si possa realmente parlare d impresa : senza di che la capacità contributiva correlata all ilor verrebbe presunta , |
| 1987-400.txt | 1164 | 1164 | previdenziale dell indennità di buonuscita erogata dall e.n.p.a.s . , non ne esclude la tassabilità , se non nei limiti | minimi | indispensabili ad assicurarne le finalità previdenziali , secondo valutazioni che competono al legislatore . parimenti , con detta sentenza , |
| 1988-209.txt | 289 | 289 | riscosse oltre un ragionevole termine . su tale premessa , si deve concludere , innanzitutto , che viene meno quel | minimo | di omogeneità necessario per l instaurazione di un giudizio di ragionevolezza tra la penale di cui alla disposizione impugnata e |
| 1988-209.txt | 527 | 527 | qualificanti dell ipotesi assunta come tertium comparationis e , in particolare , tanto la determinazione della pena accessoria tra un | minimo | e un massimo , quanto il parametro ( cioè il massimo ) cui ragguagliare l eventuale riduzione della pena pecuniaria |
| 1988-209.txt | 880 | 880 | per le aziende di credito il rischio di un ritardo nel versamento e di precludere , così , la benché | minima | eventualità di movimenti speculativi su somme ingenti , che appartengono , in definitiva , all intera collettività nazionale . allo |
| 1988-471.txt | 1360 | 1360 | previdenziale dell indennità di buonuscita erogata dall e.n.p.a.s . , non ne esclude la tassabilità , se non nei limiti | minimi | indispensabili ad assicurarne le finalità previdenziali , secondo valutazioni che competono al legislatore . illegittima è stata invece ritenuta la |
| 1989-247.txt | 2124 | 2124 | del tipo d illecito e rimettendo al giudice la stessa scelta ( il giudice non sarebbe , peraltro , neppure | minimamente | vincolato ) avrebbe reso lo stesso giudice veramente arbitro del lecito e dell illecito . 5 . il disvalore della |
| 1989-321.txt | 429 | 429 | comma ) , e nella predeterminazione dell ammontare delle tasse regionali con riferimento percentuale , fra un massimo e un | minimo | , all ammontare delle ” corrispondenti ” tasse erariali ( secondo comma ) , quale risulta dalla tabella allegata al |
| 1989-321.txt | 1278 | 1278 | nell art . 119 della costituzione , nella necessità di non discostarsi oltre ogni ragionevole misura dall ammontare massimo o | minimo | stabilito per tasse regionali su attività comparabili con quella di cui si tratta , rimane indimostrato che con la determinazione |
| 1989-579.txt | 199 | 199 | dell emilia romagna si duole che la legge affidi al comune di determinare la misura dell imposta entro i livelli | minimi | e massimi della tabella , con criteri sempre riferiti alla superficie pretendendo di ravvisarvi un riferimento al reddito ricavabile , |
| 1989-579.txt | 689 | 689 | in base alla norma a questo attributiva del potere di determinazione della misura dell imposta , nell ambito dei livelli | minimi | e massimi indicati nella tabella allegata al provvedimento legislativo , cioè in base all art . 2 del decreto legge |
| 1990-260.txt | 761 | 761 | livello normativo , della integrità delle competenze costituzionalmente garantite alla regione stessa che si pretendono violate . non si può | minimamente | dubitare che , nel caso sottoposto a questo giudizio , ricorrano effettivamente i requisiti richiesti , poiché , a fronte |
| 1990-260.txt | 1432 | 1432 | effettivo del giudizio in esame sia dato , non già dall art . 36 dello statuto , che non accenna | minimamente | alla devoluzione alla regione siciliana delle entrate tributarie che lo stato riscuote nel territorio della stessa , ma dall art |
| 1990-382.txt | 534 | 534 | a un atto governativo la determinazione di qualsivoglia criterio di ripartizione del fondo residuo senza porre in proposito il benché | minimo | limite alla discrezionalità dell esecutivo , l art . 17 , terzo comma , viola il principio della riserva di |
| 1990-382.txt | 625 | 625 | una generica finalità perequativa della distribuzione del residuo importo del fondo possa essere configurato come un criterio , se pure | minimo | , di ripartizione , poiché in realtà è insito nel concetto stesso di perequazione , come in quello strettamente legato |
| 1990-382.txt | 762 | 762 | provveduto . sicché , in mancanza di precisi criteri stabiliti dal legislatore , il rinvio a finalità perequative non è | minimamente | idoneo a delimitare o indirizzare il libero apprezzamento dell autorità governativa in una materia che la costituzione sottopone a riserva |
| 1990-382.txt | 877 | 877 | quei criteri che il principio costituzionale della riserva di legge esige che siano determinati , se pure nel loro contenuto | minimo | , dal legislatore . resta assorbito ogni altro profilo di legittimità costituzionale sollevato dalle ricorrenti . 3 . la regione |
| 1990-382.txt | 1386 | 1386 | di depurazione delle acque e di smaltimento dei rifiuti solidi urbani . la stessa norma , tuttavia , non incide | minimamente | sui programmi e sulle attività cui si riferiscono i finanziamenti previsti : quelle attività , infatti , seguono le relative |
| 1991-144.txt | 144 | 144 | ultimi ( ex art . 1 , secondo comma , legge n . 516 del 1982 ) una ” soglia | minima | ” di non rilevanza penale con la conseguenza che risultano sanzionate penalmente anche violazioni di minima entità . 2 . |
| 1991-144.txt | 160 | 160 | ) una ” soglia minima ” di non rilevanza penale con la conseguenza che risultano sanzionate penalmente anche violazioni di | minima | entità . 2 . la questione non è fondata . il decreto legge 19 dicembre 1984 n . 853 , |
| 1991-144.txt | 464 | 464 | ammenda fino a quattro milioni di lire . 3 . nella fattispecie contravvenzionale introdotta dal legislatore manca testualmente una soglia | minima | di punibilità talché ogni omessa regolarizzazione di acquisto non fatturato è sanzionata penalmente , pur se minima risulti essere l |
| 1991-144.txt | 481 | 481 | testualmente una soglia minima di punibilità talché ogni omessa regolarizzazione di acquisto non fatturato è sanzionata penalmente , pur se | minima | risulti essere l imposta evasa . diversa invece è stata l opzione del legislatore allorché ha represso una similare , |
| 1991-144.txt | 610 | 610 | o comunque di duecento milioni di lire . 4 . pur dovendo registrarsi , quanto alla determinazione di una soglia | minima | di punibilità , una diversità di disciplina rispetto al tertium comparationis prospettato dal giudice a quo , tuttavia non sussiste |
| 1991-144.txt | 717 | 717 | in ogni caso , ispirare il giudice del merito nell interpretazione della norma incriminatrice ancorché questa non preveda una soglia | minima | di punibilità . dall altro , deve osservarsi che , anche quando la norma positiva specifica sia da interpretare nel |
| 1991-144.txt | 750 | 750 | la norma positiva specifica sia da interpretare nel senso che il legislatore abbia intenzionalmente omesso la predeterminazione di una soglia | minima | di punibilità giudicando opportuno , nel quadro del suo disegno politico generale , reprimere ogni violazione qualunque sia la sua |
| 1992-256.txt | 979 | 979 | ivi contemplati , nella determinazione del contributo è posto , per relationem con altre disposizioni di legge , un tetto | minimo | contributivo comunque dovuto . la corte è chiamata , in tal modo , a decidere se la disposizione contrasti con |
| 1992-51.txt | 1397 | 1397 | propria capacità contributiva ( art . 53 della costituzione ) , ovvero fino al punto di farne derivare il benché | minimo | intralcio all attuazione di esigenze costituzionali primarie , come quelle connesse all amministrazione della giustizia e , in particolare , |
| 1992-51.txt | 2073 | 2073 | , per il semplice fatto che rappresenta , in ciascuna delle sue manifestazioni , la rottura del vincolo di lealtà | minimale | che lega fra loro i cittadini e comporta , quindi , la violazione di uno dei ” doveri inderogabili di |
| 1993-08.txt | 659 | 659 | quo , come concreta possibilità e non già come astratta ipotesi . invece il giudice rimettente non indica il benché | minimo | elemento di fatto che possa indurre a ritenere sussistente o probabile od anche meramente ( in concreto ) possibile la |
| 1993-128.txt | 2559 | 2559 | dello stesso anno , le necessarie misure di contenimento della spesa ai nuovi livelli di disponibilità finanziarie , senza il | minimo | rischio che la riduzione imposta possa determinare una paralisi o un serio intralcio nell espletamento delle funzioni regionali . e |
| 1993-295.txt | 1844 | 1844 | circolazione ) , aveva lasciato alle regioni margini limitati , quali la fissazione delle aliquote , già predeterminate nei limiti | minimi | e massimi , e la disciplina in materia di ricorsi contro gli atti di accertamento e di riscossione . in |
| 1993-480.txt | 85 | 85 | avviso di mora ” ) ne determina l ammontare in percentuale ( 1 % ) delle somme riscosse con un | minimo | di 15.000 lire , ” per ogni articolo iscritto a ruolo ” , ancorché di un importo ( pur di |
| 1993-480.txt | 176 | 176 | 1 . 2 . sul duplice presupposto che analoga disposizione determinativa dei compensi in questione con previsione di ” importi | minimi | sproporzionati ai carichi di imposta e per di più ragguagliati ad ogni articolo di ruolo ” si contenga anche nella |
| 1993-480.txt | 546 | 546 | due leggi impugnate , del 1989 e del 1990 , non costituiscono un combinato contesto ma la reiterazione ( con | minime | varianti terminologiche ) dell identico precetto , in sequenza temporale ( la seconda legge ( n . 35 / 90 |
| 1993-480.txt | 988 | 988 | 75 , in sede determinativa del compenso stesso non va oltre la correlativa commisurazione percentuale , con previsione di un | minimo | ed un massimo non riferiti ai singoli articoli di ruolo , né in concreto quantificati ) contengono quindi la disposizione |
| 1993-480.txt | 1037 | 1037 | nazionale , solo nel contesto dei singoli decreti ministeriali di attuazione , che fissano , per taluni comparti territoriali , | minimi | corrispondenti , per importo e criteri di riferimento , a quelli stabiliti per la sicilia . e da ciò può |
| 1993-480.txt | 1526 | 1526 | di tale compenso in misura percentuale del tributo ( 1 % ) con il contestuale correttivo di un prestabilito importo | minimo | ( l . 15.000 ) e massimo ( l . 300.000 ) è volta infatti a realizzare ( con l |
| 1993-480.txt | 1608 | 1608 | eccessivamente limitato ( inferiore a l . 1.500.000 ) la misura percentuale del compenso scenda al di sotto del livello | minimo | di remuneratività del servizio e , per converso , che , in caso di iscrizione di tributi di ammontare elevato |
| 1993-500.txt | 4240 | 4240 | enti che liberamente esercitano la facoltà della ristrutturazione , al fine di canalizzare specificamente ad attività rivolte al volontariato un | minimo | di risorse che già per tradizione e statuti erano genericamente destinate a fini di utilità sociale . se , per |
| 1994-107.txt | 460 | 460 | , la questione è fondata . questa corte ha più volte chiarito che l indipendenza del giudice speciale esige un | minimo | di garanzie che il legislatore è tenuto a soddisfare ( si vedano le sentt . nn . 196 del 1982 |
| 1994-206.txt | 749 | 749 | accordo tra comune e concessionario del servizio di pubbliche affissioni , relativamente alla revisione delle misure dell aggio , del | minimo | garantito e del canone fisso nei contratti allora in corso , demandava le controversie alla già menzionata commissione arbitrale . |
| 1994-263.txt | 1880 | 1880 | di imposta comunale sugli immobili , ” la giurisdizione solo sull altezza dell aliquota , in misura superiore a quella | minima | di legge ” . quanto alla prima delle eccezioni , il giudice remittente , come risulta dall ordinanza , si |
| 1994-408.txt | 701 | 701 | art . 53 della costituzione . pervero la norma impugnata , nel fissare in diciotto milioni di lire il livello | minimo | intangibile dalla disposta imposizione del contributo , non esclude l astratta possibilità che in conseguenza del prelievo il trattamento pensionistico |
| 1994-408.txt | 786 | 786 | un evidente disparità di trattamento e una intrinseca irragionevolezza dovuta proprio alla contraddizione con la ratio che postula una soglia | minima | . effetto perverso , codesto , che il legislatore avrebbe ben potuto evitare con una clausola di salvaguardia in senso |
| 1994-408.txt | 856 | 856 | il difetto di rilevanza , posto che il ricorrente nel giudizio a quo non ha dedotto la descritta situazione di | minima | eccedenza rispetto ai diciotto milioni , ma ha chiesto ( ed in tal senso si modula il petitum dell ordinanza |
| 1995-143.txt | 181 | 181 | principio di proporzionalità piuttosto che a quello di progressività ” ; b ) colpirebbe risparmi ” in gran misura di | minima | entità , lasciando inalterati patrimoni più cospicui ” investiti in utilizzi maggiormente remunerativi dei semplici depositi ; c ) graverebbe |
| 1995-143.txt | 1238 | 1238 | che a quello di progressività ; e , dall altro , che verrebbero colpiti risparmi ” in gran parte di | minima | entità , lasciando inalterati patrimoni più cospicui ” , investiti in utilizzi maggiormente remunerativi dei semplici depositi . in ordine |
| 1995-143.txt | 1432 | 1432 | altro profilo di doglianza , e cioè quello secondo il quale la norma avrebbe colpito risparmi in gran misura di | minima | entità lasciando inalterati patrimoni più cospicui che ragionevolmente non vengono immobilizzati in depositi scarsamente fruttiferi , ma investiti in utilizzi |
| 1995-445.txt | 679 | 679 | primo comma non è applicabile , quali i casi dell evasore totale , del titolare di un reddito inferiore al | minimo | imponibile o del lavoratore di nuova assunzione al quale l infortunio ha impedito di prendere servizio . ciò che al |
| 1995-445.txt | 732 | 732 | allo scopo di sottrarsi all onere di provare il reddito effettivo invocando la liquidazione del risarcimento sulla base del reddito | minimo | forfettario indicato nel terzo comma . se il lavoratore non fornisce alcuna prova , né secondo il criterio privilegiato del |
| 1996-127.txt | 5542 | 5542 | prestatori d opera non rientranti nei benefici di cui al primo comma , e senza indicazione alcuna di un limite | minimo | di servizio prestato . le questioni sono fondate . come osserva il ricorrente , le disposizioni censurate non valutano la |
| 1996-127.txt | 5940 | 5940 | conferma nelle stesse modalità dell assunzione , che la disposizione prevede avvenga a domanda , senza indicazione di un termine | minimo | di servizio prestato , né del tipo di rapporto esistente , e senza subordinazione ad alcuna forma di verifica della |
| 1996-157.txt | 165 | 165 | di essere stato colpito da un accertamento illegittimo , subisce un pregiudizio patrimoniale ” per un importo pari , come | minimo | , agli interessi fiscali non percepiti sulle somme indebitamente pagate ” , ritiene che la disposizione , violi , sotto |
| 1996-54.txt | 144 | 144 | parte in cui in caso di mancato accordo delle parti in ordine alla revisione delle misure dell aggio , del | minimo | garantito e del canone fisso convenuto nei contratti di concessione del servizio per l accertamento e la riscossione dell imposta |
| 1996-54.txt | 612 | 612 | e diritti sulle pubbliche affissioni sono aumentate del 30 per cento prescrive altresì che le misure dell aggio , del | minimo | garantito e del canone fisso , convenute nei contratti di concessione del servizio per l accertamento e la riscossione dell |
| 1996-73.txt | 277 | 277 | di investimenti in utilizzi maggiormente remunerativi , contrastando così ” l esigenza costituzionale di incoraggiare e tutelare forme di risparmio | minimali | , accessibili alla generalità dei consociati ” ; c ) l art . 53 della costituzione , in quanto grava |
| 1996-73.txt | 1135 | 1135 | di ricchezza il più delle volte assai modeste , disattendendo così l esigenza di incoraggiare e tutelare forme di risparmio | minimali | accessibili alla generalità dei consociati , va riaffermato , anche qui in conformità alla precedente giurisprudenza ( sentenze nn . |
| 1997-111.txt | 2754 | 2754 | strutturazione del sistema fiscale secondo criteri di progressività e , dall altro , l esenzione dall imposizione dei c.d . | minimi | vitali . ciò se , da un canto , consente di ribadire quanto già più volte affermato da questa corte |
| 1997-111.txt | 4700 | 4700 | determinarne l aliquota entro limiti predeterminati , fermo restando che , in caso di mancata delibera , vale comunque il | minimo | fissato per legge , secondo quanto espressamente prevede l art . 6 del decreto legislativo n . 504 del 1992 |
| 1997-235.txt | 61 | 61 | sul reddito delle persone giuridiche e al regime tributario dei dividendi e degli aumenti di capitale , adeguamento del capitale | minimo | delle società e altre norme in materia fiscale e societaria ) , che esonera dall invim decennale o periodica tutti |
| 1997-291.txt | 427 | 427 | ” della pena pecuniaria prevista dalla disposizione denunciata , che porta a sanzionare ” il mancato pagamento di una somma | minima | alla stessa stregua del mancato pagamento di una somma ingente ” . si rileva che , in contrasto con il |
| 1997-291.txt | 464 | 464 | in contrasto con il principio di proporzionalità della pena e progressività fiscale , il mancato pagamento di un ruolo di | minima | entità ( appena lire 501.000 ) comporta il rischio per il contribuente di subire una sanzione nella misura edittale massima |
| 1997-384.txt | 123 | 123 | con gli artt . 3 e 53 della costituzione in quanto così si impone al contribuente di dichiarare un reddito | minimo | in misura predeterminata dal legislatore senza offrirgli la possibilità di fornire prova contraria . 2 . la questione non è |
| 1997-384.txt | 615 | 615 | rimane la facoltà di optare per il regime ordinario , potendo così affrontare l accertamento senza alcun vincolo né di | minimo | né di massimo . |
| 1998-111.txt | 2934 | 2934 | onere sopravvenuto a carico delle parti , con facoltà alternativa accorgimenti procedurali di garanzia al fine di assicurare una conoscibilità | minima | dell obbligo di adempimento , come un avviso alle parti con richiamo alle scelte alternative . |
| 1998-336.txt | 1144 | 1144 | posto in risalto l importanza di discipline uniformi , in grado di assicurare il rispetto dei requisiti propri ( e | minimi | ) , imposti al modello processuale dalle garanzie di cui al sistema costituito dagli artt . 3 e 24 della |
| 2000-507.txt | 5002 | 5002 | costituzione . 19 . la questione è in parte infondata , in parte inammissibile . stabilire quali siano le prestazioni | minime | cui hanno diritto gli assistiti dal servizio sanitario nazionale è compito specifico della legislazione e della programmazione statali , ed |
| 2000-507.txt | 8292 | 8292 | art . 119 della costituzione , poiché la disposizione in esame detta una disciplina precisa e fissa i limiti , | minimo | e massimo , delle giacenze , entro i quali il ministro del tesoro è abilitato a stabilire la soglia cui |
| 2001-96.txt | 1533 | 1533 | sulla base della popolazione residente ( art . 43 ) , e nel prevedere , al tempo stesso , misure | minime | e massime di tariffa ( artt . 44 e 45 ) , dedica apposite norme ( artt . 46 e |
| 2001-96.txt | 1664 | 1664 | per la parte di esse effettivamente occupata ” ( comma 1 dell art . 47 ) , entro ” limiti | minimi | e massimi ” di tassazione ( comma 2 ) , sulla base del chilometro lineare o frazione di esso . |
| 2002-156.txt | 1836 | 1836 | comportare indugi né consentono alcuna discrezionalità , in realtà l interesse costituzionalmente protetto della regione non appare violato per la | minima | dilazione nell afflusso delle somme alla cassa regionale , dovuta alla interposizione delle operazioni della struttura di gestione , la |
| 2002-17.txt | 460 | 460 | , di comportare l applicazione di una sanzione superiore a carico di chi abbia versato l imposta con un ritardo | minimo | , e cioè sino a cinque giorni lavorativi , rispetto a quella applicabile , invece , a colui che abbia |
| 2002-318.txt | 299 | 299 | la moltiplicazione del reddito dominicale per coefficienti , determinati dalla commissione tecnica provinciale nelle apposite tabelle , compresi tra un | minimo | ed un massimo fissati , attualmente , dall art . 9 della legge n . 203 del 1982 . in |
| 2003-311.txt | 1036 | 1036 | lettera s ) , della costituzione attribuisce alla competenza esclusiva dello stato , in particolare mediante la predisposizione di standard | minimi | di tutela della fauna . in questo quadro prorogare la stagione venatoria oltre i termini previsti dalla legge statale equivale |
| 2003-311.txt | 1061 | 1061 | . in questo quadro prorogare la stagione venatoria oltre i termini previsti dalla legge statale equivale ad incidere sul nucleo | minimo | comprensivo anche delle modalità di caccia di salvaguardia della fauna selvatica , violando così uno standard di tutela uniforme valido |
| 2004-103.txt | 1128 | 1128 | entro termini contenuti e pertanto non può certo dirsi che l interesse costituzionalmente protetto della regione sia violato per le | minime | dilazioni nell afflusso delle somme , imputabili alla interposizione delle predette operazioni . se ne deve concludere che non può |
| 2004-372.txt | 3627 | 3627 | organizzazione e svolgimento delle funzioni si esplica nell ambito delle leggi statali e regionali , che ne assicurano i requisiti | minimi | di uniformità . la previsione statutaria di un regime di riserva assoluta di legge regionale anziché relativa è infatti ammissibile |
| 2005-234.txt | 3280 | 3280 | ) definiscono temporanee modalità di adeguamento per ciascuna materia da regolarizzare ; e ) verificano la conformità dei piani ai | minimi | contrattuali ; f ) approvano i piani medesimi . 4 . 2.2 . – da tale elencazione risulta che l |
| 2005-303.txt | 830 | 830 | criteri direttivi che giustifichino la riforma » della normativa preesistente , la delega « deve essere intesa in un senso | minimale | , tale da non consentire , di per sé , l adozione di norme delegate sostanzialmente innovative rispetto al sistema |
| 2005-66.txt | 395 | 395 | arbitrio dell autorità , in difetto della indicazione di criteri idonei a delimitarne la discrezionalità e della previsione di limiti | minimi | e massimi . 2 . – le censure non sono fondate . 2 . 1 . – la legge di |
| 2006-412.txt | 491 | 491 | della registrazione e , dall altro , determina la sanzione edittale per tali violazioni in una percentuale variabile tra un | minimo | e un massimo dell entità del tributo dovuto . la terza questione concerne l art . 10 della legge regionale |
| 2006-412.txt | 2485 | 2485 | in discarica dei rifiuti solidi [ … ] è determinato , con decorrenza dal 1 gennaio 2006 , nelle misure | minime | previste dal comma 29 dell articolo 3 della legge 28 dicembre 1995 , n . 549 » . pur essendo |
| 2007-350.txt | 3059 | 3059 | i soggetti passivi , perché la delega , ove volta al riordino della materia , deve essere intesa in senso | minimale | ( sentenza n . 303 del 2005 ; ordinanza n . 359 del 2005 ) . secondo la società , |
| 2007-350.txt | 3132 | 3132 | intesa – in assenza di princípi e criteri direttivi che giustifichino la riforma della normativa preesistente – in un senso | minimale | , tale da non consentire , di per sé , l adozione di norme delegate sostanzialmente innovative rispetto al sistema |
| 2008-102.txt | 11956 | 11956 | pagamento nella medesima regione delle imposte sui redditi . ad esempio , nel caso dei titolari di redditi inferiori ai | minimi | imponibili o comunque esenti , il soggetto , benché fiscalmente domiciliato in sardegna , non è tenuto al pagamento delle |
| 2008-102.txt | 26157 | 26157 | legge regionale , senza giungere ad attribuire loro l ulteriore potere di determinare l aliquota del tributo entro i limiti | minimo | e massimo fissati dalla legge stessa ( come avviene , invece , per la maggior parte dei tributi locali ) |
| 2008-188.txt | 1336 | 1336 | tenendo conto della destinazione colturale , dell imponibile catastale e , per quanto riguarda l estensione , del rispetto della | minima | unità colturale » ; b ) le norme regionali in oggetto , « mentre stabiliscono i soggetti destinatari dell agevolazione |
| 2008-356.txt | 887 | 887 | andamento della pubblica amministrazione , nonché il dovere di leale collaborazione nei confronti degli amministrati , perché esclude « quella | minima | attività di riscontro volta ad individuare la possibilità di un soggetto giuridico sottoposto ad amministrazione straordinaria di accedere al condono |
| 2008-356.txt | 3021 | 3021 | amministrazione , nonché con il « dovere di leale collaborazione nei confronti degli amministrati » , perché esclude « quella | minima | attività di riscontro volta ad individuare la possibilità di un soggetto giuridico sottoposto ad amministrazione straordinaria di accedere al condono |
| 2009-238.txt | 7248 | 7248 | del d.lgs . n . 22 del 1997 ) . le differenze tra le due fattispecie sono , perciò , | minime | : la “ occupazione o detenzione ” di superfici ed il riferimento ai soli rifiuti “ interni ” , per |
| 2009-238.txt | 9099 | 9099 | mentre per la tarsu il gettito deve corrispondere ad un ammontare compreso tra l intero costo del servizio ed un | minimo | costituito da una percentuale di tale costo determinata in funzione della situazione finanziaria del comune ( art . 61 , |
| 2009-299.txt | 607 | 607 | , e 119 costituzione » , in quanto determina una « riduzione della relativa aliquota al di sotto della soglia | minima | consentita dalla legge statale » , in contrasto con il terzo periodo del comma 43 del medesimo art . 1 |
| 2010-123.txt | 1719 | 1719 | le stesse sono concesse nei limiti indicati dal regolamento cee n . 1998 / 2006 sugli aiuti c.d . de | minimis | ovvero nel contesto di altro regolamento di esenzione » . 1.4 . lo stato impugna altresí in relazione agli artt |
| 2010-302.txt | 1241 | 1241 | . infatti « il canone è determinato moltiplicando la superficie complessiva del manufatto per la media dei valori mensili unitari | minimi | e massimi indicati dall osservatorio del mercato immobiliare per la zona di riferimento . l importo ottenuto è moltiplicato per |
| 2010-357.txt | 4150 | 4150 | che possa comportare una riduzione del gettito del tributo , diminuendo l aliquota , anche al di sotto dei limiti | minimi | eventualmente stabiliti dalla legge statale . ciò è possibile « in ogni caso » e , quindi , anche nel |
| 2011-185.txt | 1232 | 1232 | mercato interno » e gli « obiettivi di altre politiche comunitarie » che hanno richiesto l introduzione di « livelli | minimi | di tassazione per la maggior parte dei prodotti energetici , compresi l elettricità , il gas naturale e il carbone |
| 2011-185.txt | 1325 | 1325 | i livelli di tassazione applicati dagli stati membri » « non poss [ a ] no essere inferiori ai livelli | minimi | di tassazione stabiliti » nella direttiva . sono , inoltre , previsti alcuni casi nei quali è consentito agli stati |
| 2011-185.txt | 1360 | 1360 | nei quali è consentito agli stati membri applicare aliquote d imposta differenziate , a condizione che siano rispettati i livelli | minimi | di tassazione stabiliti nella direttiva ( nell allegato i , tabella a ) e che simili interventi siano compatibili con |
| 2011-185.txt | 1645 | 1645 | giulia , a condizione che tali aliquote differenziate fossero conformi agli obblighi definiti dalla direttiva ed in particolare alle aliquote | minime | di accisa . peraltro la regione friuli venezia giulia , già con la legge 12 gennaio 1996 , n . |
| 2011-185.txt | 2595 | 2595 | che impedisca una differenziazione su base regionale del ” prezzo ” dei prodotti energetici , una volta rispettati i limiti | minimi | di tassazione imposti . e che tali limiti minimi siano rispettati non viene in alcun modo revocato in dubbio , |
| 2011-185.txt | 2604 | 2604 | prezzo ” dei prodotti energetici , una volta rispettati i limiti minimi di tassazione imposti . e che tali limiti | minimi | siano rispettati non viene in alcun modo revocato in dubbio , né dal ricorrente , né dal raffronto fra i |
| 2011-185.txt | 2731 | 2731 | 1 ( statuto speciale della regione friuli venezia giulia ) , e sul quale l ordinamento comunitario , rispettato nel | minimo | della tassazione armonizzata , non ha inteso incidere , salvi i profili di potenziale distorsione del mercato che un simile |
| 2011-185.txt | 3191 | 3191 | superare i limiti al di sotto dei quali l intervento può essere considerato « di importanza minore » ( de | minimis | ) ai sensi del regolamento n . 1998 del 2006 della commissione del 15 dicembre 2006 . si tratta , |
| 2011-281.txt | 2165 | 2165 | . 589 , primo comma , dello stesso codice , secondo cui , nell espropriazione immobiliare ordinaria , il prezzo | minimo | dell assegnazione è stabilito in modo da soddisfare le spese procedurali ed i crediti aventi prelazione anteriore . 3.5 . |
| 2011-281.txt | 3906 | 3906 | di svincolare tale prezzo dall effettivo valore dell immobile è , del resto , dimostrata anche dall esiguità della soglia | minima | prevista dal vigente art . 76 , comma 1 , del d.p.r . n . 602 del 1973 per consentire |
| 2011-338.txt | 761 | 761 | quibus , esclusa ogni possibilità di un interpretazione della norma censurata che consenta di individuare una sorta di « valore | minimo | garantito » anche in caso di omessa dichiarazione o di dichiarazione di valore irrisorio , ritengono che essa altererebbe il |
| 2011-338.txt | 2311 | 2311 | la giurisprudenza di questa corte che quella della corte edu hanno individuato in materia di indennità di espropriazione un nucleo | minimo | di tutela del diritto di proprietà , garantito dall art . 42 , terzo comma , cost . , e |
| 2011-338.txt | 2748 | 2748 | alla cedu . la disciplina stabilita dall art . 16 non è , infatti , compatibile con il citato nucleo | minimo | di tutela del diritto di proprietà , in quanto non contempla alcun meccanismo che , in caso di omessa dichiarazione |
| 2012-241.txt | 9241 | 9241 | finanziaria , determinandola in misura pari al 2 per cento dell importo trasferito con ogni singola operazione , con un | minimo | di prelievo pari a 3 euro ; h ) il terzo periodo del comma 36 prevede « maggiori entrate » |
| 2012-288.txt | 1366 | 1366 | tale mutata natura sull ambito di operatività della norma interposta , delle quali peraltro lo stesso ricorrente non si fa | minimamente | carico , non è operazione che possa ritenersi affidata al legislatore regionale , attesa , appunto , la persistente spettanza |
| 2013-121.txt | 263 | 263 | che un apposito regolamento ministeriale , tenuto conto dei costi per l accertamento e la riscossione , stabilisse gli importi | minimi | al di sotto dei quali i versamenti non erano dovuti e non erano effettuati i rimborsi . tale regolamento , |
| 2013-121.txt | 1871 | 1871 | , in materia di potestà legislativa concorrente , a regolamenti di delegificazione ( decreti ministeriali ) la determinazione della misura | minima | dei crediti esigibili . anche in questo caso , infatti , la sentenza si riferisce ad una ipotesi di competenza |
| 2013-18.txt | 2404 | 2404 | in coerenza con la giurisprudenza comunitaria , che perché si possa riscontrare un aiuto di stato devono ricorrere alcuni requisiti | minimi | : « deve sussistere intervento dello stato o di una sua articolazione o comunque effettuato mediante risorse pubbliche ; in |
| 2013-18.txt | 2501 | 2501 | superare i limiti al di sotto dei quali l intervento può essere considerato ” di importanza minore ” ( de | minimis | ) ai sensi del regolamento n . 1998 del 2006 della commissione del 15 dicembre 2006 » . la nozione |
| 2013-18.txt | 2636 | 2636 | art . 108 , par . 3 , tfue . la difesa statale si limita a sostenere che i requisiti | minimi | di cui sopra « devono essere ritenuti sussistenti in via di evidenza ; evidenza che risulta da sola sufficiente a |
| 2013-18.txt | 2723 | 2723 | , si possa parlare in senso proprio di un aiuto di stato , anche in relazione al regime ” de | minimis | ” della normativa europea ( con riferimento al comma 1 dell impugnato art . 43 , che prevede una spesa |
| 2013-18.txt | 2881 | 2881 | alle ragioni per le quali il contributo di cui sopra costituirebbe aiuto di stato , pur essendo inferiore alla soglia | minima | di euro 200.000 in un triennio , indicata dall art . 2 del regolamento n . 1998 del 2006 della |
| 2013-304.txt | 1009 | 1009 | , però , non può estendersi fino a comprendere funzionari che abbiano un anzianità nel grado di provenienza inferiore ai | minimi | legislativamente previsti o a persone estranee alla carriera stessa . in relazione all altra eccezione di inammissibilità , non vi |
| 2014-139.txt | 414 | 414 | pertanto un ingiustificata disparità di trattamento sanzionatorio tra il datore di lavoro che ometta il versamento di ritenute previdenziali di | minima | o irrisoria entità e il datore di lavoro sostituto di imposta che , in una situazione identica , non versi |
| 2015-10.txt | 1110 | 1110 | platea dei soggetti rientranti nel campo di applicazione dell imposta , dal momento che il legislatore ha diminuito il volume | minimo | di ricavi oltre il quale le società operanti nel settore rientrano fra i soggetti passivi , portandolo dagli originari 25 |
| 2015-131.txt | 938 | 938 | n . 242 del 1989 ) e sempre che , come in questo caso , sia raggiunta la « soglia | minima | di chiarezza e completezza » ( sentenze n . 255 e n . 187 del 2013 ) . più precisamente |
| 2015-132.txt | 1323 | 1323 | . l interpretazione della norma stessa , pertanto , non può essere in alcun modo orientata dall individuazione dei requisiti | minimi | della motivazione dell avviso di accertamento . a sostegno dell eccezione in esame , l intervenuto invoca , altresì , |
| 2015-251.txt | 1455 | 1455 | unione europea ) , delle quali si limita a trascrivere stralci del rispettivo contenuto dispositivo . ma ciò , senza | minimamente | indicare ( ed argomentare quanto alla configurabilità del rapporto di incompatibilità della norma impugnata con il parametro costituzionale , integrato |
| 2015-252.txt | 673 | 673 | se accomunate dalla stessa materia della fiscalità territoriale . per queste censure quindi il ricorso non raggiunge « quella soglia | minima | di chiarezza e completezza cui è subordinata l ammissibilità delle impugnative in via principale ( ex plurimis , sentenza n |
| 2015-58.txt | 82 | 82 | scarti animali tali quali ad alto rischio e a rischio specifico bse corrispondono ai comuni sede degli impianti un contributo | minimo | annuo di 0,25 euro ogni 100 chilogrammi di materiale trattato nell anno . i soggetti che gestiscono impianti di riutilizzo |
| 2015-58.txt | 124 | 124 | scarti animali trattati ad alto rischio , e a rischio specifico bse corrispondono ai comuni sede degli impianti un contributo | minimo | annuo di 0,15 euro ogni 100 chilogrammi di materiale riutilizzato nell anno » . 1.1 . la questione è stata |
| 2015-58.txt | 1708 | 1708 | della legge reg . piemonte n . 24 del 2002 , a mente del quale « [ la ] misura | minima | dei contributi di cui ai commi 1 , 2 , 3 e 4 , previo accordo con i gestori dei |
| 2015-70.txt | 193 | 193 | pensionistici nella misura del 100 per cento , esclusivamente alle pensioni di importo complessivo fino a tre volte il trattamento | minimo | inps , in riferimento , nel complesso , agli artt . 2 , 3 , 23 , 36 , primo |
| 2015-70.txt | 1488 | 1488 | della rivalutazione automatica per gli anni 2012 e 2013 , relativa ai trattamenti pensionistici superiori a tre volte il trattamento | minimo | inps , configurerebbe una prestazione patrimoniale di natura tributaria , lesiva del principio di universalità dell imposizione a parità di |
| 2015-70.txt | 1989 | 1989 | che dispone per un biennio il blocco del meccanismo di rivalutazione dei trattamenti pensionistici superiori a tre volte il trattamento | minimo | inps , non riveste , quindi , natura tributaria , in quanto non prevede una decurtazione o un prelievo a |
| 2015-70.txt | 2698 | 2698 | che esso spetti per intero soltanto per le fasce di importo dei trattamenti pensionistici fino a tre volte il trattamento | minimo | inps . spetta nella misura del 90 per cento per le fasce di importo da tre a cinque volte il |
| 2015-70.txt | 2720 | 2720 | . spetta nella misura del 90 per cento per le fasce di importo da tre a cinque volte il trattamento | minimo | inps ed è ridotto al 75 per cento per i trattamenti eccedenti il quintuplo del predetto importo minimo . questa |
| 2015-70.txt | 2738 | 2738 | il trattamento minimo inps ed è ridotto al 75 per cento per i trattamenti eccedenti il quintuplo del predetto importo | minimo | . questa impostazione fu seguita dal legislatore in successivi interventi , a conferma di un orientamento che predilige la tutela |
| 2015-70.txt | 2842 | 2842 | 2010 , una perequazione al 100 per cento per le fasce di importo tra tre e cinque volte il trattamento | minimo | inps . in conclusione , la disciplina generale che si ricava dal complesso quadro storico evolutivo della materia , prevede |
| 2015-70.txt | 3353 | 3353 | limitato il proprio campo di applicazione ai soli trattamenti di importo medio alto , superiori a cinque volte il trattamento | minimo | . il blocco , introdotto dall art . 24 , comma 25 , come convertito , del d.l . n |
| 2015-70.txt | 3465 | 3465 | tuttavia , aveva limitato l azzeramento temporaneo della rivalutazione ai trattamenti particolarmente elevati , superiori a otto volte il trattamento | minimo | inps . si trattava come si evince dalla relazione tecnica al disegno di legge approvato dal consiglio dei ministri il |
| 2015-70.txt | 3687 | 3687 | , per il solo anno 2008 , dei trattamenti pensionistici di importo elevato ( superiore ad otto volte il trattamento | minimo | inps ) . al contempo , essa ha indirizzato un monito al legislatore , poiché la sospensione a tempo indeterminato |
| 2015-70.txt | 3895 | 3895 | per gli anni 2012 e 2013 , esclusivamente ai trattamenti pensionistici di importo complessivo fino a tre volte il trattamento | minimo | inps , nella misura del cento per cento . per effetto del dettato legislativo si realizza un indicizzazione al 100 |
| 2015-70.txt | 3928 | 3928 | dettato legislativo si realizza un indicizzazione al 100 per cento sulla quota di pensione fino a tre volte il trattamento | minimo | inps , mentre le pensioni di importo superiore a tre volte il minimo non ricevono alcuna rivalutazione . il blocco |
| 2015-70.txt | 3941 | 3941 | pensione fino a tre volte il trattamento minimo inps , mentre le pensioni di importo superiore a tre volte il | minimo | non ricevono alcuna rivalutazione . il blocco integrale della perequazione opera , quindi , per le pensioni di importo superiore |
| 2015-70.txt | 4090 | 4090 | la normativa antecedente , infatti , la percentuale di aumento si applicava sull importo non eccedente il doppio del trattamento | minimo | del fondo pensioni per i lavoratori dipendenti . per le fasce di importo comprese fra il doppio ed il triplo |
| 2015-70.txt | 4113 | 4113 | pensioni per i lavoratori dipendenti . per le fasce di importo comprese fra il doppio ed il triplo del trattamento | minimo | la percentuale era ridotta al 90 per cento . per le fasce di importo superiore al triplo del trattamento minimo |
| 2015-70.txt | 4133 | 4133 | minimo la percentuale era ridotta al 90 per cento . per le fasce di importo superiore al triplo del trattamento | minimo | la percentuale era ridotta al 75 per cento . le modalità di funzionamento della disposizione censurata sono ideate per incidere |
| 2015-70.txt | 4186 | 4186 | trovano un unico correttivo nella previsione secondo cui , per le pensioni di importo superiore a tre volte il trattamento | minimo | inps e inferiore a tale limite incrementato della quota di rivalutazione automatica spettante , l aumento di rivalutazione è comunque |
| 2015-70.txt | 4287 | 4287 | quest ultima prevedeva l azzeramento della perequazione per tutti i trattamenti pensionistici di importo superiore a due volte il trattamento | minimo | inps e , quindi , ad euro 946,00 . il ministro chiarì nella stessa audizione che la misura da adottare |
| 2015-70.txt | 4544 | 4544 | . 448 del 1998 , con l azzeramento per le sole fasce di importo superiore a sei volte il trattamento | minimo | inps e per il solo anno 2014 . rispetto al disegno di legge originario le percentuali sono state , peraltro |
| 2015-70.txt | 4595 | 4595 | si applica nella misura del 100 per cento per i trattamenti pensionistici di importo fino a tre volte il trattamento | minimo | , del 95 per cento per i trattamenti di importo superiore a tre volte il trattamento minimo e pari o |
| 2015-70.txt | 4612 | 4612 | volte il trattamento minimo , del 95 per cento per i trattamenti di importo superiore a tre volte il trattamento | minimo | e pari o inferiori a quattro volte il trattamento minimo del 75 per cento per i trattamenti oltre quattro volte |
| 2015-70.txt | 4622 | 4622 | i trattamenti di importo superiore a tre volte il trattamento minimo e pari o inferiori a quattro volte il trattamento | minimo | del 75 per cento per i trattamenti oltre quattro volte e pari o inferiori a cinque volte il trattamento minimo |
| 2015-70.txt | 4642 | 4642 | minimo del 75 per cento per i trattamenti oltre quattro volte e pari o inferiori a cinque volte il trattamento | minimo | , del 50 per cento per i trattamenti oltre cinque volte e pari o inferiori a sei volte il trattamento |
| 2015-70.txt | 4663 | 4663 | , del 50 per cento per i trattamenti oltre cinque volte e pari o inferiori a sei volte il trattamento | minimo | inps . soltanto per il 2014 il blocco integrale della perequazione ha riguardato le fasce di importo superiore a sei |
| 2015-70.txt | 4687 | 4687 | per il 2014 il blocco integrale della perequazione ha riguardato le fasce di importo superiore a sei volte il trattamento | minimo | . il legislatore torna dunque a proporre un discrimen fra fasce di importo e si ispira a criteri di progressività |
| 2015-70.txt | 5390 | 5390 | di un adeguato trattamento pensionistico , alla stregua delle risorse finanziarie attingibili e fatta salva la garanzia irrinunciabile delle esigenze | minime | di protezione della persona » ( sentenza n . 316 del 2010 ) . per scongiurare il verificarsi di « |
| 2015-70.txt | 5611 | 5611 | . nel vagliare la dedotta illegittimità dell azzeramento del meccanismo perequativo per i trattamenti pensionistici superiori a otto volte il | minimo | inps per l anno 2008 ( art . 1 , comma 19 della già citata legge n . 247 del |
| 2015-70.txt | 5672 | 5672 | « a compensare l eliminazione dell innalzamento repentino a sessanta anni a decorrere dal 1 gennaio 2008 , dell età | minima | già prevista per l accesso alla pensione di anzianità in base all articolo 1 , comma 6 , della legge |
| 2015-70.txt | 6061 | 6061 | fornito una giustificazione ragionevole alla soppressione della rivalutazione automatica annuale per i trattamenti di importo otto volte superiore al trattamento | minimo | inps , « di sicura rilevanza » , secondo questa corte , e , quindi , meno esposte al rischio |
| 2016-151.txt | 1651 | 1651 | legislazione della repubblica dovrebbe adeguare i propri principi e metodi ) » . simili censure « non raggiungono la soglia | minima | di chiarezza e di completezza , cui è subordinata l ammissibilità delle impugnative in via principale » ( sentenza n |
| 2016-173.txt | 1024 | 1024 | trattamento pensionistico , rispettivamente , superiore da tre a sei volte ( per il solo anno 2014 ) il trattamento | minimo | inps . 6.2 . secondo la rimettente tale disposizione sarebbe censurabile per le medesime ragioni ( dissimulazione di un ulteriore |
| 2016-173.txt | 1266 | 1266 | norma ( prevedente un ” blocco integrale ” della rivalutazione per le pensioni di importo superiore a tre volte il | minimo | ) si ” differenzi ” ( non condividendone , quindi , le ragioni di incostituzionalità ) l art . 1 |
| 2016-173.txt | 1362 | 1362 | . 448 del 1998 , con l azzeramento per le sole fasce di importo superiore a sei volte il trattamento | minimo | inps e per il solo anno 2014 » , ispirandosi « a criteri di progressività , parametrati sui valori costituzionali |
| 2016-173.txt | 1514 | 1514 | pensionistici corrisposti da enti gestori di forme di previdenza obbligatorie » complessivamente superiori da quattordici a trenta volte il trattamento | minimo | inps , innescano altrettante questioni di legittimità costituzionale . le quali , coordinate in scala di logica consequenzialità , possono |
| 2016-173.txt | 3342 | 3342 | da misurare in rapporto al ” nucleo essenziale ” di protezione previdenziale assicurata dalla costituzione , ossia la ” pensione | minima | ” . inoltre , l incidenza sulle pensioni ( ancorché ) ” più elevate ” deve essere contenuta in limiti |
| 2016-173.txt | 3474 | 3474 | imposto dalla crisi contingente e grave del predetto sistema ; incidere sulle pensioni più elevate ( in rapporto alle pensioni | minime | ) ; presentarsi come prelievo sostenibile ; rispettare il principio di proporzionalità ; essere comunque utilizzato come misura una tantum |
| 2016-173.txt | 3632 | 3632 | più elevate , ossia quelle il cui importo annuo si colloca tra 14 a 30 e più volte il trattamento | minimo | di quiescenza , incidendo in base ad aliquote crescenti ( del 6 , 12 e 18 per cento ) , |
| 2016-188.txt | 7165 | 7165 | 42 del 2009 e dall art . 14 del d.lgs . n . 23 del 2011 oppure scegliere il criterio | minimale | della neutralità fissato dal combinato dei commi 157 e 159 dell art . 1 della l . n . 220 |
| 2016-205.txt | 1013 | 1013 | trasferimento di risorse dallo stato alla periferia » e le province e le città metropolitane sarebbero « private delle risorse | minime | per assicurare il finanziamento integrale delle funzioni pubbliche loro attribuite » ; d ) art . 3 cost . , |
| 2016-205.txt | 2599 | 2599 | art . 119 , quarto comma , in quanto le province e le città metropolitane sarebbero « private delle risorse | minime | per assicurare il finanziamento integrale delle funzioni pubbliche loro attribuite » ; la seconda attiene alla previsione del passaggio di |
| 2016-21.txt | 602 | 602 | come risulta dall adozione del decreto del ministero delle infrastrutture e dei trasporti 3 ottobre 2014 ( individuazione dei requisiti | minimi | ai fini dell equiparazione delle strutture organizzate per la sosta e il pernottamento di turisti all interno delle proprie unità |
| 2016-21.txt | 1224 | 1224 | parere del ministro dei beni e delle attività culturali e del turismo , un decreto che individua i « requisiti | minimi | ai fini dell equiparazione delle strutture organizzate per la sosta e il pernottamento di turisti all interno delle proprie unità |
| 2016-40.txt | 2961 | 2961 | . 47 del d.l . n . 66 del 2014 , come convertito , non è rinvenibile alcuna , benché | minima | , illustrazione dei profili di contrasto di tali disposizioni con i parametri costituzionali e statutari evocati : sicché , per |
| 2016-69.txt | 969 | 969 | : limitandosi a denunciare in modo assertivo la lesione dei parametri evocati , le censure proposte non raggiungono la soglia | minima | di chiarezza e di completezza , cui è subordinata l ammissibilità delle impugnative in via principale . è principio consolidato |
| 2016-69.txt | 2016 | 2016 | , in caso positivo , se il preteso incremento riservato alle regioni del mezzogiorno sia determinante per raggiungere quel livello | minimo | richiesto dalla norma impugnata ( euro 100.000.000,00 ) . peraltro , non viene fornita alcuna motivazione circa la confrontabilità delle |
| 2016-78.txt | 2084 | 2084 | utilizzabile nel presente giudizio quale tertium comparationis . peraltro , il già variegato contesto normativo non è stato tenuto in | minima | considerazione dal rimettente , il quale sembra , al contrario , ipotizzare un omogeneità di fondo dei criteri , dai |
| 2016-78.txt | 2168 | 2168 | cost . , laddove viene lamentata l irragionevole diversità di trattamento tra tributi e sanzioni , il rimettente non argomenta | minimamente | in ordine alle ragioni per le quali , a fronte della diversità delle suddette pretese erariali , debba sussistere un |
| 2017-133.txt | 639 | 639 | , a livello regionale . quanto al previsto contenuto dei regolamenti , le indicazioni date dalla legge regionale costituiscono misure | minime | , e in quanto tali non esonerano i comuni dal rispetto della disciplina statale richiamata dal ricorrente , che impinge |
| 2017-133.txt | 1602 | 1602 | ) , che indica i limiti in cui è ammessa la potestà legislativa regionale . inoltre esso fissa la misura | minima | e massima del tributo , variandone gli importi in base alla percentuale di raccolta differenziata del comune , e tale |
| 2017-133.txt | 2640 | 2640 | , al primo e al secondo periodo , nel prevedere una possibilità di fissazione dell imposta entro limiti massimi e | minimi | , stabilisce : « l ammontare dell imposta è fissato , con legge della regione entro il 31 luglio di |
| 2017-213.txt | 321 | 321 | importi dei trattamenti pensionistici corrisposti da enti gestori di forme di previdenza obbligatorie complessivamente superiori a quattordici volte il trattamento | minimo | inps , è dovuto un contributo di solidarietà a favore delle gestioni previdenziali obbligatorie , pari al 6 per cento |
| 2017-213.txt | 360 | 360 | per cento della parte eccedente il predetto importo lordo annuo fino all importo lordo annuo di venti volte il trattamento | minimo | inps , nonché pari al 12 per cento per la parte eccedente l importo lordo annuo di venti volte il |
| 2017-213.txt | 382 | 382 | , nonché pari al 12 per cento per la parte eccedente l importo lordo annuo di venti volte il trattamento | minimo | inps e al 18 per cento per la parte eccedente l importo lordo annuo di trenta volte il trattamento minimo |
| 2017-213.txt | 402 | 402 | minimo inps e al 18 per cento per la parte eccedente l importo lordo annuo di trenta volte il trattamento | minimo | inps . ai fini dell applicazione della predetta trattenuta è preso a riferimento il trattamento pensionistico complessivo lordo per l |
| 2017-219.txt | 544 | 544 | 2003 / 8 / ce intesa a migliorare l accesso alla giustizia nelle controversie transfrontaliere attraverso la definizione di norme | minime | comuni relative al patrocinio a spese dello stato in tali controversie » ) , che tiene conto della composizione del |
| 2017-245.txt | 5547 | 5547 | ) delle ragioni per le quali sussisterebbe il contrasto con il parametro evocato , la censura non raggiunge quella soglia | minima | di chiarezza cui la giurisprudenza di questa corte subordina l ammissibilità delle impugnative proposte nei giudizi di legittimità costituzionale in |
| 2017-245.txt | 5751 | 5751 | nel caso di semplice acquisizione di informazioni , trattandosi di strumento con il quale si esplica , ad un livello | minimo | , la leale cooperazione tra stato e regioni , in vista dell esigenza di garantire il più efficiente esercizio delle |
| 2017-245.txt | 5863 | 5863 | statali o regionali , ma rappresentano , in realtà , strumenti con i quali si esplica , ad un livello | minimo | , la leale cooperazione tra stato e regioni ( sentenza n . 42 del 2006 ) » . tali conclusioni |
| 2017-250.txt | 804 | 804 | per gli anni 2012 e 2013 , esclusivamente ai trattamenti pensionistici di importo complessivo fino a tre volte il trattamento | minimo | inps , nella misura del 100 per cento ” » . in particolare , il comma 25 dell art . |
| 2017-250.txt | 899 | 899 | riconoscimento nella misura del cento per cento per i trattamenti pensionistici di importo complessivo fino a tre volte il trattamento | minimo | inps ( lettera a ) , esso esclude qualsiasi rivalutazione automatica dei trattamenti pensionistici complessivamente superiori a sei volte ( |
| 2017-250.txt | 929 | 929 | rivalutazione automatica dei trattamenti pensionistici complessivamente superiori a sei volte ( e non più a tre volte ) il trattamento | minimo | inps ( lettera e ) . ai trattamenti pensionistici compresi tra quelli superiori a tre volte e fino a sei |
| 2017-250.txt | 953 | 953 | e ) . ai trattamenti pensionistici compresi tra quelli superiori a tre volte e fino a sei volte il trattamento | minimo | inps che nel testo previgente erano anch essi esclusi dalla cosiddetta perequazione l attuale comma 25 la riconosce in misure |
| 2017-250.txt | 1005 | 1005 | , in particolare , nelle misure del : 40 per cento per i trattamenti superiori a tre volte il trattamento | minimo | inps e pari o inferiori a quattro volte lo stesso ( lettera b ) ; 20 per cento per i |
| 2017-250.txt | 1033 | 1033 | volte lo stesso ( lettera b ) ; 20 per cento per i trattamenti superiori a quattro volte il trattamento | minimo | inps e pari o inferiori a cinque volte lo stesso ( lettera c ) ; 10 per cento per i |
| 2017-250.txt | 1061 | 1061 | volte lo stesso ( lettera c ) ; 10 per cento per i trattamenti superiori a cinque volte il trattamento | minimo | inps e pari o inferiori a sei volte lo stesso ( lettera d ) . quanto al comma 25 bis |
| 2017-250.txt | 1122 | 1122 | sono riconosciuti ai fini della determinazione della rivalutazione automatica dei trattamenti pensionistici di importo complessivo superiore a tre volte il | minimo | inps negli anni 2014 e 2015 ( 20 per cento ) e a decorrere dall anno 2016 ( 50 per |
| 2017-250.txt | 1330 | 1330 | 70 del 2015 , poiché , non riconoscendo la rivalutazione automatica dei trattamenti pensionistici superiori a sei volte il trattamento | minimo | inps ( lettera e del comma 25 ) riprodurrebbe la disciplina dichiarata incostituzionale con la predetta sentenza ( reg . |
| 2017-250.txt | 1467 | 1467 | la rivalutazione automatica dei trattamenti pensionistici superiori a tre volte e pari o inferiori a sei volte il suddetto trattamento | minimo | soltanto nelle misure percentuali previste dalle lettere b ) , c ) e d ) del comma 25 , tale |
| 2017-250.txt | 1679 | 1679 | 2012 2013 , 2014 2015 e dal 2016 , relativa ai trattamenti pensionistici complessivamente superiori a sei volte il trattamento | minimo | inps » configurerebbe una prestazione patrimoniale di natura tributaria « lesiva del principio dell universalità dell imposizione a parità di |
| 2017-250.txt | 1890 | 1890 | riguardo , i rimettenti sottolineano che , negando la rivalutazione automatica dei trattamenti pensionistici superiori a sei volte il trattamento | minimo | inps ( lettera e del comma 25 ) o prevedendola in percentuali limitate per i trattamenti pensionistici compresi tra quelli |
| 2017-250.txt | 1918 | 1918 | ) o prevedendola in percentuali limitate per i trattamenti pensionistici compresi tra quelli superiori a tre volte il predetto trattamento | minimo | e quelli fino a sei volte lo stesso ( lettere b , c e d dello stesso comma ) , |
| 2017-250.txt | 2307 | 2307 | oggetto della censure odierne negano la rivalutazione automatica ai trattamenti superiori a sei volte anziché a otto volte il trattamento | minimo | inps ( reg . ord . n . 101 , n . 188 , n . 237 , n . |
| 2017-250.txt | 2948 | 2948 | perché , privando , in modo permanente , i pensionati titolari di trattamenti complessivamente superiori a sei volte il trattamento | minimo | inps del « ” bene ” [ della ] ” perequazione automatica ” » , che « spetta [ loro |
| 2017-250.txt | 3151 | 3151 | pensionistico , del : 100 per cento per i trattamenti pensionistici di importo complessivo fino a tre volte il trattamento | minimo | inps ( lettera a ) ; 95 per cento per i trattamenti complessivamente superiori a tre volte il trattamento minimo |
| 2017-250.txt | 3171 | 3171 | minimo inps ( lettera a ) ; 95 per cento per i trattamenti complessivamente superiori a tre volte il trattamento | minimo | inps e pari o inferiori a quattro volte lo stesso ( lettera b ) ; 75 per cento per i |
| 2017-250.txt | 3200 | 3200 | lo stesso ( lettera b ) ; 75 per cento per i trattamenti complessivamente superiori a quattro volte il trattamento | minimo | inps e pari o inferiori a cinque volte lo stesso ( lettera c ) ; 50 per cento per i |
| 2017-250.txt | 3229 | 3229 | lo stesso ( lettera c ) ; 50 per cento per i trattamenti complessivamente superiori a cinque volte il trattamento | minimo | inps e pari o inferiori a sei volte lo stesso ( lettera d ) ; 40 per cento per l |
| 2017-250.txt | 3278 | 3278 | degli anni 2015 , 2016 , 2017 e 2018 per i trattamenti pensionistici complessivamente superiori a sei volte il trattamento | minimo | inps , con la specificazione che , « per il solo anno 2014 , [ la rivalutazione automatica ] non |
| 2017-250.txt | 3313 | 3313 | [ la rivalutazione automatica ] non è riconosciuta con riferimento alle fasce di importo superiori a sei volte il trattamento | minimo | inps » . tale comma 483 è censurato , in via principale , dal solo tribunale di brescia ( reg |
| 2017-250.txt | 3376 | 3376 | , col riconoscere la rivalutazione automatica , per l anno 2014 , dei trattamenti pensionistici superiori a sei volte il | minimo | inps solo nella misura del 40 per cento e con l esclusione delle fasce di importo superiori a sei volte |
| 2017-250.txt | 3400 | 3400 | misura del 40 per cento e con l esclusione delle fasce di importo superiori a sei volte il predetto trattamento | minimo | , violerebbe il principio di adeguatezza dei trattamenti pensionistici , di cui all art . 38 , secondo comma , |
| 2017-250.txt | 3729 | 3729 | , secondo comma , cost . , in quanto , per i trattamenti pensionistici superiori a sei volte il trattamento | minimo | inps , sarebbe previsto « il blocco della rivalutazione [ . . . ] addirittura [ per ] un triennio |
| 2017-250.txt | 3812 | 3812 | che « il legislatore del 2015 , nel proprio intervento retroattivo a seguito della sentenza di incostituzionalità , non ha | minimamente | preso in considerazione la gravosità del proprio intervento avendo anche riguardo a quanto già disposto con la legge di stabilità |
| 2017-250.txt | 3993 | 3993 | » di tali disposizioni comporterebbe « l azzeramento della rivalutazione annuale delle pensioni d importo sei volte superiore al trattamento | minimo | per un triennio ed un applicazione successiva del meccanismo perequativo in misura inferiore alla metà per un ulteriore triennio » |
| 2017-250.txt | 4047 | 4047 | , omettendo di coordinare le diverse disposizioni » , sicché , considerato che « la soglia del sestuplo del trattamento | minimo | inps » include pensioni di valore ben più modesto rispetto a quelle che , secondo la sentenza della corte costituzionale |
| 2017-250.txt | 5611 | 5611 | 25 bis prevedrebbe il « blocc [ o della ] rivalutazione delle pensioni » superiori a sei volte il trattamento | minimo | inps « per gli anni 2014 e seguenti » , con il conseguente contrasto con il giudicato della sentenza n |
| 2017-250.txt | 5973 | 5973 | decrescente , anche ai trattamenti pensionistici in precedenza esclusi dalla stessa compresi tra quelli superiori a tre volte il trattamento | minimo | inps e quelli fino a sei volte lo stesso trattamento . inoltre , il denunciato comma 25 bis , inserito |
| 2017-250.txt | 6244 | 6244 | , in particolare , con riguardo alla disciplina della rivalutazione automatica dei trattamenti pensionistici superiori a sei volte il trattamento | minimo | inps ) . la disciplina dettata dal legislatore , infatti , deve essere considerata nella sua interezza , perché costituisce |
| 2017-250.txt | 7801 | 7801 | non riguardo alla sola perequazione automatica , sottratta per intero ai pensionati titolari di trattamenti superiori a sei volte il | minimo | inps , per gli anni 2012 e 2013 . ciò che rileva nella giurisprudenza della corte edu ( oltre alle |
| 2017-250.txt | 8114 | 8114 | in relazione all asserita natura tributaria dell azzeramento della rivalutazione automatica dei trattamenti pensionistici superiori a sei volte il trattamento | minimo | inps previsto dai denunciati commi 25 , lettera e ) , e 25 bis dell art . 24 del d.l |
| 2017-250.txt | 9618 | 9618 | all aumentare dell importo complessivo del trattamento pensionistico , sino a escluderla per i trattamenti superiori a sei volte il | minimo | inps . il legislatore ha dunque destinato le limitate risorse finanziarie disponibili in via prioritaria alle categorie di pensionati con |
| 2017-250.txt | 9860 | 9860 | azzeramento , per gli anni 2012 e 2013 , della rivalutazione automatica dei trattamenti pensionistici superiori a sei volte il | minimo | inps . ai sensi del comma 25 bis censurato da alcuni dei rimettenti l azzeramento , bloccando anche la base |
| 2017-250.txt | 9918 | 9918 | per i pensionati . queste misure , tuttavia , non si ripercuotono sui trattamenti pensionistici superiori a sei volte il | minimo | inps in modo tale da colpirne l adeguatezza . dal principio enunciato dall art . 38 , secondo comma , |
| 2017-250.txt | 10075 | 10075 | pensionistici di importo medio alto , quali sono da considerare quelli di importo complessivo superiore a sei volte il trattamento | minimo | inps ( sentenza n . 70 del 2015 ) . tali trattamenti , proprio per la loro maggiore entità , |
| 2017-250.txt | 10149 | 10149 | tecnica » . si deve dunque escludere che il blocco della rivalutazione automatica dei trattamenti superiori a sei volte il | minimo | inps , previsto , per gli anni 2012 e 2013 , dai denunciati commi 25 , lettera e ) , |
| 2017-250.txt | 10344 | 10344 | 2013 , per i trattamenti pensionistici compresi tra quelli superiori a tre volte e fino a sei volte il trattamento | minimo | inps , in misura decrescente all aumentare dei trattamenti . ai sensi del comma 25 bis pure censurato da alcuni |
| 2017-250.txt | 10451 | 10451 | alle esigenze di vita dei trattamenti pensionistici compresi tra quelli superiori a tre volte e fino a sei volte il | minimo | inps . il riconoscimento della perequazione in misura progressivamente decrescente al crescere dell importo complessivo di tali trattamenti ( introdotto |
| 2017-250.txt | 10668 | 10668 | devono considerarsi , per quanto detto , quelli superiori a cinque volte e pari o inferiori a sei volte il | minimo | inps ) o , ancorché modesti , tuttavia pur sempre superiori a tre e a quattro volte il trattamento che |
| 2017-250.txt | 11214 | 11214 | aveva previsto il blocco , per l anno 2008 , della perequazione dei trattamenti pensionistici superiori a otto volte il | minimo | inps con i principi di ragionevolezza e di adeguatezza e proporzionalità delle prestazioni previdenziali , anche in considerazione della durata |
| 2017-250.txt | 11389 | 11389 | 147 del 2013 , nella parte in cui disciplina la rivalutazione automatica dei trattamenti pensionistici superiori a sei volte il | minimo | inps per l anno 2014 . tale questione non è fondata . con la sentenza n . 173 del 2016 |
| 2017-250.txt | 11574 | 11574 | ( fonte di un ” blocco integrale ” della rivalutazione per le pensioni di importo superiore a tre volte il | minimo | ) si ” differenzi ” ( non condividendone , quindi , le ragioni di incostituzionalità ) l art . 1 |
| 2017-250.txt | 11670 | 11670 | . 448 del 1998 , con l azzeramento per le sole fasce di importo superiore a sei volte il trattamento | minimo | inps e per il solo anno 2014 ” , ispirandosi ” a criteri di progressività , parametrati sui valori costituzionali |
| 2017-250.txt | 11902 | 11902 | stesso affermato la denunciata combinazione di più disposizioni non prevede , per i trattamenti pensionistici superiori a sei volte il | minimo | inps , il blocco della perequazione « addirittura [ per ] un triennio ( 2012 , 2013 e 2014 ) |
| 2017-250.txt | 11986 | 11986 | riconosce nella misura del 40 per cento per la fascia di importo non superiore a sei volte il suddetto trattamento | minimo | . in secondo luogo , l affermazione del rimettente secondo cui « il legislatore del 2015 [ . . . |
| 2017-250.txt | 12010 | 12010 | luogo , l affermazione del rimettente secondo cui « il legislatore del 2015 [ . . . ] non ha | minimamente | preso in considerazione la gravosità del proprio intervento avendo anche riguardo a quanto già disposto con la legge di stabilità |
| 2017-250.txt | 12321 | 12321 | 2016 , deducendo che le censure prospettate concernono esclusivamente la disciplina dei trattamenti pensionistici superiori a sei volte il trattamento | minimo | inps , mentre i giudizi a quibus sono stati promossi da pensionati con un trattamento compreso tra tre e sei |
| 2017-250.txt | 12344 | 12344 | mentre i giudizi a quibus sono stati promossi da pensionati con un trattamento compreso tra tre e sei volte tale | minimo | . l eccezione è fondata . come correttamente rilevato dall inps , la censura in esame riguarda la disciplina della |
| 2017-250.txt | 12376 | 12376 | , la censura in esame riguarda la disciplina della rivalutazione automatica dei trattamenti pensionistici superiori a sei volte il trattamento | minimo | inps , mentre nei giudizi principali nell ambito dei quali sono state emanate le ordinanze n . 242 e n |
| 2017-250.txt | 12417 | 12417 | . 244 del 2016 nessuno dei pensionati ricorrenti era titolare di un trattamento pensionistico superiore a sei volte il trattamento | minimo | inps . ne consegue che l eventuale accoglimento della questione sulla disciplina della rivalutazione automatica dei trattamenti pensionistici superiori a |
| 2017-250.txt | 12442 | 12442 | che l eventuale accoglimento della questione sulla disciplina della rivalutazione automatica dei trattamenti pensionistici superiori a sei volte il trattamento | minimo | inps non avrebbe alcuna influenza sui suddetti giudizi a quibus . da ciò l irrilevanza della questione in tali giudizi |
| 2017-250.txt | 12505 | 12505 | 2016 in cui uno dei due pensionati ricorrenti è titolare di un trattamento pensionistico superiore a sei volte il trattamento | minimo | inps e deve , perciò , essere scrutinata nel merito . essa non è fondata . infatti , similmente a |
| 2017-250.txt | 12594 | 12594 | a quanto da lui affermato la normativa denunciata non prevede , per i trattamenti pensionistici superiori a sei volte il | minimo | inps , il blocco della perequazione « per un triennio » ma soltanto per il 2012 e 2013 . inoltre |
| 2017-250.txt | 12750 | 12750 | risulterebbe sproporzionato e , di conseguenza , irragionevole » in quanto i trattamenti pensionistici superiori a sei volte il trattamento | minimo | inps includono pensioni di valore ben più modesto di quelle , superiori a otto volte il predetto minimo , che |
| 2017-250.txt | 12768 | 12768 | il trattamento minimo inps includono pensioni di valore ben più modesto di quelle , superiori a otto volte il predetto | minimo | , che la sentenza n . 316 del 2010 ha ritenuto dotate di margini di resistenza all inflazione . affermare |
| 2017-250.txt | 12798 | 12798 | ha ritenuto dotate di margini di resistenza all inflazione . affermare che le pensioni superiori a otto volte il trattamento | minimo | inps « presentano margini di resistenza all erosione determinata dal fenomeno inflattivo » non implica che pensioni anche inferiori a |
| 2017-269.txt | 324 | 324 | 50 milioni di euro , con un limite massimo per tale contributo ( non superiore a cento volte la misura | minima | ) violerebbe gli artt . 3 e 53 , primo e secondo comma , della costituzione , in relazione ai |
| 2017-269.txt | 5275 | 5275 | ultimo bilancio approvato , con la previsione di una soglia massima della contribuzione ( non superiore a cento volte il | minimo | stabilito ) , dovuti dalle società di capitale che abbiano realizzato ricavi totali superiori a cinquanta milioni di euro . |
| 2017-269.txt | 7273 | 7273 | la distribuzione del finanziamento dell autorità secondo criteri che , imponendo l onere di contribuzione a partire da certi limiti | minimi | di fatturato , ne determinano l ammontare secondo una percentuale fissa , sino ad un importo massimo non superabile , |
| 2017-85.txt | 2271 | 2271 | della legge reg . puglia n . 38 del 2011 , bensì perché , in difetto del raggiungimento delle percentuali | minime | di raccolta differenziata previste dalla legge , si tratterebbe di ordinari rifiuti solidi urbani . il rilievo nel giudizio principale |
| 2017-85.txt | 3457 | 3457 | ancora obblighi per la pubblica amministrazione di organizzare adeguati sistemi di raccolta differenziata dei rifiuti urbani e di assicurarne percentuali | minime | in rapporto ai rifiuti complessivamente prodotti , in quanto le prime prescrizioni furono emanate in tal senso con il successivo |
| 2018-114.txt | 849 | 849 | della parte attrice , che ha proposto opposizione al pignoramento presso terzi lamentando la sua eccessività perché incidente sul suo | minimo | vitale e ha chiesto in via cautelare la sospensione dell esecuzione si limita a rilevare d ufficio che la notificazione |
| 2018-15.txt | 621 | 621 | per tutti gli incrementi tariffari successivi al 2012 , incidendo illegittimamente sulla potestà tributaria comunale , in carenza dei requisiti | minimi | di imparzialità e uniformità dell azione amministrativa e di parità di condizioni tra enti . 2.3 . risulterebbe leso , |
| 2018-46.txt | 711 | 711 | importi dei trattamenti pensionistici corrisposti da enti gestori di forme di previdenza obbligatorie complessivamente superiori a quattordici volte il trattamento | minimo | inps [ e , cioè , ad euro 91.251,16 ] , è dovuto un contributo di solidarietà a favore delle |
| 2018-46.txt | 759 | 759 | per cento della parte eccedente il predetto importo lordo annuo fino all importo lordo annuo di venti volte il trattamento | minimo | inps , nonché pari al 12 per cento per la parte eccedente l importo lordo annuo di venti volte il |
| 2018-46.txt | 800 | 800 | trattamento inps e al 18 per cento per la parte eccedente l importo lordo annuo di trenta volte il trattamento | minimo | inps ( . . . ) . le somme trattenute vengono acquisite dalle competenti gestioni previdenziali obbligatorie , anche al |
| 2018-67.txt | 808 | 808 | età di sessantasette anni . pur comunicando il suo reddito professionale alla cassa e provvedendo altresì a corrispondere il contributo | minimo | , ha domandato l iscrizione alla cassa solo in data 23 settembre 2011 e quindi oltre il termine di legge |
| 2018-67.txt | 861 | 861 | . 576 del 1980 ( ossia entro l anno solare successivo a quello nel quale l interessato ha raggiunto il | minimo | di reddito o il minimo di volume di affari , di natura professionale , fissati dal comitato dei delegati della |
| 2018-67.txt | 866 | 866 | ossia entro l anno solare successivo a quello nel quale l interessato ha raggiunto il minimo di reddito o il | minimo | di volume di affari , di natura professionale , fissati dal comitato dei delegati della cassa per l accertamento dell |
| 2018-67.txt | 3087 | 3087 | contributo soggettivo è sì dovuto anche dagli avvocati pensionati che restano iscritti all albo ; ma l obbligo del contributo | minimo | è escluso dall anno solare successivo alla maturazione del diritto a pensione ed il contributo è dovuto in misura pari |
| 2018-67.txt | 4265 | 4265 | comunicazione non conforme al vero , è tenuto a versare alla cassa una penalità pari a metà del contributo soggettivo | minimo | previsto per l anno solare in cui la comunicazione doveva essere inviata . l art . 18 , quarto comma |
| 2019-218.txt | 2282 | 2282 | , del d.lgs . n . 252 del 2005 ) . le fonti istitutive fissano le modalità e la misura | minima | della contribuzione a carico del datore di lavoro e del lavoratore e « la percentuale minima di tfr maturando da |
| 2019-218.txt | 2298 | 2298 | modalità e la misura minima della contribuzione a carico del datore di lavoro e del lavoratore e « la percentuale | minima | di tfr maturando da destinare a previdenza complementare . in assenza di tale indicazione il conferimento è totale » ( |
| 2020-120.txt | 1426 | 1426 | sollecitava gli stati a « ridurre , purché l attività dell impresa prosegua in modo effettivo per un certo periodo | minimo | , i tributi sugli attivi strettamente legati all esercizio dell impresa in caso di trasferimento tramite donazione o successione ereditaria |
| 2020-120.txt | 5811 | 5811 | in grado di proiettare l esercizio dell attività produttiva in un orizzonte temporale maggiormente esteso o quanto meno nel limite | minimo | di cinque anni dal trasferimento imposto dal legislatore . la scelta legislativa di circoscrivere il beneficio alla sola ipotesi del |
| 2020-201.txt | 1825 | 1825 | , relativo anch esso a una società in accomandita semplice ma con il quale la ctp rimettente non si è | minimamente | confrontata , dove si è precisato che « la norma in questione [ art . 5 , comma 1 , |
| 2020-201.txt | 2352 | 2352 | nel codice civile , né ha un significato tecnico tributario uniforme per tutte le categorie reddituali . ma il significato | minimo | comune del termine senz altro evoca , ai fini della tassabilità , la riferibilità ad un soggetto di determinati redditi |
| 2020-234.txt | 743 | 743 | pensionistici è riconosciuta nella misura del 100 per cento soltanto per quelli complessivamente pari o inferiori a tre volte il | minimo | inps , mentre , per quelli superiori a tre volte , la rivalutazione è riconosciuta in misura decrescente : 97 |
| 2020-234.txt | 776 | 776 | rivalutazione è riconosciuta in misura decrescente : 97 per cento per i trattamenti pari o inferiori a quattro volte il | minimo | ; 77 per cento per i trattamenti superiori a quattro volte e pari o inferiori a cinque volte ; 52 |
| 2020-234.txt | 861 | 861 | volte e pari o inferiori a nove volte ; 40 per cento per i trattamenti superiori a nove volte il | minimo | . 7.1 . il modulo perequativo configurato dalla norma censurata è stato modificato dall art . 1 , comma 477 |
| 2020-234.txt | 923 | 923 | e bilancio pluriennale per il triennio 2020 2022 ) , con esclusivo riguardo ai trattamenti superiori a tre volte il | minimo | e pari o inferiori a quattro volte , i quali , per il biennio 2020 2021 , sono stati ammessi |
| 2020-234.txt | 4020 | 4020 | esso non era prevista per gli anni 2012 e 2013 alcuna rivalutazione dei trattamenti pensionistici superiori a sei volte il | minimo | inps , la corte europea dei diritti dell uomo in sintonia con gli argomenti sviluppati da questa corte nella sentenza |
| 2020-234.txt | 4122 | 4122 | . fatta salva per intero la rivalutazione dei trattamenti pensionistici di importo più modesto ( fino a tre volte il | minimo | inps ) , la disposizione oggi censurata opera un contenuto raffreddamento della dinamica perequativa dei trattamenti di importo superiore , |
| 2020-234.txt | 4166 | 4166 | inversa rispetto alla loro entità . anche per i trattamenti di importo più elevato , superiori a nove volte il | minimo | , superiori quindi a 4.617 euro mensili per l anno 2019 , la rivalutazione non è azzerata , ma solo |
| 2020-234.txt | 4980 | 4980 | ) , disposizione che ha escluso per l anno 2008 la rivalutazione automatica dei trattamenti superiori a otto volte il | minimo | , allo scopo di finanziare l abolizione dello ” scalone ” pensionistico ( cioè il pregresso brusco innalzamento del requisito |
| 2020-234.txt | 7804 | 7804 | . 98 del 2011 , come convertito , e pari a 91.251 euro lordi annui , cioè quattordici volte il | minimo | inps per l anno 2014 , ai sensi dell art . 1 , comma 486 , della legge 27 dicembre |
| 2021-120.txt | 567 | 567 | rispettivamente , largamente inferiore o superiore ai costi , senza neppure il ragionevole correttivo costituito da un tetto massimo e | minimo | ( come nell ipotesi esaminata da questa corte nella sentenza n . 480 del 1993 ) , idoneo a determinarne |
| 2021-120.txt | 2637 | 2637 | affatto una pronuncia ablativa della norma censurata , ma richiede una soluzione additiva , ovvero la previsione sia di un | minimo | e un massimo , sia di un rapporto inversamente proporzionale alla somma da riscuotere , che non è certo l |
| 2021-120.txt | 2738 | 2738 | questa corte , evocata dal rimettente , atteneva , infatti , a un meccanismo legislativo regionale che stabiliva esclusivamente un | minimo | e un massimo , mentre una soluzione analoga a quella richiesta venne prevista solo nella fase iniziale della storia della |
| 2021-120.txt | 2795 | 2795 | 192 , serie seconda ( sulla riscossione delle imposte dirette ) . in quel contesto la previsione di un limite | minimo | e massimo alla percentuale dell aggio rappresentava un sostanziale ancoraggio della misura ai costi del sistema di riscossione ; la |
| 2021-220.txt | 5319 | 5319 | di spesa costituzionalmente necessaria per erogare le prestazioni sociali di natura fondamentale , nonché « il nucleo invalicabile di garanzie | minime | » per rendere effettivi tali diritti ( ex multis , sentenze n . 142 del 2021 e n . 62 |
| 2021-82.txt | 1295 | 1295 | legge n . 549 del 1995 , che individua , senza riferimenti al criterio di provenienza dei rifiuti , nel | minimo | e nel massimo gli importi del tributo rimessi alla competenza regionale ; dall altro comporterebbe « di fatto » un |
| 2021-82.txt | 5079 | 5079 | assenza di un esplicito divieto di una simile differenziazione nella disciplina statale , che consente la manovrabilità , tra un | minimo | e un massimo , dell ecotassa . è infatti sottesa a tale silenzio l ovvia considerazione che nemmeno la legge |
| 2022-12.txt | 3649 | 3649 | novembre 2011 ( cosiddetta direttiva ” madre figlia ” ) , « sia applicabile all irap » , senza tuttavia | minimamente | confrontarsi con la giurisprudenza della corte di giustizia dell unione europea ( in particolare , sentenza 17 maggio 2017 , |
| 2022-136.txt | 3696 | 3696 | formulata in riferimento all art . 42 cost . , parametro meramente evocato , senza che la sua violazione sia | minimamente | motivata e senza che a tale lacuna possa sopperirsi attingendo alla memoria illustrativa depositata da s . b . in |
| 2022-136.txt | 7407 | 7407 | il ridimensionamento di trattamenti retti da un regime connotato da indici di particolare favore quanto : a età e contribuzione | minima | necessaria per maturare il diritto all assegno ; ad ammontare della contribuzione gravante sul consigliere in rapporto alla sua misura |
| 2022-136.txt | 7688 | 7688 | , ricoperto la carica per almeno una legislatura e corrisposto i contributi per almeno 5 anni , con un età | minima | che si abbassava di un anno per ogni anno in più di mandato consiliare ( o parlamentare , nazionale e |
| 2022-136.txt | 7850 | 7850 | ) dopo la concessione del vitalizio ( art . 6 ) esso variava , per il coniuge , da un | minimo | del 65 per cento a un massimo del 90 per cento dell assegno che sarebbe spettato al defunto , a |
| 2022-136.txt | 7933 | 7933 | assegno vitalizio in base ai requisiti previsti per i membri della camera dei deputati , salvo che per l età | minima | richiesta per beneficiarne ( 65 anni , anziché i 60 previsti per i deputati ) e il periodo minimo di |
| 2022-136.txt | 7952 | 7952 | età minima richiesta per beneficiarne ( 65 anni , anziché i 60 previsti per i deputati ) e il periodo | minimo | di contribuzione ( 10 anni , anziché 5 ) , fissata nel 18 per cento dell indennità consiliare ; l |
| 2022-175.txt | 1953 | 1953 | e di proporzionalità rispetto alla gravità dei comportamenti , prevedendo : la punibilità con la pena detentiva compresa fra un | minimo | di sei mesi e un massimo di sei anni , dando rilievo , tenuto conto di adeguate soglie di punibilità |
| 2022-175.txt | 2006 | 2006 | finalizzati alla creazione e all utilizzo di documentazione falsa , per i quali non possono comunque essere ridotte le pene | minime | previste dalla legislazione vigente alla data di entrata in vigore del decreto legge 13 agosto 2011 , n . 138 |
| 2022-175.txt | 4429 | 4429 | appunto ) rispetto alla gravità dei comportamenti , prevedendo in particolare la punibilità con la pena detentiva compresa fra un | minimo | di sei mesi e un massimo di sei anni , tenendo conto di adeguate soglie di punibilità . quindi il |
| 2022-175.txt | 4475 | 4475 | in linea generale , a rivedere le pene , nel rispetto di un intervallo della pena detentiva compreso fra un | minimo | e un massimo . inoltre , si prevedeva come ulteriore criterio la possibilità di ridurre le sanzioni per le « |
| 2022-182.txt | 3809 | 3809 | , ha adottato una iniziativa unitaria diretta a sollecitare l adozione di una serie di misure costituenti « i parametri | minimi | e comuni a cui tutte le regioni intendono fare riferimento per interventi in materia entro la fine dell anno » |
| 2022-182.txt | 4020 | 4020 | il ridimensionamento di trattamenti retti da un regime connotato da indici di particolare favore quanto : a età e contribuzione | minima | necessaria per maturare il diritto all assegno ; ad ammontare della contribuzione gravante sul consigliere in rapporto alla sua misura |
| 2022-182.txt | 4352 | 4352 | cessati dal mandato che avessero compiuto 60 anni e corrisposto i contributi per almeno 5 anni , con un età | minima | che si abbassava di un anno per ogni anno in più di mandato consiliare o di contribuzione « con il |
| 2022-182.txt | 4526 | 4526 | ) dopo la concessione del vitalizio ( art . 11 ) esso variava , per il coniuge , da un | minimo | del 60 per cento a un massimo dell 80 per cento dell assegno che sarebbe spettato al defunto , a |
| 2022-52.txt | 1262 | 1262 | rimettente è così generica ed assertiva che , in relazione alla fattispecie in oggetto , non raggiunge neppure tale soglia | minimale | . 6 . anche le censure sollevate dal tribunale ordinario civile di cassino sono viziate dal difetto di motivazione della |
1.2. Trovate i dispersion plots delle prime 10 sentenze per numero di occorrenze della voce e dei termini associati in dftm_silver. Per ogni grafico sono indicate le parole chiave trovate nella motivazione della sentenza a partire dalla voce e dai termini associati (legenda sulla destra), cui è stato associato un colore. Nel grafico ogni punto rappresenta una parola chiave in relazione alla sua posizione nella motivazione della sentenza


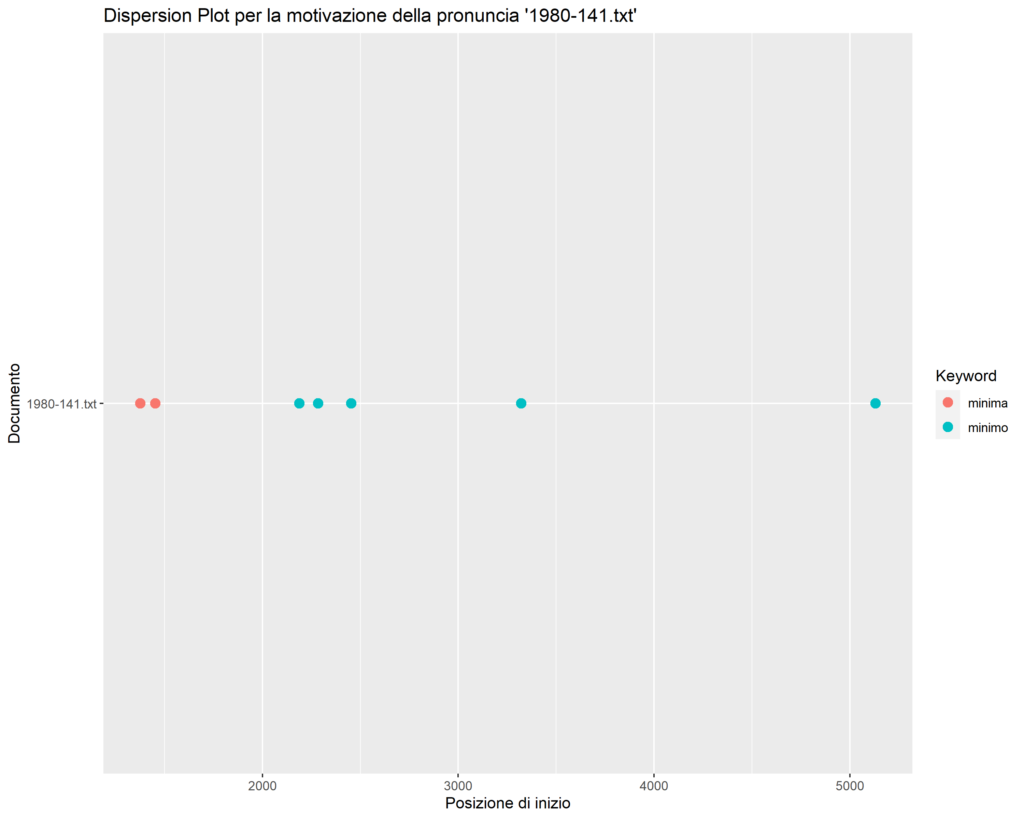


2. N-grams
2.1. La tabella riporta i trigrams estratti dalle sentenze presenti nel subset dftm_silver in cui compaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| trigrams_trovate | frequency |
|---|---|
| il_trattamento_minimo | 64 |
| trattamento_minimo_inps | 59 |
| volte_il_minimo | 27 |
| un_minimo_di | 18 |
| il_minimo_inps | 18 |
| minimo_inps_e | 15 |
| minimi_e_massimi | 12 |
| soglia_minima_di | 11 |
| tra_un_minimo | 9 |
| limiti_minimi_e | 7 |
| da_un_minimo | 7 |
| la_misura_minima | 6 |
| il_benché_minimo | 6 |
| di_minima_entità | 6 |
| un_minimo_e | 6 |
| minimo_e_un | 6 |
| una_soglia_minima | 6 |
| minimo_del_per | 5 |
| minimo_inps_per | 5 |
| minima_di_chiarezza | 5 |
| minimo_inps_lettera | 5 |
| un_minimo_ed | 4 |
| minimo_ed_un | 4 |
| fra_un_minimo | 4 |
| minimo_e_massimo | 4 |
| i_requisiti_minimi | 4 |
| nei_limiti_minimi | 4 |
| minima_di_punibilità | 4 |
| minimi_di_tassazione | 4 |
| minimo_inps_in | 4 |
| minimo_inps_mentre | 4 |
| del_trattamento_minimo | 4 |
| trattamento_minimo_del | 4 |
| minimo_inps_il | 4 |
| massimi_e_minimi | 3 |
| non_è_minimamente | 3 |
| superiore_al_minimo | 3 |
| inferiore_al_minimo | 3 |
| minimo_di_e | 3 |
| il_minimo_di | 3 |
| superiori_al_minimo | 3 |
| nel_minimo_e | 3 |
| minimo_di_cinque | 3 |
| i_limiti_minimi | 3 |
| un_minimo_del | 3 |
| limiti_minimi_indispensabili | 3 |
| minimi_indispensabili_ad | 3 |
| aggio_del_minimo | 3 |
| del_minimo_garantito | 3 |
| minimo_garantito_e | 3 |
| minima_entità_lasciando | 3 |
| requisiti_minimi_di | 3 |
| livelli_minimi_di | 3 |
| la_soglia_minima | 3 |
| dei_requisiti_minimi | 3 |
| minimo_inps_la | 3 |
| nella_misura_minima | 2 |
| al_minimo_né | 2 |
| ed_un_minimo | 2 |
| un_reddito_minimo | 2 |
| il_minimo_vitale | 2 |
| del_reddito_minimo | 2 |
| del_minimo_imponibile | 2 |
| al_minimo_e | 2 |
| quel_minimo_di | 2 |
| minimo_di_volte | 2 |
| minimo_di_ed | 2 |
| ad_un_minimo | 2 |
| un_minimo_costituito | 2 |
| minimo_costituito_da | 2 |
| a_un_minimo | 2 |
| del_minimo_mezzo | 2 |
| minimo_mezzo_previdenziale | 2 |
| misura_minima_e | 2 |
| minima_e_massima | 2 |
| minimo_e_nel | 2 |
| il_minimo_e | 2 |
| superano_il_minimo | 2 |
| il_minimo_imponibile | 2 |
| ammontare_minimo_delle | 2 |
| minimo_delle_rette | 2 |
| minimamente_dubitare_che | 2 |
| i_livelli_minimi | 2 |
| livelli_minimi_e | 2 |
| con_un_minimo | 2 |
| di_un_minimo | 2 |
| misura_di_minima | 2 |
| di_risparmio_minimali | 2 |
| risparmio_minimali_accessibili | 2 |
| minimali_accessibili_alla | 2 |
| un_limite_minimo | 2 |
| limite_minimo_di | 2 |
| minimo_di_servizio | 2 |
| i_limiti_minimo | 2 |
| limiti_minimo_e | 2 |
| misure_minime_e | 2 |
| un_senso_minimale | 2 |
| senso_minimale_tale | 2 |
| minimale_tale_da | 2 |
| esclude_quella_minima | 2 |
| quella_minima_attività | 2 |
| minima_attività_di | 2 |
| della_soglia_minima | 2 |
| limiti_minimi_di | 2 |
| minore_de_minimis | 2 |
| de_minimis_ai | 2 |
| minimis_ai_sensi | 2 |
| nucleo_minimo_di | 2 |
| minimo_di_tutela | 2 |
| misura_minima_dei | 2 |
| un_contributo_minimo | 2 |
| contributo_minimo_annuo | 2 |
| minimo_annuo_di | 2 |
| minimo_inps_configurerebbe | 2 |
| minimo_inps_non | 2 |
| trattamento_minimo_il | 2 |
| minimo_inps_nella | 2 |
| trattamento_minimo_la | 2 |
| minimo_la_percentuale | 2 |
| trattamento_minimo_e | 2 |
| minimo_e_pari | 2 |
| al_trattamento_minimo | 2 |
| quella_soglia_minima | 2 |
| requisiti_minimi_ai | 2 |
| minimi_ai_fini | 2 |
| il_minimo_si | 2 |
| minimo_si_differenzi | 2 |
| delle_risorse_minime | 2 |
| risorse_minime_per | 2 |
| minime_per_assicurare | 2 |
| minimo_inps_nonché | 2 |
| minimo_inps_ai | 2 |
| un_livello_minimo | 2 |
| livello_minimo_la | 2 |
| minimo_la_leale | 2 |
| suddetto_trattamento_minimo | 2 |
| predetto_trattamento_minimo | 2 |
| minimo_inps_con | 2 |
| non_ha_minimamente | 2 |
| ha_minimamente_preso | 2 |
| minimamente_preso_in | 2 |
| minimo_inps_previsto | 2 |
| e_contribuzione_minima | 2 |
| contribuzione_minima_necessaria | 2 |
| minima_necessaria_per | 2 |
| un_età_minima | 2 |
| età_minima_che | 2 |
| minima_che_si | 2 |
| minimo_di_sei | 2 |
| dalla_portata_minima | 1 |
| portata_minima_continua | 1 |
| minima_continua_anche | 1 |
| e_minimi_delle | 1 |
| minimi_delle_tariffe | 1 |
| ai_limiti_minimi | 1 |
| è_minimamente_leso | 1 |
| minimamente_leso_da | 1 |
| misura_minima_del | 1 |
| minima_del_per | 1 |
| misura_minima_non | 1 |
| minima_non_inferiore | 1 |
| minimo_né_la | 1 |
| al_minimo_stabilito | 1 |
| minimo_stabilito_dalla | 1 |
| alla_percentuale_minima | 1 |
| percentuale_minima_dello | 1 |
| minima_dello_sconto | 1 |
| minimo_né_modificare | 1 |
| minimo_di_imposizione | 1 |
| al_minimo_non | 1 |
| minimo_non_contribuiscono | 1 |
| al_minimo_vedono | 1 |
| minimo_vedono_assorbita | 1 |
| la_quota_minima | 1 |
| quota_minima_costituendo | 1 |
| minima_costituendo_il | 1 |
| reddito_minimo_appare | 1 |
| minimo_appare_pienamente | 1 |
| misura_minima_al | 1 |
| minima_al_di | 1 |
| riduca_il_minimo | 1 |
| minimo_vitale_ed | 1 |
| reddito_minimo_la | 1 |
| minimo_la_commissione | 1 |
| c_d_minimo | 1 |
| d_minimo_vitale | 1 |
| minimo_vitale_le | 1 |
| il_reddito_minimo | 1 |
| reddito_minimo_al | 1 |
| minimo_al_di | 1 |
| rivelare_esigenze_minime | 1 |
| esigenze_minime_differenziate | 1 |
| minime_differenziate_da | 1 |
| elevazione_del_minimo | 1 |
| minimo_imponibile_lo | 1 |
| aumento_del_minimo | 1 |
| minimo_imponibile_ciò | 1 |
| in_un_minimo | 1 |
| fissati_nel_minimo | 1 |
| nel_minimo_di | 1 |
| entro_il_minimo | 1 |
| al_minimo_di | 1 |
| minimo_di_resta | 1 |
| e_i_minimi | 1 |
| i_minimi_proprietari | 1 |
| minimi_proprietari_non | 1 |
| di_nel_minimo | 1 |
| minimo_e_di | 1 |
| dei_coefficienti_minimi | 1 |
| coefficienti_minimi_e | 1 |
| benché_minimo_cenno | 1 |
| minimo_cenno_i | 1 |
| sino_al_minimo | 1 |
| minimo_e_la | 1 |
| di_quel_minimo | 1 |
| minimo_di_contributo | 1 |
| la_pur_minima | 1 |
| pur_minima_imprudenza | 1 |
| minima_imprudenza_o | 1 |
| raggiungessero_quel_minimo | 1 |
| quel_minimo_con | 1 |
| minimo_con_successiva | 1 |
| dei_canoni_minimi | 1 |
| canoni_minimi_e | 1 |
| di_moltiplicazione_minimo | 1 |
| moltiplicazione_minimo_e | 1 |
| il_coefficiente_minimo | 1 |
| coefficiente_minimo_ritenuto | 1 |
| minimo_ritenuto_idoneo | 1 |
| il_limite_minimo | 1 |
| limite_minimo_per | 1 |
| minimo_per_lo | 1 |
| non_toccava_minimamente | 1 |
| toccava_minimamente_il | 1 |
| minimamente_il_diritto | 1 |
| esercita_incidenza_minima | 1 |
| incidenza_minima_essendo | 1 |
| minima_essendo_considerato | 1 |
| precisi_limiti_minimi | 1 |
| ridotta_o_minima | 1 |
| o_minima_sicché | 1 |
| minima_sicché_l | 1 |
| minimo_di_due | 1 |
| tenesse_il_minimo | 1 |
| il_minimo_conto | 1 |
| minimo_conto_di | 1 |
| misura_seppure_minima | 1 |
| seppure_minima_il | 1 |
| minima_il_costo | 1 |
| in_misura_minima | 1 |
| misura_minima_pratica | 1 |
| minima_pratica_attuazione | 1 |
| minimo_di_un | 1 |
| incide_sul_minimo | 1 |
| sul_minimo_vitale | 1 |
| minimo_vitale_il | 1 |
| assicurazione_del_minimo | 1 |
| del_minimo_trattamento | 1 |
| minimo_trattamento_economico | 1 |
| rispetto_del_minimo | 1 |
| del_minimo_vitale | 1 |
| minimo_vitale_in | 1 |
| importi_di_minima | 1 |
| minima_entità_e | 1 |
| benché_minimo_accenno | 1 |
| minimo_accenno_alla | 1 |
| minimo_del_trenta | 1 |
| una_quantità_minima | 1 |
| quantità_minima_di | 1 |
| minima_di_reddito | 1 |
| le_necessità_minime | 1 |
| necessità_minime_vitali | 1 |
| minime_vitali_quanto | 1 |
| sia_pure_minimo | 1 |
| pure_minimo_i | 1 |
| minimo_i_redditi | 1 |
| quello_del_minimo | 1 |
| principio_del_minimo | 1 |
| minimo_di_a | 1 |
| volte_nel_minimo | 1 |
| minimo_di_cinquanta | 1 |
| ambito_del_minimo | 1 |
| del_minimo_e | 1 |
| minimo_e_del | 1 |
| tra_il_minimo | 1 |
| minimo_e_il | 1 |
| intaccare_il_minimo | 1 |
| minimo_vitale_di | 1 |
| la_tariffa_minima | 1 |
| tariffa_minima_stabilita | 1 |
| minima_stabilita_oltre | 1 |
| minimo_imponibile_il | 1 |
| minimo_imponibile_tale | 1 |
| l_ammontare_minimo | 1 |
| all_ammontare_minimo | 1 |
| alla_superficie_minima | 1 |
| superficie_minima_tassabile | 1 |
| minima_tassabile_e | 1 |
| non_potendosi_minimamente | 1 |
| potendosi_minimamente_dubitare | 1 |
| requisiti_minimi_perché | 1 |
| minimi_perché_si | 1 |
| una_discrezionalità_minima | 1 |
| discrezionalità_minima_tale | 1 |
| minima_tale_da | 1 |
| benché_minimo_riferimento | 1 |
| minimo_riferimento_ai | 1 |
| è_minimamente_rinvenibile | 1 |
| minimamente_rinvenibile_all | 1 |
| del_cd_minimale | 1 |
| cd_minimale_contributivo | 1 |
| minimale_contributivo_via | 1 |
| e_minimi_l | 1 |
| minimi_l_accorpamento | 1 |
| di_pensioni_minime | 1 |
| pensioni_minime_delle | 1 |
| minime_delle_pensioni | 1 |
| un_minimo_assoluto | 1 |
| minimo_assoluto_ma | 1 |
| i_trattamenti_minimi | 1 |
| trattamenti_minimi_pensionistici | 1 |
| minimi_pensionistici_spettanti | 1 |
| le_pensioni_minime | 1 |
| pensioni_minime_d | 1 |
| minime_d_p | 1 |
| ai_trattamenti_minimi | 1 |
| trattamenti_minimi_via | 1 |
| minimi_via_via | 1 |
| solo_una_minima | 1 |
| una_minima_contribuzione | 1 |
| minima_contribuzione_si | 1 |
| dei_trattamenti_minimi | 1 |
| trattamenti_minimi_delle | 1 |
| minimi_delle_loro | 1 |
| pensioni_al_minimo | 1 |
| minimo_e_pensioni | 1 |
| al_minimo_per | 1 |
| minimo_per_le | 1 |
| al_minimo_in | 1 |
| minimo_in_base | 1 |
| e_quelle_minime | 1 |
| quelle_minime_meno | 1 |
| minime_meno_quelle | 1 |
| un_periodo_minimo | 1 |
| periodo_minimo_restando | 1 |
| minimo_restando_giuridicamente | 1 |
| il_rischio_minimo | 1 |
| rischio_minimo_sullo | 1 |
| minimo_sullo_stesso | 1 |
| meno_quel_minimo | 1 |
| minimo_di_omogeneità | 1 |
| la_benché_minima | 1 |
| benché_minima_eventualità | 1 |
| minima_eventualità_di | 1 |
| peraltro_neppure_minimamente | 1 |
| neppure_minimamente_vincolato | 1 |
| minimamente_vincolato_avrebbe | 1 |
| e_un_minimo | 1 |
| un_minimo_all | 1 |
| minimo_all_ammontare | 1 |
| massimo_o_minimo | 1 |
| o_minimo_stabilito | 1 |
| minimo_stabilito_per | 1 |
| dei_livelli_minimi | 1 |
| si_può_minimamente | 1 |
| può_minimamente_dubitare | 1 |
| non_accenna_minimamente | 1 |
| accenna_minimamente_alla | 1 |
| minimamente_alla_devoluzione | 1 |
| benché_minimo_limite | 1 |
| minimo_limite_alla | 1 |
| se_pure_minimo | 1 |
| pure_minimo_di | 1 |
| minimo_di_ripartizione | 1 |
| è_minimamente_idoneo | 1 |
| minimamente_idoneo_a | 1 |
| loro_contenuto_minimo | 1 |
| contenuto_minimo_dal | 1 |
| minimo_dal_legislatore | 1 |
| non_incide_minimamente | 1 |
| incide_minimamente_sui | 1 |
| minimamente_sui_programmi | 1 |
| minima_di_non | 1 |
| violazioni_di_minima | 1 |
| minima_entità_la | 1 |
| pur_se_minima | 1 |
| se_minima_risulti | 1 |
| minima_risulti_essere | 1 |
| benché_minimo_intralcio | 1 |
| minimo_intralcio_all | 1 |
| di_lealtà_minimale | 1 |
| lealtà_minimale_che | 1 |
| minimale_che_lega | 1 |
| un_tetto_minimo | 1 |
| tetto_minimo_contributivo | 1 |
| minimo_contributivo_comunque | 1 |
| benché_minimo_elemento | 1 |
| minimo_elemento_di | 1 |
| senza_il_minimo | 1 |
| il_minimo_rischio | 1 |
| minimo_rischio_che | 1 |
| minimo_di_lire | 1 |
| di_importi_minimi | 1 |
| importi_minimi_sproporzionati | 1 |
| minimi_sproporzionati_ai | 1 |
| reiterazione_con_minime | 1 |
| con_minime_varianti | 1 |
| minime_varianti_terminologiche | 1 |
| comparti_territoriali_minimi | 1 |
| territoriali_minimi_corrispondenti | 1 |
| minimi_corrispondenti_per | 1 |
| prestabilito_importo_minimo | 1 |
| importo_minimo_l | 1 |
| minimo_l_e | 1 |
| del_livello_minimo | 1 |
| livello_minimo_di | 1 |
| minimo_di_remuneratività | 1 |
| volontariato_un_minimo | 1 |
| minimo_di_risorse | 1 |
| esige_un_minimo | 1 |
| minimo_di_garanzie | 1 |
| a_quella_minima | 1 |
| quella_minima_di | 1 |
| minima_di_legge | 1 |
| il_livello_minimo | 1 |
| livello_minimo_intangibile | 1 |
| minimo_intangibile_dalla | 1 |
| soglia_minima_effetto | 1 |
| minima_effetto_perverso | 1 |
| situazione_di_minima | 1 |
| di_minima_eccedenza | 1 |
| minima_eccedenza_rispetto | 1 |
| parte_di_minima | 1 |
| al_minimo_imponibile | 1 |
| minimo_imponibile_o | 1 |
| reddito_minimo_forfettario | 1 |
| minimo_forfettario_indicato | 1 |
| un_termine_minimo | 1 |
| termine_minimo_di | 1 |
| pari_come_minimo | 1 |
| come_minimo_agli | 1 |
| minimo_agli_interessi | 1 |
| c_d_minimi | 1 |
| d_minimi_vitali | 1 |
| minimi_vitali_ciò | 1 |
| comunque_il_minimo | 1 |
| il_minimo_fissato | 1 |
| minimo_fissato_per | 1 |
| del_capitale_minimo | 1 |
| capitale_minimo_delle | 1 |
| minimo_delle_società | 1 |
| una_somma_minima | 1 |
| somma_minima_alla | 1 |
| minima_alla_stessa | 1 |
| ruolo_di_minima | 1 |
| minima_entità_appena | 1 |
| reddito_minimo_in | 1 |
| minimo_in_misura | 1 |
| né_di_minimo | 1 |
| di_minimo_né | 1 |
| minimo_né_di | 1 |
| una_conoscibilità_minima | 1 |
| conoscibilità_minima_dell | 1 |
| minima_dell_obbligo | 1 |
| propri_e_minimi | 1 |
| e_minimi_imposti | 1 |
| minimi_imposti_al | 1 |
| le_prestazioni_minime | 1 |
| prestazioni_minime_cui | 1 |
| minime_cui_hanno | 1 |
| stesso_misure_minime | 1 |
| minime_e_massime | 1 |
| entro_limiti_minimi | 1 |
| un_ritardo_minimo | 1 |
| ritardo_minimo_e | 1 |
| minimo_e_cioè | 1 |
| per_la_minima | 1 |
| la_minima_dilazione | 1 |
| minima_dilazione_nell | 1 |
| di_standard_minimi | 1 |
| standard_minimi_di | 1 |
| minimi_di_tutela | 1 |
| sul_nucleo_minimo | 1 |
| nucleo_minimo_comprensivo | 1 |
| minimo_comprensivo_anche | 1 |
| per_le_minime | 1 |
| le_minime_dilazioni | 1 |
| minime_dilazioni_nell | 1 |
| minimi_di_uniformità | 1 |
| di_limiti_minimi | 1 |
| piani_ai_minimi | 1 |
| ai_minimi_contrattuali | 1 |
| minimi_contrattuali_f | 1 |
| nelle_misure_minime | 1 |
| misure_minime_previste | 1 |
| minime_previste_dal | 1 |
| in_senso_minimale | 1 |
| senso_minimale_sentenza | 1 |
| minimale_sentenza_n | 1 |
| inferiori_ai_minimi | 1 |
| ai_minimi_imponibili | 1 |
| minimi_imponibili_o | 1 |
| rispetto_della_minima | 1 |
| della_minima_unità | 1 |
| minima_unità_colturale | 1 |
| sono_perciò_minime | 1 |
| perciò_minime_la | 1 |
| minime_la_occupazione | 1 |
| soglia_minima_consentita | 1 |
| minima_consentita_dalla | 1 |
| d_de_minimis | 1 |
| de_minimis_ovvero | 1 |
| minimis_ovvero_nel | 1 |
| mensili_unitari_minimi | 1 |
| unitari_minimi_e | 1 |
| dei_limiti_minimi | 1 |
| limiti_minimi_eventualmente | 1 |
| minimi_eventualmente_stabiliti | 1 |
| di_livelli_minimi | 1 |
| ai_livelli_minimi | 1 |
| alle_aliquote_minime | 1 |
| aliquote_minime_di | 1 |
| minime_di_accisa | 1 |
| tali_limiti_minimi | 1 |
| limiti_minimi_siano | 1 |
| minimi_siano_rispettati | 1 |
| rispettato_nel_minimo | 1 |
| nel_minimo_della | 1 |
| minimo_della_tassazione | 1 |
| il_prezzo_minimo | 1 |
| prezzo_minimo_dell | 1 |
| minimo_dell_assegnazione | 1 |
| soglia_minima_prevista | 1 |
| minima_prevista_dal | 1 |
| di_valore_minimo | 1 |
| valore_minimo_garantito | 1 |
| minimo_garantito_anche | 1 |
| un_nucleo_minimo | 1 |
| citato_nucleo_minimo | 1 |
| minimo_di_prelievo | 1 |
| si_fa_minimamente | 1 |
| fa_minimamente_carico | 1 |
| minimamente_carico_non | 1 |
| alcuni_requisiti_minimi | 1 |
| requisiti_minimi_deve | 1 |
| minimi_deve_sussistere | 1 |
| minimi_di_cui | 1 |
| regime_de_minimis | 1 |
| de_minimis_della | 1 |
| minimis_della_normativa | 1 |
| alla_soglia_minima | 1 |
| minima_di_euro | 1 |
| gli_importi_minimi | 1 |
| importi_minimi_al | 1 |
| minimi_al_di | 1 |
| della_misura_minima | 1 |
| minima_dei_crediti | 1 |
| inferiore_ai_minimi | 1 |
| ai_minimi_legislativamente | 1 |
| minimi_legislativamente_previsti | 1 |
| previdenziali_di_minima | 1 |
| di_minima_o | 1 |
| minima_o_irrisoria | 1 |
| il_volume_minimo | 1 |
| volume_minimo_di | 1 |
| minimo_di_ricavi | 1 |
| minima_dei_contributi | 1 |
| minimo_inps_spetta | 1 |
| minimo_inps_ed | 1 |
| predetto_importo_minimo | 1 |
| importo_minimo_questa | 1 |
| minimo_questa_impostazione | 1 |
| minimo_il_blocco | 1 |
| minimo_inps_si | 1 |
| minimo_inps_al | 1 |
| il_minimo_non | 1 |
| minimo_non_ricevono | 1 |
| minimo_del_fondo | 1 |
| minimo_inps_soltanto | 1 |
| minimo_il_legislatore | 1 |
| delle_esigenze_minime | 1 |
| esigenze_minime_di | 1 |
| minime_di_protezione | 1 |
| dell_età_minima | 1 |
| età_minima_già | 1 |
| minima_già_prevista | 1 |
| minimo_inps_di | 1 |
| requisiti_minimi_della | 1 |
| minimi_della_motivazione | 1 |
| ciò_senza_minimamente | 1 |
| senza_minimamente_indicare | 1 |
| minimamente_indicare_ed | 1 |
| alcuna_benché_minima | 1 |
| benché_minima_illustrazione | 1 |
| minima_illustrazione_dei | 1 |
| quel_livello_minimo | 1 |
| livello_minimo_richiesto | 1 |
| minimo_richiesto_dalla | 1 |
| tenuto_in_minima | 1 |
| in_minima_considerazione | 1 |
| minima_considerazione_dal | 1 |
| non_argomenta_minimamente | 1 |
| argomenta_minimamente_in | 1 |
| minimamente_in_ordine | 1 |
| minimo_inps_secondo | 1 |
| minimo_inps_innescano | 1 |
| la_pensione_minima | 1 |
| pensione_minima_inoltre | 1 |
| minima_inoltre_l | 1 |
| alle_pensioni_minime | 1 |
| pensioni_minime_presentarsi | 1 |
| minime_presentarsi_come | 1 |
| trattamento_minimo_di | 1 |
| minimo_di_quiescenza | 1 |
| il_criterio_minimale | 1 |
| criterio_minimale_della | 1 |
| minimale_della_neutralità | 1 |
| delle_percentuali_minime | 1 |
| percentuali_minime_di | 1 |
| minime_di_raccolta | 1 |
| assicurarne_percentuali_minime | 1 |
| percentuali_minime_in | 1 |
| minime_in_rapporto | 1 |
| costituiscono_misure_minime | 1 |
| minime_e_in | 1 |
| e_minimi_stabilisce | 1 |
| minimi_stabilisce_l | 1 |
| minimo_inps_è | 1 |
| di_norme_minime | 1 |
| norme_minime_comuni | 1 |
| minime_comuni_relative | 1 |
| minimo_inps_che | 1 |
| minimo_inps_negli | 1 |
| trattamento_minimo_soltanto | 1 |
| minimo_soltanto_nelle | 1 |
| minimo_e_quelli | 1 |
| minimo_inps_reg | 1 |
| minimo_inps_del | 1 |
| minimo_inps_tale | 1 |
| minimo_inps_solo | 1 |
| trattamento_minimo_violerebbe | 1 |
| minimo_violerebbe_il | 1 |
| minimo_inps_sarebbe | 1 |
| trattamento_minimo_per | 1 |
| minimo_per_un | 1 |
| minimo_inps_include | 1 |
| minimo_inps_sentenza | 1 |
| minimo_inps_o | 1 |
| trattamento_minimo_in | 1 |
| minimo_in_secondo | 1 |
| volte_tale_minimo | 1 |
| tale_minimo_l | 1 |
| minimo_l_eccezione | 1 |
| minimo_inps_ne | 1 |
| minimo_inps_includono | 1 |
| il_predetto_minimo | 1 |
| predetto_minimo_che | 1 |
| minimo_che_la | 1 |
| minimo_inps_presentano | 1 |
| misura_minima_violerebbe | 1 |
| minima_violerebbe_gli | 1 |
| il_minimo_stabilito | 1 |
| minimo_stabilito_dovuti | 1 |
| certi_limiti_minimi | 1 |
| minimi_di_fatturato | 1 |
| minimi_di_imparzialità | 1 |
| minimo_inps_le | 1 |
| il_contributo_minimo | 1 |
| contributo_minimo_ha | 1 |
| minimo_ha_domandato | 1 |
| raggiunto_il_minimo | 1 |
| minimo_di_reddito | 1 |
| o_il_minimo | 1 |
| minimo_di_volume | 1 |
| del_contributo_minimo | 1 |
| contributo_minimo_è | 1 |
| minimo_è_escluso | 1 |
| contributo_soggettivo_minimo | 1 |
| soggettivo_minimo_previsto | 1 |
| minimo_previsto_per | 1 |
| sul_suo_minimo | 1 |
| suo_minimo_vitale | 1 |
| minimo_vitale_e | 1 |
| misura_minima_della | 1 |
| minima_della_contribuzione | 1 |
| la_percentuale_minima | 1 |
| percentuale_minima_di | 1 |
| minima_di_tfr | 1 |
| certo_periodo_minimo | 1 |
| periodo_minimo_i | 1 |
| minimo_i_tributi | 1 |
| nel_limite_minimo | 1 |
| si_è_minimamente | 1 |
| è_minimamente_confrontata | 1 |
| minimamente_confrontata_dove | 1 |
| il_significato_minimo | 1 |
| significato_minimo_comune | 1 |
| minimo_comune_del | 1 |
| il_minimo_per | 1 |
| minimo_per_cento | 1 |
| il_minimo_il | 1 |
| minimo_il_modulo | 1 |
| il_minimo_superiori | 1 |
| minimo_superiori_quindi | 1 |
| il_minimo_allo | 1 |
| minimo_allo_scopo | 1 |
| rifiuti_nel_minimo | 1 |
| massimo_e_minimo | 1 |
| e_minimo_come | 1 |
| minimo_come_nell | 1 |
| esclusivamente_un_minimo | 1 |
| limite_minimo_e | 1 |
| di_garanzie_minime | 1 |
| garanzie_minime_per | 1 |
| minime_per_rendere | 1 |
| senza_tuttavia_minimamente | 1 |
| tuttavia_minimamente_confrontarsi | 1 |
| minimamente_confrontarsi_con | 1 |
| tale_soglia_minimale | 1 |
| soglia_minimale_anche | 1 |
| minimale_anche_le | 1 |
| violazione_sia_minimamente | 1 |
| sia_minimamente_motivata | 1 |
| minimamente_motivata_e | 1 |
| l_età_minima | 1 |
| età_minima_richiesta | 1 |
| minima_richiesta_per | 1 |
| il_periodo_minimo | 1 |
| periodo_minimo_di | 1 |
| minimo_di_contribuzione | 1 |
| le_pene_minime | 1 |
| pene_minime_previste | 1 |
| minime_previste_dalla | 1 |
| i_parametri_minimi | 1 |
| parametri_minimi_e | 1 |
| minimi_e_comuni | 1 |
2.2. La tabella riporta i fivegrams estratti dalle sentenze presenti nel subset dftm_silver in cuicompaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| five_grams_trovate | frequency |
|---|---|
| volte_il_trattamento_minimo_inps | 56 |
| sei_volte_il_trattamento_minimo | 24 |
| tre_volte_il_trattamento_minimo | 16 |
| il_trattamento_minimo_inps_e | 15 |
| a_sei_volte_il_minimo | 12 |
| sei_volte_il_minimo_inps | 12 |
| a_tre_volte_il_minimo | 7 |
| un_minimo_e_un_massimo | 6 |
| cinque_volte_il_trattamento_minimo | 6 |
| trattamento_minimo_inps_e_pari | 6 |
| minimo_inps_e_pari_o | 6 |
| il_trattamento_minimo_inps_lettera | 5 |
| un_minimo_ed_un_massimo | 4 |
| una_soglia_minima_di_punibilità | 4 |
| otto_volte_il_trattamento_minimo | 4 |
| volte_il_minimo_inps_per | 4 |
| soglia_minima_di_chiarezza_e | 4 |
| volte_il_minimo_inps_il | 4 |
| compresi_tra_un_minimo_di | 3 |
| se_non_nei_limiti_minimi | 3 |
| non_nei_limiti_minimi_indispensabili | 3 |
| nei_limiti_minimi_indispensabili_ad | 3 |
| limiti_minimi_indispensabili_ad_assicurarne | 3 |
| minimi_indispensabili_ad_assicurarne_le | 3 |
| tra_un_minimo_e_un | 3 |
| misure_dell_aggio_del_minimo | 3 |
| dell_aggio_del_minimo_garantito | 3 |
| aggio_del_minimo_garantito_e | 3 |
| del_minimo_garantito_e_del | 3 |
| minimo_garantito_e_del_canone | 3 |
| di_minima_entità_lasciando_inalterati | 3 |
| minima_entità_lasciando_inalterati_patrimoni | 3 |
| il_trattamento_minimo_inps_in | 3 |
| il_trattamento_minimo_inps_mentre | 3 |
| trattamento_minimo_inps_e_per | 3 |
| minimo_inps_e_per_il | 3 |
| volte_il_trattamento_minimo_del | 3 |
| il_trattamento_minimo_del_per | 3 |
| trattamento_minimo_del_per_cento | 3 |
| minimo_del_per_cento_per | 3 |
| quattro_volte_il_trattamento_minimo | 3 |
| a_otto_volte_il_minimo | 3 |
| il_minimo_inps_per_l | 3 |
| minimo_inps_per_l_anno | 3 |
| la_soglia_minima_di_chiarezza | 3 |
| trenta_volte_il_trattamento_minimo | 3 |
| venti_volte_il_trattamento_minimo | 3 |
| trattamento_minimo_inps_lettera_e | 3 |
| tre_volte_il_minimo_inps | 3 |
| in_misura_superiore_al_minimo | 2 |
| moltiplicazione_compresi_tra_un_minimo | 2 |
| tra_un_minimo_di_volte | 2 |
| un_minimo_di_volte_ed | 2 |
| minimo_di_volte_ed_un | 2 |
| tra_un_minimo_di_ed | 2 |
| un_minimo_di_ed_un | 2 |
| minimo_di_ed_un_massimo | 2 |
| di_maggiorazione_da_un_minimo | 2 |
| maggiorazione_da_un_minimo_di | 2 |
| da_un_minimo_di_cinque | 2 |
| stabilire_i_limiti_minimi_e | 2 |
| i_limiti_minimi_e_massimi | 2 |
| nel_minimo_e_nel_massimo | 2 |
| riferiscono_non_superano_il_minimo | 2 |
| non_superano_il_minimo_imponibile | 2 |
| ammontare_minimo_delle_rette_di | 2 |
| minimo_delle_rette_di_frequenza | 2 |
| di_una_soglia_minima_di | 2 |
| in_gran_misura_di_minima | 2 |
| gran_misura_di_minima_entità | 2 |
| misura_di_minima_entità_lasciando | 2 |
| tutelare_forme_di_risparmio_minimali | 2 |
| forme_di_risparmio_minimali_accessibili | 2 |
| di_risparmio_minimali_accessibili_alla | 2 |
| risparmio_minimali_accessibili_alla_generalità | 2 |
| minimali_accessibili_alla_generalità_dei | 2 |
| i_limiti_minimo_e_massimo | 2 |
| in_un_senso_minimale_tale | 2 |
| un_senso_minimale_tale_da | 2 |
| senso_minimale_tale_da_non | 2 |
| minimale_tale_da_non_consentire | 2 |
| minimo_e_un_massimo_dell | 2 |
| amministrati_perché_esclude_quella_minima | 2 |
| perché_esclude_quella_minima_attività | 2 |
| esclude_quella_minima_attività_di | 2 |
| quella_minima_attività_di_riscontro | 2 |
| minima_attività_di_riscontro_volta | 2 |
| livelli_minimi_di_tassazione_stabiliti | 2 |
| minimi_di_tassazione_stabiliti_nella | 2 |
| di_importanza_minore_de_minimis | 2 |
| importanza_minore_de_minimis_ai | 2 |
| minore_de_minimis_ai_sensi | 2 |
| de_minimis_ai_sensi_del | 2 |
| minimis_ai_sensi_del_regolamento | 2 |
| nucleo_minimo_di_tutela_del | 2 |
| minimo_di_tutela_del_diritto | 2 |
| degli_impianti_un_contributo_minimo | 2 |
| impianti_un_contributo_minimo_annuo | 2 |
| un_contributo_minimo_annuo_di | 2 |
| contributo_minimo_annuo_di_euro | 2 |
| minimo_annuo_di_euro_ogni | 2 |
| il_trattamento_minimo_inps_configurerebbe | 2 |
| trattamento_minimo_inps_configurerebbe_una | 2 |
| minimo_inps_configurerebbe_una_prestazione | 2 |
| il_trattamento_minimo_inps_non | 2 |
| volte_il_trattamento_minimo_il | 2 |
| il_trattamento_minimo_inps_nella | 2 |
| trattamento_minimo_inps_nella_misura | 2 |
| minimo_inps_nella_misura_del | 2 |
| triplo_del_trattamento_minimo_la | 2 |
| del_trattamento_minimo_la_percentuale | 2 |
| trattamento_minimo_la_percentuale_era | 2 |
| minimo_la_percentuale_era_ridotta | 2 |
| minimo_e_pari_o_inferiori | 2 |
| otto_volte_il_minimo_inps | 2 |
| volte_superiore_al_trattamento_minimo | 2 |
| minima_di_chiarezza_e_completezza | 2 |
| non_raggiunge_quella_soglia_minima | 2 |
| raggiunge_quella_soglia_minima_di | 2 |
| quella_soglia_minima_di_chiarezza | 2 |
| requisiti_minimi_ai_fini_dell | 2 |
| minimi_ai_fini_dell_equiparazione | 2 |
| non_raggiungono_la_soglia_minima | 2 |
| raggiungono_la_soglia_minima_di | 2 |
| minima_di_chiarezza_e_di | 2 |
| tre_volte_il_minimo_si | 2 |
| volte_il_minimo_si_differenzi | 2 |
| il_minimo_si_differenzi_non | 2 |
| minimo_si_differenzi_non_condividendone | 2 |
| sarebbero_private_delle_risorse_minime | 2 |
| private_delle_risorse_minime_per | 2 |
| delle_risorse_minime_per_assicurare | 2 |
| risorse_minime_per_assicurare_il | 2 |
| minime_per_assicurare_il_finanziamento | 2 |
| quattordici_volte_il_trattamento_minimo | 2 |
| il_trattamento_minimo_inps_nonché | 2 |
| trattamento_minimo_inps_nonché_pari | 2 |
| minimo_inps_nonché_pari_al | 2 |
| esplica_ad_un_livello_minimo | 2 |
| ad_un_livello_minimo_la | 2 |
| un_livello_minimo_la_leale | 2 |
| livello_minimo_la_leale_cooperazione | 2 |
| minimo_la_leale_cooperazione_tra | 2 |
| trattamento_minimo_inps_lettera_a | 2 |
| minimo_inps_lettera_e_del | 2 |
| volte_il_suddetto_trattamento_minimo | 2 |
| volte_il_predetto_trattamento_minimo | 2 |
| non_ha_minimamente_preso_in | 2 |
| ha_minimamente_preso_in_considerazione | 2 |
| minimamente_preso_in_considerazione_la | 2 |
| minimo_inps_per_gli_anni | 2 |
| il_minimo_inps_il_blocco | 2 |
| minimo_inps_il_blocco_della | 2 |
| a_nove_volte_il_minimo | 2 |
| volte_il_minimo_inps_la | 2 |
| a_età_e_contribuzione_minima | 2 |
| età_e_contribuzione_minima_necessaria | 2 |
| e_contribuzione_minima_necessaria_per | 2 |
| contribuzione_minima_necessaria_per_maturare | 2 |
| minima_necessaria_per_maturare_il | 2 |
| anni_con_un_età_minima | 2 |
| con_un_età_minima_che | 2 |
| un_età_minima_che_si | 2 |
| età_minima_che_si_abbassava | 2 |
| minima_che_si_abbassava_di | 2 |
| il_coniuge_da_un_minimo | 2 |
| coniuge_da_un_minimo_del | 2 |
| da_un_minimo_del_per | 2 |
| un_minimo_del_per_cento | 2 |
| minimo_del_per_cento_a | 2 |
| detentiva_compresa_fra_un_minimo | 2 |
| compresa_fra_un_minimo_di | 2 |
| fra_un_minimo_di_sei | 2 |
| un_minimo_di_sei_mesi | 2 |
| minimo_di_sei_mesi_e | 2 |
| quella_ricavata_dalla_portata_minima | 1 |
| ricavata_dalla_portata_minima_continua | 1 |
| dalla_portata_minima_continua_anche | 1 |
| portata_minima_continua_anche_se | 1 |
| minima_continua_anche_se_regolata | 1 |
| determinati_i_massimi_e_minimi | 1 |
| i_massimi_e_minimi_delle | 1 |
| massimi_e_minimi_delle_tariffe | 1 |
| e_minimi_delle_tariffe_pubblicitarie | 1 |
| minimi_delle_tariffe_pubblicitarie_non | 1 |
| vigore_relativamente_ai_limiti_minimi | 1 |
| relativamente_ai_limiti_minimi_e | 1 |
| ai_limiti_minimi_e_massimi | 1 |
| limiti_minimi_e_massimi_delle | 1 |
| minimi_e_massimi_delle_tariffe | 1 |
| dello_stato_non_è_minimamente | 1 |
| stato_non_è_minimamente_leso | 1 |
| non_è_minimamente_leso_da | 1 |
| è_minimamente_leso_da_quelle | 1 |
| minimamente_leso_da_quelle_restrizioni | 1 |
| dell_art_nella_misura_minima | 1 |
| art_nella_misura_minima_del | 1 |
| nella_misura_minima_del_per | 1 |
| misura_minima_del_per_cento | 1 |
| minima_del_per_cento_già | 1 |
| stabilisce_direttamente_la_misura_minima | 1 |
| direttamente_la_misura_minima_non | 1 |
| la_misura_minima_non_inferiore | 1 |
| misura_minima_non_inferiore_al | 1 |
| minima_non_inferiore_al_per | 1 |
| misura_superiore_al_minimo_né | 1 |
| superiore_al_minimo_né_la | 1 |
| al_minimo_né_la_legge | 1 |
| minimo_né_la_legge_indica | 1 |
| misura_superiore_al_minimo_stabilito | 1 |
| superiore_al_minimo_stabilito_dalla | 1 |
| al_minimo_stabilito_dalla_legge | 1 |
| minimo_stabilito_dalla_legge_questa | 1 |
| quanto_attiene_alla_percentuale_minima | 1 |
| attiene_alla_percentuale_minima_dello | 1 |
| alla_percentuale_minima_dello_sconto | 1 |
| percentuale_minima_dello_sconto_a | 1 |
| minima_dello_sconto_a_carico | 1 |
| in_misura_inferiore_al_minimo | 1 |
| misura_inferiore_al_minimo_né | 1 |
| inferiore_al_minimo_né_modificare | 1 |
| al_minimo_né_modificare_la | 1 |
| minimo_né_modificare_la_percentuale | 1 |
| un_massimo_ed_un_minimo | 1 |
| massimo_ed_un_minimo_di | 1 |
| ed_un_minimo_di_imposizione | 1 |
| un_minimo_di_imposizione_fra | 1 |
| minimo_di_imposizione_fra_loro | 1 |
| con_reddito_inferiore_al_minimo | 1 |
| reddito_inferiore_al_minimo_non | 1 |
| inferiore_al_minimo_non_contribuiscono | 1 |
| al_minimo_non_contribuiscono_affatto | 1 |
| minimo_non_contribuiscono_affatto_alle | 1 |
| di_poco_superiore_al_minimo | 1 |
| poco_superiore_al_minimo_vedono | 1 |
| superiore_al_minimo_vedono_assorbita | 1 |
| al_minimo_vedono_assorbita_dall | 1 |
| minimo_vedono_assorbita_dall_imposta | 1 |
| c_perché_la_quota_minima | 1 |
| perché_la_quota_minima_costituendo | 1 |
| la_quota_minima_costituendo_il | 1 |
| quota_minima_costituendo_il_presupposto | 1 |
| minima_costituendo_il_presupposto_dell | 1 |
| godano_di_un_reddito_minimo | 1 |
| di_un_reddito_minimo_appare | 1 |
| un_reddito_minimo_appare_pienamente | 1 |
| reddito_minimo_appare_pienamente_legittima | 1 |
| minimo_appare_pienamente_legittima_collegata | 1 |
| quale_sia_la_misura_minima | 1 |
| sia_la_misura_minima_al | 1 |
| la_misura_minima_al_di | 1 |
| misura_minima_al_di_sopra | 1 |
| minima_al_di_sopra_della | 1 |
| colpisca_e_riduca_il_minimo | 1 |
| e_riduca_il_minimo_vitale | 1 |
| riduca_il_minimo_vitale_ed | 1 |
| il_minimo_vitale_ed_a | 1 |
| minimo_vitale_ed_a_ciò | 1 |
| limite_intangibile_del_reddito_minimo | 1 |
| intangibile_del_reddito_minimo_la | 1 |
| del_reddito_minimo_la_commissione | 1 |
| reddito_minimo_la_commissione_distrettuale | 1 |
| minimo_la_commissione_distrettuale_di | 1 |
| parte_del_c_d_minimo | 1 |
| del_c_d_minimo_vitale | 1 |
| c_d_minimo_vitale_le | 1 |
| d_minimo_vitale_le_detrazioni | 1 |
| minimo_vitale_le_detrazioni_infatti | 1 |
| vada_calcolato_il_reddito_minimo | 1 |
| calcolato_il_reddito_minimo_al | 1 |
| il_reddito_minimo_al_di | 1 |
| reddito_minimo_al_di_sotto | 1 |
| minimo_al_di_sotto_del | 1 |
| idonee_a_rivelare_esigenze_minime | 1 |
| a_rivelare_esigenze_minime_differenziate | 1 |
| rivelare_esigenze_minime_differenziate_da | 1 |
| esigenze_minime_differenziate_da_ciò | 1 |
| minime_differenziate_da_ciò_risulta | 1 |
| titolo_la_elevazione_del_minimo | 1 |
| la_elevazione_del_minimo_imponibile | 1 |
| elevazione_del_minimo_imponibile_lo | 1 |
| del_minimo_imponibile_lo_stesso | 1 |
| minimo_imponibile_lo_stesso_oggetto | 1 |
| intitolazione_l_aumento_del_minimo | 1 |
| l_aumento_del_minimo_imponibile | 1 |
| aumento_del_minimo_imponibile_ciò | 1 |
| del_minimo_imponibile_ciò_costituirebbe | 1 |
| minimo_imponibile_ciò_costituirebbe_di | 1 |
| soltanto_stabilita_in_un_minimo | 1 |
| stabilita_in_un_minimo_ed | 1 |
| in_un_minimo_ed_un | 1 |
| minimo_ed_un_massimo_fissi | 1 |
| di_moltiplicazione_fissati_nel_minimo | 1 |
| moltiplicazione_fissati_nel_minimo_di | 1 |
| fissati_nel_minimo_di_e | 1 |
| nel_minimo_di_e_nel | 1 |
| minimo_di_e_nel_massimo | 1 |
| moltiplicazione_fissati_entro_il_minimo | 1 |
| fissati_entro_il_minimo_di | 1 |
| entro_il_minimo_di_e | 1 |
| il_minimo_di_e_il | 1 |
| minimo_di_e_il_massimo | 1 |
| loro_determinazione_fra_un_minimo | 1 |
| determinazione_fra_un_minimo_ed | 1 |
| fra_un_minimo_ed_un | 1 |
| minimo_ed_un_massimo_è | 1 |
| rivalutazione_anche_superiori_al_minimo | 1 |
| anche_superiori_al_minimo_di | 1 |
| superiori_al_minimo_di_resta | 1 |
| al_minimo_di_resta_assorbita | 1 |
| minimo_di_resta_assorbita_dalle | 1 |
| i_minori_e_i_minimi | 1 |
| minori_e_i_minimi_proprietari | 1 |
| e_i_minimi_proprietari_non | 1 |
| i_minimi_proprietari_non_ha | 1 |
| minimi_proprietari_non_ha_modificato | 1 |
| i_valori_di_nel_minimo | 1 |
| valori_di_nel_minimo_e | 1 |
| di_nel_minimo_e_di | 1 |
| nel_minimo_e_di_nel | 1 |
| minimo_e_di_nel_massimo | 1 |
| i_limiti_dei_coefficienti_minimi | 1 |
| limiti_dei_coefficienti_minimi_e | 1 |
| dei_coefficienti_minimi_e_massimi | 1 |
| coefficienti_minimi_e_massimi_stabiliti | 1 |
| minimi_e_massimi_stabiliti_dalla | 1 |
| ne_fanno_il_benché_minimo | 1 |
| fanno_il_benché_minimo_cenno | 1 |
| il_benché_minimo_cenno_i | 1 |
| benché_minimo_cenno_i_capi | 1 |
| minimo_cenno_i_capi_di | 1 |
| di_proprietà_sino_al_minimo | 1 |
| proprietà_sino_al_minimo_e | 1 |
| sino_al_minimo_e_la | 1 |
| al_minimo_e_la_concessione | 1 |
| minimo_e_la_concessione_all | 1 |
| del_legislatore_di_quel_minimo | 1 |
| legislatore_di_quel_minimo_di | 1 |
| di_quel_minimo_di_contributo | 1 |
| quel_minimo_di_contributo_e | 1 |
| minimo_di_contributo_e_di | 1 |
| sia_ravvisabile_la_pur_minima | 1 |
| ravvisabile_la_pur_minima_imprudenza | 1 |
| la_pur_minima_imprudenza_o | 1 |
| pur_minima_imprudenza_o_negligenza | 1 |
| minima_imprudenza_o_negligenza_resta | 1 |
| che_non_raggiungessero_quel_minimo | 1 |
| non_raggiungessero_quel_minimo_con | 1 |
| raggiungessero_quel_minimo_con_successiva | 1 |
| quel_minimo_con_successiva_legge | 1 |
| minimo_con_successiva_legge_aprile | 1 |
| le_tabelle_dei_canoni_minimi | 1 |
| tabelle_dei_canoni_minimi_e | 1 |
| dei_canoni_minimi_e_massimi | 1 |
| canoni_minimi_e_massimi_di | 1 |
| minimi_e_massimi_di_equo | 1 |
| dominicali_compresi_tra_un_minimo | 1 |
| un_minimo_di_cinque_a | 1 |
| minimo_di_cinque_a_un | 1 |
| può_stabilire_i_limiti_minimi | 1 |
| limiti_minimi_e_massimi_dei | 1 |
| minimi_e_massimi_dei_canoni | 1 |
| dominicali_stabilita_tra_un_minimo | 1 |
| stabilita_tra_un_minimo_di | 1 |
| dei_coefficienti_di_moltiplicazione_minimo | 1 |
| coefficienti_di_moltiplicazione_minimo_e | 1 |
| di_moltiplicazione_minimo_e_massimo | 1 |
| moltiplicazione_minimo_e_massimo_che | 1 |
| minimo_e_massimo_che_spetta | 1 |
| divario_tra_il_coefficiente_minimo | 1 |
| tra_il_coefficiente_minimo_ritenuto | 1 |
| il_coefficiente_minimo_ritenuto_idoneo | 1 |
| coefficiente_minimo_ritenuto_idoneo_a | 1 |
| minimo_ritenuto_idoneo_a_garantire | 1 |
| cui_stabilisce_tra_un_minimo | 1 |
| stabilisce_tra_un_minimo_di | 1 |
| tra_un_minimo_di_e | 1 |
| un_minimo_di_e_un | 1 |
| minimo_di_e_un_massimo | 1 |
| un_minimo_di_cinque_ad | 1 |
| minimo_di_cinque_ad_un | 1 |
| di_stabilire_i_limiti_minimi | 1 |
| limiti_minimi_e_massimi_della | 1 |
| minimi_e_massimi_della_misura | 1 |
| tempo_stesso_il_limite_minimo | 1 |
| stesso_il_limite_minimo_per | 1 |
| il_limite_minimo_per_lo | 1 |
| limite_minimo_per_lo_scaglione | 1 |
| minimo_per_lo_scaglione_successivo | 1 |
| dal_comune_non_toccava_minimamente | 1 |
| comune_non_toccava_minimamente_il | 1 |
| non_toccava_minimamente_il_diritto | 1 |
| toccava_minimamente_il_diritto_di | 1 |
| minimamente_il_diritto_di_manifestare | 1 |
| elemento_temporale_esercita_incidenza_minima | 1 |
| temporale_esercita_incidenza_minima_essendo | 1 |
| esercita_incidenza_minima_essendo_considerato | 1 |
| incidenza_minima_essendo_considerato_unicamente | 1 |
| minima_essendo_considerato_unicamente_nel | 1 |
| fissato_i_precisi_limiti_minimi | 1 |
| i_precisi_limiti_minimi_e | 1 |
| precisi_limiti_minimi_e_massimi | 1 |
| limiti_minimi_e_massimi_entro | 1 |
| minimi_e_massimi_entro_i | 1 |
| in_misura_ridotta_o_minima | 1 |
| misura_ridotta_o_minima_sicché | 1 |
| ridotta_o_minima_sicché_l | 1 |
| o_minima_sicché_l_imposta | 1 |
| minima_sicché_l_imposta_tenderebbe | 1 |
| lavoro_autonomo_da_un_minimo | 1 |
| autonomo_da_un_minimo_di | 1 |
| da_un_minimo_di_due | 1 |
| un_minimo_di_due_milioni | 1 |
| minimo_di_due_milioni_e | 1 |
| dell_ilor_tenesse_il_minimo | 1 |
| ilor_tenesse_il_minimo_conto | 1 |
| tenesse_il_minimo_conto_di | 1 |
| il_minimo_conto_di_ciò | 1 |
| minimo_conto_di_ciò_al | 1 |
| ridotto_in_misura_seppure_minima | 1 |
| in_misura_seppure_minima_il | 1 |
| misura_seppure_minima_il_costo | 1 |
| seppure_minima_il_costo_del | 1 |
| minima_il_costo_del_lavoro | 1 |
| ha_avuto_in_misura_minima | 1 |
| avuto_in_misura_minima_pratica | 1 |
| in_misura_minima_pratica_attuazione | 1 |
| misura_minima_pratica_attuazione_in | 1 |
| minima_pratica_attuazione_in_pregiudizio | 1 |
| il_luglio_ad_un_minimo | 1 |
| luglio_ad_un_minimo_costituito | 1 |
| ad_un_minimo_costituito_da | 1 |
| un_minimo_costituito_da_intervalli | 1 |
| minimo_costituito_da_intervalli_di | 1 |
| nove_mesi_a_un_minimo | 1 |
| mesi_a_un_minimo_di | 1 |
| a_un_minimo_di_un | 1 |
| un_minimo_di_un_anno | 1 |
| minimo_di_un_anno_poiché | 1 |
| destinatari_non_incide_sul_minimo | 1 |
| non_incide_sul_minimo_vitale | 1 |
| incide_sul_minimo_vitale_il | 1 |
| sul_minimo_vitale_il_che | 1 |
| minimo_vitale_il_che_emerge | 1 |
| mira_l_assicurazione_del_minimo | 1 |
| l_assicurazione_del_minimo_trattamento | 1 |
| assicurazione_del_minimo_trattamento_economico | 1 |
| del_minimo_trattamento_economico_e | 1 |
| minimo_trattamento_economico_e_normativo | 1 |
| invocare_il_rispetto_del_minimo | 1 |
| il_rispetto_del_minimo_vitale | 1 |
| rispetto_del_minimo_vitale_in | 1 |
| del_minimo_vitale_in_conformità | 1 |
| minimo_vitale_in_conformità_di | 1 |
| se_per_importi_di_minima | 1 |
| per_importi_di_minima_entità | 1 |
| importi_di_minima_entità_e | 1 |
| di_minima_entità_e_anche | 1 |
| minima_entità_e_anche_se | 1 |
| invece_dedicato_il_benché_minimo | 1 |
| dedicato_il_benché_minimo_accenno | 1 |
| il_benché_minimo_accenno_alla | 1 |
| benché_minimo_accenno_alla_fattispecie | 1 |
| minimo_accenno_alla_fattispecie_sottoposta | 1 |
| base_pensionabile_a_un_minimo | 1 |
| pensionabile_a_un_minimo_del | 1 |
| a_un_minimo_del_trenta | 1 |
| un_minimo_del_trenta_per | 1 |
| minimo_del_trenta_per_cento | 1 |
| fissazione_di_una_quantità_minima | 1 |
| di_una_quantità_minima_di | 1 |
| una_quantità_minima_di_reddito | 1 |
| quantità_minima_di_reddito_che | 1 |
| minima_di_reddito_che_escluda | 1 |
| giudica_eccedente_le_necessità_minime | 1 |
| eccedente_le_necessità_minime_vitali | 1 |
| le_necessità_minime_vitali_quanto | 1 |
| necessità_minime_vitali_quanto_alla | 1 |
| minime_vitali_quanto_alla_adombrata | 1 |
| un_reddito_sia_pure_minimo | 1 |
| reddito_sia_pure_minimo_i | 1 |
| sia_pure_minimo_i_redditi | 1 |
| pure_minimo_i_redditi_dei | 1 |
| minimo_i_redditi_dei_figli | 1 |
| definibile_come_quello_del_minimo | 1 |
| come_quello_del_minimo_mezzo | 1 |
| quello_del_minimo_mezzo_previdenziale | 1 |
| del_minimo_mezzo_previdenziale_come | 1 |
| minimo_mezzo_previdenziale_come_è | 1 |
| sorta_di_principio_del_minimo | 1 |
| di_principio_del_minimo_mezzo | 1 |
| principio_del_minimo_mezzo_previdenziale | 1 |
| del_minimo_mezzo_previdenziale_che | 1 |
| minimo_mezzo_previdenziale_che_alcune | 1 |
| di_affitto_nella_misura_minima | 1 |
| affitto_nella_misura_minima_e | 1 |
| nella_misura_minima_e_massima | 1 |
| misura_minima_e_massima_da | 1 |
| minima_e_massima_da_considerarsi | 1 |
| di_moltiplicazione_da_un_minimo | 1 |
| moltiplicazione_da_un_minimo_di | 1 |
| da_un_minimo_di_a | 1 |
| un_minimo_di_a_un | 1 |
| minimo_di_a_un_massimo | 1 |
| disciplina_precedente_volte_nel_minimo | 1 |
| precedente_volte_nel_minimo_e | 1 |
| volte_nel_minimo_e_nel | 1 |
| minimo_e_nel_massimo_da | 1 |
| nel_massimo_da_un_minimo | 1 |
| massimo_da_un_minimo_di | 1 |
| da_un_minimo_di_cinquanta | 1 |
| un_minimo_di_cinquanta_ad | 1 |
| minimo_di_cinquanta_ad_un | 1 |
| entro_l_ambito_del_minimo | 1 |
| l_ambito_del_minimo_e | 1 |
| ambito_del_minimo_e_del | 1 |
| del_minimo_e_del_massimo | 1 |
| minimo_e_del_massimo_stabilito | 1 |
| contenuta_mediamente_tra_il_minimo | 1 |
| mediamente_tra_il_minimo_e | 1 |
| tra_il_minimo_e_il | 1 |
| il_minimo_e_il_massimo | 1 |
| minimo_e_il_massimo_previsti | 1 |
| verrebbe_ad_intaccare_il_minimo | 1 |
| ad_intaccare_il_minimo_vitale | 1 |
| intaccare_il_minimo_vitale_di | 1 |
| il_minimo_vitale_di_cui | 1 |
| minimo_vitale_di_cui_tutti | 1 |
| come_base_la_tariffa_minima | 1 |
| base_la_tariffa_minima_stabilita | 1 |
| la_tariffa_minima_stabilita_oltre | 1 |
| tariffa_minima_stabilita_oltre_vent | 1 |
| minima_stabilita_oltre_vent_anni | 1 |
| superano_il_minimo_imponibile_il | 1 |
| il_minimo_imponibile_il_giudice | 1 |
| minimo_imponibile_il_giudice_a | 1 |
| superano_il_minimo_imponibile_tale | 1 |
| il_minimo_imponibile_tale_mancata | 1 |
| minimo_imponibile_tale_mancata_previsione | 1 |
| provinciale_determina_l_ammontare_minimo | 1 |
| determina_l_ammontare_minimo_delle | 1 |
| l_ammontare_minimo_delle_rette | 1 |
| in_ordine_all_ammontare_minimo | 1 |
| ordine_all_ammontare_minimo_delle | 1 |
| all_ammontare_minimo_delle_rette | 1 |
| precedente_quanto_alla_superficie_minima | 1 |
| quanto_alla_superficie_minima_tassabile | 1 |
| alla_superficie_minima_tassabile_e | 1 |
| superficie_minima_tassabile_e_quanto | 1 |
| minima_tassabile_e_quanto_alla | 1 |
| giudizio_tributario_non_potendosi_minimamente | 1 |
| tributario_non_potendosi_minimamente_dubitare | 1 |
| non_potendosi_minimamente_dubitare_che | 1 |
| potendosi_minimamente_dubitare_che_tutti | 1 |
| minimamente_dubitare_che_tutti_gli | 1 |
| o_meno_i_requisiti_minimi | 1 |
| meno_i_requisiti_minimi_perché | 1 |
| i_requisiti_minimi_perché_si | 1 |
| requisiti_minimi_perché_si_possa | 1 |
| minimi_perché_si_possa_realmente | 1 |
| perciò_di_una_discrezionalità_minima | 1 |
| di_una_discrezionalità_minima_tale | 1 |
| una_discrezionalità_minima_tale_da | 1 |
| discrezionalità_minima_tale_da_rendere | 1 |
| minima_tale_da_rendere_possibile | 1 |
| processuale_senza_il_benché_minimo | 1 |
| senza_il_benché_minimo_riferimento | 1 |
| il_benché_minimo_riferimento_ai | 1 |
| benché_minimo_riferimento_ai_motivi | 1 |
| minimo_riferimento_ai_motivi_della | 1 |
| in_causa_non_è_minimamente | 1 |
| causa_non_è_minimamente_rinvenibile | 1 |
| non_è_minimamente_rinvenibile_all | 1 |
| è_minimamente_rinvenibile_all_incontro | 1 |
| minimamente_rinvenibile_all_incontro_si | 1 |
| la_fissazione_del_cd_minimale | 1 |
| fissazione_del_cd_minimale_contributivo | 1 |
| del_cd_minimale_contributivo_via | 1 |
| cd_minimale_contributivo_via_via | 1 |
| minimale_contributivo_via_via_aggiornato | 1 |
| rapporto_tra_massimi_e_minimi | 1 |
| tra_massimi_e_minimi_l | 1 |
| massimi_e_minimi_l_accorpamento | 1 |
| e_minimi_l_accorpamento_ad | 1 |
| minimi_l_accorpamento_ad_un | 1 |
| dall_esistenza_di_pensioni_minime | 1 |
| esistenza_di_pensioni_minime_delle | 1 |
| di_pensioni_minime_delle_pensioni | 1 |
| pensioni_minime_delle_pensioni_sociali | 1 |
| minime_delle_pensioni_sociali_delle | 1 |
| né_ridurle_ad_un_minimo | 1 |
| ridurle_ad_un_minimo_assoluto | 1 |
| ad_un_minimo_assoluto_ma | 1 |
| un_minimo_assoluto_ma_deve | 1 |
| minimo_assoluto_ma_deve_assicurare | 1 |
| istituito_anche_i_trattamenti_minimi | 1 |
| anche_i_trattamenti_minimi_pensionistici | 1 |
| i_trattamenti_minimi_pensionistici_spettanti | 1 |
| trattamenti_minimi_pensionistici_spettanti_ai | 1 |
| minimi_pensionistici_spettanti_ai_lavoratori | 1 |
| per_finanziare_le_pensioni_minime | 1 |
| finanziare_le_pensioni_minime_d | 1 |
| le_pensioni_minime_d_p | 1 |
| pensioni_minime_d_p_r | 1 |
| minime_d_p_r_n | 1 |
| che_accanto_ai_trattamenti_minimi | 1 |
| accanto_ai_trattamenti_minimi_via | 1 |
| ai_trattamenti_minimi_via_via | 1 |
| trattamenti_minimi_via_via_integrati | 1 |
| minimi_via_via_integrati_vi | 1 |
| di_contro_solo_una_minima | 1 |
| contro_solo_una_minima_contribuzione | 1 |
| solo_una_minima_contribuzione_si | 1 |
| una_minima_contribuzione_si_sono | 1 |
| minima_contribuzione_si_sono_immessi | 1 |
| pensione_sociale_dei_trattamenti_minimi | 1 |
| sociale_dei_trattamenti_minimi_delle | 1 |
| dei_trattamenti_minimi_delle_loro | 1 |
| trattamenti_minimi_delle_loro_perequazioni | 1 |
| minimi_delle_loro_perequazioni_ed | 1 |
| distinguendo_tra_pensioni_al_minimo | 1 |
| tra_pensioni_al_minimo_e | 1 |
| pensioni_al_minimo_e_pensioni | 1 |
| al_minimo_e_pensioni_superiori | 1 |
| minimo_e_pensioni_superiori_al | 1 |
| e_pensioni_superiori_al_minimo | 1 |
| pensioni_superiori_al_minimo_per | 1 |
| superiori_al_minimo_per_le | 1 |
| al_minimo_per_le_prime | 1 |
| minimo_per_le_prime_si | 1 |
| delle_pensioni_superiori_al_minimo | 1 |
| pensioni_superiori_al_minimo_in | 1 |
| superiori_al_minimo_in_base | 1 |
| al_minimo_in_base_al | 1 |
| minimo_in_base_al_numero | 1 |
| pensioni_sociali_e_quelle_minime | 1 |
| sociali_e_quelle_minime_meno | 1 |
| e_quelle_minime_meno_quelle | 1 |
| quelle_minime_meno_quelle_più | 1 |
| minime_meno_quelle_più_elevate | 1 |
| trascorrere_di_un_periodo_minimo | 1 |
| di_un_periodo_minimo_restando | 1 |
| un_periodo_minimo_restando_giuridicamente | 1 |
| periodo_minimo_restando_giuridicamente_indifferente | 1 |
| minimo_restando_giuridicamente_indifferente_che | 1 |
| a_porre_il_rischio_minimo | 1 |
| porre_il_rischio_minimo_sullo | 1 |
| il_rischio_minimo_sullo_stesso | 1 |
| rischio_minimo_sullo_stesso_piano | 1 |
| minimo_sullo_stesso_piano_del | 1 |
| che_viene_meno_quel_minimo | 1 |
| viene_meno_quel_minimo_di | 1 |
| meno_quel_minimo_di_omogeneità | 1 |
| quel_minimo_di_omogeneità_necessario | 1 |
| minimo_di_omogeneità_necessario_per | 1 |
| pena_accessoria_tra_un_minimo | 1 |
| accessoria_tra_un_minimo_e | 1 |
| minimo_e_un_massimo_quanto | 1 |
| precludere_così_la_benché_minima | 1 |
| così_la_benché_minima_eventualità | 1 |
| la_benché_minima_eventualità_di | 1 |
| benché_minima_eventualità_di_movimenti | 1 |
| minima_eventualità_di_movimenti_speculativi | 1 |
| non_sarebbe_peraltro_neppure_minimamente | 1 |
| sarebbe_peraltro_neppure_minimamente_vincolato | 1 |
| peraltro_neppure_minimamente_vincolato_avrebbe | 1 |
| neppure_minimamente_vincolato_avrebbe_reso | 1 |
| minimamente_vincolato_avrebbe_reso_lo | 1 |
| un_massimo_e_un_minimo | 1 |
| massimo_e_un_minimo_all | 1 |
| e_un_minimo_all_ammontare | 1 |
| un_minimo_all_ammontare_delle | 1 |
| minimo_all_ammontare_delle_corrispondenti | 1 |
| dall_ammontare_massimo_o_minimo | 1 |
| ammontare_massimo_o_minimo_stabilito | 1 |
| massimo_o_minimo_stabilito_per | 1 |
| o_minimo_stabilito_per_tasse | 1 |
| minimo_stabilito_per_tasse_regionali | 1 |
| imposta_entro_i_livelli_minimi | 1 |
| entro_i_livelli_minimi_e | 1 |
| i_livelli_minimi_e_massimi | 1 |
| livelli_minimi_e_massimi_della | 1 |
| minimi_e_massimi_della_tabella | 1 |
| nell_ambito_dei_livelli_minimi | 1 |
| ambito_dei_livelli_minimi_e | 1 |
| dei_livelli_minimi_e_massimi | 1 |
| livelli_minimi_e_massimi_indicati | 1 |
| minimi_e_massimi_indicati_nella | 1 |
| violate_non_si_può_minimamente | 1 |
| non_si_può_minimamente_dubitare | 1 |
| si_può_minimamente_dubitare_che | 1 |
| può_minimamente_dubitare_che_nel | 1 |
| minimamente_dubitare_che_nel_caso | 1 |
| statuto_che_non_accenna_minimamente | 1 |
| che_non_accenna_minimamente_alla | 1 |
| non_accenna_minimamente_alla_devoluzione | 1 |
| accenna_minimamente_alla_devoluzione_alla | 1 |
| minimamente_alla_devoluzione_alla_regione | 1 |
| in_proposito_il_benché_minimo | 1 |
| proposito_il_benché_minimo_limite | 1 |
| il_benché_minimo_limite_alla | 1 |
| benché_minimo_limite_alla_discrezionalità | 1 |
| minimo_limite_alla_discrezionalità_dell | 1 |
| un_criterio_se_pure_minimo | 1 |
| criterio_se_pure_minimo_di | 1 |
| se_pure_minimo_di_ripartizione | 1 |
| pure_minimo_di_ripartizione_poiché | 1 |
| minimo_di_ripartizione_poiché_in | 1 |
| finalità_perequative_non_è_minimamente | 1 |
| perequative_non_è_minimamente_idoneo | 1 |
| non_è_minimamente_idoneo_a | 1 |
| è_minimamente_idoneo_a_delimitare | 1 |
| minimamente_idoneo_a_delimitare_o | 1 |
| pure_nel_loro_contenuto_minimo | 1 |
| nel_loro_contenuto_minimo_dal | 1 |
| loro_contenuto_minimo_dal_legislatore | 1 |
| contenuto_minimo_dal_legislatore_resta | 1 |
| minimo_dal_legislatore_resta_assorbito | 1 |
| norma_tuttavia_non_incide_minimamente | 1 |
| tuttavia_non_incide_minimamente_sui | 1 |
| non_incide_minimamente_sui_programmi | 1 |
| incide_minimamente_sui_programmi_e | 1 |
| minimamente_sui_programmi_e_sulle | 1 |
| n_del_una_soglia_minima | 1 |
| del_una_soglia_minima_di | 1 |
| una_soglia_minima_di_non | 1 |
| soglia_minima_di_non_rilevanza | 1 |
| minima_di_non_rilevanza_penale | 1 |
| penalmente_anche_violazioni_di_minima | 1 |
| anche_violazioni_di_minima_entità | 1 |
| violazioni_di_minima_entità_la | 1 |
| di_minima_entità_la_questione | 1 |
| minima_entità_la_questione_non | 1 |
| manca_testualmente_una_soglia_minima | 1 |
| testualmente_una_soglia_minima_di | 1 |
| soglia_minima_di_punibilità_talché | 1 |
| minima_di_punibilità_talché_ogni | 1 |
| sanzionata_penalmente_pur_se_minima | 1 |
| penalmente_pur_se_minima_risulti | 1 |
| pur_se_minima_risulti_essere | 1 |
| se_minima_risulti_essere_l | 1 |
| minima_risulti_essere_l_imposta | 1 |
| determinazione_di_una_soglia_minima | 1 |
| soglia_minima_di_punibilità_una | 1 |
| minima_di_punibilità_una_diversità | 1 |
| non_preveda_una_soglia_minima | 1 |
| preveda_una_soglia_minima_di | 1 |
| soglia_minima_di_punibilità_dall | 1 |
| minima_di_punibilità_dall_altro | 1 |
| predeterminazione_di_una_soglia_minima | 1 |
| soglia_minima_di_punibilità_giudicando | 1 |
| minima_di_punibilità_giudicando_opportuno | 1 |
| farne_derivare_il_benché_minimo | 1 |
| derivare_il_benché_minimo_intralcio | 1 |
| il_benché_minimo_intralcio_all | 1 |
| benché_minimo_intralcio_all_attuazione | 1 |
| minimo_intralcio_all_attuazione_di | 1 |
| del_vincolo_di_lealtà_minimale | 1 |
| vincolo_di_lealtà_minimale_che | 1 |
| di_lealtà_minimale_che_lega | 1 |
| lealtà_minimale_che_lega_fra | 1 |
| minimale_che_lega_fra_loro | 1 |
| di_legge_un_tetto_minimo | 1 |
| legge_un_tetto_minimo_contributivo | 1 |
| un_tetto_minimo_contributivo_comunque | 1 |
| tetto_minimo_contributivo_comunque_dovuto | 1 |
| minimo_contributivo_comunque_dovuto_la | 1 |
| non_indica_il_benché_minimo | 1 |
| indica_il_benché_minimo_elemento | 1 |
| il_benché_minimo_elemento_di | 1 |
| benché_minimo_elemento_di_fatto | 1 |
| minimo_elemento_di_fatto_che | 1 |
| disponibilità_finanziarie_senza_il_minimo | 1 |
| finanziarie_senza_il_minimo_rischio | 1 |
| senza_il_minimo_rischio_che | 1 |
| il_minimo_rischio_che_la | 1 |
| minimo_rischio_che_la_riduzione | 1 |
| già_predeterminate_nei_limiti_minimi | 1 |
| predeterminate_nei_limiti_minimi_e | 1 |
| nei_limiti_minimi_e_massimi | 1 |
| limiti_minimi_e_massimi_e | 1 |
| minimi_e_massimi_e_la | 1 |
| somme_riscosse_con_un_minimo | 1 |
| riscosse_con_un_minimo_di | 1 |
| con_un_minimo_di_lire | 1 |
| un_minimo_di_lire_per | 1 |
| minimo_di_lire_per_ogni | 1 |
| con_previsione_di_importi_minimi | 1 |
| previsione_di_importi_minimi_sproporzionati | 1 |
| di_importi_minimi_sproporzionati_ai | 1 |
| importi_minimi_sproporzionati_ai_carichi | 1 |
| minimi_sproporzionati_ai_carichi_di | 1 |
| ma_la_reiterazione_con_minime | 1 |
| la_reiterazione_con_minime_varianti | 1 |
| reiterazione_con_minime_varianti_terminologiche | 1 |
| con_minime_varianti_terminologiche_dell | 1 |
| minime_varianti_terminologiche_dell_identico | 1 |
| con_previsione_di_un_minimo | 1 |
| previsione_di_un_minimo_ed | 1 |
| di_un_minimo_ed_un | 1 |
| minimo_ed_un_massimo_non | 1 |
| per_taluni_comparti_territoriali_minimi | 1 |
| taluni_comparti_territoriali_minimi_corrispondenti | 1 |
| comparti_territoriali_minimi_corrispondenti_per | 1 |
| territoriali_minimi_corrispondenti_per_importo | 1 |
| minimi_corrispondenti_per_importo_e | 1 |
| di_un_prestabilito_importo_minimo | 1 |
| un_prestabilito_importo_minimo_l | 1 |
| prestabilito_importo_minimo_l_e | 1 |
| importo_minimo_l_e_massimo | 1 |
| minimo_l_e_massimo_l | 1 |
| di_sotto_del_livello_minimo | 1 |
| sotto_del_livello_minimo_di | 1 |
| del_livello_minimo_di_remuneratività | 1 |
| livello_minimo_di_remuneratività_del | 1 |
| minimo_di_remuneratività_del_servizio | 1 |
| rivolte_al_volontariato_un_minimo | 1 |
| al_volontariato_un_minimo_di | 1 |
| volontariato_un_minimo_di_risorse | 1 |
| un_minimo_di_risorse_che | 1 |
| minimo_di_risorse_che_già | 1 |
| giudice_speciale_esige_un_minimo | 1 |
| speciale_esige_un_minimo_di | 1 |
| esige_un_minimo_di_garanzie | 1 |
| un_minimo_di_garanzie_che | 1 |
| minimo_di_garanzie_che_il | 1 |
| misura_superiore_a_quella_minima | 1 |
| superiore_a_quella_minima_di | 1 |
| a_quella_minima_di_legge | 1 |
| quella_minima_di_legge_quanto | 1 |
| minima_di_legge_quanto_alla | 1 |
| di_lire_il_livello_minimo | 1 |
| lire_il_livello_minimo_intangibile | 1 |
| il_livello_minimo_intangibile_dalla | 1 |
| livello_minimo_intangibile_dalla_disposta | 1 |
| minimo_intangibile_dalla_disposta_imposizione | 1 |
| che_postula_una_soglia_minima | 1 |
| postula_una_soglia_minima_effetto | 1 |
| una_soglia_minima_effetto_perverso | 1 |
| soglia_minima_effetto_perverso_codesto | 1 |
| minima_effetto_perverso_codesto_che | 1 |
| la_descritta_situazione_di_minima | 1 |
| descritta_situazione_di_minima_eccedenza | 1 |
| situazione_di_minima_eccedenza_rispetto | 1 |
| di_minima_eccedenza_rispetto_ai | 1 |
| minima_eccedenza_rispetto_ai_diciotto | 1 |
| in_gran_parte_di_minima | 1 |
| gran_parte_di_minima_entità | 1 |
| parte_di_minima_entità_lasciando | 1 |
| un_reddito_inferiore_al_minimo | 1 |
| reddito_inferiore_al_minimo_imponibile | 1 |
| inferiore_al_minimo_imponibile_o | 1 |
| al_minimo_imponibile_o_del | 1 |
| minimo_imponibile_o_del_lavoratore | 1 |
| sulla_base_del_reddito_minimo | 1 |
| base_del_reddito_minimo_forfettario | 1 |
| del_reddito_minimo_forfettario_indicato | 1 |
| reddito_minimo_forfettario_indicato_nel | 1 |
| minimo_forfettario_indicato_nel_terzo | 1 |
| alcuna_di_un_limite_minimo | 1 |
| di_un_limite_minimo_di | 1 |
| un_limite_minimo_di_servizio | 1 |
| limite_minimo_di_servizio_prestato | 1 |
| minimo_di_servizio_prestato_le | 1 |
| indicazione_di_un_termine_minimo | 1 |
| di_un_termine_minimo_di | 1 |
| un_termine_minimo_di_servizio | 1 |
| termine_minimo_di_servizio_prestato | 1 |
| minimo_di_servizio_prestato_né | 1 |
| un_importo_pari_come_minimo | 1 |
| importo_pari_come_minimo_agli | 1 |
| pari_come_minimo_agli_interessi | 1 |
| come_minimo_agli_interessi_fiscali | 1 |
| minimo_agli_interessi_fiscali_non | 1 |
| imposizione_dei_c_d_minimi | 1 |
| dei_c_d_minimi_vitali | 1 |
| c_d_minimi_vitali_ciò | 1 |
| d_minimi_vitali_ciò_se | 1 |
| minimi_vitali_ciò_se_da | 1 |
| delibera_vale_comunque_il_minimo | 1 |
| vale_comunque_il_minimo_fissato | 1 |
| comunque_il_minimo_fissato_per | 1 |
| il_minimo_fissato_per_legge | 1 |
| minimo_fissato_per_legge_secondo | 1 |
| capitale_adeguamento_del_capitale_minimo | 1 |
| adeguamento_del_capitale_minimo_delle | 1 |
| del_capitale_minimo_delle_società | 1 |
| capitale_minimo_delle_società_e | 1 |
| minimo_delle_società_e_altre | 1 |
| pagamento_di_una_somma_minima | 1 |
| di_una_somma_minima_alla | 1 |
| una_somma_minima_alla_stessa | 1 |
| somma_minima_alla_stessa_stregua | 1 |
| minima_alla_stessa_stregua_del | 1 |
| di_un_ruolo_di_minima | 1 |
| un_ruolo_di_minima_entità | 1 |
| ruolo_di_minima_entità_appena | 1 |
| di_minima_entità_appena_lire | 1 |
| minima_entità_appena_lire_comporta | 1 |
| di_dichiarare_un_reddito_minimo | 1 |
| dichiarare_un_reddito_minimo_in | 1 |
| un_reddito_minimo_in_misura | 1 |
| reddito_minimo_in_misura_predeterminata | 1 |
| minimo_in_misura_predeterminata_dal | 1 |
| alcun_vincolo_né_di_minimo | 1 |
| vincolo_né_di_minimo_né | 1 |
| né_di_minimo_né_di | 1 |
| di_minimo_né_di_massimo | 1 |
| di_assicurare_una_conoscibilità_minima | 1 |
| assicurare_una_conoscibilità_minima_dell | 1 |
| una_conoscibilità_minima_dell_obbligo | 1 |
| conoscibilità_minima_dell_obbligo_di | 1 |
| minima_dell_obbligo_di_adempimento | 1 |
| dei_requisiti_propri_e_minimi | 1 |
| requisiti_propri_e_minimi_imposti | 1 |
| propri_e_minimi_imposti_al | 1 |
| e_minimi_imposti_al_modello | 1 |
| minimi_imposti_al_modello_processuale | 1 |
| quali_siano_le_prestazioni_minime | 1 |
| siano_le_prestazioni_minime_cui | 1 |
| le_prestazioni_minime_cui_hanno | 1 |
| prestazioni_minime_cui_hanno_diritto | 1 |
| minime_cui_hanno_diritto_gli | 1 |
| e_fissa_i_limiti_minimo | 1 |
| fissa_i_limiti_minimo_e | 1 |
| limiti_minimo_e_massimo_delle | 1 |
| minimo_e_massimo_delle_giacenze | 1 |
| al_tempo_stesso_misure_minime | 1 |
| tempo_stesso_misure_minime_e | 1 |
| stesso_misure_minime_e_massime | 1 |
| misure_minime_e_massime_di | 1 |
| minime_e_massime_di_tariffa | 1 |
| dell_art_entro_limiti_minimi | 1 |
| art_entro_limiti_minimi_e | 1 |
| entro_limiti_minimi_e_massimi | 1 |
| limiti_minimi_e_massimi_di | 1 |
| minimi_e_massimi_di_tassazione | 1 |
| imposta_con_un_ritardo_minimo | 1 |
| con_un_ritardo_minimo_e | 1 |
| un_ritardo_minimo_e_cioè | 1 |
| ritardo_minimo_e_cioè_sino | 1 |
| minimo_e_cioè_sino_a | 1 |
| appare_violato_per_la_minima | 1 |
| violato_per_la_minima_dilazione | 1 |
| per_la_minima_dilazione_nell | 1 |
| la_minima_dilazione_nell_afflusso | 1 |
| minima_dilazione_nell_afflusso_delle | 1 |
| tabelle_compresi_tra_un_minimo | 1 |
| compresi_tra_un_minimo_ed | 1 |
| tra_un_minimo_ed_un | 1 |
| minimo_ed_un_massimo_fissati | 1 |
| la_predisposizione_di_standard_minimi | 1 |
| predisposizione_di_standard_minimi_di | 1 |
| di_standard_minimi_di_tutela | 1 |
| standard_minimi_di_tutela_della | 1 |
| minimi_di_tutela_della_fauna | 1 |
| ad_incidere_sul_nucleo_minimo | 1 |
| incidere_sul_nucleo_minimo_comprensivo | 1 |
| sul_nucleo_minimo_comprensivo_anche | 1 |
| nucleo_minimo_comprensivo_anche_delle | 1 |
| minimo_comprensivo_anche_delle_modalità | 1 |
| sia_violato_per_le_minime | 1 |
| violato_per_le_minime_dilazioni | 1 |
| per_le_minime_dilazioni_nell | 1 |
| le_minime_dilazioni_nell_afflusso | 1 |
| minime_dilazioni_nell_afflusso_delle | 1 |
| ne_assicurano_i_requisiti_minimi | 1 |
| assicurano_i_requisiti_minimi_di | 1 |
| i_requisiti_minimi_di_uniformità | 1 |
| requisiti_minimi_di_uniformità_la | 1 |
| minimi_di_uniformità_la_previsione | 1 |
| della_previsione_di_limiti_minimi | 1 |
| previsione_di_limiti_minimi_e | 1 |
| di_limiti_minimi_e_massimi | 1 |
| limiti_minimi_e_massimi_le | 1 |
| minimi_e_massimi_le_censure | 1 |
| conformità_dei_piani_ai_minimi | 1 |
| dei_piani_ai_minimi_contrattuali | 1 |
| piani_ai_minimi_contrattuali_f | 1 |
| ai_minimi_contrattuali_f_approvano | 1 |
| minimi_contrattuali_f_approvano_i | 1 |
| intesa_in_un_senso_minimale | 1 |
| percentuale_variabile_tra_un_minimo | 1 |
| variabile_tra_un_minimo_e | 1 |
| dal_gennaio_nelle_misure_minime | 1 |
| gennaio_nelle_misure_minime_previste | 1 |
| nelle_misure_minime_previste_dal | 1 |
| misure_minime_previste_dal_comma | 1 |
| minime_previste_dal_comma_dell | 1 |
| essere_intesa_in_senso_minimale | 1 |
| intesa_in_senso_minimale_sentenza | 1 |
| in_senso_minimale_sentenza_n | 1 |
| senso_minimale_sentenza_n_del | 1 |
| minimale_sentenza_n_del_ordinanza | 1 |
| preesistente_in_un_senso_minimale | 1 |
| di_redditi_inferiori_ai_minimi | 1 |
| redditi_inferiori_ai_minimi_imponibili | 1 |
| inferiori_ai_minimi_imponibili_o | 1 |
| ai_minimi_imponibili_o_comunque | 1 |
| minimi_imponibili_o_comunque_esenti | 1 |
3. Word embedding
3.1. Il grafico a barre riporta i 30 termini semanticamente più simili alla voce presenti all’interno del dftm_silver, ordinati per valore di similarità in ordine decrescente.
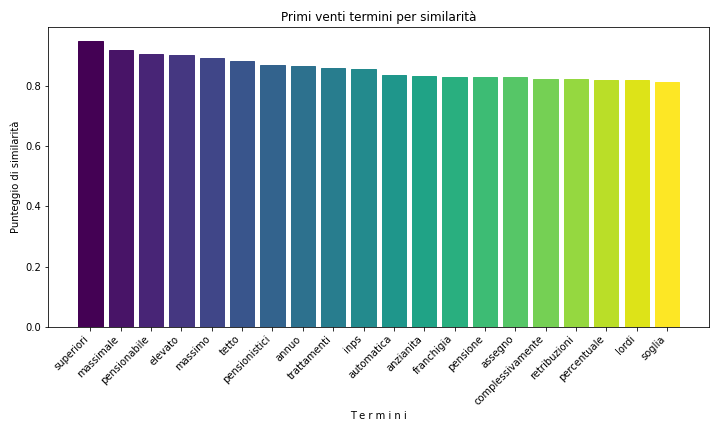
4. Statistiche descrittive
4.1. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di pronunce in cui compaiono la voce e i termini associati in relazione al df_term_glob, nonché il corrispondente numero di pronunce. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 1988 | 141 |
| 2022 | 106 |
| 2011 | 96 |
| 2013 | 95 |
| 2020 | 92 |
4.2. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di sentenze in cui compaiono la voce e i termini associati in relazione al dftm, nonché il corrispondente numero di sentenze. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 2022 | 81 |
| 1988 | 80 |
| 2021 | 65 |
| 2020 | 64 |
| 2019 | 59 |
4.3 La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di pronunce in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al df_term_glob, nonché il corrispondente numero di pronunce e la percentuale in relazione al numero totale di pronunce che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Antonio Baldassarre | 97 | 2.79056386651323 |
| Gaetano Silvestri | 79 | 2.27272727272727 |
| Daria de Pretis | 71 | 2.04257767548907 |
| Francesco Greco | 70 | 2.01380897583429 |
| Paolo Maria Napolitano | 69 | 1.98504027617952 |
4.4. La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di sentenze in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al dftm, nonché il corrispondente numero di sentenze e la percentuale in relazione al numero totale di sentenze che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Antonio Baldassarre | 81 | 4.20997920997921 |
| Daria de Pretis | 54 | 2.80665280665281 |
| Silvana Sciarra | 42 | 2.18295218295218 |
| Gaetano Silvestri | 41 | 2.13097713097713 |
| Luigi Mengoni | 40 | 2.07900207900208 |
4.5 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.6. Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob in relazione alla sentenze (linea continua) e alle ordinanze (linea tratteggiata). Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.7 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di sentenze presenti in dftm. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.8. Se cliccate sul link trovate il grafico a barre interattivo del numero di pronunce che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al df_term_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle pronunce che compongono df_term_silver ed è divisa per colori in base al numero di pronunce che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.9 Se cliccate sul link trovate il grafico a barre interattivo del numero di sentenze che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al dftm_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle sentenze che compongono dftm_silver ed è divisa per colori in base al numero di sentenze che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5. Lessicometria
5.1. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in df_term_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.2. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in dftm_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.3. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle pronunce che formano df_term_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle pronunce che formano df_term_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate | frequenza | rank |
|---|---|---|
| minimo | 530 | 91 |
| minima | 128 | 658 |
| minimi | 93 | 940 |
| minimamente | 40 | 2016 |
| minime | 37 | 2155 |
| minimale | 20 | 3394 |
| minimis | 8 | 5933 |
| minimali | 3 | 9407 |
| minimizzare | 1 | 14087 |
5.4. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle sentenze che formano dftm_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle sentenze che formano dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate_motivaz | frequenza | rank |
|---|---|---|
| minimo | 236 | 57 |
| minima | 63 | 451 |
| minimi | 47 | 656 |
| minime | 22 | 1438 |
| minimamente | 17 | 1819 |
| minimale | 7 | 3489 |
| minimis | 4 | 4789 |
| minimali | 2 | 6661 |
5.5 Se cliccate sul link trovate il grafico a barre interattivo delle 50 pronunce con il maggior numero di parole uniche (o types) in df_term_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni pronuncia. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.6 Se cliccate sul link trovate il grafico a barre interattivo delle 50 sentenze con il maggior numero di parole uniche (o types) in dftm_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni sentenza. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.