Indice
Per una guida alla lettura clicca qui.
1. Concordanze 
1.1. La tabella  riporta le concordanze estratte dalle sentenze presenti nel subset dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| FileName | From | To | Pre | Keyword | Post |
|---|---|---|---|---|---|
| 1957-04.txt | 2749 | 2749 | da parte dell ente del potere di imporre la prestazione del ” diritto di contratto ” , in quanto l | efficacia | della deliberazione con la quale l ente fissa annualmente la misura di detta prestazione è subordinata all approvazione dello stato |
| 1957-11.txt | 358 | 358 | attribuzione , soltanto impropriamente viene definita atto interno dell amministrazione regionale . essa , infatti , non esaurisce la sua | efficacia | nell ambito dell amministrazione regionale , ma , disponendo che i ricorsi contro le ordinanze degli intendenti di finanza irroganti |
| 1957-122.txt | 751 | 751 | che la determinazione del bacino imbrifero montano interessa soltanto i comuni che ne fanno parte non può dirsi che spieghi | efficacia | l art . 23 , il quale è stato dettato per garentire gli obbligati , non i beneficiari delle prestazioni |
| 1957-122.txt | 823 | 823 | della concessione stessa . con questo la corte non vuole affermare il principio che l art . 23 non spieghi | efficacia | quando futuro ed incerto sia il soggetto passivo dell obbligazione ; ché , anzi , normalmente tale soggetto non è |
| 1957-129.txt | 1134 | 1134 | quelle società per azioni ( come quelle che operavano nel territorio dell africa italiana ) , sottratte alla sfera d | efficacia | del r.d.l . del 1941 e soggette , invece , alle norme del codice civile , mentre la considerazione del |
| 1957-20.txt | 182 | 182 | da due soggetti diversi e che restano separati , quantunque il visto della corte dei conti sia una condizione di | efficacia | dell atto regionale . l eccezione di improponibilità del ricorso sollevata dall avvocatura dello stato è pertanto da respingersi . |
| 1957-30.txt | 166 | 166 | in base alla quale erano stati iniziati gli atti esecutivi contro la ditta marin , ed era altresì cessata la | efficacia | del precetto per decorrenza dei termini , ai sensi dell art . 481 del codice di procedura civile . l |
| 1957-30.txt | 366 | 366 | irrilevanza delle questioni sollevate ai fini della decisione della controversia , per la cessazione della materia del contendere e dell | efficacia | del precetto , è da osservare che si tratta di un giudizio di merito , sufficientemente motivato , che il |
| 1957-30.txt | 1602 | 1602 | o trasportatore di gas metano e due proprietari di bombole , ai quali è data quindi possibilità di attuare un | efficace | controllo ( art . 12 , nn . 7 , 8 e 9 ) . si aggiunge altresì che la |
| 1957-42.txt | 1002 | 1002 | e che nelle ventidue ordinanze della commissione provinciale delle imposte di agrigento nessuna questione è stata sollevata né sulla perdurante | efficacia | fino al 30 giugno 1954 della legge regionale 22 agosto 1952 , né sulla eventuale prevalenza della legge stalale 4 |
| 1957-44.txt | 354 | 354 | a priori che nei giudizi di legittimità costituzionale , proposti in via principale , possano avere rilevanza preclusioni che spiegano | efficacia | nei giudizi inter partes , sempre che ciò sia compatibile con la natura peculiare del giudizio di legittimità costituzionale delle |
| 1957-44.txt | 1450 | 1450 | assumano rilevanza eventi nuovi . anche l accenno a successivi fatti concreti ( ” la cessione . . . ebbe | efficacia | ” ) non è destinato a dare efficacia a tali fatti , ma a trarre dai fatti stessi elementi di |
| 1957-44.txt | 1458 | 1458 | a successivi fatti concreti ( ” la cessione . . . ebbe efficacia ” ) non è destinato a dare | efficacia | a tali fatti , ma a trarre dai fatti stessi elementi di ulteriore precisazione e chiarificazione della originaria stipulazione . |
| 1957-44.txt | 1735 | 1735 | previste da leggi statali . ora , non è ammissibile che la regione regoli con una sua norma , avente | efficacia | retroattiva , situazioni già disciplinate da una legge statale . il potere che , entro limiti più o meno ampi |
| 1957-44.txt | 1790 | 1790 | regolata da leggi statali non può riflettersi sul passato , vessendo ovvio che la regione non può annullare o togliere | efficacia | ad atti che si sono compiuti nell ambito del suo territorio in base a leggi statali . una diversa opinione |
| 1957-62.txt | 411 | 411 | compresa nel perimetro di riforma . su questo punto , si deve riconoscere che la difesa degli espropriati ha posto | efficacemente | in evidenza diversi inconvenienti che conseguono alla applicazione del sistema adottato e che possono eventualmente anche diminuirne la efficacia ; |
| 1957-62.txt | 430 | 430 | posto efficacemente in evidenza diversi inconvenienti che conseguono alla applicazione del sistema adottato e che possono eventualmente anche diminuirne la | efficacia | ; ma la indicazione di tali inconvenienti , dovuti in definitiva al fatto che non si è provveduto finora ad |
| 1957-65.txt | 489 | 489 | poi , i criteri assunti nella norma impugnata realizzano entrambi le finalità previste nell art . 44 e sono condizionati | efficacemente | alle situazioni delle regioni e delle zone agrarie . secondo l art . 4 della legge stralcio e la tabella |
| 1958-05.txt | 1877 | 1877 | è sostanzialmente riconosciuto anche nella sentenza n . 52 dell ottobre 1952 dell alta corte siciliana ) giustifica la piena | efficacia | , anche nel territorio della sicilia , della legge statale dell agosto 1954 , più volte ricordata . nella quale |
| 1958-25.txt | 504 | 504 | proprio della regione , devesi rilevare che mentre da un lato le condizioni igienico sanitarie dell isola reclamano una più | efficace | assistenza all infanzia specialmente nelle zone interne ancora depresse nel campo assistenziale ; particolari situazioni climatiche proprie di quel territorio |
| 1958-45.txt | 180 | 180 | , sul terreno giuridico , in non dubbie disposizioni legislative ; ma esso resta in gran parte privo di pratica | efficacia | in casi come quello in controversia in cui la materia come in seguito si vedrà ha trovato regolamentazione in precise |
| 1958-60.txt | 355 | 355 | la inammissibilità del ricorso , rilevando che la legge impugnata , in quanto diretta soltanto a prorogare i termini di | efficacia | di una precedente legge non impugnata , può essere censurata , in via principale , per illegittimità costituzionale soltanto per |
| 1958-60.txt | 425 | 425 | 127 della costituzione ) . anche questa eccezione è infondata . l atto legislativo , che protrae nel tempo l | efficacia | di una legge anteriore , è una nuova legge non soltanto con riferimento al termine ma anche al contenuto normativo |
| 1958-60.txt | 612 | 612 | il potere del commissario dello stato di impugnare le norme delle quali la successiva legge ha protratta nel tempo l | efficacia | . il vizio di costituzionalità della legge prorogata si ripresenta , autonomamente , nel contenuto normativo della legge di proroga |
| 1958-60.txt | 719 | 719 | provvedimento legislativo , a fortiori devesi ammettere il ricorso contro una legge che proroga disposizioni che altrimenti avrebbero perduto ogni | efficacia | . in entrambi i casi la ratio è la stessa : accertare se le norme impugnate possano rientrare nella sfera |
| 1958-76.txt | 173 | 173 | in una recente decisione , nella quale si legge che ” l atto legislativo , che protrae nel tempo l | efficacia | di una legge anteriore , è una nuova legge non soltanto con riferimento al termine ma anche al contenuto normativo |
| 1959-36.txt | 1013 | 1013 | consultivo , non vincolante , e peraltro in un momento posteriore alla deliberazione consigliare che fissa le tabelle . né | efficacia | di limite alla discrezionalità dell ente impositore può avere l intervento del ministero delle finanze il quale , d intesa |
| 1959-36.txt | 1211 | 1211 | , senza alcun riferimento alla legge precedente , tanto che nell art . 24 con una norma transitoria era riconosciuta | efficacia | agli aumenti eventualmente apportati dai comuni alle tariffe riguardanti le pubbliche affissioni e la pubblicità affine prima della entrata in |
| 1960-46.txt | 361 | 361 | 25 , prospettando il dubbio se ” la mancata presentazione al parlamento per l approvazione abbia comportato o meno l | inefficacia | ” del detto decreto ” ed abbia , quindi , automaticamente ripreso vigore il decreto legge 7 agosto 1936 , |
| 1960-51.txt | 638 | 638 | misura della tassa entro limiti ben definiti , e perché i controlli affidati ad organi della pubblica amministrazione non hanno | efficacia | di limite all esercizio del potere discrezionale attribuito dalla legge ai comuni . la corte ritiene , invece , che |
| 1960-56.txt | 1332 | 1332 | colpito dall espropriazione . e si è ritenuta , altresì ( sentenza n . 17 del 1960 ) , l | efficacia | retroattiva , a favore del titolare dei beni , delle variazioni catastali in diminuzione apportate dall ufficio tecnico erariale nel |
| 1960-56.txt | 1916 | 1916 | notificazione , il rance iniziò davanti alle competenti commissioni censuarie il procedimento per ottenere che le variazioni anzidette fossero dichiarate | inefficaci | ai fini dello scorporo . in base a questi elementi di fatto ( sui quali non vi è contestazione ) |
| 1960-56.txt | 2598 | 2598 | piano particolareggiato dati non regolarmente accertati e non ancora definitivamente acquisiti , dei quali anche si è poi riconosciuta l | inefficacia | giuridica . e se , d altra parte , come non disconosce l avvocatura dello stato , la situazione derivata |
| 1961-21.txt | 210 | 210 | si può dire , piuttosto , che proprio l esistenza di tale istituto indebolisce , in certo senso , l | efficacia | di quel principio , razionalmente e praticamente . il solve et repete è indubbiamente una misura particolarmente energica ed efficace |
| 1961-21.txt | 230 | 230 | efficacia di quel principio , razionalmente e praticamente . il solve et repete è indubbiamente una misura particolarmente energica ed | efficace | al fine dell attuazione del pubblico interesse alla percezione dei tributi e , appunto per questo , venne introdotto ed |
| 1961-34.txt | 1760 | 1760 | assunzione di un mutuo . trattasi , dunque , di una norma temporanea , adottata nel presupposto della validità ed | efficacia | della legge 27 luglio 1960 , n . 43 , nel cui sistema era destinata ad inserirsi la previsione del |
| 1961-66.txt | 1469 | 1469 | , e la regione non può anticipare la reviviscenza di una norma che , sia pure temporaneamente , non è | efficace | , per effetto di altra norma statale attualmente in vigore . inoltre , non può trascurarsi la considerazione che il |
| 1962-02.txt | 1375 | 1375 | limite semplicemente globale e , in quanto tale , insufficiente a garantire i singoli ; né possono attribuirsi carattere ed | efficacia | di vera garanzia a certi controlli , che riguardano l accertamento del presupposto di necessità sopra ricordato ovvero costituiscono semplici |
| 1962-17.txt | 399 | 399 | competenza , non esistendo un conflitto di attribuzione per mancanza del presupposto di esso : cioè un atto amministrativo con | efficacia | esterna , idoneo a produrre modificazioni nell ordinamento giuridico generale . trattandosi di una circolare che regola l attività degli |
| 1962-17.txt | 458 | 458 | sfera di competenza dello stato da parte degli organi della regione . soltanto la circolare che non esaurisce la sua | efficacia | nell ambito dell amministrazione , può dare luogo ad una ipotesi di invasione di poteri che sta a base del |
| 1962-86.txt | 101 | 101 | alla costante giurisprudenza di questa corte , in quanto si riferisce ad una norma che ha già cessato di avere | efficacia | ( sentenza 30 dicembre 1961 , n . 79 ) . 3 . è poi infondata l altra questione concernente |
| 1962-87.txt | 479 | 479 | richiedere la tutela giurisdizionale , non già di eliminare il potere del legislatore ordinario di regolare i modi e l | efficacia | di questa . il più volte ricordato secondo comma dell art . 113 non può essere interpretato senza collegarlo col |
| 1962-87.txt | 755 | 755 | l atto amministrativo o sospenderne l esecuzione , impedire , cioè , che l atto stesso spieghi intera la sua | efficacia | ; conseguenza che la costituzione non ha voluto del tutto eliminare , com è fatto palese , tra l altro |
| 1962-87.txt | 1549 | 1549 | l indipendenza dell azione giudiziaria dal procedimento esecutivo ; non impedisce la pronuncia del giudice , ma ne limita l | efficacia | entro certi confini , vietandogli di revocare o modificare l atto amministrativo impugnato nei casi e con gli effetti previsti |
| 1963-104.txt | 409 | 409 | non solo quanto assume l avvocatura , che cioè la mancata impugnativa del deliberato della commissione abbia conferito a questo | efficacia | di giudicato , ma anche che fosse possibile proporre alcun ricorso avverso il medesimo secondo può desumersi anche dall ultimo |
| 1963-114.txt | 444 | 444 | eventuale ricorso del contribuente . la legge era stata emanata proprio allo scopo di evitare che tale ricorso sospendesse l | efficacia | del nuovo accertamento e perciò in essa , tutta improntata all automaticità dell iscrizione , non v era campo per |
| 1963-127.txt | 504 | 504 | giugno 1962 . rispetto a queste due disposizioni la questione deve essere dichiarata manifestamente infondata , essendo già cessata l | efficacia | delle due norme . quanto all art . 9 dello stesso decreto , è da notare che non sussiste un |
| 1963-155.txt | 2167 | 2167 | parole ( ” ancorché riferentesi a periodi d imposta anteriori ” ) dalle quali il primo comma trae la propria | efficacia | retroattiva . la norma tuttavia è stata intesa nella prassi degli uffici finanziari nel senso della retroattività almeno per quanto |
| 1963-155.txt | 2359 | 2359 | aumento dell addizionale dovuta nell anno 1961 in virtù dell articolo precedente : essa vale nei limiti in cui è | efficace | questo articolo dopo che se ne è dichiarata la incostituzionalità : infatti , la dichiarazione di illegittimità dell art . |
| 1963-155.txt | 2392 | 2392 | , la dichiarazione di illegittimità dell art . 2 porta con sé , automaticamente , una restrizione dell ambito d | efficacia | dell art . 3 senza bisogno , rispetto a questo , d una particolare dichiarazione di illegittimità costituzionale . |
| 1963-45.txt | 835 | 835 | risulterebbe un vantaggio per il litigante di malafede , che sia possibile salvaguardare altrimenti il credito fiscale , che sia | inefficace | il mezzo adoperato dalla legge per evitare l evasione e via dicendo . si denunciano , infatti , con tali |
| 1963-73.txt | 103 | 103 | forme pubblicitarie effettuate dal privato con mezzi propri e senza alcuna prestazione da parte del comune ) ha tolto ogni | efficacia | alla norma di legge ed ha posto nel nulla anche le tariffe già approvate , sicché dal giorno successivo alla |
| 1963-73.txt | 361 | 361 | ridata vita alle vecchie tariffe fino all entrata in vigore della nuova legge e di conseguenza si è ridata nuova | efficacia | giuridica a quella norma illegittima , che tale efficacia aveva perduto in conseguenza della sentenza della corte costituzionale . evidente |
| 1963-73.txt | 370 | 370 | vigore della nuova legge e di conseguenza si è ridata nuova efficacia giuridica a quella norma illegittima , che tale | efficacia | aveva perduto in conseguenza della sentenza della corte costituzionale . evidente appare , dunque , il contrasto fra l effetto |
| 1963-73.txt | 396 | 396 | sentenza della corte costituzionale . evidente appare , dunque , il contrasto fra l effetto della sentenza , che toglie | efficacia | , e l impugnato articolo di legge che convalida e sana , senza aggiungere , modificare , cambiare nulla . |
| 1963-73.txt | 481 | 481 | generali e locali precedentemente vigenti ” dimostrano alla evidenza la volontà del legislatore di non accettare la immediata cessazione dell | efficacia | giuridica della norma illegittima , ma di prolungarne la vita sino all entrata in vigore della nuova legge . il |
| 1963-73.txt | 538 | 538 | sulla quale poggia il contenuto pratico di tutto il sistema delle garanzie costituzionali , in quanto essa toglie immediatamente ogni | efficacia | alla norma illegittima . e proprio in considerazione della fondamentale importanza per il nostro ordinamento giuridico di questo precetto costituzionale |
| 1963-77.txt | 372 | 372 | 1959 ) , che il sindacato della corte costituzionale può e deve essere esercitato tutte le volte che di “ | efficacia | ” ( art . 136 cost . ) e di ” applicazione ” ( art . 30 della legge 11 |
| 1963-77.txt | 415 | 415 | , n . 87 ) della legge possa parlarsi , indipendentemente dall avvenuta abrogazione della medesima , la quale “ | efficace | ” ed ” applicabile ” resta , pur sempre , entro i limiti consacrati dai principi regolanti la successione delle |
| 1963-77.txt | 643 | 643 | il potere del commissario dello stato di impugnare le norme delle quali la successiva legge ha protratta nel tempo l | efficacia | ” , e ciò in quanto ” il vizio di costituzionalità della legge prorogata si ripresenta , autonomamente , nel |
| 1963-81.txt | 484 | 484 | legittimità costituzionale di quelle impugnate , che puniscono , come reato , appunto l omissione imputata al talamonti , l | efficacia | delle quali è stata , pertanto , ritenuta dal tribunale rilevante ai fini del giudizio principale . 3 . quanto |
| 1964-45.txt | 714 | 714 | , della legge 16 settembre 1960 , n . 1014 , valore di legge interpretativa e , con ciò , | efficacia | retroattiva . ora , la norma , alla quale tale efficacia è stata conferita , stabilisce che ” l accertamento |
| 1964-45.txt | 725 | 725 | valore di legge interpretativa e , con ciò , efficacia retroattiva . ora , la norma , alla quale tale | efficacia | è stata conferita , stabilisce che ” l accertamento e la determinazione della base imponibile per l imposta di famiglia |
| 1964-45.txt | 1169 | 1169 | della costituzione , e ciò non soltanto perché contrasto non sorge necessariamente tra una legge che ponga norme tributarie con | efficacia | retroattiva e le norme costituzionali che regolano la libera iniziativa economica , il regime della proprietà privata e la riserva |
| 1964-53.txt | 797 | 797 | annessione dopo la prima guerra mondiale , fu contraddetto da talune necessarie misure e interventi legislativi dello stato italiano direttamente | efficaci | nel territorio triestino , che restò nella sua peculiare configurazione , senza che ne risultasse compromessa la posizione politica internazionale |
| 1965-50.txt | 204 | 204 | sostanza la stessa certezza di quella libera : la differenza è nella diversa provenienza dell accertamento , nella diversa sua | efficacia | , nel diverso carattere che assume in ciascun caso la configurazione della realtà . in via generale , la prova |
| 1965-50.txt | 871 | 871 | nella sua ordinanza , alcuna interpretazione delle norme denunziate che disconosca i limiti cui la legge generale assoggetta anche l | efficacia | della prova legale ( art . 2724 del codice civile ) ; e ha indicato come ipotesi di impossibilità di |
| 1965-64.txt | 212 | 212 | . la legge regionale siciliana 26 gennaio 1953 , n . 2 , dispose all art . 2 che l | efficacia | della predetta legge statale 2 gennaio 1952 , n . 1 , era protratta , nel territorio della regione , |
| 1965-64.txt | 523 | 523 | a un atto che è manifestazione dell autonomia della regione , laddove l atto di cui si sarebbe prorogata l | efficacia | , e cioè la legge dello stato , era una manifestazione della sovrana potestà legislativa di quest ultimo . nell |
| 1965-64.txt | 1531 | 1531 | dalla legge statale 2 gennaio 1952 , n . 1 , di cui si era detto che si prorogava l | efficacia | . il pagamento di essa era infatti disposto per il periodo dal 31 dicembre 1952 , data in cui aveva |
| 1965-64.txt | 1555 | 1555 | di essa era infatti disposto per il periodo dal 31 dicembre 1952 , data in cui aveva cessato di avere | efficacia | la detta legge statale , al 30 giugno 1958 . con la legge impugnata non si era pertanto introdotta nel |
| 1965-64.txt | 1933 | 1933 | corrispondeva alla misura dell aumento che lo stesso stato aveva imposto per un anno , con la legge la cui | efficacia | era cessata nel momento in cui fu emanata la legge regionale . non può , in proposito , aver rilevanza |
| 1965-65.txt | 765 | 765 | se si tiene conto che la legge n . 37 , emanata nel 1954 , ebbe a spiegare la sua | efficacia | in un arco di tempo nel quale non si erano ancora potuti compiutamente definire i limiti della potestà normativa della |
| 1966-44.txt | 2309 | 2309 | e seguenti della costituzione , i quali riguardano la formazione della legge e non i limiti di tempo della sua | efficacia | . più ampio discorso richiede la dedotta violazione dell art . 53 delle costituzione . questa corte ha già avuto |
| 1966-44.txt | 2805 | 2805 | . 25 ) . in questo caso si ha l applicazione dell imposta a rapporti esauriti , senza che questa | efficacia | retroattiva della norma sia sorretta da alcuna razionale presunzione che gli effetti economici dell alienazione , e del valore realizzato |
| 1966-81.txt | 352 | 352 | l aliquota della ritenuta d imposta , elevata dal 15 al 30 per cento per il triennio nel quale hanno | efficacia | le disposizioni del decreto legge 23 febbraio 1964 , n . 27 , è più alta dell aliquota dell imposta |
| 1966-88.txt | 237 | 237 | quale l art . 136 della costituzione , disponendo che la norma di legge dichiarata costituzionalmente illegittima cessa di avere | efficacia | dal giorno successivo alla pubblicazione della decisione , avrebbe per destinatario solo chi è chiamato ad applicare la legge e |
| 1966-88.txt | 363 | 363 | e come l art . 136 sarebbe violato ove espressamente si disponesse che una norma dichiarata illegittima conservi la sua | efficacia | , del pari contrastante col precetto costituzionale deve ritenersi una legge la quale , per il modo in cui provvede |
| 1966-88.txt | 544 | 544 | erano più applicabili quelle tariffe che , adottate in base al precedente sistema , erano state caducate dalla cessazione di | efficacia | dell art . 195 t.u . della finanza locale , conseguente alla sentenza ( pubblicata nella gazzetta ufficiale n . |
| 1966-88.txt | 780 | 780 | 1962 la legge non ha dato vita ad una disciplina diversa e , perciò , autonoma rispetto a quella divenuta | inefficace | , ma ha conferito rinnovato vigore al precedente sistema , conservato nella stessa configurazione obiettiva , realizzando così un risultato |
| 1966-88.txt | 816 | 816 | , realizzando così un risultato non diverso da quello che avrebbe raggiunto ove esplicitamente avesse disposto la conservazione transitoria dell | efficacia | dell art . 195 del t.u . della finanza locale . |
| 1966-89.txt | 58 | 58 | generale sull entrata erano state aumentate del 20 per cento , non venne convertito in legge e di conseguenza perdette | efficacia | sin dall inizio . la successiva legge 15 novembre 1964 , n . 1162 , istitutiva di un addizionale del |
| 1966-89.txt | 632 | 632 | art . 77 della costituzione . la norma costituzionale , infatti , stabilendo che i decreti non convertiti ” perdono | efficacia | sin dall inizio ” non si propone altro scopo che non sia quello di regolare le conseguenze della mancata conversione |
| 1967-02.txt | 645 | 645 | ampiamente svolte dalla difesa regionale nelle ulteriori deduzioni e nella discussione orale sul carattere interpretativo ed integrativo e sulla conseguente | efficacia | retroattiva di siffatte norme , non possono essere condivise dal momento che , per espressa disposizione dello stesso decreto ( |
| 1967-103.txt | 826 | 826 | alla parte in cui dispone che l aumento del 10 per cento previsto dal precedente art . 123 spiega automatica | efficacia | ai fini dell imposta complementare sul reddito ; dell art . 142 nella parte in cui fa salvo l effetto |
| 1967-103.txt | 899 | 899 | , nella parte in cui dispone che l aumento del 10 per cento previsto dall art . 123 spiega automatica | efficacia | ai fini della imposta sulle società . |
| 1967-75.txt | 45 | 45 | norme da considerare . con decreto legge del 9 novembre 1966 , n . 913 , fu disposto , con | efficacia | fino al 31 dicembre 1968 , l aumento dell imposta di fabbricazione su alcuni prodotti petroliferi ; circa la destinazione |
| 1968-116.txt | 1052 | 1052 | costituirebbe , di per sé , sufficiente motivo per escludere che alle residue enunciazioni contenute nel testo , possa attribuirsi | efficacia | normativa . ma il titolo di una legge è soltanto un elemento indicativo che non si incorpora con la legge |
| 1968-138.txt | 748 | 748 | con i medesimi effetti . esso non ha eliminato il potere del legislatore ordinario di regolare i modi e l | efficacia | di quella tutela ; e l art . 209 , terzo comma , del t.u . delle leggi sulle imposte |
| 1968-139.txt | 57 | 57 | la illegittimità denunciata . infatti , dapprima richiama la giurisprudenza della corte di cassazione secondo cui l accertamento tributario ha | efficacia | nei confronti di tutti i condebitori solidali di un imposta , anche se , per avventura , non abbiano avuto |
| 1968-32.txt | 896 | 896 | giustificazione veniva meno perché l immediato decorso della prescrizione poteva favorire , invece che colpire , l evasore mentre l | efficacia | del precetto era indebolita dal potere giudiziale di sospendere il processo ( art . 20 del codice di procedura penale |
| 1968-45.txt | 75 | 75 | , anche a quelle già ultimate rispetto alle quali non sia intervenuta ancora la definizione del rapporto tributario . la | efficacia | retroattiva è però limitata del divieto di rimborso delle somme già versate , ai sensi dell altro comma dello stesso |
| 1968-45.txt | 199 | 199 | varie esigenze che sorgono dal fatto stesso della eccezionale portata attribuita ai benefici . alla legge è stata riconosciuta una | efficacia | retroattiva , ma è apparsa in pari tempo manifesta la necessità di non negare considerazione anche agli opposti interessi degli |
| 1969-118.txt | 759 | 759 | lineamenti che il diritto riceve dall ordinamento . se all atto di un componente del gruppo solidale è conferita una | efficacia | che si espande nella sfera di tutti gli altri , nessuno di costoro può vantare posizioni autonome riguardo alla consistenza |
| 1969-125.txt | 226 | 226 | corte , ricordata dal giudice a quo , i citati precetti costituzionali consentono al legislatore ordinario di regolare modi ed | efficacia | della tutela giurisdizionale e di subordinarne l esercizio al verificarsi di presupposti e condizioni differendola nel tempo . quel che |
| 1969-126.txt | 1046 | 1046 | alla disposizione dell art . 11 della legge impugnata , subordinante alla entrata in vigore del decreto presidenziale delegato l | efficacia | della legge medesima . è poi significativo che nel preambolo del decreto delegato non risulta l audizione del parere del |
| 1969-75.txt | 366 | 366 | o meno all imposta sugli incrementi di valore dell art . 40 della legge n . 246 , comminante l | inefficacia | dei patti tendenti a trasferire l onere dell imposizione ad altri che non siano i soggetti indicati nella stessa legge |
| 1969-86.txt | 256 | 256 | . 408 , seguitando a permanere anche quando , scaduta col 31 dicembre 1959 l ultima proroga concessa alla sua | efficacia | dalla legge 10 dicembre 1957 , n . 1218 , essa seguitò ad applicarsi alle sole costruzioni completate entro quel |
| 1969-86.txt | 573 | 573 | , venne invece riferita ai negozi e agli uffici insieme . così considerata , la norma del 1962 , avente | efficacia | retroattiva perché volta a disciplinare fattispecie già perfette al 31 dicembre 1959 , sembrò una norma innovativa , come riducente |
| 1969-86.txt | 973 | 973 | non ancora definitivi alla data della legge interpretativa del 1962 e in rapporto ai quali questa esplica tutta la sua | efficacia | . ne consegue che la questione di legittimità costituzionale proposta con l ordinanza 24 novembre 1967 dal tribunale di terni |
| 1970-116.txt | 597 | 597 | lungi dal limitare la difesa , la rende se sorretta da validi motivi più rapida , più economica , più | efficace | . cosicché neanche il secondo comma dell art . 24 può dirsi violato ( mentre fuori luogo viene invocato il |
| 1970-203.txt | 171 | 171 | effetto di quest ultima disposizione , il terzo proprietario di tali mobili , dato che , di regola , un | efficace | azione di regresso è praticamente impossibile , si troverebbe esposto ad una vera e propria espropriazione , senza indennizzo , |
| 1970-44.txt | 43 | 43 | 7 gennaio 1929 , n . 4 , contenente norme generali sulla repressione delle violazioni delle leggi finanziarie , attribuiscono | efficacia | di titolo esecutivo rispettivamente all ordinanza , non impugnata in termine dal trasgressore , con la quale l intendente di |
| 1970-44.txt | 108 | 108 | , l ammontare di detta pena . il tribunale di locri , muovendo dalla premessa che l attribuzione di siffatta | efficacia | rende coercibile l obbligo di pagare consentendo all amministrazione di realizzare la sua pretesa sui beni del contribuente senza il |
| 1971-111.txt | 465 | 465 | all obbligo imposto dalla legge fiscale ; e non vale nemmeno rilevare che l interesse dell amministrazione stessa può essere | efficacemente | protetto imponendosi altri incombenti che non incidano sul diritto alla tutela giudiziaria . non è sindacabile in sede di legittimità |
| 1971-93.txt | 93 | 93 | compie ” , sui propri e sugli altrui beni , atti fraudolenti , che rendano in tutto o in parte | inefficace | l esecuzione forzata promossa dall esattore . sembra pacifica , ed è presupposto logico dell ordinanza di rinvio , l |
| 1971-93.txt | 304 | 304 | abbia compiuto ” , sui propri o sugli altrui beni , atti fraudolenti che rendano in tutto o in parte | inefficace | l esecuzione esattoriale . argomentando dalla dizione ” abbia compiuto ” il giudice a quo ha ritenuto che nel testo |
| 1971-93.txt | 537 | 537 | dall omesso pagamento di sei rate consecutive d imposta ; b ) compimento di atti fraudolenti , diretti a rendere | inefficace | l azione esecutiva dell esattore . il raffronto tra l art . 30 del t.u . del 1931 e l |
| 1972-118.txt | 815 | 815 | questa parte del decreto . 4 . sul terzo motivo dell allegato eccesso di delega la questione si incentra sulla | efficacia | da attribuire , ai fini della valutazione della consistenza della proprietà appartenente agli espropriati alla data del 15 novembre 1949 |
| 1972-118.txt | 1032 | 1032 | dei rapporti ereditari risultanti da detta transazione era stato tenuto effettivamente conto dall ente di riforma , nella considerazione dell | efficacia | retroattiva da assegnare ad essa , con il risultato di ridurre le quote di scorporo determinate con il piano ; |
| 1972-120.txt | 595 | 595 | d imposta , deducibile esclusivamente dal collegamento fra i soggetti medesimi e le fattispecie cui la norma tributaria attribuisce tale | efficacia | , secondo valutazioni riservate al legislatore . il che , secondo il disposto dell art . 53 , comma primo |
| 1972-120.txt | 1076 | 1076 | non comporta sicuramente estensione dei limiti soggettivi di rilevanza degli atti e delle convenzioni dedotte , così come l eventuale | efficacia | della cosa giudicata formatasi sugli accertamenti che le concernono , senza alcun vincolo di inscindibilità , non potrebbe riguardare dal |
| 1972-144.txt | 2906 | 2906 | attraverso l osservanza dei criteri suddetti e mediante l emanazione di provvedimenti motivati congruamente , in modo da consentire un | efficace | applicazione dell ordinario sindacato di legittimità ; e , più precisamente , può affermarsi che il provvedimento del cip trova |
| 1972-144.txt | 4859 | 4859 | norma impugnata rappresenta la fedele traduzione , in termini di legislazione ordinaria , del precetto costituzionale , attribuendo essa testualmente | efficacia | ” ai rapporti giuridici , compresi quelli tributari , sorti sulla base del d.l . 27 agosto 1970 , n |
| 1972-144.txt | 4892 | 4892 | del d.l . 27 agosto 1970 , n . 621 ” . indipendentemente quindi dalla maggiore o minore estensione dell | efficacia | della norma impugnata , la cui determinazione resta nel campo riservato alla competenza del giudice a quo , la questione |
| 1972-186.txt | 950 | 950 | contribuente , con la notificazione della decisione della commissione tributaria , è dato disporre della decorrenza e in sostanza dell | efficacia | del termine semestrale di decadenza dall impugnativa della decisione . non può omettersi di considerare , in ispecie , alla |
| 1972-186.txt | 1028 | 1028 | le pretese dell amministrazione finanziaria ; prove , di cui il decorso del tempo valga a sminuire o eliminare l | efficacia | o la pratica deducibilità . |
| 1973-129.txt | 270 | 270 | due ed il terzo comma dell art . 25 , l applicazione di quest ultimo implicherebbe una sia pur limitata | efficacia | del comma secondo dichiarato incostituzionale , sicché si prospetterebbe l ulteriore dubbio di costituzionalità in relazione all art . 136 |
| 1973-129.txt | 308 | 308 | art . 136 , comma primo , cost . ai sensi del quale la norma dichiarata incostituzionale cessa di avere | efficacia | nella totalità dei suoi effetti e delle sue implicazioni . 3 . i motivi di incostituzionalità sopra enunciati non sono |
| 1973-129.txt | 427 | 427 | quella di entrata in vigore della legge dava luogo ad un applicazione dell imposta a rapporti esauriti senza che l | efficacia | retroattiva della norma fosse sorretta da alcuna razionale presunzione che gli effetti economici dell alienazione e del valore realizzato fossero |
| 1973-129.txt | 890 | 890 | con l articolo 136 cost . ; la norma dichiarata costituzionalmente illegittima con la indicata sentenza ha cessato di avere | efficacia | , mentre valida ed operante permane l imposizione in via straordinaria di cui al terzo comma dell art . 25 |
| 1973-158.txt | 144 | 144 | occorre precisare che la legge n . 22 del 1961 dispone nel suo unico articolo che ” il termine di | efficacia | delle disposizioni della legge 18 ottobre 1954 , n . 37 , di cui all art . 1 della legge |
| 1973-158.txt | 328 | 328 | legge di proroga interessante l agevolazione tributaria che era oggetto del giudizio e cioè a quella che , protraendo l | efficacia | dell art . 6 , primo comma , della legge regionale 28 aprile 1954 , n . 11 , consentiva |
| 1974-175.txt | 586 | 586 | il legislatore , una volta disposto questo incentivo in favore della libera iniziativa economica , non potrebbe più revocare con | efficacia | retroattiva i benefici concessi ” abbattendo ” , come affermano le ordinanze , ” indiscriminatamente le previsioni e i frutti |
| 1974-175.txt | 1658 | 1658 | voluto esprimere in piena aderenza con la ratio della legge stessa , e tanto meno a negarle la sua immediata | efficacia | ” . con ciò , rilevando la deficiente formulazione tecnica della legge , ammetteva implicitamente l opportunità di un intervento |
| 1974-175.txt | 4072 | 4072 | ha sollevato alcuna eccezione di incostituzionalità della legge medesima , affermando invece non essere dubbio che essa è interpretativa con | efficacia | retroattiva per molteplici e concorrenti motivi e precisamente per la qualificazione espressamente data alla legge , per la sua ratio |
| 1974-175.txt | 4262 | 4262 | . ed infatti ribadito il principio della piena legittimità costituzionale dell interpretazione autentica da parte del legislatore e della relativa | efficacia | delle leggi interpretative , principio affermato da questa corte sin dalla sentenza n . 118 del 1957 la pretesa violazione |
| 1974-175.txt | 4452 | 4452 | all art . 3 cost . , da un lato la legge non ha affatto derogato al normale regime dell | efficacia | delle fonti nel tempo , previsto comunque dall art . 11 delle disposizioni preliminari al codice civile e pertanto non |
| 1974-214.txt | 198 | 198 | secondo il giudice a quo , determinerebbe la pratica impossibilità o comunque maggiori difficoltà per il contribuente di apprestare una | efficace | difesa nei confronti dell amministrazione finanziaria ( così ad esempio in caso di svalutazione della moneta che segua a distanza |
| 1974-272.txt | 123 | 123 | non è fondata . occorre in primo luogo esaminare se sia consentito al legislatore di subordinare la validità o l | efficacia | della licenza al previo pagamento della tassa di concessione governativa . in proposito è sufficiente ricordare che il rilascio della |
| 1974-272.txt | 350 | 350 | sia nei confronti di chi pretenda cacciare senza licenza , sia per chi voglia valersi di una licenza invalida o | inefficace | . in particolare non sussiste la denunciata violazione dell art . 3 della costituzione , in raffronto alla diversa disciplina |
| 1975-173.txt | 750 | 750 | , sia che si tratti di banche sia che si tratti di imprese di tipo diverso , vien meno l | efficacia | probatoria in entrambe le ipotesi . conseguentemente la dedotta violazione dell art . 3 della costituzione per disparità di trattamento |
| 1975-201.txt | 589 | 589 | i soggetti assumono così tale capacità contributiva in funzione del collegamento con le fattispecie cui la norma tributaria attribuisce tale | efficacia | indicativa , secondo valutazioni riservate al legislatore . in altri termini , per capacità contributiva , nel senso espresso dalla |
| 1976-166.txt | 1887 | 1887 | assume derivare dall introdotto congegno e può essere accordata appropriata tutela agl interessi regionali : tutela che per essere veramente | efficace | , conviene sia anche quanto possibile tempestiva e sollecita . infondata si rivela , infine , anche la censura di |
| 1976-198.txt | 400 | 400 | art 14 ” nella parte in cui non dispone la restituzione di tributi pagati in relazione a negozi inesistenti od | inefficaci | ” , e secondo il tribunale di milano , dagli artt . 12 e 14 ( e dall art . |
| 1976-198.txt | 1084 | 1084 | id quod plerumque accidit ( e cioè sul fatto che di regola l atto sottoposto alla registrazione è valido ed | efficace | ) e sui compiti logicamente attribuibili al procuratore del registro ( e cioè sulla impossibilità per questo di indagare circa |
| 1976-221.txt | 714 | 714 | emanare decreti , a norma del richiamato art . 9 , con lo stesso sostanziale contenuto e con la medesima | efficacia | di quelli emessi dal presidente del consiglio dei ministri su proposta dell alto commissario per l alimentazione . la fonte |
| 1976-221.txt | 849 | 849 | normazione diversa da quella legislativa , né esclude che la legge consenta al potere esecutivo di emanare norme secondarie di | efficacia | subordinata . quanto , poi , al secondo aspetto della questione , concernente la censura dell art . 1 del |
| 1976-221.txt | 994 | 994 | relazione ai necessari singoli accertamenti . ora la natura del potere attribuito al cip di emanare atti amministrativi generali con | efficacia | erga omnes non giustifica la opinione che la formulazione dell art . 1 del d.l.c.p.s . n . 896 del |
| 1976-225.txt | 1118 | 1118 | , dei contratti e dei canoni per le locazioni di immobili urbani ad uso diverso dall abitazione , sia l | inefficacia | , dalla data di entrata in vigore del decreto , delle clausole di adeguamento dei canoni di locazione ( ordinanza |
| 1976-225.txt | 3226 | 3226 | ha precisato il giudice a quo , palese è la pertinenza e la rilevanza della questione , stante la sua | efficacia | strumentale rispetto alla risoluzione della causa , nella quale l applicazione degli artt . 4 , n . 1 , |
| 1976-225.txt | 4492 | 4492 | , tanto per il blocco dei contratti delle locazioni non abitative e dei relativi canoni , quanto per la disposta | inefficacia | delle clausole di adeguamento dei canoni medesimi . al quale ultimo proposito va , infatti , osservato che , essendo |
| 1977-153.txt | 9230 | 9230 | migliorie eseguite dal proprietario . è denunciata anche la disposizione del sesto comma dell art . 15 , che attribuisce | efficacia | retroattiva alla disciplina stabilita dal primo comma e dall art . 4 : ma la questione viene meno in conseguenza |
| 1977-163.txt | 257 | 257 | dazio doganale ; pertanto , ” di fronte alle persistenti e convinte difese dell avvocatura di stato nel sostenere l | efficacia | e quindi la piena operatività della legge interna anche se contrastante con norme comunitarie preesistenti ” , e ” constatata |
| 1977-163.txt | 2066 | 2066 | palese con le ricordate disposizioni comunitarie , emanate in materia di competenza degli organi della comunità con piena ed immediata | efficacia | obbligatoria , e dia quindi luogo a questione di legittimità costituzionale delle leggi interne . in questa sede , l |
| 1977-163.txt | 2536 | 2536 | riferisce ad un particolare tipo di controllo sanitario uniforme , istituito in base ad una convenzione internazionale , la cui | efficacia | fatta salva dall espressa disposizione dell art . 234 del trattato di roma . 6 . l avvocatura dello stato |
| 1977-163.txt | 2719 | 2719 | , del trattato di roma le direttive , a differenza dai regolamenti comunitari , non hanno , di regola , | efficacia | normativa diretta , in quanto si rivolgono generalmente agli stati , ai quali richiedono l adozione , entro certi termini |
| 1977-163.txt | 3787 | 3787 | questa corte circa il regime dei rapporti tra ordinamento comunitario e ordinamento interno , e in specie circa la piena | efficacia | obbligatoria e diretta applicabilità dei regolamenti comunitari , i quali prevalgono sulle norme incompatibili con essi , previgenti nei diversi |
| 1978-06.txt | 529 | 529 | appare irragionevole in quanto correlato all esigenza di mantenere costante nel tempo anche dopo che siano intervenute modifiche legislative l | efficacia | di prevenzione generale delle disposizioni penali poste a tutela dell interesse dello stato alla riscossione dei tributi . l ultrattività |
| 1979-126.txt | 4520 | 4520 | del potere d acquisto della moneta , ma al contrario agisce in misura via via decrescente , e quindi con | efficacia | correttiva tanto minore quanto più ampio è il periodo di tempo intercorso tra i due termini di raffronto , ancorato |
| 1981-119.txt | 1241 | 1241 | tra il 1 gennaio 1974 ( inizio dell applicazione dell irpef ) ed il 1 gennaio 1976 ( cessazione dell | efficacia | delle disposizioni istitutive del contributo di solidarietà ) , incise da un duplice prelievo per effetto di due concomitanti imposizioni |
| 1981-176.txt | 1025 | 1025 | nel proprio ambito , dall ordinamento statuale . il tribunale di milano ritiene , per parte sua , che l | efficacia | vincolante della sentenza comunitaria non possa essere revocata in dubbio , anche se pronunciata , come nella specie , in |
| 1981-176.txt | 1209 | 1209 | il dubbio , se il disposto che essa ravvisa nell art . 189 del trattato , urti , in quanto | efficace | nell ordinamento interno , contro il principio della soggezione del giudice alla legge ( art . 101 cost . ) |
| 1981-176.txt | 2645 | 2645 | settore dell organizzazione comune del mercato . ora , nell ordinanza di rinvio si afferma che siffatto divieto era internamente | efficace | per quel che concerne il procedimento pendente avanti il tribunale di milano ancor prima dell emanazione dell abrogata legge del |
| 1981-176.txt | 3496 | 3496 | ma nemmeno altri eventi normativi , quale sarebbe la sopravvenienza di un incompatibile regolamento comunitario , abbiano comunque estinto l | efficacia | delle norme regolatrici della specie . così non è , tuttavia . altra normativa comunitaria è intervenuta nella materia , |
| 1981-177.txt | 648 | 648 | dunque dettare il regolamento della specie , senza che altro evento normativo ne intacchi , a sua volta , l | efficacia | . questo evidente ed indefettibile presupposto per la rilevanza del problema di costituzionalità sottoposto all esame della corte sussiste , |
| 1982-143.txt | 2324 | 2324 | al legislatore ordinario di emanare in materia finanziaria tutte le norme giuridiche dirette a disciplinare nella maniera più opportuna ed | efficace | il gettito delle entrate e da predisporre le misure necessarie ad evitare frodi fiscali . l unico limite all intervento |
| 1982-88.txt | 625 | 625 | secondo la costante giurisprudenza , attribuisce a tale accertamento , anche quando si sia verificato in fase amministrativa , un | efficacia | vincolante per il giudice penale , certamente incompatibile con il principio del libero convincimento , tanto più rigoroso in sede |
| 1982-96.txt | 1354 | 1354 | 11 della costituzione , in relazione alle norme che hanno autorizzato la ratifica del gatt e lo hanno reso internamente | efficace | , e sull assunto che detto accordo vada , quanto ai rapporti con le fonti interne , assimilato al trattato |
| 1983-247.txt | 179 | 179 | nel dispositivo ma nella motivazione della citata sentenza , che la pronuncia aveva esclusivo riguardo agli atti amministrativi dotati di | efficacia | vincolante per il giudice penale , impregiudicato restando il diverso problema dell autorità spettante agli accertamenti divenuti definitivi per effetto |
| 1984-39.txt | 1990 | 1990 | e che alla regione dovranno poi essere trasferiti . ebbene , il criterio adottato concordamente nel 1967 ( ma con | efficacia | dal 26 maggio 1964 ) non fu più evidentemente abbandonato dalle parti se come si evince dalla stessa ministeriale esso |
| 1985-113.txt | 1603 | 1603 | 1984 ed invocata dall avvocatura , il giudice costituzionale sarebbe chiamato ad occuparsi di una legge che vuol privare di | efficacia | , nell ambito dello stato , il sistema dei principi dell ordinamento comunitario : sistema che viene , ai fini |
| 1985-147.txt | 1083 | 1083 | da un lato , per i quali la trascrizione è richiesta ed effettuata dopo che gli atti stessi hanno acquistato | efficacia | operativa , e le sentenze , dall altro lato , per le quali l imposta è sempre dovuta indipendentemente dalla |
| 1985-147.txt | 1679 | 1679 | . e le sentenze , dall altro lato ” , le quali soltanto vengono assoggettate al tributo prima di acquistare | efficacia | ) , e con l art . 53 , primo comma , cost . ( in quanto ” dissocia la |
| 1985-219.txt | 2075 | 2075 | gatt non deve , né può essere assimilata , sul piano delle fonti interne , a quella emanata per conferire | efficacia | interna al trattato di roma : la quale ultima , in conformità ed adempimento di tale precetto costituzionale , ha |
| 1985-229.txt | 373 | 373 | esperimento dell azione di regresso dallo stesso art . 6 , comma primo , parte seconda , che sancisce l | inefficacia | , nei confronti dell effettivo titolare , della notificazione di atti di imposizione al precedente possessore , nonché dallo stesso |
| 1985-313.txt | 440 | 440 | , n . 6262 ) , si è fondato anzitutto sulla considerazione che l accertamento tributario deve intendersi come atto | efficace | nei confronti del soggetto passivo di imposta , conclusivo di un procedimento o di un subprocedimento di accertamento comunque denominato |
| 1986-172.txt | 1303 | 1303 | particolare procedimento automatico . questa esclusiva facoltà di scelta , egualmente concessa a tutti i contribuenti , rappresenta la più | efficace | garanzia dei loro interessi e la dimostrazione che il sistema introdotto costituisce , in definitiva , un beneficio per i |
| 1986-173.txt | 1777 | 1777 | l adeguamento annuale del nuovo limite retributivo fissato dall art . 19 della legge n . 155 del 1981 senza | efficacia | retroattiva e , quindi , non riparatoria della incongruità e della irrazionalità della precedente disciplina ; onde , stante la |
| 1986-178.txt | 4457 | 4457 | . ) , tali premi , per i meccanismi collegati al rapporto assicurativo , siano protetti e accresciuti con particolare | efficacia | ( ad es . cointeressenza all operazione di investimento della riserva matematica , ecc . ) . tenuto conto del |
| 1986-191.txt | 939 | 939 | al prefetto e devono essere sospesi , annullati o revocati per motivata richiesta dello stesso ; il relativo diniego è | efficace | solo se il prefetto esprime parere conforme . ora , non occorre indagare se così si abbia decentramento istituzionale della |
| 1986-271.txt | 3461 | 3461 | piena vigenza di questa norma emerge dalla successiva l . n . 594 del 1979 e , in modo particolarmente | efficace | , dal d.l . n . 55 del 1983 , già ripetutamente menzionato . nel quadro di tale normativa , |
| 1987-156.txt | 1059 | 1059 | ed eterogenee , né possono esaurirsi in mere enunciazioni di finalità , ma debbono essere idonee ad indirizzare concretamente ed | efficacemente | l attività normativa del governo . il che ricorre di certo nel caso in esame , in relazione a quanto |
| 1987-214.txt | 1846 | 1846 | piena vigenza di questa norma emerge dalla successiva l . n . 594 del 1979 e , in modo particolarmente | efficace | , dal d.l . n . 55 del 1983 , già ripetutamente menzionato . nel quadro di tale normativa , |
| 1987-283.txt | 666 | 666 | atti aventi forza di legge , tra i quali non sono annoverabili i decreti ministeriali , che hanno natura ed | efficacia | di atti amministrativi e , se emanati in contrasto con le norme della costituzione , possono essere disapplicati o annullati |
| 1987-301.txt | 272 | 272 | per difetto di rilevanza , in quanto sulla questione dell assoggettabilità al tributo degli immobili avrebbe già statuito , con | efficacia | di giudicato , il giudice di primo grado . nel merito , l avvocatura , onde sostenere la tesi della |
| 1987-301.txt | 490 | 490 | agli enti assoggettati all imposta , sì che il fine di pubblico interesse che essi si propongono non può essere | efficacemente | invocato in senso esonerativo dalla imposizione . quest ultima è , appunto , collegata all incremento dei valori immobiliari , |
| 1987-62.txt | 584 | 584 | alcun modo l esercizio delle potestà legislative e amministrative regionali in materia di organizzazione degli uffici , né esplicano alcuna | efficacia | nel procedimento di formazione del bilancio . la puntuale elaborazione di questo documento contabile si pone unicamente tra i presupposti |
| 1987-87.txt | 1319 | 1319 | la norma stessa si collocava ed era destinata a produrre effetti . 7 . quanto , infine , alla dedotta | efficacia | ” conservativa ” che l art . 2 della impugnata legge n . 11 del 1982 implicitamente esplicherebbe sugli atti |
| 1988-123.txt | 2659 | 2659 | eccesso di potere legislativo , perché , sotto la veste dell interpretazione autentica , avrebbe in realtà introdotto , con | efficacia | retroattiva , una norma nuova , contrastante con l indirizzo giurisprudenziale prevalente e consolidato della corte di cassazione ; b |
| 1988-123.txt | 2778 | 2778 | 30 bis ; c ) l art . 53 cost . , perché comporterebbe un prelevamento di ricchezza anche con | efficacia | retroattiva non proporzionato alla capacità contributiva dei soggetti onerati ; d ) l art . 41 cost : , perché |
| 1988-123.txt | 3156 | 3156 | fatto che la legge impugnata abbia disposto retroattivamente . a tale censura si può replicare che il legislatore può conferire | efficacia | retroattiva alle sue disposizioni , salvo che non superi i limiti derivanti dal divieto posto dall art . 25 cost |
| 1988-123.txt | 3280 | 3280 | n . 36 del 1985 ) . la legge di interpretazione autentica infatti non si distingue dalla legge innovativa con | efficacia | retroattiva , essendo anch essa innovativa ( v . sent . n . 118 del 1957 ) e naturalmente retroattiva |
| 1988-373.txt | 498 | 498 | intenzione del legislatore esplicitamente dichiarata nel capoverso dell art . 23 ter cit . , ha funzione interpretativa e perciò | efficacia | retroattiva , consentita nel nostro sistema costituzionale , che la esclude soltanto nella materia penale . 4 . ciò premesso |
| 1989-247.txt | 4621 | 4621 | , in tali casi , la presenza , in forma tipica , di elementi condizionanti la punibilità , perequando l | efficacia | degli stessi elementi sul piano dell uguaglianza e togliendo loro il carattere di privilegio arbitrario . in questo senso la |
| 1991-100.txt | 1020 | 1020 | , secondo comma , coordinata con l art . 32 cost . allo scopo di ” garantire con la massima | efficacia | la tutela fisica e sanitaria dei lavoratori ” ( cfr . art . 4 della legge delega 30 luglio 1990 |
| 1991-168.txt | 1417 | 1417 | di giustizia delle comunità europee pronunciate in via pregiudiziale ai sensi dell art . 177 del trattato . successivamente analoga | efficacia | è stata riconosciuta , con sentenza n . 389 del 1989 , anche alle norme comunitarie come interpretate in pronunce |
| 1991-168.txt | 2367 | 2367 | . n . 131 del 1986 , nonché anche successivamente nei limiti in cui quest ultimo , non avendo piena | efficacia | retroattiva , non ha sanato ogni situazione pregressa , il contribuente poteva opporre all amministrazione statale la diretta applicabilità della |
| 1991-258.txt | 974 | 974 | singoli la più penetrante autorità dello stato e se ne mette in gioco la libertà personale . viceversa , l | efficacia | vincolante della pronuncia giurisdizionale tributaria non solo preclude che agli esclusivi fini della responsabilità penale e della determinazione della pena |
| 1991-258.txt | 1024 | 1024 | più incisivi strumenti propri del processo penale , ma non di rado impedisce all imputato di poterne contestare e contrastare | efficacemente | gli esiti . basti pensare , per convincersene , che quando come nel caso oggetto del giudizio principale l accertamento |
| 1991-258.txt | 1061 | 1061 | giudizio principale l accertamento si fondi su presunzioni prive dei caratteri di gravità , precisione e concordanza , la sua | efficacia | vincolante si pone in flagrante contraddizione con la regola propria del processo penale ( art . 192 , secondo comma |
| 1991-258.txt | 1298 | 1298 | relativo giudizio ( sentenza n . 247 del 1983 ) ; dall altro , che in tale processo potesse avere | efficacia | vincolante il mero accertamento amministrativo ( sentenza n . 88 del 1982 ) : e ciò , in entrambi i |
| 1991-258.txt | 1829 | 1829 | ) ; che demanda in linea di principio allo stesso giudice penale di risolvere in via incidentale , e senza | efficacia | vincolante per altri giudizi , ogni questione da cui dipende la decisione ( art . 2 ) ; che esclude |
| 1991-35.txt | 973 | 973 | . poiché l art . 7 del decreto legge 14 gennaio 1991 , n . 7 , non contempla l | efficacia | retroattiva della disciplina di cui all art . 6 e , quindi , non deroga , in proposito , all |
| 1991-494.txt | 638 | 638 | consentono in presenza di determinati presupposti e sulla base di un apposita istanza ( regolata dal quinto comma ) l | efficacia | retroattiva dei nuovi criteri di tassazione . esso statuisce , innanzitutto ( nel primo comma ) , che questi “ |
| 1991-494.txt | 1140 | 1140 | il legislatore , con gli artt . 4 e 5 impugnati dalle ordinanze di rimessione , ha inteso consentire l | efficacia | retroattiva , a domanda degli interessati , entro certi limiti , dei nuovi criteri di tassazione introdotti dalla legge n |
| 1992-178.txt | 657 | 657 | è agevole rilevare che il più favorevole trattamento riservato alle seconde , sotto il profilo del dies a quo di | efficacia | della nuova disciplina , è assolutamente coerente alla scelta di fondo operata sul piano sostantivo dallo stesso legislatore del 1991 |
| 1992-256.txt | 645 | 645 | del piano sanitario nazionale che l istituzione di un fondo sanitario interregionale di parte corrente . coevamente si stabiliva l | efficacia | della completa fiscalizzazione degli inerenti oneri sociali a decorrere dal 1 gennaio 1995 : le norme in parola sono rimaste |
| 1992-497.txt | 1247 | 1247 | introdotte a partire dalla data di entrata in vigore delle leggi regionali che le adottano , prevedevano l inizio dell | efficacia | delle addizionali da esse varate al 31 dicembre 1991 , cioè a partire da una data anteriore all entrata in |
| 1993-05.txt | 791 | 791 | giudizio ( tributario ) e che la definitività dell accertamento amministrativo , non più assoggettabile a rimedi giurisdizionali , abbia | efficacia | vincolante nel giudizio penale . per altro verso questa corte ha dichiarato , con sentenza n . 89 del 1982 |
| 1993-09.txt | 57 | 57 | un giudizio promosso da un contribuente per far dichiarare , previa disapplicazione dei riferiti atti generali , nulla o comunque | inefficace | la maggior rendita per l effetto così attribuita ad immobili di sua proprietà , la commissione tributaria di piacenza adita |
| 1993-164.txt | 780 | 780 | venir meno , però , l applicabilità dei principi regolatori della materia . non è requisito di validità o di | efficacia | degli atti di trasferimento dell autoveicolo ( il termine è comprensivo di tutti i negozi o atti che importano il |
| 1993-283.txt | 9014 | 9014 | in materia penale può , nell introdurre una nuova disciplina , disporne la operatività anche per il passato prevedendone la | efficacia | retroattiva . l irretroattività , pur costituendo un principio del nostro ordinamento ( art . 11 preleggi ) , non |
| 1993-283.txt | 9214 | 9214 | vertendosi in materia penale , è in generale consentito al legislatore di adottare una nuova disciplina dell indennità espropriativa con | efficacia | retroattiva non essendo in particolare vulnerato per quanto sopra detto al paragrafo n . 6.3 il canone dell obbligo di |
| 1993-283.txt | 9390 | 9390 | . ben poteva quindi il legislatore colmare , anche per il passato , tale risalente carenza normativa con l attribuire | efficacia | retroattiva alla nuova disciplina dell indennità espropriativa non costituendo limite invalicabile di tale sua facoltà di scelta l aspettativa dei |
| 1993-295.txt | 2925 | 2925 | anche la disciplina attinente all attività amministrativa della regione , ai presupposti o al contenuto dei relativi provvedimenti , all | efficacia | temporale di questi o alla destinazione del gettito del tributo , ed anche ai presupposti e all importo di ulteriori |
| 1994-236.txt | 147 | 147 | cui dispone che la rideterminazione dei canoni e proventi suddetti abbia effetto a decorrere dall anno 1990 e quindi con | efficacia | retroattiva . 2 . l avvocatura dello stato eccepisce preliminarmente l inammissibilità della questione sotto un triplice profilo : a |
| 1994-263.txt | 955 | 955 | legittimano , fino alla data del 31 dicembre 1993 , un decreto ministeriale annullato e producono una ” sanatoria con | efficacia | retroattiva di una procedura amministrativa illegittimà ; censura che , ad avviso del tribunale amministrativo regionale , ” non è |
| 1994-289.txt | 680 | 680 | della legge 24 dicembre 1993 , n . 537 , dal momento che questo evento , in relazione alla sua | efficacia | temporale , non ha coinvolto neppure indirettamente i giudizi instaurati innanzi alle commissioni tributarie di biella e di torino , |
| 1995-309.txt | 187 | 187 | riconoscendo la provvisorietà delle attuali rendite e prevedendo la possibilità di un loro successivo adeguamento ad altre diversamente determinate con | efficacia | retroattiva , sottopone medio tempore il contribuente ad una tassazione avulsa dalla sua capacità contributiva ; gli artt . 3 |
| 1995-309.txt | 1223 | 1223 | la provvisorietà delle attuali rendite , prevedendo la possibilità di un loro successivo adeguamento ad altre diversamente determinate , con | efficacia | retroattiva rispetto a versamenti di imposta già effettuati . da tale prospettazione , nella quale appare evidente il sia pure |
| 1995-410.txt | 1823 | 1823 | ancora in contrasto con : l art . 42 , terzo comma , della costituzione in quanto , riducendo con | efficacia | retroattiva un indennizzo già fissato , non rispetterebbe i principi della ” effettività ” e dell ” adeguatezza ” della |
| 1995-410.txt | 1911 | 1911 | in vigore dell art . 11 , comma 6 , della legge n . 413 del 1991 , colpito con | efficacia | retroattiva da nuova imposizione per l indennità di occupazione . 7 . anche dette questioni non sono fondate . fermo |
| 1995-56.txt | 202 | 202 | 30 agosto 1993 , n . 331 , convertito nella legge 29 ottobre 1993 , n . 427 , senza | efficacia | retroattiva . tuttavia , poiché per gli anni precedenti la tassa è stata indebitamente riscossa dallo stato italiano in violazione |
| 1997-37.txt | 252 | 252 | normativa tributaria sol che si consideri che la mancanza di una disciplina idonea a garantire l applicazione del prelievo renderebbe | inefficace | il semplice apprestamento della struttura sostanziale del tributo . per quanto riguarda il sistema del prelievo alla fonte , la |
| 1998-174.txt | 276 | 276 | . ad avviso dell autorità remittente , la prima disposizione avrebbe il contenuto e l effetto di ridare vigore ed | efficacia | alle misure tariffarie disposte con il citato provvedimento cip del 23 maggio 1986 , che introdusse le ” quote di |
| 1998-174.txt | 524 | 524 | rilievo che il provvedimento cip n . 32 del 23 maggio 1986 , essendo privo di alcun termine finale di | efficacia | , e non essendo stato mai annullato né revocato dall amministrazione , ha continuato a produrre effetto fino alla data |
| 1998-174.txt | 630 | 630 | il gas , che i provvedimenti già adottati dal cip in materia di energia elettrica ” conservano piena validità ed | efficacia | , salvo modifica o abrogazione disposta dal ministro , anche nell atto di concessione , o dalla autorità competente “ |
| 1998-174.txt | 946 | 946 | cessazione degli effetti del provvedimento cip a far tempo dal 30 giugno 1996 , avrebbe implicitamente conferito , retroattivamente , | efficacia | fino a tale data ad una imposizione tariffaria , che si assume scaduta il 31 dicembre 1993 . la corte |
| 1998-174.txt | 1092 | 1092 | aggancio con un ammontare di ricavi esplicitamente definito , tale che con il suo conseguimento potesse ritenersi automaticamente cessata l | efficacia | del provvedimento medesimo . con esso il cip si limitò ad esercitare la potestà tariffaria allora di sua spettanza , |
| 1998-174.txt | 2352 | 2352 | equilibrio finanziario , dall altro lato agli utenti dell energia medesima . la norma impugnata ha dunque bensì sganciato l | efficacia | della misura tariffaria in questione da un accertamento amministrativo in termini di equivalenza matematica dei suoi risultati finanziari rispetto all |
| 1998-174.txt | 2927 | 2927 | finanziario connesso alla manovra tariffaria in questione , si passò a fissare direttamente per legge la data di cessazione dell | efficacia | del provvedimento tariffario del 1986 , prescindendo da un accertamento specifico sugli effetti finanziari prodotti a quella data rispetto al |
| 1998-174.txt | 2956 | 2956 | un accertamento specifico sugli effetti finanziari prodotti a quella data rispetto al bilancio dell enel , e quindi sganciando tale | efficacia | da una matematica corrispondenza con determinati risultati finanziari nell ambito di detto bilancio ; di conseguenza veniva meno il fondamento |
| 1998-174.txt | 3022 | 3022 | tale devoluzione . l abrogazione non comporta , in questo caso , come vorrebbe il remittente , la conferma dell | efficacia | della norma abrogata per il tempo anteriore alla data dell abrogazione : il venir meno dello stesso presupposto della norma |
| 1998-174.txt | 3178 | 3178 | accompagnata dalle altre innovazioni normative di cui si è detto , la disposizione in esame abbia perduto definitivamente e totalmente | efficacia | , e non sia dunque in grado di spiegare alcun effetto qualificatorio sui rapporti dedotti nel giudizio a quo e |
| 1999-111.txt | 1549 | 1549 | asserita ” lacuna ” nel comma 85 , quanto dalle disposizioni dei commi da 70 ad 80 , la cui | efficacia | si estende anche al territorio della regione ricorrente : onde è a queste che occorre riferirsi per individuare la portata |
| 1999-111.txt | 1624 | 1624 | riorganizzazione della rete scolastica e di revisione degli organici del personale scolastico , volte ” al fine di garantire maggiore | efficacia | alla spesa complessiva per l istruzione pubblica ” ( comma 70 , primo periodo ) . la ricorrente , pur |
| 1999-111.txt | 1782 | 1782 | 51 del d.lgs . n . 297 del 1994 , dall assessore regionale , previa intesa col ministero . l | efficacia | delle norme statali anche nel territorio regionale , nella specie , si giustifica da un lato in forza dell assenza |
| 1999-138.txt | 3837 | 3837 | abolita era di carattere straordinario e temporaneo . 12 . le questioni non sono fondate . il temporaneo impedimento all | efficacia | delle leggi regionali emanate nell esercizio della potestà legislativa spettante in questa materia alle regioni ( impedimento che riguarda anche |
| 1999-138.txt | 4059 | 4059 | può sin d ora porre mano alla propria legislazione di attuazione , con l unico limite di doverne differire l | efficacia | al termine della fase transitoria . 13 . per le stesse ragioni si giustifica la disciplina transitoria in tema di |
| 1999-138.txt | 6540 | 6540 | ispirato al criterio dell equilibrio finanziario , anche se con meccanismi di salvaguardia a favore delle esigenze finanziarie statali più | efficaci | di quelli previsti a favore della regione . non si può escludere , infatti , che l applicazione delle norme |
| 1999-171.txt | 5209 | 5209 | del principio di buon andamento della pubblica amministrazione . d altra parte , la circostanza che la norma abbia un | efficacia | temporale limitata all anno 1997 non può escludere , secondo la ricorrente , il proprio interesse ad ottenere ” una |
| 1999-186.txt | 1186 | 1186 | e le sue successive modifiche , e pertanto anche la modifica ad esso recata dalla disposizione qui contestata . l | efficacia | di quest ultima nell ambito della regione fino ad eventuali nuovi interventi legislativi regionali dipende dunque proprio da ciò che |
| 1999-229.txt | 272 | 272 | in termini fondamentalmente comuni , in quanto la norma denunciata viene fatta oggetto di censura per avere attribuito , con | efficacia | retroattiva , carattere di ordinatorietà ad un termine , quello di cui all art . 36 bis del d.p.r . |
| 1999-229.txt | 484 | 484 | che non è affatto decisivo verificare se la norma censurata abbia carattere effettivamente interpretativo ovvero sia una norma innovativa con | efficacia | retroattiva . questa corte ha infatti ripetutamente precisato che il divieto di retroattività della legge pur costituendo fondamentale valore di |
| 1999-229.txt | 587 | 587 | del 1977 ) . il legislatore ordinario , pertanto , nel rispetto del suddetto limite , può emanare norme con | efficacia | retroattiva , interpretative o innovative che esse siano , a condizione però che la retroattività trovi adeguata giustificazione sul piano |
| 1999-229.txt | 680 | 680 | che può venire in considerazione la c.d . funzione di interpretazione autentica che una norma sia chiamata a svolgere con | efficacia | retroattiva . 4 . nella specie , lo scrutinio della norma denunciata alla stregua del criterio di ragionevolezza deve prendere |
| 1999-229.txt | 988 | 988 | breve distanza di tempo l una dall altra . la norma denunciata trova , dunque , la giustificazione della propria | efficacia | retroattiva , sotto il profilo della ragionevolezza , nella esistenza di un obiettivo dubbio ermeneutico sulla natura del termine previsto |
| 1999-229.txt | 1409 | 1409 | n . 311 del 1995 , n . 397 del 1994 , n . 402 del 1993 ) . l | efficacia | retroattiva della norma non viene ad incidere dunque sulla potestas iudicandi bensì sul modello di decisione cui l esercizio della |
| 2000-165.txt | 308 | 308 | imposta solo fino al momento in cui non intervenga , nel processo , una pronuncia di merito che accolga con | efficacia | esecutiva la domanda , rendendo superflua l adozione di ulteriori misure cautelari , ovvero la respinga , negando in tal |
| 2000-18.txt | 1683 | 1683 | , a carico del contribuente , in un processo nel quale quest ultimo non può avvalersi , per contestarne l | efficacia | probatoria , della prova testimoniale , non è d altro canto in contrasto né con il principio di eguaglianza né |
| 2000-18.txt | 1771 | 1771 | sono idonei a costituire , da soli , il fondamento della decisione . si tratta , dunque , di un | efficacia | ben diversa da quella che deve riconoscersi alla prova testimoniale e tale rilievo è sufficiente ad escludere che l ammissione |
| 2000-362.txt | 2268 | 2268 | . in realtà , solo nel caso di azione di risoluzione giudiziale occorrerà che il locatore attenda per avere l | efficacia | della risoluzione la sentenza , la quale ha carattere costitutivo , anche se con effetti retroattivi . con ciò non |
| 2000-416.txt | 54 | 54 | rapporti tributari non ancora definiti alla data di entrata in vigore della legge medesima e quindi con una disposizione con | efficacia | unicamente retroattiva ha posto una più favorevole disciplina delle agevolazioni fiscali per l acquisto della prima casa , analoga a |
| 2000-507.txt | 932 | 932 | conto delle esigenze di coordinamento con l attività di competenza dello stato nella stessa materia ” , attribuendo dunque un | efficacia | ” cedevole ” alle altre disposizioni del regolamento . e tale significato di autorizzazione all emanazione di una normativa statale |
| 2000-507.txt | 6170 | 6170 | può avvenire esclusivamente in sede di contrattazione collettiva . dall entrata in vigore del primo rinnovo contrattuale cessano di avere | efficacia | le disposizioni di leggi , regolamenti o atti amministrativi generali che recano incrementi retributivi al personale contrattualizzato . i trattamenti |
| 2000-507.txt | 6468 | 6468 | legge regionale nell ambito del sistema delle fonti , ma della piana e logica conseguenza del sistema , stabilito con | efficacia | anche nei confronti delle regioni dal legislatore statale , del rapporto di lavoro pubblico assimilato a quello privato e contrattualizzato |
| 2000-507.txt | 6725 | 6725 | economici ) ” eventuali norme di legge , intervenute dopo la stipula di un contratto collettivo , cessano di avere | efficacia | , a meno che la legge [ statale ] non disponga espressamente in senso contrario , dal momento in cui |
| 2000-507.txt | 9705 | 9705 | ” a posteriori tra di loro i decreti legge succedutisi nel tempo , contrasterebbe con il limite temporale della provvisoria | efficacia | del decreto legge in attesa di conversione . inoltre , secondo la regione piemonte , sarebbero violati l art . |
| 2000-507.txt | 9837 | 9837 | che l effetto di approvazione degli strumenti urbanistici , proprio del silenzio assenso , si producesse entro il termine di | efficacia | , di sessanta giorni , proprio di ciascuno dei decreti si vedrebbe oggi preclusa la possibilità di dolersi nei confronti |
| 2000-507.txt | 10191 | 10191 | a suo tempo adottati e trasmessi alla regione , senza che questa si pronunciasse . infatti ciascun decreto ha avuto | efficacia | solo per sessanta giorni , e i rispettivi periodi di provvisoria efficacia non potevano sommarsi fra di loro ( decaduto |
| 2000-507.txt | 10203 | 10203 | si pronunciasse . infatti ciascun decreto ha avuto efficacia solo per sessanta giorni , e i rispettivi periodi di provvisoria | efficacia | non potevano sommarsi fra di loro ( decaduto un decreto e ad esso succedutone un altro , l efficacia del |
| 2000-507.txt | 10222 | 10222 | provvisoria efficacia non potevano sommarsi fra di loro ( decaduto un decreto e ad esso succedutone un altro , l | efficacia | del primo è venuta meno , e solo il secondo è operante ) , e dunque tra gli effetti dei |
| 2000-507.txt | 10300 | 10300 | permanente vigore della stessa disposizione provvisoria . né , come è evidente , potrebbe attribuirsi alla clausola di sanatoria un | efficacia | diversa e ulteriore rispetto a quella che si dispiega nel confermare o ripristinare gli effetti e quelli soltanto già prodottisi |
| 2000-507.txt | 10580 | 10580 | un silenzio assenso mai formatosi si debba intendere oggi ora per allora , perfezionato , convalidandosi così a posteriori l | efficacia | di strumenti urbanistici che in realtà non sono mai stati approvati dalla regione . ora , indipendentemente dai limiti generali |
| 2000-507.txt | 10618 | 10618 | dai limiti generali che , dal punto di vista costituzionale , debbono ritenersi operanti per il legislatore che intenda attribuire | efficacia | retroattiva alle proprie disposizioni , è evidente che , nella specie , al legislatore statale non può ritenersi consentito disporre |
| 2000-507.txt | 10640 | 10640 | alle proprie disposizioni , è evidente che , nella specie , al legislatore statale non può ritenersi consentito disporre con | efficacia | retroattiva che l approvazione espressa degli strumenti urbanistici da parte della regione , richiesta dalla legge regionale , deve intendersi |
| 2000-507.txt | 10736 | 10736 | viene ad invadere la sfera della competenza legislativa regionale , e anzi a vanificare , per il passato , l | efficacia | della legislazione regionale a suo tempo validamente in vigore . la disposizione impugnata deve dunque essere dichiarata costituzionalmente illegittima per |
| 2000-51.txt | 454 | 454 | normativa tributaria sol che si consideri che la mancanza di una disciplina idonea a garantire l applicazione del prelievo renderebbe | inefficace | il mero apprestamento della norma sostanziale del tributo . per quanto riguarda il sistema del prelievo alla fonte , la |
| 2000-525.txt | 865 | 865 | effettuata presso l avvocatura distrettuale dello stato , ma tutt al più presso quella generale . sono state così rese | inefficaci | , ai fini della decorrenza del termine breve di impugnazione , le notifiche operate sia presso l avvocatura generale , |
| 2001-288.txt | 209 | 209 | ) , sottoposto al giudizio di questa corte con il citato ricorso per conflitto di attribuzioni ( e la cui | efficacia | è stata sospesa con l ordinanza n . 41 del 2001 ) , ad eccezione di quelle già colpite dalla |
| 2002-133.txt | 587 | 587 | dei commi 1 e 2 dell art . 10 del decreto legge medesimo , che avrebbe prodotto la cessazione dell | efficacia | della riserva medesima ; b ) che , sempre con riferimento allo stesso art . 13 del d.l . n |
| 2002-133.txt | 1102 | 1102 | partecipazione della regione , risulta perciò stesso lesivo delle attribuzioni di questa . poiché esso , pur sospeso nella sua | efficacia | , non è stato formalmente annullato , revocato né sostituito , e pur dovendosi prendere atto che la sua applicabilità |
| 2002-156.txt | 1251 | 1251 | , in cui esse transitavano attraverso i concessionari della riscossione ; ma anche successivamente l amministrazione ha ritenuto che conservassero | efficacia | le disposizioni relative alle contabilità speciali , in quanto riguardanti modalità di funzionamento del sistema dei versamenti unitari applicabili anche |
| 2002-16.txt | 1215 | 1215 | ammortamento ammesso dal vecchio regime , concorre alla formazione del reddito per il 1996 . neppure questa previsione normativa ha | efficacia | retroattiva , perché assume come oggetto di imposizione un reddito esistente al momento della propria entrata in vigore . l |
| 2002-307.txt | 681 | 681 | ad una medesima logica , vale a dire la semplificazione e la razionalizzazione del sistema tributario , l adeguamento dell | efficacia | e delle capacità di intervento degli strumenti e dell attività dell amministrazione finanziaria ( relazione v commissione camere n . |
| 2003-360.txt | 326 | 326 | relativi uffici ed assicurando una migliore tutela degli interessi di carattere generale di cui sono portatori . tale differimento di | efficacia | , pur legittimo in linea di principio , va , tuttavia , contenuto entro limiti tali da non pregiudicare , |
| 2004-285.txt | 2435 | 2435 | artt . 3 e 97 , primo comma , della costituzione ) , derivante « dalla irragionevole assimilazione , con | efficacia | retroattiva , a tutti gli effetti , delle differenti posizioni dei contribuenti che abbiano stipulato un mutuo fondiario prima del |
| 2004-37.txt | 1854 | 1854 | si può osservare che lo spostamento del termine al 31 marzo di ogni anno , con la previsione di una | efficacia | retroattiva delle deliberazioni a decorrere dal 1 gennaio dello stesso anno , comporta altresì la deroga espressamente disposta dalla norma |
| 2004-37.txt | 1895 | 1895 | impugnata al principio generale sancito dalla legge statale sul c.d . statuto del contribuente , che esclude di regola l | efficacia | retroattiva delle modifiche introdotte nella disciplina dei tributi . 8 . la lettera b , sopprimendo le parole ” delle |
| 2004-37.txt | 2668 | 2668 | termini per deliberare le tariffe di tributi locali . quanto all ultimo periodo del comma , relativo alla decorrenza dell | efficacia | dei regolamenti locali , esso ha lo scopo di consentire la deroga , che sarebbe preclusa alla fonte regolamentare , |
| 2004-372.txt | 1961 | 1961 | attraverso proclamazioni di finalità da perseguire . ma la citata sentenza ha rilevato come sia opinabile la “ misura dell | efficacia | giuridica ” di tali proclamazioni ; tale dubbio va sciolto considerando che alle enunciazioni in esame , anche se materialmente |
| 2004-372.txt | 1993 | 1993 | che alle enunciazioni in esame , anche se materialmente inserite in un atto fonte , non può essere riconosciuta alcuna | efficacia | giuridica , collocandosi esse precipuamente sul piano dei convincimenti espressivi delle diverse sensibilità politiche presenti nella comunità regionale al momento |
| 2005-234.txt | 2307 | 2307 | della norma denunciata alla provincia autonoma . l invocato art . 2 si limita , infatti , a differire l | efficacia | delle leggi statali nella suddetta provincia attraverso l attivazione di un meccanismo di adeguamento della legislazione provinciale alla legislazione statale |
| 2005-280.txt | 2578 | 2578 | : essendo evidente che , in assenza di un termine certo fissato per la consegna del ruolo , è totalmente | inefficace | il termine decadenziale privo di un dies a quo . 4 . 2 . – la descritta situazione normativa impone |
| 2005-320.txt | 550 | 550 | citati lavori preparatori che dalla stessa amministrazione finanziaria . 2 . 2 . – stante , dunque , l indubbia | efficacia | retroattiva della prima parte della norma impugnata , la funzione del secondo periodo – oggetto specifico dell impugnativa – è |
| 2005-397.txt | 1061 | 1061 | del 2004 ( con la citata legge regionale n . 18 del 31 agosto 2004 ) , viene espressamente dichiarata | efficace | dalla norma impugnata a decorrere dal 1 gennaio 2005 : è perciò evidente la violazione del disposto del ricordato comma |
| 2005-397.txt | 1251 | 1251 | anziché dal 1 gennaio 2006 , data quest ultima a partire dalla quale l aumento di detto tributo speciale acquisterà | efficacia | . 5 . – la seconda questione – concernente il superamento del limite massimo del tributo fissato dall art . |
| 2005-397.txt | 1352 | 1352 | rilevare al riguardo che , per effetto dell accoglimento della prima questione , la censurata disposizione di legge regionale acquisterà | efficacia | solo dal 1 gennaio 2006 , quando non sarà più vigente il contenuto della disposizione di legge statale evocata nel |
| 2005-397.txt | 1685 | 1685 | durante il periodo della sua vigenza ( cioè sino all 11 maggio 2005 ) , in conseguenza della sopra rilevata | inefficacia | della norma regionale denunciata , ed il nuovo testo non è stato evocato in giudizio quale norma interposta . |
| 2005-455.txt | 1619 | 1619 | nella “ sanatoria ” la legge regionale censurata – vale solo ad individuare il termine fino al quale viene attribuita | efficacia | alle disposizioni regionali non conformi promulgate entro il 31 dicembre 2003 , e non riguarda quelle successivamente promulgate . le |
| 2005-73.txt | 897 | 897 | regione siciliana del gettito correlativo , e a disciplinare un aspetto esecutivo del procedimento di riscossione del contributo , con | efficacia | esterna solo nei confronti dei contribuenti e dei soggetti abilitati a riceverne i versamenti . nei confronti dell amministrazione statale |
| 2006-02.txt | 964 | 964 | ammontare delle aliquote dell addizionale regionale all irpef . tale articolo , infatti , espressamente stabilisce che detta rideterminazione ha | efficacia | solo « a decorrere dall anno 2005 » e , pertanto , non può essere invocato per sostenere la cessazione |
| 2006-334.txt | 616 | 616 | a censurarla . deve essere poi respinta l eccezione di cessazione della materia del contendere per il venir meno dell | efficacia | dell impugnato decreto del direttore generale dell amministrazione autonoma dei monopoli di stato , per effetto dell art . 7 |
| 2006-334.txt | 691 | 691 | unico delle leggi di pubblica sicurezza ) . tale ultimo articolo , infatti , dispone che il venir meno dell | efficacia | del decreto ha effetto dal 13 aprile 2004 . poiché pertanto , per il periodo anteriore , permane l efficacia |
| 2006-334.txt | 711 | 711 | efficacia del decreto ha effetto dal 13 aprile 2004 . poiché pertanto , per il periodo anteriore , permane l | efficacia | del decreto direttoriale impugnato , non sono venute meno le ragioni del conflitto . 3 . – va rilevato , |
| 2006-413.txt | 877 | 877 | dal 1 gennaio 2007 , data quest ultima a partire dalla quale il nuovo ammontare di detto tributo speciale acquisterà | efficacia | , ai sensi dell art . 3 , comma 29 , della legge n . 549 del 1995 . |
| 2007-191.txt | 901 | 901 | la stessa amministrazione finanziaria ne hanno dato . per quanto attiene all art . 11 , deve rilevarsi che l | efficacia | vincolante della risposta , prevista dal primo periodo del comma 2 ( « con esclusivo riferimento alla questione oggetto dell |
| 2007-330.txt | 442 | 442 | . 342 del 2000 , nella parte in cui esclude dal rimborso l imposta che , in base alla riconosciuta | efficacia | del comportamento concludente a suo tempo tenuto dal contribuente in ordine all opzione per il regime ordinario dell iva , |
| 2007-330.txt | 1621 | 1621 | con norma che la rubrica dell articolo qualifica come « interpretativa » , ha chiarito che tali comportamenti concludenti hanno | efficacia | anche se tenuti dal contribuente anteriormente all entrata in vigore del d.p.r . n . 442 del 1997 ( primo |
| 2007-330.txt | 1843 | 1843 | imposte , soprattasse e pene pecuniarie , anche nel caso in cui tali pagamenti risultassero non dovuti in conseguenza dell | efficacia | delle manifestazioni tacite di volontà poste in essere in data anteriore al 7 gennaio 1998 . proprio tale limitazione comporta |
| 2007-330.txt | 2175 | 2175 | cassazione anteriore all entrata in vigore dell art . 4 della legge n . 342 del 2000 come privo di | efficacia | retroattiva – abbia pagato le imposte , soprattasse o pene pecuniarie non dovute , rispetto a chi non abbia effettuato |
| 2008-102.txt | 18697 | 18697 | neppure può dirsi che il mare territoriale sia una nozione rilevante [ … ] per stabilire i limiti territoriali dell | efficacia | della legge regionale » ; e ciò perché , « anche se il mare territoriale non facesse parte del territorio |
| 2008-102.txt | 18755 | 18755 | ed amministrativi » in una determinata materia « importa che la disciplina regionale [ … ] debba estendere la propria | efficacia | fino all estremo margine dello spazio marittimo che circonda il territorio e sul quale , sia pure a titolo accessorio |
| 2008-102.txt | 19181 | 19181 | , né la lettera , né la ratio di detta disposizione autorizzano la dedotta interpretazione restrittiva della sfera spaziale di | efficacia | delle leggi regionali . non la lettera , perché il citato art . 1 non utilizza il termine “ territorio |
| 2008-102.txt | 21724 | 21724 | ordinamento che assicuri la pace e la giustizia fra le nazioni » , ha permesso di riconoscere alle norme comunitarie | efficacia | obbligatoria nel nostro ordinamento ( ex plurimis , sentenze n . 349 e n . 284 del 2007 ; n |
| 2008-102.txt | 22039 | 22039 | costituzionale a séguito di ricorso proposto in via principale . nel primo caso , le norme comunitarie , se hanno | efficacia | diretta , impongono al giudice di disapplicare le leggi nazionali ( comprese quelle regionali ) , ove le ritenga non |
| 2008-102.txt | 22414 | 22414 | corte non procede alla disapplicazione della legge , ma – come già osservato – ne dichiara l illegittimità costituzionale con | efficacia | erga omnes ( ex multis , sentenza n . 94 del 1995 ) . in conclusione , alla luce di |
| 2008-162.txt | 79 | 79 | maggio 2005 , n . 88 , per avere la stessa , in quanto autoqualificata come norma interpretativa , sostanziale | efficacia | retroattiva , così ponendosi in contrasto : con l art . 3 della costituzione , sotto il profilo dell irragionevolezza |
| 2008-162.txt | 206 | 206 | società che gestiscono centrali elettriche . la stessa norma viene altresì censurata nella parte in cui limita espressamente la sua | efficacia | interpretativa ai soli soggetti che gestiscono centrali elettriche , per violazione dell art . 3 cost . sotto altro profilo |
| 2008-162.txt | 552 | 552 | decisivo verificare se la norma censurata abbia carattere effettivamente interpretativo ( e sia perciò retroattiva ) ovvero sia innovativa con | efficacia | retroattiva . infatti , il divieto di retroattività della legge – pur costituendo fondamentale valore di civiltà giuridica e principio |
| 2008-162.txt | 656 | 656 | la portata precettiva della norma interpretata fissandola in un contenuto plausibilmente già espresso dalla stessa , sia norme innovative con | efficacia | retroattiva , purché la retroattività trovi adeguata giustificazione sul piano della ragionevolezza e non contrasti con altri valori ed interessi |
| 2008-162.txt | 723 | 723 | che una disposizione sia in ipotesi chiamata a svolgere , ovvero l idoneità di una disposizione innovativa a disciplinare con | efficacia | retroattiva anche situazioni pregresse in deroga al principio per cui la legge non dispone che per l avvenire . in |
| 2008-162.txt | 1394 | 1394 | codicistica , rende legittimo il ricorso ad una norma di interpretazione autentica e non irragionevole , quindi , la sua | efficacia | retroattiva . da ciò l infondatezza della questione anche in riferimento agli artt . 24 , 102 , 104 e |
| 2008-162.txt | 1479 | 1479 | , per violazione degli artt . 3 e 53 della costituzione nella parte in cui , limitando espressamente la sua | efficacia | interpretativa ai soli soggetti che gestiscono centrali elettriche , determinerebbe una irragionevole disparità di trattamento tra i contribuenti che esercitano |
| 2008-162.txt | 3643 | 3643 | emanati dalla pubblica amministrazione con i quali si attribuiscono agli immobili le rendite catastali o si modificano le stesse sono | efficaci | solo a decorrere dalla loro notificazione , dalla quale decorre il termine di cui all articolo 21 del decreto legislativo |
| 2008-162.txt | 3737 | 3737 | , mentre l art . 74 della legge n . 342 del 2000 si limita a stabilire il termine di | efficacia | degli atti attributivi o modificativi della rendita catastale per terreni e fabbricati , senza in alcun modo individuare termini per |
| 2008-188.txt | 3322 | 3322 | , dall altro , elimina definitivamente tali incertezze , rendendo inoperanti retroattivamente le note impugnate . il venire meno dell | efficacia | di dette note ed il fatto che – secondo quanto dichiarato espressamente in udienza dalla difesa della ricorrente – la |
| 2009-238.txt | 2478 | 2478 | . 4 della legge 23 ottobre 1992 , n . 421 , concernente il riordino della finanza territoriale ) , | efficace | a decorrere dal 1 gennaio 1994 , il quale – in attuazione del comma 4 dell art . 4 della |
| 2009-298.txt | 1635 | 1635 | questioni hanno ad oggetto una disposizione che non è stata convertita in legge e che , perciò , ha perso | efficacia | sin dall inizio ai sensi dell art . 77 , terzo comma , cost . ( per un caso analogo |
| 2009-334.txt | 1114 | 1114 | di illegittimità costituzionale , essendo basata sulla violazione del sistema statutario del trentino alto adige , deve estendere la sua | efficacia | anche alla provincia autonoma di bolzano . 3 . – la regione siciliana censura il medesimo comma 7 dell art |
| 2010-123.txt | 908 | 908 | infine , dalla circostanza che il denunciato art . 12 , comma 1 , non circoscrive in maniera espressa l | efficacia | delle agevolazioni previste « entro l ambito dei soli tributi regionali » e , di conseguenza , estende l applicazione |
| 2010-123.txt | 2123 | 2123 | comma , lettera e ) , della costituzione , perché la disposizione censurata , non limitando in maniera espressa l | efficacia | dell agevolazione fiscale all àmbito dei soli tributi regionali , consente l applicazione di detta agevolazione , nella forma del |
| 2010-216.txt | 1558 | 1558 | via principale come quello in esame in cui si dubiti della compatibilità di leggi regionali con norme comunitarie dotate di | efficacia | diretta , queste ultime fungono da norme interposte atte ad integrare il parametro per la valutazione di conformità della normativa |
| 2010-357.txt | 3177 | 3177 | costituzionale del ricorso in via principale proposto dallo stato nei confronti delle leggi regionali e provinciali , ma non ha | efficacia | sanante dell eventuale illegittimità costituzionale delle leggi non impugnate , che in ogni tempo possono essere denunciate di illegittimità costituzionale |
| 2011-152.txt | 903 | 903 | entrata del bilancio dello stato e restano acquisite all erario » . essa è essenzialmente finalizzata a garantire un più | efficace | contrasto agli indebiti utilizzi dei crediti d imposta e ad agevolarne il recupero , mediante l introduzione dell obbligo , |
| 2011-247.txt | 937 | 937 | 295 del codice di procedura civile , dei giudizi riuniti a quibus , in attesa della definizione del giudizio sull | efficacia | del condono . l eccezione non è fondata . 2.1.1 . va premesso che gli articoli da 7 a 9 |
| 2011-247.txt | 1438 | 1438 | contribuente , non possono perciò essere influenzati dal condono tombale precedentemente richiesto dalla contribuente stessa ( e ciò indipendentemente dall | efficacia | di tale condono ) . da ciò consegue che : a ) non sussiste alcuna pregiudizialità tra la controversia sulla |
| 2012-109.txt | 2098 | 2098 | , ai sensi dell art . 19 del d.lgs . n . 472 del 1997 , riguarda la sospensione dell | efficacia | dell atto impugnato e non della sentenza di appello impugnata per cassazione . né potrebbe obiettarsi che la disciplina della |
| 2012-142.txt | 1683 | 1683 | ) , e 98 , primo comma , dello statuto del trentino alto adige , i quali espressamente subordinano l | efficacia | dell impugnazione di un atto legislativo statale , proposta in via d urgenza dalla giunta , alla ratifica da parte |
| 2012-142.txt | 2394 | 2394 | consiglio provinciale non è né incondizionata né a titolo definitivo , ma sorge solo in situazioni d urgenza ed ha | efficacia | interinale e provvisoria , necessitando di un consolidamento mediante ratifica da parte del consiglio stesso . l instabilità e l |
| 2012-241.txt | 13048 | 13048 | 2011 ) , ha sostituito il comma non convertito con una disposizione che si è limitata a riaffermare la perdurante | efficacia | del comma 22 bis dell art . 18 del decreto legge n . 98 del 2011 ( « le disposizioni |
| 2012-241.txt | 13248 | 13248 | abrogato dal decreto non convertito ( art . 77 , terzo comma , cost . : « i decreti perdono | efficacia | sin dall inizio , se non sono convertiti in legge [ . . . ] » ) . ne deriva |
| 2012-30.txt | 1661 | 1661 | di « sistema tributario dello stato » . infatti « la disposizione censurata , non limitando in maniera espressa l | efficacia | dell agevolazione fiscale all ambito dei soli tributi regionali , consente l applicazione di detta agevolazione , nella forma del |
| 2012-32.txt | 1371 | 1371 | ambientali e geomorfologiche del contesto territoriale , specie quello montano , nelle condizioni date non permettono in linea generale un | efficace | ed utile ricorso al mercato tra concorrenti per l affidamento delle gestioni . queste , pertanto , restano affidate agli |
| 2012-32.txt | 2245 | 2245 | 1.4.1 . il ricorrente censura la suddetta disposizione per avere il legislatore regionale voluto con essa estendere al 2011 l | efficacia | della normativa statale sulla progressiva stabilizzazione del personale non dirigenziale in servizio con contratto a tempo determinato o di collaborazione |
| 2013-116.txt | 1976 | 1976 | . 241 del 2012 , il comma non convertito con una disposizione che si è limitata a riaffermare la perdurante | efficacia | del comma 22 bis dell art . 18 del d.l . n . 98 del 2011 ( « le disposizioni |
| 2013-153.txt | 295 | 295 | 7 detta una clausola valutativa sulle modalità di attuazione della legge ; infine , l art . 8 stabilisce l | efficacia | differita per l entrata in vigore della legge stessa , a far tempo dal 1 gennaio 2013 . ad avviso |
| 2013-170.txt | 2796 | 2796 | nella specie , all art . 3 cost . , secondo gli orientamenti seguiti dalla giurisprudenza costituzionale in tema di | efficacia | delle norme della cedu , sin dalle sentenze n . 348 e n . 349 del 2007 . infatti , |
| 2013-170.txt | 3163 | 3163 | alla materia penale , con la conseguenza che « il legislatore nel rispetto di tale previsione può emanare norme con | efficacia | retroattiva , anche di interpretazione autentica , purché la retroattività trovi adeguata giustificazione nell esigenza di tutelare principi , diritti |
| 2013-170.txt | 3257 | 3257 | 93 e 41 del 2011 ) e , pertanto , questa corte ha individuato una serie di limiti generali all | efficacia | retroattiva delle leggi attinenti alla salvaguardia di principi costituzionali e di altri valori di civiltà giuridica , tra i quali |
| 2013-26.txt | 3321 | 3321 | in assenza di dette componenti la clausola di salvaguardia diventerebbe elemento puramente formale , senza possibilità di operare in modo | efficace | ogni qualvolta l andamento degli oneri programmati dovesse discostarsi in aumento rispetto alle previsioni iniziali . dunque , gli adempimenti |
| 2014-200.txt | 775 | 775 | legittimità costituzionale , il tar rimettente , nell accogliere l istanza cautelare presentata con motivi aggiunti , ha sospeso l | efficacia | della nota impugnata e fissato l udienza di trattazione del merito , consumando il potere cautelare . anche tale eccezione |
| 2014-200.txt | 2453 | 2453 | con la successiva nota direttoriale dell 8 maggio 2012 , adottata in presunta attuazione della norma primaria e la cui | efficacia | è stata sospesa dal giudice a quo , che l amministrazione , nel ribadire il termine fissato dal legislatore , |
| 2014-225.txt | 3044 | 3044 | che costituiscono i parametri costituzionali da attivare laddove il giudice comune ravvisi un contrasto con una norma comunitaria priva di | efficacia | diretta ( ex plurimis , ordinanza n . 207 del 2013 , sentenze n . 75 del 2012 , n |
| 2014-44.txt | 4820 | 4820 | inoltre , prevedeva che tali comuni trasmettessero al ministero dell interno un attestazione comprovante il conseguimento di significativi livelli di | efficacia | ed efficienza nella gestione , secondo modalità da determinare con decreto adottato dal ministro dell interno , il quale , |
| 2014-44.txt | 4934 | 4934 | scadenza del predetto periodo non sia comprovato , da parte dei comuni aderenti , il conseguimento di significativi livelli di | efficacia | ed efficienza nella gestione , secondo modalità stabilite con il decreto di cui all articolo 14 , comma 31 bis |
| 2014-44.txt | 10038 | 10038 | regione sostiene l illegittimità costituzionale del medesimo comma 16 , « nella parte in cui prevede un controllo statale sulla | efficacia | ed efficienza della gestione delle forme associative diverse dalle unioni di comuni , per violazione degli artt . 114 e |
| 2014-44.txt | 16260 | 16260 | comuni già coinvolti in forme associative di cui all art . 30 del tuel , di « significativi livelli di | efficacia | ed efficienza nella gestione , mediante convenzione , delle rispettive attribuzioni » . anche in questo caso è necessario richiamare |
| 2014-44.txt | 26233 | 26233 | garantita ” al fine di applicare agli enti ad autonomia speciale la normativa introdotta esclude , perciò , l automatica | efficacia | della disciplina prevista dal decreto legge per le regioni a statuto ordinario ( sentenza n . 178 del 2012 ) |
| 2015-10.txt | 2307 | 2307 | di approvazione del parlamento . ciò sia perché i decreti legge e i decreti legislativi sono fonti del diritto con | efficacia | equiparata a quella della legge parlamentare , sia perché nel relativo procedimento di formazione è assicurata la partecipazione dell organo |
| 2015-10.txt | 4911 | 4911 | conseguire il suo scopo . il divieto di traslazione degli oneri sui prezzi al consumo risulta difficilmente assoggettabile a controlli | efficaci | , atti a garantire che non sia eluso . vero è che la disposizione ha affidato alla autorità per l |
| 2015-10.txt | 5536 | 5536 | n . 49 del 1970 , n . 58 del 1967 e n . 127 del 1966 ) che l | efficacia | retroattiva delle pronunce di illegittimità costituzionale è ( e non può non essere ) principio generale valevole nei giudizi davanti |
| 2015-10.txt | 5576 | 5576 | davanti a questa corte ; esso , tuttavia , non è privo di limiti . anzitutto è pacifico che l | efficacia | delle sentenze di accoglimento non retroagisce fino al punto di travolgere le « situazioni giuridiche comunque divenute irrevocabili » ovvero |
| 2015-132.txt | 3449 | 3449 | di forma del procedimento , estraneo alla sostanza del contraddittorio , come assume la rimettente , ma costituisce invece strumento | efficace | ed adeguato di garanzia dell effettività del contraddittorio stesso , eliminando in radice l avviso di accertamento emanato prematuramente . |
| 2015-155.txt | 9288 | 9288 | riallocazione delle risorse fiscali non provochi squilibrio o grave compressione delle funzioni regionali , ma si realizzi nel modo più | efficace | in relazione agli interessi dialettici della valorizzazione degli enti a statuto speciale e dell equilibrio della finanza pubblica . 7.2 |
| 2015-178.txt | 4213 | 4213 | trattamenti economici complessivi dei singoli dipendenti per gli anni 2011 , 2012 , 2013 ( comma 1 ) , ogni | efficacia | economica delle progressioni di carriera ( comma 21 ) , e per il periodo che dal 1 gennaio 2011 giunge |
| 2015-178.txt | 6186 | 6186 | operare a decorrere dal 1 gennaio 2015 . la legge di stabilità per il 2015 non ne ha prorogato l | efficacia | , in quanto ha dettato disposizioni che riguardano unicamente l estensione fino al 31 dicembre 2015 del ” blocco “ |
| 2015-178.txt | 8121 | 8121 | e terzo periodo , del d.lgs . n . 165 del 2001 ) , il contratto collettivo contempera in maniera | efficace | e trasparente gli interessi contrapposti delle parti e concorre a dare concreta attuazione al principio di proporzionalità della retribuzione , |
| 2015-178.txt | 8229 | 8229 | disciplina il lavoro alle dipendenze delle pubbliche amministrazioni si ispira , proprio per queste peculiari caratteristiche che ne garantiscono l | efficacia | soggettiva generalizzata , ai doveri di solidarietà fondati sull art . 2 cost . tali elementi danno conto sia delle |
| 2015-192.txt | 1357 | 1357 | è qui prospettato , in particolare , un contrasto con l art . 3 cost . , in quanto l | efficacia | retroattiva della disposizione sostanziale che incide sul diritto alla remunerazione dei consulenti sarebbe disposta in assenza di una ragionevole giustificazione |
| 2015-26.txt | 946 | 946 | un rilievo determinante il quinto comma del medesimo art . 32 . esso ha la finalità « di circoscrivere l | efficacia | della norma sulle cause di inutilizzabilità in sede contenziosa » ( d.d.l . atto camera 4565 ter , xiii legislatura |
| 2015-83.txt | 1150 | 1150 | precedente disciplina impositiva viene dunque circoscritta alle obbligazioni tributarie sorte nella vigenza di essa . così delimitato l ambito di | efficacia | della disposizione censurata , permane la rilevanza della questione di legittimità costituzionale dell art . 62 quater , nella formulazione |
| 2015-95.txt | 2049 | 2049 | la facoltà di chiedere l applicazione della pena non può essere evidentemente considerata una condicio sine qua non per un | efficace | tutela della posizione giuridica dell imputato , tanto è vero che essa è esclusa per un largo numero di reati |
| 2016-111.txt | 511 | 511 | anni di imposta antecedenti all entrata in vigore delle norme abroganti . si deve ritenere che queste ultime non hanno | efficacia | retroattiva , sia per il loro tenore letterale , sia in applicazione dell art . 11 delle disposizioni preliminari al |
| 2016-145.txt | 933 | 933 | la difesa regionale , dunque , tale disposizione , nella parte in cui non prevede il termine finale della propria | efficacia | al 31 dicembre 2017 , si confermerebbe lesiva dell art . 117 , primo comma , cost . , perché |
| 2016-145.txt | 1651 | 1651 | , invece , è la censura che lamenta l assenza , nelle disposizioni impugnate , di un termine finale di | efficacia | alle misure in deroga , a fronte di un autorizzazione che consente tali deroghe solo per un triennio . poiché |
| 2016-145.txt | 1729 | 1729 | , consente di ritenere che la censura relativa alla carenza , nella disposizione impugnata , di un termine finale di | efficacia | costituisca non già nuova censura , ma sviluppo argomentativo logicamente conseguente dell originaria prospettazione . 3 . tutte le questioni |
| 2016-145.txt | 2560 | 2560 | , sia su tutte le amministrazioni pubbliche , nelle loro reciproche relazioni . in tale contesto , la sfera di | efficacia | della disciplina statale impugnata non incontra alcun ambito costituzionalmente riservato alla regione . ne consegue l inammissibilità delle questioni , |
| 2016-145.txt | 2593 | 2593 | . ne consegue l inammissibilità delle questioni , per difetto di ridondanza . 4 . l istanza di sospensione dell | efficacia | delle norme impugnate , formulata dalla ricorrente regione veneto nel ricorso , resta assorbita dalla decisione di inammissibilità delle censure |
| 2016-188.txt | 9581 | 9581 | essendo fondata sugli evocati parametri statutari [ e sul principio di leale collaborazione tra le parti in causa ] ha | efficacia | , con riguardo all applicazione di dette norme , limitatamente all [ a ] region [ e ] autonom [ |
| 2016-205.txt | 5360 | 5360 | . nello stesso oggetto del primo periodo del comma 418 , dunque , si può individuare un limite implicito all | efficacia | temporale della previsione , nel senso che la riduzione della spesa corrente e il vincolo del versamento del corrispondente importo |
| 2016-21.txt | 489 | 489 | gennaio 2016 » . risulta evidente che tale modifica si è limitata a prorogare sine die l ambito temporale di | efficacia | della disposizione impugnata e non è satisfattiva delle censure proposte dalla ricorrente ( fra le tante , sentenza n . |
| 2016-278.txt | 1060 | 1060 | 10 , comma 1 , lettera b , della legge n . 23 del 2014 ) , poiché rafforza l | efficacia | deterrente della condanna alle spese , favorendo un più ragionato esercizio del diritto di azione . |
| 2016-96.txt | 1396 | 1396 | periodo , riserva ai viceprefetti promossi negli anni 2011 , 2012 e 2013 . questi , poiché la promozione è | inefficace | ai fini economici , continuano a percepire il trattamento relativo alla precedente qualifica di viceprefetto aggiunto , mentre i viceprefetti |
| 2017-135.txt | 80 | 80 | pressione tributaria , in coerenza con gli equilibri generali di finanza pubblica , per l anno 2016 è sospesa l | efficacia | delle leggi regionali e delle deliberazioni degli enti locali nella parte in cui prevedono aumenti dei tributi e delle addizionali |
| 2017-153.txt | 825 | 825 | di sviluppo delle risorse umane e per la produttività » , dirette a « promuovere reali e significativi miglioramenti dell | efficacia | ed efficienza dei servizi istituzionali , mediante la realizzazione , in sede di contrattazione integrativa , di piani e progetti |
| 2017-153.txt | 1889 | 1889 | della tassazione agevolata , e non dalle norme che definiscono in concreto le caratteristiche del beneficio . la mancanza di | efficacia | lesiva dell art . 33 , comma 12 , della legge n . 183 del 2011 , e dell art |
| 2017-153.txt | 2504 | 2504 | agenzie fiscali , stipulato il 28 maggio 2004 , con lo scopo di « promuovere reali e significativi miglioramenti dell | efficacia | ed efficienza dei servizi istituzionali , mediante la realizzazione , in sede di contrattazione integrativa , di piani e progetti |
| 2017-177.txt | 1199 | 1199 | a un giudizio contenzioso di cognizione contenente l accertamento , nei confronti della procedura fallimentare , dell esistenza e dell | efficacia | del credito con l effetto di consentire al contribuente la partecipazione al concorso e la possibile soddisfazione delle sue ragioni |
| 2017-199.txt | 613 | 613 | marzo 1953 , n . 87 ( norme sulla costituzione e sul funzionamento della corte costituzionale ) , caratterizzato dall | efficacia | retroattiva delle pronunce di legittimità costituzionale e fisiologicamente destinato ad incidere sul giudizio principale . 4 . nel merito , |
| 2017-236.txt | 1913 | 1913 | stato dal novero dei soggetti destinatari della relativa previsione . 4 . 3.4 . in ordine al regime temporale di | efficacia | delle innovazioni in oggetto , il censurato art . 9 ( al comma 8 , il cui contenuto coincide con |
| 2017-236.txt | 6749 | 6749 | in relazione all art . 6 della cedu . le riduzioni apportate dalla novella , a suo avviso , avrebbero | efficacia | retroattiva e sarebbero destinate ad incidere negativamente su diritti soggettivi legati a rapporti di durata . dunque , sarebbe lesa |
| 2017-269.txt | 2597 | 2597 | n . 170 del 1984 ( granital ) , qualora si tratti di disposizione del diritto dell unione europea direttamente | efficace | , spetta al giudice nazionale comune valutare la compatibilità comunitaria della normativa interna censurata , utilizzando se del caso il |
| 2017-269.txt | 2656 | 2656 | norma comunitaria in luogo della norma nazionale ; mentre , in caso di contrasto con una norma comunitaria priva di | efficacia | diretta contrasto accertato eventualmente mediante ricorso alla corte di giustizia e nell impossibilità di risolvere il contrasto in via interpretativa |
| 2017-269.txt | 4003 | 4003 | dalle disposizioni dei trattati ( artt . 49 e 56 del tfue ) delle quali è stata invocata la diretta | efficacia | ( per una fattispecie analoga si veda la sentenza n . 111 del 2017 ) . non si versa , |
| 2018-15.txt | 2445 | 2445 | d.l . n . 83 del 2012 . 5.4 . da ultimo , la denunziata disposizione , non avendo alcuna | efficacia | sanante nei confronti delle delibere , successive al 2012 , non interferisce in alcun modo con le prerogative degli organi |
| 2018-27.txt | 1906 | 1906 | tale intervento , espressamente indicati dal precedente comma 64 , sono « [ . . . ] di rendere più | efficaci | ed efficienti l azione per il contrasto del gioco gestito e praticato in forme , modalità e termini diversi da |
| 2018-43.txt | 1913 | 1913 | avvio e la conclusione del procedimento amministrativo sanzionatorio comprovano che l eventuale pagamento del debito tributario non sarebbe stato comunque | efficace | ai fini del ravvedimento operoso , perché sopravvenuto all attività di accertamento amministrativo . 4 . la lettera e la |
| 2018-43.txt | 2197 | 2197 | , quando la questione di legittimità costituzionale è stata sollevata , carattere tendenzialmente inderogabile , nel senso che la sua | efficacia | non era mediata da apprezzamenti discrezionali del giudice in ordine alle concrete modalità di svolgimento dei procedimenti sanzionatori , ma |
| 2018-43.txt | 2852 | 2852 | tale decisione , a fronte di un obbligo a carico dello stato membro di repressione di certe condotte , l | efficacia | del divieto di bis in idem basato sull art . 50 della carta dei diritti fondamentali dell unione europea , |
| 2018-43.txt | 2943 | 2943 | nel secondo giudizio anche se il primo fosse già esaurito . benché operante in malam partem , il limite all | efficacia | del ne bis in idem così descritto apre la strada ad una valutazione sul peso combinato delle sanzioni applicabili in |
| 2018-89.txt | 4504 | 4504 | . con la norma censurata , secondo il rimettente , si dispone , in modo arbitrario e irragionevole , l | efficacia | retroattiva dei nuovi criteri di determinazione del canone in esame , estendendone l applicazione anche all anno 2014 , così |
| 2018-90.txt | 1145 | 1145 | disciplina della cancellazione delle società dal registro delle imprese , i cui effetti , ai fini della validità e dell | efficacia | degli atti di liquidazione , accertamento , contenzioso e riscossione dei tributi , sono differiti di cinque anni , come |
| 2019-222.txt | 3496 | 3496 | 22 maggio 2015 , n . 10578 , relative alla possibilità che la sentenza penale irrevocabile , pur non spiegando | efficacia | di giudicato , possa essere presa in considerazione come possibile fonte di prova dal giudice tributario ; nonché , per |
| 2019-31.txt | 827 | 827 | delle entrate derivanti dall innalzamento dell aliquota sulla tassa automobilistica per i veicoli maggiormente inquinanti sarebbero , difatti , divenute | inefficaci | nei confronti della regione autonoma sardegna a seguito dell accordo del 10 dicembre 2015 e della successiva emanazione delle norme |
| 2019-46.txt | 230 | 230 | bilancio di previsione dello stato per l anno finanziario 2017 e bilancio pluriennale per il triennio 2017 2019 ) dell | efficacia | delle leggi regionali e delle deliberazioni comunali , « nella parte in cui prevedono aumenti dei tributi e delle addizionali |
| 2019-46.txt | 2139 | 2139 | ricorrente in quanto « il procrastinato mantenimento di un sistema di finanza sostanzialmente derivata compromette la possibilità di un esercizio | efficace | delle funzioni costituzionalmente assegnate alle regioni » , costituendo « le norme della cui attuazione si dispone l ulteriore differimento |
| 2019-51.txt | 4333 | 4333 | prospettiva deve essere sottolineata l esigenza che per i crediti di minore dimensione il legislatore predisponga sistemi di riscossione più | efficaci | , proporzionati e tempestivi di quelli fin qui adottati . |
| 2019-95.txt | 2560 | 2560 | caratteristiche del documento impiegato : quello che qualifica l ipotesi criminosa di cui all art . 2 è la particolare | efficacia | probatoria , in base alle norme tributarie , della documentazione di cui il contribuente si avvale ( corte di cassazione |
| 2020-120.txt | 4050 | 4050 | debitamente inquadrare la natura della esenzione in oggetto . del resto , spesso le agevolazioni fiscali costituiscono un tipico ed | efficace | strumento di politica economica finalizzato a incentivare , orientare o rilanciare il sistema produttivo : esse , pertanto , ben |
| 2020-142.txt | 85 | 85 | art . 28 , il quale prevede che , « [ a ] i soli fini della validità e dell | efficacia | degli atti di liquidazione , accertamento , contenzioso e riscossione dei tributi e contributi , sanzioni e interessi , l |
| 2020-142.txt | 208 | 208 | per ciò , le questioni vanno delimitate . secondo il giudice a quo , la disposizione censurata , differendo l | efficacia | dell estinzione delle società cancellate dal registro delle imprese con riguardo ai soli rapporti con l amministrazione finanziaria e facendo |
| 2020-142.txt | 1019 | 1019 | comma 1 , lettera a ) , a razionalizzare i poteri dell amministrazione finanziaria anche con riguardo alla disciplina della | efficacia | e validità degli atti di accertamento ( art . 1 , comma 1 , lettera c ) e a razionalizzare |
| 2020-142.txt | 1202 | 1202 | muovere dalla considerazione che tale disposizione nello stabilire che « [ a ] i soli fini della validità e dell | efficacia | degli atti di liquidazione , accertamento , contenzioso e riscossione dei tributi e contributi , sanzioni e interessi , l |
| 2020-142.txt | 2224 | 2224 | al dante causa [ possa ] essere effettuata agli eredi impersonalmente e collettivamente nell ultimo domicilio dello stesso ed è | efficace | nei confronti degli eredi che , almeno trenta giorni prima , non abbiano effettuato la comunicazione di cui al secondo |
| 2020-158.txt | 1795 | 1795 | ; peraltro , posto che la riqualificazione del contratto ai fini tributari « lascia comunque intatta la validità e l | efficacia | del contratto stesso e dello schema negoziale liberamente prescelto dalle parti , risolvendosi unicamente nell applicazione della disciplina impositiva più |
| 2020-33.txt | 1685 | 1685 | passiva del concedente proprietario in caso di locazione finanziaria e , stante la sua dichiarata natura interpretativa , ha spiegato | efficacia | in relazione ai presupposti impositivi sorti dal 15 agosto 2009 ( data di entrata in vigore della norma interpretata , |
| 2020-33.txt | 2261 | 2261 | abrogazione espressamente disposta dal comma 6 dell art . 10 , del d.l . n . 113 del 2016 ed | efficace | dal 25 giugno 2016 , data di entrata in vigore del decreto legge ( « il comma 9 bis » |
| 2020-33.txt | 2486 | 2486 | e fino al 31 dicembre 2015 ( quindi , anche nel periodo preso in considerazione dal rimettente ) è rimasta | efficace | la norma interpretativa di cui all art . 9 , comma 9 bis , del d.l . n . 78 |
| 2020-33.txt | 2626 | 2626 | altro , dall abrogazione tacita disposta dal parimenti censurato comma 7 del medesimo art . 10 ( e dunque con | efficacia | anteriore , ma solo dal 1 gennaio 2016 ) . di conseguenza , durante il periodo dal 15 agosto 2009 |
| 2020-33.txt | 2652 | 2652 | 1 gennaio 2016 ) . di conseguenza , durante il periodo dal 15 agosto 2009 al 31 dicembre 2015 resta | efficace | la norma di interpretazione autentica del d.l . n . 78 del 2015 . in difetto di un espressa disposizione |
| 2020-33.txt | 3076 | 3076 | dell utilizzatore . le norme censurate non sono idonee a inibire , per il periodo anteriore alla data della loro | efficacia | , l applicazione del comma 9 bis dell art . 9 del d.l . n . 78 del 2015 , |
| 2021-120.txt | 383 | 383 | correttamente premette che la suddetta censurata normativa è applicabile ratione temporis al caso di specie , data la mancanza di | efficacia | delle modifiche , in difetto del previsto apposito decreto attuativo , successivamente apportate all art . 17 , comma 1 |
| 2021-120.txt | 3233 | 3233 | , questa corte ha già sollecitato il legislatore a una revisione dei criteri di riscossione in modo da garantire maggiore | efficacia | e tempestività ( sentenza n . 51 del 2019 ) . anche un obbligo tributario di ridotto ammontare , come |
| 2021-120.txt | 3694 | 3694 | del gettito dei tributi » . non è marginale rilevare che la più autorevole dottrina avesse ritenuto tale soluzione particolarmente | efficace | , sia in termini di trasparenza contabile , sia al fine di eliminare le disparità di trattamento tra i contribuenti |
| 2021-167.txt | 392 | 392 | province e , dall altro , prevede che il relativo verbale di consegna , oltre a segnare il momento di | efficacia | del trasferimento , costituisca titolo per la trascrizione , l intavolazione e la voltura catastale dei diritti reali sui beni |
| 2021-39.txt | 2040 | 2040 | 2017 , che non si era auto qualificato , affermandone il carattere di interpretazione autentica e di conseguenza determinandone l | efficacia | retroattiva . ne discende che , in questo caso , ai fini del sindacato di costituzionalità è opportuno preliminarmente misurarsi |
| 2021-39.txt | 2308 | 2308 | , quanto allo scrutinio di legittimità costituzionale » , della distinzione tra norme di interpretazione autentica e norme innovative con | efficacia | retroattiva , in quanto ciò che risulta realmente decisivo è che la retroattività trovi adeguata giustificazione sul piano della ragionevolezza |
| 2021-39.txt | 2864 | 2864 | fondate . 3 . 2.3.1 . quanto al primo profilo , si deve escludere che possa essere considerato irragionevole attribuire | efficacia | retroattiva a un intervento che , come quello descritto , ha assunto un carattere di sistema . senza che sia |
| 2021-70.txt | 2861 | 2861 | periodo , prevede che : « [ a ] i fini di una maggiore flessibilità gestionale , di una più | efficace | realizzazione dei rispettivi obiettivi istituzionali e di un miglioramento dei saldi di finanza pubblica , a decorrere dall anno 2020 |
| 2021-82.txt | 4465 | 4465 | autosufficienza regionale e , dall altro , ribadisce che va invece applicato ai rifiuti speciali , per assicurarne la più | efficace | gestione , il diverso criterio della specializzazione dell impianto di smaltimento ( art . 182 bis , comma 1 , |
| 2022-136.txt | 6361 | 6361 | 2017 ) . nella fattispecie non solo tale ingerenza non viene affatto dedotta , ma , e soprattutto , l | efficacia | solo pro futuro delle misure riduttive censurate esclude che le stesse possano violare la disposizione convenzionale evocata . di qui |
| 2022-140.txt | 3190 | 3190 | insufficienza della tutela offerta dal procedimento di esecuzione forzata , l azione di ottemperanza ben possa rappresentare un importante ed | efficace | ausilio per l attuazione delle pronunce giudiziali da parte della pubblica amministrazione . 5.2 . quanto al secondo aspetto , |
| 2022-141.txt | 2708 | 2708 | e 193 , della legge 30 dicembre 2018 , n . 145 , è considerato tempestivo e non determina l | inefficacia | delle stesse definizioni se effettuato integralmente , con applicazione delle disposizioni dell articolo 3 , comma 14 bis , del |
| 2022-167.txt | 1043 | 1043 | dei contributi previdenziali ed assicurativi obbligatori ed il credito per il risarcimento del danno subito per effetto di un licenziamento | inefficace | , nullo o annullabile » . il numero 2 ) ha avuto ad oggetto il lavoro autonomo e ha previsto |
| 2022-167.txt | 1463 | 1463 | 2758 , secondo comma , e 2772 , terzo comma , cod . civ . che risultava di fatto poco | efficace | , mancando quasi sempre un bene mobile o immobile al quale potesse riferirsi il servizio o l attività prestata a |
| 2022-175.txt | 2064 | 2064 | individuazione dei confini tra le fattispecie di elusione e quelle di evasione fiscale e delle relative conseguenze sanzionatorie ; l | efficacia | attenuante o esimente dell adesione alle forme di comunicazione e di cooperazione rafforzata di cui all articolo 6 , comma |
| 2022-209.txt | 4124 | 4124 | in disparte che tale rischio esiste anche per i conviventi di fatto , va precisato che i comuni dispongono di | efficaci | strumenti per controllare la veridicità delle dichiarazioni , tra cui , in base a quanto previsto dall art . 2 |
| 2022-209.txt | 5947 | 5947 | controlli al riguardo ; controlli che , come si è visto , la legislazione vigente consente in termini senz altro | efficaci | . 15 . l accoglimento delle questioni riferite al quarto periodo dell art . 13 , comma 2 , del |
| 2022-245.txt | 1409 | 1409 | legislativo di cui all art . 72 , primo comma , cost . che permette una partecipazione parlamentare ben più | efficace | di quella consentita dall iter , peculiare e contratto , della legge di conversione si pone , del resto , |
| 2022-40.txt | 4564 | 4564 | convertito . il comma 1 del suddetto articolo prevede che , « [ p ] er consentire il miglioramento dell | efficacia | degli interventi di cura e delle relative procedure , anche alla luce degli sviluppi e dei progressi della ricerca scientifica |
| 2022-40.txt | 4874 | 4874 | dichiara il comma 1 della citata disposizione , l obiettivo dell intervento statale è di « consentire il miglioramento dell | efficacia | degli interventi di cura e delle relative procedure » , mediante il potenziamento di strumenti operativi , i test di |
| 2022-66.txt | 4164 | 4164 | , la medesima disposizione , a dispetto del naturale effetto retroattivo dell interpretazione autentica , si premura di assicurare tale | efficacia | attraverso un esplicita previsione : « sin dalla data di entrata in vigore delle stesse norme » . si tratta |
| 2022-66.txt | 4418 | 4418 | riscossione si intendono applicabili » ) , assume senz altro il carattere di una norma dalla natura innovativa e dall | efficacia | retroattiva , poiché ” impone ” una scelta che non è ascrivibile in alcun modo alle possibili varianti di senso |
1.2. Trovate i dispersion plots delle prime 10 sentenze per numero di occorrenze della voce e dei termini associati in dftm_silver. Per ogni grafico sono indicate le parole chiave trovate nella motivazione della sentenza a partire dalla voce e dai termini associati (legenda sulla destra), cui è stato associato un colore. Nel grafico ogni punto rappresenta una parola chiave in relazione alla sua posizione nella motivazione della sentenza


2. N-grams
2.1. La tabella riporta i trigrams estratti dalle sentenze presenti nel subset dftm_silver in cui compaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| trigrams_trovate | frequency |
|---|---|
| con_efficacia_retroattiva | 24 |
| la_sua_efficacia | 13 |
| l_efficacia_della | 12 |
| l_efficacia_retroattiva | 11 |
| l_efficacia_di | 8 |
| l_efficacia_delle | 8 |
| di_avere_efficacia | 7 |
| l_efficacia_del | 7 |
| che_l_efficacia | 6 |
| efficacia_retroattiva_della | 6 |
| efficacia_delle_leggi | 6 |
| dell_efficacia_delle | 6 |
| efficacia_ed_efficienza | 6 |
| e_dell_efficacia | 5 |
| dell_efficacia_del | 5 |
| la_cui_efficacia | 5 |
| di_efficacia_delle | 5 |
| l_efficacia_dell | 5 |
| efficacia_degli_atti | 5 |
| efficacia_retroattiva_delle | 5 |
| dell_efficacia_degli | 5 |
| tempo_l_efficacia | 4 |
| efficacia_retroattiva_a | 4 |
| cessazione_dell_efficacia | 4 |
| efficacia_dell_art | 4 |
| efficacia_è_stata | 4 |
| efficacia_sin_dall | 4 |
| dell_efficacia_della | 4 |
| efficacia_delle_norme | 4 |
| di_efficacia_della | 4 |
| efficacia_nell_ambito | 3 |
| efficacia_del_precetto | 3 |
| efficacia_di_una | 3 |
| efficacia_della_legge | 3 |
| e_l_efficacia | 3 |
| l_efficacia_e | 3 |
| efficacia_di_giudicato | 3 |
| efficacia_retroattiva_e | 3 |
| efficacia_le_disposizioni | 3 |
| dell_efficacia_dell | 3 |
| efficacia_retroattiva_da | 3 |
| efficacia_della_norma | 3 |
| efficacia_del_comma | 3 |
| termine_di_efficacia | 3 |
| l_efficacia_vincolante | 3 |
| efficacia_vincolante_della | 3 |
| efficacia_vincolante_per | 3 |
| efficacia_retroattiva_non | 3 |
| innovativa_con_efficacia | 3 |
| attribuire_efficacia_retroattiva | 3 |
| finale_di_efficacia | 3 |
| efficacia_del_decreto | 3 |
| meno_dell_efficacia | 3 |
| espressa_l_efficacia | 3 |
| di_efficacia_diretta | 3 |
| livelli_di_efficacia | 3 |
| di_efficacia_ed | 3 |
| quanto_l_efficacia | 2 |
| sua_efficacia_nell | 2 |
| di_efficacia_dell | 2 |
| efficacia_dell_atto | 2 |
| efficacia_fino_al | 2 |
| efficacia_non_è | 2 |
| avente_efficacia_retroattiva | 2 |
| la_piena_efficacia | 2 |
| una_più_efficace | 2 |
| di_efficacia_di | 2 |
| l_efficacia_il | 2 |
| efficacia_di_limite | 2 |
| non_hanno_efficacia | 2 |
| del_l_efficacia | 2 |
| inefficaci_ai_fini | 2 |
| validità_ed_efficacia | 2 |
| ed_efficacia_della | 2 |
| ed_efficacia_di | 2 |
| con_efficacia_esterna | 2 |
| ogni_efficacia_alla | 2 |
| efficacia_alla_norma | 2 |
| dell_efficacia_giuridica | 2 |
| cessata_l_efficacia | 2 |
| la_propria_efficacia | 2 |
| propria_efficacia_retroattiva | 2 |
| perdono_efficacia_sin | 2 |
| efficacia_retroattiva_di | 2 |
| spiega_automatica_efficacia | 2 |
| automatica_efficacia_ai | 2 |
| efficacia_ai_fini | 2 |
| la_efficacia_retroattiva | 2 |
| una_efficacia_retroattiva | 2 |
| alla_sua_efficacia | 2 |
| efficacia_retroattiva_perché | 2 |
| in_parte_inefficace | 2 |
| parte_inefficace_l | 2 |
| inefficace_l_esecuzione | 2 |
| può_essere_efficacemente | 2 |
| attribuisce_tale_efficacia | 2 |
| efficacia_delle_disposizioni | 2 |
| l_efficacia_probatoria | 2 |
| efficacia_probatoria_in | 2 |
| con_efficacia_erga | 2 |
| efficacia_erga_omnes | 2 |
| efficacia_retroattiva_alla | 2 |
| efficacia_obbligatoria_e | 2 |
| quindi_con_efficacia | 2 |
| efficace_nei_confronti | 2 |
| la_più_efficace | 2 |
| senza_efficacia_retroattiva | 2 |
| modo_particolarmente_efficace | 2 |
| particolarmente_efficace_dal | 2 |
| efficace_dal_d | 2 |
| efficacia_retroattiva_alle | 2 |
| efficacia_retroattiva_dei | 2 |
| di_efficacia_degli | 2 |
| efficacia_retroattiva_l | 2 |
| all_efficacia_temporale | 2 |
| determinate_con_efficacia | 2 |
| prelievo_renderebbe_inefficace | 2 |
| renderebbe_inefficace_il | 2 |
| efficacia_alle_misure | 2 |
| efficacia_e_non | 2 |
| efficacia_del_provvedimento | 2 |
| garantire_maggiore_efficacia | 2 |
| differire_l_efficacia | 2 |
| norme_con_efficacia | 2 |
| della_propria_efficacia | 2 |
| cui_efficacia_è | 2 |
| sua_efficacia_non | 2 |
| speciale_acquisterà_efficacia | 2 |
| sua_efficacia_interpretativa | 2 |
| efficacia_interpretativa_ai | 2 |
| innovative_con_efficacia | 2 |
| efficacia_retroattiva_anche | 2 |
| efficacia_dell_agevolazione | 2 |
| sospensione_dell_efficacia | 2 |
| la_perdurante_efficacia | 2 |
| perdurante_efficacia_del | 2 |
| efficacia_della_disciplina | 2 |
| priva_di_efficacia | 2 |
| efficacia_della_disposizione | 2 |
| temporale_di_efficacia | 2 |
| miglioramenti_dell_efficacia | 2 |
| dell_efficacia_ed | 2 |
| mancanza_di_efficacia | 2 |
| dall_efficacia_retroattiva | 2 |
| efficace_la_norma | 2 |
| miglioramento_dell_efficacia | 2 |
| efficacia_degli_interventi | 2 |
| efficacia_della_deliberazione | 1 |
| condizione_di_efficacia | 1 |
| cessata_la_efficacia | 1 |
| la_efficacia_del | 1 |
| attuare_un_efficace | 1 |
| un_efficace_controllo | 1 |
| efficace_controllo_art | 1 |
| sulla_perdurante_efficacia | 1 |
| perdurante_efficacia_fino | 1 |
| che_spiegano_efficacia | 1 |
| spiegano_efficacia_nei | 1 |
| efficacia_nei_giudizi | 1 |
| cessione_ebbe_efficacia | 1 |
| ebbe_efficacia_non | 1 |
| a_dare_efficacia | 1 |
| dare_efficacia_a | 1 |
| efficacia_a_tali | 1 |
| norma_avente_efficacia | 1 |
| efficacia_retroattiva_situazioni | 1 |
| o_togliere_efficacia | 1 |
| togliere_efficacia_ad | 1 |
| efficacia_ad_atti | 1 |
| ha_posto_efficacemente | 1 |
| posto_efficacemente_in | 1 |
| efficacemente_in_evidenza | 1 |
| diminuirne_la_efficacia | 1 |
| la_efficacia_ma | 1 |
| efficacia_ma_la | 1 |
| sono_condizionati_efficacemente | 1 |
| condizionati_efficacemente_alle | 1 |
| efficacemente_alle_situazioni | 1 |
| che_spieghi_efficacia | 1 |
| spieghi_efficacia_l | 1 |
| efficacia_l_art | 1 |
| non_spieghi_efficacia | 1 |
| spieghi_efficacia_quando | 1 |
| efficacia_quando_futuro | 1 |
| sfera_d_efficacia | 1 |
| d_efficacia_del | 1 |
| efficacia_del_r | 1 |
| piena_efficacia_anche | 1 |
| efficacia_anche_nel | 1 |
| più_efficace_assistenza | 1 |
| efficace_assistenza_all | 1 |
| di_pratica_efficacia | 1 |
| pratica_efficacia_in | 1 |
| efficacia_in_casi | 1 |
| termini_di_efficacia | 1 |
| efficacia_il_vizio | 1 |
| perduto_ogni_efficacia | 1 |
| ogni_efficacia_in | 1 |
| efficacia_in_entrambi | 1 |
| tabelle_né_efficacia | 1 |
| né_efficacia_di | 1 |
| era_riconosciuta_efficacia | 1 |
| riconosciuta_efficacia_agli | 1 |
| efficacia_agli_aumenti | 1 |
| meno_l_inefficacia | 1 |
| l_inefficacia_del | 1 |
| inefficacia_del_detto | 1 |
| hanno_efficacia_di | 1 |
| fossero_dichiarate_inefficaci | 1 |
| dichiarate_inefficaci_ai | 1 |
| riconosciuta_l_inefficacia | 1 |
| l_inefficacia_giuridica | 1 |
| inefficacia_giuridica_e | 1 |
| senso_l_efficacia | 1 |
| efficacia_di_quel | 1 |
| energica_ed_efficace | 1 |
| ed_efficace_al | 1 |
| efficace_al_fine | 1 |
| non_è_efficace | 1 |
| è_efficace_per | 1 |
| efficace_per_effetto | 1 |
| carattere_ed_efficacia | 1 |
| efficacia_di_vera | 1 |
| amministrativo_con_efficacia | 1 |
| efficacia_esterna_idoneo | 1 |
| avere_efficacia_sentenza | 1 |
| efficacia_sentenza_dicembre | 1 |
| efficacia_di_questa | 1 |
| sua_efficacia_conseguenza | 1 |
| efficacia_conseguenza_che | 1 |
| limita_l_efficacia | 1 |
| l_efficacia_entro | 1 |
| efficacia_entro_certi | 1 |
| che_sia_inefficace | 1 |
| sia_inefficace_il | 1 |
| inefficace_il_mezzo | 1 |
| tolto_ogni_efficacia | 1 |
| ridata_nuova_efficacia | 1 |
| nuova_efficacia_giuridica | 1 |
| efficacia_giuridica_a | 1 |
| che_tale_efficacia | 1 |
| tale_efficacia_aveva | 1 |
| efficacia_aveva_perduto | 1 |
| che_toglie_efficacia | 1 |
| toglie_efficacia_e | 1 |
| efficacia_e_l | 1 |
| efficacia_giuridica_della | 1 |
| immediatamente_ogni_efficacia | 1 |
| che_di_efficacia | 1 |
| di_efficacia_art | 1 |
| efficacia_art_cost | 1 |
| la_quale_efficace | 1 |
| quale_efficace_ed | 1 |
| efficace_ed_applicabile | 1 |
| efficacia_e_ciò | 1 |
| talamonti_l_efficacia | 1 |
| efficacia_delle_quali | 1 |
| a_questo_efficacia | 1 |
| questo_efficacia_di | 1 |
| sospendesse_l_efficacia | 1 |
| efficacia_del_nuovo | 1 |
| efficacia_delle_due | 1 |
| efficacia_retroattiva_la | 1 |
| cui_è_efficace | 1 |
| è_efficace_questo | 1 |
| efficace_questo_articolo | 1 |
| ambito_d_efficacia | 1 |
| d_efficacia_dell | 1 |
| con_ciò_efficacia | 1 |
| ciò_efficacia_retroattiva | 1 |
| efficacia_retroattiva_ora | 1 |
| quale_tale_efficacia | 1 |
| tale_efficacia_è | 1 |
| tributarie_con_efficacia | 1 |
| italiano_direttamente_efficaci | 1 |
| direttamente_efficaci_nel | 1 |
| efficaci_nel_territorio | 1 |
| diversa_sua_efficacia | 1 |
| sua_efficacia_nel | 1 |
| efficacia_nel_diverso | 1 |
| anche_l_efficacia | 1 |
| efficacia_della_prova | 1 |
| efficacia_della_predetta | 1 |
| prorogata_l_efficacia | 1 |
| efficacia_e_cioè | 1 |
| prorogava_l_efficacia | 1 |
| efficacia_il_pagamento | 1 |
| avere_efficacia_la | 1 |
| efficacia_la_detta | 1 |
| cui_efficacia_era | 1 |
| efficacia_era_cessata | 1 |
| sua_efficacia_in | 1 |
| efficacia_in_un | 1 |
| della_sua_efficacia | 1 |
| sua_efficacia_più | 1 |
| efficacia_più_ampio | 1 |
| che_questa_efficacia | 1 |
| questa_efficacia_retroattiva | 1 |
| quale_hanno_efficacia | 1 |
| hanno_efficacia_le | 1 |
| avere_efficacia_dal | 1 |
| efficacia_dal_giorno | 1 |
| sua_efficacia_del | 1 |
| efficacia_del_pari | 1 |
| cessazione_di_efficacia | 1 |
| quella_divenuta_inefficace | 1 |
| divenuta_inefficace_ma | 1 |
| inefficace_ma_ha | 1 |
| transitoria_dell_efficacia | 1 |
| conseguenza_perdette_efficacia | 1 |
| perdette_efficacia_sin | 1 |
| convertiti_perdono_efficacia | 1 |
| sulla_conseguente_efficacia | 1 |
| conseguente_efficacia_retroattiva | 1 |
| disposto_con_efficacia | 1 |
| con_efficacia_fino | 1 |
| mentre_l_efficacia | 1 |
| tributario_la_efficacia | 1 |
| efficacia_retroattiva_è | 1 |
| riconosciuta_una_efficacia | 1 |
| efficacia_retroattiva_ma | 1 |
| possa_attribuirsi_efficacia | 1 |
| attribuirsi_efficacia_normativa | 1 |
| efficacia_normativa_ma | 1 |
| efficacia_di_quella | 1 |
| tributario_ha_efficacia | 1 |
| ha_efficacia_nei | 1 |
| efficacia_nei_confronti | 1 |
| comminante_l_inefficacia | 1 |
| l_inefficacia_dei | 1 |
| inefficacia_dei_patti | 1 |
| sua_efficacia_dalla | 1 |
| efficacia_dalla_legge | 1 |
| del_avente_efficacia | 1 |
| sua_efficacia_ne | 1 |
| efficacia_ne_consegue | 1 |
| conferita_una_efficacia | 1 |
| una_efficacia_che | 1 |
| efficacia_che_si | 1 |
| modi_ed_efficacia | 1 |
| efficacia_della_tutela | 1 |
| delegato_l_efficacia | 1 |
| finanziarie_attribuiscono_efficacia | 1 |
| attribuiscono_efficacia_di | 1 |
| efficacia_di_titolo | 1 |
| di_siffatta_efficacia | 1 |
| siffatta_efficacia_rende | 1 |
| efficacia_rende_coercibile | 1 |
| economica_più_efficace | 1 |
| più_efficace_cosicché | 1 |
| efficace_cosicché_neanche | 1 |
| regola_un_efficace | 1 |
| un_efficace_azione | 1 |
| efficace_azione_di | 1 |
| a_rendere_inefficace | 1 |
| rendere_inefficace_l | 1 |
| inefficace_l_azione | 1 |
| essere_efficacemente_protetto | 1 |
| efficacemente_protetto_imponendosi | 1 |
| incentra_sulla_efficacia | 1 |
| sulla_efficacia_da | 1 |
| efficacia_da_attribuire | 1 |
| considerazione_dell_efficacia | 1 |
| dell_efficacia_retroattiva | 1 |
| tale_efficacia_secondo | 1 |
| efficacia_secondo_valutazioni | 1 |
| l_eventuale_efficacia | 1 |
| eventuale_efficacia_della | 1 |
| efficacia_della_cosa | 1 |
| consentire_un_efficace | 1 |
| un_efficace_applicazione | 1 |
| efficace_applicazione_dell | 1 |
| essa_testualmente_efficacia | 1 |
| testualmente_efficacia_ai | 1 |
| efficacia_ai_rapporti | 1 |
| estensione_dell_efficacia | 1 |
| sostanza_dell_efficacia | 1 |
| efficacia_del_termine | 1 |
| eliminare_l_efficacia | 1 |
| l_efficacia_o | 1 |
| efficacia_o_la | 1 |
| pur_limitata_efficacia | 1 |
| limitata_efficacia_del | 1 |
| avere_efficacia_nella | 1 |
| efficacia_nella_totalità | 1 |
| avere_efficacia_mentre | 1 |
| efficacia_mentre_valida | 1 |
| protraendo_l_efficacia | 1 |
| revocare_con_efficacia | 1 |
| efficacia_retroattiva_i | 1 |
| sua_immediata_efficacia | 1 |
| immediata_efficacia_con | 1 |
| efficacia_con_ciò | 1 |
| interpretativa_con_efficacia | 1 |
| efficacia_retroattiva_per | 1 |
| della_relativa_efficacia | 1 |
| relativa_efficacia_delle | 1 |
| regime_dell_efficacia | 1 |
| efficacia_delle_fonti | 1 |
| apprestare_una_efficace | 1 |
| una_efficace_difesa | 1 |
| efficace_difesa_nei | 1 |
| o_l_efficacia | 1 |
| efficacia_della_licenza | 1 |
| invalida_o_inefficace | 1 |
| o_inefficace_in | 1 |
| inefficace_in_particolare | 1 |
| meno_l_efficacia | 1 |
| tale_efficacia_indicativa | 1 |
| efficacia_indicativa_secondo | 1 |
| essere_veramente_efficace | 1 |
| veramente_efficace_conviene | 1 |
| efficace_conviene_sia | 1 |
| inesistenti_od_inefficaci | 1 |
| od_inefficaci_e | 1 |
| inefficaci_e_secondo | 1 |
| valido_ed_efficace | 1 |
| ed_efficace_e | 1 |
| efficace_e_sui | 1 |
| la_medesima_efficacia | 1 |
| medesima_efficacia_di | 1 |
| efficacia_di_quelli | 1 |
| secondarie_di_efficacia | 1 |
| di_efficacia_subordinata | 1 |
| efficacia_subordinata_quanto | 1 |
| generali_con_efficacia | 1 |
| sia_l_inefficacia | 1 |
| l_inefficacia_dalla | 1 |
| inefficacia_dalla_data | 1 |
| sua_efficacia_strumentale | 1 |
| efficacia_strumentale_rispetto | 1 |
| la_disposta_inefficacia | 1 |
| disposta_inefficacia_delle | 1 |
| inefficacia_delle_clausole | 1 |
| che_attribuisce_efficacia | 1 |
| attribuisce_efficacia_retroattiva | 1 |
| sostenere_l_efficacia | 1 |
| efficacia_e_quindi | 1 |
| ed_immediata_efficacia | 1 |
| immediata_efficacia_obbligatoria | 1 |
| cui_efficacia_fatta | 1 |
| efficacia_fatta_salva | 1 |
| di_regola_efficacia | 1 |
| regola_efficacia_normativa | 1 |
| efficacia_normativa_diretta | 1 |
| piena_efficacia_obbligatoria | 1 |
| legislative_l_efficacia | 1 |
| efficacia_di_prevenzione | 1 |
| con_efficacia_correttiva | 1 |
| efficacia_correttiva_tanto | 1 |
| in_quanto_efficace | 1 |
| quanto_efficace_nell | 1 |
| efficace_nell_ordinamento | 1 |
| era_internamente_efficace | 1 |
| internamente_efficace_per | 1 |
| efficace_per_quel | 1 |
| estinto_l_efficacia | 1 |
| volta_l_efficacia | 1 |
| l_efficacia_questo | 1 |
| efficacia_questo_evidente | 1 |
| amministrativa_un_efficacia | 1 |
| un_efficacia_vincolante | 1 |
| reso_internamente_efficace | 1 |
| internamente_efficace_e | 1 |
| efficace_e_sull | 1 |
| opportuna_ed_efficace | 1 |
| ed_efficace_il | 1 |
| efficace_il_gettito | 1 |
| dotati_di_efficacia | 1 |
| di_efficacia_vincolante | 1 |
| ma_con_efficacia | 1 |
| con_efficacia_dal | 1 |
| efficacia_dal_maggio | 1 |
| privare_di_efficacia | 1 |
| di_efficacia_nell | 1 |
| hanno_acquistato_efficacia | 1 |
| acquistato_efficacia_operativa | 1 |
| efficacia_operativa_e | 1 |
| di_acquistare_efficacia | 1 |
| acquistare_efficacia_e | 1 |
| efficacia_e_con | 1 |
| per_conferire_efficacia | 1 |
| conferire_efficacia_interna | 1 |
| efficacia_interna_al | 1 |
| sancisce_l_inefficacia | 1 |
| l_inefficacia_nei | 1 |
| inefficacia_nei_confronti | 1 |
| come_atto_efficace | 1 |
| atto_efficace_nei | 1 |
| più_efficace_garanzia | 1 |
| efficace_garanzia_dei | 1 |
| del_senza_efficacia | 1 |
| con_particolare_efficacia | 1 |
| particolare_efficacia_ad | 1 |
| efficacia_ad_es | 1 |
| diniego_è_efficace | 1 |
| è_efficace_solo | 1 |
| efficace_solo_se | 1 |
| esplicano_alcuna_efficacia | 1 |
| alcuna_efficacia_nel | 1 |
| efficacia_nel_procedimento | 1 |
| alla_dedotta_efficacia | 1 |
| dedotta_efficacia_conservativa | 1 |
| efficacia_conservativa_che | 1 |
| concretamente_ed_efficacemente | 1 |
| ed_efficacemente_l | 1 |
| efficacemente_l_attività | 1 |
| natura_ed_efficacia | 1 |
| efficacia_di_atti | 1 |
| statuito_con_efficacia | 1 |
| con_efficacia_di | 1 |
| essere_efficacemente_invocato | 1 |
| efficacemente_invocato_in | 1 |
| introdotto_con_efficacia | 1 |
| efficacia_retroattiva_una | 1 |
| anche_con_efficacia | 1 |
| può_conferire_efficacia | 1 |
| conferire_efficacia_retroattiva | 1 |
| efficacia_retroattiva_essendo | 1 |
| e_perciò_efficacia | 1 |
| perciò_efficacia_retroattiva | 1 |
| efficacia_retroattiva_consentita | 1 |
| perequando_l_efficacia | 1 |
| l_efficacia_degli | 1 |
| efficacia_degli_stessi | 1 |
| contempla_l_efficacia | 1 |
| la_massima_efficacia | 1 |
| massima_efficacia_la | 1 |
| efficacia_la_tutela | 1 |
| successivamente_analoga_efficacia | 1 |
| analoga_efficacia_è | 1 |
| avendo_piena_efficacia | 1 |
| piena_efficacia_retroattiva | 1 |
| viceversa_l_efficacia | 1 |
| e_contrastare_efficacemente | 1 |
| contrastare_efficacemente_gli | 1 |
| efficacemente_gli_esiti | 1 |
| sua_efficacia_vincolante | 1 |
| efficacia_vincolante_si | 1 |
| potesse_avere_efficacia | 1 |
| avere_efficacia_vincolante | 1 |
| efficacia_vincolante_il | 1 |
| e_senza_efficacia | 1 |
| senza_efficacia_vincolante | 1 |
| comma_l_efficacia | 1 |
| consentire_l_efficacia | 1 |
| quo_di_efficacia | 1 |
| efficacia_della_nuova | 1 |
| stabiliva_l_efficacia | 1 |
| efficacia_della_completa | 1 |
| inizio_dell_efficacia | 1 |
| efficacia_delle_addizionali | 1 |
| giurisdizionali_abbia_efficacia | 1 |
| abbia_efficacia_vincolante | 1 |
| efficacia_vincolante_nel | 1 |
| o_comunque_inefficace | 1 |
| comunque_inefficace_la | 1 |
| inefficace_la_maggior | 1 |
| o_di_efficacia | 1 |
| prevedendone_la_efficacia | 1 |
| espropriativa_con_efficacia | 1 |
| l_attribuire_efficacia | 1 |
| provvedimenti_all_efficacia | 1 |
| efficacia_temporale_di | 1 |
| sanatoria_con_efficacia | 1 |
| sua_efficacia_temporale | 1 |
| efficacia_temporale_non | 1 |
| n_senza_efficacia | 1 |
| efficacia_retroattiva_tuttavia | 1 |
| efficacia_retroattiva_sottopone | 1 |
| efficacia_retroattiva_rispetto | 1 |
| riducendo_con_efficacia | 1 |
| efficacia_retroattiva_un | 1 |
| colpito_con_efficacia | 1 |
| inefficace_il_semplice | 1 |
| vigore_ed_efficacia | 1 |
| ed_efficacia_alle | 1 |
| di_efficacia_e | 1 |
| ed_efficacia_salvo | 1 |
| efficacia_salvo_modifica | 1 |
| conferito_retroattivamente_efficacia | 1 |
| retroattivamente_efficacia_fino | 1 |
| efficacia_fino_a | 1 |
| sganciato_l_efficacia | 1 |
| efficacia_della_misura | 1 |
| sganciando_tale_efficacia | 1 |
| tale_efficacia_da | 1 |
| efficacia_da_una | 1 |
| conferma_dell_efficacia | 1 |
| e_totalmente_efficacia | 1 |
| totalmente_efficacia_e | 1 |
| cui_efficacia_si | 1 |
| efficacia_si_estende | 1 |
| maggiore_efficacia_alla | 1 |
| efficacia_alla_spesa | 1 |
| ministero_l_efficacia | 1 |
| impedimento_all_efficacia | 1 |
| all_efficacia_delle | 1 |
| l_efficacia_al | 1 |
| efficacia_al_termine | 1 |
| statali_più_efficaci | 1 |
| più_efficaci_di | 1 |
| efficaci_di_quelli | 1 |
| abbia_un_efficacia | 1 |
| un_efficacia_temporale | 1 |
| efficacia_temporale_limitata | 1 |
| contestata_l_efficacia | 1 |
| efficacia_di_quest | 1 |
| attribuito_con_efficacia | 1 |
| efficacia_retroattiva_carattere | 1 |
| efficacia_retroattiva_questa | 1 |
| efficacia_retroattiva_interpretative | 1 |
| svolgere_con_efficacia | 1 |
| efficacia_retroattiva_nella | 1 |
| efficacia_retroattiva_sotto | 1 |
| contestarne_l_efficacia | 1 |
| efficacia_probatoria_della | 1 |
| di_un_efficacia | 1 |
| un_efficacia_ben | 1 |
| efficacia_ben_diversa | 1 |
| inefficace_il_mero | 1 |
| accolga_con_efficacia | 1 |
| con_efficacia_esecutiva | 1 |
| efficacia_esecutiva_la | 1 |
| avere_l_efficacia | 1 |
| efficacia_della_risoluzione | 1 |
| disposizione_con_efficacia | 1 |
| con_efficacia_unicamente | 1 |
| efficacia_unicamente_retroattiva | 1 |
| dunque_un_efficacia | 1 |
| un_efficacia_cedevole | 1 |
| efficacia_cedevole_alle | 1 |
| avere_efficacia_le | 1 |
| stabilito_con_efficacia | 1 |
| con_efficacia_anche | 1 |
| efficacia_anche_nei | 1 |
| avere_efficacia_a | 1 |
| efficacia_a_meno | 1 |
| della_provvisoria_efficacia | 1 |
| provvisoria_efficacia_del | 1 |
| efficacia_di_sessanta | 1 |
| ha_avuto_efficacia | 1 |
| avuto_efficacia_solo | 1 |
| efficacia_solo_per | 1 |
| di_provvisoria_efficacia | 1 |
| provvisoria_efficacia_non | 1 |
| efficacia_non_potevano | 1 |
| altro_l_efficacia | 1 |
| efficacia_del_primo | 1 |
| sanatoria_un_efficacia | 1 |
| un_efficacia_diversa | 1 |
| efficacia_diversa_e | 1 |
| posteriori_l_efficacia | 1 |
| efficacia_di_strumenti | 1 |
| intenda_attribuire_efficacia | 1 |
| disporre_con_efficacia | 1 |
| efficacia_retroattiva_che | 1 |
| passato_l_efficacia | 1 |
| efficacia_della_legislazione | 1 |
| così_rese_inefficaci | 1 |
| rese_inefficaci_ai | 1 |
| normativa_ha_efficacia | 1 |
| ha_efficacia_retroattiva | 1 |
| efficacia_della_riserva | 1 |
| nella_sua_efficacia | 1 |
| che_conservassero_efficacia | 1 |
| conservassero_efficacia_le | 1 |
| adeguamento_dell_efficacia | 1 |
| dell_efficacia_e | 1 |
| efficacia_e_delle | 1 |
| differimento_di_efficacia | 1 |
| di_efficacia_pur | 1 |
| efficacia_pur_legittimo | 1 |
| di_una_efficacia | 1 |
| regola_l_efficacia | 1 |
| decorrenza_dell_efficacia | 1 |
| dell_efficacia_dei | 1 |
| efficacia_dei_regolamenti | 1 |
| assimilazione_con_efficacia | 1 |
| misura_dell_efficacia | 1 |
| efficacia_giuridica_di | 1 |
| riconosciuta_alcuna_efficacia | 1 |
| alcuna_efficacia_giuridica | 1 |
| efficacia_giuridica_collocandosi | 1 |
| contributo_con_efficacia | 1 |
| efficacia_esterna_solo | 1 |
| è_totalmente_inefficace | 1 |
| totalmente_inefficace_il | 1 |
| inefficace_il_termine | 1 |
| l_indubbia_efficacia | 1 |
| indubbia_efficacia_retroattiva | 1 |
| espressamente_dichiarata_efficace | 1 |
| dichiarata_efficace_dalla | 1 |
| efficace_dalla_norma | 1 |
| acquisterà_efficacia_la | 1 |
| efficacia_la_seconda | 1 |
| regionale_acquisterà_efficacia | 1 |
| acquisterà_efficacia_solo | 1 |
| efficacia_solo_dal | 1 |
| sopra_rilevata_inefficacia | 1 |
| rilevata_inefficacia_della | 1 |
| inefficacia_della_norma | 1 |
| viene_attribuita_efficacia | 1 |
| attribuita_efficacia_alle | 1 |
| efficacia_alle_disposizioni | 1 |
| rideterminazione_ha_efficacia | 1 |
| ha_efficacia_solo | 1 |
| efficacia_solo_a | 1 |
| efficacia_dell_impugnato | 1 |
| permane_l_efficacia | 1 |
| acquisterà_efficacia_ai | 1 |
| efficacia_ai_sensi | 1 |
| alla_riconosciuta_efficacia | 1 |
| riconosciuta_efficacia_del | 1 |
| efficacia_del_comportamento | 1 |
| concludenti_hanno_efficacia | 1 |
| hanno_efficacia_anche | 1 |
| efficacia_anche_se | 1 |
| conseguenza_dell_efficacia | 1 |
| efficacia_delle_manifestazioni | 1 |
| privo_di_efficacia | 1 |
| di_efficacia_retroattiva | 1 |
| efficacia_retroattiva_abbia | 1 |
| territoriali_dell_efficacia | 1 |
| propria_efficacia_fino | 1 |
| efficacia_fino_all | 1 |
| spaziale_di_efficacia | 1 |
| norme_comunitarie_efficacia | 1 |
| comunitarie_efficacia_obbligatoria | 1 |
| efficacia_obbligatoria_nel | 1 |
| se_hanno_efficacia | 1 |
| hanno_efficacia_diretta | 1 |
| efficacia_diretta_impongono | 1 |
| costituzionale_con_efficacia | 1 |
| interpretativa_sostanziale_efficacia | 1 |
| sostanziale_efficacia_retroattiva | 1 |
| efficacia_retroattiva_così | 1 |
| efficacia_retroattiva_infatti | 1 |
| efficacia_retroattiva_purché | 1 |
| disciplinare_con_efficacia | 1 |
| sua_efficacia_retroattiva | 1 |
| stesse_sono_efficaci | 1 |
| sono_efficaci_solo | 1 |
| efficaci_solo_a | 1 |
| dell_efficacia_di | 1 |
| efficacia_di_dette | 1 |
| finanza_territoriale_efficace | 1 |
| territoriale_efficace_a | 1 |
| efficace_a_decorrere | 1 |
| ha_perso_efficacia | 1 |
| perso_efficacia_sin | 1 |
| sua_efficacia_anche | 1 |
| efficacia_anche_alla | 1 |
| efficacia_delle_agevolazioni | 1 |
| dotate_di_efficacia | 1 |
| efficacia_diretta_queste | 1 |
| non_ha_efficacia | 1 |
| ha_efficacia_sanante | 1 |
| efficacia_sanante_dell | 1 |
| un_più_efficace | 1 |
| più_efficace_contrasto | 1 |
| efficace_contrasto_agli | 1 |
| giudizio_sull_efficacia | 1 |
| sull_efficacia_del | 1 |
| efficacia_del_condono | 1 |
| indipendentemente_dall_efficacia | 1 |
| dall_efficacia_di | 1 |
| efficacia_di_tale | 1 |
| generale_un_efficace | 1 |
| un_efficace_ed | 1 |
| efficace_ed_utile | 1 |
| al_l_efficacia | 1 |
| efficacia_della_normativa | 1 |
| subordinano_l_efficacia | 1 |
| efficacia_dell_impugnazione | 1 |
| ed_ha_efficacia | 1 |
| ha_efficacia_interinale | 1 |
| efficacia_interinale_e | 1 |
| decreti_perdono_efficacia | 1 |
| in_modo_efficace | 1 |
| modo_efficace_ogni | 1 |
| efficace_ogni_qualvolta | 1 |
| stabilisce_l_efficacia | 1 |
| l_efficacia_differita | 1 |
| efficacia_differita_per | 1 |
| tema_di_efficacia | 1 |
| generali_all_efficacia | 1 |
| all_efficacia_retroattiva | 1 |
| statale_sulla_efficacia | 1 |
| sulla_efficacia_ed | 1 |
| l_automatica_efficacia | 1 |
| automatica_efficacia_della | 1 |
| sospeso_l_efficacia | 1 |
| efficacia_della_nota | 1 |
| efficacia_diretta_ex | 1 |
| diritto_con_efficacia | 1 |
| con_efficacia_equiparata | 1 |
| efficacia_equiparata_a | 1 |
| a_controlli_efficaci | 1 |
| controlli_efficaci_atti | 1 |
| efficaci_atti_a | 1 |
| efficacia_delle_sentenze | 1 |
| circoscrivere_l_efficacia | 1 |
| ambito_di_efficacia | 1 |
| per_un_efficace | 1 |
| un_efficace_tutela | 1 |
| efficace_tutela_della | 1 |
| invece_strumento_efficace | 1 |
| strumento_efficace_ed | 1 |
| efficace_ed_adeguato | 1 |
| modo_più_efficace | 1 |
| più_efficace_in | 1 |
| efficace_in_relazione | 1 |
| comma_ogni_efficacia | 1 |
| ogni_efficacia_economica | 1 |
| efficacia_economica_delle | 1 |
| prorogato_l_efficacia | 1 |
| l_efficacia_in | 1 |
| efficacia_in_quanto | 1 |
| in_maniera_efficace | 1 |
| maniera_efficace_e | 1 |
| efficace_e_trasparente | 1 |
| garantiscono_l_efficacia | 1 |
| l_efficacia_soggettiva | 1 |
| efficacia_soggettiva_generalizzata | 1 |
| promozione_è_inefficace | 1 |
| è_inefficace_ai | 1 |
| inefficace_ai_fini | 1 |
| hanno_efficacia_retroattiva | 1 |
| efficacia_retroattiva_sia | 1 |
| propria_efficacia_al | 1 |
| efficacia_al_dicembre | 1 |
| di_efficacia_alle | 1 |
| di_efficacia_costituisca | 1 |
| efficacia_costituisca_non | 1 |
| sfera_di_efficacia | 1 |
| causa_ha_efficacia | 1 |
| ha_efficacia_con | 1 |
| efficacia_con_riguardo | 1 |
| implicito_all_efficacia | 1 |
| efficacia_temporale_della | 1 |
| rafforza_l_efficacia | 1 |
| l_efficacia_deterrente | 1 |
| efficacia_deterrente_della | 1 |
| sospesa_l_efficacia | 1 |
| di_efficacia_lesiva | 1 |
| efficacia_lesiva_dell | 1 |
| efficacia_del_credito | 1 |
| caratterizzato_dall_efficacia | 1 |
| efficacia_delle_innovazioni | 1 |
| avviso_avrebbero_efficacia | 1 |
| avrebbero_efficacia_retroattiva | 1 |
| europea_direttamente_efficace | 1 |
| direttamente_efficace_spetta | 1 |
| efficace_spetta_al | 1 |
| efficacia_diretta_contrasto | 1 |
| la_diretta_efficacia | 1 |
| diretta_efficacia_per | 1 |
| efficacia_per_una | 1 |
| avendo_alcuna_efficacia | 1 |
| alcuna_efficacia_sanante | 1 |
| efficacia_sanante_nei | 1 |
| rendere_più_efficaci | 1 |
| più_efficaci_ed | 1 |
| efficaci_ed_efficienti | 1 |
| stato_comunque_efficace | 1 |
| comunque_efficace_ai | 1 |
| efficace_ai_fini | 1 |
| efficacia_non_era | 1 |
| condotte_l_efficacia | 1 |
| efficacia_del_divieto | 1 |
| limite_all_efficacia | 1 |
| all_efficacia_del | 1 |
| efficacia_del_ne | 1 |
| irragionevole_l_efficacia | 1 |
| difatti_divenute_inefficaci | 1 |
| divenute_inefficaci_nei | 1 |
| inefficaci_nei_confronti | 1 |
| triennio_dell_efficacia | 1 |
| un_esercizio_efficace | 1 |
| esercizio_efficace_delle | 1 |
| efficace_delle_funzioni | 1 |
| riscossione_più_efficaci | 1 |
| più_efficaci_proporzionati | 1 |
| efficaci_proporzionati_e | 1 |
| la_particolare_efficacia | 1 |
| particolare_efficacia_probatoria | 1 |
| non_spiegando_efficacia | 1 |
| spiegando_efficacia_di | 1 |
| ha_spiegato_efficacia | 1 |
| spiegato_efficacia_in | 1 |
| efficacia_in_relazione | 1 |
| del_ed_efficace | 1 |
| ed_efficace_dal | 1 |
| efficace_dal_giugno | 1 |
| è_rimasta_efficace | 1 |
| rimasta_efficace_la | 1 |
| dunque_con_efficacia | 1 |
| con_efficacia_anteriore | 1 |
| efficacia_anteriore_ma | 1 |
| dicembre_resta_efficace | 1 |
| resta_efficace_la | 1 |
| della_loro_efficacia | 1 |
| loro_efficacia_l | 1 |
| efficacia_l_applicazione | 1 |
| tipico_ed_efficace | 1 |
| ed_efficace_strumento | 1 |
| efficace_strumento_di | 1 |
| differendo_l_efficacia | 1 |
| efficacia_dell_estinzione | 1 |
| disciplina_della_efficacia | 1 |
| della_efficacia_e | 1 |
| efficacia_e_validità | 1 |
| ed_è_efficace | 1 |
| è_efficace_nei | 1 |
| efficacia_del_contratto | 1 |
| determinandone_l_efficacia | 1 |
| efficacia_retroattiva_ne | 1 |
| efficacia_retroattiva_in | 1 |
| irragionevole_attribuire_efficacia | 1 |
| più_efficace_realizzazione | 1 |
| efficace_realizzazione_dei | 1 |
| più_efficace_gestione | 1 |
| efficace_gestione_il | 1 |
| efficacia_delle_modifiche | 1 |
| maggiore_efficacia_e | 1 |
| efficacia_e_tempestività | 1 |
| soluzione_particolarmente_efficace | 1 |
| particolarmente_efficace_sia | 1 |
| efficace_sia_in | 1 |
| momento_di_efficacia | 1 |
| di_efficacia_del | 1 |
| efficacia_del_trasferimento | 1 |
| assicurare_tale_efficacia | 1 |
| tale_efficacia_attraverso | 1 |
| efficacia_attraverso_un | 1 |
| e_dall_efficacia | 1 |
| efficacia_retroattiva_poiché | 1 |
| soprattutto_l_efficacia | 1 |
| l_efficacia_solo | 1 |
| efficacia_solo_pro | 1 |
| importante_ed_efficace | 1 |
| ed_efficace_ausilio | 1 |
| efficace_ausilio_per | 1 |
| determina_l_inefficacia | 1 |
| l_inefficacia_delle | 1 |
| inefficacia_delle_stesse | 1 |
| un_licenziamento_inefficace | 1 |
| licenziamento_inefficace_nullo | 1 |
| inefficace_nullo_o | 1 |
| fatto_poco_efficace | 1 |
| poco_efficace_mancando | 1 |
| efficace_mancando_quasi | 1 |
| sanzionatorie_l_efficacia | 1 |
| l_efficacia_attenuante | 1 |
| efficacia_attenuante_o | 1 |
| dispongono_di_efficaci | 1 |
| di_efficaci_strumenti | 1 |
| efficaci_strumenti_per | 1 |
| senz_altro_efficaci | 1 |
| altro_efficaci_l | 1 |
| efficaci_l_accoglimento | 1 |
| ben_più_efficace | 1 |
| più_efficace_di | 1 |
| efficace_di_quella | 1 |
2.2. La tabella riporta i fivegrams estratti dalle sentenze presenti nel subset dftm_silver in cuicompaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| five_grams_trovate | frequency |
|---|---|
| in_maniera_espressa_l_efficacia | 3 |
| di_significativi_livelli_di_efficacia | 3 |
| significativi_livelli_di_efficacia_ed | 3 |
| livelli_di_efficacia_ed_efficienza | 3 |
| di_efficacia_ed_efficienza_nella | 3 |
| efficacia_ed_efficienza_nella_gestione | 3 |
| della_validità_e_dell_efficacia | 3 |
| validità_e_dell_efficacia_degli | 3 |
| e_dell_efficacia_degli_atti | 3 |
| dell_efficacia_degli_atti_di | 3 |
| efficacia_degli_atti_di_liquidazione | 3 |
| non_esaurisce_la_sua_efficacia | 2 |
| esaurisce_la_sua_efficacia_nell | 2 |
| la_sua_efficacia_nell_ambito | 2 |
| sua_efficacia_nell_ambito_dell | 2 |
| efficacia_nell_ambito_dell_amministrazione | 2 |
| protrae_nel_tempo_l_efficacia | 2 |
| nel_tempo_l_efficacia_di | 2 |
| tempo_l_efficacia_di_una | 2 |
| l_efficacia_di_una_legge | 2 |
| efficacia_di_una_legge_anteriore | 2 |
| protratta_nel_tempo_l_efficacia | 2 |
| n_del_l_efficacia_retroattiva | 2 |
| i_modi_e_l_efficacia | 2 |
| modi_e_l_efficacia_di | 2 |
| perdono_efficacia_sin_dall_inizio | 2 |
| art_spiega_automatica_efficacia_ai | 2 |
| spiega_automatica_efficacia_ai_fini | 2 |
| tutto_o_in_parte_inefficace | 2 |
| o_in_parte_inefficace_l | 2 |
| in_parte_inefficace_l_esecuzione | 2 |
| norma_tributaria_attribuisce_tale_efficacia | 2 |
| l_efficacia_retroattiva_della_norma | 2 |
| che_l_efficacia_vincolante_della | 2 |
| efficacia_vincolante_per_il_giudice | 2 |
| e_in_modo_particolarmente_efficace | 2 |
| in_modo_particolarmente_efficace_dal | 2 |
| modo_particolarmente_efficace_dal_d | 2 |
| particolarmente_efficace_dal_d_l | 2 |
| efficace_dal_d_l_n | 2 |
| l_efficacia_retroattiva_dei_nuovi | 2 |
| efficacia_retroattiva_dei_nuovi_criteri | 2 |
| altre_diversamente_determinate_con_efficacia | 2 |
| diversamente_determinate_con_efficacia_retroattiva | 2 |
| applicazione_del_prelievo_renderebbe_inefficace | 2 |
| del_prelievo_renderebbe_inefficace_il | 2 |
| può_emanare_norme_con_efficacia | 2 |
| emanare_norme_con_efficacia_retroattiva | 2 |
| e_la_cui_efficacia_è | 2 |
| la_cui_efficacia_è_stata | 2 |
| cui_efficacia_è_stata_sospesa | 2 |
| detto_tributo_speciale_acquisterà_efficacia | 2 |
| il_venir_meno_dell_efficacia | 2 |
| espressamente_la_sua_efficacia_interpretativa | 2 |
| la_sua_efficacia_interpretativa_ai | 2 |
| sua_efficacia_interpretativa_ai_soli | 2 |
| efficacia_interpretativa_ai_soli_soggetti | 2 |
| norme_innovative_con_efficacia_retroattiva | 2 |
| maniera_espressa_l_efficacia_dell | 2 |
| espressa_l_efficacia_dell_agevolazione | 2 |
| l_efficacia_dell_agevolazione_fiscale | 2 |
| efficacia_dell_agevolazione_fiscale_all | 2 |
| a_riaffermare_la_perdurante_efficacia | 2 |
| riaffermare_la_perdurante_efficacia_del | 2 |
| la_perdurante_efficacia_del_comma | 2 |
| perdurante_efficacia_del_comma_bis | 2 |
| efficacia_del_comma_bis_dell | 2 |
| norma_comunitaria_priva_di_efficacia | 2 |
| comunitaria_priva_di_efficacia_diretta | 2 |
| efficacia_retroattiva_delle_pronunce_di | 2 |
| un_termine_finale_di_efficacia | 2 |
| efficacia_delle_leggi_regionali_e | 2 |
| e_significativi_miglioramenti_dell_efficacia | 2 |
| significativi_miglioramenti_dell_efficacia_ed | 2 |
| miglioramenti_dell_efficacia_ed_efficienza | 2 |
| dell_efficacia_ed_efficienza_dei | 2 |
| efficacia_ed_efficienza_dei_servizi | 2 |
| consentire_il_miglioramento_dell_efficacia | 2 |
| il_miglioramento_dell_efficacia_degli | 2 |
| miglioramento_dell_efficacia_degli_interventi | 2 |
| dell_efficacia_degli_interventi_di | 2 |
| efficacia_degli_interventi_di_cura | 2 |
| contratto_in_quanto_l_efficacia | 1 |
| in_quanto_l_efficacia_della | 1 |
| quanto_l_efficacia_della_deliberazione | 1 |
| l_efficacia_della_deliberazione_con | 1 |
| efficacia_della_deliberazione_con_la | 1 |
| sia_una_condizione_di_efficacia | 1 |
| una_condizione_di_efficacia_dell | 1 |
| condizione_di_efficacia_dell_atto | 1 |
| di_efficacia_dell_atto_regionale | 1 |
| efficacia_dell_atto_regionale_l | 1 |
| era_altresì_cessata_la_efficacia | 1 |
| altresì_cessata_la_efficacia_del | 1 |
| cessata_la_efficacia_del_precetto | 1 |
| la_efficacia_del_precetto_per | 1 |
| efficacia_del_precetto_per_decorrenza | 1 |
| del_contendere_e_dell_efficacia | 1 |
| contendere_e_dell_efficacia_del | 1 |
| e_dell_efficacia_del_precetto | 1 |
| dell_efficacia_del_precetto_è | 1 |
| efficacia_del_precetto_è_da | 1 |
| possibilità_di_attuare_un_efficace | 1 |
| di_attuare_un_efficace_controllo | 1 |
| attuare_un_efficace_controllo_art | 1 |
| un_efficace_controllo_art_nn | 1 |
| efficace_controllo_art_nn_e | 1 |
| sollevata_né_sulla_perdurante_efficacia | 1 |
| né_sulla_perdurante_efficacia_fino | 1 |
| sulla_perdurante_efficacia_fino_al | 1 |
| perdurante_efficacia_fino_al_giugno | 1 |
| efficacia_fino_al_giugno_della | 1 |
| rilevanza_preclusioni_che_spiegano_efficacia | 1 |
| preclusioni_che_spiegano_efficacia_nei | 1 |
| che_spiegano_efficacia_nei_giudizi | 1 |
| spiegano_efficacia_nei_giudizi_inter | 1 |
| efficacia_nei_giudizi_inter_partes | 1 |
| concreti_la_cessione_ebbe_efficacia | 1 |
| la_cessione_ebbe_efficacia_non | 1 |
| cessione_ebbe_efficacia_non_è | 1 |
| ebbe_efficacia_non_è_destinato | 1 |
| efficacia_non_è_destinato_a | 1 |
| è_destinato_a_dare_efficacia | 1 |
| destinato_a_dare_efficacia_a | 1 |
| a_dare_efficacia_a_tali | 1 |
| dare_efficacia_a_tali_fatti | 1 |
| efficacia_a_tali_fatti_ma | 1 |
| una_sua_norma_avente_efficacia | 1 |
| sua_norma_avente_efficacia_retroattiva | 1 |
| norma_avente_efficacia_retroattiva_situazioni | 1 |
| avente_efficacia_retroattiva_situazioni_già | 1 |
| efficacia_retroattiva_situazioni_già_disciplinate | 1 |
| può_annullare_o_togliere_efficacia | 1 |
| annullare_o_togliere_efficacia_ad | 1 |
| o_togliere_efficacia_ad_atti | 1 |
| togliere_efficacia_ad_atti_che | 1 |
| efficacia_ad_atti_che_si | 1 |
| degli_espropriati_ha_posto_efficacemente | 1 |
| espropriati_ha_posto_efficacemente_in | 1 |
| ha_posto_efficacemente_in_evidenza | 1 |
| posto_efficacemente_in_evidenza_diversi | 1 |
| efficacemente_in_evidenza_diversi_inconvenienti | 1 |
| eventualmente_anche_diminuirne_la_efficacia | 1 |
| anche_diminuirne_la_efficacia_ma | 1 |
| diminuirne_la_efficacia_ma_la | 1 |
| la_efficacia_ma_la_indicazione | 1 |
| efficacia_ma_la_indicazione_di | 1 |
| art_e_sono_condizionati_efficacemente | 1 |
| e_sono_condizionati_efficacemente_alle | 1 |
| sono_condizionati_efficacemente_alle_situazioni | 1 |
| condizionati_efficacemente_alle_situazioni_delle | 1 |
| efficacemente_alle_situazioni_delle_regioni | 1 |
| può_dirsi_che_spieghi_efficacia | 1 |
| dirsi_che_spieghi_efficacia_l | 1 |
| che_spieghi_efficacia_l_art | 1 |
| spieghi_efficacia_l_art_il | 1 |
| efficacia_l_art_il_quale | 1 |
| l_art_non_spieghi_efficacia | 1 |
| art_non_spieghi_efficacia_quando | 1 |
| non_spieghi_efficacia_quando_futuro | 1 |
| spieghi_efficacia_quando_futuro_ed | 1 |
| efficacia_quando_futuro_ed_incerto | 1 |
| sottratte_alla_sfera_d_efficacia | 1 |
| alla_sfera_d_efficacia_del | 1 |
| sfera_d_efficacia_del_r | 1 |
| d_efficacia_del_r_d | 1 |
| efficacia_del_r_d_l | 1 |
| siciliana_giustifica_la_piena_efficacia | 1 |
| giustifica_la_piena_efficacia_anche | 1 |
| la_piena_efficacia_anche_nel | 1 |
| piena_efficacia_anche_nel_territorio | 1 |
| efficacia_anche_nel_territorio_della | 1 |
| isola_reclamano_una_più_efficace | 1 |
| reclamano_una_più_efficace_assistenza | 1 |
| una_più_efficace_assistenza_all | 1 |
| più_efficace_assistenza_all_infanzia | 1 |
| efficace_assistenza_all_infanzia_specialmente | 1 |
| parte_privo_di_pratica_efficacia | 1 |
| privo_di_pratica_efficacia_in | 1 |
| di_pratica_efficacia_in_casi | 1 |
| pratica_efficacia_in_casi_come | 1 |
| efficacia_in_casi_come_quello | 1 |
| prorogare_i_termini_di_efficacia | 1 |
| i_termini_di_efficacia_di | 1 |
| termini_di_efficacia_di_una | 1 |
| di_efficacia_di_una_precedente | 1 |
| efficacia_di_una_precedente_legge | 1 |
| nel_tempo_l_efficacia_il | 1 |
| tempo_l_efficacia_il_vizio | 1 |
| l_efficacia_il_vizio_di | 1 |
| efficacia_il_vizio_di_costituzionalità | 1 |
| altrimenti_avrebbero_perduto_ogni_efficacia | 1 |
| avrebbero_perduto_ogni_efficacia_in | 1 |
| perduto_ogni_efficacia_in_entrambi | 1 |
| ogni_efficacia_in_entrambi_i | 1 |
| efficacia_in_entrambi_i_casi | 1 |
| fissa_le_tabelle_né_efficacia | 1 |
| le_tabelle_né_efficacia_di | 1 |
| tabelle_né_efficacia_di_limite | 1 |
| né_efficacia_di_limite_alla | 1 |
| efficacia_di_limite_alla_discrezionalità | 1 |
| norma_transitoria_era_riconosciuta_efficacia | 1 |
| transitoria_era_riconosciuta_efficacia_agli | 1 |
| era_riconosciuta_efficacia_agli_aumenti | 1 |
| riconosciuta_efficacia_agli_aumenti_eventualmente | 1 |
| efficacia_agli_aumenti_eventualmente_apportati | 1 |
| comportato_o_meno_l_inefficacia | 1 |
| o_meno_l_inefficacia_del | 1 |
| meno_l_inefficacia_del_detto | 1 |
| l_inefficacia_del_detto_decreto | 1 |
| inefficacia_del_detto_decreto_ed | 1 |
| pubblica_amministrazione_non_hanno_efficacia | 1 |
| amministrazione_non_hanno_efficacia_di | 1 |
| non_hanno_efficacia_di_limite | 1 |
| hanno_efficacia_di_limite_all | 1 |
| efficacia_di_limite_all_esercizio | 1 |
| sentenza_n_del_l_efficacia | 1 |
| del_l_efficacia_retroattiva_a | 1 |
| l_efficacia_retroattiva_a_favore | 1 |
| efficacia_retroattiva_a_favore_del | 1 |
| variazioni_anzidette_fossero_dichiarate_inefficaci | 1 |
| anzidette_fossero_dichiarate_inefficaci_ai | 1 |
| fossero_dichiarate_inefficaci_ai_fini | 1 |
| dichiarate_inefficaci_ai_fini_dello | 1 |
| inefficaci_ai_fini_dello_scorporo | 1 |
| è_poi_riconosciuta_l_inefficacia | 1 |
| poi_riconosciuta_l_inefficacia_giuridica | 1 |
| riconosciuta_l_inefficacia_giuridica_e | 1 |
| l_inefficacia_giuridica_e_se | 1 |
| inefficacia_giuridica_e_se_d | 1 |
| in_certo_senso_l_efficacia | 1 |
| certo_senso_l_efficacia_di | 1 |
| senso_l_efficacia_di_quel | 1 |
| l_efficacia_di_quel_principio | 1 |
| efficacia_di_quel_principio_razionalmente | 1 |
| misura_particolarmente_energica_ed_efficace | 1 |
| particolarmente_energica_ed_efficace_al | 1 |
| energica_ed_efficace_al_fine | 1 |
| ed_efficace_al_fine_dell | 1 |
| efficace_al_fine_dell_attuazione | 1 |
| presupposto_della_validità_ed_efficacia | 1 |
| della_validità_ed_efficacia_della | 1 |
| validità_ed_efficacia_della_legge | 1 |
| ed_efficacia_della_legge_luglio | 1 |
| efficacia_della_legge_luglio_n | 1 |
| pure_temporaneamente_non_è_efficace | 1 |
| temporaneamente_non_è_efficace_per | 1 |
| non_è_efficace_per_effetto | 1 |
| è_efficace_per_effetto_di | 1 |
| efficace_per_effetto_di_altra | 1 |
| possono_attribuirsi_carattere_ed_efficacia | 1 |
| attribuirsi_carattere_ed_efficacia_di | 1 |
| carattere_ed_efficacia_di_vera | 1 |
| ed_efficacia_di_vera_garanzia | 1 |
| efficacia_di_vera_garanzia_a | 1 |
| un_atto_amministrativo_con_efficacia | 1 |
| atto_amministrativo_con_efficacia_esterna | 1 |
| amministrativo_con_efficacia_esterna_idoneo | 1 |
| con_efficacia_esterna_idoneo_a | 1 |
| efficacia_esterna_idoneo_a_produrre | 1 |
| già_cessato_di_avere_efficacia | 1 |
| cessato_di_avere_efficacia_sentenza | 1 |
| di_avere_efficacia_sentenza_dicembre | 1 |
| avere_efficacia_sentenza_dicembre_n | 1 |
| efficacia_sentenza_dicembre_n_è | 1 |
| e_l_efficacia_di_questa | 1 |
| l_efficacia_di_questa_il | 1 |
| efficacia_di_questa_il_più | 1 |
| spieghi_intera_la_sua_efficacia | 1 |
| intera_la_sua_efficacia_conseguenza | 1 |
| la_sua_efficacia_conseguenza_che | 1 |
| sua_efficacia_conseguenza_che_la | 1 |
| efficacia_conseguenza_che_la_costituzione | 1 |
| ma_ne_limita_l_efficacia | 1 |
| ne_limita_l_efficacia_entro | 1 |
| limita_l_efficacia_entro_certi | 1 |
| l_efficacia_entro_certi_confini | 1 |
| efficacia_entro_certi_confini_vietandogli | 1 |
| credito_fiscale_che_sia_inefficace | 1 |
| fiscale_che_sia_inefficace_il | 1 |
| che_sia_inefficace_il_mezzo | 1 |
| sia_inefficace_il_mezzo_adoperato | 1 |
| inefficace_il_mezzo_adoperato_dalla | 1 |
| comune_ha_tolto_ogni_efficacia | 1 |
| ha_tolto_ogni_efficacia_alla | 1 |
| tolto_ogni_efficacia_alla_norma | 1 |
| ogni_efficacia_alla_norma_di | 1 |
| efficacia_alla_norma_di_legge | 1 |
| si_è_ridata_nuova_efficacia | 1 |
| è_ridata_nuova_efficacia_giuridica | 1 |
| ridata_nuova_efficacia_giuridica_a | 1 |
| nuova_efficacia_giuridica_a_quella | 1 |
| efficacia_giuridica_a_quella_norma | 1 |
| norma_illegittima_che_tale_efficacia | 1 |
| illegittima_che_tale_efficacia_aveva | 1 |
| che_tale_efficacia_aveva_perduto | 1 |
| tale_efficacia_aveva_perduto_in | 1 |
| efficacia_aveva_perduto_in_conseguenza | 1 |
| della_sentenza_che_toglie_efficacia | 1 |
| sentenza_che_toglie_efficacia_e | 1 |
| che_toglie_efficacia_e_l | 1 |
| toglie_efficacia_e_l_impugnato | 1 |
| efficacia_e_l_impugnato_articolo | 1 |
| la_immediata_cessazione_dell_efficacia | 1 |
| immediata_cessazione_dell_efficacia_giuridica | 1 |
| cessazione_dell_efficacia_giuridica_della | 1 |
| dell_efficacia_giuridica_della_norma | 1 |
| efficacia_giuridica_della_norma_illegittima | 1 |
| essa_toglie_immediatamente_ogni_efficacia | 1 |
| toglie_immediatamente_ogni_efficacia_alla | 1 |
| immediatamente_ogni_efficacia_alla_norma | 1 |
| ogni_efficacia_alla_norma_illegittima | 1 |
| efficacia_alla_norma_illegittima_e | 1 |
| le_volte_che_di_efficacia | 1 |
| volte_che_di_efficacia_art | 1 |
| che_di_efficacia_art_cost | 1 |
| di_efficacia_art_cost_e | 1 |
| efficacia_art_cost_e_di | 1 |
| della_medesima_la_quale_efficace | 1 |
| medesima_la_quale_efficace_ed | 1 |
| la_quale_efficace_ed_applicabile | 1 |
| quale_efficace_ed_applicabile_resta | 1 |
| efficace_ed_applicabile_resta_pur | 1 |
| nel_tempo_l_efficacia_e | 1 |
| tempo_l_efficacia_e_ciò | 1 |
| l_efficacia_e_ciò_in | 1 |
| efficacia_e_ciò_in_quanto | 1 |
| imputata_al_talamonti_l_efficacia | 1 |
| al_talamonti_l_efficacia_delle | 1 |
| talamonti_l_efficacia_delle_quali | 1 |
| l_efficacia_delle_quali_è | 1 |
| efficacia_delle_quali_è_stata | 1 |
| abbia_conferito_a_questo_efficacia | 1 |
| conferito_a_questo_efficacia_di | 1 |
| a_questo_efficacia_di_giudicato | 1 |
| questo_efficacia_di_giudicato_ma | 1 |
| efficacia_di_giudicato_ma_anche | 1 |
| tale_ricorso_sospendesse_l_efficacia | 1 |
| ricorso_sospendesse_l_efficacia_del | 1 |
| sospendesse_l_efficacia_del_nuovo | 1 |
| l_efficacia_del_nuovo_accertamento | 1 |
| efficacia_del_nuovo_accertamento_e | 1 |
| essendo_già_cessata_l_efficacia | 1 |
| già_cessata_l_efficacia_delle | 1 |
| cessata_l_efficacia_delle_due | 1 |
| l_efficacia_delle_due_norme | 1 |
| efficacia_delle_due_norme_quanto | 1 |
| comma_trae_la_propria_efficacia | 1 |
| trae_la_propria_efficacia_retroattiva | 1 |
| la_propria_efficacia_retroattiva_la | 1 |
| propria_efficacia_retroattiva_la_norma | 1 |
| efficacia_retroattiva_la_norma_tuttavia | 1 |
| limiti_in_cui_è_efficace | 1 |
| in_cui_è_efficace_questo | 1 |
| cui_è_efficace_questo_articolo | 1 |
| è_efficace_questo_articolo_dopo | 1 |
| efficace_questo_articolo_dopo_che | 1 |
| restrizione_dell_ambito_d_efficacia | 1 |
| dell_ambito_d_efficacia_dell | 1 |
| ambito_d_efficacia_dell_art | 1 |
| d_efficacia_dell_art_senza | 1 |
| efficacia_dell_art_senza_bisogno | 1 |
| interpretativa_e_con_ciò_efficacia | 1 |
| e_con_ciò_efficacia_retroattiva | 1 |
| con_ciò_efficacia_retroattiva_ora | 1 |
| ciò_efficacia_retroattiva_ora_la | 1 |
| efficacia_retroattiva_ora_la_norma | 1 |
| norma_alla_quale_tale_efficacia | 1 |
| alla_quale_tale_efficacia_è | 1 |
| quale_tale_efficacia_è_stata | 1 |
| tale_efficacia_è_stata_conferita | 1 |
| efficacia_è_stata_conferita_stabilisce | 1 |
| ponga_norme_tributarie_con_efficacia | 1 |
| norme_tributarie_con_efficacia_retroattiva | 1 |
| tributarie_con_efficacia_retroattiva_e | 1 |
| con_efficacia_retroattiva_e_le | 1 |
| efficacia_retroattiva_e_le_norme | 1 |
| dello_stato_italiano_direttamente_efficaci | 1 |
| stato_italiano_direttamente_efficaci_nel | 1 |
| italiano_direttamente_efficaci_nel_territorio | 1 |
| direttamente_efficaci_nel_territorio_triestino | 1 |
| efficaci_nel_territorio_triestino_che | 1 |
| accertamento_nella_diversa_sua_efficacia | 1 |
| nella_diversa_sua_efficacia_nel | 1 |
| diversa_sua_efficacia_nel_diverso | 1 |
| sua_efficacia_nel_diverso_carattere | 1 |
| efficacia_nel_diverso_carattere_che | 1 |
| generale_assoggetta_anche_l_efficacia | 1 |
| assoggetta_anche_l_efficacia_della | 1 |
| anche_l_efficacia_della_prova | 1 |
| l_efficacia_della_prova_legale | 1 |
| efficacia_della_prova_legale_art | 1 |
| all_art_che_l_efficacia | 1 |
| art_che_l_efficacia_della | 1 |
| che_l_efficacia_della_predetta | 1 |
| l_efficacia_della_predetta_legge | 1 |
| efficacia_della_predetta_legge_statale | 1 |
| si_sarebbe_prorogata_l_efficacia | 1 |
| sarebbe_prorogata_l_efficacia_e | 1 |
| prorogata_l_efficacia_e_cioè | 1 |
| l_efficacia_e_cioè_la | 1 |
| efficacia_e_cioè_la_legge | 1 |
| che_si_prorogava_l_efficacia | 1 |
| si_prorogava_l_efficacia_il | 1 |
| prorogava_l_efficacia_il_pagamento | 1 |
| l_efficacia_il_pagamento_di | 1 |
| efficacia_il_pagamento_di_essa | 1 |
| aveva_cessato_di_avere_efficacia | 1 |
| cessato_di_avere_efficacia_la | 1 |
| di_avere_efficacia_la_detta | 1 |
| avere_efficacia_la_detta_legge | 1 |
| efficacia_la_detta_legge_statale | 1 |
| la_legge_la_cui_efficacia | 1 |
| legge_la_cui_efficacia_era | 1 |
| la_cui_efficacia_era_cessata | 1 |
| cui_efficacia_era_cessata_nel | 1 |
| efficacia_era_cessata_nel_momento | 1 |
| a_spiegare_la_sua_efficacia | 1 |
| spiegare_la_sua_efficacia_in | 1 |
| la_sua_efficacia_in_un | 1 |
| sua_efficacia_in_un_arco | 1 |
| efficacia_in_un_arco_di | 1 |
| di_tempo_della_sua_efficacia | 1 |
| tempo_della_sua_efficacia_più | 1 |
| della_sua_efficacia_più_ampio | 1 |
| sua_efficacia_più_ampio_discorso | 1 |
| efficacia_più_ampio_discorso_richiede | 1 |
| esauriti_senza_che_questa_efficacia | 1 |
| senza_che_questa_efficacia_retroattiva | 1 |
| che_questa_efficacia_retroattiva_della | 1 |
| questa_efficacia_retroattiva_della_norma | 1 |
| efficacia_retroattiva_della_norma_sia | 1 |
| triennio_nel_quale_hanno_efficacia | 1 |
| nel_quale_hanno_efficacia_le | 1 |
| quale_hanno_efficacia_le_disposizioni | 1 |
| hanno_efficacia_le_disposizioni_del | 1 |
| efficacia_le_disposizioni_del_decreto | 1 |
| illegittima_cessa_di_avere_efficacia | 1 |
| cessa_di_avere_efficacia_dal | 1 |
| di_avere_efficacia_dal_giorno | 1 |
| avere_efficacia_dal_giorno_successivo | 1 |
| efficacia_dal_giorno_successivo_alla | 1 |
| illegittima_conservi_la_sua_efficacia | 1 |
| conservi_la_sua_efficacia_del | 1 |
| la_sua_efficacia_del_pari | 1 |
| sua_efficacia_del_pari_contrastante | 1 |
| efficacia_del_pari_contrastante_col | 1 |
| caducate_dalla_cessazione_di_efficacia | 1 |
| dalla_cessazione_di_efficacia_dell | 1 |
| cessazione_di_efficacia_dell_art | 1 |
| di_efficacia_dell_art_t | 1 |
| efficacia_dell_art_t_u | 1 |
| rispetto_a_quella_divenuta_inefficace | 1 |
| a_quella_divenuta_inefficace_ma | 1 |
| quella_divenuta_inefficace_ma_ha | 1 |
| divenuta_inefficace_ma_ha_conferito | 1 |
| inefficace_ma_ha_conferito_rinnovato | 1 |
| la_conservazione_transitoria_dell_efficacia | 1 |
| conservazione_transitoria_dell_efficacia_dell | 1 |
| transitoria_dell_efficacia_dell_art | 1 |
| dell_efficacia_dell_art_del | 1 |
| efficacia_dell_art_del_t | 1 |
| e_di_conseguenza_perdette_efficacia | 1 |
| di_conseguenza_perdette_efficacia_sin | 1 |
| conseguenza_perdette_efficacia_sin_dall | 1 |
| perdette_efficacia_sin_dall_inizio | 1 |
| efficacia_sin_dall_inizio_la | 1 |
| decreti_non_convertiti_perdono_efficacia | 1 |
| non_convertiti_perdono_efficacia_sin | 1 |
| convertiti_perdono_efficacia_sin_dall | 1 |
| efficacia_sin_dall_inizio_non | 1 |
| integrativo_e_sulla_conseguente_efficacia | 1 |
| e_sulla_conseguente_efficacia_retroattiva | 1 |
| sulla_conseguente_efficacia_retroattiva_di | 1 |
| conseguente_efficacia_retroattiva_di_siffatte | 1 |
| efficacia_retroattiva_di_siffatte_norme | 1 |
| n_fu_disposto_con_efficacia | 1 |
| fu_disposto_con_efficacia_fino | 1 |
| disposto_con_efficacia_fino_al | 1 |
| con_efficacia_fino_al_dicembre | 1 |
| efficacia_fino_al_dicembre_l | 1 |
| precedente_art_spiega_automatica_efficacia | 1 |
| automatica_efficacia_ai_fini_dell | 1 |
| efficacia_ai_fini_dell_imposta | 1 |
| dall_art_spiega_automatica_efficacia | 1 |
| automatica_efficacia_ai_fini_della | 1 |
| efficacia_ai_fini_della_imposta | 1 |
| l_evasore_mentre_l_efficacia | 1 |
| evasore_mentre_l_efficacia_del | 1 |
| mentre_l_efficacia_del_precetto | 1 |
| l_efficacia_del_precetto_era | 1 |
| efficacia_del_precetto_era_indebolita | 1 |
| del_rapporto_tributario_la_efficacia | 1 |
| rapporto_tributario_la_efficacia_retroattiva | 1 |
| tributario_la_efficacia_retroattiva_è | 1 |
| la_efficacia_retroattiva_è_però | 1 |
| efficacia_retroattiva_è_però_limitata | 1 |
| è_stata_riconosciuta_una_efficacia | 1 |
| stata_riconosciuta_una_efficacia_retroattiva | 1 |
| riconosciuta_una_efficacia_retroattiva_ma | 1 |
| una_efficacia_retroattiva_ma_è | 1 |
| efficacia_retroattiva_ma_è_apparsa | 1 |
| nel_testo_possa_attribuirsi_efficacia | 1 |
| testo_possa_attribuirsi_efficacia_normativa | 1 |
| possa_attribuirsi_efficacia_normativa_ma | 1 |
| attribuirsi_efficacia_normativa_ma_il | 1 |
| efficacia_normativa_ma_il_titolo | 1 |
| e_l_efficacia_di_quella | 1 |
| l_efficacia_di_quella_tutela | 1 |
| efficacia_di_quella_tutela_e | 1 |
| l_accertamento_tributario_ha_efficacia | 1 |
| accertamento_tributario_ha_efficacia_nei | 1 |
| tributario_ha_efficacia_nei_confronti | 1 |
| ha_efficacia_nei_confronti_di | 1 |
| efficacia_nei_confronti_di_tutti | 1 |
| legge_n_comminante_l_inefficacia | 1 |
| n_comminante_l_inefficacia_dei | 1 |
| comminante_l_inefficacia_dei_patti | 1 |
| l_inefficacia_dei_patti_tendenti | 1 |
| inefficacia_dei_patti_tendenti_a | 1 |
| proroga_concessa_alla_sua_efficacia | 1 |
| concessa_alla_sua_efficacia_dalla | 1 |
| alla_sua_efficacia_dalla_legge | 1 |
| sua_efficacia_dalla_legge_dicembre | 1 |
| efficacia_dalla_legge_dicembre_n | 1 |
| la_norma_del_avente_efficacia | 1 |
| norma_del_avente_efficacia_retroattiva | 1 |
| del_avente_efficacia_retroattiva_perché | 1 |
| avente_efficacia_retroattiva_perché_volta | 1 |
| efficacia_retroattiva_perché_volta_a | 1 |
| esplica_tutta_la_sua_efficacia | 1 |
| tutta_la_sua_efficacia_ne | 1 |
| la_sua_efficacia_ne_consegue | 1 |
| sua_efficacia_ne_consegue_che | 1 |
| efficacia_ne_consegue_che_la | 1 |
| solidale_è_conferita_una_efficacia | 1 |
| è_conferita_una_efficacia_che | 1 |
| conferita_una_efficacia_che_si | 1 |
| una_efficacia_che_si_espande | 1 |
| efficacia_che_si_espande_nella | 1 |
| di_regolare_modi_ed_efficacia | 1 |
| regolare_modi_ed_efficacia_della | 1 |
| modi_ed_efficacia_della_tutela | 1 |
| ed_efficacia_della_tutela_giurisdizionale | 1 |
| efficacia_della_tutela_giurisdizionale_e | 1 |
| decreto_presidenziale_delegato_l_efficacia | 1 |
| presidenziale_delegato_l_efficacia_della | 1 |
| delegato_l_efficacia_della_legge | 1 |
| l_efficacia_della_legge_medesima | 1 |
| efficacia_della_legge_medesima_è | 1 |
| delle_leggi_finanziarie_attribuiscono_efficacia | 1 |
| leggi_finanziarie_attribuiscono_efficacia_di | 1 |
| finanziarie_attribuiscono_efficacia_di_titolo | 1 |
| attribuiscono_efficacia_di_titolo_esecutivo | 1 |
| efficacia_di_titolo_esecutivo_rispettivamente | 1 |
| l_attribuzione_di_siffatta_efficacia | 1 |
| attribuzione_di_siffatta_efficacia_rende | 1 |
| di_siffatta_efficacia_rende_coercibile | 1 |
| siffatta_efficacia_rende_coercibile_l | 1 |
| efficacia_rende_coercibile_l_obbligo | 1 |
| rapida_più_economica_più_efficace | 1 |
| più_economica_più_efficace_cosicché | 1 |
| economica_più_efficace_cosicché_neanche | 1 |
| più_efficace_cosicché_neanche_il | 1 |
| efficace_cosicché_neanche_il_secondo | 1 |
| che_di_regola_un_efficace | 1 |
| di_regola_un_efficace_azione | 1 |
| regola_un_efficace_azione_di | 1 |
| un_efficace_azione_di_regresso | 1 |
| efficace_azione_di_regresso_è | 1 |
| parte_inefficace_l_esecuzione_forzata | 1 |
| inefficace_l_esecuzione_forzata_promossa | 1 |
| parte_inefficace_l_esecuzione_esattoriale | 1 |
| inefficace_l_esecuzione_esattoriale_argomentando | 1 |
| fraudolenti_diretti_a_rendere_inefficace | 1 |
| diretti_a_rendere_inefficace_l | 1 |
| a_rendere_inefficace_l_azione | 1 |
| rendere_inefficace_l_azione_esecutiva | 1 |
| inefficace_l_azione_esecutiva_dell | 1 |
| amministrazione_stessa_può_essere_efficacemente | 1 |
| stessa_può_essere_efficacemente_protetto | 1 |
| può_essere_efficacemente_protetto_imponendosi | 1 |
| essere_efficacemente_protetto_imponendosi_altri | 1 |
| efficacemente_protetto_imponendosi_altri_incombenti | 1 |
| questione_si_incentra_sulla_efficacia | 1 |
| si_incentra_sulla_efficacia_da | 1 |
| incentra_sulla_efficacia_da_attribuire | 1 |
| sulla_efficacia_da_attribuire_ai | 1 |
| efficacia_da_attribuire_ai_fini | 1 |
| riforma_nella_considerazione_dell_efficacia | 1 |
| nella_considerazione_dell_efficacia_retroattiva | 1 |
| considerazione_dell_efficacia_retroattiva_da | 1 |
| dell_efficacia_retroattiva_da_assegnare | 1 |
| efficacia_retroattiva_da_assegnare_ad | 1 |
| tributaria_attribuisce_tale_efficacia_secondo | 1 |
| attribuisce_tale_efficacia_secondo_valutazioni | 1 |
| tale_efficacia_secondo_valutazioni_riservate | 1 |
| efficacia_secondo_valutazioni_riservate_al | 1 |
| così_come_l_eventuale_efficacia | 1 |
| come_l_eventuale_efficacia_della | 1 |
| l_eventuale_efficacia_della_cosa | 1 |
| eventuale_efficacia_della_cosa_giudicata | 1 |
| efficacia_della_cosa_giudicata_formatasi | 1 |
| modo_da_consentire_un_efficace | 1 |
| da_consentire_un_efficace_applicazione | 1 |
| consentire_un_efficace_applicazione_dell | 1 |
| un_efficace_applicazione_dell_ordinario | 1 |
| efficace_applicazione_dell_ordinario_sindacato | 1 |
| costituzionale_attribuendo_essa_testualmente_efficacia | 1 |
| attribuendo_essa_testualmente_efficacia_ai | 1 |
| essa_testualmente_efficacia_ai_rapporti | 1 |
| testualmente_efficacia_ai_rapporti_giuridici | 1 |
| efficacia_ai_rapporti_giuridici_compresi | 1 |
| o_minore_estensione_dell_efficacia | 1 |
| minore_estensione_dell_efficacia_della | 1 |
| estensione_dell_efficacia_della_norma | 1 |
| dell_efficacia_della_norma_impugnata | 1 |
| efficacia_della_norma_impugnata_la | 1 |
| e_in_sostanza_dell_efficacia | 1 |
| in_sostanza_dell_efficacia_del | 1 |
| sostanza_dell_efficacia_del_termine | 1 |
| dell_efficacia_del_termine_semestrale | 1 |
| efficacia_del_termine_semestrale_di | 1 |
| sminuire_o_eliminare_l_efficacia | 1 |
| o_eliminare_l_efficacia_o | 1 |
| eliminare_l_efficacia_o_la | 1 |
| l_efficacia_o_la_pratica | 1 |
| efficacia_o_la_pratica_deducibilità | 1 |
| una_sia_pur_limitata_efficacia | 1 |
| sia_pur_limitata_efficacia_del | 1 |
| pur_limitata_efficacia_del_comma | 1 |
| limitata_efficacia_del_comma_secondo | 1 |
| efficacia_del_comma_secondo_dichiarato | 1 |
| incostituzionale_cessa_di_avere_efficacia | 1 |
| cessa_di_avere_efficacia_nella | 1 |
| di_avere_efficacia_nella_totalità | 1 |
| avere_efficacia_nella_totalità_dei | 1 |
| efficacia_nella_totalità_dei_suoi | 1 |
| esauriti_senza_che_l_efficacia | 1 |
| senza_che_l_efficacia_retroattiva | 1 |
| che_l_efficacia_retroattiva_della | 1 |
| efficacia_retroattiva_della_norma_fosse | 1 |
| ha_cessato_di_avere_efficacia | 1 |
| cessato_di_avere_efficacia_mentre | 1 |
| di_avere_efficacia_mentre_valida | 1 |
| avere_efficacia_mentre_valida_ed | 1 |
| efficacia_mentre_valida_ed_operante | 1 |
| che_il_termine_di_efficacia | 1 |
| il_termine_di_efficacia_delle | 1 |
| termine_di_efficacia_delle_disposizioni | 1 |
| di_efficacia_delle_disposizioni_della | 1 |
| efficacia_delle_disposizioni_della_legge | 1 |
| quella_che_protraendo_l_efficacia | 1 |
| che_protraendo_l_efficacia_dell | 1 |
| protraendo_l_efficacia_dell_art | 1 |
| l_efficacia_dell_art_primo | 1 |
| efficacia_dell_art_primo_comma | 1 |
| potrebbe_più_revocare_con_efficacia | 1 |
| più_revocare_con_efficacia_retroattiva | 1 |
| revocare_con_efficacia_retroattiva_i | 1 |
| con_efficacia_retroattiva_i_benefici | 1 |
| efficacia_retroattiva_i_benefici_concessi | 1 |
| negarle_la_sua_immediata_efficacia | 1 |
| la_sua_immediata_efficacia_con | 1 |
| sua_immediata_efficacia_con_ciò | 1 |
| immediata_efficacia_con_ciò_rilevando | 1 |
| efficacia_con_ciò_rilevando_la | 1 |
| essa_è_interpretativa_con_efficacia | 1 |
| è_interpretativa_con_efficacia_retroattiva | 1 |
| interpretativa_con_efficacia_retroattiva_per | 1 |
| con_efficacia_retroattiva_per_molteplici | 1 |
| efficacia_retroattiva_per_molteplici_e | 1 |
| legislatore_e_della_relativa_efficacia | 1 |
| e_della_relativa_efficacia_delle | 1 |
| della_relativa_efficacia_delle_leggi | 1 |
| relativa_efficacia_delle_leggi_interpretative | 1 |
| efficacia_delle_leggi_interpretative_principio | 1 |
| al_normale_regime_dell_efficacia | 1 |
| normale_regime_dell_efficacia_delle | 1 |
| regime_dell_efficacia_delle_fonti | 1 |
| dell_efficacia_delle_fonti_nel | 1 |
| efficacia_delle_fonti_nel_tempo | 1 |
| contribuente_di_apprestare_una_efficace | 1 |
| di_apprestare_una_efficace_difesa | 1 |
| apprestare_una_efficace_difesa_nei | 1 |
| una_efficace_difesa_nei_confronti | 1 |
| efficace_difesa_nei_confronti_dell | 1 |
| la_validità_o_l_efficacia | 1 |
| validità_o_l_efficacia_della | 1 |
| o_l_efficacia_della_licenza | 1 |
| l_efficacia_della_licenza_al | 1 |
| efficacia_della_licenza_al_previo | 1 |
| una_licenza_invalida_o_inefficace | 1 |
| licenza_invalida_o_inefficace_in | 1 |
| invalida_o_inefficace_in_particolare | 1 |
| o_inefficace_in_particolare_non | 1 |
| inefficace_in_particolare_non_sussiste | 1 |
| diverso_vien_meno_l_efficacia | 1 |
| vien_meno_l_efficacia_probatoria | 1 |
| meno_l_efficacia_probatoria_in | 1 |
| l_efficacia_probatoria_in_entrambe | 1 |
| efficacia_probatoria_in_entrambe_le | 1 |
| tributaria_attribuisce_tale_efficacia_indicativa | 1 |
| attribuisce_tale_efficacia_indicativa_secondo | 1 |
| tale_efficacia_indicativa_secondo_valutazioni | 1 |
| efficacia_indicativa_secondo_valutazioni_riservate | 1 |
| che_per_essere_veramente_efficace | 1 |
| per_essere_veramente_efficace_conviene | 1 |
| essere_veramente_efficace_conviene_sia | 1 |
| veramente_efficace_conviene_sia_anche | 1 |
| efficace_conviene_sia_anche_quanto | 1 |
| a_negozi_inesistenti_od_inefficaci | 1 |
| negozi_inesistenti_od_inefficaci_e | 1 |
| inesistenti_od_inefficaci_e_secondo | 1 |
| od_inefficaci_e_secondo_il | 1 |
| inefficaci_e_secondo_il_tribunale | 1 |
| registrazione_è_valido_ed_efficace | 1 |
| è_valido_ed_efficace_e | 1 |
| valido_ed_efficace_e_sui | 1 |
| ed_efficace_e_sui_compiti | 1 |
| efficace_e_sui_compiti_logicamente | 1 |
| e_con_la_medesima_efficacia | 1 |
| con_la_medesima_efficacia_di | 1 |
| la_medesima_efficacia_di_quelli | 1 |
| medesima_efficacia_di_quelli_emessi | 1 |
| efficacia_di_quelli_emessi_dal | 1 |
| emanare_norme_secondarie_di_efficacia | 1 |
| norme_secondarie_di_efficacia_subordinata | 1 |
| secondarie_di_efficacia_subordinata_quanto | 1 |
| di_efficacia_subordinata_quanto_poi | 1 |
| efficacia_subordinata_quanto_poi_al | 1 |
| atti_amministrativi_generali_con_efficacia | 1 |
| amministrativi_generali_con_efficacia_erga | 1 |
| generali_con_efficacia_erga_omnes | 1 |
| con_efficacia_erga_omnes_non | 1 |
| efficacia_erga_omnes_non_giustifica | 1 |
| dall_abitazione_sia_l_inefficacia | 1 |
| abitazione_sia_l_inefficacia_dalla | 1 |
| sia_l_inefficacia_dalla_data | 1 |
| l_inefficacia_dalla_data_di | 1 |
| inefficacia_dalla_data_di_entrata | 1 |
| questione_stante_la_sua_efficacia | 1 |
| stante_la_sua_efficacia_strumentale | 1 |
| la_sua_efficacia_strumentale_rispetto | 1 |
| sua_efficacia_strumentale_rispetto_alla | 1 |
| efficacia_strumentale_rispetto_alla_risoluzione | 1 |
| quanto_per_la_disposta_inefficacia | 1 |
| per_la_disposta_inefficacia_delle | 1 |
| la_disposta_inefficacia_delle_clausole | 1 |
| disposta_inefficacia_delle_clausole_di | 1 |
| inefficacia_delle_clausole_di_adeguamento | 1 |
| dell_art_che_attribuisce_efficacia | 1 |
| art_che_attribuisce_efficacia_retroattiva | 1 |
| che_attribuisce_efficacia_retroattiva_alla | 1 |
| attribuisce_efficacia_retroattiva_alla_disciplina | 1 |
| efficacia_retroattiva_alla_disciplina_stabilita | 1 |
| stato_nel_sostenere_l_efficacia | 1 |
| nel_sostenere_l_efficacia_e | 1 |
| sostenere_l_efficacia_e_quindi | 1 |
| l_efficacia_e_quindi_la | 1 |
| efficacia_e_quindi_la_piena | 1 |
| con_piena_ed_immediata_efficacia | 1 |
| piena_ed_immediata_efficacia_obbligatoria | 1 |
| ed_immediata_efficacia_obbligatoria_e | 1 |
| immediata_efficacia_obbligatoria_e_dia | 1 |
| efficacia_obbligatoria_e_dia_quindi | 1 |
| convenzione_internazionale_la_cui_efficacia | 1 |
| internazionale_la_cui_efficacia_fatta | 1 |
| la_cui_efficacia_fatta_salva | 1 |
| cui_efficacia_fatta_salva_dall | 1 |
| efficacia_fatta_salva_dall_espressa | 1 |
| non_hanno_di_regola_efficacia | 1 |
| hanno_di_regola_efficacia_normativa | 1 |
| di_regola_efficacia_normativa_diretta | 1 |
| regola_efficacia_normativa_diretta_in | 1 |
| efficacia_normativa_diretta_in_quanto | 1 |
| specie_circa_la_piena_efficacia | 1 |
| circa_la_piena_efficacia_obbligatoria | 1 |
| la_piena_efficacia_obbligatoria_e | 1 |
| piena_efficacia_obbligatoria_e_diretta | 1 |
| efficacia_obbligatoria_e_diretta_applicabilità | 1 |
| intervenute_modifiche_legislative_l_efficacia | 1 |
| modifiche_legislative_l_efficacia_di | 1 |
| legislative_l_efficacia_di_prevenzione | 1 |
| l_efficacia_di_prevenzione_generale | 1 |
| efficacia_di_prevenzione_generale_delle | 1 |
| decrescente_e_quindi_con_efficacia | 1 |
| e_quindi_con_efficacia_correttiva | 1 |
| quindi_con_efficacia_correttiva_tanto | 1 |
| con_efficacia_correttiva_tanto_minore | 1 |
| efficacia_correttiva_tanto_minore_quanto | 1 |
| il_gennaio_cessazione_dell_efficacia | 1 |
| gennaio_cessazione_dell_efficacia_delle | 1 |
| cessazione_dell_efficacia_delle_disposizioni | 1 |
| dell_efficacia_delle_disposizioni_istitutive | 1 |
| efficacia_delle_disposizioni_istitutive_del | 1 |
| parte_sua_che_l_efficacia | 1 |
| sua_che_l_efficacia_vincolante | 1 |
| l_efficacia_vincolante_della_sentenza | 1 |
| efficacia_vincolante_della_sentenza_comunitaria | 1 |
| trattato_urti_in_quanto_efficace | 1 |
| urti_in_quanto_efficace_nell | 1 |
| in_quanto_efficace_nell_ordinamento | 1 |
| quanto_efficace_nell_ordinamento_interno | 1 |
| efficace_nell_ordinamento_interno_contro | 1 |
| siffatto_divieto_era_internamente_efficace | 1 |
| divieto_era_internamente_efficace_per | 1 |
| era_internamente_efficace_per_quel | 1 |
| internamente_efficace_per_quel_che | 1 |
| efficace_per_quel_che_concerne | 1 |
| abbiano_comunque_estinto_l_efficacia | 1 |
| comunque_estinto_l_efficacia_delle | 1 |
| estinto_l_efficacia_delle_norme | 1 |
| l_efficacia_delle_norme_regolatrici | 1 |
| efficacia_delle_norme_regolatrici_della | 1 |
| a_sua_volta_l_efficacia | 1 |
| sua_volta_l_efficacia_questo | 1 |
| volta_l_efficacia_questo_evidente | 1 |
| l_efficacia_questo_evidente_ed | 1 |
| efficacia_questo_evidente_ed_indefettibile | 1 |
| in_fase_amministrativa_un_efficacia | 1 |
| fase_amministrativa_un_efficacia_vincolante | 1 |
| amministrativa_un_efficacia_vincolante_per | 1 |
| un_efficacia_vincolante_per_il | 1 |
| lo_hanno_reso_internamente_efficace | 1 |
| hanno_reso_internamente_efficace_e | 1 |
| reso_internamente_efficace_e_sull | 1 |
| internamente_efficace_e_sull_assunto | 1 |
| efficace_e_sull_assunto_che | 1 |
| maniera_più_opportuna_ed_efficace | 1 |
| più_opportuna_ed_efficace_il | 1 |
| opportuna_ed_efficace_il_gettito | 1 |
| ed_efficace_il_gettito_delle | 1 |
| efficace_il_gettito_delle_entrate | 1 |
| atti_amministrativi_dotati_di_efficacia | 1 |
| amministrativi_dotati_di_efficacia_vincolante | 1 |
| dotati_di_efficacia_vincolante_per | 1 |
| di_efficacia_vincolante_per_il | 1 |
| concordamente_nel_ma_con_efficacia | 1 |
| nel_ma_con_efficacia_dal | 1 |
| ma_con_efficacia_dal_maggio | 1 |
| con_efficacia_dal_maggio_non | 1 |
| efficacia_dal_maggio_non_fu | 1 |
| che_vuol_privare_di_efficacia | 1 |
| vuol_privare_di_efficacia_nell | 1 |
| privare_di_efficacia_nell_ambito | 1 |
| di_efficacia_nell_ambito_dello | 1 |
| efficacia_nell_ambito_dello_stato | 1 |
| atti_stessi_hanno_acquistato_efficacia | 1 |
| stessi_hanno_acquistato_efficacia_operativa | 1 |
| hanno_acquistato_efficacia_operativa_e | 1 |
| acquistato_efficacia_operativa_e_le | 1 |
| efficacia_operativa_e_le_sentenze | 1 |
| tributo_prima_di_acquistare_efficacia | 1 |
| prima_di_acquistare_efficacia_e | 1 |
| di_acquistare_efficacia_e_con | 1 |
| acquistare_efficacia_e_con_l | 1 |
| efficacia_e_con_l_art | 1 |
| quella_emanata_per_conferire_efficacia | 1 |
| emanata_per_conferire_efficacia_interna | 1 |
| per_conferire_efficacia_interna_al | 1 |
| conferire_efficacia_interna_al_trattato | 1 |
| efficacia_interna_al_trattato_di | 1 |
| seconda_che_sancisce_l_inefficacia | 1 |
| che_sancisce_l_inefficacia_nei | 1 |
| sancisce_l_inefficacia_nei_confronti | 1 |
| l_inefficacia_nei_confronti_dell | 1 |
| inefficacia_nei_confronti_dell_effettivo | 1 |
| deve_intendersi_come_atto_efficace | 1 |
| intendersi_come_atto_efficace_nei | 1 |
| come_atto_efficace_nei_confronti | 1 |
| atto_efficace_nei_confronti_del | 1 |
| efficace_nei_confronti_del_soggetto | 1 |
| contribuenti_rappresenta_la_più_efficace | 1 |
| rappresenta_la_più_efficace_garanzia | 1 |
| la_più_efficace_garanzia_dei | 1 |
| più_efficace_garanzia_dei_loro | 1 |
| efficace_garanzia_dei_loro_interessi | 1 |
| legge_n_del_senza_efficacia | 1 |
| n_del_senza_efficacia_retroattiva | 1 |
| del_senza_efficacia_retroattiva_e | 1 |
| senza_efficacia_retroattiva_e_quindi | 1 |
| efficacia_retroattiva_e_quindi_non | 1 |
| e_accresciuti_con_particolare_efficacia | 1 |
| accresciuti_con_particolare_efficacia_ad | 1 |
| con_particolare_efficacia_ad_es | 1 |
| particolare_efficacia_ad_es_cointeressenza | 1 |
| efficacia_ad_es_cointeressenza_all | 1 |
| il_relativo_diniego_è_efficace | 1 |
| relativo_diniego_è_efficace_solo | 1 |
| diniego_è_efficace_solo_se | 1 |
| è_efficace_solo_se_il | 1 |
| efficace_solo_se_il_prefetto | 1 |
| uffici_né_esplicano_alcuna_efficacia | 1 |
| né_esplicano_alcuna_efficacia_nel | 1 |
| esplicano_alcuna_efficacia_nel_procedimento | 1 |
| alcuna_efficacia_nel_procedimento_di | 1 |
| efficacia_nel_procedimento_di_formazione | 1 |
| quanto_infine_alla_dedotta_efficacia | 1 |
| infine_alla_dedotta_efficacia_conservativa | 1 |
| alla_dedotta_efficacia_conservativa_che | 1 |
| dedotta_efficacia_conservativa_che_l | 1 |
| efficacia_conservativa_che_l_art | 1 |
| ad_indirizzare_concretamente_ed_efficacemente | 1 |
| indirizzare_concretamente_ed_efficacemente_l | 1 |
| concretamente_ed_efficacemente_l_attività | 1 |
| ed_efficacemente_l_attività_normativa | 1 |
| efficacemente_l_attività_normativa_del | 1 |
| che_hanno_natura_ed_efficacia | 1 |
| hanno_natura_ed_efficacia_di | 1 |
| natura_ed_efficacia_di_atti | 1 |
| ed_efficacia_di_atti_amministrativi | 1 |
| efficacia_di_atti_amministrativi_e | 1 |
| avrebbe_già_statuito_con_efficacia | 1 |
| già_statuito_con_efficacia_di | 1 |
| statuito_con_efficacia_di_giudicato | 1 |
| con_efficacia_di_giudicato_il | 1 |
| efficacia_di_giudicato_il_giudice | 1 |
| propongono_non_può_essere_efficacemente | 1 |
| non_può_essere_efficacemente_invocato | 1 |
| può_essere_efficacemente_invocato_in | 1 |
| essere_efficacemente_invocato_in_senso | 1 |
| efficacemente_invocato_in_senso_esonerativo | 1 |
| in_realtà_introdotto_con_efficacia | 1 |
| realtà_introdotto_con_efficacia_retroattiva | 1 |
| introdotto_con_efficacia_retroattiva_una | 1 |
| con_efficacia_retroattiva_una_norma | 1 |
| efficacia_retroattiva_una_norma_nuova | 1 |
| di_ricchezza_anche_con_efficacia | 1 |
| ricchezza_anche_con_efficacia_retroattiva | 1 |
| anche_con_efficacia_retroattiva_non | 1 |
| con_efficacia_retroattiva_non_proporzionato | 1 |
| efficacia_retroattiva_non_proporzionato_alla | 1 |
| il_legislatore_può_conferire_efficacia | 1 |
| legislatore_può_conferire_efficacia_retroattiva | 1 |
| può_conferire_efficacia_retroattiva_alle | 1 |
| conferire_efficacia_retroattiva_alle_sue | 1 |
| efficacia_retroattiva_alle_sue_disposizioni | 1 |
| dalla_legge_innovativa_con_efficacia | 1 |
| legge_innovativa_con_efficacia_retroattiva | 1 |
| innovativa_con_efficacia_retroattiva_essendo | 1 |
| con_efficacia_retroattiva_essendo_anch | 1 |
| efficacia_retroattiva_essendo_anch_essa | 1 |
| funzione_interpretativa_e_perciò_efficacia | 1 |
| interpretativa_e_perciò_efficacia_retroattiva | 1 |
| e_perciò_efficacia_retroattiva_consentita | 1 |
| perciò_efficacia_retroattiva_consentita_nel | 1 |
| efficacia_retroattiva_consentita_nel_nostro | 1 |
| la_punibilità_perequando_l_efficacia | 1 |
| punibilità_perequando_l_efficacia_degli | 1 |
| perequando_l_efficacia_degli_stessi | 1 |
| l_efficacia_degli_stessi_elementi | 1 |
| efficacia_degli_stessi_elementi_sul | 1 |
| n_non_contempla_l_efficacia | 1 |
| non_contempla_l_efficacia_retroattiva | 1 |
| contempla_l_efficacia_retroattiva_della | 1 |
| l_efficacia_retroattiva_della_disciplina | 1 |
| efficacia_retroattiva_della_disciplina_di | 1 |
| garantire_con_la_massima_efficacia | 1 |
| con_la_massima_efficacia_la | 1 |
| la_massima_efficacia_la_tutela | 1 |
| massima_efficacia_la_tutela_fisica | 1 |
| efficacia_la_tutela_fisica_e | 1 |
| del_trattato_successivamente_analoga_efficacia | 1 |
| trattato_successivamente_analoga_efficacia_è | 1 |
| successivamente_analoga_efficacia_è_stata | 1 |
| analoga_efficacia_è_stata_riconosciuta | 1 |
| efficacia_è_stata_riconosciuta_con | 1 |
| ultimo_non_avendo_piena_efficacia | 1 |
| non_avendo_piena_efficacia_retroattiva | 1 |
| avendo_piena_efficacia_retroattiva_non | 1 |
| piena_efficacia_retroattiva_non_ha | 1 |
| efficacia_retroattiva_non_ha_sanato | 1 |
| libertà_personale_viceversa_l_efficacia | 1 |
| personale_viceversa_l_efficacia_vincolante | 1 |
| viceversa_l_efficacia_vincolante_della | 1 |
| l_efficacia_vincolante_della_pronuncia | 1 |
| efficacia_vincolante_della_pronuncia_giurisdizionale | 1 |
| poterne_contestare_e_contrastare_efficacemente | 1 |
| contestare_e_contrastare_efficacemente_gli | 1 |
| e_contrastare_efficacemente_gli_esiti | 1 |
| contrastare_efficacemente_gli_esiti_basti | 1 |
| efficacemente_gli_esiti_basti_pensare | 1 |
| e_concordanza_la_sua_efficacia | 1 |
| concordanza_la_sua_efficacia_vincolante | 1 |
| la_sua_efficacia_vincolante_si | 1 |
| sua_efficacia_vincolante_si_pone | 1 |
| efficacia_vincolante_si_pone_in | 1 |
| tale_processo_potesse_avere_efficacia | 1 |
| processo_potesse_avere_efficacia_vincolante | 1 |
| potesse_avere_efficacia_vincolante_il | 1 |
| avere_efficacia_vincolante_il_mero | 1 |
| efficacia_vincolante_il_mero_accertamento | 1 |
| via_incidentale_e_senza_efficacia | 1 |
| incidentale_e_senza_efficacia_vincolante | 1 |
| e_senza_efficacia_vincolante_per | 1 |
| senza_efficacia_vincolante_per_altri | 1 |
| efficacia_vincolante_per_altri_giudizi | 1 |
| dal_quinto_comma_l_efficacia | 1 |
| quinto_comma_l_efficacia_retroattiva | 1 |
3. Word embedding
3.1. Il grafico a barre riporta i 30 termini semanticamente più simili alla voce presenti all’interno del dftm_silver, ordinati per valore di similarità in ordine decrescente.
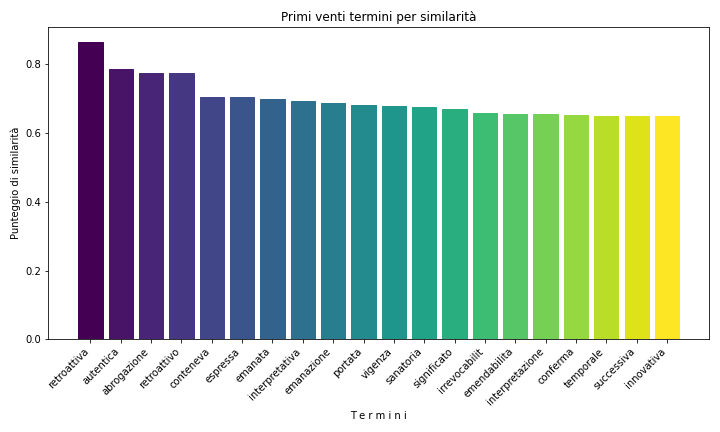
4. Statistiche descrittive
4.1. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di pronunce in cui compaiono la voce e i termini associati in relazione al df_term_glob, nonché il corrispondente numero di pronunce. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 1988 | 155 |
| 2008 | 142 |
| 2007 | 134 |
| 2022 | 133 |
| 2020 | 132 |
4.2. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di sentenze in cui compaiono la voce e i termini associati in relazione al dftm, nonché il corrispondente numero di sentenze. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 2021 | 96 |
| 2022 | 94 |
| 2020 | 92 |
| 2019 | 76 |
| 2013 | 74 |
4.3 La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di pronunce in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al df_term_glob, nonché il corrispondente numero di pronunce e la percentuale in relazione al numero totale di pronunce che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Gaetano Silvestri | 108 | 2.13776722090261 |
| Franco Gallo | 103 | 2.0387965162312 |
| Valerio Onida | 103 | 2.0387965162312 |
| Paolo Maria Napolitano | 96 | 1.90023752969121 |
| Ugo De Siervo | 96 | 1.90023752969121 |
4.4. La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di sentenze in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al dftm, nonché il corrispondente numero di sentenze e la percentuale in relazione al numero totale di sentenze che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Silvana Sciarra | 76 | 2.75462123957956 |
| Antonio Baldassarre | 61 | 2.2109459949257 |
| Valerio Onida | 58 | 2.10221094599493 |
| Alfonso Quaranta | 52 | 1.88474084813338 |
| Luigi Mengoni | 52 | 1.88474084813338 |
4.5 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.6. Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob in relazione alla sentenze (linea continua) e alle ordinanze (linea tratteggiata). Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.7 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di sentenze presenti in dftm. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.8. Se cliccate sul link trovate il grafico a barre interattivo del numero di pronunce che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al df_term_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle pronunce che compongono df_term_silver ed è divisa per colori in base al numero di pronunce che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.9 Se cliccate sul link trovate il grafico a barre interattivo del numero di sentenze che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al dftm_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle sentenze che compongono dftm_silver ed è divisa per colori in base al numero di sentenze che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5. Lessicometria
5.1. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in df_term_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.2. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in dftm_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.3. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle pronunce che formano df_term_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle pronunce che formano df_term_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate | frequenza | rank |
|---|---|---|
| efficacia | 803 | 89 |
| efficace | 91 | 1409 |
| inefficacia | 26 | 3753 |
| inefficace | 20 | 4445 |
| efficacemente | 15 | 5244 |
| efficaci | 14 | 5473 |
| inefficaci | 11 | 6235 |
5.4. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle sentenze che formano dftm_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle sentenze che formano dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate_motivaz | frequenza | rank |
|---|---|---|
| efficacia | 343 | 59 |
| efficace | 44 | 1041 |
| inefficace | 12 | 3106 |
| efficaci | 8 | 4020 |
| inefficacia | 8 | 4020 |
| efficacemente | 6 | 4742 |
| inefficaci | 4 | 5871 |
5.5 Se cliccate sul link trovate il grafico a barre interattivo delle 50 pronunce con il maggior numero di parole uniche (o types) in df_term_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni pronuncia. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.6 Se cliccate sul link trovate il grafico a barre interattivo delle 50 sentenze con il maggior numero di parole uniche (o types) in dftm_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni sentenza. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.