Indice
Per una guida alla lettura clicca qui.
1. Concordanze 
1.1. La tabella  riporta le concordanze estratte dalle sentenze presenti nel subset dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| FileName | From | To | Pre | Keyword | Post |
|---|---|---|---|---|---|
| 1957-04.txt | 1478 | 1478 | disposizioni del detto art . 9 devono essere raffrontate . l art . 23 della costituzione stabilisce che ” nessuna | prestazione | , personale o patrimoniale , può essere imposta se non in base alla legge ” . l oggetto di questa |
| 1957-04.txt | 1522 | 1522 | che è intesa alla tutela della libertà e della proprietà individuale , è quello di determinare a quali condizioni una | prestazione | , personale o patrimoniale , può essere legittimamente ” imposta ” cioè può essere stabilita come obbligatoria a carico di |
| 1957-04.txt | 1559 | 1559 | obbligatoria a carico di una persona senza che la volontà di questa vi abbia concorso . quando si ha una | prestazione | che sia ” imposta ” nel senso ora indicato , essa cade nella sfera di applicazione dell art . 23 |
| 1957-04.txt | 1586 | 1586 | senso ora indicato , essa cade nella sfera di applicazione dell art . 23 della costituzione . la denominazione della | prestazione | non è rilevante a tale effetto , poiché il criterio decisivo per ritenere applicabile l art . 23 della costituzione |
| 1957-04.txt | 1612 | 1612 | effetto , poiché il criterio decisivo per ritenere applicabile l art . 23 della costituzione è che si tratti di | prestazione | obbligatoria in quanto istituita da un atto d autorità . ora non è dubbio che il ” diritto di contratto |
| 1957-04.txt | 1653 | 1653 | ” , preveduto dall art . 9 del r.d.l . 11 agosto 1933 , n . 1183 , è una | prestazione | patrimoniale che è imposta a determinati soggetti dall ente nazionale risi . essa è imposta a chiunque ha la veste |
| 1957-04.txt | 1811 | 1811 | del carattere giuridico del ” diritto di contratto ” . l espressione usata dall art . 23 della costituzione ( | prestazione | patrimoniale imposta ) è così ampia che , quali che siano le caratteristiche particolari del ” diritto di contratto “ |
| 1957-04.txt | 1837 | 1837 | ampia che , quali che siano le caratteristiche particolari del ” diritto di contratto ” rispetto ad altri tipi di | prestazioni | , non si può non riconoscere che ad esso è applicabile l art . 23 della costituzione , perché esso |
| 1957-04.txt | 1863 | 1863 | riconoscere che ad esso è applicabile l art . 23 della costituzione , perché esso rientra nella categoria generale delle | prestazioni | , alle quali si riferisce tale fondamentale norma costituzionale , avendo il ” diritto di contratto ” il carattere di |
| 1957-04.txt | 1884 | 1884 | , alle quali si riferisce tale fondamentale norma costituzionale , avendo il ” diritto di contratto ” il carattere di | prestazione | patrimoniale autoritariamente imposta , che lo distingue dai contributi consortili di tipo privatistico . l art . 23 della costituzione |
| 1957-04.txt | 1919 | 1919 | l art . 23 della costituzione esige , come una condizione essenziale per la legittimità costituzionale dell imposizione di una | prestazione | patrimoniale , che questa sia imposta ” in base alla legge ” . non è contestato che il ” diritto |
| 1957-04.txt | 2080 | 2080 | nazionale risi il potere di imporre il ” diritto di contratto ” , non fissa il limite massimo di questa | prestazione | . l art . 23 della costituzione prescrive che l imposizione di una prestazione patrimoniale abbia ” base ” in |
| 1957-04.txt | 2094 | 2094 | fissa il limite massimo di questa prestazione . l art . 23 della costituzione prescrive che l imposizione di una | prestazione | patrimoniale abbia ” base ” in una legge , ma non esige che la legge , che conferisce il potere |
| 1957-04.txt | 2118 | 2118 | base ” in una legge , ma non esige che la legge , che conferisce il potere di imporre una | prestazione | , debba necessariamente contenere l indicazione del limite massimo della prestazione imponibile . il rilievo che nella legge , in |
| 1957-04.txt | 2129 | 2129 | legge , che conferisce il potere di imporre una prestazione , debba necessariamente contenere l indicazione del limite massimo della | prestazione | imponibile . il rilievo che nella legge , in base alla quale un ente è abilitato a stabilire una prestazione |
| 1957-04.txt | 2149 | 2149 | prestazione imponibile . il rilievo che nella legge , in base alla quale un ente è abilitato a stabilire una | prestazione | , non è fissato il massimo della prestazione imponibile , non è per sé solo sufficiente per ritenere che , |
| 1957-04.txt | 2157 | 2157 | , in base alla quale un ente è abilitato a stabilire una prestazione , non è fissato il massimo della | prestazione | imponibile , non è per sé solo sufficiente per ritenere che , per tale mancanza , la legge sia costituzionalmente |
| 1957-04.txt | 2243 | 2243 | tale fondamentale principio costituzionale , implica che la legge , che attribuisce ad un ente il potere di imporre una | prestazione | , non lasci all arbitrio dell ente impositore la determinazione della prestazione . il principio posto nell art . 23 |
| 1957-04.txt | 2255 | 2255 | ad un ente il potere di imporre una prestazione , non lasci all arbitrio dell ente impositore la determinazione della | prestazione | . il principio posto nell art . 23 della costituzione esige non soltanto che il potere di imporre una prestazione |
| 1957-04.txt | 2275 | 2275 | prestazione . il principio posto nell art . 23 della costituzione esige non soltanto che il potere di imporre una | prestazione | abbia base in una legge , ma anche che la legge , che attribuisce tale potere , indichi i criteri |
| 1957-04.txt | 2391 | 2391 | l indicazione di limiti che circoscrivano l esercizio da parte dell ente nazionale risi del potere attribuitogli di imporre tale | prestazione | patrimoniale . a tale riguardo , la corte rileva che il r.d.l . 11 agosto 1933 , n . 1183 |
| 1957-04.txt | 2468 | 2468 | contratti di vendita di risone ( art . 9 impugnato ) ; 2 ) determina i possibili soggetti passivi della | prestazione | imposta ( art . 9 , commi 1 e 4 , lett . a e b ) ; 3 ) |
| 1957-04.txt | 2564 | 2564 | fine per il quale può essere esercitato il potere di imporre il diritto di contratto : tale determinazione specifica della | prestazione | implica un criterio di commisurazione della prestazione stessa , la quale deve ragguagliarsi al concreto fabbisogno per il raggiungimento dei |
| 1957-04.txt | 2571 | 2571 | il potere di imporre il diritto di contratto : tale determinazione specifica della prestazione implica un criterio di commisurazione della | prestazione | stessa , la quale deve ragguagliarsi al concreto fabbisogno per il raggiungimento dei fini istituzionali di carattere pubblico dell ente |
| 1957-04.txt | 2634 | 2634 | fatta dal consiglio di amministrazione dell ente risi anno per anno , in modo che la fissazione della misura della | prestazione | è in funzione della variabilità del fabbisogno finanziario per il raggiungimento dei fini istituzionali dell ente ( artt . 2 |
| 1957-04.txt | 2738 | 2738 | ) ; 7 ) sottopone al controllo dello stato l esercizio da parte dell ente del potere di imporre la | prestazione | del ” diritto di contratto ” , in quanto l efficacia della deliberazione con la quale l ente fissa annualmente |
| 1957-04.txt | 2763 | 2763 | contratto ” , in quanto l efficacia della deliberazione con la quale l ente fissa annualmente la misura di detta | prestazione | è subordinata all approvazione dello stato , che si manifesta nella forma di un decreto del ministro per l agricoltura |
| 1957-04.txt | 2978 | 2978 | le quali deve essere esercitato dall ente nazionale risi il potere , che gli è attribuito , di imporre la | prestazione | del ” diritto di contratto ” , fanno ritenere che la disposizione legislativa impugnata , sulla base della quale è |
| 1957-04.txt | 3002 | 3002 | di contratto ” , fanno ritenere che la disposizione legislativa impugnata , sulla base della quale è imposta la detta | prestazione | , contiene l indicazione di elementi che , valutati nel loro complesso , costituiscono limiti e garanzie sufficienti per escludere |
| 1957-122.txt | 513 | 513 | 23 della costituzione , consiste nello stabilire se il sovraccanone di cui alla detta legge sia da considerare una “ | prestazione | patrimoniale imposta ” . si è sostenuto che l obbligo , sancito dalla legge del 1953 nei confronti dei concessionari |
| 1957-122.txt | 771 | 771 | efficacia l art . 23 , il quale è stato dettato per garentire gli obbligati , non i beneficiari delle | prestazioni | . né l art . 23 potrebbe invocarsi a favore dei futuri concessionari di grandi derivazioni , giacché essi , |
| 1957-122.txt | 884 | 884 | garanzie che in virtù della norma costituzionale debbono essere richieste . ma , nella specie , stante la rigidità della | prestazione | , indicata direttamente dalla legge , e dato anche l effetto automatico che il provvedimento ministeriale produce nei confronti dei |
| 1957-122.txt | 1143 | 1143 | art . 52 del testo unico . almeno per questi concessionari , bisogna riconoscere che il sovraccanone è una nuova | prestazione | imposta dalla legge del 1953 . ma anche per quei concessionari per i quali sono in atto gli oneri previsti |
| 1957-122.txt | 1175 | 1175 | per i quali sono in atto gli oneri previsti dall art . 52 , il sovraccanone viene ad essere una | prestazione | nuova , in quanto diversa . vero è che il sovraccanone sostituisce gli oneri di cui all art . 52 |
| 1957-122.txt | 1322 | 1322 | il concessionario è tenuto a corrispondere a favore dei comuni facenti parte del bacino imbrifero montano . la diversità della | prestazione | è tale che il sovraccanone ben può qualificarsi nuova prestazione , anche se essa venga a sostituire gli oneri precedenti |
| 1957-122.txt | 1332 | 1332 | facenti parte del bacino imbrifero montano . la diversità della prestazione è tale che il sovraccanone ben può qualificarsi nuova | prestazione | , anche se essa venga a sostituire gli oneri precedenti . occorre , dunque , procedere all esame della natura |
| 1957-122.txt | 1355 | 1355 | se essa venga a sostituire gli oneri precedenti . occorre , dunque , procedere all esame della natura di questa | prestazione | in riferimento all art . 23 della costituzione . le società elettriche sostengono tutte il carattere tributario della prestazione e |
| 1957-122.txt | 1374 | 1374 | questa prestazione in riferimento all art . 23 della costituzione . le società elettriche sostengono tutte il carattere tributario della | prestazione | e la stessa avvocatura dello stato non contesta , anzi presuppone tale carattere . da parte di vari comuni , |
| 1957-122.txt | 1489 | 1489 | del collegio . con la sentenza n . 4 del 16 gennaio 1957 la corte affermò che la denominazione della | prestazione | non è rilevante agli effetti dell applicazione dell art . 23 , quando si tratti di una prestazione che può |
| 1957-122.txt | 1507 | 1507 | denominazione della prestazione non è rilevante agli effetti dell applicazione dell art . 23 , quando si tratti di una | prestazione | che può essere stabilita come obbligatoria a carico di una persona senza che la volontà di questa vi abbia concorso |
| 1957-122.txt | 1548 | 1548 | : il criterio decisivo per ritenere applicabile l art . 23 è che ci si trovi di fronte ad una | prestazione | obbligatoria in quanto istituita da un atto di autorità . identici criteri sono stati adottati con la successiva sentenza n |
| 1957-122.txt | 1587 | 1587 | sentenza n . 30 del 23 gennaio 1957 , con la quale si è ritenuto che rientrasse nel novero delle | prestazioni | imposte il ” corrispettivo ” dovuto dagli utenti delle bombole di gas metano . applicando al caso attuale i medesimi |
| 1957-122.txt | 1664 | 1664 | concessione o un indennizzo ai comuni ; né importa sapere se i comuni abbiano la veste di soggetti attivi della | prestazione | o quella di terzi beneficiari , se , in altri termini , i comuni abbiano , nei confronti dei concessionari |
| 1957-122.txt | 1690 | 1690 | , se , in altri termini , i comuni abbiano , nei confronti dei concessionari , un diritto subiettivo alla | prestazione | : questioni tutte di molto interesse , ma non utili ai fini del decidere . l unica cosa essenziale è |
| 1957-122.txt | 1720 | 1720 | utili ai fini del decidere . l unica cosa essenziale è lo stabilire se il sovraccanone abbia il carattere di | prestazione | patrimoniale imposta dall autorità . ora , dopo tutto quello che si è esposto , la corte non crede che |
| 1957-122.txt | 1817 | 1817 | per il solo effetto di un atto emanato dal ministro per i lavori pubblici . si direbbe che , come | prestazione | imposta , il sovraccanone abbia caratteri non meno decisi di quelli che presentano i casi del ” diritto di contratto |
| 1957-122.txt | 2268 | 2268 | nel loro complesso , idonei a delimitare la discrezionalità dell ente impositore , fissando i presupposti soggettivi ed oggettivi della | prestazione | nonché i controlli , sì da non lasciare adito all arbitrio . sulla base di questi criteri interpretativi , la |
| 1957-122.txt | 2541 | 2541 | corte non intende enunciare il principio che l art . 23 della costituzione escluda , in materia di imposizione di | prestazioni | personali o patrimoniali , qualsiasi sfera di discrezionalità amministrativa , mentre ammetta la possibilità di un esercizio di discrezionalità tecnica |
| 1957-122.txt | 3170 | 3170 | udire le proprie ragioni . è tuttavia , certo che la legge offre sufficienti garanzie a favore degli obbligati alla | prestazione | . già il fatto che un altro ministro , quello dell agricoltura , debba essere sentito , importa che il |
| 1957-30.txt | 820 | 820 | sostiene , in sostanza , la ditta marin che , applicandosi l art . 23 della costituzione a tutte le | prestazioni | patrimoniali , aventi o meno carattere tributario , il contrasto fra le ricordate disposizioni della legge del 1950 e la |
| 1957-30.txt | 921 | 921 | 1957 , ha posto in luce che l oggetto dell art . 23 della costituzione , secondo il quale nessuna | prestazione | personale o patrimoniale può essere imposta se non in base alla legge , è quello di determinare a quali condizioni |
| 1957-30.txt | 943 | 943 | o patrimoniale può essere imposta se non in base alla legge , è quello di determinare a quali condizioni una | prestazione | , personale o patrimoniale , può essere legittimamente ” imposta ” , cioè può essere stabilita come obbligatoria a carico |
| 1957-30.txt | 986 | 986 | persona , senza che la volontà di questa vi abbia concorso . ed ha altresì chiarito che la denominazione della | prestazione | non è al riguardo rilevante , poiché il criterio decisivo per ritenere applicabile l art . 23 della costituzione è |
| 1957-30.txt | 1011 | 1011 | rilevante , poiché il criterio decisivo per ritenere applicabile l art . 23 della costituzione è che si tratti di | prestazione | obbligatoria , in quanto istituita con atto di autorità . ora non è dubbio che la prestazione , prevista dall |
| 1957-30.txt | 1028 | 1028 | si tratti di prestazione obbligatoria , in quanto istituita con atto di autorità . ora non è dubbio che la | prestazione | , prevista dall art . 10 della legge n . 640 del 1950 , è posta a carico degli utenti |
| 1957-30.txt | 1111 | 1111 | conto dell ampia formulazione dell art . 23 della costituzione . onde , rientrando tale corrispettivo nella categoria generale delle | prestazioni | ” imposte ” , anche ad esso è applicabile l anzidetta norma costituzionale . la sentenza di questa corte ha |
| 1957-30.txt | 1149 | 1149 | questa corte ha pure precisato che l art . 23 della costituzione non esige soltanto che l imposizione di una | prestazione | abbia base nella legge , ma richiede altresì che la legge , che conferisce il potere di imporre la prestazione |
| 1957-30.txt | 1169 | 1169 | prestazione abbia base nella legge , ma richiede altresì che la legge , che conferisce il potere di imporre la | prestazione | , indichi i criteri idonei a delimitare la discrezionalità dell ente impositore nell esercizio del potere attribuitogli . l art |
| 1957-30.txt | 1222 | 1222 | come requisito necessario , per la legittimità della legge ordinaria , che questa contenga la indicazione del limite massimo della | prestazione | imponibile . questo perciò , contrariamente a quanto sostiene la ditta marin , è uno dei limiti , ma non |
| 1957-30.txt | 1478 | 1478 | dell art . 23 del regolamento 16 dicembre 1950 , n . 1121 , deve essere rinnovata trimestralmente . la | prestazione | pecuniaria , che l art . 10 prevede a carico di soggetti determinati , non è quindi indiscriminatamente lasciata all |
| 1957-30.txt | 1739 | 1739 | chiarisce come la facoltà di determinazione del corrispettivo è soggetta a limiti e controlli sufficienti per garantire gli obbligati alla | prestazione | . non sussiste perciò , ad avviso della corte , alcun contrasto fra le disposizioni degli artt . 10 e |
| 1957-47.txt | 989 | 989 | norma contenuta nell art . 23 , posta a tuteia della libertà e della proprietà individuale , è applicabile alle | prestazioni | personali o patrimoniali ” imposte ” con atto di autorità e cioè in modo obbligatorio a carico di una persona |
| 1957-47.txt | 1024 | 1024 | obbligatorio a carico di una persona senza che la sua volontà vi abbia concorso ; carattere questo che distingue siffatte | prestazioni | da quelle consortili di natura privatistica . e stato altresì precisato che , per la legittimità costituzionale dell imposizione di |
| 1957-47.txt | 1046 | 1046 | quelle consortili di natura privatistica . e stato altresì precisato che , per la legittimità costituzionale dell imposizione di una | prestazione | patrimoniale , l art . 23 esige non soltanto che questa trovi la sua base nella legge , ma altresì |
| 1957-47.txt | 1099 | 1099 | idonei a delimitare la discrezionalità dell ente impositore sì da non lasciare all arbitrio dell ente stesso la determinazione della | prestazione | . con le ricordate sentenze è stata quindi riconosciuta , in tesi di principio , la legittimità costituzionale di norme |
| 1957-47.txt | 1130 | 1130 | in tesi di principio , la legittimità costituzionale di norme che attribuiscano ad enti pubblici il potere di imporre obbligatoriamente | prestazioni | , ma in pari tempo è stata chiaramente posta in evidenza la necessità , nel fare applicazione del principio ai |
| 1957-47.txt | 1221 | 1221 | indicati profili e ai considerati effetti , le esigenze sopra delineate relativamente alla determinazione dei presupposti soggettivi e oggettivi della | prestazione | , del quantum e di controlli da parte dell autorità governativa . passando all applicazione dei riaffermati principi alla questione |
| 1957-47.txt | 1765 | 1765 | del 1936 ) per la indeterminata espressione non sono tali da rendere possibile l esatta individuazione dei soggetti passivi della | prestazione | . non è in questa sede consentito far riferimento alle disposizioni contenute nel r.d . n . 1716 del 1937 |
| 1957-47.txt | 1818 | 1818 | interpretativo di quelle aventi forza di legge , non si trarrebbero più concreti elementi di individuazione dei soggetti passivi della | prestazione | ( ” . . . privati che dal movimento dei forestieri ritraggono vantaggi economici nell esercizio delle loro industrie , |
| 1957-47.txt | 2050 | 2050 | . ) . reputa pertanto la corte che le disposizioni legislative in esame , non precisando i soggetti passivi della | prestazione | né indicando criteri che valgono a delimitare o circoscrivere in modo idoneo la discrezionalità nell esercizio del potere di imposizione |
| 1958-25.txt | 133 | 133 | . 3 , comma ultimo , stabilisce che ” tutti gli atti relativi alla esecuzione di opere , forniture e | prestazioni | da effettuarsi in applicazione della presente legge sono registrati a tassa fissa ” . l avvocatura dello stato deduce la |
| 1958-81.txt | 248 | 248 | pari destituito di ogni attendibilità è il riferimento all art . 23 della costituzione , il quale stabilisce che qualsiasi | prestazione | personale o patrimoniale non può essere imposta se non in base alla legge . ora , nel caso in esame |
| 1959-36.txt | 54 | 54 | pubblicità affine in riferimento alla norma dell art . 23 della costituzione , occorre preliminarmente precisare la natura giuridica delle | prestazioni | pecuniarie dovute ai comuni per la pubblicità visiva e sonora effettuata direttamente dall interessato attraversando con autoveicoli propri il territorio |
| 1959-36.txt | 91 | 91 | autoveicoli propri il territorio di un comune . per tale tipo di pubblicità il comune non è tenuto ad alcuna | prestazione | a favore del privato , contrariamente a quanto accade per la pubblicità effettuata con l esposizione di manifesti , avvisi |
| 1959-36.txt | 170 | 170 | l art . 2 della legge in questione parli genericamente di ” tariffe ” , è a ritenere che le | prestazioni | pecuniarie dovute per le pubbliche affissioni rappresentano , almeno in parte , il corrispettivo di un servizio reso dal comune |
| 1959-36.txt | 195 | 195 | pubbliche affissioni rappresentano , almeno in parte , il corrispettivo di un servizio reso dal comune , mentre le stesse | prestazioni | dovute per la pubblicità effettuata dal privato esclusivamente con mezzi propri hanno natura di prestazione patrimoniale imposta ( art . |
| 1959-36.txt | 210 | 210 | comune , mentre le stesse prestazioni dovute per la pubblicità effettuata dal privato esclusivamente con mezzi propri hanno natura di | prestazione | patrimoniale imposta ( art . 23 costituzione ) . né questa distinzione può essere esclusa dal fatto che il citato |
| 1959-36.txt | 286 | 286 | dall art . 2 del t.u . 15 ottobre 1925 , n . 2578 , non muta la natura delle | prestazioni | pecuniarie dovute dal privato . giova a tal punto ricordare che la giurisprudenza della corte di cassazione ha , in |
| 1959-36.txt | 312 | 312 | giova a tal punto ricordare che la giurisprudenza della corte di cassazione ha , in proposito , ritenuto che le | prestazioni | pecuniarie dovute ai comuni per le pubbliche affissioni costituiscono entrate di diritto privato , mentre quelle relative alla pubblicità effettuata |
| 1959-36.txt | 404 | 404 | poiché tale provento riveste carattere di tassa . questa corte d altra parte ha ritenuto che quando si ha una | prestazione | patrimoniale legittimamente imposta , cioè stabilita come obbligatoria a carico di una persona senza che la volontà di questa vi |
| 1959-36.txt | 449 | 449 | rientra nella sfera di applicazione dell art . 23 della costituzione . ed ha precisato altresì che la denominazione della | prestazione | è irrilevante , poiché il criterio decisivo per ritenere applicabile l art . 23 è che si tratti di prestazione |
| 1959-36.txt | 469 | 469 | prestazione è irrilevante , poiché il criterio decisivo per ritenere applicabile l art . 23 è che si tratti di | prestazione | obbligatoria in quanto istituita da un atto di autorità ( sent . n . 4 del 16 gennaio 1957 ; |
| 1959-36.txt | 553 | 553 | comune dall art . 2 della legge del 1947 , n . 1417 , ed il sorgere dell obbligo della | prestazione | patrimoniale è indipendente da qualsiasi precedente rapporto tra ente impositore e colui che richiede di effettuare la pubblicità stabilito che |
| 1959-36.txt | 625 | 625 | , con le citate sentenze , che il principio dell art . 23 della costituzione si applica ad ogni “ | prestazione | imposta ” , ha anche ritenuto che la cennata norma costituzionale , prescrivendo che l imposizione di una prestazione patrimoniale |
| 1959-36.txt | 644 | 644 | ” prestazione imposta ” , ha anche ritenuto che la cennata norma costituzionale , prescrivendo che l imposizione di una | prestazione | patrimoniale abbia ” base ” in una legge , non esige che la legge , che conferisce il potere di |
| 1959-36.txt | 667 | 667 | ” base ” in una legge , non esige che la legge , che conferisce il potere di imporre una | prestazione | , contenga necessariamente l indicazione del limite massimo della prestazione imponibile , ma implica che la legge non lasci all |
| 1959-36.txt | 677 | 677 | la legge , che conferisce il potere di imporre una prestazione , contenga necessariamente l indicazione del limite massimo della | prestazione | imponibile , ma implica che la legge non lasci all arbitrio dell ente impositore la determinazione della prestazione . è |
| 1959-36.txt | 695 | 695 | massimo della prestazione imponibile , ma implica che la legge non lasci all arbitrio dell ente impositore la determinazione della | prestazione | . è necessario , cioè , che la legge indichi i criteri idonei a delimitare la discrezionalità dell ente impositore |
| 1959-36.txt | 836 | 836 | , se valgono a specificare gli atti economici che possono formare oggetto della imposizione e i possibili soggetti passivi della | prestazione | imposta , nessuna direttiva contengono per la determinazione del tributo , sì da potere costituire un criterio limite per fissarne |
| 1959-36.txt | 1320 | 1320 | 2 deve considerarsi costituzionalmente legittima per le tariffe riguardanti forme di pubblicità , che richiedono da parte del comune una | prestazione | a favore del privato , che della pubblicità abbia fatto richiesta . invece per le tariffe relative a forme pubblicitarie |
| 1959-36.txt | 1350 | 1350 | fatto richiesta . invece per le tariffe relative a forme pubblicitarie effettuate dal privato con mezzi propri e senza alcuna | prestazione | del comune , le modalità della legge stabilite per l esercizio del potere d imposizione , considerate nel loro complesso |
| 1960-12.txt | 305 | 305 | da considerare che non esiste nella costituzione , in via di principio generale , un divieto al legislatore di imporre | prestazioni | personali divieto che avrebbe colpito esigenze fondamentali della vita dello stato , quali , ad esempio , l obbligo del |
| 1960-12.txt | 343 | 343 | l obbligo del servizio militare , dichiarato dalla stessa costituzione nell art . 52 , e l obbligo di altre | prestazioni | personali in molte pubbliche evenienze ché anzi l art . 23 della costituzione regola espressamente la imposizione di prestazioni personali |
| 1960-12.txt | 362 | 362 | altre prestazioni personali in molte pubbliche evenienze ché anzi l art . 23 della costituzione regola espressamente la imposizione di | prestazioni | personali , con lo stabilire che essa non può aver luogo se non in base alla legge ; e non |
| 1960-12.txt | 387 | 387 | stabilire che essa non può aver luogo se non in base alla legge ; e non è dubbio che la | prestazione | d opera dei cittadini per la costruzione e sistemazione delle strade comunali sia stata a suo tempo disposta in base |
| 1960-12.txt | 428 | 428 | alla legge , e con la determinazione concreta di condizioni e limiti , attinenti ai soggetti e all oggetto della | prestazione | , alla misura massima di essa , alle sue modalità e alla eventuale sua conversione in prestazione patrimoniale . ferma |
| 1960-12.txt | 445 | 445 | all oggetto della prestazione , alla misura massima di essa , alle sue modalità e alla eventuale sua conversione in | prestazione | patrimoniale . ferma la rispondenza della impugnata legge al principio generale dell art . 23 , nemmeno può dirsi che |
| 1960-12.txt | 685 | 685 | dell art . 3 della costituzione , per avere l art . 5 della legge impugnata limitato l obbligo della | prestazione | personale ai cittadini di sesso maschile , in quanto è evidente che la limitazione stessa fu dettata dalla particolare considerazione |
| 1960-12.txt | 885 | 885 | una pretesa violazione degli artt . 38 , 41 e 53 della costituzione . il sancire infatti l obbligo delle | prestazioni | personali senza disporre in pari tempo l assicurazione per i casi di infortunio non implica il divieto di tale assicurazione |
| 1960-12.txt | 965 | 965 | che ha attinenza allo svolgimento normale dell attività del cittadino , reputarsi leso dalla particolare limitazione inerente all obbligo della | prestazione | personale di quattro giornate annuali di lavoro , sostituibili per giunta col pagamento di una tassa , ai sensi dell |
| 1960-12.txt | 1052 | 1052 | nell affermazione che l art . 6 della legge impugnata , nel disporre che le contestazioni relative al ruolo delle | prestazioni | d opera debbano esser decise inappellabilmente dal conciliatore , venga a trovarsi in contrasto con l art . 113 della |
| 1960-70.txt | 304 | 304 | del 17 per cento già stabilita dalla legge . di guisa che , anche se tale sconto si configurasse come | prestazione | patrimoniale obbligatoria , ai sensi dell art . 23 della costituzione , l eccezione di illegittimità della disposizione , per |
| 1960-70.txt | 588 | 588 | degli istituti e degli enti indicati nell art . 2 della legge del 1955 già ricordata , debba qualificarsi come | prestazione | patrimoniale imposta in base alla legge , ai sensi dell art . 23 della costituzione , come deduce la società |
| 1960-70.txt | 667 | 667 | prezzo differenziato , sostanzialmente analogo al prezzo d imperio e del tutto diverso , per sua stessa natura , dalle | prestazioni | patrimoniali imposte . questa tesi , sostenuta dalla difesa dell i.n.a.m . e dall avvocatura dello stato , muove dal |
| 1960-70.txt | 1300 | 1300 | le finalità per le quali è stato stabilito , inducono a ritenere , invece , che sia da qualificare come | prestazione | patrimoniale imposta a favore degli istituti e degli enti pubblici indicati dalla legge del 1955 , in relazione ai compiti |
| 1960-70.txt | 1326 | 1326 | istituti e degli enti pubblici indicati dalla legge del 1955 , in relazione ai compiti istituzionali ad essi affidati ; | prestazione | compresa perciò nella sfera di applicazione dell art . 23 della carta costituzionale . è noto che , secondo la |
| 1960-70.txt | 1361 | 1361 | è noto che , secondo la giurisprudenza di questa corte ( sentenza n . 4 del 1957 ) , la | prestazione | patrimoniale ha tale carattere quando è istituita con atto di autorità senza il concorso della volontà del soggetto passivo , |
| 1960-70.txt | 1402 | 1402 | quale che sia la denominazione attribuita dalla legge che la impone . in base a questo principio sono state ritenute | prestazioni | patrimoniali nel senso anzidetto , oltre il ” diritto di contratto ” dovuto all ente risi ( sentenza n . |
| 1960-70.txt | 1515 | 1515 | dovuto dai concessionari di grandi derivazioni dai bacini imbriferi montani ( sentenza n . 122 del 1957 ) e le | prestazioni | patrimoniali dovute ai comuni per le pubbliche affissioni effettuate dai privati ( sentenza n . 36 del 1959 ) . |
| 1960-70.txt | 1550 | 1550 | . 36 del 1959 ) . ora , coerentemente all interpretazione che è stata data al precetto costituzionale , la | prestazione | patrimoniale è configurabile non soltanto quando l obbligazione istituita autoritativamente consiste nel pagamento di una somma di denaro , ma |
| 1960-70.txt | 1894 | 1894 | , né la denominazione usata dalla legge e neppure il fatto che , nel sistema adottato dal legislatore , la | prestazione | venga in concreto realizzata sotto la forma di un ulteriore riduzione del prezzo di vendita dei medicinali . 5 . |
| 1960-70.txt | 1932 | 1932 | . 5 . ciò posto occorre tenere presente che , pure secondo la ricordata giurisprudenza di questa corte , la | prestazione | patrimoniale può ritenersi costituzionalmente legittima anche quando la legge non ne stabilisce compiutamente gli estremi , ma ne demanda la |
| 1960-70.txt | 2204 | 2204 | , esige ( secondo la ricordata giurisprudenza di questa corte ) che la stessa disposizione legislativa , che impone la | prestazione | , indichi i criteri limitativi della discrezionalità del potere esecutivo . da quanto si è esposto consegue che il contrasto |
| 1960-70.txt | 3224 | 3224 | tal caso , dei mezzi offerti dall ordinamento giuridico , con imposizione di tributi in senso stretto o di altre | prestazioni | patrimoniali nella forma dei contributi . questi trovano , come è noto , larga applicazione nella legislazione vigente e , |
| 1961-34.txt | 609 | 609 | di estenderlo a nuove categorie , sia nel senso di dare incremento alle diverse forme e ai vari generi di | prestazioni | ; ed in questa direzione era destinata ad agire la legge impugnata . infine , la portata nazionale del problema |
| 1961-34.txt | 751 | 751 | parte la questione se esista nella legislazione statale un principio secondo cui la misura del salario costituirebbe un limite delle | prestazioni | assicurative non è stato provato che , nella specie , si fosse superato tale limite . 3 . fondato è |
| 1961-48.txt | 1003 | 1003 | ma non è nemmeno sostenibile che , nella specie , si sia conferito al ministro il potere di imporre una | prestazione | tributaria , in violazione dell art . 23 della costituzione . questo articolo non esige che la istituzione del tributo |
| 1961-48.txt | 1039 | 1039 | che la istituzione del tributo avvenga ” per legge ” , cioè che tutti i presupposti e gli elementi della | prestazione | ricavino dalla legge la loro determinazione ; ma vuole che avvenga ” in base alla legge ” , di tal |
| 1961-48.txt | 1094 | 1094 | n . 122 ) , consente che sia rinviata a provvedimenti amministrativi la determinazione di elementi o di presupposti della | prestazione | che siano espressione di discrezionalità tecnica , purché risultino assicurate le garanzie atte ad escludere che la discrezionalità si trasformi |
| 1962-02.txt | 314 | 314 | oggetto di applicazione in giudizi davanti alla corte . nella disposizione di tale articolo , a norma della quale nessuna | prestazione | personale o patrimoniale può essere imposta se non in base alla legge , la corte ha costantemente ravvisato l affermazione |
| 1962-02.txt | 355 | 355 | di un principio , secondo il quale la legge non può lasciare all arbitrio dell ente impositore la determinazione della | prestazione | , ma deve indicare i criteri idonei a delimitare la discrezionalità dell ente nell esercizio del potere impositore attribuitogli ( |
| 1962-02.txt | 410 | 410 | luglio 1961 ) . la soluzione da essa accolta nei riguardi di varie questioni di legittimità costituzionale concernenti imposizione di | prestazioni | obbligatorie è stata conseguentemente fondata su un esame diretto ad accertare se la legge , in base alla quale la |
| 1962-02.txt | 431 | 431 | obbligatorie è stata conseguentemente fondata su un esame diretto ad accertare se la legge , in base alla quale la | prestazione | era imposta , contenesse o no la determinazione di presupposti , di garanzie e di limiti sufficienti a circoscrivere la |
| 1962-02.txt | 495 | 495 | che si sia riconosciuto che le norme , la cui legittimità costituzionale è contestata , prevedono la imposizione di una | prestazione | obbligatoria . 4 . nella prima sentenza pronunciata in materia ( n . 4 del 1957 ) la corte aveva |
| 1962-02.txt | 540 | 540 | , che il criterio per ritenere applicabile la norma dell art . 23 della costituzione è che si tratti di | prestazione | obbligatoria in quanto istituita da un atto di autorità , indipendentemente dalla denominazione della prestazione stessa . in quella occasione |
| 1962-02.txt | 555 | 555 | è che si tratti di prestazione obbligatoria in quanto istituita da un atto di autorità , indipendentemente dalla denominazione della | prestazione | stessa . in quella occasione la prestazione in contestazione era il cosiddetto ” diritto di contratto ” previsto dal d.l |
| 1962-02.txt | 562 | 562 | in quanto istituita da un atto di autorità , indipendentemente dalla denominazione della prestazione stessa . in quella occasione la | prestazione | in contestazione era il cosiddetto ” diritto di contratto ” previsto dal d.l . 11 agosto 1933 , n . |
| 1962-02.txt | 607 | 607 | dell ente nazionale risi , cui era contestata dalla difesa dell ente e dall avvocatura dello stato la natura di | prestazione | tributaria . nel presente giudizio la natura tributaria della prestazione viene contestata in base al rilievo , che essa presuppone |
| 1962-02.txt | 617 | 617 | dell ente e dall avvocatura dello stato la natura di prestazione tributaria . nel presente giudizio la natura tributaria della | prestazione | viene contestata in base al rilievo , che essa presuppone il concorso della volontà dell obbligato , il quale potrebbe |
| 1962-02.txt | 733 | 733 | , tasse e contributi ” non potrebbe avere alcun peso ai fini della soluzione della questione sul carattere tributario delle | prestazioni | richieste . la corte non ritiene di dover assegnare un valore decisivo agli argomenti letterali desumibili dalla formulazione delle disposizioni |
| 1962-02.txt | 806 | 806 | appaiono sicuramente compresi nell ambito di applicazione di quella norma , perché da molteplici elementi risulta che si tratta di | prestazioni | imposte , rispetto alle quali è spesso del tutto irrilevante ogni manifestazione di volontà del contribuente . né sempre vi |
| 1962-02.txt | 831 | 831 | quali è spesso del tutto irrilevante ogni manifestazione di volontà del contribuente . né sempre vi si può ravvisare la | prestazione | di una utilità da parte dell ente impositore , e tanto meno la sussistenza di un rapporto di equivalenza economica |
| 1962-02.txt | 863 | 863 | meno la sussistenza di un rapporto di equivalenza economica fra l eventuale servizio o bene prestato al privato e la | prestazione | richiesta a questi , il che diventa ancor più evidente quando intervengano successive sovraimposizioni , destinate in ogni caso ad |
| 1962-02.txt | 1046 | 1046 | legittimità costituzionale , si ravvisi la predisposizione di tali limiti al potere dell ente impositore da far riconoscere che la | prestazione | sia imposta ” in base alla legge ” , secondo la espressione contenuta nella norma della costituzione . a sostegno |
| 1962-02.txt | 1126 | 1126 | quanto non mancano controlli , diretti sia ad accertare tale presupposto , sia a garantire una certa proporzione fra le | prestazioni | imposte alle diverse categorie di contribuenti . si è anche posto in evidenza che dalla storia degli istituti in discussione |
| 1962-65.txt | 1582 | 1582 | fondata la denunziata violazione degli artt . 70 , 76 e 77 della costituzione stessa . indubbiamente , trattandosi di | prestazioni | obbligatorie , l art . 23 si applica ai contributi unificati , abbiano o no carattere di imposizione tributaria : |
| 1963-45.txt | 341 | 341 | fondamentale . la costituzione non garantisce a tutti l esercizio gratuito della tutela giurisdizionale , e non vieta di imporre | prestazioni | fiscali in stretta e razionale correlazione con il processo ; sia che esse configurino vere e proprie tasse giudiziarie , |
| 1963-55.txt | 216 | 216 | base all art . 864 del codice civile ed all art . 59 del t.u . del 1933 , costituiscono | prestazioni | patrimoniali , ricomprese nell art . 23 della costituzione ; b ) se , nell affermativa , la legge contenga |
| 1963-55.txt | 262 | 262 | delimitare la discrezionalità dell ente impositore circa la ripartizione dell onere finanziario tra i proprietari . che si tratti di | prestazioni | patrimoniali , ai sensi dell art . 23 della costituzione , è presupposto nell ordinanza di rinvio , ma è |
| 1963-55.txt | 982 | 982 | da ultimo nella sentenza n . 2 del 1962 ) , può attribuirsi rilevanza in contrario al fatto che la | prestazione | sia commisurata ai benefici derivanti ai proprietari , collettivamente o individualmente , dalle opere di bonifica . essendo anzi da |
| 1963-55.txt | 1016 | 1016 | opere di bonifica . essendo anzi da notare che ( secondo la giurisprudenza della corte ) il carattere impositorio della | prestazione | non viene meno , neppure nel caso in cui la richiesta del pubblico servizio dipenda dalla volontà del privato . |
| 1963-55.txt | 1550 | 1550 | le disposizioni legislative sopra ricordate , è altresì soddisfatta l esigenza , costantemente affermata da questa corte , affinché le | prestazioni | patrimoniali , poste a carico dei privati , non contrastino con il precetto contenuto nell art . 23 della costituzione |
| 1963-73.txt | 94 | 94 | , limitatamente alle tariffe relative alla pubblicità affine ( forme pubblicitarie effettuate dal privato con mezzi propri e senza alcuna | prestazione | da parte del comune ) ha tolto ogni efficacia alla norma di legge ed ha posto nel nulla anche le |
| 1963-92.txt | 438 | 438 | . può ammettersi che il primo comma dell art . 53 , nel sancire non già solo il dovere delle | prestazioni | tributarie , ma altresì il principio della correlazione di queste con la capacità contributiva di ciascuno , imponga al legislatore |
| 1963-92.txt | 466 | 466 | correlazione di queste con la capacità contributiva di ciascuno , imponga al legislatore , oltre all obbligo di non disporre | prestazioni | che siano in contrasto con i principi fondamentali sanciti dalla costituzione a tutela della persona , altresì l obbligo di |
| 1963-93.txt | 134 | 134 | i ” diritti speciali ” previsti dall art . 25 del medesimo t.u . , ” in corrispettivo di particolari | prestazioni | o servizi resi dall amministrazione a richiesta dei contribuenti ” . dalla legge risulta con sufficiente chiarezza che l ente |
| 1964-119.txt | 53 | 53 | avviso del pretore , impone , anche ai lavoratori che non possono trarre un vantaggio diretto dalla legge , una | prestazione | che non avrebbe carattere di tributo ; perciò violerebbe gli artt . 23 e 42 della costituzione , che sanciscono |
| 1964-119.txt | 475 | 475 | , a tacere dei doveri di solidarietà sociale pur presenti al legislatore . perciò è assolutamente da escludere che la | prestazione | imposta con la legge sia arbitraria o irragionevole , quasi una specie di espropriazione senza indennizzo , come sembra ritenere |
| 1964-30.txt | 64 | 64 | il loro ammontare . come esattamente rileva l avvocatura dello stato , non v è norma costituzionale che garantisca la | prestazione | gratuita del servizio giudiziario . al contrario l art . 24 , terzo comma , della costituzione , con il |
| 1964-30.txt | 364 | 364 | esigenze generali dell amministrazione giudiziaria ; in modo che altro non concerne se non le prime , e quindi le | prestazioni | inerenti al singolo processo , la voce ” recupero di spese giudiziarie ” , iscritta nello stato di previsione dell |
| 1964-30.txt | 495 | 495 | rispettivamente come indice di imponibilità e come criterio di imposizione , è intuitivo che esso ha avuto riguardo soltanto a | prestazioni | di servizi il cui costo non si può determinare divisibilmente . non concerne perciò quelle spese giudiziarie la cui entità |
| 1964-30.txt | 675 | 675 | per i servizi generali sia coperta da imposte indirette o da entrate che siano dovute esclusivamente da chi richiede la | prestazione | dell ufficio organizzato per il singolo servizio o da chi ne provoca l attività . non è pertanto utile obiettare |
| 1964-45.txt | 351 | 351 | . il problema della ” retroattività della legge tributaria ” sorge non soltanto quando la legge ponga a base della | prestazione | un fatto verificatosi nel passato , ma anche quando essa alteri , modifichi o trasformi , con effetto retroattivo , |
| 1964-45.txt | 411 | 411 | una precedente normativa . se , infatti , per capacità contributiva s intende l idoneità del contribuente a corrispondere la | prestazione | coattivamente imposta e se tale idoneità deve porsi in relazione , non già con la concreta capacità di ciascun contribuente |
| 1964-45.txt | 439 | 439 | porsi in relazione , non già con la concreta capacità di ciascun contribuente , ma col presupposto al quale la | prestazione | stessa è collegata e con gli elementi essenziali dell obbligazione tributaria , si deve anche ritenere che , quando la |
| 1964-45.txt | 500 | 500 | essa entra in vigore , ovvero innovi , estendendo i suoi effetti al passato , gli elementi dai quali la | prestazione | trae i suoi caratteri essenziali , il rapporto che deve sussistere tra imposizione e capacità contributiva può risultare spezzato e |
| 1965-38.txt | 439 | 439 | formulata , può essere giudicato esistente o non in base a criteri che valgono indipendentemente dalla determinazione della natura della | prestazione | pecuniaria imposta dalle norme predette . 4 . per quanto si riferisce alla violazione dell art . 3 della costituzione |
| 1965-38.txt | 671 | 671 | i criteri in base ai quali il provento deve essere impiegato , non appare criticabile l imposizione di una particolare | prestazione | pecuniaria ai concessionari dei bacini montani , commisurata alla stregua di criteri generali ed obbiettivi , non riscontrandosi alcun eccesso |
| 1965-38.txt | 938 | 938 | non si tratta di disposizioni adottate a favore di una categoria economica a carico di un altra categoria . la | prestazione | imposta è a favore di enti pubblici di importanza fondamentale , quali sono i comuni , per raggiungere scopi di |
| 1965-50.txt | 69 | 69 | per capacità contributiva deve intendersi la idoneità soggettiva alla obbligazione di imposta , rivelata dal presupposto al quale la sua | prestazione | è collegata ( sentenza 16 giugno 1964 , n . 45 ) , non appare contestabile che il riferimento di |
| 1965-64.txt | 2598 | 2598 | , la norma impugnata non contrasta con l art . 23 della costituzione . ove la disposizione per cui nessuna | prestazione | può essere imposta se non in base alla legge dovesse intendersi nel senso che solo la legge dello stato possa |
| 1966-128.txt | 314 | 314 | per i servizi generali sia coperta da imposte indirette o da entrate che siano dovute esclusivamente da chi richiede la | prestazione | dell ufficio organizzato per il singolo servizio o da chi ne provoca l attività ” ( sentenza n . 30 |
| 1966-44.txt | 408 | 408 | dei comuni non obbligati alla istituzione dell imposta ; l art . 23 , perché in tali comuni si avrebbero | prestazioni | patrimoniali non fissate né imposte in base alla legge . in proposito è da premettere che scopo della legge è |
| 1966-44.txt | 855 | 855 | del potere ad essi conferito , trovando i suoi limiti nelle predette norme , dà luogo ad una imposizione di | prestazioni | patrimoniali fondata sulla legge . 4 . la violazione dell art . 23 della costituzione viene inoltre dedotta in relazione |
| 1966-44.txt | 930 | 930 | tassabile , si è rimesso alle loro libere determinazioni l oggetto dell imposta , con la conseguenza che le corrispondenti | prestazioni | patrimoniali vengono ad essere stabilite , non in base a criteri fissati dalla legge , ma alla stregua dei parametri |
| 1966-44.txt | 2452 | 2452 | volta in volta , in relazione alla singola legge tributaria , se questa , con l assumere a presupposto della | prestazione | un fatto o una situazione passati , o con l innovare , estendendo i suoi effetti al passato , gli |
| 1966-44.txt | 2477 | 2477 | situazione passati , o con l innovare , estendendo i suoi effetti al passato , gli elementi dai quali la | prestazione | trae i suoi caratteri essenziali , abbia spezzato il rapporto che deve sussistere tra imposizione e capacità contributiva e abbia |
| 1966-44.txt | 2716 | 2716 | cui al terzo comma dell art . 25 ) . non si può pertanto considerare insussistente , nel momento della | prestazione | , il rapporto tra imposizione , basata su aliquote corrispondenti all aumento di valore accertato nel momento predetto , e |
| 1966-89.txt | 134 | 134 | l ordinanza di rimessione prospetta il dubbio che questa norma violi la riserva di legge disposta per l imposizione di | prestazioni | patrimoniali ( art . 23 della costituzione ) leda il principio di eguaglianza ( art . 3 della costituzione ) |
| 1967-76.txt | 164 | 164 | 5 , ritenuto applicabile nella specie , che ” gli onorari sono stabiliti a discrezione . . . per le | prestazioni | seguenti . . . : h ) collaudi di strutture complessive in cemento armato ” ; e il precedente art |
| 1967-76.txt | 376 | 376 | accollo al privato delle competenze dell ingegnere ispettore , ma il modo di determinarne la misura non è se la | prestazione | di cui trattasi abbia o non natura di tributo ( o , più specificamente , di tassa , come si |
| 1967-76.txt | 416 | 416 | si assume da una delle parti ) , ma se il sistema previsto dalla legge assoggetta il privato a una | prestazione | la cui misura può essere determinata ad incontrollato arbitrio del soggetto a cui la prestazione è dovuta . al quesito |
| 1967-76.txt | 431 | 431 | assoggetta il privato a una prestazione la cui misura può essere determinata ad incontrollato arbitrio del soggetto a cui la | prestazione | è dovuta . al quesito si deve dare risposta negativa . l art . 4 , comma settimo , in |
| 1967-76.txt | 473 | 473 | , assoggetta la attività del costruttore , per ragioni di sicurezza , a un controllo che si esplica mediante la | prestazione | d opera di un professionista , di ciò incaricato dall amministrazione . col disporre che le competenze per l opera |
| 1967-76.txt | 882 | 882 | decoro della professione ) . pertanto le disposizioni impugnate nel presente giudizio non assoggettano il privato all obbligo di una | prestazione | la cui misura può essere arbitrariamente e insindacabilmente fissata dal soggetto creditore , ma prevedono la prestazione di un compenso |
| 1967-76.txt | 899 | 899 | obbligo di una prestazione la cui misura può essere arbitrariamente e insindacabilmente fissata dal soggetto creditore , ma prevedono la | prestazione | di un compenso la cui misura deve corrispondere a criteri positivamente indicati dall ordinamento giuridico : corrispondenza che è garantita |
| 1968-23.txt | 556 | 556 | in tal modo , in presenza di imposizioni , destinate ad operare nei confronti di tutti ed aventi ad oggetto | prestazioni | patrimoniali . secondo i pretori di varese e di avezzano , che denunziano l illegittimità costituzionale dell art . 3 |
| 1968-23.txt | 682 | 682 | si potrebbe dubitare se si dovesse mettere a raffronto il singolo fatto del servizio giudiziario e la singola e rispettiva | prestazione | patrimoniale . non è consentito farlo , invece , qualora si proceda , come sembra necessario , ad una valutazione |
| 1968-23.txt | 720 | 720 | ad una valutazione dei modi di essere di detto servizio , nel loro complesso , e della indiscutibile correlazione delle | prestazioni | imposte e del servizio di assistenza legale con l esercizio della funzione giudiziaria . anzi , così facendosi , si |
| 1968-23.txt | 880 | 880 | non ricorre o comunque non rileva , non sussiste l asserita disparità di trattamento , stante che l imposizione della | prestazione | in favore della cassa opera egualmente nei confronti di quanti ( si avvalgano o meno , e si possano o |
| 1968-23.txt | 1242 | 1242 | avviso della corte , non può vedersi la prospettata violazione dell art . 53 della costituzione , perché essenzialmente le | prestazioni | patrimoniali imposte con gli artt . 3 e 4 denunciati , sono da considerare tributi lato sensu giudiziari ed in |
| 1968-23.txt | 1342 | 1342 | rispettivamente come indice di imponibilità e come criterio di imposizione ” , tale disposizione ” ha avuto riguardo soltanto a | prestazioni | di servizi il cui costo non si può determinare divisibilmente ” . a proposito della progressività , inoltre , nella |
| 1968-23.txt | 1439 | 1439 | per i servizi generali sia coperta da imposte dirette o da entrate che siano dovute esclusivamente da chi richiede la | prestazione | dell ufficio organizzato per il singolo servizio o da chi ne provoca l attività ” . da ciò consegue che |
| 1968-23.txt | 1501 | 1501 | tratta . basta , al riguardo , ribadire che detti contributi sono imposti e riscossi non soltanto in occasione della | prestazione | del servizio giudiziario ma anche e soprattutto al fine di conseguire atti o attività propri di quel servizio . e |
| 1968-23.txt | 1761 | 1761 | costituzione . a quest ultimo riguardo , va precisato che non si ha violazione dell art . 38 qualora le | prestazioni | patrimoniali necessarie per l assolvimento del compiti previsti dal quarto comma , siano poste a carico di soggetti diversi dallo |
| 1968-23.txt | 1867 | 1867 | attui con mezzi diversi ed in particolare con l imposizione , da parte di leggi dello stato , di “ | prestazioni | patrimoniali nella forma del contributi ” ( sentenza n . 70 del 1960 ) . in tutti questi casi , |
| 1968-23.txt | 2897 | 2897 | è alcuna riduzione , diretta o indiretta , dell indennizzo dovuto in dipendenza dell espropriazione ; né si ha una | prestazione | patrimoniale che possa porsi accanto o sullo stesso piano dell espropriazione . è di tutta evidenza , infatti , che |
| 1968-23.txt | 2937 | 2937 | che nelle due ipotesi giocano interessi ed esigenze di differente natura e che quelli posti a fondamento dell imposizione della | prestazione | patrimoniale de qua non operano né incidono sul terreno della proprietà privata garantita ( anche ) dall art . 42 |
| 1968-48.txt | 455 | 455 | le difese che siano idonee a realizzare la protezione del proprio interesse ; la pluralità del debitori di una medesima | prestazione | , determinando la contemporanea incidenza dell obbligazione nella sfera di più soggetti , fa sì che ciascuno è abilitato ad |
| 1969-129.txt | 39 | 39 | , avrebbe base nella non rispondenza all art . 23 della costituzione ( riserva di legge per l imposizione di | prestazioni | patrimoniali ) degli artt . 10 del decreto legislativo luogotenenziale 19 ottobre 1944 , n . 348 , e 12 |
| 1969-129.txt | 157 | 157 | 2 . la questione non è fondata . va osservato che il principio costituzionale , secondo cui l imposizione di | prestazioni | patrimoniali è autorizzata solo ” in base alla legge ” , esprime una riserva di legge soltanto relativa . la |
| 1969-129.txt | 311 | 311 | 452 ) bensì anche dei compiti di determinare elementi , presupposti , o limiti , variamente individuabili , di una | prestazione | imponibile , in base a dati ed apprezzamenti tecnici . unica condizione è che siano preventivamente indicati , ed in |
| 1969-39.txt | 134 | 134 | trenta giorni dalla presentazione di esso . inoltre , mentre per le controversie aventi per oggetto competenze arretrate ed altre | prestazioni | di natura esclusivamente patrimoniale ( comma quarto dell art . 10 ) il termine per l inizio dell azione , |
| 1969-85.txt | 802 | 802 | quale , con sentenza n . 23 del 1968 pubblicata nelle more del presente giudizio , ha statuito che le | prestazioni | patrimoniali imposte dagli articoli 3 e 4 della legge n . 798 del 1965 sono da considerare tributi lato sensu |
| 1969-85.txt | 846 | 846 | in quanto tali , estranei all ambito di applicazione del citato precetto costituzionale , il quale ha riguardo soltanto a | prestazioni | di servizi il cui costo non si può determinare divisibilmente . è stato altresì affermato nella citata decisione che l |
| 1969-85.txt | 955 | 955 | tutela previdenziale di una categoria di lavoratori o mediante erogazioni poste direttamente a suo carico o con l imposizione di | prestazioni | patrimoniali nella forma di contributi . nel caso in esame l intervento dello stato si è appunto realizzato oltre che |
| 1969-85.txt | 1098 | 1098 | questione vengono devoluti , le pubbliche finalità previdenziali che ne hanno determinato la imposizione e la loro connessione con la | prestazione | del servizio giudiziario , consentono infatti di ritenere che il particolare sistema di riscossione e versamento posto dalla legge impugnata |
| 1970-13.txt | 997 | 997 | , per le rate scadute prima dello sgravio , quella indennità di mora che è sanzionatoria di un dovere di | prestazione | che era stato imposto fuori dei casi consentiti dalla legge . tale diritto non potrebbe trovare giustificazione , contro quanto |
| 1970-199.txt | 117 | 117 | pretore . 2 . il procedimento di cui alla norma denunziata riguarda , non colui che è coobbligato per la | prestazione | tributaria , ma chi ne è responsabile ; e la differenza fra coobbligato e responsabile è netta nella lettera della |
| 1971-143.txt | 774 | 774 | 765 del 1926 , per aver demandato ad un atto amministrativo i criteri di determinazione oggettiva e soggettiva di una | prestazione | patrimoniale in violazione del principio sancito dall art . 23 della costituzione , gli effetti di tale pronuncia d incostituzionalità |
| 1971-210.txt | 129 | 129 | si verifica che questa possa procedere esecutivamente , senza limiti di tempo , non soltanto contro l effettivo obbligato alla | prestazione | , ma anche contro uno qualsiasi , a sua scelta , fra i successivi proprietari dei vari immobili sui quali |
| 1971-210.txt | 342 | 342 | non è fondata . nella specie , non appare violato l art . 23 della costituzione secondo il quale nessuna | prestazione | patrimoniale può essere imposta se non in base alla legge , la quale , come ha affermato questa corte , |
| 1971-210.txt | 787 | 787 | all intendente di finanza di rinunziare in tutto od in parte al privilegio speciale su un determinato immobile , contro | prestazione | di adeguata garanzia riconosciuta idonea dall amministrazione ove il resto del patrimonio non costituisca sufficiente garanzia per la riscossione del |
| 1972-120.txt | 708 | 708 | di imposte indirette , in particolare , il necessario collegamento con la capacità contributiva non esclude che la legge stabilisca | prestazioni | tributarie a carico solidalmente oltre che del debitore principale , anche di altri soggetti , non direttamente partecipi dell atto |
| 1972-120.txt | 1294 | 1294 | collegamento con il presupposto dell imposta , sufficiente a giustificare l imposizione . l interesse dei procuratori alla retribuzione delle | prestazioni | professionali risulterebbe , infatti , del tutto indipendente da quelli regolati con la sentenza soggetta a registrazione e considerati dalla |
| 1972-120.txt | 1530 | 1530 | . senza attardarsi nelle dispute circa la definizione della posizione giuridica dei soggetti in questione , va ricordato che le | prestazioni | del procuratore legale sono dall ordinamento considerate servizio di pubblica necessità e costituiscono , normalmente , strumento necessario per l |
| 1972-120.txt | 1620 | 1620 | meno dubbio , al lume dei principi giuridici e di deontologia professionale , che sia sempre giustificato il diniego di | prestazioni | legali in caso di mancato o di inadeguato deposito dei fondi occorrenti per sostenere le spese giudiziali ed in particolare |
| 1972-120.txt | 1740 | 1740 | ; interesse che è , invece , diretto al conseguimento dei compensi preveduti dalle tariffe vigenti ed ha fondamento nella | prestazione | professionale e non certo nella pronuncia giudiziale . da queste considerazioni deriva che l art . 93 , n . |
| 1972-128.txt | 492 | 492 | contribuente , limitazione che appare tanto più grave in quanto nella varietà dei rapporti contrattuali , nei quali una delle | prestazioni | consiste nella esecuzione di un lavoro , l accertamento del fatto obbiettivo dell adempimento di siffatta prestazione non porta necessariamente |
| 1972-128.txt | 509 | 509 | quali una delle prestazioni consiste nella esecuzione di un lavoro , l accertamento del fatto obbiettivo dell adempimento di siffatta | prestazione | non porta necessariamente alla conseguenza di dover ritenere che sia stato stipulato e realizzato un contratto di appalto . la |
| 1972-144.txt | 296 | 296 | suoi compiti istituzionali sanciti dagli artt . 32 e 38 della costituzione , ha giustamente considerato degni di una particolare | prestazione | ; e , dall altro , i consumatori ordinari , cui per la intrinseca diversità della loro posizione , non |
| 1972-144.txt | 884 | 884 | ma è di tutta evidenza la diversità delle situazioni raffrontate , sol che si consideri che gli enti esclusi erogano | prestazioni | sostanzialmente diverse da quelle cui sono tenuti gli enti mutualistici , specialmente per quanto riguarda la somministrazione dei farmaci che |
| 1972-144.txt | 996 | 996 | il legislatore seguì , al riguardo , il criterio di attribuire agli enti il compito di provvedere alla erogazione delle | prestazioni | per quei soggetti che , prima del pensionamento , erano da essi enti rispettivamente assistiti . con ciò è già |
| 1972-144.txt | 1707 | 1707 | istituito con atto dell autorità e senza il concorso del soggetto passivo , ne ha ravvisato la natura giuridica di | prestazione | patrimoniale ai sensi dell art . 23 della costituzione . questa corte inoltre con la sentenza n . 92 del |
| 1972-144.txt | 1855 | 1855 | . ed è appena il caso di aggiungere che l imposizione dello sconto trova piena analogia in quella serie di | prestazioni | coattive che sono imposte per sopperire ai fini pubblici riservati allo stato o affidati ai suoi organi speciali o ad |
| 1972-144.txt | 1929 | 1929 | riferita ad una individuata categoria di soggetti : la destinazione del provento ad enti pubblici , nonché la coattività della | prestazione | , che si concreta nel diritto alla riscossione dell importo dello sconto da parte dell ente e che , sostanzialmente |
| 1972-144.txt | 2047 | 2047 | ritenuto che per capacità contributiva deve intendersi l idoneità soggettiva all obbligazione d imposta deducibile dal presupposto al quale la | prestazione | è collegata , senza che spetti al giudice della legittimità delle leggi valutare e determinare , in funzione dell art |
| 1972-144.txt | 2598 | 2598 | del d.l.c.p.s . n . 896 del 1947 accenna all accertamento dei costi delle merci , dei servizi e delle | prestazioni | che il cip può affidare ad ispettori all uopo nominati , che hanno facoltà di prendere in esame registri , |
| 1972-144.txt | 2720 | 2720 | in ogni fase di scambio , anche all importazione ed alla esportazione , nonché i prezzi dei servizi e delle | prestazioni | , e modificare , se del caso , quelli già fissati dalle competenti autorità . questa disciplina legislativa , dettata |
| 1972-144.txt | 3841 | 3841 | e 43 cost . è evidente anche sotto altro aspetto , ove si tenga presente la definizione dello sconto come | prestazione | patrimoniale , cui la corte è pervenuta con la già menzionata sentenza n . 70 del 1960 , definizione dalla |
| 1972-144.txt | 4226 | 4226 | di cui all art . 23 , peraltro , ha lo scopo di garantire che la determinazione degli estremi della | prestazione | imposta sia effettuata in sede legislativa onde garantire il cittadino dagli abusi che una troppo lata discrezionalità in materia potrebbe |
| 1972-144.txt | 4325 | 4325 | , la norma è , sotto questo aspetto , in armonia col dettato costituzionale , risultando gli altri elementi della | prestazione | predeterminati dalla legge . ed il fatto che la imposizione patrimoniale in esame così delimitata nella sua potenziale incisività , |
| 1972-144.txt | 4369 | 4369 | operante a seguito di scelta degli enti espressamente a ciò autorizzati dalla legge stessa non attiene al momento impositivo della | prestazione | , coperto interamente dalla norma legislativa , ma al suo momento attuativo , il cui verificarsi , rispetto all esigenza |
| 1972-144.txt | 4412 | 4412 | sta alla base della norma costituzionale , è indifferente , una volta che , come si è detto , la | prestazione | risulti sufficientemente precisata dalla legge . ai fini del rispetto della norma costituzionale invocata non è pertanto necessario che la |
| 1972-146.txt | 740 | 740 | di tutti gli iscritti , assicurando in tal modo il concorso dei lavoratori con redditi più alti nella copertura delle | prestazioni | a favore delle categorie con redditi più bassi . ed in virtù del vincolo che accomuna tutti gli iscritti alla |
| 1972-146.txt | 834 | 834 | della previdenza sociale ) ” per le pensioni , gli assegni , i sussidi , le indennità da corrispondersi come | prestazioni | assicurative in forza del presente decreto ” . 3 . la ” ritenuta progressiva ” sulle alte pensioni , disposta |
| 1972-146.txt | 863 | 863 | 3 . la ” ritenuta progressiva ” sulle alte pensioni , disposta dalle norme impugnate , ha sostanzialmente carattere di | prestazione | imposta . e , pur tenendo conto della particolare protezione di cui godono le retribuzioni dei lavoratori , è certo |
| 1972-200.txt | 572 | 572 | art . 53 non potrebbe dirsi violato in quanto la capacità contributiva , come idoneità del contribuente a corrispondere la | prestazione | imposta , deve porsi in relazione non già con la concreta capacità di ciascun contribuente , ma col presupposto al |
| 1972-200.txt | 595 | 595 | deve porsi in relazione non già con la concreta capacità di ciascun contribuente , ma col presupposto al quale la | prestazione | stessa è collegata e con gli elementi essenziali della obbligazione . 4 . la corte non può condividere siffatte argomentazioni |
| 1972-90.txt | 195 | 195 | tributo alla capacità contributiva ( art . 53 ) ed infine anche quello della riserva di legge in materia di | prestazioni | personali o patrimoniali ( art . 23 ) , giacché , al di là delle intenzioni del legislatore , la |
| 1972-90.txt | 216 | 216 | personali o patrimoniali ( art . 23 ) , giacché , al di là delle intenzioni del legislatore , la | prestazione | relativa al tributo in esame , per essere distaccato da ogni accertamento oggettivo e razionale , si trasformerebbe in una |
| 1972-90.txt | 237 | 237 | relativa al tributo in esame , per essere distaccato da ogni accertamento oggettivo e razionale , si trasformerebbe in una | prestazione | personale . 3 . la questione non è fondata . è innanzi tutto da rilevare come , in entrambe le |
| 1972-91.txt | 166 | 166 | ordinanza che la disposizione denunciata contrasterebbe con l art . 53 della costituzione , ” in quanto il costo delle | prestazioni | previdenziali e assistenziali , verrebbe in conseguenza ripartito tra gli appartenenti alla categoria , prescindendo dalla effettiva misura della rispettiva |
| 1972-91.txt | 222 | 222 | cui all art . 3 della costituzione , sia se confrontato , all esterno della categoria , con le inferiori | prestazioni | patrimoniali a fine previdenziale , imposte ad esercenti attività professionali affini od identiche ” in modo assoluto ” a quelle |
| 1972-91.txt | 400 | 400 | è , tuttavia , pertinente , data la diversità della questione in precedenza sollevata e risolta soltanto nei confronti di | prestazioni | patrimoniali , a beneficio della cassa , ritenute comprese nella categoria dei tributi giudiziari lato sensu gravanti sopra soggetti che |
| 1972-91.txt | 525 | 525 | riflette , nello stesso modo e senso , sull art . 5 , che concerne la diversa ipotesi di una | prestazione | patrimoniale , anche essa imposta in base a legge secondo l art . 23 cost . , e caratterizzata dal |
| 1972-91.txt | 611 | 611 | 53 cost . in relazione all art . 2 . in questo caso , la natura tributaria del rapporto di | prestazione | obbligatoria deriva , oltre che dalla qualificazione pubblicistica dell ente al quale la prestazione è devoluta pel conseguimento di scopi |
| 1972-91.txt | 625 | 625 | la natura tributaria del rapporto di prestazione obbligatoria deriva , oltre che dalla qualificazione pubblicistica dell ente al quale la | prestazione | è devoluta pel conseguimento di scopi di assistenza e previdenza , testualmente compresi nell ambito dell art . 38 della |
| 1972-91.txt | 820 | 820 | lederebbe il principio della pari capacità contributiva di cui all art . 53 della costituzione , perché il costo delle | prestazioni | previdenziali ed assistenziali verrebbe in tal modo ripartito tra gli appartenenti alla categoria non in base ad un indice complessivo |
| 1972-91.txt | 886 | 886 | nel caso , il principio di conformità all art . 53 cost . risulta osservato . va premesso che la | prestazione | contributiva de qua s inquadra nel sistema , caratterizzato dal conseguimento di finalità generali , distinte da quelle particolari ( |
| 1972-91.txt | 1014 | 1014 | dell art . 53 deve intendersi l idoneità soggettiva alla obbligazione d imposta , deducibile dal presupposto al quale la | prestazione | è collegata e determinabile quantitativamente in base a detto presupposto . nella situazione in esame , basata sulla percezione effettiva |
| 1972-91.txt | 1111 | 1111 | denunciata , come si è detto , pel fatto che la ripartizione , in quote percentuali , del costo delle | prestazioni | previdenziali tra gli appartenenti alla categoria professionale , risulti sperequata per unilateralità di valutazione . l assunto non è fondato |
| 1972-91.txt | 1289 | 1289 | che attenga alla verifica di una corrispondenza comparativa in concreto tra l ammontare delle contribuzioni devolute e l ammontare delle | prestazioni | ricevute . 4 . l ordinanza di rinvio estende la censura di legittimità alla violazione del principio di uguaglianza di |
| 1972-92.txt | 48 | 48 | corte con sentenza n . 70 del 1960 ) che lo sconto obbligatorio sul prezzo dei medicinali è configurabile come | prestazione | patrimoniale ai sensi dell art . 23 della costituzione e , quindi , come prelievo , ai fini pubblici , |
| 1972-92.txt | 202 | 202 | , dovendo il farmacista anticipare la quota di sconto stabilita a carico del produttore , si darebbe luogo ad una | prestazione | aggiunta , con l onere della rivalsa ed il rischio di un suo esito negativo ; b ) perché , |
| 1972-92.txt | 231 | 231 | il rischio di un suo esito negativo ; b ) perché , rimanendo in tal modo indeterminata l entità della | prestazione | del farmacista , verrebbe alterato il rapporto proporzionale tra prestazione imposta e capacità contributiva del soggetto gravato , in contrasto |
| 1972-92.txt | 241 | 241 | perché , rimanendo in tal modo indeterminata l entità della prestazione del farmacista , verrebbe alterato il rapporto proporzionale tra | prestazione | imposta e capacità contributiva del soggetto gravato , in contrasto con il suindicato art . 53 della costituzione . 2 |
| 1972-92.txt | 565 | 565 | meno evidenziata dei soggetti produttori dei medicinali di provenienza . il che spiega e giustifica la concentrazione dell obbligo di | prestazione | in unico soggetto , salvo a questi regolare successivamente , dal lato esterno al suaccennato rapporto con enti ed istituti |
| 1972-92.txt | 726 | 726 | . per capacità contributiva deve intendersi l idoneità soggettiva alla obbligazione d imposta , deducibile dal presupposto al quale la | prestazione | è collegata . questo collegamento ad un presupposto condiziona esclusivamente , e nello stesso tempo esaurisce , il riconoscimento di |
| 1973-116.txt | 84 | 84 | utenze telefoniche in abbonamento , istituita con legge 6 dicembre 1965 , n . 1379 , sui servizi e sulle | prestazioni | accessorie effettuate dalla società s.i.p . , avente sede in torino ed ormai unica concessionaria in italia dei servizi telefonici |
| 1973-116.txt | 143 | 143 | attribuisca la quota parte del gettito dell imposta predetta , che , sebbene riscossa fuori del territorio regionale , concerne | prestazioni | di servizi , le quali dovrebbero essere configurate quali fattispecie tributarie maturate nell ambito della sua competenza territoriale . a |
| 1973-116.txt | 755 | 755 | delle società concessionarie , in ragione del 5,50 % dell ammontare dei corrispettivi dei servizi telefonici e di ogni altra | prestazione | accessoria ( art . 1 , comma secondo ) . detta legge ( che ha cessato di aver vigore col |
| 1973-116.txt | 849 | 849 | torino , sede legale della s.i.p . ) ; denunzia comprendente l ammontare dei corrispettivi dei servizi telefonici e delle | prestazioni | accessorie svolti nell anno solare precedente e corredata da copia del bilancio dello stesso anno e dei relativi allegati . |
| 1973-116.txt | 972 | 972 | in esame indica soltanto quest ultima quale soggetto passivo dell imposta , attribuendo rilevanza alle singole utenze telefoniche ed alle | prestazioni | dei servizi accessori solo in quanto oggetto della ricordata denunzia , da farsi , peraltro , in forma unitaria e |
| 1973-145.txt | 412 | 412 | 607 del 1966 : cioè , riafferma il principio della limitazione obbligatoria della misura dei canoni enfiteutici e delle altre | prestazioni | fondiarie , in corrispondenza al reddito imponibile dominicale del fondo , da determinarsi a norma del d.l . 4 aprile |
| 1973-167.txt | 407 | 407 | che è stato più volte ribadito da questa corte che l art . 53 della costituzione non si applica alle | prestazioni | di servizi giudiziari il cui costo si possa determinare divisibilmente , come nella specie ( sentenze n . 30 del |
| 1973-64.txt | 123 | 123 | nell articolo precedente , consegue l obbligo , a loro carico , di rimborsare all istituto assicuratore l ammontare delle | prestazioni | liquidate per infortuni , accaduti nel periodo di inadempienza , violerebbe l art . 3 della costituzione , per irrazionalità |
| 1973-64.txt | 420 | 420 | ai versamenti da eseguire come sopra , l obbligo per l inadempiente di rimborsare l istituto assicuratore dell ammontare delle | prestazioni | liquidate all infortunato ai sensi dell art . 67 del citato testo unico . aggiungasi che con legge 21 aprile |
| 1973-64.txt | 713 | 713 | commi ) , ma anche ” in conseguenza del favor voluto accordare al lavoratore , di addossare all istituto le | prestazioni | previdenziali , in ogni caso : cioè , tanto nel caso in cui ricorra un comportamento colpevole del datore di |
| 1973-64.txt | 839 | 839 | , risulta , pertanto , basato su due dati : da un lato , il dato costante dell automaticità della | prestazione | da parte dell istituto assicurativo onde garantire sempre il diritto del lavoratore alla tutela previdenziale sancita dall art . 38 |
| 1973-64.txt | 989 | 989 | verifichi durante il periodo di inadempienza . siffatta sospensione di copertura , che non esonera l inail dal liquidare le | prestazioni | dovute all infortunato , giustifica tuttavia il diritto al rimborso eventualmente soltanto parziale , secondo il temperamento suaccennato , come |
| 1973-64.txt | 1242 | 1242 | sul datore di lavoro inadempiente reiterato , oltre il versamento di somme aggiuntive ed interessi , il peso economico delle | prestazioni | assicurative , si verrebbero ad alterare i principi di mutualità e di automaticità delle prestazioni dettati nell art . 38 |
| 1973-64.txt | 1257 | 1257 | , il peso economico delle prestazioni assicurative , si verrebbero ad alterare i principi di mutualità e di automaticità delle | prestazioni | dettati nell art . 38 . la corte osserva che questo articolo , derivato del principio generale , posto dall |
| 1973-64.txt | 1375 | 1375 | numero precedente . 6 . si assume , infine , che il porre a carico del datore di lavoro la | prestazione | assicurativa , nel caso di avvenuto infortunio , qualunque sia l importo , maggiore o minore , di detto onere |
| 1973-64.txt | 1482 | 1482 | della garanzia assicurativa . l onere tributario va tenuto distinto da quello che , invece , attiene all adempimento delle | prestazioni | fondamentali e comuni imposte a tutti i datori di lavoro per finalità di preminente interesse generale in materia di infortunistica |
| 1974-175.txt | 364 | 364 | dell obbligato , dovendo questa porsi in relazione non con una generica ed assoluta idoneità del soggetto ad eseguire la | prestazione | , ma , specificatamente , con la particolare situazione che ha determinato l insorgere del rapporto . aggiungono ancora i |
| 1975-185.txt | 211 | 211 | quo ha ritenuto dover ravvisare una possibile violazione sia dell art . 23 della costituzione , per il quale nessuna | prestazione | personale o patrimoniale può essere imposta se non in base alla legge , sia dell art . 53 , per |
| 1975-185.txt | 280 | 280 | art . 6 della legge n . 1139 del 1966 imporrebbe , attraverso l istituto della non ripetibilità , una | prestazione | patrimoniale non giustificata e non giustificabile qualora venissero a mancare i presupposti atti a legittimare all origine la pretesa del |
| 1975-187.txt | 114 | 114 | , di pari importo , a favore degli ultra sessantacinquenni bisognosi e non aventi titolo ad alcuna altra rendita o | prestazione | economica previdenziale . per fornire al detto fondo sociale i necessari ed imponenti mezzi finanziari , prima che vi potesse |
| 1975-187.txt | 1195 | 1195 | collettività nazionale si provveda sempre ed esclusivamente con i mezzi della finanza pubblica , dovendosi ritenere che possano anche chiedersi | prestazioni | speciali ad organismi particolari o a particolari categorie di cittadini , oggettivamente individuate per le loro caratteristiche di appartenenza a |
| 1975-201.txt | 124 | 124 | costituzione : art . 3 ( parità di trattamento ) ; art . 23 ( riserva di legge per le | prestazioni | ) ; art . 41 ( libertà dell iniziativa economica privata ) ; art . 53 ( rapporto con la |
| 1975-201.txt | 349 | 349 | impugnate con gli artt . 3 e 23 della costituzione , sotto il profilo della pretesa limitazione della riferibilità delle | prestazioni | imposte ai soli soggetti che traggono vantaggio dai servizi che le prestazioni stesse sono destinate a finanziare . tale limitazione |
| 1975-201.txt | 361 | 361 | il profilo della pretesa limitazione della riferibilità delle prestazioni imposte ai soli soggetti che traggono vantaggio dai servizi che le | prestazioni | stesse sono destinate a finanziare . tale limitazione deriverebbe , secondo il giudice a quo , dalla necessaria osservanza , |
| 1975-201.txt | 385 | 385 | a finanziare . tale limitazione deriverebbe , secondo il giudice a quo , dalla necessaria osservanza , in materia di | prestazioni | tributarie , del principio della capacità contributiva enunciato dall art . 53 cost . , secondo cui sarebbe da ravvisare |
| 1975-201.txt | 443 | 443 | al fine specifico perseguito istituzionalmente dall ente impositore . peraltro , pur non essendo contestabile che trattasi nella specie di | prestazioni | di natura fiscale , come è stato espressamente riconosciuto dalla giurisprudenza costituzionale ( sentenza n . 144 del 1972 ) |
| 1975-201.txt | 629 | 629 | dalla norma costituzionale , deve intendersi l idoneità soggettiva all obbligazione d imposta , deducibile dal presupposto al quale la | prestazione | è collegata , senza che spetti al giudice della legittimità delle leggi alcun controllo , se non , ovviamente , |
| 1975-201.txt | 1429 | 1429 | resa operante a scelta degli enti espressamente a ciò autorizzati dalla legge stessa , non attiene al momento impositivo della | prestazione | , ma al suo momento attuativo , il cui verificarsi , rispetto all esigenza garantistica che sta alla base della |
| 1975-201.txt | 1460 | 1460 | , rispetto all esigenza garantistica che sta alla base della norma costituzionale , è indifferente , una volta che la | prestazione | risulti sufficientemente precisata dalla legge ” . la scelta del sistema di assistenza e la formazione dell elenco dei medicinali |
| 1975-212.txt | 420 | 420 | rispettivamente con gli artt . 9 e 10 , sotto i concetti più generali di ” atti aventi per oggetto | prestazioni | a contenuto patrimoniale ” assoggettati alla tassa proporzionale dell 1,50 % e ” di contratti preliminari di ogni specie “ |
| 1976-186.txt | 152 | 152 | telefoniche che discenderebbe dalle norme impugnate contrasterebbe : con l art . 23 della costituzione , per il quale nessuna | prestazione | patrimoniale o personale può essere imposta se non in base alla legge ; con l art . 3 , nella |
| 1976-221.txt | 1399 | 1399 | fondamento costituzionale , perché l art . 23 non ha riferimento ad un attività di programmazione , né consente una | prestazione | patrimoniale che non sia imposta in base ad elementi o presupposti stabiliti dalla legge , idonei a delimitare la discrezionalità |
| 1976-221.txt | 1494 | 1494 | privata , per la loro stessa natura e finalità , non sono in alcun modo riconducibili a quello di “ | prestazione | ” ; e che , per quanto concerne in particolare l art . 23 della costituzione , il cui contenuto |
| 1977-62.txt | 103 | 103 | illegittimità , secondo l art . 3 primo comma cost . , in quanto , indipendentemente dalla diversità quantitativa delle | prestazioni | contributive , la pensione viene , in definitiva , ad essere , per ciascun soggetto , livellata , con la |
| 1977-62.txt | 383 | 383 | abolito i conti individuali per dar luogo ad una gestione collettiva . la natura di gestione collegata meramente a individuali | prestazioni | contributive qui non ricorre , ove si consideri che a costituire il fondo concorrono notevoli apporti , mediante applicazione di |
| 1977-62.txt | 986 | 986 | stati ritenuti esclusi dall assoggettamento al principio della capacità contributiva , che ha appunto riguardo soltanto alle contribuzioni relative a | prestazioni | di servizi il cui costo non si può determinare divisibilmente ( sent . n . 23 del 1968 , relativa |
| 1977-62.txt | 1054 | 1054 | dall autorità giudiziaria ) . sono state invece ritenute incluse nella garanzia del citato art . 53 cost . quelle | prestazioni | contributive che sono caratterizzate dal conseguimento di finalità generali distinte da quelle particolari relative al compimento di singoli atti . |
| 1977-62.txt | 1087 | 1087 | particolari relative al compimento di singoli atti . la censura sollevata investe le contribuzioni dovute dai professionisti in relazione alla | prestazione | della loro attività professionale , mediante l applicazione di marche di valore proporzionale ai diversi gradi di giurisdizione e per |
| 1977-62.txt | 1133 | 1133 | è chiaro quindi che , nella specie , ci si trova di fronte ad una contribuzione richiesta in relazione alla | prestazione | di un servizio , identificabile in ogni grado della giurisdizione adita , il cui costo giudiziario viene determinato divisibilmente , |
| 1979-148.txt | 649 | 649 | autonomia finanziaria soltanto nelle forme e nei limiti stabiliti dalle leggi della repubblica . qui , si soggiunge , la | prestazione | imposta al privato costituisce una tassa sulle concessioni regionali , laddove questo tipo di imposizione tributaria non trova alcun fondamento |
| 1979-148.txt | 853 | 853 | riserva di legge , stabilita dall art . 23 cost . la disposizione della legge regionale , che prevede la | prestazione | patrimoniale del privato , travalicherebbe la sfera dell autonomia finanziaria della regione : sarebbe così invasa una materia , con |
| 1979-148.txt | 1902 | 1902 | protezione , e al ripopolamento della selvaggina , nonché alla tutela dell agricoltura . che tale sia il titolo della | prestazione | pecuniaria in esame è testualmente detto in alcune delle disposizioni legislative impugnate : nell art . 4 , comma 1 |
| 1979-148.txt | 2354 | 2354 | da indagare se qui , ancorché non si tratti di tributo propriamente inteso , si esiga comunque dal privato una | prestazione | patrimoniale , con riguardo alla quale debba essere osservato il disposto dell art . 23 cost . in alcune delle |
| 1979-148.txt | 2407 | 2407 | ma la questione è infondata , sotto il profilo ora considerato , quand anche si assuma che la cerchia delle | prestazioni | patrimoniali , alle quali si riferisce l art . 23 cost . , sia più estesa , rispetto a quella |
| 1979-148.txt | 2429 | 2429 | , alle quali si riferisce l art . 23 cost . , sia più estesa , rispetto a quella delle | prestazioni | imposte dall autorità pubblica nell esercizio della potestà tributaria . il citato articolo della costituzione statuisce : ” nessuna prestazione |
| 1979-148.txt | 2449 | 2449 | prestazioni imposte dall autorità pubblica nell esercizio della potestà tributaria . il citato articolo della costituzione statuisce : ” nessuna | prestazione | personale o patrimoniale può essere imposta se non in base alla legge ” . come questa corte ha già precisato |
| 1979-148.txt | 2516 | 2516 | legge dello stato sia la legge che viene in rilievo nella specie , quella della regione . peraltro , la | prestazione | patrimoniale è imposta al privato , non soltanto , come prescrive l art . 23 cost . , ” in |
| 1979-148.txt | 2829 | 2829 | da un canto , si allarga la sfera della garanzia , posta dal costituente a favore del soggetto vincolato alla | prestazione | . dall altro , però , si viene nel nostro caso a riconoscere al legislatore regionale una capacità impositiva , |
| 1979-148.txt | 3090 | 3090 | di partecipazione alle spese di gestione ” , destinato alle spese di ripopolamento e vigilanza delle zone suindicate . la | prestazione | personale del soggetto è stata dunque imposta in piena conformità dell art . 23 cost . : il versamento per |
| 1980-119.txt | 304 | 304 | ) e quello del contribuente il quale , ad accertamento già definito dell obbligazione tributaria , contesti l obbligo delle | prestazioni | pecuniarie , previste come contenuto di sanzioni accessorie ( nella fattispecie soprattasse ) per ritardato pagamento dell imposta di registro |
| 1980-119.txt | 1174 | 1174 | sottolineata dalla giurisprudenza di questa corte ( sentenza n . 109 del 1973 ) , che nega l applicabilità alle | prestazioni | pecuniarie , previste a titolo sanzionatorio , del principio della capacità contributiva ex art . 53 , primo comma , |
| 1980-119.txt | 1506 | 1506 | l insussistenza della stessa obbligazione tributaria , di carattere pregiudiziale rispetto all obbligazione subordinata o dipendente , che consiste nella | prestazione | pecuniaria accessoria ) . è così valorizzata una differenza che non è di mero fatto , ma si ricollega anche |
| 1980-141.txt | 629 | 629 | di quiescenza e di fine rapporto ; il che mette conto di chiosarlo scaturiva dalla natura di ( parziale ) | prestazione | in luogo di adempimento , propria del meccanismo posto in essere dal governo del tempo . per la contestualità della |
| 1980-141.txt | 758 | 758 | reddito imponibile agli effetti delle imposte sul reddito . esenzione sia rilevato per inciso non desumibile dalla evidenziata natura di | prestazione | parziale in luogo di adempimento , ma non contrastante con la causa economico giuridica di retribuzione propria dei maggiori compensi |
| 1980-141.txt | 1207 | 1207 | era , sul piano giuridico , utilizzabile , talché sarebbe apparso lecito por mente allo schema della ( parziale ) | prestazione | in luogo di adempimento , realizzata mediante titoli nominativi non rimborsabili e trasferibili se non alla scadenza del quinquennio dalle |
| 1980-141.txt | 2601 | 2601 | norme impugnate alla stregua dell art . 23 , del quale ricorre la fattispecie dappoiché è innegabile il carattere di | prestazione | proprio del sacrificio , seppure non definitivo , imposto ai destinatari , ma del parametro è rispettato il precetto ; |
| 1980-141.txt | 2658 | 2658 | puntuale di quanto non fosse riuscito di statuire con il decreto legge , si identificano il requisito della causa della | prestazione | ( cioè la finalità della incentivazione di attività produttive ) e la entità del corrispettivo , la cui definizione ha |
| 1980-141.txt | 3545 | 3545 | né le due altre categorie dei destinatari della normativa del 1976 ; in secondo luogo che trattasi non di una | prestazione | ( parziale ) in luogo di adempimento , realizzata mediante titoli del debito pubblico ( art . 1 , commi |
| 1980-42.txt | 1158 | 1158 | comune deduzione , sia per i redditi di lavoro autonomo sia per i redditi agrari o d impresa quando le | prestazioni | personali del soggetto passivo del tributo costituiscano ” la sua occupazione prevalente ” , sembra fornire la riprova che anche |
| 1980-42.txt | 2238 | 2238 | che il libero professionista come tale non è un imprenditore . e ne danno larghissima conferma il carattere personale delle | prestazioni | ex articolo 2232 cod . civ . , le caratteristiche forme e misure di compenso che in proposito impone l |
| 1980-42.txt | 3137 | 3137 | ” redditi derivanti dalla partecipazione ad associazioni in partecipazione in qualità di associato quando l apporto è costituito esclusivamente dalla | prestazione | di lavoro ” ( secondo l espressa previsione dell art . 49 , terzo comma , lett . c ) |
| 1980-42.txt | 3306 | 3306 | dal caso del professionista isolato , che non disponga intuitu personae se non di clienti acquisiti mediante le sue proprie | prestazioni | . ed è appunto quest ultima la situazione che il legislatore dimostra di considerare normale : come si desume indirettamente |
| 1980-42.txt | 3646 | 3646 | stessi redditi agrari ed imprenditoriali , ” a condizione che il soggetto presti la propria opera nell impresa e tale | prestazione | costituisca la sua occupazione prevalente ” . ciò che è più grave , la discriminazione qualitativa dei redditi si degrada |
| 1980-54.txt | 1098 | 1098 | della formula costituzionale ( ” concorrere alle spese pubbliche ” ) sia perché l esclusione già affermata in ordine a | prestazioni | di servizi il cui costo si possa determinare divisibilmente ( sentenza n . 30 del 1964 ) va riferita alla |
| 1981-02.txt | 78 | 78 | riguardando spese di giustizia , che devono essere liquidate secondo la legge in vigore all epoca dell effettivo svolgimento delle | prestazioni | da parte degli ausiliari del giudice . peraltro la medesima questione sollevata con le ordinanze di rimessione in riferimento agli |
| 1981-02.txt | 201 | 201 | in primo luogo perché il principio della capacità contributiva contenuto nell art . 53 non può trovare applicazione riguardo a | prestazioni | di ” facere ” , come quelle degli ausiliari del giudice , che non hanno palesemente alcuna attinenza con gli |
| 1981-119.txt | 843 | 843 | , fra l altro , che ” la ritenuta progressiva sulle alte pensioni . . . ha sostanzialmente carattere di | prestazione | imposta ” al fine di concorrere alla copertura delle rilevanti spese conseguenti alla ” istituzione delle nuove pensioni sociali “ |
| 1981-119.txt | 950 | 950 | la capacità contributiva ” . è stato così messo in preminente evidenza il nesso teleologico tra il carattere obbligatorio della | prestazione | patrimoniale autoritativamente imposta e la destinazione del relativo provento alla realizzazione di un interesse pubblico , quale la collaborazione nell |
| 1982-124.txt | 596 | 596 | il giudice a quo l obbligo di retribuire il periodo di assenza dal lavoro , nel corso del quale la | prestazione | lavorativa sia resa impossibile od inesigibile dall esercizio delle funzioni elettorali . e la seconda delle due pronunce testé ricordate |
| 1982-130.txt | 120 | 120 | onnicomprensivo , per la disparità di trattamento che ne deriva nei confronti dei magistrati e per il fatto che le | prestazioni | in seno alle commissioni tributarie non sono istituzionalmente connesse con la posizione del pubblico dipendente nell apparato amministrativo dello stato |
| 1982-142.txt | 820 | 820 | , n . 891 ) accordando la integrale deducibilità , fra le dette spese , a quelle chirurgiche , per | prestazioni | specialistiche e per protesi dentarie e sanitarie in genere . dunque non è vero ( come sostiene l avvocatura dello |
| 1982-151.txt | 581 | 581 | quali quelle considerate , nelle quali decisivo e scriminante è il livello del reddito della persona che ha diritto alla | prestazione | degli alimenti da parte del contribuente interessato , neppure può prospettarsi , dal momento che ne manca l indispensabile presupposto |
| 1982-151.txt | 1066 | 1066 | vista fiscale , lo scopo per il quale , sia pure ad opera di chi è tenuto per legge alla | prestazione | degli alimenti , vengono erogate somme in favore di soggetto dotato di un reddito proprio che la legge giudica eccedente |
| 1982-178.txt | 450 | 450 | , in materia di imposte indirette , il collegamento con la capacità contributiva ” non esclude che la legge stabilisca | prestazioni | tributarie a carico solidalmente oltreché del debitore principale , anche di altri soggetti non direttamente partecipi dell atto assunto come |
| 1982-257.txt | 216 | 216 | del sovracanone sono quelle stesse del canone fissato all atto della concessione . la previsione normativa in esame configurerebbe una | prestazione | patrimoniale imposta al concessionario , senza , tuttavia , la necessaria indicazione né dei presupposti di fatto , né dei |
| 1982-257.txt | 398 | 398 | si detta dunque alcun criterio , vien precisato , in ordine all altro ed autonomo momento , in cui la | prestazione | è deliberata . le denunziate carenze della previsione normativa alle quali , si dice non può supplire l opera dell |
| 1982-257.txt | 489 | 489 | ingiustificata disparità di trattamento . 2 . la questione non è fondata . il sovracanone costituisce , certo , una | prestazione | patrimoniale , che va imposta al concessionario della derivazione di acqua nel rispetto dell art . 23 cost . ; |
| 1982-257.txt | 619 | 619 | , per stabilire il sovracanone , secondo legge adeguarsi . infatti , la disposizione censurata individua il soggetto passivo della | prestazione | , che è il concessionario della derivazione d acqua . così si fa implicito ma chiaro riferimento al contesto dei |
| 1982-257.txt | 695 | 695 | organo competente a gravare il concessionario di quest onere aggiuntivo . in secondo luogo è individuato il necessario beneficiano della | prestazione | . tale , precisamente , è l ente locale , che la norma contempla ; e là dove si statuisce |
| 1982-257.txt | 852 | 852 | non concernono il momento in cui l onere è deliberato . ma ciò non toglie che la ragione giustificativa della | prestazione | patrimoniale sia qui , nel sistema della legge , quella di sopperire alle esigenze degli enti interessati . si spiega |
| 1982-257.txt | 1110 | 1110 | ad esempio , sentenza n . 4 del 1957 ) , la legge che manchi di fissare il massimo della | prestazione | imponibile non vulnera , per ciò solo , il precetto dell art . 23 cost . siffatta cautela , si |
| 1982-257.txt | 1254 | 1254 | base alla previsione di legge , e dunque secondo il criterio impositivo che ha riguardo sempre entro i limiti della | prestazione | massima consentita sia a quanto è esigibile dal soggetto passivo in rapporto alla sua posizione di concessionario , sia al |
| 1982-63.txt | 2571 | 2571 | capacità contributiva deve intendersi la idoneità del soggetto all obbligazione d imposta , desumibile dal presupposto economico al quale la | prestazione | risulta collegata ; e tale presupposto consiste in qualsiasi indice rivelatore di ricchezza secondo valutazioni riservate al legislatore ordinario , |
| 1984-133.txt | 1705 | 1705 | la rigorosa proporzionalità ( inspirata allo schema sinallagmatico fra premi e indennità proprio dell assicurazione privata ) fra contributi e | prestazioni | previdenziali . mentre il secondo si caratterizza per la riferibilità dell assunzione dei fini e degli oneri previdenziali a principi |
| 1984-133.txt | 1753 | 1753 | sicurezza sociale ) sia pure operanti all interno della categoria , e per l irrilevanza della proporzionalità fra contributi e | prestazioni | previdenziali , essendo considerati i primi unicamente quali mezzo finanziario della previdenza sociale , che è prelevato fra tutti gli |
| 1984-133.txt | 1787 | 1787 | , che è prelevato fra tutti gli appartenenti alla categoria in ragione della loro capacità contributiva ed essendo considerate le | prestazioni | quale strumento per l attuazione concreta dei fini della previdenza stessa . ha ancora rilevato questa corte , con la |
| 1984-133.txt | 5417 | 5417 | proposito di un non meglio identificato diritto a non essere assoggettato a contribuzioni o , più in genere , a | prestazioni | patrimoniali imposte da una legge che non sia giustificata dall attuazione di precetti costituzionali o , almeno , non sia |
| 1984-178.txt | 126 | 126 | d impresa la deduzione si applica a condizione che il soggetto presti la propria opera nell impresa , e tale | prestazione | costituisca la sua occupazione prevalente . per quanto concerne i redditi di lavoro autonomo , sono assoggettati all ilor , |
| 1984-178.txt | 1404 | 1404 | la puntuale indicazione di quelle peculiari circostanze ( che il soggetto presti la propria opera nell impresa , che tale | prestazione | costituisca la sua occupazione prevalente , e via dicendo ) , le quali , non essendo nelle singole fattispecie note |
| 1984-239.txt | 255 | 255 | far parte della comunità perde il diritto di valersi delle istituzioni israelitiche , e in particolare perde il diritto a | prestazioni | di atti rituali ed alla sepoltura nei cimiteri israelitici . gli altri articoli denunciati ( 15 , lett . c |
| 1984-25.txt | 214 | 214 | una ulteriore violazione dell art . 3 cost . viene dedotta con riferimento al credito di rivalsa i.v.a . per | prestazioni | professionali non riferibili a beni rilevandosi che , anche in tale ipotesi , verrebbe a determinarsi una disparità di trattamento |
| 1984-25.txt | 239 | 239 | beni rilevandosi che , anche in tale ipotesi , verrebbe a determinarsi una disparità di trattamento non giustificata rispetto alle | prestazioni | di servizi riferibili a beni , potendo nel secondo caso essere esercitata la garanzia di legge , inoperante , invece |
| 1984-25.txt | 321 | 321 | , l imposta è dovuta ( art . 17 ) dai soggetti che effettuano la cessione di beni e le | prestazioni | di servizi oggetto d imposizione fiscale ; i predetti hanno diritto di rivalsa per l imposta pagata nei confronti del |
| 1984-25.txt | 935 | 935 | casi . eguale disparità di trattamento , non giustificata , riscontrano alcune delle ordinanze qualora il credito di rivalsa riguardi | prestazioni | professionali non collegate a singoli beni , non essendo prevista a garanzia di tali crediti alcuna prelazione mentre per i |
| 1984-25.txt | 959 | 959 | a singoli beni , non essendo prevista a garanzia di tali crediti alcuna prelazione mentre per i crediti relativi a | prestazioni | riferibili a beni individuabili è previsto il privilegio speciale . i lamentati inconvenienti indubbiamente sussistono e chiaramente derivano da uno |
| 1984-25.txt | 1020 | 1020 | norma si consumano nello stesso momento in cui vengono ceduti ( come gas o elettricità ) o si tratti di | prestazioni | di servizi relativi a tali beni o comunque non riferibili a singoli beni , il privilegio speciale non potrà mai |
| 1984-25.txt | 1447 | 1447 | normativa , che implica una scelta tra le varie soluzioni possibili . le stesse considerazioni valgono per l ipotesi di | prestazioni | di servizi non riferibili a singoli beni per le quali manca ogni garanzia perché anche in tal caso si tratta |
| 1984-25.txt | 1595 | 1595 | tale assunto non può essere condiviso . esso muove dalla premessa che effettivo debitore dell imposta , nell ipotesi di | prestazioni | di servizi sia il committente e nel caso di cessione dei beni il consumatore finale . ma se questo è |
| 1984-25.txt | 1633 | 1633 | se questo è il risultato economico derivante dalla rivalsa , esso non può costituire il presupposto cui è collegata la | prestazione | tributaria e in base al quale , secondo la giurisprudenza di questa corte , va individuata la capacità contributiva ai |
| 1984-25.txt | 1715 | 1715 | 1972 con lo stabilire che l imposta è dovuta ” dai soggetti che effettuano le cessioni di beni e le | prestazioni | di servizio imponibili ” , identifica il presupposto dell imposta in ciascuna delle anzidette operazioni economiche . la capacità contributiva |
| 1984-25.txt | 1754 | 1754 | capacità contributiva va pertanto riscontrata in tutti i soggetti che quelle operazioni pongono in essere . 8 . relativamente alla | prestazione | di servizi consistenti in opera intellettuale , l ordinanza n . 521 / 80 dubita della legittimità costituzionale del sistema |
| 1984-25.txt | 1856 | 1856 | di ripartizione dell attivo nelle procedure concorsuali , che il professionista stesso riesca a realizzare il suo credito per le | prestazioni | ma non quello di rivalsa i.v.a . in tale ipotesi , secondo l ordinanza , l imposta verrebbe a gravare |
| 1984-268.txt | 413 | 413 | detta obbligazione era strettamente connessa con l oggetto della lite , invertendo così il principio giuridico generale per cui qualsiasi | prestazione | pretesa dalla controparte , in tanto è dovuta , nel caso di contestazione , in quanto ne sia stata accertata |
| 1984-277.txt | 528 | 528 | criteri per la determinazione degli onorari , dei diritti e delle indennità spettanti agli avvocati e ai procuratori per le | prestazioni | giudiziali in materia civile e penale e stragiudiziali , per il quale ” trascorsi tre mesi dall invio della parcella |
| 1985-104.txt | 336 | 336 | tra capacità contributiva ed onere fiscale secondo la giurisprudenza di questa corte , infatti , il principio della correlazione tra | prestazioni | tributarie e capacità contributiva impone al legislatore di commisurare il carico tributario in modo uniforme nei confronti dei vari soggetti |
| 1985-113.txt | 402 | 402 | , del diritto di difesa ( art . 24 cost . ) , della riserva di legge in materia di | prestazioni | imposte ( art . 23 ) , dei precetti costituzionali che consacrano la esclusiva soggezione del giudice alla legge ( |
| 1985-139.txt | 2478 | 2478 | n . 25 , dello statuto del t.a.a . , la retta di frequenza non si lascia rappresentare come una | prestazione | patrimoniale ” imposta ” , ai sensi dell art . 23 cost . , nell esercizio dello jus impositionis , |
| 1985-159.txt | 292 | 292 | , nonché il disposto dell art . 3 cost . ( i possessori di reddito da fabbricato sarebbero soggetti a | prestazioni | tributarie che differiscono irrazionalmente da un comune all altro ) . b ) sia il tar di brescia , sia |
| 1985-159.txt | 2713 | 2713 | da un canto si denunzia , com è stato premesso , la violazione della riserva di legge in materia di | prestazioni | patrimoniali ; e per questa via si affaccia altresì il sospetto dell ingiustificata disparità nel trattamento dei contribuenti , che |
| 1985-159.txt | 2879 | 2879 | . 19 , primo comma , vulneri la riserva di legge contemplata nell art . 23 cost . . la | prestazione | pecuniaria , pur quando si configuri come onere fiscale in senso proprio , è imposta ” in base ” alla |
| 1985-159.txt | 4349 | 4349 | , discriminando fra le categorie dei contribuenti , ma in relazione a quel certo presupposto , con il quale la | prestazione | pecuniaria è , pur sempre , effettivamente collegata , come doveva esserlo , per risultare compatibile con il disposto dell |
| 1986-128.txt | 509 | 509 | riferimento all art . 23 cost . , essendo pacifico , per la stessa ordinanza di rimessione , che le | prestazioni | di cui ivi si parla sono nella specie stabilite per legge . 2 . con le ordinanze delle commissioni tributarie |
| 1986-167.txt | 500 | 500 | merito , occorre precisare anzitutto che esse hanno per oggetto la contribuzione imposta ai liberi professionisti , per le relative | prestazioni | sanitarie , dalle normative via via succedutesi , al riguardo , nell arco temporale ricompreso tra il 1980 ed il |
| 1986-167.txt | 732 | 732 | legge 23 ottobre 1985 , n . 595 ) triennale , le fasi per la graduale unificazione nella erogazione delle | prestazioni | sanitarie , nonché nella correlazione , che qui specificamente interessa , del corrispondente adeguamento dei contributi . il successivo art |
| 1986-167.txt | 2441 | 2441 | , nella sequenza gestionale degli organismi mutualistici che si andavano costituendo , ad una generalizzata diversificazione tanto sul piano delle | prestazioni | quanto ed è quel che qui segnatamente interessa del reperimento dei mezzi ( contribuzioni ) . a tutto ciò è |
| 1986-167.txt | 2634 | 2634 | , segnatamente sotto l aspetto e i limiti dei relativi flussi economici di sopperimento , con una oggettività variegata di | prestazioni | e divarii soggettivi di contribuzione , riscontrandosi sul piano reale categorie all avanguardia ed altre alla retroguardia nei benefici : |
| 1986-167.txt | 2770 | 2770 | sinallagmatica , conclamata appunto nell art . 53 , lett . f , della legge n . 833 , tra | prestazioni | ( da unificare ) e contribuzioni ( da adeguare ) . senza di che sarebbero giocoforza occorse quelle brusche sollecitazioni |
| 1986-167.txt | 3434 | 3434 | le premesse di metodo e le connotazioni analitiche della programmazione e degli inerenti piani sanitari , in un rapporto tra | prestazioni | e partecipazione contributiva che sia e permanga di configurazione solidaristica . tale si pone , infatti , la caratteristica prima |
| 1986-167.txt | 3610 | 3610 | più sembra in certo modo pressante la determinazione , a livello di attualità corrente , dei menzionati rapporti adeguativi tra | prestazioni | e contribuzione quanto più , nel tempo , si allontana , perdendo così incisiva finalità , il fabbisogno ” storico |
| 1986-167.txt | 3678 | 3678 | 23 ottobre 1985 , n . 595 ) senza che però siasi a tutt oggi , in rapporto con le | prestazioni | ivi programmate fornito in sinallagma certezza adeguata dei mezzi economici necessari al finanziamento del sistema . il riordino contributivo conseguente |
| 1986-167.txt | 4071 | 4071 | 538 si rivela ) avrebbe violato la riserva di legge ex art . 23 cost . , a garanzia delle | prestazioni | imposte . ma anche tale questione non è fondata . premesso trattarsi di riserva relativa di legge , è giurisprudenza |
| 1986-167.txt | 4179 | 4179 | richiamo al precedente art . 53 , lett . f , dei congegni di adeguamento contributivo con la unificazione delle | prestazioni | , con riferimento a ” modalità e tempi ” della partecipazione ” in funzione della soppressione delle strutture mutualistiche “ |
| 1986-173.txt | 3523 | 3523 | sociale raggiunta in seno alla categoria di appartenenza per effetto dell attività lavorativa svolta , con conseguente possibile determinazione di | prestazioni | previdenziali quantitativamente diversificate . ma anche la valutazione delle dette esigenze e la predisposizione dei mezzi idonei sono affidate alla |
| 1986-173.txt | 3693 | 3693 | differenziata per le diverse categorie rapportandoli al concreto momento storico ed economico ; di determinare in concreto l ammontare delle | prestazioni | e la variazione delle stesse sulla base di un contemperamento delle esigenze di tutti i lavoratori , che ne sono |
| 1986-173.txt | 3808 | 3808 | ) , quella contributiva previdenziale non è una imposizione tributaria vera e propria , di carattere generale , ma una | prestazione | patrimoniale diretta a contribuire esclusivamente agli oneri finanziari del regime previdenziale dei lavoratori . al prelievo in materia previdenziale ( |
| 1986-173.txt | 3847 | 3847 | previdenziale ( contributi ) corrisponde un rapporto che si riconduce alla logica assicurativa , in cui , a fronte delle | prestazioni | effettuate , esistono controprestazioni . inoltre , il detto prelievo è anche giustificato dal principio generale secondo cui il costo |
| 1986-173.txt | 3993 | 3993 | riferibilità ad essi dei fini e degli oneri previdenziali conseguenti alla stessa divisione , nonché dalla proporzionalità tra contributi e | prestazioni | previdenziali private . l altro sistema , che , peraltro , fa perno sugli artt . 2 e 38 cost |
| 1986-173.txt | 4058 | 4058 | , sia pure operanti all interno di ciascuna categoria di lavoratori , nonché dalla irrilevanza della proporzione tra contributi e | prestazioni | . le prestazioni sono considerate lo strumento per l attuazione dei fini della previdenza in rapporto allo stato di bisogno |
| 1986-173.txt | 4061 | 4061 | operanti all interno di ciascuna categoria di lavoratori , nonché dalla irrilevanza della proporzione tra contributi e prestazioni . le | prestazioni | sono considerate lo strumento per l attuazione dei fini della previdenza in rapporto allo stato di bisogno ed alle esigenze |
| 1986-173.txt | 4122 | 4122 | prelevati in parte dai datori di lavoro e dagli stessi lavoratori delle diverse categorie appunto per assicurare a tutti le | prestazioni | . il sistema , informato si ribadisce al modello della sicurezza sociale ed ai princìpi della solidarietà operanti nei confronti |
| 1986-173.txt | 4237 | 4237 | in proporzione del reddito che si consegue , sicché i lavoratori a redditi più alti concorrono anche alla copertura delle | prestazioni | a favore delle categorie con redditi più bassi ( sent . n . 146 / 72 ) . risulta superata |
| 1986-173.txt | 4379 | 4379 | che li versano ed abbiano carattere generale , essi danno sempre vita al diritto del lavoratore di conseguire le corrispondenti | prestazioni | previdenziali il che vuole significare che il legislatore , in ogni caso , non può violare il principio di proporzionalità |
| 1986-173.txt | 4424 | 4424 | pensionistico e non tenere conto effettivamente delle contribuzioni dei prestatori di opera i quali non possono essere privati totalmente delle | prestazioni | . in altri termini , il detto principio di proporzionalità deve essere inteso ragionevolmente nel senso , cioè , che |
| 1986-173.txt | 4453 | 4453 | di proporzionalità deve essere inteso ragionevolmente nel senso , cioè , che il legislatore non può negare del tutto le | prestazioni | né ridurle ad un minimo assoluto ma deve assicurare , in ogni caso , le esigenze di vita del lavoratore |
| 1986-173.txt | 5077 | 5077 | . ha anche allargato il sistema di finanziamento passando al bilancio statale una parte dei costi conseguenti alla erogazione delle | prestazioni | e alla loro perequazione automatica attingendo dal prelievo fiscale ottenuto non con una imposta o tassa ad hoc di natura |
| 1986-178.txt | 2271 | 2271 | . , deve intendersi l idoneità del soggetto all obbligazione d imposta , desumibile dal presupposto economico al quale la | prestazione | risulta collegata , presupposto che consiste in qualsiasi indice rivelatore di ricchezza , secondo valutazioni riservate al legislatore , salvo |
| 1986-178.txt | 3125 | 3125 | strumento di realizzazione del contenuto dell operazione economica perseguita dalle parti contraenti . le buonuscite erogate dall e.n.p.a.s . sono | prestazioni | previdenziali obbligatorie , caratterizzate dall automaticità e dalla mancanza di un rapporto sinallagmatico tra contributi versati e indennità di buonuscita |
| 1986-178.txt | 3878 | 3878 | . 25 cit . ) , ne deriva che il legislatore , insieme all osservanza del principio di non imporre | prestazioni | che siano in contrasto con le garanzie fondamentali sancite dalla costituzione a tutela della persona , è tenuto a commisurare |
| 1986-271.txt | 2508 | 2508 | nell imposizione e nella riscossione dei tributi , operazioni che danno luogo ad uno speciale rapporto , che concerne la | prestazione | coattiva patrimoniale dovuta dal singolo all ente regione in base ad un potere di supremazia di questo . e la |
| 1986-271.txt | 2532 | 2532 | dal singolo all ente regione in base ad un potere di supremazia di questo . e la disciplina di siffatta | prestazione | ha un contenuto autonomo , differenziato da quello che è connesso all esercizio dell attività normativa spettante alle regioni nelle |
| 1986-271.txt | 4112 | 4112 | , particolarmente rilevante nella materia delle concessioni di beni destinati a servizi per i riflessi sull adeguatezza del tributo alle | prestazioni | rese . si deve porre in evidenza , peraltro , che la più recente normativa statale in materia ( cfr |
| 1986-65.txt | 486 | 486 | ordinanza ” non è possibile rinvenire la idoneità soggettiva all obbligazione di imposta , deducibile dal presupposto al quale la | prestazione | è collegata , non sussistendo alcun elemento economico reale e corrispondendo il meccanismo della norma ad una mera presunzione smentita |
| 1987-283.txt | 3713 | 3713 | contributiva : idonei , pertanto , a fondare la presunzione che , chi possegga quei beni o fruisca di quelle | prestazioni | , goda di un reddito proporzionato , ancorché non se ne possa individuare analiticamente la provenienza . dimostrata l esistenza |
| 1987-292.txt | 834 | 834 | in riferimento all art . 53 , alinea , della costituzione . premesso che ” il principio della correlazione tra | prestazioni | tributarie e capacità contributiva impone al legislatore di commisurare il carico tributario in modo uniforme nei confronti dei vari soggetti |
| 1987-34.txt | 805 | 805 | incremento della sua capacità contributiva . 4 . la questione è infondata . poiché nei contratti onerosi il valore delle | prestazioni | corrispettive è almeno tendenzialmente uguale e pertanto , se il valore differisce oltre un determinato limite , il contratto può |
| 1987-400.txt | 1080 | 1080 | . , deve intendersi l idoneità del soggetto all obbligazione d imposta , desumibile dal presupposto economico al quale la | prestazione | risulta collegata , presupposto che consiste in un qualsiasi indice rivelatore di ricchezza , secondo valutazioni riservate al legislatore , |
| 1987-400.txt | 1383 | 1383 | in base al calcolo di probabilità dell evento . viceversa , le indennità di buonuscita erogate dall e.n.p.a.s . sono | prestazioni | previdenziali obbligatorie , caratterizzate dall automaticità e dalla mancanza di un rapporto sinallagmatico tra contributi versati e indennità di buonuscita |
| 1987-431.txt | 64 | 64 | bilancio annuale e pluriennale dello stato ( legge finanziaria 1986 ) così dispone in ordine ai contributi dovuti per le | prestazioni | del servizio sanitario nazionale : a ) nei confronti dei lavoratori dipendenti , pubblici e privati , la quota contributiva |
| 1987-431.txt | 1240 | 1240 | assicurativo . infatti , premessa la gradualità , conclamata appunto dall art . 53 legge n . 833 , di | prestazioni | ( da unificare ) e di correlate contribuzioni ( da adeguare ) , nel quadro dei provvedimenti di prelievo via |
| 1987-431.txt | 1436 | 1436 | consono e specifico di incidenza sulla spesa sanitaria vanno ricordate le quote fisse ( ticket ) da versarsi per le | prestazioni | e le relative esenzioni dall esborso , costituente un evidente prelievo contributivo ( stessa legge finanziaria n . 41 , |
| 1987-431.txt | 1786 | 1786 | 833 : per effetto di questo , il piano sanitario nazionale è tenuto a stabilire le norme generali erogatrici delle | prestazioni | ( coevamente le fasi graduali di unificazione delle stesse ) , correlate necessariamente al corrispondente adeguamento delle contribuzioni assicurative ; |
| 1987-431.txt | 2049 | 2049 | area solidaristica globale , deve avere séguito , ora , in un rapporto adeguativo certo , omogeneo e concreto tra | prestazioni | e contribuzioni , come imposto dalla riforma . né possono sottacersi le evidenti implicazioni anche pratiche poiché , nel tempo |
| 1987-431.txt | 2231 | 2231 | , portare a consentire interventi legislativi di tal sorta , non ispirati a chiara , puntuale certezza nella sistemazione delle | prestazioni | e dei relativi oneri . per i valori costituzionali , qui tracciati , al sacrificio contributivo , che è di |
| 1988-1113.txt | 227 | 227 | siano coltivatori diretti o facciano parte del nucleo familiare del defunto o traggano sostentamento da lavoro agricolo subordinato o da | prestazione | d opera nell allevamento del bestiame , ovvero , per le eredi o legatarie , se coniugate con coltivatore diretto |
| 1988-127.txt | 61 | 61 | si servono , per approdarvi , degli ambiti territoriali compresi nella circoscrizione del consorzio autonomo del porto di napoli come | prestazione | patrimoniale imposta . il potere d imposizione viene attribuito al consorzio suindicato ente pubblico economico ( art . 1 , |
| 1988-127.txt | 472 | 472 | , essendo sufficiente considerare che il bene è inteso a soddisfare specifiche esigenze connesse all esercizio della navigazione . la | prestazione | patrimoniale dovuta dall utente è correlata al servizio che il bene pubblico gli rende ( cfr . art . 16 |
| 1988-127.txt | 516 | 516 | , a sua richiesta ( occupazione di un area del demanio marittimo per l approdo della nave ) . tale | prestazione | è inoltre fruibile da chiunque vi abbia ragione o titolo ed i poteri dell autorità marittima , ad essa inerenti |
| 1988-127.txt | 560 | 560 | disciplina della destinazione e dell uso delle aree demaniali . si tratta di un potere normativo di determinazione dell entrata | prestazione | rimesso all autorità , alla quale spetta la gestione del bene . per quanto riguarda specificamente il consorzio autonomo del |
| 1988-127.txt | 646 | 646 | quindi , al consorzio un potere normativo di imposizione , concernente l identificazione del ” diritto di approdo ” , | prestazione | patrimoniale obbligatoria per l utente del bene demaniale , come ha esattamente ritenuto l ordinanza di rimessione . 6 . |
| 1988-127.txt | 671 | 671 | utente del bene demaniale , come ha esattamente ritenuto l ordinanza di rimessione . 6 . siffatta qualificazione della “ | prestazione | patrimoniale ” che non può essere imposta , se non in base alla legge ( art . 23 cost . |
| 1988-127.txt | 830 | 830 | fissazione di un ammontare massimo ( sent . 23 maggio 1973 , n . 67 ) . gli elementi della | prestazione | debbono essere individuati in sede legislativa , pur lasciando la legge all autorità amministrativa la scelta , che attiene non |
| 1988-127.txt | 886 | 886 | sentt . 5 febbraio 1986 , n . 34 ; 24 luglio 1972 , n . 144 ) . la | prestazione | si qualifica come ” obbligatoria ” , in quanto istituita da un atto di autorità ( sent . 8 luglio |
| 1988-127.txt | 966 | 966 | nella giurisprudenza della corte un processo estensivo rispetto alle fattispecie originariamente determinate , allorché sono state annoverate tra le “ | prestazioni | imposte ” le tariffe telefoniche . non ostano , secondo tale giurisprudenza , alla inclusione nella suddetta categoria il carattere |
| 1988-127.txt | 993 | 993 | non ostano , secondo tale giurisprudenza , alla inclusione nella suddetta categoria il carattere privatistico del rapporto in cui la | prestazione | si inserisce , né la circostanza che la richiesta del servizio ( in esclusiva allo stato ) sia correlata da |
| 1988-127.txt | 1158 | 1158 | 9 aprile 1969 , n . 72 ) . in base a questo indirizzo il carattere unilaterale ed autoritario della | prestazione | viene ad identificare come obbligatorie anche le prestazioni su richiesta , quando esse siano connesse ad un servizio essenziale , |
| 1988-127.txt | 1166 | 1166 | . in base a questo indirizzo il carattere unilaterale ed autoritario della prestazione viene ad identificare come obbligatorie anche le | prestazioni | su richiesta , quando esse siano connesse ad un servizio essenziale , gestito in regime di monopolio . tale situazione |
| 1988-127.txt | 1238 | 1238 | ; chi ne abbisogna non ha facoltà di scelta e la legge conferisce il potere di determinare il contenuto della | prestazione | dell utente all ente pubblico titolare dei mezzi per l attuazione del servizio . 7 . la corte , verificato |
| 1988-127.txt | 1262 | 1262 | ente pubblico titolare dei mezzi per l attuazione del servizio . 7 . la corte , verificato il carattere di | prestazione | obbligatoria del ” diritto di approdo ” , alla stregua della sua giurisprudenza , deve stabilire se l art . |
| 1988-127.txt | 1319 | 1319 | art . 23 cost . , per non aver determinato gli elementi necessari al legittimo esercizio del potere impositivo della | prestazione | , secondo quella stessa giurisprudenza . l ordinanza di rimessione lo nega , affermando che la misura del diritto di |
| 1988-127.txt | 1486 | 1486 | . 4 lett . f ) del d.l . n . 1 del 1974 . la norma non scompone la | prestazione | imposta nei due elementi indicati dal tribunale amministrativo campano : ” le opere e le attrezzature ” da un lato |
| 1988-127.txt | 1567 | 1567 | al quale viene determinata la erogazione patrimoniale . criterio , questo , omogeneo ed obiettivo in relazione all essenza della | prestazione | , calcolata con riferimento al suo nucleo centrale , costituito dal servizio reso dal bene pubblico . siffatto criterio di |
| 1988-127.txt | 1773 | 1773 | ) del d.l . n . 1 del 1974 emerge l esistenza di criteri limite per la determinazione quantitativa della | prestazione | , che deve riferirsi ai costi complessivi di gestione dei servizi ed ai relativi investimenti ( approntamento delle opere e |
| 1988-127.txt | 1866 | 1866 | il sistema , nel suo insieme , soddisfa ai requisiti indispensabili per evitare l arbitrio nella fissazione della misura della | prestazione | patrimoniale . ed è poi da rilevare che , in coincidenza con l applicazione del ” diritto di approdo “ |
| 1988-219.txt | 412 | 412 | costituzionale per tutte le imposizioni fiscali . la questione non è fondata . come già si è accennato , la | prestazione | in esame ha il carattere di un tributo in senso proprio , posto a carico di tutti i concorrenti nel |
| 1988-373.txt | 1082 | 1082 | sufficienti brevissime notazioni . invero , la capacità contributiva consiste , com è noto , nell idoneità ad eseguire la | prestazione | coattivamente imposta , correlata non già alla concreta capacità del singolo contribuente , bensì al presupposto economico al quale l |
| 1988-373.txt | 1127 | 1127 | quando tale presupposto sussista e sia , come nella specie , non irragionevolmente definito dal legislatore , l imposizione della | prestazione | tributaria è certamente legittima , e gli accadimenti successivi non sono idonei , salvo diversa disposizione di legge , ad |
| 1988-471.txt | 231 | 231 | 1 ) nonché ” ad un capitale comprensivo dell indennità per anzianità di servizio ” . in relazione a tali | prestazioni | era previsto il versamento di un contributo complessivo pari al 12,50 per cento della retribuzione ( art . 4 ) |
| 1988-471.txt | 261 | 261 | al 12,50 per cento della retribuzione ( art . 4 ) , di cui il 7,50 per cento per le | prestazioni | pensionistiche ed il residuo per le prestazioni assicurative ( art . 11 ) , affidate all istituto nazionale assicurazioni ( |
| 1988-471.txt | 268 | 268 | art . 4 ) , di cui il 7,50 per cento per le prestazioni pensionistiche ed il residuo per le | prestazioni | assicurative ( art . 11 ) , affidate all istituto nazionale assicurazioni ( art . 30 ) . la materia |
| 1988-471.txt | 444 | 444 | legge 29 luglio 1971 , n . 587 ( artt . 14 e segg . ) , che confermò le | prestazioni | su dette , nella loro sostanza , ponendole però a carico del fondo . si prescriveva che questo avrebbe tenuto |
| 1988-471.txt | 1282 | 1282 | . , deve intendersi l idoneità del soggetto all obbligazione d imposta , desumibile dal presupposto economico al quale la | prestazione | risulta collegata . presupposto che consite in un qualsiasi indice rivelatore di ricchezza , secondo valutazioni riservate al legislatore , |
| 1988-535.txt | 104 | 104 | giudice rimettente ha sollevato la questione , la sua risoluzione sembra postulare lo scioglimento del quesito circa la natura della | prestazione | numeraria che si richiede al cittadino per godere del servizio . anche se poi il parametro costituzionale invocato ( art |
| 1988-535.txt | 177 | 177 | pubblica informazione e dei mezzi atti a diffonderla . ma già per dare risposta al problema della natura di quella | prestazione | , e quindi del particolare rapporto intercorrente fra cittadino e concessionario , è l intera legislazione che disciplina il servizio |
| 1988-535.txt | 307 | 307 | con qualche scoordinamento rispetto alla normativa complementare . in guisa che l identificazione dell esatta fisionomia giuridica che rapporto e | prestazione | da ultimo hanno assunto nel contesto di una legislazione complessa , talvolta utilizzante terminologie equivoche , postula la necessità di |
| 1988-535.txt | 784 | 784 | della rai non arrivano in quei luoghi . a questo punto , perciò , sembra assumere rilievo la natura della | prestazione | che dal cittadino si richiede per il godimento del pubblico servizio . in proposito , sia la giurisprudenza della corte |
| 1988-535.txt | 829 | 829 | quella stessa di questa corte ( sent . 81 del 1963 ) , non hanno dubbi sulla natura fiscale della | prestazione | , su cui questa corte , anzi , richiama la definizione normativa di ” tassa ” . ed , in |
| 1989-184.txt | 528 | 528 | , la medesima ordinanza ha osservato come il collegamento con la capacità contributiva non escluda che la legge possa stabilire | prestazioni | tributarie solidali a carico , oltreché del debitore principale , anche di altri soggetti , comunque non estranei alla posizione |
| 1989-247.txt | 2759 | 2759 | contabile e grave delitto quando concerne redditi di lavoro autonomo o d impresa , derivanti da cessione di beni o | prestazione | di servizi ) consente anche d interpretare il significato dell evento ( per chi lo configuri ) del delitto in |
| 1989-387.txt | 715 | 715 | al pregresso trattamento retributivo , ma alla gravità della menomazione della capacità di lavoro subìta in occasionalità necessaria con la | prestazione | del servizio di leva . emerge , quindi , la natura non reddituale della pensione privilegiata ordinaria ” militare tabellare |
| 1989-82.txt | 1363 | 1363 | questione sollevata dalla commissione di torino in riferimento all art . 23 della costituzione . è difatti pacifico che le | prestazioni | consistenti nel pagamento delle sanzioni pecuniarie previste per il caso , assimilato all omissione , dell invio della dichiarazione dall |
| 1989-82.txt | 1556 | 1556 | deriva come conseguenza del collegamento di questa norma con le altre denunciate , onde si è in presenza di una | prestazione | patrimoniale che trae origine dalla legge , ed è perciò inconferente il riferimento all art . 23 della costituzione . |
| 1990-156.txt | 536 | 536 | non è il carattere necessario o cogente dell attività del pubblico potere per la quale è richiesta ai destinatari una | prestazione | pecuniaria , bensì il carattere di funzione pubblica . tale carattere , che è indice necessario e sufficiente di riconoscibilità |
| 1991-100.txt | 891 | 891 | sterilità assoluta . analogamente , nel caso in esame , ciò che importa è la possibilità in generale attestata dalle | prestazioni | erogate dall inail a medici radiologi ( nel 1988 oltre 11 miliardi per rendite dirette , quasi 4 miliardi per |
| 1991-144.txt | 525 | 525 | , condotta illecita : quella dei contribuenti in regime ordinario d i.v.a . i quali effettuino cessione di beni o | prestazioni | di servizi omettendone la fatturazione . infatti in tal caso il fatto è punito ( sempre con l arresto fino |
| 1992-256.txt | 554 | 554 | di accertamento . . ) abbia disposto all art . 14 , primo comma , che il contributo per le | prestazioni | del servizio sanitario nazionale sia ” dovuto sulla base degli imponibili ” , soggiungendosi , secondo comma , che ai |
| 1992-336.txt | 1335 | 1335 | e seg . c.c . ) , che implica un complesso di rapporti trilaterali ed un ampia tipologia di possibili | prestazioni | e controprestazioni . esso pertanto non può essere utilmente allegato quale tertium comparationis . d altra parte quando anche si |
| 1992-336.txt | 1369 | 1369 | . d altra parte quando anche si considerasse la più limitata fattispecie di una cessione di contratto in cui la | prestazione | ancora da eseguire fosse costituita proprio dall adempimento di un debito , non gioverebbe al fine della verifica della denunciata |
| 1992-396.txt | 527 | 527 | di mero fatto , irrilevante ai fini del giudizio di costituzionalità , la cognizione del carattere ” indebito ” della | prestazione | soltanto a seguito dell accertamento tributario . la eventuale declaratoria d illegittimità costituzionale della norma impugnata , nei sensi indicati |
| 1992-42.txt | 1545 | 1545 | a domanda , assume una propria fisionomia , che la differenzia dalla parte di indennità connessa ai periodi di effettiva | prestazione | del servizio . essa , infatti , non è correlata ad un rapporto previdenziale automatico e ad un meccanismo contributivo |
| 1992-42.txt | 1736 | 1736 | lo stato di salute del dipendente . né è da trascurare il rilievo che al detto beneficio non corrisponde la | prestazione | di servizio del riscattante , elemento che sussiste , invece , e qualifica l attribuzione dell indennità di buonuscita corrisposta |
| 1992-467.txt | 124 | 124 | ) e dell imposta sul reddito delle persone giuridiche ( i.r.pe.g . ) , determinando quali cessioni di beni e | prestazioni | di servizi si considerano effettuate nell esercizio di imprese e quali somme versate dagli associati concorrono a comporre il reddito |
| 1992-467.txt | 633 | 633 | non esclusiva , delle attività commerciali ; considera inoltre effettuate nell esercizio di imprese le cessioni di beni e le | prestazioni | di servizi fatte da associazioni che hanno per oggetto esclusivo o principale l esercizio di attività commerciali ; considera infine |
| 1992-467.txt | 672 | 672 | considera infine , per le altre associazioni , effettuate nell esercizio di imprese soltanto le cessioni di beni e le | prestazioni | di servizi fatte nell esercizio di attività commerciali , comprendendo in tale ambito anche le cessioni di beni e le |
| 1992-467.txt | 693 | 693 | di servizi fatte nell esercizio di attività commerciali , comprendendo in tale ambito anche le cessioni di beni e le | prestazioni | di servizi agli associati verso il pagamento di un corrispettivo o di uno specifico contributo supplementare . fanno eccezione a |
| 1992-467.txt | 723 | 723 | corrispettivo o di uno specifico contributo supplementare . fanno eccezione a questa ultima regola , restando escluse dalla qualificazione di | prestazione | fatta nell esercizio di attività commerciale , le cessioni di beni o le prestazioni di servizi ” effettuate in conformità |
| 1992-467.txt | 737 | 737 | , restando escluse dalla qualificazione di prestazione fatta nell esercizio di attività commerciale , le cessioni di beni o le | prestazioni | di servizi ” effettuate in conformità alle finalità istituzionali da associazioni politiche , sindacali e di categoria , religiose , |
| 1992-467.txt | 832 | 832 | ed i contributi degli associati non concorrono a formare il reddito imponibile , ad eccezione delle somme corrisposte per specifiche | prestazioni | rese nell esercizio di attività commerciali . la stessa disposizione considera fatte nell esercizio di attività commerciali anche le cessioni |
| 1992-467.txt | 857 | 857 | attività commerciali . la stessa disposizione considera fatte nell esercizio di attività commerciali anche le cessioni di beni e le | prestazioni | di servizi agli associati verso pagamento di corrispettivi specifici , ” ad eccezione di quelle effettuate in conformità alle finalità |
| 1992-467.txt | 1446 | 1446 | regola più generale , è ancorata ad un triplice e concorrente presupposto : che la cessione di beni o la | prestazione | di servizi ( non assoggettabili ad i.v.a . ) sia effettuata da una associazione che sia stata qualificata come religiosa |
| 1992-467.txt | 1470 | 1470 | non assoggettabili ad i.v.a . ) sia effettuata da una associazione che sia stata qualificata come religiosa ; che la | prestazione | sia resa a propri associati ; che la stessa sia effettuata in conformità alle finalità istituzionali dell associazione . analoga |
| 1992-467.txt | 1769 | 1769 | propria tassabilità . parimenti rigorosa è la delimitazione normativa degli altri requisiti richiesti perché la cessione di beni o la | prestazione | di servizi non sia assoggettata ad imposta : deve avvenire esclusivamente nei confronti di soggetti pienamente titolari dei diritti e |
| 1993-102.txt | 109 | 109 | di eguaglianza ( art . 3 cost . ) sotto un duplice profilo , perché da una parte pone una | prestazione | patrimoniale obbligatoria di carattere tributario a carico di una limitata categoria di cittadini ( i titolari di farmacia ) senza |
| 1993-102.txt | 145 | 145 | titolari di farmacia ) senza che sussista alcuna ragione giustificatrice di tale trattamento deteriore rispetto a chiunque altro fruisca delle | prestazioni | del servizio sanitario nazionale ; d altra parte perché si determina un trattamento differenziato anche all interno della stessa categoria |
| 1993-102.txt | 1356 | 1356 | per capacità contributiva ” deve intendersi l idoneità soggettiva all obbligazione d imposta , deducibile dal presupposto al quale la | prestazione | è collegata senza che spetti al giudice della legittimità delle leggi alcun controllo , se non , ovviamente , sotto |
| 1993-128.txt | 3143 | 3143 | in altri settori , le regioni possono fare ricorso alla propria capacità impositiva ovvero possono prevedere l erogazione di certe | prestazioni | in forma indiretta o , ancora , maggiorare le vigenti quote di partecipazione dei cittadini al costo delle prestazioni o |
| 1993-128.txt | 3162 | 3162 | certe prestazioni in forma indiretta o , ancora , maggiorare le vigenti quote di partecipazione dei cittadini al costo delle | prestazioni | o , infine , eliminare temporaneamente alcune prestazioni dal novero di quelle erogate a carico del ” servizio sanitario nazionale |
| 1993-128.txt | 3170 | 3170 | , maggiorare le vigenti quote di partecipazione dei cittadini al costo delle prestazioni o , infine , eliminare temporaneamente alcune | prestazioni | dal novero di quelle erogate a carico del ” servizio sanitario nazionale ” . su questa normativa la disposizione impugnata |
| 1993-164.txt | 374 | 374 | , invece , la capacità contributiva alla quale a sua volta è collegata l obbligazione di imposta e la relativa | prestazione | . 4 . 1 . inoltre , è del tutto ragionevole il riferimento alle risultanze del pubblico registro automobilistico per |
| 1993-239.txt | 290 | 290 | seconda che abbiano : a ) natura retributiva quando servono a soddisfare normali esigenze di vita del lavoratore remunerando le | prestazioni | da lui fornite , sia che si tratti di compensi in danaro o in natura , con carattere di base |
| 1993-239.txt | 500 | 500 | trasferte all estero , in quanto aventi natura risarcitoria a compenso di altre spese e soprattutto del disagio derivante dalla | prestazione | di lavoro in regime particolare . la parte dell indennità eccedente i predetti limiti viene considerata di natura retributiva . |
| 1993-239.txt | 705 | 705 | . è stato cioè precisato che la trasferta in senso stretto postulando la predeterminazione di un luogo fisso per la | prestazione | lavorativa ed un mutamento meramente provvisorio del luogo stesso ( cosiddette missioni ) non è ravvisabile sia quando ci si |
| 1993-239.txt | 758 | 758 | del dipendente in altra sede di lavoro , sia quando pur con fondamentale riferimento ad una sede aziendale fissa la | prestazione | di lavoro , per sua natura , si svolga normalmente fuori della sede stessa . in questo secondo caso , |
| 1993-500.txt | 3937 | 3937 | di sostenere e di qualificare l attività degli operatori volontari ” . in realtà come è noto non tutte le | prestazioni | patrimoniali coattive , e tanto meno gli oneri , hanno natura tributaria . soltanto alle prestazioni di quest ultima natura |
| 1993-500.txt | 3953 | 3953 | noto non tutte le prestazioni patrimoniali coattive , e tanto meno gli oneri , hanno natura tributaria . soltanto alle | prestazioni | di quest ultima natura fa specifico riferimento l art . 53 , sia allo scopo di collegare la prestazione imposta |
| 1993-500.txt | 3972 | 3972 | alle prestazioni di quest ultima natura fa specifico riferimento l art . 53 , sia allo scopo di collegare la | prestazione | imposta al principio della capacità contributiva come presupposto e commisurazione , sia per informare il sistema tributario a criteri di |
| 1993-500.txt | 4000 | 4000 | presupposto e commisurazione , sia per informare il sistema tributario a criteri di progressività . ma ciò non esclude altre | prestazioni | , pur previste come obbligatorie , per essere destinate direttamente a fini sociali senza passare per i bilanci dello stato |
| 1993-500.txt | 4206 | 4206 | , e riceve i rendiconti , verificandone la regolarità e la conformità ai rispettivi regolamenti . si tratta quindi di | prestazioni | estranee al sistema tributario , che il legislatore ha previsto a carico degli enti che liberamente esercitano la facoltà della |
| 1993-500.txt | 4268 | 4268 | statuti erano genericamente destinate a fini di utilità sociale . se , per la mancanza della natura tributaria di queste | prestazioni | patrimoniali , non sono applicabili le garanzie proprie del sistema fiscale della pubblica amministrazione , ciò non esclude che detti |
| 1994-182.txt | 2082 | 2082 | . la giurisprudenza di questa corte ha chiarito che l art . 23 della costituzione , secondo il quale nessuna | prestazione | personale o patrimoniale può essere imposta se non in base alla legge , afferma il principio che la legge non |
| 1994-182.txt | 2113 | 2113 | alla legge , afferma il principio che la legge non può lasciare all arbitrio dell ente impositore la determinazione della | prestazione | , ma deve indicare i criteri idonei a delimitare la discrezionalità dell ente , nell esercizio del potere attribuitogli ( |
| 1994-182.txt | 2192 | 2192 | e controlli sufficienti a delimitare l ambito di discrezionalità dell amministrazione , purché gli stessi siano desumibili dalla destinazione della | prestazione | ovvero dalla composizione e dal funzionamento degli organi competenti a determinarne la misura ( sentt . nn . 90 del |
| 1994-182.txt | 2252 | 2252 | del 1960 e 4 del 1957 ) , o quando esista , per l emanazione dei provvedimenti amministrativi concernenti le | prestazioni | , un modulo procedimentale a mezzo del quale si realizzi la collaborazione di più organi , al fine di evitare |
| 1994-236.txt | 628 | 628 | di rimessione fa riferimento agli indicati parametri costituzionali partendo dal presupposto che nella specie trattasi di una ipotesi di “ | prestazione | patrimoniale imposta ” poiché ” il corrispettivo in questione viene mutato unilateralmente dalla pubblica autorità ” . deve questa corte |
| 1994-236.txt | 739 | 739 | pronunce di questa corte , che saranno ora richiamate . nell intento di precisare gli essenziali elementi per individuare le | prestazioni | patrimoniali imposte che giustificano la garanzia della riserva di legge prevista dall art . 23 della costituzione ed i conseguenziali |
| 1994-236.txt | 783 | 783 | della pubblica amministrazione , la giurisprudenza costituzionale aveva originariamente fatto riferimento solo alla natura autoritativa dell atto che costituisce la | prestazione | , in quanto tale emesso indipendentemente dalla volontà del soggetto passivo ( sentenze nn . 4 , 30 , 47 |
| 1994-236.txt | 845 | 845 | 65 del 1962 ; n . 55 del 1963 ) . successivamente , questa corte ha ravvisato la natura di | prestazione | imposta anche nelle ipotesi in cui la prestazione stessa , pur nascendo da un contratto privatistico volontariamente stipulato dall utente |
| 1994-236.txt | 853 | 853 | 1963 ) . successivamente , questa corte ha ravvisato la natura di prestazione imposta anche nelle ipotesi in cui la | prestazione | stessa , pur nascendo da un contratto privatistico volontariamente stipulato dall utente col titolare del bene o del servizio , |
| 1994-236.txt | 1002 | 1002 | sostanzialmente anche sentenza n . 127 del 1988 che ha inquadrato il pagamento del ” diritto di approdo ” nelle | prestazioni | patrimoniali obbligatorie per l utente del bene demaniale ) . 5 . dal complesso della giurisprudenza della corte in questa |
| 1994-236.txt | 1027 | 1027 | utente del bene demaniale ) . 5 . dal complesso della giurisprudenza della corte in questa materia che ha qualificato | prestazioni | imposte ai sensi dell art . 23 della costituzione , oltre che le menzionate tariffe per il servizio telefonico e |
| 1994-236.txt | 1148 | 1148 | . 55 del 1963 ) si possono dedurre e precisare alcuni principi guida per la individuazione di questo tipo di | prestazioni | , e quindi per l applicazione della riserva di legge prevista dall art . 23 della costituzione , considerando distintamente |
| 1994-236.txt | 1184 | 1184 | della costituzione , considerando distintamente gli elementi secondari da quelli decisivi . ed invero , ai fini dell individuazione delle | prestazioni | patrimoniali imposte non costituiscono elementi determinanti , ma secondari e supplementari , le formali qualificazioni delle prestazioni ( sentenza n |
| 1994-236.txt | 1201 | 1201 | dell individuazione delle prestazioni patrimoniali imposte non costituiscono elementi determinanti , ma secondari e supplementari , le formali qualificazioni delle | prestazioni | ( sentenza n . 4 del 1957 ) , la fonte negoziale o meno dell atto costitutivo ( sentenza n |
| 1994-236.txt | 1250 | 1250 | empirico dell inserimento di obbligazioni ex lege in contratti privatistici , nonché la maggiore o minore valenza sinallagmatica delle rispettive | prestazioni | ( sentenza n . 55 del 1963 ) . ai predetti fini va invece riconosciuto un peso decisivo agli aspetti |
| 1994-236.txt | 1359 | 1359 | ( sentenze n . 36 del 1959 , 72 del 1969 , 127 del 1988 ) , la determinazione della | prestazione | sia unilateralmente imposta con atti formali autoritativi , che , incidendo sostanzialmente sulla sfera dell autonomia privata , giustificano la |
| 1994-236.txt | 1409 | 1409 | degli orientamenti desumibili dalla citata giurisprudenza può concludersi che nella fattispecie ci si trova di fronte alla determinazione di una | prestazione | patrimoniale imposta , dal momento che il canone è , con atto formalmente autoritativo , stabilito unilateralmente dalla pubblica amministrazione |
| 1994-236.txt | 1515 | 1515 | del primo profilo della questione di costituzionalità , secondo cui la norma impugnata non conterrebbe direttamente una sufficiente determinazione della | prestazione | patrimoniale , violando quindi l art . 23 della costituzione . in particolare , si osserva nell ordinanza di rimessione |
| 1994-236.txt | 1587 | 1587 | aumenti consequenziali non siano superiori a due multipli massimi . la difesa dell impresa soggiunge che la rideterminazione di dette | prestazioni | dovute per l utilizzazione dei beni immobili dello stato viene dalla legge stessa autorizzata con riferimento , non ai canoni |
| 1994-236.txt | 1735 | 1735 | riserva di legge previsto dall art . 23 della costituzione , è di carattere relativo , essendo richiesto che la | prestazione | sia imposta ” in base alla legge ” : come tale , esso può dirsi rispettato anche in assenza di |
| 1994-236.txt | 1796 | 1796 | purché gli stessi siano in qualche modo desumibili ( dalla composizione o funzionamento dell autorità competente , dalla destinazione della | prestazione | , dal sistema procedimentale che prevede la collaborazione di più organi ) al fine di evitare arbitrii dell amministrazione . |
| 1994-236.txt | 2032 | 2032 | , subordinatamente prospettato , pur riconoscendosi dal giudice rimettente che l art . 53 della costituzione ” specificamente relativo alle | prestazioni | tributarie , di per sé non preclude la retroattività di disposizioni impositive ” , si soggiunge : ” come la |
| 1994-236.txt | 2095 | 2095 | contributiva non più esistente al momento dell imposizione , così sembra che si debba ritenere preclusa la retroattività di una | prestazione | patrimoniale sinallagmatica la cui prestazione corrispettiva sia già stata ricevuta dal soggetto onerato ” . per ritenere infondato anche questo |
| 1994-236.txt | 2100 | 2100 | momento dell imposizione , così sembra che si debba ritenere preclusa la retroattività di una prestazione patrimoniale sinallagmatica la cui | prestazione | corrispettiva sia già stata ricevuta dal soggetto onerato ” . per ritenere infondato anche questo aspetto della questione senza dover |
| 1994-236.txt | 2154 | 2154 | rilevare che lo stesso giudice a quo riconosce che nella specie si tratta di imposizione di un altro tipo di | prestazioni | e che il parametro costituzionale che si ritiene violato ( art . 53 ) in realtà si riferisce unicamente a |
| 1994-315.txt | 679 | 679 | , invece , verificare , di volta in volta , se la legge stessa , nell assumere a presupposto della | prestazione | un fatto o una situazione passati , abbia spezzato il rapporto che deve sussistere tra imposizione e capacità stessa , |
| 1994-315.txt | 1322 | 1322 | del 1982 ) . ne consegue che , se la capacità contributiva è da intendere come attitudine ad eseguire la | prestazione | imposta , correlata non già alla concreta situazione del singolo contribuente , bensì al presupposto economico al quale l obbligazione |
| 1994-408.txt | 74 | 74 | coloro che beneficiano di trattamento pensionistico di importo annuo lordo superiore a diciotto milioni di lire del contributo per le | prestazioni | del servizio sanitario nazionale ” . ad avviso del remittente sarebbero violati gli artt . 53 e 3 della costituzione |
| 1994-90.txt | 538 | 538 | quale corrispettivo del servizio stesso , di un prezzo imposto , il cui pagamento è da considerare certamente come “ | prestazione | patrimoniale ” ricadente nell ambito dell art . 23 della costituzione . a tale ultimo riguardo infatti è appena il |
| 1994-90.txt | 614 | 614 | essenziale ai bisogni della vita , la determinazione autoritaria delle tariffe deve assimilarsi ad una vera e propria imposizione di | prestazioni | patrimoniali ( v . sentenza n . 72 del 1969 ) , ove come nella specie la prestazione sia istituita |
| 1994-90.txt | 632 | 632 | imposizione di prestazioni patrimoniali ( v . sentenza n . 72 del 1969 ) , ove come nella specie la | prestazione | sia istituita senza il concorso della volontà del soggetto gravato . occorre , allora , soltanto verificare se , con |
| 1994-90.txt | 685 | 685 | da quella garanzia che l art . 23 della costituzione ha inteso assicurare , con riguardo appunto ad ogni “ | prestazione | personale o patrimoniale ” autoritativamente imposta , attraverso la riserva di legge . 4 . giova premettere , in proposito |
| 1994-90.txt | 727 | 727 | che trattasi di una riserva a carattere relativo , giacché l art . 23 della costituzione non esige che la | prestazione | sia imposta ” per legge ” , cioè che tutti i presupposti e gli elementi di essa risultino dalla legge |
| 1994-90.txt | 811 | 811 | e controlli sufficienti a delimitare l ambito di discrezionalità dell amministrazione , purché gli stessi siano desumibili dalla destinazione della | prestazione | , ovvero dalla composizione e dal funzionamento degli organi competenti a determinarne la misura ” ( così , da ultimo |
| 1994-90.txt | 1033 | 1033 | quell eventualità di arbitrii , da cui l art . 23 della costituzione ha inteso salvaguardare i soggetti onerati dalle | prestazioni | . |
| 1995-11.txt | 122 | 122 | settembre 1973 , n . 598 , che corrispondono a soggetti residenti nel territorio dello stato compensi comunque denominati per | prestazioni | di lavoro dipendente ( art . 23 ) , ovvero di lavoro autonomo , ancorché non esercitate abitualmente ovvero siano |
| 1995-14.txt | 410 | 410 | contributiva , occorre verificare , di volta in volta , se la legge stessa , nell assumere a presupposto della | prestazione | un fatto o una situazione passati , abbia spezzato il rapporto che deve sussistere tra imposizione e capacità contributiva , |
| 1995-321.txt | 1587 | 1587 | n . 45 del 1964 ) che ” per capacità contributiva s intende l idoneità del contribuente a corrispondere la | prestazione | coattivamente imposta , e tale idoneità deve porsi in relazione , non già con la concreta capacità di ciascun contribuente |
| 1995-321.txt | 1614 | 1614 | deve porsi in relazione , non già con la concreta capacità di ciascun contribuente ma col presupposto al quale la | prestazione | stessa è collegata e con gli elementi essenziali dell obbligazione tributaria ” . |
| 1995-430.txt | 177 | 177 | il ” generale canone di coerenza dell ordinamento ” e da comportare violazione del principio di eguaglianza rispetto ad altre | prestazioni | fiscali e parafiscali ( bollo sulle patenti , sui passaporti , tassa della salute , canone televisivo ormai fiscalizzato , |
| 1996-127.txt | 3293 | 3293 | intenda semplicemente chiarire , in via interpretativa , quali sono i provvedimenti formali che danno titolo , in relazione alle | prestazioni | lavorative già rese , ad iscriversi nelle liste di collocamento , per lo svolgimento delle specifiche prestazioni di cui all |
| 1996-127.txt | 3310 | 3310 | in relazione alle prestazioni lavorative già rese , ad iscriversi nelle liste di collocamento , per lo svolgimento delle specifiche | prestazioni | di cui all art . 1 della legge regionale n . 22 del 1991 . 3 . 6 . fondata |
| 1996-127.txt | 5274 | 5274 | settembre 1993 , n . 25 , anche ai soggetti che nel triennio 1992 / 1994 abbiano svolto incarico di | prestazione | d opera per le esigenze istituzionali dei consorzi , per un periodo complessivo non inferiore a sei mesi nel suddetto |
| 1996-127.txt | 5364 | 5364 | il ricorrente che la prima delle testé riferite disposizioni si risolve nell estendere a coloro che hanno svolto incarichi di | prestazione | d opera un trattamento e cioè l assunzione a tempo indeterminato che il menzionato art . 30 , primo comma |
| 1996-127.txt | 5632 | 5632 | . a parte la diversa qualificazione del rapporto , riconducibile al lavoro subordinato , nell un caso , e alla | prestazione | d opera autonoma , nell altro , è la natura stessa del contratto di prestazione d opera a non consentire |
| 1996-127.txt | 5647 | 5647 | un caso , e alla prestazione d opera autonoma , nell altro , è la natura stessa del contratto di | prestazione | d opera a non consentire il riscontro , in termini di rilevazione e quantificazione del servizio prestato , delle condizioni |
| 1996-157.txt | 368 | 368 | la riserva di legge prevista dall art . 23 della costituzione , in quanto la norma darebbe luogo ad una | prestazione | imposta , che non attiene ad alcun presupposto tributario , in una misura che risulta solo a posteriori per effetto |
| 1996-157.txt | 1498 | 1498 | giurisprudenza costituzionale , il principio della riserva di legge di cui al menzionato precetto della costituzione , in tema di | prestazioni | imposte , va inteso in senso relativo , ponendo l obbligo per il legislatore di determinare preventivamente e sufficientemente criteri |
| 1996-157.txt | 1575 | 1575 | compiti meramente esecutivi , bensì anche di quello di determinare elementi , presupposti o limiti , variamente individuabili , della | prestazione | stessa , sulla base di dati e valutazioni di ordine tecnico ( sentenze n . 129 del 1969 e n |
| 1996-157.txt | 1653 | 1653 | amministrazione , quando gli stessi siano desumibili dalla composizione e dal funzionamento degli organi competenti a determinare la misura della | prestazione | di cui trattasi ( sentenze n . 4 del 1957 ; n . 51 del 1960 ; n . 5 |
| 1996-157.txt | 1702 | 1702 | ; e n . 67 del 1973 ) ovvero quando esista , per l emanazione dei provvedimenti amministrativi concernenti la | prestazione | medesima , un modulo procedimentale con il quale venga a realizzarsi la collaborazione di una pluralità di organi al fine |
| 1996-180.txt | 555 | 555 | sentenze n . 127 del 1988 e n . 72 del 1969 ) , sia da attribuire la natura di | prestazioni | patrimoniali imposte , soggette dunque alla garanzia dettata dall art . 23 della costituzione . ma tale parametro secondo la |
| 1996-180.txt | 594 | 594 | secondo la costante giurisprudenza di questa corte prevede una riserva a carattere relativo , la quale non esige che la | prestazione | sia imposta ” per legge ” ( da cui risultino espressamente individuati tutti i presupposti e gli elementi ) , |
| 1996-180.txt | 681 | 681 | controlli sufficienti a circoscrivere l ambito di discrezionalità della pubblica amministrazione , purché gli stessi siano desumibili dalla destinazione della | prestazione | , ovvero dalla composizione e dal funzionamento degli organi competenti a determinarne la misura ( v . sentenze n . |
| 1996-180.txt | 916 | 916 | quindi focalizzato sulla normativa di fonte regionale , dopo avere ancora una volta qui ribadito che l imposizione di una | prestazione | patrimoniale operata da una legge regionale è costituzionalmente legittima in via di principio ( v . sentenze n . 148 |
| 1996-180.txt | 1010 | 1010 | , spetta : . . . 3 ) l approvazione delle tariffe concernenti : . . . b ) le | prestazioni | eseguite nell interesse privato da parte degli ufficiali sanitari , di cui al r.d . 27 luglio 1934 , n |
| 1996-180.txt | 1335 | 1335 | le citate norme ( susseguitesi nel tempo ) emergono , non solo l espressa compiuta identificazione dei soggetti tenuti alla | prestazione | e dell oggetto nonché dello scopo di questa , ma implicitamente anche quei limiti e controlli sufficienti a impedire che |
| 1996-225.txt | 49 | 49 | legge 7 agosto 1982 , n . 516 ( omessa annotazione e / o fatturazione di cessione di beni o | prestazione | di servizi nelle scritture contabili obbligatorie ai fini , rispettivamente , delle imposte sui redditi e dell iva ) , |
| 1996-287.txt | 325 | 325 | elencare i redditi soggetti a tassazione separata , menziona espressamente gli emolumenti , relativi ad anni precedenti , percepiti per | prestazioni | di lavoro dipendente , nonché le indennità di cui alle lettere a ) e g ) del primo comma dell |
| 1996-287.txt | 804 | 804 | avvocatura generale dello stato nel fatto che l indennità di disoccupazione non sarebbe giuridicamente equiparabile alla retribuzione percepita per la | prestazione | di lavoro subordinato , dal momento che la prima costituisce una forma previdenziale mentre la seconda il corrispettivo di un |
| 1996-431.txt | 611 | 611 | 1971 , n . 118 e successive modifiche ) , date le specifiche caratteristiche di queste ultime , in quanto | prestazioni | assistenziali che tendono a sopperire alla condizione di bisogno di coloro che , essenzialmente a causa dell invalidità , non |
| 1997-111.txt | 3882 | 3882 | art . 23 è il caso di ricordare immediatamente che il principio della riserva di legge , in materia di | prestazioni | imposte , va inteso in senso relativo come obbligo per il legislatore di determinare preventivamente e sufficientemente criteri direttivi di |
| 1997-239.txt | 1184 | 1184 | del 1973 , escludendo così che , quando contesta il diritto di procedere ad esecuzione forzata , il debitore della | prestazione | patrimoniale possa proporre opposizione all autorità giudiziaria ordinaria . |
| 1997-37.txt | 105 | 105 | nel primo comma dell art . 23 che corrispondono a soggetti residenti nel territorio dello stato compensi comunque denominati per | prestazioni | sia di lavoro dipendente sia di lavoro autonomo , ancorché non esercitate abitualmente ovvero siano rese a terzi o nell |
| 1998-174.txt | 348 | 348 | , di compensazione del minore apporto del tesoro al fondo di dotazione dell enel , avrebbe in sostanza disposto una | prestazione | retroattiva simile ad una imposta , applicata alla sola ” platea casuale ” degli utenti domestici di energia elettrica , |
| 1998-174.txt | 2136 | 2136 | alla stregua di quanto si è detto , deve dunque ribadirsi che la disposizione legislativa impugnata non impone retroattivamente una | prestazione | di natura tributaria , bensì costituisce espressione del potere tariffario già oggetto della disciplina di cui all art . 17 |
| 1998-174.txt | 2424 | 2424 | 41 del 1986 , ma non per questo ha modificato la natura esclusivamente tariffaria della misura , e della correlativa | prestazione | imposta agli utenti . non trattandosi , come si è detto , di norma che imponga una prestazione di tipo |
| 1998-174.txt | 2442 | 2442 | della correlativa prestazione imposta agli utenti . non trattandosi , come si è detto , di norma che imponga una | prestazione | di tipo tributario , risultano prive di fondamento le censure volte a lamentare una violazione dei principi di eguaglianza e |
| 1998-26.txt | 846 | 846 | unite della corte di cassazione che , confermando un precedente orientamento , hanno statuito che ” pur dovendosi collocare le | prestazioni | patrimoniali in questione nell area applicativa dell art . 23 della costituzione , l assimilazione dei contributi consortili ai tributi |
| 1998-26.txt | 931 | 931 | , sembra conformarsi a questo indirizzo giurisprudenziale , se è vero che qualifica le entrate degli enti di bonifica come | prestazioni | patrimoniali di natura pubblicistica soltanto ” equiparabili ” alle imposte dirette ” che gravano sui fondi dei contribuenti come oneri |
| 1998-26.txt | 1001 | 1001 | , già ricordato . ed invero , i contributi in questione non sono configurabili , per caratteri ontologici , come | prestazioni | patrimoniali aventi la identica natura giuridica dei tributi erariali e non rientrano quindi integralmente nel sistema disciplinare delle imposte dirette |
| 1999-07.txt | 178 | 178 | affermato che ” la costituzione non garantisce a tutti l esercizio gratuito della tutela giurisdizionale e non vieta di imporre | prestazioni | fiscali in stretta e razionale correlazione con il processo , sia che configurino vere e proprie tasse giudiziarie , sia |
| 1999-138.txt | 1738 | 1738 | l imposta si applica sul valore della produzione netta derivante dall attività di produzione o scambio di beni o di | prestazione | di servizi , esercitata nel territorio della regione , ed è dovuta alla regione nel cui territorio tale valore è |
| 1999-171.txt | 1021 | 1021 | 17 marzo 1989 , n . 117 , che disegna una prima forma di attenuazione del principio dell esclusività della | prestazione | del pubblico dipendente . successivamente , la regolamentazione del rapporto di pubblico impiego riceve significative innovazioni dal d.lgs . 3 |
| 1999-171.txt | 1341 | 1341 | una decisiva modifica ad uno dei canoni fondamentali del rapporto di pubblico impiego , e cioè quello dell esclusività della | prestazione | , tanto più che successivamente il comma 56 bis aggiunto all art . 1 della legge in esame dall art |
| 1999-171.txt | 1423 | 1423 | le norme che vietano ai pubblici dipendenti a part time l iscrizione ad albi professionali e l esercizio di altre | prestazioni | di lavoro . l ampiezza , l incisività e la rilevanza nazionale di questo disegno di riforma del pubblico impiego |
| 1999-171.txt | 1641 | 1641 | di riforma che si fonda sull interesse nazionale al riequilibrio della finanza pubblica ed alla migliore efficienza e qualità delle | prestazioni | rese dalle amministrazioni pubbliche ai cittadini ( sentenza n . 359 del 1993 ) . si tratta infatti di una |
| 1999-171.txt | 1892 | 1892 | principi fondamentali strettamente interconnessi enucleabili dalla sopravveniente disciplina impugnata : quello relativo alla diversa configurazione della regola dell esclusività della | prestazione | nel rapporto di pubblico impiego e quello relativo alle modalità di trasformazione del rapporto stesso da tempo pieno a tempo |
| 1999-171.txt | 3022 | 3022 | della costituzione , grazie a strumenti gestionali che consentono , meglio che in passato , di assicurare il contenuto della | prestazione | in termini di produttività , ovvero una sua più flessibile utilizzazione ; il che appare congruo rispetto al perseguimento della |
| 2000-25.txt | 867 | 867 | consiste in una erogazione di ammontare correlato all anzianità di servizio ma svincolato da una precisa sinallagmaticità tra versamenti e | prestazione | . quest ultima è alimentata da varie entrate , che sono destinate anche ad altre finalità . quanto ai contributi |
| 2000-25.txt | 1350 | 1350 | con l art . 38 , secondo comma , della costituzione , anche perché esso non incide sull adeguatezza della | prestazione | indennitaria in esame ; la quale peraltro è sottoposta ad una tassazione , quella separata che , come già affermato |
| 2000-507.txt | 4090 | 4090 | , d intesa con il ministero della sanità , le aziende unità sanitarie locali e le aziende ospedaliere ad erogare | prestazioni | che rientrino in programmi assistenziali approvati dalle regioni stesse , per alta specializzazione ” , a favore di ” cittadini |
| 2000-507.txt | 4242 | 4242 | . 97 della costituzione . 15 . la questione è in parte non fondata , in parte inammissibile . le | prestazioni | in discorso , a favore di cittadini stranieri che non avrebbero altrimenti titolo all assistenza da parte del servizio sanitario |
| 2000-507.txt | 5001 | 5001 | della costituzione . 19 . la questione è in parte infondata , in parte inammissibile . stabilire quali siano le | prestazioni | minime cui hanno diritto gli assistiti dal servizio sanitario nazionale è compito specifico della legislazione e della programmazione statali , |
| 2000-507.txt | 5028 | 5028 | dal servizio sanitario nazionale è compito specifico della legislazione e della programmazione statali , ed è in rapporto a tali | prestazioni | che viene determinata la dimensione finanziaria del fondo sanitario nazionale ( cfr . artt . 1 e 12 , comma |
| 2000-507.txt | 7201 | 7201 | ; in particolare non si applica alle regioni la clausola per cui il 50 per cento dei ricavi netti delle | prestazioni | di cui è parola ” costituisce economia di bilancio ” . intesa in questi termini , la disposizione impugnata non |
| 2000-51.txt | 136 | 136 | primo comma dell art 23 , che corrispondono a soggetti residenti nel territorio dello stato compensi comunque denominati , per | prestazioni | sia di lavoro dipendente sia di lavoro autonomo , ancorché non esercitate abitualmente , ovvero rese a terzi o nell |
| 2000-557.txt | 239 | 239 | , questa corte ha più volte affermato che il principio di capacità contributiva non esclude che la legge possa stabilire | prestazioni | tributarie a carico , oltreché del debitore principale , anche di altri soggetti , purché non estranei al presupposto d |
| 2001-155.txt | 905 | 905 | esistenza necessariamente di un reddito o di un reddito nuovo , ma è sufficiente che vi sia un collegamento tra | prestazione | imposta e presupposti economici presi in considerazione , in termini di forza e consistenza economica dei contribuenti o di loro |
| 2001-155.txt | 1155 | 1155 | contributiva , deve intendersi l idoneità soggettiva alla obbligazione di imposta , deducibile dal presupposto economico , al quale la | prestazione | è collegata ( sentenze n . 62 del 1977 ; n . 92 del 1972 ) , ossia l esistenza |
| 2001-156.txt | 1140 | 1140 | imposta il mero esercizio abituale di una attività economica organizzata diretta alla produzione o allo scambio di beni ovvero alla | prestazione | di servizi ( art . 2 ) , indipendentemente dal risultato economico di tale attività , ed indicando quale base |
| 2001-156.txt | 2807 | 2807 | , dall ” esercizio abituale di un attività autonomamente organizzata diretta alla produzione o allo scambio di beni ovvero alla | prestazione | di servizi ” , con la conseguente inapplicabilità dell imposta stessa . 10 . l art . 3 , comma |
| 2001-227.txt | 478 | 478 | immobiliare che mobiliare delle sentenze ed ordinanze emesse negli stessi giudizi , nonché quelli riferentisi a recupero dei crediti per | prestazioni | di lavoro nelle procedure di fallimento , di concordato preventivo e di liquidazione coatta amministrativa ” . l ultimo comma |
| 2001-227.txt | 1243 | 1243 | , certamente esentati dal secondo comma della norma impugnata , in quanto rispettivamente inquadrabili nel ” recupero dei crediti per | prestazioni | di lavoro nelle procedure di fallimento ” e nell esecuzione in genere . 7 . interpretata nel senso che l |
| 2001-344.txt | 1731 | 1731 | regionale impugnata gli argomenti , invocati in consiglio regionale , secondo cui non vi sarebbe stata base legale per tale | prestazione | patrimoniale imposta , con violazione dell art . 23 della costituzione , o dovrebbe tenersi conto della esenzione dall imposta |
| 2001-344.txt | 1772 | 1772 | di bollo stabilita per le autocertificazioni . la legge regionale non è infatti competente a ” giudicare ” se una | prestazione | imposta dall ente locale , in correlazione con una attività dallo stesso effettuata , abbia o meno una sufficiente base |
| 2001-354.txt | 109 | 109 | 1 della legge 2 agosto 1990 , n . 233 e cioè quelli iscritti alle gestioni dei contributi e delle | prestazioni | previdenziali degli artigiani e degli esercenti attività commerciali , titolari , coadiuvanti e coadiutori l ammontare del contributo annuo dovuto |
| 2001-354.txt | 1057 | 1057 | discrezionalità di cui gode in materia , va soggiunto che all onere contributivo si correla un vantaggio in termini di | prestazione | previdenziale , essendo , in virtù dell art . 5 della legge n . 233 del 1990 , anche la |
| 2001-354.txt | 1112 | 1112 | della base contributiva corrisponde , appunto , l ampliamento della base pensionabile , con evidente riflesso positivo sulla misura della | prestazione | e , dunque , in armonia con la garanzia previdenziale assicurata dall art . 38 , secondo comma , della |
| 2001-354.txt | 1251 | 1251 | definire le fonti di finanziamento del sistema , a segnare il livello di tutela che deve essere garantito attraverso le | prestazioni | previdenziali . un modello , dunque , che , come si evince dall evoluzione legislativa avutasi in materia , non |
| 2001-96.txt | 2943 | 2943 | evocato , avendo la corte più volte affermato che il principio della capacità contributiva riguarda soltanto le contribuzioni relative a | prestazione | di servizi il cui costo non si possa determinare divisibilmente ( in tal senso , già la sentenza n . |
| 2002-284.txt | 754 | 754 | riservato allo stato ed esercitato in regime di concessione , ha da tempo assunto , nella legislazione , natura di | prestazione | tributaria , fondata sulla legge , come questa corte riconobbe quando dichiarò non fondati i dubbi di legittimità costituzionale prospettati |
| 2002-284.txt | 1288 | 1288 | non vi sia alcuna incompatibilità fra il carattere di interesse generale del servizio pubblico radiotelevisivo e l imposizione di una | prestazione | economica , nella specie collegata alla detenzione degli apparecchi radiotelevisivi , diretta a finanziare detto servizio . al contrario , |
| 2002-332.txt | 465 | 465 | ammontare dell imposta nel prezzo di vendita dei beni prodotti o dei servizi resi dal soggetto che abbia eseguito la | prestazione | tributaria non dovuta . la traslazione dell imposta , in quanto fatto impeditivo del diritto alla ripetizione , dovrebbe essere |
| 2002-522.txt | 660 | 660 | corte ha affermato in epoca anteriore alla riforma che la costituzione & amp ; laquo ; non vieta di imporre | prestazioni | fiscali in stretta e razionale correlazione con il processo , sia che esse configurino vere e proprie tasse giudiziarie sia |
| 2004-37.txt | 1047 | 1047 | i tributi locali , si deve aggiungere che , stante la riserva di legge che copre tutto l ambito delle | prestazioni | patrimoniali imposte ( art . 23 della costituzione ) , e che comporta la necessità di disciplinare a livello legislativo |
| 2004-37.txt | 2295 | 2295 | , già previste per la pubblicità all interno o all ingresso di locali adibiti alla vendita di beni o alla | prestazione | di servizi ( cfr . art . 17 , comma 1 , lettere a e b , del d.lgs . |
| 2005-21.txt | 1842 | 1842 | giudizio – tali ragioni trovano il loro specifico fondamento nel carattere dell irap di tributo sostitutivo di altri tributi e | prestazioni | imposte e , quindi , nel ragionevole intento del legislatore delegato di garantire una certa continuità tra il precedente e |
| 2005-266.txt | 1080 | 1080 | costituzione di azienda faunistico venatoria ) , sia l ente impositore ( regione ) , sia il soggetto passivo della | prestazione | ( concessionario ) , sia infine la modalità di riscossione ( versamento contestuale di tassa e soprattassa ) . in |
| 2005-303.txt | 1034 | 1034 | legislazione preesistente . resta di conseguenza esclusa la denunciata violazione del principio della riserva relativa di legge in tema di | prestazioni | patrimoniali imposte , sancito dall art . 23 cost . , e degli altri evocati parametri costituzionali . il giudice |
| 2005-335.txt | 256 | 256 | idriche ) , per invasione della sfera di competenza legislativa statale : esclusiva , in tema di livelli essenziali di | prestazioni | da garantire su tutto il territorio nazionale ; concorrente , in materia di governo del territorio . 2 . – |
| 2005-335.txt | 934 | 934 | dei criteri per la determinazione della tariffa in materia di acque costituisce per sua natura sia un livello essenziale di | prestazione | che deve essere garantito su tutto il territorio nazionale , sia un principio fondamentale in materia di governo del territorio |
| 2005-66.txt | 1034 | 1034 | buon regime della cosa pubblica , alla sua conservazione , alla disciplina che gli utenti debbono osservare ed alle eventuali | prestazioni | che essi sono tenuti a compiere . la tipologia dei limiti ( divieti , diversità temporali o di utilizzazioni , |
| 2005-66.txt | 1339 | 1339 | . 4 . – risulta , infine , insussistente anche la lamentata violazione della riserva di legge in materia di | prestazioni | patrimoniali imposte . come questa corte ha più volte affermato ( si vedano , tra le tante , le sentenze |
| 2005-66.txt | 1389 | 1389 | del 1998 , n . 180 del 1996 e n . 236 del 1994 ) , rientrano nella nozione di | prestazione | patrimoniale imposta anche prestazioni di natura non tributaria e aventi funzione di corrispettivo , quando per i caratteri e il |
| 2005-66.txt | 1393 | 1393 | . 180 del 1996 e n . 236 del 1994 ) , rientrano nella nozione di prestazione patrimoniale imposta anche | prestazioni | di natura non tributaria e aventi funzione di corrispettivo , quando per i caratteri e il regime giuridico dell attività |
| 2005-66.txt | 1426 | 1426 | i caratteri e il regime giuridico dell attività resa , sia pure su richiesta del privato , a fronte della | prestazione | patrimoniale appare prevalente l elemento della imposizione legale . ai fini dell individuazione delle prestazioni patrimoniali imposte , non costituiscono |
| 2005-66.txt | 1441 | 1441 | privato , a fronte della prestazione patrimoniale appare prevalente l elemento della imposizione legale . ai fini dell individuazione delle | prestazioni | patrimoniali imposte , non costituiscono profili determinanti né le formali qualificazioni delle prestazioni né la fonte negoziale o meno dell |
| 2005-66.txt | 1454 | 1454 | legale . ai fini dell individuazione delle prestazioni patrimoniali imposte , non costituiscono profili determinanti né le formali qualificazioni delle | prestazioni | né la fonte negoziale o meno dell atto costitutivo né l inserimento di obbligazioni ex lege in contratti privatistici ( |
| 2005-66.txt | 1549 | 1549 | monopolio pubblico o della essenzialità di alcuni bisogni di vita soddisfatti da quei beni o servizi , la determinazione della | prestazione | sia unilateralmente imposta con atti formali autoritativi , che , incidendo sostanzialmente sulla sfera dell autonomia privata , giustificano la |
| 2005-66.txt | 1608 | 1608 | in esame , il pagamento per la sosta del veicolo sfugge sia alla nozione di tributo che a quella di | prestazione | patrimoniale imposta ; esso è configurabile piuttosto come corrispettivo , commisurato ai tempi e ai luoghi della sosta , di |
| 2005-66.txt | 1666 | 1666 | sicché il corrispettivo risulta privo di uno dei fondamentali requisiti che questa corte ha ritenuto indispensabile affinché possa individuarsi una | prestazione | patrimoniale imposta ; e ciò esclude che debba essere assistito dalla garanzia prevista dall art . 23 cost . |
| 2005-73.txt | 712 | 712 | . 9 e tabella 1 allegata alla legge ) e non al costo del servizio reso od al valore della | prestazione | erogata . il contributo ha , pertanto , le caratteristiche essenziali del tributo e cioè la doverosità della prestazione e |
| 2005-73.txt | 731 | 731 | della prestazione erogata . il contributo ha , pertanto , le caratteristiche essenziali del tributo e cioè la doverosità della | prestazione | e il collegamento di questa ad una pubblica spesa , quale è quella per il servizio giudiziario ( analogamente si |
| 2006-155.txt | 1148 | 1148 | tra queste e le funzioni , « mettendo a repentaglio per la regione la possibilità di assicurare l erogazione delle | prestazioni | nei livelli essenziali prescritti dalla normativa statale » . di qui , la richiesta della regione ricorrente non già di |
| 2007-350.txt | 798 | 798 | finanze ) , attribuendo così alla pubblica amministrazione la facoltà di operare scelte discrezionali di politica tributaria in materia di | prestazioni | patrimoniali imposte che invece l art . 23 cost . riserva alla legge . il giudice a quo muove , |
| 2008-102.txt | 17224 | 17224 | . , in relazione sia all art . 49 del trattato ce , perché introdurrebbe « una restrizione alla libera | prestazione | dei servizi nel mercato sardo dei servizi nautici e aerei , che costituisce una parte rilevante del mercato europeo » |
| 2008-102.txt | 21471 | 21471 | . , in relazione al trattato ce , con riguardo agli artt . 49 ( posto a tutela della libera | prestazione | dei servizi ) , 81 , « coordinato con gli art . 3 , lett . g ) e 10 |
| 2008-102.txt | 23684 | 23684 | resi dalle imprese ” non residenti ” , che assume rilevanza per l ordinamento comunitario sia come restrizione alla libera | prestazione | dei servizi ( art . 49 del trattato ce ) , sia come aiuto di stato alle imprese con domicilio |
| 2008-102.txt | 24059 | 24059 | il principio comunitario di non discriminazione e , conseguentemente , inapplicabili le connesse disposizioni del trattato ce sulla libertà di | prestazione | di servizi e sul divieto di aiuti di stato . tale principio è , infatti , di generale applicazione nell |
| 2008-102.txt | 24228 | 24228 | piú occasioni occupata di fattispecie analoghe alla denunciata imposta di scalo e ha affermato che sussiste una restrizione alla libera | prestazione | dei servizi nel caso in cui una determinata misura renda le prestazioni transfrontaliere piú onerose delle prestazioni nazionali comparabili ( |
| 2008-102.txt | 24240 | 24240 | ha affermato che sussiste una restrizione alla libera prestazione dei servizi nel caso in cui una determinata misura renda le | prestazioni | transfrontaliere piú onerose delle prestazioni nazionali comparabili ( sentenze 11 gennaio 2007 , c 269 / 05 , commissione c |
| 2008-102.txt | 24245 | 24245 | restrizione alla libera prestazione dei servizi nel caso in cui una determinata misura renda le prestazioni transfrontaliere piú onerose delle | prestazioni | nazionali comparabili ( sentenze 11 gennaio 2007 , c 269 / 05 , commissione c . repubblica ellenica ; 6 |
| 2008-102.txt | 25840 | 25840 | rispetto ai residenti nella regione , sia all art . 49 dello stesso trattato , perché « la libertà di | prestazione | dei servizi all interno della comunità è violata anche quando vengono frapposti ostacoli al godimento di servizi da parte di |
| 2008-102.txt | 27128 | 27128 | rispetto ai residenti nella regione , sia all art . 49 dello stesso trattato , perché « la libertà di | prestazione | dei servizi all interno della comunità è violata anche quando vengono frapposti ostacoli al godimento di servizi da parte di |
| 2008-130.txt | 1880 | 1880 | interprete ) ad una particolare materia ( come avviene , ad esempio , allorché si riconducano indebitamente alla materia tributaria | prestazioni | patrimoniali imposte di natura non tributaria ) » . 3 . 3 – non c è dubbio che la lettura |
| 2008-335.txt | 1630 | 1630 | sue componenti – e , quindi , anche quella relativa al servizio di depurazione – ha natura di corrispettivo di | prestazioni | contrattuali e non di tributo . questa corte ritiene che tale presupposto sia corretto e trovi fondamento nelle seguenti considerazioni |
| 2008-335.txt | 2045 | 2045 | . tale impostazione legislativa è analoga a quella adottata dal legislatore in altri settori concernenti la determinazione della remunerazione di | prestazioni | di pubblici servizi e , in particolare , a quella di cui agli artt . 11 nonies e seguenti del |
| 2008-335.txt | 2893 | 2893 | che la tariffa del servizio idrico integrato si configura , in tutte le sue componenti , come corrispettivo di una | prestazione | commerciale complessa , il quale , ancorché determinato nel suo ammontare in base alla legge , trova fonte non in |
| 2008-335.txt | 2961 | 2961 | , dal fatto sopra rilevato che , a fronte del pagamento della tariffa , l utente riceve un complesso di | prestazioni | , consistenti sia nella somministrazione della risorsa idrica , sia nella fornitura dei servizi di fognatura e depurazione . ne |
| 2008-335.txt | 3218 | 3218 | la disciplina della quota di tariffa in questione , da un lato , qualifica detta quota come corrispettivo di una | prestazione | commerciale , come tale assoggettato ad iva , e , dall altro , contraddittoriamente , non consente la tutela civilistica |
| 2008-335.txt | 3309 | 3309 | in ogni caso come corrispettivo , invece , la disposizione censurata , prescindendo dal sinallagma genetico e funzionale fra la | prestazione | di pagamento e la controprestazione del servizio , impedisce irragionevolmente all utente di tutelarsi da eventuali inadempimenti della controparte mediante |
| 2008-335.txt | 3339 | 3339 | irragionevolmente all utente di tutelarsi da eventuali inadempimenti della controparte mediante gli ordinari strumenti civilistici previsti per i contratti a | prestazioni | corrispettive ( quali , ad esempio , l azione di adempimento , l exceptio inadimpleti contractus , l azione di |
| 2008-335.txt | 4032 | 4032 | quote risponde solo all esigenza di una più precisa quantificazione della tariffa stessa , che tenga conto di tutte le | prestazioni | che il gestore deve erogare . l armonia di un sistema di finanziamento del servizio idrico integrato , costruito unitariamente |
| 2008-373.txt | 581 | 581 | questa circostanza è da sola sufficiente a rendere non arbitraria la scelta legislativa di consentire la deduzione fiscale delle sole | prestazioni | alimentari certe nel loro ammontare e di escluderla per quelle non certe perché ricomprese nella piú ampia prestazione di mantenimento |
| 2008-373.txt | 599 | 599 | delle sole prestazioni alimentari certe nel loro ammontare e di escluderla per quelle non certe perché ricomprese nella piú ampia | prestazione | di mantenimento . questa corte , infatti , ha piú volte sottolineato che , nella individuazione degli oneri detraibili , |
| 2008-373.txt | 691 | 691 | dal reddito imponibile degli assegni alimentari limitatamente alla misura risultante da provvedimento dell autorità giudiziaria e la esclude per la | prestazione | alimentare spontaneamente corrisposta dal debitore ) . non potrebbe obiettarsi , come fa il rimettente , che la misura degli |
| 2008-373.txt | 1797 | 1797 | e non di quello di mantenimento appare ispirata alla non irragionevole ratio non solo di differenziare il trattamento fiscale di | prestazioni | eterogenee , ma anche di favorire l adempimento dell obbligo alimentare , cioè di un obbligo che sorge solo ove |
| 2008-64.txt | 247 | 247 | attribuendo ai giudici tributari la cognizione delle controversie relative alla debenza del cosap , distoglierebbe dette controversie – relative a | prestazioni | che non hanno natura tributaria – dal proprio ” giudice naturale ” , e cioè da quello civile . 2 |
| 2008-64.txt | 1177 | 1177 | interprete ) ad una particolare materia ( come avviene , ad esempio , allorché si riconducano indebitamente alla materia tributaria | prestazioni | patrimoniali imposte di natura non tributaria ) . per valutare la sussistenza della denunciata violazione dell art . 102 , |
| 2008-64.txt | 1268 | 1268 | ; criteri che , indipendentemente dal nomen iuris utilizzato dalla normativa che disciplina tali entrate , consistono nella doverosità della | prestazione | e nel collegamento di questa alla pubblica spesa , con riferimento ad un presupposto economicamente rilevante ( ex multis : |
| 2008-64.txt | 1421 | 1421 | tributaria , sono legittimamente attribuite alla cognizione delle commissioni tributarie per la sola ragione che il fatto generatore delle suddette | prestazioni | patrimoniali è simile al presupposto che , in passato , avevano avuto alcuni tributi . neppure sarebbe sufficiente addurre mere |
| 2008-64.txt | 1918 | 1918 | , l illegittimità costituzionale della norma denunciata , perché questa attribuisce alla giurisdizione tributaria la cognizione di controversie relative a | prestazioni | patrimoniali non tributarie e , pertanto , si risolve nella creazione di un giudice speciale vietato dal secondo comma dell |
| 2009-141.txt | 986 | 986 | luce dei criteri elaborati dalla giurisprudenza costituzionale per qualificare come tributarie alcune entrate : criteri che consistono nella doverosità della | prestazione | , in mancanza di un rapporto sinallagmatico tra parti , e nel collegamento di detta prestazione alla pubblica spesa in |
| 2009-141.txt | 1002 | 1002 | consistono nella doverosità della prestazione , in mancanza di un rapporto sinallagmatico tra parti , e nel collegamento di detta | prestazione | alla pubblica spesa in relazione a un presupposto economicamente rilevante ( ex plurimis : sentenze n . 335 e n |
| 2009-227.txt | 3317 | 3317 | giurisprudenza di questa corte nell affermare la illegittimità costituzionale di disposizioni le quali , posto che non sia dovuta una | prestazione | tributaria ( o comunque patrimoniale ) , prevedano poi la irripetibilità di quanto sia stato versato nell apparente adempimento della |
| 2009-238.txt | 1568 | 1568 | fondata , perché il giudice rimettente muove dall erroneo presupposto interpretativo che la tia ha natura di corrispettivo privatistico di | prestazioni | contrattuali e non di tributo . dall erroneità di tale presupposto consegue la non fondatezza del prospettato dubbio di legittimità |
| 2009-238.txt | 5259 | 5259 | i costi di realizzazione e di esercizio dell impianto per lo smaltimento in discarica , i costi sostenuti per la | prestazione | della garanzia finanziaria ed i costi stimati di chiusura , nonché i costi di gestione successiva alla chiusura per il |
| 2009-238.txt | 6231 | 6231 | tali criteri , indipendentemente dal nomen iuris utilizzato dalla normativa che disciplina i prelievi stessi , consistono nella doverosità della | prestazione | , nella mancanza di un rapporto sinallagmatico tra parti e nel collegamento di detta prestazione alla pubblica spesa in relazione |
| 2009-238.txt | 6246 | 6246 | , consistono nella doverosità della prestazione , nella mancanza di un rapporto sinallagmatico tra parti e nel collegamento di detta | prestazione | alla pubblica spesa in relazione ad un presupposto economicamente rilevante ( ex plurimis : sentenze n . 141 del 2009 |
| 2009-238.txt | 6360 | 6360 | natura tributaria . infatti , ad una pronuncia della corte di cassazione civile che ha qualificato come non tributaria tale | prestazione | pecuniaria ( sezioni unite , ordinanza n . 3274 del 2006 ) , hanno fatto séguito altre decisioni della stessa |
| 2009-238.txt | 6395 | 6395 | fatto séguito altre decisioni della stessa corte che , con varie motivazioni e differenze linguistiche , hanno invece ricondotto detta | prestazione | nel novero dei tributi ( sezioni unite : ordinanza n . 3171 del 2008 , sentenze n . 13902 del |
| 2009-238.txt | 7623 | 7623 | 13 ) e , dall altro , non reca alcuna disciplina specifica in tema di accertamento , di liquidazione della | prestazione | dovuta , di contenzioso e di sanzioni e interessi per omesso o ritardato pagamento . non può negarsi , infatti |
| 2009-238.txt | 9579 | 9579 | 4 del d.p.r . n . 633 del 1972 e caratterizzato dal pagamento di un « corrispettivo » per la | prestazione | di servizi . non esiste , del resto , una norma legislativa che espressamente assoggetti ad iva le prestazioni del |
| 2009-238.txt | 9598 | 9598 | la prestazione di servizi . non esiste , del resto , una norma legislativa che espressamente assoggetti ad iva le | prestazioni | del servizio di smaltimento dei rifiuti , quale , ad esempio , è quella prevista dall alinea e dalla lettera |
| 2009-298.txt | 1065 | 1065 | , ai fini dell accertamento e della riscossione di altre entrate , compatibilmente con la disciplina comunitaria in materia di | prestazione | di servizi » ( comma 7 bis dell art . 1 del menzionato decreto legge ) . 2 . – |
| 2009-298.txt | 2776 | 2776 | , ai fini dell accertamento e della riscossione di altre entrate , compatibilmente con la disciplina comunitaria in materia di | prestazione | di servizi » . 7 . 2 . – in secondo luogo , l avvocatura generale dello stato eccepisce , |
| 2009-56.txt | 4988 | 4988 | , salvo che il giudizio abbia « ad oggetto anche l applicazione di sanzioni amministrative , intendendo per tale ogni | prestazione | pecuniaria diversa da quella d imposta che non abbia carattere reintegrativo della pretesa erariale » ( ex multis : sentenze |
| 2009-58.txt | 962 | 962 | di una norma . non è violato l art . 23 cost . , perché non viene imposta una nuova | prestazione | e , comunque , come più volte affermato da questa corte , non esiste un principio di irretroattività della legge |
| 2010-182.txt | 1145 | 1145 | n . 73 del 2005 ) per qualificare come tributarie alcune entrate . esso costituisce , in particolare , una | prestazione | obbligatoria straordinaria stabilita per legge ( lettere a , b , c ) , collegata ad una pubblica spesa ( |
| 2010-216.txt | 327 | 327 | , perché víola : a ) l art . 49 del trattato ce , « introducendo una restrizione alla libera | prestazione | dei servizi nel mercato sardo dei servizi nautici e aerei , che costituisce una parte rilevante del mercato europeo » |
| 2010-216.txt | 1201 | 1201 | corte di giustizia ha rilevato che : a ) l imposta sullo scalo rientra nell àmbito di applicazione della libera | prestazione | dei servizi ai sensi dell art . 50 del trattato ce , perché le persone che assumono l esercizio di |
| 2010-216.txt | 1273 | 1273 | forniti negli aerodromi e nei porti ; b ) la normativa regionale di cui trattasi costituisce una restrizione alla libera | prestazione | dei servizi , in quanto essa grava unicamente sugli operatori aventi il domicilio fiscale fuori dal territorio regionale , che |
| 2010-39.txt | 292 | 292 | di nuovi giudici speciali posto dall evocato parametro costituzionale , perché attribuisce alla giurisdizione tributaria controversie che hanno ad oggetto | prestazioni | che , come quella del pagamento di detto canone , non hanno natura tributaria . 2 . – la questione |
| 2010-39.txt | 1098 | 1098 | interprete ) ad una particolare materia , come avviene , ad esempio , allorché si riconducano indebitamente alla materia tributaria | prestazioni | patrimoniali imposte di natura non tributaria ( sentenze n . 130 e n . 64 del 2008 ) . per |
| 2010-39.txt | 1436 | 1436 | tutte le sue componenti , ivi comprese quelle riferite alla fognatura e alla depurazione , « come corrispettivo di una | prestazione | commerciale complessa , il quale , ancorché determinato nel suo ammontare in base alla legge , trova fonte non in |
| 2010-39.txt | 1505 | 1505 | dal fatto [ … ] che , a fronte del pagamento della tariffa , l utente riceve un complesso di | prestazioni | , consistenti sia nella somministrazione della risorsa idrica , sia nella fornitura dei servizi di fognatura e depurazione » . |
| 2010-39.txt | 1591 | 1591 | , l illegittimità costituzionale della norma denunciata , perché questa attribuisce alla giurisdizione tributaria la cognizione di controversie relative a | prestazioni | patrimoniali di natura non tributaria e , pertanto , si risolve nella istituzione di un giudice speciale vietata dal secondo |
| 2011-185.txt | 3051 | 3051 | di stato risulta ben più ampia di quella di sovvenzione , dato che essa vale a designare non soltanto le | prestazioni | positive del genere delle sovvenzioni stesse , ma anche interventi i quali , in varie forme , alleviano gli oneri |
| 2011-247.txt | 8362 | 8362 | ; dall altro , non costituisce una conseguenza sfavorevole sul piano sostanziale , perché non comporta né un obbligo di | prestazione | né l emissione di un atto di accertamento . il mero assoggettamento ad un termine piú lungo di accertamento fiscale |
| 2011-280.txt | 412 | 412 | , in mancanza di una legge dello stato che lo consenta , istituisce un tributo o , comunque , una | prestazione | patrimoniale imposta di natura non tributaria . in punto di rilevanza , il medesimo giudice rimettente afferma che la declaratoria |
| 2011-280.txt | 845 | 845 | questione , in quanto il giudice rimettente avrebbe qualificato il contributo previsto dalla disposizione denunciata alternativamente come tributo e come | prestazione | patrimoniale imposta di natura non tributaria , senza sciogliere tale alternativa . tuttavia , contrariamente a quanto affermato dalla regione |
| 2011-280.txt | 925 | 925 | rapporto di subordinazione logica , nel senso che il contributo viene qualificato come tributo e solo in via subordinata come | prestazione | patrimoniale imposta di natura non tributaria . tale subordinazione logica risulta chiaramente dall intero tenore dell ordinanza di rimessione , |
| 2011-280.txt | 1019 | 1019 | secondo luogo , « qualora pure non sia un tributo » , dovrebbe essere considerato « in ogni caso una | prestazione | patrimoniale imposta a norma dell art . 23 cost . » . deve , dunque , escludersi che il rimettente |
| 2011-280.txt | 1154 | 1154 | questa corte al fine di qualificare un entrata come tributaria ; criteri che consistono : a ) nella doverosità della | prestazione | , in mancanza di un rapporto sinallagmatico tra parti ; b ) nel collegamento di detta prestazione alla pubblica spesa |
| 2011-280.txt | 1171 | 1171 | nella doverosità della prestazione , in mancanza di un rapporto sinallagmatico tra parti ; b ) nel collegamento di detta | prestazione | alla pubblica spesa in relazione ad un presupposto economicamente rilevante ( ex plurimis , sentenze n . 246 , n |
| 2011-280.txt | 1765 | 1765 | della capacità economica manifestata dai soggetti gestori degli impianti . 3 . 1.3 . da quanto sopra deriva che la | prestazione | ” contributiva ” in esame , rispondendo alle indicate caratteristiche essenziali del tributo , ha la natura fiscale ad essa |
| 2011-323.txt | 161 | 161 | 2011 e per i due successivi , nei confronti dei soggetti passivi che versano contributi agli enti bilaterali che erogano | prestazioni | di sostegno al reddito sulla base di criteri definiti dalla giunta provinciale , è riconosciuta una detrazione dell irap dovuta |
| 2011-323.txt | 260 | 260 | produzione netta realizzata nel territorio provinciale . con provvedimento della giunta provinciale sono inoltre individuati gli enti bilaterali che erogano | prestazioni | di sostegno al reddito che danno diritto alla detrazione d imposta disciplinata da questo comma » . secondo il ricorrente |
| 2012-223.txt | 1155 | 1155 | elaborate dalla giurisprudenza di questa corte per qualificare come tributarie alcune entrate . in particolare , si tratterebbe di una | prestazione | doverosa , in mancanza di un rapporto sinallagmatico tra le parti , collegata alla pubblica spesa in relazione ad un |
| 2012-223.txt | 1306 | 1306 | 53 della costituzione , in quanto , indipendentemente dal nomen iuris utilizzato , la misura adottata si concreterebbe in una | prestazione | patrimoniale imposta di natura sostanzialmente tributaria . i rimettenti sostengono che sarebbe violato , altresì , l art . 36 |
| 2012-223.txt | 1812 | 1812 | consentendo lo scaglionamento delle corresponsione dell indennità ( fino a tre importi annuali , a seconda dell ammontare complessivo della | prestazione | ) , determinerebbe una perdita patrimoniale certa , se non altro in ragione della mancata previsione di interessi per la |
| 2012-223.txt | 1974 | 1974 | decreto del presidente della repubblica 29 dicembre 1973 , n . 1032 ( approvazione del testo unico delle norme sulle | prestazioni | previdenziali a favore dei dipendenti civili e militari dello stato ) . il regime risultante violerebbe gli articoli 3 e |
| 2012-223.txt | 5619 | 5619 | peraltro un impegno senza prestabiliti limiti temporali . la corresponsione della stessa è , dunque , strettamente connessa all effettiva | prestazione | del servizio ( sentenza n . 407 del 1996 e ordinanza n . 106 del 1997 ) . con riferimento |
| 2012-223.txt | 6167 | 6167 | riduzione ” e ad un ” contenimento delle spese ” , rivesta carattere tributario , trattandosi all evidenza di una | prestazione | patrimoniale imposta , realizzata attraverso un atto autoritativo di carattere ablatorio , destinata a sovvenire le pubbliche spese . la |
| 2012-223.txt | 6411 | 6411 | percentuali della entità di tale indennità non corrisponde , come sopra precisato , né la correlativa riduzione degli obblighi e | prestazioni | previdenziali , né la riduzione dei carichi lavorativi che l indennità è diretta a compensare . infine , l assenza |
| 2012-223.txt | 7165 | 7165 | alla luce dei criteri indicati dalla giurisprudenza costituzionale come caratterizzanti la nozione unitaria di tributo : cioè la doverosità della | prestazione | , in mancanza di un rapporto sinallagmatico tra le parti , nonché il collegamento di tale prestazione con la pubblica |
| 2012-223.txt | 7182 | 7182 | la doverosità della prestazione , in mancanza di un rapporto sinallagmatico tra le parti , nonché il collegamento di tale | prestazione | con la pubblica spesa , in relazione ad un presupposto economicamente rilevante ( ex plurimis , sentenze n . 141 |
| 2012-223.txt | 9200 | 9200 | avvalorato dal fatto che il citato art . 12 , comma 10 , non contiene affatto una disciplina organica sulle | prestazioni | previdenziali in favore dei dipendenti dello stato , in grado di sostituirsi , in senso novativo , al d.p.r . |
| 2012-32.txt | 256 | 256 | nell anno 2010 , presso la struttura per la gestione dell emergenza , è riconosciuto il compenso previsto per le | prestazioni | aggiuntive rese nell àmbito delle disposizioni speciali per la gestione dell emergenza post sisma . il comma 2 prevede che |
| 2012-32.txt | 3965 | 3965 | che gli interventi di soccorso ed elisoccorso di carattere sanitario , comprensivi di recupero e trasporto , devono considerarsi come | prestazioni | a carico del servizio sanitario nazionale se effettuati nei limiti di quanto disposto dall art . 11 del decreto del |
| 2012-32.txt | 6366 | 6366 | ( nazionale ) per la gestione dell emergenza del rimborso delle somme erogate dalla regione a titolo di remunerazione delle | prestazioni | aggiuntive , rese in conseguenza del terremoto dai suddetti collaboratori coordinati e continuativi . in tal modo , il legislatore |
| 2012-32.txt | 7512 | 7512 | , stando alla formulazione letterale di esso , gli interventi di soccorso ed elisoccorso ivi previsti « devono considerarsi come | prestazioni | a carico del servizio sanitario nazionale se effettuati nei limiti di quanto disposto dall art . 11 del decreto del |
| 2012-33.txt | 884 | 884 | da parte dei residenti nella regione molise mediante la fornitura , nel corso dell anno solare di riferimento , di | prestazioni | di servizio a finalità collettiva rivolte al miglioramento dell ambiente e del paesaggio , le cui modalità sono definite con |
| 2012-33.txt | 961 | 961 | nazionale , così trattando differentemente situazioni soggettive identiche ; l art . 23 cost . , laddove prevede che la | prestazione | alternativa al pagamento del tributo sia determinata con delibere della giunta regionale e , dunque , mediante atti di natura |
| 2012-33.txt | 2317 | 2317 | da parte dei residenti nella regione molise mediante la fornitura , nel corso dell anno solare di riferimento , di | prestazioni | di servizio a finalità collettiva rivolti al miglioramento dell ambiente e del paesaggio , le cui modalità sono definite con |
| 2012-33.txt | 2467 | 2467 | n . 2 del 2011 contrasta anche con l art . 23 cost . , il quale impone che ogni | prestazione | personale o patrimoniale sia prevista per legge . sotto questo profilo , la norma regionale impugnata deve essere valutata unitariamente |
| 2012-33.txt | 2493 | 2493 | per legge . sotto questo profilo , la norma regionale impugnata deve essere valutata unitariamente , perché essa impone una | prestazione | patrimoniale ( il contributo di 3.000 euro ) , ma contestualmente consente di evitarne il pagamento mediante l esecuzione di |
| 2012-33.txt | 2515 | 2515 | ( il contributo di 3.000 euro ) , ma contestualmente consente di evitarne il pagamento mediante l esecuzione di altre | prestazioni | , onde la parte della norma relativa all imposizione della tassa e quella concernente le prestazioni ad essa alternative sono |
| 2012-33.txt | 2531 | 2531 | l esecuzione di altre prestazioni , onde la parte della norma relativa all imposizione della tassa e quella concernente le | prestazioni | ad essa alternative sono connesse in maniera tale da configurare una fattispecie unitaria insuscettibile di scissione . ed allora , |
| 2012-33.txt | 2594 | 2594 | 2011 rinvia ad una fonte di rango inferiore a quella legislativa ( provvedimento della giunta regionale ) l individuazione delle | prestazioni | alternative a quella patrimoniale , senza dettare criteri direttivi idonei a restringere la discrezionalità dell organo amministrativo , vìola la |
| 2013-116.txt | 2173 | 2173 | gli altri trattamenti corrisposti da enti gestori di forme di previdenza obbligatori , ivi incluse le forme pensionistiche che garantiscono | prestazioni | in aggiunta o ad integrazione del trattamento pensionistico obbligatorio ( comprese quelle di cui al decreto legislativo 16 settembre 1996 |
| 2013-116.txt | 2321 | 2321 | , n . 252 , recante « disciplina delle forme pensionistiche complementari » ) , nonché i trattamenti che assicurano | prestazioni | definite dei dipendenti delle regioni a statuto speciale e degli enti di cui alla legge 20 marzo 1975 , n |
| 2013-116.txt | 3745 | 3745 | risulta con più evidenza discriminatorio , venendo esso a gravare su redditi ormai consolidati nel loro ammontare , collegati a | prestazioni | lavorative già rese da cittadini che hanno esaurito la loro vita lavorativa , rispetto ai quali non risulta più possibile |
| 2013-144.txt | 549 | 549 | mancato spontaneo versamento del dovuto dei trasferimenti erariali di finanziamento della spesa sanitaria regionale , le precluderebbe l erogazione delle | prestazioni | sanitarie , risultando così violati , unitamente ai parametri poc anzi citati ed in combinato disposto con essi , anche |
| 2013-144.txt | 720 | 720 | suddetta decurtazione solo in caso di mancato spontaneo versamento di quanto dovuto . ciò non pregiudicherebbe l erogazione regionale delle | prestazioni | sanitarie , in difetto di compiuta prova al riguardo . 3 . l eccezione d inammissibilità sollevata dalla difesa dello |
| 2013-26.txt | 328 | 328 | della stessa legge regionale n . 27 del 2011 viene impugnato in relazione alla prescrizione che consente la liquidazione delle | prestazioni | pensionistiche in forma di capitale secondo le modalità stabilite dall emanando regolamento di gestione . la disposizione sarebbe in contrasto |
| 2013-26.txt | 446 | 446 | minori entrate fiscali , come tale pregiudizievole per la finanza pubblica , e consentirebbe comunque di evitare ai beneficiari delle | prestazioni | pensionistiche integrative la soggezione al limite massimo del 50 % nella liquidazione diretta del montante finale accumulato ; limite previsto |
| 2013-26.txt | 4048 | 4048 | secondo il presidente del consiglio dei ministri , la norma impugnata , consentendo la liquidazione in forma di capitale delle | prestazioni | pensionistiche , determinerebbe l applicazione di un regime di imposizione fiscale più favorevole ai beneficiari , produttivo di minori entrate |
| 2013-26.txt | 4137 | 4137 | d.lgs . n . 252 del 2005 , che ne costituirebbe norma attuativa , prevedendo l erogazione in capitale delle | prestazioni | pensionistiche integrative fino ad un massimo del 50 % del montante finale accumulato . 5.1 . la questione sollevata in |
| 2013-26.txt | 4315 | 4315 | attribuirle natura e implicazioni di carattere tributario . essa ha per oggetto esclusivamente le modalità di erogazione di una delle | prestazioni | complementari corrisposte dal fitq , senza alcun riferimento al relativo regime fiscale , che segue le regole generali della materia |
| 2013-26.txt | 4543 | 4543 | via generale il limite del 50 % alla possibilità di liquidare direttamente in capitale il montante accumulato dal beneficiario della | prestazione | pensionistica . infatti la norma in esame consente di chiedere la liquidazione della pensione integrativa in forma di capitale , |
| 2013-26.txt | 4633 | 4633 | esprime un principio fondamentale di coordinamento della finanza pubblica . esso mira , infatti , ad assicurare ai beneficiari delle | prestazioni | integrative situazioni giuridiche uniformi su tutto il territorio nazionale . la variante normativa introdotta dalla regione incide sulla determinazione degli |
| 2013-26.txt | 4687 | 4687 | a disposizione dei soggetti interessati . in tal guisa la più ampia facoltà di scelta delle modalità di liquidazione della | prestazione | pensionistica integrativa determina indubbiamente nella sua complessiva configurazione un intrinseca influenza sul riparto quantitativo e temporale della relativa spesa gravante |
| 2013-26.txt | 4954 | 4954 | soggettivi , in relazione ai quali la certezza dei rapporti giuridici e la tutela dell affidamento dei potenziali beneficiari delle | prestazioni | ( l espressione letterale della norma può facilmente ingenerare l aspettativa , non esplicitando limiti di sorta , di una |
| 2013-26.txt | 5050 | 5050 | regione autonoma sardegna n . 27 del 2011 nella parte in cui non prevede , per il dipendente beneficiario della | prestazione | pensionistica integrativa , che la facoltà di chiedere la liquidazione in forma di capitale sia limitata alla misura del 50 |
| 2013-304.txt | 516 | 516 | 53 cost . in quanto , trattenendo una parte dei compensi maturati con la promozione , imporrebbe ai dipendenti una | prestazione | patrimoniale in violazione del principio di capacità contributiva e senza alcuna considerazione del principio di progressività . il sacrificio patrimoniale |
| 2013-310.txt | 3086 | 3086 | alle disposizioni in esame , infatti , non può riconoscersi natura tributaria , atteso che non danno luogo ad una | prestazione | patrimoniale imposta , realizzata attraverso un atto autoritativo di carattere ablatorio , destinata a reperire risorse per l erario . |
| 2013-310.txt | 3456 | 3456 | . 195 del 1972 ) ; con riferimento , il secondo , ai diritti di accedervi e di usufruire delle | prestazioni | che essa è chiamata a fornire . organizzazione e diritti sono aspetti speculari della stessa materia , l una e |
| 2013-310.txt | 3508 | 3508 | che , direttamente o almeno indirettamente , non sia finalizzata a diritti , così come non c è diritto a | prestazione | che non condizioni l organizzazione . questa connessione richiede un interpretazione complessiva dei due articoli della costituzione » . 13 |
| 2014-07.txt | 934 | 934 | scaglionamento della corresponsione del trattamento di fine rapporto fino a tre importi annuali , a seconda dell ammontare complessivo della | prestazione | . secondo il rimettente , la citata disposizione violerebbe gli artt . 3 e 36 cost . , in quanto |
| 2014-139.txt | 1992 | 1992 | base alla quale il giudice del merito invoca la previsione dell art . 2116 del codice civile secondo cui le | prestazioni | previdenziali e assistenziali « sono dovute al prestatore di lavoro , anche quando l imprenditore non ha versato regolarmente i |
| 2014-139.txt | 2071 | 2071 | mancato versamento delle ritenute fiscali » . giova osservare che il principio indicato dal rimettente riguardante l autonoma erogazione della | prestazione | previdenziale rispetto alle vicende concernenti la regolarità del versamento dei relativi contributi comprova , da altra angolazione , la tutela |
| 2014-139.txt | 2230 | 2230 | del lavoro dettata dalla costituzione , i contributi versati per ciascun lavoratore sono pertanto destinati non solo ad erogare le | prestazioni | a favore dello stesso , ma a garantire il regolare finanziamento del sistema previdenziale nel suo complesso . adottando , |
| 2014-142.txt | 291 | 291 | « l imposta si applica separatamente sui seguenti redditi : [ . . . ] b ) emolumenti arretrati per | prestazioni | di lavoro dipendente riferibili ad anni precedenti , percepiti per effetto di leggi , di contratti collettivi , di sentenze |
| 2014-142.txt | 1832 | 1832 | emolumenti arretrati » , ma si limitava a far generico riferimento agli « emolumenti arretrati relativi ad anni precedenti per | prestazioni | di lavoro dipendente » . in seguito , l art . 3 , comma 82 , della legge 28 dicembre |
| 2014-142.txt | 1881 | 1881 | razionalizzazione della finanza pubblica ) , precisò che tale locuzione individua « [ . . . ] emolumenti arretrati per | prestazioni | di lavoro dipendente riferibili ad anni precedenti , percepiti per effetto di leggi , di contratti collettivi , di sentenze |
| 2014-142.txt | 3569 | 3569 | , hanno caratteristiche e presupposti normativi tra i più disparati ma piuttosto dal fatto che essi derivano da rapporti , | prestazioni | , titoli , caratterizzati dalla discrasia tra il momento della maturazione e quello della erogazione , comportante effetti irragionevolmente pregiudizievoli |
| 2014-154.txt | 1853 | 1853 | tributaria della misura in esame , è parimenti non fondata . i criteri elaborati da questa corte in ordine alle | prestazioni | patrimoniali portano ad escludere che tale natura sia ravvisabile nella misura oggetto della norma impugnata . si è precisato , |
| 2014-207.txt | 68 | 68 | recepimento della direttiva 2010 / 31 / ue del parlamento europeo e del consiglio del 19 maggio 2010 , sulla | prestazione | energetica nell edilizia per la definizione delle procedure d infrazione avviate dalla commissione europea , nonché altre disposizioni in materia |
| 2014-207.txt | 745 | 745 | interventi di riqualificazione energetica , sarebbe il recepimento doveroso della direttiva comunitaria 2010 / 31 / ue in materia di | prestazioni | energetiche ; pertanto , il maggior gettito non sarebbe diretto a costituire una riserva erariale in senso tecnico . comunque |
| 2014-207.txt | 807 | 807 | tributaria , sarebbe legittimato ad introdurre misure , anche di carattere fiscale , al fine di favorire la standardizzazione delle | prestazioni | energetiche e garantire coesione sociale e internazionale , senza che l eventuale minor gettito debba essere necessariamente accompagnato da misure |
| 2014-219.txt | 771 | 771 | 5 . alla disposizione in esame anzitutto non può riconoscersi natura tributaria , atteso che non dà luogo ad una | prestazione | patrimoniale imposta , realizzata attraverso un atto autoritativo di carattere ablatorio , destinata a reperire risorse per l erario . |
| 2014-225.txt | 1723 | 1723 | conformità al rilievo sovranazionale dell imposta . 4.1 . il sistema comune iva riferibile alle cessioni di beni e alla | prestazione | di servizi da parte dei singoli nell ambito dell unione europea , nonché agli acquisti intracomunitari di beni tra stati |
| 2014-228.txt | 898 | 898 | che anche per esercitare attività professionali sarebbe necessario l acquisto di beni o di servizi , al fine di rendere | prestazioni | , anche di natura complessa . non sussisterebbe , poi , il denunciato contrasto con l art . 24 cost |
| 2014-228.txt | 1637 | 1637 | , effettuati con carte di debito in favore di imprese e professionisti per l acquisto di prodotti o per la | prestazione | di servizi . la tracciabilità del danaro , oltre ad essere uno strumento di lotta al riciclaggio di capitali di |
| 2014-279.txt | 663 | 663 | ) , prevedeva che l imposta dovesse essere applicata in misura fissa , per le cessioni di beni e le | prestazioni | di servizi soggetti all imposta sul valore aggiunto . successivamente , l art . 40 , comma 1 , primo |
| 2014-279.txt | 712 | 712 | del 1986 , nel testo originario , nel disporre che « per gli atti relativi a cessioni di beni e | prestazioni | di servizi soggetti all imposta sul valore aggiunto , l imposta si applica in misura fissa » , confermava l |
| 2014-279.txt | 814 | 814 | : si deve trattare , cioè , di ” cessioni di beni ” ( art . 2 ) o “ | prestazioni | di servizi ” ( art . 3 ) effettuate da soggetti esercenti ” attività di impresa ( art . 4 |
| 2014-44.txt | 11600 | 11600 | la salvaguardia dell incolumità e della sicurezza pubblica , la tutela in tutto il territorio nazionale dei livelli essenziali delle | prestazioni | concernenti i diritti civili e sociali che il sistema costituzionale attribuisce alla responsabilità dello stato » . quanto alla « |
| 2014-44.txt | 11762 | 11762 | pregiudicare gravemente . si evidenzia insomma , con tratti di assoluta chiarezza si pensi alla tutela dei livelli essenziali delle | prestazioni | concernenti i diritti civili e sociali , che forma oggetto della competenza legislativa di cui all art . 117 , |
| 2015-10.txt | 433 | 433 | rimettente , la violazione della riserva di legge prevista dall art . 23 cost . , perché si tratterebbe di | prestazione | imposta in forza non di una legge , ma di un decreto legge . parimenti violati sarebbero gli artt . |
| 2015-100.txt | 3281 | 3281 | prevede un meccanismo di rivalsa dell imposta nei confronti del committente o del cessionario da parte di chi effettua la | prestazione | imponibile ( art . 18 del d.p.r . 26 ottobre 1972 , n . 633 , recante « istituzione e |
| 2015-131.txt | 301 | 301 | , n . 133 ; l esclusione dal rimborso dell imposta sul valore aggiunto assolta sulla cessione di beni e | prestazioni | di servizi effettuate da terzi nei confronti di agenzie di viaggio stabilite fuori dell unione europea , per effetto dell |
| 2015-131.txt | 3682 | 3682 | costi di cui al comma 2 » vale a dire a quelli « sostenuti per le cessioni di beni e | prestazioni | di servizi effettuate da terzi a diretto vantaggio dei viaggiatori , al lordo della relativa imposta » in relazione alle |
| 2015-131.txt | 3746 | 3746 | compreso e connessi servizi , verso il pagamento di un corrispettivo globale . tali detrazioni sono infatti considerate come una | prestazione | di servizi unica ai sensi del comma 1 del medesimo art . 74 ter ai fini del pagamento dell imposta |
| 2015-131.txt | 3813 | 3813 | termini generali , come tali idonei a includere nel divieto anche l imposta assolta sulle cessioni di beni e sulle | prestazioni | di servizi , di cui al comma 2 dello stesso articolo , effettuate da terzi nei confronti delle agenzie di |
| 2015-155.txt | 6611 | 6611 | siano inferiori alla media nazionale , ferma restando la copertura del fabbisogno standard per il finanziamento dei livelli essenziali delle | prestazioni | concernenti i diritti civili e sociali di cui all articolo 117 , secondo comma , lettera m ) , della |
| 2015-178.txt | 2923 | 2923 | sentenza n . 70 del 2015 , punto 4 . del considerato in diritto ) . gli elementi indefettibili della | prestazione | tributaria , enucleati dalla costante giurisprudenza di questa corte , si identificano , per un verso , nella presenza di |
| 2015-192.txt | 346 | 346 | entrata in vigore della stessa legge n . 147 del 2013 , e dunque anche nei casi in cui la | prestazione | dell ausiliario sia stata espletata in epoca anteriore . 1.1 . il tribunale ordinario di lecce in composizione collegiale , |
| 2015-192.txt | 448 | 448 | contrasterebbe con l obbligo della repubblica di tutelare il lavoro in tutte le sue forme ed applicazioni l imposizione di | prestazioni | officiose remunerate con compensi modestissimi e comunque insufficienti , anche in quanto non adeguati periodicamente all aumento del costo della |
| 2015-192.txt | 558 | 558 | . , in quanto la previsione degli indicati compensi discriminerebbe irragionevolmente gli ausiliari del giudice rispetto a coloro che rendano | prestazioni | analoghe in base alle tariffe professionali di mercato , ed anche in quanto , tra gli stessi ausiliari del giudice |
| 2015-192.txt | 744 | 744 | gravemente inadeguati allontanando le migliori professionalità e rendendo nel complesso difficoltoso il reperimento di soggetti disponibili intralcerebbe l acquisizione delle | prestazioni | professionali degli ausiliari , prolungando i tempi di definizione dei processi e delle stesse procedure di liquidazione dei compensi ( |
| 2015-192.txt | 950 | 950 | di un terzo dei compensi ; inoltre , in quanto irragionevolmente differenzierebbe il trattamento degli ausiliari , a parità di | prestazioni | , a seconda che prestino o non la propria opera in procedimenti in cui sia stata disposta l ammissione di |
| 2015-192.txt | 1015 | 1015 | penale , aggiungendo una riduzione ai livelli già inadeguati dei compensi , e determinando quindi gravi difficoltà nell acquisizione di | prestazioni | effettuate con scrupolo da soggetti professionalmente qualificati . 1.3 . lo stesso art . 106 bis del d.p.r . n |
| 2015-192.txt | 1202 | 1202 | cost . , in quanto discriminerebbe , senza giustificazione , gli ausiliari del giudice rispetto a coloro che effettuano analoghe | prestazioni | sul libero mercato professionale , privando gli stessi ausiliari di una retribuzione proporzionata alla qualità e quantità del lavoro prestato |
| 2015-192.txt | 1325 | 1325 | applichino alle liquidazioni successive alla data di entrata in vigore della stessa legge , e dunque con riguardo anche a | prestazioni | in tutto o in parte eseguite prima della legge medesima . è qui prospettato , in particolare , un contrasto |
| 2015-192.txt | 1394 | 1394 | di una ragionevole giustificazione . la norma , inoltre , distinguerebbe irragionevolmente tra gli ausiliari che abbiano ultimato la propria | prestazione | ed avanzato richiesta di liquidazione dei compensi prima dell entrata in vigore della legge n . 147 del 2013 , |
| 2015-192.txt | 2545 | 2545 | sede di patrocinio a spese erariali , giacché , altrimenti , la retribuzione spetta al privato che richiede le relative | prestazioni | professionali . l accostamento non avrebbe perciò senso , una volta trasportato fuori della peculiare dimensione data dall intervento erariale |
| 2015-192.txt | 2612 | 2612 | adeguatrice , ad evitare che si attribuisca al legislatore l intento , asseritamente assurdo , di retribuire diversamente la stessa | prestazione | a seconda che sia intervenuta o non l ammissione al patrocinio a spese dello stato . l inapplicabilità nei giudizi |
| 2015-192.txt | 2701 | 2701 | della legge n . 319 del 1980 , direttamente attribuendo alla medesima la regolazione dei compensi attualmente corrisposti per le | prestazioni | remunerate a tempo . infatti , l incompatibilità della disciplina delle vacazioni con i vari parametri costituzionali evocati è stata |
| 2015-192.txt | 3162 | 3162 | rapportata alle vigenti tariffe professionali , dev essere contemperata ( e quindi ridotta ) in relazione alla natura pubblicistica della | prestazione | richiesta ( riduzione già attuata nella fissazione dei valori di partenza ) . la mancata attuazione , in sede amministrativa |
| 2015-192.txt | 3396 | 3396 | , degli incarichi in questione . in tale prospettiva , va considerato come si tratti , nella specie , di | prestazioni | tendenzialmente non ricusabili dall interessato , il quale , in quanto pubblico ufficiale , è obbligato alla fedele e diligente |
| 2015-192.txt | 3896 | 3896 | . infatti , questa corte ha già espressamente escluso che le manovre legislative sulla determinazione degli onorari da liquidare per | prestazioni | rese in ambito processuale abbiano attinenza con la materia regolata dalla norma costituzionale de qua . in particolare , si |
| 2015-192.txt | 3937 | 3937 | è stabilito che « il principio della capacità contributiva contenuto nell art . 53 non può trovare applicazione riguardo a | prestazioni | di ” facere ” , come quelle degli ausiliari del giudice , che non hanno palesemente alcuna attinenza con gli |
| 2015-192.txt | 4147 | 4147 | ribadita la giurisprudenza di questa corte , per la quale tale parametro costituzionale è inconferente rispetto ai compensi per le | prestazioni | degli ausiliari : l art . 36 cost . « è male addotto , innanzitutto perché il lavoro svolto dai |
| 2015-192.txt | 4188 | 4188 | consulenti tecnici d ufficio non si presta a rientrare in uno schema che involga un necessario e logico confronto tra | prestazioni | e retribuzione e quindi un qualsiasi giudizio sull adeguatezza e sufficienza di quest ultima » . inoltre , l art |
| 2015-192.txt | 4262 | 4262 | sua attività il necessario per sostenere sé e la famiglia . nel caso degli ausiliari del magistrato , che svolgono | prestazioni | occasionali , anche se ripetute , « non c è modo di valutare in che misura quel lavoro giochi nella |
| 2015-192.txt | 4574 | 4574 | rimettente pone una questione di legittimità costituzionale che , negli esiti auspicati , mira a rendere immuni dalla decurtazione le | prestazioni | professionali « in tutto od in parte » esaurite prima dell entrata in vigore della disposizione censurata . la questione |
| 2015-192.txt | 4602 | 4602 | » esaurite prima dell entrata in vigore della disposizione censurata . la questione potrebbe essere plausibilmente posta per le sole | prestazioni | del tutto esaurite , e sempreché non si ritenga applicabile il principio , già affermato dalla giurisprudenza comune in casi |
| 2015-192.txt | 4678 | 4678 | ottobre 2012 , n . 17405 ) . se invece , come nel caso di specie , si tratta di | prestazioni | anche solo in parte rese dopo l entrata in vigore della novella legislativa , risulta non certo irragionevole l applicazione |
| 2015-253.txt | 1194 | 1194 | art . 6 , comma 6 , del d.lgs . n . 68 del 2011 ) l organizzazione necessaria alla | prestazione | diretta di sostegno economico a beneficio dei « soggetti irpef , il cui livello di reddito e la relativa imposta |
| 2015-58.txt | 1047 | 1047 | del 2009 , n . 334 del 2006 e n . 73 del 2005 ) ; la matrice legislativa della | prestazione | imposta , in quanto il tributo nasce « direttamente in forza della legge » ( sentenza n . 141 del |
| 2015-58.txt | 1088 | 1088 | 2009 ) , risultando irrilevante l autonomia contrattuale ( sentenza n . 73 del 2005 ) ; la doverosità della | prestazione | ( sentenze n . 141 del 2009 , n . 335 e n . 64 del 2008 , n . |
| 2015-58.txt | 1171 | 1171 | e n . 26 del 1982 ) ; il nesso con la spesa pubblica , dovendo sussistere un collegamento della | prestazione | alla pubblica spesa « in relazione a un presupposto economicamente rilevante » ( sentenza n . 141 del 2009 ) |
| 2015-58.txt | 1197 | 1197 | relazione a un presupposto economicamente rilevante » ( sentenza n . 141 del 2009 ) , nel senso che la | prestazione | stessa è destinata allo scopo di apprestare i mezzi per il fabbisogno finanziario dell ente impositore ( sentenze n . |
| 2015-58.txt | 1297 | 1297 | contributo trova la sua fonte esclusiva nella legge regionale e non in un rapporto sinallagmatico tra le parti . la | prestazione | imposta non costituisce remunerazione dell uso in generale di beni collettivi comunali , come il territorio e l ambiente , |
| 2015-58.txt | 1562 | 1562 | economica manifestata dai soggetti gestori degli impianti ( sentenza n . 280 del 2011 ) . in definitiva , la | prestazione | ” contributiva ” in esame non costituisce altro che un tributo , avente : a ) quali soggetti passivi , |
| 2015-58.txt | 1818 | 1818 | , lungi dal dimostrare la natura ” volontaristica ” del contributo in parola , non individua alcun servizio né alcuna | prestazione | che giustifichi la corresponsione di un contributo da parte di chi ne beneficia . l accordo fra i comuni e |
| 2015-70.txt | 324 | 324 | secondo comma , cost . , in quanto la mancata rivalutazione , violando i principi di proporzionalità e adeguatezza della | prestazione | previdenziale , si porrebbe in contrasto con il principio di eguaglianza e ragionevolezza , causando una irrazionale discriminazione in danno |
| 2015-70.txt | 375 | 375 | un vulnus agli artt . 2 , 23 e 53 cost . , poiché la misura adottata si configurerebbe quale | prestazione | patrimoniale di natura sostanzialmente tributaria , in violazione del principio dell universalità dell imposizione a parità di capacità contributiva , |
| 2015-70.txt | 1023 | 1023 | della famiglia sul piano giuridico , economico e sociale ( art . 33 ) , il diritto di accesso alle | prestazioni | di sicurezza sociale e ai servizi sociali ( art . 34 ) » . la questione , come prospettata , |
| 2015-70.txt | 1493 | 1493 | anni 2012 e 2013 , relativa ai trattamenti pensionistici superiori a tre volte il trattamento minimo inps , configurerebbe una | prestazione | patrimoniale di natura tributaria , lesiva del principio di universalità dell imposizione a parità di capacità contributiva , in quanto |
| 2015-70.txt | 1729 | 1729 | 223 del 2012 ) . l azzeramento della perequazione automatica oggetto di censura , tuttavia , sfugge ai canoni della | prestazione | patrimoniale di natura tributaria , atteso che esso non dà luogo ad una prestazione patrimoniale imposta , realizzata attraverso un |
| 2015-70.txt | 1743 | 1743 | tuttavia , sfugge ai canoni della prestazione patrimoniale di natura tributaria , atteso che esso non dà luogo ad una | prestazione | patrimoniale imposta , realizzata attraverso un atto autoritativo di carattere ablatorio , destinato a reperire risorse per l erario . |
| 2015-70.txt | 2029 | 2029 | a carico del titolare di un trattamento pensionistico . in base ai criteri elaborati da questa corte in ordine alle | prestazioni | patrimoniali , in assenza di una decurtazione patrimoniale o di un prelievo della stessa natura a carico del soggetto passivo |
| 2015-70.txt | 2121 | 2121 | determina esclusivamente un risparmio di spesa . il difetto dei requisiti propri dei tributi e , in generale , delle | prestazioni | patrimoniali imposte , determina , quindi , la non fondatezza delle censure sollevate in riferimento al mancato rispetto dei principi |
| 2015-70.txt | 2235 | 2235 | pensione della previdenza sociale ) , all art . 10 , con la finalità di fronteggiare la svalutazione che le | prestazioni | previdenziali subiscono per il loro carattere continuativo . per perseguire un tale obiettivo , in fasi sempre mutevoli dell economia |
| 2015-70.txt | 2556 | 2556 | prefigge di tutelare i trattamenti pensionistici dalla erosione del potere di acquisto della moneta , che tende a colpire le | prestazioni | previdenziali anche in assenza di inflazione . con effetto dal 1 gennaio 1999 , il meccanismo di rivalutazione delle pensioni |
| 2015-70.txt | 5523 | 5523 | del sistema delle assicurazioni sociali ( sentenza n . 393 del 2000 ) e , dunque , all adeguatezza della | prestazione | previdenziale ex art . 38 , secondo comma , cost . pertanto , il criterio di ragionevolezza , così come |
| 2015-70.txt | 5925 | 5925 | regime » , proprio perché « prevede una copertura decrescente , a mano a mano che aumenta il valore della | prestazione | » . la scelta del legislatore in quel caso era sostenuta da una ratio redistributiva del sacrificio imposto , a |
| 2015-70.txt | 6194 | 6194 | legittimità costituzionale un intervento che incida « in misura notevole e in maniera definitiva » sulla garanzia di adeguatezza della | prestazione | , senza essere sorretto da una imperativa motivazione di interesse generale ( sentenza n . 349 del 1985 ) . |
| 2015-70.txt | 6705 | 6705 | alla conservazione del potere di acquisto delle somme percepite , da cui deriva in modo consequenziale il diritto a una | prestazione | previdenziale adeguata . tale diritto , costituzionalmente fondato , risulta irragionevolmente sacrificato nel nome di esigenze finanziarie non illustrate in |
| 2015-82.txt | 5363 | 5363 | che la regione siciliana è l unica , tra quelle a statuto speciale , che non autofinanzia integralmente le proprie | prestazioni | sanitarie , ma beneficia , come le regioni a statuto ordinario , di fondi statali . pertanto , in analogia |
| 2015-83.txt | 2054 | 2054 | normativa primaria . discende da ciò il contrasto della disposizione in esame con la riserva di legge in materia di | prestazioni | patrimoniali imposte , di cui all art . 23 cost . ed invero , se è indubbio che la riserva |
| 2015-83.txt | 2268 | 2268 | costituzionale » ; questo principio « implica che la legge che attribuisce ad un ente il potere di imporre una | prestazione | non lasci all arbitrio dell ente impositore la determinazione della prestazione » ( sentenza n . 4 del 1957 ) |
| 2015-83.txt | 2279 | 2279 | attribuisce ad un ente il potere di imporre una prestazione non lasci all arbitrio dell ente impositore la determinazione della | prestazione | » ( sentenza n . 4 del 1957 ) . lo stesso orientamento è stato ribadito in tempi recenti , |
| 2015-83.txt | 2368 | 2368 | 350 del 2007 e n . 105 del 2003 ) , richiedendo in particolare che « la concreta entità della | prestazione | imposta sia desumibile chiaramente dagli interventi legislativi che riguardano l attività dell amministrazione » ( sentenze n . 190 del |
| 2016-145.txt | 160 | 160 | meccanismo del cosiddetto « split payment » . secondo tale meccanismo , in presenza di cessioni di beni e di | prestazioni | di servizi eseguite nei confronti di enti pubblici ( tra i quali anche le regioni ) , questi ultimi versano |
| 2016-173.txt | 1766 | 1766 | ( quest ultimo parametro evocato anche dalla sezione per la regione campania ) , poiché ( ove anche configurato come | prestazione | imposta ai fini di solidarietà endoprevidenziale ) il contributo in questione risulterebbe comunque connotato dalla « vaghezza della formulazione legislativa |
| 2016-173.txt | 2776 | 2776 | ) . 10 . si è dunque , nella specie , in presenza di un prelievo inquadrabile nel genus delle | prestazioni | patrimoniali imposte per legge , di cui all art . 23 cost . , avente la finalità di contribuire agli |
| 2016-188.txt | 3839 | 3839 | siano inferiori alla media nazionale , ferma restando la copertura del fabbisogno standard per il finanziamento dei livelli essenziali delle | prestazioni | concernenti i diritti civili e sociali di cui all articolo 117 , secondo comma , lettera m ) , della |
| 2016-21.txt | 1572 | 1572 | delle imprese della filiera nautica , è quella di consentire l applicazione dell iva agevolata al 10 per cento alle | prestazioni | rese ai clienti in essi alloggiati , in linea con quanto accade per tutte le strutture turistico ricettive all aria |
| 2016-78.txt | 2474 | 2474 | [ . . . ] coperta da imposte indirette o da entrate che siano dovute esclusivamente da chi richiede la | prestazione | dell ufficio organizzato per il singolo servizio o da chi ne provoca l attività » ( sentenza n . 30 |
| 2016-96.txt | 1844 | 1844 | primo comma , cost . . l impugnato art . 9 , comma 21 , terzo periodo , imporrebbe una | prestazione | patrimoniale tributaria consistente nel ( non corrisposto ) aumento retributivo che il dipendente pubblico avrebbe avuto il diritto di percepire |
| 2016-96.txt | 2004 | 2004 | né un acquisizione di risorse al bilancio dello stato . essa è priva pertanto degli elementi che connotano indefettibilmente la | prestazione | tributaria ( sentenze n . 70 del 2015 ; n . 154 del 2014 , n . 310 e n |
| 2017-135.txt | 915 | 915 | la conseguenza che da ciò trae la ricorrente nel senso della non sostenibilità , nel 2016 , del costo delle | prestazioni | relative ( soprattutto ) al settore sanitario senza l incremento ( che le si vieta ) del livello della pressione |
| 2017-153.txt | 2322 | 2322 | , ma il suo oggetto è ben delimitato dal legislatore , che non lo collega a un generico miglioramento delle | prestazioni | dei lavoratori dipendenti , bensì all erogazione di somme « correlate a incrementi di produttività , qualità , redditività , |
| 2017-177.txt | 405 | 405 | comma 1 bis dello stesso art . 8 , per la parte in cui dispongono il pagamento di corrispettivi o | prestazioni | soggetti a iva , non sono sottoposti all imposta proporzionale di registro , bensì all imposta in misura fissa , |
| 2017-177.txt | 952 | 952 | art . 53 cost . , per lesione del principio di capacità contributiva , in quanto il creditore di una | prestazione | soggetta a iva sarebbe tenuto al pagamento dell imposta in misura proporzionale , anziché fissa , indipendentemente « da una |
| 2017-177.txt | 1446 | 1446 | . 131 del 1986 secondo il quale « [ p ] er gli atti relativi a cessioni di beni e | prestazioni | di servizi soggetti all imposta sul valore aggiunto , l imposta si applica in misura fissa » non opera nel |
| 2017-177.txt | 2232 | 2232 | . si deve trattare , cioè , di « cessioni di beni » ( art . 2 ) o « | prestazioni | di servizi » ( art . 3 ) effettuate da soggetti esercenti attività di impresa ( art . 4 ) |
| 2017-177.txt | 2309 | 2309 | 8 della tariffa , ai provvedimenti di condanna « per la parte in cui dispongono il pagamento di corrispettivi o | prestazioni | soggetti all imposta sul valore aggiunto » . come visto , l estensione del trattamento agevolativo alle pronunce di accertamento |
| 2017-177.txt | 2333 | 2333 | sul valore aggiunto » . come visto , l estensione del trattamento agevolativo alle pronunce di accertamento di corrispettivi o | prestazioni | ugualmente soggetti all iva è impedita , per diritto vivente , dalla natura eccezionale e derogatoria della sua previsione rispetto |
| 2017-177.txt | 2527 | 2527 | suscettibili di esecuzione forzata , rientrando così nell ambito di applicazione dell iva qualora dispongano il pagamento di corrispettivi o | prestazioni | soggetti a tale imposta . nondimeno , tenuto conto della ratio del principio di alternatività , che mira a evitare |
| 2017-209.txt | 1030 | 1030 | gestione ordinaria del comune di roma , pur accedendo a previsioni urbanistiche espressive del tradizionale potere pianificatorio , introdurrebbe una | prestazione | patrimoniale imposta ma che , nel caso concreto , avrebbe le caratteristiche di una prescrizione normativa ” in bianco “ |
| 2017-209.txt | 2970 | 2970 | rapporti tra l equilibrio economico finanziario del bilancio e il contributo che il giudice a quo concepisce erroneamente come una | prestazione | imposta arbitrariamente finalizzata ad un obiettivo estrinseco alla materia urbanistica . come esattamente rilevato dalla avvocatura generale dello stato , |
| 2017-236.txt | 545 | 545 | compensi variabili del personale dell avvocatura dello stato , nonché degli altri avvocati dipendenti delle pubbliche amministrazioni , per le | prestazioni | professionali rese nel difendere in giudizio le amministrazioni di riferimento . giova ricordare , dunque , in via di premessa |
| 2017-236.txt | 2140 | 2140 | , infatti , avvocati o procuratori dello stato che agiscono per il riconoscimento del diritto ai compensi maturati per le | prestazioni | rese in favore dell amministrazione patrocinata , fondando la relativa pretesa sul regime normativo anteriore alla novella . sono identici |
| 2017-236.txt | 6130 | 6130 | alla partecipazione ” al riscosso ” matura di pari passo con il progredire del giudizio nel quale vengono rese le | prestazioni | professionali da compensare . non va trascurato , al fine qui rilevante , che il combinato disposto dei primi due |
| 2017-236.txt | 6407 | 6407 | modulare quantitativamente il diritto alla ripartizione delle propine . le nuove disposizioni sono , dunque , operative per le sole | prestazioni | rese in giudizi definiti con titoli giudiziali depositati o con transazioni formalizzate dopo l entrata in vigore del detto regolamento |
| 2017-236.txt | 7443 | 7443 | riguardo alla ipotesi del ” compensato ” , limita l applicabilità delle nuove norme alle sole pretese patrimoniali inerenti a | prestazioni | rese in giudizi definiti con provvedimento depositato ( o con una transazione formalizzata ) in data successiva alla entrata in |
| 2017-236.txt | 7563 | 7563 | il dipendente in questione vanta una aspettativa legata al tenore della normativa di riferimento presente al momento della esecuzione della | prestazione | . 9 . 4.2 . alla luce di tali premesse , può escludersi la retroattività delle disposizioni censurate . deve |
| 2017-236.txt | 8283 | 8283 | soggettive pienamente consolidate . si tratta , peraltro , di aspettativa immediatamente correlata al tema delle competenze professionali inerenti a | prestazioni | rese nel corso di un giudizio . in quanto tale , risente ontologicamente dei mutamenti di disciplina destinati ad influire |
| 2017-236.txt | 8398 | 8398 | transitoria , circoscrive il perimetro di incidenza delle disposte decurtazioni : sono , infatti , rimaste indifferenti alle modifiche le | prestazioni | professionali inerenti a giudizi definiti con provvedimenti già depositati ( o transazioni concluse ) alla data di entrata in vigore |
| 2017-236.txt | 9002 | 9002 | disposizione convenzionale , tra questi comprese , soprattutto in materia retributiva e previdenziale , anche le aspettative legittime legate a | prestazioni | dal contenuto patrimoniale ( da ultimo , sentenza 15 aprile 2014 , stefanetti ed altri contro italia , paragrafo 48 |
| 2017-240.txt | 1588 | 1588 | n . 157 del 1996 e n . 4 del 1957 ) , nonché la necessità che l entità della | prestazione | imposta sia chiaramente desumibile dalla legge ( ex plurimis , sentenze n . 115 del 2010 , n . 190 |
| 2017-250.txt | 658 | 658 | del principio dell equilibrio di bilancio e degli obiettivi di finanza pubblica , assicurando la tutela dei livelli essenziali delle | prestazioni | concernenti i diritti civili e sociali , anche in funzione della salvaguardia della solidarietà intergenerazionale » ai « principi enunciati |
| 2017-250.txt | 1684 | 1684 | e dal 2016 , relativa ai trattamenti pensionistici complessivamente superiori a sei volte il trattamento minimo inps » configurerebbe una | prestazione | patrimoniale di natura tributaria « lesiva del principio dell universalità dell imposizione a parità di capacità contributiva , in quanto |
| 2017-250.txt | 3503 | 3503 | . , in quanto , « violando il principio di proporzionalità tra pensione e retribuzione e quello di adeguatezza della | prestazione | previdenziale , altera il principio di eguaglianza e ragionevolezza , causando una irrazionale discriminazione in danno della categoria dei pensionati |
| 2017-250.txt | 7668 | 7668 | , bélané nagy contro ungheria e 5 settembre 2017 , fàbiàn contro ungheria , entrambe in tema di diritti a | prestazioni | sociali ) . l espresso collegamento delle disposizioni denunciate all attuazione della sentenza di questa corte n . 70 del |
| 2017-250.txt | 8006 | 8006 | disponibilità dei mezzi di sussistenza da parte di pensionati titolari di trattamenti medio alti . sull entità delle perdite di | prestazione | e dei mezzi di sussistenza quali fattori per valutare se le autorità nazionali abbiano superato i limiti del proprio margine |
| 2017-250.txt | 8215 | 8215 | sentenza n . 70 del 2015 « ripropongono il dubbio circa la introduzione [ . . . ] di una | prestazione | patrimoniale di natura tributaria » , atteso che esse , oltre a non modificare un rapporto di tipo sinallagmatico , |
| 2017-250.txt | 8749 | 8749 | comunque salvaguardata la garanzia di un reddito che non comprima le « esigenze di vita cui era precedentemente commisurata la | prestazione | previdenziale » ( sentenza n . 240 del 1994 ) . essa ha ritenuto raggiungibile un tale obiettivo « per |
| 2017-250.txt | 9389 | 9389 | del principio dell equilibrio di bilancio e degli obiettivi di finanza pubblica , assicurando la tutela dei livelli essenziali delle | prestazioni | concernenti i diritti civili e sociali , anche in funzione della salvaguardia della solidarietà intergenerazionale » ( alinea dell art |
| 2017-250.txt | 11227 | 11227 | trattamenti pensionistici superiori a otto volte il minimo inps con i principi di ragionevolezza e di adeguatezza e proporzionalità delle | prestazioni | previdenziali , anche in considerazione della durata solo annuale di tale blocco , della sua incidenza su pensioni « di |
| 2017-264.txt | 276 | 276 | 85 , comma 1 , lettera g ) , del tuir sono solo quelli percepiti in base a contratti a | prestazioni | corrispettive , non ricorrenti nel caso di specie , e che i versamenti delle società consorelle sono da assimilare a |
| 2017-269.txt | 658 | 658 | 49 del trattato sul funzionamento dell unione europea , d ora innanzi tfue ) e con il diritto alla libera | prestazione | di servizi ( art . 56 tfue ) , ritenendo . escluso ogni motivo di contrasto con il diritto dell |
| 2017-269.txt | 1463 | 1463 | corte costituzionale n . 256 del 2007 , su analoghe contribuzioni di altra autorità indipendente . dalla natura tributaria della | prestazione | imposta i giudici rimettenti hanno dedotto la propria giurisdizione , in base al principio della generalità della giurisdizione tributaria , |
| 2017-269.txt | 3973 | 3973 | hanno dedotto una violazione non di diritti fondamentali codificati nella cdfue , ma della libertà di stabilimento e della libera | prestazione | dei servizi all interno dell unione europea , previste dalle disposizioni dei trattati ( artt . 49 e 56 del |
| 2017-269.txt | 4247 | 4247 | censura per supposto contrasto con la libertà di stabilimento ( art . 49 tfue ) e con la libertà di | prestazione | di servizi ( art . 56 tfue ) . la commissione tributariaprovinciale ha escluso che le disposizioni censurate fossero in |
| 2017-269.txt | 4318 | 4318 | essere invocata da una società italiana , con sede in italia , avverso una normativa italiana , mentre la libera | prestazione | dei servizi non è ostacolata dall imposizione di contributi volti al finanziamento di enti controllori , purché tali contributi siano |
| 2017-269.txt | 5561 | 5561 | nella denuncia di una violazione della riserva di legge , prevista dall art . 23 cost . per tutte le | prestazioni | patrimoniali imposte , in riferimento alla previsione di una possibile variazione della misura della prestazione patrimoniale imposta a mezzo di |
| 2017-269.txt | 5576 | 5576 | cost . per tutte le prestazioni patrimoniali imposte , in riferimento alla previsione di una possibile variazione della misura della | prestazione | patrimoniale imposta a mezzo di delibere dell agcm e , quindi , con fonte di rango sub legislativo . 9 |
| 2017-269.txt | 5867 | 5867 | ter e 7 quater , non è giustificato da alcun rapporto negoziale con l autorità indipendente , ma configura una | prestazione | patrimoniale imposta dalla legge a favore della medesima autorità , che dispone di poteri coercitivi per imporre il pagamento . |
| 2017-269.txt | 6175 | 6175 | . essa , infatti , non è riconducibile alla categoria delle ” tasse ” , in quanto si tratta di | prestazioni | patrimoniali dovute indipendentemente dal fatto che l attività dell ente abbia riguardato specificamente il singolo soggetto obbligato , e dalla |
| 2017-269.txt | 6665 | 6665 | , infatti , non ha come sua causa impositionis un reddito , ma intende ripartire gli oneri economici relativi alla | prestazione | di un servizio pubblico ( la tutela della concorrenza e il funzionamento del mercato ) fra i soggetti che giustificano |
| 2017-269.txt | 7514 | 7514 | , rispetta la riserva quando determina sufficienti criteri direttivi e traccia le linee generali della disciplina . con riguardo alle | prestazioni | patrimoniali imposte , il rispetto della riserva relativa di cui all art . 23 cost . si traduce nell onere |
| 2017-269.txt | 7547 | 7547 | . 23 cost . si traduce nell onere per il legislatore di indicare compiutamente il soggetto e l oggetto della | prestazione | imposta , mentre l intervento complementare ed integrativo da parte della pubblica amministrazione deve rimanere circoscritto alla specificazione quantitativa ( |
| 2017-269.txt | 7576 | 7576 | da parte della pubblica amministrazione deve rimanere circoscritto alla specificazione quantitativa ( e qualche volta , anche qualitativa ) della | prestazione | medesima : senza che residui la possibilità di scelte del tutto libere e perciò eventualmente arbitrarie della stessa pubblica amministrazione |
| 2017-269.txt | 7778 | 7778 | cui al comma 7 ter . la disposizione impugnata , pertanto , predetermina : il soggetto e l oggetto della | prestazione | patrimoniale imposta ; l ammontare del contributo per il 2013 e , per gli anni successivi , la fissazione di |
| 2017-69.txt | 250 | 250 | » . ad avviso del tar , tale disposizione violerebbe l art . 23 della costituzione , perché imporrebbe una | prestazione | patrimoniale sulla base di una previsione legislativa insufficientemente determinata sotto molteplici profili : anzitutto , in riferimento al tetto massimo |
| 2017-69.txt | 1237 | 1237 | limiti di seguito precisati . 7.1 . non v è dubbio che il contributo previsto dalla disposizione impugnata costituisca una | prestazione | patrimoniale imposta e rientri nel campo di applicazione dell art . 23 cost . ; esso è quindi soggetto alla |
| 2017-69.txt | 1294 | 1294 | dagli inizi della sua attività , l art . 23 cost . , « prescrivendo che l imposizione di una | prestazione | patrimoniale abbia ” base ” in una legge [ . . . ] implica che la legge non lasci all |
| 2017-69.txt | 1322 | 1322 | legge [ . . . ] implica che la legge non lasci all arbitrio dell ente impositore la determinazione della | prestazione | . è necessario , cioè , che la legge indichi i criteri idonei a delimitare la discrezionalità dell ente impositore |
| 2017-69.txt | 1482 | 1482 | invece , stabilire sufficienti criteri direttivi e linee generali di disciplina , richiedendosi in particolare che la concreta entità della | prestazione | imposta sia desumibile chiaramente dai pertinenti precetti legislativi ( sentenze n . 83 del 2015 e n . 115 del |
| 2017-69.txt | 1510 | 1510 | legislativi ( sentenze n . 83 del 2015 e n . 115 del 2011 ) . con particolare riguardo alle | prestazioni | patrimoniali imposte , la corte ha precisato che il legislatore deve indicare compiutamente « il soggetto e l oggetto della |
| 2017-69.txt | 1531 | 1531 | patrimoniali imposte , la corte ha precisato che il legislatore deve indicare compiutamente « il soggetto e l oggetto della | prestazione | imposta , mentre l intervento complementare ed integrativo da parte della pubblica amministrazione deve rimanere circoscritto alla specificazione quantitativa ( |
| 2017-69.txt | 1560 | 1560 | da parte della pubblica amministrazione deve rimanere circoscritto alla specificazione quantitativa ( e qualche volta , anche qualitativa ) della | prestazione | medesima : senza che residui la possibilità di scelte del tutto libere e perciò eventualmente arbitrarie della stessa pubblica amministrazione |
| 2017-69.txt | 1664 | 1664 | legge di cui all art . 23 cost . prendendo in considerazione l intero sistema delle norme in cui ciascuna | prestazione | s inscrive . già in passato , eventuali carenze della singola disposizione di legge sono state colmate attraverso una interpretazione |
| 2018-152.txt | 4032 | 4032 | ad altre ipotesi impositive previste dalla legislazione statale , caratterizzate da analoghi profili strutturali nel verificare il corretto adempimento della | prestazione | tributaria . 11.1 . sotto questo versante , si rivela inconferente la ricostruzione normativa operata nei ricorsi del presidente del |
| 2018-152.txt | 4566 | 4566 | il controllo incrociato tra gli elementi attestanti la titolarità del mezzo e i flussi informativi inerenti il puntuale adempimento della | prestazione | richiesta . spicca , sotto questo profilo , la particolare attendibilità del dato documentale destinato ad attestare la riferibilità soggettiva |
| 2018-167.txt | 617 | 617 | tutti gli elementi strutturali dei tributi , individuati , dalla giurisprudenza costituzionale e di legittimità , nella matrice legislativa della | prestazione | imposta , nella sua doverosità e nel nesso con la spesa pubblica . essa , poi violerebbe l art . |
| 2018-167.txt | 1593 | 1593 | senso della norma interpretata , incongruamente le attribuisce un significato non compatibile con la intrinseca ed immutata natura tributaria della | prestazione | , così ledendo la coerenza e la certezza dell ordinamento giuridico ( tra le tante , sentenze n . 73 |
| 2018-17.txt | 2850 | 2850 | prevede la possibilità , può , ferma restando la copertura del fabbisogno standard per il finanziamento dei livelli essenziali delle | prestazioni | concernenti i diritti civili e sociali di cui all articolo 117 , secondo comma , lettera m ) , della |
| 2018-188.txt | 949 | 949 | sussistenza ed estensione della competenza del legislatore regionale nel settore della bonifica e l altra relativa alla natura tributaria della | prestazione | patrimoniale obbligatoria posta a carico dei consorziati . 6 . i contributi consortili , regolati dalla disposizione censurata , ricadono |
| 2018-188.txt | 2047 | 2047 | » , di competenza esclusiva del legislatore statale ; viene poi in rilievo , in particolare quanto alla regolamentazione della | prestazione | obbligatoria dei contributi consortili , avente natura tributaria , anche il coordinamento del sistema tributario , di competenza concorrente ( |
| 2018-188.txt | 2584 | 2584 | regionale può regolamentarli , tenendo però conto che , nella misura in cui è riconosciuta la natura tributaria di queste | prestazioni | obbligatorie , e segnatamente di tributo derivato sui generis , opera il limite generale dell art . 119 , secondo |
| 2018-188.txt | 2720 | 2720 | opposto , prevedere una relazione sinallagmatica con il servizio , seppur non in termini di stretta corrispettività , conformando una | prestazione | patrimoniale obbligatoria come tributo piuttosto che come canone o tariffa , conseguendo da ciò « indipendentemente dalla qualificazione » della |
| 2018-188.txt | 3051 | 3051 | art . 238 del decreto legislativo 3 aprile 2006 , n . 152 ( norme in materia ambientale ) , | prestazione | patrimoniale ritenuta di natura non tributaria ( corte di cassazione , sezione terza civile , ordinanza 21 giugno 2018 , |
| 2018-188.txt | 3294 | 3294 | bonifica , quale ritenuta , all epoca , dalla giurisprudenza di legittimità , rilevando che « pur dovendosi collocare le | prestazioni | patrimoniali in questione nell area applicativa dell art . 23 della costituzione , l assimilazione dei contributi consortili ai tributi |
| 2018-188.txt | 3544 | 3544 | e pluriennale dello stato ( legge finanziaria 2002 ) » , con conseguente generalizzazione della giurisdizione tributaria a tutte le | prestazioni | di natura tributaria , si è definitivamente affermata la giurisdizione delle commissioni tributarie quale giudice speciale tributario sulle controversie aventi |
| 2018-188.txt | 3617 | 3617 | , costante ed univoco , cui è pervenuta la giurisprudenza di legittimità , si fonda sulla struttura della disciplina della | prestazione | , sicché può dirsi che il contributo consortile di bonifica ha natura tributaria , conformemente alla sua struttura non sinallagmatica |
| 2018-188.txt | 3798 | 3798 | di un canone o di una tariffa , che invece tale nesso sinallagmatico presuppongono ; con riferimento proprio a una | prestazione | patrimoniale di natura non tributaria questa corte ( sentenza n . 335 del 2008 ) ha dichiarato incostituzionale la previsione |
| 2018-188.txt | 3924 | 3924 | ragione del miglioramento che deriva all immobile del consorziato , assicura la capacità contributiva che giustifica l imposizione di una | prestazione | obbligatoria di natura tributaria . 8 . fatta questa duplice premessa , da cui muovere per l esame delle questioni |
| 2018-188.txt | 4103 | 4103 | di principio , che li governa , può ricavarsi dal canone generale della stessa disposizione che parametra il contenuto della | prestazione | patrimoniale obbligatoria al beneficio che i consorziati traggono dalla bonifica . canone questo che è in stretta continuità sia con |
| 2018-188.txt | 4255 | 4255 | di partecipazione al costo delle opere di bonifica » a carico dei proprietari consorziati , il criterio fondamentale di questa | prestazione | patrimoniale di natura tributaria è il beneficio tratto dalle opere di bonifica e più in generale dall attività del consorzio |
| 2018-46.txt | 1027 | 1027 | 2013 . parallelamente , e con riferimento all ipotesi che si attribuisca al prelievo contestato la diversa natura di “ | prestazione | imposta ” ex art . 23 cost . , il giudice a quo censura le stesse disposizioni , in riferimento |
| 2018-46.txt | 1201 | 1201 | luogo , per l assenza di un nesso di subordinazione logico giuridica anche tra le qualificazioni ( come tributo o | prestazione | d imposta ) del prelievo impugnato , declinate su un piano di sostanziale parità . inoltre perché , anche nella |
| 2018-52.txt | 692 | 692 | del 2015 . tali norme recherebbero altresì vulnus all art . 23 cost . , poiché hanno ad oggetto « | prestazioni | patrimoniali » costituenti tributi , la cui previsione « postula una riserva di legge , che nella specie sarebbe stata |
| 2018-52.txt | 1191 | 1191 | infondata , poiché « l erogazione pecuniaria suddetta nella sua disciplina rivela assenza di specifiche connotazioni tributarie » e la | prestazione | stabilita dalla norma scrutinata esorbita « dal complesso dei fenomeni tributari [ e ] non incide sui contenuti dell art |
| 2018-67.txt | 260 | 260 | secondo il rimettente che , pur essendo il sistema previdenziale forense ispirato al principio solidaristico per cui tra contributi e | prestazioni | erogate dalla cassa non sussiste un vincolo di corrispettività , l assicurato partecipi al suo finanziamento in misura del tutto |
| 2018-67.txt | 441 | 441 | cost . , in quanto l avvocato pensionato nella gestione inps , iscritto alla cassa , verrebbe a finanziare una | prestazione | della quale egli non potrà godere , potendo solo accedere ad un trattamento previdenziale ( cosiddetta ” pensione contributiva “ |
| 2018-67.txt | 504 | 504 | finanziare la spesa previdenziale in misura sproporzionata e maggiore rispetto a quella sostenuta dagli altri suoi colleghi che percepiscono le | prestazioni | pensionistiche dalla cassa » . lo stesso tribunale ha sollevato altresì questione incidentale di legittimità costituzionale dell art . 22 |
| 2018-67.txt | 1834 | 1834 | individuali per fare fronte , in chiave meramente assicurativa e non già solidaristica , a tali rischi . le plurime | prestazioni | previdenziali previste dalla legge n . 576 del 1980 , quali la pensione di vecchiaia ( art . 2 ) |
| 2018-67.txt | 2386 | 2386 | in termini di corrispettività sinallagmatica , tra la contribuzione , alla quale è chiamato l avvocato iscritto , e le | prestazioni | previdenziali ( ed anche assistenziali ) della cassa . si ha quindi che l assicurato , che obbligatoriamente , e |
| 2018-67.txt | 2439 | 2439 | fondazione con personalità giuridica di diritto privato ) , partecipa , nel complesso ed in generale , al sistema delle | prestazioni | di quest ultima , il cui intervento , al verificarsi di eventi coperti dall assicurazione di natura previdenziale , si |
| 2018-67.txt | 2484 | 2484 | con l obbligo contributivo senza che sia necessario alcun più stretto ed individualizzato nesso di corrispettività sinallagmatica tra contribuzione e | prestazioni | . è questo criterio solidaristico che assicura la corrispondenza al paradigma della tutela previdenziale garantita dall art . 38 , |
| 2018-67.txt | 2562 | 2562 | previdenziali ( art . 38 , secondo comma , cost . ) non risultano in sofferenza allorché l accesso alle | prestazioni | della cassa sia in concreto , per il singolo assicurato , altamente improbabile in ragione di circostanze di fatto legate |
| 2018-67.txt | 2750 | 2750 | come è pacifico tra le parti , la normativa regolamentare della cassa ( art . 8 del regolamento per le | prestazioni | previdenziali ) prevede la pensione contributiva secondo i criteri della legge 8 agosto 1995 , n . 335 ( riforma |
| 2018-67.txt | 2805 | 2805 | versati entro un determinato tetto reddituale , nonché delle somme corrisposte a titolo di riscatto o di ricongiunzione . tale | prestazione | vale comunque ad escludere che la contribuzione versata senza la possibilità concreta di conseguire alcun trattamento pensionistico di vecchiaia o |
| 2018-67.txt | 2856 | 2856 | è comunque , anche in caso di iscrizione alla cassa in età avanzata , la possibilità concreta di conseguire una | prestazione | previdenziale di entità calcolata con il sistema contributivo . in conclusione , l art . 10 della legge n . |
| 2018-67.txt | 3543 | 3543 | che « quella contributiva previdenziale non è una imposizione tributaria vera e propria , di carattere generale , ma una | prestazione | patrimoniale diretta a contribuire esclusivamente agli oneri finanziari del regime previdenziale dei lavoratori » ( sentenza n . 173 del |
| 2018-67.txt | 3683 | 3683 | sproporzionata e maggiore rispetto a quella sostenuta dagli altri suoi colleghi che potranno percepire o anche che già percepiscono le | prestazioni | pensionistiche da parte della cassa . in questa prospettiva la censura è inammissibile . si è già ricordato che l |
| 2018-67.txt | 3966 | 3966 | , e non svolge una adeguata censura di carattere generale sul complessivo sistema di provvista della cassa in raffronto alle | prestazioni | erogate . tale insufficiente motivazione della censura comporta l inammissibilità della sollevata questione di costituzionalità . 5 . la questione |
| 2018-89.txt | 1101 | 1101 | , di un importo commisurato alla superficie coinvolta dalla coltivazione e al tipo di materiale oggetto dell attività estrattiva ; | prestazione | , questa , legata , dalla lettera della norma , all ipotesi del solo rapporto concessorio . invece , con |
| 2018-89.txt | 1971 | 1971 | applicative tali da garantire un più puntuale accertamento del dovuto , così da rendere effettiva ed efficiente l esazione della | prestazione | riducendo l area di possibile evasione . ciò in ragione della riscontrata inadeguatezza del sistema legato alla autocertificazione dei volumi |
| 2018-89.txt | 2316 | 2316 | esame , in primo luogo , la fonte legislativa dell obbligo del pagamento ; ancora , rileva l estraneità della | prestazione | in questione ad un rapporto sinallagmatico ; infine , sarebbe determinante il fatto che il ricavato di tale imposizione risulti |
| 2018-89.txt | 2505 | 2505 | anche alla realizzazione di interventi e di opere connesse al ripristino ambientale , è stata esclusa la natura tributaria della | prestazione | non essendo stati rinvenuti « né i presupposti di una indistinta imposizione né quelli di tassazione specifica per un richiesto |
| 2018-89.txt | 2760 | 2760 | , alla incidenza dell attività di estrazione sulla salubrità e integrità del territorio di riferimento , giova precisare che la | prestazione | in esame non è strumentale alla ricomposizione ambientale dell area immediatamente coinvolta dall attività di estrazione , obiettivo autonomamente coperto |
| 2018-89.txt | 3919 | 3919 | relative disposizioni scrutinate , rappresenta tuttavia una chiara conferma della correttezza delle precedenti considerazioni spese nell escludere natura tributaria alla | prestazione | patrimoniale in esame . 7 . 7 . il canone in oggetto , principalmente caratterizzato da tale peculiare connotazione indennitaria |
| 2018-89.txt | 4129 | 4129 | disposizione censurata ( sentenza n . 290 del 2010 ) . si è già evidenziato che la ragione fondante della | prestazione | patrimoniale disposta dalla norma in esame si lega sia allo sforzo amministrativo correlato a tale attività di impresa ; sia |
| 2018-89.txt | 4705 | 4705 | . i nuovi criteri previsti dalla novella , in vigore dal 15 maggio 2015 , finiscono per incidere su una | prestazione | che , alla data di entrata in vigore della riforma , doveva ritenersi già compiutamente definita . e infatti , |
| 2018-89.txt | 4777 | 4777 | dell originario tenore dell art . 12 della legge reg . n . 9 del 2013 , il pagamento della | prestazione | in esame , relativa all anno 2014 , andava effettuato entro il 31 marzo 2015 . 9 . 4 . |
| 2018-89.txt | 5431 | 5431 | un affidamento particolarmente radicato nel tempo quanto al tenore delle disposizioni previgenti , avuto riguardo ai criteri di determinazione della | prestazione | patrimoniale in esame . 9 . 6.2 . il portato di novità che connotava l introduzione delle norme modificate dalle |
| 2018-89.txt | 5478 | 5478 | per la prima volta , per i titolari di autorizzazione all attività estrattiva , è stato disposto il pagamento della | prestazione | in oggetto rendeva inoltre prevedibile , anche in un breve lasso temporale , una fisiologica instabilità di disciplina , motivata |
| 2018-89.txt | 5792 | 5792 | agli originari criteri di determinazione , fondato sull autocertificazione della quantità di materiale estratto da parte del soggetto passivo della | prestazione | , tale da rendere non agevole un utile riscontro , quantomeno in termini di tempestività , degli importi da riscuotere |
| 2018-89.txt | 5858 | 5858 | nell escussione del canone rappresentano segmenti imprescindibili del percorso che porta alla utile realizzazione dell interesse della collettività sotteso alla | prestazione | patrimoniale prevista dalle disposizioni in esame , altrimenti vanificato . l obiettivo perseguito con l introduzione dei nuovi criteri di |
| 2018-90.txt | 2370 | 2370 | criterio generale posto dall art . 1292 cod . civ . : i debitori sono obbligati tutti per la medesima | prestazione | , in modo che ciascuno può essere costretto all adempimento per la totalità . tale presupposto interpretativo delle sollevate questioni |
| 2018-90.txt | 2586 | 2586 | intrinseca . in effetti , per i debiti tributari come già rilevato i debitori sono obbligati tutti per la medesima | prestazione | e quindi sono tenuti all adempimento per la totalità . invece per i debiti non tributari della società scissa , |
| 2019-218.txt | 161 | 161 | , invece del regime fiscale più favorevole introdotto da detto d.lgs . n . 252 del 2005 per la stessa | prestazione | erogata dalle forme pensionistiche complementari collettive ai dipendenti privati . il rimettente ritiene che nel d.lgs . n . 252 |
| 2019-218.txt | 512 | 512 | 165 , si applicano le disposizioni concernenti la deducibilità dei premi e contributi versati e il regime di tassazione delle | prestazioni | di cui al decreto legislativo 5 dicembre 2005 , n . 252 . per i dipendenti delle amministrazioni pubbliche di |
| 2019-218.txt | 585 | 585 | iscritti a forme pensionistiche complementari , le disposizioni concernenti la deducibilità dei contributi versati e il regime di tassazione delle | prestazioni | di cui al decreto legislativo 5 dicembre 2005 , n . 252 , sono applicabili a decorrere dal 1 gennaio |
| 2019-218.txt | 617 | 617 | 252 , sono applicabili a decorrere dal 1 gennaio 2018 . per i medesimi soggetti , relativamente ai montanti delle | prestazioni | accumulate fino a tale data , continuano ad applicarsi le disposizioni previgenti » . la norma citata , successiva all |
| 2019-218.txt | 1085 | 1085 | legislatore delegante intendesse direttamente ottenere , all esito dell attuazione della delega , una differenziazione della disciplina tributaria applicabile alle | prestazioni | di previdenza complementare in ragione della natura del rapporto di lavoro dell aderente , tanto più che i principi e |
| 2019-218.txt | 1280 | 1280 | richiamato , neppure in estrema sintesi , l intera disciplina dettata dal decreto stesso in tema di trattamento fiscale delle | prestazioni | di previdenza complementare erogate ai lavoratori privati , essendosi invece limitata a citare solo quella concernente la prestazione oggetto del |
| 2019-218.txt | 1298 | 1298 | fiscale delle prestazioni di previdenza complementare erogate ai lavoratori privati , essendosi invece limitata a citare solo quella concernente la | prestazione | oggetto del giudizio ( il cosiddetto riscatto volontario ) . 4.2.1 . anche tale eccezione non è fondata . se |
| 2019-218.txt | 1417 | 1417 | lettera d ter ) , t.u . imposte redditi . quest ultima lettera attiene specificamente al trattamento fiscale delle « | prestazioni | pensionistiche di cui alla lettera h bis ) del comma 1 , dell articolo 50 , erogate in forma capitale |
| 2019-218.txt | 1585 | 1585 | lamenta la irragionevole non applicazione ai dipendenti pubblici , e non doveva pertanto illustrare anche il regime tributario delle altre | prestazioni | erogate dai fondi di previdenza complementare , estranee all oggetto del giudizio a quo . 5 . le questioni sono |
| 2019-218.txt | 3477 | 3477 | non influisce però sulle odierne questioni di costituzionalità : queste , infatti , riguardano precipuamente il trattamento tributario di una | prestazione | di previdenza complementare a favore dei lavoratori pubblici , prospettato come penalizzante rispetto a quello della stessa prestazione erogata ai |
| 2019-218.txt | 3495 | 3495 | di una prestazione di previdenza complementare a favore dei lavoratori pubblici , prospettato come penalizzante rispetto a quello della stessa | prestazione | erogata ai lavoratori privati . in questi termini , specificamente inerenti alla materia fiscale , non viene logicamente in considerazione |
| 2019-218.txt | 3986 | 3986 | finanziaria del fondo pensione direttamente in capo a questo , con conseguente esenzione di tale componente reddituale dall imponibile della | prestazione | erogata all aderente . la disciplina tributaria originariamente prevista per il riscatto della posizione di previdenza complementare sanciva , quindi |
| 2019-218.txt | 4028 | 4028 | l assimilazione di tale reddito a quelli di lavoro dipendente , così come in via generale per tutte le « | prestazioni | pensionistiche di cui al decreto legislativo 21 aprile 1993 , n . 124 , comunque erogate » ( art . |
| 2019-218.txt | 4283 | 4283 | 11 , comma 6 . il regime impositivo introdotto dal d.lgs . n . 252 del 2005 prevede che la | prestazione | erogata dal fondo pensione venga tassata con una ritenuta a titolo d imposta e , quindi , in maniera distinta |
| 2019-218.txt | 4866 | 4866 | 156 , della legge n . 205 del 2017 , abbia successivamente provveduto pur con l eccezione dei montanti delle | prestazioni | accumulate fino al 1 gennaio 2018 a ristabilire una situazione di omogeneità di trattamento . 8 . a un diverso |
| 2019-218.txt | 4980 | 4980 | grado di offrire una valida ragione a sostegno della ragionevolezza della duplice disciplina del trattamento tributario del riscatto , quale | prestazione | pensionistica complementare : sia che venga percepita da un dipendente privato , sia che venga percepita da un dipendente pubblico |
| 2019-218.txt | 5010 | 5010 | dipendente privato , sia che venga percepita da un dipendente pubblico . in entrambi i casi , infatti , la | prestazione | sottoposta a tassazione è composta da contributi a carico del lavoratore , del datore di lavoro e dal tfr maturato |
| 2019-218.txt | 5282 | 5282 | quantificazione del trattamento pensionistico obbligatorio , cade il presupposto su cui dovrebbe poggiarsi la giustificazione del differente trattamento tributario delle | prestazioni | di previdenza complementare in ragione della natura pubblica o privata del rapporto di lavoro dell aderente . 8.2 . sotto |
| 2019-218.txt | 5978 | 5978 | 14 , commi 4 e 5 , del d.lgs . n . 252 del 2005 , anche ai montanti delle | prestazioni | accumulate fino al 1 gennaio 2018 e successivamente oggetto di riscatto . |
| 2019-240.txt | 3772 | 3772 | comma 2 , della legge reg . friuli venezia giulia n . 18 del 1996 , continua a beneficiare delle | prestazioni | previdenziali aggiuntive . si deve osservare che spetta all apprezzamento discrezionale del legislatore , in coerenza con il generale canone |
| 2019-240.txt | 4297 | 4297 | , nel dare parziale séguito ai rilievi critici della corte dei conti , ha scelto di eliminare a regime le | prestazioni | previdenziali connesse all indennità di funzione dirigenziale ( art . 100 , comma 1 , della legge reg . friuli |
| 2019-46.txt | 1935 | 1935 | , determinata in modo tale da garantire in ogni regione il finanziamento integrale delle spese concernenti i livelli essenziali delle | prestazioni | ( lep ) . 3.1 . secondo la regione veneto , si tratterebbe di « un rinvio statale che ormai |
| 2019-46.txt | 2603 | 2603 | perequativo , alimentato dal correlativo gettito , volto a garantire in ogni regione il funzionamento integrale dei livelli essenziali delle | prestazioni | ( lep ) sarebbe evidente che « tutti i provvedimenti sopra indicati non possono essere emanati prima della necessaria definizione |
| 2020-234.txt | 2695 | 2695 | 3 , 23 , 36 e 38 cost . , quale indice di un difetto di ragionevolezza e proporzionalità della | prestazione | patrimoniale imposta . 15 . nel merito , le questioni relative all art . 1 , comma 260 , della |
| 2020-234.txt | 3276 | 3276 | 70 del 2015 ) . appartiene infatti alla discrezionalità del legislatore stabilire nel concreto le variazioni perequative dell ammontare delle | prestazioni | , attraverso un bilanciamento di valori che tenga conto anche delle esigenze di bilancio , poiché l adeguatezza e la |
| 2020-234.txt | 5483 | 5483 | circuito di solidarietà interna al sistema previdenziale » , il prelievo sul trattamento pensionistico resta infatti inquadrato nel genus delle | prestazioni | patrimoniali imposte per legge , di cui all art . 23 cost . , e si sottrae quindi al principio |
| 2020-234.txt | 6999 | 6999 | fiscale , di cui agli artt . 3 e 53 cost . , ne determina l inquadramento nel genus delle | prestazioni | patrimoniali imposte , di cui all art . 23 cost . , sicché occorre verificare se esso « risponda a |
| 2020-234.txt | 9431 | 9431 | temporanei , per di più operati soltanto sui redditi pensionistici , « ormai consolidati nel loro ammontare , collegati a | prestazioni | lavorative già rese da cittadini che hanno esaurito la loro vita lavorativa , rispetto ai quali non risulta più possibile |
| 2020-263.txt | 605 | 605 | . siciliana n . 21 del 1986 ) . il fondo pensioni sicilia sostiene gli oneri connessi all erogazione delle | prestazioni | pensionistiche e si giova , a tale scopo , del trasferimento dei contributi previdenziali previsti a carico dell amministrazione e |
| 2020-263.txt | 1615 | 1615 | è fondato , né lo sono le censure che ne rappresentano il coerente sviluppo . 4 . 1 . la | prestazione | tributaria annovera tra i suoi requisiti indefettibili una disciplina legale « finalizzata in via prevalente a provocare una decurtazione patrimoniale |
| 2020-263.txt | 1760 | 1760 | osservato che , se destinato a un circuito di solidarietà interna al sistema previdenziale , esso si colloca fra le | prestazioni | patrimoniali imposte per legge ( art . 23 cost . ) . in tal caso , il prelievo si sottrae |
| 2020-263.txt | 1880 | 1880 | fattispecie sottoposta al vaglio di questa corte che riguarda una misura in verità peculiare non ricorrono gli elementi costitutivi della | prestazione | tributaria . non si tratta di prelievo destinato a incidere sul trattamento pensionistico di volta in volta erogato , né |
| 2020-263.txt | 2361 | 2361 | l imposizione tributaria ( sentenza n . 240 del 2019 , il citato punto 5.1 . ) sia quella delle | prestazioni | patrimoniali disciplinate dall art . 23 cost . la disciplina regionale deve essere ricondotta alle modificazioni sfavorevoli che il legislatore |
| 2020-54.txt | 2767 | 2767 | 74 del d.lgs . n . 276 del 2003 è poi relativo ad aspetti privatistici e previdenziali che riguardano le | prestazioni | di lavoro accessorio , senza che la norma possa estendersi ad « ogni rilievo lavoristico » ( sentenza n . |
| 2021-120.txt | 711 | 711 | , quindi , la violazione dell art . 23 cost . , in quanto l aggio si risolverebbe in una | prestazione | patrimoniale imposta , per la quale , tuttavia , mancherebbe una previsione legislativa volta a determinarne il presupposto e la |
| 2021-120.txt | 837 | 837 | sarebbe violato l art . 53 cost . , in quanto i previsti compensi di riscossione si risolverebbero in una | prestazione | patrimoniale imposta non proporzionale al dovere del cittadino di concorrere alle spese pubbliche con il proprio reddito , peraltro contrastando |
| 2021-149.txt | 1474 | 1474 | tutela costituzionale della cooperazione a carattere di mutualità e con il principio di concorrenza , è irrilevante stabilire se la | prestazione | in essa prevista abbia o meno natura tributaria , sicché non è necessario qui a differenza di quanto si vedrà |
| 2021-149.txt | 5537 | 5537 | coordinamento di una capogruppo . alla luce della ratio della disciplina censurata e della descritta finalità del prelievo , alla | prestazione | in esame va negata la qualifica di tributo . manca in essa , in particolare , il requisito della natura |
| 2021-167.txt | 905 | 905 | , cost . risulterebbero altresì violati l art . 23 cost . in quanto il contribuente verrebbe assoggettato a una | prestazione | patrimoniale imposta oltre il termine perentorio fissato dal legislatore statale e i principi sanciti dalla legge n . 212 del |
| 2021-207.txt | 525 | 525 | stipulazione del contratto ) . inoltre , sebbene l art . 772 cod . civ . consenta la donazione di | prestazioni | periodiche , tale disposizione potrebbe riguardare « solamente le prestazioni alimentari e di soccorso » . infine , e decisivamente |
| 2021-207.txt | 535 | 535 | . 772 cod . civ . consenta la donazione di prestazioni periodiche , tale disposizione potrebbe riguardare « solamente le | prestazioni | alimentari e di soccorso » . infine , e decisivamente , in virtù del sinallagma prima ricordato , mancherebbe lo |
| 2021-220.txt | 5094 | 5094 | sono tali da incidere significativamente sul livello dei servizi fondamentali , pur in assenza della definizione dei livelli essenziali delle | prestazioni | ( lep ) . comunque , il ricorrente non fornisce prova che la riduzione in questione abbia impattato significativamente sulle |
| 2021-220.txt | 5306 | 5306 | ritardo dello stato nel definire i lep , i quali indicano la soglia di spesa costituzionalmente necessaria per erogare le | prestazioni | sociali di natura fondamentale , nonché « il nucleo invalicabile di garanzie minime » per rendere effettivi tali diritti ( |
| 2021-220.txt | 5539 | 5539 | piena attuazione dell autonomia finanziaria degli enti territoriali , ma anche al pieno superamento dei divari territoriali nel godimento delle | prestazioni | inerenti ai diritti sociali . 5.2 . la ricorrente denuncia altresì la progressione dei criteri perequativi che concorrono alla ripartizione |
| 2021-70.txt | 933 | 933 | , effettuano abitualmente acquisti con strumenti di pagamento elettronici da soggetti che svolgono attività di vendita di beni e di | prestazione | di servizi , hanno diritto ad un rimborso in denaro , alle condizioni , nei casi e sulla base dei |
| 2022-101.txt | 3365 | 3365 | opera intellettuale . la corte , dopo aver ricordato che tale ultima disposizione , pur essendo applicabile a tutte le | prestazioni | d opera intellettuale , non può , per il principio di tassatività che regola le cause di prelazione , ricomprendere |
| 2022-101.txt | 3388 | 3388 | intellettuale , non può , per il principio di tassatività che regola le cause di prelazione , ricomprendere anche le | prestazioni | d opera non intellettuale , ha rilevato che la disparità di trattamento che , quanto alla garanzia della retribuzione , |
| 2022-101.txt | 3714 | 3714 | connotano la fattispecie dell obbligazione tributaria . a differenza del credito fiscale , che rinviene la propria causa in una | prestazione | patrimoniale posta dall ordinamento a carico di un soggetto in base ad uno specifico indice di capacità contributiva e destinata |
| 2022-12.txt | 1857 | 1857 | individuato nell « esercizio abituale di un attività autonomamente organizzata diretta alla produzione o allo scambio di beni ovvero alla | prestazione | di servizi » , nonché , in ogni caso , nell attività esercitata da società ed enti , compresi gli |
| 2022-128.txt | 764 | 764 | dalle norme censurate , nonché la sua forma « anomala ed implicita » , contraddirebbe il principio per cui nessuna | prestazione | personale o patrimoniale può essere imposta se non in base alla legge . l art . 3 cost . sarebbe |
| 2022-128.txt | 1295 | 1295 | del personale dell avvocatura dello stato e , in genere , degli avvocati dipendenti della pubblica amministrazione in conseguenza delle | prestazioni | professionali rese nel difendere in giudizio le amministrazioni di riferimento il trattamento economico degli avvocati e dei procuratori dello stato |
| 2022-128.txt | 3116 | 3116 | ha escluso che la previsione di un tetto retributivo costituisca « un prelievo di natura tributaria » , ovvero una | prestazione | patrimoniale imposta . secondo la giurisprudenza costituzionale , una fattispecie deve ritenersi di natura tributaria , indipendentemente dalla qualificazione offerta |
| 2022-136.txt | 2770 | 2770 | 3 , della legge reg . trentino alto adige n . 7 del 2019 ) la rideterminazione riguarda soltanto le | prestazioni | future , successive alla normativa sopravvenuta , non quelle anteriori , alle quali confinare la domanda e la pronuncia . |
| 2022-136.txt | 4727 | 4727 | appunto , l ha negata evocando la violazione degli artt . 3 e 38 cost . a opera di una | prestazione | legalmente imposta non tributaria , che avrebbe dovuto avere durata al massimo triennale e prevedere la destinazione del provento della |
| 2022-136.txt | 4919 | 4919 | endoprevidenziale ” . tale giurisprudenza , tuttavia , ha negato la natura tributaria dei contributi allora scrutinati , qualificandoli come | prestazioni | patrimoniali non tributarie e , su tale presupposto , delineando i requisiti da rispettare per ritenerli costituzionalmente compatibili . dunque |
| 2022-136.txt | 5190 | 5190 | si denuncia la mancata previsione di un termine triennale di vigenza e il difetto di destinazione endoprevidenziale del provento della | prestazione | imposta . l evidenziata indeterminatezza in questo secondo caso amplificata dalla genericità dell intervento indicato costituisce ulteriore causa di inammissibilità |
| 2022-140.txt | 1022 | 1022 | giudiziario ” questa corte non reputò costituzionalmente illegittimi tali oneri , precisando che la costituzione « non vieta di imporre | prestazioni | fiscali in stretta e razionale correlazione con il processo ; sia che esse configurino vere e proprie tasse giudiziarie , |
| 2022-167.txt | 1092 | 1092 | alle « retribuzioni dei professionisti e di ogni altro prestatore d opera intellettuale dovute per gli ultimi due anni di | prestazione | » . il numero 3 ) ha interessato il rapporto di agenzia e ha contemplato il privilegio sulle « provvigioni |
| 2022-167.txt | 1124 | 1124 | agenzia e ha contemplato il privilegio sulle « provvigioni derivanti dal rapporto di agenzia dovute per l ultimo anno di | prestazione | e le indennità dovute per la cessazione del rapporto medesimo » . la ratio dell art . 2751 bis cod |
| 2022-167.txt | 1168 | 1168 | è stata ravvisata da questa corte nel riconoscimento di una collocazione privilegiata ai crediti ivi indicati in quanto derivanti dalla | prestazione | di attività lavorativa in senso ampio , svolta in varie forme contrattuali , in particolare come lavoro subordinato o autonomo |
| 2022-167.txt | 1525 | 1525 | civ . ) . l estensione del privilegio mobiliare in esame trova specifica giustificazione nell esigenza di tutela della « | prestazione | di attività lavorativa svolta in forma subordinata o autonoma » ( ancora sentenza n . 1 del 2000 ) . |
| 2022-167.txt | 1593 | 1593 | generale sui beni mobili in favore dell agente per i crediti relativi alle provvigioni dovute per l ultimo anno di | prestazione | e alle indennità dovute per la cessazione del rapporto medesimo non contempla l estensione dello stesso privilegio anche al credito |
| 2022-167.txt | 1974 | 1974 | giudice del lavoro , anche ai « rapporti di agenzia [ . . . ] che si concretino in una | prestazione | di opera continuativa e coordinata , prevalentemente personale , anche se non a carattere subordinato . la collaborazione si intende |
| 2022-167.txt | 2370 | 2370 | recente questa corte , che , a differenza del credito fiscale , il quale rinviene la propria causa in una | prestazione | patrimoniale posta dall ordinamento a carico di un soggetto in base a uno specifico indice di capacità contributiva e destinata |
| 2022-167.txt | 2449 | 2449 | del 2022 ) . nel sistema dell iva , il credito di rivalsa , autonomo rispetto a quello per la | prestazione | , è ad esso soggettivamente e funzionalmente connesso in maniera particolarmente pregnante ( corte di cassazione , sezione sesta civile |
| 2022-167.txt | 2639 | 2639 | operazione imponibile , non solo di un ” privilegio speciale ” sui beni immobili oggetto della cessione , ovvero della | prestazione | di servizi , ma anche di un privilegio generale mobiliare , con lo stesso grado di quello previsto per i |
| 2022-167.txt | 2995 | 2995 | il credito di rivalsa di fatto resta , il più delle volte , mero credito chirografario perché di solito la | prestazione | del professionista o del lavoratore autonomo non riguarda un bene , mobile o immobile , oggetto di cessione o al |
| 2022-167.txt | 3886 | 3886 | conseguenti a infortunio sul lavoro , del quale era responsabile il datore di lavoro per la parte non indennizzata da | prestazioni | previdenziali e assistenziali obbligatorie ha sottolineato « l esigenza di attribuire trattamenti equipollenti ad identiche situazioni » . secondo quanto |
| 2022-167.txt | 4353 | 4353 | ) dell art . 409 cod . proc . civ . i rapporti di collaborazione che si concretino in una | prestazione | di opera continuativa e coordinata , i quali possono rivestire la forma giuridica del lavoro autonomo , ma anche del |
| 2022-167.txt | 4587 | 4587 | autonomo è assistito da privilegio mobiliare esteso anche alla rivalsa iva , e ciò vale in particolare nel caso di | prestazione | di opera continuativa e coordinata , analoga estensione non può non esserci per il credito per le provvigioni maturate , |
| 2022-167.txt | 4628 | 4628 | nei confronti del preponente , dal ” piccolo ” agente , tale per il fatto di svolgere anch egli una | prestazione | di opera continuativa e coordinata , prevalentemente personale , pur sotto la veste giuridica del rapporto di agenzia . è |
| 2022-167.txt | 4683 | 4683 | ultimo per l attività svolta ( per le provvigioni derivanti dal rapporto di agenzia dovute per l ultimo anno di | prestazione | ) debba correre il rischio di una possibile falcidia ove il credito per rivalsa iva , calcolata su tali provvigioni |
| 2022-167.txt | 4861 | 4861 | legge n . 205 del 2017 nella parte in cui non prevedono , in favore dell agente che svolga una | prestazione | di opera continuativa e coordinata , prevalentemente personale , il privilegio generale mobiliare esteso al credito di rivalsa per l |
| 2022-167.txt | 4891 | 4891 | il privilegio generale mobiliare esteso al credito di rivalsa per l iva sulle provvigioni dovute per l ultimo anno di | prestazione | . |
| 2022-182.txt | 1674 | 1674 | 1 luglio 2019 ( art . 2 , comma 1 ) , per cui « la rideterminazione riguarda soltanto le | prestazioni | future , successive alla normativa sopravvenuta , non quelle anteriori , alle quali confinare la domanda e la pronuncia . |
| 2022-257.txt | 70 | 70 | 2005 , in riferimento agli artt . 3 e 53 cost . , nella parte in cui , per le | prestazioni | pensionistiche complementari corrisposte a dipendenti pubblici , non prevede l applicazione dell art . 11 , comma 6 , del |
| 2022-257.txt | 160 | 160 | entrata in vigore del presente decreto legislativo le disposizioni concernenti [ . . . ] il regime di tassazione delle | prestazioni | si rendono applicabili a decorrere dal 1 gennaio 2007 » . oggetto del giudizio a quo è l accertamento del |
| 2022-257.txt | 214 | 214 | nazionale della previdenza sociale ( inps ) , ha versato negli anni 2015 , 2016 e 2017 in relazione alle | prestazioni | pensionistiche integrative percepite dal fondo di previdenza per i dipendenti inps . in particolare , il contribuente che ha adito |
| 2022-257.txt | 275 | 275 | dello stesso regime fiscale degli altri redditi e ambisce a vedersi riconosciuto lo specifico regime fiscale agevolativo introdotto per le | prestazioni | pensionistiche complementari dal d.lgs . n . 252 del 2005 . quest ultimo , all art . 11 , comma |
| 2022-257.txt | 309 | 309 | , all art . 11 , comma 6 , prevede infatti che « [ s ] ulla parte imponibile delle | prestazioni | pensionistiche comunque erogate è operata una ritenuta a titolo d imposta con l aliquota del 15 per cento ridotta di |
| 2022-257.txt | 1080 | 1080 | , n . 421 » , prevedendo , in particolare , alla lettera b ) che « ai montanti delle | prestazioni | entro il 31 dicembre 2006 si applica il regime tributario vigente alla predetta data » . il riferimento ai « |
| 2022-257.txt | 1103 | 1103 | 31 dicembre 2006 si applica il regime tributario vigente alla predetta data » . il riferimento ai « montanti delle | prestazioni | » vale a instaurare uno stretto collegamento tra il periodo temporale in cui la prestazione pensionistica andava formandosi mediante l |
| 2022-257.txt | 1118 | 1118 | riferimento ai « montanti delle prestazioni » vale a instaurare uno stretto collegamento tra il periodo temporale in cui la | prestazione | pensionistica andava formandosi mediante l accumulo dei contributi versati dal lavoratore e dal datore di lavoro , ai quali potevano |
| 2022-257.txt | 1227 | 1227 | di sostituire con la richiamata locuzione « montanti » quella originaria , che faceva , invece , riferimento alle « | prestazioni | pensionistiche maturate » . quest ultima espressione , infatti , era idonea a sottolineare il momento finale del meccanismo di |
| 2022-257.txt | 1250 | 1250 | » . quest ultima espressione , infatti , era idonea a sottolineare il momento finale del meccanismo di formazione della | prestazione | pensionistica , coincidente con il verificarsi di tutte le condizioni previste dal fondo per il riconoscimento della stessa . in |
| 2022-257.txt | 1320 | 1320 | legislatore per la categoria dei cosiddetti ” vecchi iscritti ” ai ” vecchi fondi ” , comporta una segmentazione della | prestazione | pensionistica in base ai regimi tributari succedutisi nel periodo della sua progressiva formazione e che , in ogni caso , |
| 2022-257.txt | 1487 | 1487 | della normativa previgente ( non soltanto di quella fiscale ) , precludendo l applicazione del regime agevolato di tassazione delle | prestazioni | introdotto dall art . 11 , comma 6 , dello stesso d.lgs . n . 252 del 2005 per i |
| 2022-27.txt | 1568 | 1568 | definitività del prelievo fiscale così operato , per di più in forma occulta , contraddirebbe il principio per cui nessuna | prestazione | personale o patrimoniale può essere imposta se non in base alla legge . per l effetto , il giudice a |
| 2022-27.txt | 2628 | 2628 | del medesimo decreto legislativo , e successive modificazioni » ) . non è , invece , necessario che tutte le | prestazioni | ricevute siano riconducibili ad un rapporto di lavoro dipendente o autonomo , sicché una volta instauratosi un siffatto rapporto di |
| 2022-27.txt | 2727 | 2727 | delle finanze pubbliche ) , nel senso che , ove sia integrato il requisito oggettivo , sul piano soggettivo qualsiasi | prestazione | a carico dello stato incide sulla definizione del trattamento economico annuo onnicomprensivo . tale scelta interpretativa è corroborata , quanto |
| 2022-27.txt | 4812 | 4812 | un acquisizione di risorse al bilancio dello stato e , pertanto , è priva degli elementi che connotano indefettibilmente la | prestazione | tributaria ( sentenza n . 234 del 2020 ) . secondo il costante orientamento di questa corte , tali elementi |
| 2022-27.txt | 5528 | 5528 | invece , che il nesso tra retribuzione e quantità e qualità del lavoro svolto sia salvaguardato anche con riguardo alle | prestazioni | più elevate ( sentenza n . 124 del 2017 ; nello stesso senso sentenza n . 153 del 2015 , |
| 2022-27.txt | 5614 | 5614 | retributivo e autonomia e indipendenza dei magistrati ) . quanto alla circostanza che si sarebbe comunque in presenza di una | prestazione | lavorativa non retribuita , è dirimente il fatto che si tratta pur sempre di una prestazione frutto di una scelta |
| 2022-27.txt | 5630 | 5630 | in presenza di una prestazione lavorativa non retribuita , è dirimente il fatto che si tratta pur sempre di una | prestazione | frutto di una scelta volontaria . il censurato temporaneo ” blocco ” della retribuzione risponde al principio di gradualità nell |
| 2022-27.txt | 5916 | 5916 | per tradursi nell imposizione unilaterale , da parte dell amministrazione beneficiaria dei relativi servizi , della progressiva gratuità delle relative | prestazioni | , via via che la qualità e quantità delle stesse progredisca . non è , invero , precluso al legislatore |
| 2022-27.txt | 6343 | 6343 | della « giusta mercede » , integrerebbe un prelievo di natura tributaria non connesso alla capacità contributiva e imporrebbe una | prestazione | patrimoniale definitiva e occulta . neanche tali questioni sono fondate . al riguardo è sufficiente rinviare alle argomentazioni già svolte |
| 2022-40.txt | 3298 | 3298 | 2020 , come convertito . tale articolo , al comma 1 , al fine di « favorire l accesso a | prestazioni | di telemedicina da parte dei cittadini dei piccoli centri urbani » ( ossia « comuni o centri abitati con meno |
| 2022-40.txt | 3384 | 3384 | delle spese per l acquisto e il noleggio , nell anno 2021 , di apparecchiature necessarie per l effettuazione di | prestazioni | di telemedicina di cui all articolo 3 del decreto del ministro della salute 16 dicembre 2010 [ . . . |
| 2022-40.txt | 3420 | 3420 | 2010 [ . . . ] » . il comma 2 prevede , tra l altro , che le suddette | prestazioni | di telemedicina « possono essere erogate presso le farmacie » , previo « accordo con l azienda sanitaria di riferimento |
| 2022-40.txt | 3447 | 3447 | presso le farmacie » , previo « accordo con l azienda sanitaria di riferimento che definisce il tetto massimo di | prestazioni | annuali » e , al comma successivo , specifica la disciplina tributaria del suddetto credito d imposta . il comma |
| 2022-40.txt | 3909 | 3909 | rivolti a consentire l effettuazione di elettrocardiogrammi con modalità di telecardiologia ) , idonei a rendere accessibile la telemedicina per | prestazioni | di prima istanza in territori spesso sprovvisti di presidi medici più attrezzati , il legislatore statale ha quindi fatto ricorso |
| 2022-40.txt | 4307 | 4307 | condizione necessaria il previo accordo con l azienda sanitaria di riferimento , che invece rileva al fine dell erogazione delle | prestazioni | di telemedicina , poiché l azienda sanitaria « definisce il tetto massimo di prestazioni annuali » , che sono fornite |
| 2022-40.txt | 4321 | 4321 | rileva al fine dell erogazione delle prestazioni di telemedicina , poiché l azienda sanitaria « definisce il tetto massimo di | prestazioni | annuali » , che sono fornite « nei limiti dello stesso , sulla base di prescrizione del medico di medicina |
| 2022-40.txt | 5170 | 5170 | , alle quali compete la programmazione e l organizzazione dei servizi sanitari sul territorio , fino alla concreta erogazione delle | prestazioni | : è solo attraverso una leale collaborazione orientata al bene comune che il modello pluralistico riconosciuto dalla costituzione può dunque |
1.2. Trovate i dispersion plots delle prime 10 sentenze per numero di occorrenze della voce e dei termini associati in dftm_silver. Per ogni grafico sono indicate le parole chiave trovate nella motivazione della sentenza a partire dalla voce e dai termini associati (legenda sulla destra), cui è stato associato un colore. Nel grafico ogni punto rappresenta una parola chiave in relazione alla sua posizione nella motivazione della sentenza


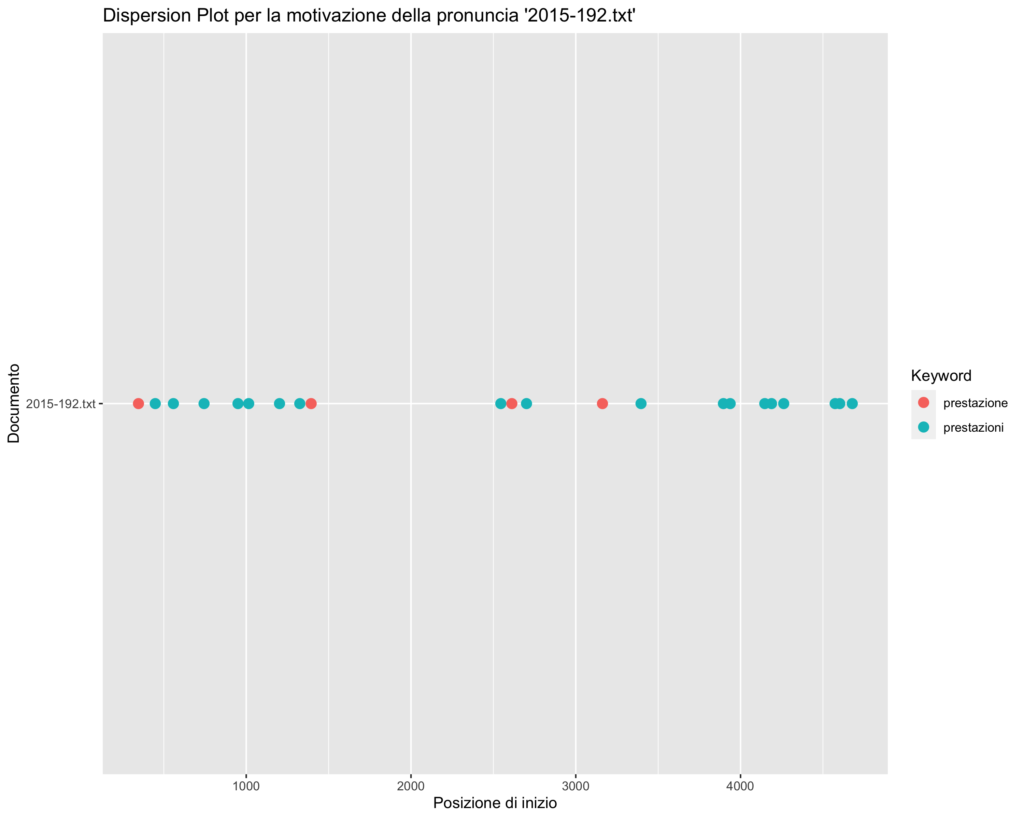


2. N-grams
2.1. La tabella riporta i trigrams estratti dalle sentenze presenti nel subset dftm_silver in cui compaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| trigrams_trovate | frequency |
|---|---|
| una_prestazione_patrimoniale | 51 |
| prestazione_patrimoniale_imposta | 34 |
| di_una_prestazione | 30 |
| prestazioni_di_servizi | 28 |
| prestazioni_patrimoniali_imposte | 24 |
| prestazione_di_servizi | 22 |
| quale_la_prestazione | 18 |
| per_le_prestazioni | 18 |
| della_prestazione_patrimoniale | 17 |
| che_la_prestazione | 16 |
| di_prestazioni_patrimoniali | 16 |
| prestazione_personale_o | 13 |
| della_prestazione_imposta | 12 |
| le_prestazioni_patrimoniali | 12 |
| determinazione_della_prestazione | 11 |
| la_prestazione_di | 11 |
| la_prestazione_è | 11 |
| le_prestazioni_di | 11 |
| prestazione_dei_servizi | 11 |
| imposizione_di_prestazioni | 10 |
| essenziali_delle_prestazioni | 10 |
| che_le_prestazioni | 9 |
| come_prestazione_patrimoniale | 9 |
| e_le_prestazioni | 9 |
| a_prestazioni_di | 9 |
| materia_di_prestazioni | 9 |
| di_prestazioni_di | 9 |
| delle_prestazioni_patrimoniali | 9 |
| prestazioni_di_lavoro | 9 |
| libera_prestazione_dei | 9 |
| nessuna_prestazione_personale | 8 |
| tutte_le_prestazioni | 8 |
| la_prestazione_imposta | 8 |
| prestazione_è_collegata | 8 |
| della_prestazione_in | 8 |
| per_la_prestazione | 8 |
| in_una_prestazione | 8 |
| erogazione_delle_prestazioni | 8 |
| le_prestazioni_previdenziali | 8 |
| alla_prestazione_di | 8 |
| per_prestazioni_di | 8 |
| una_prestazione_di | 8 |
| prestazione_patrimoniale_che | 7 |
| di_prestazione_patrimoniale | 7 |
| prestazione_d_opera | 7 |
| la_prestazione_sia | 7 |
| cui_la_prestazione | 7 |
| di_prestazione_di | 7 |
| delle_prestazioni_di | 7 |
| doverosità_della_prestazione | 7 |
| delle_prestazioni_pensionistiche | 7 |
| delle_prestazioni_concernenti | 7 |
| prestazioni_concernenti_i | 7 |
| prestazione_patrimoniale_di | 7 |
| della_prestazione_non | 6 |
| di_prestazione_obbligatoria | 6 |
| carattere_di_prestazione | 6 |
| imporre_una_prestazione | 6 |
| quale_nessuna_prestazione | 6 |
| delle_prestazioni_imposte | 6 |
| ad_una_prestazione | 6 |
| natura_di_prestazione | 6 |
| prestazione_patrimoniale_obbligatoria | 6 |
| la_prestazione_patrimoniale | 6 |
| la_prestazione_tributaria | 6 |
| delle_prestazioni_previdenziali | 6 |
| le_prestazioni_pensionistiche | 6 |
| alla_libera_prestazione | 6 |
| denominazione_della_prestazione | 5 |
| prestazione_non_è | 5 |
| prestazione_obbligatoria_in | 5 |
| massimo_della_prestazione | 5 |
| della_prestazione_imponibile | 5 |
| passivi_della_prestazione | 5 |
| misura_della_prestazione | 5 |
| della_prestazione_è | 5 |
| la_prestazione_del | 5 |
| di_imporre_prestazioni | 5 |
| della_prestazione_che | 5 |
| la_prestazione_in | 5 |
| tributaria_della_prestazione | 5 |
| la_prestazione_dell | 5 |
| la_prestazione_stessa | 5 |
| prestazione_del_servizio | 5 |
| costo_delle_prestazioni | 5 |
| ammontare_delle_prestazioni | 5 |
| le_prestazioni_del | 5 |
| di_prestazione_imposta | 5 |
| alle_prestazioni_di | 5 |
| contributi_e_prestazioni | 5 |
| prestazioni_di_cui | 5 |
| prestazioni_del_servizio | 5 |
| beni_e_prestazioni | 5 |
| e_prestazioni_di | 5 |
| adeguatezza_della_prestazione | 5 |
| della_prestazione_pensionistica | 5 |
| montanti_delle_prestazioni | 5 |
| prestazione_di_opera | 5 |
| una_prestazione_che | 4 |
| tratti_di_prestazione | 4 |
| di_detta_prestazione | 4 |
| della_prestazione_del | 4 |
| beneficiari_delle_prestazioni | 4 |
| della_prestazione_e | 4 |
| una_prestazione_obbligatoria | 4 |
| prestazioni_pecuniarie_dovute | 4 |
| di_altre_prestazioni | 4 |
| oggetto_della_prestazione | 4 |
| di_prestazioni_imposte | 4 |
| prestazione_sia_imposta | 4 |
| imporre_prestazioni_fiscali | 4 |
| prestazioni_fiscali_in | 4 |
| richiede_la_prestazione | 4 |
| prestazione_dell_ufficio | 4 |
| della_prestazione_un | 4 |
| prestazione_un_fatto | 4 |
| prestazione_stessa_è | 4 |
| prestazioni_patrimoniali_non | 4 |
| a_una_prestazione | 4 |
| prestazioni_di_natura | 4 |
| prestazione_patrimoniale_in | 4 |
| entità_della_prestazione | 4 |
| e_delle_prestazioni | 4 |
| delle_prestazioni_e | 4 |
| prestazione_imposta_sia | 4 |
| di_prestazione_e | 4 |
| relative_a_prestazioni | 4 |
| prestazione_di_lavoro | 4 |
| la_prestazione_risulta | 4 |
| prestazione_risulta_collegata | 4 |
| e_prestazioni_previdenziali | 4 |
| tra_prestazioni_e | 4 |
| prestazione_in_esame | 4 |
| della_prestazione_tributaria | 4 |
| destinazione_della_prestazione | 4 |
| libertà_di_prestazione | 4 |
| prestazione_alla_pubblica | 4 |
| della_prestazione_previdenziale | 4 |
| alle_prestazioni_patrimoniali | 4 |
| prestazioni_rese_in | 4 |
| le_prestazioni_professionali | 4 |
| corrispettivi_o_prestazioni | 4 |
| tassazione_delle_prestazioni | 4 |
| prestazioni_di_telemedicina | 4 |
| anno_di_prestazione | 4 |
| una_prestazione_personale | 3 |
| ha_una_prestazione | 3 |
| generale_delle_prestazioni | 3 |
| di_questa_prestazione | 3 |
| prestazione_patrimoniale_abbia | 3 |
| una_prestazione_non | 3 |
| della_prestazione_stessa | 3 |
| imporre_la_prestazione | 3 |
| la_prestazione_pecuniaria | 3 |
| prestazioni_personali_o | 3 |
| di_prestazioni_personali | 3 |
| delle_prestazioni_pecuniarie | 3 |
| obbligo_della_prestazione | 3 |
| prestazione_patrimoniale_è | 3 |
| della_prestazione_alla | 3 |
| prestazioni_d_opera | 3 |
| prestazioni_patrimoniali_nella | 3 |
| elementi_della_prestazione | 3 |
| della_prestazione_ma | 3 |
| tratta_di_prestazioni | 3 |
| soltanto_a_prestazioni | 3 |
| corrispondere_la_prestazione | 3 |
| la_prestazione_coattivamente | 3 |
| prestazione_coattivamente_imposta | 3 |
| natura_della_prestazione | 3 |
| cui_nessuna_prestazione | 3 |
| presupposto_della_prestazione | 3 |
| prestazione_di_un | 3 |
| ad_oggetto_prestazioni | 3 |
| imposizione_della_prestazione | 3 |
| prestazioni_previdenziali_e | 3 |
| la_prestazione_contributiva | 3 |
| prestazione_imposta_e | 3 |
| prestazioni_tributarie_a | 3 |
| delle_prestazioni_professionali | 3 |
| impositivo_della_prestazione | 3 |
| prestazioni_a_favore | 3 |
| eseguire_la_prestazione | 3 |
| prestazione_imposta_al | 3 |
| dalla_prestazione_di | 3 |
| tale_prestazione_costituisca | 3 |
| prestazione_costituisca_la | 3 |
| configurerebbe_una_prestazione | 3 |
| passivo_della_prestazione | 3 |
| prestazioni_di_servizio | 3 |
| a_prestazioni_patrimoniali | 3 |
| come_una_prestazione | 3 |
| delle_prestazioni_sanitarie | 3 |
| di_prestazioni_e | 3 |
| contenuto_della_prestazione | 3 |
| o_prestazioni_di | 3 |
| della_prestazione_ovvero | 3 |
| prestazione_ovvero_dalla | 3 |
| individuazione_delle_prestazioni | 3 |
| denominati_per_prestazioni | 3 |
| prestazioni_lavorative_già | 3 |
| di_prestazione_d | 3 |
| una_prestazione_imposta | 3 |
| della_prestazione_di | 3 |
| prestazioni_patrimoniali_in | 3 |
| come_prestazioni_patrimoniali | 3 |
| esclusività_della_prestazione | 3 |
| ovvero_alla_prestazione | 3 |
| materia_tributaria_prestazioni | 3 |
| tributaria_prestazioni_patrimoniali | 3 |
| della_libera_prestazione | 3 |
| una_prestazione_commerciale | 3 |
| prestazione_in_mancanza | 3 |
| detta_prestazione_alla | 3 |
| una_controprestazione_del | 3 |
| soltanto_le_prestazioni | 3 |
| prestazioni_pensionistiche_integrative | 3 |
| imporrebbe_una_prestazione | 3 |
| genus_delle_prestazioni | 3 |
| riguardo_alle_prestazioni | 3 |
| o_prestazioni_soggetti | 3 |
| delle_prestazioni_lep | 3 |
| delle_prestazioni_accumulate | 3 |
| prestazioni_accumulate_fino | 3 |
| prestazioni_di_previdenza | 3 |
| condizioni_una_prestazione | 2 |
| prestazione_imponibile_non | 2 |
| prestazione_non_lasci | 2 |
| della_prestazione_il | 2 |
| una_prestazione_abbia | 2 |
| prestazione_abbia_base | 2 |
| tale_prestazione_patrimoniale | 2 |
| prestazione_del_diritto | 2 |
| prestazioni_patrimoniali_aventi | 2 |
| la_prestazione_indichi | 2 |
| prestazione_indichi_i | 2 |
| obbligati_alla_prestazione | 2 |
| applicabile_alle_prestazioni | 2 |
| oggettivi_della_prestazione | 2 |
| delle_prestazioni_né | 2 |
| una_nuova_prestazione | 2 |
| come_prestazione_imposta | 2 |
| prestazione_a_favore | 2 |
| le_prestazioni_pecuniarie | 2 |
| prestazioni_dovute_per | 2 |
| ad_ogni_prestazione | 2 |
| prestazione_è_necessario | 2 |
| senza_alcuna_prestazione | 2 |
| la_prestazione_d | 2 |
| della_prestazione_personale | 2 |
| obbligo_delle_prestazioni | 2 |
| prestazioni_patrimoniali_dovute | 2 |
| legislatore_la_prestazione | 2 |
| prestazione_patrimoniale_può | 2 |
| delle_prestazioni_assicurative | 2 |
| una_prestazione_tributaria | 2 |
| prestazione_ma_deve | 2 |
| di_prestazioni_obbligatorie | 2 |
| di_prestazione_tributaria | 2 |
| della_prestazione_viene | 2 |
| la_controprestazione_dell | 2 |
| tributario_delle_prestazioni | 2 |
| e_la_prestazione | 2 |
| fra_le_prestazioni | 2 |
| le_prestazioni_imposte | 2 |
| tratti_di_prestazioni | 2 |
| prestazione_da_parte | 2 |
| prestazioni_che_siano | 2 |
| quali_la_prestazione | 2 |
| la_prestazione_trae | 2 |
| prestazione_trae_i | 2 |
| prestazione_che_non | 2 |
| della_prestazione_pecuniaria | 2 |
| una_particolare_prestazione | 2 |
| le_corrispondenti_prestazioni | 2 |
| se_la_prestazione | 2 |
| prestazione_di_cui | 2 |
| una_prestazione_la | 2 |
| prestazione_la_cui | 2 |
| oggetto_prestazioni_patrimoniali | 2 |
| prestazione_patrimoniale_non | 2 |
| prestazioni_imposte_e | 2 |
| altre_prestazioni_di | 2 |
| con_la_prestazione | 2 |
| prestazioni_patrimoniali_è | 2 |
| di_prestazione_che | 2 |
| nessuna_prestazione_patrimoniale | 2 |
| prestazioni_patrimoniali_a | 2 |
| prestazioni_previdenziali_ed | 2 |
| prestazione_patrimoniale_ai | 2 |
| tra_prestazione_imposta | 2 |
| obbligo_di_prestazione | 2 |
| legge_stabilisca_prestazioni | 2 |
| stabilisca_prestazioni_tributarie | 2 |
| una_delle_prestazioni | 2 |
| di_siffatta_prestazione | 2 |
| delle_prestazioni_che | 2 |
| prestazioni_che_il | 2 |
| la_prestazione_risulti | 2 |
| prestazione_risulti_sufficientemente | 2 |
| copertura_delle_prestazioni | 2 |
| delle_prestazioni_a | 2 |
| delle_prestazioni_liquidate | 2 |
| prestazioni_previdenziali_in | 2 |
| e_sulle_prestazioni | 2 |
| delle_altre_prestazioni | 2 |
| prestazioni_imposte_ai | 2 |
| specie_di_prestazioni | 2 |
| relazione_alla_prestazione | 2 |
| quella_delle_prestazioni | 2 |
| e_tale_prestazione | 2 |
| prestazioni_pecuniarie_previste | 2 |
| parziale_prestazione_in | 2 |
| prestazione_in_luogo | 2 |
| prestazione_parziale_in | 2 |
| riguardo_a_prestazioni | 2 |
| prestazioni_di_facere | 2 |
| la_prestazione_lavorativa | 2 |
| le_prestazioni_in | 2 |
| alla_prestazione_degli | 2 |
| prestazione_degli_alimenti | 2 |
| della_prestazione_tale | 2 |
| prestazioni_professionali_non | 2 |
| ipotesi_di_prestazioni | 2 |
| correlazione_tra_prestazioni | 2 |
| tra_prestazioni_tributarie | 2 |
| prestazioni_tributarie_e | 2 |
| le_relative_prestazioni | 2 |
| prestazioni_da_unificare | 2 |
| ma_una_prestazione | 2 |
| prestazione_patrimoniale_diretta | 2 |
| s_sono_prestazioni | 2 |
| sono_prestazioni_previdenziali | 2 |
| prestazioni_previdenziali_obbligatorie | 2 |
| alle_prestazioni_rese | 2 |
| di_prestazioni_da | 2 |
| la_prestazione_si | 2 |
| anche_le_prestazioni | 2 |
| le_prestazioni_su | 2 |
| della_prestazione_secondo | 2 |
| prestazione_che_deve | 2 |
| a_tali_prestazioni | 2 |
| prestazione_e_quindi | 2 |
| possa_stabilire_prestazioni | 2 |
| stabilire_prestazioni_tributarie | 2 |
| beni_o_prestazione | 2 |
| o_prestazione_di | 2 |
| effettiva_prestazione_del | 2 |
| o_la_prestazione | 2 |
| prestazioni_di_quest | 2 |
| di_queste_prestazioni | 2 |
| ogni_prestazione_personale | 2 |
| tipo_di_prestazioni | 2 |
| qualificazioni_delle_prestazioni | 2 |
| prestazioni_sentenza_n | 2 |
| della_prestazione_sia | 2 |
| prestazione_sia_unilateralmente | 2 |
| relazione_alle_prestazioni | 2 |
| e_alla_prestazione | 2 |
| tema_di_prestazioni | 2 |
| prestazioni_imposte_va | 2 |
| per_prestazioni_sia | 2 |
| prestazioni_sia_di | 2 |
| collocare_le_prestazioni | 2 |
| prestazioni_patrimoniali_di | 2 |
| crediti_per_prestazioni | 2 |
| prestazione_tributaria_non | 2 |
| valore_della_prestazione | 2 |
| della_prestazione_erogata | 2 |
| di_prestazione_dei | 2 |
| di_prestazioni_contrattuali | 2 |
| prestazioni_contrattuali_e | 2 |
| prestazione_commerciale_complessa | 2 |
| complesso_di_prestazioni | 2 |
| di_prestazioni_consistenti | 2 |
| prestazioni_consistenti_sia | 2 |
| contratti_a_prestazioni | 2 |
| a_prestazioni_corrispettive | 2 |
| controprestazione_dell_uso | 2 |
| liquidazione_della_prestazione | 2 |
| materia_di_prestazione | 2 |
| controprestazione_del_contributo | 2 |
| prestazione_contributiva_in | 2 |
| che_erogano_prestazioni | 2 |
| erogano_prestazioni_di | 2 |
| prestazioni_di_sostegno | 2 |
| prestazioni_aggiuntive_rese | 2 |
| considerarsi_come_prestazioni | 2 |
| come_prestazioni_a | 2 |
| prestazioni_a_carico | 2 |
| riferimento_di_prestazioni | 2 |
| complessivo_della_prestazione | 2 |
| sulle_prestazioni_previdenziali | 2 |
| capitale_delle_prestazioni | 2 |
| beneficiario_della_prestazione | 2 |
| prestazione_pensionistica_integrativa | 2 |
| collegati_a_prestazioni | 2 |
| a_prestazioni_lavorative | 2 |
| erogare_le_prestazioni | 2 |
| arretrati_per_prestazioni | 2 |
| ordine_alle_prestazioni | 2 |
| art_o_prestazioni | 2 |
| prestazione_imposta_in | 2 |
| legislativa_della_prestazione | 2 |
| accesso_alle_prestazioni | 2 |
| prestazioni_previdenziali_anche | 2 |
| una_prestazione_previdenziale | 2 |
| la_stessa_prestazione | 2 |
| della_prestazione_richiesta | 2 |
| le_sole_prestazioni | 2 |
| indefettibilmente_la_prestazione | 2 |
| prestazione_imposta_mentre | 2 |
| qualitativa_della_prestazione | 2 |
| della_prestazione_medesima | 2 |
| prestazione_medesima_senza | 2 |
| prestazioni_soggetti_a | 2 |
| prestazioni_professionali_rese | 2 |
| inerenti_a_prestazioni | 2 |
| a_prestazioni_rese | 2 |
| percepiscono_le_prestazioni | 2 |
| alla_prestazione_patrimoniale | 2 |
| pagamento_della_prestazione | 2 |
| la_medesima_prestazione | 2 |
| adempimento_della_prestazione | 2 |
| stessa_prestazione_erogata | 2 |
| fiscale_delle_prestazioni | 2 |
| prestazioni_pensionistiche_di | 2 |
| massimo_di_prestazioni | 2 |
| di_prestazioni_annuali | 2 |
| le_prestazioni_d | 2 |
| prestazione_patrimoniale_posta | 2 |
| le_prestazioni_future | 2 |
| prestazioni_future_successive | 2 |
| prestazione_di_attività | 2 |
| prestazioni_pensionistiche_complementari | 2 |
| alle_prestazioni_pensionistiche | 2 |
| che_nessuna_prestazione | 1 |
| prestazione_che_sia | 1 |
| è_una_prestazione | 1 |
| della_costituzione_prestazione | 1 |
| costituzione_prestazione_patrimoniale | 1 |
| tipi_di_prestazioni | 1 |
| di_prestazioni_non | 1 |
| prestazioni_non_si | 1 |
| delle_prestazioni_alle | 1 |
| prestazioni_alle_quali | 1 |
| prestazione_patrimoniale_autoritariamente | 1 |
| questa_prestazione_l | 1 |
| prestazione_l_art | 1 |
| una_prestazione_debba | 1 |
| prestazione_debba_necessariamente | 1 |
| prestazione_imponibile_il | 1 |
| stabilire_una_prestazione | 1 |
| prestazione_il_principio | 1 |
| imporre_tale_prestazione | 1 |
| prestazione_patrimoniale_a | 1 |
| prestazione_imposta_art | 1 |
| specifica_della_prestazione | 1 |
| della_prestazione_implica | 1 |
| prestazione_implica_un | 1 |
| commisurazione_della_prestazione | 1 |
| prestazione_stessa_la | 1 |
| prestazione_è_in | 1 |
| detta_prestazione_è | 1 |
| prestazione_è_subordinata | 1 |
| la_detta_prestazione | 1 |
| detta_prestazione_contiene | 1 |
| prestazione_contiene_l | 1 |
| la_prestazione_prevista | 1 |
| prestazione_prevista_dall | 1 |
| prestazioni_imposte_anche | 1 |
| prestazione_imponibile_questo | 1 |
| trimestralmente_la_prestazione | 1 |
| prestazione_pecuniaria_che | 1 |
| alla_prestazione_non | 1 |
| prestazione_non_sussiste | 1 |
| alle_prestazioni_personali | 1 |
| distingue_siffatte_prestazioni | 1 |
| siffatte_prestazioni_da | 1 |
| prestazioni_da_quelle | 1 |
| prestazione_patrimoniale_l | 1 |
| della_prestazione_con | 1 |
| prestazione_con_le | 1 |
| imporre_obbligatoriamente_prestazioni | 1 |
| obbligatoriamente_prestazioni_ma | 1 |
| prestazioni_ma_in | 1 |
| prestazione_del_quantum | 1 |
| della_prestazione_privati | 1 |
| prestazione_privati_che | 1 |
| della_prestazione_né | 1 |
| prestazione_né_indicando | 1 |
| considerare_una_prestazione | 1 |
| prestazioni_né_l | 1 |
| rigidità_della_prestazione | 1 |
| della_prestazione_indicata | 1 |
| prestazione_indicata_direttamente | 1 |
| nuova_prestazione_imposta | 1 |
| prestazione_imposta_dalla | 1 |
| essere_una_prestazione | 1 |
| una_prestazione_nuova | 1 |
| prestazione_nuova_in | 1 |
| diversità_della_prestazione | 1 |
| prestazione_è_tale | 1 |
| qualificarsi_nuova_prestazione | 1 |
| nuova_prestazione_anche | 1 |
| prestazione_anche_se | 1 |
| questa_prestazione_in | 1 |
| prestazione_in_riferimento | 1 |
| tributario_della_prestazione | 1 |
| prestazione_e_la | 1 |
| prestazione_che_può | 1 |
| novero_delle_prestazioni | 1 |
| prestazioni_imposte_il | 1 |
| attivi_della_prestazione | 1 |
| della_prestazione_o | 1 |
| prestazione_o_quella | 1 |
| subiettivo_alla_prestazione | 1 |
| alla_prestazione_questioni | 1 |
| prestazione_questioni_tutte | 1 |
| che_come_prestazione | 1 |
| prestazione_imposta_il | 1 |
| della_prestazione_nonché | 1 |
| prestazione_nonché_i | 1 |
| alla_prestazione_già | 1 |
| prestazione_già_il | 1 |
| forniture_e_prestazioni | 1 |
| e_prestazioni_da | 1 |
| prestazioni_da_effettuarsi | 1 |
| che_qualsiasi_prestazione | 1 |
| qualsiasi_prestazione_personale | 1 |
| giuridica_delle_prestazioni | 1 |
| ad_alcuna_prestazione | 1 |
| alcuna_prestazione_a | 1 |
| le_stesse_prestazioni | 1 |
| stesse_prestazioni_dovute | 1 |
| natura_delle_prestazioni | 1 |
| prestazione_patrimoniale_legittimamente | 1 |
| prestazione_è_irrilevante | 1 |
| ogni_prestazione_imposta | 1 |
| prestazione_imposta_ha | 1 |
| una_prestazione_contenga | 1 |
| prestazione_contenga_necessariamente | 1 |
| prestazione_imponibile_ma | 1 |
| prestazione_imposta_nessuna | 1 |
| comune_una_prestazione | 1 |
| una_prestazione_a | 1 |
| alcuna_prestazione_del | 1 |
| prestazione_del_comune | 1 |
| imporre_prestazioni_personali | 1 |
| prestazioni_personali_divieto | 1 |
| altre_prestazioni_personali | 1 |
| prestazioni_personali_in | 1 |
| prestazioni_personali_con | 1 |
| prestazione_alla_misura | 1 |
| conversione_in_prestazione | 1 |
| in_prestazione_patrimoniale | 1 |
| prestazione_patrimoniale_ferma | 1 |
| prestazione_personale_ai | 1 |
| delle_prestazioni_personali | 1 |
| prestazioni_personali_senza | 1 |
| prestazione_personale_di | 1 |
| ruolo_delle_prestazioni | 1 |
| delle_prestazioni_d | 1 |
| configurasse_come_prestazione | 1 |
| qualificarsi_come_prestazione | 1 |
| natura_dalle_prestazioni | 1 |
| dalle_prestazioni_patrimoniali | 1 |
| qualificare_come_prestazione | 1 |
| essi_affidati_prestazione | 1 |
| affidati_prestazione_compresa | 1 |
| prestazione_compresa_perciò | 1 |
| del_la_prestazione | 1 |
| prestazione_patrimoniale_ha | 1 |
| state_ritenute_prestazioni | 1 |
| ritenute_prestazioni_patrimoniali | 1 |
| prestazioni_patrimoniali_nel | 1 |
| costituzionale_la_prestazione | 1 |
| la_prestazione_venga | 1 |
| prestazione_venga_in | 1 |
| corte_la_prestazione | 1 |
| impone_la_prestazione | 1 |
| altre_prestazioni_patrimoniali | 1 |
| generi_di_prestazioni | 1 |
| di_prestazioni_ed | 1 |
| prestazioni_ed_in | 1 |
| limite_delle_prestazioni | 1 |
| prestazioni_assicurative_non | 1 |
| prestazione_tributaria_in | 1 |
| della_prestazione_ricavino | 1 |
| prestazione_ricavino_dalla | 1 |
| presupposti_della_prestazione | 1 |
| prestazione_che_siano | 1 |
| prestazioni_obbligatorie_è | 1 |
| la_prestazione_era | 1 |
| prestazione_era_imposta | 1 |
| prestazione_obbligatoria_nella | 1 |
| prestazione_stessa_in | 1 |
| occasione_la_prestazione | 1 |
| prestazione_in_contestazione | 1 |
| prestazione_tributaria_nel | 1 |
| prestazione_viene_contestata | 1 |
| ravvisa_la_controprestazione | 1 |
| controprestazione_dell_asserito | 1 |
| delle_prestazioni_richieste | 1 |
| prestazioni_richieste_la | 1 |
| prestazioni_imposte_rispetto | 1 |
| ravvisare_la_prestazione | 1 |
| prestazione_di_una | 1 |
| la_prestazione_richiesta | 1 |
| prestazione_richiesta_a | 1 |
| prestazioni_imposte_alle | 1 |
| trattandosi_di_prestazioni | 1 |
| prestazioni_obbligatorie_l | 1 |
| del_costituiscono_prestazioni | 1 |
| costituiscono_prestazioni_patrimoniali | 1 |
| prestazioni_patrimoniali_ricomprese | 1 |
| prestazioni_patrimoniali_ai | 1 |
| prestazione_sia_commisurata | 1 |
| impositorio_della_prestazione | 1 |
| prestazione_non_viene | 1 |
| affinché_le_prestazioni | 1 |
| prestazioni_patrimoniali_poste | 1 |
| alcuna_prestazione_da | 1 |
| dovere_delle_prestazioni | 1 |
| delle_prestazioni_tributarie | 1 |
| prestazioni_tributarie_ma | 1 |
| non_disporre_prestazioni | 1 |
| disporre_prestazioni_che | 1 |
| di_particolari_prestazioni | 1 |
| particolari_prestazioni_o | 1 |
| prestazioni_o_servizi | 1 |
| garantisca_la_prestazione | 1 |
| la_prestazione_gratuita | 1 |
| prestazione_gratuita_del | 1 |
| quindi_le_prestazioni | 1 |
| le_prestazioni_inerenti | 1 |
| prestazioni_inerenti_al | 1 |
| base_della_prestazione | 1 |
| legge_una_prestazione | 1 |
| prestazione_imposta_con | 1 |
| prestazione_pecuniaria_imposta | 1 |
| particolare_prestazione_pecuniaria | 1 |
| prestazione_pecuniaria_ai | 1 |
| categoria_la_prestazione | 1 |
| prestazione_imposta_è | 1 |
| la_sua_prestazione | 1 |
| sua_prestazione_è | 1 |
| nessuna_prestazione_può | 1 |
| prestazione_può_essere | 1 |
| si_avrebbero_prestazioni | 1 |
| avrebbero_prestazioni_patrimoniali | 1 |
| prestazioni_patrimoniali_fondata | 1 |
| corrispondenti_prestazioni_patrimoniali | 1 |
| prestazioni_patrimoniali_vengono | 1 |
| momento_della_prestazione | 1 |
| prestazione_il_rapporto | 1 |
| prestazioni_patrimoniali_art | 1 |
| le_prestazioni_seguenti | 1 |
| prestazioni_seguenti_h | 1 |
| prestazione_è_dovuta | 1 |
| mediante_la_prestazione | 1 |
| prevedono_la_prestazione | 1 |
| prestazioni_patrimoniali_secondo | 1 |
| e_rispettiva_prestazione | 1 |
| rispettiva_prestazione_patrimoniale | 1 |
| correlazione_delle_prestazioni | 1 |
| prestazione_in_favore | 1 |
| essenzialmente_le_prestazioni | 1 |
| occasione_della_prestazione | 1 |
| qualora_le_prestazioni | 1 |
| prestazioni_patrimoniali_necessarie | 1 |
| stato_di_prestazioni | 1 |
| prestazione_patrimoniale_de | 1 |
| una_medesima_prestazione | 1 |
| medesima_prestazione_determinando | 1 |
| prestazione_determinando_la | 1 |
| ed_altre_prestazioni | 1 |
| prestazioni_patrimoniali_degli | 1 |
| una_prestazione_imponibile | 1 |
| prestazione_imponibile_in | 1 |
| dovere_di_prestazione | 1 |
| prestazione_che_era | 1 |
| prestazione_tributaria_ma | 1 |
| obbligato_alla_prestazione | 1 |
| alla_prestazione_ma | 1 |
| prestazione_ma_anche | 1 |
| immobile_contro_prestazione | 1 |
| contro_prestazione_di | 1 |
| prestazione_di_adeguata | 1 |
| la_prestazione_relativa | 1 |
| prestazione_relativa_al | 1 |
| prestazione_personale_la | 1 |
| le_inferiori_prestazioni | 1 |
| inferiori_prestazioni_patrimoniali | 1 |
| confronti_di_prestazioni | 1 |
| prestazione_patrimoniale_anche | 1 |
| rapporto_di_prestazione | 1 |
| prestazione_obbligatoria_deriva | 1 |
| prestazione_è_devoluta | 1 |
| prestazione_contributiva_de | 1 |
| prestazioni_previdenziali_tra | 1 |
| delle_prestazioni_ricevute | 1 |
| prestazioni_ricevute_l | 1 |
| configurabile_come_prestazione | 1 |
| una_prestazione_aggiunta | 1 |
| prestazione_aggiunta_con | 1 |
| prestazione_del_farmacista | 1 |
| proporzionale_tra_prestazione | 1 |
| di_prestazione_in | 1 |
| prestazione_in_unico | 1 |
| retribuzione_delle_prestazioni | 1 |
| prestazioni_professionali_risulterebbe | 1 |
| prestazioni_del_procuratore | 1 |
| diniego_di_prestazioni | 1 |
| di_prestazioni_legali | 1 |
| prestazioni_legali_in | 1 |
| fondamento_nella_prestazione | 1 |
| nella_prestazione_professionale | 1 |
| prestazione_professionale_e | 1 |
| delle_prestazioni_consiste | 1 |
| prestazioni_consiste_nella | 1 |
| siffatta_prestazione_non | 1 |
| prestazione_non_porta | 1 |
| particolare_prestazione_e | 1 |
| prestazione_e_dall | 1 |
| esclusi_erogano_prestazioni | 1 |
| erogano_prestazioni_sostanzialmente | 1 |
| prestazioni_sostanzialmente_diverse | 1 |
| delle_prestazioni_per | 1 |
| prestazioni_per_quei | 1 |
| giuridica_di_prestazione | 1 |
| serie_di_prestazioni | 1 |
| di_prestazioni_coattive | 1 |
| prestazioni_coattive_che | 1 |
| coattività_della_prestazione | 1 |
| prestazione_che_si | 1 |
| prestazioni_e_modificare | 1 |
| sconto_come_prestazione | 1 |
| prestazione_patrimoniale_cui | 1 |
| estremi_della_prestazione | 1 |
| della_prestazione_predeterminati | 1 |
| prestazione_predeterminati_dalla | 1 |
| della_prestazione_coperto | 1 |
| prestazione_coperto_interamente | 1 |
| detto_la_prestazione | 1 |
| corrispondersi_come_prestazioni | 1 |
| come_prestazioni_assicurative | 1 |
| prestazioni_assicurative_in | 1 |
| prestazione_imposta_deve | 1 |
| prestazioni_liquidate_per | 1 |
| prestazioni_liquidate_all | 1 |
| istituto_le_prestazioni | 1 |
| automaticità_della_prestazione | 1 |
| della_prestazione_da | 1 |
| liquidare_le_prestazioni | 1 |
| le_prestazioni_dovute | 1 |
| prestazioni_dovute_all | 1 |
| economico_delle_prestazioni | 1 |
| prestazioni_assicurative_si | 1 |
| automaticità_delle_prestazioni | 1 |
| delle_prestazioni_dettati | 1 |
| prestazioni_dettati_nell | 1 |
| lavoro_la_prestazione | 1 |
| la_prestazione_assicurativa | 1 |
| prestazione_assicurativa_nel | 1 |
| adempimento_delle_prestazioni | 1 |
| delle_prestazioni_fondamentali | 1 |
| prestazioni_fondamentali_e | 1 |
| sulle_prestazioni_accessorie | 1 |
| prestazioni_accessorie_effettuate | 1 |
| regionale_concerne_prestazioni | 1 |
| concerne_prestazioni_di | 1 |
| ogni_altra_prestazione | 1 |
| altra_prestazione_accessoria | 1 |
| prestazione_accessoria_art | 1 |
| delle_prestazioni_accessorie | 1 |
| prestazioni_accessorie_svolti | 1 |
| ed_alle_prestazioni | 1 |
| alle_prestazioni_dei | 1 |
| prestazioni_dei_servizi | 1 |
| altre_prestazioni_fondiarie | 1 |
| prestazioni_fondiarie_in | 1 |
| applica_alle_prestazioni | 1 |
| la_prestazione_ma | 1 |
| prestazione_ma_specificatamente | 1 |
| ripetibilità_una_prestazione | 1 |
| rendita_o_prestazione | 1 |
| o_prestazione_economica | 1 |
| prestazione_economica_previdenziale | 1 |
| anche_chiedersi_prestazioni | 1 |
| chiedersi_prestazioni_speciali | 1 |
| prestazioni_speciali_ad | 1 |
| le_prestazioni_art | 1 |
| prestazioni_art_libertà | 1 |
| riferibilità_delle_prestazioni | 1 |
| le_prestazioni_stesse | 1 |
| prestazioni_stesse_sono | 1 |
| di_prestazioni_tributarie | 1 |
| prestazioni_tributarie_del | 1 |
| prestazione_ma_al | 1 |
| per_oggetto_prestazioni | 1 |
| oggetto_prestazioni_a | 1 |
| prestazioni_a_contenuto | 1 |
| prestazione_patrimoniale_o | 1 |
| consente_una_prestazione | 1 |
| quello_di_prestazione | 1 |
| prestazione_e_che | 1 |
| quantitativa_delle_prestazioni | 1 |
| delle_prestazioni_contributive | 1 |
| prestazioni_contributive_la | 1 |
| a_individuali_prestazioni | 1 |
| individuali_prestazioni_contributive | 1 |
| prestazioni_contributive_qui | 1 |
| cost_quelle_prestazioni | 1 |
| quelle_prestazioni_contributive | 1 |
| prestazioni_contributive_che | 1 |
| alla_prestazione_della | 1 |
| prestazione_della_loro | 1 |
| soggiunge_la_prestazione | 1 |
| prevede_la_prestazione | 1 |
| prestazione_patrimoniale_del | 1 |
| titolo_della_prestazione | 1 |
| prestazione_pecuniaria_in | 1 |
| privato_una_prestazione | 1 |
| prestazione_patrimoniale_con | 1 |
| cerchia_delle_prestazioni | 1 |
| prestazioni_patrimoniali_alle | 1 |
| prestazioni_imposte_dall | 1 |
| statuisce_nessuna_prestazione | 1 |
| peraltro_la_prestazione | 1 |
| vincolato_alla_prestazione | 1 |
| alla_prestazione_dall | 1 |
| prestazione_dall_altro | 1 |
| suindicate_la_prestazione | 1 |
| la_prestazione_personale | 1 |
| prestazione_personale_del | 1 |
| quando_le_prestazioni | 1 |
| le_prestazioni_personali | 1 |
| prestazioni_personali_del | 1 |
| personale_delle_prestazioni | 1 |
| delle_prestazioni_ex | 1 |
| prestazioni_ex_articolo | 1 |
| esclusivamente_dalla_prestazione | 1 |
| sue_proprie_prestazioni | 1 |
| proprie_prestazioni_ed | 1 |
| prestazioni_ed_è | 1 |
| ordine_a_prestazioni | 1 |
| applicabilità_alle_prestazioni | 1 |
| alle_prestazioni_pecuniarie | 1 |
| consiste_nella_prestazione | 1 |
| nella_prestazione_pecuniaria | 1 |
| prestazione_pecuniaria_accessoria | 1 |
| di_parziale_prestazione | 1 |
| di_prestazione_parziale | 1 |
| della_parziale_prestazione | 1 |
| di_prestazione_proprio | 1 |
| prestazione_proprio_del | 1 |
| causa_della_prestazione | 1 |
| della_prestazione_cioè | 1 |
| prestazione_cioè_la | 1 |
| una_prestazione_parziale | 1 |
| svolgimento_delle_prestazioni | 1 |
| delle_prestazioni_da | 1 |
| prestazioni_da_parte | 1 |
| obbligatorio_della_prestazione | 1 |
| prestazione_patrimoniale_autoritativamente | 1 |
| prestazione_lavorativa_sia | 1 |
| prestazioni_in_seno | 1 |
| chirurgiche_per_prestazioni | 1 |
| per_prestazioni_specialistiche | 1 |
| prestazioni_specialistiche_e | 1 |
| diritto_alla_prestazione | 1 |
| legge_alla_prestazione | 1 |
| prestazione_è_deliberata | 1 |
| certo_una_prestazione | 1 |
| prestazione_che_è | 1 |
| beneficiano_della_prestazione | 1 |
| prestazione_tale_precisamente | 1 |
| giustificativa_della_prestazione | 1 |
| prestazione_patrimoniale_sia | 1 |
| limiti_della_prestazione | 1 |
| della_prestazione_massima | 1 |
| prestazione_massima_consentita | 1 |
| a_per_prestazioni | 1 |
| per_prestazioni_professionali | 1 |
| rispetto_alle_prestazioni | 1 |
| rivalsa_riguardi_prestazioni | 1 |
| riguardi_prestazioni_professionali | 1 |
| relativi_a_prestazioni | 1 |
| a_prestazioni_riferibili | 1 |
| prestazioni_riferibili_a | 1 |
| collegata_la_prestazione | 1 |
| prestazione_tributaria_e | 1 |
| relativamente_alla_prestazione | 1 |
| le_prestazioni_ma | 1 |
| prestazioni_ma_non | 1 |
| prestazioni_previdenziali_mentre | 1 |
| prestazioni_previdenziali_essendo | 1 |
| considerate_le_prestazioni | 1 |
| le_prestazioni_quale | 1 |
| prestazioni_quale_strumento | 1 |
| genere_a_prestazioni | 1 |
| che_tale_prestazione | 1 |
| diritto_a_prestazioni | 1 |
| prestazioni_di_atti | 1 |
| cui_qualsiasi_prestazione | 1 |
| qualsiasi_prestazione_pretesa | 1 |
| prestazione_pretesa_dalla | 1 |
| le_prestazioni_giudiziali | 1 |
| prestazioni_giudiziali_in | 1 |
| prestazioni_imposte_art | 1 |
| come_la_controprestazione | 1 |
| la_controprestazione_a | 1 |
| controprestazione_a_titolo | 1 |
| soggetti_a_prestazioni | 1 |
| a_prestazioni_tributarie | 1 |
| prestazioni_tributarie_che | 1 |
| prestazioni_patrimoniali_e | 1 |
| cost_la_prestazione | 1 |
| prestazione_pecuniaria_pur | 1 |
| prestazione_pecuniaria_è | 1 |
| relative_prestazioni_sanitarie | 1 |
| prestazioni_sanitarie_dalle | 1 |
| prestazioni_sanitarie_nonché | 1 |
| piano_delle_prestazioni | 1 |
| delle_prestazioni_quanto | 1 |
| prestazioni_quanto_ed | 1 |
| variegata_di_prestazioni | 1 |
| prestazioni_e_divarii | 1 |
| n_tra_prestazioni | 1 |
| tra_prestazioni_da | 1 |
| rapporto_tra_prestazioni | 1 |
| prestazioni_e_partecipazione | 1 |
| adeguativi_tra_prestazioni | 1 |
| prestazioni_e_contribuzione | 1 |
| con_le_prestazioni | 1 |
| le_prestazioni_ivi | 1 |
| prestazioni_ivi_programmate | 1 |
| garanzia_delle_prestazioni | 1 |
| prestazioni_imposte_ma | 1 |
| unificazione_delle_prestazioni | 1 |
| delle_prestazioni_con | 1 |
| prestazioni_con_riferimento | 1 |
| determinazione_di_prestazioni | 1 |
| di_prestazioni_previdenziali | 1 |
| prestazioni_previdenziali_quantitativamente | 1 |
| prestazioni_e_la | 1 |
| fronte_delle_prestazioni | 1 |
| delle_prestazioni_effettuate | 1 |
| prestazioni_effettuate_esistono | 1 |
| effettuate_esistono_controprestazioni | 1 |
| esistono_controprestazioni_inoltre | 1 |
| controprestazioni_inoltre_il | 1 |
| prestazioni_previdenziali_private | 1 |
| e_prestazioni_le | 1 |
| prestazioni_le_prestazioni | 1 |
| le_prestazioni_sono | 1 |
| prestazioni_sono_considerate | 1 |
| tutti_le_prestazioni | 1 |
| le_prestazioni_il | 1 |
| prestazioni_il_sistema | 1 |
| corrispondenti_prestazioni_previdenziali | 1 |
| prestazioni_previdenziali_il | 1 |
| totalmente_delle_prestazioni | 1 |
| delle_prestazioni_in | 1 |
| prestazioni_in_altri | 1 |
| tutto_le_prestazioni | 1 |
| le_prestazioni_né | 1 |
| prestazioni_né_ridurle | 1 |
| prestazioni_e_alla | 1 |
| non_imporre_prestazioni | 1 |
| imporre_prestazioni_che | 1 |
| concerne_la_prestazione | 1 |
| la_prestazione_coattiva | 1 |
| prestazione_coattiva_patrimoniale | 1 |
| siffatta_prestazione_ha | 1 |
| prestazione_ha_un | 1 |
| tributo_alle_prestazioni | 1 |
| prestazioni_rese_si | 1 |
| valore_delle_prestazioni | 1 |
| delle_prestazioni_corrispettive | 1 |
| prestazioni_corrispettive_è | 1 |
| di_quelle_prestazioni | 1 |
| quelle_prestazioni_goda | 1 |
| prestazioni_goda_di | 1 |
| n_di_prestazioni | 1 |
| le_prestazioni_e | 1 |
| prestazioni_e_le | 1 |
| erogatrici_delle_prestazioni | 1 |
| delle_prestazioni_coevamente | 1 |
| prestazioni_coevamente_le | 1 |
| concreto_tra_prestazioni | 1 |
| prestazioni_e_contribuzioni | 1 |
| sistemazione_delle_prestazioni | 1 |
| prestazioni_e_dei | 1 |
| napoli_come_prestazione | 1 |
| navigazione_la_prestazione | 1 |
| prestazione_patrimoniale_dovuta | 1 |
| nave_tale_prestazione | 1 |
| tale_prestazione_è | 1 |
2.2. La tabella riporta i fivegrams estratti dalle sentenze presenti nel subset dftm_silver in cuicompaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| five_grams_trovate | frequency |
|---|---|
| prestazione_personale_o_patrimoniale_può | 10 |
| presupposto_al_quale_la_prestazione | 9 |
| dei_livelli_essenziali_delle_prestazioni | 9 |
| nessuna_prestazione_personale_o_patrimoniale | 8 |
| al_quale_la_prestazione_è | 8 |
| l_imposizione_di_una_prestazione | 7 |
| quale_la_prestazione_è_collegata | 7 |
| di_beni_e_le_prestazioni | 7 |
| beni_e_le_prestazioni_di | 7 |
| livelli_essenziali_delle_prestazioni_concernenti | 7 |
| essenziali_delle_prestazioni_concernenti_i | 7 |
| delle_prestazioni_concernenti_i_diritti | 7 |
| prestazioni_concernenti_i_diritti_civili | 7 |
| imposizione_di_una_prestazione_patrimoniale | 6 |
| potere_di_imporre_una_prestazione | 6 |
| impositore_la_determinazione_della_prestazione | 6 |
| legge_in_materia_di_prestazioni | 6 |
| e_le_prestazioni_di_servizi | 6 |
| prestazione_obbligatoria_in_quanto_istituita | 5 |
| a_prestazioni_di_servizi_il | 5 |
| prestazioni_di_servizi_il_cui | 5 |
| economico_al_quale_la_prestazione | 5 |
| di_beni_e_prestazioni_di | 5 |
| beni_e_prestazioni_di_servizi | 5 |
| per_prestazioni_di_lavoro_dipendente | 5 |
| restrizione_alla_libera_prestazione_dei | 5 |
| alla_libera_prestazione_dei_servizi | 5 |
| prestazione_patrimoniale_di_natura_tributaria | 5 |
| prestazione_di_opera_continuativa_e | 5 |
| che_si_tratti_di_prestazione | 4 |
| si_tratti_di_prestazione_obbligatoria | 4 |
| tratti_di_prestazione_obbligatoria_in | 4 |
| di_prestazione_obbligatoria_in_quanto | 4 |
| quale_nessuna_prestazione_personale_o | 4 |
| che_la_prestazione_sia_imposta | 4 |
| non_vieta_di_imporre_prestazioni | 4 |
| vieta_di_imporre_prestazioni_fiscali | 4 |
| di_imporre_prestazioni_fiscali_in | 4 |
| imporre_prestazioni_fiscali_in_stretta | 4 |
| prestazioni_fiscali_in_stretta_e | 4 |
| da_chi_richiede_la_prestazione | 4 |
| chi_richiede_la_prestazione_dell | 4 |
| richiede_la_prestazione_dell_ufficio | 4 |
| la_prestazione_dell_ufficio_organizzato | 4 |
| prestazione_dell_ufficio_organizzato_per | 4 |
| l_imposizione_di_prestazioni_patrimoniali | 4 |
| al_quale_la_prestazione_risulta | 4 |
| quale_la_prestazione_risulta_collegata | 4 |
| in_materia_di_prestazioni_patrimoniali | 4 |
| prestazioni_del_servizio_sanitario_nazionale | 4 |
| cessioni_di_beni_e_prestazioni | 4 |
| una_restrizione_alla_libera_prestazione | 4 |
| prestazione_alla_pubblica_spesa_in | 4 |
| prestazione_patrimoniale_imposta_di_natura | 4 |
| una_prestazione_patrimoniale_imposta_realizzata | 4 |
| prestazione_patrimoniale_imposta_realizzata_attraverso | 4 |
| una_prestazione_patrimoniale_di_natura | 4 |
| l_ultimo_anno_di_prestazione | 4 |
| una_prestazione_di_opera_continuativa | 4 |
| la_denominazione_della_prestazione_non | 3 |
| denominazione_della_prestazione_non_è | 3 |
| di_una_prestazione_patrimoniale_abbia | 3 |
| una_prestazione_patrimoniale_abbia_base | 3 |
| prestazione_patrimoniale_abbia_base_in | 3 |
| del_limite_massimo_della_prestazione | 3 |
| limite_massimo_della_prestazione_imponibile | 3 |
| secondo_il_quale_nessuna_prestazione | 3 |
| il_quale_nessuna_prestazione_personale | 3 |
| che_la_denominazione_della_prestazione | 3 |
| riguardo_soltanto_a_prestazioni_di | 3 |
| soltanto_a_prestazioni_di_servizi | 3 |
| contribuente_a_corrispondere_la_prestazione | 3 |
| al_quale_la_prestazione_stessa | 3 |
| quale_la_prestazione_stessa_è | 3 |
| la_prestazione_stessa_è_collegata | 3 |
| prestazione_stessa_è_collegata_e | 3 |
| assumere_a_presupposto_della_prestazione | 3 |
| a_presupposto_della_prestazione_un | 3 |
| presupposto_della_prestazione_un_fatto | 3 |
| della_prestazione_un_fatto_o | 3 |
| prestazione_un_fatto_o_una | 3 |
| la_prestazione_è_collegata_senza | 3 |
| prestazione_è_collegata_senza_che | 3 |
| tale_prestazione_costituisca_la_sua | 3 |
| prestazione_costituisca_la_sua_occupazione | 3 |
| la_prestazione_risulta_collegata_presupposto | 3 |
| prestazione_risulta_collegata_presupposto_che | 3 |
| per_le_prestazioni_del_servizio | 3 |
| le_prestazioni_del_servizio_sanitario | 3 |
| la_prestazione_di_servizi_non | 3 |
| desumibili_dalla_destinazione_della_prestazione | 3 |
| dalla_destinazione_della_prestazione_ovvero | 3 |
| destinazione_della_prestazione_ovvero_dalla | 3 |
| della_prestazione_ovvero_dalla_composizione | 3 |
| prestazione_ovvero_dalla_composizione_e | 3 |
| compensi_comunque_denominati_per_prestazioni | 3 |
| di_beni_ovvero_alla_prestazione | 3 |
| beni_ovvero_alla_prestazione_di | 3 |
| ovvero_alla_prestazione_di_servizi | 3 |
| materia_di_prestazioni_patrimoniali_imposte | 3 |
| indebitamente_alla_materia_tributaria_prestazioni | 3 |
| alla_materia_tributaria_prestazioni_patrimoniali | 3 |
| materia_tributaria_prestazioni_patrimoniali_imposte | 3 |
| tributaria_prestazioni_patrimoniali_imposte_di | 3 |
| prestazioni_patrimoniali_imposte_di_natura | 3 |
| consistono_nella_doverosità_della_prestazione | 3 |
| libera_prestazione_dei_servizi_nel | 3 |
| della_libera_prestazione_dei_servizi | 3 |
| prestazione_dei_servizi_all_interno | 3 |
| come_corrispettivo_di_una_prestazione | 3 |
| corrispettivo_di_una_prestazione_commerciale | 3 |
| doverosità_della_prestazione_in_mancanza | 3 |
| della_prestazione_in_mancanza_di | 3 |
| prestazione_in_mancanza_di_un | 3 |
| nel_collegamento_di_detta_prestazione | 3 |
| collegamento_di_detta_prestazione_alla | 3 |
| di_detta_prestazione_alla_pubblica | 3 |
| detta_prestazione_alla_pubblica_spesa | 3 |
| in_una_prestazione_patrimoniale_imposta | 3 |
| luogo_ad_una_prestazione_patrimoniale | 3 |
| ad_una_prestazione_patrimoniale_imposta | 3 |
| prestazioni_di_servizi_soggetti_all | 3 |
| entità_della_prestazione_imposta_sia | 3 |
| nel_genus_delle_prestazioni_patrimoniali | 3 |
| genus_delle_prestazioni_patrimoniali_imposte | 3 |
| prestazioni_patrimoniali_imposte_per_legge | 3 |
| e_l_oggetto_della_prestazione | 3 |
| pagamento_di_corrispettivi_o_prestazioni | 3 |
| di_corrispettivi_o_prestazioni_soggetti | 3 |
| livelli_essenziali_delle_prestazioni_lep | 3 |
| regime_di_tassazione_delle_prestazioni | 3 |
| montanti_delle_prestazioni_accumulate_fino | 3 |
| a_quali_condizioni_una_prestazione | 2 |
| quali_condizioni_una_prestazione_personale | 2 |
| condizioni_una_prestazione_personale_o | 2 |
| una_prestazione_personale_o_patrimoniale | 2 |
| quando_si_ha_una_prestazione | 2 |
| della_prestazione_non_è_rilevante | 2 |
| nella_categoria_generale_delle_prestazioni | 2 |
| il_carattere_di_prestazione_patrimoniale | 2 |
| dell_imposizione_di_una_prestazione | 2 |
| di_una_prestazione_patrimoniale_che | 2 |
| il_massimo_della_prestazione_imponibile | 2 |
| massimo_della_prestazione_imponibile_non | 2 |
| di_imporre_una_prestazione_non | 2 |
| imporre_una_prestazione_non_lasci | 2 |
| una_prestazione_non_lasci_all | 2 |
| prestazione_non_lasci_all_arbitrio | 2 |
| possibili_soggetti_passivi_della_prestazione | 2 |
| soggetti_passivi_della_prestazione_imposta | 2 |
| fissazione_della_misura_della_prestazione | 2 |
| potere_di_imporre_la_prestazione | 2 |
| di_imporre_la_prestazione_del | 2 |
| imporre_la_prestazione_del_diritto | 2 |
| la_prestazione_del_diritto_di | 2 |
| prestazione_del_diritto_di_contratto | 2 |
| è_dubbio_che_la_prestazione | 2 |
| la_prestazione_indichi_i_criteri | 2 |
| dei_soggetti_passivi_della_prestazione | 2 |
| di_prestazioni_personali_o_patrimoniali | 2 |
| prestazioni_pecuniarie_dovute_ai_comuni | 2 |
| prestazione_a_favore_del_privato | 2 |
| che_le_prestazioni_pecuniarie_dovute | 2 |
| si_ha_una_prestazione_patrimoniale | 2 |
| la_determinazione_della_prestazione_è | 2 |
| determinazione_della_prestazione_è_necessario | 2 |
| della_prestazione_è_necessario_cioè | 2 |
| prestazione_è_necessario_cioè_che | 2 |
| propri_e_senza_alcuna_prestazione | 2 |
| la_determinazione_della_prestazione_ma | 2 |
| determinazione_della_prestazione_ma_deve | 2 |
| della_prestazione_ma_deve_indicare | 2 |
| prestazione_ma_deve_indicare_i | 2 |
| imposizione_di_una_prestazione_obbligatoria | 2 |
| la_natura_tributaria_della_prestazione | 2 |
| la_prestazione_sia_imposta_in | 2 |
| prestazione_sia_imposta_in_base | 2 |
| prestazioni_che_siano_in_contrasto | 2 |
| avuto_riguardo_soltanto_a_prestazioni | 2 |
| a_corrispondere_la_prestazione_coattivamente | 2 |
| corrispondere_la_prestazione_coattivamente_imposta | 2 |
| la_prestazione_coattivamente_imposta_e | 2 |
| elementi_dai_quali_la_prestazione | 2 |
| dai_quali_la_prestazione_trae | 2 |
| quali_la_prestazione_trae_i | 2 |
| la_prestazione_trae_i_suoi | 2 |
| prestazione_trae_i_suoi_caratteri | 2 |
| per_l_imposizione_di_prestazioni | 2 |
| una_prestazione_la_cui_misura | 2 |
| prestazione_la_cui_misura_può | 2 |
| di_prestazioni_patrimoniali_nella_forma | 2 |
| con_la_prestazione_del_servizio | 2 |
| una_prestazione_patrimoniale_in_violazione | 2 |
| prestazione_patrimoniale_in_violazione_del | 2 |
| il_quale_nessuna_prestazione_patrimoniale | 2 |
| il_costo_delle_prestazioni_previdenziali | 2 |
| prestazione_patrimoniale_ai_sensi_dell | 2 |
| darebbe_luogo_ad_una_prestazione | 2 |
| che_la_legge_stabilisca_prestazioni | 2 |
| la_legge_stabilisca_prestazioni_tributarie | 2 |
| legge_stabilisca_prestazioni_tributarie_a | 2 |
| stabilisca_prestazioni_tributarie_a_carico | 2 |
| prestazioni_tributarie_a_carico_solidalmente | 2 |
| dei_servizi_e_delle_prestazioni | 2 |
| al_momento_impositivo_della_prestazione | 2 |
| la_prestazione_risulti_sufficientemente_precisata | 2 |
| prestazione_risulti_sufficientemente_precisata_dalla | 2 |
| copertura_delle_prestazioni_a_favore | 2 |
| delle_prestazioni_a_favore_delle | 2 |
| prestazioni_a_favore_delle_categorie | 2 |
| ha_sostanzialmente_carattere_di_prestazione | 2 |
| sostanzialmente_carattere_di_prestazione_imposta | 2 |
| per_il_quale_nessuna_prestazione | 2 |
| alla_prestazione_di_un_servizio | 2 |
| nell_impresa_e_tale_prestazione | 2 |
| impresa_e_tale_prestazione_costituisca | 2 |
| e_tale_prestazione_costituisca_la | 2 |
| parziale_prestazione_in_luogo_di | 2 |
| prestazione_in_luogo_di_adempimento | 2 |
| prestazione_parziale_in_luogo_di | 2 |
| trovare_applicazione_riguardo_a_prestazioni | 2 |
| applicazione_riguardo_a_prestazioni_di | 2 |
| riguardo_a_prestazioni_di_facere | 2 |
| a_prestazioni_di_facere_come | 2 |
| prestazioni_di_facere_come_quelle | 2 |
| il_soggetto_passivo_della_prestazione | 2 |
| ipotesi_di_prestazioni_di_servizi | 2 |
| fra_contributi_e_prestazioni_previdenziali | 2 |
| principio_della_correlazione_tra_prestazioni | 2 |
| della_correlazione_tra_prestazioni_tributarie | 2 |
| correlazione_tra_prestazioni_tributarie_e | 2 |
| tra_prestazioni_tributarie_e_capacità | 2 |
| prestazioni_tributarie_e_capacità_contributiva | 2 |
| in_materia_di_prestazioni_imposte | 2 |
| carattere_generale_ma_una_prestazione | 2 |
| generale_ma_una_prestazione_patrimoniale | 2 |
| ma_una_prestazione_patrimoniale_diretta | 2 |
| una_prestazione_patrimoniale_diretta_a | 2 |
| prestazione_patrimoniale_diretta_a_contribuire | 2 |
| p_a_s_sono_prestazioni | 2 |
| a_s_sono_prestazioni_previdenziali | 2 |
| s_sono_prestazioni_previdenziali_obbligatorie | 2 |
| sono_prestazioni_previdenziali_obbligatorie_caratterizzate | 2 |
| prestazioni_previdenziali_obbligatorie_caratterizzate_dall | 2 |
| della_misura_della_prestazione_patrimoniale | 2 |
| in_presenza_di_una_prestazione | 2 |
| la_legge_possa_stabilire_prestazioni | 2 |
| legge_possa_stabilire_prestazioni_tributarie | 2 |
| cessione_di_beni_o_prestazione | 2 |
| di_beni_o_prestazione_di | 2 |
| beni_o_prestazione_di_servizi | 2 |
| contributo_per_le_prestazioni_del | 2 |
| le_prestazioni_di_servizi_fatte | 2 |
| le_prestazioni_di_servizi_agli | 2 |
| prestazioni_di_servizi_agli_associati | 2 |
| di_beni_o_la_prestazione | 2 |
| beni_o_la_prestazione_di | 2 |
| o_la_prestazione_di_servizi | 2 |
| natura_tributaria_di_queste_prestazioni | 2 |
| ogni_prestazione_personale_o_patrimoniale | 2 |
| non_esige_che_la_prestazione | 2 |
| esige_che_la_prestazione_sia | 2 |
| la_prestazione_sia_imposta_per | 2 |
| prestazione_sia_imposta_per_legge | 2 |
| fini_dell_individuazione_delle_prestazioni | 2 |
| dell_individuazione_delle_prestazioni_patrimoniali | 2 |
| individuazione_delle_prestazioni_patrimoniali_imposte | 2 |
| delle_prestazioni_patrimoniali_imposte_non | 2 |
| prestazioni_patrimoniali_imposte_non_costituiscono | 2 |
| le_formali_qualificazioni_delle_prestazioni | 2 |
| la_determinazione_della_prestazione_sia | 2 |
| determinazione_della_prestazione_sia_unilateralmente | 2 |
| della_prestazione_sia_unilateralmente_imposta | 2 |
| prestazione_sia_unilateralmente_imposta_con | 2 |
| di_una_prestazione_patrimoniale_imposta | 2 |
| di_prestazioni_imposte_va_inteso | 2 |
| prestazioni_imposte_va_inteso_in | 2 |
| comunque_denominati_per_prestazioni_sia | 2 |
| denominati_per_prestazioni_sia_di | 2 |
| per_prestazioni_sia_di_lavoro | 2 |
| prestazioni_sia_di_lavoro_dipendente | 2 |
| pur_dovendosi_collocare_le_prestazioni | 2 |
| dovendosi_collocare_le_prestazioni_patrimoniali | 2 |
| collocare_le_prestazioni_patrimoniali_in | 2 |
| le_prestazioni_patrimoniali_in_questione | 2 |
| prestazioni_patrimoniali_in_questione_nell | 2 |
| recupero_dei_crediti_per_prestazioni | 2 |
| dei_crediti_per_prestazioni_di | 2 |
| crediti_per_prestazioni_di_lavoro | 2 |
| per_prestazioni_di_lavoro_nelle | 2 |
| prestazioni_di_lavoro_nelle_procedure | 2 |
| una_prestazione_patrimoniale_imposta_e | 2 |
| cioè_la_doverosità_della_prestazione | 2 |
| di_controversie_relative_a_prestazioni | 2 |
| controversie_relative_a_prestazioni_patrimoniali | 2 |
| prestazioni_patrimoniali_non_tributarie_e | 2 |
| prestazione_dei_servizi_nel_mercato | 2 |
| libertà_di_prestazione_di_servizi | 2 |
| perché_la_libertà_di_prestazione | 2 |
| la_libertà_di_prestazione_dei | 2 |
| libertà_di_prestazione_dei_servizi | 2 |
| di_prestazione_dei_servizi_all | 2 |
| di_prestazioni_contrattuali_e_non | 2 |
| prestazioni_contrattuali_e_non_di | 2 |
| di_una_prestazione_commerciale_complessa | 2 |
| una_prestazione_commerciale_complessa_il | 2 |
| prestazione_commerciale_complessa_il_quale | 2 |
| riceve_un_complesso_di_prestazioni | 2 |
| un_complesso_di_prestazioni_consistenti | 2 |
| complesso_di_prestazioni_consistenti_sia | 2 |
| di_prestazioni_consistenti_sia_nella | 2 |
| prestazioni_consistenti_sia_nella_somministrazione | 2 |
| nella_doverosità_della_prestazione_in | 2 |
| per_la_prestazione_di_servizi | 2 |
| comunitaria_in_materia_di_prestazione | 2 |
| in_materia_di_prestazione_di | 2 |
| materia_di_prestazione_di_servizi | 2 |
| una_prestazione_patrimoniale_imposta_di | 2 |
| come_prestazione_patrimoniale_imposta_di | 2 |
| una_controprestazione_del_contributo_perché | 2 |
| controprestazione_del_contributo_perché_il | 2 |
| la_prestazione_contributiva_in_esame | 2 |
| enti_bilaterali_che_erogano_prestazioni | 2 |
| bilaterali_che_erogano_prestazioni_di | 2 |
| che_erogano_prestazioni_di_sostegno | 2 |
| erogano_prestazioni_di_sostegno_al | 2 |
| prestazioni_di_sostegno_al_reddito | 2 |
| devono_considerarsi_come_prestazioni_a | 2 |
| considerarsi_come_prestazioni_a_carico | 2 |
| come_prestazioni_a_carico_del | 2 |
| prestazioni_a_carico_del_servizio | 2 |
| solare_di_riferimento_di_prestazioni | 2 |
| di_riferimento_di_prestazioni_di | 2 |
| riferimento_di_prestazioni_di_servizio | 2 |
| di_prestazioni_di_servizio_a | 2 |
| prestazioni_di_servizio_a_finalità | 2 |
| dell_ammontare_complessivo_della_prestazione | 2 |
| loro_ammontare_collegati_a_prestazioni | 2 |
| ammontare_collegati_a_prestazioni_lavorative | 2 |
| collegati_a_prestazioni_lavorative_già | 2 |
| a_prestazioni_lavorative_già_rese | 2 |
| prestazioni_lavorative_già_rese_da | 2 |
| emolumenti_arretrati_per_prestazioni_di | 2 |
| arretrati_per_prestazioni_di_lavoro | 2 |
| prestazioni_di_lavoro_dipendente_riferibili | 2 |
| corte_in_ordine_alle_prestazioni | 2 |
| in_ordine_alle_prestazioni_patrimoniali | 2 |
| dà_luogo_ad_una_prestazione | 2 |
| e_prestazioni_di_servizi_soggetti | 2 |
| di_beni_art_o_prestazioni | 2 |
| beni_art_o_prestazioni_di | 2 |
| art_o_prestazioni_di_servizi | 2 |
| o_prestazioni_di_servizi_art | 2 |
| prestazioni_di_servizi_art_effettuate | 2 |
| matrice_legislativa_della_prestazione_imposta | 2 |
| minimo_inps_configurerebbe_una_prestazione | 2 |
| inps_configurerebbe_una_prestazione_patrimoniale | 2 |
| configurerebbe_una_prestazione_patrimoniale_di | 2 |
| prestazioni_patrimoniali_imposte_di_cui | 2 |
| la_concreta_entità_della_prestazione | 2 |
| concreta_entità_della_prestazione_imposta | 2 |
| della_prestazione_imposta_sia_desumibile | 2 |
| prestazione_imposta_sia_desumibile_chiaramente | 2 |
| e_prestazioni_di_servizi_effettuate | 2 |
| prestazioni_di_servizi_effettuate_da | 2 |
| che_connotano_indefettibilmente_la_prestazione | 2 |
| connotano_indefettibilmente_la_prestazione_tributaria | 2 |
| delle_prestazioni_patrimoniali_imposte_per | 2 |
| riguardo_alle_prestazioni_patrimoniali_imposte | 2 |
| l_oggetto_della_prestazione_imposta | 2 |
| oggetto_della_prestazione_imposta_mentre | 2 |
| della_prestazione_imposta_mentre_l | 2 |
| prestazione_imposta_mentre_l_intervento | 2 |
| volta_anche_qualitativa_della_prestazione | 2 |
| anche_qualitativa_della_prestazione_medesima | 2 |
| qualitativa_della_prestazione_medesima_senza | 2 |
| della_prestazione_medesima_senza_che | 2 |
| prestazione_medesima_senza_che_residui | 2 |
| corrispettivi_o_prestazioni_soggetti_a | 2 |
| prestazioni_professionali_rese_nel_difendere | 2 |
| prestazioni_rese_in_giudizi_definiti | 2 |
| prestazione_di_servizi_art_tfue | 2 |
| prestazione_patrimoniale_in_esame_il | 2 |
| il_pagamento_della_prestazione_in | 2 |
| tutti_per_la_medesima_prestazione | 2 |
| di_tassazione_delle_prestazioni_di | 2 |
| tassazione_delle_prestazioni_di_cui | 2 |
| delle_prestazioni_di_cui_al | 2 |
| prestazioni_di_cui_al_decreto | 2 |
| ai_montanti_delle_prestazioni_accumulate | 2 |
| prestazioni_di_previdenza_complementare_in | 2 |
| delle_prestazioni_di_previdenza_complementare | 2 |
| delle_prestazioni_accumulate_fino_al | 2 |
| prestazioni_accumulate_fino_al_gennaio | 2 |
| principio_per_cui_nessuna_prestazione | 2 |
| per_cui_nessuna_prestazione_personale | 2 |
| cui_nessuna_prestazione_personale_o | 2 |
| il_tetto_massimo_di_prestazioni | 2 |
| tetto_massimo_di_prestazioni_annuali | 2 |
| propria_causa_in_una_prestazione | 2 |
| causa_in_una_prestazione_patrimoniale | 2 |
| in_una_prestazione_patrimoniale_posta | 2 |
| una_prestazione_patrimoniale_posta_dall | 2 |
| prestazione_patrimoniale_posta_dall_ordinamento | 2 |
| rideterminazione_riguarda_soltanto_le_prestazioni | 2 |
| riguarda_soltanto_le_prestazioni_future | 2 |
| soltanto_le_prestazioni_future_successive | 2 |
| le_prestazioni_future_successive_alla | 2 |
| prestazioni_future_successive_alla_normativa | 2 |
| ultimo_anno_di_prestazione_e | 2 |
| si_concretino_in_una_prestazione | 2 |
| concretino_in_una_prestazione_di | 2 |
| in_una_prestazione_di_opera | 2 |
| per_le_prestazioni_pensionistiche_complementari | 2 |
| costituzione_stabilisce_che_nessuna_prestazione | 1 |
| stabilisce_che_nessuna_prestazione_personale | 1 |
| che_nessuna_prestazione_personale_o | 1 |
| si_ha_una_prestazione_che | 1 |
| ha_una_prestazione_che_sia | 1 |
| una_prestazione_che_sia_imposta | 1 |
| prestazione_che_sia_imposta_nel | 1 |
| costituzione_la_denominazione_della_prestazione | 1 |
| prestazione_non_è_rilevante_a | 1 |
| agosto_n_è_una_prestazione | 1 |
| n_è_una_prestazione_patrimoniale | 1 |
| è_una_prestazione_patrimoniale_che | 1 |
| una_prestazione_patrimoniale_che_è | 1 |
| prestazione_patrimoniale_che_è_imposta | 1 |
| dall_art_della_costituzione_prestazione | 1 |
| art_della_costituzione_prestazione_patrimoniale | 1 |
| della_costituzione_prestazione_patrimoniale_imposta | 1 |
| costituzione_prestazione_patrimoniale_imposta_è | 1 |
| prestazione_patrimoniale_imposta_è_così | 1 |
| ad_altri_tipi_di_prestazioni | 1 |
| altri_tipi_di_prestazioni_non | 1 |
| tipi_di_prestazioni_non_si | 1 |
| di_prestazioni_non_si_può | 1 |
| prestazioni_non_si_può_non | 1 |
| categoria_generale_delle_prestazioni_alle | 1 |
| generale_delle_prestazioni_alle_quali | 1 |
| delle_prestazioni_alle_quali_si | 1 |
| prestazioni_alle_quali_si_riferisce | 1 |
| contratto_il_carattere_di_prestazione | 1 |
| carattere_di_prestazione_patrimoniale_autoritariamente | 1 |
| di_prestazione_patrimoniale_autoritariamente_imposta | 1 |
| prestazione_patrimoniale_autoritariamente_imposta_che | 1 |
| una_prestazione_patrimoniale_che_questa | 1 |
| prestazione_patrimoniale_che_questa_sia | 1 |
| limite_massimo_di_questa_prestazione | 1 |
| massimo_di_questa_prestazione_l | 1 |
| di_questa_prestazione_l_art | 1 |
| questa_prestazione_l_art_della | 1 |
| prestazione_l_art_della_costituzione | 1 |
| di_imporre_una_prestazione_debba | 1 |
| imporre_una_prestazione_debba_necessariamente | 1 |
| una_prestazione_debba_necessariamente_contenere | 1 |
| prestazione_debba_necessariamente_contenere_l | 1 |
| massimo_della_prestazione_imponibile_il | 1 |
| della_prestazione_imponibile_il_rilievo | 1 |
| prestazione_imponibile_il_rilievo_che | 1 |
| abilitato_a_stabilire_una_prestazione | 1 |
| a_stabilire_una_prestazione_non | 1 |
| stabilire_una_prestazione_non_è | 1 |
| una_prestazione_non_è_fissato | 1 |
| prestazione_non_è_fissato_il | 1 |
| fissato_il_massimo_della_prestazione | 1 |
| della_prestazione_imponibile_non_è | 1 |
| prestazione_imponibile_non_è_per | 1 |
| la_determinazione_della_prestazione_il | 1 |
| determinazione_della_prestazione_il_principio | 1 |
| della_prestazione_il_principio_posto | 1 |
| prestazione_il_principio_posto_nell | 1 |
| di_imporre_una_prestazione_abbia | 1 |
| imporre_una_prestazione_abbia_base | 1 |
| una_prestazione_abbia_base_in | 1 |
| prestazione_abbia_base_in_una | 1 |
| attribuitogli_di_imporre_tale_prestazione | 1 |
| di_imporre_tale_prestazione_patrimoniale | 1 |
| imporre_tale_prestazione_patrimoniale_a | 1 |
| tale_prestazione_patrimoniale_a_tale | 1 |
| prestazione_patrimoniale_a_tale_riguardo | 1 |
| passivi_della_prestazione_imposta_art | 1 |
| della_prestazione_imposta_art_commi | 1 |
| prestazione_imposta_art_commi_e | 1 |
| tale_determinazione_specifica_della_prestazione | 1 |
| determinazione_specifica_della_prestazione_implica | 1 |
| specifica_della_prestazione_implica_un | 1 |
| della_prestazione_implica_un_criterio | 1 |
| prestazione_implica_un_criterio_di | 1 |
| criterio_di_commisurazione_della_prestazione | 1 |
| di_commisurazione_della_prestazione_stessa | 1 |
| commisurazione_della_prestazione_stessa_la | 1 |
| della_prestazione_stessa_la_quale | 1 |
| prestazione_stessa_la_quale_deve | 1 |
| della_misura_della_prestazione_è | 1 |
| misura_della_prestazione_è_in | 1 |
| della_prestazione_è_in_funzione | 1 |
| prestazione_è_in_funzione_della | 1 |
| la_misura_di_detta_prestazione | 1 |
| misura_di_detta_prestazione_è | 1 |
| di_detta_prestazione_è_subordinata | 1 |
| detta_prestazione_è_subordinata_all | 1 |
| prestazione_è_subordinata_all_approvazione | 1 |
| attribuito_di_imporre_la_prestazione | 1 |
| è_imposta_la_detta_prestazione | 1 |
| imposta_la_detta_prestazione_contiene | 1 |
| la_detta_prestazione_contiene_l | 1 |
| detta_prestazione_contiene_l_indicazione | 1 |
| prestazione_contiene_l_indicazione_di | 1 |
| costituzione_a_tutte_le_prestazioni | 1 |
| a_tutte_le_prestazioni_patrimoniali | 1 |
| tutte_le_prestazioni_patrimoniali_aventi | 1 |
| le_prestazioni_patrimoniali_aventi_o | 1 |
| prestazioni_patrimoniali_aventi_o_meno | 1 |
| della_prestazione_non_è_al | 1 |
| prestazione_non_è_al_riguardo | 1 |
| dubbio_che_la_prestazione_prevista | 1 |
| che_la_prestazione_prevista_dall | 1 |
| la_prestazione_prevista_dall_art | 1 |
| prestazione_prevista_dall_art_della | 1 |
| categoria_generale_delle_prestazioni_imposte | 1 |
| generale_delle_prestazioni_imposte_anche | 1 |
| delle_prestazioni_imposte_anche_ad | 1 |
| prestazioni_imposte_anche_ad_esso | 1 |
| imposizione_di_una_prestazione_abbia | 1 |
| di_una_prestazione_abbia_base | 1 |
| una_prestazione_abbia_base_nella | 1 |
| prestazione_abbia_base_nella_legge | 1 |
| di_imporre_la_prestazione_indichi | 1 |
| imporre_la_prestazione_indichi_i | 1 |
| prestazione_indichi_i_criteri_idonei | 1 |
| massimo_della_prestazione_imponibile_questo | 1 |
| della_prestazione_imponibile_questo_perciò | 1 |
| prestazione_imponibile_questo_perciò_contrariamente | 1 |
| essere_rinnovata_trimestralmente_la_prestazione | 1 |
| rinnovata_trimestralmente_la_prestazione_pecuniaria | 1 |
| trimestralmente_la_prestazione_pecuniaria_che | 1 |
| la_prestazione_pecuniaria_che_l | 1 |
| prestazione_pecuniaria_che_l_art | 1 |
| garantire_gli_obbligati_alla_prestazione | 1 |
| gli_obbligati_alla_prestazione_non | 1 |
| obbligati_alla_prestazione_non_sussiste | 1 |
| alla_prestazione_non_sussiste_perciò | 1 |
| prestazione_non_sussiste_perciò_ad | 1 |
| individuale_è_applicabile_alle_prestazioni | 1 |
| è_applicabile_alle_prestazioni_personali | 1 |
| applicabile_alle_prestazioni_personali_o | 1 |
| alle_prestazioni_personali_o_patrimoniali | 1 |
| prestazioni_personali_o_patrimoniali_imposte | 1 |
| questo_che_distingue_siffatte_prestazioni | 1 |
| che_distingue_siffatte_prestazioni_da | 1 |
| distingue_siffatte_prestazioni_da_quelle | 1 |
| siffatte_prestazioni_da_quelle_consortili | 1 |
| prestazioni_da_quelle_consortili_di | 1 |
| di_una_prestazione_patrimoniale_l | 1 |
| una_prestazione_patrimoniale_l_art | 1 |
| prestazione_patrimoniale_l_art_esige | 1 |
| stesso_la_determinazione_della_prestazione | 1 |
| la_determinazione_della_prestazione_con | 1 |
| determinazione_della_prestazione_con_le | 1 |
| della_prestazione_con_le_ricordate | 1 |
| prestazione_con_le_ricordate_sentenze | 1 |
| potere_di_imporre_obbligatoriamente_prestazioni | 1 |
| di_imporre_obbligatoriamente_prestazioni_ma | 1 |
| imporre_obbligatoriamente_prestazioni_ma_in | 1 |
| obbligatoriamente_prestazioni_ma_in_pari | 1 |
| prestazioni_ma_in_pari_tempo | 1 |
| soggettivi_e_oggettivi_della_prestazione | 1 |
| e_oggettivi_della_prestazione_del | 1 |
| oggettivi_della_prestazione_del_quantum | 1 |
| della_prestazione_del_quantum_e | 1 |
| prestazione_del_quantum_e_di | 1 |
| soggetti_passivi_della_prestazione_non | 1 |
| passivi_della_prestazione_non_è | 1 |
| della_prestazione_non_è_in | 1 |
| prestazione_non_è_in_questa | 1 |
| soggetti_passivi_della_prestazione_privati | 1 |
| passivi_della_prestazione_privati_che | 1 |
| della_prestazione_privati_che_dal | 1 |
| prestazione_privati_che_dal_movimento | 1 |
| i_soggetti_passivi_della_prestazione | 1 |
| soggetti_passivi_della_prestazione_né | 1 |
| passivi_della_prestazione_né_indicando | 1 |
| della_prestazione_né_indicando_criteri | 1 |
| prestazione_né_indicando_criteri_che | 1 |
| sia_da_considerare_una_prestazione | 1 |
| da_considerare_una_prestazione_patrimoniale | 1 |
| considerare_una_prestazione_patrimoniale_imposta | 1 |
| una_prestazione_patrimoniale_imposta_si | 1 |
| prestazione_patrimoniale_imposta_si_è | 1 |
| non_i_beneficiari_delle_prestazioni | 1 |
| i_beneficiari_delle_prestazioni_né | 1 |
| beneficiari_delle_prestazioni_né_l | 1 |
| delle_prestazioni_né_l_art | 1 |
| prestazioni_né_l_art_potrebbe | 1 |
| stante_la_rigidità_della_prestazione | 1 |
| la_rigidità_della_prestazione_indicata | 1 |
| rigidità_della_prestazione_indicata_direttamente | 1 |
| della_prestazione_indicata_direttamente_dalla | 1 |
| prestazione_indicata_direttamente_dalla_legge | 1 |
| sovraccanone_è_una_nuova_prestazione | 1 |
| è_una_nuova_prestazione_imposta | 1 |
| una_nuova_prestazione_imposta_dalla | 1 |
| nuova_prestazione_imposta_dalla_legge | 1 |
| prestazione_imposta_dalla_legge_del | 1 |
| viene_ad_essere_una_prestazione | 1 |
| ad_essere_una_prestazione_nuova | 1 |
| essere_una_prestazione_nuova_in | 1 |
| una_prestazione_nuova_in_quanto | 1 |
| prestazione_nuova_in_quanto_diversa | 1 |
| montano_la_diversità_della_prestazione | 1 |
| la_diversità_della_prestazione_è | 1 |
| diversità_della_prestazione_è_tale | 1 |
| della_prestazione_è_tale_che | 1 |
| prestazione_è_tale_che_il | 1 |
| ben_può_qualificarsi_nuova_prestazione | 1 |
| può_qualificarsi_nuova_prestazione_anche | 1 |
| qualificarsi_nuova_prestazione_anche_se | 1 |
| nuova_prestazione_anche_se_essa | 1 |
| prestazione_anche_se_essa_venga | 1 |
| della_natura_di_questa_prestazione | 1 |
| natura_di_questa_prestazione_in | 1 |
| di_questa_prestazione_in_riferimento | 1 |
| questa_prestazione_in_riferimento_all | 1 |
| prestazione_in_riferimento_all_art | 1 |
| il_carattere_tributario_della_prestazione | 1 |
| carattere_tributario_della_prestazione_e | 1 |
| tributario_della_prestazione_e_la | 1 |
| della_prestazione_e_la_stessa | 1 |
| prestazione_e_la_stessa_avvocatura | 1 |
| prestazione_non_è_rilevante_agli | 1 |
| si_tratti_di_una_prestazione | 1 |
| tratti_di_una_prestazione_che | 1 |
| di_una_prestazione_che_può | 1 |
| una_prestazione_che_può_essere | 1 |
| prestazione_che_può_essere_stabilita | 1 |
| di_fronte_ad_una_prestazione | 1 |
| fronte_ad_una_prestazione_obbligatoria | 1 |
| ad_una_prestazione_obbligatoria_in | 1 |
| una_prestazione_obbligatoria_in_quanto | 1 |
| rientrasse_nel_novero_delle_prestazioni | 1 |
| nel_novero_delle_prestazioni_imposte | 1 |
| novero_delle_prestazioni_imposte_il | 1 |
| delle_prestazioni_imposte_il_corrispettivo | 1 |
| prestazioni_imposte_il_corrispettivo_dovuto | 1 |
| di_soggetti_attivi_della_prestazione | 1 |
| soggetti_attivi_della_prestazione_o | 1 |
| attivi_della_prestazione_o_quella | 1 |
| della_prestazione_o_quella_di | 1 |
| prestazione_o_quella_di_terzi | 1 |
| un_diritto_subiettivo_alla_prestazione | 1 |
| diritto_subiettivo_alla_prestazione_questioni | 1 |
| subiettivo_alla_prestazione_questioni_tutte | 1 |
| alla_prestazione_questioni_tutte_di | 1 |
| prestazione_questioni_tutte_di_molto | 1 |
| abbia_il_carattere_di_prestazione | 1 |
| carattere_di_prestazione_patrimoniale_imposta | 1 |
| di_prestazione_patrimoniale_imposta_dall | 1 |
| prestazione_patrimoniale_imposta_dall_autorità | 1 |
| si_direbbe_che_come_prestazione | 1 |
| direbbe_che_come_prestazione_imposta | 1 |
| che_come_prestazione_imposta_il | 1 |
| come_prestazione_imposta_il_sovraccanone | 1 |
| prestazione_imposta_il_sovraccanone_abbia | 1 |
| soggettivi_ed_oggettivi_della_prestazione | 1 |
| ed_oggettivi_della_prestazione_nonché | 1 |
| oggettivi_della_prestazione_nonché_i | 1 |
| della_prestazione_nonché_i_controlli | 1 |
| prestazione_nonché_i_controlli_sì | 1 |
| materia_di_imposizione_di_prestazioni | 1 |
| di_imposizione_di_prestazioni_personali | 1 |
| imposizione_di_prestazioni_personali_o | 1 |
| prestazioni_personali_o_patrimoniali_qualsiasi | 1 |
| favore_degli_obbligati_alla_prestazione | 1 |
| degli_obbligati_alla_prestazione_già | 1 |
| obbligati_alla_prestazione_già_il | 1 |
| alla_prestazione_già_il_fatto | 1 |
| prestazione_già_il_fatto_che | 1 |
| di_opere_forniture_e_prestazioni | 1 |
| opere_forniture_e_prestazioni_da | 1 |
| forniture_e_prestazioni_da_effettuarsi | 1 |
| e_prestazioni_da_effettuarsi_in | 1 |
| prestazioni_da_effettuarsi_in_applicazione | 1 |
| quale_stabilisce_che_qualsiasi_prestazione | 1 |
| stabilisce_che_qualsiasi_prestazione_personale | 1 |
| che_qualsiasi_prestazione_personale_o | 1 |
| qualsiasi_prestazione_personale_o_patrimoniale | 1 |
| prestazione_personale_o_patrimoniale_non | 1 |
| la_natura_giuridica_delle_prestazioni | 1 |
| natura_giuridica_delle_prestazioni_pecuniarie | 1 |
| giuridica_delle_prestazioni_pecuniarie_dovute | 1 |
| delle_prestazioni_pecuniarie_dovute_ai | 1 |
| è_tenuto_ad_alcuna_prestazione | 1 |
| tenuto_ad_alcuna_prestazione_a | 1 |
| ad_alcuna_prestazione_a_favore | 1 |
| alcuna_prestazione_a_favore_del | 1 |
| a_ritenere_che_le_prestazioni | 1 |
| ritenere_che_le_prestazioni_pecuniarie | 1 |
| le_prestazioni_pecuniarie_dovute_per | 1 |
| prestazioni_pecuniarie_dovute_per_le | 1 |
| comune_mentre_le_stesse_prestazioni | 1 |
| mentre_le_stesse_prestazioni_dovute | 1 |
| le_stesse_prestazioni_dovute_per | 1 |
| stesse_prestazioni_dovute_per_la | 1 |
| prestazioni_dovute_per_la_pubblicità | 1 |
| propri_hanno_natura_di_prestazione | 1 |
| hanno_natura_di_prestazione_patrimoniale | 1 |
| natura_di_prestazione_patrimoniale_imposta | 1 |
| di_prestazione_patrimoniale_imposta_art | 1 |
| prestazione_patrimoniale_imposta_art_costituzione | 1 |
| muta_la_natura_delle_prestazioni | 1 |
| la_natura_delle_prestazioni_pecuniarie | 1 |
| natura_delle_prestazioni_pecuniarie_dovute | 1 |
| delle_prestazioni_pecuniarie_dovute_dal | 1 |
| prestazioni_pecuniarie_dovute_dal_privato | 1 |
| proposito_ritenuto_che_le_prestazioni | 1 |
| ritenuto_che_le_prestazioni_pecuniarie | 1 |
| le_prestazioni_pecuniarie_dovute_ai | 1 |
| ha_una_prestazione_patrimoniale_legittimamente | 1 |
| una_prestazione_patrimoniale_legittimamente_imposta | 1 |
| prestazione_patrimoniale_legittimamente_imposta_cioè | 1 |
| la_denominazione_della_prestazione_è | 1 |
| denominazione_della_prestazione_è_irrilevante | 1 |
| della_prestazione_è_irrilevante_poiché | 1 |
| prestazione_è_irrilevante_poiché_il | 1 |
| sorgere_dell_obbligo_della_prestazione | 1 |
| dell_obbligo_della_prestazione_patrimoniale | 1 |
| obbligo_della_prestazione_patrimoniale_è | 1 |
| della_prestazione_patrimoniale_è_indipendente | 1 |
| prestazione_patrimoniale_è_indipendente_da | 1 |
| si_applica_ad_ogni_prestazione | 1 |
| applica_ad_ogni_prestazione_imposta | 1 |
| ad_ogni_prestazione_imposta_ha | 1 |
| ogni_prestazione_imposta_ha_anche | 1 |
| prestazione_imposta_ha_anche_ritenuto | 1 |
| di_imporre_una_prestazione_contenga | 1 |
| imporre_una_prestazione_contenga_necessariamente | 1 |
| una_prestazione_contenga_necessariamente_l | 1 |
| prestazione_contenga_necessariamente_l_indicazione | 1 |
| massimo_della_prestazione_imponibile_ma | 1 |
| della_prestazione_imponibile_ma_implica | 1 |
| prestazione_imponibile_ma_implica_che | 1 |
| passivi_della_prestazione_imposta_nessuna | 1 |
| della_prestazione_imposta_nessuna_direttiva | 1 |
| prestazione_imposta_nessuna_direttiva_contengono | 1 |
| parte_del_comune_una_prestazione | 1 |
| del_comune_una_prestazione_a | 1 |
| comune_una_prestazione_a_favore | 1 |
| una_prestazione_a_favore_del | 1 |
| e_senza_alcuna_prestazione_del | 1 |
| senza_alcuna_prestazione_del_comune | 1 |
| alcuna_prestazione_del_comune_le | 1 |
| prestazione_del_comune_le_modalità | 1 |
| al_legislatore_di_imporre_prestazioni | 1 |
| legislatore_di_imporre_prestazioni_personali | 1 |
| di_imporre_prestazioni_personali_divieto | 1 |
| imporre_prestazioni_personali_divieto_che | 1 |
| prestazioni_personali_divieto_che_avrebbe | 1 |
| l_obbligo_di_altre_prestazioni | 1 |
| obbligo_di_altre_prestazioni_personali | 1 |
| di_altre_prestazioni_personali_in | 1 |
| altre_prestazioni_personali_in_molte | 1 |
| prestazioni_personali_in_molte_pubbliche | 1 |
| espressamente_la_imposizione_di_prestazioni | 1 |
| la_imposizione_di_prestazioni_personali | 1 |
| imposizione_di_prestazioni_personali_con | 1 |
| di_prestazioni_personali_con_lo | 1 |
| prestazioni_personali_con_lo_stabilire | 1 |
| dubbio_che_la_prestazione_d | 1 |
| che_la_prestazione_d_opera | 1 |
| la_prestazione_d_opera_dei | 1 |
| prestazione_d_opera_dei_cittadini | 1 |
| e_all_oggetto_della_prestazione | 1 |
| all_oggetto_della_prestazione_alla | 1 |
| oggetto_della_prestazione_alla_misura | 1 |
| della_prestazione_alla_misura_massima | 1 |
| prestazione_alla_misura_massima_di | 1 |
| eventuale_sua_conversione_in_prestazione | 1 |
| sua_conversione_in_prestazione_patrimoniale | 1 |
| conversione_in_prestazione_patrimoniale_ferma | 1 |
| in_prestazione_patrimoniale_ferma_la | 1 |
| prestazione_patrimoniale_ferma_la_rispondenza | 1 |
| limitato_l_obbligo_della_prestazione | 1 |
| l_obbligo_della_prestazione_personale | 1 |
| obbligo_della_prestazione_personale_ai | 1 |
| della_prestazione_personale_ai_cittadini | 1 |
| prestazione_personale_ai_cittadini_di | 1 |
| infatti_l_obbligo_delle_prestazioni | 1 |
| l_obbligo_delle_prestazioni_personali | 1 |
| obbligo_delle_prestazioni_personali_senza | 1 |
| delle_prestazioni_personali_senza_disporre | 1 |
| prestazioni_personali_senza_disporre_in | 1 |
| inerente_all_obbligo_della_prestazione | 1 |
| all_obbligo_della_prestazione_personale | 1 |
| obbligo_della_prestazione_personale_di | 1 |
| della_prestazione_personale_di_quattro | 1 |
| prestazione_personale_di_quattro_giornate | 1 |
| relative_al_ruolo_delle_prestazioni | 1 |
| al_ruolo_delle_prestazioni_d | 1 |
| ruolo_delle_prestazioni_d_opera | 1 |
| delle_prestazioni_d_opera_debbano | 1 |
| prestazioni_d_opera_debbano_esser | 1 |
| sconto_si_configurasse_come_prestazione | 1 |
| si_configurasse_come_prestazione_patrimoniale | 1 |
| configurasse_come_prestazione_patrimoniale_obbligatoria | 1 |
| come_prestazione_patrimoniale_obbligatoria_ai | 1 |
| prestazione_patrimoniale_obbligatoria_ai_sensi | 1 |
| ricordata_debba_qualificarsi_come_prestazione | 1 |
| debba_qualificarsi_come_prestazione_patrimoniale | 1 |
| qualificarsi_come_prestazione_patrimoniale_imposta | 1 |
| come_prestazione_patrimoniale_imposta_in | 1 |
| prestazione_patrimoniale_imposta_in_base | 1 |
| sua_stessa_natura_dalle_prestazioni | 1 |
| stessa_natura_dalle_prestazioni_patrimoniali | 1 |
| natura_dalle_prestazioni_patrimoniali_imposte | 1 |
| dalle_prestazioni_patrimoniali_imposte_questa | 1 |
| prestazioni_patrimoniali_imposte_questa_tesi | 1 |
| sia_da_qualificare_come_prestazione | 1 |
| da_qualificare_come_prestazione_patrimoniale | 1 |
| qualificare_come_prestazione_patrimoniale_imposta | 1 |
| come_prestazione_patrimoniale_imposta_a | 1 |
| prestazione_patrimoniale_imposta_a_favore | 1 |
| istituzionali_ad_essi_affidati_prestazione | 1 |
| ad_essi_affidati_prestazione_compresa | 1 |
| essi_affidati_prestazione_compresa_perciò | 1 |
| affidati_prestazione_compresa_perciò_nella | 1 |
| prestazione_compresa_perciò_nella_sfera | 1 |
| sentenza_n_del_la_prestazione | 1 |
| n_del_la_prestazione_patrimoniale | 1 |
| del_la_prestazione_patrimoniale_ha | 1 |
| la_prestazione_patrimoniale_ha_tale | 1 |
| prestazione_patrimoniale_ha_tale_carattere | 1 |
| principio_sono_state_ritenute_prestazioni | 1 |
| sono_state_ritenute_prestazioni_patrimoniali | 1 |
| state_ritenute_prestazioni_patrimoniali_nel | 1 |
| ritenute_prestazioni_patrimoniali_nel_senso | 1 |
| prestazioni_patrimoniali_nel_senso_anzidetto | 1 |
| n_del_e_le_prestazioni | 1 |
| del_e_le_prestazioni_patrimoniali | 1 |
| e_le_prestazioni_patrimoniali_dovute | 1 |
| le_prestazioni_patrimoniali_dovute_ai | 1 |
| prestazioni_patrimoniali_dovute_ai_comuni | 1 |
| al_precetto_costituzionale_la_prestazione | 1 |
| precetto_costituzionale_la_prestazione_patrimoniale | 1 |
| costituzionale_la_prestazione_patrimoniale_è | 1 |
| la_prestazione_patrimoniale_è_configurabile | 1 |
| prestazione_patrimoniale_è_configurabile_non | 1 |
| adottato_dal_legislatore_la_prestazione | 1 |
| dal_legislatore_la_prestazione_venga | 1 |
| legislatore_la_prestazione_venga_in | 1 |
| la_prestazione_venga_in_concreto | 1 |
| prestazione_venga_in_concreto_realizzata | 1 |
| di_questa_corte_la_prestazione | 1 |
| questa_corte_la_prestazione_patrimoniale | 1 |
| corte_la_prestazione_patrimoniale_può | 1 |
| la_prestazione_patrimoniale_può_ritenersi | 1 |
| prestazione_patrimoniale_può_ritenersi_costituzionalmente | 1 |
| legislativa_che_impone_la_prestazione | 1 |
| che_impone_la_prestazione_indichi | 1 |
| impone_la_prestazione_indichi_i | 1 |
| prestazione_indichi_i_criteri_limitativi | 1 |
| stretto_o_di_altre_prestazioni | 1 |
| o_di_altre_prestazioni_patrimoniali | 1 |
| di_altre_prestazioni_patrimoniali_nella | 1 |
| altre_prestazioni_patrimoniali_nella_forma | 1 |
| prestazioni_patrimoniali_nella_forma_dei | 1 |
| ai_vari_generi_di_prestazioni | 1 |
| vari_generi_di_prestazioni_ed | 1 |
| generi_di_prestazioni_ed_in | 1 |
| di_prestazioni_ed_in_questa | 1 |
| prestazioni_ed_in_questa_direzione | 1 |
| costituirebbe_un_limite_delle_prestazioni | 1 |
| un_limite_delle_prestazioni_assicurative | 1 |
| limite_delle_prestazioni_assicurative_non | 1 |
| delle_prestazioni_assicurative_non_è | 1 |
| prestazioni_assicurative_non_è_stato | 1 |
| di_imporre_una_prestazione_tributaria | 1 |
| imporre_una_prestazione_tributaria_in | 1 |
| una_prestazione_tributaria_in_violazione | 1 |
| prestazione_tributaria_in_violazione_dell | 1 |
| e_gli_elementi_della_prestazione | 1 |
| gli_elementi_della_prestazione_ricavino | 1 |
| elementi_della_prestazione_ricavino_dalla | 1 |
| della_prestazione_ricavino_dalla_legge | 1 |
| prestazione_ricavino_dalla_legge_la | 1 |
| o_di_presupposti_della_prestazione | 1 |
| di_presupposti_della_prestazione_che | 1 |
| presupposti_della_prestazione_che_siano | 1 |
| della_prestazione_che_siano_espressione | 1 |
| prestazione_che_siano_espressione_di | 1 |
| norma_della_quale_nessuna_prestazione | 1 |
| della_quale_nessuna_prestazione_personale | 1 |
| costituzionale_concernenti_imposizione_di_prestazioni | 1 |
| concernenti_imposizione_di_prestazioni_obbligatorie | 1 |
| imposizione_di_prestazioni_obbligatorie_è | 1 |
| di_prestazioni_obbligatorie_è_stata | 1 |
| prestazioni_obbligatorie_è_stata_conseguentemente | 1 |
| base_alla_quale_la_prestazione | 1 |
| alla_quale_la_prestazione_era | 1 |
| quale_la_prestazione_era_imposta | 1 |
| la_prestazione_era_imposta_contenesse | 1 |
| prestazione_era_imposta_contenesse_o | 1 |
| la_imposizione_di_una_prestazione | 1 |
| di_una_prestazione_obbligatoria_nella | 1 |
| una_prestazione_obbligatoria_nella_prima | 1 |
| prestazione_obbligatoria_nella_prima_sentenza | 1 |
| indipendentemente_dalla_denominazione_della_prestazione | 1 |
| dalla_denominazione_della_prestazione_stessa | 1 |
| denominazione_della_prestazione_stessa_in | 1 |
| della_prestazione_stessa_in_quella | 1 |
| prestazione_stessa_in_quella_occasione | 1 |
| in_quella_occasione_la_prestazione | 1 |
| quella_occasione_la_prestazione_in | 1 |
| occasione_la_prestazione_in_contestazione | 1 |
| la_prestazione_in_contestazione_era | 1 |
| prestazione_in_contestazione_era_il | 1 |
| stato_la_natura_di_prestazione | 1 |
| la_natura_di_prestazione_tributaria | 1 |
| natura_di_prestazione_tributaria_nel | 1 |
| di_prestazione_tributaria_nel_presente | 1 |
| prestazione_tributaria_nel_presente_giudizio | 1 |
| natura_tributaria_della_prestazione_viene | 1 |
| tributaria_della_prestazione_viene_contestata | 1 |
| della_prestazione_viene_contestata_in | 1 |
| prestazione_viene_contestata_in_base | 1 |
| cui_si_ravvisa_la_controprestazione | 1 |
| si_ravvisa_la_controprestazione_dell | 1 |
| ravvisa_la_controprestazione_dell_asserito | 1 |
| la_controprestazione_dell_asserito_rapporto | 1 |
| controprestazione_dell_asserito_rapporto_sinallagmatico | 1 |
| sul_carattere_tributario_delle_prestazioni | 1 |
| carattere_tributario_delle_prestazioni_richieste | 1 |
| tributario_delle_prestazioni_richieste_la | 1 |
| delle_prestazioni_richieste_la_corte | 1 |
| prestazioni_richieste_la_corte_non | 1 |
| che_si_tratta_di_prestazioni | 1 |
| si_tratta_di_prestazioni_imposte | 1 |
| tratta_di_prestazioni_imposte_rispetto | 1 |
| di_prestazioni_imposte_rispetto_alle | 1 |
| prestazioni_imposte_rispetto_alle_quali | 1 |
| si_può_ravvisare_la_prestazione | 1 |
| può_ravvisare_la_prestazione_di | 1 |
| ravvisare_la_prestazione_di_una | 1 |
| la_prestazione_di_una_utilità | 1 |
| prestazione_di_una_utilità_da | 1 |
| al_privato_e_la_prestazione | 1 |
| privato_e_la_prestazione_richiesta | 1 |
| e_la_prestazione_richiesta_a | 1 |
| la_prestazione_richiesta_a_questi | 1 |
| prestazione_richiesta_a_questi_il | 1 |
| far_riconoscere_che_la_prestazione | 1 |
| riconoscere_che_la_prestazione_sia | 1 |
| certa_proporzione_fra_le_prestazioni | 1 |
| proporzione_fra_le_prestazioni_imposte | 1 |
| fra_le_prestazioni_imposte_alle | 1 |
| le_prestazioni_imposte_alle_diverse | 1 |
| prestazioni_imposte_alle_diverse_categorie | 1 |
| stessa_indubbiamente_trattandosi_di_prestazioni | 1 |
| indubbiamente_trattandosi_di_prestazioni_obbligatorie | 1 |
| trattandosi_di_prestazioni_obbligatorie_l | 1 |
| di_prestazioni_obbligatorie_l_art | 1 |
| prestazioni_obbligatorie_l_art_si | 1 |
| t_u_del_costituiscono_prestazioni | 1 |
| u_del_costituiscono_prestazioni_patrimoniali | 1 |
| del_costituiscono_prestazioni_patrimoniali_ricomprese | 1 |
| costituiscono_prestazioni_patrimoniali_ricomprese_nell | 1 |
| prestazioni_patrimoniali_ricomprese_nell_art | 1 |
| che_si_tratti_di_prestazioni | 1 |
| si_tratti_di_prestazioni_patrimoniali | 1 |
| tratti_di_prestazioni_patrimoniali_ai | 1 |
| di_prestazioni_patrimoniali_ai_sensi | 1 |
| prestazioni_patrimoniali_ai_sensi_dell | 1 |
| al_fatto_che_la_prestazione | 1 |
| fatto_che_la_prestazione_sia | 1 |
| che_la_prestazione_sia_commisurata | 1 |
| la_prestazione_sia_commisurata_ai | 1 |
| prestazione_sia_commisurata_ai_benefici | 1 |
| il_carattere_impositorio_della_prestazione | 1 |
| carattere_impositorio_della_prestazione_non | 1 |
| impositorio_della_prestazione_non_viene | 1 |
| della_prestazione_non_viene_meno | 1 |
| prestazione_non_viene_meno_neppure | 1 |
| questa_corte_affinché_le_prestazioni | 1 |
| corte_affinché_le_prestazioni_patrimoniali | 1 |
| affinché_le_prestazioni_patrimoniali_poste | 1 |
| le_prestazioni_patrimoniali_poste_a | 1 |
| prestazioni_patrimoniali_poste_a_carico | 1 |
| e_senza_alcuna_prestazione_da | 1 |
| senza_alcuna_prestazione_da_parte | 1 |
| alcuna_prestazione_da_parte_del | 1 |
| prestazione_da_parte_del_comune | 1 |
| solo_il_dovere_delle_prestazioni | 1 |
| il_dovere_delle_prestazioni_tributarie | 1 |
| dovere_delle_prestazioni_tributarie_ma | 1 |
| delle_prestazioni_tributarie_ma_altresì | 1 |
| prestazioni_tributarie_ma_altresì_il | 1 |
| obbligo_di_non_disporre_prestazioni | 1 |
| di_non_disporre_prestazioni_che | 1 |
| non_disporre_prestazioni_che_siano | 1 |
| disporre_prestazioni_che_siano_in | 1 |
3. Word embedding
3.1. Il grafico a barre riporta i 30 termini semanticamente più simili alla voce presenti all’interno del dftm_silver, ordinati per valore di similarità in ordine decrescente.
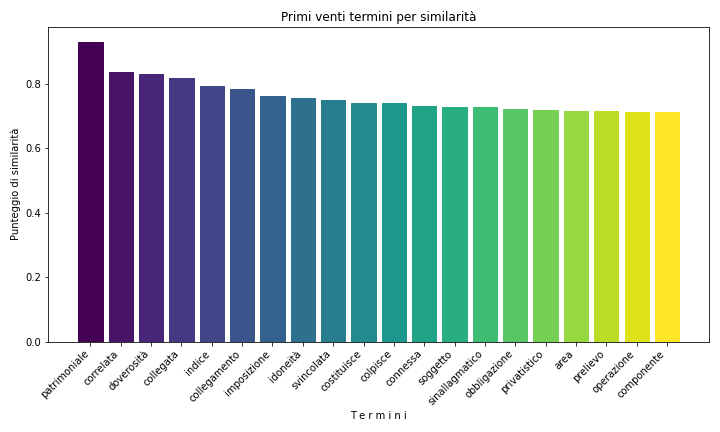
4. Statistiche descrittive
4.1. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di pronunce in cui compaiono la voce e i termini associati in relazione al df_term_glob, nonché il corrispondente numero di pronunce. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 1988 | 157 |
| 2013 | 97 |
| 2005 | 88 |
| 2010 | 87 |
| 2022 | 87 |
4.2. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di sentenze in cui compaiono la voce e i termini associati in relazione al dftm, nonché il corrispondente numero di sentenze. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 1988 | 71 |
| 2022 | 71 |
| 2018 | 60 |
| 2020 | 60 |
| 2021 | 56 |
4.3 La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di pronunce in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al df_term_glob, nonché il corrispondente numero di pronunce e la percentuale in relazione al numero totale di pronunce che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Luigi Mengoni | 118 | 3.56603203384708 |
| Francesco Greco | 99 | 2.99184043517679 |
| Luigi Mazzella | 77 | 2.3269870051375 |
| Silvana Sciarra | 73 | 2.20610456331218 |
| Gabriele Pescatore | 66 | 1.99456029011786 |
4.4. La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di sentenze in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al dftm, nonché il corrispondente numero di sentenze e la percentuale in relazione al numero totale di sentenze che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Luigi Mengoni | 71 | 3.59129994941831 |
| Silvana Sciarra | 61 | 3.08548305513404 |
| Francesco Greco | 46 | 2.32675771370764 |
| Daria de Pretis | 43 | 2.17501264542236 |
| Luigi Mazzella | 42 | 2.12443095599393 |
4.5 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.6. Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob in relazione alla sentenze (linea continua) e alle ordinanze (linea tratteggiata). Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.7 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di sentenze presenti in dftm. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.8. Se cliccate sul link trovate il grafico a barre interattivo del numero di pronunce che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al df_term_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle pronunce che compongono df_term_silver ed è divisa per colori in base al numero di pronunce che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.9 Se cliccate sul link trovate il grafico a barre interattivo del numero di sentenze che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al dftm_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle sentenze che compongono dftm_silver ed è divisa per colori in base al numero di sentenze che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5. Lessicometria
5.1. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in df_term_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.2. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in dftm_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.3. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle pronunce che formano df_term_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle pronunce che formano df_term_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate | frequenza | rank |
|---|---|---|
| prestazione | 1114 | 44 |
| prestazioni | 846 | 72 |
5.4. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle sentenze che formano dftm_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle sentenze che formano dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate_motivaz | frequenza | rank |
|---|---|---|
| prestazione | 556 | 22 |
| prestazioni | 445 | 43 |
5.5 Se cliccate sul link trovate il grafico a barre interattivo delle 50 pronunce con il maggior numero di parole uniche (o types) in df_term_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni pronuncia. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.6 Se cliccate sul link trovate il grafico a barre interattivo delle 50 sentenze con il maggior numero di parole uniche (o types) in dftm_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni sentenza. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.