Indice
Per una guida alla lettura clicca qui.
1. Concordanze 
1.1. La tabella  riporta le concordanze estratte dalle sentenze presenti nel subset dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| FileName | From | To | Pre | Keyword | Post |
|---|---|---|---|---|---|
| 1957-124.txt | 565 | 565 | che gli organi della regione siciliana abbiano più sollecitamente avvertito l urgenza di provvedere è circostanza che può avere rilievo | politico | , ma non vale a spostare la linea di demarcazione tra la competenza dello stato e quella della regione . |
| 1957-129.txt | 859 | 859 | fatto che fosse nelle intenzioni del legislatore di avvalersi delle disposizioni che quel decreto recava , ai fini di una | politica | tributaria e finanziaria di guerra , non esclude che , così come fu costruito , quel provvedimento tosse valido al |
| 1957-129.txt | 928 | 928 | legislativi nel nostro ordinamento ) , era da molti anni un provvedimento auspicato o combattuto , soprattutto per ragioni di | politica | fiscale . e gli stessi strumenti di accertamento fiscale che il provvedimento istituiva ( quale lo schedario generale dei titoli |
| 1957-129.txt | 2040 | 2040 | non fiscali , quali quelli antimonopolistici o di un ordinata vita delle società per azioni , sono tutti problemi di | politica | finanziaria e tributaria , intorno ai quali la corte non deve esprimere opinioni . delimitato così il campo , va |
| 1957-41.txt | 1052 | 1052 | alcun dubbio che permanga quel potere dovere anche dopo il decorso del termine , con conseguente responsabilità sopratutto di natura | politica | qualora l organo cui ne spettava l esercizio non abbia provveduto in tempo . termini di natura simile a quello |
| 1957-41.txt | 1265 | 1265 | deve senz altro convincere della non perentorietà di quei termini , data la valutazione squisitamente discrezionale , perché di carattere | politico | , della scelta del momento in cui il parlamento ritiene di dovere provvedere , e in considerazione ancora della singolare |
| 1957-41.txt | 1351 | 1351 | , subordinando appunto all approvazione di questo disegno il mantenimento delle dette commissioni . giacché è una valutazione di carattere | politico | che esula dalla presente indagine ed è di competenza del governo e del parlamento giudicare se sia più opportuno rimettere |
| 1957-64.txt | 425 | 425 | di questo metodo , e che vanno dalla limitatezza dei mezzi disponibili alle preoccupazioni di ordine tecnico , sociale e | politico | , e all intento di procedere sperimentalmente , sono ben noti e sfuggono alla competenza della corte costituzionale , la |
| 1958-25.txt | 1344 | 1344 | scopo di agevolare la creazione di colonie per bambini , è certo che essa risponde ad un generale indirizzo di | politica | sociale nel campo dell assistenza e costituisce un coordinamento con le disposizioni legislative dello stato in materia di esenzioni tributarie |
| 1961-37.txt | 2248 | 2248 | alle necessarie iscrizioni negli stati di previsione delle spese e , a un tempo , il limite al proprio potere | politico | . 7 . l illegittimità dell art . 18 , e cioè dell autorizzazione a contrarre il mutuo occorrente per |
| 1961-66.txt | 1695 | 1695 | la regione sicuramente non ha . le considerazioni qui svolte , quale che sia il giudizio che in sede di | politica | legislativa e finanziaria possa darsi circa la preferibilità del sistema della nominatività o delle azioni al portatore , mentre confermano |
| 1963-92.txt | 814 | 814 | non siano sottoposti a condizione . ma è da escludere che inconvenienti e disarmonie , da valutare in sede di | politica | legislativa , siano configurabili quali vizi di incostituzionalità . |
| 1964-53.txt | 568 | 568 | i suoi diritti . conforme a questa situazione e dettato dal proposito di salvaguardare queste esigenze giuridiche , storiche e | politiche | , fu il comportamento dello stato italiano , che si espresse nel fatto che il parlamento discusse intorno al memorandum |
| 1964-53.txt | 816 | 816 | direttamente efficaci nel territorio triestino , che restò nella sua peculiare configurazione , senza che ne risultasse compromessa la posizione | politica | internazionale dell italia in materia . sono questi i motivi che rendono non sostenibile la tesi illustrata dalla difesa della |
| 1966-128.txt | 486 | 486 | le altre diverse imposte , non può riguardare quelle di bollo . il precetto costituzionale della progressività ha un fine | politico | sociale , che potrà essere attuato , nei limiti consentiti dalle particolari esigenze , ricorrendo di preferenza a tipi di |
| 1966-89.txt | 688 | 688 | alla facoltà del legislatore , nella stessa disposizione riconosciuta , di disciplinare , secondo una scelta demandata alla sua valutazione | politica | , i rapporti sorti sulla base dei decreti non convertiti . 3 . è tuttavia chiaro che , se il |
| 1966-89.txt | 1508 | 1508 | atti o fatti possano in tempi diversi dar luogo a prelievi tributari di diversa entità , secondo gli obiettivi di | politica | fiscale di volta in volta perseguiti dal legislatore . è ovvio che tali variazioni non possano e non debbano essere |
| 1969-06.txt | 261 | 261 | art . 25 , ultimo comma , legge n . 87 del 1953 ) , che ne assume la responsabilità | politica | : tuttavia , poiché l avvocatura è posta alle dirette dipendenze del presidente stesso art . 17 del citato t |
| 1969-126.txt | 498 | 498 | esercizio non di ” mera discrezionalità tecnica amministrativa ” nella specificazione delle modalità del tributo , ma di una scelta | politica | riservata invece agli organi legislativi , ai sensi dell art . 23 della costituzione . la questione non è fondata |
| 1970-78.txt | 920 | 920 | del 1923 il merito di aver permesso ” all industria italiana dei fiammiferi di svilupparsi ed affermarsi è resistere alla | politica | di assorbimento del trust svedese ” ; il che si è certo risolto anche nella protezione dei lavoratori impegnati nel |
| 1971-132.txt | 806 | 806 | fiscale a favore di chi compisse la costruzione entro il biennio ; ma non lo ha fatto per ragioni di | politica | legislativa che sono , qui , insindacabili . ora , l 8 marzo 1960 , giorno in cui si era |
| 1972-144.txt | 2354 | 2354 | riservato all esclusivo apprezzamento del legislatore , il quale , del resto , ne assume ovviamente piena e intera responsabilità | politica | . né ricorre quell aspetto di assoluta arbitrarietà ed irrazionalità dell imposizione la quale sola autorizzerebbe il sindacato della corte |
| 1972-144.txt | 4778 | 4778 | , senza porre alcun limite alla facoltà del legislatore stesso di disciplinare , secondo una scelta demandata alla sua valutazione | politica | , i rapporti sorti sulla base dei decreti non convertiti . in altri termini , la disposizione costituzionale non pone |
| 1972-155.txt | 856 | 856 | la cui ultima revisione rimonta al 1939 , ” si presenta ictu oculi , ove appena si consideri i rivolgimenti | politici | , sociali ed economici degli ultimi trent anni , e la svalutazione monetaria in questo tempo intervenuta , tanto falso |
| 1972-200.txt | 992 | 992 | si tratta di inconvenienti o disarmonie nella disciplina di un determinato tributo , che possono essere valutate in sede di | politica | legislativa , come ritiene l avvocatura dello stato , ma di una violazione dei principi della capacità contributiva , che |
| 1972-91.txt | 1181 | 1181 | , poiché è riservato al legislatore di provvedere alla determinazione in concreto di un tributo , secondo principi direttivi di | politica | economico fiscale . questa corte ( sentenze n . 89 del 1966 e n . 124 del 1971 ) ha |
| 1973-167.txt | 455 | 455 | e 23 del 1968 ) . nulla vieta , tuttavia , che il legislatore , nell esercizio della sua discrezionalità | politica | , possa disciplinare altrimenti la materia , eventualmente tenendo conto delle diverse condizioni economiche degli stessi detenuti . quanto precede |
| 1974-287.txt | 767 | 767 | art . 2 ) alla giurisdizione ordinaria tutte le materie nelle quali si faccia questione di un diritto civile o | politico | , comunque vi possa essere interessata la pubblica amministrazione , si stabiliva , altresì ( art . 6 ) che |
| 1975-201.txt | 1236 | 1236 | legislatore fiscale , mentre la pretesa violazione anche dell art . 41 cost . per effetto di tale orientamento di | politica | finanziaria è dedotto fuori luogo , versandosi in materia tributaria e dovendosi , quindi , escludere al riguardo , la |
| 1976-179.txt | 7743 | 7743 | familiare . ché anzi è possibile riscontrare , anche per la normativa risultante dalla riforma tributaria , una scelta di | politica | legislativa che anche a non volerla ritenere in contrasto con gli interessi tutelati dall art . 31 della costituzione , |
| 1976-225.txt | 4932 | 4932 | di tutta la materia . la corte non può a tal riguardo non riconoscere che sussisteva un margine di valutazione | politica | , e ritiene , pertanto , non fondata la questione di legittimità costituzionale proposta per tutte le anzidette norme di |
| 1976-32.txt | 1394 | 1394 | sindacare l ampiezza dell uso fatto dal parlamento della sua discrezionalità in materia , sulla base di considerazioni d ordine | politico | . |
| 1976-34.txt | 1003 | 1003 | dell economia e del lavoro , secondo il già detto ; istituzioni mutualistiche ) . ora , prescindendo dai partiti | politici | e dalle istituzioni mutualistiche , che rimangono fuori dell ambito del presente giudizio , da quanto sin qui rilevato si |
| 1977-153.txt | 2294 | 2294 | dei coefficienti di moltiplicazione minimo e massimo , che spetta al legislatore di stabilire nella sua ampia discrezionalità di valutazione | politica | ; ma ritiene di dover esprimere l esigenza che , volendosi tener fermo il sistema di determinazione dei canoni sulla |
| 1979-126.txt | 1299 | 1299 | in quanto l apprezzamento dei suoi effetti , specie in materia tributaria , può essere oggetto soltanto di eventuali scelte | politiche | rimesse in via esclusiva alla discrezionalità del legislatore ordinario , e non sindacabili in sede di controllo di costituzionalità delle |
| 1979-126.txt | 2008 | 2008 | dello stato e degli enti locali , talché gli incrementi in questione sono stati qualificati da autorevoli studiosi dell economia | politica | come ” valore pubblico ” , pertinente alla collettività e non ai privati proprietari che pur ne traggono gratuito beneficio |
| 1979-126.txt | 2363 | 2363 | più gravi del deprezzamento della moneta avente corso legale . ma questi interventi sono stati sempre il frutto di scelte | politiche | , riservate alla discrezionalità del potere legislativo , al quale compete di provvedere in sì delicata materia , sulla base |
| 1979-126.txt | 2388 | 2388 | del potere legislativo , al quale compete di provvedere in sì delicata materia , sulla base di valutazioni di ordine | politico | , sociale , economico , finanziario , che sfuggono di massima al sindacato di legittimità affidato a questa corte . |
| 1979-126.txt | 2419 | 2419 | massima al sindacato di legittimità affidato a questa corte . anche nel campo della legislazione tributaria questa discrezionalità di scelte | politiche | non è contestabile , sia sul piano generale della distribuzione del carico fiscale tra le diverse categorie di contribuenti , |
| 1979-126.txt | 2932 | 2932 | incidenza della svalutazione della moneta nell applicazione di un tributo , non v è dubbio che , effettuata una scelta | politica | nell esercizio della sua discrezionalità , logica vuole che il legislatore stesso attui poi con coerenza il criterio prescelto , |
| 1979-27.txt | 162 | 162 | ritiene la piena legittimità del sistema introdotto dalla legge impugnata d imposizione ad aliquota condensata , trattandosi di una scelta | politica | tributaria rientrante nella discrezionalità del legislatore . detto sistema , in forza del quale l imposta viene corrisposta una tantum |
| 1980-141.txt | 2398 | 2398 | siano contenute nel campo del giudizio di costituzionalità , e , per contro , non travalichino in valutazioni di ordine | politico | sociale e si convertano in dubbi sulla funzionalità economico finanziaria della manovra disposta dal parlamento . manovra , della quale |
| 1980-141.txt | 3107 | 3107 | muovere alla ricerca di ” ricchezze novelle ” meno agevolmente identificabili può non essere disconosciuta , ma trattasi di giudizio | politico | , riservato agli elettori e alle forze sociali , cui la corte non può sostituirsi . il qual rilievo giova |
| 1980-141.txt | 5535 | 5535 | delle offese a detto principio inferte dalle norme impugnate . le riflessioni , che ne scaturiscono , sono di ordine | politico | , mentre rientrano i conflitti pratici , che possono derivarne , nella competenza dei giudici delle controversie individuali e , |
| 1980-141.txt | 6378 | 6378 | si spogliano , fornisce materia a dubbi sulla razionalità della normativa , in ordine ai quali lo spartiacque tra il | politico | sociale e il giuridico non è di agevole individuazione . dubbi , che questa corte scioglie , allo stato , |
| 1982-124.txt | 1056 | 1056 | di sottolineare quel ” generale dovere di contribuzione alle spese pubbliche ” , inteso come ” fondamentale manifestazione di solidarietà | politico | economica ” , che la costituzione proclama nel primo comma dell art . 53 ; sicché la dichiarazione di non |
| 1982-124.txt | 1363 | 1363 | al pari dei veri e propri componenti gli uffici medesimi , ma possono venire designati dai rispettivi partiti o gruppi | politici | organizzati ( sia pure per il tramite dei delegati di lista , secondo gli artt . 20 , ultimo comma |
| 1982-143.txt | 2290 | 2290 | in quanto , a suo dire , ostacolerebbe la formazione del risparmio . tale precetto costituzionale contiene soltanto un principio | politico | a cui dovrà ispirarsi la futura normativa , ma non può certo impedire al legislatore ordinario di emanare in materia |
| 1982-143.txt | 2363 | 2363 | all intervento del legislatore ordinario non può essere che quello della vera e propria contraddizione o compromissione dell anzidetto principio | politico | , sancito dalla norma costituzionale . il che , però , data la portata della disposizione tributaria suddetta , va |
| 1982-185.txt | 853 | 853 | : ma in tal modo il giudice a quo chiede , in sostanza , un giudizio di merito sulle scelte | politiche | del legislatore , giudizio che non spetta a questa corte , come chiaramente stabilisce l art . 28 della legge |
| 1982-51.txt | 458 | 458 | al giorno degli atti del procedimento espropriativo che ne lo privano . d altro canto le ragioni di tale “ | politica | ” legislativa non sono da ravvisare in ciò che la quasi totalità dei privilegi non formi oggetto di idoneo sistema |
| 1982-89.txt | 3745 | 3745 | loro obblighi ” . esiste certamente ( e costituisce l oggetto di un dichiarato ma non attuato impegno a livello | politico | ) quell esigenza di una vera e rapida giustizia tributaria , che il giudice a quo manifesta nel sollevare la |
| 1983-210.txt | 1856 | 1856 | tratta di un onere per i ricorrenti la cui opportunità e necessità possono essere e sono state discusse in sede | politica | , ma la cui determinazione da parte del legislatore , quale uno degli strumenti del passaggio al nuovo regime del |
| 1983-239.txt | 1509 | 1509 | applicazione del tributo , in relazione agli effetti della svalutazione della moneta ” , giacché si tratta di ” scelte | politiche | ” , salvo che gli eventuali effetti distorsivi imputabili alla svalutazione ” non comportino la violazione di qualche principio costituzionale |
| 1984-139.txt | 1582 | 1582 | precetto costituzionale , un limite pur tuttavia sussiste , non essendo consentito alla corte procedere a scelte economico sociali e | politiche | e sostituire in tal modo quelle effettuate dal parlamento . 5 . da ciò discende come la corte non possa |
| 1984-239.txt | 2798 | 2798 | di non associarsi ” che dové apparire al costituente non meno essenziale dell altra dopo un periodo nel quale la | politica | legislativa di un regime totalitario aveva mirato a inquadrare i fenomeni associativi nell ambito di strutture pubblicistiche e sotto il |
| 1984-277.txt | 1248 | 1248 | , può , anche nel campo della legislazione tributaria , eliminare conseguenze inique o eccessivamente onerose sulla base di scelte | politiche | riservate alla discrezionalità del potere legislativo ( n . 6 ) . 28 . 1 . la prima questione verte |
| 1985-104.txt | 639 | 639 | non attiene soltanto a inconvenienti o disarmonie nella disciplina di un determinato tributo che possano essere valutate in sede di | politica | legislativa , ma riguarda invece una ipotesi di palese violazione dei principi della capacità contributiva . questa infatti ” condiziona |
| 1985-139.txt | 1505 | 1505 | . 1 , primo e secondo comma , che ” l assistenza negli asili nido , nel quadro di una | politica | per la famiglia , costituisce un servizio sociale di interesse pubblico ” e che lo scopo perseguito è quello di |
| 1985-67.txt | 1948 | 1948 | in positivo la disciplina considerata . ragioni , che consistono , da un lato , cioè sul versante della finalità | politica | , nelle esigenze di pronta , agevole e intera realizzazione che qualificano il credito tributario in quanto l entrata corrispondente |
| 1986-167.txt | 2663 | 2663 | piano reale categorie all avanguardia ed altre alla retroguardia nei benefici : visione frammentaria del contingente che sotto l angolazione | politico | sociale aveva per obiettivo , con parziali rimborsi di spesa , il sopperimento economico nelle malattie . orbene , il |
| 1986-173.txt | 335 | 335 | progressivo abbassamento del limite massimo di retribuzione pensionabile disposto dal legislatore con la salvezza dei diritti quesiti secondo un apprezzamento | politico | costituzionalmente legittimo perché non risulta violato il limite massimo dell adeguatezza della pensione alle esigenze di vita del lavoratore . |
| 1986-173.txt | 3047 | 3047 | delle categorie , la realizzazione definitiva e completa di essa è affidata alla discrezionalità del legislatore trattandosi di scelte di | politica | sociale ed economica . la differenziazione dei trattamenti trova , ora , un adeguata e non irrazionale giustificazione specie nella |
| 1986-173.txt | 4822 | 4822 | generale , storicamente individuato non più alla stregua dell ammontare delle contribuzioni versate ma dal rilievo attribuito alle istanze di | politica | sociale , quella cioè di garantire una maggiore giustizia sociale attraverso una più equa ridistribuzione del reddito all interno del |
| 1986-173.txt | 4942 | 4942 | che al sistema parziale del prelievo contributivo a favore , in genere , della collettività . trattasi di scelte di | politica | sociale ed economica fatte dal legislatore e non assolutamente arbitrarie . il legislatore , fra un sistema di solidarietà fondato |
| 1986-173.txt | 5253 | 5253 | professionalità . di contro , per contenere il fenomeno inflattivo e instaurare un decorso deflattivo , si è instaurata una | politica | di contenimento della spesa pubblica e , per la realizzazione di una maggiore stabilizzazione economica , si è imposto un |
| 1986-173.txt | 5310 | 5310 | definitiva , hanno suggerito l imposizione del tetto pensionistico . in tale situazione rimane sempre oggetto di una scelta di | politica | economico sociale e , quindi , resta affidato alla discrezione del legislatore il ricorso al prelievo fiscale anziché al prelievo |
| 1986-173.txt | 6426 | 6426 | di due punti annuali in relazione all anzianità contributiva . il legislatore ha operato con gradualità , secondo scelte di | politica | sociale ed economica e secondo le necessità economiche del bilancio . ha cercato di evitare tensioni sociali in momenti di |
| 1986-173.txt | 6643 | 6643 | perseguite , nel risanamento e ripianamento delle gestioni previdenziali a rilevante connotazione di solidarietà sociale , nella visione unitaria di | politica | economica generale che il legislatore valuta e gradua nell esercizio insindacabile della sua discrezionalità ; trova compensazione nei miglioramenti apportati |
| 1986-178.txt | 3485 | 3485 | di totale o parziale esenzione fiscale , quali mezzi d incentivazione della previdenza volontaria , secondo i propri indirizzi di | politica | legislativa . 14 . le ordinanze di rimessione prospettano infine , come si è detto , questione di legittimità costituzionale |
| 1986-212.txt | 880 | 880 | diritti dell uomo , art . 18 ) , il patto internazionale di nevv york relativo ai diritti civili e | politici | , adottato il 16 dicembre 1966 e ratificato con 1 . 25 ottobre 1977 n . 881 ( art . |
| 1986-271.txt | 3906 | 3906 | dalla relativa distribuzione delle competenze . 21 . né è influente su tale assetto legislativo l esigenza della realizzazione della | politica | di settore posto in evidenza nelle difese orali tenuta presente nell enunciazione iniziale del primo comma dell art . 24 |
| 1986-271.txt | 4076 | 4076 | la legislazione nazionale e quella regionale si sono proposte , e rivela la già constatata sfasatura tra il disegno della | politica | di settore e i relativi strumenti di attuazione , soprattutto finanziari . carenza , questa , particolarmente rilevante nella materia |
| 1986-286.txt | 164 | 164 | principale della comunità è quello di promuovere , mediante l instaurazione di un mercato comune ed il graduale avvicinamento delle | politiche | degli stati aderenti , lo sviluppo armonioso dell attività economica nell ambito coperto dal trattato ora citato . conseguentemente , |
| 1987-156.txt | 1563 | 1563 | segg . ) , sicché queste godono pur sempre di quelle particolari provvidenze che il legislatore , usando un criterio | politico | economico , ha ritenuto utili al fine di favorire lo sviluppo delle regioni meridionali . deve perciò concludersi che anche |
| 1987-185.txt | 165 | 165 | legge fallimentare . la revoca del commissario è disposta su parere conforme del comitato dei ministri per il coordinamento della | politica | industriale ( cipi ) . del comitato di sorveglianza devono far parte , a seconda che sia composto da tre |
| 1987-400.txt | 1507 | 1507 | di totale o parziale esenzione fiscale , quali mezzi d incentivazione della previdenza volontaria , secondo i propri indirizzi di | politica | legislativa . ingiustificata e , quindi , illegittima è stata invece ritenuta dalla corte la sottoposizione delle indennità di buonuscita |
| 1987-61.txt | 824 | 824 | dello statuto condiziona la destinazione ” esterna ” degli anzidetti tributi , cautele dirette anche a rendere possibile il controllo | politico | sull esatto e corretto esercizio della deroga . l avvocatura generale dello stato ha sostenuto che l adempimento delle rigorose |
| 1987-61.txt | 1242 | 1242 | bilancio dello stato , delle aziende autonome e degli enti che si ricollegano alla finanza statale , agli obiettivi di | politica | economica cui si ispirano il bilancio pluriennale e quello annuale ) . inoltre la precisa e diretta indicazione delle finalità |
| 1987-61.txt | 2713 | 2713 | risolve ( sent . 5 novembre 1984 , n . 245 ) in una puntuale e conseguenziale decisione di “ | politica | economica ” che non si presta ad essere sindacata dalla corte ( sent . n . 243 del 1985 cit |
| 1987-62.txt | 1549 | 1549 | debba riconoscersi carattere di entrate proprie , in quanto conseguenti ad atto deliberativo della regione , fondato su proprie valutazioni | politiche | , economiche e finanziarie , nel rispetto dell unità del sistema tributario dello stato . l autonoma facoltà di istituzione |
| 1988-123.txt | 3450 | 3450 | contenuto , non può considerarsi un presupposto indispensabile di legittimità dell intervento del legislatore che , in base a scelte | politico | discrezionali , decida di imporre erga omnes un certo significato normativo di precedenti disposizioni . il contrasto interpretativo può costituire |
| 1988-406.txt | 69 | 69 | partire dalla legge 22 luglio 1966 n . 607 , che ha profondamente modificato l istituto nel quadro di una | politica | diretta a favorire la congiunzione della proprietà dei fondi rustici con la titolarità delle imprese agricole che li coltivano . |
| 1988-406.txt | 122 | 122 | dalle sentenze n . 145 del 1973 e n . 53 del 1974 , circa i limiti imposti a tale | politica | legislativa dal rispetto del diritto di proprietà garantito dall art . 42 cost . essa si articola essenzialmente in due |
| 1988-574.txt | 134 | 134 | imposte sui redditi va stabilita e commisurata dal legislatore ordinario secondo un criterio che concili , sulla base di valutazioni | politico | economiche incensurabili in questa sede se non manifestamente irragionevoli , le esigenze finanziarie dello stato con quelle del cittadino chiamato |
| 1988-575.txt | 668 | 668 | , di proporzioni notevoli ed allarmanti , con gravissimo pregiudizio per le entrate pubbliche ed i conseguenti effetti negativi sulla | politica | economica ( impossibilità di investimenti , disoccupazione ) . pertanto non è consentita , come vorrebbero i giudici rimettenti , |
| 1989-247.txt | 3129 | 3129 | giuridica , non possono esser poste sullo stesso piano : esse , infatti , corrispondono a due diversissime esigenze di | politica | criminale . in particolare , l alterazione costituisce il risvolto indefettibile della condotta simulatoria o dissimulatoria già individuata ; quest |
| 1989-247.txt | 4364 | 4364 | può ( allora ) essere subordinata ad elementi di varia natura , nei quali si cristallizza una valutazione d opportunità | politica | , estranea al contenuto dell offesa e dipendente dal modo con cui è apprezzata la sua rilevanza in concreto per |
| 1989-247.txt | 4548 | 4548 | penale dell antico regime , con forme svariate ed in dipendenza di molteplici fattori d ordine personale , sociale e | politico | . il diritto penale moderno , in nome di un esigenza ugualitaria , ha sancito , invece , il principio |
| 1989-50.txt | 263 | 263 | e ratificata con legge n . 848 del 1955 ; patto internazionale di new york relativo ai diritti civili e | politici | : art . 14 ; adottato il 16 dicembre 1966 e ratificato con legge n . 881 del 1977 ; |
| 1989-505.txt | 1540 | 1540 | dell autonomia finanziaria regionale , perpetrata attraverso l elusione dell esigenza delle regioni di impostare mediante tempestive determinazioni una propria | politica | di spesa ( cfr . sentenze n . 610 del 1988 e n . 271 del 1986 ) . |
| 1990-260.txt | 1130 | 1130 | dal giudizio di legittimità costituzionale . è vero , peraltro , che le scelte di bilancio sono decisioni fondamentali di | politica | economica che , in ragione di questa loro natura , sono costituzionalmente riservate alla determinazione del governo e all approvazione |
| 1990-260.txt | 1169 | 1169 | all approvazione del parlamento . si tratta , indubbiamente , di scelte che , essendo frutto di un insindacabile discrezionalità | politica | , esigono un particolare e sostanziale rispetto anche da parte del giudice di legittimità costituzionale , rispetto che , nella |
| 1991-144.txt | 761 | 761 | legislatore abbia intenzionalmente omesso la predeterminazione di una soglia minima di punibilità giudicando opportuno , nel quadro del suo disegno | politico | generale , reprimere ogni violazione qualunque sia la sua entità , pure allora la discrezionalità di tale apprezzamento non può |
| 1991-167.txt | 660 | 660 | del tutto eccedente l iniziativa assunta dal legislatore e idonea a incidere sulla sua discrezionalità nella scelta dei fini di | politica | sociale ) . il giudice a quo muove dalla scelta di campo del legislatore e dalla normativa da esso adottata |
| 1991-167.txt | 957 | 957 | a favore degli handicappati ad incidere , sia pure secondo una visuale più mirata , sulla scelta dei fini di | politica | sociale del legislatore . sotto il secondo profilo , la censura appare plausibilmente formulata in relazione alla violazione del principio |
| 1992-177.txt | 902 | 902 | escludersi , sul piano della corretta applicazione della norma , ogni possibilità di strumentale differimento per perseguire eventuali obiettivi di | politica | fiscale il decreto stesso sarebbe affetto da vizio di eccesso di potere per sviamento dalla causa per cui tale potere |
| 1992-178.txt | 548 | 548 | norme penali tributarie con l ordinanza di rimessione in sostanza si censura è infatti una valutazione ( comparativa ) di | politica | criminale , come tale riservata all esclusiva competenza del legislatore ( cfr . , da ult . , sent . |
| 1992-467.txt | 749 | 749 | commerciale , le cessioni di beni o le prestazioni di servizi ” effettuate in conformità alle finalità istituzionali da associazioni | politiche | , sindacali e di categoria , religiose , assistenziali , culturali e sportive ” . analogo è il contenuto normativo |
| 1992-467.txt | 881 | 881 | associati verso pagamento di corrispettivi specifici , ” ad eccezione di quelle effettuate in conformità alle finalità istituzionali da associazioni | politiche | , sindacali e di categoria , religiose , assistenziali , culturali e sportive ” . sia l art . 4 |
| 1992-467.txt | 1541 | 1541 | altrimenti , soggetto all imposta . come per tutti gli altri tipi di associazione sottoposti alla medesima disciplina ( associazioni | politiche | , sindacali , assistenziali , culturali o sportive ) manca nello stesso testo legislativo una esplicita definizione di ciascun tipo |
| 1992-467.txt | 1601 | 1601 | insieme dell ordinamento il significato della locuzione ” associazione religiosa ” ( come delle altre e distinte espressioni : associazione | politica | , sindacale , e così via ) . la qualificazione dell ente non è sottratta alla valutazione della sua reale |
| 1992-497.txt | 589 | 589 | favorito l indebito innesto , nell ambito di una fase preordinata al controllo di legittimità , di prassi di negoziazione | politica | fra controllore e controllato , destinate a produrre di sovente ingiustificate disparità fra regione e regione nei risultati del controllo |
| 1993-128.txt | 1501 | 1501 | dell art . 119 , secondo comma , della costituzione poste a disposizione del legislatore nell esercizio della sua discrezionalità | politica | di interpretazione delle norme costituzionali , non si può dire che , per l aspetto considerato , il sistema di |
| 1993-283.txt | 5544 | 5544 | da tale parametro rientra nella discrezionalità del legislatore fissare i criteri di determinazione dell indennità espropriativa secondo generali valutazioni di | politica | economico finanziaria che possono tenere conto anche del fatto che la rendita di posizione , della quale è parzialmente privato |
| 1993-283.txt | 7299 | 7299 | per gli espropriati per poi risalire a quel livello ( peraltro già fortemente restrittivo ) che risponde alle valutazioni economico | politiche | sottese alla norma censurata . questa frattura non può avere altra motivazione che quella tecnico giuridica della impossibilità della cessione |
| 1993-362.txt | 916 | 916 | in questione ” alla copertura degli oneri per il servizio del debito pubblico , nonché alla realizzazione delle linee di | politica | economica e finanziaria in funzione degl impegni di riequilibrio del bilancio assunti in sede comunitaria ” . trattasi di finalità |
| 1994-107.txt | 109 | 109 | . 4 del citato d.p.r . n . 636 ( cittadinanza , buona condotta , godimento dei diritti civili e | politici | , ecc . ) . nella specie , la questione sollevata attiene alla perdita del requisito della buona condotta ( |
| 1994-182.txt | 1714 | 1714 | , autonomia finanziaria fondata su certezza di risorse proprie e trasferite , che ” verrebbe compressa in funzione della propria | politica | di investimento nella gestione delle entrate e delle uscite ” a causa delle spese per le opere portuali eseguite su |
| 1994-355.txt | 561 | 561 | in base all art . 75 dello statuto speciale . per la prima , vi è un margine di apprezzamento | politico | istituzionale che è rimesso alla concorde valutazione del governo della repubblica e del presidente della giunta provinciale ; per le |
| 1994-52.txt | 100 | 100 | erario , per concorrere alla copertura degli oneri per il servizio del debito pubblico , alla realizzazione delle linee di | politica | economica e finanziaria in funzione degli impegni di riequilibrio del bilancio assunti in sede comunitaria , nonché ( comma ottavo |
| 1994-52.txt | 880 | 880 | del 1993 , consistenti nella copertura degli oneri per il servizio del debito pubblico e nella realizzazione delle linee di | politica | economica e finanziaria in funzione degli impegni di riequilibrio del bilancio , assunti in sede comunitaria . tali asserite esigenze |
| 1995-377.txt | 469 | 469 | costituisce una scelta discrezionale ” per nulla irragionevole ” del legislatore , il quale , seguendo un antica tradizione di | politica | tributaria , ha inteso avvalersi di un criterio quello dell accertamento catastale realistico ed estremamente utile alla semplificazione ed alla |
| 1996-113.txt | 830 | 830 | legislativo n . 504 . in tal caso vi sarebbe , infatti , una evidente intromissione nell ambito della discrezionalità | politica | riservata alle camere ( sulla quale v . da ultimo , in questa materia , la sentenza n . 21 |
| 1996-21.txt | 1742 | 1742 | , ai fini dell imposizione sui redditi , il legislatore , secondo criteri volti a conciliare sulla base di valutazioni | politico | economiche le esigenze finanziarie dello stato con quelle del cittadino , chiamato a contribuire ai bisogni della vita collettiva , |
| 1996-215.txt | 627 | 627 | di strumenti antievasione , alla copertura degli oneri per il servizio del debito pubblico nonché alla realizzazione delle linee di | politica | economica e finanziaria in funzione degli impegni di riequilibrio del bilancio assunti in sede comunitaria ” . dal canto suo |
| 1996-429.txt | 457 | 457 | erario e concorrano alla copertura degli oneri per il servizio del debito pubblico e per la realizzazione delle linee di | politica | economica e finanziaria in funzione degli impegni di riequilibrio del bilancio assunti in sede comunitaria . questa particolare finalità , |
| 1997-111.txt | 2607 | 2607 | , essa l idoneità generale del singolo a concorrere alle spese pubbliche , in relazione alla molteplicità degli obiettivi di | politica | fiscale che il legislatore può perseguire , con l imposizione tributaria , e che , talora , vanno anche al |
| 1997-111.txt | 4496 | 4496 | dal comma 1 , a mente del quale ” il consiglio comunale è l organo di indirizzo e di controllo | politico | amministrativo ” , e le disposizioni che puntualmente indicano , nel successivo comma 2 , gli atti fondamentali rientranti nella |
| 1997-264.txt | 1262 | 1262 | ripartire la giurisdizione fra i vari organi previsti dalla legge , in base ad una non vincolata valutazione di ordine | politico | e sociale ( v . ordinanza n . 152 del 1997 ) . |
| 1998-141.txt | 1024 | 1024 | previsione del rito camerale unitamente a quello , sempre ammissibile , della pubblica udienza , risponde a ragionevoli criteri di | politica | legislativa e si sottrae in quanto tale a censura di legittimità costituzionale . 4 . anche il dubbio di legittimità |
| 1998-227.txt | 644 | 644 | della deducibilità degli oneri ai fini della imposizione sui redditi , secondo criteri volti a conciliare sulla base di valutazioni | politico | economiche le esigenze finanziarie dello stato con quelle del cittadino , chiamato a contribuire ai bisogni della vita collettiva ; |
| 1999-119.txt | 215 | 215 | merito compiute dal legislatore per quanto attiene al regime delle esenzioni comporterebbe ” una evidente intromissione nell ambito della discrezionalità | politica | riservata alle camere ” , che è insindacabile ove non se ne deduca la manifesta irragionevolezza ( sentenza n . |
| 1999-171.txt | 432 | 432 | 30 , ma introducendo anche disposizioni che non conterrebbero ” principi fondamentali ” della materia , né esprimerebbero ” scelte | politico | legislative fondamentali ” . inoltre , configurandosi come disposizioni di dettaglio e autoapplicative , in carenza di un interesse nazionale |
| 1999-171.txt | 4980 | 4980 | bene essere affidata alla regolamentazione statale l adozione di misure di coordinamento tecnico , che non coinvolgono scelte d ordine | politico | amministrativo spettanti alle regioni ( sentenza n . 483 del 1991 ) e che rispettano altresì , per le garanzie |
| 2000-301.txt | 226 | 226 | che non abbia scopo di lucro ” ( lettera b ) , e ” per i manifesti relativi ad attività | politiche | , sindacali e di categoria , culturali , sportive , filantropiche e religiose , da chiunque realizzate , con il |
| 2000-301.txt | 893 | 893 | ( comma 2 ) , è formulato in modo tale da escludere dalla soggezione al tributo i messaggi di contenuto | politico | , ideologico , religioso effettuati senza fine di lucro . dai lavori preparatori risulta del resto che il testo dell |
| 2000-301.txt | 1367 | 1367 | altro ente che non abbia scopo di lucro ” ( lettera a ) , la ” pubblicità relativa a manifestazioni | politiche | , sindacali e di categoria , culturali , sportive , filantropiche e religiose , da chiunque realizzate , con il |
| 2000-301.txt | 1495 | 1495 | di pubblicità , pur sempre rientranti nella generale definizione del presupposto dell imposta , qualificate non già dal loro contenuto | politico | , culturale , sportivo , filantropico o religioso , ma dall essere relative a ( cioè dirette a diffondere la |
| 2000-351.txt | 2565 | 2565 | amministrazione , necessariamente improntati a lealtà , correttezza e collaborazione , in quanto siano in gioco gli obblighi di solidarietà | politici | , economici e sociali ( art . 2 della costituzione ) , tra i quali quelli in materia tributaria , |
| 2000-507.txt | 1850 | 1850 | dalla regione in ordine alla devoluzione e all impiego del gettito della nuova tassa si risolvono pertanto in una critica | politica | alle scelte del legislatore statale , irrilevanti nella sede del giudizio di costituzionalità . quanto infine al profilo concernente la |
| 2000-507.txt | 2969 | 2969 | il legislatore statale senza peraltro che su questo punto le regioni ricorrenti muovano alcuna contestazione legittimamente stabilisce nel quadro della | politica | di bilancio . le aziende sono responsabili della gestione dei rispettivi servizi e strutture ; le regioni sono chiamate a |
| 2000-507.txt | 4165 | 4165 | sanitaria ” , nonché di ” cittadini di paesi la cui particolare situazione contingente non rende attuabili , per ragioni | politiche | , militari o di altra natura , gli accordi eventualmente esistenti con il servizio sanitario nazionale per l assistenza sanitaria |
| 2000-507.txt | 5747 | 5747 | fine di conseguire risparmi di spesa e recuperi di efficienza nei tempi dei procedimenti amministrativi , l organo di direzione | politica | responsabile , con provvedimento da emanare entro sei mesi dall inizio di ogni esercizio finanziario , individua i comitati , |
| 2000-507.txt | 5874 | 5874 | di autonomia costituzionalmente garantita ; inoltre , attribuendo la competenza ad adottare il provvedimento in questione all organo di direzione | politica | responsabile , si violerebbe l autonomia organizzativa della regione . 23 . la questione non è fondata . la disposizione |
| 2000-507.txt | 6052 | 6052 | a proposito dell art . 39 , comma 19 ; mentre l indicazione della competenza dell ” organo di direzione | politica | responsabile ” solo genericamente individuato non eccede l ambito del principio , vincolante anche per le regioni , di distinzione |
| 2000-507.txt | 6077 | 6077 | individuato non eccede l ambito del principio , vincolante anche per le regioni , di distinzione fra organi di direzione | politica | e organi di gestione , definito dall art . 3 del d.lgs . n . 29 del 1993 , e |
| 2000-507.txt | 11150 | 11150 | generali della programmazione nazionale , come tali suscettibili di costituire il ” quadro ” nel quale si inscrivono anche le | politiche | regionali di settore . la delega legislativa prevista dalla seconda parte del comma 14 esercitata dal governo con il d.lgs |
| 2001-155.txt | 1872 | 1872 | degli ostacoli economico sociali esistenti di fatto alla libertà ed eguaglianza dei cittadini persone umane , in spirito di solidarietà | politica | , economica e sociale ( artt . 2 e 3 della costituzione : ordinanza n . 341 del 2000 ) |
| 2001-208.txt | 1067 | 1067 | artt . 114 , 115 e 119 , l esclusione dall irpeg della regione deriverebbe dalla sua natura di ente | politico | e sarebbe pertanto ” direttamente collegata ” con il suo grado di autonomia finanziaria costituzionalmente garantita . in riferimento all |
| 2001-208.txt | 1521 | 1521 | . 114 , 115 e 119 della costituzione l esclusione dall irpeg della regione deriverebbe dalla sua natura di ente | politico | e sarebbe pertanto ” direttamente collegata ” con il suo grado di autonomia finanziaria costituzionalmente garantita . la questione è |
| 2001-208.txt | 1807 | 1807 | ente ” , mentre la lombardia asserisce che l esclusione dall irpeg della regione deriverebbe dalla sua natura di ente | politico | e sarebbe pertanto ” direttamente collegata ” con il suo grado di autonomia finanziaria costituzionalmente garantita si appalesa priva di |
| 2002-284.txt | 1685 | 1685 | servizio riservato per questo allo stato ; e indicava l indipendenza , l obiettività e l apertura alle diverse tendenze | politiche | , sociali e culturali , nel rispetto delle libertà garantite dalla costituzione , come ” principi fondamentali della disciplina del |
| 2002-284.txt | 1801 | 1801 | , l obiettività , la completezza e l imparzialità dell informazione , nonché l apertura alle diverse opinioni e tendenze | politiche | , sociali , culturali e religiose , nel rispetto delle libertà e dei diritti garantiti dalla costituzione , rappresentano “ |
| 2002-284.txt | 2210 | 2210 | assicurare una informazione completa , di adeguato livello professionale e rigorosamente imparziale nel riflettere il dibattito fra i diversi orientamenti | politici | che si confrontano nel paese , nonché di curare la specifica funzione di promozione culturale ad essa affidata e l |
| 2002-49.txt | 635 | 635 | . 392 del 1998 ) . esso implicherebbe anche un riassetto del sistema penale tributario , secondo una linea di | politica | criminale autonoma e contrapposta rispetto a quella adottata dal legislatore , nell ambito della sua discrezionalità , in occasione della |
| 2002-49.txt | 661 | 661 | a quella adottata dal legislatore , nell ambito della sua discrezionalità , in occasione della recente riforma . tale opzione | politico | criminale consiste infatti , fondamentalmente , nell abbandono del modello del c.d . ” reato prodromico ” , caratteristico della |
| 2004-17.txt | 1240 | 1240 | disconoscendo il carattere autonomo e non più derivato della finanza regionale , porrebbe limiti al legislatore regionale nella definizione delle | politiche | di bilancio della regione . anche la regione toscana ( reg . ric . n . 12 del 2002 ) |
| 2004-372.txt | 1774 | 1774 | questa corte , affermando che l adempimento di una serie di compiti fondamentali « legittima , dunque , una presenza | politica | della regione , in rapporto allo stato o anche ad altre regioni , riguardo a tutte le questioni di interesse |
| 2004-372.txt | 1923 | 1923 | , sia che risultino ricognitivi delle funzioni e dei compiti della regione , sia che indichino aree di prioritario intervento | politico | o legislativo » ( sentenza n . 2 del 2004 ) ; contenuti che talora si esprimono attraverso proclamazioni di |
| 2004-372.txt | 2007 | 2007 | , non può essere riconosciuta alcuna efficacia giuridica , collocandosi esse precipuamente sul piano dei convincimenti espressivi delle diverse sensibilità | politiche | presenti nella comunità regionale al momento dell approvazione dello statuto , come , del resto , sostanzialmente riconosce la risoluzione |
| 2004-372.txt | 2210 | 2210 | questo tipo , ne deriva che esse esplicano una funzione , per così dire , di natura culturale o anche | politica | , ma certo non normativa . nel caso in esame , enunciazioni siffatte si rinvengono nei diversi commi – tra |
| 2004-372.txt | 2783 | 2783 | art . 122 , quinto comma , della costituzione , giacché la eventuale mancata approvazione consiliare può avere solo rilievo | politico | , ma non determina alcun effetto giuridicamente rilevante sulla permanenza in carica del presidente , della giunta , ovvero sulla |
| 2004-372.txt | 2905 | 2905 | , il quale , oltre ad essere un profilo caratterizzante questo assetto di governo , è indice della maggiore forza | politica | del presidente , conseguente alla sua elezione a suffragio universale e diretto . sotto questo profilo quindi la norma denunciata |
| 2005-21.txt | 1635 | 1635 | di soggetti passivi rientra , infatti , pienamente nella discrezionalità del legislatore , se sorretta da non irragionevoli motivi di | politica | economica e redistributiva . a regime , tale discrezionalità è esercitata dalle regioni entro limiti prefissati ed a partire da |
| 2005-21.txt | 1787 | 1787 | la differenziazione delle aliquote trova la sua giustificazione , fisiologica e avulsa da esigenze intertemporali , nei diversi obiettivi di | politica | economica e redistributiva che le regioni stesse intendano perseguire nell àmbito della loro autonomia finanziaria . con riferimento , invece |
| 2005-21.txt | 1979 | 1979 | del resto , la base imponibile ) può essere differenziata per settori di attività per ragioni ( appunto ) di | politica | economica e redistributiva , tenendo anche conto del carico dei tributi e contributi soppressi ( art . 3 , comma |
| 2005-21.txt | 2133 | 2133 | valutazione circa il minore impatto del nuovo tributo sui detti settori e , dall altra , di una scelta di | politica | redistributiva volta ad assicurare , in ragione del carattere surrogatorio del tributo , la continuità del prelievo e ad evitare |
| 2005-21.txt | 3469 | 3469 | postulato dallo stesso art . 53 , primo comma , cost . e perché , di conseguenza , impedirebbe ogni | politica | redistributiva del carico fiscale , ogni differenziazione di aliquote ed ogni agevolazione , pur se rispettose dei princìpi di eguaglianza |
| 2005-275.txt | 996 | 996 | tenuto conto dei vincoli impostigli dalle disponibilità di bilancio e , dall altro , ha inteso anche perseguire una peculiare | politica | di sviluppo economico circoscritta alle zone colpite dagli eventi sismici , appare ancor più evidente l infondatezza delle censure del |
| 2006-02.txt | 1613 | 1613 | 1 , lettera a ) , della legge n . 289 del 2002 , ha inteso perseguire l obiettivo di | politica | economica di evitare – con decorrenza dal 30 settembre 2002 e fino al raggiungimento di un accordo sui meccanismi strutturali |
| 2006-02.txt | 1932 | 1932 | sospensione e va ricompreso nell àmbito di quei provvedimenti che il legislatore ha inteso confermare , in attuazione della indicata | politica | di tendenziale mantenimento della pressione fiscale . la legge regionale che lo ha stabilito non risponde , infatti , alle |
| 2006-02.txt | 2823 | 2823 | , nell esercizio del loro autonomo potere di imposizione , improntino il prelievo a criteri di progressività in funzione delle | politiche | economiche e fiscali da esse perseguite . nella specie , la scelta del legislatore regionale di articolare l addizionale all |
| 2007-188.txt | 100 | 100 | l art . 4 , comma 3 , muovono dal rilievo che tale disposizione , attribuendo una funzione di indirizzo | politico | amministrativo alla giunta regionale , altererebbe il sistema delle relazioni tra gli organi regionali delineato dagli artt . 20 e |
| 2007-188.txt | 1332 | 1332 | del 1999 . tale statuto risulta caratterizzato dall attribuzione esclusiva al consiglio regionale del potere di determinazione dell « indirizzo | politico | programmatico » e dal controllo sulla sua attuazione , mentre alla giunta si attribuiscono i compiti di « attuare le |
| 2007-188.txt | 1354 | 1354 | » e dal controllo sulla sua attuazione , mentre alla giunta si attribuiscono i compiti di « attuare le direttive | politiche | e programmatiche decise dal consiglio » e di « compiere tutti gli atti e adottare tutti i provvedimenti amministrativi , |
| 2007-188.txt | 1395 | 1395 | nelle materie attribuite o delegate alla regione , che non siano di competenza del consiglio , nel quadro delle direttive | politiche | e programmatiche decise dal consiglio » ( artt . 20 e 31 ) . a fronte di tale assetto , |
| 2007-188.txt | 1458 | 1458 | non spetta a questa corte esprimere – benché affermi il necessario rispetto del potere consiliare di determinazione « dell indirizzo | politico | programmatico » , attribuisce in realtà a tutta una serie di organi regionali ( al presidente della regione , alla |
| 2007-188.txt | 1506 | 1506 | ufficio di presidenza del consiglio ) alcune funzioni del tutto estranee alla configurazione statutaria , come le funzioni di indirizzo | politico | amministrativo e di definizione degli obiettivi , nonché di controllo ( tutto ciò va , evidentemente , letto in relazione |
| 2007-188.txt | 1721 | 1721 | intervenute nell assetto della pubblica amministrazione , fra le quali certamente anche le notevoli innovazioni in tema di rapporto fra | politica | ed amministrazione . a fronte di tale situazione , le regioni avrebbero dovuto sviluppare , attraverso apposite e complete disposizioni |
| 2007-188.txt | 1939 | 1939 | regione campania della disposizione impugnata dimostra la necessità di sostanziali modificazioni per adeguarsi ai mutamenti intervenuti sul piano della rappresentatività | politica | degli organi regionali ed alle nuove configurazioni dei rapporti fra le classi politiche e l alta dirigenza . tuttavia , |
| 2007-188.txt | 1952 | 1952 | ai mutamenti intervenuti sul piano della rappresentatività politica degli organi regionali ed alle nuove configurazioni dei rapporti fra le classi | politiche | e l alta dirigenza . tuttavia , le scelte fondamentali in ordine al riparto delle funzioni tra gli organi regionali |
| 2007-188.txt | 2066 | 2066 | che il legislatore regionale avrebbe voluto affermare : la censurata disposizione non fa che riprodurre il principio della distinzione fra | politica | e amministrazione , ribadito da ultimo , dopo precedenti enunciazioni a livello legislativo , dall art . 4 del d.lgs |
| 2007-188.txt | 2165 | 2165 | cost . hanno consacrato , tra i princìpi fondamentali di organizzazione e funzionamento , proprio il principio della distinzione fra | politica | e amministrazione e questa corte ha già avuto modo di riconoscere come la materia dell organizzazione amministrativa della regione sia |
| 2007-193.txt | 292 | 292 | allo stato il solo compito di determinare i principi fondamentali . con ciò si sarebbe altresì lesa l « autonomia | politica | e la stessa dignità politica degli organi elettivi della regione » , tramite una misura oltretutto irragionevolmente rigida e non |
| 2007-193.txt | 297 | 297 | di determinare i principi fondamentali . con ciò si sarebbe altresì lesa l « autonomia politica e la stessa dignità | politica | degli organi elettivi della regione » , tramite una misura oltretutto irragionevolmente rigida e non proporzionata all obiettivo di garantire |
| 2007-193.txt | 733 | 733 | competenza asseritamente violato ( sentenza n . 116 del 2006 ) l ulteriore doglianza concernente la lesione ” dell autonomia | politica | e della stessa dignità politica degli organi elettivi della regione , sottoposti a misure sanzionatorie che eccedono quanto è necessario |
| 2007-193.txt | 738 | 738 | n . 116 del 2006 ) l ulteriore doglianza concernente la lesione ” dell autonomia politica e della stessa dignità | politica | degli organi elettivi della regione , sottoposti a misure sanzionatorie che eccedono quanto è necessario e proporzionato al raggiungimento degli |
| 2007-193.txt | 789 | 789 | evidente che non può nemmeno ipotizzarsi la compromissione da parte della legge statale dell autonomia o persino della ” dignità | politica | ” della regione e dei suoi organi elettivi che non si risolva nell invasione delle competenze costituzionali regionali , che |
| 2007-202.txt | 498 | 498 | agli articoli 114 , 117 e 118 della costituzione – dei suddetti tre commi perché essi incidono nel settore della | politica | sociale , di esclusiva competenza regionale , attraverso finanziamenti erogati con un vincolo di scopo . con riguardo al comma |
| 2007-202.txt | 2217 | 2217 | decreto del ministro dell economia e delle finanze , tra gli stati di previsione del ministero del lavoro e delle | politiche | sociali , del ministero dell istruzione , dell università e della ricerca scientifica , del ministero della salute , del |
| 2007-202.txt | 2474 | 2474 | legge 2 gennaio 1997 , n . 2 ( norme per la regolamentazione della contribuzione volontaria ai movimenti o partiti | politici | ) , sia a quello previsto dall art . 19 , rubricato « de tax » , del decreto legge |
| 2007-202.txt | 2567 | 2567 | 2 del 1997 consentiva al contribuente di destinare il 4 per mille dell irpef al finanziamento dei movimenti e partiti | politici | rappresentati in parlamento . il citato art . 19 del d.l . n . 269 del 2003 consente al consumatore |
| 2007-202.txt | 2780 | 2780 | quale beneficiario del finanziamento . tale riduzione del tributo erariale è coerente con l intento del legislatore di perseguire una | politica | fiscale diretta a valorizzare , in correlazione con un restringimento del ruolo dello stato , la partecipazione volontaria dei cittadini |
| 2007-350.txt | 793 | 793 | ( decreto del ministro delle finanze ) , attribuendo così alla pubblica amministrazione la facoltà di operare scelte discrezionali di | politica | tributaria in materia di prestazioni patrimoniali imposte che invece l art . 23 cost . riserva alla legge . il |
| 2008-102.txt | 61 | 61 | sardegna 11 maggio 2006 , n . 4 ( disposizioni varie in materia di entrate , riqualificazione della spesa , | politiche | sociali e di sviluppo ) , in riferimento : all art . 8 , lettera i ) , dello statuto |
| 2008-102.txt | 3834 | 3834 | finanza pubblica ” , si impongono alle autonomie speciali solo in ragione dell imprescindibile esigenza di assicurare l unitarietà delle | politiche | complessive di spesa che lo stato deve realizzare – sul versante sia interno che comunitario e internazionale – attraverso la |
| 2008-102.txt | 6696 | 6696 | dalla diversità ed incompatibilità delle rationes impositive e , in particolare , dalla coesistenza dei due menzionati contraddittori indirizzi di | politica | fiscale : quello statale , che limita la tassazione alle plusvalenze in ragione del verificarsi delle condizioni previste dal citato |
| 2008-102.txt | 7105 | 7105 | nel quinquennio , non ha risolto l evidente contraddizione fra la ratio che l ha ispirata e la scelta di | politica | fiscale generale che il legislatore statale ha operato con l esclusione da tassazione delle plusvalenze ultraquinquennali derivanti sia da cessioni |
| 2008-102.txt | 7177 | 7177 | 6 . 6 . – l evidenziata contraddizione fra la ratio ispiratrice del tributo regionale censurato e la scelta di | politica | fiscale del legislatore statale di limitare la tassazione alle sole plusvalenze realizzate nel quinquennio è accentuata dal rilievo che la |
| 2008-102.txt | 8724 | 8724 | stato » in materie diverse dal turismo . lamenta , altresí , che il tributo pregiudica « le possibilità di | politica | economica dello stato , della quale uno degli strumenti principali è quello tributario » , perché colpisce la stessa materia |
| 2008-102.txt | 9641 | 9641 | , da parte della regione , della finalità di garantire un turismo sostenibile e pregiudica « anche le possibilità di | politica | economica dello stato , della quale uno degli strumenti principali è quello tributario » . secondo il ricorrente , il |
| 2008-102.txt | 23807 | 23807 | , cioè , opporsi che la tassazione delle sole imprese ” non residenti ” è giustificata , sul piano della | politica | economico fiscale della regione , dal fatto che dette imprese , nell effettuare lo scalo , fruiscono dei servizi pubblici |
| 2010-116.txt | 127 | 127 | attribuzione nei confronti dello stato , in relazione alla nota del ministero dell economia e delle finanze dipartimento per le | politiche | fiscali del 18 dicembre 2007 , prot . n . 27685 2007 / dpf / uff , con la quale |
| 2010-201.txt | 2047 | 2047 | per le riforme per il federalismo , per la semplificazione normativa , dell economia e delle finanze e per le | politiche | europee nonché dai presidenti delle regioni a statuto speciale e delle province autonome ; b ) attribuisce a detto « |
| 2010-201.txt | 2436 | 2436 | funzione di partecipazione al procedimento di produzione normativa , perché la disposizione censurata si limita ad attribuirgli cómpiti e funzioni | politico | amministrativi non vincolanti per il legislatore , di carattere esclusivamente informativo , consultivo e di studio ( « linee guida |
| 2010-216.txt | 42 | 42 | sardegna 11 maggio 2006 , n . 4 ( disposizioni varie in materia di entrate , riqualificazione della spesa , | politiche | sociali e di sviluppo ) , quale sostituito dall art . 3 , comma 3 , della legge della regione |
| 2010-216.txt | 607 | 607 | sardegna 11 maggio 2006 , n . 4 ( disposizioni varie in materia di entrate , riqualificazione della spesa , | politiche | sociali e di sviluppo ) , nel testo sostituito dall art . 3 , comma 3 , della legge della |
| 2010-302.txt | 857 | 857 | essere considerato frutto di irragionevole arbitrio del legislatore , tale da indurre questa corte a sindacare una scelta di indirizzo | politico | economico , che sfugge , in via generale , ad una valutazione di legittimità costituzionale . si tratta infatti di |
| 2011-185.txt | 1221 | 1221 | dell ambiente , mira a conseguire il « buon funzionamento del mercato interno » e gli « obiettivi di altre | politiche | comunitarie » che hanno richiesto l introduzione di « livelli minimi di tassazione per la maggior parte dei prodotti energetici |
| 2011-185.txt | 1446 | 1446 | possibilità per il consiglio di autorizzare gli stati membri ad « applicare ulteriori esenzioni o riduzioni in base a considerazioni | politiche | specifiche » . tali deroghe devono tuttavia essere adottate previa comunicazione alla commissione , la quale , tenendo conto , |
| 2011-185.txt | 1490 | 1490 | , di considerazioni attinenti al corretto funzionamento del mercato interno , della necessità di garantire una concorrenza leale e delle | politiche | comunitarie in materia di ambiente , di sanità , di energia e di trasporti , può proporre l autorizzazione del |
| 2011-338.txt | 1566 | 1566 | amministrazione , necessariamente improntati a lealtà , correttezza e collaborazione , in quanto siano in gioco gli obblighi di solidarietà | politici | , economici e sociali ( art . 2 della costituzione ) , tra i quali quelli in materia tributaria , |
| 2011-338.txt | 2601 | 2601 | luce dell orientamento della giurisprudenza della corte di strasburgo , attribuisce ampia discrezionalità ai legislatori nazionali nel definire le proprie | politiche | fiscali e , tuttavia , non consente di ritenere legittime misure di prevenzione e dissuasione fiscale qualora non siano prevedibili |
| 2012-135.txt | 2510 | 2510 | dicembre 2010 ) ; h ) 40 , comma 1 ( incremento della dotazione del fondo per interventi strutturali di | politica | economica per gli anni 2011 e 2012 ) . rientrano , invece , tra le esigenze continuative quelle indicate dai |
| 2012-142.txt | 4817 | 4817 | è impegnato in sede europea a conseguire il pareggio di bilancio . tale impegno , infatti , ha natura meramente | politica | e non si è tradotto in norme giuridiche vincolanti . tanto è sufficiente per escludere la riserva allo stato del |
| 2012-22.txt | 1849 | 1849 | all art . 71 cost . ove le discipline estranee alla ratio unitaria del decreto presentassero , secondo il giudizio | politico | del governo , profili autonomi di necessità e urgenza , le stesse ben potrebbero essere contenute in atti normativi urgenti |
| 2012-22.txt | 1935 | 1935 | . 4 . la necessaria omogeneità del decreto legge , la cui interna coerenza va valutata in relazione all apprezzamento | politico | , operato dal governo e controllato dal parlamento , del singolo caso straordinario di necessità e urgenza , deve essere |
| 2012-223.txt | 8365 | 8365 | degli ostacoli economico sociali esistenti di fatto alla libertà ed eguaglianza dei cittadini persone umane , in spirito di solidarietà | politica | , economica e sociale ( artt . 2 e 3 della costituzione ) » ( sentenza n . 341 del |
| 2012-241.txt | 5492 | 5492 | come questa corte ha già osservato , il suddetto impegno di ridurre il pareggio di bilancio « ha natura meramente | politica | e non si è tradotto in norme giuridiche vincolanti » ( sentenza n . 142 del 2012 ) . l |
| 2013-08.txt | 2943 | 2943 | già previsti dal legislatore . 5.2 . non è difficile cogliere la ratio del legame tracciato dal legislatore fra le | politiche | economiche di liberalizzazione , intesa come razionalizzazione della regolazione , e le implicazioni finanziarie delle stesse . secondo l impostazione |
| 2013-08.txt | 2999 | 2999 | fra liberalizzazioni e crescita economica , su cui poggiano anche molti interventi delle istituzioni europee è ragionevole ritenere che le | politiche | economiche volte ad alleggerire la regolazione , liberandola dagli oneri inutili e sproporzionati , perseguano lo scopo di sostenere lo |
| 2013-08.txt | 3221 | 3221 | al fine di stabilire le modalità con cui questo debba partecipare al risanamento della finanza pubblica . l attuazione di | politiche | economiche locali e regionali volte alla liberalizzazione ordinata e ragionevole e allo sviluppo dei mercati , infatti , produce dei |
| 2013-08.txt | 3304 | 3304 | irragionevole che il legislatore abbia previsto un trattamento differenziato fra enti che decidono di perseguire un maggiore sviluppo economico attraverso | politiche | di ri regolazione dei mercati ed enti che , al contrario , non lo fanno , purché , naturalmente , |
| 2013-08.txt | 3388 | 3388 | all interno dei diversi mercati singolarmente individuati . introdurre un regime finanziario più favorevole per le regioni che sviluppano adeguate | politiche | di crescita economica costituisce , dunque , una misura premiale non incoerente rispetto alle politiche economiche che si intendono , |
| 2013-08.txt | 3403 | 3403 | le regioni che sviluppano adeguate politiche di crescita economica costituisce , dunque , una misura premiale non incoerente rispetto alle | politiche | economiche che si intendono , in tal modo , incentivare . non sussiste pertanto alcuna violazione sotto l invocato profilo |
| 2013-08.txt | 4577 | 4577 | . 68 del 2011 , secondo cui « al fine di assicurare a livello territoriale il conseguimento degli obiettivi di | politica | fiscale di cui al comma 1 , la convenzione di cui al comma 2 può prevedere la possibilità per le |
| 2013-116.txt | 3190 | 3190 | degli ostacoli economico sociali esistenti di fatto alla libertà ed eguaglianza dei cittadini persone umane , in spirito di solidarietà | politica | , economica e sociale ( artt . 2 e 3 della costituzione ) » ( sentenza n . 341 del |
| 2013-18.txt | 3002 | 3002 | personale già assegnato all osservatorio del turismo , attualmente in servizio presso il dipartimento turismo , sport , spettacolo e | politiche | giovanili per la gestione del sistema informativo turistico » . il ricorrente lamenta la violazione dell art . 117 , |
| 2013-26.txt | 2328 | 2328 | caso degli enti territoriali dette operazioni si inquadrano nella prospettiva sia del contenimento della spesa pubblica che della trasparenza delle | politiche | di governo dell amministrazione . infatti solo allocazioni contabili coerenti ed ordinate possono consentire di mettere in relazione la programmazione |
| 2013-26.txt | 3603 | 3603 | sardegna 11 maggio 2006 , n . 4 ( disposizioni varie in materia di entrate , riqualificazione della spesa , | politiche | sociali e di sviluppo ) , i quali non coincidono con la tipologia di spesa censurata . il comma 17 |
| 2013-304.txt | 1404 | 1404 | , ma un normale adempimento delle funzioni relative allo svolgimento dei « compiti spettanti allo stato in materia di rapporti | politici | , economici , sociali e culturali con l estero » attribuiti al ministero dall art . 12 del d.lgs . |
| 2013-304.txt | 2697 | 2697 | . spetta infatti al legislatore , nell equilibrato esercizio della sua discrezionalità e tenendo conto anche delle esigenze fondamentali di | politica | economica ( sentenze n . 477 e n . 226 del 1993 ) , bilanciare tutti i fattori costituzionalmente rilevanti |
| 2013-310.txt | 2987 | 2987 | limiti delle misure previste non contraddice la sussistenza della necessità ed urgenza , attese le esigenze di programmazione pluriennale delle | politiche | di bilancio . 11 . non sono fondate le questioni di legittimità costituzionale dell art . 9 , comma 21 |
| 2013-310.txt | 4631 | 4631 | oltre il ciclo di bilancio annuale » e che « una prospettiva annuale non costituisce pertanto una base adeguata per | politiche | di bilancio solide » ( 20 considerando ) , tenuto conto che , come prospettato anche dalla difesa dello stato |
| 2013-310.txt | 4667 | 4667 | anche dalla difesa dello stato , vi è l esigenza che misure strutturali di risparmio di spesa non prescindano dalle | politiche | economiche europee . 13.5 . ebbene , il contenimento e la razionalizzazione della spesa pubblica , attraverso cui può attuarsi |
| 2013-310.txt | 4689 | 4689 | europee . 13.5 . ebbene , il contenimento e la razionalizzazione della spesa pubblica , attraverso cui può attuarsi una | politica | di riequilibrio del bilancio , implicano sacrifici gravosi , quali quelli in esame , che trovano giustificazione nella situazione di |
| 2013-310.txt | 4833 | 4833 | vi appartengono e per un periodo di tempo limitato , che comprende più anni in considerazione della programmazione pluriennale delle | politiche | di bilancio . 13 . 6 . quanto alla lamentata non ragionevolezza delle disposizioni impugnate poiché non incidono su coloro |
| 2013-310.txt | 4995 | 4995 | esame per la situazione economica che vi ha dato luogo , e alla mancata partecipazione degli stessi alle scelte di | politica | economica . quanto alla prospettata disparità di trattamento rispetto ad altro personale non contrattualizzato , quale gli avvocati e procuratori |
| 2013-310.txt | 5815 | 5815 | , possibile una frantumazione delle misure previste . d altro canto , considerato che la materia attiene a scelte di | politica | economica e sociale , che non spetta a questa corte valutare ( sentenza n . 119 del 2012 ) se |
| 2014-07.txt | 2827 | 2827 | di controversie tra imprese sia al riparo , nell esercizio delle sue funzioni , da qualsiasi intervento esterno o pressione | politica | che possa compromettere la sua imparzialità di giudizio nelle questioni che è chiamata a dirimere . in particolare , per |
| 2014-145.txt | 311 | 311 | ) convertito , con modificazioni , dalla legge 27 dicembre 2004 , n . 307 , per interventi strutturali di | politica | economica ( comma 4 ) , dispone al comma 3 che le misure dell imposta fissa di bollo stabilite in |
| 2014-145.txt | 1886 | 1886 | l esercizio 2013 , nel quale il nuovo gettito viene destinato all incremento di un fondo per interventi strutturali di | politica | economica istituito dall art . 10 , comma 5 , del d.l . n . 282 del 2004 « al |
| 2014-145.txt | 2005 | 2005 | è fondata con riguardo alla destinazione del maggior gettito 2013 all incremento di un fondo istituito per interventi strutturali di | politica | economica . come emerge dalla lettura congiunta dei commi 4 e 5 dell art . 7 bis , la destinazione |
| 2014-154.txt | 1625 | 1625 | . e in una tale prospettiva non può considerarsi irragionevole un esercizio della discrezionalità legislativa che privilegi esigenze fondamentali di | politica | economica , a fronte di altri valori pur costituzionalmente rilevanti ( da ultimo , sentenze n . 310 e n |
| 2014-201.txt | 722 | 722 | anche le istituzioni dell unione europea vagliavano soluzioni normative volte a tener conto del ruolo svolto nella crisi finanziaria da | politiche | retributive ritenute capaci di incentivare un assunzione di rischi eccessiva ed imprudente . tali iniziative sono culminate , in particolare |
| 2014-201.txt | 826 | 826 | 2006 / 49 / ce ) , i cui ” considerando ” da 62 a 69 si occupano proprio delle | politiche | di remunerazione e dei rischi collegati alle forme retributive variabili . alla luce di tali considerazioni emerge chiaramente la ragione |
| 2014-219.txt | 1438 | 1438 | rispetto ad analoga fattispecie , che il contenimento e la razionalizzazione della spesa pubblica , attraverso cui può attuarsi una | politica | di riequilibrio del bilancio , implicano sacrifici gravosi , quali quelli in esame , che trovano giustificazione nella situazione di |
| 2014-219.txt | 1592 | 1592 | vi appartengono e per un periodo di tempo limitato , che comprende più anni in considerazione della programmazione pluriennale delle | politiche | di bilancio . 7 . il tribunale ordinario di roma sospetta altresì di illegittimità costituzionale l art . 9 , |
| 2014-225.txt | 2144 | 2144 | proprie delle comunità , adottata a lussemburgo il 21 aprile 1970 , e dei regolamenti comunitari relativi al finanziamento della | politica | agricola comune , in applicazione dell art . 3 della l . 23 dicembre 1970 , n . 1185 ) |
| 2014-44.txt | 6225 | 6225 | locali , per ragioni di coordinamento finanziario connesse ad obiettivi nazionali , condizionati anche dagli obblighi comunitari , vincoli alle | politiche | di bilancio , anche se questi si traducono , inevitabilmente , in limitazioni indirette all autonomia di spesa degli enti |
| 2014-44.txt | 13780 | 13780 | manifesta perché solo in questo caso il sindacato di legittimità della corte non rischia di sovrapporsi alla valutazione di opportunità | politica | riservata al parlamento » ( sentenza n . 398 del 1998 ) . tuttavia , un decreto legge che pospone |
| 2014-44.txt | 16749 | 16749 | in primo luogo , la ricorrente osserva che le norme perseguono l obiettivo della riduzione dei costi relativi alla rappresentanza | politica | , allo scopo di assicurare il conseguimento degli obiettivi di coordinamento della finanza pubblica , nonché il contenimento delle spese |
| 2014-80.txt | 782 | 782 | agosto 2006 , n . 248 . l intervento si colloca nel quadro del processo di parziale revisione della strategia | politico | criminale sottesa alla riforma penale tributaria realizzata dal d.lgs . n . 74 del 2000 : strategia consistente nella focalizzazione |
| 2015-10.txt | 2973 | 2973 | degli ostacoli economico sociali esistenti di fatto alla libertà ed eguaglianza dei cittadini persone umane , in spirito di solidarietà | politica | , economica e sociale ( artt . 2 e 3 della costituzione ) » ( sentenza n . 341 del |
| 2015-10.txt | 3463 | 3463 | ( irap ) differenziate per settori produttivi e per tipologie di soggetti passivi fosse sorretta da non irragionevoli motivi di | politica | economica e redistributiva , individuati principalmente nell esigenza di neutralizzare tanto il maggiore impatto del nuovo tributo sui settori agricolo |
| 2015-10.txt | 5010 | 5010 | al controllo , che le analisi svolte hanno « mostrato che una parte dei soggetti vigilati ha continuato ad attuare | politiche | di prezzo tali da costituire una possibile violazione del divieto di traslazione , comportando comunque uno svantaggio economico per i |
| 2015-10.txt | 5074 | 5074 | 2012 dall autorità per l energia elettrica , il gas e il sistema idrico ) . elementi indiziari tratti dalle | politiche | dei prezzi adottati dai soggetti vigilati , « che generano un incremento dei margini non sufficientemente motivato » ( relazione |
| 2015-118.txt | 1084 | 1084 | la propria sede nello statuto regionale , secondo quanto previsto dall art . 123 cost . nell esercizio dell autonomia | politica | a essa accordata da tale disposizione ( sentenza n . 81 del 2012 ) , da svolgere in armonia con |
| 2015-118.txt | 1718 | 1718 | la propaganda e , tra l altro , estende le « facoltà riconosciute dalle disposizioni vigenti ai partiti o gruppi | politici | rappresentati in consiglio regionale ed ai comitati promotori di referendum » anche alle associazioni interessate alla « espressione del popolo |
| 2015-118.txt | 3372 | 3372 | sua adozione da parte degli organi regionali competenti , rimane giuridicamente autonomo e distinto dal referendum , pur potendo essere | politicamente | condizionato dal suo esito . né d altra parte la consultazione popolare , qualora avvenisse , consentirebbe di derogare ad |
| 2015-155.txt | 6887 | 6887 | per le riforme per il federalismo , per la semplificazione normativa , dell economia e delle finanze e per le | politiche | europee nonché dai presidenti delle regioni a statuto speciale e delle province autonome . il tavolo individua linee guida , |
| 2015-176.txt | 233 | 233 | entrate , pari a 4 milioni di euro per il 2015 , all incremento del fondo per interventi strutturali di | politica | economica . 2 . riservata a separate pronunce la decisione sulle altre questioni promosse dalla ricorrente , vanno preliminarmente esaminate |
| 2015-176.txt | 1172 | 1172 | » . ebbene , questa corte , riguardo ad un ipotesi di incremento del medesimo fondo per interventi strutturali di | politica | economica , mediante devoluzione ad esso di un aumento dell imposta di bollo , ha ritenuto che tale destinazione « |
| 2015-178.txt | 3797 | 3797 | 2 . quanto ai vincoli legali all autonomia collettiva , volti a garantire la « compatibilità con obiettivi generali di | politica | economica » , questa corte ne ha riconosciuto la legittimità , giustificando in « situazioni eccezionali » ed eminentemente transitorie |
| 2015-178.txt | 4609 | 4609 | del consiglio relativa ai requisiti per i quadri di bilancio degli stati membri ) corrobora la necessità di considerare le | politiche | di bilancio in una dimensione pluriennale , puntualizzando che « la maggior parte delle misure finanziarie hanno implicazioni sul bilancio |
| 2015-178.txt | 4655 | 4655 | di bilancio annuale » e che « [ u ] na prospettiva annuale non costituisce pertanto una base adeguata per | politiche | di bilancio solide » ( considerando n . 20 ) . alla stregua di tali rilievi , questa corte ha |
| 2015-178.txt | 4727 | 4727 | sentenza n . 189 del 2012 , punto 4.1 . del considerato in diritto ) . la natura pluriennale delle | politiche | di bilancio , espressamente considerata nei precedenti citati , è speculare alla durata triennale delle tornate contrattuali , nei termini |
| 2015-246.txt | 991 | 991 | requisito della « copertura di nuove specifiche spese » , la loro destinazione al « fondo per interventi strutturali di | politica | economica » essendo generica e indistinta . 6.1 . nel merito , la questione è fondata . la norma denunciata |
| 2015-246.txt | 1180 | 1180 | questa corte , infatti , con riguardo a precedenti disposizioni di incremento del medesimo « fondo per interventi strutturali di | politica | economica » , mediante devoluzione ad esso , in un caso , di un aumento dell imposta di bollo ( |
| 2015-251.txt | 582 | 582 | . n . 670 del 1972 , che istituisce un fondo perequativo a favore dei territori confinanti , destinato alle | politiche | di investimento e di coesione sociale ) concorre a realizzare un ulteriore squilibrio strutturale , in contrasto sia con i |
| 2015-251.txt | 2176 | 2176 | dedotto in maniera altrettanto generica ed apodittica , sul mero assunto che « la norma condiziona ed altera le proprie | politiche | per il turismo e la montagna , che sono state già ampiamente condizionate dalle situazioni storiche di vantaggio economico riconosciuto |
| 2015-251.txt | 2238 | 2238 | non già alla definizione degli assetti e dei rapporti competenziali degli enti territoriali coinvolti , bensì alla manifestazione , squisitamente | politica | , di una generale insoddisfazione della ricorrente per la differenza tra la condizione di essa regione a statuto ordinario ( |
| 2015-70.txt | 1679 | 1679 | economico sociali che di fatto limitano la libertà e l eguaglianza dei cittadini persone umane , in spirito di solidarietà | politica | , economica e sociale di cui agli artt . 2 e 3 della costituzione ( ordinanza n . 341 del |
| 2015-70.txt | 4237 | 4237 | norma censurata è frutto di un emendamento che , all esito delle osservazioni rivolte al ministro del lavoro e delle | politiche | sociali ( camera dei deputati , commissione xi , lavoro pubblico e privato , audizione del 6 dicembre 2011 ) |
| 2015-82.txt | 3075 | 3075 | dicembre 2009 , n . 196 , conseguenti alle nuove regole adottate dall unione europea in materia di coordinamento delle | politiche | economiche degli stati membri ) . esso è il primo provvedimento che , pur successivo alla legge di stabilità , |
| 2015-82.txt | 4172 | 4172 | attribuito un preciso rilievo alla tempestività degli adempimenti nazionali rispetto alle cadenze temporali tipiche del sistema europeo di coordinamento delle | politiche | economiche degli stati membri ; tempestività che non può essere messa in pericolo dalla necessità , per lo stato , |
| 2015-95.txt | 1225 | 1225 | più rigoroso , quanto all accesso al rito alternativo : discrezionalità il cui esercizio in quanto basato su apprezzamenti di | politica | criminale , connessi specialmente all allarme sociale generato dai singoli reati è sindacabile solo ove decampi nella manifesta irragionevolezza e |
| 2016-188.txt | 4068 | 4068 | per le riforme per il federalismo , per la semplificazione normativa , dell economia e delle finanze e per le | politiche | europee nonché dai presidenti delle regioni a statuto speciale e delle province autonome . il tavolo individua linee guida , |
| 2016-188.txt | 7565 | 7565 | poiché rimane incerta per l intero esercizio finanziario la quantificazione delle risorse sulla base delle quali determinare l attuazione delle | politiche | regionali . osserva in proposito la corte dei conti nella succitata delibera che « l accertamento delle entrate non opera |
| 2016-188.txt | 8440 | 8440 | finalizzato ad assicurare la cura di interessi generali quali l equilibrio dei reciproci bilanci , la corretta definizione delle responsabilità | politiche | dei vari livelli di governo in relazione alle scelte e alle risorse effettivamente assegnate e la sostenibilità degli interventi pubblici |
| 2016-188.txt | 8553 | 8553 | le quali hanno diritto ad un informazione chiara e trasparente sull utilizzazione del prelievo obbligatorio e sulla imputabilità delle scelte | politiche | sottese al suo impiego . è opportuno in proposito ricordare che l art . 1 della legge n . 42 |
| 2016-188.txt | 8686 | 8686 | . in tale contesto , la chiarezza e la trasparenza dei rapporti tra prelievo tributario e suo impiego per le | politiche | regionali diventano un corredo indefettibile affinché tale esponenzialità si esplichi con connotati concreti . se i citati principi sono riferibili |
| 2016-205.txt | 2066 | 2066 | delle lamentate violazioni sul riparto di competenze » . l eccezione è infondata . la regione osserva che « la | politica | di tagli generalizzati alla spesa e alle risorse degli enti territoriali [ . . . ] impedisce a questi ultimi |
| 2016-205.txt | 3599 | 3599 | metropolitane sotto il profilo organizzativo e sotto quello funzionale : con riferimento in particolare alle prime , riformandone gli organi | politici | e prevedendo la gratuità dei relativi incarichi ( comma 84 ) ; individuando le loro funzioni fondamentali ( comma 85 |
| 2016-205.txt | 4796 | 4796 | ) . anche per quel che riguarda i risparmi derivanti da tali riduzioni ( oltre che dalla gratuità delle cariche | politiche | prevista all art . 1 , commi 24 e 84 , della legge n . 56 del 2014 ) , |
| 2016-69.txt | 1532 | 1532 | un calcolo corretto del differenziale tra risorse fiscalmente acquisite e impiego negli ambiti territoriali di provenienza attraversa la forte dialettica | politico | istituzionale afferente alle regioni ed agli enti locali . è significativo con riguardo alle controverse modalità di valutazione che proprio |
| 2016-69.txt | 3098 | 3098 | e alle regioni » . la correlazione funzionale tra le disposizioni oggetto di impugnazione risponde dunque ad una scelta di | politica | economica nazionale , adottata per far fronte all eccezionale emergenza finanziaria ed occupazionale che il paese sta attraversando e si |
| 2016-96.txt | 1544 | 1544 | della carriera , cui possono corrispondere due diversi trattamenti economici . né si può omettere di ricordare che esigenze di | politica | economica giustificano interventi che , come quello in esame , comprimono solo temporaneamente gli effetti retributivi della progressione in carriera |
| 2016-96.txt | 2154 | 2154 | costante giurisprudenza questa corte ha affermato che il principio del buon andamento della pubblica amministrazione non può essere associato alle | politiche | di incrementi retributivi ( sentenza n . 273 del 1997 ; ordinanze n . 263 del 2002 , n . |
| 2017-118.txt | 1914 | 1914 | esenzione già prevista e poi abrogata dal legislatore statale . è in discussione infatti un opzione del tutto contingente di | politica | tributaria , che non incide sull assetto ordinamentale dei tributi , ma si esaurisce in una micro disciplina di settore |
| 2017-140.txt | 856 | 856 | maggior gettito sarebbe stato riservato allo stato in quanto destinato ad incrementare il finanziamento del fondo per interventi strutturali di | politica | economica ( fispe ) , istituito dall art . 10 , comma 5 , del decreto legge 29 novembre 2004 |
| 2017-140.txt | 2230 | 2230 | finalizzato ad assicurare la cura di interessi generali quali l equilibrio dei reciproci bilanci , la corretta definizione delle responsabilità | politiche | dei vari livelli di governo in relazione alle scelte e alle risorse effettivamente assegnate e la sostenibilità degli interventi pubblici |
| 2017-149.txt | 3952 | 3952 | , per di più , di natura fiscale , e quindi maturato in un ambito in cui il tasso di | politicità | delle scelte legislative è massimo , come riconosciuto dalla stessa giurisprudenza della corte edu ( sentenze 31 marzo 2009 , |
| 2017-153.txt | 418 | 418 | delle entrate , il quale ha percepito nell anno 2011 una somma derivante dall utilizzo del « fondo per le | politiche | di sviluppo delle risorse umane e per la produttività » , istituito dal contratto collettivo nazionale di lavoro relativo al |
| 2017-153.txt | 804 | 804 | violazione degli artt . 3 e 53 cost . , in quanto le finalità del menzionato « fondo per le | politiche | di sviluppo delle risorse umane e per la produttività » , dirette a « promuovere reali e significativi miglioramenti dell |
| 2017-153.txt | 1014 | 1014 | pubblico per ottenere il rimborso della maggiore imposta applicata nel 2012 sulle somme derivanti dal medesimo « fondo per le | politiche | di sviluppo delle risorse umane e per la produttività » . il rimettente censura qui le norme che , a |
| 2017-153.txt | 2459 | 2459 | generale . il rimettente muove dal presupposto che a queste stesse finalità sia preordinato anche il « fondo per le | politiche | di sviluppo delle risorse umane e per la produttività » , istituito dal contratto collettivo nazionale di lavoro relativo al |
| 2017-236.txt | 9194 | 9194 | apprezzamento che la corte edu suole riconoscere al singolo stato nella individuazione sia delle modalità di attuazione delle misure di | politica | economica o sociale , sia delle conseguenze correlate alla realizzazione degli obiettivi all uopo fissati , così che , soprattutto |
| 2017-240.txt | 419 | 419 | quali non vi sarebbero evidenze scientifiche circa la loro dannosità per la salute , non sussisterebbe ragione di applicare una | politica | fiscale disincentivante . il comma 1 bis dell art . 62 quater del d.lgs . n . 504 del 1995 |
| 2017-269.txt | 5145 | 5145 | condizionamenti che potevano derivare dal precedente sistema misto di finanziamento condizionamenti che potevano provenire da soggetti di varia natura ( | politica | , economica , finanziaria ) il citato art . 5 bis del d.l . n . 1 del 2012 , |
| 2017-270.txt | 2178 | 2178 | a ricorrere poiché è evidente che non possono essere introdotte censure diverse o ulteriori rispetto a quelle indicate dall organo | politico | » ( così , da ultimo , sentenza n . 228 del 2017 ) . nel caso di specie , |
| 2018-188.txt | 2254 | 2254 | lo stato , le regioni e le province autonome di trento e di bolzano , su proposta dei ministri delle | politiche | agricole alimentari e forestali e delle infrastrutture . ha inoltre prescritto in particolare che « i contributi consortili devono essere |
| 2018-188.txt | 2891 | 2891 | di istituire giudici speciali » ) . e pertanto il legislatore , nell esercizio della sua discrezionalità in materia di | politica | economica e fiscale , può anche passare da un sistema basato sulla fiscalità di un contributo ad uno fondato sulla |
| 2018-35.txt | 256 | 256 | è fondata . la norma incriminatrice sottoposta a scrutinio si colloca nell alveo del processo di parziale revisione della strategia | politico | criminale sottesa al riassetto del sistema penale tributario attuato dal d.lgs . n . 74 del 2000 : strategia consistente |
| 2018-35.txt | 2128 | 2128 | del 2014 non possa essere esteso sic et simpliciter al delitto di indebita compensazione . di là dalla comune matrice | politico | criminale , il delitto in esame presenta , infatti , un evidente tratto differenziale rispetto agli altri delitti in materia |
| 2018-35.txt | 3119 | 3119 | e la determinazione della pena per ciascuna di esse costituiscono materia affidata alla discrezionalità del legislatore , involvendo apprezzamenti tipicamente | politici | . le scelte legislative sono pertanto censurabili , in sede di sindacato di legittimità costituzionale , solo ove trasmodino nella |
| 2018-43.txt | 65 | 65 | dell uomo e delle libertà fondamentali ( cedu ) , protocollo concernente l estensione della lista dei diritti civili e | politici | , adottato a strasburgo il 22 novembre 1984 , ratificato e reso esecutivo con la legge 9 aprile 1990 , |
| 2018-75.txt | 947 | 947 | , quindi , ad assumere carattere permanente ) già disposto senza un particolare motivo , se non quello , meramente | politico | ( con ciò violando l autonomia della politica impositiva regionale ) , di ” contenere il livello complessivo della pressione |
| 2018-75.txt | 955 | 955 | già disposto senza un particolare motivo , se non quello , meramente politico ( con ciò violando l autonomia della | politica | impositiva regionale ) , di ” contenere il livello complessivo della pressione tributaria ” [ . . . ] » |
| 2019-122.txt | 4082 | 4082 | 68 del 2011 , si configura come un tertium genus , rispetto al quale le regioni possono sviluppare una propria | politica | fiscale che , senza alterarne i presupposti strutturali ( in quanto la tassa automobilistica continua a partecipare della natura dei |
| 2019-288.txt | 416 | 416 | 1 , comma 1 , del medesimo d.l . n . 133 del 2013 al fine di attuare una scelta | politica | del governo : l « addizionale » risponderebbe , pertanto , a una necessità che non preesisteva alla decretazione d |
| 2019-288.txt | 1361 | 1361 | preesisteva alla decretazione d urgenza , essendo stata contestualmente provocata dal legislatore stesso al fine di realizzare una propria scelta | politica | . la tesi del giudice a quo si basa , più in particolare , sulla considerazione per cui la necessità |
| 2019-288.txt | 2693 | 2693 | infine , evidenziare che non contrasta con quanto affermato la dedotta riconducibilità dell abolizione dell imu a una « scelta | politica | » rientrante nel programma di governo . va , infatti , precisato , da un lato , che l abrogazione |
| 2019-288.txt | 5339 | 5339 | aliquote differenziate per settori produttivi rientra nella discrezionalità del legislatore ( sempre che sia sostenuta da non irragionevoli motivi di | politica | redistributiva ) , ha poi però chiaramente precisato , dall altro , che « [ l ] aumento provvisorio e |
| 2019-95.txt | 543 | 543 | del ricorso alla tutela penale e sui livelli ottimali della stessa sono , infatti , per loro natura , tipicamente | politici | ( sentenza n . 394 del 2006 ) . le scelte legislative in materia sono pertanto censurabili , in sede |
| 2019-95.txt | 1254 | 1254 | è , dunque , di fronte a una precisa strategia , espressiva dell ampia discrezionalità del legislatore in materia di | politica | criminale ( con riguardo al delitto di cui all art . 8 del d.lgs . n . 74 del 2000 |
| 2020-120.txt | 2903 | 2903 | peraltro utile anche precisare che soprattutto in questo ambito i sistemi fiscali , condizionati dall alto tasso di dinamismo delle | politiche | finanziarie , difficilmente tendono a svilupparsi come costruzioni concettualmente ordinate , dando invece vita a figure spesso caratterizzate da eterogeneità |
| 2020-120.txt | 4053 | 4053 | natura della esenzione in oggetto . del resto , spesso le agevolazioni fiscali costituiscono un tipico ed efficace strumento di | politica | economica finalizzato a incentivare , orientare o rilanciare il sistema produttivo : esse , pertanto , ben possono risultare riconducibili |
| 2020-234.txt | 4681 | 4681 | del 2018 ha stabilito , al comma 256 , che nello stato di previsione del ministero del lavoro e delle | politiche | sociali sia istituito un fondo denominato « fondo per la revisione del sistema pensionistico attraverso l introduzione di ulteriori forme |
| 2020-274.txt | 1131 | 1131 | , in linea con l autonomia impositiva ad esse riconosciuta dall art . 119 cost . , propri interventi di | politica | fiscale , anche di tipo agevolativo , ma questi , in coerenza con i presupposti che giustificano tale autonomia , |
| 2020-76.txt | 3389 | 3389 | autonome di trento e di bolzano del 27 luglio 2017 . infatti , a fronte di una rilevante scelta di | politica | economica , quale quella compiuta con la riduzione del cosiddetto ” cuneo fiscale ” , i cui effetti positivi dovrebbero |
| 2021-120.txt | 1386 | 1386 | si rivelano infruttuose » e ciò in base , continua la difesa dello stato , alla « precisa scelta di | politica | fiscale » di far gravare l onere complessivo della riscossione « sui soggetti morosi , piuttosto che farlo ricadere interamente |
| 2021-187.txt | 414 | 414 | » ( di seguito : fsc ) , ad una riclassificazione degli strumenti programmatori relativi alle risorse nazionali destinate alle | politiche | di coesione dei cicli di programmazione 2000 / 2006 , 2007 / 2013 e 2014 / 2020 , « sentite |
| 2021-187.txt | 1321 | 1321 | strumento indiretto ma pervasivo di ingerenza dello stato nell esercizio delle funzioni degli enti locali , e di sovrapposizione di | politiche | e di indirizzi governati centralmente a quelli legittimamente decisi dalle regioni negli ambiti materiali di propria competenza ” » ( |
| 2021-187.txt | 1869 | 1869 | attuative , di monitoraggio e di governance , idonee a « incidere negativamente sulla capacità di assicurare il coordinamento delle | politiche | di sviluppo e coesione » . per questa ragione , è stata prevista la sostituzione di tali strumenti di programmazione |
| 2021-187.txt | 2057 | 2057 | . 125 , appunto con l obiettivo di rafforzare l azione di programmazione , coordinamento e sorveglianza nell ambito delle | politiche | di coesione . l agenzia opera sotto la vigilanza del ministro delegato per la politica di coesione e ne fanno |
| 2021-187.txt | 2072 | 2072 | e sorveglianza nell ambito delle politiche di coesione . l agenzia opera sotto la vigilanza del ministro delegato per la | politica | di coesione e ne fanno parte il direttore generale , un comitato direttivo e un collegio dei revisori dei conti |
| 2021-187.txt | 3105 | 3105 | sviluppo e coesione » , in sede di prima approvazione , se « valutati favorevolmente » dal dipartimento per le | politiche | di coesione della presidenza del consiglio e dall agenzia per la coesione territoriale . in quanto titolari dei piani operativi |
| 2021-207.txt | 196 | 196 | di ” erogazioni liberali ” delle somme versate dal ricorrente , eletto al parlamento nazionale , in favore del partito | politico | di appartenenza . secondo l amministrazione finanziaria , infatti , a sostegno delle suddette erogazioni mancherebbe un reale spirito di |
| 2021-207.txt | 348 | 348 | quale , « a fronte della disponibilità del partito di offrire al ricorrente la possibilità di essere candidato alle elezioni | politiche | del 13 14 aprile 2008 » , quest ultimo avrebbe assunto l obbligo , con contratto ( solo apparentemente ) |
| 2021-207.txt | 383 | 383 | con contratto ( solo apparentemente ) di donazione stipulato in data 7 marzo 2008 , presso la sede del partito | politico | , di corrispondere a quest ultimo , in caso di elezione , una determinata somma complessiva , da versare in |
| 2021-207.txt | 671 | 671 | dai candidati e dagli eletti alle cariche pubbliche in conformità a previsioni regolamentari o statutarie deliberate dai partiti o movimenti | politici | beneficiari delle erogazioni medesime . in conclusione , poiché la disposizione censurata si applica proprio ad elargizioni non aventi carattere |
| 2021-207.txt | 822 | 822 | condizionamenti dell indipendenza del parlamentare nell espletamento delle sue funzioni » . ad introdurre nelle relazioni tra parlamentare e partito | politico | « fattori potenzialmente distorsivi in quanto estranei al rapporto rappresentativo » , in violazione appunto dell art . 67 cost |
| 2021-207.txt | 867 | 867 | in particolare , la creazione a carico del parlamentare « di debiti di natura giuridica nei confronti di un partito | politico | » , con i corollari della responsabilità patrimoniale di natura personale e dell assoggettabilità a possibili azioni esecutive . 2 |
| 2021-207.txt | 989 | 989 | meccanismi , peraltro già sperimentati in passato . viene ribadita , infatti , la possibilità di destinare a un partito | politico | una quota ( oggi pari al due per mille ) dell irpef ( art . 12 ) , secondo quanto |
| 2021-207.txt | 1034 | 1034 | legge 2 gennaio 1997 , n . 2 ( norme per la regolamentazione della contribuzione volontaria ai movimenti o partiti | politici | ) . inoltre , ed è quel che più rileva in questa sede , l art . 14 , comma |
| 2021-207.txt | 1125 | 1125 | decreto conferma il regime fiscale agevolato di cui può beneficiare il contribuente che effettui erogazioni liberali in denaro a partiti | politici | , purché questi ultimi rispettino alcuni requisiti , tra cui l iscrizione in apposito registro ( a sua volta subordinata |
| 2021-207.txt | 1292 | 1292 | quale « [ a ] partire dall anno di imposta 2007 le erogazioni in denaro effettuate a favore di partiti | politici | , esclusivamente tramite bonifico bancario o postale e tracciabili secondo la vigente normativa antiriciclaggio , devono comunque considerarsi detraibili ai |
| 2021-207.txt | 1698 | 1698 | dai candidati e dagli eletti alle cariche pubbliche in conformità a previsioni regolamentari o statutarie deliberate dai partiti o movimenti | politici | beneficiari delle erogazioni medesime » . l oggetto della modifica è costituito dalle erogazioni in denaro come detto , non |
| 2021-207.txt | 2019 | 2019 | dal 2007 e fino al 2013 , a beneficio di chiunque abbia effettuato versamenti non liberali ai partiti e movimenti | politici | ; al ricorrere di alcune condizioni la disciplina si estende , sempre retroattivamente , alle elargizioni operate da candidati o |
| 2021-207.txt | 2166 | 2166 | fiscale delle elargizioni di cui si discute , bensì « la stessa prassi , utilizzata in passato da alcuni partiti | politici | , di finanziarsi stipulando contratti ( di ” donazione ” ) » , analoghi a quello oggetto del giudizio principale |
| 2021-207.txt | 2229 | 2229 | parlamentare , per la « ” forzata fedeltà ” » che essa potrebbe ingenerare tra il parlamentare e il partito | politico | . la disposizione oggetto del dubbio di legittimità costituzionale , invece , si limiterebbe a disciplinare « solo il trattamento |
| 2021-207.txt | 2342 | 2342 | un contratto con cui si obbliga a effettuare elargizioni in favore del partito che si accinge a candidarlo alle elezioni | politiche | , e il giudice rimettente si mostra ben consapevole di ciò . nondimeno , sottolinea non irragionevolmente come il regime |
| 2021-207.txt | 2615 | 2615 | che pure , all art . 49 cost . , sottolinea il ruolo essenziale dei partiti per la determinazione della | politica | nazionale la garanzia del libero mandato non consente l instaurazione , in capo ai singoli parlamentari , di vincoli da |
| 2021-207.txt | 3194 | 3194 | e da eletti in favore del partito di riferimento , allo scopo di incentivare le forme dirette di finanziamento della | politica | , in un contesto segnato dalla eliminazione di ogni contribuzione pubblica ad essa . a stare a quanto effettivamente stabilito |
| 2021-220.txt | 7034 | 7034 | n . 34 ( misure urgenti in materia di salute , sostegno al lavoro e all economia , nonché di | politiche | sociali connesse all emergenza epidemiologica da covid 19 ) , convertito , con modificazioni , nella legge 17 luglio 2020 |
| 2021-39.txt | 1742 | 1742 | se la questione della sussistenza di una riserva di giurisdizione è tema controvertibile ( e denso di implicazioni dogmatiche e | politiche | ) , non vi è dubbio che , nel caso di specie , il legislatore [ sarebbe intervenuto ] “ |
| 2021-39.txt | 3237 | 3237 | opzione interpretativa consolidata nella giurisprudenza ( anche di legittimità ) che si è sviluppata in senso divergente dalla linea di | politica | del diritto giudicata più opportuna dal legislatore ( sentenza n . 402 del 1993 ) . 3 . 2.3.2 . |
| 2021-39.txt | 3976 | 3976 | , che la « sussistenza di una riserva di giurisdizione è tema controvertibile ( e denso di implicazioni dogmatiche e | politiche | ) » senza tuttavia poi esplicitare alcun ulteriore argomento giuridico per cui , in confronto con gli stessi , sarebbe |
| 2022-101.txt | 2651 | 2651 | di più intensa protezione . 4 . questa corte ha in più occasioni evidenziato che , in considerazione del carattere | politico | economico dei criteri che orientano il riconoscimento della natura privilegiata di determinati crediti , non è consentito utilizzare lo strumento |
| 2022-136.txt | 6066 | 6066 | finanza pubblica in quanto volta a contenere la spesa e a garantire un risparmio in relazione al funzionamento del sistema | politico | ( sentenza n . 23 del 2014 ) . esula da tale finalità e , dunque , dalla portata dell |
| 2022-141.txt | 1277 | 1277 | n . 34 ( misure urgenti in materia di salute , sostegno al lavoro e all economia , nonché di | politiche | sociali connesse all emergenza epidemiologica da covid 19 ) , convertito , con modificazioni , nella legge 17 luglio 2020 |
| 2022-167.txt | 3600 | 3600 | privilegiati . questa corte ha più volte ribadito che , in materia di privilegi , anche in considerazione del carattere | politico | economico delle scelte che presiedono al riconoscimento della natura privilegiata di dati crediti , non è possibile utilizzare lo strumento |
| 2022-182.txt | 3548 | 3548 | le finalità dell intervento normativo , evidenzia l obiettivo di « contenimento della spesa pubblica riferita ai costi della rappresentanza | politica | regionale » . tale obiettivo è peraltro coerente con gli antefatti della legge regionale in considerazione , richiamati nei lavori |
| 2022-245.txt | 2782 | 2782 | in cui discipline anche tributarie , estranee alla ratio unitaria del decreto legge , « presentassero , secondo il giudizio | politico | del governo , profili autonomi di necessità e urgenza , le stesse ben potrebbero essere contenute in atti normativi urgenti |
| 2022-27.txt | 6110 | 6110 | . la questione non è fondata . il principio del buon andamento della pubblica amministrazione non può essere associato alle | politiche | di incrementi retributivi , i quali non sono legati da un vincolo funzionale all efficiente organizzazione dell amministrazione ( sentenze |
| 2022-27.txt | 6451 | 6451 | . n . 66 del 2014 , come convertito . resta fermo che il legislatore , in un quadro di | politiche | economiche e sociali in perenne evoluzione , può prefigurare soluzioni diverse e modulare in senso più duttile il cumulo tra |
| 2022-40.txt | 1632 | 1632 | i trasferimenti statali a carattere vincolato che intervengono in materie concorrenti o residuali regionali determinano un illegittima « sovrapposizione di | politiche | e di indirizzi governati centralmente » ( sentenza n . 16 del 2004 ) all autonomia di spesa degli enti |
| 2022-66.txt | 4786 | 4786 | dato , perciò , rinvenire alcuna ragionevole giustificazione della disposizione censurata , che inoltre , rispetto alla « linea di | politica | del diritto giudicata più opportuna dal legislatore » ( sentenza n . 39 del 2021 ) , si presenta , |
1.2. Trovate i dispersion plots delle prime 10 sentenze per numero di occorrenze della voce e dei termini associati in dftm_silver. Per ogni grafico sono indicate le parole chiave trovate nella motivazione della sentenza a partire dalla voce e dai termini associati (legenda sulla destra), cui è stato associato un colore. Nel grafico ogni punto rappresenta una parola chiave in relazione alla sua posizione nella motivazione della sentenza


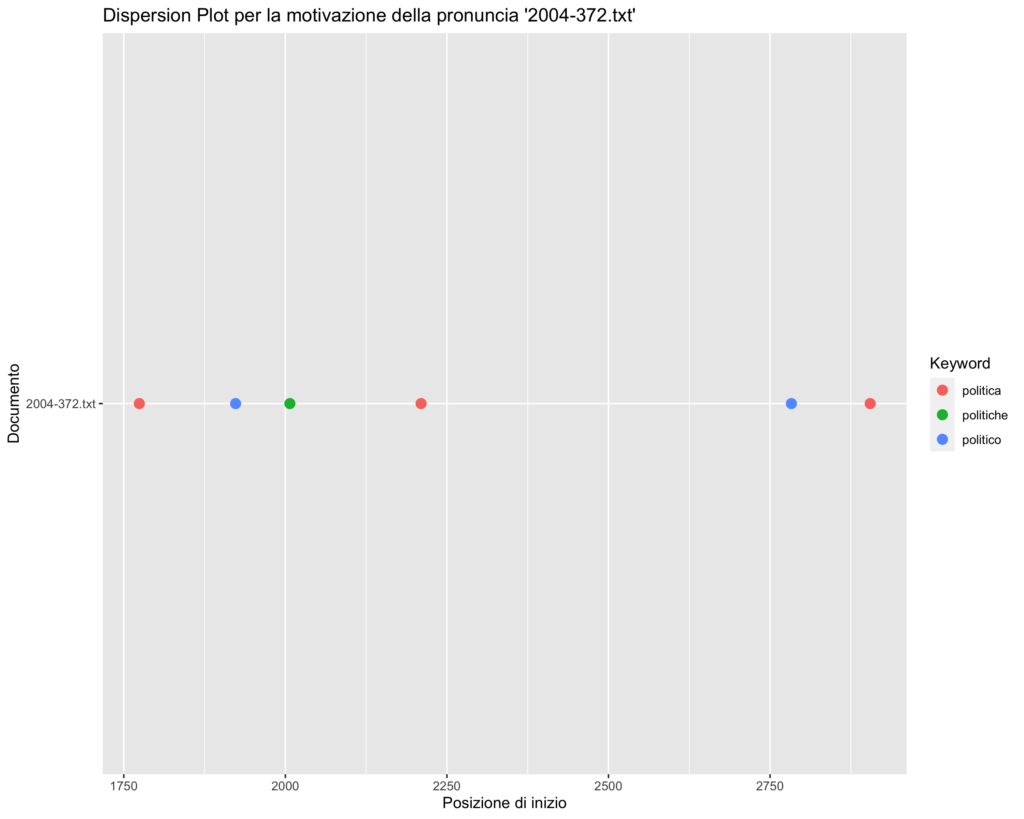


2. N-grams
2.1. La tabella riporta i trigrams estratti dalle sentenze presenti nel subset dftm_silver in cui compaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| trigrams_trovate | frequency |
|---|---|
| di_politica_economica | 36 |
| politica_economica_e | 16 |
| di_politica_fiscale | 10 |
| per_le_politiche | 10 |
| di_politica_legislativa | 9 |
| delle_politiche_di | 9 |
| politiche_di_bilancio | 9 |
| strutturali_di_politica | 9 |
| scelta_di_politica | 8 |
| di_politica_sociale | 7 |
| obiettivi_di_politica | 6 |
| le_politiche_di | 6 |
| una_scelta_politica | 5 |
| scelte_di_politica | 5 |
| di_politica_criminale | 5 |
| linee_di_politica | 5 |
| di_solidarietà_politica | 5 |
| solidarietà_politica_economica | 5 |
| politiche_sociali_e | 5 |
| alle_politiche_di | 5 |
| politiche_di_sviluppo | 5 |
| sede_di_politica | 4 |
| di_scelte_politiche | 4 |
| di_ordine_politico | 4 |
| civili_e_politici | 4 |
| politiche_sindacali_e | 4 |
| di_direzione_politica | 4 |
| e_delle_politiche | 4 |
| della_spesa_politiche | 4 |
| spesa_politiche_sociali | 4 |
| pluriennale_delle_politiche | 4 |
| di_una_politica | 3 |
| politica_fiscale_di | 3 |
| di_politica_economico | 3 |
| politica_sociale_ed | 3 |
| una_politica_di | 3 |
| indirizzi_di_politica | 3 |
| della_politica_di | 3 |
| politiche_economiche_e | 3 |
| di_valutazioni_politico | 3 |
| valutazioni_politico_economiche | 3 |
| fondamentali_di_politica | 3 |
| associazioni_politiche_sindacali | 3 |
| di_politica_tributaria | 3 |
| direzione_politica_responsabile | 3 |
| di_ente_politico | 3 |
| ente_politico_e | 3 |
| politico_e_sarebbe | 3 |
| linea_di_politica | 3 |
| motivi_di_politica | 3 |
| delle_politiche_economiche | 3 |
| di_indirizzo_politico | 3 |
| politica_degli_organi | 3 |
| delle_politiche_sociali | 3 |
| le_politiche_europee | 3 |
| politiche_europee_nonché | 3 |
| coordinamento_delle_politiche | 3 |
| politiche_di_coesione | 3 |
| di_carattere_politico | 2 |
| sociale_e_politico | 2 |
| rilievo_politico_ma | 2 |
| politico_ma_non | 2 |
| ragioni_di_politica | 2 |
| di_politica_finanziaria | 2 |
| politica_legislativa_e | 2 |
| sua_valutazione_politica | 2 |
| valutazione_politica_i | 2 |
| politica_i_rapporti | 2 |
| politica_legislativa_che | 2 |
| politica_economico_fiscale | 2 |
| sua_discrezionalità_politica | 2 |
| d_ordine_politico | 2 |
| di_valutazione_politica | 2 |
| scelte_politiche_riservate | 2 |
| politiche_riservate_alla | 2 |
| ordine_politico_sociale | 2 |
| politico_sociale_e | 2 |
| tale_politica_legislativa | 2 |
| o_gruppi_politici | 2 |
| e_politici_adottato | 2 |
| politica_di_settore | 2 |
| politica_economica_che | 2 |
| esigenze_di_politica | 2 |
| una_propria_politica | 2 |
| propria_politica_di | 2 |
| fini_di_politica | 2 |
| da_associazioni_politiche | 2 |
| politico_economiche_le | 2 |
| della_discrezionalità_politica | 2 |
| discrezionalità_politica_riservata | 2 |
| politica_riservata_alle | 2 |
| politica_fiscale_che | 2 |
| politico_amministrativo_e | 2 |
| di_solidarietà_politici | 2 |
| solidarietà_politici_economici | 2 |
| politici_economici_e | 2 |
| le_politiche_regionali | 2 |
| tendenze_politiche_sociali | 2 |
| politica_della_regione | 2 |
| di_politica_redistributiva | 2 |
| indirizzo_politico_amministrativo | 2 |
| dell_indirizzo_politico | 2 |
| indirizzo_politico_programmatico | 2 |
| direttive_politiche_e | 2 |
| politiche_e_programmatiche | 2 |
| distinzione_fra_politica | 2 |
| fra_politica_e | 2 |
| politica_e_amministrazione | 2 |
| autonomia_politica_e | 2 |
| stessa_dignità_politica | 2 |
| dignità_politica_degli | 2 |
| dell_autonomia_politica | 2 |
| o_partiti_politici | 2 |
| politici_rappresentati_in | 2 |
| una_politica_fiscale | 2 |
| possibilità_di_politica | 2 |
| politica_economica_dello | 2 |
| le_proprie_politiche | 2 |
| il_giudizio_politico | 2 |
| giudizio_politico_del | 2 |
| politico_del_governo | 2 |
| natura_meramente_politica | 2 |
| meramente_politica_e | 2 |
| politica_e_non | 2 |
| le_politiche_economiche | 2 |
| di_politiche_economiche | 2 |
| adeguata_per_politiche | 2 |
| per_politiche_di | 2 |
| attuarsi_una_politica | 2 |
| politica_di_riequilibrio | 2 |
| della_strategia_politico | 2 |
| strategia_politico_criminale | 2 |
| politico_criminale_sottesa | 2 |
| finanziamento_della_politica | 2 |
| politiche_economiche_degli | 2 |
| politica_economica_mediante | 2 |
| associato_alle_politiche | 2 |
| politiche_di_incrementi | 2 |
| delle_responsabilità_politiche | 2 |
| responsabilità_politiche_dei | 2 |
| politiche_dei_vari | 2 |
| la_politica_di | 2 |
| materia_di_politica | 2 |
| dogmatiche_e_politiche | 2 |
| di_politica_del | 2 |
| politica_del_diritto | 2 |
| sovrapposizione_di_politiche | 2 |
| di_politiche_e | 2 |
| politiche_e_di | 2 |
| del_partito_politico | 2 |
| partito_politico_di | 2 |
| alle_elezioni_politiche | 2 |
| o_movimenti_politici | 2 |
| movimenti_politici_beneficiari | 2 |
| politici_beneficiari_delle | 2 |
| un_partito_politico | 2 |
| nonché_di_politiche | 2 |
| di_politiche_sociali | 2 |
| politiche_sociali_connesse | 2 |
| del_carattere_politico | 2 |
| carattere_politico_economico | 2 |
| di_natura_politica | 1 |
| natura_politica_qualora | 1 |
| politica_qualora_l | 1 |
| carattere_politico_della | 1 |
| politico_della_scelta | 1 |
| carattere_politico_che | 1 |
| politico_che_esula | 1 |
| e_politico_e | 1 |
| politico_e_all | 1 |
| avere_rilievo_politico | 1 |
| una_politica_tributaria | 1 |
| politica_tributaria_e | 1 |
| politica_fiscale_e | 1 |
| problemi_di_politica | 1 |
| politica_finanziaria_e | 1 |
| indirizzo_di_politica | 1 |
| politica_sociale_nel | 1 |
| proprio_potere_politico | 1 |
| potere_politico_l | 1 |
| politico_l_illegittimità | 1 |
| politica_legislativa_siano | 1 |
| storiche_e_politiche | 1 |
| e_politiche_fu | 1 |
| politiche_fu_il | 1 |
| la_posizione_politica | 1 |
| posizione_politica_internazionale | 1 |
| politica_internazionale_dell | 1 |
| un_fine_politico | 1 |
| fine_politico_sociale | 1 |
| politico_sociale_che | 1 |
| la_responsabilità_politica | 1 |
| responsabilità_politica_tuttavia | 1 |
| politica_tuttavia_poiché | 1 |
| scelta_politica_riservata | 1 |
| politica_riservata_invece | 1 |
| resistere_alla_politica | 1 |
| alla_politica_di | 1 |
| politica_di_assorbimento | 1 |
| direttivi_di_politica | 1 |
| intera_responsabilità_politica | 1 |
| responsabilità_politica_né | 1 |
| politica_né_ricorre | 1 |
| i_rivolgimenti_politici | 1 |
| rivolgimenti_politici_sociali | 1 |
| politici_sociali_ed | 1 |
| politica_legislativa_come | 1 |
| discrezionalità_politica_possa | 1 |
| politica_possa_disciplinare | 1 |
| civile_o_politico | 1 |
| o_politico_comunque | 1 |
| politico_comunque_vi | 1 |
| orientamento_di_politica | 1 |
| politica_finanziaria_è | 1 |
| dai_partiti_politici | 1 |
| partiti_politici_e | 1 |
| politici_e_dalle | 1 |
| valutazione_politica_e | 1 |
| politica_e_ritiene | 1 |
| valutazione_politica_ma | 1 |
| politica_ma_ritiene | 1 |
| scelta_politica_tributaria | 1 |
| politica_tributaria_rientrante | 1 |
| eventuali_scelte_politiche | 1 |
| scelte_politiche_rimesse | 1 |
| politiche_rimesse_in | 1 |
| dell_economia_politica | 1 |
| economia_politica_come | 1 |
| politica_come_valore | 1 |
| politico_sociale_economico | 1 |
| scelte_politiche_non | 1 |
| politiche_non_è | 1 |
| scelta_politica_nell | 1 |
| politica_nell_esercizio | 1 |
| di_giudizio_politico | 1 |
| giudizio_politico_riservato | 1 |
| politico_riservato_agli | 1 |
| ordine_politico_mentre | 1 |
| politico_mentre_rientrano | 1 |
| tra_il_politico | 1 |
| il_politico_sociale | 1 |
| di_tale_politica | 1 |
| politica_legislativa_non | 1 |
| a_livello_politico | 1 |
| livello_politico_quell | 1 |
| politico_quell_esigenza | 1 |
| di_solidarietà_politico | 1 |
| solidarietà_politico_economica | 1 |
| politico_economica_che | 1 |
| gruppi_politici_organizzati | 1 |
| politici_organizzati_sia | 1 |
| un_principio_politico | 1 |
| principio_politico_a | 1 |
| politico_a_cui | 1 |
| anzidetto_principio_politico | 1 |
| principio_politico_sancito | 1 |
| politico_sancito_dalla | 1 |
| sulle_scelte_politiche | 1 |
| scelte_politiche_del | 1 |
| politiche_del_legislatore | 1 |
| in_sede_politica | 1 |
| sede_politica_ma | 1 |
| politica_ma_la | 1 |
| scelte_politiche_salvo | 1 |
| politiche_salvo_che | 1 |
| sociali_e_politiche | 1 |
| e_politiche_e | 1 |
| politiche_e_sostituire | 1 |
| quale_la_politica | 1 |
| la_politica_legislativa | 1 |
| politica_legislativa_di | 1 |
| della_finalità_politica | 1 |
| finalità_politica_nelle | 1 |
| politica_nelle_esigenze | 1 |
| politica_legislativa_ma | 1 |
| una_politica_per | 1 |
| politica_per_la | 1 |
| l_angolazione_politico | 1 |
| angolazione_politico_sociale | 1 |
| politico_sociale_aveva | 1 |
| un_apprezzamento_politico | 1 |
| apprezzamento_politico_costituzionalmente | 1 |
| politico_costituzionalmente_legittimo | 1 |
| istanze_di_politica | 1 |
| politica_sociale_quella | 1 |
| instaurata_una_politica | 1 |
| politica_di_contenimento | 1 |
| politica_economico_sociale | 1 |
| unitaria_di_politica | 1 |
| politica_economica_generale | 1 |
| politica_legislativa_le | 1 |
| politici_adottato_il | 1 |
| realizzazione_della_politica | 1 |
| disegno_della_politica | 1 |
| avvicinamento_delle_politiche | 1 |
| delle_politiche_degli | 1 |
| politiche_degli_stati | 1 |
| il_controllo_politico | 1 |
| controllo_politico_sull | 1 |
| politico_sull_esatto | 1 |
| politica_economica_cui | 1 |
| decisione_di_politica | 1 |
| proprie_valutazioni_politiche | 1 |
| valutazioni_politiche_economiche | 1 |
| un_criterio_politico | 1 |
| criterio_politico_economico | 1 |
| politico_economico_ha | 1 |
| coordinamento_della_politica | 1 |
| della_politica_industriale | 1 |
| politica_industriale_cipi | 1 |
| politica_legislativa_ingiustificata | 1 |
| a_scelte_politico | 1 |
| scelte_politico_discrezionali | 1 |
| politico_discrezionali_decida | 1 |
| una_politica_diretta | 1 |
| politica_diretta_a | 1 |
| a_tale_politica | 1 |
| politica_legislativa_dal | 1 |
| politico_economiche_incensurabili | 1 |
| negativi_sulla_politica | 1 |
| sulla_politica_economica | 1 |
| politica_economica_impossibilità | 1 |
| e_politici_art | 1 |
| politici_art_adottato | 1 |
| politica_criminale_in | 1 |
| d_opportunità_politica | 1 |
| opportunità_politica_estranea | 1 |
| politica_estranea_al | 1 |
| e_politico_il | 1 |
| politico_il_diritto | 1 |
| politica_di_spesa | 1 |
| insindacabile_discrezionalità_politica | 1 |
| discrezionalità_politica_esigono | 1 |
| politica_esigono_un | 1 |
| suo_disegno_politico | 1 |
| disegno_politico_generale | 1 |
| politico_generale_reprimere | 1 |
| politica_sociale_il | 1 |
| politica_sociale_del | 1 |
| politica_fiscale_il | 1 |
| comparativa_di_politica | 1 |
| politica_criminale_come | 1 |
| disciplina_associazioni_politiche | 1 |
| politiche_sindacali_assistenziali | 1 |
| espressioni_associazione_politica | 1 |
| associazione_politica_sindacale | 1 |
| politica_sindacale_e | 1 |
| di_negoziazione_politica | 1 |
| negoziazione_politica_fra | 1 |
| politica_fra_controllore | 1 |
| discrezionalità_politica_di | 1 |
| politica_di_interpretazione | 1 |
| valutazioni_di_politica | 1 |
| politica_economico_finanziaria | 1 |
| valutazioni_economico_politiche | 1 |
| economico_politiche_sottese | 1 |
| politiche_sottese_alla | 1 |
| e_politici_ecc | 1 |
| politici_ecc_nella | 1 |
| della_propria_politica | 1 |
| politica_di_investimento | 1 |
| di_apprezzamento_politico | 1 |
| apprezzamento_politico_istituzionale | 1 |
| politico_istituzionale_che | 1 |
| tradizione_di_politica | 1 |
| politica_tributaria_ha | 1 |
| di_controllo_politico | 1 |
| controllo_politico_amministrativo | 1 |
| ordine_politico_e | 1 |
| politico_e_sociale | 1 |
| criteri_di_politica | 1 |
| esprimerebbero_scelte_politico | 1 |
| scelte_politico_legislative | 1 |
| politico_legislative_fondamentali | 1 |
| ordine_politico_amministrativo | 1 |
| politico_amministrativo_spettanti | 1 |
| ad_attività_politiche | 1 |
| attività_politiche_sindacali | 1 |
| di_contenuto_politico | 1 |
| contenuto_politico_ideologico | 1 |
| politico_ideologico_religioso | 1 |
| a_manifestazioni_politiche | 1 |
| manifestazioni_politiche_sindacali | 1 |
| loro_contenuto_politico | 1 |
| contenuto_politico_culturale | 1 |
| politico_culturale_sportivo | 1 |
| una_critica_politica | 1 |
| critica_politica_alle | 1 |
| politica_alle_scelte | 1 |
| quadro_della_politica | 1 |
| politica_di_bilancio | 1 |
| per_ragioni_politiche | 1 |
| ragioni_politiche_militari | 1 |
| politiche_militari_o | 1 |
| politica_responsabile_con | 1 |
| politica_responsabile_si | 1 |
| politica_responsabile_solo | 1 |
| direzione_politica_e | 1 |
| politica_e_organi | 1 |
| anche_le_politiche | 1 |
| politiche_regionali_di | 1 |
| politica_criminale_autonoma | 1 |
| tale_opzione_politico | 1 |
| opzione_politico_criminale | 1 |
| politico_criminale_consiste | 1 |
| diverse_tendenze_politiche | 1 |
| e_tendenze_politiche | 1 |
| politiche_sociali_culturali | 1 |
| diversi_orientamenti_politici | 1 |
| orientamenti_politici_che | 1 |
| politici_che_si | 1 |
| definizione_delle_politiche | 1 |
| una_presenza_politica | 1 |
| presenza_politica_della | 1 |
| prioritario_intervento_politico | 1 |
| intervento_politico_o | 1 |
| politico_o_legislativo | 1 |
| diverse_sensibilità_politiche | 1 |
| sensibilità_politiche_presenti | 1 |
| politiche_presenti_nella | 1 |
| o_anche_politica | 1 |
| anche_politica_ma | 1 |
| politica_ma_certo | 1 |
| solo_rilievo_politico | 1 |
| maggiore_forza_politica | 1 |
| forza_politica_del | 1 |
| politica_del_presidente | 1 |
| appunto_di_politica | 1 |
| politica_redistributiva_volta | 1 |
| impedirebbe_ogni_politica | 1 |
| ogni_politica_redistributiva | 1 |
| politica_redistributiva_del | 1 |
| una_peculiare_politica | 1 |
| peculiare_politica_di | 1 |
| politica_di_sviluppo | 1 |
| obiettivo_di_politica | 1 |
| politica_economica_di | 1 |
| della_indicata_politica | 1 |
| indicata_politica_di | 1 |
| politica_di_tendenziale | 1 |
| funzione_delle_politiche | 1 |
| politico_amministrativo_alla | 1 |
| politico_programmatico_e | 1 |
| le_direttive_politiche | 1 |
| delle_direttive_politiche | 1 |
| politico_programmatico_attribuisce | 1 |
| rapporto_fra_politica | 1 |
| fra_politica_ed | 1 |
| politica_ed_amministrazione | 1 |
| della_rappresentatività_politica | 1 |
| rappresentatività_politica_degli | 1 |
| le_classi_politiche | 1 |
| classi_politiche_e | 1 |
| politiche_e_l | 1 |
| l_autonomia_politica | 1 |
| politica_e_la | 1 |
| politica_e_della | 1 |
| della_dignità_politica | 1 |
| dignità_politica_della | 1 |
| settore_della_politica | 1 |
| della_politica_sociale | 1 |
| politica_sociale_di | 1 |
| politiche_sociali_del | 1 |
| partiti_politici_sia | 1 |
| politici_sia_a | 1 |
| e_partiti_politici | 1 |
| partiti_politici_rappresentati | 1 |
| perseguire_una_politica | 1 |
| politica_fiscale_diretta | 1 |
| discrezionali_di_politica | 1 |
| politica_tributaria_in | 1 |
| unitarietà_delle_politiche | 1 |
| delle_politiche_complessive | 1 |
| politiche_complessive_di | 1 |
| politica_fiscale_quello | 1 |
| politica_fiscale_generale | 1 |
| politica_fiscale_del | 1 |
| piano_della_politica | 1 |
| della_politica_economico | 1 |
| le_politiche_fiscali | 1 |
| politiche_fiscali_del | 1 |
| e_funzioni_politico | 1 |
| funzioni_politico_amministrativi | 1 |
| politico_amministrativi_non | 1 |
| indirizzo_politico_economico | 1 |
| politico_economico_che | 1 |
| di_altre_politiche | 1 |
| altre_politiche_comunitarie | 1 |
| politiche_comunitarie_che | 1 |
| a_considerazioni_politiche | 1 |
| considerazioni_politiche_specifiche | 1 |
| politiche_specifiche_tali | 1 |
| delle_politiche_comunitarie | 1 |
| politiche_comunitarie_in | 1 |
| proprie_politiche_fiscali | 1 |
| politiche_fiscali_e | 1 |
| all_apprezzamento_politico | 1 |
| apprezzamento_politico_operato | 1 |
| politico_operato_dal | 1 |
| politica_economica_per | 1 |
| fra_le_politiche | 1 |
| politiche_economiche_di | 1 |
| che_le_politiche | 1 |
| politiche_economiche_volte | 1 |
| attuazione_di_politiche | 1 |
| politiche_economiche_locali | 1 |
| economico_attraverso_politiche | 1 |
| attraverso_politiche_di | 1 |
| politiche_di_ri | 1 |
| sviluppano_adeguate_politiche | 1 |
| adeguate_politiche_di | 1 |
| politiche_di_crescita | 1 |
| rispetto_alle_politiche | 1 |
| alle_politiche_economiche | 1 |
| politiche_economiche_che | 1 |
| spettacolo_e_politiche | 1 |
| e_politiche_giovanili | 1 |
| politiche_giovanili_per | 1 |
| trasparenza_delle_politiche | 1 |
| politiche_di_governo | 1 |
| di_rapporti_politici | 1 |
| rapporti_politici_economici | 1 |
| politici_economici_sociali | 1 |
| politica_economica_sentenze | 1 |
| prescindano_dalle_politiche | 1 |
| dalle_politiche_economiche | 1 |
| politiche_economiche_europee | 1 |
| politica_economica_quanto | 1 |
| o_pressione_politica | 1 |
| pressione_politica_che | 1 |
| politica_che_possa | 1 |
| vincoli_alle_politiche | 1 |
| di_opportunità_politica | 1 |
| opportunità_politica_riservata | 1 |
| politica_riservata_al | 1 |
| alla_rappresentanza_politica | 1 |
| rappresentanza_politica_allo | 1 |
| politica_allo_scopo | 1 |
| politica_economica_comma | 1 |
| politica_economica_istituito | 1 |
| politica_economica_come | 1 |
| politica_economica_a | 1 |
| finanziaria_da_politiche | 1 |
| da_politiche_retributive | 1 |
| politiche_retributive_ritenute | 1 |
| proprio_delle_politiche | 1 |
| politiche_di_remunerazione | 1 |
| della_politica_agricola | 1 |
| politica_agricola_comune | 1 |
| ad_attuare_politiche | 1 |
| attuare_politiche_di | 1 |
| politiche_di_prezzo | 1 |
| tratti_dalle_politiche | 1 |
| dalle_politiche_dei | 1 |
| politiche_dei_prezzi | 1 |
| politiche_sociali_camera | 1 |
| apprezzamenti_di_politica | 1 |
| politica_criminale_connessi | 1 |
| autonomia_politica_a | 1 |
| politica_a_essa | 1 |
| gruppi_politici_rappresentati | 1 |
| potendo_essere_politicamente | 1 |
| essere_politicamente_condizionato | 1 |
| politicamente_condizionato_dal | 1 |
| politica_economica_riservata | 1 |
| generali_di_politica | 1 |
| politica_economica_questa | 1 |
| considerare_le_politiche | 1 |
| politica_economica_essendo | 1 |
| destinato_alle_politiche | 1 |
| politiche_di_investimento | 1 |
| proprie_politiche_per | 1 |
| politiche_per_il | 1 |
| manifestazione_squisitamente_politica | 1 |
| squisitamente_politica_di | 1 |
| politica_di_una | 1 |
| forte_dialettica_politico | 1 |
| dialettica_politico_istituzionale | 1 |
| politico_istituzionale_afferente | 1 |
| politica_economica_nazionale | 1 |
| politica_economica_giustificano | 1 |
| attuazione_delle_politiche | 1 |
| delle_politiche_regionali | 1 |
| politiche_regionali_osserva | 1 |
| delle_scelte_politiche | 1 |
| scelte_politiche_sottese | 1 |
| politiche_sottese_al | 1 |
| politiche_regionali_diventano | 1 |
| che_la_politica | 1 |
| politica_di_tagli | 1 |
| gli_organi_politici | 1 |
| organi_politici_e | 1 |
| politici_e_prevedendo | 1 |
| delle_cariche_politiche | 1 |
| cariche_politiche_prevista | 1 |
| politiche_prevista_all | 1 |
| contingente_di_politica | 1 |
| politica_tributaria_che | 1 |
| politica_economica_fispe | 1 |
| tasso_di_politicità | 1 |
| di_politicità_delle | 1 |
| politicità_delle_scelte | 1 |
| misure_di_politica | 1 |
| politica_economica_o | 1 |
| applicare_una_politica | 1 |
| politica_fiscale_disincentivante | 1 |
| varia_natura_politica | 1 |
| natura_politica_economica | 1 |
| politica_economica_finanziaria | 1 |
| dall_organo_politico | 1 |
| organo_politico_così | 1 |
| politico_così_da | 1 |
| comune_matrice_politico | 1 |
| matrice_politico_criminale | 1 |
| politico_criminale_il | 1 |
| apprezzamenti_tipicamente_politici | 1 |
| tipicamente_politici_le | 1 |
| politici_le_scelte | 1 |
| politici_adottato_a | 1 |
| quello_meramente_politico | 1 |
| meramente_politico_con | 1 |
| politico_con_ciò | 1 |
| autonomia_della_politica | 1 |
| della_politica_impositiva | 1 |
| politica_impositiva_regionale | 1 |
| ministri_delle_politiche | 1 |
| delle_politiche_agricole | 1 |
| politiche_agricole_alimentari | 1 |
| natura_tipicamente_politici | 1 |
| tipicamente_politici_sentenza | 1 |
| politici_sentenza_n | 1 |
| politica_criminale_con | 1 |
| propria_politica_fiscale | 1 |
| scelta_politica_del | 1 |
| politica_del_governo | 1 |
| propria_scelta_politica | 1 |
| scelta_politica_la | 1 |
| politica_la_tesi | 1 |
| scelta_politica_rientrante | 1 |
| politica_rientrante_nel | 1 |
| politica_redistributiva_ha | 1 |
| politica_economica_quale | 1 |
| dinamismo_delle_politiche | 1 |
| delle_politiche_finanziarie | 1 |
| politiche_finanziarie_difficilmente | 1 |
| strumento_di_politica | 1 |
| politica_economica_finalizzato | 1 |
| politiche_sociali_sia | 1 |
| interventi_di_politica | 1 |
| politica_fiscale_anche | 1 |
| e_politiche_non | 1 |
| politiche_non_vi | 1 |
| e_politiche_senza | 1 |
| politiche_senza_tuttavia | 1 |
| destinate_alle_politiche | 1 |
| ambito_delle_politiche | 1 |
| per_la_politica | 1 |
| politica_di_coesione | 1 |
| politico_di_appartenenza | 1 |
| elezioni_politiche_del | 1 |
| politiche_del_aprile | 1 |
| politico_di_corrispondere | 1 |
| e_partito_politico | 1 |
| partito_politico_fattori | 1 |
| politico_fattori_potenzialmente | 1 |
| partito_politico_con | 1 |
| politico_con_i | 1 |
| partito_politico_una | 1 |
| politico_una_quota | 1 |
| partiti_politici_inoltre | 1 |
| politici_inoltre_ed | 1 |
| a_partiti_politici | 1 |
| partiti_politici_purché | 1 |
| politici_purché_questi | 1 |
| di_partiti_politici | 1 |
| partiti_politici_esclusivamente | 1 |
| politici_esclusivamente_tramite | 1 |
| e_movimenti_politici | 1 |
| movimenti_politici_al | 1 |
| politici_al_ricorrere | 1 |
| alcuni_partiti_politici | 1 |
| partiti_politici_di | 1 |
| politici_di_finanziarsi | 1 |
| il_partito_politico | 1 |
| partito_politico_la | 1 |
| politico_la_disposizione | 1 |
| elezioni_politiche_e | 1 |
| politiche_e_il | 1 |
| determinazione_della_politica | 1 |
| della_politica_nazionale | 1 |
| politica_nazionale_la | 1 |
| della_politica_in | 1 |
| politica_in_un | 1 |
| quadro_di_politiche | 1 |
| politico_economico_dei | 1 |
| del_sistema_politico | 1 |
| sistema_politico_sentenza | 1 |
| politico_sentenza_n | 1 |
| politico_economico_delle | 1 |
| della_rappresentanza_politica | 1 |
| rappresentanza_politica_regionale | 1 |
| politica_regionale_tale | 1 |
2.2. La tabella riporta i fivegrams estratti dalle sentenze presenti nel subset dftm_silver in cuicompaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| five_grams_trovate | frequency |
|---|---|
| per_interventi_strutturali_di_politica | 9 |
| interventi_strutturali_di_politica_economica | 9 |
| realizzazione_delle_linee_di_politica | 5 |
| delle_linee_di_politica_economica | 5 |
| linee_di_politica_economica_e | 5 |
| di_politica_economica_e_finanziaria | 5 |
| politica_economica_e_finanziaria_in | 5 |
| in_spirito_di_solidarietà_politica | 5 |
| spirito_di_solidarietà_politica_economica | 5 |
| di_solidarietà_politica_economica_e | 5 |
| solidarietà_politica_economica_e_sociale | 5 |
| in_sede_di_politica_legislativa | 4 |
| politiche_sindacali_e_di_categoria | 4 |
| politica_economica_e_sociale_artt | 4 |
| di_politica_economica_e_redistributiva | 4 |
| entrate_riqualificazione_della_spesa_politiche | 4 |
| riqualificazione_della_spesa_politiche_sociali | 4 |
| della_spesa_politiche_sociali_e | 4 |
| spesa_politiche_sociali_e_di | 4 |
| politiche_sociali_e_di_sviluppo | 4 |
| pluriennale_delle_politiche_di_bilancio | 4 |
| fondo_per_le_politiche_di | 4 |
| per_le_politiche_di_sviluppo | 4 |
| le_politiche_di_sviluppo_delle | 4 |
| politiche_di_sviluppo_delle_risorse | 4 |
| scelte_di_politica_sociale_ed | 3 |
| di_politica_sociale_ed_economica | 3 |
| sulla_base_di_valutazioni_politico | 3 |
| base_di_valutazioni_politico_economiche | 3 |
| organo_di_direzione_politica_responsabile | 3 |
| sua_natura_di_ente_politico | 3 |
| natura_di_ente_politico_e | 3 |
| di_ente_politico_e_sarebbe | 3 |
| ente_politico_e_sarebbe_pertanto | 3 |
| politico_e_sarebbe_pertanto_direttamente | 3 |
| non_irragionevoli_motivi_di_politica | 3 |
| del_lavoro_e_delle_politiche | 3 |
| lavoro_e_delle_politiche_sociali | 3 |
| finanze_e_per_le_politiche | 3 |
| e_per_le_politiche_europee | 3 |
| per_le_politiche_europee_nonché | 3 |
| le_politiche_europee_nonché_dai | 3 |
| politiche_europee_nonché_dai_presidenti | 3 |
| programmazione_pluriennale_delle_politiche_di | 3 |
| demandata_alla_sua_valutazione_politica | 2 |
| alla_sua_valutazione_politica_i | 2 |
| sua_valutazione_politica_i_rapporti | 2 |
| valutazione_politica_i_rapporti_sorti | 2 |
| politica_i_rapporti_sorti_sulla | 2 |
| obiettivi_di_politica_fiscale_di | 2 |
| valutate_in_sede_di_politica | 2 |
| esercizio_della_sua_discrezionalità_politica | 2 |
| di_scelte_politiche_riservate_alla | 2 |
| scelte_politiche_riservate_alla_discrezionalità | 2 |
| politiche_riservate_alla_discrezionalità_del | 2 |
| valutazioni_di_ordine_politico_sociale | 2 |
| nel_quadro_di_una_politica | 2 |
| di_scelte_di_politica_sociale | 2 |
| di_una_scelta_di_politica | 2 |
| i_propri_indirizzi_di_politica | 2 |
| propri_indirizzi_di_politica_legislativa | 2 |
| ai_diritti_civili_e_politici | 2 |
| diritti_civili_e_politici_adottato | 2 |
| scelta_dei_fini_di_politica | 2 |
| dei_fini_di_politica_sociale | 2 |
| finalità_istituzionali_da_associazioni_politiche | 2 |
| istituzionali_da_associazioni_politiche_sindacali | 2 |
| da_associazioni_politiche_sindacali_e | 2 |
| associazioni_politiche_sindacali_e_di | 2 |
| dei_diritti_civili_e_politici | 2 |
| di_valutazioni_politico_economiche_le | 2 |
| valutazioni_politico_economiche_le_esigenze | 2 |
| politico_economiche_le_esigenze_finanziarie | 2 |
| nell_ambito_della_discrezionalità_politica | 2 |
| ambito_della_discrezionalità_politica_riservata | 2 |
| della_discrezionalità_politica_riservata_alle | 2 |
| discrezionalità_politica_riservata_alle_camere | 2 |
| degli_obiettivi_di_politica_fiscale | 2 |
| gli_obblighi_di_solidarietà_politici | 2 |
| obblighi_di_solidarietà_politici_economici | 2 |
| di_solidarietà_politici_economici_e | 2 |
| solidarietà_politici_economici_e_sociali | 2 |
| politici_economici_e_sociali_art | 2 |
| irragionevoli_motivi_di_politica_economica | 2 |
| motivi_di_politica_economica_e | 2 |
| di_determinazione_dell_indirizzo_politico | 2 |
| determinazione_dell_indirizzo_politico_programmatico | 2 |
| direttive_politiche_e_programmatiche_decise | 2 |
| politiche_e_programmatiche_decise_dal | 2 |
| principio_della_distinzione_fra_politica | 2 |
| della_distinzione_fra_politica_e | 2 |
| distinzione_fra_politica_e_amministrazione | 2 |
| stessa_dignità_politica_degli_organi | 2 |
| dignità_politica_degli_organi_elettivi | 2 |
| politica_degli_organi_elettivi_della | 2 |
| ai_movimenti_o_partiti_politici | 2 |
| e_la_scelta_di_politica | 2 |
| la_scelta_di_politica_fiscale | 2 |
| le_possibilità_di_politica_economica | 2 |
| possibilità_di_politica_economica_dello | 2 |
| di_politica_economica_dello_stato | 2 |
| politica_economica_dello_stato_della | 2 |
| presentassero_secondo_il_giudizio_politico | 2 |
| secondo_il_giudizio_politico_del | 2 |
| il_giudizio_politico_del_governo | 2 |
| giudizio_politico_del_governo_profili | 2 |
| politico_del_governo_profili_autonomi | 2 |
| ha_natura_meramente_politica_e | 2 |
| natura_meramente_politica_e_non | 2 |
| meramente_politica_e_non_si | 2 |
| politica_e_non_si_è | 2 |
| esigenze_fondamentali_di_politica_economica | 2 |
| una_base_adeguata_per_politiche | 2 |
| base_adeguata_per_politiche_di | 2 |
| adeguata_per_politiche_di_bilancio | 2 |
| per_politiche_di_bilancio_solide | 2 |
| politiche_di_bilancio_solide_considerando | 2 |
| cui_può_attuarsi_una_politica | 2 |
| può_attuarsi_una_politica_di | 2 |
| attuarsi_una_politica_di_riequilibrio | 2 |
| una_politica_di_riequilibrio_del | 2 |
| politica_di_riequilibrio_del_bilancio | 2 |
| della_programmazione_pluriennale_delle_politiche | 2 |
| parziale_revisione_della_strategia_politico | 2 |
| revisione_della_strategia_politico_criminale | 2 |
| della_strategia_politico_criminale_sottesa | 2 |
| di_coordinamento_delle_politiche_economiche | 2 |
| coordinamento_delle_politiche_economiche_degli | 2 |
| delle_politiche_economiche_degli_stati | 2 |
| politiche_economiche_degli_stati_membri | 2 |
| strutturali_di_politica_economica_mediante | 2 |
| di_politica_economica_mediante_devoluzione | 2 |
| politica_economica_mediante_devoluzione_ad | 2 |
| può_essere_associato_alle_politiche | 2 |
| essere_associato_alle_politiche_di | 2 |
| associato_alle_politiche_di_incrementi | 2 |
| alle_politiche_di_incrementi_retributivi | 2 |
| corretta_definizione_delle_responsabilità_politiche | 2 |
| definizione_delle_responsabilità_politiche_dei | 2 |
| delle_responsabilità_politiche_dei_vari | 2 |
| responsabilità_politiche_dei_vari_livelli | 2 |
| politiche_dei_vari_livelli_di | 2 |
| di_implicazioni_dogmatiche_e_politiche | 2 |
| linea_di_politica_del_diritto | 2 |
| di_politica_del_diritto_giudicata | 2 |
| politica_del_diritto_giudicata_più | 2 |
| sovrapposizione_di_politiche_e_di | 2 |
| di_politiche_e_di_indirizzi | 2 |
| politiche_e_di_indirizzi_governati | 2 |
| dai_partiti_o_movimenti_politici | 2 |
| partiti_o_movimenti_politici_beneficiari | 2 |
| o_movimenti_politici_beneficiari_delle | 2 |
| movimenti_politici_beneficiari_delle_erogazioni | 2 |
| politici_beneficiari_delle_erogazioni_medesime | 2 |
| all_economia_nonché_di_politiche | 2 |
| economia_nonché_di_politiche_sociali | 2 |
| nonché_di_politiche_sociali_connesse | 2 |
| di_politiche_sociali_connesse_all | 2 |
| politiche_sociali_connesse_all_emergenza | 2 |
| in_considerazione_del_carattere_politico | 2 |
| considerazione_del_carattere_politico_economico | 2 |
| responsabilità_sopratutto_di_natura_politica | 1 |
| sopratutto_di_natura_politica_qualora | 1 |
| di_natura_politica_qualora_l | 1 |
| natura_politica_qualora_l_organo | 1 |
| politica_qualora_l_organo_cui | 1 |
| discrezionale_perché_di_carattere_politico | 1 |
| perché_di_carattere_politico_della | 1 |
| di_carattere_politico_della_scelta | 1 |
| carattere_politico_della_scelta_del | 1 |
| politico_della_scelta_del_momento | 1 |
| una_valutazione_di_carattere_politico | 1 |
| valutazione_di_carattere_politico_che | 1 |
| di_carattere_politico_che_esula | 1 |
| carattere_politico_che_esula_dalla | 1 |
| politico_che_esula_dalla_presente | 1 |
| ordine_tecnico_sociale_e_politico | 1 |
| tecnico_sociale_e_politico_e | 1 |
| sociale_e_politico_e_all | 1 |
| e_politico_e_all_intento | 1 |
| politico_e_all_intento_di | 1 |
| che_può_avere_rilievo_politico | 1 |
| può_avere_rilievo_politico_ma | 1 |
| avere_rilievo_politico_ma_non | 1 |
| rilievo_politico_ma_non_vale | 1 |
| politico_ma_non_vale_a | 1 |
| ai_fini_di_una_politica | 1 |
| fini_di_una_politica_tributaria | 1 |
| di_una_politica_tributaria_e | 1 |
| una_politica_tributaria_e_finanziaria | 1 |
| politica_tributaria_e_finanziaria_di | 1 |
| soprattutto_per_ragioni_di_politica | 1 |
| per_ragioni_di_politica_fiscale | 1 |
| ragioni_di_politica_fiscale_e | 1 |
| di_politica_fiscale_e_gli | 1 |
| politica_fiscale_e_gli_stessi | 1 |
| sono_tutti_problemi_di_politica | 1 |
| tutti_problemi_di_politica_finanziaria | 1 |
| problemi_di_politica_finanziaria_e | 1 |
| di_politica_finanziaria_e_tributaria | 1 |
| politica_finanziaria_e_tributaria_intorno | 1 |
| un_generale_indirizzo_di_politica | 1 |
| generale_indirizzo_di_politica_sociale | 1 |
| indirizzo_di_politica_sociale_nel | 1 |
| di_politica_sociale_nel_campo | 1 |
| politica_sociale_nel_campo_dell | 1 |
| limite_al_proprio_potere_politico | 1 |
| al_proprio_potere_politico_l | 1 |
| proprio_potere_politico_l_illegittimità | 1 |
| potere_politico_l_illegittimità_dell | 1 |
| politico_l_illegittimità_dell_art | 1 |
| che_in_sede_di_politica | 1 |
| sede_di_politica_legislativa_e | 1 |
| di_politica_legislativa_e_finanziaria | 1 |
| politica_legislativa_e_finanziaria_possa | 1 |
| valutare_in_sede_di_politica | 1 |
| sede_di_politica_legislativa_siano | 1 |
| di_politica_legislativa_siano_configurabili | 1 |
| politica_legislativa_siano_configurabili_quali | 1 |
| esigenze_giuridiche_storiche_e_politiche | 1 |
| giuridiche_storiche_e_politiche_fu | 1 |
| storiche_e_politiche_fu_il | 1 |
| e_politiche_fu_il_comportamento | 1 |
| politiche_fu_il_comportamento_dello | 1 |
| risultasse_compromessa_la_posizione_politica | 1 |
| compromessa_la_posizione_politica_internazionale | 1 |
| la_posizione_politica_internazionale_dell | 1 |
| posizione_politica_internazionale_dell_italia | 1 |
| politica_internazionale_dell_italia_in | 1 |
| secondo_gli_obiettivi_di_politica | 1 |
| gli_obiettivi_di_politica_fiscale | 1 |
| di_politica_fiscale_di_volta | 1 |
| politica_fiscale_di_volta_in | 1 |
| progressività_ha_un_fine_politico | 1 |
| ha_un_fine_politico_sociale | 1 |
| un_fine_politico_sociale_che | 1 |
| fine_politico_sociale_che_potrà | 1 |
| politico_sociale_che_potrà_essere | 1 |
| ne_assume_la_responsabilità_politica | 1 |
| assume_la_responsabilità_politica_tuttavia | 1 |
| la_responsabilità_politica_tuttavia_poiché | 1 |
| responsabilità_politica_tuttavia_poiché_l | 1 |
| politica_tuttavia_poiché_l_avvocatura | 1 |
| ma_di_una_scelta_politica | 1 |
| di_una_scelta_politica_riservata | 1 |
| una_scelta_politica_riservata_invece | 1 |
| scelta_politica_riservata_invece_agli | 1 |
| politica_riservata_invece_agli_organi | 1 |
| affermarsi_è_resistere_alla_politica | 1 |
| è_resistere_alla_politica_di | 1 |
| resistere_alla_politica_di_assorbimento | 1 |
| alla_politica_di_assorbimento_del | 1 |
| politica_di_assorbimento_del_trust | 1 |
| fatto_per_ragioni_di_politica | 1 |
| per_ragioni_di_politica_legislativa | 1 |
| ragioni_di_politica_legislativa_che | 1 |
| di_politica_legislativa_che_sono | 1 |
| politica_legislativa_che_sono_qui | 1 |
| secondo_principi_direttivi_di_politica | 1 |
| principi_direttivi_di_politica_economico | 1 |
| direttivi_di_politica_economico_fiscale | 1 |
| di_politica_economico_fiscale_questa | 1 |
| politica_economico_fiscale_questa_corte | 1 |
| piena_e_intera_responsabilità_politica | 1 |
| e_intera_responsabilità_politica_né | 1 |
| intera_responsabilità_politica_né_ricorre | 1 |
| responsabilità_politica_né_ricorre_quell | 1 |
| politica_né_ricorre_quell_aspetto | 1 |
| si_consideri_i_rivolgimenti_politici | 1 |
| consideri_i_rivolgimenti_politici_sociali | 1 |
| i_rivolgimenti_politici_sociali_ed | 1 |
| rivolgimenti_politici_sociali_ed_economici | 1 |
| politici_sociali_ed_economici_degli | 1 |
| sede_di_politica_legislativa_come | 1 |
| di_politica_legislativa_come_ritiene | 1 |
| politica_legislativa_come_ritiene_l | 1 |
| della_sua_discrezionalità_politica_possa | 1 |
| sua_discrezionalità_politica_possa_disciplinare | 1 |
| discrezionalità_politica_possa_disciplinare_altrimenti | 1 |
| politica_possa_disciplinare_altrimenti_la | 1 |
| un_diritto_civile_o_politico | 1 |
| diritto_civile_o_politico_comunque | 1 |
| civile_o_politico_comunque_vi | 1 |
| o_politico_comunque_vi_possa | 1 |
| politico_comunque_vi_possa_essere | 1 |
| di_tale_orientamento_di_politica | 1 |
| tale_orientamento_di_politica_finanziaria | 1 |
| orientamento_di_politica_finanziaria_è | 1 |
| di_politica_finanziaria_è_dedotto | 1 |
| politica_finanziaria_è_dedotto_fuori | 1 |
| di_considerazioni_d_ordine_politico | 1 |
| ora_prescindendo_dai_partiti_politici | 1 |
| prescindendo_dai_partiti_politici_e | 1 |
| dai_partiti_politici_e_dalle | 1 |
| partiti_politici_e_dalle_istituzioni | 1 |
| politici_e_dalle_istituzioni_mutualistiche | 1 |
| tributaria_una_scelta_di_politica | 1 |
| una_scelta_di_politica_legislativa | 1 |
| scelta_di_politica_legislativa_che | 1 |
| di_politica_legislativa_che_anche | 1 |
| politica_legislativa_che_anche_a | 1 |
| un_margine_di_valutazione_politica | 1 |
| margine_di_valutazione_politica_e | 1 |
| di_valutazione_politica_e_ritiene | 1 |
| valutazione_politica_e_ritiene_pertanto | 1 |
| politica_e_ritiene_pertanto_non | 1 |
| ampia_discrezionalità_di_valutazione_politica | 1 |
| discrezionalità_di_valutazione_politica_ma | 1 |
| di_valutazione_politica_ma_ritiene | 1 |
| valutazione_politica_ma_ritiene_di | 1 |
| politica_ma_ritiene_di_dover | 1 |
| trattandosi_di_una_scelta_politica | 1 |
| di_una_scelta_politica_tributaria | 1 |
| una_scelta_politica_tributaria_rientrante | 1 |
| scelta_politica_tributaria_rientrante_nella | 1 |
| politica_tributaria_rientrante_nella_discrezionalità | 1 |
| soltanto_di_eventuali_scelte_politiche | 1 |
| di_eventuali_scelte_politiche_rimesse | 1 |
| eventuali_scelte_politiche_rimesse_in | 1 |
| scelte_politiche_rimesse_in_via | 1 |
| politiche_rimesse_in_via_esclusiva | 1 |
| autorevoli_studiosi_dell_economia_politica | 1 |
| studiosi_dell_economia_politica_come | 1 |
| dell_economia_politica_come_valore | 1 |
| economia_politica_come_valore_pubblico | 1 |
| politica_come_valore_pubblico_pertinente | 1 |
| il_frutto_di_scelte_politiche | 1 |
| frutto_di_scelte_politiche_riservate | 1 |
| di_valutazioni_di_ordine_politico | 1 |
| di_ordine_politico_sociale_economico | 1 |
| ordine_politico_sociale_economico_finanziario | 1 |
| politico_sociale_economico_finanziario_che | 1 |
| questa_discrezionalità_di_scelte_politiche | 1 |
| discrezionalità_di_scelte_politiche_non | 1 |
| di_scelte_politiche_non_è | 1 |
| scelte_politiche_non_è_contestabile | 1 |
| politiche_non_è_contestabile_sia | 1 |
| che_effettuata_una_scelta_politica | 1 |
| effettuata_una_scelta_politica_nell | 1 |
| una_scelta_politica_nell_esercizio | 1 |
| scelta_politica_nell_esercizio_della | 1 |
| politica_nell_esercizio_della_sua | 1 |
| in_valutazioni_di_ordine_politico | 1 |
| di_ordine_politico_sociale_e | 1 |
| ordine_politico_sociale_e_si | 1 |
| politico_sociale_e_si_convertano | 1 |
| ma_trattasi_di_giudizio_politico | 1 |
| trattasi_di_giudizio_politico_riservato | 1 |
| di_giudizio_politico_riservato_agli | 1 |
| giudizio_politico_riservato_agli_elettori | 1 |
| politico_riservato_agli_elettori_e | 1 |
| scaturiscono_sono_di_ordine_politico | 1 |
| sono_di_ordine_politico_mentre | 1 |
| di_ordine_politico_mentre_rientrano | 1 |
| ordine_politico_mentre_rientrano_i | 1 |
| politico_mentre_rientrano_i_conflitti | 1 |
| lo_spartiacque_tra_il_politico | 1 |
| spartiacque_tra_il_politico_sociale | 1 |
| tra_il_politico_sociale_e | 1 |
| il_politico_sociale_e_il | 1 |
| politico_sociale_e_il_giuridico | 1 |
| le_ragioni_di_tale_politica | 1 |
| ragioni_di_tale_politica_legislativa | 1 |
| di_tale_politica_legislativa_non | 1 |
| tale_politica_legislativa_non_sono | 1 |
| politica_legislativa_non_sono_da | 1 |
| attuato_impegno_a_livello_politico | 1 |
| impegno_a_livello_politico_quell | 1 |
| a_livello_politico_quell_esigenza | 1 |
| livello_politico_quell_esigenza_di | 1 |
| politico_quell_esigenza_di_una | 1 |
| fondamentale_manifestazione_di_solidarietà_politico | 1 |
| manifestazione_di_solidarietà_politico_economica | 1 |
| di_solidarietà_politico_economica_che | 1 |
| solidarietà_politico_economica_che_la | 1 |
| politico_economica_che_la_costituzione | 1 |
| rispettivi_partiti_o_gruppi_politici | 1 |
| partiti_o_gruppi_politici_organizzati | 1 |
| o_gruppi_politici_organizzati_sia | 1 |
| gruppi_politici_organizzati_sia_pure | 1 |
| politici_organizzati_sia_pure_per | 1 |
| contiene_soltanto_un_principio_politico | 1 |
| soltanto_un_principio_politico_a | 1 |
| un_principio_politico_a_cui | 1 |
| principio_politico_a_cui_dovrà | 1 |
| politico_a_cui_dovrà_ispirarsi | 1 |
| compromissione_dell_anzidetto_principio_politico | 1 |
| dell_anzidetto_principio_politico_sancito | 1 |
| anzidetto_principio_politico_sancito_dalla | 1 |
| principio_politico_sancito_dalla_norma | 1 |
| politico_sancito_dalla_norma_costituzionale | 1 |
| di_merito_sulle_scelte_politiche | 1 |
| merito_sulle_scelte_politiche_del | 1 |
| sulle_scelte_politiche_del_legislatore | 1 |
| scelte_politiche_del_legislatore_giudizio | 1 |
| politiche_del_legislatore_giudizio_che | 1 |
| state_discusse_in_sede_politica | 1 |
| discusse_in_sede_politica_ma | 1 |
| in_sede_politica_ma_la | 1 |
| sede_politica_ma_la_cui | 1 |
| politica_ma_la_cui_determinazione | 1 |
| si_tratta_di_scelte_politiche | 1 |
| tratta_di_scelte_politiche_salvo | 1 |
| di_scelte_politiche_salvo_che | 1 |
| scelte_politiche_salvo_che_gli | 1 |
| politiche_salvo_che_gli_eventuali | 1 |
| scelte_economico_sociali_e_politiche | 1 |
| economico_sociali_e_politiche_e | 1 |
| sociali_e_politiche_e_sostituire | 1 |
| e_politiche_e_sostituire_in | 1 |
| politiche_e_sostituire_in_tal | 1 |
| periodo_nel_quale_la_politica | 1 |
| nel_quale_la_politica_legislativa | 1 |
| quale_la_politica_legislativa_di | 1 |
| la_politica_legislativa_di_un | 1 |
| politica_legislativa_di_un_regime | 1 |
| sulla_base_di_scelte_politiche | 1 |
| base_di_scelte_politiche_riservate | 1 |
| sul_versante_della_finalità_politica | 1 |
| versante_della_finalità_politica_nelle | 1 |
| della_finalità_politica_nelle_esigenze | 1 |
| finalità_politica_nelle_esigenze_di | 1 |
| politica_nelle_esigenze_di_pronta | 1 |
| sede_di_politica_legislativa_ma | 1 |
| di_politica_legislativa_ma_riguarda | 1 |
| politica_legislativa_ma_riguarda_invece | 1 |
| quadro_di_una_politica_per | 1 |
| di_una_politica_per_la | 1 |
| una_politica_per_la_famiglia | 1 |
| politica_per_la_famiglia_costituisce | 1 |
| che_sotto_l_angolazione_politico | 1 |
| sotto_l_angolazione_politico_sociale | 1 |
| l_angolazione_politico_sociale_aveva | 1 |
| angolazione_politico_sociale_aveva_per | 1 |
| politico_sociale_aveva_per_obiettivo | 1 |
| quesiti_secondo_un_apprezzamento_politico | 1 |
| secondo_un_apprezzamento_politico_costituzionalmente | 1 |
| un_apprezzamento_politico_costituzionalmente_legittimo | 1 |
| apprezzamento_politico_costituzionalmente_legittimo_perché | 1 |
| politico_costituzionalmente_legittimo_perché_non | 1 |
| trattandosi_di_scelte_di_politica | 1 |
| politica_sociale_ed_economica_la | 1 |
| attribuito_alle_istanze_di_politica | 1 |
| alle_istanze_di_politica_sociale | 1 |
| istanze_di_politica_sociale_quella | 1 |
| di_politica_sociale_quella_cioè | 1 |
| politica_sociale_quella_cioè_di | 1 |
| trattasi_di_scelte_di_politica | 1 |
| politica_sociale_ed_economica_fatte | 1 |
| si_è_instaurata_una_politica | 1 |
| è_instaurata_una_politica_di | 1 |
| instaurata_una_politica_di_contenimento | 1 |
| una_politica_di_contenimento_della | 1 |
| politica_di_contenimento_della_spesa | 1 |
| una_scelta_di_politica_economico | 1 |
| scelta_di_politica_economico_sociale | 1 |
| di_politica_economico_sociale_e | 1 |
| politica_economico_sociale_e_quindi | 1 |
| gradualità_secondo_scelte_di_politica | 1 |
| secondo_scelte_di_politica_sociale | 1 |
| politica_sociale_ed_economica_e | 1 |
| nella_visione_unitaria_di_politica | 1 |
| visione_unitaria_di_politica_economica | 1 |
| unitaria_di_politica_economica_generale | 1 |
| di_politica_economica_generale_che | 1 |
| politica_economica_generale_che_il | 1 |
| indirizzi_di_politica_legislativa_le | 1 |
| di_politica_legislativa_le_ordinanze | 1 |
| politica_legislativa_le_ordinanze_di | 1 |
| civili_e_politici_adottato_il | 1 |
| e_politici_adottato_il_dicembre | 1 |
| politici_adottato_il_dicembre_e | 1 |
| esigenza_della_realizzazione_della_politica | 1 |
| della_realizzazione_della_politica_di | 1 |
| realizzazione_della_politica_di_settore | 1 |
| della_politica_di_settore_posto | 1 |
| politica_di_settore_posto_in | 1 |
| tra_il_disegno_della_politica | 1 |
| il_disegno_della_politica_di | 1 |
| disegno_della_politica_di_settore | 1 |
| della_politica_di_settore_e | 1 |
| politica_di_settore_e_i | 1 |
| il_graduale_avvicinamento_delle_politiche | 1 |
| graduale_avvicinamento_delle_politiche_degli | 1 |
| avvicinamento_delle_politiche_degli_stati | 1 |
| delle_politiche_degli_stati_aderenti | 1 |
| politiche_degli_stati_aderenti_lo | 1 |
| rendere_possibile_il_controllo_politico | 1 |
| possibile_il_controllo_politico_sull | 1 |
| il_controllo_politico_sull_esatto | 1 |
| controllo_politico_sull_esatto_e | 1 |
| politico_sull_esatto_e_corretto | 1 |
| statale_agli_obiettivi_di_politica | 1 |
| agli_obiettivi_di_politica_economica | 1 |
| obiettivi_di_politica_economica_cui | 1 |
| di_politica_economica_cui_si | 1 |
| politica_economica_cui_si_ispirano | 1 |
| e_conseguenziale_decisione_di_politica | 1 |
| conseguenziale_decisione_di_politica_economica | 1 |
| decisione_di_politica_economica_che | 1 |
| di_politica_economica_che_non | 1 |
| politica_economica_che_non_si | 1 |
| fondato_su_proprie_valutazioni_politiche | 1 |
| su_proprie_valutazioni_politiche_economiche | 1 |
| proprie_valutazioni_politiche_economiche_e | 1 |
| valutazioni_politiche_economiche_e_finanziarie | 1 |
| politiche_economiche_e_finanziarie_nel | 1 |
| legislatore_usando_un_criterio_politico | 1 |
| usando_un_criterio_politico_economico | 1 |
| un_criterio_politico_economico_ha | 1 |
| criterio_politico_economico_ha_ritenuto | 1 |
| politico_economico_ha_ritenuto_utili | 1 |
| per_il_coordinamento_della_politica | 1 |
| il_coordinamento_della_politica_industriale | 1 |
| coordinamento_della_politica_industriale_cipi | 1 |
| della_politica_industriale_cipi_del | 1 |
| politica_industriale_cipi_del_comitato | 1 |
| indirizzi_di_politica_legislativa_ingiustificata | 1 |
| di_politica_legislativa_ingiustificata_e | 1 |
| politica_legislativa_ingiustificata_e_quindi | 1 |
| in_base_a_scelte_politico | 1 |
| base_a_scelte_politico_discrezionali | 1 |
| a_scelte_politico_discrezionali_decida | 1 |
| scelte_politico_discrezionali_decida_di | 1 |
| politico_discrezionali_decida_di_imporre | 1 |
| quadro_di_una_politica_diretta | 1 |
| di_una_politica_diretta_a | 1 |
| una_politica_diretta_a_favorire | 1 |
| politica_diretta_a_favorire_la | 1 |
| limiti_imposti_a_tale_politica | 1 |
| imposti_a_tale_politica_legislativa | 1 |
| a_tale_politica_legislativa_dal | 1 |
| tale_politica_legislativa_dal_rispetto | 1 |
| politica_legislativa_dal_rispetto_del | 1 |
| di_valutazioni_politico_economiche_incensurabili | 1 |
| valutazioni_politico_economiche_incensurabili_in | 1 |
| politico_economiche_incensurabili_in_questa | 1 |
| conseguenti_effetti_negativi_sulla_politica | 1 |
| effetti_negativi_sulla_politica_economica | 1 |
| negativi_sulla_politica_economica_impossibilità | 1 |
| sulla_politica_economica_impossibilità_di | 1 |
| politica_economica_impossibilità_di_investimenti | 1 |
| diritti_civili_e_politici_art | 1 |
| civili_e_politici_art_adottato | 1 |
| e_politici_art_adottato_il | 1 |
| politici_art_adottato_il_dicembre | 1 |
| due_diversissime_esigenze_di_politica | 1 |
| diversissime_esigenze_di_politica_criminale | 1 |
| esigenze_di_politica_criminale_in | 1 |
| di_politica_criminale_in_particolare | 1 |
| politica_criminale_in_particolare_l | 1 |
| una_valutazione_d_opportunità_politica | 1 |
| valutazione_d_opportunità_politica_estranea | 1 |
| d_opportunità_politica_estranea_al | 1 |
| opportunità_politica_estranea_al_contenuto | 1 |
| politica_estranea_al_contenuto_dell | 1 |
| ordine_personale_sociale_e_politico | 1 |
| personale_sociale_e_politico_il | 1 |
| sociale_e_politico_il_diritto | 1 |
| e_politico_il_diritto_penale | 1 |
| politico_il_diritto_penale_moderno | 1 |
| tempestive_determinazioni_una_propria_politica | 1 |
| determinazioni_una_propria_politica_di | 1 |
| una_propria_politica_di_spesa | 1 |
| propria_politica_di_spesa_cfr | 1 |
| politica_di_spesa_cfr_sentenze | 1 |
| sono_decisioni_fondamentali_di_politica | 1 |
| decisioni_fondamentali_di_politica_economica | 1 |
| fondamentali_di_politica_economica_che | 1 |
| di_politica_economica_che_in | 1 |
| politica_economica_che_in_ragione | 1 |
| di_un_insindacabile_discrezionalità_politica | 1 |
| un_insindacabile_discrezionalità_politica_esigono | 1 |
| insindacabile_discrezionalità_politica_esigono_un | 1 |
| discrezionalità_politica_esigono_un_particolare | 1 |
| politica_esigono_un_particolare_e | 1 |
| quadro_del_suo_disegno_politico | 1 |
| del_suo_disegno_politico_generale | 1 |
| suo_disegno_politico_generale_reprimere | 1 |
| disegno_politico_generale_reprimere_ogni | 1 |
| politico_generale_reprimere_ogni_violazione | 1 |
| fini_di_politica_sociale_il | 1 |
| di_politica_sociale_il_giudice | 1 |
| politica_sociale_il_giudice_a | 1 |
| fini_di_politica_sociale_del | 1 |
| di_politica_sociale_del_legislatore | 1 |
| politica_sociale_del_legislatore_sotto | 1 |
| perseguire_eventuali_obiettivi_di_politica | 1 |
| eventuali_obiettivi_di_politica_fiscale | 1 |
| obiettivi_di_politica_fiscale_il | 1 |
| di_politica_fiscale_il_decreto | 1 |
| politica_fiscale_il_decreto_stesso | 1 |
| una_valutazione_comparativa_di_politica | 1 |
| valutazione_comparativa_di_politica_criminale | 1 |
| comparativa_di_politica_criminale_come | 1 |
| di_politica_criminale_come_tale | 1 |
| politica_criminale_come_tale_riservata | 1 |
| alla_medesima_disciplina_associazioni_politiche | 1 |
| medesima_disciplina_associazioni_politiche_sindacali | 1 |
| disciplina_associazioni_politiche_sindacali_assistenziali | 1 |
| associazioni_politiche_sindacali_assistenziali_culturali | 1 |
| politiche_sindacali_assistenziali_culturali_o | 1 |
| e_distinte_espressioni_associazione_politica | 1 |
| distinte_espressioni_associazione_politica_sindacale | 1 |
| espressioni_associazione_politica_sindacale_e | 1 |
| associazione_politica_sindacale_e_così | 1 |
| politica_sindacale_e_così_via | 1 |
| di_prassi_di_negoziazione_politica | 1 |
| prassi_di_negoziazione_politica_fra | 1 |
| di_negoziazione_politica_fra_controllore | 1 |
| negoziazione_politica_fra_controllore_e | 1 |
| politica_fra_controllore_e_controllato | 1 |
| della_sua_discrezionalità_politica_di | 1 |
| sua_discrezionalità_politica_di_interpretazione | 1 |
| discrezionalità_politica_di_interpretazione_delle | 1 |
| politica_di_interpretazione_delle_norme | 1 |
| secondo_generali_valutazioni_di_politica | 1 |
| generali_valutazioni_di_politica_economico | 1 |
| valutazioni_di_politica_economico_finanziaria | 1 |
| di_politica_economico_finanziaria_che | 1 |
| politica_economico_finanziaria_che_possono | 1 |
| risponde_alle_valutazioni_economico_politiche | 1 |
| alle_valutazioni_economico_politiche_sottese | 1 |
| valutazioni_economico_politiche_sottese_alla | 1 |
| economico_politiche_sottese_alla_norma | 1 |
| politiche_sottese_alla_norma_censurata | 1 |
| diritti_civili_e_politici_ecc | 1 |
| civili_e_politici_ecc_nella | 1 |
| e_politici_ecc_nella_specie | 1 |
| politici_ecc_nella_specie_la | 1 |
| in_funzione_della_propria_politica | 1 |
| funzione_della_propria_politica_di | 1 |
| della_propria_politica_di_investimento | 1 |
| propria_politica_di_investimento_nella | 1 |
| politica_di_investimento_nella_gestione | 1 |
| un_margine_di_apprezzamento_politico | 1 |
| margine_di_apprezzamento_politico_istituzionale | 1 |
| di_apprezzamento_politico_istituzionale_che | 1 |
| apprezzamento_politico_istituzionale_che_è | 1 |
| politico_istituzionale_che_è_rimesso | 1 |
| un_antica_tradizione_di_politica | 1 |
| antica_tradizione_di_politica_tributaria | 1 |
| tradizione_di_politica_tributaria_ha | 1 |
| di_politica_tributaria_ha_inteso | 1 |
| politica_tributaria_ha_inteso_avvalersi | 1 |
| politica_riservata_alle_camere_sulla | 1 |
| molteplicità_degli_obiettivi_di_politica | 1 |
| obiettivi_di_politica_fiscale_che | 1 |
| di_politica_fiscale_che_il | 1 |
| politica_fiscale_che_il_legislatore | 1 |
| indirizzo_e_di_controllo_politico | 1 |
| e_di_controllo_politico_amministrativo | 1 |
| di_controllo_politico_amministrativo_e | 1 |
| controllo_politico_amministrativo_e_le | 1 |
| politico_amministrativo_e_le_disposizioni | 1 |
| vincolata_valutazione_di_ordine_politico | 1 |
| valutazione_di_ordine_politico_e | 1 |
| di_ordine_politico_e_sociale | 1 |
| ordine_politico_e_sociale_v | 1 |
| politico_e_sociale_v_ordinanza | 1 |
| a_ragionevoli_criteri_di_politica | 1 |
| ragionevoli_criteri_di_politica_legislativa | 1 |
| criteri_di_politica_legislativa_e | 1 |
| di_politica_legislativa_e_si | 1 |
| politica_legislativa_e_si_sottrae | 1 |
| politica_riservata_alle_camere_che | 1 |
| materia_né_esprimerebbero_scelte_politico | 1 |
| né_esprimerebbero_scelte_politico_legislative | 1 |
| esprimerebbero_scelte_politico_legislative_fondamentali | 1 |
| scelte_politico_legislative_fondamentali_inoltre | 1 |
| politico_legislative_fondamentali_inoltre_configurandosi | 1 |
| coinvolgono_scelte_d_ordine_politico | 1 |
| scelte_d_ordine_politico_amministrativo | 1 |
| d_ordine_politico_amministrativo_spettanti | 1 |
| ordine_politico_amministrativo_spettanti_alle | 1 |
| politico_amministrativo_spettanti_alle_regioni | 1 |
| manifesti_relativi_ad_attività_politiche | 1 |
| relativi_ad_attività_politiche_sindacali | 1 |
| ad_attività_politiche_sindacali_e | 1 |
| attività_politiche_sindacali_e_di | 1 |
| i_messaggi_di_contenuto_politico | 1 |
| messaggi_di_contenuto_politico_ideologico | 1 |
| di_contenuto_politico_ideologico_religioso | 1 |
| contenuto_politico_ideologico_religioso_effettuati | 1 |
| politico_ideologico_religioso_effettuati_senza | 1 |
| pubblicità_relativa_a_manifestazioni_politiche | 1 |
| relativa_a_manifestazioni_politiche_sindacali | 1 |
| a_manifestazioni_politiche_sindacali_e | 1 |
| manifestazioni_politiche_sindacali_e_di | 1 |
| già_dal_loro_contenuto_politico | 1 |
| dal_loro_contenuto_politico_culturale | 1 |
| loro_contenuto_politico_culturale_sportivo | 1 |
| contenuto_politico_culturale_sportivo_filantropico | 1 |
| politico_culturale_sportivo_filantropico_o | 1 |
| pertanto_in_una_critica_politica | 1 |
| in_una_critica_politica_alle | 1 |
| una_critica_politica_alle_scelte | 1 |
| critica_politica_alle_scelte_del | 1 |
| politica_alle_scelte_del_legislatore | 1 |
| stabilisce_nel_quadro_della_politica | 1 |
| nel_quadro_della_politica_di | 1 |
| quadro_della_politica_di_bilancio | 1 |
| della_politica_di_bilancio_le | 1 |
| politica_di_bilancio_le_aziende | 1 |
| rende_attuabili_per_ragioni_politiche | 1 |
| attuabili_per_ragioni_politiche_militari | 1 |
| per_ragioni_politiche_militari_o | 1 |
| ragioni_politiche_militari_o_di | 1 |
| politiche_militari_o_di_altra | 1 |
| l_organo_di_direzione_politica | 1 |
| di_direzione_politica_responsabile_con | 1 |
| direzione_politica_responsabile_con_provvedimento | 1 |
| politica_responsabile_con_provvedimento_da | 1 |
| all_organo_di_direzione_politica | 1 |
| di_direzione_politica_responsabile_si | 1 |
| direzione_politica_responsabile_si_violerebbe | 1 |
| politica_responsabile_si_violerebbe_l | 1 |
| dell_organo_di_direzione_politica | 1 |
| di_direzione_politica_responsabile_solo | 1 |
| direzione_politica_responsabile_solo_genericamente | 1 |
| politica_responsabile_solo_genericamente_individuato | 1 |
| fra_organi_di_direzione_politica | 1 |
| organi_di_direzione_politica_e | 1 |
| di_direzione_politica_e_organi | 1 |
| direzione_politica_e_organi_di | 1 |
| politica_e_organi_di_gestione | 1 |
| si_inscrivono_anche_le_politiche | 1 |
| inscrivono_anche_le_politiche_regionali | 1 |
| anche_le_politiche_regionali_di | 1 |
| le_politiche_regionali_di_settore | 1 |
| politiche_regionali_di_settore_la | 1 |
| secondo_una_linea_di_politica | 1 |
| una_linea_di_politica_criminale | 1 |
| linea_di_politica_criminale_autonoma | 1 |
| di_politica_criminale_autonoma_e | 1 |
| politica_criminale_autonoma_e_contrapposta | 1 |
| recente_riforma_tale_opzione_politico | 1 |
| riforma_tale_opzione_politico_criminale | 1 |
| tale_opzione_politico_criminale_consiste | 1 |
| opzione_politico_criminale_consiste_infatti | 1 |
| politico_criminale_consiste_infatti_fondamentalmente | 1 |
| apertura_alle_diverse_tendenze_politiche | 1 |
| alle_diverse_tendenze_politiche_sociali | 1 |
| diverse_tendenze_politiche_sociali_e | 1 |
| tendenze_politiche_sociali_e_culturali | 1 |
| politiche_sociali_e_culturali_nel | 1 |
| diverse_opinioni_e_tendenze_politiche | 1 |
| opinioni_e_tendenze_politiche_sociali | 1 |
| e_tendenze_politiche_sociali_culturali | 1 |
| tendenze_politiche_sociali_culturali_e | 1 |
| politiche_sociali_culturali_e_religiose | 1 |
| fra_i_diversi_orientamenti_politici | 1 |
| i_diversi_orientamenti_politici_che | 1 |
| diversi_orientamenti_politici_che_si | 1 |
| orientamenti_politici_che_si_confrontano | 1 |
| politici_che_si_confrontano_nel | 1 |
| regionale_nella_definizione_delle_politiche | 1 |
| nella_definizione_delle_politiche_di | 1 |
| definizione_delle_politiche_di_bilancio | 1 |
| delle_politiche_di_bilancio_della | 1 |
| politiche_di_bilancio_della_regione | 1 |
| legittima_dunque_una_presenza_politica | 1 |
| dunque_una_presenza_politica_della | 1 |
| una_presenza_politica_della_regione | 1 |
| presenza_politica_della_regione_in | 1 |
| politica_della_regione_in_rapporto | 1 |
| aree_di_prioritario_intervento_politico | 1 |
| di_prioritario_intervento_politico_o | 1 |
| prioritario_intervento_politico_o_legislativo | 1 |
| intervento_politico_o_legislativo_sentenza | 1 |
| politico_o_legislativo_sentenza_n | 1 |
| espressivi_delle_diverse_sensibilità_politiche | 1 |
| delle_diverse_sensibilità_politiche_presenti | 1 |
| diverse_sensibilità_politiche_presenti_nella | 1 |
| sensibilità_politiche_presenti_nella_comunità | 1 |
| politiche_presenti_nella_comunità_regionale | 1 |
| natura_culturale_o_anche_politica | 1 |
| culturale_o_anche_politica_ma | 1 |
| o_anche_politica_ma_certo | 1 |
| anche_politica_ma_certo_non | 1 |
| politica_ma_certo_non_normativa | 1 |
| può_avere_solo_rilievo_politico | 1 |
| avere_solo_rilievo_politico_ma | 1 |
| solo_rilievo_politico_ma_non | 1 |
| rilievo_politico_ma_non_determina | 1 |
| politico_ma_non_determina_alcun | 1 |
| indice_della_maggiore_forza_politica | 1 |
| della_maggiore_forza_politica_del | 1 |
| maggiore_forza_politica_del_presidente | 1 |
| forza_politica_del_presidente_conseguente | 1 |
| politica_del_presidente_conseguente_alla | 1 |
| politica_economica_e_redistributiva_a | 1 |
| nei_diversi_obiettivi_di_politica | 1 |
| diversi_obiettivi_di_politica_economica | 1 |
| obiettivi_di_politica_economica_e | 1 |
| politica_economica_e_redistributiva_che | 1 |
| per_ragioni_appunto_di_politica | 1 |
| ragioni_appunto_di_politica_economica | 1 |
| appunto_di_politica_economica_e | 1 |
| politica_economica_e_redistributiva_tenendo | 1 |
| una_scelta_di_politica_redistributiva | 1 |
| scelta_di_politica_redistributiva_volta | 1 |
| di_politica_redistributiva_volta_ad | 1 |
| politica_redistributiva_volta_ad_assicurare | 1 |
| di_conseguenza_impedirebbe_ogni_politica | 1 |
| conseguenza_impedirebbe_ogni_politica_redistributiva | 1 |
| impedirebbe_ogni_politica_redistributiva_del | 1 |
| ogni_politica_redistributiva_del_carico | 1 |
| politica_redistributiva_del_carico_fiscale | 1 |
| anche_perseguire_una_peculiare_politica | 1 |
| perseguire_una_peculiare_politica_di | 1 |
| una_peculiare_politica_di_sviluppo | 1 |
| peculiare_politica_di_sviluppo_economico | 1 |
| politica_di_sviluppo_economico_circoscritta | 1 |
| perseguire_l_obiettivo_di_politica | 1 |
| l_obiettivo_di_politica_economica | 1 |
| obiettivo_di_politica_economica_di | 1 |
| di_politica_economica_di_evitare | 1 |
| politica_economica_di_evitare_con | 1 |
| in_attuazione_della_indicata_politica | 1 |
| attuazione_della_indicata_politica_di | 1 |
| della_indicata_politica_di_tendenziale | 1 |
| indicata_politica_di_tendenziale_mantenimento | 1 |
| politica_di_tendenziale_mantenimento_della | 1 |
| progressività_in_funzione_delle_politiche | 1 |
| in_funzione_delle_politiche_economiche | 1 |
| funzione_delle_politiche_economiche_e | 1 |
| delle_politiche_economiche_e_fiscali | 1 |
| politiche_economiche_e_fiscali_da | 1 |
| una_funzione_di_indirizzo_politico | 1 |
| funzione_di_indirizzo_politico_amministrativo | 1 |
| di_indirizzo_politico_amministrativo_alla | 1 |
| indirizzo_politico_amministrativo_alla_giunta | 1 |
| politico_amministrativo_alla_giunta_regionale | 1 |
| dell_indirizzo_politico_programmatico_e | 1 |
| indirizzo_politico_programmatico_e_dal | 1 |
| politico_programmatico_e_dal_controllo | 1 |
| di_attuare_le_direttive_politiche | 1 |
| attuare_le_direttive_politiche_e | 1 |
| le_direttive_politiche_e_programmatiche | 1 |
| nel_quadro_delle_direttive_politiche | 1 |
| quadro_delle_direttive_politiche_e | 1 |
| delle_direttive_politiche_e_programmatiche | 1 |
| dell_indirizzo_politico_programmatico_attribuisce | 1 |
| indirizzo_politico_programmatico_attribuisce_in | 1 |
| politico_programmatico_attribuisce_in_realtà | 1 |
| le_funzioni_di_indirizzo_politico | 1 |
| funzioni_di_indirizzo_politico_amministrativo | 1 |
| di_indirizzo_politico_amministrativo_e | 1 |
| indirizzo_politico_amministrativo_e_di | 1 |
| politico_amministrativo_e_di_definizione | 1 |
| tema_di_rapporto_fra_politica | 1 |
| di_rapporto_fra_politica_ed | 1 |
| rapporto_fra_politica_ed_amministrazione | 1 |
| fra_politica_ed_amministrazione_a | 1 |
| politica_ed_amministrazione_a_fronte | 1 |
| sul_piano_della_rappresentatività_politica | 1 |
| piano_della_rappresentatività_politica_degli | 1 |
| della_rappresentatività_politica_degli_organi | 1 |
| rappresentatività_politica_degli_organi_regionali | 1 |
| politica_degli_organi_regionali_ed | 1 |
| rapporti_fra_le_classi_politiche | 1 |
| fra_le_classi_politiche_e | 1 |
| le_classi_politiche_e_l | 1 |
| classi_politiche_e_l_alta | 1 |
| politiche_e_l_alta_dirigenza | 1 |
| fra_politica_e_amministrazione_ribadito | 1 |
| politica_e_amministrazione_ribadito_da | 1 |
| fra_politica_e_amministrazione_e | 1 |
| politica_e_amministrazione_e_questa | 1 |
| altresì_lesa_l_autonomia_politica | 1 |
| lesa_l_autonomia_politica_e | 1 |
| l_autonomia_politica_e_la | 1 |
| autonomia_politica_e_la_stessa | 1 |
| politica_e_la_stessa_dignità | 1 |
| e_la_stessa_dignità_politica | 1 |
| la_stessa_dignità_politica_degli | 1 |
| la_lesione_dell_autonomia_politica | 1 |
| lesione_dell_autonomia_politica_e | 1 |
| dell_autonomia_politica_e_della | 1 |
| autonomia_politica_e_della_stessa | 1 |
| politica_e_della_stessa_dignità | 1 |
| e_della_stessa_dignità_politica | 1 |
| della_stessa_dignità_politica_degli | 1 |
| o_persino_della_dignità_politica | 1 |
| persino_della_dignità_politica_della | 1 |
| della_dignità_politica_della_regione | 1 |
| dignità_politica_della_regione_e | 1 |
| politica_della_regione_e_dei | 1 |
| incidono_nel_settore_della_politica | 1 |
| nel_settore_della_politica_sociale | 1 |
| settore_della_politica_sociale_di | 1 |
| della_politica_sociale_di_esclusiva | 1 |
| politica_sociale_di_esclusiva_competenza | 1 |
| e_delle_politiche_sociali_del | 1 |
| delle_politiche_sociali_del_ministero | 1 |
| politiche_sociali_del_ministero_dell | 1 |
| movimenti_o_partiti_politici_sia | 1 |
| o_partiti_politici_sia_a | 1 |
| partiti_politici_sia_a_quello | 1 |
| politici_sia_a_quello_previsto | 1 |
| dei_movimenti_e_partiti_politici | 1 |
| movimenti_e_partiti_politici_rappresentati | 1 |
| e_partiti_politici_rappresentati_in | 1 |
| partiti_politici_rappresentati_in_parlamento | 1 |
| politici_rappresentati_in_parlamento_il | 1 |
| legislatore_di_perseguire_una_politica | 1 |
| di_perseguire_una_politica_fiscale | 1 |
| perseguire_una_politica_fiscale_diretta | 1 |
| una_politica_fiscale_diretta_a | 1 |
| politica_fiscale_diretta_a_valorizzare | 1 |
| operare_scelte_discrezionali_di_politica | 1 |
| scelte_discrezionali_di_politica_tributaria | 1 |
| discrezionali_di_politica_tributaria_in | 1 |
| di_politica_tributaria_in_materia | 1 |
| politica_tributaria_in_materia_di | 1 |
| assicurare_l_unitarietà_delle_politiche | 1 |
| l_unitarietà_delle_politiche_complessive | 1 |
| unitarietà_delle_politiche_complessive_di | 1 |
| delle_politiche_complessive_di_spesa | 1 |
| politiche_complessive_di_spesa_che | 1 |
| menzionati_contraddittori_indirizzi_di_politica | 1 |
| contraddittori_indirizzi_di_politica_fiscale | 1 |
| indirizzi_di_politica_fiscale_quello | 1 |
| di_politica_fiscale_quello_statale | 1 |
| politica_fiscale_quello_statale_che | 1 |
| scelta_di_politica_fiscale_generale | 1 |
| di_politica_fiscale_generale_che | 1 |
| politica_fiscale_generale_che_il | 1 |
| scelta_di_politica_fiscale_del | 1 |
| di_politica_fiscale_del_legislatore | 1 |
| politica_fiscale_del_legislatore_statale | 1 |
| pregiudica_le_possibilità_di_politica | 1 |
| anche_le_possibilità_di_politica | 1 |
| giustificata_sul_piano_della_politica | 1 |
| sul_piano_della_politica_economico | 1 |
| piano_della_politica_economico_fiscale | 1 |
| della_politica_economico_fiscale_della | 1 |
| politica_economico_fiscale_della_regione | 1 |
| finanze_dipartimento_per_le_politiche | 1 |
| dipartimento_per_le_politiche_fiscali | 1 |
| per_le_politiche_fiscali_del | 1 |
| le_politiche_fiscali_del_dicembre | 1 |
| politiche_fiscali_del_dicembre_prot | 1 |
| attribuirgli_cómpiti_e_funzioni_politico | 1 |
| cómpiti_e_funzioni_politico_amministrativi | 1 |
| e_funzioni_politico_amministrativi_non | 1 |
| funzioni_politico_amministrativi_non_vincolanti | 1 |
| politico_amministrativi_non_vincolanti_per | 1 |
| una_scelta_di_indirizzo_politico | 1 |
| scelta_di_indirizzo_politico_economico | 1 |
| di_indirizzo_politico_economico_che | 1 |
| indirizzo_politico_economico_che_sfugge | 1 |
| politico_economico_che_sfugge_in | 1 |
| gli_obiettivi_di_altre_politiche | 1 |
| obiettivi_di_altre_politiche_comunitarie | 1 |
| di_altre_politiche_comunitarie_che | 1 |
| altre_politiche_comunitarie_che_hanno | 1 |
| politiche_comunitarie_che_hanno_richiesto | 1 |
| in_base_a_considerazioni_politiche | 1 |
| base_a_considerazioni_politiche_specifiche | 1 |
| a_considerazioni_politiche_specifiche_tali | 1 |
| considerazioni_politiche_specifiche_tali_deroghe | 1 |
| politiche_specifiche_tali_deroghe_devono | 1 |
| concorrenza_leale_e_delle_politiche | 1 |
| leale_e_delle_politiche_comunitarie | 1 |
| e_delle_politiche_comunitarie_in | 1 |
| delle_politiche_comunitarie_in_materia | 1 |
| politiche_comunitarie_in_materia_di | 1 |
| nel_definire_le_proprie_politiche | 1 |
| definire_le_proprie_politiche_fiscali | 1 |
| le_proprie_politiche_fiscali_e | 1 |
| proprie_politiche_fiscali_e_tuttavia | 1 |
| politiche_fiscali_e_tuttavia_non | 1 |
| in_relazione_all_apprezzamento_politico | 1 |
| relazione_all_apprezzamento_politico_operato | 1 |
| all_apprezzamento_politico_operato_dal | 1 |
| apprezzamento_politico_operato_dal_governo | 1 |
| politico_operato_dal_governo_e | 1 |
| strutturali_di_politica_economica_per | 1 |
| di_politica_economica_per_gli | 1 |
| politica_economica_per_gli_anni | 1 |
| infatti_ha_natura_meramente_politica | 1 |
| bilancio_ha_natura_meramente_politica | 1 |
| dal_legislatore_fra_le_politiche | 1 |
| legislatore_fra_le_politiche_economiche | 1 |
| fra_le_politiche_economiche_di | 1 |
| le_politiche_economiche_di_liberalizzazione | 1 |
| politiche_economiche_di_liberalizzazione_intesa | 1 |
| ragionevole_ritenere_che_le_politiche | 1 |
| ritenere_che_le_politiche_economiche | 1 |
| che_le_politiche_economiche_volte | 1 |
| le_politiche_economiche_volte_ad | 1 |
| politiche_economiche_volte_ad_alleggerire | 1 |
| pubblica_l_attuazione_di_politiche | 1 |
| l_attuazione_di_politiche_economiche | 1 |
| attuazione_di_politiche_economiche_locali | 1 |
| di_politiche_economiche_locali_e | 1 |
| politiche_economiche_locali_e_regionali | 1 |
| maggiore_sviluppo_economico_attraverso_politiche | 1 |
3. Word embedding
3.1. Il grafico a barre riporta i 30 termini semanticamente più simili alla voce presenti all’interno del dftm_silver, ordinati per valore di similarità in ordine decrescente.

4. Statistiche descrittive
4.1. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di pronunce in cui compaiono la voce e i termini associati in relazione al df_term_glob, nonché il corrispondente numero di pronunce. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 2005 | 121 |
| 1988 | 118 |
| 2006 | 114 |
| 2007 | 113 |
| 2004 | 111 |
4.2. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di sentenze in cui compaiono la voce e i termini associati in relazione al dftm, nonché il corrispondente numero di sentenze. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 2022 | 72 |
| 2019 | 69 |
| 2020 | 67 |
| 2021 | 67 |
| 1988 | 64 |
4.3 La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di pronunce in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al df_term_glob, nonché il corrispondente numero di pronunce e la percentuale in relazione al numero totale di pronunce che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Ugo De Siervo | 96 | 2.56068284875967 |
| Antonio Baldassarre | 88 | 2.34729261136303 |
| Gaetano Silvestri | 84 | 2.24059749266471 |
| Valerio Onida | 79 | 2.10722859429181 |
| Giuliano Amato | 74 | 1.97385969591891 |
4.4. La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di sentenze in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al dftm, nonché il corrispondente numero di sentenze e la percentuale in relazione al numero totale di sentenze che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Antonio Baldassarre | 72 | 3.25644504748982 |
| Ugo De Siervo | 57 | 2.57801899592944 |
| Aldo Carosi | 49 | 2.21619176843057 |
| Gaetano Silvestri | 47 | 2.12573496155586 |
| Daria de Pretis | 46 | 2.0805065581185 |
4.5 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.6. Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob in relazione alla sentenze (linea continua) e alle ordinanze (linea tratteggiata). Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.7 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di sentenze presenti in dftm. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.8. Se cliccate sul link trovate il grafico a barre interattivo del numero di pronunce che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al df_term_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle pronunce che compongono df_term_silver ed è divisa per colori in base al numero di pronunce che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.9 Se cliccate sul link trovate il grafico a barre interattivo del numero di sentenze che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al dftm_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle sentenze che compongono dftm_silver ed è divisa per colori in base al numero di sentenze che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5. Lessicometria
5.1. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in df_term_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.2. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in dftm_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.3. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle pronunce che formano df_term_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle pronunce che formano df_term_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate | frequenza | rank |
|---|---|---|
| politica | 377 | 218 |
| politiche | 199 | 484 |
| politico | 142 | 720 |
| politici | 88 | 1184 |
| politicamente | 1 | 15410 |
| politicità | 1 | 15410 |
| politicoamministrativo | 1 | 15410 |
| politicoculturale | 1 | 15410 |
5.4. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle sentenze che formano dftm_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle sentenze che formano dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate_motivaz | frequenza | rank |
|---|---|---|
| politica | 166 | 172 |
| politiche | 94 | 386 |
| politico | 64 | 613 |
| politici | 24 | 1665 |
| politicamente | 1 | 9890 |
| politicità | 1 | 9890 |
5.5 Se cliccate sul link trovate il grafico a barre interattivo delle 50 pronunce con il maggior numero di parole uniche (o types) in df_term_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni pronuncia. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.6 Se cliccate sul link trovate il grafico a barre interattivo delle 50 sentenze con il maggior numero di parole uniche (o types) in dftm_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni sentenza. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.