Indice
Per una guida alla lettura clicca qui.
1. Concordanze 
1.1. La tabella  riporta le concordanze estratte dalle sentenze presenti nel subset dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| FileName | From | To | Pre | Keyword | Post |
|---|---|---|---|---|---|
| 1957-14.txt | 234 | 234 | sede esaminata . passando all esame del merito , trattasi di stabilire , se la riscossione dei tributi erariali sia | passata | dallo stato alla regione siciliana , e se il decreto assessoriale impugnato rientri nel limiti della riscossione . sul primo |
| 1957-14.txt | 350 | 350 | posto , dall analisi coordinata delle varie disposizioni che regolano la materia tributaria si evince che il potere amministrativo è | passato | alla regione siciliana limitatamente alla fase della riscossione dei tributi . invero il d.p.r . 12 aprile 1948 , n |
| 1957-44.txt | 1778 | 1778 | la regione di dettare nuove e diverse norme nella stessa materia già regolata da leggi statali non può riflettersi sul | passato | , vessendo ovvio che la regione non può annullare o togliere efficacia ad atti che si sono compiuti nell ambito |
| 1957-47.txt | 1488 | 1488 | alla determinazione dell ammontare del fabbisogno dell ente e al riparto dei contributi tra i vari obbligati . ma nel | passato | il prefetto era anche il presidente del consiglio dell economia corporativa ; poteva così presumersi che consiglio e prefetto tendessero |
| 1958-45.txt | 533 | 533 | del catasto essendo quello di predisporre gli atti per la imposizione e la riscossione del tributo fondiario , essi sarebbero | passati | – sulla base della spettanza alla regione di quel tributo – nella organizzazione amministrativa della regione stessa e nell ambito |
| 1958-45.txt | 610 | 610 | gennaio 1957 , n . 14 ) ebbe a riconoscere che , per la riscossione , il potere amministrativo è | passato | alla regione a seguito del disposto del primo comma dell art . 2 del d.p.r . 12 aprile 1948 , |
| 1961-48.txt | 253 | 253 | fatto che sul rapporto controverso , cui si riferisce il giudizio di rilevanza , non sia ancora intervenuta una sentenza | passata | in giudicato ( nello stesso senso sostanziale è la sentenza 18 aprile 1959 , n . 24 ) . la |
| 1963-104.txt | 39 | 39 | stato secondo cui non sarebbe censurabile il provvedimento di esproprio impugnato , anzitutto perché esso deriva dalla pronuncia , ormai | passata | in giudicato per difetto di impugnativa , di un organo , quale la commissione censuaria centrale , rivestito di carattere |
| 1963-114.txt | 422 | 422 | accertamento dava luogo senz altro all iscrizione nei ruoli e la spedizione di questa non era più sospesa quando fossero | passati | 30 giorni dall eventuale ricorso del contribuente . la legge era stata emanata proprio allo scopo di evitare che tale |
| 1963-174.txt | 1104 | 1104 | in virtù del d.p.r . del 1951 , n . 1582 . la legge disciplina , in verità , situazioni | passate | ; ma le disciplina come sarebbe avvenuto secondo il sistema tributario dell epoca se non si fosse emesso il d.p.r |
| 1963-174.txt | 1230 | 1230 | l art . 2 della predetta legge 25 febbraio 1960 , n . 163 , non ha introdotto per il | passato | nuove imposte o nuove aliquote , in confronto delle quali si possa avanzare il dubbio che risultino sproporzionate alla capacità |
| 1963-80.txt | 145 | 145 | organi statali ( ministri , g . p . a . , commissione centrale per la finanza locale ) sarebbero | passati | , almeno in virtù d una norma d attuazione dello statuto siciliano ( art . 8 del d.p.r . 19 |
| 1964-45.txt | 359 | 359 | retroattività della legge tributaria ” sorge non soltanto quando la legge ponga a base della prestazione un fatto verificatosi nel | passato | , ma anche quando essa alteri , modifichi o trasformi , con effetto retroattivo , gli elementi essenziali dell obbligazione |
| 1964-45.txt | 472 | 472 | obbligazione tributaria , si deve anche ritenere che , quando la legge assuma a presupposto un fatto o una situazione | passati | – non più esistenti , perciò , al momento in cui essa entra in vigore – , ovvero innovi , |
| 1964-45.txt | 498 | 498 | perciò , al momento in cui essa entra in vigore – , ovvero innovi , estendendo i suoi effetti al | passato | , gli elementi dai quali la prestazione trae i suoi caratteri essenziali , il rapporto che deve sussistere tra imposizione |
| 1964-53.txt | 613 | 613 | ad adottare alcuna decisione , e nell altro che i poteri esercitati mediante un commissario generale del governo nella zona | passata | all amministrazione italiana si collegarono ( o ne furono la continuazione ) a quelli esercitati dai comandi militari alleati prima |
| 1966-120.txt | 232 | 232 | costituzionale n . 61 del 1960 ) : vi appartengono e vi apparterranno se e fino a quando non saranno | passati | definitivamente alla regione o comunque ” fino a quando non sarà diversamente ” stabilito ( in particolare v . art |
| 1966-44.txt | 2462 | 2462 | alla singola legge tributaria , se questa , con l assumere a presupposto della prestazione un fatto o una situazione | passati | , o con l innovare , estendendo i suoi effetti al passato , gli elementi dai quali la prestazione trae |
| 1966-44.txt | 2474 | 2474 | presupposto della prestazione un fatto o una situazione passati , o con l innovare , estendendo i suoi effetti al | passato | , gli elementi dai quali la prestazione trae i suoi caratteri essenziali , abbia spezzato il rapporto che deve sussistere |
| 1966-44.txt | 2617 | 2617 | nella determinazione di un elemento per calcolare l incremento di valore effettivamente verificatosi . certo quest elemento si riferisce al | passato | , e non potrebbe essere altrimenti , perché , essendo l imposta destinata a colpire un aumento di valore già |
| 1966-44.txt | 2656 | 2656 | valore già avvenuto , tale aumento non può , logicamente , essere calcolato che assumendo un termine di riferimento nel | passato | ; ma l imposta colpisce l aumento di valore che si realizza nel momento dell alienazione o dell utilizzazione dell |
| 1966-64.txt | 521 | 521 | di cremona , che talora le annualità coperte dal privilegio possano non corrispondere a quelle coperte negli stessi casi in | passato | , questa sarebbe più che altro una conseguenza , puramente eventuale , del mutamento del sistema di iscrizione : cioè |
| 1967-122.txt | 84 | 84 | 1598 del 1947 relativa all industrializzazione del mezzogiorno . l atto sarebbe illegittimo : 1 ) sia perché , essendo | passata | alla regione la potestà amministrativa in materia finanziaria , il ministro non poteva ingerirsene ( violazione degli artt . 20 |
| 1967-72.txt | 215 | 215 | ) . nell art . 109 si prevedeva l iscrizione dell intero reddito accertato provvisoriamente dagli uffici , purché fossero | passati | almeno 60 giorni dalla trasmissione dell eventuale ricorso del contribuente alla commissione di primo grado ; con l art . |
| 1967-77.txt | 1083 | 1083 | soggetti non tassabili sul bilancio l iscrizione provvisoria è fatta sul reddito del penultimo anno precedente , mentre , in | passato | , si fondava , là dov era in vigore , sull imponibile dell ultimo anno precedente ; ma l innovazione |
| 1967-94.txt | 96 | 96 | iscritto o per le quali non siano stati enunciati titoli registrati ” anche se le sentenze stesse non siano ancora | passate | in cosa giudicata , è stata denunciata infatti unicamente perché la sottoposizione alla ” tassa di titolo ” delle sentenze |
| 1967-94.txt | 119 | 119 | giudicata , è stata denunciata infatti unicamente perché la sottoposizione alla ” tassa di titolo ” delle sentenze non ancora | passate | in giudicato comporterebbe un onere , il quale , anche per essere assai gravoso nel caso di convenzioni di valore |
| 1968-83.txt | 303 | 303 | controversia che non si riferisca a semplice estimazione di redditi . per quanto la corte di cassazione abbia ritenuto nel | passato | il contrario , numerose recenti sentenze pronunziate a sezioni unite e la più autorevole dottrina affermano che , in materia |
| 1968-84.txt | 738 | 738 | amministrativa connessa alle imposte dirette . già nella sentenza n . 48 del 1965 fu rilevato che , pur essendo | passata | alla regione siciliana la materia della riscossione dei tributi e l organizzazione del servizio esattoriale , nella materia trasferita non |
| 1968-84.txt | 1604 | 1604 | tale sia l attività dell intendente nell applicazione delle sanzioni , in qualunque modo possa essere qualificata , non essendo | passata | alla regione la competenza relativa per effetto di una norma che ha soltanto disposto l attribuzione alla regione delle entrate |
| 1969-10.txt | 488 | 488 | da una parte della dottrina , e finora seguita pure da questa corte ( la quale ebbe ad occuparsi in | passato | anche di alcuni problemi relativi alla indipendenza delle commissioni stesse ) , è stata sempre contrastata dalla dottrina prevalente . |
| 1969-150.txt | 174 | 174 | discussione anzitutto se la meccanizzazione dei ruoli esattoriali rientri nella materia della riscossione delle imposte erariali e non erariali , | passata | alla regione siciliana secondo l art . 8 del d.p.r . 26 luglio 1965 , n . 1074 , concernente |
| 1969-75.txt | 1150 | 1150 | mancato di rilevare che una legge può colpire una capacità contributiva esistente in un momento anteriore e rivelata da fatti | passati | , senza per ciò solo violare l art . 53 , purché vi sia una ragionevole presunzione che , nella |
| 1971-132.txt | 464 | 464 | agevolazioni in materia di tasse ed imposte indirette sugli affari , invece , non ha seguito , come per il | passato | , i medesimi criteri della imposta sui fabbricati , ma ha disposto soltanto che ” i termini . . . |
| 1971-138.txt | 727 | 727 | non retroattività non si può dedurre che le entrate da esso attribuite alla regione non spettassero a questa per il | passato | , ma solo che per gli esercizi finanziari fino a tutto il 1965 i rapporti fra stato e regione continuano |
| 1971-93.txt | 600 | 600 | particolare il diverso uso del verbo ” compiere ” al presente nell art . 30 , al ( congiuntivo ) | passato | nell art . 261 , comma quarto , del t.u . del 1958 , è conseguenza diretta della formalmente diversa |
| 1972-200.txt | 670 | 670 | , è rilevante soltanto quell unico trasferimento , che , nel susseguirsi delle suddette decisioni , risulti effettuato dalla sentenza | passata | in giudicato . per l imposta di atto , dovuta per la sentenza traslativa , la proporzionale , benché pagata |
| 1972-200.txt | 804 | 804 | ha rilevanza il fatto che il tributo sia corrisposto all atto della registrazione di una o più sentenze non ancora | passate | in giudicato . è rilevante – invece – agli effetti degli artt . 3 e 53 cost . , che |
| 1972-200.txt | 848 | 848 | non consentono che la somma versata sia restituita – per intero o proporzionalmente – nel caso in cui dalla sentenza | passata | in cosa giudicata risulti che il trasferimento non esiste – in tutto od in parte – e quindi sia venuto |
| 1973-129.txt | 141 | 141 | previste dai primi due commi dello stesso articolo ( retrodatazione del termine di riferimento e applicazione retroattiva del tributo alle | passate | alienazioni ) ; dalla dichiarata incostituzionalità del comma secondo ( sent . n . 44 del 1966 ) deriverebbe l |
| 1974-175.txt | 267 | 267 | . 976 del 1957 , non sarebbe esistito nel territorio di assisi , avrebbe valutato situazioni di fatto verificatesi nel | passato | e quindi non costituenti un indice attendibile di potenzialità contributiva attuale , nonché avrebbe preso in considerazione , al fine |
| 1974-185.txt | 264 | 264 | data di riferimento , per i quali soltanto vi sarebbe un aggiornamento di valore annuale e contribuenti che ricevono terreni | passati | a nuovo catasto in epoca successiva , per i quali l aggiornamento potrebbe avvenire se e quando la commissione , |
| 1974-185.txt | 596 | 596 | quei redditi dominicali risultanti dalla citata revisione generale , sicché si ottennero valori più congrui ed esatti per i terreni | passati | a nuovo catasto e valori meno aderenti alla realtà per i terreni a vecchio catasto . di siffatta situazione non |
| 1974-185.txt | 827 | 827 | 1 luglio 1946-31 marzo 1947 tenuto presente agli effetti dell imposta straordinaria sul patrimonio – ai redditi dominicali dei terreni | passati | a nuovo catasto in data successiva all indicato periodo ( secondo comma ) . a ben considerare , quindi , |
| 1974-185.txt | 970 | 970 | , sia al valore dei fondi perequato direttamente dalla commissione centrale – sempre con riferimento al 1947 – per terreni | passati | a nuovo catasto successivamente a tale data . non sussiste perciò il denunciato contrasto con l art . 3 cost |
| 1974-185.txt | 1049 | 1049 | di terreni già censiti a nuovo catasto all epoca di istituzione dell imposta straordinaria sul patrimonio e proprietari di terreni | passati | a nuovo catasto successivamente . |
| 1974-287.txt | 887 | 887 | all autorità giudiziaria nessuna decisione delle commissioni concernente la semplice estimazione dei redditi . il principio e la formula , | passati | , con qualche non significativa variante , nelle leggi successive , anche relative ad altre imposte , sono stati poi |
| 1974-299.txt | 844 | 844 | ora eseguito dal sostituto d imposta all esattoria in cui l impresa ha la sede centrale , mentre per il | passato | la riscossione mediante iscrizione a ruolo spettava agli organi regionali . anche questa doglianza non è fondata . anzitutto va |
| 1976-179.txt | 1914 | 1914 | primi due commi dell art . 8 , richiamati dalla difesa dello stato , ma al riguardo e per il | passato | non abroga , né espressamente né tacitamente o implicitamente , il cpv . dell art . 131 o l art |
| 1976-179.txt | 3088 | 3088 | , costituisce un quid novi destinato ad operare a decorrere al massimo dal 1 gennaio 1975 e non per il | passato | , e comunque non in modo tale da eliminare in maniera totale o parziale la vigenza e l operatività delle |
| 1976-179.txt | 4164 | 4164 | . 139 ) . sulla legittimità costituzionale o meno dell art . 131 questa corte non ha avuto modo in | passato | di pronunciarsi specificamente , giacché la questione che al riguardo era stata sollevata , con l ordinanza del 10 dicembre |
| 1976-198.txt | 265 | 265 | sentenza che contenga la enunciazione di un atto non registrato e che a codesta sentenza ne segua un altra , | passata | in cosa giudicata , con cui la prima sia dichiarata nulla ovvero riformata in toto e rispettivamente e specificamente perché |
| 1976-198.txt | 793 | 793 | ha rilevanza il fatto che il tributo sia corrisposto all atto della registrazione di una o più sentenze non ancora | passate | in giudicato ” . con quest ultima osservazione ha implicitamente ammesso , di fronte ad una denuncia di illegittimità costituzionale |
| 1976-198.txt | 1221 | 1221 | . 3 e 53 della costituzione , perché detta sentenza finché non sia dichiarata nulla o riformata con altra sentenza | passata | in cosa giudicata , denuncia direttamente o indirettamente un trasferimento di ricchezza assoggettabile all imposta di registro . 4 . |
| 1976-198.txt | 1534 | 1534 | c è da escludere che tra gli ” atti dichiarati nulli con sentenza pronunciata in contraddittorio tra i contraenti e | passata | in giudicato ” possano rientrare le sentenze dichiarate nulle con sentenza pronunciata in contraddittorio tra le stesse parti e passata |
| 1976-198.txt | 1554 | 1554 | passata in giudicato ” possano rientrare le sentenze dichiarate nulle con sentenza pronunciata in contraddittorio tra le stesse parti e | passata | in giudicato , perché la norma di cui all art . 14 n . 2 è eccezionale e quindi di |
| 1976-198.txt | 1763 | 1763 | sia stata corrisposta , deve essere restituita ; così non può non discendere lo stesso effetto qualora con successiva sentenza | passata | in giudicato venga dichiarata la nullità assoluta ( e non la pura e semplice inesistenza ) o venga riformata in |
| 1976-32.txt | 780 | 780 | e più corretto rapporto tra fisco e contribuenti , si volle offrire a questi ultimi il modo di chiudere le | passate | controversie . donde i provvedimenti per il cosiddetto condono tributario ; donde , quasi necessaria conseguenza , la estinzione anche |
| 1977-153.txt | 4798 | 4798 | rispetto a quella del coltivatore diretto . la distinzione tra le due categorie è oggi assai meno rilevante che nel | passato | , sia perché la qualifica di coltivatore diretto ( proprietario o conduttore ) non comprende solo i più modesti lavoratori |
| 1980-119.txt | 796 | 796 | imposta – art . 5 , ultimo comma – ) . orbene , ritenere che nei provvedimenti di condono del | passato | si discriminasse razionalmente tra situazioni pendenti e situazioni definite , mentre il decreto legge del 1973 discriminerebbe tra situazioni tutte |
| 1980-119.txt | 834 | 834 | tra situazioni tutte pendenti , ammettendo od escludendo irragionevolmente dal condono , è assunto privo di fondamento : anche in | passato | ( e la presenza di apposite disposizioni rendeva più evidente questo aspetto ) era possibile riscontrare pendenze relative ad accertamenti |
| 1980-80.txt | 495 | 495 | di una risultanza ben presente nel sistema normativo vigente , che comporta appunto la integrale assimilazione alla decisione o sentenza | passata | in giudicato ( o alla determinazione sintetica del reddito complessivo ) della definizione del reddito stesso con le procedure del |
| 1981-187.txt | 2037 | 2037 | sia rispetto alla lettera della legge regionale n . 8 del 1956 , sia rispetto all applicazione costantemente fattane in | passato | . ma allora la legge impugnata , risolvendosi in sostanza nell espansione dell ambito di quella deroga , non già |
| 1982-143.txt | 2728 | 2728 | la legge può sì incidere sulla capacità contributiva esistente in un momento anteriore alla sua emanazione e rilevata da fatti | passati | , ma ha posto quale limite a tale possibilità la esigenza che la capacità stessa sia ancora sussistente , e |
| 1982-96.txt | 4606 | 4606 | l arco del processo di trasformazione della materia prima ” . è vero che questa disposizione del decreto non è | passata | nella legge di conversione . ma se si vuole , anche qui , far affidamento su alcun elemento dei lavori |
| 1984-133.txt | 1639 | 1639 | tipi ai quali i singoli sistemi sono riconducibili sulla base dei loro caratteri prevalenti : quello , prevalso soprattutto in | passato | , definibile come ” mutualistico ” e quello , che tende a prevalere nel presente , definibile come ” solidaristico |
| 1984-139.txt | 4772 | 4772 | esauriti debbono certamente intendersi tutti quelli che sul piano processuale hanno trovato la loro definitiva e irretrattabile conclusione mediante sentenza | passata | in giudicato , i cui effetti non vengono intaccati dalla successiva pronuncia di incostituzionalità ( salvo quanto disposto per la |
| 1984-172.txt | 531 | 531 | ” , disponendo che pertanto ” devono essere abbandonate tutte le contestazioni pendenti relativamente alle quali non sono intervenute decisioni | passate | in giudicato ” . da quanto precede si deduce che nella specie non si configura già una questione di legittimità |
| 1985-147.txt | 302 | 302 | impugnati o siano ancora impugnabili ” , ma prevede altresì il ” conguaglio o rimborso in base a successiva sentenza | passata | in giudicato ” . questo è il sistema vigente dal 1 gennaio 1973 – precisamente da tale data dispongono la |
| 1985-147.txt | 499 | 499 | nella parte , più sopra trascritta , che prevede la ripetibilità dell imposta , ove in seguito a successiva sentenza | passata | in giudicato risulti che tale imposta sia stata indebitamente percetta . anteriormente , viceversa , ai sensi degli artt . |
| 1985-147.txt | 2066 | 2066 | caso d impugnazione , passi in giudicato . ma allora , l assoggettamento ad immediata trascrizione delle sentenze non ancora | passate | in giudicato , se non costituisce una ” prevaricazione ” in danno dei privati , stante la finalità perseguita , |
| 1985-147.txt | 2429 | 2429 | stata travolta e sostituita dall opposto principio , che prevede il ” conguaglio o rimborso in base a successiva sentenza | passata | in giudicato ” . ma prima ancora rileva che la disposizione sull irripetibilità – cioè , il già menzionato art |
| 1985-285.txt | 89 | 89 | dell imposta graduale di registro versata all atto della registrazione della sentenza di primo grado allorché la sentenza di riforma | passata | in giudicato nessuna attribuzione di somma disponga o lo faccia per un entità inferiore a quella stabilita dalla sentenza registrata |
| 1986-167.txt | 2387 | 2387 | ” servizio nazionale ” , radichi la sua remota origine in quella organizzazione dell assistenza sociale come pubblico servizio , | passata | per fasi successive , le cui manifestazioni prime ebbero ad assumere connotazione di volontarietà e di autogestione . fenomeno , |
| 1986-167.txt | 2837 | 2837 | contribuzioni ( da adeguare ) . senza di che sarebbero giocoforza occorse quelle brusche sollecitazioni devianti , già per il | passato | verificatesi nei trascorsi tentativi di accorpata ristrutturazione , sintomaticamente avvertite dalla giurisprudenza . della necessità di procedere negli adeguamenti , |
| 1986-167.txt | 5096 | 5096 | guisa che non rileva che il legislatore abbia disposto , o disponga , l operatività della norma anche per il | passato | non con specifica disposizione , bensì col ricorso allo strumento della interpretazione autentica : la legge interpretativa non sta così |
| 1986-191.txt | 768 | 768 | emesso dal presidente della giunta provinciale quale autorità locale di pubblica sicurezza , senza che le relative funzioni siano istituzionalmente | passate | in capo all ente autonomo . diverso avviso va accolto con riferimento alla licenza concernente le arti tipografiche . a |
| 1986-221.txt | 133 | 133 | dal pretore di bologna in funzione di giudice del lavoro ) , non ha esaminato il primo appello ed è | passata | ad esaminare il secondo – che ha fornito esca all incidente di legittimità costituzionale – il cui esame sarebbe stato |
| 1987-200.txt | 6543 | 6543 | speculative ” delle plusvalenze ” da chiunque realizzate ” ) non ne costituiscono il risultato esclusivo e , per il | passato | , avevano dato luogo a dubbi d inquadramento nella nozione di reddito . precisando il concetto di reddito mobiliare , |
| 1987-431.txt | 1504 | 1504 | del reddito e alle procedure relative , non è di per sé sufficiente per deflettere da quanto già considerato in | passato | sul punto : la questione va dichiarata non fondata senza che occorra scendere a ulteriori verifiche in tale direzione . |
| 1987-431.txt | 1967 | 1967 | malattia , bensì di tutela del bene – intangibile – della salute : ottica assolutamente diversa questa , rispetto al | passato | , che viene a impingere nei fondamentali diritti di ognuno , imponendone altresì i correlati doveri poiché vi resta coinvolto |
| 1988-123.txt | 3214 | 3214 | tali limiti siano rispettati , « è indifferente che il legislatore disponga l operatività di una legge anche per il | passato | , anziché mediante un apposita norma , mediante un diverso strumento , quale è , come nella specie , l |
| 1988-575.txt | 351 | 351 | costituzionali del buon andamento e della imparzialità della p.a . 3 . – la corte ha avuto modo , in | passato | , di pronunciarsi in materia , dichiarando incostituzionale l art . 16 del ricordato d.l . n . 429 / |
| 1988-959.txt | 312 | 312 | competenze a norma di statuto . 2 . 2 – la questione non è fondata . la corte ha in | passato | avuto modo di chiarire la natura concorrente della legislazione regionale per ciò che concerne l area dei tributi , il |
| 1990-294.txt | 784 | 784 | elementi del tributo ( e cioè l area impositiva ) in termini diversi e più ristretti rispetto a quelli in | passato | previsti , per la tassa sulla ” corrispondente ” concessione governativa , dal d.p.r . 1 marzo 1961 n . |
| 1991-168.txt | 2217 | 2217 | come in sent . n . 64 del 1990 e n . 403 del 1987 , anche se talora in | passato | – v . ord . n . 206 del 1976 – ha demandato tale compito al giudice a quo ) |
| 1991-404.txt | 237 | 237 | contenzioso tributario la sospensione in parola . d altronde , questa stessa corte ha avuto modo di affermare nel recente | passato | , in termini più generali , che la disciplina del processo comune va riferita ed è pertanto applicabile anche al |
| 1992-120.txt | 742 | 742 | far valere , indipendentemente dalla scadenza dei termini di impugnativa dell accertamento , l insussistenza – dichiarata con sentenza penale | passata | in giudicato – dei fatti posti a suo fondamento . non può perciò ritenersi fittizia una lite che tende alla |
| 1992-256.txt | 414 | 414 | vengono a difettare , nella loro disarmonia , di una compiuta razionalità . e tutto ciò , ha rilevato nel | passato | la corte , è frutto precipuo di una sempre contingente , e non puntuale e organica , individuazione dei costi |
| 1992-256.txt | 1047 | 1047 | fittizia : non corrispondente , cioè , alla reale situazione del soggetto , come è stato già considerato , in | passato | , in ordine a pressocché analoga normativa dichiarata , in conseguenza , affetta da illegittimità costituzionale ( sentenza n . |
| 1993-102.txt | 693 | 693 | figura dello ” sconto ” ( del 25 % ) sul prezzo di vendita delle specialità medicinali , quale in | passato | previsto dall art . 4 legge 4 agosto 1955 n . 692 a carico delle imprese produttrici e delle farmacie |
| 1993-283.txt | 5648 | 5648 | della quale è parzialmente privato il soggetto espropriato , è frutto in larga parte – oggi più ancora che in | passato | – di investimenti della collettività ( elemento questo peraltro preso in considerazione anche in occasione di precedenti iniziative legislative in |
| 1993-283.txt | 8774 | 8774 | cessione volontaria , o nei confronti dei quali la indennità sia divenuta non impugnabile o sia stata definita con sentenza | passata | in giudicato prima dell entrata in vigore della legge di conversione , e gli altri soggetti ” espropriati con lo |
| 1993-283.txt | 8821 | 8821 | cui opposizioni alla stima , per vicissitudini giudiziarie non imputabili agli stessi opponenti , non siano ancora concluse con sentenza | passata | in giudicato e che si vedranno quindi applicare il nuovo criterio di determinazione dell indennità , venendo così a percepire |
| 1993-283.txt | 9123 | 9123 | della costituzione in materia penale – può , nell introdurre una nuova disciplina , disporne la operatività anche per il | passato | prevedendone la efficacia retroattiva . l irretroattività , pur costituendo un principio del nostro ordinamento ( art . 11 preleggi |
| 1993-283.txt | 9495 | 9495 | della costituzione non coincide con quello di valore venale . ben poteva quindi il legislatore colmare , anche per il | passato | , tale risalente carenza normativa con l attribuire efficacia retroattiva alla nuova disciplina dell indennità espropriativa non costituendo limite invalicabile |
| 1994-315.txt | 691 | 691 | volta in volta , se la legge stessa , nell assumere a presupposto della prestazione un fatto o una situazione | passati | , abbia spezzato il rapporto che deve sussistere tra imposizione e capacità stessa , violando così il precetto costituzionale sopra |
| 1994-315.txt | 1088 | 1088 | secondo il quale i trasferimenti onerosi coattivi all esito di procedimenti posti in essere dalla pubblica amministrazione potevano già in | passato | farsi rientrare nella disciplina delle plusvalenze connesse alla cessione di immobili . è dato così rinvenire , nella vicenda normativa |
| 1994-38.txt | 706 | 706 | 1973 , tra i quali quello recante il n . 597 , in riferimento al quale si è discusso in | passato | proprio a proposito della tassabilità degli interessi qui considerati ; il testo unico delle imposte sui redditi emanato con d.p.r |
| 1994-38.txt | 1304 | 1304 | del 1986 . questo , integrato dal decreto n . 42 del 1988 e attraverso il raccordo fra presente e | passato | operato proprio dall art . 36 , tende alla razionale sistemazione e al coordinamento delle disposizioni tributarie di cui ai |
| 1994-38.txt | 1730 | 1730 | prima era giustificabile l interpretazione nel senso espresso poi dalle norme sopravvenute . onde le nuove disposizioni si riflettono sul | passato | solo là dove sussistano comportamenti che , nell interpretazione di norme anteriori , si erano conformati spontaneamente alle soluzioni che |
| 1995-14.txt | 418 | 418 | volta in volta , se la legge stessa , nell assumere a presupposto della prestazione un fatto o una situazione | passati | , abbia spezzato il rapporto che deve sussistere tra imposizione e capacità contributiva , violando così il precetto costituzionale sopra |
| 1995-318.txt | 934 | 934 | tributaria . la questione è fondata . questa corte ha avuto , più volte , occasione di soffermarsi , in | passato | , sulla regolamentazione contenuta nel citato d.p.r . , rilevando come , per effetto di essa , non sia consentito |
| 1995-321.txt | 1175 | 1175 | in tre casi : ” quando il reddito complessivo netto è stato determinato sinteticamente , ovvero con decreto o sentenza | passata | in giudicato , o quando è stato definito ai sensi del decreto-legge 5 novembre 1973 , n . 660 “ |
| 1996-127.txt | 1740 | 1740 | resistente , l esigenza di pari trattamento non può avere come termine di riferimento l erronea applicazione cui , in | passato | , possono aver dato luogo le disposizioni in materia , con ingiustificato vantaggio da parte di taluno . 3 . |
| 1996-127.txt | 3741 | 3741 | 1985 , n . 53 , per esigenze precipuamente connesse all inquadramento dei dipendenti degli enti le cui funzioni erano | passate | alla regione . le ragioni che in passato possono avere indotto il legislatore regionale ad un primo ampliamento del ruolo |
| 1996-127.txt | 3749 | 3749 | precipuamente connesse all inquadramento dei dipendenti degli enti le cui funzioni erano passate alla regione . le ragioni che in | passato | possono avere indotto il legislatore regionale ad un primo ampliamento del ruolo speciale a soggetti che , quali i dipendenti |
| 1998-336.txt | 916 | 916 | volte indicato da questa corte , quella che appaia maggiormente aderente ai principi costituzionali . vero è che , in | passato | , la giurisprudenza costituzionale ha ritenuto che l effettività della tutela giurisdizionale per il contribuente si realizza essenzialmente con la |
| 1998-351.txt | 127 | 127 | o scrittura privata autenticata di data anteriore all anno cui si riferisce il tributo iscritto a ruolo ovvero con sentenza | passata | in giudicato pronunciata su domanda proposta anteriormente allo stesso anno , possa essere in contrasto con gli artt . 3 |
| 1998-351.txt | 365 | 365 | inoltre , consentire al terzo opponente solo la prova documentale ( con atto pubblico , scrittura privata autenticata o sentenza | passata | in giudicato ) per dimostrare la proprietà di beni mobili il cui acquisto non è solitamente formalizzato con una scrittura |
| 1999-138.txt | 6808 | 6808 | rigida garanzia ” quantitativa ” , cioè la garanzia della disponibilità di entrate tributarie non inferiori a quelle ottenute in | passato | : onde nel caso di abolizione di tributi erariali il cui gettito era devoluto alla regione , o di complesse |
| 1999-171.txt | 3016 | 3016 | precetto di cui all art . 97 della costituzione , grazie a strumenti gestionali che consentono , meglio che in | passato | , di assicurare il contenuto della prestazione in termini di produttività , ovvero una sua più flessibile utilizzazione ; il |
| 1999-198.txt | 737 | 737 | preesistente , senza fruire di alcun vantaggio , ma anche senza subire alcuna perdita di risorse finanziarie , rispetto al | passato | , per effetto della disciplina legislativa sopravvenuta . clausole di riserva siffatte , riferite alle entrate derivanti dalla legge che |
| 1999-198.txt | 973 | 973 | liquidazione da parte degli uffici : ma non per questo l imposta sarà dovuta in misura maggiore che per il | passato | . che il fisco si avvantaggi dell anticipata riscossione , è fuori dubbio ; ma è altrettanto chiaro che non |
| 1999-198.txt | 1400 | 1400 | riscossa , a conguaglio , sulla base della liquidazione effettuata dagli uffici , e non più , come per il | passato | , dell intero importo di esse . ciò che andrebbe ben oltre lo scopo delle stesse clausole di riserva , |
| 1999-229.txt | 1691 | 1691 | dell amministrazione finanziaria per il decorso del termine di cui all art . 36-bis , sono stati accolti con sentenza | passata | in giudicato e gli altri , le cui controversie sono ancora pendenti o che saranno oggetto in futuro di pretesa |
| 2000-114.txt | 994 | 994 | . 30 settembre 1982 , n . 688 , sollevata in riferimento al medesimo parametro , è già stata in | passato | esaminata da questa corte , che è pervenuta a ripetute declaratorie di manifesta infondatezza ( ordinanze nn . 651 e |
| 2000-416.txt | 1649 | 1649 | cui si tratta – non ha inteso incentivare pagamenti dovuti e non ancora effettuati , ma soltanto dettare per il | passato | una nuova più favorevole disciplina sostanziale , al fine di saldare la normativa già vigente con quella precedente , e |
| 2000-507.txt | 1372 | 1372 | devolute interamente alle regioni ordinarie , sono disciplinate in modo tale da assicurare alle regioni stesse un gettito superiore al | passato | , perché compensativo anche del gettito di imposte soppresse , già di pertinenza statale : e ciò anche senza tener |
| 2000-507.txt | 5529 | 5529 | equiparerebbe indebitamente le regioni ad enti con diversa posizione costituzionale , e generalizzerebbe misure di contenimento del personale ammesse in | passato | dalla giurisprudenza di questa corte solo in quanto temporanee e transitorie . 21 . – la questione non è fondata |
| 2000-507.txt | 10752 | 10752 | della costituzione , viene ad invadere la sfera della competenza legislativa regionale , e anzi a vanificare , per il | passato | , l efficacia della legislazione regionale a suo tempo validamente in vigore . la disposizione impugnata deve dunque essere dichiarata |
| 2000-525.txt | 967 | 967 | legittime , considerazioni di convenienza del legislatore non avrebbero , quindi , dovuto portare a dichiarare applicabile anche per il | passato | la nuova disciplina delle notifiche delle sentenze tributarie , poiché in questo modo è stato frustrato l affidamento dei soggetti |
| 2000-525.txt | 1083 | 1083 | , per violazione dell art . 3 della costituzione , la sola parte della norma impugnata che estende anche al | passato | l interpretazione autentica dell art . 38 , comma 2 , del d.lgs . n . 546 del 1992 . |
| 2002-16.txt | 1092 | 1092 | 669 del 1996 – sotto il profilo di un assoggettamento a tassazione disposto sulla base di capacità contributiva riferita al | passato | . la questione non è fondata , per erroneità del presupposto interpretativo . l erroneità riguarda anzitutto il profilo di |
| 2002-16.txt | 1173 | 1173 | legislatore , disciplinando l imposizione tributaria per tale anno , ha fatto riferimento ad una capacità contributiva attuale e non | passata | ( ordinanza n . 341 del 2000 ) . 6 . – altrettanto deve dirsi per la parte della norma |
| 2002-16.txt | 1597 | 1597 | capacità contributiva per quell esercizio . in conseguenza – correlandosi la scelta legislativa ad una capacità contributiva attuale e non | passata | – deve escludersi che la norma abbia portata retroattiva . 7 . – l ordinanza di rimessione evoca il parametro |
| 2002-308.txt | 126 | 126 | disposizione colliderebbe con : l art . 76 della costituzione , non trovando , quale norma ” innovativa rispetto al | passato | ” , giustificazione alcuna , espressa o tacita , nella volontà del legislatore delegante , e non inquadrandosi ” neanche |
| 2003-296.txt | 1087 | 1087 | 16 , il criterio di tassazione degli autoveicoli a motore – in base alla potenza effettiva anziché , come in | passato | , ai cavalli fiscali – e stabilisce , ai fini dell applicazione di tale disposizione , che le nuove tariffe |
| 2003-297.txt | 483 | 483 | 16 , il criterio di tassazione degli autoveicoli a motore – in base alla potenza effettiva anziché , come in | passato | , ai cavalli fiscali – e stabilisce , ai fini dell applicazione di tale disposizione , che le nuove tariffe |
| 2004-285.txt | 1402 | 1402 | cinque mesi , sicché vi sarebbe stato un assoggettamento a tassazione effettuato sulla base di una capacità contributiva relativa al | passato | . 4 . – relativamente all anno fiscale 1994 , non correttamente viene richiamato dal rimettente il tema della retroattività |
| 2004-285.txt | 1502 | 1502 | cinque mesi dell anno di riferimento fiscale , ha di fatto preso in considerazione una capacità contributiva attuale e non | passata | ( sentenza n . 16 del 2002 ) . l evenienza della retroattività si sarebbe potuta verificare se la limitazione |
| 2004-288.txt | 612 | 612 | dei tributi di propria spettanza , degli uffici della direzione regionale di detta agenzia , così , come per il | passato | , si era avvalsa degli uffici periferici dell amministrazione finanziaria dello stato . d altra parte non può ritenersi pregiudicata |
| 2005-320.txt | 505 | 505 | osservare che sia il testo della norma sia lo scopo dalla stessa perseguito di risolvere le incertezze interpretative sorte in | passato | sul trattamento tributario dei fondi di agevolazione , non consentono di dubitare sul carattere interpretativo della norma de qua peraltro |
| 2007-330.txt | 1722 | 1722 | attribuisce natura « interpretativa » ( riconosciuta dalla consolidata giurisprudenza della corte di cassazione ) , equipara anche per il | passato | ( e non solo per l avvenire ) talune manifestazioni di volontà tacita ( « comportamenti concludenti del contribuente o |
| 2008-162.txt | 466 | 466 | fondata . 2 . 1 . – secondo il giudice rimettente , la norma censurata , disponendo anche per il | passato | , imporrebbe una scelta interpretativa che non si rinviene tra le possibili varianti di senso del testo letterale , vincolando |
| 2008-64.txt | 1428 | 1428 | tributarie per la sola ragione che il fatto generatore delle suddette prestazioni patrimoniali è simile al presupposto che , in | passato | , avevano avuto alcuni tributi . neppure sarebbe sufficiente addurre mere ragioni di opportunità per giustificare , sul piano costituzionale |
| 2011-247.txt | 903 | 903 | perfezionamento del condono precluda il potere di accertamento dell amministrazione finanziaria ; b ) né se la medesima decisione sia | passata | in giudicato ; c ) né le ragioni della mancata sospensione , ai sensi dell art . 295 del codice |
| 2012-241.txt | 8418 | 8418 | rigida garanzia ” quantitativa ” , cioè la garanzia della disponibilità di entrate tributarie non inferiori a quelle ottenute in | passato | : onde nel caso di abolizione di tributi erariali il cui gettito era devoluto alla regione , o di complesse |
| 2012-288.txt | 593 | 593 | 16 , il criterio di tassazione degli autoveicoli a motore – in base alla potenza effettiva anziché , come in | passato | , ai cavalli fiscali – ed ha stabilito , ai fini dell applicazione di tale disposizione , che le nuove |
| 2013-170.txt | 1335 | 1335 | base ai principi generali e cioè a quelli in cui lo stato passivo esecutivo è già definitivo . anche in | passato | , del resto , analoghe disposizioni , che prevedevano l applicazione di un nuovo privilegio ai crediti anteriormente sorti , |
| 2013-310.txt | 4064 | 4064 | 2014 ) , con l espressa esclusione di successivi recuperi . in proposito , va ricordato che , come in | passato | ( art . 7 del decreto-legge 19 settembre 1992 , n . 384 , recante « misure urgenti in materia |
| 2014-26.txt | 2281 | 2281 | si traduca in una rigida garanzia ” quantitativa ” di disponibilità di entrate tributarie non inferiori a quelle ottenute in | passato | ( sentenza n . 241 del 2012 ) . e va nuovamente ribadito come , a seguito di manovre di |
| 2015-10.txt | 5907 | 5907 | costituzionale deve ritenersi coerente con i principi della carta costituzionale : in tal senso questa corte ha operato anche in | passato | , in alcune circostanze sia pure non del tutto sovrapponibili a quella in esame ( sentenze n . 423 e |
| 2015-192.txt | 3204 | 3204 | mancata attuazione , in sede amministrativa , del vincolo di adeguamento previsto dalla fonte primaria ( analoghe inadempienze , in | passato | , furono stigmatizzate da questa corte : sentenze n . 41 del 1996 e n . 88 del 1970 ; |
| 2015-231.txt | 1325 | 1325 | risultante dai prospetti periodici redatti in corso di anno . ciò al fine di definire l onere tributario per il | passato | , con riferimento ai redditi maturati e non ancora distribuiti , e di rideterminare il valore fiscalmente riconosciuto per l |
| 2015-58.txt | 1275 | 1275 | a quo circa la natura tributaria , e non commutativa , del contributo è coerente con i criteri ermeneutici appena | passati | in rassegna . l obbligo del pagamento del contributo trova la sua fonte esclusiva nella legge regionale e non in |
| 2015-82.txt | 4630 | 4630 | necessario rispetto della sovraordinata fonte statutaria ( sentenza n . 198 del 2012 ) . del resto , già in | passato | e in più occasioni , pur riguardanti fattispecie non perfettamente sovrapponibili a quella oggetto del presente giudizio , la competenza |
| 2017-236.txt | 1065 | 1065 | e per i restanti tre decimi in misura uguale fra tutti gli avvocati e procuratori dello stato , una volta | passata | in giudicato la relativa pronuncia . nel secondo caso ( comunemente definito del ” compensato ” ) era corrisposta dall |
| 2017-249.txt | 623 | 623 | o collettivo interessanti una determinata area ; la seconda riguarda le situazioni di fatto non più coerenti con i classamenti | passati | per intervenute variazioni edilizie della singola unità immobiliare e presuppone quindi che si sia di fronte ad innovazioni specifiche relative |
| 2017-69.txt | 1680 | 1680 | 23 cost . prendendo in considerazione l intero sistema delle norme in cui ciascuna prestazione s inscrive . già in | passato | , eventuali carenze della singola disposizione di legge sono state colmate attraverso una interpretazione sistematica del tessuto normativo , complessivamente |
| 2018-114.txt | 2090 | 2090 | opposizione all esecuzione o agli atti esecutivi nel regime della riscossione delle imposte sul reddito , come già faceva in | passato | l art . 54 del medesimo d.p.r . nella sua originaria formulazione , in vigore fino al riordino della disciplina |
| 2018-17.txt | 6324 | 6324 | rigida garanzia ” quantitativa ” , cioè la garanzia della disponibilità di entrate tributarie non inferiori a quelle ottenute in | passato | : onde nel caso di modifica della disciplina di tributi il cui gettito è devoluto agli enti territoriali possono aversi |
| 2018-175.txt | 2638 | 2638 | la giurisprudenza , soprattutto , si è interrogata se tale possibilità di notificazione ” diretta ” permanesse , come in | passato | , o invece dovesse ritenersi riservata agli stessi soggetti abilitati alla notificazione secondo l indicazione del parimenti novellato primo periodo |
| 2018-175.txt | 2854 | 2854 | di cui dà conto l ordinanza di rimessione . si è riconosciuto , in linea di continuità con quanto in | passato | ritenuto nella vigenza dell originario primo comma dell art . 26 citato , che la notificazione ” diretta ” , |
| 2018-175.txt | 3020 | 3020 | . 248 , che hanno accentuato il ruolo pubblicistico dell agente della riscossione , ben più di quello che in | passato | aveva l esattore , avvicinandolo all attività di amministrazione diretta degli uffici finanziari . 7 . – tutto ciò premesso |
| 2018-175.txt | 3158 | 3158 | , delle cartelle di pagamento , come per anni ha fatto l esattore , trova , ancor più che in | passato | , giustificazione nella natura sostanzialmente pubblicistica della posizione e dell attività del primo , il quale , secondo l espressa |
| 2018-188.txt | 2496 | 2496 | di tutti i consorzi di bonifica in un unico nuovo consorzio sull intero territorio regionale ( così come già in | passato | aveva fatto una legge della regione emilia-romagna : sentenza n . 66 del 1992 ) ; d altra parte , |
| 2018-188.txt | 3384 | 3384 | fondamentali aspetti , tra cui quello dell esazione » . dalla mera « assimilazione » ai tributi si è progressivamente | passati | a riconoscere la piena natura tributaria dei contributi consortili , escludendo che su di essi potesse applicarsi l iva ( |
| 2018-35.txt | 620 | 620 | 2000 ) ; dall altro , ( c ) il delitto – totalmente privo , invece , di riscontri nel | passato | – di indebita compensazione ( art . 10-quater del d.lgs . n . 74 del 2000 ) , che viene |
| 2018-35.txt | 2388 | 2388 | redditi e dell imposta sul valore aggiunto , nonché di modernizzazione del sistema di gestione delle dichiarazioni ) . in | passato | , l istituto civilistico della compensazione era ritenuto inapplicabile ai crediti di natura tributaria , fatta eccezione ( a talune |
| 2018-43.txt | 3829 | 3829 | idem , rispetto al quadro esistente al tempo dell ordinanza di rimessione . in sintesi può dirsi che si è | passati | dal divieto imposto agli stati aderenti di configurare per lo stesso fatto illecito due procedimenti che si concludono indipendentemente l |
| 2018-89.txt | 2112 | 2112 | sul presupposto della natura tributaria del canone in oggetto , la disposizione censurata , a differenza di quanto accadeva nel | passato | , non ne correla più la quantificazione al rendimento ricavato dall attività di estrazione , così da recidere il necessario |
| 2019-245.txt | 3633 | 3633 | » , senza imporre deroghe di sorta quanto alle tipologie delle poste di credito falcidiabili . infine , come nel | passato | , l ammissibilità di tali proposte risulta condizionata alla previsione di un grado di soddisfazione del credito falcidiato « in |
| 2021-207.txt | 973 | 973 | di una transizione progressiva dal precedente al nuovo ordinamento , basato soltanto su due meccanismi , peraltro già sperimentati in | passato | . viene ribadita , infatti , la possibilità di destinare a un partito politico una quota ( oggi pari al |
| 2021-207.txt | 2161 | 2161 | tanto , il trattamento fiscale delle elargizioni di cui si discute , bensì « la stessa prassi , utilizzata in | passato | da alcuni partiti politici , di finanziarsi stipulando contratti ( di ” donazione ” ) » , analoghi a quello |
| 2022-136.txt | 7451 | 7451 | di cumularlo con altro trattamento vitalizio ( in tutto o in parte ) e di quiescenza altrimenti maturato , in | passato | anche in virtù di contribuzioni figurative ( finché non è intervenuto l art . 38 della legge 23 dicembre 1999 |
| 2022-175.txt | 3676 | 3676 | 10-bis , si faceva riferimento all « omesso versamento di ritenute certificate » negli stessi termini in cui , in | passato | , l art . 2 , comma 3 , del d.l . n . 429 del 1982 , come convertito |
| 2022-175.txt | 4702 | 4702 | d imposta – che al momento della delega non costituiva reato , ma illecito amministrativo tributario , e solo in | passato | , fino alla riforma del 2000 , è stata punita come reato contravvenzionale – non è certo ascrivibile a « |
| 2022-175.txt | 5680 | 5680 | di ” chiarire ” il punto controverso del dibattito giurisprudenziale in corso , intervenendo a sostegno della tesi , in | passato | maggioritaria , ma poi oggetto di revirement e infine smentita dalle sezioni unite del 2018 ( sentenza n . 24782 |
| 2022-175.txt | 6433 | 6433 | questa prospettiva il rilascio della relativa certificazione da parte del sostituto sta , quindi , perdendo quella valenza che in | passato | consentiva di identificare una fattispecie più grave , sanzionata penalmente , rispetto a una meno grave , sanzionata solo in |
| 2022-182.txt | 4079 | 4079 | di cumularlo con altro trattamento vitalizio ( in tutto o in parte ) e di quiescenza altrimenti maturato , in | passato | anche in virtù di contribuzioni figurative ( finché non è intervenuto l art . 38 della legge 23 dicembre 1999 |
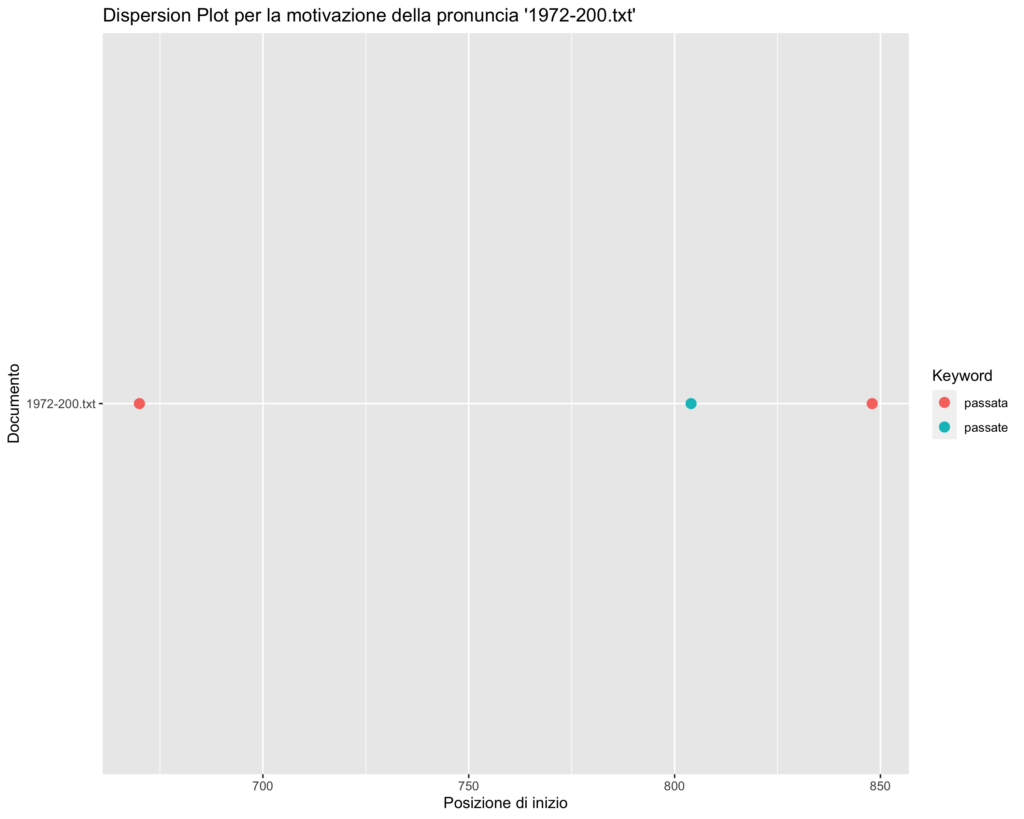
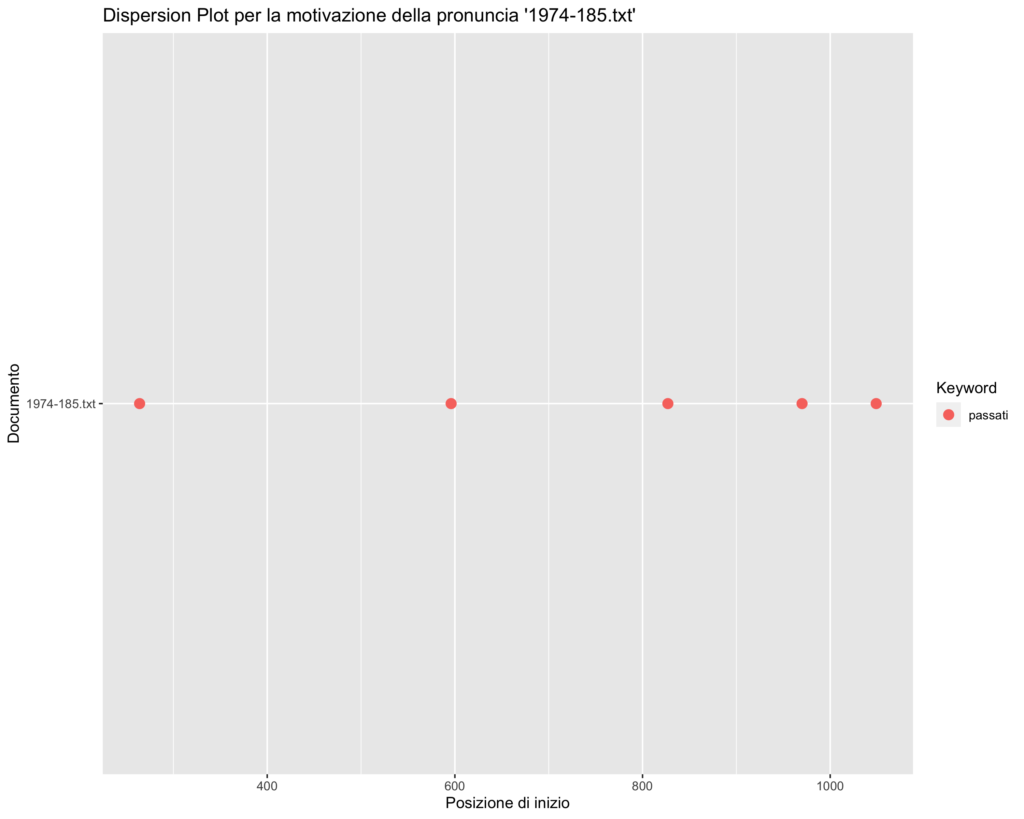
1.2. Trovate i dispersion plots delle prime 10 sentenze per numero di occorrenze della voce e dei termini associati in dftm_silver. Per ogni grafico sono indicate le parole chiave trovate nella motivazione della sentenza a partire dalla voce e dai termini associati (legenda sulla destra), cui è stato associato un colore. Nel grafico ogni punto rappresenta una parola chiave in relazione alla sua posizione nella motivazione della sentenza




2. N-grams
2.1. La tabella riporta i trigrams estratti dalle sentenze presenti nel subset dftm_silver in cui compaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| trigrams_trovate | frequency |
|---|---|
| passata_in_giudicato | 21 |
| per_il_passato | 21 |
| sentenza_passata_in | 16 |
| che_in_passato | 8 |
| ancora_passate_in | 5 |
| passate_in_giudicato | 5 |
| terreni_passati_a | 5 |
| passati_a_nuovo | 5 |
| come_in_passato | 5 |
| una_situazione_passati | 4 |
| non_ancora_passate | 4 |
| passata_alla_regione | 4 |
| in_passato_di | 4 |
| successiva_sentenza_passata | 4 |
| con_sentenza_passata | 4 |
| già_in_passato | 4 |
| ottenute_in_passato | 4 |
| essendo_passata_alla | 3 |
| in_passato_anche | 3 |
| passata_in_cosa | 3 |
| o_sentenza_passata | 3 |
| anche_in_passato | 3 |
| rispetto_al_passato | 3 |
| in_passato_onde | 3 |
| passato_onde_nel | 3 |
| e_non_passata | 3 |
| in_passato_ai | 3 |
| passato_ai_cavalli | 3 |
| in_passato_l | 3 |
| amministrativo_è_passato | 2 |
| è_passato_alla | 2 |
| passato_alla_regione | 2 |
| nel_passato_il | 2 |
| nel_passato_ma | 2 |
| effetti_al_passato | 2 |
| al_passato_gli | 2 |
| passato_gli_elementi | 2 |
| passato_e_non | 2 |
| da_fatti_passati | 2 |
| dalla_sentenza_passata | 2 |
| il_passato_la | 2 |
| il_passato_non | 2 |
| il_passato_e | 2 |
| modo_in_passato | 2 |
| passato_di_pronunciarsi | 2 |
| e_passata_in | 2 |
| in_passato_e | 2 |
| considerato_in_passato | 2 |
| in_passato_sul | 2 |
| in_passato_in | 2 |
| situazione_passati_abbia | 2 |
| passati_abbia_spezzato | 2 |
| cui_in_passato | 2 |
| in_passato_possono | 2 |
| passato_l_art | 2 |
| in_passato_aveva | 2 |
| maturato_in_passato | 2 |
| passato_anche_in | 2 |
| erariali_sia_passata | 1 |
| sia_passata_dallo | 1 |
| passata_dallo_stato | 1 |
| riflettersi_sul_passato | 1 |
| sul_passato_vessendo | 1 |
| passato_vessendo_ovvio | 1 |
| ma_nel_passato | 1 |
| passato_il_prefetto | 1 |
| essi_sarebbero_passati | 1 |
| sarebbero_passati_sulla | 1 |
| passati_sulla_base | 1 |
| una_sentenza_passata | 1 |
| locale_sarebbero_passati | 1 |
| sarebbero_passati_almeno | 1 |
| passati_almeno_in | 1 |
| pronuncia_ormai_passata | 1 |
| ormai_passata_in | 1 |
| quando_fossero_passati | 1 |
| fossero_passati_giorni | 1 |
| passati_giorni_dall | 1 |
| verità_situazioni_passate | 1 |
| situazioni_passate_ma | 1 |
| passate_ma_le | 1 |
| il_passato_nuove | 1 |
| passato_nuove_imposte | 1 |
| verificatosi_nel_passato | 1 |
| passato_ma_anche | 1 |
| situazione_passati_non | 1 |
| passati_non_più | 1 |
| nella_zona_passata | 1 |
| zona_passata_all | 1 |
| passata_all_amministrazione | 1 |
| situazione_passati_o | 1 |
| passati_o_con | 1 |
| riferisce_al_passato | 1 |
| al_passato_e | 1 |
| riferimento_nel_passato | 1 |
| passato_ma_l | 1 |
| casi_in_passato | 1 |
| in_passato_questa | 1 |
| passato_questa_sarebbe | 1 |
| non_saranno_passati | 1 |
| saranno_passati_definitivamente | 1 |
| passati_definitivamente_alla | 1 |
| purché_fossero_passati | 1 |
| fossero_passati_almeno | 1 |
| passati_almeno_giorni | 1 |
| mentre_in_passato | 1 |
| in_passato_si | 1 |
| passato_si_fondava | 1 |
| siano_ancora_passate | 1 |
| passate_in_cosa | 1 |
| perché_essendo_passata | 1 |
| ritenuto_nel_passato | 1 |
| passato_il_contrario | 1 |
| pur_essendo_passata | 1 |
| non_essendo_passata | 1 |
| occuparsi_in_passato | 1 |
| passato_anche_di | 1 |
| fatti_passati_senza | 1 |
| passati_senza_per | 1 |
| non_erariali_passata | 1 |
| erariali_passata_alla | 1 |
| al_congiuntivo_passato | 1 |
| congiuntivo_passato_nell | 1 |
| passato_nell_art | 1 |
| il_passato_i | 1 |
| passato_i_medesimi | 1 |
| il_passato_ma | 1 |
| passato_ma_solo | 1 |
| tributo_alle_passate | 1 |
| alle_passate_alienazioni | 1 |
| passate_alienazioni_dalla | 1 |
| verificatesi_nel_passato | 1 |
| nel_passato_e | 1 |
| passato_e_quindi | 1 |
| ricevono_terreni_passati | 1 |
| i_terreni_passati | 1 |
| dei_terreni_passati | 1 |
| per_terreni_passati | 1 |
| di_terreni_passati | 1 |
| la_formula_passati | 1 |
| formula_passati_con | 1 |
| passati_con_qualche | 1 |
| passato_la_riscossione | 1 |
| chiudere_le_passate | 1 |
| le_passate_controversie | 1 |
| passate_controversie_donde | 1 |
| passato_non_abroga | 1 |
| passato_e_comunque | 1 |
| un_altra_passata | 1 |
| altra_passata_in | 1 |
| altra_sentenza_passata | 1 |
| contraenti_e_passata | 1 |
| parti_e_passata | 1 |
| che_nel_passato | 1 |
| nel_passato_sia | 1 |
| passato_sia_perché | 1 |
| condono_del_passato | 1 |
| del_passato_si | 1 |
| passato_si_discriminasse | 1 |
| passato_e_la | 1 |
| fattane_in_passato | 1 |
| in_passato_ma | 1 |
| passato_ma_allora | 1 |
| non_è_passata | 1 |
| è_passata_nella | 1 |
| passata_nella_legge | 1 |
| fatti_passati_ma | 1 |
| passati_ma_ha | 1 |
| soprattutto_in_passato | 1 |
| in_passato_definibile | 1 |
| passato_definibile_come | 1 |
| mediante_sentenza_passata | 1 |
| intervenute_decisioni_passate | 1 |
| decisioni_passate_in | 1 |
| di_riforma_passata | 1 |
| riforma_passata_in | 1 |
| pubblico_servizio_passata | 1 |
| servizio_passata_per | 1 |
| passata_per_fasi | 1 |
| il_passato_verificatesi | 1 |
| passato_verificatesi_nei | 1 |
| passato_non_con | 1 |
| siano_istituzionalmente_passate | 1 |
| istituzionalmente_passate_in | 1 |
| passate_in_capo | 1 |
| ed_è_passata | 1 |
| è_passata_ad | 1 |
| passata_ad_esaminare | 1 |
| il_passato_avevano | 1 |
| passato_avevano_dato | 1 |
| passato_sul_punto | 1 |
| al_passato_che | 1 |
| passato_che_viene | 1 |
| il_passato_anziché | 1 |
| passato_anziché_mediante | 1 |
| ha_in_passato | 1 |
| in_passato_avuto | 1 |
| passato_avuto_modo | 1 |
| quelli_in_passato | 1 |
| in_passato_previsti | 1 |
| passato_previsti_per | 1 |
| talora_in_passato | 1 |
| in_passato_v | 1 |
| passato_v_ord | 1 |
| nel_recente_passato | 1 |
| recente_passato_in | 1 |
| passato_in_termini | 1 |
| sentenza_penale_passata | 1 |
| penale_passata_in | 1 |
| rilevato_nel_passato | 1 |
| nel_passato_la | 1 |
| passato_la_corte | 1 |
| passato_in_ordine | 1 |
| quale_in_passato | 1 |
| in_passato_previsto | 1 |
| passato_previsto_dall | 1 |
| passato_di_investimenti | 1 |
| il_passato_prevedendone | 1 |
| passato_prevedendone_la | 1 |
| il_passato_tale | 1 |
| passato_tale_risalente | 1 |
| discusso_in_passato | 1 |
| in_passato_proprio | 1 |
| passato_proprio_a | 1 |
| presente_e_passato | 1 |
| e_passato_operato | 1 |
| passato_operato_proprio | 1 |
| riflettono_sul_passato | 1 |
| sul_passato_solo | 1 |
| passato_solo_là | 1 |
| in_passato_farsi | 1 |
| passato_farsi_rientrare | 1 |
| soffermarsi_in_passato | 1 |
| in_passato_sulla | 1 |
| passato_sulla_regolamentazione | 1 |
| passato_possono_aver | 1 |
| funzioni_erano_passate | 1 |
| erano_passate_alla | 1 |
| passate_alla_regione | 1 |
| passato_possono_avere | 1 |
| in_passato_la | 1 |
| passato_la_giurisprudenza | 1 |
| passato_di_assicurare | 1 |
| al_passato_per | 1 |
| passato_per_effetto | 1 |
| il_passato_che | 1 |
| passato_che_il | 1 |
| il_passato_dell | 1 |
| passato_dell_intero | 1 |
| stata_in_passato | 1 |
| in_passato_esaminata | 1 |
| passato_esaminata_da | 1 |
| il_passato_una | 1 |
| passato_una_nuova | 1 |
| superiore_al_passato | 1 |
| al_passato_perché | 1 |
| passato_perché_compensativo | 1 |
| ammesse_in_passato | 1 |
| in_passato_dalla | 1 |
| passato_dalla_giurisprudenza | 1 |
| il_passato_l | 1 |
| passato_l_efficacia | 1 |
| passato_la_nuova | 1 |
| anche_al_passato | 1 |
| al_passato_l | 1 |
| passato_l_interpretazione | 1 |
| riferita_al_passato | 1 |
| al_passato_la | 1 |
| passato_la_questione | 1 |
| non_passata_ordinanza | 1 |
| passata_ordinanza_n | 1 |
| non_passata_deve | 1 |
| passata_deve_escludersi | 1 |
| al_passato_giustificazione | 1 |
| passato_giustificazione_alcuna | 1 |
| relativa_al_passato | 1 |
| al_passato_relativamente | 1 |
| passato_relativamente_all | 1 |
| non_passata_sentenza | 1 |
| passata_sentenza_n | 1 |
| il_passato_si | 1 |
| passato_si_era | 1 |
| sorte_in_passato | 1 |
| passato_sul_trattamento | 1 |
| in_passato_avevano | 1 |
| passato_avevano_avuto | 1 |
| il_passato_imporrebbe | 1 |
| passato_imporrebbe_una | 1 |
| decisione_sia_passata | 1 |
| sia_passata_in | 1 |
| in_passato_del | 1 |
| passato_del_resto | 1 |
| in_passato_art | 1 |
| passato_art_del | 1 |
| in_passato_sentenza | 1 |
| passato_sentenza_n | 1 |
| passato_in_alcune | 1 |
| ermeneutici_appena_passati | 1 |
| appena_passati_in | 1 |
| passati_in_rassegna | 1 |
| passato_e_in | 1 |
| inadempienze_in_passato | 1 |
| in_passato_furono | 1 |
| passato_furono_stigmatizzate | 1 |
| il_passato_con | 1 |
| passato_con_riferimento | 1 |
| in_passato_eventuali | 1 |
| passato_eventuali_carenze | 1 |
| una_volta_passata | 1 |
| volta_passata_in | 1 |
| i_classamenti_passati | 1 |
| classamenti_passati_per | 1 |
| passati_per_intervenute | 1 |
| riscontri_nel_passato | 1 |
| nel_passato_di | 1 |
| passato_di_indebita | 1 |
| dichiarazioni_in_passato | 1 |
| passato_l_istituto | 1 |
| si_è_passati | 1 |
| è_passati_dal | 1 |
| passati_dal_divieto | 1 |
| accadeva_nel_passato | 1 |
| nel_passato_non | 1 |
| passato_non_ne | 1 |
| faceva_in_passato | 1 |
| in_passato_o | 1 |
| passato_o_invece | 1 |
| quanto_in_passato | 1 |
| in_passato_ritenuto | 1 |
| passato_ritenuto_nella | 1 |
| passato_aveva_l | 1 |
| in_passato_giustificazione | 1 |
| passato_giustificazione_nella | 1 |
| passato_aveva_fatto | 1 |
| è_progressivamente_passati | 1 |
| progressivamente_passati_a | 1 |
| passati_a_riconoscere | 1 |
| come_nel_passato | 1 |
| nel_passato_l | 1 |
| passato_l_ammissibilità | 1 |
| sperimentati_in_passato | 1 |
| in_passato_viene | 1 |
| passato_viene_ribadita | 1 |
| utilizzata_in_passato | 1 |
| in_passato_da | 1 |
| passato_da_alcuni | 1 |
| solo_in_passato | 1 |
| in_passato_fino | 1 |
| passato_fino_alla | 1 |
| tesi_in_passato | 1 |
| in_passato_maggioritaria | 1 |
| passato_maggioritaria_ma | 1 |
| in_passato_consentiva | 1 |
| passato_consentiva_di | 1 |
2.2. La tabella riporta i fivegrams estratti dalle sentenze presenti nel subset dftm_silver in cuicompaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| five_grams_trovate | frequency |
|---|---|
| terreni_passati_a_nuovo_catasto | 5 |
| fatto_o_una_situazione_passati | 4 |
| sentenze_non_ancora_passate_in | 4 |
| non_ancora_passate_in_giudicato | 4 |
| successiva_sentenza_passata_in_giudicato | 4 |
| con_sentenza_passata_in_giudicato | 4 |
| a_quelle_ottenute_in_passato | 4 |
| o_sentenza_passata_in_giudicato | 3 |
| a_successiva_sentenza_passata_in | 3 |
| quelle_ottenute_in_passato_onde | 3 |
| ottenute_in_passato_onde_nel | 3 |
| in_passato_onde_nel_caso | 3 |
| passato_onde_nel_caso_di | 3 |
| contributiva_attuale_e_non_passata | 3 |
| effettiva_anziché_come_in_passato | 3 |
| anziché_come_in_passato_ai | 3 |
| come_in_passato_ai_cavalli | 3 |
| in_passato_ai_cavalli_fiscali | 3 |
| il_potere_amministrativo_è_passato | 2 |
| potere_amministrativo_è_passato_alla | 2 |
| amministrativo_è_passato_alla_regione | 2 |
| i_suoi_effetti_al_passato | 2 |
| suoi_effetti_al_passato_gli | 2 |
| effetti_al_passato_gli_elementi | 2 |
| al_passato_gli_elementi_dai | 2 |
| passato_gli_elementi_dai_quali | 2 |
| delle_sentenze_non_ancora_passate | 2 |
| essendo_passata_alla_regione_la | 2 |
| sentenza_passata_in_giudicato_per | 2 |
| più_sentenze_non_ancora_passate | 2 |
| sentenza_passata_in_cosa_giudicata | 2 |
| passati_a_nuovo_catasto_in | 2 |
| passati_a_nuovo_catasto_successivamente | 2 |
| ha_avuto_modo_in_passato | 2 |
| avuto_modo_in_passato_di | 2 |
| modo_in_passato_di_pronunciarsi | 2 |
| sentenza_passata_in_giudicato_o | 2 |
| base_a_successiva_sentenza_passata | 2 |
| sentenza_passata_in_giudicato_e | 2 |
| o_una_situazione_passati_abbia | 2 |
| una_situazione_passati_abbia_spezzato | 2 |
| situazione_passati_abbia_spezzato_il | 2 |
| passati_abbia_spezzato_il_rapporto | 2 |
| passato_ai_cavalli_fiscali_e | 2 |
| quiescenza_altrimenti_maturato_in_passato | 2 |
| altrimenti_maturato_in_passato_anche | 2 |
| maturato_in_passato_anche_in | 2 |
| in_passato_anche_in_virtù | 2 |
| passato_anche_in_virtù_di | 2 |
| dei_tributi_erariali_sia_passata | 1 |
| tributi_erariali_sia_passata_dallo | 1 |
| erariali_sia_passata_dallo_stato | 1 |
| sia_passata_dallo_stato_alla | 1 |
| passata_dallo_stato_alla_regione | 1 |
| è_passato_alla_regione_siciliana | 1 |
| passato_alla_regione_siciliana_limitatamente | 1 |
| non_può_riflettersi_sul_passato | 1 |
| può_riflettersi_sul_passato_vessendo | 1 |
| riflettersi_sul_passato_vessendo_ovvio | 1 |
| sul_passato_vessendo_ovvio_che | 1 |
| passato_vessendo_ovvio_che_la | 1 |
| vari_obbligati_ma_nel_passato | 1 |
| obbligati_ma_nel_passato_il | 1 |
| ma_nel_passato_il_prefetto | 1 |
| nel_passato_il_prefetto_era | 1 |
| passato_il_prefetto_era_anche | 1 |
| tributo_fondiario_essi_sarebbero_passati | 1 |
| fondiario_essi_sarebbero_passati_sulla | 1 |
| essi_sarebbero_passati_sulla_base | 1 |
| sarebbero_passati_sulla_base_della | 1 |
| passati_sulla_base_della_spettanza | 1 |
| è_passato_alla_regione_a | 1 |
| passato_alla_regione_a_seguito | 1 |
| ancora_intervenuta_una_sentenza_passata | 1 |
| intervenuta_una_sentenza_passata_in | 1 |
| una_sentenza_passata_in_giudicato | 1 |
| sentenza_passata_in_giudicato_nello | 1 |
| passata_in_giudicato_nello_stesso | 1 |
| la_finanza_locale_sarebbero_passati | 1 |
| finanza_locale_sarebbero_passati_almeno | 1 |
| locale_sarebbero_passati_almeno_in | 1 |
| sarebbero_passati_almeno_in_virtù | 1 |
| passati_almeno_in_virtù_d | 1 |
| deriva_dalla_pronuncia_ormai_passata | 1 |
| dalla_pronuncia_ormai_passata_in | 1 |
| pronuncia_ormai_passata_in_giudicato | 1 |
| ormai_passata_in_giudicato_per | 1 |
| passata_in_giudicato_per_difetto | 1 |
| più_sospesa_quando_fossero_passati | 1 |
| sospesa_quando_fossero_passati_giorni | 1 |
| quando_fossero_passati_giorni_dall | 1 |
| fossero_passati_giorni_dall_eventuale | 1 |
| passati_giorni_dall_eventuale_ricorso | 1 |
| disciplina_in_verità_situazioni_passate | 1 |
| in_verità_situazioni_passate_ma | 1 |
| verità_situazioni_passate_ma_le | 1 |
| situazioni_passate_ma_le_disciplina | 1 |
| passate_ma_le_disciplina_come | 1 |
| ha_introdotto_per_il_passato | 1 |
| introdotto_per_il_passato_nuove | 1 |
| per_il_passato_nuove_imposte | 1 |
| il_passato_nuove_imposte_o | 1 |
| passato_nuove_imposte_o_nuove | 1 |
| un_fatto_verificatosi_nel_passato | 1 |
| fatto_verificatosi_nel_passato_ma | 1 |
| verificatosi_nel_passato_ma_anche | 1 |
| nel_passato_ma_anche_quando | 1 |
| passato_ma_anche_quando_essa | 1 |
| o_una_situazione_passati_non | 1 |
| una_situazione_passati_non_più | 1 |
| situazione_passati_non_più_esistenti | 1 |
| passati_non_più_esistenti_perciò | 1 |
| del_governo_nella_zona_passata | 1 |
| governo_nella_zona_passata_all | 1 |
| nella_zona_passata_all_amministrazione | 1 |
| zona_passata_all_amministrazione_italiana | 1 |
| passata_all_amministrazione_italiana_si | 1 |
| o_una_situazione_passati_o | 1 |
| una_situazione_passati_o_con | 1 |
| situazione_passati_o_con_l | 1 |
| passati_o_con_l_innovare | 1 |
| elemento_si_riferisce_al_passato | 1 |
| si_riferisce_al_passato_e | 1 |
| riferisce_al_passato_e_non | 1 |
| al_passato_e_non_potrebbe | 1 |
| passato_e_non_potrebbe_essere | 1 |
| termine_di_riferimento_nel_passato | 1 |
| di_riferimento_nel_passato_ma | 1 |
| riferimento_nel_passato_ma_l | 1 |
| nel_passato_ma_l_imposta | 1 |
| passato_ma_l_imposta_colpisce | 1 |
| negli_stessi_casi_in_passato | 1 |
| stessi_casi_in_passato_questa | 1 |
| casi_in_passato_questa_sarebbe | 1 |
| in_passato_questa_sarebbe_più | 1 |
| passato_questa_sarebbe_più_che | 1 |
| a_quando_non_saranno_passati | 1 |
| quando_non_saranno_passati_definitivamente | 1 |
| non_saranno_passati_definitivamente_alla | 1 |
| saranno_passati_definitivamente_alla_regione | 1 |
| passati_definitivamente_alla_regione_o | 1 |
| dagli_uffici_purché_fossero_passati | 1 |
| uffici_purché_fossero_passati_almeno | 1 |
| purché_fossero_passati_almeno_giorni | 1 |
| fossero_passati_almeno_giorni_dalla | 1 |
| passati_almeno_giorni_dalla_trasmissione | 1 |
| anno_precedente_mentre_in_passato | 1 |
| precedente_mentre_in_passato_si | 1 |
| mentre_in_passato_si_fondava | 1 |
| in_passato_si_fondava_là | 1 |
| passato_si_fondava_là_dov | 1 |
| stesse_non_siano_ancora_passate | 1 |
| non_siano_ancora_passate_in | 1 |
| siano_ancora_passate_in_cosa | 1 |
| ancora_passate_in_cosa_giudicata | 1 |
| passate_in_cosa_giudicata_è | 1 |
| ancora_passate_in_giudicato_comporterebbe | 1 |
| passate_in_giudicato_comporterebbe_un | 1 |
| illegittimo_sia_perché_essendo_passata | 1 |
| sia_perché_essendo_passata_alla | 1 |
| perché_essendo_passata_alla_regione | 1 |
| passata_alla_regione_la_potestà | 1 |
| cassazione_abbia_ritenuto_nel_passato | 1 |
| abbia_ritenuto_nel_passato_il | 1 |
| ritenuto_nel_passato_il_contrario | 1 |
| nel_passato_il_contrario_numerose | 1 |
| passato_il_contrario_numerose_recenti | 1 |
| rilevato_che_pur_essendo_passata | 1 |
| che_pur_essendo_passata_alla | 1 |
| pur_essendo_passata_alla_regione | 1 |
| essendo_passata_alla_regione_siciliana | 1 |
| passata_alla_regione_siciliana_la | 1 |
| essere_qualificata_non_essendo_passata | 1 |
| qualificata_non_essendo_passata_alla | 1 |
| non_essendo_passata_alla_regione | 1 |
| passata_alla_regione_la_competenza | 1 |
| ebbe_ad_occuparsi_in_passato | 1 |
| ad_occuparsi_in_passato_anche | 1 |
| occuparsi_in_passato_anche_di | 1 |
| in_passato_anche_di_alcuni | 1 |
| passato_anche_di_alcuni_problemi | 1 |
| e_rivelata_da_fatti_passati | 1 |
| rivelata_da_fatti_passati_senza | 1 |
| da_fatti_passati_senza_per | 1 |
| fatti_passati_senza_per_ciò | 1 |
| passati_senza_per_ciò_solo | 1 |
| erariali_e_non_erariali_passata | 1 |
| e_non_erariali_passata_alla | 1 |
| non_erariali_passata_alla_regione | 1 |
| erariali_passata_alla_regione_siciliana | 1 |
| passata_alla_regione_siciliana_secondo | 1 |
| nell_art_al_congiuntivo_passato | 1 |
| art_al_congiuntivo_passato_nell | 1 |
| al_congiuntivo_passato_nell_art | 1 |
| congiuntivo_passato_nell_art_comma | 1 |
| passato_nell_art_comma_quarto | 1 |
| seguito_come_per_il_passato | 1 |
| come_per_il_passato_i | 1 |
| per_il_passato_i_medesimi | 1 |
| il_passato_i_medesimi_criteri | 1 |
| passato_i_medesimi_criteri_della | 1 |
| a_questa_per_il_passato | 1 |
| questa_per_il_passato_ma | 1 |
| per_il_passato_ma_solo | 1 |
| il_passato_ma_solo_che | 1 |
| passato_ma_solo_che_per | 1 |
| risulti_effettuato_dalla_sentenza_passata | 1 |
| effettuato_dalla_sentenza_passata_in | 1 |
| dalla_sentenza_passata_in_giudicato | 1 |
| passata_in_giudicato_per_l | 1 |
| ancora_passate_in_giudicato_è | 1 |
| passate_in_giudicato_è_rilevante | 1 |
| in_cui_dalla_sentenza_passata | 1 |
| cui_dalla_sentenza_passata_in | 1 |
| dalla_sentenza_passata_in_cosa | 1 |
| passata_in_cosa_giudicata_risulti | 1 |
| retroattiva_del_tributo_alle_passate | 1 |
| del_tributo_alle_passate_alienazioni | 1 |
| tributo_alle_passate_alienazioni_dalla | 1 |
| alle_passate_alienazioni_dalla_dichiarata | 1 |
| passate_alienazioni_dalla_dichiarata_incostituzionalità | 1 |
| di_fatto_verificatesi_nel_passato | 1 |
| fatto_verificatesi_nel_passato_e | 1 |
| verificatesi_nel_passato_e_quindi | 1 |
| nel_passato_e_quindi_non | 1 |
| passato_e_quindi_non_costituenti | 1 |
| contribuenti_che_ricevono_terreni_passati | 1 |
| che_ricevono_terreni_passati_a | 1 |
| ricevono_terreni_passati_a_nuovo | 1 |
| esatti_per_i_terreni_passati | 1 |
| per_i_terreni_passati_a | 1 |
| i_terreni_passati_a_nuovo | 1 |
| passati_a_nuovo_catasto_e | 1 |
| redditi_dominicali_dei_terreni_passati | 1 |
| dominicali_dei_terreni_passati_a | 1 |
| dei_terreni_passati_a_nuovo | 1 |
| riferimento_al_per_terreni_passati | 1 |
| al_per_terreni_passati_a | 1 |
| per_terreni_passati_a_nuovo | 1 |
| e_proprietari_di_terreni_passati | 1 |
| proprietari_di_terreni_passati_a | 1 |
| di_terreni_passati_a_nuovo | 1 |
| principio_e_la_formula_passati | 1 |
| e_la_formula_passati_con | 1 |
| la_formula_passati_con_qualche | 1 |
| formula_passati_con_qualche_non | 1 |
| passati_con_qualche_non_significativa | 1 |
| centrale_mentre_per_il_passato | 1 |
| mentre_per_il_passato_la | 1 |
| per_il_passato_la_riscossione | 1 |
| il_passato_la_riscossione_mediante | 1 |
| passato_la_riscossione_mediante_iscrizione | 1 |
| modo_di_chiudere_le_passate | 1 |
| di_chiudere_le_passate_controversie | 1 |
| chiudere_le_passate_controversie_donde | 1 |
| le_passate_controversie_donde_i | 1 |
| passate_controversie_donde_i_provvedimenti | 1 |
| riguardo_e_per_il_passato | 1 |
| e_per_il_passato_non | 1 |
| per_il_passato_non_abroga | 1 |
| il_passato_non_abroga_né | 1 |
| passato_non_abroga_né_espressamente | 1 |
| e_non_per_il_passato | 1 |
| non_per_il_passato_e | 1 |
| per_il_passato_e_comunque | 1 |
| il_passato_e_comunque_non | 1 |
| passato_e_comunque_non_in | 1 |
| in_passato_di_pronunciarsi_specificamente | 1 |
| passato_di_pronunciarsi_specificamente_giacché | 1 |
| ne_segua_un_altra_passata | 1 |
| segua_un_altra_passata_in | 1 |
| un_altra_passata_in_cosa | 1 |
| altra_passata_in_cosa_giudicata | 1 |
| passata_in_cosa_giudicata_con | 1 |
| ancora_passate_in_giudicato_con | 1 |
| passate_in_giudicato_con_quest | 1 |
| riformata_con_altra_sentenza_passata | 1 |
| con_altra_sentenza_passata_in | 1 |
| altra_sentenza_passata_in_cosa | 1 |
| passata_in_cosa_giudicata_denuncia | 1 |
| tra_i_contraenti_e_passata | 1 |
| i_contraenti_e_passata_in | 1 |
| contraenti_e_passata_in_giudicato | 1 |
| e_passata_in_giudicato_possano | 1 |
| passata_in_giudicato_possano_rientrare | 1 |
| le_stesse_parti_e_passata | 1 |
| stesse_parti_e_passata_in | 1 |
| parti_e_passata_in_giudicato | 1 |
| e_passata_in_giudicato_perché | 1 |
| passata_in_giudicato_perché_la | 1 |
| qualora_con_successiva_sentenza_passata | 1 |
| con_successiva_sentenza_passata_in | 1 |
| sentenza_passata_in_giudicato_venga | 1 |
| passata_in_giudicato_venga_dichiarata | 1 |
| meno_rilevante_che_nel_passato | 1 |
| rilevante_che_nel_passato_sia | 1 |
| che_nel_passato_sia_perché | 1 |
| nel_passato_sia_perché_la | 1 |
| passato_sia_perché_la_qualifica | 1 |
| alla_decisione_o_sentenza_passata | 1 |
| decisione_o_sentenza_passata_in | 1 |
| passata_in_giudicato_o_alla | 1 |
| provvedimenti_di_condono_del_passato | 1 |
| di_condono_del_passato_si | 1 |
| condono_del_passato_si_discriminasse | 1 |
| del_passato_si_discriminasse_razionalmente | 1 |
| passato_si_discriminasse_razionalmente_tra | 1 |
| di_fondamento_anche_in_passato | 1 |
| fondamento_anche_in_passato_e | 1 |
| anche_in_passato_e_la | 1 |
| in_passato_e_la_presenza | 1 |
| passato_e_la_presenza_di | 1 |
| applicazione_costantemente_fattane_in_passato | 1 |
| costantemente_fattane_in_passato_ma | 1 |
| fattane_in_passato_ma_allora | 1 |
| in_passato_ma_allora_la | 1 |
| passato_ma_allora_la_legge | 1 |
| del_decreto_non_è_passata | 1 |
| decreto_non_è_passata_nella | 1 |
| non_è_passata_nella_legge | 1 |
| è_passata_nella_legge_di | 1 |
| passata_nella_legge_di_conversione | 1 |
| e_rilevata_da_fatti_passati | 1 |
| rilevata_da_fatti_passati_ma | 1 |
| da_fatti_passati_ma_ha | 1 |
| fatti_passati_ma_ha_posto | 1 |
| passati_ma_ha_posto_quale | 1 |
| quello_prevalso_soprattutto_in_passato | 1 |
| prevalso_soprattutto_in_passato_definibile | 1 |
| soprattutto_in_passato_definibile_come | 1 |
| in_passato_definibile_come_mutualistico | 1 |
| passato_definibile_come_mutualistico_e | 1 |
| irretrattabile_conclusione_mediante_sentenza_passata | 1 |
| conclusione_mediante_sentenza_passata_in | 1 |
| mediante_sentenza_passata_in_giudicato | 1 |
| sentenza_passata_in_giudicato_i | 1 |
| passata_in_giudicato_i_cui | 1 |
| non_sono_intervenute_decisioni_passate | 1 |
| sono_intervenute_decisioni_passate_in | 1 |
| intervenute_decisioni_passate_in_giudicato | 1 |
| decisioni_passate_in_giudicato_da | 1 |
| passate_in_giudicato_da_quanto | 1 |
| sentenza_passata_in_giudicato_questo | 1 |
| passata_in_giudicato_questo_è | 1 |
| seguito_a_successiva_sentenza_passata | 1 |
| sentenza_passata_in_giudicato_risulti | 1 |
| passata_in_giudicato_risulti_che | 1 |
| ancora_passate_in_giudicato_se | 1 |
| passate_in_giudicato_se_non | 1 |
| sentenza_passata_in_giudicato_ma | 1 |
| passata_in_giudicato_ma_prima | 1 |
| la_sentenza_di_riforma_passata | 1 |
| sentenza_di_riforma_passata_in | 1 |
| di_riforma_passata_in_giudicato | 1 |
| riforma_passata_in_giudicato_nessuna | 1 |
| passata_in_giudicato_nessuna_attribuzione | 1 |
| sociale_come_pubblico_servizio_passata | 1 |
| come_pubblico_servizio_passata_per | 1 |
| pubblico_servizio_passata_per_fasi | 1 |
| servizio_passata_per_fasi_successive | 1 |
| passata_per_fasi_successive_le | 1 |
| devianti_già_per_il_passato | 1 |
| già_per_il_passato_verificatesi | 1 |
| per_il_passato_verificatesi_nei | 1 |
| il_passato_verificatesi_nei_trascorsi | 1 |
| passato_verificatesi_nei_trascorsi_tentativi | 1 |
| norma_anche_per_il_passato | 1 |
| anche_per_il_passato_non | 1 |
| per_il_passato_non_con | 1 |
| il_passato_non_con_specifica | 1 |
| passato_non_con_specifica_disposizione | 1 |
| relative_funzioni_siano_istituzionalmente_passate | 1 |
| funzioni_siano_istituzionalmente_passate_in | 1 |
| siano_istituzionalmente_passate_in_capo | 1 |
| istituzionalmente_passate_in_capo_all | 1 |
| passate_in_capo_all_ente | 1 |
| primo_appello_ed_è_passata | 1 |
| appello_ed_è_passata_ad | 1 |
| ed_è_passata_ad_esaminare | 1 |
| è_passata_ad_esaminare_il | 1 |
| passata_ad_esaminare_il_secondo | 1 |
| esclusivo_e_per_il_passato | 1 |
| e_per_il_passato_avevano | 1 |
| per_il_passato_avevano_dato | 1 |
| il_passato_avevano_dato_luogo | 1 |
| passato_avevano_dato_luogo_a | 1 |
| quanto_già_considerato_in_passato | 1 |
| già_considerato_in_passato_sul | 1 |
| considerato_in_passato_sul_punto | 1 |
| in_passato_sul_punto_la | 1 |
| passato_sul_punto_la_questione | 1 |
| diversa_questa_rispetto_al_passato | 1 |
| questa_rispetto_al_passato_che | 1 |
| rispetto_al_passato_che_viene | 1 |
| al_passato_che_viene_a | 1 |
| passato_che_viene_a_impingere | 1 |
| legge_anche_per_il_passato | 1 |
| anche_per_il_passato_anziché | 1 |
| per_il_passato_anziché_mediante | 1 |
| il_passato_anziché_mediante_un | 1 |
| passato_anziché_mediante_un_apposita | 1 |
| in_passato_di_pronunciarsi_in | 1 |
| passato_di_pronunciarsi_in_materia | 1 |
| la_corte_ha_in_passato | 1 |
| corte_ha_in_passato_avuto | 1 |
| ha_in_passato_avuto_modo | 1 |
| in_passato_avuto_modo_di | 1 |
| passato_avuto_modo_di_chiarire | 1 |
| rispetto_a_quelli_in_passato | 1 |
| a_quelli_in_passato_previsti | 1 |
| quelli_in_passato_previsti_per | 1 |
| in_passato_previsti_per_la | 1 |
| passato_previsti_per_la_tassa | 1 |
| anche_se_talora_in_passato | 1 |
| se_talora_in_passato_v | 1 |
| talora_in_passato_v_ord | 1 |
| in_passato_v_ord_n | 1 |
| passato_v_ord_n_del | 1 |
| di_affermare_nel_recente_passato | 1 |
| affermare_nel_recente_passato_in | 1 |
| nel_recente_passato_in_termini | 1 |
| recente_passato_in_termini_più | 1 |
| passato_in_termini_più_generali | 1 |
| dichiarata_con_sentenza_penale_passata | 1 |
| con_sentenza_penale_passata_in | 1 |
| sentenza_penale_passata_in_giudicato | 1 |
| penale_passata_in_giudicato_dei | 1 |
| passata_in_giudicato_dei_fatti | 1 |
| ciò_ha_rilevato_nel_passato | 1 |
| ha_rilevato_nel_passato_la | 1 |
| rilevato_nel_passato_la_corte | 1 |
| nel_passato_la_corte_è | 1 |
| passato_la_corte_è_frutto | 1 |
| stato_già_considerato_in_passato | 1 |
| già_considerato_in_passato_in | 1 |
| considerato_in_passato_in_ordine | 1 |
| in_passato_in_ordine_a | 1 |
| passato_in_ordine_a_pressocché | 1 |
| specialità_medicinali_quale_in_passato | 1 |
| medicinali_quale_in_passato_previsto | 1 |
| quale_in_passato_previsto_dall | 1 |
| in_passato_previsto_dall_art | 1 |
| passato_previsto_dall_art_legge | 1 |
| più_ancora_che_in_passato | 1 |
| ancora_che_in_passato_di | 1 |
| che_in_passato_di_investimenti | 1 |
| in_passato_di_investimenti_della | 1 |
| passato_di_investimenti_della_collettività | 1 |
| stata_definita_con_sentenza_passata | 1 |
| definita_con_sentenza_passata_in | 1 |
| sentenza_passata_in_giudicato_prima | 1 |
| passata_in_giudicato_prima_dell | 1 |
| ancora_concluse_con_sentenza_passata | 1 |
| concluse_con_sentenza_passata_in | 1 |
| passata_in_giudicato_e_che | 1 |
| operatività_anche_per_il_passato | 1 |
| anche_per_il_passato_prevedendone | 1 |
| per_il_passato_prevedendone_la | 1 |
| il_passato_prevedendone_la_efficacia | 1 |
| passato_prevedendone_la_efficacia_retroattiva | 1 |
| colmare_anche_per_il_passato | 1 |
| anche_per_il_passato_tale | 1 |
| per_il_passato_tale_risalente | 1 |
| il_passato_tale_risalente_carenza | 1 |
| passato_tale_risalente_carenza_normativa | 1 |
| si_è_discusso_in_passato | 1 |
| è_discusso_in_passato_proprio | 1 |
| discusso_in_passato_proprio_a | 1 |
| in_passato_proprio_a_proposito | 1 |
| passato_proprio_a_proposito_della | 1 |
| raccordo_fra_presente_e_passato | 1 |
| fra_presente_e_passato_operato | 1 |
| presente_e_passato_operato_proprio | 1 |
| e_passato_operato_proprio_dall | 1 |
| passato_operato_proprio_dall_art | 1 |
| disposizioni_si_riflettono_sul_passato | 1 |
| si_riflettono_sul_passato_solo | 1 |
| riflettono_sul_passato_solo_là | 1 |
| sul_passato_solo_là_dove | 1 |
| passato_solo_là_dove_sussistano | 1 |
| amministrazione_potevano_già_in_passato | 1 |
| potevano_già_in_passato_farsi | 1 |
| già_in_passato_farsi_rientrare | 1 |
| in_passato_farsi_rientrare_nella | 1 |
| passato_farsi_rientrare_nella_disciplina | 1 |
| occasione_di_soffermarsi_in_passato | 1 |
| di_soffermarsi_in_passato_sulla | 1 |
| soffermarsi_in_passato_sulla_regolamentazione | 1 |
| in_passato_sulla_regolamentazione_contenuta | 1 |
| passato_sulla_regolamentazione_contenuta_nel | 1 |
| con_decreto_o_sentenza_passata | 1 |
| decreto_o_sentenza_passata_in | 1 |
| passata_in_giudicato_o_quando | 1 |
| erronea_applicazione_cui_in_passato | 1 |
| applicazione_cui_in_passato_possono | 1 |
| cui_in_passato_possono_aver | 1 |
| in_passato_possono_aver_dato | 1 |
| passato_possono_aver_dato_luogo | 1 |
| le_cui_funzioni_erano_passate | 1 |
| cui_funzioni_erano_passate_alla | 1 |
| funzioni_erano_passate_alla_regione | 1 |
| erano_passate_alla_regione_le | 1 |
| passate_alla_regione_le_ragioni | 1 |
| le_ragioni_che_in_passato | 1 |
| ragioni_che_in_passato_possono | 1 |
| che_in_passato_possono_avere | 1 |
| in_passato_possono_avere_indotto | 1 |
| passato_possono_avere_indotto_il | 1 |
| vero_è_che_in_passato | 1 |
| è_che_in_passato_la | 1 |
| che_in_passato_la_giurisprudenza | 1 |
| in_passato_la_giurisprudenza_costituzionale | 1 |
| passato_la_giurisprudenza_costituzionale_ha | 1 |
| ruolo_ovvero_con_sentenza_passata | 1 |
| ovvero_con_sentenza_passata_in | 1 |
| sentenza_passata_in_giudicato_pronunciata | 1 |
| passata_in_giudicato_pronunciata_su | 1 |
| privata_autenticata_o_sentenza_passata | 1 |
| autenticata_o_sentenza_passata_in | 1 |
| passata_in_giudicato_per_dimostrare | 1 |
| consentono_meglio_che_in_passato | 1 |
| meglio_che_in_passato_di | 1 |
| che_in_passato_di_assicurare | 1 |
| in_passato_di_assicurare_il | 1 |
| passato_di_assicurare_il_contenuto | 1 |
| risorse_finanziarie_rispetto_al_passato | 1 |
| finanziarie_rispetto_al_passato_per | 1 |
| rispetto_al_passato_per_effetto | 1 |
| al_passato_per_effetto_della | 1 |
| passato_per_effetto_della_disciplina | 1 |
| maggiore_che_per_il_passato | 1 |
| che_per_il_passato_che | 1 |
| per_il_passato_che_il | 1 |
| il_passato_che_il_fisco | 1 |
| passato_che_il_fisco_si | 1 |
| più_come_per_il_passato | 1 |
| come_per_il_passato_dell | 1 |
| per_il_passato_dell_intero | 1 |
| il_passato_dell_intero_importo | 1 |
| passato_dell_intero_importo_di | 1 |
| stati_accolti_con_sentenza_passata | 1 |
| accolti_con_sentenza_passata_in | 1 |
| passata_in_giudicato_e_gli | 1 |
| è_già_stata_in_passato | 1 |
| già_stata_in_passato_esaminata | 1 |
| stata_in_passato_esaminata_da | 1 |
| in_passato_esaminata_da_questa | 1 |
| passato_esaminata_da_questa_corte | 1 |
| soltanto_dettare_per_il_passato | 1 |
| dettare_per_il_passato_una | 1 |
| per_il_passato_una_nuova | 1 |
| il_passato_una_nuova_più | 1 |
| passato_una_nuova_più_favorevole | 1 |
| un_gettito_superiore_al_passato | 1 |
| gettito_superiore_al_passato_perché | 1 |
| superiore_al_passato_perché_compensativo | 1 |
| al_passato_perché_compensativo_anche | 1 |
| passato_perché_compensativo_anche_del | 1 |
| del_personale_ammesse_in_passato | 1 |
| personale_ammesse_in_passato_dalla | 1 |
| ammesse_in_passato_dalla_giurisprudenza | 1 |
| in_passato_dalla_giurisprudenza_di | 1 |
| passato_dalla_giurisprudenza_di_questa | 1 |
| a_vanificare_per_il_passato | 1 |
| vanificare_per_il_passato_l | 1 |
| per_il_passato_l_efficacia | 1 |
| il_passato_l_efficacia_della | 1 |
| passato_l_efficacia_della_legislazione | 1 |
| applicabile_anche_per_il_passato | 1 |
| anche_per_il_passato_la | 1 |
| per_il_passato_la_nuova | 1 |
| il_passato_la_nuova_disciplina | 1 |
| passato_la_nuova_disciplina_delle | 1 |
| che_estende_anche_al_passato | 1 |
| estende_anche_al_passato_l | 1 |
| anche_al_passato_l_interpretazione | 1 |
| al_passato_l_interpretazione_autentica | 1 |
| passato_l_interpretazione_autentica_dell | 1 |
| capacità_contributiva_riferita_al_passato | 1 |
| contributiva_riferita_al_passato_la | 1 |
| riferita_al_passato_la_questione | 1 |
| al_passato_la_questione_non | 1 |
| passato_la_questione_non_è | 1 |
| attuale_e_non_passata_ordinanza | 1 |
| e_non_passata_ordinanza_n | 1 |
| non_passata_ordinanza_n_del | 1 |
| passata_ordinanza_n_del_altrettanto | 1 |
| attuale_e_non_passata_deve | 1 |
| e_non_passata_deve_escludersi | 1 |
| non_passata_deve_escludersi_che | 1 |
| passata_deve_escludersi_che_la | 1 |
| norma_innovativa_rispetto_al_passato | 1 |
| innovativa_rispetto_al_passato_giustificazione | 1 |
| rispetto_al_passato_giustificazione_alcuna | 1 |
| al_passato_giustificazione_alcuna_espressa | 1 |
| passato_giustificazione_alcuna_espressa_o | 1 |
| capacità_contributiva_relativa_al_passato | 1 |
| contributiva_relativa_al_passato_relativamente | 1 |
| relativa_al_passato_relativamente_all | 1 |
| al_passato_relativamente_all_anno | 1 |
| passato_relativamente_all_anno_fiscale | 1 |
| attuale_e_non_passata_sentenza | 1 |
| e_non_passata_sentenza_n | 1 |
| non_passata_sentenza_n_del | 1 |
| passata_sentenza_n_del_l | 1 |
| così_come_per_il_passato | 1 |
| come_per_il_passato_si | 1 |
| per_il_passato_si_era | 1 |
| il_passato_si_era_avvalsa | 1 |
| passato_si_era_avvalsa_degli | 1 |
| incertezze_interpretative_sorte_in_passato | 1 |
| interpretative_sorte_in_passato_sul | 1 |
| sorte_in_passato_sul_trattamento | 1 |
| in_passato_sul_trattamento_tributario | 1 |
| passato_sul_trattamento_tributario_dei | 1 |
| equipara_anche_per_il_passato | 1 |
| anche_per_il_passato_e | 1 |
| per_il_passato_e_non | 1 |
| il_passato_e_non_solo | 1 |
| passato_e_non_solo_per | 1 |
| al_presupposto_che_in_passato | 1 |
| presupposto_che_in_passato_avevano | 1 |
| che_in_passato_avevano_avuto | 1 |
| in_passato_avevano_avuto_alcuni | 1 |
| passato_avevano_avuto_alcuni_tributi | 1 |
| disponendo_anche_per_il_passato | 1 |
| anche_per_il_passato_imporrebbe | 1 |
| per_il_passato_imporrebbe_una | 1 |
| il_passato_imporrebbe_una_scelta | 1 |
| passato_imporrebbe_una_scelta_interpretativa | 1 |
| la_medesima_decisione_sia_passata | 1 |
| medesima_decisione_sia_passata_in | 1 |
| decisione_sia_passata_in_giudicato | 1 |
| sia_passata_in_giudicato_c | 1 |
| passata_in_giudicato_c_né | 1 |
| passato_ai_cavalli_fiscali_ed | 1 |
| già_definitivo_anche_in_passato | 1 |
| definitivo_anche_in_passato_del | 1 |
| anche_in_passato_del_resto | 1 |
| in_passato_del_resto_analoghe | 1 |
| passato_del_resto_analoghe_disposizioni | 1 |
| ricordato_che_come_in_passato | 1 |
| che_come_in_passato_art | 1 |
| come_in_passato_art_del | 1 |
| in_passato_art_del_decreto | 1 |
| passato_art_del_decreto_legge | 1 |
| quelle_ottenute_in_passato_sentenza | 1 |
| ottenute_in_passato_sentenza_n | 1 |
| in_passato_sentenza_n_del | 1 |
| passato_sentenza_n_del_e | 1 |
| ha_operato_anche_in_passato | 1 |
| operato_anche_in_passato_in | 1 |
| anche_in_passato_in_alcune | 1 |
| in_passato_in_alcune_circostanze | 1 |
| passato_in_alcune_circostanze_sia | 1 |
| i_criteri_ermeneutici_appena_passati | 1 |
| criteri_ermeneutici_appena_passati_in | 1 |
| ermeneutici_appena_passati_in_rassegna | 1 |
| appena_passati_in_rassegna_l | 1 |
| passati_in_rassegna_l_obbligo | 1 |
| del_resto_già_in_passato | 1 |
| resto_già_in_passato_e | 1 |
| già_in_passato_e_in | 1 |
| in_passato_e_in_più | 1 |
| passato_e_in_più_occasioni | 1 |
| primaria_analoghe_inadempienze_in_passato | 1 |
| analoghe_inadempienze_in_passato_furono | 1 |
| inadempienze_in_passato_furono_stigmatizzate | 1 |
| in_passato_furono_stigmatizzate_da | 1 |
| passato_furono_stigmatizzate_da_questa | 1 |
| onere_tributario_per_il_passato | 1 |
| tributario_per_il_passato_con | 1 |
| per_il_passato_con_riferimento | 1 |
| il_passato_con_riferimento_ai | 1 |
| passato_con_riferimento_ai_redditi | 1 |
| s_inscrive_già_in_passato | 1 |
| inscrive_già_in_passato_eventuali | 1 |
| già_in_passato_eventuali_carenze | 1 |
| in_passato_eventuali_carenze_della | 1 |
| passato_eventuali_carenze_della_singola | 1 |
| dello_stato_una_volta_passata | 1 |
| stato_una_volta_passata_in | 1 |
| una_volta_passata_in_giudicato | 1 |
| volta_passata_in_giudicato_la | 1 |
| passata_in_giudicato_la_relativa | 1 |
| coerenti_con_i_classamenti_passati | 1 |
| con_i_classamenti_passati_per | 1 |
| i_classamenti_passati_per_intervenute | 1 |
| classamenti_passati_per_intervenute_variazioni | 1 |
| passati_per_intervenute_variazioni_edilizie | 1 |
| invece_di_riscontri_nel_passato | 1 |
| di_riscontri_nel_passato_di | 1 |
| riscontri_nel_passato_di_indebita | 1 |
| nel_passato_di_indebita_compensazione | 1 |
| passato_di_indebita_compensazione_art | 1 |
| gestione_delle_dichiarazioni_in_passato | 1 |
| delle_dichiarazioni_in_passato_l | 1 |
| dichiarazioni_in_passato_l_istituto | 1 |
| in_passato_l_istituto_civilistico | 1 |
| passato_l_istituto_civilistico_della | 1 |
| dirsi_che_si_è_passati | 1 |
| che_si_è_passati_dal | 1 |
| si_è_passati_dal_divieto | 1 |
| è_passati_dal_divieto_imposto | 1 |
| passati_dal_divieto_imposto_agli | 1 |
| di_quanto_accadeva_nel_passato | 1 |
| quanto_accadeva_nel_passato_non | 1 |
| accadeva_nel_passato_non_ne | 1 |
| nel_passato_non_ne_correla | 1 |
| passato_non_ne_correla_più | 1 |
| come_già_faceva_in_passato | 1 |
| già_faceva_in_passato_l | 1 |
| faceva_in_passato_l_art | 1 |
| in_passato_l_art_del | 1 |
| passato_l_art_del_medesimo | 1 |
| diretta_permanesse_come_in_passato | 1 |
| permanesse_come_in_passato_o | 1 |
| come_in_passato_o_invece | 1 |
| in_passato_o_invece_dovesse | 1 |
| passato_o_invece_dovesse_ritenersi | 1 |
| continuità_con_quanto_in_passato | 1 |
| con_quanto_in_passato_ritenuto | 1 |
| quanto_in_passato_ritenuto_nella | 1 |
| in_passato_ritenuto_nella_vigenza | 1 |
| passato_ritenuto_nella_vigenza_dell | 1 |
| di_quello_che_in_passato | 1 |
| quello_che_in_passato_aveva | 1 |
| che_in_passato_aveva_l | 1 |
| in_passato_aveva_l_esattore | 1 |
| passato_aveva_l_esattore_avvicinandolo | 1 |
| ancor_più_che_in_passato | 1 |
| più_che_in_passato_giustificazione | 1 |
| che_in_passato_giustificazione_nella | 1 |
| in_passato_giustificazione_nella_natura | 1 |
| passato_giustificazione_nella_natura_sostanzialmente | 1 |
| così_come_già_in_passato | 1 |
| come_già_in_passato_aveva | 1 |
| già_in_passato_aveva_fatto | 1 |
| in_passato_aveva_fatto_una | 1 |
| passato_aveva_fatto_una_legge | 1 |
| tributi_si_è_progressivamente_passati | 1 |
| si_è_progressivamente_passati_a | 1 |
| è_progressivamente_passati_a_riconoscere | 1 |
| progressivamente_passati_a_riconoscere_la | 1 |
| passati_a_riconoscere_la_piena | 1 |
| falcidiabili_infine_come_nel_passato | 1 |
| infine_come_nel_passato_l | 1 |
| come_nel_passato_l_ammissibilità | 1 |
| nel_passato_l_ammissibilità_di | 1 |
| passato_l_ammissibilità_di_tali | 1 |
| peraltro_già_sperimentati_in_passato | 1 |
| già_sperimentati_in_passato_viene | 1 |
| sperimentati_in_passato_viene_ribadita | 1 |
| in_passato_viene_ribadita_infatti | 1 |
| passato_viene_ribadita_infatti_la | 1 |
| stessa_prassi_utilizzata_in_passato | 1 |
| prassi_utilizzata_in_passato_da | 1 |
| utilizzata_in_passato_da_alcuni | 1 |
| in_passato_da_alcuni_partiti | 1 |
| passato_da_alcuni_partiti_politici | 1 |
| termini_in_cui_in_passato | 1 |
| in_cui_in_passato_l | 1 |
| cui_in_passato_l_art | 1 |
| in_passato_l_art_comma | 1 |
| passato_l_art_comma_del | 1 |
| tributario_e_solo_in_passato | 1 |
| e_solo_in_passato_fino | 1 |
| solo_in_passato_fino_alla | 1 |
| in_passato_fino_alla_riforma | 1 |
| passato_fino_alla_riforma_del | 1 |
| sostegno_della_tesi_in_passato | 1 |
| della_tesi_in_passato_maggioritaria | 1 |
| tesi_in_passato_maggioritaria_ma | 1 |
| in_passato_maggioritaria_ma_poi | 1 |
| passato_maggioritaria_ma_poi_oggetto | 1 |
| quella_valenza_che_in_passato | 1 |
| valenza_che_in_passato_consentiva | 1 |
| che_in_passato_consentiva_di | 1 |
| in_passato_consentiva_di_identificare | 1 |
| passato_consentiva_di_identificare_una | 1 |
3. Word embedding
3.1. Il grafico a barre riporta i 30 termini semanticamente più simili alla voce presenti all’interno del dftm_silver, ordinati per valore di similarità in ordine decrescente.
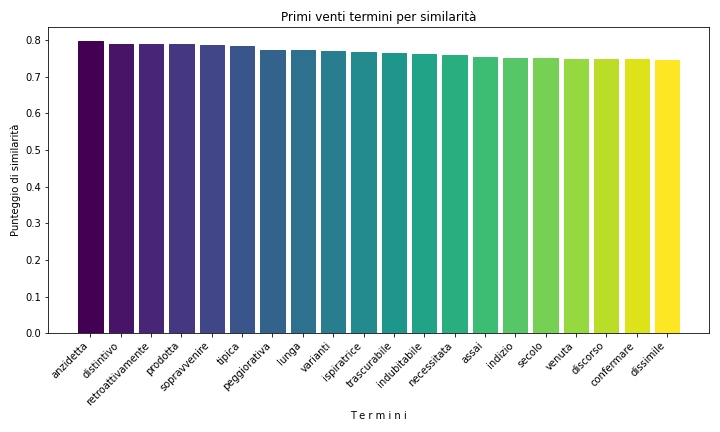
4. Statistiche descrittive
4.1. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di pronunce in cui compaiono la voce e i termini associati in relazione al df_term_glob, nonché il corrispondente numero di pronunce. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 2019 | 58 |
| 2022 | 57 |
| 1988 | 54 |
| 2010 | 51 |
| 2018 | 48 |
4.2. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di sentenze in cui compaiono la voce e i termini associati in relazione al dftm, nonché il corrispondente numero di sentenze. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 2022 | 41 |
| 2019 | 35 |
| 2021 | 35 |
| 2018 | 31 |
| 1988 | 30 |
4.3 La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di pronunce in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al df_term_glob, nonché il corrispondente numero di pronunce e la percentuale in relazione al numero totale di pronunce che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Valerio Onida | 44 | 2.53018976423232 |
| Aldo Carosi | 39 | 2.24266820011501 |
| Massimo Vari | 38 | 2.18516388729155 |
| Paolo Maria Napolitano | 35 | 2.01265094882116 |
| Francesco Viganò | 34 | 1.9551466359977 |
4.4. La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di sentenze in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al dftm, nonché il corrispondente numero di sentenze e la percentuale in relazione al numero totale di sentenze che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Giovanni Amoroso | 30 | 3.24324324324324 |
| Valerio Onida | 25 | 2.7027027027027 |
| Giuseppe Borzellino | 24 | 2.59459459459459 |
| Aldo Carosi | 23 | 2.48648648648649 |
| Francesco Viganò | 22 | 2.37837837837838 |
4.5 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.6. Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob in relazione alla sentenze (linea continua) e alle ordinanze (linea tratteggiata). Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.7 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di sentenze presenti in dftm. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.8. Se cliccate sul link trovate il grafico a barre interattivo del numero di pronunce che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al df_term_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle pronunce che compongono df_term_silver ed è divisa per colori in base al numero di pronunce che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.9 Se cliccate sul link trovate il grafico a barre interattivo del numero di sentenze che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al dftm_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle sentenze che compongono dftm_silver ed è divisa per colori in base al numero di sentenze che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5. Lessicometria
5.1. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in df_term_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.2. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in dftm_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.3. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle pronunce che formano df_term_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle pronunce che formano df_term_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate | frequenza | rank |
|---|---|---|
| passato | 202 | 236 |
| passata | 85 | 734 |
| passate | 33 | 1836 |
| passati | 27 | 2192 |
5.4. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle sentenze che formano dftm_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle sentenze che formano dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate_motivaz | frequenza | rank |
|---|---|---|
| passato | 103 | 143 |
| passata | 36 | 636 |
| passati | 21 | 1146 |
| passate | 11 | 1983 |
5.5 Se cliccate sul link trovate il grafico a barre interattivo delle 50 pronunce con il maggior numero di parole uniche (o types) in df_term_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni pronuncia. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.6 Se cliccate sul link trovate il grafico a barre interattivo delle 50 sentenze con il maggior numero di parole uniche (o types) in dftm_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni sentenza. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.