Indice
Per una guida alla lettura clicca qui.
1. Concordanze 
1.1. La tabella  riporta le concordanze estratte dalle sentenze presenti nel subset dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| FileName | From | To | Pre | Keyword | Post |
|---|---|---|---|---|---|
| 1957-09.txt | 467 | 467 | i tributi propri e per quelli predeterminati dallo stato ; sia perché l esercizio dell attività amministrativa non potrebbe neppure | ricollegarsi | all ultima parte del primo comma dell art . 20 , poiché , come si legge testualmente nelle deduzioni dell |
| 1957-09.txt | 2039 | 2039 | . al potere normativo attribuito alla regione , nel senso e nei limiti sopra indicati , segue , con necessario | collegamento | ed entro gli stessi limiti , la potestà amministrativa ; perché si tratta , di regola , di due attività |
| 1957-113.txt | 957 | 957 | agosto 1954 . ciò è confermato anche dalle disposizioni dell art . 3 del disegno di legge , che vanno | collegate | con l art . 1 , poiché , mentre questo dispone , come si è veduto , che l onere |
| 1957-113.txt | 1095 | 1095 | , sorge un rapporto tributario diretto fra l ente impositore e il soggetto passivo , che tale rapporto è però | collegato | con nesso di accessorietà a quello istituito fra il soggetto passivo e lo stato , e che l accertamento dell |
| 1957-113.txt | 1187 | 1187 | se si tiene conto dei risultati pratici cui tende la disposizione dell art . 1 del disegno di legge , | collegato | con l art . 2 , non si può fondatamente disconoscere che si tratta , in sostanza , di un |
| 1957-113.txt | 1819 | 1819 | per l oggetto cui si riferiscono e per le finalità specifiche che le hanno determinate , non presentano possibilità di | collegamento | con le esenzioni contenute nell art . 1 del disegno di legge . né disposizioni del genere sono indicate dalla |
| 1957-113.txt | 2158 | 2158 | legge , è da notare che le due disposizioni operano in un campo sostanzialmente diverso , che non consente quel | collegamento | che si ritiene necessario per legittimare l esenzione contenuta nella norma regionale . ciò risulta palese dal raffronto delle norme |
| 1957-113.txt | 2573 | 2573 | leggi sulla imposta di ricchezza mobile e sull imposta complementare nel caso di sostituto d imposta , quando sussista un | collegamento | fra il soggetto estraneo e quello originariamente gravato dal tributo , nel qual caso l obbligo della imposta è a |
| 1957-113.txt | 2637 | 2637 | le leggi sull imposta di registro e sull imposta doganale , nel caso di responsabile dell imposta , allorché il | collegamento | anzidetto si riscontra con l oggetto che è a base dell accertamento tributario , per l attività che , in |
| 1957-113.txt | 2716 | 2716 | riportarsi ad alcuna di quelle prevedute nelle leggi statali , non essendo certo sufficienti a stabilire e a giustificare un | collegamento | ai fini e per gli effetti fiscali , gli scopi di assistenza alle nuove aziende costituite in base alla legge |
| 1957-129.txt | 723 | 723 | un provvedimento legislativo deve risultare in maniera diretta ed esplicita , o indiretta , ma sempre esplicita , mediante il | collegamento | a fatti e circostanze che abbiano una durata determinata o determinabile . il richiamo che la difesa della società ar.co |
| 1957-129.txt | 1204 | 1204 | si fa riferimento nel ricordato art . 109 è generica e indeterminata anch essa , e comunque in nessun modo | collegabile | con la durata della guerra , alla quale non è fatto richiamo né nel decreto legge del 1941 , ne |
| 1957-14.txt | 202 | 202 | , dovendosi in tal caso l assessore alle finanze considerare un organo amministrativo dello stato . questa eccezione , essendo | collegata | con la decisione sul merito della causa , sarà in quella sede esaminata . passando all esame del merito , |
| 1957-14.txt | 725 | 725 | riscossione ” non va limitato alla materiale percezione del gettito dell imposta , ma deve ritenersi comprensivo delle modalità necessariamente | collegate | al fatto della esazione , come quelle che , incidendo sulla procedura predisposta contro il contribuente moroso , rendono possibile |
| 1957-19.txt | 174 | 174 | dell art . 36 dello statuto , la potestà legislativa in materia tributaria , dichiara che , per il necessario | collegamento | con tale potestà , spetta anche alla regione la potestà amministrativa nella stessa materia . la decisione soggiunge che la |
| 1957-30.txt | 2065 | 2065 | 1298 , concernente la disciplina della distribuzione e dei consumi dei prodotti industriali in periodo di guerra , che si | ricollega | a sua volta con la legge generale del 21 maggio 1940 , n . 415 , sull organizzazione della nazione |
| 1957-30.txt | 2506 | 2506 | è imposto l obbligo sopraindicato , la legge anzitutto riconosce , ai sensi dell art . 9 ( che va | collegato | con l art . 10 ) , il diritto al rimborso di una quota del corrispettivo che , sebbene proprietario |
| 1957-42.txt | 790 | 790 | della legge 1 agosto 1953 e il campo di applicazione di essa che è molto limitato . essa infatti si | ricollega | ad una precedente legge regionale 22 agosto 1952 , n . 49 , espresamente richiamata e confermata , con la |
| 1957-47.txt | 705 | 705 | degli enti sono il presidente e il consiglio . agli enti provinciali per il turismo spetta essenzialmente di provvedere al | collegamento | tra tutti i comuni , enti , associazioni e organizzazioni che hanno interesse allo sviluppo turistico nella provincia , di |
| 1957-52.txt | 447 | 447 | anche dai principi e dagli interessi generali cui si uniformano le leggi dello stato . inoltre , la necessità di | ricollegare | ad un sistema unitario sul territorio nazionale l obbligazione tributaria , impone alla potestà legislativa regionale , in questa materia |
| 1957-58.txt | 569 | 569 | principi fondamentali della legislazione statale per ogni singolo tributo . nel sistema tributario statale numerose disposizioni prevedono esenzioni fiscali , | collegate | a eventi naturali ( es . terremoto , inondazioni ) , a offese belliche ovvero a fini sociali ( es |
| 1957-65.txt | 436 | 436 | uniforme nell ambito di ciascuna regione o zona agraria . anzi , le due finalità cui le limitazioni sono espressamente | collegate | nella norma costituzionale ( conseguire il razionale sfruttamento del suolo e stabilire equi rapporti sociali ) sono tali da lasciare |
| 1957-65.txt | 1577 | 1577 | sentenza richiamata , essendo la discrezionalità del governo , nella determinazione delle zone suscettibili di trasformazione fondiaria o agraria , | collegata | non solo al fine della migliore utilizzazione della proprietà terriera ma anche a quello di stabilire più equi rapporti sociali |
| 1957-81.txt | 499 | 499 | fine della valutazione del reddito richiama le disposizioni di tale decreto , il quale , a sua volta , si | ricollega | espressamente al testo unico delle leggi sul nuovo catasto ( approvato con decreto dell 8 ottobre 1931 , n . |
| 1957-81.txt | 737 | 737 | catastali , la determinazione del reddito dominicale , mediante l applicazione delle tariffe di estimo per ettaro , è strettamente | collegata | ai due coefficienti generali della qualità e della classe , riferiti in concreto , in seguito alle operazioni di classamento |
| 1958-05.txt | 2089 | 2089 | illegittimità costituzionale dell art . 1 della legge impugnata travolge anche le disposizioni dell art . 2 , al primo | collegato | ; e restano assorbite tutte le altre censure contenute nel ricorso del commissario dello stato . |
| 1958-25.txt | 1643 | 1643 | 1947 , n . 804 , art . 8 ) ; altri infine godono di esenzioni per tutti gli atti | collegati | coll attività assistenziale da essi svolta ( consorzi antitubercolari tra comuni è provincie : art . 33 della tabella alleg |
| 1958-25.txt | 1849 | 1849 | sanitarie ) . e non è a dubitare che il richiamato tipo di esenzione statale e l agevolazione regionale sono | collegati | nei fini e nella portata in quanto entrambi oltre ad avere una larga zona di incidenza comune , relativamente agli |
| 1958-60.txt | 1425 | 1425 | n . 399 , artt . 1 e 7 ) . accorda inoltre alle industrie turistiche agevolazioni fiscali , purché | collegate | con le su indicate facilitazioni a carattere creditizio o contributivo e col vincolo alberghiero venticinquennale . e precisamente stabilisce : |
| 1958-60.txt | 2542 | 2542 | , concedono esenzioni oggettivamente e soggettivamente ben precisate . il che esclude , per altro verso , ogni possibilità di | collegamento | tra il tipo di esenzioni fiscali disposte dalle leggi statali a favore delle industrie turistiche e le esenzioni contenute nella |
| 1959-09.txt | 5520 | 5520 | vi è pertanto fondato motivo di ritenere che l effettivo significato della frase ” nel comma precedente ” si ottenga | collegando | il primo periodo del comma decimo col secondo periodo dello stesso comma , nel quale si fa riferimento ai contributi |
| 1959-36.txt | 246 | 246 | esclusa dal fatto che il citato art . 2 parla di tariffe per qualsiasi forma di pubblicità , giacché il | collegamento | è puramente formale e la circostanza della gestione unica per le varie specie pubblicitarie da parte dell azienda speciale preveduta |
| 1960-39.txt | 153 | 153 | art . 1187 cod . civ . ) e per ogni altro atto , al mancato compimento del quale si | ricollega | una decadenza ( cfr . ad esempio l art . 96 della legge cambiaria ) , che se il giorno |
| 1960-51.txt | 286 | 286 | . per risolvere la questione di legittimità costituzionale degli articoli sopracitati si devono , quindi , esaminare le singole disposizioni | collegandole | nel sistema voluto dal legislatore . il servizio pubblico gestito dai comuni è disciplinato dalla legge nel titolo v che |
| 1960-56.txt | 1666 | 1666 | chiaramente dalla relazione del ministro alla camera dei deputati , che il sistema adottato dalla legge stralcio del 1950 è | collegato | con quello delle leggi sul catasto , non soltanto per quanto riguarda l accertamento dell estensione e del classamento dei |
| 1960-56.txt | 2560 | 2560 | parte della stessa amministrazione , delle disposizioni delle leggi catastali ( alle quali , come si è detto , si | ricollega | strettamente la legge 21 ottobre 1950 , n . 841 ) , sono stati assunti a base del piano particolareggiato |
| 1960-70.txt | 813 | 813 | se riferita allo sconto obbligatorio preveduto dal ricordato terzo comma dell art . 4 , poiché anche questo sarebbe strettamente | collegato | con i prezzi d imperio invariabili , stabiliti per la vendita dei prodotti medicinali a tutti i consumatori , e |
| 1960-70.txt | 2104 | 2104 | dato che , come si è chiarito , la determinazione dello sconto , di cui si discute , non è | collegata | a tale procedimento , come del resto emerge anche dal decreto dell alto commissario del 18 novembre 1955 in precedenza |
| 1960-70.txt | 2508 | 2508 | con le norme degli artt . 3 , 38 e 53 della costituzione . norme che nelle due ordinanze sono | collegate | , prospettandosi il dubbio che la disposizione impugnata abbia violato il principio dell uguaglianza sancito nell art . 3 . |
| 1960-70.txt | 2749 | 2749 | di industriali , l attività dei quali , pur essendo compresa nell ambito dell assistenza sanitaria in genere , si | ricollega | tuttavia , in particolare , direttamente all assistenza farmaceutica , cui si riferisce il terzo comma dell art . 4 |
| 1962-125.txt | 323 | 323 | , n . 2153 ) . al quale sistema , come si è altresì rilevato nelle ricordate sentenze , si | ricollega | quello della legge 21 ottobre 1950 , n . 841 ( così detta legge stralcio ) , sia per quanto |
| 1962-65.txt | 1487 | 1487 | circa la legittimità dell art . 5 del d.l . 23 gennaio 1948 , n . 59 : questioni strettamente | collegate | tanto da costituire una questione unica . le censure sono fondate in parte , in quanto il contrasto tra gli |
| 1962-86.txt | 310 | 310 | , della costituzione . 4 . – la corte di cassazione , nella prima ordinanza , ha denunziato , in | collegamento | con i suddetti artt . 145 e 149 della legge di registro , anche gli artt . 48 e 285 |
| 1962-86.txt | 1180 | 1180 | infatti , annoda la regola del solve et repete al principio di esecutorietà dell atto amministrativo , che è un | collegamento | ritenuto ingiustificato da questa corte ( sentenza 31 marzo 1961 , n . 21 ) . |
| 1962-87.txt | 500 | 500 | l efficacia di questa . il più volte ricordato secondo comma dell art . 113 non può essere interpretato senza | collegarlo | col comma che lo segue immediatamente e che contiene la norma , secondo la quale la legge può determinare quali |
| 1962-87.txt | 1443 | 1443 | particolarità del sistema costituito dagli artt . 208 e 209 del t.u . e dagli altri che con essi si | collegano | , non discende dall applicazione di quella regola , ma piuttosto dal principio dell esecutorietà dell atto amministrativo . e |
| 1963-155.txt | 1547 | 1547 | , complementare ecc . per lo stesso anno 1960 , ciò fu o sarà conseguenza di nuove iscrizioni nei ruoli | ricollegantisi | a loro volta a dichiarazioni dei contribuenti o ad accertamenti degli uffici ; ma queste dichiarazioni e questi accertamenti non |
| 1963-55.txt | 1121 | 1121 | ordinanza ) e nelle altre contenute nel codice civile , o nel testo unico del 1933 , che vi si | ricollegano | , si riscontrano direttive e criteri idonei a delimitare il predetto potere impositorio del consorzio , come sostengono , in |
| 1963-81.txt | 1288 | 1288 | dai radio-utenti assume poi rilievo e incidenza indiscutibili dallo stesso momento in cui il rapporto si pone , attraverso il | collegamento | dell obbligazione del pagamento del così detto canone di abbonamento alla semplice detenzione dell apparecchio , collegamento previsto dall art |
| 1963-81.txt | 1305 | 1305 | , attraverso il collegamento dell obbligazione del pagamento del così detto canone di abbonamento alla semplice detenzione dell apparecchio , | collegamento | previsto dall art . 1 del d . l . 21 febbraio 1938 , n . 246 . onde sfugge |
| 1963-92.txt | 537 | 537 | presa in considerazione dalla legge al fine dell imposizione del tributo . ed è a questa ultima esigenza , esattamente | ricollegata | dall ordinanza al principio generale di eguaglianza sancito nell art . 3 della costituzione , che si fa richiamo per |
| 1964-05.txt | 730 | 730 | , cui , per godere di quel diritto , egli avrebbe dovuto assolvere ; e pose in risalto che , | collegandosi | necessariamente il tributo alla capacità contributiva ( art . 53 della costituzione ) , sarebbe impossibile ritenere che in tal |
| 1964-100.txt | 286 | 286 | sentenze precedenti hanno affermato che non viola il diritto alla tutela giurisdizionale l imposizione di oneri fiscali che siano razionalmente | collegati | alla pretesa dedotta in giudizio , e siano di tal natura da costituire un regolamento delle modalità di esercizio dell |
| 1964-42.txt | 525 | 525 | che ispirano la norma dell art . 207 , lett . b , sono di tutta evidenza . essa si | collega | alle finalità , proprie del procedimento di esecuzione fiscale , di assicurare la riscossione delle imposte e di evitare fraudolente |
| 1964-45.txt | 445 | 445 | , non già con la concreta capacità di ciascun contribuente , ma col presupposto al quale la prestazione stessa è | collegata | e con gli elementi essenziali dell obbligazione tributaria , si deve anche ritenere che , quando la legge assuma a |
| 1964-53.txt | 618 | 618 | e nell altro che i poteri esercitati mediante un commissario generale del governo nella zona passata all amministrazione italiana si | collegarono | ( o ne furono la continuazione ) a quelli esercitati dai comandi militari alleati prima dell entrata in vigore del |
| 1965-15.txt | 719 | 719 | dal legislatore regionale per determinare tali atti non è solo quello della loro specifica denominazione ma anche quello del loro | collegamento | con una determinata attività , con uno specifico fine da perseguire . questo criterio è stato del resto seguito dal |
| 1965-15.txt | 920 | 920 | nazionale quindi l esenzione è accordata ad atti non specificamente indicati ma agevolmente individuabili al lume del criterio del loro | collegamento | con le finalità della riforma . la rilevata coincidenza tra le due previsioni legislative consente pertanto di affermare che il |
| 1965-50.txt | 72 | 72 | contributiva deve intendersi la idoneità soggettiva alla obbligazione di imposta , rivelata dal presupposto al quale la sua prestazione è | collegata | ( sentenza 16 giugno 1964 , n . 45 ) , non appare contestabile che il riferimento di quel presupposto |
| 1965-50.txt | 101 | 101 | 45 ) , non appare contestabile che il riferimento di quel presupposto alla sfera dell obbligato deve risultare da un | collegamento | effettivo , e che ad un indice effettivo deve farsi capo per determinare la quantità dell imposta che da ciascun |
| 1965-63.txt | 309 | 309 | , di concerto con quello per l industria e commercio , sono in funzione del decreto presidenziale , cui li | collega | un legame indiscutibile . la dichiarazione della inammissibilità del ricorso del presidente del consiglio dei ministri per la risoluzione del |
| 1965-64.txt | 1252 | 1252 | ignota all ordinamento statale fra i contribuenti delle imposte erariali . in relazione al ricordato rapporto di supplementarietà , che | collega | l addizionale al tributo principale , anche la misura dell imposta , che per se stessa , dato il suo |
| 1965-65.txt | 1020 | 1020 | alberghiera , concedendo sia facilitazioni di credito , sotto forma di mutui e contributi , sia agevolazioni fiscali alle prime | collegate | , è altrettanto vero che nella legislazione statale manca , e non vi è mai stata , una disposizione riguardante |
| 1965-65.txt | 1135 | 1135 | essi estesa . perché vi sia coincidenza tra due tipi di esenzione è , infatti , necessario che sussista un | collegamento | tra i rispettivi fini e portata e che vi sia identità tra le loro zone di incidenza . tutto ciò |
| 1966-23.txt | 600 | 600 | 3 . – la illegittimità dell art . 2 trascina con sé l art . 4 che vi è strettamente | collegato | . 4 . – la denuncia di incostituzionalità non colpisce , invece , l art . 3 della legge regionale |
| 1966-61.txt | 852 | 852 | tribunale , in operazioni di accertamento , riservate alla competenza della commissione censuaria centrale , ma in semplici calcoli di | collegamento | materiale , desunti dai dati contenuti nelle decisioni della commissione stessa e nei relativi allegati . ciò facendo , a |
| 1966-80.txt | 120 | 120 | , e questa ha ritenuto che , per risolverlo , si renda necessario distinguere fra gli oneri che siano razionalmente | collegati | alla pretesa dedotta in giudizio , allo scopo di assicurare al processo uno svolgimento meglio conforme alla sua funzione , |
| 1966-88.txt | 745 | 745 | art . 23 della costituzione . le tariffe ed il potere , assolutamente libero , sul quale esse poggiavano si | collegano | , infatti , in un nesso inscindibile , con la conseguenza che attraverso il richiamo alle tariffe vigenti il 3 |
| 1967-02.txt | 797 | 797 | erario dell addizionale istituita con r.d.l . 30 novembre 1937 , n . 2145 , e successive modificazioni ” , | collegato | con il disposto dell art . 4 , secondo il quale ” il maggior provento , derivante dall applicazione della |
| 1967-02.txt | 1741 | 1741 | ripetutamente affermato che il trasferimento dallo stato alla regione delle funzioni concernenti la riscossione dei tributi , nonché delle funzioni | collegate | al servizio esattoriale , si è verificato per i tributi di competenza regionale e non per quelli che lo stato |
| 1967-04.txt | 98 | 98 | , oltre a quelli già ultimati – i soli considerati dalle leggi statali – per non avere in alcun modo | collegato | la concessione del beneficio con il contenimento dell esecuzione dell opera in un periodo di tempo congruamente delimitato ( due |
| 1967-109.txt | 427 | 427 | . del tutto differente appare la situazione nel trasferimento di beni di diversa natura , nei quali le passività , | ricollegate | al patrimonio soltanto sotto l aspetto soggettivo , non hanno vera rilevanza nella stima del valore intrinseco del bene . |
| 1967-146.txt | 671 | 671 | 1954 n . 570 chiama ” diritto compensativo sulle esportazioni ” , rilevandone , anche nell etichetta esterna , il | collegamento | col fatto dell importazione-esportazione piuttosto che con quello dell acquisto della merce . 3 . – i dubbi , apparsi |
| 1967-146.txt | 716 | 716 | natura dell i.g.e . all importazione , non toccano questa controversia ; per risolvere la quale basta aver constatato il | collegamento | delle due imposte coi fatti di importazione-esportazione e con le operazioni doganali . ché se una più rigorosa impostazione teorica |
| 1967-77.txt | 393 | 393 | meno eguale nell anno o nei due anni seguenti . perciò non si può negare che l obbligazione tributaria sia | collegata | a quello che è il suo presupposto . la corte non si nasconde che la rigida applicazione del sistema potrebbe |
| 1968-23.txt | 1528 | 1528 | servizio giudiziario ma anche e soprattutto al fine di conseguire atti o attività propri di quel servizio . e siffatto | collegamento | non puramente estrinseco o occasionale , dà adeguato fondamento e giustificazione alla qualificazione del contributi come tributi giudiziari in senso |
| 1968-23.txt | 1806 | 1806 | diversi dallo stato , determinabili sulla base di una comunanza , specifica o generica , di interessi o di un | collegamento | , diretto o indiretto , tra la causa dell imposizione e le finalità da conseguire . non rileva , sopra |
| 1968-47.txt | 989 | 989 | l appartenenza allo stato . vale a dire che la norma d attuazione è rispettata nella sostanza anche se il | collegamento | fra l entrata e la spesa non sia oggetto d una esplicita e puntuale preposizione normativa e se una parte |
| 1968-97.txt | 450 | 450 | di tal che l esenzione dall imposta complementare dei soggetti che godano di un reddito minimo appare pienamente legittima , | collegata | come essa è ad una razionale presunzione del difetto di una qualsiasi capacità contributiva . deve anzi affermarsi che , |
| 1969-06.txt | 1138 | 1138 | concorrenti argomenti desumibili dai poteri conferiti alle commissioni , dalle modalità del loro funzionamento e dalle conseguenze che l ordinamento | collega | ai casi di disfunzione . in quest ambito appaiono particolarmente significativi almeno tre punti : a ) in sede di |
| 1969-07.txt | 1132 | 1132 | gettito nei bilanci comunali , ha esercitato potestà legislativa propria , sull ” ordinamento dei comuni ” , in materia | collegata | alla disciplina del tributo ( art . 5 , n . 1 , e cit . art . 4 , |
| 1969-106.txt | 552 | 552 | della quota intangibile dei trecento ettari , si riferisce alla superficie effettiva nella sua reale consistenza , senza imporre alcun | collegamento | con le risultanze del reddito dominicale . perciò , una volta accertata la condizione essenziale del superamento del limite dei |
| 1969-107.txt | 657 | 657 | la prole , attenendo quelli ad una sfera ben diversa e più alta , il cui rispetto non può essere | collegato | all intangibilità dei mobili dotali . e ) quanto all art . 42 , secondo comma . la norma costituzionale |
| 1969-118.txt | 332 | 332 | attività con riguardo alle singole ipotesi , e per ognuna tengono presente la sostanza degli interessi in giuoco e il | collegamento | interno che esiste tra i rapporti singoli . a questo collegamento nell art . 1310 suddetto si dà rilevanza esterna |
| 1969-118.txt | 343 | 343 | presente la sostanza degli interessi in giuoco e il collegamento interno che esiste tra i rapporti singoli . a questo | collegamento | nell art . 1310 suddetto si dà rilevanza esterna con riguardo all atto interruttivo , nel presupposto che l interruzione |
| 1969-129.txt | 590 | 590 | n . 469 del 1946 contiene solo una estensione delle categorie assoggettabili ) . si ha , quindi , un | collegamento | tra atti normativi primari , cui solo spetta imporre tributi , e successivi provvedimenti ministeriali , che ne dipendono , |
| 1969-39.txt | 365 | 365 | procedimento amministrativo nel quale sono contemplati termini di decadenza per la proposizione dell azione giudiziaria . e tale impugnativa ha | collegato | al rispetto dell art . 36 della costituzione , il cui disposto ha ritenuto possa considerarsi nel caso violato per |
| 1970-114.txt | 1574 | 1574 | in esame , riguardanti la particolare procedura disposta per addivenire alla dichiarazione di fallimento dell esercente imprese commerciali , sono | collegate | con l art . 4 cpv . r.d . 16 marzo 1942 , n . 267 , sulla disciplina del |
| 1970-28.txt | 816 | 816 | considerato nel suo complesso e soprattutto con riguardo alla citata disposizione del decreto del 1947 era caratterizzato dal fatto del | collegamento | diretto in percentuale dell imposta ai premi iscritti in bilancio : il che veniva a riguardare non solo e non |
| 1970-28.txt | 1209 | 1209 | stessi le basi dell accertamento . la società securitas , nelle deduzioni presentate , riconosce esatto che per giudicare del | collegamento | tra legge delegante e legge delegata si deve aver riguardo alla particolare situazione giuridica come regolata nella legge precedente alla |
| 1971-111.txt | 368 | 368 | al fine della protezione dell interesse statale all accertamento e alla riscossione dell imposta di successione , che , essendo | collegato | all esigenza di copertura della spesa pubblica , attiene al regolare funzionamento dei servizi necessari alla vita della comunità , |
| 1972-120.txt | 583 | 583 | come questa corte ha più volte affermato , capacità contributiva e idoneità alla obbligazione d imposta , deducibile esclusivamente dal | collegamento | fra i soggetti medesimi e le fattispecie cui la norma tributaria attribuisce tale efficacia , secondo valutazioni riservate al legislatore |
| 1972-120.txt | 699 | 699 | nella recente sentenza n . 92 del 1972 . in materia di imposte indirette , in particolare , il necessario | collegamento | con la capacità contributiva non esclude che la legge stabilisca prestazioni tributarie a carico solidalmente oltre che del debitore principale |
| 1972-120.txt | 1276 | 1276 | comma , cost . , giacché , si assume , non sussisterebbe nei confronti dei soggetti predetti un indice di | collegamento | con il presupposto dell imposta , sufficiente a giustificare l imposizione . l interesse dei procuratori alla retribuzione delle prestazioni |
| 1972-120.txt | 1491 | 1491 | realizzazione del credito d imposta , senza che emerga dall interpretazione della norma in questione alcun elemento che valga a | collegare | razionalmente , come invece avviene per altre categorie di responsabili d imposta , l obbligazione dei procuratori al presupposto del |
| 1972-120.txt | 1699 | 1699 | intercorrente fra il procuratore legale e il cliente , per quanto concerne la rappresentanza giudiziale , non consente alcun razionale | collegamento | con il presupposto del tributo di registro . ne un simile collegamento può basarsi su di un supposto interesse del |
| 1972-120.txt | 1711 | 1711 | la rappresentanza giudiziale , non consente alcun razionale collegamento con il presupposto del tributo di registro . ne un simile | collegamento | può basarsi su di un supposto interesse del procuratore alla decisione ; interesse che è , invece , diretto al |
| 1972-144.txt | 449 | 449 | produttori di medicinali , rinvenendone la giustificazione nel fatto che trattasi di quella categoria di industriali la cui attività si | ricollega | in particolare all assistenza farmaceutica e , come tale , ritenuta dal legislatore , nella sua discrezionalità , la più |
| 1972-144.txt | 2052 | 2052 | per capacità contributiva deve intendersi l idoneità soggettiva all obbligazione d imposta deducibile dal presupposto al quale la prestazione è | collegata | , senza che spetti al giudice della legittimità delle leggi valutare e determinare , in funzione dell art . 53 |
| 1972-144.txt | 2432 | 2432 | base dei medicinali , da parte del cip e , per questa via , ha prospettato la irrazionalità del sistema | collegando | casualmente la presunta illegittimità della norma impugnata alla circostanza che essa si inserirebbe in un sistema di determinazione dei prezzi |
| 1972-146.txt | 95 | 95 | sociale richiesto ai titolari di pensioni superiori a lire settemilioni e duecentomila annue non trova giustificazione , non sussistendo alcun | collegamento | fra la imposizione patrimoniale e le finalità del fondo sociale , al quale il personale dei telefoni rimane del tutto |
| 1972-146.txt | 659 | 659 | – non potendo il personale addetto ai pubblici servizi di telefonia usufruire dei benefici del fondo speciale – manchi il | collegamento | fra l imposizione patrimoniale e le finalità da perseguire con i proventi relativi . infatti , la previdenza sociale – |
| 1972-200.txt | 603 | 603 | relazione non già con la concreta capacità di ciascun contribuente , ma col presupposto al quale la prestazione stessa è | collegata | e con gli elementi essenziali della obbligazione . 4 . – la corte non può condividere siffatte argomentazioni . è |
| 1972-91.txt | 1019 | 1019 | . 53 deve intendersi l idoneità soggettiva alla obbligazione d imposta , deducibile dal presupposto al quale la prestazione è | collegata | e determinabile quantitativamente in base a detto presupposto . nella situazione in esame , basata sulla percezione effettiva di un |
| 1972-92.txt | 628 | 628 | particolarmente attinenti all art . 53 della costituzione di cui si è denunciata la violazione . si assume che il | collegamento | tra imposizione e capacità contributiva viene qui ad essere distorto , per effetto della dilatazione del carico tributario , con |
| 1972-92.txt | 731 | 731 | capacità contributiva deve intendersi l idoneità soggettiva alla obbligazione d imposta , deducibile dal presupposto al quale la prestazione è | collegata | . questo collegamento ad un presupposto condiziona esclusivamente , e nello stesso tempo esaurisce , il riconoscimento di detta idoneità |
| 1972-92.txt | 734 | 734 | intendersi l idoneità soggettiva alla obbligazione d imposta , deducibile dal presupposto al quale la prestazione è collegata . questo | collegamento | ad un presupposto condiziona esclusivamente , e nello stesso tempo esaurisce , il riconoscimento di detta idoneità . ciò senza |
| 1973-04.txt | 639 | 639 | casa di abitazione del contribuente , sia perché sono ispirate da ragioni di carattere pubblico e di interesse generale , | collegate | alle finalità proprie del procedimento di esecuzione fiscale , di assicurare la riscossione delle imposte e di evitare possibili fraudolente |
| 1973-145.txt | 1141 | 1141 | 1 della legge del 1966 , al dichiarato fine di farne ” applicazione ” senza che vi si rinvenga un | collegamento | di conseguenzialità con le considerazioni poste a base della precedente sentenza di questa corte . l art . 9 della |
| 1973-47.txt | 224 | 224 | n . 641 del 1972 in riferimento al n . 26 della tariffa allegata , e delle norme ad esso | collegate | o dipendenti , per aver il legislatore delegato previsto in favore dello stato una tassa di concessione governativa per licenze |
| 1973-47.txt | 864 | 864 | il ricorso , ha dedotto la violazione delle disposizioni costituzionali relative alle attribuzioni regionali in materia tributaria e per il | collegamento | intercorrente tra la potestà amministrativa e quella tributaria ; e nella memoria , per ciò che la normativa denunciata “ |
| 1973-47.txt | 2886 | 2886 | . 641 del 1972 , in relazione al n . 26 della tariffa allegata , e alle norme ad esso | collegate | e dipendenti , in riferimento agli artt . 117 , 118 e 119 della costituzione . |
| 1973-56.txt | 439 | 439 | o fondato sospetto di violazioni delle leggi finanziarie costituenti reato ” . 5 . – è estraneo all indagine il | collegamento | dell art . 33 della legge ( il quale , nel suo secondo comma , detta che la facoltà di |
| 1974-162.txt | 1733 | 1733 | sia l interesse delle regioni nelle materie che ne formino oggetto , anche per atti legislativi o , comunque , | ricollegantisi | , quali presupposti , al procedimento legislativo vero e proprio . viene così a cadere la censura di violazione dell |
| 1974-175.txt | 420 | 420 | nell ambito dell impresa il loro iter economico e quindi avrebbero esaurito gli effetti positivi e negativi che vi erano | collegati | ( pretore di assisi , tribunale di roma , tribunale di perugia ) . c ) la legge denunziata contrasterebbe |
| 1974-175.txt | 2321 | 2321 | pertanto era logicamente da ritenere che le esenzioni indicate nell art . 15 non potessero riferirsi ai tributi indiretti strettamente | collegati | ai fatti economici , tanto da costituire elementi dei costi di produzione e che inevitabilmente si sarebbero trasferiti sui consumatori |
| 1974-185.txt | 341 | 341 | dell art . 1 della legge n . 1044 del 1954 è necessario rifarsi ai precedenti normativi cui esso si | collega | . al riguardo giova ricordare che nel periodo 1939-1943 l amministrazione del catasto e dei servizi tecnici erariali eseguì una |
| 1975-14.txt | 381 | 381 | impugnata non spetta alcuna competenza alla regione siciliana , né lesione di sue attribuzioni discende direttamente o è dato comunque | collegare | alla lamentata violazione degli artt . 76 e 3 della costituzione . 2 . – infondati sono , invece , |
| 1975-185.txt | 333 | 333 | ripetibilità assumerebbe , in tal caso , figura e carattere di una vera e propria imposizione fiscale autonoma , direttamente | ricollegata | al condono e da questo derivabile . questa interpretazione dell art . 6 della legge data dal giudice proponente non |
| 1975-187.txt | 1003 | 1003 | previdenza , si manifesta sempre più sensibile a motivi di solidarietà sociale . 3 . – ma l ordinanza , | collegandosi | proprio a questi motivi , che qui si indicano come validi per giustificare l imposizione sostiene che il sacrificio economico |
| 1975-201.txt | 582 | 582 | . 144 e n . 200 del 1972 ) . i soggetti assumono così tale capacità contributiva in funzione del | collegamento | con le fattispecie cui la norma tributaria attribuisce tale efficacia indicativa , secondo valutazioni riservate al legislatore . in altri |
| 1975-201.txt | 634 | 634 | costituzionale , deve intendersi l idoneità soggettiva all obbligazione d imposta , deducibile dal presupposto al quale la prestazione è | collegata | , senza che spetti al giudice della legittimità delle leggi alcun controllo , se non , ovviamente , sotto il |
| 1975-201.txt | 696 | 696 | necessaria la prospettata causalità specifica dell imposta ai fini della giustificazione della relativa potestà d imposizione , essendo sufficiente il | collegamento | dell imposizione ad un presupposto rivelatore di ricchezza , quale è indubbiamente il prezzo di vendita , anche nei riguardi |
| 1975-201.txt | 795 | 795 | , come la detta sentenza ha espressamente affermato , chiarendo che il prezzo stesso rappresenta un elemento oggettivo ” razionalmente | collegato | con la situazione economica dei produttori ” . è da aggiungere che , anche considerata la norma dell art . |
| 1975-201.txt | 1640 | 1640 | agevole , invero , rilevare che la facoltà in esame , eccezionalmente esercitata dall ente sulla base di criteri economici | collegati | al miglior perseguimento dei fini istituzionali , non deriva dalle disposizioni impugnate , le quali , limitandosi a prevedere lo |
| 1975-26.txt | 864 | 864 | accentuata progressività dell imposta sul reddito delle persone fisiche – a quella oggi vigente , in ipotesi si sarebbe potuto | ricollegare | il dubbio di costituzionalità odiernamente sottoposto a questa corte . 4 . – i riferimenti sopra effettuati ai fatti della |
| 1976-166.txt | 2061 | 2061 | esecutive ed amministrative . ben vero che al potere normativo attribuito alla regione nella materia tributaria consegua , con necessario | collegamento | , la potestà amministrativa ; ma , come è stato precisato dalla corte nella ricordata sentenza n . 9 del |
| 1976-179.txt | 710 | 710 | fini della compilazione e presentazione della dichiarazione dei redditi , non derivi dal principio del cumulo dei redditi ma sia | ricollegabile | unitamente alla normativa concernente le modalità mediante le quali il principio stesso è stato attuato e cioè l imputazione al |
| 1976-179.txt | 1048 | 1048 | in relazione all obbligo del marito di dichiarare anche i redditi della moglie a lui imputati , non siano da | collegare | all istituto del cumulo dei redditi tra i coniugi , giacché , prescindendosi dai possibili modi di attuazione del relativo |
| 1976-179.txt | 4228 | 4228 | n . 26 del 1975 ) ha incidentalmente ed in ipotesi osservato che il dubbio di costituzionalità si sarebbe potuto | ricollegare | a varie disposizioni ( art . 29 , 3 , 31 e 53 ) della costituzione . ora queste disposizioni |
| 1976-179.txt | 6657 | 6657 | una diretta conseguenza dell attribuzione al marito della posizione di unico soggetto passivo . le tre norme sono così strettamente | collegate | che debbono essere considerate e valutate assieme . e lo stesso è da farsi per la norma implicitamente desumibile dal |
| 1976-214.txt | 274 | 274 | testo dell ordinanza , nella parte sopra riferita , che le censure in essa contenute si appuntano sulla norma di | collegamento | sulla quale si incardina , nella disposizione impugnata , la competenza della commissione . nell art . 2 , secondo |
| 1976-221.txt | 913 | 913 | potere di istituire casse di conguaglio e stabilire modalità delle relative contribuzioni , va considerato che tale decreto deve ritenersi | collegato | con il decreto legislativo 26 gennaio 1948 , n . 98 , e che ad entrambi fece riferimento , come |
| 1976-221.txt | 1600 | 1600 | provvedimenti amministrativi impugnati , lo art . 1 del d.l.c.p.s . 15 settembre 1947 , n . 896 , va | collegato | , come innanzi si è rilevato , con il d.l . 26 gennaio 1948 , n . 98 , al |
| 1977-153.txt | 8310 | 8310 | del giudice a quo circa gli scopi perseguiti dal legislatore sono ingiustificate , perché le disposizioni dell art . 12 | ricollegano | all esecuzione dei miglioramenti da parte degli affittuari conseguenze giuridiche di notevole importanza , ma non comportano tuttavia l attribuzione |
| 1977-62.txt | 382 | 382 | un sistema che ha abolito i conti individuali per dar luogo ad una gestione collettiva . la natura di gestione | collegata | meramente a individuali prestazioni contributive qui non ricorre , ove si consideri che a costituire il fondo concorrono notevoli apporti |
| 1977-62.txt | 1381 | 1381 | sancito dalla costituzione . tale principio , come ha costantemente affermato la giurisprudenza di questa corte , riflette il necessario | collegamento | proporzionale di qualsiasi forma di imposizione , purché di natura tributaria , con la idoneità del soggetto passivo all obbligazione |
| 1979-126.txt | 1715 | 1715 | all atto della realizzazione o della iscrizione in bilancio , ai fini delle imposte dirette , in quanto esse siano | ricollegabili | a finalità speculative , reali o presunte , in molti paesi è stata largamente riconosciuta , fin dal secolo scorso |
| 1979-126.txt | 1765 | 1765 | effettiva variazione del valore di mercato dei beni immobili , e in specie dei terreni fabbricabili , in quanto non | ricollegabile | ad iniziative , attività ed investimenti dei proprietari , ma derivante dalla espansione degli agglomerati urbani , da nuovi insediamenti |
| 1979-126.txt | 2702 | 2702 | tutti sono tenuti a concorrere alle spese pubbliche in ragione della loro capacità contributiva ” , – principio che si | ricollega | ad una solenne enunciativa contenuta già nell articolo 25 dello statuto albertino , e di cui questa corte ha più |
| 1979-126.txt | 4348 | 4348 | naturale aggravio delle aliquote progressive dell imposta destinato a prodursi con il decorso degli anni . ed a ciò si | collega | , soprattutto dopo l aumento della misura percentuale della detrazione annua dal 4 al 10 % , – aumento che |
| 1980-119.txt | 543 | 543 | 823 ) , intesa ad agevolare la definizione delle pendenze in materia tributaria . ma la originalità del provvedimento , | collegata | storicamente all avvio della riforma tributaria , non tocca l assoluta identità della soluzione accolta a proposito di pendenze e |
| 1980-119.txt | 724 | 724 | 1973 non contiene questa disposizione , ma , per generale riconoscimento , adotta tacitamente la stessa soluzione , in quanto | collega | l abbandono da parte del fisco delle proprie pretese circa le sanzioni accessorie o all accertamento da definirsi di un |
| 1980-119.txt | 1527 | 1527 | nella prestazione pecuniaria accessoria ) . è così valorizzata una differenza che non è di mero fatto , ma si | ricollega | anche al diverso grado di incertezza cui possono dar luogo , di solito , le controversie sulla obbligazione subordinata rispetto |
| 1980-132.txt | 1840 | 1840 | sociale che la disciplina vincolistica ha inteso perseguire , e nell ambito della discrezionalità che gli va riconosciuta , ha | collegato | il beneficio della proroga con la consistenza del reddito del conduttore entro un determinato limite , ragguagliato ad un importo |
| 1980-54.txt | 543 | 543 | adottare per questi due tributi un criterio differente di applicazione della addizionale : in effetti , se dovesse valere il | collegamento | con l anno 1967 dell aumento di valore realizzatosi o accertato a favore del contribuente , non si vede perché |
| 1980-54.txt | 946 | 946 | del cit . d.p.r . n . 643 del 1972 , erano poi le disposizioni concernenti i contributi di miglioria | collegati | all attuazione del piano regolatore della città di roma ( art . 7 r.d.l . 6 luglio 1931 , n |
| 1980-54.txt | 1470 | 1470 | punto di vista del sindacato di costituzionalità , è l accertare se la imposizione dell addizionale è stata o meno | collegata | dal legislatore al presupposto dell originario contributo o ad una autonoma e diversa manifestazione di capacità contributiva . in realtà |
| 1980-54.txt | 1581 | 1581 | come limite e come parametro della misura dell imposizione . orbene , nella fattispecie dell art . 80 manca il | collegamento | con un autentico indice di capacità , in quanto si fa riferimento , per l imposizione dell addizionale , non |
| 1980-54.txt | 1768 | 1768 | si legge nella ordinanza del tribunale di roma , non si può confondere il presupposto del contributo , cui si | collega | il sorgere della obbligazione tributaria , con la fase della esazione del contributo stesso o dei suoi ratei , condizionata |
| 1980-54.txt | 1970 | 1970 | dal 1967 , esponendosi così alle censure avanzate nell ordinanza del tribunale di roma . né è dato rinvenire un | collegamento | dell addizionale con una nuova manifestazione di capacità contributiva : tale non può sicuramente considerarsi l iscrizione a ruolo ( |
| 1980-54.txt | 2170 | 2170 | tener conto del periodo di tempo in ipotesi assai lungo intercorrente tra realizzazione del presupposto e riscossione del tributo ) | collega | a questo secondo momento l imposizione dell addizionale e trascura così il carattere attuale , proprio della capacità contributiva . |
| 1980-54.txt | 2445 | 2445 | le censure in tema di eguaglianza devono dunque essere accolte a seguito del preliminare giudizio circa l insussistenza del necessario | collegamento | tra presupposto di fatto e capacità contributiva . va pertanto dichiarata l illegittimità dell art . 80 e delle altre |
| 1980-56.txt | 1776 | 1776 | , relative a successiva normativa vincolistica , non soltanto l accertamento dell entità del reddito è stato svincolato dal rigido | collegamento | con le risultanze fiscali , ma è stata , altresì , dichiarata la illegittimità costituzionale della normativa medesima , nella |
| 1980-80.txt | 524 | 524 | reddito complessivo ) della definizione del reddito stesso con le procedure del condono . né si può ritenere arbitrario il | collegamento | stabilito dal legislatore tra la domanda ” irrevocabile ” presentata dal contribuente per ottenere la definizione o regolarizzazione delle situazioni |
| 1980-96.txt | 1107 | 1107 | legge di conversione , coinvolgendo nelle stesse proposizioni la disciplina per le imposte successorie , hanno reso meno limpido il | collegamento | alternativo tra le situazioni di ” controversia ” e le situazioni non caratterizzate da accertamenti dell amministrazione . tuttavia le |
| 1980-96.txt | 2626 | 2626 | 2 , lett . d ) . la questione non è fondata . si tratta invero di una normativa strettamente | collegata | alle finalità di massima semplificazione degli accertamenti e delle operazioni per la liquidazione delle imposte ( v . supra n |
| 1981-151.txt | 726 | 726 | guerra e pensioni privilegiate ordinarie . questa differenza risiede innanzi tutto nel fatto che mentre la pensione di guerra è | collegata | per tutti , militari e civili , unicamente alla lesione o infermità derivante da evento bellico ( ” la mancanza |
| 1981-151.txt | 749 | 749 | , militari e civili , unicamente alla lesione o infermità derivante da evento bellico ( ” la mancanza di ogni | collegamento | con l esistenza di un rapporto di servizio ” è affermata da ultimo nella sentenza n . 55 del 1980 |
| 1981-151.txt | 1798 | 1798 | condanna penale ) , la corte ha rilevato il peculiare presupposto delle pensioni di guerra che , ” non essendo | collegate | a vincoli discendenti da un preesistente rapporto di servizio , consentono una più ampia discrezionalità del legislatore , cui rimane |
| 1981-33.txt | 629 | 629 | tra l altro , al carattere innovativo del provvedimento , per il quale , a differenza dei precedenti , si | ricollegano | sicuri benefici conseguenziali ( condono di sanzioni pecuniarie ) ad una definizione della controversia che , includendo pagamenti o versamenti |
| 1982-123.txt | 134 | 134 | 2 . – la questione non è fondata . nell ordinanza di rimessione il principio della capacità contributiva viene strettamente | collegato | a quello della giustizia tributaria e quindi al principio di uguaglianza , che risulterebbe violato dalla previsione di un trattamento |
| 1982-123.txt | 322 | 322 | di detrazione degli oneri deducibili . del tutto razionale risulta , pertanto la diversità di conseguenze che il legislatore ha | collegato | all omessa documentazione degli oneri da parte della persona fisica – che determina l inammissibilità della relativa detrazione – rispetto |
| 1982-143.txt | 1638 | 1638 | consentirsi , in linea di principio , nel considerare come incidenti sulla capacità contributiva le spese e gli oneri strumentalmente | collegati | alla produzione del reddito , i quali risultano così suscettibili di essere portati in deduzione per ottenere la base imponibile |
| 1982-143.txt | 1712 | 1712 | . spetta però al legislatore , secondo le sue valutazioni discrezionali , di individuare gli oneri deducibili considerando il necessario | collegamento | con la produzione del reddito , il nesso di proporzionalità con il gettito generale dei tributi , nonché l esigenza |
| 1982-178.txt | 441 | 441 | sentenza n . 30 del 1964 ) ; e che , comunque , in materia di imposte indirette , il | collegamento | con la capacità contributiva ” non esclude che la legge stabilisca prestazioni tributarie a carico solidalmente oltreché del debitore principale |
| 1982-185.txt | 345 | 345 | tutela del pubblico danaro ( intendendosi per questo , secondo la più moderna accezione di finanza pubblica a cui si | ricollega | la nozione di contabilità pubblica , non soltanto il danaro inerente alla finanza propriamente statale , ma anche quello attinente |
| 1982-196.txt | 896 | 896 | sono interessati alla materia , in quanto destinatari di aliquote di imposte , e dall altra si avrebbe uno stretto | collegamento | fra il potere esecutivo , che è parte nel procedimento , e l organo giudicante , il quale non si |
| 1982-196.txt | 1697 | 1697 | i dubbi di costituzionalità sollevati dal giudice a quo siano inconsistenti . ed invero non può parlarsi di uno stretto | collegamento | fra la p.a . , parte nel giudizio o comunque a questo interessata , perché , se in tal modo |
| 1982-26.txt | 795 | 795 | , deve essere integrata con criterio logico sistematico , per cui vanno sottratte a referendum quelle disposizioni produttive di effetti | collegati | in modo così stretto all ambito di operatività delle leggi espressamente indicate dall art . 75 cost . da far |
| 1982-51.txt | 650 | 650 | risulta da norma avente forza di legge pubblicata a due riprese nella gazzetta ufficiale , la ricerca dei dati del | collegamento | tra il terzo e il titolare del patrimonio debitore del tributo non incontra difficoltà più ardue di quelle che i |
| 1982-63.txt | 2586 | 2586 | deve intendersi la idoneità del soggetto all obbligazione d imposta , desumibile dal presupposto economico al quale la prestazione risulta | collegata | ; e tale presupposto consiste in qualsiasi indice rivelatore di ricchezza secondo valutazioni riservate al legislatore ordinario , salvo il |
| 1984-133.txt | 85 | 85 | forense ( con l ordinanza del pretore di cremona del 28 aprile 1982 è impugnato , ma solo per ritenuto | collegamento | , anche l art . 6 , comma penultimo , della legge 5 luglio 1965 , n . 798 ) |
| 1984-133.txt | 539 | 539 | parametro e sottoposte a esame congiunto , in quanto esse sono , pur nella pluralità dei parametri invocati , intimamente | collegate | . naturalmente l esame va circoscritto alle questioni come sollevate dai giudici a quibus . 5 . – la questione |
| 1984-133.txt | 2353 | 2353 | ripartizione ” , giacché il nuovo criterio è del tutto conforme al principio di solidarietà , in quanto elimina ogni | collegamento | fra contributi versati e pensioni percepite dagli stessi soggetti , anche se considerati collettivamente ( come dalla legge n . |
| 1984-139.txt | 120 | 120 | affitto dei fondi rustici , che la l . 12 giugno 1962 n . 567 , a cui comunemente viene | collegata | l istituzione dell equo canone , disponeva nell art . 3 : ” per ciascuna provincia la commissione tecnica determina |
| 1984-139.txt | 1344 | 1344 | riserva di legge rinforzata ” in quanto indica al legislatore ordinario determinati scopi ( che vanno altresì strettamente e teleologicamente | collegati | e non considerati tra loro indipendenti ) , sicché questi è obbligato ad operare rigorosamente nel senso da essa indicato |
| 1984-139.txt | 1799 | 1799 | di cui la corte si occuperà più oltre ) . si sostiene precisamente che il reddito dominicale , cui è | collegata | la determinazione del canone fissato in relazione ai valori del 1939 , dovrebbe essere rivalutato in proporzione alla perdita di |
| 1984-226.txt | 1009 | 1009 | per capacità contributiva deve intendersi la idoneità soggettiva all obbligazione tributaria desumibile dal presupposto d imposta , e che il | collegamento | come istituito dal legislatore fra il presupposto e i soggetti dell obbligazione non è sindacabile , in riferimento al parametro |
| 1984-226.txt | 1062 | 1062 | ( sentenze nn . 120 e 144 del 1972 ) . ciò posto , questa corte ha ammesso che il | collegamento | stabilito , secondo la giurisprudenza della corte di cassazione , dalla normativa in argomento con soggetti non direttamente partecipi dell |
| 1984-226.txt | 1178 | 1178 | n . 178 del 1982 ) . in tal modo questa corte ha implicitamente ritenuto che non sono irrazionali il | collegamento | con l atto , come istituito dalla legge , delle stesse parti contraenti , senza distinzione fra compratore e venditore |
| 1984-226.txt | 1238 | 1238 | premesse ed affermazioni esplicite di questa corte sull argomento , non si vede come potrebbe ritenersi irrazionale o arbitrario il | collegamento | col presupposto , che sia costituito da un contratto di vendita , delle stesse parti contraenti e quindi del venditore |
| 1984-226.txt | 1401 | 1401 | , come è stato chiarito , non si tratta di una capacità contributiva nuova e diversa , ma dell originario | collegamento | istituito con l atto di vendita , sulla base del quale collegamento soltanto è ripristinata , in virtù del congegno |
| 1984-226.txt | 1413 | 1413 | contributiva nuova e diversa , ma dell originario collegamento istituito con l atto di vendita , sulla base del quale | collegamento | soltanto è ripristinata , in virtù del congegno condizionale , a carico del contraente venditore , l obbligazione solidale per |
| 1984-238.txt | 1917 | 1917 | tale notifica ricevono in data che tale beneficio non consente si presenta diversificata appunto in virtù di un elemento temporale | collegato | con il normale funzionamento della p.a . e pertanto , alla luce di quanto si è detto , non si |
| 1984-238.txt | 2450 | 2450 | la censura , risulterebbe violato anzitutto l art . 3 cost . , perché l esclusione dalla proroga , sostanzialmente | collegata | all elemento occasionale ed aleatorio della data di notifica dell accertamento , dalla quale appunto inizia il decorso del termine |
| 1984-25.txt | 945 | 945 | disparità di trattamento , non giustificata , riscontrano alcune delle ordinanze qualora il credito di rivalsa riguardi prestazioni professionali non | collegate | a singoli beni , non essendo prevista a garanzia di tali crediti alcuna prelazione mentre per i crediti relativi a |
| 1984-25.txt | 1641 | 1641 | . ma se questo è il risultato economico derivante dalla rivalsa , esso non può costituire il presupposto cui è | collegata | la prestazione tributaria e in base al quale , secondo la giurisprudenza di questa corte , va individuata la capacità |
| 1984-268.txt | 657 | 657 | 41 / 1972 ) . 4 . – per quanto attiene invece alle censure relative agli artt . 2 ( | collegato | all art . 17 ) , 17 e 19 del d.p.r . n . 642 / 1972 sollevate in entrambe |
| 1984-277.txt | 188 | 188 | iscritto al n . 1079 r.o . 1983 , che solo assume a parametro l art . 77 , è | collegato | agli altri per ciò che vi si impugna l art . 42 pur sospettato in tutte le altre ordinanze con |
| 1984-277.txt | 1554 | 1554 | dai dipendenti delle amministrazioni dello stato la legge prevede la corresponsione di una indennità base e di maggiorazioni ad essa | collegate | concorre a formare il reddito la sola indennità nella misura del quaranta per cento . / / . . . |
| 1984-39.txt | 398 | 398 | sulla natura dell ige all importazione , non toccano la controversia , per risolvere la quale basta aver considerato il | collegamento | delle due imposte coi fatti di importazione – esportazione e con le operazioni doganali . ché se una più rigorosa |
| 1985-156.txt | 315 | 315 | un munus publicum che la norma originaria aveva loro attribuito . 2 . – alla violazione del medesimo principio si | ricollega | anche la seconda questione , con la quale si chiede se contrasti o meno con lo stesso art . 76 |
| 1985-159.txt | 4388 | 4388 | ma in relazione a quel certo presupposto , con il quale la prestazione pecuniaria è , pur sempre , effettivamente | collegata | , come doveva esserlo , per risultare compatibile con il disposto dell art . 53 cost . : il possesso |
| 1985-179.txt | 761 | 761 | non è necessaria una ” causalità specifica dell imposta ai fini della relativa potestà dell imposizione , essendo sufficiente il | collegamento | dell imposta ad un presupposto rivelatore di ricchezza ” ( sent . n . 41 del 1975 ; n . |
| 1985-179.txt | 868 | 868 | esercizio si traduca in scelte irrazionali ed abitrarie , e tali non sono , ancorché discutibili , quelle scelte che | collegano | l onere tributario a fonti di reddito che il legislatore con non manifesta arbitrarietà reputa genericamente favorite dalla destinazione del |
| 1985-67.txt | 2027 | 2027 | . ) , e dall altro , cioè sul versante della struttura tecnico-giuridica , nell essere il debito dei coeredi | collegato | alla successione mortis causa di un debitore unico . 7 . – quanto al profilo sub b ) , è |
| 1985-68.txt | 590 | 590 | volto ad esigere la giustificatezza dell imposizione del tributo a dati soggetti fra tutti gli altri , in relazione al | collegamento | dei primi col presupposto d imposta . 3 . – ad ogni modo , a voler esaminare il problema dall |
| 1985-68.txt | 850 | 850 | valore dei beni oggetto della trasmissione mortis causa – non è condivisibile . in realtà il detto presupposto può essere | ricollegato | all originaria concezione dei tributi imposti in relazione alla successione come tributi su trasferimenti di ricchezza nell ambito dell istituto |
| 1985-68.txt | 959 | 959 | a causa dell istituzione dell imposta anche essa progressiva , sull asse globale ereditario netto , ha acquistato un diretto | collegamento | col patrimonio ereditario unitariamente considerato ; per altro verso essa trova la sua giustificazione nel fenomeno stesso dell eredità come |
| 1985-86.txt | 160 | 160 | ) . effettivamente , l impugnata norma di esenzione non faceva parte dell originaria disciplina dell invim , che non | ricollegava | alcuna esclusione dalla imposta per decorso del decennio al carattere ecclesiastico di determinati enti ( cfr . l art . |
| 1985-86.txt | 1383 | 1383 | del tutto diverse , sul tipo dell opera pia ” foa ” e dell asilo infantile ” levi ” , | collegati | alla comunità israelitica di vercelli e ricorrenti nei giudizi a quibus . 3 . – per altro , una volta |
| 1986-167.txt | 2227 | 2227 | nella regolamentazione delle fattispecie . sussistono infatti – ed è il caso che qui ricorre – situazioni che , pur | ricollegandosi | ad unicità di matrice e di finalità , assumono peraltro significazioni peculiari e talvolta contingenti , le quali – al |
| 1986-167.txt | 4367 | 4367 | tesoro , sanità ) , manifestazione questa di esercizio di un potere diverso da quello del consiglio dei ministri , | collegato | ovviamente ad adeguati presupposti di natura tecnica e che della deliberazione consiliare vengono così a circoscrivere e a limitare l |
| 1986-173.txt | 177 | 177 | dell art . 38 cost . in quanto , nel corso del tempo , il limite massimo della pensione si | collega | alla dinamica salariale ; c ) dell art . 53 cost . in quanto i contributi non utilizzati ai fini |
| 1986-173.txt | 305 | 305 | lavoratori che iniziano a percepirla da oggi in un ammontare base inferiore all importo raggiunto dai primi per effetto del | collegamento | con la dinamica salariale in quanto tale situazione equivale ad un progressivo abbassamento del limite massimo di retribuzione pensionabile disposto |
| 1986-173.txt | 1478 | 1478 | subìre , oltre al pagamento delle imposte sui redditi di lavoro , un prelievo fiscale aggiuntivo eccedente quello giustificato dal | collegamento | dell imposizione tributaria con la capacità contributiva del soggetto ; la discrezionalità del legislatore non può giustificare la violazione del |
| 1986-173.txt | 2923 | 2923 | 85 ) . una spiccata diversità sussiste tra i regimi speciali ed il regime ordinario generale , essendo gli uni | collegati | all entità dei contributi versati e l altro contraddistinto dal criterio della solidarietà sociale e dall apporto finanziario dello stato |
| 1986-178.txt | 1955 | 1955 | tali innovazioni legislative si è così inteso eliminare l elemento d irrazionalità , presente nella precedente disciplina , costituito dal | collegamento | dell imposizione sulle indennità di fine rapporto al reddito complessivo netto dell ultimo biennio , che è un elemento estraneo |
| 1986-178.txt | 1983 | 1983 | al reddito complessivo netto dell ultimo biennio , che è un elemento estraneo al rapporto di lavoro al quale si | ricollega | la percezione dell indennità , tale da risultare spesso inidoneo a fornire giusti indici d imponibilità . inoltre , la |
| 1986-178.txt | 2290 | 2290 | deve intendersi l idoneità del soggetto all obbligazione d imposta , desumibile dal presupposto economico al quale la prestazione risulta | collegata | , presupposto che consiste in qualsiasi indice rivelatore di ricchezza , secondo valutazioni riservate al legislatore , salvo il controllo |
| 1986-178.txt | 2517 | 2517 | trovare accoglimento la tesi del carattere indennitario delle liquidazioni erogate dall e.n.p.a.s . , non essendo il diritto a percepirle | ricollegato | dal legislatore ad un danno bensì unicamente alla cessazione del rapporto di lavoro dopo il trascorrere di un periodo minimo |
| 1986-178.txt | 4487 | 4487 | di quello che avviene per i contributi previdenziali versati all e.n.p.a.s . ) , tali premi , per i meccanismi | collegati | al rapporto assicurativo , siano protetti e accresciuti con particolare efficacia ( ad es . cointeressenza all operazione di investimento |
| 1986-221.txt | 1334 | 1334 | solo prima della messa in servizio ma anche ) periodicamente ad intervalli non superiori a due anni degli impianti di | collegamenti | elettrici a terra allo scopo di accertarne lo stato di efficienza , b ) le norme generali per gli impianti |
| 1986-271.txt | 2939 | 2939 | tali tasse provvedono direttamente le regioni ” . e da aggiungere che il precetto , individuando le operazioni relative e | collegandosi | con l ultimo comma dell art . 3 della l . n . 281 del 1970 , lo modifica , |
| 1986-271.txt | 3076 | 3076 | istanza volta a rinvigorire sfera e contenuti della potestà normativa finanziaria delle regioni a statuto ordinario , ancora di recente | collegata | con l assetto democratico delle autonomie locali , alla stregua del principio della sovranità popolare , ovvero al più pieno |
| 1986-64.txt | 623 | 623 | 633 / 1972 . premesso che l obbligo della rivalsa , pur se stabilito nella detta legge delega , si | ricollega | immediatamente al ricordato decreto delegato , lo stesso giudice ritiene che relativamente ai negozi da ultimo indicati ( ossia stipulati |
| 1986-65.txt | 494 | 494 | non è possibile rinvenire la idoneità soggettiva all obbligazione di imposta , deducibile dal presupposto al quale la prestazione è | collegata | , non sussistendo alcun elemento economico reale e corrispondendo il meccanismo della norma ad una mera presunzione smentita dalla realtà |
| 1986-65.txt | 636 | 636 | limitandosi alle assiomatiche affermazioni sopra riportate e non affrontando così in termini corretti il vero problema : il quale si | ricollega | non già alla suddetta modificazione normativa , bensl alla inidoneità della cessione dell usufrutto , e contestualmente della nuda proprietà |
| 1987-156.txt | 46 | 46 | capitale sociale ed emissione di obbligazioni ) , la cui disciplina tributaria , pur nella sua intrinseca eterogeneità , si | ricollega | alla medesima direttiva della comunità economica europea , concernente le imposte indirette sulla raccolta di capitali ( n . 335 |
| 1987-200.txt | 2808 | 2808 | : la soluzione delle predette controversie non compete , infatti , a questa sede . risolto il problema del necessario | collegamento | delle plusvalenze e sopravvenienze attive con un attività ” di carattere speculativo ” del soggetto passivo d imposta , si |
| 1987-200.txt | 2969 | 2969 | da questi ultimi andavano assoggettate all imposta mobiliare soltanto quando si fosse accertato , di volta in volta , il | collegamento | delle medesime con un attività lucrativa o con un ” intento speculativo ” del soggetto passivo d imposta : ma |
| 1987-200.txt | 6658 | 6658 | per i soli soggetti tassabili in base a bilancio una nozione di reddito ( incremento patrimoniale anche ” non “ | collegato | ad operazioni produttive ) diversa da quella accolta nelle norme generali espresse nell art . 81 , già prospetta una |
| 1987-211.txt | 1295 | 1295 | ( anche immateriali ) appartenenti ad un ente straniero privo nel nostro territorio di una stabile organizzazione non può che | collegarsi | , proprio per tale mancanza , al potere di direzione e di amministrazione esercitato nella sede ( estera ) dagli |
| 1987-283.txt | 3579 | 3579 | nuovo reddito , determinato sinteticamente , essendo quel fatto idoneo , per quanto si dirà , a produrre l effetto | collegato | al fatto presunto . parimenti evidente è la razionalità e la coerenza con il principio fissato dall art . 53 |
| 1987-301.txt | 505 | 505 | essi si propongono non può essere efficacemente invocato in senso esonerativo dalla imposizione . quest ultima è , appunto , | collegata | all incremento dei valori immobiliari , ” che di per sé costituisce sicuro indice di capacità contributiva ” ( sentenza |
| 1987-301.txt | 560 | 560 | l esistenza di un reddito , a prescindere dal fatto che il cespite produttivo di ricchezza sia o meno strumentalmente | collegato | con i fini dell ente . è se mai la destinazione dell immobile in rapporto all esercizio delle attività istituzionali |
| 1987-400.txt | 1089 | 1089 | deve intendersi l idoneità del soggetto all obbligazione d imposta , desumibile dal presupposto economico al quale la prestazione risulta | collegata | , presupposto che consiste in un qualsiasi indice rivelatore di ricchezza , secondo valutazioni riservate al legislatore , salvo il |
| 1987-431.txt | 1222 | 1222 | n . 41 , sopravvenuto ora , non sembra , da solo , aver modificato tutta la sistematica cui si | ricollega | e nella quale permangono , tuttora , pregnanti connotazioni di carattere assicurativo . infatti , premessa la gradualità , conclamata |
| 1987-431.txt | 2199 | 2199 | normativa medesima da una declaratoria di illegittimità costituzionale , in quanto il sistema pur frammentizzato risulti – nei suoi pregressi | collegamenti | l ultimo e definitivo anello di congiunzione per la attuazione della disciplina ( cfr . sentenza n . 89 del |
| 1987-526.txt | 539 | 539 | in ciò appunto sta la ratio dell esonero tributario stabilito dal cit . art . 5 , ossia nello stretto | collegamento | tra qualità dell ente istituzionalmente preposto alla soddisfazione degli interessi propri di intere comunità e la destinazione di quei beni |
| 1987-61.txt | 917 | 917 | d.l . n . 55 del 1983 , ai quali l impugnato art . 3 , terzo comma , si | ricollega | . 6 . – tale tesi non appare fondata . infatti già nel d.l . n . 923 del 1982 |
| 1987-61.txt | 1090 | 1090 | attuazione dello statuto siciliano in materia finanziaria , che richiede una specifica clausola di destinazione . comunque , sicuramente il | collegamento | con l originaria destinazione finalistica dei proventi fu interrotto già dalla legge n . 730 del 1983 ( legge finanziaria |
| 1987-61.txt | 1240 | 1240 | : adeguamento delle entrate e delle uscite del bilancio dello stato , delle aziende autonome e degli enti che si | ricollegano | alla finanza statale , agli obiettivi di politica economica cui si ispirano il bilancio pluriennale e quello annuale ) . |
| 1987-61.txt | 2247 | 2247 | provvede con i redditi patrimoniali della regione a mezzo di tributi deliberati dalla medesima ” . a questa norma si | collega | l art . 2 delle già ricordate norme di attuazione in materia finanziaria ( d.p.r . n . 1074 del |
| 1987-61.txt | 2471 | 2471 | . – l esigenza di istituire un sistema restrittivo ” di giacenza ” delle disponibilità liquide delle regioni è stata | collegata | dalla corte all inevitabile gradualità della spesa , che produce un ristagno delle somme non erogate , con conseguenze gravemente |
| 1987-87.txt | 1728 | 1728 | cit . devolve integralmente allo stato l importo della tassa per il rilascio dei diplomi , senza fissare un qualsiasi | collegamento | tra detta devoluzione e le specifiche ” finalità contingenti o continuative dello stato ” , che dovrebbero essere con essa |
| 1988-123.txt | 1760 | 1760 | la legge impugnata diretta essenzialmente all approntamento delle risorse necessarie a far fronte agli impegni di spesa relativi alle agevolazioni | collegate | a tale istituto – agevolazioni che costituiscono senza dubbio l aspetto più incisivo e qualificante della legislazione premiale ( corte |
| 1988-127.txt | 1597 | 1597 | calcolata con riferimento al suo nucleo centrale , costituito dal servizio reso dal bene pubblico . siffatto criterio di apprezzamento | collega | le strutture portuali alla loro concreta utilizzazione ( ” opere ed attrezzature approntate per tale servizio ” ) , cioè |
| 1988-219.txt | 538 | 538 | la soggezione agli obblighi fiscali concerne tutti coloro la cui posizione sia , comunque e a qualsiasi titolo , sostanzialmente | collegata | col fatto generativo degli obblighi medesimi : e quindi può comprendere , com è ovvio , anche i soggetti la |
| 1988-373.txt | 580 | 580 | del prodotto ” . la proposta questione non è fondata . l obbligazione tributaria doganale per le merci è indissolubilmente | collegata | all ingresso delle medesime nel mercato nazionale , e proprio in ciò trova il suo fondamento e la sua ragion |
| 1988-373.txt | 1109 | 1109 | , correlata non già alla concreta capacità del singolo contribuente , bensì al presupposto economico al quale l obbligazione è | collegata | . quando tale presupposto sussista e sia , come nella specie , non irragionevolmente definito dal legislatore , l imposizione |
| 1988-448.txt | 259 | 259 | , per il suo carattere meramente negativo , non è idonea a produrre la lamentata lesione delle attribuzioni regionali , | collegabile | , caso mai , a norme di legge non impugnate . 2 . – la regione trentino-alto adige impugna un |
| 1988-471.txt | 1290 | 1290 | deve intendersi l idoneità del soggetto all obbligazione d imposta , desumibile dal presupposto economico al quale la prestazione risulta | collegata | . presupposto che consite in un qualsiasi indice rivelatore di ricchezza , secondo valutazioni riservate al legislatore , salvo il |
| 1988-535.txt | 143 | 143 | invocato ( art . 3 ) non è probabilmente il solo ad interferire nella vicenda di legittimità , atteso il | collegamento | del servizio pubblico de quo con l art . 21 cost . trattandosi di pubblica informazione e dei mezzi atti |
| 1988-574.txt | 696 | 696 | limitata ad un solo anno , valgono ad escludere qualsiasi violazione del ricordato principio , non potendosi chiaramente negare il | collegamento | oggettivo del tributo , così come disciplinato , ad un concreto presupposto impositivo . |
| 1988-877.txt | 601 | 601 | . 115 ) . sotto alcuni aspetti , pertanto , differenze di trattamento tra le due indennità sono giustificate , | ricollegandosi | ad elementi di non omogeneità che le rendono non comparabili ( cfr . la citata sentenza n . 220 del |
| 1988-959.txt | 807 | 807 | le competenze della regione . 4 . 2 – l impugnazione non ha pregio : la risoluzione del conflitto resta | collegata | a quanto qui deciso , identiche rivelandosi le considerazioni che si prospettano nell applicazione in concreto della misura d aggio |
| 1989-184.txt | 521 | 521 | il profilo relativo alla asserita violazione dell art . 53 della costituzione , la medesima ordinanza ha osservato come il | collegamento | con la capacità contributiva non escluda che la legge possa stabilire prestazioni tributarie solidali a carico , oltreché del debitore |
| 1989-505.txt | 1130 | 1130 | la durata dell attribuzione è limitata ai soli due anni 1988 e 1989 . sostitutività e transitorietà sono qui intimamente | collegate | e si concretano nella provvisorietà ed eccezionalità della normativa . orbene tali caratteristiche – in una con la correlata necessità |
| 1989-82.txt | 534 | 534 | o funzionalità osservato dall ufficio , diverso da quello competente , nel trasmettere a quest ultimo la dichiarazione , così | collegando | la misura delle sanzioni per il ritardo o per l omissione ad un elemento non dipendente dal comportamento del soggetto |
| 1989-82.txt | 1554 | 1554 | in cui la dichiarazione sia pervenuta all ufficio delle imposte competente ” . la sanzione prevista deriva come conseguenza del | collegamento | di questa norma con le altre denunciate , onde si è in presenza di una prestazione patrimoniale che trae origine |
| 1989-82.txt | 2233 | 2233 | ufficio incompetente come effettuata nel giorno in cui pervenga a quello competente – e conseguentemente delle altre norme ad esso | collegate | da cui in caso di tardività deriva l applicazione della sanzione . difatti dalla caducazione di tale complesso normativo discenderebbe |
| 1990-11.txt | 383 | 383 | successibili ex lege , cui fa riferimento l ordinanza di rinvio . questa loro posizione costituisce perciò una mera aspettativa | collegata | alla possibilità futura ed eventuale , e quindi neppure necessaria , di divenire eredi . né si può ritenere che |
| 1990-382.txt | 1101 | 1101 | , il quale , a sua volta , commisura il medesimo fondo al gettito annuale di alcuni tributi . questo | collegamento | alle quote di gettito erariale non viene , certo , alterato nella sua sostanza né dalle integrazioni previste dall art |
| 1991-100.txt | 330 | 330 | in generale , e gli artt . 1 e 5 della legge n . 93 del 1958 in particolare , | collegano | a determinati impianti , apparecchi o macchine una presunzione iuris et de iure di rischio per i soggetti che , |
| 1991-100.txt | 1097 | 1097 | il rischio di infortunio o di malattia professionale , bensì questi eventi in quanto incidenti sulla capacità di lavoro e | collegati | da un nesso causale a un attività tipicamente valutata dalla legge come meritevole di tutela . con formula ellittica si |
| 1991-103.txt | 708 | 708 | , e di ciò in effetti si tratta , intanto possono legittimamente operare quali rivelatrici di ricchezza in quanto restino | collegate | in qualche modo a elementi concreti di redditività ancorché di non semplice accertamento . in altri termini , l applicazione |
| 1991-103.txt | 810 | 810 | – di causa ed effetto rispetto al volume d affari conseguito , essendo in ordine a questo privo di qualsivoglia | collegamento | o riscontro . né vale obiettare , come fa l avvocatura , che si tratterebbe di un sistema originato da |
| 1991-131.txt | 549 | 549 | precisare anzitutto che l esclusione della prova di assenza di intento speculativo nelle operazioni economiche ( acquisto e vendita ) | collegate | sotto tale segno dalla norma impugnata non dà vita a una presunzione juris et de jure , ma si sostanzia |
| 1992-144.txt | 1059 | 1059 | disoccupazione volontaria . la censura è infondata . la garanzia del terzo comma dell art . 24 cost . è | collegata | allo stato di ” non abbienza ” del soggetto senza alcuna ulteriore qualificazione e quindi prescinde dal suo carattere incolpevole |
| 1992-144.txt | 2442 | 2442 | stato e quindi è su di lui che fa carico l onere probatorio del presupposto reddituale al quale il legislatore | collega | lo stato di non abbienza . nell altro caso è l amministrazione finanziaria che fa valere la sua pretesa fiscale |
| 1992-176.txt | 81 | 81 | alla stregua del contenuto delle censure formulate nella stessa ordinanza di rinvio ) correttamente va individuato ( con inversione del | collegamento | logico tra le citate disposizioni ) ” nell art . 19 legge 1987 n . 74 in relazione agli artt |
| 1992-42.txt | 472 | 472 | deve intendersi l idoneità del soggetto all obbligazione d imposta , desumibile dal presupposto economico al quale l imposizione è | collegata | , presupposto che consiste in qualsiasi indice rivelatore di ricchezza , secondo valutazioni riservate al legislatore , salvo il controllo |
| 1992-42.txt | 1610 | 1610 | quota d indennità è assimilabile alle somme dovute all assicurato in base a contratti di assicurazione sulla vita , non | ricollegandosi | ad alcuna situazione negoziale imputabile agli interessati , contraddistinta dalla proporzionalità tra premio e rischio , secondo criteri che rapportano |
| 1992-42.txt | 1700 | 1700 | periodi di tempo e di attività , che così diventano utili per l indennità di buonuscita . il riscatto è | collegato | ad una determinazione di volontà dell interessato e i contributi relativi sono fissati senza riferimento al rischio concreto , non |
| 1992-51.txt | 3213 | 3213 | , come si è prima accennato , corrisponde al bilanciamento dei valori costituzionali , in base al quale i valori | collegati | al dovere di riserbo sui dati bancari sono sicuramente recessivi di fronte a quelli riferibili al dovere inderogabile imposto dall |
| 1992-51.txt | 3251 | 3251 | inderogabile imposto dall art . 53 della costituzione e , a maggior ragione , di fronte all esigenza costituzionale primaria | collegata | alla persecuzione dei reati . l unico limite che occorre rispettare nella altrimenti piena possibilità della polizia giudiziaria di trasmettere |
| 1993-102.txt | 920 | 920 | erogazione dell assistenza stessa mediante la vendita dei farmaci , dei quali percepiscono il prezzo dal s.s.n . il particolare | collegamento | in tali termini con il s.s.n . costituisce giustificata ragione della specialità della disposizione censurata ; d altra parte questa |
| 1993-102.txt | 1091 | 1091 | di industriali , l attività dei quali , pur essendo compresa nell ambito dell assistenza sanitaria in genere , si | ricollega | tuttavia , in particolare , direttamente all assistenza farmaceutica . . ” ( sent . n . 70 del 1960 |
| 1993-102.txt | 1252 | 1252 | ) di determinare direttamente una contrazione della spesa pubblica per specialità medicinali – che soltanto i ricavi a tale spesa | collegati | siano presi in considerazione . può a tal proposito richiamarsi la citata sentenza n . 144 / 72 che ha |
| 1993-102.txt | 1381 | 1381 | contributiva ” deve intendersi l idoneità soggettiva all obbligazione d imposta , deducibile dal presupposto al quale la prestazione è | collegata | senza che spetti al giudice della legittimità delle leggi alcun controllo , se non , ovviamente , sotto il profilo |
| 1993-102.txt | 1609 | 1609 | qua che – proprio per il suo meccanismo di decurtazione di un entrata piuttosto che di esborso – è necessariamente | collegata | ad un ricavo . né a diversa conclusione induce il rilievo della difesa della parte privata , secondo la quale |
| 1993-128.txt | 2892 | 2892 | della disponibilità delle stesse da parte delle regioni medesime non possano prescindere dai limiti di compatibilità con i vincoli generali | collegati | alle complessive esigenze della finanza pubblica . 6 . – non fondate sono anche le questioni di legittimità costituzionale che |
| 1993-164.txt | 369 | 369 | quale indice rivelatore di ricchezza in quanto determina , invece , la capacità contributiva alla quale a sua volta è | collegata | l obbligazione di imposta e la relativa prestazione . 4 . 1 . – inoltre , è del tutto ragionevole |
| 1993-202.txt | 592 | 592 | . 8 ha , invece , escluso l accesso alla sanatoria amministrativa : cui non ha quindi di regola inteso | ricollegare | effetti estintivi penali . e tale esclusione – che coinvolge anche la contravvenzione per cui si procede nel giudizio a |
| 1993-233.txt | 690 | 690 | i suoi proventi imponibili ai fini dell irpeg , ove però si consideri che l operatività della norma agevolativa va | collegata | con le altre norme ( in particolare gli artt . 58-61 d.p.r . 597 del 1973 ) , secondo cui |
| 1993-238.txt | 1236 | 1236 | misura dei suddetti redditi fissati come correttivo . da quanto precede risulta dunque che , da un lato , si | collega | il tributo all esercizio dell attività e quindi alla particolare utilizzazione dei servizi comunali e , dall altro , si |
| 1993-283.txt | 4082 | 4082 | interventi di edilizia residenziale pubblica , anche in funzione della positiva ricaduta che l auspicato incremento edilizio può avere sui | collegati | settori lavorativi e sulla realizzazione del diritto alla abitazione , ed agli effetti di calmiere che la conseguente crescita dell |
| 1993-283.txt | 6880 | 6880 | di quella somma ed a vedersi preclusa la possibilità di fruire , se lo vogliono , del non indifferente incremento | collegato | dalla nuova legge alla definizione negoziale della vicenda . deve poi tenersi conto che nel bilanciamento complessivo operato dal legislatore |
| 1993-295.txt | 3468 | 3468 | ( per la restante parte ) , 39 e 46 , disciplinando la durata temporale dei provvedimenti regionali cui si | ricollega | l obbligo del pagamento del tributo , non possono reputarsi in contrasto con la norma di delega e nemmeno invasive |
| 1993-500.txt | 2572 | 2572 | in quanto denunziano la violazione degli articoli 24 , 41 e 47 della costituzione sotto i seguenti profili fra loro | collegati | : a ) la norma sarebbe sospetta di incostituzionalità per aver determinato una irragionevole sovrapposizione della legge agli statuti degli |
| 1993-500.txt | 3990 | 3990 | . soltanto alle prestazioni di quest ultima natura fa specifico riferimento l art . 53 , sia allo scopo di | collegare | la prestazione imposta al principio della capacità contributiva come presupposto e commisurazione , sia per informare il sistema tributario a |
| 1993-500.txt | 4049 | 4049 | destinate direttamente a fini sociali senza passare per i bilanci dello stato o di enti locali , oppure come oneri | collegati | a determinate opzioni . 15 . – nella specie , la legge offre agli enti la facoltà di avvalersi delle |
| 1994-182.txt | 1138 | 1138 | titolare , quando si tratta di demanio statale , è lo stato . ma appartenenza e titolarità non esauriscono il | collegamento | tra bene ed ente , che è caratterizzato anche dai benefici connessi al funzionamento ed all attività che il bene |
| 1994-182.txt | 1216 | 1216 | gestione delle opere , che rendono possibili le attività e i servizi predetti . 3 . – la ragionevolezza del | collegamento | di siffatti oneri alla utilità ed ai vantaggi economici che agli enti locali possono derivare dal traffico , che si |
| 1994-182.txt | 1457 | 1457 | possibilità che l utenza portuale sia generalmente diffusa , e non limitata ai soggetti pubblici a quei beni più direttamente | collegati | , priverebbe di giustificazione l onere di contribuzione degli enti locali alle spese in questione . è da rilevare in |
| 1994-272.txt | 1495 | 1495 | o per l esercizio diretto di servizi pubblici in regime di monopolio ” . la norma in esame è da | collegare | , invece , al criterio direttivo di cui al n . 3 dello stesso art . 9 , che prevede |
| 1994-289.txt | 879 | 879 | né di regime giuridico , dal momento che l assegno vitalizio , a differenza della pensione ordinaria , viene a | collegarsi | ad una indennità di carica goduta in relazione all esercizio di un mandato pubblico : indennità che , nei suoi |
| 1994-315.txt | 1352 | 1352 | , correlata non già alla concreta situazione del singolo contribuente , bensì al presupposto economico al quale l obbligazione è | collegata | , non può non essere indifferente la sorte che possano aver subito medio tempore i ricavi conseguiti . difatti , |
| 1994-355.txt | 1437 | 1437 | legislatore delegato , e quella del parlamento nel momento in cui ha definito la manovra di bilancio e il provvedimento | collegato | alla legge finanziaria . nel merito , la questione è fondata . come questa corte ha rilevato nella sentenza che |
| 1994-365.txt | 1189 | 1189 | fini della decisione ” , null altro esprimerebbe se non la sua strumentalità rispetto alle esigenze del giudizio , nel | collegamento | dell ambito delle indagini istruttorie al dato della rilevanza , secondo un criterio già dell art . 187 del codice |
| 1994-50.txt | 502 | 502 | , ma anche le modalità di individuazione dell aliquota di tassazione da applicarsi . l assetto normativo così dato si | ricollega | , sotto il profilo sistematico , ai differenti regimi di imposizione tributaria , apprestati in generale dal legislatore , con |
| 1994-52.txt | 1293 | 1293 | . 81 cost . , starebbe a sancire che la sottrazione del nuovo e maggiore gettito alla devoluzione provinciale sia | collegata | con una specifica previsione legislativa di spesa che indichi le maggiori entrate quale copertura finanziaria della spesa da fronteggiare . |
| 1995-11.txt | 574 | 574 | integrata con un criterio logico-sistematico per cui devono essere sottratte a referendum abrogativo anche tutte quelle disposizioni produttive di effetti | collegati | in modo così stretto all ambito di operatività delle leggi in esso espressamente indicate da far ritenere sottintesa la preclusione |
| 1995-143.txt | 678 | 678 | la capacità contributiva , quale idoneità alla obbligazione di imposta , desumibile dal presupposto economico al quale l imposizione è | collegata | , va , in linea di principio , ravvisata in qualsiasi indice rivelatore di ricchezza , secondo valutazioni riservate al |
| 1995-143.txt | 1516 | 1516 | data per scontata , nella specie , la capacità contributiva , come idoneità alla obbligazione di imposta , deducibile dal | collegamento | fra i soggetti e la situazione considerata dalla legge , la mancata indicazione della norma o del principio dell ordinamento |
| 1995-321.txt | 1631 | 1631 | relazione , non già con la concreta capacità di ciascun contribuente ma col presupposto al quale la prestazione stessa è | collegata | e con gli elementi essenziali dell obbligazione tributaria ” . |
| 1995-358.txt | 912 | 912 | . la successiva legge 30 dicembre 1991 , n . 413 , confermava i termini degli emanandi decreti delegati , | collegandone | l entrata in vigore a quelli da emanarsi ai sensi dell art . 17 della stessa legge n . 408 |
| 1995-533.txt | 1337 | 1337 | , come si evince da consolidata giurisprudenza , l attitudine all utilizzazione edificatoria secondo gli strumenti urbanistici vigenti è strettamente | collegata | , in presenza di piano regolatore , alla qualificazione assegnata all area dal piano medesimo . da ciò discende che |
| 1996-21.txt | 1543 | 1543 | n . 159 del 1985 ) , di escludere la violazione degli invocati principi costituzionali , non potendosi negare il | collegamento | oggettivo del tributo , così come disciplinato , ad un concreto presupposto impositivo . il carattere decisivo di questi rilievi |
| 1996-233.txt | 860 | 860 | il rispetto dei termini di decadenza stabiliti nel denunciato comma si configura come ragionevole , in quanto congruo , onere | collegato | alla libertà di scelta della specifica forma di tutela legislativamente riconosciuta al soggetto interessato . è appena il caso di |
| 1996-251.txt | 467 | 467 | ottobre 1991 dagli enti di cui all art . 3 del d.p.r . n . 643 del 1972 , si | collega | ad una manovra finanziaria del governo volta a reperire 5.000 miliardi , e può altresì essere messa verosimilmente in relazione |
| 1996-415.txt | 736 | 736 | così estesa da comprendere i beni acquistati con atto pubblico di data anteriore al verificarsi del presupposto al quale si | collega | il rapporto obbligatorio tributario , sino ad escludere anche in tal caso la possibilità di dimostrare in giudizio la proprietà |
| 1997-01.txt | 1193 | 1193 | del terzo , negandogli persino la possibilità di dimostrare la propria buona fede nell acquisto , è priva di qualsiasi | collegamento | con una sua condotta suscettibile di riprovazione e si pone irrimediabilmente in contrasto con il principio della personalità della responsabilità |
| 1997-01.txt | 1466 | 1466 | . 114 del 1974 e n . 157 del 1972 ) , il reato di contrabbando doganale presenta peculiari caratteristiche | collegate | con la lesione di primari interessi finanziari dello stato tali da giustificare l imposizione di un trattamento sanzionatorio particolarmente rigoroso |
| 1997-235.txt | 1826 | 1826 | per altri scopi , tra quelli propri delle comunità stesse . quella anzidetta costituisce una differenza di natura soggettiva direttamente | collegata | alla diversità delle funzioni e della destinazione oggettiva dei beni e ciò impedisce di addivenire a una pronuncia d incostituzionalità |
| 1997-285.txt | 310 | 310 | eventuale violazione degli indicati parametri . dal testo complessivo della legge , d altronde , risulta in modo evidente il | collegamento | tra l esazione della tassa e la circolazione di alcuni tipi di autoveicoli su determinati tratti stradali . l art |
| 1997-291.txt | 217 | 217 | in sede di avviso di mora e , poi , in sede di pignoramento ; il criterio della sanzione , | collegata | al reiterato mancato pagamento in sede di riscossione coattiva , appare ” del tutto estraneo a qualsiasi principio vigente nel |
| 1997-291.txt | 1178 | 1178 | avviso di mora che di pignoramento ) , giacché tale evenienza non trova riscontro nel dettato della norma la quale | collega | la sanzione esclusivamente al mancato pagamento della somma iscritta a ruolo o , per meglio dire , risultante dalla cartella |
| 1998-174.txt | 2294 | 2294 | 1986 a decorrere dal 30 giugno 1996 . nella sostanza , la norma impugnata , in continuità e in stretto | collegamento | con l originaria disposizione della legge n . 41 del 1986 , e nell esercizio della stessa potestà statale in |
| 1998-174.txt | 2552 | 2552 | complessa vicenda , quando era incerto e controverso il momento in cui dovesse ritenersi raggiunto l obiettivo finanziario cui era | collegata | la modifica tariffaria varata nel 1986 . essa attribuiva al cipe il compito di procedere in via amministrativa all accertamento |
| 1998-351.txt | 756 | 756 | certezza della proprietà dei beni in base a un titolo di acquisto anteriore al verificarsi del presupposto al quale è | collegato | il rapporto obbligatorio tributario , non comporta una preclusione dell azione del terzo , diretta a dimostrare in giudizio il |
| 1999-111.txt | 3653 | 3653 | delle aziende di trasporto ) ; di recente , infine , tendere a contenere l espansione della finanza regionale , | collegata | all aumento del prelievo tributario su base nazionale , sia attraverso la riduzione o la esclusione della partecipazione regionale al |
| 1999-138.txt | 2027 | 2027 | come nelle imposte sui redditi ) , vuoi in ragione della collocazione nell ambito territoriale regionale del fatto cui si | collega | il sorgere dell obbligazione tributaria . lo conferma testualmente l art . 4 delle stesse norme di attuazione , il |
| 1999-138.txt | 2237 | 2237 | attuazione da ultimo citate per l imposizione sui redditi ) criteri convenzionali di ripartizione del valore della produzione netta , | collegati | , a seconda del tipo di attività , all entità delle retribuzioni e dei compensi corrisposti agli addetti ai singoli |
| 1999-171.txt | 4031 | 4031 | e delle procedure amministrative occorrenti , per la realizzazione di un piano pluriennale di interventi d interesse comune o funzionalmente | collegati | ” ( art . 2 , comma 203 , lett . b , della legge n . 662 ) . |
| 1999-171.txt | 4336 | 4336 | ad attuare , nell ambito delle risorse finanziarie disponibili , un piano pluriennale di interventi di interesse comune , funzionalmente | collegati | , da porre in essere nel territorio della singola regione e nel quadro della programmazione statale e regionale . in |
| 1999-41.txt | 1126 | 1126 | giuridici nei quali , essendo assente ogni funzione di liberalità , prevalgono ragioni che consistono nella volontà di esaurire rapporti | collegati | a situazioni familiari ormai compromesse . le citate esemplificazioni non assumono peraltro rilevanza soltanto sociologica , poiché il dato fattuale |
| 2000-189.txt | 853 | 853 | i procedimenti ai sensi della lettera b ) , del citato art . 30 della delega ( procedimenti speciali preventivi | collegati | a reati per i quali sia ammessa l oblazione ) ] . d altro canto , deve essere sottolineato che |
| 2000-351.txt | 153 | 153 | violazione : dell art . 42 , terzo comma , della costituzione , giacché la anzidetta norma , oltre a | collegare | l ammontare del ristoro patrimoniale dovuto ad una dichiarazione del proprietario resa a fini tributari , comporterebbe la penalizzazione dell |
| 2000-362.txt | 885 | 885 | al canone locativo come ipotesi di carattere eccezionale rispetto alla disciplina ordinaria . quest ultima è , invero , stabilmente | collegata | alla nozione di reddito ordinario medio , a sua volta desunto dalle risultanze dei dati catastali . in proposito , |
| 2000-362.txt | 995 | 995 | n . 1142 ) . senonché , inserendosi il metodo di valutazione del reddito medio in un sistema di redditi | collegati | alle tariffe d estimo , la sua congruenza e concreta rispondenza al presupposto d imposta richiede necessariamente un sistema catastale |
| 2000-362.txt | 1217 | 1217 | la capacità contributiva , quale idoneità alla obbligazione di imposta , desumibile dal presupposto economico al quale l imposta è | collegata | , può essere ricavata , in linea di principio , da qualsiasi indice rivelatore di ricchezza , secondo valutazioni riservate |
| 2000-416.txt | 1585 | 1585 | pagamenti effettuati – si limita , in via eccezionale , per ragioni connesse ad esigenze della finanza pubblica , a | collegare | il pieno effetto liberatorio dell obbligazione all adempimento anche solo parziale . il caso in esame è del tutto estraneo |
| 2000-507.txt | 3202 | 3202 | unificata , nella quale sono rappresentate sia le regioni , sia le autonomie locali alle quali le aziende sanitarie si | collegano | dal punto di vista territoriale : ma le riduzioni debbono essere decise in sede di riparto del fondo sanitario nazionale |
| 2000-507.txt | 9166 | 9166 | ad essa è demandato anche di stabilire i criteri per la rilevazione dell andamento del fabbisogno , a cui si | collegano | le eventuali misure nel caso di andamenti incompatibili con gli obiettivi . le regioni non sono dunque soggette a provvedimenti |
| 2000-507.txt | 9253 | 9253 | bensì sulla capacità di spesa delle regioni : tuttavia , dato il carattere generale dei medesimi , e lo stretto | collegamento | con gli obiettivi globali di finanza pubblica e col rispetto del limite di fabbisogno espressamente stabilito dal comma 1 del |
| 2000-557.txt | 277 | 277 | non estranei al presupposto d imposta , costituendo unico limite alla discrezionalità del legislatore la non irragionevolezza del criterio di | collegamento | utilizzato per l individuazione dei predetti responsabili d imposta ( sentenza n . 184 del 1989 , ordinanze n . |
| 2000-557.txt | 401 | 401 | . 53 cost . mentre è appena il caso di aggiungere che alla solidarietà passiva nel senso sopra precisato si | ricollegano | quali necessari corollari il diritto di rivalsa dell obbligato solidale nei confronti del debitore principale e il diritto al risarcimento |
| 2000-70.txt | 674 | 674 | ricostruzione non implausibile del giudice rimettente , un procedimento di natura amministrativa , finalizzato ad una rapida soluzione delle controversie | collegate | alla cessazione dei contratti di appalto . l atto finale di tale procedimento è rappresentato dal decreto ministeriale di approvazione |
| 2000-98.txt | 1326 | 1326 | su vari aspetti della normativa tributaria , secondo la tecnica , non priva di inconvenienti , delle leggi finanziarie o | collegate | che riuniscono in uno stesso testo legislativo un gran numero di norme unificate solo dalla finalità della ” manovra “ |
| 2001-155.txt | 912 | 912 | presuppone l esistenza necessariamente di un reddito o di un reddito nuovo , ma è sufficiente che vi sia un | collegamento | tra prestazione imposta e presupposti economici presi in considerazione , in termini di forza e consistenza economica dei contribuenti o |
| 2001-155.txt | 1168 | 1168 | deve intendersi l idoneità soggettiva alla obbligazione di imposta , deducibile dal presupposto economico , al quale la prestazione è | collegata | ( sentenze n . 62 del 1977 ; n . 92 del 1972 ) , ossia l esistenza di causa |
| 2001-155.txt | 1260 | 1260 | disponibilità da parte del datore di lavoro delle somme corrispondenti ai t.f.r . maturati ad una certa data : il | collegamento | tra imposizione e disponibilità del t.f.r . non è palesemente arbitrario . ciò – si noti – ai fini di |
| 2001-155.txt | 1863 | 1863 | informato a criteri di progressività , come svolgimento ulteriore , nello specifico campo tributario , del principio di eguaglianza , | collegato | al compito di rimozione degli ostacoli economico-sociali esistenti di fatto alla libertà ed eguaglianza dei cittadini-persone umane , in spirito |
| 2001-156.txt | 2682 | 2682 | principi di eguaglianza e di capacità contributiva – identica essendo , in entrambi i casi , l idoneità alla contribuzione | ricollegabile | alla nuova ricchezza prodotta – né appare in alcun modo lesivo della garanzia costituzionale del lavoro . è tuttavia vero |
| 2001-171.txt | 1026 | 1026 | di terreni a destinazione edificatoria , la considerazione di essa quale reddito , da parte del legislatore , prescinde dal | collegamento | con una attività speculativa del soggetto percettore e si basa , unicamente , come questa corte non ha mancato di |
| 2001-208.txt | 1080 | 1080 | 119 , l esclusione dall irpeg della regione deriverebbe dalla sua natura di ente politico e sarebbe pertanto ” direttamente | collegata | ” con il suo grado di autonomia finanziaria costituzionalmente garantita . in riferimento all art . 76 della costituzione , |
| 2001-208.txt | 1538 | 1538 | costituzione – l esclusione dall irpeg della regione deriverebbe dalla sua natura di ente politico e sarebbe pertanto ” direttamente | collegata | ” con il suo grado di autonomia finanziaria costituzionalmente garantita . la questione è inammissibile . la costante giurisprudenza di |
| 2001-208.txt | 1827 | 1827 | asserisce che l esclusione dall irpeg della regione deriverebbe dalla sua natura di ente politico e sarebbe pertanto ” direttamente | collegata | ” con il suo grado di autonomia finanziaria costituzionalmente garantita – si appalesa priva di motivazione , non avendo le |
| 2001-354.txt | 901 | 901 | collettivo ) , assume , a differenza delle società di capitali , l elemento personale , in virtù di un | collegamento | inteso non come semplice apporto di ciascuno al capitale sociale , bensì quale legame tra più persone , in vista |
| 2001-96.txt | 1599 | 1599 | destinati all esercizio ed alla manutenzione delle reti di erogazione di pubblici servizi , compresi quelli posti sul suolo e | collegati | alle reti stesse , nonché con seggiovie e funivie ” , disponendo che , per le occupazioni del tipo anzidetto |
| 2002-156.txt | 698 | 698 | territorio regionale . 2 . – i due ricorsi impugnano , per ragioni in parte coincidenti , provvedimenti fra loro | collegati | , in quanto entrambi intesi a disciplinare il riparto ed il versamento delle somme riscosse a favore degli enti aventi |
| 2002-16.txt | 899 | 899 | urgenza mancano in modo ” evidente ” e si limita a richiamare , a prova del loro difetto , il | collegamento | della norma impugnata con la manovra di finanza pubblica per il 1997 . ma – a parte l opinabilità della |
| 2002-271.txt | 918 | 918 | la decadenza dal brevetto come la misura più adatta a colpire il mancato pagamento della tassa annuale ha evidentemente inteso | collegare | il mantenimento della privativa ad un persistente interesse del brevettante . questa scelta – volta a garantire l effettiva attuazione |
| 2002-284.txt | 575 | 575 | alle emittenti le bande di frequenza , non sarebbe oggi più giustificabile , e risulterebbe irragionevole , tale imposizione , | collegata | al semplice possesso dell apparecchio , indipendentemente dalla effettiva fruizione dei servizi , e a favore del solo concessionario del |
| 2002-284.txt | 839 | 839 | 1963 ) . e se in un primo tempo sembrava prevalere la configurazione del canone come ” tassa ” , | collegata | alla fruizione del servizio , in seguito lo si è piuttosto riconosciuto come imposta , facendo leva sulla previsione legislativa |
| 2002-284.txt | 1301 | 1301 | fra il carattere di interesse generale del servizio pubblico radiotelevisivo e l imposizione di una prestazione economica , nella specie | collegata | alla detenzione degli apparecchi radiotelevisivi , diretta a finanziare detto servizio . al contrario , proprio l interesse generale che |
| 2002-284.txt | 2631 | 2631 | , per assurdo , anche nel caso che la ricezione risulti , di fatto , impossibile ” . ma il | collegamento | dell obbligo di pagare il canone alla semplice detenzione dell apparecchio , atto o adattabile alla ricezione anche solo di |
| 2002-307.txt | 658 | 658 | , al contenuto e ai limiti della delega legislativa , è necessario risalire alla sua ratio che trova conferma nel | collegamento | con l insieme organico di misure ispirate ad una medesima logica , vale a dire la semplificazione e la razionalizzazione |
| 2002-307.txt | 1428 | 1428 | professionale di 5 anni ) la facoltà di rilasciare la certificazione tributaria , prescrivendo la esistenza di determinati presupposti , | collegati | alla delicatezza della operazione e alla effettività di conoscenza e riscontro della regolarità degli adempimenti imposti , richiedendo particolari doti |
| 2002-307.txt | 1488 | 1488 | ed è evidente il rapporto tra tali scelte e le esigenze di buon andamento ed imparzialità dell amministrazione , necessariamente | collegate | a requisiti attitudinali dei soggetti ( professionisti ) utilizzabili . giova sottolineare che l alleggerimento delle verifiche da parte dell |
| 2002-49.txt | 960 | 960 | modo non equivoco ad una falsa dichiarazione . nondimeno – per ragioni che non interessa scrutinare in questa sede , | collegate | dalla relazione ministeriale ad una valutazione marcatamente negativa del ruolo svolto dagli autori ” tipici ” del fatto incriminato , |
| 2002-522.txt | 749 | 749 | n . 100 del 1964 ) ; che occorre distinguere fra & amp ; laquo ; oneri che siano razionalmente | collegati | alla pretesa dedotta in giudizio , allo scopo di assicurare al processo uno svolgimento meglio conforme alla sua funzione & |
| 2003-297.txt | 1099 | 1099 | all interpretazione dell art . 51 della legge regionale 9 febbraio 2001 , n . 5 » , che aveva | ricollegato | l obbligo di pagamento della tassa annuale alla effettiva raccolta dei tartufi piuttosto che alla mera titolarità della relativa concessione |
| 2004-306.txt | 757 | 757 | della residenza fiscale del soggetto produttore del reddito colpito o della collocazione nell ambito territoriale regionale del fatto cui si | collega | il sorgere dell obbligazione tributaria . e ciò trova conferma , da un lato , nell art . 4 delle |
| 2005-21.txt | 2563 | 2563 | nell ordinanza di questa corte n . 426 del 2002 ( secondo cui , « se l idoneità alla contribuzione | ricollegabile | alla nuova ricchezza prodotta è identica per tutte le forme di attività autonomamente organizzata , siano esse di tipo imprenditoriale |
| 2005-21.txt | 3442 | 3442 | siffatta lettura del principio di generalità dell obbligo di concorrere alle spese pubbliche è erronea perché non considera il necessario | collegamento | con la capacità contributiva postulato dallo stesso art . 53 , primo comma , cost . e perché , di |
| 2005-66.txt | 1253 | 1253 | sproporzionati alle capacità economiche dei medesimi . la questione risulta sollevata in modo astratto e ipotetico , poiché manca ogni | collegamento | con la fattispecie del giudizio a quo , come può del resto rilevarsi dall ordinanza di rimessione , che non |
| 2005-73.txt | 734 | 734 | . il contributo ha , pertanto , le caratteristiche essenziali del tributo e cioè la doverosità della prestazione e il | collegamento | di questa ad una pubblica spesa , quale è quella per il servizio giudiziario ( analogamente si sono espresse , |
| 2008-102.txt | 2031 | 2031 | nella materia tributaria non espressamente riservata alla legislazione dello stato , con riguardo , beninteso , ai presupposti d imposta | collegati | al territorio di ciascuna regione e sempre che l esercizio di tale facoltà non si traduca in un dazio o |
| 2008-102.txt | 3066 | 3066 | singoli istituti che lo compongono . i secondi attengono agli elementi informatori delle regole che presiedono i rapporti e i | collegamenti | tra il sistema tributario dello stato , quello delle regioni a statuto ordinario e quello degli enti locali e presuppongono |
| 2008-102.txt | 6785 | 6785 | – nella suddetta ottica di ” reddito-entrata ” – la estende per un tempo indeterminato ad altre ipotesi , non | collegate | alle suddette condizioni . l imposizione delle plusvalenze realizzate attraverso la cessione di partecipazioni di società titolari di diritti reali |
| 2008-102.txt | 10114 | 10114 | ” consuma e usa ” il bene ambientale protetto , senza che tale uso e consumo siano giustificati da un | collegamento | stabile del possessore con la comunità territoriale . tale ricostruzione della natura e della funzione del tributo non trova , |
| 2008-102.txt | 11093 | 11093 | si è sostenuto dalla regione resistente che le menzionate esclusioni sarebbero legittime perché previste in presenza di particolari indici di | collegamento | del soggetto con la comunità e la cultura locali , data anche la peculiare caratteristica geografica del territorio sardo . |
| 2008-102.txt | 11116 | 11116 | con la comunità e la cultura locali , data anche la peculiare caratteristica geografica del territorio sardo . proprio tale | collegamento | con il territorio , unitamente all intento del legislatore di non ostacolare il turismo all interno della sardegna dei soggetti |
| 2008-102.txt | 11199 | 11199 | turistico . questa argomentazione , tuttavia , indipendentemente dalla sua persuasività ( soprattutto con riferimento alla congruità degli indici di | collegamento | prescelti dal legislatore regionale ) , muove dall erronea premessa che l imposta colpisce l « uso turistico » della |
| 2008-102.txt | 12242 | 12242 | dei loro coniugi e figli dal novero dei soggetti passivi dell imposta regionale , non avendo detti soggetti alcun obiettivo | collegamento | con il territorio regionale e non essendo , quindi , assimilabili ai soggetti fiscalmente domiciliati in sardegna . 7 . |
| 2008-102.txt | 16240 | 16240 | da parte delle imbarcazioni , ritenendo preferibile , da un punto di vista economico complessivo , incentivare fiscalmente uno stabile | collegamento | dei soggetti passivi con il territorio . tale ratio non è arbitraria , né irragionevole . quanto alla dedotta violazione |
| 2008-102.txt | 19379 | 19379 | cioè in luoghi attrezzati che , pur non essendo materialmente e stabilmente connessi con la terraferma , tuttavia consentono di | collegare | il presupposto medesimo con la realtà turistico-ambientale regionale . nella specie , questo collegamento è dato dal fatto che i |
| 2008-102.txt | 19393 | 19393 | la terraferma , tuttavia consentono di collegare il presupposto medesimo con la realtà turistico-ambientale regionale . nella specie , questo | collegamento | è dato dal fatto che i menzionati campi di ormeggio , consentendo gli scali nel periodo di maggiore afflusso turistico |
| 2008-102.txt | 20048 | 20048 | da parte delle imbarcazioni , ritenendo preferibile , da un punto di vista economico complessivo , incentivare fiscalmente uno stabile | collegamento | dei soggetti passivi con il territorio . una tale ratio posta a fondamento della commisurazione del tributo non supera i |
| 2008-102.txt | 20427 | 20427 | norma censurata , infatti , ha natura non di tassa ( in quanto , come sopra sottolineato , non è | collegato | alla fruizione di servizi aeroportuali ) , ma di imposta , perché costituisce un prelievo coattivo che è finalizzato al |
| 2008-130.txt | 1099 | 1099 | 1992 un interpretazione conforme a costituzione , la quale valorizzasse « la natura tributaria del rapporto cui deve ritenersi imprescindibilmente | collegata | la giurisdizione del giudice tributario » , limitandosi , invece , a considerare unicamente il profilo soggettivo concernente la natura |
| 2008-130.txt | 1725 | 1725 | poi precisato con riguardo a questioni di legittimità analoghe a quelle in esame , che essa « deve ritenersi imprescindibilmente | collegata | » alla « natura tributaria del rapporto » e che la medesima non può essere ancorata « al solo dato |
| 2008-162.txt | 2719 | 2719 | introduce il concetto di bene immobile per incorporazione , non specificando l esatto significato di tale ultimo termine ; qualsiasi | collegamento | infatti è idoneo a classificare un bene quale bene immobile , essendo irrilevante la modalità di collegamento di un impianto |
| 2008-162.txt | 2736 | 2736 | termine ; qualsiasi collegamento infatti è idoneo a classificare un bene quale bene immobile , essendo irrilevante la modalità di | collegamento | di un impianto con la struttura principale . e anzi , proprio alla luce della definizione di bene immobile contenuta |
| 2008-162.txt | 2801 | 2801 | che esso mantenga la sua natura immobiliare ; piuttosto il disposto codicistico è tale per cui tutto ciò che viene | collegato | al suolo in unità strutturale – qualunque sia la natura dello stabilimento – acquista natura immobiliare , come del resto |
| 2008-162.txt | 3247 | 3247 | secondo la giurisprudenza di questa corte , la capacità contributiva , desumibile dal presupposto economico al quale l imposta è | collegata | , può essere ricavata , in linea di principio , da qualsiasi indice rivelatore di ricchezza , secondo valutazioni riservate |
| 2008-162.txt | 3783 | 3783 | e di un atto regolamentare , le censure investono solo quest ultimo . non sussiste , quindi , lo specifico | collegamento | tra la norma di legge – rispetto alla quale soltanto è consentito il sindacato di legittimità costituzionale da parte di |
| 2008-335.txt | 1546 | 1546 | tariffa , pur avendo natura di corrispettivo , sia dovuta dagli utenti anche quando manchi la controprestazione cui essa è | collegata | , e cioè « anche nel caso in cui la fognatura sia sprovvista di impianti centralizzati di depurazione o questi |
| 2008-442.txt | 1478 | 1478 | o comunque reso in maniera continuativa » . secondo un costante orientamento della giurisprudenza di legittimità , tale ultima disposizione | collega | la debenza del tributo non all immobile , ma all attività produttiva di rifiuti esercitata dall occupante o detentore dell |
| 2008-64.txt | 916 | 916 | , questa corte ha rilevato , in numerose pronunce , che la giurisdizione del giudice tributario « deve ritenersi imprescindibilmente | collegata | » alla « natura tributaria del rapporto » ( ordinanze n . 395 del 2007 ; n . 427 , |
| 2008-64.txt | 1269 | 1269 | , indipendentemente dal nomen iuris utilizzato dalla normativa che disciplina tali entrate , consistono nella doverosità della prestazione e nel | collegamento | di questa alla pubblica spesa , con riferimento ad un presupposto economicamente rilevante ( ex multis : sentenze n . |
| 2009-141.txt | 359 | 359 | corretta . per costante giurisprudenza di questa corte , infatti , la giurisdizione del giudice tributario « deve ritenersi imprescindibilmente | collegata | » alla « natura tributaria del rapporto » ( ordinanze n . 395 del 2007 ; n . 427 , |
| 2009-141.txt | 994 | 994 | : criteri che consistono nella doverosità della prestazione , in mancanza di un rapporto sinallagmatico tra parti , e nel | collegamento | di detta prestazione alla pubblica spesa in relazione a un presupposto economicamente rilevante ( ex plurimis : sentenze n . |
| 2009-238.txt | 329 | 329 | non è qualificabile come ” tributo ” , comporterebbe « lo snaturamento della giurisdizione tributaria [ … ] , imprescindibilmente | collegata | alla natura tributaria del rapporto » . 2 . – la commissione tributaria provinciale di prato ( r.o . n |
| 2009-238.txt | 5966 | 5966 | esatto . per costante giurisprudenza di questa corte , infatti , la giurisdizione del giudice tributario « deve ritenersi imprescindibilmente | collegata | » alla « natura tributaria del rapporto » ( ordinanze n . 395 del 2007 ; n . 427 , |
| 2009-238.txt | 6229 | 6229 | i prelievi stessi , consistono nella doverosità della prestazione , nella mancanza di un rapporto sinallagmatico tra parti e nel | collegamento | di detta prestazione alla pubblica spesa in relazione ad un presupposto economicamente rilevante ( ex plurimis : sentenze n . |
| 2009-238.txt | 7802 | 7802 | comune stesso . la normativa riguardante la tia si differenzia sul punto solo per il fatto che essa pone un | collegamento | ex lege tra la gestione del servizio e i poteri di accertamento , con la conseguenza che il solo fatto |
| 2009-238.txt | 10312 | 10312 | diritto comunitario , esso , con tutta chiarezza , si limita a richiedere che la legislazione nazionale garantisca un ragionevole | collegamento | tra la produzione di rifiuti e la copertura del costo per il loro smaltimento , secondo un principio di proporzionalità |
| 2009-298.txt | 2461 | 2461 | sia nel testo modificato dalla legge di conversione ) . tali disposizioni abrogative sono , infatti , strettamente ed inscindibilmente | collegate | a quelle prima considerate , che escludono l applicazione dell ici in riferimento all abitazione principale . non hanno ad |
| 2009-299.txt | 865 | 865 | poi , dall art . 5 della legge della suddetta regione 6 agosto 2009 , n . 22 ( disposizioni | collegate | alla manovra finanziaria per l anno 2009 ) , che ha nuovamente integralmente sostituito , a far data dal 22 |
| 2009-318.txt | 893 | 893 | l indagine deve prendere le mosse dalla motivazione della citata sentenza n . 477 del 2002 . tale pronunzia , | ricollegandosi | ad una precedente statuizione in tema di notificazioni all estero , osserva che gli artt . 3 e 24 cost |
| 2009-318.txt | 1126 | 1126 | . 28 del 2004 , la quale ha precisato « che la produzione degli effetti che alla notificazione stessa sono | ricollegati | è condizionata al perfezionamento del procedimento notificatorio anche per il destinatario » . in questo quadro , la giurisprudenza di |
| 2009-318.txt | 1796 | 1796 | in forma molto sintetica , bastano tuttavia per consentire l individuazione dell oggetto del giudizio e delle ragioni cui si | collegano | i dubbi di legittimità costituzionale . in sostanza , la difesa erariale lamenta che le norme regionali censurate abbiano introdotto |
| 2009-321.txt | 714 | 714 | 4.2 . – con la seconda questione , il giudice rimettente denuncia l irragionevolezza della norma censurata , perché questa | collega | un radicale ed insanabile effetto preclusivo dell impugnazione ( cioè l inammissibilità dell appello ) ad un attività avente « |
| 2009-56.txt | 3528 | 3528 | fatto ( mancato o irregolare funzionamento degli uffici a causa di eventi eccezionali ) » al cui verificarsi la legge | ricollega | la proroga ( ex plurimis , sentenze n . 1609 del 2008 ; n . 11456 del 2005 ; n |
| 2010-116.txt | 2143 | 2143 | senso di fattispecie di riscossione del tributo dalle quali sorge , appunto , tale obbligo di pagamento e che si | collegano | alla realizzazione del presupposto d imposta ( in tempi diversi , anticipati , coincidenti o successivi , a seconda della |
| 2010-116.txt | 3862 | 3862 | della residenza fiscale del soggetto produttore del reddito colpito o della collocazione nell ambito territoriale regionale del fatto cui si | collega | il sorgere dell obbligazione tributaria » ; b ) questa interpretazione « trova conferma , da un lato , nell |
| 2010-123.txt | 1453 | 1453 | la norma impugnata – agevolando imprese riferibili a soggetti « che abbiano per lungo tempo risieduto in campania » – | collega | la concessione di un incentivo fiscale ad un requisito piú facilmente conseguibile da un cittadino italiano di origine campana , |
| 2010-182.txt | 1153 | 1153 | , in particolare , una prestazione obbligatoria straordinaria stabilita per legge ( lettere a , b , c ) , | collegata | ad una pubblica spesa ( lettera d ) , in relazione ad un presupposto economicamente rilevante ( lettera a ) |
| 2010-369.txt | 100 | 100 | riconosciuti ed autorizzati ad operare dall assessorato regionale del turismo , dei trasporti e delle comunicazioni e le modalità di | collegamento | di tali soggetti al sistema informatico statale . il presidente del consiglio dei ministri ( r . confl . enti |
| 2010-369.txt | 174 | 174 | la spettanza delle entrate relative alle operazioni di motorizzazione effettuate in sicilia da soggetti privati autorizzati e le modalità di | collegamento | di tali soggetti al sistema informatico statale . 2 . – i proposti ricorsi prospettano motivi di impugnazione analoghi , |
| 2010-369.txt | 232 | 232 | relative alle operazioni di motorizzazione effettuate in sicilia da soggetti terzi rispetto agli uffici pubblici , nonché le modalità di | collegamento | al sistema informatico dello stato . tali elementi di connessione inducono a disporre la riunione dei giudizi , perché questi |
| 2010-369.txt | 401 | 401 | assessorato regionale del turismo , dei trasporti e delle comunicazioni e aveva già affermato la necessità che detti soggetti fossero | collegati | al sistema informatico statale , secondo le modalità fissate dallo stesso ministero . rileva la difesa erariale che tale ultima |
| 2010-369.txt | 900 | 900 | veicoli operanti in sicilia ed effettuate in via telematica utilizzando il sistema informatico del ministero e della minacciata sospensione dei | collegamenti | telematici in caso di mancato versamento dei diritti » . con il ricorso r . confl . enti n . |
| 2010-369.txt | 1220 | 1220 | ad operare dall assessorato regionale del turismo , dei trasporti e delle comunicazioni ed ad imporre che tali soggetti siano | collegati | al sistema informatico statale , secondo le modalità fissate dallo stato . 3.3 . – si pone , quindi , |
| 2010-39.txt | 941 | 941 | , questa corte ha rilevato , in numerose pronunce , che la giurisdizione del giudice tributario « deve ritenersi imprescindibilmente | collegata | » alla « natura tributaria del rapporto » ( sentenze n . 238 e n . 141 del 2009 ; |
| 2011-185.txt | 834 | 834 | abroga la direttiva 92 / 12 / cee ) ha provveduto , fra l altro , a modificare le norme | collegate | al fatto generatore ed all esigibilità dell accisa , di cui alla relativa direttiva comunitaria . l accisa viene definita |
| 2011-280.txt | 1183 | 1183 | : a ) nella doverosità della prestazione , in mancanza di un rapporto sinallagmatico tra parti ; b ) nel | collegamento | di detta prestazione alla pubblica spesa in relazione ad un presupposto economicamente rilevante ( ex plurimis , sentenze n . |
| 2011-280.txt | 1545 | 1545 | la cui gestione è il presupposto del contributo ; c ) costituisce l esito di un autonomo procedimento amministrativo non | collegato | in alcun modo alla corresponsione del contributo medesimo . oltre a ciò , va osservato che nella normativa denunciata è |
| 2011-280.txt | 1682 | 1682 | . 3.1.2 . – anche il criterio sub b ) di cui al punto 3.1 . – riguardante il necessario | collegamento | del prelievo alla pubblica spesa in relazione ad un presupposto economicamente rilevante – è rispettato . la disposizione censurata stabilisce |
| 2011-281.txt | 424 | 424 | un immobile , ma rappresenta una « variabile indipendente dal valore dell immobile [ . . . ] neppure indirettamente | collegata | » con esso , e ciò a differenza del « prezzo ribassato che funge da base d asta del terzo |
| 2011-281.txt | 2367 | 2367 | un immobile , costituendo essa una « variabile indipendente dal valore dell immobile [ . . . ] neppure indirettamente | collegata | » con questo ; e ciò diversamente dal « prezzo ribassato che funge da base d asta del terzo incanto |
| 2011-281.txt | 3809 | 3809 | fatto che la norma , nello stabilire il prezzo del trasferimento immobiliare , fissa un ammontare che prescinde da qualsiasi | collegamento | con il valore del bene e che può essere anche irrisorio ; e ciò nonostante che il trasferimento immobiliare abbia |
| 2012-142.txt | 316 | 316 | l art . 4 della legge della provincia autonoma di trento 11 settembre 1998 , n . 10 ( misure | collegate | con l assestamento del bilancio per l anno 1998 ) , e che « le tasse automobilistiche istituite con legge |
| 2012-22.txt | 1205 | 1205 | . 171 del 2007 ; in conformità , sentenza n . 128 del 2008 ) . la giurisprudenza sopra richiamata | collega | il riconoscimento dell esistenza dei presupposti fattuali , di cui all art . 77 , secondo comma , cost . |
| 2012-22.txt | 1650 | 1650 | , costituisce esplicitazione della ratio implicita nel secondo comma dell art . 77 cost . , il quale impone il | collegamento | dell intero decreto-legge al caso straordinario di necessità e urgenza , che ha indotto il governo ad avvalersi dell eccezionale |
| 2012-22.txt | 2725 | 2725 | e urgenza per le norme eterogenee aggiunte , che , proprio per essere estranee e inserite successivamente , non possono | collegarsi | a tali condizioni preliminari ( sentenza n . 355 del 2010 ) , ma per l uso improprio , da |
| 2012-223.txt | 1173 | 1173 | in particolare , si tratterebbe di una prestazione doverosa , in mancanza di un rapporto sinallagmatico tra le parti , | collegata | alla pubblica spesa in relazione ad un presupposto economicamente rilevante . secondo i rimettenti , la qualificazione come mera riduzione |
| 2012-223.txt | 2035 | 2035 | 2,50 % della base contributiva della buonuscita , produrrebbe una riduzione dell accantonamento , illogica anche perché in nessuna misura | collegata | con la qualità e quantità del lavoro prestato . 9 . – in via preliminare , con riferimento al giudizio |
| 2012-223.txt | 3779 | 3779 | . 137 e n . 346 del 2008 ) . secondo una univoca giurisprudenza costituzionale , pertanto , sussiste un | collegamento | fra tale disciplina ed i precetti costituzionali summenzionati , nel senso della imprescindibilità dell esistenza di un meccanismo , sia |
| 2012-223.txt | 4899 | 4899 | acconto dell adeguamento relativo all anno 2014 e di un ” tetto ” per il conguaglio dell anno 2015 , | scollegato | peraltro dalle esigenze di bilancio che governano il provvedimento , costituisce , infatti , un ulteriore illegittimo superamento dei limiti |
| 2012-223.txt | 5504 | 5504 | . – in limine , va osservato che la giurisprudenza di questa corte ha dapprima definito tale indennità come voce | collegata | al ” servizio istituzionale svolto dai magistrati ” ( ordinanza n . 57 del 1990 ) . successivamente , la |
| 2012-223.txt | 5588 | 5588 | componente , tuttavia , secondo la corte , è necessariamente correlata al concreto esercizio delle funzioni , in quanto espressamente | collegata | ai particolari ” oneri ” che i magistrati ” incontrano nello svolgimento della loro attività ” , la quale comporta |
| 2012-223.txt | 6097 | 6097 | a mezzo ritenuta , tali somme . per altro verso , poi , trattandosi di una componente del trattamento economico | collegata | ai principi di autonomia ed indipendenza della magistratura , la sua riduzione , in sé , in aggiunta alla mancata |
| 2012-223.txt | 7196 | 7196 | tributo : cioè la doverosità della prestazione , in mancanza di un rapporto sinallagmatico tra le parti , nonché il | collegamento | di tale prestazione con la pubblica spesa , in relazione ad un presupposto economicamente rilevante ( ex plurimis , sentenze |
| 2012-223.txt | 7983 | 7983 | a ) , e 2 del d.p.r . n . 602 del 1973 . in terzo luogo , sussiste il | collegamento | del prelievo con la pubblica spesa , in quanto lo stesso legislatore afferma che la norma impugnata risponde alla dichiarata |
| 2012-223.txt | 8144 | 8144 | arretrati sia relativi all anno corrente che per anni precedenti , sia delle competenze fisse che di quelle accessorie , | ricollega | la misura , più che al trattamento economico del dipendente , al reddito da lavoro pubblico , che concorre a |
| 2012-223.txt | 8361 | 8361 | informato a criteri di progressività , come svolgimento ulteriore , nello specifico campo tributario , del principio di eguaglianza , | collegato | al compito di rimozione degli ostacoli economico-sociali esistenti di fatto alla libertà ed eguaglianza dei cittadini-persone umane , in spirito |
| 2012-223.txt | 9528 | 9528 | 29 dicembre 1973 , n . 1032 . nel consentire allo stato una riduzione dell accantonamento , irragionevole perché non | collegata | con la qualità e quantità del lavoro prestato e perché – a parità di retribuzione – determina un ingiustificato trattamento |
| 2012-50.txt | 76 | 76 | gli artt . 5 e 30 della legge della regione umbria 30 marzo 2011 , n . 4 ( disposizioni | collegate | alla manovra di bilancio 2011 in materia di entrate e di spese ) , per violazione degli artt . 3 |
| 2012-50.txt | 222 | 222 | di contabilità 28 febbraio 2000 , n . 13 di contabilità , artt . 45 e 82 , e provvedimenti | collegati | in materia di entrata e di spesa – modificazioni ed integrazioni di leggi regionali ) ha modificato l art . |
| 2013-116.txt | 3167 | 3167 | informato a criteri di progressività , come svolgimento ulteriore , nello specifico campo tributario , del principio di eguaglianza , | collegato | al compito di rimozione degli ostacoli economico-sociali esistenti di fatto alla libertà ed eguaglianza dei cittadini-persone umane , in spirito |
| 2013-116.txt | 3743 | 3743 | altre categorie risulta con più evidenza discriminatorio , venendo esso a gravare su redditi ormai consolidati nel loro ammontare , | collegati | a prestazioni lavorative già rese da cittadini che hanno esaurito la loro vita lavorativa , rispetto ai quali non risulta |
| 2013-18.txt | 88 | 88 | regione calabria 23 dicembre 2011 , n . 47 ( provvedimento generale recante norme di tipo ordinamentale e procedurale – | collegato | alla manovra di finanza regionale per l anno 2012 . articolo 3 , comma 4 , della legge regionale n |
| 2013-18.txt | 333 | 333 | regione calabria 27 dicembre 2012 , n . 69 ( provvedimento generale recante norme di tipo ordinamentale e finanziario – | collegato | alla manovra di finanza regionale per l anno 2013 ) ha sostituito il citato art . 17 eliminando lo specifico |
| 2013-26.txt | 2401 | 2401 | . per questo motivo le prospettazioni del presidente del consiglio avrebbero dovuto essere più puntuali e caratterizzate da un saldo | collegamento | tra oneri economici di ciascuna operazione di riassetto e parametri costituzionali attinenti al loro scrutinio . al contrario , la |
| 2013-26.txt | 3241 | 3241 | legislative in materia pensionistica « un quadro analitico di proiezioni finanziarie , almeno decennali , riferite all andamento delle variabili | collegate | ai soggetti beneficiari » . nel caso di specie alla disposizione impugnata avrebbe dovuto accompagnarsi apposita relazione tecnica riferita ad |
| 2013-304.txt | 1193 | 1193 | personale non è prevista l obbligatoria corrispondenza tra grado e funzioni e , conseguentemente , tra grado e trattamento economico | collegato | all esercizio delle funzioni . per ciò che concerne il primo dei punti innanzi evidenziati , vi è da considerare |
| 2013-304.txt | 2058 | 2058 | del trattamento economico dei dirigenti delle amministrazioni dello stato , anche ad ordinamento autonomo , e del personale ad essi | collegato | ) , convertito , con modificazioni , dall art . 1 della legge 20 novembre 1982 , n . 869 |
| 2013-304.txt | 2111 | 2111 | trattamento retributivo determinatesi nell ambito di una stessa qualifica in relazione al riconoscimento di trattamenti ” personalizzati ” , non | collegati | a specifiche situazioni di stato del beneficiario e conseguenti al ” trascinamento ” di anzianità pregresse maturate in qualifiche e |
| 2014-06.txt | 1116 | 1116 | art . 53 cost . è inammissibile . il rimettente , infatti , non svolge alcun percorso argomentativo idoneo a | collegare | la norma impugnata al parametro costituzionale evocato . 4 . – ai fini dell esame della questione sollevata in riferimento |
| 2014-07.txt | 1695 | 1695 | 29 dicembre 1973 , n . 1032 . nel consentire allo stato una riduzione dell accantonamento , irragionevole perché non | collegata | con la qualità e quantità del lavoro prestato e perché – a parità di retribuzione – determina un ingiustificato trattamento |
| 2014-139.txt | 1820 | 1820 | , atteso che , mentre la norma censurata prevede un reato a consumazione istantanea con una speciale causa di estinzione | collegata | al versamento tardivo delle ritenute previdenziali entro tre mesi dalla contestazione , di contro , l art . 10-bis del |
| 2014-142.txt | 703 | 703 | tuir prevede l applicazione dell imposta separatamente dagli altri redditi dello stesso periodo ; dall altro , tale regime sarebbe | scollegato | dalla capacità contributiva di cui all art . 53 cost . , tenendo conto che l obbligazione tributaria si manifesterebbe |
| 2014-200.txt | 2369 | 2369 | , si applica un prelievo dell 11,80 per cento sull ammontare delle somme giocate » . nessuna sanzione era dunque | ricollegata | allo spirare del termine fissato , e di sanzioni non vi è traccia neanche nel d.l . n . 16 |
| 2014-201.txt | 832 | 832 | , i cui ” considerando ” da 62 a 69 si occupano proprio delle politiche di remunerazione e dei rischi | collegati | alle forme retributive variabili . alla luce di tali considerazioni emerge chiaramente la ragione che ha indotto il legislatore a |
| 2014-207.txt | 1159 | 1159 | di attuazione . va poi rilevato che la relazione tecnica , nel quantificare ed esporre i dati contabili ed economici | ricollegabili | alle misure introdotte , prende a riferimento le entrate riscosse in tutto il territorio nazionale . occorre , dunque , |
| 2014-207.txt | 1991 | 1991 | della residenza fiscale del soggetto produttore del reddito colpito o della collocazione nell ambito territoriale regionale del fatto cui si | collega | il sorgere dell obbligazione tributaria . ciò che rileva , quindi , è che venga assicurato che alla regione giunga |
| 2014-236.txt | 590 | 590 | giudizio . 3 . – censure di tenore analogo a quelle denunciate dalla corte di cassazione , pur se non | collegate | in via subordinata , sono state sollevate dalla commissione tributaria provinciale di treviso , con ordinanza del 9 dicembre 2013 |
| 2014-26.txt | 1638 | 1638 | la sostanziale identità del thema decidendum . ora come allora , gli evocati profili di censura sono tra loro essenzialmente | collegati | da un unico e comune motivo di doglianza e cioè dal rilievo che le norme oggetto di denuncia abbiano alterato |
| 2014-44.txt | 18566 | 18566 | violazione del parametro di riferimento . in difetto di motivazione , sia pure in forma sintetica , in ordine al | collegamento | tra le argomentazioni svolte nel ricorso e le singole disposizioni , dal contenuto non omogeneo , deve dichiararsi l inammissibilità |
| 2014-44.txt | 19698 | 19698 | violazione dei parametri di riferimento . in difetto di motivazione , sia pure in forma sintetica , in ordine al | collegamento | tra le argomentazioni svolte nel ricorso e le singole disposizioni , dal contenuto non omogeneo , deve dichiararsi l inammissibilità |
| 2014-44.txt | 21391 | 21391 | violazione dei parametri di riferimento . in difetto di motivazione , sia pure in forma sintetica , in ordine al | collegamento | tra le argomentazioni svolte nel ricorso e le singole disposizioni , dal contenuto non omogeneo , deve dichiararsi l inammissibilità |
| 2015-10.txt | 2951 | 2951 | informato a criteri di progressività , come svolgimento ulteriore , nello specifico campo tributario , del principio di eguaglianza , | collegato | al compito di rimozione degli ostacoli economico-sociali esistenti di fatto alla libertà ed eguaglianza dei cittadini-persone umane , in spirito |
| 2015-131.txt | 976 | 976 | . 187 del 2013 ) . più precisamente , le interpretazioni prospettate dal ricorrente non devono essere implausibili o irragionevolmente | scollegate | dalle disposizioni impugnate , così da farle ritenere del tutto astratte o pretestuose ( sentenze n . 228 del 2003 |
| 2015-131.txt | 1873 | 1873 | di attuazione , e la circostanza che la relazione tecnica , nel quantificare ed esporre i dati contabili ed economici | ricollegabili | alle misure introdotte , prenda a riferimento le entrate riscosse in tutto il territorio nazionale , compreso quello della regione |
| 2015-131.txt | 2682 | 2682 | diretto , istituito con legge statale – configurante perciò un prelievo coattivo con riferimento a un presupposto economicamente rilevante , | collegato | ad una pubblica spesa – rispetto al quale la speciale « addizionale » in esame costituisce in realtà una maggiorazione |
| 2015-132.txt | 1139 | 1139 | processo » per limitare i casi di inesistenza delle notificazioni degli atti processuali ogni qual volta vi sia un astratto | collegamento | tra il luogo di esecuzione della notifica e il suo destinatario , confermando che in tali casi si tratta pur |
| 2015-132.txt | 2235 | 2235 | 14 gennaio 2015 , n . 406 e 5 dicembre 2014 , n . 25759 ) . questa conclusione si | collega | idealmente , rappresentandone l evoluzione , a precedenti decisioni delle sezioni unite della corte di cassazione , con le quali |
| 2015-132.txt | 2989 | 2989 | d.p.r . n . 600 del 1973 , attiene alla fase propedeutica all accertamento fiscale , mentre l altro si | collega | , secondo l indicato orientamento , al potere-dovere del giudice di rilevare ex officio , nelle controversie tributarie , le |
| 2015-145.txt | 228 | 228 | . ad avviso del rimettente , le citate disposizioni , introdotte in sede di conversione del decreto-legge , non presenterebbero | collegamento | di sorta con la normativa ivi originariamente contenuta , violando il nesso di interrelazione che deve necessariamente astringere il provvedimento |
| 2015-145.txt | 575 | 575 | attività d impresa o di produzione o scambio finalizzati a tale attività – il regime d imposizione fiscale risultava completamente | scollegato | dal valore locativo o fondiario dell immobile , in quanto il reddito derivante dal suo possesso veniva determinato sulla base |
| 2015-178.txt | 3478 | 3478 | dal giudice ravennate come tertia comparationis . si valorizza in tal modo una funzione solidaristica delle misure adottate , strettamente | collegata | all eccezionalità della situazione economica generale , in piena armonia con il dettato dell art . 2 cost . con |
| 2015-178.txt | 7413 | 7413 | , quale è la contrattazione , con la libertà sindacale . pertanto , l interpretazione della fonte costituzionale nazionale si | collega | sincronicamente con l evoluzione delle fonti sovranazionali e da queste trae ulteriore coerenza . tra tali fonti spiccano la convenzione |
| 2015-231.txt | 1176 | 1176 | il rischio – che si anniderebbe specificamente nelle fattispecie in cui il fondo sia partecipato da pochi soggetti , anche | collegati | tra loro da vincoli di famiglia – di un utilizzo dei fondi immobiliari in grado di trasformarlo , attraverso forme |
| 2015-231.txt | 1664 | 1664 | relazione ai suoi effetti su scelte negoziali inscindibilmente connesse al contesto agevolativo in cui sono maturate e per di più | collegate | a soglie di applicazione così basse e riferite anche alle partecipazioni dei familiari , tali da rendere problematica la presunzione |
| 2015-231.txt | 1958 | 1958 | inammissibili e neppure possono essere esaminati i profili dedotti , ultra petutim iudicis , dalle parti private in relazione al | collegamento | del regime transitorio sostitutivo di un imposizione reddituale ad una base imponibile non collegata al reddito bensì ad una situazione |
| 2015-231.txt | 1972 | 1972 | dalle parti private in relazione al collegamento del regime transitorio sostitutivo di un imposizione reddituale ad una base imponibile non | collegata | al reddito bensì ad una situazione patrimoniale , ed a quello della sua operatività obbligatoria , a prescindere dalla esistenza |
| 2015-26.txt | 538 | 538 | . di ciò l ufficio deve informare il contribuente contestualmente alla richiesta » . essa , dunque , stabilisce un | collegamento | fra il giudizio e il procedimento tributario e in particolare la fase istruttoria di quest ultimo , i relativi poteri |
| 2015-58.txt | 1175 | 1175 | del 1995 e n . 26 del 1982 ) ; il nesso con la spesa pubblica , dovendo sussistere un | collegamento | della prestazione alla pubblica spesa « in relazione a un presupposto economicamente rilevante » ( sentenza n . 141 del |
| 2015-58.txt | 1419 | 1419 | procedimento amministrativo autonomo , in nessun modo condizionato alla corresponsione del contributo in questione . sotto il profilo del necessario | collegamento | del prelievo alla pubblica spesa a un presupposto economicamente rilevante , la disposizione censurata , anche nella ricostruzione offertane dalla |
| 2015-58.txt | 2668 | 2668 | livelli di tutela uniforme sull intero territorio nazionale , ferma restando la competenza delle regioni alla cura di interessi funzionalmente | collegati | con quelli propriamente ambientali ( tra le molte , sentenze n . 67 del 2014 , n . 285 del |
| 2015-58.txt | 3146 | 3146 | esclusiva allo stato è all evidenza diretta allo scopo di prefigurare un quadro regolativo uniforme degli incentivi e disincentivi inevitabilmente | collegati | alla imposizione fiscale , tenuto conto dell influenza dispiegata dal tributo ( i cosiddetti « effetti allocativi » ) sulle |
| 2015-70.txt | 1654 | 1654 | ( in tal senso , fra le più recenti , sentenza n . 10 del 2015 ) . ciò si | collega | al compito di rimozione degli ostacoli economico-sociali che di fatto limitano la libertà e l eguaglianza dei cittadini-persone umane , |
| 2015-70.txt | 2456 | 2456 | impiegati . tale modifica mirava a compensare l eliminazione dell aggancio alle dinamiche salariali , al fine di garantire un | collegamento | con l evoluzione del livello medio del tenore di vita nazionale . l art . 11 , comma 2 , |
| 2015-77.txt | 5107 | 5107 | stesse di procedere ad assunzioni di personale a tempo indeterminato » . la ricorrente osserva che la norma impugnata si | collega | al procedimento di riordino delle province indicato dal successivo art . 17 , anch esso impugnato , e sostiene che |
| 2015-77.txt | 5213 | 5213 | . 220 del 2013 , e di conseguenza non può trovare applicazione un divieto che a tale disposizione era strettamente | collegato | , né la ricorrente ha dedotto che , nel breve periodo di vigenza della norma , essa ha impedito il |
| 2015-82.txt | 3103 | 3103 | . esso è il primo provvedimento che , pur successivo alla legge di stabilità , può qualificarsi come a essa | collegato | , in quanto reca gli interventi correttivi necessari per garantire l equilibrio della manovra ( sentenza n . 6 del |
| 2015-82.txt | 3234 | 3234 | specifiche contingenze si riflettono anche nel titolo e nel preambolo del decreto-legge , oltre che nel suo contenuto e nel | collegamento | procedurale con la legge di stabilità . 7.2 . – venendo , poi , più specificamente all art . 28 |
| 2015-95.txt | 1311 | 1311 | in esame . nel frangente , il legislatore ha inteso rimuovere la preclusione solo quando ricorra una circostanza attenuante speciale | collegata | alla riparazione dell offesa causata dal reato , qual è quella delineata dai commi 1 e 2 dello stesso art |
| 2015-95.txt | 1905 | 1905 | sostanziale , ma ” ibrida ” ( processuale-sostanziale ) , quale il ” patteggiamento ” ; rito alternativo cui si | collega | , in funzione incentivante , la possibilità di beneficiare di una consistente riduzione della pena ( fino a un terzo |
| 2016-188.txt | 7010 | 7010 | analitica obiettiva e non si prestano a definizioni istantanee finanziariamente univoche . le esposte considerazioni mettono in luce l indissolubile | collegamento | , in termini dinamici , dell accantonamento con l accordo , nel quale viene depositato l epilogo delle complesse transazioni |
| 2016-199.txt | 81 | 81 | legittimità costituzionale dell art . 8 della legge della regione umbria 30 marzo 2015 , n . 8 ( disposizioni | collegate | alla manovra di bilancio 2015 in materia di entrate e di spese – modificazioni ed integrazioni di leggi regionali ) |
| 2016-199.txt | 483 | 483 | altre entrate della regione umbria ) ; modificazioni della legge regionale 30 marzo 2015 , n . 8 ( disposizioni | collegate | alla manovra di bilancio 2015 in materia di entrate e di spese – modificazioni ed integrazioni di leggi regionali ) |
| 2016-199.txt | 519 | 519 | integrazioni di leggi regionali ) ; ulteriori modificazioni della legge regionale 5 marzo 2009 , n . 4 ( disposizioni | collegate | alla manovra di bilancio 2009 in materia di entrate e di spese ) . nomina commissario straordinario dell agenzia umbria |
| 2016-205.txt | 2334 | 2334 | riduzioni di personale stabilite dall art . 1 , comma 421 , della legge n . 190 del 2014 . | collegandosi | dunque il comma in contestazione alla peculiare situazione delle province e delle città metropolitane , la censura immotivata della « |
| 2016-205.txt | 4869 | 4869 | non risulta in contrasto con l art . 119 cost . il comma 418 , invero , va letto in | collegamento | con il comma 419 , in base al quale , in caso di mancato versamento del contributo di cui al |
| 2016-278.txt | 333 | 333 | sviluppo logico o un ragionevole completamento dei princìpi e criteri direttivi posti dalla legge delega , poiché non potrebbe essere | collegata | né all obiettivo di « rafforzamento della tutela giurisdizionale del contribuente » , in quanto l ordinanza cautelare non è |
| 2016-281.txt | 181 | 181 | massimo di euro 1,50 , da riscuotere unitamente al prezzo del biglietto da parte delle compagnie di navigazione che forniscono | collegamenti | marittimi di linea , responsabili del pagamento dell imposta con diritto di rivalsa sui soggetti passivi . il rimettente – |
| 2016-281.txt | 540 | 540 | di « vettori aeronavali che svolgono servizio di trasporto di persone a fini commerciali , abilitati e autorizzati ad effettuare | collegamenti | verso l isola » , con conseguente riduzione dei casi esclusi da imposizione in asserito contrasto con gli artt . |
| 2016-281.txt | 847 | 847 | sbarco con « imbarcazioni che svolgono servizio di trasporto di persone a fini commerciali , abilitati e autorizzati ad effettuare | collegamenti | marittimi verso l isola » ( art . 2 , comma 19 , del decreto-legge 31 ottobre 2013 , n |
| 2016-281.txt | 945 | 945 | « aeronavali » che svolgono « servizio di trasporto di persone a fini commerciali , abilitati e autorizzati ad effettuare | collegamenti | verso l isola » ( art . 33 , comma 1 , della legge n . 221 del 2015 ) |
| 2016-288.txt | 534 | 534 | 1 , non impugnato , aveva abrogato alcune disposizioni della legge regionale 27 gennaio 2015 , n . 4 ( | collegato | alla legge di stabilità regionale 2015 ) , che per gli autoveicoli e i motoveicoli « di anzianità tra i |
| 2016-44.txt | 793 | 793 | non evocato dal giudice rimettente . tale violazione sarebbe peraltro esclusa dalla ragionevolezza della scelta di un univoco criterio di | collegamento | territoriale – incentrato sulla sede del soggetto che ha emesso l atto impugnato , anche nel caso di mancata coincidenza |
| 2016-44.txt | 1211 | 1211 | ipotizzato come possibile , posto che le problematiche lamentate sono una fisiologica ricaduta della norma , ovvero « un effetto | collegato | alla struttura della norma censurata » ( ordinanza n . 66 del 2014 ) . oggetto della censura , quindi |
| 2016-66.txt | 1539 | 1539 | , secondo cui le entrate in considerazione non sarebbero « percette » nel territorio valdostano , in quanto mancherebbe un | collegamento | territoriale per effetto della connotazione ” estera ” dell imponibile ( trattandosi di attività finanziarie e patrimoniali costituite o detenute |
| 2016-66.txt | 1837 | 1837 | scrutinata da questa corte con la sentenza n . 89 del 2015 , la quale riguardava la diversa ipotesi di | collegamento | tra il luogo di versamento e la sede centrale delle amministrazioni erogatrici dei compensi assoggettati ad imposta « senza che |
| 2016-69.txt | 2453 | 2453 | a quello del « coordinamento della finanza pubblica » . è proprio la finalità del coordinamento della finanza pubblica a | collegare | teleologicamente le norme impugnate : l art . 4 , comma 1 , dispone infatti che le opere interessate allo |
| 2017-118.txt | 167 | 167 | dell art . 4 della legge della provincia autonoma di trento 11 settembre 1998 , n . 10 ( misure | collegate | con l assestamento del bilancio per l anno 1998 ) . con tale norma gli autoveicoli e i motoveicoli di |
| 2017-149.txt | 419 | 419 | momento di arrivo al destinatario di atti trasmessi per via telematica , esso condurrebbe a risultati del tutto casuali e | scollegati | non solo dal merito delle ragioni di credito ma anche dalla solerzia nel loro esercizio , così ingenerando una disparità |
| 2017-149.txt | 4166 | 4166 | fonda sul momento di arrivo al destinatario di atti trasmessi per via telematica , tale criterio condurrebbe a risultati completamente | scollegati | non solo dal merito delle ragioni di credito ma anche dalla solerzia nel loro esercizio . la risultante di fattori |
| 2017-153.txt | 311 | 311 | collettivi territoriali o aziendali e correlate a incrementi di produttività , qualità , redditività , innovazione , efficienza organizzativa , | collegate | ai risultati riferiti all andamento economico o agli utili della impresa o a ogni altro elemento rilevante ai fini del |
| 2017-153.txt | 897 | 897 | 78 del 2010 , « correlate a incrementi di produttività , qualità , redditività , innovazione , efficienza organizzativa , | collegate | ai risultati riferiti all andamento economico o agli utili della impresa o a ogni altro elemento rilevante ai fini del |
| 2017-153.txt | 1174 | 1174 | rappresentative sul piano nazionale e correlate a incrementi di produttività , qualità , redditività , innovazione , efficienza organizzativa , | collegate | ai risultati riferiti all andamento economico o agli utili della impresa , o a ogni altro elemento rilevante ai fini |
| 2017-153.txt | 2319 | 2319 | di incentivare la produttività del lavoro , ma il suo oggetto è ben delimitato dal legislatore , che non lo | collega | a un generico miglioramento delle prestazioni dei lavoratori dipendenti , bensì all erogazione di somme « correlate a incrementi di |
| 2017-153.txt | 2351 | 2351 | all erogazione di somme « correlate a incrementi di produttività , qualità , redditività , innovazione , efficienza organizzativa , | collegate | ai risultati riferiti all andamento economico o agli utili della impresa o a ogni altro elemento rilevante ai fini del |
| 2017-153.txt | 2380 | 2380 | utili della impresa o a ogni altro elemento rilevante ai fini del miglioramento della competitività aziendale » . questo preciso | collegamento | , richiesto dalle norme censurate , evoca la necessità di una stretta connessione tra l agevolazione fiscale delle somme erogate |
| 2017-176.txt | 1223 | 1223 | cedu – e con l art . 24 cost . e ciò in ragione della presupposta sua portata retroattiva , | ricollegata | dal rimettente alla prevista osservanza del privilegio sussidiario – introdotto nel corpus dell art . 2776 cod . civ . |
| 2017-181.txt | 2922 | 2922 | pronunciarsi . 4 . 2 . – la questione relativa agli artt . 24 e 113 cost . è strettamente | collegata | a quelle appena esaminate . dal momento che l assenza del dovere di provvedere non è sotto altri profili costituzionalmente |
| 2017-209.txt | 2908 | 2908 | chiara relazione corrispettiva tra il contributo previsto dalle nta e l incremento di valore dell immobile interessato alla negoziazione , | collegamento | che , tra l altro , porta ad escludere in radice la pretesa arbitrarietà e gravosità del corrispettivo dovuto dal |
| 2017-236.txt | 2736 | 2736 | disomogeneità tra la disciplina contestata e il contenuto degli altri articoli del medesimo capo . secondo i rimettenti , nessun | collegamento | sarebbe ravvisabile tra le riportate premesse e le disposizioni di cui si prospetta l illegittimità costituzionale : le ragioni di |
| 2017-245.txt | 3291 | 3291 | esso subordinato al raggiungimento del risultato auspicato dall art . 3 , comma 1 , appare un mero auspicio , | collegato | non già ad una disposizione della legge regionale impugnata che una tale attivazione preveda , ma ad una riforma ordinamentale |
| 2017-245.txt | 3431 | 3431 | relazione : a ) alle fasi deliberative e modificative relative allo statuto e agli atti regolamentari ad esso conseguenti e | collegati | ; b ) alla redazione dei piani aziendali annuali o pluriennali , dei bilanci e delle scelte strategiche ; c |
| 2017-249.txt | 299 | 299 | , poi , l art . 53 cost . , in quanto un riaccatastamento di una serie di edifici « | collegato | ai soli valori di mercato di zona e senza modificazioni nella realtà » si porrebbe in conflitto con il principio |
| 2017-249.txt | 938 | 938 | iniziativa comunale . la censura , come è evidente , non è riferibile alla previsione della norma , ma è | ricollegabile | , invece , a circostanze contingenti – e cioè la maggiore o minore sollecitudine del comune di riferimento nell avanzare |
| 2017-249.txt | 1122 | 1122 | sentenza n . 162 del 2008 ) : non è pertanto prospettabile , in riferimento ad essa , una questione | collegata | al parametro di cui all art . 53 cost . ( sentenze n . 263 del 1994 e n . |
| 2017-249.txt | 1235 | 1235 | – si è poi ritenuto che « la capacità contributiva , desumibile dal presupposto economico al quale l imposta è | collegata | , può essere ricavata , in linea di principio , da qualsiasi indice rivelatore di ricchezza , secondo valutazioni riservate |
| 2017-250.txt | 3927 | 3927 | 2016 , limitatamente alla lettera b ) e 25-bis del d.l . n . 201 del 2011 , « in | collegamento | » con l art . 1 , comma 483 , lettere d ) ed e ) , della legge n |
| 2017-250.txt | 6806 | 6806 | a una declaratoria di illegittimità costituzionale , sentenza n . 87 del 2017 ) . 6 . 2 . – | collegata | a quanto si è detto circa la peculiare finalità attuativa del giudicato costituzionale , che è propria delle disposizioni denunciate |
| 2017-250.txt | 7709 | 7709 | 5 settembre 2017 , fàbiàn contro ungheria , entrambe in tema di diritti a prestazioni sociali ) . l espresso | collegamento | delle disposizioni denunciate all attuazione della sentenza di questa corte n . 70 del 2015 consente di ritenere certamente sussistente |
| 2017-250.txt | 12286 | 12286 | dei commi 25 e 25-bis dell art . 24 del d.l . n . 201 del 2011 , « in | collegamento | » con l art . 1 , comma 483 , lettere d ) ed e ) , della legge n |
| 2017-270.txt | 3122 | 3122 | dalla normativa statutaria ( ora dettata dall art . 75-bis , comma 3-bis ) . tali condizioni sono costituite dal | collegamento | con l introduzione di maggiorazioni di aliquote o con l istituzione di nuovi tributi , il cui gettito sia destinato |
| 2017-47.txt | 160 | 160 | legge regionale 27 dicembre 2011 , n . 66 ( legge finanziaria per l anno 2012 ) e ulteriori disposizioni | collegate | . modifiche alle l.r . 59 / 1996 , 42 / 1998 , 49 / 1999 , 39 / 2001 |
| 2017-85.txt | 5078 | 5078 | livelli di tutela uniforme sull intero territorio nazionale , ferma restando la competenza delle regioni alla cura di interessi funzionalmente | collegati | con quelli propriamente ambientali ( tra le molte , sentenze n . 67 del 2014 , n . 285 del |
| 2017-85.txt | 5334 | 5334 | esclusiva allo stato è all evidenza diretta allo scopo di prefigurare un quadro regolativo uniforme degli incentivi e disincentivi inevitabilmente | collegati | alla imposizione fiscale , tenuto conto dell influenza dispiegata dal tributo ( i cosiddetti ” effetti allocativi ” ) sulle |
| 2017-99.txt | 2272 | 2272 | agli artt . 3 , 13 , primo comma , e 27 , terzo comma , cost . , in | collegamento | con la pretesa mancanza di offensività . sempre che non si possa escludere il dolo ( ordinanze n . 362 |
| 2018-152.txt | 3487 | 3487 | . 4 della legge della provincia autonoma di trento 11 settembre 1998 , n . 10 , recante « misure | collegate | con l assestamento di bilancio per l anno 1998 » ) , si dava espressamente atto della transitorietà delle relative |
| 2018-152.txt | 7221 | 7221 | gli artt . 85 e 86 della legge della regione lazio 13 agosto 2011 , n . 12 ( disposizioni | collegate | alla legge di assestamento del bilancio 2011-2013 ) ; l art . 4 della legge della regione emilia-romagna 7 dicembre |
| 2018-188.txt | 3156 | 3156 | in particolare , quanto ai contributi consortili , poteva inizialmente apparire dubbia la loro natura tributaria in ragione del marcato | collegamento | tra la spesa sostenuta dal consorzio per le opere di bonifica e la contribuzione a tale spesa di cui i |
| 2018-188.txt | 5216 | 5216 | quota a ) del contributo consortile , di cui al comma 1 dell art . 23 , non è inscindibilmente | collegata | alla quota b ) del medesimo comma 1 . e infatti , da una parte , con decreto del presidente |
| 2018-67.txt | 2676 | 2676 | professionista più anziano di conseguire benefici pensionistici , che presuppongono l esercizio protratto dell attività , attiene a circostanze fattuali | ricollegabili | al momento della vita in cui il soggetto sceglie di intraprendere la professione . per altro verso , l avvocato |
| 2018-72.txt | 738 | 738 | attività d impresa o di produzione o scambio finalizzati a tale attività – il regime d imposizione fiscale risultava completamente | scollegato | dal valore locativo o fondiario dell immobile , in quanto il reddito derivante dal suo possesso veniva determinato sulla base |
| 2018-89.txt | 2133 | 2133 | , non ne correla più la quantificazione al rendimento ricavato dall attività di estrazione , così da recidere il necessario | collegamento | con la capacità contributiva . 7.1 . – è di immediata evidenza che lo snodo logico imprescindibile della censura in |
| 2018-89.txt | 3354 | 3354 | . – in definitiva , il canone in esame si correla all impegno profuso dagli enti interessati nella gestione amministrativa | collegata | alla relativa attività di impresa e mira ad indennizzare il pregiudizio che la collettività finisce per patire in conseguenza dell |
| 2019-218.txt | 1712 | 1712 | connessione con l attuazione del sistema dell art . 38 , secondo comma , cost . , derivante dal « | collegamento | funzionale tra previdenza obbligatoria e previdenza complementare » ( sentenza n . 393 del 2000 ; nello stesso senso , |
| 2019-67.txt | 877 | 877 | nell importo iscritto a ruolo sono calcolati gli interessi al saggio legale , decorrenti dal deposito dell atto cui si | collega | il pagamento o l integrazione del contributo » ( comma 1 ) , sia che « si applica la sanzione |
| 2019-67.txt | 1120 | 1120 | caso di omesso o insufficiente pagamento del contributo unificato ] , entro trenta giorni dal deposito dell atto cui si | collega | il pagamento o l integrazione del contributo , l ufficio notifica alla parte , ai sensi dell articolo 137 del |
| 2019-95.txt | 2110 | 2110 | e ad indurre in errore l amministrazione finanziaria » . escludendo che nell ipotesi in esame la reazione punitiva resti | collegata | alla ” consistenza quantitativa ” dell evasione , il legislatore ha inteso , in particolare , far emergere lo speciale |
| 2020-158.txt | 239 | 239 | in considerazione unicamente gli elementi desumibili dall atto stesso , ” prescindendo da quelli extratestuali e degli atti ad esso | collegati | , salvo quanto disposto dagli articoli successivi ” » . la corte di cassazione rimettente , dopo aver illustrato analiticamente |
| 2020-158.txt | 447 | 447 | il principio « imprescindibile ed anche storicamente radicato » della prevalenza della sostanza sulla forma – « l esenzione del | collegamento | negoziale dall opera di qualificazione giuridica dell atto produce l effetto pratico di sottrarre ad imposizione una tipica manifestazione di |
| 2020-158.txt | 547 | 547 | parti abbiano stabilito di realizzare il proprio assetto di interessi con un solo atto negoziale piuttosto che con più atti | collegati | » , non essendo il collegamento negoziale un indice di diversificazione di fattispecie legittimante un trattamento non omogeneo delle situazioni |
| 2020-158.txt | 553 | 553 | proprio assetto di interessi con un solo atto negoziale piuttosto che con più atti collegati » , non essendo il | collegamento | negoziale un indice di diversificazione di fattispecie legittimante un trattamento non omogeneo delle situazioni prese a comparazione . 2 . |
| 2020-158.txt | 981 | 981 | 1986 , nella parte in cui prevede che l applicazione dell imposta debba prescindere dagli elementi extratestuali e dagli atti | collegati | a quello presentato per la registrazione . in particolare , la difesa dello stato sostiene che il divieto di far |
| 2020-158.txt | 1010 | 1010 | particolare , la difesa dello stato sostiene che il divieto di far ricorso a elementi extratestuali o desumibili da atti | collegati | , avrebbe solo il significato di escludere la rilevanza degli elementi ” fuori contesto ” o ” extravaganti ” « |
| 2020-158.txt | 1113 | 1113 | di emanazione » , considerandola « assolutamente inequivoca ed invalicabile nel prescrivere l estromissione degli elementi extratestuali e degli atti | collegati | dall opera di qualificazione negoziale » . tale argomentazione del rimettente rende ammissibili le questioni , perché , come ribadito |
| 2020-158.txt | 1392 | 1392 | effetti giuridici del negozio veicolato in un documento ) , prescindendo da quelli « extratestuali e dagli atti a esso | collegati | , salvo quanto disposto dagli articoli successivi » . 5.1.1 . – anche il rimettente muove da questa interpretazione letterale |
| 2020-158.txt | 1444 | 1444 | violazione degli artt . 53 e 3 cost . perché la preclusione della valutazione degli elementi extratestuali e degli atti | collegati | sarebbe in contrasto con il principio di prevalenza della sostanza economica sulla forma giuridica , principio che afferma essere implicato |
| 2020-158.txt | 1586 | 1586 | 1986 , relativo all oggetto dell imposta , « non osta alla valorizzazione complessiva di elementi interpretativi esterni e di | collegamento | negoziale » , poiché per « atto presentato alla registrazione » deve intendersi l insieme delle previsioni negoziali preordinate alla |
| 2020-158.txt | 1616 | 1616 | registrazione » deve intendersi l insieme delle previsioni negoziali preordinate alla regolazione unitaria degli effetti giuridici derivanti dai vari negozi | collegati | ; b ) il recupero di elementi negoziali esterni e collegati all atto presentato alla registrazione risponde all esigenza di |
| 2020-158.txt | 1627 | 1627 | regolazione unitaria degli effetti giuridici derivanti dai vari negozi collegati ; b ) il recupero di elementi negoziali esterni e | collegati | all atto presentato alla registrazione risponde all esigenza di evidenziare la « causa reale di tale atto [ . . |
| 2020-158.txt | 1700 | 1700 | di riqualificazione » discende dal richiamo degli istituti civilistici generali della « causa concreta » del contratto e del « | collegamento | negoziale » , per cui , « pur conservando una loro causa autonoma , i diversi contratti legati dal loro |
| 2020-158.txt | 1721 | 1721 | negoziale » , per cui , « pur conservando una loro causa autonoma , i diversi contratti legati dal loro | collegamento | funzionale sono finalizzati ad un unico regolamento dei reciproci interessi » ; d ) il riferimento testuale del censurato art |
| 2020-158.txt | 1889 | 1889 | art . 10-bis , comma 2 , lettera a ) , legge n . 212 / 2000 della fattispecie di | collegamento | negoziale ( invece mancante nella struttura testuale dell art . 20 ) » non esclude che il collegamento negoziale continui |
| 2020-158.txt | 1907 | 1907 | fattispecie di collegamento negoziale ( invece mancante nella struttura testuale dell art . 20 ) » non esclude che il | collegamento | negoziale continui a rilevare – al di fuori da considerazioni antielusive – « sul piano obiettivo della mera qualificazione giuridica |
| 2020-158.txt | 2003 | 2003 | e che per la sua interpretazione debbono necessariamente utilizzarsi tutti gli elementi extratestuali reperibili dall interprete , compresi gli atti | collegati | contenuti in distinti documenti ( ancorché non enunciati , né menzionati nell atto presentato alla registrazione ) . nella prospettazione |
| 2020-158.txt | 2207 | 2207 | dai predetti parametri costituzionali e , quindi , se l esclusione dalla rilevanza interpretativa degli elementi extratestuali e degli atti | collegati | , disposta dal legislatore con i menzionati interventi normativi del 2017 e 2018 , si ponga in contrasto con i |
| 2020-158.txt | 2479 | 2479 | nell interpretare l atto presentato a registrazione , si debba prescindere dagli elementi « extratestuali e dagli atti ad esso | collegati | » , salvo quanto disposto dagli articoli successivi del medesimo d.p.r . n . 131 del 1986 . non può |
| 2020-158.txt | 2534 | 2534 | nei suoi diversi scritti difensivi , secondo cui il divieto di far ricorso a elementi extratestuali o desumibili da atti | collegati | , avrebbe solo il significato di escludere la rilevanza degli elementi ” fuori contesto ” o ” extravaganti ” ( |
| 2020-158.txt | 3364 | 3364 | fini dell applicazione dell imposta di registro , si debba prescindere dagli elementi « extratestuali e dagli atti ad esso | collegati | , salvo quanto disposto dagli articoli successivi » . 5 . 2.2 . – a ben vedere , tale presa |
| 2020-158.txt | 3681 | 3681 | quelle , espressamente regolate dallo stesso testo unico , che ammettono la rilevanza degli effetti di separati atti o fatti | collegati | o , in altri termini , di vicende rientranti nel complessivo programma di azione costituito da un precedente negozio , |
| 2020-158.txt | 3789 | 3789 | sugli effetti giuridici dell atto presentato per la registrazione , senza che assumano rilievo gli elementi extratestuali e gli atti | collegati | privi di qualsiasi nesso testuale con l atto medesimo , salvo le ipotesi espressamente regolate dal testo unico . in |
| 2020-158.txt | 4137 | 4137 | salvo per le ipotesi espressamente regolate dal testo unico ) la rilevanza interpretativa sia di elementi extratestuali , sia del | collegamento | negoziale , potrebbe favorire l ottenimento di indebiti vantaggi fiscali sottraendo all imposizione , in violazione degli evocati parametri costituzionali |
| 2020-158.txt | 4349 | 4349 | sostanziale conformità alla sua origine storica di ” imposta d atto ” nei sensi sopra precisati , in caso di | collegamento | negoziale , qui può solo osservarsi , sul piano costituzionale , che l interpretazione evolutiva , patrocinata dal rimettente , |
| 2020-234.txt | 2962 | 2962 | consumo per famiglie di operai e impiegati , in tal modo compensando l eliminazione dell aggancio alle dinamiche salariali e | collegando | l adeguamento delle pensioni all evoluzione del livello medio del tenore di vita nazionale . attualmente , la rivalutazione automatica |
| 2020-234.txt | 8400 | 8400 | e complementare ) , alla quale si deve l attuale concorso tra plurimi sistemi di calcolo della pensione , ha | collegato | al sistema contributivo l applicazione di un massimale annuo della base pensionabile ( art . 2 , comma 18 ) |
| 2020-234.txt | 8715 | 8715 | 2019 , come convertito , ha introdotto in via sperimentale per il triennio 2019-2021 . 18.11 . – il prefigurato | collegamento | fra detta sperimentazione orientata alla mutualità intergenerazionale e la provvista – sia pure assai modesta in termini relativi – creata |
| 2020-234.txt | 9496 | 9496 | interventi necessariamente temporanei , per di più operati soltanto sui redditi pensionistici , « ormai consolidati nel loro ammontare , | collegati | a prestazioni lavorative già rese da cittadini che hanno esaurito la loro vita lavorativa , rispetto ai quali non risulta |
| 2020-263.txt | 684 | 684 | pensioni sicilia . dal dettato normativo indicato emerge la particolare natura del fondo , da intendersi quale struttura operativa di | collegamento | fra le diverse gestioni dei trattamenti previdenziali . le questioni di legittimità costituzionale sono sorte nel giudizio promosso da un |
| 2021-107.txt | 4399 | 4399 | disciplinata dall art . 4 della legge della provincia di trento 11 settembre 1998 , n . 10 ( misure | collegate | con l assestamento del bilancio per l anno 1998 ) , e dal relativo regolamento di esecuzione , adottato con |
| 2021-120.txt | 948 | 948 | delega al governo per il riordino della disciplina relativa alla riscossione ) , che aveva previsto un sistema di compensi | collegati | alle somme iscritte a ruolo effettivamente riscosse , alla tempestività della riscossione e ai costi della riscossione , normalizzati secondo |
| 2021-149.txt | 854 | 854 | mutualità prevalente , che il prelievo colpisce le bcc in grado di assicurare la capacità competitiva nel mercato insieme al | collegamento | con il territorio e che la riduzione patrimoniale , restando indivisibili le riserve della conferente , pregiudicherebbe la capacità di |
| 2021-149.txt | 5378 | 5378 | definisce come « obblighi » da osservare ai sensi dei citati commi 3-ter e 3-quater , si configurano come oneri | collegati | all esercizio di una determinata opzione ( in questo senso , sentenza n . 500 del 1993 ) , che |
| 2021-187.txt | 1835 | 1835 | di legge di conversione del d.l . n . 34 del 2019 evidenzia infatti come la moltitudine di documenti programmatori | collegati | ai tre cicli 2000 / 2006 , 2007 / 2013 e 2014 / 2020 necessitasse di distinte modalità attuative , |
| 2021-187.txt | 2559 | 2559 | specifica attività di riclassificazione demandata all agenzia per la coesione territoriale , ma anche riguardo alle fasi procedimentali a questa | collegate | , destinate alle scelte circa l impiego e la ripartizione della dotazione finanziaria del fsc e alla individuazione degli interventi |
| 2021-220.txt | 5468 | 5468 | dovere dello stato appare , peraltro , particolarmente urgente anche in vista di un equa ed efficiente allocazione delle risorse | collegate | al piano nazionale di ripresa e resilienza ( pnrr ) , approvato con il decreto-legge 6 maggio 2021 , n |
| 2021-39.txt | 204 | 204 | in considerazione unicamente gli elementi desumibili dall atto stesso , ” prescindendo da quelli extratestuali e dagli atti ad esso | collegati | , salvo quanto disposto dagli articoli successivi ” » ; b ) in subordine , in riferimento agli « artt |
| 2021-39.txt | 396 | 396 | apparente , sulla base degli elementi desumibili dall atto medesimo , prescindendo da quelli extratestuali e dagli atti ad esso | collegati | , salvo quanto disposto dagli articoli successivi » . il giudice a quo , con argomentazioni autonome , ma sostanzialmente |
| 2021-39.txt | 1424 | 1424 | previgente art . 20 del d.p.r . n . 131 del 1986 . il secondo profilo di irragionevolezza , strettamente | collegato | al precedente , riguarderebbe la non « prevedibilità del significato precisato » dalla norma indubbiata , stante – ad avviso |
| 2021-39.txt | 3284 | 3284 | sentenza n . 402 del 1993 ) . 3 . 2.3.2 . – il secondo profilo di irragionevolezza , strettamente | collegato | al precedente , atterrebbe alla non « prevedibilità del significato precisato » dalla norma censurata , stante « il carattere |
| 2021-39.txt | 3405 | 3405 | – evidenziati dal rimettente ( utilizzo del singolare ” atto ” ; divieto di valorizzazione degli elementi extratestuali e atti | collegati | ; salvezza degli articoli successivi anche al fine di contestare l abuso ) allo scopo di dolersi della non prevedibilità |
| 2021-70.txt | 3438 | 3438 | promosse in via cautelativa e ipotetica , sono ammissibili perché l interpretazione prospettata non giunge al punto di perdere ogni | collegamento | con le disposizioni impugnate ( ex multis , sentenze n . 177 e n . 144 del 2020 ) . |
| 2021-70.txt | 3938 | 3938 | « [ f ] atto salvo » con cui si apre il comma 602 impugnato possa essere interpretata , in | collegamento | con il primo periodo del comma 590 , nel senso di determinare il ” ripristino ” di vincoli cessati in |
| 2022-101.txt | 1282 | 1282 | 2021 ) . la finalità extrafiscale della tutela dell ambiente , esplicitata nel comma 24 della disposizione citata , si | collega | al principio comunitario ” chi inquina paga ” , quale criterio di equa allocazione dei costi esterni dell inquinamento ( |
| 2022-12.txt | 3465 | 3465 | non solo i cosiddetti dividendi da trading , ma anche quelli derivanti da partecipazioni diverse da quelle di controllo , | collegamento | o influenza notevole ; nonché quelli che pur derivanti da partecipazioni di controllo , collegamento o influenza notevole sono stati |
| 2022-12.txt | 3480 | 3480 | da quelle di controllo , collegamento o influenza notevole ; nonché quelli che pur derivanti da partecipazioni di controllo , | collegamento | o influenza notevole sono stati valorizzati , nei limiti del consentito , con un metodo diverso da quello del patrimonio |
| 2022-209.txt | 4482 | 4482 | famiglia . di qui la violazione anche dell art . 31 cost . da parte della norma censurata in quanto | ricollega | l abitazione principale alla contestuale residenza anagrafica e dimora abituale del possessore e del nucleo familiare , secondo una logica |
| 2022-245.txt | 949 | 949 | quindi a emendabilità limitata , essendone consentita la modifica , in sede di conversione , soltanto attraverso disposizioni che siano | ricollegabili | , dal punto di vista materiale o da quello finalistico ( ex plurimis , sentenza n . 8 del 2022 |
| 2022-245.txt | 1075 | 1075 | provvedimenti governativi ab origine a contenuto plurimo , precisandosi che ogni ulteriore disposizione introdotta in sede di conversione deve essere | collegata | a uno dei contenuti già disciplinati dal decreto-legge , ovvero alla sua ratio dominante ( ex plurimis , sentenza n |
| 2022-257.txt | 1119 | 1119 | tributario vigente alla predetta data » . il riferimento ai « montanti delle prestazioni » vale a instaurare uno stretto | collegamento | tra il periodo temporale in cui la prestazione pensionistica andava formandosi – mediante l accumulo dei contributi versati dal lavoratore |
| 2022-257.txt | 1164 | 1164 | lavoro , ai quali potevano aggiungersi i rendimenti della gestione del fondo – e il relativo regime tributario . tale | collegamento | , peraltro , risulta anche avvalorato dalla scelta del legislatore – compiuta con l art . 1 , comma 749 |
| 2022-257.txt | 1429 | 1429 | di escludere la necessità di applicarla al giudizio a quo . infatti , il rimettente , individuando il criterio di | collegamento | tra la fattispecie al suo esame e la norma censurata nella qualità di dipendente pubblico del contribuente , ha incentrato |
1.2. Trovate i dispersion plots delle prime 10 sentenze per numero di occorrenze della voce e dei termini associati in dftm_silver. Per ogni grafico sono indicate le parole chiave trovate nella motivazione della sentenza a partire dalla voce e dai termini associati (legenda sulla destra), cui è stato associato un colore. Nel grafico ogni punto rappresenta una parola chiave in relazione alla sua posizione nella motivazione della sentenza


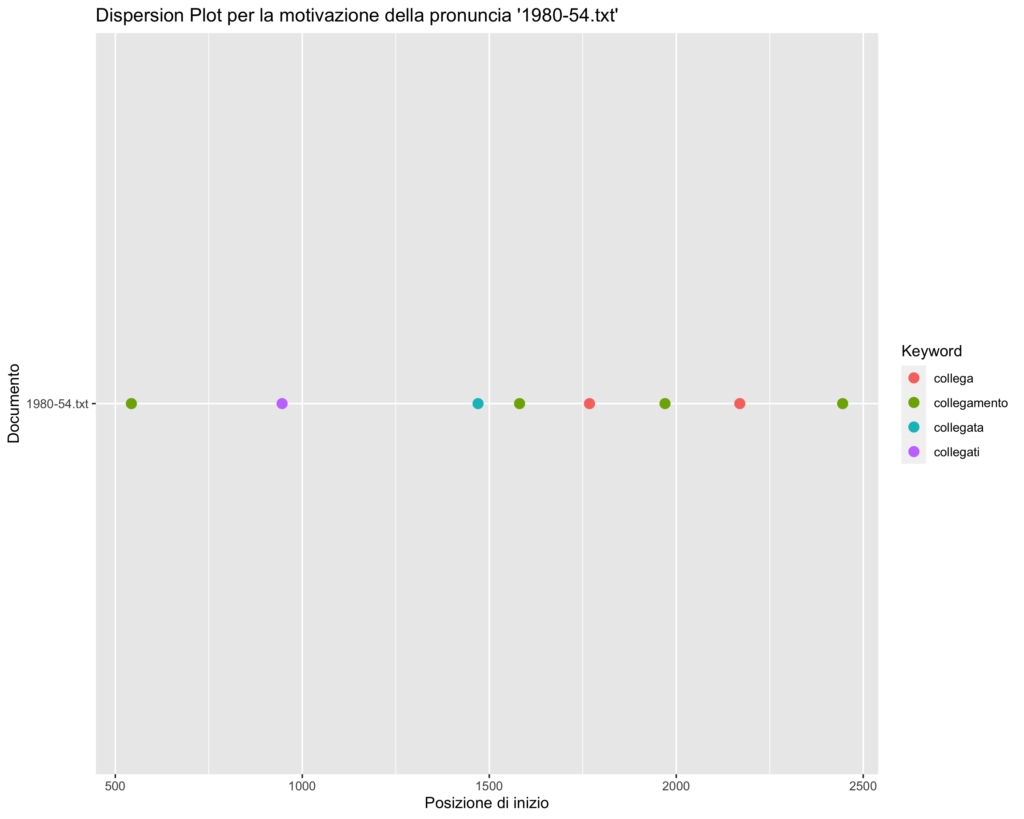


2. N-grams
2.1. La tabella riporta i trigrams estratti dalle sentenze presenti nel subset dftm_silver in cui compaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| trigrams_trovate | frequency |
|---|---|
| collegamento_con_l | 10 |
| collegamento_con_la | 9 |
| si_collega_il | 9 |
| prestazione_è_collegata | 8 |
| collegamento_con_il | 8 |
| cui_si_collega | 8 |
| il_necessario_collegamento | 7 |
| collegate_con_l | 6 |
| collegamento_con_le | 6 |
| in_collegamento_con | 6 |
| il_collegamento_dell | 6 |
| il_collegamento_con | 6 |
| ritenersi_imprescindibilmente_collegata | 6 |
| imprescindibilmente_collegata_alla | 6 |
| collegata_alla_natura | 6 |
| n_disposizioni_collegate | 6 |
| disposizioni_collegate_alla | 6 |
| esso_collegati_salvo | 6 |
| collegati_salvo_quanto | 6 |
| necessario_collegamento_con | 5 |
| collegamento_tra_il | 5 |
| è_collegata_e | 5 |
| collega_il_sorgere | 5 |
| collegate_alla_manovra | 5 |
| ad_esso_collegati | 5 |
| collegata_con_la | 4 |
| al_collegamento_tra | 4 |
| che_il_collegamento | 4 |
| il_collegamento_tra | 4 |
| si_collega_al | 4 |
| prestazione_risulta_collegata | 4 |
| collegata_presupposto_che | 4 |
| di_eguaglianza_collegato | 4 |
| eguaglianza_collegato_al | 4 |
| collegato_al_compito | 4 |
| e_nel_collegamento | 4 |
| nel_collegamento_di | 4 |
| modalità_di_collegamento | 4 |
| collegamento_tra_la | 4 |
| misure_collegate_con | 4 |
| efficienza_organizzativa_collegate | 4 |
| organizzativa_collegate_ai | 4 |
| collegate_ai_risultati | 4 |
| è_strettamente_collegata | 3 |
| un_collegamento_fra | 3 |
| collegamento_fra_il | 3 |
| gli_atti_collegati | 3 |
| di_collegamento_tra | 3 |
| quale_si_ricollega | 3 |
| stessa_è_collegata | 3 |
| collegata_e_con | 3 |
| siano_razionalmente_collegati | 3 |
| razionalmente_collegati_alla | 3 |
| collegati_alla_pretesa | 3 |
| collegamento_con_una | 3 |
| un_collegamento_tra | 3 |
| collegato_con_il | 3 |
| il_collegamento_delle | 3 |
| è_collegata_senza | 3 |
| collegata_senza_che | 3 |
| ad_esso_collegate | 3 |
| collegamento_dell_imposizione | 3 |
| del_necessario_collegamento | 3 |
| ogni_collegamento_con | 3 |
| cui_si_ricollega | 3 |
| uno_stretto_collegamento | 3 |
| risulta_collegata_presupposto | 3 |
| collegamento_di_questa | 3 |
| imposta_è_collegata | 3 |
| è_collegata_può | 3 |
| collegata_può_essere | 3 |
| criterio_di_collegamento | 3 |
| pertanto_direttamente_collegata | 3 |
| direttamente_collegata_con | 3 |
| collegata_con_il | 3 |
| di_collegamento_di | 3 |
| collegamento_di_detta | 3 |
| collegamento_del_prelievo | 3 |
| n_misure_collegate | 3 |
| ordine_al_collegamento | 3 |
| collegamento_tra_le | 3 |
| ad_effettuare_collegamenti | 3 |
| del_collegamento_negoziale | 3 |
| degli_atti_collegati | 3 |
| di_collegamento_negoziale | 3 |
| con_necessario_collegamento | 2 |
| collegate_al_fatto | 2 |
| che_si_ricollega | 2 |
| collegato_con_l | 2 |
| si_ricollega_ad | 2 |
| ricollega_ad_una | 2 |
| possibilità_di_collegamento | 2 |
| di_collegamento_con | 2 |
| sussista_un_collegamento | 2 |
| collegato_con_i | 2 |
| genere_si_ricollega | 2 |
| si_ricollega_tuttavia | 2 |
| ricollega_tuttavia_in | 2 |
| del_loro_collegamento | 2 |
| loro_collegamento_con | 2 |
| da_un_collegamento | 2 |
| il_collegamento_col | 2 |
| collegamento_delle_due | 2 |
| di_un_collegamento | 2 |
| il_collegamento_fra | 2 |
| collegamento_fra_l | 2 |
| ha_collegato_al | 2 |
| e_il_collegamento | 2 |
| del_collegamento_tra | 2 |
| collegamento_tra_imposizione | 2 |
| dal_collegamento_fra | 2 |
| collegamento_fra_i | 2 |
| collegamento_fra_la | 2 |
| sarebbe_potuto_ricollegare | 2 |
| del_collegamento_con | 2 |
| sufficiente_il_collegamento | 2 |
| ciò_si_collega | 2 |
| arbitrario_il_collegamento | 2 |
| il_collegamento_stabilito | 2 |
| si_ricollega_anche | 2 |
| di_effetti_collegati | 2 |
| effetti_collegati_in | 2 |
| collegati_in_modo | 2 |
| si_ricollega_la | 2 |
| stretto_collegamento_fra | 2 |
| cui_è_collegata | 2 |
| è_collegata_la | 2 |
| relazione_al_collegamento | 2 |
| è_collegata_non | 2 |
| dal_collegamento_dell | 2 |
| stretto_collegamento_tra | 2 |
| obbligazione_è_collegata | 2 |
| il_collegamento_del | 2 |
| negare_il_collegamento | 2 |
| il_collegamento_oggettivo | 2 |
| collegamento_oggettivo_del | 2 |
| collegata_a_quanto | 2 |
| del_collegamento_di | 2 |
| collegati_da_un | 2 |
| imposizione_è_collegata | 2 |
| collegato_ad_una | 2 |
| fra_loro_collegati | 2 |
| come_oneri_collegati | 2 |
| collegato_alla_legge | 2 |
| qualsiasi_collegamento_con | 2 |
| stretto_collegamento_con | 2 |
| pubblica_a_collegare | 2 |
| cui_si_collegano | 2 |
| alla_contribuzione_ricollegabile | 2 |
| contribuzione_ricollegabile_alla | 2 |
| ricollegabile_alla_nuova | 2 |
| dal_collegamento_con | 2 |
| il_collegamento_di | 2 |
| indici_di_collegamento | 2 |
| uno_stabile_collegamento | 2 |
| stabile_collegamento_dei | 2 |
| collegamento_dei_soggetti | 2 |
| collegamento_di_tali | 2 |
| collegati_al_sistema | 2 |
| necessario_collegamento_del | 2 |
| neppure_indirettamente_collegata | 2 |
| indirettamente_collegata_con | 2 |
| perché_non_collegata | 2 |
| non_collegata_con | 2 |
| collegato_alla_manovra | 2 |
| loro_ammontare_collegati | 2 |
| ammontare_collegati_a | 2 |
| collegati_a_prestazioni | 2 |
| ed_economici_ricollegabili | 2 |
| economici_ricollegabili_alle | 2 |
| ricollegabili_alle_misure | 2 |
| interessi_funzionalmente_collegati | 2 |
| funzionalmente_collegati_con | 2 |
| collegati_con_quelli | 2 |
| disincentivi_inevitabilmente_collegati | 2 |
| inevitabilmente_collegati_alla | 2 |
| collegati_alla_imposizione | 2 |
| risultava_completamente_scollegato | 2 |
| completamente_scollegato_dal | 2 |
| scollegato_dal_valore | 2 |
| effettuare_collegamenti_verso | 2 |
| collegamenti_verso_l | 2 |
| scollegati_non_solo | 2 |
| del_in_collegamento | 2 |
| collega_il_pagamento | 2 |
| il_collegamento_negoziale | 2 |
| da_atti_collegati | 2 |
| atti_collegati_avrebbe | 2 |
| collegati_avrebbe_solo | 2 |
| irragionevolezza_strettamente_collegato | 2 |
| strettamente_collegato_al | 2 |
| collegato_al_precedente | 2 |
| di_controllo_collegamento | 2 |
| controllo_collegamento_o | 2 |
| collegamento_o_influenza | 2 |
| potrebbe_neppure_ricollegarsi | 1 |
| neppure_ricollegarsi_all | 1 |
| ricollegarsi_all_ultima | 1 |
| necessario_collegamento_ed | 1 |
| collegamento_ed_entro | 1 |
| eccezione_essendo_collegata | 1 |
| essendo_collegata_con | 1 |
| modalità_necessariamente_collegate | 1 |
| necessariamente_collegate_al | 1 |
| collegamento_con_tale | 1 |
| si_ricollega_a | 1 |
| ricollega_a_sua | 1 |
| che_va_collegato | 1 |
| va_collegato_con | 1 |
| infatti_si_ricollega | 1 |
| provvedere_al_collegamento | 1 |
| collegamento_tra_tutti | 1 |
| necessità_di_ricollegare | 1 |
| di_ricollegare_ad | 1 |
| ricollegare_ad_un | 1 |
| esenzioni_fiscali_collegate | 1 |
| fiscali_collegate_a | 1 |
| collegate_a_eventi | 1 |
| sono_espressamente_collegate | 1 |
| espressamente_collegate_nella | 1 |
| collegate_nella_norma | 1 |
| o_agraria_collegata | 1 |
| agraria_collegata_non | 1 |
| collegata_non_solo | 1 |
| volta_si_ricollega | 1 |
| si_ricollega_espressamente | 1 |
| ricollega_espressamente_al | 1 |
| strettamente_collegata_ai | 1 |
| collegata_ai_due | 1 |
| che_vanno_collegate | 1 |
| vanno_collegate_con | 1 |
| è_però_collegato | 1 |
| però_collegato_con | 1 |
| collegato_con_nesso | 1 |
| di_legge_collegato | 1 |
| legge_collegato_con | 1 |
| consente_quel_collegamento | 1 |
| quel_collegamento_che | 1 |
| collegamento_che_si | 1 |
| allorché_il_collegamento | 1 |
| il_collegamento_anzidetto | 1 |
| collegamento_anzidetto_si | 1 |
| giustificare_un_collegamento | 1 |
| un_collegamento_ai | 1 |
| collegamento_ai_fini | 1 |
| mediante_il_collegamento | 1 |
| il_collegamento_a | 1 |
| collegamento_a_fatti | 1 |
| nessun_modo_collegabile | 1 |
| modo_collegabile_con | 1 |
| collegabile_con_la | 1 |
| al_primo_collegato | 1 |
| primo_collegato_e | 1 |
| collegato_e_restano | 1 |
| atti_collegati_coll | 1 |
| collegati_coll_attività | 1 |
| regionale_sono_collegati | 1 |
| sono_collegati_nei | 1 |
| collegati_nei_fini | 1 |
| fiscali_purché_collegate | 1 |
| purché_collegate_con | 1 |
| collegate_con_le | 1 |
| si_ottenga_collegando | 1 |
| ottenga_collegando_il | 1 |
| collegando_il_primo | 1 |
| giacché_il_collegamento | 1 |
| il_collegamento_è | 1 |
| collegamento_è_puramente | 1 |
| si_ricollega_una | 1 |
| ricollega_una_decadenza | 1 |
| singole_disposizioni_collegandole | 1 |
| disposizioni_collegandole_nel | 1 |
| collegandole_nel_sistema | 1 |
| del_è_collegato | 1 |
| è_collegato_con | 1 |
| collegato_con_quello | 1 |
| detto_si_ricollega | 1 |
| si_ricollega_strettamente | 1 |
| ricollega_strettamente_la | 1 |
| sarebbe_strettamente_collegato | 1 |
| strettamente_collegato_con | 1 |
| non_è_collegata | 1 |
| è_collegata_a | 1 |
| collegata_a_tale | 1 |
| ordinanze_sono_collegate | 1 |
| sono_collegate_prospettandosi | 1 |
| collegate_prospettandosi_il | 1 |
| questioni_strettamente_collegate | 1 |
| strettamente_collegate_tanto | 1 |
| collegate_tanto_da | 1 |
| denunziato_in_collegamento | 1 |
| collegamento_con_i | 1 |
| è_un_collegamento | 1 |
| un_collegamento_ritenuto | 1 |
| collegamento_ritenuto_ingiustificato | 1 |
| interpretato_senza_collegarlo | 1 |
| senza_collegarlo_col | 1 |
| collegarlo_col_comma | 1 |
| essi_si_collegano | 1 |
| si_collegano_non | 1 |
| collegano_non_discende | 1 |
| sentenze_si_ricollega | 1 |
| si_ricollega_quello | 1 |
| ricollega_quello_della | 1 |
| vi_si_ricollegano | 1 |
| si_ricollegano_si | 1 |
| ricollegano_si_riscontrano | 1 |
| attraverso_il_collegamento | 1 |
| collegamento_dell_obbligazione | 1 |
| dell_apparecchio_collegamento | 1 |
| apparecchio_collegamento_previsto | 1 |
| collegamento_previsto_dall | 1 |
| esigenza_esattamente_ricollegata | 1 |
| esattamente_ricollegata_dall | 1 |
| ricollegata_dall_ordinanza | 1 |
| nei_ruoli_ricollegantisi | 1 |
| ruoli_ricollegantisi_a | 1 |
| ricollegantisi_a_loro | 1 |
| risalto_che_collegandosi | 1 |
| che_collegandosi_necessariamente | 1 |
| collegandosi_necessariamente_il | 1 |
| essa_si_collega | 1 |
| si_collega_alle | 1 |
| collega_alle_finalità | 1 |
| italiana_si_collegarono | 1 |
| si_collegarono_o | 1 |
| collegarono_o_ne | 1 |
| è_collegata_sentenza | 1 |
| collegata_sentenza_giugno | 1 |
| un_collegamento_effettivo | 1 |
| collegamento_effettivo_e | 1 |
| cui_li_collega | 1 |
| li_collega_un | 1 |
| collega_un_legame | 1 |
| supplementarietà_che_collega | 1 |
| che_collega_l | 1 |
| collega_l_addizionale | 1 |
| alle_prime_collegate | 1 |
| prime_collegate_è | 1 |
| collegate_è_altrettanto | 1 |
| collegamento_tra_i | 1 |
| è_strettamente_collegato | 1 |
| strettamente_collegato_la | 1 |
| collegato_la_denuncia | 1 |
| calcoli_di_collegamento | 1 |
| di_collegamento_materiale | 1 |
| collegamento_materiale_desunti | 1 |
| poggiavano_si_collegano | 1 |
| si_collegano_infatti | 1 |
| collegano_infatti_in | 1 |
| successive_modificazioni_collegato | 1 |
| modificazioni_collegato_con | 1 |
| delle_funzioni_collegate | 1 |
| funzioni_collegate_al | 1 |
| collegate_al_servizio | 1 |
| alcun_modo_collegato | 1 |
| modo_collegato_la | 1 |
| collegato_la_concessione | 1 |
| tributaria_sia_collegata | 1 |
| sia_collegata_a | 1 |
| collegata_a_quello | 1 |
| le_passività_ricollegate | 1 |
| passività_ricollegate_al | 1 |
| ricollegate_al_patrimonio | 1 |
| esterna_il_collegamento | 1 |
| collegamento_col_fatto | 1 |
| constatato_il_collegamento | 1 |
| e_siffatto_collegamento | 1 |
| siffatto_collegamento_non | 1 |
| collegamento_non_puramente | 1 |
| un_collegamento_diretto | 1 |
| collegamento_diretto_o | 1 |
| se_il_collegamento | 1 |
| pienamente_legittima_collegata | 1 |
| legittima_collegata_come | 1 |
| collegata_come_essa | 1 |
| l_ordinamento_collega | 1 |
| ordinamento_collega_ai | 1 |
| collega_ai_casi | 1 |
| in_materia_collegata | 1 |
| materia_collegata_alla | 1 |
| collegata_alla_disciplina | 1 |
| impugnativa_ha_collegato | 1 |
| collegato_al_rispetto | 1 |
| imporre_alcun_collegamento | 1 |
| alcun_collegamento_con | 1 |
| può_essere_collegato | 1 |
| essere_collegato_all | 1 |
| collegato_all_intangibilità | 1 |
| il_collegamento_interno | 1 |
| collegamento_interno_che | 1 |
| a_questo_collegamento | 1 |
| questo_collegamento_nell | 1 |
| collegamento_nell_art | 1 |
| quindi_un_collegamento | 1 |
| collegamento_tra_atti | 1 |
| fatto_del_collegamento | 1 |
| del_collegamento_diretto | 1 |
| collegamento_diretto_in | 1 |
| giudicare_del_collegamento | 1 |
| collegamento_tra_legge | 1 |
| commerciali_sono_collegate | 1 |
| sono_collegate_con | 1 |
| che_essendo_collegato | 1 |
| essendo_collegato_all | 1 |
| collegato_all_esigenza | 1 |
| collegata_e_determinabile | 1 |
| è_collegata_questo | 1 |
| collegata_questo_collegamento | 1 |
| questo_collegamento_ad | 1 |
| collegamento_ad_un | 1 |
| esclusivamente_dal_collegamento | 1 |
| indice_di_collegamento | 1 |
| valga_a_collegare | 1 |
| a_collegare_razionalmente | 1 |
| collegare_razionalmente_come | 1 |
| alcun_razionale_collegamento | 1 |
| razionale_collegamento_con | 1 |
| un_simile_collegamento | 1 |
| simile_collegamento_può | 1 |
| collegamento_può_basarsi | 1 |
| attività_si_ricollega | 1 |
| si_ricollega_in | 1 |
| ricollega_in_particolare | 1 |
| del_sistema_collegando | 1 |
| sistema_collegando_casualmente | 1 |
| collegando_casualmente_la | 1 |
| sussistendo_alcun_collegamento | 1 |
| alcun_collegamento_fra | 1 |
| manchi_il_collegamento | 1 |
| interesse_generale_collegate | 1 |
| generale_collegate_alle | 1 |
| collegate_alle_finalità | 1 |
| esso_collegate_o | 1 |
| collegate_o_dipendenti | 1 |
| per_il_collegamento | 1 |
| il_collegamento_intercorrente | 1 |
| collegamento_intercorrente_tra | 1 |
| esso_collegate_e | 1 |
| collegate_e_dipendenti | 1 |
| indagine_il_collegamento | 1 |
| collegamento_dell_art | 1 |
| rinvenga_un_collegamento | 1 |
| un_collegamento_di | 1 |
| collegamento_di_conseguenzialità | 1 |
| o_comunque_ricollegantisi | 1 |
| comunque_ricollegantisi_quali | 1 |
| ricollegantisi_quali_presupposti | 1 |
| vi_erano_collegati | 1 |
| erano_collegati_pretore | 1 |
| collegati_pretore_di | 1 |
| indiretti_strettamente_collegati | 1 |
| strettamente_collegati_ai | 1 |
| collegati_ai_fatti | 1 |
| esso_si_collega | 1 |
| collega_al_riguardo | 1 |
| dato_comunque_collegare | 1 |
| comunque_collegare_alla | 1 |
| collegare_alla_lamentata | 1 |
| potuto_ricollegare_il | 1 |
| ricollegare_il_dubbio | 1 |
| autonoma_direttamente_ricollegata | 1 |
| direttamente_ricollegata_al | 1 |
| ricollegata_al_condono | 1 |
| l_ordinanza_collegandosi | 1 |
| ordinanza_collegandosi_proprio | 1 |
| collegandosi_proprio_a | 1 |
| funzione_del_collegamento | 1 |
| oggettivo_razionalmente_collegato | 1 |
| razionalmente_collegato_con | 1 |
| collegato_con_la | 1 |
| criteri_economici_collegati | 1 |
| economici_collegati_al | 1 |
| collegati_al_miglior | 1 |
| necessario_collegamento_la | 1 |
| collegamento_la_potestà | 1 |
| ma_sia_ricollegabile | 1 |
| sia_ricollegabile_unitamente | 1 |
| ricollegabile_unitamente_alla | 1 |
| siano_da_collegare | 1 |
| da_collegare_all | 1 |
| collegare_all_istituto | 1 |
| potuto_ricollegare_a | 1 |
| ricollegare_a_varie | 1 |
| così_strettamente_collegate | 1 |
| strettamente_collegate_che | 1 |
| collegate_che_debbono | 1 |
| norma_di_collegamento | 1 |
| di_collegamento_sulla | 1 |
| collegamento_sulla_quale | 1 |
| deve_ritenersi_collegato | 1 |
| ritenersi_collegato_con | 1 |
| n_va_collegato | 1 |
| va_collegato_come | 1 |
| collegato_come_innanzi | 1 |
| di_gestione_collegata | 1 |
| gestione_collegata_meramente | 1 |
| collegata_meramente_a | 1 |
| necessario_collegamento_proporzionale | 1 |
| collegamento_proporzionale_di | 1 |
| dell_art_ricollegano | 1 |
| art_ricollegano_all | 1 |
| ricollegano_all_esecuzione | 1 |
| esse_siano_ricollegabili | 1 |
| siano_ricollegabili_a | 1 |
| ricollegabili_a_finalità | 1 |
| quanto_non_ricollegabile | 1 |
| non_ricollegabile_ad | 1 |
| ricollegabile_ad_iniziative | 1 |
| si_collega_soprattutto | 1 |
| collega_soprattutto_dopo | 1 |
| valere_il_collegamento | 1 |
| di_miglioria_collegati | 1 |
| miglioria_collegati_all | 1 |
| collegati_all_attuazione | 1 |
| o_meno_collegata | 1 |
| meno_collegata_dal | 1 |
| collegata_dal_legislatore | 1 |
| manca_il_collegamento | 1 |
| collegamento_con_un | 1 |
| rinvenire_un_collegamento | 1 |
| un_collegamento_dell | 1 |
| collegamento_dell_addizionale | 1 |
| del_tributo_collega | 1 |
| tributo_collega_a | 1 |
| collega_a_questo | 1 |
| necessario_collegamento_tra | 1 |
| collegamento_tra_presupposto | 1 |
| dal_rigido_collegamento | 1 |
| rigido_collegamento_con | 1 |
| collegamento_stabilito_dal | 1 |
| limpido_il_collegamento | 1 |
| il_collegamento_alternativo | 1 |
| collegamento_alternativo_tra | 1 |
| normativa_strettamente_collegata | 1 |
| strettamente_collegata_alle | 1 |
| collegata_alle_finalità | 1 |
| del_provvedimento_collegata | 1 |
| provvedimento_collegata_storicamente | 1 |
| collegata_storicamente_all | 1 |
| in_quanto_collega | 1 |
| quanto_collega_l | 1 |
| collega_l_abbandono | 1 |
| ma_si_ricollega | 1 |
| ricollega_anche_al | 1 |
| riconosciuta_ha_collegato | 1 |
| ha_collegato_il | 1 |
| collegato_il_beneficio | 1 |
| precedenti_si_ricollegano | 1 |
| si_ricollegano_sicuri | 1 |
| ricollegano_sicuri_benefici | 1 |
| guerra_è_collegata | 1 |
| è_collegata_per | 1 |
| collegata_per_tutti | 1 |
| di_ogni_collegamento | 1 |
| non_essendo_collegate | 1 |
| essendo_collegate_a | 1 |
| collegate_a_vincoli | 1 |
| dati_del_collegamento | 1 |
| risulta_collegata_e | 1 |
| collegata_e_tale | 1 |
| viene_strettamente_collegato | 1 |
| strettamente_collegato_a | 1 |
| collegato_a_quello | 1 |
| legislatore_ha_collegato | 1 |
| ha_collegato_all | 1 |
| collegato_all_omessa | 1 |
| oneri_strumentalmente_collegati | 1 |
| strumentalmente_collegati_alla | 1 |
| collegati_alla_produzione | 1 |
| indirette_il_collegamento | 1 |
| ricollega_la_nozione | 1 |
| professionali_non_collegate | 1 |
| non_collegate_a | 1 |
| collegate_a_singoli | 1 |
| collegata_la_prestazione | 1 |
| considerato_il_collegamento | 1 |
| per_ritenuto_collegamento | 1 |
| ritenuto_collegamento_anche | 1 |
| collegamento_anche_l | 1 |
| invocati_intimamente_collegate | 1 |
| intimamente_collegate_naturalmente | 1 |
| collegate_naturalmente_l | 1 |
| elimina_ogni_collegamento | 1 |
| ogni_collegamento_fra | 1 |
| collegamento_fra_contributi | 1 |
| comunemente_viene_collegata | 1 |
| viene_collegata_l | 1 |
| collegata_l_istituzione | 1 |
| e_teleologicamente_collegati | 1 |
| teleologicamente_collegati_e | 1 |
| collegati_e_non | 1 |
| collegata_la_determinazione | 1 |
| il_collegamento_come | 1 |
| collegamento_come_istituito | 1 |
| collegamento_stabilito_secondo | 1 |
| irrazionali_il_collegamento | 1 |
| collegamento_col_presupposto | 1 |
| dell_originario_collegamento | 1 |
| originario_collegamento_istituito | 1 |
| collegamento_istituito_con | 1 |
| del_quale_collegamento | 1 |
| quale_collegamento_soltanto | 1 |
| collegamento_soltanto_è | 1 |
| elemento_temporale_collegato | 1 |
| temporale_collegato_con | 1 |
| proroga_sostanzialmente_collegata | 1 |
| sostanzialmente_collegata_all | 1 |
| collegata_all_elemento | 1 |
| agli_artt_collegato | 1 |
| artt_collegato_all | 1 |
| collegato_all_art | 1 |
| art_è_collegato | 1 |
| è_collegato_agli | 1 |
| collegato_agli_altri | 1 |
| ad_essa_collegate | 1 |
| essa_collegate_concorre | 1 |
| collegate_concorre_a | 1 |
| dei_coeredi_collegato | 1 |
| coeredi_collegato_alla | 1 |
| collegato_alla_successione | 1 |
| al_collegamento_dei | 1 |
| collegamento_dei_primi | 1 |
| può_essere_ricollegato | 1 |
| essere_ricollegato_all | 1 |
| ricollegato_all_originaria | 1 |
| un_diretto_collegamento | 1 |
| diretto_collegamento_col | 1 |
| collegamento_col_patrimonio | 1 |
| che_non_ricollegava | 1 |
| non_ricollegava_alcuna | 1 |
| ricollegava_alcuna_esclusione | 1 |
| infantile_levi_collegati | 1 |
| levi_collegati_alla | 1 |
| collegati_alla_comunità | 1 |
| principio_si_ricollega | 1 |
| ricollega_anche_la | 1 |
| sempre_effettivamente_collegata | 1 |
| effettivamente_collegata_come | 1 |
| collegata_come_doveva | 1 |
| collegamento_dell_imposta | 1 |
| scelte_che_collegano | 1 |
| che_collegano_l | 1 |
| collegano_l_onere | 1 |
| delega_si_ricollega | 1 |
| si_ricollega_immediatamente | 1 |
| ricollega_immediatamente_al | 1 |
| collegata_non_sussistendo | 1 |
| si_ricollega_non | 1 |
| ricollega_non_già | 1 |
| che_pur_ricollegandosi | 1 |
| pur_ricollegandosi_ad | 1 |
| ricollegandosi_ad_unicità | 1 |
| dei_ministri_collegato | 1 |
| ministri_collegato_ovviamente | 1 |
| collegato_ovviamente_ad | 1 |
| pensione_si_collega | 1 |
| si_collega_alla | 1 |
| collega_alla_dinamica | 1 |
| effetto_del_collegamento | 1 |
| giustificato_dal_collegamento | 1 |
| gli_uni_collegati | 1 |
| uni_collegati_all | 1 |
| collegati_all_entità | 1 |
| costituito_dal_collegamento | 1 |
| ricollega_la_percezione | 1 |
| a_percepirle_ricollegato | 1 |
| percepirle_ricollegato_dal | 1 |
| ricollegato_dal_legislatore | 1 |
| i_meccanismi_collegati | 1 |
| meccanismi_collegati_al | 1 |
| collegati_al_rapporto | 1 |
| impianti_di_collegamenti | 1 |
| di_collegamenti_elettrici | 1 |
| collegamenti_elettrici_a | 1 |
| relative_e_collegandosi | 1 |
| e_collegandosi_con | 1 |
| collegandosi_con_l | 1 |
| di_recente_collegata | 1 |
| recente_collegata_con | 1 |
| collegata_con_l | 1 |
| comma_si_ricollega | 1 |
| si_ricollega_tale | 1 |
| ricollega_tale_tesi | 1 |
| sicuramente_il_collegamento | 1 |
| che_si_ricollegano | 1 |
| si_ricollegano_alla | 1 |
| ricollegano_alla_finanza | 1 |
| norma_si_collega | 1 |
| si_collega_l | 1 |
| collega_l_art | 1 |
| è_stata_collegata | 1 |
| stata_collegata_dalla | 1 |
| collegata_dalla_corte | 1 |
| un_qualsiasi_collegamento | 1 |
| qualsiasi_collegamento_tra | 1 |
| collegamento_tra_detta | 1 |
| eterogeneità_si_ricollega | 1 |
| si_ricollega_alla | 1 |
| ricollega_alla_medesima | 1 |
| necessario_collegamento_delle | 1 |
| collegamento_delle_plusvalenze | 1 |
| volta_il_collegamento | 1 |
| collegamento_delle_medesime | 1 |
| anche_non_collegato | 1 |
| non_collegato_ad | 1 |
| collegato_ad_operazioni | 1 |
| può_che_collegarsi | 1 |
| che_collegarsi_proprio | 1 |
| collegarsi_proprio_per | 1 |
| l_effetto_collegato | 1 |
| effetto_collegato_al | 1 |
| collegato_al_fatto | 1 |
| è_appunto_collegata | 1 |
| appunto_collegata_all | 1 |
| collegata_all_incremento | 1 |
| meno_strumentalmente_collegato | 1 |
| strumentalmente_collegato_con | 1 |
| si_ricollega_e | 1 |
| ricollega_e_nella | 1 |
| suoi_pregressi_collegamenti | 1 |
| pregressi_collegamenti_l | 1 |
| collegamenti_l_ultimo | 1 |
| nello_stretto_collegamento | 1 |
| collegamento_tra_qualità | 1 |
| alle_agevolazioni_collegate | 1 |
| agevolazioni_collegate_a | 1 |
| collegate_a_tale | 1 |
| di_apprezzamento_collega | 1 |
| apprezzamento_collega_le | 1 |
| collega_le_strutture | 1 |
| titolo_sostanzialmente_collegata | 1 |
| sostanzialmente_collegata_col | 1 |
| collegata_col_fatto | 1 |
| è_indissolubilmente_collegata | 1 |
| indissolubilmente_collegata_all | 1 |
| collegata_all_ingresso | 1 |
| è_collegata_quando | 1 |
| collegata_quando_tale | 1 |
| attribuzioni_regionali_collegabile | 1 |
| regionali_collegabile_caso | 1 |
| collegabile_caso_mai | 1 |
| atteso_il_collegamento | 1 |
| collegamento_del_servizio | 1 |
| sono_giustificate_ricollegandosi | 1 |
| giustificate_ricollegandosi_ad | 1 |
| ricollegandosi_ad_elementi | 1 |
| conflitto_resta_collegata | 1 |
| resta_collegata_a | 1 |
| dichiarazione_così_collegando | 1 |
| così_collegando_la | 1 |
| collegando_la_misura | 1 |
| conseguenza_del_collegamento | 1 |
| esso_collegate_da | 1 |
| collegate_da_cui | 1 |
| come_il_collegamento | 1 |
| qui_intimamente_collegate | 1 |
| intimamente_collegate_e | 1 |
| collegate_e_si | 1 |
| mera_aspettativa_collegata | 1 |
| aspettativa_collegata_alla | 1 |
| collegata_alla_possibilità | 1 |
| tributi_questo_collegamento | 1 |
| questo_collegamento_alle | 1 |
| collegamento_alle_quote | 1 |
| in_particolare_collegano | 1 |
| particolare_collegano_a | 1 |
| collegano_a_determinati | 1 |
| lavoro_e_collegati | 1 |
| e_collegati_da | 1 |
| quanto_restino_collegate | 1 |
| restino_collegate_in | 1 |
| collegate_in_qualche | 1 |
| di_qualsivoglia_collegamento | 1 |
| qualsivoglia_collegamento_o | 1 |
| collegamento_o_riscontro | 1 |
| e_vendita_collegate | 1 |
| vendita_collegate_sotto | 1 |
| collegate_sotto_tale | 1 |
| è_collegata_presupposto | 1 |
| vita_non_ricollegandosi | 1 |
| non_ricollegandosi_ad | 1 |
| ricollegandosi_ad_alcuna | 1 |
| riscatto_è_collegato | 1 |
| è_collegato_ad | 1 |
| i_valori_collegati | 1 |
| valori_collegati_al | 1 |
| collegati_al_dovere | 1 |
| costituzionale_primaria_collegata | 1 |
| primaria_collegata_alla | 1 |
| collegata_alla_persecuzione | 1 |
| cost_è_collegata | 1 |
| è_collegata_allo | 1 |
| collegata_allo_stato | 1 |
| il_legislatore_collega | 1 |
| legislatore_collega_lo | 1 |
| collega_lo_stato | 1 |
| inversione_del_collegamento | 1 |
| del_collegamento_logico | 1 |
| collegamento_logico_tra | 1 |
| il_particolare_collegamento | 1 |
| particolare_collegamento_in | 1 |
| collegamento_in_tali | 1 |
| tale_spesa_collegati | 1 |
| spesa_collegati_siano | 1 |
| collegati_siano_presi | 1 |
| è_necessariamente_collegata | 1 |
| necessariamente_collegata_ad | 1 |
| collegata_ad_un | 1 |
| vincoli_generali_collegati | 1 |
| generali_collegati_alle | 1 |
| collegati_alle_complessive | 1 |
| volta_è_collegata | 1 |
| è_collegata_l | 1 |
| collegata_l_obbligazione | 1 |
| regola_inteso_ricollegare | 1 |
| inteso_ricollegare_effetti | 1 |
| ricollegare_effetti_estintivi | 1 |
| agevolativa_va_collegata | 1 |
| va_collegata_con | 1 |
| collegata_con_le | 1 |
| lato_si_collega | 1 |
| collega_il_tributo | 1 |
| avere_sui_collegati | 1 |
| sui_collegati_settori | 1 |
| collegati_settori_lavorativi | 1 |
| indifferente_incremento_collegato | 1 |
| incremento_collegato_dalla | 1 |
| collegato_dalla_nuova | 1 |
| si_ricollega_l | 1 |
| ricollega_l_obbligo | 1 |
| loro_collegati_a | 1 |
| collegati_a_la | 1 |
| scopo_di_collegare | 1 |
| di_collegare_la | 1 |
| collegare_la_prestazione | 1 |
| oneri_collegati_a | 1 |
| collegati_a_determinate | 1 |
| dato_si_ricollega | 1 |
| si_ricollega_sotto | 1 |
| ricollega_sotto_il | 1 |
| provinciale_sia_collegata | 1 |
| sia_collegata_con | 1 |
| collegata_con_una | 1 |
| esauriscono_il_collegamento | 1 |
| collegamento_tra_bene | 1 |
| ragionevolezza_del_collegamento | 1 |
| collegamento_di_siffatti | 1 |
| più_direttamente_collegati | 1 |
| direttamente_collegati_priverebbe | 1 |
| collegati_priverebbe_di | 1 |
| è_da_collegare | 1 |
| da_collegare_invece | 1 |
| collegare_invece_al | 1 |
| viene_a_collegarsi | 1 |
| a_collegarsi_ad | 1 |
| collegarsi_ad_una | 1 |
| collegata_non_può | 1 |
| il_provvedimento_collegato | 1 |
| provvedimento_collegato_alla | 1 |
| giudizio_nel_collegamento | 1 |
| nel_collegamento_dell | 1 |
| collegamento_dell_ambito | 1 |
| è_collegata_va | 1 |
| collegata_va_in | 1 |
| deducibile_dal_collegamento | 1 |
| decreti_delegati_collegandone | 1 |
| delegati_collegandone_l | 1 |
| collegandone_l_entrata | 1 |
| strettamente_collegata_in | 1 |
| collegata_in_presenza | 1 |
| congruo_onere_collegato | 1 |
| onere_collegato_alla | 1 |
| collegato_alla_libertà | 1 |
| del_si_collega | 1 |
| si_collega_ad | 1 |
| collega_ad_una | 1 |
| quale_si_collega | 1 |
| collega_il_rapporto | 1 |
| di_qualsiasi_collegamento | 1 |
| peculiari_caratteristiche_collegate | 1 |
| caratteristiche_collegate_con | 1 |
| collegate_con_la | 1 |
| soggettiva_direttamente_collegata | 1 |
| direttamente_collegata_alla | 1 |
| collegata_alla_diversità | 1 |
| evidente_il_collegamento | 1 |
| collegamento_tra_l | 1 |
| della_sanzione_collegata | 1 |
| sanzione_collegata_al | 1 |
| collegata_al_reiterato | 1 |
| la_quale_collega | 1 |
| quale_collega_la | 1 |
| collega_la_sanzione | 1 |
| in_stretto_collegamento | 1 |
| cui_era_collegata | 1 |
| era_collegata_la | 1 |
| collegata_la_modifica | 1 |
| quale_è_collegato | 1 |
| è_collegato_il | 1 |
| collegato_il_rapporto | 1 |
| esaurire_rapporti_collegati | 1 |
| rapporti_collegati_a | 1 |
| collegati_a_situazioni | 1 |
| finanza_regionale_collegata | 1 |
| regionale_collegata_all | 1 |
| collegata_all_aumento | 1 |
| produzione_netta_collegati | 1 |
| netta_collegati_a | 1 |
| collegati_a_seconda | 1 |
| o_funzionalmente_collegati | 1 |
| funzionalmente_collegati_art | 1 |
| collegati_art_comma | 1 |
| comune_funzionalmente_collegati | 1 |
| funzionalmente_collegati_da | 1 |
| collegati_da_porre | 1 |
| delle_controversie_collegate | 1 |
| controversie_collegate_alla | 1 |
| collegate_alla_cessazione | 1 |
| finanziarie_o_collegate | 1 |
| o_collegate_che | 1 |
| collegate_che_riuniscono | 1 |
| speciali_preventivi_collegati | 1 |
| preventivi_collegati_a | 1 |
| collegati_a_reati | 1 |
| oltre_a_collegare | 1 |
| a_collegare_l | 1 |
| collegare_l_ammontare | 1 |
| invero_stabilmente_collegata | 1 |
| stabilmente_collegata_alla | 1 |
| collegata_alla_nozione | 1 |
| di_redditi_collegati | 1 |
| redditi_collegati_alle | 1 |
| collegati_alle_tariffe | 1 |
| a_collegare_il | 1 |
| collegare_il_pieno | 1 |
| sanitarie_si_collegano | 1 |
| si_collegano_dal | 1 |
| collegano_dal_punto | 1 |
| si_collegano_le | 1 |
| collegano_le_eventuali | 1 |
| lo_stretto_collegamento | 1 |
| collegamento_con_gli | 1 |
| di_collegamento_utilizzato | 1 |
| collegamento_utilizzato_per | 1 |
| precisato_si_ricollegano | 1 |
| si_ricollegano_quali | 1 |
| ricollegano_quali_necessari | 1 |
| suolo_e_collegati | 1 |
| e_collegati_alle | 1 |
| collegati_alle_reti | 1 |
| sia_un_collegamento | 1 |
| collegamento_tra_prestazione | 1 |
| è_collegata_sentenze | 1 |
| collegata_sentenze_n | 1 |
| data_il_collegamento | 1 |
| prescinde_dal_collegamento | 1 |
| un_collegamento_inteso | 1 |
| collegamento_inteso_non | 1 |
| difetto_il_collegamento | 1 |
| il_collegamento_della | 1 |
| collegamento_della_norma | 1 |
| questa_sede_collegate | 1 |
| sede_collegate_dalla | 1 |
| collegate_dalla_relazione | 1 |
| loro_collegati_in | 1 |
| collegati_in_quanto | 1 |
| evidentemente_inteso_collegare | 1 |
| inteso_collegare_il | 1 |
| collegare_il_mantenimento | 1 |
| tale_imposizione_collegata | 1 |
| imposizione_collegata_al | 1 |
| collegata_al_semplice | 1 |
| come_tassa_collegata | 1 |
| tassa_collegata_alla | 1 |
| collegata_alla_fruizione | 1 |
| nella_specie_collegata | 1 |
| specie_collegata_alla | 1 |
| collegata_alla_detenzione | 1 |
| ma_il_collegamento | 1 |
| collegamento_dell_obbligo | 1 |
| conferma_nel_collegamento | 1 |
| nel_collegamento_con | 1 |
| determinati_presupposti_collegati | 1 |
| presupposti_collegati_alla | 1 |
| collegati_alla_delicatezza | 1 |
| amministrazione_necessariamente_collegate | 1 |
| necessariamente_collegate_a | 1 |
| collegate_a_requisiti | 1 |
| che_aveva_ricollegato | 1 |
| aveva_ricollegato_l | 1 |
| ricollegato_l_obbligo | 1 |
| manca_ogni_collegamento | 1 |
| d_imposta_collegati | 1 |
| imposta_collegati_al | 1 |
| collegati_al_territorio | 1 |
| e_i_collegamenti | 1 |
| i_collegamenti_tra | 1 |
| collegamenti_tra_il | 1 |
| ipotesi_non_collegate | 1 |
2.2. La tabella riporta i fivegrams estratti dalle sentenze presenti nel subset dftm_silver in cuicompaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| five_grams_trovate | frequency |
|---|---|
| quale_la_prestazione_è_collegata | 7 |
| imprescindibilmente_collegata_alla_natura_tributaria | 6 |
| collegata_alla_natura_tributaria_del | 6 |
| esso_collegati_salvo_quanto_disposto | 6 |
| collegati_salvo_quanto_disposto_dagli | 6 |
| collegamento_con_la_capacità_contributiva | 5 |
| cui_si_collega_il_sorgere | 5 |
| deve_ritenersi_imprescindibilmente_collegata_alla | 5 |
| ritenersi_imprescindibilmente_collegata_alla_natura | 5 |
| n_disposizioni_collegate_alla_manovra | 5 |
| atti_ad_esso_collegati_salvo | 5 |
| ad_esso_collegati_salvo_quanto | 5 |
| il_necessario_collegamento_con_la | 4 |
| quale_la_prestazione_risulta_collegata | 4 |
| del_fatto_cui_si_collega | 4 |
| fatto_cui_si_collega_il | 4 |
| si_collega_il_sorgere_dell | 4 |
| collega_il_sorgere_dell_obbligazione | 4 |
| del_principio_di_eguaglianza_collegato | 4 |
| principio_di_eguaglianza_collegato_al | 4 |
| di_eguaglianza_collegato_al_compito | 4 |
| eguaglianza_collegato_al_compito_di | 4 |
| collegato_al_compito_di_rimozione | 4 |
| tributario_deve_ritenersi_imprescindibilmente_collegata | 4 |
| marzo_n_disposizioni_collegate_alla | 4 |
| disposizioni_collegate_alla_manovra_di | 4 |
| collegate_alla_manovra_di_bilancio | 4 |
| misure_collegate_con_l_assestamento | 4 |
| redditività_innovazione_efficienza_organizzativa_collegate | 4 |
| innovazione_efficienza_organizzativa_collegate_ai | 4 |
| efficienza_organizzativa_collegate_ai_risultati | 4 |
| organizzativa_collegate_ai_risultati_riferiti | 4 |
| collegate_ai_risultati_riferiti_all | 4 |
| dagli_atti_ad_esso_collegati | 4 |
| la_prestazione_stessa_è_collegata | 3 |
| prestazione_stessa_è_collegata_e | 3 |
| stessa_è_collegata_e_con | 3 |
| è_collegata_e_con_gli | 3 |
| collegata_e_con_gli_elementi | 3 |
| che_siano_razionalmente_collegati_alla | 3 |
| siano_razionalmente_collegati_alla_pretesa | 3 |
| razionalmente_collegati_alla_pretesa_dedotta | 3 |
| collegati_alla_pretesa_dedotta_in | 3 |
| necessario_collegamento_con_la_capacità | 3 |
| la_prestazione_è_collegata_senza | 3 |
| prestazione_è_collegata_senza_che | 3 |
| è_collegata_senza_che_spetti | 3 |
| collegata_senza_che_spetti_al | 3 |
| la_prestazione_risulta_collegata_presupposto | 3 |
| prestazione_risulta_collegata_presupposto_che | 3 |
| collegata_presupposto_che_consiste_in | 3 |
| quale_l_imposta_è_collegata | 3 |
| l_imposta_è_collegata_può | 3 |
| imposta_è_collegata_può_essere | 3 |
| è_collegata_può_essere_ricavata | 3 |
| collegata_può_essere_ricavata_in | 3 |
| e_sarebbe_pertanto_direttamente_collegata | 3 |
| sarebbe_pertanto_direttamente_collegata_con | 3 |
| pertanto_direttamente_collegata_con_il | 3 |
| direttamente_collegata_con_il_suo | 3 |
| collegata_con_il_suo_grado | 3 |
| nel_collegamento_di_detta_prestazione | 3 |
| collegamento_di_detta_prestazione_alla | 3 |
| trento_settembre_n_misure_collegate | 3 |
| settembre_n_misure_collegate_con | 3 |
| n_misure_collegate_con_l | 3 |
| collegate_con_l_assestamento_del | 3 |
| collegata_con_la_qualità_e | 3 |
| sintetica_in_ordine_al_collegamento | 3 |
| in_ordine_al_collegamento_tra | 3 |
| ordine_al_collegamento_tra_le | 3 |
| al_collegamento_tra_le_argomentazioni | 3 |
| collegamento_tra_le_argomentazioni_svolte | 3 |
| e_autorizzati_ad_effettuare_collegamenti | 3 |
| extratestuali_e_degli_atti_collegati | 3 |
| sanitaria_in_genere_si_ricollega | 2 |
| in_genere_si_ricollega_tuttavia | 2 |
| genere_si_ricollega_tuttavia_in | 2 |
| si_ricollega_tuttavia_in_particolare | 2 |
| ricollega_tuttavia_in_particolare_direttamente | 2 |
| oneri_che_siano_razionalmente_collegati | 2 |
| il_collegamento_delle_due_imposte | 2 |
| collegamento_delle_due_imposte_coi | 2 |
| il_collegamento_tra_imposizione_e | 2 |
| dal_collegamento_fra_i_soggetti | 2 |
| imposizione_essendo_sufficiente_il_collegamento | 2 |
| essendo_sufficiente_il_collegamento_dell | 2 |
| disposizioni_produttive_di_effetti_collegati | 2 |
| produttive_di_effetti_collegati_in | 2 |
| di_effetti_collegati_in_modo | 2 |
| effetti_collegati_in_modo_così | 2 |
| collegati_in_modo_così_stretto | 2 |
| il_collegamento_con_la_capacità | 2 |
| risulta_collegata_presupposto_che_consiste | 2 |
| quale_l_obbligazione_è_collegata | 2 |
| negare_il_collegamento_oggettivo_del | 2 |
| il_collegamento_oggettivo_del_tributo | 2 |
| collegamento_oggettivo_del_tributo_così | 2 |
| quale_l_imposizione_è_collegata | 2 |
| della_finanza_pubblica_a_collegare | 2 |
| l_idoneità_alla_contribuzione_ricollegabile | 2 |
| idoneità_alla_contribuzione_ricollegabile_alla | 2 |
| alla_contribuzione_ricollegabile_alla_nuova | 2 |
| contribuzione_ricollegabile_alla_nuova_ricchezza | 2 |
| ricollegabile_alla_nuova_ricchezza_prodotta | 2 |
| incentivare_fiscalmente_uno_stabile_collegamento | 2 |
| fiscalmente_uno_stabile_collegamento_dei | 2 |
| uno_stabile_collegamento_dei_soggetti | 2 |
| stabile_collegamento_dei_soggetti_passivi | 2 |
| collegamento_dei_soggetti_passivi_con | 2 |
| tra_parti_e_nel_collegamento | 2 |
| parti_e_nel_collegamento_di | 2 |
| e_nel_collegamento_di_detta | 2 |
| agosto_n_disposizioni_collegate_alla | 2 |
| e_le_modalità_di_collegamento | 2 |
| le_modalità_di_collegamento_di | 2 |
| modalità_di_collegamento_di_tali | 2 |
| di_collegamento_di_tali_soggetti | 2 |
| collegamento_di_tali_soggetti_al | 2 |
| collegati_al_sistema_informatico_statale | 2 |
| necessario_collegamento_del_prelievo_alla | 2 |
| collegamento_del_prelievo_alla_pubblica | 2 |
| dell_immobile_neppure_indirettamente_collegata | 2 |
| immobile_neppure_indirettamente_collegata_con | 2 |
| umbria_marzo_n_disposizioni_collegate | 2 |
| accantonamento_irragionevole_perché_non_collegata | 2 |
| irragionevole_perché_non_collegata_con | 2 |
| perché_non_collegata_con_la | 2 |
| non_collegata_con_la_qualità | 2 |
| collegato_alla_manovra_di_finanza | 2 |
| consolidati_nel_loro_ammontare_collegati | 2 |
| nel_loro_ammontare_collegati_a | 2 |
| loro_ammontare_collegati_a_prestazioni | 2 |
| ammontare_collegati_a_prestazioni_lavorative | 2 |
| collegati_a_prestazioni_lavorative_già | 2 |
| dati_contabili_ed_economici_ricollegabili | 2 |
| contabili_ed_economici_ricollegabili_alle | 2 |
| ed_economici_ricollegabili_alle_misure | 2 |
| economici_ricollegabili_alle_misure_introdotte | 2 |
| cura_di_interessi_funzionalmente_collegati | 2 |
| di_interessi_funzionalmente_collegati_con | 2 |
| interessi_funzionalmente_collegati_con_quelli | 2 |
| funzionalmente_collegati_con_quelli_propriamente | 2 |
| collegati_con_quelli_propriamente_ambientali | 2 |
| incentivi_e_disincentivi_inevitabilmente_collegati | 2 |
| e_disincentivi_inevitabilmente_collegati_alla | 2 |
| disincentivi_inevitabilmente_collegati_alla_imposizione | 2 |
| inevitabilmente_collegati_alla_imposizione_fiscale | 2 |
| collegati_alla_imposizione_fiscale_tenuto | 2 |
| collegamento_tra_il_luogo_di | 2 |
| imposizione_fiscale_risultava_completamente_scollegato | 2 |
| fiscale_risultava_completamente_scollegato_dal | 2 |
| risultava_completamente_scollegato_dal_valore | 2 |
| completamente_scollegato_dal_valore_locativo | 2 |
| scollegato_dal_valore_locativo_o | 2 |
| regionale_marzo_n_disposizioni_collegate | 2 |
| autorizzati_ad_effettuare_collegamenti_verso | 2 |
| ad_effettuare_collegamenti_verso_l | 2 |
| effettuare_collegamenti_verso_l_isola | 2 |
| scollegati_non_solo_dal_merito | 2 |
| l_n_del_in_collegamento | 2 |
| n_del_in_collegamento_con | 2 |
| del_in_collegamento_con_l | 2 |
| in_collegamento_con_l_art | 2 |
| collegamento_con_l_art_comma | 2 |
| dell_atto_cui_si_collega | 2 |
| atto_cui_si_collega_il | 2 |
| cui_si_collega_il_pagamento | 2 |
| si_collega_il_pagamento_o | 2 |
| collega_il_pagamento_o_l | 2 |
| o_desumibili_da_atti_collegati | 2 |
| desumibili_da_atti_collegati_avrebbe | 2 |
| da_atti_collegati_avrebbe_solo | 2 |
| atti_collegati_avrebbe_solo_il | 2 |
| collegati_avrebbe_solo_il_significato | 2 |
| profilo_di_irragionevolezza_strettamente_collegato | 2 |
| di_irragionevolezza_strettamente_collegato_al | 2 |
| irragionevolezza_strettamente_collegato_al_precedente | 2 |
| di_controllo_collegamento_o_influenza | 2 |
| controllo_collegamento_o_influenza_notevole | 2 |
| amministrativa_non_potrebbe_neppure_ricollegarsi | 1 |
| non_potrebbe_neppure_ricollegarsi_all | 1 |
| potrebbe_neppure_ricollegarsi_all_ultima | 1 |
| neppure_ricollegarsi_all_ultima_parte | 1 |
| ricollegarsi_all_ultima_parte_del | 1 |
| indicati_segue_con_necessario_collegamento | 1 |
| segue_con_necessario_collegamento_ed | 1 |
| con_necessario_collegamento_ed_entro | 1 |
| necessario_collegamento_ed_entro_gli | 1 |
| collegamento_ed_entro_gli_stessi | 1 |
| stato_questa_eccezione_essendo_collegata | 1 |
| questa_eccezione_essendo_collegata_con | 1 |
| eccezione_essendo_collegata_con_la | 1 |
| essendo_collegata_con_la_decisione | 1 |
| collegata_con_la_decisione_sul | 1 |
| comprensivo_delle_modalità_necessariamente_collegate | 1 |
| delle_modalità_necessariamente_collegate_al | 1 |
| modalità_necessariamente_collegate_al_fatto | 1 |
| necessariamente_collegate_al_fatto_della | 1 |
| collegate_al_fatto_della_esazione | 1 |
| che_per_il_necessario_collegamento | 1 |
| per_il_necessario_collegamento_con | 1 |
| il_necessario_collegamento_con_tale | 1 |
| necessario_collegamento_con_tale_potestà | 1 |
| collegamento_con_tale_potestà_spetta | 1 |
| di_guerra_che_si_ricollega | 1 |
| guerra_che_si_ricollega_a | 1 |
| che_si_ricollega_a_sua | 1 |
| si_ricollega_a_sua_volta | 1 |
| ricollega_a_sua_volta_con | 1 |
| dell_art_che_va_collegato | 1 |
| art_che_va_collegato_con | 1 |
| che_va_collegato_con_l | 1 |
| va_collegato_con_l_art | 1 |
| collegato_con_l_art_il | 1 |
| limitato_essa_infatti_si_ricollega | 1 |
| essa_infatti_si_ricollega_ad | 1 |
| infatti_si_ricollega_ad_una | 1 |
| si_ricollega_ad_una_precedente | 1 |
| ricollega_ad_una_precedente_legge | 1 |
| essenzialmente_di_provvedere_al_collegamento | 1 |
| di_provvedere_al_collegamento_tra | 1 |
| provvedere_al_collegamento_tra_tutti | 1 |
| al_collegamento_tra_tutti_i | 1 |
| collegamento_tra_tutti_i_comuni | 1 |
| inoltre_la_necessità_di_ricollegare | 1 |
| la_necessità_di_ricollegare_ad | 1 |
| necessità_di_ricollegare_ad_un | 1 |
| di_ricollegare_ad_un_sistema | 1 |
| ricollegare_ad_un_sistema_unitario | 1 |
| disposizioni_prevedono_esenzioni_fiscali_collegate | 1 |
| prevedono_esenzioni_fiscali_collegate_a | 1 |
| esenzioni_fiscali_collegate_a_eventi | 1 |
| fiscali_collegate_a_eventi_naturali | 1 |
| collegate_a_eventi_naturali_es | 1 |
| le_limitazioni_sono_espressamente_collegate | 1 |
| limitazioni_sono_espressamente_collegate_nella | 1 |
| sono_espressamente_collegate_nella_norma | 1 |
| espressamente_collegate_nella_norma_costituzionale | 1 |
| collegate_nella_norma_costituzionale_conseguire | 1 |
| trasformazione_fondiaria_o_agraria_collegata | 1 |
| fondiaria_o_agraria_collegata_non | 1 |
| o_agraria_collegata_non_solo | 1 |
| agraria_collegata_non_solo_al | 1 |
| collegata_non_solo_al_fine | 1 |
| a_sua_volta_si_ricollega | 1 |
| sua_volta_si_ricollega_espressamente | 1 |
| volta_si_ricollega_espressamente_al | 1 |
| si_ricollega_espressamente_al_testo | 1 |
| ricollega_espressamente_al_testo_unico | 1 |
| per_ettaro_è_strettamente_collegata | 1 |
| ettaro_è_strettamente_collegata_ai | 1 |
| è_strettamente_collegata_ai_due | 1 |
| strettamente_collegata_ai_due_coefficienti | 1 |
| collegata_ai_due_coefficienti_generali | 1 |
| di_legge_che_vanno_collegate | 1 |
| legge_che_vanno_collegate_con | 1 |
| che_vanno_collegate_con_l | 1 |
| vanno_collegate_con_l_art | 1 |
| collegate_con_l_art_poiché | 1 |
| tale_rapporto_è_però_collegato | 1 |
| rapporto_è_però_collegato_con | 1 |
| è_però_collegato_con_nesso | 1 |
| però_collegato_con_nesso_di | 1 |
| collegato_con_nesso_di_accessorietà | 1 |
| del_disegno_di_legge_collegato | 1 |
| disegno_di_legge_collegato_con | 1 |
| di_legge_collegato_con_l | 1 |
| legge_collegato_con_l_art | 1 |
| collegato_con_l_art_non | 1 |
| non_presentano_possibilità_di_collegamento | 1 |
| presentano_possibilità_di_collegamento_con | 1 |
| possibilità_di_collegamento_con_le | 1 |
| di_collegamento_con_le_esenzioni | 1 |
| collegamento_con_le_esenzioni_contenute | 1 |
| che_non_consente_quel_collegamento | 1 |
| non_consente_quel_collegamento_che | 1 |
| consente_quel_collegamento_che_si | 1 |
| quel_collegamento_che_si_ritiene | 1 |
| collegamento_che_si_ritiene_necessario | 1 |
| imposta_quando_sussista_un_collegamento | 1 |
| quando_sussista_un_collegamento_fra | 1 |
| sussista_un_collegamento_fra_il | 1 |
| un_collegamento_fra_il_soggetto | 1 |
| collegamento_fra_il_soggetto_estraneo | 1 |
| dell_imposta_allorché_il_collegamento | 1 |
| imposta_allorché_il_collegamento_anzidetto | 1 |
| allorché_il_collegamento_anzidetto_si | 1 |
| il_collegamento_anzidetto_si_riscontra | 1 |
| collegamento_anzidetto_si_riscontra_con | 1 |
| e_a_giustificare_un_collegamento | 1 |
| a_giustificare_un_collegamento_ai | 1 |
| giustificare_un_collegamento_ai_fini | 1 |
| un_collegamento_ai_fini_e | 1 |
| collegamento_ai_fini_e_per | 1 |
| sempre_esplicita_mediante_il_collegamento | 1 |
| esplicita_mediante_il_collegamento_a | 1 |
| mediante_il_collegamento_a_fatti | 1 |
| il_collegamento_a_fatti_e | 1 |
| collegamento_a_fatti_e_circostanze | 1 |
| comunque_in_nessun_modo_collegabile | 1 |
| in_nessun_modo_collegabile_con | 1 |
| nessun_modo_collegabile_con_la | 1 |
| modo_collegabile_con_la_durata | 1 |
| collegabile_con_la_durata_della | 1 |
| dell_art_al_primo_collegato | 1 |
| art_al_primo_collegato_e | 1 |
| al_primo_collegato_e_restano | 1 |
| primo_collegato_e_restano_assorbite | 1 |
| collegato_e_restano_assorbite_tutte | 1 |
| per_tutti_gli_atti_collegati | 1 |
| tutti_gli_atti_collegati_coll | 1 |
| gli_atti_collegati_coll_attività | 1 |
| atti_collegati_coll_attività_assistenziale | 1 |
| collegati_coll_attività_assistenziale_da | 1 |
| l_agevolazione_regionale_sono_collegati | 1 |
| agevolazione_regionale_sono_collegati_nei | 1 |
| regionale_sono_collegati_nei_fini | 1 |
| sono_collegati_nei_fini_e | 1 |
| collegati_nei_fini_e_nella | 1 |
| turistiche_agevolazioni_fiscali_purché_collegate | 1 |
| agevolazioni_fiscali_purché_collegate_con | 1 |
| fiscali_purché_collegate_con_le | 1 |
| purché_collegate_con_le_su | 1 |
| collegate_con_le_su_indicate | 1 |
| verso_ogni_possibilità_di_collegamento | 1 |
| ogni_possibilità_di_collegamento_tra | 1 |
| possibilità_di_collegamento_tra_il | 1 |
| di_collegamento_tra_il_tipo | 1 |
| collegamento_tra_il_tipo_di | 1 |
| comma_precedente_si_ottenga_collegando | 1 |
| precedente_si_ottenga_collegando_il | 1 |
| si_ottenga_collegando_il_primo | 1 |
| ottenga_collegando_il_primo_periodo | 1 |
| collegando_il_primo_periodo_del | 1 |
| di_pubblicità_giacché_il_collegamento | 1 |
| pubblicità_giacché_il_collegamento_è | 1 |
| giacché_il_collegamento_è_puramente | 1 |
| il_collegamento_è_puramente_formale | 1 |
| collegamento_è_puramente_formale_e | 1 |
| compimento_del_quale_si_ricollega | 1 |
| del_quale_si_ricollega_una | 1 |
| quale_si_ricollega_una_decadenza | 1 |
| si_ricollega_una_decadenza_cfr | 1 |
| ricollega_una_decadenza_cfr_ad | 1 |
| esaminare_le_singole_disposizioni_collegandole | 1 |
| le_singole_disposizioni_collegandole_nel | 1 |
| singole_disposizioni_collegandole_nel_sistema | 1 |
| disposizioni_collegandole_nel_sistema_voluto | 1 |
| collegandole_nel_sistema_voluto_dal | 1 |
| legge_stralcio_del_è_collegato | 1 |
| stralcio_del_è_collegato_con | 1 |
| del_è_collegato_con_quello | 1 |
| è_collegato_con_quello_delle | 1 |
| collegato_con_quello_delle_leggi | 1 |
| si_è_detto_si_ricollega | 1 |
| è_detto_si_ricollega_strettamente | 1 |
| detto_si_ricollega_strettamente_la | 1 |
| si_ricollega_strettamente_la_legge | 1 |
| ricollega_strettamente_la_legge_ottobre | 1 |
| anche_questo_sarebbe_strettamente_collegato | 1 |
| questo_sarebbe_strettamente_collegato_con | 1 |
| sarebbe_strettamente_collegato_con_i | 1 |
| strettamente_collegato_con_i_prezzi | 1 |
| collegato_con_i_prezzi_d | 1 |
| si_discute_non_è_collegata | 1 |
| discute_non_è_collegata_a | 1 |
| non_è_collegata_a_tale | 1 |
| è_collegata_a_tale_procedimento | 1 |
| collegata_a_tale_procedimento_come | 1 |
| nelle_due_ordinanze_sono_collegate | 1 |
| due_ordinanze_sono_collegate_prospettandosi | 1 |
| ordinanze_sono_collegate_prospettandosi_il | 1 |
| sono_collegate_prospettandosi_il_dubbio | 1 |
| collegate_prospettandosi_il_dubbio_che | 1 |
| gennaio_n_questioni_strettamente_collegate | 1 |
| n_questioni_strettamente_collegate_tanto | 1 |
| questioni_strettamente_collegate_tanto_da | 1 |
| strettamente_collegate_tanto_da_costituire | 1 |
| collegate_tanto_da_costituire_una | 1 |
| ordinanza_ha_denunziato_in_collegamento | 1 |
| ha_denunziato_in_collegamento_con | 1 |
| denunziato_in_collegamento_con_i | 1 |
| in_collegamento_con_i_suddetti | 1 |
| collegamento_con_i_suddetti_artt | 1 |
| amministrativo_che_è_un_collegamento | 1 |
| che_è_un_collegamento_ritenuto | 1 |
| è_un_collegamento_ritenuto_ingiustificato | 1 |
| un_collegamento_ritenuto_ingiustificato_da | 1 |
| collegamento_ritenuto_ingiustificato_da_questa | 1 |
| può_essere_interpretato_senza_collegarlo | 1 |
| essere_interpretato_senza_collegarlo_col | 1 |
| interpretato_senza_collegarlo_col_comma | 1 |
| senza_collegarlo_col_comma_che | 1 |
| collegarlo_col_comma_che_lo | 1 |
| che_con_essi_si_collegano | 1 |
| con_essi_si_collegano_non | 1 |
| essi_si_collegano_non_discende | 1 |
| si_collegano_non_discende_dall | 1 |
| collegano_non_discende_dall_applicazione | 1 |
| nelle_ricordate_sentenze_si_ricollega | 1 |
| ricordate_sentenze_si_ricollega_quello | 1 |
| sentenze_si_ricollega_quello_della | 1 |
| si_ricollega_quello_della_legge | 1 |
| ricollega_quello_della_legge_ottobre | 1 |
| del_che_vi_si_ricollegano | 1 |
| che_vi_si_ricollegano_si | 1 |
| vi_si_ricollegano_si_riscontrano | 1 |
| si_ricollegano_si_riscontrano_direttive | 1 |
| ricollegano_si_riscontrano_direttive_e | 1 |
| si_pone_attraverso_il_collegamento | 1 |
| pone_attraverso_il_collegamento_dell | 1 |
| attraverso_il_collegamento_dell_obbligazione | 1 |
| il_collegamento_dell_obbligazione_del | 1 |
| collegamento_dell_obbligazione_del_pagamento | 1 |
| semplice_detenzione_dell_apparecchio_collegamento | 1 |
| detenzione_dell_apparecchio_collegamento_previsto | 1 |
| dell_apparecchio_collegamento_previsto_dall | 1 |
| apparecchio_collegamento_previsto_dall_art | 1 |
| collegamento_previsto_dall_art_del | 1 |
| questa_ultima_esigenza_esattamente_ricollegata | 1 |
| ultima_esigenza_esattamente_ricollegata_dall | 1 |
| esigenza_esattamente_ricollegata_dall_ordinanza | 1 |
| esattamente_ricollegata_dall_ordinanza_al | 1 |
| ricollegata_dall_ordinanza_al_principio | 1 |
| nuove_iscrizioni_nei_ruoli_ricollegantisi | 1 |
| iscrizioni_nei_ruoli_ricollegantisi_a | 1 |
| nei_ruoli_ricollegantisi_a_loro | 1 |
| ruoli_ricollegantisi_a_loro_volta | 1 |
| ricollegantisi_a_loro_volta_a | 1 |
| pose_in_risalto_che_collegandosi | 1 |
| in_risalto_che_collegandosi_necessariamente | 1 |
| risalto_che_collegandosi_necessariamente_il | 1 |
| che_collegandosi_necessariamente_il_tributo | 1 |
| collegandosi_necessariamente_il_tributo_alla | 1 |
| tutta_evidenza_essa_si_collega | 1 |
| evidenza_essa_si_collega_alle | 1 |
| essa_si_collega_alle_finalità | 1 |
| si_collega_alle_finalità_proprie | 1 |
| collega_alle_finalità_proprie_del | 1 |
| all_amministrazione_italiana_si_collegarono | 1 |
| amministrazione_italiana_si_collegarono_o | 1 |
| italiana_si_collegarono_o_ne | 1 |
| si_collegarono_o_ne_furono | 1 |
| collegarono_o_ne_furono_la | 1 |
| fiscali_che_siano_razionalmente_collegati | 1 |
| anche_quello_del_loro_collegamento | 1 |
| quello_del_loro_collegamento_con | 1 |
| del_loro_collegamento_con_una | 1 |
| loro_collegamento_con_una_determinata | 1 |
| collegamento_con_una_determinata_attività | 1 |
| del_criterio_del_loro_collegamento | 1 |
| criterio_del_loro_collegamento_con | 1 |
| del_loro_collegamento_con_le | 1 |
| loro_collegamento_con_le_finalità | 1 |
| collegamento_con_le_finalità_della | 1 |
| la_sua_prestazione_è_collegata | 1 |
| sua_prestazione_è_collegata_sentenza | 1 |
| prestazione_è_collegata_sentenza_giugno | 1 |
| è_collegata_sentenza_giugno_n | 1 |
| collegata_sentenza_giugno_n_non | 1 |
| deve_risultare_da_un_collegamento | 1 |
| risultare_da_un_collegamento_effettivo | 1 |
| da_un_collegamento_effettivo_e | 1 |
| un_collegamento_effettivo_e_che | 1 |
| collegamento_effettivo_e_che_ad | 1 |
| decreto_presidenziale_cui_li_collega | 1 |
| presidenziale_cui_li_collega_un | 1 |
| cui_li_collega_un_legame | 1 |
| li_collega_un_legame_indiscutibile | 1 |
| collega_un_legame_indiscutibile_la | 1 |
| rapporto_di_supplementarietà_che_collega | 1 |
| di_supplementarietà_che_collega_l | 1 |
| supplementarietà_che_collega_l_addizionale | 1 |
| che_collega_l_addizionale_al | 1 |
| collega_l_addizionale_al_tributo | 1 |
| agevolazioni_fiscali_alle_prime_collegate | 1 |
| fiscali_alle_prime_collegate_è | 1 |
| alle_prime_collegate_è_altrettanto | 1 |
| prime_collegate_è_altrettanto_vero | 1 |
| collegate_è_altrettanto_vero_che | 1 |
| necessario_che_sussista_un_collegamento | 1 |
| che_sussista_un_collegamento_tra | 1 |
| sussista_un_collegamento_tra_i | 1 |
| un_collegamento_tra_i_rispettivi | 1 |
| collegamento_tra_i_rispettivi_fini | 1 |
| che_vi_è_strettamente_collegato | 1 |
| vi_è_strettamente_collegato_la | 1 |
| è_strettamente_collegato_la_denuncia | 1 |
| strettamente_collegato_la_denuncia_di | 1 |
| collegato_la_denuncia_di_incostituzionalità | 1 |
| in_semplici_calcoli_di_collegamento | 1 |
| semplici_calcoli_di_collegamento_materiale | 1 |
| calcoli_di_collegamento_materiale_desunti | 1 |
| di_collegamento_materiale_desunti_dai | 1 |
| collegamento_materiale_desunti_dai_dati | 1 |
| quale_esse_poggiavano_si_collegano | 1 |
| esse_poggiavano_si_collegano_infatti | 1 |
| poggiavano_si_collegano_infatti_in | 1 |
| si_collegano_infatti_in_un | 1 |
| collegano_infatti_in_un_nesso | 1 |
| n_e_successive_modificazioni_collegato | 1 |
| e_successive_modificazioni_collegato_con | 1 |
| successive_modificazioni_collegato_con_il | 1 |
| modificazioni_collegato_con_il_disposto | 1 |
| collegato_con_il_disposto_dell | 1 |
| tributi_nonché_delle_funzioni_collegate | 1 |
| nonché_delle_funzioni_collegate_al | 1 |
| delle_funzioni_collegate_al_servizio | 1 |
| funzioni_collegate_al_servizio_esattoriale | 1 |
| collegate_al_servizio_esattoriale_si | 1 |
| avere_in_alcun_modo_collegato | 1 |
| in_alcun_modo_collegato_la | 1 |
| alcun_modo_collegato_la_concessione | 1 |
| modo_collegato_la_concessione_del | 1 |
| collegato_la_concessione_del_beneficio | 1 |
| l_obbligazione_tributaria_sia_collegata | 1 |
| obbligazione_tributaria_sia_collegata_a | 1 |
| tributaria_sia_collegata_a_quello | 1 |
| sia_collegata_a_quello_che | 1 |
| collegata_a_quello_che_è | 1 |
| nei_quali_le_passività_ricollegate | 1 |
| quali_le_passività_ricollegate_al | 1 |
| le_passività_ricollegate_al_patrimonio | 1 |
| passività_ricollegate_al_patrimonio_soltanto | 1 |
| ricollegate_al_patrimonio_soltanto_sotto | 1 |
| nell_etichetta_esterna_il_collegamento | 1 |
| etichetta_esterna_il_collegamento_col | 1 |
| esterna_il_collegamento_col_fatto | 1 |
| il_collegamento_col_fatto_dell | 1 |
| collegamento_col_fatto_dell_importazione | 1 |
| basta_aver_constatato_il_collegamento | 1 |
| aver_constatato_il_collegamento_delle | 1 |
| constatato_il_collegamento_delle_due | 1 |
| quel_servizio_e_siffatto_collegamento | 1 |
| servizio_e_siffatto_collegamento_non | 1 |
| e_siffatto_collegamento_non_puramente | 1 |
| siffatto_collegamento_non_puramente_estrinseco | 1 |
| collegamento_non_puramente_estrinseco_o | 1 |
| interessi_o_di_un_collegamento | 1 |
| o_di_un_collegamento_diretto | 1 |
| di_un_collegamento_diretto_o | 1 |
| un_collegamento_diretto_o_indiretto | 1 |
| collegamento_diretto_o_indiretto_tra | 1 |
| sostanza_anche_se_il_collegamento | 1 |
| anche_se_il_collegamento_fra | 1 |
| se_il_collegamento_fra_l | 1 |
| il_collegamento_fra_l_entrata | 1 |
| collegamento_fra_l_entrata_e | 1 |
| minimo_appare_pienamente_legittima_collegata | 1 |
| appare_pienamente_legittima_collegata_come | 1 |
| pienamente_legittima_collegata_come_essa | 1 |
| legittima_collegata_come_essa_è | 1 |
| collegata_come_essa_è_ad | 1 |
| conseguenze_che_l_ordinamento_collega | 1 |
| che_l_ordinamento_collega_ai | 1 |
| l_ordinamento_collega_ai_casi | 1 |
| ordinamento_collega_ai_casi_di | 1 |
| collega_ai_casi_di_disfunzione | 1 |
| dei_comuni_in_materia_collegata | 1 |
| comuni_in_materia_collegata_alla | 1 |
| in_materia_collegata_alla_disciplina | 1 |
| materia_collegata_alla_disciplina_del | 1 |
| collegata_alla_disciplina_del_tributo | 1 |
| e_tale_impugnativa_ha_collegato | 1 |
| tale_impugnativa_ha_collegato_al | 1 |
| impugnativa_ha_collegato_al_rispetto | 1 |
| ha_collegato_al_rispetto_dell | 1 |
| collegato_al_rispetto_dell_art | 1 |
| consistenza_senza_imporre_alcun_collegamento | 1 |
| senza_imporre_alcun_collegamento_con | 1 |
| imporre_alcun_collegamento_con_le | 1 |
| alcun_collegamento_con_le_risultanze | 1 |
| collegamento_con_le_risultanze_del | 1 |
| rispetto_non_può_essere_collegato | 1 |
| non_può_essere_collegato_all | 1 |
| può_essere_collegato_all_intangibilità | 1 |
| essere_collegato_all_intangibilità_dei | 1 |
| collegato_all_intangibilità_dei_mobili | 1 |
| in_giuoco_e_il_collegamento | 1 |
| giuoco_e_il_collegamento_interno | 1 |
| e_il_collegamento_interno_che | 1 |
| il_collegamento_interno_che_esiste | 1 |
| collegamento_interno_che_esiste_tra | 1 |
| rapporti_singoli_a_questo_collegamento | 1 |
| singoli_a_questo_collegamento_nell | 1 |
| a_questo_collegamento_nell_art | 1 |
| questo_collegamento_nell_art_suddetto | 1 |
| collegamento_nell_art_suddetto_si | 1 |
| si_ha_quindi_un_collegamento | 1 |
| ha_quindi_un_collegamento_tra | 1 |
| quindi_un_collegamento_tra_atti | 1 |
| un_collegamento_tra_atti_normativi | 1 |
| collegamento_tra_atti_normativi_primari | 1 |
| caratterizzato_dal_fatto_del_collegamento | 1 |
| dal_fatto_del_collegamento_diretto | 1 |
| fatto_del_collegamento_diretto_in | 1 |
| del_collegamento_diretto_in_percentuale | 1 |
| collegamento_diretto_in_percentuale_dell | 1 |
| che_per_giudicare_del_collegamento | 1 |
| per_giudicare_del_collegamento_tra | 1 |
| giudicare_del_collegamento_tra_legge | 1 |
| del_collegamento_tra_legge_delegante | 1 |
| collegamento_tra_legge_delegante_e | 1 |
| esercente_imprese_commerciali_sono_collegate | 1 |
| imprese_commerciali_sono_collegate_con | 1 |
| commerciali_sono_collegate_con_l | 1 |
| sono_collegate_con_l_art | 1 |
| collegate_con_l_art_cpv | 1 |
| di_successione_che_essendo_collegato | 1 |
| successione_che_essendo_collegato_all | 1 |
| che_essendo_collegato_all_esigenza | 1 |
| essendo_collegato_all_esigenza_di | 1 |
| collegato_all_esigenza_di_copertura | 1 |
| la_prestazione_è_collegata_e | 1 |
| prestazione_è_collegata_e_determinabile | 1 |
| è_collegata_e_determinabile_quantitativamente | 1 |
| collegata_e_determinabile_quantitativamente_in | 1 |
| si_assume_che_il_collegamento | 1 |
| assume_che_il_collegamento_tra | 1 |
| che_il_collegamento_tra_imposizione | 1 |
| collegamento_tra_imposizione_e_capacità | 1 |
| la_prestazione_è_collegata_questo | 1 |
| prestazione_è_collegata_questo_collegamento | 1 |
| è_collegata_questo_collegamento_ad | 1 |
| collegata_questo_collegamento_ad_un | 1 |
| questo_collegamento_ad_un_presupposto | 1 |
| collegamento_ad_un_presupposto_condiziona | 1 |
| imposta_deducibile_esclusivamente_dal_collegamento | 1 |
| deducibile_esclusivamente_dal_collegamento_fra | 1 |
| esclusivamente_dal_collegamento_fra_i | 1 |
| collegamento_fra_i_soggetti_medesimi | 1 |
| in_particolare_il_necessario_collegamento | 1 |
| particolare_il_necessario_collegamento_con | 1 |
| predetti_un_indice_di_collegamento | 1 |
| un_indice_di_collegamento_con | 1 |
| indice_di_collegamento_con_il | 1 |
| di_collegamento_con_il_presupposto | 1 |
| collegamento_con_il_presupposto_dell | 1 |
| elemento_che_valga_a_collegare | 1 |
| che_valga_a_collegare_razionalmente | 1 |
| valga_a_collegare_razionalmente_come | 1 |
| a_collegare_razionalmente_come_invece | 1 |
| collegare_razionalmente_come_invece_avviene | 1 |
| non_consente_alcun_razionale_collegamento | 1 |
| consente_alcun_razionale_collegamento_con | 1 |
| alcun_razionale_collegamento_con_il | 1 |
| razionale_collegamento_con_il_presupposto | 1 |
| collegamento_con_il_presupposto_del | 1 |
| registro_ne_un_simile_collegamento | 1 |
| ne_un_simile_collegamento_può | 1 |
| un_simile_collegamento_può_basarsi | 1 |
| simile_collegamento_può_basarsi_su | 1 |
| collegamento_può_basarsi_su_di | 1 |
| la_cui_attività_si_ricollega | 1 |
| cui_attività_si_ricollega_in | 1 |
| attività_si_ricollega_in_particolare | 1 |
| si_ricollega_in_particolare_all | 1 |
| ricollega_in_particolare_all_assistenza | 1 |
| la_irrazionalità_del_sistema_collegando | 1 |
| irrazionalità_del_sistema_collegando_casualmente | 1 |
| del_sistema_collegando_casualmente_la | 1 |
| sistema_collegando_casualmente_la_presunta | 1 |
| collegando_casualmente_la_presunta_illegittimità | 1 |
| giustificazione_non_sussistendo_alcun_collegamento | 1 |
| non_sussistendo_alcun_collegamento_fra | 1 |
| sussistendo_alcun_collegamento_fra_la | 1 |
| alcun_collegamento_fra_la_imposizione | 1 |
| collegamento_fra_la_imposizione_patrimoniale | 1 |
| fondo_speciale_manchi_il_collegamento | 1 |
| speciale_manchi_il_collegamento_fra | 1 |
| manchi_il_collegamento_fra_l | 1 |
| il_collegamento_fra_l_imposizione | 1 |
| collegamento_fra_l_imposizione_patrimoniale | 1 |
| e_di_interesse_generale_collegate | 1 |
| di_interesse_generale_collegate_alle | 1 |
| interesse_generale_collegate_alle_finalità | 1 |
| generale_collegate_alle_finalità_proprie | 1 |
| collegate_alle_finalità_proprie_del | 1 |
| delle_norme_ad_esso_collegate | 1 |
| norme_ad_esso_collegate_o | 1 |
| ad_esso_collegate_o_dipendenti | 1 |
| esso_collegate_o_dipendenti_per | 1 |
| collegate_o_dipendenti_per_aver | 1 |
| tributaria_e_per_il_collegamento | 1 |
| e_per_il_collegamento_intercorrente | 1 |
| per_il_collegamento_intercorrente_tra | 1 |
| il_collegamento_intercorrente_tra_la | 1 |
| collegamento_intercorrente_tra_la_potestà | 1 |
| alle_norme_ad_esso_collegate | 1 |
| norme_ad_esso_collegate_e | 1 |
| ad_esso_collegate_e_dipendenti | 1 |
| esso_collegate_e_dipendenti_in | 1 |
| collegate_e_dipendenti_in_riferimento | 1 |
| estraneo_all_indagine_il_collegamento | 1 |
| all_indagine_il_collegamento_dell | 1 |
| indagine_il_collegamento_dell_art | 1 |
| il_collegamento_dell_art_della | 1 |
| collegamento_dell_art_della_legge | 1 |
| vi_si_rinvenga_un_collegamento | 1 |
| si_rinvenga_un_collegamento_di | 1 |
| rinvenga_un_collegamento_di_conseguenzialità | 1 |
| un_collegamento_di_conseguenzialità_con | 1 |
| collegamento_di_conseguenzialità_con_le | 1 |
| atti_legislativi_o_comunque_ricollegantisi | 1 |
| legislativi_o_comunque_ricollegantisi_quali | 1 |
| o_comunque_ricollegantisi_quali_presupposti | 1 |
| comunque_ricollegantisi_quali_presupposti_al | 1 |
| ricollegantisi_quali_presupposti_al_procedimento | 1 |
| negativi_che_vi_erano_collegati | 1 |
| che_vi_erano_collegati_pretore | 1 |
| vi_erano_collegati_pretore_di | 1 |
| erano_collegati_pretore_di_assisi | 1 |
| collegati_pretore_di_assisi_tribunale | 1 |
| ai_tributi_indiretti_strettamente_collegati | 1 |
| tributi_indiretti_strettamente_collegati_ai | 1 |
| indiretti_strettamente_collegati_ai_fatti | 1 |
| strettamente_collegati_ai_fatti_economici | 1 |
| collegati_ai_fatti_economici_tanto | 1 |
| normativi_cui_esso_si_collega | 1 |
| cui_esso_si_collega_al | 1 |
| esso_si_collega_al_riguardo | 1 |
| si_collega_al_riguardo_giova | 1 |
| collega_al_riguardo_giova_ricordare | 1 |
| o_è_dato_comunque_collegare | 1 |
| è_dato_comunque_collegare_alla | 1 |
| dato_comunque_collegare_alla_lamentata | 1 |
| comunque_collegare_alla_lamentata_violazione | 1 |
| collegare_alla_lamentata_violazione_degli | 1 |
| ipotesi_si_sarebbe_potuto_ricollegare | 1 |
| si_sarebbe_potuto_ricollegare_il | 1 |
| sarebbe_potuto_ricollegare_il_dubbio | 1 |
| potuto_ricollegare_il_dubbio_di | 1 |
| ricollegare_il_dubbio_di_costituzionalità | 1 |
| imposizione_fiscale_autonoma_direttamente_ricollegata | 1 |
| fiscale_autonoma_direttamente_ricollegata_al | 1 |
| autonoma_direttamente_ricollegata_al_condono | 1 |
| direttamente_ricollegata_al_condono_e | 1 |
| ricollegata_al_condono_e_da | 1 |
| sociale_ma_l_ordinanza_collegandosi | 1 |
| ma_l_ordinanza_collegandosi_proprio | 1 |
| l_ordinanza_collegandosi_proprio_a | 1 |
| ordinanza_collegandosi_proprio_a_questi | 1 |
| collegandosi_proprio_a_questi_motivi | 1 |
| contributiva_in_funzione_del_collegamento | 1 |
| in_funzione_del_collegamento_con | 1 |
| funzione_del_collegamento_con_le | 1 |
| del_collegamento_con_le_fattispecie | 1 |
| collegamento_con_le_fattispecie_cui | 1 |
| sufficiente_il_collegamento_dell_imposizione | 1 |
| il_collegamento_dell_imposizione_ad | 1 |
| collegamento_dell_imposizione_ad_un | 1 |
| un_elemento_oggettivo_razionalmente_collegato | 1 |
| elemento_oggettivo_razionalmente_collegato_con | 1 |
| oggettivo_razionalmente_collegato_con_la | 1 |
| razionalmente_collegato_con_la_situazione | 1 |
| collegato_con_la_situazione_economica | 1 |
| base_di_criteri_economici_collegati | 1 |
| di_criteri_economici_collegati_al | 1 |
| criteri_economici_collegati_al_miglior | 1 |
| economici_collegati_al_miglior_perseguimento | 1 |
| collegati_al_miglior_perseguimento_dei | 1 |
| tributaria_consegua_con_necessario_collegamento | 1 |
| consegua_con_necessario_collegamento_la | 1 |
| con_necessario_collegamento_la_potestà | 1 |
| necessario_collegamento_la_potestà_amministrativa | 1 |
| collegamento_la_potestà_amministrativa_ma | 1 |
| dei_redditi_ma_sia_ricollegabile | 1 |
| redditi_ma_sia_ricollegabile_unitamente | 1 |
| ma_sia_ricollegabile_unitamente_alla | 1 |
| sia_ricollegabile_unitamente_alla_normativa | 1 |
| ricollegabile_unitamente_alla_normativa_concernente | 1 |
| imputati_non_siano_da_collegare | 1 |
| non_siano_da_collegare_all | 1 |
| siano_da_collegare_all_istituto | 1 |
| da_collegare_all_istituto_del | 1 |
| collegare_all_istituto_del_cumulo | 1 |
| costituzionalità_si_sarebbe_potuto_ricollegare | 1 |
| si_sarebbe_potuto_ricollegare_a | 1 |
| sarebbe_potuto_ricollegare_a_varie | 1 |
| potuto_ricollegare_a_varie_disposizioni | 1 |
| ricollegare_a_varie_disposizioni_art | 1 |
| norme_sono_così_strettamente_collegate | 1 |
| sono_così_strettamente_collegate_che | 1 |
| così_strettamente_collegate_che_debbono | 1 |
| strettamente_collegate_che_debbono_essere | 1 |
| collegate_che_debbono_essere_considerate | 1 |
| appuntano_sulla_norma_di_collegamento | 1 |
| sulla_norma_di_collegamento_sulla | 1 |
| norma_di_collegamento_sulla_quale | 1 |
| di_collegamento_sulla_quale_si | 1 |
| collegamento_sulla_quale_si_incardina | 1 |
| tale_decreto_deve_ritenersi_collegato | 1 |
| decreto_deve_ritenersi_collegato_con | 1 |
| deve_ritenersi_collegato_con_il | 1 |
| ritenersi_collegato_con_il_decreto | 1 |
| collegato_con_il_decreto_legislativo | 1 |
| s_settembre_n_va_collegato | 1 |
| settembre_n_va_collegato_come | 1 |
| n_va_collegato_come_innanzi | 1 |
| va_collegato_come_innanzi_si | 1 |
| collegato_come_innanzi_si_è | 1 |
| la_natura_di_gestione_collegata | 1 |
| natura_di_gestione_collegata_meramente | 1 |
| di_gestione_collegata_meramente_a | 1 |
| gestione_collegata_meramente_a_individuali | 1 |
| collegata_meramente_a_individuali_prestazioni | 1 |
| corte_riflette_il_necessario_collegamento | 1 |
| riflette_il_necessario_collegamento_proporzionale | 1 |
| il_necessario_collegamento_proporzionale_di | 1 |
| necessario_collegamento_proporzionale_di_qualsiasi | 1 |
| collegamento_proporzionale_di_qualsiasi_forma | 1 |
| le_disposizioni_dell_art_ricollegano | 1 |
| disposizioni_dell_art_ricollegano_all | 1 |
| dell_art_ricollegano_all_esecuzione | 1 |
| art_ricollegano_all_esecuzione_dei | 1 |
| ricollegano_all_esecuzione_dei_miglioramenti | 1 |
| in_quanto_esse_siano_ricollegabili | 1 |
| quanto_esse_siano_ricollegabili_a | 1 |
| esse_siano_ricollegabili_a_finalità | 1 |
| siano_ricollegabili_a_finalità_speculative | 1 |
| ricollegabili_a_finalità_speculative_reali | 1 |
| fabbricabili_in_quanto_non_ricollegabile | 1 |
| in_quanto_non_ricollegabile_ad | 1 |
| quanto_non_ricollegabile_ad_iniziative | 1 |
| non_ricollegabile_ad_iniziative_attività | 1 |
| ricollegabile_ad_iniziative_attività_ed | 1 |
| contributiva_principio_che_si_ricollega | 1 |
| principio_che_si_ricollega_ad | 1 |
| che_si_ricollega_ad_una | 1 |
| si_ricollega_ad_una_solenne | 1 |
| ricollega_ad_una_solenne_enunciativa | 1 |
| ed_a_ciò_si_collega | 1 |
| a_ciò_si_collega_soprattutto | 1 |
| ciò_si_collega_soprattutto_dopo | 1 |
| si_collega_soprattutto_dopo_l | 1 |
| collega_soprattutto_dopo_l_aumento | 1 |
| se_dovesse_valere_il_collegamento | 1 |
| dovesse_valere_il_collegamento_con | 1 |
| valere_il_collegamento_con_l | 1 |
| il_collegamento_con_l_anno | 1 |
| collegamento_con_l_anno_dell | 1 |
| i_contributi_di_miglioria_collegati | 1 |
| contributi_di_miglioria_collegati_all | 1 |
| di_miglioria_collegati_all_attuazione | 1 |
| miglioria_collegati_all_attuazione_del | 1 |
| collegati_all_attuazione_del_piano | 1 |
| è_stata_o_meno_collegata | 1 |
| stata_o_meno_collegata_dal | 1 |
| o_meno_collegata_dal_legislatore | 1 |
| meno_collegata_dal_legislatore_al | 1 |
| collegata_dal_legislatore_al_presupposto | 1 |
| dell_art_manca_il_collegamento | 1 |
| art_manca_il_collegamento_con | 1 |
| manca_il_collegamento_con_un | 1 |
| il_collegamento_con_un_autentico | 1 |
| collegamento_con_un_autentico_indice | 1 |
| del_contributo_cui_si_collega | 1 |
| contributo_cui_si_collega_il | 1 |
| si_collega_il_sorgere_della | 1 |
| collega_il_sorgere_della_obbligazione | 1 |
| è_dato_rinvenire_un_collegamento | 1 |
| dato_rinvenire_un_collegamento_dell | 1 |
| rinvenire_un_collegamento_dell_addizionale | 1 |
| un_collegamento_dell_addizionale_con | 1 |
| collegamento_dell_addizionale_con_una | 1 |
| e_riscossione_del_tributo_collega | 1 |
| riscossione_del_tributo_collega_a | 1 |
| del_tributo_collega_a_questo | 1 |
| tributo_collega_a_questo_secondo | 1 |
| collega_a_questo_secondo_momento | 1 |
| l_insussistenza_del_necessario_collegamento | 1 |
| insussistenza_del_necessario_collegamento_tra | 1 |
| del_necessario_collegamento_tra_presupposto | 1 |
| necessario_collegamento_tra_presupposto_di | 1 |
| collegamento_tra_presupposto_di_fatto | 1 |
| stato_svincolato_dal_rigido_collegamento | 1 |
| svincolato_dal_rigido_collegamento_con | 1 |
| dal_rigido_collegamento_con_le | 1 |
| rigido_collegamento_con_le_risultanze | 1 |
| collegamento_con_le_risultanze_fiscali | 1 |
| può_ritenere_arbitrario_il_collegamento | 1 |
| ritenere_arbitrario_il_collegamento_stabilito | 1 |
| arbitrario_il_collegamento_stabilito_dal | 1 |
| il_collegamento_stabilito_dal_legislatore | 1 |
| collegamento_stabilito_dal_legislatore_tra | 1 |
| reso_meno_limpido_il_collegamento | 1 |
| meno_limpido_il_collegamento_alternativo | 1 |
| limpido_il_collegamento_alternativo_tra | 1 |
| il_collegamento_alternativo_tra_le | 1 |
| collegamento_alternativo_tra_le_situazioni | 1 |
| di_una_normativa_strettamente_collegata | 1 |
| una_normativa_strettamente_collegata_alle | 1 |
| normativa_strettamente_collegata_alle_finalità | 1 |
| strettamente_collegata_alle_finalità_di | 1 |
| collegata_alle_finalità_di_massima | 1 |
| la_originalità_del_provvedimento_collegata | 1 |
| originalità_del_provvedimento_collegata_storicamente | 1 |
| del_provvedimento_collegata_storicamente_all | 1 |
| provvedimento_collegata_storicamente_all_avvio | 1 |
| collegata_storicamente_all_avvio_della | 1 |
| stessa_soluzione_in_quanto_collega | 1 |
| soluzione_in_quanto_collega_l | 1 |
| in_quanto_collega_l_abbandono | 1 |
| quanto_collega_l_abbandono_da | 1 |
| collega_l_abbandono_da_parte | 1 |
| mero_fatto_ma_si_ricollega | 1 |
| fatto_ma_si_ricollega_anche | 1 |
| ma_si_ricollega_anche_al | 1 |
| si_ricollega_anche_al_diverso | 1 |
| ricollega_anche_al_diverso_grado | 1 |
| gli_va_riconosciuta_ha_collegato | 1 |
| va_riconosciuta_ha_collegato_il | 1 |
| riconosciuta_ha_collegato_il_beneficio | 1 |
| ha_collegato_il_beneficio_della | 1 |
| collegato_il_beneficio_della_proroga | 1 |
| differenza_dei_precedenti_si_ricollegano | 1 |
| dei_precedenti_si_ricollegano_sicuri | 1 |
| precedenti_si_ricollegano_sicuri_benefici | 1 |
| si_ricollegano_sicuri_benefici_conseguenziali | 1 |
| ricollegano_sicuri_benefici_conseguenziali_condono | 1 |
| pensione_di_guerra_è_collegata | 1 |
| di_guerra_è_collegata_per | 1 |
| guerra_è_collegata_per_tutti | 1 |
| è_collegata_per_tutti_militari | 1 |
| collegata_per_tutti_militari_e | 1 |
| la_mancanza_di_ogni_collegamento | 1 |
| mancanza_di_ogni_collegamento_con | 1 |
| di_ogni_collegamento_con_l | 1 |
| ogni_collegamento_con_l_esistenza | 1 |
| collegamento_con_l_esistenza_di | 1 |
| guerra_che_non_essendo_collegate | 1 |
| che_non_essendo_collegate_a | 1 |
| non_essendo_collegate_a_vincoli | 1 |
| essendo_collegate_a_vincoli_discendenti | 1 |
| collegate_a_vincoli_discendenti_da | 1 |
| ricerca_dei_dati_del_collegamento | 1 |
| dei_dati_del_collegamento_tra | 1 |
| dati_del_collegamento_tra_il | 1 |
| del_collegamento_tra_il_terzo | 1 |
| collegamento_tra_il_terzo_e | 1 |
| la_prestazione_risulta_collegata_e | 1 |
| prestazione_risulta_collegata_e_tale | 1 |
| risulta_collegata_e_tale_presupposto | 1 |
| collegata_e_tale_presupposto_consiste | 1 |
| capacità_contributiva_viene_strettamente_collegato | 1 |
| contributiva_viene_strettamente_collegato_a | 1 |
| viene_strettamente_collegato_a_quello | 1 |
| strettamente_collegato_a_quello_della | 1 |
| collegato_a_quello_della_giustizia | 1 |
| che_il_legislatore_ha_collegato | 1 |
| il_legislatore_ha_collegato_all | 1 |
| legislatore_ha_collegato_all_omessa | 1 |
| ha_collegato_all_omessa_documentazione | 1 |
| collegato_all_omessa_documentazione_degli | 1 |
| e_gli_oneri_strumentalmente_collegati | 1 |
| gli_oneri_strumentalmente_collegati_alla | 1 |
| oneri_strumentalmente_collegati_alla_produzione | 1 |
| strumentalmente_collegati_alla_produzione_del | 1 |
| collegati_alla_produzione_del_reddito | 1 |
| deducibili_considerando_il_necessario_collegamento | 1 |
| considerando_il_necessario_collegamento_con | 1 |
| necessario_collegamento_con_la_produzione | 1 |
| collegamento_con_la_produzione_del | 1 |
| di_imposte_indirette_il_collegamento | 1 |
| imposte_indirette_il_collegamento_con | 1 |
| indirette_il_collegamento_con_la | 1 |
| pubblica_a_cui_si_ricollega | 1 |
| a_cui_si_ricollega_la | 1 |
| cui_si_ricollega_la_nozione | 1 |
| si_ricollega_la_nozione_di | 1 |
| ricollega_la_nozione_di_contabilità | 1 |
| si_avrebbe_uno_stretto_collegamento | 1 |
| avrebbe_uno_stretto_collegamento_fra | 1 |
| uno_stretto_collegamento_fra_il | 1 |
| stretto_collegamento_fra_il_potere | 1 |
| collegamento_fra_il_potere_esecutivo | 1 |
| parlarsi_di_uno_stretto_collegamento | 1 |
| di_uno_stretto_collegamento_fra | 1 |
| uno_stretto_collegamento_fra_la | 1 |
| stretto_collegamento_fra_la_p | 1 |
| collegamento_fra_la_p_a | 1 |
| riguardi_prestazioni_professionali_non_collegate | 1 |
| prestazioni_professionali_non_collegate_a | 1 |
| professionali_non_collegate_a_singoli | 1 |
| non_collegate_a_singoli_beni | 1 |
| collegate_a_singoli_beni_non | 1 |
| il_presupposto_cui_è_collegata | 1 |
| presupposto_cui_è_collegata_la | 1 |
| cui_è_collegata_la_prestazione | 1 |
| è_collegata_la_prestazione_tributaria | 1 |
| collegata_la_prestazione_tributaria_e | 1 |
| basta_aver_considerato_il_collegamento | 1 |
| aver_considerato_il_collegamento_delle | 1 |
| considerato_il_collegamento_delle_due | 1 |
| ma_solo_per_ritenuto_collegamento | 1 |
| solo_per_ritenuto_collegamento_anche | 1 |
| per_ritenuto_collegamento_anche_l | 1 |
| ritenuto_collegamento_anche_l_art | 1 |
| collegamento_anche_l_art_comma | 1 |
3. Word embedding
3.1. Il grafico a barre riporta i 30 termini semanticamente più simili alla voce presenti all’interno del dftm_silver, ordinati per valore di similarità in ordine decrescente.
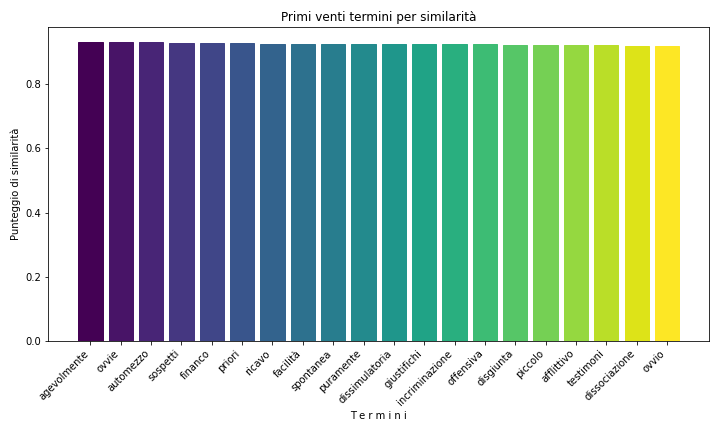
4. Statistiche descrittive
4.1. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di pronunce in cui compaiono la voce e i termini associati in relazione al df_term_glob, nonché il corrispondente numero di pronunce. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 1988 | 201 |
| 2021 | 171 |
| 2020 | 151 |
| 2006 | 140 |
| 2022 | 140 |
4.2. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di sentenze in cui compaiono la voce e i termini associati in relazione al dftm, nonché il corrispondente numero di sentenze. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 1988 | 110 |
| 1995 | 93 |
| 2020 | 88 |
| 2022 | 85 |
| 2017 | 80 |
4.3 La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di pronunce in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al df_term_glob, nonché il corrispondente numero di pronunce e la percentuale in relazione al numero totale di pronunce che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Antonio Baldassarre | 106 | 2.02599388379205 |
| Aldo Carosi | 101 | 1.93042813455657 |
| Riccardo Chieppa | 100 | 1.91131498470948 |
| Alfonso Quaranta | 99 | 1.89220183486239 |
| Ugo Spagnoli | 99 | 1.89220183486239 |
4.4. La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di sentenze in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al dftm, nonché il corrispondente numero di sentenze e la percentuale in relazione al numero totale di sentenze che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Aldo Carosi | 87 | 2.87033982184098 |
| Antonio Baldassarre | 87 | 2.87033982184098 |
| Ugo Spagnoli | 77 | 2.54041570438799 |
| Enzo Cheli | 59 | 1.94655229297262 |
| Giorgio Lattanzi | 58 | 1.91355988122732 |
4.5 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.6. Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob in relazione alla sentenze (linea continua) e alle ordinanze (linea tratteggiata). Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.7 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di sentenze presenti in dftm. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.8. Se cliccate sul link trovate il grafico a barre interattivo del numero di pronunce che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al df_term_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle pronunce che compongono df_term_silver ed è divisa per colori in base al numero di pronunce che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.9 Se cliccate sul link trovate il grafico a barre interattivo del numero di sentenze che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al dftm_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle sentenze che compongono dftm_silver ed è divisa per colori in base al numero di sentenze che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5. Lessicometria
5.1. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in df_term_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.2. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in dftm_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.3. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle pronunce che formano df_term_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle pronunce che formano df_term_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate | frequenza | rank |
|---|---|---|
| collegamento | 391 | 345 |
| collegata | 191 | 791 |
| collegato | 127 | 1200 |
| collegati | 112 | 1374 |
| collegate | 105 | 1447 |
| collega | 62 | 2265 |
| ricollega | 48 | 2723 |
| collegare | 22 | 4667 |
| collegamenti | 17 | 5440 |
| ricollegabile | 16 | 5627 |
| collegano | 12 | 6585 |
| collegando | 10 | 7247 |
| ricollegano | 10 | 7247 |
| ricollegata | 9 | 7649 |
| collegarsi | 8 | 8112 |
| ricollegato | 8 | 8112 |
| ricollegabili | 7 | 8640 |
| ricollegandosi | 6 | 9300 |
| ricollegare | 6 | 9300 |
| scollegato | 6 | 9300 |
| collegandosi | 5 | 10114 |
| ricollegarsi | 4 | 11152 |
| scollegati | 4 | 11152 |
| ricollegati | 3 | 12556 |
| collegabile | 2 | 14560 |
| collegabili | 2 | 14560 |
| ricollegantisi | 2 | 14560 |
| ricollegate | 2 | 14560 |
| collegandole | 1 | 18162 |
| collegandoli | 1 | 18162 |
| collegandone | 1 | 18162 |
| collegarlo | 1 | 18162 |
| collegarono | 1 | 18162 |
| collegassero | 1 | 18162 |
| collegavano | 1 | 18162 |
| necessariocollegamento | 1 | 18162 |
| ricollegabil | 1 | 18162 |
| ricollegasse | 1 | 18162 |
| ricollegava | 1 | 18162 |
| scollegate | 1 | 18162 |
5.4. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle sentenze che formano dftm_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle sentenze che formano dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate_motivaz | frequenza | rank |
|---|---|---|
| collegamento | 182 | 234 |
| collegata | 94 | 554 |
| collegati | 70 | 795 |
| collegato | 52 | 1102 |
| collegate | 51 | 1124 |
| collega | 35 | 1598 |
| ricollega | 24 | 2155 |
| collegare | 11 | 3820 |
| collegamenti | 8 | 4633 |
| collegano | 8 | 4633 |
| ricollegabile | 5 | 5993 |
| ricollegabili | 5 | 5993 |
| ricollegano | 5 | 5993 |
| collegando | 4 | 6665 |
| collegandosi | 4 | 6665 |
| ricollegandosi | 4 | 6665 |
| ricollegare | 4 | 6665 |
| ricollegata | 4 | 6665 |
| scollegato | 4 | 6665 |
| collegarsi | 3 | 7603 |
| ricollegato | 3 | 7603 |
| collegabile | 2 | 9003 |
| ricollegantisi | 2 | 9003 |
| scollegati | 2 | 9003 |
| collegandole | 1 | 11469 |
| collegandone | 1 | 11469 |
| collegarlo | 1 | 11469 |
| collegarono | 1 | 11469 |
| ricollegarsi | 1 | 11469 |
| ricollegate | 1 | 11469 |
| ricollegati | 1 | 11469 |
| ricollegava | 1 | 11469 |
| scollegate | 1 | 11469 |
5.5 Se cliccate sul link trovate il grafico a barre interattivo delle 50 pronunce con il maggior numero di parole uniche (o types) in df_term_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni pronuncia. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.6 Se cliccate sul link trovate il grafico a barre interattivo delle 50 sentenze con il maggior numero di parole uniche (o types) in dftm_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni sentenza. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.