Indice
Per una guida alla lettura clicca qui.
1. Concordanze 
1.1. La tabella  riporta le concordanze estratte dalle sentenze presenti nel subset dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| FileName | From | To | Pre | Keyword | Post |
|---|---|---|---|---|---|
| 1957-09.txt | 2247 | 2247 | statuto . quanto si è finora esposto , peraltro , non esaurisce il tema del dibattito , in relazione alla | fattispecie | sottoposta al giudizio della corte . il riconoscimento generico infatti della potestà normativa ed amministrativa , non importa , di |
| 1957-113.txt | 773 | 773 | ciò premesso per decidere della legittimità costituzionale dell art . 1 , occorre accertare : 1 ) se , nella | fattispecie | ivi preveduta , ricorra un ipotesi di esenzione tributaria ; 2 ) se e in quali limiti possa ritenersi consentito |
| 1957-116.txt | 882 | 882 | posto , deve rilevarsi che la illegittimità costituzionale delle disposizioni contenute nel detto primo comma direttamente deriva dall applicazione alla | fattispecie | dei principi già affermati da questa corte nella ricordata sentenza n . 9 del 17 gennaio 1957 . nel riconoscere |
| 1957-19.txt | 402 | 402 | uniformarsi all indirizzo ed ai principi fondamentali della legislazione statale per ogni singolo tributo . per quanto si riferisce alla | fattispecie | sottoposta al giudizio della corte , fattispecie analoga a quella ora in esame , la sentenza più volte richiamata ha |
| 1957-19.txt | 409 | 409 | della legislazione statale per ogni singolo tributo . per quanto si riferisce alla fattispecie sottoposta al giudizio della corte , | fattispecie | analoga a quella ora in esame , la sentenza più volte richiamata ha considerato che , non essendo state finora |
| 1957-42.txt | 1673 | 1673 | rimanessero esclusi quelli ai quali non erano dovute . per tutte queste considerazioni la corte non ritiene che nella particolare | fattispecie | concreta sottoposta al suo esame sia da dichiarare la illegittimità costituzionale dell art . 2 della sopracitata legge regionale , |
| 1957-52.txt | 1263 | 1263 | ricomprendano istituzionalmente in questa funzione sia la potestà di polizia tributaria che le leggi riconoscono all autorità finanziaria ( nella | fattispecie | , art . 64 legge 30 dicembre 1923 , n . 3276 ) , sia il potere di vigilanza sull |
| 1957-58.txt | 840 | 840 | a questi principi si è ispirata la giurisprudenza dell alta corte siciliana . ciò posto , passando a considerare la | fattispecie | in esame , occorre vedere se la legge impugnata sia contenuta entro i cennati limiti della potestà normativa della regione |
| 1960-51.txt | 854 | 854 | deve avere per non essere in contrasto con la norma dell art . 23 della costituzione . senonché , nella | fattispecie | in esame , la corte ritiene che ai suindicati elementi della superficie e dell uso , di cui all art |
| 1963-92.txt | 170 | 170 | palesa un eguale capacità contributiva ; mentre , d altra parte , la rilevata eguaglianza di situazione fra le due | fattispecie | non può rimanere influenzata dalla diversità del titolo di acquisto , risultando questa neutralizzata dalla funzione perequativa che deriva dall |
| 1966-88.txt | 387 | 387 | contrastante col precetto costituzionale deve ritenersi una legge la quale , per il modo in cui provvede a regolare le | fattispecie | verificatesi prima della sua entrata in vigore , persegue e raggiunge , anche se indirettamente , lo stesso risultato . |
| 1966-88.txt | 585 | 585 | 31 del 3 febbraio 1962 ) che dichiarò tale norma costituzionalmente illegittima . la legge ora impugnata ha regolato tali | fattispecie | sottoponendole , come si è detto , alle ” tariffe in vigore il 3 febbraio 1962 ” ; a tariffe |
| 1966-89.txt | 481 | 481 | relazioni e i dibattiti parlamentari partirono dal presupposto che l art . 5 della nuova legge intendesse disciplinare precisamente quelle | fattispecie | che già erano state regolate dal governo attraverso la decretazione di urgenza ; e lo conferma perentoriamente la circostanza che |
| 1967-94.txt | 343 | 343 | sentenza dalla quale , in ipotesi , avrebbe potuto derivare la sua indebita tassazione . di qui l accostamento alla | fattispecie | dell art . 6 della legge 20 marzo 1865 , n . 2248 , all . e ( regola del |
| 1968-24.txt | 423 | 423 | è necessario che lo disciplini con la stessa decorrenza cronologica della precedente legge . ciò non si verifica nella presente | fattispecie | , perché , mentre la legge impugnata stabilisce che il regime tributario disposto dalla legge statale n . 1102 del |
| 1969-157.txt | 1397 | 1397 | da far escludere che possano presentarsi casi limite come quello ipotizzato nell ordinanza di rinvio . del resto proprio la | fattispecie | all esame del giudice a quo dimostra come anche una domanda parziale finisce col porre in discussione l intero negozio |
| 1969-86.txt | 579 | 579 | e agli uffici insieme . così considerata , la norma del 1962 , avente efficacia retroattiva perché volta a disciplinare | fattispecie | già perfette al 31 dicembre 1959 , sembrò una norma innovativa , come riducente , dalla metà meno uno a |
| 1972-120.txt | 588 | 588 | , capacità contributiva e idoneità alla obbligazione d imposta , deducibile esclusivamente dal collegamento fra i soggetti medesimi e le | fattispecie | cui la norma tributaria attribuisce tale efficacia , secondo valutazioni riservate al legislatore . il che , secondo il disposto |
| 1972-120.txt | 846 | 846 | domande non aventi immediato fondamento sulla convenzione stessa . situazione che l ordinanza del giudice a quo delinea nelle due | fattispecie | in esame , con riferimento all imposizione del tributo solidalmente a carico di parti convenute e relativa alla registrazione di |
| 1972-155.txt | 2636 | 2636 | garantito , e talvolta addirittura oggetto di una specifica tutela . le ordinanze denunciano poi , in rapporto alla stessa | fattispecie | , anche la violazione del comma terzo dell art . 42 circa la mancanza di un indennizzo in quella che |
| 1972-186.txt | 603 | 603 | ma non vi sarebbe pregiudizio per il contribuente quando , a seguito della decisione della commissione fosse , come nella | fattispecie | in esame , risultata soccombente l amministrazione , perciò unica interessata alla notificazione . l avvocatura ammette che il ritardo |
| 1972-214.txt | 132 | 132 | deriverebbe dalla violazione dell art . 3 , primo comma , della costituzione , per difformità di trattamento rispetto a | fattispecie | analoghe , in quanto le somme erogate per le medesime causali da casse di previdenza di professionisti , quali avvocati |
| 1972-98.txt | 88 | 88 | da quella regione il 24 marzo 1972 , recante ” modalità di pagamento dell imposta generale sull entrata afferente a | fattispecie | tributarie maturate nel territorio della regione ” , la quale dispone che le società industriali e commerciali , gli istituti |
| 1972-98.txt | 142 | 142 | , agenzie e depositi in sicilia e sede centrale nella penisola debbano versare la imposta generale sull entrata relativa a | fattispecie | maturate nel territorio dell isola presso il 2 ufficio ige di palermo , imponendo altresì ai soggetti passivi d imposta |
| 1972-98.txt | 302 | 302 | regione , cui affluiscano , ” per esigenze amministrative ” , entrate spettanti alla regione , ” sebbene relative a | fattispecie | maturate nell ambito regionale ” , come per l appunto è il caso del primo ufficio del registro per l |
| 1973-05.txt | 422 | 422 | . 36 di quest ultima legge , riproducendo , con modificazioni formali irrilevanti sul piano esegetico , la configurazione della | fattispecie | di aggravamento della pena pecuniaria in riferimento all ammontare del tributo evaso o di cui si è tentata l evasione |
| 1973-109.txt | 139 | 139 | la questione non è fondata . l ordinanza di rinvio osserva anzitutto che la norma citata , tuttora applicabile alla | fattispecie | oggetto del giudizio a quo , pone sullo stesso piano , ai fini del regime della sopratassa , l evasore |
| 1973-109.txt | 313 | 313 | aprile 1945 , n . 141 . vi è dunque una netta differenziazione quantitativa della sanzione , che per la | fattispecie | di cui è causa è pari alla metà della sopratassa prevista per l omessa o infedele denuncia . né appare |
| 1973-109.txt | 417 | 417 | . 13 gennaio 1936 , n . 2313 ) , e rispettivamente l art . 103 , con riguardo a | fattispecie | analoghe ma non identiche , comminavano entrambi la medesima sanzione della sopratassa , sia pure con misure diverse ; e |
| 1973-109.txt | 446 | 446 | medesima sanzione della sopratassa , sia pure con misure diverse ; e d altra parte nessun principio richiede che le | fattispecie | dell omessa o tardiva denunzia e del ritardato pagamento dell imposta debbano essere oggetto di sanzioni di diversa natura , |
| 1973-116.txt | 153 | 153 | che , sebbene riscossa fuori del territorio regionale , concerne prestazioni di servizi , le quali dovrebbero essere configurate quali | fattispecie | tributarie maturate nell ambito della sua competenza territoriale . a fondamento del ricorso invoca le disposizioni dell art . 36 |
| 1973-116.txt | 566 | 566 | le entrate tributarie erariali riscosse in sicilia ( art . 2 ) nonché quelle , che , sebbene attinenti a | fattispecie | tributarie maturate in sicilia , affluiscono per esigenze amministrative ad uffici situati fuori del suo territorio ( art . 4 |
| 1973-116.txt | 1029 | 1029 | stessa . dalla accennata disciplina discende che il tributo in contestazione non ha fonte , in alcun caso , in | fattispecie | maturate nell ambito regionale , onde la esclusione di problemi circa la spettanza alla regione in riferimento alla riscossione di |
| 1973-145.txt | 823 | 823 | poi , ammesso altresì con la successiva sentenza n . 155 del 1972 , che pur concerne una ben distinta | fattispecie | , quale l affitto dei fondi rustici , oggetto di diversa disciplina giuridica . la ” utilizzabilità in astratto dei |
| 1973-71.txt | 249 | 249 | di detto decreto , in forza del quale alla regione spettano anche quelle entrate che , sebbene relative a “ | fattispecie | tributarie maturate nell ambito regionale ” , affluiscono per esigenze amministrative ad uffici finanziari statali situati fuori del territorio della |
| 1973-71.txt | 307 | 307 | economici compiuti nel territorio siciliano possano correttamente configurarsi , ai fini della applicazione del predetto art . 4 , come | fattispecie | tributarie maturate in sicilia , ancorché l imposta , nella specie l i.g.e . , con riferimento al complessivo volume |
| 1973-81.txt | 100 | 100 | quali le attribuirebbero sia le entrate tributarie erariali riscosse nell ambito del suo territorio , sia le entrate relative a | fattispecie | maturate nell ambito regionale , che affluiscono per esigenze amministrative ad uffici situati fuori del territorio della regione . con |
| 1974-154.txt | 1441 | 1441 | non soltanto nell ipotesi di amnistia o indulto condizionato per reati finanziari , ma anche in una serie di diverse | fattispecie | , nonostante l eventuale difetto dei presupposti per l applicazione del tributo , o il successivo verificarsi di fatti estintivi |
| 1974-175.txt | 4175 | 4175 | la circostanza che , per effetto di essa , l ambito della norma originaria sia stato modificato con esclusione di | fattispecie | varie astrattamente ipotizzabili : questo è proprio l effetto della legge interpretativa che vuole appunto evitare l applicazione della norma |
| 1974-214.txt | 76 | 76 | comma primo , della costituzione . secondo l ordinanza il citato art . 93 ( ancora applicabile ratione temporis alla | fattispecie | che ha dato origine al presente giudizio : art . 77 d.p.r . 26 ottobre 1972 , n . 634 |
| 1974-298.txt | 642 | 642 | possa porsi a raffronto la nuova normativa fiscale nazionale in materia con norme dello statuto e di attuazione riferentesi a | fattispecie | di tributi non più esistenti . in altri termini , non sussistendo più il vecchio tributo erariale di ricchezza mobile |
| 1974-298.txt | 732 | 732 | è da escludere che tale norma sia lesiva di un potere di riscossione regionale non più operante perché afferente a | fattispecie | tributaria soppressa . certo non può la corte disconoscere che il nuovo ordinamento fiscale nazionale , la cui piena operatività |
| 1975-201.txt | 582 | 582 | n . 200 del 1972 ) . i soggetti assumono così tale capacità contributiva in funzione del collegamento con le | fattispecie | cui la norma tributaria attribuisce tale efficacia indicativa , secondo valutazioni riservate al legislatore . in altri termini , per |
| 1976-200.txt | 269 | 269 | l imposta . per quanto riguarda , in particolare , i redditi di nuova produzione , cui si riferisce la | fattispecie | sottoposta al giudice a quo , in base al combinato disposto dei citati artt . 18 della legge n . |
| 1976-214.txt | 139 | 139 | questione relativa all art . 2 , secondo comma , del decreto , si afferma nell ordinanza che ” nella | fattispecie | rilevasi la contraddittorietà tra il primo e il secondo comma del citato art . 2 , con tutte le nefaste |
| 1976-219.txt | 266 | 266 | parzialmente illegittimo l art . 2 della legge 10 dicembre 1961 , n . 1346 , dato che in quella | fattispecie | la disparità di trattamento tributario per l addizionale eca , lungi dal discendere da una scelta del contribuente , era |
| 1976-221.txt | 1531 | 1531 | , il cui contenuto si esaurisce nel prescrivere una riserva di legge , occorre avere riguardo alla disciplina sostanziale della | fattispecie | e alle garanzie rispetto ad essa stabilite dalla legge . escluso , pertanto , rilievo all assunto di una illegittima |
| 1976-71.txt | 409 | 409 | artt . 87 , lett . a , 468 del codice civile , che , però , non riguardano la | fattispecie | disciplinata dalla normativa impugnata ) ” alcun rapporto civile tra l adottante e la famiglia dell adottato ” . la |
| 1977-153.txt | 2067 | 2067 | la inadeguatezza dei canoni di affitto , pur rappresentando una menomazione dei poteri attuali di godimento , non integra una | fattispecie | espropriativa in senso proprio ; non pertinente , e comunque non determinante , appare anche il richiamo ai principi enunciati |
| 1977-153.txt | 4275 | 4275 | rustici dotati di efficienti investimenti fissi che rechino un diretto apporto alle condizioni di produttività . la questione concerne una | fattispecie | paradigmatica : il proprietario d un fondo destinato alla redditizia coltivazione floreale , che aveva eseguito investimenti fissi prima dell |
| 1977-153.txt | 4472 | 4472 | dell art . 3 , ottavo comma , e del d.m . 19 gennaio 1974 . nonostante la peculiarità della | fattispecie | , questa corte ritiene che la questione di legittimità dell art . 3 , terzo comma , lett . b |
| 1977-63.txt | 303 | 303 | con cui il presidente della commissione dichiara estinto il processo , ravvisando altresì una disparità di trattamento rispetto alla analoga | fattispecie | prevista dall art . 17 dello stesso decreto legislativo , per cui avverso l ordinanza è ammesso reclamo alla commissione |
| 1977-63.txt | 2570 | 2570 | disposizione contenuta nell art . 17 dello stesso d.p.r . n . 636 del 1972 , che regola l analoga | fattispecie | del reclamo avverso l ordinanza presidenziale di estinzione del processo per mancato deposito in segreteria della copia del ricorso . |
| 1978-06.txt | 1055 | 1055 | e del concorso di reati eterogenei , non si potrebbero addurre le ragioni che giustificano il diverso trattamento di diverse | fattispecie | criminose . peraltro , i dubbi sollevati dal giudice a quo nascono da una interpretazione delle norme denunziate , in |
| 1979-126.txt | 802 | 802 | tra valore iniziale e valore finale , la disparità di trattamento viene prospettata anche in relazione alla diversa frequenza delle | fattispecie | di trasferimento degli immobili , nonché alla diversa misura delle percentuali di detrazione per il periodo anteriore al 31 dicembre |
| 1979-30.txt | 435 | 435 | non gli evasori del debito tributario e , pertanto , la soddisfazione o la evasione dell imposta sono estranee alla | fattispecie | legale , sia perché la estrema difficoltà di assodare l assolvimento dell obbligo afferente a merci fungibili e materialmente non |
| 1979-30.txt | 468 | 468 | obbligo afferente a merci fungibili e materialmente non identificabili , non vale a stimare irrazionali la mancata inserzione , nella | fattispecie | , della evasione tributaria , né il peso delle sanzioni , con cui l art . 15 colpisce i soggetti |
| 1979-89.txt | 792 | 792 | diritto , apparivano estrinsecazione di un potere del legislatore ordinario , del quale la corte , in riferimento a varie | fattispecie | e con ripetute e costanti pronunce , aveva riconosciuto la piena legittimità sempre che il diritto attribuito dalla costituzione non |
| 1979-89.txt | 1208 | 1208 | limite della discrezionalità nell osservanza dell obbligo di gestire il pubblico servizio è segnato dall interesse pubblico che nelle singole | fattispecie | il comune deve tutelare ( cfr . sentenza n . 129 del 24 giugno 1970 , retro cit . ) |
| 1980-119.txt | 315 | 315 | definito dell obbligazione tributaria , contesti l obbligo delle prestazioni pecuniarie , previste come contenuto di sanzioni accessorie ( nella | fattispecie | soprattasse ) per ritardato pagamento dell imposta di registro . per la commissione di milano sarebbe irragionevole trattare in modo |
| 1980-141.txt | 2563 | 2563 | di applicabilità dell art . 53 cost . perché è carente l effetto ablatorio che di detta norma rappresenta la | fattispecie | . l insussistenza di tale effetto non giova ai fine di neutralizzare i sospetti d illegittimità delle norme impugnate alla |
| 1980-141.txt | 2594 | 2594 | di neutralizzare i sospetti d illegittimità delle norme impugnate alla stregua dell art . 23 , del quale ricorre la | fattispecie | dappoiché è innegabile il carattere di prestazione proprio del sacrificio , seppure non definitivo , imposto ai destinatari , ma |
| 1980-141.txt | 6291 | 6291 | ; art . 1236 c.c . ) e non alla vicenda della datio in solutum , che costituisce la normale | fattispecie | del testo costituzionale in esame , ma la corte a parte la natura formalistica della qualificazione in merito alla quale |
| 1980-42.txt | 3247 | 3247 | ricavano il loro reddito . sotto questo stesso aspetto , non possono venir confuse e ridotte ad un artificiosa unità | fattispecie | che si presentano assai diversificate : in quanto è ben diverso il caso delle società di professionisti , ai fini |
| 1980-54.txt | 1120 | 1120 | servizi il cui costo si possa determinare divisibilmente ( sentenza n . 30 del 1964 ) va riferita alla particolare | fattispecie | delle spese processuali previste dagli artt . 488 e 613 c.p.p . in effetti , è da ritenere che gli |
| 1980-54.txt | 1572 | 1572 | la capacità contributiva potrà poi farsi valere come limite e come parametro della misura dell imposizione . orbene , nella | fattispecie | dell art . 80 manca il collegamento con un autentico indice di capacità , in quanto si fa riferimento , |
| 1980-54.txt | 1699 | 1699 | . certo è che la disciplina dell addizionale prescinde da ogni correlazione con questi eventi ( tutti anteriori , nella | fattispecie | sottoposta al giudice a quo , all anno 1967 ) . né può dirsi che le particolari caratteristiche dei contributi |
| 1980-56.txt | 1913 | 1913 | diritto alla proroga del contratto od al blocco del relativo canone . non è , dunque , sufficiente , nella | fattispecie | normativa all esame della corte , che il richiesto indice di affollamento sia verificato al 1 gennaio 1967 , occorrendo |
| 1980-79.txt | 353 | 353 | ove si specifichi come si sottolinea nella memoria di costituzione della parte privata che la situazione del contribuente era nella | fattispecie | ancora da definire e che il relativo accertamento del reddito fu concordato il 2 dicembre 1974 con l ufficio delle |
| 1980-79.txt | 702 | 702 | ( e che non presentano interesse in questa sede ) , è da sottolineare che , come emerge dalla presente | fattispecie | , non sempre il regime ordinario di definizione conduce a risultati economicamente più sfavorevoli al contribuente rispetto a quelli conseguibili |
| 1980-80.txt | 290 | 290 | a ruolo , della liquidazione o del pagamento dei tributi dovuti ” . è evidente , dunque , che nella | fattispecie | sottoposta al giudice a quo l iscrizione a ruolo del tributo nella misura prescritta dal provvedimento di condono estingueva a |
| 1980-96.txt | 906 | 906 | divieto di disparità di trattamento di situazioni simili e come esclusione di discriminazioni irragionevoli , non può ritenersi violato nella | fattispecie | , perché il provvedimento esclude dalla sfera di applicazione soltanto i contribuenti che abbiano già definito le controversie o pendenze |
| 1980-96.txt | 1123 | 1123 | tra le situazioni di ” controversia ” e le situazioni non caratterizzate da accertamenti dell amministrazione . tuttavia le due | fattispecie | sono ben presenti nel primo comma dell art . 6 , indicandosi la definizione della controversia nella riduzione del 50 |
| 1980-96.txt | 1240 | 1240 | le due commissioni , ma anche , da altro punto di vista , quella di napoli , a ravvisare nelle | fattispecie | sottoposte al loro giudizio piuttosto che elementi per enucleare una questione di legittimità costituzionale , problemi di carattere interpretativo applicativo |
| 1980-96.txt | 1505 | 1505 | maggiore o minor carico del suo lavoro , la possibilità per i contribuenti di beneficiare del condono . ma la | fattispecie | disciplinata dal denunziato primo comma dell art . 6 è profondamente diversa . infatti , nel quadro di questa normativa |
| 1980-96.txt | 1635 | 1635 | , aumentato del 20 % , senza applicazione di sopratasse e pene pecuniarie . 5 . più complessa è la | fattispecie | sottostante all ordinanza della commissione di ravenna . non a torto l avvocatura dello stato prospetta l ipotesi della inammissibilità |
| 1981-119.txt | 557 | 557 | giudizio sulla rilevanza , in ciascuna delle due ordinanze non ha , invece , dedicato il benché minimo accenno alla | fattispecie | sottoposta al suo giudizio , né si è dato il dovuto carico di motivare in qual modo la soluzione della |
| 1981-33.txt | 914 | 914 | coerenza congegni operativi di carattere automatico e , in certa misura , astratto : sicché è esclusa , per la | fattispecie | normativa che qui interessa , ogni possibilità di valutare , ai fini dell applicazione del decreto legge n . 660 |
| 1981-49.txt | 1135 | 1135 | , 16 , 17 , 19 , 20 e 30 d.p.r . n . 636 del 1972 ) . la | fattispecie | ora all esame di questa corte è diversa perché concerne non la imputazione dei redditi della moglie al marito quale |
| 1981-49.txt | 1308 | 1308 | non coniugati . la questione in questi termini è fondata e rimane assorbito l esame delle altre censure . nella | fattispecie | in esame si rileva una disparità di trattamento non giustificata entro la medesima categoria di lavoratori dipendenti con reddito personale |
| 1982-143.txt | 901 | 901 | finanze con la risoluzione 10 luglio 1981 n . 8 / 1011 della direzione generale delle imposte dirette ) la | fattispecie | normativa indicata dalla legge ricorre egualmente , tanto nel caso in cui il mutuo sia stato originariamente contratto dal contribuente |
| 1982-143.txt | 1034 | 1034 | deduzione agli interessi dipendenti unicamente da ” mutui garantiti da ipoteca ” con esclusione , perciò , di ogni altra | fattispecie | negoziale . il problema si presenta sotto due distinti aspetti , i quali trovano , entrambi , specifico riscontro nei |
| 1982-151.txt | 363 | 363 | , secondo comma , numero 3 , cui fa rinvio l art . 10 , terzo comma ) . nella | fattispecie | dedotta avanti la commissione tributaria di primo grado di rovereto , la parte privata pretendeva di dedurre dal reddito denunziato |
| 1982-151.txt | 560 | 560 | , quel limite superano , non rileva di quanto . ne consegue che un problema di uguaglianza di trattamento tra | fattispecie | quali quelle considerate , nelle quali decisivo e scriminante è il livello del reddito della persona che ha diritto alla |
| 1982-151.txt | 645 | 645 | reddito in quella misura , appare appena sufficiente a soddisfare i bisogni elementari della vita ) ovvero , come nella | fattispecie | legale considerata , sia tale da far ritenere , sul piano fiscale , il soggetto medesimo vivente a carico di |
| 1982-186.txt | 855 | 855 | è tenuto a corrispondere ben può essere dalla legge subordinato alla osservanza di taluni obblighi , come appunto avviene nella | fattispecie | , sulla base di prescrizioni non defatiganti od eccessive ma che , come si è detto corrispondono esattamente al comportamento |
| 1982-196.txt | 2616 | 2616 | , ma non è assoluto e inderogabile : e la inderogabilità , come è consentita al giudice quando nelle singole | fattispecie | ravvisi la esistenza dei ” giusti motivi ” indicati nel citato art . 92 , così ugualmente può essere preveduta |
| 1982-243.txt | 1412 | 1412 | abbisognavano . . . di un accenno , anche generico , in ordine alla sorte dei procedimenti pendenti che nella | fattispecie | manca ” . 6 . la questione non è fondata . sotto un diverso profilo ( cioè quello del contrasto |
| 1982-243.txt | 2195 | 2195 | ( cfr . sentenza n . 89 del 1982 ) di esprimere il suo avviso negandone la fondatezza in analoga | fattispecie | . |
| 1982-26.txt | 938 | 938 | . non è poi il caso di soffermarsi sulla valutazione delle altre ipotesi di estensione del divieto di referendum alla | fattispecie | , che nella memoria dei promotori vengono prospettate per escluderne la fondatezza , essendo ancor più evidente , in relazione |
| 1982-51.txt | 11 | 11 | considerato in diritto : 6 . sebbene diverse siano le | fattispecie | concrete su cui sono sorti i due incidenti ( procedura espropriativa individuale nella specie su cui si è pronunciato il |
| 1982-63.txt | 1970 | 1970 | i giudici a quibus , mancanza di effettività della tutela giurisdizionale . questa , infatti , si realizza concretamente nella | fattispecie | con la pronuncia del giudice adito , alla quale l amministrazione finanziaria , se soccombente , è tenuta a dare |
| 1983-239.txt | 3413 | 3413 | mere ipotesi , e perciò prive di alcuna rilevanza nei giudizi a quibus , appare utile osservare che , poiché | fattispecie | di rimborso per somme indebitamente percette sono espressamente previste ( artt . 29 , quarto comma , e 21 , |
| 1983-266.txt | 722 | 722 | aprile 1977 , n . 114 ( modificazioni alla disciplina del reddito delle persone fisiche ) peraltro non applicabile alla | fattispecie | in esame perché la relativa normativa disciplina la dichiarazione dei redditi dopo tale data : la quale , tra l |
| 1983-310.txt | 230 | 230 | , non è , peraltro , suffragata da alcuna , sia pur succinta motivazione , né da alcun riferimento alla | fattispecie | . ché anzi come nota l avvocatura dello stato nel suo atto di intervento nella parte motiva dell ordinanza il |
| 1983-310.txt | 568 | 568 | sanzioni per tutte le infrazioni contemplate nello stesso decreto , senza indicare per quale di tali sanzioni si controverta nella | fattispecie | . va , dunque , dichiarata la inammissibilità anche di tale questione , per carenza di motivazione in ordine alla |
| 1983-310.txt | 965 | 965 | 76 e 77 , nonché l art . 3 della costituzione , atteso che , assoggettando alla medesima sanzione la | fattispecie | suddetta e quella in cui all omessa dichiarazione si accompagni l intento di evadere il tributo , si porrebbe in |
| 1983-76.txt | 3639 | 3639 | all infuori del reddito catastale derivante dalla proprietà della casa medesima . le ordinanze di rimessione lamentano che in tale | fattispecie | le denunciate norme non consentano la deduzione dal reddito del marito di quella parte dell onere per interessi passivi , |
| 1983-76.txt | 3789 | 3789 | vengono invece posti a base della sollevata questione . non si nega che dall applicazione delle contestate norme alla descritta | fattispecie | possa derivare uno di quegli eventuali effetti distorsivi del sistema di tassazione separata del reddito dei coniugi , ai quali |
| 1984-178.txt | 1423 | 1423 | tale prestazione costituisca la sua occupazione prevalente , e via dicendo ) , le quali , non essendo nelle singole | fattispecie | note all ufficio e non costituendo una caratteristica costante dei redditi tassati , devono necessariamente essere , prima o poi |
| 1984-226.txt | 134 | 134 | formulato in relazione alla particolare ipotesi regolata secondo l ordinanza della commissione tributaria di primo grado di siracusa , nella | fattispecie | da questa considerata , dal detto art . 93 e dall art . 55 , comma terzo , del d.p.r |
| 1984-226.txt | 178 | 178 | 1972 , n . 634 , e secondo l ordinanza della commissione tributaria di secondo grado di napoli , nella | fattispecie | da questa considerata , dal combinato disposto del detto art . 93 e dell art . 20 legge 2 luglio |
| 1984-226.txt | 472 | 472 | della legge 2 luglio 1949 , n . 408 , ( disposizione regolatrice della decadenza dal beneficio ) applicabile alla | fattispecie | . infatti per giurisprudenza costante della corte di cassazione ( sentenze n . 4730 del 1981 , n . 3369 |
| 1984-238.txt | 1404 | 1404 | , senza che la corte stessa possa portare il suo esame su eventuali inesattezze di applicazione della norma impugnata alla | fattispecie | trattata nel giudizio principale , ove non ricorrano palesi irrazionalità . quanto al merito della questione deve osservarsi che la |
| 1984-239.txt | 2896 | 2896 | , si violi un diritto o una libertà o un principio costituzionalmente garantito ” : quale , appunto , nella | fattispecie | ora in esame , il principio garantito dall art . 3 della costituzione . non è qui necessario prendere posizione |
| 1984-25.txt | 851 | 851 | di eguaglianza , pongono in evidenza il trattamento deteriore riservato ai creditori di rivalsa i.v.a . nelle ipotesi ricorrenti nelle | fattispecie | esaminate , in cui la cessione riguardi beni consumabili ed energie , che non si rinvengono poi nel patrimonio del |
| 1984-292.txt | 1774 | 1774 | dalla corte di appello di milano e dal tribunale di lucca . in vista , allora , dell applicazione alla | fattispecie | in oggetto delle surriportate statuizioni , giova precisare che la difformità , verificatasi alla camera , fra il testo approvato |
| 1984-292.txt | 2274 | 2274 | il coordinamento in esame è stato , viceversa , operato dopo la votazione finale , e perciò stride con la | fattispecie | astratta disegnata dall art . 74 del cessato regolamento del senato . in coerenza , tuttavia , con il costante |
| 1984-292.txt | 2528 | 2528 | ragione nel caso di specie , in cui il coordinamento risulta operato , non già dalla presidenza , come nelle | fattispecie | di cui alle pronunce n . 9 del 1959 e n . 134 del 1969 , bensì dalla commissione competente |
| 1985-112.txt | 538 | 538 | controversia di merito . si pone quindi in via preliminare il problema se la norma impugnata sia da applicare alla | fattispecie | in esame , perché in caso contrario la questione sarebbe inammissibile per difetto di rilevanza . sul punto l ordinanza |
| 1985-121.txt | 283 | 283 | si appunta l odierno esame , superate già antiche incertezze , è ormai pacificamente intesa ( e del resto la | fattispecie | ne offre , in atti , puntuale riprova ) , nel senso che per la rituale ” presentazione ” del |
| 1985-147.txt | 1820 | 1820 | trapasso acquisto di un bene . e si può aggiungere che in ogni caso il nostro sistema tributario abbonda di | fattispecie | nelle quali l acquisto di un bene viene colpito da imposta nella sua mera possibilità e , quindi , anticipatamente |
| 1985-159.txt | 5040 | 5040 | nel caso che qui interessa , la norma di esonero è , invece , espressamente dettata per sottrarre alla imposizione | fattispecie | che altrimenti vi sarebbero soggette . essa perciò presuppone la capacità contributiva all atto stesso in cui esclude , per |
| 1985-284.txt | 559 | 559 | caso contrario , non trovando applicazione le disposizioni impugnate , la questione si appalesa inammissibile . orbene , in alcune | fattispecie | , quali vengono esposte in fatto e in diritto nelle ordinanze di rinvio a questa corte , non ricorre alcuna |
| 1985-313.txt | 746 | 746 | testo dell art . 16 del d.p.r . n . 636 / 72 , non è di ostacolo , nella | fattispecie | , all interpretazione estensiva della norma . anzitutto va considerato che l atto di cui trattasi , il quale consiste |
| 1986-115.txt | 316 | 316 | , infatti , la sussistenza di un ” giudizio ” , non spettando al giudice a quo emettere , in | fattispecie | , una decisione nel merito e nei confronti dell amministrazione finanziaria . l eccezione va accolta . in concreto , |
| 1986-116.txt | 210 | 210 | segnatamente quelli che avessero a presentare , spontaneamente , una rettifica di precedente dichiarazione del tributo ( sono queste le | fattispecie | dedotte ) e coloro i quali fossero oggetto , invece , di esplicita constatazione . 3 . la questione non |
| 1986-116.txt | 718 | 718 | , fra documenti , pur sempre ufficiali quanto a origine e sostanza , che abbiano tuttavia , allorché inerenti a | fattispecie | radicate su di un mero controllo cartolare , a trovare loro spiegazione funzionale e correlato senso tecnico nello svolgersi di |
| 1986-167.txt | 928 | 928 | modalità previste dall art . 57 legge n . 833 : si determinava nei confronti dei liberi professionisti oggetto delle | fattispecie | in causa una misura capitaria annua di l . 125.000 , maggiorata di una quota pari al 2 % del |
| 1986-167.txt | 2179 | 2179 | . tuttavia , la descritta coerenza , non si risolve in un mero rigorismo formale di uniformità nella regolamentazione delle | fattispecie | . sussistono infatti ed è il caso che qui ricorre situazioni che , pur ricollegandosi ad unicità di matrice e |
| 1986-172.txt | 673 | 673 | a tali anni . il giudice a quo , cui compete peraltro l esame ermeneutico delle norme che regolano la | fattispecie | , ha aderito all interpretazione adottata dalla cassazione ma ha ritenuto che le norme così interpretate si pongano in contrasto |
| 1986-178.txt | 2936 | 2936 | deve ritenersi , peraltro , che trattasi di somme percepite in base a titoli completamente diversi ed in relazione a | fattispecie | che presentano al di là di alcune analogie elementi di differenziazione tali da renderle non comparabili ai fini del giudizio |
| 1986-271.txt | 3201 | 3201 | svolte consentono di inquadrare agevolmente l oggetto dei presenti giudizi , i quali , come si è esposto , concernono | fattispecie | impositive in materia di tasse su concessioni regionali relative a riserve di caccia e ( in un solo incidente ) |
| 1986-272.txt | 290 | 290 | n . 271 ha avuto occasione di precisare taluni principi in materia di tassa sulle concessioni regionali , relative a | fattispecie | impositive che coinvolgevano , con la regione lombardia , altre regioni a statuto ordinario e che sono applicabili anche alla |
| 1986-272.txt | 1371 | 1371 | . 121 del 1961 e 641 del 1972 ) . i rigidi vincoli posti alla normativa tributaria regionale , nella | fattispecie | e in linea generale , dalla legislazione statale anche per la priorità che ad essa attribuisce l art . 119 |
| 1987-156.txt | 946 | 946 | avvenire per relationem , con riferimento ad altri atti normativi , purché sufficientemente specifici . né potrebbe opporsi che nella | fattispecie | al legislatore delegato è stato lasciato pur sempre un sensibile potere discrezionale , giacché , come questa corte ha avuto |
| 1987-211.txt | 743 | 743 | applica , secondo l art . 28 , secondo comma , ai tributi futuri , non essendo perciò riferibile alla | fattispecie | considerata nei giudizi a quibus , in cui si controverte di imposte afferenti all anno 1974 . 5 . va |
| 1987-211.txt | 1371 | 1371 | non è , di conseguenza , censurabile la scelta dello strumento a tal fine adottato ossia , con riferimento alla | fattispecie | qui in esame , la normativa che considera il reddito in questione come prodotto nel luogo in cui si trovano |
| 1987-283.txt | 3754 | 3754 | di quei determinati fatti possessori o di fruizione di servizi , se ne deduce la esistenza dell elemento costitutivo della | fattispecie | dalla quale trae titolo la pretesa tributaria , determinata sinteticamente . ne deriva che , fatta salva la possibilità per |
| 1987-34.txt | 28 | 28 | tributaria di ii grado di siracusa , dopo aver con la ordinanza del 6 marzo 1979 affermato l applicabilità alla | fattispecie | controversa dell art . 43 r.d . 3269 / 1923 ( e non dell art . 48 d.p.r . 26 |
| 1987-34.txt | 213 | 213 | remittente , tale interpretazione è contraddetta dal fatto che la cassazione svolgesse un diverso criterio di ricostruzione dell imponibile in | fattispecie | riguardanti ( non la cessione di una impresa ma ) la cessione di una quota di società di persone , |
| 1987-34.txt | 434 | 434 | tributaria remittente per un verso ha ritenuto manifestamente infondata la questione in riferimento all art . 3 cost . perché | fattispecie | radicalmente diverse sarebbero l acquisto dell azienda e l acquisto di una quota o di un azione , ma per |
| 1987-400.txt | 1266 | 1266 | al riguardo questa corte ha rilevato che trattasi di somme percepite in base a titoli diversi ed in relazione a | fattispecie | che presentano al di là di alcune analogie elementi di differenziazione tali da renderle non comparabili ai fini del giudizio |
| 1987-431.txt | 776 | 776 | 4 . 1 . l ordinanza del pretore di taranto ( n . 23 ) non reca cenno alcuno della | fattispecie | di causa , sicché essa , mancando i termini della rilevanza , va dichiarata inammissibile . 4 . 2 . |
| 1987-61.txt | 1503 | 1503 | degli interventi era idonea a stabilirne la sincronica identità di destinazione . situazione , questa , del tutto diversa dalla | fattispecie | in esame , la quale non corrisponde a legge che istituisce imposta di scopo . la norma sospettata si limita |
| 1987-61.txt | 3022 | 3022 | propri ” ) della regione sicilia . in verità , non è dato riscontrare nella censura una chiara individuazione delle | fattispecie | che si vorrebbero eccettuate , facendosi riferimento talora alle ” entrate che la regione direttamente riscuote ” e ” che |
| 1987-61.txt | 4713 | 4713 | le entrate ( previste dall art . 4 delle norme di attuazione ) spettanti alla regione , ” relative a | fattispecie | tributarie maturate nell ambito regionale , che affluiscono ad uffici finanziari situati fuori del territorio della regione ” . in |
| 1987-62.txt | 1392 | 1392 | . cit . ) . entrambe le previsioni consentono di distinguere la categoria dei ” tributi propri ” dalle altre | fattispecie | impositive regionali , conferendo alla categoria stessa rilievo tipologico , chiaramente desumibile dal primo comma dell art . 73 st |
| 1987-87.txt | 1434 | 1434 | 1981 ) conferiva legittimazione definitiva a questa norma . sì che , rispetto a tale impugnativa diretta venivano , nella | fattispecie | , ad essere irrilevanti gli effetti connessi ai precedenti decreti legge . 8 . fondata è , invece , la |
| 1987-87.txt | 1683 | 1683 | altro pertinente , specifico riferimento ad esse ( sent . 2 marzo 1987 , n . 61 ) . nella | fattispecie | , l art . 6 , terzo comma , del d.l . n . 677 del 1981 cit . devolve |
| 1988-123.txt | 750 | 750 | torino ( r.o . n . 289 / 1987 ) . le rispettive ordinanze di rimessione infatti non illustrano la | fattispecie | concreta oggetto dei giudizi né contengono alcuna effettiva motivazione della rilevanza : pertanto , per le ragioni ripetutamente evidenziate nella |
| 1988-127.txt | 156 | 156 | cit . ) . tale regime normativo si fonda sempre sul principio della demanialità , anche quando , come nella | fattispecie | , gestore del bene sia un ente pubblico economico ( c.d . ” entificazione ” ) . sono note alla |
| 1988-127.txt | 955 | 955 | n . 36 ) . circa tale elemento è da rilevare nella giurisprudenza della corte un processo estensivo rispetto alle | fattispecie | originariamente determinate , allorché sono state annoverate tra le ” prestazioni imposte ” le tariffe telefoniche . non ostano , |
| 1988-127.txt | 1190 | 1190 | quando esse siano connesse ad un servizio essenziale , gestito in regime di monopolio . tale situazione ricorre anche nella | fattispecie | del ” diritto di approdo ” : i mezzi per realizzare questa operazione sono detenuti , infatti , dal consorzio |
| 1988-207.txt | 533 | 533 | opposizione da parte del responsabile principale . anche tale questione non è fondata . premesso , infatti , che nella | fattispecie | trattasi di fatti relativi a periodi di imposta precedenti il 1979 e quindi ad epoca in cui ancora vigeva il |
| 1988-207.txt | 809 | 809 | del citato d.p.r . n . 633 del 1972 , modificato ( ma in una parte che non rileva nella | fattispecie | ) , con effetto dal gennaio 1973 , dal d.p.r . n . 24 del 1979 . esso dispone che |
| 1989-247.txt | 362 | 362 | dichiarato costituzionalmente illegittimo , per mancanza di tassatività , un elemento essenziale del delitto , ” cadrebbe ” l intera | fattispecie | tipica del delitto stesso . la questione di legittimità costituzionale prospettata dalle ordinanze di rimessione va valutata nel modo come |
| 1989-247.txt | 780 | 780 | , primo comma , cost . , va preliminarmente precisata la posizione della predetta ” misura ” nel contesto della | fattispecie | di cui la misura stessa fa parte ( l indicazione legislativa d un particolare dato può essere ritenuta sufficientemente determinata |
| 1989-247.txt | 863 | 863 | comma , n . 7 del citato decreto legge n . 429 del 1982 , ha nel contesto dell intera | fattispecie | prevista dallo stesso numero del citato comma . quel che non può esser , in ogni caso , metodologicamente consentito |
| 1989-247.txt | 897 | 897 | , in ogni caso , metodologicamente consentito è ” isolare ” la ” misura rilevante ” dagli altri elementi della | fattispecie | nella quale tale ” misura ” è inserita per confrontare quest ultima , e soltanto quest ultima , con il |
| 1989-247.txt | 976 | 976 | d una espressione ) non può stabilirsi prescindendo dal rapporto che lo stesso termine ha con gli altri elementi della | fattispecie | e dalla relazione che l intera fattispecie del delitto previsto dall art . 4 , n . 7 del più |
| 1989-247.txt | 983 | 983 | prescindendo dal rapporto che lo stesso termine ha con gli altri elementi della fattispecie e dalla relazione che l intera | fattispecie | del delitto previsto dall art . 4 , n . 7 del più volte citato decreto legge ha con le |
| 1989-247.txt | 1120 | 1120 | , metodologicamente corretto ritenere che la certezza e l incertezza siano qualità proprie della natura di ogni singolo dato della | fattispecie | . né va dimenticato che gran parte dei concetti c.d . ” elastici ” , che esprimono una realtà quantitativa |
| 1989-247.txt | 1165 | 1165 | necessariamente imprecisi , spesso costituiscono frutto d un tentativo del legislatore di precisazione e delimitazione della sfera d operatività di | fattispecie | troppo ampie o generiche . or la ” misura rilevante ” , di cui al delitto in esame , è |
| 1989-247.txt | 1471 | 1471 | illecito già tipizzato . 4 . occorre qui procedere ad esaminare la posizione del dato ” misura rilevante ” nella | fattispecie | in esame , approfondendo l intera struttura di quest ultima , al fine di ” riplasmare ” il concetto che |
| 1989-247.txt | 1631 | 1631 | in tal modo , già all inizio , si confonde l alterazione del risultato della dichiarazione , di cui alla | fattispecie | tipica in esame , con la ” misura rilevante ” dell alterazione stessa . per vero , alcuni autori ritengono |
| 1989-247.txt | 1724 | 1724 | qui prescindere , per ovvie ragioni di brevità , dalla predetta alternativa : anche quando s accetti la configurazione della | fattispecie | tipica in discussione quale delitto con evento ( di pericolo ) quest ultimo non può che consistere nell alterazione ( |
| 1989-247.txt | 1752 | 1752 | ( di pericolo ) quest ultimo non può che consistere nell alterazione ( del risultato della dichiarazione ) prevista dalla | fattispecie | stessa . la ” misura rilevante ” di tale alterazione non potrebbe , dunque , se mai , che costituire |
| 1989-247.txt | 2689 | 2689 | predetta interpretazione , mentre consente ( è stato già rilevato in dottrina ) di conferire alla condotta ed all intera | fattispecie | tipica del delitto in esame il più alto grado possibile di conformità al fondamentale principio d uguaglianza ( evitando l |
| 1989-247.txt | 2800 | 2800 | discussione ( alterazione del risultato della dichiarazione ) quale risvolto della condotta frodatoria e così permette di dare all intera | fattispecie | una chiara , netta significazione , che caratterizza l intero disvalore offensivo tipico , a prescindere dalla ” misura rilevante |
| 1989-247.txt | 2841 | 2841 | ” : quest ultima , in presenza d un completo significato offensivo tipico del fatto , pur facendo parte della | fattispecie | in senso ampio ( e dovendo anch essa raggiungere un grado di determinatezza , come oltre si preciserà , idoneo |
| 1989-247.txt | 2896 | 2896 | , estranea alla dimensione intrinsecamente offensiva del fatto in senso stretto , limitandosi a connotare soltanto la gravità dell intera | fattispecie | del delitto in esame . in altre parole : qualsiasi alterazione del risultato della dichiarazione è idonea a frustrare la |
| 1989-247.txt | 3407 | 3407 | stessa misura . nessuno vorrà , infatti , sostenere , che sol perché il reo per errore ritiene assente dalla | fattispecie | in senso ampio da lui realizzata la misura rilevante dell alterazione del risultato della dichiarazione , debba andare impunito , |
| 1989-247.txt | 4062 | 4062 | lo stato potrebbe , si è detto , prescindere dal soddisfare l interesse alla selezione , ed eliminare così dalla | fattispecie | la condizione obiettiva , il filtro selettivo ( la ” misura rilevante ” ) ; ma se , invece , |
| 1989-247.txt | 4087 | 4087 | il filtro selettivo ( la ” misura rilevante ” ) ; ma se , invece , intende includere , nella | fattispecie | in senso ampio , la ” misura rilevante ” , deve rispettare la ” parità di trattamento ” , cioè |
| 1989-247.txt | 4771 | 4771 | la giurisprudenza ha proposto , allo scopo d attribuire alla ” misura rilevante ” , inserita nel quadro dell intera | fattispecie | del delitto in esame , un significato ” determinato ” , evitano disparità di trattamento nella repressione del delitto di |
| 1989-281.txt | 224 | 224 | rispetto all organo dell amministrazione cui compete il potere di provvedere alla conferma ; tale orientamento va ribadito anche nella | fattispecie | , con conseguente necessità di dichiarare costituzionalmente illegittima la norma impugnata . |
| 1989-414.txt | 653 | 653 | dell imposta prenotata potrà essere effettuato soltanto nei confronti della parte obbligata al risarcimento , dovendosi considerare anche per questa | fattispecie | non applicabile il principio della solidarietà di cui al precedente art . 57 ” . col termine generico ” sentenze |
| 1989-414.txt | 841 | 841 | sulla base della ” configurabilità astratta del fatto come reato ” , cioè della conformità della condotta del convenuto alla | fattispecie | di reato prevista dall art . 590 , terzo comma , cod.pen . , l azione penale essendo improcedibile per |
| 1989-451.txt | 373 | 373 | mentre , per quanto concerne la rilevanza , i suoi aspetti possono presentare peculiarità specifiche e diversificate secondo le varie | fattispecie | . da ciò discende come non sia configurabile alcun ” errore di fatto ” da parte della corte , la |
| 1989-82.txt | 1667 | 1667 | competente entro il mese successivo dalla scadenza prevista , è difatti estraneo rispetto al giudizio a quo che riguarda la | fattispecie | , diversamente sanzionata , della dichiarazione ( c.d . ” ultratardiva ” ) pervenuta all ufficio competente oltre il mese |
| 1990-294.txt | 348 | 348 | d.p.r . 1 marzo 1961 n . 121 . la regione , dal canto suo , sostiene che , nella | fattispecie | , non esisterebbe più un parametro normativo statale cui la legislazione regionale debba uniformarsi : e ciò in quanto le |
| 1990-294.txt | 716 | 716 | . 55 convertito , con modificazioni , nella legge 26 aprile 1983 n . 131 ) . con riguardo alla | fattispecie | in esame va osservato che la legge regionale ha dettato una nuova disciplina del regime di esenzione dalla tassa sulla |
| 1991-100.txt | 384 | 384 | essi vengano a contatto , non va intesa , come sembra ritenere il giudice remittente , nel senso che la | fattispecie | legale dell obbligo di assicurazione è costruita con la tecnica della presunzione assoluta . caratteristica di questa tecnica , operante |
| 1991-100.txt | 549 | 549 | : esso si risolve in una definizione falsa perché definisce in termini di ” presunzione assoluta di rischio ” una | fattispecie | in cui l esistenza o meno del rischio è giuridicamente indifferente , restando perciò esclusa l applicabilità dell art . |
| 1991-100.txt | 644 | 644 | radioattive che richiedono l esposizione alle radiazioni ionizzanti . pertanto , non essendo l esistenza del rischio un elemento della | fattispecie | costitutiva del rapporto assicurativo , l inammissibilità della prova contraria su questo punto non configura un limite del diritto di |
| 1991-105.txt | 1202 | 1202 | . 24 , n . 1 , d.p.r . n . 43 , cit . ) . la singolarità della | fattispecie | in esame è data dalla coattività della investitura ( realizzata indipendentemente dalla volontà del soggetto designato ) , in base |
| 1991-144.txt | 455 | 455 | a tale importo , la pena è della sola ammenda fino a quattro milioni di lire . 3 . nella | fattispecie | contravvenzionale introdotta dal legislatore manca testualmente una soglia minima di punibilità talché ogni omessa regolarizzazione di acquisto non fatturato è |
| 1991-144.txt | 852 | 852 | può omettersi di rilevare che il legislatore ha comunque tenuto conto della diversa gravità delle possibili irregolarità fiscali rientranti nella | fattispecie | astratta del reato avendo previsto una ” soglia ” di lire dieci milioni , nell anno , di acquisti effettuati |
| 1991-168.txt | 1929 | 1929 | non lasciare margine di discrezionalità agli stati membri nella loro attuazione ) e sufficientemente precisa ( nel senso che la | fattispecie | astratta ivi prevista ed il contenuto del precetto ad essa applicabile devono essere determinati con compiutezza , in tutti i |
| 1991-217.txt | 93 | 93 | , in via preliminare , ha eccepito la inammissibilità del ricorso . 2 . l eccezione è fondata . nella | fattispecie | non si prospetta affatto una invasione della sfera delle competenze regionali ; non vengono in considerazione lesioni o menomazioni di |
| 1991-219.txt | 677 | 677 | n . 246 del 1989 ; ord . n . 178 del 1990 ) , ha escluso che in tale | fattispecie | fosse configurabile una lesione del diritto di difesa . deve pertanto affermarsi come peraltro ritenuto dalla giurisprudenza della corte di |
| 1991-219.txt | 703 | 703 | diritto di difesa . deve pertanto affermarsi come peraltro ritenuto dalla giurisprudenza della corte di cassazione proprio in riferimento alla | fattispecie | della cessione d azienda ( cfr . cass . 2 novembre 1990 n . 10553 ) che anche al cessionario |
| 1991-258.txt | 514 | 514 | ultimo comma , letto anche in relazione alle soprarichiamate disposizioni della legge n . 4 del 1929 e riferito alla | fattispecie | di cui al primo comma del medesimo articolo , violi gli artt . 3 e 24 della costituzione . il |
| 1991-258.txt | 1412 | 1412 | il superamento della pregiudiziale obbligatoria è stato essenzialmente perseguito , nel nuovo sistema penal tributario , con la configurazione di | fattispecie | che prescindono dall entità del tributo in contestazione . sotto il profilo costituzionale , a giustificare tale indirizzo non poteva |
| 1991-35.txt | 287 | 287 | . 3 e 25 , secondo comma , della costituzione , muovendo dalla premessa che , per l integrazione della | fattispecie | in questione , ” il disvalore della condotta e dell evento ” deve essere già di per sé in grado |
| 1991-35.txt | 399 | 399 | , si era preoccupata di esplicitare ulteriormente i termini dell interpretazione capace di conferire ” alla condotta ed all intera | fattispecie | tipica del delitto in esame il più alto grado possibile di conformità al fondamentale principio di uguaglianza ” e “ |
| 1991-35.txt | 424 | 424 | esame il più alto grado possibile di conformità al fondamentale principio di uguaglianza ” e ” di dare all intera | fattispecie | una chiara , netta significazione ” , di modo che , ” in presenza d un completo significato offensivo tipico |
| 1991-35.txt | 460 | 460 | un completo significato offensivo tipico del fatto ” , la ” misura rilevante ” , ” pur facendo parte della | fattispecie | in senso ampio ” , risulterebbe ” estranea alla dimensione intrinsecamente offensiva del fatto in senso stretto , limitandosi a |
| 1991-35.txt | 487 | 487 | ” estranea alla dimensione intrinsecamente offensiva del fatto in senso stretto , limitandosi a connotare soltanto la gravità dell intera | fattispecie | ” delittuosa . in tale ottica veniva , anzitutto , precisato come le modalità tipiche della condotta ( dissimulazione di |
| 1991-35.txt | 1336 | 1336 | ammontare inferiore a quello effettivo , si siano estrinsecate con modalità tali da integrare esclusivamente una o più tra le | fattispecie | contravvenzionali ivi previste . |
| 1992-120.txt | 437 | 437 | che le questioni sarebbero state sollevate in riferimento ad una situazione di sopravvenienza del giudicato penale , non sussistente nella | fattispecie | , poiché la sentenza del 24 febbraio 1987 risulta anteriore alla scadenza del termine per ricorrere alla commissione tributaria , |
| 1992-144.txt | 1147 | 1147 | interesse generale , soprattutto nel caso di patrocinio in materia penale per la difesa dell imputato ( che è la | fattispecie | presa in considerazione dal giudice rimettente ) ; ed infatti soltanto se all imputato non abbiente , ancorché tale non |
| 1992-178.txt | 79 | 79 | più oculata scelta e modulazione tra sanzioni penali ed amministrative ha provveduto , nell immediato , a ridisegnare le minori | fattispecie | già disciplinate dal d.l . 10 luglio 1982 n . 429 conv . in legge 7 agosto 1982 n . |
| 1992-178.txt | 836 | 836 | considerazione che l inclusione nella deroga sub art . 7 legge 154 consegue anche in questo caso all alleggerimento delle | fattispecie | assunte a parametro va sottolineata l assoluta disomogeneità ( che esclude la fondatezza della censura di violazione dell art . |
| 1992-192.txt | 534 | 534 | caso di ritenute omesse per più di lire dieci milioni ( ma meno di venticinque ) . anche in tale | fattispecie | risulta di conseguenza una soglia di non punibilità al di sotto della quale il fatto non è penalmente rilevante . |
| 1992-192.txt | 581 | 581 | dal legislatore del 1982 come delitto si è sostituito ad opera della novella del 1991 un sistema modulare di più | fattispecie | , taluna sanzionata come delitto , talaltra come contravvenzione , talaltra ancora penalmente irrilevante ( ancorché costituente illecito tributario ) |
| 1992-192.txt | 1080 | 1080 | . 429 del 1982 cit . il thema decidendum all esame di questa corte va quindi puntualizzato in riferimento alla | fattispecie | descritta dal giudice a quo nell ordinanza di rimessione ( per la quale soltanto sussiste la rilevanza della questione di |
| 1992-192.txt | 1121 | 1121 | costituzionalità ) , e alla sua riconducibilità ad una delle ipotesi previste dall art . 3 cit . ; tale | fattispecie | consiste in una condotta ( omesso tempestivo versamento della ritenuta di l . 108.000 ) che nel regime del decreto |
| 1992-192.txt | 1282 | 1282 | se vi è stata condanna , ne cessano gli effetti . non vengono invece in rilievo , perché estranei alla | fattispecie | all esame del giudice rimettente e quindi non rilevanti nel giudizio di costituzionalità , altri profili ( diversi da quello |
| 1992-192.txt | 1653 | 1653 | ipotesi dell abolitio criminis ( e pretermettendo quella dell incriminazione per un reato meno grave ) può dirsi che nella | fattispecie | in esame la ” regolarizzazione ” termine questo ellittico e , probabilmente , improprio rappresenta un meccanismo complesso ( perché |
| 1992-192.txt | 1802 | 1802 | dello stato ” ( v . sent . n . 369 del 1988 , che peraltro , seppur in diversa | fattispecie | , ha ritenuto che il pagamento fatto per beneficiare del condono edilizio di cui alla legge n . 47 del |
| 1992-192.txt | 2299 | 2299 | del 1929 è liberamente apprezzabile dal legislatore , il quale può giungere anche a ritenere che esso , in determinate | fattispecie | , sfumi del tutto ( così gli artt . 4 decreto legge 870 del 1970 e 7 legge n . |
| 1992-336.txt | 229 | 229 | . le norme successive ( artt . 42 e seg . ) specificano la base imponibile in relazione a singole | fattispecie | ; in particolare per la determinazione del valore dei crediti occorre far riferimento come risulta dall inequivocabile tenore letterale della |
| 1992-336.txt | 1360 | 1360 | pertanto non può essere utilmente allegato quale tertium comparationis . d altra parte quando anche si considerasse la più limitata | fattispecie | di una cessione di contratto in cui la prestazione ancora da eseguire fosse costituita proprio dall adempimento di un debito |
| 1992-336.txt | 1397 | 1397 | adempimento di un debito , non gioverebbe al fine della verifica della denunciata disparità di trattamento la maggiore assimilabilità alla | fattispecie | della cessione di credito , perché anche riguardo alla prima ( non diversamente dalla seconda ) , troverebbe applicazione il |
| 1992-417.txt | 142 | 142 | inadel . secondo il giudice a quo , la rilevanza della questione deriverebbe dall essere le norme impugnate applicabili alle | fattispecie | in esame , anche se successivamente l art . 17 , primo comma , del d.p.r . 22 dicembre 1986 |
| 1992-42.txt | 714 | 714 | in base a contratti di assicurazione sulla vita , trattandosi di somme attribuite a titolo diverso ed in relazione a | fattispecie | che presentano , al di là di alcune analogie , elementi di differenziazione che le rendono non omogenee . ne |
| 1992-42.txt | 981 | 981 | versati dal datore di lavoro e dal lavoratore . 5 . le questioni ora all esame della corte investono una | fattispecie | normativa diversa da quelle esaminate in dette decisioni ; in relazione ad essa gli elementi di differenziazione non consentono una |
| 1992-42.txt | 1014 | 1014 | essa gli elementi di differenziazione non consentono una declaratoria d illegittimità costituzionale analoga a quelle già pronunciate . né tale | fattispecie | dà luogo all erogazione di un indennità assimilabile a quelle dovute in base a contratti di assicurazione sulla vita , |
| 1992-42.txt | 1873 | 1873 | pubblico dipendente e l aliquota complessiva del contributo obbligatorio versato al fondo di previdenza dell enpas . la differenziazione della | fattispecie | , della quale è questione , così dallo schema delle assicurazioni obbligatorie , come da quello dei contratti di assicurazione |
| 1993-05.txt | 1150 | 1150 | art . 50 , primo comma , d.p.r . n . 633 / 72 . la sostanziale identità delle due | fattispecie | ed il rispetto del principio di eguaglianza ( art . 3 cost . ) implicano anche un analoga valutazione della |
| 1993-05.txt | 1240 | 1240 | costituzionalità , che l effetto preclusivo del giudizio tributario riguardi l evasione di un imposta sui redditi , come nella | fattispecie | presa in considerazione da questa corte nella sentenza n . 258 / 91 citata , ovvero l evasione dell imposta |
| 1993-05.txt | 1267 | 1267 | nella sentenza n . 258 / 91 citata , ovvero l evasione dell imposta sul valore aggiunto , come nella | fattispecie | di cui all ordinanza di rimessione . pertanto una volta espunta dall ordinamento la pregiudiziale tributaria relativamente ai reati in |
| 1993-07.txt | 293 | 293 | ordine successivo non è stato ( per evidenti ragioni di economia processuale ) mai declinato , conducendo , nelle varie | fattispecie | , a seconda dell accoglimento o del rigetto della prima impugnativa , a pronunzia ora di assorbimento ( sentt . |
| 1993-102.txt | 320 | 320 | gli attori , titolari di farmacie convenzionate , come risulta dalle ordinanze e singole unità sanitarie locali ) e la | fattispecie | regolata dalla disposizione della cui legittimità i giudici remittenti dubitano , consentono di individuare l oggetto del giudizio a quo |
| 1993-202.txt | 656 | 656 | , legge n . 516 / 1982 , per cui è questione , non sfugge la particolare insidiosità delle correlative | fattispecie | , attesa la potenziale attitudine dei comportamenti incriminati a preparare o coprire future evasioni tributarie . il che dà ulteriore |
| 1993-283.txt | 3782 | 3782 | espropriativo , non essendo il legislatore vincolato ad individuare un unico criterio di determinazione dell indennità , valido in ogni | fattispecie | espropriativa . sotto quest ultimo profilo la determinazione dell indennità delle aree fabbricabili non può non risentire del fatto che |
| 1993-283.txt | 7393 | 7393 | il decreto di esproprio sia stato già emesso avrebbe dovuto comportare non già l esclusione , ma la riduzione della | fattispecie | agevolata ; nel senso che per le situazioni di diritto transitorio in presenza di tale circostanza la fattispecie della cessione |
| 1993-283.txt | 7411 | 7411 | riduzione della fattispecie agevolata ; nel senso che per le situazioni di diritto transitorio in presenza di tale circostanza la | fattispecie | della cessione volontaria , connotata dal consenso dell espropriando sia sul trasferimento dell area , sia sul quantum spettantegli , |
| 1993-283.txt | 7446 | 7446 | , sia sul quantum spettantegli , ben può ” ridursi ” senza alterare la sostanza del meccanismo transattivo in una | fattispecie | più semplice connotata dalla attribuzione al soggetto già espropriato del diritto di accettare la indennità di espropriazione di cui al |
| 1993-283.txt | 7641 | 7641 | raffronto giacché al criterio del valore venale si è sostituito quello della semisomma ridotta . la possibilità di riduzione della | fattispecie | assicura poi che la pronuncia additiva si innesta sulla norma censurata seguendo un binario obbligato . si impone quindi una |
| 1993-283.txt | 7912 | 7912 | distinti i due profili con la conseguenza che le censure che investono la disciplina della cessione volontaria possono riguardare soltanto | fattispecie | in cui di tale cessione volontaria si controverta e non anche quelle in cui essendosi già realizzato l effetto traslativo |
| 1993-283.txt | 9191 | 9191 | situazioni sostanziali poste in essere da leggi precedenti ” ( sent . n . 822 / 1988 ) . nella | fattispecie | , non vertendosi in materia penale , è in generale consentito al legislatore di adottare una nuova disciplina dell indennità |
| 1993-295.txt | 1798 | 1798 | trovava il suo fondamento nel dettato appunto dell art . 119 , primo comma , della costituzione nel fissare le | fattispecie | impositive attinenti ai ” tributi propri ” ( tasse sulle concessioni regionali , tassa per l occupazione di spazi e |
| 1993-295.txt | 2200 | 2200 | alla regione era riconosciuto , non di incidere sulla essenza del tributo , bensì solo di determinare alcuni elementi della | fattispecie | impositiva . ora , con l art . 4 della legge n . 158 del 1990 che trova sempre il |
| 1993-295.txt | 4272 | 4272 | per le regioni di diritto comune , poiché diretti ad esigenze sia di chiarezza , nel senso di precisare le | fattispecie | in cui è ammesso un cumulo di oneri , sia di coordinamento , nel senso di evitare che dal cumulo |
| 1993-406.txt | 712 | 712 | , specificamente , le sentenze n . 15 del 1991 e n . 530 del 1989 ) . circa la | fattispecie | , oggetto di esame , deve affermarsi , quindi , che la previsione , in materia di rimborsi dell imposta |
| 1993-480.txt | 600 | 600 | dal 9 settembre 1990 ) : di talché una soltanto delle due è evidentemente applicabile , ratione temporis , alla | fattispecie | . ora , poiché dall ordinanza di rimessione risulta che l eccezione di illegittimità era stata formulata dai ricorrenti con |
| 1993-480.txt | 814 | 814 | nel giudizio a quo , mentre la denuncia dell art . 23 della legge del 1990 ( non applicabile alla | fattispecie | ) è di per sé inammissibile , potendo al più valere ( stante la già rilevata identità di contenuto tra |
| 1993-480.txt | 1454 | 1454 | , in relazione all art . 3 cost . la medesima disposizione può reputarsi irragionevole o discriminatoria . in una | fattispecie | in cui il compenso per il concessionario del servizio di riscossione dei tributi è ( senza contestazioni sul piano della |
| 1994-107.txt | 285 | 285 | dell art . 108 ( mentre era invocata la violazione dell art . 102 ) , afferma , in una | fattispecie | assai vicina a questa in esame , la necessità che l accertamento dei limiti entro cui è da contenere il |
| 1994-236.txt | 1399 | 1399 | la previsione di una riserva di legge . alla stregua degli orientamenti desumibili dalla citata giurisprudenza può concludersi che nella | fattispecie | ci si trova di fronte alla determinazione di una prestazione patrimoniale imposta , dal momento che il canone è , |
| 1994-306.txt | 545 | 545 | prospettata nella memoria dell avvocatura dello stato , con conclusioni peraltro negative , della possibilità o meno di ricondurre la | fattispecie | all esame del giudice a quo ad uno dei casi contemplati dalla legge successivamente emanata e , conseguentemente , della |
| 1994-315.txt | 1006 | 1006 | , vale a determinare una più compiuta , più rigorosa , disciplina della materia , con la previsione di nuove | fattispecie | , sostanzialmente riconducibili alla medesima ratio di quelle già disciplinate . in sostanza la norma impugnata configura in maniera più |
| 1994-360.txt | 588 | 588 | caso , dall esigenza di non rendere la tutela giurisdizionale eccessivamente difficoltosa . ed è poi da rilevare che nella | fattispecie | l esperimento dei rimedi amministrativi , lungi dal porsi come ” esigenza ” o ” condizione generale ” per la |
| 1994-38.txt | 133 | 133 | ad imposizione irpeg ed ilor degli interessi percepiti da aziende di credito per ritardato rimborso di imposte pagate , in | fattispecie | anteriori all emanazione di tale testo unico , muove dalla premessa secondo cui detti interessi , già da ritenere non |
| 1994-38.txt | 199 | 199 | 56 , terzo comma , del d.p.r . 22 dicembre 1986 , n . 917 , la cui applicazione alle | fattispecie | pregresse deriverebbe dal principio di retroattività contenuto nell art . 36 del d.p.r . n . 42 del 1988 . |
| 1994-38.txt | 1353 | 1353 | assetto definitivo ad alcune specifiche materie , nelle quali si erano posti dubbi e incertezze interpretative . con riguardo alle | fattispecie | all esame del giudice a quo , va ricordato che , sotto l impero della disciplina apprestata dal d.p.r . |
| 1994-38.txt | 1638 | 1638 | , l art . 36 del d.p.r . n . 42 del 1988 rende applicabili i nuovi principi anche alle | fattispecie | pregresse , ma esige la condizione che la dichiarazione anteriormente presentata sia conforme anche alle norme sopravvenute . in tal |
| 1994-38.txt | 1672 | 1672 | anche alle norme sopravvenute . in tal modo pone , da una parte , l esigenza di confrontabilità delle relative | fattispecie | normative , quella anteriore e quella posteriore , e limita , dall altra , i suoi effetti a quelle situazioni |
| 1994-97.txt | 389 | 389 | violazioni . inoltre , nella coeva sentenza n . 83 del 1989 , altra analoga questione , relativa a diversa | fattispecie | normativa , veniva dichiarata inammissibile per le stesse ragioni , formulandosi però in modo espresso l auspicio ( ribadito nell |
| 1994-97.txt | 816 | 816 | delle difficoltà che nelle sentenze stesse si sono prospettate relativamente alla possibilità di una pronunzia additiva , episodicamente legata alla | fattispecie | normativa denunciata e quindi non ancorata ad una complessiva revisione del sistema . anche la questione sollevata nel presente giudizio |
| 1995-143.txt | 1544 | 1544 | del principio dell ordinamento rispetto ai quali si verificherebbe la disparità di trattamento non consente né di apprezzare di quali | fattispecie | si tratti , né di valutare quali siano le ragioni per le quali esse siano rimaste al di fuori della |
| 1995-194.txt | 460 | 460 | da ultimo , sentenza n . 97 del 1994 ) l incongruenza dell attuale sistema che assoggetta alla medesima sanzione | fattispecie | in realtà fra loro diverse , senza distinguere in ragione della loro maggiore o minore gravità , pronunciandosi però per |
| 1995-358.txt | 1075 | 1075 | tenga conto del numero dei componenti , riducendo le imposte alle famiglie monoreddito e numerose ” . 5 . nella | fattispecie | sottoposta all esame del giudice a quo i coniugi si trovano in regime di comunione legale dei beni : ipotesi |
| 1995-410.txt | 533 | 533 | archetipo al quale raffrontare le varie ipotesi di tassazione che il legislatore viene mano a mano introducendo , qualificandole come | fattispecie | di imposizione sul reddito . a tale prospettazione che richiama un risalente e mai sopito dibattito , del quale v |
| 1995-410.txt | 712 | 712 | sensi sopra indicati . il testo unico del 1986 seguendo un criterio che appare piuttosto quello descrittivo e classificatorio delle | fattispecie | dopo aver stabilito ( artt . 1 e 86 ) che presupposto dell imposta è il possesso di redditi rientranti |
| 1995-410.txt | 1371 | 1371 | al 31 dicembre 1991 , siano state percepite per effetto di provvedimenti o atti intervenuti nello stesso periodo . la | fattispecie | all esame della commissione tributaria di primo grado di santa maria capua vetere , riguardando somme percepite nel 1992 , |
| 1995-424.txt | 395 | 395 | dell art . 35 della legge n . 457 del 1978 in quanto rivolto ad ampliare , a livello di | fattispecie | legale tipica , la platea dei soggetti beneficiari al di là della categoria dei lavoratori dipendenti , che pur rimane |
| 1995-424.txt | 860 | 860 | n . 498 del 1992 che prevede lo storno dalle finalità proprie dei contributi gescal quali ripristinate in sede di | fattispecie | legale tipica in favore dei soli lavoratori dipendenti soggetti al prelievo di una parte delle complessive risorse fino al limite |
| 1995-426.txt | 352 | 352 | connotarsi come elemento sanzionatorio nei riguardi delle dichiarazioni presentate tardivamente . 3 . ciò premesso , occorre considerare che la | fattispecie | oggetto del giudizio a quo è espressamente disciplinata dall art . 28 , comma 6 , del d.lgs . n |
| 1995-430.txt | 361 | 361 | pende giudizio davanti alla commissione tributaria risalgono , come risulta dall ordinanza , al 1980 , la disposizione regolatrice della | fattispecie | era , all epoca , quella dell art . 38 , primo comma , del predetto d.p.r . n . |
| 1995-445.txt | 877 | 877 | cassazione , il terzo comma dell art . 4 , ” riferito a tutti gli altri casi , disciplina le | fattispecie | in cui il danneggiato non è lavoratore dipendente o autonomo o , più in generale , quelle in cui il |
| 1995-473.txt | 649 | 649 | imposta nella regola prevista dall art . 1306 si ravvisa un principio di più ampia portata , applicabile alla presente | fattispecie | , sia per realizzare il meccanismo contemplato dall art . 6 della legge sull invim ( circa l identità di |
| 1995-533.txt | 1376 | 1376 | discende che , anche in caso di cessione negoziale di aree incluse nella zona f , sussiste la riconducibilità della | fattispecie | all ipotesi di cui alla seconda parte della lettera b ) , dell art . 81 del d.p.r . n |
| 1996-157.txt | 912 | 912 | e catastali ) ; disposizioni tutte ispirate ad una regola che , del resto , trova applicazione speculare anche nella | fattispecie | relativa agli interessi sugli importi dei tributi dovuti dai contribuenti . dal che è consentito pervenire alla conclusione che si |
| 1996-157.txt | 1896 | 1896 | , poi , alla asserita violazione dell art . 42 della costituzione , a parte il problema dell assimilabilità della | fattispecie | in questione al provvedimento ablatorio ipotizzato in detta disposizione , occorre rammentare , alla luce della giurisprudenza della corte , |
| 1996-21.txt | 1643 | 1643 | quest ultimo , prospettato , peraltro , in linea del tutto ipotetica , senza offrire concreti elementi valutativi riferiti alla | fattispecie | . fermo quanto sopra , per quanto attiene poi all ulteriore problematica che viene adombrata nell ordinanza , della mancata |
| 1996-225.txt | 9 | 9 | considerato in diritto 1 . con riguardo alle | fattispecie | di reato omissivo previste dal comma secondo lettere a ) e b ) , dell art . 1 della legge |
| 1996-225.txt | 469 | 469 | ” casualità ” , appunto , della circostanza suscettibile in tal guisa di precludere al contribuente l integrale realizzazione della | fattispecie | giustificativa . 3 . 2 . una tale esegesi è però arbitraria , non trovando riscontro né nella lettera né |
| 1996-300.txt | 314 | 314 | così sollevata facendo riferimento , non ad un normale schema funzionale sul quale soltanto , così come occasionalmente concretizzantesi nella | fattispecie | oggetto del giudizio a quo , si può appuntare lo scrutinio di costituzionalità , bensì ad una situazione patologica estranea |
| 1996-54.txt | 269 | 269 | cui la legittimità dell istituto dell arbitrato presuppone necessariamente il suo carattere facoltativo sicché l eventuale previsione , come nella | fattispecie | , di un ipotesi di arbitrato obbligatorio ex lege rappresenta una inammissibile compressione del diritto di azione e di difesa |
| 1996-54.txt | 567 | 567 | , convertito nella legge n . 299 del 1980 ( sentenza n . 49 del 1994 ) . anche nella | fattispecie | la disposizione censurata dopo aver previsto che , con effetto dal 1 gennaio 1992 , le tariffe in materia di |
| 1997-01.txt | 643 | 643 | ricordare che nelle sentenze nn . 229 del 1974 e 259 del 1976 ( che pure prendevano le mosse da | fattispecie | peculiari dedotte dai giudici remittenti : mezzi utilizzati per commettere il reato , nell un caso , provenienza furtiva dell |
| 1997-111.txt | 4582 | 4582 | circostanza che , a ben vedere , le disposizioni denunciate si limitano a specificare uno degli elementi costitutivi di una | fattispecie | normativa che di per sé non è riconducibile al paradigma dell art . 32 , comma 2 . infatti , |
| 1997-264.txt | 352 | 352 | dedotte dall avvocatura generale dello stato . è infatti agevole desumere dal contesto dell ordinanza di rimessione che , nella | fattispecie | oggetto del giudizio a quo , il giudicato penale di assoluzione del contribuente dalle imputazioni tributarie ascrittegli , per non |
| 1997-264.txt | 617 | 617 | legge n . 429 del 1982 ” sollevata con riferimento agli stessi parametri evocati nel presente giudizio , in una | fattispecie | in cui il giudicato penale si era formato anteriormente alla notificazione dell atto di accertamento ” questa corte ne ha |
| 1997-264.txt | 800 | 800 | uniformarsi , in sede di autotutela , nell adozione dei provvedimenti ivi previsti . d altronde , l adeguamento della | fattispecie | tributaria all accertamento dei fatti operato dal giudice penale va compiuto , dietro eventuale sollecitazione del contribuente , senza soggiacere |
| 1997-290.txt | 366 | 366 | provvedimento legislativo . 3 . la questione è inammissibile . come è dato evincere dall ordinanza di rimessione , la | fattispecie | in riferimento alla quale il giudice a quo ha ritenuto di sollevare l accennata questione di costituzionalità della norma antielusione |
| 1997-290.txt | 974 | 974 | rimettere la questione a questa corte , avrebbe dovuto approfondire il problema relativo alla applicabilità dell art . 34 alla | fattispecie | oggetto del giudizio a quo , valutando , in particolare , la praticabilità di interpretazioni suscettibili di escludere un risultato |
| 1997-37.txt | 458 | 458 | rilevarsi , inoltre , che nella legge in questione è ravvisabile natura tributaria anche sotto il profilo sostanziale . nella | fattispecie | , invero , risultano sussistenti entrambi gli elementi indicati da altra giurisprudenza di questa corte ( sentenze nn . 63 |
| 1998-227.txt | 533 | 533 | preclusioni d ordine formale , costituisce , da ultimo , espressione , sia pure in epoca successiva a quella della | fattispecie | oggetto del giudizio principale , la normativa sulla semplificazione in materia tributaria ( decreto legge 31 maggio 1994 , n |
| 1998-26.txt | 806 | 806 | n . 239 e n . 372 del 1997 ) . ai fini dell applicabilità di questo principio giurisprudenziale nella | fattispecie | in esame assume dunque peculiare rilievo la qualificazione dei contributi pretesi dagli enti di bonifica , formulata dalle sezioni unite |
| 1998-336.txt | 764 | 764 | essere condivisa , dovendosi tener conto dei riflessi che le nuove regole del processo tributario non possono non avere sulla | fattispecie | all esame del giudice a quo la cui disciplina va necessariamente coordinata e raccordata con le innovazioni introdotte dalla riforma |
| 1998-452.txt | 1091 | 1091 | una volta individuato in questi termini l intento del legislatore , non si spiegherebbe una discriminazione , nell ambito delle | fattispecie | pregresse , a danno delle pendenze a suo tempo risolte , se non altro perché ne resterebbero penalizzati proprio quei |
| 1998-53.txt | 1363 | 1363 | , la quale , appunto , nella normativa de qua viene sostanzialmente affermata dal legislatore con la previsione di una | fattispecie | legale tipica . 3 . 3 . palesemente priva di fondamento , infine , è la prospettata violazione dell art |
| 1998-62.txt | 377 | 377 | . 360 del 1994 ; n . 406 del 1993 ) . proprio con riferimento alla tassa automobilistica cui la | fattispecie | esaminata dal giudice a quo si riferisce , ed alla quale si applica la nuova norma , che ha sostituito |
| 1999-138.txt | 2055 | 2055 | , il quale precisa che nelle entrate spettanti alla regione ” sono comprese anche quelle che , sebbene relative a | fattispecie | tributarie maturate nell ambito regionale , affluiscono , per esigenze amministrative , ad uffici finanziari situati fuori del territorio della |
| 1999-171.txt | 1864 | 1864 | una successiva , diversa regolamentazione regionale della materia , nel rispetto dei nuovi principi . 2 . 2 . nella | fattispecie | in esame , essenzialmente due sono i principi fondamentali strettamente interconnessi enucleabili dalla sopravveniente disciplina impugnata : quello relativo alla |
| 1999-187.txt | 599 | 599 | . 4 che si riferisce anche esso , come il citato art . 2 , ad entrate relative a “ | fattispecie | tributarie ” , presuppone il carattere tributario dell entrata stessa . in ogni caso , anche se si ritenesse che |
| 1999-229.txt | 1375 | 1375 | fonti normative , quella del giudice opera sul piano particolare come premessa per l applicazione concreta della norma alla singola | fattispecie | sottoposta al suo esame ” ( sentenze n . 432 del 1997 , n . 311 del 1995 , n |
| 1999-229.txt | 1551 | 1551 | una capacità contributiva che ritenevano di non dover più garantire . si è già visto , infatti , che nella | fattispecie | non ricorrevano i presupposti per la formazione di un legittimo affidamento . a ciò deve aggiungersi che , secondo la |
| 1999-41.txt | 1039 | 1039 | vincolo coniugale , non ancora reciso , abbia subito un forte allentamento per effetto di separazione legale , come nella | fattispecie | prospettata dal giudice a quo o anche in conseguenza di mera separazione di fatto , che , essendo stata causata |
| 2000-163.txt | 489 | 489 | del 1999 ) . mentre , contrariamente a quanto affermato dall avvocatura , del tutto esaustiva risulta la descrizione delle | fattispecie | oggetto dei singoli procedimenti esecutivi e l indicazione , pur se indiretta , delle date di inizio dei procedimenti stessi |
| 2000-25.txt | 724 | 724 | normativo , deve rilevarsi in relazione agli invocati parametri degli artt . 3 e 53 della costituzione che la presente | fattispecie | non è assimilabile a quella riguardante la tassazione dell indennità di buonuscita per i dipendenti statali prevista dagli artt . |
| 2000-25.txt | 960 | 960 | esame appare l infondatezza delle dedotte censure poiché , come questa corte ha avuto modo di affermare in una precedente | fattispecie | , ” . . . la diversità degli assetti normativi nei quali ricadono le due indennità ( nel caso allora |
| 2000-301.txt | 327 | 327 | a contenuto ideologico , a mezzo di diffusione di manifestini , senza scopo di lucro quale si sarebbe verificata nella | fattispecie | ad esso sottoposta non sarebbe sottratta alla imposizione ; e dubita che tale assoggettamento contrasti con gli articoli 21 e |
| 2000-301.txt | 1020 | 1020 | via generale i presupposti dell imposizione , ed è dunque ad essa che occorre far capo per stabilire se una | fattispecie | rientri o meno nell area dell obbligo tributario , nonché per orientare coerentemente l interpretazione delle altre specifiche disposizioni del |
| 2000-301.txt | 1241 | 1241 | imposta : onde si tratta di disposizioni , come esattamente rileva la difesa del presidente del consiglio , estranee alla | fattispecie | dedotta davanti al giudice a quo . ma anche se si abbia riguardo agli articoli 16 e 17 del decreto |
| 2000-51.txt | 414 | 414 | . orbene , le disposizioni oggetto della presente richiesta referendaria attengono e al momento accertativo ed a quello attuativo della | fattispecie | impositrice . giova ribadire in proposito che gli strumenti di attuazione della pretesa fiscale possono ritenersi parte integrante della normativa |
| 2000-525.txt | 392 | 392 | 1994 e l ordinanza n . 480 del 1992 ) . peraltro , l effettivo problema da affrontare nella presente | fattispecie | non è quello relativo alla natura di tali leggi , ma investe sostanzialmente i limiti che esse incontrano quanto alla |
| 2000-525.txt | 515 | 515 | potere giudiziario ( ciò che vieta di intervenire per annullare gli effetti del giudicato o di incidere intenzionalmente su concrete | fattispecie | sub iudice ) . in questa sede occorre in particolare soffermarsi sull affidamento del cittadino nella sicurezza giuridica ; principio |
| 2000-557.txt | 308 | 308 | . 184 del 1989 , ordinanze n . 301 del 1988 e n . 316 del 1987 ) . nella | fattispecie | in esame non può certo considerarsi estraneo al presupposto di imposta , rappresentato dalla diffusione del messaggio pubblicitario , colui |
| 2000-98.txt | 1365 | 1365 | perseguita . non è in discussione la possibilità di ricorrere in via generale , e salve le specificità delle singole | fattispecie | a criteri presuntivi ragionevoli , fondati su stime attendibili , per l attuazione pratica di siffatte previsioni ( cfr . |
| 2001-171.txt | 340 | 340 | . in prosieguo , l art . 11 della legge 31 dicembre 1991 , n . 413 , integrando la | fattispecie | impositiva già prevista dal menzionato art . 81 , ha disposto , al comma 1 , lettera f ) , |
| 2001-171.txt | 549 | 549 | b ) , del d.p.r . n . 917 del 1986 , non abbia correttamente enunciato la disposizione applicabile alla | fattispecie | . sia pure attraverso il rinvio contenuto nel comma 5 dell art . 11 della legge n . 413 del |
| 2001-171.txt | 609 | 609 | del d.p.r . n . 917 del 1986 , la disposizione che stabilisce il regime tributario destinato a regolare la | fattispecie | all esame del rimettente . 4 . nel merito , la questione non è fondata , non sussistendo il lamentato |
| 2001-66.txt | 286 | 286 | non prevedendo , secondo la ricorrente , l obbligo del riversamento nelle casse regionali delle somme riscosse in relazione a | fattispecie | tributarie maturate nell ambito della regione , violerebbe l art . 4 delle norme di attuazione approvate con d.p.r . |
| 2001-66.txt | 325 | 325 | d.p.r . n . 1074 del 1965 , che sancisce il criterio della spettanza alla regione delle entrate relative a | fattispecie | tributarie maturate nell ambito regionale ; b ) l art . 1 , comma 1 , lettera e , modificativo |
| 2001-66.txt | 764 | 764 | nazionale , introdotta dal legislatore delegato , non incide sulla spettanza alla regione siciliana dei tributi riscossi con riguardo a | fattispecie | maturate nel relativo territorio . il meccanismo di riscossione lascia infatti del tutto impregiudicata la titolarità in capo alle varie |
| 2001-66.txt | 868 | 868 | 1965 ) prevedono che siano comprese fra le entrate spettanti alla regione anche ” quelle che , sebbene relative a | fattispecie | tributarie maturate nell ambito regionale , affluiscono , per esigenze amministrative , ad uffici finanziari situati fuori del territorio della |
| 2001-96.txt | 359 | 359 | escludesse la possibilità di ricavare dai menzionati criteri generali un vincolo rivolto al legislatore delegato in vista della disciplina della | fattispecie | qui in esame , ne discenderebbe l incostituzionalità anche della legge di delega n . 421 del 1992 , “ |
| 2001-96.txt | 832 | 832 | art . 194 ) e con suddivisione dei comuni in varie classi , previste dell art . 195 . alla | fattispecie | dell ” occupazione del sottosuolo stradale con condutture , cavi , impianti per trasporto di acqua ed altri liquidi , |
| 2001-96.txt | 2058 | 2058 | criteri direttivi , destinati , come si rende evidente già ad una prima lettura , non ad accomunare tutte le | fattispecie | sotto una medesima disciplina , ma a trovare distinta considerazione nell ambito delle diverse disposizioni attuative della delega . per |
| 2001-96.txt | 2082 | 2082 | disciplina , ma a trovare distinta considerazione nell ambito delle diverse disposizioni attuative della delega . per la generalità delle | fattispecie | impositive variamente riconducibili alla nozione di ” tasse ” per l occupazione di spazi ed aree pubbliche , secondo la |
| 2001-96.txt | 2373 | 2373 | degli elementi presi a riferimento . quanto poi alla scelta della legge delega di riservare autonoma considerazione alla predetta peculiare | fattispecie | di occupazione , è sufficiente rilevare che ciò risponde ad una tradizione risalente , come detto , alla disciplina dell |
| 2001-96.txt | 2568 | 2568 | che il legislatore non potesse , restando pur sempre nei limiti della delega , ricondurre a considerazione unitaria le specifiche | fattispecie | di occupazione del soprassuolo e del sottosuolo oggetto degli artt . 46 e 47 del decreto legislativo n . 507 |
| 2002-271.txt | 1061 | 1061 | , il contrasto con l art . 3 cost . è prospettato dal giudice rimettente sotto il profilo che la | fattispecie | in esame sarebbe disciplinata in modo ingiustificatamente diverso rispetto al trattamento riservato : a ) al ben più significativo inadempimento |
| 2002-308.txt | 300 | 300 | . 917 del 1986 , nella sua originaria formulazione , ma , tuttavia , tale disposizione si rende applicabile alla | fattispecie | controversa nel giudizio a quo , solo in virtù del rinvio ad essa operato dall art . 92 dello stesso |
| 2002-328.txt | 228 | 228 | fini della tassazione delle plusvalenze realizzate in occasione della cessione di terreni edificabili diversi e con diversa incidenza economica per | fattispecie | costituenti ad avviso del rimettente ” manifestazioni di ricchezza sostanzialmente identiche ” . il rimettente , infatti , non censura |
| 2002-375.txt | 420 | 420 | . 69 , convertito , con modificazioni , in legge 27 aprile 1989 , n . 154 , che nella | fattispecie | non rilevano ) . in quest ultima parte , la norma censurata che , nella sua formulazione originaria , riguardava |
| 2002-375.txt | 573 | 573 | stesso , rivolto ad agevolare la definizione delle pendenze tributarie esistenti alle date individuate dal legislatore in relazione alle varie | fattispecie | condonabili ) , sia del principio di eguaglianza ( in ragione essenzialmente dell identica regolamentazione prevista , quanto alla sospensione |
| 2002-375.txt | 1487 | 1487 | , per cui eventuali differenze di regolamentazione non vulnerano di per sé sole l evocato principio di eguaglianza . nella | fattispecie | , il legislatore ha operato proprio questa differenziazione , prevedendo per alcune imposte la proroga dei termini di accertamento ( |
| 2002-49.txt | 734 | 734 | la linea d intervento repressivo sulla fase meramente ” preparatoria ” dell evasione d imposta a favore del recupero alla | fattispecie | penale tributaria del momento dell offesa degli interessi dell erario . questa strategia come si legge nella relazione ministeriale ha |
| 2003-345.txt | 639 | 639 | che si ritenga al riguardo più corretta , risulta , in ogni caso , pacifico che la distinzione tra le | fattispecie | di cui agli artt . 3 e 4 della legge n . 1089 del 1939 può eventualmente riguardare le modalità |
| 2004-285.txt | 2027 | 2027 | violazione degli artt . 3 e 53 della costituzione . con tale sentenza questa corte ha ritenuto che in quella | fattispecie | non fosse ravvisabile un deterioramento della capacità contributiva dei soggetti interessati , intervenuto tra il momento della nascita del rapporto |
| 2004-306.txt | 802 | 802 | , il quale precisa che nelle entrate spettanti alla regione « sono comprese anche quelle che , sebbene relative a | fattispecie | tributarie maturate nell ambito regionale , affluiscono , per esigenze amministrative , ad uffici finanziari situati fuori del territorio della |
| 2005-21.txt | 454 | 454 | motivazione circa la rilevanza nei giudizi a quibus . l eccezione è infondata e va respinta . dalla descrizione delle | fattispecie | oggetto dei giudizi contenuta nelle ordinanze di rimessione ( ricorsi avverso dinieghi espressi o silenzi rifiuto in ordine ad istanze |
| 2005-21.txt | 2948 | 2948 | . è , perciò , chiaro che le due misure non si escludono reciprocamente , potendo applicarsi congiuntamente nella singola | fattispecie | . anche la temporanea differenziazione delle aliquote svolge , infatti , una funzione di salvaguardia in senso lato , perché |
| 2005-455.txt | 246 | 246 | automobilistica regionale » , avrebbe illegittimamente ampliato , con riguardo ai veicoli di particolare interesse storico e collezionistico , le | fattispecie | di esenzione dalle tasse automobilistiche previste dall art . 63 , commi 2 e 3 , della legge n . |
| 2005-66.txt | 1256 | 1256 | economiche dei medesimi . la questione risulta sollevata in modo astratto e ipotetico , poiché manca ogni collegamento con la | fattispecie | del giudizio a quo , come può del resto rilevarsi dall ordinanza di rimessione , che non contiene alcun riferimento |
| 2006-02.txt | 550 | 550 | aliquote in vigore nel 2002 e deliberati dopo il 29 settembre 2002 , con la conseguenza della sua inapplicabilità alla | fattispecie | , non avendo la regione marche assunto , nel corso del 2002 , alcuna determinazione in materia di addizionale regionale |
| 2006-02.txt | 1454 | 1454 | 3 , secondo periodo , del decreto legislativo n . 446 del 1997 ( nel testo applicabile ratione temporis alla | fattispecie | ) . la stessa commissione tributaria completa la sua argomentazione rilevando che l art . 4 , comma 3 bis |
| 2006-412.txt | 418 | 418 | registrazione delle operazioni di conferimento dei rifiuti da quello della infedele registrazione delle stesse e prevedendo , per entrambe le | fattispecie | , sanzioni amministrative determinate in una percentuale fissa dell entità del tributo dovuto , sarebbe in contrasto con il comma |
| 2006-412.txt | 691 | 691 | sanzioni di cui al precedente comma 31 per chi esercita l attività di discarica abusiva , prevedrebbe anche in tale | fattispecie | la riduzione delle sanzioni al quarto , nel caso di adesione del contribuente e contestuale pagamento entro il termine per |
| 2006-412.txt | 1173 | 1173 | statale quanto alla fonte regionale utilizzabile per la regolamentazione delle modalità di versamento del tributo speciale ( con riferimento a | fattispecie | analoga , si veda la sentenza n . 335 del 2005 ) . in particolare , mentre l art . |
| 2006-67.txt | 797 | 797 | dedotta . la questione è pertanto ammissibile , restando riservata all esame di merito la valutazione della effettiva comparabilità delle | fattispecie | poste a raffronto e , quindi , della fondatezza delle censure . 3 . – nel merito , la questione |
| 2006-67.txt | 1165 | 1165 | riferimento alla cosiddetta rendita presunta e , cioè , alla rendita dei fabbricati similari già iscritti in catasto . la | fattispecie | oggetto del giudizio a quo rientra nell ipotesi dei fabbricati classificabili nel gruppo catastale “ d ” , che sono |
| 2006-67.txt | 1936 | 1936 | il criterio del valore contabilizzato , proprio delle imprese obbligate alla tenuta delle scritture contabili . infine , neppure la | fattispecie | sub d ) , relativa ai fabbricati assoggettati all imposta di registro , può essere assimilata a quella oggetto del |
| 2006-67.txt | 2175 | 2175 | modificazioni , dalla legge 13 maggio 1988 , n . 154 . l evidenziata eterogeneità delle predette ipotesi rispetto alla | fattispecie | oggetto del giudizio a quo , nonché la sottolineata non palese irragionevolezza della disciplina differenziata dell imponibile dell ici comportano |
| 2007-270.txt | 894 | 894 | febbraio 2004 , § 3.3 . ) . non consente , pertanto , un interpretazione che estenda il condono alla | fattispecie | oggetto del giudizio a quo . il citato art . 9 della legge n . 289 del 2002 , nell |
| 2007-270.txt | 1824 | 1824 | resta il fatto che la norma censurata non costituirebbe comunque strumento per raggiungere una finalità antielusiva , trattandosi di una | fattispecie | – quella dell esclusione dall estensione del condono del periodo di imposta che non coincida con l anno solare – |
| 2007-330.txt | 701 | 701 | rilevanza , sotto il duplice profilo che l ordinanza di rimessione : a ) non contiene una sufficiente descrizione della | fattispecie | , in difetto di ogni indicazione circa le modalità di tenuta delle scritture contabili e gli altri elementi ( come |
| 2007-330.txt | 790 | 790 | disposizione dettata in merito al rimborso di una imposta a valle indebitamente pagata » , dal momento che « la | fattispecie | [ . . . ] non riguarda [ … ] il rimborso di una imposta pagata , cioè dell iva |
| 2007-330.txt | 951 | 951 | dalla contribuente l opzione per il regime ordinario dell iva relativamente all anno 1988 . ciò costituisce sufficiente descrizione della | fattispecie | , avendo il rimettente indicato due diversi elementi ( modalità di tenuta delle scritture contabili ; altri comportamenti concludenti ) |
| 2007-350.txt | 452 | 452 | al fine del rigetto delle stesse è sufficiente rilevare : – che non sussiste la dedotta insufficienza della descrizione della | fattispecie | oggetto del giudizio principale , potendo la stessa ricavarsi dalla lettura dell ordinanza ; – che le modifiche legislative intervenute |
| 2007-350.txt | 3302 | 3302 | imposta . la corte , nel dichiarare non fondata la questione così sollevata , ha precisato che , in quella | fattispecie | , la mancata indicazione – nella legge di delegazione – dei soggetti passivi dell imposta non comportava violazione dell art |
| 2007-366.txt | 1239 | 1239 | – la difesa erariale ha eccepito , in primo luogo , l inammissibilità della questione , per insufficiente descrizione della | fattispecie | , in quanto il rimettente avrebbe omesso di indicare le date di iscrizione della contribuente nell aire e di notificazione |
| 2008-102.txt | 7683 | 7683 | di giustizia comunitaria . seppure con riferimento a un prelievo statale , quest ultima ha infatti precisato – in una | fattispecie | analoga a quella regolata dalle norme censurate – che il legislatore nazionale non può assoggettare « le plusvalenze risultanti dalla |
| 2008-102.txt | 18841 | 18841 | , viene pertanto in rilievo come mero àmbito spaziale in relazione al quale la legge regionale è legittimata a prevedere | fattispecie | ed effetti giuridici , nei limiti in cui ciò sia consentito dalle attribuzioni legislative della regione . in generale , |
| 2008-102.txt | 24212 | 24212 | , come risulta evidente dall esame della giurisprudenza di tale corte . essa si è in piú occasioni occupata di | fattispecie | analoghe alla denunciata imposta di scalo e ha affermato che sussiste una restrizione alla libera prestazione dei servizi nel caso |
| 2008-102.txt | 24446 | 24446 | fiscale , ma indirettamente dal minor costo da esse sopportato rispetto alle imprese “ non residenti ” ( analogamente alla | fattispecie | , per alcuni versi simile , esaminata dalla corte di giustizia ce con la sentenza del 22 novembre 2001 , |
| 2008-335.txt | 755 | 755 | erariale , a sua volta , eccepisce l inammissibilità della medesima questione , affermando che « la carente descrizione della | fattispecie | oggetto del giudizio principale impedisce di comprendere quale sia l inadempienza accertata ai danni della società gori s.p.a . gestore |
| 2008-335.txt | 815 | 815 | . le eccezioni non sono fondate . entrambe le ordinanze di rimessione , infatti : a ) descrivono sufficientemente le | fattispecie | oggetto dei giudizi a quibus , specificando che esse riguardano richieste di rimborso della quota di tariffa riferita al servizio |
| 2008-335.txt | 888 | 888 | resto riconosciuto dalla stessa s.p.a . g.o.r.i . ) ; c ) chiariscono che la norma applicabile ratione temporis alla | fattispecie | è la norma denunciata ; d ) denunciano la violazione dell art . 3 cost . sia per l irragionevolezza |
| 2008-373.txt | 888 | 888 | economico al beneficiato , evidenziata da questa corte nella sentenza interpretativa di rigetto n . 17 del 2000 . nella | fattispecie | esaminata da tale sentenza non veniva , infatti , in rilievo l indicata esigenza di certezza nella determinazione degli oneri |
| 2008-442.txt | 1377 | 1377 | 23 ottobre 1992 , n . 421 , concernente il riordino della finanza territoriale ) – applicabile ratione temporis alla | fattispecie | , secondo quanto afferma il giudice rimettente – , il quale prevede , invece , che la tassa è dovuta |
| 2008-64.txt | 1466 | 1466 | giustificare , sul piano costituzionale , la cognizione , da parte dei giudici tributari , di controversie non tributarie riguardanti | fattispecie | in qualche misura simili a quelle propriamente tributarie . al contrario , come già rilevato , il difetto della natura |
| 2009-141.txt | 4253 | 4253 | il cosap non muta la natura del tributo “ comprendente ” – che è l unico prelievo applicabile in tale | fattispecie | – e comunque non fa venir meno la distinzione concettuale tra il fatto dell installazione di mezzi pubblicitari ed il |
| 2009-238.txt | 6948 | 6948 | sostituito e quello che lo sostituisce , sotto i profili della struttura , della funzione e della disciplina complessiva della | fattispecie | dei prelievi . 7 . 2.3 . – dalla comparazione tra la tarsu e la tia emergono le forti analogie |
| 2009-238.txt | 7243 | 7243 | 49 , comma 3 , del d.lgs . n . 22 del 1997 ) . le differenze tra le due | fattispecie | sono , perciò , minime : la “ occupazione o detenzione ” di superfici ed il riferimento ai soli rifiuti |
| 2009-298.txt | 3075 | 3075 | enti locali e prescinde , perciò , dal titolo di competenza legislativa esclusivo , concorrente o residuale eventualmente invocabile nella | fattispecie | . essa , in particolare , non richiede , quale condizione necessaria per la denuncia da parte della regione di |
| 2009-298.txt | 4290 | 4290 | , ha aggiunto nuove disposizioni , che lo integrano , senza però alterarne la sostanza prescrittiva . in relazione a | fattispecie | di tal genere , in cui vi è una sostanziale identità tra il testo del decreto legge originario e quello |
| 2009-318.txt | 370 | 370 | l ipotesi di trascrizione de qua , pur non prevista dalla norma statale , con conseguente introduzione di una nuova | fattispecie | imponibile , anch essa non disciplinata dalla normativa statale . a sua volta l art . 73 , comma 3 |
| 2009-318.txt | 654 | 654 | ; ordinanze n . 344 e n . 218 del 2006 , n . 20 del 2005 ) . nella | fattispecie | in esame , come risulta dagli atti , il ricorso è stato consegnato all ufficiale giudiziario il 9 agosto 2008 |
| 2009-318.txt | 1637 | 1637 | quarto comma ) . pertanto , detto termine decorre dal momento in cui l atto perviene al destinatario . nella | fattispecie | il ricorso , pervenuto all ente destinatario il 18 agosto 2008 , fu depositato tempestivamente il 26 agosto successivo . |
| 2009-318.txt | 1886 | 1886 | sistema tributario , perché le ipotesi di trascrizione , implicando l assolvimento dell imposta ipotecaria , avrebbero introdotto una nuova | fattispecie | imponibile , anch essa non disciplinata dalla norma statale . quanto all interesse ad agire , esso è ravvisabile in |
| 2009-318.txt | 2050 | 2050 | . inoltre , l assolvimento dell imposta ipotecaria , conseguente alle nuove ipotesi di trascrizione , avrebbe contemplato una nuova | fattispecie | imponibile , in violazione dell art . 117 , secondo comma , lettera e ) , cost . a sostegno |
| 2009-318.txt | 2888 | 2888 | di destinazione » ( sentenza n . 94 del 2003 ) . al riguardo si deve rilevare che , nella | fattispecie | in esame , le due norme censurate rientrano nell ambito di un intervento legislativo posto in essere dalla regione liguria |
| 2009-318.txt | 3022 | 3022 | cui l assolvimento dell imposta ipotecaria , conseguente all ipotesi di trascrizione in esame , darebbe luogo ad una nuova | fattispecie | imponibile , del pari non prevista dalla norma statale , non è fondato . infatti , se , in base |
| 2009-318.txt | 3088 | 3088 | , la circostanza che alla trascrizione dell atto consegua l obbligo di pagare l imposta ipotecaria non configura alcuna nuova | fattispecie | imponibile , ma costituisce soltanto un effetto legale della normativa tributaria vigente nella materia de qua . |
| 2009-56.txt | 1285 | 1285 | . 32 del 2001 ( in vigore dal 20 marzo 2001 e , perciò , non applicabile ratione temporis alla | fattispecie | esaminata nel giudizio principale ) ; b ) il richiamo dell art . 2 della legge n . 592 del |
| 2009-56.txt | 1371 | 1371 | ( in vigore dal 5 novembre 1985 all 8 marzo 1999 e , pertanto , non applicabile ratione temporis alla | fattispecie | oggetto del giudizio principale ) e neppure dall art . 10 , comma 1 , lettera b ) , del |
| 2009-56.txt | 1611 | 1611 | che rileva è , invece , la chiara intenzione del rimettente di censurare le norme , applicabili ratione temporis alla | fattispecie | , che attribuiscono al competente direttore generale , regionale o compartimentale , dell amministrazione finanziaria il potere di prorogare , |
| 2009-56.txt | 4454 | 4454 | di difesa del contribuente ; non è pertinente , perché è previsto da una disposizione non applicabile ratione temporis alla | fattispecie | ( art . 10 , comma 1 , lettera b , del d.lgs . n . 32 del 2001 , |
| 2010-115.txt | 2827 | 2827 | fatto parte della dottrina , ad esempio individuando il presupposto d imposta nella sola condizione di esigibilità oppure in una | fattispecie | a formazione progressiva comprensiva sia della fabbricazione che della suddetta condizione di esigibilità , ovvero dando alla previsione della rivalsa |
| 2010-116.txt | 318 | 318 | la rappresentanza fuori dal territorio regionale nell ipotesi in cui i premi riscossi siano relativi a polizze assicurative rilasciate per | fattispecie | contrattuali assicurative ( non solo r.c.a . ) maturate nell ambito regionale ; b ) dell imposta sul valore aggiunto |
| 2010-116.txt | 1011 | 1011 | , per il quale : « nelle entrate spettanti alla regione sono comprese anche quelle che , sebbene relative a | fattispecie | tributarie maturate nell ambito regionale , affluiscono , per esigenze amministrative , ad uffici finanziari situati fuori del territorio della |
| 2010-116.txt | 1542 | 1542 | attuazione statutaria , secondo cui « nelle entrate spettanti alla regione sono comprese anche quelle che , sebbene relative a | fattispecie | tributarie maturate nell ambito regionale , affluiscono , per esigenze amministrative , ad uffici finanziari situati fuori del territorio della |
| 2010-116.txt | 1999 | 1999 | comunque denominate » . la generalità di tale principio , basato sul luogo in cui si ” maturano ” le | fattispecie | di riscossione dei tributi , comporta che , ai fini del riparto del gettito dei tributi erariali tra stato e |
| 2010-116.txt | 2052 | 2052 | attuazione deve essere interpretato in coerenza sistematica con lo stesso art . 2 . ne deriva che l espressione « | fattispecie | tributarie maturate nell ambito regionale » , contenuta nel citato art . 4 , in quanto si riferisce espressamente ad |
| 2010-116.txt | 2092 | 2092 | ad entrate che « affluiscono [ . . . ] ad uffici finanziari » , va intesa nel senso di | fattispecie | in cui si matura , nell àmbito territoriale regionale , l obbligo di pagare il debito tributario , e cioè |
| 2010-116.txt | 2116 | 2116 | matura , nell àmbito territoriale regionale , l obbligo di pagare il debito tributario , e cioè nel senso di | fattispecie | di riscossione del tributo dalle quali sorge , appunto , tale obbligo di pagamento e che si collegano alla realizzazione |
| 2010-116.txt | 2179 | 2179 | ) . si tratta , perciò , in armonia con il disposto del sopra citato art . 2 , di | fattispecie | tributarie che attengono al procedimento di riscossione e che , ai fini del suddetto riparto , rilevano con riferimento solo |
| 2010-116.txt | 3891 | 3891 | , il quale precisa che nelle entrate spettanti alla regione ” sono comprese anche quelle che , sebbene relative a | fattispecie | tributarie maturate nell ambito regionale , affluiscono , per esigenze amministrative , ad uffici finanziari situati fuori del territorio della |
| 2010-116.txt | 4136 | 4136 | ; b ) il testo dell art . 4 delle norme di attuazione non autorizza a ritenere che le « | fattispecie | tributarie maturate nell ambito regionale » debbano intendersi , in ingiustificata contraddizione con il citato art . 2 , come |
| 2010-116.txt | 4158 | 4158 | maturate nell ambito regionale » debbano intendersi , in ingiustificata contraddizione con il citato art . 2 , come « | fattispecie | in cui si realizza il presupposto d imposta nel territorio della regione » , ma impone , al contrario , |
| 2010-116.txt | 4185 | 4185 | d imposta nel territorio della regione » , ma impone , al contrario , di intendere queste ultime come « | fattispecie | di riscossione che si sono realizzate nella regione » , le quali , in quanto attengono all adempimento dell obbligo |
| 2010-116.txt | 5071 | 5071 | art . 64 del d.p.r . n . 600 del 1973 ) costituisce , infatti , un elemento essenziale della | fattispecie | legale della riscossione , in quanto attiene alla struttura della riscossione stessa , disciplinata direttamente dalla legge . ne consegue |
| 2010-116.txt | 5149 | 5149 | delle norme di attuazione statutaria , secondo cui spettano alla regione anche le entrate che , « sebbene relative a | fattispecie | tributarie maturate nell ambito regionale , affluiscono , per esigenze amministrative , ad uffici finanziari situati fuori del territorio della |
| 2010-116.txt | 5187 | 5187 | del territorio della regione » . tale inapplicabilità discende da due diverse e concorrenti ragioni : a ) perché la | fattispecie | tributaria di riscossione è ” maturata ” nel domicilio fiscale del sostituto che ha versato le ritenute e , dunque |
| 2010-116.txt | 5681 | 5681 | o la rappresentanza fuori dal territorio regionale , ma con riferimento a premi percepiti per polizze assicurative « rilasciate per | fattispecie | contrattuali assicurative maturate nell ambito regionale » . la stessa ricorrente precisa che la richiesta non riguarda l imposta sulle |
| 2010-116.txt | 5860 | 5860 | nei confronti degli assicurati con riferimento ai premi assicurativi da lui percepiti e denunciati con dichiarazioni periodiche complessive . la | fattispecie | di riscossione si realizza , perciò , nel domicilio fiscale dell assicuratore , con la conseguenza che , nel caso |
| 2010-116.txt | 6235 | 6235 | servizi , cioè il luogo in cui detti soggetti , in quanto obbligati al pagamento dell iva , realizzano la | fattispecie | di riscossione . ne consegue che , contrariamente a quanto sostenuto dalla regione ricorrente , nel caso in cui chi |
| 2010-198.txt | 843 | 843 | esercizio della tutela giurisdizionale in via esecutiva . i principi posti a base della richiamata sentenza si attagliano anche alla | fattispecie | in esame . infatti , posto che la conciliazione giudiziale accerta il credito da ammettere al passivo , l unico |
| 2010-302.txt | 184 | 184 | con il primo motivo del ricorso » , basato appunto sulla asserita non applicabilità della norma di cui sopra alla | fattispecie | oggetto del suo esame . 3 . la questione non è fondata . 3.1 . innanzitutto si deve prendere in |
| 2011-152.txt | 1399 | 1399 | d.l . n . 40 del 2010 , nella parte in cui , senza introdurre entrate nuove ma incidendo su | fattispecie | già oggetto di tassazione , stabilisce che il gettito delle maggiori entrate derivanti dalla definizione agevolata delle controversie di cui |
| 2011-247.txt | 1357 | 1357 | . 18942 del 2010 ; cassazione penale , sentenza n . 42462 del 2010 , emessa proprio con riguardo alla | fattispecie | di causa ) , secondo cui il condono impedisce di accertare i debiti tributari coperti dall agevolazione , ma non |
| 2011-247.txt | 4560 | 4560 | di poteri di accertamento ormai esauriti » , perché i termini ” brevi ” e quelli raddoppiati si riferiscono a | fattispecie | ab origine diverse , che non interferiscono tra loro ed alle quali si connettono diversi termini di accertamento . piú |
| 2011-247.txt | 4724 | 4724 | ciò che rileva è solo la sussistenza dell obbligo , perché essa soltanto connota , sin dall origine , la | fattispecie | di illecito tributario alla quale è connessa l applicabilità dei termini raddoppiati di accertamento . tali conclusioni non mutano neppure |
| 2011-247.txt | 6299 | 6299 | l effettiva capacità contributiva dei soggetti passivi d imposta . tale situazione , del resto , si presenta anche nelle | fattispecie | oggetto di esame nei giudizi principali riuniti , in relazione alle quali si addebitano alla contribuente , per gli anni |
| 2011-247.txt | 7143 | 7143 | cui i prolungamenti di termini previsti dalle disposizioni denunciate e da altre disposizioni siano astrattamente applicabili in relazione alla medesima | fattispecie | , l amministrazione finanziaria non potrà mai utilizzarli in modo cumulativo al fine di superare il massimo dell ampliamento temporale |
| 2011-280.txt | 180 | 180 | ( norme per la riduzione , il riutilizzo e lo smaltimento dei rifiuti ) , ma applicabile ratione temporis alla | fattispecie | oggetto del giudizio principale stabilisce che : a ) « i soggetti gestori di impianti di innocuizzazione e di eliminazione |
| 2011-338.txt | 530 | 530 | disciplina debba necessariamente riguardare anche le ipotesi di omessa dichiarazione / denuncia ici , con la conseguenza che in questa | fattispecie | , al contribuente fiscalmente del tutto inadempiente , non spetterebbe alcuna indennità di esproprio . 2.2 . secondo le sezioni |
| 2011-338.txt | 982 | 982 | , in quanto , come più volte precisato dalla giurisprudenza di questa corte , l omessa o insufficiente descrizione della | fattispecie | , non emendabile mediante la diretta lettura degli atti , impedita dal principio di autosufficienza dell atto di rimessione , |
| 2011-60.txt | 862 | 862 | limitarsi a fissare i tetti massimi dell importo delle agevolazioni accordate , ma deve determinare in modo sufficiente anche le | fattispecie | di agevolazione , individuandone gli elementi fondamentali , quali i presupposti soggettivi e oggettivi per usufruire del beneficio , nonché |
| 2011-60.txt | 1399 | 1399 | ai tributi statali per i quali la legge statale non consentiva alla regione di disporre le agevolazioni stesse . la | fattispecie | decisa con tale pronuncia è diversa da quella qui in esame . in quel caso , le agevolazioni istituite dal |
| 2012-22.txt | 563 | 563 | tale violazione derivi una compressione delle loro competenze costituzionali » ( sentenza n . 6 del 2004 ) . nella | fattispecie | , la regione liguria , che ha sollevato questione di legittimità costituzionale per violazione dell art . 77 , secondo |
| 2012-22.txt | 1282 | 1282 | funzionale e finalistico . la urgente necessità del provvedere può riguardare una pluralità di norme accomunate dalla natura unitaria delle | fattispecie | disciplinate , ovvero anche dall intento di fronteggiare situazioni straordinarie complesse e variegate , che richiedono interventi oggettivamente eterogenei , |
| 2012-22.txt | 2489 | 2489 | , in legge un atto , unitariamente considerato , contenente disposizioni giudicate urgenti dal governo per la natura stessa delle | fattispecie | regolate o per la finalità che si intende perseguire . in definitiva , l oggetto del decreto legge tende a |
| 2012-223.txt | 6219 | 6219 | di reperire risorse per l erario . la giurisprudenza di questa corte ha costantemente precisato che gli elementi indefettibili della | fattispecie | tributaria sono tre : la disciplina legale deve essere diretta , in via prevalente , a procurare una ( definitiva |
| 2012-241.txt | 7417 | 7417 | e l irpeg ( naturalmente , solo per quanto attiene ai soggetti passivi aventi personalità giuridica ) rende applicabile alla | fattispecie | l art . 49 , primo comma , numero 2 ) , dello statuto , che , attribuendo alla regione |
| 2012-258.txt | 1208 | 1208 | « terzo comma » , dell articolo ( « terzo » , beninteso , in relazione al testo applicabile alla | fattispecie | di causa ratione temporis , corrispondente all attuale « quarto » comma , per effetto delle modifiche apportate dall art |
| 2012-258.txt | 1282 | 1282 | . 3 . l avvocatura generale dello stato eccepisce , altresí , l inammissibilità della questione per omessa descrizione della | fattispecie | , perché il rimettente non ha precisato la natura del credito posto in riscossione ( in particolare , se di |
| 2012-258.txt | 2109 | 2109 | dalla spedizione di detta lettera . ne deriva l impossibilità di una interpretazione adeguatrice che consenta di applicare integralmente alla | fattispecie | di causa il medesimo art . 140 cod . proc . civ . va precisato che non risulta essersi formato |
| 2012-258.txt | 2659 | 2659 | disposizioni censurate , in base alle quali si sarebbe maturata , come visto , la decadenza dall azione . nella | fattispecie | , l applicabilità delle modalità previste dall art . 140 cod . proc . civ . alla notificazione della cartella |
| 2012-30.txt | 4957 | 4957 | del successivo comma 3 dell art . 7 della legge regionale n . 1 del 2011 . anche in questa | fattispecie | normativa , infatti , caratterizzata dal transito , di fatto ope legis , da una categoria contrattuale a quella superiore |
| 2012-300.txt | 820 | 820 | n . 1 del 2012 , che ha , tra l altro , esteso l esenzione dalla tassa a talune | fattispecie | allo scopo di sviluppare la nautica da diporto e ha ampliato la platea dei soggetti passivi della tassa annuale a |
| 2012-300.txt | 1799 | 1799 | ad imposta sul possesso , a vario titolo , del soggetto passivo . 6.1 . ne consegue che la nuova | fattispecie | tributaria prevista dalla richiamata disposizione non impugnata sfugge alle censure mosse dalla regione friuli venezia giulia , in quanto il |
| 2012-300.txt | 2561 | 2561 | , del d.l . n . 16 del 2012 ha introdotto ulteriori modificazioni dell originario quadro normativo , intervenendo sulla | fattispecie | tributaria con effetti espressamente retroattivi sia sul piano dei meccanismi compensativi disposti in favore del soggetto passivo sia su quello |
| 2012-32.txt | 6239 | 6239 | assetto di poteri , allo scopo di tutelare l integrità della vita , dei beni e degli insediamenti . nella | fattispecie | in esame , i compensi straordinari dovuti ai lavoratori utilizzati per l emergenza erano stati posti « a carico del |
| 2012-33.txt | 2543 | 2543 | all imposizione della tassa e quella concernente le prestazioni ad essa alternative sono connesse in maniera tale da configurare una | fattispecie | unitaria insuscettibile di scissione . ed allora , poiché l art . 1 , comma 41 , lettera o ) |
| 2012-50.txt | 1296 | 1296 | « l agevolazione del carattere della generalità , assumendo la misura carattere di aiuto di stato ed integrando così la | fattispecie | disciplinata dall art . 107 del trattato sul funzionamento dell unione europea ( tfue ) » . a seguito delle |
| 2013-110.txt | 416 | 416 | è , appunto , quella dettata dal quinto comma dello stesso articolo . del resto , la peculiarità di questa | fattispecie | è evidenziata anche dalla corte di cassazione , che la definisce come « conciliazione aderita » , distinguendola dall altra |
| 2013-116.txt | 3004 | 3004 | ordinamento riconosce ai trattamenti pensionistici , che costituiscono , nei diversi sistemi che la legislazione contempla , il perfezionamento della | fattispecie | previdenziale conseguente ai requisiti anagrafici e contributivi richiesti . a fronte di un analogo fondamento impositivo , dettato dalla necessità |
| 2013-144.txt | 867 | 867 | termine fissato dalla legge ( sentenze n . 207 del 2012 e n . 369 del 2010 ) . nella | fattispecie | in esame , l art . 1 , comma 321 , della legge n . 296 del 2006 , determinando |
| 2013-18.txt | 2702 | 2702 | di mere asserzioni del ricorrente , che , per la loro genericità , non consentono di valutare se , nella | fattispecie | , si possa parlare in senso proprio di un aiuto di stato , anche in relazione al regime ” de |
| 2013-26.txt | 2970 | 2970 | n . 446 del 1994 , n . 26 del 1991 e n . 331 del 1988 ) . la | fattispecie | in esame non è ascrivibile , come sostenuto dalla resistente , alla categoria delle spese continuative e ricorrenti , le |
| 2013-26.txt | 4415 | 4415 | alcuna disposizione in materia di trattamento fiscale , in relazione al quale rimane applicabile il regime previsto , per la | fattispecie | in esame , dalla legislazione statale all art . 11 , comma 6 , del d.lgs . n . 252 |
| 2013-304.txt | 2930 | 2930 | cost . , non è fondata . la giurisprudenza di questa corte ha costantemente precisato che gli elementi indefettibili della | fattispecie | tributaria sono tre : la disciplina legale deve essere diretta , in via prevalente , a procurare una ( definitiva |
| 2013-310.txt | 3130 | 3130 | corte , da ultimo ( sentenza n . 223 del 2012 ) , ha precisato che gli elementi indefettibili della | fattispecie | tributaria sono tre : la disciplina legale deve essere diretta in via prevalente a procurare una definitiva decurtazione patrimoniale a |
| 2013-310.txt | 3850 | 3850 | primo periodo del comma 21 , va quindi ricondotta alle specificità dell ordinamento della magistratura , specificità non sussistenti nella | fattispecie | in esame . 13 . 2 . le censure di irragionevolezza , cui si connette , nella prospettazione dei rimettenti |
| 2013-42.txt | 2847 | 2847 | questione proposta in riferimento al principio di leale collaborazione non è fondata . occorre evidenziare al riguardo che in analoga | fattispecie | afferente all art . 37 , comma 10 , del d.l . n . 98 del 2011 , il quale |
| 2013-95.txt | 403 | 403 | all iva maturata dalla regione , nonché l attribuzione alla regione di tutte le entrate che , sebbene relative a | fattispecie | tributarie maturate nell ambito regionale , affluiscono , in attuazione di disposizioni legislative o per esigenze amministrative , ad uffici |
| 2013-97.txt | 1582 | 1582 | . neppure questa eccezione può essere accolta . infatti questa corte ha già avuto modo di osservare , in una | fattispecie | analoga , che , quando la norma censurata è « tale da comportare una minore entrata rispetto al gettito che |
| 2014-06.txt | 2124 | 2124 | nel caso in esame non si è in presenza , come sostenuto dal presidente del consiglio dei ministri , di | fattispecie | ragionevolmente differenziate sotto il profilo oggettivo per le quali vale il principio più volte enunciato da questa corte , secondo |
| 2014-06.txt | 2180 | 2180 | utilizzazione dei dati catastali ai fini della determinazione dell imponibile dell imposta , quando le norme censurate si riferiscono a | fattispecie | non omogenee rispetto a quelle per le quali è prevista l utilizzazione di tale criterio ” tabellare ” ( ex |
| 2014-06.txt | 2423 | 2423 | nella disposizione in esame , la finalità che non sarebbe conferente con l altra tipologia di transazioni cui appartiene la | fattispecie | rimessa a questa corte di favorire l indicazione negli atti dei corrispettivi effettivi e , quindi , di consentire progressivamente |
| 2014-06.txt | 2461 | 2461 | di consentire progressivamente all amministrazione finanziaria di adeguare le rendite catastali ai reali valori di mercato . infatti , nella | fattispecie | in esame occorre considerare che il meccanismo introdotto dalla norma impugnata opera , per espressa volontà del legislatore , solamente |
| 2014-06.txt | 2556 | 2556 | commi 4 e 5 , del d.p.r . n . 131 del 1986 ) . la pretesa diversità delle due | fattispecie | negoziali invocata dal presidente del consiglio dei ministri non è dunque in grado di giustificare la circostanza che l individuazione |
| 2014-06.txt | 2956 | 2956 | conveniente . la mera differenziazione del contesto acquisitivo del bene non è dunque sufficiente a giustificare la discriminazione di due | fattispecie | caratterizzate da una sostanziale omogeneità ( sentenze n . 328 del 1983 , n . 156 del 1976 e n |
| 2014-139.txt | 998 | 998 | evasione in materia di imposte sui redditi , indicata come tertium comparationis dal rimettente , stigmatizzandone la disomogeneità rispetto alla | fattispecie | di reato disciplinata dalla norma in questa sede censurata . 6 . 1 . in ambedue le pronunce richiamate questa |
| 2014-139.txt | 1473 | 1473 | il principio di eguaglianza . 8 . la lamentata irragionevolezza non ricorre nel caso in esame , in quanto la | fattispecie | di reato disciplinata dall art . 10 bis del d.lgs . n . 74 del 2000 non si presta a |
| 2014-139.txt | 1734 | 1734 | cui principi e criteri direttivi indicano la diversa finalità perseguita dal legislatore penale nel prevedere « un ristretto numero di | fattispecie | [ . . . ] caratterizzate da rilevante offensività per gli interessi dell erario » , con « soglie di |
| 2014-139.txt | 1779 | 1779 | l intervento penale ai soli illeciti economicamente significativi » . 8 . 1 . anche sul piano della tipizzazione della | fattispecie | penale emergono sostanziali differenze tra i reati posti a confronto , atteso che , mentre la norma censurata prevede un |
| 2014-142.txt | 1286 | 1286 | art . 50 ( già art . 47 ) , comma 1 , lettera f ) , del tuir la | fattispecie | all esame di questa corte . la regola generale dell imposizione su detti redditi è quella di cassa , ricavabile |
| 2014-142.txt | 2746 | 2746 | avere effetti penalizzanti ma anche di favore ; b ) che la sua finalità sia essenzialmente quella di chiarire una | fattispecie | complessa , a confine tra il regime di tassazione separata e quello ordinario di cassa ; c ) che la |
| 2014-142.txt | 2767 | 2767 | complessa , a confine tra il regime di tassazione separata e quello ordinario di cassa ; c ) che la | fattispecie | regolata sia assolutamente eterogenea rispetto alle altre inserite nel novero delle ipotesi di tassazione separata . 4 . 1 . |
| 2014-142.txt | 2864 | 2864 | di fatto la norma impugnata ha vanificato l effetto mitigatore e correttivo del regime della tassazione per cassa in una | fattispecie | che il legislatore stesso , in diversa norma , aveva ritenuto meritevole di essere sottratta ad un eccessiva imposizione tributaria |
| 2014-142.txt | 3394 | 3394 | cui la disciplina introdotta con il censurato art . 39 , comma 5 , sarebbe giustificata dall assoluta peculiarità della | fattispecie | disciplinata . il suo carattere distintivo , infatti , è già normativamente consolidato attraverso l espressa previsione che ha assimilato |
| 2014-142.txt | 3448 | 3448 | applicazione ai medesimi del regime tributario in questione . 4 . 3 . per quanto concerne l asserita eterogeneità della | fattispecie | in esame rispetto agli altri redditi assimilati a quelli di lavoro dipendente ai sensi dell art . 50 ( già |
| 2014-142.txt | 4004 | 4004 | lavoro dipendente non trova alcuna giustificazione obiettiva nella situazione dei loro percettori , in assenza di qualsiasi indice peculiare della | fattispecie | in termini di manifestazione di ricchezza . il parametro della capacità contributiva espresso dall art . 53 , primo comma |
| 2014-142.txt | 4054 | 4054 | rigido per il legislatore , non lo esime tuttavia dal rispetto dei limiti di razionalità e coerenza , che nella | fattispecie | in esame sono stati valicati . sul punto questa corte ha affermato più volte che , in materia tributaria , |
| 2014-145.txt | 1708 | 1708 | novità del provento , non la novità del tributo » ( sentenza n . 241 del 2012 ) . nella | fattispecie | , l art . 7 bis , comma 3 , del d.l . n . 43 del 2013 , aumentando |
| 2014-145.txt | 1808 | 1808 | , primo comma , del d.p.r . n . 1074 del 1965 rapporta in modo univoco il precetto costituzionale alla | fattispecie | in esame , con riguardo invece alla destinazione del gettito della nuova entrata a particolari finalità contingenti o continuative dello |
| 2014-154.txt | 1881 | 1881 | sia ravvisabile nella misura oggetto della norma impugnata . si è precisato , infatti , che gli elementi indefettibili della | fattispecie | tributaria sono tre : una disciplina legale diretta in via prevalente a procurare una definitiva decurtazione patrimoniale a carico del |
| 2014-154.txt | 1945 | 1945 | un presupposto economicamente rilevante , a « sovvenire » le pubbliche spese . nessuno di questi elementi è rinvenibile nella | fattispecie | . in particolare , con la recente sentenza n . 304 del 2013 , sempre con riferimento alle disposizione in |
| 2014-177.txt | 193 | 193 | ordinaria dell irap . 2 . la questione è fondata . 3 . la disciplina valevole ratione temporis , nella | fattispecie | oggetto del giudizio principale , prevede , al comma 1 dell art . 16 del d.lgs . n . 446 |
| 2014-207.txt | 1698 | 1698 | . 97 del 2013 , n . 143 del 2012 e n . 348 del 2000 ) . a tale | fattispecie | possono senz altro assimilarsi l eliminazione del regime iva agevolato per i prodotti editoriali e , a maggior ragione , |
| 2014-219.txt | 822 | 822 | n . 310 del 2013 e n . 223 del 2012 ) , ha precisato che gli elementi indefettibili della | fattispecie | tributaria sono tre : la disciplina legale deve essere diretta in via prevalente a procurare una definitiva decurtazione patrimoniale a |
| 2014-219.txt | 1421 | 1421 | dalla legge 15 luglio 2011 , n . 111 ) , questa corte ha già chiarito , rispetto ad analoga | fattispecie | , che il contenimento e la razionalizzazione della spesa pubblica , attraverso cui può attuarsi una politica di riequilibrio del |
| 2014-225.txt | 5208 | 5208 | generale , ma anche nei confronti degli altri crediti tributari assistiti da privilegio . oltre che sull inammissibile raffronto tra | fattispecie | normative eterogenee che riflette , come si è detto , un opzione del legislatore interno necessitata dalla peculiare disciplina dell |
| 2014-236.txt | 1476 | 1476 | . 1 , comma 1 , della legge 7 agosto 2012 n . 134 , ma applicabile ratione temporis alla | fattispecie | in esame ha attribuito alle imprese , a decorrere dal periodo d imposta successivo a quello in corso al 31 |
| 2014-279.txt | 1394 | 1394 | , n . 203 del 2011 , n . 144 del 2009 ) . il diverso trattamento giuridico delle due | fattispecie | in comparazione una operazione iva , sia pure ” esente ” , ed una operazione non rientrante nell ” area |
| 2014-44.txt | 6581 | 6581 | ) , e purché gli interventi abbiano il carattere della transitorietà . detto profilo , però , è estraneo alla | fattispecie | in esame , ove l intervento statale opera soltanto sulle modalità di esercizio delle funzioni e dei servizi . 6 |
| 2014-44.txt | 6627 | 6627 | in linea generale , i principi che regolano l individuazione della competenza legislativa , e che devono trovare applicazione nelle | fattispecie | qui in esame , si deve stabilire se le norme impugnate possano essere ricondotte alla materia « coordinamento della finanza |
| 2014-44.txt | 11194 | 11194 | non restino privi di attuazione . essa non ha carattere generale , ma si riferisce in modo specifico a due | fattispecie | : 1 ) alla previsione dell art . 2 , comma 186 , lettera e ) , della legge 23 |
| 2014-44.txt | 23515 | 23515 | volti ad incidere soltanto in via indiretta sulla spesa . in altri termini , occorre tenere conto della peculiarità di | fattispecie | come quella in esame , nella quale il contenimento della spesa pubblica consegue non a manovre di tipo contabile , |
| 2014-50.txt | 1144 | 1144 | indicare l oggetto del procedimento e i termini della domanda proposta al giudice rimettente , risulta carente nella descrizione della | fattispecie | e , correlativamente , nella motivazione sulla rilevanza . ciò impedisce a questa corte di procedere al doveroso scrutinio in |
| 2014-80.txt | 595 | 595 | tribunale di bologna è manifestamente inammissibile . il giudice a quo , infatti , ha totalmente omesso di descrivere la | fattispecie | concreta sulla quale è chiamato a pronunciarsi , affermando la rilevanza della questione in termini meramente assertivi ( ex plurimis |
| 2014-80.txt | 1358 | 1358 | la loro manifesta irragionevolezza , rendono censurabile l esercizio della discrezionalità pure spettante al legislatore in materia di configurazione delle | fattispecie | astratte di reato ( ex plurimis , sentenze n . 68 del 2012 , n . 273 e n . |
| 2014-98.txt | 1062 | 1062 | ) la stessa ” conversione ” ope legis del reclamo in ricorso consegue in virtù dell evidente analogia di tali | fattispecie | alla notificazione , prima del decorso del menzionato termine di novanta giorni , di un atto che respinga , in |
| 2014-98.txt | 4307 | 4307 | notificati a decorrere dal 2 marzo 2014 ) . ne consegue che l indicato ius novum non si applica alle | fattispecie | oggetto dei giudizi a quibus , le quali continuano a essere regolate dal testo originario dell art . 17 bis |
| 2014-98.txt | 4433 | 4433 | . in proposito , quanto alle modifiche apportate ai commi 8 e 9 , è sufficiente osservare che esse regolano | fattispecie | estranee a quelle disciplinate dalle norme oggetto delle censure avanzate dai rimettenti . quanto alle modifiche consistite nella sostituzione del |
| 2014-98.txt | 5323 | 5323 | tributaria provinciale di ravenna , nell ordinanza iscritta al r.o . n . 270 del 2013 , anziché descrivere la | fattispecie | oggetto del giudizio sottoposto al suo esame , ha , per errore , riprodotto la stessa descrizione della fattispecie che |
| 2014-98.txt | 5342 | 5342 | la fattispecie oggetto del giudizio sottoposto al suo esame , ha , per errore , riprodotto la stessa descrizione della | fattispecie | che figura nell ordinanza iscritta al r.o . n . 271 del 2013 . che , a fronte di due |
| 2014-98.txt | 5370 | 5370 | . n . 271 del 2013 . che , a fronte di due ordinanze che presentano un identica descrizione della | fattispecie | , l errore riguardi l ordinanza iscritta al r.o . n . 270 del 2013 e non l ordinanza iscritta |
| 2014-98.txt | 5407 | 5407 | non l ordinanza iscritta al r.o . n . 271 del 2013 risulta chiaramente dal raffronto tra detta descrizione della | fattispecie | e il frontespizio dei due atti . infatti , mentre i ricorrenti e gli atti impugnati che figurano nel frontespizio |
| 2014-98.txt | 5447 | 5447 | frontespizio dell ordinanza di cui al r.o . n . 271 del 2013 corrispondono a quelli indicati nella descrizione della | fattispecie | , nel frontespizio dell ordinanza di cui al r.o . n . 270 del 2013 sono indicati un ricorrente e |
| 2014-98.txt | 5493 | 5493 | a che fare con tale descrizione . l indicato errore del rimettente si traduce nella totale omissione della descrizione della | fattispecie | effettivamente sottoposta al suo esame e , di conseguenza , nell impossibilità per questa corte di effettuare il necessario controllo |
| 2014-98.txt | 5614 | 5614 | di ravenna con l ordinanza iscritta al r.o . n . 271 del 2013 sono inammissibili per carenti descrizione della | fattispecie | e motivazione sulla rilevanza . quanto al primo aspetto , va osservato che la commissione tributaria rimettente , nel descrivere |
| 2014-98.txt | 5636 | 5636 | motivazione sulla rilevanza . quanto al primo aspetto , va osservato che la commissione tributaria rimettente , nel descrivere la | fattispecie | sottoposta al suo esame , non specifica né se i ricorrenti avessero presentato il reclamo previsto dal censurato art . |
| 2014-98.txt | 5795 | 5795 | 1992 certamente consente di chiedere la sospensione dell atto impugnato ) . a fronte di tali carenze della descrizione della | fattispecie | , l ordinanza di rimessione è priva di qualsiasi motivazione sulla rilevanza delle questioni sollevate , limitandosi ad affermare , |
| 2014-98.txt | 9016 | 9016 | reclamo » . l eccezione non è fondata . da un canto , infatti , essa postula che , nella | fattispecie | sottoposta al giudizio della commissione rimettente , il ricorrente abbia presentato , in via preliminare , il reclamo , il |
| 2014-98.txt | 9808 | 9808 | . 17 bis ma hanno proposto direttamente ricorso alle rimettenti commissioni tributarie provinciali , con la conseguenza che , nelle | fattispecie | ad esse sottoposte , è mancata del tutto la fase amministrativa che solo la presentazione del reclamo avrebbe potuto introdurre |
| 2015-10.txt | 1438 | 1438 | in proposito , deve osservarsi che il giudice a quo , nell ordinanza di rimessione , ha descritto accuratamente la | fattispecie | sottoposta al suo giudizio e , dopo aver riportato testualmente e per esteso le ragioni della ricorrente , ha esplicitato |
| 2015-100.txt | 203 | 203 | rimettenti , la norma censurata violerebbe l art . 3 della costituzione , per la irragionevole disparità di trattamento della | fattispecie | considerata sia rispetto ai più gravi delitti di dichiarazione infedele e di omessa dichiarazione ( artt . 4 e 5 |
| 2015-100.txt | 249 | 249 | 74 del 2000 ) , integrati da condotte maggiormente insidiose e lesive degli interessi del fisco ; sia rispetto alla | fattispecie | criminosa analoga dell omesso versamento dell imposta sul valore aggiunto ( iva ) , prevista dall art . 10 ter |
| 2015-100.txt | 354 | 354 | giudizi vanno riuniti per essere definiti con unica decisione . 3 . le eccezioni di inammissibilità per insufficiente descrizione della | fattispecie | concreta e difetto di motivazione sulla rilevanza , formulate dall avvocatura generale dello stato in relazione alle questioni sollevate dalle |
| 2015-100.txt | 499 | 499 | r.o . n . 195 del 2014 , per la parte in cui denuncia la disparità di trattamento fra la | fattispecie | di cui all art . 10 ter del d.lgs . n . 74 del 2000 ( omesso versamento dell iva |
| 2015-100.txt | 788 | 788 | , la necessità di conformarsi ad una sentenza della corte europea dei diritti dell uomo in materia sostanziale , in | fattispecie | che non richieda la riapertura del processo , ma possa trovare direttamente rimedio in sede esecutiva ( sentenza n . |
| 2015-100.txt | 1283 | 1283 | , per la loro manifesta irragionevolezza , rendevano censurabile l esercizio della discrezionalità pure spettante al legislatore nella configurazione delle | fattispecie | astratte di reato . la rilevata discrasia determinava , infatti , una conseguenza palesemente illogica e lesiva del principio di |
| 2015-100.txt | 2766 | 2766 | i giudici a quibus osservano che i delitti di cui agli artt . 10 bis e 10 ter costituiscono “ | fattispecie | gemelle ” , tanto sul piano della descrizione normativa posto che , come detto , la seconda disposizione rinvia alla |
| 2015-100.txt | 2900 | 2900 | dell iva siano tra loro comparabili , ai fini di desumerne la violazione del principio di eguaglianza , trattandosi di | fattispecie | eterogenee ( ordinanza n . 376 del 1989 ) . ciò è avvenuto nella vigenza della disciplina penale tributaria dettata |
| 2015-100.txt | 3093 | 3093 | certificate quanto a soglia di punibilità e a trattamento sanzionatorio , non esclude che permangano elementi differenziali tra le due | fattispecie | tali da precludere la prospettata comparazione . le previsioni punitive di cui agli artt . 10 bis e 10 ter |
| 2015-100.txt | 3489 | 3489 | in materia di documenti e pagamento di imposte ( artt . 8 e seguenti ) . anche sul versante della | fattispecie | oggettiva , i due reati presentano , d altronde , significativi elementi differenziali . come già accennato , l art |
| 2015-100.txt | 3689 | 3689 | dunque , una soluzione costituzionalmente compatibile , ma non certo costituzionalmente imposta . l analisi della parabola storica delle due | fattispecie | ne è , del resto , la riprova più eloquente . la tutela penale contro l omesso versamento di ritenute |
| 2015-100.txt | 4103 | 4103 | con la sentenza n . 80 del 2014 per esigenze di ripristino della legalità costituzionale che attengono esclusivamente a tale | fattispecie | abbia necessari ” effetti di trascinamento ” sulla distinta figura dell omesso versamento di ritenute certificate . 10 . inconferente |
| 2015-132.txt | 374 | 374 | abuso del diritto , prevede forme di contraddittorio preventivo con il contribuente da osservare a pena di nullità . alla | fattispecie | in esso prevista sarebbe quindi riservato un trattamento irragionevolmente diverso rispetto a quello generale stabilito per le fattispecie antielusive non |
| 2015-132.txt | 392 | 392 | . alla fattispecie in esso prevista sarebbe quindi riservato un trattamento irragionevolmente diverso rispetto a quello generale stabilito per le | fattispecie | antielusive non riconducibili alla norma denunciata , nonché a quello previsto da altre disposizioni che , come l art . |
| 2015-132.txt | 2022 | 2022 | della violazione del principio di eguaglianza , nei termini prospettati dal giudice a quo , presuppone che , per le | fattispecie | elusive non riconducibili all art . 37 bis e soggette al solo divieto generale di abuso del diritto , non |
| 2015-132.txt | 2081 | 2081 | non solo l ordinanza di rimessione non offre alcuna particolare motivazione sul punto , limitandosi ad affermare che per le | fattispecie | elusive non disciplinate dall art . 37 bis non operano regole analoghe , ma l ipotesi dalla quale muove è |
| 2015-132.txt | 2127 | 2127 | legittimità sia pure formatasi in epoca successiva all ordinanza di rimessione secondo la quale l amministrazione finanziaria che intenda contestare | fattispecie | elusive , anche se non riconducibili alle ipotesi contemplate dall art . 37 bis del d.p.r . n . 600 |
| 2015-132.txt | 2263 | 2263 | , a precedenti decisioni delle sezioni unite della corte di cassazione , con le quali è stato riconosciuto , nella | fattispecie | di cui al richiamato art . 12 , comma 7 , della legge n . 212 del 2000 , che |
| 2015-132.txt | 2561 | 2561 | che il principio generale antielusivo , assunto dalla rimettente a tertium comparationis , non impedisce affatto , con riguardo alle | fattispecie | non riconducibili all art . 37 bis del d.p.r . n . 600 del 1973 , che debba essere instaurato |
| 2015-132.txt | 2917 | 2917 | di non manifesta infondatezza della questione , la rimettente richiama anche l orientamento giurisprudenziale favorevole alla rilevabilità d ufficio delle | fattispecie | elusive . è tuttavia evidente la mancanza di omogeneità dei due istituti della sanzione della nullità dell accertamento in violazione |
| 2015-132.txt | 3299 | 3299 | commi 4 e 5 , che scandiscono in modo rigoroso il procedimento preordinato all assunzione dell avviso di accertamento della | fattispecie | elusiva , emerge in modo ancora più evidente la funzione di tutela effettiva del contraddittorio propria del termine in questione |
| 2015-132.txt | 3513 | 3513 | per garantire l effettività di tale partecipazione , sono ancora più evidenti se si considerano le peculiarità dell accertamento delle | fattispecie | elusive e il ruolo decisivo che in esso possono svolgere gli elementi forniti dal contribuente , in particolare in vista |
| 2015-145.txt | 1070 | 1070 | tra il decreto legge e la legge di conversione » ( sentenza n . 251 del 2014 ) . nella | fattispecie | in esame la descritta situazione non si verifica . anzitutto , le norme censurate rientrano tutte nella materia tributaria , |
| 2015-145.txt | 1499 | 1499 | , la disciplina contenuta nel decreto legge non avrebbe determinato simile effetto . alla luce di quanto precede , nella | fattispecie | non si verte in un caso di evidente o manifesta mancanza di ogni nesso di interrelazione fra le disposizioni aggiunte |
| 2015-155.txt | 5437 | 5437 | ricognizione dello specifico contesto normativo e giurisprudenziale afferente alle stesse . 6 . 1 . con riguardo alla peculiarità delle | fattispecie | in esame occorre anzitutto precisare che le norme impugnate non attengono al concorso delle autonomie speciali al patto di stabilità |
| 2015-155.txt | 7935 | 7935 | necessaria per effetto della riforma avviata dalla stessa legge n . 42 del 2009 che , modificando ed innovando importanti | fattispecie | tributarie oggetto di tali relazioni , fa sì che dette fattispecie non trovino più automatico riscontro con le vigenti prescrizioni |
| 2015-155.txt | 7946 | 7946 | 42 del 2009 che , modificando ed innovando importanti fattispecie tributarie oggetto di tali relazioni , fa sì che dette | fattispecie | non trovino più automatico riscontro con le vigenti prescrizioni degli statuti realizzano , nella loro combinazione , un bilanciamento dei |
| 2015-155.txt | 8114 | 8114 | le quali si sono rapidamente succedute in breve periodo , non sono contrassegnate da caratteri del tutto omogenei con le | fattispecie | tributarie evocate negli statuti e nelle norme di attuazione bensì da elementi nuovi , solo in parte sovrapponibili o confrontabili |
| 2015-178.txt | 3307 | 3307 | . i giudici rimettenti non tengono conto della diversità degli statuti professionali delle categorie appartenenti al lavoro pubblico e comparano | fattispecie | dissimili , che non possono fungere da utile termine di raffronto . il lavoro pubblico e il lavoro privato non |
| 2015-192.txt | 4534 | 4534 | , che distinguerà , per ciascun caso concreto , tra compensi liquidabili in base a previsioni tariffarie non adeguate e | fattispecie | opposte , salva l eventuale sopravvenienza di complessivi interventi di riforma ad opera del legislatore . inoltre , il rimettente |
| 2015-192.txt | 4642 | 4642 | casi analoghi , della irrilevanza della norma sopravvenuta per liquidazioni che , pur disposte dopo la norma stessa , riguardino | fattispecie | completamente esaurite in precedenza ( corte di cassazione , sezioni unite civili , sentenza 12 ottobre 2012 , n . |
| 2015-231.txt | 1159 | 1159 | precisato dal successivo comma 4 . in tal modo il legislatore intende scongiurare il rischio che si anniderebbe specificamente nelle | fattispecie | in cui il fondo sia partecipato da pochi soggetti , anche collegati tra loro da vincoli di famiglia di un |
| 2015-231.txt | 1223 | 1223 | risparmio ad interposta intestazione o amministrazione di beni , finalizzata ad un improprio godimento di benefici fiscali concepiti per diverse | fattispecie | . il comma 4 bis dell art . 32 inserito dall art . 8 , comma 9 , lettera c |
| 2015-31.txt | 228 | 228 | ed al comma 2 che « nelle entrate spettanti alla regione sono comprese anche quelle che , sebbene relative a | fattispecie | tributarie maturate nell ambito regionale , affluiscono , in attuazione di disposizioni legislative o per esigenze amministrative , ad uffici |
| 2015-31.txt | 1024 | 1024 | secondo comma secondo il quale « nelle entrate spettanti alla regione sono comprese anche quelle che , sebbene relative a | fattispecie | tributarie maturate nell ambito regionale , affluiscono , in attuazione di disposizioni legislative o per esigenze amministrative , ad uffici |
| 2015-31.txt | 1432 | 1432 | contraddetta dal comma 2 del medesimo art . 8 , laddove sono menzionate le « [ . . . ] | fattispecie | tributarie maturate nell ambito regionale [ . . . ] » : tale disposizione non estende la compartecipazione regionale alle |
| 2015-31.txt | 1476 | 1476 | prodotti fabbricati od importati in sardegna , ma poi immessi in consumo in altre regioni . in generale , la | fattispecie | tributaria può dirsi ” matura ” solo quando giunge a perfezionamento e l imposta diviene quindi liquida ed esigibile ; |
| 2015-31.txt | 1539 | 1539 | dell immissione in consumo . quindi , il comma 2 dell art . 8 dello statuto sardo può riguardare solamente | fattispecie | tributarie la cui condizione di esigibilità si verifichi pienamente nel territorio della sardegna , sebbene la riscossione dei relativi tributi |
| 2015-58.txt | 567 | 567 | giudice a quo non già come parametro cui riferire la denunciata violazione , ma come disposizioni costituzionali non applicabili alla | fattispecie | normativa impugnata , la quale non sarebbe riconducibile né alla « valorizzazione dei beni ambientali » , né alla potestà |
| 2015-58.txt | 2891 | 2891 | e n . 378 del 2007 ) . 5 . 4 . il quadro estremamente composito degli interessi sottostanti alla | fattispecie | normativa in esame determina una inevitabile interferenza tra titoli di competenza formalmente ripartiti tra stato ( tutela dell ambiente ) |
| 2015-70.txt | 1792 | 1792 | , sentenze n . 219 e n . 154 del 2014 ) ha costantemente precisato che gli elementi indefettibili della | fattispecie | tributaria sono tre : la disciplina legale deve essere diretta , in via prevalente , a procurare una ( definitiva |
| 2015-82.txt | 4634 | 4634 | n . 198 del 2012 ) . del resto , già in passato e in più occasioni , pur riguardanti | fattispecie | non perfettamente sovrapponibili a quella oggetto del presente giudizio , la competenza in materia di coordinamento della finanza pubblica ha |
| 2015-83.txt | 2102 | 2102 | 23 della costituzione , abbia carattere relativo , nel senso che lascia all autorità amministrativa consistenti margini di regolazione delle | fattispecie | , va rilevato in conformità al consolidato orientamento di questa corte che ciò « non relega tuttavia la legge sullo |
| 2015-95.txt | 2617 | 2617 | dei ministri in correlazione all asserita mancata verifica , da parte del rimettente , dell avvenuto superamento , nelle singole | fattispecie | contestate , delle soglie quantitative cui è subordinata l applicabilità della norma censurata . |
| 2016-111.txt | 482 | 482 | incide tuttavia sulla rilevanza delle questioni . le norme censurate , infatti , restano senz altro applicabili ratione temporis alla | fattispecie | controversa nel giudizio principale , avente ad oggetto anni di imposta antecedenti all entrata in vigore delle norme abroganti . |
| 2016-111.txt | 860 | 860 | . 21 ( cfr . cons . stato , sez . 6a sent . 4757 / 01 ) integrare la | fattispecie | agevolativa di cui è causa che , trattandosi di materia tributaria , è di stretta interpretazione e quindi non estensibile |
| 2016-111.txt | 1844 | 1844 | codice dei beni culturali e del paesaggio , nel quale è rifluita , con espressioni letterali largamente coincidenti , la | fattispecie | sostanziale disciplinata dapprima all art . 21 della legge n . 1089 del 1939 e poi all art . 49 |
| 2016-120.txt | 427 | 427 | a quello dovuto per la stessa impugnazione , così come prescritto dalla norma censurata . quest ultima troverebbe applicazione nella | fattispecie | ratione temporis , atteso che : a ) l art . 1 , comma 18 , della legge n . |
| 2016-120.txt | 905 | 905 | processo . non può essere condiviso l assunto del rimettente secondo cui la norma impugnata discriminerebbe ingiustificatamente le due richiamate | fattispecie | , sanzionando la prima con il raddoppio del contributo unificato e lasciandone esente la seconda . nonostante il dato comune |
| 2016-120.txt | 983 | 983 | estinzione del processo ai sensi degli artt . 181 e 309 cod . proc . civ . , le due | fattispecie | non sono infatti equiparabili sotto il profilo dedotto dal rimettente . anzitutto , va sottolineato come il regime del raddoppio |
| 2016-120.txt | 1139 | 1139 | casi di reiezione in rito , di scoraggiare le impugnazioni dilatorie o pretestuose . tale ratio non è ravvisabile nella | fattispecie | di cui all art . 181 cod . proc . civ . , la quale prescinde dalla unilaterale utilizzazione impropria |
| 2016-120.txt | 1351 | 1351 | . 5955 ) , deve sottolinearsi come tale inutile dispendio di energie processuali e di correlati costi non caratterizzi la | fattispecie | di cui agli artt . 181 e 309 cod . proc . civ . la loro applicazione e la conseguente |
| 2016-120.txt | 1498 | 1498 | comparire e , non di rado , di coordinamento o accordo tra le parti stesse . tali peculiarità rispetto alla | fattispecie | della mancata comparizione del solo appellante alla prima udienza impediscono di considerare alla stessa stregua la contemporanea mancata comparizione di |
| 2016-120.txt | 1559 | 1559 | precedente dispendio di energie processuali . in tal caso non avrebbe quindi senso a riprova della differenza intercorrente con la | fattispecie | dell improcedibilità sanzionare la condotta della ( sola ) parte appellante , peraltro omologa a quella dell appellato , scoraggiando |
| 2016-120.txt | 1608 | 1608 | processuale oltre che dell assetto sostanziale degli interessi in conflitto . le ragioni che precedono dimostrano la disomogeneità tra le | fattispecie | a confronto , comportando la non fondatezza della questione in riferimento all art . 3 cost . |
| 2016-151.txt | 353 | 353 | , anche per violazione di parametri diversi da quelli competenziali quando essa ridondi sul riparto delle competenze legislative come nella | fattispecie | lamenta che il censurato comma 435 violi anzitutto l art . 117 , secondo comma , cost . , in |
| 2016-173.txt | 1573 | 1573 | scrutinio , violi : a ) l art . 136 cost . , in ragione della sostanziale « identità della | fattispecie | normativa prevista dal comma 486 rispetto a quella dell art . 18 , comma 22 bis , del d . |
| 2016-173.txt | 2278 | 2278 | giudicato costituzionale ( rappresentato dalla suddetta sentenza ) , atteso appunto , che l odierna disposizione non disciplina le stesse | fattispecie | già regolate dal precedente art . 18 , comma 22 bis , del d.l . n . 98 del 2011 |
| 2016-188.txt | 8300 | 8300 | alla salvaguardia delle risorse spettanti all autonomia speciale , costituisce un ingiustificata compressione dell autonomia stessa . con riguardo alla | fattispecie | normativa in esame può dunque dirsi che il legislatore statale , durante l ampio percorso di attuazione della riforma fiscale |
| 2016-188.txt | 9417 | 9417 | con riguardo ai decorsi esercizi » ( sentenza n . 155 del 2015 ) . peraltro , scrutinando una diversa | fattispecie | di natura tributaria proposta in via incidentale , questa corte ha affermato che il legislatore deve provvedere tempestivamente « al |
| 2016-280.txt | 2188 | 2188 | stesso rispetto al momento dell effettiva riscossione . a dimostrazione di tale assunto , è utile ricordare come per analoga | fattispecie | afferente agli accantonamenti riguardanti il gettito dell imu nei confronti di altra regione a statuto speciale , che ha condotto |
| 2016-280.txt | 3214 | 3214 | la contempla , con conseguente irrilevanza della relativa questione . d altra parte , come questa corte ha affermato in | fattispecie | analoga oggetto di giudizio in via principale ( sentenza n . 77 del 2015 ) , la clausola di salvaguardia |
| 2016-281.txt | 993 | 993 | presupposto d imposta con la prescrizione della riscossione unitamente al pagamento del prezzo del biglietto e la previsione di una | fattispecie | di solidarietà tributaria , opzioni che viceversa sarebbero estranee all addizione invocata . la descritta evoluzione normativa dimostra di per |
| 2016-66.txt | 546 | 546 | , consentendo la riserva all erario di quanto altrimenti di spettanza regionale . da un lato , infatti , nella | fattispecie | non si riscontrerebbe alcuna modificazione dei tributi in considerazione , trattandosi del recupero di somme originariamente dovute ed evase ; |
| 2016-66.txt | 1807 | 1807 | , da emanare entro la data di entrata in vigore della presente disposizione » . detta disposizione , diversamente dalla | fattispecie | scrutinata da questa corte con la sentenza n . 89 del 2015 , la quale riguardava la diversa ipotesi di |
| 2016-66.txt | 2211 | 2211 | che l art . 8 , secondo comma , della legge n . 690 del 1981 si riferisce alla diversa | fattispecie | della preventiva determinazione dell ammontare del gettito riscosso nel territorio regionale da riversare all erario . è opportuno ricordare in |
| 2016-69.txt | 2673 | 2673 | procedure acceleratorie . ciò senza che sia previsto alcun effetto sanante nel caso in cui dovessero eventualmente permanere , nelle | fattispecie | interessate , profili non conformi alle norme ambientali , urbanistiche e afferenti al governo del territorio . le disposizioni in |
| 2016-77.txt | 992 | 992 | facendo concorrere le accise alla formazione della base imponibile ( a prescindere dalla legittimità di tale condotta , che nella | fattispecie | non viene in rilievo ) . la descritta interpretazione normativa , oltre che conforto nel dato letterale , trova riscontro |
| 2016-78.txt | 2059 | 2059 | a quo . in definitiva , dalla esposta premessa si ricava implicitamente la difficoltà ad individuare un principio o una | fattispecie | suscettibile di analogia , utilizzabile nel presente giudizio quale tertium comparationis . peraltro , il già variegato contesto normativo non |
| 2016-78.txt | 2110 | 2110 | quale sembra , al contrario , ipotizzare un omogeneità di fondo dei criteri , dai quali si discosterebbe soltanto la | fattispecie | censurata . 3 . anche alla luce di quanto premesso , le questioni di legittimità costituzionale sollevate sono inammissibili sotto |
| 2016-78.txt | 2394 | 2394 | 53 cost . , per violazione del principio della capacità contributiva , esse non appaiono comunque congruenti in relazione alla | fattispecie | normativa in esame . secondo il costante orientamento di questa corte , il principio della capacità contributiva come limite alla |
| 2017-133.txt | 4414 | 4414 | non ha alcuna base nella disciplina statale . è inutile sottolineare in proposito che le statuizioni assunte in ordine a | fattispecie | concrete dal giudice comune non possono modificare l assetto costituzionale del riparto delle competenze tra lo stato e le regioni |
| 2017-140.txt | 1824 | 1824 | piuttosto ad opinabili modalità esecutive che ad un effetto congiunto delle manovre finanziarie recenti . è vero che in precedente | fattispecie | relativa al contenzioso tributario tra stato e autonomie speciali nell occasione , la regione friuli venezia giulia questa corte aveva |
| 2017-140.txt | 2289 | 2289 | riparto del gettito fiscale » ( sentenza n . 188 del 2016 ) . tali elementi non sono presenti nella | fattispecie | in esame , caratterizzata da un asserita riduzione del gettito di un singolo tributo e dall assenza di qualsiasi riscontro |
| 2017-149.txt | 639 | 639 | , convertito , con modificazioni dalla legge 7 agosto 2012 , n . 134 , ma applicabile ratione temporis alla | fattispecie | in esame aveva attribuito alle imprese , a decorrere dal periodo d imposta successivo a quello in corso al 31 |
| 2017-177.txt | 2463 | 2463 | fatto che l accertamento del diritto di credito costituisca il necessario antecedente logico giuridico della condanna non rende omogenee le | fattispecie | messe a confronto , neppure ai fini del regime tributario agevolato . è evidente , infatti , la diversità degli |
| 2017-177.txt | 2616 | 2616 | luce delle specifiche motivazioni che egli dedica a tale profilo della censura di irragionevolezza , in stretta correlazione con la | fattispecie | dedotta nel processo principale . il rimettente precisa infatti che nei giudizi di opposizione allo stato passivo il creditore escluso |
| 2017-181.txt | 923 | 923 | di parte » ( art . 2 ) e dispone che nell esercizio dell autotutela « è data priorità alle | fattispecie | di rilevante interesse generale e , fra queste ultime , a quelle per le quali sia in atto o vi |
| 2017-209.txt | 1951 | 1951 | al comma 4 dell art . 16 del d.p.r . n . 380 del 2001 , ha nuovamente introdotto la | fattispecie | del « contributo straordinario » connesso a nuove valorizzazioni urbanistiche in ambito nazionale , dettando una disciplina in parte differente |
| 2017-209.txt | 2368 | 2368 | 14 , comma 16 , lett . f ) , del decreto n . 78 del 2010 dovrebbe applicarsi alla | fattispecie | pervenuta al suo esame ; b ) per quale motivo egli tenga in considerazione gli effetti della sola norma impugnata |
| 2017-213.txt | 2180 | 2180 | redditi oltre i trecentomila euro ) e la seconda non fondata ( giacché il comma 486 non disciplina le stesse | fattispecie | già regolate dal precedente art . 18 , comma 22 bis , del d.l . n . 98 del 2011 |
| 2017-219.txt | 667 | 667 | presupposti di accesso a tale provvidenza è riservata alla competenza del legislatore . la legge è intervenuta nella regolazione di | fattispecie | diverse , quali il patrocinio a spese dello stato nelle controversie civili transfrontaliere e nel processo penale ; in particolare |
| 2017-236.txt | 6004 | 6004 | 2014 ; n . 310 e n . 304 del 2013 ; n . 233 del 2012 ) , una | fattispecie | deve ritenersi di natura tributaria , indipendentemente dalla qualificazione offerta dal legislatore , laddove si riscontrino tre indefettibili requisiti : |
| 2017-236.txt | 6250 | 6250 | relativo alla effettiva esazione delle somme in questione . ora , quale che sia il momento di completamento di tale | fattispecie | a formazione progressiva , in ogni caso non può negarsi che la relativa pretesa patrimoniale è quantomeno subordinata alla condanna |
| 2017-236.txt | 6624 | 6624 | degli avvocati dipendenti : non si risolvono , dunque , esclusivamente in una decurtazione patrimoniale , così da condurre la | fattispecie | al di fuori dei casi di imposizione tributaria anomala e implicita , in altre occasioni riscontrati da questa corte . |
| 2017-240.txt | 1344 | 1344 | . 3 , 23 , 32 e 53 , primo comma , cost . 6.1 . gli elementi essenziali della | fattispecie | impositiva sono determinati dalla disposizione legislativa in esame in maniera esaustiva , risultando di conseguenza sufficientemente delimitata la discrezionalità dell |
| 2017-242.txt | 1356 | 1356 | non quando lo esiga la ratio dei benefici medesimi » ( sentenza n . 177 del 2017 ) . nella | fattispecie | in esame , tuttavia , le situazioni messe a confronto dal rimettente appaiono effettivamente rispondere a una medesima ratio . |
| 2017-242.txt | 1672 | 1672 | corte , secondo cui occorre identificare la ratio sottesa al beneficio onde poi stabilire se sia comune ad entrambe le | fattispecie | messe a confronto . poiché nel caso in esame essa afferisce al profilo dell erogazione del credito e non a |
| 2017-269.txt | 4007 | 4007 | ( artt . 49 e 56 del tfue ) delle quali è stata invocata la diretta efficacia ( per una | fattispecie | analoga si veda la sentenza n . 111 del 2017 ) . non si versa , dunque , nei casi |
| 2017-269.txt | 5688 | 5688 | 9.1 . in proposito va rilevato che la giurisprudenza costituzionale è costante nel ritenere che « gli elementi indefettibili della | fattispecie | tributaria sono tre : la disciplina legale deve essere diretta , in via prevalente , a procurare una ( definitiva |
| 2017-47.txt | 543 | 543 | settembre 1973 , n . 602 ( disposizioni sulla riscossione delle imposte sul reddito ) , non rientra tra le | fattispecie | che fanno venir meno l obbligo del pagamento della tassa automobilistica » . 3 . i tre giudizi nel primo |
| 2017-47.txt | 1016 | 1016 | 288 del 2012 ) . sia la commissione tributaria provinciale di firenze che quella di bologna assumono ora che la | fattispecie | disciplinata dalle disposizioni rispettivamente denunciate ( art . 8 quater , comma 4 , della legge della regione toscana n |
| 2017-69.txt | 1405 | 1405 | art . 23 cost . ha carattere relativo e consente di lasciare all autorità amministrativa consistenti margini di regolazione delle | fattispecie | . peraltro , la legge non può limitarsi a prevedere « una prescrizione normativa ” in bianco ” , genericamente |
| 2017-85.txt | 1427 | 1427 | puglia ha eccepito l inammissibilità della questione per irrilevanza , in quanto il rimettente avrebbe errato nel ritenere applicabile alla | fattispecie | l art . 3 , comma 40 , della legge n . 549 del 1995 . ad avviso della regione |
| 2018-114.txt | 901 | 901 | quelle previste dalla legge , tanto da poter essere considerata come inesistente . ma , da una parte , la | fattispecie | del giudizio a quo non è descritta se non con il sommario ed assai sintetico riferimento alla censura mossa dalla |
| 2018-114.txt | 1122 | 1122 | pignorabilità dei beni . anche nell ordinanza iscritta al n . 9 del registro 2016 del medesimo tribunale rimettente la | fattispecie | del giudizio a quo è solo richiamata in termini sommari e del tutto insufficienti . inoltre a fronte delle censure |
| 2018-114.txt | 4965 | 4965 | questa prospettiva non si pone un problema di inammissibilità dell opposizione all esecuzione perché si ritiene che si versi nella | fattispecie | dell opposizione agli atti esecutivi . ma ciò che rileva in questo giudizio di costituzionalità è che in tutti questi |
| 2018-114.txt | 5245 | 5245 | ex art . 615 cod . proc . civ . è inammissibile in ogni caso e quindi anche ove la | fattispecie | sia fuori dall area della giurisdizione del giudice tributario e non sia pertanto ammissibile il ricorso ex art . 19 |
| 2018-152.txt | 7018 | 7018 | considerazioni di principio già svolte nel rimarcare la stretta analogia che corre tra la disciplina oggetto di scrutinio ed altre | fattispecie | di attuazione dell imposizione fiscale previste dal sistema nazionale , rispetto alle quali , come nel caso in esame , |
| 2018-152.txt | 7585 | 7585 | , senza confrontarsi con le peculiarità proprie del tributo in questione e senza argomentare in alcun modo in ordine alle | fattispecie | impositive connotate da contenuti analoghi , riscontrate nel sistema tributario nazionale e regolate in termini non dissimili dalla disciplina dettata |
| 2018-167.txt | 874 | 874 | art . 3 cost . è fondata . 4.1 . secondo la costante giurisprudenza di questa corte , « una | fattispecie | deve ritenersi ” di natura tributaria , indipendentemente dalla qualificazione offerta dal legislatore , laddove si riscontrino tre indefettibili requisiti |
| 2018-167.txt | 1556 | 1556 | si risolve in una operazione meramente nominalistica , che non si accompagna alla modifica sostanziale dei ricordati elementi strutturali della | fattispecie | tributaria . la norma interpretativa censurata , dunque , lungi dall esplicitare una possibile variante di senso della norma interpretata |
| 2018-17.txt | 3468 | 3468 | e risulti , quindi , sollevata in malam partem » ( sentenza n . 346 del 2003 ) . nella | fattispecie | , non ricorre nessuna di tali ipotesi . nell identificare l ambito territoriale delle agevolazioni , il legislatore , utilizzando |
| 2018-17.txt | 6954 | 6954 | specifiche situazioni in cui il nuovo ordito normativo possa produrre rilevanti pregiudizi . dette misure non erano presenti in altre | fattispecie | per le quali questa corte ha ritenuto sussistente la lesione dell autonomia finanziaria dell ente territoriale ( sentenze n . |
| 2018-17.txt | 7709 | 7709 | finanziaria locale , non è ravvisabile nemmeno una violazione di quella regionale . a ciò si aggiunga che , nella | fattispecie | , si tratta di trasferimenti o contributi a carico del bilancio dello stato , nell ambito delle relazioni finanziarie che |
| 2018-17.txt | 7968 | 7968 | locale e del principio di sussidiarietà ricondotto all art . 119 cost . la censura muove dal presupposto che la | fattispecie | normativa integri un ipotesi di chiamata in sussidiarietà , in relazione alla quale , peraltro , la regione , lamentando |
| 2018-17.txt | 8085 | 8085 | comma 9 quinquies . la ricorrente non tiene conto del fatto che le relazioni finanziarie che vengono in rilievo nella | fattispecie | non afferiscono a ” trasferimenti istituzionali ” ai comuni da parte della regione autonoma sardegna atteso che essa , come |
| 2018-17.txt | 8156 | 8156 | quinquies ) , che esulano dalla competenza regionale in materia di ordinamento e di finanza degli enti locali . nella | fattispecie | , dunque , non si ravvisano i presupposti per la chiamata in sussidiarietà , la quale implica , appunto , |
| 2018-17.txt | 8540 | 8540 | limitarsi a fissare i tetti massimi dell importo delle agevolazioni accordate , ma deve determinare in modo sufficiente anche le | fattispecie | di agevolazione , individuandone gli elementi fondamentali , quali i presupposti soggettivi e oggettivi per usufruire del beneficio » ( |
| 2018-17.txt | 8612 | 8612 | alla mera discrezionalità dell amministrazione , ciò non conduce a ravvisare la violazione del principio di riserva di legge nella | fattispecie | in esame . la norma censurata come risulta dai chiarimenti forniti dall istat in audizione durante la conversione del decreto |
| 2018-175.txt | 5096 | 5096 | primi , che invece richiedono l approntamento di una garanzia ulteriore . in termini più ampi , ma in una | fattispecie | ben più limitata , l art . 660 , ultimo comma , cod . proc . civ . prevede che |
| 2018-175.txt | 5350 | 5350 | o dell avviso a mezzo di lettera raccomandata , rafforzando così la tutela del destinatario dell atto . in queste | fattispecie | , l obbligo dell invio della comunicazione di avvenuta notifica , con un contenuto più o meno esteso , vale |
| 2018-175.txt | 5844 | 5844 | siffatta formalità ulteriore . neppure la disposizione censurata ( art . 26 , primo comma ) , pur modellando la | fattispecie | della notificazione diretta ad iniziativa dell agente della riscossione in termini non dissimili da quelli dell art . 7 , |
| 2018-175.txt | 6874 | 6874 | » ( sentenza n . 258 del 2012 ) . rispetto a tali ipotesi si ha invece che , nella | fattispecie | della notificazione ” diretta ” ex art . 26 , primo comma , qui in esame , vi è un |
| 2018-175.txt | 7024 | 7024 | sentenza n . 146 del 2016 ) . 12 . a questa conclusione che predica il mancato superamento , nella | fattispecie | in esame , del « limite inderogabile » della « effettiva possibilità di conoscenza » dell atto notificato può pervenirsi |
| 2018-175.txt | 7193 | 7193 | più ampie facoltà di contestazione in sede di reclamo avverso la successiva sentenza dichiarativa di fallimento . analogamente , nella | fattispecie | della notifica ” diretta ” delle cartelle di pagamento , lo scarto tra conoscenza legale e conoscenza effettiva è suscettibile |
| 2018-18.txt | 138 | 138 | sentenza della sussistenza dei presupposti per il raddoppio del contributo unificato a carico di ambedue le parti processuali . nella | fattispecie | , però , tale pronuncia potrebbe riguardare solamente l appellante incidentale e non anche quello principale , amministrazione dello stato |
| 2018-188.txt | 202 | 202 | e di spesa , prescrive l osservanza dei princìpi di coordinamento della finanza pubblica e del sistema tributario . nella | fattispecie | , il censurato art . 23 , comma 1 , lettera a ) , nel prevedere la debenza del contributo |
| 2018-188.txt | 558 | 558 | ai contributi consortili dovuti per annualità successive alla entrata in vigore della nuova legge , che pertanto non regola la | fattispecie | oggetto del giudizio a quo , relativa a contributi consortili dovuti per l anno 2010 . per la stessa ragione |
| 2018-188.txt | 5125 | 5125 | condizionerebbe nel complesso la debenza del contributo stesso e quindi anche la obbligatorietà della quota a ) . ma nella | fattispecie | in esame per come la norma ” vive ” nell ordinamento regionale la quota a ) del contributo consortile , |
| 2018-27.txt | 583 | 583 | fondata l eccezione sollevata dall avvocatura generale dello stato di inammissibilità delle questioni di legittimità costituzionale per insufficiente descrizione della | fattispecie | oggetto dei giudizi principali . invero , nel censurare la soggezione delle parti ricorrenti all imposta unica , il rimettente |
| 2018-27.txt | 613 | 613 | la soggezione delle parti ricorrenti all imposta unica , il rimettente fornisce gli elementi necessari e sufficienti alla ricostruzione della | fattispecie | sottoposta al suo esame , specificando in particolare l attività svolta dalle stesse parti ed integrante il presupposto impositivo . |
| 2018-35.txt | 167 | 167 | . 3 della costituzione , per contrasto con il « principio di uguaglianza formale e sostanziale » , assoggettando la | fattispecie | dell indebita compensazione ad un trattamento irragionevolmente deteriore rispetto a quello riservato alla dichiarazione infedele ( art . 4 del |
| 2018-35.txt | 760 | 760 | il rinvio all art . 10 bis e la formula « nei limiti ivi previsti » valevano ad estendere alla | fattispecie | criminosa il trattamento sanzionatorio e la soglia di punibilità stabiliti per l omesso versamento di ritenute certificate : il delitto |
| 2018-35.txt | 1203 | 1203 | penale ) fanno sì che la norma incriminatrice rimanga applicabile nella sua versione d origine , che contempla per detta | fattispecie | il trattamento sanzionatorio più mite . 4 . ciò posto , il giudice a quo richiama , quale premessa delle |
| 2018-35.txt | 3097 | 3097 | . 8 . la tesi non può essere condivisa . per costante giurisprudenza di questa corte , la configurazione delle | fattispecie | criminose e la determinazione della pena per ciascuna di esse costituiscono materia affidata alla discrezionalità del legislatore , involvendo apprezzamenti |
| 2018-35.txt | 3210 | 3210 | e n . 148 del 2016 ) , come avviene quando ci si trovi a fronte di sperequazioni sanzionatorie tra | fattispecie | omogenee non sorrette da alcuna ragionevole giustificazione ( tra le altre , sentenze n . 56 e n . 23 |
| 2018-35.txt | 3257 | 3257 | del 2014 , n . 68 del 2012 ; ordinanza n . 30 del 2007 ) . il confronto tra | fattispecie | normative , finalizzato a verificare la ragionevolezza delle scelte legislative , presuppone , dunque , necessariamente l omogeneità delle ipotesi |
| 2018-35.txt | 4708 | 4708 | di previdenza . alla luce di una simile lettura della norma , anche sul piano della sfera applicativa , la | fattispecie | dell indebita compensazione risulterebbe , dunque , eterogenea rispetto a quella della dichiarazione infedele , il cui perimetro di tutela |
| 2018-35.txt | 4749 | 4749 | è ristretto alla sola imposizione diretta e sul valore aggiunto . 9 . in difetto della necessaria omogeneità tra le | fattispecie | criminose poste a raffronto , nessun argomento a sostegno della tesi del rimettente può essere tratto dall analisi differenziale delle |
| 2018-35.txt | 4964 | 4964 | altrettanto vero che , a seguito della riforma , il rapporto si è rovesciato , almeno per quanto attiene alla | fattispecie | dell indebita compensazione mediante utilizzazione di crediti inesistenti ( rilevante nel giudizio a quo ) . detta fattispecie qualificata nella |
| 2018-35.txt | 4982 | 4982 | attiene alla fattispecie dell indebita compensazione mediante utilizzazione di crediti inesistenti ( rilevante nel giudizio a quo ) . detta | fattispecie | qualificata nella relazione al d.lgs . n . 158 del 2015 come « estremamente offensiva » è , infatti , |
| 2018-35.txt | 5066 | 5066 | panorama penale tributario . ciò a chiara dimostrazione dell opinabilità delle valutazioni circa il rapporto tra il disvalore delle due | fattispecie | poste in comparazione . 10 . alle considerazioni che precedono , di per sé dirimenti , va aggiunto , per |
| 2018-35.txt | 5406 | 5406 | 150.000 euro non varrebbe , in ogni caso , neppure esso a garantire l auspicata equiparazione del trattamento delle due | fattispecie | poste in comparazione : sotto il profilo dianzi indicato , il delitto di cui all art . 10 quater del |
| 2018-43.txt | 1183 | 1183 | riconosciuta la natura penale , in base all art . 7 della cedu , di una sanzione amministrativa , la | fattispecie | a livello convenzionale è presidiata dalla garanzia del divieto di bis in idem , con la conseguenza che la definitività |
| 2018-67.txt | 683 | 683 | innanzi tutto respinte le eccezioni di inammissibilità sollevate dalla cassa e dall avvocatura generale dello stato . 2.1 . la | fattispecie | , oggetto del giudizio a quo , è stata puntualmente descritta dal giudice rimettente in termini sufficientemente dettagliati . risulta |
| 2018-67.txt | 3131 | 3131 | cento del reddito dell anno solare successivo al compimento di cinque anni dalla maturazione del diritto a pensione . questa | fattispecie | non può però essere evocata , quale tertium comparationis , per raffrontarla a quella dell avvocato che sia titolare di |
| 2018-67.txt | 3318 | 3318 | che prima abbia contribuito ad altra gestione previdenziale fino a maturare il diritto alla pensione di vecchiaia . le due | fattispecie | poste in comparazione dal rimettente quella dell avvocato pensionato nel sistema dell assicurazione generale obbligatoria gestito dall inps , che |
| 2018-72.txt | 2383 | 2383 | rispetto dei principi costituzionali in materia » ( ordinanza n . 174 del 2001 ) , così come accaduto nella | fattispecie | in esame . |
| 2018-89.txt | 2173 | 2173 | , perde di consistenza l intera prospettazione sottesa alla questione . secondo la costante giurisprudenza di questa corte , una | fattispecie | deve ritenersi « di natura tributaria , indipendentemente dalla qualificazione offerta dal legislatore , laddove si riscontrino tre indefettibili requisiti |
| 2018-90.txt | 1581 | 1581 | scissione societaria . in generale la scissione istituto non previsto dall originaria disciplina codicistica delle società , ma introdotto come | fattispecie | tipica di nuovo conio in sede di trasposizione della relativa disciplina comunitaria con il decreto legislativo 16 gennaio 1991 , |
| 2018-90.txt | 3209 | 3209 | operazione societaria , quale la scissione , che può incidere sensibilmente sulla posizione dei creditori della società e , nella | fattispecie | , dell amministrazione finanziaria . si ha in particolare che , nel caso dei debiti tributari della società originaria , |
| 2018-90.txt | 4005 | 4005 | a norma dell articolo 11 della legge 29 settembre 2000 , n . 300 ) . si tratta di una | fattispecie | diversa , non comparabile con quella in esame , perché riguardante gli illeciti amministrativi dipendenti da reati commessi nell interesse |
| 2019-122.txt | 1352 | 1352 | ) , cost . , ha statuito i principi che il giudice a quo vorrebbe far valere in relazione alla | fattispecie | che è chiamato ad applicare . 3 . 4 . le questioni di legittimità costituzionale sollevate concernono dunque il rapporto |
| 2019-122.txt | 1521 | 1521 | mediante cartella di pagamento . non assumono , quindi , specifico rilievo le modificazioni nel tempo succedutesi con riguardo alla | fattispecie | disciplinata dal menzionato art . 63 della legge n . 342 del 2000 : a ) né l abrogazione , |
| 2019-122.txt | 1874 | 1874 | che avviene contestualmente alla presentazione della domanda di iscrizione » . qui rileva , infatti , il confronto tra le | fattispecie | normative : più precisamente tra quella configurata dalla legge regionale e quella configurata dalla legge statale allora vigente , ovvero |
| 2019-122.txt | 2517 | 2517 | del resto , ha già precisato che la disciplina della circolazione stradale dei veicoli di interesse storico e collezionistico è | fattispecie | distinta e diversa da quella dell esenzione fiscale disposta dall art . 63 della legge n . 342 del 2000 |
| 2019-122.txt | 3560 | 3560 | , comma 2 , della legge n . 342 del 2000 , così restringendo in modo evidente la portata della | fattispecie | agevolativa statale e , modificandola in peius , eccedendo il vincolo dei « limiti massimi di manovrabilità » previsti dall |
| 2019-163.txt | 1050 | 1050 | trenta per cento . omettendo di confrontarsi con i regimi normativi relativi ai precedenti periodi d imposta altrettanto rilevanti nella | fattispecie | al suo esame , risulta incomprensibile la ragione per la quale egli ritenga incompatibile con il principio di capacità contributiva |
| 2019-218.txt | 1946 | 1946 | ultimo , sentenza n . 264 ; nello stesso senso , sentenza n . 242 del 2017 ) . nella | fattispecie | in esame , tuttavia , è palese che la ratio del beneficio riconosciuto a favore dei dipendenti privati quella di |
| 2019-218.txt | 4704 | 4704 | di delegazione » ( sentenza n . 149 del 2005 e ordinanza n . 283 del 2013 ) . la | fattispecie | in esame , infatti , è esclusivamente l effetto riflesso della parziale attuazione della delega , che ha condotto al |
| 2019-218.txt | 4730 | 4730 | è esclusivamente l effetto riflesso della parziale attuazione della delega , che ha condotto al risultato normativo di discriminare due | fattispecie | caratterizzate da una sostanziale omogeneità , con violazione del principio dell eguaglianza tributaria e una conseguente incidenza sul contesto sociale |
| 2019-222.txt | 986 | 986 | il medesimo omesso versamento determinerebbe altresì « un ingiustificata disparità di trattamento , specialmente se rapportata al quadro sanzionatorio delle | fattispecie | originarie del d.lgs . n . 74 / 2000 » , e comunque solleverebbe « un problema di ragionevolezza intrinseca |
| 2019-222.txt | 1036 | 1036 | 3 cost . il cosiddetto doppio binario sanzionatorio in materia tributaria si giustificherebbe , infatti , in relazione alle sole | fattispecie | delittuose di cui agli artt . 2 , 3 , 4 , 5 , 8 , 10 e 11 del |
| 2019-222.txt | 1084 | 1084 | , che puniscono condotte decettive e tutelano la funzione accertativa dell amministrazione finanziaria , mentre risulterebbe ingiustificato in rapporto alle | fattispecie | di cui agli artt . 10 bis e 10 ter del medesimo decreto legislativo , che tutelano in via diretta |
| 2019-240.txt | 3383 | 3383 | si trovano in condizioni equiparabili . tale presupposto non è fondato . per giurisprudenza costante di questa corte , la | fattispecie | tributaria postula il ricorrere di una disciplina legale « finalizzata in via prevalente a provocare una decurtazione patrimoniale del soggetto |
| 2019-240.txt | 3573 | 3573 | 2015 , punto 4 . del considerato in diritto ) . tale circostanza impedisce di ravvisare i tratti distintivi della | fattispecie | tributaria . peraltro , la scelta del legislatore regionale si raccorda a una innovazione che si riverbera sullo stesso rapporto |
| 2019-240.txt | 3639 | 3639 | legislatore regionale non si configura dunque quale prelievo di natura tributaria , di norma disancorato dal rapporto sinallagmatico . alla | fattispecie | sottoposta all odierno scrutinio non si attagliano neppure le enunciazioni di principio di questa corte , che presuppongono il ricorrere |
| 2019-240.txt | 3825 | 3825 | succedono nel tempo . non contrasta di per sé con il principio di eguaglianza il trattamento differenziato applicato alle stesse | fattispecie | in momenti diversi nel tempo ( sentenza n . 104 del 2018 , punto 7.1 . del considerato in diritto |
| 2019-240.txt | 4976 | 4976 | da ultimo , sentenza n . 159 del 2019 , punto 9 . del considerato in diritto ) . nella | fattispecie | oggi all esame di questa corte , non si ravvisa un sacrificio intollerabile dei diritti fondamentali connessi al rapporto previdenziale |
| 2019-288.txt | 1675 | 1675 | , cost . la finalità della norma sospettata , infatti , conduce , al contrario , a escludere che nella | fattispecie | ricorra un ipotesi di evidente mancanza dei presupposti di straordinaria necessità e urgenza , cui la costante giurisprudenza di questa |
| 2019-288.txt | 1875 | 1875 | fondamento del decreto legge dovrebbe indefettibilmente precedere l intervento normativo urgente . è paradigmatica , in tal senso , la | fattispecie | oggetto del presente incidente di legittimità costituzionale . l esigenza che il censurato art . 2 , comma 2 , |
| 2019-51.txt | 3525 | 3525 | trovare applicazione , nell àmbito della stessa complessiva ratio legis desumibile dalla riforma sopra ricordata , solo relativamente a quelle | fattispecie | ricomprese nelle proroghe ” specifiche ” disposte dal comma 12 dell art . 3 del d.l . n . 203 |
| 2019-51.txt | 3747 | 3747 | private ” scorporate ” sortirebbe , perciò , l inammissibile effetto di riaprire termini ormai scaduti da molti anni ( | fattispecie | che non si verifica per i ruoli affidati ai soggetti del sistema ” pubblico ” della riscossione ) , prorogando |
| 2019-95.txt | 266 | 266 | delitto di dichiarazione fraudolenta mediante altri artifici . ad avviso del rimettente , la disparità di trattamento fra le due | fattispecie | risulterebbe arbitraria , e perciò contrastante con l art . 3 della costituzione . le due figure criminose sarebbero , |
| 2019-95.txt | 445 | 445 | dichiarazione fraudolenta mediante altri artifici : soglie la cui introduzione avrebbe ovviamente l effetto di restringere il perimetro applicativo della | fattispecie | criminosa , rendendo penalmente irrilevanti i fatti che non attingano ai livelli quantitativi stabiliti . le coordinate dello scrutinio risultano |
| 2019-95.txt | 485 | 485 | risultano , dunque , segnate dalla nota e costante giurisprudenza di questa corte , secondo la quale la configurazione delle | fattispecie | criminose e la determinazione della pena per ciascuna di esse costituiscono materia affidata alla discrezionalità del legislatore . gli apprezzamenti |
| 2019-95.txt | 645 | 645 | n . 148 del 2016 ) , come avviene quando ci si trovi a fronte di diversità di disciplina tra | fattispecie | omogenee non sorrette da alcuna ragionevole giustificazione ( tra le altre , sentenze n . 40 del 2019 , 35 |
| 2019-95.txt | 695 | 695 | 23 del 2016 , n . 185 del 2015 e n . 68 del 2012 ) . il confronto tra | fattispecie | normative , finalizzato a verificare la ragionevolezza delle scelte legislative , presuppone , dunque , necessariamente l omogeneità delle ipotesi |
| 2019-95.txt | 1947 | 1947 | 5 . in quest ottica , non può , dunque , considerarsi arbitraria la scelta legislativa di riservare alla specifica | fattispecie | considerata un trattamento distinto e più severo sul piano non della reazione punitiva , ma delle soglie di punibilità di |
| 2019-95.txt | 2127 | 2127 | emergere lo speciale disvalore ” di azione ” che , nel suo apprezzamento in sé non manifestamente irragionevole la specifica | fattispecie | presenta . l affermazione del giudice a quo stando alla quale le condotte descritte dall art . 3 potrebbero « |
| 2019-95.txt | 2212 | 2212 | ad alcuna ipotesi che valga a dimostrare l assunto . non sarebbe utile , in ogni caso , richiamare la | fattispecie | dell utilizzazione ( anche in funzione di gonfiamento dei costi ) di « documenti falsi » diversi dalla fattura ( |
| 2019-95.txt | 2338 | 2338 | della generica falsità in ( qualsiasi altra ) scrittura privata ( art . 485 cod . pen . ) : | fattispecie | , quest ultima , attualmente addirittura depenalizzata ( art . 4 , comma 4 , lettera a , del decreto |
| 2019-95.txt | 3026 | 3026 | in precedenza ricomprese nella sfera applicativa del delitto di cui all art . 2 . ciò che discrimina le due | fattispecie | non è la natura dell operazione , ma il modo in cui è documentata : si applica , cioè , |
| 2019-95.txt | 3165 | 3165 | maggiore capacità decettiva delle falsità commesse tramite tali documenti . meno ancora , da ultimo , giova far riferimento a | fattispecie | riconducibili alla generica nozione di « altri mezzi fraudolenti » a titolo di esempio , la tenuta di una “ |
| 2019-95.txt | 3261 | 3261 | per operazioni inesistenti . vale , infatti , in tal caso , il rilievo che si è a fronte di | fattispecie | eterogenee e , dunque , non utilmente comparabili al fine di farne discendere una violazione del principio di eguaglianza : |
| 2020-120.txt | 3178 | 3178 | favorevole o altre misure comunque dirette a rendere meno gravoso o non incidente il carico tributario in relazione a determinate | fattispecie | . all interno di questa categoria di agevolazioni è poi possibile distinguere tra quelle in cui la finalità extrafiscale perseguita |
| 2020-120.txt | 3340 | 3340 | , implica uno scrutinio particolarmente rigoroso sulla sussistenza di una eadem ratio che ne giustifichi l estensione in riferimento alle | fattispecie | ritenute escluse . 4.2 . venendo quindi alle censure del rimettente , che si fondano sulla mancata inclusione del coniuge |
| 2020-120.txt | 5512 | 5512 | a favore del coniuge . è vero , infatti , che vi è un elemento oggettivo comune ad entrambe le | fattispecie | poste a confronto , giacché anche il trasferimento al coniuge può realizzare l obiettivo della continuità dell impresa . tuttavia |
| 2020-120.txt | 6395 | 6395 | scarsa o comunque minore redditività rispetto ad altri contesti territoriali . si è , in definitiva , al cospetto di | fattispecie | rispetto alle quali il legislatore ha discrezionalmente individuato la platea dei soggetti beneficiari della riduzione dell imposta in considerazione delle |
| 2020-158.txt | 559 | 559 | atto negoziale piuttosto che con più atti collegati » , non essendo il collegamento negoziale un indice di diversificazione di | fattispecie | legittimante un trattamento non omogeneo delle situazioni prese a comparazione . 2 . va preliminarmente ribadita l ordinanza dibattimentale del |
| 2020-158.txt | 1876 | 1876 | nell art . 10 bis , comma 2 , lettera a ) , legge n . 212 / 2000 della | fattispecie | di collegamento negoziale ( invece mancante nella struttura testuale dell art . 20 ) » non esclude che il collegamento |
| 2020-158.txt | 3158 | 3158 | non può travalicare lo schema negoziale tipico nel quale l atto risulta inquadrabile , pena l artificiosa costruzione di una | fattispecie | imponibile diversa da quella voluta e comportante differenti effetti giuridici » ( corte di cassazione , sezione quinta civile , |
| 2020-158.txt | 4221 | 4221 | si sofferma sull esistenza e applicabilità in concreto delle singole discipline antiabuso anteriori all introduzione nell ordinamento sopravvenuta rispetto alla | fattispecie | oggetto del giudizio a quo della esplicita clausola generale di cui all art . 10 bis della legge n . |
| 2020-201.txt | 2425 | 2425 | 433 ) constatato quindi che il legislatore non ha adottato una nozione generale e unitaria di reddito ( preferendo individuare | fattispecie | imponibili nell ambito delle singole categorie ) e ha volutamente utilizzato , con specifico riferimento all imposta sul reddito , |
| 2020-201.txt | 2505 | 2505 | . del resto , in forza dei fini che la costituzione assegna al diritto tributario con riguardo alla definizione di | fattispecie | idonee a esprimere la capacità contributiva di singole vicende economiche , non è sempre necessario , in presenza di adeguate |
| 2020-201.txt | 2717 | 2717 | imposta fissata nell art . 1 del tuir , bensì una particolare manifestazione di questo in riferimento a una specifica | fattispecie | . in conclusione , nell attuale sistema di imposizione sui redditi deve ritenersi che non arbitrariamente il legislatore tributario ha |
| 2020-201.txt | 3161 | 3161 | connotazione strutturale dell ente ai fini tributari e non di una ” presunzione ” di distribuzione degli utili . la | fattispecie | in esame , in altre parole , è qualificabile semmai alla stregua di una tipizzazione legale , rispetto alla quale |
| 2020-262.txt | 904 | 904 | n . 244 del 2011 ) . 1.3 . ai fini della rilevanza , il rimettente ha sufficientemente descritto la | fattispecie | da cui è originata la richiesta di rimborso dell ires , specificando che l importo domandato corrisponde all esborso dell |
| 2020-262.txt | 1181 | 1181 | con detta sentenza ) « di confrontarsi con i regimi normativi relativi ad altri periodi d imposta altrettanto rilevanti nella | fattispecie | per il suo esame » . non solo , infatti , da almeno due punti dell ordinanza di rimessione si |
| 2020-262.txt | 1289 | 1289 | nel caso di specie , non è replicabile la richiamata motivazione di inammissibilità , addotta con riferimento a una differente | fattispecie | dalla sentenza n . 163 del 2019 . 2 . nel merito , le questioni sono fondate in riferimento agli |
| 2020-262.txt | 2786 | 2786 | , così come convertito , aveva solo sospeso il pagamento della prima rata 2013 dell imu sull abitazione principale ( | fattispecie | che poi la legge n . 147 del 2013 avrebbe definitivamente escluso dalla tassazione in relazione a immobili classificati nelle |
| 2020-262.txt | 3520 | 3520 | favorevole o altre misure comunque dirette a rendere meno gravoso o non incidente il carico tributario in relazione a determinate | fattispecie | » . la deducibilità dell imu dall imponibile dell ires assume natura strutturale in quanto , come si approfondirà di |
| 2020-262.txt | 4086 | 4086 | , ne stabilisce la deducibilità , affermando un criterio sì derogabile dal legislatore , ma non quando vengano in considerazione | fattispecie | come quella in esame , relative a un tributo ( non commisurato al reddito e né oggetto di rivalsa ) |
| 2020-263.txt | 1298 | 1298 | atto di intervento del presidente della giunta regionale della sicilia . il rimettente non avrebbe descritto in modo adeguato la | fattispecie | concreta e , in particolare , non avrebbe dato conto della posizione previdenziale della parte appellante e del preciso importo |
| 2020-263.txt | 1860 | 1860 | del 2016 , punti 9 . e 10 . del considerato in diritto ) . 4 . 2 . nella | fattispecie | sottoposta al vaglio di questa corte che riguarda una misura in verità peculiare non ricorrono gli elementi costitutivi della prestazione |
| 2020-54.txt | 1368 | 1368 | per gli affini sarebbe ingiustificatamente diversa da quella prevista per i parenti , esclusi dalla tassazione in relazione alla medesima | fattispecie | , nonostante l omogeneità tra le due categorie di familiari . a supporto dell asserita uniformità , il rimettente indica |
| 2020-54.txt | 3738 | 3738 | rationes delle normative poste in comparazione risultano , infatti , eterogenee , sia intrinsecamente , sia in rapporto con la | fattispecie | del giudizio principale ( ex plurimis , sulla necessaria omogeneità dei termini da porre a raffronto , sentenza n . |
| 2021-149.txt | 3740 | 3740 | quale deve essere coerentemente , proporzionalmente e ragionevolmente tradotta nella struttura dell imposta » , e lamenta che , nella | fattispecie | impositiva in esame , una tale giustificazione mancherebbe . siffatto rilievo si risolve , però , in un argomento rafforzativo |
| 2021-149.txt | 3849 | 3849 | decidendum operata dall ente cambiano , che , lamentando una irragionevole disparità di trattamento , indica come tertium comparationis la | fattispecie | di cui all art . 27 quinques del decreto legislativo del capo provvisorio dello stato 14 dicembre 1947 , n |
| 2021-149.txt | 4441 | 4441 | . 70 del 2015 , n . 219 e n . 154 del 2014 ) , gli elementi indefettibili della | fattispecie | tributaria sono individuabili in una disciplina legale diretta , in via prevalente , a determinare una definitiva decurtazione patrimoniale a |
| 2021-149.txt | 4649 | 4649 | 18 del 2016 , come convertito , abbia natura tributaria , la censura si dipana mettendo a confronto la nuova | fattispecie | impositiva con quella prevista dal d.l . n . 18 del 2016 prima della conversione . dal confronto emergerebbe l |
| 2021-39.txt | 1389 | 1389 | . 1 , comma 87 , lettera a ) , della legge n . 205 del 2017 , imponendola a | fattispecie | poste in essere nel vigore del previgente art . 20 del d.p.r . n . 131 del 1986 . il |
| 2022-101.txt | 553 | 553 | dal privilegio generale mobiliare , correttamente attinge la norma attributiva di tale garanzia , di cui auspica l estensione alla | fattispecie | a lui sottoposta , e non la disciplina , espressa dall art . 3 , comma 26 , della legge |
| 2022-101.txt | 591 | 591 | , della legge n . 549 del 1995 , che , omettendo di prescriverla , implicitamente la esclude per tale | fattispecie | . l art . 2752 , terzo comma , cod . civ . reca , infatti , la soluzione normativa |
| 2022-101.txt | 1061 | 1061 | il sindacato , all interno di una specifica norma attributiva di un privilegio , sulla mancata inclusione in essa di | fattispecie | omogenee a quelle in cui la causa di prelazione è riferita . né l ordinanza indicherebbe quale « scala di |
| 2022-101.txt | 3009 | 3009 | un interesse di uguale o più rilevante valore , ma deve limitarsi a verificare la mancata inclusione in essa di | fattispecie | omogenee a quelle cui la causa di prelazione è riferita e , dunque , a compiere un estensione logicamente necessitata |
| 2022-101.txt | 3277 | 3277 | imprenditore artigiano è stata , infatti , ritenuta preclusiva di uno scrutinio di legittimità costituzionale , che nell omogeneità delle | fattispecie | poste in comparazione all interno di una specifica norma attributiva di un privilegio rinviene la sua esclusiva ragione giustificativa ( |
| 2022-101.txt | 3596 | 3596 | credito per rivalsa in materia di ecotassa , propone un petitum che dovrebbe ricondurre tale causa di prelazione a una | fattispecie | estranea tanto al contesto normativo in cui risulta inserita la disposizione censurata , quanto a quello in cui si colloca |
| 2022-101.txt | 3696 | 3696 | , cod . civ . , in quanto esibisce caratteri strutturali e funzionali non coincidenti con quelli che connotano la | fattispecie | dell obbligazione tributaria . a differenza del credito fiscale , che rinviene la propria causa in una prestazione patrimoniale posta |
| 2022-101.txt | 3807 | 3807 | economico . 5.1.1 . tale prerogativa non può essere assimilata al potere impositivo , neanche nell ipotesi , ricorrente nella | fattispecie | di cui all art . 3 , comma 26 , della legge n . 549 del 1995 , qui in |
| 2022-101.txt | 4144 | 4144 | il cui gettito è riservato allo stato ( sentenza n . 115 del 2010 ) . l obiettiva eterogeneità delle | fattispecie | si coglie anche sul piano funzionale , posto che , se la rivalsa ex art . 3 , comma 26 |
| 2022-12.txt | 3813 | 3813 | erroneo , sia in punto di fatto che di diritto . ne è riprova , ictu oculi , la stessa | fattispecie | del giudizio principale atteso che poiché la parte ricorrente del giudizio a quo è una holding di partecipazioni in società |
| 2022-128.txt | 3126 | 3126 | « un prelievo di natura tributaria » , ovvero una prestazione patrimoniale imposta . secondo la giurisprudenza costituzionale , una | fattispecie | deve ritenersi di natura tributaria , indipendentemente dalla qualificazione offerta dal legislatore , laddove si riscontrino più requisiti : la |
| 2022-128.txt | 3704 | 3704 | degli avvocati dipendenti : non si risolvono , dunque , esclusivamente in una decurtazione patrimoniale , così da condurre la | fattispecie | al di fuori dei casi di imposizione tributaria anomala e implicita , in altre occasioni riscontrati da questa corte » |
| 2022-128.txt | 3774 | 3774 | del 2018 ) » ( sentenza n . 27 del 2022 ) . 8 . esclusa la natura tributaria della | fattispecie | , le censure di violazione degli artt . 3 , 23 e 53 cost . sono dunque non fondate . |
| 2022-128.txt | 4593 | 4593 | conferitole dall art . 21 , comma 1 , del r.d . n 1611 del 1933 , non ricorrendo la | fattispecie | disciplinata dall art . 93 cod . proc . civ . , in cui il giudice pronuncia la condanna al |
| 2022-136.txt | 2457 | 2457 | infondatezza ( ex aliis , sentenza n . 61 del 2021 ) . ciò , tuttavia , non accade nella | fattispecie | : non sotto il primo profilo , alla stregua delle domande proposte nel giudizio principale , di accertamento del diritto |
| 2022-136.txt | 3072 | 3072 | il futuro , tuttavia , non rende incerta la motivazione , evidentemente calibrata come agevolmente desumibile anche dalla descrizione della | fattispecie | sulla modifica peggiorativa del rapporto , secondo il meccanismo della cosiddetta retroattività impropria ( ex aliis , sentenza n . |
| 2022-136.txt | 3203 | 3203 | o anche in caso di modifica peggiorativa pro futuro costituisce valutazione afferente al merito ; la loro deduzione , nella | fattispecie | , non è comunque tale da inficiare la chiarezza delle censure e la relativa intellegibilità ai fini del contraddittorio . |
| 2022-136.txt | 5084 | 5084 | specificamente , sentenza n . 46 del 2018 , relativa a un vizio motivazionale analogo a quello che connota la | fattispecie | all odierno esame ) . a tale profilo d inammissibilità si aggiunge quello correlato all incertezza del tipo di intervento |
| 2022-136.txt | 6345 | 6345 | e mirino a influenzare la definizione giudiziaria di una lite ( sentenza n . 236 del 2017 ) . nella | fattispecie | non solo tale ingerenza non viene affatto dedotta , ma , e soprattutto , l efficacia solo pro futuro delle |
| 2022-136.txt | 8618 | 8618 | , sentenza n . 108 del 2019 ) . d altra parte , si deve rimarcare che , segnatamente nelle | fattispecie | dei giudizi a quibus , le misure di cui alla normativa censurata riguardano trattamenti di ammontare più elevato , come |
| 2022-136.txt | 8862 | 8862 | n . 263 del 2020 ) . quanto alla prevedibilità degli interventi , non si può ritenere che , nella | fattispecie | , gli interessati potessero fare affidamento su un ammontare degli assegni , anche di quelli in corso di erogazione , |
| 2022-140.txt | 2538 | 2538 | passivo fallimentare , ai fini della variazione di quest ultimo . 5 . alla luce della premessa svolta , la | fattispecie | in esame può ora essere adeguatamente considerata , in base a un duplice ordine di ragioni . in primo luogo |
| 2022-140.txt | 2639 | 2639 | di tutela dell adempimento del dovere tributario , che pure , come in precedenza chiarito , vengono in considerazione nella | fattispecie | in esame , perché l obbligazione tributaria non è contestata dal contribuente . 5.1 . quanto al primo aspetto , |
| 2022-140.txt | 3406 | 3406 | , la possibilità di procedere alla liquidazione e alla riscossione dell imposta . l adempimento del dovere tributario , nella | fattispecie | censurata , risulta quindi , in questi termini , già adeguatamente tutelato , senza che sia necessario disporre anche un |
| 2022-141.txt | 1546 | 1546 | , 6 e 7 del ridetto d.l . n . 119 del 2018 , come convertito , non opera nella | fattispecie | , qui in esame , regolata dall art . 3 del medesimo decreto legge . nondimeno , tale svista non |
| 2022-167.txt | 208 | 208 | sulle provvigioni stesse ; ciò che invece non era previsto al momento della promozione della questione , a differenza dalla | fattispecie | di cui al precedente numero 2 ) relativa ai compensi percepiti dal prestatore di lavoro autonomo , intellettuale e non |
| 2022-167.txt | 274 | 274 | compatibilità di tale assetto normativo con l art . 3 cost . in ragione dell ingiustificata disciplina differenziata rispetto alla | fattispecie | del lavoro autonomo , maggiormente garantito dalla estensione del privilegio mobiliare anche al credito di rivalsa iva . 2 . |
| 2022-167.txt | 3695 | 3695 | all interno di una specifica norma attributiva di un privilegio la ragionevolezza della mancata inclusione , in essa , di | fattispecie | identiche od omogenee a quella cui la causa di prelazione è riferita ( sentenze n . 101 del 2022 , |
| 2022-167.txt | 3794 | 3794 | ratio di specifiche ipotesi di privilegio previste nell ordinamento per verificare la legittimità costituzionale della mancata inclusione in esse di | fattispecie | omogenee a quelle cui la causa di prelazione è riferita e , dunque , compiere un estensione resa necessaria dal |
| 2022-167.txt | 4126 | 4126 | ratio di maggior tutela , in particolare del lavoro subordinato e di quello autonomo , sottesa all introduzione della particolare | fattispecie | di privilegio generale sui mobili di cui all art . 2751 bis , numeri 1 ) e 2 ) , |
| 2022-167.txt | 4179 | 4179 | trattamento quanto alla garanzia del credito . 12 . anche con riferimento alla figura dell agente è possibile ricavare una | fattispecie | più specifica che consente di identificare una situazione normativamente comparabile con le ipotesi di lavoro autonomo , per le quali |
| 2022-167.txt | 4418 | 4418 | n . 81 del 2017 , nel dettare norme generali sul lavoro autonomo , ha ulteriormente specificato e attualizzato le | fattispecie | accomunate nel richiamato numero 3 ) dell art . 409 cod . proc . civ . , prevedendo che la |
| 2022-175.txt | 251 | 251 | secondo comma , 76 e 77 , primo comma , cost . , il rimettente ritiene che l ampliamento della | fattispecie | incriminatrice del delitto di omesso versamento delle ritenute , di cui all art . 10 bis del d.lgs . n |
| 2022-175.txt | 356 | 356 | » , limitando lo spazio d azione del legislatore delegato alla mera « possibilità di ridurre le sanzioni per le | fattispecie | meno gravi o di applicare sanzioni amministrative anziché penali , tenuto conto anche di adeguate soglie di punibilità » . |
| 2022-175.txt | 385 | 385 | penali , tenuto conto anche di adeguate soglie di punibilità » . il governo non avrebbe potuto introdurre una nuova | fattispecie | penale , prima non prevista , così violando anche il principio di stretta legalità di cui all art . 25 |
| 2022-175.txt | 604 | 604 | . 158 del 2015 , e con imposta evasa per un ammontare complessivo superiore alla soglia di punibilità prevista dalla | fattispecie | incriminatrice . inoltre , il giudice rimettente ha sufficientemente motivato la non manifesta infondatezza delle questioni . 3 . le |
| 2022-175.txt | 641 | 641 | . 3 . le censure del giudice rimettente vanno inquadrate nel contesto dell evoluzione normativa e giurisprudenziale , relativamente alla | fattispecie | incriminatrice in esame . il primo assetto organico del sistema sanzionatorio penale tributario è contenuto nel decreto legge 10 luglio |
| 2022-175.txt | 1102 | 1102 | , quale illecito penale di natura contravvenzionale , la novella aveva disciplinato l omesso versamento delle ritenute secondo due distinte | fattispecie | incriminatrici . la prima , di natura contravvenzionale , prevista al comma 2 del novellato art . 2 , del |
| 2022-175.txt | 1429 | 1429 | materia di imposte sui redditi e sul valore aggiunto ha , in via generale , limitato la rilevanza penale delle | fattispecie | in materia tributaria alle sole condotte caratterizzate da un comportamento fraudolento , richiedendo un quid pluris rispetto al semplice sottrarsi |
| 2022-175.txt | 1458 | 1458 | un comportamento fraudolento , richiedendo un quid pluris rispetto al semplice sottrarsi all obbligazione tributaria ; con ciò non prevedendo | fattispecie | incriminatrici concernenti il sostituto di imposta . le nuove fattispecie incriminatrici , introdotte dagli artt . da 2 a 5 |
| 2022-175.txt | 1468 | 1468 | semplice sottrarsi all obbligazione tributaria ; con ciò non prevedendo fattispecie incriminatrici concernenti il sostituto di imposta . le nuove | fattispecie | incriminatrici , introdotte dagli artt . da 2 a 5 del d . lgs . n . 74 del 2000 |
| 2022-175.txt | 2049 | 2049 | , con modificazioni , dalla legge 14 settembre 2011 , n . 148 ; l individuazione dei confini tra le | fattispecie | di elusione e quelle di evasione fiscale e delle relative conseguenze sanzionatorie ; l efficacia attenuante o esimente dell adesione |
| 2022-175.txt | 2128 | 2128 | principio di proporzionalità , le sanzioni all effettiva gravità dei comportamenti ; la possibilità di ridurre le sanzioni per le | fattispecie | meno gravi o di applicare sanzioni amministrative anziché penali , tenuto anche conto di adeguate soglie di punibilità ; l |
| 2022-175.txt | 2252 | 2252 | art . 10 bis del d.lgs . n . 74 del 2000 , rispettivamente nella rubrica e nella descrizione della | fattispecie | , che ora reca la seguente formulazione « [ è ] punito con la reclusione da sei mesi a due |
| 2022-175.txt | 2544 | 2544 | ( artt . 76 e 77 , primo comma , cost . ) che , concernendo l introduzione di una | fattispecie | di reato da parte del legislatore delegato , va valutato congiuntamente al rispetto della riserva di legge e del principio |
| 2022-175.txt | 2849 | 2849 | . 5 del 2014 ) . 5 . la disposizione censurata ha , per l appunto , introdotto una nuova | fattispecie | di reato , nel senso che ha previsto come condotta penalmente perseguibile ciò che prima costituiva un illecito amministrativo tributario |
| 2022-175.txt | 2955 | 2955 | che l assoggettamento a sanzione ( da parte della disposizione censurata ) della condotta suddetta costituisce una nuova e distinta | fattispecie | penale , che si affianca a quella dell omesso versamento , alle stesse condizioni , delle ritenute risultanti dalle certificazioni |
| 2022-175.txt | 3043 | 3043 | per lungo tempo , fino alla depenalizzazione del d.lgs . n . 74 del 2000 , due erano state le | fattispecie | di condotte , penalmente sanzionate dalla norma incriminatrice ( l art . 2 del d.l . n . 429 del |
| 2022-175.txt | 3274 | 3274 | soglia predetta , ma di importo superiore a lire10 milioni . era quindi ben chiara la distinzione tra le due | fattispecie | , la seconda ( quella del comma 3 dell art . 2 ) più grave della prima ( quella del |
| 2022-175.txt | 3435 | 3435 | del loro obbligo tributario , e poi ometteva il versamento delle ritenute certificate . queste erano quindi le due distinte | fattispecie | di reato , che poi sarebbero state depenalizzate con il d.lgs . n . 74 del 2000 , nel nuovo |
| 2022-175.txt | 3507 | 3507 | con la sanzione penale anche l omesso versamento delle ritenute , non poteva non aver presente che due erano le | fattispecie | che avevano ad oggetto tale condotta . e in effetti ha operato una scelta con l introduzione , nel sistema |
| 2022-175.txt | 3562 | 3562 | bis , disposizione di nuovo conio , la quale è stata chiaramente indirizzata a ripristinare la sanzionabilità penale della sola | fattispecie | più grave , in precedenza prevista dall art . 2 , comma 3 , del d.l . n . 429 |
| 2022-175.txt | 3603 | 3603 | del 1982 , come convertito e sostituito ( l omesso versamento delle ritenute certificate ) , e non anche della | fattispecie | meno grave , quella prevista dal comma 2 dello stesso art . 2 ( l omesso versamento delle ritenute dovute |
| 2022-175.txt | 3723 | 3723 | riguardava l omesso versamento di « ritenute risultanti dalla certificazione rilasciata ai sostituiti » . il sostanziale ripristino di quella | fattispecie | penale emergeva anche dal fatto che il reato di cui all art . 10 bis era configurato come delitto , |
| 2022-175.txt | 3856 | 3856 | l introduzione dell art . 10 bis nel d.lgs . n . 74 del 2000 , proprio perché questa nuova | fattispecie | non prevedeva anche l ipotesi dell omesso versamento delle ritenute dovute in base alla dichiarazione del sostituto . tale condotta |
| 2022-175.txt | 3914 | 3914 | del mancato pagamento delle ritenute era che queste stesse fossero state certificate dal sostituto ai sostituiti ; ciò completava la | fattispecie | e l elemento oggettivo del reato . questa è stata la scelta del legislatore del 2004 . 7 . può |
| 2022-175.txt | 3943 | 3943 | è stata la scelta del legislatore del 2004 . 7 . può aggiungersi inoltre che l esistenza di un unica | fattispecie | penale nell art . 10 bis , che vedeva come elemento costitutivo il rilascio delle certificazioni ai sostituiti da parte |
| 2022-175.txt | 4035 | 4035 | esame della giurisprudenza , ma sotto un aspetto diverso : quello della prova del rilascio delle certificazioni che integrava la | fattispecie | penale , l unica sanzionata . come sopra già ricordato , il contrasto di giurisprudenza , insorto in riferimento a |
| 2022-175.txt | 4315 | 4315 | non ha fatto , né ha autorizzato il legislatore delegato a fare , sicché quest ultimo , nel reintrodurre questa | fattispecie | penale , equiparandola a quella già prevista dall art . 10 bis , ha violato i princìpi e criteri direttivi |
| 2022-175.txt | 4496 | 4496 | e un massimo . inoltre , si prevedeva come ulteriore criterio la possibilità di ridurre le sanzioni per le « | fattispecie | meno gravi » o di applicare sanzioni amministrative anziché penali , tenuto anche conto di adeguate soglie di punibilità . |
| 2022-175.txt | 4550 | 4550 | mitigare e finanche depenalizzare reati per condotte meno gravi . l altra direttrice della delega concerneva sì la configurazione di | fattispecie | penali , ma con riferimento a condotte tipiche di particolare gravità . il legislatore delegato era , infatti , facoltizzato |
| 2022-175.txt | 4615 | 4615 | il regime della « dichiarazione infedele » avrebbe potuto essere rivisto ; così anche l individuazione dei confini tra le | fattispecie | di elusione e quelle di evasione fiscale e delle relative conseguenze sanzionatorie . si tratta di gravi condotte insidiose per |
| 2022-175.txt | 4820 | 4820 | momento della delega in esame , costituiva un illecito assoggettato a sanzione amministrativa tributaria sarebbe semmai rientrata tra le « | fattispecie | meno gravi » per le quali la pena , ove il fatto costituisse reato , avrebbe potuto essere mitigata e |
| 2022-175.txt | 5134 | 5134 | annuale o certificate . anche il trattamento sanzionatorio accessorio risponde ad un minore rigore rispetto a quello riservato alle altre | fattispecie | incriminatrici tributarie , come emerge anche dall art . 12 del d.lgs . n . 74 del 2000 , che |
| 2022-175.txt | 5250 | 5250 | 74 del 2000 si applica l istituto come regolato dall art . 163 del codice penale . diversamente dalle altre | fattispecie | incriminatrici , per il delitto in esame ( e per quelli di cui agli artt . 10 ter e 10 |
| 2022-175.txt | 5485 | 5485 | euro ) . 11 . in definitiva , il legislatore delegato ha introdotto nell art . 10 bis una nuova | fattispecie | penale ( omesso versamento di ritenute dovute sulla base della stessa dichiarazione del sostituto ) , affiancandola a quella già |
| 2022-175.txt | 5606 | 5606 | , ha dedotto una finalità latamente interpretativa che il legislatore delegato avrebbe perseguito : non quella di introdurre una nuova | fattispecie | di reato , bensì quella di chiarire la portata della fattispecie già esistente , contemplata dall art . 10 bis |
| 2022-175.txt | 5617 | 5617 | avrebbe perseguito : non quella di introdurre una nuova fattispecie di reato , bensì quella di chiarire la portata della | fattispecie | già esistente , contemplata dall art . 10 bis che sanzionava ( solo ) l omesso versamento delle ritenute certificate |
| 2022-175.txt | 5765 | 5765 | di cui all art . 10 bis . ciò forse spiega , ma non legittima , l introduzione della nuova | fattispecie | penale da parte del legislatore delegato . questa ipotizzata valenza interpretativa comunque successivamente esclusa dalla giurisprudenza ( ancora corte di |
| 2022-175.txt | 5931 | 5931 | , la scelta del legislatore delegato di inserire le parole « dovute sulla base della stessa dichiarazione o » nella | fattispecie | incriminatrice del delitto di omesso versamento delle ritenute di cui all art . 10 bis del d.lgs . n . |
| 2022-175.txt | 6240 | 6240 | n . 158 del 2015 , che ha introdotto la disposizione censurata , sicché da una parte l integrazione della | fattispecie | penale dell art . 10 bis richiede che il mancato versamento da parte del sostituto , per un importo superiore |
| 2022-175.txt | 6430 | 6430 | relativa certificazione da parte del sostituto sta , quindi , perdendo quella valenza che in passato consentiva di identificare una | fattispecie | più grave , sanzionata penalmente , rispetto a una meno grave , sanzionata solo in via amministrativa . spetta al |
| 2022-182.txt | 1931 | 1931 | [ . . . ] non rende incerta la motivazione , evidentemente calibrata come agevolmente desumibile anche dalla descrizione della | fattispecie | sulla modifica peggiorativa del rapporto , secondo il meccanismo della cosiddetta retroattività impropria ( ex aliis , sentenza n . |
| 2022-182.txt | 2062 | 2062 | o anche in caso di modifica peggiorativa pro futuro costituisce valutazione afferente al merito ; la loro deduzione , nella | fattispecie | , non è comunque tale da inficiare la chiarezza delle censure » ( sentenza n . 136 del 2022 ) |
| 2022-182.txt | 2239 | 2239 | infondatezza ( ex aliis , sentenza n . 61 del 2021 ) . ciò , tuttavia , non accade nella | fattispecie | : non sotto il primo profilo , alla stregua delle domande svolte nel giudizio principale di accertamento del diritto alla |
| 2022-182.txt | 2616 | 2616 | ricondurre all art . 3 cost . ( ex multis , sentenza n . 136 del 2022 ) . nella | fattispecie | , tuttavia , il giudice a quo evoca , oltre a esso , un ampia pluralità di parametri ( artt |
| 2022-182.txt | 5709 | 5709 | bilancio dello stato » del risparmio derivante dalle misure di contenimento applicate anche ai vitalizi regionali , ciò che nella | fattispecie | non è previsto , altrimenti vanificandosi l evidenziata finalità di riequilibrio del sistema perseguita dall intervento esso concorre a smentire |
| 2022-182.txt | 5984 | 5984 | universalità dell imposizione . le censure non sono fondate . secondo la costante giurisprudenza di questa corte , « la | fattispecie | tributaria postula il ricorrere di una disciplina legale ” finalizzata in via prevalente a provocare una decurtazione patrimoniale del soggetto |
| 2022-182.txt | 6104 | 6104 | ( sentenza n . 240 del 2019 ) . nel caso in esame , tuttavia , i tratti distintivi della | fattispecie | tributaria non si rinvengono . la scelta legislativa di incidere pro futuro sull ammontare dell assegno vitalizio corrisposto agli ex |
| 2022-182.txt | 7131 | 7131 | del 1981 ) » ( sentenza n . 454 del 1997 ) . né si può ritenere che , nella | fattispecie | , tale discrezionalità sia stata esercitata dal legislatore regionale in maniera manifestamente irragionevole o arbitraria , alla stregua non solo |
| 2022-196.txt | 1113 | 1113 | indicare nella dichiarazione annuale dei redditi il canone annuo pattuito e di corrispondere la relativa imposta . solo le varie | fattispecie | di risoluzione del contratto , così come chiarito in via interpretativa dalla sentenza n . 362 del 2000 di questa |
| 2022-196.txt | 2163 | 2163 | posto che , nella specie , in ogni caso la natura commerciale della locazione osterebbe all applicazione della deroga alla | fattispecie | in esame . diversamente prosegue l avvocatura generale qualora si assumesse che il petitum , non solo auspichi detto risultato |
| 2022-196.txt | 2322 | 2322 | in sede giudiziaria » . nel formulare tale ampio petitum , tuttavia , il rimettente non offre sufficienti elementi sulla | fattispecie | sottoposta al suo esame e omette del tutto di confrontarsi con la parte del censurato art . 26 che limita |
| 2022-196.txt | 2430 | 2430 | state invece superabili qualora : a ) l ordinanza avesse chiarito ( recte : avesse potuto chiarire ) che nella | fattispecie | si trattava di un contratto di locazione ad uso abitativo , oppure b ) avesse , appunto , esplicitamente dedotto |
| 2022-197.txt | 1128 | 1128 | ottobre 2021 , n . 28108 ) . da tali enunciazioni si ricava che l applicabilità della norma censurata alle | fattispecie | in scrutinio non trova ostacolo nell anteriorità , rispetto alla sua entrata in vigore , del passaggio in giudicato delle |
| 2022-197.txt | 1243 | 1243 | , dei presupposti di applicabilità della disciplina censurata , con specifico riferimento « all individuazione dello stanziamento effettivamente applicabile nella | fattispecie | » e « all avvenuto assolvimento o meno , da parte dell amministrazione , dell onere di provare l incapienza |
| 2022-197.txt | 1761 | 1761 | compiere tutti gli accertamenti indispensabili per delimitare l effettiva portata precettiva della decisione da attuare e , quindi , nella | fattispecie | in esame , la verifica di tutti i presupposti e di tutte le condizioni che determinano il rimborso da erogare |
| 2022-209.txt | 3202 | 3202 | dell art . 13 del d.l . n . 201 del 2011 , come convertito , che ha introdotto nella | fattispecie | generale dell agevolazione il riferimento al nucleo familiare , piuttosto che nel quinto periodo del medesimo comma censurato dalla ctp |
| 2022-209.txt | 4714 | 4714 | la maggiore economia di scala che la residenza comune potrebbe determinare , ovvero la convivenza in un unico immobile , | fattispecie | che per tabulas nel caso in considerazione non si verifica . sotto tale profilo , le ragioni che spingono ad |
| 2022-257.txt | 703 | 703 | apposito fondo » ; c ) tale fondo « è cessato in data 1.10.1999 » . questi elementi descrittivi della | fattispecie | sono sufficienti a rivelare che il suddetto contribuente è stato iscritto al fondo di previdenza integrativa istituito dall inps per |
| 2022-257.txt | 1418 | 1418 | necessità di applicarla al giudizio a quo . infatti , il rimettente , individuando il criterio di collegamento tra la | fattispecie | al suo esame e la norma censurata nella qualità di dipendente pubblico del contribuente , ha incentrato la sua attenzione |
| 2022-257.txt | 1535 | 1535 | evocato a sostegno della propria argomentazione la sentenza n . 218 del 2019 di questa corte , inerente appunto a | fattispecie | ricomprese nell ambito del suddetto art . 23 , comma 6 . ma , in tal modo , l ordinanza |
| 2022-257.txt | 1603 | 1603 | 2005 per la categoria dei cosiddetti ” vecchi iscritti ” ai ” vecchi fondi ” , in cui rientra la | fattispecie | del giudizio a quo . 3.4 . va peraltro incidentalmente notato che , successivamente alla ordinanza di rimessione , la |
| 2022-257.txt | 1685 | 1685 | cassazione , nelle prime occasioni in cui è giunta al suo esame , proprio sulla base dell inerenza di tali | fattispecie | alla norma transitoria di cui al richiamato art . 23 , comma 7 ( sezione quinta tributaria , ordinanza 19 |
| 2022-27.txt | 3293 | 3293 | » ( sentenza n . 124 del 2017 ) e che le rende insuscettibili di applicazione estensiva ovvero analogica alla | fattispecie | in esame . per altro verso , deve escludersi che la nomina a giudice tributario possa essere equiparata all attribuzione |
| 2022-40.txt | 2012 | 2012 | secondo comma , lettera q , cost . ) , atteso che nel caso di specie , a differenza della | fattispecie | giudicata con la sentenza n . 37 del 2021 di questa corte , non vengono direttamente in rilievo misure atte |
| 2022-40.txt | 4173 | 4173 | tema dei servizi di telemedicina erogabili , anche tramite le farmacie , da parte del servizio sanitario nazionale , nella | fattispecie | in esame è quindi ravvisabile la prevalenza dell ambito materiale della competenza legislativa esclusiva statale relativa al sistema tributario , |
| 2022-52.txt | 1116 | 1116 | si è limitato ad affermare , peraltro del tutto genericamente , che « la norma citata è certamente applicabile alla | fattispecie | » e che la questione di costituzionalità « è assorbente » , perché i « motivi di appello dedotti presuppongono |
| 2022-52.txt | 1253 | 1253 | 2019 ) ; tuttavia , l argomentazione dell odierno rimettente è così generica ed assertiva che , in relazione alla | fattispecie | in oggetto , non raggiunge neppure tale soglia minimale . 6 . anche le censure sollevate dal tribunale ordinario civile |
| 2022-66.txt | 2982 | 2982 | , della legge n . 190 del 2014 può trovare applicazione [ . . . ] solo relativamente a quelle | fattispecie | ricomprese nelle proroghe ” specifiche ” disposte dal comma 12 dell art . 3 del d.l . n . 203 |
| 2022-66.txt | 3222 | 3222 | private ” scorporate ” sortirebbe , perciò , l inammissibile effetto di riaprire termini ormai scaduti da molti anni ( | fattispecie | che non si verifica per i ruoli affidati ai soggetti del sistema ” pubblico ” della riscossione ) , prorogando |
| 2022-66.txt | 4726 | 4726 | ” « sortirebbe [ . . . ] l inammissibile effetto di riaprire termini ormai scaduti da molti anni ( | fattispecie | che non si verifica per i ruoli affidati ai soggetti del sistema ” pubblico ” della riscossione ) , prorogando |
1.2. Trovate i dispersion plots delle prime 10 sentenze per numero di occorrenze della voce e dei termini associati in dftm_silver. Per ogni grafico sono indicate le parole chiave trovate nella motivazione della sentenza a partire dalla voce e dai termini associati (legenda sulla destra), cui è stato associato un colore. Nel grafico ogni punto rappresenta una parola chiave in relazione alla sua posizione nella motivazione della sentenza


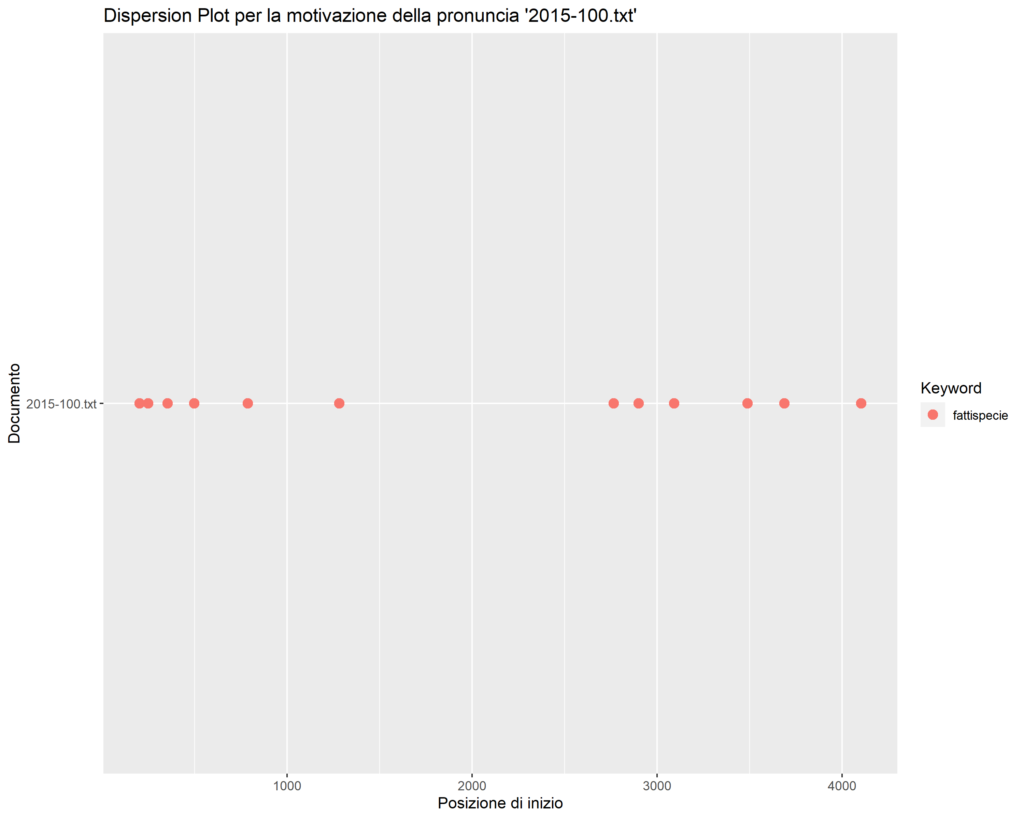


2. N-grams
2.1. La tabella riporta i trigrams estratti dalle sentenze presenti nel subset dftm_silver in cui compaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| trigrams_trovate | frequency |
|---|---|
| fattispecie_in_esame | 49 |
| nella_fattispecie_in | 28 |
| che_nella_fattispecie | 24 |
| fattispecie_tributarie_maturate | 21 |
| fattispecie_oggetto_del | 20 |
| descrizione_della_fattispecie | 20 |
| a_fattispecie_tributarie | 17 |
| relative_a_fattispecie | 17 |
| nella_fattispecie_non | 16 |
| fattispecie_di_cui | 14 |
| fattispecie_sottoposta_al | 13 |
| temporis_alla_fattispecie | 13 |
| alla_fattispecie_in | 13 |
| della_fattispecie_tributaria | 12 |
| del_nella_fattispecie | 12 |
| applicabile_alla_fattispecie | 10 |
| le_due_fattispecie | 9 |
| della_fattispecie_in | 9 |
| tra_le_fattispecie | 9 |
| fattispecie_in_cui | 9 |
| in_una_fattispecie | 9 |
| la_fattispecie_in | 8 |
| fattispecie_all_esame | 8 |
| come_nella_fattispecie | 8 |
| alla_fattispecie_oggetto | 8 |
| la_fattispecie_di | 8 |
| fattispecie_di_reato | 8 |
| che_la_fattispecie | 8 |
| le_fattispecie_di | 8 |
| una_nuova_fattispecie | 8 |
| indefettibili_della_fattispecie | 8 |
| fattispecie_tributaria_sono | 8 |
| la_fattispecie_oggetto | 7 |
| di_una_fattispecie | 7 |
| la_fattispecie_all | 6 |
| alla_fattispecie_di | 6 |
| delle_due_fattispecie | 6 |
| fattispecie_non_è | 6 |
| la_fattispecie_del | 6 |
| fattispecie_del_giudizio | 6 |
| rispetto_alla_fattispecie | 6 |
| per_le_fattispecie | 6 |
| la_fattispecie_disciplinata | 5 |
| della_fattispecie_e | 5 |
| nella_fattispecie_sottoposta | 5 |
| in_tale_fattispecie | 5 |
| con_la_fattispecie | 5 |
| relazione_a_fattispecie | 5 |
| fattispecie_l_art | 5 |
| nella_fattispecie_di | 5 |
| alla_fattispecie_normativa | 5 |
| fattispecie_oggetto_dei | 5 |
| nuova_fattispecie_imponibile | 5 |
| fattispecie_di_riscossione | 5 |
| la_fattispecie_dell | 5 |
| fattispecie_poste_in | 5 |
| relazione_alla_fattispecie | 4 |
| alla_fattispecie_sottoposta | 4 |
| a_fattispecie_maturate | 4 |
| della_fattispecie_di | 4 |
| alla_fattispecie_che | 4 |
| nelle_singole_fattispecie | 4 |
| riferimento_alla_fattispecie | 4 |
| nella_fattispecie_l | 4 |
| fattispecie_qui_in | 4 |
| fattispecie_di_causa | 4 |
| anche_nella_fattispecie | 4 |
| dell_intera_fattispecie | 4 |
| all_intera_fattispecie | 4 |
| fattispecie_in_senso | 4 |
| riguardo_alla_fattispecie | 4 |
| della_fattispecie_oggetto | 4 |
| la_fattispecie_tributaria | 4 |
| configurazione_delle_fattispecie | 4 |
| fattispecie_che_non | 4 |
| una_fattispecie_deve | 4 |
| fattispecie_deve_ritenersi | 4 |
| le_fattispecie_meno | 4 |
| fattispecie_meno_gravi | 4 |
| due_fattispecie_non | 3 |
| alla_fattispecie_dell | 3 |
| fattispecie_maturate_nell | 3 |
| per_la_fattispecie | 3 |
| la_fattispecie_sottoposta | 3 |
| in_quella_fattispecie | 3 |
| nella_fattispecie_della | 3 |
| nella_fattispecie_dell | 3 |
| presente_fattispecie_non | 3 |
| la_fattispecie_normativa | 3 |
| del_la_fattispecie | 3 |
| nella_fattispecie_con | 3 |
| delle_fattispecie_in | 3 |
| a_fattispecie_che | 3 |
| fattispecie_che_presentano | 3 |
| alla_fattispecie_controversa | 3 |
| la_fattispecie_concreta | 3 |
| intera_fattispecie_tipica | 3 |
| fattispecie_tipica_del | 3 |
| elementi_della_fattispecie | 3 |
| intera_fattispecie_del | 3 |
| fattispecie_del_delitto | 3 |
| una_fattispecie_in | 3 |
| fattispecie_non_si | 3 |
| alla_fattispecie_della | 3 |
| fattispecie_della_cessione | 3 |
| una_fattispecie_più | 3 |
| riguardo_alle_fattispecie | 3 |
| fattispecie_legale_tipica | 3 |
| alle_fattispecie_di | 3 |
| nella_fattispecie_oggetto | 3 |
| nella_fattispecie_il | 3 |
| entrambe_le_fattispecie | 3 |
| una_fattispecie_analoga | 3 |
| le_fattispecie_tributarie | 3 |
| nella_fattispecie_si | 3 |
| fattispecie_caratterizzate_da | 3 |
| descrivere_la_fattispecie | 3 |
| tra_fattispecie_normative | 3 |
| fattispecie_normativa_in | 3 |
| la_fattispecie_al | 3 |
| fattispecie_dell_indebita | 3 |
| due_fattispecie_poste | 3 |
| molti_anni_fattispecie | 3 |
| anni_fattispecie_che | 3 |
| essa_di_fattispecie | 3 |
| di_fattispecie_omogenee | 3 |
| fattispecie_omogenee_a | 3 |
| nuova_fattispecie_penale | 3 |
| fattispecie_analoga_a | 2 |
| se_nella_fattispecie | 2 |
| applicazione_alla_fattispecie | 2 |
| fattispecie_non_può | 2 |
| fattispecie_dell_art | 2 |
| nella_presente_fattispecie | 2 |
| afferente_a_fattispecie | 2 |
| fattispecie_maturate_nel | 2 |
| le_fattispecie_cui | 2 |
| fattispecie_cui_la | 2 |
| due_fattispecie_in | 2 |
| fattispecie_anche_la | 2 |
| a_fattispecie_analoghe | 2 |
| configurazione_della_fattispecie | 2 |
| art_come_fattispecie | 2 |
| riguardo_a_fattispecie | 2 |
| che_le_fattispecie | 2 |
| di_diverse_fattispecie | 2 |
| fattispecie_nonostante_l | 2 |
| a_fattispecie_di | 2 |
| con_le_fattispecie | 2 |
| quella_fattispecie_la | 2 |
| peculiarità_della_fattispecie | 2 |
| estranee_alla_fattispecie | 2 |
| fattispecie_che_si | 2 |
| fattispecie_perché_il | 2 |
| due_fattispecie_sono | 2 |
| fattispecie_disciplinata_dal | 2 |
| è_la_fattispecie | 2 |
| fattispecie_normativa_che | 2 |
| in_analoga_fattispecie | 2 |
| nella_fattispecie_da | 2 |
| fattispecie_da_questa | 2 |
| fattispecie_in_oggetto | 2 |
| la_fattispecie_astratta | 2 |
| nella_fattispecie_e | 2 |
| dalla_fattispecie_in | 2 |
| dalle_altre_fattispecie | 2 |
| nella_fattispecie_ad | 2 |
| n_nella_fattispecie | 2 |
| nella_fattispecie_al | 2 |
| l_intera_fattispecie | 2 |
| fattispecie_tipica_in | 2 |
| prevista_dalla_fattispecie | 2 |
| intera_fattispecie_una | 2 |
| fattispecie_una_chiara | 2 |
| parte_della_fattispecie | 2 |
| questa_fattispecie_non | 2 |
| le_varie_fattispecie | 2 |
| integrazione_della_fattispecie | 2 |
| fattispecie_in_questione | 2 |
| configurazione_di_fattispecie | 2 |
| una_fattispecie_normativa | 2 |
| fattispecie_presa_in | 2 |
| fattispecie_in_particolare | 2 |
| alle_fattispecie_in | 2 |
| la_fattispecie_regolata | 2 |
| riduzione_della_fattispecie | 2 |
| la_fattispecie_della | 2 |
| della_fattispecie_impositiva | 2 |
| le_fattispecie_in | 2 |
| fattispecie_oggetto_di | 2 |
| alla_fattispecie_è | 2 |
| alle_fattispecie_pregresse | 2 |
| fattispecie_sottoposta_all | 2 |
| come_fattispecie_di | 2 |
| di_fattispecie_legale | 2 |
| nella_fattispecie_la | 2 |
| art_alla_fattispecie | 2 |
| descrizione_delle_fattispecie | 2 |
| delle_fattispecie_oggetto | 2 |
| fattispecie_di_occupazione | 2 |
| fattispecie_controversa_nel | 2 |
| delle_fattispecie_poste | 2 |
| fattispecie_poste_a | 2 |
| riferimento_a_fattispecie | 2 |
| fattispecie_analoga_si | 2 |
| fattispecie_imponibile_anch | 2 |
| fattispecie_a_formazione | 2 |
| rilasciate_per_fattispecie | 2 |
| per_fattispecie_contrattuali | 2 |
| fattispecie_contrattuali_assicurative | 2 |
| senso_di_fattispecie | 2 |
| anche_le_fattispecie | 2 |
| fattispecie_di_agevolazione | 2 |
| riferiscono_a_fattispecie | 2 |
| alla_medesima_fattispecie | 2 |
| in_questa_fattispecie | 2 |
| fattispecie_disciplinata_dall | 2 |
| alla_fattispecie_l | 2 |
| la_nuova_fattispecie | 2 |
| analoga_fattispecie_afferente | 2 |
| infatti_nella_fattispecie | 2 |
| due_fattispecie_caratterizzate | 2 |
| fattispecie_come_quella | 2 |
| delle_fattispecie_astratte | 2 |
| fattispecie_astratte_di | 2 |
| di_tali_fattispecie | 2 |
| tali_fattispecie_alla | 2 |
| della_fattispecie_che | 2 |
| della_fattispecie_l | 2 |
| della_fattispecie_penale | 2 |
| fattispecie_che_il | 2 |
| a_tale_fattispecie | 2 |
| regolazione_delle_fattispecie | 2 |
| alla_fattispecie_criminosa | 2 |
| fattispecie_concreta_e | 2 |
| di_fattispecie_eterogenee | 2 |
| le_fattispecie_elusive | 2 |
| fattispecie_elusive_non | 2 |
| delle_fattispecie_elusive | 2 |
| le_stesse_fattispecie | 2 |
| stesse_fattispecie_già | 2 |
| fattispecie_già_regolate | 2 |
| una_fattispecie_di | 2 |
| le_fattispecie_che | 2 |
| le_fattispecie_messe | 2 |
| fattispecie_messe_a | 2 |
| condurre_la_fattispecie | 2 |
| fattispecie_al_di | 2 |
| delle_fattispecie_criminose | 2 |
| fattispecie_criminose_e | 2 |
| tra_fattispecie_omogenee | 2 |
| fattispecie_omogenee_non | 2 |
| confronto_tra_fattispecie | 2 |
| fattispecie_normative_finalizzato | 2 |
| corte_una_fattispecie | 2 |
| fattispecie_della_notificazione | 2 |
| tributario_nella_fattispecie | 2 |
| a_quelle_fattispecie | 2 |
| quelle_fattispecie_ricomprese | 2 |
| fattispecie_ricomprese_nelle | 2 |
| portata_della_fattispecie | 2 |
| rilevanti_nella_fattispecie | 2 |
| fattispecie_al_suo | 2 |
| corte_la_fattispecie | 2 |
| fattispecie_tributaria_postula | 2 |
| distintivi_della_fattispecie | 2 |
| diritto_nella_fattispecie | 2 |
| a_determinate_fattispecie | 2 |
| accade_nella_fattispecie | 2 |
| fattispecie_non_sotto | 2 |
| della_fattispecie_sulla | 2 |
| fattispecie_sulla_modifica | 2 |
| deduzione_nella_fattispecie | 2 |
| fattispecie_incriminatrice_del | 2 |
| due_distinte_fattispecie | 2 |
| fattispecie_di_elusione | 2 |
| nuova_fattispecie_di | 2 |
| fattispecie_più_grave | 2 |
| altre_fattispecie_incriminatrici | 2 |
| riferisce_alla_fattispecie | 1 |
| della_corte_fattispecie | 1 |
| corte_fattispecie_analoga | 1 |
| nella_particolare_fattispecie | 1 |
| particolare_fattispecie_concreta | 1 |
| fattispecie_concreta_sottoposta | 1 |
| finanziaria_nella_fattispecie | 1 |
| nella_fattispecie_art | 1 |
| fattispecie_art_legge | 1 |
| considerare_la_fattispecie | 1 |
| nella_fattispecie_ivi | 1 |
| fattispecie_ivi_preveduta | 1 |
| alla_fattispecie_dei | 1 |
| fattispecie_dei_principi | 1 |
| senonché_nella_fattispecie | 1 |
| regolare_le_fattispecie | 1 |
| le_fattispecie_verificatesi | 1 |
| fattispecie_verificatesi_prima | 1 |
| regolato_tali_fattispecie | 1 |
| tali_fattispecie_sottoponendole | 1 |
| fattispecie_sottoponendole_come | 1 |
| precisamente_quelle_fattispecie | 1 |
| quelle_fattispecie_che | 1 |
| fattispecie_che_già | 1 |
| accostamento_alla_fattispecie | 1 |
| presente_fattispecie_perché | 1 |
| fattispecie_perché_mentre | 1 |
| a_disciplinare_fattispecie | 1 |
| disciplinare_fattispecie_già | 1 |
| fattispecie_già_perfette | 1 |
| proprio_la_fattispecie | 1 |
| relativa_a_fattispecie | 1 |
| e_le_fattispecie | 1 |
| nelle_due_fattispecie | 1 |
| alla_stessa_fattispecie | 1 |
| stessa_fattispecie_anche | 1 |
| rispetto_a_fattispecie | 1 |
| fattispecie_analoghe_in | 1 |
| fattispecie_di_aggravamento | 1 |
| come_fattispecie_tributarie | 1 |
| fattispecie_analoghe_ma | 1 |
| le_fattispecie_dell | 1 |
| fattispecie_dell_omessa | 1 |
| configurate_quali_fattispecie | 1 |
| quali_fattispecie_tributarie | 1 |
| attinenti_a_fattispecie | 1 |
| caso_in_fattispecie | 1 |
| in_fattispecie_maturate | 1 |
| ben_distinta_fattispecie | 1 |
| distinta_fattispecie_quale | 1 |
| fattispecie_quale_l | 1 |
| diverse_fattispecie_nonostante | 1 |
| esclusione_di_fattispecie | 1 |
| di_fattispecie_varie | 1 |
| fattispecie_varie_astrattamente | 1 |
| fattispecie_che_ha | 1 |
| riferentesi_a_fattispecie | 1 |
| fattispecie_di_tributi | 1 |
| a_fattispecie_tributaria | 1 |
| fattispecie_tributaria_soppressa | 1 |
| riguardano_la_fattispecie | 1 |
| fattispecie_disciplinata_dalla | 1 |
| riferisce_la_fattispecie | 1 |
| nella_fattispecie_rilevasi | 1 |
| fattispecie_rilevasi_la | 1 |
| fattispecie_la_disparità | 1 |
| sostanziale_della_fattispecie | 1 |
| fattispecie_e_alle | 1 |
| alla_analoga_fattispecie | 1 |
| analoga_fattispecie_prevista | 1 |
| fattispecie_prevista_dall | 1 |
| l_analoga_fattispecie | 1 |
| analoga_fattispecie_del | 1 |
| fattispecie_del_reclamo | 1 |
| integra_una_fattispecie | 1 |
| una_fattispecie_espropriativa | 1 |
| fattispecie_espropriativa_in | 1 |
| concerne_una_fattispecie | 1 |
| una_fattispecie_paradigmatica | 1 |
| fattispecie_paradigmatica_il | 1 |
| della_fattispecie_questa | 1 |
| fattispecie_questa_corte | 1 |
| diverse_fattispecie_criminose | 1 |
| fattispecie_criminose_peraltro | 1 |
| alla_fattispecie_legale | 1 |
| fattispecie_legale_sia | 1 |
| inserzione_nella_fattispecie | 1 |
| fattispecie_della_evasione | 1 |
| a_varie_fattispecie | 1 |
| varie_fattispecie_e | 1 |
| fattispecie_e_con | 1 |
| singole_fattispecie_il | 1 |
| fattispecie_il_comune | 1 |
| frequenza_delle_fattispecie | 1 |
| delle_fattispecie_di | 1 |
| fattispecie_di_trasferimento | 1 |
| artificiosa_unità_fattispecie | 1 |
| unità_fattispecie_che | 1 |
| alla_particolare_fattispecie | 1 |
| particolare_fattispecie_delle | 1 |
| fattispecie_delle_spese | 1 |
| orbene_nella_fattispecie | 1 |
| anteriori_nella_fattispecie | 1 |
| sufficiente_nella_fattispecie | 1 |
| nella_fattispecie_normativa | 1 |
| fattispecie_normativa_all | 1 |
| era_nella_fattispecie | 1 |
| nella_fattispecie_ancora | 1 |
| fattispecie_ancora_da | 1 |
| dalla_presente_fattispecie | 1 |
| fattispecie_non_sempre | 1 |
| violato_nella_fattispecie | 1 |
| nella_fattispecie_perché | 1 |
| fattispecie_sono_ben | 1 |
| ravvisare_nelle_fattispecie | 1 |
| nelle_fattispecie_sottoposte | 1 |
| fattispecie_sottoposte_al | 1 |
| ma_la_fattispecie | 1 |
| la_fattispecie_sottostante | 1 |
| fattispecie_sottostante_all | 1 |
| accessorie_nella_fattispecie | 1 |
| nella_fattispecie_soprattasse | 1 |
| fattispecie_soprattasse_per | 1 |
| rappresenta_la_fattispecie | 1 |
| la_fattispecie_l | 1 |
| fattispecie_l_insussistenza | 1 |
| ricorre_la_fattispecie | 1 |
| la_fattispecie_dappoiché | 1 |
| fattispecie_dappoiché_è | 1 |
| la_normale_fattispecie | 1 |
| normale_fattispecie_del | 1 |
| fattispecie_del_testo | 1 |
| la_fattispecie_ora | 1 |
| fattispecie_ora_all | 1 |
| censure_nella_fattispecie | 1 |
| accenno_alla_fattispecie | 1 |
| referendum_alla_fattispecie | 1 |
| fattispecie_che_nella | 1 |
| siano_le_fattispecie | 1 |
| le_fattispecie_concrete | 1 |
| fattispecie_concrete_su | 1 |
| concretamente_nella_fattispecie | 1 |
| fattispecie_con_la | 1 |
| dirette_la_fattispecie | 1 |
| fattispecie_normativa_indicata | 1 |
| ogni_altra_fattispecie | 1 |
| altra_fattispecie_negoziale | 1 |
| fattispecie_negoziale_il | 1 |
| comma_nella_fattispecie | 1 |
| nella_fattispecie_dedotta | 1 |
| fattispecie_dedotta_avanti | 1 |
| trattamento_tra_fattispecie | 1 |
| tra_fattispecie_quali | 1 |
| fattispecie_quali_quelle | 1 |
| nella_fattispecie_legale | 1 |
| fattispecie_legale_considerata | 1 |
| avviene_nella_fattispecie | 1 |
| nella_fattispecie_sulla | 1 |
| fattispecie_sulla_base | 1 |
| singole_fattispecie_ravvisi | 1 |
| fattispecie_ravvisi_la | 1 |
| nella_fattispecie_manca | 1 |
| fattispecie_manca_la | 1 |
| tale_fattispecie_le | 1 |
| fattispecie_le_denunciate | 1 |
| alla_descritta_fattispecie | 1 |
| descritta_fattispecie_possa | 1 |
| fattispecie_possa_derivare | 1 |
| che_poiché_fattispecie | 1 |
| poiché_fattispecie_di | 1 |
| fattispecie_di_rimborso | 1 |
| alla_fattispecie_ché | 1 |
| fattispecie_ché_anzi | 1 |
| controverta_nella_fattispecie | 1 |
| nella_fattispecie_va | 1 |
| fattispecie_va_dunque | 1 |
| sanzione_la_fattispecie | 1 |
| la_fattispecie_suddetta | 1 |
| fattispecie_suddetta_e | 1 |
| ricorrenti_nelle_fattispecie | 1 |
| nelle_fattispecie_esaminate | 1 |
| fattispecie_esaminate_in | 1 |
| singole_fattispecie_note | 1 |
| fattispecie_note_all | 1 |
| siracusa_nella_fattispecie | 1 |
| napoli_nella_fattispecie | 1 |
| alla_fattispecie_infatti | 1 |
| fattispecie_infatti_per | 1 |
| impugnata_alla_fattispecie | 1 |
| alla_fattispecie_trattata | 1 |
| fattispecie_trattata_nel | 1 |
| appunto_nella_fattispecie | 1 |
| nella_fattispecie_ora | 1 |
| fattispecie_ora_in | 1 |
| fattispecie_astratta_disegnata | 1 |
| come_nelle_fattispecie | 1 |
| nelle_fattispecie_di | 1 |
| applicare_alla_fattispecie | 1 |
| resto_la_fattispecie | 1 |
| la_fattispecie_ne | 1 |
| fattispecie_ne_offre | 1 |
| abbonda_di_fattispecie | 1 |
| di_fattispecie_nelle | 1 |
| fattispecie_nelle_quali | 1 |
| alla_imposizione_fattispecie | 1 |
| imposizione_fattispecie_che | 1 |
| fattispecie_che_altrimenti | 1 |
| in_alcune_fattispecie | 1 |
| alcune_fattispecie_quali | 1 |
| fattispecie_quali_vengono | 1 |
| ostacolo_nella_fattispecie | 1 |
| nella_fattispecie_all | 1 |
| fattispecie_all_interpretazione | 1 |
| emettere_in_fattispecie | 1 |
| in_fattispecie_una | 1 |
| fattispecie_una_decisione | 1 |
| queste_le_fattispecie | 1 |
| le_fattispecie_dedotte | 1 |
| fattispecie_dedotte_e | 1 |
| inerenti_a_fattispecie | 1 |
| a_fattispecie_radicate | 1 |
| fattispecie_radicate_su | 1 |
| oggetto_delle_fattispecie | 1 |
| fattispecie_in_causa | 1 |
| regolamentazione_delle_fattispecie | 1 |
| delle_fattispecie_sussistono | 1 |
| fattispecie_sussistono_infatti | 1 |
| regolano_la_fattispecie | 1 |
| la_fattispecie_ha | 1 |
| fattispecie_ha_aderito | 1 |
| esposto_concernono_fattispecie | 1 |
| concernono_fattispecie_impositive | 1 |
| fattispecie_impositive_in | 1 |
| a_fattispecie_impositive | 1 |
| fattispecie_impositive_che | 1 |
| regionale_nella_fattispecie | 1 |
| fattispecie_e_in | 1 |
| applicabilità_alla_fattispecie | 1 |
| fattispecie_controversa_dell | 1 |
| imponibile_in_fattispecie | 1 |
| in_fattispecie_riguardanti | 1 |
| fattispecie_riguardanti_non | 1 |
| cost_perché_fattispecie | 1 |
| perché_fattispecie_radicalmente | 1 |
| fattispecie_radicalmente_diverse | 1 |
| diversa_dalla_fattispecie | 1 |
| individuazione_delle_fattispecie | 1 |
| delle_fattispecie_che | 1 |
| altre_fattispecie_impositive | 1 |
| fattispecie_impositive_regionali | 1 |
| venivano_nella_fattispecie | 1 |
| fattispecie_ad_essere | 1 |
| fattispecie_al_legislatore | 1 |
| riferibile_alla_fattispecie | 1 |
| alla_fattispecie_considerata | 1 |
| fattispecie_considerata_nei | 1 |
| alla_fattispecie_qui | 1 |
| costitutivo_della_fattispecie | 1 |
| della_fattispecie_dalla | 1 |
| fattispecie_dalla_quale | 1 |
| alcuno_della_fattispecie | 1 |
| illustrano_la_fattispecie | 1 |
| fattispecie_concreta_oggetto | 1 |
| nella_fattispecie_gestore | 1 |
| fattispecie_gestore_del | 1 |
| rispetto_alle_fattispecie | 1 |
| alle_fattispecie_originariamente | 1 |
| fattispecie_originariamente_determinate | 1 |
| nella_fattispecie_del | 1 |
| fattispecie_del_diritto | 1 |
| nella_fattispecie_trattasi | 1 |
| fattispecie_trattasi_di | 1 |
| rileva_nella_fattispecie | 1 |
| fattispecie_con_effetto | 1 |
| riguarda_la_fattispecie | 1 |
| la_fattispecie_diversamente | 1 |
| fattispecie_diversamente_sanzionata | 1 |
| contesto_della_fattispecie | 1 |
| intera_fattispecie_prevista | 1 |
| fattispecie_prevista_dallo | 1 |
| della_fattispecie_nella | 1 |
| fattispecie_nella_quale | 1 |
| fattispecie_e_dalla | 1 |
| dato_della_fattispecie | 1 |
| della_fattispecie_né | 1 |
| fattispecie_né_va | 1 |
| operatività_di_fattispecie | 1 |
| di_fattispecie_troppo | 1 |
| fattispecie_troppo_ampie | 1 |
| rilevante_nella_fattispecie | 1 |
| cui_alla_fattispecie | 1 |
| alla_fattispecie_tipica | 1 |
| della_fattispecie_tipica | 1 |
| dalla_fattispecie_stessa | 1 |
| fattispecie_stessa_la | 1 |
| assente_dalla_fattispecie | 1 |
| così_dalla_fattispecie | 1 |
| dalla_fattispecie_la | 1 |
| fattispecie_la_condizione | 1 |
| includere_nella_fattispecie | 1 |
| fattispecie_con_conseguente | 1 |
| per_questa_fattispecie | 1 |
| fattispecie_non_applicabile | 1 |
| convenuto_alla_fattispecie | 1 |
| varie_fattispecie_da | 1 |
| fattispecie_da_ciò | 1 |
| fattispecie_non_esisterebbe | 1 |
| intera_fattispecie_delittuosa | 1 |
| fattispecie_delittuosa_in | 1 |
| le_fattispecie_contravvenzionali | 1 |
| fattispecie_contravvenzionali_ivi | 1 |
| la_fattispecie_legale | 1 |
| fattispecie_legale_dell | 1 |
| rischio_una_fattispecie | 1 |
| elemento_della_fattispecie | 1 |
| della_fattispecie_costitutiva | 1 |
| fattispecie_costitutiva_del | 1 |
| singolarità_della_fattispecie | 1 |
| lire_nella_fattispecie | 1 |
| nella_fattispecie_contravvenzionale | 1 |
| fattispecie_contravvenzionale_introdotta | 1 |
| rientranti_nella_fattispecie | 1 |
| nella_fattispecie_astratta | 1 |
| fattispecie_astratta_del | 1 |
| fattispecie_astratta_ivi | 1 |
| fondata_nella_fattispecie | 1 |
| tale_fattispecie_fosse | 1 |
| fattispecie_fosse_configurabile | 1 |
| riferito_alla_fattispecie | 1 |
| di_fattispecie_che | 1 |
| fattispecie_che_prescindono | 1 |
| investono_una_fattispecie | 1 |
| fattispecie_normativa_diversa | 1 |
| né_tale_fattispecie | 1 |
| tale_fattispecie_dà | 1 |
| fattispecie_dà_luogo | 1 |
| differenziazione_della_fattispecie | 1 |
| della_fattispecie_della | 1 |
| fattispecie_della_quale | 1 |
| sussistente_nella_fattispecie | 1 |
| nella_fattispecie_poiché | 1 |
| fattispecie_poiché_la | 1 |
| la_fattispecie_presa | 1 |
| le_minori_fattispecie | 1 |
| minori_fattispecie_già | 1 |
| fattispecie_già_disciplinate | 1 |
| alleggerimento_delle_fattispecie | 1 |
| delle_fattispecie_assunte | 1 |
| fattispecie_assunte_a | 1 |
| tale_fattispecie_risulta | 1 |
| fattispecie_risulta_di | 1 |
| di_più_fattispecie | 1 |
| più_fattispecie_taluna | 1 |
| fattispecie_taluna_sanzionata | 1 |
| alla_fattispecie_descritta | 1 |
| fattispecie_descritta_dal | 1 |
| cit_tale_fattispecie | 1 |
| tale_fattispecie_consiste | 1 |
| fattispecie_consiste_in | 1 |
| estranei_alla_fattispecie | 1 |
| alla_fattispecie_all | 1 |
| in_diversa_fattispecie | 1 |
| diversa_fattispecie_ha | 1 |
| fattispecie_ha_ritenuto | 1 |
| in_determinate_fattispecie | 1 |
| determinate_fattispecie_sfumi | 1 |
| fattispecie_sfumi_del | 1 |
| a_singole_fattispecie | 1 |
| singole_fattispecie_in | 1 |
| più_limitata_fattispecie | 1 |
| limitata_fattispecie_di | 1 |
| fattispecie_di_una | 1 |
| assimilabilità_alla_fattispecie | 1 |
| applicabili_alle_fattispecie | 1 |
| due_fattispecie_ed | 1 |
| fattispecie_ed_il | 1 |
| nella_fattispecie_presa | 1 |
| nelle_varie_fattispecie | 1 |
| varie_fattispecie_a | 1 |
| fattispecie_a_seconda | 1 |
| e_la_fattispecie | 1 |
| fattispecie_regolata_dalla | 1 |
| delle_correlative_fattispecie | 1 |
| correlative_fattispecie_attesa | 1 |
| fattispecie_attesa_la | 1 |
| in_ogni_fattispecie | 1 |
| ogni_fattispecie_espropriativa | 1 |
| fattispecie_espropriativa_sotto | 1 |
| della_fattispecie_agevolata | 1 |
| fattispecie_agevolata_nel | 1 |
| circostanza_la_fattispecie | 1 |
| fattispecie_più_semplice | 1 |
| della_fattispecie_assicura | 1 |
| fattispecie_assicura_poi | 1 |
| riguardare_soltanto_fattispecie | 1 |
| soltanto_fattispecie_in | 1 |
| fattispecie_non_vertendosi | 1 |
| fissare_le_fattispecie | 1 |
| le_fattispecie_impositive | 1 |
| fattispecie_impositive_attinenti | 1 |
| fattispecie_impositiva_ora | 1 |
| precisare_le_fattispecie | 1 |
| circa_la_fattispecie | 1 |
| alla_fattispecie_ora | 1 |
| fattispecie_ora_poiché | 1 |
| fattispecie_è_di | 1 |
| pagate_in_fattispecie | 1 |
| in_fattispecie_anteriori | 1 |
| fattispecie_anteriori_all | 1 |
| applicazione_alle_fattispecie | 1 |
| fattispecie_pregresse_deriverebbe | 1 |
| alle_fattispecie_all | 1 |
| anche_alle_fattispecie | 1 |
| fattispecie_pregresse_ma | 1 |
| delle_relative_fattispecie | 1 |
| relative_fattispecie_normative | 1 |
| fattispecie_normative_quella | 1 |
| a_diversa_fattispecie | 1 |
| diversa_fattispecie_normativa | 1 |
| fattispecie_normativa_veniva | 1 |
| legata_alla_fattispecie | 1 |
| fattispecie_normativa_denunciata | 1 |
| una_fattispecie_assai | 1 |
| fattispecie_assai_vicina | 1 |
| nella_fattispecie_ci | 1 |
| fattispecie_ci_si | 1 |
| ricondurre_la_fattispecie | 1 |
| di_nuove_fattispecie | 1 |
| nuove_fattispecie_sostanzialmente | 1 |
| fattispecie_sostanzialmente_riconducibili | 1 |
| fattispecie_l_esperimento | 1 |
| di_quali_fattispecie | 1 |
| quali_fattispecie_si | 1 |
| fattispecie_si_tratti | 1 |
| medesima_sanzione_fattispecie | 1 |
| sanzione_fattispecie_in | 1 |
| fattispecie_in_realtà | 1 |
| numerose_nella_fattispecie | 1 |
| qualificandole_come_fattispecie | 1 |
| fattispecie_di_imposizione | 1 |
| classificatorio_delle_fattispecie | 1 |
| delle_fattispecie_dopo | 1 |
| fattispecie_dopo_aver | 1 |
| periodo_la_fattispecie | 1 |
| livello_di_fattispecie | 1 |
| sede_di_fattispecie | 1 |
| regolatrice_della_fattispecie | 1 |
| della_fattispecie_era | 1 |
| fattispecie_era_all | 1 |
| disciplina_le_fattispecie | 1 |
| alla_presente_fattispecie | 1 |
| presente_fattispecie_sia | 1 |
| fattispecie_sia_per | 1 |
| riconducibilità_della_fattispecie | 1 |
| della_fattispecie_all | 1 |
| fattispecie_all_ipotesi | 1 |
| riferiti_alla_fattispecie | 1 |
| alla_fattispecie_fermo | 1 |
| fattispecie_fermo_quanto | 1 |
| fattispecie_di_un | 1 |
| fattispecie_la_disposizione | 1 |
| nella_fattispecie_relativa | 1 |
| fattispecie_relativa_agli | 1 |
| assimilabilità_della_fattispecie | 1 |
| realizzazione_della_fattispecie | 1 |
| della_fattispecie_giustificativa | 1 |
| fattispecie_giustificativa_una | 1 |
| concretizzantesi_nella_fattispecie | 1 |
| mosse_da_fattispecie | 1 |
| da_fattispecie_peculiari | 1 |
| fattispecie_peculiari_dedotte | 1 |
| sostanziale_nella_fattispecie | 1 |
| nella_fattispecie_invero | 1 |
| fattispecie_invero_risultano | 1 |
| adeguamento_della_fattispecie | 1 |
| fattispecie_tributaria_all | 1 |
| rimessione_la_fattispecie | 1 |
| fattispecie_in_riferimento | 1 |
| giurisprudenziale_nella_fattispecie | 1 |
| una_fattispecie_legale | 1 |
| cui_la_fattispecie | 1 |
| la_fattispecie_esaminata | 1 |
| fattispecie_esaminata_dal | 1 |
| quella_della_fattispecie | 1 |
| avere_sulla_fattispecie | 1 |
| sulla_fattispecie_all | 1 |
| ambito_delle_fattispecie | 1 |
| delle_fattispecie_pregresse | 1 |
| fattispecie_pregresse_a | 1 |
| nella_fattispecie_prospettata | 1 |
| fattispecie_prospettata_dal | 1 |
| principi_nella_fattispecie | 1 |
| fattispecie_tributarie_presuppone | 1 |
| alla_singola_fattispecie | 1 |
| singola_fattispecie_sottoposta | 1 |
| fattispecie_non_ricorrevano | 1 |
| la_presente_fattispecie | 1 |
| una_precedente_fattispecie | 1 |
| precedente_fattispecie_la | 1 |
| fattispecie_la_diversità | 1 |
| attuativo_della_fattispecie | 1 |
| della_fattispecie_impositrice | 1 |
| fattispecie_impositrice_giova | 1 |
| delle_singole_fattispecie | 1 |
| singole_fattispecie_a | 1 |
| fattispecie_a_criteri | 1 |
| verificata_nella_fattispecie | 1 |
| fattispecie_ad_esso | 1 |
| se_una_fattispecie | 1 |
| una_fattispecie_rientri | 1 |
| fattispecie_rientri_o | 1 |
| alla_fattispecie_dedotta | 1 |
| fattispecie_dedotta_davanti | 1 |
| su_concrete_fattispecie | 1 |
| concrete_fattispecie_sub | 1 |
| fattispecie_sub_iudice | 1 |
| disciplina_della_fattispecie | 1 |
| della_fattispecie_qui | 1 |
| fattispecie_dell_occupazione | 1 |
| tutte_le_fattispecie | 1 |
| le_fattispecie_sotto | 1 |
| fattispecie_sotto_una | 1 |
| generalità_delle_fattispecie | 1 |
| delle_fattispecie_impositive | 1 |
| fattispecie_impositive_variamente | 1 |
| predetta_peculiare_fattispecie | 1 |
| peculiare_fattispecie_di | 1 |
| le_specifiche_fattispecie | 1 |
| specifiche_fattispecie_di | 1 |
| integrando_la_fattispecie | 1 |
| la_fattispecie_impositiva | 1 |
| fattispecie_impositiva_già | 1 |
| alla_fattispecie_sia | 1 |
| fattispecie_sia_pure | 1 |
| regolare_la_fattispecie | 1 |
| recupero_alla_fattispecie | 1 |
| alla_fattispecie_penale | 1 |
| fattispecie_penale_tributaria | 1 |
| economica_per_fattispecie | 1 |
| per_fattispecie_costituenti | 1 |
| fattispecie_costituenti_ad | 1 |
| fattispecie_non_rilevano | 1 |
| alle_varie_fattispecie | 1 |
| varie_fattispecie_condonabili | 1 |
| fattispecie_condonabili_sia | 1 |
| eguaglianza_nella_fattispecie | 1 |
| fattispecie_il_legislatore | 1 |
| quella_fattispecie_non | 1 |
| fattispecie_non_fosse | 1 |
| nella_singola_fattispecie | 1 |
| singola_fattispecie_anche | 1 |
| collezionistico_le_fattispecie | 1 |
| fattispecie_di_esenzione | 1 |
| inapplicabilità_alla_fattispecie | 1 |
| alla_fattispecie_non | 1 |
| fattispecie_non_avendo | 1 |
| alla_fattispecie_la | 1 |
| fattispecie_la_stessa | 1 |
| comparabilità_delle_fattispecie | 1 |
| catasto_la_fattispecie | 1 |
| neppure_la_fattispecie | 1 |
| la_fattispecie_sub | 1 |
| fattispecie_sub_d | 1 |
| le_fattispecie_sanzioni | 1 |
| fattispecie_sanzioni_amministrative | 1 |
| tale_fattispecie_la | 1 |
| fattispecie_la_riduzione | 1 |
| a_fattispecie_analoga | 1 |
| condono_alla_fattispecie | 1 |
| una_fattispecie_quella | 1 |
| fattispecie_quella_dell | 1 |
| fattispecie_in_difetto | 1 |
| la_fattispecie_non | 1 |
| fattispecie_non_riguarda | 1 |
| della_fattispecie_avendo | 1 |
| fattispecie_avendo_il | 1 |
| fattispecie_la_mancata | 1 |
| fattispecie_in_quanto | 1 |
| tributarie_riguardanti_fattispecie | 1 |
| riguardanti_fattispecie_in | 1 |
| fattispecie_in_qualche | 1 |
| a_prevedere_fattispecie | 1 |
| prevedere_fattispecie_ed | 1 |
| fattispecie_ed_effetti | 1 |
| occupata_di_fattispecie | 1 |
| di_fattispecie_analoghe | 1 |
| fattispecie_analoghe_alla | 1 |
| analogamente_alla_fattispecie | 1 |
| alla_fattispecie_per | 1 |
| fattispecie_per_alcuni | 1 |
| sufficientemente_le_fattispecie | 1 |
| le_fattispecie_oggetto | 1 |
| fattispecie_è_la | 1 |
| nella_fattispecie_esaminata | 1 |
| fattispecie_esaminata_da | 1 |
| alla_fattispecie_secondo | 1 |
| fattispecie_secondo_quanto | 1 |
| alla_fattispecie_esaminata | 1 |
| fattispecie_esaminata_nel | 1 |
| fattispecie_che_attribuiscono | 1 |
| alla_fattispecie_art | 1 |
| fattispecie_art_comma | 1 |
| tale_fattispecie_e | 1 |
| fattispecie_e_comunque | 1 |
| complessiva_della_fattispecie | 1 |
| della_fattispecie_dei | 1 |
| fattispecie_dei_prelievi | 1 |
| fattispecie_sono_perciò | 1 |
| invocabile_nella_fattispecie | 1 |
| nella_fattispecie_essa | 1 |
| fattispecie_essa_in | 1 |
| fattispecie_di_tal | 1 |
| destinatario_nella_fattispecie | 1 |
| fattispecie_il_ricorso | 1 |
| fattispecie_imponibile_in | 1 |
| fattispecie_imponibile_del | 1 |
| alcuna_nuova_fattispecie | 1 |
| fattispecie_imponibile_ma | 1 |
| una_fattispecie_a | 1 |
| maturano_le_fattispecie | 1 |
| l_espressione_fattispecie | 1 |
| espressione_fattispecie_tributarie | 1 |
| di_fattispecie_in | 1 |
| di_fattispecie_di | 1 |
| art_di_fattispecie | 1 |
| di_fattispecie_tributarie | 1 |
| fattispecie_tributarie_che | 1 |
| come_fattispecie_in | 1 |
| ultime_come_fattispecie | 1 |
| essenziale_della_fattispecie | 1 |
| della_fattispecie_legale | 1 |
| fattispecie_legale_della | 1 |
| perché_la_fattispecie | 1 |
| fattispecie_tributaria_di | 1 |
| complessive_la_fattispecie | 1 |
| realizzano_la_fattispecie | 1 |
| anche_alla_fattispecie | 1 |
| sopra_alla_fattispecie | 1 |
| stesse_la_fattispecie | 1 |
| la_fattispecie_decisa | 1 |
| fattispecie_decisa_con | 1 |
| incidendo_su_fattispecie | 1 |
| su_fattispecie_già | 1 |
| fattispecie_già_oggetto | 1 |
| a_fattispecie_ab | 1 |
| fattispecie_ab_origine | 1 |
| origine_la_fattispecie | 1 |
| fattispecie_di_illecito | 1 |
| anche_nelle_fattispecie | 1 |
| nelle_fattispecie_oggetto | 1 |
| medesima_fattispecie_l | 1 |
| fattispecie_l_amministrazione | 1 |
| questa_fattispecie_al | 1 |
| fattispecie_al_contribuente | 1 |
| della_fattispecie_non | 1 |
| fattispecie_non_emendabile | 1 |
| fattispecie_la_regione | 1 |
| unitaria_delle_fattispecie | 1 |
| delle_fattispecie_disciplinate | 1 |
| fattispecie_disciplinate_ovvero | 1 |
| stessa_delle_fattispecie | 1 |
| delle_fattispecie_regolate | 1 |
| fattispecie_regolate_o | 1 |
| questa_fattispecie_normativa | 1 |
| fattispecie_normativa_infatti | 1 |
| insediamenti_nella_fattispecie | 1 |
| configurare_una_fattispecie | 1 |
| una_fattispecie_unitaria | 1 |
| fattispecie_unitaria_insuscettibile | 1 |
| così_la_fattispecie | 1 |
| della_fattispecie_perché | 1 |
| integralmente_alla_fattispecie | 1 |
| azione_nella_fattispecie | 1 |
| fattispecie_l_applicabilità | 1 |
| a_talune_fattispecie | 1 |
| talune_fattispecie_allo | 1 |
| fattispecie_allo_scopo | 1 |
| nuova_fattispecie_tributaria | 1 |
| fattispecie_tributaria_prevista | 1 |
| intervenendo_sulla_fattispecie | 1 |
| sulla_fattispecie_tributaria | 1 |
| fattispecie_tributaria_con | 1 |
| fattispecie_si_possa | 1 |
| fattispecie_afferente_all | 1 |
| fattispecie_analoga_che | 1 |
| di_questa_fattispecie | 1 |
| questa_fattispecie_è | 1 |
| fattispecie_è_evidenziata | 1 |
| perfezionamento_della_fattispecie | 1 |
| della_fattispecie_previdenziale | 1 |
| fattispecie_previdenziale_conseguente | 1 |
| sussistenti_nella_fattispecie | 1 |
| ministri_di_fattispecie | 1 |
| di_fattispecie_ragionevolmente | 1 |
| fattispecie_ragionevolmente_differenziate | 1 |
| a_fattispecie_non | 1 |
| fattispecie_non_omogenee | 1 |
| appartiene_la_fattispecie | 1 |
| la_fattispecie_rimessa | 1 |
| fattispecie_rimessa_a | 1 |
| due_fattispecie_negoziali | 1 |
| fattispecie_negoziali_invocata | 1 |
| di_due_fattispecie | 1 |
| estraneo_alla_fattispecie | 1 |
| applicazione_nelle_fattispecie | 1 |
| nelle_fattispecie_qui | 1 |
| a_due_fattispecie | 1 |
| due_fattispecie_alla | 1 |
| fattispecie_alla_previsione | 1 |
| peculiarità_di_fattispecie | 1 |
| di_fattispecie_come | 1 |
| fattispecie_e_correlativamente | 1 |
| fattispecie_concreta_sulla | 1 |
| fattispecie_alla_notificazione | 1 |
| applica_alle_fattispecie | 1 |
| alle_fattispecie_oggetto | 1 |
| esse_regolano_fattispecie | 1 |
| regolano_fattispecie_estranee | 1 |
| fattispecie_estranee_a | 1 |
| fattispecie_che_figura | 1 |
| fattispecie_l_errore | 1 |
2.2. La tabella riporta i fivegrams estratti dalle sentenze presenti nel subset dftm_silver in cuicompaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| five_grams_trovate | frequency |
|---|---|
| fattispecie_tributarie_maturate_nell_ambito | 18 |
| a_fattispecie_tributarie_maturate_nell | 14 |
| relative_a_fattispecie_tributarie_maturate | 13 |
| che_sebbene_relative_a_fattispecie | 11 |
| sebbene_relative_a_fattispecie_tributarie | 11 |
| fattispecie_oggetto_del_giudizio_a | 11 |
| applicabile_ratione_temporis_alla_fattispecie | 11 |
| sentenza_n_del_nella_fattispecie | 8 |
| gli_elementi_indefettibili_della_fattispecie | 8 |
| elementi_indefettibili_della_fattispecie_tributaria | 8 |
| indefettibili_della_fattispecie_tributaria_sono | 8 |
| alla_fattispecie_oggetto_del_giudizio | 7 |
| della_fattispecie_tributaria_sono_tre | 7 |
| fattispecie_oggetto_del_giudizio_principale | 6 |
| n_del_nella_fattispecie_in | 6 |
| del_nella_fattispecie_in_esame | 6 |
| fattispecie_tributaria_sono_tre_la | 6 |
| nella_fattispecie_in_esame_la | 5 |
| fattispecie_all_esame_del_giudice | 5 |
| la_fattispecie_oggetto_del_giudizio | 5 |
| fattispecie_sottoposta_al_suo_esame | 4 |
| la_fattispecie_del_giudizio_a | 4 |
| fattispecie_del_giudizio_a_quo | 4 |
| fattispecie_di_cui_all_art | 4 |
| una_fattispecie_deve_ritenersi_di | 4 |
| fattispecie_deve_ritenersi_di_natura | 4 |
| fattispecie_sottoposta_al_giudizio_della | 3 |
| la_fattispecie_all_esame_del | 3 |
| fattispecie_maturate_nell_ambito_regionale | 3 |
| fattispecie_sottoposta_al_giudice_a | 3 |
| ed_in_relazione_a_fattispecie | 3 |
| in_relazione_a_fattispecie_che | 3 |
| relazione_a_fattispecie_che_presentano | 3 |
| a_fattispecie_che_presentano_al | 3 |
| fattispecie_che_presentano_al_di | 3 |
| intera_fattispecie_tipica_del_delitto | 3 |
| che_nella_fattispecie_in_esame | 3 |
| nella_fattispecie_di_cui_all | 3 |
| nella_fattispecie_oggetto_del_giudizio | 3 |
| della_fattispecie_oggetto_del_giudizio | 3 |
| fattispecie_di_cui_agli_artt | 3 |
| per_insufficiente_descrizione_della_fattispecie | 3 |
| alla_fattispecie_normativa_in_esame | 3 |
| due_fattispecie_poste_in_comparazione | 3 |
| scaduti_da_molti_anni_fattispecie | 3 |
| da_molti_anni_fattispecie_che | 3 |
| molti_anni_fattispecie_che_non | 3 |
| anni_fattispecie_che_non_si | 3 |
| fattispecie_che_non_si_verifica | 3 |
| inclusione_in_essa_di_fattispecie | 3 |
| di_fattispecie_omogenee_a_quelle | 3 |
| le_sanzioni_per_le_fattispecie | 3 |
| sanzioni_per_le_fattispecie_meno | 3 |
| per_le_fattispecie_meno_gravi | 3 |
| le_fattispecie_meno_gravi_o | 3 |
| fattispecie_meno_gravi_o_di | 3 |
| alla_fattispecie_sottoposta_al_giudizio | 2 |
| relative_a_fattispecie_maturate_nell | 2 |
| a_fattispecie_maturate_nell_ambito | 2 |
| le_fattispecie_cui_la_norma | 2 |
| fattispecie_cui_la_norma_tributaria | 2 |
| fattispecie_tributarie_maturate_in_sicilia | 2 |
| ratione_temporis_alla_fattispecie_che | 2 |
| che_in_quella_fattispecie_la | 2 |
| nella_fattispecie_sottoposta_al_giudice | 2 |
| che_nella_fattispecie_sottoposta_al | 2 |
| fattispecie_sottoposta_al_suo_giudizio | 2 |
| alla_fattispecie_in_esame_perché | 2 |
| nella_fattispecie_da_questa_considerata | 2 |
| fattispecie_da_questa_considerata_dal | 2 |
| fattispecie_l_art_terzo_comma | 2 |
| condotta_ed_all_intera_fattispecie | 2 |
| ed_all_intera_fattispecie_tipica | 2 |
| all_intera_fattispecie_tipica_del | 2 |
| fattispecie_tipica_del_delitto_in | 2 |
| di_dare_all_intera_fattispecie | 2 |
| dare_all_intera_fattispecie_una | 2 |
| all_intera_fattispecie_una_chiara | 2 |
| intera_fattispecie_una_chiara_netta | 2 |
| fattispecie_una_chiara_netta_significazione | 2 |
| pur_facendo_parte_della_fattispecie | 2 |
| facendo_parte_della_fattispecie_in | 2 |
| parte_della_fattispecie_in_senso | 2 |
| della_fattispecie_in_senso_ampio | 2 |
| la_gravità_dell_intera_fattispecie | 2 |
| dell_intera_fattispecie_del_delitto | 2 |
| intera_fattispecie_del_delitto_in | 2 |
| fattispecie_del_delitto_in_esame | 2 |
| nel_senso_che_la_fattispecie | 2 |
| in_una_fattispecie_in_cui | 2 |
| una_fattispecie_in_cui_il | 2 |
| la_previsione_di_una_fattispecie | 2 |
| entrate_relative_a_fattispecie_tributarie | 2 |
| descrizione_delle_fattispecie_oggetto_dei | 2 |
| e_n_del_nella_fattispecie | 2 |
| alla_fattispecie_controversa_nel_giudizio | 2 |
| con_la_fattispecie_del_giudizio | 2 |
| rispetto_alla_fattispecie_oggetto_del | 2 |
| fattispecie_analoga_si_veda_la | 2 |
| descrizione_della_fattispecie_oggetto_del | 2 |
| fattispecie_oggetto_dei_giudizi_a | 2 |
| ratione_temporis_alla_fattispecie_oggetto | 2 |
| temporis_alla_fattispecie_oggetto_del | 2 |
| applicabili_ratione_temporis_alla_fattispecie | 2 |
| una_nuova_fattispecie_imponibile_anch | 2 |
| nuova_fattispecie_imponibile_anch_essa | 2 |
| fattispecie_imponibile_anch_essa_non | 2 |
| nella_fattispecie_in_esame_le | 2 |
| polizze_assicurative_rilasciate_per_fattispecie | 2 |
| assicurative_rilasciate_per_fattispecie_contrattuali | 2 |
| rilasciate_per_fattispecie_contrattuali_assicurative | 2 |
| le_fattispecie_tributarie_maturate_nell | 2 |
| modo_sufficiente_anche_le_fattispecie | 2 |
| sufficiente_anche_le_fattispecie_di | 2 |
| anche_le_fattispecie_di_agevolazione | 2 |
| le_fattispecie_di_agevolazione_individuandone | 2 |
| fattispecie_di_agevolazione_individuandone_gli | 2 |
| in_relazione_alla_medesima_fattispecie | 2 |
| la_fattispecie_disciplinata_dall_art | 2 |
| applicabile_alla_fattispecie_l_art | 2 |
| n_del_la_fattispecie_in | 2 |
| del_la_fattispecie_in_esame | 2 |
| due_fattispecie_caratterizzate_da_una | 2 |
| fattispecie_caratterizzate_da_una_sostanziale | 2 |
| fattispecie_come_quella_in_esame | 2 |
| configurazione_delle_fattispecie_astratte_di | 2 |
| delle_fattispecie_astratte_di_reato | 2 |
| la_fattispecie_sottoposta_al_suo | 2 |
| ratione_temporis_alla_fattispecie_in | 2 |
| temporis_alla_fattispecie_in_esame | 2 |
| margini_di_regolazione_delle_fattispecie | 2 |
| la_fattispecie_di_cui_all | 2 |
| che_per_le_fattispecie_elusive | 2 |
| per_le_fattispecie_elusive_non | 2 |
| non_disciplina_le_stesse_fattispecie | 2 |
| disciplina_le_stesse_fattispecie_già | 2 |
| le_stesse_fattispecie_già_regolate | 2 |
| stesse_fattispecie_già_regolate_dal | 2 |
| fattispecie_già_regolate_dal_precedente | 2 |
| le_fattispecie_messe_a_confronto | 2 |
| così_da_condurre_la_fattispecie | 2 |
| da_condurre_la_fattispecie_al | 2 |
| condurre_la_fattispecie_al_di | 2 |
| la_fattispecie_al_di_fuori | 2 |
| fattispecie_al_di_fuori_dei | 2 |
| nella_fattispecie_in_esame_tuttavia | 2 |
| comune_ad_entrambe_le_fattispecie | 2 |
| n_del_nella_fattispecie_non | 2 |
| la_fattispecie_dell_indebita_compensazione | 2 |
| la_configurazione_delle_fattispecie_criminose | 2 |
| configurazione_delle_fattispecie_criminose_e | 2 |
| delle_fattispecie_criminose_e_la | 2 |
| fattispecie_criminose_e_la_determinazione | 2 |
| tra_fattispecie_omogenee_non_sorrette | 2 |
| fattispecie_omogenee_non_sorrette_da | 2 |
| del_il_confronto_tra_fattispecie | 2 |
| il_confronto_tra_fattispecie_normative | 2 |
| confronto_tra_fattispecie_normative_finalizzato | 2 |
| tra_fattispecie_normative_finalizzato_a | 2 |
| fattispecie_normative_finalizzato_a_verificare | 2 |
| delle_due_fattispecie_poste_in | 2 |
| di_questa_corte_una_fattispecie | 2 |
| questa_corte_una_fattispecie_deve | 2 |
| corte_una_fattispecie_deve_ritenersi | 2 |
| solo_relativamente_a_quelle_fattispecie | 2 |
| relativamente_a_quelle_fattispecie_ricomprese | 2 |
| a_quelle_fattispecie_ricomprese_nelle | 2 |
| quelle_fattispecie_ricomprese_nelle_proroghe | 2 |
| fattispecie_ricomprese_nelle_proroghe_specifiche | 2 |
| imposta_altrettanto_rilevanti_nella_fattispecie | 2 |
| di_questa_corte_la_fattispecie | 2 |
| questa_corte_la_fattispecie_tributaria | 2 |
| corte_la_fattispecie_tributaria_postula | 2 |
| la_fattispecie_tributaria_postula_il | 2 |
| fattispecie_tributaria_postula_il_ricorrere | 2 |
| i_tratti_distintivi_della_fattispecie | 2 |
| tratti_distintivi_della_fattispecie_tributaria | 2 |
| considerato_in_diritto_nella_fattispecie | 2 |
| in_relazione_a_determinate_fattispecie | 2 |
| in_essa_di_fattispecie_omogenee | 2 |
| essa_di_fattispecie_omogenee_a | 2 |
| fattispecie_omogenee_a_quelle_cui | 2 |
| tuttavia_non_accade_nella_fattispecie | 2 |
| non_accade_nella_fattispecie_non | 2 |
| accade_nella_fattispecie_non_sotto | 2 |
| nella_fattispecie_non_sotto_il | 2 |
| fattispecie_non_sotto_il_primo | 2 |
| anche_dalla_descrizione_della_fattispecie | 2 |
| dalla_descrizione_della_fattispecie_sulla | 2 |
| descrizione_della_fattispecie_sulla_modifica | 2 |
| della_fattispecie_sulla_modifica_peggiorativa | 2 |
| fattispecie_sulla_modifica_peggiorativa_del | 2 |
| la_loro_deduzione_nella_fattispecie | 2 |
| loro_deduzione_nella_fattispecie_non | 2 |
| deduzione_nella_fattispecie_non_è | 2 |
| nella_fattispecie_non_è_comunque | 2 |
| fattispecie_non_è_comunque_tale | 2 |
| può_ritenere_che_nella_fattispecie | 2 |
| fattispecie_incriminatrice_del_delitto_di | 2 |
| dei_confini_tra_le_fattispecie | 2 |
| confini_tra_le_fattispecie_di | 2 |
| tra_le_fattispecie_di_elusione | 2 |
| le_fattispecie_di_elusione_e | 2 |
| fattispecie_di_elusione_e_quelle | 2 |
| una_nuova_fattispecie_di_reato | 2 |
| dibattito_in_relazione_alla_fattispecie | 1 |
| in_relazione_alla_fattispecie_sottoposta | 1 |
| relazione_alla_fattispecie_sottoposta_al | 1 |
| quanto_si_riferisce_alla_fattispecie | 1 |
| si_riferisce_alla_fattispecie_sottoposta | 1 |
| riferisce_alla_fattispecie_sottoposta_al | 1 |
| al_giudizio_della_corte_fattispecie | 1 |
| giudizio_della_corte_fattispecie_analoga | 1 |
| della_corte_fattispecie_analoga_a | 1 |
| corte_fattispecie_analoga_a_quella | 1 |
| fattispecie_analoga_a_quella_ora | 1 |
| ritiene_che_nella_particolare_fattispecie | 1 |
| che_nella_particolare_fattispecie_concreta | 1 |
| nella_particolare_fattispecie_concreta_sottoposta | 1 |
| particolare_fattispecie_concreta_sottoposta_al | 1 |
| fattispecie_concreta_sottoposta_al_suo | 1 |
| all_autorità_finanziaria_nella_fattispecie | 1 |
| autorità_finanziaria_nella_fattispecie_art | 1 |
| finanziaria_nella_fattispecie_art_legge | 1 |
| nella_fattispecie_art_legge_dicembre | 1 |
| fattispecie_art_legge_dicembre_n | 1 |
| passando_a_considerare_la_fattispecie | 1 |
| a_considerare_la_fattispecie_in | 1 |
| considerare_la_fattispecie_in_esame | 1 |
| la_fattispecie_in_esame_occorre | 1 |
| fattispecie_in_esame_occorre_vedere | 1 |
| occorre_accertare_se_nella_fattispecie | 1 |
| accertare_se_nella_fattispecie_ivi | 1 |
| se_nella_fattispecie_ivi_preveduta | 1 |
| nella_fattispecie_ivi_preveduta_ricorra | 1 |
| fattispecie_ivi_preveduta_ricorra_un | 1 |
| deriva_dall_applicazione_alla_fattispecie | 1 |
| dall_applicazione_alla_fattispecie_dei | 1 |
| applicazione_alla_fattispecie_dei_principi | 1 |
| alla_fattispecie_dei_principi_già | 1 |
| fattispecie_dei_principi_già_affermati | 1 |
| della_costituzione_senonché_nella_fattispecie | 1 |
| costituzione_senonché_nella_fattispecie_in | 1 |
| senonché_nella_fattispecie_in_esame | 1 |
| fattispecie_in_esame_la_corte | 1 |
| situazione_fra_le_due_fattispecie | 1 |
| fra_le_due_fattispecie_non | 1 |
| le_due_fattispecie_non_può | 1 |
| due_fattispecie_non_può_rimanere | 1 |
| fattispecie_non_può_rimanere_influenzata | 1 |
| provvede_a_regolare_le_fattispecie | 1 |
| a_regolare_le_fattispecie_verificatesi | 1 |
| regolare_le_fattispecie_verificatesi_prima | 1 |
| le_fattispecie_verificatesi_prima_della | 1 |
| fattispecie_verificatesi_prima_della_sua | 1 |
| impugnata_ha_regolato_tali_fattispecie | 1 |
| ha_regolato_tali_fattispecie_sottoponendole | 1 |
| regolato_tali_fattispecie_sottoponendole_come | 1 |
| tali_fattispecie_sottoponendole_come_si | 1 |
| fattispecie_sottoponendole_come_si_è | 1 |
| intendesse_disciplinare_precisamente_quelle_fattispecie | 1 |
| disciplinare_precisamente_quelle_fattispecie_che | 1 |
| precisamente_quelle_fattispecie_che_già | 1 |
| quelle_fattispecie_che_già_erano | 1 |
| fattispecie_che_già_erano_state | 1 |
| qui_l_accostamento_alla_fattispecie | 1 |
| l_accostamento_alla_fattispecie_dell | 1 |
| accostamento_alla_fattispecie_dell_art | 1 |
| alla_fattispecie_dell_art_della | 1 |
| fattispecie_dell_art_della_legge | 1 |
| si_verifica_nella_presente_fattispecie | 1 |
| verifica_nella_presente_fattispecie_perché | 1 |
| nella_presente_fattispecie_perché_mentre | 1 |
| presente_fattispecie_perché_mentre_la | 1 |
| fattispecie_perché_mentre_la_legge | 1 |
| perché_volta_a_disciplinare_fattispecie | 1 |
| volta_a_disciplinare_fattispecie_già | 1 |
| a_disciplinare_fattispecie_già_perfette | 1 |
| disciplinare_fattispecie_già_perfette_al | 1 |
| fattispecie_già_perfette_al_dicembre | 1 |
| del_resto_proprio_la_fattispecie | 1 |
| resto_proprio_la_fattispecie_all | 1 |
| proprio_la_fattispecie_all_esame | 1 |
| sull_entrata_afferente_a_fattispecie | 1 |
| entrata_afferente_a_fattispecie_tributarie | 1 |
| afferente_a_fattispecie_tributarie_maturate | 1 |
| a_fattispecie_tributarie_maturate_nel | 1 |
| fattispecie_tributarie_maturate_nel_territorio | 1 |
| sull_entrata_relativa_a_fattispecie | 1 |
| entrata_relativa_a_fattispecie_maturate | 1 |
| relativa_a_fattispecie_maturate_nel | 1 |
| a_fattispecie_maturate_nel_territorio | 1 |
| fattispecie_maturate_nel_territorio_dell | 1 |
| regione_sebbene_relative_a_fattispecie | 1 |
| sebbene_relative_a_fattispecie_maturate | 1 |
| soggetti_medesimi_e_le_fattispecie | 1 |
| medesimi_e_le_fattispecie_cui | 1 |
| e_le_fattispecie_cui_la | 1 |
| quo_delinea_nelle_due_fattispecie | 1 |
| delinea_nelle_due_fattispecie_in | 1 |
| nelle_due_fattispecie_in_esame | 1 |
| due_fattispecie_in_esame_con | 1 |
| fattispecie_in_esame_con_riferimento | 1 |
| in_rapporto_alla_stessa_fattispecie | 1 |
| rapporto_alla_stessa_fattispecie_anche | 1 |
| alla_stessa_fattispecie_anche_la | 1 |
| stessa_fattispecie_anche_la_violazione | 1 |
| fattispecie_anche_la_violazione_del | 1 |
| commissione_fosse_come_nella_fattispecie | 1 |
| fosse_come_nella_fattispecie_in | 1 |
| come_nella_fattispecie_in_esame | 1 |
| nella_fattispecie_in_esame_risultata | 1 |
| fattispecie_in_esame_risultata_soccombente | 1 |
| di_trattamento_rispetto_a_fattispecie | 1 |
| trattamento_rispetto_a_fattispecie_analoghe | 1 |
| rispetto_a_fattispecie_analoghe_in | 1 |
| a_fattispecie_analoghe_in_quanto | 1 |
| fattispecie_analoghe_in_quanto_le | 1 |
| esegetico_la_configurazione_della_fattispecie | 1 |
| la_configurazione_della_fattispecie_di | 1 |
| configurazione_della_fattispecie_di_aggravamento | 1 |
| della_fattispecie_di_aggravamento_della | 1 |
| fattispecie_di_aggravamento_della_pena | 1 |
| del_predetto_art_come_fattispecie | 1 |
| predetto_art_come_fattispecie_tributarie | 1 |
| art_come_fattispecie_tributarie_maturate | 1 |
| come_fattispecie_tributarie_maturate_in | 1 |
| le_entrate_relative_a_fattispecie | 1 |
| entrate_relative_a_fattispecie_maturate | 1 |
| citata_tuttora_applicabile_alla_fattispecie | 1 |
| tuttora_applicabile_alla_fattispecie_oggetto | 1 |
| applicabile_alla_fattispecie_oggetto_del | 1 |
| sanzione_che_per_la_fattispecie | 1 |
| che_per_la_fattispecie_di | 1 |
| per_la_fattispecie_di_cui | 1 |
| la_fattispecie_di_cui_è | 1 |
| fattispecie_di_cui_è_causa | 1 |
| art_con_riguardo_a_fattispecie | 1 |
| con_riguardo_a_fattispecie_analoghe | 1 |
| riguardo_a_fattispecie_analoghe_ma | 1 |
| a_fattispecie_analoghe_ma_non | 1 |
| fattispecie_analoghe_ma_non_identiche | 1 |
| principio_richiede_che_le_fattispecie | 1 |
| richiede_che_le_fattispecie_dell | 1 |
| che_le_fattispecie_dell_omessa | 1 |
| le_fattispecie_dell_omessa_o | 1 |
| fattispecie_dell_omessa_o_tardiva | 1 |
| dovrebbero_essere_configurate_quali_fattispecie | 1 |
| essere_configurate_quali_fattispecie_tributarie | 1 |
| configurate_quali_fattispecie_tributarie_maturate | 1 |
| quali_fattispecie_tributarie_maturate_nell | 1 |
| che_sebbene_attinenti_a_fattispecie | 1 |
| sebbene_attinenti_a_fattispecie_tributarie | 1 |
| attinenti_a_fattispecie_tributarie_maturate | 1 |
| a_fattispecie_tributarie_maturate_in | 1 |
| in_alcun_caso_in_fattispecie | 1 |
| alcun_caso_in_fattispecie_maturate | 1 |
| caso_in_fattispecie_maturate_nell | 1 |
| in_fattispecie_maturate_nell_ambito | 1 |
| concerne_una_ben_distinta_fattispecie | 1 |
| una_ben_distinta_fattispecie_quale | 1 |
| ben_distinta_fattispecie_quale_l | 1 |
| distinta_fattispecie_quale_l_affitto | 1 |
| fattispecie_quale_l_affitto_dei | 1 |
| una_serie_di_diverse_fattispecie | 1 |
| serie_di_diverse_fattispecie_nonostante | 1 |
| di_diverse_fattispecie_nonostante_l | 1 |
| diverse_fattispecie_nonostante_l_eventuale | 1 |
| fattispecie_nonostante_l_eventuale_difetto | 1 |
| modificato_con_esclusione_di_fattispecie | 1 |
| con_esclusione_di_fattispecie_varie | 1 |
| esclusione_di_fattispecie_varie_astrattamente | 1 |
| di_fattispecie_varie_astrattamente_ipotizzabili | 1 |
| fattispecie_varie_astrattamente_ipotizzabili_questo | 1 |
| temporis_alla_fattispecie_che_ha | 1 |
| alla_fattispecie_che_ha_dato | 1 |
| fattispecie_che_ha_dato_origine | 1 |
| di_attuazione_riferentesi_a_fattispecie | 1 |
| attuazione_riferentesi_a_fattispecie_di | 1 |
| riferentesi_a_fattispecie_di_tributi | 1 |
| a_fattispecie_di_tributi_non | 1 |
| fattispecie_di_tributi_non_più | 1 |
| operante_perché_afferente_a_fattispecie | 1 |
| perché_afferente_a_fattispecie_tributaria | 1 |
| afferente_a_fattispecie_tributaria_soppressa | 1 |
| a_fattispecie_tributaria_soppressa_certo | 1 |
| fattispecie_tributaria_soppressa_certo_non | 1 |
| del_collegamento_con_le_fattispecie | 1 |
| collegamento_con_le_fattispecie_cui | 1 |
| con_le_fattispecie_cui_la | 1 |
| però_non_riguardano_la_fattispecie | 1 |
| non_riguardano_la_fattispecie_disciplinata | 1 |
| riguardano_la_fattispecie_disciplinata_dalla | 1 |
| la_fattispecie_disciplinata_dalla_normativa | 1 |
| fattispecie_disciplinata_dalla_normativa_impugnata | 1 |
| cui_si_riferisce_la_fattispecie | 1 |
| si_riferisce_la_fattispecie_sottoposta | 1 |
| riferisce_la_fattispecie_sottoposta_al | 1 |
| la_fattispecie_sottoposta_al_giudice | 1 |
| nell_ordinanza_che_nella_fattispecie | 1 |
| ordinanza_che_nella_fattispecie_rilevasi | 1 |
| che_nella_fattispecie_rilevasi_la | 1 |
| nella_fattispecie_rilevasi_la_contraddittorietà | 1 |
| fattispecie_rilevasi_la_contraddittorietà_tra | 1 |
| dato_che_in_quella_fattispecie | 1 |
| in_quella_fattispecie_la_disparità | 1 |
| quella_fattispecie_la_disparità_di | 1 |
| fattispecie_la_disparità_di_trattamento | 1 |
| alla_disciplina_sostanziale_della_fattispecie | 1 |
| disciplina_sostanziale_della_fattispecie_e | 1 |
| sostanziale_della_fattispecie_e_alle | 1 |
| della_fattispecie_e_alle_garanzie | 1 |
| fattispecie_e_alle_garanzie_rispetto | 1 |
| trattamento_rispetto_alla_analoga_fattispecie | 1 |
| rispetto_alla_analoga_fattispecie_prevista | 1 |
| alla_analoga_fattispecie_prevista_dall | 1 |
| analoga_fattispecie_prevista_dall_art | 1 |
| fattispecie_prevista_dall_art_dello | 1 |
| che_regola_l_analoga_fattispecie | 1 |
| regola_l_analoga_fattispecie_del | 1 |
| l_analoga_fattispecie_del_reclamo | 1 |
| analoga_fattispecie_del_reclamo_avverso | 1 |
| fattispecie_del_reclamo_avverso_l | 1 |
| godimento_non_integra_una_fattispecie | 1 |
| non_integra_una_fattispecie_espropriativa | 1 |
| integra_una_fattispecie_espropriativa_in | 1 |
| una_fattispecie_espropriativa_in_senso | 1 |
| fattispecie_espropriativa_in_senso_proprio | 1 |
| la_questione_concerne_una_fattispecie | 1 |
| questione_concerne_una_fattispecie_paradigmatica | 1 |
| concerne_una_fattispecie_paradigmatica_il | 1 |
| una_fattispecie_paradigmatica_il_proprietario | 1 |
| fattispecie_paradigmatica_il_proprietario_d | 1 |
| nonostante_la_peculiarità_della_fattispecie | 1 |
| la_peculiarità_della_fattispecie_questa | 1 |
| peculiarità_della_fattispecie_questa_corte | 1 |
| della_fattispecie_questa_corte_ritiene | 1 |
| fattispecie_questa_corte_ritiene_che | 1 |
| diverso_trattamento_di_diverse_fattispecie | 1 |
| trattamento_di_diverse_fattispecie_criminose | 1 |
| di_diverse_fattispecie_criminose_peraltro | 1 |
| diverse_fattispecie_criminose_peraltro_i | 1 |
| fattispecie_criminose_peraltro_i_dubbi | 1 |
| imposta_sono_estranee_alla_fattispecie | 1 |
| sono_estranee_alla_fattispecie_legale | 1 |
| estranee_alla_fattispecie_legale_sia | 1 |
| alla_fattispecie_legale_sia_perché | 1 |
| fattispecie_legale_sia_perché_la | 1 |
| la_mancata_inserzione_nella_fattispecie | 1 |
| mancata_inserzione_nella_fattispecie_della | 1 |
| inserzione_nella_fattispecie_della_evasione | 1 |
| nella_fattispecie_della_evasione_tributaria | 1 |
| fattispecie_della_evasione_tributaria_né | 1 |
| in_riferimento_a_varie_fattispecie | 1 |
| riferimento_a_varie_fattispecie_e | 1 |
| a_varie_fattispecie_e_con | 1 |
| varie_fattispecie_e_con_ripetute | 1 |
| fattispecie_e_con_ripetute_e | 1 |
| pubblico_che_nelle_singole_fattispecie | 1 |
| che_nelle_singole_fattispecie_il | 1 |
| nelle_singole_fattispecie_il_comune | 1 |
| singole_fattispecie_il_comune_deve | 1 |
| fattispecie_il_comune_deve_tutelare | 1 |
| alla_diversa_frequenza_delle_fattispecie | 1 |
| diversa_frequenza_delle_fattispecie_di | 1 |
| frequenza_delle_fattispecie_di_trasferimento | 1 |
| delle_fattispecie_di_trasferimento_degli | 1 |
| fattispecie_di_trasferimento_degli_immobili | 1 |
| ad_un_artificiosa_unità_fattispecie | 1 |
| un_artificiosa_unità_fattispecie_che | 1 |
| artificiosa_unità_fattispecie_che_si | 1 |
| unità_fattispecie_che_si_presentano | 1 |
| fattispecie_che_si_presentano_assai | 1 |
| va_riferita_alla_particolare_fattispecie | 1 |
| riferita_alla_particolare_fattispecie_delle | 1 |
| alla_particolare_fattispecie_delle_spese | 1 |
| particolare_fattispecie_delle_spese_processuali | 1 |
| fattispecie_delle_spese_processuali_previste | 1 |
| dell_imposizione_orbene_nella_fattispecie | 1 |
| imposizione_orbene_nella_fattispecie_dell | 1 |
| orbene_nella_fattispecie_dell_art | 1 |
| nella_fattispecie_dell_art_manca | 1 |
| fattispecie_dell_art_manca_il | 1 |
| eventi_tutti_anteriori_nella_fattispecie | 1 |
| tutti_anteriori_nella_fattispecie_sottoposta | 1 |
| anteriori_nella_fattispecie_sottoposta_al | 1 |
| è_dunque_sufficiente_nella_fattispecie | 1 |
| dunque_sufficiente_nella_fattispecie_normativa | 1 |
| sufficiente_nella_fattispecie_normativa_all | 1 |
| nella_fattispecie_normativa_all_esame | 1 |
| fattispecie_normativa_all_esame_della | 1 |
| del_contribuente_era_nella_fattispecie | 1 |
| contribuente_era_nella_fattispecie_ancora | 1 |
| era_nella_fattispecie_ancora_da | 1 |
| nella_fattispecie_ancora_da_definire | 1 |
| fattispecie_ancora_da_definire_e | 1 |
| come_emerge_dalla_presente_fattispecie | 1 |
| emerge_dalla_presente_fattispecie_non | 1 |
| dalla_presente_fattispecie_non_sempre | 1 |
| presente_fattispecie_non_sempre_il | 1 |
| fattispecie_non_sempre_il_regime | 1 |
| evidente_dunque_che_nella_fattispecie | 1 |
| dunque_che_nella_fattispecie_sottoposta | 1 |
| può_ritenersi_violato_nella_fattispecie | 1 |
| ritenersi_violato_nella_fattispecie_perché | 1 |
| violato_nella_fattispecie_perché_il | 1 |
| nella_fattispecie_perché_il_provvedimento | 1 |
| fattispecie_perché_il_provvedimento_esclude | 1 |
| amministrazione_tuttavia_le_due_fattispecie | 1 |
| tuttavia_le_due_fattispecie_sono | 1 |
| le_due_fattispecie_sono_ben | 1 |
| due_fattispecie_sono_ben_presenti | 1 |
| fattispecie_sono_ben_presenti_nel | 1 |
| napoli_a_ravvisare_nelle_fattispecie | 1 |
| a_ravvisare_nelle_fattispecie_sottoposte | 1 |
| ravvisare_nelle_fattispecie_sottoposte_al | 1 |
| nelle_fattispecie_sottoposte_al_loro | 1 |
| fattispecie_sottoposte_al_loro_giudizio | 1 |
| del_condono_ma_la_fattispecie | 1 |
| condono_ma_la_fattispecie_disciplinata | 1 |
| ma_la_fattispecie_disciplinata_dal | 1 |
| la_fattispecie_disciplinata_dal_denunziato | 1 |
| fattispecie_disciplinata_dal_denunziato_primo | 1 |
| più_complessa_è_la_fattispecie | 1 |
| complessa_è_la_fattispecie_sottostante | 1 |
| è_la_fattispecie_sottostante_all | 1 |
| la_fattispecie_sottostante_all_ordinanza | 1 |
| fattispecie_sottostante_all_ordinanza_della | 1 |
| di_sanzioni_accessorie_nella_fattispecie | 1 |
| sanzioni_accessorie_nella_fattispecie_soprattasse | 1 |
| accessorie_nella_fattispecie_soprattasse_per | 1 |
| nella_fattispecie_soprattasse_per_ritardato | 1 |
| fattispecie_soprattasse_per_ritardato_pagamento | 1 |
| detta_norma_rappresenta_la_fattispecie | 1 |
| norma_rappresenta_la_fattispecie_l | 1 |
| rappresenta_la_fattispecie_l_insussistenza | 1 |
| la_fattispecie_l_insussistenza_di | 1 |
| fattispecie_l_insussistenza_di_tale | 1 |
| del_quale_ricorre_la_fattispecie | 1 |
| quale_ricorre_la_fattispecie_dappoiché | 1 |
| ricorre_la_fattispecie_dappoiché_è | 1 |
| la_fattispecie_dappoiché_è_innegabile | 1 |
| fattispecie_dappoiché_è_innegabile_il | 1 |
| che_costituisce_la_normale_fattispecie | 1 |
| costituisce_la_normale_fattispecie_del | 1 |
| la_normale_fattispecie_del_testo | 1 |
| normale_fattispecie_del_testo_costituzionale | 1 |
| fattispecie_del_testo_costituzionale_in | 1 |
| è_esclusa_per_la_fattispecie | 1 |
| esclusa_per_la_fattispecie_normativa | 1 |
| per_la_fattispecie_normativa_che | 1 |
| la_fattispecie_normativa_che_qui | 1 |
| fattispecie_normativa_che_qui_interessa | 1 |
| r_n_del_la_fattispecie | 1 |
| n_del_la_fattispecie_ora | 1 |
| del_la_fattispecie_ora_all | 1 |
| la_fattispecie_ora_all_esame | 1 |
| fattispecie_ora_all_esame_di | 1 |
| delle_altre_censure_nella_fattispecie | 1 |
| altre_censure_nella_fattispecie_in | 1 |
| censure_nella_fattispecie_in_esame | 1 |
| nella_fattispecie_in_esame_si | 1 |
| fattispecie_in_esame_si_rileva | 1 |
| benché_minimo_accenno_alla_fattispecie | 1 |
| minimo_accenno_alla_fattispecie_sottoposta | 1 |
| accenno_alla_fattispecie_sottoposta_al | 1 |
| alla_fattispecie_sottoposta_al_suo | 1 |
| divieto_di_referendum_alla_fattispecie | 1 |
| di_referendum_alla_fattispecie_che | 1 |
| referendum_alla_fattispecie_che_nella | 1 |
| alla_fattispecie_che_nella_memoria | 1 |
| fattispecie_che_nella_memoria_dei | 1 |
| sebbene_diverse_siano_le_fattispecie | 1 |
| diverse_siano_le_fattispecie_concrete | 1 |
| siano_le_fattispecie_concrete_su | 1 |
| le_fattispecie_concrete_su_cui | 1 |
| fattispecie_concrete_su_cui_sono | 1 |
| si_realizza_concretamente_nella_fattispecie | 1 |
| realizza_concretamente_nella_fattispecie_con | 1 |
| concretamente_nella_fattispecie_con_la | 1 |
| nella_fattispecie_con_la_pronuncia | 1 |
| fattispecie_con_la_pronuncia_del | 1 |
| delle_imposte_dirette_la_fattispecie | 1 |
| imposte_dirette_la_fattispecie_normativa | 1 |
| dirette_la_fattispecie_normativa_indicata | 1 |
| la_fattispecie_normativa_indicata_dalla | 1 |
| fattispecie_normativa_indicata_dalla_legge | 1 |
| perciò_di_ogni_altra_fattispecie | 1 |
| di_ogni_altra_fattispecie_negoziale | 1 |
| ogni_altra_fattispecie_negoziale_il | 1 |
| altra_fattispecie_negoziale_il_problema | 1 |
| fattispecie_negoziale_il_problema_si | 1 |
| art_terzo_comma_nella_fattispecie | 1 |
| terzo_comma_nella_fattispecie_dedotta | 1 |
| comma_nella_fattispecie_dedotta_avanti | 1 |
| nella_fattispecie_dedotta_avanti_la | 1 |
| fattispecie_dedotta_avanti_la_commissione | 1 |
| uguaglianza_di_trattamento_tra_fattispecie | 1 |
| di_trattamento_tra_fattispecie_quali | 1 |
| trattamento_tra_fattispecie_quali_quelle | 1 |
| tra_fattispecie_quali_quelle_considerate | 1 |
| fattispecie_quali_quelle_considerate_nelle | 1 |
| vita_ovvero_come_nella_fattispecie | 1 |
| ovvero_come_nella_fattispecie_legale | 1 |
| come_nella_fattispecie_legale_considerata | 1 |
| nella_fattispecie_legale_considerata_sia | 1 |
| fattispecie_legale_considerata_sia_tale | 1 |
| come_appunto_avviene_nella_fattispecie | 1 |
| appunto_avviene_nella_fattispecie_sulla | 1 |
| avviene_nella_fattispecie_sulla_base | 1 |
| nella_fattispecie_sulla_base_di | 1 |
| fattispecie_sulla_base_di_prescrizioni | 1 |
| giudice_quando_nelle_singole_fattispecie | 1 |
| quando_nelle_singole_fattispecie_ravvisi | 1 |
| nelle_singole_fattispecie_ravvisi_la | 1 |
| singole_fattispecie_ravvisi_la_esistenza | 1 |
| fattispecie_ravvisi_la_esistenza_dei | 1 |
| procedimenti_pendenti_che_nella_fattispecie | 1 |
| pendenti_che_nella_fattispecie_manca | 1 |
| che_nella_fattispecie_manca_la | 1 |
| nella_fattispecie_manca_la_questione | 1 |
| fattispecie_manca_la_questione_non | 1 |
| la_fondatezza_in_analoga_fattispecie | 1 |
| lamentano_che_in_tale_fattispecie | 1 |
| che_in_tale_fattispecie_le | 1 |
| in_tale_fattispecie_le_denunciate | 1 |
| tale_fattispecie_le_denunciate_norme | 1 |
| fattispecie_le_denunciate_norme_non | 1 |
| contestate_norme_alla_descritta_fattispecie | 1 |
| norme_alla_descritta_fattispecie_possa | 1 |
| alla_descritta_fattispecie_possa_derivare | 1 |
| descritta_fattispecie_possa_derivare_uno | 1 |
| fattispecie_possa_derivare_uno_di | 1 |
| utile_osservare_che_poiché_fattispecie | 1 |
| osservare_che_poiché_fattispecie_di | 1 |
| che_poiché_fattispecie_di_rimborso | 1 |
| poiché_fattispecie_di_rimborso_per | 1 |
| fattispecie_di_rimborso_per_somme | 1 |
| peraltro_non_applicabile_alla_fattispecie | 1 |
| non_applicabile_alla_fattispecie_in | 1 |
| applicabile_alla_fattispecie_in_esame | 1 |
| fattispecie_in_esame_perché_la | 1 |
| da_alcun_riferimento_alla_fattispecie | 1 |
| alcun_riferimento_alla_fattispecie_ché | 1 |
| riferimento_alla_fattispecie_ché_anzi | 1 |
| alla_fattispecie_ché_anzi_come | 1 |
| fattispecie_ché_anzi_come_nota | 1 |
| sanzioni_si_controverta_nella_fattispecie | 1 |
| si_controverta_nella_fattispecie_va | 1 |
| controverta_nella_fattispecie_va_dunque | 1 |
| nella_fattispecie_va_dunque_dichiarata | 1 |
| fattispecie_va_dunque_dichiarata_la | 1 |
| alla_medesima_sanzione_la_fattispecie | 1 |
| medesima_sanzione_la_fattispecie_suddetta | 1 |
| sanzione_la_fattispecie_suddetta_e | 1 |
| la_fattispecie_suddetta_e_quella | 1 |
| fattispecie_suddetta_e_quella_in | 1 |
| nelle_ipotesi_ricorrenti_nelle_fattispecie | 1 |
| ipotesi_ricorrenti_nelle_fattispecie_esaminate | 1 |
| ricorrenti_nelle_fattispecie_esaminate_in | 1 |
| nelle_fattispecie_esaminate_in_cui | 1 |
| fattispecie_esaminate_in_cui_la | 1 |
| non_essendo_nelle_singole_fattispecie | 1 |
| essendo_nelle_singole_fattispecie_note | 1 |
| nelle_singole_fattispecie_note_all | 1 |
| singole_fattispecie_note_all_ufficio | 1 |
| fattispecie_note_all_ufficio_e | 1 |
| grado_di_siracusa_nella_fattispecie | 1 |
| di_siracusa_nella_fattispecie_da | 1 |
| siracusa_nella_fattispecie_da_questa | 1 |
| grado_di_napoli_nella_fattispecie | 1 |
| di_napoli_nella_fattispecie_da | 1 |
| napoli_nella_fattispecie_da_questa | 1 |
| dal_beneficio_applicabile_alla_fattispecie | 1 |
| beneficio_applicabile_alla_fattispecie_infatti | 1 |
| applicabile_alla_fattispecie_infatti_per | 1 |
| alla_fattispecie_infatti_per_giurisprudenza | 1 |
| fattispecie_infatti_per_giurisprudenza_costante | 1 |
| della_norma_impugnata_alla_fattispecie | 1 |
| norma_impugnata_alla_fattispecie_trattata | 1 |
| impugnata_alla_fattispecie_trattata_nel | 1 |
| alla_fattispecie_trattata_nel_giudizio | 1 |
| fattispecie_trattata_nel_giudizio_principale | 1 |
| garantito_quale_appunto_nella_fattispecie | 1 |
| quale_appunto_nella_fattispecie_ora | 1 |
| appunto_nella_fattispecie_ora_in | 1 |
| nella_fattispecie_ora_in_esame | 1 |
| fattispecie_ora_in_esame_il | 1 |
| allora_dell_applicazione_alla_fattispecie | 1 |
| dell_applicazione_alla_fattispecie_in | 1 |
| applicazione_alla_fattispecie_in_oggetto | 1 |
| alla_fattispecie_in_oggetto_delle | 1 |
| fattispecie_in_oggetto_delle_surriportate | 1 |
| perciò_stride_con_la_fattispecie | 1 |
| stride_con_la_fattispecie_astratta | 1 |
| con_la_fattispecie_astratta_disegnata | 1 |
| la_fattispecie_astratta_disegnata_dall | 1 |
| fattispecie_astratta_disegnata_dall_art | 1 |
| dalla_presidenza_come_nelle_fattispecie | 1 |
| presidenza_come_nelle_fattispecie_di | 1 |
| come_nelle_fattispecie_di_cui | 1 |
| nelle_fattispecie_di_cui_alle | 1 |
| fattispecie_di_cui_alle_pronunce | 1 |
| sia_da_applicare_alla_fattispecie | 1 |
| da_applicare_alla_fattispecie_in | 1 |
| applicare_alla_fattispecie_in_esame | 1 |
| fattispecie_in_esame_perché_in | 1 |
| e_del_resto_la_fattispecie | 1 |
| del_resto_la_fattispecie_ne | 1 |
| resto_la_fattispecie_ne_offre | 1 |
| la_fattispecie_ne_offre_in | 1 |
| fattispecie_ne_offre_in_atti | 1 |
| sistema_tributario_abbonda_di_fattispecie | 1 |
| tributario_abbonda_di_fattispecie_nelle | 1 |
| abbonda_di_fattispecie_nelle_quali | 1 |
| di_fattispecie_nelle_quali_l | 1 |
| fattispecie_nelle_quali_l_acquisto | 1 |
| per_sottrarre_alla_imposizione_fattispecie | 1 |
| sottrarre_alla_imposizione_fattispecie_che | 1 |
| alla_imposizione_fattispecie_che_altrimenti | 1 |
| imposizione_fattispecie_che_altrimenti_vi | 1 |
| fattispecie_che_altrimenti_vi_sarebbero | 1 |
| inammissibile_orbene_in_alcune_fattispecie | 1 |
| orbene_in_alcune_fattispecie_quali | 1 |
| in_alcune_fattispecie_quali_vengono | 1 |
| alcune_fattispecie_quali_vengono_esposte | 1 |
| fattispecie_quali_vengono_esposte_in | 1 |
| è_di_ostacolo_nella_fattispecie | 1 |
| di_ostacolo_nella_fattispecie_all | 1 |
| ostacolo_nella_fattispecie_all_interpretazione | 1 |
| nella_fattispecie_all_interpretazione_estensiva | 1 |
| fattispecie_all_interpretazione_estensiva_della | 1 |
| a_quo_emettere_in_fattispecie | 1 |
| quo_emettere_in_fattispecie_una | 1 |
| emettere_in_fattispecie_una_decisione | 1 |
| in_fattispecie_una_decisione_nel | 1 |
| fattispecie_una_decisione_nel_merito | 1 |
| tributo_sono_queste_le_fattispecie | 1 |
| sono_queste_le_fattispecie_dedotte | 1 |
| queste_le_fattispecie_dedotte_e | 1 |
| le_fattispecie_dedotte_e_coloro | 1 |
| fattispecie_dedotte_e_coloro_i | 1 |
| tuttavia_allorché_inerenti_a_fattispecie | 1 |
| allorché_inerenti_a_fattispecie_radicate | 1 |
| inerenti_a_fattispecie_radicate_su | 1 |
| a_fattispecie_radicate_su_di | 1 |
| fattispecie_radicate_su_di_un | 1 |
| liberi_professionisti_oggetto_delle_fattispecie | 1 |
| professionisti_oggetto_delle_fattispecie_in | 1 |
| oggetto_delle_fattispecie_in_causa | 1 |
| delle_fattispecie_in_causa_una | 1 |
| fattispecie_in_causa_una_misura | 1 |
| uniformità_nella_regolamentazione_delle_fattispecie | 1 |
| nella_regolamentazione_delle_fattispecie_sussistono | 1 |
| regolamentazione_delle_fattispecie_sussistono_infatti | 1 |
| delle_fattispecie_sussistono_infatti_ed | 1 |
| fattispecie_sussistono_infatti_ed_è | 1 |
| norme_che_regolano_la_fattispecie | 1 |
| che_regolano_la_fattispecie_ha | 1 |
| regolano_la_fattispecie_ha_aderito | 1 |
| la_fattispecie_ha_aderito_all | 1 |
| fattispecie_ha_aderito_all_interpretazione | 1 |
| si_è_esposto_concernono_fattispecie | 1 |
| è_esposto_concernono_fattispecie_impositive | 1 |
| esposto_concernono_fattispecie_impositive_in | 1 |
| concernono_fattispecie_impositive_in_materia | 1 |
| fattispecie_impositive_in_materia_di | 1 |
| concessioni_regionali_relative_a_fattispecie | 1 |
| regionali_relative_a_fattispecie_impositive | 1 |
| relative_a_fattispecie_impositive_che | 1 |
| a_fattispecie_impositive_che_coinvolgevano | 1 |
| fattispecie_impositive_che_coinvolgevano_con | 1 |
| normativa_tributaria_regionale_nella_fattispecie | 1 |
| tributaria_regionale_nella_fattispecie_e | 1 |
| regionale_nella_fattispecie_e_in | 1 |
| nella_fattispecie_e_in_linea | 1 |
| fattispecie_e_in_linea_generale | 1 |
| affermato_l_applicabilità_alla_fattispecie | 1 |
| l_applicabilità_alla_fattispecie_controversa | 1 |
| applicabilità_alla_fattispecie_controversa_dell | 1 |
| alla_fattispecie_controversa_dell_art | 1 |
| fattispecie_controversa_dell_art_r | 1 |
| ricostruzione_dell_imponibile_in_fattispecie | 1 |
| dell_imponibile_in_fattispecie_riguardanti | 1 |
| imponibile_in_fattispecie_riguardanti_non | 1 |
| in_fattispecie_riguardanti_non_la | 1 |
| fattispecie_riguardanti_non_la_cessione | 1 |
| all_art_cost_perché_fattispecie | 1 |
| art_cost_perché_fattispecie_radicalmente | 1 |
| cost_perché_fattispecie_radicalmente_diverse | 1 |
| perché_fattispecie_radicalmente_diverse_sarebbero | 1 |
| fattispecie_radicalmente_diverse_sarebbero_l | 1 |
| del_tutto_diversa_dalla_fattispecie | 1 |
| tutto_diversa_dalla_fattispecie_in | 1 |
| diversa_dalla_fattispecie_in_esame | 1 |
| dalla_fattispecie_in_esame_la | 1 |
| fattispecie_in_esame_la_quale | 1 |
| una_chiara_individuazione_delle_fattispecie | 1 |
| chiara_individuazione_delle_fattispecie_che | 1 |
| individuazione_delle_fattispecie_che_si | 1 |
| delle_fattispecie_che_si_vorrebbero | 1 |
| fattispecie_che_si_vorrebbero_eccettuate | 1 |
| alla_regione_relative_a_fattispecie | 1 |
| regione_relative_a_fattispecie_tributarie | 1 |
| tributi_propri_dalle_altre_fattispecie | 1 |
| propri_dalle_altre_fattispecie_impositive | 1 |
| dalle_altre_fattispecie_impositive_regionali | 1 |
| altre_fattispecie_impositive_regionali_conferendo | 1 |
| fattispecie_impositive_regionali_conferendo_alla | 1 |
| impugnativa_diretta_venivano_nella_fattispecie | 1 |
| diretta_venivano_nella_fattispecie_ad | 1 |
| venivano_nella_fattispecie_ad_essere | 1 |
| nella_fattispecie_ad_essere_irrilevanti | 1 |
| fattispecie_ad_essere_irrilevanti_gli | 1 |
| sent_marzo_n_nella_fattispecie | 1 |
| marzo_n_nella_fattispecie_l | 1 |
| n_nella_fattispecie_l_art | 1 |
| nella_fattispecie_l_art_terzo | 1 |
| potrebbe_opporsi_che_nella_fattispecie | 1 |
| opporsi_che_nella_fattispecie_al | 1 |
| che_nella_fattispecie_al_legislatore | 1 |
| nella_fattispecie_al_legislatore_delegato | 1 |
| fattispecie_al_legislatore_delegato_è | 1 |
| essendo_perciò_riferibile_alla_fattispecie | 1 |
| perciò_riferibile_alla_fattispecie_considerata | 1 |
| riferibile_alla_fattispecie_considerata_nei | 1 |
| alla_fattispecie_considerata_nei_giudizi | 1 |
| fattispecie_considerata_nei_giudizi_a | 1 |
| ossia_con_riferimento_alla_fattispecie | 1 |
| con_riferimento_alla_fattispecie_qui | 1 |
| riferimento_alla_fattispecie_qui_in | 1 |
| alla_fattispecie_qui_in_esame | 1 |
| fattispecie_qui_in_esame_la | 1 |
| dell_elemento_costitutivo_della_fattispecie | 1 |
| elemento_costitutivo_della_fattispecie_dalla | 1 |
| costitutivo_della_fattispecie_dalla_quale | 1 |
| della_fattispecie_dalla_quale_trae | 1 |
| fattispecie_dalla_quale_trae_titolo | 1 |
| reca_cenno_alcuno_della_fattispecie | 1 |
| cenno_alcuno_della_fattispecie_di | 1 |
| alcuno_della_fattispecie_di_causa | 1 |
| della_fattispecie_di_causa_sicché | 1 |
| fattispecie_di_causa_sicché_essa | 1 |
| infatti_non_illustrano_la_fattispecie | 1 |
| non_illustrano_la_fattispecie_concreta | 1 |
| illustrano_la_fattispecie_concreta_oggetto | 1 |
| la_fattispecie_concreta_oggetto_dei | 1 |
| fattispecie_concreta_oggetto_dei_giudizi | 1 |
| anche_quando_come_nella_fattispecie | 1 |
| quando_come_nella_fattispecie_gestore | 1 |
| come_nella_fattispecie_gestore_del | 1 |
| nella_fattispecie_gestore_del_bene | 1 |
| fattispecie_gestore_del_bene_sia | 1 |
| processo_estensivo_rispetto_alle_fattispecie | 1 |
| estensivo_rispetto_alle_fattispecie_originariamente | 1 |
| rispetto_alle_fattispecie_originariamente_determinate | 1 |
| alle_fattispecie_originariamente_determinate_allorché | 1 |
| fattispecie_originariamente_determinate_allorché_sono | 1 |
| situazione_ricorre_anche_nella_fattispecie | 1 |
| ricorre_anche_nella_fattispecie_del | 1 |
| anche_nella_fattispecie_del_diritto | 1 |
| nella_fattispecie_del_diritto_di | 1 |
| fattispecie_del_diritto_di_approdo | 1 |
| premesso_infatti_che_nella_fattispecie | 1 |
| infatti_che_nella_fattispecie_trattasi | 1 |
| che_nella_fattispecie_trattasi_di | 1 |
| nella_fattispecie_trattasi_di_fatti | 1 |
| fattispecie_trattasi_di_fatti_relativi | 1 |
| che_non_rileva_nella_fattispecie | 1 |
| non_rileva_nella_fattispecie_con | 1 |
| rileva_nella_fattispecie_con_effetto | 1 |
| nella_fattispecie_con_effetto_dal | 1 |
| fattispecie_con_effetto_dal_gennaio | 1 |
| quo_che_riguarda_la_fattispecie | 1 |
| che_riguarda_la_fattispecie_diversamente | 1 |
| riguarda_la_fattispecie_diversamente_sanzionata | 1 |
| la_fattispecie_diversamente_sanzionata_della | 1 |
| fattispecie_diversamente_sanzionata_della_dichiarazione | 1 |
| delitto_cadrebbe_l_intera_fattispecie | 1 |
| cadrebbe_l_intera_fattispecie_tipica | 1 |
| l_intera_fattispecie_tipica_del | 1 |
| fattispecie_tipica_del_delitto_stesso | 1 |
| misura_nel_contesto_della_fattispecie | 1 |
| nel_contesto_della_fattispecie_di | 1 |
| contesto_della_fattispecie_di_cui | 1 |
| della_fattispecie_di_cui_la | 1 |
| fattispecie_di_cui_la_misura | 1 |
| nel_contesto_dell_intera_fattispecie | 1 |
| contesto_dell_intera_fattispecie_prevista | 1 |
| dell_intera_fattispecie_prevista_dallo | 1 |
| intera_fattispecie_prevista_dallo_stesso | 1 |
| fattispecie_prevista_dallo_stesso_numero | 1 |
| dagli_altri_elementi_della_fattispecie | 1 |
| altri_elementi_della_fattispecie_nella | 1 |
| elementi_della_fattispecie_nella_quale | 1 |
| della_fattispecie_nella_quale_tale | 1 |
| fattispecie_nella_quale_tale_misura | 1 |
| gli_altri_elementi_della_fattispecie | 1 |
| altri_elementi_della_fattispecie_e | 1 |
| elementi_della_fattispecie_e_dalla | 1 |
| della_fattispecie_e_dalla_relazione | 1 |
| fattispecie_e_dalla_relazione_che | 1 |
| relazione_che_l_intera_fattispecie | 1 |
| che_l_intera_fattispecie_del | 1 |
| l_intera_fattispecie_del_delitto | 1 |
| intera_fattispecie_del_delitto_previsto | 1 |
| fattispecie_del_delitto_previsto_dall | 1 |
| ogni_singolo_dato_della_fattispecie | 1 |
| singolo_dato_della_fattispecie_né | 1 |
| dato_della_fattispecie_né_va | 1 |
| della_fattispecie_né_va_dimenticato | 1 |
| fattispecie_né_va_dimenticato_che | 1 |
| sfera_d_operatività_di_fattispecie | 1 |
| d_operatività_di_fattispecie_troppo | 1 |
| operatività_di_fattispecie_troppo_ampie | 1 |
| di_fattispecie_troppo_ampie_o | 1 |
| fattispecie_troppo_ampie_o_generiche | 1 |
| dato_misura_rilevante_nella_fattispecie | 1 |
| misura_rilevante_nella_fattispecie_in | 1 |
| rilevante_nella_fattispecie_in_esame | 1 |
| nella_fattispecie_in_esame_approfondendo | 1 |
| fattispecie_in_esame_approfondendo_l | 1 |
| dichiarazione_di_cui_alla_fattispecie | 1 |
| di_cui_alla_fattispecie_tipica | 1 |
| cui_alla_fattispecie_tipica_in | 1 |
| alla_fattispecie_tipica_in_esame | 1 |
| fattispecie_tipica_in_esame_con | 1 |
| accetti_la_configurazione_della_fattispecie | 1 |
| la_configurazione_della_fattispecie_tipica | 1 |
| configurazione_della_fattispecie_tipica_in | 1 |
| della_fattispecie_tipica_in_discussione | 1 |
| fattispecie_tipica_in_discussione_quale | 1 |
| della_dichiarazione_prevista_dalla_fattispecie | 1 |
| dichiarazione_prevista_dalla_fattispecie_stessa | 1 |
| prevista_dalla_fattispecie_stessa_la | 1 |
| dalla_fattispecie_stessa_la_misura | 1 |
| fattispecie_stessa_la_misura_rilevante | 1 |
| fattispecie_in_senso_ampio_e | 1 |
| gravità_dell_intera_fattispecie_del | 1 |
| errore_ritiene_assente_dalla_fattispecie | 1 |
| ritiene_assente_dalla_fattispecie_in | 1 |
| assente_dalla_fattispecie_in_senso | 1 |
| dalla_fattispecie_in_senso_ampio | 1 |
| fattispecie_in_senso_ampio_da | 1 |
| ed_eliminare_così_dalla_fattispecie | 1 |
| eliminare_così_dalla_fattispecie_la | 1 |
| così_dalla_fattispecie_la_condizione | 1 |
| dalla_fattispecie_la_condizione_obiettiva | 1 |
| fattispecie_la_condizione_obiettiva_il | 1 |
| invece_intende_includere_nella_fattispecie | 1 |
| intende_includere_nella_fattispecie_in | 1 |
| includere_nella_fattispecie_in_senso | 1 |
| nella_fattispecie_in_senso_ampio | 1 |
| fattispecie_in_senso_ampio_la | 1 |
| nel_quadro_dell_intera_fattispecie | 1 |
| quadro_dell_intera_fattispecie_del | 1 |
| va_ribadito_anche_nella_fattispecie | 1 |
| ribadito_anche_nella_fattispecie_con | 1 |
| anche_nella_fattispecie_con_conseguente | 1 |
| nella_fattispecie_con_conseguente_necessità | 1 |
| fattispecie_con_conseguente_necessità_di | 1 |
| considerare_anche_per_questa_fattispecie | 1 |
| anche_per_questa_fattispecie_non | 1 |
| per_questa_fattispecie_non_applicabile | 1 |
| questa_fattispecie_non_applicabile_il | 1 |
| fattispecie_non_applicabile_il_principio | 1 |
| condotta_del_convenuto_alla_fattispecie | 1 |
| del_convenuto_alla_fattispecie_di | 1 |
| convenuto_alla_fattispecie_di_reato | 1 |
| alla_fattispecie_di_reato_prevista | 1 |
| fattispecie_di_reato_prevista_dall | 1 |
| diversificate_secondo_le_varie_fattispecie | 1 |
| secondo_le_varie_fattispecie_da | 1 |
| le_varie_fattispecie_da_ciò | 1 |
| varie_fattispecie_da_ciò_discende | 1 |
| fattispecie_da_ciò_discende_come | 1 |
| suo_sostiene_che_nella_fattispecie | 1 |
| sostiene_che_nella_fattispecie_non | 1 |
| che_nella_fattispecie_non_esisterebbe | 1 |
| nella_fattispecie_non_esisterebbe_più | 1 |
| fattispecie_non_esisterebbe_più_un | 1 |
| n_con_riguardo_alla_fattispecie | 1 |
| con_riguardo_alla_fattispecie_in | 1 |
| riguardo_alla_fattispecie_in_esame | 1 |
| alla_fattispecie_in_esame_va | 1 |
| fattispecie_in_esame_va_osservato | 1 |
| per_l_integrazione_della_fattispecie | 1 |
| l_integrazione_della_fattispecie_in | 1 |
| integrazione_della_fattispecie_in_questione | 1 |
| della_fattispecie_in_questione_il | 1 |
| fattispecie_in_questione_il_disvalore | 1 |
| fattispecie_in_senso_ampio_risulterebbe | 1 |
| gravità_dell_intera_fattispecie_delittuosa | 1 |
| dell_intera_fattispecie_delittuosa_in | 1 |
| intera_fattispecie_delittuosa_in_tale | 1 |
| fattispecie_delittuosa_in_tale_ottica | 1 |
| o_più_tra_le_fattispecie | 1 |
| più_tra_le_fattispecie_contravvenzionali | 1 |
| tra_le_fattispecie_contravvenzionali_ivi | 1 |
| le_fattispecie_contravvenzionali_ivi_previste | 1 |
3. Word embedding
3.1. Il grafico a barre riporta i 30 termini semanticamente più simili alla voce presenti all’interno del dftm_silver, ordinati per valore di similarità in ordine decrescente.

4. Statistiche descrittive
4.1. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di pronunce in cui compaiono la voce e i termini associati in relazione al df_term_glob, nonché il corrispondente numero di pronunce. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 1988 | 208 |
| 2008 | 202 |
| 2005 | 200 |
| 2006 | 197 |
| 2007 | 187 |
4.2. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di sentenze in cui compaiono la voce e i termini associati in relazione al dftm, nonché il corrispondente numero di sentenze. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 2022 | 127 |
| 2019 | 107 |
| 2021 | 96 |
| 2020 | 95 |
| 2010 | 84 |
4.3 La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di pronunce in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al df_term_glob, nonché il corrispondente numero di pronunce e la percentuale in relazione al numero totale di pronunce che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Gaetano Silvestri | 139 | 2.17731829573935 |
| Aldo Carosi | 138 | 2.16165413533835 |
| Francesco Greco | 132 | 2.06766917293233 |
| Giovanni Maria Flick | 132 | 2.06766917293233 |
| Alfonso Quaranta | 128 | 2.00501253132832 |
4.4. La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di sentenze in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al dftm, nonché il corrispondente numero di sentenze e la percentuale in relazione al numero totale di sentenze che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Aldo Carosi | 111 | 3.63457760314342 |
| Giovanni Amoroso | 80 | 2.61951538965291 |
| Silvana Sciarra | 75 | 2.45579567779961 |
| Renato Granata | 72 | 2.35756385068762 |
| Francesco Greco | 70 | 2.2920759659463 |
4.5 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.6. Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob in relazione alla sentenze (linea continua) e alle ordinanze (linea tratteggiata). Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.7 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di sentenze presenti in dftm. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.8. Se cliccate sul link trovate il grafico a barre interattivo del numero di pronunce che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al df_term_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle pronunce che compongono df_term_silver ed è divisa per colori in base al numero di pronunce che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.9 Se cliccate sul link trovate il grafico a barre interattivo del numero di sentenze che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al dftm_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle sentenze che compongono dftm_silver ed è divisa per colori in base al numero di sentenze che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5. Lessicometria
5.1. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in df_term_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.2. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in dftm_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.3. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle pronunce che formano df_term_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle pronunce che formano df_term_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate | frequenza | rank |
|---|---|---|
| fattispecie | 1761 | 38 |
5.4. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle sentenze che formano dftm_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle sentenze che formano dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate_motivaz | frequenza | rank |
|---|---|---|
| fattispecie | 782 | 17 |
5.5 Se cliccate sul link trovate il grafico a barre interattivo delle 50 pronunce con il maggior numero di parole uniche (o types) in df_term_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni pronuncia. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.6 Se cliccate sul link trovate il grafico a barre interattivo delle 50 sentenze con il maggior numero di parole uniche (o types) in dftm_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni sentenza. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.