Indice
Per una guida alla lettura clicca qui.
1. Concordanze 
1.1. La tabella  riporta le concordanze estratte dalle sentenze presenti nel subset dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| FileName | From | To | Pre | Keyword | Post |
|---|---|---|---|---|---|
| 1957-14.txt | 412 | 412 | . 2 primo comma autorizza la regione a ” riscuotere direttamente le entrate di sua spettanza ” , ossia il | gettito | di tutti i tributi erariali e le altre entrate con la sola esclusione delle imposte di produzione e delle entrate |
| 1957-14.txt | 454 | 454 | monopoli dei tabacchi e del lotto , che rimangono allo stato e sono riscosse da organi statali . che il | gettito | di tali tributi erariali , salvo la cennata riserva , sia di spettanza della regione si deduce dallo statuto speciale |
| 1957-14.txt | 714 | 714 | . non è a dubitare che il contenuto della parola ” riscossione ” non va limitato alla materiale percezione del | gettito | dell imposta , ma deve ritenersi comprensivo delle modalità necessariamente collegate al fatto della esazione , come quelle che , |
| 1957-52.txt | 1975 | 1975 | dei tributi in un unico tributo di lotteria a carattere monopolistico pregiudichi o meno la questione relativa al riparto del | gettito | tra lo stato e la regione . tale questione esula dall oggetto del presente giudizio , che riguarda la riscossione |
| 1957-52.txt | 2095 | 2095 | del sistema organizzato su piano nazionale , di determinazione delle aliquote , di liquidazione dell imposta , di ripartizione del | gettito | alle amministrazioni dello stato interessate ed ai comuni della riscossione e del riparto del tributo su base regionale ; e |
| 1958-05.txt | 36 | 36 | memoria della parte ricorrente , è precisata nei seguenti termini : se possa considerarsi di spettanza della regione siciliana il | gettito | dei tributi erariali imposti con leggi statali successive al decreto legislativo del 12 aprile 1948 , n . 507 ; |
| 1958-05.txt | 180 | 180 | ; che , appunto in conformità delle disposizioni di quest ultimo decreto , non spetta alla regione se non il | gettito | dei tributi erariali esistenti all epoca dell entrata in vigore del decreto stesso , e cioè di quelli indicati nel |
| 1958-05.txt | 286 | 286 | con l art . 36 , secondo comma dello statuto , da intendersi nel senso che alla regione spetti il | gettito | di tutti i tributi erariali , in qualunque tempo istituiti , fatta eccezione per quelli espressamente indicati nel testo legislativo |
| 1958-05.txt | 586 | 586 | , circa la determinazione , ai sensi del secondo comma dell art . 36 , dei tributi erariali il cui | gettito | è devoluto alla regione . né , ad avviso della corte , tale indagine è necessaria per risolvere l attuale |
| 1958-05.txt | 1194 | 1194 | che non è ammissibile che , in pendenza del regime provvisorio , la regione si attribuisca con leggi proprie il | gettito | di nuovi tributi istituiti con leggi dello stato successivamente all entrata in vigore del decreto legislativo del 12 aprile 1948 |
| 1958-05.txt | 1325 | 1325 | , anziché alla tesoreria statale , come stabilisce l art . 18 della legge del 1954 , sia versato il | gettito | dell imposta sulle obbligazioni . che d altra parte l imposta sulle società e l imposta sulle obbligazioni abbiano carattere |
| 1958-05.txt | 1712 | 1712 | che il riconoscimento di una preminente potestà normativa dello stato in ordine al sistema tributario , con riflessi anche sul | gettito | spettante alla regione , sarebbe in contrasto con lo statuto siciliano , se non si riconoscesse pure alla regione il |
| 1958-45.txt | 638 | 638 | n . 507 , che autorizza la regione siciliana a riscuotere direttamente le entrate di sua spettanza , ossia il | gettito | di tutti i tributi erariali e le altre entrate , con la sola esclusione delle imposte di produzione e delle |
| 1960-51.txt | 956 | 956 | il secondo comma del vecchio testo ( del 1931 ) dello stesso articolo , in cui espressamente si limitava il | gettito | totale del tributo alla spesa effettiva sostenuta dal comune per il servizio in questione ; ma è altrettanto vero che |
| 1961-30.txt | 952 | 952 | diversi metodi di accertamento e di percezione dell imposta , recando allo stato il danno del ritardo nell adeguamento del | gettito | dei tributi diretti . aveva avvertito , altresì , la predetta relazione ministeriale che la norma per cui la imposta |
| 1962-17.txt | 1305 | 1305 | . 5 , del t.u . per la finanza locale , viene a privare il bilancio dei comuni di un | gettito | rilevante , costituito dall imposta in esame , modificando in tal modo , con un provvedimento amministrativo , l ordinamento |
| 1964-58.txt | 474 | 474 | avuto immediata applicazione , ne avrebbero sofferto gravemente le finanze di moltissimi comuni che avevano impostato i propri bilanci sul | gettito | delle eccedenze applicate in misura ben più ampia . di qui l emanazione della norma impugnata ( art . 27 |
| 1966-128.txt | 254 | 254 | di quelle relative al costo dei particolari servizi anche quando per questi siano previste delle tasse che non diano un | gettito | sufficiente ; correlativamente , nulla esclude che una parte del provento di una tassa , utilizzato per esigenze di carattere |
| 1967-02.txt | 938 | 938 | necessità di sopperire ad esigenze vuoi degli enti locali vuoi del bilancio dello stato , leggesi che ” il maggior | gettito | della addizionale istituenda è tutto devoluto all erario artt . 1 e 4 ” , nonché dalla relazione alla camera |
| 1967-02.txt | 967 | 967 | artt . 1 e 4 ” , nonché dalla relazione alla camera in cui si precisa che ” il maggior | gettito | è destinato all erario , rinnovellando così una norma che già visse la vita di un anno ( dal 1 |
| 1967-02.txt | 1168 | 1168 | tra le entrate tributarie della regione siciliana , è destinata a sopperire alle esigenze di enti locali poiché il suo | gettito | è devoluto in parte agli enti comunali di assistenza ed in parte alle provincie , mentre la nuova addizionale come |
| 1967-02.txt | 1597 | 1597 | modificare l ordinamento tributario e di imporre nuovi tributi , anche nel territorio della sicilia , riservandone a sé il | gettito | . l atto in questione va quindi annullato . analoga pronuncia per i medesimi motivi va poi adottata nei riguardi |
| 1967-75.txt | 67 | 67 | al 31 dicembre 1968 , l aumento dell imposta di fabbricazione su alcuni prodotti petroliferi ; circa la destinazione del | gettito | derivante da tale aumento nessun cenno fu fatto nel testo del decreto . ma con decreto legge di pari data |
| 1967-75.txt | 117 | 117 | varie provvidenze a favore degli alluvionati dell autunno 1966 , si provvide a destinare a tale scopo larga parte del | gettito | ( e presumibilmente tutto il gettito ) proveniente dal maggior carico fiscale imposto con il coevo decreto n . 913 |
| 1967-75.txt | 123 | 123 | dell autunno 1966 , si provvide a destinare a tale scopo larga parte del gettito ( e presumibilmente tutto il | gettito | ) proveniente dal maggior carico fiscale imposto con il coevo decreto n . 913 . con successivo decreto legge del |
| 1967-75.txt | 880 | 880 | innovazione attiene alla utilizzazione degli stanziamenti , mentre immutata è rimasta la norma relativa al diritto dell erario sull intero | gettito | degli inasprimenti fiscali . si può concludere che , fin dall origine , con i tre decreti legge fu disposto |
| 1967-75.txt | 1787 | 1787 | rispetto al decreto n . 913 del precedente giorno 9 per quanto si riferiva alla esclusiva attribuzione all erario del | gettito | derivante dagli inasprimenti fiscali deliberati contemporaneamente alle provvidenze disposte a favore degli alluvionati con l altro decreto n . 914 |
| 1967-75.txt | 1927 | 1927 | regione circa la forma ( legge o decreto legge ) con cui si potrebbero imporre le misure fiscali sul cui | gettito | ci siano interessenze delle regioni . è da concludere che la questione si deve dichiarare infondata , senza che occorra |
| 1967-75.txt | 2008 | 2008 | settori nei quali le regioni , per disposizioni dei relativi statuti , abbiano diritto a tutto o a parte del | gettito | , quando le nuove entrate tributarie siano destinate alla copertura di oneri diretti a soddisfare particolari finalità contingenti o continuative |
| 1968-47.txt | 709 | 709 | che un ulteriore specificazione sarebbe superflua . la regione siciliana crede di desumere dai lavori preparatori della legge che il | gettito | di questa addizionale non sia più destinato a fronteggiare le spese per lo sviluppo economico della calabria ; ma essi |
| 1968-47.txt | 1183 | 1183 | calamità : la regione non dubita che in quel periodo essa spettasse allo stato ; ma rivendica a sé il | gettito | dello stesso tributo per gli anni successivi , dato che recentemente se ne è prorogata l imposizione oltre il 1967 |
| 1968-47.txt | 1414 | 1414 | in parola . . . deve ritenersi di spettanza regionale ” e invita le intendenze a disporre che ” il | gettito | . . . venga versato nella cassa della regione ” . |
| 1969-07.txt | 1112 | 1112 | della competenza regionale , dato che con esso il trentino alto adige , disponendo una certa contabilizzazione e destinazione del | gettito | nei bilanci comunali , ha esercitato potestà legislativa propria , sull ” ordinamento dei comuni ” , in materia collegata |
| 1970-78.txt | 629 | 629 | affidata , non solo la vendita , ma altresì la fabbricazione dei prodotti suddetti . il consorzio doveva garantire il | gettito | di tale tributo ( art . 5 , ultimo comma , r.d . 11 marzo 1923 , n . 560 |
| 1970-78.txt | 2858 | 2858 | e razionale la limitazione della libertà di iniziativa dei produttori , del tutto estranei all imposta , e del cui | gettito | non sono né possono essere responsabili . ciò è tanto vero che l art . 3 , secondo comma , |
| 1971-138.txt | 39 | 39 | 1970 ( prot . 501871 / 70 ) , con la quale il ministero delle finanze ha affermato che il | gettito | delle tasse automobilistiche relative agli autoveicoli immatricolati in sicilia e concernenti il periodo 1 giugno 1947 31 dicembre 1965 “ |
| 1971-138.txt | 138 | 138 | 11 marzo 1953 , n . 87 , in base alla circostanza che la volontà dello stato di trattenere il | gettito | tributario in questione fu già inequivocabilmente manifestata nel 1951 in occasione di un giudizio svoltosi innanzi all alta corte per |
| 1971-138.txt | 509 | 509 | , ai fini che qui interessano , il fatto che la nota si chiuda esprimendo la determinazione che il relativo | gettito | ” resta definitivamente acquisito allo stato ” : in tale testuale conclusione è la prova che prima dell atto dal |
| 1971-138.txt | 1558 | 1558 | tasse ed imposte indirette non specificamente menzionate negli altri capitoli né che la regione si proponesse di farne proprio il | gettito | . ma ciò , ovviamente , non incide sulla soluzione dell attuale controversia , che rende necessario accertare quali tributi |
| 1971-138.txt | 2243 | 2243 | che lo stato , secondo quanto assume il ricorrente , non abbia contestato il diritto della regione di ritenere il | gettito | di imposte indirette o tasse ancorché queste non fossero specificamente elencate nel bilancio di previsione 1947 48 . 6 . |
| 1972-49.txt | 200 | 200 | regione spettano tutte le entrate tributarie erariali riscosse nel suo territorio , ad eccezione delle nuove entrate tributarie il cui | gettito | sia destinato , con apposite leggi , alla copertura di oneri diretti a soddisfare particolari finalità contingenti o continuative dello |
| 1972-49.txt | 353 | 353 | , ove ricorrano i presupposti che tale riserva rendano legittima nel quadro normativo del citato art . 2 , il | gettito | derivante dall aumento di aliquote di tributi preesistenti di spettanza regionale . il che non può certamente essere in alcun |
| 1972-49.txt | 383 | 383 | spettanza regionale . il che non può certamente essere in alcun modo sostenuto . 3 . posto dunque che il | gettito | dell aumento dell addizionale di che trattasi rappresenta una nuova entrata tributaria , per deciderne l attribuzione occorre accertare che |
| 1972-49.txt | 531 | 531 | . 80 ) , per la durata dell anno 1967 , una addizionale straordinaria su varie imposte , il cui | gettito | era esclusivamente riservato all erario per la copertura degli oneri dipendenti da quegli eventi calamitosi . col successivo d.l . |
| 1972-49.txt | 606 | 606 | riforma tributaria , non fossero applicate nuove aliquote per le imposte sul reddito . con lo stesso decreto , il | gettito | dell addizionale così prorogata veniva riservato anch esso all erario e destinato alla copertura di oneri diretti a soddisfare particolari |
| 1972-49.txt | 894 | 894 | considerarsi esclusiva dello stato , anche perché le norme tributarie di favore hanno inciso , in modo rilevante , sul | gettito | di tributi di sicura spettanza regionale . ora , se lo stato , come ente sovraordinato e sovrano , può |
| 1972-49.txt | 949 | 949 | se si tratti di tributi spettanti alle regioni , non per questo esso può attribuire a se stesso l intero | gettito | di una entrata chiaramente sostitutiva , quando il tributo sostituito non è di sua esclusiva spettanza . |
| 1973-116.txt | 128 | 128 | parte concernente utenze effettuate nel territorio siciliano . la regione chiede che lo stato le attribuisca la quota parte del | gettito | dell imposta predetta , che , sebbene riscossa fuori del territorio regionale , concerne prestazioni di servizi , le quali |
| 1973-116.txt | 537 | 537 | istituzionali , il citato decreto n . 1074 del 1965 ha la funzione di determinare i criteri del riparto del | gettito | di tributi erariali , attribuendo alla regione siciliana le entrate tributarie erariali riscosse in sicilia ( art . 2 ) |
| 1973-116.txt | 696 | 696 | . in base a tali premesse si può concludere che nella specie non spetta alla regione siciliana la quota del | gettito | del tributo sulle utenze telefoniche , riscosso dallo stato in base alla precitata legge 6 dicembre 1965 , n . |
| 1973-71.txt | 1107 | 1107 | soltanto funzione di salvaguardia della corretta applicazione del sistema . posto infatti che in base alla normativa testé ricordata il | gettito | di un tributo erariale spetti alla regione e non allo stato , in quanto riscuotibile nel territorio della prima , |
| 1973-71.txt | 1341 | 1341 | di società , enti ed istituti di credito aventi sede centrale fuori della sicilia ) non spetta la quota del | gettito | dell imposta generale sull entrata secondo leggi in vigore fino alla data del 31 dicembre 1972 ( art . 90 |
| 1974-162.txt | 1024 | 1024 | altresì la base dell imposizione e poiché i tributi ai quali si riferiscono tali sgravi , anche se il relativo | gettito | è attribuito alla regione , sono tributi statali , solo allo stato , rispetto ad essi , competono le potestà |
| 1974-162.txt | 1578 | 1578 | e degli artt . da 1 a 4 delle norme di attuazione , in quanto comporterebbe la sottrazione del corrispondente | gettito | delle entrate tributarie dal bilancio regionale , nonché per violazione degli artt . 20 dello statuto ed 8 delle norme |
| 1975-14.txt | 146 | 146 | mediante versamenti diretti , sia mediante ruoli l esattore è retribuito con un aggio a carico degli enti destinatari del | gettito | dei tributi ” ( art . 3 , comma primo ) . nei riguardi di questa norma la ricorrente regione |
| 1975-147.txt | 191 | 191 | quale sia la natura di questo tributo che , in periodo di guerra , ai fini soprattutto di un maggior | gettito | tributario come fu affermato nella relazione del ministro per le finanze alla camera è entrato nel nostro sistema fiscale e |
| 1975-157.txt | 129 | 129 | locali , in sostituzione di tributi e compartecipazioni soppressi in attuazione della riforma tributaria , va fatta calcolando solo il | gettito | dei tributi erariali riscossi nel territorio dello stato , con esclusione del gettito dei tributi attribuiti alla regione in base |
| 1975-157.txt | 142 | 142 | tributaria , va fatta calcolando solo il gettito dei tributi erariali riscossi nel territorio dello stato , con esclusione del | gettito | dei tributi attribuiti alla regione in base allo statuto ed alle norme di attuazione di cui al d.p.r . 26 |
| 1975-157.txt | 332 | 332 | d.p.r . 26 ottobre 1972 , n . 638 , in sostituzione delle entrate loro derivanti per le quote di | gettito | di tributi soppressi vengano dichiarate interamente a carico dello stato in tutto il territorio nazionale compreso quello della regione siciliana |
| 1975-157.txt | 391 | 391 | . 12 , comma secondo , n . 4 , del d.l . 1972 , n . 638 , il | gettito | dei tributi afferenti al bilancio regionale spetta alla regione senza vincoli di corrispondere agli enti locali i contributi sostitutivi di |
| 1975-157.txt | 1112 | 1112 | nuova normativa tributaria , il legislatore ha sostituito all obbligo che lo stato si era assunto di devolvere quota del | gettito | ad esso spettante a favore degli enti locali , quello di corrispondere , in sostituzione delle quote di compartecipazione ai |
| 1976-166.txt | 1391 | 1391 | al fisco , come di frequente accade per talune categorie di operatori economici . in buona sostanza , l effettivo | gettito | dell imposta si concreta in ciò che perviene in via definitiva all erario : il decreto n . 288 del |
| 1976-166.txt | 1687 | 1687 | in entrata al bilancio della regione ( e corrispondentemente per il restante territorio nazionale a quello dello stato ) il | gettito | effettivo dell iva , depurato , cioè , degl importi erogati in ragione dei dovuti rimborsi . non si nega |
| 1976-180.txt | 671 | 671 | del citato testo unico statutario ) , a tenore del quale è devoluta a ciascuna provincia autonoma una quota del | gettito | dell imposta generale sull entrata , relativo al territorio regionale , e delle tasse ed imposte sugli affari non indicate |
| 1976-180.txt | 750 | 750 | art . 8 del d.p.r . n . 638 del 1972 , ai fini della corrisponsione di somme sostitutive del | gettito | di tributi aboliti in attuazione della riforma , prevede , come dianzi ricordato , per un periodo transitorio fino al |
| 1979-126.txt | 5718 | 5718 | relazione agli immobili siti nel loro territorio , è appena il caso di ricordare che trattasi di imposta il cui | gettito | è attribuito ai comuni , e che la legge non soltanto ha fissato i precisi limiti minimi e massimi entro |
| 1982-143.txt | 1716 | 1716 | individuare gli oneri deducibili considerando il necessario collegamento con la produzione del reddito , il nesso di proporzionalità con il | gettito | generale dei tributi , nonché l esigenza fondamentale di adottare le opportune cautele contro le evasioni di imposta . alla |
| 1982-143.txt | 2326 | 2326 | ordinario di emanare in materia finanziaria tutte le norme giuridiche dirette a disciplinare nella maniera più opportuna ed efficace il | gettito | delle entrate e da predisporre le misure necessarie ad evitare frodi fiscali . l unico limite all intervento del legislatore |
| 1982-196.txt | 1860 | 1860 | una parte delle designazioni viene effettuata da enti pubblici ( comuni e province ) che sono interessati all accrescimento del | gettito | delle imposte : un interesse del genere è ampio e generico e certamente non si riconnette in alcun modo con |
| 1982-257.txt | 923 | 923 | sia stato , per coerenza di disciplina , poi richiamato con espresso e puntuale riferimento alla fase in cui il | gettito | dell imposizione è ripartito fra gli enti anzidetti . ancora : la discrezionalità riconosciuta al ministro va esercitata con l |
| 1983-239.txt | 352 | 352 | se siti nel territorio dello stato , sono soggetti ad un imposta sull incremento del loro valore , il cui | gettito | è attribuito ai comuni territorialmente interessati ( art . 1 ) ; che ” l imposta si applica all atto |
| 1983-239.txt | 1910 | 1910 | la regola generale dell assoggettamento dell incremento di valore degli immobili ” ad imposta ” e dell attribuzione del relativo | gettito | ai comuni , si deve rilevare che l art . 2 , menzionato del resto solo come tertium comparationis , |
| 1984-39.txt | 1494 | 1494 | tendenze degli orientamenti ordinamentali , se ora il legislatore va estendendo esplicitamente anche ad altre regioni differenziate la compartecipazione nel | gettito | dell ige all importazione ( cfr . da ultimo per la sardegna la l . 13 aprile 1983 n . |
| 1985-159.txt | 2459 | 2459 | energia elettrica , spetta un contributo statale integrativo , pari alla differenza fra l entrata iscritta in bilancio e il | gettito | della sovraimposta , se inferiore . a tutti i comuni che deliberano l istituzione della sovraimposta è comunque concesso un |
| 1985-159.txt | 4061 | 4061 | la scelta normativa di cui si dolgono i giudici rimettenti . il tar della lombardia osserva in proposito che il | gettito | della sovraimposta gravante sui possessori di fabbricati è destinato non ad uno scopo che interessi questa sola particolare categoria di |
| 1985-159.txt | 4198 | 4198 | , che la corte ritiene di non dovere ora rivedere . l argomento che si vorrebbe trarre dalla destinazione del | gettito | non vale , comunque , a dimostrare che il legislatore fosse secondo costituzione vincolato a dilatare oltre i limiti previsti |
| 1987-61.txt | 450 | 450 | . 923 ( conv . nella l . 9 febbraio 1983 , n . 29 ) , e il relativo | gettito | continuò ad essere devoluto allo stato , senza peraltro specifica ed espressa destinazione ; devoluzione reiterata dalla legge finanziaria per |
| 1987-61.txt | 530 | 530 | 30 dicembre 1982 , n . 953 fosse pari a quella stabilita per il 1983 , prescrivendo che il relativo | gettito | spettasse allo stato ( senza indicazione della specifica destinazione di esso ) . in connessione con la proroga per il |
| 1987-61.txt | 714 | 714 | suo territorio , dirette o indirette , comunque denominate , ” ad eccezione delle nuove entrate tributarie , il cui | gettito | sia destinato con apposite leggi alla copertura degli oneri diretti a soddisfare particolari finalità contingenti o continuative dello stato specificate |
| 1987-61.txt | 1284 | 1284 | alle quali è destinato il tributo , è particolarmente necessaria nella specie , in quanto si intende devolvere il relativo | gettito | al finanziamento degli enti locali , la cui cura lo statuto della regione sicilia attribuisce in via esclusiva alla competenza |
| 1987-70.txt | 282 | 282 | d intesa con le regioni ad autonomia differenziata norme ordinarie per assicurare a ciascuna regione entrate complessivamente non inferiori al | gettito | o alla compartecipazione al gettito dei tributi soppressi , con incrementi cronologicamente graduati . in esecuzione della delega così conferita |
| 1987-70.txt | 287 | 287 | ad autonomia differenziata norme ordinarie per assicurare a ciascuna regione entrate complessivamente non inferiori al gettito o alla compartecipazione al | gettito | dei tributi soppressi , con incrementi cronologicamente graduati . in esecuzione della delega così conferita fu emanato l art . |
| 1987-87.txt | 140 | 140 | 1 novembre 1973 , n . 735 ) era commisurato per il quinquennio 1972 1976 all ottantacinque per cento del | gettito | delle imposte di fabbricazione riscosse nella regione stessa per ciascun anno finanziario . tale percenutale fu elevata al novanta per |
| 1987-87.txt | 761 | 761 | regione sicilia prevede la revisione quinquennale dell assegnazione con riferimento alla variazione dei dati assunti per il precedente computo ( | gettito | delle imposte di fabbricazione , riscosse nella regione siciliana : art . 1 l . 27 giugno 1962 , n |
| 1989-505.txt | 303 | 303 | di importo pari a quelle devolute a titolo di imposta di soggiorno per l anno 1988 agli enti beneficiari del | gettito | dell imposta stessa , esclusi i comuni e le sezioni autonome per l esercizio del credito alberghiero e turistico , |
| 1989-505.txt | 1053 | 1053 | finanziamento a regime ma è disposta in via transitoria ( indirettamente in quanto riferita all i.c.i.a.p . , dal cui | gettito | sono prelevate le somme da erogare ai sensi dell art . 6 del decreto legge come sopra convertito e della |
| 1990-156.txt | 702 | 702 | rogito come ” proventi ” . il termine ” provento ” è neutro e si adatta anche a indicare il | gettito | di un tributo correlato a una specifica attività della pubblica amministrazione . |
| 1990-260.txt | 213 | 213 | ambito del suo territorio , dirette o indirette , comunque denominate , ad eccezione delle nuove entrate tributarie il cui | gettito | sia destinato con apposite leggi alla copertura di oneri diretti a soddisfare particolari finalità contingenti o continuative dello stato specificate |
| 1990-260.txt | 1954 | 1954 | denominate ” . questa norma generale subisce , tuttavia , un eccezione costituita dalle ” nuove entrate tributarie il cui | gettito | sia destinato con apposite leggi alla copertura di oneri diretti a soddisfare particolari finalità contingenti o continuative dello stato specificate |
| 1990-260.txt | 2048 | 2048 | senz altro un entrata tributaria che , a norma dei parametri citati , spetta alla regione siciliana nei limiti del | gettito | riscosso nell ambito del territorio della regione stessa . sotto questo profilo , la disposizione contenuta nell articolo impugnato , |
| 1990-260.txt | 2268 | 2268 | individuati dalla normativa per la finanza locale per l anno 1990 ” . poiché la generica devoluzione di parte del | gettito | riscosso ai comuni e alle province non può essere considerata equivalente a quella ” specifica e diretta indicazione delle particolari |
| 1990-260.txt | 2391 | 2391 | dello stato l aumento del 50 per cento delle tasse erariali automobilistiche in luogo di attribuire alla regione siciliana il | gettito | proveniente dalle stesse tasse , riscosso nell ambito del territorio della medesima regione . |
| 1990-382.txt | 302 | 302 | , del medesimo decreto legge ) , che viene ripartito quale ” fondo perequativo che tenga anche conto del diversificato | gettito | delle maggiori entrate di cui all art . 23 , comma primo ” , costituite da un aumento dell importo |
| 1990-382.txt | 694 | 694 | presenta in pratica estremamente diversificata , nel senso che , per un verso , si è di fronte a un | gettito | necessariamente differenziato da regione a regione in dipendenza del numero dei veicoli immatricolati nel territorio di ciascuna di esse e |
| 1990-382.txt | 940 | 940 | . 17 del decreto legge n . 415 del 1989 , in quanto quest ultimo non ancorerebbe neppure formalmente al | gettito | dei tributi erariali l ammontare complessivo del fondo , che sarebbe invece fissato in modo autonomo e in un entità |
| 1990-382.txt | 972 | 972 | invece fissato in modo autonomo e in un entità ( seimila miliardi ) superiore a quella della predetta quota di | gettito | erariale . la questione non è fondata . contrariamente a quanto supposto dalla ricorrente , l articolo impugnato non svincola |
| 1990-382.txt | 1094 | 1094 | 16 maggio 1970 , n . 281 , il quale , a sua volta , commisura il medesimo fondo al | gettito | annuale di alcuni tributi . questo collegamento alle quote di gettito erariale non viene , certo , alterato nella sua |
| 1990-382.txt | 1105 | 1105 | a sua volta , commisura il medesimo fondo al gettito annuale di alcuni tributi . questo collegamento alle quote di | gettito | erariale non viene , certo , alterato nella sua sostanza né dalle integrazioni previste dall art . 17 , secondo |
| 1993-128.txt | 776 | 776 | erariali . per la regione lombardia , infatti , la disposizione contestata predeterminerebbe l entità del fondo comune indipendentemente dal | gettito | del tributo considerato , la cui quota da devolvere al fondo stesso verrebbe definita soltanto a posteriori in modo da |
| 1993-128.txt | 872 | 872 | fondo comune , renderebbe evidente la mancanza di qualsiasi nesso della determinazione della quota stessa con l effettivo andamento del | gettito | del tributo considerato , di modo che la garanzia apprestata dall art . 119 , secondo comma , della costituzione |
| 1993-128.txt | 1265 | 1265 | per l attuazione delle regioni a statuto ordinario ) , l ammontare del fondo comune ivi previsto è commisurato al | gettito | annuale delle quote dei tributi erariali indicate nello stesso articolo , fra le quali è ricompresa una quota dell imposta |
| 1993-128.txt | 1536 | 1536 | aspetto considerato , il sistema di determinazione degli apporti al fondo comune risulti obiettivamene disancorato del tutto dall ammontare del | gettito | annuale riferibile alle quote di tributi erariali indicate dalla legge e debba , pertanto , esser dichiarato contrario a costituzione |
| 1993-295.txt | 2933 | 2933 | regione , ai presupposti o al contenuto dei relativi provvedimenti , all efficacia temporale di questi o alla destinazione del | gettito | del tributo , ed anche ai presupposti e all importo di ulteriori tasse e contributi previsti da normative non più |
| 1993-295.txt | 4430 | 4430 | scelte effettuate dal legislatore regionale . con l altra si contesta la parte in cui è prevista la devoluzione del | gettito | di una soprattassa ( per le licenze di tipo c ) a determinate categorie di soggetti ” con disposizione che |
| 1993-362.txt | 738 | 738 | ambito del suo territorio , dirette o indirette , comunque denominate , ad eccezione delle nuove entrate tributarie il cui | gettito | sia destinato con apposite leggi alla copertura di oneri diretti a soddisfare particolari finalità contingenti o continuative dello stato specificate |
| 1993-363.txt | 47 | 47 | nella l . 14 novembre 1992 , n . 438 , deducendo che esso avrebbe attribuito allo stato il maggior | gettito | dell irpef derivante dalle disposizioni degli artt . 9 e 10 dello stesso decreto legge , così violando gli artt |
| 1993-363.txt | 336 | 336 | alla lettera a ) stabilisce che le entrate della regione sono costituite tra l altro ” dai sette decimi del | gettito | delle imposte sul reddito delle persone fisiche e sul reddito delle persone giuridiche riscosse nel territorio della regione ” . |
| 1993-411.txt | 102 | 102 | della cassa regionale siciliana ed alla tesoreria provinciale dello stato delle quote del 12,60 e dell 87,40 per cento del | gettito | dell imposta sul patrimonio netto delle imprese dovuta dalle società di persone ai sensi del d.l . 30 settembre 1992 |
| 1993-411.txt | 190 | 190 | che attribuiscono alla regione siciliana tutte le entrate erariali riscosse nell ambito del suo territorio , salvo che il loro | gettito | sia specificatamente destinato dalla legge alla copertura di oneri diretti a soddisfare particolari finalità , contingenti o continuative , dello |
| 1993-411.txt | 1107 | 1107 | nell ambito del suo territorio , dirette e indirette , comunque denominate , ad eccezione delle nuove entrate il cui | gettito | sia destinato con apposite leggi alla copertura di oneri intesi a soddisfare particolari finalità , contingenti o continuative dello stato |
| 1993-411.txt | 1236 | 1236 | e non indicano affatto la finalità dell imposta istituita : il che , di per sé , comporta che il | gettito | dell imposta percepita nel territorio regionale siciliano va devoluto alla regione sicilia , secondo la regola generale stabilita dal citato |
| 1994-127.txt | 837 | 837 | , recante ” interventi correttivi di finanza pubblica ” la quale riserva , tra l altro , all erario il | gettito | dell imposta di cui al decreto legge n . 394 del 1992 , costituendo il titolo di acquisizione allo stato |
| 1994-127.txt | 860 | 860 | di cui al decreto legge n . 394 del 1992 , costituendo il titolo di acquisizione allo stato del predetto | gettito | . tale disposizione , che trova applicazione dal 1 gennaio 1994 ( art . 17 ) , è , infatti |
| 1994-127.txt | 949 | 949 | va dichiarata la non spettanza allo stato del potere di disporre l acquisizione all erario dell 87,40 per cento del | gettito | delle imposte sul patrimonio netto delle imprese dovuto dalle società di persone operanti nel territorio della regione siciliana , e |
| 1994-222.txt | 154 | 154 | , ad assicurare alle regioni ed alle aziende di soggiorno un volume di risorse sostitutive di tributi soppressi e del | gettito | dell imposta locale sui redditi ( ilor ) pari a quelle dell anno 1992 . l art . 8 bis |
| 1994-222.txt | 600 | 600 | regioni , che erano previsti per consentire l attribuzione ad esse di somme in corrispondenza di tributi soppressi e del | gettito | dell ilor . con l art . 8 bis , introdotto per recuperare lire 137 miliardi ai fini di una |
| 1994-222.txt | 865 | 865 | su di una entrata corrispondente ad un tributo proprio , alla regione spettante in quanto sostitutiva della quota regionale del | gettito | ilor riscosso nel territorio della stessa . anche sotto questo profilo la censura non può essere condivisa . il gettito |
| 1994-222.txt | 885 | 885 | gettito ilor riscosso nel territorio della stessa . anche sotto questo profilo la censura non può essere condivisa . il | gettito | dell imposta locale sui redditi era stato in origine attribuito direttamente alle regioni ed alle aziende autonome di soggiorno , |
| 1994-222.txt | 979 | 979 | nuove norme dirette a regolare la partecipazione delle regioni all imposta locale sui redditi , da somme inizialmente correlate al | gettito | dell anno 1977 ( art . 19 bis del decreto legge 29 dicembre 1977 , n . 946 ) e |
| 1994-222.txt | 1183 | 1183 | ragione del variare della normativa sull ilor , lo specifico rapporto tra assegnazione di somme alle regioni ed ammontare del | gettito | dell imposta , che sarebbe stato di originaria spettanza regionale . del resto , denunciando per contrasto con l art |
| 1994-222.txt | 1296 | 1296 | ed eccezionale in una modificazione permanente del sistema finanziario regionale . questa avvenuta trasformazione spezza il diretto nesso tra il | gettito | dell ilor e il trasferimento statale , che non è più qualificabile come attribuzione di somme derivante da un tributo |
| 1994-263.txt | 2817 | 2817 | modificate in conseguenza di tali ricorsi , nonché quelle derivanti da ulteriori modificazioni al fine di mantenere l invarianza del | gettito | , recepite in un apposito decreto legislativo , secondo quanto stabilito dall art . 2 della legge 24 marzo 1993 |
| 1994-355.txt | 216 | 216 | 16 , comma 17 , che riserva allo stato le entrate derivanti dal capo ii della legge , nonché il | gettito | dell imposta di cui al decreto legge 30 settembre 1992 , n . 394 , convertito , con modificazioni , |
| 1994-355.txt | 525 | 525 | differenza tra la quota variabile , di cui al citato art . 78 dello statuto , e le quote del | gettito | delle entrate tributarie dello stato riscosse nei territori provinciali , che sono assegnate alle province in base all art . |
| 1994-355.txt | 584 | 584 | è rimesso alla concorde valutazione del governo della repubblica e del presidente della giunta provinciale ; per le quote di | gettito | ex art . 75 non ha luogo tale ponderazione . differenza sottolineata da quella norma di attuazione che riserva alla |
| 1994-355.txt | 1907 | 1907 | 16 , comma 17 , in base al quale le entrate derivanti dal capo ii della legge , nonché il | gettito | dell imposta di cui al decreto legge n . 394 del 1992 , convertito nella legge n . 461 del |
| 1994-355.txt | 1992 | 1992 | primo comma , del decreto legislativo n . 268 del 1992 , che ammette la riserva allo stato del maggior | gettito | derivante da modificazioni dei tributi , ma solo se occorra dar copertura a nuove o maggiori spese , ex art |
| 1994-355.txt | 2208 | 2208 | esercizi finanziari che già si sono conclusi . la decorrenza della norma dal 1 gennaio 1994 vale anche per il | gettito | derivante dall imposta sul patrimonio netto delle imprese , istituita con il citato decreto legge n . 394 del 1992 |
| 1994-52.txt | 267 | 267 | . n . 268 del 1992 , sia statuito che , nel caso di legittima riserva allo stato dell intero | gettito | di nuovi tributi o di tributi modificati , gli ammontari relativi siano ” determinati per ciascun esercizio finanziario con decreto |
| 1994-52.txt | 500 | 500 | l art . 75 dello statuto per il trentino alto adige , che attribuisce alle province autonome percentuali predeterminate del | gettito | delle varie entrate tributarie erariali . sarebbe stato inoltre violato l art . 9 , comma primo , del d.lgs |
| 1994-52.txt | 575 | 575 | e i limiti cui è subordinato il potere del legislatore nazionale di disporre unilateralmente l attribuzione allo stato dei maggiori | gettiti | derivanti dall applicazione di nuovi tributi o di modifiche di tributi esistenti . le medesime censure , con riferimento al |
| 1994-52.txt | 684 | 684 | e 78 dello statuto speciale per il trentino alto adige attribuiscono alle province di trento e di bolzano quote del | gettito | di talune imposte percette dallo stato nei rispettivi territori . il decreto legislativo 16 marzo 1992 , n . 268 |
| 1994-52.txt | 740 | 740 | in materia di finanza regionale e provinciale , stabilisce all art . 9 , comma primo , che il maggior | gettito | derivante da maggiorazione di aliquote o da altre modificazioni dei tributi o da nuovi tributi disposti successivamente alla sua entrata |
| 1994-52.txt | 841 | 841 | . secondo le ricorrenti , sono al di fuori di queste ipotesi che consentono la devoluzione allo stato del maggior | gettito | tributario le circostanze affermate dall art . 18 , comma settimo , del d.l . n . 155 del 1993 |
| 1994-52.txt | 1129 | 1129 | di tutte le entrate tributarie erariali riscosse nell ambito del suo territorio , ad eccezione di quelle ” il cui | gettito | sia destinato con apposite leggi alla copertura di oneri diretti a soddisfare particolari finalità contingenti o continuative dello stato specificate |
| 1994-52.txt | 1286 | 1286 | del 1992 , all art . 81 cost . , starebbe a sancire che la sottrazione del nuovo e maggiore | gettito | alla devoluzione provinciale sia collegata con una specifica previsione legislativa di spesa che indichi le maggiori entrate quale copertura finanziaria |
| 1994-52.txt | 1885 | 1885 | d.lgs . n . 268 del 1992 , il quale , nel caso di legittima riserva allo stato dell intero | gettito | di nuovi tributi o di tributi modificati , stabilisce che ” gli ammontari relativi siano ” determinati per ciascun esercizio |
| 1994-52.txt | 1958 | 1958 | . la provincia muove dalla considerazione che l ottavo comma dell impugnato art . 18 quantifichi l entità del maggior | gettito | derivante dalle disposizioni del decreto in centocinquanta miliardi per il 1994 e in quattrocentosedici miliardi per il 1995 , per |
| 1994-52.txt | 2067 | 2067 | no conferma nelle norme impugnate . le quali vanno , pertanto , interpretate nel senso che la misura del maggior | gettito | derivante all erario dalle disposizioni del d.l . n . 155 del 1993 dovrà essere determinata , per ogni esercizio |
| 1995-107.txt | 1040 | 1040 | l imposizione di un sacrificio economico individuale realizzata attraverso un atto amministrativo di carattere ablatorio , insieme alla destinazione del | gettito | scaturente da tale ablazione al fine di integrare la finanza pubblica . ma , a parte il problema della natura |
| 1995-143.txt | 1782 | 1782 | certo impedire al medesimo di emanare , in materia finanziaria , quelle norme giuridiche che siano volte a disciplinare il | gettito | delle entrate , con l unico limite della vera e propria contraddizione o compromissione dell anzidetto principio . ciò che |
| 1995-309.txt | 781 | 781 | modificate in conseguenza di tali ricorsi , nonché quelle derivanti da ulteriori modificazioni al fine di mantenere l invarianza del | gettito | , recepite in un apposito decreto legislativo , secondo quanto stabilito dall art . 2 della legge 24 marzo 1993 |
| 1995-358.txt | 1668 | 1668 | tener conto anche delle eventuali ricadute delle auspicate innovazioni , oltre che del reperimento delle risorse relative alla ripercussione sul | gettito | tributario . in ogni caso , pur con queste cautele e nella prospettiva di tutto il quadro delle varie situazioni |
| 1996-215.txt | 72 | 72 | poste italiane , quale concessionario del servizio di distribuzione dei valori bollati , ai fini della determinazione della quota di | gettito | spettante alla regione stessa , a seguito degli aumenti di aliquote , introdotti dagli artt . 9 e 10 del |
| 1996-215.txt | 234 | 234 | dell art . 8 , lettera b ) , dello statuto speciale , spettano alla regione i nove decimi del | gettito | delle imposte sul bollo e delle tasse sulle concessioni governative percette nel suo territorio ritiene che la nota ministeriale succitata |
| 1996-215.txt | 510 | 510 | del presente conflitto , per la parte che forma oggetto di doglianza , e cioè i criteri di ripartizione del | gettito | tributario , sia immediatamente lesivo della competenza assunta come propria dalla regione , o se invece la pretesa lesione non |
| 1996-215.txt | 674 | 674 | finanze del 14 giugno 1995 si limita ad indicare , in termini di meri ragguagli numerici , l entità del | gettito | di pertinenza della regione , avendo riguardo , da un canto , al criterio generale discendente dallo statuto della spettanza |
| 1996-215.txt | 793 | 793 | art . 13 che , nella sua incondizionata e puntuale formulazione , è tale da riservare allo stato l intero | gettito | delle entrate e da non giustificare l esclusione che la ricorrente tende a scorgervi in proprio favore . 3 . |
| 1996-253.txt | 82 | 82 | concerto con il ministro del tesoro , che , ricorrendo ad un criterio di valutazione presuntiva , determina il maggior | gettito | delle entrate , riservate allo stato , derivanti dalle misure urgenti di risanamento della finanza pubblica disposte con la legge |
| 1996-253.txt | 195 | 195 | . applicando tali percentuali di incremento alle previsioni triennali di bilancio della regione siciliana , si determina presuntivamente il maggior | gettito | , riservato all erario , delle imposte riscosse nella regione come effetto delle medesime disposizioni legislative . 2 . il |
| 1996-253.txt | 353 | 353 | nell ambito del suo territorio , prevedono che a tale regola si deroghi per le nuove entrate tributarie il cui | gettito | sia destinato , con apposite leggi , alla copertura di oneri diretti a soddisfare particolari finalità contingenti o continuative dello |
| 1996-253.txt | 405 | 405 | d.p.r . 26 luglio 1965 , n . 1074 ) . posta la legittimità della destinazione allo stato del maggior | gettito | di imposta che deriva dagli interventi legislativi in questione , certamente la determinazione quantitativa del gettito stesso , calcolato proiettando |
| 1996-253.txt | 421 | 421 | allo stato del maggior gettito di imposta che deriva dagli interventi legislativi in questione , certamente la determinazione quantitativa del | gettito | stesso , calcolato proiettando su base regionale l incremento percentuale delle entrate previsto su base nazionale , non lede le |
| 1996-253.txt | 464 | 464 | . il criterio , necessariamente presuntivo , seguito dal decreto denunciato per la stima preventiva e provvisoria dell incremento nel | gettito | delle imposte riservate allo stato , si basa su di un ragionevole calcolo , la cui attendibilità non è oggetto |
| 1996-429.txt | 193 | 193 | regione tutte le entrate tributarie erariali riscosse nel suo ambito territoriale , ad eccezione delle nuove entrate tributarie il cui | gettito | sia destinato con apposite leggi alla copertura di oneri diretti a soddisfare finalità dello stato , specificate dalle leggi stesse |
| 1996-430.txt | 231 | 231 | tutte le entrate tributarie erariali riscosse nell ambito del territorio regionale , ad eccezione delle nuove entrate tributarie il cui | gettito | sia stato dalla legge specificamente destinato a finalità particolari dello stato . nel caso considerato si sarebbe in presenza di |
| 1996-430.txt | 433 | 433 | di concessione governativa sulla partita i.v.a . non è stato variato dalla legge n . 549 del 1995 , il | gettito | di tale imposta non può , in forza della stessa legge , essere attribuito neppure in parte allo stato . |
| 1996-430.txt | 523 | 523 | in materia finanziaria e , dunque , se non quando si tratti di una nuova entrata tributaria , il cui | gettito | sia stato specificamente destinato dalla legge a soddisfare particolari finalità dello stato . la questione non è , dunque , |
| 1996-73.txt | 1203 | 1203 | , ma che non può impedire al medesimo di emanare , in materia finanziaria , disposizioni volte a disciplinare il | gettito | delle entrate , con l unico limite della vera e propria contraddizione e compromissione del principio stesso . |
| 1997-111.txt | 125 | 125 | degli enti locali , a beneficio dei quali , una volta entrata a regime la disciplina , viene devoluto il | gettito | del tributo , istituito con contestuale soppressione sia dell ilor sui redditi dei fabbricati a qualsiasi uso destinati , ivi |
| 1997-111.txt | 1369 | 1369 | si avvantaggiano , con immediatezza , dei servizi e delle attività gestionali dei comuni , a beneficio dei quali il | gettito | viene , a regime , destinato , in sostituzione di altri tributi contestualmente soppressi . in ogni caso non è |
| 1998-233.txt | 159 | 159 | statuto ordinario debba essere calcolata e prelevata anche nelle regioni a statuto speciale , ne avrebbero comportato la detrazione dal | gettito | complessivo dell imposta , sul quale va computata la parte spettante per statuto ( 9 / 10 ) alla regione |
| 1998-233.txt | 1259 | 1259 | normativo appare caratterizzato dalla divaricazione tra il momento in cui sorge il diritto della regione sardegna alla propria quota di | gettito | in corrispondenza temporale con l estrazione del prodotto dai depositi fiscali , evento che realizza , per definizione , anche |
| 1998-233.txt | 1535 | 1535 | , che dal predetto art . 3 della legge n . 549 del 1995 possa farsi discendere una decurtazione del | gettito | statutariamente riservato alla ricorrente . come rileva anche quest ultima , tra varie possibili interpretazioni di una disposizione , occorre |
| 1998-233.txt | 1840 | 1840 | distinta contabilità speciale , non cessano di rappresentare parte del tributo percetto in sardegna , così concorrendo a formare il | gettito | complessivo cui commisurare i 9 / 10 di imposta : la regione autonoma continuerebbe dunque a ricevere integralmente quanto di |
| 1998-233.txt | 1904 | 1904 | di afflusso dell accisa percetta nel territorio regionale . al riguardo può , peraltro , obiettarsi che , essendo il | gettito | spettante alla sardegna suscettibile di calcolo immediato sulla base delle complessive riscossioni , la prospettata eventualità del conguaglio non vale |
| 1998-233.txt | 2247 | 2247 | nell ambito del ” meccanismo di acconti per l esercizio in corso e di saldi conteggiati a consuntivo sull effettivo | gettito | riscosso nel territorio ” , si ” terrà conto anche della quota di accisa . . . conteggiata separatamente e |
| 1999-111.txt | 3000 | 3000 | . 1074 , ha tradotto la previsione statutaria in un sistema di finanziamento sostanzialmente basato sulla devoluzione alla regione del | gettito | di tributi erariali riscosso nel suo territorio . infatti l art . 1 del decreto stabilisce che la regione provvede |
| 1999-111.txt | 3119 | 3119 | ambito del suo territorio , dirette o indirette , comunque denominate , ad eccezione delle nuove entrate tributarie il cui | gettito | sia destinato con apposite leggi alla copertura di oneri diretti a soddisfare particolari finalità contingenti o continuative dello stato specificate |
| 1999-111.txt | 3350 | 3350 | dei principi del sistema tributario dello stato ) : mentre la fonte principale di finanziamento della regione è divenuto il | gettito | , regionalmente riscosso , dei tributi istituiti e regolati dalle leggi dello stato , pienamente applicabili anche nel territorio della |
| 1999-111.txt | 3504 | 3504 | 1957 ) . per converso , l ordinamento finanziario instaurato nei riguardi della regione siciliana , fondato sulla devoluzione del | gettito | della maggior parte dei tributi erariali , mentre ha condotto ad una sostanziale assenza di esercizio di potestà impositiva autonoma |
| 1999-138.txt | 259 | 259 | legislativo 15 dicembre 1997 , n . 446 ” , che detta le modalità di versamento e di ripartizione del | gettito | dell irap , in attuazione di quanto previsto , in particolare , dall art . 40 del citato d.lgs . |
| 1999-138.txt | 421 | 421 | essa potestà legislativa esclusiva ; e che in ogni modo , se invece si configurasse come tributo erariale il cui | gettito | è devoluto alla regione , dovrebbe riconoscersi a questa una potestà legislativa concorrente , sia pure vincolata ai principi del |
| 1999-138.txt | 676 | 676 | autonoma della regione , in spazi lasciati liberi dalla legislazione tributaria dello stato , bensì sull attribuzione alla regione del | gettito | della maggior parte dei tributi erariali , riscosso nel territorio regionale , e di una potestà legislativa anche in ordine |
| 1999-138.txt | 1027 | 1027 | materia tributaria la regione siciliana gode di una particolare autonomia legislativa , estesa a tutti i tributi erariali il cui | gettito | regionalmente riscosso le è devoluto ai sensi dell art . 2 , primo comma , del d.p.r . n . |
| 1999-138.txt | 1661 | 1661 | stregua , e con gli stessi limiti , di quanto avviene per i tributi erariali regionalmente riscossi , il cui | gettito | è ad essa devoluto . 7 . censure più specifiche sono poi mosse dalla ricorrente in relazione a singoli aspetti |
| 1999-138.txt | 1858 | 1858 | . 2 del d.p.r . n . 1074 del 1965 , che darebbero rilievo , ai fini della attribuzione del | gettito | dei tributi alla regione , al luogo di riscossione . 8 . la questione è infondata . l art . |
| 1999-138.txt | 1954 | 1954 | il luogo fisico in cui avviene l operazione contabile della riscossione . esso tende infatti ad assicurare alla regione il | gettito | derivante dalla ” capacità fiscale ” che si manifesta nel territorio della regione stessa , quindi dai rapporti tributari che |
| 1999-138.txt | 2319 | 2319 | ( art . 4 , comma 2 ) . stante la natura dell imposta , tali criteri di attribuzione del | gettito | appaiono conformi alla regola posta dalla norma di attuazione : è infatti la realizzazione nel territorio regionale del valore della |
| 1999-138.txt | 2542 | 2542 | 27 e 29 , in quanto , prevedendo l attribuzione a comuni , province e città metropolitane di quote del | gettito | dell imposta stabilite al centro , disconoscerebbero la competenza esclusiva che alla regione spetterebbe anche in materia di finanza locale |
| 1999-138.txt | 2840 | 2840 | le regioni , cui spetta la nuova imposta , mentre le particolarità derivanti dal fatto che in sicilia anche il | gettito | di altri tributi erariali spetta alla regione dovranno , evidentemente , essere tenute in considerazione nella disciplina concreta della ripartizione |
| 1999-138.txt | 2888 | 2888 | che prevede l obbligo di devoluzione ai comuni e alle province , da parte della regione , di quote del | gettito | regionale dell irap , era destinato , nel testo originario del d.lgs . n . 446 del 1997 , a |
| 1999-138.txt | 3030 | 3030 | regolare i rapporti finanziari fra regione , province e comuni , in particolare compensando mediante tali trasferimenti le perdite di | gettito | che si verificano , nei confronti degli enti locali , a seguito della soppressione delle tasse di concessione comunale e |
| 1999-138.txt | 3332 | 3332 | 27 , comma 2 , terzo periodo , del decreto impugnato ) in ordine all utilizzazione di una parte del | gettito | dell irap , ad esse spettante , al fine di compensare il venir meno di altre fonti di alimentazione della |
| 1999-138.txt | 3538 | 3538 | della legge n . 142 del 1990 sull ordinamento delle autonomie locali , provvedono ad assegnare alle stesse quote del | gettito | ( genericamente ) di ” tributi regionali ” , vincolando la regione soltanto ad un principio di equilibrio e di |
| 1999-138.txt | 3718 | 3718 | violerebbe la competenza regionale a disciplinare la riscossione dei tributi ; che l attribuzione allo stato di una quota del | gettito | irap , a compensazione dei costi di riscossione ( art . 26 , comma 1 ) , avrebbe l effetto |
| 1999-138.txt | 3778 | 3778 | direttamente , e che le è impedito di svolgere ; che l attribuzione allo stato di una ulteriore quota del | gettito | irap , per due periodi di imposta , a compensazione della perdita del gettito della soppressa imposta sul patrimonio netto |
| 1999-138.txt | 3792 | 3792 | stato di una ulteriore quota del gettito irap , per due periodi di imposta , a compensazione della perdita del | gettito | della soppressa imposta sul patrimonio netto delle imprese sarebbe irragionevole e in contrasto con l art . 36 dello statuto |
| 1999-138.txt | 3947 | 3947 | , accertamento e riscossione , nella delicata fase di passaggio in cui , sperimentandosi il nuovo prelievo , il cui | gettito | va a sostituire quello dei tributi soppressi , si deve tuttavia assicurare l equilibrio dei conti pubblici e dei rapporti |
| 1999-138.txt | 4168 | 4168 | comma 2 ) . 14 . la riserva allo stato , per il periodo transitorio , di una quota del | gettito | irap a compensazione dei costi di gestione del tributo non contrasta con l art . 8 delle norme di attuazione |
| 1999-138.txt | 4318 | 4318 | la stessa attività svolta dagli uffici statali , già incaricati dell attività di applicazione degli altri tributi erariali il cui | gettito | spetta alla regione . infatti la gestione del nuovo tributo comporta per lo stato nuovi oneri organizzativi , che ben |
| 1999-138.txt | 4348 | 4348 | tributo comporta per lo stato nuovi oneri organizzativi , che ben possono giustificare un compenso commisurato ad una quota del | gettito | : mentre la contemporanea abolizione di altri tributi comporterà , ai sensi del citato art . 9 del d.p.r . |
| 1999-138.txt | 4454 | 4454 | 662 del 1996 , di una riserva allo stato , per i primi due esercizi , di una quota del | gettito | irap a compensazione della perdita del gettito della cessata imposta sul patrimonio netto delle imprese : tributo erariale istituito dall |
| 1999-138.txt | 4461 | 4461 | allo stato , per i primi due esercizi , di una quota del gettito irap a compensazione della perdita del | gettito | della cessata imposta sul patrimonio netto delle imprese : tributo erariale istituito dall art . 1 del d.l . 30 |
| 1999-138.txt | 4558 | 4558 | ( art . 3 , comma 110 , della legge n . 549 del 1995 ) , e il cui | gettito | venne riservato all erario dall art . 16 , comma 17 , della legge 24 dicembre 1993 , n . |
| 1999-138.txt | 4695 | 4695 | configurata dal legislatore come tributo destinato ( insieme alla nuova addizionale regionale sull irpef ) a sostituire con il suo | gettito | quello dei tributi erariali , regionali e locali soppressi a norma delle disposizioni da ultimo citate , fra cui anche |
| 1999-138.txt | 4717 | 4717 | dei tributi erariali , regionali e locali soppressi a norma delle disposizioni da ultimo citate , fra cui anche il | gettito | dell imposta sul patrimonio netto delle imprese , nel quadro dei principi di invarianza del gettito e di mantenimento degli |
| 1999-138.txt | 4733 | 4733 | fra cui anche il gettito dell imposta sul patrimonio netto delle imprese , nel quadro dei principi di invarianza del | gettito | e di mantenimento degli equilibri finanziari , cui si ispira la riforma . ciò giustifica dunque anche la devoluzione diretta |
| 1999-138.txt | 4759 | 4759 | finanziari , cui si ispira la riforma . ciò giustifica dunque anche la devoluzione diretta o indiretta di quote del | gettito | del nuovo tributo agli enti ai quali affluiva il gettito dei tributi soppressi : così gli enti locali ( art |
| 1999-138.txt | 4769 | 4769 | dunque anche la devoluzione diretta o indiretta di quote del gettito del nuovo tributo agli enti ai quali affluiva il | gettito | dei tributi soppressi : così gli enti locali ( art . 27 del decreto ) , e così anche l |
| 1999-138.txt | 4795 | 4795 | gli enti locali ( art . 27 del decreto ) , e così anche l erario per quanto riguarda il | gettito | , già ad esso riservato , dell imposta sul patrimonio netto delle imprese . è del resto lo stesso art |
| 1999-138.txt | 4914 | 4914 | nella fase di transizione , gli equilibri finanziari che verrebbero altrimenti alterati dal venir meno di un tributo il cui | gettito | era già riservato allo stato . 16 . la ricorrente denuncia altresì gli articoli 36 , 40 , 41 e |
| 1999-138.txt | 4977 | 4977 | compensazione a favore della regione ( come invece il decreto fa nei confronti dello stato ) per la perdita del | gettito | di tributi ad essa prima spettanti . l art . 40 , prevedendo la istituzione di conti presso le tesorerie |
| 1999-138.txt | 5054 | 5054 | parte residua alla regione , comporterebbe una riduzione della capacità di manovra finanziaria della regione stessa e una diminuzione del | gettito | a suo favore . tale diminuzione sarebbe accentuata per effetto degli artt . 41 e 42 , che prevedono il |
| 1999-138.txt | 5084 | 5084 | effetto degli artt . 41 e 42 , che prevedono il calcolo delle così dette ” eccedenze ” annuali del | gettito | dell irap e il loro versamento ad integrazione del fondo sanitario nazionale , a copertura di nuove funzioni o in |
| 1999-138.txt | 5182 | 5182 | finanziario ” , come esplicitamente recita l art . 43 , comma 2 . a tal fine , poiché il | gettito | dei nuovi tributi è principalmente destinato ( come ricorda la stessa ricorrente ) a sostituire , come fonte di alimentazione |
| 1999-138.txt | 5249 | 5249 | nazionale e delle quote di esso da assegnare alle regioni , ” si considera come dotazione propria delle medesime il | gettito | dell addizionale regionale all imposta sul reddito delle persone fisiche ( . . . ) ed il 90 per cento |
| 1999-138.txt | 5271 | 5271 | addizionale regionale all imposta sul reddito delle persone fisiche ( . . . ) ed il 90 per cento del | gettito | dell imposta regionale sulle attività produttive al netto delle quote attribuite allo stato ” ( comma 1 ) , insieme |
| 1999-138.txt | 5368 | 5368 | è rapportata all entità complessiva delle risorse del fondo sanitario ( a carico del bilancio dello stato ) e dei | gettiti | costituenti la ” dotazione ” propria della regione ( comma 3 ) . la ripartizione fra le regioni del fondo |
| 1999-138.txt | 5420 | 5420 | del ministro della sanità d intesa con la conferenza stato regioni ” tenuto conto dell importo complessivo presunto ” del | gettito | dei nuovi tributi considerato ” dotazione propria ” di ciascuna regione ( art . 39 , comma 1 ) : |
| 1999-138.txt | 5448 | 5448 | ” di ciascuna regione ( art . 39 , comma 1 ) : alla copertura di eventuali differenze fra il | gettito | presunto e quello effettivo si provvede mediante una integrazione del fondo sanitario ” quantificata dalla legge finanziaria ” ( art |
| 1999-138.txt | 5491 | 5491 | , comma 3 ) . il meccanismo è dunque tale da garantire che la perdita da parte delle regioni del | gettito | dei contributi sanitari , già ad esse spettanti , sia interamente compensata o dal gettito dei nuovi tributi ( per |
| 1999-138.txt | 5506 | 5506 | da parte delle regioni del gettito dei contributi sanitari , già ad esse spettanti , sia interamente compensata o dal | gettito | dei nuovi tributi ( per quanto riguarda l irap , computato solo per il 90 per cento del totale , |
| 1999-138.txt | 5599 | 5599 | art . 1 , comma 143 , della legge n . 662 del 1996 ) . stabilita la quota del | gettito | dei nuovi tributi destinata al finanziamento della sanità , il decreto legislativo provvede poi a disciplinare il calcolo e l |
| 1999-138.txt | 5758 | 5758 | derivanti dai nuovi tributi rispetto al fabbisogno convenzionalmente calcolato sono costituite dalla differenza fra il residuo 10 per cento del | gettito | dell irap di spettanza regionale e ” l ammontare delle compartecipazioni ai tributi erariali soppressi , convenzionalmente incrementati del tasso |
| 1999-138.txt | 5846 | 5846 | entrate che superano quelle necessarie per compensare le entrate venute meno per effetto della soppressione dei tributi erariali al cui | gettito | le regioni in questione partecipavano . per la regione siciliana , a cui era devoluto l intero gettito dei tributi |
| 1999-138.txt | 5864 | 5864 | al cui gettito le regioni in questione partecipavano . per la regione siciliana , a cui era devoluto l intero | gettito | dei tributi erariali soppressi ( ad eccezione di quello dell imposta sul patrimonio netto delle imprese , compensato per i |
| 1999-138.txt | 5892 | 5892 | di quello dell imposta sul patrimonio netto delle imprese , compensato per i primi due anni dalla apposita quota del | gettito | irap riservata allo stato : art . 26 , comma 2 ) , le entrate da compensare saranno evidentemente pari |
| 1999-138.txt | 5941 | 5941 | dei tributi soppressi , convenzionalmente indicizzato . la logica appare sempre quella della compensazione , ad ogni livello , fra | gettito | perduto per effetto della abolizione di certi tributi e gettito acquisito con i nuovi tributi , e del mantenimento dell |
| 1999-138.txt | 5951 | 5951 | sempre quella della compensazione , ad ogni livello , fra gettito perduto per effetto della abolizione di certi tributi e | gettito | acquisito con i nuovi tributi , e del mantenimento dell equilibrio finanziario nei rapporti fra stato e autonomie speciali , |
| 1999-138.txt | 6583 | 6583 | comporti per la regione , specie nella fase transitoria , qualche diminuzione di entrate , vuoi per l ipotesi di | gettito | dei nuovi tributi inferiore alle aspettative , vuoi per l incidenza della quota del gettito irap che la regione dovrà |
| 1999-138.txt | 6598 | 6598 | vuoi per l ipotesi di gettito dei nuovi tributi inferiore alle aspettative , vuoi per l incidenza della quota del | gettito | irap che la regione dovrà obbligatoriamente devolvere agli enti locali , ai sensi dell art . 27 , e della |
| 1999-138.txt | 6802 | 6802 | entrate tributarie non inferiori a quelle ottenute in passato : onde nel caso di abolizione di tributi erariali il cui | gettito | era devoluto alla regione , o di complesse operazioni di riforma e di sostituzione di tributi , come quella realizzata |
| 1999-138.txt | 6940 | 6940 | , in termini di potestà impositiva ( correlata alla capacità fiscale della collettività regionale ) , o di devoluzione di | gettito | tributario , o di altri meccanismi di finanziamento , dall altro . più in generale , la giurisprudenza di questa |
| 1999-138.txt | 7093 | 7093 | di semplici modalità tecnico contabili dirette a dare applicazione alle previsioni di legge circa l attribuzione e il riparto del | gettito | delle nuove imposte : modalità che non possono che far capo ad una disciplina uniforme , posto che non solo |
| 1999-138.txt | 7115 | 7115 | nuove imposte : modalità che non possono che far capo ad una disciplina uniforme , posto che non solo il | gettito | va attribuito alle singole regioni secondo i criteri e le regole stabiliti dall art . 4 , ma inoltre , |
| 1999-138.txt | 7141 | 7141 | secondo i criteri e le regole stabiliti dall art . 4 , ma inoltre , nella fase transitoria , il | gettito | , in particolare dell irap , è ripartito fra diversi enti e diverse destinazioni , secondo le altre previsioni del |
| 1999-138.txt | 7269 | 7269 | primo attribuisce , a far tempo dal 1 gennaio 1999 , alle province e ai comuni , rispettivamente , il | gettito | dell imposta sulle assicurazioni contro la responsabilità civile derivante dalla circolazione dei veicoli a motore , esclusi i ciclomotori ( |
| 1999-138.txt | 7312 | 7312 | alla provincia in cui ha sede il pubblico registro automobilistico nel quale il veicolo è iscritto ) , e il | gettito | delle imposte di registro , ipotecarie e catastali riscosse sugli atti di trasferimento a titolo oneroso della proprietà di beni |
| 1999-138.txt | 7393 | 7393 | erariali a favore delle province e dei comuni . la ricorrente lamenta che , essendo già ad essa devoluto il | gettito | dei tributi erariali ora ” trasferiti ” a province e comuni , lo stato potrebbe ridurre i trasferimenti a favore |
| 1999-138.txt | 7421 | 7421 | a province e comuni , lo stato potrebbe ridurre i trasferimenti a favore degli enti locali siciliani mentre il corrispondente | gettito | dei tributi trasferiti verrebbe perduto dalla regione , con complessiva riduzione delle risorse a disposizione del sistema delle autonomie in |
| 1999-138.txt | 7565 | 7565 | citata , dell art . 43 , comma 2 ) . è dunque escluso che si verifichi il trasferimento del | gettito | tributario dalla regione siciliana alle province e ai comuni , e contemporaneamente la riduzione dei trasferimenti statali a province e |
| 1999-138.txt | 7661 | 7661 | a sua volta l art . 61 , comma 4 , prevede che le riduzioni dei contributi statali e i | gettiti | dei tributi trasferiti ” sono determinati con riferimento alle province e ai comuni delle regioni a statuto ordinario ” : |
| 1999-138.txt | 8095 | 8095 | sì che l irap non sarebbe riscossa sul territorio regionale , onde potrebbe sfuggire alla regola statutaria della devoluzione del | gettito | alla regione ; che l art . 2 , comma 3 , lettera b , punto iv , escluderebbe illegittimamente |
| 1999-138.txt | 8342 | 8342 | imposta regionale sulle attività produttive ) , 26 , comma 1 ( sulla riserva allo stato di una quota del | gettito | a compensazione dei costi di gestione ) , 40 ( sulle modalità di versamento e riversamento del gettito ) , |
| 1999-138.txt | 8360 | 8360 | quota del gettito a compensazione dei costi di gestione ) , 40 ( sulle modalità di versamento e riversamento del | gettito | ) , 41 e 42 ( sulle così dette ” eccedenze ” e sulla loro compensazione ) , non può |
| 1999-138.txt | 8590 | 8590 | l art . 3 , comma 3 , disciplina , per il 1998 e il 1999 , il riversamento del | gettito | dell irap sui vari conti ( ” conto erario ” per le quote o le eccedenze di pertinenza dello stato |
| 1999-138.txt | 8675 | 8675 | , ai sensi dell art . 38 , comma 1 , del decreto legislativo , al 90 per cento del | gettito | dell imposta , al netto delle quote riservate allo stato ; ” conto ordinario ” , anch esso intestato alla |
| 1999-186.txt | 2535 | 2535 | o , più ampiamente , dell amministrazione territoriale specificamente coinvolta ) in quanto destinataria , insieme allo stato , del | gettito | dei tributi riscossi , così , simmetricamente , in sicilia , ove il servizio di riscossione è istituito e disciplinato |
| 1999-186.txt | 2565 | 2565 | sicilia , ove il servizio di riscossione è istituito e disciplinato dalla regione , ma opera anche con riguardo a | gettiti | tributari riservati , sia pure in via eccezionale , allo stato ( art . 36 , secondo comma , dello |
| 1999-198.txt | 191 | 191 | soggetti a ritenuta alla fonte . in tal modo si ridurrebbe illegittimamente la base di calcolo per la compartecipazione al | gettito | , regionalmente riscosso , dell imposta sui redditi delle persone fisiche , attribuita alla regione sardegna dall art . 8 |
| 1999-198.txt | 354 | 354 | possibilità per lo stato di riservare all erario , con destinazioni specifiche , nuove entrate afferenti a tributi al cui | gettito | la regione partecipi in quote fissate dallo statuto , la statuizione di siffatte riserve ad opera del legislatore statale possa |
| 1999-198.txt | 554 | 554 | , in quanto non si tratterebbe dell acquisizione di maggiori entrate , ma della semplice anticipazione di una quota del | gettito | tributario , invariato nella sua entità complessiva , al quale la regione partecipa in forza dell art . 8 , |
| 1999-198.txt | 637 | 637 | nell avocare allo stato , per intero , entrate aggiuntive che derivano da nuove discipline legislative di tributi al cui | gettito | partecipano le regioni , impedendo che di tali incrementi di entrate , destinati per volontà del legislatore statale a finalità |
| 1999-198.txt | 680 | 680 | esso definite , vengano ad usufruire automaticamente , pro quota , anche le regioni che godono di tale partecipazione al | gettito | . ciò comporta che lo stato usufruisca delle nuove entrate aggiuntive , mentre la regione continua semplicemente a godere delle |
| 1999-198.txt | 995 | 995 | dell anticipata riscossione , è fuori dubbio ; ma è altrettanto chiaro che non si produce propriamente alcun incremento di | gettito | : alle maggiori entrate che si verificheranno , nei primi anni di applicazione dell acconto , corrisponderanno infatti , nella |
| 1999-198.txt | 1216 | 1216 | previsioni degli statuti speciali , che prevedono , come nel caso della regione sardegna , la partecipazione delle regioni al | gettito | di determinate imposte . se bastasse , infatti , la modifica delle modalità e quindi del tempo della riscossione , |
| 1999-198.txt | 1241 | 1241 | se bastasse , infatti , la modifica delle modalità e quindi del tempo della riscossione , senza alcun aumento del | gettito | complessivo , per consentire l avocazione allo stato di quote del gettito medesimo , si verificherebbe non già l effetto |
| 1999-198.txt | 1253 | 1253 | tempo della riscossione , senza alcun aumento del gettito complessivo , per consentire l avocazione allo stato di quote del | gettito | medesimo , si verificherebbe non già l effetto corrispondente , come si è detto , alla ratio delle clausole di |
| 1999-198.txt | 1284 | 1284 | come si è detto , alla ratio delle clausole di riserva di nuove entrate all erario di lasciare invariato il | gettito | per la regione , facendo beneficiare solo lo stato di un aumento di entrate determinato dalla nuova disciplina legislativa ; |
| 1999-198.txt | 1316 | 1316 | aumento di entrate determinato dalla nuova disciplina legislativa ; ma quello di avocare allo stato l intero importo di un | gettito | tributario ( corrispondente agli acconti versati ) in precedenza ripartito fra lo stato stesso e la regione . all aumento |
| 1999-198.txt | 1354 | 1354 | . all aumento delle entrate a favore dello stato , derivante da tale avocazione , farebbe riscontro una diminuzione del | gettito | a favore della regione , la quale verrebbe a partecipare al gettito della sola quota di imposte riscossa , a |
| 1999-198.txt | 1366 | 1366 | tale avocazione , farebbe riscontro una diminuzione del gettito a favore della regione , la quale verrebbe a partecipare al | gettito | della sola quota di imposte riscossa , a conguaglio , sulla base della liquidazione effettuata dagli uffici , e non |
| 1999-41.txt | 767 | 767 | , avente il chiaro fine di impedire operazioni di elusione fiscale , così da assicurare all erario il più alto | gettito | tra quelli rispettivamente offerti dall applicazione della normativa tributaria in tema di trasferimenti a titolo oneroso e di trasferimenti a |
| 1999-464.txt | 536 | 536 | , per modalità di commisurazione della tassa in base a tariffa e per i rapporti ( legislativamente fissati ) tra | gettito | complessivo e costo di esercizio del servizio , si differenzia dalle imposte cui è applicabile direttamente l art . 15 |
| 2000-18.txt | 308 | 308 | processo tributario , impedendo od ostacolando la prova delle pretese dell amministrazione , comporterebbe al tempo stesso una riduzione del | gettito | fiscale ed una lesione del principio di capacità contributiva . la medesima commissione tributaria , con la successiva ordinanza del |
| 2000-347.txt | 585 | 585 | ” della riserva allo stato di determinate entrate implica la fissazione dei criteri tecnici , strumentali alla determinazione ” del | gettito | aggiuntivo derivante dalle altre disposizioni della legge , per definirne l entità in ciascun esercizio finanziario , e per dividere |
| 2000-347.txt | 608 | 608 | dalle altre disposizioni della legge , per definirne l entità in ciascun esercizio finanziario , e per dividere operativamente il | gettito | riservato allo stato da quello che resta attribuito alla regione ” ( sentenza n . 98 del 2000 ) . |
| 2000-347.txt | 674 | 674 | specie , sia carente sul piano della indicazione di precisi e chiari canoni di ripartizione tra stato e regione del | gettito | delle entrate localmente riscosse , non costituisce affatto esercizio di una potestà discrezionale da parte dei ministri interessati circa l |
| 2000-347.txt | 718 | 718 | riservate , ma molto spesso richiede lo svolgimento di operazioni particolarmente complesse di stima e di valutazione della provenienza del | gettito | , soprattutto nei casi nei quali le nuove entrate derivino dalla modificazione delle aliquote di tributi esistenti , ovvero da |
| 2000-347.txt | 918 | 918 | sede consiliare si discuteva sulle entrate oggetto del decreto legge e non già sui criteri tecnici di ripartizione del relativo | gettito | . altre sono dunque le forme di partecipazione regionale per assicurare il rispetto del principio di leale cooperazione , giacché |
| 2000-347.txt | 1042 | 1042 | questa corte ha già affermato che è necessario che l attuazione del meccanismo di deroga al principio di attribuzione del | gettito | dei tributi erariali riservati alla regione avvenga attraverso un procedimento non unilaterale , affinché sia garantita alla regione stessa la |
| 2000-347.txt | 1185 | 1185 | norma che dispone che con successivo decreto ministeriale si provveda all individuazione dei criteri e delle modalità di selezione del | gettito | delle entrate tributarie previste dal decreto n . 79 del 1997 comporta pertanto la necessità del rinnovo del procedimento di |
| 2000-348.txt | 601 | 601 | riscontro non già come è conforme alla ratio delle clausole di riserva di nuove entrate all erario l invarianza del | gettito | a favore della regione , ma una diminuzione di quest ultimo : il che andrebbe al di là di ciò |
| 2000-348.txt | 645 | 645 | norma di attuazione , quando consente di sottrarre alla regione , per riservarlo a finalità specifiche dello stato , il | gettito | aggiuntivo di entrate tributarie altrimenti spettanti alla regione ( cfr . sentenza n . 198 del 1999 , nonché sentenza |
| 2000-348.txt | 769 | 769 | riserva allo stato di nuove entrate tributarie rappresenta un meccanismo derogatorio , rispetto al principio della attribuzione alla regione del | gettito | dei tributi erariali riscossi nel suo territorio , la cui attuazione incide direttamente sulla effettiva garanzia della autonomia finanziaria della |
| 2000-348.txt | 823 | 823 | , in particolare quando esso comporti stime e valutazioni tecnicamente complesse in vista della ripartizione fra stato e regione del | gettito | dei medesimi tributi , si attui mediante procedimenti non unilaterali , ma che contemplino una partecipazione della regione ( sentenza |
| 2000-348.txt | 1144 | 1144 | altre materie anche non tributarie . il comma 22 stabilisce che ” le tariffe delle tasse automobilistiche devono fornire un | gettito | equivalente a quello delle stesse tasse automobilistiche vigenti al 31 dicembre 1997 ” , maggiorato di un importo pari a |
| 2000-348.txt | 1245 | 1245 | sua volta il comma 23 prevede un trasferimento di somme a favore della regione sardegna a compensazione della perdita di | gettito | derivante dall abolizione della tassa sulle concessioni governative per le patenti di guida . la regione ricorrente lamenta che il |
| 2000-348.txt | 1330 | 1330 | di preesistenti tributi di spettanza regionale ; e che non sia prevista alcuna forma di compensazione per la perdita di | gettito | a favore della regione siciliana , analoga a quella prevista a favore della regione sardegna dal comma 23 . 5 |
| 2000-348.txt | 1396 | 1396 | , altre comportano minori entrate . per quanto riguarda in particolare le entrate derivanti dalle tasse automobilistiche ( il cui | gettito | riscosso nella regione siciliana è di spettanza di quest ultima ) , la stessa disposizione impone di configurarne le nuove |
| 2000-348.txt | 1432 | 1432 | impone di configurarne le nuove tariffe , ai sensi del comma 16 , in modo tale da fornire ” un | gettito | equivalente ” a quello delle stesse tasse vigenti al 31 dicembre 1997 , maggiorato di un importo pari a quello |
| 2000-348.txt | 1555 | 1555 | maggiori entrate nette al bilancio dello stato per almeno 100 miliardi di lire ” , esso non può riferirsi al | gettito | delle tasse automobilistiche , di spettanza regionale , perché ciò sarebbe in contraddizione con il criterio di invarianza del gettito |
| 2000-348.txt | 1575 | 1575 | gettito delle tasse automobilistiche , di spettanza regionale , perché ciò sarebbe in contraddizione con il criterio di invarianza del | gettito | stabilito nella prima parte del medesimo comma 22 . le maggiori entrate attese sono dunque quelle derivanti da misure incidenti |
| 2000-348.txt | 1689 | 1689 | sardegna dal comma 23 . quest ultima , infatti , non usufruisce , a differenza della regione siciliana , del | gettito | delle tasse automobilistiche riscosse nel suo territorio , onde la soppressione della tassa sulle concessioni governative per le patenti ( |
| 2000-348.txt | 1730 | 1730 | già devoluta pro quota invece , alla regione ) avrebbe prodotto , senza la compensazione prevista , una diminuzione di | gettito | . tale effetto non si produce invece per la regione siciliana , garantita dal criterio di invarianza del gettito delle |
| 2000-348.txt | 1749 | 1749 | di gettito . tale effetto non si produce invece per la regione siciliana , garantita dal criterio di invarianza del | gettito | delle tasse automobilistiche ( riscosse dalla regione ) previsto dallo stesso comma 22 , e la cui applicazione tiene conto |
| 2000-348.txt | 1850 | 1850 | delle modalità di accertamento nonché della misura dell aliquota , commisurata alla rumorosità degli aeromobili , e stabilendo che il | gettito | dell imposta sia assegnato nell anno successivo ” allo stato di previsione degli assessorati regionali per essere destinato , con |
| 2000-348.txt | 1995 | 1995 | aereo , di competenza statale , e disciplinato dallo stato come gli altri tributi erariali . è solo il suo | gettito | che è devoluto alle regioni , e dunque anche alla regione siciliana , per un utilizzo vincolato alle finalità precisate |
| 2000-348.txt | 2062 | 2062 | esercitare a sua volta la competenza legislativa di cui essa gode in relazione alla disciplina dei tributi erariali il cui | gettito | è devoluto alla stessa regione . 8 . da ultimo la regione impugna l art . 26 , comma 3 |
| 2000-348.txt | 2331 | 2331 | fra stato e regione siciliana in ordine alla riscossione dei tributi , ma si riferisce alle ipotesi in cui il | gettito | di determinati tributi è ripartito per quote fra stato e regione , limitandosi a precisare che la devoluzione alle regioni |
| 2000-405.txt | 304 | 304 | regioni a statuto speciale e delle province autonome di trento e bolzano per il 1999 si tiene conto del minor | gettito | derivante dall applicazione dell articolo 1 , in relazione agli statuti di autonomia e alle rispettive norme di attuazione “ |
| 2000-405.txt | 354 | 354 | regione in contrasto con le norme statutarie e di attuazione in base alle quali è attribuito alla regione l intero | gettito | dei tributi erariali riscossi nel suo territorio , ad eccezione di alcuni tributi determinati ; infatti , attuandosi la restituzione |
| 2000-405.txt | 392 | 392 | attuandosi la restituzione parziale del contributo mediante compensazione con altre imposte dovute dai contribuenti per il 1998 , il cui | gettito | spetterebbe alla regione , quest ultima verrebbe a perdere tale gettito , mentre i proventi del contributo in precedenza riscosso |
| 2000-405.txt | 403 | 403 | dovute dai contribuenti per il 1998 , il cui gettito spetterebbe alla regione , quest ultima verrebbe a perdere tale | gettito | , mentre i proventi del contributo in precedenza riscosso erano stati versati allo stato , al quale dovrebbe dunque fare |
| 2000-405.txt | 524 | 524 | dettata da tale legge ( art . 28 , comma 16 ) , secondo cui si tiene conto del minor | gettito | risultante a favore delle regioni a statuto speciale in sede di determinazione delle spettanze di queste per il 1999 , |
| 2000-405.txt | 861 | 861 | infatti , che la restituzione parziale del contributo per l europa , tributo straordinario istituito dalla legge statale il cui | gettito | è stato interamente devoluto all erario statale , ai sensi dell art . 3 , comma 216 , della legge |
| 2000-405.txt | 923 | 923 | gravare l onere di tale restituzione , sia pure in parte , sulla regione , che non ha goduto del | gettito | del contributo restituito . la riduzione di gettito a favore della regione , risultante dal meccanismo di compensazione disposto dalla |
| 2000-405.txt | 931 | 931 | pure in parte , sulla regione , che non ha goduto del gettito del contributo restituito . la riduzione di | gettito | a favore della regione , risultante dal meccanismo di compensazione disposto dalla legge impugnata , non consegue infatti ad una |
| 2000-405.txt | 960 | 960 | di compensazione disposto dalla legge impugnata , non consegue infatti ad una modifica della disciplina dei tributi , il cui | gettito | localmente riscosso spetta alla regione , modifica sempre possibile da parte del legislatore statale , salvo valutarne l incidenza sulla |
| 2000-405.txt | 1076 | 1076 | della quale nella determinazione delle spettanze delle regioni a statuto speciale per l anno 1999 si tiene conto del minor | gettito | derivante dalla compensazione operata dai contribuenti ai fini della parziale restituzione del contributo per l europa . tale disposizione , |
| 2000-405.txt | 1689 | 1689 | che riservano allo stato le nuove entrate , derivanti da vari provvedimenti legislativi , pur relative a tributi il cui | gettito | localmente riscosso è di spettanza regionale , devono ogni anno aver luogo operazioni di riparto fra regione e stato del |
| 2000-405.txt | 1710 | 1710 | localmente riscosso è di spettanza regionale , devono ogni anno aver luogo operazioni di riparto fra regione e stato del | gettito | di tributi riscossi nel territorio regionale : in tale sede ben può tenersi conto anche delle entrate spettanti alla regione |
| 2000-405.txt | 1735 | 1735 | territorio regionale : in tale sede ben può tenersi conto anche delle entrate spettanti alla regione a fronte del minor | gettito | derivante dalle operazioni di compensazione in questione . e vale ricordare , a tale proposito , che alla determinazione delle |
| 2000-507.txt | 1176 | 1176 | automobilistiche destinate ad essere fissate , con nuovi criteri , ai sensi del precedente comma 16 ” devono fornire un | gettito | equivalente a quello delle stesse tasse automobilistiche vigenti al 31 dicembre 1997 ” , comprese le maggiorazioni già disposte dall |
| 2000-507.txt | 1363 | 1363 | tasse automobilistiche , devolute interamente alle regioni ordinarie , sono disciplinate in modo tale da assicurare alle regioni stesse un | gettito | superiore al passato , perché compensativo anche del gettito di imposte soppresse , già di pertinenza statale : e ciò |
| 2000-507.txt | 1372 | 1372 | sono disciplinate in modo tale da assicurare alle regioni stesse un gettito superiore al passato , perché compensativo anche del | gettito | di imposte soppresse , già di pertinenza statale : e ciò anche senza tener conto della facoltà di incremento delle |
| 2000-507.txt | 1492 | 1492 | della regione non si fonda su alcun elemento oggettivo ; i margini di variabilità e di imprevedibilità dell andamento del | gettito | sono fisiologici in ogni tributo , e del resto sussistono anche per il tributo l accisa sulla benzina cui si |
| 2000-507.txt | 1545 | 1545 | disciplina dettata dal legislatore statale sia configurata in modo tale da esporre le regioni al rischio di una perdita di | gettito | . senza dire che , come questa corte più volte ha statuito ( cfr . sentenze nn . 123 del |
| 2000-507.txt | 1681 | 1681 | che , pur trattandosi di una tassa ” ambientale ” , le regioni non siano chiamate a compartecipare al relativo | gettito | , e che questo non sia destinato ad interventi di prevenzione o risanamento ambientale , in violazione dell esigenza costituzionale |
| 2000-507.txt | 1809 | 1809 | abbiano anche effetti di incentivo o disincentivo di condotte , rispettivamente favorevoli o pregiudizievoli per l ambiente ; né il | gettito | di tali tributi deve necessariamente essere devoluto , in tutto o in parte , alle regioni . le censure mosse |
| 2000-507.txt | 1840 | 1840 | o in parte , alle regioni . le censure mosse dalla regione in ordine alla devoluzione e all impiego del | gettito | della nuova tassa si risolvono pertanto in una critica politica alle scelte del legislatore statale , irrilevanti nella sede del |
| 2000-507.txt | 1986 | 1986 | degli aeromobili , e della sua riscossione è demandata ad un regolamento ( peraltro non ancora emanato ) . il | gettito | dell imposta sarà assegnato nell anno successivo ” allo stato di previsione degli assessorati regionali per essere destinato , con |
| 2000-507.txt | 2136 | 2136 | disciplina ad atti normativi statali . la definizione di imposta ” regionale ” sta solo ad indicare che il suo | gettito | , riscosso nell ambito della regione in relazione al traffico aereo negli aeroscali compresi nel rispettivo territorio , è devoluto |
| 2000-98.txt | 231 | 231 | alla regione delle entrate tributarie erariali riscosse nell ambito del territorio regionale , le ” nuove entrate tributarie il cui | gettito | sia destinato con apposite leggi alla copertura di oneri diretti a soddisfare particolari finalità contingenti o continuative dello stato specificate |
| 2000-98.txt | 313 | 313 | di tributi esistenti , ma non le entrate derivanti da altri interventi legislativi incidenti sulla base imponibile e quindi sul | gettito | di tributi esistenti , onde sarebbero illegittime le norme impugnate che riservano all erario , genericamente , le entrate derivanti |
| 2000-98.txt | 596 | 596 | d.p.r . n . 1074 del 1965 , a tenore del quale le singole leggi statali possono appunto destinare il | gettito | di ” nuove entrate tributarie ” a finalità contingenti o continuative dello stato specificate nelle stesse leggi . e non |
| 2000-98.txt | 733 | 733 | sede applicativa , sorgesse controversia circa il carattere di ” nuova entrata tributaria ” attribuibile a questo o a quel | gettito | , sarà in quella sede , e con gli strumenti ad essa appropriati ivi compreso , se del caso , |
| 2000-98.txt | 904 | 904 | espressa previsione dell art . 2 del d.p.r . n . 1074 del 1965 , può fare , destinando il | gettito | di tali entrate alle finalità specificate nella legge medesima . in realtà il rinvio ad un decreto ministeriale concerne solo |
| 2000-98.txt | 949 | 949 | modalità di attuazione ” della clausola di riserva : cioè la statuizione dei criteri tecnici da adottare per determinare il | gettito | aggiuntivo derivante dalle altre disposizioni della legge , per definirne l entità in ciascun esercizio finanziario , e per dividere |
| 2000-98.txt | 972 | 972 | dalle altre disposizioni della legge , per definirne l entità in ciascun esercizio finanziario , e per dividere operativamente il | gettito | riservato allo stato da quello che resta attribuito alla regione . non a caso , le stesse norme impugnate rinviano |
| 2000-98.txt | 1009 | 1009 | stesse norme impugnate rinviano al decreto per stabilire tali modalità solo ” ove necessarie ” : cioè in quanto il | gettito | aggiuntivo e riservato allo stato non risulti già in base alle ordinarie emergenze contabili dei bilanci dello stato e della |
| 2000-98.txt | 1035 | 1035 | non risulti già in base alle ordinarie emergenze contabili dei bilanci dello stato e della regione . la determinazione del | gettito | riservato e l applicazione della clausola di riserva sono agevoli quando si tratti di un tributo di nuova istituzione ; |
| 2000-98.txt | 1156 | 1156 | legislative incidenti , anziché sulle aliquote , sulla estensione della base imponibile dei tributi , la determinazione in concreto del | gettito | derivante dalle nuove norme , in ciascuno degli esercizi finanziari interessati , può non essere affatto agevole , e richiedere |
| 2000-98.txt | 1188 | 1188 | , può non essere affatto agevole , e richiedere operazioni tecnicamente complesse di stima e di valutazione della provenienza del | gettito | medesimo . la complessità tecnica di tali operazioni risulta confermata dalle relazioni dell amministrazione finanziaria statale acquisite in via istruttoria |
| 2000-98.txt | 1271 | 1271 | , e pure acquisito agli atti a seguito dell istruttoria . essa risulta accresciuta quando le misure produttive di nuovo | gettito | siano previste da una molteplicità di provvedimenti legislativi e da una molteplicità di disposizioni contenute nella stessa legge che dispone |
| 2000-98.txt | 1475 | 1475 | statale , rispetto al principio , sancito dalla norma di attuazione dello statuto , della attribuzione alla regione dell intero | gettito | dei tributi erariali ( eccettuati alcuni ) riscossi nell ambito del territorio regionale ; la loro attuazione incide pertanto direttamente |
| 2000-98.txt | 1907 | 1907 | essere sufficiente a salvaguardare tempestivamente i diritti della regione ; dall altro lato , anche la valutazione ex post dei | gettiti | che si debbano considerare derivanti da singole modifiche della normativa tributaria può presentare aspetti di complessità tecnica , non dissimilmente |
| 2001-156.txt | 3490 | 3490 | identificazione sia perciò richiesta tra i soggetti passivi dell imposta ed i beneficiari dei servizi pubblici al cui finanziamento il | gettito | è , in parte , destinato . |
| 2001-288.txt | 173 | 173 | del ministro delle finanze 23 dicembre 1997 ( modalità di attuazione delle riserve all erario dal 1 gennaio 1997 del | gettito | derivante dagli interventi in materia di entrate finanziarie della regione sicilia , emanati dal 1992 ) , sottoposto al giudizio |
| 2001-288.txt | 294 | 294 | . 1074 del 1965 , che detta norme di attuazione dello statuto in materia finanziaria , stabilendo che l intero | gettito | dei tributi erariali ( con alcune eccezioni ) riscosso nel territorio della regione sicilia spetta alla regione medesima , salve |
| 2001-288.txt | 321 | 321 | eccezioni ) riscosso nel territorio della regione sicilia spetta alla regione medesima , salve le nuove entrate tributarie il cui | gettito | sia destinato con apposite leggi alla copertura di oneri diretti a soddisfare finalità contingenti o continuative dello stato specificate nelle |
| 2001-288.txt | 602 | 602 | . poiché le clausole di riserva in questione costituiscono un meccanismo di deroga alla regola della spettanza alla regione del | gettito | dei tributi erariali ( salve alcune eccezioni ) riscosso nel territorio della medesima , e poiché dunque la loro attuazione |
| 2001-66.txt | 791 | 791 | meccanismo di riscossione lascia infatti del tutto impregiudicata la titolarità in capo alle varie amministrazioni del diritto a percepire il | gettito | , secondo le norme che disciplinano il riparto delle entrate . contrariamente a quanto asserito dalla ricorrente , resta intatto |
| 2001-66.txt | 820 | 820 | delle entrate . contrariamente a quanto asserito dalla ricorrente , resta intatto l obbligo di riversamento nelle casse regionali del | gettito | di spettanza della regione : del resto , le stesse norme di attuazione dello statuto siciliano ( art . 4 |
| 2001-66.txt | 1618 | 1618 | 8 ) . invero , la considerazione del particolare regime previsto in sicilia per la destinazione e la riscossione del | gettito | dei tributi erariali consente una lettura del nuovo testo degli artt . 8 e 9 del d.lgs . n . |
| 2002-133.txt | 51 | 51 | ministro del tesoro , 23 dicembre 1997 ( modalità di attuazione delle riserve all erario dal 1 gennaio 1997 del | gettito | derivante dagli interventi in materia di entrate finanziarie della regione sicilia , emanati dal 1992 ) , lamentando la violazione |
| 2002-133.txt | 124 | 124 | . 1074 . il decreto impugnato riporta anzitutto , nelle tabelle dell allegato a , le previsioni degli incrementi di | gettito | di imposte derivanti per gli anni 1997 , 1998 e 1999 dall applicazione di dieci provvedimenti legislativi , emanati dal |
| 2002-133.txt | 447 | 447 | la possibilità di riservare allo stato solo ” nuove ” entrate tributarie ) , così sottraendo alla regione quote di | gettito | tributario ad essa spettanti . la regione chiede pertanto l annullamento del decreto impugnato ” nella parte in cui sottrae |
| 2002-133.txt | 481 | 481 | impugnato ” nella parte in cui sottrae alla regione siciliana , con effetto dal 1 gennaio 1997 , quote di | gettito | tributario arbitrariamente incluse tra le nuove entrate riservate all erario statale , in forza dei provvedimenti normativi di cui il |
| 2002-133.txt | 622 | 622 | . 13 del d.l . n . 384 del 1992 , si sia erroneamente considerato il permanere di un maggior | gettito | conseguente alle disposizioni in tema di indeducibilità dell ilor dal reddito complessivo soggetto a irpef e a irpeg , pur |
| 2002-133.txt | 671 | 671 | primo tempo ridotta nella sua portata , e quindi soppressa ; c ) che si sia erroneamente computato un maggior | gettito | dell iva derivante dalla modifica delle accise su determinati prodotti , derivando tale gettito da un ampliamento della base imponibile |
| 2002-133.txt | 685 | 685 | si sia erroneamente computato un maggior gettito dell iva derivante dalla modifica delle accise su determinati prodotti , derivando tale | gettito | da un ampliamento della base imponibile dell iva , il che non consentirebbe di considerarlo riservato all erario statale ; |
| 2002-255.txt | 192 | 192 | indirette , riscosse nell ambito del suo territorio , ad eccezione delle ” nuove entrate tributarie ” , il cui | gettito | sia destinato dalla legge alla copertura di oneri diretti a soddisfare particolari finalità contingenti o continuative dello stato , specificate |
| 2002-255.txt | 449 | 449 | . 288 del 2001 secondo il quale l attuazione del meccanismo di deroga al principio di attribuzione alla regione del | gettito | dei tributi erariali localmente riscossi deve avvenire attraverso un procedimento non unilaterale affinché sia garantita alla regione stessa la possibilità |
| 2002-255.txt | 502 | 502 | evidente che l esigenza di complesse operazioni di valutazione tecnico finanziaria ai fini del riparto tra stato e regione dei | gettiti | in questione postuli ” la necessità di procedimenti che assicurino una doverosa forma di partecipazione e consultazione della regione stessa |
| 2002-271.txt | 578 | 578 | economica ha poco o nulla a che fare ” essendo la regolarità del versamento del tributo funzionale ad interessi di | gettito | dell amministrazione ( che potrebbero essere soddisfatti con l imposizione di una soprattassa o penalita ) e non già ad |
| 2003-296.txt | 1216 | 1216 | nell anno precedente » . in definitiva , alle regioni a statuto ordinario è stato attribuito dal legislatore statale il | gettito | della tassa , unitamente all attività amministrativa connessa alla sua riscossione , nonché un limitato potere di variazione dell importo |
| 2003-297.txt | 622 | 622 | nell anno precedente » . in definitiva , alle regioni a statuto ordinario è stato attribuito dal legislatore statale il | gettito | della tassa , unitamente all attività amministrativa connessa alla sua riscossione , nonché un limitato potere di variazione dell importo |
| 2003-311.txt | 678 | 678 | piemonte e della regione veneto , osservando che il legislatore statale , pur attribuendo alle regioni ad autonomia ordinaria il | gettito | della tassa unitamente ad un limitato potere di variazione dell importo originariamente stabilito , nonché l attività amministrativa relativa alla |
| 2003-334.txt | 392 | 392 | le variazioni in aumento di una o più aliquote dei tributi medesimi , in misura tale che l incremento di | gettito | copra integralmente il predetto disavanzo ( comma 5 ) ; b ) di conseguenza , entro il 31 ottobre di |
| 2003-92.txt | 395 | 395 | precedente comma 1 , derivanti dall emersione del lavoro irregolare , e che , in relazione alle stime del maggior | gettito | così determinato , viene disposta , a decorrere dal 2002 , la riduzione delle imposte come previsto dal medesimo comma |
| 2003-92.txt | 1132 | 1132 | dell irpef , sopravvive , invece , la censura secondo la quale “ il considerare riservato allo stato il conseguente | gettito | ” risultante dall aumento delle basi imponibili per effetto delle disposizioni sull emersione “ comporta un pregiudizio economico per la |
| 2003-92.txt | 1257 | 1257 | alla regione tutte le entrate riscosse nell ambito del proprio territorio “ ad eccezione delle nuove entrate tributarie il cui | gettito | sia destinato con apposite leggi alla copertura di oneri diretti a soddisfare particolari finalità contingenti o continuative dello stato specificate |
| 2003-92.txt | 1300 | 1300 | medesime ” . infatti , non si tratta nella specie di “ nuove entrate ” , considerato che il maggior | gettito | in questione deriva in relazione ai contratti di riallineamento retributivo di cui all art . 116 della legge n . |
| 2003-92.txt | 1633 | 1633 | anche per il caso in cui , in sede di applicazione della normativa , dovessero in concreto rilevarsi riduzioni del | gettito | di sua spettanza , poiché , appunto , in tal caso , ben potrà provvedersi attraverso regolazioni contabili per far |
| 2003-92.txt | 2132 | 2132 | in compensazione , ai sensi del medesimo articolo . con ciò , secondo la ricorrente , verrebbe indebitamente decurtato il | gettito | dei tributi di pertinenza della stessa regione , con pregiudizio dell autonomia finanziaria di quest ultima . inoltre , tale |
| 2003-92.txt | 2155 | 2155 | di pertinenza della stessa regione , con pregiudizio dell autonomia finanziaria di quest ultima . inoltre , tale decurtazione del | gettito | determinerebbe una discriminazione arbitraria ed ingiusta ai danni della stessa regione e violerebbe l art . 3 della costituzione . |
| 2003-92.txt | 2644 | 2644 | finanziaria n . 388 del 2000 . tale disposizione , nel prevedere una compartecipazione dei comuni ad una quota del | gettito | irpef , territorialmente imputabile alla regione in forza del domicilio fiscale dei contribuenti , prefigurerebbe un attribuzione ai comuni della |
| 2003-92.txt | 2670 | 2670 | regione in forza del domicilio fiscale dei contribuenti , prefigurerebbe un attribuzione ai comuni della regione siciliana di quote di | gettito | tributario spettanti alla regione medesima , violando , in tal modo , le norme statutarie e di attuazione dello statuto |
| 2003-92.txt | 2892 | 2892 | esse , alla regione siciliana , l attuazione delle disposizioni in materia di compartecipazione dei comuni ad una quota del | gettito | irpef territorialmente imputabile in forza del domicilio fiscale dei contribuenti . le modifiche intervenute riguardano prevalentemente il comma 3 del |
| 2003-92.txt | 3066 | 3066 | in questione , prefigurando una riduzione delle risorse di propria competenza per l attuazione della compartecipazione dei comuni siciliani al | gettito | irpef senza indicare i mezzi con cui fare fronte al nuovo onere , determinerebbe uno squilibrio dei conti pubblici della |
| 2003-97.txt | 174 | 174 | , sono relative ad una fase interna e meramente provvisoria del procedimento di versamento dallo stato alla regione siciliana del | gettito | tributario ad essa spettante e riscosso dall amministrazione finanziaria statale ai sensi del d.lgs . 19 novembre 1998 , n |
| 2003-97.txt | 373 | 373 | riscossione lascia ( … ) del tutto impregiudicata la titolarità in capo alle varie amministrazioni del diritto a percepire il | gettito | , secondo le norme che disciplinano il riparto delle entrate ” e nella successiva sentenza n . 156 del 2002 |
| 2003-97.txt | 444 | 444 | propria competenza ” . ovviamente , resta impregiudicato che la regione siciliana , al termine dei procedimenti di versamento dei | gettiti | e di conguaglio rispetto alle somme provvisoriamente devolute ad essa , possa eventualmente contestare errori od inesattezze nelle sedi amministrative |
| 2004-103.txt | 613 | 613 | 130 miliardi di lire per il 1999 e di 135 miliardi di lire per il 2000 , quale stima del | gettito | dell acconto iva spettante alla regione siciliana , “ salvo successivo conguaglio ” . affermare che gli acconti iva sono |
| 2004-103.txt | 1463 | 1463 | nel senso di avere corso , quale effetto di cassa , nello stesso esercizio finanziario in relazione al quale il | gettito | tributario si determina , e cioè nel mese di dicembre degli esercizi finanziari di riferimento . ma , come sopra |
| 2004-241.txt | 151 | 151 | alle regioni la potestà impositiva per i tributi propri , quale è l irap , spettando alle regioni il relativo | gettito | ; b ) con l art . 117 , quarto comma , della costituzione , che prevede la competenza legislativa |
| 2004-241.txt | 574 | 574 | locali ( imposta della pubblicità ed altri tributi locali , addizionale comunale e regionale irpef e compartecipazione dei comuni al | gettito | irpef ) , questa corte ha precisato i presupposti necessari affinché il nuovo disegno costituzionale dell art . 119 cost |
| 2004-241.txt | 682 | 682 | , altresì , una disciplina transitoria . quindi i tributi di cui già oggi la legge dello stato destina il | gettito | , in tutto o in parte , agli enti autonomi , e per i quali la stessa legge riconosce già |
| 2004-29.txt | 119 | 119 | dalla relativa legge di conversione 23 novembre 2001 , n . 409 nella parte in cui riserva allo stato il | gettito | di imposte sostitutive correlate all emersione di basi imponibili , destinandolo al fondo di cui all art . 5 della |
| 2004-29.txt | 454 | 454 | ambito del suo territorio , dirette o indirette , comunque denominate , ad eccezione delle nuove entrate tributarie il cui | gettito | sia destinato con apposite leggi alla copertura di oneri diretti a soddisfare particolari finalità contingenti o continuative dello stato specificate |
| 2004-29.txt | 503 | 503 | da tener presente che l art . 1 della legge n . 383 del 2001 , nel prevedere che il | gettito | delle entrate sostitutive è destinato al fondo di cui all art . 5 della legge finanziaria n . 388 del |
| 2004-29.txt | 612 | 612 | le norme dei rispettivi statuti ” . ne consegue che , per quanto riguarda la sicilia , la confluenza del | gettito | delle imposte sostitutive al fondo di cui all art . 5 della citata legge n . 388 del 2000 non |
| 2004-29.txt | 815 | 815 | artt . 3 e 81 , quarto comma , della costituzione , in quanto istituisce un regime di riparto del | gettito | fiscale per entrate che sono invece proprie della regione e inoltre non prevede un adeguato momento procedurale atto a garantire |
| 2004-29.txt | 878 | 878 | agevole osservare che , per le ragioni sopra dette , non si pone un problema di riparto , essendo il | gettito | delle imposte sostitutive di cui all art . 1 della legge n . 383 del 2001 di spettanza regionale , |
| 2004-29.txt | 1239 | 1239 | quale lo stato può disporre in merito alla disciplina sostanziale dei tributi da esso istituiti , anche se il correlativo | gettito | sia di spettanza regionale ( sentenza n . 311 del 2003 ) , purché non sia gravemente alterato il rapporto |
| 2004-306.txt | 430 | 430 | 15 dicembre 1997 , n . 446 , hanno , per le regioni a statuto ordinario , attribuito il relativo | gettito | dal 1 gennaio 1999 alle province ove hanno sede i pubblici registri automobilistici in cui sono iscritti i veicoli o |
| 2004-306.txt | 532 | 532 | 2 , ne discenderebbe che , a decorrere dall entrata in vigore di tale legge , nel territorio regionale il | gettito | dell imposta è attribuito alle province . 2 . 2 . – queste conclusioni contrastano con lo statuto siciliano e |
| 2004-306.txt | 630 | 630 | ) hanno interpretato la regola statutaria desumendo da essa un sistema di finanziamento sostanzialmente basato sulla devoluzione alla regione del | gettito | dei tributi erariali riscossi nel suo territorio ( sentenza n . 111 del 1999 ) . ma ha anche precisato |
| 2004-306.txt | 710 | 710 | il luogo fisico in cui avviene l operazione contabile della riscossione . esso tende infatti ad assicurare alla regione il | gettito | derivante dalla “ capacità fiscale ” che si manifesta nel suo territorio , e cioè dai rapporti tributari che sono |
| 2004-306.txt | 906 | 906 | n . 66 del 2001 ) . è perciò infondata la tesi dello stato , che correla la spettanza del | gettito | alla regione ad un ristretto criterio di territorialità della riscossione . 2 . 3 . – del pari prive di |
| 2004-306.txt | 987 | 987 | , in una controversia in cui la regione siciliana deduceva – sul presupposto che ad essa fosse già devoluto il | gettito | del tributo erariale “ trasferito ” alle province – che la nuova disciplina avrebbe comportato la riduzione dei trasferimenti dello |
| 2004-306.txt | 1022 | 1022 | comportato la riduzione dei trasferimenti dello stato agli enti locali siciliani e la perdita da parte della regione del corrispondente | gettito | , con complessiva diminuzione delle risorse a disposizione del sistema delle autonomie in sicilia . la corte – senza contestare |
| 2004-306.txt | 1078 | 1078 | . 446 del 1997 – ha rilevato che l art . 61 , comma 4 , limita il trasferimento del | gettito | del tributo stesso « con riferimento alle province delle regioni a statuto ordinario » , e che l art . |
| 2004-306.txt | 1168 | 1168 | autonomie speciali e gli enti locali al fine di mantenere il necessario equilibrio finanziario » . la generale attribuzione del | gettito | operata dal decreto legislativo n . 446 del 1997 non comporta , relativamente alla regione siciliana , che quelle in |
| 2004-306.txt | 1300 | 1300 | le linee di cui alla citata sentenza n . 138 del 1999 , l attribuzione e la distribuzione del relativo | gettito | alle province regionali : così incidendo non sui rapporti finanziari tra regione e stato , ma solo su quelli tra |
| 2004-37.txt | 162 | 162 | n . 388 del 2000 in tema di addizionale comunale e provinciale all irpef e di compartecipazione dei comuni al | gettito | dell irpef . 2 . la presente pronunzia riguarda le sole questioni ora indicate , restando riservata a separate pronunce |
| 2004-37.txt | 555 | 555 | i principi di coordinamento della finanza pubblica e del sistema tributario ” , ed inoltre ” dispongono di compartecipazioni al | gettito | di tributi erariali riferibile al loro territorio ” ( secondo comma ) . le risorse derivanti da tali fonti , |
| 2004-37.txt | 937 | 937 | di tributi sostanzialmente governati dallo stato . anche i tributi di cui già oggi la legge dello stato destina il | gettito | , in tutto o in parte , agli enti autonomi , e per i quali la stessa legge riconosce già |
| 2004-37.txt | 3631 | 3631 | ) , costituisce un entrata tributaria istituita e fondamentalmente disciplinata dalla legge statale , anche se devoluta , quanto al | gettito | , agli enti locali con riguardo ai redditi prodotti nei rispettivi territori . l art . 1 , comma 2 |
| 2004-37.txt | 4051 | 4051 | stato , resta , in linea di principio , nella disponibilità del legislatore statale disciplinare le modalità della attribuzione del | gettito | . è vero che la istituzione e la disciplina dell addizionale sono state finalizzate sia a fornire agli enti locali |
| 2004-37.txt | 4191 | 4191 | . n . 360 del 1998 ) . in tal modo la logica di una compartecipazione degli enti locali al | gettito | ( sia pure ” riferibile al loro territorio ” : art . 119 , secondo comma , ultimo periodo , |
| 2004-37.txt | 4295 | 4295 | un tributo riscosso da ciascun ente nel proprio territorio , spostandolo verso quello di un riparto fra gli enti del | gettito | del tributo . tuttavia , ciò non è sufficiente a determinare una sostanziale alterazione in pejus dell autonomia finanziaria di |
| 2004-37.txt | 4508 | 4508 | . 67 istituiva per l anno 2002 , per i comuni delle regioni a statuto ordinario , una compartecipazione al | gettito | dell irpef nella misura del 4,5 per cento del riscosso in conto competenza affluente al bilancio dello stato per il |
| 2004-37.txt | 4578 | 4578 | distribuito territorialmente in funzione del domicilio fiscale . i trasferimenti erariali a ciascun comune erano ridotti in misura pari al | gettito | spettante della compartecipazione ( comma 4 ) . il comma 5 regolava le modalità di erogazione della compartecipazione , in |
| 2004-37.txt | 4757 | 4757 | n . 388 del 2000 . inoltre , in particolare , le nuove norme stabiliscono che per il 2002 il | gettito | è ripartito tra i comuni ” sulla base dei dati statistici più recenti ” forniti dal ministero dell economia ( |
| 2004-37.txt | 4886 | 4886 | si limita a spostare al 2002 2003 i riferimenti temporali per gli adempimenti , invariati , relativi all erogazione del | gettito | della compartecipazione ai comuni . la regione ricorrente sostiene che lo stesso rinvio al 2004 della cessazione del regime transitorio |
| 2004-37.txt | 5032 | 5032 | della costituzione , che basa l autonomia finanziaria degli enti locali su tributi ed entrate proprie e sulla compartecipazione al | gettito | di tributi erariali riferibili al loro territorio . 17 . le questioni non sono fondate . è ben vero che |
| 2004-37.txt | 5169 | 5169 | criterio può apparire più facilmente giustificabile ai fini del riparto di quella che è configurata chiaramente come una compartecipazione al | gettito | del tributo erariale . infine , in ordine alla riduzione della compartecipazione nei limiti dei trasferimenti erariali spettanti ai comuni |
| 2004-37.txt | 5225 | 5225 | 67 , comma 4 , della legge n . 388 del 2000 prevedeva la riduzione dei trasferimenti a compensazione del | gettito | della compartecipazione di cui fruiscono i comuni , mantenendo l invarianza dell onere per lo stato : onde la nuova |
| 2004-37.txt | 5280 | 5280 | l ammontare della compartecipazione attribuita a quello dei trasferimenti da ridurre , anche quando questi spettassero in misura inferiore al | gettito | della compartecipazione teoricamente prevista a favore del singolo comune . |
| 2004-381.txt | 188 | 188 | 3 , comma 1 , lettera a ) , stabilendo modifiche alla disciplina dell irap , con conseguente riduzione del | gettito | ( art . 5 ) e prevedendo varie misure di condono fiscale applicabili alla stessa irap ( art . 6 |
| 2004-381.txt | 874 | 874 | il quale lo stato può disporre in merito alla disciplina dei tributi da esso istituiti , anche se il correlativo | gettito | sia di spettanza regionale ( sentenza n . 311 del 2003 ) , purchè non sia alterato il rapporto tra |
| 2004-381.txt | 1632 | 1632 | su cui permane la potestà statale di disciplinarli , dall altro lato , pur potendo comportare una indiretta diminuzione di | gettito | a favore degli enti territoriali , non risultano tali , ancora una volta , da compromettere la complessiva capacità finanziaria |
| 2004-381.txt | 1714 | 1714 | regioni , delle province e dei comuni , deducendo che devono essere definiti “ tributi propri ” quelli il cui | gettito | spetti integralmente alle regioni . la censura è infondata . a prescindere dal fatto che la definizione è enunciata “ |
| 2004-381.txt | 1804 | 1804 | senso del nuovo art . 119 , quelli stabiliti dalle regioni con propria legge e non anche quelli il cui | gettito | sia “ attribuito ” alle regioni , ma siano stati istituiti con legge statale ( v . sentenze n . |
| 2004-431.txt | 882 | 882 | intervento sul tributo che , o per modificazione delle aliquote o per variazioni delle agevolazioni previste , comporti un minor | gettito | per le regioni , dovrebbe essere accompagnato da misure compensative per la finanza regionale , la quale – diversamente – |
| 2004-431.txt | 966 | 966 | effetto di plurime disposizioni , contenute nella stessa legge finanziaria oggetto di impugnazione principale o in altre leggi , il | gettito | complessivo destinato alla finanza regionale non subisca riduzioni . né , d altra parte , risulta dimostrato ( o meglio |
| 2005-21.txt | 1114 | 1114 | espressione del principio della generalità dell obbligo contributivo ) , perché , con la norma denunciata , a parità di | gettito | complessivo dell imposta nel settore privato , il minor gettito derivante dall applicazione , in favore dei soggetti operanti nel |
| 2005-21.txt | 1124 | 1124 | perché , con la norma denunciata , a parità di gettito complessivo dell imposta nel settore privato , il minor | gettito | derivante dall applicazione , in favore dei soggetti operanti nel settore agricolo e delle cooperative della piccola pesca e loro |
| 2005-21.txt | 1873 | 1873 | delegato di garantire una certa continuità tra il precedente e il nuovo regime , soprattutto in termini redistributivi e di | gettito | . in particolare , le ragioni poste a base della differenziazione sono riconducibili ai seguenti princìpi e criteri direttivi fissati |
| 2005-21.txt | 1930 | 1930 | finanza pubblica ) : a ) l aliquota base dell imposta deve essere fissata in misura tale da rendere il | gettito | equivalente complessivamente a quello dei tributi e contributi soppressi ( art . 3 , comma 143 , lettera e ) |
| 2005-21.txt | 2020 | 2020 | 143 , lettera f ) ; c ) sempre nella fase transitoria , deve essere attuata una graduale sostituzione del | gettito | dei tributi da sopprimere , al fine di evitare carenze e sovrapposizioni nei flussi finanziari dello stato , delle regioni |
| 2005-21.txt | 2892 | 2892 | . la seconda è disposta invece in generale , per settori di attività , in considerazione della diversa entità del | gettito | della nuova imposta rispetto a quello virtualmente ritraibile dai tributi e contributi soppressi , così da modulare nel tempo ( |
| 2005-21.txt | 3225 | 3225 | art . 6 della legge n . 488 del 1999 ) , in modo da assicurare in ogni caso i | gettiti | in aumento per gli anni dal 2000 al 2002 , indicati dallo stesso comma 19 e corrispondenti alle riduzioni di |
| 2005-21.txt | 3319 | 3319 | transitorietà , limitandosi a consentire temporanei interventi correttivi sulle aliquote , in caso di errori nelle previsioni di aumento di | gettito | . 8 . – in riferimento al secondo profilo delle questioni ( prospettato in tre delle quattro ordinanze di rimessione |
| 2005-21.txt | 3620 | 3620 | settori ad aliquota maggiorata ) . non v è , perciò , alcuna correlazione biunivoca tra il differenziale virtuale di | gettito | complessivo nei settori ad aliquota agevolata ed il differenziale virtuale di gettito complessivo nei settori ad aliquota maggiorata . il |
| 2005-21.txt | 3632 | 3632 | alcuna correlazione biunivoca tra il differenziale virtuale di gettito complessivo nei settori ad aliquota agevolata ed il differenziale virtuale di | gettito | complessivo nei settori ad aliquota maggiorata . il decreto istitutivo dell irap non offre alcun elemento normativo a sostegno della |
| 2005-266.txt | 1201 | 1201 | . 281 del 1970 . tale disposizione , al fine di garantire alle regioni a statuto ordinario la continuità del | gettito | derivante dall applicazione delle previgenti tasse sulle concessioni regionali , fissa il criterio direttivo , secondo cui « nel caso |
| 2005-335.txt | 679 | 679 | da considerarsi statale e non proprio della regione , senza che rilevi , in contrario , la devoluzione del relativo | gettito | alle regioni ( in questo senso , ex plurimis , sentenze n . 241 , n . 381 , n |
| 2005-397.txt | 645 | 645 | e disciplina il tributo speciale per il deposito in discarica dei rifiuti solidi ( comma 24 ) , devolvendone il | gettito | alle regioni ed alle province ( comma 27 ) e stabilendo che l ammontare dell imposta sia fissato , entro |
| 2005-397.txt | 776 | 776 | senso di cui al vigente art . 119 cost . , senza che in contrario rilevino né l attribuzione del | gettito | alle regioni ed alle province , né le determinazioni espressamente attribuite alla legge regionale dalla citata norma statale ( sentenza |
| 2005-455.txt | 2040 | 2040 | legislative concernenti la cosiddetta tassa automobilistica regionale , il legislatore statale , pur attribuendo alle regioni ad autonomia ordinaria il | gettito | della tassa ed un limitato potere di variazione dell importo originariamente stabilito , oltre che l attività amministrativa concernente la |
| 2005-462.txt | 431 | 431 | dal legislatore statale un limitato , autonomo potere normativo di variazione dell importo delle tasse stesse , oltre che il | gettito | ed ogni potestà amministrativa connessa alla loro riscossione , al loro rimborso e all applicazione delle sanzioni , ferma restando |
| 2005-72.txt | 625 | 625 | quale viene disciplinato , tra l altro , il versamento delle imposte dai contribuenti allo stato ed il riversamento del | gettito | tributario da parte dello stato agli enti ai quali spetta , in tutto o in parte , quel gettito . |
| 2005-72.txt | 644 | 644 | del gettito tributario da parte dello stato agli enti ai quali spetta , in tutto o in parte , quel | gettito | . tale sistema prevede , per quanto qui rileva , che le somme dovute agli enti destinatari del gettito , |
| 2005-72.txt | 663 | 663 | quel gettito . tale sistema prevede , per quanto qui rileva , che le somme dovute agli enti destinatari del | gettito | , tra cui la regione siciliana , vengano ad essi riversate soltanto dopo che un apposita struttura di gestione centralizzata |
| 2005-72.txt | 751 | 751 | l intervento dell indicata struttura di gestione e non ne condiziona l operato ) , non incidono sulla spettanza del | gettito | e non sono idonei a ledere le prerogative costituzionali della regione siciliana in materia finanziaria . conseguentemente , rimangono impregiudicate |
| 2005-72.txt | 852 | 852 | illustrativa e nella pubblica udienza , ha riconosciuto il regolare accreditamento in suo favore delle somme ad essa spettanti sul | gettito | dei tributi in questione . |
| 2005-73.txt | 424 | 424 | atti impugnati , abbia la natura di “ entrata tributaria erariale ” indicata tra le condizioni richieste per attribuirne il | gettito | alla regione siciliana dall art . 2 , primo comma , del d.p.r . n . 1074 del 1965 , |
| 2005-73.txt | 880 | 880 | regolare le modalità di versamento del contributo unificato , senza incidere sull assegnazione della quota spettante alla regione siciliana del | gettito | correlativo , e a disciplinare un aspetto esecutivo del procedimento di riscossione del contributo , con efficacia esterna solo nei |
| 2005-73.txt | 963 | 963 | hanno effetti meramente organizzativi , interni all amministrazione , che non si estendono alla successiva fase procedimentale dell attribuzione del | gettito | . l inidoneità degli atti impugnati a ledere le prerogative costituzionali della regione siciliana in materia finanziaria lascia , conseguentemente |
| 2005-73.txt | 994 | 994 | costituzionali della regione siciliana in materia finanziaria lascia , conseguentemente , impregiudicate le pretese regionali in ordine alla titolarità del | gettito | suddetto ed all eventuale mancato rispetto degli evocati parametri costituzionali da parte dello stato ( vedi , in termini analoghi |
| 2006-02.txt | 1096 | 1096 | di cui al vigente art . 119 cost . ) , senza che in contrario rilevino né l attribuzione del | gettito | alle regioni ed alle province , né le determinazioni espressamente attribuite alla legge regionale dal citato decreto legislativo ( v |
| 2006-155.txt | 398 | 398 | se più favorevoli » . secondo la ricorrente , siffatto intervento legislativo determinerebbe , nel suo complesso , un minor | gettito | dell irap e dell imposta sul reddito ( da stimarsi , a regime , in circa 6,5 miliardi ) , |
| 2006-155.txt | 434 | 434 | circa 6,5 miliardi ) , con rilevanti riflessi sulla finanza regionale , le cui entrate fondamentali fanno appunto affidamento sul | gettito | di dette imposte . per contro , la stessa legge n . 311 del 2004 prevederebbe « numerose misure compensative |
| 2006-155.txt | 559 | 559 | . 869 , e successive modificazioni » ) , proprio al fine di attenuare « l effetto di riduzione del | gettito | fiscale » determinato dalle norme censurate « e mantenere in equilibrio il bilancio statale » . in definitiva , ciò |
| 2006-155.txt | 652 | 652 | una pura e semplice riduzione di entrata di notevole entità , non compensata affatto dall aumento di imposte al cui | gettito | la regione stessa non partecipa » . le disposizioni denunciate sarebbero , quindi , illegittime e lesive non già per |
| 2006-155.txt | 1775 | 1775 | , avrebbe dovuto contemplare , a fronte di misure , quali quelle dettate dalle disposizioni denunciate , che riducono il | gettito | fiscale derivante da imposte dirette ( irap ed ire ) , anche misure compensative in favore della regione che su |
| 2006-155.txt | 1797 | 1797 | derivante da imposte dirette ( irap ed ire ) , anche misure compensative in favore della regione che su quel | gettito | fa affidamento per finanziare la realizzazione dei propri compiti . un siffatto intervento correttivo si sarebbe reso ancor più necessario |
| 2006-155.txt | 1845 | 1845 | legge n . 311 del 2004 ha ritenuto di compensare la diminuzione delle predette entrate fiscali attraverso l aumento del | gettito | di numerose imposte indirette , di ciò beneficiando , però , soltanto lo stato . è alla luce di tale |
| 2006-155.txt | 2096 | 2096 | che ogni intervento , modificativo di un tributo il quale , in ragione di siffatta modificazione , comporti un minor | gettito | per le regioni , debba « essere accompagnato da misure compensative per la finanza regionale , la quale – diversamente |
| 2006-155.txt | 2204 | 2204 | effetto di plurime disposizioni , contenute nella stessa legge finanziaria oggetto di impugnazione principale o in altre leggi , il | gettito | complessivo destinato alla finanza regionale non subisca riduzioni » . del resto , questa corte ha affermato più volte ( |
| 2006-155.txt | 2373 | 2373 | dalla regione friuli venezia giulia , tanto più che nel ricorso si richiamano solo talune delle quote di compartecipazione al | gettito | fiscale che l art . 49 dello statuto riconosce alla regione , ma si tace su quelle ulteriori quote compartecipative |
| 2006-155.txt | 2427 | 2427 | sostenuto dalla medesima ricorrente – lo stato avrebbe fatto affidamento per compensare , almeno in parte , la riduzione del | gettito | fiscale derivante dalla manovra incidente sulle imposte dirette . alla luce di tali considerazioni , la proposta questione di legittimità |
| 2006-334.txt | 440 | 440 | difesa erariale circa l inammissibilità del ricorso per la mancanza della richiesta di dichiarazione di non spettanza allo stato del | gettito | del prelievo erariale unico . tale richiesta si desume agevolmente , infatti , dalla rivendicazione di detto gettito alla regione |
| 2006-334.txt | 458 | 458 | stato del gettito del prelievo erariale unico . tale richiesta si desume agevolmente , infatti , dalla rivendicazione di detto | gettito | alla regione , espressamente avanzata nel ricorso stesso ( sulla possibilità di desumere la richiesta di non spettanza da altri |
| 2006-334.txt | 582 | 582 | , quest ultima , contrariamente a quanto sostenuto dall avvocatura generale dello stato , nulla prevede circa la destinazione del | gettito | del prelievo erariale unico , e pertanto la regione non avrebbe avuto interesse a censurarla . deve essere poi respinta |
| 2006-334.txt | 784 | 784 | impugnati , abbia la natura di “ entrata tributaria erariale ” , indicata tra le condizioni richieste per attribuirne il | gettito | alla regione siciliana dall art . 2 , primo comma , del d.p.r . n . 1074 del 1965 , |
| 2006-334.txt | 1467 | 1467 | dell ente confliggente . contrariamente a quanto sostenuto dalla regione siciliana , gli atti oggetto del conflitto non attribuiscono il | gettito | del prelievo erariale unico allo stato , ma si limitano a fornire istruzioni sulle modalità di versamento delle imposte . |
| 2006-334.txt | 1560 | 1560 | quale viene disciplinato , tra l altro , il versamento delle imposte dai contribuenti allo stato ed il riversamento del | gettito | tributario da parte dello stato agli enti ai quali spetta , in tutto o in parte , quel gettito . |
| 2006-334.txt | 1579 | 1579 | del gettito tributario da parte dello stato agli enti ai quali spetta , in tutto o in parte , quel | gettito | . tale sistema prevede , per quanto qui rileva , che le somme dovute agli enti destinatari del gettito , |
| 2006-334.txt | 1598 | 1598 | quel gettito . tale sistema prevede , per quanto qui rileva , che le somme dovute agli enti destinatari del | gettito | , tra cui la regione siciliana , vengano ad essi riversate soltanto dopo che un apposita struttura di gestione centralizzata |
| 2006-334.txt | 1666 | 1666 | l intervento dell indicata struttura di gestione e non ne condiziona l operato ) , non incidono sulla spettanza del | gettito | e non sono idonei a ledere le prerogative costituzionali della regione siciliana in materia finanziaria . conseguentemente , rimangono impregiudicate |
| 2006-412.txt | 955 | 955 | senso di cui al vigente art . 119 cost . , senza che in contrario rilevino né l attribuzione del | gettito | alle regioni ed alle province , né le determinazioni espressamente attribuite alla legge regionale dalla citata norma statale ( sentenze |
| 2006-413.txt | 392 | 392 | senso di cui al vigente art . 119 cost . , senza che in contrario rilevino né l attribuzione del | gettito | alle regioni ed alle province , né le determinazioni espressamente attribuite alla legge regionale dalla citata norma statale ( sentenze |
| 2007-193.txt | 951 | 951 | ( sentenza n . 37 del 2004 ) l attribuzione alle regioni , in tutto o in parte , del | gettito | di imposte statali , non ne altera la natura erariale ( quanto all addizionale irpef , sentenza n . 381 |
| 2007-202.txt | 1118 | 1118 | muovono dal presupposto interpretativo che le norme censurate creano e disciplinano un fondo statale , alimentato da una quota del | gettito | dell imposta sul reddito relativo al 2005 e destinato al finanziamento : a ) delle attività “ sociali ” svolte |
| 2007-276.txt | 229 | 229 | impartire le opportune disposizioni e adottare i provvedimenti necessari al fine di consentire l acquisizione al bilancio regionale » del | gettito | dei tributi indicati nelle note stesse , « assegnando un termine di trenta giorni per il riscontro » ; b |
| 2007-276.txt | 579 | 579 | siciliana . nessuna norma dell ordinamento attribuisce , infatti , a tale inerzia il significato di diniego della spettanza del | gettito | dei tributi oggetto delle istanze regionali . la stessa ricorrente ammette , del resto , che questo significato di silenzio |
| 2007-350.txt | 1569 | 1569 | cui deve attenersi il legislatore delegato alla revisione dell imposta sulle scommesse , « il mantenimento del livello complessivo del | gettito | » , nonostante le modifiche e le abrogazioni apportate alla precedente normativa fiscale in materia . ciò comporta che le |
| 2007-350.txt | 1605 | 1605 | . ciò comporta che le norme delegate devono essere interpretate nel senso che la quota di prelievo , influendo sul | gettito | dell imposta unica , dovrà essere determinata in misura tale da non compromettere la suddetta invarianza del livello del gettito |
| 2007-350.txt | 1625 | 1625 | gettito dell imposta unica , dovrà essere determinata in misura tale da non compromettere la suddetta invarianza del livello del | gettito | complessivo . nell àmbito di tale limite generale , l entità del finanziamento del coni trova l ulteriore limite quantitativo |
| 2007-350.txt | 1851 | 1851 | proposizioni diversificate , che dovranno ispirare l attività del legislatore delegato . tra queste si colloca il mantenimento complessivo del | gettito | anche mediante la rimodulazione dell attuale sistema di imposizione e distribuzione degli introiti derivanti dal totocalcio , dal totogol o |
| 2007-451.txt | 399 | 399 | competenze legislative concernenti la tassa automobilistica regionale , il legislatore statale , pur attribuendo alle regioni ad autonomia ordinaria il | gettito | della tassa ed un limitato potere di variazione dell importo originariamente stabilito , oltre che l attività amministrativa concernente la |
| 2007-451.txt | 501 | 501 | artt . 117 , quarto comma , e 119 , secondo comma , cost . , dal momento che il | gettito | della tassa è stato “ attribuito ” alle regioni , ma la disciplina di detto tributo non rientra nella competenza |
| 2008-102.txt | 3290 | 3290 | coordinamento è quello realizzato attraverso princípi che fissino un determinato rapporto percentuale ( in termini di base imponibile o di | gettito | ) tra tributi statali e tributi regionali o locali ; oppure ripartiscano tra i diversi livelli di governo i presupposti |
| 2008-102.txt | 11864 | 11864 | i soggetti esclusi già contribuiscono alle finanze regionali pagando imposte sui redditi riscosse nel territorio della regione , il cui | gettito | è a questa attribuito per i sette decimi in base all art . 8 , lettera a ) , dello |
| 2008-102.txt | 12132 | 12132 | applicazione possano apportarsi eccezioni estranee alla logica impositiva del tributo medesimo , come sono quelle basate sulla circostanza che il | gettito | dei tributi pagati da chi ha domicilio fiscale in sardegna è destinato a finanziare la tutela ambientale e lo sviluppo |
| 2008-102.txt | 12207 | 12207 | rilevate incongruenze dell imposta medesima . in ogni caso , l obiezione fondata sull asserita equiparabilità tra le quote di | gettito | delle imposte sui redditi attribuite alla regione e il gettito del prelievo immobiliare regionale non giustifica certamente l esclusione delle |
| 2008-102.txt | 12217 | 12217 | l obiezione fondata sull asserita equiparabilità tra le quote di gettito delle imposte sui redditi attribuite alla regione e il | gettito | del prelievo immobiliare regionale non giustifica certamente l esclusione delle persone nate in sardegna e dei loro coniugi e figli |
| 2008-102.txt | 26231 | 26231 | “ comunale ” , come sostenuto dalla difesa erariale ) . e precisa , al comma 18 , che il | gettito | dell imposta riscosso da ciascun comune è attribuito alla regione per il 50 per cento , « ai fini dell |
| 2008-102.txt | 26648 | 26648 | residenti in sardegna , perché questi ultimi , diversamente dai residenti , non solo non sopportano alcun prelievo il cui | gettito | sia specificamente diretto ai suddetti fini , ma , con il loro soggiorno nella regione in coincidenza con il periodo |
| 2008-102.txt | 26687 | 26687 | il periodo di maggior afflusso turistico , causano costi pubblici aggiuntivi rispetto a quelli programmabili dalla regione in base al | gettito | delle imposte già corrisposte dai soggetti residenti . i soggiornanti non residenti , perciò , incidono anche sulla complessiva sostenibilità |
| 2008-145.txt | 1249 | 1249 | sede centrale fuori da tale territorio , « sono trasferite alla regione » – « simmetricamente » al trasferimento del | gettito | di tale imposta – anche le « competenze previste dallo statuto sino ad ora esercitate dallo stato » , e |
| 2008-145.txt | 2385 | 2385 | « retrocessione alla regione siciliana di una percentuale non inferiore al 20 e non superiore al 50 per cento del | gettito | delle accise sui prodotti petroliferi immessi in consumo nel territorio regionale » ; stabilisce che tale retrocessione « aumenta simmetricamente |
| 2008-145.txt | 3115 | 3115 | attuazione di cui al comma 831 » , è riconosciuta alla regione siciliana la retrocessione di una certa quota del | gettito | delle accise sui prodotti petroliferi immessi in consumo nel territorio regionale ( primo periodo ) ; b ) « tale |
| 2008-145.txt | 3251 | 3251 | all individuazione di quelle misure percentuali di concorso regionale alla spesa sanitaria discendenti dalla prevista simmetria rispetto alla quota di | gettito | da devolvere , mentre rientra viceversa tra i suoi compiti il definire , tra gli altri , anche tutti i |
| 2008-145.txt | 3336 | 3336 | le disposizioni denunciate – nel rimettere alle norme di attuazione statutaria la disciplina della retrocessione di una certa quota del | gettito | delle accise – devono essere interpretate nel senso che esse si limitano a individuare l àmbito delle modifiche da apportare |
| 2008-213.txt | 217 | 217 | del 2006 , in effetti , prevede la specifica iscrizione al bilancio per l anno 2006 di quota parte del | gettito | delle compartecipazioni tributarie spettanti alla regione per gli anni 2013 , 2014 e 2015 , per complessivi 1 miliardo e |
| 2009-216.txt | 293 | 293 | a norma dell art . 117 , secondo comma , lettera e ) , cost . la circostanza che il | gettito | sia in gran parte destinato alle regioni e che alcune funzioni di riscossione siano loro affidate non fa venir meno |
| 2009-238.txt | 2148 | 2148 | ridisciplinare il suddetto prelievo comunale , ha individuato nel « costo di erogazione del servizio » il limite massimo di | gettito | , « al netto delle entrate derivanti dal recupero e dal riciclaggio dei rifiuti sotto forma di materiali o energia |
| 2009-238.txt | 9084 | 9084 | unica sostanziale differenza sul punto tra i due prelievi si riduce al fatto che , mentre per la tarsu il | gettito | deve corrispondere ad un ammontare compreso tra l intero costo del servizio ed un minimo costituito da una percentuale di |
| 2009-238.txt | 9137 | 9137 | . 61 , comma 1 , del d.lgs . n . 507 del 1993 ) ; per la tia il | gettito | deve , invece , assicurare sempre l integrale copertura del costo dei servizi ( art . 49 del d.lgs . |
| 2009-298.txt | 3189 | 3189 | art . 119 cost . , affermando che , per gli enti locali , tale lesione deriverebbe dalla riduzione del | gettito | dell ici disposta dall art . 1 del decreto legge n . 93 del 2008 . tale prospettazione è sufficiente |
| 2009-298.txt | 4777 | 4777 | per il tramite di norme di dettaglio , senza che ciò implichi violazione dell autonomia tributaria delle regioni destinatarie del | gettito | ( ex plurimis : sentenze n . 168 del 2008 ; n . 451 del 2007 e n . 296 |
| 2009-298.txt | 4852 | 4852 | corte , la modificazione di un tributo disposta nell esercizio della suddetta potestà legislativa esclusiva statale e comportante un minor | gettito | per le regioni e gli enti locali non esige che debba essere accompagnata da misure pienamente compensative per la finanza |
| 2009-298.txt | 4925 | 4925 | quale esse trovano collocazione , ben potendosi verificare che , per effetto di plurime disposizioni [ … ] , il | gettito | complessivo destinato alla finanza regionale non subisca riduzioni » ( sentenze n . 155 del 2006 e n . 431 |
| 2009-334.txt | 485 | 485 | , perché stabilisce che i versamenti a favore delle province autonome – comprensivi di quelli a titolo di devoluzione del | gettito | di tributi erariali – debbono avvenire nelle contabilità speciali infruttifere ad esse intestate presso le sezioni di tesoreria provinciale dello |
| 2009-334.txt | 1364 | 1364 | ambito del suo territorio , dirette o indirette , comunque denominate , ad eccezione delle nuove entrate tributarie il cui | gettito | sia destinato con apposite leggi alla copertura di oneri diretti a soddisfare particolari finalità contingenti o continuative dello stato specificate |
| 2009-74.txt | 241 | 241 | speciale , che attribuiscono alla regione , al fine di garantirne l autonomia finanziaria , i « sei decimi del | gettito | dell imposta sul reddito delle persone fisiche » riscosse nel territorio della regione stessa e l art . 1 , |
| 2009-74.txt | 645 | 645 | ritenute piú opportune [ … ] la verifica e la risoluzione di [ … ] anomalie dell attuale andamento del | gettito | , come , a mero titolo esemplificativo , quella che fa uscire dal precitato ambito i redditi dei cittadini del |
| 2009-74.txt | 1001 | 1001 | tale obiettivo , il successivo art . 49 le attribuisce la « quota fissa » dei « sei decimi del | gettito | dell imposta sul reddito delle persone fisiche » ( primo comma , numero 1 ) riscossa nel territorio della regione |
| 2009-74.txt | 1248 | 1248 | del citato decreto legislativo di attuazione dello statuto ) , il quale invece , nell àmbito dei sei decimi del | gettito | dell irpef , non pone alcun limite a detto ammontare . l accoglimento della questione riferita agli artt . 48 |
| 2010-115.txt | 250 | 250 | maggio 2008 e n . 9645 del 24 luglio 2008 , aveva richiesto « l acquisizione al bilancio regionale del | gettito | » delle imposte indirette disciplinate dal decreto legislativo 26 ottobre 1995 , n . 504 ( testo unico delle disposizioni |
| 2010-115.txt | 395 | 395 | d.lgs . n . 504 del 1995 tali imposte debbono essere qualificate non piú « di produzione » ( con | gettito | riservato , quindi , allo stato , ai sensi del secondo comma dell art . 36 dello statuto e del |
| 2010-115.txt | 436 | 436 | secondo comma dell art . 2 delle norme di attuazione statutaria ) , ma « sul consumo » , con | gettito | spettante alla regione ; c ) con le note impugnate , il ministero dell economia e delle finanze aveva respinto |
| 2010-115.txt | 466 | 466 | impugnate , il ministero dell economia e delle finanze aveva respinto la suddetta richiesta , negando la spettanza regionale del | gettito | delle suddette imposte , sul rilievo che : c . 1 . ) l imposta sul gas naturale costituisce soltanto |
| 2010-115.txt | 497 | 497 | 1 . ) l imposta sul gas naturale costituisce soltanto una nuova denominazione dell imposta sul metano , il cui | gettito | è attribuito espressamente allo stato dal combinato disposto dell art . 2 delle norme di attuazione statutaria e del numero |
| 2010-115.txt | 610 | 610 | con la conseguenza che ogni accisa va considerata « alla stessa stregua delle imposte di produzione » , il cui | gettito | è attribuito allo stato dall art . 36 , secondo comma , dello statuto . la ricorrente conclude chiedendo che |
| 2010-115.txt | 674 | 674 | evocati parametri , ed annulli tali atti , nella parte in cui viene da essi negata la spettanza regionale del | gettito | delle suddette imposte indirette , « maturate nell ambito del territorio della regione siciliana » . 2 . i proposti |
| 2010-115.txt | 727 | 727 | dallo stesso ministero , e prospettano i medesimi motivi di impugnazione , chiedendo il riconoscimento della spettanza alla regione del | gettito | delle stesse imposte indirette . tali elementi di connessione inducono a disporre la riunione dei giudizi , perché questi siano |
| 2010-115.txt | 785 | 785 | stato emanare le note impugnate dalla regione . 3.1 . va premesso che i conflitti riguardano esclusivamente l attribuzione del | gettito | delle accise sul gas naturale , carbone , lignite e coke divenute esigibili nell àmbito del territorio della regione siciliana |
| 2010-115.txt | 820 | 820 | àmbito del territorio della regione siciliana . al riguardo , la normativa statutaria riserva in via generale allo stato il | gettito | delle « imposte di produzione » ( art . 36 , secondo comma , dello statuto regionale ; art . |
| 2010-115.txt | 1229 | 1229 | come si è già accennato , l art . 36 , secondo comma , dello statuto attribuisce allo stato il | gettito | delle « imposte di produzione » ed il secondo comma dell art . 2 delle correlative norme di attuazione ribadisce |
| 2010-115.txt | 1372 | 1372 | rispettivamente , i proventi del monopolio tabacchi spettanti allo stato e varie « entrate tributarie ed extratributarie doganali il cui | gettito | è di spettanza regionale » vengono menzionati alcuni tributi denominati « imposte sul consumo » . da tale ricognizione normativa |
| 2010-115.txt | 1522 | 1522 | nella elencazione tassativa della tabella d ) annessa alle norme di attuazione , secondo gli ordinari criteri di riparto del | gettito | . anche per le imposte non rientranti né nella nozione di « imposte di produzione » né nell elenco contenuto |
| 2010-115.txt | 1555 | 1555 | imposte di produzione » né nell elenco contenuto nella tabella d ) si applicano i diversi criteri di riparto del | gettito | tra stato e regione stabiliti dalle altre norme statutarie e di attuazione statutaria . 3.2.2 . né a tale conclusione |
| 2010-115.txt | 1763 | 1763 | univoca distinzione dogmatica tra imposte di produzione e imposte sul consumo , sulla base della quale riservare alla regione il | gettito | di tutte le imposte sul consumo , ma ha solo voluto attribuire alla regione medesima quei tributi che erano denominati |
| 2010-115.txt | 1902 | 1902 | d ) annessa a tali norme sia di per sé idonea ad introdurre un importante criterio generale di riparto del | gettito | tributario tra stato e regione , basato sulla distinzione tra imposte di produzione e imposte sul consumo , senza che |
| 2010-115.txt | 1973 | 1973 | intento del legislatore delle norme di attuazione statutaria era solo quello , eminentemente pratico , di fondare il riparto del | gettito | tributario tra stato e regione su un criterio sicuro ed efficiente quale quello della distinzione tra la categoria generale delle |
| 2010-115.txt | 3086 | 3086 | . n . 26 del 2007 , attuativo della direttiva n . 2003 / 96 / ce , il cui | gettito | è rivendicato dalla regione siciliana , con riferimento al gas naturale , al carbone , alla lignite ed al coke |
| 2010-115.txt | 3518 | 3518 | prodotti energetici hanno la loro genesi storica nelle previgenti accise sugli oli minerali e sul gas metano , il cui | gettito | , in quanto imposte di fabbricazione , spettava indubbiamente allo stato , in forza dello stesso statuto regionale ( circostanza |
| 2010-115.txt | 4033 | 4033 | . 3.3 . le suddette argomentazioni testuali , storiche e sistematiche convergono univocamente , dunque , nell evidenziare che il | gettito | delle accise sui prodotti energetici introdotte dal d.lgs . n . 26 del 2007 e rivendicato dalla ricorrente è riservato |
| 2010-115.txt | 4089 | 4089 | , secondo comma , dello statuto e 2 , secondo comma , delle correlative norme di attuazione , trattandosi di | gettito | relativo a « imposte di produzione » . di conseguenza , deve escludersi che lo stato , negando alla regione |
| 2010-115.txt | 4121 | 4121 | deve escludersi che lo stato , negando alla regione siciliana , con le note ministeriali impugnate , l attribuzione del | gettito | relativo alle suddette accise , abbia invaso la sfera di competenza costituzionale della regione medesima . |
| 2010-116.txt | 158 | 158 | 27685 2007 / dpf / uff , con la quale lo stato ha negato alla regione siciliana l attribuzione del | gettito | dei tributi erariali il cui presupposto d imposta si sia verificato nell àmbito del territorio regionale , ma il cui |
| 2010-116.txt | 248 | 248 | « l emanazione delle opportune disposizioni e l adozione dei provvedimenti necessari per consentire l acquisizione al bilancio regionale del | gettito | [ . . . ] : a ) dell imposta sulle assicurazioni di cui alla legge 29 ottobre 1961 , |
| 2010-116.txt | 359 | 359 | versata dai depositi periferici di vendita dei generi di monopolio ubicati in sicilia e , piú in generale , del | gettito | di tale imposta sulle operazioni imponibili il cui presupposto si realizzi in sicilia ; c ) dell imposta sugli interessi |
| 2010-116.txt | 857 | 857 | ambito del suo territorio , dirette o indirette , comunque denominate , ad eccezione delle nuove entrate tributarie il cui | gettito | sia destinato con apposite leggi alla copertura di oneri diretti a soddisfare particolari finalità contingenti o continuative dello stato specificate |
| 2010-116.txt | 1451 | 1451 | visto , sull assunto interpretativo che lo statuto regionale e le correlative norme di attuazione attribuiscono alla regione stessa il | gettito | di tutti i tributi erariali , in qualsiasi modo denominati , il cui presupposto d imposta si sia verificato nell |
| 2010-116.txt | 1639 | 1639 | ha affermato che la normativa statutaria siciliana e le correlative norme attuative utilizzano , quale generale criterio di riparto del | gettito | dei tributi erariali tra stato e regione siciliana , il criterio del luogo della realizzazione del presupposto e , quindi |
| 2010-116.txt | 1865 | 1865 | dello statuto » ( sent . n . 138 del 1999 ) , prevedono l « attribuzione alla regione del | gettito | della maggior parte dei tributi erariali , riscosso nel territorio regionale , [ . . . ] , fermo restando |
| 2010-116.txt | 2013 | 2013 | cui si ” maturano ” le fattispecie di riscossione dei tributi , comporta che , ai fini del riparto del | gettito | dei tributi erariali tra stato e regione siciliana , l evocato art . 4 delle medesime norme di attuazione deve |
| 2010-116.txt | 2392 | 2392 | l intento del legislatore delle norme di attuazione statutaria era quello , eminentemente pratico , di fondare il riparto del | gettito | tributario tra stato e regione su un criterio generale sicuro ed efficiente , agevolmente ricavabile dalla legge quale quello del |
| 2010-116.txt | 2951 | 2951 | soltanto funzione di salvaguardia della corretta applicazione del sistema . posto infatti che in base alla normativa testè ricordata il | gettito | di un tributo erariale spetti alla regione e non allo stato , in quanto riscuotibile nel territorio della prima , |
| 2010-116.txt | 3795 | 3795 | fisico in cui avviene l operazione contabile della riscossione . esso tende , infatti , ad assicurare alla regione il | gettito | derivante dalla ” capacità fiscale ” che si manifesta nel suo territorio , e cioè dai rapporti tributari che sono |
| 2010-116.txt | 4027 | 4027 | dalle suindicate pronunce e di dover riaffermare , al riguardo , la sopra delineata ricostruzione del sistema di riparto del | gettito | tributario tra stato e regione siciliana , confermativa di quella evidenziata dalle sopra richiamate sentenze n . 81 e n |
| 2010-116.txt | 4376 | 4376 | realizzazione del presupposto di imposta non era necessario per giungere alla conclusione della spettanza alle province della regione siciliana del | gettito | relativo al conflitto di attribuzione tra enti deciso con quella pronuncia , cioè del gettito dell imposta sulle assicurazioni sulla |
| 2010-116.txt | 4391 | 4391 | province della regione siciliana del gettito relativo al conflitto di attribuzione tra enti deciso con quella pronuncia , cioè del | gettito | dell imposta sulle assicurazioni sulla responsabilità civile per la circolazione dei veicoli , « dovuta dagli assicuratori che hanno il |
| 2010-116.txt | 4497 | 4497 | quel giudizio , veniva in rilievo il decreto legislativo 15 dicembre 1997 , n . 446 , che attribuisce il | gettito | di tale imposta alle province nei cui pubblici registri sono iscritti i veicoli assicurati e demanda la sua attuazione , |
| 2010-116.txt | 4564 | 4564 | riprodotto la norma statale in una propria legge regionale , ma lo stato si era ugualmente rifiutato di attribuire il | gettito | dell imposta alle province siciliane , nel caso di assicuratori aventi il domicilio fiscale o la rappresentanza fuori del territorio |
| 2010-116.txt | 4614 | 4614 | assicurative rilasciate per veicoli iscritti in pubblici registri delle province siciliane . l illegittimità del rifiuto statale di corrispondere il | gettito | , tuttavia , derivava non già dalla normativa statutaria della regione siciliana , ma dalla stessa legge statale . infatti |
| 2010-116.txt | 4664 | 4664 | o la rappresentanza fuori dal territorio siciliano , la riscossione dell imposta viene effettuata fuori dalla sicilia ed il relativo | gettito | spetterebbe allo stato , in base al sopra ricordato art . 2 della normativa di attuazione statutaria . lo stato |
| 2010-116.txt | 4715 | 4715 | 446 del 1997 ( riprodotto , sul punto , dalla legge regionale ) , ha assegnato alle province siciliane tale | gettito | , derogando al suddetto criterio generale di riparto . 2.2.4.2 . tra i precedenti invocati dalla ricorrente , pertanto , |
| 2010-116.txt | 4801 | 4801 | , la corte , rigettando le argomentazioni della regione siciliana ( la quale lamentava che i criteri di ripartizione del | gettito | dell irap tra le varie regioni interessate fossero diversi da quello del luogo della riscossione dell imposta , previsto dall |
| 2010-116.txt | 5294 | 5294 | ai sensi dell art . 4 delle norme di attuazione statutaria , renderebbero irrilevante , ai fini della spettanza del | gettito | alla regione , la dislocazione del locus solutionis fuori dalla sicilia . contrariamente a quanto affermato dalla ricorrente , nella |
| 2010-116.txt | 5526 | 5526 | spettano alla regione le entrate di tutti i tributi erariali riscossi nell àmbito del territorio regionale , discende che il | gettito | dei tributi rivendicati dalla regione ricorrente è di spettanza statale , trattandosi di tributi riscossi fuori dalla regione siciliana e |
| 2010-116.txt | 5578 | 5578 | attuazione statutaria . solo per quanto riguarda l iva concernente i generi di monopolio ( tabacchi ) , il relativo | gettito | deve ritenersi riservato allo stato in forza della normativa statutaria in tema di monopoli , indipendentemente dal luogo della riscossione |
| 2010-116.txt | 5778 | 5778 | già visto , infatti , che per tale imposta , il d.lgs . n . 446 del 1997 attribuisce il | gettito | alle province nei cui pubblici registri sono iscritti i veicoli assicurati ( come confermato dalla sentenza di questa corte n |
| 2010-116.txt | 5893 | 5893 | , con la conseguenza che , nel caso in cui tale domicilio sia situato fuori dal territorio siciliano , il | gettito | del tributo spetta allo stato , in forza del piú volte citato art . 2 delle norme di attuazione statutaria |
| 2010-116.txt | 5929 | 5929 | delle norme di attuazione statutaria . l accertato rilievo esclusivo del luogo della riscossione , ai fini del riparto del | gettito | tributario tra stato e regione , consente di trascurare sia le discussioni dottrinali circa l identificazione del soggetto passivo ( |
| 2010-116.txt | 6019 | 6019 | filiali , agenti con rappresentanza , sede ) . 2.4.2 . la regione rivendica , in secondo luogo , il | gettito | dell imposta sul valore aggiunto ( iva ) , limitatamente alle « operazioni imponibili il cui presupposto si realizzi in |
| 2010-116.txt | 6273 | 6273 | in cui chi è tenuto al versamento dell iva all erario abbia domicilio fiscale fuori dal territorio siciliano , il | gettito | dell imposta spetta allo stato . 2.4.3 . la regione rivendica , in terzo luogo , il gettito dell iva |
| 2010-116.txt | 6291 | 6291 | , il gettito dell imposta spetta allo stato . 2.4.3 . la regione rivendica , in terzo luogo , il | gettito | dell iva versata all erario dai depositi periferici di vendita dei generi di monopolio ( tabacchi ) ubicati nella regione |
| 2010-116.txt | 6672 | 6672 | visto ) riguardano esclusivamente le imposte sui redditi . 2.4.4 . la regione rivendica , in quarto luogo , il | gettito | dell imposta sugli interessi ed altri proventi applicata nei confronti dei titolari di conti correnti o di deposito ai sensi |
| 2010-116.txt | 6916 | 6916 | imposta siano l ente poste italiane o banche che abbiano il proprio domicilio fiscale fuori dal territorio siciliano , il | gettito | del tributo spetta allo stato , ai sensi dell art . 2 delle norme di attuazione statutaria . 2.4.5 . |
| 2010-116.txt | 6947 | 6947 | . 2 delle norme di attuazione statutaria . 2.4.5 . infine , in quinto luogo , la regione rivendica il | gettito | delle « ritenute d acconto operate dalle amministrazioni dello stato o da altri enti pubblici , con sede centrale fuori |
| 2010-116.txt | 7291 | 7291 | questione è posta dalla ricorrente solo per le amministrazioni pubbliche con sede centrale situata fuori dal territorio siciliano , il | gettito | delle ritenute spetta , in tali ipotesi , allo stato e va rigettata , pertanto , la richiesta della regione |
| 2010-123.txt | 2347 | 2347 | tributi regionali cosiddetti ” derivati ” , e cioè i tributi istituiti e disciplinati con legge statale , il cui | gettito | sia attribuito alle regioni . in proposito , la giurisprudenza di questa corte ha costantemente ed espressamente affermato che : |
| 2010-123.txt | 2570 | 2570 | vigente art . 119 cost . , il tributo istituito e regolato da una legge statale , ancorché il relativo | gettito | sia devoluto alla regione stessa ( sentenze n . 298 e n . 216 del 2009 ) ; d ) |
| 2010-182.txt | 276 | 276 | . n . 268 del 1992 prevedono , rispettivamente , che : ( b . 1 . ) « il | gettito | derivante da maggiorazioni di aliquote o dall istituzione di nuovi tributi , se destinato per legge , per finalità diverse |
| 2010-182.txt | 420 | 420 | bis » ( art . 9 ) ; ( b . 2 . ) una quota del previsto incremento del | gettito | tributario , con alcune esclusioni , « può essere destinata » , limitatamente agli esercizi previsti dall accordo relativo alla |
| 2010-182.txt | 502 | 502 | . ) « nella determinazione della quota di cui al comma 6 si tiene conto altresí : a ) dei | gettiti | derivanti da maggiorazioni di aliquote o dall istituzione di nuovi tributi se destinati per legge alla copertura , ai sensi |
| 2010-182.txt | 545 | 545 | . 81 della costituzione , delle spese di cui all art . 9 , nel caso in cui i predetti | gettiti | non risultino contabilizzati distintamente nel bilancio dello stato , o non risultino temporalmente delimitati ; b ) delle spese relative |
| 2010-182.txt | 682 | 682 | condizione prevista dall art . 9 del d.lgs . n . 268 del 1992 , e cioè la destinazione del | gettito | alla copertura di « spese specifiche » , aventi « carattere non continuativo » ed estranee « alle materie regionali |
| 2010-182.txt | 1017 | 1017 | o regolarizzate ( art . 13 del d.l . n . 350 del 2001 ) ; d ) il suo | gettito | è destinato a finanziare la manovra di bilancio per gli anni 2010 e seguenti , « in conformità alle indicazioni |
| 2010-182.txt | 1202 | 1202 | dalla natura tributaria di detto prelievo desumibile dai criteri sostanziali sopra indicati e non certo dalle modalità di contabilizzazione del | gettito | consegue la pertinenza degli evocati parametri , i quali si riferiscono , appunto , alle entrate tributarie . 4 . |
| 2010-182.txt | 1396 | 1396 | delegate alla regione » ( art . 10 bis , comma 1 , lettera b ) ; b ) il | gettito | sia destinato per legge « alla copertura , ai sensi dell art . 81 della costituzione , di nuove specifiche |
| 2010-182.txt | 1447 | 1447 | di competenza della regione o delle province , ivi comprese quelle relative a calamità naturali » ; c ) il | gettito | sia « temporalmente delimitato , nonché contabilizzato distintamente nel bilancio statale e quindi quantificabile » . il denunciato ultimo comma |
| 2010-182.txt | 1518 | 1518 | la norma censurata , disponendo , attraverso il richiamo del comma 3 del successivo art . 16 , che il | gettito | dell imposta sia destinato « all attuazione della manovra di bilancio per gli anni 2010 e seguenti » , persegue |
| 2010-182.txt | 1635 | 1635 | . 16 , comma 3 , richiamato dalla disposizione censurata , il quale stabilisce come visto che la destinazione del | gettito | dell imposta « all attuazione della manovra di bilancio per gli anni 2010 e seguenti » deve avvenire « in |
| 2010-182.txt | 2174 | 2174 | ) richiesta dall evocato art . 9 del d.lgs . n . 268 del 1992 , secondo la quale il | gettito | deve essere « temporalmente delimitato , nonché contabilizzato distintamente nel bilancio statale e quindi quantificabile » , è agevole rilevare |
| 2010-182.txt | 2205 | 2205 | bilancio statale e quindi quantificabile » , è agevole rilevare che anch essa è soddisfatta dalla disposizione impugnata . il | gettito | dell imposta straordinaria sulle attività finanziarie e patrimoniali è , infatti , « temporalmente delimitato » , perché il prelievo |
| 2010-182.txt | 2280 | 2280 | 30 aprile 2010 » ( art . 13 bis , comma 6 , nel testo attualmente vigente ) . il | gettito | stesso è , inoltre , « contabilizzato distintamente » , perché come espressamente disposto dalla norma censurata affluisce « ad |
| 2010-201.txt | 436 | 436 | il « corrispondente aumento » sia dei tributi propri derivati , istituiti e regolati da leggi statali , il cui | gettito | è attribuito alle regioni , sia delle addizionali sulle basi imponibili dei tributi erariali , sia , infine , del |
| 2010-201.txt | 457 | 457 | è attribuito alle regioni , sia delle addizionali sulle basi imponibili dei tributi erariali , sia , infine , del | gettito | derivante dall aliquota media di equilibrio dell addizionale regionale all imposta sul reddito delle persone fisiche , sufficiente ad assicurare |
| 2010-201.txt | 556 | 556 | sinora attribuite alla sicilia » , incidono « sul complesso sistema di definizione dei rapporti tributari finalizzato all attribuzione di | gettito | finanziario al sistema del federalismo fiscale regionale » , perché le soppressioni dei trasferimenti statali di spesa non risultano compensate |
| 2010-201.txt | 580 | 580 | del federalismo fiscale regionale » , perché le soppressioni dei trasferimenti statali di spesa non risultano compensate « con un | gettito | compartecipativo dell iva e dell irpef , che la sicilia ha già come risorse proprie » . ciò determinerebbe , |
| 2010-201.txt | 808 | 808 | finanziamento integrale in base al fabbisogno standard e che esso sia « assicurato dai tributi propri , da compartecipazioni al | gettito | di tributi erariali e regionali , da addizionali a tali tributi » ( art . 11 , lettera b del |
| 2010-201.txt | 837 | 837 | a tali tributi » ( art . 11 , lettera b del comma 1 ) ; b ) « il | gettito | delle compartecipazioni a tributi erariali e regionali » sia « senza vincolo di destinazione » ( art . 11 , |
| 2010-201.txt | 881 | 881 | comma 1 ) ; c ) le spese dei comuni relative alle funzioni fondamentali siano « prioritariamente finanziate » dal | gettito | derivante da una compartecipazione all iva , dal gettito derivante da una compartecipazione all imposta sul reddito delle persone fisiche |
| 2010-201.txt | 890 | 890 | comuni relative alle funzioni fondamentali siano « prioritariamente finanziate » dal gettito derivante da una compartecipazione all iva , dal | gettito | derivante da una compartecipazione all imposta sul reddito delle persone fisiche , dalla imposizione immobiliare ( art . 12 , |
| 2010-201.txt | 929 | 929 | 12 , lettera b del comma 1 ) ; d ) le spese delle province siano prioritariamente finanziate « dal | gettito | derivante da tributi il cui presupposto è connesso al trasporto su gomma e dalla compartecipazione ad un tributo dello stato |
| 2010-201.txt | 978 | 978 | del comma 1 ) . la ricorrente denuncia che tali norme determinano l effetto di una sottrazione di parte del | gettito | tributario spettante alla regione in base all art . 36 dello statuto ed al d.p.r . n . 1074 del |
| 2010-201.txt | 1013 | 1013 | d.p.r . n . 1074 del 1965 . infatti , essendo la regione siciliana già titolare « di tutto il | gettito | dei cespiti tributari secondo il sistema delineato dalle disposizioni richiamate » , parte di esso , secondo gli impugnati princípi |
| 2010-201.txt | 1070 | 1070 | non a carico dello stato , ma della regione stessa , la quale subisce , pertanto , una riduzione del | gettito | tributario , senza alcun meccanismo compensativo . inoltre , tale compartecipazione ai tributi erariali in favore degli enti locali a |
| 2010-201.txt | 1854 | 1854 | attribuite alla sicilia » , poiché incidono « sul complesso sistema di definizione dei rapporti tributari finalizzato all attribuzione di | gettito | finanziario al sistema del federalismo fiscale regionale » . trattasi , all evidenza , di un affermazione che , per |
| 2010-342.txt | 1353 | 1353 | che l applicazione di siffatta clausola di salvaguardia esclude che , per ciò che concerne la regione siciliana , il | gettito | della imposta sostitutiva prevista dalle due norme di legge sopra richiamate , se riscosso nell ambito della regione , possa |
| 2010-342.txt | 1561 | 1561 | attribuzione dell acconto all erario è illegittima , in presenza di disposizioni di rango costituzionale che assegnano alla regione il | gettito | della preesistente imposta . ciò in quanto , diversamente operando , l effetto della disposizione sopravvenuta non sarebbe quello « |
| 2010-342.txt | 1586 | 1586 | ciò in quanto , diversamente operando , l effetto della disposizione sopravvenuta non sarebbe quello « di lasciare invariato il | gettito | per la regione , facendo beneficiare solo lo stato di un aumento di entrate determinato dalla nuova disciplina legislativa ; |
| 2010-342.txt | 1618 | 1618 | aumento di entrate determinato dalla nuova disciplina legislativa ; ma quello di avocare allo stato l intero importo di un | gettito | tributario [ . . . ] in precedenza ripartito fra stato e regioni » ( sentenza n . 198 del |
| 2010-342.txt | 1859 | 1859 | ambito del suo territorio , dirette o indirette , comunque denominate , ad eccezione delle nuove entrate tributarie il cui | gettito | sia destinato con apposite leggi alla copertura di oneri diretti a soddisfare particolari finalità contingenti o continuative dello stato specificate |
| 2010-342.txt | 2253 | 2253 | materia finanziaria , e , dunque , se non quando si tratti di una nuova entrata tributaria , il cui | gettito | sia stato specificamente destinato dalla legge a soddisfare particolari finalità dello stato » . 5 . alla luce di tale |
| 2010-342.txt | 2289 | 2289 | . alla luce di tale ricostruzione , suffragata , altresì , dalla costante prassi formatasi in ordine alla destinazione del | gettito | della più volte ricordata imposta sostitutiva sino alla entrata in vigore della legge n . 191 del 2009 ( né |
| 2010-342.txt | 2358 | 2358 | può essersi formata ) e non sostanzialmente contrastata neppure dalle difese del presidente del consiglio , deve escludersi che il | gettito | della imposta sostitutiva di cui gli artt . 5 e 7 della legge n . 448 del 2001 riscosso , |
| 2010-357.txt | 4052 | 4052 | » . in particolare , detto comma 1 bis va interpretato nel senso che , nell ipotesi in cui il | gettito | di un tributo erariale sia interamente devoluto alla provincia , questa ove la legge statale le consenta una qualche manovra |
| 2010-357.txt | 4136 | 4136 | dalla legge statale . in altri termini , la provincia può operare qualsiasi manovra che possa comportare una riduzione del | gettito | del tributo , diminuendo l aliquota , anche al di sotto dei limiti minimi eventualmente stabiliti dalla legge statale . |
| 2010-357.txt | 4284 | 4284 | che alcune aliquote speciali siano considerate come fisse dalla legge statale ; b ) riguarda quei tributi erariali il cui | gettito | è devoluto alle province autonome , alle quali è lasciata la responsabilità della scelta di una minore entrata tributaria attraverso |
| 2010-357.txt | 4319 | 4319 | di una minore entrata tributaria attraverso la riduzione delle aliquote ; c ) non riguarda quei tributi erariali il cui | gettito | è devoluto alle province autonome , per i quali , invece , lo stato ha ritenuto necessario stabilire solo un |
| 2010-357.txt | 4403 | 4403 | 73 dello statuto d autonomia come sopra interpretato . infatti essa : 1 ) è un tributo erariale il cui | gettito | è devoluto alle province autonome ; 2 ) è disciplinata dai commi 1 e 3 dell art . 16 del |
| 2011-152.txt | 113 | 113 | cartiere ” , di potenziamento e razionalizzazione della riscossione tributaria anche in adeguamento alla normativa comunitaria , di destinazione dei | gettiti | recuperati al finanziamento di un fondo per incentivi e sostegno della domanda in particolari settori ) . la ricorrente assume |
| 2011-152.txt | 318 | 318 | che lo stato ha competenza esclusiva in tema di disciplina di tributi da esso istituiti , anche se il correlativo | gettito | è di spettanza regionale , e che l unico vincolo su di esso gravante è che non sia alterato il |
| 2011-152.txt | 451 | 451 | di legittimità costituzionale delle disposizioni censurate , nella parte in cui stabiliscono la destinazione esclusiva all erario statale del maggior | gettito | che si pretende derivi da tributi erariali riscossi nel territorio regionale , senza che sia necessario dimostrare alcun vulnus effettivo |
| 2011-152.txt | 713 | 713 | nell ambito del territorio , dirette o indirette , comunque denominate , con esclusione delle nuove entrate tributarie il cui | gettito | sia destinato con apposite leggi alla copertura di oneri diretti a soddisfare particolari finalità contingenti o continuative dello stato specificate |
| 2011-152.txt | 1221 | 1221 | dovuto essere riscossi sul territorio regionale che spetta , non solo provvedere al detto recupero , ma anche acquisire il | gettito | da esso derivante , posto che tale gettito , lungi dal costituire frutto di una nuova entrata tributaria erariale , |
| 2011-152.txt | 1229 | 1229 | , non solo provvedere al detto recupero , ma anche acquisire il gettito da esso derivante , posto che tale | gettito | , lungi dal costituire frutto di una nuova entrata tributaria erariale , non è altro che l equivalente del gettito |
| 2011-152.txt | 1249 | 1249 | gettito , lungi dal costituire frutto di una nuova entrata tributaria erariale , non è altro che l equivalente del | gettito | del tributo previsto ( al di fuori dei casi nei quali è concesso il credito d imposta ) , che |
| 2011-152.txt | 1408 | 1408 | parte in cui , senza introdurre entrate nuove ma incidendo su fattispecie già oggetto di tassazione , stabilisce che il | gettito | delle maggiori entrate derivanti dalla definizione agevolata delle controversie di cui ai commi da 2 septies a 2 decies del |
| 2011-152.txt | 1455 | 1455 | destinato in via esclusiva a fondi erariali per specifiche finalità , senza considerare le riconosciute spettanze della regione siciliana sul | gettito | in questione , relativo a quanto riscosso sul proprio territorio . 5.1 . la questione non è fondata . oggetto |
| 2011-152.txt | 1627 | 1627 | soprattutto la precisa individuazione delle controversie , in relazione alle quali è possibile la definizione agevolata , dimostra che il | gettito | delle entrate derivanti dalla eventuale definizione agevolata delle stesse è del tutto svincolato dal presupposto della riscossione , nel territorio |
| 2011-152.txt | 1904 | 1904 | comma 2 octies , che reca la disciplina delle modalità di attuazione della disposta riserva all erario statale del maggior | gettito | derivante dalla definizione agevolata delle controversie di cui ai commi da 2 septies a 2 decies del medesimo art . |
| 2011-152.txt | 2141 | 2141 | apposta la « clausola di riserva all erario » e risulti , tuttavia , complessa la determinazione in concreto del | gettito | derivante dalle nuove norme , anche con riferimento alla distinzione fra gettito derivante dalle « nuove entrate tributarie » e |
| 2011-152.txt | 2153 | 2153 | tuttavia , complessa la determinazione in concreto del gettito derivante dalle nuove norme , anche con riferimento alla distinzione fra | gettito | derivante dalle « nuove entrate tributarie » e gettito derivante dalle « vecchie » entrate tributarie riscosse sul territorio regionale |
| 2011-152.txt | 2162 | 2162 | derivante dalle nuove norme , anche con riferimento alla distinzione fra gettito derivante dalle « nuove entrate tributarie » e | gettito | derivante dalle « vecchie » entrate tributarie riscosse sul territorio regionale . nella specie , come si è già affermato |
| 2011-152.txt | 2189 | 2189 | tributarie riscosse sul territorio regionale . nella specie , come si è già affermato al punto 5.1 . , il | gettito | delle entrate derivanti dalla eventuale definizione agevolata delle richiamate controversie è del tutto svincolato dal presupposto della riscossione , nel |
| 2011-152.txt | 2479 | 2479 | nuova , assegnata allo stato per proprie e preesistenti finalità , senza considerare le riconosciute spettanze della regione siciliana sul | gettito | in questione , relativo a quanto riscosso sul proprio territorio . 7.1 . la questione è fondata . l art |
| 2011-152.txt | 2772 | 2772 | territorio , dirette o indirette , comunque denominate . pertanto , la previsione della esclusiva destinazione a fondi erariali del | gettito | derivante dalla definizione agevolata di tali controversie inerenti alla contestazione di tributi erariali che avrebbero dovuto essere riscossi nel territorio |
| 2011-323.txt | 766 | 766 | da questa corte con la sentenza n . 357 del 2010 nel senso che , nell ipotesi in cui il | gettito | di un tributo erariale sia interamente devoluto alle province , queste , ove la legge statale consenta loro una qualche |
| 2011-323.txt | 920 | 920 | , ad introdurre modifiche anche diverse da quelle indicate dalla legge dello stato e , quindi , ad influire sul | gettito | del tributo erariale ad esse destinato , alla sola condizione che le modifiche apportate non determinino una pressione tributaria maggiore |
| 2011-323.txt | 1067 | 1067 | , infatti , nell introdurre una detrazione dell irap : a ) ha ad oggetto un tributo erariale il cui | gettito | , salve le disposizioni transitorie di cui all art . 26 del d.lgs . n . 446 del 1997 , |
| 2011-323.txt | 1224 | 1224 | aliquote speciali previste dal comma 1 bis dello stesso art . 16 ; c ) comporta necessariamente una diminuzione del | gettito | del tributo e , quindi , rispetta i « limiti delle aliquote superiori definite dalla normativa statale » . la |
| 2011-60.txt | 1151 | 1151 | . 117 , quarto comma , cost . soltanto quei tributi statali per i quali , indipendentemente dalla destinazione del | gettito | , la legge statale consente espressamente alla regione di disporre agevolazioni , nel rigoroso rispetto dei limiti stabiliti dalla legislazione |
| 2012-02.txt | 1124 | 1124 | n . 357 del 2010 , detta disposizione statutaria va interpretata nel senso che , nell ipotesi in cui il | gettito | di un tributo erariale sia interamente devoluto alle province autonome , queste , ove la legge statale consenta loro una |
| 2012-02.txt | 1290 | 1290 | autorizza ad introdurre modifiche anche diverse da quelle indicate dalla legge dello stato e , quindi , ad influire sul | gettito | del tributo erariale ad esse destinato , alla duplice condizione che la legge statale consenta loro di influire sul gettito |
| 2012-02.txt | 1310 | 1310 | gettito del tributo erariale ad esse destinato , alla duplice condizione che la legge statale consenta loro di influire sul | gettito | attraverso modifiche legislative e che tali modifiche non determinino una pressione tributaria maggiore di quella derivante dall applicazione dell aliquota |
| 2012-02.txt | 1489 | 1489 | . 2 del 2006 , n . 381 del 2004 ; ordinanza n . 148 del 2006 ) il cui | gettito | è interamente devoluto alle regioni ( ai sensi dell art . 50 , comma 5 , del d.lgs . n |
| 2012-02.txt | 1568 | 1568 | ) , che consente a dette province di maggiorare l aliquota base ; c ) comportano necessariamente una diminuzione del | gettito | del tributo e , pertanto , rispettano i « limiti delle aliquote superiori definite dalla normativa statale » . dal |
| 2012-135.txt | 618 | 618 | ambito del suo territorio , dirette o indirette , comunque denominate , ad eccezione delle nuove entrate tributarie il cui | gettito | sia destinato con apposite leggi alla copertura di oneri diretti a soddisfare particolari finalità contingenti o continuative dello stato specificate |
| 2012-135.txt | 670 | 670 | infatti , il denunciato combinato disposto si pone in contrasto con gli evocati parametri perché attribuisce allo stato l intero | gettito | della suddetta addizionale erariale della tassa automobilistica regionale senza che ricorrano entrambe le condizioni che il menzionato primo comma dell |
| 2012-135.txt | 922 | 922 | comma 21 ) è rimasta immutata sia perché la censura della regione è rivolta alla prevista riserva allo stato del | gettito | dell addizionale , indipendentemente dall entità dell addizionale stessa e dall importo del suo gettito . ne segue che la |
| 2012-135.txt | 937 | 937 | prevista riserva allo stato del gettito dell addizionale , indipendentemente dall entità dell addizionale stessa e dall importo del suo | gettito | . ne segue che la questione deve ritenersi estesa alla nuova formulazione dell art . 23 , comma 21 , |
| 2012-135.txt | 1005 | 1005 | regione , ricorrono nella specie tutte le condizioni richieste dalla normativa di attuazione statutaria per l attribuzione allo stato del | gettito | dell addizionale erariale della tassa automobilistica riscossa nel territorio della regione siciliana e cioè : a ) la novità dell |
| 2012-135.txt | 1034 | 1034 | territorio della regione siciliana e cioè : a ) la novità dell entrata tributaria ; b ) la destinazione del | gettito | , con apposite leggi , alla copertura di oneri diretti a soddisfare particolari finalità contingenti o continuative dello stato specificate |
| 2012-135.txt | 1178 | 1178 | . 119 della costituzione ) , cioè tra i tributi « istituiti e regolati da leggi statali , il cui | gettito | è attribuito alle regioni » . la contestazione della ricorrente verte esclusivamente sulla sussistenza , nella specie , delle condizioni |
| 2012-135.txt | 1432 | 1432 | sue norme di attuazione riservano nominativamente allo stato . occorre accertare , perciò , se la riserva allo stato del | gettito | del prelievo disposta dalla normativa denunciata , secondo cui l addizionale deve essere versata « alle entrate del bilancio dello |
| 2012-135.txt | 1556 | 1556 | se sussistano entrambe le condizioni di cui al punto 3 , previste dagli indicati parametri , per l attribuzione del | gettito | all erario statale . 3.2.1 . con riferimento alla condizione della ” novità dell entrata tributaria ” , la giurisprudenza |
| 2012-135.txt | 1597 | 1597 | di questa corte ha costantemente affermato che , perché si realizzi tale condizione , deve verificarsi un « incremento di | gettito | » ( sentenza n . 198 del 1999 ) , cioè una entrata aggiuntiva . rileva quindi la novità del |
| 2012-135.txt | 1729 | 1729 | in materia finanziaria dello statuto siciliano . 3.2.2 . con riferimento alla ulteriore condizione della ” specificità della destinazione del | gettito | della nuova entrata ” , va osservato che , in base agli evocati parametri , essa è soddisfatta quando la |
| 2012-135.txt | 1755 | 1755 | va osservato che , in base agli evocati parametri , essa è soddisfatta quando la legge statale stabilisce che il | gettito | sia utilizzato per la copertura di oneri diretti a perseguire « particolari finalità contingenti o continuative dello stato specificate » |
| 2012-135.txt | 2078 | 2078 | » . secondo l interpretazione piú ragionevole , conforme a costituzione , tale disposizione va intesa nel senso che il | gettito | dell addizionale è interamente destinato alla copertura delle minori entrate e delle maggiori spese indicate nell alinea ed è ripartito |
| 2012-135.txt | 2123 | 2123 | » ) tra le svariate voci di tali minori entrate e di maggiori spese , indipendentemente dall evenienza che il | gettito | dell addizionale non sia sufficiente per provvedere all intera copertura . le minori entrate e le maggiori spese dettagliatamente indicate |
| 2012-135.txt | 2744 | 2744 | giustizia tributaria e il consiglio della magistratura militare ) . in forza di tali dati normativi deve concludersi che il | gettito | dell addizionale è legittimamente attribuito allo stato perché , nel rispetto degli evocati parametri statutari , è interamente vincolato alla |
| 2012-135.txt | 2840 | 2840 | particolari esigenze » di copertura elencate nell alinea del comma 2 dell art . 40 , residui una quota del | gettito | dell addizionale erariale , la regione potrà legittimamente rivendicare l attribuzione di detto residuo , eventualmente sollevando conflitto di attribuzione |
| 2012-142.txt | 450 | 450 | che l addizionale erariale « è da versare alle entrate del bilancio dello stato » , si appropria illegittimamente del | gettito | di un tributo proprio provinciale . in via subordinata per l ipotesi in cui la disposizione oggetto di censura si |
| 2012-142.txt | 600 | 600 | difetterebbero le condizioni poste dall art . 9 del d.lgs . n . 268 del 1992 per la riserva del | gettito | all erario e , pertanto , sarebbero violati gli articoli 73 e 75 , lettera g ) [ rectius : |
| 2012-142.txt | 3098 | 3098 | 21 ) è rimasta immutata sia perché la censura della provincia autonoma è rivolta alla prevista riserva allo stato del | gettito | dell addizionale , indipendentemente dall entità dell addizionale stessa e dall importo del suo gettito . ne segue che la |
| 2012-142.txt | 3113 | 3113 | prevista riserva allo stato del gettito dell addizionale , indipendentemente dall entità dell addizionale stessa e dall importo del suo | gettito | . ne segue che la questione deve essere estesa alla nuova formulazione dell art . 23 , comma 21 , |
| 2012-142.txt | 3180 | 3180 | legittimità costituzionale . in via principale , deduce che la normativa impugnata , nel disporre l acquisizione all erario del | gettito | dell addizionale sulla tassa automobilistica , illegittimamente stabilisce l appropriazione da parte dello stato del gettito di un tributo proprio |
| 2012-142.txt | 3196 | 3196 | acquisizione all erario del gettito dell addizionale sulla tassa automobilistica , illegittimamente stabilisce l appropriazione da parte dello stato del | gettito | di un tributo proprio della provincia autonoma in violazione dell art . 73 dello statuto . in via subordinata , |
| 2012-142.txt | 3231 | 3231 | statuto . in via subordinata , afferma che la medesima normativa , nel prevedere l attribuzione allo stato dell intero | gettito | di detta addizionale , víola l art . 75 , lettera g ) [ rectius : art . 75 , |
| 2012-142.txt | 3524 | 3524 | . 73 dello statuto d autonomia , costituisce maggiorazione di un tributo provinciale , con la conseguenza che anche il | gettito | di tale addizionale andrebbe attribuito alla provincia . per giungere a questa conclusione , la ricorrente presuppone che tale addizionale |
| 2012-142.txt | 3636 | 3636 | » ( art . 117 , secondo comma , lettera e , cost . ) . pertanto , anche il | gettito | di tale addizionale spetta all erario , nei limiti consentiti dalle norme statutarie . né può accogliersi la tesi della |
| 2012-142.txt | 3671 | 3671 | né può accogliersi la tesi della ricorrente , la quale , per sostenere l attribuzione in suo favore dell intero | gettito | dell addizionale , invoca il transitorio rinvio alla normativa statale della tassa automobilistica effettuato dal comma 2 del citato art |
| 2012-142.txt | 3945 | 3945 | e che il fatto che l addizionale erariale si innesti su un tributo proprio provinciale non implica che il relativo | gettito | costituisca anch esso gettito di un tributo proprio provinciale . 4.2 . con la seconda questione , proposta in via |
| 2012-142.txt | 3949 | 3949 | che l addizionale erariale si innesti su un tributo proprio provinciale non implica che il relativo gettito costituisca anch esso | gettito | di un tributo proprio provinciale . 4.2 . con la seconda questione , proposta in via subordinata , la ricorrente |
| 2012-142.txt | 3978 | 3978 | con la seconda questione , proposta in via subordinata , la ricorrente afferma che l attribuzione allo stato dell intero | gettito | dell addizionale erariale e non soltanto di un decimo di esso víola gli articoli 73 e 75 , comma 1 |
| 2012-142.txt | 4033 | 4033 | le condizioni poste dall art . 9 del d.lgs . n . 268 del 1992 , per la riserva del | gettito | all erario . la ricorrente lamenta , in particolare , che il gettito non può attribuirsi allo stato , ai |
| 2012-142.txt | 4046 | 4046 | del 1992 , per la riserva del gettito all erario . la ricorrente lamenta , in particolare , che il | gettito | non può attribuirsi allo stato , ai sensi del citato art . 9 , perché : 1 ) l addizionale |
| 2012-142.txt | 4081 | 4081 | perché : 1 ) l addizionale è stata introdotta senza limitazioni temporali , ma a regime ; 2 ) il | gettito | non è quantificato , né distintamente contabilizzato , in quanto alla copertura delle spese indicate nell art . 40 , |
| 2012-142.txt | 4322 | 4322 | , concernente la finanza regionale e provinciale » ) , nell attuare lo statuto , stabilisce che : « il | gettito | derivante da maggiorazioni di aliquote o dall istituzione di nuovi tributi , se destinato per legge , per finalità diverse |
| 2012-142.txt | 4604 | 4604 | delegate alla regione » ( art . 10 bis , comma 1 , lettera b ) ; 2 ) il | gettito | derivi da maggiorazioni di aliquote o dall istituzione di nuovi tributi ; sia temporalmente delimitato ; sia contabilizzato distintamente nel |
| 2012-142.txt | 4736 | 4736 | 1 , del decreto legge n . 201 del 2011 , non soddisfa quantomeno la condizione della delimitazione temporale del | gettito | , perché l addizionale si applica senza limiti di tempo , « a partire dal 2011 » e , in |
| 2012-142.txt | 4838 | 4838 | e non si è tradotto in norme giuridiche vincolanti . tanto è sufficiente per escludere la riserva allo stato del | gettito | dell addizionale . e ciò , senza tener conto che anche la condizione del carattere non continuativo delle spese alla |
| 2012-142.txt | 4862 | 4862 | e ciò , senza tener conto che anche la condizione del carattere non continuativo delle spese alla cui copertura il | gettito | stesso deve essere destinato non è soddisfatta per molte delle spese che l addizionale è diretta a finanziare in base |
| 2012-142.txt | 5109 | 5109 | presidenza della giustizia tributaria e del consiglio della magistratura militare ) . 4.3 . da quanto precede risulta che il | gettito | dell addizionale erariale in esame , percetto nel territorio della provincia autonoma , non può essere attribuito integralmente allo stato |
| 2012-142.txt | 5138 | 5138 | territorio della provincia autonoma , non può essere attribuito integralmente allo stato , perché non è delimitato temporalmente . tale | gettito | , pertanto , spetta alla provincia ricorrente nella misura dei nove decimi , ai sensi dell art . 75 , |
| 2012-142.txt | 5250 | 5250 | riguardante la provincia autonoma ricorrente e la provincia autonoma di bolzano , la presente pronuncia con riferimento all attribuzione del | gettito | dell addizionale erariale sulla tassa automobilistica provinciale deve essere estesa a quest ultima provincia . |
| 2012-143.txt | 279 | 279 | ambito del suo territorio , dirette o indirette , comunque denominate , ad eccezione delle nuove entrate tributarie il cui | gettito | sia destinato con apposite leggi alla copertura di oneri diretti a soddisfare particolari finalità contingenti o continuative dello stato specificate |
| 2012-143.txt | 329 | 329 | , lo stesso art . 37 , comma 10 , nella parte in cui , attribuendo allo stato il maggior | gettito | derivante dai nuovi importi fissati per il contributo unificato nel processo civile e nel processo amministrativo , non prevede la |
| 2012-143.txt | 516 | 516 | eccezione di alcuni specifici tributi ) . è possibile per la legge statale prevedere diversamente , attribuendo allo stato il | gettito | di determinati tributi , solamente se ricorrono due condizioni : a ) che si tratti di una entrata tributaria « |
| 2012-143.txt | 545 | 545 | condizioni : a ) che si tratti di una entrata tributaria « nuova » e b ) che il relativo | gettito | sia specificamente destinato dalla legge alla copertura di oneri diretti a soddisfare particolari finalità contingenti o continuative dello stato specificate |
| 2012-143.txt | 770 | 770 | 2011 hanno sostituito l imposta di bollo ( in precedenza dovuta dalle parti e rientrante tra i tributi il cui | gettito | era devoluto alla regione siciliana ) con il contributo unificato e nel contempo , con il comma 10 , hanno |
| 2012-143.txt | 798 | 798 | il contributo unificato e nel contempo , con il comma 10 , hanno destinato allo stato solamente il « maggior | gettito | » conseguitone in applicazione dei commi 6 , 7 , 8 e 9 . la norma impugnata , quindi , |
| 2012-143.txt | 824 | 824 | commi 6 , 7 , 8 e 9 . la norma impugnata , quindi , concerne solamente l incremento di | gettito | scaturente dalla sostituzione dell imposta di bollo con il contributo unificato . in fase di applicazione della norma impugnata , |
| 2012-143.txt | 866 | 866 | stato può sempre sentire la regione interessata sul riparto . ove , invece , riservi a sé una quota del | gettito | derivante dall applicazione del contributo unificato alle controversie tributarie ritenuta dalla regione superiore alla differenza tra il gettito totale e |
| 2012-143.txt | 884 | 884 | quota del gettito derivante dall applicazione del contributo unificato alle controversie tributarie ritenuta dalla regione superiore alla differenza tra il | gettito | totale e quello in precedenza derivante dall applicazione dell imposta di bollo , è in quella sede che l ente |
| 2012-143.txt | 982 | 982 | 10 , del decreto legge n . 98 del 2011 , nella parte in cui riserva allo stato il maggior | gettito | derivante dall incremento dell importo del contributo unificato dovuto nelle cause civili e amministrative disposto dal precedente comma 6 . |
| 2012-143.txt | 1033 | 1033 | duole del fatto che la norma non prevede la sua partecipazione al procedimento di ripartizione tra stato e regione del | gettito | derivante dall applicazione del contributo unificato nelle cause che si svolgono in sicilia . questa corte ha già affermato che |
| 2012-143.txt | 1124 | 1124 | stime da effettuare e di rappresentare il proprio punto di vista ) , solamente se la determinazione in concreto del | gettito | derivante dalle nuove norme sia complessa ( sentenze n . 152 del 2011 , n . 288 del 2001 , |
| 2012-143.txt | 1199 | 1199 | dall art . 37 , comma 6 , del decreto legge n . 98 del 2011 , la quota del | gettito | conseguito in sicilia corrispondente ai precedenti importi del contributo unificato da quella derivante dall incremento di tali importi . il |
| 2012-143.txt | 1261 | 1261 | riguarda invece il medesimo contributo dovuto nelle controversie amministrative , non si pone il problema di individuare la quota del | gettito | derivante dalle tariffe vigenti precedentemente alle modificazioni introdotte dal predetto art . 37 . quel gettito , infatti , non |
| 2012-143.txt | 1277 | 1277 | individuare la quota del gettito derivante dalle tariffe vigenti precedentemente alle modificazioni introdotte dal predetto art . 37 . quel | gettito | , infatti , non era riservato alla regione siciliana . già nel momento in cui il legislatore statale con l |
| 2012-143.txt | 1382 | 1382 | , n . 248 modificò la disciplina di tale tributo nelle cause in questione , dispose che il relativo maggior | gettito | dovesse essere riservato allo stato . rilevato , quindi , che l intervento del legislatore statale oggetto delle doglianze regionali |
| 2012-241.txt | 954 | 954 | , comma 36 , terzo e quarto periodo ) . la diminuzione di entrate erariali , comportando una riduzione del | gettito | spettante per statuto alla regione siciliana , viene censurata per l asserito impoverimento arrecato alla finanza regionale . la riserva |
| 2012-241.txt | 1022 | 1022 | statutarie e delle relative norme di attuazione che : a ) attribuiscono ai bilanci regionali quote delle entrate derivanti dal | gettito | di tributi erariali riscossi nei rispettivi territori ; b ) pongono condizioni per la riserva allo stato dell intero gettito |
| 2012-241.txt | 1042 | 1042 | gettito di tributi erariali riscossi nei rispettivi territori ; b ) pongono condizioni per la riserva allo stato dell intero | gettito | di tali tributi ; c ) prevedono , comunque , peculiari procedure consensuali per le modifiche dell ordinamento finanziario delle |
| 2012-241.txt | 1223 | 1223 | primo luogo , perché in tutti i casi di maggiori entrate integralmente riservate all erario la dedotta mancata partecipazione al | gettito | di tributi che spetterebbero pro quota o in toto alle ricorrenti in base alle norme statutarie evocate come parametri , |
| 2012-241.txt | 1351 | 1351 | delle aliquote di alcuni tributi , tale da comportare in relazione ad essi una ” minore entrata ” rispetto al | gettito | che sarebbe spettato alla regione in assenza della riduzione ; con la conseguenza che si verificherebbe una diminuzione delle risorse |
| 2012-241.txt | 2236 | 2236 | attiene alle « maggiori entrate » erariali derivanti dal decreto , soltanto se l integrale riserva quinquennale allo stato del | gettito | prevista in via generale dal comma 36 dell art . 2 sia consentita da tali statuti . pertanto , quando |
| 2012-241.txt | 2682 | 2682 | , proprio per effetto della predetta clausola , sia inapplicabile perché non conforme allo statuto ( con conseguente spettanza del | gettito | alla regione ) . in mancanza di una tale specificazione motivazionale , espressamente richiesta da tutte le parti in giudizio |
| 2012-241.txt | 3252 | 3252 | lettera e ) , della medesima legge n . 690 del 1981 riserva espressamente alla regione autonoma « l intero | gettito | dell accisa sui tabacchi » . deve pertanto ritenersi devoluto alla regione , ai sensi di tali parametri , anche |
| 2012-241.txt | 3275 | 3275 | sui tabacchi » . deve pertanto ritenersi devoluto alla regione , ai sensi di tali parametri , anche il maggior | gettito | derivante dall aumento dell aliquota della suddetta accisa . in base , poi , al secondo comma del medesimo art |
| 2012-241.txt | 3332 | 3332 | stato ” , in tutto o in parte , tale maggiore entrata tributaria , occorre non solo la destinazione del | gettito | a « copertura di nuove o maggiori spese che sono da effettuare a carico del bilancio statale » , ma |
| 2012-241.txt | 3601 | 3601 | di entrata in vigore della legge di conversione del presente decreto , sono stabilite le modalità di individuazione del maggior | gettito | , attraverso separata contabilizzazione » ( secondo periodo ) . la regione lamenta , anche in tale caso , la |
| 2012-241.txt | 4151 | 4151 | già osservato al punto 4.3 . , le disposizioni del decreto che derogano al regime statutario delle compartecipazioni regionali al | gettito | di tributi erariali non trovano applicazione nei confronti della regione ricorrente e , conseguentemente , sono inidonee ad apportare modifiche |
| 2012-241.txt | 4848 | 4848 | entrate tributarie erariali riscosse nel territorio della regione stessa : [ . . . ] 1 ) sei decimi del | gettito | dell imposta sul reddito delle persone fisiche » ( art . 49 , primo comma , alinea e numero 1 |
| 2012-241.txt | 4878 | 4878 | art . 49 , primo comma , alinea e numero 1 , dello statuto ) ; b ) « il | gettito | derivante da maggiorazioni di aliquote o da altre modificazioni in ordine ai tributi devoluti alla regione , se destinato per |
| 2012-241.txt | 5162 | 5162 | quinto periodo del comma ) . dalla natura di imposta sui redditi discende la spettanza allo stato non dell intero | gettito | del contributo di solidarietà riscosso nel territorio regionale , ma solo dei quattro decimi del medesimo gettito , come previsto |
| 2012-241.txt | 5179 | 5179 | non dell intero gettito del contributo di solidarietà riscosso nel territorio regionale , ma solo dei quattro decimi del medesimo | gettito | , come previsto dall evocata norma di attuazione statutaria . nella specie , poi , non risulta realizzata alcuna delle |
| 2012-241.txt | 5241 | 5241 | del d.p.r . n . 114 del 1965 , infatti , ricorrono solo i requisiti relativi alla delimitazione temporale del | gettito | ed alla sua quantificabilità e distinta contabilizzazione nel bilancio statale ( prevista dal secondo periodo del comma 36 ) , |
| 2012-241.txt | 5299 | 5299 | continuativo » , richiesto anch esso dall evocato parametro . infatti , gli obiettivi ai quali è finalizzato il maggior | gettito | le indicate « esigenze prioritarie di raggiungimento degli obiettivi di finanza pubblica concordati in sede europea » sono privi della |
| 2012-241.txt | 5529 | 5529 | 2012 ) . l assenza di un tale carattere di giuridica cogenza rende ancora piú evidente che la destinazione del | gettito | derivante dal primo periodo del comma 36 non è specifica , come invece richiesto dall evocata norma statutaria . anche |
| 2012-241.txt | 5806 | 5806 | primo comma , numero 4 ) , dello statuto ( il quale riserva alla regione i « 9,1 decimi del | gettito | dell imposta sul valore aggiunto , esclusa quella all importazione [ . . . ] » , riscossa nel territorio |
| 2012-241.txt | 5870 | 5870 | ( il quale , come precisato al punto precedente , indica le condizioni per la riserva allo stato dell intero | gettito | dell imposta ) . anche in questo caso la normativa impugnata non presenta quella conformità allo statuto ed alle relative |
| 2012-241.txt | 5928 | 5928 | n . 138 del 2011 per l applicabilità di detta normativa agli enti ad autonomia speciale . l aumento di | gettito | derivante dall incremento dell aliquota dell iva che , in base all evocato art . 49 dello statuto , spetterebbe |
| 2012-241.txt | 6035 | 6035 | 1965 per una tale integrale riserva allo stato , in quanto non ricorre il requisito della specificità della destinazione del | gettito | . 6.3 . in terzo luogo , la regione autonoma friuli venezia giulia impugna il comma 3 dell art . |
| 2012-241.txt | 6142 | 6142 | . ) . anche qui , la ricorrente deduce che non ricorrono le condizioni statutarie per l integrale riserva del | gettito | allo stato e , pertanto , denuncia la violazione del combinato disposto dell art . 49 , primo comma , |
| 2012-241.txt | 6180 | 6180 | primo comma , numero 7 ) , dello statuto ( il quale attribuisce alla regione i « nove decimi del | gettito | della quota fiscale dell imposta erariale di consumo relativa ai prodotti dei monopoli dei tabacchi consumati nella regione » ) |
| 2012-241.txt | 6234 | 6234 | 114 del 1965 ( riguardante come visto nei due punti precedenti le condizioni per l integrale riserva allo stato del | gettito | ) . va osservato , al riguardo , che le accise , pur avendo la struttura delle « imposte di |
| 2012-241.txt | 6345 | 6345 | sfera applicativa dell evocato parametro statutario . ne deriva che alla regione ricorrente dovrebbero essere assegnati i nove decimi del | gettito | relativo , laddove il comma 36 dell art . 2 riserva interamente allo stato anche tale maggiore entrata tributaria . |
| 2012-241.txt | 6397 | 6397 | precedenti , la condizione della « copertura di nuove specifiche spese » richiesta per la riserva integrale allo stato del | gettito | dall evocato art . 4 , comma primo , del d.p.r . n . 114 del 1965 . non sussiste |
| 2012-241.txt | 6490 | 6490 | dell art . 2 , in quanto riserva per un quinquennio allo stato , con separata contabilizzazione , il maggior | gettito | complessivo derivante dalla fissazione nella misura unica del 20 per cento delle ritenute e delle imposte sostitutive sui redditi di |
| 2012-241.txt | 6909 | 6909 | 114 del 1965 ( il quale , come visto nei tre punti precedenti , specifica le condizioni per attribuire il | gettito | integralmente allo stato ) . va rilevato , in proposito , che le maggiori entrate cui fa riferimento la disposizione |
| 2012-241.txt | 6959 | 6959 | di imposte sui redditi . da tale natura dei prelievi discende la spettanza allo stato non dell intero loro maggior | gettito | complessivo , ma solo della quota di esso che residua rispetto a quella attribuita alla regione autonoma dai suddetti parametri |
| 2012-241.txt | 7002 | 7002 | né come osservato nei tre punti precedenti ricorre il requisito di specificità richiesto per la riserva integrale allo stato del | gettito | dall evocato art . 4 , comma primo , del d.p.r . n . 114 del 1965 . anche in |
| 2012-241.txt | 7311 | 7311 | comma , numero 2 ) , dello statuto ( che attribuisce alla regione i « quattro decimi e mezzo del | gettito | dell imposta sul reddito delle persone giuridiche » riscossa sul suo territorio ) e del piú volte citato primo comma |
| 2012-241.txt | 7351 | 7351 | comma dell art . 4 del d.p.r . n . 114 del 1965 ( relativo alle condizioni per riservare il | gettito | interamente allo stato : vedi i quattro punti precedenti ) . le norme denunciate costituiscono maggiori entrate derivanti dall ires |
| 2012-241.txt | 7444 | 7444 | comma , numero 2 ) , dello statuto , che , attribuendo alla regione i quattro decimi e mezzo del | gettito | dell « imposta sul reddito delle persone giuridiche » , non consente l integrale attribuzione allo stato di tale gettito |
| 2012-241.txt | 7464 | 7464 | gettito dell « imposta sul reddito delle persone giuridiche » , non consente l integrale attribuzione allo stato di tale | gettito | . né tale attribuzione è consentita dalla normativa di attuazione statutaria , perché , come osservato nei quattro punti precedenti |
| 2012-241.txt | 7495 | 7495 | statutaria , perché , come osservato nei quattro punti precedenti , non ricorre la condizione della specificità della destinazione del | gettito | , richiesta a tal fine da detta normativa . la normativa impugnata contrasta , pertanto , con gli evocati parametri |
| 2012-241.txt | 8061 | 8061 | per i quali ad avviso della regione siciliana sarebbe stato necessario introdurre misure compensative idonee a conservare l entità del | gettito | in precedenza spettante alla regione . sono evocati a parametri l art . 36 dello statuto e l art . |
| 2012-241.txt | 8127 | 8127 | devono essere considerati nel loro complesso e , pertanto , è ben possibile che essi determinino un incremento netto di | gettito | e , quindi , una « maggiore entrata » , nella specie di natura indubbiamente tributaria . si è già |
| 2012-241.txt | 8276 | 8276 | caso , anche ad ammettere l ipotesi che l impugnato comma 6 comporti , nell insieme , una riduzione di | gettito | , detto comma non violerebbe , comunque , i parametri evocati , perché da questi non è desumibile alcun principio |
| 2012-241.txt | 8300 | 8300 | non violerebbe , comunque , i parametri evocati , perché da questi non è desumibile alcun principio di invarianza di | gettito | per la regione in caso di modifica di tributi erariali . in particolare , il primo comma dell art . |
| 2012-241.txt | 8395 | 8395 | entrate tributarie erariali riscosse nell àmbito del suo territorio , ad eccezione sia « delle nuove entrate tributarie il cui | gettito | sia destinato con apposite leggi alla copertura di oneri diretti a soddisfare particolari finalità contingenti o continuative dello stato specificate |
| 2012-241.txt | 8496 | 8496 | entrate tributarie non inferiori a quelle ottenute in passato : onde nel caso di abolizione di tributi erariali il cui | gettito | era devoluto alla regione , o di complesse operazioni di riforma e di sostituzione di tributi [ . . . |
| 2012-241.txt | 8571 | 8571 | 1999 ) . poiché la regione , nella specie , non ha fornito la dimostrazione che la dedotta riduzione di | gettito | rende impossibile lo svolgimento delle funzioni regionali , deve ritenersi che la norma impugnata non comporta una violazione dello statuto |
| 2012-241.txt | 8698 | 8698 | dell art . 2 del decreto legge n . 138 del 2011 , deducendo di avere diritto all attribuzione del | gettito | corrispondente , con conseguente illegittimità della sua devoluzione all erario . piú in dettaglio , con riguardo a tali disposizioni |
| 2012-241.txt | 9760 | 9760 | del d.p.r . n . 1074 del 1965 indica le seguenti tre condizioni per l eccezionale riserva allo stato del | gettito | delle entrate erariali : a ) la natura tributaria dell entrata ; b ) la novità di tale entrata ; |
| 2012-241.txt | 9786 | 9786 | ) la natura tributaria dell entrata ; b ) la novità di tale entrata ; c ) la destinazione del | gettito | « con apposite leggi alla copertura di oneri diretti a soddisfare particolari finalità contingenti o continuative dello stato specificate nelle |
| 2012-241.txt | 10326 | 10326 | sono integralmente attribuite allo stato » . la questione sollevata dalla regione siciliana in ordine alla spettanza ad essa del | gettito | derivante dall aumento dell aliquota di base di detta accisa non è fondata . la riserva allo stato del prelievo |
| 2012-241.txt | 11041 | 11041 | riservate allo stato dalla normativa di rango statutario , è necessario valutare , preliminarmente , se la riserva del relativo | gettito | all erario rispetti le tre condizioni ricordate supra , al punto 7.3 . che , in base allo statuto , |
| 2012-241.txt | 11074 | 11074 | . che , in base allo statuto , debbono congiuntamente ricorrere per l eccezionale e integrale riserva statale di tale | gettito | . va rilevato che per dette entrate ricorre indubbiamente la prima delle suddette tre condizioni , rappresentata dal carattere tributario |
| 2012-241.txt | 11143 | 11143 | secondo la giurisprudenza di questa corte : a ) per la sua sussistenza « deve verificarsi un ” incremento di | gettito | ” ( sentenza n . 198 del 1999 ) , cioè una entrata aggiuntiva , rilevando la novità del provento |
| 2012-241.txt | 11486 | 11486 | è , pertanto , consentita dallo statuto . quanto alla terza condizione , relativa alla « specificità della destinazione del | gettito | della nuova entrata » , va ricordato che essa « è soddisfatta quando la legge statale stabilisce che il gettito |
| 2012-241.txt | 11506 | 11506 | gettito della nuova entrata » , va ricordato che essa « è soddisfatta quando la legge statale stabilisce che il | gettito | sia utilizzato per la copertura di oneri diretti a perseguire ” particolari finalità contingenti o continuative dello stato specificate “ |
| 2012-241.txt | 11546 | 11546 | ” » nella legge stessa ( sentenza n . 135 del 2012 ) . ne deriva che la destinazione del | gettito | di tali entrate « alle esigenze prioritarie di raggiungimento degli obiettivi di finanza pubblica concordati in sede europea , anche |
| 2012-241.txt | 11647 | 11647 | accedano ad entrate non nominativamente riservate allo stato dalla normativa di rango statutario , rende la devoluzione all erario del | gettito | non conforme allo statuto ed alle relative norme di attuazione . da ciò deriverebbe , ove operasse anche in tale |
| 2012-241.txt | 12131 | 12131 | sicilia » ) , esercitate con la specifica finalità di « recuperare all entrata del bilancio dello stato » il | gettito | correlato a tale attività . detta finalità implica , perciò , la volontà di acquisire al bilancio dello stato l |
| 2012-241.txt | 12418 | 12418 | riserva delle entrate all erario rispetti tutte le indicate tre condizioni poste dallo statuto per la devoluzione allo stato del | gettito | . 7.3.3.1 . occorre prendere atto in limine che , con sentenza n . 223 del 2012 , questa corte |
| 2012-241.txt | 13602 | 13602 | non nuovi tributi ) . non è soddisfatta , invece , la condizione relativa alla « specificità della destinazione del | gettito | della nuova entrata » , perché , come già osservato ai punti 6.1 . e 7.3.2.2 . , il disposto |
| 2012-241.txt | 13649 | 13649 | , dell art . 2 del decreto legge n . 138 del 2011 prevede una destinazione solo generica di tale | gettito | . ne deriva che la devoluzione all erario di tali entrate víola la normativa di rango statutario , con la |
| 2012-241.txt | 13954 | 13954 | normativa di rango statutario , è necessario valutare come nelle ipotesi esaminate al punto 7.3.2.2 . se la riserva del | gettito | all erario sia conforme alla normativa statutaria siciliana . nella specie , si è in presenza di una entrata tributaria |
| 2012-241.txt | 14069 | 14069 | artt . 36 dello statuto e 2 delle correlative norme di attuazione in materia finanziaria ai fini della devoluzione del | gettito | all erario . poiché la riserva allo stato di tali somme ( non nominativamente destinate allo stato dallo statuto speciale |
| 2012-241.txt | 15191 | 15191 | 2 dell art . 2 del decreto legge n . 138 del 2011 , in quanto riservano all erario il | gettito | del temporaneo prelievo tributario introdotto dallo stesso comma 2 , denominato « contributo di solidarietà » , pari al tre |
| 2012-241.txt | 15241 | 15241 | fini dell irpef eccedente l importo di 300.000,00 euro annui . la ricorrente deduce che la riserva allo stato del | gettito | di tale contributo di solidarietà víola , in particolare , l art . 8 , primo comma , lettera a |
| 2012-241.txt | 15279 | 15279 | , lettera a ) , del proprio statuto , che attribuisce alla regione autonoma sardegna i « sette decimi del | gettito | delle imposte sul reddito delle persone fisiche [ . . . ] riscosse nel territorio della regione » . il |
| 2012-241.txt | 15380 | 15380 | di solidarietà » va , quindi , qualificato come una temporanea imposta sul reddito delle persone fisiche , il cui | gettito | ove riscosso nel territorio regionale va attribuito , per i sette decimi , alla regione autonoma sardegna , ai sensi |
| 2012-241.txt | 15442 | 15442 | punto precedente ) . non risultano , infatti , eccezioni poste da norme di rango statutario a tale attribuzione di | gettito | alla regione autonoma . la normativa impugnata pertanto , nel riservare allo stato l intero gettito del prelievo , si |
| 2012-241.txt | 15458 | 15458 | a tale attribuzione di gettito alla regione autonoma . la normativa impugnata pertanto , nel riservare allo stato l intero | gettito | del prelievo , si pone in contrasto con l evocato parametro statutario . da tale contrasto deriva l operatività della |
| 2012-241.txt | 15696 | 15696 | ) . la ricorrente deduce che tali commi , nel riservare allo stato per il periodo di cinque anni il | gettito | derivante da tale maggiorazione dell aliquota , violano , in particolare , l art . 8 , primo comma , |
| 2012-241.txt | 15735 | 15735 | comma , lettera f ) , dello statuto speciale , che attribuisce alla regione sardegna i « nove decimi del | gettito | dell imposta sul valore aggiunto generata sul territorio regionale da determinare sulla base dei consumi regionali delle famiglie rilevati annualmente |
| 2012-241.txt | 15775 | 15775 | annualmente dall istat » . appare evidente che la mancata attribuzione alla regione autonoma sardegna dei nove decimi del maggior | gettito | derivante dall aumento dell aliquota base dell iva generata sul territorio regionale si pone in contrasto con l invocata previsione |
| 2012-241.txt | 15805 | 15805 | sul territorio regionale si pone in contrasto con l invocata previsione statutaria , non risultando previste integrali riserve statutarie di | gettito | in favore dello stato . ne consegue , per effetto della clausola di salvaguardia , l inapplicabilità alla ricorrente della |
| 2012-241.txt | 16053 | 16053 | per le attività di gestione ovvero per quella dei punti vendita ) . secondo la ricorrente , tale riserva di | gettito | allo stato viola l art . 8 , primo comma , lettera m ) , dello statuto speciale , che |
| 2012-241.txt | 16275 | 16275 | relative ai giochi pubblici ) si pone in contrasto con lo statuto , non risultando disposte integrali riserve statutarie di | gettito | in favore dello stato . infatti premesso che è pacifica la natura di « entrate erariali » ( ai sensi |
| 2012-241.txt | 16650 | 16650 | la suddetta riserva allo stato delle maggiori entrate víola l art . 8 dello statuto speciale , trattandosi di un | gettito | che , ove le somme dovute dai contribuenti fossero state tempestivamente riscosse nel territorio regionale , sarebbe spettato , in |
| 2012-241.txt | 17349 | 17349 | in capo allo stato di tali maggiori entrate víola l art . 8 dello statuto speciale , trattandosi di un | gettito | che , in assenza di condotte evasive degli obblighi tributari , sarebbe spettato pro quota , in base a detto |
| 2012-265.txt | 56 | 56 | per la formazione del bilancio annuale e pluriennale dello stato legge di stabilità 2012 ) , secondo cui il maggior | gettito | derivante dalle nuove disposizioni sul contributo unificato per l iscrizione a ruolo dei processi ( art . 28 , commi |
| 2012-265.txt | 214 | 214 | in materia finanziaria ) , in quanto la disposizione impugnata non individua particolari finalità a cui sarebbe destinato il maggior | gettito | derivante all erario , così da poter rendere operante la deroga prevista dalle norme di attuazione sopra richiamate , senza |
| 2012-265.txt | 309 | 309 | quanto non prevede la partecipazione della regione siciliana al procedimento di ripartizione tra stato e regione dei proventi del maggior | gettito | garantito dall aumento del contributo unificato per l iscrizione a ruolo dei processi neppure sulla spettanza alla regione della quota |
| 2012-265.txt | 464 | 464 | 2011 , n . 111 ) , che aveva già previsto la destinazione all erario di un primo aumento del | gettito | derivante dal contributo unificato di iscrizione a ruolo dei processi . le medesime ragioni che hanno indotto questa corte a |
| 2012-265.txt | 515 | 515 | del 2012 valgono anche in riferimento all odierna impugnazione , che riguarda la destinazione erariale di un ulteriore incremento del | gettito | del medesimo contributo unificato , quello derivante dall aumento della metà del contributo già previsto per i giudizi di impugnazione |
| 2012-265.txt | 780 | 780 | 2 del d.p.r . n . 1074 del 1965 , in quanto la disposizione impugnata precisa la destinazione del maggior | gettito | derivante dall incremento del contributo unificato , specificando che le nuove entrate saranno volte ad « assicurare il funzionamento degli |
| 2012-265.txt | 858 | 858 | del 1965 per derogare al principio di integrale devoluzione alla regione dei tributi riscossi in sicilia . l aumento del | gettito | del contributo unificato riservato all erario dalla disposizione impugnata , contrariamente a quanto dedotto dalla ricorrente , riguarda non la |
| 2012-265.txt | 1020 | 1020 | stime da effettuare e di rappresentare il proprio punto di vista ) , solamente se la determinazione in concreto del | gettito | derivante dalle nuove norme sia complessa » ( sentenze n . 152 del 2011 , n . 288 del 2001 |
| 2012-265.txt | 1091 | 1091 | operazioni dirette a distinguere , dopo l aumento del contributo unificato [ . . . ] , la quota del | gettito | conseguito in sicilia corrispondente ai precedenti importi del contributo unificato da quella derivante dall incremento di tali importi » , |
| 2012-265.txt | 1148 | 1148 | agevole individuazione » ( sentenza n . 143 del 2012 ) . anche nella specie l ammontare dell aumento del | gettito | dipende da elementi di facile individuazione , in quanto derivanti da una semplice operazione aritmetica ( quali l aumento della |
| 2012-288.txt | 830 | 830 | che , ai sensi della medesima disposizione , ricomprende quei tributi istituiti e regolati da leggi statali , il cui | gettito | è attribuito alle regioni , le quali possono modificarne le aliquote e disporre esenzioni , detrazioni e deduzioni nei limiti |
| 2012-30.txt | 1532 | 1532 | tributi regionali cosiddetti derivati , cioè [ . . . ] istituiti e disciplinati con legge statale , il cui | gettito | sia attribuito alle regioni » ( sentenza n . 123 del 2010 ) . da tale considerazione , essendo « |
| 2012-32.txt | 6825 | 6825 | delle regioni ordinarie , come noto , derivano essenzialmente da addizionali a tributi statali , da quote di partecipazione al | gettito | di tributi statali e dall intero gettito di tributi disciplinati dalla legge statale , con la possibilità di determinazione delle |
| 2012-32.txt | 6832 | 6832 | derivano essenzialmente da addizionali a tributi statali , da quote di partecipazione al gettito di tributi statali e dall intero | gettito | di tributi disciplinati dalla legge statale , con la possibilità di determinazione delle aliquote entro limiti prefissati da parte della |
| 2012-32.txt | 6933 | 6933 | tributi regionali c.d . « derivati » , vale a dire istituiti e disciplinati con legge statale , il cui | gettito | sia attribuito alle regioni ( sentenza n . 123 del 2010 ) . conseguentemente , il censurato art . 16 |
| 2012-50.txt | 571 | 571 | ha disposto che , « per i tributi propri derivati , istituiti e regolati da leggi statali , il cui | gettito | è attribuito alle regioni » come l irap « le regioni , con propria legge , possono modificare le aliquote |
| 2012-64.txt | 140 | 140 | federalismo fiscale municipale introdotto dal decreto legislativo , la devoluzione ai comuni , a decorrere dall anno 2011 , del | gettito | o delle quote del gettito di alcuni tributi erariali e stabiliscono , in particolare , che : 1 ) « |
| 2012-64.txt | 145 | 145 | decreto legislativo , la devoluzione ai comuni , a decorrere dall anno 2011 , del gettito o delle quote del | gettito | di alcuni tributi erariali e stabiliscono , in particolare , che : 1 ) « in attuazione della [ . |
| 2012-64.txt | 224 | 224 | comuni , relativamente agli immobili ubicati nel loro territorio e con le modalità di cui al presente articolo , il | gettito | o quote del gettito derivante dai seguenti tributi : a ) imposta di registro ed imposta di bollo sugli atti |
| 2012-64.txt | 228 | 228 | immobili ubicati nel loro territorio e con le modalità di cui al presente articolo , il gettito o quote del | gettito | derivante dai seguenti tributi : a ) imposta di registro ed imposta di bollo sugli atti indicati all articolo 1 |
| 2012-64.txt | 362 | 362 | tasse ipotecarie ; g ) cedolare secca sugli affitti di cui all articolo 3 , con riferimento alla quota di | gettito | determinata ai sensi del comma 8 del presente articolo » [ comma 1 ] ; 2 ) « con riferimento |
| 2012-64.txt | 408 | 408 | lettere a ) , b ) , e ) ed f ) , del comma 1 , l attribuzione del | gettito | ivi prevista ha per oggetto una quota pari al 30 per cento dello stesso » [ comma 2 ] ; |
| 2012-64.txt | 503 | 503 | perequativo previsto dall articolo 13 della citata legge n . 42 del 2009 . il fondo è alimentato con il | gettito | di cui ai commi 1 e 2 , nonché , per gli anni 2012 , 2013 e 2014 , dalla |
| 2012-64.txt | 553 | 553 | stabilite ai sensi del comma 7 » [ comma 3 ] ; « ai comuni è attribuita una compartecipazione al | gettito | dell imposta sul valore aggiunto ; con decreto del presidente del consiglio dei ministri , di concerto con il ministro |
| 2012-64.txt | 632 | 632 | sono stabilite le modalità di attuazione del presente comma , con particolare riferimento all attribuzione ai singoli comuni del relativo | gettito | , assumendo a riferimento il territorio su cui si è determinato il consumo che ha dato luogo al prelievo . |
| 2012-64.txt | 658 | 658 | territorio su cui si è determinato il consumo che ha dato luogo al prelievo . la percentuale della compartecipazione al | gettito | dell imposta sul valore aggiunto prevista dal presente comma è fissata , nel rispetto dei saldi di finanza pubblica , |
| 2012-64.txt | 690 | 690 | , nel rispetto dei saldi di finanza pubblica , in misura finanziariamente equivalente alla compartecipazione del 2 per cento al | gettito | dell imposta sul reddito delle persone fisiche . in sede di prima applicazione , e in attesa della determinazione del |
| 2012-64.txt | 711 | 711 | dell imposta sul reddito delle persone fisiche . in sede di prima applicazione , e in attesa della determinazione del | gettito | dell imposta sul valore aggiunto ripartito per ogni comune , l assegnazione del gettito ai comuni avviene sulla base del |
| 2012-64.txt | 725 | 725 | e in attesa della determinazione del gettito dell imposta sul valore aggiunto ripartito per ogni comune , l assegnazione del | gettito | ai comuni avviene sulla base del gettito dell imposta sul valore aggiunto per provincia , suddiviso per il numero degli |
| 2012-64.txt | 732 | 732 | dell imposta sul valore aggiunto ripartito per ogni comune , l assegnazione del gettito ai comuni avviene sulla base del | gettito | dell imposta sul valore aggiunto per provincia , suddiviso per il numero degli abitanti di ciascun comune » [ comma |
| 2012-64.txt | 874 | 874 | nei casi in cui , in base alla legislazione vigente , alle regioni a statuto speciale spetta una compartecipazione al | gettito | dell imposta sul reddito delle persone fisiche ovvero al gettito degli altri tributi erariali , questa si intende riferita anche |
| 2012-64.txt | 884 | 884 | , alle regioni a statuto speciale spetta una compartecipazione al gettito dell imposta sul reddito delle persone fisiche ovvero al | gettito | degli altri tributi erariali , questa si intende riferita anche al gettito della cedolare secca di cui all articolo 3 |
| 2012-64.txt | 896 | 896 | imposta sul reddito delle persone fisiche ovvero al gettito degli altri tributi erariali , questa si intende riferita anche al | gettito | della cedolare secca di cui all articolo 3 ; b ) sono stabilite la decorrenza e le modalità di applicazione |
| 2012-64.txt | 1088 | 1088 | devoluti ai comuni siciliani ( « sono attribuiti ai comuni » ) , e non alla regione siciliana , il | gettito | derivante da alcuni tributi specificamente elencati dal decreto stesso ( commi da 1 a 4 dell art . 2 ) |
| 2012-64.txt | 1288 | 1288 | comunque denominate ; b ) l art . 81 cost . , perché sottrae alla regione siciliana « un cospicuo | gettito | finanziario senza stabilire con quali risorse finanziarie esso possa essere sostituito » ; c ) l art . 119 , |
| 2012-64.txt | 2038 | 2038 | e 37 dello statuto d autonomia e con le relative norme di attuazione , perché la compartecipazione dei comuni al | gettito | di determinati tributi erariali ( l iva ed i tributi concernenti la « fiscalità immobiliare » ) , stabilita dai |
| 2012-64.txt | 2082 | 2082 | da 1 a 4 dell art . 2 dello stesso decreto , comporta la devoluzione ai comuni siciliani di un | gettito | tributario che , derivando da tributi riscossi nel territorio regionale , spetta , invece , alla regione . la questione |
| 2012-64.txt | 2119 | 2119 | regione . la questione non è fondata , perché , pur non potendosi negare la spettanza alla regione siciliana del | gettito | degli indicati tributi riscossi nel suo territorio e , quindi , la potenziale sussistenza del denunciato contrasto , deve ritenersi |
| 2012-99.txt | 192 | 192 | , gli accertamenti delle compartecipazioni regionali ai tributi erariali sono effettuati anche sulla base degli indicatori disponibili , relativi ai | gettiti | tributari » . tale previsione , sostiene il ricorrente , configurerebbe un attuazione unilaterale dello statuto in materia tributaria , |
| 2013-08.txt | 3055 | 3055 | in quanto , da un lato , la crescita economica è uno dei fattori che può contribuire all aumento del | gettito | tributario , che , a sua volta , concorre alla riduzione del disavanzo della finanza pubblica ; dall altro , |
| 2013-08.txt | 4061 | 4061 | , specificando che « [ l ] atto convenzionale , sottoscritto a livello nazionale , riguarda altresì la compartecipazione al | gettito | dei tributi erariali » . e ancora , l art . 10 , comma 4 , del medesimo decreto legislativo |
| 2013-08.txt | 4665 | 4665 | sono definite le modalità attuative delle disposizioni di cui al comma 5 . per la gestione dei tributi il cui | gettito | sia ripartito tra gli enti di diverso livello di governo la convenzione di cui al comma 2 prevede l istituzione |
| 2013-116.txt | 320 | 320 | quanto tale prelievo , avendo natura tributaria perché realizzato attraverso un atto autoritativo di carattere ablatorio , con destinazione del | gettito | al fabbisogno finanziario dello stato , sarebbe operato in violazione dei principi di eguaglianza e ragionevolezza , correlati a quello |
| 2013-121.txt | 729 | 729 | e che il ricorso della regione veneto si riferisce soltanto alla riduzione che l applicazione di tale comma apporterebbe al | gettito | sia dei tributi regionali cosiddetti « derivati » ( cioè istituiti e disciplinati dalla legge statale ed il cui gettito |
| 2013-121.txt | 749 | 749 | gettito sia dei tributi regionali cosiddetti « derivati » ( cioè istituiti e disciplinati dalla legge statale ed il cui | gettito | è attribuito alle regioni ) , sia delle addizionali regionali ( e locali ) sulle basi imponibili di tributi definibili |
| 2013-121.txt | 782 | 782 | locali ) sulle basi imponibili di tributi definibili come erariali in senso stretto ( nel senso di tributi il cui | gettito | è attribuito allo stato ) . sotto il primo profilo , la natura tributaria dei crediti si desume dall inequivoco |
| 2013-121.txt | 840 | 840 | limitazione della richiesta della ricorrente si evince chiaramente dal contenuto del ricorso , nel quale si lamenta la riduzione del | gettito | nell àmbito dei « tributi delle regioni » di cui al comma l , lettera b ) , dell art |
| 2013-121.txt | 906 | 906 | . 119 della costituzione ) solo dei « tributi propri derivati istituiti e regolati da leggi statali , il cui | gettito | è attribuito alle regioni » ( lettera b , numero 1 ) e delle « addizionali sulle basi imponibili dei |
| 2013-121.txt | 1111 | 1111 | secondo comma , lettera e ) , cost . riserva alla competenza legislativa statale , a nulla rilevando che il | gettito | sia attribuito alle regioni . può qui soggiungersi ( anche se il punto non rientra strettamente nel thema decidendum ) |
| 2013-121.txt | 1153 | 1153 | osservazioni analoghe valgono per i tributi locali « derivati » , istituiti e regolati dalla legge statale ed il cui | gettito | è attribuito agli enti locali . la disciplina dei suddetti tributi « derivati » analogamente a quella delle addizionali regionali |
| 2013-121.txt | 2011 | 2011 | compensative previste dal citato art . 11 per il caso di diminuzione di entrate tributarie la disposizione impugnata ridurrebbe il | gettito | dei tributi regionali di un importo tale ( che la ricorrente indica in nove milioni di euro su base annua |
| 2013-121.txt | 2188 | 2188 | la prova del presupposto della censura , cioè del fatto che l applicazione della norma impugnata determinerebbe una diminuzione del | gettito | dei tributi regionali « derivati » ( e delle addizionali regionali su tributi erariali ) , in misura tale da |
| 2013-121.txt | 2296 | 2296 | di osservare , a titolo esemplificativo , che la ricorrente non ha indicato né l entità e le caratteristiche del | gettito | di ciascun tributo , in una con la dinamica delle sanzioni e con riferimento alla dedotta impossibilità di superare la |
| 2013-121.txt | 2385 | 2385 | . ciò implica che non risulta provato dalla difesa della regione né l an né il quantum della riduzione del | gettito | , restando , cosí , indimostrato l assunto della ricorrente circa l incidenza negativa della riduzione del gettito sugli equilibri |
| 2013-121.txt | 2403 | 2403 | riduzione del gettito , restando , cosí , indimostrato l assunto della ricorrente circa l incidenza negativa della riduzione del | gettito | sugli equilibri della finanza della regione veneto e sull esercizio delle funzioni regionali . l evocazione a parametro dell art |
| 2013-121.txt | 2528 | 2528 | del citato art . 11 ; ma non ha neppure come visto l effetto di provocare una significativa diminuzione del | gettito | dei medesimi tributi . 2 . 3 . con la terza ed ultima questione , la ricorrente lamenta la violazione |
| 2013-144.txt | 51 | 51 | : del direttore generale delle finanze e del ragioniere generale dello stato ) 2 aprile 2012 ( determinazione del maggior | gettito | della tassa automobilistica da riservare allo stato , al netto del minor gettito dello stesso tributo da riconoscere alle regioni |
| 2013-144.txt | 64 | 64 | 2 aprile 2012 ( determinazione del maggior gettito della tassa automobilistica da riservare allo stato , al netto del minor | gettito | dello stesso tributo da riconoscere alle regioni ed alle province autonome di trento e di bolzano , per gli anni |
| 2013-144.txt | 310 | 310 | siciliana . la regione si duole in primo luogo dell acquisizione da parte dello stato della differenza tra il maggior | gettito | della tassa automobilistica ( dovuto all aumento delle relative tariffe , disposto dall art . 1 , comma 321 , |
| 2013-144.txt | 360 | 360 | , recante « disposizioni per il bilancio annuale e pluriennale dello stato legge finanziaria 2007 » ) ed il minor | gettito | della stessa ( dovuto alle esenzioni dalla tassa medesima disposte dall art . 1 , commi 226 e 236 , |
| 2013-144.txt | 448 | 448 | . 1074 del 1965 , in quanto sarebbe stata disposta in mancanza del presupposto della specifica destinazione dell incremento di | gettito | alla copertura di oneri diretti a soddisfare particolari finalità contingenti o continuative dello stato , presupposto che avrebbe consentito di |
| 2013-144.txt | 520 | 520 | in secondo luogo , la ricorrente si duole del fatto che il meccanismo di indebita acquisizione allo stato del maggior | gettito | netto , mediante equivalente decurtazione in caso di mancato spontaneo versamento del dovuto dei trasferimenti erariali di finanziamento della spesa |
| 2013-144.txt | 653 | 653 | cui il decreto sarebbe mera attuazione , e , nel merito , nega di aver riservato a sé il maggior | gettito | netto della tassa automobilistica in quanto formalmente percepito dalle regioni salva la soggezione di queste ultime alla riduzione dei trasferimenti |
| 2013-144.txt | 891 | 891 | l art . 1 , comma 321 , della legge n . 296 del 2006 , determinando un incremento di | gettito | relativo alle tasse automobilistiche attraverso l aumento delle relative tariffe , ha espressamente previsto , all ultimo periodo , che |
| 2013-144.txt | 937 | 937 | in favore delle regioni o delle province autonome di cui al periodo precedente sono ridotti in misura pari al maggior | gettito | derivante ad esse dal presente comma » . detta disposizione si riferisce in modo indifferenziato ( così come il successivo |
| 2013-144.txt | 1033 | 1033 | atto meramente consequenziale della disposizione di legge non impugnata , la quale ha previsto l attribuzione allo stato del maggior | gettito | relativo alla tassa automobilistica regionale , al netto del minor gettito della stessa dipendente dalle esenzioni dovute agli ecoincentivi ( |
| 2013-144.txt | 1044 | 1044 | quale ha previsto l attribuzione allo stato del maggior gettito relativo alla tassa automobilistica regionale , al netto del minor | gettito | della stessa dipendente dalle esenzioni dovute agli ecoincentivi ( art . 1 , comma 235 , della medesima legge n |
| 2013-144.txt | 1096 | 1096 | 2012 si è limitato ad indicare l entità delle riduzioni ed a definire le modalità concrete dell acquisizione del maggior | gettito | netto della tassa automobilistica regionale , così come previsto dall art . 1 , comma 322 , della legge n |
| 2013-153.txt | 359 | 359 | introducendo un credito d imposta irap ( tributo proprio derivato , istituito e regolato da leggi statali , il cui | gettito | è attribuito alle regioni ) , avrebbero posto in essere un integrazione della disciplina di un tributo dello stato , |
| 2013-42.txt | 227 | 227 | nel testo modificato dalla legge di conversione n . 27 del 2012 , prevede la destinazione all erario del maggior | gettito | derivante dall aumento del contributo unificato stabilito dal comma 3 del medesimo articolo . 1.1 . secondo la regione , |
| 2013-42.txt | 368 | 368 | pertinenza della regione stessa . costituirebbe eccezione a tale principio il regime delle « nuove entrate tributarie » il cui | gettito | sia destinato con apposite leggi alla copertura di oneri diretti a soddisfare particolari finalità contingenti o continuative dello stato specificate |
| 2013-42.txt | 477 | 477 | gli altri futuri esercizi . inoltre , la norma impugnata , nella parte in cui riserva allo stato il maggior | gettito | derivante dai nuovi importi fissati per il contributo unificato nel processo dinanzi alle sezioni specializzate in materia d impresa , |
| 2013-42.txt | 559 | 559 | erario di nuove entrate contenute nelle disposizioni censurate costituirebbe un meccanismo di deroga alla regola della spettanza alla regione del | gettito | dei tributi erariali , lesivo dell autonomia finanziaria regionale . 1.2 . il presidente del consiglio dei ministri , ritualmente |
| 2013-42.txt | 881 | 881 | commi da 10 a 14 , in vigore dal 29 aprile 2012 , stabiliva tra l altro che il maggior | gettito | derivante dall applicazione delle disposizioni di cui ai commi 6 , 7 , 8 e 9 , ad eccezione del |
| 2013-42.txt | 903 | 903 | dall applicazione delle disposizioni di cui ai commi 6 , 7 , 8 e 9 , ad eccezione del maggior | gettito | derivante dal contributo unificato nel processo tributario , fosse versato all entrata del bilancio dello stato per essere riassegnato ad |
| 2013-42.txt | 1128 | 1128 | 15 ) , nel testo modificato dalla citata legge di stabilità per il 2013 , dispone invece che il maggior | gettito | derivante dall applicazione delle disposizioni di cui ai commi 6 , lettere da b ) a r ) , 7 |
| 2013-42.txt | 1158 | 1158 | 6 , lettere da b ) a r ) , 7 , 8 e 9 , ad eccezione del maggior | gettito | derivante dal contributo unificato nel processo tributario , sia versato all entrata del bilancio dello stato per essere riassegnato al |
| 2013-42.txt | 1204 | 1204 | previsione del ministero della giustizia per la realizzazione di interventi urgenti in materia di giustizia civile , mentre il maggior | gettito | derivante dall applicazione delle disposizioni di cui al comma 6 , lettera s ) , sia versato all entrata del |
| 2013-42.txt | 1847 | 1847 | il 2013 ha omesso di coordinare il rinvio della norma oggetto di scrutinio alle sopravvenute modalità di impiego del nuovo | gettito | cosicché l art . 2 , comma 4 , continua a prevedere la ” riassegnazione ” dei maggiori proventi al |
| 2013-42.txt | 1953 | 1953 | diverso all art . 2 , comma 4 , ed in particolare alla natura di scopo dell impiego del maggior | gettito | . in realtà , la sostituzione della previsione dell unico « fondo » con quella dei due « capitoli » |
| 2013-42.txt | 2250 | 2250 | specifici tributi ) . dette disposizioni consentono una deroga a tale principio quando una legge statale attribuisce allo stato il | gettito | di determinati tributi , in presenza di due condizioni tassative e cumulative : a ) che si tratti di una |
| 2013-42.txt | 2282 | 2282 | cumulative : a ) che si tratti di una entrata tributaria « nuova » ; b ) che il relativo | gettito | sia destinato dalla legge alla copertura di oneri diretti a soddisfare particolari finalità contingenti o continuative dello stato specificate nelle |
| 2013-42.txt | 2873 | 2873 | , comma 10 , del d.l . n . 98 del 2011 , il quale riservava allo stato il maggior | gettito | derivante dall incremento dell importo del contributo unificato dovuto nelle cause civili e amministrative , la corte costituzionale ha già |
| 2013-42.txt | 2972 | 2972 | stime da effettuare e di rappresentare il proprio punto di vista ) , solamente se la determinazione in concreto del | gettito | derivante dalle nuove norme sia complessa ( sentenze n . 152 del 2011 , n . 288 del 2001 , |
| 2013-42.txt | 3066 | 3066 | 143 del 2012 ) . la formulazione della norma ora impugnata è inequivocabile nel destinare allo stato tutto il maggior | gettito | prodotto dall incremento degli importi ordinariamente dovuti a titolo di contributo unificato . nel caso di specie la divisione del |
| 2013-42.txt | 3087 | 3087 | prodotto dall incremento degli importi ordinariamente dovuti a titolo di contributo unificato . nel caso di specie la divisione del | gettito | tra stato e regione costituisce un operazione agevole come quella precedentemente esaminata con la sentenza n . 143 del 2012 |
| 2013-42.txt | 3137 | 3137 | necessità di coinvolgere la regione nella determinazione e ripartizione degli importi . quanto al timore della ricorrente che il maggior | gettito | erariale possa confluire indistintamente nel bilancio dello stato senza realizzare le specifiche finalità che configurano il requisito della deroga al |
| 2013-42.txt | 3248 | 3248 | di riparto , ma anche per la concreta gestione della partita di spesa . se le risorse risultanti dal maggior | gettito | non venissero impiegate per i fini contemplati dalla disposizione che lo ha istituito oppure nel caso in cui il mancato |
| 2013-42.txt | 3358 | 3358 | nelle partite di spesa del bilancio di previsione 2012 per le finalità contemplate dalle disposizioni che hanno determinato il maggior | gettito | , non dovessero essere integralmente o parzialmente impiegate per il suddetto scopo , la regione siciliana potrà legittimamente rivendicare l |
| 2013-42.txt | 3382 | 3382 | essere integralmente o parzialmente impiegate per il suddetto scopo , la regione siciliana potrà legittimamente rivendicare l attribuzione del maggior | gettito | o del residuo non impiegato , eventualmente esperendo le azioni consentite . |
| 2013-52.txt | 478 | 478 | finanza locale propria ; dall art . 8 dello statuto in materia di partecipazione ( determinata in percentuale ) al | gettito | di tributi erariali riscossi nella regione ; dall art . 117 , terzo comma , della costituzione in ordine alla |
| 2013-95.txt | 93 | 93 | prot . n . 0049695 del 18 giugno 2012 con la quale lo stato ha versato alla regione il solo | gettito | relativo all iva percetta per l anno 2011 e non tutte le somme dovute , restando invece inerte in ordine |
| 2013-95.txt | 182 | 182 | , accertando l obbligo dello stato di provvedere al versamento delle somme spettanti alla regione a titolo di compartecipazione al | gettito | dei tributi erariali , ai sensi del citato art . 8 dello statuto di autonomia , che vengono quantificate in |
| 2013-95.txt | 615 | 615 | fronte delle entrate , invece , lo stato non ha trasferito alla regione le risorse corrispondenti alle maggiori compartecipazioni al | gettito | dei tributi erariali , così come previsto dall art . 8 dello statuto , sostenendo che , per individuare esattamente |
| 2013-95.txt | 775 | 775 | sardegna . in particolare il legislatore statale risulta aver destinato 1.383.000.000 euro al fine di « devolvere alla regione il | gettito | delle entrate erariali ad essa spettanti in quota fissa e variabile » . 3.1 . alla luce dell intervento legislativo |
| 2013-95.txt | 1012 | 1012 | , nel bilancio di previsione dello stato per il 2012 , di stanziamenti per la devoluzione alla regione sardegna del | gettito | di entrate erariali ad essa spettanti . in questa prospettiva , la ricorrente ritiene che la nota assuma il significato |
| 2013-95.txt | 1232 | 1232 | legge 16 ottobre 2012 , n . 182 , ha destinato 1.383.000.000 euro al fine di devolvere alla regione il | gettito | delle entrate erariali ad essa spettanti in quota fissa e variabile . visto detto assestamento di bilancio , l atto |
| 2013-97.txt | 368 | 368 | locali delle autonomie speciali a quelli delle regioni ordinarie . contemporaneamente , il medesimo comma 10 dispone che il minor | gettito | , derivante dall abrogazione della suddetta addizionale , pari a complessivi 180 milioni di euro per l anno 2012 e |
| 2013-97.txt | 518 | 518 | decreto legge n . 16 del 2012 , il presidente del consiglio dei ministri , ritiene che l attribuzione del | gettito | dell imposta sulle assicurazioni contro la responsabilità civile derivante dalla circolazione dei veicoli a motore alle province ubicate nelle regioni |
| 2013-97.txt | 900 | 900 | dei tributi locali ) , ha previsto la devoluzione alle province , ove ha sede il registro automobilistico , del | gettito | dell imposta sulle assicurazioni contro la responsabilità civile , nel rispetto delle autonomie speciali . in seguito , il decreto |
| 2013-97.txt | 942 | 942 | 14 dicembre 1998 , n . 457 ( regolamento recante norme per l attribuzione alle province ed ai comuni del | gettito | delle imposte sulle assicurazioni , ai sensi dell articolo 60 del decreto legislativo 15 dicembre 1997 , n . 446 |
| 2013-97.txt | 1072 | 1072 | 2 ( disposizioni programmatiche e finanziarie per l anno 2002 ) , art . 10 , attribuendo alle province il | gettito | dell imposta sull assicurazione da responsabilità civile sopra menzionata . l art . 17 , comma 1 , del decreto |
| 2013-97.txt | 1350 | 1350 | l applicazione su tutto il territorio nazionale , incluse le regioni a statuto speciale , della devoluzione alle province del | gettito | dell imposta di cui si discute . ostativa a tale effetto era , infatti , la previsione sopra richiamata , |
| 2013-97.txt | 1601 | 1601 | una fattispecie analoga , che , quando la norma censurata è « tale da comportare una minore entrata rispetto al | gettito | che sarebbe spettato alla regione » in assenza dell intervento legislativo statale , si verifica « una diminuzione delle risorse |
| 2013-97.txt | 1969 | 1969 | i « tributi propri derivati » , che sono istituiti e regolati dalla legge dello stato , ma il cui | gettito | è destinato a un ente territoriale , conservano inalterata la loro natura di tributi erariali ( ex multis , sentenze |
| 2013-97.txt | 2134 | 2134 | denominate . per le ragioni sopra esposte , il legislatore statale non può disporre direttamente l assegnazione alle province del | gettito | dei tributi erariali riscossi nel territorio regionale siciliano . viceversa , il gettito della predetta imposta sull assicurazione riscosso sul |
| 2013-97.txt | 2147 | 2147 | disporre direttamente l assegnazione alle province del gettito dei tributi erariali riscossi nel territorio regionale siciliano . viceversa , il | gettito | della predetta imposta sull assicurazione riscosso sul territorio regionale spetta alla regione siciliana , la quale provvederà con propria normativa |
| 2013-97.txt | 2249 | 2249 | opporsi che alla devoluzione delle entrate tributarie erariali a favore della regione fanno eccezione le nuove entrate tributarie il cui | gettito | sia destinato con apposite leggi alla copertura di oneri diretti a soddisfare particolari finalità contingenti o continuative dello stato , |
| 2013-97.txt | 2353 | 2353 | ) la natura tributaria dell entrata ; b ) la novità di tale entrata ; c ) la destinazione del | gettito | « con apposite leggi alla copertura di oneri diretti a soddisfare particolari finalità contingenti o continuative dello stato specificate nelle |
| 2013-97.txt | 2713 | 2713 | uso domestico ed alle province per le utenze ad uso non abitativo . 4.2 . l abrogazione comporta un minor | gettito | per gli enti locali delle regioni a statuto speciale e delle province autonome , stimato in 180 milioni di euro |
| 2013-97.txt | 3301 | 3301 | giurisprudenza di questa corte , ai sensi del quale : « nel caso di abolizione di tributi erariali il cui | gettito | era devoluto alla regione , o di complesse operazioni di riforma e di sostituzione di tributi [ . . . |
| 2013-97.txt | 3422 | 3422 | , in termini di potestà impositiva ( correlata alla capacità fiscale della collettività regionale ) , o di devoluzione di | gettito | tributario , o di altri meccanismi di finanziamento , dall altro » ( sentenza n . 138 del 1999 , |
| 2013-97.txt | 3464 | 3464 | , da ultimo , sentenza n . 241 del 2012 ) . nel caso di specie , poiché al minor | gettito | derivante dalla novella legislativa si accompagna una corrispettiva riduzione del concorso delle regioni a statuto speciale e delle province autonome |
| 2014-142.txt | 3704 | 3704 | riferimento la quale non consente di rintracciare diversi e più ragionevoli motivi della sua genesi appare quello di incrementare il | gettito | dell imposta . peraltro , ulteriore indiretta conferma di tale assunto si ricava dalla relazione predisposta dal servizio studi della |
| 2014-145.txt | 444 | 444 | dagli statuti speciali e dalle relative norme di attuazione in modo da garantire che il mantenimento alla regione siciliana del | gettito | dell imposta di bollo , come rimodulata , o , in subordine , il contributo della stessa alla ricostruzione privata |
| 2014-145.txt | 499 | 499 | gli statuti speciali stabiliscono nei rapporti tra lo stato e le regioni e dell intesa sulle modalità di compensazione del | gettito | sottratto . in via subordinata , la ricorrente deduce la violazione del principio di leale collaborazione contemplato dalle norme statutarie |
| 2014-145.txt | 627 | 627 | modificazione di aliquote . dunque , non sarebbe integrata l eccezione prevista dai parametri invocati all integrale spettanza regionale del | gettito | del tributo . in via subordinata , la ricorrente nega che la destinazione del maggior gettito per il periodo 2013 |
| 2014-145.txt | 643 | 643 | integrale spettanza regionale del gettito del tributo . in via subordinata , la ricorrente nega che la destinazione del maggior | gettito | per il periodo 2013 2019 risponda a specifiche necessità dello stato . peraltro , la destinazione non sarebbe neppure indicata |
| 2014-145.txt | 862 | 862 | ambito del suo territorio , dirette o indirette , comunque denominate , ad eccezione delle nuove entrate tributarie il cui | gettito | sia destinato con apposite leggi alla copertura di oneri diretti a soddisfare particolari finalità contingenti o continuative dello stato specificata |
| 2014-145.txt | 972 | 972 | del presidente del consiglio dei ministri in ordine al preteso difetto di capacità lesiva della riserva allo stato del maggior | gettito | derivante dall aumento dell imposta di bollo , dal momento che la misura delle entrate ordinariamente spettanti alla regione rimarrebbe |
| 2014-145.txt | 1034 | 1034 | n . 1074 del 1965 assicura alla regione siciliana , in generale e salvo eccezioni , l integrale spettanza del | gettito | dei tributi erariali riscossi nel suo territorio . pertanto , la riserva allo stato del maggior gettito derivante dalle norme |
| 2014-145.txt | 1051 | 1051 | integrale spettanza del gettito dei tributi erariali riscossi nel suo territorio . pertanto , la riserva allo stato del maggior | gettito | derivante dalle norme impugnate pur non determinando un depauperamento delle risorse finanziarie disponibili per la regione ove disposta al di |
| 2014-145.txt | 1216 | 1216 | di novità dell entrata tributaria , sia , in subordine , sotto il profilo della destinazione specifica del suo maggior | gettito | . 4.1 . a tal fine è opportuno premettere che , come già chiarito da questa corte , « l |
| 2014-145.txt | 1280 | 1280 | del d.p.r . n . 1074 del 1965 indica le seguenti tre condizioni per l eccezionale riserva allo stato del | gettito | delle entrate erariali : a ) la natura tributaria dell entrata ; b ) la novità di tale entrata ; |
| 2014-145.txt | 1306 | 1306 | ) la natura tributaria dell entrata ; b ) la novità di tale entrata ; c ) la destinazione del | gettito | ” con apposite leggi alla copertura di oneri diretti a soddisfare particolari finalità contingenti o continuative dello stato specificate nelle |
| 2014-145.txt | 1401 | 1401 | misure dell imposta stessa . a suo avviso , non sarebbe legittima la deroga all integrale spettanza regionale del relativo | gettito | , atteso che la normativa impugnata opererebbe una mera rideterminazione dell imposta fissa di bollo , non riconducibile al concetto |
| 2014-145.txt | 1464 | 1464 | particolari finalità contingenti o continuative dello stato e lamenta che , comunque , non venga indicata la destinazione del maggior | gettito | per gli esercizi finanziari successivi al 2019 . 4.2 . la censura relativa all assenza del requisito di novità dell |
| 2014-145.txt | 1670 | 1670 | del 2012 ) . per aversi novità dell entrata , è sufficiente il verificarsi di « un ” incremento di | gettito | ” ( sentenza n . 198 del 1999 ) , cioè una entrata aggiuntiva , rilevando la novità del provento |
| 2014-145.txt | 1742 | 1742 | n . 43 del 2013 , aumentando due misure dell imposta fissa di bollo , determina proprio un incremento di | gettito | , un entrata aggiuntiva che senza tale disposizione non si sarebbe verificata . 4.3 . mentre il requisito della novità |
| 2014-145.txt | 1818 | 1818 | del 1965 rapporta in modo univoco il precetto costituzionale alla fattispecie in esame , con riguardo invece alla destinazione del | gettito | della nuova entrata a particolari finalità contingenti o continuative dello stato , lo scrutinio delle censure in riferimento ai medesimi |
| 2014-145.txt | 1874 | 1874 | afferenti alla vigenza dell incremento tributario . il primo segmento temporale riguarda l esercizio 2013 , nel quale il nuovo | gettito | viene destinato all incremento di un fondo per interventi strutturali di politica economica istituito dall art . 10 , comma |
| 2014-145.txt | 1993 | 1993 | . la questione di legittimità costituzionale proposta in riferimento ai richiamati parametri è fondata con riguardo alla destinazione del maggior | gettito | 2013 all incremento di un fondo istituito per interventi strutturali di politica economica . come emerge dalla lettura congiunta dei |
| 2014-145.txt | 2096 | 2096 | integrazione della terza delle condizioni di riserva allo stato delle entrate in questione rende quindi la devoluzione erariale del maggior | gettito | non conforme allo statuto speciale ed alle relative norme di attuazione . 4.3.2 . viceversa , quanto alla destinazione della |
| 2014-145.txt | 2191 | 2191 | 43 del 2013 non è fondata . in questo caso , infatti , il requisito della specifica destinazione del maggior | gettito | dell imposta di bollo realizzato nel periodo 2014 2019 emerge con chiarezza dalla lettura congiunta dei commi 1 e 5 |
| 2014-145.txt | 2268 | 2268 | la questione di legittimità costituzionale proposta dalla regione siciliana non è fondata quanto alla mancata indicazione della destinazione del maggior | gettito | per il periodo successivo all esercizio 2019 . destinando « le maggiori entrate derivanti dal comma 3 » alla copertura |
| 2014-145.txt | 2357 | 2357 | di 98,6 milioni di euro per l anno 2013 il legislatore ha , sì , riservato allo stato il maggior | gettito | , ovunque conseguito , scaturente dall aumento delle due misure dell imposta di bollo , ma ciò ha disposto soltanto |
| 2014-145.txt | 2406 | 2406 | censura regionale muove dunque da un presupposto ermeneutico errato , ossia che per gli anni successivi al 2019 il maggior | gettito | derivante dall aumento previsto dal censurato comma 3 continui ad essere riservato allo stato . non rinvenendosi nelle disposizioni impugnate |
| 2014-145.txt | 2618 | 2618 | . n . 1074 del 1965 , è fondata solo per la parte in cui riserva allo stato il maggior | gettito | tributario riscosso nell anno 2013 nell ambito del territorio della regione siciliana . |
| 2014-207.txt | 124 | 124 | comma 1 , della legge 3 agosto 2013 , n . 90 , « ove applicabile ricomprendendo nell aumento di | gettito | derivante dalle misure previste dagli articoli 14 , 16 , 19 e 20 , da utilizzare a copertura degli oneri |
| 2014-207.txt | 343 | 343 | particolare , dagli artt . 14 e 16 del d.l . n . 63 del 2013 è previsto un maggior | gettito | risultante dalla differenza tra il costo delle agevolazioni fiscali ivi stabilite e i maggiori introiti per imposte dirette ed iva |
| 2014-207.txt | 391 | 391 | delle attività economiche agevolate ; dagli artt . 19 e 20 del medesimo decreto legge è poi previsto un maggior | gettito | come diretta conseguenza della eliminazione del regime iva agevolato nel settore editoriale e dell innalzamento dell iva sugli alimenti somministrati |
| 2014-207.txt | 530 | 530 | ) la natura tributaria dell entrata ; b ) la novità di tale entrata ; c ) la destinazione del | gettito | « con apposite leggi alla copertura di oneri diretti a soddisfare particolari finalità contingenti o continuative dello stato specificate nelle |
| 2014-207.txt | 597 | 597 | 16 , difetterebbe il carattere di novità dell entrata tributaria . con riferimento sia ad essi che agli aumenti di | gettito | iva derivanti dai successivi artt . 19 e 20 , mancherebbe la specifica destinazione a finalità contingenti o continuative dello |
| 2014-207.txt | 752 | 752 | recepimento doveroso della direttiva comunitaria 2010 / 31 / ue in materia di prestazioni energetiche ; pertanto , il maggior | gettito | non sarebbe diretto a costituire una riserva erariale in senso tecnico . comunque , lo stato , nell esercizio della |
| 2014-207.txt | 821 | 821 | fine di favorire la standardizzazione delle prestazioni energetiche e garantire coesione sociale e internazionale , senza che l eventuale minor | gettito | debba essere necessariamente accompagnato da misure compensative per la finanza regionale . 2 . si premette che la questione promossa |
| 2014-207.txt | 1050 | 1050 | norma censurata dispone una minore entrata per la regione e non anche quando comporti l esclusione dal beneficio del maggior | gettito | da essa stessa introdotto . 4 . nel merito la questione è fondata . la disposizione impugnata , come “ |
| 2014-207.txt | 1085 | 1085 | la disposizione impugnata , come ” paventato ” dalla ricorrente , dispone in effetti che la globalità degli aumenti di | gettito | confluiscano nel bilancio statale , includendovi , quindi , anche quelli riscossi nel territorio della regione siciliana . manca infatti |
| 2014-207.txt | 1266 | 1266 | . 241 del 2012 , ha evidenziato che tale condizione « è soddisfatta quando la legge statale stabilisce che il | gettito | sia utilizzato per la copertura di oneri diretti a perseguire ” particolari finalità contingenti o continuative dello stato specificate “ |
| 2014-207.txt | 1755 | 1755 | . 6 . 2 . non rientra , invece , nella nozione di « nuova entrata tributaria » il maggior | gettito | previsto come effetto indotto delle misure di cui agli artt . 14 e 16 del d.l . n . 63 |
| 2014-207.txt | 1829 | 1829 | derivante dalla loro agevolazione . si tratta di tributi già dovuti in base alla precedente normativa fiscale , il cui | gettito | non muta per il mutare della norma ma aumenta ( rectius , potrebbe aumentare , per l ipotizzato effetto incentivante |
| 2014-207.txt | 1935 | 1935 | 2 del d.p.r . n . 1074 del 1965 va inteso nel senso che deve essere assicurato alla regione il | gettito | derivante dalla « capacità fiscale » che si manifesta nel suo territorio , e cioè dai rapporti tributari che sono |
| 2014-207.txt | 2004 | 2004 | sorgere dell obbligazione tributaria . ciò che rileva , quindi , è che venga assicurato che alla regione giunga il | gettito | corrispondente alla sua capacità fiscale , a nulla rilevando che , come nel caso di specie , l incremento di |
| 2014-225.txt | 1356 | 1356 | ante riforma che intendeva « [ . . . ] il richiamo al tributo come risorsa riferito non già al | gettito | effettivo [ . . . ] bensì alla specie del tributo individuata quale parametro per il trasferimento di risorse all |
| 2014-225.txt | 2798 | 2798 | interno di questi limiti rigorosi deve ritenersi legittimo il ricorso del legislatore a meccanismi agevolativi che garantiscano effettivamente un maggior | gettito | finale senza peraltro indurre in alcun modo i contribuenti a dichiarare una parte del dovuto e senza attribuire loro la |
| 2014-236.txt | 2266 | 2266 | cartiere » , di potenziamento e razionalizzazione della riscossione tributaria anche in adeguamento alla normativa comunitaria , di destinazione dei | gettiti | recuperati al finanziamento di un fondo per incentivi e sostegno della domanda in particolari settori ) , convertito , con |
| 2014-26.txt | 1140 | 1140 | vanno ad abbassare la base imponibile delle imposte ires , irpef ed irap , con l effetto di diminuirne il | gettito | , destinato pro quota o interamente ad essa regione , in virtù di quanto disposto dalla legge costituzionale 31 gennaio |
| 2014-26.txt | 1851 | 1851 | . , avrebbe dovuto contemplare a fronte di misure , quali quelle dettate dalle disposizioni denunciate , che riducono il | gettito | fiscale derivante dalle imposte dirette oggetto dell intervento legislativo anche misure compensative in favore della regione che su quel gettito |
| 2014-26.txt | 1871 | 1871 | gettito fiscale derivante dalle imposte dirette oggetto dell intervento legislativo anche misure compensative in favore della regione che su quel | gettito | fa affidamento per finanziare la realizzazione dei propri cómpiti . pertanto , anche nell odierno giudizio , è alla luce |
| 2014-26.txt | 2065 | 2065 | non può reputarsi che ogni intervento su un tributo che , in ragione di siffatta modificazione , comporti un minor | gettito | per le regioni , debba « essere accompagnato da misure compensative per la finanza regionale , la quale diversamente verrebbe |
| 2014-26.txt | 2174 | 2174 | stessa legge oggetto di impugnazione principale , o in altre leggi dirette a governare la medesima manovra finanziaria , il | gettito | complessivo destinato alla finanza regionale non subisca riduzioni ( sentenze n . 298 del 2009 , n . 155 del |
| 2014-26.txt | 2244 | 2244 | di quote fisse di entrate tributarie erariali riscosse nel territorio della stessa , sia desumibile un principio di invarianza del | gettito | per la regione in caso di modifica di tributi erariali , che si traduca in una rigida garanzia ” quantitativa |
| 2014-26.txt | 2459 | 2459 | quale non ha fornito alcun dato quantitativo concreto , dal quale poter desumere l effettiva incidenza negativa della diminuzione del | gettito | derivante dalle norme impugnate rispetto allo svolgimento delle sue funzioni costituzionali di ente dotato di autonomia speciale . 3.3 . |
| 2014-50.txt | 958 | 958 | . riducendosi il canone , si ridurrebbe , infatti , anche l ammontare dell imposta di registro oltre che il | gettito | delle imposte dirette . la disciplina in esame creerebbe , ancora , una irragionevole disparità di trattamento tra locazioni ad |
| 2014-50.txt | 2198 | 2198 | , lettera b ) « forme premiali per gli enti territoriali che abbiano ottenuto risultati positivi in termini di maggiore | gettito | » non può ritenersi condivisibile . il tema della lotta all evasione fiscale , che costituisce un chiaro obiettivo dell |
| 2015-118.txt | 2453 | 2453 | almeno l ottanta per cento dei tributi riscossi nel territorio regionale ? ” ; 4 ) ” vuoi che il | gettito | derivante dalle fonti di finanziamento della regione non sia soggetto a vincoli di destinazione ? ” ; 5 ) “ |
| 2015-118.txt | 3582 | 3582 | il referendum e le conseguenti iniziative degli organi rappresentativi della regione previste dalla legge impugnata riguardano pertanto la destinazione del | gettito | derivante dai tributi esistenti e ne prospettano la distrazione di una cospicua percentuale dalla finanza pubblica generale , per indirizzarla |
| 2015-118.txt | 3924 | 3924 | 1 , numero 4 ) , della legge impugnata sottopone agli elettori la seguente domanda : « vuoi che il | gettito | derivante dalle fonti di finanziamento della regione non sia soggetto a vincoli di destinazione ? » . così formulato , |
| 2015-118.txt | 4044 | 4044 | . 1 , commi 2 e 3 , con riguardo alle regioni a statuto ordinario , che le compartecipazioni al | gettito | di tributi erariali , i tributi propri e i meccanismi perequativi costituiscono le fonti di finanziamento « del complesso delle |
| 2015-118.txt | 4074 | 4074 | meccanismi perequativi costituiscono le fonti di finanziamento « del complesso delle spese delle stesse regioni » e che il relativo | gettito | « è senza vincolo di destinazione » . ciò in linea con l art . 119 cost . , che |
| 2015-13.txt | 673 | 673 | che , nel caso in esame , dalle evidenze documentali acquisite ai fini della valutazione dell entità della riduzione del | gettito | dell imposta , emergono dati discordanti . la ricorrente evidenzia , in particolare , che la legge della regione lazio |
| 2015-13.txt | 735 | 735 | , legge regionale 20 novembre 2001 , n . 25 ) » , nell istituire l iresa ha stimato un | gettito | annuo di 55.000.000 di euro ( art . 5 , comma 10 ) . essa , inoltre , afferma che |
| 2015-13.txt | 767 | 767 | 10 ) . essa , inoltre , afferma che con l applicazione dell aliquota massima introdotta dalla norma impugnata il | gettito | proveniente dall iresa si ridurrebbe a circa 15.000.000 di euro , con una perdita di circa il 73 per cento |
| 2015-13.txt | 818 | 818 | risalenti al 2011 ; in ogni caso , non sono state fornite indicazioni né in ordine alla composizione qualitativa del | gettito | , ripartita per classi di appartenenza degli aeromobili , né in ordine all effettiva riscossione , né infine circa l |
| 2015-13.txt | 894 | 894 | disposizione impugnata , ancorché la stessa sia in vigore dal 22 febbraio 2014 . può aggiungersi che la stima del | gettito | del tributo per gli anni successivi al 2014 , risultante dal bilancio di previsione per il triennio 2015 2017 ( |
| 2015-13.txt | 1006 | 1006 | denunciate , si discosta notevolmente dagli importi indicati nel ricorso . i dati forniti in ordine alla prospettata riduzione del | gettito | appaiono , quindi , inidonei per valutare l incidenza della stessa riduzione sulle finanze regionali . 2.1.2 . può ritenersi |
| 2015-13.txt | 1045 | 1045 | può ritenersi , peraltro , pacifico che dalla determinazione statale della nuova e più ridotta aliquota consegua una riduzione del | gettito | e della disponibilità finanziaria delle regioni ( ed , in particolare , di quelle regioni che , con la propria |
| 2015-13.txt | 2128 | 2128 | comma , lettera s ) , cost . ) . lo dimostra la previsione della destinazione « prioritaria » del | gettito | « al completamento dei sistemi di monitoraggio acustico e al disinquinamento acustico e all eventuale indennizzo delle popolazioni residenti [ |
| 2015-131.txt | 573 | 573 | . n . 1074 del 1965 , secondo cui possono essere destinate allo stato le nuove entrate tributarie il cui | gettito | sia destinato , alla copertura di oneri diretti a soddisfare particolari finalità contingenti o continuative dello stato , specificate nelle |
| 2015-131.txt | 1255 | 1255 | entrata per la regione e non anche quando , come nella specie , comporti l esclusione dal beneficio del maggior | gettito | da essa stessa introdotto ( sentenza n . 207 del 2014 ) . non è dunque richiesto che la regione |
| 2015-131.txt | 1282 | 1282 | n . 207 del 2014 ) . non è dunque richiesto che la regione siciliana specifichi la quantificazione del minor | gettito | quando lamenta la violazione dei principi stabiliti nello statuto di autonomia e nelle relative norme di attuazione in merito alla |
| 2015-131.txt | 1925 | 1925 | entrate derivanti dai tributi riscossi nella regione siciliana . 3.2 . occorre ancora rammentare che in ordine alla destinazione del | gettito | derivante dai tributi erariali riscossi nel territorio della regione siciliana , sussistono ben precisi vincoli costituzionali , stabiliti dall art |
| 2015-131.txt | 2031 | 2031 | rientrano quelli in discussione ) . tuttavia è possibile per la legge statale prevedere diversamente , attribuendo allo stato il | gettito | derivante da uno o più tributi , purché siano rispettate tutte le seguenti tre tassative condizioni : a ) la |
| 2015-131.txt | 2164 | 2164 | già avuto modo di precisare che i tributi istituiti e regolati da una legge dello stato , ma il cui | gettito | è parzialmente destinato a un ente territoriale ( nella specie la regione siciliana ) , conservano inalterata la loro natura |
| 2015-131.txt | 2810 | 2810 | novità dell entrata non equivale alla novità del tributo , ma sussiste ogni qual volta si verifichi un incremento di | gettito | dovuto ad una modifica normativa della struttura dell imposta e , quindi , del conseguente atto impositivo che ben può |
| 2015-131.txt | 2866 | 2866 | che determinano l applicazione dell aliquota maggiorata . nessun dubbio , infine , circa la specifica destinazione dell aumento di | gettito | a particolari finalità contingenti o continuative dello stato indicate nella legge medesima . l aumento del gettito in esame è |
| 2015-131.txt | 2883 | 2883 | dell aumento di gettito a particolari finalità contingenti o continuative dello stato indicate nella legge medesima . l aumento del | gettito | in esame è , infatti , destinato in parte alla riduzione della componente a2 della tariffa elettrica deliberata dall autorità |
| 2015-131.txt | 3631 | 3631 | decreto impugnato era ab origine non solo plausibile , ma anche probabile e concretamente praticata , senza che il relativo | gettito | fosse stato riservato allo stato . occorre rammentare in proposito che il citato comma 3 dell art . 74 ter |
| 2015-131.txt | 4002 | 4002 | 61 , comma 1 , alinea e lettera a ) , limitatamente alla parte in cui ricomprende nell aumento di | gettito | derivante dall art . 55 , comma 1 , del decreto impugnato , anche i tributi riscossi nel territorio della |
| 2015-155.txt | 1289 | 1289 | ricorrenti lamentano segnatamente l illegittimità della riserva , asseritamente prevista in violazione delle prescrizioni statutarie relative alle compartecipazioni regionali al | gettito | dei tributi erariali e senza che sussistano i requisiti che consentono di derogare all ordinario regime di devoluzione . più |
| 2015-155.txt | 1353 | 1353 | , della legge n . 690 del 1981 , secondo cui « è attribuito alla regione valle d aosta il | gettito | delle sotto indicate imposte erariali sul reddito e sul patrimonio percette nel territorio regionale , nonché delle imposte sostitutive : |
| 2015-155.txt | 1465 | 1465 | ambito del suo territorio , dirette o indirette , comunque denominate , ad eccezione delle nuove entrate tributarie il cui | gettito | sia destinato con apposite leggi alla copertura di oneri diretti a soddisfare particolari finalità contingenti o continuative dello stato specificate |
| 2015-155.txt | 1527 | 1527 | dello statuto , alla cui stregua « le entrate della regione sono costituite : a ) dai sette decimi del | gettito | delle imposte sul reddito delle persone fisiche e sul reddito delle persone giuridiche riscosse nel territorio della regione ; b |
| 2015-155.txt | 1553 | 1553 | persone fisiche e sul reddito delle persone giuridiche riscosse nel territorio della regione ; b ) dai nove decimi del | gettito | delle imposte sul bollo , di registro , ipotecarie , sul consumo dell energia elettrica e delle tasse sulle concessioni |
| 2015-155.txt | 1652 | 1652 | erariale di consumo relativa ai prodotti dei monopoli dei tabacchi consumati nella regione ; f ) dai nove decimi del | gettito | dell imposta sul valore aggiunto generata sul territorio regionale da determinare sulla base dei consumi regionali delle famiglie rilevati annualmente |
| 2015-155.txt | 1822 | 1822 | seguenti quote fisse delle sottoindicate entrate tributarie erariali riscosse nel territorio della regione stessa : 1 ) sei decimi del | gettito | dell imposta sul reddito delle persone fisiche ; 2 ) quattro decimi e mezzo del gettito dell imposta sul reddito |
| 2015-155.txt | 1838 | 1838 | ) sei decimi del gettito dell imposta sul reddito delle persone fisiche ; 2 ) quattro decimi e mezzo del | gettito | dell imposta sul reddito delle persone giuridiche ; 3 ) sei decimi del gettito delle ritenute alla fonte di cui |
| 2015-155.txt | 1852 | 1852 | ) quattro decimi e mezzo del gettito dell imposta sul reddito delle persone giuridiche ; 3 ) sei decimi del | gettito | delle ritenute alla fonte di cui agli artt . 23 , 24 , 25 e 29 del d.p.r . 29 |
| 2015-155.txt | 1933 | 1933 | , come modificato con legge di conversione 28 febbraio 1983 , n . 53 ; 4 ) 9,1 decimi del | gettito | dell imposta sul valore aggiunto , esclusa quella relativa all importazione , al netto dei rimborsi effettuati ai sensi dell |
| 2015-155.txt | 1977 | 1977 | del d.p.r . 26 ottobre 1972 , n . 633 , e successive modificazioni ; 5 ) nove decimi del | gettito | dell imposta erariale sull energia elettrica , consumata nella regione ; 6 ) nove decimi del gettito dei canoni per |
| 2015-155.txt | 1994 | 1994 | nove decimi del gettito dell imposta erariale sull energia elettrica , consumata nella regione ; 6 ) nove decimi del | gettito | dei canoni per le concessioni idroelettriche ; 7 ) 9,19 decimi del gettito della quota fiscale dell imposta erariale di |
| 2015-155.txt | 2007 | 2007 | regione ; 6 ) nove decimi del gettito dei canoni per le concessioni idroelettriche ; 7 ) 9,19 decimi del | gettito | della quota fiscale dell imposta erariale di consumo relativa ai prodotti dei monopoli dei tabacchi consumati nella regione ; 7 |
| 2015-155.txt | 2035 | 2035 | consumo relativa ai prodotti dei monopoli dei tabacchi consumati nella regione ; 7 bis ) il 29,75 per cento del | gettito | dell accisa sulle benzine ed il 30,34 per cento del gettito dell accisa sul gasolio consumati nella regione per uso |
| 2015-155.txt | 2046 | 2046 | ; 7 bis ) il 29,75 per cento del gettito dell accisa sulle benzine ed il 30,34 per cento del | gettito | dell accisa sul gasolio consumati nella regione per uso autotrazione . la devoluzione alla regione friuli venezia giulia delle quote |
| 2015-155.txt | 2302 | 2302 | a fronte dell esclusione dell ici sull abitazione principale , prevedeva che ai singoli comuni fosse rimborsato il relativo minor | gettito | avrebbe concorso a ridurre le risorse destinate al finanziamento delle funzioni comunali , con pregiudizio dell autonomia finanziaria regionale ed |
| 2015-155.txt | 2367 | 2367 | ultime , inoltre , riceverebbero un trattamento deteriore rispetto a quelle ordinarie , che non perderebbero la compensazione del minor | gettito | ici , con conseguente violazione dell art . 3 cost . poiché l art . 4 , comma 5 , |
| 2015-155.txt | 2488 | 2488 | trasferimenti erariali dovuti ai comuni della regione siciliana e della regione autonoma sardegna vengano ridotti in misura corrispondente al maggior | gettito | imu ad aliquota di base attribuito ai comuni medesimi e che , in caso di insufficienza , ciascuno di essi |
| 2015-155.txt | 2588 | 2588 | , in attuazione dell articolo 119 della costituzione ) , esse assicurino il recupero al bilancio statale del predetto maggior | gettito | dei comuni ricadenti nel proprio territorio e , fino all emanazione delle norme di attuazione di cui all art . |
| 2015-155.txt | 2635 | 2635 | pari importo a valere sulle quote di compartecipazione ai tributi erariali . la disposizione in considerazione quantifica infine il maggior | gettito | oggetto di recupero . l art . 1 , comma 380 , della legge n . 228 del 2012 ha |
| 2015-155.txt | 2800 | 2800 | . 2 della legge n . 690 del 1981 secondo cui « è attribuito alla regione valle d aosta il | gettito | delle sotto indicate imposte erariali sul reddito e sul patrimonio percette nel territorio regionale , nonché delle imposte sostitutive : |
| 2015-155.txt | 2886 | 2886 | ) imposta sulle successioni e donazioni » nonché le altre disposizioni della medesima legge che contemplano le compartecipazioni regionali al | gettito | di tributi erariali . tra di esse , vengono in rilievo , in particolare , l art . 3 della |
| 2015-155.txt | 2929 | 2929 | . 690 del 1981 , secondo cui « 1 . sono attribuite alla regione valle d aosta le quote di | gettito | delle sotto indicate tasse e imposte erariali sugli affari percette nel territorio regionale : a ) i nove decimi dell |
| 2015-155.txt | 2996 | 2996 | nove decimi delle tasse sulle concessioni governative . 2 . è altresì attribuito alla regione valle d aosta l intero | gettito | dell imposta sul valore aggiunto , compresa quella relativa all importazione , al netto dei rimborsi effettuati ai sensi dell |
| 2015-155.txt | 3139 | 3139 | 4 della medesima legge , secondo cui « 1 . sono attribuite alla regione valle d aosta le quote di | gettito | delle sotto indicate imposte percette nel territorio regionale : a ) l intero gettito dell accisa sull energia elettrica ; |
| 2015-155.txt | 3153 | 3153 | valle d aosta le quote di gettito delle sotto indicate imposte percette nel territorio regionale : a ) l intero | gettito | dell accisa sull energia elettrica ; b ) i nove decimi delle accise sugli spiriti e sulla birra ; c |
| 2015-155.txt | 3202 | 3202 | , inclusa quella sugli oli minerali . 2 . sono inoltre attribuite alla regione valle d aosta le quote di | gettito | delle sotto indicate imposte e proventi erariali afferenti il territorio regionale : a ) l intero gettito dell accisa sulla |
| 2015-155.txt | 3219 | 3219 | le quote di gettito delle sotto indicate imposte e proventi erariali afferenti il territorio regionale : a ) l intero | gettito | dell accisa sulla benzina , sugli oli da gas , sui gas petroliferi liquefatti e sul gas naturale per autotrazione |
| 2015-155.txt | 3287 | 3287 | altri prodotti energetici immessi in consumo da depositi fiscali ubicati nella regione per qualunque uso ; b ) l intero | gettito | delle imposte sulle assicurazioni diverse da quelle corrisposte sui premi per la responsabilità civile derivante dalla circolazione dei veicoli a |
| 2015-155.txt | 3314 | 3314 | quelle corrisposte sui premi per la responsabilità civile derivante dalla circolazione dei veicoli a motore ; c ) l intero | gettito | delle imposte sugli intrattenimenti ; d ) i nove decimi dei proventi del lotto , al netto delle vincite e |
| 2015-155.txt | 3351 | 3351 | netto delle vincite e delle somme necessarie alle spese di organizzazione e gestione del gioco ; e ) l intero | gettito | dell accisa sui tabacchi . 3 . sono , altresì , attribuiti alla regione valle d aosta i nove decimi |
| 2015-155.txt | 3455 | 3455 | di altri eventuali trasferimenti . secondo la regione autonoma friuli venezia giulia , inoltre , anche la quantificazione del maggior | gettito | da recuperare sarebbe illegittima , in quanto irragionevole e contraria al principio consensualistico . 1.1.7 . infine , con il |
| 2015-155.txt | 3593 | 3593 | tutto analogo a quello previsto dal precedente art . 13 , comma 17 , con la precisazione che il maggior | gettito | tares cui parametrare rispettivamente la riduzione dei fondi e dei trasferimenti e l ammontare dell accantonamento e del recupero è |
| 2015-155.txt | 3666 | 3666 | ordinarie ed insulari la riduzione dei fondi e dei trasferimenti è stata sostituita da una diretta riserva erariale del maggior | gettito | tares ad opera dell art . 10 , comma 2 , del decreto legge 8 aprile 2013 , n . |
| 2015-155.txt | 4340 | 4340 | , della legge n . 228 del 2012 ha soppresso ( lettera a ) la riserva erariale della metà del | gettito | imu di cui all art . 13 , comma 11 , del d.l . n . 201 del 2011 ; |
| 2015-155.txt | 4405 | 4405 | ed i trasferimenti erariali ai comuni della regione siciliana e della regione autonoma sardegna ; ha riservato allo stato il | gettito | imu derivante dagli immobili ad uso produttivo , calcolato all aliquota standard dello 0,76 per cento ( lettera f ) |
| 2015-155.txt | 4497 | 4497 | gli importi relativi , tra l altro , alla lettera f ) possono essere modificati a seguito della verifica del | gettito | imu per il 2012 , da effettuarsi presso la conferenza stato , città e autonomie locali ( lettera i ) |
| 2015-155.txt | 4736 | 4736 | comma 383 , della legge n . 228 del 2012 , che indica ulteriori criteri da impiegare nella verifica del | gettito | imu dell anno 2012 , in quanto potrebbe determinare a posteriori una minore disponibilità di risorse per la finanza locale |
| 2015-155.txt | 4992 | 4992 | dell ici sull abitazione principale , prevedeva ( comma 4 ) che ai singoli comuni fosse rimborsato il relativo minor | gettito | avrebbe concorso a ridurre ulteriormente le risorse destinate al finanziamento delle funzioni comunali , con pregiudizio dell autonomia finanziaria regionale |
| 2015-155.txt | 5572 | 5572 | possono neppure essere semplicemente inquadrate nell ambito del contenzioso di natura tributaria che concerne la riserva allo stato del maggior | gettito | derivante da episodici interventi normativi operati su tributi erariali oggetto di compartecipazione , per i quali il giudizio di costituzionalità |
| 2015-155.txt | 5778 | 5778 | poi , alle norme di attuazione . le compartecipazioni possono essere considerate tributi regionali solo ai fini della devoluzione del | gettito | . non sono regionali , invece , per quanto riguarda struttura e fonti normative di regolazione : istituzione , soggetti |
| 2015-155.txt | 5836 | 5836 | , si può dire che il tratto distintivo più rilevante dell autonomia speciale sta proprio nell entità della devoluzione del | gettito | delle entrate tributarie che risponde al principio secondo il quale i tributi erariali rimangono per la maggior parte sul territorio |
| 2015-155.txt | 7093 | 7093 | nei casi in cui , in base alla legislazione vigente , alle regioni a statuto speciale spetta una compartecipazione al | gettito | dell imposta sul reddito delle persone fisiche ovvero al gettito degli altri tributi erariali , questa si intende riferita anche |
| 2015-155.txt | 7103 | 7103 | , alle regioni a statuto speciale spetta una compartecipazione al gettito dell imposta sul reddito delle persone fisiche ovvero al | gettito | degli altri tributi erariali , questa si intende riferita anche al gettito della cedolare secca di cui all articolo 3 |
| 2015-155.txt | 7115 | 7115 | imposta sul reddito delle persone fisiche ovvero al gettito degli altri tributi erariali , questa si intende riferita anche al | gettito | della cedolare secca di cui all articolo 3 ; b ) sono stabilite la decorrenza e le modalità di applicazione |
| 2015-155.txt | 7213 | 7213 | ] . alle [ regioni a statuto speciale e alle province autonome ] spettano le devoluzioni e le compartecipazioni al | gettito | delle entrate tributarie erariali previste dal presente decreto nelle misure e con le modalità definite dai rispettivi statuti speciali e |
| 2015-155.txt | 7796 | 7796 | delega sul federalismo fiscale . infine , per quel che riguarda l obiettivo di razionalizzazione e perequazione del riparto del | gettito | fiscale , il legislatore prevede la possibilità , ad invarianza finanziaria complessiva , di una riduzione della porzione di spettanza |
| 2015-155.txt | 8926 | 8926 | legge n . 42 del 2009 prevede che le entrate tributarie , fermo restando il principio di tendenziale assegnazione del | gettito | su base territoriale , non siano esonerate da un ragionevole dimensionamento in conformità a criteri di utilizzazione ispirati all economicità |
| 2015-155.txt | 9047 | 9047 | affermato nella giurisprudenza di questa corte , secondo il quale « nel caso di abolizione di tributi erariali il cui | gettito | era devoluto alla regione , o di complesse operazioni di riforma e di sostituzione di tributi [ . . . |
| 2015-155.txt | 9168 | 9168 | , in termini di potestà impositiva ( correlata alla capacità fiscale della collettività regionale ) , o di devoluzione di | gettito | tributario , o di altri meccanismi di finanziamento , dall altro » ( sentenza n . 138 del 1999 e |
| 2015-155.txt | 10135 | 10135 | plurilaterale in data 28 ottobre 2014 . tale accordo che al punto 5 prevede espressamente l attribuzione provinciale del maggior | gettito | imu contemplato dall impugnato art . 13 , comma 17 , del d.l . n . 201 del 2011 è |
| 2015-176.txt | 470 | 470 | 2 del d.p.r . n . 1074 del 1965 , che consentono a determinate condizioni di riservare allo stato il | gettito | dei propri tributi riscossi sul territorio siciliano . ai fini della sua applicazione alla regione siciliana , pertanto , l |
| 2015-176.txt | 759 | 759 | . n . 1074 del 1965 , ma ha specificato la ragione per cui la riserva allo stato del maggior | gettito | dell imposta sui fondi pensione violerebbe le disposizioni statutarie relative all autonomia finanziaria della regione . a ben vedere , |
| 2015-176.txt | 998 | 998 | del d.p.r . n . 1074 del 1965 indica le seguenti tre condizioni per l eccezionale riserva allo stato del | gettito | delle entrate erariali : a ) la natura tributaria dell entrata ; b ) la novità di tale entrata ; |
| 2015-176.txt | 1024 | 1024 | ) la natura tributaria dell entrata ; b ) la novità di tale entrata ; c ) la destinazione del | gettito | ” con apposite leggi alla copertura di oneri diretti a soddisfare particolari finalità contingenti o continuative dello stato specificate nelle |
| 2015-176.txt | 1085 | 1085 | . 4 , comma 6 ter , occorre dunque verificare se la ( parziale ) riserva allo stato del maggior | gettito | dell imposta sui fondi pensione sia conforme a tali presupposti . quanto ai primi due , nemmeno la ricorrente mette |
| 2015-176.txt | 1139 | 1139 | . viene lamentata , piuttosto , la mancanza del terzo requisito legittimante la riserva erariale , relativo alla destinazione del | gettito | « a finalità contingenti o continuative dello stato specificate nelle leggi medesime » . ebbene , questa corte , riguardo |
| 2015-176.txt | 1244 | 1244 | , in mancanza di una specifica destinazione al soddisfacimento di particolari esigenze erariali , la riserva allo stato del maggior | gettito | dell imposta sui fondi pensione è illegittima . 5 . restano assorbiti gli ulteriori motivi di censura . |
| 2015-246.txt | 243 | 243 | dalla regione siciliana . tali disposizioni destinano a fondi statali le risorse derivanti , da una parte , dal maggior | gettito | di una serie di tributi erariali riscossi sul territorio ( art . 1 , commi 157 e 179 ) ; |
| 2015-246.txt | 1027 | 1027 | fondata . la norma denunciata , pur non formulando in termini espliciti una previsione di riserva allo stato del maggior | gettito | derivante dalle disposizioni da essa richiamate , « nella sostanza [ . . . ] equivale a una riserva all |
| 2015-246.txt | 1053 | 1053 | richiamate , « nella sostanza [ . . . ] equivale a una riserva all erario dell anzidetto incremento di | gettito | » ( sentenza n . 65 del 2015 ) . pertanto , affinché la riserva stessa possa operare , sono |
| 2015-246.txt | 1106 | 1106 | ) la natura tributaria dell entrata ; b ) la novità di tale entrata ; c ) la destinazione del | gettito | « con apposite leggi alla copertura di oneri diretti a soddisfare particolari finalità contingenti o continuative dello stato specificate nelle |
| 2015-246.txt | 1787 | 1787 | allo stato dalla normativa di rango statutario , è necessario valutare [ . . . ] se la riserva del | gettito | all erario sia conforme alla normativa statutaria siciliana » ( sentenza n . 241 del 2012 ) . in quel |
| 2015-246.txt | 1916 | 1916 | all evasione fiscale , non costituiscono entrate nuove e dunque lo stato non ha alcun titolo per incamerare il relativo | gettito | . pertanto , limitatamente alle maggiori risorse provenienti dall attività di contrasto all evasione di entrate non nominativamente riservate allo |
| 2015-251.txt | 207 | 207 | enti locali di modificare le aliquote e di introdurre esenzioni , detrazioni e deduzioni . 3 . le compartecipazioni al | gettito | e le addizionali a tributi erariali che le leggi dello stato attribuiscono agli enti locali spettano , con riguardo agli |
| 2015-252.txt | 434 | 434 | ad oltre 900 milioni di euro per effetto delle varie discipline che imponevano riserve ed accantonamenti operati dallo stato sul | gettito | delle entrate di spettanza regionale . con particolare riguardo al comma 730 la regione siciliana fa presente che detta norma |
| 2015-252.txt | 468 | 468 | regione siciliana fa presente che detta norma produrrebbe effetti sostanzialmente ablativi nei confronti dei comuni siciliani per quanto riguarda il | gettito | dell imu che viene acquisito al fondo di solidarietà comunale . da ciò deriverebbe un grave depauperamento degli enti locali |
| 2015-252.txt | 538 | 538 | finanziari ai loro bilanci . ciò si rifletterebbe sull equilibrio finanziario della stessa regione , che non potrebbe attingere al | gettito | imu contrariamente a quanto spetterebbe secondo le norme dello statuto invocate . 2 . le questioni di legittimità costituzionale dell |
| 2015-252.txt | 1512 | 1512 | saldi complessivi delle relazioni finanziarie tra fondo di solidarietà e comuni siciliani , né in termini di sproporzione tra il | gettito | imu versato da singoli enti locali e la quota agli stessi ridistribuita dal fondo . proprio in relazione a questioni |
| 2015-253.txt | 988 | 988 | singola uscita » ( sentenza n . 192 del 2012 ) . detta proroga comporta unicamente la temporanea devoluzione del | gettito | dell addizionale irpef nella sua integralità al bilancio regionale . in tal modo non viene affatto precluso il tipo di |
| 2015-273.txt | 750 | 750 | 1074 del 1965 , che consentono al legislatore statale a determinate condizioni di destinare a specifiche esigenze dell erario il | gettito | dei propri tributi riscossi sul territorio siciliano . ciò significa che , a prescindere da ogni altra considerazione , la |
| 2015-273.txt | 1845 | 1845 | d.p.r . n . 1074 del 1965 , indica le seguenti tre condizioni per l eccezionale riserva allo stato del | gettito | delle entrate erariali : a ) la natura tributaria dell entrata ; b ) la novità di tale entrata ; |
| 2015-273.txt | 1871 | 1871 | ) la natura tributaria dell entrata ; b ) la novità di tale entrata ; c ) la destinazione del | gettito | ” con apposite leggi alla copertura di oneri diretti a soddisfare particolari finalità contingenti o continuative dello stato specificate nelle |
| 2015-273.txt | 1948 | 1948 | prevista dalla disposizione censurata sia conforme a tali presupposti . in particolare questa corte è chiamata a valutare se il | gettito | derivante dalle maggiori entrate tributarie erariali sia destinato « a finalità contingenti o continuative dello stato specificate nelle leggi medesime |
| 2015-273.txt | 2006 | 2006 | né la novità dell entrata . come più volte affermato da questa corte , la condizione della specifica destinazione del | gettito | non può reputarsi soddisfatta da un generico riferimento agli obiettivi di finanza pubblica , « perché il raggiungimento del pareggio |
| 2015-273.txt | 2125 | 2125 | ) . nella disposizione in esame , tuttavia , non può riscontrasi il lamentato vizio di genericità della destinazione del | gettito | . l art . 50 , comma 10 , del d.l . n . 66 del 2014 , come convertito |
| 2015-273.txt | 2557 | 2557 | dell obiettivo dell equilibrio del bilancio . la disposizione impugnata , tuttavia , rientra nella diversa ipotesi della riserva del | gettito | derivante da nuovi tributi erariali a favore dello stato , che trova il proprio fondamento direttamente nelle norme statutarie ( |
| 2015-31.txt | 704 | 704 | designata dallo stato e dalla regione autonoma sardegna . inoltre , secondo il ricorrente , il criterio di quantificazione del | gettito | delle accise introdotto dall art . 1 , comma 1 , della legge reg . sardegna n . 7 del |
| 2015-31.txt | 740 | 740 | sardegna n . 7 del 2014 , in quanto derogante all applicazione di disposizioni comunitarie attraverso una diversa ripartizione del | gettito | delle accise spettanti alla regione , creerebbe solo per la stessa un anomala figura di accisa imponibile a prescindere dall |
| 2015-31.txt | 1766 | 1766 | » . in base a tale previsione statutaria la regione autonoma sardegna non può vantare alcun diritto di compartecipazione al | gettito | delle accise riscosse dallo stato se riferibili a prodotti che , pur realizzati od importati all origine nel territorio sardo |
| 2015-65.txt | 250 | 250 | di compartecipazione ai tributi erariali . dispone , inoltre , la norma stessa , che « la quota di maggior | gettito | pari a 6,4 milioni annui a decorrere dal 2012 derivante all erario dai decreti di cui al presente comma [ |
| 2015-65.txt | 863 | 863 | ) , della legge n . 690 del 1981 , è devoluta alla regione valle d aosta « l intero | gettito | dell accisa sull energia elettrica » , percetta nel territorio regionale . il che , appunto , comporta che solo |
| 2015-65.txt | 949 | 949 | occorre come da questa corte già precisato con la sentenza n . 241 del 2012 non solo la destinazione del | gettito | a « copertura di nuove o maggiori spese che sono da effettuare a carico del bilancio statale » , ma |
| 2015-65.txt | 1013 | 1013 | della giunta regionale . la norma denunciata prevede , in termini espliciti , una correlazione diretta tra l incremento del | gettito | dell accisa e la maggiorazione del contributo richiesto alle regioni a statuto speciale . pertanto , nella sostanza , essa |
| 2015-65.txt | 1044 | 1044 | a statuto speciale . pertanto , nella sostanza , essa equivale a una riserva all erario dell anzidetto incremento di | gettito | , la quale però non soddisfa le condizioni di cui al citato art . 8 della legge n . 690 |
| 2015-65.txt | 1339 | 1339 | ambito del suo territorio , dirette o indirette , comunque denominate , ad eccezione delle nuove entrate tributarie il cui | gettito | sia destinato con apposite leggi alla copertura di oneri diretti a soddisfare particolari finalità contingenti o continuative dello stato specificate |
| 2015-67.txt | 701 | 701 | assume la regione siciliana , infatti , che il legislatore statale non può disporre direttamente l assegnazione alle province del | gettito | di un tributo erariale riscosso nel territorio regionale siciliano , quale continua ad essere l imposta sulle assicurazioni in questione |
| 2015-67.txt | 726 | 726 | riscosso nel territorio regionale siciliano , quale continua ad essere l imposta sulle assicurazioni in questione . dunque , tale | gettito | è devoluto alle province non dallo stato ma dalla regione , la quale ha disciplinato la materia prima con la |
| 2015-67.txt | 864 | 864 | n . 446 del 1997 ha stabilito la devoluzione alle province , ove ha sede il registro automobilistico , del | gettito | dell imposta sulle assicurazioni contro la responsabilità civile ma nel rispetto delle autonomie speciali . in sua attuazione , il |
| 2015-67.txt | 910 | 910 | 14 dicembre 1998 , n . 457 ( regolamento recante norme per l attribuzione alle province ed ai comuni del | gettito | delle imposte sulle assicurazioni , ai sensi dell articolo 60 del d.lgs . 15 dicembre 1997 , n . 446 |
| 2015-67.txt | 1004 | 1004 | siciliana ha quindi provveduto ad adeguarsi con la legge regionale n . 2 del 2002 , attribuendo alle province il | gettito | dell imposta sull assicurazione da responsabilità civile sopra menzionata . è poi intervenuto l art . 17 , comma 1 |
| 2015-67.txt | 1245 | 1245 | i ” tributi propri derivati ” , che sono istituiti e regolati dalla legge dello stato , ma il cui | gettito | è destinato a un ente territoriale , conservano inalterata la loro natura di tributi erariali [ . . . ] |
| 2015-67.txt | 1382 | 1382 | . 7 . alla stregua di tale pronuncia il legislatore statale non può disporre direttamente l assegnazione alle province del | gettito | dei tributi erariali riscossi nel territorio regionale siciliano e pertanto il disposto dell art . 16 , comma 7 , |
| 2015-67.txt | 1541 | 1541 | ha appunto provveduto in tal senso . essa infatti non si è limitata a trasferire alle proprie province il relativo | gettito | fiscale , ma ha inteso attribuire loro l imposta stessa in esplicita attuazione dell art . 17 del d.lgs . |
| 2015-82.txt | 1143 | 1143 | , dispone che con decreto del ministero dell economia e delle finanze siano stabilite le modalità di individuazione del maggior | gettito | , attraverso apposita contabilizzazione . la disposizione si porrebbe in contrasto con gli artt . 3 , comma 1 , |
| 2015-82.txt | 1614 | 1614 | lettera b ) , dello statuto speciale . in particolare , secondo la ricorrente , « l aumento del detto | gettito | non è destinato alla regione siciliana per il soddisfacimento dei suoi bisogni indistinti » e , « contemporaneamente , la |
| 2015-82.txt | 2610 | 2610 | nella stessa legge oggetto di impugnazione principale , o in altre leggi dirette a governare la medesima manovra , il | gettito | complessivo destinato alla finanza regionale non subisca riduzioni ( ex plurimis , sentenza n . 26 del 2014 ) . |
| 2015-82.txt | 4978 | 4978 | : da questo punto di vista , non vi è alcuna sostituzione dello stato alle autonomie speciali nella titolarità del | gettito | . naturalmente , affinché esso non si tramuti in una definitiva sottrazione e appropriazione di risorse regionali da parte dello |
| 2015-82.txt | 6517 | 6517 | prescritto la trasmissione alla camera dei deputati e al senato della repubblica , stabilisce le modalità di individuazione del maggior | gettito | , attraverso una contabilizzazione separata . il comma 1 bis , introdotto in sede di conversione , reca una clausola |
| 2015-82.txt | 6733 | 6733 | per legge alla copertura di nuove o maggiori spese a carico del bilancio statale , a condizione che il maggior | gettito | riservato all erario sia « determinato per ciascun esercizio finanziario con decreto dei ministri delle finanze e del tesoro , |
| 2015-82.txt | 6974 | 6974 | del direttore generale delle finanze e del ragioniere generale dello stato 20 luglio 2012 ( modalità di individuazione del maggior | gettito | da riservare all erario , ai sensi dell art . 2 , comma 36 del decreto legge 13 agosto 2011 |
| 2015-82.txt | 7346 | 7346 | riservate allo stato , rivenienti nel territorio della regione autonoma . pertanto , ferma restando la spettanza sostanziale del maggiore | gettito | così riservato allo stato , il vizio qui accertato risiede esclusivamente nella mancata previsione di un intesa con il presidente |
| 2015-82.txt | 7385 | 7385 | il presidente della giunta regionale in merito al provvedimento tecnico con il quale si quantifica l esatto ammontare di tale | gettito | , in ordine a quanto percepito nel territorio della regione autonoma valle d aosta . |
| 2016-188.txt | 842 | 842 | a favore dello stato attraverso stime apodittiche , in ogni caso svincolate dalla doverosa correzione in sede di accertamento del | gettito | , e ciò ridonderebbe in senso pregiudizievole sull autonomia finanziaria in riferimento all art . 119 cost . ed alle |
| 2016-188.txt | 903 | 903 | giulia , sia per quella dei suoi comuni . le norme impugnate , oltre ad inasprire ulteriormente la sottrazione del | gettito | fiscale di spettanza della regione e dei propri comuni , renderebbero stabile il vulnus all autonomia finanziaria in ragione dell |
| 2016-188.txt | 1211 | 1211 | quanto tale disposizione dovrebbe essere interpretata nel senso di non tener conto , ai fini dell accantonamento , del minor | gettito | derivante dalle disposizioni recate dal comma 707 . in tal caso , secondo la regione , sarebbe palese l irragionevolezza |
| 2016-188.txt | 1249 | 1249 | palese l irragionevolezza di una disposizione la quale stabilisce che la misura dell accantonamento debba restare costante nonostante il maggior | gettito | dell imu dei comuni abbia subito una diminuzione . secondo la ricorrente , inoltre , entrambi i commi da ultimo |
| 2016-188.txt | 1295 | 1295 | principio di neutralità finanziaria , in quanto si fonderebbero su meri dati di stima e non terrebbero in considerazione il | gettito | di tutti i tributi introdotti o soppressi dalla riforma , e dunque anche il gettito della tassa sui servizi indivisibili |
| 2016-188.txt | 1310 | 1310 | non terrebbero in considerazione il gettito di tutti i tributi introdotti o soppressi dalla riforma , e dunque anche il | gettito | della tassa sui servizi indivisibili ( tasi ) e dell imu sull abitazione principale , e neppure l effetto indiretto |
| 2016-188.txt | 1334 | 1334 | servizi indivisibili ( tasi ) e dell imu sull abitazione principale , e neppure l effetto indiretto della novella sul | gettito | degli altri tributi del sistema regionale come la contrazione del gettito dell imposta sul reddito delle società ( ires ) |
| 2016-188.txt | 1345 | 1345 | , e neppure l effetto indiretto della novella sul gettito degli altri tributi del sistema regionale come la contrazione del | gettito | dell imposta sul reddito delle società ( ires ) e dell irpef ( per effetto di quanto disposto dal successivo |
| 2016-188.txt | 1608 | 1608 | 2015 ; b ) in caso di avvio degli stessi , la relativa documentazione ; c ) l entità del | gettito | dell irpef di spettanza della regione autonoma friuli venezia giulia , distintamente per ciascun esercizio finanziario , nel quadriennio 2011 |
| 2016-188.txt | 1831 | 1831 | art . 1 , comma 380 , della legge n . 228 del 2012 ) , l entità del minor | gettito | fiscale registratosi nei comuni friulani nel triennio 2012 2014 , distintamente per ciascun esercizio finanziario ; f ) gli effetti |
| 2016-188.txt | 2165 | 2165 | all art . 27 della legge n . 42 del 2009 , la fissazione dei criteri di riparto definitivo del | gettito | fiscale come rideterminato dalla riforma della fiscalità territoriale . la regione precisa inoltre che sarebbero tuttora bloccate le procedure necessarie |
| 2016-188.txt | 2252 | 2252 | per quel che riguarda i dati relativi all entità ed alle scadenze temporali delle operazioni di versamento e verifica del | gettito | dell irpef di spettanza della regione autonoma friuli venezia giulia , le risposte fornite dalle parti sono diverse ma sostanzialmente |
| 2016-188.txt | 2371 | 2371 | operazione sono stati forniti dallo stato . la regione sostiene che gli accantonamenti sarebbero effettuati non sui dati effettivi del | gettito | , bensì su stime congetturali , come confermato dallo stesso presidente del consiglio dei ministri nella memoria illustrativa : gli |
| 2016-188.txt | 2396 | 2396 | congetturali , come confermato dallo stesso presidente del consiglio dei ministri nella memoria illustrativa : gli importi di stima del | gettito | dell ici e dell imu sarebbero individuati in via unilaterale dal ministero dell economia e delle finanze , sulla base |
| 2016-188.txt | 2574 | 2574 | oggetto di compartecipazione . le stime contenute nelle disposizioni impugnate avrebbero un vizio genetico derivante dalla grave sottovalutazione del precedente | gettito | effettivo dell ici , indefettibile termine di paragone per verificare la neutralità finanziaria delle compensazioni previste dalla riforma . a |
| 2016-188.txt | 2602 | 2602 | paragone per verificare la neutralità finanziaria delle compensazioni previste dalla riforma . a ciò sarebbe correlata la sovrastima del maggior | gettito | dell imu , la quale altererebbe ulteriormente la forbice differenziale , riverberandosi sul calcolo dell accantonamento per tutte le annualità |
| 2016-188.txt | 2630 | 2630 | la forbice differenziale , riverberandosi sul calcolo dell accantonamento per tutte le annualità successive . nel prendere atto che il | gettito | in contestazione non rifluisce nel fondo di solidarietà comunale , la ricorrente ribadisce che il relativo ammontare , peraltro a |
| 2016-188.txt | 2883 | 2883 | , inoltre , che sussisterebbe divergenza tra le risultanze del proprio bilancio e le quantificazioni fornite dallo stato relativamente al | gettito | dell irpef di spettanza della regione per il periodo 2011 2014 . gli importi comunicati dal presidente del consiglio sarebbero |
| 2016-188.txt | 2966 | 2966 | 712 , della legge n . 147 del 2013 troverebbe conferma nelle deduzioni statali , in quanto la riduzione del | gettito | dell imu in seguito all esenzione relativa all abitazione principale non sarebbe equivalente al gettito della tasi . ciò emergerebbe |
| 2016-188.txt | 2981 | 2981 | in quanto la riduzione del gettito dell imu in seguito all esenzione relativa all abitazione principale non sarebbe equivalente al | gettito | della tasi . ciò emergerebbe dagli stessi dati forniti dalla difesa erariale : dalla tabella 3c riportata nella memoria del |
| 2016-188.txt | 3030 | 3030 | regione autonoma friuli venezia giulia una differenza pari a circa euro 9.300.000,00 , nel senso che la tasi produrrebbe un | gettito | inferiore di tale importo rispetto al gettito teorico dell imu sull abitazione principale . qualora i conteggi esposti dall avvocatura |
| 2016-188.txt | 3037 | 3037 | pari a circa euro 9.300.000,00 , nel senso che la tasi produrrebbe un gettito inferiore di tale importo rispetto al | gettito | teorico dell imu sull abitazione principale . qualora i conteggi esposti dall avvocatura generale dello stato fossero presi a riferimento |
| 2016-188.txt | 3082 | 3082 | accantonamento , si verificherebbe dunque una penalizzazione aggiuntiva quantificabile nel citato importo . 2.4 . quanto all entità del minor | gettito | fiscale registratosi nei comuni friulani nel triennio 2012 2014 per ciascun esercizio finanziario ed agli effetti diretti ed indiretti indotti |
| 2016-188.txt | 3184 | 3184 | dell operazione : l avvocatura generale dello stato , riferendosi al complesso delle autonomie speciali , afferma che il minor | gettito | dell imu sarebbe sostanzialmente equivalente a quello relativo alla tasi , mentre la regione , proprio prendendo spunto dall indeterminatezza |
| 2016-188.txt | 3327 | 3327 | stessa , ha dovuto provvedere ad assegnazioni integrative straordinarie ai comuni per compensare la minore disponibilità finanziaria , dipendente dal | gettito | accantonato dallo stato , tenendo conto dei trasferimenti storici corrisposti agli enti locali . 2.5 . per quel che riguarda |
| 2016-188.txt | 4212 | 4212 | contenuta nella legge n . 42 del 2009 , ha attribuito ai comuni , con decorrenza dal 2011 , il | gettito | o quote del gettito derivante , relativamente agli immobili ubicati nel loro territorio , dei seguenti tributi : a ) |
| 2016-188.txt | 4216 | 4216 | . 42 del 2009 , ha attribuito ai comuni , con decorrenza dal 2011 , il gettito o quote del | gettito | derivante , relativamente agli immobili ubicati nel loro territorio , dei seguenti tributi : a ) imposta di registro ed |
| 2016-188.txt | 4399 | 4399 | nei casi in cui , in base alla legislazione vigente , alle regioni a statuto speciale spetta una compartecipazione al | gettito | dell imposta sul reddito delle persone fisiche ovvero al gettito degli altri tributi erariali , questa si intende riferita anche |
| 2016-188.txt | 4409 | 4409 | , alle regioni a statuto speciale spetta una compartecipazione al gettito dell imposta sul reddito delle persone fisiche ovvero al | gettito | degli altri tributi erariali , questa si intende riferita anche al gettito della cedolare secca di cui all articolo 3 |
| 2016-188.txt | 4421 | 4421 | imposta sul reddito delle persone fisiche ovvero al gettito degli altri tributi erariali , questa si intende riferita anche al | gettito | della cedolare secca di cui all articolo 3 ; b ) sono stabilite la decorrenza e le modalità di applicazione |
| 2016-188.txt | 4587 | 4587 | , commi da 1 a 8 ; alle predette regioni e province autonome spettano le devoluzioni e le compartecipazioni al | gettito | delle entrate tributarie erariali previste dal presente decreto nelle misure e con le modalità definite dai rispettivi statuti speciali e |
| 2016-188.txt | 4913 | 4913 | dello statuto l art . 51 dello stesso , inserendo tra l altro il seguente secondo comma : « il | gettito | relativo a tributi propri e a compartecipazioni e addizionali su tributi erariali che le leggi dello stato attribuiscano agli enti |
| 2016-188.txt | 5064 | 5064 | predetti decreti nei confronti dei vari livelli di governo » . la cornice costituzionale delle regole riguardanti il riparto del | gettito | fiscale tra lo stato e i livelli di governo territoriale della regione autonoma friuli venezia giulia prevede una procedura pattizia |
| 2016-188.txt | 5234 | 5234 | della neutralità finanziaria , quel che risulta di tutta evidenza è che l epilogo della riforma afferente al riparto del | gettito | fiscale non può che passare in alternativa all ordinaria procedura di revisione costituzionale dello statuto attraverso il procedimento negoziato dell |
| 2016-188.txt | 5346 | 5346 | , del d.l . n . 201 del 2011 ha previsto che l acquisizione al bilancio dello stato del maggior | gettito | stimato dell imu avvenga attraverso le procedure previste dall art . 27 della legge n . 42 del 2009 , |
| 2016-188.txt | 5389 | 5389 | fino all emanazione delle norme di attuazione richiamate dal citato art . 27 , un importo pari a detto maggior | gettito | venga accantonato a valere sulle quote di compartecipazione ai tributi erariali . la legge n . 214 del 2011 , |
| 2016-188.txt | 5854 | 5854 | autonoma friuli venezia giulia ; d ) la norma impugnata non prevede l ostensibilità dei dati analitici di composizione del | gettito | , necessari per compiere le operazioni di conguaglio , stabilizzare e mettere a regime le entrate fiscali della regione e |
| 2016-188.txt | 6193 | 6193 | , la cui compartecipazione sia quantitativamente controversa , l accollo di rischi di andamenti difformi tra dati previsionali ed effettivo | gettito | dei tributi , le garanzie di finanziamento integrale di spese essenziali , la ricognizione globale o parziale dei rapporti finanziari |
| 2016-188.txt | 6511 | 6511 | relazione ai quali ben poteva essere svolto in contraddittorio un confronto tra le stime previsionali e l effettivo andamento del | gettito | per fissare in via definitiva il neutrale riparto delle entrate fiscali attraverso la modifica semplificata dello statuto e delle relative |
| 2016-188.txt | 7463 | 7463 | di ] ulteriori variabili ingovernabili , o quanto meno imprevedibili , connesse al sistema normativo di quantificazione e riscossione del | gettito | tributario spettante alla regione [ . . . ] . per tale motivo anche le vicende connesse al tempo e |
| 2016-188.txt | 7511 | 7511 | ( ad es . anticipi delle scadenze di pagamento , mobilità dei contribuenti versanti ) influiscono direttamente sulla quantificazione del | gettito | annuale spettante alla regione » ( delibera n . 95 del 2015 ) . ciò risulta pregiudizievole non solo sotto |
| 2016-188.txt | 7754 | 7754 | regionale , secondo cui le stime contenute nelle disposizioni impugnate avrebbero un vizio genetico derivante dalla grave sottovalutazione del precedente | gettito | effettivo dell ici , indefettibile termine di paragone per verificare la neutralità finanziaria delle compensazioni previste dalla riforma . a |
| 2016-188.txt | 7782 | 7782 | paragone per verificare la neutralità finanziaria delle compensazioni previste dalla riforma . a ciò sarebbe correlata la sovrastima del maggior | gettito | dell imu , la quale altererebbe ulteriormente la forbice differenziale , riverberandosi sul calcolo dell accantonamento per tutte le annualità |
| 2016-188.txt | 7869 | 7869 | , non può essere accolta neppure l ulteriore eccezione del presidente del consiglio secondo cui la regione potrebbe recuperare il | gettito | fiscale accantonato dallo stato attraverso una speculare riduzione dei trasferimenti ai comuni friulani . occorre in proposito ricordare che la |
| 2016-188.txt | 8003 | 8003 | degli enti locali friulani , i quali non potrebbero a loro volta compensare la riduzione dei trasferimenti con il maggior | gettito | dell imu , che per legge è attribuito allo stato . 4 . 4 . l art . 1 , |
| 2016-188.txt | 8167 | 8167 | caratterizzato , quasi per intero , dall eteronomia della struttura dei tributi ( propri derivati , addizionali , compartecipazioni al | gettito | di quelli erariali ) e dalla centralizzazione dei meccanismi di riscossione e riparto tra gli enti territoriali , soluzioni giustificate |
| 2016-188.txt | 8375 | 8375 | , successivamente , abbia determinato un quadro opaco ed autoreferenziale per quel che concerne le dinamiche applicative del riparto del | gettito | . questa inadeguata traduzione del modello costituzionale nel meccanismo giuridico , che lo avrebbe dovuto in concreto attuare , viene |
| 2016-188.txt | 8481 | 8481 | in relazione alle possibili utilizzazioni alternative delle risorse contestate , nel tessuto organizzativo delle amministrazioni concretamente interessate al riparto del | gettito | fiscale . pur dovendo necessariamente utilizzare metodologie di stima preventiva , la pianificazione di detto riparto ( conseguente alla riforma |
| 2016-188.txt | 8769 | 8769 | disponibili con chiarezza i dati necessari per il conguaglio tra lo stato e la regione autonoma friuli venezia giulia del | gettito | proveniente dalle diverse tipologie tributarie interessate dalla riforma . 5 . in riferimento agli stessi parametri considerati per l art |
| 2016-188.txt | 8825 | 8825 | le censure rivolte al comma 711 del medesimo articolo sono fondate . la norma prevede che la compensazione del minor | gettito | dell imu , derivante dai precedenti commi 707 , lettera c ) , e 708 , avvenga attraverso un minor |
| 2016-188.txt | 8941 | 8941 | 2013 . con riguardo all imu sull abitazione principale lo stato ha comunque determinato l accantonamento , sostituendo tale mancato | gettito | con quello della tasi . per l esercizio finanziario 2014 quest ultimo tributo non ha fornito un provento equivalente a |
| 2016-188.txt | 9085 | 9085 | restando tuttavia che per i decorsi esercizi gli accantonamenti effettuati in via preventiva dovranno essere conciliati con i dati del | gettito | fiscale accertato , restituendo alla regione ricorrente le somme trattenute in eccedenza . la stessa ricorrente consapevole della complessità della |
| 2016-188.txt | 9677 | 9677 | a carico di tutti gli enti locali un mero obbligo di comunicazione , senza che il meccanismo di riparto del | gettito | fiscale venga modificato o alterato da tale disposizione . inoltre , laddove tale comma richiama l art . 1 , |
| 2016-199.txt | 284 | 284 | per corrispondere la tassa . il ricorrente , premesso che la tassa automobilistica è un tributo erariale , il cui | gettito | è devoluto alle regioni , deduce la violazione degli artt . 117 , secondo comma , lettera e ) , |
| 2016-199.txt | 1517 | 1517 | , e , dall altro , che « alle regioni a statuto ordinario è stato attribuito dal legislatore statale il | gettito | della tassa , unitamente all attività amministrativa connessa alla sua riscossione , nonché un limitato potere di variazione dell importo |
| 2016-205.txt | 347 | 347 | esclusi i ciclomotori , [ . . . ] riscossa tramite modello f24 , all atto del riversamento del relativo | gettito | alle medesime province e città metropolitane » . in caso di « incapienza a valere sui versamenti dell imposta di |
| 2016-205.txt | 4883 | 4883 | del contributo di cui al comma 418 , lo stato recupera le risorse a valere su imposte erariali il cui | gettito | è destinato alle province e alle città metropolitane . sotto tale profilo non si configura una riduzione delle attribuzioni fiscali |
| 2016-21.txt | 1130 | 1130 | e del turismo » . ha anche provveduto ad individuare nel comma 2 le risorse necessarie a coprire il minor | gettito | derivante dall applicazione dell iva agevolata ai marina resort , qualificati come strutture ricettive all aperto , ravvisandole nelle « |
| 2016-280.txt | 636 | 636 | , del d.p.r . n . 1074 del 1965 , in quanto le due disposizioni riserverebbero allo stato il maggior | gettito | di un tributo erariale , sottraendolo alla regione senza che ricorrano le condizioni di novità dell entrata e di specifica |
| 2016-280.txt | 973 | 973 | regioni a statuto speciale , finalizzato a specificare le reciproche relazioni finanziarie aventi ad oggetto il riparto delle compartecipazioni al | gettito | dell imu , non convalida affatto l assunto del consiglio di giustizia amministrativa secondo cui detta violazione sarebbe in grado |
| 2016-280.txt | 1164 | 1164 | quali parametri per realizzare all interno del nuovo quadro riformato della fiscalità la « razionalizzazione e perequazione del riparto del | gettito | fiscale » attraverso una nuova suddivisione che tenga conto dei dialettici criteri prescritti dalle norme evocate : « [ d |
| 2016-280.txt | 1456 | 1456 | nuovo bilanciato riparto delle risorse fiscali tra stato ed autonomie territoriali . in sostanza , la sua disciplina ed il | gettito | conseguente costituiscono uno degli elementi essenziali per il raggiungimento di un nuovo equilibrio della fiscalità territoriale . oggetto della materia |
| 2016-280.txt | 1491 | 1491 | fiscalità territoriale . oggetto della materia del contendere nel precedente giurisprudenziale richiamato nell ordinanza di rimessione è la suddivisione del | gettito | fiscale , di cui la corte ha accertato l incidenza « sul nucleo del sistema della fiscalità locale in ragione |
| 2016-280.txt | 1805 | 1805 | del d.lgs . n . 23 del 2011 una serie di coefficienti ponderali tra loro dialettici per la redistribuzione del | gettito | dei tributi modificati o istituiti dalla riforma stessa , la cui concreta utilizzazione è rimessa alla discrezionalità del legislatore . |
| 2016-280.txt | 2154 | 2154 | risoluzione del contenzioso sul riparto delle risorse fiscali tra stato ed enti territoriali hanno quale indefettibile presupposto l invarianza del | gettito | fiscale , in relazione al quale possono semmai ipotizzarsi rimodulazioni diacroniche del riparto stesso rispetto al momento dell effettiva riscossione |
| 2016-280.txt | 2194 | 2194 | riscossione . a dimostrazione di tale assunto , è utile ricordare come per analoga fattispecie afferente agli accantonamenti riguardanti il | gettito | dell imu nei confronti di altra regione a statuto speciale , che ha condotto ad una declaratoria d illegittimità costituzionale |
| 2016-280.txt | 2652 | 2652 | 121 del 2013 e n . 97 del 2013 ) , seppur « derivato » in ragione della devoluzione del | gettito | ( sentenza n . 121 del 2013 ) . la sua disciplina ricade dunque « nella materia ” ordinamento tributario |
| 2016-40.txt | 3075 | 3075 | regione non patirebbe alcun pregiudizio finanziario in termini di minori entrate , non soltanto perché si è spogliata preventivamente del | gettito | dell imposta di cui si tratta , ma anche perché ha disposto l attribuzione di essa alle province , assicurando |
| 2016-40.txt | 3129 | 3129 | trasferimenti regionali in favore delle province beneficiarie . a nulla gioverebbe , perciò , alla regione , accertare se quel | gettito | venga riversato o meno alle province da parte degli apparati riscossori . anche tale eccezione non è fondata . è |
| 2016-40.txt | 3178 | 3178 | della normativa dettata dalla stessa regione siciliana , i trasferimenti alle province regionali sono ridotti per un importo pari al | gettito | riscosso per l imposta di cui si tratta , ma è evidente che la riduzione di liquidità a disposizione delle |
| 2016-40.txt | 5183 | 5183 | . con tale legge , infatti , la regione siciliana non si è limitata a trasferire alle proprie province il | gettito | fiscale relativo all imposta di cui si tratta , ma ha inteso attribuire loro l imposta stessa , in esplicita |
| 2016-66.txt | 438 | 438 | impugnata contrasterebbe con quelle dell ordinamento finanziario regionale che attribuiscono alla regione , se percepito nel suo territorio , il | gettito | delle imposte erariali sul reddito delle persone fisiche e delle società , nonché delle imposte sostitutive , il gettito dell |
| 2016-66.txt | 457 | 457 | il gettito delle imposte erariali sul reddito delle persone fisiche e delle società , nonché delle imposte sostitutive , il | gettito | dell imposta sul valore aggiunto ( iva ) e per nove decimi il provento di tutte le altre entrate tributarie |
| 2016-66.txt | 710 | 710 | . 1 del d.lgs . n . 320 del 1994 , è fondata . le entrate in contestazione riguardano il | gettito | tributario originariamente evaso attraverso la violazione degli obblighi dichiarativi e , successivamente , ” emerso ” in applicazione delle citate |
| 2016-66.txt | 762 | 762 | precedenti commi 1 e 2 dell art . 1 della legge n . 186 del 2014 , si tratta del | gettito | delle imposte sui redditi , delle relative addizionali e delle imposte sostitutive , del gettito dell imposta regionale sulle attività |
| 2016-66.txt | 777 | 777 | 2014 , si tratta del gettito delle imposte sui redditi , delle relative addizionali e delle imposte sostitutive , del | gettito | dell imposta regionale sulle attività produttive ( irap ) e dell iva nonché di quello derivante dai sostituti di imposta |
| 2016-66.txt | 908 | 908 | d aosta / vallée d aoste ( legge n . 690 del 1981 ) attribuisce integralmente alla stessa regione il | gettito | dell imposta sul reddito delle persone fisiche , dell imposta sul reddito delle società , delle relative imposte sostitutive ( |
| 2016-66.txt | 1005 | 1005 | ) . dunque , il censurato comma 7 , sottraendo alla regione , in tutto o in parte , il | gettito | , ottenuto grazie alle procedure di collaborazione volontaria , di tributi erariali ad essa spettante , si pone in contrasto |
| 2016-66.txt | 1183 | 1183 | alcuna maggiorazione di aliquota né una generale modifica dei tributi , trattandosi , a legislazione fiscale sostanzialmente immutata , del | gettito | tributario originariamente dovuto ed illecitamente sottratto . 2 . 1 . è destituita di fondamento la difesa del presidente del |
| 2016-66.txt | 1318 | 1318 | cooperazione e lo sviluppo economico ( ocse ) , le quali mirano a conciliare l esigenza di ottenere un maggior | gettito | nel breve periodo con quella di migliorare il tasso di adempimento agli obblighi fiscali nel lungo periodo . ciò attraverso |
| 2016-66.txt | 1367 | 1367 | per chi vi aderisce versando quanto originariamente dovuto a titolo d imposta . in tale prospettiva la concreta devoluzione del | gettito | assume un connotato di assoluta neutralità , poiché la nuova immissione delle somme percepite nel circuito dell economia lecita avviene |
| 2016-66.txt | 1468 | 1468 | pubblico . in definitiva la pretesa correlazione sostenuta dalla difesa erariale tra procedure di collaborazione volontaria e specifica destinazione del | gettito | allo stato non emerge dalla obiettiva configurazione delle norme che hanno introdotto tale istituto , tutte orientate alla finalità di |
| 2016-66.txt | 1561 | 1561 | imponibile ( trattandosi di attività finanziarie e patrimoniali costituite o detenute fuori dal territorio nazionale ) . anzitutto , il | gettito | tributario destinato al bilancio dello stato non deriva soltanto dalla procedura di collaborazione volontaria internazionale , ma anche da quella |
| 2016-66.txt | 2218 | 2218 | comma , della legge n . 690 del 1981 si riferisce alla diversa fattispecie della preventiva determinazione dell ammontare del | gettito | riscosso nel territorio regionale da riversare all erario . è opportuno ricordare in proposito che l orientamento espresso da questa |
| 2016-69.txt | 768 | 768 | , terzo e quinto comma , cost . ) , le regioni « [ d ] ispongono di compartecipazioni al | gettito | di tributi erariali riferibile al loro territorio » ( art . 119 , secondo comma , cost . ) . |
| 2016-77.txt | 73 | 73 | direttore generale delle finanze e del ragioniere generale dello stato del 5 dicembre 2012 ( modalità di individuazione del maggior | gettito | di competenza delle autonomie speciali da riservare all erario , ai sensi dall articolo 2 , comma 4 , del |
| 2016-77.txt | 205 | 205 | dall art . 1 , comma 1 , della legge 1 agosto 2012 , n . 122 identifica il maggior | gettito | di competenza delle autonomie speciali relativo alle risorse derivanti dall aumento di due centesimi al litro , fino al 31 |
| 2016-77.txt | 347 | 347 | la ricorrente lamenta che la nota ed il decreto pretendano di includere tra le risorse attribuite allo stato anche il | gettito | dell imposta sul valore aggiunto ( iva ) calcolata sull incremento delle accise sui carburanti asserendone l integrale spettanza alla |
| 2016-77.txt | 512 | 512 | sollevata dall avvocatura generale dello stato , secondo la quale la doglianza concernente l attribuzione all erario dell incremento di | gettito | relativo all iva si risolverebbe nella deduzione del contrasto degli atti censurati con l art . 2 , comma 3 |
| 2016-77.txt | 549 | 549 | 2 , comma 3 , del d.l . n . 74 del 2012 , che farebbe riferimento esclusivamente al maggior | gettito | delle accise sui carburanti . questa corte ha infatti affermato che « la prospettazione della lesione delle competenze costituzionali della |
| 2016-77.txt | 877 | 877 | ricostruzione delle aree terremotate , istituito nello stato di previsione del ministero dell economia e delle finanze , il maggior | gettito | tributario derivante dall aumento di due centesimi al litro , fino al 31 dicembre 2012 , dell aliquota delle accise |
| 2016-77.txt | 920 | 920 | , mentre il successivo comma 4 demanda ad un decreto ministeriale di stabilire le modalità di individuazione del « maggior | gettito | di competenza delle autonomie speciali » da attribuire all erario . dette disposizioni contemplano una riserva erariale che riguarda « |
| 2016-77.txt | 967 | 967 | menzionato , locuzione sufficientemente ampia da includere tutte le maggiori entrate che l aumento genera , ossia anche il maggior | gettito | dell iva applicata , facendo concorrere le accise alla formazione della base imponibile ( a prescindere dalla legittimità di tale |
| 2016-77.txt | 1047 | 1047 | successiva legge di conversione . alla stregua di quanto precede si deve concludere che la riserva riguarda tanto il maggior | gettito | delle accise sui carburanti quanto il maggior gettito dell iva ad esso correlato . ne consegue che gli atti in |
| 2016-77.txt | 1055 | 1055 | quanto precede si deve concludere che la riserva riguarda tanto il maggior gettito delle accise sui carburanti quanto il maggior | gettito | dell iva ad esso correlato . ne consegue che gli atti in relazione ai quali è stato promosso il conflitto |
| 2016-77.txt | 1088 | 1088 | relazione ai quali è stato promosso il conflitto non affermano o realizzano direttamente ed autonomamente l acquisizione all erario del | gettito | dell iva derivante dall aumento dell aliquota delle accise sui carburanti e quindi l asserita violazione degli artt . 36 |
| 2016-77.txt | 1242 | 1242 | 2012 , a sua volta , ha natura meramente consequenziale , in quanto si limita ad indicare l entità del | gettito | anche dell iva dipendente dall aumento dell aliquota tributaria « ed a definire le modalità concrete dell acquisizione del maggior |
| 2016-77.txt | 1263 | 1263 | anche dell iva dipendente dall aumento dell aliquota tributaria « ed a definire le modalità concrete dell acquisizione del maggior | gettito | » ( sentenza n . 144 del 2013 ) a carico delle autonomie speciali , specificando « i termini concreti |
| 2016-77.txt | 1417 | 1417 | stime da effettuare e la possibilità di rappresentare il proprio punto di vista solamente se la determinazione in concreto del | gettito | derivante dalle nuove norme sia complessa ( ex plurimis , sentenze n . 42 del 2013 ) e che « |
| 2017-118.txt | 350 | 350 | il ricorrente ritiene che la tassa automobilistica provinciale sia un tributo proprio derivato , ovvero un tributo erariale il cui | gettito | è riservato alla provincia autonoma . verrebbe in tal modo riprodotto l assetto normativo che , ai sensi dell art |
| 2017-118.txt | 1318 | 1318 | voluto superare l assetto , fino ad allora vigente , di partecipazione ( sia pure in misura totale ) al | gettito | di un tributo erariale e ricomprendere la tassa nella categoria dei tributi provinciali propri in senso stretto ( ferma la |
| 2017-118.txt | 1404 | 1404 | alle regioni ordinarie , connota sia tributi affidati alla competenza regionale sia tributi che conservano natura erariale ma il cui | gettito | è devoluto alla regione ; tuttavia è l evoluzione del tributo nella provincia autonoma a deporre inequivocabilmente nel senso che |
| 2017-133.txt | 1826 | 1826 | secondo comma , lettera e ) , e 119 , secondo comma , cost . , a causa del minore | gettito | del tributo . la norma , intervenendo in materia di rifiuti , inciderebbe , anche , sulla tutela dell ambiente |
| 2017-133.txt | 1955 | 1955 | condizioni ( un incremento di almeno il dieci per cento della raccolta differenziata su base annua ) una quota del | gettito | del tributo speciale per il deposito in discarica dei rifiuti solidi . tale previsione contrasterebbe con quanto stabilito dall art |
| 2017-133.txt | 2094 | 2094 | e disciplina il tributo speciale per il deposito in discarica dei rifiuti solidi ( comma 24 ) , devolvendone il | gettito | alle regioni ed alle province ( comma 27 ) » , statuendo che tale tributo « va considerato statale e |
| 2017-133.txt | 2136 | 2136 | già ” proprio ” della regione [ . . . ] senza che in contrario rilevino né l attribuzione del | gettito | alle regioni [ . . . ] , né le determinazioni espressamente attribuite alla legge regionale dalla citata norma statale |
| 2017-133.txt | 2298 | 2298 | osservazioni analoghe valgono per i tributi locali « derivati » , istituiti e regolati dalla legge statale ed il cui | gettito | è attribuito agli enti locali . la disciplina di questi tributi , analogamente a quella delle addizionali regionali , istituite |
| 2017-133.txt | 3413 | 3413 | , della legge n . 221 del 2015 , che nell escluderne la destinazione alle province ha stabilito che il | gettito | derivante dal tributo affluisce in un apposito fondo del bilancio della regione . 6 . l art . 49 della |
| 2017-133.txt | 4908 | 4908 | rientra nella competenza esclusiva dello stato , e , dunque , la regione cui il legislatore ha solo attribuito il | gettito | della tassa , l attività di riscossione e un limitato potere di variazione dell importo non può disporre esenzioni . |
| 2017-140.txt | 462 | 462 | delle riduzioni di entrata destinate a ripercuotersi negativamente anche sul bilancio della ricorrente , in ragione della sua compartecipazione al | gettito | dei tributi erariali , prevista dagli artt . 36 e 37 dello statuto di autonomia e dall art . 2 |
| 2017-140.txt | 837 | 837 | anche dal successivo art . 1 , comma 638 , della medesima legge n . 208 del 2015 tale maggior | gettito | sarebbe stato riservato allo stato in quanto destinato ad incrementare il finanziamento del fondo per interventi strutturali di politica economica |
| 2017-140.txt | 934 | 934 | l illegittimità di detta riserva , in quanto difetterebbe la previsione di una specifica destinazione con apposita legge del maggior | gettito | « [ . . . ] alla copertura di oneri diretti a soddisfare particolari finalità contingenti o continuative dello stato |
| 2017-140.txt | 1204 | 1204 | astratto , che le disposizioni impugnate possano produrre , seppur con decorrenza dall anno 2017 , una complessiva riduzione del | gettito | di determinati tributi erariali e ciò è sufficiente per riconoscere , nella prospettazione regionale , la potenzialità di un effetto |
| 2017-140.txt | 1238 | 1238 | regionale , la potenzialità di un effetto lesivo di dette previsioni sul bilancio regionale , in ragione della compartecipazione al | gettito | controverso , inerente ad un tributo contemplato dalle previsioni statutarie ( sentenze n . 97 del 2013 e n . |
| 2017-140.txt | 1287 | 1287 | merito , tuttavia , le suddette questioni non sono fondate . in ordine alle leggi produttive di una riduzione del | gettito | di tributi erariali di competenza regionale , questa corte ha affermato che lo stato può legittimamente variare la disciplina dei |
| 2017-140.txt | 1589 | 1589 | , in termini di potestà impositiva ( correlata alla capacità fiscale della collettività regionale ) , o di devoluzione di | gettito | tributario , o di altri meccanismi di finanziamento , dall altro ” ( sentenza n . 138 del 1999 , |
| 2017-140.txt | 1974 | 1974 | di ] ulteriori variabili ingovernabili , o quanto meno imprevedibili , connesse al sistema normativo di quantificazione e riscossione del | gettito | tributario spettante alla regione [ . . . ] . per tale motivo anche le vicende connesse al tempo e |
| 2017-140.txt | 2022 | 2022 | ( ad es . anticipi delle scadenze di pagamento , mobilità dei contribuenti versanti ) influiscono direttamente sulla quantificazione del | gettito | annuale spettante alla regione ” ( delibera n . 95 del 2015 ) » ( sentenza n . 188 del |
| 2017-140.txt | 2271 | 2271 | in relazione alle possibili utilizzazioni alternative delle risorse contestate , nel tessuto organizzativo delle amministrazioni concretamente interessate al riparto del | gettito | fiscale » ( sentenza n . 188 del 2016 ) . tali elementi non sono presenti nella fattispecie in esame |
| 2017-140.txt | 2299 | 2299 | del 2016 ) . tali elementi non sono presenti nella fattispecie in esame , caratterizzata da un asserita riduzione del | gettito | di un singolo tributo e dall assenza di qualsiasi riscontro probatorio circa l impatto della pretesa riduzione sull equilibrio complessivo |
| 2017-140.txt | 2340 | 2340 | del bilancio regionale . è utile a tal proposito ribadire che le manovre statali sulla disciplina dei tributi il cui | gettito | sia di spettanza regionale possono incidere in modo costituzionalmente rilevante sugli equilibri del bilancio delle autonomie territoriali . detta incidenza |
| 2017-140.txt | 2470 | 2470 | riguardo , giova rammentare che secondo il presidente del consiglio dei ministri tale normativa non realizza una riserva erariale di | gettito | tributario . l assunto deve essere condiviso ; invero , né l art . 1 , commi da 65 a |
| 2017-140.txt | 2499 | 2499 | invero , né l art . 1 , commi da 65 a 69 , dispone in merito alla spettanza del | gettito | dell addizionale prevista , né una particolare destinazione di detto gettito è prevista espressamente dall art . 1 , comma |
| 2017-140.txt | 2510 | 2510 | a 69 , dispone in merito alla spettanza del gettito dell addizionale prevista , né una particolare destinazione di detto | gettito | è prevista espressamente dall art . 1 , comma 638 , pure richiamato dalla ricorrente , dato che esso si |
| 2017-140.txt | 2608 | 2608 | . si deve pertanto concludere che le disposizioni impugnate non introducono in favore dello stato una specifica riserva del maggior | gettito | spettante alla regione siciliana per effetto dell aumento dell aliquota ires del 3,5 per cento . tale maggior gettito , |
| 2017-140.txt | 2627 | 2627 | maggior gettito spettante alla regione siciliana per effetto dell aumento dell aliquota ires del 3,5 per cento . tale maggior | gettito | , quindi , andrà utilmente computato ai fini della quota spettante alla regione siciliana a titolo di compartecipazione ai tributi |
| 2017-149.txt | 1476 | 1476 | cartiere » , di potenziamento e razionalizzazione della riscossione tributaria anche in adeguamento alla normativa comunitaria , di destinazione dei | gettiti | recuperati al finanziamento di un fondo per incentivi e sostegno della domanda in particolari settori ) , convertito , con |
| 2017-149.txt | 2919 | 2919 | pari a circa 2.008.000 euro per gli anni dal 2007 al 2010 ) , ipotizzando che la conseguente riduzione di | gettito | fiscale trovasse capienza , quanto all anno in corso , nell ires e nell irap dovute per l esercizio ( |
| 2017-240.txt | 471 | 471 | principio di capacità contributiva , quale espressione in campo fiscale del principio d uguaglianza , non potendo la finalità di | gettito | erariale , sollecitata dall erosione delle entrate provenienti dalla vendita di tabacchi per effetto dell ingresso sul mercato delle sigarette |
| 2017-245.txt | 265 | 265 | parte dell ase , la piena titolarità nella materia dell accertamento e della riscossione dei tributi derivati e compartecipati al | gettito | dei tributi erariali prodotti o comunque generati nel territorio regionale di cui all articolo 8 dello statuto speciale per la |
| 2017-245.txt | 500 | 500 | » , trattandosi di tributi comunque statali , in quanto istituiti con legge dello stato ( indipendentemente dal destinatario del | gettito | ) . la disposizione , inoltre , violerebbe l art . 119 , secondo comma , cost . 1.4 . |
| 2017-245.txt | 1791 | 1791 | locali derivati , in quanto istituiti e regolati dalla legge dello stato , conservano inalterata , nonostante la destinazione del | gettito | a un ente territoriale , la loro natura di tributi erariali ( così come pacifica è , ovviamente , tale |
| 2017-245.txt | 2343 | 2343 | parte dell ase , la piena titolarità nella materia dell accertamento e della riscossione dei tributi derivati e compartecipati al | gettito | dei tributi erariali , « anche attraverso la richiesta di trasferimento o la delega di funzioni statali riferite alle agenzie |
| 2017-245.txt | 2996 | 2996 | i tributi locali sono anch essi tributi statali , in quanto istituiti con legge statale , indipendentemente dal destinatario del | gettito | ( per tutte , sentenza n . 121 del 2013 ) . in realtà , in nessuna previsione della legge |
| 2017-245.txt | 3108 | 3108 | della regione autonoma sardegna , queste ultime riguarderebbero solo l accertamento e la riscossione dei tributi derivati e compartecipati al | gettito | dei tributi erariali , senza alcuna conseguenza su attività relative ai tributi locali . per questa ragione , la resistente |
| 2017-245.txt | 3578 | 3578 | dell art . 8 dello statuto speciale e delle relative norme di attuazione , anche quali quote delle compartecipazioni al | gettito | erariale corrisposte mediante riversamento diretto . la norma aggiunge che tale disciplina dell afflusso delle entrate presso l ase deve |
| 2017-245.txt | 4466 | 4466 | autonoma sardegna , siano individuati tempi , procedure e modalità volti a garantire il riversamento diretto nelle casse regionali del | gettito | spettante alla regione . ciò significa che , secondo tale art . 2 , le somme spettanti alla regione autonoma |
| 2017-245.txt | 6190 | 6190 | caratterizzato , quasi per intero , dall eteronomia della struttura dei tributi ( propri derivati , addizionali , compartecipazioni al | gettito | di quelli erariali ) e dalla centralizzazione dei meccanismi di riscossione e riparto tra gli enti territoriali , soluzioni giustificate |
| 2017-270.txt | 556 | 556 | impugnate non preveda ed anzi , secondo la provincia autonoma di trento , « sembri addirittura escludere » che il | gettito | tributario recuperato sia ripartito tra lo stato e le province autonome in applicazione dei criteri stabiliti dallo statuto di autonomia |
| 2017-270.txt | 589 | 589 | applicazione dei criteri stabiliti dallo statuto di autonomia . infatti , secondo la ricostruzione operata dalle ricorrenti , tale maggior | gettito | sarebbe destinato integralmente all erario , ai fini del conseguimento degli obiettivi di finanza pubblica e del rispetto del pareggio |
| 2017-270.txt | 752 | 752 | n . 232 del 2016 prevedono le misure correttive da adottare qualora il monitoraggio delle istanze presentate evidenzi che il | gettito | atteso dai conseguenti versamenti non consenta la realizzazione integrale dell importo di cui al predetto comma 633 , al fine |
| 2017-270.txt | 1002 | 1002 | norme finanziarie dello statuto speciale e delle relative disposizioni di attuazione , in applicazione delle quali , invece , il | gettito | consistente nel versamento di imposte su cespiti non dichiarati e dei correlativi interessi e sanzioni e , dunque , di |
| 2017-270.txt | 1070 | 1070 | nelle casse dello stato delle somme recuperate con la procedura di collaborazione volontaria , inoltre , introdurrebbe una riserva di | gettito | allo stato , in carenza delle condizioni previste dallo statuto speciale , in violazione degli artt . 75 bis , |
| 2017-270.txt | 1540 | 1540 | aggiungendo una nuova possibilità di intervento correttivo , basata sull utilizzo di altre entrate , nell ipotesi in cui il | gettito | atteso non corrisponda alla previsione contenuta nel precedente comma 633 . si tratta , all evidenza , di innovazioni normative |
| 2017-270.txt | 1606 | 1606 | di svolgimento delle procedure di collaborazione volontaria e neppure la determinazione delle sanzioni conseguenti , ma soltanto la destinazione del | gettito | recuperato . su questo profilo lo ius superveniens non introduce alcuna innovazione , nemmeno nella parte in cui amplia le |
| 2017-270.txt | 1637 | 1637 | alcuna innovazione , nemmeno nella parte in cui amplia le possibilità di intervento correttivo in caso di accertata diminuzione del | gettito | atteso dalla procedura di collaborazione volontaria . 4.2 . le province autonome ricorrenti riconoscono che le norme denunciate non contemplano |
| 2017-270.txt | 1681 | 1681 | al comma 7 dell art . 1 della legge n . 186 del 2014 , che prevede la destinazione del | gettito | recuperato in applicazione degli artt . da 5 quater a 5 septies del d.l . n . 167 del 1990 |
| 2017-270.txt | 1767 | 1767 | ed anzi , secondo la provincia autonoma di trento , nel senso di escludere che il ricavato delle quote del | gettito | recuperate e percette nei territori provinciali sia distribuito tra lo stato e le ricorrenti in applicazione dei criteri stabiliti dallo |
| 2017-270.txt | 1996 | 1996 | precluderebbero il recupero ” ordinario ” di tali tributi , che potrebbe portare nelle casse provinciali le quote del relativo | gettito | . vi sarebbe perciò lesione del citato parametro statutario , che riconosce alle province autonome il potere di concorrere a |
| 2017-270.txt | 2707 | 2707 | , ma non anche all art . 1 , comma 7 , che non solo prevedeva espressamente la destinazione del | gettito | fiscale , così recuperato , ad un « apposito capitolo » dell entrata del bilancio dello stato , ma ne |
| 2017-270.txt | 2771 | 2771 | . ciò posto , occorre muovere dalla considerazione che anche le entrate di cui qui si discute « riguardano il | gettito | tributario originariamente evaso attraverso la violazione degli obblighi dichiarativi e , successivamente , ” emerso ” in applicazione delle citate |
| 2017-270.txt | 2824 | 2824 | dedotto in entrambi i ricorsi , lo statuto di autonomia per il trentino alto adige prevede che le quote del | gettito | tributario percette nei territori provinciali siano ripartite tra lo stato e le province autonome secondo criteri che assegnano a ciascuna |
| 2017-270.txt | 2997 | 2997 | bis , comma 1 ) . lo statuto di autonomia , inoltre , attribuisce alle province autonome le compartecipazioni al | gettito | e le addizionali a tributi erariali che le leggi dello stato attribuiscono agli enti locali del territorio provinciale ( art |
| 2017-270.txt | 3037 | 3037 | art . 80 , comma 3 ) . con riferimento alla potestà comunque riconosciuta allo stato di riservare all erario | gettiti | di natura tributaria riscossi nel territorio delle due province autonome , la giurisprudenza di questa corte ( pur maturata in |
| 2017-270.txt | 3145 | 3145 | costituite dal collegamento con l introduzione di maggiorazioni di aliquote o con l istituzione di nuovi tributi , il cui | gettito | sia destinato per legge alla copertura , ai sensi dell art . 81 cost . , di nuove specifiche spese |
| 2017-270.txt | 3193 | 3193 | nelle materie di competenza della regione o delle province . occorre poi che la misura risulti temporalmente delimitata , con | gettito | contabilizzato distintamente nel bilancio statale , ferma restando l inammissibilità di riserve destinate al raggiungimento di obiettivi di riequilibrio della |
| 2017-270.txt | 3262 | 3262 | alcuna maggiorazione di aliquota né una generale modifica dei tributi , trattandosi , a legislazione fiscale sostanzialmente immutata , del | gettito | tributario originariamente dovuto ed illecitamente sottratto » ( così , ancora , sentenza n . 66 del 2016 ) , |
| 2017-270.txt | 3314 | 3314 | nel presente giudizio dovessero essere interpretate nel senso di sottrarre alle province , in tutto o in parte , il | gettito | ottenuto attraverso la nuova procedura di collaborazione volontaria , esse si porrebbero in contrasto con le disposizioni dell ordinamento finanziario |
| 2017-270.txt | 3543 | 3543 | legge di bilancio per il 2017 contempla anch essa un apposito capitolo di bilancio , ove viene fatto confluire il | gettito | ” emerso ” per effetto della collaborazione volontaria . ma proprio il mancato richiamo alla disposizione che imprimeva al gettito |
| 2017-270.txt | 3563 | 3563 | gettito ” emerso ” per effetto della collaborazione volontaria . ma proprio il mancato richiamo alla disposizione che imprimeva al | gettito | ottenuto la destinazione a specifiche finalità , da soddisfare mediante riassegnazione delle relative somme , implica che l allocazione in |
| 2017-85.txt | 4593 | 4593 | senso di cui al vigente art . 119 cost . , senza che in contrario rilevino né l attribuzione del | gettito | alle regioni ed alle province , né le determinazioni espressamente attribuite alla legge regionale dalla citata norma statale ( sentenze |
| 2018-152.txt | 1612 | 1612 | , secondo comma , cost . non sono stati considerati rilevanti , a tal fine , l integrale destinazione del | gettito | ; né la possibilità di variare ( entro certi limiti ) le aliquote di riferimento ; né , infine , |
| 2018-17.txt | 1008 | 1008 | altri . il medesimo comma 2 ha anche disposto che dal complesso delle disposizioni sopra descritte dovesse derivare un maggior | gettito | complessivo annuo non inferiore a 350 milioni di euro , da recuperare alle casse dell erario a opera del medesimo |
| 2018-17.txt | 1253 | 1253 | comma 1 riduce la platea dei comuni esenti rispetto al novero originario , determinando così la produzione di un maggior | gettito | tributario , che viene compensato dalle variazioni operate dai successivi commi da 7 a 9 e acquisito dallo stato in |
| 2018-17.txt | 1474 | 1474 | ultimi , nelle intenzioni del legislatore , non subirebbero alcuna riduzione di risorse , godendo in misura equivalente del maggior | gettito | diretto dell imu , frutto della riduzione delle esenzioni . peraltro , nella consapevolezza della possibilità di scostamenti tra maggior |
| 2018-17.txt | 1495 | 1495 | diretto dell imu , frutto della riduzione delle esenzioni . peraltro , nella consapevolezza della possibilità di scostamenti tra maggior | gettito | tributario e riduzione dei trasferimenti , il successivo comma 9 quinquies prevede , secondo « una metodologia condivisa con l |
| 2018-17.txt | 1540 | 1540 | italiani ( anci ) e adottata sentita la conferenza stato città e autonomie locali » , la « verifica del | gettito | per l anno 2014 , derivante dalle disposizioni di cui al presente articolo , sulla base anche dell andamento del |
| 2018-17.txt | 1561 | 1561 | per l anno 2014 , derivante dalle disposizioni di cui al presente articolo , sulla base anche dell andamento del | gettito | effettivo » , alla stregua della quale provvedere alle modifiche delle variazioni compensative spettanti a ciascun comune in base agli |
| 2018-17.txt | 1697 | 1697 | anno 2015 un contributo di 57,5 milioni di euro da ripartire tra i comuni « tenendo conto della verifica del | gettito | per l anno 2014 derivante dalle disposizioni di cui all articolo 1 del decreto legge 24 gennaio 2015 , n |
| 2018-17.txt | 2587 | 2587 | 121 del 2013 e n . 97 del 2013 ) , seppur ” derivato ” in ragione della devoluzione del | gettito | ( sentenza n . 121 del 2013 ) . la sua disciplina ricade dunque ” nella materia ordinamento tributario dello |
| 2018-17.txt | 2972 | 2972 | ai tributi erariali per i quali lo stato ne prevede la possibilità » si riferisce al caso in cui il | gettito | del tributo sia interamente devoluto all ente autonomo ( sentenze n . 2 del 2012 , n . 323 del |
| 2018-17.txt | 3097 | 3097 | norme dell unione europea sugli aiuti di stato , la regione sardegna , con riferimento ai tributi erariali il cui | gettito | sia ad essa interamente devoluto , ove la legge statale consenta una qualsiasi manovra su aliquote , esenzioni di pagamento |
| 2018-17.txt | 3175 | 3175 | ( sulla funzione esegetica delle norme di attuazione statuaria , sentenza n . 51 del 2006 ) . poiché il | gettito | dell imu non è attribuito alla regione autonoma sardegna , non sussiste il presupposto della potestà di modulazione dell imposizione |
| 2018-17.txt | 4891 | 4891 | 119 ( sotto il primo profilo ) cost . , non sono fondate . come sopra evidenziato , poiché il | gettito | dell imu non è attribuito alla regione autonoma sardegna , non risulta integrato il presupposto della potestà di modulazione dell |
| 2018-17.txt | 5379 | 5379 | già intervenute le regolazioni contabili con i comuni , secondo la disciplina del precedente regime , la diversa stima di | gettito | comporta , per il 2014 , un rimborso in favore dei comuni , secondo gli importi indicati nell allegato c |
| 2018-17.txt | 5431 | 5431 | . 1 , comma 9 bis , del d.l . n . 4 del 2015 , a ristoro del minor | gettito | dell imu derivante dal precedente comma 1 bis , è attribuito , tra gli altri , ai comuni sardi un |
| 2018-17.txt | 5598 | 5598 | sentita la conferenza stato città e autonomie locali , provvede , entro il 30 settembre 2015 , alla verifica del | gettito | per l anno 2014 ; b ) con decreto del ministero dell interno , di concerto con il ministero dell |
| 2018-17.txt | 5668 | 5668 | di cui al periodo precedente . ad avviso della ricorrente , il regime così concepito che , compensando il maggior | gettito | dell imu con le risorse altrimenti recuperate allo stato dai comuni , anche a valere sul fondo di solidarietà comunale |
| 2018-17.txt | 6102 | 6102 | non sono fondate per le ragioni appresso indicate . la ricorrente muove dal presupposto che le entrate rappresentate dal maggior | gettito | frutto del regime di esenzione non presentino quel grado di certezza sufficiente a garantire la copertura delle spese previste e |
| 2018-17.txt | 6332 | 6332 | tributarie non inferiori a quelle ottenute in passato : onde nel caso di modifica della disciplina di tributi il cui | gettito | è devoluto agli enti territoriali possono aversi , senza violazione costituzionale , anche riduzioni di risorse purché non tali da |
| 2018-17.txt | 7095 | 7095 | sentita la conferenza stato città e autonomie locali , provvede , entro il 30 giugno 2015 , alla verifica del | gettito | per l anno 2014 , derivante dalle disposizioni di cui al presente articolo , sulla base anche dell andamento del |
| 2018-17.txt | 7116 | 7116 | per l anno 2014 , derivante dalle disposizioni di cui al presente articolo , sulla base anche dell andamento del | gettito | effettivo . con decreto del ministero dell interno , di concerto con il ministero dell economia e delle finanze , |
| 2018-17.txt | 7245 | 7245 | anno 2015 un contributo di 57,5 milioni di euro da ripartire tra i comuni « tenendo conto della verifica del | gettito | per l anno 2014 derivante dalle disposizioni di cui all articolo 1 del decreto legge 24 gennaio 2015 , n |
| 2018-17.txt | 7288 | 7288 | » , in tal modo mitigando la denunciata rigidità della precedente previsione dell ammontare complessivo delle variazioni compensative del maggior | gettito | imu da ripartire tra i comuni . peraltro , nel caso in cui anche i criteri determinati in contraddittorio con |
| 2018-17.txt | 7503 | 7503 | ricorso della regione autonoma sardegna appare carente , poiché essa non ha fornito la dimostrazione che la dedotta riduzione di | gettito | rende impossibile lo svolgimento delle funzioni da parte dei comuni interessati . quanto in precedenza argomentato induce a qualificare il |
| 2018-17.txt | 7878 | 7878 | 2015 , non contemplando il coinvolgimento della regione rispettivamente nel procedimento per ripartire il contributo attribuito a compensazione del minor | gettito | derivante dalla detrazione di cui al comma 1 bis e in quello per modificare le variazioni compensative all esito delle |
| 2018-27.txt | 2004 | 2004 | giochi , garantendo altresì maggiore effettività al principio di lealtà fiscale nel settore del gioco e recuperando base imponibile e | gettito | a fronte di fenomeni di elusione ed evasione fiscali nel medesimo settore » . allo scopo di realizzare tali finalità |
| 2018-29.txt | 735 | 735 | soppressione di equitalia e per adeguare l organizzazione dell agenzia delle entrate anche al fine di garantire l effettività del | gettito | delle entrate e l incremento del livello di adempimento spontaneo degli obblighi tributari e per i fini di cui all |
| 2018-29.txt | 1140 | 1140 | misure compensative , non ha fornito la prova del fatto che l applicazione della norma impugnata determinerebbe una diminuzione del | gettito | dei tributi regionali , e in misura tale da comprometterne la funzionalità . non è infatti indicata l entità della |
| 2018-29.txt | 1174 | 1174 | non è infatti indicata l entità della perdita conseguente alla mancata riscossione delle sanzioni e manca la stessa stima del | gettito | tributario negli anni in questione , gettito che nella previsione dello stato dovrebbe , al contrario , subire un aumento |
| 2018-29.txt | 1181 | 1181 | perdita conseguente alla mancata riscossione delle sanzioni e manca la stessa stima del gettito tributario negli anni in questione , | gettito | che nella previsione dello stato dovrebbe , al contrario , subire un aumento ; né , a questo ultimo fine |
| 2018-75.txt | 1030 | 1030 | di fonte statale della cui disciplina , per pacifica giurisprudenza , lo stato può disporre , anche se il correlativo | gettito | sia di spettanza regionale ( sentenza n . 311 del 2003 ) . e ne può disporre a maggior ragione |
| 2018-75.txt | 1240 | 1240 | tributi e delle addizionali attribuiti alla regione , e non ad uno o più specifici tributi , il cui mancato | gettito | possa avere effettiva negativa incidenza sul finanziamento di servizi erogati ai cittadini e in particolare , come si deduce , |
| 2019-122.txt | 4742 | 4742 | unione europea sugli aiuti di stato , la regione autonoma friuli venezia giulia con riferimento ai tributi erariali il cui | gettito | sia ad essa interamente devoluto , ove la legge statale consenta una qualsiasi manovra su aliquote , esenzioni di pagamento |
| 2019-122.txt | 5153 | 5153 | , ad introdurre modifiche anche diverse da quelle indicate dalla legge dello stato e , quindi , ad influire sul | gettito | del tributo erariale ad esse destinato , alla sola condizione che le modifiche apportate non determinino una pressione tributaria maggiore |
| 2019-245.txt | 9563 | 9563 | al divieto di falcidia dell iva ; ratio , come più volte ribadito , ascritta alla ritenuta indisponibilità del relativo | gettito | da parte del legislatore interno , siccome assertivamente imposta dal diritto dell unione europea . siffatto assunto di partenza , |
| 2019-288.txt | 367 | 367 | requisiti di necessità e d urgenza . la norma denunciata sarebbe , infatti , funzionale alla copertura finanziaria del minore | gettito | fiscale derivante dall abolizione della seconda rata dell imposta municipale propria ( imu ) per il 2013 , che è |
| 2019-288.txt | 1047 | 1047 | legislatore ad abolire la seconda rata dell imu e nello scopo di reperire risorse finanziarie per coprire il conseguente minore | gettito | che hanno condotto il giudice rimettente a ritenere manifestamente infondate le questioni sollevate dalla parte ricorrente nel giudizio a quo |
| 2019-288.txt | 1423 | 1423 | . 133 del 2013 , l « addizionale » censurata è rappresentata dall esigenza di copertura finanziaria della diminuzione del | gettito | derivante dall esenzione disposta dal precedente art . 1 , comma 1 , del medesimo decreto legge in relazione a |
| 2019-31.txt | 60 | 60 | ministero delle infrastrutture e dei trasporti e con il dipartimento della funzione pubblica 21 settembre 2016 ( determinazione del maggiore | gettito | della tassa automobilistica da riservare allo stato , al netto del minor gettito dello stesso tributo da riconoscere alle regioni |
| 2019-31.txt | 73 | 73 | 21 settembre 2016 ( determinazione del maggiore gettito della tassa automobilistica da riservare allo stato , al netto del minor | gettito | dello stesso tributo da riconoscere alle regioni ed alle province autonome di trento e di bolzano , per l anno |
| 2019-31.txt | 131 | 131 | ministero delle infrastrutture e dei trasporti e con il dipartimento della funzione pubblica 8 maggio 2017 ( determinazione del maggiore | gettito | della tassa automobilistica da riservare allo stato , ai sensi dell art . 1 , commi 321 e 322 , |
| 2019-31.txt | 221 | 221 | la regione autonoma sardegna , in entrambi i ricorsi , evidenzia che i provvedimenti impugnati riserverebbero all erario il maggior | gettito | derivante dall aumento della tassa automobilistica che , ai sensi dell art . 8 , comma l , lettera m |
| 2019-31.txt | 1440 | 1440 | il decreto del direttore generale delle finanze e del ragioniere generale dello stato 2 aprile 2012 ( determinazione del maggior | gettito | della tassa automobilistica da riservare allo stato , al netto del minor gettito dello stesso tributo da riconoscere alle regioni |
| 2019-31.txt | 1453 | 1453 | 2 aprile 2012 ( determinazione del maggior gettito della tassa automobilistica da riservare allo stato , al netto del minor | gettito | dello stesso tributo da riconoscere alle regioni ed alle province autonome di trento e di bolzano , per gli anni |
| 2019-31.txt | 2075 | 2075 | la decorrenza della compartecipazione . prima dell entrata a regime della modifica statutaria ( 1 gennaio 2010 ) , il | gettito | della tassa automobilistica nella regione autonoma sardegna era , alla luce del previgente art . 8 dello statuto speciale , |
| 2019-31.txt | 2138 | 2138 | dell art . 1 della legge n . 296 del 2006 ha ridotto i trasferimenti in misura pari al maggior | gettito | derivante alle regioni , quest ultimo non veniva assoggettato , con riguardo alla ricorrente , a ” riserva ” , |
| 2019-31.txt | 2217 | 2217 | 296 del 2006 relativi alle annualità precedenti al 2010 . a partire da quest ultima annualità , invece , il | gettito | della tassa automobilistica è compartecipato dalla regione autonoma sardegna e soggetto alle sole deroghe previste dall art . 15 del |
| 2019-31.txt | 2652 | 2652 | . 8 , lettera m ) , dello statuto speciale fissa la compartecipazione regionale nella misura dei sette decimi del | gettito | del tributo in esame e l art . 15 , comma 1 , delle norme attuative stabilisce che tale compartecipazione |
| 2019-31.txt | 2705 | 2705 | ipotesi in cui , sussistendo « eventi eccezionali e imprevedibili , previa comunicazione alla regione autonoma della sardegna , il | gettito | derivante dall istituzione di nuovi tributi o da maggiorazioni di aliquote determinati con legge statale può essere riservato allo stato |
| 2019-31.txt | 2732 | 2732 | o da maggiorazioni di aliquote determinati con legge statale può essere riservato allo stato , a condizione che il medesimo | gettito | sia specificamente finalizzato alla copertura degli oneri derivanti dagli eventi anzi detti , sia temporalmente delimitato e distintamente contabilizzato nel |
| 2019-46.txt | 542 | 542 | rendere impossibile lo svolgimento delle proprie funzioni » essendo , per altro , essa in grado di documentare « il | gettito | potenziale che avrebbe potuto ricavare in assenza del blocco dei tributi [ . . . ] pari a 1.155 ml |
| 2019-46.txt | 1207 | 1207 | tributi e delle addizionali attribuiti alla regione , e non ad uno o più specifici tributi , il cui mancato | gettito | possa avere effettiva negativa incidenza sul finanziamento di servizi erogati ai cittadini e in particolare , come si deduce , |
| 2019-46.txt | 1884 | 1884 | modalità di determinazione dell addizionale regionale irpef , sulla nuova configurazione della compartecipazione iva basata sulla territorialità della riscossione del | gettito | , sulla soppressione di talune categorie di trasferimenti statali e , infine , sull istituzione di un fondo perequativo alimentato |
| 2019-46.txt | 1906 | 1906 | sulla soppressione di talune categorie di trasferimenti statali e , infine , sull istituzione di un fondo perequativo alimentato dal | gettito | prodotto da una compartecipazione al gettito dell iva , determinata in modo tale da garantire in ogni regione il finanziamento |
| 2019-46.txt | 1912 | 1912 | trasferimenti statali e , infine , sull istituzione di un fondo perequativo alimentato dal gettito prodotto da una compartecipazione al | gettito | dell iva , determinata in modo tale da garantire in ogni regione il finanziamento integrale delle spese concernenti i livelli |
| 2019-46.txt | 2588 | 2588 | configurazione della compartecipazione all iva su base territoriale , correlata alla istituzione di un fondo perequativo , alimentato dal correlativo | gettito | , volto a garantire in ogni regione il funzionamento integrale dei livelli essenziali delle prestazioni ( lep ) sarebbe evidente |
| 2020-120.txt | 5094 | 5094 | quale disincentivo rispetto al fenomeno , altamente pregiudizievole per la repubblica italiana data la conseguente , rilevante , perdita di | gettito | delle migrazioni , rese convenienti anche a causa della mancanza di un armonizzazione comunitaria delle imposte dirette , delle sedi |
| 2020-262.txt | 1605 | 1605 | ai redditi fondiari ( riguardanti i beni non locati ) . si attribuiva in tal modo ai comuni un significativo | gettito | erariale , compensato da una corrispondente riduzione dei trasferimenti statali ; così limitando il grado di finanza derivata . la |
| 2020-262.txt | 1708 | 1708 | forma impositiva . per quanto qui interessa è opportuno precisare che ai comuni , a cui era destinato l intero | gettito | dell imu e a cui si consentiva una manovra in aumento o in diminuzione fino allo 0,30 per cento , |
| 2020-262.txt | 2104 | 2104 | incrementato l incidenza ; è stato attribuito allo stato , pur mantenendo il carattere municipale dell imposta , metà del | gettito | su tutti gli immobili , a eccezione dell abitazione principale e dei fabbricati rurali a uso strumentale ; è stata |
| 2020-262.txt | 2226 | 2226 | , che riguardava prevalentemente l imu sulle seconde case , è stata sostituita con una riserva allo stesso dell intero | gettito | imu dovuto sugli immobili a uso produttivo classificati nel gruppo catastale d ( ovverosia capannoni industriali e opifici ) ; |
| 2020-262.txt | 2250 | 2250 | immobili a uso produttivo classificati nel gruppo catastale d ( ovverosia capannoni industriali e opifici ) ; b ) tale | gettito | è stato determinato ad aliquota standard dello 0,76 per cento , così sostanzialmente impedendo la possibilità , in precedenza accordata |
| 2020-262.txt | 2300 | 2300 | sugli immobili strumentali ; c ) è stata ribadita espressamente la possibilità dei comuni di incrementare , trattenendo il relativo | gettito | , fino a 0,3 punti percentuali tale aliquota standard sugli immobili a uso produttivo , portandola quindi fino all 1,06 |
| 2020-262.txt | 5024 | 5024 | dall ordinamento . fuori da queste ipotesi le deroghe stentano a trovare adeguata ragione giustificatrice : alla mera esigenza di | gettito | , in particolare , il legislatore è tenuto a rispondere in modo trasparente , aumentando l aliquota dell imposta principale |
| 2020-274.txt | 1161 | 1161 | , in coerenza con i presupposti che giustificano tale autonomia , possono inerire solo e unicamente a tributi il cui | gettito | è ad esse assegnato ; mai , invece , a tributi il cui gettito pertiene allo stato . secondo la |
| 2020-274.txt | 1175 | 1175 | e unicamente a tributi il cui gettito è ad esse assegnato ; mai , invece , a tributi il cui | gettito | pertiene allo stato . secondo la giurisprudenza di questa corte , infatti , manovre fiscali regionali possono essere realizzate sia |
| 2020-76.txt | 418 | 418 | . , indica le spese per i rapporti finanziari con enti territoriali , tra cui rientra il reintegro del minor | gettito | irap destinato alle regioni sul costo del lavoro . 3 . la regione dubita della legittimità costituzionale di queste norme |
| 2020-76.txt | 2622 | 2622 | del mef , tabella n . 2 , missione 2 , programma 2.5 . , azione « reintegro del minor | gettito | irap destinato alle regioni sul costo del lavoro » , allegato alla suddetta legge , in quanto tali norme non |
| 2020-76.txt | 2655 | 2655 | suddetta legge , in quanto tali norme non stabiliscono il trasferimento alle regioni di tutte le somme inerenti il minor | gettito | irap determinatosi per effetto delle misure di cui all art . 1 , comma 20 , della legge n . |
| 2020-76.txt | 2698 | 2698 | 2014 . 12.1 . la ricorrente censura le norme indicate in quanto , non prevedendo la completa compensazione del minor | gettito | irap , determinato dalla modifica della base imponibile , lederebbero l autonomia finanziaria della regione , non consentendo l equilibrio |
| 2020-76.txt | 3459 | 3459 | sul piano tecnico , poi , occorre considerare che non è possibile determinare a priori l entità della riduzione del | gettito | irap che consegue alla variazione della base imponibile , in quanto lo stesso varia di anno in anno , cosicché |
| 2020-76.txt | 3675 | 3675 | cui lesione viene immotivatamente denunciata . né , d altra parte , la regione ha dimostrato che la riduzione del | gettito | sia di entità tale da pregiudicarne lo svolgimento delle funzioni regionali , producendo uno squilibrio incompatibile con le esigenze complessive |
| 2021-107.txt | 388 | 388 | , 2021 e 2022 , la « riduzione dei trasferimenti erariali » , ossia la riserva all erario del maggior | gettito | derivante dall aumento della tassa automobilistica ( in relazione alla classe di inquinamento del veicolo ) e , ai fini |
| 2021-107.txt | 485 | 485 | 2033 , è invece disposta « la sospensione della riduzione dei trasferimenti erariali » , ossia l attribuzione dell intero | gettito | della tassa automobilistica alle regioni e alle province autonome ( comma 14 quater ) , unitamente a un vincolo di |
| 2021-107.txt | 564 | 564 | septies , il quale dispone la « riduzione dei trasferimenti erariali » , ossia la riserva all erario del maggior | gettito | per il triennio 2020 2022 , e la sospensione della riduzione dei trasferimenti erariali per il periodo 2023 2033 , |
| 2021-107.txt | 595 | 595 | riduzione dei trasferimenti erariali per il periodo 2023 2033 , ossia l attribuzione alle regioni e province autonome dell intero | gettito | della tassa automobilistica provinciale . 1.1 . la provincia autonoma di trento prospetta diverse questioni di legittimità costituzionale . anzitutto |
| 2021-107.txt | 804 | 804 | art . 75 bis , comma 3 bis , dello statuto , che esclude la legittimità di generiche riserve di | gettito | per obiettivi di riequilibrio della finanza pubblica e consente la riserva all erario del gettito di risorse finanziarie derivante da |
| 2021-107.txt | 819 | 819 | legittimità di generiche riserve di gettito per obiettivi di riequilibrio della finanza pubblica e consente la riserva all erario del | gettito | di risorse finanziarie derivante da maggiorazioni di aliquote o dall istituzione di nuovi tributi , esclusivamente al ricorrere di tre |
| 2021-107.txt | 1350 | 1350 | introduce un vincolo di destinazione alle maggiori risorse a essa spettanti , per effetto della sospensione della riserva erariale sul | gettito | della tassa automobilistica , poiché tale vincolo sarebbe invasivo di plurimi ambiti di competenza amministrativa provinciale . la norma impugnata |
| 2021-107.txt | 1707 | 1707 | ministero dell economia e delle finanze è il decreto direttoriale dell 8 maggio 2017 , recante « determinazione del maggiore | gettito | della tassa automobilistica da riservare allo stato , ai sensi dell art . 1 , commi 321 e 322 , |
| 2021-107.txt | 1857 | 1857 | , poiché tale disposizione , nel prevedere per gli anni dal 2023 al 2033 la sospensione della riserva erariale sul | gettito | della tassa automobilistica , determinerebbe un aumento di risorse in capo alla provincia ricorrente e quindi non arrecherebbe alcuna lesione |
| 2021-107.txt | 2036 | 2036 | la ricorrente lamenta che lo stato non abbia alcuna competenza a incidere né in diminuzione , né in aumento sul | gettito | dei tributi propri ” in senso stretto ” ( autonomi ) della provincia , qual è , per diretta attribuzione |
| 2021-107.txt | 2341 | 2341 | conseguenti alla riduzione di trasferimenti statali alle regioni e alle province autonome in misura pari alla differenza tra il maggior | gettito | della tassa automobilistica derivante dalla rimodulazione in base alla categoria inquinante del veicolo e il minor gettito dello stesso tributo |
| 2021-107.txt | 2358 | 2358 | tra il maggior gettito della tassa automobilistica derivante dalla rimodulazione in base alla categoria inquinante del veicolo e il minor | gettito | dello stesso tributo riscosso dalle regioni e dalle province autonome , per effetto delle esenzioni per la cosiddetta ” rottamazione |
| 2021-107.txt | 2410 | 2410 | il decreto direttoriale del ministero dell economia e delle finanze dell 8 maggio 2017 , recante « determinazione del maggiore | gettito | della tassa automobilistica da riservare allo stato , ai sensi dell articolo 1 , commi 321 e 322 , della |
| 2021-107.txt | 2481 | 2481 | e il 2033 , alle regioni e alle province autonome di trento e di bolzano è attribuito per intero il | gettito | della tassa automobilistica , senza alcuna compensazione da parte dello stato ( comma 14 quater ) , e sulle maggiori |
| 2021-107.txt | 3342 | 3342 | contempo , una riduzione percentuale dei trasferimenti statali destinati alle regioni e alle province autonome , in ragione del maggior | gettito | derivante dal predetto tributo . il comma 322 dello stesso articolo ha demandato a un decreto del ministero dell economia |
| 2021-107.txt | 3459 | 3459 | le regioni e le province autonome le quali riscuotono autonomamente il tributo in questione debbano versare all erario il maggior | gettito | risultante dalla differenza tra l aumento tariffario del predetto comma 322 e la perdita di gettito derivante dal citato comma |
| 2021-107.txt | 3475 | 3475 | all erario il maggior gettito risultante dalla differenza tra l aumento tariffario del predetto comma 322 e la perdita di | gettito | derivante dal citato comma 321 . qualora le regioni e le province autonome non provvedano a versare spontaneamente all erario |
| 2021-107.txt | 4112 | 4112 | categoria inquinante del veicolo , non riguardano la tutela dell ambiente , bensì le compensazioni finanziarie relative all ammontare di | gettito | ” riservato ” all erario in seguito all introduzione di un regime fiscale volto ad agevolare la rottamazione dei veicoli |
| 2021-107.txt | 4255 | 4255 | sentenza di questa corte n . 122 del 2019 , con cui si è affermato che il vincolo erariale sul | gettito | introdotto dall art . 1 , comma 321 , della legge n . 296 del 2006 « non sembra più |
| 2021-107.txt | 4302 | 4302 | della titolarità della tassa stessa » . il legislatore , pertanto , ha inteso realizzare una più corretta ripartizione del | gettito | della tassa automobilistica . deve perciò escludersi che le norme impugnate siano riconducibili alla competenza esclusiva statale in materia di |
| 2021-107.txt | 4341 | 4341 | materia di tutela dell ambiente , dovendosi piuttosto ritenere che la finalità della norma sia quella di regolazione finanziaria del | gettito | della tassa automobilistica . 6 . tanto premesso , sono fondate , in riferimento all art . 73 , comma |
| 2021-107.txt | 4660 | 4660 | si fosse voluto superare l assetto , fino ad allora vigente , di partecipazione [ . . . ] al | gettito | di un tributo erariale e ricomprendere la tassa nella categoria dei tributi provinciali propri in senso stretto ( ferma la |
| 2021-107.txt | 4765 | 4765 | alle regioni ordinarie , connota sia tributi affidati alla competenza regionale sia tributi che conservano natura erariale ma il cui | gettito | è devoluto alla regione ; tuttavia è l evoluzione del tributo nella provincia autonoma a deporre inequivocabilmente nel senso che |
| 2021-107.txt | 4929 | 4929 | n . 162 del 2019 , come convertito , prevede che , per il decennio 2023 2033 , sull intero | gettito | derivante dalla rimodulazione della tassa automobilistica in relazione alla categoria inquinante dei veicoli lo stato non effettua alcuna compensazione . |
| 2021-107.txt | 4973 | 4973 | , in base a tale previsione , esclusivamente negli anni compresi fra il 2023 e il 2033 , l intero | gettito | della tassa automobilistica resterà al bilancio delle regioni senza alcuna corrispondente riduzione di trasferimenti statali , e ciò secondo la |
| 2021-107.txt | 5057 | 5057 | , nemmeno in senso apparentemente favorevole alla provincia . la previsione , quindi , della totale spettanza alla ricorrente del | gettito | proveniente dalla tassa automobilistica provinciale peraltro delimitata a un decennio si pone in contrasto con il menzionato art . 73 |
| 2021-107.txt | 5125 | 5125 | . 296 del 2006 , protrae per gli anni 2020 , 2021 e 2022 la riserva erariale sulla quota di | gettito | della tassa automobilistica , riserva quantificata nella differenza tra il maggior gettito derivante dall aumento della stessa in relazione alla |
| 2021-107.txt | 5137 | 5137 | e 2022 la riserva erariale sulla quota di gettito della tassa automobilistica , riserva quantificata nella differenza tra il maggior | gettito | derivante dall aumento della stessa in relazione alla categoria inquinante del veicolo e le minori entrate per l esenzione “ |
| 2021-107.txt | 5222 | 5222 | proprio ” in senso stretto ” della provincia autonoma , e di conseguenza lo stato non può intervenire sul relativo | gettito | e sulla sua regolazione senza violare l art . 73 , comma 1 , dello statuto . 6 . 3 |
| 2021-107.txt | 5322 | 5322 | richiamati trasferimenti erariali . per le ragioni già esposte , lo stato non può apporre alcun vincolo di destinazione sul | gettito | della tassa automobilistica provinciale , essendo essa riservata interamente alla competenza e alla disponibilità esclusiva della provincia autonoma . 6.4 |
| 2021-120.txt | 2825 | 2825 | ancoraggio della misura ai costi del sistema di riscossione ; la contestuale previsione che tale percentuale fosse inversamente proporzionale al | gettito | dei ruoli affidati si giustificava invece al fine di rendere funzionale il servizio del concessionario privato , organizzato in modo |
| 2021-120.txt | 2863 | 2863 | organizzato in modo competitivo su base territoriale , e di ridurre il divario tra le esattorie che gestivano un maggior | gettito | e quelle che ne gestivano uno minore . è chiaro che tali ragioni sono oggi del tutto venute meno : |
| 2021-120.txt | 3296 | 3296 | . e in quanto tale deve essere considerato dall ordinamento , pena non solo la perdita di rilevanti quote di | gettito | ma altresì il determinarsi di « disorientamento e amarezza per coloro che tempestivamente adempiono e ulteriore spinta a sottrarsi al |
| 2021-120.txt | 3675 | 3675 | versamenti diretti dei contribuenti sia mediante ruoli l esattore è retribuito con un aggio a carico degli enti destinatari del | gettito | dei tributi » . non è marginale rilevare che la più autorevole dottrina avesse ritenuto tale soluzione particolarmente efficace , |
| 2021-167.txt | 2463 | 2463 | canone per l occupazione di spazi e aree pubbliche ( cosap ) , possono disporre la copertura del relativo minor | gettito | o minore entrata anche attraverso il ricorso a risorse derivanti dall avanzo disponibile , nonché da trasferimenti regionali » ( |
| 2021-167.txt | 2592 | 2592 | adottano i citati provvedimenti di riduzione della pressione fiscale con un ristoro parziale ossia , pari alla metà del minor | gettito | e comunque non superiore ai valori indicati per ciascun ente locale nella tabella a allegata ( commi 4 e 5 |
| 2021-167.txt | 2659 | 2659 | un fondo speciale compensativo ( comma 3 ) . qualora lo stato provveda al ristoro totale o parziale del minor | gettito | derivante dalla riduzione ed esenzione della tari per le utenze non domestiche , nonché dalla riduzione della tosap o del |
| 2021-187.txt | 4601 | 4601 | tale violazione determinerebbe , da un lato , la lesione dell autonomia finanziaria della regione , a causa del minor | gettito | fiscale derivante da quelle disposizioni , dall altro la generica violazione di competenze legislative e amministrative regionali ( come già |
| 2021-220.txt | 260 | 260 | cui consolida , per gli anni dal 2020 al 2022 , il contributo riconosciuto ai comuni per il ristoro del | gettito | tributario non più acquisibile a seguito dell introduzione della tariffa per i servizi indivisibili ( tasi ) di cui all |
| 2021-220.txt | 387 | 387 | ricorrente che lo stato , anziché compensare l erosione di un entrata propria del comune con un trasferimento pari al | gettito | non più riscosso , avrebbe drasticamente ridotto i trasferimenti statali , in violazione del principio di autonomia finanziaria , che |
| 2021-220.txt | 2824 | 2824 | ictu oculi che il contributo posto a carico dello stato dalla norma impugnata a titolo di quota ristorativa del minor | gettito | relativo a imu e tasi ( 110 milioni di euro ) è notevolmente ridotto rispetto alla somma originariamente individuata dallo |
| 2021-220.txt | 4304 | 4304 | disposizioni in materia di federalismo fiscale municipale ) , il quale era alimentato da trasferimenti statali e da compartecipazioni al | gettito | di tributi erariali ( sentenza n . 129 del 2016 ) . rispetto all assetto del fondo sperimentale di riequilibrio |
| 2021-220.txt | 4355 | 4355 | ( orizzontale e verticale ) , in quanto veniva alimentato prevalentemente dai comuni mediante la trattenuta di una parte del | gettito | standard derivante dall imu e da una quota minoritaria di risorse trasferite dallo stato . sul fsc così strutturato , |
| 2021-220.txt | 4440 | 4440 | della tasi sull abitazione principale e le molteplici modifiche normative che hanno riguardato la prima imposta hanno contemporaneamente ridotto il | gettito | dei tributi locali . la dotazione del fsc è stata tuttavia corrispondentemente incrementata dallo stato al fine di garantire le |
| 2021-220.txt | 4823 | 4823 | , laddove prevede l assegnazione complessiva di 110 milioni di euro da parte dello stato a titolo di ristoro del | gettito | non più acquisibile dalla tasi , in luogo di 625 milioni di euro originariamente individuati dall art . 1 , |
| 2021-220.txt | 4958 | 4958 | contributo ristorativo di imu e tasi sarebbe stato oggetto di una ridefinizione , calcolata sulla base delle effettive perdite di | gettito | subite , rispetto al precedente regime imu e allo sforzo fiscale esercitabile sulla nuova tasi , importo pari a circa |
| 2021-220.txt | 5057 | 5057 | impugnata , assegna complessivamente 300 milioni di euro , a fronte di un ” ricalcolo ” di effettiva perdita di | gettito | pari a 340 milioni di euro consentirebbe di affermare che le riduzioni oggetto d impugnazione non sono tali da incidere |
| 2021-70.txt | 1315 | 1315 | 268 del 1992 , che determinano , fra l altro , la devoluzione alle province autonome di determinate quote di | gettito | dei tributi erariali e l attribuzione alle stesse di tributi propri . ciò in forza della pretesa per cui tutte |
| 2021-70.txt | 2311 | 2311 | fiscale . siccome tale circostanza potrebbe determinare , sul piano orizzontale del rapporto tra enti , una diminuzione proprio dei | gettiti | delle imposte statali compartecipate , la norma prevede , in questo caso , una misura di tutela dell assetto finanziario |
| 2022-101.txt | 1367 | 1367 | produzione dei rifiuti , e viceversa di incentivare l utilizzo virtuoso e alternativo di essi , nonché l impiego del | gettito | per opere di tutela e protezione ambientale » ( corte di cassazione , sezione quinta civile , sentenza 22 maggio |
| 2022-101.txt | 4126 | 4126 | 82 del 2021 ) e integrando , per contro , l accisa un imposta indiretta sulla produzione , il cui | gettito | è riservato allo stato ( sentenza n . 115 del 2010 ) . l obiettiva eterogeneità delle fattispecie si coglie |
| 2022-40.txt | 1487 | 1487 | il sistema di finanziamento degli enti territoriali deve fondarsi su « tributi ed entrate propri » , « compartecipazioni al | gettito | di tributi erariali riferibile al loro territorio » , quote di « un fondo perequativo , senza vincoli di destinazione |
1.2. Trovate i dispersion plots delle prime 10 sentenze per numero di occorrenze della voce e dei termini associati in dftm_silver. Per ogni grafico sono indicate le parole chiave trovate nella motivazione della sentenza a partire dalla voce e dai termini associati (legenda sulla destra), cui è stato associato un colore. Nel grafico ogni punto rappresenta una parola chiave in relazione alla sua posizione nella motivazione della sentenza


2. N-grams
2.1. La tabella riporta i trigrams estratti dalle sentenze presenti nel subset dftm_silver in cui compaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| trigrams_trovate | frequency |
|---|---|
| il_cui_gettito | 99 |
| gettito_dell_imposta | 75 |
| del_gettito_dell | 64 |
| del_maggior_gettito | 56 |
| gettito_dei_tributi | 55 |
| il_maggior_gettito | 46 |
| cui_gettito_sia | 41 |
| destinazione_del_gettito | 40 |
| il_gettito_dell | 38 |
| che_il_gettito | 37 |
| cui_gettito_è | 37 |
| del_gettito_delle | 37 |
| del_gettito_dei | 31 |
| gettito_sia_destinato | 31 |
| maggior_gettito_derivante | 31 |
| il_gettito_di | 30 |
| gettito_derivante_dall | 30 |
| gettito_della_tassa | 29 |
| del_gettito_di | 28 |
| del_gettito_derivante | 26 |
| quota_del_gettito | 25 |
| gettito_delle_imposte | 25 |
| gettito_di_tributi | 24 |
| gettito_del_tributo | 24 |
| gettito_delle_entrate | 23 |
| del_minor_gettito | 23 |
| il_gettito_delle | 22 |
| del_gettito_tributario | 22 |
| riparto_del_gettito | 21 |
| decimi_del_gettito | 21 |
| del_gettito_del | 20 |
| gettito_derivante_dalle | 20 |
| attribuzione_del_gettito | 20 |
| riduzione_del_gettito | 20 |
| stato_del_gettito | 19 |
| il_relativo_gettito | 18 |
| il_gettito_della | 18 |
| del_gettito_della | 18 |
| al_gettito_di | 18 |
| il_gettito_derivante | 17 |
| gettito_dell_addizionale | 17 |
| l_intero_gettito | 17 |
| compartecipazione_al_gettito | 17 |
| del_gettito_fiscale | 17 |
| il_gettito_dei | 15 |
| gettito_è_attribuito | 15 |
| compartecipazioni_al_gettito | 15 |
| gettito_dell_imu | 15 |
| gettito_derivante_da | 14 |
| gettito_di_un | 14 |
| maggior_gettito_dell | 13 |
| incremento_di_gettito | 13 |
| gettito_è_devoluto | 12 |
| quote_di_gettito | 12 |
| dell_intero_gettito | 12 |
| quote_del_gettito | 12 |
| al_gettito_dell | 12 |
| regione_del_gettito | 12 |
| stato_il_gettito | 11 |
| al_gettito_dei | 11 |
| devoluzione_del_gettito | 11 |
| gettito_derivante_dalla | 11 |
| un_maggior_gettito | 10 |
| del_relativo_gettito | 10 |
| diminuzione_del_gettito | 10 |
| minor_gettito_derivante | 10 |
| gettito_delle_accise | 10 |
| intero_gettito_dell | 10 |
| parte_del_gettito | 9 |
| cento_del_gettito | 9 |
| regione_il_gettito | 9 |
| del_gettito_a | 9 |
| gettito_alle_regioni | 9 |
| del_gettito_per | 9 |
| gettito_di_tale | 8 |
| invarianza_del_gettito | 8 |
| il_gettito_del | 8 |
| di_gettito_tributario | 8 |
| gettito_alla_regione | 8 |
| spettanza_del_gettito | 8 |
| del_gettito_con | 8 |
| gettito_con_apposite | 8 |
| gettito_dell_accisa | 8 |
| verifica_del_gettito | 8 |
| del_gettito_alle | 7 |
| del_gettito_e | 7 |
| cui_gettito_era | 7 |
| cui_il_gettito | 7 |
| gettito_dell_irpef | 7 |
| regionale_del_gettito | 7 |
| gettito_dell_irap | 7 |
| del_gettito_irap | 7 |
| aumento_del_gettito | 7 |
| il_minor_gettito | 7 |
| il_gettito_sia | 7 |
| gettito_all_erario | 7 |
| gettito_sentenza_n | 7 |
| gettito_derivante_dal | 7 |
| ripartizione_del_gettito | 6 |
| gettito_spettante_alla | 6 |
| di_un_gettito | 6 |
| il_gettito_tributario | 6 |
| intero_gettito_di | 6 |
| maggior_gettito_tributario | 6 |
| quota_di_gettito | 6 |
| andamento_del_gettito | 6 |
| maggior_gettito_di | 6 |
| di_gettito_in | 6 |
| il_gettito_complessivo | 6 |
| anche_il_gettito | 6 |
| al_gettito_della | 6 |
| concreto_del_gettito | 6 |
| perdita_di_gettito | 6 |
| siciliana_del_gettito | 6 |
| gettito_della_nuova | 6 |
| gettito_dell_iva | 6 |
| un_minor_gettito | 6 |
| gettito_del_prelievo | 6 |
| del_gettito_all | 6 |
| riserva_del_gettito | 6 |
| gettito_di_tutti | 5 |
| gettito_di_tali | 5 |
| del_gettito_tra | 5 |
| maggior_gettito_della | 5 |
| gettito_è_destinato | 5 |
| il_suo_gettito | 5 |
| erario_del_gettito | 5 |
| gettito_dello_stesso | 5 |
| gettito_di_imposte | 5 |
| del_gettito_non | 5 |
| entità_del_gettito | 5 |
| gettito_dei_nuovi | 5 |
| gettito_era_devoluto | 5 |
| del_gettito_alla | 5 |
| gettito_a_favore | 5 |
| di_gettito_derivante | 5 |
| al_gettito_delle | 5 |
| gettito_di_determinati | 5 |
| riduzione_di_gettito | 5 |
| gettito_sia_di | 5 |
| gettito_sia_attribuito | 5 |
| minor_gettito_per | 5 |
| gettito_complessivo_destinato | 5 |
| aumento_di_gettito | 5 |
| gettito_fiscale_derivante | 5 |
| di_gettito_delle | 5 |
| gettito_tributario_tra | 5 |
| b_il_gettito | 5 |
| gettito_derivante_dai | 5 |
| del_maggiore_gettito | 5 |
| gettito_delle_sotto | 5 |
| gettito_per_l | 5 |
| siciliana_il_gettito | 4 |
| gettito_delle_tasse | 4 |
| destinatari_del_gettito | 4 |
| al_cui_gettito | 4 |
| intero_gettito_dei | 4 |
| devoluzione_di_gettito | 4 |
| gettito_tributario_o | 4 |
| il_gettito_in | 4 |
| riversamento_del_gettito | 4 |
| partecipazione_al_gettito | 4 |
| gettito_per_la | 4 |
| di_gettito_a | 4 |
| riscossione_del_gettito | 4 |
| il_correlativo_gettito | 4 |
| stima_del_gettito | 4 |
| gettito_per_le | 4 |
| minor_gettito_dell | 4 |
| il_gettito_fiscale | 4 |
| siciliano_il_gettito | 4 |
| influire_sul_gettito | 4 |
| gettito_degli_altri | 4 |
| intero_gettito_della | 4 |
| di_gettito_sentenza | 4 |
| gettito_allo_stato | 4 |
| di_tale_gettito | 4 |
| maggior_gettito_non | 4 |
| province_del_gettito | 4 |
| minor_gettito_dello | 4 |
| al_maggior_gettito | 4 |
| maggior_gettito_per | 4 |
| maggior_gettito_da | 4 |
| gettito_tributario_originariamente | 4 |
| maggiore_gettito_della | 4 |
| minor_gettito_irap | 4 |
| gettito_di_nuovi | 3 |
| il_gettito_proveniente | 3 |
| gettito_derivante_dagli | 3 |
| gettito_tributario_in | 3 |
| sul_gettito_di | 3 |
| gettito_di_una | 3 |
| gettito_effettivo_dell | 3 |
| e_il_gettito | 3 |
| del_gettito_riscosso | 3 |
| di_gettito_erariale | 3 |
| ammontare_del_gettito | 3 |
| del_gettito_annuale | 3 |
| erario_il_gettito | 3 |
| tra_il_gettito | 3 |
| intero_gettito_delle | 3 |
| maggior_gettito_delle | 3 |
| gettito_riservato_all | 3 |
| gettito_sia_stato | 3 |
| devoluto_il_gettito | 3 |
| gettito_regionalmente_riscosso | 3 |
| gettito_della_maggior | 3 |
| gettito_irap_a | 3 |
| perdita_del_gettito | 3 |
| poiché_il_gettito | 3 |
| gettito_in_particolare | 3 |
| trasferimento_del_gettito | 3 |
| un_gettito_tributario | 3 |
| il_gettito_aggiuntivo | 3 |
| determinazione_del_gettito | 3 |
| fornire_un_gettito | 3 |
| un_gettito_equivalente | 3 |
| gettito_equivalente_a | 3 |
| gettito_del_contributo | 3 |
| gettito_in_questione | 3 |
| statale_il_gettito | 3 |
| ordinaria_il_gettito | 3 |
| correlativo_gettito_sia | 3 |
| comuni_al_gettito | 3 |
| pari_al_gettito | 3 |
| gettito_della_compartecipazione | 3 |
| relativo_gettito_alle | 3 |
| di_gettito_complessivo | 3 |
| il_gettito_alle | 3 |
| del_gettito_anche | 3 |
| gettito_sia_specificamente | 3 |
| il_gettito_deve | 3 |
| di_gettito_relativo | 3 |
| gettito_relativo_a | 3 |
| del_gettito_relativo | 3 |
| luogo_il_gettito | 3 |
| gettito_delle_ritenute | 3 |
| relativo_gettito_sia | 3 |
| incremento_del_gettito | 3 |
| gettito_alla_copertura | 3 |
| attribuzione_di_gettito | 3 |
| dal_gettito_derivante | 3 |
| gettito_tributario_spettante | 3 |
| destinazione_dei_gettiti | 3 |
| dei_gettiti_recuperati | 3 |
| gettiti_recuperati_al | 3 |
| sul_gettito_del | 3 |
| ovvero_al_gettito | 3 |
| al_gettito_degli | 3 |
| anche_al_gettito | 3 |
| gettito_della_cedolare | 3 |
| gettito_tributario_che | 3 |
| gettito_sia_utilizzato | 3 |
| gettito_non_può | 3 |
| rispetto_al_gettito | 3 |
| maggior_gettito_attraverso | 3 |
| regionali_al_gettito | 3 |
| del_gettito_in | 3 |
| maggior_gettito_complessivo | 3 |
| mezzo_del_gettito | 3 |
| dal_maggior_gettito | 3 |
| province_il_gettito | 3 |
| maggior_gettito_netto | 3 |
| gettito_per_il | 3 |
| quantificazione_del_gettito | 3 |
| relativo_minor_gettito | 3 |
| maggior_gettito_imu | 3 |
| del_gettito_imu | 3 |
| gettito_di_competenza | 3 |
| minor_gettito_fiscale | 3 |
| tale_maggior_gettito | 3 |
| compartecipati_al_gettito | 3 |
| erariale_sul_gettito | 3 |
| sul_gettito_della | 3 |
| ossia_il_gettito | 2 |
| il_gettito_totale | 2 |
| sul_gettito_delle | 2 |
| suo_gettito_è | 2 |
| sé_il_gettito | 2 |
| tutto_il_gettito | 2 |
| sull_intero_gettito | 2 |
| cui_gettito_non | 2 |
| gettito_non_sono | 2 |
| ricordata_il_gettito | 2 |
| relativo_gettito_è | 2 |
| del_corrispondente_gettito | 2 |
| solo_il_gettito | 2 |
| di_gettito_di | 2 |
| sostitutive_del_gettito | 2 |
| con_il_gettito | 2 |
| gettito_ai_comuni | 2 |
| gettito_della_sovraimposta | 2 |
| gettito_riscosso_nell | 2 |
| gettito_proveniente_dalle | 2 |
| gettito_delle_maggiori | 2 |
| al_gettito_annuale | 2 |
| gettito_derivante_all | 2 |
| e_del_gettito | 2 |
| gettito_dell_ilor | 2 |
| del_gettito_recepite | 2 |
| gettito_recepite_in | 2 |
| nonché_il_gettito | 2 |
| disciplinare_il_gettito | 2 |
| maggior_gettito_riservato | 2 |
| gettito_complessivo_dell | 2 |
| decurtazione_del_gettito | 2 |
| essendo_il_gettito | 2 |
| gettito_riscosso_nel | 2 |
| gettito_è_ad | 2 |
| del_gettito_appaiono | 2 |
| perdite_di_gettito | 2 |
| gettito_che_si | 2 |
| riguarda_il_gettito | 2 |
| di_gettito_dei | 2 |
| gettito_irap_che | 2 |
| cui_gettito_la | 2 |
| gettito_la_regione | 2 |
| del_gettito_complessivo | 2 |
| del_gettito_medesimo | 2 |
| invariato_il_gettito | 2 |
| il_gettito_per | 2 |
| gettito_aggiuntivo_derivante | 2 |
| operativamente_il_gettito | 2 |
| il_gettito_riservato | 2 |
| gettito_riservato_allo | 2 |
| provenienza_del_gettito | 2 |
| gettito_dei_medesimi | 2 |
| diminuzione_di_gettito | 2 |
| gettito_è_stato | 2 |
| cui_gettito_localmente | 2 |
| gettito_localmente_riscosso | 2 |
| relativo_gettito_e | 2 |
| impiego_del_gettito | 2 |
| percepire_il_gettito | 2 |
| il_gettito_secondo | 2 |
| gettito_secondo_le | 2 |
| regionali_del_gettito | 2 |
| il_gettito_è | 2 |
| gennaio_del_gettito | 2 |
| gettito_tributario_ad | 2 |
| maggior_gettito_in | 2 |
| del_gettito_irpef | 2 |
| gettito_irpef_territorialmente | 2 |
| al_gettito_irpef | 2 |
| destina_il_gettito | 2 |
| gettito_in_tutto | 2 |
| al_gettito_sia | 2 |
| compensazione_del_gettito | 2 |
| quale_il_gettito | 2 |
| gettito_alle_province | 2 |
| leggi_il_gettito | 2 |
| virtuale_di_gettito | 2 |
| gettito_complessivo_nei | 2 |
| gettito_tributario_da | 2 |
| parte_quel_gettito | 2 |
| quel_gettito_tale | 2 |
| gettito_tale_sistema | 2 |
| gettito_tra_cui | 2 |
| gettito_e_non | 2 |
| sul_gettito_dei | 2 |
| attribuirne_il_gettito | 2 |
| il_gettito_alla | 2 |
| del_gettito_l | 2 |
| titolarità_del_gettito | 2 |
| devolvendone_il_gettito | 2 |
| riducono_il_gettito | 2 |
| su_quel_gettito | 2 |
| quel_gettito_fa | 2 |
| gettito_fa_affidamento | 2 |
| di_detto_gettito | 2 |
| complessivo_del_gettito | 2 |
| gettito_delle_compartecipazioni | 2 |
| gettito_dell_ici | 2 |
| gettito_delle_suddette | 2 |
| gettito_è_di | 2 |
| gettito_tra_stato | 2 |
| gettito_relativo_alle | 2 |
| attribuisce_il_gettito | 2 |
| attribuire_il_gettito | 2 |
| impugnata_il_gettito | 2 |
| il_gettito_stesso | 2 |
| di_gettito_finanziario | 2 |
| gettito_finanziario_al | 2 |
| finanziate_dal_gettito | 2 |
| gettito_della_imposta | 2 |
| del_gettito_la | 2 |
| siciliana_sul_gettito | 2 |
| sul_gettito_in | 2 |
| il_gettito_o | 2 |
| gettito_o_quote | 2 |
| assegnazione_del_gettito | 2 |
| del_suo_gettito | 2 |
| suo_gettito_ne | 2 |
| gettito_ne_segue | 2 |
| il_gettito_non | 2 |
| gettito_non_è | 2 |
| temporale_del_gettito | 2 |
| del_gettito_conseguito | 2 |
| gettito_conseguito_in | 2 |
| del_gettito_spettante | 2 |
| al_gettito_che | 2 |
| gettito_che_sarebbe | 2 |
| gettito_a_copertura | 2 |
| intero_gettito_del | 2 |
| del_gettito_allo | 2 |
| gettito_della_quota | 2 |
| del_gettito_dall | 2 |
| gettito_dall_evocato | 2 |
| di_gettito_per | 2 |
| di_gettito_rende | 2 |
| gettito_rende_impossibile | 2 |
| gettito_non_conforme | 2 |
| di_gettito_alla | 2 |
| statutarie_di_gettito | 2 |
| gettito_in_favore | 2 |
| riserva_di_gettito | 2 |
| di_gettito_allo | 2 |
| un_gettito_che | 2 |
| gettito_relativo_all | 2 |
| automobilistico_del_gettito | 2 |
| comuni_del_gettito | 2 |
| gettito_per_gli | 2 |
| del_gettito_al | 2 |
| minor_gettito_della | 2 |
| gettito_della_stessa | 2 |
| gettito_netto_della | 2 |
| maggior_gettito_risultante | 2 |
| gettito_risultante_dalla | 2 |
| aumenti_di_gettito | 2 |
| gettito_da_essa | 2 |
| gettito_pari_a | 2 |
| tale_gettito_è | 2 |
| aosta_il_gettito | 2 |
| minor_gettito_avrebbe | 2 |
| gettito_avrebbe_concorso | 2 |
| maggior_gettito_tares | 2 |
| metà_del_gettito | 2 |
| il_gettito_imu | 2 |
| del_gettito_su | 2 |
| gettito_dei_propri | 2 |
| al_gettito_e | 2 |
| gettito_e_le | 2 |
| riguardano_il_gettito | 2 |
| parte_il_gettito | 2 |
| il_gettito_ottenuto | 2 |
| immutata_del_gettito | 2 |
| gettito_fiscale_di | 2 |
| gettito_fiscale_registratosi | 2 |
| del_precedente_gettito | 2 |
| precedente_gettito_effettivo | 2 |
| gettito_annuale_spettante | 2 |
| gettito_di_quelli | 2 |
| del_gettito_proveniente | 2 |
| del_gettito_sentenza | 2 |
| gettito_è_riservato | 2 |
| del_minore_gettito | 2 |
| maggior_gettito_sarebbe | 2 |
| destinatario_del_gettito | 2 |
| il_gettito_atteso | 2 |
| invece_il_gettito | 2 |
| del_gettito_recuperato | 2 |
| del_gettito_effettivo | 2 |
| gettito_sia_ad | 2 |
| cui_mancato_gettito | 2 |
| mancato_gettito_possa | 2 |
| gettito_possa_avere | 2 |
| gettito_irap_destinato | 2 |
| ristoro_del_gettito | 2 |
| gettito_non_più | 2 |
| percezione_del_gettito | 1 |
| gettito_tra_lo | 1 |
| gettito_alle_amministrazioni | 1 |
| non_il_gettito | 1 |
| spetti_il_gettito | 1 |
| proprie_il_gettito | 1 |
| versato_il_gettito | 1 |
| anche_sul_gettito | 1 |
| sul_gettito_spettante | 1 |
| limitava_il_gettito | 1 |
| gettito_totale_del | 1 |
| adeguamento_del_gettito | 1 |
| un_gettito_rilevante | 1 |
| gettito_rilevante_costituito | 1 |
| bilanci_sul_gettito | 1 |
| gettito_delle_eccedenze | 1 |
| diano_un_gettito | 1 |
| un_gettito_sufficiente | 1 |
| gettito_sufficiente_correlativamente | 1 |
| gettito_della_addizionale | 1 |
| maggior_gettito_è | 1 |
| il_gettito_l | 1 |
| gettito_l_atto | 1 |
| gettito_e_presumibilmente | 1 |
| gettito_proveniente_dal | 1 |
| intero_gettito_degli | 1 |
| gettito_degli_inasprimenti | 1 |
| sul_cui_gettito | 1 |
| cui_gettito_ci | 1 |
| gettito_ci_siano | 1 |
| del_gettito_quando | 1 |
| gettito_quando_le | 1 |
| gettito_di_questa | 1 |
| il_gettito_dello | 1 |
| il_gettito_venga | 1 |
| gettito_venga_versato | 1 |
| del_gettito_nei | 1 |
| gettito_nei_bilanci | 1 |
| garantire_il_gettito | 1 |
| del_cui_gettito | 1 |
| trattenere_il_gettito | 1 |
| relativo_gettito_resta | 1 |
| gettito_resta_definitivamente | 1 |
| proprio_il_gettito | 1 |
| il_gettito_ma | 1 |
| gettito_ma_ciò | 1 |
| ritenere_il_gettito | 1 |
| art_il_gettito | 1 |
| gettito_dell_aumento | 1 |
| gettito_era_esclusivamente | 1 |
| decreto_il_gettito | 1 |
| rilevante_sul_gettito | 1 |
| corrispondente_gettito_delle | 1 |
| gettito_tributario_come | 1 |
| esclusione_del_gettito | 1 |
| n_il_gettito | 1 |
| del_gettito_ad | 1 |
| gettito_ad_esso | 1 |
| l_effettivo_gettito | 1 |
| effettivo_gettito_dell | 1 |
| il_gettito_effettivo | 1 |
| il_gettito_generale | 1 |
| gettito_generale_dei | 1 |
| efficace_il_gettito | 1 |
| accrescimento_del_gettito | 1 |
| gettito_dell_imposizione | 1 |
| relativo_gettito_ai | 1 |
| compartecipazione_nel_gettito | 1 |
| nel_gettito_dell | 1 |
| gettito_dell_ige | 1 |
| gettito_non_vale | 1 |
| relativo_gettito_continuò | 1 |
| gettito_continuò_ad | 1 |
| relativo_gettito_spettasse | 1 |
| gettito_spettasse_allo | 1 |
| relativo_gettito_al | 1 |
| gettito_al_finanziamento | 1 |
| inferiori_al_gettito | 1 |
| al_gettito_o | 1 |
| gettito_o_alla | 1 |
| precedente_computo_gettito | 1 |
| computo_gettito_delle | 1 |
| beneficiari_del_gettito | 1 |
| dal_cui_gettito | 1 |
| cui_gettito_sono | 1 |
| gettito_sono_prelevate | 1 |
| indicare_il_gettito | 1 |
| limiti_del_gettito | 1 |
| gettito_riscosso_ai | 1 |
| del_diversificato_gettito | 1 |
| diversificato_gettito_delle | 1 |
| a_un_gettito | 1 |
| un_gettito_necessariamente | 1 |
| gettito_necessariamente_differenziato | 1 |
| formalmente_al_gettito | 1 |
| gettito_erariale_la | 1 |
| fondo_al_gettito | 1 |
| gettito_annuale_di | 1 |
| gettito_erariale_non | 1 |
| indipendentemente_dal_gettito | 1 |
| dal_gettito_del | 1 |
| commisurato_al_gettito | 1 |
| gettito_annuale_delle | 1 |
| gettito_annuale_riferibile | 1 |
| il_loro_gettito | 1 |
| loro_gettito_sia | 1 |
| gettito_sia_specificatamente | 1 |
| predeterminate_del_gettito | 1 |
| gettito_delle_varie | 1 |
| dei_maggiori_gettiti | 1 |
| maggiori_gettiti_derivanti | 1 |
| gettiti_derivanti_dall | 1 |
| gettito_di_talune | 1 |
| gettito_tributario_le | 1 |
| e_maggiore_gettito | 1 |
| maggiore_gettito_alla | 1 |
| gettito_alla_devoluzione | 1 |
| del_predetto_gettito | 1 |
| predetto_gettito_tale | 1 |
| gettito_tale_disposizione | 1 |
| del_gettito_ilor | 1 |
| gettito_ilor_riscosso | 1 |
| condivisa_il_gettito | 1 |
| correlate_al_gettito | 1 |
| gettito_dell_anno | 1 |
| di_gettito_ex | 1 |
| gettito_ex_art | 1 |
| per_il_gettito | 1 |
| del_gettito_scaturente | 1 |
| gettito_scaturente_da | 1 |
| ripercussione_sul_gettito | 1 |
| sul_gettito_tributario | 1 |
| di_gettito_spettante | 1 |
| gettito_tributario_sia | 1 |
| gettito_di_pertinenza | 1 |
| gettito_di_imposta | 1 |
| quantitativa_del_gettito | 1 |
| del_gettito_stesso | 1 |
| gettito_stesso_calcolato | 1 |
| incremento_nel_gettito | 1 |
| nel_gettito_delle | 1 |
| del_il_gettito | 1 |
| quali_il_gettito | 1 |
| il_gettito_viene | 1 |
| gettito_viene_a | 1 |
| detrazione_dal_gettito | 1 |
| dal_gettito_complessivo | 1 |
| gettito_in_corrispondenza | 1 |
| del_gettito_statutariamente | 1 |
| gettito_statutariamente_riservato | 1 |
| formare_il_gettito | 1 |
| gettito_complessivo_cui | 1 |
| il_gettito_spettante | 1 |
| sull_effettivo_gettito | 1 |
| effettivo_gettito_riscosso | 1 |
| più_alto_gettito | 1 |
| alto_gettito_tra | 1 |
| gettito_tra_quelli | 1 |
| divenuto_il_gettito | 1 |
| il_gettito_regionalmente | 1 |
| cui_gettito_regionalmente | 1 |
| gettito_appaiono_conformi | 1 |
| gettito_di_altri | 1 |
| del_gettito_regionale | 1 |
| gettito_regionale_dell | 1 |
| di_gettito_che | 1 |
| del_gettito_genericamente | 1 |
| gettito_genericamente_di | 1 |
| gettito_irap_per | 1 |
| gettito_della_soppressa | 1 |
| cui_gettito_va | 1 |
| gettito_va_a | 1 |
| cui_gettito_spetta | 1 |
| gettito_spetta_alla | 1 |
| del_gettito_mentre | 1 |
| gettito_mentre_la | 1 |
| gettito_della_cessata | 1 |
| cui_gettito_venne | 1 |
| gettito_venne_riservato | 1 |
| suo_gettito_quello | 1 |
| gettito_quello_dei | 1 |
| gettito_e_di | 1 |
| gettito_del_nuovo | 1 |
| affluiva_il_gettito | 1 |
| il_gettito_già | 1 |
| gettito_già_ad | 1 |
| gettito_era_già | 1 |
| gettito_a_suo | 1 |
| annuali_del_gettito | 1 |
| medesime_il_gettito | 1 |
| e_dei_gettiti | 1 |
| dei_gettiti_costituenti | 1 |
| gettiti_costituenti_la | 1 |
| presunto_del_gettito | 1 |
| fra_il_gettito | 1 |
| il_gettito_presunto | 1 |
| gettito_presunto_e | 1 |
| regioni_del_gettito | 1 |
| gettito_dei_contributi | 1 |
| o_dal_gettito | 1 |
| dal_gettito_dei | 1 |
| cui_gettito_le | 1 |
| gettito_le_regioni | 1 |
| gettito_irap_riservata | 1 |
| livello_fra_gettito | 1 |
| fra_gettito_perduto | 1 |
| gettito_perduto_per | 1 |
| tributi_e_gettito | 1 |
| e_gettito_acquisito | 1 |
| gettito_acquisito_con | 1 |
| ipotesi_di_gettito | 1 |
| gettito_delle_nuove | 1 |
| il_gettito_va | 1 |
| gettito_va_attribuito | 1 |
| transitoria_il_gettito | 1 |
| rispettivamente_il_gettito | 1 |
| il_corrispondente_gettito | 1 |
| corrispondente_gettito_dei | 1 |
| gettito_tributario_dalla | 1 |
| e_i_gettiti | 1 |
| i_gettiti_dei | 1 |
| gettiti_dei_tributi | 1 |
| gettito_a_compensazione | 1 |
| gettito_e_sulle | 1 |
| riguardo_a_gettiti | 1 |
| a_gettiti_tributari | 1 |
| gettiti_tributari_riservati | 1 |
| al_gettito_regionalmente | 1 |
| gettito_tributario_invariato | 1 |
| cui_gettito_partecipano | 1 |
| gettito_partecipano_le | 1 |
| al_gettito_ciò | 1 |
| gettito_ciò_comporta | 1 |
| di_gettito_alle | 1 |
| gettito_alle_maggiori | 1 |
| regioni_al_gettito | 1 |
| gettito_di_determinate | 1 |
| gettito_complessivo_per | 1 |
| gettito_medesimo_si | 1 |
| gettito_tributario_corrispondente | 1 |
| partecipare_al_gettito | 1 |
| gettito_della_sola | 1 |
| fissati_tra_gettito | 1 |
| tra_gettito_complessivo | 1 |
| gettito_complessivo_e | 1 |
| gettito_fiscale_ed | 1 |
| quindi_sul_gettito | 1 |
| destinare_il_gettito | 1 |
| gettito_di_nuove | 1 |
| a_quel_gettito | 1 |
| quel_gettito_sarà | 1 |
| gettito_sarà_in | 1 |
| destinando_il_gettito | 1 |
| determinare_il_gettito | 1 |
| quanto_il_gettito | 1 |
| gettito_aggiuntivo_e | 1 |
| del_gettito_riservato | 1 |
| gettito_riservato_e | 1 |
| gettito_medesimo_la | 1 |
| di_nuovo_gettito | 1 |
| nuovo_gettito_siano | 1 |
| gettito_siano_previste | 1 |
| post_dei_gettiti | 1 |
| dei_gettiti_che | 1 |
| gettiti_che_si | 1 |
| del_gettito_aggiuntivo | 1 |
| del_gettito_soprattutto | 1 |
| gettito_soprattutto_nei | 1 |
| relativo_gettito_altre | 1 |
| gettito_altre_sono | 1 |
| selezione_del_gettito | 1 |
| gettito_aggiuntivo_di | 1 |
| cui_gettito_riscosso | 1 |
| gettito_riscosso_nella | 1 |
| riferirsi_al_gettito | 1 |
| del_gettito_stabilito | 1 |
| gettito_stabilito_nella | 1 |
| di_gettito_tale | 1 |
| gettito_tale_effetto | 1 |
| suo_gettito_che | 1 |
| gettito_che_è | 1 |
| cui_gettito_spetterebbe | 1 |
| gettito_spetterebbe_alla | 1 |
| perdere_tale_gettito | 1 |
| tale_gettito_mentre | 1 |
| gettito_mentre_i | 1 |
| minor_gettito_risultante | 1 |
| gettito_risultante_a | 1 |
| goduto_del_gettito | 1 |
| stesse_un_gettito | 1 |
| un_gettito_superiore | 1 |
| gettito_superiore_al | 1 |
| anche_del_gettito | 1 |
| del_gettito_sono | 1 |
| gettito_sono_fisiologici | 1 |
| di_gettito_senza | 1 |
| gettito_senza_dire | 1 |
| al_relativo_gettito | 1 |
| gettito_e_che | 1 |
| né_il_gettito | 1 |
| emanato_il_gettito | 1 |
| suo_gettito_riscosso | 1 |
| gettito_di_spettanza | 1 |
| finanziamento_il_gettito | 1 |
| gettito_è_in | 1 |
| incrementi_di_gettito | 1 |
| gettito_tributario_arbitrariamente | 1 |
| maggior_gettito_conseguente | 1 |
| gettito_conseguente_alle | 1 |
| derivando_tale_gettito | 1 |
| tale_gettito_da | 1 |
| gettito_da_un | 1 |
| regione_dei_gettiti | 1 |
| dei_gettiti_in | 1 |
| gettiti_in_questione | 1 |
| interessi_di_gettito | 1 |
| di_gettito_dell | 1 |
| gettito_dell_amministrazione | 1 |
| maggior_gettito_così | 1 |
| gettito_così_determinato | 1 |
| il_conseguente_gettito | 1 |
| conseguente_gettito_risultante | 1 |
| gettito_risultante_dall | 1 |
| riduzioni_del_gettito | 1 |
| gettito_di_sua | 1 |
| decurtato_il_gettito | 1 |
| del_gettito_determinerebbe | 1 |
| gettito_determinerebbe_una | 1 |
| gettito_tributario_spettanti | 1 |
| siciliani_al_gettito | 1 |
| gettito_irpef_senza | 1 |
| versamento_dei_gettiti | 1 |
| dei_gettiti_e | 1 |
| gettiti_e_di | 1 |
| di_gettito_copra | 1 |
| gettito_copra_integralmente | 1 |
| confluenza_del_gettito | 1 |
| gettito_fiscale_per | 1 |
| quanto_al_gettito | 1 |
| al_gettito_agli | 1 |
| gettito_agli_enti | 1 |
| del_gettito_è | 1 |
| gettito_è_vero | 1 |
| locali_al_gettito | 1 |
| gettito_sia_pure | 1 |
| enti_del_gettito | 1 |
| al_gettito_spettante | 1 |
| gettito_spettante_della | 1 |
| il_il_gettito | 1 |
| gettito_è_ripartito | 1 |
| erogazione_del_gettito | 1 |
| al_gettito_del | 1 |
| inferiore_al_gettito | 1 |
| gettito_dell_acconto | 1 |
| gettito_tributario_si | 1 |
| relativo_gettito_b | 1 |
| gettito_b_con | 1 |
| gettito_irpef_questa | 1 |
| relativo_gettito_dal | 1 |
| gettito_dal_gennaio | 1 |
| regionale_il_gettito | 1 |
| corrispondente_gettito_con | 1 |
| gettito_con_complessiva | 1 |
| del_gettito_operata | 1 |
| gettito_operata_dal | 1 |
| del_gettito_art | 1 |
| gettito_art_e | 1 |
| cui_gettito_spetti | 1 |
| gettito_spetti_integralmente | 1 |
| parità_di_gettito | 1 |
| e_di_gettito | 1 |
| rendere_il_gettito | 1 |
| il_gettito_equivalente | 1 |
| gettito_equivalente_complessivamente | 1 |
| sostituzione_del_gettito | 1 |
| caso_i_gettiti | 1 |
| i_gettiti_in | 1 |
| gettiti_in_aumento | 1 |
| gettito_in_riferimento | 1 |
| spettanti_sul_gettito | 1 |
| del_gettito_correlativo | 1 |
| gettito_correlativo_e | 1 |
| gettito_l_inidoneità | 1 |
| del_gettito_suddetto | 1 |
| gettito_suddetto_ed | 1 |
| continuità_del_gettito | 1 |
| il_gettito_ed | 1 |
| gettito_ed_ogni | 1 |
| affidamento_sul_gettito | 1 |
| gettito_di_dette | 1 |
| gettito_fiscale_determinato | 1 |
| gettito_di_numerose | 1 |
| al_gettito_fiscale | 1 |
| gettito_fiscale_che | 1 |
| detto_gettito_alla | 1 |
| attribuiscono_il_gettito | 1 |
| del_gettito_nonostante | 1 |
| gettito_nonostante_le | 1 |
| influendo_sul_gettito | 1 |
| sul_gettito_dell | 1 |
| livello_del_gettito | 1 |
| gettito_complessivo_nell | 1 |
| gettito_anche_mediante | 1 |
| o_di_gettito | 1 |
| di_gettito_tra | 1 |
| gettito_tra_tributi | 1 |
| gettito_è_a | 1 |
| base_al_gettito | 1 |
| di_gettito_da | 1 |
| gettito_da_devolvere | 1 |
| del_gettito_come | 1 |
| gettito_come_a | 1 |
| gettito_sia_in | 1 |
| massimo_di_gettito | 1 |
| di_gettito_al | 1 |
| gettito_al_netto | 1 |
| tarsu_il_gettito | 1 |
| gettito_deve_corrispondere | 1 |
| tia_il_gettito | 1 |
| gettito_deve_invece | 1 |
| destinatarie_del_gettito | 1 |
| del_gettito_ex | 1 |
| gettito_ex_plurimis | 1 |
| disposizioni_il_gettito | 1 |
| produzione_con_gettito | 1 |
| con_gettito_riservato | 1 |
| gettito_riservato_quindi | 1 |
| consumo_con_gettito | 1 |
| con_gettito_spettante | 1 |
| gettito_delle_stesse | 1 |
| gettito_anche_per | 1 |
| gettito_di_tutte | 1 |
| gettito_è_rivendicato | 1 |
| cui_gettito_in | 1 |
| gettito_in_quanto | 1 |
| trattandosi_di_gettito | 1 |
| gettito_a_dell | 1 |
| generale_del_gettito | 1 |
| stessa_il_gettito | 1 |
| gettito_relativo_al | 1 |
| cioè_del_gettito | 1 |
| corrispondere_il_gettito | 1 |
| il_gettito_tuttavia | 1 |
| gettito_tuttavia_derivava | 1 |
| relativo_gettito_spetterebbe | 1 |
| gettito_spetterebbe_allo | 1 |
| siciliane_tale_gettito | 1 |
| tale_gettito_derogando | 1 |
| gettito_derogando_al | 1 |
| relativo_gettito_deve | 1 |
| gettito_deve_ritenersi | 1 |
| rivendica_il_gettito | 1 |
| gettito_sia_devoluto | 1 |
| gettito_tributario_con | 1 |
| a_dei_gettiti | 1 |
| dei_gettiti_derivanti | 1 |
| gettiti_derivanti_da | 1 |
| i_predetti_gettiti | 1 |
| predetti_gettiti_non | 1 |
| gettiti_non_risultino | 1 |
| contabilizzazione_del_gettito | 1 |
| del_gettito_consegue | 1 |
| gettito_consegue_la | 1 |
| c_il_gettito | 1 |
| gettito_sia_temporalmente | 1 |
| gettito_deve_essere | 1 |
| vigente_il_gettito | 1 |
| gettito_stesso_è | 1 |
| infine_del_gettito | 1 |
| con_un_gettito | 1 |
| un_gettito_compartecipativo | 1 |
| gettito_compartecipativo_dell | 1 |
| iva_dal_gettito | 1 |
| gettito_dei_cespiti | 1 |
| gettito_tributario_senza | 1 |
| gettito_della_preesistente | 1 |
| gettito_della_più | 1 |
| gettito_la_legge | 1 |
| correlativo_gettito_è | 1 |
| maggior_gettito_che | 1 |
| acquisire_il_gettito | 1 |
| il_gettito_da | 1 |
| gettito_da_esso | 1 |
| che_tale_gettito | 1 |
| tale_gettito_lungi | 1 |
| gettito_lungi_dal | 1 |
| equivalente_del_gettito | 1 |
| distinzione_fra_gettito | 1 |
| fra_gettito_derivante | 1 |
| tributarie_e_gettito | 1 |
| e_gettito_derivante | 1 |
| punto_il_gettito | 1 |
| erariali_del_gettito | 1 |
| cui_gettito_salve | 1 |
| gettito_salve_le | 1 |
| sul_gettito_attraverso | 1 |
| gettito_attraverso_modifiche | 1 |
| gettito_è_interamente | 1 |
| dall_intero_gettito | 1 |
| anno_del_gettito | 1 |
| del_gettito_o | 1 |
| gettito_o_delle | 1 |
| gettito_di_alcuni | 1 |
| articolo_il_gettito | 1 |
| di_gettito_determinata | 1 |
| gettito_determinata_ai | 1 |
| del_gettito_ivi | 1 |
| gettito_ivi_prevista | 1 |
| gettito_di_cui | 1 |
| relativo_gettito_assumendo | 1 |
| gettito_assumendo_a | 1 |
| cento_al_gettito | 1 |
| del_gettito_ai | 1 |
| base_del_gettito | 1 |
| un_cospicuo_gettito | 1 |
| cospicuo_gettito_finanziario | 1 |
| gettito_finanziario_senza | 1 |
| del_gettito_degli | 1 |
| gettito_degli_indicati | 1 |
| relativi_ai_gettiti | 1 |
| ai_gettiti_tributari | 1 |
| gettiti_tributari_tale | 1 |
| gettito_della_suddetta | 1 |
| illegittimamente_del_gettito | 1 |
| gettito_di_detta | 1 |
| relativo_gettito_costituisca | 1 |
| gettito_costituisca_anch | 1 |
| anch_esso_gettito | 1 |
| esso_gettito_di | 1 |
| regime_il_gettito | 1 |
| il_gettito_derivi | 1 |
2.2. La tabella riporta i fivegrams estratti dalle sentenze presenti nel subset dftm_silver in cuicompaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| five_grams_trovate | frequency |
|---|---|
| il_cui_gettito_sia_destinato | 29 |
| entrate_tributarie_il_cui_gettito | 27 |
| tributarie_il_cui_gettito_sia | 27 |
| cui_gettito_sia_destinato_con | 26 |
| gettito_sia_destinato_con_apposite | 26 |
| del_gettito_dell_imposta_sul | 16 |
| il_cui_gettito_è_attribuito | 14 |
| gettito_dell_imposta_sul_reddito | 14 |
| del_gettito_dei_tributi_erariali | 13 |
| tributi_erariali_il_cui_gettito | 12 |
| allo_stato_del_maggior_gettito | 12 |
| gettito_dell_imposta_sul_valore | 12 |
| il_cui_gettito_è_devoluto | 10 |
| al_gettito_di_tributi_erariali | 10 |
| riserva_allo_stato_del_gettito | 10 |
| gettito_di_un_tributo_erariale | 9 |
| al_gettito_dei_tributi_erariali | 9 |
| decimi_del_gettito_dell_imposta | 9 |
| il_maggior_gettito_derivante_dall | 9 |
| allo_stato_il_maggior_gettito | 8 |
| la_destinazione_del_gettito_con | 8 |
| destinazione_del_gettito_con_apposite | 8 |
| del_gettito_con_apposite_leggi | 8 |
| gettito_con_apposite_leggi_alla | 8 |
| maggior_gettito_derivante_dall_aumento | 8 |
| gettito_dei_tributi_erariali_riscossi | 7 |
| gettito_alle_regioni_ed_alle | 7 |
| cui_gettito_è_attribuito_alle | 7 |
| gettito_è_attribuito_alle_regioni | 7 |
| c_la_destinazione_del_gettito | 7 |
| il_gettito_di_un_tributo | 6 |
| del_gettito_delle_imposte_sul | 6 |
| per_cento_del_gettito_dell | 6 |
| allo_stato_dell_intero_gettito | 6 |
| determinazione_in_concreto_del_gettito | 6 |
| in_concreto_del_gettito_derivante | 6 |
| concreto_del_gettito_derivante_dalle | 6 |
| del_gettito_derivante_dalle_nuove | 6 |
| gettito_derivante_dalle_nuove_norme | 6 |
| compartecipazioni_al_gettito_di_tributi | 6 |
| una_compartecipazione_al_gettito_dell | 6 |
| né_l_attribuzione_del_gettito | 6 |
| l_attribuzione_del_gettito_alle | 6 |
| attribuzione_del_gettito_alle_regioni | 6 |
| leggi_statali_il_cui_gettito | 6 |
| statali_il_cui_gettito_è | 6 |
| al_gettito_dell_imposta_sul | 6 |
| di_individuazione_del_maggior_gettito | 6 |
| gettito_della_tassa_automobilistica_da | 6 |
| il_gettito_di_tutti_i | 5 |
| gettito_di_tutti_i_tributi | 5 |
| erariali_il_cui_gettito_è | 5 |
| cui_gettito_è_devoluto_alla | 5 |
| decimi_del_gettito_delle_imposte | 5 |
| gettito_dell_imposta_di_cui | 5 |
| stato_del_maggior_gettito_derivante | 5 |
| tributo_erariale_il_cui_gettito | 5 |
| di_una_quota_del_gettito | 5 |
| il_gettito_dell_imposta_sul | 5 |
| il_cui_gettito_era_devoluto | 5 |
| cui_gettito_era_devoluto_alla | 5 |
| gettito_era_devoluto_alla_regione | 5 |
| gettito_dell_imposta_sulle_assicurazioni | 5 |
| alla_regione_del_gettito_dei | 5 |
| regione_del_gettito_dei_tributi | 5 |
| ipotesi_in_cui_il_gettito | 5 |
| gettito_sia_attribuito_alle_regioni | 5 |
| il_gettito_complessivo_destinato_alla | 5 |
| gettito_complessivo_destinato_alla_finanza | 5 |
| del_gettito_alle_regioni_ed | 5 |
| sei_decimi_del_gettito_dell | 5 |
| riparto_del_gettito_tributario_tra | 5 |
| del_gettito_tributario_tra_stato | 5 |
| gettito_tributario_tra_stato_e | 5 |
| compartecipazione_al_gettito_dell_imposta | 5 |
| specificità_della_destinazione_del_gettito | 5 |
| l_intero_gettito_dell_accisa | 5 |
| del_maggior_gettito_derivante_dall | 5 |
| ma_il_cui_gettito_è | 5 |
| verifica_del_gettito_per_l | 5 |
| del_gettito_per_l_anno | 5 |
| il_gettito_dei_tributi_erariali | 4 |
| gettito_è_devoluto_alla_regione | 4 |
| del_gettito_di_tributi_erariali | 4 |
| compartecipazione_al_gettito_dei_tributi | 4 |
| che_il_gettito_dell_imposta | 4 |
| stato_dell_intero_gettito_di | 4 |
| i_nove_decimi_del_gettito | 4 |
| erariale_il_cui_gettito_è | 4 |
| attribuzione_alla_regione_del_gettito | 4 |
| alla_regione_il_gettito_derivante | 4 |
| regione_il_gettito_derivante_dalla | 4 |
| il_gettito_derivante_dalla_capacità | 4 |
| gettito_derivante_dalla_capacità_fiscale | 4 |
| intero_gettito_dei_tributi_erariali | 4 |
| erariali_il_cui_gettito_era | 4 |
| o_di_devoluzione_di_gettito | 4 |
| di_devoluzione_di_gettito_tributario | 4 |
| devoluzione_di_gettito_tributario_o | 4 |
| di_gettito_tributario_o_di | 4 |
| gettito_tributario_o_di_altri | 4 |
| gettito_a_favore_della_regione | 4 |
| in_cui_il_gettito_di | 4 |
| legge_statale_il_cui_gettito | 4 |
| alla_regione_siciliana_del_gettito | 4 |
| il_gettito_della_tassa_unitamente | 4 |
| anche_se_il_correlativo_gettito | 4 |
| gettito_sia_di_spettanza_regionale | 4 |
| il_cui_gettito_sia_attribuito | 4 |
| cui_gettito_sia_attribuito_alle | 4 |
| un_minor_gettito_per_le | 4 |
| minor_gettito_per_le_regioni | 4 |
| gettito_derivante_dall_applicazione_delle | 4 |
| le_quote_di_gettito_delle | 4 |
| del_gettito_dell_imposta_sulle | 4 |
| dal_territorio_siciliano_il_gettito | 4 |
| cui_gettito_è_devoluto_alle | 4 |
| gettito_è_devoluto_alle_province | 4 |
| allo_stato_del_gettito_dell | 4 |
| stato_del_gettito_dell_addizionale | 4 |
| incremento_di_gettito_sentenza_n | 4 |
| di_gettito_sentenza_n_del | 4 |
| destinazione_del_gettito_della_nuova | 4 |
| del_gettito_della_nuova_entrata | 4 |
| che_il_gettito_dell_addizionale | 4 |
| la_riserva_del_gettito_all | 4 |
| riserva_del_gettito_all_erario | 4 |
| stato_il_maggior_gettito_derivante | 4 |
| gettito_derivante_dall_aumento_dell | 4 |
| allo_stato_del_gettito_delle | 4 |
| stato_del_gettito_delle_entrate | 4 |
| del_gettito_delle_entrate_erariali | 4 |
| gettito_delle_entrate_erariali_a | 4 |
| maggior_gettito_della_tassa_automobilistica | 4 |
| al_netto_del_minor_gettito | 4 |
| minor_gettito_dello_stesso_tributo | 4 |
| del_maggior_gettito_dell_imposta | 4 |
| gettito_delle_sotto_indicate_imposte | 4 |
| gettito_per_l_anno_derivante | 4 |
| determinazione_del_maggiore_gettito_della | 4 |
| del_maggiore_gettito_della_tassa | 4 |
| maggiore_gettito_della_tassa_automobilistica | 4 |
| la_destinazione_del_gettito_derivante | 3 |
| quota_del_gettito_dell_imposta | 3 |
| una_quota_del_gettito_dell | 3 |
| per_cento_del_gettito_delle | 3 |
| sette_decimi_del_gettito_delle | 3 |
| gettito_delle_imposte_sul_reddito | 3 |
| cento_del_gettito_dell_imposta | 3 |
| che_il_maggior_gettito_derivante | 3 |
| del_maggior_gettito_derivante_dalle | 3 |
| il_gettito_dell_imposta_di | 3 |
| del_gettito_delle_entrate_tributarie | 3 |
| allo_stato_l_intero_gettito | 3 |
| il_cui_gettito_sia_stato | 3 |
| del_gettito_della_maggior_parte | 3 |
| gettito_della_maggior_parte_dei | 3 |
| attribuzione_del_gettito_dei_tributi | 3 |
| assicurare_alla_regione_il_gettito | 3 |
| una_quota_del_gettito_irap | 3 |
| quota_del_gettito_irap_a | 3 |
| del_gettito_irap_a_compensazione | 3 |
| ad_una_quota_del_gettito | 3 |
| il_per_cento_del_gettito | 3 |
| l_intero_gettito_dei_tributi | 3 |
| il_gettito_delle_imposte_di | 3 |
| stato_e_regione_del_gettito | 3 |
| fornire_un_gettito_equivalente_a | 3 |
| un_gettito_equivalente_a_quello | 3 |
| gettito_equivalente_a_quello_delle | 3 |
| il_gettito_di_determinati_tributi | 3 |
| tiene_conto_del_minor_gettito | 3 |
| minor_gettito_derivante_dall_applicazione | 3 |
| dei_tributi_il_cui_gettito | 3 |
| del_minor_gettito_derivante_dalla | 3 |
| a_tributi_il_cui_gettito | 3 |
| spettanza_alla_regione_del_gettito | 3 |
| dal_legislatore_statale_il_gettito | 3 |
| legislatore_statale_il_gettito_della | 3 |
| statale_il_gettito_della_tassa | 3 |
| gettito_della_tassa_unitamente_all | 3 |
| ad_autonomia_ordinaria_il_gettito | 3 |
| autonomia_ordinaria_il_gettito_della | 3 |
| ordinaria_il_gettito_della_tassa | 3 |
| allo_stato_il_gettito_di | 3 |
| se_il_correlativo_gettito_sia | 3 |
| il_correlativo_gettito_sia_di | 3 |
| correlativo_gettito_sia_di_spettanza | 3 |
| compartecipazione_dei_comuni_al_gettito | 3 |
| gettito_di_tributi_erariali_riferibile | 3 |
| spettanza_del_gettito_alla_regione | 3 |
| comporti_un_minor_gettito_per | 3 |
| il_minor_gettito_derivante_dall | 3 |
| del_gettito_derivante_dall_applicazione | 3 |
| gettito_del_prelievo_erariale_unico | 3 |
| al_bilancio_regionale_del_gettito | 3 |
| gettito_delle_accise_sui_prodotti | 3 |
| statale_il_cui_gettito_sia | 3 |
| il_gettito_derivante_da_maggiorazioni | 3 |
| gettito_derivante_da_maggiorazioni_di | 3 |
| che_la_destinazione_del_gettito | 3 |
| del_gettito_tributario_spettante_alla | 3 |
| gettito_tributario_spettante_alla_regione | 3 |
| cui_il_gettito_di_un | 3 |
| comunitaria_di_destinazione_dei_gettiti | 3 |
| di_destinazione_dei_gettiti_recuperati | 3 |
| destinazione_dei_gettiti_recuperati_al | 3 |
| dei_gettiti_recuperati_al_finanziamento | 3 |
| gettiti_recuperati_al_finanziamento_di | 3 |
| quindi_ad_influire_sul_gettito | 3 |
| ad_influire_sul_gettito_del | 3 |
| influire_sul_gettito_del_tributo | 3 |
| sul_gettito_del_tributo_erariale | 3 |
| gettito_del_tributo_erariale_ad | 3 |
| spetta_una_compartecipazione_al_gettito | 3 |
| persone_fisiche_ovvero_al_gettito | 3 |
| fisiche_ovvero_al_gettito_degli | 3 |
| ovvero_al_gettito_degli_altri | 3 |
| al_gettito_degli_altri_tributi | 3 |
| gettito_degli_altri_tributi_erariali | 3 |
| intende_riferita_anche_al_gettito | 3 |
| riferita_anche_al_gettito_della | 3 |
| anche_al_gettito_della_cedolare | 3 |
| al_gettito_della_cedolare_secca | 3 |
| gettito_della_cedolare_secca_di | 3 |
| del_gettito_dell_addizionale_erariale | 3 |
| un_incremento_di_gettito_sentenza | 3 |
| gettito_sentenza_n_del_cioè | 3 |
| della_destinazione_del_gettito_della | 3 |
| statale_stabilisce_che_il_gettito | 3 |
| stabilisce_che_il_gettito_sia | 3 |
| che_il_gettito_sia_utilizzato | 3 |
| il_gettito_sia_utilizzato_per | 3 |
| gettito_sia_utilizzato_per_la | 3 |
| del_gettito_di_un_tributo | 3 |
| gettito_di_un_tributo_proprio | 3 |
| maggior_gettito_derivante_dall_incremento | 3 |
| gettito_derivante_dall_incremento_dell | 3 |
| la_destinazione_del_gettito_a | 3 |
| individuazione_del_maggior_gettito_attraverso | 3 |
| decimi_e_mezzo_del_gettito | 3 |
| e_mezzo_del_gettito_dell | 3 |
| mezzo_del_gettito_dell_imposta | 3 |
| nove_decimi_del_gettito_dell | 3 |
| gettito_derivante_dal_contributo_unificato | 3 |
| la_destinazione_del_maggior_gettito | 3 |
| gettito_dei_tributi_erariali_e | 3 |
| tributi_il_cui_gettito_sia | 3 |
| all_erario_del_maggior_gettito | 3 |
| maggior_gettito_derivante_dall_applicazione | 3 |
| del_maggior_gettito_derivante_dal | 3 |
| gettito_delle_imposte_sulle_assicurazioni | 3 |
| del_gettito_dell_imposta_di | 3 |
| stato_ma_il_cui_gettito | 3 |
| il_cui_gettito_è_destinato | 3 |
| assegnazione_alle_province_del_gettito | 3 |
| statale_ed_il_cui_gettito | 3 |
| ed_il_cui_gettito_è | 3 |
| tributi_il_cui_gettito_è | 3 |
| netto_del_minor_gettito_dello | 3 |
| del_minor_gettito_dello_stesso | 3 |
| gettito_dello_stesso_tributo_da | 3 |
| differenza_tra_il_maggior_gettito | 3 |
| destinazione_del_maggior_gettito_per | 3 |
| del_maggior_gettito_per_il | 3 |
| aosta_le_quote_di_gettito | 3 |
| quote_di_gettito_delle_sotto | 3 |
| di_gettito_delle_sotto_indicate | 3 |
| stato_del_maggior_gettito_dell | 3 |
| maggior_gettito_dell_imposta_sui | 3 |
| gettito_dell_imposta_sui_fondi | 3 |
| maggior_gettito_di_competenza_delle | 3 |
| gettito_di_competenza_delle_autonomie | 3 |
| il_maggior_gettito_dell_imu | 3 |
| gettito_dell_irpef_di_spettanza | 3 |
| al_riparto_del_gettito_fiscale | 3 |
| derivati_e_compartecipati_al_gettito | 3 |
| e_compartecipati_al_gettito_dei | 3 |
| compartecipati_al_gettito_dei_tributi | 3 |
| gettito_derivante_dall_aumento_della | 3 |
| il_gettito_della_tassa_automobilistica | 3 |
| intero_gettito_della_tassa_automobilistica | 3 |
| sul_gettito_della_tassa_automobilistica | 3 |
| sua_spettanza_ossia_il_gettito | 2 |
| spettanza_ossia_il_gettito_di | 2 |
| ossia_il_gettito_di_tutti | 2 |
| il_gettito_di_tali_tributi | 2 |
| il_gettito_dell_imposta_sulle | 2 |
| circa_la_destinazione_del_gettito | 2 |
| ricordata_il_gettito_di_un | 2 |
| del_gettito_dell_imposta_generale | 2 |
| gettito_dell_imposta_generale_sull | 2 |
| quota_del_gettito_del_tributo | 2 |
| degli_enti_destinatari_del_gettito | 2 |
| enti_destinatari_del_gettito_dei | 2 |
| destinatari_del_gettito_dei_tributi | 2 |
| di_un_maggior_gettito_tributario | 2 |
| per_le_quote_di_gettito | 2 |
| cui_gettito_è_attribuito_ai | 2 |
| gettito_è_attribuito_ai_comuni | 2 |
| gettito_delle_entrate_e_da | 2 |
| cento_del_gettito_delle_imposte | 2 |
| gettito_delle_imposte_di_fabbricazione | 2 |
| alla_regione_siciliana_il_gettito | 2 |
| l_effettivo_andamento_del_gettito | 2 |
| dai_sette_decimi_del_gettito | 2 |
| dell_per_cento_del_gettito | 2 |
| gettito_dell_imposta_sul_patrimonio | 2 |
| dell_intero_gettito_di_nuovi | 2 |
| intero_gettito_di_nuovi_tributi | 2 |
| gettito_di_nuovi_tributi_o | 2 |
| maggior_gettito_derivante_dalle_disposizioni | 2 |
| maggior_gettito_derivante_all_erario | 2 |
| tributi_soppressi_e_del_gettito | 2 |
| soppressi_e_del_gettito_dell | 2 |
| gettito_dell_imposta_locale_sui | 2 |
| mantenere_l_invarianza_del_gettito | 2 |
| l_invarianza_del_gettito_recepite | 2 |
| invarianza_del_gettito_recepite_in | 2 |
| del_gettito_recepite_in_un | 2 |
| gettito_recepite_in_un_apposito | 2 |
| della_legge_nonché_il_gettito | 2 |
| legge_nonché_il_gettito_dell | 2 |
| nonché_il_gettito_dell_imposta | 2 |
| del_maggior_gettito_derivante_da | 2 |
| volte_a_disciplinare_il_gettito | 2 |
| a_disciplinare_il_gettito_delle | 2 |
| disciplinare_il_gettito_delle_entrate | 2 |
| il_gettito_delle_entrate_con | 2 |
| gettito_delle_entrate_con_l | 2 |
| nove_decimi_del_gettito_delle | 2 |
| gettito_delle_imposte_sul_bollo | 2 |
| criteri_di_ripartizione_del_gettito | 2 |
| il_maggior_gettito_riservato_all | 2 |
| maggior_gettito_riservato_all_erario | 2 |
| il_gettito_di_tale_imposta | 2 |
| entrata_tributaria_il_cui_gettito | 2 |
| tributaria_il_cui_gettito_sia | 2 |
| cui_gettito_sia_stato_specificamente | 2 |
| gettito_sia_stato_specificamente_destinato | 2 |
| devoluto_il_gettito_del_tributo | 2 |
| devoluzione_alla_regione_del_gettito | 2 |
| di_ripartizione_del_gettito_dell | 2 |
| ripartizione_del_gettito_dell_irap | 2 |
| alla_regione_del_gettito_della | 2 |
| regione_del_gettito_della_maggior | 2 |
| il_cui_gettito_è_ad | 2 |
| di_una_parte_del_gettito | 2 |
| gettito_irap_a_compensazione_dei | 2 |
| compensazione_della_perdita_del_gettito | 2 |
| della_perdita_del_gettito_della | 2 |
| anche_il_gettito_dell_imposta | 2 |
| per_quanto_riguarda_il_gettito | 2 |
| una_diminuzione_del_gettito_a | 2 |
| del_gettito_dell_imposta_regionale | 2 |
| gettito_dell_imposta_regionale_sulle | 2 |
| del_gettito_dei_nuovi_tributi | 2 |
| al_per_cento_del_gettito | 2 |
| al_cui_gettito_la_regione | 2 |
| di_lasciare_invariato_il_gettito | 2 |
| lasciare_invariato_il_gettito_per | 2 |
| invariato_il_gettito_per_la | 2 |
| il_gettito_per_la_regione | 2 |
| gettito_per_la_regione_facendo | 2 |
| intero_importo_di_un_gettito | 2 |
| importo_di_un_gettito_tributario | 2 |
| del_gettito_a_favore_della | 2 |
| gettito_di_tali_entrate_alle | 2 |
| gettito_aggiuntivo_derivante_dalle_altre | 2 |
| per_dividere_operativamente_il_gettito | 2 |
| dividere_operativamente_il_gettito_riservato | 2 |
| operativamente_il_gettito_riservato_allo | 2 |
| il_gettito_riservato_allo_stato | 2 |
| gettito_riservato_allo_stato_da | 2 |
| valutazione_della_provenienza_del_gettito | 2 |
| del_gettito_dei_medesimi_tributi | 2 |
| devono_fornire_un_gettito_equivalente | 2 |
| di_gettito_a_favore_della | 2 |
| criterio_di_invarianza_del_gettito | 2 |
| della_regione_siciliana_del_gettito | 2 |
| del_gettito_delle_tasse_automobilistiche | 2 |
| gettito_delle_tasse_automobilistiche_riscosse | 2 |
| il_gettito_dell_imposta_sia | 2 |
| conto_del_minor_gettito_derivante | 2 |
| gettito_derivante_dall_applicazione_dell | 2 |
| tributi_il_cui_gettito_localmente | 2 |
| il_cui_gettito_localmente_riscosso | 2 |
| del_minor_gettito_derivante_dalle | 2 |
| diritto_a_percepire_il_gettito | 2 |
| a_percepire_il_gettito_secondo | 2 |
| percepire_il_gettito_secondo_le | 2 |
| il_gettito_secondo_le_norme | 2 |
| gettito_secondo_le_norme_che | 2 |
| nelle_casse_regionali_del_gettito | 2 |
| erario_dal_gennaio_del_gettito | 2 |
| dal_gennaio_del_gettito_derivante | 2 |
| gennaio_del_gettito_derivante_dagli | 2 |
| del_gettito_derivante_dagli_interventi | 2 |
| gettito_derivante_dagli_interventi_in | 2 |
| gettito_sia_destinato_dalla_legge | 2 |
| una_quota_del_gettito_irpef | 2 |
| quota_del_gettito_irpef_territorialmente | 2 |
| del_gettito_irpef_territorialmente_imputabile | 2 |
| che_il_gettito_delle_entrate | 2 |
| di_riparto_del_gettito_fiscale | 2 |
| di_compartecipazioni_al_gettito_di | 2 |
| dello_stato_destina_il_gettito | 2 |
| stato_destina_il_gettito_in | 2 |
| destina_il_gettito_in_tutto | 2 |
| il_gettito_in_tutto_o | 2 |
| gettito_in_tutto_o_in | 2 |
| in_altre_leggi_il_gettito | 2 |
| altre_leggi_il_gettito_complessivo | 2 |
| leggi_il_gettito_complessivo_destinato | 2 |
| il_differenziale_virtuale_di_gettito | 2 |
| differenziale_virtuale_di_gettito_complessivo | 2 |
| virtuale_di_gettito_complessivo_nei | 2 |
| di_gettito_complessivo_nei_settori | 2 |
| gettito_complessivo_nei_settori_ad | 2 |
| ed_il_riversamento_del_gettito | 2 |
| il_riversamento_del_gettito_tributario | 2 |
| riversamento_del_gettito_tributario_da | 2 |
| del_gettito_tributario_da_parte | 2 |
| gettito_tributario_da_parte_dello | 2 |
| o_in_parte_quel_gettito | 2 |
| in_parte_quel_gettito_tale | 2 |
| parte_quel_gettito_tale_sistema | 2 |
| quel_gettito_tale_sistema_prevede | 2 |
| gettito_tale_sistema_prevede_per | 2 |
| agli_enti_destinatari_del_gettito | 2 |
| enti_destinatari_del_gettito_tra | 2 |
| destinatari_del_gettito_tra_cui | 2 |
| del_gettito_tra_cui_la | 2 |
| gettito_tra_cui_la_regione | 2 |
| incidono_sulla_spettanza_del_gettito | 2 |
| sulla_spettanza_del_gettito_e | 2 |
| spettanza_del_gettito_e_non | 2 |
| del_gettito_e_non_sono | 2 |
| gettito_e_non_sono_idonei | 2 |
| richieste_per_attribuirne_il_gettito | 2 |
| per_attribuirne_il_gettito_alla | 2 |
| attribuirne_il_gettito_alla_regione | 2 |
| il_gettito_alla_regione_siciliana | 2 |
| gettito_alla_regione_siciliana_dall | 2 |
| solidi_comma_devolvendone_il_gettito | 2 |
| comma_devolvendone_il_gettito_alle | 2 |
| devolvendone_il_gettito_alle_regioni | 2 |
| il_gettito_alle_regioni_ed | 2 |
| il_gettito_della_tassa_ed | 2 |
| gettito_della_tassa_ed_un | 2 |
| denunciate_che_riducono_il_gettito | 2 |
| che_riducono_il_gettito_fiscale | 2 |
| riducono_il_gettito_fiscale_derivante | 2 |
| regione_che_su_quel_gettito | 2 |
| che_su_quel_gettito_fa | 2 |
| su_quel_gettito_fa_affidamento | 2 |
| quel_gettito_fa_affidamento_per | 2 |
| gettito_fa_affidamento_per_finanziare | 2 |
| modificazione_comporti_un_minor_gettito | 2 |
| gettito_per_le_regioni_debba | 2 |
| allo_stato_del_gettito_del | 2 |
| stato_del_gettito_del_prelievo | 2 |
| del_gettito_del_prelievo_erariale | 2 |
| spettanza_del_gettito_dei_tributi | 2 |
| che_il_gettito_dei_tributi | 2 |
| gettito_delle_imposte_sui_redditi | 2 |
| del_gettito_di_tale_imposta | 2 |
| del_gettito_delle_accise_sui | 2 |
| una_certa_quota_del_gettito | 2 |
| certa_quota_del_gettito_delle | 2 |
| quota_del_gettito_delle_accise | 2 |
| dei_sei_decimi_del_gettito | 2 |
| la_spettanza_regionale_del_gettito | 2 |
| spettanza_regionale_del_gettito_delle | 2 |
| regionale_del_gettito_delle_suddette | 2 |
| del_gettito_delle_suddette_imposte | 2 |
| produzione_il_cui_gettito_è | 2 |
| cui_gettito_è_attribuito_allo | 2 |
| gettito_è_attribuito_allo_stato | 2 |
| allo_stato_il_gettito_delle | 2 |
| stato_il_gettito_delle_imposte | 2 |
| gettito_delle_imposte_di_produzione | 2 |
| attribuisce_allo_stato_il_gettito | 2 |
| gettito_è_di_spettanza_regionale | 2 |
| criteri_di_riparto_del_gettito | 2 |
| del_gettito_tra_stato_e | 2 |
| gettito_tra_stato_e_regione | 2 |
| di_riparto_del_gettito_tributario | 2 |
| fondare_il_riparto_del_gettito | 2 |
| il_riparto_del_gettito_tributario | 2 |
| riparto_del_gettito_dei_tributi | 2 |
| gettito_dei_tributi_erariali_tra | 2 |
| fini_del_riparto_del_gettito | 2 |
| territorio_siciliano_il_gettito_del | 2 |
| siciliano_il_gettito_del_tributo | 2 |
| il_gettito_del_tributo_spetta | 2 |
| gettito_del_tributo_spetta_allo | 2 |
| luogo_il_gettito_dell_imposta | 2 |
| b_il_gettito_derivante_da | 2 |
| gettito_sia_destinato_per_legge | 2 |
| finalizzato_all_attribuzione_di_gettito | 2 |
| all_attribuzione_di_gettito_finanziario | 2 |
| attribuzione_di_gettito_finanziario_al | 2 |
| di_gettito_finanziario_al_sistema | 2 |
| gettito_finanziario_al_sistema_del | 2 |
| da_compartecipazioni_al_gettito_di | 2 |
| siano_prioritariamente_finanziate_dal_gettito | 2 |
| prioritariamente_finanziate_dal_gettito_derivante | 2 |
| finanziate_dal_gettito_derivante_da | 2 |
| dal_gettito_derivante_da_una | 2 |
| gettito_derivante_da_una_compartecipazione | 2 |
| il_gettito_della_imposta_sostitutiva | 2 |
| ordine_alla_destinazione_del_gettito | 2 |
| alla_destinazione_del_gettito_della | 2 |
| erario_statale_del_maggior_gettito | 2 |
| della_regione_siciliana_sul_gettito | 2 |
| regione_siciliana_sul_gettito_in | 2 |
| siciliana_sul_gettito_in_questione | 2 |
| sul_gettito_in_questione_relativo | 2 |
| gettito_in_questione_relativo_a | 2 |
| il_gettito_delle_entrate_derivanti | 2 |
| gettito_delle_entrate_derivanti_dalla | 2 |
| gettito_derivante_dalla_definizione_agevolata | 2 |
| necessariamente_una_diminuzione_del_gettito | 2 |
| una_diminuzione_del_gettito_del | 2 |
| diminuzione_del_gettito_del_tributo | 2 |
| del_gettito_del_tributo_e | 2 |
| di_partecipazione_al_gettito_di | 2 |
| partecipazione_al_gettito_di_tributi | 2 |
| il_gettito_o_quote_del | 2 |
| gettito_o_quote_del_gettito | 2 |
| o_quote_del_gettito_derivante | 2 |
| gettito_di_determinati_tributi_erariali | 2 |
| del_gettito_dell_addizionale_indipendentemente | 2 |
| gettito_dell_addizionale_indipendentemente_dall | 2 |
| dall_importo_del_suo_gettito | 2 |
| importo_del_suo_gettito_ne | 2 |
| del_suo_gettito_ne_segue | 2 |
| suo_gettito_ne_segue_che | 2 |
| gettito_ne_segue_che_la | 2 |
| verificarsi_un_incremento_di_gettito | 2 |
| gettito_della_nuova_entrata_va | 2 |
| il_gettito_dell_addizionale_è | 2 |
| per_la_riserva_del_gettito | 2 |
| acquisizione_all_erario_del_gettito | 2 |
| all_erario_del_gettito_dell | 2 |
| anche_il_gettito_di_tale | 2 |
| il_gettito_di_tale_addizionale | 2 |
| dell_intero_gettito_dell_addizionale | 2 |
| stato_dell_intero_gettito_dell | 2 |
| il_maggior_gettito_derivante_dai | 2 |
| maggior_gettito_derivante_dai_nuovi | 2 |
| gettito_derivante_dai_nuovi_importi | 2 |
| attribuendo_allo_stato_il_gettito | 2 |
| stato_il_gettito_di_determinati | 2 |
| b_che_il_relativo_gettito | 2 |
| che_il_relativo_gettito_sia | 2 |
| gettito_derivante_dall_applicazione_del | 2 |
| la_quota_del_gettito_conseguito | 2 |
| quota_del_gettito_conseguito_in | 2 |
| del_gettito_conseguito_in_sicilia | 2 |
| gettito_conseguito_in_sicilia_corrispondente | 2 |
| gettito_di_tributi_erariali_riscossi | 2 |
| minore_entrata_rispetto_al_gettito | 2 |
| entrata_rispetto_al_gettito_che | 2 |
| rispetto_al_gettito_che_sarebbe | 2 |
| al_gettito_che_sarebbe_spettato | 2 |
| gettito_che_sarebbe_spettato_alla | 2 |
| intero_gettito_dell_accisa_sui | 2 |
| gettito_dell_accisa_sui_tabacchi | 2 |
| solo_la_destinazione_del_gettito | 2 |
| destinazione_del_gettito_a_copertura | 2 |
| del_gettito_a_copertura_di | 2 |
| gettito_a_copertura_di_nuove | 2 |
| compartecipazioni_regionali_al_gettito_di | 2 |
| regionali_al_gettito_di_tributi | 2 |
| stessa_sei_decimi_del_gettito | 2 |
| aumento_di_gettito_derivante_dall | 2 |
| decimi_del_gettito_della_quota | 2 |
| del_gettito_della_quota_fiscale | 2 |
| gettito_della_quota_fiscale_dell | 2 |
| integrale_allo_stato_del_gettito | 2 |
| allo_stato_del_gettito_dall | 2 |
| stato_del_gettito_dall_evocato | 2 |
| del_gettito_dall_evocato_art | 2 |
| gettito_dall_evocato_art_comma | 2 |
| gettito_per_la_regione_in | 2 |
| la_dedotta_riduzione_di_gettito | 2 |
| dedotta_riduzione_di_gettito_rende | 2 |
| riduzione_di_gettito_rende_impossibile | 2 |
| di_gettito_rende_impossibile_lo | 2 |
| gettito_rende_impossibile_lo_svolgimento | 2 |
| gettito_non_conforme_allo_statuto | 2 |
| se_la_riserva_del_gettito | 2 |
| del_gettito_all_erario_sia | 2 |
| gettito_all_erario_sia_conforme | 2 |
| fini_della_devoluzione_del_gettito | 2 |
| integrali_riserve_statutarie_di_gettito | 2 |
| riserve_statutarie_di_gettito_in | 2 |
| statutarie_di_gettito_in_favore | 2 |
| di_gettito_in_favore_dello | 2 |
| gettito_in_favore_dello_stato | 2 |
| riserva_di_gettito_allo_stato | 2 |
| speciale_trattandosi_di_un_gettito | 2 |
| trattandosi_di_un_gettito_che | 2 |
| erario_del_maggior_gettito_derivante | 2 |
| ad_eccezione_del_maggior_gettito | 2 |
| eccezione_del_maggior_gettito_derivante | 2 |
| maggior_gettito_derivante_dal_contributo | 2 |
| devolvere_alla_regione_il_gettito | 2 |
| alla_regione_il_gettito_delle | 2 |
| regione_il_gettito_delle_entrate | 2 |
| il_gettito_delle_entrate_erariali | 2 |
| gettito_delle_entrate_erariali_ad | 2 |
| il_registro_automobilistico_del_gettito | 2 |
| registro_automobilistico_del_gettito_dell | 2 |
| automobilistico_del_gettito_dell_imposta | 2 |
| ed_ai_comuni_del_gettito | 2 |
| ai_comuni_del_gettito_delle | 2 |
| comuni_del_gettito_delle_imposte | 2 |
| del_gettito_delle_imposte_sulle | 2 |
| attribuendo_alle_province_il_gettito | 2 |
| alle_province_il_gettito_dell | 2 |
| province_il_gettito_dell_imposta | 2 |
| il_gettito_dell_imposta_sull | 2 |
| gettito_dell_imposta_sull_assicurazione | 2 |
| cui_gettito_è_destinato_a | 2 |
| gettito_è_destinato_a_un | 2 |
| alle_province_del_gettito_dei | 2 |
| province_del_gettito_dei_tributi | 2 |
| di_tributi_il_cui_gettito | 2 |
| cui_gettito_è_attribuito_agli | 2 |
| gettito_è_attribuito_agli_enti | 2 |
| determinerebbe_una_diminuzione_del_gettito | 2 |
| una_diminuzione_del_gettito_dei | 2 |
| diminuzione_del_gettito_dei_tributi | 2 |
| del_gettito_dei_tributi_regionali | 2 |
| aprile_determinazione_del_maggior_gettito | 2 |
| determinazione_del_maggior_gettito_della | 2 |
| del_maggior_gettito_della_tassa | 2 |
| tra_il_maggior_gettito_della | 2 |
| il_maggior_gettito_della_tassa | 2 |
| gettito_alla_copertura_di_oneri | 2 |
| maggior_gettito_netto_della_tassa | 2 |
| gettito_netto_della_tassa_automobilistica | 2 |
| misura_pari_al_maggior_gettito | 2 |
| pari_al_maggior_gettito_derivante | 2 |
| dell_acquisizione_del_maggior_gettito | 2 |
| della_diminuzione_del_gettito_derivante | 2 |
| gettito_derivante_dalle_norme_impugnate | 2 |
| gettito_dell_imposta_di_bollo | 2 |
| del_gettito_del_tributo_in | 2 |
| maggior_gettito_per_il_periodo | 2 |
| nell_aumento_di_gettito_derivante | 2 |
| maggior_gettito_risultante_dalla_differenza | 2 |
| gettito_risultante_dalla_differenza_tra | 2 |
| dal_beneficio_del_maggior_gettito | 2 |
| beneficio_del_maggior_gettito_da | 2 |
| del_maggior_gettito_da_essa | 2 |
| maggior_gettito_da_essa_stessa | 2 |
| gettito_da_essa_stessa_introdotto | 2 |
| entità_della_riduzione_del_gettito | 2 |
| d_aosta_l_intero_gettito | 2 |
| aosta_l_intero_gettito_dell | 2 |
| intero_gettito_dell_accisa_sull | 2 |
| gettito_dell_accisa_sull_energia | 2 |
| dell_anzidetto_incremento_di_gettito | 2 |
| vuoi_che_il_gettito_derivante | 2 |
| che_il_gettito_derivante_dalle | 2 |
| il_gettito_derivante_dalle_fonti | 2 |
| gettito_derivante_dalle_fonti_di | 2 |
| destinazione_del_gettito_derivante_dai | 2 |
| del_gettito_derivante_dai_tributi | 2 |
| valle_d_aosta_il_gettito | 2 |
| d_aosta_il_gettito_delle | 2 |
| aosta_il_gettito_delle_sotto | 2 |
| il_gettito_delle_sotto_indicate | 2 |
| dai_nove_decimi_del_gettito | 2 |
| cento_del_gettito_dell_accisa | 2 |
| rimborsato_il_relativo_minor_gettito | 2 |
| il_relativo_minor_gettito_avrebbe | 2 |
| relativo_minor_gettito_avrebbe_concorso | 2 |
| minor_gettito_avrebbe_concorso_a | 2 |
| gettito_avrebbe_concorso_a_ridurre | 2 |
| la_compensazione_del_minor_gettito | 2 |
| regionale_a_l_intero_gettito | 2 |
| a_l_intero_gettito_dell | 2 |
| l_intero_gettito_delle_imposte | 2 |
| e_le_compartecipazioni_al_gettito | 2 |
| le_compartecipazioni_al_gettito_delle | 2 |
| compartecipazioni_al_gettito_delle_entrate | 2 |
| al_gettito_delle_entrate_tributarie | 2 |
| gettito_delle_entrate_tributarie_erariali | 2 |
| perequazione_del_riparto_del_gettito | 2 |
| del_riparto_del_gettito_fiscale | 2 |
| il_gettito_dei_propri_tributi | 2 |
| gettito_dei_propri_tributi_riscossi | 2 |
| le_compartecipazioni_al_gettito_e | 2 |
| compartecipazioni_al_gettito_e_le | 2 |
| al_gettito_e_le_addizionali | 2 |
| gettito_e_le_addizionali_a | 2 |
| riguardano_il_gettito_tributario_originariamente | 2 |
| il_gettito_tributario_originariamente_evaso | 2 |
| gettito_tributario_originariamente_evaso_attraverso | 2 |
| o_in_parte_il_gettito | 2 |
| in_parte_il_gettito_ottenuto | 2 |
| fiscale_sostanzialmente_immutata_del_gettito | 2 |
| sostanzialmente_immutata_del_gettito_tributario | 2 |
| immutata_del_gettito_tributario_originariamente | 2 |
| del_gettito_tributario_originariamente_dovuto | 2 |
| gettito_tributario_originariamente_dovuto_ed | 2 |
| individuazione_del_maggior_gettito_di | 2 |
| del_maggior_gettito_di_competenza | 2 |
| maggior_gettito_delle_accise_sui | 2 |
| gettito_delle_accise_sui_carburanti | 2 |
| il_maggior_gettito_dell_iva | 2 |
| del_gettito_dell_irpef_di | 2 |
| entità_del_minor_gettito_fiscale | 2 |
| del_minor_gettito_fiscale_registratosi | 2 |
| minor_gettito_fiscale_registratosi_nei | 2 |
| gettito_fiscale_registratosi_nei_comuni | 2 |
| grave_sottovalutazione_del_precedente_gettito | 2 |
| sottovalutazione_del_precedente_gettito_effettivo | 2 |
| del_precedente_gettito_effettivo_dell | 2 |
| precedente_gettito_effettivo_dell_ici | 2 |
| gettito_effettivo_dell_ici_indefettibile | 2 |
| la_sovrastima_del_maggior_gettito | 2 |
| sovrastima_del_maggior_gettito_dell | 2 |
| del_maggior_gettito_dell_imu | 2 |
| maggior_gettito_dell_imu_la | 2 |
| gettito_dell_imu_la_quale | 2 |
| quantificazione_e_riscossione_del_gettito | 2 |
| e_riscossione_del_gettito_tributario | 2 |
| riscossione_del_gettito_tributario_spettante | 2 |
| direttamente_sulla_quantificazione_del_gettito | 2 |
| sulla_quantificazione_del_gettito_annuale | 2 |
| quantificazione_del_gettito_annuale_spettante | 2 |
| del_gettito_annuale_spettante_alla | 2 |
| gettito_annuale_spettante_alla_regione | 2 |
| derivati_addizionali_compartecipazioni_al_gettito | 2 |
| addizionali_compartecipazioni_al_gettito_di | 2 |
| compartecipazioni_al_gettito_di_quelli | 2 |
| al_gettito_di_quelli_erariali | 2 |
| gettito_di_quelli_erariali_e | 2 |
| interessate_al_riparto_del_gettito | 2 |
| del_minor_gettito_dell_imu | 2 |
| minor_gettito_dell_imu_derivante | 2 |
| ragione_della_devoluzione_del_gettito | 2 |
| della_devoluzione_del_gettito_sentenza | 2 |
| devoluzione_del_gettito_sentenza_n | 2 |
| del_gettito_sentenza_n_del | 2 |
| gettito_sentenza_n_del_la | 2 |
| il_cui_gettito_è_riservato | 2 |
| al_gettito_di_un_tributo | 2 |
| erariale_ma_il_cui_gettito | 2 |
| indipendentemente_dal_destinatario_del_gettito | 2 |
| la_destinazione_del_gettito_recuperato | 2 |
| anche_dell_andamento_del_gettito | 2 |
| dell_andamento_del_gettito_effettivo | 2 |
| conto_della_verifica_del_gettito | 2 |
| della_verifica_del_gettito_per | 2 |
| erariali_il_cui_gettito_sia | 2 |
| il_cui_gettito_sia_ad | 2 |
| cui_gettito_sia_ad_essa | 2 |
| gettito_sia_ad_essa_interamente | 2 |
| poiché_il_gettito_dell_imu | 2 |
| il_gettito_dell_imu_non | 2 |
| gettito_dell_imu_non_è | 2 |
| alla_verifica_del_gettito_per | 2 |
| tributi_il_cui_mancato_gettito | 2 |
| il_cui_mancato_gettito_possa | 2 |
| cui_mancato_gettito_possa_avere | 2 |
| mancato_gettito_possa_avere_effettiva | 2 |
| gettito_possa_avere_effettiva_negativa | 2 |
| all_erario_il_maggior_gettito | 2 |
| reintegro_del_minor_gettito_irap | 2 |
| del_minor_gettito_irap_destinato | 2 |
| minor_gettito_irap_destinato_alle | 2 |
| gettito_irap_destinato_alle_regioni | 2 |
| dell_intero_gettito_della_tassa | 2 |
| gettito_della_tassa_automobilistica_provinciale | 2 |
| della_riserva_erariale_sul_gettito | 2 |
| riserva_erariale_sul_gettito_della | 2 |
| erariale_sul_gettito_della_tassa | 2 |
| recante_determinazione_del_maggiore_gettito | 2 |
| del_gettito_della_tassa_automobilistica | 2 |
| organi_statali_che_il_gettito | 1 |
| statali_che_il_gettito_di | 1 |
| che_il_gettito_di_tali | 1 |
| gettito_di_tali_tributi_erariali | 1 |
| alla_materiale_percezione_del_gettito | 1 |
| materiale_percezione_del_gettito_dell | 1 |
| percezione_del_gettito_dell_imposta | 1 |
| del_gettito_dell_imposta_ma | 1 |
| gettito_dell_imposta_ma_deve | 1 |
| relativa_al_riparto_del_gettito | 1 |
| al_riparto_del_gettito_tra | 1 |
| riparto_del_gettito_tra_lo | 1 |
| del_gettito_tra_lo_stato | 1 |
| gettito_tra_lo_stato_e | 1 |
| imposta_di_ripartizione_del_gettito | 1 |
| di_ripartizione_del_gettito_alle | 1 |
| ripartizione_del_gettito_alle_amministrazioni | 1 |
| del_gettito_alle_amministrazioni_dello | 1 |
| gettito_alle_amministrazioni_dello_stato | 1 |
| della_regione_siciliana_il_gettito | 1 |
| regione_siciliana_il_gettito_dei | 1 |
| siciliana_il_gettito_dei_tributi | 1 |
| gettito_dei_tributi_erariali_imposti | 1 |
| regione_se_non_il_gettito | 1 |
| se_non_il_gettito_dei | 1 |
| non_il_gettito_dei_tributi | 1 |
| gettito_dei_tributi_erariali_esistenti | 1 |
| alla_regione_spetti_il_gettito | 1 |
| regione_spetti_il_gettito_di | 1 |
| spetti_il_gettito_di_tutti | 1 |
| con_leggi_proprie_il_gettito | 1 |
| leggi_proprie_il_gettito_di | 1 |
| proprie_il_gettito_di_nuovi | 1 |
| il_gettito_di_nuovi_tributi | 1 |
| gettito_di_nuovi_tributi_istituiti | 1 |
| del_sia_versato_il_gettito | 1 |
| sia_versato_il_gettito_dell | 1 |
| versato_il_gettito_dell_imposta | 1 |
| gettito_dell_imposta_sulle_obbligazioni | 1 |
| con_riflessi_anche_sul_gettito | 1 |
| riflessi_anche_sul_gettito_spettante | 1 |
| anche_sul_gettito_spettante_alla | 1 |
| sul_gettito_spettante_alla_regione | 1 |
| gettito_spettante_alla_regione_sarebbe | 1 |
| espressamente_si_limitava_il_gettito | 1 |
| si_limitava_il_gettito_totale | 1 |
| limitava_il_gettito_totale_del | 1 |
| il_gettito_totale_del_tributo | 1 |
| gettito_totale_del_tributo_alla | 1 |
| ritardo_nell_adeguamento_del_gettito | 1 |
| nell_adeguamento_del_gettito_dei | 1 |
| adeguamento_del_gettito_dei_tributi | 1 |
| del_gettito_dei_tributi_diretti | 1 |
| gettito_dei_tributi_diretti_aveva | 1 |
| dei_comuni_di_un_gettito | 1 |
| comuni_di_un_gettito_rilevante | 1 |
| di_un_gettito_rilevante_costituito | 1 |
| un_gettito_rilevante_costituito_dall | 1 |
| gettito_rilevante_costituito_dall_imposta | 1 |
| i_propri_bilanci_sul_gettito | 1 |
| propri_bilanci_sul_gettito_delle | 1 |
| bilanci_sul_gettito_delle_eccedenze | 1 |
| sul_gettito_delle_eccedenze_applicate | 1 |
| gettito_delle_eccedenze_applicate_in | 1 |
| che_non_diano_un_gettito | 1 |
| non_diano_un_gettito_sufficiente | 1 |
| diano_un_gettito_sufficiente_correlativamente | 1 |
| un_gettito_sufficiente_correlativamente_nulla | 1 |
| gettito_sufficiente_correlativamente_nulla_esclude | 1 |
| leggesi_che_il_maggior_gettito | 1 |
| che_il_maggior_gettito_della | 1 |
| il_maggior_gettito_della_addizionale | 1 |
| maggior_gettito_della_addizionale_istituenda | 1 |
| gettito_della_addizionale_istituenda_è | 1 |
| precisa_che_il_maggior_gettito | 1 |
| che_il_maggior_gettito_è | 1 |
| il_maggior_gettito_è_destinato | 1 |
| maggior_gettito_è_destinato_all | 1 |
| gettito_è_destinato_all_erario | 1 |
| locali_poiché_il_suo_gettito | 1 |
| poiché_il_suo_gettito_è | 1 |
| il_suo_gettito_è_devoluto | 1 |
| suo_gettito_è_devoluto_in | 1 |
| gettito_è_devoluto_in_parte | 1 |
| riservandone_a_sé_il_gettito | 1 |
| a_sé_il_gettito_l | 1 |
| sé_il_gettito_l_atto | 1 |
| il_gettito_l_atto_in | 1 |
| gettito_l_atto_in_questione | 1 |
| destinazione_del_gettito_derivante_da | 1 |
| del_gettito_derivante_da_tale | 1 |
| gettito_derivante_da_tale_aumento | 1 |
| scopo_larga_parte_del_gettito | 1 |
| larga_parte_del_gettito_e | 1 |
| parte_del_gettito_e_presumibilmente | 1 |
| del_gettito_e_presumibilmente_tutto | 1 |
| gettito_e_presumibilmente_tutto_il | 1 |
| e_presumibilmente_tutto_il_gettito | 1 |
| presumibilmente_tutto_il_gettito_proveniente | 1 |
| tutto_il_gettito_proveniente_dal | 1 |
| il_gettito_proveniente_dal_maggior | 1 |
| gettito_proveniente_dal_maggior_carico | 1 |
| dell_erario_sull_intero_gettito | 1 |
| erario_sull_intero_gettito_degli | 1 |
| sull_intero_gettito_degli_inasprimenti | 1 |
| intero_gettito_degli_inasprimenti_fiscali | 1 |
| gettito_degli_inasprimenti_fiscali_si | 1 |
| attribuzione_all_erario_del_gettito | 1 |
| all_erario_del_gettito_derivante | 1 |
| erario_del_gettito_derivante_dagli | 1 |
| del_gettito_derivante_dagli_inasprimenti | 1 |
| gettito_derivante_dagli_inasprimenti_fiscali | 1 |
| misure_fiscali_sul_cui_gettito | 1 |
| fiscali_sul_cui_gettito_ci | 1 |
| sul_cui_gettito_ci_siano | 1 |
| cui_gettito_ci_siano_interessenze | 1 |
| gettito_ci_siano_interessenze_delle | 1 |
| o_a_parte_del_gettito | 1 |
| a_parte_del_gettito_quando | 1 |
| parte_del_gettito_quando_le | 1 |
| del_gettito_quando_le_nuove | 1 |
| gettito_quando_le_nuove_entrate | 1 |
| della_legge_che_il_gettito | 1 |
| legge_che_il_gettito_di | 1 |
| che_il_gettito_di_questa | 1 |
| il_gettito_di_questa_addizionale | 1 |
| gettito_di_questa_addizionale_non | 1 |
| rivendica_a_sé_il_gettito | 1 |
| a_sé_il_gettito_dello | 1 |
| sé_il_gettito_dello_stesso | 1 |
| il_gettito_dello_stesso_tributo | 1 |
| gettito_dello_stesso_tributo_per | 1 |
| a_disporre_che_il_gettito | 1 |
| disporre_che_il_gettito_venga | 1 |
| che_il_gettito_venga_versato | 1 |
| il_gettito_venga_versato_nella | 1 |
| gettito_venga_versato_nella_cassa | 1 |
| contabilizzazione_e_destinazione_del_gettito | 1 |
| e_destinazione_del_gettito_nei | 1 |
| destinazione_del_gettito_nei_bilanci | 1 |
| del_gettito_nei_bilanci_comunali | 1 |
| gettito_nei_bilanci_comunali_ha | 1 |
| consorzio_doveva_garantire_il_gettito | 1 |
| doveva_garantire_il_gettito_di | 1 |
| garantire_il_gettito_di_tale | 1 |
| il_gettito_di_tale_tributo | 1 |
| gettito_di_tale_tributo_art | 1 |
| imposta_e_del_cui_gettito | 1 |
| e_del_cui_gettito_non | 1 |
| del_cui_gettito_non_sono | 1 |
| cui_gettito_non_sono_né | 1 |
| gettito_non_sono_né_possono | 1 |
| ha_affermato_che_il_gettito | 1 |
| affermato_che_il_gettito_delle | 1 |
| che_il_gettito_delle_tasse | 1 |
| il_gettito_delle_tasse_automobilistiche | 1 |
| gettito_delle_tasse_automobilistiche_relative | 1 |
| stato_di_trattenere_il_gettito | 1 |
| di_trattenere_il_gettito_tributario | 1 |
| trattenere_il_gettito_tributario_in | 1 |
| il_gettito_tributario_in_questione | 1 |
| gettito_tributario_in_questione_fu | 1 |
| determinazione_che_il_relativo_gettito | 1 |
| che_il_relativo_gettito_resta | 1 |
| il_relativo_gettito_resta_definitivamente | 1 |
| relativo_gettito_resta_definitivamente_acquisito | 1 |
| gettito_resta_definitivamente_acquisito_allo | 1 |
| di_farne_proprio_il_gettito | 1 |
| farne_proprio_il_gettito_ma | 1 |
| proprio_il_gettito_ma_ciò | 1 |
| il_gettito_ma_ciò_ovviamente | 1 |
| gettito_ma_ciò_ovviamente_non | 1 |
| regione_di_ritenere_il_gettito | 1 |
| di_ritenere_il_gettito_di | 1 |
| ritenere_il_gettito_di_imposte | 1 |
| il_gettito_di_imposte_indirette | 1 |
| gettito_di_imposte_indirette_o | 1 |
| del_citato_art_il_gettito | 1 |
| citato_art_il_gettito_derivante | 1 |
| art_il_gettito_derivante_dall | 1 |
| il_gettito_derivante_dall_aumento | 1 |
| gettito_derivante_dall_aumento_di | 1 |
| posto_dunque_che_il_gettito | 1 |
| dunque_che_il_gettito_dell | 1 |
| che_il_gettito_dell_aumento | 1 |
| il_gettito_dell_aumento_dell | 1 |
| gettito_dell_aumento_dell_addizionale | 1 |
| varie_imposte_il_cui_gettito | 1 |
| imposte_il_cui_gettito_era | 1 |
| il_cui_gettito_era_esclusivamente | 1 |
| cui_gettito_era_esclusivamente_riservato | 1 |
| gettito_era_esclusivamente_riservato_all | 1 |
| lo_stesso_decreto_il_gettito | 1 |
| stesso_decreto_il_gettito_dell | 1 |
| decreto_il_gettito_dell_addizionale | 1 |
| il_gettito_dell_addizionale_così | 1 |
| gettito_dell_addizionale_così_prorogata | 1 |
| in_modo_rilevante_sul_gettito | 1 |
| modo_rilevante_sul_gettito_di | 1 |
| rilevante_sul_gettito_di_tributi | 1 |
| sul_gettito_di_tributi_di | 1 |
| gettito_di_tributi_di_sicura | 1 |
| se_stesso_l_intero_gettito | 1 |
| stesso_l_intero_gettito_di | 1 |
| l_intero_gettito_di_una | 1 |
| intero_gettito_di_una_entrata | 1 |
| gettito_di_una_entrata_chiaramente | 1 |
| normativa_testé_ricordata_il_gettito | 1 |
| testé_ricordata_il_gettito_di | 1 |
| spetta_la_quota_del_gettito | 1 |
| la_quota_del_gettito_dell | 1 |
| la_quota_parte_del_gettito | 1 |
| quota_parte_del_gettito_dell | 1 |
| parte_del_gettito_dell_imposta | 1 |
3. Word embedding
3.1. Il grafico a barre riporta i 30 termini semanticamente più simili alla voce presenti all’interno del dftm_silver, ordinati per valore di similarità in ordine decrescente.
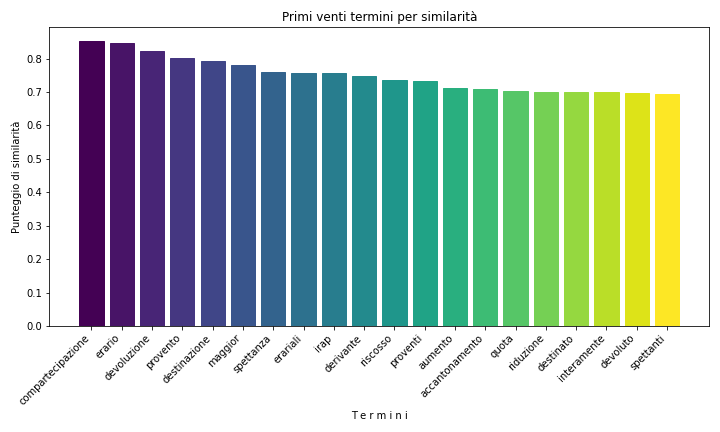
4. Statistiche descrittive
4.1. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di pronunce in cui compaiono la voce e i termini associati in relazione al df_term_glob, nonché il corrispondente numero di pronunce. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 2015 | 30 |
| 2012 | 29 |
| 2016 | 26 |
| 2017 | 22 |
| 2013 | 20 |
4.2. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di sentenze in cui compaiono la voce e i termini associati in relazione al dftm, nonché il corrispondente numero di sentenze. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 2012 | 19 |
| 2015 | 19 |
| 2016 | 15 |
| 2017 | 13 |
| 2004 | 11 |
4.3 La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di pronunce in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al df_term_glob, nonché il corrispondente numero di pronunce e la percentuale in relazione al numero totale di pronunce che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Franco Gallo | 55 | 11.1336032388664 |
| Aldo Carosi | 51 | 10.3238866396761 |
| Valerio Onida | 23 | 4.65587044534413 |
| Marta Cartabia | 19 | 3.84615384615385 |
| Giancarlo Coraggio | 13 | 2.63157894736842 |
4.4. La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di sentenze in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al dftm, nonché il corrispondente numero di sentenze e la percentuale in relazione al numero totale di sentenze che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Aldo Carosi | 36 | 11.8421052631579 |
| Franco Gallo | 35 | 11.5131578947368 |
| Valerio Onida | 16 | 5.26315789473684 |
| Marta Cartabia | 13 | 4.27631578947368 |
| Giancarlo Coraggio | 10 | 3.28947368421053 |
4.5 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.6. Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob in relazione alla sentenze (linea continua) e alle ordinanze (linea tratteggiata). Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.7 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di sentenze presenti in dftm. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.8. Se cliccate sul link trovate il grafico a barre interattivo del numero di pronunce che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al df_term_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle pronunce che compongono df_term_silver ed è divisa per colori in base al numero di pronunce che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.9 Se cliccate sul link trovate il grafico a barre interattivo del numero di sentenze che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al dftm_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle sentenze che compongono dftm_silver ed è divisa per colori in base al numero di sentenze che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5. Lessicometria
5.1. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in df_term_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.2. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in dftm_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.3. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle pronunce che formano df_term_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle pronunce che formano df_term_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate | frequenza | rank |
|---|---|---|
| gettito | 2625 | 5 |
| gettiti | 37 | 2229 |
5.4. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle sentenze che formano dftm_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle sentenze che formano dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate_motivaz | frequenza | rank |
|---|---|---|
| gettito | 1300 | 4 |
| gettiti | 16 | 2027 |
5.5 Se cliccate sul link trovate il grafico a barre interattivo delle 50 pronunce con il maggior numero di parole uniche (o types) in df_term_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni pronuncia. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.6 Se cliccate sul link trovate il grafico a barre interattivo delle 50 sentenze con il maggior numero di parole uniche (o types) in dftm_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni sentenza. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.