Indice
Per una guida alla lettura clicca qui.
1. Concordanze 
1.1. La tabella  riporta le concordanze estratte dalle sentenze presenti nel subset dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| FileName | From | To | Pre | Keyword | Post |
|---|---|---|---|---|---|
| 1957-47.txt | 1996 | 1996 | e , per quanto riguarda il movimento di transito , mediante apprezzamento del concorso di requisiti naturali , artistici e | ambientali | ( riferimenti questi che nel nostro paese , per evidenti ragioni , consentono massima discrezionalità ) e delle organizzazioni di |
| 1967-04.txt | 546 | 546 | un tempo tecnico medio per la costruzione di un edificio è elemento suscettibile di variazioni in relazione a speciali condizioni | ambientali | e alla efficienza operativa delle imprese costruttrici ; importante è che esso assolva il compito di incentivazione tenuto presente dal |
| 1974-97.txt | 689 | 689 | stato e quelle della regione . questa , escludendo dallo sgravio tributario , in occasione del loro primo trasferimento , | ambienti | terranei destinati a negozi , deve supporsi abbia inteso concentrare la funzione incentivante del beneficio agli appartamenti , e cioè |
| 1980-141.txt | 3043 | 3043 | che mirano in vario modo a salvaguardare il potere d acquisto della moneta legale , sia perché sono diversi gli | ambienti | economico-finanziari , nei quali operano da un lato le tre categorie di destinatari e dall altro lato le categorie non |
| 1985-159.txt | 4531 | 4531 | prestano al tipo di intervento fiscale qui prefigurato dal legislatore , per essere suscettibili di diversa valorizzazione , secondo l | ambiente | in cui si esercita l autonomia dell ente impositore . la conclusione non muta , se si ha riguardo al |
| 1986-221.txt | 454 | 454 | , ad apparecchi e impianti elettrici o termici , nonché delle persone comunque occupate in opifici , laboratori o in | ambienti | organizzati per lavori opere o servizi i quali comportino l impiego di tali macchine , apparecchi o impianti ” ) |
| 1991-103.txt | 617 | 617 | godono di autonomia e possono esercitarla , nelle loro scelte , con valutazioni diverse a seconda delle rispettive differenti situazioni | ambientali | che sono variabili da territorio a territorio , senza che tanto abbia , e per ciò solo , a comportare |
| 1996-127.txt | 6247 | 6247 | per lo svolgimento di interventi di protezione civile , antincendio e nel campo della conservazione del suolo e della tutela | ambientale | , nonché per lavori di diserbamento e manutenzione della viabilità rurale , trazzerale ed interpoderale ” . la terza disposizione |
| 1996-180.txt | 172 | 172 | legge della regione liguria 11 giugno 1984 , n . 30 ( norme per l igiene e la sicurezza negli | ambienti | di lavoro e per l organizzazione e il funzionamento dei presídi multizonali di prevenzione negli ambienti di vita e di |
| 1996-180.txt | 188 | 188 | e la sicurezza negli ambienti di lavoro e per l organizzazione e il funzionamento dei presídi multizonali di prevenzione negli | ambienti | di vita e di lavoro ) . tutte le norme impugnate si porrebbero in contrasto con l art . 23 |
| 1996-180.txt | 1282 | 1282 | . 1 , primo comma ( ossia il comitato regionale per la tutela della salute e per la sicurezza negli | ambienti | di lavoro , istituito dall art . 3 della legge della regione liguria 9 settembre 1974 , n . 35 |
| 1996-180.txt | 1474 | 1474 | liguria n . 35 del 1974 quanto al comitato regionale per la tutela della salute e per la sicurezza negli | ambienti | di lavoro , nonché gli artt . 10 e 11 della legge della regione liguria n . 9 del 1973 |
| 1997-285.txt | 1238 | 1238 | che ( v . sentenza n . 183 del 1987 ) una competenza ” costituzionalmente garantita in materia di protezione | ambientale | ” spetta alle regioni , nel senso che le stesse ben possono , unitamente allo stato o anche in piena |
| 1997-285.txt | 1267 | 1267 | le stesse ben possono , unitamente allo stato o anche in piena autonomia , attivarsi per la tutela del bene | ambiente | contro tutte le forme di inquinamento ; anche perché gli interventi regionali sono fondati su quella conoscenza specifica delle realtà |
| 2000-507.txt | 1676 | 1676 | definiti nel terzo periodo dello stesso comma ) . la regione lamenta che , pur trattandosi di una tassa “ | ambientale | ” , le regioni non siano chiamate a compartecipare al relativo gettito , e che questo non sia destinato ad |
| 2000-507.txt | 1702 | 1702 | siano chiamate a compartecipare al relativo gettito , e che questo non sia destinato ad interventi di prevenzione o risanamento | ambientale | , in violazione dell esigenza costituzionale di tutela della salute della collettività . 9 . – la questione è in |
| 2000-507.txt | 1748 | 1748 | parte inammissibile . l esistenza di una competenza non esclusiva delle regioni in materia di tutela e di gestione dell | ambiente | non ostacola , dal punto di vista costituzionale , l istituzione da parte dello stato , nell esercizio della sua |
| 2000-507.txt | 1791 | 1791 | impositiva , di tributi che , per la materia imponibile colpita e per la loro disciplina , possano definirsi “ | ambientali | ” nel senso che essi abbiano anche effetti di incentivo o disincentivo di condotte , rispettivamente favorevoli o pregiudizievoli per |
| 2000-507.txt | 1813 | 1813 | nel senso che essi abbiano anche effetti di incentivo o disincentivo di condotte , rispettivamente favorevoli o pregiudizievoli per l | ambiente | ; né il gettito di tali tributi deve necessariamente essere devoluto , in tutto o in parte , alle regioni |
| 2000-507.txt | 6986 | 6986 | di bilancio . le disposizioni attuative del presente comma , che non si applica alle amministrazioni dei beni culturali ed | ambientali | e dello spettacolo , sono definite ai sensi dell articolo 17 , comma 1 , della legge 23 agosto 1988 |
| 2003-311.txt | 442 | 442 | con il principio primario -desumibile da quest ultima legge- della protezione della fauna e realizzando una lesione della tutela dell | ambiente | e dell ecosistema , attribuita dall art . 117 , secondo comma , lettera s ) , della costituzione alla |
| 2003-311.txt | 1001 | 1001 | sopravvivenza e la riproduzione delle specie cacciabili , corrispondendo quindi , sotto questo aspetto , all esigenza di tutela dell | ambiente | e dell ecosistema il cui soddisfacimento l art . 117 , secondo comma , lettera s ) , della costituzione |
| 2003-345.txt | 188 | 188 | legislativo 29 ottobre 1999 , n . 490 ( testo unico delle disposizioni legislative in materia di beni culturali e | ambientali | , a norma dell articolo 1 della legge 8 ottobre 1997 , n . 352 ) , con esclusione dunque |
| 2004-372.txt | 597 | 597 | che la regione persegue , tra le finalità prioritarie , « il rispetto dell equilibrio ecologico , la tutela dell | ambiente | e del patrimonio culturale , la conservazione della biodiversità , la promozione della cultura del rispetto degli animali » ( |
| 2004-372.txt | 776 | 776 | sull innovazione , la ricerca e la formazione , nel rispetto dei principi di coesione sociale e di sostenibilità dell | ambiente | » ( lettera n ) ; « la valorizzazione della libertà di iniziativa economica pubblica e privata , del ruolo |
| 2004-372.txt | 2402 | 2402 | che , rispettivamente , stabiliscono quali finalità prioritarie della regione « il rispetto dell equilibrio ecologico , la tutela dell | ambiente | e del patrimonio culturale , la conservazione della biodiversità , la promozione della cultura del rispetto degli animali » , |
| 2004-372.txt | 2500 | 2500 | sull innovazione , la ricerca e la formazione , nel rispetto dei principi di coesione sociale e di sostenibilità dell | ambiente | » , « la valorizzazione della libertà di iniziativa economica pubblica e privata , del ruolo e della responsabilità sociale |
| 2004-372.txt | 3120 | 3120 | strettamente tra gli oggetti di disciplina statutaria e che anche nella legislazione statale , ad esempio in materia di tutela | ambientale | , sono previste ipotesi di accesso ai documenti amministrativi senza obbligo di motivazione . in ogni caso va sottolineato che |
| 2005-234.txt | 687 | 687 | 10 , dello statuto speciale , che attribuiscono alla provincia autonoma competenze legislative in materie connesse con la tutela dell | ambiente | ; 2 ) del d.p.r . n . 280 del 1974 ; 3 ) dell art . 1 , comma |
| 2005-234.txt | 1443 | 1443 | tutela del lavoro ” ed attribuirebbe ad un organo quale il cles – salvo il parere dei comuni sulle questioni | ambientali | o urbanistiche connesse – la valutazione circa l adeguamento da parte dell imprenditore agli obblighi fissati dalla legge per l |
| 2005-234.txt | 4060 | 4060 | dell ” ordinamento civile ” assorbe ogni altro profilo attinente a diverse materie ed in particolare alla ” tutela dell | ambiente | ” , di competenza legislativa esclusiva statale , e alla ” tutela e sicurezza del lavoro ” , riservata dal |
| 2005-335.txt | 39 | 39 | , comma 3 , della legge della regione emilia-romagna 14 aprile 2004 , n . 7 ( disposizioni in materia | ambientale | . modifiche ed integrazioni a leggi regionali ) , laddove rimette a deliberazione della giunta il metodo di fissazione del |
| 2005-66.txt | 1079 | 1079 | ) viene articolata dalla pubblica autorità tenendo conto dei vari elementi in gioco : diversità dei mezzi impiegati , impatto | ambientale | , situazione topografica o dei servizi pubblici , conseguenze pregiudizievoli derivanti dall uso indiscriminato del mezzo privato . si tratta |
| 2008-102.txt | 10029 | 10029 | tributi patrimoniali , ma a quella dei cosiddetti tributi a finalità ” ecologico-turistica ” , diretti a contenere l inquinamento | ambientale | prodotto dal turismo e , in particolare , dal possesso di « seconde case ad uso turistico » . ad |
| 2008-102.txt | 10092 | 10092 | passivo nel fatto che esso , essendo non residente e possedendo un immobile in una località turistica di alto valore | ambientale | , ” consuma e usa ” il bene ambientale protetto , senza che tale uso e consumo siano giustificati da |
| 2008-102.txt | 10101 | 10101 | e possedendo un immobile in una località turistica di alto valore ambientale , ” consuma e usa ” il bene | ambientale | protetto , senza che tale uso e consumo siano giustificati da un collegamento stabile del possessore con la comunità territoriale |
| 2008-102.txt | 11885 | 11885 | art . 8 , lettera a ) , dello statuto speciale ed è utilizzato anche a fini di tutela dell | ambiente | e promozione del turismo sostenibile . innanzitutto , va premesso che , con riferimento a ciascun soggetto d imposta , |
| 2008-102.txt | 12051 | 12051 | seconde case » , sopporterebbe , con il pagamento delle imposte sui redditi , il carico economico della tutela dell | ambiente | e della protezione del turismo sostenibile , derivante anche dalle seconde case costiere appartenenti al primo . inoltre , osta |
| 2008-102.txt | 12138 | 12138 | circostanza che il gettito dei tributi pagati da chi ha domicilio fiscale in sardegna è destinato a finanziare la tutela | ambientale | e lo sviluppo sostenibile del turismo nella regione . del resto , le suddette esclusioni soggettive , oltre a non |
| 2008-102.txt | 12305 | 12305 | disincentivare fiscalmente la costruzione di « seconde case ad uso turistico » nella fascia costiera per evitare un potenziale inquinamento | ambientale | provocato dalla presenza turistica ; b ) di colpire l incremento di valore di dette unità immobiliari che si produce |
| 2008-102.txt | 12373 | 12373 | la rilevata irragionevolezza dell imposta oggetto della disposizione censurata . quanto all obiettivo di disincentivare , a fini di tutela | ambientale | , la costruzione di « seconde case ad uso turistico » nella fascia costiera , va rilevato che esso andrebbe |
| 2008-102.txt | 26290 | 26290 | nel settore del turismo sostenibile con particolare riguardo al miglioramento dei servizi rivolti ai turisti e alla fruizione della risorsa | ambientale | » . 9 . 1.2 . – il ricorrente deduce , con la censura sub b ) , la violazione |
| 2008-102.txt | 26480 | 26480 | per effetto del soggiorno , necessariamente fruiscono sia di servizi pubblici locali e regionali , sia del patrimonio culturale e | ambientale | sardo , senza concorrere al finanziamento dei primi e alla tutela del secondo a mezzo di tributi . i soggetti |
| 2008-102.txt | 26547 | 26547 | di svariati tributi e contributi , che entrano a vario titolo nel bilancio della regione ai fini della valorizzazione dell | ambiente | e dell ottimizzazione del governo del territorio regionale ( si pensi , ad esempio , alle quote dei tributi erariali |
| 2008-102.txt | 26897 | 26897 | non contribuiscono – come già osservato – al finanziamento delle indicate spese pubbliche connesse ai servizi e beni culturali e | ambientali | sardi ; e , simmetricamente , non deve essere pagato da coloro che , essendo residenti nella regione , hanno |
| 2008-102.txt | 26959 | 26959 | imposta ha , come si è visto , lo scopo di finanziare il complesso delle spese connesse alla tutela dell | ambiente | ed alla promozione del turismo sostenibile nell intera regione , con gli opportuni aggiustamenti compensativi tra le varie zone . |
| 2008-102.txt | 27005 | 27005 | regionale non irragionevolmente valuta l intera regione sardegna come un unica – anche se non omogenea – area culturale ed | ambientale | , come tale complessivamente valorizzata dal bilancio regionale , cosí da giustificare un prelievo fiscale a carico soltanto dei soggiornanti |
| 2008-335.txt | 102 | 102 | nel testo modificato dall art . 28 della legge 31 luglio 2002 , n . 179 ( disposizioni in materia | ambientale | ) [ in vigore dal 28 agosto 2002 al 28 aprile 2006 ] , nella parte in cui prevede che |
| 2008-335.txt | 4149 | 4149 | tariffa e , perciò , del tutto sganciato dal sistema del servizio idrico integrato potrebbe giustificare una tassazione per fini | ambientali | diretta a far contribuire anche colui che non utilizza il servizio alla spesa pubblica per la depurazione . 7 . |
| 2008-335.txt | 4628 | 4628 | 1 , lettera u ) , del decreto legislativo 3 aprile 2006 , n . 152 ( norme in materia | ambientale | ) , e sostituito dall art . 155 , comma 1 , primo periodo , dello stesso decreto legislativo , |
| 2009-141.txt | 1244 | 1244 | legislativo 15 novembre 1993 , n . 507 , sottoponendo le iniziative pubblicitarie che incidono sull arredo urbano o sull | ambiente | ad un regime autorizzatorio e assoggettandole al pagamento di un canone in base a tariffa » ) . quanto al |
| 2009-141.txt | 1778 | 1778 | ) o , piú precisamente , per l effettuazione di « iniziative pubblicitarie che incidono sull arredo urbano o sull | ambiente | » ( testo del medesimo art . 62 ) . al riguardo , non può porsi in dubbio che la |
| 2009-141.txt | 1811 | 1811 | , non può porsi in dubbio che la mera ” incidenza ” dell iniziativa pubblicitaria sull arredo urbano o sull | ambiente | , richiesta per l applicazione del canone , è del tutto omologa alla diffusione di messaggi pubblicitari prevista per l |
| 2009-141.txt | 2455 | 2455 | della rilevanza dei flussi turistici presenti nel comune e delle caratteristiche delle diverse zone del territorio comunale e dell impatto | ambientale | in modo che detta tariffa [ … ] non ecceda di oltre il 25 per cento le tariffe stabilite ai |
| 2009-141.txt | 2883 | 2883 | dell abusivismo » , e ciò all evidente fine di ridurre l impatto della pubblicità sull arredo urbano e sull | ambiente | ( art . 24 , comma 5-bis ) . analogamente , l art . 62 del d.lgs . n . |
| 2009-141.txt | 2936 | 2936 | il controllo preventivo , mediante un adeguato sistema di autorizzazioni , dell impatto della pubblicità sull arredo urbano e sull | ambiente | – stabilisce che il regolamento istitutivo del cimp debba prevedere : a ) « l equiparazione , ai soli fini |
| 2009-141.txt | 3404 | 3404 | non sarebbe titolare – ma autorizzatorio , in senso proprio , delle iniziative pubblicitarie incidenti sull arredo urbano o sull | ambiente | ( comma 1 dell art . 62 del d.lgs . n . 446 del 1997 ) . la previsione di |
| 2009-141.txt | 3489 | 3489 | una controprestazione rispetto al cimp non potrebbe essere individuata neppure nell uso dell « arredo urbano » o dell « | ambiente | » , perché il comune , nella specie , non è titolare di diritti propri su di essi , idonei |
| 2009-141.txt | 3548 | 3548 | interessi pubblici e può vantare diritti solo sui singoli beni che compongono l « arredo urbano » e l « | ambiente | » , in quanto tali beni appartengano al demanio o al patrimonio indisponibile o disponibile del comune stesso . 2 |
| 2009-141.txt | 4015 | 4015 | alcuna controprestazione da parte del comune , perché né il consenso all incidenza della pubblicità sull arredo urbano o sull | ambiente | , né il rilascio di autorizzazioni alle iniziative pubblicitarie possono qualificarsi come corrispettivi contrattuali a carico del comune . 2 |
| 2009-238.txt | 177 | 177 | del canone [ … ] per lo smaltimento di rifiuti urbani » e , quindi , della tariffa di igiene | ambientale | ( tia ) prevista dall art . 49 del decreto legislativo 5 febbraio 1997 , n . 22 ( attuazione |
| 2009-238.txt | 635 | 635 | debitore ; b ) tale credito riguarda « la tassa di smaltimento rifiuti solidi urbani , oggi tariffa di igiene | ambientale | ( tia ) , per gli anni 1997 , 1998 , 1999 e 2000 » . 4 . 2.1 . |
| 2009-238.txt | 1474 | 1474 | principale ha ad oggetto l impugnazione di « avvisi di pagamento [ … ] relativi alla tia ( tariffa igiene | ambientale | ) per gli anni 2007 e 2008 , concernente l immobile ove ha sede l impresa individuale » del soggetto |
| 2009-238.txt | 3571 | 3571 | ove l autorità sanitaria competente abbia riconosciuto una situazione di danno o di pericolo di danno alle persone o all | ambiente | secondo le norme e prescrizioni sanitarie nazionali ( art . 59 , commi 2 , 4 , 5 , 6 |
| 2009-238.txt | 4080 | 4080 | e soggette ad uso pubblico , nelle zone del territorio comunale . tale tariffa – usualmente denominata tariffa di igiene | ambientale | ( tia ) – « è composta da una quota determinata in relazione alle componenti essenziali del costo del servizio |
| 2009-238.txt | 4164 | 4164 | copertura integrale dei costi di investimento e di esercizio » ( comma 4 ) . con regolamento del ministro dell | ambiente | e della tutela del territorio , viene elaborato il metodo normalizzato per definire le componenti dei costi e determinare la |
| 2009-238.txt | 4810 | 4810 | dicembre 2008 , n . 208 , recante « misure straordinarie in materia di risorse idriche e di protezione dell | ambiente | » , convertito , con modificazioni , dall art . 1 , comma 1 , della legge 27 febbraio 2009 |
| 2009-238.txt | 4869 | 4869 | è costituita dall art . 238 del d.lgs . 3 aprile 2006 , n . 152 ( norme in materia | ambientale | ) , in vigore dal 23 aprile 2006 , il quale ha soppresso la tariffa di cui all art . |
| 2009-238.txt | 4949 | 4949 | art . 5 , comma 2-quater , del citato decreto-legge n . 208 del 2008 ) denomina « tariffa integrata | ambientale | ( tia ) » . tale tariffa integrata deve essere determinata ad opera dell autorità d àmbito territoriale ottimale ( |
| 2009-238.txt | 5452 | 5452 | mediante convenzione con l agenzia delle entrate » ( comma 12 ) . la soppressione della precedente tariffa di igiene | ambientale | ha effetto dalla data di entrata in vigore dello stesso art . 238 , ma , fino alla completa attuazione |
| 2009-238.txt | 5539 | 5539 | ministeriale non sia stato adottato entro il 30 giugno 2009 , i comuni possono ugualmente « adottare la tariffa integrata | ambientale | tia [ … ] ai sensi delle disposizioni legislative e regolamentari vigenti » ( art . 5 , comma 2-quater |
| 2009-238.txt | 5619 | 5619 | 1999 a tutto il 2008 , in alcuni comuni è applicabile la tarsu ed in altri la tariffa di igiene | ambientale | ( tia ) . fino al 2009 , poi , non risulta , allo stato , ancora applicabile dai comuni |
| 2009-238.txt | 5643 | 5643 | . fino al 2009 , poi , non risulta , allo stato , ancora applicabile dai comuni la tariffa integrata | ambientale | di cui all art . 238 del d.lgs . n . 152 del 2006 . la rilevata formale diversità delle |
| 2009-238.txt | 5710 | 5710 | diversità della disciplina sostanziale di tali prelievi , il fatto che la tariffa integrata espressamente sostituisce la tariffa di igiene | ambientale | , nonché la circostanza che i giudizi riuniti a quibus , pendenti presso la commissione tributaria provinciale di prato , |
| 2009-238.txt | 5742 | 5742 | pendenti presso la commissione tributaria provinciale di prato , hanno ad oggetto solo avvisi di accertamento della tariffa di igiene | ambientale | per gli anni d imposta 2007 e 2008 sono tutti elementi che impediscono di ritenere che la questione sollevata dalla |
| 2009-238.txt | 5773 | 5773 | elementi che impediscono di ritenere che la questione sollevata dalla suddetta commissione tributaria riguardi , oltre alla tariffa di igiene | ambientale | , anche la tariffa integrata ambientale . ne deriva che lo scrutinio di legittimità costituzionale va limitato alla norma che |
| 2009-238.txt | 5779 | 5779 | la questione sollevata dalla suddetta commissione tributaria riguardi , oltre alla tariffa di igiene ambientale , anche la tariffa integrata | ambientale | . ne deriva che lo scrutinio di legittimità costituzionale va limitato alla norma che attribuisce alla giurisdizione tributaria la cognizione |
| 2009-238.txt | 5809 | 5809 | va limitato alla norma che attribuisce alla giurisdizione tributaria la cognizione delle controversie relative alla debenza della tariffa di igiene | ambientale | ( tia ) prevista dall art . 49 del d.lgs . n . 22 del 1997 e non anche di |
| 2009-238.txt | 5837 | 5837 | 49 del d.lgs . n . 22 del 1997 e non anche di quelle relative alla debenza della tariffa integrata | ambientale | ( tia ) prevista dall art . 238 del d.lgs . n . 152 del 2006 . 7 . – |
| 2009-238.txt | 6077 | 6077 | la decisione della sollevata questione esige , dunque , che si proceda alla qualificazione della natura della tariffa di igiene | ambientale | ( tia ) prevista dall art . 49 del d.lgs . n . 22 del 1997 , in quanto solo |
| 2009-238.txt | 6140 | 6140 | – il secondo assunto del rimettente , circa la natura di corrispettivo privatistico , propria della suddetta tariffa di igiene | ambientale | , è erroneo , come sopra osservato , ove si proceda al raffronto tra la sua disciplina positiva e la |
| 2009-238.txt | 6291 | 6291 | . 73 del 2005 ) . 7 . 2.2 . – con specifico riferimento alla disciplina della tariffa di igiene | ambientale | , va preliminarmente preso atto che non è individuabile , allo stato , un univoca giurisprudenza di legittimità sulla natura |
| 2009-238.txt | 6684 | 6684 | 1 , secondo periodo , del d.lgs . n . 152 del 2006 ed è riferito esclusivamente alla tariffa integrata | ambientale | , estranea alla questione di legittimità in esame . quanto alla regola stabilita dall art . 49 del d.lgs . |
| 2009-238.txt | 6852 | 6852 | è consentito dalla legge anche per le entrate extratributarie . per una corretta valutazione della natura della tariffa di igiene | ambientale | ( tia ) , è invece opportuno muovere dalla constatazione che tale prelievo , pur essendo diretto a sostituire la |
| 2009-238.txt | 9340 | 9340 | tenuto ferma l applicabilità del tributo provinciale « per l esercizio delle funzioni di tutela , protezione ed igiene dell | ambiente | » previsto dall art . 19 del d.lgs . 30 dicembre 1992 , n . 504 ( cosiddetto tefu ) |
| 2010-216.txt | 1346 | 1346 | stabiliti nel suddetto territorio ; c ) la normativa in esame non trova giustificazione sotto il profilo della tutela dell | ambiente | , perché , ammettendo che gli aeromobili privati e le unità da diporto che fanno scalo in sardegna costituiscano una |
| 2010-216.txt | 1395 | 1395 | legame con il domicilio fiscale degli esercenti stessi , contribuendo gli aeromobili e le imbarcazioni dei residenti al degrado dell | ambiente | tanto quanto quelli dei non residenti ; d ) la normativa in esame non trova giustificazione neanche sotto il profilo |
| 2010-357.txt | 4654 | 4654 | decreto-legge 30 dicembre 2008 , n . 208 ( misure straordinarie in materia di risorse idriche e di protezione dell | ambiente | ) , convertito , con modificazioni , dalla legge 27 febbraio 2009 , n . 13 , disciplinando anche le |
| 2010-357.txt | 4909 | 4909 | . 154 , comma 4 , del d.lgs . 3 aprile 2006 , n . 152 ( norme in materia | ambientale | ) e nell art . 8-sexies , commi 2 , 3 e 4 , del decreto-legge n . 208 del |
| 2010-357.txt | 4973 | 4973 | del servizio idrico integrato , riconducibile sia alla materia « tutela della concorrenza » sia alla materia « tutela dell | ambiente | » , entrambe di competenza legislativa esclusiva dello stato ; 2 ) dispone in modo difforme dalle suddette norme interposte |
| 2010-357.txt | 5016 | 5016 | attribuendo alla giunta provinciale competenze che tali norme riservano , invece , all autorità d àmbito ed al ministro dell | ambiente | e della tutela del territorio e del mare . 3.1 . – la resistente , nella sua memoria di costituzione |
| 2010-357.txt | 5711 | 5711 | , non è stata sostituita dalla competenza esclusiva dello stato in materia di tutela della concorrenza e di tutela dell | ambiente | . di qui la non fondatezza della seconda questione . 4 . – la terza questione , promossa dallo stato |
| 2010-39.txt | 1688 | 1688 | 1 , lettera u ) , del decreto legislativo 3 aprile 2006 , n . 152 ( norme in materia | ambientale | ) , e sostituiti dagli artt . 154 e 155 dello stesso decreto legislativo . tuttavia , anche questi ultimi |
| 2011-185.txt | 1212 | 1212 | assume violata , oltre alla finalità di introdurre un sistema di tassazione dei prodotti energetici compatibile con la tutela dell | ambiente | , mira a conseguire il « buon funzionamento del mercato interno » e gli « obiettivi di altre politiche comunitarie |
| 2011-185.txt | 1505 | 1505 | corretto funzionamento del mercato interno , della necessità di garantire una concorrenza leale e delle politiche comunitarie in materia di | ambiente | , di sanità , di energia e di trasporti , può proporre l autorizzazione del provvedimento al consiglio . in |
| 2011-280.txt | 379 | 379 | c ) « le somme introitate devono essere destinate ad interventi finalizzati alla conservazione e valorizzazione della natura e dell | ambiente | » [ terzo comma ] . secondo il rimettente , tale disposizione víola i parametri evocati perché , in mancanza |
| 2011-280.txt | 992 | 992 | nell àmbito dell « imposizione generale » , in quanto è diretto « a finanziare o compensare costi sociali e | ambientali | che deriverebbero per i comuni dallo svolgimento dell attività di trattamento dei rifiuti sul loro territorio » ; in secondo |
| 2011-280.txt | 1332 | 1332 | regione – non costituisce remunerazione né dell uso in generale di beni collettivi comunali , come il territorio e l | ambiente | , né di servizi necessari per la gestione o la funzionalità dell impianto forniti dal comune . quanto all uso |
| 2011-280.txt | 1357 | 1357 | necessari per la gestione o la funzionalità dell impianto forniti dal comune . quanto all uso del territorio e dell | ambiente | , esso non può costituire una controprestazione del contributo , perché il comune ha il potere di disporre non dei |
| 2011-280.txt | 1587 | 1587 | solo che le somme introitate « devono essere destinate ad interventi finalizzati alla conservazione e valorizzazione della natura e dell | ambiente | » ( art . 16 , comma 3 , della legge reg . n . 18 del 1986 ) e |
| 2011-280.txt | 1628 | 1628 | non che dette somme siano dirette a sostenere lo specifico costo rappresentato dalle eventuali misure di prevenzione e di ripristino | ambientale | connesse alla gestione del singolo impianto ; materia ora compiutamente regolata dal titolo ii della parte sesta del d.lgs . |
| 2011-280.txt | 1660 | 1660 | dal titolo ii della parte sesta del d.lgs . 3 aprile 2006 , n . 152 ( norme in materia | ambientale | ) . 3.1.2 . – anche il criterio sub b ) di cui al punto 3.1 . – riguardante il |
| 2011-280.txt | 1719 | 1719 | la disposizione censurata stabilisce infatti , come appena visto , che il contributo sia destinato al finanziamento di spese pubbliche | ambientali | . questa connotazione funzionale e il fatto che il prelievo abbia per oggetto l attività economica di gestione degli impianti |
| 2012-288.txt | 1581 | 1581 | avviso del presidente del consiglio dei ministri , sarebbe lesiva della competenza esclusiva dello stato in materia di tutela dell | ambiente | , di cui all articolo 117 , secondo comma , lettera s ) , cost . , in relazione all |
| 2012-288.txt | 1730 | 1730 | le disposizioni relative alla introduzione , reintroduzione e ripopolamento di specie animali , in quanto « regole di tutela dell | ambiente | e dell ecosistema e non solo di disciplina d uso della risorsa ambientale-faunistica » rientrano nella competenza esclusiva statale di |
| 2012-288.txt | 1796 | 1796 | competenza esclusiva , nell apprestare cioè una « tutela piena ed adeguata » , capace di assicurare la conservazione dell | ambiente | per la presente e per le future generazioni , lo stato può porre limiti invalicabili di tutela ( sentenza n |
| 2012-288.txt | 1838 | 1838 | 378 del 2007 ) . a tali limiti le regioni devono adeguarsi nel dettare le normative d uso dei beni | ambientali | , o comunque nell esercizio di altre proprie competenze , rimanendo unicamente libere di determinare , nell esercizio della loro |
| 2012-288.txt | 1866 | 1866 | proprie competenze , rimanendo unicamente libere di determinare , nell esercizio della loro potestà legislativa , limiti di tutela dell | ambiente | anche più elevati di quelli statali . 5.3 . – nello specifico ambito della introduzione , reintroduzione e ripopolamento di |
| 2012-32.txt | 1355 | 1355 | abruzzo » , prevede che « 1 . [ . . . ] le peculiari caratteristiche economiche , sociali , | ambientali | e geomorfologiche del contesto territoriale , specie quello montano , nelle condizioni date non permettono in linea generale un efficace |
| 2012-32.txt | 1704 | 1704 | norma regionale ponga una presunzione assoluta , in via legislativa , d insussistenza delle « caratteristiche economiche , sociali , | ambientali | e geomorfologiche del contesto territoriale » idonee per il ricorso al mercato per gli affidamenti delle gestioni di servizio idrico |
| 2012-32.txt | 1768 | 1768 | del 2008 , i quali disciplinano un procedimento complesso in caso di ipotizzata insussistenza delle condizioni economiche , sociali e | ambientali | , richiedendo – tra l altro – il parere dell autorità garante della concorrenza e del mercato . pertanto , |
| 2012-32.txt | 1816 | 1816 | disposizioni difformi dalla normativa statale di riferimento , lederebbe la competenza esclusiva dello stato nella materia della ” tutela dell | ambiente | e dell ecosistema ” di cui all art . 117 , secondo comma , lettera s ) , cost . |
| 2012-32.txt | 5410 | 5410 | genericamente , e soltanto nelle memorie depositate in prossimità dell udienza . 5 . 2.2 . – circa la tutela | ambientale | , egualmente rimessa in via esclusiva alla legislazione dello stato dall art . 117 , secondo comma , lettera s |
| 2012-33.txt | 860 | 860 | , sia dovuto , unitamente alla tassa di concessione regionale annua , un contributo annuale per gli interventi di sostenibilità | ambientale | regionale di 3.000 euro , che può essere assolto da parte dei residenti nella regione molise mediante la fornitura , |
| 2012-33.txt | 900 | 900 | , nel corso dell anno solare di riferimento , di prestazioni di servizio a finalità collettiva rivolte al miglioramento dell | ambiente | e del paesaggio , le cui modalità sono definite con deliberazione della giunta regionale . l avvocatura generale dello stato |
| 2012-33.txt | 2293 | 2293 | alla tassa di concessione regionale annua pari a 100 euro , un « contributo annuale per gli interventi di sostenibilità | ambientale | regionale » pari a 3.000 euro ; aggiungendo che esso può essere assolto da parte dei residenti nella regione molise |
| 2012-33.txt | 2337 | 2337 | , nel corso dell anno solare di riferimento , di prestazioni di servizio a finalità collettiva rivolti al miglioramento dell | ambiente | e del paesaggio , le cui modalità sono definite con deliberazione della giunta regionale . così disponendo , la regione |
| 2012-99.txt | 783 | 783 | talché la regione , operando tale restrizione , avrebbe invaso tanto la competenza esclusiva statale in materia di tutela dell | ambiente | e dell ecosistema , ai sensi dell art . 117 , secondo comma , lettera s ) , cost . |
| 2012-99.txt | 1273 | 1273 | agli impianti di potenza nominale fino a 1 mw elettrico , definendo altresì i casi in cui essendo previste autorizzazioni | ambientali | o paesaggistiche di competenza di amministrazioni diverse dal comune , la realizzazione e l esercizio dell impianto e delle opere |
| 2012-99.txt | 2553 | 2553 | . 117 , secondo comma , lettera s ) , cost . , che attribuisce allo stato la tutela dell | ambiente | e dell ecosistema in via esclusiva . tuttavia , il ricorrente non spiega in cosa consista detto contrasto , atteso |
| 2013-08.txt | 1428 | 1428 | possono giustificare limiti e controlli , vòlti , ad esempio , « ad evitare possibili danni alla salute , all | ambiente | , al paesaggio , al patrimonio artistico e culturale , alla sicurezza , alla libertà , alla dignità umana e |
| 2013-77.txt | 696 | 696 | fonti rinnovabili contrarie al buon regime delle acque e del suolo e alle normative vigenti in materia di tutela dell | ambiente | , di tutela del paesaggio e del patrimonio storico-artistico , dei masi chiusi e degli altri interessi generali ( . |
| 2013-77.txt | 2613 | 2613 | . 183 del 2012 ) – appartiene alla competenza esclusiva statale sotto vari profili : sicurezza , ordinamento civile , | ambiente | . in particolare , la disciplina sulla revisione dei veicoli si innesta nelle materie della sicurezza e dell ambiente . |
| 2013-77.txt | 2632 | 2632 | , ambiente . in particolare , la disciplina sulla revisione dei veicoli si innesta nelle materie della sicurezza e dell | ambiente | . sicché , la provincia autonoma non può stabilire che l affidamento in concessione di tale revisione possa valere per |
| 2014-145.txt | 56 | 56 | , n . 43 ( disposizioni urgenti per il rilancio dell area industriale di piombino , di contrasto ad emergenze | ambientali | , in favore delle zone terremotate del maggio 2012 e per accelerare la ricostruzione in abruzzo e la realizzazione degli |
| 2015-13.txt | 2112 | 2112 | relazione al traffico aereo , ha mantenuto uno scopo specifico , il quale tuttora comprende finalità attinenti alla tutela dell | ambiente | ( art . 117 , secondo comma , lettera s ) , cost . ) . lo dimostra la previsione |
| 2015-58.txt | 496 | 496 | 117 , secondo comma , lettera s ) , cost . , in quanto la disposizione regionale incide sulla materia | ambientale | , attribuita all esclusiva potestà legislativa statale . 2.1 . – occorre precisare che i commi terzo ( erroneamente indicato |
| 2015-58.txt | 584 | 584 | disposizioni costituzionali non applicabili alla fattispecie normativa impugnata , la quale non sarebbe riconducibile né alla « valorizzazione dei beni | ambientali | » , né alla potestà legislativa residuale delle regioni . 2.2 . – ancora preliminarmente , è utile ricordare che |
| 2015-58.txt | 1323 | 1323 | la prestazione imposta non costituisce remunerazione dell uso in generale di beni collettivi comunali , come il territorio e l | ambiente | , potendo il comune disporre solo dei singoli beni che fanno parte del suo demanio o patrimonio ( sentenza n |
| 2015-58.txt | 1947 | 1947 | denunciata interviene in una materia , quale il trattamento e lo smaltimento dei rifiuti , rientrante nella « tutela dell | ambiente | , dell ecosistema » , che è riservata alla competenza legislativa esclusiva dello stato dall art . 117 , secondo |
| 2015-58.txt | 2041 | 2041 | comma 1 , lettera a ) , del decreto legislativo 3 aprile 2006 n . 152 ( norme in materia | ambientale | ) , come « qualsiasi sostanza od oggetto di cui il detentore si disfi o abbia l intenzione o abbia |
| 2015-58.txt | 2268 | 2268 | cui il produttore intenda destinarli allo smaltimento , essi restano pertanto sottoposti alla disciplina sui rifiuti dettata dal codice dell | ambiente | , vertendo il citato regolamento comunitario solo sui profili sanitari e di polizia veterinaria . la stessa giurisprudenza penale ha |
| 2015-58.txt | 2600 | 2600 | considerato che , secondo la costante giurisprudenza della corte , la disciplina dei rifiuti è riconducibile alla « tutela dell | ambiente | e dell ecosistema » , di competenza esclusiva statale ai sensi dell art . 117 , secondo comma , lettera |
| 2015-58.txt | 2672 | 2672 | sull intero territorio nazionale , ferma restando la competenza delle regioni alla cura di interessi funzionalmente collegati con quelli propriamente | ambientali | ( tra le molte , sentenze n . 67 del 2014 , n . 285 del 2013 , n . |
| 2015-58.txt | 2734 | 2734 | e n . 437 del 2008 ) . tale disciplina inoltre , « in quanto rientrante principalmente nella tutela dell | ambiente | , e dunque in una materia che , per la molteplicità dei settori di intervento , assume una struttura complessa |
| 2015-58.txt | 2859 | 2859 | le province autonome dettano in altre materie di loro competenza , per evitare che esse deroghino al livello di tutela | ambientale | stabilito dallo stato , ovvero lo peggiorino » ( sentenze n . 314 del 2009 , n . 62 del |
| 2015-58.txt | 2921 | 2921 | alla fattispecie normativa in esame determina una inevitabile interferenza tra titoli di competenza formalmente ripartiti tra stato ( tutela dell | ambiente | ) e regioni ( potestà impositiva di tributi propri ) , ovvero concorrenti ( tutela della salute , governo del |
| 2015-58.txt | 3021 | 3021 | ovvero quando l azione unitaria dello stato risulti giustificata dalla necessità di garantire livelli adeguati e non riducibili di tutela | ambientale | su tutto il territorio nazionale ( sentenza n . 67 del 2014 ) . nell ipotesi all esame , in |
| 2015-58.txt | 3097 | 3097 | lettera s ) , cost . , deve essere applicata nell accezione che consenta di preservare il bene giuridico « | ambiente | » dai possibili effetti distorsivi derivanti da vincoli imposti in modo differenziato in ciascuna regione . e , in questo |
| 2015-58.txt | 3200 | 3200 | e della loro attitudine a ripercuotersi , per l oggetto stesso dell attività esercitata da tali imprese , sugli equilibri | ambientali | . 6 . – va pertanto dichiarata l illegittimità costituzionale dell art . 16 , comma 4 , della legge |
| 2016-111.txt | 1161 | 1161 | legislativo 29 ottobre 1999 , n . 490 ( testo unico delle disposizioni legislative in materia di beni culturali e | ambientali | , a norma dell articolo 1 della legge 8 ottobre 1997 , n . 352 ) , che ha disciplinato |
| 2016-111.txt | 1947 | 1947 | indiretta possa essere limitato , sulla base di apprezzamenti rimessi all autorità amministrativa competente , in funzione di protezione dell | ambiente | circostante i beni di interesse culturale oggetto di vincolo . più precisamente , l amministrazione competente « ha facoltà di |
| 2016-111.txt | 2008 | 2008 | dei beni culturali immobili , ne sia danneggiata la prospettiva o la luce o ne siano alterate le condizioni di | ambiente | e di decoro » ( art . 45 del d.lgs . n . 42 del 2004 ) . 3.3 . |
| 2016-111.txt | 2830 | 2830 | , invece , oggetto di protezione non è il bene stesso , in sé considerato , ma è il contesto | ambientale | o di prospettiva nel quale l immobile di interesse si inserisce , e a garanzia del quale l amministrazione può |
| 2016-21.txt | 1357 | 1357 | ricettive all aperto , con le caratteristiche prima indicate , in modo da assicurare la tutela della sicurezza e dell | ambiente | . 3.2 . – alla luce di quanto ricordato , non c è dubbio che la disciplina contenuta nella norma |
| 2016-21.txt | 1759 | 1759 | all aria aperta , rilevano anche esigenze di garanzia del rispetto di livelli omogenei di tutela della sicurezza e dell | ambiente | , in tutto il territorio nazionale , connesse alla competenza esclusiva del legislatore statale , come , d altro canto |
| 2016-281.txt | 97 | 97 | art . 33 , comma 1 , della legge 28 dicembre 2015 , n . 221 ( disposizioni in materia | ambientale | per promuovere misure di green economy e per il contenimento dell uso eccessivo di risorse naturali ) , applicabile ratione |
| 2016-69.txt | 2687 | 2687 | alcun effetto sanante nel caso in cui dovessero eventualmente permanere , nelle fattispecie interessate , profili non conformi alle norme | ambientali | , urbanistiche e afferenti al governo del territorio . le disposizioni in esame mirano dunque a recuperare progetti e finanziamenti |
| 2016-69.txt | 2750 | 2750 | è evidente che , ove le opere in stato di blocco dovessero risultare non conformi alla normativa a tutela dell | ambiente | , dell urbanistica e a disposizioni di legge , esse non potrebbero essere riavviate . in tale prospettiva ermeneutica vengono |
| 2017-133.txt | 676 | 676 | rispetto della disciplina statale richiamata dal ricorrente , che impinge profili di ordine pubblico e sicurezza e di tutela dell | ambiente | . in questa prospettiva i provvedimenti amministrativi attuativi dei comuni potranno essere vagliati in sede giurisdizionale quanto alla loro conformità |
| 2017-133.txt | 1853 | 1853 | gettito del tributo . la norma , intervenendo in materia di rifiuti , inciderebbe , anche , sulla tutela dell | ambiente | e dell ecosistema , alla quale è riconducibile la disciplina dei rifiuti . il comma 12 , terzo periodo , |
| 2017-133.txt | 1900 | 1900 | contrasto con l art . 205 del decreto legislativo 3 aprile 2006 , n . 152 ( norme in materia | ambientale | ) ( d ora in avanti : codice dell ambiente ) . la norma pertanto lederebbe l art . 117 |
| 2017-133.txt | 1910 | 1910 | aprile 2006 , n . 152 ( norme in materia ambientale ) ( d ora in avanti : codice dell | ambiente | ) . la norma pertanto lederebbe l art . 117 , secondo comma , lettera s ) , cost . |
| 2017-133.txt | 2203 | 2203 | del 2006 e n . 335 del 2005 ) . l istituzione del tributo , infatti , risponde a finalità | ambientali | consistenti nel favorire la minore produzione di rifiuti , il recupero dagli stessi di materia prima e di energia , |
| 2017-133.txt | 2726 | 2726 | in discarica per i rifiuti inerti ai sensi dell articolo 2 del d.m . 13 marzo 2003 del ministro dell | ambiente | e della tutela del territorio [ . . . ] ; in misura non inferiore ad euro 0,00517 e non |
| 2017-133.txt | 2846 | 2846 | , le cui modalità di attuazione costituiscono oggetto di specifica disciplina statale . l art . 205 del codice dell | ambiente | , infatti , detta una disciplina puntuale scandendo in tempi prestabiliti le crescenti percentuali di raccolta differenziata , e rinviando |
| 2017-133.txt | 2870 | 2870 | detta una disciplina puntuale scandendo in tempi prestabiliti le crescenti percentuali di raccolta differenziata , e rinviando al ministero dell | ambiente | e della tutela del territorio e del mare , su domanda del comune interessato , l eventuale deroga al rispetto |
| 2017-133.txt | 2908 | 2908 | deroga al rispetto degli obblighi così stabiliti . si tratta di una disciplina puntuale ispirata a rigorosi criteri di tutela | ambientale | , criteri che la legge regionale viola , autorizzando implicitamente un abbassamento dell impegno dei comuni al riguardo . 5.5 |
| 2017-133.txt | 3047 | 3047 | . 549 del 1995 , come modificato dalla legge 28 dicembre 2015 , n . 221 ( disposizioni in materia | ambientale | per promuovere misure di green economy e per il contenimento dell uso eccessivo di risorse naturali ) , prevede la |
| 2017-209.txt | 1441 | 1441 | finalizzate alla realizzazione di finalità pubbliche o di interesse generale , ivi comprese quelle di riqualificazione urbana , di tutela | ambientale | , edilizia e sociale , ma , secondo il giudice a quo , del tutto irragionevolmente non le genererebbe invece |
| 2017-209.txt | 1735 | 1735 | per la realizzazione di finalità pubbliche o di interesse generale , ivi comprese quelle di riqualificazione urbana , di tutela | ambientale | , edilizia e sociale . detto contributo deve essere destinato alla realizzazione di opere pubbliche o di interesse generale ricadenti |
| 2017-250.txt | 4294 | 4294 | costituzionale – gli interventi , in tutti i giudizi , del codacons ( coordinamento di associazioni per la tutela dell | ambiente | e dei diritti di utenti e consumatori ) e di g . p . , nella qualità di « pensionato |
| 2017-85.txt | 425 | 425 | , in quanto la legislazione sui rifiuti appartiene alla competenza esclusiva dello stato , rientrando nella materia della tutela dell | ambiente | . e anche se si dovesse ritenere che si ricade nella materia del « coordinamento della finanza pubblica e del |
| 2017-85.txt | 922 | 922 | ambito , quello del trattamento e dello smaltimento dei rifiuti solidi , che rientra nella materia della « tutela dell | ambiente | , dell ecosistema » , riservata alla competenza legislativa esclusiva dello stato . 2 . – preliminarmente , si rileva |
| 2017-85.txt | 3599 | 3599 | , come l art . 205 del decreto legislativo 3 aprile 2006 , n . 152 ( norme in materia | ambientale | ) , novellato dall art . 32 , comma 1 , lettera b ) , della legge 28 dicembre 2015 |
| 2017-85.txt | 3628 | 3628 | comma 1 , lettera b ) , della legge 28 dicembre 2015 , n . 221 ( disposizioni in materia | ambientale | per promuovere misure di green economy e per il contenimento dell uso eccessivo di risorse naturali ) , che fissa |
| 2017-85.txt | 5010 | 5010 | , cost . per costante giurisprudenza costituzionale , « la disciplina dei rifiuti è riconducibile alla materia ” tutela dell | ambiente | e dell ecosistema ” , di competenza esclusiva statale ai sensi dell art . 117 , secondo comma , lettera |
| 2017-85.txt | 5082 | 5082 | sull intero territorio nazionale , ferma restando la competenza delle regioni alla cura di interessi funzionalmente collegati con quelli propriamente | ambientali | ( tra le molte , sentenze n . 67 del 2014 , n . 285 del 2013 , n . |
| 2017-85.txt | 5186 | 5186 | le province autonome dettano in altre materie di loro competenza , per evitare che esse deroghino al livello di tutela | ambientale | stabilito dallo stato , ovvero lo peggiorino ( sentenze n . 314 del 2009 , n . 62 del 2008 |
| 2017-85.txt | 5288 | 5288 | lettera s ) , cost . , deve essere applicata nell accezione che consenta di preservare il bene giuridico “ | ambiente | ” dai possibili effetti distorsivi derivanti da vincoli imposti in modo differenziato in ciascuna regione » , sicché « una |
| 2017-85.txt | 5388 | 5388 | e della loro attitudine a ripercuotersi , per l oggetto stesso dell attività esercitata da tali imprese , sugli equilibri | ambientali | » ( sentenza n . 58 del 2015 , sul tributo istituito da una regione in materia di trattamento e |
| 2017-85.txt | 5468 | 5468 | dei rifiuti . l imposizione di aliquote differenziate da regione a regione , infatti , vanificherebbe la tutela uniforme dell | ambiente | che lo stato intende assicurare sull intero territorio nazionale con la previsione di incentivi fiscali ai processi di riciclaggio e |
| 2018-17.txt | 6589 | 6589 | salvaguardia e di valorizzazione dei territori montani . tale tutela inerisce , da un lato , alle caratteristiche fisiche dell | ambiente | montano e ai fattori antropici , che a esso si associano , quali le limitate dimensioni delle comunità locali , |
| 2018-17.txt | 6629 | 6629 | , la dispersione territoriale e l isolamento ; dall altro , all esigenza fondamentale del mantenimento della vitalità socioeconomica e | ambientale | di tali zone . la permanenza della popolazione sulle aree di altura risponde infatti a un imprescindibile necessità di presidio |
| 2018-188.txt | 1705 | 1705 | azione pubblica per la difesa del suolo , la tutela e l uso delle risorse idriche , la tutela dell | ambiente | come ecosistema , in una « concezione globale degli interventi sul territorio » . 6.1 . – la riforma del |
| 2018-188.txt | 1861 | 1861 | disciplina del settore agricolo ( quarto comma ) , anche quella esclusiva dello stato in materia di « tutela dell | ambiente | » e « dell ecosistema » ( secondo comma , lettera s ) , nonché la competenza concorrente in materia |
| 2018-188.txt | 1961 | 1961 | « governo del territorio » , sia , più in generale , della competenza esclusiva statale in materia di « | ambiente | » ed « ecosistema » . inoltre , la più specifica disciplina dei consorzi di bonifica – che questa corte |
| 2018-188.txt | 2966 | 2966 | fondato sulla corrispettività di una tariffa o di un canone , come è avvenuto nell ipotesi della tariffa di igiene | ambientale | , istituita con l art . 49 del decreto legislativo 5 febbraio 1997 , n . 22 ( attuazione della |
| 2018-188.txt | 3084 | 3084 | rifiuti urbani ex art . 238 del decreto legislativo 3 aprile 2006 , n . 152 ( norme in materia | ambientale | ) , prestazione patrimoniale ritenuta di natura non tributaria ( corte di cassazione , sezione terza civile , ordinanza 21 |
| 2018-52.txt | 501 | 501 | 17 della legge regionale 11 agosto 2005 , n . 15 , al pagamento alla regione campania di un contributo | ambientale | » , determinato con le modalità dallo stesso stabilite . secondo il giudice a quo , la cui prospettazione delimita |
| 2018-89.txt | 1188 | 1188 | da utilizzare per l esecuzione delle opere di sistemazione dei luoghi soggetti all attività estrattiva in funzione del relativo recupero | ambientale | ( art . 19 , commi 1 e 2 ) . 6.3 . – con l art . 12 della |
| 2018-89.txt | 1312 | 1312 | quota parte destinata ai comuni , inoltre , risultava vincolata funzionalmente « alla realizzazione di opere di recupero e riqualificazione | ambientale | nonché al recupero dei beni confiscati alla mafia e alle organizzazioni criminali » . 6 . 4 . – tale |
| 2018-89.txt | 1527 | 1527 | 50 per cento delle suddette risorse destinate ai comuni resta , inoltre , riservata agli interventi di manutenzione e valorizzazione | ambientale | ed infrastrutturale , connessi all attività estrattiva o su beni immobili confiscati alla mafia ed alle organizzazioni criminali . 6 |
| 2018-89.txt | 1763 | 1763 | della legge reg . n . 127 del 1980 , incrementando la misura della somma da versare per il ripristino | ambientale | dell area immediatamente interessata dall attività estrattiva ; la seconda ( dettata dall art . 75 della delibera legislativa del |
| 2018-89.txt | 2515 | 2515 | destinazione delle somme ricavate dal pagamento del dovuto , anche alla realizzazione di interventi e di opere connesse al ripristino | ambientale | , è stata esclusa la natura tributaria della prestazione non essendo stati rinvenuti « né i presupposti di una indistinta |
| 2018-89.txt | 2644 | 2644 | di competenze amministrative correlate all attività estrattiva nonché alle caratteristiche della stessa , tali da incidere sulla salubrità e integrità | ambientale | del territorio interessato dalla relativa iniziativa imprenditoriale . sotto il primo versante , non va trascurato che lo sfruttamento dei |
| 2018-89.txt | 2789 | 2789 | salubrità e integrità del territorio di riferimento , giova precisare che la prestazione in esame non è strumentale alla ricomposizione | ambientale | dell area immediatamente coinvolta dall attività di estrazione , obiettivo autonomamente coperto dal pagamento della somma prevista dall art . |
| 2018-89.txt | 2896 | 2896 | disagio comunque correlato allo sfruttamento del suolo , essendo certa l incidenza negativa dell attività estrattiva sul paesaggio e sull | ambiente | inerenti alle zone limitrofe a quelle di collocazione della cava . il costo di un siffatto disagio finisce per gravare |
| 2018-89.txt | 2940 | 2940 | su chi lo produce , in linea , del resto , con le indicazioni di principio derivanti , in materia | ambientale | , dall art 191 del trattato sul funzionamento dell unione europea , come modificato dall art 2 del trattato di |
| 2018-89.txt | 3054 | 3054 | parte degli importi riscossi a tale titolo e devoluti ai comuni interessati per finanziare « interventi di manutenzione e valorizzazione | ambientale | ed infrastrutturale connessi all attività estrattiva » ; finalizzazione , questa , espressamente prevista dalla disposizione censurata . tale rilievo |
| 2018-89.txt | 3119 | 3119 | esazione dei canoni in questione , senza che tale destinazione risulti espressamente connotata da altrettante indicazioni funzionali legate al ripristino | ambientale | . sotto questo profilo , il silenzio assunto sul punto dalla lettera della norma in esame non è decisivo . |
| 2018-89.txt | 3328 | 3328 | indice di ricchezza effettiva desunta dall attività di sfruttamento del giacimento , bensì come parametro dell incidenza della stessa sull | ambiente | circostante . 7 . 5 . – in definitiva , il canone in esame si correla all impegno profuso dagli |
| 2018-89.txt | 3397 | 3397 | allo sfruttamento delle cave ; pregiudizio al quale corrisponde uno specifico onere delle amministrazioni interessate quanto al ripristino delle condizioni | ambientali | e territoriali pregiudicate dall attività di estrazione . non a caso , del resto , i costi legati a siffatto |
| 2018-89.txt | 3606 | 3606 | 3 ) destinava il contributo in questione alla realizzazione di « interventi infrastrutturali » e di « opere di tutela | ambientale | » comunque « correlati alle attività estrattive » , nonché alle incombenze amministrative legate a tale attività di impresa , |
| 2018-89.txt | 3710 | 3710 | diretto ad assicurare l esecuzione di interventi pubblici [ . . . ] funzionali alla salvaguardia dei beni collettivi dell | ambiente | e del territorio dall impatto su di essi della localizzazione delle cave e dell esercizio dell attività estrattiva , in |
| 2018-89.txt | 4208 | 4208 | costo del relativo disagio patito dalla collettività sui soggetti , che , ottenuto il titolo legittimante , determinano il pregiudizio | ambientale | intrinsecamente legato all attività estrattiva . all interno di questo più esteso ambito di riferimento , la disposizione in oggetto |
| 2018-89.txt | 4331 | 4331 | valori di produzione reddituale della relativa iniziativa imprenditoriale , bensì alla esigenza di compensare il costo amministrativo ed il disagio | ambientale | conseguenti alla attività di cava . in particolare , i profili di erosione territoriale e ambientale conseguenti all attività estrattiva |
| 2018-89.txt | 4347 | 4347 | amministrativo ed il disagio ambientale conseguenti alla attività di cava . in particolare , i profili di erosione territoriale e | ambientale | conseguenti all attività estrattiva , prescindono dalla potenziale redditività della relativa iniziativa economica , che ovviamente troverà , invece , |
| 2018-89.txt | 4443 | 4443 | il relativo parametro coniugandolo con il riferimento ai volumi di estrazione autorizzati , ancor più concretamente indicativi dell effettiva modificazione | ambientale | assentita . 9 . – il tar dubita , infine , della legittimità costituzionale del comma 8 della medesima legge |
| 2018-89.txt | 5963 | 5963 | dai soggetti che svolgono l attività estrattiva ; ragioni dotate di primario rilievo , perché correlate alla tutela dei valori | ambientali | compromessi dalla detta iniziativa imprenditoriale . 9 . 6.4 . – la natura ed il rilievo dell interesse collettivo perseguito |
| 2020-120.txt | 6373 | 6373 | impresa familiare artigiana ) o a incoraggiare l esercizio dell attività imprenditoriale ove questa , tenendo conto della peculiare situazione | ambientale | e , quindi , di mercato in cui si svolge , potrebbe rivelarsi di scarsa o comunque minore redditività rispetto |
| 2021-107.txt | 1400 | 1400 | pubblico urbano , per la rigenerazione urbana e la riconversione energetica verso fonti rinnovabili , per infrastrutture locali e bonifiche | ambientali | dei siti inquinanti . si tratterebbe di ambiti in cui , ai sensi degli artt . 8 e 9 dello |
| 2021-107.txt | 3288 | 3288 | l importo delle tariffe delle tasse automobilistiche , in base , osserva la ricorrente , « al principio di sostenibilità | ambientale | dei veicoli » per il periodo successivo al 1 gennaio 2007 , disponendo , al contempo , una riduzione percentuale |
| 2021-107.txt | 3951 | 3951 | l avvocatura dello stato ascrive al coordinamento della finanza pubblica , nonché , alternativamente , alle materie della tutela dell | ambiente | e dell ecosistema e della « attuazione delle direttive europee in materia di sostituzione di autoveicoli » . secondo il |
| 2021-107.txt | 4085 | 4085 | eco-incentivi e agli aumenti della tassa automobilistica in relazione alla categoria inquinante del veicolo , non riguardano la tutela dell | ambiente | , bensì le compensazioni finanziarie relative all ammontare di gettito ” riservato ” all erario in seguito all introduzione di |
| 2021-107.txt | 4307 | 4307 | automobilistica . deve perciò escludersi che le norme impugnate siano riconducibili alla competenza esclusiva statale in materia di tutela dell | ambiente | , dovendosi piuttosto ritenere che la finalità della norma sia quella di regolazione finanziaria del gettito della tassa automobilistica . |
| 2021-82.txt | 2215 | 2215 | [ l ] a regione valle d aosta difetta tanto di una competenza statutaria generale in materia di tutela dell | ambiente | quanto di un titolo statutario specifico in materia di rifiuti , sicché qualsiasi motivazione del ricorrente in proposito sarebbe stata |
| 2021-82.txt | 2310 | 2310 | » che la difesa statale , assumendo che la disposizione impugnata rientri per giurisprudenza consolidata nella materia « tutela dell | ambiente | » , ometta di illustrare le ragioni dell applicabilità alla regione delle norme del titolo v della parte seconda della |
| 2021-82.txt | 2786 | 2786 | interessa , non sono precluse né la possibilità di intervenire negli spazi di manovra ad esse consentiti dai tributi erariali | ambientali | , né quella di istituire , nel rispetto dei principi di coordinamento , tributi propri autonomi in relazione a fenomeni |
| 2021-82.txt | 2857 | 2857 | si tratta di una prospettiva che – radicata nella doverosità , sul piano costituzionale , di una diffusa tutela dell | ambiente | quale bene comune – è stata consapevolmente accolta dal legislatore ordinario : l art . 8 del d.lgs . n |
| 2021-82.txt | 2890 | 2890 | l art . 8 del d.lgs . n . 68 del 2011 , ad esempio , ha inserito un tributo | ambientale | in senso stretto ( l imposta sulle emissioni sonore degli aeromobili civili ) tra quelli ceduti alle regioni e ha |
| 2021-82.txt | 2918 | 2918 | emissioni sonore degli aeromobili civili ) tra quelli ceduti alle regioni e ha poi configurato come parzialmente ceduto un tributo | ambientale | solo in senso funzionale quale è la tassa automobilistica . l art . 2 , comma 2 , lettera q |
| 2021-82.txt | 3018 | 3018 | europei , possono appunto rientrare anche quelli funzionali alla tutela ( tassandone il consumo ) dei beni comuni di carattere | ambientale | . attraverso queste forme impositive si può certo sviluppare , sul territorio nazionale , una differenziazione fisiologicamente connessa al perimetro |
| 2021-82.txt | 3147 | 3147 | speciale per il deposito in discarica di quella speciale ” merce ” ( o ” prodotto ” ) a rilevanza | ambientale | costituita dai rifiuti non è sufficiente di per sé a garantire la legittimità costituzionale di una differenziazione del prelievo a |
| 2021-82.txt | 3678 | 3678 | , commi da 24 a 40 , della legge n . 549 del 1995 . si tratta di un tributo | ambientale | che mira a correggere , tassandole , le esternalità negative date dall incidenza ambientale ritenuta indesiderabile ( discariche e rifiuti |
| 2021-82.txt | 3692 | 3692 | . si tratta di un tributo ambientale che mira a correggere , tassandole , le esternalità negative date dall incidenza | ambientale | ritenuta indesiderabile ( discariche e rifiuti ivi sversati ) : il prelievo , infatti , è istituito « [ a |
| 2021-82.txt | 3925 | 3925 | 182 e 182-bis , del decreto legislativo 3 aprile 2006 , n . 152 , recante « norme in materia | ambientale | » ( d ora in poi cod . ambiente ) : la maggiorazione del tributo per i rifiuti prodotti fuori |
| 2021-82.txt | 3934 | 3934 | 2006 , n . 152 , recante « norme in materia ambientale » ( d ora in poi cod . | ambiente | ) : la maggiorazione del tributo per i rifiuti prodotti fuori dai confini regionali sarebbe diretta a « evitare il |
| 2021-82.txt | 4242 | 4242 | e del consiglio del 19 novembre 2008 relativa ai rifiuti e che abroga alcune direttive » ) , cod . | ambiente | , che , identificando nel territorio regionale l ambito ottimale , vieta lo smaltimento dei rifiuti di produzione extraregionale , |
| 2021-82.txt | 4500 | 4500 | criterio della specializzazione dell impianto di smaltimento ( art . 182-bis , comma 1 , lettera b , cod . | ambiente | ) . tale criterio , peraltro , in particolare per i rifiuti speciali non pericolosi , potrebbe risultare temperato da |
| 2021-82.txt | 4655 | 4655 | nozione di « rete integrata ed adeguata di impianti » ( art . 182-bis , comma 1 , cod . | ambiente | ) , la discriminazione in base al criterio della provenienza regionale o extraregionale potrebbe pregiudicare proprio il conseguimento della finalità |
| 2021-82.txt | 5192 | 5192 | prelievo in ragione della provenienza regionale o extraregionale del rifiuto non solo non trova giustificazione nei valori costituzionali della tutela | ambientale | e della salute , ma addirittura si pone in contrasto con essi perché comporterebbe una maggiore movimentazione dei rifiuti sul |
| 2021-82.txt | 5275 | 5275 | è neppure riconducibile a un esercizio legittimo delle competenze regionali , perché queste non possono alterare in peius gli standard | ambientali | statali ( da ultimo , sentenze n . 7 del 2019 , n . 139 e n . 74 del |
| 2022-101.txt | 1228 | 1228 | , commi 24-40 , della legge n . 549 del 1995 , è un imposta regionale propria derivata con finalità | ambientale | , in quanto « mira a correggere , tassandole , le esternalità negative date dall incidenza ambientale ritenuta indesiderabile ( |
| 2022-101.txt | 1245 | 1245 | derivata con finalità ambientale , in quanto « mira a correggere , tassandole , le esternalità negative date dall incidenza | ambientale | ritenuta indesiderabile ( discariche e rifiuti ivi sversati ) » ( sentenza n . 82 del 2021 ) . la |
| 2022-101.txt | 1271 | 1271 | rifiuti ivi sversati ) » ( sentenza n . 82 del 2021 ) . la finalità extrafiscale della tutela dell | ambiente | , esplicitata nel comma 24 della disposizione citata , si collega al principio comunitario ” chi inquina paga ” , |
| 2022-101.txt | 1385 | 1385 | incentivare l utilizzo virtuoso e alternativo di essi , nonché l impiego del gettito per opere di tutela e protezione | ambientale | » ( corte di cassazione , sezione quinta civile , sentenza 22 maggio 2019 , n . 13784 ) . |
| 2022-101.txt | 1492 | 1492 | il diritto di rivalsa dello stesso nei confronti del conferente che ha messo in atto il comportamento dannoso per l | ambiente | ( art . 3 , comma 26 , legge n . 549 del 1995 ) , così integrando il predetto |
| 2022-101.txt | 1800 | 1800 | ( corte di giustizia dell unione europea , sentenza 25 febbraio 2010 , in causa c-172 / 08 , pontina | ambiente | srl ) . 3.2 . – come rilevato dal tribunale rimettente , la legge non attribuisce rango privilegiato al credito |
| 2022-101.txt | 4124 | 4124 | in discarica e in impianti di incenerimento senza recupero energetico dei rifiuti solidi un tributo regionale proprio derivato con finalità | ambientale | ( sentenza n . 82 del 2021 ) e integrando , per contro , l accisa un imposta indiretta sulla |
| 2022-101.txt | 4221 | 4221 | interesse pubblicistico all incisione del soggetto che effettivamente pone in essere il presupposto impositivo – e , rispetto alla finalità | ambientale | del tributo , anche il comportamento inquinante – , la rivalsa disciplinata dall art . 16 del d.lgs . n |
| 2022-52.txt | 116 | 116 | quota percentuale della tariffa » per l esercizio degli impianti di smaltimento e recupero dei rifiuti urbani ( cosiddetto benefit | ambientale | ) è « dovuta dagli eventuali comuni utenti al soggetto gestore dell impianto o della discarica a favore del comune |
| 2022-52.txt | 214 | 214 | 58 del 2015 , « pronunciate su casi analoghi » . pertanto , affermando la natura di tributo del benefit | ambientale | – perché non troverebbe la sua fonte in un rapporto sinallagmatico tra le parti , « in modo del tutto |
| 2022-52.txt | 429 | 429 | d.lgs . 6 maggio 2011 n . 68 , non prevede [ rebbe ] la possibilità di istituire alcun tributo | ambientale | del tipo in esame » . la norma censurata , inoltre , lederebbe anche l art . 117 , secondo |
| 2022-52.txt | 491 | 491 | di questa corte ( è citata la sentenza n . 58 del 2015 ) , rientrerebbe nella « tutela dell | ambiente | » riservata alla legge dello stato ; ciò , in subordine , anche se il benefit non venisse « qualificato |
| 2022-52.txt | 655 | 655 | e recupero dei rifiuti urbani e alle discariche debba essere determinata stabilendo una « quota percentuale » ( cosiddetto benefit | ambientale | ) « dovuta dagli eventuali comuni utenti al soggetto gestore dell impianto o della discarica a favore del comune sede |
| 2022-52.txt | 715 | 715 | della tariffa » . a sostegno della non manifesta infondatezza il rimettente , sullo specifico presupposto interpretativo che il benefit | ambientale | abbia natura tributaria , spende argomenti del medesimo tenore di quelli della illustrata ordinanza di rimessione del consiglio di stato |
| 2022-52.txt | 900 | 900 | conto . lo stesso giudice a quo riferisce che la pronuncia innanzi a sé impugnata ha ritenuto dovuto il benefit | ambientale | , in quanto quello della ricorrente poteva ritenersi un « impianto di preselezione » , dove i rifiuti ricevuti necessitano |
| 2022-52.txt | 1354 | 1354 | impianto di smaltimento dei rifiuti ) e il soggetto passivo ( il gestore dell impianto ) di un « tributo | ambientale | » ; b ) ha ad oggetto l obbligo di pagamento di tale tributo – non indica in alcun modo |
| 2022-52.txt | 1602 | 1602 | sede di regolamento di giurisdizione , ha stabilito che le controversie concernenti l impugnazione dell ingiunzione di pagamento del benefit | ambientale | previsto dal censurato art . 29 , comma 2 , della legge reg . lazio n . 27 del 1998 |
| 2022-52.txt | 1669 | 1669 | valutazione circa la conformità della nozione di tributo utilizzata dalla indicata decisione di legittimità rispetto alla nozione costituzionale di tributo | ambientale | che questa corte ha delineato ( da ultimo sentenza n . 82 del 2021 , punto 6 del considerato in |
| 2022-52.txt | 1819 | 1819 | motivazione della non manifesta infondatezza delle questioni . 7.1 . – i rimettenti , infatti , assumono che il benefit | ambientale | sia un tributo e che questo vada censurato in riferimento ai vigenti artt . 119 , secondo comma , e |
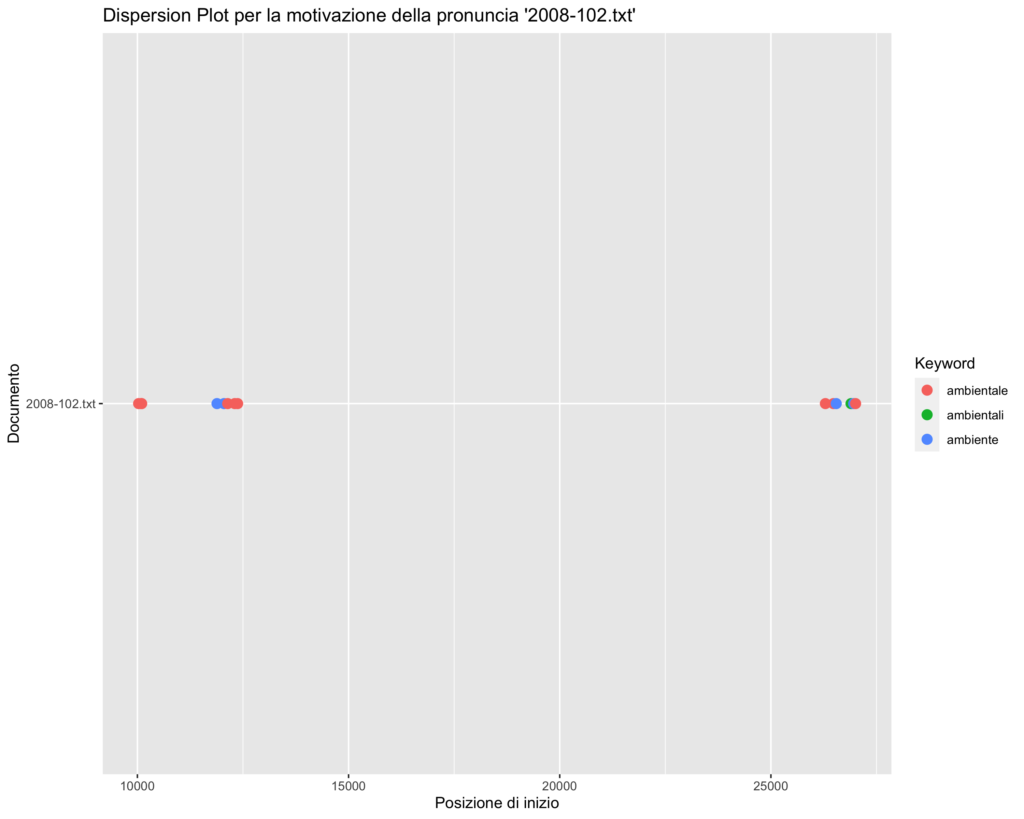
1.2. Trovate i dispersion plots delle prime 10 sentenze per numero di occorrenze della voce e dei termini associati in dftm_silver. Per ogni grafico sono indicate le parole chiave trovate nella motivazione della sentenza a partire dalla voce e dai termini associati (legenda sulla destra), cui è stato associato un colore. Nel grafico ogni punto rappresenta una parola chiave in relazione alla sua posizione nella motivazione della sentenza


2. N-grams
2.1. La tabella riporta i trigrams estratti dalle sentenze presenti nel subset dftm_silver in cui compaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| trigrams_trovate | frequency |
|---|---|
| tutela_dell_ambiente | 42 |
| dell_ambiente_e | 27 |
| in_materia_ambientale | 16 |
| di_igiene_ambientale | 14 |
| ambiente_e_dell | 12 |
| di_tutela_ambientale | 9 |
| igiene_ambientale_tia | 7 |
| tariffa_integrata_ambientale | 6 |
| e_dell_ambiente | 6 |
| ambiente_e_del | 5 |
| ambiente_e_della | 5 |
| o_sull_ambiente | 5 |
| negli_ambienti_di | 4 |
| dell_ambiente_di | 4 |
| ambientale_tia_prevista | 4 |
| un_tributo_ambientale | 4 |
| sicurezza_negli_ambienti | 3 |
| ambienti_di_lavoro | 3 |
| culturali_e_ambientali | 3 |
| materia_ambientale_e | 3 |
| e_sull_ambiente | 3 |
| ambiente_art_comma | 3 |
| e_l_ambiente | 3 |
| ministro_dell_ambiente | 3 |
| protezione_dell_ambiente | 3 |
| integrata_ambientale_tia | 3 |
| di_sostenibilità_ambientale | 3 |
| dell_ambiente_dell | 3 |
| codice_dell_ambiente | 3 |
| materia_ambientale_per | 3 |
| ambientale_per_promuovere | 3 |
| il_benefit_ambientale | 3 |
| condizioni_ambientali_e | 2 |
| l_ambiente_in | 2 |
| della_tutela_ambientale | 2 |
| per_l_ambiente | 2 |
| l_ambiente_né | 2 |
| ambiente_né_il | 2 |
| e_ambientali_a | 2 |
| ambientali_a_norma | 2 |
| sostenibilità_dell_ambiente | 2 |
| dell_ambiente_la | 2 |
| la_tutela_ambientale | 2 |
| tutela_ambientale_e | 2 |
| della_risorsa_ambientale | 2 |
| materia_ambientale_in | 2 |
| ambientale_in_vigore | 2 |
| dell_ambiente_perché | 2 |
| igiene_ambientale_per | 2 |
| ambientale_per_gli | 2 |
| ambientale_tia_è | 2 |
| dell_ambiente_convertito | 2 |
| ambiente_convertito_con | 2 |
| materia_di_ambiente | 2 |
| sociali_e_ambientali | 2 |
| dell_ambiente_art | 2 |
| economiche_sociali_ambientali | 2 |
| sociali_ambientali_e | 2 |
| ambientali_e_geomorfologiche | 2 |
| sostenibilità_ambientale_regionale | 2 |
| miglioramento_dell_ambiente | 2 |
| dei_beni_ambientali | 2 |
| ambiente_dell_ecosistema | 2 |
| quelli_propriamente_ambientali | 2 |
| propriamente_ambientali_tra | 2 |
| ambientali_tra_le | 2 |
| tutela_ambientale_stabilito | 2 |
| ambientale_stabilito_dallo | 2 |
| bene_giuridico_ambiente | 2 |
| giuridico_ambiente_dai | 2 |
| ambiente_dai_possibili | 2 |
| sugli_equilibri_ambientali | 2 |
| dell_ambiente_in | 2 |
| materia_ambientale_d | 2 |
| ambientale_d_ora | 2 |
| tutela_ambientale_edilizia | 2 |
| ambientale_edilizia_e | 2 |
| e_valorizzazione_ambientale | 2 |
| valorizzazione_ambientale_ed | 2 |
| ambientale_ed_infrastrutturale | 2 |
| ambientale_dell_area | 2 |
| al_ripristino_ambientale | 2 |
| tributo_ambientale_che | 2 |
| dall_incidenza_ambientale | 2 |
| incidenza_ambientale_ritenuta | 2 |
| ambientale_ritenuta_indesiderabile | 2 |
| cod_ambiente_la | 2 |
| cosiddetto_benefit_ambientale | 2 |
| del_benefit_ambientale | 2 |
| ambientale_in_quanto | 2 |
| con_finalità_ambientale | 2 |
| artistici_e_ambientali | 1 |
| e_ambientali_riferimenti | 1 |
| ambientali_riferimenti_questi | 1 |
| speciali_condizioni_ambientali | 1 |
| ambientali_e_alla | 1 |
| primo_trasferimento_ambienti | 1 |
| trasferimento_ambienti_terranei | 1 |
| ambienti_terranei_destinati | 1 |
| diversi_gli_ambienti | 1 |
| gli_ambienti_economico | 1 |
| ambienti_economico_finanziari | 1 |
| secondo_l_ambiente | 1 |
| ambiente_in_cui | 1 |
| o_in_ambienti | 1 |
| in_ambienti_organizzati | 1 |
| ambienti_organizzati_per | 1 |
| differenti_situazioni_ambientali | 1 |
| situazioni_ambientali_che | 1 |
| ambientali_che_sono | 1 |
| tutela_ambientale_nonché | 1 |
| ambientale_nonché_per | 1 |
| prevenzione_negli_ambienti | 1 |
| ambienti_di_vita | 1 |
| di_protezione_ambientale | 1 |
| protezione_ambientale_spetta | 1 |
| ambientale_spetta_alle | 1 |
| del_bene_ambiente | 1 |
| bene_ambiente_contro | 1 |
| ambiente_contro_tutte | 1 |
| una_tassa_ambientale | 1 |
| tassa_ambientale_le | 1 |
| ambientale_le_regioni | 1 |
| o_risanamento_ambientale | 1 |
| risanamento_ambientale_in | 1 |
| ambientale_in_violazione | 1 |
| gestione_dell_ambiente | 1 |
| dell_ambiente_non | 1 |
| ambiente_non_ostacola | 1 |
| possano_definirsi_ambientali | 1 |
| definirsi_ambientali_nel | 1 |
| ambientali_nel_senso | 1 |
| culturali_ed_ambientali | 1 |
| ed_ambientali_e | 1 |
| ambientali_e_dello | 1 |
| dell_ambiente_lettera | 1 |
| ambiente_lettera_n | 1 |
| ambiente_la_valorizzazione | 1 |
| tutela_ambientale_sono | 1 |
| ambientale_sono_previste | 1 |
| impiegati_impatto_ambientale | 1 |
| impatto_ambientale_situazione | 1 |
| ambientale_situazione_topografica | 1 |
| dell_ambiente_del | 1 |
| ambiente_del_d | 1 |
| sulle_questioni_ambientali | 1 |
| questioni_ambientali_o | 1 |
| ambientali_o_urbanistiche | 1 |
| ambiente_di_competenza | 1 |
| materia_ambientale_modifiche | 1 |
| ambientale_modifiche_ed | 1 |
| l_inquinamento_ambientale | 1 |
| inquinamento_ambientale_prodotto | 1 |
| ambientale_prodotto_dal | 1 |
| finalità_turistico_ambientali | 1 |
| turistico_ambientali_e | 1 |
| ambientali_e_individuerebbe | 1 |
| alto_valore_ambientale | 1 |
| valore_ambientale_consuma | 1 |
| ambientale_consuma_e | 1 |
| il_bene_ambientale | 1 |
| bene_ambientale_protetto | 1 |
| ambientale_protetto_senza | 1 |
| già_turistico_ambientale | 1 |
| turistico_ambientale_ma | 1 |
| ambientale_ma_patrimoniale | 1 |
| ratio_turistico_ambientale | 1 |
| turistico_ambientale_tale | 1 |
| ambientale_tale_conclusione | 1 |
| ambiente_e_promozione | 1 |
| ambientale_e_lo | 1 |
| potenziale_inquinamento_ambientale | 1 |
| inquinamento_ambientale_provocato | 1 |
| ambientale_provocato_dalla | 1 |
| tutela_ambientale_la | 1 |
| ambientale_la_costruzione | 1 |
| realtà_turistico_ambientale | 1 |
| turistico_ambientale_regionale | 1 |
| ambientale_regionale_nella | 1 |
| beni_turistico_ambientali | 1 |
| turistico_ambientali_ma | 1 |
| ambientali_ma_rappresentano | 1 |
| del_patrimonio_ambientale | 1 |
| patrimonio_ambientale_naturale | 1 |
| ambientale_naturale_e | 1 |
| risorsa_ambientale_il | 1 |
| ambientale_il_ricorrente | 1 |
| culturale_e_ambientale | 1 |
| e_ambientale_sardo | 1 |
| ambientale_sardo_senza | 1 |
| valorizzazione_dell_ambiente | 1 |
| e_ambientali_sardi | 1 |
| ambientali_sardi_e | 1 |
| dell_ambiente_ed | 1 |
| ambiente_ed_alla | 1 |
| culturale_ed_ambientale | 1 |
| ed_ambientale_come | 1 |
| ambientale_come_tale | 1 |
| per_fini_ambientali | 1 |
| fini_ambientali_diretta | 1 |
| ambientali_diretta_a | 1 |
| ambientale_e_sostituito | 1 |
| sull_ambiente_ad | 1 |
| ambiente_ad_un | 1 |
| sull_ambiente_testo | 1 |
| ambiente_testo_del | 1 |
| sull_ambiente_richiesta | 1 |
| ambiente_richiesta_per | 1 |
| dell_impatto_ambientale | 1 |
| impatto_ambientale_in | 1 |
| ambientale_in_modo | 1 |
| sull_ambiente_art | 1 |
| sull_ambiente_stabilisce | 1 |
| ambiente_stabilisce_che | 1 |
| sull_ambiente_comma | 1 |
| ambiente_comma_dell | 1 |
| o_dell_ambiente | 1 |
| ambiente_perché_il | 1 |
| ambiente_in_quanto | 1 |
| sull_ambiente_né | 1 |
| ambientale_tia_per | 1 |
| tariffa_igiene_ambientale | 1 |
| o_all_ambiente | 1 |
| all_ambiente_secondo | 1 |
| ambiente_secondo_le | 1 |
| ambientale_tia_tale | 1 |
| igiene_ambientale_ha | 1 |
| ambientale_ha_effetto | 1 |
| ambientale_tia_ai | 1 |
| ambientale_tia_fino | 1 |
| integrata_ambientale_di | 1 |
| ambientale_di_cui | 1 |
| igiene_ambientale_nonché | 1 |
| ambientale_nonché_la | 1 |
| igiene_ambientale_anche | 1 |
| ambientale_anche_la | 1 |
| integrata_ambientale_ne | 1 |
| ambientale_ne_deriva | 1 |
| igiene_ambientale_è | 1 |
| ambientale_è_erroneo | 1 |
| igiene_ambientale_va | 1 |
| ambientale_va_preliminarmente | 1 |
| integrata_ambientale_estranea | 1 |
| ambientale_estranea_alla | 1 |
| igiene_dell_ambiente | 1 |
| dell_ambiente_previsto | 1 |
| ambiente_previsto_dall | 1 |
| ambientale_e_sostituiti | 1 |
| ambiente_perché_ammettendo | 1 |
| degrado_dell_ambiente | 1 |
| dell_ambiente_tanto | 1 |
| ambiente_tanto_quanto | 1 |
| ambientale_e_nell | 1 |
| dell_ambiente_entrambe | 1 |
| ambiente_entrambe_di | 1 |
| ambiente_di_qui | 1 |
| dell_ambiente_mira | 1 |
| ambiente_mira_a | 1 |
| di_ambiente_di | 1 |
| ambiente_di_sanità | 1 |
| dell_ambiente_terzo | 1 |
| ambiente_terzo_comma | 1 |
| e_ambientali_che | 1 |
| ambientali_che_deriverebbero | 1 |
| ambiente_né_di | 1 |
| dell_ambiente_esso | 1 |
| ambiente_esso_non | 1 |
| di_ripristino_ambientale | 1 |
| ripristino_ambientale_connesse | 1 |
| ambientale_connesse_alla | 1 |
| materia_ambientale_anche | 1 |
| ambientale_anche_il | 1 |
| spese_pubbliche_ambientali | 1 |
| pubbliche_ambientali_questa | 1 |
| ambientali_questa_connotazione | 1 |
| e_ambientali_richiedendo | 1 |
| ambientali_richiedendo_tra | 1 |
| tutela_ambientale_egualmente | 1 |
| ambientale_egualmente_rimessa | 1 |
| ambientale_regionale_di | 1 |
| ambientale_regionale_pari | 1 |
| previste_autorizzazioni_ambientali | 1 |
| autorizzazioni_ambientali_o | 1 |
| ambientali_o_paesaggistiche | 1 |
| ambiente_di_cui | 1 |
| risorsa_ambientale_faunistica | 1 |
| ambientale_faunistica_rientrano | 1 |
| conservazione_dell_ambiente | 1 |
| dell_ambiente_per | 1 |
| ambiente_per_la | 1 |
| beni_ambientali_o | 1 |
| ambientali_o_comunque | 1 |
| dell_ambiente_anche | 1 |
| ambiente_anche_più | 1 |
| salute_all_ambiente | 1 |
| all_ambiente_al | 1 |
| ambiente_al_paesaggio | 1 |
| ambiente_di_tutela | 1 |
| ordinamento_civile_ambiente | 1 |
| civile_ambiente_in | 1 |
| ambiente_in_particolare | 1 |
| dell_ambiente_sicché | 1 |
| ambiente_sicché_la | 1 |
| ad_emergenze_ambientali | 1 |
| emergenze_ambientali_in | 1 |
| ambientali_in_favore | 1 |
| ambiente_art_secondo | 1 |
| sulla_materia_ambientale | 1 |
| materia_ambientale_attribuita | 1 |
| ambientale_attribuita_all | 1 |
| beni_ambientali_né | 1 |
| ambientali_né_alla | 1 |
| l_ambiente_potendo | 1 |
| ambiente_potendo_il | 1 |
| materia_ambientale_come | 1 |
| ambientale_come_qualsiasi | 1 |
| dell_ambiente_vertendo | 1 |
| ambiente_vertendo_il | 1 |
| ambiente_e_dunque | 1 |
| ambiente_e_regioni | 1 |
| tutela_ambientale_su | 1 |
| ambientale_su_tutto | 1 |
| equilibri_ambientali_va | 1 |
| ambientali_va_pertanto | 1 |
| dell_ambiente_alla | 1 |
| ambiente_alla_luce | 1 |
| ambiente_in_tutto | 1 |
| alle_norme_ambientali | 1 |
| norme_ambientali_urbanistiche | 1 |
| ambientali_urbanistiche_e | 1 |
| ambiente_dell_urbanistica | 1 |
| dell_ambiente_circostante | 1 |
| ambiente_circostante_i | 1 |
| condizioni_di_ambiente | 1 |
| di_ambiente_e | 1 |
| ambiente_e_di | 1 |
| il_contesto_ambientale | 1 |
| contesto_ambientale_o | 1 |
| ambientale_o_di | 1 |
| ambiente_e_anche | 1 |
| materia_ambientale_novellato | 1 |
| ambientale_novellato_dall | 1 |
| equilibri_ambientali_sentenza | 1 |
| ambientali_sentenza_n | 1 |
| uniforme_dell_ambiente | 1 |
| dell_ambiente_che | 1 |
| ambiente_che_lo | 1 |
| ambiente_in_questa | 1 |
| ambiente_la_norma | 1 |
| a_finalità_ambientali | 1 |
| finalità_ambientali_consistenti | 1 |
| ambientali_consistenti_nel | 1 |
| dell_ambiente_infatti | 1 |
| ambiente_infatti_detta | 1 |
| ministero_dell_ambiente | 1 |
| tutela_ambientale_criteri | 1 |
| ambientale_criteri_che | 1 |
| ambiente_e_dei | 1 |
| fisiche_dell_ambiente | 1 |
| dell_ambiente_montano | 1 |
| ambiente_montano_e | 1 |
| socioeconomica_e_ambientale | 1 |
| e_ambientale_di | 1 |
| ambientale_di_tali | 1 |
| un_contributo_ambientale | 1 |
| contributo_ambientale_determinato | 1 |
| ambientale_determinato_con | 1 |
| relativo_recupero_ambientale | 1 |
| recupero_ambientale_art | 1 |
| ambientale_art_commi | 1 |
| e_riqualificazione_ambientale | 1 |
| riqualificazione_ambientale_nonché | 1 |
| ambientale_nonché_al | 1 |
| il_ripristino_ambientale | 1 |
| ripristino_ambientale_dell | 1 |
| ripristino_ambientale_è | 1 |
| ambientale_è_stata | 1 |
| e_integrità_ambientale | 1 |
| integrità_ambientale_del | 1 |
| ambientale_del_territorio | 1 |
| alla_ricomposizione_ambientale | 1 |
| ricomposizione_ambientale_dell | 1 |
| sull_ambiente_inerenti | 1 |
| ambiente_inerenti_alle | 1 |
| materia_ambientale_dall | 1 |
| ambientale_dall_art | 1 |
| ripristino_ambientale_sotto | 1 |
| ambientale_sotto_questo | 1 |
| stessa_sull_ambiente | 1 |
| sull_ambiente_circostante | 1 |
| ambiente_circostante_in | 1 |
| delle_condizioni_ambientali | 1 |
| ambientali_e_territoriali | 1 |
| tutela_ambientale_comunque | 1 |
| ambientale_comunque_correlati | 1 |
| collettivi_dell_ambiente | 1 |
| il_pregiudizio_ambientale | 1 |
| pregiudizio_ambientale_intrinsecamente | 1 |
| ambientale_intrinsecamente_legato | 1 |
| il_disagio_ambientale | 1 |
| disagio_ambientale_conseguenti | 1 |
| ambientale_conseguenti_alla | 1 |
| territoriale_e_ambientale | 1 |
| e_ambientale_conseguenti | 1 |
| ambientale_conseguenti_all | 1 |
| effettiva_modificazione_ambientale | 1 |
| modificazione_ambientale_assentita | 1 |
| ambientale_assentita_il | 1 |
| dei_valori_ambientali | 1 |
| valori_ambientali_compromessi | 1 |
| ambientali_compromessi_dalla | 1 |
| dell_ambiente_come | 1 |
| ambiente_come_ecosistema | 1 |
| di_ambiente_ed | 1 |
| ambiente_ed_ecosistema | 1 |
| igiene_ambientale_istituita | 1 |
| ambientale_istituita_con | 1 |
| materia_ambientale_prestazione | 1 |
| ambientale_prestazione_patrimoniale | 1 |
| peculiare_situazione_ambientale | 1 |
| situazione_ambientale_e | 1 |
| ambientale_e_quindi | 1 |
| dell_ambiente_quanto | 1 |
| ambiente_quanto_di | 1 |
| dell_ambiente_ometta | 1 |
| ambiente_ometta_di | 1 |
| tributi_erariali_ambientali | 1 |
| erariali_ambientali_né | 1 |
| ambientali_né_quella | 1 |
| dell_ambiente_quale | 1 |
| ambiente_quale_bene | 1 |
| tributo_ambientale_in | 1 |
| ambientale_in_senso | 1 |
| tributo_ambientale_solo | 1 |
| ambientale_solo_in | 1 |
| di_carattere_ambientale | 1 |
| carattere_ambientale_attraverso | 1 |
| ambientale_attraverso_queste | 1 |
| a_rilevanza_ambientale | 1 |
| rilevanza_ambientale_costituita | 1 |
| ambientale_costituita_dai | 1 |
| ambientale_che_mira | 1 |
| poi_cod_ambiente | 1 |
| ambiente_la_maggiorazione | 1 |
| direttive_cod_ambiente | 1 |
| cod_ambiente_che | 1 |
| ambiente_che_identificando | 1 |
| b_cod_ambiente | 1 |
| cod_ambiente_tale | 1 |
| ambiente_tale_criterio | 1 |
| comma_cod_ambiente | 1 |
| ambiente_la_discriminazione | 1 |
| ambientale_e_della | 1 |
| gli_standard_ambientali | 1 |
| standard_ambientali_statali | 1 |
| ambientali_statali_da | 1 |
| e_bonifiche_ambientali | 1 |
| bonifiche_ambientali_dei | 1 |
| ambientali_dei_siti | 1 |
| sostenibilità_ambientale_dei | 1 |
| ambientale_dei_veicoli | 1 |
| dell_ambiente_bensì | 1 |
| ambiente_bensì_le | 1 |
| dell_ambiente_dovendosi | 1 |
| ambiente_dovendosi_piuttosto | 1 |
| benefit_ambientale_è | 1 |
| ambientale_è_dovuta | 1 |
| benefit_ambientale_perché | 1 |
| ambientale_perché_non | 1 |
| alcun_tributo_ambientale | 1 |
| tributo_ambientale_del | 1 |
| ambientale_del_tipo | 1 |
| dell_ambiente_riservata | 1 |
| ambiente_riservata_alla | 1 |
| benefit_ambientale_dovuta | 1 |
| ambientale_dovuta_dagli | 1 |
| benefit_ambientale_abbia | 1 |
| ambientale_abbia_natura | 1 |
| benefit_ambientale_in | 1 |
| tributo_ambientale_b | 1 |
| ambientale_b_ha | 1 |
| benefit_ambientale_previsto | 1 |
| ambientale_previsto_dal | 1 |
| di_tributo_ambientale | 1 |
| ambientale_che_questa | 1 |
| benefit_ambientale_sia | 1 |
| ambientale_sia_un | 1 |
| finalità_ambientale_in | 1 |
| dell_ambiente_esplicitata | 1 |
| ambiente_esplicitata_nel | 1 |
| e_protezione_ambientale | 1 |
| protezione_ambientale_corte | 1 |
| ambientale_corte_di | 1 |
| l_ambiente_art | 1 |
| c_pontina_ambiente | 1 |
| pontina_ambiente_srl | 1 |
| ambiente_srl_come | 1 |
| finalità_ambientale_sentenza | 1 |
| ambientale_sentenza_n | 1 |
| alla_finalità_ambientale | 1 |
| finalità_ambientale_del | 1 |
| ambientale_del_tributo | 1 |
2.2. La tabella riporta i fivegrams estratti dalle sentenze presenti nel subset dftm_silver in cuicompaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| five_grams_trovate | frequency |
|---|---|
| tutela_dell_ambiente_e_dell | 11 |
| dell_ambiente_e_dell_ecosistema | 11 |
| n_norme_in_materia_ambientale | 9 |
| della_tariffa_di_igiene_ambientale | 7 |
| tariffa_di_igiene_ambientale_tia | 7 |
| materia_di_tutela_dell_ambiente | 6 |
| della_tutela_dell_ambiente_e | 5 |
| di_tutela_dell_ambiente_e | 5 |
| n_disposizioni_in_materia_ambientale | 5 |
| arredo_urbano_o_sull_ambiente | 5 |
| la_tutela_dell_ambiente_e | 4 |
| ambientale_tia_prevista_dall_art | 4 |
| dell_ambiente_e_della_tutela | 4 |
| ambiente_e_della_tutela_del | 4 |
| la_sicurezza_negli_ambienti_di | 3 |
| sicurezza_negli_ambienti_di_lavoro | 3 |
| norme_in_materia_ambientale_e | 3 |
| di_igiene_ambientale_tia_prevista | 3 |
| igiene_ambientale_tia_prevista_dall | 3 |
| ministro_dell_ambiente_e_della | 3 |
| di_tutela_dell_ambiente_di | 3 |
| materia_della_tutela_dell_ambiente | 3 |
| ambiente_e_dell_ecosistema_di | 3 |
| della_sicurezza_e_dell_ambiente | 3 |
| disposizioni_in_materia_ambientale_per | 3 |
| in_materia_ambientale_per_promuovere | 3 |
| materia_ambientale_per_promuovere_misure | 3 |
| ambientale_per_promuovere_misure_di | 3 |
| per_la_sicurezza_negli_ambienti | 2 |
| di_beni_culturali_e_ambientali | 2 |
| beni_culturali_e_ambientali_a | 2 |
| culturali_e_ambientali_a_norma | 2 |
| e_ambientali_a_norma_dell | 2 |
| ambientali_a_norma_dell_articolo | 2 |
| ecologico_la_tutela_dell_ambiente | 2 |
| tutela_dell_ambiente_e_del | 2 |
| dell_ambiente_e_del_patrimonio | 2 |
| ambiente_e_del_patrimonio_culturale | 2 |
| e_di_sostenibilità_dell_ambiente | 2 |
| con_la_tutela_dell_ambiente | 2 |
| in_materia_ambientale_in_vigore | 2 |
| materia_ambientale_in_vigore_dal | 2 |
| arredo_urbano_e_sull_ambiente | 2 |
| igiene_ambientale_per_gli_anni | 2 |
| di_igiene_ambientale_tia_è | 2 |
| del_ministro_dell_ambiente_e | 2 |
| e_di_protezione_dell_ambiente | 2 |
| di_protezione_dell_ambiente_convertito | 2 |
| protezione_dell_ambiente_convertito_con | 2 |
| dell_ambiente_convertito_con_modificazioni | 2 |
| la_tariffa_di_igiene_ambientale | 2 |
| alla_materia_tutela_dell_ambiente | 2 |
| e_di_tutela_dell_ambiente | 2 |
| della_natura_e_dell_ambiente | 2 |
| il_territorio_e_l_ambiente | 2 |
| caratteristiche_economiche_sociali_ambientali_e | 2 |
| economiche_sociali_ambientali_e_geomorfologiche | 2 |
| sociali_ambientali_e_geomorfologiche_del | 2 |
| ambientali_e_geomorfologiche_del_contesto | 2 |
| gli_interventi_di_sostenibilità_ambientale | 2 |
| interventi_di_sostenibilità_ambientale_regionale | 2 |
| al_miglioramento_dell_ambiente_e | 2 |
| miglioramento_dell_ambiente_e_del | 2 |
| dell_ambiente_e_del_paesaggio | 2 |
| ambiente_e_del_paesaggio_le | 2 |
| ambiente_e_dell_ecosistema_e | 2 |
| tutela_dell_ambiente_dell_ecosistema | 2 |
| collegati_con_quelli_propriamente_ambientali | 2 |
| con_quelli_propriamente_ambientali_tra | 2 |
| quelli_propriamente_ambientali_tra_le | 2 |
| propriamente_ambientali_tra_le_molte | 2 |
| ambientali_tra_le_molte_sentenze | 2 |
| al_livello_di_tutela_ambientale | 2 |
| livello_di_tutela_ambientale_stabilito | 2 |
| di_tutela_ambientale_stabilito_dallo | 2 |
| tutela_ambientale_stabilito_dallo_stato | 2 |
| ambientale_stabilito_dallo_stato_ovvero | 2 |
| preservare_il_bene_giuridico_ambiente | 2 |
| il_bene_giuridico_ambiente_dai | 2 |
| bene_giuridico_ambiente_dai_possibili | 2 |
| giuridico_ambiente_dai_possibili_effetti | 2 |
| ambiente_dai_possibili_effetti_distorsivi | 2 |
| tali_imprese_sugli_equilibri_ambientali | 2 |
| norme_in_materia_ambientale_d | 2 |
| in_materia_ambientale_d_ora | 2 |
| materia_ambientale_d_ora_in | 2 |
| riqualificazione_urbana_di_tutela_ambientale | 2 |
| urbana_di_tutela_ambientale_edilizia | 2 |
| di_tutela_ambientale_edilizia_e | 2 |
| tutela_ambientale_edilizia_e_sociale | 2 |
| di_manutenzione_e_valorizzazione_ambientale | 2 |
| manutenzione_e_valorizzazione_ambientale_ed | 2 |
| e_valorizzazione_ambientale_ed_infrastrutturale | 2 |
| valorizzazione_ambientale_ed_infrastrutturale_connessi | 2 |
| ambientale_ed_infrastrutturale_connessi_all | 2 |
| negative_date_dall_incidenza_ambientale | 2 |
| date_dall_incidenza_ambientale_ritenuta | 2 |
| dall_incidenza_ambientale_ritenuta_indesiderabile | 2 |
| incidenza_ambientale_ritenuta_indesiderabile_discariche | 2 |
| ambientale_ritenuta_indesiderabile_discariche_e | 2 |
| requisiti_naturali_artistici_e_ambientali | 1 |
| naturali_artistici_e_ambientali_riferimenti | 1 |
| artistici_e_ambientali_riferimenti_questi | 1 |
| e_ambientali_riferimenti_questi_che | 1 |
| ambientali_riferimenti_questi_che_nel | 1 |
| relazione_a_speciali_condizioni_ambientali | 1 |
| a_speciali_condizioni_ambientali_e | 1 |
| speciali_condizioni_ambientali_e_alla | 1 |
| condizioni_ambientali_e_alla_efficienza | 1 |
| ambientali_e_alla_efficienza_operativa | 1 |
| del_loro_primo_trasferimento_ambienti | 1 |
| loro_primo_trasferimento_ambienti_terranei | 1 |
| primo_trasferimento_ambienti_terranei_destinati | 1 |
| trasferimento_ambienti_terranei_destinati_a | 1 |
| ambienti_terranei_destinati_a_negozi | 1 |
| perché_sono_diversi_gli_ambienti | 1 |
| sono_diversi_gli_ambienti_economico | 1 |
| diversi_gli_ambienti_economico_finanziari | 1 |
| gli_ambienti_economico_finanziari_nei | 1 |
| ambienti_economico_finanziari_nei_quali | 1 |
| diversa_valorizzazione_secondo_l_ambiente | 1 |
| valorizzazione_secondo_l_ambiente_in | 1 |
| secondo_l_ambiente_in_cui | 1 |
| l_ambiente_in_cui_si | 1 |
| ambiente_in_cui_si_esercita | 1 |
| opifici_laboratori_o_in_ambienti | 1 |
| laboratori_o_in_ambienti_organizzati | 1 |
| o_in_ambienti_organizzati_per | 1 |
| in_ambienti_organizzati_per_lavori | 1 |
| ambienti_organizzati_per_lavori_opere | 1 |
| delle_rispettive_differenti_situazioni_ambientali | 1 |
| rispettive_differenti_situazioni_ambientali_che | 1 |
| differenti_situazioni_ambientali_che_sono | 1 |
| situazioni_ambientali_che_sono_variabili | 1 |
| ambientali_che_sono_variabili_da | 1 |
| suolo_e_della_tutela_ambientale | 1 |
| e_della_tutela_ambientale_nonché | 1 |
| della_tutela_ambientale_nonché_per | 1 |
| tutela_ambientale_nonché_per_lavori | 1 |
| ambientale_nonché_per_lavori_di | 1 |
| e_la_sicurezza_negli_ambienti | 1 |
| negli_ambienti_di_lavoro_e | 1 |
| ambienti_di_lavoro_e_per | 1 |
| multizonali_di_prevenzione_negli_ambienti | 1 |
| di_prevenzione_negli_ambienti_di | 1 |
| prevenzione_negli_ambienti_di_vita | 1 |
| negli_ambienti_di_vita_e | 1 |
| ambienti_di_vita_e_di | 1 |
| negli_ambienti_di_lavoro_istituito | 1 |
| ambienti_di_lavoro_istituito_dall | 1 |
| negli_ambienti_di_lavoro_nonché | 1 |
| ambienti_di_lavoro_nonché_gli | 1 |
| in_materia_di_protezione_ambientale | 1 |
| materia_di_protezione_ambientale_spetta | 1 |
| di_protezione_ambientale_spetta_alle | 1 |
| protezione_ambientale_spetta_alle_regioni | 1 |
| ambientale_spetta_alle_regioni_nel | 1 |
| la_tutela_del_bene_ambiente | 1 |
| tutela_del_bene_ambiente_contro | 1 |
| del_bene_ambiente_contro_tutte | 1 |
| bene_ambiente_contro_tutte_le | 1 |
| ambiente_contro_tutte_le_forme | 1 |
| trattandosi_di_una_tassa_ambientale | 1 |
| di_una_tassa_ambientale_le | 1 |
| una_tassa_ambientale_le_regioni | 1 |
| tassa_ambientale_le_regioni_non | 1 |
| ambientale_le_regioni_non_siano | 1 |
| di_prevenzione_o_risanamento_ambientale | 1 |
| prevenzione_o_risanamento_ambientale_in | 1 |
| o_risanamento_ambientale_in_violazione | 1 |
| risanamento_ambientale_in_violazione_dell | 1 |
| ambientale_in_violazione_dell_esigenza | 1 |
| e_di_gestione_dell_ambiente | 1 |
| di_gestione_dell_ambiente_non | 1 |
| gestione_dell_ambiente_non_ostacola | 1 |
| dell_ambiente_non_ostacola_dal | 1 |
| ambiente_non_ostacola_dal_punto | 1 |
| loro_disciplina_possano_definirsi_ambientali | 1 |
| disciplina_possano_definirsi_ambientali_nel | 1 |
| possano_definirsi_ambientali_nel_senso | 1 |
| definirsi_ambientali_nel_senso_che | 1 |
| ambientali_nel_senso_che_essi | 1 |
| o_pregiudizievoli_per_l_ambiente | 1 |
| pregiudizievoli_per_l_ambiente_né | 1 |
| per_l_ambiente_né_il | 1 |
| l_ambiente_né_il_gettito | 1 |
| ambiente_né_il_gettito_di | 1 |
| dei_beni_culturali_ed_ambientali | 1 |
| beni_culturali_ed_ambientali_e | 1 |
| culturali_ed_ambientali_e_dello | 1 |
| ed_ambientali_e_dello_spettacolo | 1 |
| ambientali_e_dello_spettacolo_sono | 1 |
| lesione_della_tutela_dell_ambiente | 1 |
| ambiente_e_dell_ecosistema_attribuita | 1 |
| esigenza_di_tutela_dell_ambiente | 1 |
| ambiente_e_dell_ecosistema_il | 1 |
| di_sostenibilità_dell_ambiente_lettera | 1 |
| sostenibilità_dell_ambiente_lettera_n | 1 |
| dell_ambiente_lettera_n_la | 1 |
| ambiente_lettera_n_la_valorizzazione | 1 |
| di_sostenibilità_dell_ambiente_la | 1 |
| sostenibilità_dell_ambiente_la_valorizzazione | 1 |
| dell_ambiente_la_valorizzazione_della | 1 |
| ambiente_la_valorizzazione_della_libertà | 1 |
| in_materia_di_tutela_ambientale | 1 |
| materia_di_tutela_ambientale_sono | 1 |
| di_tutela_ambientale_sono_previste | 1 |
| tutela_ambientale_sono_previste_ipotesi | 1 |
| ambientale_sono_previste_ipotesi_di | 1 |
| dei_mezzi_impiegati_impatto_ambientale | 1 |
| mezzi_impiegati_impatto_ambientale_situazione | 1 |
| impiegati_impatto_ambientale_situazione_topografica | 1 |
| impatto_ambientale_situazione_topografica_o | 1 |
| ambientale_situazione_topografica_o_dei | 1 |
| la_tutela_dell_ambiente_del | 1 |
| tutela_dell_ambiente_del_d | 1 |
| dell_ambiente_del_d_p | 1 |
| ambiente_del_d_p_r | 1 |
| dei_comuni_sulle_questioni_ambientali | 1 |
| comuni_sulle_questioni_ambientali_o | 1 |
| sulle_questioni_ambientali_o_urbanistiche | 1 |
| questioni_ambientali_o_urbanistiche_connesse | 1 |
| ambientali_o_urbanistiche_connesse_la | 1 |
| particolare_alla_tutela_dell_ambiente | 1 |
| alla_tutela_dell_ambiente_di | 1 |
| tutela_dell_ambiente_di_competenza | 1 |
| dell_ambiente_di_competenza_legislativa | 1 |
| ambiente_di_competenza_legislativa_esclusiva | 1 |
| disposizioni_in_materia_ambientale_modifiche | 1 |
| in_materia_ambientale_modifiche_ed | 1 |
| materia_ambientale_modifiche_ed_integrazioni | 1 |
| ambientale_modifiche_ed_integrazioni_a | 1 |
| a_contenere_l_inquinamento_ambientale | 1 |
| contenere_l_inquinamento_ambientale_prodotto | 1 |
| l_inquinamento_ambientale_prodotto_dal | 1 |
| inquinamento_ambientale_prodotto_dal_turismo | 1 |
| ambientale_prodotto_dal_turismo_e | 1 |
| perseguirebbe_cioè_finalità_turistico_ambientali | 1 |
| cioè_finalità_turistico_ambientali_e | 1 |
| finalità_turistico_ambientali_e_individuerebbe | 1 |
| turistico_ambientali_e_individuerebbe_la | 1 |
| ambientali_e_individuerebbe_la_capacità | 1 |
| turistica_di_alto_valore_ambientale | 1 |
| di_alto_valore_ambientale_consuma | 1 |
| alto_valore_ambientale_consuma_e | 1 |
| valore_ambientale_consuma_e_usa | 1 |
| ambientale_consuma_e_usa_il | 1 |
| e_usa_il_bene_ambientale | 1 |
| usa_il_bene_ambientale_protetto | 1 |
| il_bene_ambientale_protetto_senza | 1 |
| bene_ambientale_protetto_senza_che | 1 |
| ambientale_protetto_senza_che_tale | 1 |
| tipo_non_già_turistico_ambientale | 1 |
| non_già_turistico_ambientale_ma | 1 |
| già_turistico_ambientale_ma_patrimoniale | 1 |
| turistico_ambientale_ma_patrimoniale_immobiliare | 1 |
| ambientale_ma_patrimoniale_immobiliare_come | 1 |
| una_effettiva_ratio_turistico_ambientale | 1 |
| effettiva_ratio_turistico_ambientale_tale | 1 |
| ratio_turistico_ambientale_tale_conclusione | 1 |
| turistico_ambientale_tale_conclusione_comporta | 1 |
| ambientale_tale_conclusione_comporta_quale | 1 |
| fini_di_tutela_dell_ambiente | 1 |
| tutela_dell_ambiente_e_promozione | 1 |
| dell_ambiente_e_promozione_del | 1 |
| ambiente_e_promozione_del_turismo | 1 |
| economico_della_tutela_dell_ambiente | 1 |
| tutela_dell_ambiente_e_della | 1 |
| dell_ambiente_e_della_protezione | 1 |
| ambiente_e_della_protezione_del | 1 |
| a_finanziare_la_tutela_ambientale | 1 |
| finanziare_la_tutela_ambientale_e | 1 |
| la_tutela_ambientale_e_lo | 1 |
| tutela_ambientale_e_lo_sviluppo | 1 |
| ambientale_e_lo_sviluppo_sostenibile | 1 |
| evitare_un_potenziale_inquinamento_ambientale | 1 |
| un_potenziale_inquinamento_ambientale_provocato | 1 |
| potenziale_inquinamento_ambientale_provocato_dalla | 1 |
| inquinamento_ambientale_provocato_dalla_presenza | 1 |
| ambientale_provocato_dalla_presenza_turistica | 1 |
| a_fini_di_tutela_ambientale | 1 |
| fini_di_tutela_ambientale_la | 1 |
| di_tutela_ambientale_la_costruzione | 1 |
| tutela_ambientale_la_costruzione_di | 1 |
| ambientale_la_costruzione_di_seconde | 1 |
| con_la_realtà_turistico_ambientale | 1 |
| la_realtà_turistico_ambientale_regionale | 1 |
| realtà_turistico_ambientale_regionale_nella | 1 |
| turistico_ambientale_regionale_nella_specie | 1 |
| ambientale_regionale_nella_specie_questo | 1 |
| fruizione_di_beni_turistico_ambientali | 1 |
| di_beni_turistico_ambientali_ma | 1 |
| beni_turistico_ambientali_ma_rappresentano | 1 |
| turistico_ambientali_ma_rappresentano_anche | 1 |
| ambientali_ma_rappresentano_anche_la | 1 |
| fruizione_turistica_del_patrimonio_ambientale | 1 |
| turistica_del_patrimonio_ambientale_naturale | 1 |
| del_patrimonio_ambientale_naturale_e | 1 |
| patrimonio_ambientale_naturale_e_di | 1 |
| ambientale_naturale_e_di_quello | 1 |
| alla_fruizione_della_risorsa_ambientale | 1 |
| fruizione_della_risorsa_ambientale_il | 1 |
| della_risorsa_ambientale_il_ricorrente | 1 |
| risorsa_ambientale_il_ricorrente_deduce | 1 |
| ambientale_il_ricorrente_deduce_con | 1 |
| del_patrimonio_culturale_e_ambientale | 1 |
| patrimonio_culturale_e_ambientale_sardo | 1 |
| culturale_e_ambientale_sardo_senza | 1 |
| e_ambientale_sardo_senza_concorrere | 1 |
| ambientale_sardo_senza_concorrere_al | 1 |
| fini_della_valorizzazione_dell_ambiente | 1 |
| della_valorizzazione_dell_ambiente_e | 1 |
| valorizzazione_dell_ambiente_e_dell | 1 |
| dell_ambiente_e_dell_ottimizzazione | 1 |
| ambiente_e_dell_ottimizzazione_del | 1 |
| e_beni_culturali_e_ambientali | 1 |
| beni_culturali_e_ambientali_sardi | 1 |
| culturali_e_ambientali_sardi_e | 1 |
| e_ambientali_sardi_e_simmetricamente | 1 |
| ambientali_sardi_e_simmetricamente_non | 1 |
| connesse_alla_tutela_dell_ambiente | 1 |
| alla_tutela_dell_ambiente_ed | 1 |
| tutela_dell_ambiente_ed_alla | 1 |
| dell_ambiente_ed_alla_promozione | 1 |
| ambiente_ed_alla_promozione_del | 1 |
| omogenea_area_culturale_ed_ambientale | 1 |
| area_culturale_ed_ambientale_come | 1 |
| culturale_ed_ambientale_come_tale | 1 |
| ed_ambientale_come_tale_complessivamente | 1 |
| ambientale_come_tale_complessivamente_valorizzata | 1 |
| disposizioni_in_materia_ambientale_in | 1 |
| ambientale_in_vigore_dal_agosto | 1 |
| una_tassazione_per_fini_ambientali | 1 |
| tassazione_per_fini_ambientali_diretta | 1 |
| per_fini_ambientali_diretta_a | 1 |
| fini_ambientali_diretta_a_far | 1 |
| ambientali_diretta_a_far_contribuire | 1 |
| in_materia_ambientale_e_sostituito | 1 |
| materia_ambientale_e_sostituito_dall | 1 |
| ambientale_e_sostituito_dall_art | 1 |
| urbano_o_sull_ambiente_ad | 1 |
| o_sull_ambiente_ad_un | 1 |
| sull_ambiente_ad_un_regime | 1 |
| ambiente_ad_un_regime_autorizzatorio | 1 |
| urbano_o_sull_ambiente_testo | 1 |
| o_sull_ambiente_testo_del | 1 |
| sull_ambiente_testo_del_medesimo | 1 |
| ambiente_testo_del_medesimo_art | 1 |
| urbano_o_sull_ambiente_richiesta | 1 |
| o_sull_ambiente_richiesta_per | 1 |
| sull_ambiente_richiesta_per_l | 1 |
| ambiente_richiesta_per_l_applicazione | 1 |
| comunale_e_dell_impatto_ambientale | 1 |
| e_dell_impatto_ambientale_in | 1 |
| dell_impatto_ambientale_in_modo | 1 |
| impatto_ambientale_in_modo_che | 1 |
| ambientale_in_modo_che_detta | 1 |
| urbano_e_sull_ambiente_art | 1 |
| e_sull_ambiente_art_comma | 1 |
| sull_ambiente_art_comma_bis | 1 |
| ambiente_art_comma_bis_analogamente | 1 |
| urbano_e_sull_ambiente_stabilisce | 1 |
| e_sull_ambiente_stabilisce_che | 1 |
| sull_ambiente_stabilisce_che_il | 1 |
| ambiente_stabilisce_che_il_regolamento | 1 |
| urbano_o_sull_ambiente_comma | 1 |
| o_sull_ambiente_comma_dell | 1 |
| sull_ambiente_comma_dell_art | 1 |
| ambiente_comma_dell_art_del | 1 |
| arredo_urbano_o_dell_ambiente | 1 |
| urbano_o_dell_ambiente_perché | 1 |
| o_dell_ambiente_perché_il | 1 |
| dell_ambiente_perché_il_comune | 1 |
| ambiente_perché_il_comune_nella | 1 |
| arredo_urbano_e_l_ambiente | 1 |
| urbano_e_l_ambiente_in | 1 |
| e_l_ambiente_in_quanto | 1 |
| l_ambiente_in_quanto_tali | 1 |
| ambiente_in_quanto_tali_beni | 1 |
| urbano_o_sull_ambiente_né | 1 |
| o_sull_ambiente_né_il | 1 |
| sull_ambiente_né_il_rilascio | 1 |
| ambiente_né_il_rilascio_di | 1 |
| oggi_tariffa_di_igiene_ambientale | 1 |
| di_igiene_ambientale_tia_per | 1 |
| igiene_ambientale_tia_per_gli | 1 |
| ambientale_tia_per_gli_anni | 1 |
| alla_tia_tariffa_igiene_ambientale | 1 |
| tia_tariffa_igiene_ambientale_per | 1 |
| tariffa_igiene_ambientale_per_gli | 1 |
| ambientale_per_gli_anni_e | 1 |
| alle_persone_o_all_ambiente | 1 |
| persone_o_all_ambiente_secondo | 1 |
| o_all_ambiente_secondo_le | 1 |
| all_ambiente_secondo_le_norme | 1 |
| ambiente_secondo_le_norme_e | 1 |
| denominata_tariffa_di_igiene_ambientale | 1 |
| igiene_ambientale_tia_è_composta | 1 |
| ambientale_tia_è_composta_da | 1 |
| regolamento_del_ministro_dell_ambiente | 1 |
| ambiente_convertito_con_modificazioni_dall | 1 |
| norme_in_materia_ambientale_in | 1 |
| ambientale_in_vigore_dal_aprile | 1 |
| del_denomina_tariffa_integrata_ambientale | 1 |
| denomina_tariffa_integrata_ambientale_tia | 1 |
| tariffa_integrata_ambientale_tia_tale | 1 |
| integrata_ambientale_tia_tale_tariffa | 1 |
| ambientale_tia_tale_tariffa_integrata | 1 |
| precedente_tariffa_di_igiene_ambientale | 1 |
| tariffa_di_igiene_ambientale_ha | 1 |
| di_igiene_ambientale_ha_effetto | 1 |
| igiene_ambientale_ha_effetto_dalla | 1 |
| ambientale_ha_effetto_dalla_data | 1 |
| adottare_la_tariffa_integrata_ambientale | 1 |
| la_tariffa_integrata_ambientale_tia | 1 |
| tariffa_integrata_ambientale_tia_ai | 1 |
| integrata_ambientale_tia_ai_sensi | 1 |
| ambientale_tia_ai_sensi_delle | 1 |
| di_igiene_ambientale_tia_fino | 1 |
| igiene_ambientale_tia_fino_al | 1 |
| ambientale_tia_fino_al_poi | 1 |
| comuni_la_tariffa_integrata_ambientale | 1 |
| la_tariffa_integrata_ambientale_di | 1 |
| tariffa_integrata_ambientale_di_cui | 1 |
| integrata_ambientale_di_cui_all | 1 |
| ambientale_di_cui_all_art | 1 |
| tariffa_di_igiene_ambientale_nonché | 1 |
| di_igiene_ambientale_nonché_la | 1 |
| igiene_ambientale_nonché_la_circostanza | 1 |
| ambientale_nonché_la_circostanza_che | 1 |
| tariffa_di_igiene_ambientale_per | 1 |
| di_igiene_ambientale_per_gli | 1 |
| ambientale_per_gli_anni_d | 1 |
| alla_tariffa_di_igiene_ambientale | 1 |
| tariffa_di_igiene_ambientale_anche | 1 |
| di_igiene_ambientale_anche_la | 1 |
| igiene_ambientale_anche_la_tariffa | 1 |
| ambientale_anche_la_tariffa_integrata | 1 |
| anche_la_tariffa_integrata_ambientale | 1 |
| la_tariffa_integrata_ambientale_ne | 1 |
| tariffa_integrata_ambientale_ne_deriva | 1 |
| integrata_ambientale_ne_deriva_che | 1 |
| ambientale_ne_deriva_che_lo | 1 |
| debenza_della_tariffa_integrata_ambientale | 1 |
| della_tariffa_integrata_ambientale_tia | 1 |
| tariffa_integrata_ambientale_tia_prevista | 1 |
| integrata_ambientale_tia_prevista_dall | 1 |
| suddetta_tariffa_di_igiene_ambientale | 1 |
| tariffa_di_igiene_ambientale_è | 1 |
| di_igiene_ambientale_è_erroneo | 1 |
| igiene_ambientale_è_erroneo_come | 1 |
| ambientale_è_erroneo_come_sopra | 1 |
| tariffa_di_igiene_ambientale_va | 1 |
| di_igiene_ambientale_va_preliminarmente | 1 |
| igiene_ambientale_va_preliminarmente_preso | 1 |
| ambientale_va_preliminarmente_preso_atto | 1 |
| esclusivamente_alla_tariffa_integrata_ambientale | 1 |
| alla_tariffa_integrata_ambientale_estranea | 1 |
| tariffa_integrata_ambientale_estranea_alla | 1 |
| integrata_ambientale_estranea_alla_questione | 1 |
| ambientale_estranea_alla_questione_di | 1 |
| igiene_ambientale_tia_è_invece | 1 |
| ambientale_tia_è_invece_opportuno | 1 |
| protezione_ed_igiene_dell_ambiente | 1 |
| ed_igiene_dell_ambiente_previsto | 1 |
| igiene_dell_ambiente_previsto_dall | 1 |
| dell_ambiente_previsto_dall_art | 1 |
| ambiente_previsto_dall_art_del | 1 |
| in_materia_ambientale_e_sostituiti | 1 |
| materia_ambientale_e_sostituiti_dagli | 1 |
| ambientale_e_sostituiti_dagli_artt | 1 |
| profilo_della_tutela_dell_ambiente | 1 |
| della_tutela_dell_ambiente_perché | 1 |
| tutela_dell_ambiente_perché_ammettendo | 1 |
| dell_ambiente_perché_ammettendo_che | 1 |
| ambiente_perché_ammettendo_che_gli | 1 |
| residenti_al_degrado_dell_ambiente | 1 |
| al_degrado_dell_ambiente_tanto | 1 |
| degrado_dell_ambiente_tanto_quanto | 1 |
| dell_ambiente_tanto_quanto_quelli | 1 |
| ambiente_tanto_quanto_quelli_dei | 1 |
| ambiente_convertito_con_modificazioni_dalla | 1 |
| in_materia_ambientale_e_nell | 1 |
| materia_ambientale_e_nell_art | 1 |
| ambientale_e_nell_art_sexies | 1 |
| materia_tutela_dell_ambiente_entrambe | 1 |
| tutela_dell_ambiente_entrambe_di | 1 |
| dell_ambiente_entrambe_di_competenza | 1 |
| ambiente_entrambe_di_competenza_legislativa | 1 |
| ed_al_ministro_dell_ambiente | 1 |
| al_ministro_dell_ambiente_e | 1 |
| tutela_dell_ambiente_di_qui | 1 |
| dell_ambiente_di_qui_la | 1 |
| ambiente_di_qui_la_non | 1 |
| la_tutela_dell_ambiente_mira | 1 |
| tutela_dell_ambiente_mira_a | 1 |
| dell_ambiente_mira_a_conseguire | 1 |
| ambiente_mira_a_conseguire_il | 1 |
| comunitarie_in_materia_di_ambiente | 1 |
| in_materia_di_ambiente_di | 1 |
| materia_di_ambiente_di_sanità | 1 |
| di_ambiente_di_sanità_di | 1 |
| ambiente_di_sanità_di_energia | 1 |
| natura_e_dell_ambiente_terzo | 1 |
| e_dell_ambiente_terzo_comma | 1 |
| dell_ambiente_terzo_comma_secondo | 1 |
| ambiente_terzo_comma_secondo_il | 1 |
| compensare_costi_sociali_e_ambientali | 1 |
| costi_sociali_e_ambientali_che | 1 |
| sociali_e_ambientali_che_deriverebbero | 1 |
| e_ambientali_che_deriverebbero_per | 1 |
| ambientali_che_deriverebbero_per_i | 1 |
| territorio_e_l_ambiente_né | 1 |
| e_l_ambiente_né_di | 1 |
| l_ambiente_né_di_servizi | 1 |
| ambiente_né_di_servizi_necessari | 1 |
| del_territorio_e_dell_ambiente | 1 |
| territorio_e_dell_ambiente_esso | 1 |
| e_dell_ambiente_esso_non | 1 |
| dell_ambiente_esso_non_può | 1 |
| ambiente_esso_non_può_costituire | 1 |
| natura_e_dell_ambiente_art | 1 |
| e_dell_ambiente_art_comma | 1 |
| dell_ambiente_art_comma_della | 1 |
| ambiente_art_comma_della_legge | 1 |
| prevenzione_e_di_ripristino_ambientale | 1 |
| e_di_ripristino_ambientale_connesse | 1 |
| di_ripristino_ambientale_connesse_alla | 1 |
| ripristino_ambientale_connesse_alla_gestione | 1 |
| ambientale_connesse_alla_gestione_del | 1 |
| norme_in_materia_ambientale_anche | 1 |
| in_materia_ambientale_anche_il | 1 |
| materia_ambientale_anche_il_criterio | 1 |
| ambientale_anche_il_criterio_sub | 1 |
| finanziamento_di_spese_pubbliche_ambientali | 1 |
| di_spese_pubbliche_ambientali_questa | 1 |
| spese_pubbliche_ambientali_questa_connotazione | 1 |
| pubbliche_ambientali_questa_connotazione_funzionale | 1 |
| ambientali_questa_connotazione_funzionale_e | 1 |
| peculiari_caratteristiche_economiche_sociali_ambientali | 1 |
| delle_caratteristiche_economiche_sociali_ambientali | 1 |
| condizioni_economiche_sociali_e_ambientali | 1 |
| economiche_sociali_e_ambientali_richiedendo | 1 |
| sociali_e_ambientali_richiedendo_tra | 1 |
| e_ambientali_richiedendo_tra_l | 1 |
| ambientali_richiedendo_tra_l_altro | 1 |
| udienza_circa_la_tutela_ambientale | 1 |
| circa_la_tutela_ambientale_egualmente | 1 |
| la_tutela_ambientale_egualmente_rimessa | 1 |
| tutela_ambientale_egualmente_rimessa_in | 1 |
| ambientale_egualmente_rimessa_in_via | 1 |
| di_sostenibilità_ambientale_regionale_di | 1 |
| sostenibilità_ambientale_regionale_di_euro | 1 |
| ambientale_regionale_di_euro_che | 1 |
| rivolte_al_miglioramento_dell_ambiente | 1 |
| di_sostenibilità_ambientale_regionale_pari | 1 |
| sostenibilità_ambientale_regionale_pari_a | 1 |
| ambientale_regionale_pari_a_euro | 1 |
| rivolti_al_miglioramento_dell_ambiente | 1 |
| ambiente_e_dell_ecosistema_ai | 1 |
| cui_essendo_previste_autorizzazioni_ambientali | 1 |
| essendo_previste_autorizzazioni_ambientali_o | 1 |
| previste_autorizzazioni_ambientali_o_paesaggistiche | 1 |
| autorizzazioni_ambientali_o_paesaggistiche_di | 1 |
| ambientali_o_paesaggistiche_di_competenza | 1 |
| stato_la_tutela_dell_ambiente | 1 |
| ambiente_e_dell_ecosistema_in | 1 |
| tutela_dell_ambiente_di_cui | 1 |
| dell_ambiente_di_cui_all | 1 |
| ambiente_di_cui_all_articolo | 1 |
| regole_di_tutela_dell_ambiente | 1 |
| d_uso_della_risorsa_ambientale | 1 |
| uso_della_risorsa_ambientale_faunistica | 1 |
| della_risorsa_ambientale_faunistica_rientrano | 1 |
| risorsa_ambientale_faunistica_rientrano_nella | 1 |
| ambientale_faunistica_rientrano_nella_competenza | 1 |
| assicurare_la_conservazione_dell_ambiente | 1 |
| la_conservazione_dell_ambiente_per | 1 |
| conservazione_dell_ambiente_per_la | 1 |
| dell_ambiente_per_la_presente | 1 |
| ambiente_per_la_presente_e | 1 |
| d_uso_dei_beni_ambientali | 1 |
| uso_dei_beni_ambientali_o | 1 |
| dei_beni_ambientali_o_comunque | 1 |
| beni_ambientali_o_comunque_nell | 1 |
| ambientali_o_comunque_nell_esercizio | 1 |
| limiti_di_tutela_dell_ambiente | 1 |
| di_tutela_dell_ambiente_anche | 1 |
| tutela_dell_ambiente_anche_più | 1 |
| dell_ambiente_anche_più_elevati | 1 |
| ambiente_anche_più_elevati_di | 1 |
| danni_alla_salute_all_ambiente | 1 |
| alla_salute_all_ambiente_al | 1 |
| salute_all_ambiente_al_paesaggio | 1 |
| all_ambiente_al_paesaggio_al | 1 |
| ambiente_al_paesaggio_al_patrimonio | 1 |
| tutela_dell_ambiente_di_tutela | 1 |
| dell_ambiente_di_tutela_del | 1 |
| ambiente_di_tutela_del_paesaggio | 1 |
| profili_sicurezza_ordinamento_civile_ambiente | 1 |
| sicurezza_ordinamento_civile_ambiente_in | 1 |
| ordinamento_civile_ambiente_in_particolare | 1 |
| civile_ambiente_in_particolare_la | 1 |
| ambiente_in_particolare_la_disciplina | 1 |
| sicurezza_e_dell_ambiente_sicché | 1 |
| e_dell_ambiente_sicché_la | 1 |
| dell_ambiente_sicché_la_provincia | 1 |
| ambiente_sicché_la_provincia_autonoma | 1 |
| di_contrasto_ad_emergenze_ambientali | 1 |
| contrasto_ad_emergenze_ambientali_in | 1 |
| ad_emergenze_ambientali_in_favore | 1 |
| emergenze_ambientali_in_favore_delle | 1 |
| ambientali_in_favore_delle_zone | 1 |
| attinenti_alla_tutela_dell_ambiente | 1 |
| alla_tutela_dell_ambiente_art | 1 |
| tutela_dell_ambiente_art_secondo | 1 |
| dell_ambiente_art_secondo_comma | 1 |
| ambiente_art_secondo_comma_lettera | 1 |
| regionale_incide_sulla_materia_ambientale | 1 |
| incide_sulla_materia_ambientale_attribuita | 1 |
| sulla_materia_ambientale_attribuita_all | 1 |
| materia_ambientale_attribuita_all_esclusiva | 1 |
| ambientale_attribuita_all_esclusiva_potestà | 1 |
| alla_valorizzazione_dei_beni_ambientali | 1 |
| valorizzazione_dei_beni_ambientali_né | 1 |
| dei_beni_ambientali_né_alla | 1 |
| beni_ambientali_né_alla_potestà | 1 |
| ambientali_né_alla_potestà_legislativa | 1 |
| territorio_e_l_ambiente_potendo | 1 |
| e_l_ambiente_potendo_il | 1 |
| l_ambiente_potendo_il_comune | 1 |
| ambiente_potendo_il_comune_disporre | 1 |
| rientrante_nella_tutela_dell_ambiente | 1 |
| nella_tutela_dell_ambiente_dell | 1 |
| dell_ambiente_dell_ecosistema_che | 1 |
| ambiente_dell_ecosistema_che_è | 1 |
| norme_in_materia_ambientale_come | 1 |
| in_materia_ambientale_come_qualsiasi | 1 |
| materia_ambientale_come_qualsiasi_sostanza | 1 |
| ambientale_come_qualsiasi_sostanza_od | 1 |
| dettata_dal_codice_dell_ambiente | 1 |
| dal_codice_dell_ambiente_vertendo | 1 |
| codice_dell_ambiente_vertendo_il | 1 |
| dell_ambiente_vertendo_il_citato | 1 |
| ambiente_vertendo_il_citato_regolamento | 1 |
| riconducibile_alla_tutela_dell_ambiente | 1 |
| alla_tutela_dell_ambiente_e | 1 |
| principalmente_nella_tutela_dell_ambiente | 1 |
| nella_tutela_dell_ambiente_e | 1 |
| tutela_dell_ambiente_e_dunque | 1 |
| dell_ambiente_e_dunque_in | 1 |
| ambiente_e_dunque_in_una | 1 |
| tra_stato_tutela_dell_ambiente | 1 |
| stato_tutela_dell_ambiente_e | 1 |
| tutela_dell_ambiente_e_regioni | 1 |
| dell_ambiente_e_regioni_potestà | 1 |
| ambiente_e_regioni_potestà_impositiva | 1 |
| non_riducibili_di_tutela_ambientale | 1 |
| riducibili_di_tutela_ambientale_su | 1 |
| di_tutela_ambientale_su_tutto | 1 |
| tutela_ambientale_su_tutto_il | 1 |
| ambientale_su_tutto_il_territorio | 1 |
| imprese_sugli_equilibri_ambientali_va | 1 |
| sugli_equilibri_ambientali_va_pertanto | 1 |
| equilibri_ambientali_va_pertanto_dichiarata | 1 |
| ambientali_va_pertanto_dichiarata_l | 1 |
| sicurezza_e_dell_ambiente_alla | 1 |
| e_dell_ambiente_alla_luce | 1 |
| dell_ambiente_alla_luce_di | 1 |
| ambiente_alla_luce_di_quanto | 1 |
| sicurezza_e_dell_ambiente_in | 1 |
| e_dell_ambiente_in_tutto | 1 |
| dell_ambiente_in_tutto_il | 1 |
| ambiente_in_tutto_il_territorio | 1 |
| non_conformi_alle_norme_ambientali | 1 |
| conformi_alle_norme_ambientali_urbanistiche | 1 |
| alle_norme_ambientali_urbanistiche_e | 1 |
| norme_ambientali_urbanistiche_e_afferenti | 1 |
| ambientali_urbanistiche_e_afferenti_al | 1 |
| normativa_a_tutela_dell_ambiente | 1 |
| a_tutela_dell_ambiente_dell | 1 |
| tutela_dell_ambiente_dell_urbanistica | 1 |
| dell_ambiente_dell_urbanistica_e | 1 |
| ambiente_dell_urbanistica_e_a | 1 |
| funzione_di_protezione_dell_ambiente | 1 |
| di_protezione_dell_ambiente_circostante | 1 |
| protezione_dell_ambiente_circostante_i | 1 |
| dell_ambiente_circostante_i_beni | 1 |
| ambiente_circostante_i_beni_di | 1 |
| alterate_le_condizioni_di_ambiente | 1 |
| le_condizioni_di_ambiente_e | 1 |
| condizioni_di_ambiente_e_di | 1 |
| di_ambiente_e_di_decoro | 1 |
| ambiente_e_di_decoro_art | 1 |
| ma_è_il_contesto_ambientale | 1 |
| è_il_contesto_ambientale_o | 1 |
| il_contesto_ambientale_o_di | 1 |
| contesto_ambientale_o_di_prospettiva | 1 |
| ambientale_o_di_prospettiva_nel | 1 |
| tutela_dell_ambiente_e_anche | 1 |
| dell_ambiente_e_anche_se | 1 |
| ambiente_e_anche_se_si | 1 |
| della_tutela_dell_ambiente_dell | 1 |
| dell_ambiente_dell_ecosistema_riservata | 1 |
| ambiente_dell_ecosistema_riservata_alla | 1 |
| norme_in_materia_ambientale_novellato | 1 |
| in_materia_ambientale_novellato_dall | 1 |
| materia_ambientale_novellato_dall_art | 1 |
| ambientale_novellato_dall_art_comma | 1 |
| materia_tutela_dell_ambiente_e | 1 |
| imprese_sugli_equilibri_ambientali_sentenza | 1 |
| sugli_equilibri_ambientali_sentenza_n | 1 |
| equilibri_ambientali_sentenza_n_del | 1 |
| ambientali_sentenza_n_del_sul | 1 |
| la_tutela_uniforme_dell_ambiente | 1 |
| tutela_uniforme_dell_ambiente_che | 1 |
| uniforme_dell_ambiente_che_lo | 1 |
| dell_ambiente_che_lo_stato | 1 |
| ambiente_che_lo_stato_intende | 1 |
| di_tutela_dell_ambiente_in | 1 |
| tutela_dell_ambiente_in_questa | 1 |
| dell_ambiente_in_questa_prospettiva | 1 |
| ambiente_in_questa_prospettiva_i | 1 |
| anche_sulla_tutela_dell_ambiente | 1 |
| sulla_tutela_dell_ambiente_e | 1 |
| ambiente_e_dell_ecosistema_alla | 1 |
| ambientale_d_ora_in_avanti | 1 |
| in_avanti_codice_dell_ambiente | 1 |
| avanti_codice_dell_ambiente_la | 1 |
| codice_dell_ambiente_la_norma | 1 |
| dell_ambiente_la_norma_pertanto | 1 |
| ambiente_la_norma_pertanto_lederebbe | 1 |
| infatti_risponde_a_finalità_ambientali | 1 |
| risponde_a_finalità_ambientali_consistenti | 1 |
| a_finalità_ambientali_consistenti_nel | 1 |
| finalità_ambientali_consistenti_nel_favorire | 1 |
| ambientali_consistenti_nel_favorire_la | 1 |
| marzo_del_ministro_dell_ambiente | 1 |
| art_del_codice_dell_ambiente | 1 |
| del_codice_dell_ambiente_infatti | 1 |
| codice_dell_ambiente_infatti_detta | 1 |
| dell_ambiente_infatti_detta_una | 1 |
| ambiente_infatti_detta_una_disciplina | 1 |
| rinviando_al_ministero_dell_ambiente | 1 |
| al_ministero_dell_ambiente_e | 1 |
| ministero_dell_ambiente_e_della | 1 |
| rigorosi_criteri_di_tutela_ambientale | 1 |
| criteri_di_tutela_ambientale_criteri | 1 |
| di_tutela_ambientale_criteri_che | 1 |
| tutela_ambientale_criteri_che_la | 1 |
| ambientale_criteri_che_la_legge | 1 |
| ambientale_edilizia_e_sociale_ma | 1 |
| ambientale_edilizia_e_sociale_detto | 1 |
| per_la_tutela_dell_ambiente | 1 |
| tutela_dell_ambiente_e_dei | 1 |
| dell_ambiente_e_dei_diritti | 1 |
| ambiente_e_dei_diritti_di | 1 |
| alle_caratteristiche_fisiche_dell_ambiente | 1 |
| caratteristiche_fisiche_dell_ambiente_montano | 1 |
| fisiche_dell_ambiente_montano_e | 1 |
| dell_ambiente_montano_e_ai | 1 |
| ambiente_montano_e_ai_fattori | 1 |
| della_vitalità_socioeconomica_e_ambientale | 1 |
| vitalità_socioeconomica_e_ambientale_di | 1 |
| socioeconomica_e_ambientale_di_tali | 1 |
| e_ambientale_di_tali_zone | 1 |
| ambientale_di_tali_zone_la | 1 |
| campania_di_un_contributo_ambientale | 1 |
| di_un_contributo_ambientale_determinato | 1 |
| un_contributo_ambientale_determinato_con | 1 |
| contributo_ambientale_determinato_con_le | 1 |
| ambientale_determinato_con_le_modalità | 1 |
| funzione_del_relativo_recupero_ambientale | 1 |
| del_relativo_recupero_ambientale_art | 1 |
| relativo_recupero_ambientale_art_commi | 1 |
| recupero_ambientale_art_commi_e | 1 |
| ambientale_art_commi_e_con | 1 |
| di_recupero_e_riqualificazione_ambientale | 1 |
| recupero_e_riqualificazione_ambientale_nonché | 1 |
| e_riqualificazione_ambientale_nonché_al | 1 |
| riqualificazione_ambientale_nonché_al_recupero | 1 |
| ambientale_nonché_al_recupero_dei | 1 |
| versare_per_il_ripristino_ambientale | 1 |
| per_il_ripristino_ambientale_dell | 1 |
| il_ripristino_ambientale_dell_area | 1 |
| ripristino_ambientale_dell_area_immediatamente | 1 |
| ambientale_dell_area_immediatamente_interessata | 1 |
| opere_connesse_al_ripristino_ambientale | 1 |
| connesse_al_ripristino_ambientale_è | 1 |
| al_ripristino_ambientale_è_stata | 1 |
| ripristino_ambientale_è_stata_esclusa | 1 |
| ambientale_è_stata_esclusa_la | 1 |
| sulla_salubrità_e_integrità_ambientale | 1 |
| salubrità_e_integrità_ambientale_del | 1 |
| e_integrità_ambientale_del_territorio | 1 |
| integrità_ambientale_del_territorio_interessato | 1 |
| ambientale_del_territorio_interessato_dalla | 1 |
| è_strumentale_alla_ricomposizione_ambientale | 1 |
| strumentale_alla_ricomposizione_ambientale_dell | 1 |
| alla_ricomposizione_ambientale_dell_area | 1 |
| ricomposizione_ambientale_dell_area_immediatamente | 1 |
| ambientale_dell_area_immediatamente_coinvolta | 1 |
| sul_paesaggio_e_sull_ambiente | 1 |
| paesaggio_e_sull_ambiente_inerenti | 1 |
| e_sull_ambiente_inerenti_alle | 1 |
| sull_ambiente_inerenti_alle_zone | 1 |
| ambiente_inerenti_alle_zone_limitrofe | 1 |
| principio_derivanti_in_materia_ambientale | 1 |
| derivanti_in_materia_ambientale_dall | 1 |
| in_materia_ambientale_dall_art | 1 |
| materia_ambientale_dall_art_del | 1 |
| ambientale_dall_art_del_trattato | 1 |
| funzionali_legate_al_ripristino_ambientale | 1 |
| legate_al_ripristino_ambientale_sotto | 1 |
| al_ripristino_ambientale_sotto_questo | 1 |
| ripristino_ambientale_sotto_questo_profilo | 1 |
| ambientale_sotto_questo_profilo_il | 1 |
| incidenza_della_stessa_sull_ambiente | 1 |
| della_stessa_sull_ambiente_circostante | 1 |
| stessa_sull_ambiente_circostante_in | 1 |
| sull_ambiente_circostante_in_definitiva | 1 |
| ambiente_circostante_in_definitiva_il | 1 |
| al_ripristino_delle_condizioni_ambientali | 1 |
| ripristino_delle_condizioni_ambientali_e | 1 |
| delle_condizioni_ambientali_e_territoriali | 1 |
| condizioni_ambientali_e_territoriali_pregiudicate | 1 |
| ambientali_e_territoriali_pregiudicate_dall | 1 |
| di_opere_di_tutela_ambientale | 1 |
| opere_di_tutela_ambientale_comunque | 1 |
| di_tutela_ambientale_comunque_correlati | 1 |
| tutela_ambientale_comunque_correlati_alle | 1 |
| ambientale_comunque_correlati_alle_attività | 1 |
| dei_beni_collettivi_dell_ambiente | 1 |
| beni_collettivi_dell_ambiente_e | 1 |
| collettivi_dell_ambiente_e_del | 1 |
| dell_ambiente_e_del_territorio | 1 |
| ambiente_e_del_territorio_dall | 1 |
| legittimante_determinano_il_pregiudizio_ambientale | 1 |
| determinano_il_pregiudizio_ambientale_intrinsecamente | 1 |
| il_pregiudizio_ambientale_intrinsecamente_legato | 1 |
| pregiudizio_ambientale_intrinsecamente_legato_all | 1 |
| ambientale_intrinsecamente_legato_all_attività | 1 |
| amministrativo_ed_il_disagio_ambientale | 1 |
| ed_il_disagio_ambientale_conseguenti | 1 |
| il_disagio_ambientale_conseguenti_alla | 1 |
| disagio_ambientale_conseguenti_alla_attività | 1 |
| ambientale_conseguenti_alla_attività_di | 1 |
| di_erosione_territoriale_e_ambientale | 1 |
| erosione_territoriale_e_ambientale_conseguenti | 1 |
| territoriale_e_ambientale_conseguenti_all | 1 |
| e_ambientale_conseguenti_all_attività | 1 |
| ambientale_conseguenti_all_attività_estrattiva | 1 |
| indicativi_dell_effettiva_modificazione_ambientale | 1 |
| dell_effettiva_modificazione_ambientale_assentita | 1 |
| effettiva_modificazione_ambientale_assentita_il | 1 |
| modificazione_ambientale_assentita_il_tar | 1 |
| ambientale_assentita_il_tar_dubita | 1 |
| alla_tutela_dei_valori_ambientali | 1 |
| tutela_dei_valori_ambientali_compromessi | 1 |
| dei_valori_ambientali_compromessi_dalla | 1 |
| valori_ambientali_compromessi_dalla_detta | 1 |
| ambientali_compromessi_dalla_detta_iniziativa | 1 |
| idriche_la_tutela_dell_ambiente | 1 |
| la_tutela_dell_ambiente_come | 1 |
| tutela_dell_ambiente_come_ecosistema | 1 |
| dell_ambiente_come_ecosistema_in | 1 |
| ambiente_come_ecosistema_in_una | 1 |
| ambiente_e_dell_ecosistema_secondo | 1 |
| statale_in_materia_di_ambiente | 1 |
| in_materia_di_ambiente_ed | 1 |
| materia_di_ambiente_ed_ecosistema | 1 |
| di_ambiente_ed_ecosistema_inoltre | 1 |
| ambiente_ed_ecosistema_inoltre_la | 1 |
| tariffa_di_igiene_ambientale_istituita | 1 |
| di_igiene_ambientale_istituita_con | 1 |
| igiene_ambientale_istituita_con_l | 1 |
| ambientale_istituita_con_l_art | 1 |
| norme_in_materia_ambientale_prestazione | 1 |
| in_materia_ambientale_prestazione_patrimoniale | 1 |
| materia_ambientale_prestazione_patrimoniale_ritenuta | 1 |
| ambientale_prestazione_patrimoniale_ritenuta_di | 1 |
| conto_della_peculiare_situazione_ambientale | 1 |
| della_peculiare_situazione_ambientale_e | 1 |
| peculiare_situazione_ambientale_e_quindi | 1 |
| situazione_ambientale_e_quindi_di | 1 |
| ambientale_e_quindi_di_mercato | 1 |
| di_tutela_dell_ambiente_quanto | 1 |
| tutela_dell_ambiente_quanto_di | 1 |
| dell_ambiente_quanto_di_un | 1 |
| ambiente_quanto_di_un_titolo | 1 |
| nella_materia_tutela_dell_ambiente | 1 |
| materia_tutela_dell_ambiente_ometta | 1 |
| tutela_dell_ambiente_ometta_di | 1 |
| dell_ambiente_ometta_di_illustrare | 1 |
| ambiente_ometta_di_illustrare_le | 1 |
| consentiti_dai_tributi_erariali_ambientali | 1 |
| dai_tributi_erariali_ambientali_né | 1 |
| tributi_erariali_ambientali_né_quella | 1 |
| erariali_ambientali_né_quella_di | 1 |
| ambientali_né_quella_di_istituire | 1 |
| una_diffusa_tutela_dell_ambiente | 1 |
| diffusa_tutela_dell_ambiente_quale | 1 |
| tutela_dell_ambiente_quale_bene | 1 |
| dell_ambiente_quale_bene_comune | 1 |
| ambiente_quale_bene_comune_è | 1 |
| ha_inserito_un_tributo_ambientale | 1 |
| inserito_un_tributo_ambientale_in | 1 |
| un_tributo_ambientale_in_senso | 1 |
| tributo_ambientale_in_senso_stretto | 1 |
| ambientale_in_senso_stretto_l | 1 |
| parzialmente_ceduto_un_tributo_ambientale | 1 |
| ceduto_un_tributo_ambientale_solo | 1 |
| un_tributo_ambientale_solo_in | 1 |
| tributo_ambientale_solo_in_senso | 1 |
| ambientale_solo_in_senso_funzionale | 1 |
| beni_comuni_di_carattere_ambientale | 1 |
| comuni_di_carattere_ambientale_attraverso | 1 |
| di_carattere_ambientale_attraverso_queste | 1 |
| carattere_ambientale_attraverso_queste_forme | 1 |
| ambientale_attraverso_queste_forme_impositive | 1 |
| o_prodotto_a_rilevanza_ambientale | 1 |
| prodotto_a_rilevanza_ambientale_costituita | 1 |
| a_rilevanza_ambientale_costituita_dai | 1 |
| rilevanza_ambientale_costituita_dai_rifiuti | 1 |
| ambientale_costituita_dai_rifiuti_non | 1 |
| tratta_di_un_tributo_ambientale | 1 |
| di_un_tributo_ambientale_che | 1 |
| un_tributo_ambientale_che_mira | 1 |
| tributo_ambientale_che_mira_a | 1 |
| ambientale_che_mira_a_correggere | 1 |
| recante_norme_in_materia_ambientale | 1 |
| ambientale_d_ora_in_poi | 1 |
| ora_in_poi_cod_ambiente | 1 |
| in_poi_cod_ambiente_la | 1 |
| poi_cod_ambiente_la_maggiorazione | 1 |
| cod_ambiente_la_maggiorazione_del | 1 |
| ambiente_la_maggiorazione_del_tributo | 1 |
| abroga_alcune_direttive_cod_ambiente | 1 |
| alcune_direttive_cod_ambiente_che | 1 |
| direttive_cod_ambiente_che_identificando | 1 |
| cod_ambiente_che_identificando_nel | 1 |
| ambiente_che_identificando_nel_territorio | 1 |
| comma_lettera_b_cod_ambiente | 1 |
| lettera_b_cod_ambiente_tale | 1 |
| b_cod_ambiente_tale_criterio | 1 |
| cod_ambiente_tale_criterio_peraltro | 1 |
| ambiente_tale_criterio_peraltro_in | 1 |
| art_bis_comma_cod_ambiente | 1 |
| bis_comma_cod_ambiente_la | 1 |
| comma_cod_ambiente_la_discriminazione | 1 |
| cod_ambiente_la_discriminazione_in | 1 |
| ambiente_la_discriminazione_in_base | 1 |
| valori_costituzionali_della_tutela_ambientale | 1 |
| costituzionali_della_tutela_ambientale_e | 1 |
| della_tutela_ambientale_e_della | 1 |
| tutela_ambientale_e_della_salute | 1 |
| ambientale_e_della_salute_ma | 1 |
| in_peius_gli_standard_ambientali | 1 |
| peius_gli_standard_ambientali_statali | 1 |
| gli_standard_ambientali_statali_da | 1 |
| standard_ambientali_statali_da_ultimo | 1 |
| ambientali_statali_da_ultimo_sentenze | 1 |
| infrastrutture_locali_e_bonifiche_ambientali | 1 |
| locali_e_bonifiche_ambientali_dei | 1 |
| e_bonifiche_ambientali_dei_siti | 1 |
| bonifiche_ambientali_dei_siti_inquinanti | 1 |
| ambientali_dei_siti_inquinanti_si | 1 |
| al_principio_di_sostenibilità_ambientale | 1 |
| principio_di_sostenibilità_ambientale_dei | 1 |
| di_sostenibilità_ambientale_dei_veicoli | 1 |
| sostenibilità_ambientale_dei_veicoli_per | 1 |
| ambientale_dei_veicoli_per_il | 1 |
| materie_della_tutela_dell_ambiente | 1 |
| riguardano_la_tutela_dell_ambiente | 1 |
| la_tutela_dell_ambiente_bensì | 1 |
| tutela_dell_ambiente_bensì_le | 1 |
| dell_ambiente_bensì_le_compensazioni | 1 |
| ambiente_bensì_le_compensazioni_finanziarie | 1 |
| di_tutela_dell_ambiente_dovendosi | 1 |
| tutela_dell_ambiente_dovendosi_piuttosto | 1 |
| dell_ambiente_dovendosi_piuttosto_ritenere | 1 |
| ambiente_dovendosi_piuttosto_ritenere_che | 1 |
| rifiuti_urbani_cosiddetto_benefit_ambientale | 1 |
| urbani_cosiddetto_benefit_ambientale_è | 1 |
| cosiddetto_benefit_ambientale_è_dovuta | 1 |
| benefit_ambientale_è_dovuta_dagli | 1 |
| ambientale_è_dovuta_dagli_eventuali | 1 |
| di_tributo_del_benefit_ambientale | 1 |
| tributo_del_benefit_ambientale_perché | 1 |
| del_benefit_ambientale_perché_non | 1 |
| benefit_ambientale_perché_non_troverebbe | 1 |
| ambientale_perché_non_troverebbe_la | 1 |
| di_istituire_alcun_tributo_ambientale | 1 |
| istituire_alcun_tributo_ambientale_del | 1 |
| alcun_tributo_ambientale_del_tipo | 1 |
| tributo_ambientale_del_tipo_in | 1 |
| ambientale_del_tipo_in_esame | 1 |
| rientrerebbe_nella_tutela_dell_ambiente | 1 |
| nella_tutela_dell_ambiente_riservata | 1 |
| tutela_dell_ambiente_riservata_alla | 1 |
3. Word embedding
3.1. Il grafico a barre riporta i 30 termini semanticamente più simili alla voce presenti all’interno del dftm_silver, ordinati per valore di similarità in ordine decrescente.
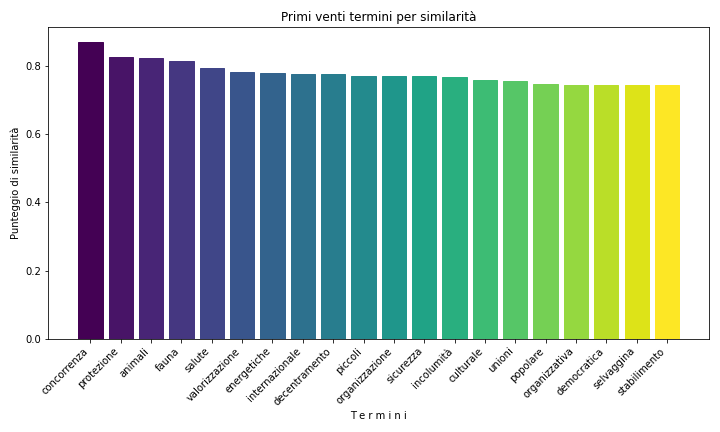
4. Statistiche descrittive
4.1. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di pronunce in cui compaiono la voce e i termini associati in relazione al df_term_glob, nonché il corrispondente numero di pronunce. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 2010 | 87 |
| 2013 | 85 |
| 2021 | 80 |
| 2019 | 77 |
| 2006 | 76 |
4.2. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di sentenze in cui compaiono la voce e i termini associati in relazione al dftm, nonché il corrispondente numero di sentenze. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 2019 | 59 |
| 2013 | 58 |
| 2010 | 55 |
| 2021 | 55 |
| 2018 | 53 |
4.3 La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di pronunce in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al df_term_glob, nonché il corrispondente numero di pronunce e la percentuale in relazione al numero totale di pronunce che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Ugo De Siervo | 70 | 3.38655055636188 |
| Riccardo Chieppa | 69 | 3.33817126269956 |
| Daria de Pretis | 66 | 3.19303338171263 |
| Cesare Mirabelli | 53 | 2.56410256410256 |
| Giuseppe Tesauro | 53 | 2.56410256410256 |
4.4. La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di sentenze in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al dftm, nonché il corrispondente numero di sentenze e la percentuale in relazione al numero totale di sentenze che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Daria de Pretis | 50 | 3.87296669248644 |
| Ugo De Siervo | 42 | 3.25329202168861 |
| Antonio Baldassarre | 38 | 2.9434546862897 |
| Augusto Antonio Barbera | 38 | 2.9434546862897 |
| Paolo Maria Napolitano | 36 | 2.78853601859024 |
4.5 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.6. Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob in relazione alla sentenze (linea continua) e alle ordinanze (linea tratteggiata). Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.7 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di sentenze presenti in dftm. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.8. Se cliccate sul link trovate il grafico a barre interattivo del numero di pronunce che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al df_term_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle pronunce che compongono df_term_silver ed è divisa per colori in base al numero di pronunce che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.9 Se cliccate sul link trovate il grafico a barre interattivo del numero di sentenze che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al dftm_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle sentenze che compongono dftm_silver ed è divisa per colori in base al numero di sentenze che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5. Lessicometria
5.1. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in df_term_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.2. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in dftm_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.3. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle pronunce che formano df_term_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle pronunce che formano df_term_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate | frequenza | rank |
|---|---|---|
| ambientale | 231 | 80 |
| ambiente | 221 | 86 |
| ambientali | 78 | 443 |
| ambienti | 18 | 1876 |
| ambientalmente | 1 | 9137 |
5.4. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle sentenze che formano dftm_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle sentenze che formano dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate_motivaz | frequenza | rank |
|---|---|---|
| ambientale | 110 | 60 |
| ambiente | 100 | 74 |
| ambientali | 32 | 407 |
| ambienti | 7 | 1846 |
5.5 Se cliccate sul link trovate il grafico a barre interattivo delle 50 pronunce con il maggior numero di parole uniche (o types) in df_term_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni pronuncia. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.6 Se cliccate sul link trovate il grafico a barre interattivo delle 50 sentenze con il maggior numero di parole uniche (o types) in dftm_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni sentenza. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.