Indice
Per una guida alla lettura clicca qui.
1. Concordanze 
1.1. La tabella  riporta le concordanze estratte dalle sentenze presenti nel subset dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| FileName | From | To | Pre | Keyword | Post |
|---|---|---|---|---|---|
| 1957-04.txt | 2426 | 2426 | agosto 1933 , n . 1183 , convertito e modificato come da narrativa : 1 ) determina direttamente gli atti | economici | , che possono formare oggetto da parte dell ente risi dell imposizione del ” diritto di contratto ” e cioè |
| 1957-04.txt | 2898 | 2898 | l ente stesso è chiamato a svolgere per la tutela della produzione risicola nazionale e delle possibilità derivanti dall andamento | economico | della gestione dell ammasso ” ( decreto interministeriale 29 ottobre 1955 che approva la deliberazione 15 settembre 1954 relativa al |
| 1957-113.txt | 2371 | 2371 | è pure da notare al riguardo , in relazione ad un rilievo della difesa della regione , che l interesse | economico | e sociale alla migliore realizzazione della riforma fondiaria e agraria non si manifesta con particolare carattere per la regione siciliana |
| 1957-124.txt | 326 | 326 | . e , a giudizio di questa corte , non fa che specificare alcuni aspetti , particolarmente rilevanti agli effetti | economici | , delle materie contemplate dalle lettere a e d dello stesso articolo . ma anche se , in non concessa |
| 1957-124.txt | 654 | 654 | ad una esenzione fiscale . neppure questa tesi può essere accolta . non importa se , dal punto di vista | economico | , la sospensione di una imposta o la sua esenzione possa equivalere ad una sovvenzione pecuniaria , giacché , sotto |
| 1957-129.txt | 1928 | 1928 | al merito della proposta questione di costituzionalità , che la corte non ha ragione di indagare sul fondamento delle tesi | economico | finanziarie che si affrontano intorno al tema della nominatività obbligatoria dei titoli azionari . che un sistema il quale faccia |
| 1957-129.txt | 2208 | 2208 | ” ( art . 5 ) , sono tutte disposizioni che non si riesce a vedere come violino l iniziativa | economica | privata ( art . 41 della costituzione ) , la proprietà privata ( art . 42 della costituzione ) , |
| 1957-129.txt | 2274 | 2274 | deve in primo luogo osservare che i limiti che la costituzione consente di porre con legge ordinaria alla libera iniziativa | economica | e alla proprietà privata in funzione del raggiungimento di fini sociali , sono tali da giustificare ampiamente le disposizioni impugnate |
| 1957-129.txt | 2372 | 2372 | impugnate non occorre nemmeno fare ricorso alla potestà che la costituzione conferisce al legislatore ordinario di apportare limiti alla iniziativa | economica | privata o alla proprietà privata , dato che esse regolano i modi di essere e le condizioni del legittimo esercizio |
| 1957-47.txt | 1548 | 1548 | consentito opinare che i testi legislativi sopra ricordati avessero inteso riferire la determinazione dei contributi dovuti anche dai privati operatori | economici | nella provincia al principio dell autogoverno di categoria , onde i contributi stessi venivano ad assumere caratteristiche che potevano avvicinarsi |
| 1957-47.txt | 1723 | 1723 | ” altri obbligati . . . in rapporto al movimento dei forestieri ed in proporzione alla loro potenzialità finanziaria ed | economica | , anche desunta dall imposta di ricchezza mobile . . . ” ( art . 2 r.d.l . n . |
| 1957-47.txt | 1832 | 1832 | di individuazione dei soggetti passivi della prestazione ( ” . . . privati che dal movimento dei forestieri ritraggono vantaggi | economici | nell esercizio delle loro industrie , commerci , arti o professioni . . . ” , art . 4 cit |
| 1957-64.txt | 388 | 388 | dalla stessa formulazione delle leggi emanate , è stato quello di procedere ad una trasformazione parziale e graduale del regime | economico | e giuridico della proprietà terriera . i motivi che sono stati addotti per giustificare la scelta di questo metodo , |
| 1958-05.txt | 1807 | 1807 | , è fuori discussione che lo stato , per finalità di interesse generale che attengono alle stesse basi dell ordinamento | economico | nazionale , possa , nel rispetto dei precetti contenuti negli artt . 23 e 53 della costituzione , modificare il |
| 1958-45.txt | 937 | 937 | qualificazione dei terreni , cioè l accertamento della natura delle coltivazioni e dei prodotti , e la determinazione del reddito | economico | . se quest ultima operazione catastale ha maggiore importanza , rispetto alle prime , ai fini della successiva imposizione tributaria |
| 1958-45.txt | 994 | 994 | natura degli uffici catastali , ritenendo che , in conseguenza , essi siano uffici tributari . ed infatti il reddito | economico | , che nell analisi fatta dagli uffici catastali è elemento basilare per procedere alla stima dei fondi , non è |
| 1958-45.txt | 1047 | 1047 | viene fissato dagli uffici del catasto . tale reddito fiscale è determinato , sia pure prendendo a base le risultanze | economiche | fornite dagli uffici del catasto , dagli uffici delle imposte dirette , seguendosi le varie disposizioni delle leggi sulle imposte |
| 1958-76.txt | 472 | 472 | concederle senza violare i principi di eguaglianza e di giustizia e senza danneggiare gravemente interessi meritevoli di tutela . situazioni | economiche | di carattere locale possono giustificare provvedimenti diretti a non creare posizioni di privilegio , bensì a ristabilire , nei limiti |
| 1959-09.txt | 7093 | 7093 | . 97 della costituzione ed anche l art . 41 , secondo il quale , quando si incide nell attività | economica | privata per condizionarla a fini sociali , ciò che è reso evidente dallo stesso finanziamento dell attività , è la |
| 1959-09.txt | 7353 | 7353 | può dedursi dall art . 41 della costituzione , in quanto tale legge non riguarda la disciplina di un attività | economica | privata per indirizzarla e coordinarla a fini sociali , ma esclusivamente la disciplina del finanziamento di un ente pubblico per |
| 1959-36.txt | 823 | 823 | che regolano le modalità del servizio delle pubbliche affissioni e della pubblicità affine , se valgono a specificare gli atti | economici | che possono formare oggetto della imposizione e i possibili soggetti passivi della prestazione imposta , nessuna direttiva contengono per la |
| 1960-12.txt | 936 | 936 | in forza di altre disposizioni di legge . né può dirsi che sia violato il principio della libertà della iniziativa | economica | privata , non potendo un tal principio , che ha attinenza allo svolgimento normale dell attività del cittadino , reputarsi |
| 1960-39.txt | 588 | 588 | si presenta , pertanto , chiaramente delimitato all esame della validità del provvedimento impugnato nei riguardi delle categorie di attività | economiche | indicate . 4 . passando ad esaminare il merito della causa , la corte osserva che il decreto presidenziale impugnato |
| 1960-39.txt | 624 | 624 | che il decreto presidenziale impugnato ha indubbiamente esorbitato dai limiti di competenza della regione , per quanto concerne le attività | economiche | cui si riferisce il ricorso . quel decreto ha rinnovato la concessione di agevolazioni tributarie a categorie di imprese , |
| 1960-70.txt | 2442 | 2442 | costituzione , come sostiene la difesa della società ” lancellotti ” , perché queste , riguardando la disciplina dell iniziativa | economica | e della proprietà privata , operano in una sfera diversa da quella cui si riferisce l art . 23 . |
| 1961-21.txt | 634 | 634 | versate se non con ritardo . al primo è , dunque , consentito , proprio in conseguenza delle sue condizioni | economiche | , di chiedere giustizia e di ottenerla , ove possa provare di aver ragione ; al secondo questa facoltà è |
| 1961-48.txt | 1289 | 1289 | state formate mediante l aggiunta , al reddito imponibile dominicale , di coefficienti stabiliti dalla commissione censuaria centrale per zone | economico | agrarie , con riguardo alla qualità di coltura ed alla classe di produttività ; non è contestabile che queste direttive |
| 1961-48.txt | 1396 | 1396 | una mera discrezionalità , perché è nello spirito della legge che debbono rapportare le tabelle stesse ai mutamenti delle condizioni | economiche | verificatesi successivamente alla data della compilazione di quelle tabelle e , quindi , a situazioni obiettivamente rilevabili : il deferimento |
| 1961-48.txt | 1461 | 1461 | fra l altro , a raccogliere e coordinare , in ufficio e con sopraluoghi , tutti gli elementi tecnici ed | economici | necessari alla commissione stessa ( art . 28 t.u . 8 ottobre 1931 , n . 1572 , delle leggi |
| 1961-48.txt | 1796 | 1796 | coefficienti di adeguamento debbono essere determinati con criteri generali ; e ciò è giustificato dal fatto che essi sono indici | economici | di mutamenti verificatisi rispettivamente in una sfera generale o in un ambito locale . la loro applicazione non parifica il |
| 1961-66.txt | 402 | 402 | delle società e della circolazione dei titoli di credito . essa , inoltre , contiene una regolamentazione pubblicistica di rapporti | economici | , in quanto prevede un autorizzazione dell autorità regionale all emissione di azioni al portatore , e un controllo sull |
| 1961-66.txt | 751 | 751 | , va osservato che nel nostro ordinamento la disciplina delle società non riguarda i soggetti di questa o quella attività | economica | , ma riguarda , in generale , le forme di esercizio collettivo dell impresa . se , come vuole un |
| 1961-66.txt | 980 | 980 | essa , pertanto , non può essere che unitaria , e l intento di favorire lo sviluppo di una attività | economica | , in una regione , non può considerarsi prevalente sull esigenza di questa unitarietà . si può , pertanto , |
| 1961-66.txt | 1015 | 1015 | . si può , pertanto , concludere su questo punto che l attribuzione di una potestà legislativa su determinate attività | economiche | , o rami di attività economica , non implica una competenza in materia di società , e , quindi , |
| 1961-66.txt | 1021 | 1021 | concludere su questo punto che l attribuzione di una potestà legislativa su determinate attività economiche , o rami di attività | economica | , non implica una competenza in materia di società , e , quindi , resta esclusa la possibilità di modificare |
| 1962-02.txt | 851 | 851 | prestazione di una utilità da parte dell ente impositore , e tanto meno la sussistenza di un rapporto di equivalenza | economica | fra l eventuale servizio o bene prestato al privato e la prestazione richiesta a questi , il che diventa ancor |
| 1962-65.txt | 558 | 558 | 1945 , n . 75 , e le altre norme denunziate lederebbero i principi dei diritti umani e della iniziativa | economica | , nonché il principio che la assistenza e la previdenza sono un onere a carico di tutta la collettività e |
| 1962-65.txt | 758 | 758 | 2 , 41 , 42 e 44 della costituzione , per lesione dei principi dei diritti umani e della iniziativa | economica | , questa enunciazione è troppo generica per renderne possibile l esame . altra questione il cui esame non può essere |
| 1963-81.txt | 897 | 897 | prima , quanto nella seconda convenzione , che vanno dall obbligo della regolare attuazione del servizio al regolamento dei rapporti | economici | fra concedente e concessionario , dalle modalità dei controlli tecnici ed economici sulle attività del concessionario alle sanzioni per le |
| 1963-81.txt | 909 | 909 | regolare attuazione del servizio al regolamento dei rapporti economici fra concedente e concessionario , dalle modalità dei controlli tecnici ed | economici | sulle attività del concessionario alle sanzioni per le eventuali inadempienze , e rispondono quindi ai criteri ordinariamente adottati per la |
| 1964-05.txt | 771 | 771 | una ingiusta discriminazione tra ricchi e poveri . se ogni tributo presuppone una capacità contributiva , e cioè una capacità | economica | adeguata all obbligazione tributaria , è fuori luogo , quando non venga contestata tale corrispondenza , lamentare in casi del |
| 1964-05.txt | 849 | 849 | materia tributaria di quei soggetti che , pur avendo , al momento cui il tributo si riferisce , la capacità | economica | , e quindi contributiva , richiesta dalla legge , si siano sottratti all adempimento della relativa obbligazione , senza provvedere |
| 1964-119.txt | 271 | 271 | , promuovendo la costruzione di case popolari , con ciò non intendeva garantire a ogni singolo contribuente un sicuro vantaggio | economico | : non lo assicurava ai datori di lavoro , poiché le case non si dovevano costruire per loro né da |
| 1964-45.txt | 1180 | 1180 | necessariamente tra una legge che ponga norme tributarie con efficacia retroattiva e le norme costituzionali che regolano la libera iniziativa | economica | , il regime della proprietà privata e la riserva originaria o la espropriazione di talune imprese o gruppi di imprese |
| 1965-15.txt | 218 | 218 | agevolazione tributaria sia da accordarsi anche agli atti previsti dall art . 45 tendenti ad assicurare l assistenza tecnica , | economica | e creditizia ai coltivatori diretti . è fuori di dubbio , infatti , che anch essi sono atti posti in |
| 1965-16.txt | 523 | 523 | tassazione è data ( e la capacità del contribuente è rivelata ) dall attitudine del bene a produrre un reddito | economico | e non dal reddito che ne ricava il possessore , dalla produttività e non dal prodotto reale : ed è |
| 1965-16.txt | 572 | 572 | anche incentivo ad una congrua utilizzazione del bene e favorisce tra l altro un migliore adempimento dei doveri di solidarietà | economica | e un più ampio contributo al progresso materiale del paese ( artt . 3 e 4 della costituzione ) . |
| 1965-38.txt | 835 | 835 | e ciò per i motivi già esposti . 5 . le disposizioni denunziate violerebbero il principio di libertà di iniziativa | economica | privata , in quanto imporrebbero una illegittima compressione di tale iniziativa al solo scopo di tutelare interessi di natura economica |
| 1965-38.txt | 855 | 855 | economica privata , in quanto imporrebbero una illegittima compressione di tale iniziativa al solo scopo di tutelare interessi di natura | economica | di altri soggetti , e cioè dei comuni montani . questa censura , riferendosi ad entrambe le ipotesi , ha |
| 1965-38.txt | 929 | 929 | alla quale nelle ordinanze si fa riferimento . qui non si tratta di disposizioni adottate a favore di una categoria | economica | a carico di un altra categoria . la prestazione imposta è a favore di enti pubblici di importanza fondamentale , |
| 1965-38.txt | 980 | 980 | generale . non è possibile , quindi , parlare di illegittime distorsioni che verrebbero a determinarsi nel campo della libertà | economica | . 6 . prima di passare all altro aspetto della questione relativa al contrasto col principio di libertà di iniziativa |
| 1965-38.txt | 1001 | 1001 | . 6 . prima di passare all altro aspetto della questione relativa al contrasto col principio di libertà di iniziativa | economica | , prospettata in riferimento ai casi in cui i concessionari traggano benefici da leggi di incentivazione , occorre delimitare il |
| 1965-38.txt | 1295 | 1295 | 41 della costituzione là dove si affida alla legge la determinazione dei programmi e dei controlli opportuni perché l attività | economica | pubblica e privata possa essere indirizzata e coordinata a fini sociali . le leggi di questo tipo godrebbero di una |
| 1965-38.txt | 1327 | 1327 | . le leggi di questo tipo godrebbero di una particolare tutela costituzionale , giacché esse , siccome leggi di direttiva | economica | giusta le previsioni dell art . 41 , avrebbero insito un carattere di imperatività sì da non essere suscettibili di |
| 1965-38.txt | 1594 | 1594 | particolari benefici . ciò non importa però che , a lunga distanza di tempo e in una situazione storica ed | economica | del paese notevolmente cambiata , il legislatore non possa , senza urtare contro i precetti costituzionali in materia di programmazione |
| 1965-38.txt | 1615 | 1615 | del paese notevolmente cambiata , il legislatore non possa , senza urtare contro i precetti costituzionali in materia di programmazione | economica | , introdurre un nuovo onere a carico dei privati che realizzarono quelle opere e sono tuttora titolari della concessione . |
| 1965-62.txt | 616 | 616 | asta pubblica assolva il suo scopo : consentire il conseguimento del giusto prezzo dei beni sotto il segno della libertà | economica | e mediante il gioco della normale concorrenza e cioè di un prezzo corrispondente al valore di mercato dei beni stessi |
| 1965-69.txt | 282 | 282 | calcolato in base alla differenza fra attivo e passivo si ottiene un imponibile reale , corrispondente cioè alla effettiva consistenza | economica | ; in caso diverso si ha un imponibile fittizio . orbene , secondo le norme impugnate , il principio della |
| 1966-44.txt | 227 | 227 | una rilevanza costituzionale , ed è palese l opportunità che sia sentito il suo parere nelle questioni di particolare rilevanza | economica | e sociale ; ma l attribuzione al consiglio di funzioni incidenti sul procedimento legislativo e sulle funzioni del parlamento avrebbe |
| 1966-44.txt | 1009 | 1009 | . 41 e 42 della costituzione , in quanto la lamentata disuguaglianza si verificherebbe in relazione alla libertà delle iniziative | economiche | e al regime della proprietà privata , risultandone altresì dei vincoli e dei limiti , dovuti ad atti amministrativi . |
| 1966-44.txt | 1121 | 1121 | la data per determinare il cosiddetto valore iniziale o di base corrisponde alla natura stessa del tributo e del fenomeno | economico | sociale che ha prodotto l aumento dei valori . è ben noto , infatti , che l incremento di valore |
| 1966-44.txt | 1797 | 1797 | principio generale di eguaglianza , resta anche escluso che ci sia stata violazione del principio della eguale libertà delle iniziative | economiche | e dell eguaglianza del regime della proprietà privata . dalle esposte considerazioni risulta infatti che l imposizione tributaria di cui |
| 1966-44.txt | 1847 | 1847 | modo che essa corrisponda alle diverse situazioni obbiettive nelle quali , nei singoli comuni , si è sviluppata l iniziativa | economica | e si è incrementato il valore della proprietà . 5 . le disposizioni degli artt . 2 e 3 della |
| 1966-44.txt | 2818 | 2818 | a rapporti esauriti , senza che questa efficacia retroattiva della norma sia sorretta da alcuna razionale presunzione che gli effetti | economici | dell alienazione , e del valore realizzato con essa , permangono nella sfera patrimoniale del soggetto , data anche la |
| 1966-44.txt | 2962 | 2962 | comuni , anche ai fini di formarsi un patrimonio di aree fabbricabili per favorire lo sviluppo edilizio , urbanistico ed | economico | del loro territorio , hanno facoltà di acquistare le aree , oggetto della dichiarazione a cui è tenuto l intestatario |
| 1966-44.txt | 3067 | 3067 | legislativa , alla stregua dell interesse generale , del rapporto tra patrimonio comunale di aree fabbricabili e sviluppo urbanistico ed | economico | del territorio comunale . la questione non è fondata . l art . 42 della costituzione , com è noto |
| 1966-44.txt | 3138 | 3138 | visto , nel fine di formare un patrimonio comunale di aree fabbricabili per favorire lo sviluppo edilizio , urbanistico ed | economico | del territorio : finalità , queste , il cui perseguimento indubbiamente rientra tra i più importanti compiti economici e sociali |
| 1966-44.txt | 3156 | 3156 | urbanistico ed economico del territorio : finalità , queste , il cui perseguimento indubbiamente rientra tra i più importanti compiti | economici | e sociali a cui oggi , nell interesse generale , i comuni sono chiamati a provvedere . la norma non |
| 1966-89.txt | 104 | 104 | aliquote , ha stabilito ( art . 5 , primo comma ) che tale addizionale si applichi anche agli atti | economici | compiuti dal 31 agosto al 24 settembre 1964 . l ordinanza di rimessione prospetta il dubbio che questa norma violi |
| 1966-89.txt | 570 | 570 | relative all esercizio del credito ed alle esportazioni dimostra , senza dubbio , che la norma impugnata assoggetta gli atti | economici | compiuti nel predetto periodo ad una disciplina che ha lo stesso contenuto di quella adottata col decreto legge non convertito |
| 1966-89.txt | 1084 | 1084 | 53 della costituzione . la circostanza che all addizionale dell aliquota dell imposta generale sull entrata soggiacciano solo gli atti | economici | posti in essere fra il 31 agosto ed il 24 settembre 1964 e non anche gli analoghi atti compiuti dopo |
| 1966-89.txt | 1358 | 1358 | differenziato . è anche da escludere che la norma impugnata violi l art . 53 della costituzione . gli atti | economici | regolati dall art . 5 , primo comma , della legge 15 novembre 1964 , n . 1162 , sono |
| 1966-89.txt | 1473 | 1473 | senso che questa non può mai essere fissata ad un livello superiore alla capacità dimostrata dall atto o dal fatto | economico | , ma non esclude , purché tale limite sia rispettato , che gli stessi atti o fatti possano in tempi |
| 1967-04.txt | 206 | 206 | semplice anticipazione del beneficio al fine di favorire il finanziamento del costruttore . la norma regionale , giustificabile per situazioni | economiche | di carattere locale , non altera il contenuto , né snatura la funzione del beneficio , in quanto l effettivo |
| 1967-115.txt | 894 | 894 | insolvibilità del contribuente . si oppongono inconvenienti di ordine pratico come conseguenza della separata esecuzione esattoriale : uno scarso risultato | economico | delle vendite disposte dall esattore , un intralcio al procedimento concorsuale , una duplicità dei procedimenti di riparto del ricavato |
| 1967-75.txt | 1677 | 1677 | il pregiudizio per la regione non sarebbe stato irrilevante dal punto di vista giuridico , anche se , dal lato | economico | , il pregiudizio sarebbe stato tanto esiguo da considerarsi quasi inesistente . senonché , contrariamente a quanto , forse , |
| 1967-77.txt | 496 | 496 | concorso componenti di carattere eccezionale ” o se , nell anno dell iscrizione , siano intervenuti mutamenti radicali nella situazione | economica | del debitore d imposta : applicazione pratica che sembra trovare conforto nel sistema della legge . a ogni modo , |
| 1968-23.txt | 1015 | 1015 | che siano in grado di pagare il contributo in favore della cassa e coloro che non ne abbiano la capacità | economica | , perché una discriminazione del genere , che per altro non ricorre , non sarebbe nella legge , ma tutt |
| 1968-24.txt | 840 | 840 | larga base popolare e nell ambito del quale il potere non è riservato ai ceti che si trovino in condizioni | economiche | di vantaggio il legislatore ha l obbligo di porre in essere tutte quelle condizioni che appaiono indispensabili per consentire anche |
| 1968-47.txt | 724 | 724 | preparatori della legge che il gettito di questa addizionale non sia più destinato a fronteggiare le spese per lo sviluppo | economico | della calabria ; ma essi convincono piuttosto del contrario : non a caso fu respinta la proposta , fatta in |
| 1968-83.txt | 501 | 501 | colpisce l entrata in denaro conseguita da persone fisiche , da persone giuridiche o da enti , nonché alcuni atti | economici | relativi al commercio di materie , merci e prodotti . per quanto riguarda la tutela giurisdizionale dei diritti ed interessi |
| 1968-97.txt | 419 | 419 | la percezione di un qualsiasi reddito e che vi è soggezione all imposizione solo quando sussista una disponibilità di mezzi | economici | che consenta di farvi fronte . di tal che l esenzione dall imposta complementare dei soggetti che godano di un |
| 1968-97.txt | 490 | 490 | , essa è addirittura doverosa , perché il legislatore , se può discrezionalmente stabilire , in riferimento a complesse valutazioni | economiche | e sociali , quale sia la misura minima al di sopra della quale sorge la capacità contributiva , non può |
| 1968-97.txt | 617 | 617 | l eguaglianza dei cittadini non solo esige che le spese pubbliche abbiano a gravare in misura progressivamente maggiore sui soggetti | economicamente | privilegiati , ma presuppone altresì che a nessuno l imposizione tributaria tolga quei mezzi che appaiono indispensabili alle fondamentali esigenze |
| 1968-97.txt | 1195 | 1195 | corte può sindacarne la misura : la determinazione di questa , infatti , scaturisce da una complessiva valutazione della situazione | economica | del paese , delle esigenze della pubblica spesa e dell incidenza che sulle finanze statali può produrre la concessione di |
| 1969-129.txt | 440 | 440 | punto concernente l osservanza della riserva di legge va osservato che le norme in esame determinano particolari categorie di atti | economici | in relazione a quegli appartenenti alle singole categorie , le cui entrate sono passibili d imposta , circoscrivendo così a |
| 1969-129.txt | 629 | 629 | al fine concreto di attuarne gli scopi , in base ad elementi , individuabili nel tempo , di natura tecnico | economica | , e come tali discrezionalmente valutabili . tutto , compresa la fissazione della aliquota , si svolge e deve svolgersi |
| 1969-49.txt | 375 | 375 | corrispondere per effetto della sola esistenza dell atto , prescindendo dal tener conto del conseguimento o meno dei suoi effetti | economici | . l avvocatura di stato sostiene questo assunto . la corte non ritiene , tuttavia , che sia esatto pretendere |
| 1969-49.txt | 458 | 458 | imposta sull entrata una componente della nuova imposta ( ed anzi la componente , in percentuale , di maggior peso | economico | ) quest ultima verrebbe poi a cancellare causa ed effetti dell altra . qualunque sia stata l intenzione finalistica e |
| 1969-75.txt | 1079 | 1079 | incostituzionale consentiva l applicazione a ” rapporti esauriti ” , senza che soccorresse ” alcuna razionale presunzione che gli effetti | economici | dell alienazione e del valore realizzato con essa permangano nella sfera patrimoniale del soggetto ” , data anche la imprevidibilità |
| 1969-75.txt | 1258 | 1258 | un tributo precedente con altro , strutturato bensì in modi sotto alcuni aspetti diversi , ma rispondente alla stessa funzione | economico | sociale e diretto a colpire con aliquote minori gli stessi fatti produttivi di ricchezza del primo . non vi ha |
| 1970-114.txt | 1041 | 1041 | esame , la sospensione ( oltre che preceduta da cautele , come dilazioni , possibilità di provare la temporanea incapacità | economica | , reclamo al ministro delle finanze ) dà luogo ad un provvedimento finale di natura disciplinare che ha carattere di |
| 1970-114.txt | 1664 | 1664 | la corte osserva che la procedura in esame riveste natura e carattere peculiari alla categoria di coloro che esercitano attività | economica | organizzata ad impresa , in quanto obbligati a pagare le imposte sui redditi di esercizio ( art . 261 , |
| 1970-116.txt | 594 | 594 | spatium deliberandi , lungi dal limitare la difesa , la rende se sorretta da validi motivi più rapida , più | economica | , più efficace . cosicché neanche il secondo comma dell art . 24 può dirsi violato ( mentre fuori luogo |
| 1970-13.txt | 613 | 613 | dell esecutorietà . tale regime giuridico , predisposto ad assicurare alla pubblica amministrazione la pronta e regolare disponibilità dei mezzi | economici | necessari per far fronte ai suoi compiti , soddisfa una fondamentale esigenza della vita dello stato e trova perciò giustificazione |
| 1970-44.txt | 340 | 340 | nel nostro ordinamento poiché garantisce il regolare svolgimento della vita finanziaria dello stato assicurandogli la pronta disponibilità di quei mezzi | economici | che sono indispensabili per assolvere i compiti di pubblico interesse ( sentenza 13 del 1970 ) . gli scopi ai |
| 1970-61.txt | 932 | 932 | di borsa , l esercizio dell azione risulti , in concreto ; eccessivamente oneroso , sia dal punto di vista | economico | , sia con riferimento alle modalità della prova , che di detto adempimento è richiesta , a carico di chi |
| 1970-78.txt | 1003 | 1003 | che hanno ragione le parti quando deducono che il consorzio assolve ad un tempo a fini fiscali e a fini | economico | sociali , eppertanto l obbligo dei produttori di assoggettarsi ad una disciplina comune si può giudicare imposto , a parte |
| 1970-78.txt | 1240 | 1240 | nel caso di necessità di approvvigionamento o di introduzione di nuovi processi di fabbricazione ritenuti vantaggiosi dal punto di vista | economico | e fiscale , cioè in ipotesi del tutto eccezionali ; e non convince la tesi del consorzio e della saffa |
| 1970-78.txt | 1352 | 1352 | ammodernamenti , ampliamenti , nuovi finanziamenti , e cioè in casi impossibili o difficili ad avverarsi , data la posizione | economica | e finanziaria del consorzio . tanto più che , in base all art . 36 delle norme allegate al r.d.l |
| 1970-78.txt | 1416 | 1416 | amministrazione finanziaria , quei perfezionamenti e quelle innovazioni che siano riconosciuti vantaggiosi dal punto di vista tecnico e da quello | economico | ; cosicché resta impedito l apporto perfezionativo o innovativo di imprenditori estranei fino a quando il perfezionamento e l innovazione |
| 1970-78.txt | 1857 | 1857 | senso della norma non permette di decidere che l ordinamento attuale del settore si accordi con la regola di libertà | economica | posta nell art . 41 , primo comma , della costituzione . i limiti che possono essere prescritti a tale |
| 1970-78.txt | 1973 | 1973 | vuoi dire giustificare la necessità di chiudere l organizzazione ad imprese nuove ; né la legittimazione della soppressione dell iniziativa | economica | può farsi risalire all agevolazione che lo stato riceve dall esistenza del consorzio nella soddisfazione dei suoi interessi fiscali : |
| 1970-78.txt | 2022 | 2022 | potuta venire dalla costituzione di un consorzio aperto . i programmi e i controlli che possono essere imposti alla attività | economica | privata ( terzo comma del ricordato art . 41 ) non debbono poi sopprimere l iniziativa individuale , potendo essi |
| 1970-78.txt | 2135 | 2135 | , il cui ingresso non risulti pregiudizievole agli interessi generali , il decreto del 1923 è pertanto lesivo della libertà | economica | . e in tali limiti deve dichiararsi illegittimo , secondo quanto sarà indicato nel dispositivo che segue . 5 . |
| 1970-78.txt | 2410 | 2410 | i produttori di accenditori a pietra focaia furono assoggettati all obbligo di consorzio , non per indirizzare la loro iniziativa | economica | e coordinarla a fini sociali , ma per permettere allo stato di adempiere transattivamente ad un obbligo ad esso fatto |
| 1970-78.txt | 2604 | 2604 | dei fiammiferi era già affermata al tempo dell istituzione del monopolio privato degli accenditori e capace di resistere alle pressioni | economiche | straniere di cui si è già fatta parola . alla corte è consentito di verificare lo scopo di una legge |
| 1971-210.txt | 251 | 251 | questo è destinato alla produzione , costituirebbe un limite alla libertà ed alla possibilità dei cittadini di partecipare all organizzazione | economica | del paese ; comprometterebbe il diritto al lavoro sancito dagli artt . 4 e 35 della costituzione , disattendendo il |
| 1972-120.txt | 752 | 752 | di capacità contributiva . in tali casi , peraltro , occorre che una siffatta imposizione risulti legittimata da rapporti giuridico | economici | , intercorrenti fra i soggetti predetti , rapporti idonei alla configurazione di unitarie situazioni che possano giustificare razionalmente il vincolo |
| 1972-132.txt | 168 | 168 | conduttori o subconduttori e dei componenti la famiglia anagrafica , non superiori complessivamente a lire 150.000 mensili . la posizione | economica | del locatore non poteva essere presa in considerazione da una norma che vuol creare , per fini sociali , una |
| 1972-132.txt | 994 | 994 | è obiettivamente diversa ed è stata diversamente valutata dal legislatore . per i contratti stipulati in epoca successiva la situazione | economica | e di mercato , profondamente diversa da quella esistente al momento in cui vengono prorogati i fitti precedenti , richiedeva |
| 1972-132.txt | 1140 | 1140 | denunziano , in primo luogo , che le norme impugnate attribuiscono al conduttore la possibilità di dimostrare la propria condizione | economica | mediante la produzione di una certificazione amministrativa insindacabile , mentre negano al locatore la facoltà della prova contraria nelle forme |
| 1972-132.txt | 1291 | 1291 | per un reddito non superiore ai due milioni e mezzo di lire non costituisca un mezzo di prova delle condizioni | economiche | del conduttore , bensì un fatto previsto dalla legge , al quale viene condizionata la proroga . in giudizio dovrebbe |
| 1972-132.txt | 1389 | 1389 | categoria di conduttori che godano di un limitato reddito annuale , e volendo evitare le difficoltà di accertamento delle condizioni | economiche | e rendere facile e spedita la risoluzione di controversie in materia delicata quale quella delle locazioni ha fatto riferimento ad |
| 1972-132.txt | 1667 | 1667 | sopravvenute alla iscrizione nei ruoli per l anno 1969 , anche allo scopo di evitare irrazionali differenze qualora le condizioni | economiche | del conduttore siano mutate al momento in cui si decide del diritto alla proroga . 6 . le questioni sollevate |
| 1972-144.txt | 268 | 268 | gli assistiti da enti mutualistici , che per la loro particolare condizione di lavoratori e la correlativa situazione di inferiorità | economica | , lo stato , in attuazione dei suoi compiti istituzionali sanciti dagli artt . 32 e 38 della costituzione , |
| 1972-144.txt | 514 | 514 | ritiene di discostarsi dalla precedente decisione , poiché l incremento della mutualità , che avrebbe provocato un aggravamento della situazione | economica | dei produttori , non costituisce un elemento idoneo , pur se fosse dimostrato , a mutare i termini logici della |
| 1972-144.txt | 1393 | 1393 | a carico dei produttori , che inciderebbe in misura percentualmente eguale su tutte le aziende , indipendentemente dalla loro potenzialità | economica | e dalla proporzione delle vendite dei prodotti soggetti allo sconto e , comunque , finirebbe col compromettere la redditività delle |
| 1972-144.txt | 1565 | 1565 | a quella che potrebbe risultare da eventuali e futuri correttivi operati sui prezzi , che concorrerebbero a modificare la situazione | economica | solo successivamente , e di non poco , all assoggettamento delle imprese allo sconto . occorre anzitutto ricordare , con |
| 1972-144.txt | 2133 | 2133 | riferito principio , ne segue che è precluso alla corte , sia quell esame analitico delle varie componenti della situazione | economica | delle aziende in funzione della incidenza dello sconto sui loro bilanci , pur così diffusamente compiuto dalla difesa delle società |
| 1972-144.txt | 2194 | 2194 | prezzo nella determinazione che ne effettua l organo competente ; sia , a maggior ragione , la valutazione della situazione | economica | generale del settore e particolare delle singole aziende . ed invero , non può negarsi , nella specie , la |
| 1972-144.txt | 2284 | 2284 | possibile che dal maggiore o minore equilibrio del rapporto fra tali elementi nascano , in pratica , conseguenze di natura | economica | afferenti la redditività delle imprese , e quindi la loro stessa funzionalità , ma trattasi di elementi che , giusta |
| 1972-144.txt | 2503 | 2503 | ordinaria , non è dato rinvenire elementi che suffraghino la lamentata impossibilità di valutare la incidenza dello sconto sulla situazione | economica | delle aziende ai fini della determinazione del prezzo , e rivelino così la presenza del vizio lamentato , ed anzi |
| 1972-144.txt | 2788 | 2788 | formulazione , prevede dunque una fase di accertamento di elementi obbiettivi , che si estende indubbiamente alla totalità dei fattori | economici | che incidono sui prezzi ( sent . 103 del 1957 ) . e la pur ampia discrezionalità del cip richiede |
| 1972-144.txt | 2932 | 2932 | legittimità ; e , più precisamente , può affermarsi che il provvedimento del cip trova limiti indubbiamente anche nel sistema | economico | in cui è destinato ad operare e deve tener conto , quindi , delle regole proprie di un economia di |
| 1972-144.txt | 3020 | 3020 | dalle case produttrici , tratterebbesi in ogni modo di una prassi amministrativa , certamente suscettibile di adeguamento alla nuova situazione | economica | del settore , e concretantesi in provvedimenti amministrativi impugnabili avanti al consiglio di stato e mai potrebbe inferirsene la illegittimità |
| 1972-144.txt | 3185 | 3185 | sulla base di un nuovo meccanismo di determinazione dei prezzi da stabilirsi dal cipe ( comitato interministeriale per la programmazione | economica | ) . e proprio l ampia documentazione di studi ed indagini prodotta in atti è valida testimonianza della concretezza della |
| 1972-144.txt | 3264 | 3264 | all entrata in vigore dello sconto , perché tale successione temporale , insita del resto i nel tipo di fenomeno | economico | in esame , rappresenta , comunque , un elemento di fatto che , anche per la brevità dei tempi di |
| 1972-144.txt | 3359 | 3359 | considerare che non mancano elementi su cui fondare le determinazioni in discorso se , come è noto , la scienza | economica | conosce la previsione ( in quanto esista , come nella specie indubbiamente esiste ) , di una linea assegnabile al |
| 1972-144.txt | 3384 | 3384 | in quanto esista , come nella specie indubbiamente esiste ) , di una linea assegnabile al divenire di determinati fatti | economici | , tale da garantire un sufficiente margine di attendibilità , specie se di ordine particolare , cioè relativa a questo |
| 1972-144.txt | 3555 | 3555 | cost . per effetto della asserita valutabilità soltanto ex post della incidenza dello sconto sui prezzi e conseguentemente sulla situazione | economica | delle singole imprese . 5 . quanto premesso rende altresì agevole la soluzione delle questioni sollevate con riferimento alla presunta |
| 1972-144.txt | 3624 | 3624 | funzione del criterio con cui è fissato il prezzo e sulle conseguenze del lamentato squilibrio che si verificherebbero quando l | antieconomicità | della produzione dovesse provocare o la cessazione della attività delle imprese , incidendo così sulla libertà di iniziativa economica ( |
| 1972-144.txt | 3643 | 3643 | l antieconomicità della produzione dovesse provocare o la cessazione della attività delle imprese , incidendo così sulla libertà di iniziativa | economica | ( art . 41 cost . ) , o la concentrazione in oligopoli della produzione stessa , dando luogo alla |
| 1972-144.txt | 3899 | 3899 | cost . ed è pertanto estranea all art . 41 cost . , che disciplina , invece , la iniziativa | economica | privata , ed all art . 43 cost . , che a sua volta consente alla legge , fra l |
| 1972-146.txt | 183 | 183 | similari trattamenti di quiescenza su fondi non attribuiti in gestione all inps ; 3 ) l imposizione di tale sacrificio | economico | contrasta con la particolare protezione di cui gode la retribuzione del lavoratore , tanto se corrisposta nel corso del rapporto |
| 1972-155.txt | 522 | 522 | ha a sua tutela solo il principio sancito dall art . 41 cost . e relativo alla libertà della iniziativa | economica | privata . la legge quindi , nel dettare , negli artt . 3 e 4 , primo comma , le |
| 1972-155.txt | 663 | 663 | lasciarsi affidata alle sole regole dell economia di mercato . ma vuol dirsi soltanto che tra due forme di attività | economiche | , più o meno equivalenti sul piano della tutela costituzionale ( perché entrambe fruenti di garanzie generiche ) , quali |
| 1972-155.txt | 770 | 770 | sia equo , altre forme di intervento , che trovino la loro estrinsecazione in un analisi più approfondita dei dati | economici | del fenomeno produttivo e non possano limitarsi alla semplice massiccia compressione del beneficio fondiario come mezzo per devolvere l ampio |
| 1972-155.txt | 860 | 860 | rimonta al 1939 , ” si presenta ictu oculi , ove appena si consideri i rivolgimenti politici , sociali ed | economici | degli ultimi trent anni , e la svalutazione monetaria in questo tempo intervenuta , tanto falso e anacronistico che vorrebbe |
| 1972-155.txt | 1190 | 1190 | che si riferiscono al lontano anno dell ultima revisione . per conseguire tale accostamento dei vecchi dati alla odierna realtà | economica | , la legge dispone ( art . 4 ) che , qualora la qualità e classe dei terreni componenti il |
| 1972-155.txt | 1971 | 1971 | minori e i minimi proprietari , non ha modificato la situazione rispetto a tutti gli altri , le cui condizioni | economiche | meno disagiate , o anche addirittura floride , non autorizzano a privarli di quanto è loro dovuto entro i limiti |
| 1972-155.txt | 2241 | 2241 | misura dei coefficienti , che la legge fissa in cifre tanto lontane da queste , non è giustificata sul piano | economico | e quindi neppure su quello giuridico costituzionale . dalla assoluta inadeguatezza dei coefficienti consegue infatti una misura del canone tanto |
| 1972-200.txt | 1040 | 1040 | senso che questo non può essere mai fissato ad un livello superiore alla capacità dimostrata dall atto o dal fatto | economico | . ed evidentemente il pagamento di un tributo indebito , che talvolta può superare , attraverso la ripetuta esazione , |
| 1972-215.txt | 217 | 217 | dall effettiva sussistenza del presupposto di fatto del tributo ( concreta apposizione delle targhe ) che dovrebbe manifestare la capacità | economica | , e quindi tributaria , dell obbligato . 2 . la questione non è fondata . va premesso che questa |
| 1972-215.txt | 907 | 907 | misura percentuale sugli incassi dei rispettivi premi di competenza . tale è , adunque , nel sistema , la manifestazione | economica | da cui si fa derivare la formazione della base imponibile . e coerenti al sistema sono gli artt . 8 |
| 1972-49.txt | 495 | 495 | 23 dicembre 1966 , n . 1142 ) , contenente disposizioni per le provvidenze , la ricostruzione e la ripresa | economica | dei territori colpiti dalle alluvioni e mareggiate dell anno 1966 , veniva istituita ( art . 80 ) , per |
| 1972-62.txt | 419 | 419 | componente della nuova imposta ( di registro ) ( ed anzi la componente , in percentuale , di maggior peso | economico | ) , aveva mantenuto ” la sua individualità distintiva ” ; e che nonostante ciò , si era avuto l |
| 1972-62.txt | 1643 | 1643 | imposta sull entrata non sono estranee ipotesi in cui tali operazioni vengono effettuate con riferimento al presunto numero degli atti | economici | imponibili e quindi senza un rigoroso e puntuale riscontro tra entrata effettiva e obbligo di imposta . basta al riguardo |
| 1972-65.txt | 306 | 306 | è testé rilevato dalle difficoltà che in molti casi presenta il controllo delle attività che hanno per oggetto l utilizzazione | economica | di opere protette . questa posizione di preminenza , però , come la corte ha avuto occasione di affermare con |
| 1972-91.txt | 1182 | 1182 | poiché è riservato al legislatore di provvedere alla determinazione in concreto di un tributo , secondo principi direttivi di politica | economico | fiscale . questa corte ( sentenze n . 89 del 1966 e n . 124 del 1971 ) ha già |
| 1972-91.txt | 1687 | 1687 | calcoli attinenti al numero dei contribuenti iscritti , alla loro età media e a quella pensionabile , alla media capacità | economica | contributiva , alle esigenze settoriali ed ai risultati che si intendono conseguire . un livellamento per tutte le categorie delle |
| 1972-92.txt | 448 | 448 | ” sostituti d imposta ” , in luogo e vece di altri soggetti , con i quali intercorrano rapporti giuridico | economici | , risponde a criteri di tecnica tributaria , basati sulla finalità di agevolare l accertamento e la riscossione dei tributi |
| 1972-94.txt | 506 | 506 | denominazione del cap . 1453 in ” dazi della tariffa doganale comune ed altri diritti fissati dalle istituzioni della comunità | economica | europea ” , che ha avuto come conseguenza il versamento su tale capitolo anche dei tributi doganali riscossi in sicilia |
| 1972-98.txt | 182 | 182 | imposta che provvedono al pagamento a mezzo di denuncia annuale l obbligo di presentare una separata denuncia per gli atti | economici | concretati nel territorio della regione.considerato : che il ricorso del commissario dello stato investe la legge approvata dall assemblea nella |
| 1973-109.txt | 1267 | 1267 | quella civilistica ; e che , d altra parte , nel sistema positivo vigente , le eventuali difficoltà di ordine | economico | in cui possano trovarsi i singoli contribuenti così come i debitori in generale , non abbiano rilevanza ai fini di |
| 1973-129.txt | 440 | 440 | imposta a rapporti esauriti senza che l efficacia retroattiva della norma fosse sorretta da alcuna razionale presunzione che gli effetti | economici | dell alienazione e del valore realizzato fossero rimasti nella sfera patrimoniale del soggetto . nella stessa sentenza venne , per |
| 1973-145.txt | 932 | 932 | concreto , affinché ne sia mantenuta adeguata nei limiti di una ragionevole approssimazione , la corrispondenza con la effettiva realtà | economica | , a seconda delle modificazioni ricorrenti circa gli elementi di fatto ai quali fare riferimento . come si è detto |
| 1973-145.txt | 1932 | 1932 | 1939 , di coefficienti base di maggiorazione , stabiliti e pubblicati man mano dalla commissione censuaria centrale , per zone | economico | agrarie e per tutti i comuni censuari . sulla legittimità costituzionale di questo metodo , concernente la misura della indennità |
| 1973-167.txt | 469 | 469 | , nell esercizio della sua discrezionalità politica , possa disciplinare altrimenti la materia , eventualmente tenendo conto delle diverse condizioni | economiche | degli stessi detenuti . quanto precede esclude pure che possa essere invocato , nel caso in esame , il principio |
| 1973-56.txt | 763 | 763 | la tutela di quest ultima ( art . 14 , secondo comma ) subiscono una deroga espressa , a fini | economici | e fiscali , oltreché per motivi di sanità e di incolumità pubblica ( art . 14 , terzo comma ) |
| 1973-64.txt | 1240 | 1240 | addossando interamente sul datore di lavoro inadempiente reiterato , oltre il versamento di somme aggiuntive ed interessi , il peso | economico | delle prestazioni assicurative , si verrebbero ad alterare i principi di mutualità e di automaticità delle prestazioni dettati nell art |
| 1973-71.txt | 90 | 90 | , enti ed istituti di credito aventi la sede centrale fuori del territorio siciliano , nella parte relativa ad atti | economici | compiuti in sicilia da filiali delle società , enti ed istituti suddetti . 2 . la controversia va decisa in |
| 1973-71.txt | 287 | 287 | del territorio della regione . secondo la prospettazione del conflitto si pone , quindi , il quesito se gli atti | economici | compiuti nel territorio siciliano possano correttamente configurarsi , ai fini della applicazione del predetto art . 4 , come fattispecie |
| 1973-71.txt | 1385 | 1385 | ottobre 1972 , n . 633 ) ; quota corrispondente al tributo gravante sui trasferimenti di ricchezza conseguenti ad atti | economici | compiuti dagli stessi stabilimenti , filiali , depositi , ecc . e ciò in quanto l imputazione di atti a |
| 1974-154.txt | 919 | 919 | giudice , e non può influenzare l esito definitivo del giudizio penale . nemmeno può ravvisarsi un ” ingiustificato sacrificio | economico | nel caso di successiva assoluzione totale o parziale ” , perché l onere di pagamento dei diritti o tributi pretesi |
| 1974-175.txt | 206 | 206 | incentivati un trattamento arbitrariamente sfavorevole per il fatto di revocare ex tunc benefici fiscali inizialmente concessi per indurli ad iniziative | economiche | che altrimenti non avrebbero intrapreso . b ) la legge n . 110 del 1971 contrasterebbe con l art . |
| 1974-175.txt | 293 | 293 | di potenzialità contributiva attuale , nonché avrebbe preso in considerazione , al fine di assoggettarli a tributi , singoli atti | economici | posti in essere dall imprenditore in epoca anteriore all entrata in vigore della legge , con riferimento a situazioni pregresse |
| 1974-175.txt | 328 | 328 | , con riferimento a situazioni pregresse , che per la più gran parte avrebbero esaurito nel tempo la loro funzione | economica | . mancherebbe pertanto la necessaria connessione fra il presupposto d imposta e la capacità contributiva dell obbligato , dovendo questa |
| 1974-175.txt | 405 | 405 | giudici a quo che gli atti dell imprenditore assoggettati all imposta avrebbero conchiuso nell ambito dell impresa il loro iter | economico | e quindi avrebbero esaurito gli effetti positivi e negativi che vi erano collegati ( pretore di assisi , tribunale di |
| 1974-175.txt | 579 | 579 | alle strutture organizzative delle aziende . pertanto il legislatore , una volta disposto questo incentivo in favore della libera iniziativa | economica | , non potrebbe più revocare con efficacia retroattiva i benefici concessi ” abbattendo ” , come affermano le ordinanze , |
| 1974-175.txt | 652 | 652 | atteggiamento tenuto dal legislatore possa ferire il precetto costituzionale nel punto in cui questo intende tutelare la libertà d iniziativa | economica | del privato ” ( tribunale di roma , tribunale di perugia ) . 3 . le questioni di legittimità costituzionale |
| 1974-175.txt | 930 | 930 | si proponeva di raggiungere . fra gli strumenti scelti per sollevare il territorio di assisi da una situazione di depressione | economica | vi fu quello dell esenzione degli imprenditori da ogni onere fiscale . secondo il giudice a quo , tra queste |
| 1974-175.txt | 2320 | 2320 | da ritenere che le esenzioni indicate nell art . 15 non potessero riferirsi ai tributi indiretti strettamente collegati ai fatti | economici | , tanto da costituire elementi dei costi di produzione e che inevitabilmente si sarebbero trasferiti sui consumatori , incidendo su |
| 1974-175.txt | 2370 | 2370 | del resto avvalorata dalla normativa dell art . 15 , la quale non disciplinava direttamente gli atti e i fatti | economici | e la produzione industriale ed artigiana , ma conteneva disposizioni miranti a favorire gli imprenditori mediante agevolazioni fiscali , senza |
| 1974-175.txt | 2512 | 2512 | essere una situazione che , rispetto alla normativa tributaria , sarebbe stata anomala ed assurda . tutti i possibili atti | economici | compiuti dagli operatori sarebbero stati esentati dalle imposte indirette senza limite alcuno e senza alcuna possibilità di controllo da parte |
| 1974-175.txt | 2834 | 2834 | diritti speciali di prelievo e in ordine alle importazioni da paesi fuori dall area comunitaria particolarmente privilegiati sotto il profilo | economico | ; 3 ) con gli artt . 92 e 93 , i quali , prevedendo che uno stato comunitario possa |
| 1974-175.txt | 2861 | 2861 | . 92 e 93 , i quali , prevedendo che uno stato comunitario possa concedere aiuti per favorire lo sviluppo | economico | delle regioni ove il tenore di vita sia anormalmente basso , oppure si abbia una grave forma di sottoccupazione , |
| 1974-175.txt | 4351 | 4351 | n . 976 del 1957 . ciò vale anche a proposito della ritenuta violazione del principio di libertà di iniziativa | economica | privata di cui all art . 41 della costituzione . la corte ritiene di non dovere affrontare il problema degli |
| 1974-175.txt | 4386 | 4386 | non dovere affrontare il problema degli eventuali limiti che il legislatore può incontrare nel disporre modifiche anche retroattive di incentivazione | economica | , poiché , come si è detto , l incentivazione accordata riguardava fin dall inizio solo i tributi elencati nell |
| 1974-287.txt | 611 | 611 | è detto che essa non sarebbe idonea , per mentalità e insufficienza di cognizioni tecniche , a penetrare i fenomeni | economici | , a volte complessi , che presiedono alla formazione del reddito , e si è aggiunto che non potrebbe comunque |
| 1975-187.txt | 115 | 115 | di pari importo , a favore degli ultra sessantacinquenni bisognosi e non aventi titolo ad alcuna altra rendita o prestazione | economica | previdenziale . per fornire al detto fondo sociale i necessari ed imponenti mezzi finanziari , prima che vi potesse provvedere |
| 1975-187.txt | 282 | 282 | , o che ne comportino comunque l esonero ” . i suddetti enti , fondi , ecc . sono organismi | economici | previdenziali particolari , costituiti da aziende ( specie , banche e istituti assicurativi ) o da enti pubblici , al |
| 1975-187.txt | 691 | 691 | o di sue interne ripartizioni . l argomento ha valore prevalentemente nominalistico perché né il concetto di integrazione è puramente | economico | , né l indicazione degli organi ed istituti predisposti o integrati dallo stato costituisce una dicotomia che classifichi quegli enti |
| 1975-187.txt | 1020 | 1020 | collegandosi proprio a questi motivi , che qui si indicano come validi per giustificare l imposizione sostiene che il sacrificio | economico | per solidarietà sociale dovrebbe gravare equamente su tutta la collettività e non solo su quelle categorie di cittadini iscritti a |
| 1975-201.txt | 134 | 134 | ; art . 23 ( riserva di legge per le prestazioni ) ; art . 41 ( libertà dell iniziativa | economica | privata ) ; art . 53 ( rapporto con la capacità contributiva ) . 2 . la difesa dell istituto |
| 1975-201.txt | 410 | 410 | della capacità contributiva enunciato dall art . 53 cost . , secondo cui sarebbe da ravvisare , come indispensabile causa | economica | e giuridica della contribuzione , il vantaggio economico del contribuente in rapporto al fine specifico perseguito istituzionalmente dall ente impositore |
| 1975-201.txt | 418 | 418 | cost . , secondo cui sarebbe da ravvisare , come indispensabile causa economica e giuridica della contribuzione , il vantaggio | economico | del contribuente in rapporto al fine specifico perseguito istituzionalmente dall ente impositore . peraltro , pur non essendo contestabile che |
| 1975-201.txt | 796 | 796 | sentenza ha espressamente affermato , chiarendo che il prezzo stesso rappresenta un elemento oggettivo ” razionalmente collegato con la situazione | economica | dei produttori ” . è da aggiungere che , anche considerata la norma dell art . 53 sotto il suo |
| 1975-201.txt | 848 | 848 | ai fini della copertura delle spese pubbliche , non potrebbe dedursene la delimitazione della potestà tributaria in relazione ai benefici | economici | che eventualmente i soggetti ritraggano dall attività pubblica così finanziata . l elemento finalistico , invero , così come emerge |
| 1975-201.txt | 1272 | 1272 | escludere al riguardo , la applicabilità dell invocata norma costituzionale , che concerne , invece , la libertà di iniziativa | economica | privata . anche il profilo di illegittimità prospettato in relazione all assunta violazione della riserva di legge di cui all |
| 1975-201.txt | 1634 | 1634 | è agevole , invero , rilevare che la facoltà in esame , eccezionalmente esercitata dall ente sulla base di criteri | economici | collegati al miglior perseguimento dei fini istituzionali , non deriva dalle disposizioni impugnate , le quali , limitandosi a prevedere |
| 1975-26.txt | 760 | 760 | tutti i cittadini davanti alla legge , l art . 31 per il quale ” la repubblica agevola con misure | economiche | ed altre provvidenze la formazione della famiglia e l adempimento dei compiti relativi ” , e l art . 53 |
| 1976-15.txt | 807 | 807 | in esame , che , per gli esposti motivi , risponde ad esigenze apprezzabili dal punto di vista logico ed | economico | , e si armonizza con le prospettive di crescente impegno dell intervento pubblico in materia . occorre aggiungere che il |
| 1976-15.txt | 851 | 851 | dell indennizzo non prescinde affatto , come sembra ritenere il giudice a quo , da un certo adeguamento alla realtà | economica | , giacché , anche nell ipotesi in cui non risultino canoni di locazione , entra sempre a far parte del |
| 1976-15.txt | 910 | 910 | in modo determinante ad adeguare , sia pure entro certi limiti , l ammontare dell indennizzo alla realtà dei valori | economici | . alla quale finalità di adeguamento è anche diretta la legge 22 dicembre 1969 , n . 952 , che |
| 1976-15.txt | 978 | 978 | né d altra parte , secondo la giurisprudenza della corte , l indennizzo per esproprio deve puntualmente corrispondere alla consistenza | economica | del bene espropriato , essendo sufficiente che esso costituisca un ” ristoro ” anche parziale , purché non meramente simbolico |
| 1976-15.txt | 1367 | 1367 | aggiornamento , nella materia in esame , dei dati catastali , onde accostarli , il più possibile , alla realtà | economica | . 5 . anche per quanto riguarda la pretesa illegittimità della norma impugnata , conseguente alla situazione di privilegio che |
| 1976-15.txt | 1456 | 1456 | , ai fini della determinazione del rispettivo indennizzo , presentano caratteri sostanzialmente diversi , nel senso che la loro situazione | economico | sociale si presenta con note differenziali evidenti , ove si tenga presente che , a prescindere dalla incidenza dei fenomeni |
| 1976-15.txt | 1542 | 1542 | valore dei fondi urbani e da una molteplicità di fattori , tra cui la varietà delle possibili destinazioni per fini | economici | . ed appunto in relazione a tali caratteristiche sono stati stabiliti ( legge 23 febbraio 1960 , n . 131 |
| 1976-166.txt | 1196 | 1196 | assicurare ai contribuenti il tempestivo recupero di quanto loro spettante , con conseguente grave pregiudizio non solo per gli operatori | economici | , ma anche per lo stato , tenuto a corrispondere gli interessi a motivo del ritardo nel rimborso . a |
| 1976-166.txt | 1346 | 1346 | servizi prestati , e quanto di iva ha pagato per l acquisizione dei beni e dei servizi inerenti all attività | economica | espletata ; sì che , ogni qual volta tale differenza risulti di segno negativo , il contribuente viene a trovarsi |
| 1976-166.txt | 1383 | 1383 | contribuente viene a trovarsi in posizione creditoria rispetto al fisco , come di frequente accade per talune categorie di operatori | economici | . in buona sostanza , l effettivo gettito dell imposta si concreta in ciò che perviene in via definitiva all |
| 1976-179.txt | 4871 | 4871 | anche il contrasto con l art . 31 della costituzione . la normativa in esame non ” agevola con misure | economiche | ed altre provvidenze la formazione della famiglia e l adempimento dei compiti relativi ” ed anzi dà vita per i |
| 1976-186.txt | 242 | 242 | parte in cui enuncia i limiti ai quali sotto il profilo della utilità sociale , deve essere sottoposta l attività | economica | pubblica e privata ( commi secondo e terzo ) ; con l art . 43 , nella parte in cui |
| 1976-198.txt | 453 | 453 | le relative norme il tributo sarebbe fissato ad un livello superiore alla capacità contributiva dimostrata dall atto o dal fatto | economico | ed il legislatore , imponendo il pagamento di un tributo indebito ed escludendo il rimborso di quanto indebitamente pagato , |
| 1976-200.txt | 1233 | 1233 | appunto dall art . 53 della costituzione . invero , la produzione dei redditi in esame è certamente un fatto | economico | sociale legato a determinate condizioni oggettive e soggettive di natura variabile , per cui , se è pur lecito formulare |
| 1976-209.txt | 754 | 754 | implicitamente dichiarata cessata la riserva di importazione nel territorio della repubblica dei tabacchi lavorati di provenienza dai paesi delle comunità | economiche | europee , l istituzione e la conservazione del monopolio statale dei tabacchi hanno avuto luogo per il perseguimento di fini |
| 1976-209.txt | 1358 | 1358 | è , infatti . ammessa l importazione nel territorio della repubblica di tabacchi lavorati di provenienza dai paesi delle comunità | economiche | europee , destinati ad essere introdotti in depositi di distribuzione all ingrosso , diversi da quelli dell amministrazione dei monopoli |
| 1976-209.txt | 1450 | 1450 | e l attuale disciplina della specifica materia è soggetta a modifiche . in base al trattato che istituisce la comunità | economica | europea gli stati membri avrebbero dovuto procedere ad un progressivo riordinamento dei monopoli nazionali a carattere commerciale , al fine |
| 1976-209.txt | 1774 | 1774 | distribuzione e vendita dei tabacchi , rimane assorbito e comunque giustificato ogni limite , in quanto temporaneo , alla iniziativa | economica | privata . |
| 1976-221.txt | 2166 | 2166 | prevista dall ultimo comma dell art . 41 riguarda la determinazione dei programmi e dei controlli ” perché l attività | economica | pubblica e privata possa essere indirizzata e coordinata a fini sociali ” . le disposizioni legislative denunciate non attengono a |
| 1976-225.txt | 979 | 979 | ) ; d ) crea ingiusta discriminazione di trattamento tra conduttore e locatore , prendendo in considerazione solo la condizione | economica | del primo , che privilegia col beneficio della proroga , ed escludendo il secondo anche se versi in identica o |
| 1976-225.txt | 3573 | 3573 | tale diritto non va riconosciuto , ben può , senza pecca di irrazionalità , non prendere in considerazione la posizione | economica | del locatore . valutazione allora riferita alla norma del 1969 , che la corte ora rinnova nei confronti della corrispondente |
| 1976-225.txt | 3809 | 3809 | riferimento ai parametri costituzionali e con riguardo , tra l altro , anche all aspetto della valutazione comparativa delle condizioni | economiche | del locatore . osservazioni e rilievi che , formulati allora a proposito del regime di blocco dei canoni delle locazioni |
| 1976-225.txt | 5323 | 5323 | sottrarre l attività edilizia ai fenomeni distorsivi della speculazione , per incrementare adeguatamente l offerta pubblica di abitazioni di tipo | economico | , per incentivare il concorso dell iniziativa privata e stimolare l afflusso del risparmio popolare nel settore edilizio valga , |
| 1976-225.txt | 5355 | 5355 | afflusso del risparmio popolare nel settore edilizio valga , ponendo alfine rimedio ad inconvenienti e riflessi negativi , d ordine | economico | e sociale , messi in luce da una trentennale esperienza , ad equamente conciliare , mediante soluzioni aventi caratteri di |
| 1977-153.txt | 1817 | 1817 | affitto , ritenuto oggi lo strumento più idoneo per lo sviluppo , in italia come negli altri paesi della comunità | economica | europea , di moderne imprese agricole , capaci di alta produttività per dimensioni economiche , organiche strutture aziendali ed efficienza |
| 1977-153.txt | 1831 | 1831 | come negli altri paesi della comunità economica europea , di moderne imprese agricole , capaci di alta produttività per dimensioni | economiche | , organiche strutture aziendali ed efficienza tecnica , ha determinato una seria crisi dei rapporti contrattuali tra proprietà ed impresa |
| 1977-153.txt | 1863 | 1863 | seria crisi dei rapporti contrattuali tra proprietà ed impresa , con una accresciuta conflittualità ed una stabilizzazione di situazioni spesso | antieconomica | e non soddisfacente né per i concedenti né per gli affittuari o aspiranti ad ottenere terre in affitto . la |
| 1977-153.txt | 2100 | 2100 | , appare anche il richiamo ai principi enunciati dagli artt . 41 e 47 della costituzione sulla libertà dell iniziativa | economica | e sulla tutela del risparmio . deve invece riconoscersi il contrasto sia con l art . 3 cost . , |
| 1977-153.txt | 6553 | 6553 | rispetto delle iniziative e responsabilità di gestione dell impresa agricola : l art . 41 cost . tutela l iniziativa | economica | di tutti gli operatori privati ; l art . 42 consente limiti alla proprietà privata proprio per assicurarne la funzione |
| 1977-153.txt | 6786 | 6786 | richieste dalla razionale coltivazione dei fondi o dall esercizio delle attività connesse , specie in relazione alle direttive di programmazione | economica | stabilite dalle competenti autorità , corrisponde ai poteri ed alle responsabilità proprie d ogni imprenditore agricolo ( cfr . art |
| 1977-153.txt | 7041 | 7041 | cui essi ricadono ” , nonché addizioni relative alla utilizzazione agricola , ossia migliorative , che non alterino la destinazione | economica | dei fondi . anche il procedimento assicura alle parti una effettiva parità di condizioni , con eguali garanzie di controllo |
| 1977-153.txt | 7758 | 7758 | , salva sempre la facoltà dei proprietari concedenti di ricorrere all ispettorato contro eventuali iniziative non rispondenti alle esigenze tecnico | economiche | della conduzione aziendale . anche il codice civile , del resto , dettava per i miglioramenti norme speciali nel caso |
| 1977-163.txt | 60 | 60 | 1969 1973 per ” diritti di visita ” , all atto della importazione in italia da altri paesi della comunità | economica | europea di partite di formaggi , burro e latte , solleva di ufficio , in riferimento all art . 11 |
| 1977-163.txt | 803 | 803 | la questione è fondata . in conformità alle disposizioni degli artt . 9 e seguenti del trattato istitutivo della comunità | economica | europea , ” fondata sopra una unione doganale che si estende al complesso degli scambi di merci , e importa |
| 1977-163.txt | 3267 | 3267 | prodotti indicati nella tabella stessa , in importazione ed esportazione interessanti il territorio di uno degli stati membri della comunità | economica | europea , ovvero dei paesi associati ” ( art . 1 ) ; e sono state al tempo stesso “ |
| 1977-163.txt | 3723 | 3723 | controllo sanitario per ragioni di tutela della pubblica salute ; ma questo potere , per gli stati membri della comunità | economica | europea , deve essere esercitato in forme che non confliggano con i principi dell unione doganale e non costituiscano ostacolo |
| 1977-62.txt | 846 | 846 | in misura indifferenziata rispetto alle tariffe professionali , darebbe luogo a pregiudizio per coloro che trattano cause di modesto valore | economico | ed , invece , darebbe luogo a vantaggio per coloro che , svolgendo prevalentemente attività stragiudiziale , sfuggirebbero al pagamento |
| 1977-62.txt | 1429 | 1429 | 1965 ; 89 del 1966 ; 97 del 1968 ; 91 del 1972 ) desumibile dalla concreta esistenza del presupposto | economico | relativo . d altra parte , quest ultimo è identificabile con qualsiasi indice concretamente rivelatore di ricchezza ( corte cost |
| 1977-63.txt | 1775 | 1775 | confronti dei cittadini meno abbienti . e non è certo consentito porre in dubbio , con riguardo alle diverse condizioni | economiche | dei contribuenti , la validità della presunzione generale di conoscenza della legge , tanto più se si considera la pubblicità |
| 1977-63.txt | 1812 | 1812 | si considera la pubblicità che alle disposizioni dell art . 44 è stata data non solo dalla stampa quotidiana ed | economico | finanziaria , ma anche dai giornali di categoria , che non hanno mancato di diffonderne la notizia tra i commercianti |
| 1979-126.txt | 1057 | 1057 | e potendosi altresì verificare l adozione di aliquote più elevate , per particolari esigenze della finanza locale , in zone | economicamente | più depresse , con violazione dei principi di eguaglianza e di capacità contributiva . deve infine ricordarsi che la commissione |
| 1979-126.txt | 1923 | 1923 | ricostruzione post bellica e con i connessi cospicui fatti speculativi , spesso contrastanti con le esigenze di sviluppo dell edilizia | economica | e popolare . non è quindi possibile porre in dubbio la giustificazione fondamentale dell imposta di cui è causa , |
| 1979-126.txt | 2392 | 2392 | al quale compete di provvedere in sì delicata materia , sulla base di valutazioni di ordine politico , sociale , | economico | , finanziario , che sfuggono di massima al sindacato di legittimità affidato a questa corte . anche nel campo della |
| 1979-27.txt | 471 | 471 | imposta con criteri estranei alla capacità contributiva del soggetto gravato , identificata nella specie nel valore monetario reale degli atti | economici | imponibili e impedendo in tal modo al medesimo la previsione circa l ammontare dell imposta e l esercizio della facoltà |
| 1979-27.txt | 973 | 973 | regolamentazione dell imposta sull entrata ha l effetto di determinare l ammontare dell imposta medesima proporzionalmente al numero degli atti | economici | posti in essere dal soggetto obbligato e pertanto automaticamente in misura corrispondente al volume delle entrate da lui realizzate e |
| 1980-05.txt | 1012 | 1012 | determinazione dell indennizzo , al valore del bene in relazione alle sue caratteristiche essenziali , fatte palesi dalla potenziale utilizzazione | economica | di esso , secondo legge . solo in tal modo può assicurarsi la congruità del ristoro spettante all espropriato ed |
| 1980-05.txt | 1758 | 1758 | che la misura di essa sia riferita al valore del bene , determinato dalle sue caratteristiche essenziali e dalla destinazione | economica | perché solo in tal modo l indennità stessa può costituire un serio ristoro per l espropriato . è palese la |
| 1980-05.txt | 1890 | 1890 | del 1977 , non facendo specifico riferimento al bene da espropriare ed al valore di esso secondo la sua destinazione | economica | , introduce un elemento di valutazione del tutto astratto , che porta inevitabilmente , per terreni destinati ad insediamenti edilizi |
| 1980-05.txt | 2086 | 2086 | la indennità di espropriazione veniva ragguagliata al valore del bene , desumibile dalle caratteristiche di esso e dalla sua destinazione | economica | attuale e non appariva in contrasto con il precetto dell articolo 42 cost . né appaiono meno fondate le censure |
| 1980-05.txt | 2652 | 2652 | liquidata in base al valore effettivo del bene espropriato , determinato in relazione alle sue caratteristiche e alla sua destinazione | economica | ; l aver pretermesso tali riferimenti per le aree con destinazione edilizia e adottato per queste criteri astratti e irrazionali |
| 1980-132.txt | 1066 | 1066 | di differenziazione tra conduttori , purché non palesemente irragionevoli , rientra certamente nell ambito di quella discrezionale valutazione della situazione | economica | e di mercato , che in subiecta materia la corte , da ultimo con la sentenza n . 120 del |
| 1980-132.txt | 1867 | 1867 | è stato progressivamente aumentato . a siffatti aumenti il legislatore si è determinato , per adeguare il limite alla situazione | economica | e di mercato ; e in tale valutazione certamente ha confluito , fra l altro , anche la considerazione del |
| 1980-132.txt | 1933 | 1933 | automatico ” sistema di adeguamento ” , che renda il limite del reddito ” in ogni momento aderente alla realtà | economica | dei conduttori destinatari della norma vincolistica ” , presuppone una scelta , la cui opportunità , le cui modalità e |
| 1980-141.txt | 771 | 771 | inciso non desumibile dalla evidenziata natura di prestazione parziale in luogo di adempimento , ma non contrastante con la causa | economico | giuridica di retribuzione propria dei maggiori compensi e trattamenti pensionistici . al fine di somministrare contropartite al mediocredito , chiamato |
| 1980-141.txt | 1103 | 1103 | obbligazioni , da devolversi allo stesso mediocredito . se il d.l . fosse stato in tutto convertito , della sostanza | economico | finanziaria del meccanismo , costretto nei limiti di tempo : 30 settembre 1976 a 30 settembre 1978 , sarebbe stata |
| 1980-141.txt | 2407 | 2407 | e , per contro , non travalichino in valutazioni di ordine politico sociale e si convertano in dubbi sulla funzionalità | economico | finanziaria della manovra disposta dal parlamento . manovra , della quale vanno sottolineate la temporaneità resa ancor più evidente in |
| 1980-141.txt | 3036 | 3036 | mirano in vario modo a salvaguardare il potere d acquisto della moneta legale , sia perché sono diversi gli ambienti | economico | finanziari , nei quali operano da un lato le tre categorie di destinatari e dall altro lato le categorie non |
| 1980-141.txt | 3324 | 3324 | cui , nei presenti incidenti , si è in utroque argomentato , aveva di mira l assicurazione del minimo trattamento | economico | e normativo , che nella specie non viene in considerazione . sino a quando l art . 39 non sarà |
| 1980-141.txt | 4927 | 4927 | i dipendenti e non i lavoratori titolari di compensi elevati . la corte ha piena coscienza della gravità delle conseguenze | economiche | della duplice scelta , cui sono pervenuti il governo e il parlamento , e fa sua la espressione ricorrente nel |
| 1980-141.txt | 5847 | 5847 | 1977 la quale presta e non può non prestare il fianco a valutazioni , critiche o favorevoli , di estrazione | economica | , finanziaria e sociale , e fornirà motivi di contesa sul quomodo della realizzazione normativa e della concreta attuazione nelle |
| 1980-42.txt | 1673 | 1673 | entrambe alla sistemazione concettuale delle attività così colpite . in primo luogo , tanto in sede giuridica quanto in sede | economica | , il lavoro autonomo rappresenterebbe un fenomeno ben differenziato dal lavoro dipendente . in secondo luogo , sussisterebbe invece una |
| 1980-42.txt | 3001 | 3001 | che i beni strumentali generalmente necessari per produrre i redditi stessi non hanno , di massima , natura e dimensioni | economiche | tali che il legislatore tributario ne possa ragionevolmente tener conto , ai fini di un imposta sul tipo dell ilor |
| 1980-56.txt | 84 | 84 | urbani adibiti ad uso diverso da quello di abitazione , attribuendo al conduttore la possibilità di dimostrare le proprie condizioni | economiche | mediante la produzione di un certificato attestante la sua iscrizione a ruolo , ai fini dell imposta complementare per l |
| 1980-56.txt | 1639 | 1639 | poi obliterato nelle leggi vincolistiche successive alla legge n . 833 del 1969 ) , anche quello delle modeste condizioni | economiche | , prescrivendosi all uopo che il reddito annuo del conduttore e degli altri componenti la famiglia anagrafica non superasse determinati |
| 1980-56.txt | 1821 | 1821 | . non vi è , però , ragione che lo stesso principio , valido per l un requisito ( condizioni | economiche | ) , non debba egualmente esserlo per l altro ( indice di affollamento ) : comune , invero , è |
| 1980-79.txt | 714 | 714 | da sottolineare che , come emerge dalla presente fattispecie , non sempre il regime ordinario di definizione conduce a risultati | economicamente | più sfavorevoli al contribuente rispetto a quelli conseguibili mediante il condono . tale considerazione , in aggiunta alle altre fondamentali |
| 1981-151.txt | 983 | 983 | di guerra prescinde da un rapporto di dipendenza e che , ove questo esista , la legge dispone ulteriori integrazioni | economiche | applicabili , a seconda dei casi , al trattamento pensionistico di guerra o a quello privilegiato ordinario , liquidato “ |
| 1981-151.txt | 1090 | 1090 | . per i dipendenti civili il suo ammontare è determinato in relazione alla base pensionabile , costituita dall ultimo trattamento | economico | complessivo , in ragione di otto decimi nel caso di infermità o lesioni invalidanti più gravi e di un quarantesimo |
| 1981-151.txt | 2236 | 2236 | del loro dovere , il legislatore può provvedere , e di fatto provvede , con altre misure anche di carattere | economico | , senza dover ricorrere a continue erosioni del principio contenuto nel richiamato art . 53 della costituzione |
| 1981-176.txt | 140 | 140 | le merci importate precisa il giudice a quo cadono d altro lato sotto la disciplina dettata dagli organi della comunità | economica | europea prima con i regolamenti n . 21 / 62 e 22 / 62 ( del 4 aprile 1962 ) |
| 1981-176.txt | 2066 | 2066 | ed esportazione di bestiame , carni , prodotti ed avanzi di carni animali , e per i paesi della comunità | economica | europea . soppressione dei diritti di visita sanitaria ” ) . di quest atto legislativo importa richiamare la disposizione contenuta |
| 1981-176.txt | 2154 | 2154 | prodotti indicati nella tabella stessa , in importazione ed esportazione interessanti il territorio di uno degli stati membri della comunità | economica | europea ” . il giudice a quo osserva che , con ciò , nulla si dispone per la restituzione delle |
| 1981-187.txt | 864 | 864 | appare nella sua interezza viziata da illegittimità costituzionale . nell ordinamento statale , i membri del governo hanno un trattamento | economico | complessivo pari a quello dei gradi gerarchici più elevati . così dispone l articolo 2 della legge 8 aprile 1952 |
| 1981-187.txt | 1691 | 1691 | agosto 1955 , non è più quantificata , ma prevista in misura pari sempre al lordo , tuttavia al trattamento | economico | mensile spettante , rispettivamente , al presidente ed ai vice presidenti dell assemblea regionale siciliana . non rileva al riguardo |
| 1981-187.txt | 1717 | 1717 | al presidente ed ai vice presidenti dell assemblea regionale siciliana . non rileva al riguardo la constatazione che il trattamento | economico | di questi ultimi , cui è stato ancorato quello dei membri della giunta , non essendo disposto con legge , |
| 1981-187.txt | 2374 | 2374 | il legislatore regionale del 1956 aveva disposto che membri della giunta e membri della presidenza dell assemblea godessero di trattamenti | economici | di pari entità . tale essendo la mens legislatoris prosegue la difesa della regione è una volta che per effetto |
| 1981-187.txt | 2587 | 2587 | maggiore decurtazione . appare con tutta chiarezza come la sopra riassunta prospettazione sia abilmente imperniata solo sulla parità dei trattamenti | economici | dei membri della giunta e di quelli della presidenza . tale parità è innegabilmente un dato normativo letterale , che |
| 1981-187.txt | 3117 | 3117 | non e , altrettanto certamente , lo strumento più idoneo e costituzionalmente legittimo , quando disponga una maggiorazione del trattamento | economico | di alcuni pubblici dipendenti al fine di esonerare tali contribuenti dal pagamento , sia pur solo parziale , delle imposte |
| 1982-123.txt | 206 | 206 | all irpeg , vi è infatti una fondamentale differenza di situazioni , rilevanti anche ai fini tributari . la gestione | economica | dell attività delle imprese trova la sua espressione nel bilancio e nel rendiconto annuale ed è in ogni caso documentata |
| 1982-124.txt | 1057 | 1057 | sottolineare quel ” generale dovere di contribuzione alle spese pubbliche ” , inteso come ” fondamentale manifestazione di solidarietà politico | economica | ” , che la costituzione proclama nel primo comma dell art . 53 ; sicché la dichiarazione di non fondatezza |
| 1982-130.txt | 436 | 436 | commissioni tributarie di i e ii grado che siano impiegati statali soggetti alla onnicomprensività e che la diversità di trattamento | economico | esistente fra costoro ed ogni altro componente le dette commissioni rimane priva di ogni giustificazione . l art . 12 |
| 1982-134.txt | 611 | 611 | quelli della vita individuale . il punto di incontro e di contemperamento di tali esigenze varia a secondo dell evoluzione | economica | , finanziaria e sociale del paese e , come si è detto , spetta al legislatore ordinario di determinarlo , |
| 1982-142.txt | 536 | 536 | nazionale , la cui finalità peculiare è quella di assicurare direttamente a tutti i cittadini , indipendentemente dalla loro capacità | economica | ( che viene in gioco soltanto per la provvista dei mezzi necessari al funzionamento del servizio e , in via |
| 1982-143.txt | 1346 | 1346 | parte del mutuatario . d altro lato , la prescritta garanzia ipotecaria per la sua pubblicità , per l onere | economico | ( imposta ipotecaria ) connesso alla iscrizione e per i rilevanti effetti che derivano relativamente ai beni gravati rappresenta anch |
| 1982-143.txt | 1766 | 1766 | arbitrario ovvero irrazionale il limite di tre milioni stabilito dal legislatore come è dato dedurre sulla base dell attuale condizione | economica | media della generalità dei contribuenti beneficiari di tale deduzione . il che tanto più è da ritenere in quanto il |
| 1982-151.txt | 716 | 716 | una tale determinazione rientra nella discrezionalità del legislatore ordinario , che solo può provvedervi ” in riferimento a complesse situazioni | economiche | e sociali ” ( cfr . sent . n . 97 del 1968 ) , che sfuggono al sindacato di |
| 1982-178.txt | 358 | 358 | comma , della costituzione , in quanto chi interviene nell atto nomine alieno , non essendo portatore di un interesse | economico | proprio , non rivela una propria capacità contributiva . e crede di trovare fondamento al suo dubbio nella giurisprudenza della |
| 1982-178.txt | 560 | 560 | che la imposizione a carico dei soggetti non direttamente partecipi dell atto deve pur sempre essere legittimata da rapporti giuridico | economici | intercorrenti tra i soggetti . senonché il rapporto fra il rappresentante e il rappresentato nella stipula di un atto soggetto |
| 1982-196.txt | 3234 | 3234 | comma , 108 , primo comma , 76 e 77 cost . , nelle parte in cui determinano il trattamento | economico | dei componenti le commissioni tributarie di primo e di secondo grado . anche tale questione è palesemente irrilevante . la |
| 1982-243.txt | 1983 | 1983 | citata sentenza n . 63 del 1977 la corte l ha implicitamente affrontata negando ogni rilevanza alla diversità delle condizioni | economiche | dei contribuenti ai fini della conoscenza della disposizione che istituiva l obbligo della istanza di trattazione del ricorso . le |
| 1982-243.txt | 2005 | 2005 | contribuenti ai fini della conoscenza della disposizione che istituiva l obbligo della istanza di trattazione del ricorso . le condizioni | economiche | , infatti , si riflettono sulla maggiore o minore possibilità per il contribuente di farsi assistere da un difensore tecnico |
| 1982-243.txt | 2135 | 2135 | dal difensore tecnico sia stata dalla parte esercitata o no . quando poi si volesse attribuire rilievo alla diversa possibilità | economica | dei contribuenti di farsi assistere dal difensore tecnico , si porrebbe una questione relativa alla conseguenza di una supposta diversa |
| 1982-243.txt | 2164 | 2164 | , si porrebbe una questione relativa alla conseguenza di una supposta diversa capacità di difesa correlata a una diversa potenzialità | economica | : questione sulla quale la corte ha già avuto modo ( cfr . sentenza n . 89 del 1982 ) |
| 1982-257.txt | 335 | 335 | massima del sovracanone ed individuato gli enti beneficiari . la norma censurata , si soggiunge , fa riferimento alle condizioni | economiche | degli enti interessati , e al danno da essi eventualmente subito in dipendenza dalla concessione ” oltre che ad altri |
| 1982-257.txt | 760 | 760 | anche lo scopo dell imposizione . del resto , la normativa sottoposta al giudizio della corte testualmente prevede le condizioni | economiche | degli enti anzidetti ( prima ancora che l eventuale danno scaturente dalla concessione ) come un elemento di valutazione , |
| 1982-257.txt | 1048 | 1048 | da un canto l apporto che può essere ragionevolmente preteso dal titolare della sottostante concessione , dall altro le condizioni | economiche | dei beneficiari . 3 . detto ciò , occorre ricordare che il potere conferito al ministro è delimitato anche in |
| 1982-26.txt | 878 | 878 | di una ratio ispiratrice del divieto stesso , identificata nell intento di sottrarre al referendum tutte norme implicanti un sacrificio | economico | da parte degli elettori , comporterebbe una interpretazione di carattere analogico , ovviamente inammissibile nella specie per la sua evidente |
| 1982-57.txt | 1269 | 1269 | in quanto il legislatore delegato dà la preferenza al ricorso avanti la commissione tributaria centrale ( perché più agevole ed | economico | ) , condizionando alla mancata proposizione di esso l impugnazione alla corte d appello . ora , poiché questa ha |
| 1982-63.txt | 2567 | 2567 | 1977 ) , per capacità contributiva deve intendersi la idoneità del soggetto all obbligazione d imposta , desumibile dal presupposto | economico | al quale la prestazione risulta collegata ; e tale presupposto consiste in qualsiasi indice rivelatore di ricchezza secondo valutazioni riservate |
| 1982-89.txt | 2992 | 2992 | di trattamento fra i contribuenti in quanto ” si verrebbe a perseguire immediatamente solo il piccolo evasore meno abbiente . | economicamente | impossibilitato a rivolgersi a professionisti , mentre il grosso evasore , avendo possibilità di ricorrere all attenta opera di specialisti |
| 1982-89.txt | 3107 | 3107 | art . 3 per la supposta diversa capacità di utilizzare la normativa di legge , che deriverebbe dalla diversa potenzialità | economica | . tanto varrebbe , in caso contrario , invocare l art . 3 in ogni controversia fra parti di diversa |
| 1982-89.txt | 3129 | 3129 | tanto varrebbe , in caso contrario , invocare l art . 3 in ogni controversia fra parti di diversa capacità | economica | . il giudice istruttore di bologna attribuisce la violazione del principio di eguaglianza al fatto che è frequente ” che |
| 1983-108.txt | 506 | 506 | , come conseguenza della struttura propria di una impresa e , soprattutto , della funzione che questa svolge nella vita | economica | e sociale della nazione . ne consegue che il reddito di impresa , legato anche ( art . 52 del |
| 1984-133.txt | 5248 | 5248 | non essendo sorretto da ragioni valide sul piano della legittimità costituzionale , si risolva in una ingiustificata limitazione della libertà | economica | , con violazione dell art . 41 ( ordinanze del pretore di napoli e ordinanza del pretore di cremona ) |
| 1984-139.txt | 301 | 301 | art . 5 , seguendo di norma i corrispettivi del libero mercato , venivano sostanzialmente ad eludere la precipua finalità | economico | sociale della disciplina stessa . pertanto con la l . 11 febbraio 1971 n . 11 venne abbandonato il criterio |
| 1984-139.txt | 852 | 852 | anteriore ( l . n . 814 del 1973 ) era biennale , così dimostrando maggiore aderenza alla mutevole realtà | economica | . essa ha previsto , ancora , i miglioramenti , addizioni e trasformazioni eseguiti dal locatore , prevedendo in tal |
| 1984-139.txt | 1388 | 1388 | anche regolare secondo equità i rapporti suddetti , disciplinandoli , cioè , in base ad un principio di superiore giustizia | economico | sociale , e stabilire così un effettivo equilibrio tra le varie categorie interessate , nell armonica tutela dei valori costituzionalmente |
| 1984-139.txt | 1579 | 1579 | effettivamente conformata al precetto costituzionale , un limite pur tuttavia sussiste , non essendo consentito alla corte procedere a scelte | economico | sociali e politiche e sostituire in tal modo quelle effettuate dal parlamento . 5 . da ciò discende come la |
| 1984-139.txt | 3436 | 3436 | determinazione del canone provvisorio ed il canone pagato in precedenza ; d ) non v è alcun riferimento alle condizioni | economiche | del creditore ; e ) la durata del canone provvisorio dipende da elementi variabili e accidentali , quali l efficienza |
| 1984-226.txt | 1097 | 1097 | conseguente imposizione solidale a loro carico del debito d imposta , non sono irrazionali né arbitrari quante volte intercorrano rapporti | economico | giuridici fra i detti soggetti e quelli direttamente partecipi dell atto ( sent . n . 120 del 1972 ) |
| 1984-226.txt | 1263 | 1263 | e quindi del venditore . senza dire che , se si accedesse a una nozione della capacità contributiva quale capacità | economica | rivelata dal presupposto , neanche in tal caso potrebbe apparire irrazionale avere ravvisato la capacità contributiva , in relazione alla |
| 1984-226.txt | 1285 | 1285 | dal presupposto , neanche in tal caso potrebbe apparire irrazionale avere ravvisato la capacità contributiva , in relazione alla portata | economica | dell affare , nel venditore , che dispone del bene , che ne è oggetto , e ne riscuote il |
| 1984-238.txt | 212 | 212 | ristrutturazione , e rendeva opportuna la disposta proroga ai fini di evitare , all amministrazione , i pregiudizi organizzativi ed | economici | derivanti dalla descritta situazione , e particolarmente dalla necessaria sospensione delle verifiche di cassa nei rimanenti uffici . per i |
| 1984-25.txt | 1618 | 1618 | sia il committente e nel caso di cessione dei beni il consumatore finale . ma se questo è il risultato | economico | derivante dalla rivalsa , esso non può costituire il presupposto cui è collegata la prestazione tributaria e in base al |
| 1984-25.txt | 1731 | 1731 | di beni e le prestazioni di servizio imponibili ” , identifica il presupposto dell imposta in ciascuna delle anzidette operazioni | economiche | . la capacità contributiva va pertanto riscontrata in tutti i soggetti che quelle operazioni pongono in essere . 8 . |
| 1984-277.txt | 1078 | 1078 | novellato art . 409 c.p.c . , e pertanto escluse i rapporti di impiego di dipendenti di enti pubblici non | economici | ( dictum che non ha impedito al cons . stato e alla corte di cassazione di riconoscere anche agli impiegati |
| 1984-277.txt | 1917 | 1917 | , a far tempo dal 1 luglio 1959 , con l . 27 maggio 1959 n . 324 ( miglioramenti | economici | al personale statale in attività ed in quiescenza ) allo scopo di preservare in qualche misura il trattamento del personale |
| 1984-277.txt | 2341 | 2341 | di esistenza libera e dignitosa del lavoratore , cui vuole la riprodotta norma costituzionale indirizzata la retribuzione , implica indagini | economiche | finanziarie e sociali che rientrano nella competenza del legislatore . né , in ogni caso , alcuno dei giudici a |
| 1984-277.txt | 2484 | 2484 | speciale ( già stabilita dalla legge istitutiva 324 / 1959 ) e la conformità degli stessi agli obiettivi del programma | economico | nazionale avrebbero implicato il mantenimento del precedente regime esentivo , è non meno infondata dappoiché la commissione tributaria di primo |
| 1984-292.txt | 3355 | 3355 | assumere come base la tariffa minima , stabilita oltre vent anni prima , in tempo di pace e di stabilità | economica | , anziché quella aumentata da poco più di cinque anni , pressoché al termine della guerra ( marzo 1945 ) |
| 1984-39.txt | 645 | 645 | . 111 ; 15 giugno 1979 n . 61 ) . vero è che , spostando l accento dal contenuto | economico | della pretesa alla ” categoria dei beni ” attorno a cui si controverte , potrebbe già su questo piano rilevarsi |
| 1985-104.txt | 686 | 686 | senso che questo non può essere mai fissato ad un livello superiore alla capacità dimostrata dall atto o dal fatto | economico | ” ( ved . sentenza di questa corte n . 200 del 1972 ) . la discrezionalità legislativa , invero |
| 1985-112.txt | 244 | 244 | questione , tale disciplina violerebbe l art . 53 della costituzione ( che prevede un prelievo fiscale commisurato alle condizioni | economiche | ” subiettive ” dei cittadini e non semplicemente calcolato in funzione ” obiettiva ” del reddito percepito ) , in |
| 1985-112.txt | 285 | 285 | quanto consente , mediante pattuizioni private , che il contribuente si sottragga a quanto dovuto in proporzione alle sue condizioni | economiche | effettive , trasferendo in tutto o in parte l onere fiscale su un altro soggetto . 2 . è fuor |
| 1985-116.txt | 140 | 140 | ) della legge 2 aprile 1979 , n . 97 ( norme sullo stato giuridico dei magistrati e sul trattamento | economico | dei magistrati ordinari ed amministrativi , dei magistrati della giustizia militare e degli avvocati dello stato ) , e , |
| 1985-139.txt | 224 | 224 | ammontare minimo delle rette di frequenza dell asilo nido . . . , graduando le stesse in relazione alle condizioni | economiche | delle famiglie ed in misura tale da garantire negli anni 1978 e 1979 un finanziamento non inferiore rispettivamente al 25 |
| 1985-139.txt | 2829 | 2829 | oltre che alle ” particolari necessità familiari ” ( art . 4 , secondo comma ) ed ” alle condizioni | economiche | della famiglia ” ( ib . ed art . 8 , terzo ed ultimo comma ) , le quali ultime |
| 1985-139.txt | 2899 | 2899 | ) . è di tutta evidenza , in primo luogo , che la determinazione del corrispettivo in proporzione delle possibilità | economiche | di ognuno dei fruitori del servizio , anziché in una misura indiscriminatamente eguale per tutti , è uno non l |
| 1985-139.txt | 3243 | 3243 | . 4 e 35 cost . sarebbero violati in quanto ” la forte progressività delle rette ” , rendendo “ | antieconomico | il lavoro della donna ” , costituirebbe per questa ” una notevole remora a mantenere il posto di lavoro “ |
| 1985-147.txt | 1797 | 1797 | il che rende dubbia la pertinenza di una censura di violazione del principio della capacità contributiva , intesa come capacità | economica | manifestata dal trapasso acquisto di un bene . e si può aggiungere che in ogni caso il nostro sistema tributario |
| 1985-159.txt | 3071 | 3071 | discrezionalità , in quanto non è ancorato dalla legge all ” oggettiva ” insorgenza di ” fatti modificativi della realtà | economica | ” . così ritiene la difesa di parte privata , secondo la quale la norma censurata demanda l istituzione della |
| 1985-179.txt | 95 | 95 | dovuto da tutti coloro i quali per l esercizio di commerci , industrie , professioni e uffici , traggono vantaggi | economici | particolari dalla esistenza della stazione di cura , di soggiorno o di turismo ” , l art . 8 della |
| 1985-179.txt | 306 | 306 | 14 della legge n . 765 del 1926 , imponeva il contributo solo agli esercenti che avessero tratto ” vantaggi | economici | particolari ” dall esistenza di stazioni di cura , soggiorno o turismo , fra i quali non poteva essere compresa |
| 1985-179.txt | 362 | 362 | della legge n . 174 del 1958 escludesse la necessità , per l assoggettamento al contributo , dei ” vantaggi | economici | particolari ” , la norma violerebbe l art . 53 della costituzione . la commissione tributaria di secondo grado di |
| 1985-179.txt | 455 | 455 | nella indicazione dei soggetti tenuti al versamento del contributo ” , dovendosi prescindere per la sua applicazione dai ” vantaggi | economici | particolari ” ; e dubita della legittimità costituzionale della norma con riferimento agli artt . 53 e 3 della costituzione |
| 1985-179.txt | 646 | 646 | quale sia nella interpretazione dei giudici rimettenti , sia in quella dell avvocatura , esclude il riferimento ai ” vantaggi | economici | particolari ” . 3 . ma la questione non è fondata . sono chiamati in causa gli artt . 53 |
| 1985-284.txt | 2270 | 2270 | subordinati e lavoratori autonomi , in materia di oneri deducibili , trova la sua giustificazione nella diversità obiettiva di situazioni | economiche | tra le due categorie di lavoratori in ordine agli oneri sostenuti per la produzione del reddito . e ragionevolmente il |
| 1986-115.txt | 735 | 735 | di regola , dai primi . il fenomeno impositivo , in altri termini , viene sovente a incidere nella realtà | economica | con una disciplina che può divergere e financo ampliare per gli interessi sociali che vi sono coinvolti il corpus di |
| 1986-167.txt | 2625 | 2625 | tutto ciò non poteva non riflettersi sui soggetti assistibili , segnatamente sotto l aspetto e i limiti dei relativi flussi | economici | di sopperimento , con una oggettività variegata di prestazioni e divarii soggettivi di contribuzione , riscontrandosi sul piano reale categorie |
| 1986-167.txt | 2677 | 2677 | del contingente che sotto l angolazione politico sociale aveva per obiettivo , con parziali rimborsi di spesa , il sopperimento | economico | nelle malattie . orbene , il mutamento indubbiamente radicale del sistema pone , al centro di esso , come è |
| 1986-167.txt | 2912 | 2912 | siffatta gradualità è un dato di orientamento positivo , prefissato nella legge 27 luglio 1967 n . 685 ( programma | economico | nazionale per il quinquennio 1966 / 70 ) , che dà atto della complessità , anche in termini temporali , |
| 1986-167.txt | 3688 | 3688 | però siasi a tutt oggi , in rapporto con le prestazioni ivi programmate fornito in sinallagma certezza adeguata dei mezzi | economici | necessari al finanziamento del sistema . il riordino contributivo conseguente si palesa , d altro canto , opportuno non soltanto |
| 1986-172.txt | 1241 | 1241 | ultimo , con l impiego della normale diligenza , ben avrebbe potuto conoscere , con assoluta precisione , il risultato | economico | della definizione da darsi alla pendenza , e pertanto ben avrebbe potuto liberamente decidere , secondo un personale giudizio di |
| 1986-173.txt | 265 | 265 | o superiori al limite stabilito dalla norma denunciata , perché la differenza di regime è giustificata dalla diversità delle condizioni | economiche | degli uni e degli altri ; tra lavoratori che godono da tempo della pensione di vecchiaia e lavoratori che iniziano |
| 1986-173.txt | 405 | 405 | per i quali vige il suddetto limite , ed altre categorie di lavoratori dipendenti da privati o da enti pubblici | economici | ( per es . gli addetti ai pubblici servizi di telefonia in concessione , dipendenti e.n.e.l . e di altre |
| 1986-173.txt | 1362 | 1362 | cost . in quanto non risultano tutelate le esigenze di vita del pensionato le quali ineriscono alla posizione sociale ed | economica | che ciascuno ha raggiunto con il proprio lavoro , onde la necessità che la pensione sia rapportata all intero ammontare |
| 1986-173.txt | 2599 | 2599 | imprenditori privati , soggetti al regime generale ordinario di assicurazione e previdenza , né rispetto ai dipendenti di enti pubblici | economici | o dello stato , per i quali non vi è limite all ammontare della retribuzione pensionabile né rispetto ad appartenenti |
| 1986-173.txt | 3050 | 3050 | la realizzazione definitiva e completa di essa è affidata alla discrezionalità del legislatore trattandosi di scelte di politica sociale ed | economica | . la differenziazione dei trattamenti trova , ora , un adeguata e non irrazionale giustificazione specie nella diversità delle masse |
| 1986-173.txt | 3684 | 3684 | discrezionalmente le misure ed i limiti anche in maniera differenziata per le diverse categorie rapportandoli al concreto momento storico ed | economico | ; di determinare in concreto l ammontare delle prestazioni e la variazione delle stesse sulla base di un contemperamento delle |
| 1986-173.txt | 4945 | 4945 | parziale del prelievo contributivo a favore , in genere , della collettività . trattasi di scelte di politica sociale ed | economica | fatte dal legislatore e non assolutamente arbitrarie . il legislatore , fra un sistema di solidarietà fondato esclusivamente sulla contribuzione |
| 1986-173.txt | 5268 | 5268 | , si è instaurata una politica di contenimento della spesa pubblica e , per la realizzazione di una maggiore stabilizzazione | economica | , si è imposto un risanamento delle gestioni previdenziali per una loro maggiore autogestione . e questi motivi economici , |
| 1986-173.txt | 5287 | 5287 | stabilizzazione economica , si è imposto un risanamento delle gestioni previdenziali per una loro maggiore autogestione . e questi motivi | economici | , in definitiva , hanno suggerito l imposizione del tetto pensionistico . in tale situazione rimane sempre oggetto di una |
| 1986-173.txt | 5311 | 5311 | , hanno suggerito l imposizione del tetto pensionistico . in tale situazione rimane sempre oggetto di una scelta di politica | economico | sociale e , quindi , resta affidato alla discrezione del legislatore il ricorso al prelievo fiscale anziché al prelievo contributivo |
| 1986-173.txt | 6429 | 6429 | annuali in relazione all anzianità contributiva . il legislatore ha operato con gradualità , secondo scelte di politica sociale ed | economica | e secondo le necessità economiche del bilancio . ha cercato di evitare tensioni sociali in momenti di grave crisi economica |
| 1986-173.txt | 6434 | 6434 | contributiva . il legislatore ha operato con gradualità , secondo scelte di politica sociale ed economica e secondo le necessità | economiche | del bilancio . ha cercato di evitare tensioni sociali in momenti di grave crisi economica . ha incrementato di più |
| 1986-173.txt | 6449 | 6449 | economica e secondo le necessità economiche del bilancio . ha cercato di evitare tensioni sociali in momenti di grave crisi | economica | . ha incrementato di più le pensioni sociali e quelle minime ; meno quelle più elevate . ha contenuto la |
| 1986-173.txt | 6536 | 6536 | vigenza delle norme più restrittive che poi ha modificato , sostituendole , a seconda che si verificavano miglioramenti della situazione | economica | ( per es . la legge n . 730 / 83 ha abolito dall 1 gennaio 1984 il sistema del |
| 1986-173.txt | 6644 | 6644 | , nel risanamento e ripianamento delle gestioni previdenziali a rilevante connotazione di solidarietà sociale , nella visione unitaria di politica | economica | generale che il legislatore valuta e gradua nell esercizio insindacabile della sua discrezionalità ; trova compensazione nei miglioramenti apportati ai |
| 1986-178.txt | 2267 | 2267 | art . 53 cost . , deve intendersi l idoneità del soggetto all obbligazione d imposta , desumibile dal presupposto | economico | al quale la prestazione risulta collegata , presupposto che consiste in qualsiasi indice rivelatore di ricchezza , secondo valutazioni riservate |
| 1986-178.txt | 3112 | 3112 | . si profila ed assume rilievo , dunque , l attività imprenditoriale come strumento di realizzazione del contenuto dell operazione | economica | perseguita dalle parti contraenti . le buonuscite erogate dall e.n.p.a.s . sono prestazioni previdenziali obbligatorie , caratterizzate dall automaticità e |
| 1986-178.txt | 4053 | 4053 | è illogico e arbitrario ritenere che la indennità di buonuscita si profili come reddito , quale che sia la concezione | economica | e giuridica che al riguardo si segue . il che priva di fondamento il rilievo che il vizio impositivo potrebbe |
| 1986-272.txt | 1013 | 1013 | , tenendo conto dei mutamenti della situazione e delle nuove esigenze richiedenti una diversa normativa più aderente alla realtà socio | economica | ( sent . 22 luglio 1985 , n . 214 ) . tale potestà di intervento è ancora più pregnante |
| 1986-286.txt | 82 | 82 | preliminarmente osservato che la denuncia concerne le previsioni del trattato di roma del 25 marzo 1957 , istitutivo della comunità | economica | europea , ritenendosi dal giudice a quo che le norme censurate violino non già puntuali regolamenti o norme comunitarie , |
| 1986-286.txt | 130 | 130 | , ricavabile , in particolare , dagli art . 12 , 37 e 95 del trattato stesso che della comunità | economica | europea informerebbe l intero assetto : e cioè il principio secondo cui compito principale della comunità è quello di promuovere |
| 1986-286.txt | 174 | 174 | instaurazione di un mercato comune ed il graduale avvicinamento delle politiche degli stati aderenti , lo sviluppo armonioso dell attività | economica | nell ambito coperto dal trattato ora citato . conseguentemente , in conformità alla precedente giurisprudenza ( cfr . sent . |
| 1986-65.txt | 452 | 452 | ravvisare nella vicenda giuridica qui considerata un fenomeno di consolidazione a favore del nudo proprietario , e quindi un vantaggio | economico | indicativo di capacità contributiva : nei confronti di questo si afferma testualmente nell ordinanza ” non è possibile rinvenire la |
| 1986-65.txt | 494 | 494 | soggettiva all obbligazione di imposta , deducibile dal presupposto al quale la prestazione è collegata , non sussistendo alcun elemento | economico | reale e corrispondendo il meccanismo della norma ad una mera presunzione smentita dalla realtà contrattuale ” . 3 . così |
| 1987-156.txt | 51 | 51 | ) , la cui disciplina tributaria , pur nella sua intrinseca eterogeneità , si ricollega alla medesima direttiva della comunità | economica | europea , concernente le imposte indirette sulla raccolta di capitali ( n . 335 del 17 luglio 1969 ) . |
| 1987-156.txt | 1375 | 1375 | , sia pure modificate , era condizionato dalla persistenza delle finalità perseguite e dalla loro conformità agli obiettivi del programma | economico | nazionale . all organo delegato era quindi rimesso un potere discrezionale di valutazione , potere che è stato puntualmente esercitato |
| 1987-156.txt | 1564 | 1564 | . ) , sicché queste godono pur sempre di quelle particolari provvidenze che il legislatore , usando un criterio politico | economico | , ha ritenuto utili al fine di favorire lo sviluppo delle regioni meridionali . deve perciò concludersi che anche la |
| 1987-200.txt | 5512 | 5512 | 1 del 1956 non è esattamente quella di cui all art . 2082 c.c . ( . . . attività | economica | organizzata al fine della produzione o dello scambio di beni o di servizi ) . l ora citato art . |
| 1987-211.txt | 1545 | 1545 | , per cui la precedente disciplina di esonero delle imprese straniere si rivelava ormai eccessivamente dannosa per i nostri operatori | economici | . e merita di essere notata la cautela con cui in proposito ha agito il legislatore stesso , il quale |
| 1987-292.txt | 719 | 719 | organi particolarmente importanti per la vita democratica del nostro paese e per le garanzie di indipendenza , di natura anche | economica | , che devono esser assicurate ai componenti di quegli organi . sotto tale profilo , va dunque rigettato ogni dubbio |
| 1987-400.txt | 1076 | 1076 | art . 53 cost . , deve intendersi l idoneità del soggetto all obbligazione d imposta , desumibile dal presupposto | economico | al quale la prestazione risulta collegata , presupposto che consiste in un qualsiasi indice rivelatore di ricchezza , secondo valutazioni |
| 1987-431.txt | 2281 | 2281 | assicurato . esso va prospettato e realizzato efficiente nella sue tecniche , sano nella sua amministrazione improntata a correttezza ed | economicità | , senza dispendii inconferenti . nei delineati sensi la questione va dichiarata non fondata . 6 . i pretori di |
| 1987-61.txt | 1243 | 1243 | dello stato , delle aziende autonome e degli enti che si ricollegano alla finanza statale , agli obiettivi di politica | economica | cui si ispirano il bilancio pluriennale e quello annuale ) . inoltre la precisa e diretta indicazione delle finalità , |
| 1987-61.txt | 2714 | 2714 | ( sent . 5 novembre 1984 , n . 245 ) in una puntuale e conseguenziale decisione di ” politica | economica | ” che non si presta ad essere sindacata dalla corte ( sent . n . 243 del 1985 cit . |
| 1987-62.txt | 846 | 846 | flussi finanziari e il contenimento della liquidità ( secondo apprezzamenti mutevoli nel tempo , in relazione al mutare della situazione | economica | generale ) , i quali trascendono l ambito regionale , coinvolgendo aspetti unitari dell assetto economico finanziario della comunità nazionale |
| 1987-62.txt | 862 | 862 | al mutare della situazione economica generale ) , i quali trascendono l ambito regionale , coinvolgendo aspetti unitari dell assetto | economico | finanziario della comunità nazionale ( cfr . partic . sent . 19 ottobre 1982 , n . 162 ) . |
| 1987-62.txt | 1551 | 1551 | carattere di entrate proprie , in quanto conseguenti ad atto deliberativo della regione , fondato su proprie valutazioni politiche , | economiche | e finanziarie , nel rispetto dell unità del sistema tributario dello stato . l autonoma facoltà di istituzione di tributi |
| 1987-87.txt | 685 | 685 | ad affiancarsi , con carattere di aggiuntività , l intervento straordinario , operante dal 1950 , con finalità di sviluppo | economico | e sociale . 4 . l erogazione del contributo di solidarietà alla sicilia , se costituisce l adempimento di un |
| 1988-1043.txt | 407 | 407 | rapporti , nel prelievo delle risorse , tra le allocazioni di bilancio e le sottostanti ” verità ” d ordine | economico | , appare indubbia la mera strumentalità del bilancio rispetto alle molteplici antecedenti normative che lo concernono e alle quali dev |
| 1988-1067.txt | 296 | 296 | arretrati di retribuzione percepiti nel periodo paga considerato , posto che essi pure concorrono a integrare la disponibilità di mezzi | economici | della famiglia in tale periodo . se non fossero conteggiati nell anno di percezione , i redditi soggetti a tassazione |
| 1988-1067.txt | 354 | 354 | la ratio della legge , in quanto la spettanza della maggiorazione in quell anno verrebbe determinata in base alla capacità | economica | potenziale , non effettiva , della famiglia ; in secondo luogo offenderebbe il principio di economicità , addossando all inps |
| 1988-1067.txt | 370 | 370 | in base alla capacità economica potenziale , non effettiva , della famiglia ; in secondo luogo offenderebbe il principio di | economicità | , addossando all inps l onere di rifare i calcoli per quell anno e provvedere alle rettifiche conseguenti , e |
| 1988-1067.txt | 638 | 638 | infine , la pretesa violazione dell art . 31 cost . la determinazione delle forme e della misura delle provvidenze | economiche | a sostegno dei nuclei familiari , e in particolare delle famiglie numerose , è materia di valutazione discrezionale del legislatore |
| 1988-1134.txt | 708 | 708 | spesso solo parzialmente ) situazioni di bisogno anche gravi , e che certamente non contribuiscono ad indicare la ” capacità | economica | ” del nucleo familiare . a conforto di questa tesi possono essere addotte varie considerazioni . si può , infatti |
| 1988-123.txt | 659 | 659 | i lavoratori dipendenti , impedendo ai beneficiari delle agevolazioni diverse da quelle connesse al pensionamento di acquisire i relativi incrementi | economici | . 3 . — delle numerose questioni così riassunte , debbono preliminarmente dichiararsi manifestamente inammissibili quelle proposte dal pretore di |
| 1988-123.txt | 2702 | 2702 | art . 3 cost . , perché determinerebbe una ingiustificata disparità di trattamento per un verso , tra enti pubblici | economici | , a seconda che abbiano o meno dipendenti ex combattenti : per altro verso , tra enti pubblici economici e |
| 1988-123.txt | 2721 | 2721 | pubblici economici , a seconda che abbiano o meno dipendenti ex combattenti : per altro verso , tra enti pubblici | economici | e , da un lato , aziende private , non tenute alla corresponsione dei benefici , dall altro enti della |
| 1988-123.txt | 2804 | 2804 | contributiva dei soggetti onerati ; d ) l art . 41 cost : , perché , sottoponendo gli enti pubblici | economici | , a differenza dei concorrenti imprenditori privati , ad un prelievo di ricchezza non proporzionato alla loro capacità contributiva , |
| 1988-123.txt | 2832 | 2832 | , ad un prelievo di ricchezza non proporzionato alla loro capacità contributiva , ne comprimerebbe illegittimamente la libertà di iniziativa | economica | . le ordinanze che prospettano i dubbi sub b ) , c ) e d ) impugnano l art . |
| 1988-123.txt | 3561 | 3561 | cost . , l evidente disomogeneità delle situazioni poste a raffronto — non potendo assimilarsi la posizione degli enti pubblici | economici | con quella degli imprenditori privati ( v . sent . 194 del 1976 ) né con quella degli enti della |
| 1988-123.txt | 3621 | 3621 | essere una differenza accidentale e di mero fatto , e perciò irrilevante in questa sede , quella tra enti pubblici | economici | a seconda che abbiano o no alle proprie dipendenze ex combattenti . né , come già affermato nelle sentenze 92 |
| 1988-123.txt | 3833 | 3833 | : nel caso presente non è stato dedotto né dimostrato che sia avvenuto un deterioramento che abbia inciso nella capacità | economica | dei soggetti onerati nel periodo intercorrente tra il momento della nascita dell obbligo di pagamento e quello dell entrata in |
| 1988-127.txt | 76 | 76 | del porto di napoli come prestazione patrimoniale imposta . il potere d imposizione viene attribuito al consorzio suindicato ente pubblico | economico | ( art . 1 , secondo comma , d.l . cit . ) che svolge attività sostitutiva ed ausiliaria dello |
| 1988-127.txt | 165 | 165 | sempre sul principio della demanialità , anche quando , come nella fattispecie , gestore del bene sia un ente pubblico | economico | ( c.d . ” entificazione ” ) . sono note alla corte le aperture programmatiche e imprenditoriali delle gestioni portuali |
| 1988-127.txt | 1722 | 1722 | a caratterizzarsi non come mera controprestazione , ma come risultato della valutazione del singolo servizio reso nel quadro globale dell | economicità | della gestione e dell efficiente e produttivo impiego del bene stesso . ha osservato esattamente l avvocatura generale dello stato |
| 1988-373.txt | 272 | 272 | doganale : destinazione da indicare nella dichiarazione ex art . 56 d.p.r . cit . , con cui l operatore | economico | rende noto all amministrazione finanziaria l intenzione di importare definitivamente la merce stessa . aggiunge l art . 37 che |
| 1988-373.txt | 731 | 731 | paese , ma è significativamente accolta in altri ordinamenti . essa , invero , si applica nell ambito della comunità | economica | europea , secondo il disposto della direttiva del consiglio delle comunità 25 giugno 1979 n . 623 , emanata per |
| 1988-373.txt | 1099 | 1099 | ad eseguire la prestazione coattivamente imposta , correlata non già alla concreta capacità del singolo contribuente , bensì al presupposto | economico | al quale l obbligazione è collegata . quando tale presupposto sussista e sia , come nella specie , non irragionevolmente |
| 1988-406.txt | 657 | 657 | , affinché ne sia mantenuta adeguata , nei limiti di una ragionevole approssimazione , la corrispondenza con la effettiva realtà | economica | ” . alla stregua di questa direttiva si deve ritenere come osserva l ordinanza di rimessione che ” la corte |
| 1988-471.txt | 1278 | 1278 | art . 53 cost . , deve intendersi l idoneità del soggetto all obbligazione d imposta , desumibile dal presupposto | economico | al quale la prestazione risulta collegata . presupposto che consite in un qualsiasi indice rivelatore di ricchezza , secondo valutazioni |
| 1988-574.txt | 135 | 135 | sui redditi va stabilita e commisurata dal legislatore ordinario secondo un criterio che concili , sulla base di valutazioni politico | economiche | incensurabili in questa sede se non manifestamente irragionevoli , le esigenze finanziarie dello stato con quelle del cittadino chiamato a |
| 1988-574.txt | 241 | 241 | di contenere l onere gravante sul bilancio statale per la soddisfazione delle esigenze degli enti locali , in una situazione | economica | del paese che , come si legge nei lavori parlamentari dell epoca ( cfr . atti senato , d.d.l . |
| 1988-575.txt | 669 | 669 | di proporzioni notevoli ed allarmanti , con gravissimo pregiudizio per le entrate pubbliche ed i conseguenti effetti negativi sulla politica | economica | ( impossibilità di investimenti , disoccupazione ) . pertanto non è consentita , come vorrebbero i giudici rimettenti , un |
| 1989-247.txt | 5493 | 5493 | , i soggetti a reddito più modesto subirebbero un ” rischio penale ” maggiore in dipendenza esclusiva delle loro condizioni | economiche | . ma la necessità che la misura dell alterazione assuma comunque una consistenza significativa in termini assoluti , a prescindere |
| 1989-387.txt | 496 | 496 | da dipendenti , civili o militari , dello stato ed è commisurata alla base pensionabile , costituita dall ultimo trattamento | economico | non presenta invece carattere risarcitorio , bensì reddituale . di qui la negata irragionevolezza di un trattamento fiscale che esenta |
| 1989-387.txt | 611 | 611 | il suo titolo in un rapporto di dipendenza , volontariamente costituito , e rappresenta la proiezione di un precedente trattamento | economico | di servizio , del quale condivide la natura reddituale , non appaiono estensibili all ipotesi sulla quale ora la corte |
| 1989-387.txt | 992 | 992 | ” , del resto , è concordemente riconosciuta dalla giurisprudenza , ponendosi in risalto l indifferenza di un preesistente trattamento | economico | di attività , e ravvisandosi il titolo preminente di detta pensione nella menomazione sofferta nell adempimento di un obbligo legalmente |
| 1990-260.txt | 1131 | 1131 | giudizio di legittimità costituzionale . è vero , peraltro , che le scelte di bilancio sono decisioni fondamentali di politica | economica | che , in ragione di questa loro natura , sono costituzionalmente riservate alla determinazione del governo e all approvazione del |
| 1991-105.txt | 1730 | 1730 | l indennità viene , dunque , configurata come un contributo avente lo scopo di assicurare alla gestione commissariale l equilibrio | economico | , reso particolarmente precario dall avvio del nuovo sistema di riscossione , aggravato da una consistenza dilatata del personale e |
| 1991-105.txt | 1838 | 1838 | la gestione coattivamente imposta . e vi è esplicito riferimento al principio che un attività amministrativa , di dubbi esiti | economici | , se può giustificarsi in regime di concessione dell esazione ( da ascrivere all iniziativa e alla valutazione del concessionario |
| 1991-131.txt | 537 | 537 | le due censure , è da precisare anzitutto che l esclusione della prova di assenza di intento speculativo nelle operazioni | economiche | ( acquisto e vendita ) collegate sotto tale segno dalla norma impugnata non dà vita a una presunzione juris et |
| 1991-131.txt | 704 | 704 | possono bensì essere censurate sotto il profilo della mancanza di ragionevolezza , contestandosi che esse trovino rispondenza nella situazione socio | economica | in riferimento alla quale sono formulate ai fini perseguiti dalla legge , o che esse , o le misure sulla |
| 1991-131.txt | 753 | 753 | a tali fini . sennonché nessun rilievo specifico sul punto ( cioè in ordine all effettiva ricorrenza della situazione socio | economica | di riferimento o alla congruità delle tipizzazioni , qualificazioni , valutazioni , o delle conseguenti misure nel senso dianzi indicato |
| 1991-194.txt | 583 | 583 | appare ingiustificato alla stregua della tendenziale parificazione delle discipline dell impiego pubblico e dell impiego privato e dei relativi trattamenti | economici | . ma proprio per questa ragione , anche se non si voglia tenere conto delle differenze tecnico formali tra le |
| 1992-144.txt | 217 | 217 | diritto ad ottenere il patrocinio a spese dello stato si tenga conto del tenore di vita , delle effettive capacità | economiche | , anche provenienti da attività illecite , dell imputato ; b ) che il beneficio suddetto non venga concesso con |
| 1992-144.txt | 257 | 257 | con l obbligo per l imputato di rimborsare allo stato le spese sostenute non appena egli ne abbia la possibilità | economica | . i parametri costituzionali di raffronto risultano essere gli artt . 1 e 3 cost . ; quest ultimo perché |
| 1992-144.txt | 340 | 340 | imputato e perché altrettanto irragionevolmente non prevedendo in alcun caso l obbligo a carico dell imputato , le cui condizioni | economiche | siano migliorate , del rimborso in favore dello stato delle spese del patrocinio fruito parifica situazioni non omogenee ; il |
| 1992-144.txt | 2069 | 2069 | ipotesi limite che in questa sede non interessano ) deve riconoscersi nel ” reddito ” ( inteso in senso essenzialmente | economico | ) il criterio rivelatore più affidabile dello stato di ” non abbienza ” perché sintomatico della capacità di spesa e |
| 1992-144.txt | 2211 | 2211 | l articolata enumerazione dei redditi da dichiarare è orientata verso l omnicomprensività di tutto ciò che è reddito in senso | economico | . una diversa interpretazione che nella catalogazione fatta dalle due disposizioni rinvenisse redditi non rilevanti al fine della valutazione dello |
| 1992-144.txt | 2525 | 2525 | particolare beneficio di cui si tratta per chi di fatto non versi in una situazione di ” non abbienza “ | economica | . pertanto diversamente da quanto ritiene il giudice rimettente rilevano anche redditi che non sono stati assoggettati ad imposta vuoi |
| 1992-144.txt | 3312 | 3312 | legge n . 217 del 1990 nella parte in cui non dà rilevanza al fatto del successivo miglioramento delle condizioni | economiche | della parte al fine di consentire allo stato di recuperare ex tunc e quindi sempre per l intero le spese |
| 1992-42.txt | 458 | 458 | art . 53 cost . , deve intendersi l idoneità del soggetto all obbligazione d imposta , desumibile dal presupposto | economico | al quale l imposizione è collegata , presupposto che consiste in qualsiasi indice rivelatore di ricchezza , secondo valutazioni riservate |
| 1992-51.txt | 1306 | 1306 | 41 , secondo comma , e 42 , secondo comma , della costituzione prevedono a proposito della disciplina delle attività | economiche | e del regime delle appartenenze dei beni patrimoniali . al livello dei principi costituzionali resta fermo , comunque , che |
| 1992-51.txt | 1911 | 1911 | del segreto bancario non ci sono valori della persona umana da tutelare : ci sono , più semplicemente , istituzioni | economiche | e interessi patrimoniali , ai quali , secondo la giurisprudenza costante di questa corte , quel paradigma non è applicabile |
| 1992-89.txt | 281 | 281 | 1975 ) , ed è stata dichiarata non fondata . i mutamenti verificatisi nel frattempo , in specie nel sistema | economico | finanziario , inducono ad una rimeditazione , in quanto sono certamente venute meno le ragioni logico giuridiche che giustificavano l |
| 1992-89.txt | 525 | 525 | solve et repete . inoltre , la modesta entità del debito è sproporzionata non solo per le conseguenze di ordine | economico | e personale che può produrre , ma in rapporto allo stesso costo del meccanismo , che peraltro , specie se |
| 1993-283.txt | 2896 | 2896 | in modo determinante ad adeguare , sia pure entro certi limiti , l ammontare dell indennizzo alla realtà dei valori | economici | ” ( cfr . anche ord . 607 / 1987 e sent . n . 216 / 1990 ) . |
| 1993-283.txt | 3025 | 3025 | , sulla base di dati oggettivamente accertabili , che la liquidazione si avvicini adeguatamente alla realtà ed attualità dei valori | economici | ” e che tale riferimento consente di escludere il ” rischio di irrisorietà dell indennizzo ” . in questi criteri |
| 1993-283.txt | 3857 | 3857 | ipotesi dell espropriazione di aree non fabbricabili . come anche un contesto complessivo che risulti caratterizzato da una sfavorevole congiuntura | economica | che il legislatore mira a contrastare con un ampia manovra economico finanziaria può conferire un diverso peso ai confliggenti interessi |
| 1993-283.txt | 3868 | 3868 | contesto complessivo che risulti caratterizzato da una sfavorevole congiuntura economica che il legislatore mira a contrastare con un ampia manovra | economico | finanziaria può conferire un diverso peso ai confliggenti interessi oggetto del bilanciamento legislativo . questa essenziale relatività dei valori in |
| 1993-283.txt | 4158 | 4158 | tassazione dei così acquisiti incrementi di valore all atto dell eventuale trasferimento del suolo ; c ) la particolare congiuntura | economica | nella quale si inserisce la legge emanata avente carattere dichiaratamente temporaneo , in attesa di un organica disciplina dell espropriazione |
| 1993-283.txt | 4281 | 4281 | e deve invece ritenersene la sufficienza e congruità rispetto alla funzione che lo stesso , nel contesto dell attuale situazione | economico | finanziaria del paese , è chiamato ad assolvere di esprimere ” il massimo di contributo e di riparazione che nell |
| 1993-283.txt | 4916 | 4916 | trattamento dovesse ritenersi assicurata unicamente ove al proprietario dell area espropriata fosse garantita , come indennizzo , la stessa attribuzione | economica | che può conseguire , come corrispettivo , il proprietario dell area non espropriata , si finirebbe per leggere nel terzo |
| 1993-283.txt | 5545 | 5545 | tale parametro rientra nella discrezionalità del legislatore fissare i criteri di determinazione dell indennità espropriativa secondo generali valutazioni di politica | economico | finanziaria che possono tenere conto anche del fatto che la rendita di posizione , della quale è parzialmente privato il |
| 1993-283.txt | 6528 | 6528 | in forza del decreto autoritativo di esproprio , quanto piuttosto a permettere comunque ai già espropriati il conseguimento del risultato | economico | consentito ai non ancora espropriati . si addebita , cioè , al legislatore la omissione della previsione di uno strumento |
| 1993-283.txt | 6567 | 6567 | uno strumento negoziale che coerente alla situazione in cui tali soggetti versano sia altresì idoneo a conseguire lo stesso vantaggio | economico | conseguibile dai non ancora espropriati mediante la cessione volontaria . 7 . 3 . in questi termini , la censura |
| 1993-283.txt | 7298 | 7298 | favorevoli per gli espropriati per poi risalire a quel livello ( peraltro già fortemente restrittivo ) che risponde alle valutazioni | economico | politiche sottese alla norma censurata . questa frattura non può avere altra motivazione che quella tecnico giuridica della impossibilità della |
| 1993-283.txt | 7357 | 7357 | giustificare un trattamento così fortemente differenziato , tenuto conto della preminente finalità transattiva in ordine proprio alla determinazione dell onere | economico | dell acquisizione dell area fabbricabile , quale sottesa alla norma censurata . la circostanza che il decreto di esproprio sia |
| 1993-283.txt | 8496 | 8496 | concreta ) quella particolare ” posizione ” dell area , già apprezzata dal libero mercato , che può conferire contenuto | economico | in termini di valore venale anche alla mera vocazione edificatoria dei terreni . ciò quindi vale solo a rendere “ |
| 1993-295.txt | 3146 | 3146 | fare riferimento al provvedimento amministrativo , in realtà sono tutte dirette ad indicare il presupposto impositivo inteso come ” fatto | economico | ” ; il che , attenendo al tributo , spetta allo stato di determinare . così quando si riferiscono : |
| 1993-362.txt | 917 | 917 | questione ” alla copertura degli oneri per il servizio del debito pubblico , nonché alla realizzazione delle linee di politica | economica | e finanziaria in funzione degl impegni di riequilibrio del bilancio assunti in sede comunitaria ” . trattasi di finalità chiaramente |
| 1993-480.txt | 934 | 934 | canoni di trasparenza e congruità ai costi di gestione dei compensi in questione al fine di assicurare ” l equilibrio | economico | della gestione ) , né l art . 61 del d.p.r . 43 / 88 ( che , anche nel |
| 1993-480.txt | 1381 | 1381 | . , atteso che con detto precetto che attiene al momento sostanziale dell imposizione , quanto alla individuazione del presupposto | economico | del tributo , ( che deve appunto rispecchiare la capacità contributiva dell obbligato ) non può collidere norma , quale |
| 1993-480.txt | 1712 | 1712 | in discussione anche secondo criteri ” di congruità ai costi medi del servizio , al fine di assicurarne l equilibrio | economico | ” . e resta , per l effetto , anche esclusa l ipotizzata discriminazione in danno del contribuente chiamato a |
| 1993-480.txt | 1768 | 1768 | , proprio in ragione del riferito complessivo meccanismo di compensazione e bilanciamento di un tale inconveniente con il vantaggio ( | economicamente | più rilevante e probabilmente anche statisticamente più frequente ) del contenimento del compenso stesso entro il limite massimo , per |
| 1993-500.txt | 1085 | 1085 | prevede un aiuto offerto non direttamente come da taluno auspicato alle organizzazioni del volontariato ( le quali ricevono ” risorse | economiche | ” dirette dalle fonti indicate nell art . 5 della legge n . 266 del 1991 ) , ma mediante |
| 1993-500.txt | 1128 | 1128 | supporto messi a disposizione da appositi centri . a loro volta , i ” centri di servizio ” sono sostenuti | economicamente | con fondi speciali amministrati da ” comitati di gestione ” operanti a livello regionale . nelle memorie e nella discussione |
| 1993-500.txt | 1336 | 1336 | valore della solidarietà , il rispetto dell autonomia e dell originalità del volontariato quale strumento di partecipazione effettiva alla organizzazione | economica | , culturale e sociale del paese , non può essere limitata al ” fare ” , implicando ciò evidentemente quanto |
| 1993-500.txt | 2969 | 2969 | e della sanità ” . tali enti conferenti , non più con scopo di lucro , conservano ancora una iniziativa | economica | , ma unicamente strumentale , in quanto autorizzati a compiere anche operazioni finanziarie , commerciali , immobiliari e mobiliari , |
| 1993-500.txt | 3573 | 3573 | ente . del pari infondate sono sia la denunziata violazione dell art . 41 , dal momento che l iniziativa | economica | di dette fondazioni è consentita come strumentale al perseguimento di quei ” fini sociali ” , che lo stesso art |
| 1993-500.txt | 4290 | 4290 | , non sono applicabili le garanzie proprie del sistema fiscale della pubblica amministrazione , ciò non esclude che detti movimenti | economici | debbano risultare da bilanci e da rendiconti dei centri di servizio , sottoposti al controllo dei comitati di gestione ; |
| 1994-182.txt | 1214 | 1214 | attività e i servizi predetti . 3 . la ragionevolezza del collegamento di siffatti oneri alla utilità ed ai vantaggi | economici | che agli enti locali possono derivare dal traffico , che si svolge nei porti insistenti nei rispettivi territori , pone |
| 1994-182.txt | 1608 | 1608 | locali ricevono riconoscimenti nei limiti ed in base alle attribuzioni previste dalle leggi dello stato che ne determinano gli oneri | economici | , in un sistema di finanza pubblica allargata nel quale i trasferimenti sono disposti tenendo conto degli oneri gravanti sugli |
| 1994-182.txt | 1855 | 1855 | ma ripartiti ” in base a criteri obiettivi che tengano conto della popolazione , del territorio e delle condizioni socio | economiche | , nonché in base ad una perequata distribuzione delle risorse che tenga conto degli squilibri di fiscalità locale ” ( |
| 1994-272.txt | 896 | 896 | reddito complessivo . del resto , ed a riprova della variabilità delle scelte legislative in funzione del momento storico ed | economico | in cui si concretano e delle diverse esigenze che in quel momento presiedono alla disciplina dei vari settori dell ordinamento |
| 1994-315.txt | 465 | 465 | al decreto ministeriale 2 aprile 1968 , definite dagli strumenti urbanistici , ovvero ad interventi di edilizia residenziale pubblica ed | economica | e popolare di cui alla legge 18 aprile 1962 , n . 167 , e successive modificazioni . allo stesso |
| 1994-315.txt | 1338 | 1338 | attitudine ad eseguire la prestazione imposta , correlata non già alla concreta situazione del singolo contribuente , bensì al presupposto | economico | al quale l obbligazione è collegata , non può non essere indifferente la sorte che possano aver subito medio tempore |
| 1994-355.txt | 175 | 175 | di bolzano impugna altresì il secondo periodo di detto comma 9 , laddove qualifica come ” norme fondamentali di riforma | economico | sociale della repubblica ” gli articoli del decreto legislativo n . 502 del 1992 , ivi indicati ; art . |
| 1994-355.txt | 1184 | 1184 | altresì , il secondo periodo del comma 9 dell art . 12 , che qualifica come norme fondamentali di riforma | economico | sociale della repubblica alcuni articoli del decreto legislativo n . 502 del 1992 , come modificato dal decreto legislativo “ |
| 1994-355.txt | 1308 | 1308 | decreto n . 502 del 1992 ) . detto art . 20 eleva al rango di norme fondamentali di riforma | economico | sociale l art . 1 commi 1 e 4 , l art . 6 commi 1 e 2 , gli |
| 1994-355.txt | 1483 | 1483 | del 1993 , depositata in pari data , non è sufficiente , ai fini dell individuazione dei principi di riforma | economico | sociale , la qualificazione operata dal legislatore , poiché occorre verificare gli aspetti sostanziali della normativa in questione ( giurisprudenza |
| 1994-355.txt | 1567 | 1567 | che i principi concernenti l organizzazione delle strutture del servizio sanitario nazionale sono stati considerati quali norme fondamentali di riforma | economico | sociale ( v . , ad es . , le sentt . nn . 274 e 107 del 1988 ) |
| 1994-355.txt | 1798 | 1798 | diversa formulazione , indubbiamente rispettosa delle esigenze delle autonomie speciali , poiché venivano innalzate a ” principi fondamentali di riforma | economico | sociale ” non tutte le disposizioni desumibili dagli articoli e commi in questione , ma solo i principi informatori degli |
| 1994-355.txt | 1848 | 1848 | secondo periodo del comma 9 dell art . 12 , nella parte in cui qualifica come norme fondamentali di riforma | economico | sociale della repubblica le disposizioni del decreto legislativo n . 502 del 1992 ivi indicate , e non solo i |
| 1994-358.txt | 344 | 344 | perché risulterebbero non tutelate le esigenze della famiglia e ribaltata una posizione di favore , che richiede agevolazioni e provvidenze | economiche | per la formazione della famiglia stessa ; con l art . 24 , per essere esclusa la possibilità di agire |
| 1994-358.txt | 387 | 387 | a tutela del diritto di proprietà ; con l art . 41 , che , garantendo la libertà di iniziativa | economica | privata , comprenderebbe la scelta del regime patrimoniale di separazione dei beni tra coniugi e la conseguente regolamentazione dei rapporti |
| 1994-52.txt | 101 | 101 | , per concorrere alla copertura degli oneri per il servizio del debito pubblico , alla realizzazione delle linee di politica | economica | e finanziaria in funzione degli impegni di riequilibrio del bilancio assunti in sede comunitaria , nonché ( comma ottavo ) |
| 1994-52.txt | 881 | 881 | 1993 , consistenti nella copertura degli oneri per il servizio del debito pubblico e nella realizzazione delle linee di politica | economica | e finanziaria in funzione degli impegni di riequilibrio del bilancio , assunti in sede comunitaria . tali asserite esigenze sarebbero |
| 1995-107.txt | 1025 | 1025 | , non privi di rilievo per una meno dubbia soluzione della questione , e cioè l imposizione di un sacrificio | economico | individuale realizzata attraverso un atto amministrativo di carattere ablatorio , insieme alla destinazione del gettito scaturente da tale ablazione al |
| 1995-143.txt | 366 | 366 | quanto non tutelerebbe né incoraggerebbe il risparmio , generando ” sfiducia ” nei risparmiatori e ” sottraendo ricchezza dal sistema | economico | ” . 3 . la questione non è fondata . va precisato , anzitutto , che non possono essere presi |
| 1995-143.txt | 666 | 666 | consolidata giurisprudenza di questa corte , la capacità contributiva , quale idoneità alla obbligazione di imposta , desumibile dal presupposto | economico | al quale l imposizione è collegata , va , in linea di principio , ravvisata in qualsiasi indice rivelatore di |
| 1995-358.txt | 1008 | 1008 | nelle quali ancora si ” impegna il governo a realizzare un sistema di assegni familiari di idonea e significativa portata | economica | , con particolare riguardo alle famiglie numerose e monoreddito ” , e si invita l esecutivo ad emanare ” provvedimenti |
| 1995-410.txt | 965 | 965 | prezzo di acquisto in un tempo anteriore ( art . 82 del predetto testo unico ) e cioè quel vantaggio | economico | che , con riferimento anche ad altre ipotesi di cessione è considerato reddito tassabile dallo stesso art . 81 . |
| 1995-410.txt | 1056 | 1056 | d.p.r . n . 917 del 1986 ) come pure quella degli interessi , anch essi corrispondenti ad una categoria | economica | già nota al sistema dell imposizione tributaria . 5 . ambedue le ordinanze sollevano , poi , sempre in riferimento |
| 1995-410.txt | 2321 | 2321 | garantito dall art . 42 della costituzione , può avere il fatto che , da un punto di vista meramente | economico | , l imposizione stessa possa comportare una decurtazione di quanto conseguito a titolo di indennità di esproprio . 8 . |
| 1995-471.txt | 808 | 808 | come possibilità per la regione di avvalersi degli uffici periferici dell amministrazione statale ( per motivi di semplificazione e di | economicità | ) , sempre che la richiesta di avvalimento sia ritenuta realizzabile dallo stato e ” fino a quando non sarà |
| 1995-55.txt | 209 | 209 | per la lesione del diritto di difesa del cittadino , il cui esercizio sarebbe condizionato dalla maggiore o minore disponibilità | economica | del singolo . 2 . la questione è fondata . l ordinanza di rimessione , nel riferirsi genericamente all art |
| 1996-113.txt | 539 | 539 | fronte alla nuova imposta comunale ; e non vi sarebbe dunque quella congruenza tra prelievo fiscale e disponibilità di strumenti | economici | questa la tesi adombrata che è richiesta dal principio di capacità contributiva . in proposito bisogna osservare , però , |
| 1996-113.txt | 964 | 964 | di edilizia residenziale pubblica , prevedendo a tal fine l intervento delle regioni . il comitato interministeriale per la programmazione | economica | , con la deliberazione 13 marzo 1995 , ha tenuto conto della ” grave situazione finanziaria in cui versano detti |
| 1996-127.txt | 4543 | 4543 | nel citato albo , con rapporto di lavoro a tempo indeterminato , è garantita la continuità lavorativa e il trattamento | economico | stabilito dal contratto collettivo nazionale di categoria . la disposizione censurata , aggiungendo un ulteriore comma a detto articolo , |
| 1996-127.txt | 7594 | 7594 | protezione della fauna selvatica omeoterma e per il prelievo venatorio ) , che si configurerebbero quali norme fondamentali di riforma | economico | sociale , e quindi contrastante con l art . 14 dello statuto speciale , nonché con l art . 11 |
| 1996-21.txt | 1475 | 1475 | come emerge dai lavori parlamentari , aveva il fine di reperire mezzi per il bilancio dello stato in una situazione | economica | del paese che appariva di notevole gravità , esigendo dai cittadini sacrifici straordinari peraltro limitati ad un solo anno sicché |
| 1996-21.txt | 1743 | 1743 | ai fini dell imposizione sui redditi , il legislatore , secondo criteri volti a conciliare sulla base di valutazioni politico | economiche | le esigenze finanziarie dello stato con quelle del cittadino , chiamato a contribuire ai bisogni della vita collettiva , non |
| 1996-215.txt | 628 | 628 | strumenti antievasione , alla copertura degli oneri per il servizio del debito pubblico nonché alla realizzazione delle linee di politica | economica | e finanziaria in funzione degli impegni di riequilibrio del bilancio assunti in sede comunitaria ” . dal canto suo , |
| 1996-429.txt | 458 | 458 | e concorrano alla copertura degli oneri per il servizio del debito pubblico e per la realizzazione delle linee di politica | economica | e finanziaria in funzione degli impegni di riequilibrio del bilancio assunti in sede comunitaria . questa particolare finalità , specificata |
| 1996-431.txt | 362 | 362 | rapporto d impiego o di servizio . la circostanza che queste ultime pensioni rappresentino la proiezione di un precedente trattamento | economico | goduto , del quale condividono la natura reddituale secondo quanto già rilevato con la sentenza n . 387 del 1989 |
| 1997-111.txt | 2707 | 2707 | ” ) , faccia riferimento al più ampio concetto di ” capacità contributiva ” e , cioè , all attitudine | economica | del singolo ; capacità contributiva della quale , secondo quanto risulta anche dagli atti dell assemblea costituente , costituiscono corollari |
| 1997-111.txt | 2867 | 2867 | discrezionali in materia tributaria , al fine di verificare la coerenza interna della struttura dell imposta con il suo presupposto | economico | , come pure la non arbitrarietà dell entità dell imposizione . ovviamente l esigenza che si pone di riferire le |
| 1997-285.txt | 987 | 987 | 1953 prevede espressamente che le questioni monetarie e fiscali relative alla costruzione ed all amministrazione ( intesa anche come utilizzazione | economica | ) del tunnel siano oggetto di specifici accordi tra i governi dei due stati . è palese , dunque , |
| 1997-290.txt | 137 | 137 | valutazione di partecipazioni , cessione di crediti e cessione o valutazione di valori mobiliari poste in essere senza valide ragioni | economiche | allo scopo esclusivo di ottenere fraudolentemente un risparmio di imposta ” , dispone , al comma 2 , oggetto qui |
| 1997-290.txt | 577 | 577 | in essere acquisti soggetti ad iva , sì da consentire che il tributo sulle vendite , pur riscosso dall operatore | economico | , non venisse versato allo stato . è noto che , nel sistema accolto dal nostro legislatore , uno dei |
| 1998-174.txt | 1569 | 1569 | , tenendo conto degli oneri fiscali e finanziari gravanti sull enel , desse luogo ad un risultato equivalente in termini | economici | a quello che si sarebbe avuto con gli apporti al fondo di dotazione non più effettuati ; e se , |
| 1998-174.txt | 1661 | 1661 | finanziaria di dette quote , o questa non dovesse invece ritenersi in qualche modo già soddisfatta in virtù del calcolo | economico | che stava alla base delle nuove tariffe . in particolare , per quanto riguarda la prima questione , dibattuta all |
| 1998-174.txt | 1794 | 1794 | dall altro lato l opinione opposta , favorevole ad un calcolo ” al netto ” , in termini di equivalenza | economica | ( sulle cui modalità peraltro gravavano ulteriori incertezze , dovute alle difficoltà di comparazione dei diversi elementi del rapporto ) |
| 1998-211.txt | 3136 | 3136 | infatti , di essere invocato dal contribuente a sua assoluta discrezione , sulla base delle sue personali valutazioni di convenienza | economica | , per escludere l accertamento del reale valore venale del bene da parte dell ufficio tributario , senza , però |
| 1998-227.txt | 645 | 645 | deducibilità degli oneri ai fini della imposizione sui redditi , secondo criteri volti a conciliare sulla base di valutazioni politico | economiche | le esigenze finanziarie dello stato con quelle del cittadino , chiamato a contribuire ai bisogni della vita collettiva ; esigenze |
| 1998-227.txt | 1101 | 1101 | , a sostegno dell asserita illegittimità della disciplina che non prevede la deduzione della spesa suddetta per gli enti non | economici | che non svolgano anche una attività commerciale ( v . art . 110 t.u.i.r . ) . nella diversificazione posta |
| 1999-111.txt | 2025 | 2025 | restano in capo allo stato le attribuzioni ( e i relativi oneri ) concernenti lo stato giuridico ed il trattamento | economico | del personale in servizio presso gli uffici statali esistenti in sicilia , nonché del personale delle scuole della regione . |
| 1999-111.txt | 3299 | 3299 | una potestà residuale , esercitabile al margine , per così dire , della potestà tributaria dello stato ( nella realtà | economica | , infatti , resta ben poco spazio per l esercizio di una potestà impositiva autonoma aggiuntiva rispetto a quella esercitata |
| 1999-138.txt | 202 | 202 | delle relative norme di attuazione , in relazione al decreto del ministro del tesoro , del bilancio e della programmazione | economica | in data 24 marzo 1998 , recante ” modalità di riversamento delle somme riscosse per l imposta regionale sulle attività |
| 1999-138.txt | 7967 | 7967 | attribuzioni sollevato dalla regione siciliana ha ad oggetto il decreto del ministro del tesoro , del bilancio e della programmazione | economica | in data 24 marzo 1998 , recante ” modalità di riversamento delle somme riscosse per l imposta regionale sulle attività |
| 1999-154.txt | 241 | 241 | , ed altresì sulla scorta del rilievo che , ” se l agevolazione è stata predisposta per garantire una tutela | economico | patrimoniale alla famiglia nel momento in cui si scioglie definitivamente , appare maggiormente doveroso estendere l esenzione al procedimento di |
| 1999-171.txt | 472 | 472 | nazionale che possa giustificarle , esse violerebbero il potere regionale di organizzazione degli uffici e di disciplina dello stato giuridico | economico | del proprio personale , con conseguente pregiudizio del buon andamento dell amministrazione ( art . 97 della costituzione ) e |
| 1999-171.txt | 4163 | 4163 | crescita omogenea dell intero territorio ” , nonché individuare ” le amministrazioni competenti a svolgere l attività di istruttoria tecnico | economica | dei progetti di investimento e quella di monitoraggio e verifica dell attuazione dei progetti e dell attività delle imprese per |
| 1999-171.txt | 4703 | 4703 | in grado di incidere direttamente anche sul regime fiscale statale e regionale , in vista della rapida attuazione delle misure | economiche | previste , così da assicurare uno sviluppo omogeneo del territorio ed una razionale distribuzione delle risorse . tali esigenze postulano |
| 1999-186.txt | 2387 | 2387 | anche i tributi e le altre somme già riscossi tramite le esattorie di spettanza di ” altri enti pubblici non | economici | ” , nonché altri tributi ed entrate regionali e locali ( cfr . art . 2 , comma 1 , |
| 1999-346.txt | 276 | 276 | del presidente della repubblica 29 settembre 1973 , n . 597 , ritiene che l intervenuto mutamento della realtà socio | economica | di riferimento abbia reso la norma denunciata priva di ragionevole giustificazione e , pertanto , lesiva dell art . 3 |
| 1999-346.txt | 428 | 428 | rendere irragionevole la scelta del legislatore di considerare speculativa , sulla base dell id quod plerumque accidit , l operazione | economica | di chi acquista un immobile non destinato alla utilizzazione personale sua o dei familiari e lo rivende entro il successivo |
| 1999-41.txt | 1095 | 1095 | è subito evidente che i coniugi possono assumere la veste di parti che addivengono ad un assetto dei propri interessi | economici | mediante la stipulazione di negozi giuridici nei quali , essendo assente ogni funzione di liberalità , prevalgono ragioni che consistono |
| 1999-41.txt | 1188 | 1188 | rispondenza della norma all id quod plerumque accidit . a ciò deve aggiungersi che l acquisizione di un autonoma capacità | economica | da parte di ciascuno dei coniugi , anche al di fuori delle sopra formulate ipotesi di separazione , ha comunque |
| 2000-114.txt | 124 | 124 | che agisca per la ripetizione di imposte di consumo indebitamente corrisposte , l onere di provare documentalmente che il peso | economico | dell imposta non è stato in qualsiasi modo trasferito su altri soggetti . onere probatorio che , secondo quanto ritenuto |
| 2000-114.txt | 919 | 919 | l art . 24 della costituzione in quanto , subordinando la ripetizione dell indebito alla prova documentale che l onere | economico | dell imposta non è stato trasferito su altri soggetti , renderebbe in molti casi impossibile o comunque eccessivamente difficile l |
| 2000-114.txt | 1075 | 1075 | . 2033 del codice civile consistente nel porre appunto a carico del solvens la prova della mancata traslazione dell onere | economico | dell imposta non sarebbe di per sé lesiva del diritto di agire in giudizio e che tale diritto non sarebbe |
| 2000-114.txt | 1712 | 1712 | essere ipotizzata l esistenza di un documento contenente la diretta rappresentazione del fatto negativo costituito dalla mancata traslazione del peso | economico | di un imposta . va perciò dichiarata l illegittimità costituzionale della norma denunciata , nella parte in cui prevede che |
| 2000-114.txt | 1743 | 1743 | della norma denunciata , nella parte in cui prevede che la prova del mancato trasferimento su altri soggetti dell onere | economico | dell imposta possa essere fornita solo documentalmente , restando assorbita , in tale pronuncia , ogni altra e diversa censura |
| 2000-301.txt | 851 | 851 | , che considera rilevanti , ai fini dell imposizione , solo ” i messaggi diffusi nell esercizio di una attività | economica | allo scopo di promuovere la domanda di beni o servizi , ovvero finalizzati a migliorare l immagine del soggetto pubblicizzato |
| 2000-351.txt | 2567 | 2567 | necessariamente improntati a lealtà , correttezza e collaborazione , in quanto siano in gioco gli obblighi di solidarietà politici , | economici | e sociali ( art . 2 della costituzione ) , tra i quali quelli in materia tributaria , non può |
| 2000-362.txt | 1202 | 1202 | costituzione , è sufficiente sottolineare che la capacità contributiva , quale idoneità alla obbligazione di imposta , desumibile dal presupposto | economico | al quale l imposta è collegata , può essere ricavata , in linea di principio , da qualsiasi indice rivelatore |
| 2000-507.txt | 6146 | 6146 | veneto impugna altresì il comma 3 dello stesso art . 41 , ai cui sensi ” l attribuzione di trattamenti | economici | al personale contrattualizzato può avvenire esclusivamente in sede di contrattazione collettiva . dall entrata in vigore del primo rinnovo contrattuale |
| 2000-507.txt | 6191 | 6191 | le disposizioni di leggi , regolamenti o atti amministrativi generali che recano incrementi retributivi al personale contrattualizzato . i trattamenti | economici | più favorevoli in godimento sono riassorbiti dai futuri miglioramenti nella misura prevista dai contratti collettivi . i risparmi di spesa |
| 2000-507.txt | 6395 | 6395 | e 3 , del d.lgs . n . 29 del 1993 ) : onde , in particolare , il trattamento | economico | , che è materia non riservata alla legge ai sensi dell art . 2 , comma 1 , lettera c |
| 2000-507.txt | 6510 | 6510 | se la legge regionale potesse , ciò nonostante , continuare a disporre l attribuzione ai dipendenti delle regioni di trattamenti | economici | , che verrebbero a sovrapporsi o ad aggiungersi a quelli previsti dai contratti collettivi , l intero sistema in questione |
| 2000-507.txt | 6549 | 6549 | in questione verrebbe evidentemente compromesso con riguardo al comparto dei dipendenti regionali . la regola , secondo cui il trattamento | economico | è definito in modo vincolante in sede di accordi collettivi , e le disposizioni di legge preesistenti , recanti attribuzione |
| 2000-507.txt | 6572 | 6572 | in modo vincolante in sede di accordi collettivi , e le disposizioni di legge preesistenti , recanti attribuzione di trattamenti | economici | , cessano di operare a seguito della stipulazione dei medesimi accordi , era già stata sancita dal legislatore statale allorquando |
| 2000-507.txt | 6705 | 6705 | , si stabiliva che nelle materie non soggette a riserva di legge ( e quindi anche in materia di trattamenti | economici | ) ” eventuali norme di legge , intervenute dopo la stipula di un contratto collettivo , cessano di avere efficacia |
| 2000-507.txt | 7424 | 7424 | diritto privato degli enti per i quali non è necessaria la personalità di diritto pubblico , e in enti pubblici | economici | o in società di diritto privato di quelli ” ad alto indice di autonomia finanziaria ” ; nonché l adozione |
| 2000-507.txt | 7756 | 7756 | , per categorie di enti , vengono stabiliti con decreto del ministro del tesoro , del bilancio e della programmazione | economica | in misura compresa tra il 10 e il 20 per cento dell entità dell assegnazione di competenza ” ( seguono |
| 2000-507.txt | 8671 | 8671 | al tasso programmato di inflazione . per la spesa sanitaria il ministro del tesoro , del bilancio e della programmazione | economica | , d intesa con il ministro della sanità , procede al monitoraggio dei relativi pagamenti allo scopo di verificare che |
| 2000-507.txt | 8868 | 8868 | esistenti sui conti di tesoreria unica da disporre con decreti del ministro del tesoro , del bilancio e della programmazione | economica | ” . il comma 5 , a sua volta , stabilisce che ” in attesa delle indicazioni delle predette conferenze |
| 2000-507.txt | 10827 | 10827 | le azioni di sostegno alle attività produttive agricole si esplicano nel quadro degli obiettivi prioritari fissati dal documento di programmazione | economico | finanziaria , con particolare riferimento al contenimento e all armonizzazione con i costi medi comunitari dei costi di produzione delle |
| 2000-507.txt | 11013 | 11013 | extracomunitari ; c ) adeguamento e modernizzazione del settore , favorendo il rafforzamento strutturale delle imprese agricole e l integrazione | economica | della filiera agro industriale ; d ) accelerazione delle procedure di utilizzo dei fondi strutturali riservati al settore agricolo e |
| 2000-557.txt | 191 | 191 | la preventiva escussione dell obbligato principale né condiziona il sorgere dell obbligazione solidale all esistenza di un effettivo rapporto giuridico | economico | tra i due soggetti . 2 . la questione non è fondata . 2 . 1 . riguardo alla asserita |
| 2000-557.txt | 334 | 334 | considerarsi estraneo al presupposto di imposta , rappresentato dalla diffusione del messaggio pubblicitario , colui che , svolgendo l attività | economica | oggetto della pubblicità , dalla pubblicità stessa trae immediato e diretto vantaggio . e ciò , come si è detto |
| 2000-70.txt | 121 | 121 | proprie deliberazioni anche in deroga alle disposizioni contrattuali , su iniziativa di una sola delle parti ed indipendentemente dalla rilevanza | economica | dei rapporti pendenti e dalla impossibilità di una loro definizione secondo diritto . 2 . va preliminarmente disattesa l eccezione |
| 2000-70.txt | 773 | 773 | di questa corte l art . 41 della costituzione tutela l autonomia contrattuale in quanto strumento della libertà di iniziativa | economica | , il cui esercizio può tuttavia essere limitato per ragioni di utilità economico sociale ( sentenze n . 268 del |
| 2000-70.txt | 786 | 786 | in quanto strumento della libertà di iniziativa economica , il cui esercizio può tuttavia essere limitato per ragioni di utilità | economico | sociale ( sentenze n . 268 del 1994 ; n . 241 del 1990 ; n . 159 del 1988 |
| 2001-155.txt | 856 | 856 | una volta soltanto : ripartita negli anni 1996 e 1997 ) , che , dal punto di vista giuridico ed | economico | , grava esclusivamente sul datore di lavoro , essendo denaro dello stesso imprenditore accantonato a fronte di futuri oneri . |
| 2001-155.txt | 909 | 909 | reddito o di un reddito nuovo , ma è sufficiente che vi sia un collegamento tra prestazione imposta e presupposti | economici | presi in considerazione , in termini di forza e consistenza economica dei contribuenti o di loro disponibilità monetarie attuali , |
| 2001-155.txt | 920 | 920 | vi sia un collegamento tra prestazione imposta e presupposti economici presi in considerazione , in termini di forza e consistenza | economica | dei contribuenti o di loro disponibilità monetarie attuali , quali indici concreti di situazione economica degli stessi contribuenti . le |
| 2001-155.txt | 935 | 935 | termini di forza e consistenza economica dei contribuenti o di loro disponibilità monetarie attuali , quali indici concreti di situazione | economica | degli stessi contribuenti . le quote di accantonamento del t.f.r . ( sia meramente contabili , come passivo iscritto in |
| 2001-155.txt | 1150 | 1150 | in realtà , per capacità contributiva , deve intendersi l idoneità soggettiva alla obbligazione di imposta , deducibile dal presupposto | economico | , al quale la prestazione è collegata ( sentenze n . 62 del 1977 ; n . 92 del 1972 |
| 2001-155.txt | 1288 | 1288 | tributaria straordinaria , con aliquote fisse in ogni caso notevolmente inferiori alla tassazione definitiva dei t.f.r . , con contenuto | economico | di mero anticipo forzoso a carico dei datori di lavoro , destinato ad essere , in un periodo relativamente breve |
| 2001-155.txt | 1565 | 1565 | aventi una determinata dimensione occupazionale : oltre cinque dipendenti ) che svolgono attività di impresa , compresi gli enti pubblici | economici | , nonché coloro che esercitano arti e professioni , sono tenuti al versamento tributario . sono invece escluse , con |
| 2001-155.txt | 1674 | 1674 | e contenere il disavanzo pubblico , rispetto alla quale sarebbe stata contraddittoria ed illogica una inclusione degli enti pubblici non | economici | . restano da considerare le differenze circa l ambito della imposizione e circa la percentuale impositiva . in particolare , |
| 2001-155.txt | 1854 | 1854 | svolgimento ulteriore , nello specifico campo tributario , del principio di eguaglianza , collegato al compito di rimozione degli ostacoli | economico | sociali esistenti di fatto alla libertà ed eguaglianza dei cittadini persone umane , in spirito di solidarietà politica , economica |
| 2001-155.txt | 1874 | 1874 | economico sociali esistenti di fatto alla libertà ed eguaglianza dei cittadini persone umane , in spirito di solidarietà politica , | economica | e sociale ( artt . 2 e 3 della costituzione : ordinanza n . 341 del 2000 ) . pertanto |
| 2001-156.txt | 1128 | 1128 | sostanza i rimettenti che le norme denunciate , assumendo quale presupposto dell imposta il mero esercizio abituale di una attività | economica | organizzata diretta alla produzione o allo scambio di beni ovvero alla prestazione di servizi ( art . 2 ) , |
| 2001-156.txt | 1152 | 1152 | produzione o allo scambio di beni ovvero alla prestazione di servizi ( art . 2 ) , indipendentemente dal risultato | economico | di tale attività , ed indicando quale base imponibile il valore della produzione netta , al netto degli ammortamenti , |
| 2001-156.txt | 1528 | 1528 | finanziatori , i suoi dipendenti e collaboratori . l imposta colpisce perciò , con carattere di realità , un fatto | economico | , diverso dal reddito , comunque espressivo di capacità di contribuzione in capo a chi , in quanto organizzatore dell |
| 2001-156.txt | 1658 | 1658 | . come si verifica per qualsiasi altro costo ( anche di carattere fiscale ) gravante sulla produzione , l onere | economico | dell imposta potrà essere infatti trasferito sul prezzo dei beni o servizi prodotti , secondo le leggi del mercato , |
| 2001-354.txt | 1403 | 1403 | base contributiva imponibile , tale da ricomprendere non solo il corrispettivo dell attività di lavoro , ma anche altre attribuzioni | economiche | che nell attività stessa rinvengono soltanto mera occasione . ed è in forza di siffatta evoluzione che si è venuta |
| 2001-96.txt | 307 | 307 | , nella determinazione della predetta tassa , ” di dividere i comuni in classi , di tenere conto del beneficio | economico | ritraibile e di rispettare il limite massimo della variazione in aumento del 50 per cento , rispetto alla tassazione precedentemente |
| 2001-96.txt | 1196 | 1196 | criteri direttivi volti : ” 1 ) alla rideterminazione delle tariffe al fine di una più adeguata rispondenza al beneficio | economico | ritraibile nonché in relazione alla ripartizione dei comuni in non più di cinque classi ” , con il limite , |
| 2001-96.txt | 2147 | 2147 | delega ha previsto che la rideterminazione delle tariffe debba ispirarsi alla finalità ” di una più adeguata rispondenza al beneficio | economico | ritraibile ” , osservare il criterio della ” ripartizione dei comuni in non più di cinque classi ” e non |
| 2002-258.txt | 144 | 144 | attribuendo ad essi lo stesso valore imponibile , pur in presenza di evidenti , provate e indiscutibili differenze di contenuto | economico | di questi diritti reali ” ; con il principio di capacità contributiva ( art . 53 della costituzione ) , |
| 2002-258.txt | 686 | 686 | beni che , sul mercato , possono riscuotere un differente apprezzamento e , quindi , risultare anche di diverso rilievo | economico | . avuto riguardo ai predetti margini di discrezionalità , non può , pertanto , reputarsi lesivo , né dell art |
| 2002-271.txt | 401 | 401 | atto della concessione del brevetto , mentre il pagamento della tassa annuale di mantenimento coinvolge piuttosto la possibilità dello sfruttamento | economico | dell invenzione , che è tutelato invece dall art . 41 della costituzione , non considerato dall ordinanza di rimessione |
| 2002-271.txt | 558 | 558 | sembrano alla rimettente ” risalire ad una illegalità ( il mancato pagamento di una tassa ) che con la costituzione | economica | ha poco o nulla a che fare ” essendo la regolarità del versamento del tributo funzionale ad interessi di gettito |
| 2002-284.txt | 295 | 295 | della legge n . 103 del 1975 stabilisce fra l altro che ” il fabbisogno finanziario per una efficiente ed | economica | gestione dei servizi di cui all articolo 1 ” vale a dire il servizio pubblico di ” diffusione circolare di |
| 2002-284.txt | 611 | 611 | ” servizio pubblico ” , cioè della rai radiotelevisione italiana : ciò sia perché si imporrebbe ai cittadini un onere | economico | per la fruizione di un diritto la cui realizzazione rientrerebbe per dettato costituzionale fra i compiti primari della repubblica , |
| 2002-284.txt | 1200 | 1200 | l art . 1 della legge n . 103 del 1975 , non si giustificherebbe l imposizione di un onere | economico | a carico degli utenti , e comunque non si giustificherebbe l obbligo di corrispondere il canone a favore della sola |
| 2002-284.txt | 1289 | 1289 | vi sia alcuna incompatibilità fra il carattere di interesse generale del servizio pubblico radiotelevisivo e l imposizione di una prestazione | economica | , nella specie collegata alla detenzione degli apparecchi radiotelevisivi , diretta a finanziare detto servizio . al contrario , proprio |
| 2002-328.txt | 226 | 226 | imponibile ai fini della tassazione delle plusvalenze realizzate in occasione della cessione di terreni edificabili diversi e con diversa incidenza | economica | per fattispecie costituenti ad avviso del rimettente ” manifestazioni di ricchezza sostanzialmente identiche ” . il rimettente , infatti , |
| 2002-328.txt | 904 | 904 | di sussidiarietà di cui al trattato di amsterdam sembra richiamare l art . 5 del trattato che istituisce la comunità | economica | europea , firmato il 25 marzo 1957 , come modificato dall art . g , b . par . 5 |
| 2002-332.txt | 108 | 108 | quale agisca per la ripetizione delle imposte ivi indicate , indebitamente corrisposte , l onere di provare che il peso | economico | dell imposta non è stato trasferito su altri soggetti . stante l assoluta identità dell oggetto , i tre giudizi |
| 2002-332.txt | 227 | 227 | grava sull amministrazione finanziaria ; per violazione del canone di ragionevolezza , in quanto la presunzione di traslazione del peso | economico | dell imposta , sulla quale in buona sostanza riposerebbe la ratio della norma , sarebbe priva di giustificazione , in |
| 2002-332.txt | 403 | 403 | legittimamente limitato o escluso dal legislatore , al fine di evitare un ingiustificato arricchimento del solvens , allorché il peso | economico | dell imposta sia stato da questi trasferito su altri soggetti , e ciò sia nel caso in cui tale trasferimento |
| 2002-332.txt | 441 | 441 | cui tale trasferimento sia previsto da norme di legge , sia quando esso avvenga mediante un meccanismo di traslazione puramente | economica | , inglobando l ammontare dell imposta nel prezzo di vendita dei beni prodotti o dei servizi resi dal soggetto che |
| 2002-332.txt | 715 | 715 | traslazione dell imposta invece di prevedere che la domanda debba essere respinta qualora l amministrazione convenuta provi che il peso | economico | dell imposta è stato trasferito dal solvens su altri soggetti . restano assorbiti gli ulteriori profili di illegittimità denunciati dal |
| 2002-522.txt | 181 | 181 | in grado di pagare immediatamente l imposta di registro ( al quale sarebbe consentito , in conseguenza delle sue condizioni | economiche | , di intraprendere un azione giudiziaria esecutiva ) e quello privo dei mezzi necessari per tale pagamento ( al quale |
| 2003-297.txt | 1036 | 1036 | censurata finalizzata a « risolvere definitivamente » il contenzioso relativo al tributo trova la sua giustificazione in identiche ragioni di | antieconomicità | della riscossione , rafforzate da una previsione sostanzialmente non favorevole riguardo all esito di quel contenzioso insorto « tra amministrazione |
| 2003-297.txt | 1150 | 1150 | profilo della ragionevolezza , essendo certo non manifestamente irragionevole che la regione rinunci a coltivare un contenzioso per la stessa | economicamente | dannoso e comunque dagli esiti prevedibilmente sfavorevoli all ente impositore , né sotto il profilo del principio di eguaglianza , |
| 2003-334.txt | 994 | 994 | dell art . 83 , che attribuiva ai ministri della sanità , del tesoro , del bilancio e della programmazione | economica | i poteri di accertamento , di individuazione delle basi imponibili dei tributi regionali e di determinazione delle variazioni in aumento |
| 2003-345.txt | 285 | 285 | agevolazione di cui si tratta va individuata in una esigenza di equità fiscale , derivante dalla considerazione della minore utilità | economica | che presentano i beni immobili di interesse storico o artistico in conseguenza del complesso di vincoli e limiti cui la |
| 2003-92.txt | 237 | 237 | destinate ad un fondo istituito presso lo stato di previsione del ministero del tesoro , del bilancio e della programmazione | economica | [ ora , ministero dell economia e delle finanze ] , finalizzato , con appositi provvedimenti , alla riduzione dell |
| 2003-92.txt | 1150 | 1150 | il conseguente gettito ” risultante dall aumento delle basi imponibili per effetto delle disposizioni sull emersione “ comporta un pregiudizio | economico | per la regione violandone le attribuzioni in materia finanziaria ” , talché non v è spazio per una pronunzia preclusiva |
| 2004-17.txt | 363 | 363 | 29 della legge n . 448 del 2001 stabilisce una serie di misure tendenti a rafforzare l efficienza e la | economicità | di gestione delle pubbliche amministrazioni . in particolare , il comma 1 della citata disposizione prevede che le pubbliche amministrazioni |
| 2004-17.txt | 480 | 480 | soggetti di diritto privato ai quali affidare lo svolgimento di servizi svolti in precedenza , nel rispetto del principio di | economicità | , nonché attribuire a soggetti di diritto privato già esistenti , con le procedure previste dalla disposizione in esame , |
| 2004-17.txt | 733 | 733 | enti locali ) . la disposizione del comma primo ( e secondo ) , inoltre , pure con un obiettivo | economico | finanziario riguardante tutte le amministrazioni pubbliche diverse dallo stato , di cui all art . 1 , comma 2 , |
| 2004-17.txt | 877 | 877 | delle regioni ed in via generale e non di dettaglio , talune possibili modalità procedimentali , caratterizzate da finalità esclusivamente | economico | finanziarie , per una c.d . esternalizzazione dei servizi . tali nuove modalità possono essere aggiunte a quelle previste nei |
| 2004-17.txt | 914 | 914 | a quelle previste nei singoli ordinamenti per l acquisizione e l affidamento dei servizi , nel rispetto dei principi di | economicità | e buona amministrazione e di copertura della spesa , senza , tuttavia , imporre o condizionare le scelte delle amministrazioni |
| 2004-17.txt | 3267 | 3267 | 8 del decreto legislativo 28 agosto 1997 , n . 281 ; b ) i programmi di valutazione tecnica ed | economica | dei progetti in corso e di quelli da adottare da parte delle amministrazioni statali e degli enti pubblici non economici |
| 2004-17.txt | 3287 | 3287 | economica dei progetti in corso e di quelli da adottare da parte delle amministrazioni statali e degli enti pubblici non | economici | nazionali e assicuri la verifica e il monitoraggio dell impiego delle risorse in relazione ai progetti informatici eseguiti . 9 |
| 2004-17.txt | 3598 | 3598 | , in base alla quale il ministro per l innovazione e le tecnologie definisce i programmi di valutazione tecnica ed | economica | dei progetti , riguardi le regioni , come può desumersi agevolmente dal fatto che in essa si fa esclusivo riferimento |
| 2004-17.txt | 3631 | 3631 | fatto che in essa si fa esclusivo riferimento alle amministrazioni statali anche ad ordinamento autonomo e agli enti pubblici non | economici | nazionali . non vi è un qualsiasi accenno diretto o indiretto per richiamo alle regioni , in evidente differenza con |
| 2004-372.txt | 744 | 744 | , o ) e p ) , prevede quali finalità prioritarie della regione toscana : « la promozione dello sviluppo | economico | e di un contesto favorevole alla competitività delle imprese , basato sull innovazione , la ricerca e la formazione , |
| 2004-372.txt | 790 | 790 | coesione sociale e di sostenibilità dell ambiente » ( lettera n ) ; « la valorizzazione della libertà di iniziativa | economica | pubblica e privata , del ruolo e della responsabilità sociale delle imprese » ( lettera o ) ; « la |
| 2004-372.txt | 818 | 818 | della responsabilità sociale delle imprese » ( lettera o ) ; « la promozione della cooperazione come strumento di democrazia | economica | e di sviluppo sociale , favorendone il potenziamento con i mezzi più idonei » ( lettera p ) . queste |
| 2004-372.txt | 2468 | 2468 | o ) e p ) , che stabiliscono , quali finalità prioritarie della regione , « la promozione dello sviluppo | economico | e di un contesto favorevole alla competitività delle imprese , basato sull innovazione , la ricerca e la formazione , |
| 2004-372.txt | 2510 | 2510 | rispetto dei principi di coesione sociale e di sostenibilità dell ambiente » , « la valorizzazione della libertà di iniziativa | economica | pubblica e privata , del ruolo e della responsabilità sociale delle imprese » , « la promozione della cooperazione come |
| 2004-372.txt | 2534 | 2534 | , del ruolo e della responsabilità sociale delle imprese » , « la promozione della cooperazione come strumento di democrazia | economica | e di sviluppo sociale , favorendone il potenziamento con i mezzi più idonei » . 3 . — tutto ciò |
| 2005-21.txt | 1636 | 1636 | soggetti passivi rientra , infatti , pienamente nella discrezionalità del legislatore , se sorretta da non irragionevoli motivi di politica | economica | e redistributiva . a regime , tale discrezionalità è esercitata dalle regioni entro limiti prefissati ed a partire da una |
| 2005-21.txt | 1788 | 1788 | differenziazione delle aliquote trova la sua giustificazione , fisiologica e avulsa da esigenze intertemporali , nei diversi obiettivi di politica | economica | e redistributiva che le regioni stesse intendano perseguire nell àmbito della loro autonomia finanziaria . con riferimento , invece , |
| 2005-21.txt | 1980 | 1980 | resto , la base imponibile ) può essere differenziata per settori di attività per ragioni ( appunto ) di politica | economica | e redistributiva , tenendo anche conto del carico dei tributi e contributi soppressi ( art . 3 , comma 143 |
| 2005-21.txt | 2231 | 2231 | 45 , comma 2 , del d.lgs . n . 446 del 1997 risulta , del resto , dai dati | economici | e contabili considerati dal legislatore in sede di prima applicazione del tributo e solo genericamente contestati dai giudici a quibus |
| 2005-234.txt | 2482 | 2482 | diverse da quella fiscale e contributiva ” e agli obblighi previsti dai contratti collettivi di lavoro in materia di trattamento | economico | . l adeguamento si realizza previa presentazione , entro il 28 febbraio 2003 , di “ piani individuali di emersione |
| 2005-234.txt | 3068 | 3068 | tale obiettivo favorendo “ l emersione dall economia sommersa ” , attraverso una disciplina transitoria che mantenga inalterata la funzionalità | economica | delle imprese emergenti . gli strumenti predisposti a tal fine dalla legge n . 383 del 2001 sono , da |
| 2005-234.txt | 3380 | 3380 | tempi e sulle modalità di adempimento degli obblighi previsti dalla legge e dalla contrattazione collettiva , nonché specificamente sul trattamento | economico | pattuito con il contratto individuale di lavoro . in virtù della procedura gestita dai cles , i contratti individuali di |
| 2005-234.txt | 3561 | 3561 | i rapporti individuali di lavoro fra privati , che gli imprenditori avevano omesso di applicare . in materia di trattamento | economico | , tale intento uniformatore è reso ancora più evidente dall estensione – disposta dal comma 13 dell art . 1 |
| 2005-275.txt | 999 | 999 | vincoli impostigli dalle disponibilità di bilancio e , dall altro , ha inteso anche perseguire una peculiare politica di sviluppo | economico | circoscritta alle zone colpite dagli eventi sismici , appare ancor più evidente l infondatezza delle censure del rimettente . |
| 2005-280.txt | 755 | 755 | con decreto del ministero delle finanze , di concerto con il ministero del tesoro e del bilancio e della programmazione | economica | » . il d.m . 3 settembre 1999 , n . 321 , che tali “ modalità ” disciplina , |
| 2005-320.txt | 578 | 578 | , la funzione del secondo periodo – oggetto specifico dell impugnativa – è con evidenza quella di limitare gli effetti | economico | finanziari di tale retroattività , escludendo la ripetibilità delle imposte già ( indebitamente ) pagate . ma proprio siffatta limitazione |
| 2005-66.txt | 305 | 305 | poiché nell accesso ad un servizio pubblico , come è la strada , sarebbero privilegiati i cittadini con maggiori capacità | economiche | , ai quali è concesso di usufruire della strada e delle relative possibilità di parcheggio , mentre ai cittadini meno |
| 2005-66.txt | 343 | 343 | ai cittadini meno abbienti sarebbe negato il medesimo diritto in forza di una legge che impone oneri sproporzionati alle capacità | economiche | dei medesimi ; con l art . 23 cost . , in quanto la determinazione delle tariffe di accesso al |
| 2005-66.txt | 1198 | 1198 | che nell accesso ad un servizio pubblico , come è la strada , sarebbero privilegiati i cittadini con maggiori capacità | economiche | , ai quali è concesso di usufruire della strada e delle relative possibilità di parcheggio , mentre ai cittadini meno |
| 2005-66.txt | 1236 | 1236 | ai cittadini meno abbienti sarebbe negato il medesimo diritto in forza di una legge che impone oneri sproporzionati alle capacità | economiche | dei medesimi . la questione risulta sollevata in modo astratto e ipotetico , poiché manca ogni collegamento con la fattispecie |
| 2005-66.txt | 1279 | 1279 | a quo , come può del resto rilevarsi dall ordinanza di rimessione , che non contiene alcun riferimento alle condizioni | economiche | dell opponente né ad una eventuale eccezione svolta dal medesimo in relazione ad una pretesa incapacità economica di assolvere l |
| 2005-66.txt | 1296 | 1296 | riferimento alle condizioni economiche dell opponente né ad una eventuale eccezione svolta dal medesimo in relazione ad una pretesa incapacità | economica | di assolvere l obbligo di pagamento del parcheggio . onde la inammissibilità della questione per difetto di motivazione sulla rilevanza |
| 2005-73.txt | 799 | 799 | 1995 , n . 11 del 1995 e n . 37 del 1997 ) , con riferimento ad un presupposto | economicamente | rilevante . 4 . – il conflitto è invece inammissibile sotto altro profilo . per aversi materia di un conflitto |
| 2006-02.txt | 1614 | 1614 | , lettera a ) , della legge n . 289 del 2002 , ha inteso perseguire l obiettivo di politica | economica | di evitare – con decorrenza dal 30 settembre 2002 e fino al raggiungimento di un accordo sui meccanismi strutturali del |
| 2006-02.txt | 2823 | 2823 | nell esercizio del loro autonomo potere di imposizione , improntino il prelievo a criteri di progressività in funzione delle politiche | economiche | e fiscali da esse perseguite . nella specie , la scelta del legislatore regionale di articolare l addizionale all irpef |
| 2006-155.txt | 1430 | 1430 | legge 14 marzo 2005 , n . 35 ( disposizioni urgenti nell ambito del piano di azione per lo sviluppo | economico | , sociale e territoriale ) , convertito , con modificazioni , nella legge 14 maggio 2005 , n . 80 |
| 2007-193.txt | 320 | 320 | elettivi della regione » , tramite una misura oltretutto irragionevolmente rigida e non proporzionata all obiettivo di garantire l equilibrio | economico | finanziario . la regione conclude denunciando l illegittimità della norma impugnata « in toto in quanto non pone principi , |
| 2007-202.txt | 2700 | 2700 | una “ detassazione ” corrispondente all entità dell esborso “ etico ” o “ sociale ” , cosí da rendere | economicamente | indifferente per il cittadino e , quindi , non onerosa , la scelta se effettuare o no detto esborso . |
| 2007-330.txt | 2004 | 2004 | finalità di interpretazione autentica dell art . 4 della legge n . 342 del 2000 e la limitazione degli effetti | economici | e finanziari di tale interpretazione , si risolve in una ingiustificata disparità di trattamento tra i soggetti che , pur |
| 2007-366.txt | 117 | 117 | dell art . 37 del decreto legge 4 luglio 2006 , n . 223 ( disposizioni urgenti per il rilancio | economico | e sociale , per il contenimento e la razionalizzazione della spesa pubblica , nonché interventi in materia di entrate e |
| 2008-102.txt | 6745 | 6745 | b ) , del d.p.r . n . 917 del 1986 e , pertanto , in funzione di un concetto | economico | di “ reddito prodotto ” ; quello regionale , che non solo aggrava l imposizione sulle plusvalenze realizzate nel quinquennio |
| 2008-102.txt | 8725 | 8725 | » in materie diverse dal turismo . lamenta , altresí , che il tributo pregiudica « le possibilità di politica | economica | dello stato , della quale uno degli strumenti principali è quello tributario » , perché colpisce la stessa materia tassabile |
| 2008-102.txt | 9401 | 9401 | non sono materia tassabile , in quanto non integrano la capacità contributiva che è , invece , legata al valore | economico | del bene e , in subordine , la violazione degli artt . 3 e 53 cost . , per irragionevolezza |
| 2008-102.txt | 9642 | 9642 | da parte della regione , della finalità di garantire un turismo sostenibile e pregiudica « anche le possibilità di politica | economica | dello stato , della quale uno degli strumenti principali è quello tributario » . secondo il ricorrente , il fatto |
| 2008-102.txt | 12058 | 12058 | , non possedendo « seconde case » , sopporterebbe , con il pagamento delle imposte sui redditi , il carico | economico | della tutela dell ambiente e della protezione del turismo sostenibile , derivante anche dalle seconde case costiere appartenenti al primo |
| 2008-102.txt | 15345 | 15345 | dall art . 39 bis del decreto legge 1 ottobre 2007 , n . 159 ( interventi urgenti in materia | economico | finanziaria , per lo sviluppo e l equità sociale ) , convertito , con modificazioni , dalla legge 29 novembre |
| 2008-102.txt | 16247 | 16247 | una piú intensa utilizzazione delle suddette strutture da parte delle imbarcazioni , ritenendo preferibile , da un punto di vista | economico | complessivo , incentivare fiscalmente uno stabile collegamento dei soggetti passivi con il territorio . tale ratio non è arbitraria , |
| 2008-102.txt | 16847 | 16847 | imposta investirebbe la materia della concorrenza , riservata alla competenza legislativa statale , incidendo , di conseguenza , sull unità | economica | della repubblica ; c ) con « l art . 3 , la cui tutela nella iniziativa economica è affidata |
| 2008-102.txt | 16865 | 16865 | sull unità economica della repubblica ; c ) con « l art . 3 , la cui tutela nella iniziativa | economica | è affidata alla normativa sulla concorrenza » ; d ) con gli artt . 1 , 3 , 8 , |
| 2008-102.txt | 18134 | 18134 | – che la norma censurata , investendo la « materia della concorrenza » , incide « di conseguenza sulla unità | economica | della repubblica » . 8 . 2.5 . – deve essere dichiarata inammissibile anche la censura sub c ) , |
| 2008-102.txt | 18219 | 18219 | e generico , limitandosi ad affermare la violazione del suddetto art . 3 , « la cui tutela nella iniziativa | economica | è affidata alla normativa sulla concorrenza » . 8 . 2.6 . – con la censura sub d ) , |
| 2008-102.txt | 20059 | 20059 | una piú intensa utilizzazione delle strutture portuali da parte delle imbarcazioni , ritenendo preferibile , da un punto di vista | economico | complessivo , incentivare fiscalmente uno stabile collegamento dei soggetti passivi con il territorio . una tale ratio posta a fondamento |
| 2008-102.txt | 23808 | 23808 | cioè , opporsi che la tassazione delle sole imprese “ non residenti ” è giustificata , sul piano della politica | economico | fiscale della regione , dal fatto che dette imprese , nell effettuare lo scalo , fruiscono dei servizi pubblici regionali |
| 2008-102.txt | 23903 | 23903 | non domiciliate in sardegna , i maggiori costi sostenuti dalle imprese ivi domiciliate , in ragione delle peculiarità geografiche ed | economiche | legate al carattere insulare della regione . le due suddette giustificazioni traggono peraltro il loro fondamento da circostanze attinenti alla |
| 2008-102.txt | 23936 | 23936 | peraltro il loro fondamento da circostanze attinenti alla sostenibilità dello sviluppo turistico regionale e dall esigenza di riequilibrare la situazione | economica | dei soggetti “ non residenti ” rispetto a quella dei soggetti “ residenti ” . esse , quindi , non |
| 2008-102.txt | 24101 | 24101 | interno e fornisce una tutela delle imprese “ non residenti ” – sotto il profilo della concorrenza e delle libertà | economiche | fondamentali – , la cui delimitazione è rimessa non a regole di diritto interno , ma al diritto comunitario , |
| 2008-102.txt | 24387 | 24387 | , alla dedotta violazione dell art . 87 del trattato ce , si pone anche il problema se il vantaggio | economico | concorrenziale derivante alle suddette imprese “ residenti ” in sardegna dal loro non assoggettamento all imposta regionale sullo scalo rientri |
| 2008-130.txt | 425 | 425 | art . 36 bis del decreto legge 4 luglio 2006 , n . 223 ( disposizioni urgenti per il rilancio | economico | e sociale , per il contenimento e la razionalizzazione della spesa pubblica , nonché interventi in materia di entrate e |
| 2008-145.txt | 1079 | 1079 | d.lgs . n . 241 del 2005 , perché prevede « sostanzialmente il trasferimento di funzioni senza trasferimento di risorse | economiche | o con il trasferimento di risorse inferiori al necessario » . la questione non è fondata , perché il criterio |
| 2008-162.txt | 1100 | 1100 | del complesso di beni organizzati per l esercizio di un attività produttiva , giacché in tale ipotesi la loro consistenza | economica | , anche se rilevante , si riflette soltanto nella valutazione dell azienda . ne consegue che , diversamente dalle opere |
| 2008-162.txt | 2555 | 2555 | , avviene materialmente e a scopo permanente , le rende , seppure meccanicamente separabili , parti essenziali per la destinazione | economica | di tutta la centrale idroelettrica , tanto che questa non è concepibile senza di esse . in definitiva , si |
| 2008-162.txt | 3259 | 3259 | , è sufficiente evidenziare che , secondo la giurisprudenza di questa corte , la capacità contributiva , desumibile dal presupposto | economico | al quale l imposta è collegata , può essere ricavata , in linea di principio , da qualsiasi indice rivelatore |
| 2008-335.txt | 333 | 333 | senza limiti temporali il pagamento di una tariffa pur in assenza del servizio di depurazione , « espleta una attività | economica | in contrasto con la dignità umana e l utilità sociale » ; e ) l art . 97 cost . |
| 2008-335.txt | 1712 | 1712 | « l utilità particolare che ogni utente [ … ] ottiene dal servizio dovrà essere pagata per il suo valore | economico | » e che « la tariffa deve [ … ] essere espressiva del costo industriale del servizio idrico rappresentato [ |
| 2008-373.txt | 868 | 868 | identico trattamento fiscale dei due obblighi non è giustificato , del resto , nemmeno dalla loro comune funzione di sostegno | economico | al beneficiato , evidenziata da questa corte nella sentenza interpretativa di rigetto n . 17 del 2000 . nella fattispecie |
| 2008-373.txt | 1150 | 1150 | rapporto di filiazione e termina nel momento in cui il figlio maggiorenne è in condizione di avere una propria autonomia | economica | . secondo le medesime pronunce , l obbligo di prestare gli alimenti legali ai figli previsto dagli artt . 433 |
| 2008-373.txt | 1240 | 1240 | sua posizione sociale ; b ) si commisura in proporzione al bisogno di chi domanda gli alimenti ed alle condizioni | economiche | di chi li deve somministrare ; c ) sorge soltanto in mancanza dell obbligo di mantenimento , quando sussista il |
| 2008-373.txt | 1645 | 1645 | ; n . 6106 e n . 5381 del 1997 ) . invero , la generica comune funzione di sostenere | economicamente | il beneficiato , assolta dal credito alimentare e da quello di mantenimento , ed il fatto che – ove sussista |
| 2008-442.txt | 2273 | 2273 | enti locali » ) prevista dalla lettera o ) dell art . 14 dello statuto – a ripartire l onere | economico | dell imposizione tributaria tra i comuni e le province , « a seconda che si tratti di scuole di istruzione |
| 2008-442.txt | 2409 | 2409 | , alla materia del regime degli enti locali – risulta dal fatto che l attribuzione alle province regionali dell onere | economico | della tarsu gravante sullo stato si risolve nella previsione di un obbligazione pecuniaria a carico delle province stesse , che |
| 2008-442.txt | 2483 | 2483 | esclusivamente nel senso che individua un soggetto passivo della tarsu e non fissa mere regole contabili di ripartizione dell onere | economico | risulta dalla circostanza che essa nulla stabilisce circa il rapporto tra la provincia regionale onerata e l amministrazione della pubblica |
| 2008-442.txt | 2532 | 2532 | di tarsu . in particolare , non precisa quali siano le modalità di tale corresponsione , né se l onere | economico | del tributo sia posto definitivamente a carico della provincia ovvero se questa possa esercitare ( ed eventualmente , in quali |
| 2008-442.txt | 2583 | 2583 | nei confronti dell amministrazione statale . tali gravi lacune della disciplina denunciata , attinenti ai meccanismi essenziali dell asserita traslazione | economica | del tributo , non sono dunque compatibili con l interpretazione prospettata dalla difesa della regione , ma trovano spiegazione solo |
| 2008-64.txt | 1283 | 1283 | , consistono nella doverosità della prestazione e nel collegamento di questa alla pubblica spesa , con riferimento ad un presupposto | economicamente | rilevante ( ex multis : sentenze n . 334 del 2006 e n . 73 del 2005 ) . al |
| 2009-141.txt | 1011 | 1011 | un rapporto sinallagmatico tra parti , e nel collegamento di detta prestazione alla pubblica spesa in relazione a un presupposto | economicamente | rilevante ( ex plurimis : sentenze n . 335 e n . 64 del 2008 , n . 334 del |
| 2009-141.txt | 1664 | 1664 | imposta è costituito dalla « diffusione di messaggi pubblicitari » ( cioè di messaggi diffusi nell esercizio di un attività | economica | allo scopo di promuovere la domanda di beni o servizi , ovvero di messaggi finalizzati a migliorare l immagine del |
| 2009-227.txt | 214 | 214 | dall art . 42 bis del decreto legge 1 ottobre 2007 , n . 159 ( interventi urgenti in materia | economico | finanziaria , per lo sviluppo e l equità sociale ) , convertito , con modificazioni , dalla legge 29 novembre |
| 2009-238.txt | 6255 | 6255 | di un rapporto sinallagmatico tra parti e nel collegamento di detta prestazione alla pubblica spesa in relazione ad un presupposto | economicamente | rilevante ( ex plurimis : sentenze n . 141 del 2009 ; n . 335 e n . 64 del |
| 2009-334.txt | 60 | 60 | , comma 7 , del decreto legge 25 giugno 2008 , n . 112 ( disposizioni urgenti per lo sviluppo | economico | , la semplificazione , la competitività , la stabilizzazione della finanza pubblica e la perequazione tributaria ) , convertito , |
| 2009-334.txt | 2382 | 2382 | con decreto del ministero delle finanze , di concerto con il ministero del tesoro , del bilancio e della programmazione | economica | . per gli enti diversi dallo stato e da quelli previdenziali il termine di riversamento decorre dal giorno successivo allo |
| 2009-56.txt | 967 | 967 | con proprio decreto , il ministro delle finanze , sentito il ministro del tesoro , del bilancio e della programmazione | economica | , possa sospendere o differire il termine per l adempimento degli obblighi tributari a favore dei contribuenti interessati da eventi |
| 2010-115.txt | 3626 | 3626 | il caso di accennare al riguardo che l eventuale incidenza delle accise sul consumatore finale , in quanto può verificarsi | economicamente | sia per quelle sulla produzione che per quelle sul consumo , è circostanza inidonea ad infirmare le precedenti considerazioni sulla |
| 2010-115.txt | 4010 | 4010 | modo , le accise sono trattate come tributi indiretti afferenti alla fabbricazione ( produzione ) , indipendentemente dalla loro incidenza | economica | sul consumo . 3.3 . le suddette argomentazioni testuali , storiche e sistematiche convergono univocamente , dunque , nell evidenziare |
| 2010-123.txt | 3016 | 3016 | , posto che la ratio di entrambe le norme è quella di incentivare , nel territorio campano , le attività | economiche | che coinvolgano soggetti qualificati in discipline tecnico scientifiche già storicamente residenti in campania e che lo strumento per realizzare tale |
| 2010-182.txt | 115 | 115 | di bilancio per gli anni 2010 e seguenti » , « in conformità alle indicazioni contenute nel documento di programmazione | economico | finanziaria per gli anni 2010 2013 » . sono evocati quali parametri di legittimità costituzionale : a ) l art |
| 2010-182.txt | 1043 | 1043 | manovra di bilancio per gli anni 2010 e seguenti , « in conformità alle indicazioni contenute nel documento di programmazione | economico | finanziaria per gli anni 2010 2013 » . la suesposta disciplina conferma la qualificazione di « imposta straordinaria » data |
| 2010-182.txt | 1175 | 1175 | b , c ) , collegata ad una pubblica spesa ( lettera d ) , in relazione ad un presupposto | economicamente | rilevante ( lettera a ) . dalla natura tributaria di detto prelievo desumibile dai criteri sostanziali sopra indicati e non |
| 2010-182.txt | 1664 | 1664 | bilancio per gli anni 2010 e seguenti » deve avvenire « in conformità alle indicazioni contenute nel documento di programmazione | economico | finanziaria per gli anni 2010 2013 » ( dpef ) . è perciò necessario accertare se dal suddetto dpef siano |
| 2010-182.txt | 1733 | 1733 | provinciali . a tal fine va osservato che , ai punti i e ii del citato dpef , la programmazione | economico | finanziaria per il triennio è posta in stretta relazione con l esigenza di contrastare gli effetti sull economia nazionale dell |
| 2010-182.txt | 1756 | 1756 | il triennio è posta in stretta relazione con l esigenza di contrastare gli effetti sull economia nazionale dell attuale crisi | economica | internazionale . vi si legge , infatti , che « il governo intende agire per trasformare l attuale crisi in |
| 2010-182.txt | 1856 | 1856 | ( pagina 15 ) . tali misure consistono , per lo piú , in spese dirette al finanziamento della ripresa | economica | , quali : il sostegno alle imprese , anche attraverso il finanziamento del fondo di garanzia e l alleggerimento del |
| 2010-182.txt | 2039 | 2039 | sia il carattere della novità e non continuatività , in quanto sono strettamente connesse all insorgenza di una contingente crisi | economica | , sia quello della specificità , in quanto si risolvono nel finanziamento di misure sufficientemente individuate dallo stesso dpef , |
| 2010-182.txt | 2080 | 2080 | sia , infine , quello della non riconducibilità alle competenze legislative regionali o provinciali , in quanto attengono all assetto | economico | nazionale nel suo complesso . a tali considerazioni deve aggiungersi che la norma censurata è inserita nel decreto legge n |
| 2010-182.txt | 2121 | 2121 | . 78 del 2009 , che ha anch esso la finalità di fronteggiare , con un ampia gamma di misure | economiche | , l attuale congiuntura internazionale , recando appunto , come appare evidente dalla sua stessa intitolazione , « provvedimenti anticrisi |
| 2010-217.txt | 2114 | 2114 | della sentenza impugnata per cassazione . il rimettente , infatti , non fornisce alcuna motivazione in ordine né alla situazione | economica | del debitore , né alla possibilità per quest ultimo di evitare , nelle more , l esecuzione forzata immobiliare , |
| 2010-302.txt | 858 | 858 | considerato frutto di irragionevole arbitrio del legislatore , tale da indurre questa corte a sindacare una scelta di indirizzo politico | economico | , che sfugge , in via generale , ad una valutazione di legittimità costituzionale . si tratta infatti di una |
| 2010-302.txt | 1427 | 1427 | norma censurata , piuttosto che a destinazioni diverse , che ne implicano il mero godimento , senza un attivo sfruttamento | economico | . 3.4 . occorre infine rimarcare che la determinazione del canone per le pertinenze demaniali marittime è affidata alle stime |
| 2010-357.txt | 6038 | 6038 | e 9 dello statuto di autonomia ; b ) si pone in contrasto con « una norma fondamentale di riforma | economico | sociale posta dalla disciplina statale di settore » ; c ) incide sull istituto civilistico della revisione dei prezzi in |
| 2011-152.txt | 2432 | 2432 | esigenze di finanziamento delle missioni internazionali di pace . tale norma , così statuendo , oltre ad arrecare un pregiudizio | economico | alla regione , violerebbe le attribuzioni finanziarie di quest ultima , determinando una sostituzione di una entrata spettante alla regione |
| 2011-185.txt | 2403 | 2403 | sicchè le accise « sono trattate come tributi indiretti afferenti alla fabbricazione ( produzione ) , indipendentemente dalla loro incidenza | economica | sul consumo » . la nuova disciplina delle imposte , modificando , in applicazione della sopravvenuta direttiva comunitaria , solo |
| 2011-185.txt | 2499 | 2499 | n . 115 del 2010 ) . il consumatore , quindi , sebbene possa subire per effetto di una traslazione | economica | il peso dell accisa , ove questa sia inglobata nel prezzo del carburante , non può essere ritenuto soggetto passivo |
| 2011-185.txt | 2922 | 2922 | concorrenza , concedendo l agevolazione ad imprese individuali , ad esercenti professioni liberali ed alle onlus che svolgono anche attività | economica | , configurando quindi un aiuto di stato vietato ai sensi del trattato . 7 . la questione è inammissibile per |
| 2011-247.txt | 120 | 120 | art . 37 del decreto legge del 4 luglio 2006 , n . 223 ( disposizioni urgenti per il rilancio | economico | e sociale , per il contenimento e la razionalizzazione della spesa pubblica , nonché interventi in materia di entrate e |
| 2011-280.txt | 1180 | 1180 | rapporto sinallagmatico tra parti ; b ) nel collegamento di detta prestazione alla pubblica spesa in relazione ad un presupposto | economicamente | rilevante ( ex plurimis , sentenze n . 246 , n . 238 e n . 141 del 2009 ; |
| 2011-280.txt | 1673 | 1673 | di cui al punto 3.1 . riguardante il necessario collegamento del prelievo alla pubblica spesa in relazione ad un presupposto | economicamente | rilevante è rispettato . la disposizione censurata stabilisce infatti , come appena visto , che il contributo sia destinato al |
| 2011-280.txt | 1714 | 1714 | finanziamento di spese pubbliche ambientali . questa connotazione funzionale e il fatto che il prelievo abbia per oggetto l attività | economica | di gestione degli impianti consentono di ritenere il contributo uno strumento di riparto , ai sensi dell art . 53 |
| 2011-280.txt | 1747 | 1747 | riparto , ai sensi dell art . 53 cost . , del carico della spesa pubblica in ragione della capacità | economica | manifestata dai soggetti gestori degli impianti . 3 . 1.3 . da quanto sopra deriva che la prestazione ” contributiva |
| 2011-280.txt | 1915 | 1915 | o di discarica » ed il « comune sede di impianto di stoccaggio provvisorio » ; c ) quale presupposto | economicamente | rilevante , la gestione di detti impianti ; d ) quale base imponibile , l entità , in chilogrammi , |
| 2011-280.txt | 2320 | 2320 | , cost . , per il quale « la legge determina i programmi e i controlli opportuni perché l attività | economica | pubblica e privata possa essere indirizzata e coordinata a fini sociali » . tale comma , infatti , non attribuisce |
| 2011-281.txt | 2974 | 2974 | nel caso in cui lo stato assegnatario non provveda al tempestivo versamento del prezzo ) rende essenzialmente diverse sul piano | economico | , al di là di apparenti analogie , le conseguenze che ciascuna delle due normative succedutesi nel tempo riconnette alla |
| 2011-281.txt | 4035 | 4035 | ad escludere l indicata irragionevolezza della norma denunciata . l esercizio di tale facoltà presuppone , infatti , una capacità | economica | del debitore che può anche non sussistere . 4.3 . per quanto sopra osservato , al fine di porre rimedio |
| 2011-323.txt | 830 | 830 | ( « in ogni caso » ) compiere una qualsiasi di tali manovre , purché essa non abbia l effetto | economico | di superare il limite delle « aliquote superiori » fissate dalla legge statale . non può essere condivisa , pertanto |
| 2011-338.txt | 1568 | 1568 | necessariamente improntati a lealtà , correttezza e collaborazione , in quanto siano in gioco gli obblighi di solidarietà politici , | economici | e sociali ( art . 2 della costituzione ) , tra i quali quelli in materia tributaria , non può |
| 2012-02.txt | 1189 | 1189 | ( « in ogni caso » ) compiere una qualsiasi di tali manovre , purché essa non abbia l effetto | economico | di superare il limite delle « aliquote superiori » fissate dalla legge statale . in particolare , non può essere |
| 2012-135.txt | 2511 | 2511 | 2010 ) ; h ) 40 , comma 1 ( incremento della dotazione del fondo per interventi strutturali di politica | economica | per gli anni 2011 e 2012 ) . rientrano , invece , tra le esigenze continuative quelle indicate dai seguenti |
| 2012-143.txt | 1317 | 1317 | l art . 21 del decreto legge 4 luglio 2006 , n . 223 ( disposizioni urgenti per il rilancio | economico | e sociale , per il contenimento e la razionalizzazione della spesa pubblica , nonché interventi in materia di entrate e |
| 2012-223.txt | 202 | 202 | decreto legge 31 maggio 2010 , n . 78 ( misure urgenti in materia di stabilizzazione finanziaria e di competitività | economica | ) , convertito , con modificazioni , dalla legge 30 luglio 2010 , n . 122 , in riferimento agli |
| 2012-223.txt | 735 | 735 | attuazione del precetto costituzionale dell indipendenza » , la misura adottata violerebbe il principio in virtù del quale il trattamento | economico | dei magistrati non sarebbe « nella libera disponibilità del potere legislativo » e dovrebbe non soltanto essere « adeguato » |
| 2012-223.txt | 868 | 868 | a garantire il precetto costituzionale dell autonomia ed indipendenza dei giudici , valore che deve essere salvaguardato anche sul piano | economico | » , con la conseguenza che una simile manovra obbligherebbe il magistrato ( come singolo o come ordine ) a |
| 2012-223.txt | 890 | 890 | , con la conseguenza che una simile manovra obbligherebbe il magistrato ( come singolo o come ordine ) a rivendicazioni | economiche | verso i pubblici poteri . viene , inoltre , evocata ( ordinanze r.o . nn . 54 , 63 e |
| 2012-223.txt | 1177 | 1177 | , in mancanza di un rapporto sinallagmatico tra le parti , collegata alla pubblica spesa in relazione ad un presupposto | economicamente | rilevante . secondo i rimettenti , la qualificazione come mera riduzione di spesa non riuscirebbe ad escludere la reale natura |
| 2012-223.txt | 1335 | 1335 | rimettenti sostengono che sarebbe violato , altresì , l art . 36 della costituzione , poichè , essendo il trattamento | economico | del magistrato considerato adeguato solo in quanto integrato dalla indennità giudiziaria , la decurtazione di quest ultima determinerebbe un alterazione |
| 2012-223.txt | 1493 | 1493 | , comma 2 , del citato decreto legge n . 78 del 2010 , in relazione al taglio del trattamento | economico | complessivo oltre i 90.000 euro ed oltre i 150.000 euro . i rimettenti assumono che tale intervento finanziario , piuttosto |
| 2012-223.txt | 1528 | 1528 | che tale intervento finanziario , piuttosto che caratterizzarsi come una riduzione stipendiale ( melius , come una riduzione dei trattamenti | economici | ) , avrebbe natura tributaria . tale misura violerebbe gli artt . 3 e 53 della costituzione , trattandosi di |
| 2012-223.txt | 1616 | 1616 | categoria dei ” cittadini ” , rispetto alla quale i dipendenti pubblici sarebbero discriminati ratione status a parità di capacità | economica | , sia in relazione alla categoria più ristretta dei ” lavoratori ” , risultando i dipendenti pubblici discriminati rispetto ai |
| 2012-223.txt | 2488 | 2488 | , procede in conclusione ad impugnare anche la norma contenuta nel citato comma 2 , relativa alla riduzione del trattamento | economico | complessivo superiore a 90.000 euro ed a 150.000 euro . in entrambi i casi , poiché tale profilo del trattamento |
| 2012-223.txt | 2509 | 2509 | complessivo superiore a 90.000 euro ed a 150.000 euro . in entrambi i casi , poiché tale profilo del trattamento | economico | non aveva fatto parte dei motivi di ricorso delle parti del giudizio , la questione di legittimità costituzionale risulta manifestamente |
| 2012-223.txt | 3033 | 3033 | 12 della legge 2 aprile 1979 , n . 97 ( norme sullo stato giuridico dei magistrati e sul trattamento | economico | dei magistrati ordinari e amministrativi , dei magistrati della giustizia militare e degli avvocati dello stato ) , come sostituiti |
| 2012-223.txt | 3145 | 3145 | ed enti di previdenza ) . la percentuale viene calcolata dall istituto centrale di statistica rapportando il complesso del trattamento | economico | medio per unità corrisposto nell ultimo anno del triennio di riferimento al trattamento economico medio dell ultimo anno del triennio |
| 2012-223.txt | 3159 | 3159 | statistica rapportando il complesso del trattamento economico medio per unità corrisposto nell ultimo anno del triennio di riferimento al trattamento | economico | medio dell ultimo anno del triennio precedente , ed ha effetto dal 1 gennaio successivo a quello di riferimento . |
| 2012-223.txt | 3412 | 3412 | ad oggetto la retribuzione e la disciplina dell adeguamento retributivo dei magistrati , anche e soprattutto in riferimento a misure | economico | finanziarie che ne hanno ritardato o comunque disciplinato gli effetti nel tempo , ha affermato , in generale , che |
| 2012-223.txt | 3472 | 3472 | nelle sue varie articolazioni , concernenti , fra l altro , oltre alla progressione in carriera , anche il trattamento | economico | » ( sentenza n . 1 del 1978 ) . la sentenza n . 238 del 1990 ha delineato la |
| 2012-223.txt | 3527 | 3527 | che , « in attuazione del precetto costituzionale dell indipendenza dei magistrati , che va salvaguardata anche sotto il profilo | economico | ( . . . ) evitando tra l altro che essi siano soggetti a periodiche rivendicazioni nei confronti di altri |
| 2012-223.txt | 3663 | 3663 | ratio consiste nella « attuazione del precetto costituzionale dell indipendenza dei magistrati , che va salvaguardato anche sotto il profilo | economico | ( . . . ) evitando tra l altro che essi siano soggetti a periodiche rivendicazioni nei confronti di altri |
| 2012-223.txt | 3847 | 3847 | siffatti principi sono confortati dai lavori preparatori della costituente , dai quali traspare che l omessa indicazione specifica dell indipendenza | economica | delle magistrature non ha significato l esclusione di tale aspetto dal complesso di condizioni necessario per realizzare l autonomia ed |
| 2012-223.txt | 3987 | 3987 | funzione ad essa affidata direttamente dalla costituzione . per questa ragione , attraverso un meccanismo di adeguamento automatico del trattamento | economico | dei magistrati , la legge , sulla base dei principi costituzionali , ha messo al riparo l autonomia e l |
| 2012-223.txt | 4090 | 4090 | di lavoro possa al contempo essere parte e regolatore di tale rapporto . 11.5 . in occasione di pregresse manovre | economiche | , recanti deroghe temporanee a tali meccanismi rivalutativi di adeguamento , disposte , in particolare , in occasione della grave |
| 2012-223.txt | 4112 | 4112 | recanti deroghe temporanee a tali meccanismi rivalutativi di adeguamento , disposte , in particolare , in occasione della grave congiuntura | economica | del 1992 , questa corte ha già indicato i limiti entro i quali un tale intervento può ritenersi rispettoso dei |
| 2012-223.txt | 4206 | 4206 | legge 14 novembre 1992 , n . 438 , era stato emanato in un momento molto delicato per la vita | economico | finanziaria del paese , caratterizzato dalla necessità di recuperare l equilibrio di bilancio , ha affermato che « per esigenze |
| 2012-223.txt | 4373 | 4373 | stato limitato a un anno ; così come limitato nel tempo è stato il divieto di stipulazione di nuovi accordi | economici | collettivi , previsto dal comma 1 dell art . 7 e che , quindi , tale norma ha imposto un |
| 2012-223.txt | 4604 | 4604 | sia a tutti i cittadini , attraverso correlative misure , anche di carattere fiscale . allorquando la gravità della situazione | economica | e la previsione del suo superamento non prima dell arco di tempo considerato impongano un intervento sugli adeguamenti stipendiali , |
| 2012-223.txt | 5549 | 5549 | indennità di cui si tratta , correlandosi al peculiare status dei magistrati , costituisce una componente del loro normale trattamento | economico | , soggetto ad una regolamentazione autonoma . tale componente , tuttavia , secondo la corte , è necessariamente correlata al |
| 2012-223.txt | 6028 | 6028 | cui l amministrazione pubblica , piuttosto che optare per un diretto impiego di moduli organizzativi e strumentali che tengano indenni | economicamente | i magistrati dai predetti oneri , ha ritenuto più vantaggioso affidarne a questi ultimi una porzione , previo specifico ristoro |
| 2012-223.txt | 6049 | 6049 | i magistrati dai predetti oneri , ha ritenuto più vantaggioso affidarne a questi ultimi una porzione , previo specifico ristoro | economico | , sottratto , dunque , ad imposizioni tributarie diverse da quelle che già colpiscono , a mezzo ritenuta , tali |
| 2012-223.txt | 6084 | 6084 | , a mezzo ritenuta , tali somme . per altro verso , poi , trattandosi di una componente del trattamento | economico | collegata ai principi di autonomia ed indipendenza della magistratura , la sua riduzione , in sé , in aggiunta alla |
| 2012-223.txt | 6293 | 6293 | ascrivibile ad un dipendente di lavoro pubblico statale ” non contrattualizzato ” ) ; le risorse connesse ad un presupposto | economicamente | rilevante e derivanti dalla suddetta decurtazione sono destinate a sovvenire pubbliche spese . questi tre richiamati requisiti , congiuntamente considerati |
| 2012-223.txt | 6527 | 6527 | desume anche dal titolo stesso del decreto legge : « misure urgenti in materia di stabilizzazione finanziaria e di competitività | economica | » , in coerenza con le finalità generali delle imposte . 12.4 . ritenuta la natura tributaria della misura in |
| 2012-223.txt | 6942 | 6942 | parte censurata , prevede che « a decorrere dal 1 gennaio 2011 e sino al 31 dicembre 2013 i trattamenti | economici | complessivi dei singoli dipendenti , anche di qualifica dirigenziale , previsti dai rispettivi ordinamenti , delle amministrazioni pubbliche , inserite |
| 2012-223.txt | 6965 | 6965 | singoli dipendenti , anche di qualifica dirigenziale , previsti dai rispettivi ordinamenti , delle amministrazioni pubbliche , inserite nel conto | economico | consolidato della pubblica amministrazione , come individuate dall istituto nazionale di statistica ( istat ) , ai sensi del comma |
| 2012-223.txt | 7060 | 7060 | decisione su tale questione richiede , preliminarmente , di accertare se la norma censurata preveda una mera riduzione del trattamento | economico | , incidente solo sul contenuto del rapporto lavorativo dei dipendenti delle amministrazioni pubbliche ( come afferma l avvocatura generale dello |
| 2012-223.txt | 7193 | 7193 | tra le parti , nonché il collegamento di tale prestazione con la pubblica spesa , in relazione ad un presupposto | economicamente | rilevante ( ex plurimis , sentenze n . 141 del 2009 , n . 335 e n . 64 del |
| 2012-223.txt | 7435 | 7435 | . in primo luogo , è stata stabilita in via autoritativa una decurtazione patrimoniale ( « riduzione » del trattamento | economico | ) , senza che rilevi la volontà in ordine all an , al quantum , al quando ed al quomodo |
| 2012-223.txt | 7479 | 7479 | subisce . in secondo luogo , la norma stabilisce che le risorse rese disponibili dalla « riduzione » del trattamento | economico | sono acquisite al bilancio dello stato , senza operare alcuna distinzione tra le diverse categorie di dipendenti pubblici e , |
| 2012-223.txt | 7551 | 7551 | di lavoro e dipendente , perché lo stato non avrebbe titolo per modificare con la disposizione in esame i trattamenti | economici | di rapporti lavorativi di cui non è parte . in altri termini , gli enti pubblici non statali ( territoriali |
| 2012-223.txt | 7588 | 7588 | non statali ( territoriali o no ) , nella loro qualità di datori di lavoro , non traggono alcun beneficio | economico | dalla predetta « riduzione » , ma agiscono come « sostituti d imposta » per le imposte sui redditi , |
| 2012-223.txt | 7725 | 7725 | . ] non opera ai fini previdenziali » ) costituisce ulteriore e definitiva dimostrazione che la temporanea decurtazione del trattamento | economico | integra , in realtà , un prelievo a carico del dipendente pubblico e non una modificazione ( peraltro unilaterale ) |
| 2012-223.txt | 7794 | 7794 | può giungersi per i soli dipendenti statali cosiddetti ” non contrattualizzati ” , per i quali una modifica del trattamento | economico | avrebbe necessariamente richiesto un intervento legislativo . è evidente , infatti , che l unitarietà della disciplina posta dalla norma |
| 2012-223.txt | 7837 | 7837 | che , come già osservato , non distingue tra diverse categorie di dipendenti pubblici ed ha riguardo al « trattamento | economico | complessivo » , comprensivo anche di voci stipendiali ed indennitarie corrisposte allo stesso soggetto da diverse amministrazioni pubbliche ) e |
| 2012-223.txt | 7997 | 7997 | afferma che la norma impugnata risponde alla dichiarata ratio di destinare le risorse rese disponibili dalla decurtazione patrimoniale del trattamento | economico | complessivo dei dipendenti pubblici al bilancio dello stato per raggiungere , nei tempi previsti , gli obiettivi concordati in sede |
| 2012-223.txt | 8042 | 8042 | pareggio di bilancio e , in particolare , la diminuzione del debito pubblico . in quarto luogo , il presupposto | economicamente | rilevante in relazione al quale è previsto il prelievo è , con tutta evidenza , il complessivo reddito di lavoro |
| 2012-223.txt | 8133 | 8133 | anni precedenti , sia delle competenze fisse che di quelle accessorie , ricollega la misura , più che al trattamento | economico | del dipendente , al reddito da lavoro pubblico , che concorre a formare il calcolo del risultato impositivo . occorre |
| 2012-223.txt | 8347 | 8347 | svolgimento ulteriore , nello specifico campo tributario , del principio di eguaglianza , collegato al compito di rimozione degli ostacoli | economico | sociali esistenti di fatto alla libertà ed eguaglianza dei cittadini persone umane , in spirito di solidarietà politica , economica |
| 2012-223.txt | 8367 | 8367 | economico sociali esistenti di fatto alla libertà ed eguaglianza dei cittadini persone umane , in spirito di solidarietà politica , | economica | e sociale ( artt . 2 e 3 della costituzione ) » ( sentenza n . 341 del 2000 ) |
| 2012-223.txt | 8467 | 8467 | discrezionali in materia tributaria , al fine di verificare la coerenza interna della struttura dell imposta con il suo presupposto | economico | , come pure la non arbitrarietà dell entità dell imposizione » ( sentenza n . 111 del 1997 ) . |
| 2012-223.txt | 8545 | 8545 | pure transitoria ed eccezionale , in relazione soltanto ai redditi di lavoro dei dipendenti delle pubbliche amministrazioni inserite nel conto | economico | consolidato della pubblica amministrazione víola , infatti , il principio della parità di prelievo a parità di presupposto d imposta |
| 2012-223.txt | 8566 | 8566 | consolidato della pubblica amministrazione víola , infatti , il principio della parità di prelievo a parità di presupposto d imposta | economicamente | rilevante . tale violazione si manifesta sotto due diversi profili . da un lato , a parità di reddito lavorativo |
| 2012-223.txt | 8772 | 8772 | più favorevole per lo stato , laddove il legislatore avesse rispettato i principi di eguaglianza dei cittadini e di solidarietà | economica | , anche modulando diversamente un ” universale ” intervento impositivo . l eccezionalità della situazione economica che lo stato deve |
| 2012-223.txt | 8788 | 8788 | cittadini e di solidarietà economica , anche modulando diversamente un ” universale ” intervento impositivo . l eccezionalità della situazione | economica | che lo stato deve affrontare è , infatti , suscettibile senza dubbio di consentire al legislatore anche il ricorso a |
| 2012-223.txt | 8868 | 8868 | , il rispetto dei principi fondamentali dell ordinamento costituzionale , il quale , certo , non è indifferente alla realtà | economica | e finanziaria , ma con altrettanta certezza non può consentire deroghe al principio di uguaglianza , sul quale è fondato |
| 2012-223.txt | 8952 | 8952 | nella parte in cui dispone che a decorrere dal 1 gennaio 2011 e sino al 31 dicembre 2013 i trattamenti | economici | complessivi dei singoli dipendenti , anche di qualifica dirigenziale , previsti dai rispettivi ordinamenti , delle amministrazioni pubbliche , inserite |
| 2012-223.txt | 8975 | 8975 | singoli dipendenti , anche di qualifica dirigenziale , previsti dai rispettivi ordinamenti , delle amministrazioni pubbliche , inserite nel conto | economico | consolidato della pubblica amministrazione , come individuate dall istituto nazionale di statistica ( istat ) , ai sensi del comma |
| 2012-241.txt | 3552 | 3552 | prioritarie di raggiungimento degli obiettivi di finanza pubblica concordati in sede europea , anche alla luce della eccezionalità della situazione | economica | internazionale » ( primo periodo ) ; b ) « con apposito decreto del ministero dell economia e delle finanze |
| 2012-241.txt | 8756 | 8756 | , del decreto legge 31 maggio 2010 , n . 78 ( misure urgenti di stabilizzazione finanziaria e di competitività | economica | ) , convertito , con modificazioni , dalla legge 30 luglio 2010 , n . 122 , sia dell art |
| 2012-241.txt | 8832 | 8832 | 2011 , n . 111 prevede : a . 1 . ) la riduzione del 5 per cento del trattamento | economico | complessivo dei dipendenti pubblici superiore a 90.000 euro e la riduzione del 10 per cento per la parte di tale |
| 2012-241.txt | 9350 | 9350 | prioritarie di raggiungimento degli obiettivi di finanza pubblica concordati in sede europea , anche alla luce della eccezionalità della situazione | economica | internazionale » . in particolare , per le maggiori entrate derivanti dall applicazione del comma 3 ( ivi comprese , |
| 2012-241.txt | 11573 | 11573 | prioritarie di raggiungimento degli obiettivi di finanza pubblica concordati in sede europea , anche alla luce della eccezionalità della situazione | economica | internazionale » ( comma 36 , primo periodo ) non può considerarsi specifica , per le medesime ragioni già esposte |
| 2012-241.txt | 12485 | 12485 | , dalla legge n . 122 del 2010 , nella parte in cui prevede la « riduzione » dei trattamenti | economici | complessivi dei dipendenti pubblici . poiché la norma dichiarata illegittima costituisce l indefettibile presupposto per l applicazione della denunciata prima |
| 2012-241.txt | 12762 | 12762 | di previdenza obbligatorie ed ha natura certamente tributaria , in quanto costituisce un prelievo analogo a quello effettuato sul trattamento | economico | complessivo dei dipendenti pubblici ( sopra descritto al punto 7.3 . ) previsto dallo stesso comma 1 nella parte dichiarata |
| 2012-241.txt | 14230 | 14230 | riferimento al comma 1 dell art . 2 , sia per la parte relativa alla « riduzione » del trattamento | economico | complessivo , sia per la parte relativa al contributo perequativo gravante sui trattamenti pensionistici ; né con riferimento ai commi |
| 2012-258.txt | 89 | 89 | 31 maggio 2010 , n . 78 , recante « misure urgenti in materia di stabilizzazione finanziaria e di competitività | economica | » , convertito , con modificazioni , dalla legge 30 luglio 2010 , n . 122 ] , del d.p.r |
| 2012-258.txt | 1560 | 1560 | quindi , anche le entrate non tributarie dello stato e degli altri enti pubblici , anche previdenziali , esclusi quelli | economici | . in particolare , poiché gli artt . 19 e 20 del medesimo d.lgs . n . 46 del 1999 |
| 2012-30.txt | 2078 | 2078 | il citato art . 10 prevede , infatti , che « la regione , al fine di favorire lo sviluppo | economico | dell isola , può disporre , nei limiti della propria competenza tributaria , esenzioni e agevolazioni per nuove imprese » |
| 2012-30.txt | 2216 | 2216 | , sull art . 3 della legge regionale 7 agosto 2009 , n . 3 ( disposizioni urgenti nei settori | economico | e sociale ) : in particolare il comma 1 dell impugnato art . 7 inserisce quattro nuovi commi , cioè |
| 2012-30.txt | 2773 | 2773 | decreto legge 31 maggio 2010 , n . 78 ( misure urgenti in tema di stabilizzazione finanziaria e di competitività | economica | ) , convertito , con modificazioni , dalla legge 30 luglio 2010 , n . 122 , che fissa , |
| 2012-300.txt | 2789 | 2789 | dell art . 3 della legge regione sardegna 7 agosto 2009 , n . 3 ( disposizioni urgenti nei settori | economico | e sociale ) , così da assumere una funzione meramente esplicativa e attuativa dei precedenti contenuti legislativi , che ha |
| 2012-32.txt | 1347 | 1347 | idrico integrato della regione abruzzo » , prevede che « 1 . [ . . . ] le peculiari caratteristiche | economiche | , sociali , ambientali e geomorfologiche del contesto territoriale , specie quello montano , nelle condizioni date non permettono in |
| 2012-32.txt | 1522 | 1522 | , comma 2 , del decreto legge 25 giugno 2008 , n . 112 ( disposizioni urgenti per lo sviluppo | economico | , la semplificazione , la competitività , la stabilizzazione della finanza pubblica e la perequazione tributaria ) , convertito in |
| 2012-32.txt | 1595 | 1595 | presidente della repubblica 7 settembre 2010 , n . 168 ( regolamento in materia di servizi pubblici locali di rilevanza | economica | , a norma dell articolo 23 bis , comma 10 , del decreto legge 25 giugno 2008 , n . |
| 2012-32.txt | 1699 | 1699 | al comma 1 la norma regionale ponga una presunzione assoluta , in via legislativa , d insussistenza delle « caratteristiche | economiche | , sociali , ambientali e geomorfologiche del contesto territoriale » idonee per il ricorso al mercato per gli affidamenti delle |
| 2012-32.txt | 1764 | 1764 | . n . 112 del 2008 , i quali disciplinano un procedimento complesso in caso di ipotizzata insussistenza delle condizioni | economiche | , sociali e ambientali , richiedendo tra l altro il parere dell autorità garante della concorrenza e del mercato . |
| 2012-32.txt | 2036 | 2036 | n . 325 del 2010 , in materia di modalità di affidamento e gestione dei servizi pubblici locali di rilevanza | economica | ) . quindi , l art . 4 , comma 34 , del decreto legge 13 agosto 2011 , n |
| 2012-32.txt | 7320 | 7320 | rientro di riequilibrare il profilo erogativo dei livelli essenziali di assistenza e la gestione corrente per il perseguimento del pareggio | economico | nel rispetto dei livelli essenziali di assistenza . sussiste , dunque , la lesione di un principio fondamentale della materia |
| 2012-99.txt | 1045 | 1045 | n . 282 del 2009 e n . 364 del 2006 ) , e al decreto del ministero dello sviluppo | economico | 10 settembre 2010 ( linee guida per l autorizzazione degli impianti alimentati da fonti rinnovabili ) ( sentenze n . |
| 2012-99.txt | 1451 | 1451 | disposizione restrittiva , che limita sul piano soggettivo il ricorso alla procedura semplificata , individuando nominativamente i tipi di operatori | economici | ammessi al beneficio procedurale . in tal modo la legge regionale si pone in contrasto con la disposizione statale contenuta |
| 2012-99.txt | 2749 | 2749 | . 3 della legge della regione autonoma sardegna 7 agosto 2009 , n . 3 ( disposizioni urgenti nei settori | economico | e sociale ) , a sua volta modificata dall art . 7 , comma 1 , della legge della regione |
| 2013-08.txt | 1121 | 1121 | legislatore intende incentivare con il dispositivo contenuto nel comma 4 , oggetto del presente giudizio riguardano la liberalizzazione delle attività | economiche | e si pongono in linea di continuità , anche attraverso richiami testuali espliciti , con l art . 3 del |
| 2013-08.txt | 1205 | 1205 | è pronunciata con sentenza n . 200 del 2012 . in vista di una progressiva e ordinata liberalizzazione delle attività | economiche | , l art . 1 del decreto legge n . 1 del 2012 prevede un procedimento di ri regolazione delle |
| 2013-08.txt | 1227 | 1227 | l art . 1 del decreto legge n . 1 del 2012 prevede un procedimento di ri regolazione delle attività | economiche | a livello statale , da realizzarsi attraverso strumenti di delegificazione , che mira all abrogazione delle norme che , a |
| 2013-08.txt | 1266 | 1266 | , a vario titolo e in diverso modo , prevedono limitazioni o pongono condizioni o divieti che ostacolano l iniziativa | economica | o frenano l ingresso nei mercati di nuovi operatori , fatte salve le regolamentazioni giustificate da « un interesse generale |
| 2013-08.txt | 1366 | 1366 | [ l ] e disposizioni recanti divieti , restrizioni , oneri o condizioni all accesso ed all esercizio delle attività | economiche | » siano « interpretate ed applicate in senso tassativo , restrittivo e ragionevolmente proporzionato alle perseguite finalità di interesse pubblico |
| 2013-08.txt | 1605 | 1605 | 2012 si colloca nel solco di un evoluzione normativa diretta ad attuare « il principio generale della liberalizzazione delle attività | economiche | , richiedendo che eventuali restrizioni e limitazioni alla libera iniziativa economica debbano trovare puntuale giustificazione in interessi di rango costituzionale |
| 2013-08.txt | 1616 | 1616 | attuare « il principio generale della liberalizzazione delle attività economiche , richiedendo che eventuali restrizioni e limitazioni alla libera iniziativa | economica | debbano trovare puntuale giustificazione in interessi di rango costituzionale » ( sentenza n . 200 del 2012 ) . tale |
| 2013-08.txt | 1672 | 1672 | a una razionalizzazione della regolazione , che elimini , da un lato , gli ostacoli al libero esercizio dell attività | economica | che si rivelino inutili o sproporzionati e , dall altro , mantenga le normative necessarie a garantire che le dinamiche |
| 2013-08.txt | 1693 | 1693 | che si rivelino inutili o sproporzionati e , dall altro , mantenga le normative necessarie a garantire che le dinamiche | economiche | non si svolgano in contrasto con l utilità sociale » e con gli altri principi costituzionali ( sentenza n . |
| 2013-08.txt | 1778 | 1778 | perseguito dal legislatore possa ottenere gli effetti sperati , in termini di snellimento degli oneri gravanti sull esercizio dell iniziativa | economica | , occorre che l azione di tutte le pubbliche amministrazioni centrali , regionali e locali sia improntata ai medesimi principi |
| 2013-08.txt | 1884 | 1884 | titolo esemplificativo , si può rammentare che persino gli statuti di autonomia speciale prevedono che le norme fondamentali delle riforme | economico | sociali costituiscono vincoli ai rispettivi legislatori regionali e provinciali , che sono tenuti ad osservarle nell esercizio di ogni tipo |
| 2013-08.txt | 1921 | 1921 | esercizio di ogni tipo di competenza ad essi attribuita . per queste ragioni , il principio di liberalizzazione delle attività | economiche | adeguatamente temperato dalle esigenze di tutela di altri beni di valore costituzionale si rivolge tanto al governo centrale ( art |
| 2013-08.txt | 2002 | 2002 | soggetti pubblici esso può conseguire risultati apprezzabili . 4.3 . l ampiezza dei principi di razionalizzazione della regolazione delle attività | economiche | non comporta , nel caso in esame , l assorbimento delle competenze legislative regionali in quella spettante allo stato nell |
| 2013-08.txt | 2092 | 2092 | i principi di liberalizzazione presuppongono che le regioni seguitino ad esercitare le proprie competenze in materia di regolazione delle attività | economiche | , essendo anzi richiesto che tutti gli enti territoriali diano attuazione ai principi dettati dal legislatore statale . le regioni |
| 2013-08.txt | 2516 | 2516 | sopra richiamata ( punto 4.1 . ) , è costituito dal raccordo tra attuazione dei principi di razionalizzazione delle attività | economiche | e implicazioni di natura finanziaria a carico delle autonomie territoriali . proprio in ordine a tale correlazione è stato formulato |
| 2013-08.txt | 2739 | 2739 | , comma 3 , del decreto legge 25 giugno 2008 , n . 112 ( disposizioni urgenti per lo sviluppo | economico | , la semplificazione , la competitività , la stabilizzazione della finanza pubblica e la perequazione tributaria ) , convertito , |
| 2013-08.txt | 2833 | 2833 | decreto legge 31 maggio 2010 , n . 78 ( misure urgenti in materia di stabilizzazione finanziaria e di competitività | economica | ) , convertito , con modificazioni , nella legge 30 giugno 2010 , n . 122 . la valutazione della |
| 2013-08.txt | 2914 | 2914 | del 2011 ) , tra i quali la disposizione impugnata introduce anche l adeguamento ai principi della razionalizzazione della regolazione | economica | , quale elemento aggiuntivo rispetto agli altri fattori già previsti dal legislatore . 5.2 . non è difficile cogliere la |
| 2013-08.txt | 2944 | 2944 | previsti dal legislatore . 5.2 . non è difficile cogliere la ratio del legame tracciato dal legislatore fra le politiche | economiche | di liberalizzazione , intesa come razionalizzazione della regolazione , e le implicazioni finanziarie delle stesse . secondo l impostazione di |
| 2013-08.txt | 2972 | 2972 | regolazione , e le implicazioni finanziarie delle stesse . secondo l impostazione di fondo della normativa ispirata a quelle evidenze | economiche | empiriche che individuano una significativa relazione fra liberalizzazioni e crescita economica , su cui poggiano anche molti interventi delle istituzioni |
| 2013-08.txt | 2983 | 2983 | impostazione di fondo della normativa ispirata a quelle evidenze economiche empiriche che individuano una significativa relazione fra liberalizzazioni e crescita | economica | , su cui poggiano anche molti interventi delle istituzioni europee è ragionevole ritenere che le politiche economiche volte ad alleggerire |
| 2013-08.txt | 3000 | 3000 | liberalizzazioni e crescita economica , su cui poggiano anche molti interventi delle istituzioni europee è ragionevole ritenere che le politiche | economiche | volte ad alleggerire la regolazione , liberandola dagli oneri inutili e sproporzionati , perseguano lo scopo di sostenere lo sviluppo |
| 2013-08.txt | 3031 | 3031 | e sproporzionati , perseguano lo scopo di sostenere lo sviluppo dell economia nazionale . questa relazione tra liberalizzazione e crescita | economica | appare ulteriormente rilevante in quanto , da un lato , la crescita economica è uno dei fattori che può contribuire |
| 2013-08.txt | 3044 | 3044 | . questa relazione tra liberalizzazione e crescita economica appare ulteriormente rilevante in quanto , da un lato , la crescita | economica | è uno dei fattori che può contribuire all aumento del gettito tributario , che , a sua volta , concorre |
| 2013-08.txt | 3122 | 3122 | di alcuni indici che mettono in relazione il prodotto interno lordo , solitamente preso a riferimento quale misura della crescita | economica | di un paese , con il debito delle amministrazioni pubbliche e con il deficit pubblico . il rispetto di tali |
| 2013-08.txt | 3222 | 3222 | fine di stabilire le modalità con cui questo debba partecipare al risanamento della finanza pubblica . l attuazione di politiche | economiche | locali e regionali volte alla liberalizzazione ordinata e ragionevole e allo sviluppo dei mercati , infatti , produce dei riflessi |
| 2013-08.txt | 3302 | 3302 | non è irragionevole che il legislatore abbia previsto un trattamento differenziato fra enti che decidono di perseguire un maggiore sviluppo | economico | attraverso politiche di ri regolazione dei mercati ed enti che , al contrario , non lo fanno , purché , |
| 2013-08.txt | 3391 | 3391 | diversi mercati singolarmente individuati . introdurre un regime finanziario più favorevole per le regioni che sviluppano adeguate politiche di crescita | economica | costituisce , dunque , una misura premiale non incoerente rispetto alle politiche economiche che si intendono , in tal modo |
| 2013-08.txt | 3404 | 3404 | regioni che sviluppano adeguate politiche di crescita economica costituisce , dunque , una misura premiale non incoerente rispetto alle politiche | economiche | che si intendono , in tal modo , incentivare . non sussiste pertanto alcuna violazione sotto l invocato profilo dell |
| 2013-116.txt | 621 | 621 | contributo di perequazione » natura « certamente tributaria , in quanto costituisce un prelievo analogo a quello effettuato sul trattamento | economico | complessivo dei dipendenti pubblici [ . . . ] nella parte dichiarata illegittima dalla corte con la sentenza n . |
| 2013-116.txt | 656 | 656 | corte con la sentenza n . 223 del 2012 » , e pur essendo stato adottato in una eccezionale situazione | economica | , non garantirebbe il rispetto dei principi fondamentali di uguaglianza a parità di reddito con la categoria dei lavoratori ( |
| 2013-116.txt | 928 | 928 | redditi pensionistici , mentre i ricorrenti nei giudizi principali , sarebbero tenuti ( per far fronte alla medesima eccezionale situazione | economica | ) ad un prelievo maggiore , in violazione non solo dei canoni costituzionali dell eguaglianza e della ragionevolezza , ma |
| 2013-116.txt | 1043 | 1043 | decreto legge 31 maggio 2010 , n . 78 ( misure urgenti in materia di stabilizzazione finanziaria e di competitività | economica | ) , convertito , con modificazioni , dalla legge 30 luglio 2010 , n . 122 , con conseguente « |
| 2013-116.txt | 1768 | 1768 | , dalla legge n . 122 del 2010 , recante misure urgenti in materia di stabilizzazione finanziaria e di competitività | economica | , sviluppatasi in seguito attraverso altri interventi , contenuti nel d.l . n . 138 del 2011 . in tali |
| 2013-116.txt | 2494 | 2494 | di previdenza obbligatorie ed ha natura certamente tributaria , in quanto costituisce un prelievo analogo a quello effettuato sul trattamento | economico | complessivo dei dipendenti pubblici ( sopra descritto al punto 7.3 . ) previsto dallo stesso comma 1 nella parte dichiarata |
| 2013-116.txt | 3172 | 3172 | svolgimento ulteriore , nello specifico campo tributario , del principio di eguaglianza , collegato al compito di rimozione degli ostacoli | economico | sociali esistenti di fatto alla libertà ed eguaglianza dei cittadini persone umane , in spirito di solidarietà politica , economica |
| 2013-116.txt | 3192 | 3192 | economico sociali esistenti di fatto alla libertà ed eguaglianza dei cittadini persone umane , in spirito di solidarietà politica , | economica | e sociale ( artt . 2 e 3 della costituzione ) » ( sentenza n . 341 del 2000 ) |
| 2013-116.txt | 3297 | 3297 | discrezionali in materia tributaria , al fine di verificare la coerenza interna della struttura dell imposta con il suo presupposto | economico | , come pure la non arbitrarietà dell entità dell imposizione » ( sentenza n . 111 del 1997 ) . |
| 2013-116.txt | 3569 | 3569 | più favorevole per lo stato , laddove il legislatore avesse rispettato i principi di eguaglianza dei cittadini e di solidarietà | economica | , anche modulando diversamente un ” universale ” intervento impositivo » . se da un lato l eccezionalità della situazione |
| 2013-116.txt | 3590 | 3590 | , anche modulando diversamente un ” universale ” intervento impositivo » . se da un lato l eccezionalità della situazione | economica | che lo stato deve affrontare è suscettibile di consentire il ricorso a strumenti eccezionali , nel difficile compito di contemperare |
| 2013-121.txt | 2260 | 2260 | già inesigibili in base alla previgente normativa ) ed euro 30,00 ( soglia introdotta dalla disposizione impugnata ) non sarebbe | antieconomica | per l entità dei costi di riscossione coattiva o spontanea . è appena il caso di osservare , a titolo |
| 2013-170.txt | 2648 | 2648 | tra i creditori , già accertati con provvedimento del giudice ormai consolidato dall intervenuta preclusione processuale , favorendo le pretese | economiche | dello stato a detrimento delle concorrenti aspettative delle parti private . tali essendo gli effetti della disciplina impugnata , occorre |
| 2013-170.txt | 4133 | 4133 | a perseguire interessi di rango costituzionale , che possano giustificarne la retroattività . l unico interesse è rappresentato da quello | economico | dello stato , parte del procedimento concorsuale . tuttavia , un simile interesse è inidoneo di per sé , nel |
| 2013-18.txt | 996 | 996 | ) , con un nuovo testo , nel quale , al comma 4 , è previsto : « il trattamento | economico | dei dirigenti di area funzionale è definito dall ufficio di presidenza » ; è sostituito inoltre il testo dell art |
| 2013-18.txt | 1202 | 1202 | spese per la sua applicazione , non indicherebbe i mezzi per farvi fronte . 5.2 . la disciplina del trattamento | economico | dei dirigenti di area funzionale deve essere ritenuta compresa nella materia dell ordinamento civile , di competenza esclusiva statale , |
| 2013-18.txt | 1406 | 1406 | di eventuali risorse aggiuntive nei limiti sopra indicati , ma dispone , puramente e semplicemente , che l intero trattamento | economico | dei dirigenti in questione sia determinato dall ufficio di presidenza del consiglio regionale . parimenti meritevole di accoglimento è l |
| 2013-18.txt | 1503 | 1503 | decreto legge 31 maggio 2010 , n . 78 ( misure urgenti in materia di stabilizzazione finanziaria e di competitività | economica | ) , convertito , con modificazioni , dall art . 1 , comma 1 , della legge 30 luglio 2010 |
| 2013-18.txt | 1717 | 1717 | , comma 7 , del decreto legge 25 giugno 2008 , n . 112 ( disposizioni urgenti per lo sviluppo | economico | , la semplificazione , la competitività , la stabilizzazione della finanza pubblica e la perequazione tributaria ) , convertito , |
| 2013-26.txt | 554 | 554 | del nostro paese , assunti in sede di unione europea , nonché delle richieste esplicitamente formulate all italia dagli organismi | economici | a livello internazionale » . tale impugnazione , che non indica alcun parametro costituzionale , emerge dalla parte iniziale del |
| 2013-26.txt | 872 | 872 | regione , infatti , avrebbe esercitato in primo luogo la propria competenza legislativa esclusiva nella materia « stato giuridico ed | economico | del personale » ( art . 3 , primo comma , lettera a , dello statuto ) , alla quale |
| 2013-26.txt | 1427 | 1427 | del 2005 . inoltre , l ambito di competenza materiale nel caso di specie sarebbe lo « stato giuridico ed | economico | del personale » , attribuito in via esclusiva alla regione ai sensi dell art . 3 , primo comma , |
| 2013-26.txt | 1912 | 1912 | competenza regionale esclusiva ( art . 3 , primo comma , lettera a , dello statuto : stato giuridico ed | economico | del personale ) e nei confini di quella concorrente ( l art . 5 , lettera b , dello statuto |
| 2013-26.txt | 2388 | 2388 | motivo le prospettazioni del presidente del consiglio avrebbero dovuto essere più puntuali e caratterizzate da un saldo collegamento tra oneri | economici | di ciascuna operazione di riassetto e parametri costituzionali attinenti al loro scrutinio . al contrario , la genericità delle doglianze |
| 2013-26.txt | 3101 | 3101 | gli effetti eccedenti le previsioni iniziali . in situazioni nelle quali la quantificazione degli oneri non può prescindere da stime | economiche | presuntive basate su calcoli matematici e statistici , il legislatore prevede ( art . 17 della legge n . 196 |
| 2013-304.txt | 76 | 76 | decreto legge 31 maggio 2010 , n . 78 ( misure urgenti in materia di stabilizzazione finanziaria e di competitività | economica | ) , convertito , con modificazioni , dall art . 1 , comma 1 , della legge 30 luglio 2010 |
| 2013-304.txt | 257 | 257 | , in quanto , a parità di qualifica e con mansioni conseguentemente corrispondenti , tali dipendenti percepirebbero un diverso trattamento | economico | , in relazione ad un elemento del tutto aleatorio costituito dall anno in cui la qualifica è stata ad essi |
| 2013-304.txt | 413 | 413 | art . 36 cost . risulterebbe violato anche l art . 97 cost . , perché la differenziazione del trattamento | economico | non per le mansioni espletate ma in relazione ad un elemento casuale come il momento in cui la qualifica è |
| 2013-304.txt | 1105 | 1105 | 2010 , sollevata in riferimento alla violazione dell art . 3 cost . , non è fondata . il trattamento | economico | e funzionale del personale diplomatico , al contrario di quanto sostiene il rimettente , non è eguale per tutti i |
| 2013-304.txt | 1188 | 1188 | tale personale non è prevista l obbligatoria corrispondenza tra grado e funzioni e , conseguentemente , tra grado e trattamento | economico | collegato all esercizio delle funzioni . per ciò che concerne il primo dei punti innanzi evidenziati , vi è da |
| 2013-304.txt | 1406 | 1406 | un normale adempimento delle funzioni relative allo svolgimento dei « compiti spettanti allo stato in materia di rapporti politici , | economici | , sociali e culturali con l estero » attribuiti al ministero dall art . 12 del d.lgs . 30 luglio |
| 2013-304.txt | 1625 | 1625 | con decreto del ministro degli affari esteri , di concerto con quello del tesoro , del bilancio e della programmazione | economica | , fatto salvo quanto è disposto nel successivo sesto comma per i capi di rappresentanza diplomatica » ; e , |
| 2013-304.txt | 1923 | 1923 | per effetto di incarichi o funzioni non aventi carattere di generalità , ovvero derivanti dal mantenimento di più favorevoli trattamenti | economici | comunque conseguiti in settori diversi dell amministrazione . sulla base di queste motivazioni si è ritenuta legittima la disciplina ( |
| 2013-304.txt | 2038 | 2038 | 4 , terzo comma , del decreto legge 27 settembre 1982 , n . 681 ( adeguamento provvisorio del trattamento | economico | dei dirigenti delle amministrazioni dello stato , anche ad ordinamento autonomo , e del personale ad essi collegato ) , |
| 2013-304.txt | 2268 | 2268 | devono essere valutate considerando la retribuzione nel suo complesso , non in relazione ai singoli elementi che compongono il trattamento | economico | ( ordinanza n . 368 del 1999 ; sentenza n . 15 del 1995 ) , mentre il principio di |
| 2013-304.txt | 2418 | 2418 | misura adottata è giustificata dall esigenza di assicurare la coerente attuazione della finalità di temporanea ” cristallizzazione ” del trattamento | economico | dei dipendenti pubblici per inderogabili esigenze di contenimento della spesa pubblica , realizzata con modalità per certi versi simili a |
| 2013-304.txt | 2522 | 2522 | corte , secondo il quale dalla disciplina costituzionale in vigore non è dato desumere , per i diritti di natura | economica | connessi a rapporti di durata , anche nel pubblico impiego , una specifica protezione contro l eventualità di norme retroattive |
| 2013-304.txt | 2676 | 2676 | censurata non può dirsi irragionevole viste le sue finalità di contenimento della spesa pubblica per far fronte alla grave crisi | economica | . spetta infatti al legislatore , nell equilibrato esercizio della sua discrezionalità e tenendo conto anche delle esigenze fondamentali di |
| 2013-304.txt | 2698 | 2698 | spetta infatti al legislatore , nell equilibrato esercizio della sua discrezionalità e tenendo conto anche delle esigenze fondamentali di politica | economica | ( sentenze n . 477 e n . 226 del 1993 ) , bilanciare tutti i fattori costituzionalmente rilevanti . |
| 2013-304.txt | 2979 | 2979 | ; la decurtazione non deve integrare una modifica di un rapporto sinallagmatico ; le risorse , connesse ad un presupposto | economicamente | rilevante e derivanti dalla suddetta decurtazione , debbono essere destinate a sovvenire pubbliche spese . un tributo consiste in un |
| 2013-310.txt | 143 | 143 | decreto legge 31 maggio 2010 , n . 78 ( misure urgenti in materia di stabilizzazione finanziaria e di competitività | economica | ) , convertito , con modificazioni , dall art . 1 , comma 1 , della legge 30 luglio 2010 |
| 2013-310.txt | 1226 | 1226 | classi e scatti ) correlati all anzianità di servizio , relativi allo stesso periodo ; c ) di ogni effetto | economico | delle progressioni in carriera , comunque denominate , conseguite nel periodo 2011 2013 . 7 . è presente in tutte |
| 2013-310.txt | 1347 | 1347 | corte per l inadeguato bilanciamento , operato dal legislatore , tra le finalità di risparmio di spesa della complessiva manovra | economica | contenuta nel d.l . n . 78 del 2010 e i plurimi interessi costituzionalmente protetti che vengono in rilievo , |
| 2013-310.txt | 2028 | 2028 | della docenza universitaria , relativa fascia di formazione nonché sperimentazione organizzativa e didattica ) . quest ultimo articola la progressione | economica | dei docenti di ruolo delle università in una serie di classi e scatti biennali di stipendio , che incidono diversamente |
| 2013-310.txt | 2065 | 2065 | , che incidono diversamente a seconda dell anzianità di servizio . in particolare , per i professori ordinari la progressione | economica | si sviluppa in sei classi biennali di stipendio , pari ciascuna all 8 per cento della classe attribuita ai medesimi |
| 2013-310.txt | 2140 | 2140 | quarto comma , del d.p.r . n . 382 del 1980 ) ; per i ricercatori confermati , la progressione | economica | si sviluppa in sette classi di stipendio , pari ciascuna all 8 per cento del parametro iniziale ed in successivi |
| 2013-310.txt | 2460 | 2460 | con il d.p.r . 15 dicembre 2011 , n . 232 che reca « regolamento per la disciplina del trattamento | economico | dei professori e dei ricercatori universitari , a norma dell articolo 8 , commi 1 e 3 della legge 30 |
| 2013-310.txt | 2619 | 2619 | . . . ] la proroga fino al 31 dicembre 2014 delle vigenti disposizioni che limitano la crescita dei trattamenti | economici | anche accessori del personale delle pubbliche amministrazioni previste dalle disposizioni medesime » , e che tale proroga è stata in |
| 2013-310.txt | 2846 | 2846 | . 78 del 2010 , che reca l intestazione « misure urgenti in materia di stabilizzazione finanziaria e di competitività | economica | » , è stato adottato ritenuta la straordinaria necessità ed urgenza di emanare disposizioni per il contenimento della spesa pubblica |
| 2013-310.txt | 2886 | 2886 | pubblica e per il contrasto all evasione fiscale ai fini della stabilizzazione finanziaria , nonché per il rilancio della competitività | economica | , esigenze che non sono concretamente contestate nelle ordinanze di rimessione . e d altro canto l art . 9 |
| 2013-310.txt | 3179 | 3179 | deve comportare una modifica di un rapporto sinallagmatico ; le risorse derivanti , che devono essere connesse ad un presupposto | economicamente | rilevante , vanno destinate a « sovvenire » le pubbliche spese . conseguentemente , non possono trovare ingresso le censure |
| 2013-310.txt | 3283 | 3283 | cost . si ricorda in proposito come la giurisprudenza della corte non suffraghi la conferenza di tali parametri al trattamento | economico | dei docenti universitari , atteso che con la sentenza n . 22 del 1996 , si è affermato , con |
| 2013-310.txt | 3324 | 3324 | specifico riguardo all art . 33 cost . , la « non pertinenza di tale parametro al problema del trattamento | economico | dei docenti , posto che l autonomia oggetto di tale disposizione ” non attiene allo stato giuridico dei professori universitari |
| 2013-310.txt | 3894 | 3894 | degli ulteriori parametri costituzionali sopra richiamati , sia per effetto del blocco dell adeguamento , che del blocco della progressione | economica | per classi e scatti , devono essere esaminate alla luce della giurisprudenza costituzionale che ha enunciato le condizioni di legittimità |
| 2013-310.txt | 4296 | 4296 | temporaneo divieto di contrattazione possa essere vanificato da una successiva procedura contrattuale o negoziale che abbia ad oggetto il trattamento | economico | relativo proprio a quello stesso triennio 2010 2012 , trasformandosi così in un mero rinvio della spesa . a maggior |
| 2013-310.txt | 4348 | 4348 | per la misura incidente sulle classi e sugli scatti , poiché le disposizioni censurate non modificano il meccanismo di progressione | economica | che continua a decorrere , sia pure articolato , di fatto , in un arco temporale maggiore , a seguito |
| 2013-310.txt | 4411 | 4411 | delle misure , non ci si può esimere dal considerare l evoluzione che è intervenuta nel complessivo quadro , giuridico | economico | , nazionale ed europeo . la recente riforma dell art . 81 cost . , a cui ha dato attuazione |
| 2013-310.txt | 4558 | 4558 | accento sul rispetto dell equilibrio dei bilanci da parte delle pubbliche amministrazioni , anche in ragione del più ampio contesto | economico | europeo . non è senza significato che la direttiva 8 novembre 2011 , n . 2011 / 85 / ue |
| 2013-310.txt | 4668 | 4668 | dalla difesa dello stato , vi è l esigenza che misure strutturali di risparmio di spesa non prescindano dalle politiche | economiche | europee . 13.5 . ebbene , il contenimento e la razionalizzazione della spesa pubblica , attraverso cui può attuarsi una |
| 2013-310.txt | 4711 | 4711 | riequilibrio del bilancio , implicano sacrifici gravosi , quali quelli in esame , che trovano giustificazione nella situazione di crisi | economica | . in particolare , in ragione delle necessarie attuali prospettive pluriennali del ciclo di bilancio , tali sacrifici non possono |
| 2013-310.txt | 4760 | 4760 | più lunghi rispetto a quelli presi in considerazione dalle richiamate sentenze di questa corte , pronunciate con riguardo alla manovra | economica | del 1992 . le norme impugnate , dunque , superano il vaglio di ragionevolezza , in quanto mirate ad un |
| 2013-310.txt | 4860 | 4860 | . quanto alla lamentata non ragionevolezza delle disposizioni impugnate poiché non incidono su coloro che non dichiarano le proprie disponibilità | economiche | all amministrazione finanziaria , occorre rilevare che , in merito , il legislatore non potrebbe che operare su altri piani |
| 2013-310.txt | 4941 | 4941 | rilevarsi che le profonde diversità dello stato giuridico ( si pensi alla minore stabilità del rapporto ) e di trattamento | economico | escludano ogni possibilità di comparazione . 13.7 . la ragionevolezza delle norme impugnate non viene neanche incisa dalle generiche e |
| 2013-310.txt | 4979 | 4979 | dalle generiche e assertive doglianze relative all assenza di responsabilità dei cittadini gravati dalle misure in esame per la situazione | economica | che vi ha dato luogo , e alla mancata partecipazione degli stessi alle scelte di politica economica . quanto alla |
| 2013-310.txt | 4996 | 4996 | per la situazione economica che vi ha dato luogo , e alla mancata partecipazione degli stessi alle scelte di politica | economica | . quanto alla prospettata disparità di trattamento rispetto ad altro personale non contrattualizzato , quale gli avvocati e procuratori dello |
| 2013-310.txt | 5249 | 5249 | e n . 287 del 2006 ) , allo scopo di verificare la legittimità delle norme in tema di trattamento | economico | dei dipendenti , occorra far riferimento , non già alle singole componenti di quel trattamento , ma alla retribuzione nel |
| 2013-310.txt | 5449 | 5449 | questioni , la valutazione delle attività didattiche , di ricerca e gestionali svolte , prevista nel nuovo sistema di progressione | economica | , non esclude la sussistenza di quella cadenza temporale predeterminata per la progressione , che rende coerente l applicazione del |
| 2013-310.txt | 5759 | 5759 | di servizio maturata . in proposito , va in primo luogo rilevato che l urgenza e l ampiezza della manovra | economica | contenuta nel d.l . n . 78 del 2010 , in cui si inscrivono le norme censurate , ha interessato |
| 2013-310.txt | 5816 | 5816 | possibile una frantumazione delle misure previste . d altro canto , considerato che la materia attiene a scelte di politica | economica | e sociale , che non spetta a questa corte valutare ( sentenza n . 119 del 2012 ) se non |
| 2013-77.txt | 1736 | 1736 | decreto legge 31 maggio 2010 , n . 78 ( misure urgenti in materia di stabilizzazione finanziaria e di competitività | economica | ) , convertito , con modificazioni , dalla legge 30 luglio 2010 , n . 122 , sul trattamento economico |
| 2013-77.txt | 1756 | 1756 | economica ) , convertito , con modificazioni , dalla legge 30 luglio 2010 , n . 122 , sul trattamento | economico | complessivo dei dipendenti delle amministrazioni pubbliche per gli anni 2011 , 2012 e 2013 , che è principio fondamentale in |
| 2013-77.txt | 2037 | 2037 | . 78 del 2010 , convertito , con modificazioni , nella legge n . 122 del 2010 , sul trattamento | economico | complessivo dei dipendenti delle amministrazioni pubbliche per gli anni 2011 , 2012 e 2013 , come tale riconosciuto dalla sentenza |
| 2013-77.txt | 2077 | 2077 | sentenza n . 215 del 2012 . la disposizione censurata , infatti , non contempla lo specifico limite di trattamento | economico | complessivo anzidetto , mentre i riferimenti che la difesa provinciale opera alla legislazione provinciale previgente sono , per l appunto |
| 2014-06.txt | 1656 | 1656 | a , del decreto legge 4 luglio 2006 , n . 223 , recante « disposizioni urgenti per il rilancio | economico | e sociale , per il contenimento e la razionalizzazione della spesa pubblica , nonché interventi in materia di entrate e |
| 2014-07.txt | 84 | 84 | decreto legge 31 maggio 2010 , n . 78 ( misure urgenti in materia di stabilizzazione finanziaria e di competitività | economica | ) , convertito , con modificazioni , dalla legge 30 luglio 2010 , n . 122 , per violazione degli |
| 2014-07.txt | 453 | 453 | parte in cui dispone che « a decorrere dal 1 gennaio 2011 e sino al 31 dicembre 2013 i trattamenti | economici | complessivi dei singoli dipendenti , anche di qualifica dirigenziale , previsti dai rispettivi ordinamenti , delle amministrazioni pubbliche inserite nel |
| 2014-07.txt | 475 | 475 | dei singoli dipendenti , anche di qualifica dirigenziale , previsti dai rispettivi ordinamenti , delle amministrazioni pubbliche inserite nel conto | economico | consolidato della pubblica amministrazione , come individuate dall istituto nazionale di statistica ( istat ) , ai sensi del comma |
| 2014-07.txt | 676 | 676 | artt . 2 e 3 cost . in quanto la norma rideterminerebbe , « in senso ablativo , un trattamento | economico | già acquisito alla sfera del pubblico dipendente sub specie di diritto soggettivo » e , in tal modo , verrebbe |
| 2014-07.txt | 703 | 703 | dipendente sub specie di diritto soggettivo » e , in tal modo , verrebbe ad incidere in pejus sullo status | economico | dei lavoratori , alterando quel sinallagma che è il proprium dei rapporti di durata ed , in particolare , caratteristica |
| 2014-07.txt | 879 | 879 | essere completamente svuotata la capacità autorganizzativa delle pubbliche amministrazioni , che dovrebbe normalmente potersi esprimere anche in riferimento allo stato | economico | del personale . 1.3 . la seconda questione di costituzionalità riguarda l art . 12 , comma 7 , del |
| 2014-07.txt | 1029 | 1029 | risulta svuotata la capacità auto organizzativa della pubblica amministrazione , che dovrebbe normalmente potersi esprimere anche in riferimento allo stato | economico | del personale . 1.4 . la terza e ultima questione ha ad oggetto gli artt . 9 , commi 1 |
| 2014-07.txt | 1311 | 1311 | pure transitoria ed eccezionale , in relazione soltanto ai redditi di lavoro dei dipendenti delle pubbliche amministrazioni inserite nel conto | economico | consolidato della pubblica amministrazione víola il principio della parità di prelievo a parità di presupposto d imposta economicamente rilevante . |
| 2014-07.txt | 1329 | 1329 | nel conto economico consolidato della pubblica amministrazione víola il principio della parità di prelievo a parità di presupposto d imposta | economicamente | rilevante . tale violazione si manifesta sotto due diversi profili : da un lato , a parità di reddito lavorativo |
| 2014-07.txt | 1528 | 1528 | più favorevole per lo stato , laddove il legislatore avesse rispettato i principi di eguaglianza dei cittadini e di solidarietà | economica | , anche modulando diversamente un ” universale ” intervento impositivo . con la medesima sentenza n . 223 del 2012 |
| 2014-139.txt | 1765 | 1765 | gli interessi dell erario » , con « soglie di punibilità idonee a limitare l intervento penale ai soli illeciti | economicamente | significativi » . 8 . 1 . anche sul piano della tipizzazione della fattispecie penale emergono sostanziali differenze tra i |
| 2014-145.txt | 312 | 312 | convertito , con modificazioni , dalla legge 27 dicembre 2004 , n . 307 , per interventi strutturali di politica | economica | ( comma 4 ) , dispone al comma 3 che le misure dell imposta fissa di bollo stabilite in euro |
| 2014-145.txt | 1887 | 1887 | esercizio 2013 , nel quale il nuovo gettito viene destinato all incremento di un fondo per interventi strutturali di politica | economica | istituito dall art . 10 , comma 5 , del d.l . n . 282 del 2004 « al fine |
| 2014-145.txt | 2006 | 2006 | fondata con riguardo alla destinazione del maggior gettito 2013 all incremento di un fondo istituito per interventi strutturali di politica | economica | . come emerge dalla lettura congiunta dei commi 4 e 5 dell art . 7 bis , la destinazione al |
| 2014-154.txt | 59 | 59 | decreto legge 31 maggio 2010 , n . 78 ( misure urgenti in materia di stabilizzazione finanziaria e di competitività | economica | ) , convertito , con modificazioni , dall art . 1 , comma 1 , della legge 30 luglio 2010 |
| 2014-154.txt | 339 | 339 | , atteso che , a parità di grado e con mansioni corrispondenti , gli appartenenti al corpo percepirebbero diversi trattamenti | economici | accessori per il lavoro straordinario in relazione ad un elemento cronologico del tutto aleatorio ; dall altro lato , per |
| 2014-154.txt | 486 | 486 | ambito il sacrificio è richiesto non in relazione ad uno specifico indice di ricchezza , ma a un dato temporale | economicamente | insignificante , e ciò senza alcuna considerazione del principio di progressività . la norma censurata , infine , si porrebbe |
| 2014-154.txt | 525 | 525 | si porrebbe in contrasto con l art . 97 cost . , in quanto , determinando la differenziazione del trattamento | economico | non in virtù delle mansioni espletate ma in relazione ad un elemento casuale , interferirebbe sui rapporti tra i colleghi |
| 2014-154.txt | 635 | 635 | art . 9 del d.l . n . 78 del 2010 . tale disposizione sterilizza , appunto , gli effetti | economici | delle progressioni di carriera senza operare alcuna distinzione tra voci fondamentali e voci accessorie del trattamento retributivo . per gli |
| 2014-154.txt | 701 | 701 | aprile 1981 , n . 121 ( nuovo ordinamento dell amministrazione della pubblica sicurezza ) dispongono un riconoscimento di natura | economica | e non una progressione di carriera , il blocco deriva dal secondo periodo del comma 21 del citato art . |
| 2014-154.txt | 928 | 928 | a norma dell art . 7 della legge 29 marzo 2001 , n . 86 ) , articolano il trattamento | economico | del personale della guardia di finanza ; mentre , per il personale dirigente , l art . 2170 del decreto |
| 2014-154.txt | 993 | 993 | in misura proporzionale alla retribuzione mensile . più in generale , la riconducibilità di questa voce non marginale del trattamento | economico | al blocco previsto dal secondo periodo del comma 21 è suggerita anche dalla ratio cui è ispirato il d.l . |
| 2014-154.txt | 1234 | 1234 | misura adottata è giustificata dall esigenza di assicurare la coerente attuazione della finalità di temporanea ” cristallizzazione ” del trattamento | economico | dei dipendenti pubblici per inderogabili esigenze di contenimento della spesa pubblica , realizzata con modalità per certi versi simili a |
| 2014-154.txt | 1473 | 1473 | superiore o maturato l anzianità prima del 2011 , viene in rilievo uno degli elementi cui è connessa la disciplina | economica | del rapporto . infatti coloro che si sono visti riconoscere il migliore trattamento retributivo hanno raggiunto il grado superiore o |
| 2014-154.txt | 1626 | 1626 | e in una tale prospettiva non può considerarsi irragionevole un esercizio della discrezionalità legislativa che privilegi esigenze fondamentali di politica | economica | , a fronte di altri valori pur costituzionalmente rilevanti ( da ultimo , sentenze n . 310 e n . |
| 2014-154.txt | 1700 | 1700 | rilevarsi che le profonde diversità dello stato giuridico ( si pensi alla minore stabilità del rapporto ) e di trattamento | economico | escludano ogni possibilità di comparazione » . 5 . 4 . con riferimento all art . 36 cost . , |
| 2014-154.txt | 1927 | 1927 | che non comporti una modifica di un rapporto sinallagmatico ; una destinazione delle risorse derivanti , connesse ad un presupposto | economicamente | rilevante , a « sovvenire » le pubbliche spese . nessuno di questi elementi è rinvenibile nella fattispecie . in |
| 2014-177.txt | 1320 | 1320 | comma 2 , del d.lgs . n . 446 del 1997 risulta [ . . . ] , dai dati | economici | e contabili considerati dal legislatore in sede di prima applicazione del tributo [ . . . ] . la nota |
| 2014-201.txt | 51 | 51 | decreto legge 31 maggio 2010 , n . 78 ( misure urgenti in materia di stabilizzazione finanziaria e di competitività | economica | ) , convertito , con modificazioni , dall art . 1 , comma 1 , della legge 30 luglio 2010 |
| 2014-201.txt | 180 | 180 | settore ( quello « finanziario » ) e chi , rivestendo la medesima qualifica , le svolga in un settore | economico | diverso ; essa inoltre contrasterebbe con il principio di capacità contributiva , presupposto a cui commisurare il concorso di ciascun |
| 2014-201.txt | 461 | 461 | prevede che : « 1 . in dipendenza delle decisioni assunte in sede di g20 e in considerazione degli effetti | economici | potenzialmente distorsivi propri delle forme di remunerazione operate sotto forma di bonus e stock options , sui compensi a questo |
| 2014-201.txt | 647 | 647 | consegue alle determinazioni del vertice g20 di pittsburgh del 2009 , che , con riguardo ai problemi afferenti alla crisi | economica | globale , ha individuato , tra le aree critiche su cui incidere al fine di agevolare la stabilità finanziaria , |
| 2014-207.txt | 373 | 373 | ivi stabilite e i maggiori introiti per imposte dirette ed iva che si prevedono come conseguenti all incremento delle attività | economiche | agevolate ; dagli artt . 19 e 20 del medesimo decreto legge è poi previsto un maggior gettito come diretta |
| 2014-207.txt | 565 | 565 | o continuative dello stato specificate nelle leggi medesime » . quanto ai maggiori proventi fiscali previsti sulla base della ripresa | economica | stimolata dalle agevolazioni di cui ai citati artt . 14 e 16 , difetterebbe il carattere di novità dell entrata |
| 2014-207.txt | 1153 | 1153 | norme di attuazione . va poi rilevato che la relazione tecnica , nel quantificare ed esporre i dati contabili ed | economici | ricollegabili alle misure introdotte , prende a riferimento le entrate riscosse in tutto il territorio nazionale . occorre , dunque |
| 2014-207.txt | 1808 | 1808 | agevolazioni fiscali introdotte dalle norme richiamate e i maggiori introiti per imposte dirette ed iva conseguenti all incremento delle attività | economiche | derivante dalla loro agevolazione . si tratta di tributi già dovuti in base alla precedente normativa fiscale , il cui |
| 2014-219.txt | 71 | 71 | decreto legge 31 maggio 2010 , n . 78 ( misure urgenti in materia di stabilizzazione finanziaria e di competitività | economica | ) convertito , con modificazioni dall art . 1 , comma 1 , della legge 30 luglio 2010 , n |
| 2014-219.txt | 450 | 450 | anni 2010 , 2011 e 2012 non sono utili ai fini della maturazione delle posizioni stipendiali e dei relativi incrementi | economici | previsti dalle disposizioni contrattuali vigenti . è fatto salvo quanto previsto dall art . 8 , comma 14 , del |
| 2014-219.txt | 597 | 597 | stipendiali ( classi e scatti ) correlati all anzianità di servizio , relativi allo stesso periodo , di ogni effetto | economico | delle progressioni in carriera , comunque denominate . e al riguardo questa corte , con le sentenze n . 154 |
| 2014-219.txt | 871 | 871 | deve comportare una modifica di un rapporto sinallagmatico ; le risorse derivanti , che devono essere connesse ad un presupposto | economicamente | rilevante , vanno destinate a « sovvenire » le pubbliche spese . tali condizioni non ricorrono nel caso di specie |
| 2014-219.txt | 1460 | 1460 | riequilibrio del bilancio , implicano sacrifici gravosi , quali quelli in esame , che trovano giustificazione nella situazione di crisi | economica | . in particolare , in ragione delle necessarie attuali prospettive pluriennali del ciclo di bilancio , tali sacrifici non possono |
| 2014-219.txt | 1509 | 1509 | più lunghi rispetto a quelli presi in considerazione dalle richiamate sentenze di questa corte , pronunciate con riguardo alla manovra | economica | del 1992 ( sentenza n . 310 del 2013 ) . 6 . le norme impugnate , dunque , superano |
| 2014-219.txt | 1759 | 1759 | del 2013 e n . 290 del 2012 ) ; e in particolare in tale sede è disciplinato il trattamento | economico | ( art . 45 , comma 1 , del d.lgs . n . 165 del 2001 ) . tuttavia questo |
| 2014-219.txt | 2094 | 2094 | in particolare , secondo questa corte ( sentenza n . 215 del 2012 ) , la circostanza che il trattamento | economico | sia materia di contrattazione collettiva non esclude che quest ultima si debba svolgere entro limiti generali di compatibilità con le |
| 2014-219.txt | 2176 | 2176 | 9 , comma 23 , del d.l . n . 78 del 2010 , fissando esclusivamente un limite agli incrementi | economici | , in relazione alla maturazione delle posizioni stipendiali , che possono essere disposti dai contratti collettivi , definisce appunto il |
| 2014-225.txt | 116 | 116 | legge 14 marzo 2005 , n . 35 ( disposizioni urgenti nell àmbito del piano di azione per lo sviluppo | economico | , sociale e territoriale ) , convertito , con modificazioni , dall art . 1 , comma 1 , della |
| 2014-225.txt | 345 | 345 | decreto legge 31 maggio 2010 , n . 78 ( misure urgenti in materia di stabilizzazione finanziaria e di competitività | economica | ) , convertito , con modificazioni , dall art . 1 , comma 1 , della legge 30 luglio 2010 |
| 2014-225.txt | 999 | 999 | offerti ai creditori che hanno un grado di privilegio inferiore o a quelli che hanno una posizione giuridica ed interessi | economici | omogenei a quelli delle agenzie e degli enti gestori di forme di previdenza e assistenza obbligatorie » ; 3 ) |
| 2014-225.txt | 4018 | 4018 | , così ledendo il principio costituzionale del buon andamento della pubblica amministrazione che obbliga la stessa a seguire criteri di | economicità | e di massimizzazione delle risorse . con la seconda censura , il rimettente lamenta la violazione dell art . 3 |
| 2014-225.txt | 4486 | 4486 | i tributi costituenti risorse proprie dell unione europea . giova infine sottolineare come il vulnus per i « criteri di | economicità | » e di massimizzazione « delle risorse » che il giudice a quo pone in relazione all impossibilità per l |
| 2014-228.txt | 863 | 863 | risponda a regole di comune esperienza ( sentenza n . 109 del 1967 ) . del resto , il fondamento | economico | contabile sotteso al meccanismo presuntivo sarebbe configurabile anche per i lavoratori autonomi , posto che anche per esercitare attività professionali |
| 2014-228.txt | 1294 | 1294 | che tali fattori abbiano prodotto beni o servizi venduti a loro volta senza essere contabilizzati o fatturati . il fondamento | economico | contabile di tale meccanismo è stato ritenuto da questa corte ( sentenza n . 225 del 2005 ) congruente con |
| 2014-228.txt | 1520 | 1520 | produzione normativa sulla tracciabilità dei movimenti finanziari . si pensi , da ultimo , al decreto del ministro dello sviluppo | economico | 24 gennaio 2014 ( definizioni e ambito di applicazione dei pagamenti mediante carte di debito ) , che ha dato |
| 2014-236.txt | 824 | 824 | modo concorsuale , basata sulla priorità di invio delle domande . del resto , alla luce della eccezionalità della situazione | economica | e degli obblighi incombenti a carico del paese in ambito europeo , le disposizioni impugnate non potrebbero in alcun modo |
| 2014-251.txt | 657 | 657 | nuova disciplina dei diritti aeroportuali . non è chiaro se si lamenti uno squilibrio delle condizioni di svolgimento dell attività | economica | a vantaggio dei vettori e , in particolare , della società di bandiera rispetto alle ricorrenti società di gestione aeroportuale |
| 2014-251.txt | 860 | 860 | e poi apprezzare la censura relativa alla irragionevole alterazione delle regole della concorrenza sarebbe stata una adeguata allegazione delle ricadute | economiche | della normativa impugnata in capo ai vari soggetti coinvolti , anche alla luce dei diversi metodi alternativi di computo dei |
| 2014-251.txt | 898 | 898 | di computo dei diritti aeroportuali attualmente disponibili e praticati . in mancanza di questi essenziali elementi di descrizione normativa ed | economica | , la questione di legittimità costituzionale del citato art . 11 nonies , comma 1 , lettere a ) e |
| 2014-251.txt | 1329 | 1329 | l art . 39 bis del decreto legge 1 ottobre 2007 , n . 159 ( interventi urgenti in materia | economico | finanziaria , per lo sviluppo e l equità sociale ) , convertito , con modificazioni , dall art . 1 |
| 2014-26.txt | 118 | 118 | 8 dell art . 1 prevedono quanto segue : « 1 . in considerazione della esigenza di rilanciare lo sviluppo | economico | del paese e fornire un aiuto alla crescita mediante una riduzione della imposizione sui redditi derivanti dal finanziamento con capitale |
| 2014-44.txt | 2025 | 2025 | decreto legge 31 maggio 2010 , n . 78 ( misure urgenti in materia di stabilizzazione finanziaria e di competitività | economica | ) , convertito , con modificazioni , dall art . 1 , comma 1 , della legge 30 luglio 2010 |
| 2014-44.txt | 2421 | 2421 | 4 individuava le funzioni affidate all unione per conto dei comuni che ne erano membri , facendo riferimento alla programmazione | economico | finanziaria e alla gestione contabile , stabiliva il concorso dei predetti enti ad una serie di attività e prevedeva l |
| 2014-44.txt | 2545 | 2545 | , al precedente comma 4 dell art . 16 ) prevede l affidamento all unione , oltre che della programmazione | economico | finanziaria e della gestione contabile , anche della « titolarità della potestà impositiva sui tributi locali dei comuni associati nonché |
| 2014-44.txt | 4618 | 4618 | art . 77 , comma 2 , del tuel . la modifica concerne i criteri diretti a regolare il trattamento | economico | degli amministratori dell unione . in particolare , si stabilisce che costoro , dalla data di assunzione della carica , |
| 2014-44.txt | 11628 | 11628 | il sistema costituzionale attribuisce alla responsabilità dello stato » . quanto alla « unità giuridica » e alla « unità | economica | » , « si tratta all evidenza del richiamo ad interessi ” naturalmente ” facenti capo allo stato , come |
| 2014-44.txt | 11996 | 11996 | protratta inerzia degli enti sub statali nel realizzare iniziative richieste dall esigenza di tutelare l unità giuridica o l unità | economica | dello stato giustifica la previsione di un potere sostitutivo , che consenta un intervento di organi centrali a salvaguardia di |
| 2014-44.txt | 17953 | 17953 | interpretativa che vorrebbe ricondurre il potere sostitutivo de quo ad una ( ritenuta ) preminente esigenza di garanzia dell unità | economica | , intesa come il complesso della macroeconomia nazionale , costituita da moneta , risparmio e mercati finanziari , ai sensi |
| 2014-44.txt | 24248 | 24248 | formulazione attuale del testo normativo emergerebbe l istituzione di un nuovo ente locale dotato di competenza in tema di programmazione | economico | finanziaria e di gestione contabile , nonché di potestà impositiva e patrimoniale . sarebbe prevista , altresì , la successione |
| 2014-50.txt | 928 | 928 | introdurre solo il predetto meccanismo premiale per il conduttore con correlativo turbamento del diritto di proprietà e di libera iniziativa | economica | senza generare alcun incremento di entrate per il fisco . riducendosi il canone , si ridurrebbe , infatti , anche |
| 2014-50.txt | 1887 | 1887 | articolo 119 , quinto comma , della costituzione perseguendo lo sviluppo delle aree sottoutilizzate nella prospettiva del superamento del dualismo | economico | del paese » . accanto a ciò , l obiettivo dichiarato è quello di disciplinare « i princípi generali per |
| 2014-80.txt | 726 | 726 | , comma 7 , del decreto legge 4 luglio 2006 , n . 223 ( disposizioni urgenti per il rilancio | economico | e sociale , per il contenimento e la razionalizzazione della spesa pubblica , nonché interventi in materia di entrate e |
| 2014-98.txt | 828 | 828 | mediazione avuto riguardo all eventuale incertezza delle questioni controverse , al grado di sostenibilità della pretesa e al principio di | economicità | dell azione amministrativa » . alla mediazione si applicano le disposizioni dell art . 48 del d.lgs . n . |
| 2014-98.txt | 1728 | 1728 | decreto legge 31 maggio 2010 , n . 78 ( misure urgenti in materia di stabilizzazione finanziaria e di competitività | economica | ) , convertito , con modificazioni , dall art . 1 , comma 1 , della legge 30 luglio 2010 |
| 2014-98.txt | 6798 | 6798 | mediazione quale strumento di composizione delle controversie legato alla valutazione , da parte dell agenzia delle entrate , anche dell | economicità | dell azione amministrativa oltre che dell eventuale incertezza ( in diritto ) delle questioni controverse e del grado di sostenibilità |
| 2015-10.txt | 61 | 61 | 17 e 18 , del decreto legge 25 giugno 2008 , n . 112 ( disposizioni urgenti per lo sviluppo | economico | , la semplificazione , la competitività , la stabilizzazione della finanza pubblica e la perequazione tributaria ) , convertito , |
| 2015-10.txt | 546 | 546 | tra produttori e distributori di greggio , in quanto solo i primi potrebbero legittimamente traslare su altri soggetti l onere | economico | dell « addizionale » , mentre ai soli distributori si applicherebbe il divieto di traslazione degli oneri sul prezzo al |
| 2015-10.txt | 600 | 600 | imposizione violerebbe , inoltre , gli artt . 3 e 41 cost . , perché renderebbe più onerosa l iniziativa | economica | delle imprese operanti nel settore degli idrocarburi e , tra queste , di quelle distributrici , che , diversamente dalle |
| 2015-10.txt | 689 | 689 | risolvendosi in una fissazione autoritativa del prezzo , altererebbe la libera concorrenza e , quindi , limiterebbe illegittimamente l iniziativa | economica | privata . 2 . nel giudizio dinanzi a questa corte è intervenuta la scat punti vendita spa , che ha |
| 2015-10.txt | 2059 | 2059 | n . 128 del 2008 ; n . 171 del 2007 ) . invero , la notoria situazione di emergenza | economica | posta a base del censurato d.l . n . 112 del 2008 , che ha ad oggetto « disposizioni urgenti |
| 2015-10.txt | 2083 | 2083 | del censurato d.l . n . 112 del 2008 , che ha ad oggetto « disposizioni urgenti per lo sviluppo | economico | , la semplificazione , la competitività , la stabilizzazione della finanza pubblica e la perequazione tributaria » , consente di |
| 2015-10.txt | 2458 | 2458 | » impugnata determina una discriminazione qualitativa dei redditi , per il fatto che essa si applica solo ad alcuni soggetti | economici | operanti nel settore energetico e degli idrocarburi . detta discriminazione , poi , non sarebbe supportata da adeguata giustificazione e |
| 2015-10.txt | 2524 | 2524 | intento del legislatore fosse quello di colpire i ” sovra profitti ” conseguiti da detti soggetti in una data congiuntura | economica | , in realtà la struttura della nuova imposta non sarebbe poi coerente con tale ratio giustificatrice . profili di irrazionalità |
| 2015-10.txt | 2955 | 2955 | svolgimento ulteriore , nello specifico campo tributario , del principio di eguaglianza , collegato al compito di rimozione degli ostacoli | economico | sociali esistenti di fatto alla libertà ed eguaglianza dei cittadini persone umane , in spirito di solidarietà politica , economica |
| 2015-10.txt | 2975 | 2975 | economico sociali esistenti di fatto alla libertà ed eguaglianza dei cittadini persone umane , in spirito di solidarietà politica , | economica | e sociale ( artt . 2 e 3 della costituzione ) » ( sentenza n . 341 del 2000 , |
| 2015-10.txt | 3051 | 3051 | principio di capacità contributiva e del principio di eguaglianza . tuttavia , ogni diversificazione del regime tributario , per aree | economiche | o per tipologia di contribuenti , deve essere supportata da adeguate giustificazioni , in assenza delle quali la differenziazione degenera |
| 2015-10.txt | 3111 | 3111 | la corte è , dunque , chiamata a verificare che le distinzioni operate dal legislatore tributario , anche per settori | economici | , non siano irragionevoli o arbitrarie o ingiustificate ( sentenza n . 201 del 2014 ) : cosicché in questo |
| 2015-10.txt | 3177 | 3177 | discrezionali in materia tributaria , al fine di verificare la coerenza interna della struttura dell imposta con il suo presupposto | economico | , come pure la non arbitrarietà dell entità dell imposizione » ( sentenza n . 111 del 1997 ; ex |
| 2015-10.txt | 3350 | 3350 | europa ( ordinanza n . 341 del 2000 ) . neppure mancano casi in cui la differenziazione tributaria per settori | economici | o per tipologie di reddito ha assunto carattere strutturale , superando , ciò nondimeno , il vaglio di questa corte |
| 2015-10.txt | 3464 | 3464 | irap ) differenziate per settori produttivi e per tipologie di soggetti passivi fosse sorretta da non irragionevoli motivi di politica | economica | e redistributiva , individuati principalmente nell esigenza di neutralizzare tanto il maggiore impatto del nuovo tributo sui settori agricolo e |
| 2015-10.txt | 3605 | 3605 | come si evince dalle istruttorie e dalle indagini conoscitive dell autorità garante della concorrenza e del mercato , svariati indizi | economici | segnalano che si tratta di un ambito caratterizzato da una scarsa competizione fra le imprese . d altra parte , |
| 2015-10.txt | 3999 | 3999 | , per inasprire il carico fiscale delle società del settore , consistono , da un lato , nella grave crisi | economica | deflagrata proprio in quel periodo e nella correlata insostenibilità , specie per le fasce più deboli , dei prezzi dei |
| 2015-10.txt | 4085 | 4085 | da parte degli operatori dei settori interessati e a incentivare condotte di mercato opportunistiche o speculative . la complessa congiuntura | economica | così ricostruita dal legislatore che vi ha ravvisato spinte contraddittorie , costituite dall insostenibilità dei prezzi per gli utenti e |
| 2015-10.txt | 4111 | 4111 | vi ha ravvisato spinte contraddittorie , costituite dall insostenibilità dei prezzi per gli utenti e dalla eccezionale redditività dell attività | economica | per gli operatori del petrolio , ben potrebbe essere considerata in astratto , alla luce della richiamata giurisprudenza di questa |
| 2015-10.txt | 4240 | 4240 | struttura deve coerentemente raccordarsi con la relativa ratio giustificatrice . se , come nel caso in esame , il presupposto | economico | che il legislatore intende colpire è la eccezionale redditività dell attività svolta in un settore che presenta caratteristiche privilegiate in |
| 2015-10.txt | 4567 | 4567 | e 18 , del d.l . n . 112 del 2008 , e successive modificazioni , per fronteggiare una congiuntura | economica | eccezionale si è invece stabilita una imposizione strutturale , da applicarsi a partire dal periodo di imposta 2008 , senza |
| 2015-10.txt | 4754 | 4754 | prezzi al consumo . in tal modo , il legislatore ha inteso evitare che l inasprimento fiscale diretto verso operatori | economici | ritenuti avvantaggiati finisca , con un effetto paradossale , per ricadere sui consumatori , cioè proprio su quei soggetti che |
| 2015-10.txt | 5028 | 5028 | ad attuare politiche di prezzo tali da costituire una possibile violazione del divieto di traslazione , comportando comunque uno svantaggio | economico | per i consumatori finali » ( relazione al parlamento n . 18 / 2013 / i / rht sull attività |
| 2015-10.txt | 5239 | 5239 | una delimitazione del suo ambito di applicazione in prospettiva temporale o di meccanismi atti a verificare il perdurare della congiuntura | economica | che ne giustifica l applicazione ; dall impossibilità di prevedere meccanismi di accertamento idonei a garantire che gli oneri derivanti |
| 2015-10.txt | 6768 | 6768 | equilibrio del bilancio e di sostenibilità del debito pubblico ( sentenza n . 88 del 2014 ) . l impatto | macroeconomico | delle restituzioni dei versamenti tributari connesse alla dichiarazione di illegittimità costituzionale dell art . 81 , commi 16 , 17 |
| 2015-10.txt | 6911 | 6911 | conseguenze complessive della rimozione con effetto retroattivo della normativa impugnata finirebbero per richiedere , in un periodo di perdurante crisi | economica | e finanziaria che pesa sulle fasce più deboli , una irragionevole redistribuzione della ricchezza a vantaggio di quegli operatori economici |
| 2015-10.txt | 6931 | 6931 | economica e finanziaria che pesa sulle fasce più deboli , una irragionevole redistribuzione della ricchezza a vantaggio di quegli operatori | economici | che possono avere invece beneficiato di una congiuntura favorevole . si determinerebbe così un irrimediabile pregiudizio delle esigenze di solidarietà |
| 2015-10.txt | 6972 | 6972 | sociale con grave violazione degli artt . 2 e 3 cost . inoltre , l indebito vantaggio che alcuni operatori | economici | del settore potrebbero conseguire in ragione dell applicazione retroattiva della decisione della corte in una situazione caratterizzata dalla impossibilità di |
| 2015-10.txt | 7087 | 7087 | scopo di contemperare tutti i principi e i diritti in gioco , in modo da impedire « alterazioni della disponibilità | economica | a svantaggio di alcuni contribuenti ed a vantaggio di altri [ . . . ] garantendo il rispetto dei principi |
| 2015-100.txt | 1071 | 1071 | , comma 7 , del decreto legge 4 luglio 2006 , n . 223 ( disposizioni urgenti per il rilancio | economico | e sociale , per il contenimento e la razionalizzazione della spesa pubblica , nonché interventi in materia di entrate e |
| 2015-118.txt | 3828 | 3828 | finanziaria , indispensabili a garantire la coesione e la solidarietà all interno della repubblica , nonché l unità giuridica ed | economica | di quest ultima . così facendo , i quesiti si pongono in contrasto con principi di sicuro rilievo costituzionale ed |
| 2015-118.txt | 4211 | 4211 | comma , cost . , che consente allo stato di destinare alle autonomie territoriali risorse aggiuntive per promuovere lo sviluppo | economico | , la coesione e la solidarietà sociale , per rimuovere gli squilibri economici e sociali , per favorire l effettivo |
| 2015-118.txt | 4224 | 4224 | territoriali risorse aggiuntive per promuovere lo sviluppo economico , la coesione e la solidarietà sociale , per rimuovere gli squilibri | economici | e sociali , per favorire l effettivo esercizio dei diritti della persona , o per provvedere a scopi diversi dal |
| 2015-131.txt | 244 | 244 | , comma 16 , del decreto legge 25 giugno 2008 , n . 112 ( disposizioni urgenti per lo sviluppo | economico | , la semplificazione , la competitività , la stabilizzazione della finanza pubblica e la perequazione tributaria ) , convertito , |
| 2015-131.txt | 1862 | 1862 | norme di attuazione , e la circostanza che la relazione tecnica , nel quantificare ed esporre i dati contabili ed | economici | ricollegabili alle misure introdotte , prenda a riferimento le entrate riscosse in tutto il territorio nazionale , compreso quello della |
| 2015-131.txt | 2666 | 2666 | società rappresenta un tributo diretto , istituito con legge statale configurante perciò un prelievo coattivo con riferimento a un presupposto | economicamente | rilevante , collegato ad una pubblica spesa rispetto al quale la speciale « addizionale » in esame costituisce in realtà |
| 2015-132.txt | 1834 | 1834 | disposizione , di strumenti giuridici idonei ad ottenere un agevolazione o un risparmio d imposta , in difetto di ragioni | economicamente | apprezzabili che giustifichino l operazione , diverse dalla mera aspettativa di quei benefici . esso comporta che il negozio non |
| 2015-132.txt | 3548 | 3548 | contribuente , in particolare in vista della valutazione che l amministrazione è chiamata a compiere dell esistenza di valide ragioni | economiche | sottese alle operazioni esaminate . è poi evidente che , ai fini della decisione della questione in esame , non |
| 2015-155.txt | 8946 | 8946 | gettito su base territoriale , non siano esonerate da un ragionevole dimensionamento in conformità a criteri di utilizzazione ispirati all | economicità | ed alla solidarietà finanziaria e se è già stato affermato che gli statuti non assicurano alle autonomie speciali « una |
| 2015-155.txt | 9600 | 9600 | genere e che quest ultima può comportare diversi criteri qualitativi e quantitativi di attribuzione delle risorse fiscali , le categorie | economico | finanziarie di riferimento per un eventuale processo di riequilibrio devono essere necessariamente omogenee ed il più possibile condivise , in |
| 2015-155.txt | 9819 | 9819 | 2015 ) . essendo strettamente connesso al principio di continuità del bilancio , essenziale per garantire nel tempo l equilibrio | economico | , finanziario e patrimoniale , esso può essere applicato anche ai fini della tutela della finanza pubblica allargata , consentendo |
| 2015-155.txt | 10351 | 10351 | ed allo stesso disegno della legge n . 42 del 2009 ha determinato una situazione che può pregiudicare l assetto | economico | finanziario delle autonomie speciali nella misura in cui non assicuri la congruenza tra l attribuzione di risorse fiscali successivamente alla |
| 2015-176.txt | 234 | 234 | , pari a 4 milioni di euro per il 2015 , all incremento del fondo per interventi strutturali di politica | economica | . 2 . riservata a separate pronunce la decisione sulle altre questioni promosse dalla ricorrente , vanno preliminarmente esaminate le |
| 2015-176.txt | 1173 | 1173 | . ebbene , questa corte , riguardo ad un ipotesi di incremento del medesimo fondo per interventi strutturali di politica | economica | , mediante devoluzione ad esso di un aumento dell imposta di bollo , ha ritenuto che tale destinazione « identificandosi |
| 2015-178.txt | 57 | 57 | decreto legge 31 maggio 2010 , n . 78 ( misure urgenti in materia di stabilizzazione finanziaria e di competitività | economica | ) , convertito , con modificazioni , dall art . 1 , comma 1 , della legge 30 luglio 2010 |
| 2015-178.txt | 525 | 525 | della spesa , introdurrebbero un prelievo tributario a carico dei pubblici dipendenti , in spregio all universale dovere di solidarietà | economica | ( art . 2 cost . ) e al principio di gradualità dei sacrifici imposti ( art . 53 cost |
| 2015-178.txt | 1286 | 1286 | , la previsione della « proroga fino al 31 dicembre 2014 delle vigenti disposizioni che limitano la crescita dei trattamenti | economici | anche accessori del personale delle pubbliche amministrazioni previste dalle disposizioni medesime » ( art . 16 , comma 1 , |
| 2015-178.txt | 1469 | 1469 | commi 1 , 2 bis e 21 del d.l . n . 78 del 2010 , in tema di trattamenti | economici | individuali , di trattamenti accessori , di progressioni di carriera . l art . 1 , comma 1 , lettera |
| 2015-178.txt | 1555 | 1555 | . 196 , e successive modificazioni , per la sola parte normativa e senza possibilità di recupero per la parte | economica | » . quanto all indennità di vacanza contrattuale , l art . 1 , comma 1 , lettera d ) |
| 2015-178.txt | 1687 | 1687 | periodo 2015 2017 ( art . 1 , comma 452 ) , alla sospensione delle procedure negoziali inerenti alla parte | economica | per il periodo 2013 2014 ( art . 1 , comma 453 ) , all ammontare dei trattamenti accessori ( |
| 2015-178.txt | 1766 | 1766 | stato legge di stabilità 2015 ) , la sospensione delle procedure negoziali è destinata a protrarsi , per la parte | economica | , fino al 31 dicembre 2015 . a tale sospensione non fa riscontro alcun incremento dell indennità di vacanza contrattuale |
| 2015-178.txt | 2996 | 2996 | natura tributaria concorre l elemento teleologico . in particolare , le risorse derivanti dal prelievo e connesse a un presupposto | economicamente | rilevante , idoneo a porsi come indice della capacità contributiva , devono essere destinate a « sovvenire le pubbliche spese |
| 2015-178.txt | 3479 | 3479 | comparationis . si valorizza in tal modo una funzione solidaristica delle misure adottate , strettamente collegata all eccezionalità della situazione | economica | generale , in piena armonia con il dettato dell art . 2 cost . con riguardo al trattamento differenziato riservato |
| 2015-178.txt | 3798 | 3798 | . quanto ai vincoli legali all autonomia collettiva , volti a garantire la « compatibilità con obiettivi generali di politica | economica | » , questa corte ne ha riconosciuto la legittimità , giustificando in « situazioni eccezionali » ed eminentemente transitorie , |
| 2015-178.txt | 4194 | 4194 | in materia di impiego pubblico » e , in ossequio a tale linea programmatica , preclude ogni incremento dei trattamenti | economici | complessivi dei singoli dipendenti per gli anni 2011 , 2012 , 2013 ( comma 1 ) , ogni efficacia economica |
| 2015-178.txt | 4214 | 4214 | economici complessivi dei singoli dipendenti per gli anni 2011 , 2012 , 2013 ( comma 1 ) , ogni efficacia | economica | delle progressioni di carriera ( comma 21 ) , e per il periodo che dal 1 gennaio 2011 giunge fino |
| 2015-178.txt | 4418 | 4418 | , che le prospettive necessariamente pluriennali del ciclo di bilancio non consentono analogie con situazioni risalenti in cui le manovre | economiche | si ponevano obiettivi temporalmente delimitati . a tale riguardo , questa corte ha valorizzato « [ l ] a recente |
| 2015-178.txt | 4821 | 4821 | lettera a ) . si prefigura , in tal modo , sia per la parte normativa , sia per quella | economica | , una spiccata dimensione programmatica della contrattazione collettiva . a conferma di una natura dinamica , tipica dei meccanismi di |
| 2015-178.txt | 5071 | 5071 | considerato in diritto , già citato ) . la ragionevolezza delle misure varate discende anche dalla particolare gravità della situazione | economica | e finanziaria , concomitante con l intervento normativo . tali dati contingenti sono confermati sia dalle fonti ufficiali ( rapporto |
| 2015-178.txt | 5135 | 5135 | , scandisce l iter parlamentare della conversione in legge del decreto polarizza l attenzione sulla « particolare gravità della situazione | economica | e finanziaria internazionale » e sulle « ripercussioni sull economia nazionale » ( seduta della quinta commissione del senato commissione |
| 2015-178.txt | 5525 | 5525 | un regolamento la possibilità di prorogare fino al 31 dicembre 2014 le vigenti disposizioni che limitano la crescita dei trattamenti | economici | anche accessori del personale delle pubbliche amministrazioni , si deve rilevare che il sindacato di costituzionalità non può tralasciare le |
| 2015-178.txt | 5624 | 5624 | diritto ) . in particolare , le previsioni di tale legge riguardano la sospensione delle procedure negoziali inerenti alla parte | economica | per il periodo 2013 2014 ( art . 1 , comma 453 , della legge n . 147 del 2013 |
| 2015-178.txt | 5746 | 5746 | esaminare le censure relative all estensione fino al 31 dicembre 2014 delle disposizioni mirate a bloccare l incremento dei trattamenti | economici | complessivi dei singoli dipendenti e dell ammontare complessivo delle risorse destinate ai trattamenti accessori e gli effetti economici delle progressioni |
| 2015-178.txt | 5764 | 5764 | dei trattamenti economici complessivi dei singoli dipendenti e dell ammontare complessivo delle risorse destinate ai trattamenti accessori e gli effetti | economici | delle progressioni di carriera ( art . 1 , comma 1 , lettera a , del d.p.r . n . |
| 2015-178.txt | 5955 | 5955 | circa la fondatezza dei dubbi di costituzionalità . si deve ribadire , in linea di principio , che l emergenza | economica | , pur potendo giustificare la stasi della contrattazione collettiva , non può avvalorare un irragionevole protrarsi del ” blocco “ |
| 2015-178.txt | 6209 | 6209 | quanto ha dettato disposizioni che riguardano unicamente l estensione fino al 31 dicembre 2015 del ” blocco ” della contrattazione | economica | ( art . 1 , comma 254 , della legge n . 190 del 2014 ) ed escludono gli incrementi |
| 2015-178.txt | 6673 | 6673 | fondate , nei termini di cui si dirà , le censure mosse , al regime di sospensione per la parte | economica | delle procedure contrattuali e negoziali in riferimento all art . 39 , primo comma , cost . esse si incentrano |
| 2015-178.txt | 6775 | 6775 | all art . 39 , primo comma , cost . , ogni considerazione atomistica del ” blocco ” della contrattazione | economica | per il periodo 2013 2014 , avulso dalla successiva proroga . il ” blocco ” , così come emerge dalle |
| 2015-178.txt | 7141 | 7141 | su ogni aspetto riguardante la determinazione delle condizioni di lavoro , che attengono immancabilmente anche alla parte qualificante dei profili | economici | . non appaiono decisivi , per escludere il contrasto con l art . 39 , primo comma , cost . |
| 2015-178.txt | 7186 | 7186 | enumerati dalla difesa dello stato , che non attestano alcun superamento della sospensione delle procedure negoziali per la parte squisitamente | economica | del rapporto di lavoro e per gli aspetti più caratteristici di tale àmbito . l estensione fino al 2015 delle |
| 2015-178.txt | 7212 | 7212 | per gli aspetti più caratteristici di tale àmbito . l estensione fino al 2015 delle misure che inibiscono la contrattazione | economica | e che , già per il 2013 2014 , erano state definite eccezionali , svela , al contrario , un |
| 2015-178.txt | 7902 | 7902 | , norma introdotta con il trattato di lisbona . 17 . il reiterato protrarsi della sospensione delle procedure di contrattazione | economica | altera la dinamica negoziale in un settore che al contratto collettivo assegna un ruolo centrale ( sentenza n . 309 |
| 2015-178.txt | 7987 | 7987 | . 165 del 2001 ) , il contratto collettivo si atteggia come imprescindibile fonte , che disciplina anche il trattamento | economico | ( art . 2 , comma 3 , del d.lgs . n . 165 del 2001 ) , nelle sue |
| 2015-178.txt | 8676 | 8676 | . rimossi , per il futuro , i limiti che si frappongono allo svolgimento delle procedure negoziali riguardanti la parte | economica | , sarà compito del legislatore dare nuovo impulso all ordinaria dialettica contrattuale , scegliendo i modi e le forme che |
| 2015-178.txt | 8745 | 8745 | legislatore , nel rispetto dei vincoli di spesa , lasciando impregiudicati , per il periodo già trascorso , gli effetti | economici | derivanti dalla disciplina esaminata . |
| 2015-192.txt | 3572 | 3572 | spesa erariale in materia di giustizia pur , come tale , sicuramente riferibile alla discrezionalità legislativa nel contesto della congiuntura | economico | finanziaria adottato senza attenzione a che la riduzione operi su tariffe realmente congruenti con le stesse linee di fondo del |
| 2015-192.txt | 4080 | 4080 | dalla diversità , rispetto a quelli penali , dei procedimenti giurisdizionali cui si riferisce tale da condurre ad un risultato | economicamente | inferiore rispetto a quello cui si sarebbe giunti applicando il criterio ordinario » ( ordinanza n . 270 del 2012 |
| 2015-231.txt | 78 | 78 | decreto legge 31 maggio 2010 , n . 78 ( misure urgenti in materia di stabilizzazione finanziaria e di competitività | economica | ) convertito , con modificazioni , dall art . 1 , comma 1 , della legge 30 luglio 2010 , |
| 2015-246.txt | 992 | 992 | della « copertura di nuove specifiche spese » , la loro destinazione al « fondo per interventi strutturali di politica | economica | » essendo generica e indistinta . 6.1 . nel merito , la questione è fondata . la norma denunciata , |
| 2015-246.txt | 1181 | 1181 | corte , infatti , con riguardo a precedenti disposizioni di incremento del medesimo « fondo per interventi strutturali di politica | economica | » , mediante devoluzione ad esso , in un caso , di un aumento dell imposta di bollo ( sentenza |
| 2015-251.txt | 411 | 411 | tale intervento legislativo ( in un contesto di « confronto confinario » causato dalla agevolazione di cui godono gli operatori | economici | delle province di trento e di bolzano , rispetto agli operatori veneti e lombardi limitrofi ) si pone in contrasto |
| 2015-251.txt | 637 | 637 | legge , sia con i princìpi , di derivazione comunitaria , rilevanti nell ordinamento interno ; così determinando una discriminazione | economica | , ingiustificata su base territoriale , che incide sulle libertà fondamentali riconosciute dall unione europea . 2 . riservata a |
| 2015-251.txt | 1720 | 1720 | , in ragione della quale la possibilità di conseguire un beneficio fiscale si innesterebbe in una situazione di ampio vantaggio | economico | comunque garantito dallo statuto di autonomia e dai relativi trasferimenti finanziari . siffatta argomentazione prescinde del tutto dalla individuazione delle |
| 2015-251.txt | 2195 | 2195 | proprie politiche per il turismo e la montagna , che sono state già ampiamente condizionate dalle situazioni storiche di vantaggio | economico | riconosciuto dallo statuto trentino al turismo locale » . si rivela così una utilizzazione impropria del giudizio in via principale |
| 2015-252.txt | 1488 | 1488 | disposizione impugnata sul bilancio dei suoi comuni né su quello proprio . tale prova non viene dedotta né in termini | macroeconomici | , cioè di saldi complessivi delle relazioni finanziarie tra fondo di solidarietà e comuni siciliani , né in termini di |
| 2015-252.txt | 1623 | 1623 | tali elementi e la negativa incidenza sulla sana gestione finanziaria non possono essere lamentate senza una puntuale individuazione delle componenti | economiche | e contabili assunte a riferimento della doglianza . sotto questo profilo , è onere indefettibile del ricorrente allegare [ . |
| 2015-253.txt | 1198 | 1198 | comma 6 , del d.lgs . n . 68 del 2011 ) l organizzazione necessaria alla prestazione diretta di sostegno | economico | a beneficio dei « soggetti irpef , il cui livello di reddito e la relativa imposta netta , calcolata anche |
| 2015-26.txt | 154 | 154 | decreto legge 31 maggio 2010 , n . 78 ( misure urgenti in materia di stabilizzazione finanziaria e di competitività | economica | ) , convertito , con modificazioni , dall art . 1 , comma 1 , della legge 30 luglio 2010 |
| 2015-58.txt | 1181 | 1181 | con la spesa pubblica , dovendo sussistere un collegamento della prestazione alla pubblica spesa « in relazione a un presupposto | economicamente | rilevante » ( sentenza n . 141 del 2009 ) , nel senso che la prestazione stessa è destinata allo |
| 2015-58.txt | 1421 | 1421 | corresponsione del contributo in questione . sotto il profilo del necessario collegamento del prelievo alla pubblica spesa a un presupposto | economicamente | rilevante , la disposizione censurata , anche nella ricostruzione offertane dalla regione , sarebbe destinata a finanziare i ” costi |
| 2015-58.txt | 1506 | 1506 | cura concreta degli interessi generali . questa connotazione funzionale , e il fatto che il prelievo si colleghi all attività | economica | di gestione degli impianti , consentono di ritenere il « contributo » uno strumento di riparto , ai sensi dell |
| 2015-58.txt | 1542 | 1542 | riparto , ai sensi dell art . 53 cost . , del carico della spesa pubblica in ragione della capacità | economica | manifestata dai soggetti gestori degli impianti ( sentenza n . 280 del 2011 ) . in definitiva , la prestazione |
| 2015-58.txt | 1632 | 1632 | » ; b ) quali soggetti attivi , i « comuni sede degli impianti » ; c ) quale presupposto | economicamente | rilevante , la gestione di detti impianti ; d ) quale base imponibile , una entità monetaria commisurata a « |
| 2015-58.txt | 3157 | 3157 | imposizione fiscale , tenuto conto dell influenza dispiegata dal tributo ( i cosiddetti « effetti allocativi » ) sulle scelte | economiche | di investimento e finanziamento delle imprese operanti nel settore dei rifiuti e della loro attitudine a ripercuotersi , per l |
| 2015-66.txt | 553 | 553 | che il regime fiscale di favore per le imprese agricole dovrebbe applicarsi come nella vicenda in esame anche a soggetti | economici | che , a fronte di un attività agricola marginale , ottengono ricavi notevolmente maggiori dalla produzione di energia . la |
| 2015-70.txt | 1009 | 1009 | vita dignitosa ed indipendente ( art . 25 ) , il diritto alla protezione della famiglia sul piano giuridico , | economico | e sociale ( art . 33 ) , il diritto di accesso alle prestazioni di sicurezza sociale e ai servizi |
| 2015-70.txt | 1659 | 1659 | più recenti , sentenza n . 10 del 2015 ) . ciò si collega al compito di rimozione degli ostacoli | economico | sociali che di fatto limitano la libertà e l eguaglianza dei cittadini persone umane , in spirito di solidarietà politica |
| 2015-70.txt | 1681 | 1681 | che di fatto limitano la libertà e l eguaglianza dei cittadini persone umane , in spirito di solidarietà politica , | economica | e sociale di cui agli artt . 2 e 3 della costituzione ( ordinanza n . 341 del 2000 , |
| 2015-70.txt | 1841 | 1841 | ; la decurtazione non deve integrare una modifica di un rapporto sinallagmatico ; le risorse , connesse ad un presupposto | economicamente | rilevante e derivanti dalla suddetta decurtazione , devono essere destinate a sovvenire pubbliche spese . un tributo consiste in un |
| 2015-77.txt | 2120 | 2120 | eccepito l avvocatura , la deduzione , da parte della regione , che le disposizioni impugnate determinano un grave squilibrio | economico | finanziario , posto che il giudizio in via principale , avente ad oggetto una legge dello stato , verte sull |
| 2015-82.txt | 2204 | 2204 | quanto gli importi delle descritte riduzioni non sarebbero stati previamente quantificati , né si sarebbe tenuto conto delle peculiari condizioni | economiche | della regione siciliana e degli enti locali del suo territorio . 5 . procedendo all esame delle singole censure , |
| 2015-82.txt | 3076 | 3076 | 2009 , n . 196 , conseguenti alle nuove regole adottate dall unione europea in materia di coordinamento delle politiche | economiche | degli stati membri ) . esso è il primo provvedimento che , pur successivo alla legge di stabilità , può |
| 2015-82.txt | 3145 | 3145 | infatti , il governo , nella relazione al parlamento presentata il 4 dicembre 2011 , rilevava la gravità della congiuntura | economica | e riteneva indispensabile una manovra ulteriore , correttiva rispetto a quella di cui alla legge 12 novembre 2011 , n |
| 2015-82.txt | 3900 | 3900 | 36 del 2004 ) , in quanto essi sono funzionali a prevenire disavanzi di bilancio , a preservare l equilibrio | economico | finanziario del complesso delle amministrazioni pubbliche e anche a garantire l unità economica della repubblica , come richiesto dai principi |
| 2015-82.txt | 3913 | 3913 | di bilancio , a preservare l equilibrio economico finanziario del complesso delle amministrazioni pubbliche e anche a garantire l unità | economica | della repubblica , come richiesto dai principi costituzionali e dai vincoli derivanti dall appartenenza dell italia all unione europea . |
| 2015-82.txt | 4173 | 4173 | un preciso rilievo alla tempestività degli adempimenti nazionali rispetto alle cadenze temporali tipiche del sistema europeo di coordinamento delle politiche | economiche | degli stati membri ; tempestività che non può essere messa in pericolo dalla necessità , per lo stato , di |
| 2015-82.txt | 4571 | 4571 | ordinaria , derogabile da atti successivi aventi pari forza normativa ; sicché , specie in un contesto di grave crisi | economica | , il legislatore può discostarsi dal modello consensualistico nella determinazione delle modalità del concorso delle autonomie speciali alle manovre di |
| 2015-82.txt | 5424 | 5424 | art . 77 quater del decreto legge 25 giugno 2008 , n . 112 ( disposizioni urgenti per lo sviluppo | economico | , la semplificazione , la competitività , la stabilizzazione della finanza pubblica e la perequazione tributaria ) , convertito , |
| 2015-82.txt | 5901 | 5901 | . 117 , comma secondo , lettera e ) , cost . , a tutela della coesione e dell unità | economica | della repubblica . allo stato spetta dunque anche determinare l entità dei trasferimenti erariali e dei fondi che alimentano la |
| 2015-82.txt | 6010 | 6010 | , sia di entità tale da rendere impossibile lo svolgimento delle sue funzioni , anche alla luce delle peculiari condizioni | economiche | della regione e dei suoi enti locali . tuttavia , a supporto di tale circostanza la ricorrente non fornisce alcun |
| 2015-82.txt | 6466 | 6466 | prioritarie di raggiungimento degli obiettivi di finanza pubblica concordati in sede europea , anche alla luce della eccezionalità della situazione | economica | internazionale » . ai sensi del secondo periodo dello stesso comma 1 , un decreto del ministero dell economia e |
| 2015-95.txt | 589 | 589 | . , determinando una irragionevole disparità di trattamento tra soggetti imputati del medesimo reato , a seconda delle loro condizioni | economiche | ; quanto l art . 24 cost . , limitando il diritto di difesa dell imputato non abbiente , il |
| 2015-95.txt | 1424 | 1424 | . , in quanto generativa di una disparità di trattamento fra imputati del medesimo reato in ragione delle loro condizioni | economiche | e , al tempo stesso , di una limitazione del diritto di difesa dei non abbienti . solo chi abbia |
| 2015-95.txt | 1448 | 1448 | tempo stesso , di una limitazione del diritto di difesa dei non abbienti . solo chi abbia la ” forza | economica | ” per pagare tempestivamente e compiutamente il debito tributario ha , infatti , la possibilità di accedere al rito alternativo |
| 2015-95.txt | 1614 | 1614 | che qualunque norma che imponga oneri patrimoniali per il raggiungimento di determinati fini risulta diversamente utilizzabile a seconda delle condizioni | economiche | dei soggetti interessati a conseguirli . non per questo solo , tuttavia , essa è costituzionalmente illegittima . ciò avviene |
| 2015-95.txt | 2344 | 2344 | tributari vi è , di regola anche se non immancabilmente una diretta correlazione tra entità del danno cagionato e risorse | economiche | del reo ( ove questi si identifichi nel contribuente persona fisica ) , o da lui comunque gestite ( ove |
| 2016-111.txt | 2255 | 2255 | censurate nel presente giudizio « va individuata in una esigenza di equità fiscale , derivante dalla considerazione della minore utilità | economica | che presentano i beni immobili di interesse storico o artistico in conseguenza del complesso di vincoli e limiti cui la |
| 2016-111.txt | 3102 | 3102 | , che il beneficio accordato sulla componente fondiaria del reddito degli immobili di interesse culturale trova fondamento nella minore utilità | economica | derivante dalla conformazione legale dello specifico statuto dominicale di tali beni , non è irragionevole precludere l applicazione del medesimo |
| 2016-151.txt | 1102 | 1102 | ( art . 117 , terzo comma , cost . ) finalizzato a specificare il ridimensionamento , sotto il profilo | macroeconomico | , delle risorse di pertinenza delle amministrazioni comunali . come è stato già affermato da questa corte « [ a |
| 2016-173.txt | 3072 | 3072 | sistema stesso , indotta da vari fattori endogeni ed esogeni ( il più delle volte tra loro intrecciati : crisi | economica | internazionale , impatto sulla economia nazionale , disoccupazione , mancata alimentazione della previdenza , riforme strutturali del sistema pensionistico ) |
| 2016-173.txt | 3204 | 3204 | , di salvaguardare anche il principio dell affidamento , nella misura in cui il prelievo non risulti sganciato dalla realtà | economico | sociale , di cui i pensionati stessi sono partecipi e consapevoli . anche in un contesto siffatto , un contributo |
| 2016-188.txt | 9285 | 9285 | continuità degli esercizi finanziari , il quale ne risulta naturale declinazione essendo « essenziale per garantire nel tempo l equilibrio | economico | , finanziario e patrimoniale » ( sentenza n . 155 del 2015 ) , anche attraverso appropriate rimodulazioni dei rapporti |
| 2016-188.txt | 9359 | 9359 | ] ssendo strettamente connesso [ a quello ] di continuità del bilancio , essenziale per garantire nel tempo l equilibrio | economico | , finanziario e patrimoniale , [ . . . ] può essere applicato anche ai fini della tutela della finanza |
| 2016-199.txt | 740 | 740 | legge regionale 27 ottobre 2015 , n . 47 ( disposizioni varie in materia di veicoli ultraventennali e di provvidenze | economiche | di cui alle leggi regionali n . 22 / 1986 , n . 26 / 1989 e n . 30 |
| 2016-205.txt | 1231 | 1231 | quanto le previsioni contenute nei commi impugnati pregiudicherebbero la « capacità [ degli enti ] di gestire responsabilmente le risorse | economiche | di cui dispongono » , incrinerebbero il principio di responsabilità finanziaria e impedirebbero agli enti di area vasta di « |
| 2016-242.txt | 1224 | 1224 | limita ad attribuire alla giunta il compito di curarne la registrazione e la promozione , e a reperire le risorse | economiche | a ciò necessarie . l eventuale contrasto del marchio con la normativa europea e gli eventuali effetti restrittivi sulla libera |
| 2016-280.txt | 2099 | 2099 | può risultare l applicazione del principio dell equilibrio dinamico , il quale consente di « garantire nel tempo l equilibrio | economico | , finanziario e patrimoniale » ( sentenza n . 155 del 2015 ) , anche attraverso appropriate rimodulazioni dei rapporti |
| 2016-280.txt | 2273 | 2273 | continuità degli esercizi finanziari , il quale ne risulta naturale declinazione essendo ” essenziale per garantire nel tempo l equilibrio | economico | , finanziario e patrimoniale ” ( sentenza n . 155 del 2015 ) , anche attraverso appropriate rimodulazioni dei rapporti |
| 2016-288.txt | 295 | 295 | regione basilicata 27 ottobre 2015 , n . 47 ( disposizioni varie in materia di veicoli ultraventennali e di provvidenze | economiche | di cui alle leggi regionali n . 22 / 1986 , n . 26 / 1989 e n . 30 |
| 2016-288.txt | 855 | 855 | della legge regionale n . 14 del 2015 ha , come sostiene il ricorrente , privato « le maggiori provvidenze | economiche | previste con la legge regionale impugnata » della « fonte delle risorse economiche di copertura » . queste risorse , |
| 2016-288.txt | 868 | 868 | ricorrente , privato « le maggiori provvidenze economiche previste con la legge regionale impugnata » della « fonte delle risorse | economiche | di copertura » . queste risorse , come si è visto , risultano invece incrementate , sicché non sussiste l |
| 2016-40.txt | 4468 | 4468 | , in violazione del principio dell accordo . ed è stato ribadito che , in un contesto di grave crisi | economica | , il legislatore , nella determinazione delle modalità del concorso delle autonomie speciali alle manovre di finanza pubblica , può |
| 2016-66.txt | 1302 | 1302 | evasione e di elusione fiscale , in conformità alle linee guida tracciate dall organizzazione per la cooperazione e lo sviluppo | economico | ( ocse ) , le quali mirano a conciliare l esigenza di ottenere un maggior gettito nel breve periodo con |
| 2016-69.txt | 3099 | 3099 | alle regioni » . la correlazione funzionale tra le disposizioni oggetto di impugnazione risponde dunque ad una scelta di politica | economica | nazionale , adottata per far fronte all eccezionale emergenza finanziaria ed occupazionale che il paese sta attraversando e si pone |
| 2016-96.txt | 71 | 71 | d.l . 31 maggio 2010 , n . 78 ( misure urgenti in materia di stabilizzazione finanziaria e di competitività | economica | ) , convertito , con modificazioni , dall art . 1 , comma 1 , della legge 30 luglio 2010 |
| 2016-96.txt | 549 | 549 | disciplina » ( sentenza n . 304 del 2013 ) indica una delle situazioni in cui si producono gli effetti | economici | delle progressioni di carriera e prevede la decorrenza degli stessi « dal 1 gennaio dell anno successivo a quello nel |
| 2016-96.txt | 639 | 639 | per le ipotesi di conferimento come nella specie di incarichi dirigenziali vacanti , esso prevede come unico limite del trattamento | economico | l importo indicato nel contratto stipulato dal precedente titolare dell incarico . il dipartimento della ragioneria generale dello stato , |
| 2016-96.txt | 723 | 723 | nel triennio che intercorre fra il 2011 e il 2013 situazione da cui può dipendere il riconoscimento di un trattamento | economico | superiore a quello spettante nel 2010 « va riferita a quelle ipotesi di modifica nella titolarità degli uffici dirigenziali dovute |
| 2016-96.txt | 914 | 914 | siano stati promossi , negli anni 2011 , 2012 e 2013 , alla qualifica superiore di viceprefetto , un trattamento | economico | pari , per tali anni , a quello già percepito nella qualifica inferiore di viceprefetto aggiunto , nonostante alla qualifica |
| 2016-96.txt | 1118 | 1118 | previsto in relazione a tale qualifica , renda di per sé come mostra invece di ritenere il rimettente il trattamento | economico | dei detti funzionari non conforme al principio costituzionale di proporzionalità della retribuzione , atteso che il temporaneo blocco degli effetti |
| 2016-96.txt | 1139 | 1139 | dei detti funzionari non conforme al principio costituzionale di proporzionalità della retribuzione , atteso che il temporaneo blocco degli effetti | economici | della promozione , previsto dalla disposizione impugnata , non incide sulla struttura della retribuzione dei viceprefetti considerata nel suo complesso |
| 2016-96.txt | 1167 | 1167 | , non incide sulla struttura della retribuzione dei viceprefetti considerata nel suo complesso . nel valutare la conformità del trattamento | economico | dei viceprefetti promossi nell arco temporale cha va dal 2011 al 2013 all anzidetto requisito , oltre che a quello |
| 2016-96.txt | 1269 | 1269 | del d.p.r . 23 maggio 2011 , n . 105 , recante « recepimento dell accordo sindacale relativo al biennio | economico | 2008 2009 , riguardante il personale della carriera prefettizia » ) . una valutazione complessiva della retribuzione dei viceprefetti promossi |
| 2016-96.txt | 1399 | 1399 | ai viceprefetti promossi negli anni 2011 , 2012 e 2013 . questi , poiché la promozione è inefficace ai fini | economici | , continuano a percepire il trattamento relativo alla precedente qualifica di viceprefetto aggiunto , mentre i viceprefetti promossi prima del |
| 2016-96.txt | 1438 | 1438 | prima del 2011 , a parità di qualifica e nell esercizio di funzioni analoghe , percepiscono un più elevato trattamento | economico | . la questione non è fondata . nell affrontare questioni analoghe , questa corte ha valorizzato il criterio oggettivo che |
| 2016-96.txt | 1473 | 1473 | ha valorizzato il criterio oggettivo che si ricava dalla maggiore anzianità di servizio dei soggetti destinatari di un miglior trattamento | economico | corrispondente all ottenuta promozione ( sentenza n . 304 del 2013 ) , criterio cui si affianca quello della maggiore |
| 2016-96.txt | 1533 | 1533 | temporale si pone quale discrimine fra due diverse fasi nell evoluzione della carriera , cui possono corrispondere due diversi trattamenti | economici | . né si può omettere di ricordare che esigenze di politica economica giustificano interventi che , come quello in esame |
| 2016-96.txt | 1545 | 1545 | carriera , cui possono corrispondere due diversi trattamenti economici . né si può omettere di ricordare che esigenze di politica | economica | giustificano interventi che , come quello in esame , comprimono solo temporaneamente gli effetti retributivi della progressione in carriera . |
| 2016-96.txt | 1651 | 1651 | quali le progressioni di carriera disposte nel medesimo triennio hanno effetto , per lo stesso periodo , anche ai fini | economici | . la questione non è fondata . il confronto fra lavoratori del settore privato e dipendenti pubblici , destinatari , |
| 2017-140.txt | 857 | 857 | gettito sarebbe stato riservato allo stato in quanto destinato ad incrementare il finanziamento del fondo per interventi strutturali di politica | economica | ( fispe ) , istituito dall art . 10 , comma 5 , del decreto legge 29 novembre 2004 , |
| 2017-149.txt | 250 | 250 | attività già avviate prima della sua entrata in vigore , avrebbe leso l affidamento dei contribuenti che avevano intrapreso iniziative | economiche | confidando nel quadro normativo vigente . 2 . la corte di cassazione ha poi sollevato , in via subordinata , |
| 2017-149.txt | 3475 | 3475 | . n . 185 del 2008 ) . il decreto rappresenta il primo tentativo legislativo di fare fronte alla crisi | economica | internazionale del 2008 che contagiò l italia . esso prevedeva un pacchetto di misure di assistenza alle famiglie e ai |
| 2017-149.txt | 3601 | 3601 | biennio 2008 e 2009 e creava quindi , per tale periodo , disponibilità finanziarie per fronteggiare il contagio della crisi | economica | internazionale e redistribuire risorse secondo un preciso disegno perequativo . 12.1 . in questo quadro , si deve dunque ritenere |
| 2017-149.txt | 3721 | 3721 | , 3 e 81 cost . 12.2 . essa poi , sempre alla luce delle sue finalità e del contesto | economico | che ne ha visto la genesi , non viola i princìpi di ragionevolezza e proporzionalità . difatti , a seguito |
| 2017-149.txt | 3895 | 3895 | : il venir meno di tale posta non può , dunque , aver avuto una incidenza decisiva sul complessivo andamento | economico | delle imprese . non è irrilevante , infine , che il diritto in questione abbia ad oggetto il riconoscimento di |
| 2017-153.txt | 233 | 233 | decreto legge 31 maggio 2010 , n . 78 ( misure urgenti in materia di stabilizzazione finanziaria e di competitività | economica | ) , convertito , con modificazioni , dalla legge 30 luglio 2010 , n . 122 . la norma censurata |
| 2017-153.txt | 316 | 316 | a incrementi di produttività , qualità , redditività , innovazione , efficienza organizzativa , collegate ai risultati riferiti all andamento | economico | o agli utili della impresa o a ogni altro elemento rilevante ai fini del miglioramento della competitività aziendale sono soggette |
| 2017-153.txt | 594 | 594 | ] a incrementi di produttività , innovazione ed efficienza organizzativa e altri elementi di competitività e redditività legati all andamento | economico | dell impresa » , sono soggette « a una imposta sostitutiva dell imposta sul reddito delle persone fisiche e delle |
| 2017-153.txt | 903 | 903 | a incrementi di produttività , qualità , redditività , innovazione , efficienza organizzativa , collegate ai risultati riferiti all andamento | economico | o agli utili della impresa o a ogni altro elemento rilevante ai fini del miglioramento della competitività aziendale » . |
| 2017-153.txt | 1179 | 1179 | a incrementi di produttività , qualità , redditività , innovazione , efficienza organizzativa , collegate ai risultati riferiti all andamento | economico | o agli utili della impresa , o a ogni altro elemento rilevante ai fini del miglioramento della competitività aziendale , |
| 2017-153.txt | 2354 | 2354 | a incrementi di produttività , qualità , redditività , innovazione , efficienza organizzativa , collegate ai risultati riferiti all andamento | economico | o agli utili della impresa o a ogni altro elemento rilevante ai fini del miglioramento della competitività aziendale » . |
| 2017-153.txt | 2413 | 2413 | agevolazione fiscale delle somme erogate ai lavoratori e l esercizio da parte del datore di lavoro erogante di un attività | economica | rivolta al mercato e diretta alla produzione di utili . tramite l agevolazione fiscale il legislatore intende quindi promuovere la |
| 2017-176.txt | 601 | 601 | propri crediti riposto dagli altri creditori , senza che sussistano motivi imperativi di interesse generale , attesa la natura meramente | economica | dell interesse perseguito dallo stato . e contrasterebbe , inoltre , con l art . 24 cost . , in |
| 2017-176.txt | 1836 | 1836 | tra i creditori , già accertati con provvedimento del giudice ormai consolidato dall intervenuta preclusione processuale , favorendo le pretese | economiche | dello stato a detrimento delle concorrenti aspettative delle parti private » . e ciò in « assenza di adeguati motivi |
| 2017-209.txt | 74 | 74 | del decreto legge 31 maggio 2010 n . 78 ( misure urgenti in materia di stabilizzazione finanziaria e di competitività | economica | ) convertito dalla legge 30 luglio 2010 n . 122 ] , per violazione degli artt . 3 , 23 |
| 2017-209.txt | 426 | 426 | il giudice a quo tale previsione dovrebbe ritenersi già lesiva , nella misura in cui essa incide immediatamente sulla convenienza | economica | delle programmate operazioni di dismissione , poste a base delle osservazioni al prg proposte dalle due società , e prese |
| 2017-209.txt | 1007 | 1007 | impugnata violi l art . 23 cost . , in quanto il contributo straordinario , finalizzato a garantire l equilibrio | economico | finanziario della gestione ordinaria del comune di roma , pur accedendo a previsioni urbanistiche espressive del tradizionale potere pianificatorio , |
| 2017-209.txt | 1656 | 1656 | previsto ai sensi dell articolo 24 della legge 5 maggio 2009 , n . 42 , per garantire l equilibrio | economico | finanziario della gestione ordinaria , il comune di roma può adottare le seguenti apposite misure : [ . . . |
| 2017-209.txt | 2954 | 2954 | dal privato . 2.3 . la natura dell accordo rende irrilevanti anche i dubbi circa i rapporti tra l equilibrio | economico | finanziario del bilancio e il contributo che il giudice a quo concepisce erroneamente come una prestazione imposta arbitrariamente finalizzata ad |
| 2017-219.txt | 320 | 320 | bisogno sia apprezzato con riferimento al solo parametro del reddito percetto , senza che siano valutate anche le effettive condizioni | economiche | del richiedente , derivanti sia dall entità delle entrate che dalla quantità e qualità delle uscite del nucleo familiare , |
| 2017-219.txt | 464 | 464 | integrazione della norma con una pronuncia additiva , così da ancorare il presupposto di accesso al beneficio ad un dato | economico | sostanziale e significativo , sollecita la considerazione del numero , dell età e delle condizioni di salute dei familiari conviventi |
| 2017-219.txt | 728 | 728 | ritenuto ragionevole la differenziazione della disciplina , rispetto a quella del processo civile , in ragione della diversità degli oneri | economici | dei diversi procedimenti che vengono in rilievo . sebbene l ontologica diversità dei singoli procedimenti possa giustificare discipline differenziate , |
| 2017-219.txt | 758 | 758 | l ontologica diversità dei singoli procedimenti possa giustificare discipline differenziate , tuttavia la necessità di una concreta valutazione delle condizioni | economiche | , da prendere in considerazione per la concessione del beneficio , rappresenta una ineludibile istanza di giustizia . ed invero |
| 2017-219.txt | 822 | 822 | unilaterale la composizione plurisoggettiva della famiglia , poiché attribuisce rilievo alla convivenza solo quando essa comporti un accrescimento delle capacità | economiche | del nucleo familiare ( dovendosi computare , ai fini della determinazione della soglia di ammissione al beneficio , anche il |
| 2017-236.txt | 569 | 569 | difendere in giudizio le amministrazioni di riferimento . giova ricordare , dunque , in via di premessa che il trattamento | economico | degli avvocati e procuratori dello stato si compone , essenzialmente , di due diverse voci . una prima voce è |
| 2017-236.txt | 629 | 629 | della legge 24 maggio 1951 , n . 392 , intitolato « distinzione dei magistrati secondo le funzioni . trattamento | economico | della magistratura nonché dei magistrati del consiglio di stato , della corte dei conti , della giustizia militare e degli |
| 2017-236.txt | 682 | 682 | legge 2 aprile 1979 , n . 97 , recante « norme sullo stato giuridico dei magistrati e sul trattamento | economico | dei magistrati ordinari e amministrativi , dei magistrati della giustizia militare e degli avvocati dello stato » ) . un |
| 2017-236.txt | 1611 | 1611 | . 201 del 2001 ) e individuale dal comma 7 dello stesso art . 9 ( riferito allo specifico trattamento | economico | complessivo maturato di anno in anno ) . del pari , quanto alla ipotesi delle spese compensate o della causa |
| 2017-236.txt | 2370 | 2370 | va osservato che la questione di legittimità costituzionale del censurato art . 9 è pregiudiziale rispetto all accertamento della pretesa | economica | prospettata nei giudizi principali e alla decisione della domanda di condanna delle amministrazioni resistenti . del resto , il relativo |
| 2017-236.txt | 2578 | 2578 | di trento . 6.1 . secondo i giudici a quibus , detta norma avrebbe realizzato una riforma strutturale del trattamento | economico | spettante agli avvocati dello stato , utilizzando lo strumento del decreto legge in assenza dei presupposti di straordinaria necessità e |
| 2017-236.txt | 3151 | 3151 | , recante la rubrica « misure urgenti in materia di lavoro pubblico » . la novella tiene conto della crisi | economico | finanziaria presente al momento dell emanazione e persegue , come reso palese dalla relazione illustrativa predisposta dal governo , la |
| 2017-236.txt | 3300 | 3300 | , cost . , nel richiedere alle pubbliche amministrazioni di assicurare la sostenibilità del debito , consolida il principio di | economicità | quale corollario del buon andamento della p.a . non manca , dunque , un coerente raccordo tra il censurato art |
| 2017-236.txt | 3399 | 3399 | previsioni degli artt . 10 e 13 , connotate da una comune logica di rimodulazione e contenimento di determinati emolumenti | economici | accessori . 6 . 2.1 . la congiuntura economica e finanziaria nella quale la disposizione è stata dettata consente di |
| 2017-236.txt | 3408 | 3408 | da una comune logica di rimodulazione e contenimento di determinati emolumenti economici accessori . 6 . 2.1 . la congiuntura | economica | e finanziaria nella quale la disposizione è stata dettata consente di escludere , inoltre , che nella specie possa ritenersi |
| 2017-236.txt | 3581 | 3581 | della categoria interessata e , tuttavia , incidono , senza peraltro neutralizzarla integralmente , soltanto sulla parte variabile del trattamento | economico | , senza intaccare lo stipendio tabellare , che costituisce il nucleo del relativo profilo retributivo . 6 . 2.3 . |
| 2017-236.txt | 3753 | 3753 | ( il triennio 2014 2016 ) , decurtava ( anche se solo ) in percentuale proprio tale voce del trattamento | economico | degli avvocati dipendenti pubblici , compresi quelli facenti parte del personale dell avvocatura dello stato . 6 . 2.4 . |
| 2017-236.txt | 4763 | 4763 | . 9 in esame , sottolineano i rimettenti , dà tuttavia corpo ad una riforma della parte variabile del trattamento | economico | non solo dell avvocatura dello stato , ma di tutte le avvocature pubbliche . coerenza e ragionevolezza dell intervento normativo |
| 2017-236.txt | 4879 | 4879 | hanno statuti e inquadramenti che mutano da un ente all altro , senza possibilità di individuare una disciplina giuridica ed | economica | unitaria , di modo che l assegnazione ai soli avvocati dello stato di un trattamento economico variabile peggiorativo rispetto agli |
| 2017-236.txt | 4895 | 4895 | una disciplina giuridica ed economica unitaria , di modo che l assegnazione ai soli avvocati dello stato di un trattamento | economico | variabile peggiorativo rispetto agli altri potrebbe assumere il carattere di una penalizzazione discriminatoria , soprattutto se il trattamento deteriore consegue |
| 2017-236.txt | 4981 | 4981 | rimettenti a conforto delle stesse . le due categorie poste a raffronto , avuto riguardo ai relativi status giuridici ed | economici | , presentano connotazioni eterogenee , tali da inficiare il giudizio di comparazione richiesto . infatti , gli avvocati e procuratori |
| 2017-236.txt | 6067 | 6067 | ; la decurtazione non deve integrare una modifica di un rapporto sinallagmatico ; le risorse , connesse ad un presupposto | economicamente | rilevante e derivanti dalla suddetta decurtazione , debbono essere destinate a sovvenire pubbliche spese . nel caso in esame non |
| 2017-236.txt | 7145 | 7145 | modificato , in modo tutt altro che transeunte , disposizioni che disciplinano , da oltre un secolo , il trattamento | economico | dell avvocatura erariale , imponendo un sacrificio arbitrario ai soli avvocati e procuratori dello stato , non anche agli altri |
| 2017-236.txt | 8595 | 8595 | allo stipendio tabellare , lo stesso corrisposto ai magistrati , la cui adeguatezza fonda , sul versante del relativo trattamento | economico | , le prerogative di indipendenza e autonomia assicurate dai principi costituzionali . né , ancora , può ritenersi insignificante che |
| 2017-236.txt | 8681 | 8681 | il 50 per cento delle somme recuperate dalla controparte ) che non possono ritenersi indifferenti alla luce del complessivo trattamento | economico | . ciò ancora più se si considera che , ai sensi del comma 4 dell articolo censurato , una quota |
| 2017-236.txt | 9075 | 9075 | interventi che , come quello di specie , sono finalizzati alla riduzione della spesa pubblica in ragione della particolare situazione | economica | in cui sono maturati ( sentenza 19 giugno 2012 , khoniakina contro georgia , paragrafo 76 ; sentenza 20 marzo |
| 2017-236.txt | 9195 | 9195 | che la corte edu suole riconoscere al singolo stato nella individuazione sia delle modalità di attuazione delle misure di politica | economica | o sociale , sia delle conseguenze correlate alla realizzazione degli obiettivi all uopo fissati , così che , soprattutto in |
| 2017-242.txt | 457 | 457 | che alimenta l attività creditizia . di qui la violazione della libertà di concorrenza , riconducibile alla libertà di iniziativa | economica | garantita dall art . 41 cost . , e dell art . 3 cost . è intervenuto in giudizio il |
| 2017-242.txt | 1779 | 1779 | art . 41 cost . sotto il profilo della libertà di concorrenza , una delle manifestazioni della libertà d iniziativa | economica | privata ( sentenza n . 94 del 2013 ) . peraltro , anche il nono ” considerando ” della direttiva |
| 2017-245.txt | 1243 | 1243 | luogo , l art . 55 della legge 18 giugno 2009 , n . 69 ( disposizioni per lo sviluppo | economico | , la semplificazione , la competitività nonché in materia di processo civile ) , che consente all avvocatura generale dello |
| 2017-249.txt | 1215 | 1215 | 1994 ) . 7 . 2 . si è poi ritenuto che « la capacità contributiva , desumibile dal presupposto | economico | al quale l imposta è collegata , può essere ricavata , in linea di principio , da qualsiasi indice rivelatore |
| 2017-250.txt | 5290 | 5290 | . 70 / 16 [ recte : n . 70 / 15 ] , tenendo conto dell eccezionalità della situazione | economica | internazionale , dell esigenza prioritaria del raggiungimento degli obiettivi di finanza pubblica concordati in sede europea , anche garantendo l |
| 2017-250.txt | 11120 | 11120 | , cost . , si devono rinvenire i limiti alle misure di contenimento della spesa che , in mutevoli contesti | economici | , hanno inciso sui trattamenti pensionistici . l individuazione di un equilibrio fra i valori coinvolti determina la non irragionevolezza |
| 2017-264.txt | 1618 | 1618 | società appartenenti allo stesso gruppo in adempimento di direttive impartite dalla capogruppo , possono essere diretti a soddisfare un interesse | economico | della società disponente , e precisamente a consentirle di conseguire i vantaggi complessivi derivanti dall appartenenza al gruppo , tale |
| 2017-269.txt | 377 | 377 | e , segnatamente , perché : escluderebbe dall obbligo di contribuzione i consumatori , le pubbliche amministrazioni e gli operatori | economici | diversi dagli imprenditori ; assoggetterebbe all obbligo di contribuzione solo gli imprenditori con volume d affari superiore a 50 milioni |
| 2017-269.txt | 783 | 783 | ) e cioè in quanto : escluderebbe dall obbligo di contribuzione i consumatori , le pubbliche amministrazioni e gli operatori | economici | diversi dagli imprenditori ; assoggetterebbe all obbligo di contribuzione solo gli imprenditori con volume d affari superiore a 50 milioni |
| 2017-269.txt | 5147 | 5147 | potevano derivare dal precedente sistema misto di finanziamento condizionamenti che potevano provenire da soggetti di varia natura ( politica , | economica | , finanziaria ) il citato art . 5 bis del d.l . n . 1 del 2012 , convertito , |
| 2017-269.txt | 5737 | 5737 | ; la decurtazione non deve integrare una modifica di un rapporto sinallagmatico ; le risorse , connesse ad un presupposto | economicamente | rilevante e derivanti dalla suddetta decurtazione , devono essere destinate a sovvenire pubbliche spese » ( sentenza n . 70 |
| 2017-269.txt | 5939 | 5939 | dei poteri dell ente o abbia beneficiato della sua attività . inoltre , la contribuzione è connessa a un presupposto | economico | , essendo commisurata al volume di fatturato che viene assunto a indice di capacità contributiva . sulla destinazione del contributo |
| 2017-269.txt | 6390 | 6390 | per una presenza significativa sui mercati , perché dotate di una particolare struttura e perché caratterizzate da una rilevante dimensione | economica | : tali imprese , infatti , in base all id quod plerumque accidit , sono le destinatarie prevalenti dell attività |
| 2017-269.txt | 6506 | 6506 | in italia o gli stessi consumatori . sul piano dell effettività , l autorità antritust è prevalentemente impegnata dalle attività | economiche | degli imprenditori di medie e grandi dimensione e ciò basta ad escludere la manifesta irragionevolezza della normativa in esame . |
| 2017-269.txt | 6574 | 6574 | assoggettati al contributo . la rimettente ritiene che il fatturato non sia un indicatore di ricchezza , potendo il conto | economico | chiudersi in perdita nonostante l elevato fatturato . il legislatore avrebbe , dunque , utilizzato un parametro inidoneo ad esprimere |
| 2017-269.txt | 6662 | 6662 | tributo in esame , infatti , non ha come sua causa impositionis un reddito , ma intende ripartire gli oneri | economici | relativi alla prestazione di un servizio pubblico ( la tutela della concorrenza e il funzionamento del mercato ) fra i |
| 2017-269.txt | 6841 | 6841 | di tale ampia facoltà di scelta , il legislatore ha ritenuto di dover assoggettare alla contribuzione obbligatoria i soli soggetti | economici | il cui fatturato supera una determinata soglia : non è irragionevole che le spese di funzionamento dell autorità preposta al |
| 2017-269.txt | 6890 | 6890 | da una presenza significativa nei mercati di riferimento e dotate di considerevole capacità di incidenza sui movimenti delle relative attività | economiche | . non si tratta evidentemente di una soluzione costituzionalmente obbligata ; tuttavia il criterio prescelto non può ritenersi né arbitrario |
| 2017-269.txt | 7081 | 7081 | di garanzia della stessa . un tale sistema corrisponderebbe a due ragionevoli esigenze equitative : quella di contenere il carico | economico | posto a carico del singolo operatore e quella di evitare che alcuni operatori possano trasformarsi in ” super finanziatori “ |
| 2017-69.txt | 408 | 408 | , perché sarebbero imposti oneri imprevedibili a imprenditori del settore dei trasporti , in pregiudizio alla loro libertà di iniziativa | economica | ; e l art . 97 cost . , perché la partecipazione delle imprese del settore al procedimento di determinazione |
| 2017-69.txt | 440 | 440 | partecipazione delle imprese del settore al procedimento di determinazione del contributo metterebbe in pericolo l indipendenza dell art dai poteri | economici | e , quindi , la sua neutralità . 2 . preliminarmente , deve essere confermata l inammissibilità dell intervento di |
| 2017-69.txt | 1891 | 1891 | del 1994 ) specie se connotati da competenze specialistiche e chiamati a operare secondo criteri tecnici , anche di ordine | economico | ( sentenze n . 215 del 1998 , n . 90 del 1994 e n . 34 del 1986 ) |
| 2017-69.txt | 2433 | 2433 | la dialettica tra le autorità coinvolte , un confronto tra i vari interessi generali e settoriali , anche di ambito | economico | . l intervento del presidente del consiglio e del ministro dell economia e delle finanze costituisce un significativo argine procedimentale |
| 2017-69.txt | 2966 | 2966 | presta a essere precisata , con riguardo allo specifico settore di riferimento , in base a criteri tecnici di carattere | economico | e contabile . in conclusione , ad un esame sistematico del contesto normativo di riferimento , il potere impositivo dell |
| 2017-69.txt | 3181 | 3181 | degli obbligati deve intendersi accomunata dall essere in concreto assoggettati all attività regolativa dell art . a tutti gli operatori | economici | che si trovano in tale posizione è imposto il contributo , il quale , pertanto , non può non essere |
| 2017-69.txt | 3352 | 3352 | come premessa di un turbamento ( profilato , invero , in termini alquanto vaghi ) della libertà individuale di iniziativa | economica | , garantita dall art . 41 cost . infine , per quanto riguarda le censure sollevate in riferimento all art |
| 2017-85.txt | 5341 | 5341 | imposizione fiscale , tenuto conto dell influenza dispiegata dal tributo ( i cosiddetti ” effetti allocativi ” ) sulle scelte | economiche | di investimento e finanziamento delle imprese operanti nel settore dei rifiuti e della loro attitudine a ripercuotersi , per l |
| 2018-15.txt | 1529 | 1529 | , comma 30 , del decreto legge 25 giugno 2008 , n . 112 ( disposizioni urgenti per lo sviluppo | economico | , la semplificazione , la competitività , la stabilizzazione della finanza pubblica e la perequazione tributaria ) , convertito , |
| 2018-152.txt | 4865 | 4865 | decreto legge 31 maggio 2010 , n . 78 ( misure urgenti in materia di stabilizzazione finanziaria e di competitività | economica | ) , convertito , con modificazioni , nella legge 30 luglio 2010 , n . 122 , chiamata a regolare |
| 2018-167.txt | 270 | 270 | richiamato art . 39 bis del decreto legge 1 ottobre 2007 , n . 159 ( interventi urgenti in materia | economico | finanziaria , per lo sviluppo e l equità sociale ) , convertito , con modificazioni , nella legge 29 novembre |
| 2018-167.txt | 938 | 938 | ; la decurtazione non deve integrare una modifica di un rapporto sinallagmatico ; le risorse , connesse ad un presupposto | economicamente | rilevante e derivanti dalla suddetta decurtazione , debbono essere destinate a sovvenire pubbliche spese ” ( ex plurimis , da |
| 2018-167.txt | 1098 | 1098 | con modificazioni , nella legge 28 gennaio 2009 , n . 2 . la contribuzione è connessa a un presupposto | economico | , essendo ancorata e parametrata al volume del traffico aereo generato e quindi al fatturato realizzato , indice di capacità |
| 2018-17.txt | 2809 | 2809 | 10 dello statuto speciale , secondo cui « [ l ] a regione , al fine di favorire lo sviluppo | economico | dell isola e nel rispetto della normativa comunitaria , con riferimento ai tributi erariali per i quali lo stato ne |
| 2018-17.txt | 3688 | 3688 | sensi dell art . 1 , terzo comma , della legge n . 991 del 1952 , le pari condizioni | economico | agrarie in cui versano i comuni , o le porzioni di comune , anche non limitrofi a quelli montani ( |
| 2018-17.txt | 4658 | 4658 | termine ravvicinato non avrebbe consentito alla regione di modulare l imposizione e , conseguentemente , ne avrebbe pregiudicato l autonomia | economico | finanziaria ; b ) degli artt . 3 , lettera b ) , e 10 ( sotto un secondo profilo |
| 2018-17.txt | 6622 | 6622 | comunità locali , la dispersione territoriale e l isolamento ; dall altro , all esigenza fondamentale del mantenimento della vitalità | socioeconomica | e ambientale di tali zone . la permanenza della popolazione sulle aree di altura risponde infatti a un imprescindibile necessità |
| 2018-17.txt | 6711 | 6711 | zone montane ) , secondo cui le zone montane sono ritenute di preminente interesse nazionale sotto il profilo territoriale , | economico | , sociale , culturale e delle tradizioni locali . anche in ambito europeo sono prese in considerazione come territori meritevoli |
| 2018-17.txt | 6869 | 6869 | del consiglio » . se l impatto della novella fiscale può incidere su relazioni finanziarie di particolare rilevanza in termini | economici | e fiscali , la configurazione astratta delle censure regionali urta , tuttavia , con il combinato delle norme impugnate e |
| 2018-175.txt | 3333 | 3333 | per azioni , tant è che , coerentemente , risultano inserite nell elenco delle amministrazioni centrali del cosiddetto ” conto | economico | consolidato ” , predisposto in attuazione dell art . 1 , comma 3 , della legge 31 dicembre 2009 , |
| 2018-175.txt | 3446 | 3446 | riscossione è ora demandato all agenzia delle entrate riscossione per i contribuenti e gli enti creditori , nuovo ente pubblico | economico | strumentale dell agenzia delle entrate ; ente che ha connotazioni ancora più marcatamente pubblicistiche . questa corte ha più volte |
| 2018-175.txt | 5216 | 5216 | lettera a ) , del decreto legge 4 luglio 2006 , n . 223 ( disposizioni urgenti per il rilancio | economico | e sociale , per il contenimento e la razionalizzazione della spesa pubblica , nonché interventi in materia di entrate e |
| 2018-175.txt | 5700 | 5700 | decreto legge 31 maggio 2010 , n . 78 ( misure urgenti in materia di stabilizzazione finanziaria e di competitività | economica | ) , convertito , con modificazioni , nella legge 30 luglio 2010 , n . 122 , che parimenti come |
| 2018-188.txt | 2892 | 2892 | istituire giudici speciali » ) . e pertanto il legislatore , nell esercizio della sua discrezionalità in materia di politica | economica | e fiscale , può anche passare da un sistema basato sulla fiscalità di un contributo ad uno fondato sulla corrispettività |
| 2018-27.txt | 2707 | 2707 | altra parte , le commissioni a lui dovute rappresentano un elemento di costo che necessariamente entra far parte delle valutazioni | economiche | dello stesso bookmaker , il quale ne terrà conto nella determinazione delle quote e , quindi , dell importo che |
| 2018-29.txt | 600 | 600 | della gestione del fondo unico giustizia ) , con la conseguente attribuzione delle relative funzioni ad un apposito ente pubblico | economico | ( agenzia delle entrate riscossione ) , sottoposto all indirizzo e alla vigilanza del ministro dell economia e delle finanze |
| 2018-35.txt | 496 | 496 | , comma 7 , del decreto legge 4 luglio 2006 , n . 223 ( disposizioni urgenti per il rilancio | economico | e sociale , per il contenimento e la razionalizzazione della spesa pubblica , nonché interventi in materia di entrate e |
| 2018-46.txt | 503 | 503 | , n . 11 ( disposizioni programmatiche e correttive per l anno 2010 ) e dunque a fini di sostegno | economico | ai datori di lavoro che assumano lavoratori svantaggiati , molto svantaggiati o disabili . 1.2 . a sua volta , |
| 2018-52.txt | 739 | 739 | sarebbero in contrasto con i principi di eguaglianza ( art . 3 cost . ) e di libertà dell iniziativa | economica | ( art . 41 cost . ) , in quanto hanno istituito tributi aventi ad oggetto « esclusivamente l attività |
| 2018-52.txt | 1963 | 1963 | ; la decurtazione non deve integrare una modifica di un rapporto sinallagmatico ; le risorse , connesse ad un presupposto | economicamente | rilevante e derivanti dalla suddetta decurtazione , debbono essere destinate a sovvenire pubbliche spese ; per tutte , sentenze n |
| 2018-75.txt | 1511 | 1511 | la regione veneto assume di non avere bisogno perché riferibili a situazioni di disavanzo di gestione e di mancata disponibilità | economica | per il pagamento di debiti scaduti in cui essa ricorrente non è coinvolta . ma ciò paradossalmente costituisce prova “ |
| 2018-89.txt | 2237 | 2237 | ; la decurtazione non deve integrare una modifica di un rapporto sinallagmatico ; le risorse , connesse ad un presupposto | economicamente | rilevante e derivanti dalla suddetta decurtazione , debbono essere destinate a sovvenire pubbliche spese » ( ex plurimis , da |
| 2018-89.txt | 2994 | 2994 | le conseguenze nocive ma legittime , perché consentite dalla legge ed assentite dalle amministrazioni interessate comunque correlate a siffatte iniziative | economiche | . 7 . 4.2 . nel caso , tali considerazioni trovano immediata conferma nella significativa parte degli importi riscossi a |
| 2018-89.txt | 3625 | 3625 | interessati e la regione ; e ne rapportava la quantificazione ad indici non immediatamente espressivi della redditività della relativa iniziativa | economica | ( comma 2 ) . proprio in ragione di tali caratteristiche è stata esclusa la natura tributaria del contributo previsto |
| 2018-89.txt | 4328 | 4328 | , i profili di erosione territoriale e ambientale conseguenti all attività estrattiva , prescindono dalla potenziale redditività della relativa iniziativa | economica | , che ovviamente troverà , invece , rilievo nella determinazione dell imponibile ai fini della tassazione sul reddito delle imprese |
| 2018-89.txt | 6067 | 6067 | esercizio . considerazione , quest ultima , che finisce per privare di effettivo rilievo il profilo legato alle addotte conseguenze | economiche | che derivano dalla retroattività dei criteri in contestazione , elemento fondante la censura prospettata . |
| 2018-90.txt | 564 | 564 | stabilità finanziaria costituiscono altresì vincoli europei a seguito del trattato sulla stabilità , sul coordinamento e sulla governance nell unione | economica | e monetaria , fatto a bruxelles il 2 marzo 2012 . da tale vincolo deriva un esigenza superiore di regolare |
| 2019-163.txt | 648 | 648 | cento dall art . 3 del decreto legge 30 aprile 2019 , n . 34 ( misure urgenti di crescita | economica | e per la risoluzione di specifiche situazioni di crisi ) , il quale ha anche stabilito che essa aumenti al |
| 2019-218.txt | 2362 | 2362 | i dipendenti della pubblica amministrazione , i contributi alle forme pensionistiche debbono essere definiti in sede di determinazione del trattamento | economico | , secondo procedure coerenti alla natura del rapporto » ( art . 8 , comma 3 , del d.lgs . |
| 2019-218.txt | 2460 | 2460 | delle amministrazioni pubbliche ) , che riserva in via di principio alla contrattazione collettiva la materia dell attribuzione di trattamenti | economici | . 5.2 . il finanziamento della previdenza complementare dei dipendenti pubblici con la costituzione dei primi fondi pensione negoziali per |
| 2019-240.txt | 161 | 161 | giulia 27 marzo 1996 , n . 18 ( riforma dell impiego regionale in attuazione dei princìpi fondamentali di riforma | economico | sociale desumibili dalla legge 23 ottobre 1992 , n . 421 ) , a beneficio di chi , alla data |
| 2019-240.txt | 232 | 232 | della legge della regione autonoma friuli venezia giulia 31 agosto 1981 , n . 53 ( stato giuridico e trattamento | economico | del personale della regione autonoma friuli venezia giulia ) . ad avviso della corte rimettente , le disposizioni censurate sarebbero |
| 2019-240.txt | 705 | 705 | di funzione spettante ai dirigenti dell amministrazione statale . nell esercizio della potestà legislativa in materia di stato giuridico ed | economico | del personale addetto agli uffici e agli enti dipendenti dalla regione ( art . 4 , numero 1 , della |
| 2019-240.txt | 1242 | 1242 | disciplina prevista dall accordo del 23 dicembre 1989 concernente il personale del comparto delle regioni e degli enti pubblici non | economici | da esse dipendenti , dei comuni , delle province , delle comunità montane , loro consorzi o associazioni , di |
| 2019-240.txt | 1558 | 1558 | e 25 » della legge reg . friuli venezia giulia n . 53 del 1981 rispetto alle norme di riforma | economico | sociale contenute nella legge 23 ottobre 1992 , n . 421 ( delega al governo per la razionalizzazione e la |
| 2019-240.txt | 1850 | 1850 | , che come risulta dal titolo delinea una riforma dell impiego regionale « in attuazione dei princìpi fondamentali di riforma | economico | sociale desumibili dalla legge 23 ottobre 1992 , n . 421 » , l art . 100 , comma 1 |
| 2019-240.txt | 3448 | 3448 | diritto ) e , sul piano teleologico , la destinazione delle risorse derivanti dal prelievo e connesse a un presupposto | economicamente | rilevante , rivelatore della capacità contributiva , « a sovvenire pubbliche spese » ( fra le molte , sentenza n |
| 2019-245.txt | 978 | 978 | iva che la stessa garantisce in alternativa alla prospettiva liquidatoria , precludendole di informare la relativa azione a criteri di | economicità | e massimizzazione delle risorse , in contrasto con il principio del buon andamento sancito dal parametro evocato . 4 . |
| 2019-245.txt | 1456 | 1456 | alternative alla liquidazione o conseguenziali alla stessa , tali da consentire loro di potersi ricollocare utilmente all interno del sistema | economico | e sociale , senza il peso delle pregresse esposizioni , pur a fronte di un adempimento solo parziale rispetto al |
| 2019-245.txt | 4041 | 4041 | decreto legge 31 maggio 2010 , n . 78 ( misure urgenti in materia di stabilizzazione finanziaria e di competitività | economica | ) , convertito con modifiche nella legge 30 luglio 2010 n . 122 ; da ultimo , per quanto già |
| 2019-245.txt | 7590 | 7590 | complessiva , del relativo patrimonio e favorendo , al contempo , una immediata ricollocazione del debitore all interno del circuito | economico | e sociale , senza il peso delle esposizioni pregresse . 11 . in questo quadro di chiara assonanza , assumono |
| 2019-245.txt | 8013 | 8013 | operare la falcidia , compensata dalla maggiore soddisfazione garantita rispetto alla alternativa liquidatoria , costituisce diretta espressione dei canoni di | economicità | ed efficienza ai quali deve conformarsi , ai sensi dell art . 97 cost . , l azione di esazione |
| 2019-245.txt | 8120 | 8120 | il primo , attraverso tale decurtazione , può evitare azioni liquidatorie complessive , se del caso anche protraendo l attività | economica | sino a quel momento svolta , acquisendo anche il diritto alla esdebitazione ; la seconda realizza il miglior risultato possibile |
| 2019-245.txt | 9197 | 9197 | prescindere dal tipo di attività esercitata , imprenditoriale o no , nonché dalle dimensioni di tale attività ed all incidenza | economica | che ad esse si correla , trattandosi di elementi indifferenti rispetto all obiettivo perseguito dalle relative procedure di definizione della |
| 2019-288.txt | 746 | 746 | propria delle altre imprese soggette all ires . le imprese destinatarie dall aggravio fiscale non sarebbero , difatti , « | economicamente | più forti » di quelle che operano in diversi settori produttivi , non potendosi ritenere a tal fine sufficiente la |
| 2019-288.txt | 1022 | 1022 | motivazione in punto di non manifesta infondatezza . secondo la difesa statale , le ragioni in sostanza ravvisate nella crisi | economica | che ha mosso il legislatore ad abolire la seconda rata dell imu e nello scopo di reperire risorse finanziarie per |
| 2019-288.txt | 1109 | 1109 | . 3 e 53 cost . a siffatto rilievo è tuttavia agevole replicare che la finalità di fronteggiare la congiuntura | economica | negativa in cui versava il paese e la connessa esigenza di copertura finanziaria evidentemente non sono di per sé sufficienti |
| 2019-288.txt | 2478 | 2478 | di una diffusa platea di contribuenti e il cui adempimento avrebbe acuito le difficoltà derivanti da una situazione di crisi | economica | a carattere sistemico . milita in tal senso anche l ulteriore considerazione per cui , allorché è stato adottato il |
| 2019-288.txt | 2616 | 2616 | tali conclusioni possono essere contraddette dalla circostanza sottolineata dalla ricorrente nel giudizio a quo per cui l inizio della congiuntura | economica | negativa risalirebbe al 2008 , sicché nel 2013 essa sarebbe ormai divenuta « ordinaria » : proprio la persistenza di |
| 2019-288.txt | 3011 | 3011 | [ . . . ] empiriche » dalle quali dedurre che i soggetti colpiti dall « addizionale » siano « | economicamente | più forti » degli altri , ma anche che la sottoposizione a vigilanza pubblica non potrebbe essere ritenuta , in |
| 2019-288.txt | 3658 | 3658 | quali la sentenza n . 10 del 2015 , secondo cui « ogni diversificazione del regime tributario , per aree | economiche | o per tipologia di contribuenti , deve essere supportata da adeguate giustificazioni , in assenza delle quali la differenziazione degenera |
| 2019-288.txt | 4472 | 4472 | anche nel suo precipuo contesto temporale , che è quello di una pesante crisi che ha colpito tutti i settori | economici | . a questo riguardo , non appare in sé censurabile , rimanendo nei limiti che si preciseranno di seguito , |
| 2019-288.txt | 4963 | 4963 | fatturato superiore a 50 milioni di euro ] e dotate di considerevole capacità di incidenza sui movimenti delle relative attività | economiche | » . nei termini appena illustrati l imposta censurata supera quindi il vaglio della connessione razionale : del resto in |
| 2019-288.txt | 5042 | 5042 | potendo rilevare anche altre e più evolute forme di capacità , che ben possono denotare una forza o una potenzialità | economica | . 6.5.3 . tanto chiarito , occorre , tuttavia , ulteriormente precisare che il legislatore , quando assume un determinato |
| 2019-288.txt | 5065 | 5065 | . tanto chiarito , occorre , tuttavia , ulteriormente precisare che il legislatore , quando assume un determinato presupposto , | economicamente | valutabile , quale indice di una nuova capacità contributiva in riferimento solo a determinati soggetti , rimane sottoposto al vincolo |
| 2019-288.txt | 5870 | 5870 | di venire incontro a una puntuale esigenza degli specifici settori finanziario , creditizio e assicurativo , in conseguenza della crisi | economica | . 6.5.5 . proprio la indicata specificità del regime normativo dei suddetti settori produttivi rende evidente che questi non possono |
| 2019-288.txt | 6429 | 6429 | anno 2013 , a una operazione redistributiva diretta ad alleggerire contingentemente , in un periodo di difficile e critica congiuntura | economica | , il carico fiscale incombente soprattutto sui residenti per effetto dell obbligo di pagamento della seconda rata dell imu , |
| 2019-31.txt | 480 | 480 | artt . 116 , 117 , terzo comma , e 119 cost . , che riconoscono e tutelano l autonomia | economico | finanziaria delle regioni . sarebbero inoltre violati gli artt . 15 e 18 del decreto legislativo 9 giugno 2016 , |
| 2019-31.txt | 1066 | 1066 | già indicati ; inoltre , a voler considerare tuttora vigente il suddetto comma 321 , persisterebbe la lesione dell autonomia | economico | finanziaria garantita alla regione ricorrente dallo statuto speciale ( artt . 7 e 8 , nonché art . 54 , |
| 2019-67.txt | 963 | 963 | , comma 5 , del decreto legge 4 luglio 2006 , n . 223 ( disposizioni urgenti per il rilancio | economico | e sociale , per il contenimento e la razionalizzazione della spesa pubblica , nonché interventi in materia di entrate e |
| 2020-120.txt | 1227 | 1227 | a causa di difficoltà insormontabili inerenti alla successione ; [ e ] che tali liquidazioni hanno ripercussioni negative sul tessuto | economico | delle imprese nonché sui loro creditori e lavoratori » . la raccomandazione evidenziava quindi come « uno dei principali ostacoli |
| 2020-120.txt | 1917 | 1917 | regimi tributari agevolativi volti a tutelare specifici assetti imprenditoriali della piccola e media impresa in vista della continuità dell attività | economica | erano peraltro già stati previsti a determinate condizioni nell art . 25 del d.lgs . n . 346 del 1990 |
| 2020-120.txt | 4054 | 4054 | della esenzione in oggetto . del resto , spesso le agevolazioni fiscali costituiscono un tipico ed efficace strumento di politica | economica | finalizzato a incentivare , orientare o rilanciare il sistema produttivo : esse , pertanto , ben possono risultare riconducibili , |
| 2020-120.txt | 4331 | 4331 | in pericolo la sopravvivenza dell impresa , con una conseguente perdita dei posti di lavoro e ulteriori ripercussioni sul tessuto | economico | : del resto anche in altri ordinamenti sono previste forme analoghe di agevolazione , che peraltro raramente dispongono una esenzione |
| 2020-120.txt | 4408 | 4408 | . n . 346 del 1990 viene accordata prescindendo da qualsiasi considerazione delle dimensioni dell impresa , di particolari congiunture | economiche | sfavorevoli o di indici dai quali sia desumibile la difficoltà dei successori nel corrispondere l imposta e si inserisce in |
| 2020-120.txt | 4902 | 4902 | della ricchezza che prescinde da una ragionevole approssimazione al merito e alle capacità individuali , ostacolando così la mobilità socio | economica | e l uguaglianza delle opportunità di partecipazione sociale . tali elementi portano quindi a concludere che la norma in parola |
| 2020-120.txt | 5857 | 5857 | discendenti appare quindi non arbitraria , essendo giustificata in una prospettiva di ” maggiore durata ” della continuità dell attività | economica | : il trasferimento al coniuge non è , pertanto , pienamente assimilabile a quello a favore del discendente . sulla |
| 2020-158.txt | 497 | 497 | cost . , sotto il profilo dell eguaglianza e ragionevolezza , dal momento che « a pari manifestazioni di forza | economica | ( e quindi di capacità contributiva ) non possano corrispondere imposizioni di diversa entità [ . . . ] a |
| 2020-158.txt | 1443 | 1443 | preclusione della valutazione degli elementi extratestuali e degli atti collegati sarebbe in contrasto con il principio di prevalenza della sostanza | economica | sulla forma giuridica , principio che afferma essere implicato da detti parametri nonché « imprescindibile e [ . . . |
| 2020-158.txt | 1749 | 1749 | art . 20 agli « effetti giuridici » dell atto non preclude che si attribuisca rilevanza a quello « scopo | economico | unitario » raggiunto dalle parti attraverso la combinazione e il coordinamento degli effetti giuridici dei singoli atti , così disvelandone |
| 2020-158.txt | 1839 | 1839 | nessuna menomazione , ai sensi dell art . 41 cost . , è rilevabile in relazione alla « libera iniziativa | economica | » e all « autonomia negoziale delle parti » ; e ) « l espressa inclusione nell art . 10 |
| 2020-158.txt | 2843 | 2843 | dai primi decenni del novecento , un vivacissimo dibattito tra chi sosteneva fermamente la necessità di una considerazione della sostanza | economica | sottostante all attività giuridica espressa negli atti e chi invece la negava in radice , propendendo a favore di un |
| 2020-158.txt | 3090 | 3090 | regola meramente interpretativa e non antielusiva , ma tale da consentire in ogni caso di individuare la « reale operazione | economica | » perseguita dalle parti , in ragione del principio della prevalenza della sostanza sulla forma . ciò , comunque , |
| 2020-158.txt | 3796 | 3796 | dal testo unico . in tal modo risulta rispettata la coerenza interna della struttura dell imposta con il suo presupposto | economico | , coerenza sulla cui verifica verte il giudizio di legittimità costituzionale ( su tale esigenza , ex multis , sentenze |
| 2020-158.txt | 4437 | 4437 | altro , di svincolarsi da ogni riscontro di « indebiti » vantaggi fiscali e di operazioni « prive di sostanza | economica | » , precludendo di fatto al medesimo contribuente ogni legittima pianificazione fiscale ( invece pacificamente ammessa nell ordinamento tributario nazionale |
| 2020-201.txt | 460 | 460 | nell àmbito dei soci delle società di persone non percettori di reddito da partecipazione , tra i soci che siano | economicamente | in grado di pagare immediatamente l intero tributo e che pertanto possano affrontare i tempi per ottenere giustizia attraverso « |
| 2020-201.txt | 497 | 497 | ottenere giustizia attraverso « il rimborso delle somme versate » e i soci che , invece , non abbiano mezzi | economici | e credito sufficienti per effettuare il pagamento e ai quali pertanto non sia consentito ottenere tempestivamente e con certezza giustizia |
| 2020-201.txt | 867 | 867 | associazioni professionali senza personalità giuridica , all impresa familiare ( con alcune peculiarità ) e al gruppo europeo di interesse | economico | ( geie ) . in questi termini le società di persone residenti e gli enti ad esse assimilati non costituiscono |
| 2020-201.txt | 1266 | 1266 | , considerata ” trasparente ” , diventa uno ” schermo ” dietro il quale i primi esercitano collettivamente un attività | economica | . infatti , « in forza dell imputazione al socio del reddito di partecipazione pro quota , indipendentemente dall effettiva |
| 2020-201.txt | 1623 | 1623 | poteri di controllo . tale aspetto concorre così a giustificare dal punto di vista fiscale la diretta imputazione del risultato | economico | prodotto dalla società al socio indipendentemente dalla sua percezione dell utile . infatti , anche a prescindere dall approvazione del |
| 2020-201.txt | 2515 | 2515 | costituzione assegna al diritto tributario con riguardo alla definizione di fattispecie idonee a esprimere la capacità contributiva di singole vicende | economiche | , non è sempre necessario , in presenza di adeguate ragioni giustificative , che tra questo e il diritto civile |
| 2020-201.txt | 3237 | 3237 | possono bensì essere censurate sotto il profilo della mancanza di ragionevolezza , contestandosi che esse trovino rispondenza nella situazione socio | economica | in riferimento alla quale sono formulate ai fini perseguiti dalla legge , o che esse , o le misure sulla |
| 2020-201.txt | 3520 | 3520 | inammissibile solve et repete » , che , determinando una « differenza di trattamento » tra i soci che sono | economicamente | in grado di pagare immediatamente l intero tributo e quelli che non lo sono , imporrebbe al socio « di |
| 2020-234.txt | 3657 | 3657 | nella verifica di ragionevolezza sugli interventi limitativi della perequazione viene in rilievo , oltre al dato quantitativo , anche quello | economico | finanziario che motiva la scelta del legislatore , poiché il sacrificio dell interesse dei pensionati alla conservazione del potere di |
| 2020-234.txt | 4080 | 4080 | del prot . addiz . alla convenzione stessa , in ragione della proporzionalità della misura , assunta in un contesto | economico | difficile ( sentenza 10 luglio 2018 , aielli e altri contro italia , arboit e altri contro italia ) . |
| 2020-234.txt | 7222 | 7222 | vari fattori , « endogeni ed esogeni » , il più delle volte tra loro intrecciati , quali « crisi | economica | internazionale , impatto sulla economia nazionale , disoccupazione , mancata alimentazione della previdenza , riforme strutturali del sistema pensionistico » |
| 2020-234.txt | 7263 | 7263 | ; elenco cui potrebbe essere aggiunta oggi un emergenza sanitaria di vaste dimensioni , che , incidendo pesantemente sul quadro | macroeconomico | , abbatte i flussi contributivi e accentua gli squilibri sistemici . concorre in tale valutazione anche la già rilevata funzione |
| 2020-234.txt | 8046 | 8046 | più essere inteso in senso non astratto , « nella misura in cui il prelievo non risulti sganciato dalla realtà | economico | sociale , di cui i pensionati stessi sono partecipi e consapevoli » . 18.9 . nel qualificare in senso solidaristico |
| 2020-234.txt | 8427 | 8427 | di liquidazione della pensione è testualmente indicata nella « tabella ii . 1 8 » dell « aggiornamento del quadro | macroeconomico | e di finanza pubblica » al dicembre 2018 documento allegato agli atti di intervento del presidente del consiglio dei ministri |
| 2020-262.txt | 626 | 626 | sua proprietà ; e ) l art . 41 cost . , avuto riguardo al principio di libertà di iniziativa | economica | privata , in quanto la norma censurata penalizzerebbe indebitamente la scelta dell impresa di investire gli utili nell acquisto degli |
| 2020-262.txt | 3032 | 3032 | 3 , comma 1 , del decreto legge 30 aprile 2019 , n . 34 ( misure urgenti di crescita | economica | e per la risoluzione di specifiche situazioni di crisi ) , convertito , con modificazioni , nella legge 28 giugno |
| 2020-262.txt | 3642 | 3642 | specifiche per la misurazione del reddito d impresa , precisando , per alcune componenti positive o negative risultanti dal conto | economico | , la misura in cui possono concorrere alla determinazione del reddito complessivo , ovverosia alla base imponibile dell ires . |
| 2020-262.txt | 4420 | 4420 | discrezionali in materia tributaria , al fine di verificare la coerenza interna della struttura dell imposta con il suo presupposto | economico | » ( sentenza n . 116 del 2013 ; ma anche , ex plurimis , sentenze n . 10 del |
| 2020-262.txt | 5263 | 5263 | misura eccezionale e temporanea , per il solo anno 2012 » che essa rivestirebbe , giustificata dalla « grave crisi | economica | che il paese stava attraversando » e che aveva determinato il legislatore ad anticipare l introduzione dell imu proprio a |
| 2020-263.txt | 485 | 485 | personale regionale » ( da ora : fondo pensioni sicilia ) , avente « natura giuridica di ente pubblico non | economico | » ( art . 15 , commi 2 e 8 , della legge della regione siciliana 14 maggio 2009 , |
| 2020-263.txt | 1675 | 1675 | , punto 9.1 . del considerato in diritto ) . le risorse derivanti dal prelievo , connesse a un presupposto | economicamente | rilevante , rivelatore della capacità contributiva , devono essere poi destinate « a sovvenire pubbliche spese » ( fra le |
| 2020-76.txt | 3390 | 3390 | di trento e di bolzano del 27 luglio 2017 . infatti , a fronte di una rilevante scelta di politica | economica | , quale quella compiuta con la riduzione del cosiddetto ” cuneo fiscale ” , i cui effetti positivi dovrebbero interessare |
| 2021-120.txt | 625 | 625 | da riscuotere . la mancanza di tale ancoraggio farebbe perdere al compenso per la riscossione il suo carattere di controprestazione | economica | , creando un ingiustificata disparità di trattamento tra i contribuenti che , a parità di servizio reso ( ad esempio |
| 2021-149.txt | 4487 | 4487 | che non integri una modifica di un rapporto sinallagmatico , e nella destinazione delle risorse , connesse a un presupposto | economicamente | rilevante e derivanti dalla suddetta decurtazione , a sovvenire a pubbliche spese . si deve comunque trattare di un prelievo |
| 2021-167.txt | 193 | 193 | decreto legge 31 maggio 2010 , n . 78 ( misure urgenti in materia di stabilizzazione finanziaria e di competitività | economica | ) , convertito , con modificazioni , nella legge 30 luglio 2010 , n . 122 nonché al principio di |
| 2021-167.txt | 689 | 689 | decreto legge 17 marzo 2020 , n . 18 ( misure di potenziamento del servizio sanitario nazionale e di sostegno | economico | per famiglie , lavoratori e imprese connesse all emergenza epidemiologica da covid 19 ) , convertito , con modificazioni , |
| 2021-167.txt | 2750 | 2750 | rimodulazione , dimostrano come l intento perseguito dal legislatore regionale confermato dai lavori preparatori sia quello di agevolare gli operatori | economici | particolarmente colpiti dalla pandemia e dalle misure adottate per contrastarla . ciò tramite l equivalente coinvolgimento dei comuni , dei |
| 2021-167.txt | 3321 | 3321 | di quelle di investimento . la disposizione impugnata , al fine di coinvolgere anche i comuni nel supporto alle categorie | economiche | colpite dalle misure restrittive , consente di raddoppiare potenzialmente l impatto dell intervento e di realizzarlo in via immediata ( |
| 2021-167.txt | 3914 | 3914 | delle amministrazioni aggregabili e confrontabili , in modo da soddisfare le esigenze informative connesse a vari obiettivi quali la programmazione | economico | finanziaria » ( sentenze n . 80 del 2017 e n . 184 del 2016 ) evidentemente influenzata dal coordinamento |
| 2021-167.txt | 4384 | 4384 | in sostanza , la statuizione regionale è diretta a ovviare al rischio che ai comuni più solerti e agli operatori | economici | del loro territorio possa risultare precluso l impiego del sopravvenuto meccanismo contributivo predisposto dal legislatore regionale , evitando così una |
| 2021-167.txt | 5198 | 5198 | art . 11 della legge reg . friuli venezia giulia n . 9 del 2020 relativo all inquadramento giuridico ed | economico | dell incarico di reggenza e all esclusione del relativo onere dal limite di spesa previsto dal legislatore statale per il |
| 2021-187.txt | 332 | 332 | innovando l art . 44 del decreto legge 30 aprile 2019 , n . 34 ( misure urgenti di crescita | economica | e per la risoluzione di specifiche situazioni di crisi ) , convertito , con modificazioni , nella legge 28 giugno |
| 2021-187.txt | 1036 | 1036 | 2011 , n . 88 ( disposizioni in materia di risorse aggiuntive ed interventi speciali per la rimozione di squilibri | economici | e sociali , a norma dell articolo 16 della legge 5 maggio 2009 , n . 42 ) , attraverso |
| 2021-187.txt | 1083 | 1083 | proposto , « in conformità al quinto comma dell articolo 119 della costituzione » , di « promuovere lo sviluppo | economico | e la coesione sociale e territoriale , di rimuovere gli squilibri economici , sociali , istituzionali e amministrativi del paese |
| 2021-187.txt | 1095 | 1095 | costituzione » , di « promuovere lo sviluppo economico e la coesione sociale e territoriale , di rimuovere gli squilibri | economici | , sociali , istituzionali e amministrativi del paese e di favorire l effettivo esercizio dei diritti della persona » ( |
| 2021-187.txt | 1143 | 1143 | del fsc è dare unità programmatica e finanziaria all insieme degli interventi aggiuntivi a finanziamento nazionale appunto rivolti al riequilibrio | economico | e sociale tra le diverse aree del paese . esso è perciò da considerarsi , come peraltro afferma la stessa |
| 2021-187.txt | 1194 | 1194 | 119 , quinto comma , cost . , a tenore del quale « [ p ] er promuovere lo sviluppo | economico | , la coesione e la solidarietà sociale , per rimuovere gli squilibri economici e sociali , per favorire l effettivo |
| 2021-187.txt | 1207 | 1207 | [ p ] er promuovere lo sviluppo economico , la coesione e la solidarietà sociale , per rimuovere gli squilibri | economici | e sociali , per favorire l effettivo esercizio dei diritti della persona , o per provvedere a scopi diversi dal |
| 2021-187.txt | 1635 | 1635 | , quinto comma , cost . assegna genericamente allo « stato » il compito di soddisfare le esigenze di riequilibrio | economico | e sociale in esso indicate e di destinare allo scopo le necessarie risorse di carattere aggiuntivo e speciale . è |
| 2021-187.txt | 1959 | 1959 | n . 34 del 2019 , come convertito , e di sottoporre all approvazione del comitato interministeriale per la programmazione | economica | ( cipe ) ora comitato interministeriale per la programmazione economica e lo sviluppo sostenibile ( cipess ) , i nuovi |
| 2021-187.txt | 1969 | 1969 | di sottoporre all approvazione del comitato interministeriale per la programmazione economica ( cipe ) ora comitato interministeriale per la programmazione | economica | e lo sviluppo sostenibile ( cipess ) , i nuovi piani sviluppo e coesione , è stato affidato all agenzia |
| 2021-187.txt | 2831 | 2831 | , lettera g , della legge n . 190 del 2014 ; nonché deliberazione del comitato interministeriale per la programmazione | economica | del 10 agosto 2016 , n . 26 , recante « fondo sviluppo e coesione 2014 2020 : piano per |
| 2021-187.txt | 3352 | 3352 | l art . 4 del decreto legge 20 giugno 2017 , n . 91 ( disposizioni urgenti per la crescita | economica | nel mezzogiorno ) , convertito , con modificazioni , nella legge 3 agosto 2017 , n . 123 . la |
| 2021-187.txt | 3389 | 3389 | . 123 . la disposizione censurata stabilisce che il « soggetto per l amministrazione dell area zes » ( zona | economica | speciale ) « è identificato in un comitato di indirizzo composto da un commissario straordinario del governo , nominato ai |
| 2021-187.txt | 3593 | 3593 | ricorrente , questa procedura garantiva la partecipazione regionale alla decisione : sarebbero , infatti , l importanza strategica delle zone | economiche | speciali ( di seguito : zes ) e le loro rilevanti funzioni , da un lato , la molteplicità delle |
| 2021-187.txt | 4444 | 4444 | ecceduto il limite della ragionevolezza e violato i principi di capacità contributiva , di uguaglianza e di libertà di iniziativa | economica | . i tributi così illegittimamente introdotti sarebbero infatti destinati a produrre una notevole riduzione del fatturato delle aziende che operano |
| 2021-220.txt | 6056 | 6056 | criterio individuato dal legislatore è stato valutato irrazionale perché « si presta [ va ] a far gravare i sacrifici | economici | in misura maggiore sulle amministrazioni che erogano più servizi , a prescindere dalla loro virtuosità nell impiego delle risorse finanziarie |
| 2021-39.txt | 1678 | 1678 | erario stesso , sia pure in nuce » , con un conseguente squilibrio di bilancio e una perdita di risorse | economiche | « necessarie ad assicurare l osservanza dei vincoli economici e finanziari derivanti dall unione europea » . sarebbero altresì lesi |
| 2021-39.txt | 1687 | 1687 | con un conseguente squilibrio di bilancio e una perdita di risorse economiche « necessarie ad assicurare l osservanza dei vincoli | economici | e finanziari derivanti dall unione europea » . sarebbero altresì lesi , secondo il rimettente , gli artt . 101 |
| 2021-39.txt | 2788 | 2788 | altro , di svincolarsi da ogni riscontro di ” indebiti ” vantaggi fiscali e di operazioni ” prive di sostanza | economica | ” , precludendo di fatto al medesimo contribuente ogni legittima pianificazione fiscale ( invece pacificamente ammessa nell ordinamento tributario nazionale |
| 2021-39.txt | 3442 | 3442 | n . 158 del 2020 ha riconosciuto « rispettata la coerenza interna della struttura dell imposta con il suo presupposto | economico | » . 3.2.3.3 . il terzo profilo di irragionevolezza , infine , discenderebbe , ad avviso del rimettente , dall |
| 2021-39.txt | 3738 | 3738 | tra la norma censurata e la perdita per l erario delle risorse « necessarie ad assicurare l osservanza dei vincoli | economici | e finanziari derivanti dall unione europea » . la censura , da un lato , afferma in modo contraddittorio che |
| 2021-39.txt | 3796 | 3796 | » e , dall altro , trascura del tutto di considerare che la « riqualificazione in termini sostanziali di operazioni | economiche | complesse » di cui sarebbe stata privata , a suo dire , l amministrazione finanziaria , continua invece a essere |
| 2021-82.txt | 2115 | 2115 | cost . , evocati , rispettivamente , in riferimento al principio di uguaglianza , a quello di libertà di iniziativa | economica | privata e al divieto di limitazione alla circolazione delle cose tra le regioni , trattandosi di principi che si impongono |
| 2021-82.txt | 4839 | 4839 | ostacoli alla libera circolazione di cose tra le regioni , oltre che con i principi fondamentali delle norme di riforma | economico | sociale introdotti dal decreto legislativo n . 22 del 1997 , e riprodotti dal d.lgs . n . 152 del |
| 2022-101.txt | 2497 | 2497 | ratio che sorregge tale causa di prelazione va individuata nell esigenza di assicurare all ente territoriale la provvista dei mezzi | economici | necessari per l adempimento dei compiti istituzionali e tale ragione giustificativa vale a legittimare un interpretazione estensiva e non analogica |
| 2022-101.txt | 2652 | 2652 | più intensa protezione . 4 . questa corte ha in più occasioni evidenziato che , in considerazione del carattere politico | economico | dei criteri che orientano il riconoscimento della natura privilegiata di determinati crediti , non è consentito utilizzare lo strumento del |
| 2022-101.txt | 3787 | 3787 | potere accordato , a determinate condizioni , dalla legge al soggetto obbligato all assolvimento del tributo di recuperarne l onere | economico | . 5.1.1 . tale prerogativa non può essere assimilata al potere impositivo , neanche nell ipotesi , ricorrente nella fattispecie |
| 2022-101.txt | 4562 | 4562 | ex art . 16 del d.lgs . n . 504 del 1992 , avente una finalità privatistica di mero recupero | economico | dell onere del tributo assolto dal soggetto che è tenuto a corrisponderne l importo in quanto portatore della capacità contributiva |
| 2022-12.txt | 203 | 203 | finanziari [ . . . ] , la base imponibile è determinata dalla somma algebrica delle seguenti voci del conto | economico | : [ . . . ] a ) margine d intermediazione ridotto del 50 per cento dei dividendi ; [ |
| 2022-12.txt | 290 | 290 | attività finanziarie detenute per la negoziazione , indicati nella lettera a ) della nota integrativa alla voce 70 del conto | economico | del bilancio bancario redatto in conformità agli schemi risultanti dai provvedimenti emessi ai sensi dell art . 9 , comma |
| 2022-12.txt | 401 | 401 | nella costruzione dell imponibile del tributo , la norma denunciata proceda alla valutazione meramente forfetaria e approssimativa di un elemento | economico | che , invece , può essere agevolmente individuato in modo analitico , pieno e preciso . 2 . il presidente |
| 2022-12.txt | 1596 | 1596 | dividendi da trading » in misura pari al 50 per cento di quelli complessivamente indicati nella voce 70 del conto | economico | ( denominata « dividendi e proventi simili » ) , realizzerebbe in modo sproporzionato la ratio di intercettarli ai fini |
| 2022-12.txt | 1914 | 1914 | . n . 446 del 1997 ) ; in tal modo l imposta è stata assisa su « un fatto | economico | , diverso dal reddito , comunque espressivo di capacità di contribuzione in capo a chi , in quanto organizzatore dell |
| 2022-12.txt | 2547 | 2547 | dell irap è stata sganciata da quella dell ires e fatta derivare per intero dai dati delle voci del conto | economico | , appositamente individuate dal legislatore ai fini tributari . il comma 1 dell indicato art . 6 , oggi prevede |
| 2022-12.txt | 2586 | 2586 | oggi prevede , infatti , che la base imponibile è determinata « dalla somma algebrica delle seguenti voci del conto | economico | , redatto in conformità agli schemi risultanti dai provvedimenti emessi ai sensi dell articolo 9 , comma 1 , del |
| 2022-12.txt | 2734 | 2734 | del 1997 , secondo cui « [ i ] componenti positivi e negativi si assumono così come risultanti dal conto | economico | dell esercizio redatto secondo i criteri contenuti nei provvedimenti della banca d italia 22 dicembre 2005 e 14 febbraio 2006 |
| 2022-12.txt | 2814 | 2814 | 10 marzo 2006 » . 3.3 . ciò premesso deve essere considerato che , nell àmbito delle voci del conto | economico | elencate dal comma 1 dell art . 6 del d.lgs . n . 446 del 1997 per il computo dell |
| 2022-12.txt | 2886 | 2886 | per cento dei dividendi . ebbene , questa , a sua volta , si identifica nella voce 120 del conto | economico | del bilancio bancario ( denominata , appunto , « margine d intermediazione » ) , che risulta costituita dalla sommatoria |
| 2022-12.txt | 3080 | 3080 | . 446 del 1997 ha stabilito , nell aggiornamento applicabile ratione temporis , nel « paragrafo 3 relativo al conto | economico | » e nella specifica « nota integrativa » alla suddetta voce 70 , che « [ n ] ella presente |
| 2022-12.txt | 3272 | 3272 | questione di legittimità sollevata . 3.4.1 . in primo luogo , non tutti i dividendi delle partecipazioni transitano nel conto | economico | e quindi , contrariamente all assunto del rimettente , non tutti concorrono alla determinazione della relativa voce 120 , concernente |
| 2022-12.txt | 3421 | 3421 | presupposto delle sue censure . la riduzione al 50 per cento dei dividendi che rientrano nella voce 70 del conto | economico | ovvero non solo i cosiddetti dividendi da trading , ma anche quelli derivanti da partecipazioni diverse da quelle di controllo |
| 2022-12.txt | 4033 | 4033 | e non finanziaria ) . il rimettente , infatti , non si duole del richiamo legislativo allo schema del conto | economico | del bilancio bancario ; in proposito ribadisce anzi più volte che la questione sollevata riguarda cumulativamente « banche e [ |
| 2022-128.txt | 299 | 299 | legge 22 dicembre 2011 , n . 214 , e successive modificazioni » . quest ultima disposizione definisce il trattamento | economico | annuo onnicomprensivo di chiunque riceva , a carico delle finanze pubbliche , retribuzioni o emolumenti comunque denominati nell ambito di |
| 2022-128.txt | 355 | 355 | in regime di diritto pubblico ( cosiddetto personale non contrattualizzato ) , stabilendo come parametro massimo di riferimento il trattamento | economico | spettante al primo presidente della corte di cassazione ( art . 13 , comma 1 , del decreto legge 24 |
| 2022-128.txt | 565 | 565 | colpendo i compensi professionali costituiti dalle somme effettivamente versate dalle controparti soccombenti in giudizio , che non comportano alcun onere | economico | a carico dello stato introdurrebbero « uno speciale prelievo tributario ad personam » , che inciderebbe su una voce remunerativa |
| 2022-128.txt | 904 | 904 | ulteriore prelievo dissimulatamente tributario [ che ] prescinde , nel modus operandi , da adeguamenti alle mutate condizioni del ciclo | economico | » . 2 . il presidente del consiglio dei ministri , intervenuto in giudizio per mezzo dell avvocatura generale dello |
| 2022-128.txt | 1308 | 1308 | dipendenti della pubblica amministrazione in conseguenza delle prestazioni professionali rese nel difendere in giudizio le amministrazioni di riferimento il trattamento | economico | degli avvocati e dei procuratori dello stato si compone , infatti , di due diverse voci . una prima voce |
| 2022-128.txt | 1369 | 1369 | della legge 24 maggio 1951 , n . 392 , recante « distinzione dei magistrati secondo le funzioni . trattamento | economico | della magistratura nonché dei magistrati del consiglio di stato , della corte dei conti , della giustizia militare e degli |
| 2022-128.txt | 1457 | 1457 | riferimento agli avvocati e ai procuratori dello stato , la novella legislativa ha proceduto ad una decurtazione del pregresso trattamento | economico | legato alla voce retributiva variabile , oggi limitato alla sola ipotesi della condanna della controparte al pagamento delle spese del |
| 2022-128.txt | 1863 | 1863 | un decreto del presidente del consiglio dei ministri , previo parere delle commissioni parlamentari competenti , la definizione del trattamento | economico | annuo onnicomprensivo di chiunque riceva a carico delle finanze pubbliche emolumenti o retribuzioni nell àmbito di rapporti di lavoro dipendente |
| 2022-128.txt | 1913 | 1913 | il personale in regime di diritto pubblico . il « parametro massimo di riferimento » è identificato nel « trattamento | economico | del primo presidente della corte di cassazione » ( art . 13 , comma 1 , del d.l . n |
| 2022-128.txt | 2258 | 2258 | ( sentenza n . 27 del 2022 ) . questa corte ha , infine , ritenuto che « il sacrificio | economico | imposto dalla previsione di un limite massimo alle retribuzioni e al cumulo tra retribuzioni e pensioni sia ” tale da |
| 2022-128.txt | 2408 | 2408 | normativo , occorre rilevare che , dopo l ordinanza di rimessione , il parametro cui ragguagliare la soglia del trattamento | economico | complessivo di cui al censurato art . 23 ter è parzialmente mutato , con decorrenza dall anno 2022 . infatti |
| 2022-128.txt | 2819 | 2819 | dei ministri , su proposta dei ministri per la funzione pubblica e del tesoro , del bilancio e della programmazione | economica | . a tal fine , entro il mese di marzo , l istat comunica la variazione percentuale di cui al |
| 2022-128.txt | 3188 | 3188 | ; la decurtazione non deve integrare una modifica di un rapporto sinallagmatico ; le risorse , connesse ad un presupposto | economicamente | rilevante e derivanti dalla suddetta decurtazione , debbono essere destinate a sovvenire pubbliche spese ( sentenze n . 27 del |
| 2022-128.txt | 4930 | 4930 | computabilità , ai fini del raggiungimento del tetto retributivo , anche dei compensi professionali costituenti la parte variabile del trattamento | economico | degli avvocati e dei procuratori dello stato non contraddice la loro dedotta natura premiale sul piano normativo . questa riguarda |
| 2022-128.txt | 5091 | 5091 | , è « coerente sul piano sistematico che il ” tetto ” colpisca le categorie professionali che godono dei trattamenti | economici | più elevati » ( sentenza n . 27 del 2022 ) , avendo l intervento normativo denunciato lo scopo di |
| 2022-136.txt | 516 | 516 | adige ) , 15 della legge della regione trentino alto adige 21 settembre 2012 , n . 6 ( trattamento | economico | e regime previdenziale dei membri del consiglio della regione autonoma trentino alto adige ) , e 4 della legge reg |
| 2022-136.txt | 722 | 722 | indicata nell articolo 8 , comma 2 , della legge regionale 21 settembre 2012 , n . 6 ( trattamento | economico | e regime previdenziale dei membri del consiglio della regione autonoma trentino alto adige ) » . il successivo art . |
| 2022-136.txt | 5445 | 5445 | 1 . il primo ordine di questioni non è fondato . questa corte ha ricondotto la disciplina afferente al trattamento | economico | e previdenziale dei consiglieri regionali alla struttura organizzativa delle regioni ( sentenza n . 198 del 2012 ) , al |
| 2022-136.txt | 6777 | 6777 | modifiche [ . . . ] volte al contenimento della spesa pubblica » ) e valorizzato dalla « grave situazione | economica | » in cui le misure vengono assunte . tali ragioni trovano conferma nella discussione in sede assembleare , che ha |
| 2022-136.txt | 6839 | 6839 | , recante « interpretazione autentica dell articolo 10 della legge regionale 21 settembre 2012 , n . 6 ( trattamento | economico | e regime previdenziale dei membri del consiglio della regione autonoma trentino alto adige ) e provvedimenti conseguenti » , la |
| 2022-136.txt | 7026 | 7026 | altro , alla ritenuta non necessarietà di interventi correttivi nella prospettiva della finanza pubblica , al cospetto di una crisi | economica | di ingente e notoria portata e in coerenza con interventi legislativi statali , in larga misura coevi . analoghe finalità |
| 2022-136.txt | 7200 | 7200 | n . 8 , nonché dalla legge regionale 21 settembre 2012 , n . 6 che disciplina altresì il trattamento | economico | e il regime previdenziale dei membri del consiglio a decorrere dalla xv legislatura ) , ossia la riduzione dell onere |
| 2022-136.txt | 9038 | 9038 | quo assume che il vitalizio regionale risponda alla medesima ratio , sottesa all indennità consiliare , di sterilizzazione degli impedimenti | economici | all accesso alle cariche di rappresentanza democratica e di garanzia dell attribuzione di un trattamento economico adeguato ad assicurarne l |
| 2022-136.txt | 9054 | 9054 | di sterilizzazione degli impedimenti economici all accesso alle cariche di rappresentanza democratica e di garanzia dell attribuzione di un trattamento | economico | adeguato ad assicurarne l indipendenza . le questioni non sono fondate . come chiarito da questa corte , nonché dalla |
| 2022-140.txt | 233 | 233 | , del d.p.r . n . 131 del 1986 determinerebbe « una discriminazione tra creditori in base alle rispettive disponibilità | economiche | » . 2 . l art . 66 del d.p.r . n . 131 del 1986 , al comma 1 |
| 2022-141.txt | 1435 | 1435 | decreto legge 17 marzo 2020 , n . 18 ( misure di potenziamento del servizio sanitario nazionale e di sostegno | economico | per famiglie , lavoratori e imprese connesse all emergenza epidemiologica da covid 19 ) , convertito , con modificazioni , |
| 2022-141.txt | 2520 | 2520 | gennaio 2022 , n . 4 , recante « misure urgenti in materia di sostegno alle imprese e agli operatori | economici | , di lavoro , salute e servizi territoriali , connesse all emergenza da covid 19 , nonché per il contenimento |
| 2022-167.txt | 2423 | 2423 | potere accordato , a determinate condizioni , dalla legge al soggetto obbligato all assolvimento del tributo di recuperarne l onere | economico | ( sentenza n . 101 del 2022 ) . nel sistema dell iva , il credito di rivalsa , autonomo |
| 2022-167.txt | 3601 | 3601 | . questa corte ha più volte ribadito che , in materia di privilegi , anche in considerazione del carattere politico | economico | delle scelte che presiedono al riconoscimento della natura privilegiata di dati crediti , non è possibile utilizzare lo strumento del |
| 2022-182.txt | 50 | 50 | della legge della regione friuli venezia giulia 13 febbraio 2015 , n . 2 ( disposizioni in materia di trattamento | economico | dei consiglieri e degli assessori regionali , nonché di funzionamento dei gruppi consiliari . modifiche alle leggi regionali 2 / |
| 2022-182.txt | 938 | 938 | . , in quanto la riduzione dell ammontare dell assegno tradirebbe la funzione del trattamento vitalizio di sterilizzare gli impedimenti | economici | all accesso alle cariche rappresentative e di garantire l attribuzione di un trattamento economico adeguato ad assicurarne l indipendenza , |
| 2022-182.txt | 952 | 952 | trattamento vitalizio di sterilizzare gli impedimenti economici all accesso alle cariche rappresentative e di garantire l attribuzione di un trattamento | economico | adeguato ad assicurarne l indipendenza , a presidio dei principi di libertà di scelta dei propri rappresentanti da parte degli |
| 2022-182.txt | 5396 | 5396 | ] di salvaguardare anche il principio dell affidamento , nella misura in cui il prelievo non risulti sganciato dalla realtà | economico | sociale , di cui i pensionati stessi sono partecipi e consapevoli » ( sentenza n . 173 del 2016 ) |
| 2022-182.txt | 6049 | 6049 | diritto ) e , sul piano teleologico , la destinazione delle risorse derivanti dal prelievo e connesse a un presupposto | economicamente | rilevante , rivelatore della capacità contributiva , ” a sovvenire pubbliche spese ” ( fra le molte , sentenza n |
| 2022-182.txt | 6335 | 6335 | del 2015 , riducendo l ammontare del vitalizio , avrebbe pregiudicato la ratio a esso sottesa di sterilizzazione degli impedimenti | economici | all accesso alle cariche di rappresentanza democratica e di garanzia d indipendenza , a presidio dei principi di libertà di |
| 2022-182.txt | 6804 | 6804 | larga base popolare e nell ambito del quale il potere non è riservato ai ceti che si trovino in condizioni | economiche | di vantaggio il legislatore ha l obbligo di porre in essere tutte quelle condizioni che appaiono indispensabili per consentire anche |
| 2022-182.txt | 7047 | 7047 | , n . 25211 ) . occorre , tuttavia , rammentare che « la compiuta disciplina delle implicazioni d ordine | economico | , connesse all attività pubblica svolta , rimane nondimeno affidata , ferma restando la garanzia del posto di lavoro espressamente |
| 2022-196.txt | 1020 | 1020 | riferimento alla maturazione del credito ex contractu è stato , infatti , introdotto un diverso indice per misurare la potenzialità | economica | , ma è rimasto in ogni caso valido sino alla più recente evoluzione per le locazioni di immobili ad uso |
| 2022-196.txt | 1795 | 1795 | comma 1 , del decreto legge 30 aprile 2019 , n . 34 , recante « misure urgenti di crescita | economica | e per la risoluzione di specifiche situazioni di crisi » , convertito , con modificazioni , nella legge 28 giugno |
| 2022-196.txt | 1889 | 1889 | legge 22 marzo 2021 , n . 41 ( misure urgenti in materia di sostegno alle imprese e agli operatori | economici | , di lavoro , salute e servizi territoriali , connesse all emergenza da covid 19 ) , convertito , con |
| 2022-197.txt | 89 | 89 | art . 16 octies del decreto legge 20 giugno 2017 , n . 91 ( disposizioni urgenti per la crescita | economica | nel mezzogiorno ) , inserito , in sede di conversione , dalla legge 3 agosto 2017 , n . 123 |
| 2022-209.txt | 705 | 705 | periodo , lederebbe , infine , l art . 31 cost . , in quanto non agevolerebbe « con misure | economiche | e altre provvidenze la formazione della famiglia e l adempimento dei compiti relativi » , ma anzi comporterebbe per i |
| 2022-209.txt | 2614 | 2614 | decies , comma 1 , del decreto legge 21 ottobre 2021 , n . 146 ( misure urgenti in materia | economica | e fiscale , a tutela del lavoro e per esigenze indifferibili ) , convertito , con modificazioni , nella legge |
| 2022-209.txt | 3011 | 3011 | quelli civilistici nell ordinamento . si pensi , ad esempio , a quello stabilito ai fini dell indicatore della situazione | economica | equivalente ( isee ) dall art . 3 del d.p.c.m . 5 dicembre 2013 , n . 159 , recante |
| 2022-209.txt | 3050 | 3050 | , recante « regolamento concernente la revisione delle modalità di determinazione e i campi di applicazione dell indicatore della situazione | economica | equivalente ( isee ) » , oppure a quello , stabilito però esclusivamente con riguardo all imposta sul reddito delle |
| 2022-209.txt | 4330 | 4330 | con cui la costituzione italiana ne riconosce il valore , come leva in grado di accompagnare lo sviluppo sociale , | economico | e civile , dedicando ben tre disposizioni a tutela della famiglia , con un attenzione che raramente si ritrova in |
| 2022-209.txt | 4375 | 4375 | tale contesto l art . 31 cost . , statuisce : « [ l ] a repubblica agevola con misure | economiche | e altre provvidenze la formazione della famiglia e l adempimento dei compiti relativi , con particolare riguardo alle famiglie numerose |
| 2022-209.txt | 4771 | 4771 | in riferimento anche all art . 3 cost . ; infatti « ogni diversificazione del regime tributario , per aree | economiche | o per tipologia di contribuenti , deve essere supportata da adeguate giustificazioni , in assenza delle quali la differenziazione degenera |
| 2022-27.txt | 240 | 240 | massimo delle retribuzioni e degli emolumenti per i lavoratori pubblici . il combinato disposto delle norme evocate definisce il trattamento | economico | annuo onnicomprensivo di chiunque riceva , a carico delle finanze pubbliche , retribuzioni o emolumenti comunque denominati nell ambito di |
| 2022-27.txt | 296 | 296 | in regime di diritto pubblico ( cosiddetto personale non contrattualizzato ) , stabilendo come parametro massimo di riferimento il trattamento | economico | spettante al primo presidente della corte di cassazione , pari all attualità ad euro 240.000,00 annui al lordo dei contributi |
| 2022-27.txt | 425 | 425 | normativo , occorre rilevare che , nelle more del presente giudizio , il parametro cui ragguagliare la soglia del trattamento | economico | complessivo è parzialmente mutato , con decorrenza dall anno 2022 . infatti , l art . 1 , comma 68 |
| 2022-27.txt | 835 | 835 | dei ministri , su proposta dei ministri per la funzione pubblica e del tesoro , del bilancio e della programmazione | economica | . a tal fine , entro il mese di marzo , l istat comunica la variazione percentuale di cui al |
| 2022-27.txt | 981 | 981 | 2 . secondo il rimettente , le norme censurate , nella parte in cui stabiliscono il limite massimo del trattamento | economico | retributivo spettante al personale pubblico , vigente anche con riferimento allo svolgimento delle funzioni di giudice tributario , violerebbero l |
| 2022-27.txt | 1163 | 1163 | indebita discriminazione che si creerebbe tra lavoro pubblico e lavoro privato , con conseguente violazione dei doveri inderogabili di solidarietà | economica | e sociale e senza tenere adeguatamente conto della complessiva capacità reddituale da lavoro di soggetti così diversamente trattati . una |
| 2022-27.txt | 1290 | 1290 | della pubblica amministrazione , in quanto la certezza della decurtazione automatica , in tutto o in parte , del trattamento | economico | riferito all attività svolta quale giudice tributario implicherebbe effetti disincentivanti , ossia dissuaderebbe dallo svolgimento di detta funzione giudiziaria , |
| 2022-27.txt | 1434 | 1434 | art . 1 cost . , poiché il ricorso ad un parametro meramente quantitativo con il quale modulare il corrispettivo | economico | del servizio prestato tra le diverse categorie di soggetti chiamati a svolgere le funzioni di giudice tributario sacrificherebbe la rilevanza |
| 2022-27.txt | 1726 | 1726 | le disposizioni censurate . l assunto non può essere condiviso . l esclusione dal perimetro applicativo della disciplina sul trattamento | economico | onnicomprensivo dei servizi prestati a titolo onorario attiene al profilo della rilevanza delle questioni di legittimità costituzionale : se operasse |
| 2022-27.txt | 2225 | 2225 | attività svolte in via primaria e , quindi , non si impone che agli stessi venga riconosciuto il medesimo trattamento | economico | di cui beneficiano i primi . medesime conclusioni sono state prospettate dalla corte regolatrice , che ha espressamente qualificato il |
| 2022-27.txt | 2737 | 2737 | sia integrato il requisito oggettivo , sul piano soggettivo qualsiasi prestazione a carico dello stato incide sulla definizione del trattamento | economico | annuo onnicomprensivo . tale scelta interpretativa è corroborata , quanto alla individuazione dei redditi che cadono in questo ” paniere |
| 2022-27.txt | 2773 | 2773 | cadono in questo ” paniere ” , contribuendo ad alimentare , fino al ” tetto ” , il ” trattamento | economico | omnicomprensivo ” , dalla previsione di cui all art . 23 ter , comma 1 , ultimo periodo , del |
| 2022-27.txt | 2997 | 2997 | rilevanza anche l ulteriore eccezione formulata dalla parte . il ricorrente nel giudizio principale prospetta che la limitazione del trattamento | economico | non opererebbe per gli incarichi di natura temporanea , alla stregua dell applicazione analogica dell art . 1 , comma |
| 2022-27.txt | 3073 | 3073 | . sicché , ad avviso della parte , l esclusione degli incarichi a tempo dal divieto di erogazione di trattamenti | economici | onnicomprensivi che , sommati al trattamento pensionistico erogato da gestioni previdenziali pubbliche , eccedano il tetto massimo di cui al |
| 2022-27.txt | 3211 | 3211 | del rigido perimetro applicativo che la contraddistingue , ossia al cumulo tra trattamenti pensionistici a carico dell erario e trattamenti | economici | omnicomprensivi . ed invero , le norme di cui all art . 1 , comma 489 , della legge n |
| 2022-27.txt | 3993 | 3993 | vada al di là di un profilo di mera proporzionalità del trattamento retributivo . ha inoltre ritenuto che il sacrificio | economico | imposto dalla previsione di un limite massimo alle retribuzioni e al cumulo tra retribuzioni e pensioni sia « tale da |
| 2022-27.txt | 4184 | 4184 | tributari che non lo siano . 5.1 . secondo l ordinanza di rimessione , poi , l introduzione del trattamento | economico | onnicomprensivo determinerebbe un ingiustificata e ulteriore disparità di trattamento , interna alla categoria dei dipendenti pubblici che svolgano altresì il |
| 2022-27.txt | 4387 | 4387 | irragionevole , essendo coerente sul piano sistematico che il ” tetto ” colpisca le categorie professionali che godono dei trattamenti | economici | più elevati . tanto più che l introduzione di tale ” tetto ” vale anche a porre rimedio alle differenziazioni |
| 2022-27.txt | 4489 | 4489 | recherebbe vulnus agli artt . 2 e 53 cost . in particolare , sarebbero violati i doveri inderogabili di solidarietà | economica | e sociale , posti a carico di tutti in relazione alle rispettive capacità , anche economiche , non tenendosi , |
| 2022-27.txt | 4505 | 4505 | doveri inderogabili di solidarietà economica e sociale , posti a carico di tutti in relazione alle rispettive capacità , anche | economiche | , non tenendosi , tra l altro , adeguatamente conto della « complessiva capacità reddituale da lavoro dei soggetti così |
| 2022-27.txt | 4628 | 4628 | . 23 ter del d.l . n . 201 del 2011 , come convertito ( disposizioni in materia di trattamenti | economici | ) , sia dell art . 13 del d.l . n . 66 del 2014 , come convertito ( limite |
| 2022-27.txt | 4651 | 4651 | sia dell art . 13 del d.l . n . 66 del 2014 , come convertito ( limite al trattamento | economico | del personale pubblico e delle società partecipate ) , nonché dall inserimento organico di tali previsioni nei capi delle misure |
| 2022-27.txt | 4877 | 4877 | che non integri una modifica di un rapporto sinallagmatico , e nella destinazione delle risorse , connesse a un presupposto | economicamente | rilevante e derivanti dalla suddetta decurtazione , a sovvenire a pubbliche spese . si deve comunque trattare di un prelievo |
| 2022-27.txt | 5302 | 5302 | è fondata . va premesso che , allo scopo di verificare la legittimità costituzionale delle norme in tema di trattamento | economico | dei dipendenti , deve farsi riferimento , non già alle singole componenti di quel trattamento , ma alla retribuzione nel |
| 2022-27.txt | 6066 | 6066 | buon andamento della pubblica amministrazione . la certezza della decurtazione automatica , in tutto o in parte , del trattamento | economico | riferito all attività svolta quale giudice tributario implicherebbe effetti disincentivanti proprio per i funzionari pubblici di maggiore esperienza e competenza |
| 2022-27.txt | 6452 | 6452 | n . 66 del 2014 , come convertito . resta fermo che il legislatore , in un quadro di politiche | economiche | e sociali in perenne evoluzione , può prefigurare soluzioni diverse e modulare in senso più duttile il cumulo tra retribuzioni |
| 2022-40.txt | 1779 | 1779 | pubbliche attribuite agli enti territoriali ; in secondo luogo , tali interventi devono essere rivolti a « promuovere lo sviluppo | economico | , la coesione e la solidarietà sociale » , oppure a « rimuovere gli squilibri economici e sociali » , |
| 2022-40.txt | 1795 | 1795 | « promuovere lo sviluppo economico , la coesione e la solidarietà sociale » , oppure a « rimuovere gli squilibri | economici | e sociali » , o a « favorire l effettivo esercizio dei diritti della persona » , o in ogni |
| 2022-40.txt | 4079 | 4079 | alla competenza esclusiva statale sul sistema tributario e non a quello più normalmente utilizzato dalle regioni quando intendono riconoscere incentivi | economici | nelle materie di loro competenza , cioè quello della « erogazione di contributi finanziari a soggetti privati » ( sentenza |
| 2022-66.txt | 2271 | 2271 | legge 22 marzo 2021 , n . 41 ( misure urgenti in materia di sostegno alle imprese e agli operatori | economici | , di lavoro , salute e servizi territoriali , connesse all emergenza da covid 19 ) , convertito , con |
1.2. Trovate i dispersion plots delle prime 10 sentenze per numero di occorrenze della voce e dei termini associati in dftm_silver. Per ogni grafico sono indicate le parole chiave trovate nella motivazione della sentenza a partire dalla voce e dai termini associati (legenda sulla destra), cui è stato associato un colore. Nel grafico ogni punto rappresenta una parola chiave in relazione alla sua posizione nella motivazione della sentenza


2. N-grams
2.1. La tabella riporta i trigrams estratti dalle sentenze presenti nel subset dftm_silver in cui compaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| trigrams_trovate | frequency |
|---|---|
| del_trattamento_economico | 41 |
| di_politica_economica | 36 |
| presupposto_economicamente_rilevante | 33 |
| un_presupposto_economicamente | 30 |
| di_competitività_economica | 30 |
| il_trattamento_economico | 28 |
| competitività_economica_convertito | 27 |
| economica_convertito_con | 26 |
| lo_sviluppo_economico | 22 |
| economico_e_sociale | 21 |
| della_situazione_economica | 21 |
| trattamento_economico_dei | 20 |
| trattamento_economico_complessivo | 17 |
| di_iniziativa_economica | 16 |
| politica_economica_e | 16 |
| iniziativa_economica_privata | 15 |
| comunità_economica_europea | 15 |
| della_comunità_economica | 13 |
| l_equilibrio_economico | 13 |
| di_riforma_economico | 13 |
| riforma_economico_sociale | 13 |
| della_programmazione_economica | 13 |
| sviluppo_economico_la | 13 |
| presupposto_economico_al | 12 |
| economico_al_quale | 12 |
| delle_attività_economiche | 12 |
| economica_e_finanziaria | 11 |
| economicamente_rilevante_e | 11 |
| delle_condizioni_economiche | 10 |
| economica_e_sociale | 10 |
| dei_trattamenti_economici | 10 |
| dal_presupposto_economico | 10 |
| sul_trattamento_economico | 10 |
| economico_del_personale | 10 |
| equilibrio_economico_finanziario | 10 |
| il_rilancio_economico | 10 |
| rilancio_economico_e | 10 |
| economico_la_semplificazione | 10 |
| di_trattamenti_economici | 9 |
| di_trattamento_economico | 9 |
| enti_pubblici_economici | 9 |
| economico_dell_imposta | 9 |
| programmazione_economico_finanziaria | 9 |
| del_conto_economico | 9 |
| l_onere_economico | 8 |
| economico_finanziaria_per | 8 |
| gli_atti_economici | 7 |
| l_iniziativa_economica | 7 |
| iniziativa_economica_e | 7 |
| di_solidarietà_economica | 7 |
| l_attività_economica | 7 |
| gli_effetti_economici | 7 |
| ed_economico_del | 7 |
| economici_e_sociali | 7 |
| situazione_economica_e | 7 |
| trattamento_economico_e | 7 |
| un_trattamento_economico | 7 |
| al_trattamento_economico | 7 |
| alle_condizioni_economiche | 7 |
| onere_economico_dell | 7 |
| suo_presupposto_economico | 7 |
| trattamento_economico_del | 7 |
| economico_complessivo_dei | 7 |
| libera_iniziativa_economica | 6 |
| dell_iniziativa_economica | 6 |
| economica_pubblica_e | 6 |
| atti_economici_compiuti | 6 |
| situazione_economica_del | 6 |
| economico_sociale_e | 6 |
| gli_operatori_economici | 6 |
| pubblici_non_economici | 6 |
| grave_crisi_economica | 6 |
| dell_attività_economica | 6 |
| trattamento_economico_non | 6 |
| giuridico_ed_economico | 6 |
| trattamenti_economici_complessivi | 6 |
| economici_complessivi_dei | 6 |
| nel_conto_economico | 6 |
| conto_economico_consolidato | 6 |
| di_vista_economico | 5 |
| condizioni_economiche_di | 5 |
| economica_del_paese | 5 |
| la_situazione_economica | 5 |
| economica_e_di | 5 |
| condizioni_economiche_del | 5 |
| la_programmazione_economica | 5 |
| il_peso_economico | 5 |
| trattamento_economico_di | 5 |
| economico_dei_magistrati | 5 |
| vantaggi_economici_particolari | 5 |
| dell_onere_economico | 5 |
| peso_economico_dell | 5 |
| i_trattamenti_economici | 5 |
| di_programmazione_economico | 5 |
| degli_ostacoli_economico | 5 |
| ostacoli_economico_sociali | 5 |
| solidarietà_politica_economica | 5 |
| economicamente_rilevante_ex | 5 |
| di_sostegno_economico | 5 |
| crisi_economica_internazionale | 5 |
| economico_consolidato_della | 5 |
| situazione_economica_internazionale | 5 |
| di_crescita_economica | 5 |
| trattamento_economico_degli | 5 |
| economico_finanziario_e | 5 |
| all_andamento_economico | 5 |
| effetti_economici_delle | 4 |
| un_attività_economica | 4 |
| della_iniziativa_economica | 4 |
| una_attività_economica | 4 |
| la_capacità_economica | 4 |
| di_natura_economica | 4 |
| della_libertà_economica | 4 |
| attività_economica_pubblica | 4 |
| dal_fatto_economico | 4 |
| le_condizioni_economiche | 4 |
| condizioni_economiche_degli | 4 |
| con_misure_economiche | 4 |
| alla_realtà_economica | 4 |
| condizioni_economiche_dei | 4 |
| economico_sociale_della | 4 |
| condizioni_economiche_della | 4 |
| sociale_ed_economica | 4 |
| sviluppo_economico_e | 4 |
| ente_pubblico_economico | 4 |
| principio_di_economicità | 4 |
| presupposto_economico_come | 4 |
| economico_come_pure | 4 |
| economico_sociali_esistenti | 4 |
| di_economicità_e | 4 |
| dello_sviluppo_economico | 4 |
| economica_e_redistributiva | 4 |
| in_materia_economico | 4 |
| materia_economico_finanziaria | 4 |
| unità_economica_della | 4 |
| economica_della_repubblica | 4 |
| economico_dei_dirigenti | 4 |
| economico_dei_dipendenti | 4 |
| gli_squilibri_economici | 4 |
| squilibri_economici_e | 4 |
| la_parte_economica | 4 |
| economica_per_il | 4 |
| andamento_economico_o | 4 |
| economico_o_agli | 4 |
| economico_degli_avvocati | 4 |
| crescita_economica_e | 4 |
| economica_e_per | 4 |
| agli_operatori_economici | 4 |
| trattamento_economico_annuo | 4 |
| economico_annuo_onnicomprensivo | 4 |
| economici_che_possono | 3 |
| attività_economica_privata | 3 |
| sue_condizioni_economiche | 3 |
| economica_e_quindi | 3 |
| solidarietà_economica_e | 3 |
| effetti_economici_dell | 3 |
| economici_dell_alienazione | 3 |
| urbanistico_ed_economico | 3 |
| atti_economici_posti | 3 |
| economici_posti_in | 3 |
| economica_del_debitore | 3 |
| economiche_e_sociali | 3 |
| dei_mezzi_economici | 3 |
| mezzi_economici_necessari | 3 |
| la_posizione_economica | 3 |
| attività_economica_organizzata | 3 |
| degli_atti_economici | 3 |
| di_politica_economico | 3 |
| rapporti_giuridico_economici | 3 |
| situazione_economica_dei | 3 |
| situazione_economica_delle | 3 |
| situazione_economica_generale | 3 |
| economico_in_cui | 3 |
| economica_art_cost | 3 |
| sul_piano_economico | 3 |
| economico_e_quindi | 3 |
| di_ordine_economico | 3 |
| il_profilo_economico | 3 |
| il_sacrificio_economico | 3 |
| dei_valori_economici | 3 |
| un_fatto_economico | 3 |
| d_ordine_economico | 3 |
| sua_destinazione_economica | 3 |
| economico_finanziaria_del | 3 |
| programma_economico_nazionale | 3 |
| capacità_economica_manifestata | 3 |
| economico_finanziario_della | 3 |
| politiche_economiche_e | 3 |
| pubblici_economici_a | 3 |
| valutazioni_politico_economiche | 3 |
| loro_condizioni_economiche | 3 |
| situazione_socio_economica | 3 |
| attività_economiche_e | 3 |
| programmazione_economica_in | 3 |
| economica_dei_progetti | 3 |
| trattamenti_economici_più | 3 |
| beneficio_economico_ritraibile | 3 |
| minore_utilità_economica | 3 |
| delle_politiche_economiche | 3 |
| degli_effetti_economici | 3 |
| economici_e_finanziari | 3 |
| economica_dello_stato | 3 |
| economica_per_gli | 3 |
| economicamente_rilevante_la | 3 |
| nei_settori_economico | 3 |
| settori_economico_e | 3 |
| economico_sentenza_n | 3 |
| solidarietà_economica_anche | 3 |
| economica_anche_modulando | 3 |
| situazione_economica_che | 3 |
| la_crescita_economica | 3 |
| la_progressione_economica | 3 |
| trattamenti_economici_anche | 3 |
| economici_anche_accessori | 3 |
| di_crisi_economica | 3 |
| economico_finanziaria_e | 3 |
| economici_delle_progressioni | 3 |
| criteri_di_economicità | 3 |
| per_aree_economiche | 3 |
| aree_economiche_o | 3 |
| economiche_o_per | 3 |
| della_congiuntura_economica | 3 |
| economico_la_coesione | 3 |
| dalla_realtà_economico | 3 |
| realtà_economico_sociale | 3 |
| economico_sociale_di | 3 |
| economiche_di_cui | 3 |
| trattamento_economico_spettante | 3 |
| autonomia_economico_finanziaria | 3 |
| economicamente_rilevante_rivelatore | 3 |
| conto_economico_del | 3 |
| economico_del_bilancio | 3 |
| operatori_economici_di | 3 |
| economici_di_lavoro | 3 |
| n_trattamento_economico | 3 |
| economico_e_regime | 3 |
| impedimenti_economici_all | 3 |
| economici_all_accesso | 3 |
| atti_economici_che | 2 |
| economico_della_gestione | 2 |
| economico_finanziarie_che | 2 |
| economica_privata_art | 2 |
| alla_iniziativa_economica | 2 |
| situazioni_economiche_di | 2 |
| economiche_di_carattere | 2 |
| economica_privata_per | 2 |
| di_attività_economiche | 2 |
| le_attività_economiche | 2 |
| per_zone_economico | 2 |
| zone_economico_agrarie | 2 |
| tecnici_ed_economici | 2 |
| attività_economica_in | 2 |
| di_equivalenza_economica | 2 |
| una_capacità_economica | 2 |
| capacità_economica_e | 2 |
| iniziativa_economica_il | 2 |
| economica_privata_in | 2 |
| una_categoria_economica | 2 |
| di_programmazione_economica | 2 |
| libertà_economica_e | 2 |
| delle_iniziative_economiche | 2 |
| iniziative_economiche_e | 2 |
| economiche_e_al | 2 |
| economico_del_territorio | 2 |
| economici_compiuti_nel | 2 |
| in_condizioni_economiche | 2 |
| economiche_di_vantaggio | 2 |
| di_mezzi_economici | 2 |
| mezzi_economici_che | 2 |
| maggior_peso_economico | 2 |
| economici_in_relazione | 2 |
| economici_necessari_per | 2 |
| da_quello_economico | 2 |
| atti_economici_imponibili | 2 |
| economici_imponibili_e | 2 |
| utilizzazione_economica_di | 2 |
| politica_economico_fiscale | 2 |
| giuridico_economici_intercorrenti | 2 |
| posizione_economica_del | 2 |
| economica_del_locatore | 2 |
| economiche_del_conduttore | 2 |
| condizioni_economiche_e | 2 |
| economica_dei_produttori | 2 |
| economica_delle_aziende | 2 |
| sulla_situazione_economica | 2 |
| nel_sistema_economico | 2 |
| programmazione_economica_e | 2 |
| iniziativa_economica_art | 2 |
| cui_condizioni_economiche | 2 |
| fatto_economico_ed | 2 |
| economici_e_fiscali | 2 |
| ad_atti_economici | 2 |
| economici_compiuti_dagli | 2 |
| effettiva_realtà_economica | 2 |
| diverse_condizioni_economiche | 2 |
| d_iniziativa_economica | 2 |
| misure_economiche_ed | 2 |
| economiche_ed_altre | 2 |
| economica_e_giuridica | 2 |
| il_vantaggio_economico | 2 |
| all_attività_economica | 2 |
| di_operatori_economici | 2 |
| delle_comunità_economiche | 2 |
| comunità_economiche_europee | 2 |
| la_comunità_economica | 2 |
| ordine_economico_e | 2 |
| del_presupposto_economico | 2 |
| economiche_dei_contribuenti | 2 |
| economica_europea_di | 2 |
| iniziativa_economica_di | 2 |
| la_destinazione_economica | 2 |
| economica_e_popolare | 2 |
| economico_finanziario_che | 2 |
| alla_situazione_economica | 2 |
| economica_finanziaria_e | 2 |
| ultimo_trattamento_economico | 2 |
| di_carattere_economico | 2 |
| economico_di_questi | 2 |
| trattamenti_economici_di | 2 |
| un_sacrificio_economico | 2 |
| diversa_potenzialità_economica | 2 |
| potenzialità_economica_tanto | 2 |
| un_interesse_economico | 2 |
| economica_dei_contribuenti | 2 |
| economiche_degli_enti | 2 |
| il_risultato_economico | 2 |
| economici_derivanti_dalla | 2 |
| economici_al_personale | 2 |
| del_programma_economico | 2 |
| ai_vantaggi_economici | 2 |
| nella_realtà_economica | 2 |
| pubblici_economici_o | 2 |
| ed_economica_la | 2 |
| storico_ed_economico | 2 |
| ed_economica_e | 2 |
| operazione_economica_perseguita | 2 |
| economica_perseguita_dalle | 2 |
| realtà_socio_economica | 2 |
| politica_economica_che | 2 |
| assetto_economico_finanziario | 2 |
| di_sviluppo_economico | 2 |
| relativi_incrementi_economici | 2 |
| economici_a_seconda | 2 |
| economica_dei_soggetti | 2 |
| al_presupposto_economico | 2 |
| una_situazione_economica | 2 |
| capacità_economica_del | 2 |
| precedente_trattamento_economico | 2 |
| socio_economica_in | 2 |
| economica_in_riferimento | 2 |
| socio_economica_di | 2 |
| economica_di_riferimento | 2 |
| congiuntura_economica_che | 2 |
| economica_che_il | 2 |
| del_risultato_economico | 2 |
| economico_del_tributo | 2 |
| gli_oneri_economici | 2 |
| economica_del_singolo | 2 |
| economico_la_questione | 2 |
| politico_economiche_le | 2 |
| economiche_le_esigenze | 2 |
| valide_ragioni_economiche | 2 |
| in_termini_economici | 2 |
| economica_in_data | 2 |
| del_peso_economico | 2 |
| attività_economica_allo | 2 |
| economica_allo_scopo | 2 |
| solidarietà_politici_economici | 2 |
| politici_economici_e | 2 |
| programmazione_economica_il | 2 |
| al_beneficio_economico | 2 |
| contenuto_economico_di | 2 |
| fatto_economico_diverso | 2 |
| economico_diverso_dal | 2 |
| un_onere_economico | 2 |
| economico_per_la | 2 |
| onere_economico_a | 2 |
| economico_a_carico | 2 |
| un_pregiudizio_economico | 2 |
| utilità_economica_che | 2 |
| economica_che_presentano | 2 |
| tecnica_ed_economica | 2 |
| ed_economica_dei | 2 |
| non_economici_nazionali | 2 |
| economico_e_di | 2 |
| iniziativa_economica_pubblica | 2 |
| di_democrazia_economica | 2 |
| democrazia_economica_e | 2 |
| dai_dati_economici | 2 |
| dati_economici_e | 2 |
| economici_e_contabili | 2 |
| maggiori_capacità_economiche | 2 |
| capacità_economiche_ai | 2 |
| economiche_ai_quali | 2 |
| alle_capacità_economiche | 2 |
| capacità_economiche_dei | 2 |
| economiche_dei_medesimi | 2 |
| trattamento_economico_l | 2 |
| economica_delle_imprese | 2 |
| sviluppo_economico_sociale | 2 |
| politica_economica_dello | 2 |
| il_carico_economico | 2 |
| vista_economico_complessivo | 2 |
| economico_complessivo_incentivare | 2 |
| nella_iniziativa_economica | 2 |
| iniziativa_economica_è | 2 |
| economica_è_affidata | 2 |
| di_risorse_economiche | 2 |
| loro_incidenza_economica | 2 |
| incidenza_economica_sul | 2 |
| economica_sul_consumo | 2 |
| la_programmazione_economico | 2 |
| della_ripresa_economica | 2 |
| attività_economica_di | 2 |
| economica_di_gestione | 2 |
| della_capacità_economica | 2 |
| economica_manifestata_dai | 2 |
| quale_presupposto_economicamente | 2 |
| l_effetto_economico | 2 |
| effetto_economico_di | 2 |
| economico_di_superare | 2 |
| sviluppo_economico_dell | 2 |
| economico_dell_isola | 2 |
| caratteristiche_economiche_sociali | 2 |
| economiche_sociali_ambientali | 2 |
| di_rilevanza_economica | 2 |
| trattamento_economico_medio | 2 |
| profilo_economico_evitando | 2 |
| economico_evitando_tra | 2 |
| trattamento_economico_senza | 2 |
| d_imposta_economicamente | 2 |
| imposta_economicamente_rilevante | 2 |
| economicamente_rilevante_tale | 2 |
| economica_che_lo | 2 |
| economiche_l_art | 2 |
| economiche_non_si | 2 |
| attività_economiche_non | 2 |
| le_politiche_economiche | 2 |
| e_crescita_economica | 2 |
| di_politiche_economiche | 2 |
| eccezionale_situazione_economica | 2 |
| le_pretese_economiche | 2 |
| pretese_economiche_dello | 2 |
| economiche_dello_stato | 2 |
| e_trattamento_economico | 2 |
| ogni_effetto_economico | 2 |
| effetto_economico_delle | 2 |
| economico_delle_progressioni | 2 |
| manovra_economica_contenuta | 2 |
| economica_contenuta_nel | 2 |
| progressione_economica_si | 2 |
| economica_si_sviluppa | 2 |
| economicamente_rilevante_vanno | 2 |
| economico_dei_docenti | 2 |
| di_progressione_economica | 2 |
| crisi_economica_in | 2 |
| economica_in_particolare | 2 |
| alla_manovra_economica | 2 |
| manovra_economica_del | 2 |
| trattamento_economico_escludano | 2 |
| economico_escludano_ogni | 2 |
| allo_stato_economico | 2 |
| stato_economico_del | 2 |
| economico_del_paese | 2 |
| l_unità_economica | 2 |
| dell_unità_economica | 2 |
| economicità_dell_azione | 2 |
| diversi_trattamenti_economici | 2 |
| economica_del_rapporto | 2 |
| alla_crisi_economica | 2 |
| contabili_ed_economici | 2 |
| ed_economici_ricollegabili | 2 |
| economici_ricollegabili_alle | 2 |
| trattamento_economico_art | 2 |
| economico_art_comma | 2 |
| economicità_e_di | 2 |
| il_fondamento_economico | 2 |
| fondamento_economico_contabile | 2 |
| per_settori_economici | 2 |
| operatori_economici_che | 2 |
| operatori_economici_del | 2 |
| sulle_scelte_economiche | 2 |
| scelte_economiche_di | 2 |
| economiche_di_investimento | 2 |
| peculiari_condizioni_economiche | 2 |
| economiche_della_regione | 2 |
| politiche_economiche_degli | 2 |
| economiche_degli_stati | 2 |
| congiuntura_economica_e | 2 |
| economico_finanziario_del | 2 |
| crisi_economica_il | 2 |
| economica_il_legislatore | 2 |
| giuridica_ed_economica | 2 |
| politica_economica_mediante | 2 |
| economica_mediante_devoluzione | 2 |
| alla_parte_economica | 2 |
| parte_economica_per | 2 |
| della_contrattazione_economica | 2 |
| ai_fini_economici | 2 |
| economica_internazionale_impatto | 2 |
| di_provvidenze_economiche | 2 |
| provvidenze_economiche_di | 2 |
| le_risorse_economiche | 2 |
| risorse_economiche_di | 2 |
| economica_e_l | 2 |
| iniziativa_economica_garantita | 2 |
| economica_garantita_dall | 2 |
| della_crisi_economica | 2 |
| economico_delle_imprese | 2 |
| funzioni_trattamento_economico | 2 |
| trattamento_economico_della | 2 |
| economico_della_magistratura | 2 |
| la_congiuntura_economica | 2 |
| situazione_economica_in | 2 |
| economica_in_cui | 2 |
| operatori_economici_diversi | 2 |
| economici_diversi_dagli | 2 |
| un_presupposto_economico | 2 |
| presupposto_economico_essendo | 2 |
| relative_attività_economiche | 2 |
| l_autonomia_economico | 2 |
| relativa_iniziativa_economica | 2 |
| economica_e_fiscale | 2 |
| l_autonomia_economicofinanziaria | 2 |
| autonomia_economicofinanziaria_della | 2 |
| economicofinanziaria_della_regione | 2 |
| economico_sociale_desumibili | 2 |
| economicamente_più_forti | 2 |
| crisi_economica_che | 2 |
| congiuntura_economica_negativa | 2 |
| sul_tessuto_economico | 2 |
| della_sostanza_economica | 2 |
| di_sostanza_economica | 2 |
| sostanza_economica_precludendo | 2 |
| economica_precludendo_di | 2 |
| economicamente_in_grado | 2 |
| dal_conto_economico | 2 |
| dei_vincoli_economici | 2 |
| vincoli_economici_e | 2 |
| sostegno_economico_per | 2 |
| economico_per_famiglie | 2 |
| riequilibrio_economico_e | 2 |
| crescita_economica_nel | 2 |
| economica_nel_mezzogiorno | 2 |
| conto_economico_e | 2 |
| economico_spettante_al | 2 |
| programmazione_economica_a | 2 |
| economica_a_tal | 2 |
| trattamento_economico_riferito | 2 |
| economico_riferito_all | 2 |
| trattamento_economico_onnicomprensivo | 2 |
| sacrificio_economico_imposto | 2 |
| economico_imposto_dalla | 2 |
| economici_più_elevati | 2 |
| carattere_politico_economico | 2 |
| degli_impedimenti_economici | 2 |
| trattamento_economico_adeguato | 2 |
| economico_adeguato_ad | 2 |
| misure_economiche_e | 2 |
| economiche_e_altre | 2 |
| situazione_economica_equivalente | 2 |
| economica_equivalente_isee | 2 |
| dall_andamento_economico | 1 |
| andamento_economico_della | 1 |
| privati_operatori_economici | 1 |
| operatori_economici_nella | 1 |
| economici_nella_provincia | 1 |
| finanziaria_ed_economica | 1 |
| ed_economica_anche | 1 |
| economica_anche_desunta | 1 |
| ritraggono_vantaggi_economici | 1 |
| vantaggi_economici_nell | 1 |
| economici_nell_esercizio | 1 |
| del_regime_economico | 1 |
| regime_economico_e | 1 |
| economico_e_giuridico | 1 |
| l_interesse_economico | 1 |
| interesse_economico_e | 1 |
| agli_effetti_economici | 1 |
| economici_delle_materie | 1 |
| vista_economico_la | 1 |
| economico_la_sospensione | 1 |
| delle_tesi_economico | 1 |
| tesi_economico_finanziarie | 1 |
| economica_e_alla | 1 |
| economica_privata_o | 1 |
| dell_ordinamento_economico | 1 |
| ordinamento_economico_nazionale | 1 |
| economico_nazionale_possa | 1 |
| del_reddito_economico | 1 |
| reddito_economico_se | 1 |
| economico_se_quest | 1 |
| il_reddito_economico | 1 |
| reddito_economico_che | 1 |
| economico_che_nell | 1 |
| le_risultanze_economiche | 1 |
| risultanze_economiche_fornite | 1 |
| economiche_fornite_dagli | 1 |
| tutela_situazioni_economiche | 1 |
| nell_attività_economica | 1 |
| economica_privata_non | 1 |
| attività_economiche_indicate | 1 |
| economiche_indicate_passando | 1 |
| attività_economiche_cui | 1 |
| economiche_cui_si | 1 |
| economica_e_della | 1 |
| economiche_di_chiedere | 1 |
| economico_agrarie_con | 1 |
| condizioni_economiche_verificatesi | 1 |
| economiche_verificatesi_successivamente | 1 |
| ed_economici_necessari | 1 |
| economici_necessari_alla | 1 |
| sono_indici_economici | 1 |
| indici_economici_di | 1 |
| economici_di_mutamenti | 1 |
| di_rapporti_economici | 1 |
| rapporti_economici_in | 1 |
| economici_in_quanto | 1 |
| quella_attività_economica | 1 |
| attività_economica_ma | 1 |
| economica_ma_riguarda | 1 |
| economica_in_una | 1 |
| determinate_attività_economiche | 1 |
| attività_economiche_o | 1 |
| economiche_o_rami | 1 |
| di_attività_economica | 1 |
| attività_economica_non | 1 |
| economica_non_implica | 1 |
| equivalenza_economica_fra | 1 |
| economica_fra_l | 1 |
| iniziativa_economica_nonché | 1 |
| economica_nonché_il | 1 |
| iniziativa_economica_questa | 1 |
| economica_questa_enunciazione | 1 |
| dei_rapporti_economici | 1 |
| rapporti_economici_fra | 1 |
| economici_fra_concedente | 1 |
| ed_economici_sulle | 1 |
| economici_sulle_attività | 1 |
| capacità_economica_adeguata | 1 |
| economica_adeguata_all | 1 |
| economica_il_regime | 1 |
| sicuro_vantaggio_economico | 1 |
| vantaggio_economico_non | 1 |
| economico_non_lo | 1 |
| assistenza_tecnica_economica | 1 |
| tecnica_economica_e | 1 |
| economica_e_creditizia | 1 |
| un_reddito_economico | 1 |
| reddito_economico_e | 1 |
| economico_e_non | 1 |
| economica_e_un | 1 |
| natura_economica_di | 1 |
| economica_di_altri | 1 |
| categoria_economica_a | 1 |
| economica_a_carico | 1 |
| libertà_economica_prima | 1 |
| economica_prima_di | 1 |
| iniziativa_economica_prospettata | 1 |
| economica_prospettata_in | 1 |
| di_direttiva_economica | 1 |
| direttiva_economica_giusta | 1 |
| economica_giusta_le | 1 |
| storica_ed_economica | 1 |
| ed_economica_del | 1 |
| programmazione_economica_introdurre | 1 |
| economica_introdurre_un | 1 |
| economica_e_mediante | 1 |
| effettiva_consistenza_economica | 1 |
| consistenza_economica_in | 1 |
| economica_in_caso | 1 |
| particolare_rilevanza_economica | 1 |
| rilevanza_economica_e | 1 |
| del_fenomeno_economico | 1 |
| fenomeno_economico_sociale | 1 |
| economico_sociale_che | 1 |
| economiche_e_dell | 1 |
| economica_e_si | 1 |
| economico_del_loro | 1 |
| importanti_compiti_economici | 1 |
| compiti_economici_e | 1 |
| agli_atti_economici | 1 |
| economici_compiuti_dal | 1 |
| atti_economici_regolati | 1 |
| economici_regolati_dall | 1 |
| fatto_economico_ma | 1 |
| economico_ma_non | 1 |
| per_situazioni_economiche | 1 |
| dal_lato_economico | 1 |
| lato_economico_il | 1 |
| economico_il_pregiudizio | 1 |
| nella_situazione_economica | 1 |
| scarso_risultato_economico | 1 |
| risultato_economico_delle | 1 |
| economico_delle_vendite | 1 |
| capacità_economica_perché | 1 |
| economica_perché_una | 1 |
| sviluppo_economico_della | 1 |
| economico_della_calabria | 1 |
| alcuni_atti_economici | 1 |
| atti_economici_relativi | 1 |
| economici_relativi_al | 1 |
| economici_che_consenta | 1 |
| complesse_valutazioni_economiche | 1 |
| valutazioni_economiche_e | 1 |
| sui_soggetti_economicamente | 1 |
| soggetti_economicamente_privilegiati | 1 |
| economicamente_privilegiati_ma | 1 |
| suoi_effetti_economici | 1 |
| effetti_economici_l | 1 |
| economici_l_avvocatura | 1 |
| peso_economico_quest | 1 |
| economico_quest_ultima | 1 |
| stessa_funzione_economico | 1 |
| funzione_economico_sociale | 1 |
| di_atti_economici | 1 |
| atti_economici_in | 1 |
| natura_tecnico_economica | 1 |
| tecnico_economica_e | 1 |
| economica_e_come | 1 |
| quei_mezzi_economici | 1 |
| economici_che_sono | 1 |
| vista_economico_sia | 1 |
| economico_sia_con | 1 |
| a_fini_economico | 1 |
| fini_economico_sociali | 1 |
| economico_sociali_eppertanto | 1 |
| vista_economico_e | 1 |
| economico_e_fiscale | 1 |
| posizione_economica_e | 1 |
| quello_economico_cosicché | 1 |
| economico_cosicché_resta | 1 |
| di_libertà_economica | 1 |
| libertà_economica_posta | 1 |
| economica_posta_nell | 1 |
| iniziativa_economica_può | 1 |
| economica_può_farsi | 1 |
| alla_attività_economica | 1 |
| economica_privata_terzo | 1 |
| economica_e_in | 1 |
| loro_iniziativa_economica | 1 |
| economica_e_coordinarla | 1 |
| alle_pressioni_economiche | 1 |
| pressioni_economiche_straniere | 1 |
| economiche_straniere_di | 1 |
| temporanea_incapacità_economica | 1 |
| incapacità_economica_reclamo | 1 |
| economica_reclamo_al | 1 |
| esercitano_attività_economica | 1 |
| economica_organizzata_ad | 1 |
| rapida_più_economica | 1 |
| più_economica_più | 1 |
| economica_più_efficace | 1 |
| all_organizzazione_economica | 1 |
| organizzazione_economica_del | 1 |
| la_ripresa_economica | 1 |
| ripresa_economica_dei | 1 |
| economica_dei_territori | 1 |
| peso_economico_aveva | 1 |
| economico_aveva_mantenuto | 1 |
| l_utilizzazione_economica | 1 |
| economica_di_opere | 1 |
| economico_fiscale_questa | 1 |
| media_capacità_economica | 1 |
| capacità_economica_contributiva | 1 |
| economica_contributiva_alle | 1 |
| giuridico_economici_risponde | 1 |
| economici_risponde_a | 1 |
| economica_europea_che | 1 |
| atti_economici_concretati | 1 |
| economici_concretati_nel | 1 |
| economici_intercorrenti_fra | 1 |
| propria_condizione_economica | 1 |
| condizione_economica_mediante | 1 |
| economica_mediante_la | 1 |
| economiche_e_rendere | 1 |
| di_inferiorità_economica | 1 |
| inferiorità_economica_lo | 1 |
| economica_lo_stato | 1 |
| loro_potenzialità_economica | 1 |
| potenzialità_economica_e | 1 |
| economica_e_dalla | 1 |
| situazione_economica_solo | 1 |
| economica_solo_successivamente | 1 |
| economica_generale_del | 1 |
| natura_economica_afferenti | 1 |
| economica_afferenti_la | 1 |
| dei_fattori_economici | 1 |
| fattori_economici_che | 1 |
| economici_che_incidono | 1 |
| sistema_economico_in | 1 |
| nuova_situazione_economica | 1 |
| economica_del_settore | 1 |
| economica_e_proprio | 1 |
| di_fenomeno_economico | 1 |
| fenomeno_economico_in | 1 |
| economico_in_esame | 1 |
| la_scienza_economica | 1 |
| scienza_economica_conosce | 1 |
| economica_conosce_la | 1 |
| determinati_fatti_economici | 1 |
| fatti_economici_tale | 1 |
| economici_tale_da | 1 |
| economica_delle_singole | 1 |
| quando_l_antieconomicità | 1 |
| l_antieconomicità_della | 1 |
| antieconomicità_della_produzione | 1 |
| la_iniziativa_economica | 1 |
| economica_privata_ed | 1 |
| tale_sacrificio_economico | 1 |
| sacrificio_economico_contrasta | 1 |
| economico_contrasta_con | 1 |
| economica_privata_la | 1 |
| attività_economiche_più | 1 |
| economiche_più_o | 1 |
| dei_dati_economici | 1 |
| dati_economici_del | 1 |
| economici_del_fenomeno | 1 |
| sociali_ed_economici | 1 |
| ed_economici_degli | 1 |
| economici_degli_ultimi | 1 |
| odierna_realtà_economica | 1 |
| realtà_economica_la | 1 |
| economica_la_legge | 1 |
| condizioni_economiche_meno | 1 |
| economiche_meno_disagiate | 1 |
| piano_economico_e | 1 |
| economico_ed_evidentemente | 1 |
| la_manifestazione_economica | 1 |
| manifestazione_economica_da | 1 |
| economica_da_cui | 1 |
| a_fini_economici | 1 |
| fini_economici_e | 1 |
| peso_economico_delle | 1 |
| economico_delle_prestazioni | 1 |
| economici_compiuti_in | 1 |
| ordine_economico_in | 1 |
| realtà_economica_a | 1 |
| economica_a_seconda | 1 |
| economico_agrarie_e | 1 |
| economiche_degli_stessi | 1 |
| ingiustificato_sacrificio_economico | 1 |
| sacrificio_economico_nel | 1 |
| economico_nel_caso | 1 |
| ad_iniziative_economiche | 1 |
| iniziative_economiche_che | 1 |
| economiche_che_altrimenti | 1 |
| singoli_atti_economici | 1 |
| loro_funzione_economica | 1 |
| funzione_economica_mancherebbe | 1 |
| economica_mancherebbe_pertanto | 1 |
| loro_iter_economico | 1 |
| iter_economico_e | 1 |
| iniziativa_economica_non | 1 |
| economica_non_potrebbe | 1 |
| iniziativa_economica_del | 1 |
| economica_del_privato | 1 |
| di_depressione_economica | 1 |
| depressione_economica_vi | 1 |
| economica_vi_fu | 1 |
| ai_fatti_economici | 1 |
| fatti_economici_tanto | 1 |
| economici_tanto_da | 1 |
| i_fatti_economici | 1 |
| fatti_economici_e | 1 |
| economici_e_la | 1 |
| possibili_atti_economici | 1 |
| profilo_economico_con | 1 |
| economico_con_gli | 1 |
| sviluppo_economico_delle | 1 |
| economico_delle_regioni | 1 |
| economica_privata_di | 1 |
| di_incentivazione_economica | 1 |
| incentivazione_economica_poiché | 1 |
| economica_poiché_come | 1 |
| i_fenomeni_economici | 1 |
| fenomeni_economici_a | 1 |
| economici_a_volte | 1 |
| o_prestazione_economica | 1 |
| prestazione_economica_previdenziale | 1 |
| economica_previdenziale_per | 1 |
| sono_organismi_economici | 1 |
| organismi_economici_previdenziali | 1 |
| economici_previdenziali_particolari | 1 |
| è_puramente_economico | 1 |
| puramente_economico_né | 1 |
| economico_né_l | 1 |
| sacrificio_economico_per | 1 |
| economico_per_solidarietà | 1 |
| indispensabile_causa_economica | 1 |
| causa_economica_e | 1 |
| vantaggio_economico_del | 1 |
| economico_del_contribuente | 1 |
| ai_benefici_economici | 1 |
| benefici_economici_che | 1 |
| economici_che_eventualmente | 1 |
| economica_privata_anche | 1 |
| di_criteri_economici | 1 |
| criteri_economici_collegati | 1 |
| economici_collegati_al | 1 |
| logico_ed_economico | 1 |
| ed_economico_e | 1 |
| economico_e_si | 1 |
| realtà_economica_giacché | 1 |
| economica_giacché_anche | 1 |
| valori_economici_alla | 1 |
| economici_alla_quale | 1 |
| alla_consistenza_economica | 1 |
| consistenza_economica_del | 1 |
| economica_del_bene | 1 |
| realtà_economica_anche | 1 |
| economica_anche_per | 1 |
| loro_situazione_economico | 1 |
| situazione_economico_sociale | 1 |
| economico_sociale_si | 1 |
| per_fini_economici | 1 |
| fini_economici_ed | 1 |
| economici_ed_appunto | 1 |
| operatori_economici_ma | 1 |
| economici_ma_anche | 1 |
| attività_economica_espletata | 1 |
| economica_espletata_sì | 1 |
| operatori_economici_in | 1 |
| economici_in_buona | 1 |
| economico_ed_il | 1 |
| fatto_economico_sociale | 1 |
| economico_sociale_legato | 1 |
| economiche_europee_l | 1 |
| economiche_europee_destinati | 1 |
| economica_europea_gli | 1 |
| la_condizione_economica | 1 |
| condizione_economica_del | 1 |
| economica_del_primo | 1 |
| economiche_del_locatore | 1 |
| di_tipo_economico | 1 |
| tipo_economico_per | 1 |
| economico_per_incentivare | 1 |
| modesto_valore_economico | 1 |
| valore_economico_ed | 1 |
| economico_ed_invece | 1 |
| presupposto_economico_relativo | 1 |
| economico_relativo_d | 1 |
| quotidiana_ed_economico | 1 |
| ed_economico_finanziaria | 1 |
| economico_finanziaria_ma | 1 |
| per_dimensioni_economiche | 1 |
| dimensioni_economiche_organiche | 1 |
| economiche_organiche_strutture | 1 |
| situazioni_spesso_antieconomica | 1 |
| spesso_antieconomica_e | 1 |
| antieconomica_e_non | 1 |
| economica_e_sulla | 1 |
| economica_di_tutti | 1 |
| programmazione_economica_stabilite | 1 |
| economica_stabilite_dalle | 1 |
| destinazione_economica_dei | 1 |
| economica_dei_fondi | 1 |
| esigenze_tecnico_economiche | 1 |
| tecnico_economiche_della | 1 |
| economiche_della_conduzione | 1 |
| economica_europea_fondata | 1 |
| economica_europea_ovvero | 1 |
| economica_europea_deve | 1 |
| in_zone_economicamente | 1 |
| zone_economicamente_più | 1 |
| economicamente_più_depresse | 1 |
| dell_edilizia_economica | 1 |
| edilizia_economica_e | 1 |
| politico_sociale_economico | 1 |
| sociale_economico_finanziario | 1 |
| potenziale_utilizzazione_economica | 1 |
| economica_di_esso | 1 |
| dalla_destinazione_economica | 1 |
| destinazione_economica_perché | 1 |
| economica_perché_solo | 1 |
| destinazione_economica_introduce | 1 |
| economica_introduce_un | 1 |
| destinazione_economica_attuale | 1 |
| economica_attuale_e | 1 |
| destinazione_economica_l | 1 |
| economica_l_aver | 1 |
| in_sede_economica | 1 |
| sede_economica_il | 1 |
| economica_il_lavoro | 1 |
| e_dimensioni_economiche | 1 |
| dimensioni_economiche_tali | 1 |
| economiche_tali_che | 1 |
| proprie_condizioni_economiche | 1 |
| condizioni_economiche_mediante | 1 |
| economiche_mediante_la | 1 |
| modeste_condizioni_economiche | 1 |
| condizioni_economiche_prescrivendosi | 1 |
| economiche_prescrivendosi_all | 1 |
| requisito_condizioni_economiche | 1 |
| condizioni_economiche_non | 1 |
| economiche_non_debba | 1 |
| a_risultati_economicamente | 1 |
| risultati_economicamente_più | 1 |
| economicamente_più_sfavorevoli | 1 |
| realtà_economica_dei | 1 |
2.2. La tabella riporta i fivegrams estratti dalle sentenze presenti nel subset dftm_silver in cuicompaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| five_grams_trovate | frequency |
|---|---|
| finanziaria_e_di_competitività_economica | 30 |
| e_di_competitività_economica_convertito | 27 |
| di_competitività_economica_convertito_con | 26 |
| competitività_economica_convertito_con_modificazioni | 25 |
| ad_un_presupposto_economicamente_rilevante | 20 |
| bilancio_e_della_programmazione_economica | 13 |
| economica_convertito_con_modificazioni_dall | 13 |
| connesse_ad_un_presupposto_economicamente | 12 |
| un_presupposto_economicamente_rilevante_e | 11 |
| presupposto_economicamente_rilevante_e_derivanti | 11 |
| economicamente_rilevante_e_derivanti_dalla | 11 |
| dal_presupposto_economico_al_quale | 10 |
| urgenti_per_il_rilancio_economico | 10 |
| per_il_rilancio_economico_e | 10 |
| il_rilancio_economico_e_sociale | 10 |
| rilancio_economico_e_sociale_per | 10 |
| economico_e_sociale_per_il | 10 |
| a_un_presupposto_economicamente_rilevante | 10 |
| per_lo_sviluppo_economico_la | 10 |
| lo_sviluppo_economico_la_semplificazione | 10 |
| sviluppo_economico_la_semplificazione_la | 10 |
| economico_la_semplificazione_la_competitività | 10 |
| desumibile_dal_presupposto_economico_al | 9 |
| fondamentali_di_riforma_economico_sociale | 9 |
| urgenti_per_lo_sviluppo_economico | 9 |
| interventi_strutturali_di_politica_economica | 9 |
| economica_convertito_con_modificazioni_dalla | 8 |
| imposta_desumibile_dal_presupposto_economico | 7 |
| presupposto_economico_al_quale_l | 7 |
| con_il_suo_presupposto_economico | 7 |
| trattamento_economico_complessivo_dei_dipendenti | 7 |
| di_libertà_di_iniziativa_economica | 6 |
| libertà_di_iniziativa_economica_privata | 6 |
| norme_fondamentali_di_riforma_economico | 6 |
| relazione_ad_un_presupposto_economicamente | 6 |
| connesse_a_un_presupposto_economicamente | 6 |
| interministeriale_per_la_programmazione_economica | 5 |
| presupposto_economico_al_quale_la | 5 |
| economico_al_quale_la_prestazione | 5 |
| delle_linee_di_politica_economica | 5 |
| linee_di_politica_economica_e | 5 |
| di_politica_economica_e_finanziaria | 5 |
| politica_economica_e_finanziaria_in | 5 |
| economica_e_finanziaria_in_funzione | 5 |
| di_rimozione_degli_ostacoli_economico | 5 |
| rimozione_degli_ostacoli_economico_sociali | 5 |
| spirito_di_solidarietà_politica_economica | 5 |
| di_solidarietà_politica_economica_e | 5 |
| solidarietà_politica_economica_e_sociale | 5 |
| un_presupposto_economicamente_rilevante_ex | 5 |
| trattamenti_economici_complessivi_dei_singoli | 5 |
| economici_complessivi_dei_singoli_dipendenti | 5 |
| inserite_nel_conto_economico_consolidato | 5 |
| nel_conto_economico_consolidato_della | 5 |
| conto_economico_consolidato_della_pubblica | 5 |
| economico_consolidato_della_pubblica_amministrazione | 5 |
| economico_complessivo_dei_dipendenti_pubblici | 5 |
| della_eccezionalità_della_situazione_economica | 5 |
| eccezionalità_della_situazione_economica_internazionale | 5 |
| sul_trattamento_economico_complessivo_dei | 5 |
| nel_tempo_l_equilibrio_economico | 5 |
| tempo_l_equilibrio_economico_finanziario | 5 |
| l_equilibrio_economico_finanziario_e | 5 |
| equilibrio_economico_finanziario_e_patrimoniale | 5 |
| l_attività_economica_pubblica_e | 4 |
| attività_economica_pubblica_e_privata | 4 |
| atto_o_dal_fatto_economico | 4 |
| il_suo_presupposto_economico_come | 4 |
| suo_presupposto_economico_come_pure | 4 |
| presupposto_economico_come_pure_la | 4 |
| economico_come_pure_la_non | 4 |
| il_peso_economico_dell_imposta | 4 |
| documento_di_programmazione_economico_finanziaria | 4 |
| degli_ostacoli_economico_sociali_esistenti | 4 |
| ostacoli_economico_sociali_esistenti_di | 4 |
| economico_sociali_esistenti_di_fatto | 4 |
| politica_economica_e_sociale_artt | 4 |
| economica_e_sociale_artt_e | 4 |
| di_politica_economica_e_redistributiva | 4 |
| interventi_urgenti_in_materia_economico | 4 |
| urgenti_in_materia_economico_finanziaria | 4 |
| in_materia_economico_finanziaria_per | 4 |
| materia_economico_finanziaria_per_lo | 4 |
| economico_finanziaria_per_lo_sviluppo | 4 |
| presupposto_economicamente_rilevante_ex_plurimis | 4 |
| economicamente_rilevante_ex_plurimis_sentenze | 4 |
| economica_convertito_con_modificazioni_nella | 4 |
| stato_giuridico_ed_economico_del | 4 |
| giuridico_ed_economico_del_personale | 4 |
| risultati_riferiti_all_andamento_economico | 4 |
| riferiti_all_andamento_economico_o | 4 |
| all_andamento_economico_o_agli | 4 |
| andamento_economico_o_agli_utili | 4 |
| economico_o_agli_utili_della | 4 |
| misure_urgenti_di_crescita_economica | 4 |
| urgenti_di_crescita_economica_e | 4 |
| di_crescita_economica_e_per | 4 |
| crescita_economica_e_per_la | 4 |
| economica_e_per_la_risoluzione | 4 |
| dal_punto_di_vista_economico | 3 |
| perché_l_attività_economica_pubblica | 3 |
| economica_pubblica_e_privata_possa | 3 |
| presunzione_che_gli_effetti_economici | 3 |
| che_gli_effetti_economici_dell | 3 |
| gli_effetti_economici_dell_alienazione | 3 |
| effetti_economici_dell_alienazione_e | 3 |
| economici_dell_alienazione_e_del | 3 |
| atti_economici_posti_in_essere | 3 |
| situazione_economica_e_di_mercato | 3 |
| la_libertà_di_iniziativa_economica | 3 |
| paesi_della_comunità_economica_europea | 3 |
| stati_membri_della_comunità_economica | 3 |
| membri_della_comunità_economica_europea | 3 |
| magistrati_e_sul_trattamento_economico | 3 |
| e_sul_trattamento_economico_dei | 3 |
| sul_trattamento_economico_dei_magistrati | 3 |
| trattamento_economico_dei_magistrati_ordinari | 3 |
| di_politica_sociale_ed_economica | 3 |
| base_di_valutazioni_politico_economiche | 3 |
| di_riforma_economico_sociale_della | 3 |
| riforma_economico_sociale_della_repubblica | 3 |
| e_della_programmazione_economica_in | 3 |
| della_libertà_di_iniziativa_economica | 3 |
| che_il_peso_economico_dell | 3 |
| economico_dell_imposta_non_è | 3 |
| economico_al_quale_l_imposta | 3 |
| degli_enti_pubblici_non_economici | 3 |
| in_materia_di_trattamento_economico | 3 |
| garantire_l_equilibrio_economico_finanziario | 3 |
| nel_documento_di_programmazione_economico | 3 |
| di_programmazione_economico_finanziaria_per | 3 |
| programmazione_economico_finanziaria_per_gli | 3 |
| economico_finanziaria_per_gli_anni | 3 |
| disposizioni_urgenti_nei_settori_economico | 3 |
| urgenti_nei_settori_economico_e | 3 |
| nei_settori_economico_e_sociale | 3 |
| gravità_della_situazione_economica_e | 3 |
| al_dicembre_i_trattamenti_economici | 3 |
| dicembre_i_trattamenti_economici_complessivi | 3 |
| i_trattamenti_economici_complessivi_dei | 3 |
| pubbliche_inserite_nel_conto_economico | 3 |
| cittadini_e_di_solidarietà_economica | 3 |
| e_di_solidarietà_economica_anche | 3 |
| di_solidarietà_economica_anche_modulando | 3 |
| solidarietà_economica_anche_modulando_diversamente | 3 |
| economica_anche_modulando_diversamente_un | 3 |
| dei_trattamenti_economici_complessivi_dei | 3 |
| quello_effettuato_sul_trattamento_economico | 3 |
| effettuato_sul_trattamento_economico_complessivo | 3 |
| la_crescita_dei_trattamenti_economici | 3 |
| crescita_dei_trattamenti_economici_anche | 3 |
| dei_trattamenti_economici_anche_accessori | 3 |
| trattamenti_economici_anche_accessori_del | 3 |
| economici_anche_accessori_del_personale | 3 |
| gli_effetti_economici_delle_progressioni | 3 |
| effetti_economici_delle_progressioni_di | 3 |
| economici_delle_progressioni_di_carriera | 3 |
| regime_tributario_per_aree_economiche | 3 |
| tributario_per_aree_economiche_o | 3 |
| per_aree_economiche_o_per | 3 |
| aree_economiche_o_per_tipologia | 3 |
| economiche_o_per_tipologia_di | 3 |
| promuovere_lo_sviluppo_economico_la | 3 |
| lo_sviluppo_economico_la_coesione | 3 |
| sviluppo_economico_la_coesione_e | 3 |
| economico_la_coesione_e_la | 3 |
| rimuovere_gli_squilibri_economici_e | 3 |
| gli_squilibri_economici_e_sociali | 3 |
| risulti_sganciato_dalla_realtà_economico | 3 |
| sganciato_dalla_realtà_economico_sociale | 3 |
| dalla_realtà_economico_sociale_di | 3 |
| realtà_economico_sociale_di_cui | 3 |
| economico_sociale_di_cui_i | 3 |
| economico_finanziario_e_patrimoniale_sentenza | 3 |
| trattamento_economico_degli_avvocati_e | 3 |
| parte_variabile_del_trattamento_economico | 3 |
| un_presupposto_economicamente_rilevante_rivelatore | 3 |
| presupposto_economicamente_rilevante_rivelatore_della | 3 |
| economicamente_rilevante_rivelatore_della_capacità | 3 |
| del_conto_economico_del_bilancio | 3 |
| conto_economico_del_bilancio_bancario | 3 |
| nella_voce_del_conto_economico | 3 |
| trattamento_economico_annuo_onnicomprensivo_di | 3 |
| economico_annuo_onnicomprensivo_di_chiunque | 3 |
| di_riferimento_il_trattamento_economico | 3 |
| imprese_e_agli_operatori_economici | 3 |
| e_agli_operatori_economici_di | 3 |
| agli_operatori_economici_di_lavoro | 3 |
| operatori_economici_di_lavoro_salute | 3 |
| economici_di_lavoro_salute_e | 3 |
| settembre_n_trattamento_economico_e | 3 |
| n_trattamento_economico_e_regime | 3 |
| trattamento_economico_e_regime_previdenziale | 3 |
| economico_e_regime_previdenziale_dei | 3 |
| impedimenti_economici_all_accesso_alle | 3 |
| economici_all_accesso_alle_cariche | 3 |
| gli_atti_economici_che_possono | 2 |
| atti_economici_che_possono_formare | 2 |
| economici_che_possono_formare_oggetto | 2 |
| alla_libera_iniziativa_economica_e | 2 |
| situazioni_economiche_di_carattere_locale | 2 |
| libertà_della_iniziativa_economica_privata | 2 |
| conseguenza_delle_sue_condizioni_economiche | 2 |
| delle_sue_condizioni_economiche_di | 2 |
| censuaria_centrale_per_zone_economico | 2 |
| centrale_per_zone_economico_agrarie | 2 |
| umani_e_della_iniziativa_economica | 2 |
| la_capacità_economica_e_quindi | 2 |
| di_iniziativa_economica_privata_in | 2 |
| iniziativa_economica_privata_in_quanto | 2 |
| opportuni_perché_l_attività_economica | 2 |
| libertà_delle_iniziative_economiche_e | 2 |
| sviluppo_edilizio_urbanistico_ed_economico | 2 |
| edilizio_urbanistico_ed_economico_del | 2 |
| urbanistico_ed_economico_del_territorio | 2 |
| gli_atti_economici_compiuti_nel | 2 |
| si_trovino_in_condizioni_economiche | 2 |
| trovino_in_condizioni_economiche_di | 2 |
| in_condizioni_economiche_di_vantaggio | 2 |
| condizioni_economiche_di_vantaggio_il | 2 |
| economiche_di_vantaggio_il_legislatore | 2 |
| percentuale_di_maggior_peso_economico | 2 |
| dei_mezzi_economici_necessari_per | 2 |
| degli_atti_economici_imponibili_e | 2 |
| legittimata_da_rapporti_giuridico_economici | 2 |
| da_rapporti_giuridico_economici_intercorrenti | 2 |
| la_posizione_economica_del_locatore | 2 |
| per_la_programmazione_economica_e | 2 |
| o_dal_fatto_economico_ed | 2 |
| con_la_effettiva_realtà_economica | 2 |
| repubblica_agevola_con_misure_economiche | 2 |
| agevola_con_misure_economiche_ed | 2 |
| con_misure_economiche_ed_altre | 2 |
| misure_economiche_ed_altre_provvidenze | 2 |
| economiche_ed_altre_provvidenze_la | 2 |
| alla_realtà_dei_valori_economici | 2 |
| dai_paesi_delle_comunità_economiche | 2 |
| paesi_delle_comunità_economiche_europee | 2 |
| che_istituisce_la_comunità_economica | 2 |
| istituisce_la_comunità_economica_europea | 2 |
| altri_paesi_della_comunità_economica | 2 |
| della_comunità_economica_europea_di | 2 |
| istitutivo_della_comunità_economica_europea | 2 |
| costituita_dall_ultimo_trattamento_economico | 2 |
| alcun_riferimento_alle_condizioni_economiche | 2 |
| agli_obiettivi_del_programma_economico | 2 |
| obiettivi_del_programma_economico_nazionale | 2 |
| operazione_economica_perseguita_dalle_parti | 2 |
| verso_tra_enti_pubblici_economici | 2 |
| tra_enti_pubblici_economici_a | 2 |
| enti_pubblici_economici_a_seconda | 2 |
| pubblici_economici_a_seconda_che | 2 |
| economici_a_seconda_che_abbiano | 2 |
| contribuente_bensì_al_presupposto_economico | 2 |
| bensì_al_presupposto_economico_al | 2 |
| al_presupposto_economico_al_quale | 2 |
| economico_al_quale_l_obbligazione | 2 |
| in_una_situazione_economica_del | 2 |
| una_situazione_economica_del_paese | 2 |
| situazione_economica_del_paese_che | 2 |
| di_un_precedente_trattamento_economico | 2 |
| rispondenza_nella_situazione_socio_economica | 2 |
| nella_situazione_socio_economica_in | 2 |
| situazione_socio_economica_in_riferimento | 2 |
| socio_economica_in_riferimento_alla | 2 |
| economica_in_riferimento_alla_quale | 2 |
| economico_al_quale_l_imposizione | 2 |
| economico_la_questione_non_è | 2 |
| di_valutazioni_politico_economiche_le | 2 |
| valutazioni_politico_economiche_le_esigenze | 2 |
| politico_economiche_le_esigenze_finanziarie | 2 |
| economiche_le_esigenze_finanziarie_dello | 2 |
| il_trattamento_economico_del_personale | 2 |
| della_programmazione_economica_in_data | 2 |
| programmazione_economica_in_data_marzo | 2 |
| economica_in_data_marzo_recante | 2 |
| peso_economico_dell_imposta_non | 2 |
| l_onere_economico_dell_imposta | 2 |
| onere_economico_dell_imposta_non | 2 |
| dell_onere_economico_dell_imposta | 2 |
| attività_economica_allo_scopo_di | 2 |
| economica_allo_scopo_di_promuovere | 2 |
| obblighi_di_solidarietà_politici_economici | 2 |
| di_solidarietà_politici_economici_e | 2 |
| solidarietà_politici_economici_e_sociali | 2 |
| politici_economici_e_sociali_art | 2 |
| economici_e_sociali_art_della | 2 |
| in_materia_di_trattamenti_economici | 2 |
| e_della_programmazione_economica_il | 2 |
| adeguata_rispondenza_al_beneficio_economico | 2 |
| rispondenza_al_beneficio_economico_ritraibile | 2 |
| un_fatto_economico_diverso_dal | 2 |
| fatto_economico_diverso_dal_reddito | 2 |
| economico_diverso_dal_reddito_comunque | 2 |
| considerazione_della_minore_utilità_economica | 2 |
| della_minore_utilità_economica_che | 2 |
| minore_utilità_economica_che_presentano | 2 |
| utilità_economica_che_presentano_i | 2 |
| economica_che_presentano_i_beni | 2 |
| di_valutazione_tecnica_ed_economica | 2 |
| valutazione_tecnica_ed_economica_dei | 2 |
| tecnica_ed_economica_dei_progetti | 2 |
| enti_pubblici_non_economici_nazionali | 2 |
| la_promozione_dello_sviluppo_economico | 2 |
| promozione_dello_sviluppo_economico_e | 2 |
| dello_sviluppo_economico_e_di | 2 |
| sviluppo_economico_e_di_un | 2 |
| economico_e_di_un_contesto | 2 |
| libertà_di_iniziativa_economica_pubblica | 2 |
| di_iniziativa_economica_pubblica_e | 2 |
| iniziativa_economica_pubblica_e_privata | 2 |
| economica_pubblica_e_privata_del | 2 |
| come_strumento_di_democrazia_economica | 2 |
| strumento_di_democrazia_economica_e | 2 |
| di_democrazia_economica_e_di | 2 |
| democrazia_economica_e_di_sviluppo | 2 |
| economica_e_di_sviluppo_sociale | 2 |
| irragionevoli_motivi_di_politica_economica | 2 |
| motivi_di_politica_economica_e | 2 |
| dai_dati_economici_e_contabili | 2 |
| dati_economici_e_contabili_considerati | 2 |
| economici_e_contabili_considerati_dal | 2 |
| cittadini_con_maggiori_capacità_economiche | 2 |
| con_maggiori_capacità_economiche_ai | 2 |
| maggiori_capacità_economiche_ai_quali | 2 |
| capacità_economiche_ai_quali_è | 2 |
| economiche_ai_quali_è_concesso | 2 |
| oneri_sproporzionati_alle_capacità_economiche | 2 |
| sproporzionati_alle_capacità_economiche_dei | 2 |
| alle_capacità_economiche_dei_medesimi | 2 |
| riferimento_ad_un_presupposto_economicamente | 2 |
| azione_per_lo_sviluppo_economico | 2 |
| per_lo_sviluppo_economico_sociale | 2 |
| lo_sviluppo_economico_sociale_e | 2 |
| sviluppo_economico_sociale_e_territoriale | 2 |
| economico_sociale_e_territoriale_convertito | 2 |
| le_possibilità_di_politica_economica | 2 |
| possibilità_di_politica_economica_dello | 2 |
| di_politica_economica_dello_stato | 2 |
| politica_economica_dello_stato_della | 2 |
| economica_dello_stato_della_quale | 2 |
| un_punto_di_vista_economico | 2 |
| punto_di_vista_economico_complessivo | 2 |
| di_vista_economico_complessivo_incentivare | 2 |
| vista_economico_complessivo_incentivare_fiscalmente | 2 |
| economico_complessivo_incentivare_fiscalmente_uno | 2 |
| cui_tutela_nella_iniziativa_economica | 2 |
| tutela_nella_iniziativa_economica_è | 2 |
| nella_iniziativa_economica_è_affidata | 2 |
| iniziativa_economica_è_affidata_alla | 2 |
| economica_è_affidata_alla_normativa | 2 |
| contributiva_desumibile_dal_presupposto_economico | 2 |
| relazione_a_un_presupposto_economicamente | 2 |
| indipendentemente_dalla_loro_incidenza_economica | 2 |
| dalla_loro_incidenza_economica_sul | 2 |
| loro_incidenza_economica_sul_consumo | 2 |
| attività_economica_di_gestione_degli | 2 |
| economica_di_gestione_degli_impianti | 2 |
| in_ragione_della_capacità_economica | 2 |
| ragione_della_capacità_economica_manifestata | 2 |
| della_capacità_economica_manifestata_dai | 2 |
| capacità_economica_manifestata_dai_soggetti | 2 |
| economica_manifestata_dai_soggetti_gestori | 2 |
| c_quale_presupposto_economicamente_rilevante | 2 |
| quale_presupposto_economicamente_rilevante_la | 2 |
| presupposto_economicamente_rilevante_la_gestione | 2 |
| economicamente_rilevante_la_gestione_di | 2 |
| non_abbia_l_effetto_economico | 2 |
| abbia_l_effetto_economico_di | 2 |
| l_effetto_economico_di_superare | 2 |
| effetto_economico_di_superare_il | 2 |
| economico_di_superare_il_limite | 2 |
| di_favorire_lo_sviluppo_economico | 2 |
| favorire_lo_sviluppo_economico_dell | 2 |
| lo_sviluppo_economico_dell_isola | 2 |
| caratteristiche_economiche_sociali_ambientali_e | 2 |
| economiche_sociali_ambientali_e_geomorfologiche | 2 |
| pubblici_locali_di_rilevanza_economica | 2 |
| alla_riduzione_del_trattamento_economico | 2 |
| riduzione_del_trattamento_economico_complessivo | 2 |
| economico_dei_magistrati_ordinari_e | 2 |
| anche_sotto_il_profilo_economico | 2 |
| sotto_il_profilo_economico_evitando | 2 |
| il_profilo_economico_evitando_tra | 2 |
| profilo_economico_evitando_tra_l | 2 |
| economico_evitando_tra_l_altro | 2 |
| del_trattamento_economico_complessivo_dei | 2 |
| amministrazioni_inserite_nel_conto_economico | 2 |
| di_presupposto_d_imposta_economicamente | 2 |
| presupposto_d_imposta_economicamente_rilevante | 2 |
| d_imposta_economicamente_rilevante_tale | 2 |
| imposta_economicamente_rilevante_tale_violazione | 2 |
| economicamente_rilevante_tale_violazione_si | 2 |
| l_eccezionalità_della_situazione_economica | 2 |
| eccezionalità_della_situazione_economica_che | 2 |
| della_situazione_economica_che_lo | 2 |
| situazione_economica_che_lo_stato | 2 |
| economica_che_lo_stato_deve | 2 |
| trattamento_economico_dei_dirigenti_di | 2 |
| economico_dei_dirigenti_di_area | 2 |
| la_disciplina_del_trattamento_economico | 2 |
| disciplina_del_trattamento_economico_dei | 2 |
| del_trattamento_economico_dei_dirigenti | 2 |
| economico_complessivo_dei_dipendenti_delle | 2 |
| processuale_favorendo_le_pretese_economiche | 2 |
| favorendo_le_pretese_economiche_dello | 2 |
| le_pretese_economiche_dello_stato | 2 |
| pretese_economiche_dello_stato_a | 2 |
| economiche_dello_stato_a_detrimento | 2 |
| la_differenziazione_del_trattamento_economico | 2 |
| differenziazione_del_trattamento_economico_non | 2 |
| temporanea_cristallizzazione_del_trattamento_economico | 2 |
| cristallizzazione_del_trattamento_economico_dei | 2 |
| del_trattamento_economico_dei_dipendenti | 2 |
| trattamento_economico_dei_dipendenti_pubblici | 2 |
| economico_dei_dipendenti_pubblici_per | 2 |
| esigenze_fondamentali_di_politica_economica | 2 |
| di_ogni_effetto_economico_delle | 2 |
| ogni_effetto_economico_delle_progressioni | 2 |
| effetto_economico_delle_progressioni_in | 2 |
| economico_delle_progressioni_in_carriera | 2 |
| manovra_economica_contenuta_nel_d | 2 |
| economica_contenuta_nel_d_l | 2 |
| la_progressione_economica_si_sviluppa | 2 |
| progressione_economica_si_sviluppa_in | 2 |
| un_presupposto_economicamente_rilevante_vanno | 2 |
| presupposto_economicamente_rilevante_vanno_destinate | 2 |
| economicamente_rilevante_vanno_destinate_a | 2 |
| nella_situazione_di_crisi_economica | 2 |
| situazione_di_crisi_economica_in | 2 |
| di_crisi_economica_in_particolare | 2 |
| crisi_economica_in_particolare_in | 2 |
| economica_in_particolare_in_ragione | 2 |
| con_riguardo_alla_manovra_economica | 2 |
| riguardo_alla_manovra_economica_del | 2 |
| rapporto_e_di_trattamento_economico | 2 |
| e_di_trattamento_economico_escludano | 2 |
| di_trattamento_economico_escludano_ogni | 2 |
| trattamento_economico_escludano_ogni_possibilità | 2 |
| economico_escludano_ogni_possibilità_di | 2 |
| in_tema_di_trattamento_economico | 2 |
| tema_di_trattamento_economico_dei | 2 |
| di_trattamento_economico_dei_dipendenti | 2 |
| in_riferimento_allo_stato_economico | 2 |
| riferimento_allo_stato_economico_del | 2 |
| allo_stato_economico_del_personale | 2 |
| stato_economico_del_personale_la | 2 |
| trattamento_economico_del_personale_della | 2 |
| all_incremento_delle_attività_economiche | 2 |
| i_dati_contabili_ed_economici | 2 |
| dati_contabili_ed_economici_ricollegabili | 2 |
| contabili_ed_economici_ricollegabili_alle | 2 |
| ed_economici_ricollegabili_alle_misure | 2 |
| economici_ricollegabili_alle_misure_introdotte | 2 |
| il_trattamento_economico_art_comma | 2 |
| trattamento_economico_art_comma_del | 2 |
| economico_art_comma_del_d | 2 |
| criteri_di_economicità_e_di | 2 |
| di_economicità_e_di_massimizzazione | 2 |
| economicità_e_di_massimizzazione_delle | 2 |
| effetti_allocativi_sulle_scelte_economiche | 2 |
| allocativi_sulle_scelte_economiche_di | 2 |
| sulle_scelte_economiche_di_investimento | 2 |
| scelte_economiche_di_investimento_e | 2 |
| economiche_di_investimento_e_finanziamento | 2 |
| delle_peculiari_condizioni_economiche_della | 2 |
| peculiari_condizioni_economiche_della_regione | 2 |
| di_coordinamento_delle_politiche_economiche | 2 |
| coordinamento_delle_politiche_economiche_degli | 2 |
| delle_politiche_economiche_degli_stati | 2 |
| politiche_economiche_degli_stati_membri | 2 |
| l_equilibrio_economico_finanziario_del | 2 |
| contesto_di_grave_crisi_economica | 2 |
| di_grave_crisi_economica_il | 2 |
| grave_crisi_economica_il_legislatore | 2 |
| per_rimuovere_gli_squilibri_economici | 2 |
| squilibri_economici_e_sociali_per | 2 |
| economici_e_sociali_per_favorire | 2 |
| strutturali_di_politica_economica_mediante | 2 |
| di_politica_economica_mediante_devoluzione | 2 |
| politica_economica_mediante_devoluzione_ad | 2 |
| economica_mediante_devoluzione_ad_esso | 2 |
| negoziali_inerenti_alla_parte_economica | 2 |
| inerenti_alla_parte_economica_per | 2 |
| alla_parte_economica_per_il | 2 |
| parte_economica_per_il_periodo | 2 |
| economica_per_il_periodo_art | 2 |
| incremento_dei_trattamenti_economici_complessivi | 2 |
| particolare_gravità_della_situazione_economica | 2 |
| della_situazione_economica_e_finanziaria | 2 |
| del_blocco_della_contrattazione_economica | 2 |
| crisi_economica_internazionale_impatto_sulla | 2 |
| economica_internazionale_impatto_sulla_economia | 2 |
| ultraventennali_e_di_provvidenze_economiche | 2 |
| e_di_provvidenze_economiche_di | 2 |
| di_provvidenze_economiche_di_cui | 2 |
| provvidenze_economiche_di_cui_alle | 2 |
| economiche_di_cui_alle_leggi | 2 |
| di_iniziativa_economica_garantita_dall | 2 |
| iniziativa_economica_garantita_dall_art | 2 |
| economica_garantita_dall_art_cost | 2 |
| l_equilibrio_economico_finanziario_della | 2 |
| equilibrio_economico_finanziario_della_gestione | 2 |
| economico_finanziario_della_gestione_ordinaria | 2 |
| il_trattamento_economico_degli_avvocati | 2 |
| secondo_le_funzioni_trattamento_economico | 2 |
| le_funzioni_trattamento_economico_della | 2 |
| funzioni_trattamento_economico_della_magistratura | 2 |
| trattamento_economico_della_magistratura_nonché | 2 |
| economico_della_magistratura_nonché_dei | 2 |
| del_trattamento_economico_degli_avvocati | 2 |
| amministrazioni_e_gli_operatori_economici | 2 |
| e_gli_operatori_economici_diversi | 2 |
| gli_operatori_economici_diversi_dagli | 2 |
| operatori_economici_diversi_dagli_imprenditori | 2 |
| economici_diversi_dagli_imprenditori_assoggetterebbe | 2 |
| connessa_a_un_presupposto_economico | 2 |
| a_un_presupposto_economico_essendo | 2 |
| movimenti_delle_relative_attività_economiche | 2 |
| redditività_della_relativa_iniziativa_economica | 2 |
| l_autonomia_economicofinanziaria_della_regione | 2 |
| autonomia_economicofinanziaria_della_regione_autonoma | 2 |
| princìpi_fondamentali_di_riforma_economico | 2 |
| di_riforma_economico_sociale_desumibili | 2 |
| riforma_economico_sociale_desumibili_dalla | 2 |
| economico_sociale_desumibili_dalla_legge | 2 |
| norme_di_riforma_economico_sociale | 2 |
| economico_e_sociale_senza_il | 2 |
| della_continuità_dell_attività_economica | 2 |
| operazioni_prive_di_sostanza_economica | 2 |
| prive_di_sostanza_economica_precludendo | 2 |
| di_sostanza_economica_precludendo_di | 2 |
| sostanza_economica_precludendo_di_fatto | 2 |
| economica_precludendo_di_fatto_al | 2 |
| economicamente_in_grado_di_pagare | 2 |
| l_osservanza_dei_vincoli_economici | 2 |
| osservanza_dei_vincoli_economici_e | 2 |
| dei_vincoli_economici_e_finanziari | 2 |
| vincoli_economici_e_finanziari_derivanti | 2 |
| economici_e_finanziari_derivanti_dall | 2 |
| nazionale_e_di_sostegno_economico | 2 |
| e_di_sostegno_economico_per | 2 |
| di_sostegno_economico_per_famiglie | 2 |
| sostegno_economico_per_famiglie_lavoratori | 2 |
| economico_per_famiglie_lavoratori_e | 2 |
| urgenti_per_la_crescita_economica | 2 |
| per_la_crescita_economica_nel | 2 |
| la_crescita_economica_nel_mezzogiorno | 2 |
| seguenti_voci_del_conto_economico | 2 |
| voce_del_conto_economico_del | 2 |
| delle_voci_del_conto_economico | 2 |
| definisce_il_trattamento_economico_annuo | 2 |
| il_trattamento_economico_annuo_onnicomprensivo | 2 |
| riferimento_il_trattamento_economico_spettante | 2 |
| il_trattamento_economico_spettante_al | 2 |
| trattamento_economico_spettante_al_primo | 2 |
| economico_spettante_al_primo_presidente | 2 |
| la_soglia_del_trattamento_economico | 2 |
| soglia_del_trattamento_economico_complessivo | 2 |
| e_della_programmazione_economica_a | 2 |
| della_programmazione_economica_a_tal | 2 |
| programmazione_economica_a_tal_fine | 2 |
| economica_a_tal_fine_entro | 2 |
| doveri_inderogabili_di_solidarietà_economica | 2 |
| inderogabili_di_solidarietà_economica_e | 2 |
| di_solidarietà_economica_e_sociale | 2 |
| in_parte_del_trattamento_economico | 2 |
| parte_del_trattamento_economico_riferito | 2 |
| del_trattamento_economico_riferito_all | 2 |
| trattamento_economico_riferito_all_attività | 2 |
| economico_riferito_all_attività_svolta | 2 |
| definizione_del_trattamento_economico_annuo | 2 |
| del_trattamento_economico_annuo_onnicomprensivo | 2 |
| ritenuto_che_il_sacrificio_economico | 2 |
| che_il_sacrificio_economico_imposto | 2 |
| il_sacrificio_economico_imposto_dalla | 2 |
| sacrificio_economico_imposto_dalla_previsione | 2 |
| economico_imposto_dalla_previsione_di | 2 |
| che_godono_dei_trattamenti_economici | 2 |
| godono_dei_trattamenti_economici_più | 2 |
| dei_trattamenti_economici_più_elevati | 2 |
| considerazione_del_carattere_politico_economico | 2 |
| di_recuperarne_l_onere_economico | 2 |
| economico_degli_avvocati_e_dei | 2 |
| regionale_settembre_n_trattamento_economico | 2 |
| di_sterilizzazione_degli_impedimenti_economici | 2 |
| sterilizzazione_degli_impedimenti_economici_all | 2 |
| degli_impedimenti_economici_all_accesso | 2 |
| attribuzione_di_un_trattamento_economico | 2 |
| di_un_trattamento_economico_adeguato | 2 |
| un_trattamento_economico_adeguato_ad | 2 |
| trattamento_economico_adeguato_ad_assicurarne | 2 |
| economico_adeguato_ad_assicurarne_l | 2 |
| con_misure_economiche_e_altre | 2 |
| misure_economiche_e_altre_provvidenze | 2 |
| economiche_e_altre_provvidenze_la | 2 |
| dell_indicatore_della_situazione_economica | 2 |
| indicatore_della_situazione_economica_equivalente | 2 |
| della_situazione_economica_equivalente_isee | 2 |
| determina_direttamente_gli_atti_economici | 1 |
| direttamente_gli_atti_economici_che | 1 |
| possibilità_derivanti_dall_andamento_economico | 1 |
| derivanti_dall_andamento_economico_della | 1 |
| dall_andamento_economico_della_gestione | 1 |
| andamento_economico_della_gestione_dell | 1 |
| economico_della_gestione_dell_ammasso | 1 |
| anche_dai_privati_operatori_economici | 1 |
| dai_privati_operatori_economici_nella | 1 |
| privati_operatori_economici_nella_provincia | 1 |
| operatori_economici_nella_provincia_al | 1 |
| economici_nella_provincia_al_principio | 1 |
| loro_potenzialità_finanziaria_ed_economica | 1 |
| potenzialità_finanziaria_ed_economica_anche | 1 |
| finanziaria_ed_economica_anche_desunta | 1 |
| ed_economica_anche_desunta_dall | 1 |
| economica_anche_desunta_dall_imposta | 1 |
| dei_forestieri_ritraggono_vantaggi_economici | 1 |
| forestieri_ritraggono_vantaggi_economici_nell | 1 |
| ritraggono_vantaggi_economici_nell_esercizio | 1 |
| vantaggi_economici_nell_esercizio_delle | 1 |
| economici_nell_esercizio_delle_loro | 1 |
| e_graduale_del_regime_economico | 1 |
| graduale_del_regime_economico_e | 1 |
| del_regime_economico_e_giuridico | 1 |
| regime_economico_e_giuridico_della | 1 |
| economico_e_giuridico_della_proprietà | 1 |
| regione_che_l_interesse_economico | 1 |
| che_l_interesse_economico_e | 1 |
| l_interesse_economico_e_sociale | 1 |
| interesse_economico_e_sociale_alla | 1 |
| economico_e_sociale_alla_migliore | 1 |
| particolarmente_rilevanti_agli_effetti_economici | 1 |
| rilevanti_agli_effetti_economici_delle | 1 |
| agli_effetti_economici_delle_materie | 1 |
| effetti_economici_delle_materie_contemplate | 1 |
| economici_delle_materie_contemplate_dalle | 1 |
| punto_di_vista_economico_la | 1 |
| di_vista_economico_la_sospensione | 1 |
| vista_economico_la_sospensione_di | 1 |
| economico_la_sospensione_di_una | 1 |
| sul_fondamento_delle_tesi_economico | 1 |
| fondamento_delle_tesi_economico_finanziarie | 1 |
| delle_tesi_economico_finanziarie_che | 1 |
| tesi_economico_finanziarie_che_si | 1 |
| economico_finanziarie_che_si_affrontano | 1 |
| come_violino_l_iniziativa_economica | 1 |
| violino_l_iniziativa_economica_privata | 1 |
| l_iniziativa_economica_privata_art | 1 |
| iniziativa_economica_privata_art_della | 1 |
| economica_privata_art_della_costituzione | 1 |
| ordinaria_alla_libera_iniziativa_economica | 1 |
| libera_iniziativa_economica_e_alla | 1 |
| iniziativa_economica_e_alla_proprietà | 1 |
| economica_e_alla_proprietà_privata | 1 |
| apportare_limiti_alla_iniziativa_economica | 1 |
| limiti_alla_iniziativa_economica_privata | 1 |
| alla_iniziativa_economica_privata_o | 1 |
| iniziativa_economica_privata_o_alla | 1 |
| economica_privata_o_alla_proprietà | 1 |
| stesse_basi_dell_ordinamento_economico | 1 |
| basi_dell_ordinamento_economico_nazionale | 1 |
| dell_ordinamento_economico_nazionale_possa | 1 |
| ordinamento_economico_nazionale_possa_nel | 1 |
| economico_nazionale_possa_nel_rispetto | 1 |
| la_determinazione_del_reddito_economico | 1 |
| determinazione_del_reddito_economico_se | 1 |
| del_reddito_economico_se_quest | 1 |
| reddito_economico_se_quest_ultima | 1 |
| economico_se_quest_ultima_operazione | 1 |
| ed_infatti_il_reddito_economico | 1 |
| infatti_il_reddito_economico_che | 1 |
| il_reddito_economico_che_nell | 1 |
| reddito_economico_che_nell_analisi | 1 |
| economico_che_nell_analisi_fatta | 1 |
| a_base_le_risultanze_economiche | 1 |
| base_le_risultanze_economiche_fornite | 1 |
| le_risultanze_economiche_fornite_dagli | 1 |
| risultanze_economiche_fornite_dagli_uffici | 1 |
| economiche_fornite_dagli_uffici_del | 1 |
| meritevoli_di_tutela_situazioni_economiche | 1 |
| di_tutela_situazioni_economiche_di | 1 |
| tutela_situazioni_economiche_di_carattere | 1 |
| economiche_di_carattere_locale_possono | 1 |
| si_incide_nell_attività_economica | 1 |
| incide_nell_attività_economica_privata | 1 |
| nell_attività_economica_privata_per | 1 |
| attività_economica_privata_per_condizionarla | 1 |
| economica_privata_per_condizionarla_a | 1 |
| disciplina_di_un_attività_economica | 1 |
| di_un_attività_economica_privata | 1 |
| un_attività_economica_privata_per | 1 |
| attività_economica_privata_per_indirizzarla | 1 |
| economica_privata_per_indirizzarla_e | 1 |
| a_specificare_gli_atti_economici | 1 |
| specificare_gli_atti_economici_che | 1 |
| della_libertà_della_iniziativa_economica | 1 |
| della_iniziativa_economica_privata_non | 1 |
| iniziativa_economica_privata_non_potendo | 1 |
| economica_privata_non_potendo_un | 1 |
| delle_categorie_di_attività_economiche | 1 |
| categorie_di_attività_economiche_indicate | 1 |
| di_attività_economiche_indicate_passando | 1 |
| attività_economiche_indicate_passando_ad | 1 |
| economiche_indicate_passando_ad_esaminare | 1 |
| quanto_concerne_le_attività_economiche | 1 |
| concerne_le_attività_economiche_cui | 1 |
| le_attività_economiche_cui_si | 1 |
| attività_economiche_cui_si_riferisce | 1 |
| economiche_cui_si_riferisce_il | 1 |
| la_disciplina_dell_iniziativa_economica | 1 |
| disciplina_dell_iniziativa_economica_e | 1 |
| dell_iniziativa_economica_e_della | 1 |
| iniziativa_economica_e_della_proprietà | 1 |
| economica_e_della_proprietà_privata | 1 |
| sue_condizioni_economiche_di_chiedere | 1 |
| condizioni_economiche_di_chiedere_giustizia | 1 |
| economiche_di_chiedere_giustizia_e | 1 |
| per_zone_economico_agrarie_con | 1 |
| zone_economico_agrarie_con_riguardo | 1 |
| economico_agrarie_con_riguardo_alla | 1 |
| ai_mutamenti_delle_condizioni_economiche | 1 |
| mutamenti_delle_condizioni_economiche_verificatesi | 1 |
| delle_condizioni_economiche_verificatesi_successivamente | 1 |
| condizioni_economiche_verificatesi_successivamente_alla | 1 |
| economiche_verificatesi_successivamente_alla_data | 1 |
| gli_elementi_tecnici_ed_economici | 1 |
| elementi_tecnici_ed_economici_necessari | 1 |
| tecnici_ed_economici_necessari_alla | 1 |
| ed_economici_necessari_alla_commissione | 1 |
| economici_necessari_alla_commissione_stessa | 1 |
| che_essi_sono_indici_economici | 1 |
| essi_sono_indici_economici_di | 1 |
| sono_indici_economici_di_mutamenti | 1 |
| indici_economici_di_mutamenti_verificatisi | 1 |
| economici_di_mutamenti_verificatisi_rispettivamente | 1 |
| regolamentazione_pubblicistica_di_rapporti_economici | 1 |
| pubblicistica_di_rapporti_economici_in | 1 |
| di_rapporti_economici_in_quanto | 1 |
| rapporti_economici_in_quanto_prevede | 1 |
| economici_in_quanto_prevede_un | 1 |
| questa_o_quella_attività_economica | 1 |
| o_quella_attività_economica_ma | 1 |
| quella_attività_economica_ma_riguarda | 1 |
| attività_economica_ma_riguarda_in | 1 |
| economica_ma_riguarda_in_generale | 1 |
| sviluppo_di_una_attività_economica | 1 |
| di_una_attività_economica_in | 1 |
| una_attività_economica_in_una | 1 |
| attività_economica_in_una_regione | 1 |
| economica_in_una_regione_non | 1 |
| legislativa_su_determinate_attività_economiche | 1 |
| su_determinate_attività_economiche_o | 1 |
| determinate_attività_economiche_o_rami | 1 |
| attività_economiche_o_rami_di | 1 |
| economiche_o_rami_di_attività | 1 |
| o_rami_di_attività_economica | 1 |
| rami_di_attività_economica_non | 1 |
| di_attività_economica_non_implica | 1 |
| attività_economica_non_implica_una | 1 |
| economica_non_implica_una_competenza | 1 |
| un_rapporto_di_equivalenza_economica | 1 |
| rapporto_di_equivalenza_economica_fra | 1 |
| di_equivalenza_economica_fra_l | 1 |
| equivalenza_economica_fra_l_eventuale | 1 |
| economica_fra_l_eventuale_servizio | 1 |
| e_della_iniziativa_economica_nonché | 1 |
| della_iniziativa_economica_nonché_il | 1 |
| iniziativa_economica_nonché_il_principio | 1 |
| economica_nonché_il_principio_che | 1 |
| e_della_iniziativa_economica_questa | 1 |
| della_iniziativa_economica_questa_enunciazione | 1 |
| iniziativa_economica_questa_enunciazione_è | 1 |
| economica_questa_enunciazione_è_troppo | 1 |
| al_regolamento_dei_rapporti_economici | 1 |
| regolamento_dei_rapporti_economici_fra | 1 |
| dei_rapporti_economici_fra_concedente | 1 |
| rapporti_economici_fra_concedente_e | 1 |
| economici_fra_concedente_e_concessionario | 1 |
| dei_controlli_tecnici_ed_economici | 1 |
| controlli_tecnici_ed_economici_sulle | 1 |
| tecnici_ed_economici_sulle_attività | 1 |
| ed_economici_sulle_attività_del | 1 |
| economici_sulle_attività_del_concessionario | 1 |
| e_cioè_una_capacità_economica | 1 |
| cioè_una_capacità_economica_adeguata | 1 |
| una_capacità_economica_adeguata_all | 1 |
| capacità_economica_adeguata_all_obbligazione | 1 |
| economica_adeguata_all_obbligazione_tributaria | 1 |
| si_riferisce_la_capacità_economica | 1 |
| riferisce_la_capacità_economica_e | 1 |
| capacità_economica_e_quindi_contributiva | 1 |
| economica_e_quindi_contributiva_richiesta | 1 |
| regolano_la_libera_iniziativa_economica | 1 |
| la_libera_iniziativa_economica_il | 1 |
| libera_iniziativa_economica_il_regime | 1 |
| iniziativa_economica_il_regime_della | 1 |
| economica_il_regime_della_proprietà | 1 |
| contribuente_un_sicuro_vantaggio_economico | 1 |
| un_sicuro_vantaggio_economico_non | 1 |
| sicuro_vantaggio_economico_non_lo | 1 |
| vantaggio_economico_non_lo_assicurava | 1 |
| economico_non_lo_assicurava_ai | 1 |
| assicurare_l_assistenza_tecnica_economica | 1 |
| l_assistenza_tecnica_economica_e | 1 |
| assistenza_tecnica_economica_e_creditizia | 1 |
| tecnica_economica_e_creditizia_ai | 1 |
| economica_e_creditizia_ai_coltivatori | 1 |
| a_produrre_un_reddito_economico | 1 |
| produrre_un_reddito_economico_e | 1 |
| un_reddito_economico_e_non | 1 |
| reddito_economico_e_non_dal | 1 |
| economico_e_non_dal_reddito | 1 |
| dei_doveri_di_solidarietà_economica | 1 |
| doveri_di_solidarietà_economica_e | 1 |
| di_solidarietà_economica_e_un | 1 |
| solidarietà_economica_e_un_più | 1 |
| economica_e_un_più_ampio | 1 |
| economica_privata_in_quanto_imporrebbero | 1 |
| tutelare_interessi_di_natura_economica | 1 |
| interessi_di_natura_economica_di | 1 |
| di_natura_economica_di_altri | 1 |
| natura_economica_di_altri_soggetti | 1 |
| economica_di_altri_soggetti_e | 1 |
| favore_di_una_categoria_economica | 1 |
| di_una_categoria_economica_a | 1 |
| una_categoria_economica_a_carico | 1 |
| categoria_economica_a_carico_di | 1 |
| economica_a_carico_di_un | 1 |
| nel_campo_della_libertà_economica | 1 |
| campo_della_libertà_economica_prima | 1 |
| della_libertà_economica_prima_di | 1 |
| libertà_economica_prima_di_passare | 1 |
| economica_prima_di_passare_all | 1 |
| libertà_di_iniziativa_economica_prospettata | 1 |
| di_iniziativa_economica_prospettata_in | 1 |
| iniziativa_economica_prospettata_in_riferimento | 1 |
| economica_prospettata_in_riferimento_ai | 1 |
| siccome_leggi_di_direttiva_economica | 1 |
| leggi_di_direttiva_economica_giusta | 1 |
| di_direttiva_economica_giusta_le | 1 |
| direttiva_economica_giusta_le_previsioni | 1 |
| economica_giusta_le_previsioni_dell | 1 |
| una_situazione_storica_ed_economica | 1 |
| situazione_storica_ed_economica_del | 1 |
| storica_ed_economica_del_paese | 1 |
| ed_economica_del_paese_notevolmente | 1 |
| economica_del_paese_notevolmente_cambiata | 1 |
| in_materia_di_programmazione_economica | 1 |
| materia_di_programmazione_economica_introdurre | 1 |
| di_programmazione_economica_introdurre_un | 1 |
| programmazione_economica_introdurre_un_nuovo | 1 |
| economica_introdurre_un_nuovo_onere | 1 |
| il_segno_della_libertà_economica | 1 |
| segno_della_libertà_economica_e | 1 |
| della_libertà_economica_e_mediante | 1 |
| libertà_economica_e_mediante_il | 1 |
| economica_e_mediante_il_gioco | 1 |
| cioè_alla_effettiva_consistenza_economica | 1 |
| alla_effettiva_consistenza_economica_in | 1 |
| effettiva_consistenza_economica_in_caso | 1 |
| consistenza_economica_in_caso_diverso | 1 |
| economica_in_caso_diverso_si | 1 |
| questioni_di_particolare_rilevanza_economica | 1 |
| di_particolare_rilevanza_economica_e | 1 |
| particolare_rilevanza_economica_e_sociale | 1 |
| rilevanza_economica_e_sociale_ma | 1 |
| economica_e_sociale_ma_l | 1 |
| alla_libertà_delle_iniziative_economiche | 1 |
| delle_iniziative_economiche_e_al | 1 |
| iniziative_economiche_e_al_regime | 1 |
| economiche_e_al_regime_della | 1 |
| tributo_e_del_fenomeno_economico | 1 |
| e_del_fenomeno_economico_sociale | 1 |
| del_fenomeno_economico_sociale_che | 1 |
| fenomeno_economico_sociale_che_ha | 1 |
| economico_sociale_che_ha_prodotto | 1 |
| eguale_libertà_delle_iniziative_economiche | 1 |
| delle_iniziative_economiche_e_dell | 1 |
| iniziative_economiche_e_dell_eguaglianza | 1 |
| economiche_e_dell_eguaglianza_del | 1 |
| è_sviluppata_l_iniziativa_economica | 1 |
| sviluppata_l_iniziativa_economica_e | 1 |
| l_iniziativa_economica_e_si | 1 |
| iniziativa_economica_e_si_è | 1 |
| economica_e_si_è_incrementato | 1 |
| urbanistico_ed_economico_del_loro | 1 |
| ed_economico_del_loro_territorio | 1 |
| economico_del_loro_territorio_hanno | 1 |
| e_sviluppo_urbanistico_ed_economico | 1 |
| sviluppo_urbanistico_ed_economico_del | 1 |
| ed_economico_del_territorio_comunale | 1 |
| economico_del_territorio_comunale_la | 1 |
| ed_economico_del_territorio_finalità | 1 |
| economico_del_territorio_finalità_queste | 1 |
| i_più_importanti_compiti_economici | 1 |
| più_importanti_compiti_economici_e | 1 |
| importanti_compiti_economici_e_sociali | 1 |
| compiti_economici_e_sociali_a | 1 |
| economici_e_sociali_a_cui | 1 |
| applichi_anche_agli_atti_economici | 1 |
| anche_agli_atti_economici_compiuti | 1 |
| agli_atti_economici_compiuti_dal | 1 |
| atti_economici_compiuti_dal_agosto | 1 |
| economici_compiuti_dal_agosto_al | 1 |
| impugnata_assoggetta_gli_atti_economici | 1 |
| assoggetta_gli_atti_economici_compiuti | 1 |
| atti_economici_compiuti_nel_predetto | 1 |
| economici_compiuti_nel_predetto_periodo | 1 |
| soggiacciano_solo_gli_atti_economici | 1 |
| solo_gli_atti_economici_posti | 1 |
| gli_atti_economici_posti_in | 1 |
| economici_posti_in_essere_fra | 1 |
| della_costituzione_gli_atti_economici | 1 |
| costituzione_gli_atti_economici_regolati | 1 |
| gli_atti_economici_regolati_dall | 1 |
| atti_economici_regolati_dall_art | 1 |
| economici_regolati_dall_art_primo | 1 |
| o_dal_fatto_economico_ma | 1 |
| dal_fatto_economico_ma_non | 1 |
| fatto_economico_ma_non_esclude | 1 |
| economico_ma_non_esclude_purché | 1 |
| regionale_giustificabile_per_situazioni_economiche | 1 |
| giustificabile_per_situazioni_economiche_di | 1 |
| per_situazioni_economiche_di_carattere | 1 |
| economiche_di_carattere_locale_non | 1 |
| anche_se_dal_lato_economico | 1 |
| se_dal_lato_economico_il | 1 |
| dal_lato_economico_il_pregiudizio | 1 |
| lato_economico_il_pregiudizio_sarebbe | 1 |
| economico_il_pregiudizio_sarebbe_stato | 1 |
| mutamenti_radicali_nella_situazione_economica | 1 |
| radicali_nella_situazione_economica_del | 1 |
| nella_situazione_economica_del_debitore | 1 |
| situazione_economica_del_debitore_d | 1 |
| economica_del_debitore_d_imposta | 1 |
| esattoriale_uno_scarso_risultato_economico | 1 |
| uno_scarso_risultato_economico_delle | 1 |
| scarso_risultato_economico_delle_vendite | 1 |
| risultato_economico_delle_vendite_disposte | 1 |
| economico_delle_vendite_disposte_dall | 1 |
| ne_abbiano_la_capacità_economica | 1 |
| abbiano_la_capacità_economica_perché | 1 |
| la_capacità_economica_perché_una | 1 |
| capacità_economica_perché_una_discriminazione | 1 |
| economica_perché_una_discriminazione_del | 1 |
| spese_per_lo_sviluppo_economico | 1 |
| per_lo_sviluppo_economico_della | 1 |
| lo_sviluppo_economico_della_calabria | 1 |
| sviluppo_economico_della_calabria_ma | 1 |
| economico_della_calabria_ma_essi | 1 |
| enti_nonché_alcuni_atti_economici | 1 |
| nonché_alcuni_atti_economici_relativi | 1 |
| alcuni_atti_economici_relativi_al | 1 |
| atti_economici_relativi_al_commercio | 1 |
| economici_relativi_al_commercio_di | 1 |
| una_disponibilità_di_mezzi_economici | 1 |
| disponibilità_di_mezzi_economici_che | 1 |
| di_mezzi_economici_che_consenta | 1 |
| mezzi_economici_che_consenta_di | 1 |
| economici_che_consenta_di_farvi | 1 |
| riferimento_a_complesse_valutazioni_economiche | 1 |
| a_complesse_valutazioni_economiche_e | 1 |
| complesse_valutazioni_economiche_e_sociali | 1 |
| valutazioni_economiche_e_sociali_quale | 1 |
| economiche_e_sociali_quale_sia | 1 |
| progressivamente_maggiore_sui_soggetti_economicamente | 1 |
| maggiore_sui_soggetti_economicamente_privilegiati | 1 |
| sui_soggetti_economicamente_privilegiati_ma | 1 |
| soggetti_economicamente_privilegiati_ma_presuppone | 1 |
| economicamente_privilegiati_ma_presuppone_altresì | 1 |
| complessiva_valutazione_della_situazione_economica | 1 |
| valutazione_della_situazione_economica_del | 1 |
| della_situazione_economica_del_paese | 1 |
| situazione_economica_del_paese_delle | 1 |
| economica_del_paese_delle_esigenze | 1 |
| meno_dei_suoi_effetti_economici | 1 |
| dei_suoi_effetti_economici_l | 1 |
| suoi_effetti_economici_l_avvocatura | 1 |
| effetti_economici_l_avvocatura_di | 1 |
| economici_l_avvocatura_di_stato | 1 |
| di_maggior_peso_economico_quest | 1 |
| maggior_peso_economico_quest_ultima | 1 |
| peso_economico_quest_ultima_verrebbe | 1 |
| economico_quest_ultima_verrebbe_poi | 1 |
| rispondente_alla_stessa_funzione_economico | 1 |
| alla_stessa_funzione_economico_sociale | 1 |
| stessa_funzione_economico_sociale_e | 1 |
| funzione_economico_sociale_e_diretto | 1 |
| economico_sociale_e_diretto_a | 1 |
| particolari_categorie_di_atti_economici | 1 |
| categorie_di_atti_economici_in | 1 |
| di_atti_economici_in_relazione | 1 |
| atti_economici_in_relazione_a | 1 |
| economici_in_relazione_a_quegli | 1 |
| tempo_di_natura_tecnico_economica | 1 |
| di_natura_tecnico_economica_e | 1 |
| natura_tecnico_economica_e_come | 1 |
| tecnico_economica_e_come_tali | 1 |
| economica_e_come_tali_discrezionalmente | 1 |
| regolare_disponibilità_dei_mezzi_economici | 1 |
3. Word embedding
3.1. Il grafico a barre riporta i 30 termini semanticamente più simili alla voce presenti all’interno del dftm_silver, ordinati per valore di similarità in ordine decrescente.
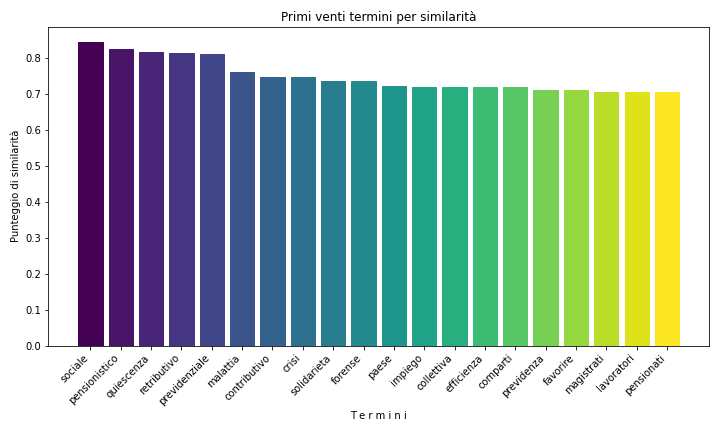
4. Statistiche descrittive
4.1. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di pronunce in cui compaiono la voce e i termini associati in relazione al df_term_glob, nonché il corrispondente numero di pronunce. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 1988 | 305 |
| 2010 | 192 |
| 2012 | 189 |
| 2013 | 175 |
| 2022 | 175 |
4.2. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di sentenze in cui compaiono la voce e i termini associati in relazione al dftm, nonché il corrispondente numero di sentenze. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 1988 | 150 |
| 2022 | 133 |
| 2010 | 119 |
| 2020 | 118 |
| 2021 | 117 |
4.3 La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di pronunce in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al df_term_glob, nonché il corrispondente numero di pronunce e la percentuale in relazione al numero totale di pronunce che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Francesco Greco | 144 | 2.27739996836944 |
| Aldo Carosi | 143 | 2.26158469081132 |
| Luigi Mazzella | 141 | 2.22995413569508 |
| Paolo Maria Napolitano | 135 | 2.13506247034635 |
| Alfonso Quaranta | 127 | 2.00854024988139 |
4.4. La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di sentenze in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al dftm, nonché il corrispondente numero di sentenze e la percentuale in relazione al numero totale di sentenze che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Aldo Carosi | 117 | 3.11335816923896 |
| Silvana Sciarra | 91 | 2.42150079829697 |
| Luigi Mazzella | 81 | 2.15540180947312 |
| Antonio Baldassarre | 78 | 2.07557211282597 |
| Daria de Pretis | 78 | 2.07557211282597 |
4.5 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.6. Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob in relazione alla sentenze (linea continua) e alle ordinanze (linea tratteggiata). Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.7 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di sentenze presenti in dftm. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.8. Se cliccate sul link trovate il grafico a barre interattivo del numero di pronunce che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al df_term_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle pronunce che compongono df_term_silver ed è divisa per colori in base al numero di pronunce che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.9 Se cliccate sul link trovate il grafico a barre interattivo del numero di sentenze che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al dftm_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle sentenze che compongono dftm_silver ed è divisa per colori in base al numero di sentenze che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5. Lessicometria
5.1. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in df_term_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.2. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in dftm_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.3. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle pronunce che formano df_term_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle pronunce che formano df_term_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate | frequenza | rank |
|---|---|---|
| economico | 1142 | 95 |
| economica | 1064 | 106 |
| economici | 394 | 456 |
| economiche | 326 | 556 |
| economicamente | 99 | 1857 |
| economicità | 33 | 4184 |
| antieconomica | 6 | 10339 |
| antieconomicità | 4 | 12461 |
| macroeconomico | 4 | 12461 |
| antieconomico | 1 | 19961 |
| giuridicoeconomica | 1 | 19961 |
| macroeconomici | 1 | 19961 |
| socioeconomica | 1 | 19961 |
| socioeconomiche | 1 | 19961 |
5.4. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle sentenze che formano dftm_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle sentenze che formano dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate_motivaz | frequenza | rank |
|---|---|---|
| economico | 496 | 82 |
| economica | 478 | 88 |
| economici | 184 | 372 |
| economiche | 154 | 460 |
| economicamente | 55 | 1435 |
| economicità | 15 | 3913 |
| macroeconomico | 4 | 7915 |
| antieconomica | 2 | 10616 |
| antieconomicità | 2 | 10616 |
| antieconomico | 1 | 13304 |
| macroeconomici | 1 | 13304 |
| socioeconomica | 1 | 13304 |
5.5 Se cliccate sul link trovate il grafico a barre interattivo delle 50 pronunce con il maggior numero di parole uniche (o types) in df_term_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni pronuncia. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.6 Se cliccate sul link trovate il grafico a barre interattivo delle 50 sentenze con il maggior numero di parole uniche (o types) in dftm_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni sentenza. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.