Indice
Per una guida alla lettura clicca qui.
1. Concordanze 
1.1. La tabella  riporta le concordanze estratte dalle sentenze presenti nel subset dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| FileName | From | To | Pre | Keyword | Post |
|---|---|---|---|---|---|
| 1957-09.txt | 1296 | 1296 | e 9 aprile 1954 , n . 10 ) ; la sospensione per un anno dal pagamento delle imposte sui | terreni | e sui redditi agrari e delle relative sovraimposte comunali e provinciali a favore delle aziende danneggiate da eventi meteorici ( |
| 1957-113.txt | 274 | 274 | del disegno di legge approvato dall assemblea della regione , il quale contiene provvedimenti concernenti il pagamento dei tributi sui | terreni | assegnati in applicazione della legge 27 dicembre 1950 , n . 104 , per la riforma agraria . con l |
| 1957-113.txt | 322 | 322 | carico dell ente per la riforma agraria in sicilia ( e.r.a.s . ) l onere del pagamento dell imposta sui | terreni | e sui redditi agrari gravante , ai sensi dell art . 11 della legge regionale 2 agosto 1954 , n |
| 1957-113.txt | 349 | 349 | ai sensi dell art . 11 della legge regionale 2 agosto 1954 , n . 29 , sugli assegnatari dei | terreni | a norma dell art . 40 della citata legge n . 104 del dicembre 1950 . con l art . |
| 1957-113.txt | 898 | 898 | nel sistema invece adottato dal disegno di legge , è palese che non soltanto sussiste l accertamento dell imposta sui | terreni | e sui redditi agrari , ma altresì che l accertamento è fatto nei confronti degli assegnatari dei terreni , sui |
| 1957-113.txt | 916 | 916 | imposta sui terreni e sui redditi agrari , ma altresì che l accertamento è fatto nei confronti degli assegnatari dei | terreni | , sui quali dette imposte gravano in base all art . 11 della legge regionale n . 29 del 2 |
| 1957-113.txt | 1244 | 1244 | del predetto art . 1 , l onere del pagamento dei tributi erariali ivi indicati si trasferisce dagli assegnatari dei | terreni | all ente per la riforma agraria in sicilia , ma poiché per l art . 2 la regione rimborsa annualmente |
| 1957-113.txt | 2014 | 2014 | 21 ottobre 1950 , n . 841 ( così detta legge stralcio ) , richiamano , per la classificazione dei | terreni | compresi in dette leggi , il decreto legislativo 13 febbraio 1933 , n . 215 , contenente norme per la |
| 1957-113.txt | 2106 | 2106 | ( non da quella sui redditi agrari ) per la durata di anni venti , sugli aumenti di reddito dei | terreni | bonificati in applicazione del decreto medesimo . ora , a parte il rilievo che l esenzione non riguarda i redditi |
| 1957-113.txt | 2201 | 2201 | infatti la legge sulla bonifica concede l agevolazione fiscale se e in quanto si verifichino gli aumenti di reddito dei | terreni | bonificati . la legge regionale riguarda invece un periodo precedente , cioè decorrente dalla data di immissione nel possesso del |
| 1957-113.txt | 2222 | 2222 | bonificati . la legge regionale riguarda invece un periodo precedente , cioè decorrente dalla data di immissione nel possesso del | terreno | fino a quella di inizio dell ammortamento della quota di spese di trasformazione , dovuta dall assegnatario ai sensi dell |
| 1957-113.txt | 3482 | 3482 | massima determinati dall ispettorato regionale dell agricoltura , in relazione alle particolari situazioni ed esigenze delle aziende regionali costituite nei | terreni | assegnati in attuazione della riforma agraria . |
| 1957-117.txt | 586 | 586 | la tassa di registro e per i diritti di segreteria , relativamente ad atti di acquisto e di espropriazione di | terreni | ed altri stabili strettamente necessari per la costruzione di autostrade ( r.d.l . 17 dicembre 1922 , n . 1691 |
| 1957-62.txt | 91 | 91 | sostenuto che i fabbricati rurali mancano di propria autonomia funzionale e costituiscono un elemento di ausilio per la conduzione di | terreni | agrari di cui concorrono a migliorare il reddito , onde la mancanza di estimazione delle particelle che li sopportano è |
| 1957-62.txt | 128 | 128 | che li sopportano è soltanto apparente e l incremento di reddito determinato dalla loro presenza è incorporato nell estimo dei | terreni | cui servono e dei quali seguono le sorti . si può aggiungere che molti dei dubbi insorti su questo punto |
| 1957-62.txt | 172 | 172 | linguaggio usato dalle leggi di riforma , nel testo delle quali si leggono spesso espressioni che sembrano riferirsi soltanto a | terreni | ( terreni classificati in un modo o nell altro , terreni espropriabili , terreni da conservare , da trasformare , |
| 1957-62.txt | 174 | 174 | dalle leggi di riforma , nel testo delle quali si leggono spesso espressioni che sembrano riferirsi soltanto a terreni ( | terreni | classificati in un modo o nell altro , terreni espropriabili , terreni da conservare , da trasformare , ecc . |
| 1957-62.txt | 183 | 183 | si leggono spesso espressioni che sembrano riferirsi soltanto a terreni ( terreni classificati in un modo o nell altro , | terreni | espropriabili , terreni da conservare , da trasformare , ecc . ) ; il che deriva evidentemente dal fatto che |
| 1957-62.txt | 186 | 186 | espressioni che sembrano riferirsi soltanto a terreni ( terreni classificati in un modo o nell altro , terreni espropriabili , | terreni | da conservare , da trasformare , ecc . ) ; il che deriva evidentemente dal fatto che il legislatore aveva |
| 1957-62.txt | 222 | 222 | fatto che il legislatore aveva presenti , come uno dei fini della riforma , la trasformazione e il miglioramento dei | terreni | . sennonché , nella maggior parte dei casi , oggetto della espropriazione non è e non può essere soltanto il |
| 1957-62.txt | 243 | 243 | . sennonché , nella maggior parte dei casi , oggetto della espropriazione non è e non può essere soltanto il | terreno | , ma anche altri beni , che al terreno ineriscono e che servono , direttamente o indirettamente , alla coltivazione |
| 1957-62.txt | 252 | 252 | oggetto della espropriazione non è e non può essere soltanto il terreno , ma anche altri beni , che al | terreno | ineriscono e che servono , direttamente o indirettamente , alla coltivazione , quali i magazzini , le stalle , i |
| 1957-62.txt | 293 | 293 | granai , le abitazioni dei coltivatori e simili . ed è naturale che il reddito dominicale complessivamente accertato per i | terreni | includa anche quella parte che può derivare dall uso di tali beni ausiliari , ma che non si presterebbero neppure |
| 1957-62.txt | 514 | 514 | delegazione e in altre leggi successive si trovano disposizioni , le quali stabiliscono che ” nel caso di proprietà di | terreni | situati in parte nei territori indicati nell art . 1 della presente legge , e in parte fuori di tali |
| 1957-62.txt | 547 | 547 | legge , e in parte fuori di tali territori , lo scorporo derivante dall art . 4 si applica ai | terreni | situati nei territori di cui all art . 1 fino alla totale applicazione della quota di esproprio ” ( art |
| 1957-62.txt | 585 | 585 | ” ( art . 13 della legge stralcio ) ; che ” l ente espropriante può provvedere alla espropriazione dei | terreni | oggetto della comunione , fino ad esaurire il valore della quota ideale spettante a detto condominio . la porzione espropriata |
| 1957-62.txt | 681 | 681 | applicazione dell art . 10 della legge 21 ottobre 1950 , n . 841 , siano stati esonerati dalla espropriazione | terreni | compresi in piani espropriativi pubblicati nei termini e sia così divenuta necessaria , per integrare la quota di scorporo in |
| 1957-62.txt | 715 | 715 | per integrare la quota di scorporo in osservanza della legge stessa , la pubblicazione di nuovi piani che comprendono altri | terreni | in luogo di quelli esonerati ” ( art . 2 , primo comma , legge 2 aprile 1952 , n |
| 1957-62.txt | 838 | 838 | una sola zona , compresa nel perimetro della riforma , anche se l esproprio giunga ad assorbire integralmente tutti i | terreni | che l espropriando possiede nella zona e perfino se la quota da espropriare superi la estensione di quei terreni . |
| 1957-62.txt | 857 | 857 | i terreni che l espropriando possiede nella zona e perfino se la quota da espropriare superi la estensione di quei | terreni | . né si può sostenere che questa soluzione si trovi in contrasto con le norme della costituzione , e in |
| 1957-64.txt | 1024 | 1024 | della cosa principale , mentre non sarebbe neppure facile intendere quale valore potesse presentare considerato a sé , indipendentemente dai | terreni | attraversati . 8 . in quanto alla cava , negli scritti difensivi degli attori si trova osservato che essa , |
| 1957-65.txt | 563 | 563 | abbassa via via che cresce il reddito medio per ettaro e cioè il grado di coltivazione e di produttività dei | terreni | . in tal modo , assoggettando all espropriazione di una percentuale più forte i proprietari di maggiori estensioni , si |
| 1957-65.txt | 648 | 648 | opera degli enti di riforma viene ad essere più estesa in quelle zone in cui il grado di produttività dei | terreni | è basso ed è più limitata laddove era stato già ottenuto un sistema di coltura intensiva . conseguentemente , il |
| 1957-65.txt | 672 | 672 | è più limitata laddove era stato già ottenuto un sistema di coltura intensiva . conseguentemente , il fatto che per | terreni | di identica qualità l art . 4 della legge stralcio consenta ad un soggetto di conservare una proprietà più estesa |
| 1957-65.txt | 1004 | 1004 | detta norma , mentre fa riferimento al reddito dominicale al 1 gennaio 1943 assoggetta , poi , ad esproprio i | terreni | nella loro ” consistenza ” al 15 novembre 1949 . e poiché non è stato specificamente dedotto che nei decreti |
| 1957-65.txt | 1314 | 1314 | imponibile ed esenti dalla normale imposta fondiaria ; di modo che , adottando quel valore per un esproprio comprendente i | terreni | e i fabbricati rurali , a questi ultimi non verrebbe assegnato alcun corrispettivo . ma la censura non ha fondamento |
| 1957-65.txt | 1343 | 1343 | non verrebbe assegnato alcun corrispettivo . ma la censura non ha fondamento perché le costruzioni rurali , essendo pertinenze dei | terreni | cui servono , nel sistema dell imposta fondiaria non hanno un reddito proprio , ma concorrono a determinare il reddito |
| 1957-65.txt | 1534 | 1534 | assoggettare a scorporo il comune di ravenna riferendosi così ad una intera circoscrizione amministrativa senza alcun riguardo alla natura dei | terreni | che vi sono inclusi . ma anche questo profilo non toglie valore alle considerazioni espresse nella sentenza richiamata , essendo |
| 1957-81.txt | 400 | 400 | 1950 , n . 230 ) , ma occorre aver riguardo alla combinazione di tale elemento con la produttività dei | terreni | . della quale è indice il reddito dominicale secondo le tariffe di estimo catastale in vigore il 1 gennaio 1943 |
| 1957-81.txt | 631 | 631 | approvato con decreto del 12 ottobre 1932 , n . 1539 ) , la qualificazione che consiste nel distinguere i | terreni | di ciascun comune secondo le specie essenzialmente differenti , tanto per la diversa coltivazione a cui vengono di solito destinati |
| 1957-81.txt | 653 | 653 | ciascun comune secondo le specie essenzialmente differenti , tanto per la diversa coltivazione a cui vengono di solito destinati i | terreni | stessi , quanto per il diverso loro prodotto spontaneo , od anche per altre condizioni o circostanze notevoli e permanenti |
| 1957-81.txt | 696 | 696 | classe , d altra parte , si deve intendere ( art . 60 del detto regolamento ) la classificazione dei | terreni | , tenuto conto dei gradi notevolmente diversi della rispettiva produttività . se ne deduce perciò che , nel sistema delle |
| 1957-81.txt | 777 | 777 | di classamento ( prevedute dall art . 75 e seguenti del citato regolamento ) , ad una determinata zona di | terreno | costituente la particella catastale . ma appunto perché il classamento deve essere aderente alla situazione effettiva della proprietà terriera , |
| 1957-81.txt | 834 | 834 | in base alle disposizioni contenute negli artt . 118 e seguenti del regolamento per la conservazione del nuovo catasto dei | terreni | , approvato con decreto dell 8 dicembre 1938 , n . 2153 . poiché quindi , come si è già |
| 1957-81.txt | 951 | 951 | riferimento però , in applicazione appunto delle norme delle leggi sul catasto , alla consistenza , cioè al classamento dei | terreni | , nella situazione che il predetto art . 4 , ai fini della riforma fondiaria o agraria , considera stabilizzata |
| 1958-45.txt | 162 | 162 | vuole agganciarsi ad elementi storici , è di non scarsa importanza , sempre quando però trovi concreto sostrato , sul | terreno | giuridico , in non dubbie disposizioni legislative ; ma esso resta in gran parte privo di pratica efficacia in casi |
| 1958-45.txt | 919 | 919 | anche probatori , sia pure con rilevanza non assoluta ) ; infine nella stima , che comprende la qualificazione dei | terreni | , cioè l accertamento della natura delle coltivazioni e dei prodotti , e la determinazione del reddito economico . se |
| 1960-56.txt | 799 | 799 | secondo comma , del regolamento 8 dicembre 1938 , n . 2153 , per la conservazione del nuovo castato sui | terreni | . a sostegno della legittimità del decreto l ente , come si è già accennato , osserva che il sistema |
| 1960-56.txt | 894 | 894 | della proprietà terriera , e , alla data della compilazione del piano , per ciò che attiene al classamento dei | terreni | da espropriare . con la conseguenza che qualsiasi variazione apportata successivamente a tali date non potrebbe essere opposta all ente |
| 1960-56.txt | 1078 | 1078 | vigore i vecchi catasti ) , non è ammesso alcun altro ricorso per la determinazione della qualità e classe dei | terreni | ai fini della quota di scorporo contro le risultanze del catasto . queste osservazioni non possono ritenersi fondate . la |
| 1960-56.txt | 1238 | 1238 | intendersi riferita non soltanto all estensione e titolarità della proprietà terriera , ma anche alla qualità e alla classe dei | terreni | . è però da notare che , con le sentenze nn . 8 e 10 del 1959 , sebbene il |
| 1960-56.txt | 1300 | 1300 | è , tuttavia , dichiarata la illegittimità del decreto di scorporo , in quanto vi erano state comprese zone di | terreno | che , contrariamente alle risultanze anzidette , non appartenevano al soggetto colpito dall espropriazione . e si è ritenuta , |
| 1960-56.txt | 1554 | 1554 | questo reddito , che condiziona l applicazione della citata legge n . 841 del 1950 , risulta dalla stima dei | terreni | , secondo la loro estensione , qualità e classe , in dipendenza degli accertamenti effettuati di ufficio , o su |
| 1960-56.txt | 1686 | 1686 | con quello delle leggi sul catasto , non soltanto per quanto riguarda l accertamento dell estensione e del classamento dei | terreni | , ma logicamente anche per ciò che attiene alle garanzie stabilite da dette leggi a tutela del diritto di proprietà |
| 1960-56.txt | 1815 | 1815 | art . 124 del regolamento del 1938 , per presenziare agli accertamenti che l ufficio tecnico erariale effettuò riguardo ai | terreni | del rance , è da rilevare che , tra i documenti trasmessi dal tribunale su richiesta di questa corte , |
| 1960-56.txt | 2208 | 2208 | 333 ) per ogni questione riflettente la non corrispondenza dell estensione , della qualità di cultura e della classe dei | terreni | , è consentito soltanto nelle zone dove sono in vigore i vecchi catasti . ed è , perciò , evidente |
| 1960-56.txt | 2246 | 2246 | perciò , evidente che il rance non poteva avvalersi di tale disposizione , trattandosi ( ed è incontestato ) di | terreni | già iscritti nel nuovo catasto . senonché all espropriato non è neppure opponibile l ultimo comma dell art . 6 |
| 1960-56.txt | 2294 | 2294 | è accennato , oltre all ipotesi preveduta nel primo comma , non è ammesso altro ricorso per il classamento dei | terreni | contro le risultanze del catasto . tale disposizione , infatti ( e risulta chiaramente anche dai lavori preparatori ) , |
| 1960-56.txt | 2321 | 2321 | tale disposizione , infatti ( e risulta chiaramente anche dai lavori preparatori ) , non esclude che , per i | terreni | iscritti nel nuovo catasto , il proprietario possa ricorrere agli organi competenti nei termini e secondo le disposizioni delle leggi |
| 1961-37.txt | 108 | 108 | prevista dall articolo 22 del decreto legge 4 aprile 1939 , n . 589 , la riscossione dell imposta sui | terreni | , per quelle ditte o partite , per le quali sia in corso la procedura di revisione a seguito di |
| 1961-37.txt | 603 | 603 | , sulla bonifica integrale . qust ultimo articolo concede , infatti , il beneficio nei soli casi di trasformazione dei | terreni | ( bonifica ) , e non anche nei casi di migliorie riguardanti le culture . esenzioni fiscali temporanee dall imposta |
| 1962-125.txt | 351 | 351 | n . 841 ( così detta legge stralcio ) , sia per quanto riguarda l estensione e il classamento dei | terreni | soggetti a scorporo , sia per ciò che attiene alle garanzie stabilite a tutela dei diritti degli interessati . ora |
| 1962-65.txt | 2296 | 2296 | per zone della provincia stessa , sulla base del numero delle giornate di lavoro occorrenti annualmente su un ettaro di | terreno | . non è che criteri presuntivi non possano essere stabiliti dalla legge e affidati alla determinazione di organi amministrativi . |
| 1962-87.txt | 63 | 63 | sulle imposte dirette : pertanto , devono essere decise con un unica sentenza . 2 . occorre preliminarmente sgombrare il | terreno | dall asserito contrasto della norma impugnata con l art . 3 della costituzione , che è sollevato soltanto dall ordinanza |
| 1963-104.txt | 457 | 457 | che esclude ogni altra specie di reclamo avverso le risultanze del catasto per quanto riguarda la qualità e classe dei | terreni | . e da aggiungere che , se altrimenti fosse , il giudizio sulla regolarità degli atti integrativi del procedimento di |
| 1963-104.txt | 874 | 874 | risulta essere stata presa in base alle risultanze del medesimo nuovo catasto ( almeno per quanto attiene alla estensione dei | terreni | ) onde giungere alla determinazione del reddito dominicale imponibile . le considerazioni che precedono fanno ritenere non attendibile quanto afferma |
| 1963-155.txt | 286 | 286 | imposte e sovrimposte indicate da questa legge e da altre leggi precedenti ( imposte sulle società , sui redditi dei | terreni | , dei fabbricati , di ricchezza mobile , sui redditi agrari , complementare ecc . ) : il contribuente , |
| 1963-155.txt | 319 | 319 | complementare ecc . ) : il contribuente , per ogni lira di imposta da lui dovuta sulle società , sui | terreni | , sui fabbricati , ecc . , è tenuto appunto a pagare alcuni centesimi a titolo di addizionale , dimodoché |
| 1963-155.txt | 363 | 363 | sugli stessi redditi per i quali si deve l imposta ( o sovrimposta ) principale concernente le società , i | terreni | , i fabbricati , ecc . ne deriva che , a parità di reddito e perciò d obbligazione tributaria principale |
| 1963-155.txt | 678 | 678 | altri contribuenti che rispetto a quello stesso periodo di imposta erano gravati da analoga obbligazione tributaria sulle società , sui | terreni | e fabbricati , ecc . , ma per avventura sono stati iscritti nei ruoli di prima serie del 1960 sono |
| 1963-81.txt | 353 | 353 | , quindi , possibile vedere dove il tribunale abbia ravvisato il predetto contratto . conseguirebbe quindi che , collocandosi sul | terreno | privatistico ritenuto proprio dal tribunale , l assenza del contratto non avrebbe fatto nascere nessun rapporto che possa dar luogo |
| 1965-03.txt | 372 | 372 | costituzionale con la sentenza 23 giugno 1964 , n . 73 , qualora si discuta della qualità di cultura dei | terreni | e della loro classe di produttività , di questioni cioè attinenti all estimo catastale , le quali , per l |
| 1965-15.txt | 160 | 160 | i benefici fiscali solamente agli atti , specificamente indicati , concernenti i trasferimenti , pagamenti , trascrizioni e assegnazioni dei | terreni | ai lavoratori agricoli . in particolare l espressione della norma in esame ” ed in genere tutti gli atti e |
| 1965-89.txt | 93 | 93 | dell art . 4 , comma primo , della legge n . 841 del 1959 ( estensione e classificazione dei | terreni | ) deve essere determinata con riferimento alla data del 15 novembre 1949 , e che le tariffe di estimo applicabili |
| 1965-89.txt | 157 | 157 | del resto le parti hanno ammesso concordemente , il reddito dominicale tenuto presente dall ente di riforma con riguardo ai | terreni | siti in comune di s . croce è diverso e superiore a quello indicato nel certificato catastale esibito dalla de |
| 1965-89.txt | 294 | 294 | rispondenza dei dati sopra descritti . 2 . per quanto riguarda poi la deliberazione della commissione censuaria centrale concernente i | terreni | nel comune di rotello , è da rilevare che , in base ad essa , è stata determinata una superficie |
| 1966-84.txt | 180 | 180 | novembre 1949 , ma prima della data dell espropriazione , possa essere evitato il ricorso previsto per la rettificazione dei | terreni | di vecchio catasto ; ma è da replicare che , in tal caso , non è sempre certo che il |
| 1966-84.txt | 283 | 283 | 1949 , rientri nei poteri del giudice a quo , a meno che attenga alla qualità e alla classe dei | terreni | . 2 . attiene a tale materia la questione concernente la esclusione dal calcolo dei terreni incolti sterili , che |
| 1966-84.txt | 299 | 299 | e alla classe dei terreni . 2 . attiene a tale materia la questione concernente la esclusione dal calcolo dei | terreni | incolti sterili , che la parte privata vuole equiparare agli incolti produttivi , dal primo comma della citata legge del |
| 1968-23.txt | 2946 | 2946 | differente natura e che quelli posti a fondamento dell imposizione della prestazione patrimoniale de qua non operano né incidono sul | terreno | della proprietà privata garantita ( anche ) dall art . 42 , comma terzo , della costituzione . 9 . |
| 1968-32.txt | 548 | 548 | rispettava sia l art . 60 della legge 1929 , n . 4 , secondo cui il giudice penale sul | terreno | dell imposizione diretta non era tenuto ad accertare in via definitiva il rapporto tributario , sia l art . 20 |
| 1969-106.txt | 48 | 48 | agli artt . 2 5 della legge 12 maggio 1950 , n . 230 ( che ha assoggettato ad esproprio | terreni | di proprietà privata a scopo di colonizzazione dell altopiano della sila ed ha delegato al governo la formazione dei conseguenziali |
| 1969-106.txt | 450 | 450 | 4 della successiva legge 21 ottobre dello stesso anno n . 841 contenente norme per l espropriazione in genere di | terreni | a favore dei contadini , che ha fatto testuale riferimento , per la determinazione delle quote da espropriare , al |
| 1969-106.txt | 525 | 525 | . il sistema della ” legge sila ” è particolare a quel territorio e , per determinare la superficie dei | terreni | da espropriare al di là della quota intangibile dei trecento ettari , si riferisce alla superficie effettiva nella sua reale |
| 1969-118.txt | 642 | 642 | soggettivo ( art . 2934 , primo comma ) ; fa perdere cioè al diritto soggettivo la sua forza sul | terreno | della sua sostanza ( sentenza 7 giugno 1962 n . 57 ) , non su quello della sua protezione processuale |
| 1969-23.txt | 1121 | 1121 | di registro violi l art . 3 della costituzione e non rispetti il principio della par condicio creditorum . sul | terreno | della ripartizione dell attivo fallimentare , la posizione dell amministrazione finanziaria dello stato , per il credito di imposta di |
| 1969-23.txt | 1211 | 1211 | l art . 91 della legge di registro , oggetto della presente denuncia . detto articolo si colloca invece sul | terreno | dell esazione della imposta e contiene una regola che valutata in sé e per sé non crea né può creare |
| 1972-118.txt | 173 | 173 | non ancora definite al 15 novembre 1949 ; c ) hanno valutato la consistenza stessa conteggiando il reddito dominicale di | terreni | intestati ai proprietari espropriati ma in realtà appartenenti a terzi eredi riservatari di di miscio gerardo . 2 . in |
| 1972-118.txt | 463 | 463 | . 133 del 1969 ) è stato precisato che , allorché le modifiche non si sostanziano nell aggiunzione di nuovi | terreni | o nuove ditte , deve ritenersi irrilevante la mancanza di pubblicazione del piano modificato allorché sia esclusa l esistenza a |
| 1972-118.txt | 543 | 543 | denuncia di illegittimità costituzionale del decreto di esproprio . ora nella specie risulta che le modificazioni apportate si riferiscono a | terreni | già compresi nel piano prima pubblicato , e sono consistite nella riduzione della loro estensione rispetto a quella che era |
| 1972-118.txt | 654 | 654 | n . 841 , a base dei provvedimenti di esproprio sono da assumere , per quanto riguarda la classe dei | terreni | e le valutazioni di estimo catastale , solo elementi definitivamente acquisiti al catasto alla data del 15 novembre 1949 ; |
| 1972-118.txt | 680 | 680 | catastale , solo elementi definitivamente acquisiti al catasto alla data del 15 novembre 1949 ; mentre per la estensione dei | terreni | espropriabili si deve accertare dal giudice a quo la corrispondenza dei dati del vecchio catasto alla situazione di fatto esistente |
| 1972-118.txt | 940 | 940 | essa della transazione stessa , pur se successiva al 1949 : effetti che sarebbero consistiti nel trasferimento ai riservatari di | terreni | prima appartenenti ai ricorrenti , con conseguente riduzione delle quote espropriabili , secondo risulta anche dalla relazione della consulenza tecnica |
| 1972-118.txt | 1066 | 1066 | di scorporo determinate con il piano ; in secondo luogo perché venne trascurato di includere nella proprietà dei ricorrenti i | terreni | che erano loro pervenuti prima della morte del padre , con atto di divisione 9 giugno 1946 per notar lo |
| 1972-155.txt | 1208 | 1208 | odierna realtà economica , la legge dispone ( art . 4 ) che , qualora la qualità e classe dei | terreni | componenti il fondo risultassero mutati , si possa chiedere la revisione e il nuovo classamento ; e dispone altresì che |
| 1972-155.txt | 1806 | 1806 | risulta dall ammontare del carico fiscale che , per il solo complesso dei tributi strettamente gravanti sul reddito dominicale dei | terreni | , ha superato la cifra di lire 1.400 per ogni 100 lire accertate in catasto a seguito della revisione del |
| 1972-155.txt | 1914 | 1914 | l . 4 agosto 1971 , n . 592 ) che ha esentato dal pagamento delle imposte e sovrimposte sui | terreni | quei proprietari di fondi concessi in affitto il cui reddito dominicale complessivo non superi le lire 8.000 e l imponibile |
| 1973-145.txt | 1535 | 1535 | privata , non si sarebbe tenuto conto , nell applicazione del limite , di una superficie pari a quella dei | terreni | venduti o ceduti in enfiteusi . tale disposizione fu , poi , espressamente confermata con l art . 20 , |
| 1973-145.txt | 1579 | 1579 | della legge 21 ottobre 1950 , n . 841 , per la espropriazione , bonifica , trasformazione ed assegnazione dei | terreni | ai contadini ( cosiddetta legge stralcio ) e , infine , abrogata solo a distanza di tempo con legge 1 |
| 1973-145.txt | 1756 | 1756 | 21 ottobre 1950 , n . 841 , contenente norme per la espropriazione , bonifica , trasformazione ed assegnazione dei | terreni | ai contadini . ( aggiungasi , con pari indirizzo , la legge regionale siciliana 27 dicembre 1950 , n . |
| 1973-145.txt | 1883 | 1883 | consente di pervenire , in quel caso , alla determinazione di una indennità di espropriazione pari ai valori medi dei | terreni | per il periodo 1 luglio 1946 31 marzo 1947 calcolati mediante applicazione al reddito imponibile dominicale , risultante dalla revisione |
| 1973-145.txt | 2073 | 2073 | e che medio tempore i concedenti hanno goduto dei canoni ) non possono essere inferiori ai valori che agli stessi | terreni | sarebbero stati attribuiti nel caso di espropriazione attuata in applicazione delle leggi di riforma agraria . e perciò soddisfacendo tali |
| 1974-162.txt | 268 | 268 | c ) l attribuzione all intendente di finanza della potestà di concedere lo sgravio dell imposta sul reddito dominicale dei | terreni | e relativa sovrimposta , nonché dell imposta sul reddito agrario per l anno 1973 , a richiesta dell interessato , |
| 1974-185.txt | 143 | 143 | progressiva sul patrimonio ( 1 luglio 1946 31 marzo 1947 ) sia subentrato ai vecchi catasti vigenti il nuovo catasto | terreni | debba essere eseguita tenendo conto soltanto dei nuovi coefficienti direttamente fissati dalla commissione censuaria centrale e non anche del coefficiente |
| 1974-185.txt | 235 | 235 | evidente , secondo l ordinanza , la disparità di trattamento che viene a determinarsi tra contribuenti che ricevono per successione | terreni | già censiti a nuovo catasto alla data di riferimento , per i quali soltanto vi sarebbe un aggiornamento di valore |
| 1974-185.txt | 261 | 261 | alla data di riferimento , per i quali soltanto vi sarebbe un aggiornamento di valore annuale e contribuenti che ricevono | terreni | passati a nuovo catasto in epoca successiva , per i quali l aggiornamento potrebbe avvenire se e quando la commissione |
| 1974-185.txt | 365 | 365 | nel periodo 1939 1943 l amministrazione del catasto e dei servizi tecnici erariali eseguì una revisione generale degli estimi dei | terreni | i cui redditi furono riferiti alla media dei prezzi dei prodotti e dei costi dei mezzi di produzione correnti nel |
| 1974-185.txt | 431 | 431 | 976 ) . all epoca , tuttavia , un accertamento degli estimi rispondente alla realtà fu possibile solo per i | terreni | censiti nel nuovo catasto ( circa l 80 % ) , dei quali si conoscevano dati precisi di superficie e |
| 1974-185.txt | 457 | 457 | circa l 80 % ) , dei quali si conoscevano dati precisi di superficie e classamento ; per gli altri | terreni | ancora iscritti a vecchio catasto ( il restante 20 % ) , i cui dati non erano ancora aggiornati , |
| 1974-185.txt | 499 | 499 | determinazione degli estimi si dovette fare per via sintetica . si verificò in tal modo un divario di valutazione dei | terreni | in questione , ossia una sperequazione delle rispettive tariffe d estimo che non venne meno quando , ai fini dell |
| 1974-185.txt | 539 | 539 | dell imposta straordinaria progressiva sul patrimonio istituita con d.l.c.p.s . 29 marzo 1947 , n . 143 , tutti i | terreni | furono valutati in base ai valori medi del periodo 1 luglio 1946 31 marzo 1947 . la nuova valutazione , |
| 1974-185.txt | 594 | 594 | a quei redditi dominicali risultanti dalla citata revisione generale , sicché si ottennero valori più congrui ed esatti per i | terreni | passati a nuovo catasto e valori meno aderenti alla realtà per i terreni a vecchio catasto . di siffatta situazione |
| 1974-185.txt | 607 | 607 | valori più congrui ed esatti per i terreni passati a nuovo catasto e valori meno aderenti alla realtà per i | terreni | a vecchio catasto . di siffatta situazione non poteva ovviamente non tener conto il legislatore allorché si propose di dettare |
| 1974-185.txt | 824 | 824 | periodo 1 luglio 1946 31 marzo 1947 tenuto presente agli effetti dell imposta straordinaria sul patrimonio ai redditi dominicali dei | terreni | passati a nuovo catasto in data successiva all indicato periodo ( secondo comma ) . a ben considerare , quindi |
| 1974-185.txt | 906 | 906 | di cui al primo comma è coefficiente fisso ed unico che serve ad aggiornare indistintamente il valore di tutti i | terreni | qualunque sia la data della loro iscrizione nel nuovo catasto . esso va cioè applicato sia al valore dei fondi |
| 1974-185.txt | 938 | 938 | esso va cioè applicato sia al valore dei fondi determinato in sede d istituzione dell imposta patrimoniale del 1947 per | terreni | che a tale data già risultavano nel nuovo catasto , sia al valore dei fondi perequato direttamente dalla commissione centrale |
| 1974-185.txt | 965 | 965 | nel nuovo catasto , sia al valore dei fondi perequato direttamente dalla commissione centrale sempre con riferimento al 1947 per | terreni | passati a nuovo catasto successivamente a tale data . non sussiste perciò il denunciato contrasto con l art . 3 |
| 1974-185.txt | 1026 | 1026 | assicura identità di trattamento nella determinazione del valore dei fondi rustici agli effetti dell imposta di successione tra proprietari di | terreni | già censiti a nuovo catasto all epoca di istituzione dell imposta straordinaria sul patrimonio e proprietari di terreni passati a |
| 1974-185.txt | 1044 | 1044 | proprietari di terreni già censiti a nuovo catasto all epoca di istituzione dell imposta straordinaria sul patrimonio e proprietari di | terreni | passati a nuovo catasto successivamente . |
| 1974-58.txt | 72 | 72 | all art . 4 , primo comma , che ” l indennità di espropriazione sarà ragguagliata al valore venale del | terreno | considerato come agricolo , indipendentemente dalla sua eventuale edificabilità e prescindendo da ogni incremento di valore che si sia verificato |
| 1974-58.txt | 223 | 223 | all art . 4 della legge n . 158 del 1958 , attribuendo l indennità di espropriazione solo per il | terreno | e non anche per le costruzioni eventualmente su di esso esistenti , si pone in contrasto con il citato art |
| 1974-58.txt | 303 | 303 | . non è possibile incertezza sull interpretazione della disposizione denunciata , la quale commisura l indennità al valore venale dei | terreni | considerati come agricoli , ossia secondo la loro destinazione attuale , prescindendo dal maggior valore che potrebbe esser loro attribuito |
| 1974-58.txt | 503 | 503 | o impianto pubblico ” . è , d altra parte , ovvio e incontestabile che il valore venale attuale dei | terreni | agricoli debba comprendere anche la stima dei fabbricati rurali che vi insistono , non come beni aventi un proprio valore |
| 1974-58.txt | 553 | 553 | servono , ma come elementi che , al pari delle altre pertinenze immobiliari , concorrono ad accrescere il valore dei | terreni | stessi . financo la legge catastale , pur non attribuendo un reddito imponibile dominicale alle particelle su cui insistono costruzioni |
| 1974-58.txt | 614 | 614 | e certamente , qualunque possa essere il criterio o metodo di estimo , diverso è il valore venale di un | terreno | nudo , o considerato nella sola consistenza delle colture agricole , rispetto a quello di un fondo istrutto , su |
| 1974-58.txt | 670 | 670 | bestiame o di macchine , e via discorrendo . 4 . è appena il caso di aggiungere che qualora sui | terreni | esistessero fabbricati con attuale destinazione urbana , una volta provata tale effettiva destinazione , dovrebbero essere oggetto di espropriazione con |
| 1974-58.txt | 797 | 797 | ” l indennità di espropriazione sarà ragguagliata al valore venale degli immobili , e , in particolare , per i | terreni | , al valore agricolo , prescindendo da ogni incremento di valore , ecc . ” . non sussiste , dunque |
| 1975-157.txt | 810 | 810 | l imposta di famiglia o quella sul valore locativo , le imposte sui consumi , le sovraimposte sul reddito dei | terreni | e dei fabbricati , l imposta sulle industrie , i commerci , le arti , le professioni , competeva annualmente |
| 1976-15.txt | 87 | 87 | napoli , ( che stabilisce il riferimento alla media del valore venale e dei fitti coacervati dell ultimo decennio dei | terreni | espropriati , ovvero , in difetto di locazioni accertate , alla media del valore venale e dell imponibile netto ai |
| 1976-15.txt | 124 | 124 | dell imponibile netto ai fini dell imposta sui fabbricati ) , produrrebbe ingiustificate sperequazioni di trattamento fra i proprietari dei | terreni | espropriati , sotto vari profili e precisamente : a ) per effetto della diversità delle liquidazioni , riscontrabile , col |
| 1976-15.txt | 366 | 366 | dell imponibile catastale determinato a norma del d.l . n . 356 del 1947 sulla revisione degli estimi catastali dei | terreni | e del reddito agrario , il che è sufficiente per delineare l ambito del giudizio ed evidenziare la rilevanza della |
| 1976-15.txt | 1683 | 1683 | in cui l elemento variabile è il valore venale da mediare con quello dell imponibile netto agli effetti dell imposta | terreni | , imponibile da calcolare , tenuto conto della rivalutazione degli estimi catastali , risalente alla data del decreto legislativo c.p.s |
| 1976-179.txt | 5774 | 5774 | , infatti , rispettato il principio che l imputazione debba aver luogo solo a fini tributari e non anche sul | terreno | ed agli effetti del diritto civile sostanziale . e pertanto , non risulta violato l art . 76 ( unitamente |
| 1977-153.txt | 480 | 480 | tecniche provinciali per zone agrarie omogenee di ciascuna provincia , debbono essere formate prendendo a base i redditi dominicali dei | terreni | risultanti in catasto a norma del regio decreto legge 4 aprile 1939 , n . 589 , convertito nella legge |
| 1977-153.txt | 1228 | 1228 | redditi catastali , è fondata . occorre ricordare , al riguardo , che i redditi imponibili dominicali risultanti dal catasto | terreni | in seguito alla revisione generale degli estimi disposta dal r.d.l . 4 aprile 1939 , n . 589 , convertito |
| 1977-153.txt | 1365 | 1365 | non valutati in catasto , anche a causa della notoria lentezza e difficoltà delle operazioni di revisione del classamento dei | terreni | migliorati di qualità di coltura o di classe , e di variazione , in aumento o in diminuzione , dell |
| 1977-153.txt | 2138 | 2138 | cost . , per le gravi disparità di trattamento determinate dall applicazione delle tabelle , anche tra i proprietari di | terreni | appartenenti a zone agrarie omogenee d una stessa provincia , secondo quanto risulta dagli atti e documenti prodotti in giudizio |
| 1977-153.txt | 2339 | 2339 | , nel periodo che sarà necessario per l attuazione della nuova revisione generale degli estimi e del classamento del catasto | terreni | disposta dal d.p.r . 29 settembre 1973 , n . 604 , i coefficienti di moltiplicazione dei redditi riferiti al |
| 1977-153.txt | 2402 | 2402 | garantire ad ambo le parti l equità del canone di affitto , e quello massimo consentito dalla produttività dei migliori | terreni | , sì da permettere alle commissioni tecniche provinciali di procedere alla formazione delle tabelle , in conformità alle direttive della |
| 1977-153.txt | 6524 | 6524 | fuori discussione la pienezza dei poteri che , in materia di miglioramenti , competono ai proprietari , anche per i | terreni | concessi ad altri in conduzione , salvo il rispetto delle iniziative e responsabilità di gestione dell impresa agricola : l |
| 1977-153.txt | 6860 | 6860 | può sorprendere , nel secondo comma dell art . 10 , il richiamo congiunto alla trasformazione e al miglioramento dei | terreni | , posto che l intero tit . ii della legge ha ad oggetto unicamente i miglioramenti ( e le addizioni |
| 1977-153.txt | 8338 | 8338 | di notevole importanza , ma non comportano tuttavia l attribuzione , formale o sostanziale , d un diritto reale sui | terreni | migliorati . nella ricordata sentenza n . 53 del 1974 , la corte ha già avuto occasione di constatare che |
| 1977-153.txt | 8601 | 8601 | del fondo , agli ordinamenti colturali , alle esigenze d una razionale coltivazione , all effettivo incremento della produttività dei | terreni | . solo l indennità spettante all affittuario è dall art . 15 commisurata ” all aumento di valore conseguito dal |
| 1978-08.txt | 340 | 340 | quanto la controversia verte precisamente sulla applicabilità dell imposta in relazione a un atto di rinuncia all usufrutto su un | terreno | e alla conseguente consolidazione con la nuda proprietà , e pertanto , come ha affermato l ordinanza di rimessione , |
| 1979-126.txt | 1753 | 1753 | di assoggettare a prelievo fiscale l effettiva variazione del valore di mercato dei beni immobili , e in specie dei | terreni | fabbricabili , in quanto non ricollegabile ad iniziative , attività ed investimenti dei proprietari , ma derivante dalla espansione degli |
| 1980-05.txt | 552 | 552 | con l art . 3 , comma primo , cost . , in quanto il criterio adottato determinerebbe , per | terreni | in situazione eguale , indennizzi diversi a seconda delle zone agrarie in cui sono posti ; inoltre , la previsione |
| 1980-05.txt | 597 | 597 | le aree comprese nei centri edificati rapportate al dato numerico della popolazione , determinerebbe , irrazionalmente , indennizzi diversi per | terreni | di pari valore in relazione ai prezzi di mercato . altra irrazionale disparità viene ravvisata nel trattamento dei proprietari di |
| 1980-05.txt | 1829 | 1829 | valore di esso . è proprio quanto avviene nella materia in disamina perché il criterio del valore agricolo medio dei | terreni | secondo tipi di coltura praticati nella regione agraria interessata , adottato per la determinazione dell indennità di esproprio dall art |
| 1980-05.txt | 1906 | 1906 | secondo la sua destinazione economica , introduce un elemento di valutazione del tutto astratto , che porta inevitabilmente , per | terreni | destinati ad insediamenti edilizi che non hanno alcuna relazione con le colture praticate nella zona , alla liquidazione di indennizzi |
| 1980-05.txt | 2000 | 2000 | ritenuto la legittimità costituzionale della legge 4 febbraio 1958 , n . 158 , che ragguaglia al valore venale del | terreno | considerato come agricolo , indipendentemente dalla sua eventuale edificazione , la indennità di esproprio per le aree necessarie all attuazione |
| 1980-05.txt | 2045 | 2045 | industriale e nel porto fluviale di padova . la corte ritenne infatti che la indennità stabilita da tale legge riguardava | terreni | agricoli , secondo la loro attuale destinazione , prescindendo dal maggior valore derivante dalla loro eventuale edificabilità ; pertanto , |
| 1980-05.txt | 2159 | 2159 | del singolo bene da espropriare possono portare a irragionevoli trattamenti differenziati di situazioni sostanzialmente omogenee , in quanto , per | terreni | in eguale situazione per la loro destinazione edilizia , potrebbero essere attribuiti indennizzi diversi in relazione al maggiore o minore |
| 1980-05.txt | 2574 | 2574 | 865 del 1971 , come sostituito dall art . 14 legge n . 10 del 1977 , prevede che per | terreni | agricoli l indennità di esproprio sia fissata , sia pure a seguito di opposizione dell interessato alla liquidazione dell indennità |
| 1980-42.txt | 614 | 614 | imposta locale sui redditi patrimoniali ” , questo tributo avrebbe dovuto colpire i redditi di capitale , i redditi di | terreni | e di fabbricati , i redditi agrari e quelli derivanti dall esercizio di imprese commerciali : realizzando con ciò una |
| 1980-42.txt | 2512 | 2512 | ilor tanto i redditi di lavoro autonomo quanto i redditi d impresa , come pure i redditi agrari e di | terreni | in genere , i redditi di fabbricati , i redditi di capitale non si può non concludere che il legislatore |
| 1982-178.txt | 175 | 175 | di finanza di cagliari ha comunicato alla corte la sopravvenuta soddisfazione del debito di imposta da parte del venditore del | terreno | al cui trasferimento la tassazione si riferisce , non provenendo da soggetto ritualmente costituito nel giudizio costituzionale , non può |
| 1982-96.txt | 5705 | 5705 | secondo se il prodotto fosse interno o di provenienza estera : ma è un metodo certo non ingiustificato , sul | terreno | fiscale , dove i fatti siano , come nella specie , di difficile accertamento . la questione , in conclusione |
| 1983-239.txt | 894 | 894 | ” società che esercitano esclusivamente attività di locazione finanziaria ” , ed alcune esenzioni , tra cui quelle per i | terreni | o fabbricati destinati ad esercizio di attività agricole o forestali , purché esercitate direttamente per gli ” immobili non destinati |
| 1983-239.txt | 2772 | 2772 | di un immobile con fitto bloccato , sia dell eventualità che , successivamente al compimento del decennio , ” un | terreno | con buon indice di edificabilità possa essere ” ridotto ad area verde per effetto di variazione del piano regolatore “ |
| 1983-239.txt | 3312 | 3312 | e di firenze . ivi vengono prospettate talune eventualità , quali : la perdita dell immobile per cataclisma o del | terreno | per destinazione a verde pubblico successivamente alla riscossione dell imposta per decorso del decennio ; il regime vincolistico cui l |
| 1984-139.txt | 184 | 184 | , nella misura minima e massima , da considerarsi equi per zone agrarie omogenee , per qualità e classi di | terreni | e per tipi aziendali , tenuto conto dello stato di produttività dei fondi , dell esistenza e delle condizioni dei |
| 1984-139.txt | 2600 | 2600 | l argomento secondo cui l irragionevolezza della disciplina discenderebbe dalle circostanze che i coefficienti di moltiplicazione del reddito dominicale dei | terreni | , previsti dall art . 24 d.p.r . 29 settembre 1973 n . 597 ai fini tributari e ogni biennio |
| 1984-139.txt | 2886 | 2886 | i quali , per il lungo periodo trascorso , perdono sempre più la idoneità a rappresentare le effettive caratteristiche dei | terreni | agricoli . questa corte con le due sentenze più volte ricordate ha consentito l utilizzazione provvisoria di tali dati in |
| 1984-239.txt | 1217 | 1217 | appartenenza del cittadino israelita alla comunità ” , lo stesso giudice rileva che ” occorre in primo luogo verificare sul | terreno | della legittimità costituzionale se l appartenenza del cittadino ebreo di diritto alla comunità violi o meno norme e principi della |
| 1985-179.txt | 704 | 704 | dall obbligo di versare il contributo , di altre fasce di contribuenti quali i portatori di redditi di fabbricati , | terreni | , capitali , i portatori di reddito da lavoro che pure agiscono nelle località di soggiorno , cura e turismo |
| 1985-229.txt | 70 | 70 | 599 , concernente l istituzione e la disciplina dell ilor . la disposizione stabilisce che per i redditi dominicali dei | terreni | e per i redditi agrari soggetti a tale imposta la quale , secondo il successivo art . 8 , è |
| 1986-155.txt | 418 | 418 | sollevate riguardano l imposta di registro per le iscrizioni ipotecarie a garanzia della parte insoluta del prezzo di acquisto di | terreni | destinati alla costruzione di case di abitazione non di lusso ( ord . n . 423 / 78 ) , |
| 1986-172.txt | 477 | 477 | avviamento derivante dalla cessione di un azienda o d una quota sociale o la plusvalenza derivante dalla vendita d un | terreno | edificatorio . la giurisprudenza della corte di cassazione , invece , ha altrettanto fermamente e costantemente affermato che , in |
| 1986-212.txt | 1333 | 1333 | disciplina tributaria . né può omettersi di rilevare che la tesi dell avvocatura dello stato trova ulteriore smentita anche sul | terreno | strettamente processuale : invero l esclusione della pubblicità delle udienze vale soltanto per le commissioni tributarie , ma non per |
| 1987-62.txt | 1465 | 1465 | ) e da quelle correlate alla sua potestà di sovrimposizione ( il riferimento che la norma fa alla sovraimposta sui | terreni | e fabbricati è sintomatico ) . altra entrata della regione è indicata dall art . 74 st . nei proventi |
| 1988-406.txt | 696 | 696 | la corte costituzionale abbia fatto riferimento non tanto alla misura fissa consistente nella indennità che sarebbe stata corrisposta qualora i | terreni | fossero stati espropriati in applicazione delle leggi di riforma agraria , quanto invece ai criteri stabiliti da quelle leggi “ |
| 1988-406.txt | 799 | 799 | . 1 della legge n . 270 determina i capitali di affranco in misura fissa ragguagliata ai valori medi dei | terreni | per il periodo 1 luglio 1946 31 marzo 1947 calcolati a norma dell art . 9 del citato decreto n |
| 1988-406.txt | 1041 | 1041 | con l art . 8 della legge 17 dicembre 1986 n . 880 ( che ha introdotto per tutti i | terreni | un nuovo sistema di accertamento automatico dell imponibile per l applicazione dell imposta di successione ) , sia per ragioni |
| 1989-321.txt | 1339 | 1339 | ricorrente , fra l attività imponibile di esso , inspirata prevalentemente a tecniche inventive nell ambito delle produzioni spontanee del | terreno | , e le arti e mestieri indicati nel n . 117 , lett . c ) , della tabella allegata |
| 1992-467.txt | 453 | 453 | rapporto tra le due fonti , sicché ogni osservazione formulata al riguardo dalla avvocatura dello stato si colloca fuori dal | terreno | di decisione . 5 . per valutare la correttezza o meno della impostazione volta ad individuare nel trattamento che si |
| 1993-283.txt | 1811 | 1811 | illegittimo già soltanto per avere il legislatore sostituito al parametro rapportato ai fitti coacervati quello affatto disomogeneo perché concernente i | terreni | agricoli del reddito dominicale ; e comunque si censura il carattere astratto dell indennizzo così computato , non rispondente alle |
| 1993-283.txt | 2811 | 2811 | di napoli ) che stabilisce il riferimento alla media del valore venale e dei fitti coacervati dell ultimo decennio dei | terreni | espropriati , ovvero , in difetto di locazioni accertate , alla media del valore venale e dell imponibile netto ai |
| 1993-283.txt | 3421 | 3421 | ed il valore che , entro le valutazioni fornite da una determinata commissione , doveva essere attribuito all area quale | terreno | agricolo ( anche la sentenza n . 231 / 1984 parla del valore venale come di mero criterio di riferimento |
| 1993-283.txt | 8182 | 8182 | l eccezione di difetto di rilevanza , sollevata dall avvocatura dello stato , secondo cui dalla ordinanza risulterebbe trattarsi di | terreno | legalmente edificabile in forza dello strumento urbanistico impositivo del vincolo sicché non verrebbe in rilievo la eventuale edificabilità di fatto |
| 1993-283.txt | 8430 | 8430 | ad incidere sull assetto normativo posto dai vigenti strumenti urbanistici . il decreto ministeriale costituisce uno strumento meramente qualificatorio del | terreno | ai fini della indennità di espropriazione e non già conformativo ai fini urbanistici ; esso deve intendersi diretto a consentire |
| 1993-283.txt | 8508 | 8508 | dal libero mercato , che può conferire contenuto economico in termini di valore venale anche alla mera vocazione edificatoria dei | terreni | . ciò quindi vale solo a rendere ” concreto ” il parametro di calcolo dell indennità , ma non altera |
| 1994-315.txt | 315 | 315 | più di cinque anni , salvo talune eccezioni delle ” plusvalenze realizzate a seguito di cessioni a titolo oneroso di | terreni | suscettibili di utilizzazione edificatoria , secondo gli strumenti urbanistici vigenti al momento della cessione ” . lo stesso art . |
| 1994-315.txt | 418 | 418 | nonché di somme comunque dovute per effetto di acquisizione coattiva conseguente ad occupazioni d urgenza divenute illegittime , relativamente a | terreni | , destinati ad opere pubbliche o ad infrastrutture urbane all interno delle zone omogenee di tipo a , b , |
| 1994-315.txt | 837 | 837 | cui esso entra nel patrimonio del soggetto e quello in cui ne esce quelle realizzate a seguito di lottizzazione di | terreni | o di esecuzione di opere intese a renderli edificabili , con successiva vendita , anche parziale , dei terreni e |
| 1994-315.txt | 856 | 856 | di terreni o di esecuzione di opere intese a renderli edificabili , con successiva vendita , anche parziale , dei | terreni | e degli edifici , come pure quelle realizzate , salvo alcune eccezioni , mediante cessione a titolo oneroso di beni |
| 1994-315.txt | 904 | 904 | di cinque anni . in questo quadro , l assoggettamento ad imposizione fiscale anche delle plusvalenze derivanti dalla cessione di | terreni | suscettibili di utilizzazione edificatoria , secondo gli strumenti urbanistici , giusta la nuova ipotesi di cui all art . 11 |
| 1994-315.txt | 1177 | 1177 | , della legge n . 413 del 1991 , alla norma sulla tassazione delle plusvalenze derivanti dalla cessione volontaria di | terreni | sottoposti ad espropriazione , specie se si tiene conto del breve lasso di tempo entro il quale tale retroattività è |
| 1995-14.txt | 482 | 482 | , della legge n . 413 del 1991 , alla norma sulla tassazione delle plusvalenze derivanti dalla cessione volontaria di | terreni | sottoposti ad espropriazione un elemento di prevedibilità dell imposta non privo di significato , quanto alla verifica della permanenza della |
| 1995-377.txt | 46 | 46 | . 29 settembre 1973 , n . 597 nella parte in cui dispongono che in presenza di solo reddito da | terreni | non può trovare applicazione l accertamento sintetico di cui all art . 38 del d.p.r . 29 settembre 1973 , |
| 1995-377.txt | 113 | 113 | , verrebbe a sostanziare una disparità di trattamento tra i contribuenti che traggono il proprio reddito dalla sola coltivazione di | terreni | e gli altri contribuenti assoggettati alla possibilità di accertamento sintetico , con conseguente violazione dell art . 3 della costituzione |
| 1995-377.txt | 366 | 366 | conto di alcune spese ” stabilite , secondo le norme della legge catastale , per ciascuna qualità e classe di | terreno | ” ( art . 24 del d.p.r . n . 597 del 1973 ) . il reddito agrario è “ |
| 1995-377.txt | 698 | 698 | del 1986 , l istituto dell accertamento sintetico non può trovare applicazione , trattandosi di reddito medio ordinario ritraibile dal | terreno | attraverso l esercizio delle attività agricole ( artt . 24 e 29 del d.p.r . 22 dicembre 1986 , n |
| 1995-377.txt | 866 | 866 | sia una esatta corrispondenza con la situazione di fatto , anche sotto il profilo della qualità e della classe del | terreno | . d altro canto l amministrazione finanziaria consegue un vantaggio ed una semplificazione , in quanto può pretendere la medesima |
| 1995-377.txt | 893 | 893 | finanziaria consegue un vantaggio ed una semplificazione , in quanto può pretendere la medesima determinazione del reddito fondiario inerente ai | terreni | , come reddito medio ordinario ritraibile dal terreno , anche nelle annualità di minore produzione e di diminuzione di capacità |
| 1995-377.txt | 901 | 901 | in quanto può pretendere la medesima determinazione del reddito fondiario inerente ai terreni , come reddito medio ordinario ritraibile dal | terreno | , anche nelle annualità di minore produzione e di diminuzione di capacità produttiva dipendenti da determinazioni intenzionali o da circostanze |
| 1995-377.txt | 1020 | 1020 | reddito dichiarato ” non può dare luogo ad ulteriori accertamenti , ove si tratti di reddito esclusivamente fondiario inerente a | terreni | ( reddito dominicale e / o agrario ) e questo sia stato correttamente quantificato ( anche per le deduzioni ) |
| 1995-377.txt | 1101 | 1101 | realmente conseguito nell esercizio delle attività agricole e quindi di un reddito diverso da quello denunciato ( possesso di altri | terreni | o esercizio di attività diverse non riconducibili a quelle agricole ) , diventa legittimo l accertamento sintetico in ” base |
| 1995-533.txt | 188 | 188 | art . 11 , comma 5 , della legge n . 413 del 1991 , limitava , invece , ai | terreni | destinati ad opere pubbliche e ad infrastrutture urbane , all interno delle zone omogenee di tipo a , b , |
| 1995-533.txt | 696 | 696 | nel corso di procedimenti ablatori , ha teso ad assoggettare ad una medesima uniforme disciplina sia il trasferimento coattivo di | terreni | rientranti nelle aree urbane classificabili , secondo gli strumenti urbanistici , quali zone omogenee di tipo a , b , |
| 1995-533.txt | 726 | 726 | urbanistici , quali zone omogenee di tipo a , b , c e d , sia la cessione negoziale di | terreni | suscettibili di utilizzazione edificatoria , anch essa considerata fonte di plusvalenze tassabili , dal comma 1 , lettera f ) |
| 1995-533.txt | 847 | 847 | pacificamente accolto dalla giurisprudenza , anche di questa corte , in materia di indennizzi , l indennità di esproprio dei | terreni | localizzati in zone urbane è divenuta un serio ristoro del bene espropriato e va pertanto commisurata ai valori di edificabilità |
| 1995-533.txt | 870 | 870 | zone urbane è divenuta un serio ristoro del bene espropriato e va pertanto commisurata ai valori di edificabilità che i | terreni | avrebbero avuto se non fossero stati vincolati ed espropriati . di ciò danno conferma anche i lavori preparatori della legge |
| 1995-533.txt | 929 | 929 | recuperare a tassazione somme che hanno consentito ai soggetti espropriati un realizzo prossimo al valore corrente di mercato , per | terreni | i cui prezzi sono lievitati non a seguito di una attività produttiva del proprietario , bensì per l avvenuta destinazione |
| 1995-533.txt | 970 | 970 | edificatoria in sede di pianificazione urbanistica . orbene , nell ambito della correlazione così stabilita fra ipotesi di cessione di | terreni | in occasione di procedimenti ablatori e di cessione negoziale , si colloca , contrariamente a quanto ipotizza il remittente , |
| 1995-533.txt | 1035 | 1035 | disciplina dell art . 11 , comma 5 , della legge n . 413 del 1991 , giacché anche i | terreni | che fanno parte , dal punto di vista degli strumenti urbanistici , della zona f , per essere destinati ad |
| 1995-533.txt | 1078 | 1078 | interesse generale , possono conseguire , per obiettiva collocazione nell ambito delle zone urbane , l indennizzo espropriativo proprio dei | terreni | dotati di suscettibilità edificatoria . la inclusione della zona f tra quelle tassabili non appare , pertanto , in contrasto |
| 1995-533.txt | 1237 | 1237 | quale tertium comparationis la quale sottopone a tassazione ” le plusvalenze realizzate a seguito di cessioni a titolo oneroso di | terreni | suscettibili di utilizzazione edificatoria secondo gli strumenti urbanistici vigenti al momento della cessione ” ben possono rientrare anche le cessioni |
| 1997-111.txt | 162 | 162 | uso destinati , ivi compresi quelli strumentali od oggetto di locazione , i redditi dominicali delle aree fabbricabili e dei | terreni | agricoli , nonché i redditi agrari di cui all art . 29 del d.p.r . 22 dicembre 1986 , n |
| 1997-111.txt | 254 | 254 | ( art . 5 , comma 1 ) , intendendosi per tali i fabbricati , le aree fabbricabili e i | terreni | agricoli , siti nel territorio dello stato , a qualsiasi uso destinati , ivi compresi quelli strumentali o alla cui |
| 1997-111.txt | 1536 | 1536 | 26 aprile 1986 , n . 131 ; la seconda prevede , invece , per la determinazione del valore dei | terreni | agricoli , l applicazione al reddito dominicale di un moltiplicatore pari a settantacinque . ad avviso del rimettente , la |
| 1997-111.txt | 1674 | 1674 | da reputare inammissibile , non risultando dall ordinanza che innanzi al giudice a quo sia in discussione la tassazione di | terreni | agricoli , è agevole osservare , quanto al comma 2 , che l adozione dei moltiplicatori fissi e la incontrovertibilità |
| 1998-198.txt | 414 | 414 | , lettera a ) , punto 16 ) l esclusione dei redditi dominicali delle aree fabbricabili , dei redditi dei | terreni | agricoli e dei redditi dei fabbricati dall ambito di applicazione dell imposta locale sui redditi ( ilor ) , non |
| 1999-138.txt | 2294 | 2294 | banche e le società finanziarie , l entità dei premi raccolti per le imprese di assicurazione , l estensione dei | terreni | per le imprese agricole ( art . 4 , comma 2 ) . stante la natura dell imposta , tali |
| 1999-200.txt | 763 | 763 | ragione che il suolo sul quale insiste il fabbricato , non essendo qualificabile né come area edificabile , né come | terreno | agricolo ( cfr . lettere b ) e c ) dell art . 2 del d.lgs . n . 504 |
| 2000-351.txt | 1021 | 1021 | sull incremento di valore degli immobili ) e dalla esclusione dei redditi dominicali delle aree fabbricabili e dei redditi dei | terreni | agricoli e dei fabbricati dall i.l.o.r . ( imposta locale redditi ) . in relazione a talune difficoltà di definizione |
| 2000-351.txt | 1190 | 1190 | criteri ) per le aree fabbricabili , e degli estimi del catasto per tutti gli altri immobili ( fabbricati e | terreni | agricoli ) . il sistema è , quindi , nel complesso diretto ad incentivare fedeli autodichiarazioni di valore delle aree |
| 2000-403.txt | 287 | 287 | istituzione dell ici , quale criterio direttivo , la esclusione dei redditi dominicali delle aree fabbricabili , dei redditi dei | terreni | agricoli e dei redditi dei fabbricati dall ambito di applicazione dell ilor ( imposta locale sui redditi ) , senza |
| 2000-403.txt | 766 | 766 | seconda della fine del periodo di bilancio non solare ) sarebbero tenuti per il medesimo reddito fondiario ( fabbricati , | terreni | e assimilati ) solo alla sopravvenuta forma impositiva ( ici ) , altri anche alla sopprimenda ilor per la stessa |
| 2001-171.txt | 83 | 83 | nella parte in cui non prevede la esclusione dalla imposta sui redditi delle plusvalenze realizzate in occasione della espropriazione di | terreni | suscettibili di utilizzazione edificatoria , secondo gli strumenti urbanistici vigenti al momento della cessione , che siano stati acquisiti dal |
| 2001-171.txt | 378 | 378 | f ) , l assoggettamento ad imposta anche delle ” plusvalenze realizzate a seguito di cessioni a titolo oneroso di | terreni | suscettibili di utilizzazione edificatoria , secondo gli strumenti urbanistici vigenti al momento della cessione ” . la disciplina risultante da |
| 2001-171.txt | 479 | 479 | di somme comunque dovute per effetto di acquisizioni coattive conseguenti ad occupazioni d urgenza divenute illegittime ” , relative a | terreni | con destinazione urbanistica . 3 . ciò posto , va respinta , anzitutto , l eccezione di inammissibilità della questione |
| 2001-171.txt | 649 | 649 | lamentato vizio di disparità di trattamento fra la disciplina tributaria delle plusvalenze realizzate mediante la cessione a titolo oneroso di | terreni | edificatori , acquisiti dal cedente per successione o donazione , e quello delle plusvalenze realizzate mediante la cessione dei beni |
| 2001-171.txt | 1003 | 1003 | a dimostrare l inesistenza del presunto intento speculativo . viceversa , per la plusvalenza realizzata a seguito della cessione di | terreni | a destinazione edificatoria , la considerazione di essa quale reddito , da parte del legislatore , prescinde dal collegamento con |
| 2001-171.txt | 1120 | 1120 | la legge abbia sottoposto a tassazione le plusvalenze aventi le caratteristiche da ultimo accennate , anche quando si tratti di | terreni | acquisiti a titolo non oneroso , e quindi per successione o per donazione . e questo assoggettandole ad una specifica |
| 2002-318.txt | 94 | 94 | stabilito a norma del regio decreto legge 4 aprile 1939 , n . 589 ( revisione generale degli estimi dei | terreni | ) , convertito , con modificazioni , in legge 29 giugno 1939 , n . 976 . ad avviso del |
| 2002-318.txt | 156 | 156 | collettivi tra organizzazioni professionali agricole , operanti su base regionale , con conseguente disparità di trattamento tra i proprietari di | terreni | situati nelle regioni ove siffatti accordi siano stati stipulati e i proprietari di terreni situati nelle altre regioni . le |
| 2002-318.txt | 170 | 170 | di trattamento tra i proprietari di terreni situati nelle regioni ove siffatti accordi siano stati stipulati e i proprietari di | terreni | situati nelle altre regioni . le stesse norme , inoltre , violerebbero il criterio di ragionevolezza facendo riferimento a dati |
| 2002-318.txt | 200 | 200 | inoltre , violerebbero il criterio di ragionevolezza facendo riferimento a dati catastali ormai inidonei a rappresentare le caratteristiche effettive dei | terreni | e , comportando la fissazione di canoni di affitto irrisori , violerebbero anche la tutela costituzionale del diritto di proprietà |
| 2002-318.txt | 714 | 714 | i quali , per il lungo periodo trascorso , perdevano sempre più la idoneità a rappresentare le effettive caratteristiche dei | terreni | agricoli . considerata la ormai imminente ( all epoca ) entrata in vigore dei nuovi dati catastali , questa corte |
| 2002-318.txt | 806 | 806 | essa più rispondente . deve , a questo punto , rilevarsi che le modificazioni derivanti dalla prima revisione del catasto | terreni | del 1939 , disposta con decreto ministeriale 13 dicembre 1979 ( revisione generale degli estimi dei terreni ) , cui |
| 2002-318.txt | 823 | 823 | revisione del catasto terreni del 1939 , disposta con decreto ministeriale 13 dicembre 1979 ( revisione generale degli estimi dei | terreni | ) , cui si faceva riferimento nella sentenza n . 139 del 1984 , hanno acquistato effetto a decorrere dal |
| 2002-318.txt | 968 | 968 | revisione generale delle zone censuarie , delle tariffe d estimo , della qualificazione , della classificazione e del classamento dei | terreni | e dei relativi criteri è prevista dall art . 3 , comma 154 , della legge 23 dicembre 1996 , |
| 2002-318.txt | 1111 | 1111 | artt . 9 e 62 della legge n . 203 del 1982 , basato sul reddito dominicale risultante dal catasto | terreni | del 1939 , rivalutato in base a meri coefficienti di moltiplicazione , risulta privo , ormai , come già evidenziato |
| 2002-318.txt | 1185 | 1185 | un sessantennio dal suo impianto , quel catasto ha perso qualsiasi idoneità a rappresentare le effettive e diverse caratteristiche dei | terreni | agricoli , cosicché non può sicuramente essere posto a base di una disciplina dei contratti agrari rispettosa della garanzia costituzionale |
| 2002-328.txt | 219 | 219 | alla previsione di criteri di determinazione dell imponibile ai fini della tassazione delle plusvalenze realizzate in occasione della cessione di | terreni | edificabili diversi e con diversa incidenza economica per fattispecie costituenti ad avviso del rimettente ” manifestazioni di ricchezza sostanzialmente identiche |
| 2002-328.txt | 374 | 374 | ad un diverso trattamento tributario le plusvalenze realizzate dagli acquirenti a titolo gratuito , a seconda che costoro cedano i | terreni | prima o dopo l inizio della lottizzazione o della realizzazione di opere volte a rendere i terreni stessi edificabili , |
| 2002-328.txt | 391 | 391 | costoro cedano i terreni prima o dopo l inizio della lottizzazione o della realizzazione di opere volte a rendere i | terreni | stessi edificabili , assumendo , solo nel secondo caso , come valore iniziale il valore normale del terreno alla data |
| 2002-328.txt | 409 | 409 | rendere i terreni stessi edificabili , assumendo , solo nel secondo caso , come valore iniziale il valore normale del | terreno | alla data di inizio della lottizzazione o delle opere . a prescindere , infatti , dalla diversa ratio che presiede |
| 2002-328.txt | 447 | 447 | ratio che presiede alla tassazione delle due ipotesi di plusvalenza ( l una derivante esclusivamente dalla intervenuta destinazione edificatoria del | terreno | , l altra dalla lottizzazione o comunque dalla realizzazione di opere ) , è sufficiente osservare che nel primo caso |
| 2002-328.txt | 815 | 815 | . n . 917 del 1986 , nella parte in cui assoggetta a tassazione le plusvalenze derivanti dalla alienazione di | terreni | a destinazione edificatoria anche ove esse siano realizzate attraverso la cessione di beni patrimoniali delle ipab , istituzioni prive di |
| 2002-328.txt | 1109 | 1109 | , nella parte in cui non prevede ai fini della tassazione delle plusvalenze realizzate mediante cessione a titolo oneroso di | terreni | suscettibili di utilizzazione edificatoria che anche il valore di acquisto dei terreni pervenuti al contribuente per effetto di successione o |
| 2002-328.txt | 1121 | 1121 | plusvalenze realizzate mediante cessione a titolo oneroso di terreni suscettibili di utilizzazione edificatoria che anche il valore di acquisto dei | terreni | pervenuti al contribuente per effetto di successione o donazione sia rivalutato in base alla variazione dell indice dei prezzi al |
| 2002-328.txt | 1156 | 1156 | variazione dell indice dei prezzi al consumo per le famiglie di operai ed impiegati , così come previsto per i | terreni | acquistati a titolo oneroso . 6 . 1 . va , preliminarmente , disattesa la eccezione di inammissibilità della questione |
| 2002-328.txt | 1253 | 1253 | riconoscimento , ai fini del calcolo della plusvalenza realizzata , della ” rivalutazione istat ” sul valore iniziale di alcuni | terreni | a destinazione edificatoria , ricevuti in eredità e quindi alienati , ha , sinteticamente ma in maniera adeguata , motivato |
| 2002-328.txt | 1306 | 1306 | . 2 . nel merito la questione è fondata . il legislatore , nel prevedere che ” il costo dei | terreni | suscettibili di utilizzazione edificatoria di cui alla lettera b ) del comma 1 dell articolo 81 ( del d.p.r . |
| 2002-328.txt | 1386 | 1386 | . . ] ” , ha accolto , limitatamente alla tassazione delle plusvalenze realizzate mediante cessione a titolo oneroso di | terreni | suscettibili di utilizzazione edificatoria , un criterio di determinazione della base imponibile costituito dalla differenza tra i corrispettivi della cessione |
| 2004-285.txt | 742 | 742 | rispetto al sistema previgente la deducibilità dei suddetti interessi passivi dal reddito complessivo , « nei limiti dei redditi dei | terreni | dichiarati » . detta limitazione , peraltro , per effetto dell art . 14 , comma 1 , del medesimo |
| 2004-285.txt | 1200 | 1200 | sottoposto al regime della “ detraibilità ” gli interessi passivi sui mutui agrari , « nei limiti dei redditi dei | terreni | dichiarati » ) si applichino « a partire dal periodo di imposta in corso alla data dell 8 dicembre 1993 |
| 2004-285.txt | 2486 | 2486 | siano disposti consapevoli della totale detraibilità degli interessi pagati , sì da rendere percorribile la via dell indebitamento anche per | terreni | di modesto reddito ) e di quelli che , conoscendo ex ante i limiti di detraibilità degli interessi , tale |
| 2006-67.txt | 1599 | 1599 | d.p.r . 29 settembre 1973 , n . 604 , recante « revisione degli estimi e del classamento del catasto | terreni | e del catasto edilizio urbano » ) ; con la conseguenza che , in mancanza di tale stima , si |
| 2008-102.txt | 11379 | 11379 | sardegna ; con la sola differenza che , mentre l ici riguarda i fabbricati , le aree fabbricabili ed i | terreni | agricoli , a qualsiasi uso destinati ( artt . 1 e 3 del d.lgs . n . 504 del 1992 |
| 2008-162.txt | 3747 | 3747 | 342 del 2000 si limita a stabilire il termine di efficacia degli atti attributivi o modificativi della rendita catastale per | terreni | e fabbricati , senza in alcun modo individuare termini per la determinazione di tale rendita . da quanto precede deriva |
| 2008-188.txt | 885 | 885 | all atto di acquisto o della concessione in enfiteusi non abbia venduto altri fondi rustici oppure abbia venduto appezzamenti di | terreno | la cui superficie complessiva non sia superiore ad un ettaro , con una tolleranza del 10 per cento salvo casi |
| 2008-188.txt | 1958 | 1958 | partire dal 1 gennaio 2002 fino alla data del 31 dicembre 2006 , alla sola condizione che abbiano ad oggetto | terreni | agricoli secondo gli strumenti urbanistici vigenti alla data di stipula dell atto e loro pertinenze ; il riferimento al primo |
| 2008-188.txt | 2250 | 2250 | art . 1 della legge n . 604 del 1954 , alla sola condizione che tali atti abbiano ad oggetto | terreni | qualificati agricoli ai sensi degli strumenti urbanistici vigenti . viceversa , l agenzia delle entrate , nella prima delle due |
| 2008-188.txt | 3274 | 3274 | 4 del 2003 . esso chiarisce che l unico requisito per la concessione delle agevolazioni è il carattere agricolo dei | terreni | . tale articolo perciò , da un lato , in quanto norma di interpretazione autentica , presuppone l effettiva esistenza |
| 2009-227.txt | 947 | 947 | presupposto di imposta ai fini della applicabilità dell ici « il possesso di fabbricati , di aree fabbricabili e di | terreni | agricoli , siti nel territorio dello stato , a qualsiasi uso destinati , ivi compresi quelli strumentali » e dal |
| 2009-227.txt | 1015 | 1015 | si intende l unità immobiliare iscritta o che deve essere iscritta nel catasto edilizio urbano » , là dove per | terreno | agricolo « si intende il terreno adibito all esercizio delle attività indicate nell art . 2135 del codice civile » |
| 2009-227.txt | 1021 | 1021 | o che deve essere iscritta nel catasto edilizio urbano » , là dove per terreno agricolo « si intende il | terreno | adibito all esercizio delle attività indicate nell art . 2135 del codice civile » . la riferita nozione di fabbricato |
| 2009-227.txt | 1173 | 1173 | produttivi di un reddito autonomo – andavano iscritti , unitamente all area sulla quale insistevano , nel « catasto dei | terreni | » . da ciò derivava che , in sede di primo impianto della normativa in tema di ici , il |
| 2009-227.txt | 1427 | 1427 | il possessore del fabbricato ed il proprietario ( o titolare di altro diritto reale o personale di godimento ) del | terreno | al quale l immobile , sebbene non insistente su di esso , era asservito con un rapporto di strumentalità e |
| 2009-227.txt | 1868 | 1868 | , rendendo esplicito il contenuto della richiamata disposizione , « a ) [ alle ] attività dirette alla coltivazione del | terreno | , alla silvicoltura e alla funghicoltura ; b ) [ all ] allevamento di animali con mangimi ottenibili per almeno |
| 2009-227.txt | 1892 | 1892 | e alla funghicoltura ; b ) [ all ] allevamento di animali con mangimi ottenibili per almeno un quarto dal | terreno | ; c ) [ alle ] attività dirette alla manipolazione , trasformazione e alienazione di prodotti agricoli e zootecnici , |
| 2009-227.txt | 1917 | 1917 | alle ] attività dirette alla manipolazione , trasformazione e alienazione di prodotti agricoli e zootecnici , ancorché non svolte sul | terreno | , che rientrino nel normale esercizio della agricoltura secondo la tecnica che lo governa e che abbiano per oggetto prodotti |
| 2009-227.txt | 1944 | 1944 | della agricoltura secondo la tecnica che lo governa e che abbiano per oggetto prodotti ottenuti per almeno la metà dal | terreno | e dagli animali allevati su di esso » . la circostanza che il d.p.r . n . 139 del 1998 |
| 2009-227.txt | 2031 | 2031 | della attività agricola , prevedendo espressamente solo per la prima ipotesi la necessaria coincidenza fra titolare dell immobile e del | terreno | agricolo cui il primo era asservito , ha fatto ritenere , pur nella presenza , come si vedrà , di |
| 2009-227.txt | 2117 | 2117 | esclusione dall assoggettamento all ici – nonostante la distinzione fra titolare del fabbricato ( società cooperativa ) e titolari dei | terreni | agricoli asserventi ( soci della cooperativa ) . a fronte del ricordato prevalente orientamento ( cass . , sez . |
| 2009-318.txt | 416 | 416 | civica amministrazione può disporre nel regolamento edilizio l obbligo di subordinare il rilascio del titolo abilitativo al preventivo asservimento dei | terreni | a favore del comune , mediante atto da trascrivere nei registri immobiliari , introduce un ipotesi di trascrizione non prevista |
| 2010-342.txt | 364 | 364 | valore di acquisto , rispettivamente , di titoli , quote o diritti non negoziati nei mercati regolamentati , ovvero di | terreni | edificabili e con destinazione agricola , tutti posseduti al 1 gennaio 2002 , quello determinato tramite perizia giurata di stima |
| 2010-342.txt | 518 | 518 | del tuir , al 4 o al 2 per cento del valore di stima , e , nel caso di | terreni | , edificabili e con destinazione agricola , pari al 4 per cento del valore di stima . il versamento della |
| 2010-342.txt | 679 | 679 | 7 della legge n . 448 del 2001 si applichino con riguardo a partecipazioni non negoziate in mercati regolamentati e | terreni | edificabili e agricoli detenuti sino al 1 gennaio 2003 , prevedendosi altresì il differimento al 16 maggio 2003 del termine |
| 2010-342.txt | 882 | 882 | cui calcolare eventuali plusvalenze ( o minusvalenze ) è applicabile per le partecipazioni non negoziate in mercati regolamentati o per | terreni | , edificabili e agricoli , detenuti sino al 1 gennaio 2010 e l imposta sostitutiva , o la prima rata |
| 2011-338.txt | 1151 | 1151 | della giurisprudenza formatasi sull applicabilità della norma alle ipotesi di omessa dichiarazione / denuncia a fini ici del valore di | terreni | edificabili . 5.1 . l art . 16 del d.lgs . n . 504 del 1992 , rubricato ” indennità |
| 2015-70.txt | 6450 | 6450 | sentenza n . 208 del 2014 , che richiama la sentenza n . 441 del 1993 ) . su questo | terreno | si deve esercitare il legislatore nel proporre un corretto bilanciamento , ogniqualvolta si profili l esigenza di un risparmio di |
| 2016-280.txt | 203 | 203 | statuto della regione siciliana in materia finanziaria ) . il giudice rimettente riferisce che alcuni proprietari di fabbricati rurali e | terreni | agricoli iscritti al catasto terreni e fabbricati del comune di augusta , come tali assoggettati all imposta municipale propria ( |
| 2016-280.txt | 208 | 208 | materia finanziaria ) . il giudice rimettente riferisce che alcuni proprietari di fabbricati rurali e terreni agricoli iscritti al catasto | terreni | e fabbricati del comune di augusta , come tali assoggettati all imposta municipale propria ( imu ) nell anno 2012 |
| 2017-209.txt | 1311 | 1311 | . , in quanto colpirebbe una capacità contributiva futura e non attuale , che prescinderebbe dal concreto sfruttamento edilizio del | terreno | . secondo il consiglio di stato tale disposizione violerebbe poi gli artt . 3 e 53 cost . anche sotto |
| 2017-250.txt | 8840 | 8840 | cost . , anche al fine di dare un più concreto contenuto al parametro della adeguatezza . su questo solido | terreno | è chiamata a esercitarsi la discrezionalità del legislatore , bilanciando , secondo criteri non irragionevoli , i valori e gli |
| 2018-17.txt | 317 | 317 | in cui , alle lett . a ) e b ) , prevede l esenzione dall imu agricola per i | terreni | ubicati nei comuni classificati totalmente montani o parzialmente montani ( in tal caso , ove posseduti e condotti da coltivatori |
| 2018-17.txt | 564 | 564 | ) , in materia di imposta comunale sugli immobili ( ici ) , aveva previsto l esenzione per « i | terreni | agricoli ricadenti in aree montane o di collina delimitate ai sensi dell articolo 15 della legge 27 dicembre 1977 , |
| 2018-17.txt | 593 | 593 | delimitate ai sensi dell articolo 15 della legge 27 dicembre 1977 , n . 984 » . per individuare i | terreni | esenti si faceva riferimento all ubicazione nel territorio dei comuni di cui all elenco allegato alla circolare del ministero delle |
| 2018-17.txt | 858 | 858 | predisposto dall istituto nazionale di statistica ( istat ) , nonché , eventualmente , anche sulla base della redditività dei | terreni | . l art . 22 , comma 2 , del decreto legge 24 aprile 2014 , n . 66 ( |
| 2018-17.txt | 971 | 971 | l esenzione dall imu sulla base del criterio dell altitudine riportata nell elenco dell istat , altresì diversificando tra i | terreni | posseduti da coltivatori diretti e imprenditori agricoli professionali , iscritti alla previdenza agricola , e gli altri . il medesimo |
| 2018-17.txt | 1054 | 1054 | ministero dell economia e delle finanze del 28 novembre 2014 , recante « esenzione dall imu , prevista per i | terreni | agricoli , ai sensi dell articolo 7 , comma 1 , lettera h ) , del decreto legislativo 30 dicembre |
| 2018-17.txt | 1117 | 1117 | . 4 del 2015 , oggetto delle odierne censure , modifica nuovamente il regime di esenzione dall imu per i | terreni | agricoli montani e parzialmente montani , disponendo , a decorrere dal 2015 ( comma 1 ) e per il 2014 |
| 2018-17.txt | 1147 | 1147 | decorrere dal 2015 ( comma 1 ) e per il 2014 ( comma 3 ) , l esenzione per i | terreni | agricoli , nonché per quelli non coltivati , ubicati nei comuni classificati totalmente montani nell elenco dell istat ( comma |
| 2018-17.txt | 1883 | 1883 | comma 1 bis prevede una detrazione di 200 euro fino alla concorrenza del suo ammontare dall imu dovuta per i | terreni | ubicati nei comuni di cui all allegato 0a del decreto legge , posseduti e condotti dai coltivatori diretti e dagli |
| 2018-17.txt | 3630 | 3630 | rivalutazione 12 ai sensi del decreto legislativo 12 maggio 1947 , n . 356 ( rivalutazione degli estimi catastali dei | terreni | e del reddito agrario ) , non superiore a lire 2400 ( unitamente a un dislivello tra la quota altimetrica |
| 2018-17.txt | 3907 | 3907 | l assunto della regione circa l inesattezza dei dati di riferimento sul presupposto della mancata rappresentatività della reale redditività dei | terreni | da parte dell elencazione è , oltre che scarsamente argomentato , del tutto indimostrato . inoltre , esso non tiene |
| 2018-17.txt | 4533 | 4533 | e 2 anche a detta annualità . per essa , tuttavia , l imu non è comunque dovuta se i | terreni | che risultano imponibili ai sensi del nuovo regime erano , invece , esenti in virtù del pregresso ( comma 4 |
| 2018-17.txt | 8241 | 8241 | d.l . n . 4 del 2015 , in quanto , prevedendo che l esenzione dall imu si applichi ai | terreni | agricoli , nonché a quelli non coltivati , ubicati nei comuni classificati totalmente o parzialmente montani in quest ultimo caso |
| 2018-17.txt | 8760 | 8760 | ad altra amministrazione il compito di stabilire quali comuni siano totalmente o parzialmente montani e , di conseguenza , quali | terreni | siano esenti dall imu ; non reca una norma ” in bianco ” che si limiti a prevedere il potere |
| 2022-196.txt | 855 | 855 | b ) situato nel territorio dello stato ; c ) iscritto , con attribuzione di rendita , nel catasto dei | terreni | o nel catasto edilizio urbano . in linea di principio , dunque , la determinazione dei redditi fondiari avviene nell |
1.2. Trovate i dispersion plots delle prime 10 sentenze per numero di occorrenze della voce e dei termini associati in dftm_silver. Per ogni grafico sono indicate le parole chiave trovate nella motivazione della sentenza a partire dalla voce e dai termini associati (legenda sulla destra), cui è stato associato un colore. Nel grafico ogni punto rappresenta una parola chiave in relazione alla sua posizione nella motivazione della sentenza


2. N-grams
2.1. La tabella riporta i trigrams estratti dalle sentenze presenti nel subset dftm_silver in cui compaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| trigrams_trovate | frequency |
|---|---|
| per_i_terreni | 15 |
| dei_terreni_e | 11 |
| dei_terreni_agricoli | 10 |
| terreni_suscettibili_di | 9 |
| di_terreni_suscettibili | 8 |
| classamento_dei_terreni | 7 |
| classe_dei_terreni | 7 |
| i_terreni_agricoli | 7 |
| redditi_dei_terreni | 6 |
| oneroso_di_terreni | 6 |
| sui_terreni_e | 5 |
| terreni_passati_a | 5 |
| proprietari_di_terreni | 5 |
| tutti_i_terreni | 4 |
| i_terreni_che | 4 |
| produttività_dei_terreni | 4 |
| dei_terreni_da | 4 |
| dei_terreni_ai | 4 |
| terreni_e_fabbricati | 4 |
| sul_terreno_della | 4 |
| cessione_di_terreni | 4 |
| di_terreni_edificabili | 4 |
| terreni_edificabili_e | 4 |
| terreni_e_sui | 3 |
| dei_terreni_cui | 3 |
| di_terreni_situati | 3 |
| dei_terreni_è | 3 |
| per_terreni_di | 3 |
| classificazione_dei_terreni | 3 |
| catasto_dei_terreni | 3 |
| imposta_sui_terreni | 3 |
| assegnatari_dei_terreni | 3 |
| reddito_dei_terreni | 3 |
| estensione_dei_terreni | 3 |
| di_terreni_a | 3 |
| dominicale_dei_terreni | 3 |
| dei_terreni_per | 3 |
| estimi_dei_terreni | 3 |
| dominicali_dei_terreni | 3 |
| dei_terreni_espropriati | 3 |
| terreni_e_del | 3 |
| del_catasto_terreni | 3 |
| terreni_destinati_ad | 3 |
| di_terreni_e | 3 |
| caratteristiche_dei_terreni | 3 |
| terreni_agricoli_nonché | 3 |
| terreni_agricoli_e | 3 |
| terreni_a_destinazione | 3 |
| terreni_cui_servono | 2 |
| miglioramento_dei_terreni | 2 |
| terreni_compresi_in | 2 |
| dei_terreni_in | 2 |
| che_per_terreni | 2 |
| i_terreni_stessi | 2 |
| terreni_assegnati_in | 2 |
| dei_terreni_a | 2 |
| dei_terreni_bonificati | 2 |
| espropriazione_di_terreni | 2 |
| terreni_da_espropriare | 2 |
| dei_terreni_secondo | 2 |
| riguardo_ai_terreni | 2 |
| di_terreni_già | 2 |
| società_sui_terreni | 2 |
| concernente_i_terreni | 2 |
| sul_terreno_dell | 2 |
| terreni_a_favore | 2 |
| assegnazione_dei_terreni | 2 |
| terreni_ai_contadini | 2 |
| medi_dei_terreni | 2 |
| terreni_per_il | 2 |
| venale_del_terreno | 2 |
| del_terreno_considerato | 2 |
| terreno_considerato_come | 2 |
| valore_dei_terreni | 2 |
| terreni_già_censiti | 2 |
| terreni_i_cui | 2 |
| terreni_e_dei | 2 |
| decennio_dei_terreni | 2 |
| terreni_espropriati_ovvero | 2 |
| catastali_dei_terreni | 2 |
| anche_sul_terreno | 2 |
| dal_catasto_terreni | 2 |
| per_terreni_in | 2 |
| terreni_agricoli_secondo | 2 |
| terreni_agricoli_l | 2 |
| e_di_terreni | 2 |
| di_terreni_in | 2 |
| del_terreno_al | 2 |
| terreni_e_per | 2 |
| volontaria_di_terreni | 2 |
| di_terreni_sottoposti | 2 |
| terreni_sottoposti_ad | 2 |
| ritraibile_dal_terreno | 2 |
| terreni_agricoli_siti | 2 |
| di_terreni_agricoli | 2 |
| e_terreni_agricoli | 2 |
| terreni_situati_nelle | 2 |
| catasto_terreni_del | 2 |
| del_terreno_alla | 2 |
| dei_terreni_dichiarati | 2 |
| catasto_terreni_e | 2 |
| ad_oggetto_terreni | 2 |
| i_terreni_ubicati | 2 |
| terreni_ubicati_nei | 2 |
| redditività_dei_terreni | 2 |
| imposte_sui_terreni | 1 |
| conduzione_di_terreni | 1 |
| di_terreni_agrari | 1 |
| terreni_agrari_di | 1 |
| estimo_dei_terreni | 1 |
| soltanto_a_terreni | 1 |
| a_terreni_terreni | 1 |
| terreni_terreni_classificati | 1 |
| terreni_classificati_in | 1 |
| nell_altro_terreni | 1 |
| altro_terreni_espropriabili | 1 |
| terreni_espropriabili_terreni | 1 |
| espropriabili_terreni_da | 1 |
| terreni_da_conservare | 1 |
| dei_terreni_sennonché | 1 |
| terreni_sennonché_nella | 1 |
| soltanto_il_terreno | 1 |
| il_terreno_ma | 1 |
| terreno_ma_anche | 1 |
| che_al_terreno | 1 |
| al_terreno_ineriscono | 1 |
| terreno_ineriscono_e | 1 |
| i_terreni_includa | 1 |
| terreni_includa_anche | 1 |
| proprietà_di_terreni | 1 |
| terreni_situati_in | 1 |
| applica_ai_terreni | 1 |
| ai_terreni_situati | 1 |
| terreni_situati_nei | 1 |
| espropriazione_dei_terreni | 1 |
| dei_terreni_oggetto | 1 |
| terreni_oggetto_della | 1 |
| dalla_espropriazione_terreni | 1 |
| espropriazione_terreni_compresi | 1 |
| comprendono_altri_terreni | 1 |
| altri_terreni_in | 1 |
| terreni_in_luogo | 1 |
| terreni_che_l | 1 |
| di_quei_terreni | 1 |
| quei_terreni_né | 1 |
| terreni_né_si | 1 |
| indipendentemente_dai_terreni | 1 |
| dai_terreni_attraversati | 1 |
| terreni_attraversati_in | 1 |
| terreni_in_tal | 1 |
| terreni_è_basso | 1 |
| terreni_di_identica | 1 |
| esproprio_i_terreni | 1 |
| i_terreni_nella | 1 |
| terreni_nella_loro | 1 |
| comprendente_i_terreni | 1 |
| i_terreni_e | 1 |
| terreni_e_i | 1 |
| pertinenze_dei_terreni | 1 |
| natura_dei_terreni | 1 |
| dei_terreni_che | 1 |
| terreni_che_vi | 1 |
| dei_terreni_della | 1 |
| terreni_della_quale | 1 |
| distinguere_i_terreni | 1 |
| i_terreni_di | 1 |
| terreni_di_ciascun | 1 |
| destinati_i_terreni | 1 |
| terreni_stessi_quanto | 1 |
| dei_terreni_tenuto | 1 |
| terreni_tenuto_conto | 1 |
| zona_di_terreno | 1 |
| di_terreno_costituente | 1 |
| terreno_costituente_la | 1 |
| dei_terreni_approvato | 1 |
| terreni_approvato_con | 1 |
| dei_terreni_nella | 1 |
| terreni_nella_situazione | 1 |
| tributi_sui_terreni | 1 |
| sui_terreni_assegnati | 1 |
| terreni_a_norma | 1 |
| dei_terreni_sui | 1 |
| terreni_sui_quali | 1 |
| dei_terreni_all | 1 |
| terreni_all_ente | 1 |
| dei_terreni_compresi | 1 |
| terreni_bonificati_in | 1 |
| terreni_bonificati_la | 1 |
| possesso_del_terreno | 1 |
| del_terreno_fino | 1 |
| terreno_fino_a | 1 |
| costituite_nei_terreni | 1 |
| nei_terreni_assegnati | 1 |
| di_terreni_ed | 1 |
| terreni_ed_altri | 1 |
| sostrato_sul_terreno | 1 |
| sul_terreno_giuridico | 1 |
| terreno_giuridico_in | 1 |
| qualificazione_dei_terreni | 1 |
| dei_terreni_cioè | 1 |
| terreni_cioè_l | 1 |
| castato_sui_terreni | 1 |
| sui_terreni_a | 1 |
| terreni_a_sostegno | 1 |
| terreni_ai_fini | 1 |
| terreni_è_però | 1 |
| zone_di_terreno | 1 |
| di_terreno_che | 1 |
| terreno_che_contrariamente | 1 |
| stima_dei_terreni | 1 |
| terreni_secondo_la | 1 |
| dei_terreni_ma | 1 |
| terreni_ma_logicamente | 1 |
| ai_terreni_del | 1 |
| terreni_del_rance | 1 |
| terreni_è_consentito | 1 |
| incontestato_di_terreni | 1 |
| terreni_già_iscritti | 1 |
| dei_terreni_contro | 1 |
| terreni_contro_le | 1 |
| i_terreni_iscritti | 1 |
| terreni_iscritti_nel | 1 |
| sui_terreni_per | 1 |
| terreni_per_quelle | 1 |
| trasformazione_dei_terreni | 1 |
| dei_terreni_bonifica | 1 |
| terreni_bonifica_e | 1 |
| ettaro_di_terreno | 1 |
| di_terreno_non | 1 |
| terreno_non_è | 1 |
| sgombrare_il_terreno | 1 |
| il_terreno_dall | 1 |
| terreno_dall_asserito | 1 |
| dei_terreni_soggetti | 1 |
| terreni_soggetti_a | 1 |
| collocandosi_sul_terreno | 1 |
| sul_terreno_privatistico | 1 |
| terreno_privatistico_ritenuto | 1 |
| terreni_e_da | 1 |
| dei_terreni_onde | 1 |
| terreni_onde_giungere | 1 |
| dei_terreni_dei | 1 |
| terreni_dei_fabbricati | 1 |
| sui_terreni_sui | 1 |
| terreni_sui_fabbricati | 1 |
| società_i_terreni | 1 |
| i_terreni_i | 1 |
| terreni_i_fabbricati | 1 |
| cultura_dei_terreni | 1 |
| terreni_e_della | 1 |
| assegnazioni_dei_terreni | 1 |
| terreni_ai_lavoratori | 1 |
| dei_terreni_deve | 1 |
| terreni_deve_essere | 1 |
| ai_terreni_siti | 1 |
| terreni_siti_in | 1 |
| i_terreni_nel | 1 |
| terreni_nel_comune | 1 |
| rettificazione_dei_terreni | 1 |
| dei_terreni_di | 1 |
| terreni_di_vecchio | 1 |
| dei_terreni_attiene | 1 |
| terreni_attiene_a | 1 |
| calcolo_dei_terreni | 1 |
| dei_terreni_incolti | 1 |
| terreni_incolti_sterili | 1 |
| incidono_sul_terreno | 1 |
| terreno_della_proprietà | 1 |
| penale_sul_terreno | 1 |
| terreno_dell_imposizione | 1 |
| creditorum_sul_terreno | 1 |
| terreno_della_ripartizione | 1 |
| invece_sul_terreno | 1 |
| terreno_dell_esazione | 1 |
| ad_esproprio_terreni | 1 |
| esproprio_terreni_di | 1 |
| terreni_di_proprietà | 1 |
| genere_di_terreni | 1 |
| superficie_dei_terreni | 1 |
| forza_sul_terreno | 1 |
| terreno_della_sua | 1 |
| dominicale_di_terreni | 1 |
| di_terreni_intestati | 1 |
| terreni_intestati_ai | 1 |
| di_nuovi_terreni | 1 |
| nuovi_terreni_o | 1 |
| terreni_o_nuove | 1 |
| riferiscono_a_terreni | 1 |
| a_terreni_già | 1 |
| terreni_già_compresi | 1 |
| terreni_e_le | 1 |
| dei_terreni_espropriabili | 1 |
| terreni_espropriabili_si | 1 |
| riservatari_di_terreni | 1 |
| di_terreni_prima | 1 |
| terreni_prima_appartenenti | 1 |
| ricorrenti_i_terreni | 1 |
| terreni_che_erano | 1 |
| dei_terreni_componenti | 1 |
| terreni_componenti_il | 1 |
| dei_terreni_ha | 1 |
| terreni_ha_superato | 1 |
| sovrimposte_sui_terreni | 1 |
| sui_terreni_quei | 1 |
| terreni_quei_proprietari | 1 |
| quella_dei_terreni | 1 |
| dei_terreni_venduti | 1 |
| terreni_venduti_o | 1 |
| agli_stessi_terreni | 1 |
| stessi_terreni_sarebbero | 1 |
| terreni_sarebbero_stati | 1 |
| per_il_terreno | 1 |
| il_terreno_e | 1 |
| terreno_e_non | 1 |
| venale_dei_terreni | 1 |
| dei_terreni_considerati | 1 |
| terreni_considerati_come | 1 |
| attuale_dei_terreni | 1 |
| terreni_agricoli_debba | 1 |
| dei_terreni_stessi | 1 |
| terreni_stessi_financo | 1 |
| di_un_terreno | 1 |
| un_terreno_nudo | 1 |
| terreno_nudo_o | 1 |
| qualora_sui_terreni | 1 |
| sui_terreni_esistessero | 1 |
| terreni_esistessero_fabbricati | 1 |
| i_terreni_al | 1 |
| terreni_al_valore | 1 |
| terreni_e_relativa | 1 |
| nuovo_catasto_terreni | 1 |
| catasto_terreni_debba | 1 |
| terreni_debba_essere | 1 |
| per_successione_terreni | 1 |
| successione_terreni_già | 1 |
| che_ricevono_terreni | 1 |
| ricevono_terreni_passati | 1 |
| dei_terreni_i | 1 |
| i_terreni_censiti | 1 |
| terreni_censiti_nel | 1 |
| gli_altri_terreni | 1 |
| altri_terreni_ancora | 1 |
| terreni_ancora_iscritti | 1 |
| valutazione_dei_terreni | 1 |
| terreni_in_questione | 1 |
| i_terreni_furono | 1 |
| terreni_furono_valutati | 1 |
| i_terreni_passati | 1 |
| i_terreni_a | 1 |
| terreni_a_vecchio | 1 |
| dei_terreni_passati | 1 |
| i_terreni_qualunque | 1 |
| terreni_qualunque_sia | 1 |
| del_per_terreni | 1 |
| per_terreni_che | 1 |
| terreni_che_a | 1 |
| al_per_terreni | 1 |
| per_terreni_passati | 1 |
| di_terreni_passati | 1 |
| proprietari_dei_terreni | 1 |
| terreni_espropriati_sotto | 1 |
| dell_imposta_terreni | 1 |
| imposta_terreni_imponibile | 1 |
| terreni_imponibile_da | 1 |
| sul_terreno_ed | 1 |
| terreno_ed_agli | 1 |
| dei_terreni_risultanti | 1 |
| terreni_risultanti_in | 1 |
| catasto_terreni_in | 1 |
| terreni_in_seguito | 1 |
| dei_terreni_migliorati | 1 |
| terreni_migliorati_di | 1 |
| di_terreni_appartenenti | 1 |
| terreni_appartenenti_a | 1 |
| catasto_terreni_disposta | 1 |
| terreni_disposta_dal | 1 |
| dei_migliori_terreni | 1 |
| migliori_terreni_sì | 1 |
| terreni_sì_da | 1 |
| i_terreni_concessi | 1 |
| terreni_concessi_ad | 1 |
| dei_terreni_posto | 1 |
| terreni_posto_che | 1 |
| reale_sui_terreni | 1 |
| sui_terreni_migliorati | 1 |
| terreni_migliorati_nella | 1 |
| dei_terreni_solo | 1 |
| terreni_solo_l | 1 |
| su_un_terreno | 1 |
| un_terreno_e | 1 |
| terreno_e_alla | 1 |
| specie_dei_terreni | 1 |
| dei_terreni_fabbricabili | 1 |
| terreni_fabbricabili_in | 1 |
| determinerebbe_per_terreni | 1 |
| terreni_in_situazione | 1 |
| diversi_per_terreni | 1 |
| terreni_di_pari | 1 |
| medio_dei_terreni | 1 |
| terreni_secondo_tipi | 1 |
| inevitabilmente_per_terreni | 1 |
| per_terreni_destinati | 1 |
| legge_riguardava_terreni | 1 |
| riguardava_terreni_agricoli | 1 |
| quanto_per_terreni | 1 |
| terreni_in_eguale | 1 |
| per_terreni_agricoli | 1 |
| redditi_di_terreni | 1 |
| terreni_e_di | 1 |
| terreni_in_genere | 1 |
| ingiustificato_sul_terreno | 1 |
| sul_terreno_fiscale | 1 |
| terreno_fiscale_dove | 1 |
| venditore_del_terreno | 1 |
| terreno_al_cui | 1 |
| i_terreni_o | 1 |
| terreni_o_fabbricati | 1 |
| decennio_un_terreno | 1 |
| un_terreno_con | 1 |
| terreno_con_buon | 1 |
| o_del_terreno | 1 |
| del_terreno_per | 1 |
| terreno_per_destinazione | 1 |
| classi_di_terreni | 1 |
| dei_terreni_previsti | 1 |
| terreni_previsti_dall | 1 |
| terreni_agricoli_questa | 1 |
| verificare_sul_terreno | 1 |
| terreno_della_legittimità | 1 |
| di_fabbricati_terreni | 1 |
| fabbricati_terreni_capitali | 1 |
| terreni_capitali_i | 1 |
| acquisto_di_terreni | 1 |
| di_terreni_destinati | 1 |
| terreni_destinati_alla | 1 |
| d_un_terreno | 1 |
| un_terreno_edificatorio | 1 |
| terreno_edificatorio_la | 1 |
| sul_terreno_strettamente | 1 |
| terreno_strettamente_processuale | 1 |
| sovraimposta_sui_terreni | 1 |
| qualora_i_terreni | 1 |
| i_terreni_fossero | 1 |
| terreni_fossero_stati | 1 |
| i_terreni_un | 1 |
| terreni_un_nuovo | 1 |
| spontanee_del_terreno | 1 |
| del_terreno_e | 1 |
| terreno_e_le | 1 |
| fuori_dal_terreno | 1 |
| dal_terreno_di | 1 |
| terreno_di_decisione | 1 |
| terreni_agricoli_del | 1 |
| area_quale_terreno | 1 |
| quale_terreno_agricolo | 1 |
| terreno_agricolo_anche | 1 |
| trattarsi_di_terreno | 1 |
| di_terreno_legalmente | 1 |
| terreno_legalmente_edificabile | 1 |
| qualificatorio_del_terreno | 1 |
| del_terreno_ai | 1 |
| terreno_ai_fini | 1 |
| edificatoria_dei_terreni | 1 |
| dei_terreni_ciò | 1 |
| terreni_ciò_quindi | 1 |
| relativamente_a_terreni | 1 |
| a_terreni_destinati | 1 |
| lottizzazione_di_terreni | 1 |
| di_terreni_o | 1 |
| terreni_o_di | 1 |
| parziale_dei_terreni | 1 |
| terreni_e_degli | 1 |
| reddito_da_terreni | 1 |
| da_terreni_non | 1 |
| terreni_non_può | 1 |
| coltivazione_di_terreni | 1 |
| terreni_e_gli | 1 |
| classe_di_terreno | 1 |
| di_terreno_art | 1 |
| terreno_art_del | 1 |
| dal_terreno_attraverso | 1 |
| terreno_attraverso_l | 1 |
| classe_del_terreno | 1 |
| del_terreno_d | 1 |
| terreno_d_altro | 1 |
| inerente_ai_terreni | 1 |
| ai_terreni_come | 1 |
| terreni_come_reddito | 1 |
| dal_terreno_anche | 1 |
| terreno_anche_nelle | 1 |
| inerente_a_terreni | 1 |
| a_terreni_reddito | 1 |
| terreni_reddito_dominicale | 1 |
| di_altri_terreni | 1 |
| altri_terreni_o | 1 |
| terreni_o_esercizio | 1 |
| invece_ai_terreni | 1 |
| ai_terreni_destinati | 1 |
| coattivo_di_terreni | 1 |
| di_terreni_rientranti | 1 |
| terreni_rientranti_nelle | 1 |
| negoziale_di_terreni | 1 |
| esproprio_dei_terreni | 1 |
| dei_terreni_localizzati | 1 |
| terreni_localizzati_in | 1 |
| che_i_terreni | 1 |
| i_terreni_avrebbero | 1 |
| terreni_avrebbero_avuto | 1 |
| mercato_per_terreni | 1 |
| per_terreni_i | 1 |
| terreni_in_occasione | 1 |
| anche_i_terreni | 1 |
| terreni_che_fanno | 1 |
| proprio_dei_terreni | 1 |
| dei_terreni_dotati | 1 |
| terreni_dotati_di | 1 |
| e_dei_terreni | 1 |
| e_i_terreni | 1 |
| tassazione_di_terreni | 1 |
| terreni_agricoli_è | 1 |
| terreni_per_le | 1 |
| né_come_terreno | 1 |
| come_terreno_agricolo | 1 |
| terreno_agricolo_cfr | 1 |
| fabbricati_e_terreni | 1 |
| terreni_agricoli_il | 1 |
| fondiario_fabbricati_terreni | 1 |
| fabbricati_terreni_e | 1 |
| terreni_e_assimilati | 1 |
| relative_a_terreni | 1 |
| a_terreni_con | 1 |
| terreni_con_destinazione | 1 |
| di_terreni_edificatori | 1 |
| terreni_edificatori_acquisiti | 1 |
| tratti_di_terreni | 1 |
| di_terreni_acquisiti | 1 |
| terreni_acquisiti_a | 1 |
| dei_terreni_convertito | 1 |
| terreni_convertito_con | 1 |
| effettive_dei_terreni | 1 |
| terreni_e_comportando | 1 |
| terreni_agricoli_considerata | 1 |
| terreni_del_disposta | 1 |
| terreni_cui_si | 1 |
| terreni_del_rivalutato | 1 |
| terreni_agricoli_cosicché | 1 |
| terreni_edificabili_diversi | 1 |
| cedano_i_terreni | 1 |
| i_terreni_prima | 1 |
| terreni_prima_o | 1 |
| rendere_i_terreni | 1 |
| terreni_stessi_edificabili | 1 |
| normale_del_terreno | 1 |
| terreno_alla_data | 1 |
| edificatoria_del_terreno | 1 |
| del_terreno_l | 1 |
| terreno_l_altra | 1 |
| alienazione_di_terreni | 1 |
| acquisto_dei_terreni | 1 |
| dei_terreni_pervenuti | 1 |
| terreni_pervenuti_al | 1 |
| i_terreni_acquistati | 1 |
| terreni_acquistati_a | 1 |
| di_alcuni_terreni | 1 |
| alcuni_terreni_a | 1 |
| costo_dei_terreni | 1 |
| dei_terreni_suscettibili | 1 |
| terreni_dichiarati_detta | 1 |
| terreni_dichiarati_si | 1 |
| anche_per_terreni | 1 |
| terreni_di_modesto | 1 |
| ed_i_terreni | 1 |
| terreni_agricoli_a | 1 |
| catastale_per_terreni | 1 |
| per_terreni_e | 1 |
| appezzamenti_di_terreno | 1 |
| di_terreno_la | 1 |
| terreno_la_cui | 1 |
| oggetto_terreni_agricoli | 1 |
| oggetto_terreni_qualificati | 1 |
| terreni_qualificati_agricoli | 1 |
| agricolo_dei_terreni | 1 |
| dei_terreni_tale | 1 |
| terreni_tale_articolo | 1 |
| dove_per_terreno | 1 |
| per_terreno_agricolo | 1 |
| terreno_agricolo_si | 1 |
| intende_il_terreno | 1 |
| il_terreno_adibito | 1 |
| terreno_adibito_all | 1 |
| terreni_da_ciò | 1 |
| godimento_del_terreno | 1 |
| terreno_al_quale | 1 |
| coltivazione_del_terreno | 1 |
| terreno_alla_silvicoltura | 1 |
| quarto_dal_terreno | 1 |
| dal_terreno_c | 1 |
| terreno_c_alle | 1 |
| svolte_sul_terreno | 1 |
| sul_terreno_che | 1 |
| terreno_che_rientrino | 1 |
| metà_dal_terreno | 1 |
| dal_terreno_e | 1 |
| terreno_e_dagli | 1 |
| e_del_terreno | 1 |
| del_terreno_agricolo | 1 |
| terreno_agricolo_cui | 1 |
| titolari_dei_terreni | 1 |
| terreni_agricoli_asserventi | 1 |
| asservimento_dei_terreni | 1 |
| ovvero_di_terreni | 1 |
| caso_di_terreni | 1 |
| regolamentati_e_terreni | 1 |
| e_terreni_edificabili | 1 |
| o_per_terreni | 1 |
| per_terreni_edificabili | 1 |
| valore_di_terreni | 1 |
| terreni_edificabili_l | 1 |
| su_questo_terreno | 1 |
| questo_terreno_si | 1 |
| terreno_si_deve | 1 |
| rurali_e_terreni | 1 |
| terreni_agricoli_iscritti | 1 |
| al_catasto_terreni | 1 |
| edilizio_del_terreno | 1 |
| del_terreno_secondo | 1 |
| terreno_secondo_il | 1 |
| questo_solido_terreno | 1 |
| solido_terreno_è | 1 |
| terreno_è_chiamata | 1 |
| terreni_agricoli_ricadenti | 1 |
| individuare_i_terreni | 1 |
| i_terreni_esenti | 1 |
| terreni_esenti_si | 1 |
| dei_terreni_l | 1 |
| terreni_l_art | 1 |
| tra_i_terreni | 1 |
| i_terreni_posseduti | 1 |
| terreni_posseduti_da | 1 |
| terreni_agricoli_ai | 1 |
| terreni_agricoli_montani | 1 |
| terreni_da_parte | 1 |
| se_i_terreni | 1 |
| terreni_che_risultano | 1 |
| applichi_ai_terreni | 1 |
| ai_terreni_agricoli | 1 |
| conseguenza_quali_terreni | 1 |
| quali_terreni_siano | 1 |
| terreni_siano_esenti | 1 |
| dei_terreni_o | 1 |
| terreni_o_nel | 1 |
2.2. La tabella riporta i fivegrams estratti dalle sentenze presenti nel subset dftm_silver in cuicompaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| five_grams_trovate | frequency |
|---|---|
| terreni_suscettibili_di_utilizzazione_edificatoria | 9 |
| di_terreni_suscettibili_di_utilizzazione | 8 |
| a_titolo_oneroso_di_terreni | 6 |
| terreni_passati_a_nuovo_catasto | 5 |
| titolo_oneroso_di_terreni_suscettibili | 5 |
| oneroso_di_terreni_suscettibili_di | 5 |
| sui_terreni_e_sui_redditi | 3 |
| terreni_e_sui_redditi_agrari | 3 |
| qualità_e_classe_dei_terreni | 3 |
| generale_degli_estimi_dei_terreni | 3 |
| dei_redditi_dei_terreni_agricoli | 3 |
| redditi_dei_terreni_agricoli_e | 3 |
| dei_terreni_agricoli_e_dei | 3 |
| dell_imposta_sui_terreni_e | 2 |
| imposta_sui_terreni_e_sui | 2 |
| aumenti_di_reddito_dei_terreni | 2 |
| di_reddito_dei_terreni_bonificati | 2 |
| e_alla_classe_dei_terreni | 2 |
| e_del_classamento_dei_terreni | 2 |
| sul_reddito_dominicale_dei_terreni | 2 |
| trasformazione_ed_assegnazione_dei_terreni | 2 |
| ed_assegnazione_dei_terreni_ai | 2 |
| assegnazione_dei_terreni_ai_contadini | 2 |
| ai_valori_medi_dei_terreni | 2 |
| valori_medi_dei_terreni_per | 2 |
| medi_dei_terreni_per_il | 2 |
| dei_terreni_per_il_periodo | 2 |
| terreni_per_il_periodo_luglio | 2 |
| al_valore_venale_del_terreno | 2 |
| valore_venale_del_terreno_considerato | 2 |
| venale_del_terreno_considerato_come | 2 |
| del_terreno_considerato_come_agricolo | 2 |
| terreno_considerato_come_agricolo_indipendentemente | 2 |
| terreni_già_censiti_a_nuovo | 2 |
| dell_ultimo_decennio_dei_terreni | 2 |
| ultimo_decennio_dei_terreni_espropriati | 2 |
| decennio_dei_terreni_espropriati_ovvero | 2 |
| dei_terreni_espropriati_ovvero_in | 2 |
| terreni_espropriati_ovvero_in_difetto | 2 |
| degli_estimi_catastali_dei_terreni | 2 |
| estimi_catastali_dei_terreni_e | 2 |
| catastali_dei_terreni_e_del | 2 |
| dei_terreni_e_del_reddito | 2 |
| terreni_e_del_reddito_agrario | 2 |
| i_redditi_dominicali_dei_terreni | 2 |
| tra_i_proprietari_di_terreni | 2 |
| del_classamento_del_catasto_terreni | 2 |
| le_effettive_caratteristiche_dei_terreni | 2 |
| effettive_caratteristiche_dei_terreni_agricoli | 2 |
| terreni_destinati_ad_opere_pubbliche | 2 |
| dalla_cessione_volontaria_di_terreni | 2 |
| cessione_volontaria_di_terreni_sottoposti | 2 |
| volontaria_di_terreni_sottoposti_ad | 2 |
| di_terreni_sottoposti_ad_espropriazione | 2 |
| medio_ordinario_ritraibile_dal_terreno | 2 |
| terreni_agricoli_siti_nel_territorio | 2 |
| fabbricabili_dei_redditi_dei_terreni | 2 |
| terreni_agricoli_e_dei_redditi | 2 |
| di_terreni_a_destinazione_edificatoria | 2 |
| i_proprietari_di_terreni_situati | 2 |
| proprietari_di_terreni_situati_nelle | 2 |
| limiti_dei_redditi_dei_terreni | 2 |
| dei_redditi_dei_terreni_dichiarati | 2 |
| di_terreni_edificabili_e_con | 2 |
| terreni_edificabili_e_con_destinazione | 2 |
| terreni_edificabili_e_agricoli_detenuti | 2 |
| per_i_terreni_ubicati_nei | 2 |
| i_terreni_ubicati_nei_comuni | 2 |
| l_esenzione_per_i_terreni | 2 |
| esenzione_per_i_terreni_agricoli | 2 |
| pagamento_delle_imposte_sui_terreni | 1 |
| delle_imposte_sui_terreni_e | 1 |
| imposte_sui_terreni_e_sui | 1 |
| per_la_conduzione_di_terreni | 1 |
| la_conduzione_di_terreni_agrari | 1 |
| conduzione_di_terreni_agrari_di | 1 |
| di_terreni_agrari_di_cui | 1 |
| terreni_agrari_di_cui_concorrono | 1 |
| incorporato_nell_estimo_dei_terreni | 1 |
| nell_estimo_dei_terreni_cui | 1 |
| estimo_dei_terreni_cui_servono | 1 |
| dei_terreni_cui_servono_e | 1 |
| terreni_cui_servono_e_dei | 1 |
| sembrano_riferirsi_soltanto_a_terreni | 1 |
| riferirsi_soltanto_a_terreni_terreni | 1 |
| soltanto_a_terreni_terreni_classificati | 1 |
| a_terreni_terreni_classificati_in | 1 |
| terreni_terreni_classificati_in_un | 1 |
| terreni_classificati_in_un_modo | 1 |
| modo_o_nell_altro_terreni | 1 |
| o_nell_altro_terreni_espropriabili | 1 |
| nell_altro_terreni_espropriabili_terreni | 1 |
| altro_terreni_espropriabili_terreni_da | 1 |
| terreni_espropriabili_terreni_da_conservare | 1 |
| espropriabili_terreni_da_conservare_da | 1 |
| terreni_da_conservare_da_trasformare | 1 |
| e_il_miglioramento_dei_terreni | 1 |
| il_miglioramento_dei_terreni_sennonché | 1 |
| miglioramento_dei_terreni_sennonché_nella | 1 |
| dei_terreni_sennonché_nella_maggior | 1 |
| terreni_sennonché_nella_maggior_parte | 1 |
| può_essere_soltanto_il_terreno | 1 |
| essere_soltanto_il_terreno_ma | 1 |
| soltanto_il_terreno_ma_anche | 1 |
| il_terreno_ma_anche_altri | 1 |
| terreno_ma_anche_altri_beni | 1 |
| altri_beni_che_al_terreno | 1 |
| beni_che_al_terreno_ineriscono | 1 |
| che_al_terreno_ineriscono_e | 1 |
| al_terreno_ineriscono_e_che | 1 |
| terreno_ineriscono_e_che_servono | 1 |
| complessivamente_accertato_per_i_terreni | 1 |
| accertato_per_i_terreni_includa | 1 |
| per_i_terreni_includa_anche | 1 |
| i_terreni_includa_anche_quella | 1 |
| terreni_includa_anche_quella_parte | 1 |
| caso_di_proprietà_di_terreni | 1 |
| di_proprietà_di_terreni_situati | 1 |
| proprietà_di_terreni_situati_in | 1 |
| di_terreni_situati_in_parte | 1 |
| terreni_situati_in_parte_nei | 1 |
| art_si_applica_ai_terreni | 1 |
| si_applica_ai_terreni_situati | 1 |
| applica_ai_terreni_situati_nei | 1 |
| ai_terreni_situati_nei_territori | 1 |
| terreni_situati_nei_territori_di | 1 |
| provvedere_alla_espropriazione_dei_terreni | 1 |
| alla_espropriazione_dei_terreni_oggetto | 1 |
| espropriazione_dei_terreni_oggetto_della | 1 |
| dei_terreni_oggetto_della_comunione | 1 |
| terreni_oggetto_della_comunione_fino | 1 |
| stati_esonerati_dalla_espropriazione_terreni | 1 |
| esonerati_dalla_espropriazione_terreni_compresi | 1 |
| dalla_espropriazione_terreni_compresi_in | 1 |
| espropriazione_terreni_compresi_in_piani | 1 |
| terreni_compresi_in_piani_espropriativi | 1 |
| piani_che_comprendono_altri_terreni | 1 |
| che_comprendono_altri_terreni_in | 1 |
| comprendono_altri_terreni_in_luogo | 1 |
| altri_terreni_in_luogo_di | 1 |
| terreni_in_luogo_di_quelli | 1 |
| assorbire_integralmente_tutti_i_terreni | 1 |
| integralmente_tutti_i_terreni_che | 1 |
| tutti_i_terreni_che_l | 1 |
| i_terreni_che_l_espropriando | 1 |
| terreni_che_l_espropriando_possiede | 1 |
| la_estensione_di_quei_terreni | 1 |
| estensione_di_quei_terreni_né | 1 |
| di_quei_terreni_né_si | 1 |
| quei_terreni_né_si_può | 1 |
| terreni_né_si_può_sostenere | 1 |
| a_sé_indipendentemente_dai_terreni | 1 |
| sé_indipendentemente_dai_terreni_attraversati | 1 |
| indipendentemente_dai_terreni_attraversati_in | 1 |
| dai_terreni_attraversati_in_quanto | 1 |
| terreni_attraversati_in_quanto_alla | 1 |
| e_di_produttività_dei_terreni | 1 |
| di_produttività_dei_terreni_in | 1 |
| produttività_dei_terreni_in_tal | 1 |
| dei_terreni_in_tal_modo | 1 |
| terreni_in_tal_modo_assoggettando | 1 |
| grado_di_produttività_dei_terreni | 1 |
| di_produttività_dei_terreni_è | 1 |
| produttività_dei_terreni_è_basso | 1 |
| dei_terreni_è_basso_ed | 1 |
| terreni_è_basso_ed_è | 1 |
| il_fatto_che_per_terreni | 1 |
| fatto_che_per_terreni_di | 1 |
| che_per_terreni_di_identica | 1 |
| per_terreni_di_identica_qualità | 1 |
| terreni_di_identica_qualità_l | 1 |
| poi_ad_esproprio_i_terreni | 1 |
| ad_esproprio_i_terreni_nella | 1 |
| esproprio_i_terreni_nella_loro | 1 |
| i_terreni_nella_loro_consistenza | 1 |
| terreni_nella_loro_consistenza_al | 1 |
| un_esproprio_comprendente_i_terreni | 1 |
| esproprio_comprendente_i_terreni_e | 1 |
| comprendente_i_terreni_e_i | 1 |
| i_terreni_e_i_fabbricati | 1 |
| terreni_e_i_fabbricati_rurali | 1 |
| rurali_essendo_pertinenze_dei_terreni | 1 |
| essendo_pertinenze_dei_terreni_cui | 1 |
| pertinenze_dei_terreni_cui_servono | 1 |
| dei_terreni_cui_servono_nel | 1 |
| terreni_cui_servono_nel_sistema | 1 |
| riguardo_alla_natura_dei_terreni | 1 |
| alla_natura_dei_terreni_che | 1 |
| natura_dei_terreni_che_vi | 1 |
| dei_terreni_che_vi_sono | 1 |
| terreni_che_vi_sono_inclusi | 1 |
| con_la_produttività_dei_terreni | 1 |
| la_produttività_dei_terreni_della | 1 |
| produttività_dei_terreni_della_quale | 1 |
| dei_terreni_della_quale_è | 1 |
| terreni_della_quale_è_indice | 1 |
| consiste_nel_distinguere_i_terreni | 1 |
| nel_distinguere_i_terreni_di | 1 |
| distinguere_i_terreni_di_ciascun | 1 |
| i_terreni_di_ciascun_comune | 1 |
| terreni_di_ciascun_comune_secondo | 1 |
| di_solito_destinati_i_terreni | 1 |
| solito_destinati_i_terreni_stessi | 1 |
| destinati_i_terreni_stessi_quanto | 1 |
| i_terreni_stessi_quanto_per | 1 |
| terreni_stessi_quanto_per_il | 1 |
| regolamento_la_classificazione_dei_terreni | 1 |
| la_classificazione_dei_terreni_tenuto | 1 |
| classificazione_dei_terreni_tenuto_conto | 1 |
| dei_terreni_tenuto_conto_dei | 1 |
| terreni_tenuto_conto_dei_gradi | 1 |
| una_determinata_zona_di_terreno | 1 |
| determinata_zona_di_terreno_costituente | 1 |
| zona_di_terreno_costituente_la | 1 |
| di_terreno_costituente_la_particella | 1 |
| terreno_costituente_la_particella_catastale | 1 |
| del_nuovo_catasto_dei_terreni | 1 |
| nuovo_catasto_dei_terreni_approvato | 1 |
| catasto_dei_terreni_approvato_con | 1 |
| dei_terreni_approvato_con_decreto | 1 |
| terreni_approvato_con_decreto_dell | 1 |
| cioè_al_classamento_dei_terreni | 1 |
| al_classamento_dei_terreni_nella | 1 |
| classamento_dei_terreni_nella_situazione | 1 |
| dei_terreni_nella_situazione_che | 1 |
| terreni_nella_situazione_che_il | 1 |
| pagamento_dei_tributi_sui_terreni | 1 |
| dei_tributi_sui_terreni_assegnati | 1 |
| tributi_sui_terreni_assegnati_in | 1 |
| sui_terreni_assegnati_in_applicazione | 1 |
| terreni_assegnati_in_applicazione_della | 1 |
| pagamento_dell_imposta_sui_terreni | 1 |
| n_sugli_assegnatari_dei_terreni | 1 |
| sugli_assegnatari_dei_terreni_a | 1 |
| assegnatari_dei_terreni_a_norma | 1 |
| dei_terreni_a_norma_dell | 1 |
| terreni_a_norma_dell_art | 1 |
| accertamento_dell_imposta_sui_terreni | 1 |
| confronti_degli_assegnatari_dei_terreni | 1 |
| degli_assegnatari_dei_terreni_sui | 1 |
| assegnatari_dei_terreni_sui_quali | 1 |
| dei_terreni_sui_quali_dette | 1 |
| terreni_sui_quali_dette_imposte | 1 |
| trasferisce_dagli_assegnatari_dei_terreni | 1 |
| dagli_assegnatari_dei_terreni_all | 1 |
| assegnatari_dei_terreni_all_ente | 1 |
| dei_terreni_all_ente_per | 1 |
| terreni_all_ente_per_la | 1 |
| per_la_classificazione_dei_terreni | 1 |
| la_classificazione_dei_terreni_compresi | 1 |
| classificazione_dei_terreni_compresi_in | 1 |
| dei_terreni_compresi_in_dette | 1 |
| terreni_compresi_in_dette_leggi | 1 |
| reddito_dei_terreni_bonificati_in | 1 |
| dei_terreni_bonificati_in_applicazione | 1 |
| terreni_bonificati_in_applicazione_del | 1 |
| reddito_dei_terreni_bonificati_la | 1 |
| dei_terreni_bonificati_la_legge | 1 |
| terreni_bonificati_la_legge_regionale | 1 |
| immissione_nel_possesso_del_terreno | 1 |
| nel_possesso_del_terreno_fino | 1 |
| possesso_del_terreno_fino_a | 1 |
| del_terreno_fino_a_quella | 1 |
| terreno_fino_a_quella_di | 1 |
| aziende_regionali_costituite_nei_terreni | 1 |
| regionali_costituite_nei_terreni_assegnati | 1 |
| costituite_nei_terreni_assegnati_in | 1 |
| nei_terreni_assegnati_in_attuazione | 1 |
| terreni_assegnati_in_attuazione_della | 1 |
| e_di_espropriazione_di_terreni | 1 |
| di_espropriazione_di_terreni_ed | 1 |
| espropriazione_di_terreni_ed_altri | 1 |
| di_terreni_ed_altri_stabili | 1 |
| terreni_ed_altri_stabili_strettamente | 1 |
| trovi_concreto_sostrato_sul_terreno | 1 |
| concreto_sostrato_sul_terreno_giuridico | 1 |
| sostrato_sul_terreno_giuridico_in | 1 |
| sul_terreno_giuridico_in_non | 1 |
| terreno_giuridico_in_non_dubbie | 1 |
| comprende_la_qualificazione_dei_terreni | 1 |
| la_qualificazione_dei_terreni_cioè | 1 |
| qualificazione_dei_terreni_cioè_l | 1 |
| dei_terreni_cioè_l_accertamento | 1 |
| terreni_cioè_l_accertamento_della | 1 |
| del_nuovo_castato_sui_terreni | 1 |
| nuovo_castato_sui_terreni_a | 1 |
| castato_sui_terreni_a_sostegno | 1 |
| sui_terreni_a_sostegno_della | 1 |
| terreni_a_sostegno_della_legittimità | 1 |
| attiene_al_classamento_dei_terreni | 1 |
| al_classamento_dei_terreni_da | 1 |
| classamento_dei_terreni_da_espropriare | 1 |
| dei_terreni_da_espropriare_con | 1 |
| terreni_da_espropriare_con_la | 1 |
| e_classe_dei_terreni_ai | 1 |
| classe_dei_terreni_ai_fini | 1 |
| dei_terreni_ai_fini_della | 1 |
| terreni_ai_fini_della_quota | 1 |
| alla_classe_dei_terreni_è | 1 |
| classe_dei_terreni_è_però | 1 |
| dei_terreni_è_però_da | 1 |
| terreni_è_però_da_notare | 1 |
| state_comprese_zone_di_terreno | 1 |
| comprese_zone_di_terreno_che | 1 |
| zone_di_terreno_che_contrariamente | 1 |
| di_terreno_che_contrariamente_alle | 1 |
| terreno_che_contrariamente_alle_risultanze | 1 |
| risulta_dalla_stima_dei_terreni | 1 |
| dalla_stima_dei_terreni_secondo | 1 |
| stima_dei_terreni_secondo_la | 1 |
| dei_terreni_secondo_la_loro | 1 |
| terreni_secondo_la_loro_estensione | 1 |
| del_classamento_dei_terreni_ma | 1 |
| classamento_dei_terreni_ma_logicamente | 1 |
| dei_terreni_ma_logicamente_anche | 1 |
| terreni_ma_logicamente_anche_per | 1 |
| erariale_effettuò_riguardo_ai_terreni | 1 |
| effettuò_riguardo_ai_terreni_del | 1 |
| riguardo_ai_terreni_del_rance | 1 |
| ai_terreni_del_rance_è | 1 |
| terreni_del_rance_è_da | 1 |
| e_della_classe_dei_terreni | 1 |
| della_classe_dei_terreni_è | 1 |
| classe_dei_terreni_è_consentito | 1 |
| dei_terreni_è_consentito_soltanto | 1 |
| terreni_è_consentito_soltanto_nelle | 1 |
| ed_è_incontestato_di_terreni | 1 |
| è_incontestato_di_terreni_già | 1 |
| incontestato_di_terreni_già_iscritti | 1 |
| di_terreni_già_iscritti_nel | 1 |
| terreni_già_iscritti_nel_nuovo | 1 |
| per_il_classamento_dei_terreni | 1 |
| il_classamento_dei_terreni_contro | 1 |
| classamento_dei_terreni_contro_le | 1 |
| dei_terreni_contro_le_risultanze | 1 |
| terreni_contro_le_risultanze_del | 1 |
| esclude_che_per_i_terreni | 1 |
| che_per_i_terreni_iscritti | 1 |
| per_i_terreni_iscritti_nel | 1 |
| i_terreni_iscritti_nel_nuovo | 1 |
| terreni_iscritti_nel_nuovo_catasto | 1 |
| riscossione_dell_imposta_sui_terreni | 1 |
| dell_imposta_sui_terreni_per | 1 |
| imposta_sui_terreni_per_quelle | 1 |
| sui_terreni_per_quelle_ditte | 1 |
| terreni_per_quelle_ditte_o | 1 |
| casi_di_trasformazione_dei_terreni | 1 |
| di_trasformazione_dei_terreni_bonifica | 1 |
| trasformazione_dei_terreni_bonifica_e | 1 |
| dei_terreni_bonifica_e_non | 1 |
| terreni_bonifica_e_non_anche | 1 |
| su_un_ettaro_di_terreno | 1 |
| un_ettaro_di_terreno_non | 1 |
| ettaro_di_terreno_non_è | 1 |
| di_terreno_non_è_che | 1 |
| terreno_non_è_che_criteri | 1 |
| occorre_preliminarmente_sgombrare_il_terreno | 1 |
| preliminarmente_sgombrare_il_terreno_dall | 1 |
| sgombrare_il_terreno_dall_asserito | 1 |
| il_terreno_dall_asserito_contrasto | 1 |
| terreno_dall_asserito_contrasto_della | 1 |
| e_il_classamento_dei_terreni | 1 |
| il_classamento_dei_terreni_soggetti | 1 |
| classamento_dei_terreni_soggetti_a | 1 |
| dei_terreni_soggetti_a_scorporo | 1 |
| terreni_soggetti_a_scorporo_sia | 1 |
| quindi_che_collocandosi_sul_terreno | 1 |
| che_collocandosi_sul_terreno_privatistico | 1 |
| collocandosi_sul_terreno_privatistico_ritenuto | 1 |
| sul_terreno_privatistico_ritenuto_proprio | 1 |
| terreno_privatistico_ritenuto_proprio_dal | 1 |
| e_classe_dei_terreni_e | 1 |
| classe_dei_terreni_e_da | 1 |
| dei_terreni_e_da_aggiungere | 1 |
| terreni_e_da_aggiungere_che | 1 |
| attiene_alla_estensione_dei_terreni | 1 |
| alla_estensione_dei_terreni_onde | 1 |
| estensione_dei_terreni_onde_giungere | 1 |
| dei_terreni_onde_giungere_alla | 1 |
| terreni_onde_giungere_alla_determinazione | 1 |
| società_sui_redditi_dei_terreni | 1 |
| sui_redditi_dei_terreni_dei | 1 |
| redditi_dei_terreni_dei_fabbricati | 1 |
| dei_terreni_dei_fabbricati_di | 1 |
| terreni_dei_fabbricati_di_ricchezza | 1 |
| dovuta_sulle_società_sui_terreni | 1 |
| sulle_società_sui_terreni_sui | 1 |
| società_sui_terreni_sui_fabbricati | 1 |
| sui_terreni_sui_fabbricati_ecc | 1 |
| terreni_sui_fabbricati_ecc_è | 1 |
| concernente_le_società_i_terreni | 1 |
| le_società_i_terreni_i | 1 |
| società_i_terreni_i_fabbricati | 1 |
| i_terreni_i_fabbricati_ecc | 1 |
| terreni_i_fabbricati_ecc_ne | 1 |
| tributaria_sulle_società_sui_terreni | 1 |
| sulle_società_sui_terreni_e | 1 |
| società_sui_terreni_e_fabbricati | 1 |
| sui_terreni_e_fabbricati_ecc | 1 |
| terreni_e_fabbricati_ecc_ma | 1 |
| qualità_di_cultura_dei_terreni | 1 |
| di_cultura_dei_terreni_e | 1 |
| cultura_dei_terreni_e_della | 1 |
| dei_terreni_e_della_loro | 1 |
| terreni_e_della_loro_classe | 1 |
| trascrizioni_e_assegnazioni_dei_terreni | 1 |
| e_assegnazioni_dei_terreni_ai | 1 |
| assegnazioni_dei_terreni_ai_lavoratori | 1 |
| dei_terreni_ai_lavoratori_agricoli | 1 |
| terreni_ai_lavoratori_agricoli_in | 1 |
| estensione_e_classificazione_dei_terreni | 1 |
| e_classificazione_dei_terreni_deve | 1 |
| classificazione_dei_terreni_deve_essere | 1 |
| dei_terreni_deve_essere_determinata | 1 |
| terreni_deve_essere_determinata_con | 1 |
| riforma_con_riguardo_ai_terreni | 1 |
| con_riguardo_ai_terreni_siti | 1 |
| riguardo_ai_terreni_siti_in | 1 |
| ai_terreni_siti_in_comune | 1 |
| terreni_siti_in_comune_di | 1 |
| censuaria_centrale_concernente_i_terreni | 1 |
| centrale_concernente_i_terreni_nel | 1 |
| concernente_i_terreni_nel_comune | 1 |
| i_terreni_nel_comune_di | 1 |
| terreni_nel_comune_di_rotello | 1 |
| per_la_rettificazione_dei_terreni | 1 |
| la_rettificazione_dei_terreni_di | 1 |
| rettificazione_dei_terreni_di_vecchio | 1 |
| dei_terreni_di_vecchio_catasto | 1 |
| terreni_di_vecchio_catasto_ma | 1 |
| alla_classe_dei_terreni_attiene | 1 |
| classe_dei_terreni_attiene_a | 1 |
| dei_terreni_attiene_a_tale | 1 |
| terreni_attiene_a_tale_materia | 1 |
| esclusione_dal_calcolo_dei_terreni | 1 |
| dal_calcolo_dei_terreni_incolti | 1 |
| calcolo_dei_terreni_incolti_sterili | 1 |
| dei_terreni_incolti_sterili_che | 1 |
| terreni_incolti_sterili_che_la | 1 |
| operano_né_incidono_sul_terreno | 1 |
| né_incidono_sul_terreno_della | 1 |
| incidono_sul_terreno_della_proprietà | 1 |
| sul_terreno_della_proprietà_privata | 1 |
| terreno_della_proprietà_privata_garantita | 1 |
| il_giudice_penale_sul_terreno | 1 |
| giudice_penale_sul_terreno_dell | 1 |
| penale_sul_terreno_dell_imposizione | 1 |
| sul_terreno_dell_imposizione_diretta | 1 |
| terreno_dell_imposizione_diretta_non | 1 |
| par_condicio_creditorum_sul_terreno | 1 |
| condicio_creditorum_sul_terreno_della | 1 |
| creditorum_sul_terreno_della_ripartizione | 1 |
| sul_terreno_della_ripartizione_dell | 1 |
| terreno_della_ripartizione_dell_attivo | 1 |
| si_colloca_invece_sul_terreno | 1 |
| colloca_invece_sul_terreno_dell | 1 |
| invece_sul_terreno_dell_esazione | 1 |
| sul_terreno_dell_esazione_della | 1 |
| terreno_dell_esazione_della_imposta | 1 |
| ha_assoggettato_ad_esproprio_terreni | 1 |
| assoggettato_ad_esproprio_terreni_di | 1 |
| ad_esproprio_terreni_di_proprietà | 1 |
| esproprio_terreni_di_proprietà_privata | 1 |
| terreni_di_proprietà_privata_a | 1 |
| espropriazione_in_genere_di_terreni | 1 |
| in_genere_di_terreni_a | 1 |
| genere_di_terreni_a_favore | 1 |
| di_terreni_a_favore_dei | 1 |
| terreni_a_favore_dei_contadini | 1 |
| determinare_la_superficie_dei_terreni | 1 |
| la_superficie_dei_terreni_da | 1 |
| superficie_dei_terreni_da_espropriare | 1 |
| dei_terreni_da_espropriare_al | 1 |
| terreni_da_espropriare_al_di | 1 |
| la_sua_forza_sul_terreno | 1 |
| sua_forza_sul_terreno_della | 1 |
| forza_sul_terreno_della_sua | 1 |
| sul_terreno_della_sua_sostanza | 1 |
| terreno_della_sua_sostanza_sentenza | 1 |
| il_reddito_dominicale_di_terreni | 1 |
| reddito_dominicale_di_terreni_intestati | 1 |
| dominicale_di_terreni_intestati_ai | 1 |
| di_terreni_intestati_ai_proprietari | 1 |
| terreni_intestati_ai_proprietari_espropriati | 1 |
| nell_aggiunzione_di_nuovi_terreni | 1 |
| aggiunzione_di_nuovi_terreni_o | 1 |
| di_nuovi_terreni_o_nuove | 1 |
| nuovi_terreni_o_nuove_ditte | 1 |
| terreni_o_nuove_ditte_deve | 1 |
| apportate_si_riferiscono_a_terreni | 1 |
| si_riferiscono_a_terreni_già | 1 |
| riferiscono_a_terreni_già_compresi | 1 |
| a_terreni_già_compresi_nel | 1 |
| terreni_già_compresi_nel_piano | 1 |
| riguarda_la_classe_dei_terreni | 1 |
| la_classe_dei_terreni_e | 1 |
| classe_dei_terreni_e_le | 1 |
| dei_terreni_e_le_valutazioni | 1 |
| terreni_e_le_valutazioni_di | 1 |
| per_la_estensione_dei_terreni | 1 |
| la_estensione_dei_terreni_espropriabili | 1 |
| estensione_dei_terreni_espropriabili_si | 1 |
| dei_terreni_espropriabili_si_deve | 1 |
| terreni_espropriabili_si_deve_accertare | 1 |
| trasferimento_ai_riservatari_di_terreni | 1 |
| ai_riservatari_di_terreni_prima | 1 |
| riservatari_di_terreni_prima_appartenenti | 1 |
| di_terreni_prima_appartenenti_ai | 1 |
| terreni_prima_appartenenti_ai_ricorrenti | 1 |
| proprietà_dei_ricorrenti_i_terreni | 1 |
| dei_ricorrenti_i_terreni_che | 1 |
| ricorrenti_i_terreni_che_erano | 1 |
| i_terreni_che_erano_loro | 1 |
| terreni_che_erano_loro_pervenuti | 1 |
| e_classe_dei_terreni_componenti | 1 |
| classe_dei_terreni_componenti_il | 1 |
| dei_terreni_componenti_il_fondo | 1 |
| terreni_componenti_il_fondo_risultassero | 1 |
| reddito_dominicale_dei_terreni_ha | 1 |
| dominicale_dei_terreni_ha_superato | 1 |
| dei_terreni_ha_superato_la | 1 |
| terreni_ha_superato_la_cifra | 1 |
| imposte_e_sovrimposte_sui_terreni | 1 |
| e_sovrimposte_sui_terreni_quei | 1 |
| sovrimposte_sui_terreni_quei_proprietari | 1 |
| sui_terreni_quei_proprietari_di | 1 |
| terreni_quei_proprietari_di_fondi | 1 |
| pari_a_quella_dei_terreni | 1 |
| a_quella_dei_terreni_venduti | 1 |
| quella_dei_terreni_venduti_o | 1 |
| dei_terreni_venduti_o_ceduti | 1 |
| terreni_venduti_o_ceduti_in | 1 |
| dei_terreni_ai_contadini_cosiddetta | 1 |
| terreni_ai_contadini_cosiddetta_legge | 1 |
| dei_terreni_ai_contadini_aggiungasi | 1 |
| terreni_ai_contadini_aggiungasi_con | 1 |
| valori_che_agli_stessi_terreni | 1 |
| che_agli_stessi_terreni_sarebbero | 1 |
| agli_stessi_terreni_sarebbero_stati | 1 |
| stessi_terreni_sarebbero_stati_attribuiti | 1 |
| terreni_sarebbero_stati_attribuiti_nel | 1 |
| espropriazione_solo_per_il_terreno | 1 |
| solo_per_il_terreno_e | 1 |
| per_il_terreno_e_non | 1 |
| il_terreno_e_non_anche | 1 |
| terreno_e_non_anche_per | 1 |
| al_valore_venale_dei_terreni | 1 |
| valore_venale_dei_terreni_considerati | 1 |
| venale_dei_terreni_considerati_come | 1 |
| dei_terreni_considerati_come_agricoli | 1 |
| terreni_considerati_come_agricoli_ossia | 1 |
| valore_venale_attuale_dei_terreni | 1 |
| venale_attuale_dei_terreni_agricoli | 1 |
| attuale_dei_terreni_agricoli_debba | 1 |
| dei_terreni_agricoli_debba_comprendere | 1 |
| terreni_agricoli_debba_comprendere_anche | 1 |
| accrescere_il_valore_dei_terreni | 1 |
| il_valore_dei_terreni_stessi | 1 |
| valore_dei_terreni_stessi_financo | 1 |
| dei_terreni_stessi_financo_la | 1 |
| terreni_stessi_financo_la_legge | 1 |
| valore_venale_di_un_terreno | 1 |
| venale_di_un_terreno_nudo | 1 |
| di_un_terreno_nudo_o | 1 |
| un_terreno_nudo_o_considerato | 1 |
| terreno_nudo_o_considerato_nella | 1 |
| aggiungere_che_qualora_sui_terreni | 1 |
| che_qualora_sui_terreni_esistessero | 1 |
| qualora_sui_terreni_esistessero_fabbricati | 1 |
| sui_terreni_esistessero_fabbricati_con | 1 |
| terreni_esistessero_fabbricati_con_attuale | 1 |
| in_particolare_per_i_terreni | 1 |
| particolare_per_i_terreni_al | 1 |
| per_i_terreni_al_valore | 1 |
| i_terreni_al_valore_agricolo | 1 |
| terreni_al_valore_agricolo_prescindendo | 1 |
| reddito_dominicale_dei_terreni_e | 1 |
| dominicale_dei_terreni_e_relativa | 1 |
| dei_terreni_e_relativa_sovrimposta | 1 |
| terreni_e_relativa_sovrimposta_nonché | 1 |
| vigenti_il_nuovo_catasto_terreni | 1 |
| il_nuovo_catasto_terreni_debba | 1 |
| nuovo_catasto_terreni_debba_essere | 1 |
| catasto_terreni_debba_essere_eseguita | 1 |
| terreni_debba_essere_eseguita_tenendo | 1 |
| che_ricevono_per_successione_terreni | 1 |
| ricevono_per_successione_terreni_già | 1 |
| per_successione_terreni_già_censiti | 1 |
| successione_terreni_già_censiti_a | 1 |
| e_contribuenti_che_ricevono_terreni | 1 |
| contribuenti_che_ricevono_terreni_passati | 1 |
| che_ricevono_terreni_passati_a | 1 |
| ricevono_terreni_passati_a_nuovo | 1 |
| degli_estimi_dei_terreni_i | 1 |
| estimi_dei_terreni_i_cui | 1 |
| dei_terreni_i_cui_redditi | 1 |
| terreni_i_cui_redditi_furono | 1 |
| possibile_solo_per_i_terreni | 1 |
| solo_per_i_terreni_censiti | 1 |
| per_i_terreni_censiti_nel | 1 |
| i_terreni_censiti_nel_nuovo | 1 |
| terreni_censiti_nel_nuovo_catasto | 1 |
| classamento_per_gli_altri_terreni | 1 |
| per_gli_altri_terreni_ancora | 1 |
| gli_altri_terreni_ancora_iscritti | 1 |
| altri_terreni_ancora_iscritti_a | 1 |
| terreni_ancora_iscritti_a_vecchio | 1 |
| divario_di_valutazione_dei_terreni | 1 |
| di_valutazione_dei_terreni_in | 1 |
| valutazione_dei_terreni_in_questione | 1 |
| dei_terreni_in_questione_ossia | 1 |
| terreni_in_questione_ossia_una | 1 |
| marzo_n_tutti_i_terreni | 1 |
| n_tutti_i_terreni_furono | 1 |
| tutti_i_terreni_furono_valutati | 1 |
| i_terreni_furono_valutati_in | 1 |
| terreni_furono_valutati_in_base | 1 |
| ed_esatti_per_i_terreni | 1 |
| esatti_per_i_terreni_passati | 1 |
| per_i_terreni_passati_a | 1 |
| i_terreni_passati_a_nuovo | 1 |
| alla_realtà_per_i_terreni | 1 |
| realtà_per_i_terreni_a | 1 |
| per_i_terreni_a_vecchio | 1 |
| i_terreni_a_vecchio_catasto | 1 |
| terreni_a_vecchio_catasto_di | 1 |
| ai_redditi_dominicali_dei_terreni | 1 |
| redditi_dominicali_dei_terreni_passati | 1 |
| dominicali_dei_terreni_passati_a | 1 |
| dei_terreni_passati_a_nuovo | 1 |
| valore_di_tutti_i_terreni | 1 |
| di_tutti_i_terreni_qualunque | 1 |
| tutti_i_terreni_qualunque_sia | 1 |
| i_terreni_qualunque_sia_la | 1 |
| terreni_qualunque_sia_la_data | 1 |
| imposta_patrimoniale_del_per_terreni | 1 |
| patrimoniale_del_per_terreni_che | 1 |
| del_per_terreni_che_a | 1 |
| per_terreni_che_a_tale | 1 |
| terreni_che_a_tale_data | 1 |
| con_riferimento_al_per_terreni | 1 |
| riferimento_al_per_terreni_passati | 1 |
| al_per_terreni_passati_a | 1 |
| per_terreni_passati_a_nuovo | 1 |
| successione_tra_proprietari_di_terreni | 1 |
| tra_proprietari_di_terreni_già | 1 |
| proprietari_di_terreni_già_censiti | 1 |
| di_terreni_già_censiti_a | 1 |
| patrimonio_e_proprietari_di_terreni | 1 |
| e_proprietari_di_terreni_passati | 1 |
| proprietari_di_terreni_passati_a | 1 |
| di_terreni_passati_a_nuovo | 1 |
| sovraimposte_sul_reddito_dei_terreni | 1 |
| sul_reddito_dei_terreni_e | 1 |
| reddito_dei_terreni_e_dei | 1 |
| dei_terreni_e_dei_fabbricati | 1 |
| terreni_e_dei_fabbricati_l | 1 |
| fra_i_proprietari_dei_terreni | 1 |
| i_proprietari_dei_terreni_espropriati | 1 |
| proprietari_dei_terreni_espropriati_sotto | 1 |
| dei_terreni_espropriati_sotto_vari | 1 |
| terreni_espropriati_sotto_vari_profili | 1 |
| agli_effetti_dell_imposta_terreni | 1 |
| effetti_dell_imposta_terreni_imponibile | 1 |
| dell_imposta_terreni_imponibile_da | 1 |
| imposta_terreni_imponibile_da_calcolare | 1 |
| terreni_imponibile_da_calcolare_tenuto | 1 |
| e_non_anche_sul_terreno | 1 |
| non_anche_sul_terreno_ed | 1 |
| anche_sul_terreno_ed_agli | 1 |
| sul_terreno_ed_agli_effetti | 1 |
| terreno_ed_agli_effetti_del | 1 |
| redditi_dominicali_dei_terreni_risultanti | 1 |
| dominicali_dei_terreni_risultanti_in | 1 |
| dei_terreni_risultanti_in_catasto | 1 |
| terreni_risultanti_in_catasto_a | 1 |
| dominicali_risultanti_dal_catasto_terreni | 1 |
| risultanti_dal_catasto_terreni_in | 1 |
| dal_catasto_terreni_in_seguito | 1 |
| catasto_terreni_in_seguito_alla | 1 |
| terreni_in_seguito_alla_revisione | 1 |
| revisione_del_classamento_dei_terreni | 1 |
| del_classamento_dei_terreni_migliorati | 1 |
| classamento_dei_terreni_migliorati_di | 1 |
| dei_terreni_migliorati_di_qualità | 1 |
| terreni_migliorati_di_qualità_di | 1 |
| i_proprietari_di_terreni_appartenenti | 1 |
| proprietari_di_terreni_appartenenti_a | 1 |
| di_terreni_appartenenti_a_zone | 1 |
| terreni_appartenenti_a_zone_agrarie | 1 |
| classamento_del_catasto_terreni_disposta | 1 |
| del_catasto_terreni_disposta_dal | 1 |
| catasto_terreni_disposta_dal_d | 1 |
| terreni_disposta_dal_d_p | 1 |
| dalla_produttività_dei_migliori_terreni | 1 |
| produttività_dei_migliori_terreni_sì | 1 |
| dei_migliori_terreni_sì_da | 1 |
| migliori_terreni_sì_da_permettere | 1 |
| terreni_sì_da_permettere_alle | 1 |
| proprietari_anche_per_i_terreni | 1 |
| anche_per_i_terreni_concessi | 1 |
| per_i_terreni_concessi_ad | 1 |
| i_terreni_concessi_ad_altri | 1 |
| terreni_concessi_ad_altri_in | 1 |
| e_al_miglioramento_dei_terreni | 1 |
| al_miglioramento_dei_terreni_posto | 1 |
| miglioramento_dei_terreni_posto_che | 1 |
| dei_terreni_posto_che_l | 1 |
| terreni_posto_che_l_intero | 1 |
| un_diritto_reale_sui_terreni | 1 |
| diritto_reale_sui_terreni_migliorati | 1 |
| reale_sui_terreni_migliorati_nella | 1 |
| sui_terreni_migliorati_nella_ricordata | 1 |
| terreni_migliorati_nella_ricordata_sentenza | 1 |
| incremento_della_produttività_dei_terreni | 1 |
| della_produttività_dei_terreni_solo | 1 |
| produttività_dei_terreni_solo_l | 1 |
| dei_terreni_solo_l_indennità | 1 |
| terreni_solo_l_indennità_spettante | 1 |
| all_usufrutto_su_un_terreno | 1 |
| usufrutto_su_un_terreno_e | 1 |
| su_un_terreno_e_alla | 1 |
| un_terreno_e_alla_conseguente | 1 |
| terreno_e_alla_conseguente_consolidazione | 1 |
| e_in_specie_dei_terreni | 1 |
| in_specie_dei_terreni_fabbricabili | 1 |
| specie_dei_terreni_fabbricabili_in | 1 |
| dei_terreni_fabbricabili_in_quanto | 1 |
| terreni_fabbricabili_in_quanto_non | 1 |
| criterio_adottato_determinerebbe_per_terreni | 1 |
| adottato_determinerebbe_per_terreni_in | 1 |
| determinerebbe_per_terreni_in_situazione | 1 |
| per_terreni_in_situazione_eguale | 1 |
| terreni_in_situazione_eguale_indennizzi | 1 |
| irrazionalmente_indennizzi_diversi_per_terreni | 1 |
| indennizzi_diversi_per_terreni_di | 1 |
| diversi_per_terreni_di_pari | 1 |
| per_terreni_di_pari_valore | 1 |
| terreni_di_pari_valore_in | 1 |
| valore_agricolo_medio_dei_terreni | 1 |
| agricolo_medio_dei_terreni_secondo | 1 |
| medio_dei_terreni_secondo_tipi | 1 |
| dei_terreni_secondo_tipi_di | 1 |
| terreni_secondo_tipi_di_coltura | 1 |
| che_porta_inevitabilmente_per_terreni | 1 |
| porta_inevitabilmente_per_terreni_destinati | 1 |
| inevitabilmente_per_terreni_destinati_ad | 1 |
| per_terreni_destinati_ad_insediamenti | 1 |
| terreni_destinati_ad_insediamenti_edilizi | 1 |
| da_tale_legge_riguardava_terreni | 1 |
| tale_legge_riguardava_terreni_agricoli | 1 |
| legge_riguardava_terreni_agricoli_secondo | 1 |
| riguardava_terreni_agricoli_secondo_la | 1 |
| terreni_agricoli_secondo_la_loro | 1 |
| omogenee_in_quanto_per_terreni | 1 |
| in_quanto_per_terreni_in | 1 |
| quanto_per_terreni_in_eguale | 1 |
| per_terreni_in_eguale_situazione | 1 |
| terreni_in_eguale_situazione_per | 1 |
| del_prevede_che_per_terreni | 1 |
| prevede_che_per_terreni_agricoli | 1 |
| che_per_terreni_agricoli_l | 1 |
| per_terreni_agricoli_l_indennità | 1 |
| terreni_agricoli_l_indennità_di | 1 |
| capitale_i_redditi_di_terreni | 1 |
| i_redditi_di_terreni_e | 1 |
| redditi_di_terreni_e_di | 1 |
| di_terreni_e_di_fabbricati | 1 |
| terreni_e_di_fabbricati_i | 1 |
| redditi_agrari_e_di_terreni | 1 |
| agrari_e_di_terreni_in | 1 |
| e_di_terreni_in_genere | 1 |
| di_terreni_in_genere_i | 1 |
| terreni_in_genere_i_redditi | 1 |
| certo_non_ingiustificato_sul_terreno | 1 |
| non_ingiustificato_sul_terreno_fiscale | 1 |
| ingiustificato_sul_terreno_fiscale_dove | 1 |
| sul_terreno_fiscale_dove_i | 1 |
| terreno_fiscale_dove_i_fatti | 1 |
| parte_del_venditore_del_terreno | 1 |
| del_venditore_del_terreno_al | 1 |
| venditore_del_terreno_al_cui | 1 |
| del_terreno_al_cui_trasferimento | 1 |
| terreno_al_cui_trasferimento_la | 1 |
| cui_quelle_per_i_terreni | 1 |
| quelle_per_i_terreni_o | 1 |
| per_i_terreni_o_fabbricati | 1 |
| i_terreni_o_fabbricati_destinati | 1 |
| terreni_o_fabbricati_destinati_ad | 1 |
| compimento_del_decennio_un_terreno | 1 |
| del_decennio_un_terreno_con | 1 |
| decennio_un_terreno_con_buon | 1 |
| un_terreno_con_buon_indice | 1 |
| terreno_con_buon_indice_di | 1 |
| per_cataclisma_o_del_terreno | 1 |
| cataclisma_o_del_terreno_per | 1 |
| o_del_terreno_per_destinazione | 1 |
| del_terreno_per_destinazione_a | 1 |
| terreno_per_destinazione_a_verde | 1 |
| qualità_e_classi_di_terreni | 1 |
| e_classi_di_terreni_e | 1 |
| classi_di_terreni_e_per | 1 |
| di_terreni_e_per_tipi | 1 |
| terreni_e_per_tipi_aziendali | 1 |
| del_reddito_dominicale_dei_terreni | 1 |
| reddito_dominicale_dei_terreni_previsti | 1 |
| dominicale_dei_terreni_previsti_dall | 1 |
| dei_terreni_previsti_dall_art | 1 |
| terreni_previsti_dall_art_d | 1 |
| caratteristiche_dei_terreni_agricoli_questa | 1 |
| dei_terreni_agricoli_questa_corte | 1 |
| terreni_agricoli_questa_corte_con | 1 |
| primo_luogo_verificare_sul_terreno | 1 |
| luogo_verificare_sul_terreno_della | 1 |
| verificare_sul_terreno_della_legittimità | 1 |
| sul_terreno_della_legittimità_costituzionale | 1 |
| terreno_della_legittimità_costituzionale_se | 1 |
| di_redditi_di_fabbricati_terreni | 1 |
| redditi_di_fabbricati_terreni_capitali | 1 |
| di_fabbricati_terreni_capitali_i | 1 |
| fabbricati_terreni_capitali_i_portatori | 1 |
| terreni_capitali_i_portatori_di | 1 |
| redditi_dominicali_dei_terreni_e | 1 |
| dominicali_dei_terreni_e_per | 1 |
| dei_terreni_e_per_i | 1 |
| terreni_e_per_i_redditi | 1 |
| prezzo_di_acquisto_di_terreni | 1 |
| di_acquisto_di_terreni_destinati | 1 |
| acquisto_di_terreni_destinati_alla | 1 |
| di_terreni_destinati_alla_costruzione | 1 |
| terreni_destinati_alla_costruzione_di | 1 |
| dalla_vendita_d_un_terreno | 1 |
| vendita_d_un_terreno_edificatorio | 1 |
| d_un_terreno_edificatorio_la | 1 |
| un_terreno_edificatorio_la_giurisprudenza | 1 |
| terreno_edificatorio_la_giurisprudenza_della | 1 |
| ulteriore_smentita_anche_sul_terreno | 1 |
| smentita_anche_sul_terreno_strettamente | 1 |
| anche_sul_terreno_strettamente_processuale | 1 |
| sul_terreno_strettamente_processuale_invero | 1 |
| terreno_strettamente_processuale_invero_l | 1 |
| fa_alla_sovraimposta_sui_terreni | 1 |
| alla_sovraimposta_sui_terreni_e | 1 |
| sovraimposta_sui_terreni_e_fabbricati | 1 |
| sui_terreni_e_fabbricati_è | 1 |
| terreni_e_fabbricati_è_sintomatico | 1 |
| stata_corrisposta_qualora_i_terreni | 1 |
| corrisposta_qualora_i_terreni_fossero | 1 |
| qualora_i_terreni_fossero_stati | 1 |
| i_terreni_fossero_stati_espropriati | 1 |
| terreni_fossero_stati_espropriati_in | 1 |
| introdotto_per_tutti_i_terreni | 1 |
| per_tutti_i_terreni_un | 1 |
| tutti_i_terreni_un_nuovo | 1 |
| i_terreni_un_nuovo_sistema | 1 |
| terreni_un_nuovo_sistema_di | 1 |
| delle_produzioni_spontanee_del_terreno | 1 |
| produzioni_spontanee_del_terreno_e | 1 |
| spontanee_del_terreno_e_le | 1 |
| del_terreno_e_le_arti | 1 |
| terreno_e_le_arti_e | 1 |
| si_colloca_fuori_dal_terreno | 1 |
| colloca_fuori_dal_terreno_di | 1 |
| fuori_dal_terreno_di_decisione | 1 |
| dal_terreno_di_decisione_per | 1 |
| terreno_di_decisione_per_valutare | 1 |
| disomogeneo_perché_concernente_i_terreni | 1 |
| perché_concernente_i_terreni_agricoli | 1 |
| concernente_i_terreni_agricoli_del | 1 |
| i_terreni_agricoli_del_reddito | 1 |
| terreni_agricoli_del_reddito_dominicale | 1 |
| attribuito_all_area_quale_terreno | 1 |
| all_area_quale_terreno_agricolo | 1 |
| area_quale_terreno_agricolo_anche | 1 |
| quale_terreno_agricolo_anche_la | 1 |
| terreno_agricolo_anche_la_sentenza | 1 |
| ordinanza_risulterebbe_trattarsi_di_terreno | 1 |
| risulterebbe_trattarsi_di_terreno_legalmente | 1 |
| trattarsi_di_terreno_legalmente_edificabile | 1 |
| di_terreno_legalmente_edificabile_in | 1 |
| terreno_legalmente_edificabile_in_forza | 1 |
| strumento_meramente_qualificatorio_del_terreno | 1 |
| meramente_qualificatorio_del_terreno_ai | 1 |
| qualificatorio_del_terreno_ai_fini | 1 |
| del_terreno_ai_fini_della | 1 |
| terreno_ai_fini_della_indennità | 1 |
| mera_vocazione_edificatoria_dei_terreni | 1 |
| vocazione_edificatoria_dei_terreni_ciò | 1 |
| edificatoria_dei_terreni_ciò_quindi | 1 |
| dei_terreni_ciò_quindi_vale | 1 |
| terreni_ciò_quindi_vale_solo | 1 |
| divenute_illegittime_relativamente_a_terreni | 1 |
| illegittime_relativamente_a_terreni_destinati | 1 |
| relativamente_a_terreni_destinati_ad | 1 |
| a_terreni_destinati_ad_opere | 1 |
| seguito_di_lottizzazione_di_terreni | 1 |
| di_lottizzazione_di_terreni_o | 1 |
| lottizzazione_di_terreni_o_di | 1 |
| di_terreni_o_di_esecuzione | 1 |
| terreni_o_di_esecuzione_di | 1 |
| vendita_anche_parziale_dei_terreni | 1 |
| anche_parziale_dei_terreni_e | 1 |
| parziale_dei_terreni_e_degli | 1 |
| dei_terreni_e_degli_edifici | 1 |
| terreni_e_degli_edifici_come | 1 |
| derivanti_dalla_cessione_di_terreni | 1 |
| dalla_cessione_di_terreni_suscettibili | 1 |
| cessione_di_terreni_suscettibili_di | 1 |
| terreni_sottoposti_ad_espropriazione_specie | 1 |
| terreni_sottoposti_ad_espropriazione_un | 1 |
| di_solo_reddito_da_terreni | 1 |
| solo_reddito_da_terreni_non | 1 |
| reddito_da_terreni_non_può | 1 |
| da_terreni_non_può_trovare | 1 |
| terreni_non_può_trovare_applicazione | 1 |
| dalla_sola_coltivazione_di_terreni | 1 |
| sola_coltivazione_di_terreni_e | 1 |
| coltivazione_di_terreni_e_gli | 1 |
| di_terreni_e_gli_altri | 1 |
| terreni_e_gli_altri_contribuenti | 1 |
| qualità_e_classe_di_terreno | 1 |
| e_classe_di_terreno_art | 1 |
| classe_di_terreno_art_del | 1 |
| di_terreno_art_del_d | 1 |
| terreno_art_del_d_p | 1 |
| ordinario_ritraibile_dal_terreno_attraverso | 1 |
| ritraibile_dal_terreno_attraverso_l | 1 |
| dal_terreno_attraverso_l_esercizio | 1 |
| terreno_attraverso_l_esercizio_delle | 1 |
| e_della_classe_del_terreno | 1 |
| della_classe_del_terreno_d | 1 |
| classe_del_terreno_d_altro | 1 |
| del_terreno_d_altro_canto | 1 |
| terreno_d_altro_canto_l | 1 |
| reddito_fondiario_inerente_ai_terreni | 1 |
| fondiario_inerente_ai_terreni_come | 1 |
| inerente_ai_terreni_come_reddito | 1 |
| ai_terreni_come_reddito_medio | 1 |
| terreni_come_reddito_medio_ordinario | 1 |
| ordinario_ritraibile_dal_terreno_anche | 1 |
| ritraibile_dal_terreno_anche_nelle | 1 |
| dal_terreno_anche_nelle_annualità | 1 |
| terreno_anche_nelle_annualità_di | 1 |
| esclusivamente_fondiario_inerente_a_terreni | 1 |
| fondiario_inerente_a_terreni_reddito | 1 |
| inerente_a_terreni_reddito_dominicale | 1 |
| a_terreni_reddito_dominicale_e | 1 |
| terreni_reddito_dominicale_e_o | 1 |
| denunciato_possesso_di_altri_terreni | 1 |
| possesso_di_altri_terreni_o | 1 |
| di_altri_terreni_o_esercizio | 1 |
| altri_terreni_o_esercizio_di | 1 |
| terreni_o_esercizio_di_attività | 1 |
| del_limitava_invece_ai_terreni | 1 |
| limitava_invece_ai_terreni_destinati | 1 |
| invece_ai_terreni_destinati_ad | 1 |
| ai_terreni_destinati_ad_opere | 1 |
| il_trasferimento_coattivo_di_terreni | 1 |
| trasferimento_coattivo_di_terreni_rientranti | 1 |
| coattivo_di_terreni_rientranti_nelle | 1 |
| di_terreni_rientranti_nelle_aree | 1 |
| terreni_rientranti_nelle_aree_urbane | 1 |
| la_cessione_negoziale_di_terreni | 1 |
| cessione_negoziale_di_terreni_suscettibili | 1 |
| negoziale_di_terreni_suscettibili_di | 1 |
| indennità_di_esproprio_dei_terreni | 1 |
| di_esproprio_dei_terreni_localizzati | 1 |
| esproprio_dei_terreni_localizzati_in | 1 |
| dei_terreni_localizzati_in_zone | 1 |
| terreni_localizzati_in_zone_urbane | 1 |
| di_edificabilità_che_i_terreni | 1 |
| edificabilità_che_i_terreni_avrebbero | 1 |
| che_i_terreni_avrebbero_avuto | 1 |
| i_terreni_avrebbero_avuto_se | 1 |
| terreni_avrebbero_avuto_se_non | 1 |
| corrente_di_mercato_per_terreni | 1 |
| di_mercato_per_terreni_i | 1 |
| mercato_per_terreni_i_cui | 1 |
| per_terreni_i_cui_prezzi | 1 |
| terreni_i_cui_prezzi_sono | 1 |
| ipotesi_di_cessione_di_terreni | 1 |
| di_cessione_di_terreni_in | 1 |
| cessione_di_terreni_in_occasione | 1 |
| di_terreni_in_occasione_di | 1 |
| terreni_in_occasione_di_procedimenti | 1 |
| del_giacché_anche_i_terreni | 1 |
| giacché_anche_i_terreni_che | 1 |
| anche_i_terreni_che_fanno | 1 |
| i_terreni_che_fanno_parte | 1 |
| terreni_che_fanno_parte_dal | 1 |
| indennizzo_espropriativo_proprio_dei_terreni | 1 |
| espropriativo_proprio_dei_terreni_dotati | 1 |
| proprio_dei_terreni_dotati_di | 1 |
| dei_terreni_dotati_di_suscettibilità | 1 |
| terreni_dotati_di_suscettibilità_edificatoria | 1 |
| aree_fabbricabili_e_dei_terreni | 1 |
| fabbricabili_e_dei_terreni_agricoli | 1 |
| e_dei_terreni_agricoli_nonché | 1 |
| dei_terreni_agricoli_nonché_i | 1 |
| terreni_agricoli_nonché_i_redditi | 1 |
3. Word embedding
3.1. Il grafico a barre riporta i 30 termini semanticamente più simili alla voce presenti all’interno del dftm_silver, ordinati per valore di similarità in ordine decrescente.
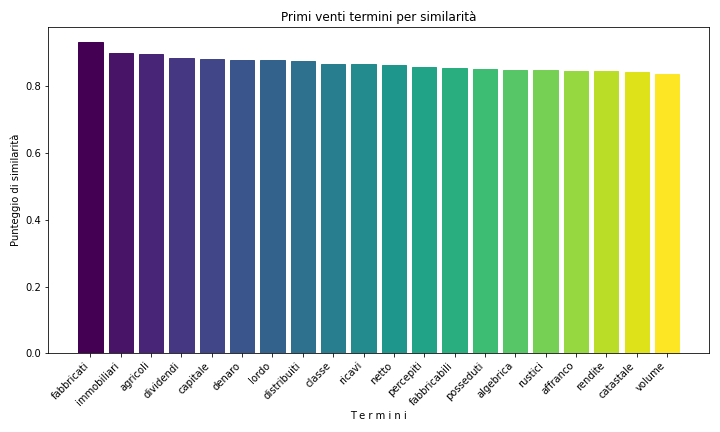
4. Statistiche descrittive
4.1. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di pronunce in cui compaiono la voce e i termini associati in relazione al df_term_glob, nonché il corrispondente numero di pronunce. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 1957 | 36 |
| 1988 | 36 |
| 2000 | 28 |
| 1995 | 23 |
| 1962 | 22 |
4.2. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di sentenze in cui compaiono la voce e i termini associati in relazione al dftm, nonché il corrispondente numero di sentenze. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 1957 | 26 |
| 1988 | 18 |
| 2021 | 15 |
| 1974 | 14 |
| 1991 | 14 |
4.3 La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di pronunce in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al df_term_glob, nonché il corrispondente numero di pronunce e la percentuale in relazione al numero totale di pronunce che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Riccardo Chieppa | 35 | 3.53178607467205 |
| Vincenzo Trimarchi | 35 | 3.53178607467205 |
| Guido Neppi Modona | 26 | 2.62361251261352 |
| Luigi Mengoni | 22 | 2.21997981836529 |
| Antonio Manca | 21 | 2.11907164480323 |
4.4. La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di sentenze in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al dftm, nonché il corrispondente numero di sentenze e la percentuale in relazione al numero totale di sentenze che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Vincenzo Trimarchi | 29 | 5.19713261648745 |
| Luigi Mengoni | 17 | 3.04659498207885 |
| Antonio Manca | 16 | 2.8673835125448 |
| Giovanni Cassandro | 15 | 2.68817204301075 |
| Silvana Sciarra | 15 | 2.68817204301075 |
4.5 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.6. Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob in relazione alla sentenze (linea continua) e alle ordinanze (linea tratteggiata). Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.7 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di sentenze presenti in dftm. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.8. Se cliccate sul link trovate il grafico a barre interattivo del numero di pronunce che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al df_term_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle pronunce che compongono df_term_silver ed è divisa per colori in base al numero di pronunce che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.9 Se cliccate sul link trovate il grafico a barre interattivo del numero di sentenze che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al dftm_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle sentenze che compongono dftm_silver ed è divisa per colori in base al numero di sentenze che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5. Lessicometria
5.1. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in df_term_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.2. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in dftm_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.3. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle pronunce che formano df_term_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle pronunce che formano df_term_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate | frequenza | rank |
|---|---|---|
| terreni | 523 | 16 |
| terreno | 168 | 165 |
5.4. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle sentenze che formano dftm_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle sentenze che formano dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate_motivaz | frequenza | rank |
|---|---|---|
| terreni | 242 | 14 |
| terreno | 51 | 247 |
5.5 Se cliccate sul link trovate il grafico a barre interattivo delle 50 pronunce con il maggior numero di parole uniche (o types) in df_term_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni pronuncia. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.6 Se cliccate sul link trovate il grafico a barre interattivo delle 50 sentenze con il maggior numero di parole uniche (o types) in dftm_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni sentenza. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.