Indice
Per una guida alla lettura clicca qui.
1. Concordanze 
1.1. La tabella  riporta le concordanze estratte dalle sentenze presenti nel subset dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| FileName | From | To | Pre | Keyword | Post |
|---|---|---|---|---|---|
| 1957-04.txt | 1513 | 1513 | alla legge ” . l oggetto di questa norma costituzionale , che è intesa alla tutela della libertà e della | proprietà | individuale , è quello di determinare a quali condizioni una prestazione , personale o patrimoniale , può essere legittimamente “ |
| 1957-04.txt | 2218 | 2218 | contenuta nell art . 23 della costituzione , dovendosi interpretare in relazione col fine della protezione della libertà e della | proprietà | individuale , a cui si ispira tale fondamentale principio costituzionale , implica che la legge , che attribuisce ad un |
| 1957-129.txt | 2224 | 2224 | non si riesce a vedere come violino l iniziativa economica privata ( art . 41 della costituzione ) , la | proprietà | privata ( art . 42 della costituzione ) , ” la libertà e la segretezza della corrispondenza e di ogni |
| 1957-129.txt | 2282 | 2282 | luogo osservare che i limiti che la costituzione consente di porre con legge ordinaria alla libera iniziativa economica e alla | proprietà | privata in funzione del raggiungimento di fini sociali , sono tali da giustificare ampiamente le disposizioni impugnate del decreto legge |
| 1957-129.txt | 2381 | 2381 | fare ricorso alla potestà che la costituzione conferisce al legislatore ordinario di apportare limiti alla iniziativa economica privata o alla | proprietà | privata , dato che esse regolano i modi di essere e le condizioni del legittimo esercizio di questi medesimi diritti |
| 1957-17.txt | 241 | 241 | di ricchezza mobile dovuta da altre società e inerente alla gestione di esercizi pubblici e di cinema in locali di | proprietà | della ricorrente , considerata responsabile in solido con esse contribuenti , quale presunta cessionaria di uno di tali esercizi . |
| 1957-30.txt | 587 | 587 | pagare i corrispettivi preveduti dagli artt . 10 e 12 della legge , ma non erano in contestazione né la | proprietà | delle bombole , né gli altri obblighi imposti dalla legge del 1950 . è da obiettare che il pretore di |
| 1957-30.txt | 748 | 748 | . nel merito la prima questione trattata dalle parti riguarda l obbligo , cui sono tenuti gli utenti , ancorché | proprietari | di bombole , di pagare , ai sensi dell art . 10 della legge 8 luglio 1950 , n . |
| 1957-30.txt | 1287 | 1287 | , n . 640 , dimostra che il corrispettivo stabilito dall art . 10 a carico degli utenti , ancorché | proprietari | di bombole , è specificamente diretto a costituire il fondo amministrato dal comitato istituito dall art . 12 . sul |
| 1957-30.txt | 1403 | 1403 | 13 che , sul fondo predetto , grava anche ogni altra spesa di servizio , nonché la quota dovuta ai | proprietari | per l uso delle bombole ai sensi dell art . 9 della legge . la misura del corrispettivo ha perciò |
| 1957-30.txt | 1591 | 1591 | rappresentanti degli interessati e cioè un produttore di gas metano , un distributore o trasportatore di gas metano e due | proprietari | di bombole , ai quali è data quindi possibilità di attuare un efficace controllo ( art . 12 , nn |
| 1957-30.txt | 1853 | 1853 | anteriore al 1 agosto 1948 , se non appartengono alle amministrazioni statali , provinciali o comunali , si presumono di | proprietà | dell ente nazionale metano ( ora ente nazionale idrocarburi ) , a meno che sia intervenuta dichiarazione giurisdizionale di illegittimità |
| 1957-30.txt | 2161 | 2161 | cioè le bombole che , come pure risulta dall art . 4 , erano state lasciate in uso ai precedenti | proprietari | e di cui l ente doveva rientrare nel possesso , restituendo agli stessi la cauzione , senza interesse . tutto |
| 1957-30.txt | 2209 | 2209 | primo comma dell art . 3 , il quale non stabilisce , come si sostiene , un nuovo trasferimento della | proprietà | delle bombole , ma si riferisce ad una situazione di diritto , già in precedenza definita , ed a cui |
| 1957-30.txt | 2448 | 2448 | è ravvisabile un contrasto con l art . 42 della costituzione , perché attraverso la fungibilità delle bombole , al | proprietario | è tolta la disponibilità della cosa propria e gli è imposto l obbligo di ricevere bombole in qualunque stato di |
| 1957-30.txt | 2483 | 2483 | ricevere bombole in qualunque stato di manutenzione , e ciò senza indennizzo . osserva la corte che a favore del | proprietario | , cui è imposto l obbligo sopraindicato , la legge anzitutto riconosce , ai sensi dell art . 9 ( |
| 1957-30.txt | 2526 | 2526 | collegato con l art . 10 ) , il diritto al rimborso di una quota del corrispettivo che , sebbene | proprietario | , è tenuto a pagare . riconosce altresì , come risulta dall art . 19 della legge , la titolarità |
| 1957-30.txt | 2559 | 2559 | art . 19 della legge , la titolarità di un numero di bombole pari a quelle originariamente appartenenti allo stesso | proprietario | . d altra parte , la fungibilità delle bombole , inerente all intercambio , non priva il proprietario del diritto |
| 1957-30.txt | 2577 | 2577 | allo stesso proprietario . d altra parte , la fungibilità delle bombole , inerente all intercambio , non priva il | proprietario | del diritto di alienare il quantitativo di bombole di cui , come si è accennato , è rimasto titolare , |
| 1957-30.txt | 2624 | 2624 | libero ( art . 5 ) e l art . 11 ne disciplina le formalità e gli effetti . il | proprietario | infine ha diritto , ai sensi dell articolo 35 del regolamento , di ottenere la sostituzione dei recipienti dichiarati inidonei |
| 1957-30.txt | 2707 | 2707 | questa norma può ritenersi incompatibile l art . 10 della legge del 1950 , in quanto pone a carico dei | proprietari | distributori di bombole il corrispettivo stabilito dall art . 10 e vi comprende anche l uso delle bombole proprie , |
| 1957-30.txt | 2769 | 2769 | cosa propria . va però rilevato che , se è vero che al pagamento del corrispettivo sono tenuti anche i | proprietari | delle bombole , questi tuttavia hanno diritto , come si è già detto , al rimborso di una quota di |
| 1957-30.txt | 2835 | 2835 | a norma dell art . 13 . di guisa che la restante parte del corrispettivo rappresenta il compenso dovuto dai | proprietari | per i servizi posti a carico dell ente dall articolo ora citato . è infine da rilevare , pure in |
| 1957-30.txt | 2891 | 2891 | , per fini di pubblico interesse , di avvalersi dei servizi anzidetti , non esorbita dalle limitazioni al diritto di | proprietà | che l art . 42 della costituzione espressamente ammette possano essere stabilite dalla legge ordinaria . |
| 1957-47.txt | 985 | 985 | stato in proposito affermato che la norma contenuta nell art . 23 , posta a tuteia della libertà e della | proprietà | individuale , è applicabile alle prestazioni personali o patrimoniali ” imposte ” con atto di autorità e cioè in modo |
| 1957-58.txt | 925 | 925 | all art . 2 . sono esenti alle stesse condizioni le cappelle , le fosse gentilizie o i monumenti di | proprietà | di enti o associazioni assistenziali o di mutuo soccorso ” . l art . 2 pone un limite quantitativo alla |
| 1957-62.txt | 341 | 341 | più delicata e più discussa è l altra questione , se la percentuale di scorporo , calcolata con riferimento alla | proprietà | di tutti i beni situati in qualunque parte del territorio della repubblica , ai sensi dell art . 4 della |
| 1957-62.txt | 384 | 384 | e dell articolo unico della legge 16 agosto 1952 , n . 1206 , dovesse poi concretamente applicarsi all intera | proprietà | o soltanto alla porzione di beni compresa nel perimetro di riforma . su questo punto , si deve riconoscere che |
| 1957-62.txt | 512 | 512 | legge di delegazione e in altre leggi successive si trovano disposizioni , le quali stabiliscono che ” nel caso di | proprietà | di terreni situati in parte nei territori indicati nell art . 1 della presente legge , e in parte fuori |
| 1957-62.txt | 799 | 799 | , si ricava la convinzione che il legislatore ha voluto che la percentuale di scorporo , calcolata con riferimento alla | proprietà | di tutti i beni situati in qualunque parte del territorio nazionale , possa concretarsi sui beni esistenti in una sola |
| 1957-62.txt | 930 | 930 | riforma parziale non può non determinare disparità di trattamenti da zona a zona e da categorie a categorie territoriali di | proprietari | e di lavoratori agricoli ; ma ciò appare previsto ed ammesso dalle norme contenute nell art . 44 della costituzione |
| 1957-64.txt | 396 | 396 | leggi emanate , è stato quello di procedere ad una trasformazione parziale e graduale del regime economico e giuridico della | proprietà | terriera . i motivi che sono stati addotti per giustificare la scelta di questo metodo , e che vanno dalla |
| 1957-64.txt | 622 | 622 | logicamente , in funzione dei fini enunciati ; né si può sostenere che la fissazione dei limiti alla estensione della | proprietà | terriera sia cosa del tutto diversa dalla ammissione di provvedimenti di espropriazione , posto che non è facile immaginare in |
| 1957-64.txt | 654 | 654 | espropriazione , posto che non è facile immaginare in quali altri modi si potrebbe ottenere il risultato di limitare una | proprietà | più estesa di quanto sia consentito dalla legge . se poi fosse vero , quantunque non risulti chiaramente dal testo |
| 1957-64.txt | 727 | 727 | 16 agosto 1952 , n . 1206 , determina la quota di espropriazione in funzione del reddito dominicale dell intera | proprietà | di cui è titolare il soggetto espropriando , in tutto il territorio della repubblica , laddove la norma costituzionale prevede |
| 1957-64.txt | 753 | 753 | soggetto espropriando , in tutto il territorio della repubblica , laddove la norma costituzionale prevede i limiti della estensione della | proprietà | secondo le regioni e zone agrarie , si dovrebbe riaffermare che il criterio ivi richiamato ha carattere essenzialmente tecnico , |
| 1957-64.txt | 793 | 793 | , riferendosi ai tipi di culture propri delle diverse zone , i quali possono suggerire varie misure di estensione della | proprietà | come le più adeguate al fine del razionale sfruttamento del suolo , mentre il criterio seguito dal legislatore per la |
| 1957-64.txt | 826 | 826 | mentre il criterio seguito dal legislatore per la determinazione delle quote di espropriazione , tanto più oneroso quanto più le | proprietà | sono estese e meno proficuamente coltivate , contempera quel fine con l altro di stabilire equi rapporti sociali . 7 |
| 1957-64.txt | 905 | 905 | negli scritti difensivi dell attore che esso ( rio apani ) dalla sorgente fino allo sbocco nell adriatico correva in | proprietà | granafei e che era pacifico trattarsi di acqua privata di esclusivo godimento del proprietario del fondo in cui esso scorreva |
| 1957-64.txt | 919 | 919 | allo sbocco nell adriatico correva in proprietà granafei e che era pacifico trattarsi di acqua privata di esclusivo godimento del | proprietario | del fondo in cui esso scorreva ; e già nella comparsa conclusionale davanti al tribunale si affermava trattarsi di un |
| 1957-64.txt | 956 | 956 | affermava trattarsi di un fiume privato e non compreso nell elenco delle acque pubbliche , che nasce e muore nella | proprietà | espropriata . se questo è vero , però , proprio per questo esso doveva essere considerato pertinenza dei fondi , |
| 1957-64.txt | 1055 | 1055 | in quanto alla cava , negli scritti difensivi degli attori si trova osservato che essa , comeché utilizzata privatamente dai | proprietari | , aveva avuto in catasto , in mancanza di una apposita voce della classifica , la classifica di ” pascolo |
| 1957-65.txt | 296 | 296 | un primo aspetto gli espropriati rilevano che l art . 4 non pone un limite uniforme alla estensione massima della | proprietà | fondiaria in una determinata zona , ma prevede lo scorporo di una quota determinata in relazione al reddito dominicale complessivo |
| 1957-65.txt | 331 | 331 | in relazione al reddito dominicale complessivo e al reddito medio ; in tal modo anziché fissare limiti alla estensione della | proprietà | terriera ” secondo le regioni e le zone agrarie ” , come è consentito nell art . 44 della costituzione |
| 1957-65.txt | 373 | 373 | la norma impugnata fissa , in una stessa regione o zona agraria , limiti variabili secondo l entità complessiva della | proprietà | . in realtà l art . 44 della costituzione , nello stabilire che la legge fissa limiti alla proprietà terriera |
| 1957-65.txt | 392 | 392 | della proprietà . in realtà l art . 44 della costituzione , nello stabilire che la legge fissa limiti alla | proprietà | terriera secondo le regioni e le zone agrarie , non esige che la legge assuma come criterio quello di stabilire |
| 1957-65.txt | 539 | 539 | quota da scorporare aumenta secondo indici progressivi a misura che il reddito dominicale , e cioè l estensione dell intera | proprietà | , è più elevato , e si abbassa via via che cresce il reddito medio per ettaro e cioè il |
| 1957-65.txt | 582 | 582 | coltivazione e di produttività dei terreni . in tal modo , assoggettando all espropriazione di una percentuale più forte i | proprietari | di maggiori estensioni , si realizza il fine di stabilire equi rapporti sociali in quelle regioni dove più accentrata è |
| 1957-65.txt | 604 | 604 | maggiori estensioni , si realizza il fine di stabilire equi rapporti sociali in quelle regioni dove più accentrata è la | proprietà | terriera ; diminuendo , invece , la percentuale di scorporo dove il reddito medio è più elevato , si consegue |
| 1957-65.txt | 694 | 694 | che per terreni di identica qualità l art . 4 della legge stralcio consenta ad un soggetto di conservare una | proprietà | più estesa di quella che lascia conservare ad altro soggetto nella stessa zona , non si può ritenere contrastante né |
| 1957-65.txt | 807 | 807 | 1 gennaio 1943 , senza tener conto degli eventuali miglioramenti successivi , con la conseguenza di creare , per il | proprietario | che li avesse eseguiti , una situazione peggiore rispetto al proprietario rimasto inattivo . l assunto degli espropriati è però |
| 1957-65.txt | 818 | 818 | , con la conseguenza di creare , per il proprietario che li avesse eseguiti , una situazione peggiore rispetto al | proprietario | rimasto inattivo . l assunto degli espropriati è però inesatto , perché il riferimento al reddito dominicale al 10 gennaio |
| 1957-65.txt | 1586 | 1586 | nella determinazione delle zone suscettibili di trasformazione fondiaria o agraria , collegata non solo al fine della migliore utilizzazione della | proprietà | terriera ma anche a quello di stabilire più equi rapporti sociali . in questi termini si è di fronte ad |
| 1957-81.txt | 107 | 107 | desume dall ordinanza del tribunale di montepulciano , il borghi dedusse che , per calcolare il reddito dominicale dell intera | proprietà | terriera , si sarebbe dovuto tener conto esclusivamente del reddito al 1 gennaio 1943 , il quale per la sua |
| 1957-81.txt | 128 | 128 | terriera , si sarebbe dovuto tener conto esclusivamente del reddito al 1 gennaio 1943 , il quale per la sua | proprietà | non superava le lire 30.000 , e perciò la sua proprietà sarebbe stata immune da esproprio , anche se il |
| 1957-81.txt | 139 | 139 | 1 gennaio 1943 , il quale per la sua proprietà non superava le lire 30.000 , e perciò la sua | proprietà | sarebbe stata immune da esproprio , anche se il reddito dominicale complessivo in epoca successiva fosse stato maggiore . donde |
| 1957-81.txt | 213 | 213 | ente espropriante accertò invece il reddito stesso in misura superiore a quella indicata , tenendo conto della consistenza catastale della | proprietà | terriera del borghi alla data del 15 novembre 1949 . la tesi sostenuta dal borghi peraltro , ad avviso della |
| 1957-81.txt | 275 | 275 | dalla legge n . 841 del 21 ottobre 1950 ( suscettibili cioè di trasformazione fondiaria o agraria ) , la | proprietà | terriera privata , nella sua consistenza al 15 novembre 1949 , è soggetta ad espropriazione di una quota determinata in |
| 1957-81.txt | 302 | 302 | al 15 novembre 1949 , è soggetta ad espropriazione di una quota determinata in base al reddito dominicale dell intera | proprietà | al 1 gennaio 1943 e al reddito dominicale per ettaro , inteso quest ultimo come quoziente della divisione del complessivo |
| 1957-81.txt | 356 | 356 | , secondo il sistema della legge n . 841 , per stabilire se , e in quale quota , la | proprietà | terriera privata è soggetta a scorporo , non basta riferirsi alla superficie ( come dispone l art . 2 della |
| 1957-81.txt | 794 | 794 | zona di terreno costituente la particella catastale . ma appunto perché il classamento deve essere aderente alla situazione effettiva della | proprietà | terriera , esso può subire variazioni in seguito alle verifiche periodiche e a quelle straordinarie , da effettuarsi in base |
| 1957-81.txt | 913 | 913 | dall ordinanza , dal borghi in sede di merito ) , ai fini dello scorporo , il reddito dell intera | proprietà | è determinato dall applicazione delle tariffe di estimo in vigore al 1 gennaio 1943 , con riferimento però , in |
| 1957-81.txt | 1018 | 1018 | . 841 ; poiché ad evitare sperequazioni , nelle zone ove sono in vigore i vecchi catasti , anche il | proprietario | espropriato ha facoltà di ricorso alla commissione competente , ai fini della determinazione definitiva del reddito dominicale imponibile , per |
| 1957-81.txt | 1077 | 1077 | del fondo rispetto ai dati risultanti dal catasto . poiché pertanto l ente maremma ha ritenuto suscettibile di scorporo la | proprietà | terriera del borghi , applicando i principi sopra esposti per valutare il reddito dominicale complessivo , accertato in misura superiore |
| 1957-81.txt | 1176 | 1176 | la questione , dedotta in via subordinata dall ente maremma , nel senso che se anche il reddito complessivo della | proprietà | terriera del borghi fosse inferiore , come egli assumeva , a quello accertato dall ente espropriante , essendo tuttavia superiore |
| 1957-81.txt | 1217 | 1217 | a lire 20.000 , con una media per ettaro inferiore a lire 100 secondo le ammissioni del borghi , la | proprietà | stessa sarebbe stata parimenti soggetta ad esproprio . |
| 1958-45.txt | 825 | 825 | un catasto geometrico particellare uniforme fondato sulla misura e sulla stima , allo scopo : 1 ) di accertare le | proprietà | immobiliari e tenerne in evidenza le mutazioni ; 2 ) : di perequare l imposta fondiaria ” . per realizzare |
| 1958-45.txt | 898 | 898 | ; nel rilevamento , in secondo luogo , della loro appartenenza , accertando l intestazione e la ripartizione delle singole | proprietà | e prendendo nota delle mutazioni ( dal che derivano determinati effetti giuridici , anche probatori , sia pure con rilevanza |
| 1958-45.txt | 1113 | 1113 | delle leggi riguardanti il catasto e gli uffici tecnici catastali . allo stesso modo , quella stima fatta delle singole | proprietà | dagli uffici catastali può servire di base , per gli uffici del registro , e concorrere , con altri elementi |
| 1959-09.txt | 6435 | 6435 | coi principi costituzionali enunciati nell art . 42 cost . ed in particolare col principio che limita l espropriazione della | proprietà | privata . una legge tributaria , anche retroattiva , non dà luogo ad un espropriazione di proprietà privata , ma |
| 1959-09.txt | 6452 | 6452 | l espropriazione della proprietà privata . una legge tributaria , anche retroattiva , non dà luogo ad un espropriazione di | proprietà | privata , ma solo ad un obbligazione pecuniaria verso lo stato o altro ente pubblico . quanto all art . |
| 1960-56.txt | 462 | 462 | espropriato , posto che questi sostiene che , se non si fosse tenuto conto dell accennata variazione , la sua | proprietà | terriera sarebbe stata immune dall espropriazione . né , come assume l avvocatura dello stato , per accertare la sussistenza |
| 1960-56.txt | 877 | 877 | e immutabili , cioè sulle risultanze catastali alla data del 15 novembre 1949 , per quanto riguarda la titolarità della | proprietà | terriera , e , alla data della compilazione del piano , per ciò che attiene al classamento dei terreni da |
| 1960-56.txt | 1145 | 1145 | sulla riforma fondiaria . a tale data , infatti , si deve aver riguardo sia per determinare la superficie della | proprietà | terriera appartenente a singole persone o società , ai sensi dell art . 2 della legge 12 maggio 1950 , |
| 1960-56.txt | 1181 | 1181 | legge 12 maggio 1950 , n . 230 ( cosidetta legge sila ) , sia per accertare la consistenza della | proprietà | stessa in base all art . 4 della legge 21 ottobre 1950 , n . 841 ( cosidetta legge stralcio |
| 1960-56.txt | 1229 | 1229 | ulteriormente ribadito la sentenza n . 70 del 1958 , deve intendersi riferita non soltanto all estensione e titolarità della | proprietà | terriera , ma anche alla qualità e alla classe dei terreni . è però da notare che , con le |
| 1960-56.txt | 1367 | 1367 | in diminuzione apportate dall ufficio tecnico erariale nel 1950 , in accoglimento di una richiesta di verificazione straordinaria inoltrata dal | proprietario | prima del 15 novembre 1949 . ora , per quanto riguarda l attuale controversia , la corte è d avviso |
| 1960-56.txt | 1452 | 1452 | pure è stato posto in luce dalla sentenza n . 81 del 1957 sopra menzionata , che l espropriazione della | proprietà | terriera privata , in applicazione della legge 21 ottobre 1950 , n . 841 , è consentita non già in |
| 1960-56.txt | 1477 | 1477 | applicazione della legge 21 ottobre 1950 , n . 841 , è consentita non già in relazione alla superficie della | proprietà | stessa ( art . 2 della legge n . 230 del 1950 ) , bensì con riguardo al reddito dominicale |
| 1960-56.txt | 1579 | 1579 | la loro estensione , qualità e classe , in dipendenza degli accertamenti effettuati di ufficio , o su istanza dei | proprietari | , nei casi consentiti , e secondo il procedimento tracciato nelle leggi catastali ( t . u . 8 ottobre |
| 1960-56.txt | 1707 | 1707 | terreni , ma logicamente anche per ciò che attiene alle garanzie stabilite da dette leggi a tutela del diritto di | proprietà | . ciò premesso , nel caso di specie , è da rilevare che il procedimento seguito nel 1945 per la |
| 1960-56.txt | 2329 | 2329 | chiaramente anche dai lavori preparatori ) , non esclude che , per i terreni iscritti nel nuovo catasto , il | proprietario | possa ricorrere agli organi competenti nei termini e secondo le disposizioni delle leggi catastali sopra ricordate . ma nel caso |
| 1960-56.txt | 2496 | 2496 | può desumersi , in mancanza di espressa disposizione , che sia possibile travolgere nell espropriazione beni che non siano di | proprietà | del soggetto passivo dello scorporo , così la limitazione del tempo per l esercizio della delega non può legittimare , |
| 1960-56.txt | 2522 | 2522 | , così la limitazione del tempo per l esercizio della delega non può legittimare , con pregiudizio del diritto di | proprietà | , il decreto di espropriazione , quando , come nella specie , per l inosservanza , da parte della stessa |
| 1960-70.txt | 2187 | 2187 | particolarmente qualificato . la norma contenuta nell art . 23 , infatti , essendo stabilita a garanzia della libertà e | proprietà | individuale , esige ( secondo la ricordata giurisprudenza di questa corte ) che la stessa disposizione legislativa , che impone |
| 1960-70.txt | 2450 | 2450 | sostiene la difesa della società ” lancellotti ” , perché queste , riguardando la disciplina dell iniziativa economica e della | proprietà | privata , operano in una sfera diversa da quella cui si riferisce l art . 23 . 6 . – |
| 1960-75.txt | 236 | 236 | quanto riguarda il merito , le difese delle parti hanno addotto dati e rilievi di fatto relativi alla condizione della | proprietà | terriera del ricci secondo le risultanze del vecchio catasto in vigore nel comune di pomarance al 15 novembre 1949 , |
| 1960-75.txt | 301 | 301 | per dimostrare che , in base ai dati da essa indicati come risultanti dal vecchio catasto , la di lui | proprietà | terriera aveva un reddito imponibile dominicale totale inferiore alla somma di lire 30.000 , e che pertanto era esente da |
| 1960-75.txt | 368 | 368 | ente maremma e del ministero dell agricoltura per dimostrare che , anche secondo le risultanze del vecchio catasto , la | proprietà | terriera del ricci aveva un reddito dominicale imponibile totale superiore alle lire 30.000 , e che , pertanto , il |
| 1961-37.txt | 1154 | 1154 | dell art . 10 , in base al quale è concesso ai mezzadri , compartecipanti , affittuari , assegnatari , | proprietari | coltivatori diretti e cooperative agricole un ulteriore contributo dell 1,50 per cento nel pagamento degli interessi per le operazioni di |
| 1962-125.txt | 22 | 22 | in diritto : dall ordinanza di rinvio risulta che l ente espropriante , per la valutazione del reddito dominicale della | proprietà | terriera , di cui erano titolari i signori d ecclesiis , per quanto attiene alla partita catastale n . 5911 |
| 1963-104.txt | 364 | 364 | indole ammnistrativa , anche se esso si esplica attraverso un procedimento svolgentesi in contraddittorio fra l ente espropriante ed il | proprietario | espropriato , caratteristico di quella categoria di atti amministrativi che si sogliono contrassegnare con il nome di ” decisioni “ |
| 1963-104.txt | 549 | 549 | delegato , ed in particolare di quelle fra esse che vengono in considerazione nella specie , riguardanti la consistenza della | proprietà | da assumere a base del provvedimento espropriativo . il fatto che l ente rimanga vincolato alla decisione della commissione sul |
| 1963-104.txt | 964 | 964 | primo , della legge stralcio – un termine costante e fondamentale di riferimento per la determinazione della situazione obbiettiva della | proprietà | assoggettibile ad esproprio ( sentenze nn . 65 , 67 , 126 del 1957 , 70 del 1958 , 17 |
| 1963-104.txt | 1021 | 1021 | 1960 ) . e poiché elemento di tale situazione obbiettiva , che entra a determinare la ” consistenza ” della | proprietà | stessa , è la estensione , è sufficiente l errore incorso in ordine ad esso ( anche a prescindere dalla |
| 1963-55.txt | 115 | 115 | spesa che costituisce il coefficiente base per determinare la misura del contributo , da ripartirsi fra i vari titolari delle | proprietà | comprese nel perimetro di bonifica . esula pure ovviamente dal tema del dibattito qualsiasi indagine relativa all esecuzione del piano |
| 1963-55.txt | 155 | 155 | piano , alla consistenza ed alla entità dei benefici che , in concreto , possano derivare a favore dei vari | proprietari | interessati . 2 . – pertanto , in relazione alle disposizioni denunziate nell ordinanza del tribunale , la corte deve |
| 1963-55.txt | 258 | 258 | contenga direttive e criteri idonei a delimitare la discrezionalità dell ente impositore circa la ripartizione dell onere finanziario tra i | proprietari | . che si tratti di prestazioni patrimoniali , ai sensi dell art . 23 della costituzione , è presupposto nell |
| 1963-55.txt | 317 | 317 | osserva , al riguardo , che l obbligo di corrispondere i contributi consortili deriverebbe da un vincolo associativo fra i | proprietari | e si ricollegherebbe perciò , sia pure indirettamente , alla volontà dei medesimi . si aggiunge , d altra parte |
| 1963-55.txt | 498 | 498 | desume dai citati artt . 862 del codice civile e 55 del testo unico , all adesione da parte dei | proprietari | interessati alla bonifica non è attribuita rilevanza determinante per l istituzione dell ente , che può essere costituito anche di |
| 1963-55.txt | 575 | 575 | l ente estende i suoi poteri su tutto il territorio incluso nel comprensorio , di guisa che i titolari della | proprietà | , anche se dissenzienti , non si possono esimere dal farne parte ( il che non si contesta ) e |
| 1963-55.txt | 735 | 735 | si possa fondatamente sostenere che l obbligo di contribuenza derivi da un impegno di carattere contrattuale associativo , assunto dai | proprietari | interessati alla bonifica . 4 . – in realtà , dal sistema che disciplina la bonifica integrale si può desumere |
| 1963-55.txt | 994 | 994 | del 1962 ) , può attribuirsi rilevanza in contrario al fatto che la prestazione sia commisurata ai benefici derivanti ai | proprietari | , collettivamente o individualmente , dalle opere di bonifica . essendo anzi da notare che ( secondo la giurisprudenza della |
| 1963-55.txt | 1070 | 1070 | riconoscere la sussistenza di tale carattere quando , come nel caso , ai contributi sono tenuti coattivamente tutti indistintamente i | proprietari | , anche se non aderenti alla costituzione del consorzio . 6 . – resta ora da esaminare se , nelle |
| 1963-55.txt | 1192 | 1192 | l art . 59 del testo unico stabilisce , nel secondo comma , che i contributi , a carico delle | proprietà | consorziate , sono devoluti per l adempinento dei fini istituzionali dell ente , ai quali si è già in precedenza |
| 1963-55.txt | 1258 | 1258 | obiettiva e controllabile , dell operato dell ente impositore e , nella specie , della ripartizione dell onere fra i | proprietari | . l art . 860 del codice civile inoltre identifica , nei proprietari consorziati , i soggetti passivi dell imposizione |
| 1963-55.txt | 1271 | 1271 | , della ripartizione dell onere fra i proprietari . l art . 860 del codice civile inoltre identifica , nei | proprietari | consorziati , i soggetti passivi dell imposizione , e l art . 11 del testo unico indica il modo di |
| 1963-55.txt | 1364 | 1364 | essendo da notare al riguardo che la legge ( art . 11 , secondo comma ) , a tutela dei | proprietari | , prevede la ripartizione definitiva delle spese , con gli eventuali conguagli , quando sia compiuto l ultimo lotto della |
| 1963-55.txt | 1419 | 1419 | presente : che i criteri di ripartizione dei contributi sono stabiliti dallo statuto del consorzio , approvato dalla assemblea dei | proprietari | , o con successive deliberazioni degli organi elettivi dell ente ( come si è verificato nella specie ) ; che |
| 1963-92.txt | 97 | 97 | sotto l aspetto del contrasto che la differenza del trattamento tributario disposto pei casi di riunione di usufrutto alla nuda | proprietà | acquistata a titolo oneroso rispetto a quello praticato , a tenore del precedente art . 20 , per gli acquisti |
| 1963-92.txt | 599 | 599 | potere invocare il detto principio . non è esatto , infatti , che il trasferimento a titolo oneroso della nuda | proprietà | di un bene , cui successivamente segua la riunione ad essa dell usufrutto , sia da considerare espressione di una |
| 1964-119.txt | 408 | 408 | la certezza ) di conseguire un alloggio : possibilità per tutti i lavoratori che versavano il contributo , compresi i | proprietari | di casa se ne avessero perduta la proprietà o si fossero trasferiti in altra sede . poiché a tali benefici |
| 1964-119.txt | 416 | 416 | possibilità per tutti i lavoratori che versavano il contributo , compresi i proprietari di casa se ne avessero perduta la | proprietà | o si fossero trasferiti in altra sede . poiché a tali benefici attingevano soprattutto certe categorie di soggetti , l |
| 1964-42.txt | 190 | 190 | del debitore , della difesa del suo diritto sui mobili , sostanzialmente si verrebbe ad annullare il suo diritto di | proprietà | sui medesimi . ritiene la corte che la questione sia infondata sotto entrambi gli aspetti . 2 . – l |
| 1964-42.txt | 827 | 827 | 42 , secondo comma , della costituzione . com è noto , tale articolo , nel riconoscere e garantire la | proprietà | privata , attribuisce alla legge ordinaria la determinazione dei modi di acquisto e di godimento di essa e dei suoi |
| 1964-42.txt | 900 | 900 | a garantire l adempimento di un obbligazione . nella specie il legislatore , nel coordinare la tutela del diritto di | proprietà | con la tutela del diritto di credito tributario , ed al fine di assicurare , nell interesse sociale , la |
| 1964-42.txt | 1049 | 1049 | del cod . civ . ) , non contrasta con la costituzione , rientrando in quella disciplina del diritto di | proprietà | , dei suoi modi di acquisto e dei suoi limiti , demandata , come si è visto , alla legge |
| 1964-45.txt | 1192 | 1192 | ponga norme tributarie con efficacia retroattiva e le norme costituzionali che regolano la libera iniziativa economica , il regime della | proprietà | privata e la riserva originaria o la espropriazione di talune imprese o gruppi di imprese ( come del resto la |
| 1964-76.txt | 28 | 28 | con decreto legislativo 24 febbraio 1948 , n . 114 , si concessero benefici fiscali per la formazione della piccola | proprietà | contadina . con l art . 9 si fissavano i casi di decadenza dalla concessione dei previsti benefici stabilendosi che |
| 1964-93.txt | 566 | 566 | la norma contenuta nell art . 207 , lett . b , comporta l inopponibilità all esattore del diritto di | proprietà | dei beni rinvenuti nella casa di abitazione del debitore : inquadrata nel sistema delle garanzie patrimoniali dell obbligazione tributaria , |
| 1964-93.txt | 639 | 639 | fondamento nel potere del legislatore di determinare i modi di acquisto e di godimento ed i limiti del diritto di | proprietà | . tali considerazioni – che nella citata sentenza n . 42 del 1964 portarono già ad escludere la violazione degli |
| 1964-93.txt | 963 | 963 | senza violare la costituzione il legislatore ha dichiarato inopponibile il diritto del terzo sulla cosa , l eventuale perdita della | proprietà | consegue non già ad una espropriazione per motivi di interesse generale , ma alla legittima sottoposizione del bene all esecuzione |
| 1965-03.txt | 219 | 219 | anche se si fosse tenuto conto – e ciò riguardo a tutte e due le espropriazioni – della consistenza della | proprietà | degli interessati quale risultava dal vecchio catasto . e lamentando che il tribunale non si sia pronunciato in proposito , |
| 1965-89.txt | 24 | 24 | : 1 . – come risulta dall ordinanza di rinvio , l ente di riforma , per i beni di | proprietà | della de matthaeis siti nel comune di s . croce , ha considerato , ai fini dello scorporo , un |
| 1965-89.txt | 68 | 68 | corrispondente a quello risultante dal certificato catastale esibito dalla espropriata . questa corte ha costantemente ritenuto che la consistenza della | proprietà | soggetta ad esproprio ai sensi dell art . 4 , comma primo , della legge n . 841 del 1959 |
| 1966-44.txt | 1018 | 1018 | costituzione , in quanto la lamentata disuguaglianza si verificherebbe in relazione alla libertà delle iniziative economiche e al regime della | proprietà | privata , risultandone altresì dei vincoli e dei limiti , dovuti ad atti amministrativi . ma le questioni così proposte |
| 1966-44.txt | 1806 | 1806 | escluso che ci sia stata violazione del principio della eguale libertà delle iniziative economiche e dell eguaglianza del regime della | proprietà | privata . dalle esposte considerazioni risulta infatti che l imposizione tributaria di cui trattasi è stata prevista e regolata dalla |
| 1966-44.txt | 1857 | 1857 | nelle quali , nei singoli comuni , si è sviluppata l iniziativa economica e si è incrementato il valore della | proprietà | . 5 . – le disposizioni degli artt . 2 e 3 della legge sono state impugnate anch esse per |
| 1966-44.txt | 3097 | 3097 | la questione non è fondata . l art . 42 della costituzione , com è noto , stabilisce che la | proprietà | privata può essere espropriata per motivi di interesse generale . nel caso presente i motivi di interesse generale sono chiaramente |
| 1966-61.txt | 55 | 55 | espresso nell art . 4 della legge 21 ottobre 1950 , n . 841 , sia stato di colpire la | proprietà | soggetta allo scorporo nella sua consistenza reale alla data del 15 novembre 1949 . a questo scopo , e per |
| 1966-61.txt | 95 | 95 | per evitare sperequazioni , nelle zone in cui sono in vigore i vecchi catasti , l ente espropriante e il | proprietario | espropriato hanno facoltà , ai sensi dell art . 6 della legge citata e dell art . 9 della legge |
| 1966-61.txt | 232 | 232 | alla realtà fu sostenuto dagli interessati , i quali adirono la commissione censuaria centrale , assumendo che la consistenza della | proprietà | di cui l ente espropriante avrebbe dovuto tener conto corrispondeva ai dati che erano stati accertati in occasione della preparazione |
| 1966-61.txt | 406 | 406 | catasto non ancora in vigore alla data del 15 novembre 1949 , non avevano tenuto conto della consistenza effettiva della | proprietà | a tale data . nella specie in esame , gli elementi del nuovo catasto in formazione furono valutati e utilizzati |
| 1966-61.txt | 494 | 494 | , ma procedette alla rettifica e alla precisazione dei dati del vecchio catasto , in base agli elementi dedotti dai | proprietari | e accertati dalla commissione stessa come validi per la determinazione della consistenza della proprietà alla data del 15 novembre 1949 |
| 1966-61.txt | 508 | 508 | in base agli elementi dedotti dai proprietari e accertati dalla commissione stessa come validi per la determinazione della consistenza della | proprietà | alla data del 15 novembre 1949 . non furono , quindi , disattese dalla commissione le condizioni poste dalla legge |
| 1968-129.txt | 243 | 243 | pagamento delle imposte ; ed ha il suo fondamento nel potere del legislatore di determinare i limiti del diritto di | proprietà | . sulla base di tali criteri ( ai quali si richiamano le ordinanze nn . 105 e 106 del 1964 |
| 1968-129.txt | 320 | 320 | considerando né arbitrario né ingiustificato il fatto che la norma denunziata escluda che all esattore possa opporsi un diritto di | proprietà | su di un bene , lasciato nella casa di abitazione dal debitore di imposta , da chi sia con questo |
| 1968-129.txt | 428 | 428 | garantire la realizzazione coattiva di un credito dell amministrazione finanziaria , la legge ha compresso un diritto soggettivo inerente alla | proprietà | del bene , sottoposto alla esecuzione esattoriale , non puo essere poi invocata avverso quest ultima una tutela giurisdizionale che |
| 1968-23.txt | 2958 | 2958 | e che quelli posti a fondamento dell imposizione della prestazione patrimoniale de qua non operano né incidono sul terreno della | proprietà | privata garantita ( anche ) dall art . 42 , comma terzo , della costituzione . 9 . – la |
| 1969-106.txt | 50 | 50 | artt . 2-5 della legge 12 maggio 1950 , n . 230 ( che ha assoggettato ad esproprio terreni di | proprietà | privata a scopo di colonizzazione dell altopiano della sila ed ha delegato al governo la formazione dei conseguenziali provvedimenti esecutivi |
| 1969-107.txt | 261 | 261 | , invero , pur quando il matrimonio sia posteriore al sorgere del debito fiscale , che si facciano figurare di | proprietà | della moglie , nell atto dotale , beni ( mobili ) del marito o costiuire in dote beni ( mobili |
| 1969-107.txt | 684 | 684 | e ) quanto all art . 42 , secondo comma . la norma costituzionale , nel riconoscere e garantire la | proprietà | privata , attribuisce alla legge ordinaria la determinazione dei modi ( di acquisto e ) di godimento di essa e |
| 1969-107.txt | 789 | 789 | corte ha negato che l assoggettabilità di beni ( mobili ) ad esecuzione forzata annulli la tutela del diritto di | proprietà | , non escludendo l articolo 42 , secondo comma , ” che tale difesa , in certe situazioni , sia |
| 1969-107.txt | 823 | 823 | difesa , in certe situazioni , sia subordinata a condizioni o a presupposti o ad un particolare comportamento dello stesso | proprietario | ” . |
| 1970-203.txt | 160 | 160 | debitore ” . secondo il giudice a quo , infatti , per effetto di quest ultima disposizione , il terzo | proprietario | di tali mobili , dato che , di regola , un efficace azione di regresso è praticamente impossibile , si |
| 1970-203.txt | 286 | 286 | in forza dei quali nel procedimento di espropriazione esattoriale non può essere proposta opposizione di terzo , per rivendicare la | proprietà | , da parte del coniuge o dei parenti ed affini , fino al terzo grado , del contribuente , contro |
| 1970-203.txt | 369 | 369 | . 93 del 1964 ) affermato che non è illegittimo , in quanto non lede il precetto della tutela della | proprietà | contenuto nell art . 42 , comma secondo , della costituzione , l assoggettamento di taluni beni , che si |
| 1970-203.txt | 405 | 405 | taluni beni , che si trovano in una certa situazione , alla quale non è estranea la volontà del terzo | proprietario | , ad esecuzione forzata promossa nei confronti del debitore d imposta . sia per l interesse pubblico alla esazione delle |
| 1970-203.txt | 446 | 446 | imposte , sia per impedire troppo facili frodi , non si può , infatti , escludere che la difesa della | proprietà | , in certe situazioni , sia subordinata a condizioni o a presupposti o ad un particolare comportamento del proprietario . |
| 1970-203.txt | 465 | 465 | della proprietà , in certe situazioni , sia subordinata a condizioni o a presupposti o ad un particolare comportamento del | proprietario | . il che , poi , si risolve non in una espropriazione , ma in una mera limitazione , consistente |
| 1970-203.txt | 532 | 532 | a tale bene . in sostanza , in base a tali principi , l inopponibilità all esattore del diritto di | proprietà | dei beni rinvenuti nella casa di abitazione del debitore , di cui a detta disposizione , inquadrata nel sistema delle |
| 1970-203.txt | 586 | 586 | fondata sul potere del legislatore di determinare i modi di acquisto e di godimento ed i limiti del diritto di | proprietà | , non contrasta con l art . 42 , secondo comma , della costituzione . 3 . – nella situazione |
| 1970-203.txt | 692 | 692 | merci non ancora nazionalizzate munite di regolare bolletta doganale . ma al privilegio stesso ha sottoposto , anche se di | proprietà | di terzi , cose che per la loro natura – mobili che servono all esercizio dell attività per la quale |
| 1970-203.txt | 936 | 936 | adeguato corrispettivo . in qualsiasi di tali ipotesi , il privilegio in questione , con le limitazioni al diritto di | proprietà | che possono derivarne , alla stregua dei principi sopra richiamati , risulta pienamente giustificato , cosicché la sollevata questione si |
| 1971-13.txt | 135 | 135 | si assume che il terzo verrebbe così ad essere posto nella condizione di subire una espropriazione dei beni di sua | proprietà | , senza ricevere alcun indennizzo , in contrasto con l art . 42 della costituzione . 2 . – la |
| 1971-210.txt | 147 | 147 | contro l effettivo obbligato alla prestazione , ma anche contro uno qualsiasi , a sua scelta , fra i successivi | proprietari | dei vari immobili sui quali , per quel tributo , grava il privilegio speciale . la norma violerebbe pertanto l |
| 1971-210.txt | 227 | 227 | ingiustificata disuguaglianza ( art . 3 cost . ) perché l esecuzione fiscale contro un qualsiasi terzo , sol perché | proprietario | di un immobile , specie se questo è destinato alla produzione , costituirebbe un limite alla libertà ed alla possibilità |
| 1971-210.txt | 291 | 291 | costituzione , disattendendo il dovere dello stato di tutelare tale diritto ; e verrebbe a ledere la funzione sociale della | proprietà | garantita dall art . 42 , secondo comma , della costituzione , menomando a causa dell illimitato potere concesso alla |
| 1971-210.txt | 737 | 737 | per realizzare il suo credito . nella specie , poi , il campo di scelta risulta circoscritto agli immobili di | proprietà | del contribuente alla data del 29 marzo 1947 , ed il terzo , al quale l immobile è pervenuto , |
| 1972-118.txt | 56 | 56 | . 27 dicembre 1952 , nn . 3462 , 3463 , 3464 , 3465 , contenenti provvedimenti di scorporo di | proprietà | fondiaria nei confronti rispettivamente dei signori antonio , francesco , gerardo e nicola di miscio , in applicazione della legge |
| 1972-118.txt | 177 | 177 | al 15 novembre 1949 ; c ) hanno valutato la consistenza stessa conteggiando il reddito dominicale di terreni intestati ai | proprietari | espropriati ma in realtà appartenenti a terzi eredi riservatari di di miscio gerardo . 2 . – in ordine al |
| 1972-118.txt | 830 | 830 | allegato eccesso di delega la questione si incentra sulla efficacia da attribuire , ai fini della valutazione della consistenza della | proprietà | appartenente agli espropriati alla data del 15 novembre 1949 , alla transazione stipulata per atto del notaio de benedictis in |
| 1972-118.txt | 909 | 909 | con suo testamento del 1948 . la corte di appello osserva che , dovendosi tener conto della reale consistenza della | proprietà | ai fini dello scorporo , non può non aversi riguardo agli effetti su di essa della transazione stessa , pur |
| 1972-118.txt | 1066 | 1066 | di ridurre le quote di scorporo determinate con il piano ; in secondo luogo perché venne trascurato di includere nella | proprietà | dei ricorrenti i terreni che erano loro pervenuti prima della morte del padre , con atto di divisione 9 giugno |
| 1972-118.txt | 1238 | 1238 | di transazione e di divisione che si sono ricordati , al fine della determinazione della effettiva consistenza dei beni di | proprietà | dei ricorrenti al 15 novembre 1949 . |
| 1972-131.txt | 398 | 398 | manifestatasi tra contribuente e ufficio impositore in ordine alla qualificazione della merce da assoggettare all imposta ; allorché infatti il | proprietario | ritiene che la classificazione richiesta dall ufficio non sia rispondente alla natura della merce presentata alla verifica e sostiene per |
| 1972-132.txt | 212 | 212 | fra conduttori che hanno diritto alla proroga e conduttori che tale diritto non hanno . comunque , il caso del | proprietario | a reddito fisso , titolare di un appartamento acquistato col piccolo risparmio , e costretto talvolta a pagare , per |
| 1972-155.txt | 236 | 236 | garantito fin dai principi fondamentali della costituzione e massimamente degno di tutela ) , sembra però ignorare le esigenze della | proprietà | della terra , frutto anch essa di lavoro e di risparmio , protetta da una norma costituzionale specifica nelle forme |
| 1972-155.txt | 295 | 295 | ” . secondo questa prima censura , sarebbe dunque illegittimo comprimere , peraltro in modo massiccio , il reddito del | proprietario | concedente per ampliare corrispondentemente l utile dell affittuario . accantonando per il momento il problema se la riduzione così operata |
| 1972-155.txt | 330 | 330 | problema se la riduzione così operata sul reddito rispetti o no , per la sua entità , il diritto del | proprietario | a conseguire dalla cosa , anche se utilizzata direttamente da altri , un beneficio , e restringendo l esame al |
| 1972-155.txt | 638 | 638 | con ciò , ed in riferimento al caso specifico , non vuol dirsi che la determinazione del canone tra il | proprietario | concedente e l affittuario imprenditore debba lasciarsi affidata alle sole regole dell economia di mercato . ma vuol dirsi soltanto |
| 1972-155.txt | 1253 | 1253 | nei casi di migliorie introdotte ( si intende fra il 1939 e l entrata in vigore della legge ) dal | proprietario | del fondo , e che non giustifichino una modifica della qualità e classe ( costruzione di edifici ed altri manufatti |
| 1972-155.txt | 1920 | 1920 | 4 agosto 1971 , n . 592 ) che ha esentato dal pagamento delle imposte e sovrimposte sui terreni quei | proprietari | di fondi concessi in affitto il cui reddito dominicale complessivo non superi le lire 8.000 e l imponibile in complementare |
| 1972-155.txt | 1959 | 1959 | in complementare non superi lire 1.800.000 . ciò perché tale intervento , se ha sollevato i minori e i minimi | proprietari | , non ha modificato la situazione rispetto a tutti gli altri , le cui condizioni economiche meno disagiate , o |
| 1972-155.txt | 2283 | 2283 | tanto esigua da rendere lo stesso privo di ogni valore rappresentativo del reddito che la terra deve pur fornire al | proprietario | ai sensi delle norme della costituzione . al riguardo , le ordinanze richiamano l art . 42 nei suoi commi |
| 1972-155.txt | 2326 | 2326 | terzo e l art . 44 . ora , ai sensi del secondo comma dell art . 42 , la | proprietà | è riconosciuta e garantita dalla legge la quale , per l art . 44 , primo comma , aiuta la |
| 1972-155.txt | 2350 | 2350 | garantita dalla legge la quale , per l art . 44 , primo comma , aiuta la piccola e media | proprietà | . entrambi gli articoli indicano poi numerosi limiti che la legge può imporre alla proprietà allo scopo di assicurarne la |
| 1972-155.txt | 2365 | 2365 | aiuta la piccola e media proprietà . entrambi gli articoli indicano poi numerosi limiti che la legge può imporre alla | proprietà | allo scopo di assicurarne la funzione sociale , conseguire il razionale sfruttamento del suolo e stabilire equi rapporti sociali . |
| 1972-155.txt | 2405 | 2405 | . ma è ovvio che tali limiti , se possono comprimere le facoltà che formano la sostanza del diritto di | proprietà | , non possono mai pervenire ad annullarle . del che fornisce riprova il disposto del terzo comma dello stesso art |
| 1972-155.txt | 2435 | 2435 | che fornisce riprova il disposto del terzo comma dello stesso art . 42 il quale , nel sancire che la | proprietà | privata può essere espropriata per motivi di interesse generale , fa salvo in tal caso per il proprietario il diritto |
| 1972-155.txt | 2453 | 2453 | che la proprietà privata può essere espropriata per motivi di interesse generale , fa salvo in tal caso per il | proprietario | il diritto alla corresponsione di un indennizzo . la proprietà non può quindi cedere del tutto , e cioè scomparire |
| 1972-155.txt | 2463 | 2463 | interesse generale , fa salvo in tal caso per il proprietario il diritto alla corresponsione di un indennizzo . la | proprietà | non può quindi cedere del tutto , e cioè scomparire , senza che il proprietario ne riceva un corrispettivo , |
| 1972-155.txt | 2478 | 2478 | di un indennizzo . la proprietà non può quindi cedere del tutto , e cioè scomparire , senza che il | proprietario | ne riceva un corrispettivo , e quindi un utile , persino quando il pubblico interesse ne richieda il sacrificio , |
| 1972-155.txt | 2573 | 2573 | impugnata , rendendo , specie a ragione della insufficienza dei suoi coefficienti di rivalutazione , a volte addirittura onerosa la | proprietà | della terra , ed a volte determinandone il reddito in misura irrisoria , viola gli artt . 42 , secondo |
| 1972-155.txt | 3493 | 3493 | 22 del 1965 , riteneva la illegittimità della disposizione , in quanto essa poneva in essere , nei confronti dei | proprietari | compresi nei piani , una situazione di incertezza o di alea , stante la ” possibilità che , nell intervallo |
| 1972-155.txt | 3730 | 3730 | dei canoni in una misura corrispondente alle eventuali mutazioni del potere di acquisto della lira appare lesiva del diritto del | proprietario | concedente a conservare invariato nel valore di acquisto il canone autoritativamente determinato . ed è ovvio che ciò è vero |
| 1972-56.txt | 619 | 619 | , abbia inteso soltanto ribadire e confermare , esplicandolo con maggiore precisione , quel principio dell individuazione del debitore nel | proprietario | della costruzione , già desumibile in modo non equivoco dalla legge istitutiva del tributo . le considerazioni anzisvolte conducono alla |
| 1973-04.txt | 196 | 196 | del debitore per assoluta ed invincibile necessità . poiché , secondo il precetto costituzionale , l unico limite che la | proprietà | privata incontra è costituito dalla espropriazione per motivi di interesse generale e salvo indennizzo , sarebbe inoltre violato anche il |
| 1973-04.txt | 246 | 246 | in quanto la norma impugnata sancendo , non già limitazioni per esigenze di pubblico interesse alla prova del diritto di | proprietà | , ma addirittura negando a questo diritto ogni tutela giurisdizionale , attuerebbe , in definitiva , il sacrificio della proprietà |
| 1973-04.txt | 266 | 266 | proprietà , ma addirittura negando a questo diritto ogni tutela giurisdizionale , attuerebbe , in definitiva , il sacrificio della | proprietà | privata . la norma denunziata sarebbe infine in contrasto col principio di uguaglianza sancito dall art . 3 cost . |
| 1973-04.txt | 422 | 422 | con la sentenza n . 4 del 1960 , ha affermato che questa norma ” non sopprime il diritto di | proprietà | ” perché non fa altro che imporre al terzo acquirente di beni mobili in una asta esattoriale , l onere |
| 1973-04.txt | 480 | 480 | assoggettamento all esecuzione ; e l articolo 42 , secondo comma , cost . non esclude che il diritto di | proprietà | sia , in certe situazioni , subordinato a condizioni o presupposti , od anche all onere di un particolare comportamento |
| 1973-04.txt | 505 | 505 | situazioni , subordinato a condizioni o presupposti , od anche all onere di un particolare comportamento da parte dello stesso | proprietario | . 3 . – la norma della lett . b ) dello stesso art . 207 dispone che l opposizione |
| 1973-04.txt | 761 | 761 | si trovano in una certa posizione locale legata al debitore , anche se vi sono terzi che vantano diritti di | proprietà | su di essi . dal che deriva la conseguenza che né l art . 24 né l art . 113 |
| 1973-129.txt | 766 | 766 | seconda , invece , viene sottoposto a tassazione il plusvalore verificatosi a favore di quei soggetti che hanno conservato la | proprietà | delle aree nel periodo intercorrente tra la data di riferimento fissata ai sensi del primo comma o tra quella di |
| 1973-145.txt | 683 | 683 | fondiario : alla possibilità di conseguire una parziale esenzione dall esproprio secondo le leggi di riforma agraria , offerta ai | proprietari | mediante la concessione in enfiteusi , circostanza , questa , verificatasi prevalentemente nella regione siciliana : alla connessa onerosità , |
| 1973-145.txt | 1471 | 1471 | . 114 ( ratificato con legge 22 marzo 1950 , n . 144 ) contenente provvedimenti a favore della piccola | proprietà | contadina , con il quale venivano accordate agevolazioni fiscali per le concessioni in enfiteusi di fondi rustici a favore di |
| 1973-145.txt | 1497 | 1497 | venivano accordate agevolazioni fiscali per le concessioni in enfiteusi di fondi rustici a favore di lavoratori manuali della terra non | proprietari | ( art . 1 ) e veniva altresì dichiarato ( art . 11 ) che nella eventualità di disposizioni limitatrici |
| 1973-145.txt | 1519 | 1519 | art . 1 ) e veniva altresì dichiarato ( art . 11 ) che nella eventualità di disposizioni limitatrici della | proprietà | fondiaria privata , non si sarebbe tenuto conto , nell applicazione del limite , di una superficie pari a quella |
| 1973-145.txt | 1645 | 1645 | quindi , inserito nel quadro generale dei provvedimenti diretti ad attuare , mediante la riforma fondiaria , lo sviluppo della | proprietà | contadina . ciò appare tanto più plausibile , ove si tenga presente la natura tradizionale dell enfiteusi avente già come |
| 1973-145.txt | 1684 | 1684 | già come dato caratteristico , espresso dalla distinzione tra dominio utile e dominio diretto , la compressione del diritto di | proprietà | sino al minimo , e la concessione all enfiteuta del diritto di affrancazione . la divisata riforma fondiaria , ha |
| 1974-185.txt | 1028 | 1028 | precisati , assicura identità di trattamento nella determinazione del valore dei fondi rustici agli effetti dell imposta di successione tra | proprietari | di terreni già censiti a nuovo catasto all epoca di istituzione dell imposta straordinaria sul patrimonio e proprietari di terreni |
| 1974-185.txt | 1046 | 1046 | successione tra proprietari di terreni già censiti a nuovo catasto all epoca di istituzione dell imposta straordinaria sul patrimonio e | proprietari | di terreni passati a nuovo catasto successivamente . |
| 1974-58.txt | 156 | 156 | rimessione , ritenuto in fatto che nel caso di specie ” nessuna indennità è stata stabilita per il fabbricato di | proprietà | dei ricorrenti esistente sull area espropriata ” , ha sollevato la questione di legittimità costituzionale della disposizione dianzi riportata , |
| 1976-15.txt | 123 | 123 | venale e dell imponibile netto ai fini dell imposta sui fabbricati ) , produrrebbe ingiustificate sperequazioni di trattamento fra i | proprietari | dei terreni espropriati , sotto vari profili e precisamente : a ) per effetto della diversità delle liquidazioni , riscontrabile |
| 1976-15.txt | 200 | 200 | . 356 del 1947 ; b ) il riferimento all imponibile catastale , in difetto di locazione , colpirebbe i | proprietari | , conduttori in proprio , che , solo per tale loro qualità , vedrebbero irrazionalmente decurtato in modo grave l |
| 1976-15.txt | 237 | 237 | in modo grave l indennizzo loro spettante ; c ) la descritta disciplina costituirebbe un privilegio ingiustificato a favore dei | proprietari | di fondi urbani , il cui imponibile è soggetto , invece , ad aggiornamento annuale in forza della legge 23 |
| 1976-15.txt | 491 | 491 | . 39 della legge n . 2359 del 1865 ) un sistema alternativo di accertamento degli indennizzi da versare ai | proprietari | dei fondi espropriati ai fini della ristrutturazione cittadina , sistema che aveva di mira l individuazione di un punto di |
| 1976-15.txt | 959 | 959 | di edilizia scolastica e universitaria , ha stabilito una maggiorazione pari al 2 per cento annuo degli indennizzi dovuti al | proprietario | espropriato . né d altra parte , secondo la giurisprudenza della corte , l indennizzo per esproprio deve puntualmente corrispondere |
| 1976-15.txt | 1113 | 1113 | che , pur nella costanza dell elemento di valutazione costituito dall imponibile non aggiornato , la differenza di indennizzo fra | proprietari | espropriati in epoche diverse per beni in astratto di eguale valore , assuma la portata generale del prospettato vizio invalidante |
| 1976-15.txt | 1210 | 1210 | dell indennizzo , contribuiscono anche ad escludere la fondatezza della censura concernente la pretesa disparità di trattamento a danno dei | proprietari | conduttori in proprio . invero , la finalità del sistema stesso postula il ricorso a parametri di certa identificazione , |
| 1976-15.txt | 1399 | 1399 | riguarda la pretesa illegittimità della norma impugnata , conseguente alla situazione di privilegio che si sarebbe creata a favore di | proprietari | dei fondi urbani , i quali riceverebbero un indennizzo più adeguato alla svalutazione monetaria di quello liquidato ai proprietari dei |
| 1976-15.txt | 1418 | 1418 | di proprietari dei fondi urbani , i quali riceverebbero un indennizzo più adeguato alla svalutazione monetaria di quello liquidato ai | proprietari | dei fondi rustici , deve escludersi la sussistenza del lamentato vizio di illegittimità . i fondi urbani e quelli rustici |
| 1976-15.txt | 1606 | 1606 | dell incremento dei tributi cui i fondi sono sottoposti , oltre che nel senso dell incremento dell indennizzo spettante ai | proprietari | nel caso di espropriazione in forza della norma impugnata . l aggiornamento in parola , pertanto , si armonizza con |
| 1976-167.txt | 901 | 901 | pagare l imposta di registro sui macchinari che , da atti di data certa , pur risultavano di sua indiscutibile | proprietà | . 4 . – muovendo sempre dalla interpretazione più rigorosa fatta propria dall ordinanza di rimessione , del tutto ingiustificato |
| 1976-198.txt | 1357 | 1357 | acquirente al simulato alienante , ovvero che sia stata riformata la sentenza che contiene la enunciazione di atto traslativo di | proprietà | ( non registrato ) e dalla quale si desume la relativa retrocessione . le questioni così individuate sono fondate . |
| 1976-220.txt | 270 | 270 | citato che , qualora si abbia la prova di una convenzione che faccia presupporre in un soggetto il diritto di | proprietà | ( od usufrutto ) su immobili , ciò basti per far ritenere che egli ne sia divenuto titolare in virtù |
| 1976-225.txt | 917 | 917 | di redditi superiori a 4 milioni di lire , opera una sorta di espropriazione parziale , senza indennizzo , della | proprietà | privata , in danno dei proprietari di immobili ed in assenza di quegli interessi sociali e generali i quali soltanto |
| 1976-225.txt | 923 | 923 | di lire , opera una sorta di espropriazione parziale , senza indennizzo , della proprietà privata , in danno dei | proprietari | di immobili ed in assenza di quegli interessi sociali e generali i quali soltanto possono giustificare limitazioni del diritto di |
| 1976-225.txt | 944 | 944 | di immobili ed in assenza di quegli interessi sociali e generali i quali soltanto possono giustificare limitazioni del diritto di | proprietà | ( riferimento agli artt . 41 e 42 della costituzione citati nella ordinanza del 24 marzo 1975 del pretore di |
| 1976-225.txt | 3693 | 3693 | che l eventuale alterazione dell equilibrio ( il quale deve pure sussistere ) tra interessi dei conduttori ed interessi dei | proprietari | locatori non viene in rilievo ( e la corte si esime dall esaminarla ) in ragione dei riconosciuti caratteri di |
| 1976-225.txt | 3746 | 3746 | sociali in favore delle classi meno abbienti , realizzato senza una definitiva ed irreversibile compressione delle facoltà di godimento del | proprietario | . ma si è nel contempo sottolineato , partendo dalla constatazione della ripetizione e sovrapposizione nel tempo di normative di |
| 1976-225.txt | 5491 | 5491 | possibile attingere razionali equilibri , ottemperando al precetto costituzionale , che vuole perseguita ed assicurata la preminente funzione sociale della | proprietà | , mediante un armonico congegno di limiti , ai quali non può esser consentito di spingersi fino al segno di |
| 1976-34.txt | 887 | 887 | . più particolarmente , il n . 2 dell art . 3 stabilisce l esenzione dall imposta ( gravante sui | proprietari | degli immobili ) in favore delle società contemplate nel primo comma del medesimo art . 3 ( ” società che |
| 1977-153.txt | 1675 | 1675 | , accanto alla giusta remunerazione del lavoro , una remunerazione non irrisoria del capitale fondiario e degli investimenti effettuati dai | proprietari | . la nuova misura dei canoni , rispetto a quelli praticati come equi in base alla disciplina vigente prima della |
| 1977-153.txt | 1723 | 1723 | 11 , risulta generalmente ridotta ad un livello tanto basso da rendere , in taluni casi , addirittura onerosa la | proprietà | della terra , o da ridurre il relativo reddito , considerati anche gli oneri fiscali , a valori privi di |
| 1977-153.txt | 1851 | 1851 | per dimensioni economiche , organiche strutture aziendali ed efficienza tecnica , ha determinato una seria crisi dei rapporti contrattuali tra | proprietà | ed impresa , con una accresciuta conflittualità ed una stabilizzazione di situazioni spesso antieconomica e non soddisfacente né per i |
| 1977-153.txt | 1910 | 1910 | è offerta dagli accordi sindacali prodotti in giudizio , stipulati negli anni 1976 e 1977 tra le federazioni nazionali della | proprietà | fondiaria e degli affittuari conduttori ( con l adesione , da ultimo , anche della federazione provinciale dei coltivatori diretti |
| 1977-153.txt | 2139 | 2139 | . 3 cost . , per le gravi disparità di trattamento determinate dall applicazione delle tabelle , anche tra i | proprietari | di terreni appartenenti a zone agrarie omogenee d una stessa provincia , secondo quanto risulta dagli atti e documenti prodotti |
| 1977-153.txt | 2191 | 2191 | 42 , secondo comma , e dell art . 44 , primo comma . la legge riconosce e garantisce la | proprietà | privata , e in particolare aiuta la piccola e media proprietà terriera , alla quale può bensì imporre obblighi e |
| 1977-153.txt | 2202 | 2202 | primo comma . la legge riconosce e garantisce la proprietà privata , e in particolare aiuta la piccola e media | proprietà | terriera , alla quale può bensì imporre obblighi e vincoli , ma per il duplice fine del razionale sfruttamento del |
| 1977-153.txt | 2240 | 2240 | razionale sfruttamento del suolo e del conseguimento di equi rapporti sociali , senza incidere eccessivamente sulla sostanza del diritto di | proprietà | , a beneficio di altri soggetti privati , pur meritevoli di speciale tutela . questa corte non intende fornire nuove |
| 1977-153.txt | 3248 | 3248 | parte della commissione tecnica centrale , ciò che integrerebbe violazione della riserva di legge per l imposizione di limiti alla | proprietà | privata . ma anche sotto questo aspetto la questione è infondata , perché i criteri per l esercizio delle funzioni |
| 1977-153.txt | 3337 | 3337 | dicembre 1973 , n . 814 concernono operazioni di carattere prevalentemente tecnico , che non comportano imposizione di limiti alla | proprietà | , ed anzi tendono al fine di adeguare la misura dei canoni in denaro alle variazioni di valore della moneta |
| 1977-153.txt | 4278 | 4278 | investimenti fissi che rechino un diretto apporto alle condizioni di produttività . la questione concerne una fattispecie paradigmatica : il | proprietario | d un fondo destinato alla redditizia coltivazione floreale , che aveva eseguito investimenti fissi prima dell entrata in vigore delle |
| 1977-153.txt | 4719 | 4719 | artt . 35 e 36 cost . all affittuario coltivatore , e non potrebbe ricevere un trattamento privilegiato rispetto al | proprietario | , assistito da pari garanzia costituzionale . la questione , proposta da quest unica ordinanza in connessione a quella delle |
| 1977-153.txt | 4808 | 4808 | le due categorie è oggi assai meno rilevante che nel passato , sia perché la qualifica di coltivatore diretto ( | proprietario | o conduttore ) non comprende solo i più modesti lavoratori manuali che coltivano un piccolo fondo con il lavoro proprio |
| 1977-153.txt | 4990 | 4990 | comma , nella parte in cui non prevede per la composizione delle commissioni tecniche provinciali , una rappresentanza paritetica dei | proprietari | che affittano fondi rustici a coltivatori diretti , rispetto a quella di questi ultimi . secondo l ordinanza del tribunale |
| 1977-153.txt | 5319 | 5319 | , proprio perché trattasi di una commissione tecnica amministrativa , tipicamente caratterizzata dalla rappresentanza degli interessi delle diverse categorie di | proprietari | e di affittuari , per cui nulla può giustificare , nella sua composizione , una disparità di trattamento tra le |
| 1977-153.txt | 5697 | 5697 | . 3 , 42 e 41 cost . l ordinanza , con riguardo ad un caso di specie in cui | proprietario | concedente e affittuario risultano entrambi esecutori di rilevanti miglioramenti apportati al fondo , osserva che per effetto delle disposizioni degli |
| 1977-153.txt | 5724 | 5724 | di rilevanti miglioramenti apportati al fondo , osserva che per effetto delle disposizioni degli artt . 15 e 4 il | proprietario | il quale abbia eseguito miglioramenti prima dell entrata in vigore della legge n . 11 del 1971 , sarebbe praticamente |
| 1977-153.txt | 5878 | 5878 | miglioramenti ad opera dei conduttori di fondi altrui , e di ostacolare invece , mortificandola , l analoga iniziativa dei | proprietari | , posti in condizione di assoluta inferiorità : esse confliggerebbero pertanto con quanto disposto dagli artt . 3 , 42 |
| 1977-153.txt | 5994 | 5994 | più favorevoli di quelle dell art . 11 , e la menomazione dei poteri di iniziativa e di controllo del | proprietario | ; denuncia l art . 11 , in quanto attribuirebbe solo in apparenza ad entrambe le parti il potere di |
| 1977-153.txt | 6086 | 6086 | almeno dodici anni oltre la scadenza e la facoltà di cessione del contratto ai propri familiari , escludendo per il | proprietario | ogni possibilità di revisione del canone fin quando non sia stata corrisposta l indennità prevista dalla legge per la fine |
| 1977-153.txt | 6165 | 6165 | illegittimità delle disposizioni dell art . 14 , primo e secondo comma , rilevando la disparità di trattamento fatta al | proprietario | rispetto all affittuario coltivatore diretto per quanto concerne il potere di iniziativa dei miglioramenti , e la disparità di trattamento |
| 1977-153.txt | 6188 | 6188 | affittuario coltivatore diretto per quanto concerne il potere di iniziativa dei miglioramenti , e la disparità di trattamento tra il | proprietario | di fondo affittato a coltivatore diretto e il proprietario di fondo affittato a conduttore non coltivatore , sia per l |
| 1977-153.txt | 6197 | 6197 | iniziativa dei miglioramenti , e la disparità di trattamento tra il proprietario di fondo affittato a coltivatore diretto e il | proprietario | di fondo affittato a conduttore non coltivatore , sia per l ingiustificata preclusione al proprietario di fondo affittato a coltivatore |
| 1977-153.txt | 6212 | 6212 | a coltivatore diretto e il proprietario di fondo affittato a conduttore non coltivatore , sia per l ingiustificata preclusione al | proprietario | di fondo affittato a coltivatore diretto del potere di eseguire miglioramenti , riconosciuto dall art . 11 , sia per |
| 1977-153.txt | 6354 | 6354 | fondi rustici il potere di promuovere ed eseguire miglioramenti , assumendo l iniziativa nel caso di inerzia o impossibilità dei | proprietari | . questo fine della riforma legislativa è pienamente legittimo : la corte ha già avuto occasione di affermare al riguardo |
| 1977-153.txt | 6519 | 6519 | , d altra parte , fuori discussione la pienezza dei poteri che , in materia di miglioramenti , competono ai | proprietari | , anche per i terreni concessi ad altri in conduzione , salvo il rispetto delle iniziative e responsabilità di gestione |
| 1977-153.txt | 6567 | 6567 | 41 cost . tutela l iniziativa economica di tutti gli operatori privati ; l art . 42 consente limiti alla | proprietà | privata proprio per assicurarne la funzione sociale ; l art . 44 pone in risalto il duplice fine di conseguire |
| 1977-153.txt | 6602 | 6602 | risalto il duplice fine di conseguire il razionale sfruttamento del suolo e di stabilire equi rapporti sociali , comune alla | proprietà | e all impresa . con sentenza n . 107 del 1974 , questa corte , dichiarando l illegittimità dell art |
| 1977-153.txt | 6638 | 6638 | dichiarando l illegittimità dell art . 32 della legge n . 11 del 1971 , ha riconosciuto il diritto del | proprietario | concedente di riacquistare la disponibilità del fondo locato , per compiervi opere di radicale trasformazione agraria la cui esecuzione sia |
| 1977-153.txt | 6703 | 6703 | in quale misura , le disposizioni denunciate dalle ordinanze di rimessione abbiano determinato ingiusta disparità di trattamento tra affittuari e | proprietari | , o lesione dei diritti garantiti a questi ultimi dagli artt . 41 , 42 e 44 della costituzione . |
| 1977-153.txt | 7090 | 7090 | davanti all ispettorato agrario . dopo il parere tecnico favorevole dell ispettorato l affittuario proponente è tenuto ad invitare il | proprietario | a far conoscere se egli stesso intenda eseguire i miglioramenti , e soltanto in caso di risposta negativa o di |
| 1977-153.txt | 7177 | 7177 | esecuzione dei miglioramenti . al contrario , la parità è sostanziale quanto alle iniziative , e il procedimento conserva al | proprietario | la priorità per l esecuzione , attribuendo giustamente all affittuario il potere di provvedervi solo dopo avere accertato il rifiuto |
| 1977-153.txt | 7202 | 7202 | esecuzione , attribuendo giustamente all affittuario il potere di provvedervi solo dopo avere accertato il rifiuto o l inerzia del | proprietario | : talché queste disposizioni non possono considerarsi lesive né del principio di eguaglianza , né delle garanzie costituzionali della proprietà |
| 1977-153.txt | 7222 | 7222 | proprietario : talché queste disposizioni non possono considerarsi lesive né del principio di eguaglianza , né delle garanzie costituzionali della | proprietà | . l ordinanza del tribunale di ravenna lamenta la imposizione al proprietario dei miglioramenti proposti dall affittuario ” per effetto |
| 1977-153.txt | 7234 | 7234 | di eguaglianza , né delle garanzie costituzionali della proprietà . l ordinanza del tribunale di ravenna lamenta la imposizione al | proprietario | dei miglioramenti proposti dall affittuario ” per effetto di un provvedimento amministrativo assunto discrezionalmente dall ispettorato provinciale dell agricoltura “ |
| 1977-153.txt | 7293 | 7293 | . 13 accorda , per l esecuzione dei miglioramenti , agli affittuari , singoli o associati , con esclusione dei | proprietari | . ma entrambe le osservazioni sono carenti di fondamento : il parere vincolante dell ispettorato agrario provinciale sui progetti tecnici |
| 1977-153.txt | 7372 | 7372 | 13 non riserva ai soli affittuari , bensì estende ad essi le provvidenze accordate dalle leggi statali o regionali ai | proprietari | , ammettendone la concessione direttamente agli affittuari che eseguano i miglioramenti . 15 . – le ordinanze del tribunale di |
| 1977-153.txt | 7415 | 7415 | del consiglio di stato denunziano le disposizioni del primo comma dell articolo 14 , nel presupposto che esse precludano ai | proprietari | di fondi concessi in affitto a coltivatori diretti l iniziativa e l esecuzione di miglioramenti , e rilevando la diversità |
| 1977-153.txt | 7470 | 7470 | ingiustificata disparità di trattamento . ma il presupposto appare erroneo , perché la facoltà di eseguire miglioramenti è riconosciuta ai | proprietari | dall articolo 11 in termini generali , senza alcuna limitazione all ipotesi di affitto non coltivatori , sicché la prima |
| 1977-153.txt | 7601 | 7601 | ispettorato agrario provinciale può essere chiamato ad esercitare il proprio controllo sulle iniziative dell affittuario solo sull eventuale ricorso del | proprietario | ; il silenzio dell ispettorato nel termine di legge equivale a rigetto del ricorso , e rende senz altro possibile |
| 1977-153.txt | 7746 | 7746 | fine di esonerare questa categoria di lavoratori-imprenditori da più complessi e costosi adempimenti amministrativi , salva sempre la facoltà dei | proprietari | concedenti di ricorrere all ispettorato contro eventuali iniziative non rispondenti alle esigenze tecnico-economiche della conduzione aziendale . anche il codice |
| 1977-153.txt | 7860 | 7860 | seguire le procedure previste dal precedente comma e dall art . 11 ” , ossia senza nemmeno darne comunicazione al | proprietario | del fondo . ora , è vero che l art . 1651 del codice civile prevede l eventualità che l |
| 1977-153.txt | 8042 | 8042 | , consentendo l esecuzione di migliorie anche inscio o invito domino , sacrifica oltre ogni giusta misura i diritti del | proprietario | concedente . 16 . – l art . 12 della legge n . 11 del 1971 dispone che qualora l |
| 1977-153.txt | 8131 | 8131 | o più componenti della propria famiglia , anche senza il consenso del locatore ; e d altra parte preclude al | proprietario | sia la possibilità di vendere il fondo , con effetto risolutivo del rapporto , anche per la formazione della proprietà |
| 1977-153.txt | 8151 | 8151 | proprietario sia la possibilità di vendere il fondo , con effetto risolutivo del rapporto , anche per la formazione della | proprietà | coltivatrice , sia di riacquistare la disponibilità del fondo per condurlo personalmente , quando abbia la qualifica di coltivatore diretto |
| 1977-153.txt | 8244 | 8244 | natura del rapporto di affitto ” , ed osservando che ” tanto più grave appare l incidenza sul diritto del | proprietario | di disporre del proprio fondo , quando nello stesso art . 12 si prevede proprio contro il proprietario coltivatore diretto |
| 1977-153.txt | 8262 | 8262 | diritto del proprietario di disporre del proprio fondo , quando nello stesso art . 12 si prevede proprio contro il | proprietario | coltivatore diretto il divieto di condurre direttamente il suo fondo ” , ostacolando la formazione della proprietà diretto coltivatrice a |
| 1977-153.txt | 8279 | 8279 | proprio contro il proprietario coltivatore diretto il divieto di condurre direttamente il suo fondo ” , ostacolando la formazione della | proprietà | diretto coltivatrice a favore esclusivamente degli affittuari . le illazioni del giudice a quo circa gli scopi perseguiti dal legislatore |
| 1977-153.txt | 8414 | 8414 | altrui in base a contratti di tipo associativo o commutativo , non hanno mai costituito titolo per l acquisto della | proprietà | , ma unicamente per la riduzione dei canoni , per la proroga dei rapporti , per la corresponsione di una |
| 1977-153.txt | 8537 | 8537 | anche profondamente diverse , e per aperta violazione della garanzia offerta dall art . 42 cost . al diritto di | proprietà | , in quanto l art . 12 fa discendere limitazioni tanto rilevanti ai poteri di godimento e di disposizione dei |
| 1977-153.txt | 8558 | 8558 | , in quanto l art . 12 fa discendere limitazioni tanto rilevanti ai poteri di godimento e di disposizione dei | proprietari | concedenti dalla esecuzione di miglioramenti a spese dell affittuario , senza alcuna specificazione circa la loro importanza qualitativa e quantitativa |
| 1977-153.txt | 9068 | 9068 | stesso art . 3 , terzo e quarto comma , non consentono una adeguata revisione del canone a favore del | proprietario | miglioratore . sono queste disposizioni che , specie a fronte di quelle dettate a favore dell affittuario miglioratore , introducono |
| 1977-153.txt | 9128 | 9128 | , come ha notato il tribunale di ravenna , dei poteri di iniziativa , di godimento , di disposizione dei | proprietari | , e , sotto questo profilo , rendono solo apparente la pari facoltà di eseguire miglioramenti , togliendo al ogni |
| 1977-153.txt | 9161 | 9161 | facoltà di eseguire miglioramenti , togliendo al ogni interesse a nuovi investimenti nelle loro terre , disincentivando e mortificando la | proprietà | proprio nella sua funzione sociale e produttiva , sancita dagli artt . 42 e 44 della costituzione . deve pertanto |
| 1977-153.txt | 9217 | 9217 | 15 , primo comma , in quanto non prevedono un adeguata revisione del canone nel caso di migliorie eseguite dal | proprietario | . è denunciata anche la disposizione del sesto comma dell art . 15 , che attribuisce efficacia retroattiva alla disciplina |
| 1977-153.txt | 9318 | 9318 | sue spese i miglioramenti , non v è ragione perché debba farsi luogo a revisione del canone a favore del | proprietario | . l affittuario miglioratore beneficerà del frutto dei miglioramenti , senza danno per il proprietario che , non avendo effettuato |
| 1977-153.txt | 9333 | 9333 | del canone a favore del proprietario . l affittuario miglioratore beneficerà del frutto dei miglioramenti , senza danno per il | proprietario | che , non avendo effettuato nuovi investimenti , continuerà a percepire lo stesso canone , e alla fine del rapporto |
| 1978-08.txt | 350 | 350 | imposta in relazione a un atto di rinuncia all usufrutto su un terreno e alla conseguente consolidazione con la nuda | proprietà | , e pertanto , come ha affermato l ordinanza di rimessione , le dedotte questioni di costituzionalità hanno carattere pregiudiziale |
| 1978-08.txt | 734 | 734 | , . . . nonché i criteri di determinazione dell incremento nei casi di alienazione di diritti parziali ( nuda | proprietà | , usufrutto , ecc . ) ” . l art . 2 del decreto delegato ha coerentemente determinato , con |
| 1978-08.txt | 773 | 773 | , con analitica specificazione , l ambito di applicazione dell imposta nelle diverse ipotesi di trasferimento ” del diritto di | proprietà | o di un diritto reale di godimento sull immobile ” , precisando che ” per diritti reali di godimento si |
| 1978-08.txt | 858 | 858 | , enfiteusi e superficie , indicando per l usufrutto l incremento imponibile in rapporto alla quota del valore della piena | proprietà | corrispondente al diritto costituito o trasferito , determinato agli effetti dell imposta di registro o di successione , e regolando |
| 1978-08.txt | 890 | 890 | imposta di registro o di successione , e regolando i casi in cui la consolidazione dell usufrutto con la nuda | proprietà | dà luogo ad applicazione dell imposta . 4 . – non occorre ricordare come già la legge 5 marzo 1963 |
| 1978-08.txt | 942 | 942 | valore delle aree fabbricabili , ne disponesse l applicazione non solo nei casi di alienazione o utilizzazione edificatoria della piena | proprietà | , ma anche in quelli in cui le aree fabbricabili fossero oggetto di diritti reali parziari . l art . |
| 1978-08.txt | 977 | 977 | reali parziari . l art . 19 stabiliva che nel caso di trasmissione del diritto di usufrutto , della nuda | proprietà | , del diritto di superficie e di enfitousi di durata limitata nel tempo , dovevano applicarsi per il calcolo ed |
| 1978-08.txt | 1027 | 1027 | registro , mentre la trasmissione dell enfiteusi e del diritto di superficie permanenti era parificata alla cessione del diritto di | proprietà | ; e l art . 20 regolava analogamente l onere tributario a carico dei titolari dei diversi diritti reali parziari |
| 1978-08.txt | 1136 | 1136 | , sulle successioni , sui redditi , per tacere dell imposta di registro – non soltanto i titolari della piena | proprietà | ma anche , in varia misura , i titolari di diritti reali di godimento . nella specie , l imposta |
| 1978-08.txt | 1189 | 1189 | della alienazione a titolo oneroso o dell acquisto a titolo gratuito , concretandosi non solo in occasione del trasferimento della | proprietà | , ma anche della costituzione o del trasferimento dei diversi diritti reali di godimento , in misura corrispondente al contenuto |
| 1978-08.txt | 1267 | 1267 | quanto sarebbe facile l evasione , se l imposta fosse applicabile unicamente nel caso di alienazione o acquisto della piena | proprietà | . 5 . – anche la seconda questione non è fondata . si assume nell ordinanza di rimessione che avendo |
| 1979-126.txt | 543 | 543 | fatto senza indennizzo , e contrastando con le istanze di tutela del risparmio , specie in ordine all accesso alla | proprietà | dell abitazione . 2 . – in secondo luogo , con richiamo anche al regime delle aliquote stabilito dall art |
| 1979-126.txt | 866 | 866 | 503 / 1978 della commissione tributaria di primo grado di pisa rileva una ulteriore disparità di trattamento in danno dei | proprietari | di aree fabbricabili , sia per il riferimento ad un momento iniziale diverso da quello stabilito per gli altri beni |
| 1979-126.txt | 1255 | 1255 | corrispondente all accrescimento di valore degli immobili per effetto di mutate condizioni oggettive e di mercato , da cui la | proprietà | immobiliare privata ha tratto gratuito beneficio . l incidenza della svalutazione sull incremento dei valori immobiliari non potrebbe determinare di |
| 1979-126.txt | 1773 | 1773 | immobili , e in specie dei terreni fabbricabili , in quanto non ricollegabile ad iniziative , attività ed investimenti dei | proprietari | , ma derivante dalla espansione degli agglomerati urbani , da nuovi insediamenti industriali o turistici , e dal complesso delle |
| 1979-126.txt | 2027 | 2027 | qualificati da autorevoli studiosi dell economia politica come ” valore pubblico ” , pertinente alla collettività e non ai privati | proprietari | che pur ne traggono gratuito beneficio . questo incremento dei valori immobiliari , che di per sé costituisce sicuro indice |
| 1979-126.txt | 3038 | 3038 | sussiste incertezza tanto sullo scopo perseguito , di colpire incrementi di valore dipendenti da fattori obbiettivi estranei all attività dei | proprietari | , quanto sulla fondamentale esigenza di assicurare una corretta applicazione del tributo , conforme non solo al principio della capacità |
| 1979-126.txt | 4951 | 4951 | imposta applicata al termine del decennio può risultare ben superiore a quella della somma delle imposte applicate ai passaggi di | proprietà | verificatisi nello stesso arco di tempo . né trattasi di meri pregiudizi di fatto , bensì di ingiustificate conseguenze dei |
| 1979-89.txt | 1291 | 1291 | interessato , stabilisce che ” la giunta comunale , sentita la locale commissione edilizia , determina , previo consenso dei | proprietari | , gli spazi in cui è consentita l affissione . qualora non sia possibile tale determinazione mediante accordo fra il |
| 1979-89.txt | 1315 | 1315 | in cui è consentita l affissione . qualora non sia possibile tale determinazione mediante accordo fra il comune e i | proprietari | , ad essa provvede il prefetto , sentito l ufficio del genio civile e la sovraintendenza alle antichità e belle |
| 1980-05.txt | 618 | 618 | per terreni di pari valore in relazione ai prezzi di mercato . altra irrazionale disparità viene ravvisata nel trattamento dei | proprietari | di aree edificabili colpiti da provvedimenti di espropriazione rispetto a quelli di aree aventi le stesse caratteristiche e site nella |
| 1980-05.txt | 1157 | 1157 | urbanistici , al rilascio di una concessione , deve ritenersi che l ius aedificandi non inerisca più al diritto di | proprietà | , potendo la edificabilità delle aree essere stabilita solo con provvedimento dell autorità , sicché sarebbe venuta meno la rilevanza |
| 1980-05.txt | 1293 | 1293 | invero , relativamente ai suoli destinati dagli strumenti urbanistici alla edilizia residenziale privata , la edificazione avviene ad opera del | proprietario | dell area , il quale , concorrendo ogni altra condizione , ha diritto ad ottenere la concessione edilizia , che |
| 1980-05.txt | 1318 | 1318 | quale , concorrendo ogni altra condizione , ha diritto ad ottenere la concessione edilizia , che è trasferibile con la | proprietà | dell area ed è irrevocabile , fatti salvi casi di decadenza previsti dalla legge ( art . 4 legge n |
| 1980-05.txt | 1357 | 1357 | legge n . 10 del 1977 ) . da ciò deriva che il diritto di edificare continua ad inerire alla | proprietà | e alle altre situazioni che comprendono la legittimazione a costruire anche se di esso sono stati tuttavia compressi e limitati |
| 1980-05.txt | 1409 | 1409 | solo costruire entro limiti , anche temporali , stabiliti dagli strumenti urbanistici . sussistendo le condizioni richieste , solo il | proprietario | o il titolare di altro diritto reale che legittimi a costruire può edificare , non essendo consentito dal sistema che |
| 1980-05.txt | 2333 | 2333 | , anche se interessati dal processo di urbanizzazione ; viene pertanto ad essere sacrificato senza adeguata ragione il diritto del | proprietario | delle aree immediatamente adiacenti al perimetro urbano , le quali hanno caratteristiche identiche a quelle incluse nel perimetro stesso , |
| 1980-05.txt | 2706 | 2706 | di trattamento tra gli espropriati . egualmente fondata appare , infine , la censura di irrazionale disparità di trattamento tra | proprietari | di aree edificabili colpiti da provvedimento di espropriazione e proprietari di aree aventi identiche caratteristiche e poste nella stessa zona |
| 1980-05.txt | 2716 | 2716 | infine , la censura di irrazionale disparità di trattamento tra proprietari di aree edificabili colpiti da provvedimento di espropriazione e | proprietari | di aree aventi identiche caratteristiche e poste nella stessa zona quali possono disporne in regime di libera contrattazione . la |
| 1982-143.txt | 1324 | 1324 | richiesta di dimostrazione della preesistente disponibilità della somma da parte del mutuante , nonché della prova del concreto passaggio di | proprietà | e del conseguente impiego di essa da parte del mutuatario . d altro lato , la prescritta garanzia ipotecaria – |
| 1982-51.txt | 180 | 180 | – nel sistema del codice di procedura civile del 1942 il terzo acquirente di immobile acquista la veste di terzo | proprietario | e , quindi , di parte necessaria nel processo di espropriazione singolare sol quando il bene sia gravato da ipoteca |
| 1982-51.txt | 263 | 263 | ) : limitazione che ha , nel campo dei mobili , il suo omologo nell attribuzione della qualità di terzo | proprietario | e , quindi , di necessario litisconsorte passivo all acquirente di mobile sol se gravato da pegno . né la |
| 1982-51.txt | 319 | 319 | in giurisprudenza , sulla sorte degli stessi diritti di garanzia che pur attribuiscono al terzo acquirente la qualità di terzo | proprietario | allorquando nei confronti del debitore diretto o del terzo acquirente sia stata , in tempo successivo al sorgere del privilegio |
| 1982-51.txt | 507 | 507 | di pubblicità perché rimane pur sempre dubbio se siffatta assistenza valga ad attribuire al terzo acquirente la qualità di terzo | proprietario | che l art . 602 codice procedura civile assegna – lo si ripete – al terzo acquirente d immobile gravato |
| 1982-51.txt | 793 | 793 | luogo l appartenenza dell immobile de quo al patrimonio della persona al 29 marzo 1947 e in secondo luogo il | proprietario | in atto dell immobile medesimo ( difficoltà che al certo non sorgevano neppur ipoteticamente nella specie , in ultima istanza |
| 1983-239.txt | 136 | 136 | applica ” al compimento di ciascun decennio dalla data dell acquisto ” ” per gli immobili appartenenti a titolo di | proprietà | . . . alle società di ogni tipo e oggetto e agli enti pubblici e privati diversi dalle società , |
| 1983-239.txt | 403 | 403 | oneroso ” , quanto ” dell acquisto a titolo gratuito , anche per causa di morte , del diritto di | proprietà | o di un diritto di godimento dell immobile ” ( art . 2 , 1 co . ) ; che |
| 1983-239.txt | 1698 | 1698 | più lungo periodo di possesso ” . ha infine negato che si configuri disparità di trattamento anche in danno dei | proprietari | di aree fabbricabili , apparendo ineccepibile la liquidazione separata delle aree rispetto a quella dei fabbricati , nonché fra i |
| 1983-239.txt | 2690 | 2690 | che di fatto la tassazione decennale si risolverebbe in una vera e propria imposta patrimoniale , giacché ” colpisce la | proprietà | ininterrotta di beni immobili ( fabbricati ) ) , prescindendo in via assoluta dal concetto di capacità contributiva , che |
| 1983-239.txt | 3023 | 3023 | scopo di colpire gli incrementi di valore che di regola derivano ai beni immobili anche indipendentemente da alcuna iniziativa dei | proprietari | . trattandosi perciò , secondo quanto è stato chiarito nella predetta sentenza , di imposta sugli incrementi di valore , |
| 1983-239.txt | 3370 | 3370 | l immobile sia assoggettato o il suo degrado per vetustà ; la destinazione degli immobili , da parte della società | proprietaria | , ad abitazione del personale dipendente . in quanto a quest ultimo argomento , non può certo dirsi che la |
| 1983-239.txt | 3709 | 3709 | dall imposta decennale gli immobili appartenenti a persone fisiche , darebbe ” luogo ad un diverso trattamento tributario fra contribuenti | proprietari | di immobili ” ( firenze : r.o . 659 / 1982 ) , nel senso che stabilirebbe ” due categorie |
| 1983-76.txt | 1411 | 1411 | abitazione della famiglia , intestata all altro coniuge , sfornito di redditi propri all infuori del reddito catastale derivante dalla | proprietà | della casa suddetta e di ammontare inferiore a quello degl interessi medesimi . nei termini sopra esposti , infatti , |
| 1983-76.txt | 3648 | 3648 | , intestata unicamente alla moglie , sola mutuataria , sfornita di redditi propri all infuori del reddito catastale derivante dalla | proprietà | della casa medesima . le ordinanze di rimessione lamentano che in tale fattispecie le denunciate norme non consentano la deduzione |
| 1983-76.txt | 3845 | 3845 | del reddito dei coniugi , ai quali si è già fatto riferimento . soprattutto se si consideri che la “ | proprietà | dell abitazione ” è un obiettivo il cui perseguimento va incoraggiato , non soltanto favorendo – come prevede il secondo |
| 1984-133.txt | 5309 | 5309 | art . 41 ( ordinanze del pretore di napoli e ordinanza del pretore di cremona ) e / o della | proprietà | , con violazione dell art . 42 cost . ( ordinanza del pretore di cremona ) . al riguardo è |
| 1984-133.txt | 5430 | 5430 | meno pertinente , poi , è il richiamo dell art . 42 cost . , che concerne la tutela della | proprietà | , a proposito di un non meglio identificato diritto a non essere assoggettato a contribuzioni o , più in genere |
| 1984-139.txt | 219 | 219 | fondi , dell esistenza e delle condizioni dei fabbricati rurali , delle attrezzature aziendali , degli oneri a carico dei | proprietari | locatori , degli apporti dell affittuario , dei costi e degli oneri gravanti sull impresa , al fine di assicurare |
| 1984-139.txt | 460 | 460 | n . 155 , la quale considerò il canone come sopra stabilito talmente basso da annullare sostanzialmente il diritto di | proprietà | , con conseguente violazione dagli artt . 42 e 44 cost . il legislatore ritenne di conformarsi alla predetta decisione |
| 1984-139.txt | 1289 | 1289 | così al disposto costituzionale e , in particolare , all art . 44 cost . secondo cui , relativamente alla | proprietà | terriera , la legge deve tendere all obiettivo ” di conseguire il razionale sfruttamento del suolo e di stabilire equi |
| 1984-139.txt | 1705 | 1705 | stabilire se il canone sia talmente basso , non solo da svuotare ovvero comprimere enormemente e irrazionalmente il diritto di | proprietà | , ma anche da impedire l instaurazione di equi rapporti sociali , in modo che risultino violate le norme , |
| 1984-139.txt | 2508 | 2508 | la validità dei nuovi orientamenti legislativi e neppure aveva inteso restaurare una ormai superata tutela del contenuto del diritto di | proprietà | privata della terra . in conclusione , deve perciò escludersi che la svalutazione monetaria possa agire direttamente nel senso preteso |
| 1985-159.txt | 687 | 687 | , decimo e undicesimo comma , del d.l . n . 55 / 1983 , che detta disposizioni per i | proprietari | di fabbricati , il cui reddito è soggetto anche all ilor . questi possono , ai sensi delle disposizioni censurate |
| 1986-155.txt | 450 | 450 | abitazione non di lusso ( ord . n . 423 / 78 ) , nonché quella relativa ai trasferimenti di | proprietà | delle dette abitazioni ( ord . n . 580 / 83 ) . imposte ambo previste dall art . 1 |
| 1986-65.txt | 59 | 59 | . 30 dicembre 1923 n . 3269 , concernente la c.d . imposta di consolidazione dell usufrutto con la nuda | proprietà | : disposizione che , com è noto , ha dato luogo a numerose critiche e contrastanti orientamenti ( di essa |
| 1986-65.txt | 249 | 249 | , prevista dal cit . art . 21 , per le ipotesi in cui la riunione dell usufrutto alla nuda | proprietà | sia avvenuta anteriormente all entrata in vigore del d.p.r . n . 634 del 1972 , e nella specie trattasi |
| 1986-65.txt | 310 | 310 | l interpretazione consolidata della giurisprudenza , secondo cui il simultaneo trasferimento , da parte dei rispettivi titolari , della nuda | proprietà | e dell usufrutto di un ben a favore di un terzo , che intende acquistarne il pieno dominio presuppone la |
| 1986-65.txt | 340 | 340 | un terzo , che intende acquistarne il pieno dominio presuppone la riunione di entrambi i diritti in capo al nudo | proprietario | alienante , dal quale , pertanto , è dovuta l imposta di consolidazione . lo stesso giudice ritiene però che |
| 1986-65.txt | 450 | 450 | secondo il detto giudice – di ravvisare nella vicenda giuridica qui considerata un fenomeno di consolidazione a favore del nudo | proprietario | , e quindi un vantaggio economico indicativo di capacità contributiva : nei confronti di questo – si afferma testualmente nell |
| 1986-65.txt | 575 | 575 | e in quello vigente , concerne esclusivamente la sfera giuridica dell usufruttuario medesimo e non incide su quella del nudo | proprietario | , la quale non viene alterata , sotto l angolo visuale che qui interessa , dalla ricordata modificazione legislativa . |
| 1986-65.txt | 656 | 656 | ricollega non già alla suddetta modificazione normativa , bensl alla inidoneità della cessione dell usufrutto , e contestualmente della nuda | proprietà | , a realizzare il risultato perseguito dalle parti , che non consiste nella duplice alienazione dei due diritti frazionari , |
| 1986-65.txt | 684 | 684 | parti , che non consiste nella duplice alienazione dei due diritti frazionari , ma si sostanze nel trasferimento della piena | proprietà | del bene . e tale trasferimento esige di necessità che in un momento , se non cronologicamente , almeno logicamente |
| 1986-65.txt | 725 | 725 | anteriore , sia avvenuta la riunione degli indicati diritti frazionari in capo ad uno stesso soggetto , ossia al nudo | proprietario | , il quale pertanto , a seguito di detta consolidazione , consegue il potere di trasferire la piena proprietà , |
| 1986-65.txt | 744 | 744 | nudo proprietario , il quale pertanto , a seguito di detta consolidazione , consegue il potere di trasferire la piena | proprietà | , di cui è diventato titolare , al soggetto che intende acquistarla . in ciò trova la sua ragione giustificativa |
| 1986-65.txt | 773 | 773 | soggetto che intende acquistarla . in ciò trova la sua ragione giustificativa l imposizione tributaria a carico dello stesso nudo | proprietario | , la cui capacità contributiva peraltro non può essere considerata , come vorrebbe l ordinanza di rimessione , soltanto in |
| 1986-65.txt | 917 | 917 | contribuente . senza dire che la consolidazione , anche in sé considerata , incrementa pur sempre la posizione del nudo | proprietario | perché gli permette di cedere non già il proprio diritto , privo delle facoltà di godimento , bensl la piena |
| 1986-65.txt | 938 | 938 | perché gli permette di cedere non già il proprio diritto , privo delle facoltà di godimento , bensl la piena | proprietà | del bene che il terzo intende acquistare dietro versamento del prezzo commisurato al diritto medesimo . |
| 1987-200.txt | 88 | 88 | assimilate , per la plusvalenza realizzata mediante cessione ai creditori , in sede di concordato preventivo , di immobili di | proprietà | della società stessa , mancando nel soggetto tassabile la qualità d imprenditore esercente attività commerciale , richiesta dall art . |
| 1987-301.txt | 332 | 332 | in oggetto , ove vengono previste talune esenzioni e riduzioni di imposta in ragione della qualità di ente morale del | proprietario | . 2 . – va anzitutto escluso che si sia formato il giudicato interno in punto di assoggettabilità all invim |
| 1987-301.txt | 650 | 650 | a privilegiare discrezionalmente finalità proprie di taluni enti , e non già perché il reddito espresso dagli immobili di loro | proprietà | venga ad ” incorporarsi ” nel patrimonio degli stessi , come apoditticamente affermato dal giudice a quo . sono perciò |
| 1987-34.txt | 583 | 583 | cost . , la questione di legittimità costituzionale dell art . 43 ( ” nei trasferimenti a titolo oneroso della | proprietà | , dell usufrutto , dell uso o godimento di beni o di altro diritto reale , la tassa proporzionale è |
| 1987-34.txt | 711 | 711 | 3269 che approva la legge del registro , nella parte in cui statuisce che nel trasferimento a titolo oneroso della | proprietà | di un azienda , in cui siano presenti passività , la tassa proporzionale è applicata in ragione dei prezzi e |
| 1988-406.txt | 77 | 77 | . 607 , che ha profondamente modificato l istituto nel quadro di una politica diretta a favorire la congiunzione della | proprietà | dei fondi rustici con la titolarità delle imprese agricole che li coltivano . è sufficiente riassumere la posizione di questa |
| 1988-406.txt | 130 | 130 | e n . 53 del 1974 , circa i limiti imposti a tale politica legislativa dal rispetto del diritto di | proprietà | garantito dall art . 42 cost . essa si articola essenzialmente in due punti : a ) sebbene la nuova |
| 1988-406.txt | 172 | 172 | dell enfiteusi stabilisca per il capitale di affranco una misura d imperio in luogo del valore venale effettivo della nuda | proprietà | , ” appare arbitrario equiparare all espropriazione l esercizio della facoltà di riscatto della piena proprietà mediante l affrancazione “ |
| 1988-406.txt | 188 | 188 | venale effettivo della nuda proprietà , ” appare arbitrario equiparare all espropriazione l esercizio della facoltà di riscatto della piena | proprietà | mediante l affrancazione ” ( sent . n . 53 del 1974 ) . pertanto , come ha ribadito la |
| 1988-406.txt | 373 | 373 | lesione dei diritti dei concedenti ” : pur non essendo ragguagliabile al valore di mercato , la somma pagata al | proprietario | non può essere meramente simbolica o irrisoria , ma deve rappresentare un serio ristoro . in questo senso la sentenza |
| 1988-406.txt | 548 | 548 | sila ” n . 230 e ” legge stralcio ” n . 84 ) per la determinazione dell indennizzo dei | proprietari | espropriati in attuazione della riforma agraria . il dispositivo della sentenza è stato recepito alla lettera dalla legge n . |
| 1988-410.txt | 58 | 58 | , nella parte in cui prevede l applicazione dell i.n.v.i.m . , per decorso decennio , anche agli immobili di | proprietà | di enti pubblici ed in particolare delle istituzioni pubbliche di assistenza e beneficenza , in riferimento all art . 77 |
| 1988-410.txt | 590 | 590 | istituzionali ” ( art . 25 , secondo comma , lett . c ) nonché , indipendentemente dalla qualificazione del | proprietario | , quando gli immobili siano ” totalmente destinati allo svolgimento . . . di attività assistenziali , previdenziali , sanitarie |
| 1991-131.txt | 330 | 330 | casa ” e attraverso queste – tale sembra essere la costruzione del giudice a quo – della garanzia costituzionale della | proprietà | . a parte che il precetto costituzionale da invocare sarebbe stato , semmai , l art . 47 , secondo |
| 1991-131.txt | 385 | 385 | normativo , fra l area di interessi cui si riferisce la norma impugnata e quella protetta dalla garanzia costituzionale della | proprietà | o dalla promozione costituzionale dell accesso alla proprietà dell abitazione ( l impossibilità di provare l assenza di intento speculativo |
| 1991-131.txt | 393 | 393 | si riferisce la norma impugnata e quella protetta dalla garanzia costituzionale della proprietà o dalla promozione costituzionale dell accesso alla | proprietà | dell abitazione ( l impossibilità di provare l assenza di intento speculativo ai fini della tassazione delle plusvalenze non è |
| 1991-131.txt | 426 | 426 | ai fini della tassazione delle plusvalenze non è necessariamente connessa con l impossibilità di perseguire il fine di accedere alla | proprietà | o alla proprietà dell abitazione ) . quanto alle altre due censure , quella riferita all art . 3 della |
| 1991-131.txt | 429 | 429 | tassazione delle plusvalenze non è necessariamente connessa con l impossibilità di perseguire il fine di accedere alla proprietà o alla | proprietà | dell abitazione ) . quanto alle altre due censure , quella riferita all art . 3 della costituzione , deve |
| 1992-400.txt | 65 | 65 | . 26 ottobre 1972 n . 643 , che , nel prevedere l invim decennale a carico degli immobili di | proprietà | di società , dispongono l esenzione dall imposta qualora la destinazione degli immobili sia strumentale all esercizio di attività commerciale |
| 1992-400.txt | 89 | 89 | dispongono l esenzione dall imposta qualora la destinazione degli immobili sia strumentale all esercizio di attività commerciale esercitata direttamente dal | proprietario | . si sostiene nell ordinanza di rimessione che , dovendosi interpretare tali disposizioni nel senso che si debba tener conto |
| 1992-400.txt | 473 | 473 | cioè si tratti di ” fabbricati destinati all esercizio ( diretto ) dell attività commerciale ( da parte della società | proprietaria | ) e non suscettibili di diversa destinazione senza radicale trasformazione ” . trattandosi di un appartamento , in un primo |
| 1993-09.txt | 71 | 71 | riferiti atti generali , nulla o comunque inefficace la maggior rendita per l effetto così attribuita ad immobili di sua | proprietà | , la commissione tributaria di piacenza adita ha negato di avere potestà decisoria in materia . e ciò – come |
| 1993-09.txt | 261 | 261 | diretta ) . in tale prospettiva però – sempre secondo l autorità rimettente – ne deriverebbe , nei confronti dei | proprietari | di immobili del primo tipo , un vuoto di tutela avverso i provvedimenti di revisione delle tariffe di estimo , |
| 1993-09.txt | 356 | 356 | , sotto il profilo del trattamento ingiustificatamente deteriore che si assume riservato ai titolari degli immobili in questione rispetto ai | proprietari | degli immobili di categ . d , e che possono viceversa adire le commissioni tributarie avverso l attribuzione diretta di |
| 1993-09.txt | 514 | 514 | ogni zona censuaria ) conclude la fase delle operazioni generali , destinate ad avere una ricaduta sulla posizione dei singoli | proprietari | in esito alle susseguenti operazioni individuali ed ai connessi provvedimenti di ” consistenza ” e ” classamento ” , dichiarati |
| 1993-09.txt | 995 | 995 | – per di più la stessa commissione rimettente sembra non avere considerato che secondo pressocché pacifica dottrina e giurisprudenza il | proprietario | degli immobili di categoria a , b , c è legittimato ad impugnare i provvedimenti generali di revisione degli estimi |
| 1993-164.txt | 142 | 142 | capacità contributiva dell obbligato , stante la possibilità che i dati del detto registro non corrispondano alla reale situazione di | proprietà | o possesso e l inidoneità , quale indice rilevatore di ricchezza , del criterio dei cavalli fiscali , non accompagnato |
| 1993-164.txt | 339 | 339 | denuncia la violazione non è in diretto rapporto con la natura della tassa di cui trattasi , che colpisce la | proprietà | o il possesso dell autoveicolo in sé e non quale indice rivelatore di ricchezza in quanto determina , invece , |
| 1993-164.txt | 409 | 409 | ragionevole il riferimento alle risultanze del pubblico registro automobilistico per agevolare l accertamento da parte dell amministrazione delle situazioni di | proprietà | o di possesso dell autoveicolo , attesa la normale corrispondenza tra le indicazioni del pubblico registro e l effettività delle |
| 1993-164.txt | 462 | 462 | ) l obbligo della trascrizione nel pubblico registro automobilistico degli atti di trasferimento o , comunque , di modificazione della | proprietà | , di costituzione e di modificazione dell usufrutto , degli atti di rinuncia , delle transazioni , degli atti di |
| 1993-164.txt | 523 | 523 | codice della strada di cui al d.p.r . n . 359 del 1959 , ormai abrogato , disponeva che il | proprietario | dell autoveicolo doveva comunicare entro 10 giorni al pubblico registro , tra l altro , il trasferimento della proprietà dell |
| 1993-164.txt | 542 | 542 | il proprietario dell autoveicolo doveva comunicare entro 10 giorni al pubblico registro , tra l altro , il trasferimento della | proprietà | dell autoveicolo , mentre l ufficio doveva effettuare tempestivamente le relative annotazioni nel registro . l art . 94 del |
| 1993-164.txt | 589 | 589 | decreto legislativo 30 aprile 1992 , n . 285 , obbliga la parte interessata , in caso di trasferimento della | proprietà | dell autoveicolo , di costituzione di usufrutto , di stipulazione di locazione con facoltà di acquisto , di richiedere la |
| 1993-164.txt | 653 | 653 | provvede alla trascrizione del trasferimento o degli altri mutamenti indicati nonché all emissione e al rilascio del nuovo certificato di | proprietà | , al rinnovo e all aggiornamento della carta di circolazione . è posta a carico degli inadempienti una sanzione amministrativa |
| 1993-164.txt | 689 | 689 | degli inadempienti una sanzione amministrativa . è anche prevista la possibilità di fare annotare nel pubblico registro la perdita della | proprietà | o del possesso per causa di forza maggiore , per fatto del terzo , per provvedimento dell autorità nonché la |
| 1993-198.txt | 127 | 127 | dell art . 24 della costituzione ( essendo ingiustificatamente precluso al terzo opponente di far valere il suo diritto di | proprietà | quando il bene pignorato non sia stato ancora trasferito ) e dell art . 42 della costituzione ( perché di |
| 1993-283.txt | 892 | 892 | innanzi ai giudici a quibus – viceversa già conclusi sul piano della procedura ablatoria con il disposto trasferimento coattivo della | proprietà | del bene occupato . la interpretazione così proposta non può però essere ricevuta dalla corte perché disattesa per implicito da |
| 1993-283.txt | 1781 | 1781 | il profilo , più generale e radicale , della non adeguatezza e congruità del ristoro in tal modo assicurato al | proprietario | espropriato . inoltre , pure a prescindere dalla riduzione del 40 % , il criterio adottato dal primo comma dell |
| 1993-283.txt | 2473 | 2473 | scopi la cui realizzazione non può risultare impedita dall esigenza di una piena ed integrale riparazione dell interesse privato del | proprietario | . per altro verso , però , quest ultimo non può essere chiamato ad un sacrificio che azzeri il suo |
| 1993-283.txt | 2501 | 2501 | quest ultimo non può essere chiamato ad un sacrificio che azzeri il suo diritto , atteso il rilievo costituzionale della | proprietà | privata che il secondo comma dell art . 42 della costituzione predica essere ” riconosciuta e garantita ” ancorché con |
| 1993-283.txt | 3776 | 3776 | finanziaria dello stato . tale mediazione tra l interesse generale sotteso all espropriazione e l interesse privato , espresso dalla | proprietà | privata , non può fissarsi in un indefettibile e rigido criterio quantitativo , ma risente sia del contesto complessivo in |
| 1993-283.txt | 3869 | 3869 | che la destinazione urbanistica comporta un valore aggiunto ( rendita di posizione ) rispetto al contenuto essenziale del diritto di | proprietà | sicché diverso può essere il bilanciamento tra interesse generale ed interesse privato rispetto all ipotesi dell espropriazione di aree non |
| 1993-283.txt | 4166 | 4166 | proprio dei suoli , decurtandolo dal valore aggiunto determinato dall azione della p.a . e che , con riguardo ai | proprietari | non espropriati , viene , anche se non interamente , recuperato o attraverso misure di contribuzione all atto della edificazione |
| 1993-283.txt | 4755 | 4755 | . 3 e 53 della costituzione . in relazione al primo parametro si lamenta la disparità di trattamento tra i | proprietari | di aree edificabili oggetto del provvedimento di espropriazione che si vedranno liquidata una siffatta non satisfattiva indennità ed i proprietari |
| 1993-283.txt | 4775 | 4775 | proprietari di aree edificabili oggetto del provvedimento di espropriazione che si vedranno liquidata una siffatta non satisfattiva indennità ed i | proprietari | di aree aventi le stesse caratteristiche e poste nella stessa zona , i quali possono disporne in regime di libera |
| 1993-283.txt | 4868 | 4868 | espropriato , consegue inevitabilmente che possa esserci una differenza tra tali due termini ; differenza che , nei confronti del | proprietario | espropriato , si giustifica come limitazione del suo diritto in ragione della ” funzione sociale ” della proprietà . una |
| 1993-283.txt | 4886 | 4886 | confronti del proprietario espropriato , si giustifica come limitazione del suo diritto in ragione della ” funzione sociale ” della | proprietà | . una volta verificata la compatibilità con l art . 42 , comma 3 , della costituzione ( e quindi |
| 1993-283.txt | 4946 | 4946 | costituzionalità sotto il profilo dell art . 3 della costituzione assumendo una pretesa violazione della disparità di trattamento rispetto ai | proprietari | delle aree non espropriate . se la parità di trattamento dovesse ritenersi assicurata unicamente ove al proprietario dell area espropriata |
| 1993-283.txt | 4963 | 4963 | trattamento rispetto ai proprietari delle aree non espropriate . se la parità di trattamento dovesse ritenersi assicurata unicamente ove al | proprietario | dell area espropriata fosse garantita , come indennizzo , la stessa attribuzione economica che può conseguire , come corrispettivo , |
| 1993-283.txt | 4985 | 4985 | area espropriata fosse garantita , come indennizzo , la stessa attribuzione economica che può conseguire , come corrispettivo , il | proprietario | dell area non espropriata , si finirebbe per leggere nel terzo comma dell art . 42 un criterio rigido e |
| 1993-283.txt | 5374 | 5374 | . 3 della costituzione ) : l art . 5- bis cit . è censurato nella parte in cui il | proprietario | del bene espropriato , per effetto della riduttiva quantificazione dell indennizzo spettantegli , sarebbe di fatto chiamato a concorrere alla |
| 1993-283.txt | 5514 | 5514 | della costituzione , è nell ambito dell operatività di tale parametro che va apprezzato il quid minoris non percepito dal | proprietario | e non è invece possibile attribuire a tale differenza la natura tributaria così da richiedere una seconda verifica della legittimità |
| 1993-283.txt | 5837 | 5837 | 24 della costituzione perché la disposizione censurata condizionerebbe pesantemente la proposizione della opposizione alla stima , con l indurre il | proprietario | ” ad accettare l indennità determinata in sede amministrativa anche se il valore venale posto a base del calcolo è |
| 1993-283.txt | 6581 | 6581 | , estensione non possibile per il principio di non contraddizione che non consente al soggetto di cedere il diritto di | proprietà | di cui è già stato privato in forza del decreto autoritativo di esproprio , quanto piuttosto a permettere comunque ai |
| 1993-283.txt | 6714 | 6714 | natura sostanzialmente transattiva , finalizzato a conseguire un effetto deflattivo del contenzioso ed acceleratorio delle procedure mediante la offerta al | proprietario | di un quid pluris rispetto alla somma da lui conseguibile nell ambito della procedura autoritativa – abbia omesso di considerare |
| 1993-283.txt | 7134 | 7134 | che quando si adotta un criterio risultante da una media ” la maggiorazione per la cessione volontaria da parte del | proprietario | ha una sua peculiare funzione nel senso che la spinta della valutazione verso valori più vicini a quelli reali contribuisce |
| 1993-283.txt | 8866 | 8866 | circa di quanto hanno percepito i primi ” . la disparità di trattamento è più in particolare denunziata tra i | proprietari | assoggettati allo stesso procedimento di espropriazione , per alcuni dei quali l indennità è stata definita prima della entrata in |
| 1993-295.txt | 3416 | 3416 | f ) ai servizi pubblici di autotrasporti merci in concessione ( voce 40 ) : in caso di passaggio di | proprietà | dell autoveicolo il nuovo proprietario deve ottenere ” altra apposita concessione con il relativo pagamento della tassa ” . analogamente |
| 1993-295.txt | 3421 | 3421 | di autotrasporti merci in concessione ( voce 40 ) : in caso di passaggio di proprietà dell autoveicolo il nuovo | proprietario | deve ottenere ” altra apposita concessione con il relativo pagamento della tassa ” . analogamente le note alle voci 18 |
| 1993-362.txt | 244 | 244 | relative imposte ; la soggezione all imposta straordinaria immobiliare delle abitazioni assegnate ai soci delle cooperative edilizie di abitazione a | proprietà | indivisa ; disposizioni limitative della deducibilità , ai fini della tassazione dei redditi d impresa , degl interessi passivi – |
| 1994-263.txt | 1051 | 1051 | . n . 656 del 1993 , per avere il governo , da una parte , inciso sul patrimonio dei | proprietari | e , dall altra , operato precludendo le scelte che potevano scaturire da un libero dibattito parlamentare ; b ) |
| 1994-263.txt | 1265 | 1265 | a ) l art . 3 della costituzione , discriminando illegittimamente i contribuenti , a seconda che siano o meno | proprietari | di immobili , senza tener conto di altre possibili espressioni di ricchezza ; b ) l art . 42 , |
| 1994-263.txt | 1378 | 1378 | principio della capacità contributiva , in quanto ” viene squilibrata la stessa capacità di contribuzione a tutto danno del contribuente | proprietario | di immobili , senza considerazione alcuna in ordine alla pressione tributaria specifica che già opprime tali cespiti ; ciò atteso |
| 1994-263.txt | 5431 | 5431 | imposta sul patrimonio immobiliare lordo anziché sul reddito , alla discriminazione fra contribuenti , a seconda che siano o meno | proprietari | di immobili , alla mancata considerazione degli oneri e passività nonché della pressione tributaria specifica che già grava sugli immobili |
| 1994-358.txt | 72 | 72 | riscossione coattiva delle imposte sul reddito , stabilisce che l opposizione di terzi , i quali pretendono di avere la | proprietà | sui beni pignorati , non può essere proposta dal coniuge , per quanto riguarda i mobili posti nella casa di |
| 1994-358.txt | 373 | 373 | con l art . 24 , per essere esclusa la possibilità di agire in giudizio a tutela del diritto di | proprietà | ; con l art . 41 , che , garantendo la libertà di iniziativa economica privata , comprenderebbe la scelta |
| 1994-358.txt | 778 | 778 | caso del coniuge del contribuente moroso , che non può proporre opposizione neppure quando siano stati pignorati beni di sua | proprietà | , per i quali possa dimostrare di averli ricevuti in donazione , con atto pubblico anteriore al matrimonio . 3 |
| 1994-358.txt | 1006 | 1006 | del debitore , ponendo anche ragionevoli limitazioni alla prova contraria ed all opposizione di terzi , che affermino di essere | proprietari | dei beni pignorati . difatti il terzo che si oppone all esecuzione mobiliare dell esattore può dimostrare l appartenenza del |
| 1995-410.txt | 1874 | 1874 | riparazione ; gli artt . 3 e 53 della costituzione in quanto il titolare del fondo occupato , mantenendo la | proprietà | dello stesso durante l occupazione e per tale titolo continuando a pagare irpef ed ilor sui redditi dominicali ed agrari |
| 1995-410.txt | 2519 | 2519 | è quella dei limiti in cui , a fronte dell avvenuta occupazione in sé , sia dato ugualmente imputare al | proprietario | il reddito fondiario medesimo . ma non è problema che interessi il presente giudizio . |
| 1995-444.txt | 690 | 690 | alla prova contraria a tale presunzione che all ampiezza dell opposizione prevista per i terzi i quali affermino di essere | proprietari | dei beni pignorati . queste limitazioni e preclusioni possono essere , per il coniuge del debitore , più rigorose rispetto |
| 1995-533.txt | 291 | 291 | insuscettibili di utilizzazione edificatoria . di qui una disparità di trattamento , a parità di capacità contributiva , fra il | proprietario | che vende aree classificate in zona f sul libero mercato , il quale andrebbe esente ai sensi della seconda parte |
| 1995-533.txt | 361 | 361 | lettera f ) , della legge n . 413 del 1991 da qualsiasi tassazione a fini irpef , e il | proprietario | che subisce l espropriazione di aree consimili , che vede sottoposte a tassazione le plusvalenze conseguite . 3 . – |
| 1995-533.txt | 944 | 944 | valore corrente di mercato , per terreni i cui prezzi sono lievitati non a seguito di una attività produttiva del | proprietario | , bensì per l avvenuta destinazione edificatoria in sede di pianificazione urbanistica . orbene , nell ambito della correlazione così |
| 1995-533.txt | 1136 | 1136 | 1991 . d altronde , sono proprio tali caratteristiche delle aree rientranti nella zona f a fare escludere che il | proprietario | che venda aree consimili sul libero mercato resti sottratto a qualsiasi tassazione a fini irpef , ai sensi della seconda |
| 1995-533.txt | 1202 | 1202 | giudice a quo e alle conseguenze che il medesimo ne trae sul piano della disparità di trattamento a danno del | proprietario | che subisca l espropriazione di aree site nella stessa zona . nella disposizione indicata quale tertium comparationis la quale sottopone |
| 1995-533.txt | 1297 | 1297 | , come del resto mostra di ben conoscere lo stesso remittente quando afferma che , per tali cessioni , il | proprietario | può riuscire a conseguire un prezzo maggiore ” data la persistenza di una speranza edificatoria ” . in effetti , |
| 1996-113.txt | 150 | 150 | esenzione dall imposta comunale sugli immobili ( ici ) o , quanto meno , una disciplina differenziata per quelli di | proprietà | degli istituti autonomi case popolari . 2 . – la questione è inammissibile , nella parte che attiene agli articoli |
| 1996-233.txt | 209 | 209 | art . 2 , settimo comma ) in caso di mancato o insufficiente pagamento delle tasse automobilistiche da parte del | proprietario | del veicolo , può essere proposto ricorso all intendente di finanza , la cui decisione in merito diventa definitiva ai |
| 1996-415.txt | 87 | 87 | opposizione da parte dei parenti ed affini entro il terzo grado del debitore , i quali pretendano di avere la | proprietà | di beni mobili pignorati dall esattore nella casa di abitazione del contribuente debitore , determini una ingiustificata disparità di trattamento |
| 1996-415.txt | 152 | 152 | ragione , in violazione degli artt . 24 e 113 della costituzione , la possibilità di tutelare in giudizio la | proprietà | di beni , acquistati con atto pubblico anteriore al pignoramento . 2 . – la questione è fondata , nei |
| 1996-415.txt | 382 | 382 | alla base dell espropriazione forzata esattoriale , consente di porre ragionevoli limiti all opposizione di terzi i quali rivendicano la | proprietà | di beni mobili pignorati che , per il luogo in cui si trovano , è da presumere siano del debitore |
| 1996-415.txt | 756 | 756 | collega il rapporto obbligatorio tributario , sino ad escludere anche in tal caso la possibilità di dimostrare in giudizio la | proprietà | del bene pignorato . |
| 1997-01.txt | 201 | 201 | di vigilanza , contrasterebbe sia con l art . 3 della costituzione , in considerazione del differente trattamento riservato ai | proprietari | dei mezzi utilizzati per il reato di contrabbando rispetto a quello previsto per i proprietari delle cose oggetto di contrabbando |
| 1997-01.txt | 216 | 216 | del differente trattamento riservato ai proprietari dei mezzi utilizzati per il reato di contrabbando rispetto a quello previsto per i | proprietari | delle cose oggetto di contrabbando , sia con il principio di personalità della pena , stabilito dall art . 27 |
| 1997-01.txt | 583 | 583 | in cui prevedevano che le opere d arte oggetto di esportazione abusiva fossero sottoposte a confisca anche se risultassero di | proprietà | di un terzo estraneo al reato , che da questo non avesse tratto in alcun modo profitto . nell ultima |
| 1997-01.txt | 686 | 686 | oggetto del reato di contrabbando , nell altro ) era dotata di portata generale l affermazione secondo la quale il | proprietario | della cosa sottoposta a confisca obbligatoria , se estraneo al reato e indenne da colpa , finisce con l essere |
| 1997-01.txt | 793 | 793 | giurisprudenza di questa corte . il legislatore , infatti , ha dato rilievo allo stato soggettivo di buona fede del | proprietario | del bene ( sotto il profilo del non essere questi incorso in un difetto di vigilanza ) unicamente con riferimento |
| 1997-01.txt | 889 | 889 | confisca possa investire la cosa appartenente al terzo estraneo al reato di contrabbando , quando questi dimostri di esserne divenuto | proprietario | senza violare alcun obbligo di diligenza e quindi in buona fede . 3 . – non sono condivisibili le argomentazioni |
| 1997-01.txt | 1394 | 1394 | incolpevole costituisce un insuperabile diaframma che si interpone tra l attività illecita dell autore del contrabbando e l acquisto della | proprietà | del bene da parte del terzo , il quale sarebbe altrimenti inammissibilmente colpito , a causa della confisca , a |
| 1997-111.txt | 331 | 331 | possesso ” dei beni . di essa , secondo le specificazioni dell art . 3 , sono soggetti passivi il | proprietario | , ovvero il titolare del diritto di usufrutto , uso o abitazione , nonché – per gli immobili concessi in |
| 1997-111.txt | 940 | 940 | ” meramente fittizio ed immaginario ” di ricchezza , senza tenere , invece , conto delle eventuali passività che il | proprietario | abbia dovuto contrarre per acquistare o costruire gli immobili tassati . l uno e l altro ordine di considerazioni non |
| 1997-111.txt | 1217 | 1217 | globale netto dell asse ereditario ( d.lgs . 31 ottobre 1990 , n . 346 ) , l imposta sulla | proprietà | di autoveicoli ed autoscafi ( d.-l . 30 dicembre 1982 , n . 953 , convertito nella legge 28 febbraio |
| 1997-111.txt | 1294 | 1294 | quanto poi all altro profilo prospettato , e cioè quello della mancata deduzione dalla base imponibile delle passività contratte dal | proprietario | per acquistare o costruire il bene , va considerato , anzitutto , che l imposizione ici non tende a colpire |
| 1997-111.txt | 1317 | 1317 | o costruire il bene , va considerato , anzitutto , che l imposizione ici non tende a colpire solo i | proprietari | ma , più in generale , i titolari delle situazioni previste dall art . 3 , in quanto idonee , |
| 1997-111.txt | 2574 | 2574 | fatto che sarebbe certamente riduttivo identificare la capacità contributiva , che è alla base di tale vincolo , con la | proprietà | di uno specifico bene patrimoniale ovvero con quella di un reddito , esprimendo , invece , essa l idoneità generale |
| 1997-111.txt | 2958 | 2958 | evocato dal rimettente , ma certamente non solo esso . è sufficiente por mente al tema del favor per la | proprietà | della casa di abitazione ( art . 47 della costituzione ) , argomento che esula , tuttavia , dalla problematica |
| 1998-211.txt | 2340 | 2340 | di somme a suo tempo corrisposte , a titolo di invim straordinaria , sul valore finale degli immobili di sua | proprietà | , alla data del 31 ottobre 1991 ; invim calcolata utilizzando i criteri dell art . 1 , comma 8 |
| 1998-351.txt | 47 | 47 | , chiamato a giudicare , quale giudice dell esecuzione , sull opposizione proposta da un terzo che affermava di essere | proprietario | dei beni mobili pignorati dall ufficiale esattoriale nella casa di abitazione di un contribuente moroso , ritiene che l art |
| 1998-351.txt | 214 | 214 | dal procedimento di riscossione coattiva quando gli siano esibiti documenti che , senza necessità di altre valutazioni , dimostrino la | proprietà | dei beni , ma stabilisca un limite alla prova destinato ad operare anche nel giudizio di opposizione promosso dal terzo |
| 1998-351.txt | 372 | 372 | la prova documentale ( con atto pubblico , scrittura privata autenticata o sentenza passata in giudicato ) per dimostrare la | proprietà | di beni mobili il cui acquisto non è solitamente formalizzato con una scrittura , limiterebbe in modo irragionevole , in |
| 1998-351.txt | 738 | 738 | delle imposte . inoltre richiedere una prova più onerosa , quale è quella documentale , che dia inequivoca certezza della | proprietà | dei beni in base a un titolo di acquisto anteriore al verificarsi del presupposto al quale è collegato il rapporto |
| 1999-119.txt | 1089 | 1089 | a ) , e ) e , f ) , l esenzione di immobili posseduti da enti pubblici o di | proprietà | di soggetti di diritto internazionale ; e , alle lettere b ) , c ) , d ) , g |
| 1999-119.txt | 1150 | 1150 | e di reddito . entrambe queste categorie di immobili ( e soggetti ) presentano rilevanti differenze rispetto a quelli di | proprietà | degli iacp , che ( sia pure a canoni o prezzi predeterminati per legge ) sono destinati istituzionalmente alla locazione |
| 1999-119.txt | 1297 | 1297 | a quella imprenditoriale , pur a fini di pubblico interesse . la strutturale diversità fra la destinazione degli immobili di | proprietà | degli iacp , e quella degli altri immobili previsti dall art . 7 più volte richiamato , non è elisa |
| 1999-119.txt | 1411 | 1411 | e non la destinazione a fini di lucro ( in quanto l imposizione ici tende a colpire non solo i | proprietari | , ma anche ” coloro che , avendo il godimento del bene , si avvantaggiano , con immediatezza , dei |
| 1999-119.txt | 1568 | 1568 | posizione degli iacp ( ai quali non è dato aumentare il canone di locazione ) rispetto a quella degli altri | proprietari | di immobili , ai quali l art . 11 del d.-l . 11 luglio 1992 , n . 333 , |
| 1999-119.txt | 1682 | 1682 | comma 2-bis ) , e ha perciò creato , non irragionevolmente , una distinzione anche all interno della categoria dei | proprietari | privati fra contratti ” prorogati ” ai sensi del citato art . 11 , comma 2-bis e contratti ” rinegoziati |
| 1999-138.txt | 7347 | 7347 | e il gettito delle imposte di registro , ipotecarie e catastali riscosse sugli atti di trasferimento a titolo oneroso della | proprietà | di beni immobili e sugli atti costitutivi o traslativi di diritti reali sugli stessi ( con riferimento al comune in |
| 1999-200.txt | 105 | 105 | immobili concessi in superficie soggetto passivo dell imposta è il concedente ( del diritto di superficie ) e non il | proprietario | superficiario della costruzione , violerebbe il criterio direttivo fissato dall art . 4 , comma 1 , lettera a ) |
| 1999-200.txt | 249 | 249 | decreto legislativo 30 dicembre 1992 , n . 504 , che assoggetterebbero alla medesima base imponibile i fabbricati posseduti dal | proprietario | e quelli posseduti dal proprietario superficiario a tempo determinato . 3 . – la prima questione non è fondata . |
| 1999-200.txt | 254 | 254 | , n . 504 , che assoggetterebbero alla medesima base imponibile i fabbricati posseduti dal proprietario e quelli posseduti dal | proprietario | superficiario a tempo determinato . 3 . – la prima questione non è fondata . 3 . 1 – secondo |
| 1999-200.txt | 309 | 309 | dell ici sarebbe il concedente ( del diritto di superficie ) , restando , correlativamente , escluso dal tributo il | proprietario | del fabbricato insistente sul suolo altrui ( c.d . proprietario superficiario ) . ed è sotto tale aspetto che , |
| 1999-200.txt | 319 | 319 | ) , restando , correlativamente , escluso dal tributo il proprietario del fabbricato insistente sul suolo altrui ( c.d . | proprietario | superficiario ) . ed è sotto tale aspetto che , sempre ad avviso del giudice a quo risulterebbe violato il |
| 1999-200.txt | 355 | 355 | a quo risulterebbe violato il criterio direttivo fissato dalla legge di delegazione che individua quale soggetto passivo dell ici il | proprietario | in genere dei fabbricati e , quindi , anche il proprietario superficiario . 4 . – ai fini della soluzione |
| 1999-200.txt | 366 | 366 | delegazione che individua quale soggetto passivo dell ici il proprietario in genere dei fabbricati e , quindi , anche il | proprietario | superficiario . 4 . – ai fini della soluzione di siffatto dubbio di costituzionalità , è necessario muovere dall affermazione |
| 1999-200.txt | 491 | 491 | rimettente e rispettosa del criterio direttivo , fissato nella legge di delegazione , che impone l assoggettamento all ici del | proprietario | dei fabbricati ( art . 4 , comma 1 , numeri 1 e 2 , legge n . 421 del |
| 1999-200.txt | 660 | 660 | , tuttavia , precisare che il diritto di superficie cui ha riguardo il legislatore delegato è una situazione diversa dalla | proprietà | superficiaria che nasce successivamente alla esecuzione della costruzione . in tale ipotesi , infatti , pur esistendo due beni , |
| 1999-200.txt | 692 | 692 | ipotesi , infatti , pur esistendo due beni , la costruzione ed il suolo , oggetto di distinti diritti di | proprietà | , l ici , contrariamente a quanto ritenuto dalla commissione rimettente , sarà dovuta , ai sensi di quanto disposto |
| 1999-200.txt | 732 | 732 | disposto dal numero 1 del citato art . 3 del d.lgs . n . 504 del 1992 , soltanto dal | proprietario | superficiario del fabbricato , restandone , invece , escluso il concedente proprietario del suolo . e ciò per l ovvia |
| 1999-200.txt | 744 | 744 | n . 504 del 1992 , soltanto dal proprietario superficiario del fabbricato , restandone , invece , escluso il concedente | proprietario | del suolo . e ciò per l ovvia ragione che il suolo sul quale insiste il fabbricato , non essendo |
| 1999-200.txt | 839 | 839 | fini ici . conclusivamente , dovendo , in base alla interpretazione che precede , affermarsi l assoggettabilità all ici del | proprietario | superficiario del fabbricato , la norma denunciata si sottrae alla censura di eccesso di delega formulata , sulla base di |
| 1999-386.txt | 537 | 537 | un obbligo di notificare anche a lui l accertamento , abbia correttamente equiparato la sua posizione a quella del terzo | proprietario | di immobile gravato da ipoteca . ciò che non può , logicamente , non riflettersi sul piano della disciplina applicabile |
| 2000-351.txt | 164 | 164 | costituzione , giacché la anzidetta norma , oltre a collegare l ammontare del ristoro patrimoniale dovuto ad una dichiarazione del | proprietario | resa a fini tributari , comporterebbe la penalizzazione dell interessato non solo in caso di dichiarazione fiscale preordinata a fini |
| 2000-351.txt | 274 | 274 | . 258 del 1999 ) ; dell art . 3 della costituzione , per la irragionevole disparità di trattamento tra | proprietario | espropriato e proprietario che sia stato privato del bene per effetto di occupazione appropriativa ( r.o . n . 374 |
| 2000-351.txt | 277 | 277 | 1999 ) ; dell art . 3 della costituzione , per la irragionevole disparità di trattamento tra proprietario espropriato e | proprietario | che sia stato privato del bene per effetto di occupazione appropriativa ( r.o . n . 374 del 1999 ) |
| 2000-351.txt | 369 | 369 | , per l arbitrario ed indiretto recupero , consentito all ente impositore , di un tributo non più dovuto dal | proprietario | spossessato del bene ( r.o . n . 374 del 1999 ) . 2 . – i giudizi , avendo |
| 2000-351.txt | 1265 | 1265 | attesa la radice comune di definizione delle stesse aree . in tale maniera si produce un incentivo , per il | proprietario | , a dichiarare – la dichiarazione era annuale per le variazioni di ogni genere ( trattasi di periodo anteriore alla |
| 2000-351.txt | 2102 | 2102 | il richiamo esemplificativo alle ipotesi di prelazione legale e riscatto sia nel campo dei fondi rustici per lo sviluppo della | proprietà | coltivatrice ( legge 26 maggio 1965 , n . 590 ) , sia per gli immobili urbani in locazione ( |
| 2000-362.txt | 1545 | 1545 | concorrono , indipendentemente dalla percezione , a formare il reddito complessivo dei soggetti che posseggono gli immobili a titolo di | proprietà | ” o altro diritto reale ( art . 23 , comma 1 ) possa essere applicata in maniera indiscriminata ed |
| 2000-70.txt | 986 | 986 | la censura riferita all art . 42 cost . il parametro evocato riguarda , infatti , esclusivamente la tutela della | proprietà | privata e non può essere utilmente riferito all ipotetico sacrificio di diritti obbligatori come quelli oggetto del presente giudizio . |
| 2001-164.txt | 1440 | 1440 | secondo cui , ai fini dell imposta di successione , la base imponibile , relativamente ai beni immobili in piena | proprietà | , è determinata assumendo il valore venale in comune commercio alla data di apertura della successione . la previsione di |
| 2001-227.txt | 948 | 948 | soccorre poi l argomento che – dopo il positivo esperimento dell azione revocatoria – la successiva espropriazione contro il terzo | proprietario | , acquirente in virtù dell atto revocato , avviene pur sempre in base al titolo esecutivo ottenuto nella controversia di |
| 2001-333.txt | 183 | 183 | anzitutto dichiarata l inammissibilità dell intervento spiegato , nel giudizio promosso dal tribunale di firenze , dalla confederazione italiana della | proprietà | di roma confedilizia . l ente intervenuto , che non riveste la qualità di parte nel giudizio a quo , |
| 2001-333.txt | 756 | 756 | rilevare che , mentre l i.c.i . è una imposta di carattere reale posta a carico di un soggetto il | proprietario | o il titolare di altro diritto reale di godimento non sempre coincidente con il locatore esecutante , il quale agisce |
| 2001-344.txt | 356 | 356 | effettuati esclusivamente mediante la verifica del libretto di impianto termico o di documentazione equivalente e senza oneri a carico dei | proprietari | degli impianti in regola ” . quest ultima è la prima delle disposizioni denunciate nel ricorso , in quanto contrastante |
| 2001-344.txt | 1235 | 1235 | delle verifiche a carico degli utenti , l esclusione , stabilita dalla legge regionale , di oneri a carico dei | proprietari | degli impianti in regola . nemmeno potrebbe invocarsi , a giustificazione delle norme denunciate , la eventuale maggiore ampiezza della |
| 2002-156.txt | 1162 | 1162 | riscosse dalle banche delegate ; le altre due , denominate rispettivamente ” fondi di bilancio ” e ” fondi di | proprietà | dell inps ” , intese a consentire la ripartizione delle somme di pertinenza degli altri enti destinatari dei versamenti unitari |
| 2002-258.txt | 863 | 863 | irragionevolezza di una valutazione unitaria risulta , altresì , dalla circostanza che , nella normalità dei casi , il nudo | proprietario | si trova in una posizione di sostanziale indifferenza rispetto all uno ovvero all altro dei diritti reali in questione , |
| 2002-258.txt | 904 | 904 | sì che l ipotetico minor introito fiscale connesso al diritto di abitazione non potrebbe compensarsi incrementando la tassazione della nuda | proprietà | . 3 . – neppure fondata è la censura concernente la mancanza nella norma denunciata di criteri atti a commisurare |
| 2002-271.txt | 1182 | 1182 | , novellato dal d.p.r . 26 febbraio 1968 , n . 849 ) ; b ) ad altri diritti di | proprietà | intellettuale , come la registrazione delle topografie dei prodotti a semiconduttori ( legge 21 febbraio 1989 , n . 70 |
| 2002-318.txt | 156 | 156 | mediante accordi collettivi tra organizzazioni professionali agricole , operanti su base regionale , con conseguente disparità di trattamento tra i | proprietari | di terreni situati nelle regioni ove siffatti accordi siano stati stipulati e i proprietari di terreni situati nelle altre regioni |
| 2002-318.txt | 170 | 170 | conseguente disparità di trattamento tra i proprietari di terreni situati nelle regioni ove siffatti accordi siano stati stipulati e i | proprietari | di terreni situati nelle altre regioni . le stesse norme , inoltre , violerebbero il criterio di ragionevolezza facendo riferimento |
| 2002-318.txt | 222 | 222 | terreni e , comportando la fissazione di canoni di affitto irrisori , violerebbero anche la tutela costituzionale del diritto di | proprietà | e precluderebbero l instaurazione di equi rapporti sociali . 2 . – la questione è fondata , nei termini di |
| 2002-318.txt | 630 | 630 | al dettato costituzionale , ed in particolare all art . 44 della costituzione , secondo il quale , relativamente alla | proprietà | terriera , la legge deve tendere all obiettivo ” di conseguire il razionale sfruttamento del suolo e di stabilire equi |
| 2002-318.txt | 1212 | 1212 | , cosicché non può sicuramente essere posto a base di una disciplina dei contratti agrari rispettosa della garanzia costituzionale della | proprietà | terriera privata e tale da soddisfare , nello stesso tempo , la finalità della instaurazione di equi rapporti sociali , |
| 2003-345.txt | 131 | 131 | fiscale ai fini ici , ivi prevista , agli immobili di interesse storico o artistico , appartenenti a « privati | proprietari | » , di cui all art . 3 della legge 1 giugno 1939 , n . 1089 ( tutela delle |
| 2003-345.txt | 309 | 309 | presentano i beni immobili di interesse storico o artistico in conseguenza del complesso di vincoli e limiti cui la loro | proprietà | è sottoposta . in relazione a tale ratio , occorre , dunque , verificare se la distinzione tra gli immobili |
| 2003-345.txt | 339 | 339 | occorre , dunque , verificare se la distinzione tra gli immobili di interesse storico o artistico appartenenti a « privati | proprietari | » , di cui all art . 3 della legge n . 1089 del 1939 , e quelli di proprietà |
| 2003-345.txt | 359 | 359 | proprietari » , di cui all art . 3 della legge n . 1089 del 1939 , e quelli di | proprietà | di enti pubblici o persone giuridiche private senza scopo di lucro , di cui all art . 4 , sia |
| 2003-346.txt | 227 | 227 | rimettente , sia con il principio di capacità contributiva , in ragione dell ingiustificata ampiezza del beneficio fiscale attribuito ai | proprietari | locatori di immobili vincolati , sia con il principio di eguaglianza , a causa , da un lato , della |
| 2003-346.txt | 253 | 253 | sia con il principio di eguaglianza , a causa , da un lato , della disparità di trattamento rispetto ai | proprietari | di immobili locati non vincolati e , dall altro , della omogeneità di trattamento , in deroga ai principi generali |
| 2003-346.txt | 285 | 285 | omogeneità di trattamento , in deroga ai principi generali in tema di imposizione su reddito dei fabbricati , rispetto ai | proprietari | di immobili vincolati non locati . 2 . – la questione non è fondata . 2 . 1- va , |
| 2003-346.txt | 454 | 454 | scelta tutt altro che arbitraria o irragionevole , in considerazione del complesso di vincoli ed obblighi gravanti per legge sulla | proprietà | di siffatti beni quale riflesso della tutela costituzionale loro garantita dall art . 9 , secondo comma , della costituzione |
| 2008-102.txt | 4505 | 4505 | cedente o del coniuge ; 2 ) di quote o azioni non negoziate sui mercati regolamentati di società titolari della | proprietà | o di altro diritto reale su detti fabbricati , per la parte ascrivibile ai fabbricati medesimi ( commi da 1 |
| 2008-102.txt | 4986 | 4986 | . 8 , comma 2 , del decreto legislativo 30 dicembre 1992 , n . 504 ) da parte del | proprietario | o del titolare di altro diritto reale sulle stesse ; 2 ) di quote o azioni non negoziate sui mercati |
| 2008-102.txt | 5012 | 5012 | diritto reale sulle stesse ; 2 ) di quote o azioni non negoziate sui mercati regolamentati di società titolari della | proprietà | o di altro diritto reale su detti fabbricati , per la parte ascrivibile ai fabbricati medesimi ( commi 1 , |
| 2008-102.txt | 6209 | 6209 | incremento di valore realizzato all atto della cessione a titolo oneroso di un immobile o dei titoli partecipativi delle società | proprietarie | o titolari di diritti reali sull immobile medesimo ; incremento che va determinato in misura pari alla differenza tra il |
| 2008-102.txt | 8508 | 8508 | una distanza inferiore ai tre chilometri dalla linea di battigia marina , non adibiti ad abitazione principale da parte del | proprietario | o del titolare di altro diritto reale sugli stessi , applicabile nei confronti del proprietario di detti fabbricati , ovvero |
| 2008-102.txt | 8523 | 8523 | abitazione principale da parte del proprietario o del titolare di altro diritto reale sugli stessi , applicabile nei confronti del | proprietario | di detti fabbricati , ovvero del titolare di diritto di usufrutto , uso , abitazione , con domicilio fiscale fuori |
| 2008-102.txt | 8974 | 8974 | una distanza inferiore ai tre chilometri dalla linea di battigia marina , non adibite ad abitazione principale da parte del | proprietario | o del titolare di altro diritto reale sulle stesse . tale imposta è , in particolare , applicabile nei confronti |
| 2008-102.txt | 8996 | 8996 | del titolare di altro diritto reale sulle stesse . tale imposta è , in particolare , applicabile nei confronti del | proprietario | di dette unità immobiliari , ovvero del titolare di diritto di usufrutto , uso , abitazione , superficie o del |
| 2008-102.txt | 10212 | 10212 | 1 dello stesso articolo ) siti nella fascia costiera sarda e « non adibiti ad abitazione principale da parte del | proprietario | o del titolare di altro diritto reale su di essi » . tuttavia , il legislatore regionale – adottando l |
| 2008-102.txt | 11313 | 11313 | infatti , il presupposto di tale imposta regionale è costituito – come già osservato – dalla titolarità del diritto di | proprietà | , di diritti reali di godimento e dalla conduzione in locazione finanziaria di fabbricati , indipendentemente dall effettivo utilizzo del |
| 2008-102.txt | 13439 | 13439 | la violazione del principio di ragionevolezza , salvo che la disposizione censurata sia interpretata nel senso che « se il | proprietario | , o i titolari degli altri diritti reali , non sono nel possesso dell immobile , l imposta non è |
| 2008-102.txt | 25459 | 25459 | locazione , nelle unità immobiliari non adibite ad abitazioni principali ( con l esclusione , per queste ultime , del | proprietario | , del coniuge , degli affini e dei parenti in linea retta , dei collaterali fino al terzo grado , |
| 2008-102.txt | 25494 | 25494 | collaterali fino al terzo grado , e degli ospiti che soggiornano unitamente ad almeno uno dei componenti la famiglia del | proprietario | ) , con l esenzione dall imposta dei lavoratori dipendenti che soggiornano per ragioni di servizio attestate dal datore di |
| 2008-162.txt | 1638 | 1638 | precisato sia lo scopo della formazione del catasto edilizio urbano ( costituire il catasto dei fabbricati con l accertamento delle | proprietà | immobiliari urbane e la determinazione delle rendite ) , sia i concetti posti a fondamento delle relative stime ed in |
| 2008-188.txt | 245 | 245 | statale 6 agosto 1954 , n . 604 ( modificazioni alle norme relative alle agevolazioni tributarie a favore della piccola | proprietà | contadina ) . per la ricorrente , tale orientamento si porrebbe in « assoluto contrasto » con detta norma agevolativa |
| 2008-188.txt | 631 | 631 | atti elencati nello stesso articolo , che siano posti in essere per la formazione o per l arrotondamento della piccola | proprietà | contadina , quando ricorrono le condizioni e i requisiti previsti dall art . 2 della stessa legge n . 604 |
| 2008-188.txt | 728 | 728 | in ogni caso oppure nei soli casi in cui tali atti siano finalizzati alla formazione o all arrotondamento della piccola | proprietà | contadina e ricorrano gli ulteriori requisiti e condizioni previsti dall art . 2 della stessa legge n . 604 del |
| 2008-188.txt | 800 | 800 | 2 ) il fondo venduto , permutato o concesso in enfiteusi sia idoneo alla formazione o all arrotondamento della piccola | proprietà | contadina e , in ogni caso , in aggiunta a eventuali altri fondi posseduti a titolo di proprietà od enfiteusi |
| 2008-188.txt | 818 | 818 | della piccola proprietà contadina e , in ogni caso , in aggiunta a eventuali altri fondi posseduti a titolo di | proprietà | od enfiteusi dall acquirente o comunque dagli appartenenti al suo nucleo familiare , non ecceda di oltre un decimo la |
| 2008-188.txt | 1314 | 1314 | un certificato dell organo regionale competente in materia di agricoltura che attesti l idoneità del fondo a costituire la piccola | proprietà | contadina tenendo conto della destinazione colturale , dell imponibile catastale e , per quanto riguarda l estensione , del rispetto |
| 2008-188.txt | 1421 | 1421 | . 604 , si applica esclusivamente agli atti posti in essere per la formazione o per l arrotondamento della piccola | proprietà | contadina , quando ricorrono le condizioni e i requisiti previsti dall art . 2 » ; d ) nel caso |
| 2008-188.txt | 1642 | 1642 | della certificazione ritenuta necessaria , atteso che i requisiti soggettivi e oggettivi previsti in tema di p.p.c . [ piccola | proprietà | contadina ] sono apparsi difficilmente scindibili , risultando la normativa in materia costruita attorno alla figura del coltivatore diretto e |
| 2008-188.txt | 2170 | 2170 | della legge reg . n . 4 del 2003 hanno non la finalità della formazione o dell arrotondamento della piccola | proprietà | contadina , ma esclusivamente quella di : a ) ricomposizione fondiaria ; b ) aumento delle economie di scala ; |
| 2008-188.txt | 2327 | 2327 | . 604 del 1954 deve intendersi riferito agli atti che abbiano la finalità della formazione o dell arrotondamento della piccola | proprietà | contadina , quando ricorrano le condizioni e i requisiti previsti dall art . 2 della stessa legge . la seconda |
| 2008-188.txt | 2565 | 2565 | della legge statale n . 604 del 1954 , indipendentemente dalla loro finalizzazione alla formazione o all arrotondamento della piccola | proprietà | contadina e dalla ricorrenza degli ulteriori requisiti e condizioni previsti dall art . 2 della stessa legge n . 604 |
| 2008-188.txt | 2616 | 2616 | ed esenzioni sono applicabili nei soli casi in cui tali atti siano finalizzati alla formazione o all arrotondamento della piccola | proprietà | contadina e ricorrano gli ulteriori requisiti e condizioni previsti dall art . 2 della medesima legge n . 604 del |
| 2008-188.txt | 2854 | 2854 | di lire 500 » , quando sono « posti in essere per la formazione o per l arrotondamento della piccola | proprietà | contadina » e « quando ricorrono le condizioni e i requisiti previsti dall art . 2 » . l art |
| 2008-188.txt | 2968 | 2968 | agevolazioni e le esenzioni da esso previste si applicano ai soli atti diretti alla formazione o all arrotondamento della piccola | proprietà | contadina . questa è l interpretazione fatta propria dalla prima delle due note censurate , la quale afferma testualmente che |
| 2008-188.txt | 3027 | 3027 | . 604 , si applica esclusivamente agli atti posti in essere per la formazione o per l arrotondamento della piccola | proprietà | contadina , quando ricorrono le condizioni e i requisiti previsti dall art . 2 » . ne consegue che la |
| 2009-227.txt | 1401 | 1401 | fra le quali , per quanto qui interessa , figuravano la coincidenza soggettiva fra il possessore del fabbricato ed il | proprietario | ( o titolare di altro diritto reale o personale di godimento ) del terreno al quale l immobile , sebbene |
| 2009-318.txt | 2628 | 2628 | natura pubblicistica , che la legge pone a favore dei condomini del fabbricato cui accede e limita il diritto di | proprietà | dell area ( cassazione , sentenze n . 21003 e n . 730 del 2008 , n . 22496 e |
| 2010-302.txt | 1058 | 1058 | altri soggetti che svolgono le identiche attività , ma assoggettati ai prezzi di mercato relativi all utilizzazione di beni di | proprietà | privata . 3.2 . – quanto detto al paragrafo precedente porta alla logica conseguenza che non si può accogliere la |
| 2010-302.txt | 1097 | 1097 | accogliere la censura basata su una presunta discriminazione tra utilizzatori di pertinenze demaniali marittime e soggetti locatari di aree di | proprietà | privata . non solo non vi è discriminazione nel tendenziale avvicinamento delle due situazioni , dal punto di vista del |
| 2010-302.txt | 1571 | 1571 | , giacché i canoni demaniali marittimi non hanno natura tributaria , ma sono corrispettivi dell uso di un bene di | proprietà | dello stato e costituiscono quindi un prezzo pubblico calcolato in base a criteri stabiliti dalla legge ( ex plurimis , |
| 2011-281.txt | 754 | 754 | espropriazione per pubblica utilità ; principio applicabile – sempre secondo i rimettenti – anche nell ipotesi del trasferimento coattivo della | proprietà | privata di cui al caso di specie . 2 . – i due giudizi devono essere riuniti e congiuntamente decisi |
| 2011-281.txt | 1793 | 1793 | è stata disposta l assegnazione dell immobile allo stato costituisce , pertanto , una condizione per perfezionare il trasferimento della | proprietà | del bene ( commi 2 e 3 dell art . 85 del d.p.r . n . 602 del 1973 ) |
| 2011-281.txt | 2975 | 2975 | da parte del debitore espropriato ) e quello vigente dell assegnazione ( cui può anche non seguire il trasferimento della | proprietà | allo stato , nel caso in cui lo stato assegnatario non provveda al tempestivo versamento del prezzo ) rende essenzialmente |
| 2011-281.txt | 4003 | 4003 | la pretesa iscritta a ruolo sia contestata in giudizio ovvero sia ancora contestabile in tale sede ed il debitore sia | proprietario | dell unità immobiliare dallo stesso adibita a propria abitazione principale » ) . né la facoltà , attribuita al debitore |
| 2011-338.txt | 2335 | 2335 | quella della corte edu hanno individuato in materia di indennità di espropriazione un nucleo minimo di tutela del diritto di | proprietà | , garantito dall art . 42 , terzo comma , cost . , e dall art . 1 del primo |
| 2011-338.txt | 2772 | 2772 | dall art . 16 non è , infatti , compatibile con il citato nucleo minimo di tutela del diritto di | proprietà | , in quanto non contempla alcun meccanismo che , in caso di omessa dichiarazione / denuncia ici , consenta di |
| 2011-338.txt | 2914 | 2914 | anche sull indennità di espropriazione , purchè non realizzino una sostanziale confisca del bene , sacrificando illegittimamente il diritto di | proprietà | all esclusivo interesse finanziario leso dal contribuente , tenuto conto della diversità di procedimenti e di garanzie che sovrintendono all |
| 2011-60.txt | 72 | 72 | legge della regione veneto 22 gennaio 2010 , n . 5 ( norme per favorire la partecipazione dei lavoratori alla | proprietà | e alla gestione d impresa ) , i quali prevedono che : a ) « la giunta regionale concede agevolazioni |
| 2011-60.txt | 256 | 256 | tramite di soggetti individuati con procedura ad evidenza pubblica , concede alle imprese che attuano la partecipazione dei lavoratori alla | proprietà | e alla gestione dell impresa le seguenti incentivazioni : [ . . . ] b ) esenzioni , riduzioni o |
| 2012-288.txt | 1339 | 1339 | è successivamente divenuta , per effetto dell art . 5 del decreto-legge n . 953 del 1982 , tassa sulla | proprietà | del veicolo – non incide sulla soluzione della presente questione , poiché la individuazione delle eventuali ricadute di tale mutata |
| 2012-300.txt | 1233 | 1233 | dalla regione friuli-venezia giulia nella parte in cui prevede una riduzione della tassa di stazionamento per le imbarcazioni utilizzate dai | proprietari | residenti nei comuni ubicati nelle isole minori e nella laguna di venezia , senza estendere eguale regime ai comuni ubicati |
| 2013-116.txt | 454 | 454 | comma , e 97 , primo comma , cost . , poichè realizzerebbe per via legislativa un intervento ablatorio della | proprietà | , colpendo una determinata categoria di soggetti , in assenza di previa valutazione degli interessi coinvolti e senza che sia |
| 2014-06.txt | 2081 | 2081 | uso abitativo , che parimenti non agiscono nell esercizio di attività commerciali , artistiche o professionali , ma acquisiscono la | proprietà | in esito a procedure esecutive o per asta pubblica . per gli stessi vale indefettibilmente il riferimento al valore della |
| 2014-07.txt | 2975 | 2975 | e gli obblighi costituzionali degli stati membri , come pure il principio della neutralità rispetto alla normativa sul regime di | proprietà | esistente negli stati membri sancito nell articolo 295 del trattato . le autorità nazionali di regolamentazione dovrebbero essere dotate di |
| 2014-279.txt | 80 | 80 | per cento per l acquisto , effettuato dalla società con rogito del 5 dicembre 2006 , di un fabbricato di | proprietà | di un privato non soggetto iva – ha sollevato questione di legittimità costituzionale dell art . 1 , comma 1 |
| 2014-279.txt | 340 | 340 | in quanto , prevedendo , in modo irragionevole , che il trattamento agevolato si applichi agli acquisti di immobili di | proprietà | di soggetti iva e non anche a quelli di soggetti privati , discriminerebbe situazioni tra di loro omogenee . 3 |
| 2014-50.txt | 932 | 932 | pubblico , limitandosi ad introdurre solo il predetto meccanismo premiale per il conduttore – con correlativo turbamento del diritto di | proprietà | e di libera iniziativa economica – senza generare alcun incremento di entrate per il fisco . riducendosi il canone , |
| 2015-100.txt | 2070 | 2070 | soglia di punibilità , e non viceversa : con conseguente evidente carenza dei presupposti per il riconoscimento della ventilata “ | proprietà | transitiva ” . 8 . – ciò posto , i giudici a quibus deducono la violazione dell art . 3 |
| 2015-145.txt | 169 | 169 | addizionale regionale all irpef in relazione al reddito derivante dalla locazione di immobili di interesse storico ed artistico di sua | proprietà | – dubita della legittimità costituzionale del regime fiscale introdotto dall art . 4 , commi 5-quater , 5-sexies e 5-septies |
| 2015-83.txt | 2256 | 2256 | . 23 della costituzione » , si deve interpretare « in relazione col fine della protezione della libertà e della | proprietà | individuale , a cui si ispira tale fondamentale principio costituzionale » ; questo principio « implica che la legge che |
| 2016-111.txt | 797 | 797 | trova la sua ” ratio ” nella necessità di contemperare l entità del tributo con le ingenti spese che i | proprietari | sono tenuti ad affrontare per preservare le caratteristiche degli immobili stessi – non può un vincolo genericamente apposto a salvaguardia |
| 2016-111.txt | 1677 | 1677 | oggetto di vincolo vedono così ridotta , rispetto a quanto ordinariamente previsto , la misura dell imposta dovuta dal loro | proprietario | . 3.2 . – la commissione tributaria rimettente non dubita della legittimità delle norme agevolative in sé considerate , ma |
| 2016-111.txt | 1919 | 1919 | della visione e della fruizione dell immobile principale ( gravato da vincolo diretto ) , comporta che il diritto di | proprietà | su beni oggetto di prescrizioni di tutela indiretta possa essere limitato , sulla base di apprezzamenti rimessi all autorità amministrativa |
| 2016-111.txt | 2288 | 2288 | presentano i beni immobili di interesse storico o artistico in conseguenza del complesso di vincoli e limiti cui la loro | proprietà | è sottoposta » , di modo che « l applicazione di un beneficio fiscale trova [ . . . ] |
| 2016-111.txt | 2387 | 2387 | « tutt altro che arbitraria o irragionevole , in considerazione del complesso di vincoli ed obblighi gravanti per legge sulla | proprietà | di siffatti beni quale riflesso della tutela costituzionale loro garantita dall art . 9 , secondo comma , della costituzione |
| 2016-111.txt | 2485 | 2485 | . il fondamento del trattamento fiscale più favorevole riservato ai beni di interesse culturale va rinvenuto nella considerazione che la | proprietà | di tali beni denota una capacità contributiva ridotta , per effetto degli oneri che la normativa di settore impone ai |
| 2016-111.txt | 2517 | 2517 | degli oneri che la normativa di settore impone ai loro titolari . fra essi spiccano quelli connessi all obbligo del | proprietario | di « garantirne la conservazione » ( art . 30 , comma 3 , del d.lgs . n . 42 |
| 2016-111.txt | 2551 | 2551 | , del d.lgs . n . 42 del 2004 ) e al potere del ministro competente di « imporre al | proprietario | [ . . . ] gli interventi necessari per assicurare la conservazione dei beni culturali , ovvero provvedervi direttamente » |
| 2016-111.txt | 2620 | 2620 | su beni culturali , imposti o eseguiti direttamente dal ministero ai sensi dell articolo 32 , sono a carico del | proprietario | » ( art . 34 , comma 1 , del d.lgs . n . 42 del 2004 ) . 3 |
| 2016-111.txt | 2694 | 2694 | ai loro titolari , vincoli e oneri . si tratta tuttavia di oneri strutturalmente diversi da quelli che ricadono sul | proprietario | del bene di diretto interesse culturale . solo in questo secondo caso , oggetto di protezione è direttamente il bene |
| 2016-111.txt | 2718 | 2718 | diretto interesse culturale . solo in questo secondo caso , oggetto di protezione è direttamente il bene , che il | proprietario | è obbligato a preservare ( in adempimento di una pluralità di ” obblighi positivi ” di conservazione , definiti agli |
| 2016-242.txt | 890 | 890 | della legge impugnata demanda alla giunta regionale il compito di registrare e promuovere i marchi collettivi di qualità , di | proprietà | della regione , istituiti ai sensi delle vigenti leggi nazionali e regionali , per valorizzare il « patrimonio produttivo e |
| 2016-280.txt | 197 | 197 | ( norme di attuazione dello statuto della regione siciliana in materia finanziaria ) . il giudice rimettente riferisce che alcuni | proprietari | di fabbricati rurali e terreni agricoli iscritti al catasto terreni e fabbricati del comune di augusta , come tali assoggettati |
| 2016-288.txt | 647 | 647 | e il quarto comma dello stesso articolo , invece , avevano introdotto nuovi e diversi trattamenti di favore per i | proprietari | di autoveicoli e di motoveicoli ultraventennali , e per questa ragione erano stati impugnati e successivamente dichiarati costituzionalmente illegittimi . |
| 2017-209.txt | 1223 | 1223 | della cosiddetta urbanistica perequativa , la restituzione di parte del plusvalore a favore del territorio , imponibile in capo ai | proprietari | beneficiati , dovrebbe essere volta a vantaggio dei proprietari non beneficiati e non invece a vantaggio dell amministrazione , quale |
| 2017-209.txt | 1232 | 1232 | del plusvalore a favore del territorio , imponibile in capo ai proprietari beneficiati , dovrebbe essere volta a vantaggio dei | proprietari | non beneficiati e non invece a vantaggio dell amministrazione , quale compenso o contributo per la generazione del beneficio , |
| 2017-209.txt | 1548 | 1548 | nuovo piano che , per ciò solo , sono obbligati al contributo , anche e paradossalmente in favore degli altri | proprietari | originariamente beneficiati . 2 . – la questione di legittimità costituzionale dell art . 14 , comma 16 , lettera |
| 2017-47.txt | 1572 | 1572 | del fermo . fermo , quest ultimo , che comunque non comporta la materiale sottrazione della vettura alla disponibilità del | proprietario | ; non gli impedisce di trasferirla a terzi con atto di alienazione ( con traslazione , ovviamente , del vincolo |
| 2017-47.txt | 1615 | 1615 | e , in caso di elusione del divieto di circolazione , dà luogo all applicazione di una sanzione pecuniaria al | proprietario | , ma non anche al sequestro del mezzo . 5.3 . – l esclusa sospensione dell obbligo di pagamento della |
| 2017-47.txt | 1733 | 1733 | nella regola – innovativamente introdotta dallo stesso – che vuole quel tributo correlato non più alla circolazione , ma alla | proprietà | del mezzo . e tanto vale ad escludere la fondatezza della censura di violazione degli artt . 117 , secondo |
| 2017-47.txt | 1944 | 1944 | operante su tutto il territorio nazionale e , quindi , anche nell ambito della regione emilia-romagna . per cui ai | proprietari | di vetture residenti all interno di questa non può dirsi riservato « l evidente trattamento di sfavore in confronto al |
| 2017-69.txt | 1779 | 1779 | . 23 cost . è contenere la discrezionalità dell amministrazione e prevenirne gli arbitrii « a garanzia della libertà e | proprietà | individuale » ( sentenza n . 70 del 1960 ) , questa corte ha altresì affermato che l eventuale indeterminatezza |
| 2018-152.txt | 1299 | 1299 | , convertito , con modificazioni , nella legge 28 febbraio 1983 , n . 53 , è divenuta tassa sulla | proprietà | del veicolo ( o su titolo equiparato a tali fini ) , legata , quindi , nel suo presupposto costitutivo |
| 2018-152.txt | 6543 | 6543 | . 2 . – il processo verbale di constatazione previsto dal comma 1 di tale disposizione , da notificare al | proprietario | del mezzo non oltre novanta giorni dall accertamento , pena l estinzione del dovuto per la violazione riscontrata , dà |
| 2018-152.txt | 6639 | 6639 | nell originaria configurazione del tributo quale tassa sulla circolazione . mutato il presupposto di imposta , ora legato solo alla | proprietà | ( o ad un titolo considerato equipollente a tali fini ) del mezzo , l accertamento della violazione ( non |
| 2018-188.txt | 3206 | 3206 | 11 del r.d . n . 215 del 1933 fa riferimento alla « ripartizione della quota di spesa tra i | proprietari | » degli immobili ricadenti nel perimetro di contribuenza , e l art . 860 cod . civ . considera il |
| 2018-188.txt | 3230 | 3230 | ricadenti nel perimetro di contribuenza , e l art . 860 cod . civ . considera il « concorso dei | proprietari | alla spesa » necessaria per le opere di bonifica . nondimeno si è progressivamente affermata in giurisprudenza la natura tributaria |
| 2018-188.txt | 4070 | 4070 | la sua fonte ( statale ) ancora nell art . 860 cod . civ . – che prescrive che i | proprietari | dei beni situati entro il perimetro del comprensorio sono obbligati a contribuire nella spesa necessaria per l esecuzione , la |
| 2018-188.txt | 4197 | 4197 | r.d . n . 215 del 1933 – secondo cui la ripartizione della « quota di spesa » tra i | proprietari | è fatta « in ragione dei benefici conseguiti » per effetto delle opere di bonifica e i criteri di ripartizione |
| 2018-188.txt | 4290 | 4290 | per i contributi consortili , quali « quote di partecipazione al costo delle opere di bonifica » a carico dei | proprietari | consorziati , il criterio fondamentale di questa prestazione patrimoniale di natura tributaria è il beneficio tratto dalle opere di bonifica |
| 2018-188.txt | 4632 | 4632 | attività di bonifica ( art . 13 ) . l art . 17 della medesima legge regionale prescrive che i | proprietari | di immobili agricoli ed extra agricoli situati nell ambito di un comprensorio di bonifica acquisiscono la qualità di consorziati-contribuenti con |
| 2018-188.txt | 4990 | 4990 | ) – presuppone il beneficio per il consorziato . 10 . – quindi il beneficio effettivo per l immobile di | proprietà | del consorziato – come condizione legittimante per l inclusione nel perimetro di contribuenza del comprensorio di bonifica , nonché come |
| 2018-188.txt | 6202 | 6202 | 11 del 2003 , prevedendo – senza più distinguere tra quota a ) e quota b ) – che i | proprietari | di beni immobili agricoli ed extragricoli ricadenti nell ambito di un comprensorio di bonifica , che traggono un beneficio , |
| 2018-72.txt | 170 | 170 | ) e di addizionale , tutte relative al reddito derivante dalla locazione di un immobile di interesse storico-artistico di sua | proprietà | – ha impugnato il silenzio rifiuto formatosi su detta istanza , lamentando l illegittimità costituzionale delle norme censurate , che |
| 2018-72.txt | 1126 | 1126 | reclamata dal rimettente , continuando a giustificarsi « in considerazione del complesso di vincoli ed obblighi gravanti per legge sulla | proprietà | di siffatti beni quale riflesso della tutela costituzionale loro garantita dall art . 9 , secondo comma , della costituzione |
| 2018-72.txt | 1707 | 1707 | art . 35 ) e possa concedere contributi in conto interessi su mutui o altre forme di finanziamento accordati a | proprietari | , possessori o detentori da istituti di credito per la realizzazione degli interventi conservativi ( art . 37 ) . |
| 2018-89.txt | 1039 | 1039 | giacimento risulta acquisito al patrimonio indisponibile della regione ; diversamente , laddove la disponibilità del bene rimanga in capo al | proprietario | , l attività è subordinata ad un autorizzazione . 6 . 2 . – con specifico riferimento al tema del |
| 2019-288.txt | 835 | 835 | considerazione per cui dell abolizione della seconda rata dell imposta municipale propria ( imu ) avrebbero beneficiato « tutti i | proprietari | » di « determinati immobili » , a prescindere dunque dal reddito da essi prodotto , non consentirebbe di ritenere |
| 2020-120.txt | 4827 | 4827 | anche costituire un disincentivo alla vendita , favorendo sì , anche da questo punto di vista , la continuità della | proprietà | dell impresa , ma all interno della stessa comunità familiare : ciò , tuttavia , non è detto che assicuri |
| 2020-234.txt | 6257 | 6257 | stessa . 17.1 . – per giurisprudenza costante della corte europea dei diritti dell uomo , viola il diritto di | proprietà | tutelato dall art . 1 del prot . addiz . alla cedu la soppressione integrale di una pensione , ma |
| 2020-262.txt | 334 | 334 | profilo del divieto della doppia imposizione , atteso che la società ricorrente nel giudizio a quo , in ragione della | proprietà | degli immobili , sarebbe « costretta a pagare , di fatto , due volte un imposta sulla base del medesimo |
| 2020-262.txt | 595 | 595 | . equità orizzontale » , sottoponendo irragionevolmente a una maggiore tassazione la società che si serve di immobili strumentali di | proprietà | rispetto a quella che invece utilizza immobili strumentali che non sono di sua proprietà ; e ) l art . |
| 2020-262.txt | 609 | 609 | si serve di immobili strumentali di proprietà rispetto a quella che invece utilizza immobili strumentali che non sono di sua | proprietà | ; e ) l art . 41 cost . , avuto riguardo al principio di libertà di iniziativa economica privata |
| 2020-262.txt | 1390 | 1390 | fisiologico effetto di un imposta patrimoniale , all esito di un particolare aggravio della pressione fiscale a carico delle imprese | proprietarie | di immobili strumentali . il tributo , infatti , è stato in origine previsto nell àmbito del d.lgs . n |
| 2020-262.txt | 1922 | 1922 | si sarebbe risolta in un aggravio per quei soggetti , come le imprese ( o i lavoratori autonomi ) , | proprietari | di immobili strumentali , che non versavano irpef fondiaria . 2.2 . – la linearità di questo disegno è stata |
| 2020-262.txt | 2623 | 2623 | particolare , preso atto che « [ c ] on il passaggio dall ici all imu , gli immobili di | proprietà | delle imprese hanno subito un incremento di prelievo , dovuto sia all aumento delle aliquote e dei coefficienti moltiplicativi applicati |
| 2020-262.txt | 4807 | 4807 | ( opzione non certo biasimabile , perché funzionale alla solidità dell azienda ) di investire gli utili nell acquisto della | proprietà | degli immobili strumentali rispetto a quelle che svolgono la propria attività utilizzando immobili in locazione : solo queste ultime possono |
| 2020-33.txt | 407 | 407 | disposizioni ripristinano retroattivamente , per il periodo dal 15 agosto al 31 dicembre 2015 , la responsabilità solidale tributaria del | proprietario | e dell utilizzatore a titolo di locazione finanziaria del veicolo e attribuiscono la responsabilità esclusiva all utilizzatore solo « a |
| 2020-33.txt | 531 | 531 | . , ledendo il principio di legittimo affidamento nella certezza dell ordinamento giuridico , in quanto la contribuente , quale | proprietaria | dei veicoli concessi in locazione finanziaria , aveva « omesso il versamento del tributo con la ( fondata ) consapevolezza |
| 2020-33.txt | 864 | 864 | finanze da emanarsi ai sensi dell articolo 18 della legge 21 maggio 1955 , n . 463 , risultano essere | proprietari | dal pubblico registro automobilistico , per i veicoli in esso iscritti , e dai registri di immatricolazione per i rimanenti |
| 2020-33.txt | 902 | 902 | per i rimanenti veicoli ed autoscafi » . la tassa , pertanto , doveva essere versata soltanto dal concedente , | proprietario | del veicolo e unico soggetto passivo del tributo . 2.1.2 . – in séguito , l art . 7 , |
| 2020-33.txt | 1013 | 1013 | pagamento delle tasse di cui al comma precedente sono tenuti coloro che , [ . . . ] risultano essere | proprietari | , usufruttuari , acquirenti con patto di riservato dominio , ovvero utilizzatori a titolo di locazione finanziaria , dal pubblico |
| 2020-33.txt | 1277 | 1277 | . pertanto la disposizione doveva interpretarsi nel senso che essa , da un lato , confermava la soggettività passiva dei | proprietari | , e , dall altro , ” aggiungeva ” quella degli utilizzatori , prevedendo una responsabilità solidale per il pagamento |
| 2020-33.txt | 1355 | 1355 | legge n . 99 del 2009 , relativo alla competenza territoriale del pra , del luogo di residenza del soggetto | proprietario | del veicolo , cioè del concedente , e non di quello dell utilizzatore ( come invece successivamente stabilito , ma |
| 2020-33.txt | 2011 | 2011 | pagamento delle tasse di cui al comma precedente sono tenuti coloro che , [ . . . ] risultano essere | proprietari | , usufruttuari , acquirenti con patto di riservato dominio , ovvero utilizzatori a titolo di locazione finanziaria , dal pubblico |
| 2020-54.txt | 3551 | 3551 | determinazione sintetica del reddito o in tema di abitazione principale nei tributi locali ; sulle agevolazioni in tema di piccola | proprietà | contadina ) , poiché gli interventi del legislatore risultano modulati in modo differenziato , a seconda dei casi presi in |
| 2021-167.txt | 354 | 354 | e istituzione degli enti di decentramento regionale ) , da un lato , attribuisce ai comuni i beni immobili di | proprietà | delle unioni territoriali intercomunali ( uti ) che esercitano le funzioni delle soppresse province e , dall altro , prevede |
| 2021-167.txt | 426 | 426 | reali sui beni trasferiti . ad avviso del ricorrente , la disposizione , prevedendo un ulteriore modo di acquisto della | proprietà | e individuando un titolo idoneo alla pubblicità immobiliare , inciderebbe nella materia « ordinamento civile » , in violazione dell |
| 2021-167.txt | 1372 | 1372 | l intavolazione , la trascrizione immobiliare e la voltura catastale dei diritti reali e momento di decorrenza del trasferimento della | proprietà | ( art . 29-bis , comma 5 , secondo periodo ) , previsioni su cui pure si appunta l impugnativa |
| 2021-167.txt | 1587 | 1587 | intavolazione , la trascrizione immobiliare e la voltura catastale di diritti reali sui beni immobili trasferiti . il trasferimento della | proprietà | dei beni immobili decorre dalla data del verbale di consegna » . 3 . – quanto al residuo motivo di |
| 2021-167.txt | 1741 | 1741 | assunto con l indicazione della normativa statale contenuta nel codice civile , recante l indicazione dei modi di acquisto della | proprietà | : art . 922 cod . civ . ; la questione è così validamente prospettata e ne è possibile lo |
| 2021-167.txt | 2004 | 2004 | l attuazione della previsione statutaria poc anzi citata , trasferendo ai comuni , quali risorse strumentali , gli immobili di | proprietà | delle uti « che esercitano le funzioni delle soppresse province » , a completamento di quanto previsto dal precedente art |
| 2021-167.txt | 2125 | 2125 | reg . friuli-venezia giulia n . 9 del 2020 nella parte in cui prevede : « i beni immobili di | proprietà | delle unioni territoriali intercomunali che esercitano le funzioni delle soppresse province sono attribuiti ai comuni nei cui territori essi insistono |
| 2022-196.txt | 116 | 116 | in particolare , nel prevedere che il reddito dei canoni non percepiti dai soggetti che possiedono immobili a titolo di | proprietà | non concorre alla formazione del reddito , subordina detta previsione alla sola conclusione del procedimento giurisdizionale di convalida di sfratto |
| 2022-196.txt | 829 | 829 | il presupposto dell imposta deriva dal possesso di un immobile : a ) qualificato da un titolo di appartenenza ( | proprietà | , enfiteusi , usufrutto o altro diritto reale ) ; b ) situato nel territorio dello stato ; c ) |
| 2022-209.txt | 2303 | 2303 | ad esso riferibile , con la conseguenza che il contribuente , il quale dimori in un immobile di cui sia | proprietario | ( o titolare di altro diritto reale ) , non avrà alcun diritto all agevolazione se tale immobile non costituisca |
| 2022-209.txt | 3370 | 3370 | lato , essa si può ritenere rivolta a perseguire la finalità di favorire « l accesso del risparmio popolare alla | proprietà | dell abitazione » ( art . 47 , secondo comma , cost . ) , dall altro esenta le abitazioni |
| 2022-209.txt | 4576 | 4576 | infine , è anche la censura relativa all art . 53 cost . avendo come presupposto il possesso , la | proprietà | o la titolarità di altro diritto reale in relazione a beni immobili , l imu riveste la natura di imposta |
1.2. Trovate i dispersion plots delle prime 10 sentenze per numero di occorrenze della voce e dei termini associati in dftm_silver. Per ogni grafico sono indicate le parole chiave trovate nella motivazione della sentenza a partire dalla voce e dai termini associati (legenda sulla destra), cui è stato associato un colore. Nel grafico ogni punto rappresenta una parola chiave in relazione alla sua posizione nella motivazione della sentenza


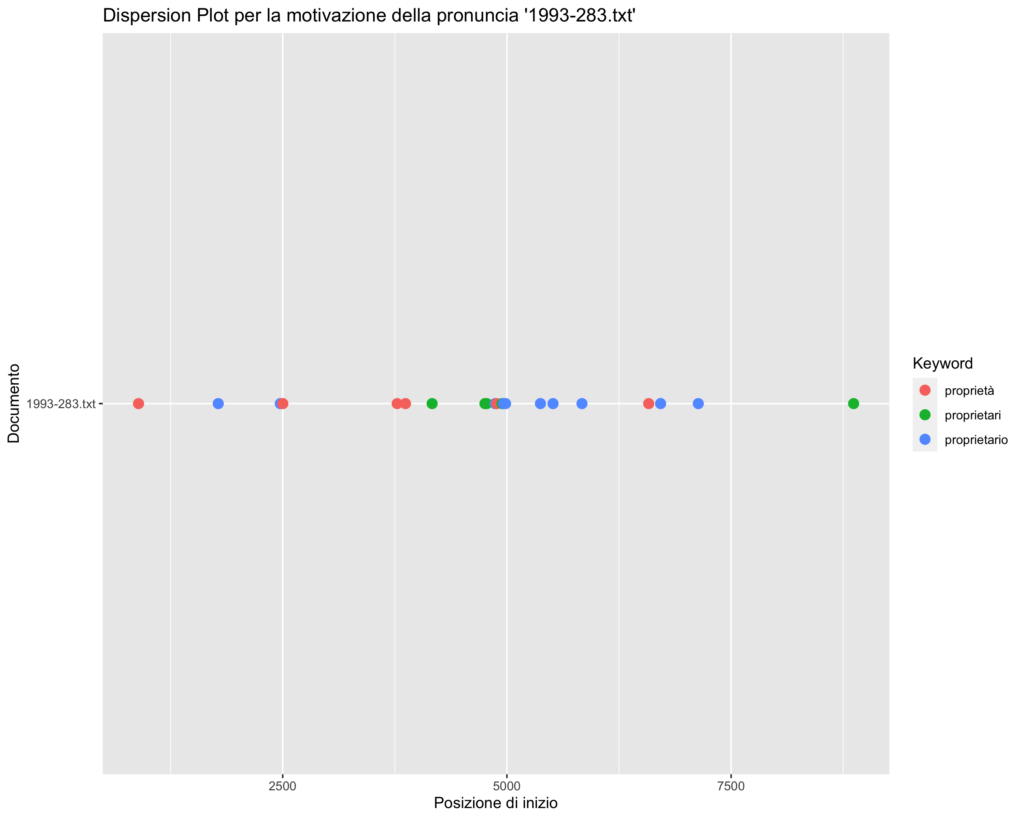


2. N-grams
2.1. La tabella riporta i trigrams estratti dalle sentenze presenti nel subset dftm_silver in cui compaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| trigrams_trovate | frequency |
|---|---|
| diritto_di_proprietà | 44 |
| piccola_proprietà_contadina | 17 |
| della_proprietà_terriera | 14 |
| della_piccola_proprietà | 14 |
| di_proprietà_di | 12 |
| i_proprietari_di | 12 |
| della_proprietà_privata | 11 |
| immobili_di_proprietà | 10 |
| proprietari_di_immobili | 10 |
| consistenza_della_proprietà | 9 |
| trasferimento_della_proprietà | 8 |
| la_proprietà_privata | 7 |
| tra_i_proprietari | 7 |
| proprietà_del_bene | 7 |
| di_sua_proprietà | 7 |
| proprietari_di_aree | 7 |
| della_nuda_proprietà | 6 |
| dei_proprietari_di | 6 |
| della_piena_proprietà | 6 |
| parte_del_proprietario | 6 |
| la_proprietà_di | 6 |
| e_della_proprietà | 5 |
| di_proprietà_della | 5 |
| carico_dei_proprietari | 5 |
| dell_intera_proprietà | 5 |
| la_proprietà_terriera | 5 |
| per_il_proprietario | 5 |
| il_proprietario_che | 5 |
| proprietà_terriera_del | 5 |
| di_proprietà_privata | 5 |
| di_proprietà_dei | 5 |
| proprietà_dei_beni | 5 |
| che_la_proprietà | 5 |
| della_proprietà_di | 5 |
| di_proprietà_non | 5 |
| diritto_del_proprietario | 5 |
| che_il_proprietario | 5 |
| proprietari_di_terreni | 5 |
| acquisto_della_proprietà | 5 |
| di_proprietà_o | 5 |
| proprietà_o_di | 5 |
| proprietà_dell_abitazione | 5 |
| di_proprietà_delle | 5 |
| proprietà_di_beni | 5 |
| proprietà_contadina_e | 5 |
| della_proprietà_individuale | 4 |
| di_proprietà_dell | 4 |
| estensione_della_proprietà | 4 |
| proprietà_di_cui | 4 |
| del_proprietario_del | 4 |
| limiti_alla_proprietà | 4 |
| proprietà_terriera_privata | 4 |
| alla_proprietà_privata | 4 |
| proprietà_di_un | 4 |
| e_il_proprietario | 4 |
| del_proprietario_concedente | 4 |
| danno_dei_proprietari | 4 |
| alla_proprietà_e | 4 |
| ai_proprietari_di | 4 |
| del_proprietario_di | 4 |
| proprietà_ma_anche | 4 |
| di_proprietà_e | 4 |
| alla_proprietà_dell | 4 |
| il_proprietario_o | 4 |
| di_terzo_proprietario | 4 |
| titolo_di_proprietà | 4 |
| della_proprietà_dell | 4 |
| costituzionale_della_proprietà | 4 |
| della_proprietà_o | 4 |
| rispetto_ai_proprietari | 4 |
| sulla_proprietà_di | 4 |
| del_proprietario_o | 4 |
| proprietario_o_del | 4 |
| proprietà_contadina_quando | 4 |
| che_i_proprietari | 4 |
| proprietari_di_bombole | 3 |
| proprietari_e_di | 3 |
| favore_del_proprietario | 3 |
| il_proprietario_del | 3 |
| proprietà_di_enti | 3 |
| proprietario_del_fondo | 3 |
| della_proprietà_fondiaria | 3 |
| alla_proprietà_terriera | 3 |
| la_sua_proprietà | 3 |
| il_proprietario_espropriato | 3 |
| della_proprietà_stessa | 3 |
| di_proprietà_del | 3 |
| fra_i_proprietari | 3 |
| titolari_della_proprietà | 3 |
| di_proprietà_con | 3 |
| regime_della_proprietà | 3 |
| proprietà_privata_e | 3 |
| la_proprietà_o | 3 |
| della_proprietà_degli | 3 |
| beni_di_proprietà | 3 |
| della_proprietà_a | 3 |
| di_proprietà_su | 3 |
| tutela_della_proprietà | 3 |
| sociale_della_proprietà | 3 |
| proprietà_dei_ricorrenti | 3 |
| proprietà_della_terra | 3 |
| proprietari_di_fondi | 3 |
| la_proprietà_della | 3 |
| diritti_di_proprietà | 3 |
| ai_proprietari_dei | 3 |
| proprietari_dei_fondi | 3 |
| proprietari_degli_immobili | 3 |
| proprietario_di_fondo | 3 |
| dei_proprietari_e | 3 |
| la_nuda_proprietà | 3 |
| proprietario_dell_area | 3 |
| proprietario_e_quindi | 3 |
| proprietà_della_casa | 3 |
| per_i_proprietari | 3 |
| del_nudo_proprietario | 3 |
| oneroso_della_proprietà | 3 |
| della_proprietà_dei | 3 |
| proprietà_dell_autoveicolo | 3 |
| della_proprietà_del | 3 |
| confronti_del_proprietario | 3 |
| proprietario_del_bene | 3 |
| proprietari_dei_beni | 3 |
| quelli_di_proprietà | 3 |
| di_proprietà_degli | 3 |
| proprietario_del_veicolo | 3 |
| legge_sulla_proprietà | 3 |
| proprietà_di_siffatti | 3 |
| risultano_essere_proprietari | 3 |
| proprietà_individuale_è | 2 |
| proprietà_individuale_a | 2 |
| la_proprietà_delle | 2 |
| proprietà_delle_bombole | 2 |
| utenti_ancorché_proprietari | 2 |
| ancorché_proprietari_di | 2 |
| i_proprietari_delle | 2 |
| di_proprietà_che | 2 |
| riferimento_alla_proprietà | 2 |
| alla_proprietà_di | 2 |
| proprietà_di_tutti | 2 |
| di_proprietari_e | 2 |
| una_proprietà_più | 2 |
| proprietà_più_estesa | 2 |
| godimento_del_proprietario | 2 |
| proprietà_terriera_secondo | 2 |
| della_proprietà_in | 2 |
| intera_proprietà_è | 2 |
| rispetto_al_proprietario | 2 |
| proprietà_terriera_ma | 2 |
| effettiva_della_proprietà | 2 |
| anche_il_proprietario | 2 |
| proprietà_privata_in | 2 |
| o_alla_proprietà | 2 |
| delle_singole_proprietà | 2 |
| espropriazione_della_proprietà | 2 |
| proprietà_privata_ma | 2 |
| titolarità_della_proprietà | 2 |
| superficie_della_proprietà | 2 |
| libertà_e_proprietà | 2 |
| e_proprietà_individuale | 2 |
| proprietari_interessati_alla | 2 |
| alla_nuda_proprietà | 2 |
| ed_il_proprietario | 2 |
| garantire_la_proprietà | 2 |
| proprietà_privata_attribuisce | 2 |
| proprietà_contadina_con | 2 |
| perdita_della_proprietà | 2 |
| proprietà_privata_può | 2 |
| proprietà_alla_data | 2 |
| proprietà_su_di | 2 |
| alla_proprietà_del | 2 |
| dello_stesso_proprietario | 2 |
| il_terzo_proprietario | 2 |
| terzo_proprietario_di | 2 |
| del_terzo_proprietario | 2 |
| del_proprietario_il | 2 |
| proprietario_di_un | 2 |
| del_proprietario_a | 2 |
| tra_il_proprietario | 2 |
| proprietario_concedente_e | 2 |
| e_media_proprietà | 2 |
| il_proprietario_il | 2 |
| onerosa_la_proprietà | 2 |
| confronti_dei_proprietari | 2 |
| di_proprietà_ma | 2 |
| sviluppo_della_proprietà | 2 |
| fabbricato_di_proprietà | 2 |
| tra_proprietari_di | 2 |
| e_proprietari_di | 2 |
| i_proprietari_dei | 2 |
| proprietari_conduttori_in | 2 |
| al_proprietario_espropriato | 2 |
| proprietari_espropriati_in | 2 |
| di_proprietà_od | 2 |
| dei_proprietari_locatori | 2 |
| proprietario_il_quale | 2 |
| iniziativa_dei_proprietari | 2 |
| il_proprietario_di | 2 |
| al_proprietario_di | 2 |
| il_proprietario_a | 2 |
| dei_proprietari_ma | 2 |
| dei_proprietari_concedenti | 2 |
| al_proprietario_del | 2 |
| formazione_della_proprietà | 2 |
| della_proprietà_coltivatrice | 2 |
| della_proprietà_ma | 2 |
| di_proprietà_in | 2 |
| proprietà_in_quanto | 2 |
| disposizione_dei_proprietari | 2 |
| nuda_proprietà_e | 2 |
| piena_proprietà_ma | 2 |
| proprietà_e_l | 2 |
| e_i_proprietari | 2 |
| accesso_alla_proprietà | 2 |
| con_la_proprietà | 2 |
| la_proprietà_dell | 2 |
| proprietà_dell_area | 2 |
| proprietario_o_il | 2 |
| terzo_proprietario_e | 2 |
| il_proprietario_in | 2 |
| passaggio_di_proprietà | 2 |
| derivante_dalla_proprietà | 2 |
| dalla_proprietà_della | 2 |
| colpisce_la_proprietà | 2 |
| della_società_proprietaria | 2 |
| relativamente_alla_proprietà | 2 |
| proprietà_terriera_la | 2 |
| proprietari_di_fabbricati | 2 |
| al_nudo_proprietario | 2 |
| nudo_proprietario_la | 2 |
| piena_proprietà_del | 2 |
| la_piena_proprietà | 2 |
| di_proprietà_garantito | 2 |
| proprietà_garantito_dall | 2 |
| alla_proprietà_o | 2 |
| il_proprietario_dell | 2 |
| coattivo_della_proprietà | 2 |
| proprietà_privata_non | 2 |
| dal_proprietario_e | 2 |
| proprietari_e_dall | 2 |
| o_meno_proprietari | 2 |
| meno_proprietari_di | 2 |
| avere_la_proprietà | 2 |
| di_essere_proprietari | 2 |
| essere_proprietari_dei | 2 |
| giudizio_la_proprietà | 2 |
| solo_i_proprietari | 2 |
| i_proprietari_ma | 2 |
| proprietà_di_soggetti | 2 |
| proprietà_degli_iacp | 2 |
| degli_altri_proprietari | 2 |
| il_proprietario_superficiario | 2 |
| posseduti_dal_proprietario | 2 |
| dal_proprietario_superficiario | 2 |
| ici_del_proprietario | 2 |
| proprietario_superficiario_del | 2 |
| concedente_proprietario_del | 2 |
| dei_proprietari_degli | 2 |
| proprietari_degli_impianti | 2 |
| a_privati_proprietari | 2 |
| privati_proprietari_di | 2 |
| proprietari_di_cui | 2 |
| la_loro_proprietà | 2 |
| loro_proprietà_è | 2 |
| proprietà_è_sottoposta | 2 |
| proprietario_o_titolare | 2 |
| lavoratori_alla_proprietà | 2 |
| proprietà_e_alla | 2 |
| tassa_sulla_proprietà | 2 |
| sulla_proprietà_del | 2 |
| proprietà_del_veicolo | 2 |
| essere_proprietari_usufruttuari | 2 |
| proprietari_usufruttuari_acquirenti | 2 |
| proprietà_degli_immobili | 2 |
| proprietà_delle_unioni | 2 |
| della_proprietà_art | 2 |
| locali_di_proprietà | 1 |
| proprietà_della_ricorrente | 1 |
| né_la_proprietà | 1 |
| dovuta_ai_proprietari | 1 |
| ai_proprietari_per | 1 |
| proprietari_per_l | 1 |
| e_due_proprietari | 1 |
| due_proprietari_di | 1 |
| presumono_di_proprietà | 1 |
| proprietà_dell_ente | 1 |
| ai_precedenti_proprietari | 1 |
| precedenti_proprietari_e | 1 |
| della_proprietà_delle | 1 |
| bombole_al_proprietario | 1 |
| al_proprietario_è | 1 |
| proprietario_è_tolta | 1 |
| del_proprietario_cui | 1 |
| proprietario_cui_è | 1 |
| che_sebbene_proprietario | 1 |
| sebbene_proprietario_è | 1 |
| proprietario_è_tenuto | 1 |
| allo_stesso_proprietario | 1 |
| stesso_proprietario_d | 1 |
| proprietario_d_altra | 1 |
| priva_il_proprietario | 1 |
| proprietario_del_diritto | 1 |
| effetti_il_proprietario | 1 |
| il_proprietario_infine | 1 |
| proprietario_infine_ha | 1 |
| dei_proprietari_distributori | 1 |
| proprietari_distributori_di | 1 |
| anche_i_proprietari | 1 |
| proprietari_delle_bombole | 1 |
| dovuto_dai_proprietari | 1 |
| dai_proprietari_per | 1 |
| proprietari_per_i | 1 |
| proprietà_che_l | 1 |
| monumenti_di_proprietà | 1 |
| all_intera_proprietà | 1 |
| intera_proprietà_o | 1 |
| proprietà_o_soltanto | 1 |
| caso_di_proprietà | 1 |
| proprietà_di_terreni | 1 |
| territoriali_di_proprietari | 1 |
| giuridico_della_proprietà | 1 |
| proprietà_terriera_i | 1 |
| proprietà_terriera_sia | 1 |
| limitare_una_proprietà | 1 |
| intera_proprietà_di | 1 |
| della_proprietà_secondo | 1 |
| proprietà_secondo_le | 1 |
| della_proprietà_come | 1 |
| proprietà_come_le | 1 |
| più_le_proprietà | 1 |
| le_proprietà_sono | 1 |
| proprietà_sono_estese | 1 |
| correva_in_proprietà | 1 |
| in_proprietà_granafei | 1 |
| proprietà_granafei_e | 1 |
| muore_nella_proprietà | 1 |
| nella_proprietà_espropriata | 1 |
| proprietà_espropriata_se | 1 |
| privatamente_dai_proprietari | 1 |
| dai_proprietari_aveva | 1 |
| proprietari_aveva_avuto | 1 |
| massima_della_proprietà | 1 |
| proprietà_fondiaria_in | 1 |
| complessiva_della_proprietà | 1 |
| proprietà_in_realtà | 1 |
| proprietà_è_più | 1 |
| forte_i_proprietari | 1 |
| proprietari_di_maggiori | 1 |
| è_la_proprietà | 1 |
| proprietà_terriera_diminuendo | 1 |
| conservare_una_proprietà | 1 |
| proprietario_che_li | 1 |
| al_proprietario_rimasto | 1 |
| proprietario_rimasto_inattivo | 1 |
| utilizzazione_della_proprietà | 1 |
| intera_proprietà_terriera | 1 |
| proprietà_terriera_si | 1 |
| sua_proprietà_non | 1 |
| proprietà_non_superava | 1 |
| sua_proprietà_sarebbe | 1 |
| proprietà_sarebbe_stata | 1 |
| catastale_della_proprietà | 1 |
| agraria_la_proprietà | 1 |
| intera_proprietà_al | 1 |
| proprietà_al_gennaio | 1 |
| quota_la_proprietà | 1 |
| proprietà_terriera_esso | 1 |
| proprietà_è_determinato | 1 |
| proprietario_espropriato_ha | 1 |
| scorporo_la_proprietà | 1 |
| complessivo_della_proprietà | 1 |
| borghi_la_proprietà | 1 |
| la_proprietà_stessa | 1 |
| proprietà_stessa_sarebbe | 1 |
| costituzione_la_proprietà | 1 |
| proprietà_privata_art | 1 |
| e_alla_proprietà | 1 |
| proprietà_privata_dato | 1 |
| accertare_le_proprietà | 1 |
| le_proprietà_immobiliari | 1 |
| proprietà_immobiliari_e | 1 |
| singole_proprietà_e | 1 |
| proprietà_e_prendendo | 1 |
| singole_proprietà_dagli | 1 |
| proprietà_dagli_uffici | 1 |
| proprietà_privata_una | 1 |
| espropriazione_di_proprietà | 1 |
| sua_proprietà_terriera | 1 |
| proprietà_terriera_sarebbe | 1 |
| proprietà_terriera_e | 1 |
| proprietà_terriera_appartenente | 1 |
| proprietà_stessa_in | 1 |
| inoltrata_dal_proprietario | 1 |
| dal_proprietario_prima | 1 |
| proprietario_prima_del | 1 |
| proprietà_stessa_art | 1 |
| istanza_dei_proprietari | 1 |
| dei_proprietari_nei | 1 |
| proprietari_nei_casi | 1 |
| di_proprietà_ciò | 1 |
| proprietà_ciò_premesso | 1 |
| catasto_il_proprietario | 1 |
| il_proprietario_possa | 1 |
| proprietario_possa_ricorrere | 1 |
| siano_di_proprietà | 1 |
| proprietà_del_soggetto | 1 |
| di_proprietà_il | 1 |
| proprietà_il_decreto | 1 |
| proprietà_individuale_esige | 1 |
| proprietà_privata_operano | 1 |
| condizione_della_proprietà | 1 |
| di_lui_proprietà | 1 |
| lui_proprietà_terriera | 1 |
| proprietà_terriera_aveva | 1 |
| catasto_la_proprietà | 1 |
| affittuari_assegnatari_proprietari | 1 |
| assegnatari_proprietari_coltivatori | 1 |
| proprietari_coltivatori_diretti | 1 |
| dominicale_della_proprietà | 1 |
| proprietà_terriera_di | 1 |
| titolari_delle_proprietà | 1 |
| delle_proprietà_comprese | 1 |
| proprietà_comprese_nel | 1 |
| dei_vari_proprietari | 1 |
| vari_proprietari_interessati | 1 |
| proprietari_interessati_pertanto | 1 |
| i_proprietari_che | 1 |
| proprietari_che_si | 1 |
| i_proprietari_e | 1 |
| proprietari_e_si | 1 |
| parte_dei_proprietari | 1 |
| dei_proprietari_interessati | 1 |
| della_proprietà_anche | 1 |
| proprietà_anche_se | 1 |
| assunto_dai_proprietari | 1 |
| dai_proprietari_interessati | 1 |
| derivanti_ai_proprietari | 1 |
| ai_proprietari_collettivamente | 1 |
| proprietari_collettivamente_o | 1 |
| indistintamente_i_proprietari | 1 |
| i_proprietari_anche | 1 |
| proprietari_anche_se | 1 |
| carico_delle_proprietà | 1 |
| delle_proprietà_consorziate | 1 |
| proprietà_consorziate_sono | 1 |
| i_proprietari_l | 1 |
| proprietari_l_art | 1 |
| identifica_nei_proprietari | 1 |
| nei_proprietari_consorziati | 1 |
| proprietari_consorziati_i | 1 |
| tutela_dei_proprietari | 1 |
| dei_proprietari_prevede | 1 |
| proprietari_prevede_la | 1 |
| assemblea_dei_proprietari | 1 |
| dei_proprietari_o | 1 |
| proprietari_o_con | 1 |
| nuda_proprietà_acquistata | 1 |
| proprietà_acquistata_a | 1 |
| nuda_proprietà_di | 1 |
| proprietario_espropriato_caratteristico | 1 |
| della_proprietà_da | 1 |
| proprietà_da_assumere | 1 |
| obbiettiva_della_proprietà | 1 |
| della_proprietà_assoggettibile | 1 |
| proprietà_assoggettibile_ad | 1 |
| proprietà_stessa_è | 1 |
| di_proprietà_sui | 1 |
| proprietà_sui_medesimi | 1 |
| proprietà_con_la | 1 |
| proprietà_dei_suoi | 1 |
| di_proprietà_tali | 1 |
| proprietà_tali_considerazioni | 1 |
| della_proprietà_consegue | 1 |
| proprietà_consegue_non | 1 |
| compresi_i_proprietari | 1 |
| proprietari_di_casa | 1 |
| perduta_la_proprietà | 1 |
| proprietà_o_si | 1 |
| proprietà_degli_interessati | 1 |
| proprietà_della_de | 1 |
| della_proprietà_soggetta | 1 |
| proprietà_soggetta_ad | 1 |
| proprietà_privata_risultandone | 1 |
| proprietà_privata_dalle | 1 |
| valore_della_proprietà | 1 |
| della_proprietà_le | 1 |
| proprietà_le_disposizioni | 1 |
| colpire_la_proprietà | 1 |
| la_proprietà_soggetta | 1 |
| proprietà_soggetta_allo | 1 |
| proprietario_espropriato_hanno | 1 |
| proprietà_a_tale | 1 |
| dedotti_dai_proprietari | 1 |
| dai_proprietari_e | 1 |
| proprietari_e_accertati | 1 |
| della_proprietà_alla | 1 |
| terreno_della_proprietà | 1 |
| proprietà_privata_garantita | 1 |
| di_proprietà_sulla | 1 |
| proprietà_sulla_base | 1 |
| inerente_alla_proprietà | 1 |
| terreni_di_proprietà | 1 |
| proprietà_privata_a | 1 |
| figurare_di_proprietà | 1 |
| proprietà_della_moglie | 1 |
| proprietà_non_escludendo | 1 |
| proprietario_di_tali | 1 |
| rivendicare_la_proprietà | 1 |
| la_proprietà_da | 1 |
| proprietà_da_parte | 1 |
| della_proprietà_contenuto | 1 |
| proprietà_contenuto_nell | 1 |
| terzo_proprietario_ad | 1 |
| proprietario_ad_esecuzione | 1 |
| difesa_della_proprietà | 1 |
| proprietà_in_certe | 1 |
| comportamento_del_proprietario | 1 |
| proprietario_il_che | 1 |
| proprietà_non_contrasta | 1 |
| se_di_proprietà | 1 |
| proprietà_di_terzi | 1 |
| proprietà_che_possono | 1 |
| sua_proprietà_senza | 1 |
| proprietà_senza_ricevere | 1 |
| i_successivi_proprietari | 1 |
| successivi_proprietari_dei | 1 |
| proprietari_dei_vari | 1 |
| sol_perché_proprietario | 1 |
| perché_proprietario_di | 1 |
| della_proprietà_garantita | 1 |
| proprietà_garantita_dall | 1 |
| proprietà_del_contribuente | 1 |
| debitore_nel_proprietario | 1 |
| nel_proprietario_della | 1 |
| proprietario_della_costruzione | 1 |
| scorporo_di_proprietà | 1 |
| di_proprietà_fondiaria | 1 |
| proprietà_fondiaria_nei | 1 |
| intestati_ai_proprietari | 1 |
| ai_proprietari_espropriati | 1 |
| proprietari_espropriati_ma | 1 |
| della_proprietà_appartenente | 1 |
| proprietà_appartenente_agli | 1 |
| della_proprietà_ai | 1 |
| proprietà_ai_fini | 1 |
| includere_nella_proprietà | 1 |
| nella_proprietà_dei | 1 |
| infatti_il_proprietario | 1 |
| il_proprietario_ritiene | 1 |
| proprietario_ritiene_che | 1 |
| caso_del_proprietario | 1 |
| proprietario_a_reddito | 1 |
| esigenze_della_proprietà | 1 |
| della_proprietà_della | 1 |
| reddito_del_proprietario | 1 |
| proprietario_concedente_per | 1 |
| proprietario_a_conseguire | 1 |
| il_proprietario_concedente | 1 |
| legge_dal_proprietario | 1 |
| dal_proprietario_del | 1 |
| terreni_quei_proprietari | 1 |
| quei_proprietari_di | 1 |
| i_minimi_proprietari | 1 |
| minimi_proprietari_non | 1 |
| proprietari_non_ha | 1 |
| fornire_al_proprietario | 1 |
| al_proprietario_ai | 1 |
| proprietario_ai_sensi | 1 |
| art_la_proprietà | 1 |
| la_proprietà_è | 1 |
| proprietà_è_riconosciuta | 1 |
| media_proprietà_entrambi | 1 |
| proprietà_entrambi_gli | 1 |
| imporre_alla_proprietà | 1 |
| alla_proprietà_allo | 1 |
| proprietà_allo_scopo | 1 |
| proprietà_non_possono | 1 |
| proprietario_il_diritto | 1 |
| indennizzo_la_proprietà | 1 |
| la_proprietà_non | 1 |
| proprietà_non_può | 1 |
| il_proprietario_ne | 1 |
| proprietario_ne_riceva | 1 |
| dei_proprietari_compresi | 1 |
| proprietari_compresi_nei | 1 |
| proprietario_concedente_a | 1 |
| proprietà_privata_incontra | 1 |
| proprietà_ma_addirittura | 1 |
| sacrificio_della_proprietà | 1 |
| proprietà_privata_la | 1 |
| di_proprietà_perché | 1 |
| proprietà_perché_non | 1 |
| di_proprietà_sia | 1 |
| proprietà_sia_in | 1 |
| stesso_proprietario_la | 1 |
| proprietario_la_norma | 1 |
| conservato_la_proprietà | 1 |
| proprietà_delle_aree | 1 |
| offerta_ai_proprietari | 1 |
| ai_proprietari_mediante | 1 |
| proprietari_mediante_la | 1 |
| terra_non_proprietari | 1 |
| non_proprietari_art | 1 |
| proprietari_art_e | 1 |
| limitatrici_della_proprietà | 1 |
| proprietà_fondiaria_privata | 1 |
| della_proprietà_contadina | 1 |
| proprietà_contadina_ciò | 1 |
| di_proprietà_sino | 1 |
| proprietà_sino_al | 1 |
| successione_tra_proprietari | 1 |
| patrimonio_e_proprietari | 1 |
| proprietari_dei_terreni | 1 |
| colpirebbe_i_proprietari | 1 |
| i_proprietari_conduttori | 1 |
| favore_dei_proprietari | 1 |
| versare_ai_proprietari | 1 |
| dovuti_al_proprietario | 1 |
| proprietario_espropriato_né | 1 |
| indennizzo_fra_proprietari | 1 |
| fra_proprietari_espropriati | 1 |
| dei_proprietari_conduttori | 1 |
| favore_di_proprietari | 1 |
| di_proprietari_dei | 1 |
| liquidato_ai_proprietari | 1 |
| spettante_ai_proprietari | 1 |
| ai_proprietari_nel | 1 |
| proprietari_nel_caso | 1 |
| gravante_sui_proprietari | 1 |
| sui_proprietari_degli | 1 |
| sua_indiscutibile_proprietà | 1 |
| indiscutibile_proprietà_muovendo | 1 |
| proprietà_muovendo_sempre | 1 |
| quella_del_proprietario | 1 |
| del_proprietario_venditore | 1 |
| proprietario_venditore_tale | 1 |
| traslativo_di_proprietà | 1 |
| proprietà_non_registrato | 1 |
| proprietà_od_usufrutto | 1 |
| indennizzo_della_proprietà | 1 |
| di_proprietà_riferimento | 1 |
| proprietà_riferimento_agli | 1 |
| interessi_dei_proprietari | 1 |
| proprietari_locatori_non | 1 |
| del_proprietario_ma | 1 |
| proprietario_ma_si | 1 |
| della_proprietà_mediante | 1 |
| proprietà_mediante_un | 1 |
| effettuati_dai_proprietari | 1 |
| dai_proprietari_la | 1 |
| proprietari_la_nuova | 1 |
| contrattuali_tra_proprietà | 1 |
| tra_proprietà_ed | 1 |
| proprietà_ed_impresa | 1 |
| nazionali_della_proprietà | 1 |
| proprietà_fondiaria_e | 1 |
| garantisce_la_proprietà | 1 |
| media_proprietà_terriera | 1 |
| proprietà_terriera_alla | 1 |
| di_proprietà_a | 1 |
| proprietà_a_beneficio | 1 |
| alla_proprietà_ed | 1 |
| proprietà_ed_anzi | 1 |
| paradigmatica_il_proprietario | 1 |
| il_proprietario_d | 1 |
| proprietario_d_un | 1 |
| al_proprietario_assistito | 1 |
| proprietario_assistito_da | 1 |
| coltivatore_diretto_proprietario | 1 |
| diretto_proprietario_o | 1 |
| proprietario_o_conduttore | 1 |
| paritetica_dei_proprietari | 1 |
| dei_proprietari_che | 1 |
| proprietari_che_affittano | 1 |
| categorie_di_proprietari | 1 |
| in_cui_proprietario | 1 |
| cui_proprietario_concedente | 1 |
| dei_proprietari_posti | 1 |
| proprietari_posti_in | 1 |
| controllo_del_proprietario | 1 |
| del_proprietario_denuncia | 1 |
| proprietario_denuncia_l | 1 |
| il_proprietario_ogni | 1 |
| proprietario_ogni_possibilità | 1 |
| fatta_al_proprietario | 1 |
| al_proprietario_rispetto | 1 |
| proprietario_rispetto_all | 1 |
| preclusione_al_proprietario | 1 |
| impossibilità_dei_proprietari | 1 |
| dei_proprietari_questo | 1 |
| proprietari_questo_fine | 1 |
| competono_ai_proprietari | 1 |
| ai_proprietari_anche | 1 |
| proprietari_anche_per | 1 |
| proprietà_privata_proprio | 1 |
| comune_alla_proprietà | 1 |
| proprietà_e_all | 1 |
| proprietario_concedente_di | 1 |
| affittuari_e_proprietari | 1 |
| e_proprietari_o | 1 |
| proprietari_o_lesione | 1 |
| invitare_il_proprietario | 1 |
| proprietario_a_far | 1 |
| conserva_al_proprietario | 1 |
| al_proprietario_la | 1 |
| proprietario_la_priorità | 1 |
| inerzia_del_proprietario | 1 |
| del_proprietario_talché | 1 |
| proprietario_talché_queste | 1 |
| costituzionali_della_proprietà | 1 |
| della_proprietà_l | 1 |
| proprietà_l_ordinanza | 1 |
| imposizione_al_proprietario | 1 |
| al_proprietario_dei | 1 |
| proprietario_dei_miglioramenti | 1 |
| esclusione_dei_proprietari | 1 |
| proprietari_ma_entrambe | 1 |
| regionali_ai_proprietari | 1 |
| ai_proprietari_ammettendone | 1 |
| proprietari_ammettendone_la | 1 |
| precludano_ai_proprietari | 1 |
| riconosciuta_ai_proprietari | 1 |
| ai_proprietari_dall | 1 |
| proprietari_dall_articolo | 1 |
| ricorso_del_proprietario | 1 |
| proprietario_il_silenzio | 1 |
| facoltà_dei_proprietari | 1 |
| proprietari_concedenti_di | 1 |
| comunicazione_al_proprietario | 1 |
| diritti_del_proprietario | 1 |
| proprietario_concedente_l | 1 |
| preclude_al_proprietario | 1 |
| al_proprietario_sia | 1 |
| proprietario_sia_la | 1 |
| proprietà_coltivatrice_sia | 1 |
| proprietario_di_disporre | 1 |
| contro_il_proprietario | 1 |
| il_proprietario_coltivatore | 1 |
| proprietario_coltivatore_diretto | 1 |
| della_proprietà_diretto | 1 |
| proprietà_diretto_coltivatrice | 1 |
| proprietà_ma_unicamente | 1 |
| proprietari_concedenti_dalla | 1 |
| del_proprietario_miglioratore | 1 |
| proprietario_miglioratore_sono | 1 |
| proprietari_e_sotto | 1 |
| mortificando_la_proprietà | 1 |
| la_proprietà_proprio | 1 |
| proprietà_proprio_nella | 1 |
| eseguite_dal_proprietario | 1 |
| dal_proprietario_è | 1 |
| proprietario_è_denunciata | 1 |
| del_proprietario_l | 1 |
| proprietario_l_affittuario | 1 |
| proprietario_che_non | 1 |
| proprietà_e_pertanto | 1 |
| parziali_nuda_proprietà | 1 |
| nuda_proprietà_usufrutto | 1 |
| proprietà_usufrutto_ecc | 1 |
| piena_proprietà_corrispondente | 1 |
| proprietà_corrispondente_al | 1 |
| nuda_proprietà_dà | 1 |
| proprietà_dà_luogo | 1 |
| nuda_proprietà_del | 1 |
| proprietà_del_diritto | 1 |
| piena_proprietà_anche | 1 |
| proprietà_anche_la | 1 |
| consenso_dei_proprietari | 1 |
| dei_proprietari_gli | 1 |
| proprietari_gli_spazi | 1 |
| i_proprietari_ad | 1 |
| proprietari_ad_essa | 1 |
| cui_la_proprietà | 1 |
| la_proprietà_immobiliare | 1 |
| proprietà_immobiliare_privata | 1 |
| investimenti_dei_proprietari | 1 |
| proprietari_ma_derivante | 1 |
| ai_privati_proprietari | 1 |
| privati_proprietari_che | 1 |
| proprietari_che_pur | 1 |
| attività_dei_proprietari | 1 |
| dei_proprietari_quanto | 1 |
| proprietari_quanto_sulla | 1 |
| passaggi_di_proprietà | 1 |
| di_proprietà_verificatisi | 1 |
| proprietà_verificatisi_nello | 1 |
| trattamento_dei_proprietari | 1 |
| di_proprietà_potendo | 1 |
| proprietà_potendo_la | 1 |
| opera_del_proprietario | 1 |
| del_proprietario_dell | 1 |
| inerire_alla_proprietà | 1 |
| proprietà_e_alle | 1 |
| solo_il_proprietario | 1 |
| del_proprietario_delle | 1 |
| proprietario_delle_aree | 1 |
| trattamento_tra_proprietari | 1 |
| espropriazione_e_proprietari | 1 |
| terzo_proprietario_allorquando | 1 |
| proprietario_allorquando_nei | 1 |
| terzo_proprietario_che | 1 |
| proprietario_che_l | 1 |
| luogo_il_proprietario | 1 |
| proprietario_in_atto | 1 |
| proprietà_e_del | 1 |
| di_proprietà_alle | 1 |
| proprietà_alle_società | 1 |
| la_proprietà_ininterrotta | 1 |
| proprietà_ininterrotta_di | 1 |
| dei_proprietari_trattandosi | 1 |
| proprietari_trattandosi_perciò | 1 |
| società_proprietaria_ad | 1 |
| proprietaria_ad_abitazione | 1 |
| fra_contribuenti_proprietari | 1 |
| contribuenti_proprietari_di | 1 |
| o_della_proprietà | 1 |
| della_proprietà_con | 1 |
| proprietà_con_violazione | 1 |
| proprietà_a_proposito | 1 |
| proprietari_locatori_degli | 1 |
| proprietà_con_conseguente | 1 |
| proprietà_privata_della | 1 |
| nuda_proprietà_disposizione | 1 |
| proprietà_disposizione_che | 1 |
| nuda_proprietà_sia | 1 |
| proprietà_sia_avvenuta | 1 |
| proprietà_e_dell | 1 |
| nudo_proprietario_alienante | 1 |
| proprietario_alienante_dal | 1 |
| nudo_proprietario_e | 1 |
| proprietario_la_quale | 1 |
| nuda_proprietà_a | 1 |
| proprietà_a_realizzare | 1 |
| nudo_proprietario_il | 1 |
| piena_proprietà_di | 1 |
| stesso_nudo_proprietario | 1 |
| proprietario_la_cui | 1 |
| nudo_proprietario_perché | 1 |
| proprietario_perché_gli | 1 |
| trasferimenti_di_proprietà | 1 |
| proprietà_delle_dette | 1 |
| proprietà_dell_usufrutto | 1 |
| proprietà_della_società | 1 |
| morale_del_proprietario | 1 |
| del_proprietario_va | 1 |
| proprietario_va_anzitutto | 1 |
| di_loro_proprietà | 1 |
| loro_proprietà_venga | 1 |
| proprietà_venga_ad | 1 |
| congiunzione_della_proprietà | 1 |
| proprietà_dei_fondi | 1 |
| nuda_proprietà_appare | 1 |
| proprietà_appare_arbitrario | 1 |
| piena_proprietà_mediante | 1 |
| proprietà_mediante_l | 1 |
| pagata_al_proprietario | 1 |
| al_proprietario_non | 1 |
| proprietario_non_può | 1 |
| indennizzo_dei_proprietari | 1 |
| dei_proprietari_espropriati | 1 |
| qualificazione_del_proprietario | 1 |
| del_proprietario_quando | 1 |
| proprietario_quando_gli | 1 |
| proprietà_a_parte | 1 |
| proprietà_o_dalla | 1 |
| accedere_alla_proprietà | 1 |
| proprietà_o_alla | 1 |
| proprietà_di_società | 1 |
| direttamente_dal_proprietario | 1 |
| dal_proprietario_si | 1 |
| proprietario_si_sostiene | 1 |
| società_proprietaria_e | 1 |
| proprietaria_e_non | 1 |
| sua_proprietà_la | 1 |
| proprietà_la_commissione | 1 |
| ai_proprietari_degli | 1 |
| dei_singoli_proprietari | 1 |
| singoli_proprietari_in | 1 |
| proprietari_in_esito | 1 |
| giurisprudenza_il_proprietario | 1 |
| il_proprietario_degli | 1 |
| proprietario_degli_immobili | 1 |
| situazione_di_proprietà | 1 |
| proprietà_o_possesso | 1 |
| proprietà_o_il | 1 |
| situazioni_di_proprietà | 1 |
| modificazione_della_proprietà | 1 |
| proprietà_di_costituzione | 1 |
| proprietario_dell_autoveicolo | 1 |
| certificato_di_proprietà | 1 |
| di_proprietà_al | 1 |
| proprietà_al_rinnovo | 1 |
| proprietà_o_del | 1 |
| di_proprietà_quando | 1 |
| proprietà_quando_il | 1 |
| assicurato_al_proprietario | 1 |
| proprietario_espropriato_inoltre | 1 |
| privato_del_proprietario | 1 |
| del_proprietario_per | 1 |
| proprietario_per_altro | 1 |
| proprietà_privata_che | 1 |
| espresso_dalla_proprietà | 1 |
| dalla_proprietà_privata | 1 |
| di_proprietà_sicché | 1 |
| proprietà_sicché_diverso | 1 |
| riguardo_ai_proprietari | 1 |
| ai_proprietari_non | 1 |
| proprietari_non_espropriati | 1 |
| ed_i_proprietari | 1 |
| del_proprietario_espropriato | 1 |
| proprietario_espropriato_si | 1 |
| della_proprietà_una | 1 |
| proprietà_una_volta | 1 |
| ai_proprietari_delle | 1 |
| proprietari_delle_aree | 1 |
| ove_al_proprietario | 1 |
| al_proprietario_dell | 1 |
| corrispettivo_il_proprietario | 1 |
| cui_il_proprietario | 1 |
| percepito_dal_proprietario | 1 |
| proprietario_e_non | 1 |
| indurre_il_proprietario | 1 |
| il_proprietario_ad | 1 |
| proprietario_ad_accettare | 1 |
| offerta_al_proprietario | 1 |
| del_proprietario_ha | 1 |
| proprietario_ha_una | 1 |
| i_proprietari_assoggettati | 1 |
| proprietari_assoggettati_allo | 1 |
| il_nuovo_proprietario | 1 |
| nuovo_proprietario_deve | 1 |
| proprietario_deve_ottenere | 1 |
| abitazione_a_proprietà | 1 |
| a_proprietà_indivisa | 1 |
| proprietà_indivisa_disposizioni | 1 |
| patrimonio_dei_proprietari | 1 |
| del_contribuente_proprietario | 1 |
| contribuente_proprietario_di | 1 |
| proprietario_di_immobili | 1 |
| la_proprietà_sui | 1 |
| proprietà_sui_beni | 1 |
| altro_se_comproprietario | 1 |
| se_comproprietario_di | 1 |
| comproprietario_di_un | 1 |
| proprietà_con_l | 1 |
| sua_proprietà_per | 1 |
| proprietà_per_i | 1 |
| mantenendo_la_proprietà | 1 |
| la_proprietà_dello | 1 |
| proprietà_dello_stesso | 1 |
| imputare_al_proprietario | 1 |
| al_proprietario_il | 1 |
| proprietario_il_reddito | 1 |
| fra_il_proprietario | 1 |
| proprietario_che_vende | 1 |
| proprietario_che_subisce | 1 |
| produttiva_del_proprietario | 1 |
| del_proprietario_bensì | 1 |
| proprietario_bensì_per | 1 |
| proprietario_che_venda | 1 |
| danno_del_proprietario | 1 |
| del_proprietario_che | 1 |
| proprietario_che_subisca | 1 |
| cessioni_il_proprietario | 1 |
| il_proprietario_può | 1 |
| proprietario_può_riuscire | 1 |
| proprietà_degli_istituti | 1 |
| rivendicano_la_proprietà | 1 |
| la_proprietà_del | 1 |
| riservato_ai_proprietari | 1 |
| proprietari_dei_mezzi | 1 |
| proprietari_delle_cose | 1 |
| risultassero_di_proprietà | 1 |
| quale_il_proprietario | 1 |
| il_proprietario_della | 1 |
| proprietario_della_cosa | 1 |
| fede_del_proprietario | 1 |
| esserne_divenuto_proprietario | 1 |
| divenuto_proprietario_senza | 1 |
| proprietario_senza_violare | 1 |
| passivi_il_proprietario | 1 |
| il_proprietario_ovvero | 1 |
| proprietario_ovvero_il | 1 |
| il_proprietario_abbia | 1 |
| proprietario_abbia_dovuto | 1 |
| imposta_sulla_proprietà | 1 |
| proprietà_di_autoveicoli | 1 |
| contratte_dal_proprietario | 1 |
| dal_proprietario_per | 1 |
| proprietario_per_acquistare | 1 |
| proprietari_ma_più | 1 |
| proprietà_di_uno | 1 |
| per_la_proprietà | 1 |
| sua_proprietà_alla | 1 |
| di_essere_proprietario | 1 |
| essere_proprietario_dei | 1 |
| proprietario_dei_beni | 1 |
| dimostrino_la_proprietà | 1 |
| la_proprietà_dei | 1 |
| dimostrare_la_proprietà | 1 |
| certezza_della_proprietà | 1 |
2.2. La tabella riporta i fivegrams estratti dalle sentenze presenti nel subset dftm_silver in cuicompaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| five_grams_trovate | frequency |
|---|---|
| arrotondamento_della_piccola_proprietà_contadina | 11 |
| tutela_del_diritto_di_proprietà | 6 |
| all_arrotondamento_della_piccola_proprietà | 5 |
| della_piccola_proprietà_contadina_e | 5 |
| della_libertà_e_della_proprietà | 4 |
| libertà_e_della_proprietà_individuale | 4 |
| da_parte_del_proprietario_o | 4 |
| parte_del_proprietario_o_del | 4 |
| del_proprietario_o_del_titolare | 4 |
| proprietario_o_del_titolare_di | 4 |
| l_arrotondamento_della_piccola_proprietà | 4 |
| della_piccola_proprietà_contadina_quando | 4 |
| reddito_dominicale_dell_intera_proprietà | 3 |
| del_diritto_di_proprietà_dei | 3 |
| limiti_del_diritto_di_proprietà | 3 |
| del_diritto_di_proprietà_non | 3 |
| in_danno_dei_proprietari_di | 3 |
| proprietario_di_fondo_affittato_a | 3 |
| del_diritto_di_proprietà_e | 3 |
| oneri_a_carico_dei_proprietari | 3 |
| a_titolo_oneroso_della_proprietà | 3 |
| la_proprietà_di_beni_mobili | 3 |
| gravanti_per_legge_sulla_proprietà | 3 |
| per_legge_sulla_proprietà_di | 3 |
| legge_sulla_proprietà_di_siffatti | 3 |
| sulla_proprietà_di_siffatti_beni | 3 |
| proprietà_di_siffatti_beni_quale | 3 |
| principale_da_parte_del_proprietario | 3 |
| piccola_proprietà_contadina_quando_ricorrono | 3 |
| proprietà_contadina_quando_ricorrono_le | 3 |
| e_della_proprietà_individuale_è | 2 |
| e_della_proprietà_individuale_a | 2 |
| della_proprietà_individuale_a_cui | 2 |
| proprietà_individuale_a_cui_si | 2 |
| utenti_ancorché_proprietari_di_bombole | 2 |
| limitazioni_al_diritto_di_proprietà | 2 |
| al_diritto_di_proprietà_che | 2 |
| calcolata_con_riferimento_alla_proprietà | 2 |
| con_riferimento_alla_proprietà_di | 2 |
| riferimento_alla_proprietà_di_tutti | 2 |
| alla_proprietà_di_tutti_i | 2 |
| proprietà_di_tutti_i_beni | 2 |
| limiti_alla_estensione_della_proprietà | 2 |
| alla_estensione_della_proprietà_terriera | 2 |
| una_proprietà_più_estesa_di | 2 |
| proprietà_terriera_secondo_le_regioni | 2 |
| della_proprietà_terriera_ma_anche | 2 |
| della_proprietà_terriera_del_borghi | 2 |
| la_consistenza_della_proprietà_stessa | 2 |
| garanzia_della_libertà_e_proprietà | 2 |
| della_libertà_e_proprietà_individuale | 2 |
| il_suo_diritto_di_proprietà | 2 |
| riconoscere_e_garantire_la_proprietà | 2 |
| e_garantire_la_proprietà_privata | 2 |
| garantire_la_proprietà_privata_attribuisce | 2 |
| la_proprietà_privata_attribuisce_alla | 2 |
| proprietà_privata_attribuisce_alla_legge | 2 |
| del_diritto_di_proprietà_con | 2 |
| della_piccola_proprietà_contadina_con | 2 |
| esattore_del_diritto_di_proprietà | 2 |
| diritto_di_proprietà_dei_beni | 2 |
| di_proprietà_dei_beni_rinvenuti | 2 |
| proprietà_dei_beni_rinvenuti_nella | 2 |
| che_la_consistenza_della_proprietà | 2 |
| che_la_proprietà_privata_può | 2 |
| la_proprietà_privata_può_essere | 2 |
| proprietà_privata_può_essere_espropriata | 2 |
| proprietari_di_fondi_concessi_in | 2 |
| la_piccola_e_media_proprietà | 2 |
| sostanza_del_diritto_di_proprietà | 2 |
| addirittura_onerosa_la_proprietà_della | 2 |
| onerosa_la_proprietà_della_terra | 2 |
| che_il_diritto_di_proprietà | 2 |
| a_favore_della_piccola_proprietà | 2 |
| favore_della_piccola_proprietà_contadina | 2 |
| tra_i_proprietari_di_terreni | 2 |
| imposizione_di_limiti_alla_proprietà | 2 |
| il_proprietario_di_fondo_affittato | 2 |
| diritto_di_proprietà_in_quanto | 2 |
| canone_a_favore_del_proprietario | 2 |
| del_diritto_di_proprietà_o | 2 |
| diritto_di_proprietà_o_di | 2 |
| di_proprietà_o_di_un | 2 |
| proprietà_o_di_un_diritto | 2 |
| usufrutto_con_la_nuda_proprietà | 2 |
| della_piena_proprietà_ma_anche | 2 |
| piena_proprietà_ma_anche_in | 2 |
| accesso_alla_proprietà_dell_abitazione | 2 |
| danno_dei_proprietari_di_aree | 2 |
| dei_proprietari_di_aree_fabbricabili | 2 |
| proprietari_di_aree_edificabili_colpiti | 2 |
| il_proprietario_o_il_titolare | 2 |
| proprietario_o_il_titolare_di | 2 |
| di_terzo_proprietario_e_quindi | 2 |
| terzo_proprietario_e_quindi_di | 2 |
| la_qualità_di_terzo_proprietario | 2 |
| reddito_catastale_derivante_dalla_proprietà | 2 |
| catastale_derivante_dalla_proprietà_della | 2 |
| derivante_dalla_proprietà_della_casa | 2 |
| da_parte_della_società_proprietaria | 2 |
| relativamente_alla_proprietà_terriera_la | 2 |
| alla_proprietà_terriera_la_legge | 2 |
| proprietà_terriera_la_legge_deve | 2 |
| titolo_oneroso_della_proprietà_di | 2 |
| del_diritto_di_proprietà_garantito | 2 |
| diritto_di_proprietà_garantito_dall | 2 |
| di_proprietà_garantito_dall_art | 2 |
| di_proprietà_di_enti_pubblici | 2 |
| della_garanzia_costituzionale_della_proprietà | 2 |
| trasferimento_della_proprietà_dell_autoveicolo | 2 |
| di_trattamento_tra_i_proprietari | 2 |
| trattamento_tra_i_proprietari_di | 2 |
| di_trattamento_rispetto_ai_proprietari | 2 |
| che_siano_o_meno_proprietari | 2 |
| siano_o_meno_proprietari_di | 2 |
| o_meno_proprietari_di_immobili | 2 |
| affermino_di_essere_proprietari_dei | 2 |
| di_essere_proprietari_dei_beni | 2 |
| essere_proprietari_dei_beni_pignorati | 2 |
| proprietà_di_beni_mobili_pignorati | 2 |
| immobili_a_titolo_di_proprietà | 2 |
| a_carico_dei_proprietari_degli | 2 |
| carico_dei_proprietari_degli_impianti | 2 |
| dei_proprietari_degli_impianti_in | 2 |
| proprietari_degli_impianti_in_regola | 2 |
| i_proprietari_di_terreni_situati | 2 |
| proprietari_di_terreni_situati_nelle | 2 |
| artistico_appartenenti_a_privati_proprietari | 2 |
| appartenenti_a_privati_proprietari_di | 2 |
| a_privati_proprietari_di_cui | 2 |
| privati_proprietari_di_cui_all | 2 |
| proprietari_di_cui_all_art | 2 |
| limiti_cui_la_loro_proprietà | 2 |
| cui_la_loro_proprietà_è | 2 |
| la_loro_proprietà_è_sottoposta | 2 |
| rispetto_ai_proprietari_di_immobili | 2 |
| di_società_titolari_della_proprietà | 2 |
| società_titolari_della_proprietà_o | 2 |
| titolari_della_proprietà_o_di | 2 |
| della_proprietà_o_di_altro | 2 |
| proprietà_o_di_altro_diritto | 2 |
| applicabile_nei_confronti_del_proprietario | 2 |
| nei_confronti_del_proprietario_di | 2 |
| piccola_proprietà_contadina_e_ricorrano | 2 |
| proprietà_contadina_e_ricorrano_gli | 2 |
| dell_arrotondamento_della_piccola_proprietà | 2 |
| proprietario_o_titolare_di_altro | 2 |
| partecipazione_dei_lavoratori_alla_proprietà | 2 |
| dei_lavoratori_alla_proprietà_e | 2 |
| lavoratori_alla_proprietà_e_alla | 2 |
| alla_proprietà_e_alla_gestione | 2 |
| tassa_sulla_proprietà_del_veicolo | 2 |
| di_spesa_tra_i_proprietari | 2 |
| coloro_che_risultano_essere_proprietari | 2 |
| che_risultano_essere_proprietari_usufruttuari | 2 |
| risultano_essere_proprietari_usufruttuari_acquirenti | 2 |
| essere_proprietari_usufruttuari_acquirenti_con | 2 |
| proprietari_usufruttuari_acquirenti_con_patto | 2 |
| gli_immobili_di_proprietà_delle | 2 |
| i_beni_immobili_di_proprietà | 2 |
| beni_immobili_di_proprietà_delle | 2 |
| immobili_di_proprietà_delle_unioni | 2 |
| di_proprietà_delle_unioni_territoriali | 2 |
| proprietà_delle_unioni_territoriali_intercomunali | 2 |
| della_proprietà_individuale_è_quello | 1 |
| proprietà_individuale_è_quello_di | 1 |
| cinema_in_locali_di_proprietà | 1 |
| in_locali_di_proprietà_della | 1 |
| locali_di_proprietà_della_ricorrente | 1 |
| di_proprietà_della_ricorrente_considerata | 1 |
| proprietà_della_ricorrente_considerata_responsabile | 1 |
| in_contestazione_né_la_proprietà | 1 |
| contestazione_né_la_proprietà_delle | 1 |
| né_la_proprietà_delle_bombole | 1 |
| la_proprietà_delle_bombole_né | 1 |
| proprietà_delle_bombole_né_gli | 1 |
| tenuti_gli_utenti_ancorché_proprietari | 1 |
| gli_utenti_ancorché_proprietari_di | 1 |
| ancorché_proprietari_di_bombole_di | 1 |
| proprietari_di_bombole_di_pagare | 1 |
| carico_degli_utenti_ancorché_proprietari | 1 |
| degli_utenti_ancorché_proprietari_di | 1 |
| ancorché_proprietari_di_bombole_è | 1 |
| proprietari_di_bombole_è_specificamente | 1 |
| la_quota_dovuta_ai_proprietari | 1 |
| quota_dovuta_ai_proprietari_per | 1 |
| dovuta_ai_proprietari_per_l | 1 |
| ai_proprietari_per_l_uso | 1 |
| proprietari_per_l_uso_delle | 1 |
| gas_metano_e_due_proprietari | 1 |
| metano_e_due_proprietari_di | 1 |
| e_due_proprietari_di_bombole | 1 |
| due_proprietari_di_bombole_ai | 1 |
| proprietari_di_bombole_ai_quali | 1 |
| comunali_si_presumono_di_proprietà | 1 |
| si_presumono_di_proprietà_dell | 1 |
| presumono_di_proprietà_dell_ente | 1 |
| di_proprietà_dell_ente_nazionale | 1 |
| proprietà_dell_ente_nazionale_metano | 1 |
| in_uso_ai_precedenti_proprietari | 1 |
| uso_ai_precedenti_proprietari_e | 1 |
| ai_precedenti_proprietari_e_di | 1 |
| precedenti_proprietari_e_di_cui | 1 |
| proprietari_e_di_cui_l | 1 |
| un_nuovo_trasferimento_della_proprietà | 1 |
| nuovo_trasferimento_della_proprietà_delle | 1 |
| trasferimento_della_proprietà_delle_bombole | 1 |
| della_proprietà_delle_bombole_ma | 1 |
| proprietà_delle_bombole_ma_si | 1 |
| fungibilità_delle_bombole_al_proprietario | 1 |
| delle_bombole_al_proprietario_è | 1 |
| bombole_al_proprietario_è_tolta | 1 |
| al_proprietario_è_tolta_la | 1 |
| proprietario_è_tolta_la_disponibilità | 1 |
| che_a_favore_del_proprietario | 1 |
| a_favore_del_proprietario_cui | 1 |
| favore_del_proprietario_cui_è | 1 |
| del_proprietario_cui_è_imposto | 1 |
| proprietario_cui_è_imposto_l | 1 |
| del_corrispettivo_che_sebbene_proprietario | 1 |
| corrispettivo_che_sebbene_proprietario_è | 1 |
| che_sebbene_proprietario_è_tenuto | 1 |
| sebbene_proprietario_è_tenuto_a | 1 |
| proprietario_è_tenuto_a_pagare | 1 |
| originariamente_appartenenti_allo_stesso_proprietario | 1 |
| appartenenti_allo_stesso_proprietario_d | 1 |
| allo_stesso_proprietario_d_altra | 1 |
| stesso_proprietario_d_altra_parte | 1 |
| proprietario_d_altra_parte_la | 1 |
| intercambio_non_priva_il_proprietario | 1 |
| non_priva_il_proprietario_del | 1 |
| priva_il_proprietario_del_diritto | 1 |
| il_proprietario_del_diritto_di | 1 |
| proprietario_del_diritto_di_alienare | 1 |
| e_gli_effetti_il_proprietario | 1 |
| gli_effetti_il_proprietario_infine | 1 |
| effetti_il_proprietario_infine_ha | 1 |
| il_proprietario_infine_ha_diritto | 1 |
| proprietario_infine_ha_diritto_ai | 1 |
| pone_a_carico_dei_proprietari | 1 |
| a_carico_dei_proprietari_distributori | 1 |
| carico_dei_proprietari_distributori_di | 1 |
| dei_proprietari_distributori_di_bombole | 1 |
| proprietari_distributori_di_bombole_il | 1 |
| sono_tenuti_anche_i_proprietari | 1 |
| tenuti_anche_i_proprietari_delle | 1 |
| anche_i_proprietari_delle_bombole | 1 |
| i_proprietari_delle_bombole_questi | 1 |
| proprietari_delle_bombole_questi_tuttavia | 1 |
| il_compenso_dovuto_dai_proprietari | 1 |
| compenso_dovuto_dai_proprietari_per | 1 |
| dovuto_dai_proprietari_per_i | 1 |
| dai_proprietari_per_i_servizi | 1 |
| proprietari_per_i_servizi_posti | 1 |
| diritto_di_proprietà_che_l | 1 |
| di_proprietà_che_l_art | 1 |
| proprietà_che_l_art_della | 1 |
| della_proprietà_individuale_è_applicabile | 1 |
| proprietà_individuale_è_applicabile_alle | 1 |
| o_i_monumenti_di_proprietà | 1 |
| i_monumenti_di_proprietà_di | 1 |
| monumenti_di_proprietà_di_enti | 1 |
| di_proprietà_di_enti_o | 1 |
| proprietà_di_enti_o_associazioni | 1 |
| concretamente_applicarsi_all_intera_proprietà | 1 |
| applicarsi_all_intera_proprietà_o | 1 |
| all_intera_proprietà_o_soltanto | 1 |
| intera_proprietà_o_soltanto_alla | 1 |
| proprietà_o_soltanto_alla_porzione | 1 |
| che_nel_caso_di_proprietà | 1 |
| nel_caso_di_proprietà_di | 1 |
| caso_di_proprietà_di_terreni | 1 |
| di_proprietà_di_terreni_situati | 1 |
| proprietà_di_terreni_situati_in | 1 |
| a_categorie_territoriali_di_proprietari | 1 |
| categorie_territoriali_di_proprietari_e | 1 |
| territoriali_di_proprietari_e_di | 1 |
| di_proprietari_e_di_lavoratori | 1 |
| proprietari_e_di_lavoratori_agricoli | 1 |
| economico_e_giuridico_della_proprietà | 1 |
| e_giuridico_della_proprietà_terriera | 1 |
| giuridico_della_proprietà_terriera_i | 1 |
| della_proprietà_terriera_i_motivi | 1 |
| proprietà_terriera_i_motivi_che | 1 |
| estensione_della_proprietà_terriera_sia | 1 |
| della_proprietà_terriera_sia_cosa | 1 |
| proprietà_terriera_sia_cosa_del | 1 |
| risultato_di_limitare_una_proprietà | 1 |
| di_limitare_una_proprietà_più | 1 |
| limitare_una_proprietà_più_estesa | 1 |
| proprietà_più_estesa_di_quanto | 1 |
| dominicale_dell_intera_proprietà_di | 1 |
| dell_intera_proprietà_di_cui | 1 |
| intera_proprietà_di_cui_è | 1 |
| proprietà_di_cui_è_titolare | 1 |
| limiti_della_estensione_della_proprietà | 1 |
| della_estensione_della_proprietà_secondo | 1 |
| estensione_della_proprietà_secondo_le | 1 |
| della_proprietà_secondo_le_regioni | 1 |
| proprietà_secondo_le_regioni_e | 1 |
| misure_di_estensione_della_proprietà | 1 |
| di_estensione_della_proprietà_come | 1 |
| estensione_della_proprietà_come_le | 1 |
| della_proprietà_come_le_più | 1 |
| proprietà_come_le_più_adeguate | 1 |
| oneroso_quanto_più_le_proprietà | 1 |
| quanto_più_le_proprietà_sono | 1 |
| più_le_proprietà_sono_estese | 1 |
| le_proprietà_sono_estese_e | 1 |
| proprietà_sono_estese_e_meno | 1 |
| nell_adriatico_correva_in_proprietà | 1 |
| adriatico_correva_in_proprietà_granafei | 1 |
| correva_in_proprietà_granafei_e | 1 |
| in_proprietà_granafei_e_che | 1 |
| proprietà_granafei_e_che_era | 1 |
| di_esclusivo_godimento_del_proprietario | 1 |
| esclusivo_godimento_del_proprietario_del | 1 |
| godimento_del_proprietario_del_fondo | 1 |
| del_proprietario_del_fondo_in | 1 |
| proprietario_del_fondo_in_cui | 1 |
| nasce_e_muore_nella_proprietà | 1 |
| e_muore_nella_proprietà_espropriata | 1 |
| muore_nella_proprietà_espropriata_se | 1 |
| nella_proprietà_espropriata_se_questo | 1 |
| proprietà_espropriata_se_questo_è | 1 |
| comeché_utilizzata_privatamente_dai_proprietari | 1 |
| utilizzata_privatamente_dai_proprietari_aveva | 1 |
| privatamente_dai_proprietari_aveva_avuto | 1 |
| dai_proprietari_aveva_avuto_in | 1 |
| proprietari_aveva_avuto_in_catasto | 1 |
| alla_estensione_massima_della_proprietà | 1 |
| estensione_massima_della_proprietà_fondiaria | 1 |
| massima_della_proprietà_fondiaria_in | 1 |
| della_proprietà_fondiaria_in_una | 1 |
| proprietà_fondiaria_in_una_determinata | 1 |
| estensione_della_proprietà_terriera_secondo | 1 |
| della_proprietà_terriera_secondo_le | 1 |
| l_entità_complessiva_della_proprietà | 1 |
| entità_complessiva_della_proprietà_in | 1 |
| complessiva_della_proprietà_in_realtà | 1 |
| della_proprietà_in_realtà_l | 1 |
| proprietà_in_realtà_l_art | 1 |
| legge_fissa_limiti_alla_proprietà | 1 |
| fissa_limiti_alla_proprietà_terriera | 1 |
| limiti_alla_proprietà_terriera_secondo | 1 |
| alla_proprietà_terriera_secondo_le | 1 |
| l_estensione_dell_intera_proprietà | 1 |
| estensione_dell_intera_proprietà_è | 1 |
| dell_intera_proprietà_è_più | 1 |
| intera_proprietà_è_più_elevato | 1 |
| proprietà_è_più_elevato_e | 1 |
| percentuale_più_forte_i_proprietari | 1 |
| più_forte_i_proprietari_di | 1 |
| forte_i_proprietari_di_maggiori | 1 |
| i_proprietari_di_maggiori_estensioni | 1 |
| proprietari_di_maggiori_estensioni_si | 1 |
| più_accentrata_è_la_proprietà | 1 |
| accentrata_è_la_proprietà_terriera | 1 |
| è_la_proprietà_terriera_diminuendo | 1 |
| la_proprietà_terriera_diminuendo_invece | 1 |
| proprietà_terriera_diminuendo_invece_la | 1 |
| soggetto_di_conservare_una_proprietà | 1 |
| di_conservare_una_proprietà_più | 1 |
| conservare_una_proprietà_più_estesa | 1 |
| proprietà_più_estesa_di_quella | 1 |
| di_creare_per_il_proprietario | 1 |
| creare_per_il_proprietario_che | 1 |
| per_il_proprietario_che_li | 1 |
| il_proprietario_che_li_avesse | 1 |
| proprietario_che_li_avesse_eseguiti | 1 |
| situazione_peggiore_rispetto_al_proprietario | 1 |
| peggiore_rispetto_al_proprietario_rimasto | 1 |
| rispetto_al_proprietario_rimasto_inattivo | 1 |
| al_proprietario_rimasto_inattivo_l | 1 |
| proprietario_rimasto_inattivo_l_assunto | 1 |
| della_migliore_utilizzazione_della_proprietà | 1 |
| migliore_utilizzazione_della_proprietà_terriera | 1 |
| utilizzazione_della_proprietà_terriera_ma | 1 |
| proprietà_terriera_ma_anche_a | 1 |
| dominicale_dell_intera_proprietà_terriera | 1 |
| dell_intera_proprietà_terriera_si | 1 |
| intera_proprietà_terriera_si_sarebbe | 1 |
| proprietà_terriera_si_sarebbe_dovuto | 1 |
| quale_per_la_sua_proprietà | 1 |
| per_la_sua_proprietà_non | 1 |
| la_sua_proprietà_non_superava | 1 |
| sua_proprietà_non_superava_le | 1 |
| proprietà_non_superava_le_lire | 1 |
| e_perciò_la_sua_proprietà | 1 |
| perciò_la_sua_proprietà_sarebbe | 1 |
| la_sua_proprietà_sarebbe_stata | 1 |
| sua_proprietà_sarebbe_stata_immune | 1 |
| proprietà_sarebbe_stata_immune_da | 1 |
| della_consistenza_catastale_della_proprietà | 1 |
| consistenza_catastale_della_proprietà_terriera | 1 |
| catastale_della_proprietà_terriera_del | 1 |
| proprietà_terriera_del_borghi_alla | 1 |
| fondiaria_o_agraria_la_proprietà | 1 |
| o_agraria_la_proprietà_terriera | 1 |
| agraria_la_proprietà_terriera_privata | 1 |
| la_proprietà_terriera_privata_nella | 1 |
| proprietà_terriera_privata_nella_sua | 1 |
| dominicale_dell_intera_proprietà_al | 1 |
| dell_intera_proprietà_al_gennaio | 1 |
| intera_proprietà_al_gennaio_e | 1 |
| proprietà_al_gennaio_e_al | 1 |
| in_quale_quota_la_proprietà | 1 |
| quale_quota_la_proprietà_terriera | 1 |
| quota_la_proprietà_terriera_privata | 1 |
| la_proprietà_terriera_privata_è | 1 |
| proprietà_terriera_privata_è_soggetta | 1 |
| alla_situazione_effettiva_della_proprietà | 1 |
| situazione_effettiva_della_proprietà_terriera | 1 |
| effettiva_della_proprietà_terriera_esso | 1 |
| della_proprietà_terriera_esso_può | 1 |
| proprietà_terriera_esso_può_subire | 1 |
| il_reddito_dell_intera_proprietà | 1 |
| reddito_dell_intera_proprietà_è | 1 |
| dell_intera_proprietà_è_determinato | 1 |
| intera_proprietà_è_determinato_dall | 1 |
| proprietà_è_determinato_dall_applicazione | 1 |
| vecchi_catasti_anche_il_proprietario | 1 |
| catasti_anche_il_proprietario_espropriato | 1 |
| anche_il_proprietario_espropriato_ha | 1 |
| il_proprietario_espropriato_ha_facoltà | 1 |
| proprietario_espropriato_ha_facoltà_di | 1 |
| suscettibile_di_scorporo_la_proprietà | 1 |
| di_scorporo_la_proprietà_terriera | 1 |
| scorporo_la_proprietà_terriera_del | 1 |
| la_proprietà_terriera_del_borghi | 1 |
| proprietà_terriera_del_borghi_applicando | 1 |
| il_reddito_complessivo_della_proprietà | 1 |
| reddito_complessivo_della_proprietà_terriera | 1 |
| complessivo_della_proprietà_terriera_del | 1 |
| proprietà_terriera_del_borghi_fosse | 1 |
| ammissioni_del_borghi_la_proprietà | 1 |
| del_borghi_la_proprietà_stessa | 1 |
| borghi_la_proprietà_stessa_sarebbe | 1 |
| la_proprietà_stessa_sarebbe_stata | 1 |
| proprietà_stessa_sarebbe_stata_parimenti | 1 |
| art_della_costituzione_la_proprietà | 1 |
| della_costituzione_la_proprietà_privata | 1 |
| costituzione_la_proprietà_privata_art | 1 |
| la_proprietà_privata_art_della | 1 |
| proprietà_privata_art_della_costituzione | 1 |
| iniziativa_economica_e_alla_proprietà | 1 |
| economica_e_alla_proprietà_privata | 1 |
| e_alla_proprietà_privata_in | 1 |
| alla_proprietà_privata_in_funzione | 1 |
| proprietà_privata_in_funzione_del | 1 |
| economica_privata_o_alla_proprietà | 1 |
| privata_o_alla_proprietà_privata | 1 |
| o_alla_proprietà_privata_dato | 1 |
| alla_proprietà_privata_dato_che | 1 |
| proprietà_privata_dato_che_esse | 1 |
| scopo_di_accertare_le_proprietà | 1 |
| di_accertare_le_proprietà_immobiliari | 1 |
| accertare_le_proprietà_immobiliari_e | 1 |
| le_proprietà_immobiliari_e_tenerne | 1 |
| proprietà_immobiliari_e_tenerne_in | 1 |
| la_ripartizione_delle_singole_proprietà | 1 |
| ripartizione_delle_singole_proprietà_e | 1 |
| delle_singole_proprietà_e_prendendo | 1 |
| singole_proprietà_e_prendendo_nota | 1 |
| proprietà_e_prendendo_nota_delle | 1 |
| stima_fatta_delle_singole_proprietà | 1 |
| fatta_delle_singole_proprietà_dagli | 1 |
| delle_singole_proprietà_dagli_uffici | 1 |
| singole_proprietà_dagli_uffici_catastali | 1 |
| proprietà_dagli_uffici_catastali_può | 1 |
| limita_l_espropriazione_della_proprietà | 1 |
| l_espropriazione_della_proprietà_privata | 1 |
| espropriazione_della_proprietà_privata_una | 1 |
| della_proprietà_privata_una_legge | 1 |
| proprietà_privata_una_legge_tributaria | 1 |
| ad_un_espropriazione_di_proprietà | 1 |
| un_espropriazione_di_proprietà_privata | 1 |
| espropriazione_di_proprietà_privata_ma | 1 |
| di_proprietà_privata_ma_solo | 1 |
| proprietà_privata_ma_solo_ad | 1 |
| accennata_variazione_la_sua_proprietà | 1 |
| variazione_la_sua_proprietà_terriera | 1 |
| la_sua_proprietà_terriera_sarebbe | 1 |
| sua_proprietà_terriera_sarebbe_stata | 1 |
| proprietà_terriera_sarebbe_stata_immune | 1 |
| riguarda_la_titolarità_della_proprietà | 1 |
| la_titolarità_della_proprietà_terriera | 1 |
| titolarità_della_proprietà_terriera_e | 1 |
| della_proprietà_terriera_e_alla | 1 |
| proprietà_terriera_e_alla_data | 1 |
| determinare_la_superficie_della_proprietà | 1 |
| la_superficie_della_proprietà_terriera | 1 |
| superficie_della_proprietà_terriera_appartenente | 1 |
| della_proprietà_terriera_appartenente_a | 1 |
| proprietà_terriera_appartenente_a_singole | 1 |
| accertare_la_consistenza_della_proprietà | 1 |
| consistenza_della_proprietà_stessa_in | 1 |
| della_proprietà_stessa_in_base | 1 |
| proprietà_stessa_in_base_all | 1 |
| estensione_e_titolarità_della_proprietà | 1 |
| e_titolarità_della_proprietà_terriera | 1 |
| titolarità_della_proprietà_terriera_ma | 1 |
| proprietà_terriera_ma_anche_alla | 1 |
| verificazione_straordinaria_inoltrata_dal_proprietario | 1 |
| straordinaria_inoltrata_dal_proprietario_prima | 1 |
| inoltrata_dal_proprietario_prima_del | 1 |
| dal_proprietario_prima_del_novembre | 1 |
| proprietario_prima_del_novembre_ora | 1 |
| che_l_espropriazione_della_proprietà | 1 |
| l_espropriazione_della_proprietà_terriera | 1 |
| espropriazione_della_proprietà_terriera_privata | 1 |
| della_proprietà_terriera_privata_in | 1 |
| proprietà_terriera_privata_in_applicazione | 1 |
| relazione_alla_superficie_della_proprietà | 1 |
| alla_superficie_della_proprietà_stessa | 1 |
| superficie_della_proprietà_stessa_art | 1 |
| della_proprietà_stessa_art_della | 1 |
| proprietà_stessa_art_della_legge | 1 |
| o_su_istanza_dei_proprietari | 1 |
| su_istanza_dei_proprietari_nei | 1 |
| istanza_dei_proprietari_nei_casi | 1 |
| dei_proprietari_nei_casi_consentiti | 1 |
| proprietari_nei_casi_consentiti_e | 1 |
| del_diritto_di_proprietà_ciò | 1 |
| diritto_di_proprietà_ciò_premesso | 1 |
| di_proprietà_ciò_premesso_nel | 1 |
| proprietà_ciò_premesso_nel_caso | 1 |
| nel_nuovo_catasto_il_proprietario | 1 |
| nuovo_catasto_il_proprietario_possa | 1 |
| catasto_il_proprietario_possa_ricorrere | 1 |
| il_proprietario_possa_ricorrere_agli | 1 |
| proprietario_possa_ricorrere_agli_organi | 1 |
| che_non_siano_di_proprietà | 1 |
| non_siano_di_proprietà_del | 1 |
| siano_di_proprietà_del_soggetto | 1 |
| di_proprietà_del_soggetto_passivo | 1 |
| proprietà_del_soggetto_passivo_dello | 1 |
| pregiudizio_del_diritto_di_proprietà | 1 |
| del_diritto_di_proprietà_il | 1 |
| diritto_di_proprietà_il_decreto | 1 |
| di_proprietà_il_decreto_di | 1 |
| proprietà_il_decreto_di_espropriazione | 1 |
| libertà_e_proprietà_individuale_esige | 1 |
| e_proprietà_individuale_esige_secondo | 1 |
| proprietà_individuale_esige_secondo_la | 1 |
| iniziativa_economica_e_della_proprietà | 1 |
| economica_e_della_proprietà_privata | 1 |
| e_della_proprietà_privata_operano | 1 |
| della_proprietà_privata_operano_in | 1 |
| proprietà_privata_operano_in_una | 1 |
| relativi_alla_condizione_della_proprietà | 1 |
| alla_condizione_della_proprietà_terriera | 1 |
| condizione_della_proprietà_terriera_del | 1 |
| della_proprietà_terriera_del_ricci | 1 |
| proprietà_terriera_del_ricci_secondo | 1 |
| catasto_la_di_lui_proprietà | 1 |
| la_di_lui_proprietà_terriera | 1 |
| di_lui_proprietà_terriera_aveva | 1 |
| lui_proprietà_terriera_aveva_un | 1 |
| proprietà_terriera_aveva_un_reddito | 1 |
| del_vecchio_catasto_la_proprietà | 1 |
| vecchio_catasto_la_proprietà_terriera | 1 |
| catasto_la_proprietà_terriera_del | 1 |
| la_proprietà_terriera_del_ricci | 1 |
| proprietà_terriera_del_ricci_aveva | 1 |
| mezzadri_compartecipanti_affittuari_assegnatari_proprietari | 1 |
| compartecipanti_affittuari_assegnatari_proprietari_coltivatori | 1 |
| affittuari_assegnatari_proprietari_coltivatori_diretti | 1 |
| assegnatari_proprietari_coltivatori_diretti_e | 1 |
| proprietari_coltivatori_diretti_e_cooperative | 1 |
| del_reddito_dominicale_della_proprietà | 1 |
| reddito_dominicale_della_proprietà_terriera | 1 |
| dominicale_della_proprietà_terriera_di | 1 |
| della_proprietà_terriera_di_cui | 1 |
| proprietà_terriera_di_cui_erano | 1 |
| i_vari_titolari_delle_proprietà | 1 |
| vari_titolari_delle_proprietà_comprese | 1 |
| titolari_delle_proprietà_comprese_nel | 1 |
| delle_proprietà_comprese_nel_perimetro | 1 |
| proprietà_comprese_nel_perimetro_di | 1 |
| a_favore_dei_vari_proprietari | 1 |
| favore_dei_vari_proprietari_interessati | 1 |
| dei_vari_proprietari_interessati_pertanto | 1 |
| vari_proprietari_interessati_pertanto_in | 1 |
| proprietari_interessati_pertanto_in_relazione | 1 |
| onere_finanziario_tra_i_proprietari | 1 |
| finanziario_tra_i_proprietari_che | 1 |
| tra_i_proprietari_che_si | 1 |
| i_proprietari_che_si_tratti | 1 |
| proprietari_che_si_tratti_di | 1 |
| vincolo_associativo_fra_i_proprietari | 1 |
| associativo_fra_i_proprietari_e | 1 |
| fra_i_proprietari_e_si | 1 |
| i_proprietari_e_si_ricollegherebbe | 1 |
| proprietari_e_si_ricollegherebbe_perciò | 1 |
| adesione_da_parte_dei_proprietari | 1 |
| da_parte_dei_proprietari_interessati | 1 |
| parte_dei_proprietari_interessati_alla | 1 |
| dei_proprietari_interessati_alla_bonifica | 1 |
| proprietari_interessati_alla_bonifica_non | 1 |
| che_i_titolari_della_proprietà | 1 |
| i_titolari_della_proprietà_anche | 1 |
| titolari_della_proprietà_anche_se | 1 |
| della_proprietà_anche_se_dissenzienti | 1 |
| proprietà_anche_se_dissenzienti_non | 1 |
| contrattuale_associativo_assunto_dai_proprietari | 1 |
| associativo_assunto_dai_proprietari_interessati | 1 |
| assunto_dai_proprietari_interessati_alla | 1 |
| dai_proprietari_interessati_alla_bonifica | 1 |
| proprietari_interessati_alla_bonifica_in | 1 |
| ai_benefici_derivanti_ai_proprietari | 1 |
| benefici_derivanti_ai_proprietari_collettivamente | 1 |
| derivanti_ai_proprietari_collettivamente_o | 1 |
| ai_proprietari_collettivamente_o_individualmente | 1 |
| proprietari_collettivamente_o_individualmente_dalle | 1 |
| coattivamente_tutti_indistintamente_i_proprietari | 1 |
| tutti_indistintamente_i_proprietari_anche | 1 |
| indistintamente_i_proprietari_anche_se | 1 |
| i_proprietari_anche_se_non | 1 |
| proprietari_anche_se_non_aderenti | 1 |
| contributi_a_carico_delle_proprietà | 1 |
| a_carico_delle_proprietà_consorziate | 1 |
| carico_delle_proprietà_consorziate_sono | 1 |
| delle_proprietà_consorziate_sono_devoluti | 1 |
| proprietà_consorziate_sono_devoluti_per | 1 |
| dell_onere_fra_i_proprietari | 1 |
| onere_fra_i_proprietari_l | 1 |
| fra_i_proprietari_l_art | 1 |
| i_proprietari_l_art_del | 1 |
| proprietari_l_art_del_codice | 1 |
| civile_inoltre_identifica_nei_proprietari | 1 |
| inoltre_identifica_nei_proprietari_consorziati | 1 |
| identifica_nei_proprietari_consorziati_i | 1 |
| nei_proprietari_consorziati_i_soggetti | 1 |
| proprietari_consorziati_i_soggetti_passivi | 1 |
| comma_a_tutela_dei_proprietari | 1 |
| a_tutela_dei_proprietari_prevede | 1 |
| tutela_dei_proprietari_prevede_la | 1 |
| dei_proprietari_prevede_la_ripartizione | 1 |
| proprietari_prevede_la_ripartizione_definitiva | 1 |
| approvato_dalla_assemblea_dei_proprietari | 1 |
| dalla_assemblea_dei_proprietari_o | 1 |
| assemblea_dei_proprietari_o_con | 1 |
| dei_proprietari_o_con_successive | 1 |
| proprietari_o_con_successive_deliberazioni | 1 |
| di_usufrutto_alla_nuda_proprietà | 1 |
| usufrutto_alla_nuda_proprietà_acquistata | 1 |
| alla_nuda_proprietà_acquistata_a | 1 |
| nuda_proprietà_acquistata_a_titolo | 1 |
| proprietà_acquistata_a_titolo_oneroso | 1 |
| titolo_oneroso_della_nuda_proprietà | 1 |
| oneroso_della_nuda_proprietà_di | 1 |
| della_nuda_proprietà_di_un | 1 |
| nuda_proprietà_di_un_bene | 1 |
| proprietà_di_un_bene_cui | 1 |
| ente_espropriante_ed_il_proprietario | 1 |
| espropriante_ed_il_proprietario_espropriato | 1 |
| ed_il_proprietario_espropriato_caratteristico | 1 |
| il_proprietario_espropriato_caratteristico_di | 1 |
| proprietario_espropriato_caratteristico_di_quella | 1 |
| riguardanti_la_consistenza_della_proprietà | 1 |
| la_consistenza_della_proprietà_da | 1 |
| consistenza_della_proprietà_da_assumere | 1 |
| della_proprietà_da_assumere_a | 1 |
| proprietà_da_assumere_a_base | 1 |
| della_situazione_obbiettiva_della_proprietà | 1 |
| situazione_obbiettiva_della_proprietà_assoggettibile | 1 |
| obbiettiva_della_proprietà_assoggettibile_ad | 1 |
| della_proprietà_assoggettibile_ad_esproprio | 1 |
| proprietà_assoggettibile_ad_esproprio_sentenze | 1 |
| determinare_la_consistenza_della_proprietà | 1 |
| consistenza_della_proprietà_stessa_è | 1 |
| della_proprietà_stessa_è_la | 1 |
| proprietà_stessa_è_la_estensione | 1 |
| suo_diritto_di_proprietà_sui | 1 |
| diritto_di_proprietà_sui_medesimi | 1 |
| di_proprietà_sui_medesimi_ritiene | 1 |
| proprietà_sui_medesimi_ritiene_la | 1 |
| diritto_di_proprietà_con_la | 1 |
| di_proprietà_con_la_tutela | 1 |
| proprietà_con_la_tutela_del | 1 |
| disciplina_del_diritto_di_proprietà | 1 |
| diritto_di_proprietà_dei_suoi | 1 |
| di_proprietà_dei_suoi_modi | 1 |
| proprietà_dei_suoi_modi_di | 1 |
| economica_il_regime_della_proprietà | 1 |
| il_regime_della_proprietà_privata | 1 |
| regime_della_proprietà_privata_e | 1 |
| della_proprietà_privata_e_la | 1 |
| proprietà_privata_e_la_riserva | 1 |
| la_formazione_della_piccola_proprietà | 1 |
| formazione_della_piccola_proprietà_contadina | 1 |
| piccola_proprietà_contadina_con_l | 1 |
| proprietà_contadina_con_l_art | 1 |
| del_diritto_di_proprietà_tali | 1 |
| diritto_di_proprietà_tali_considerazioni | 1 |
| di_proprietà_tali_considerazioni_che | 1 |
| proprietà_tali_considerazioni_che_nella | 1 |
| l_eventuale_perdita_della_proprietà | 1 |
| eventuale_perdita_della_proprietà_consegue | 1 |
| perdita_della_proprietà_consegue_non | 1 |
| della_proprietà_consegue_non_già | 1 |
| proprietà_consegue_non_già_ad | 1 |
| il_contributo_compresi_i_proprietari | 1 |
| contributo_compresi_i_proprietari_di | 1 |
| compresi_i_proprietari_di_casa | 1 |
| i_proprietari_di_casa_se | 1 |
| proprietari_di_casa_se_ne | 1 |
| ne_avessero_perduta_la_proprietà | 1 |
| avessero_perduta_la_proprietà_o | 1 |
| perduta_la_proprietà_o_si | 1 |
| la_proprietà_o_si_fossero | 1 |
| proprietà_o_si_fossero_trasferiti | 1 |
| espropriazioni_della_consistenza_della_proprietà | 1 |
| della_consistenza_della_proprietà_degli | 1 |
| consistenza_della_proprietà_degli_interessati | 1 |
| della_proprietà_degli_interessati_quale | 1 |
| proprietà_degli_interessati_quale_risultava | 1 |
| per_i_beni_di_proprietà | 1 |
| i_beni_di_proprietà_della | 1 |
| beni_di_proprietà_della_de | 1 |
| di_proprietà_della_de_matthaeis | 1 |
| proprietà_della_de_matthaeis_siti | 1 |
| la_consistenza_della_proprietà_soggetta | 1 |
| consistenza_della_proprietà_soggetta_ad | 1 |
| della_proprietà_soggetta_ad_esproprio | 1 |
| proprietà_soggetta_ad_esproprio_ai | 1 |
| e_al_regime_della_proprietà | 1 |
| al_regime_della_proprietà_privata | 1 |
| regime_della_proprietà_privata_risultandone | 1 |
| della_proprietà_privata_risultandone_altresì | 1 |
| proprietà_privata_risultandone_altresì_dei | 1 |
| eguaglianza_del_regime_della_proprietà | 1 |
| del_regime_della_proprietà_privata | 1 |
| regime_della_proprietà_privata_dalle | 1 |
| della_proprietà_privata_dalle_esposte | 1 |
| proprietà_privata_dalle_esposte_considerazioni | 1 |
| incrementato_il_valore_della_proprietà | 1 |
| il_valore_della_proprietà_le | 1 |
| valore_della_proprietà_le_disposizioni | 1 |
| della_proprietà_le_disposizioni_degli | 1 |
| proprietà_le_disposizioni_degli_artt | 1 |
| noto_stabilisce_che_la_proprietà | 1 |
| stabilisce_che_la_proprietà_privata | 1 |
| stato_di_colpire_la_proprietà | 1 |
| di_colpire_la_proprietà_soggetta | 1 |
| colpire_la_proprietà_soggetta_allo | 1 |
| la_proprietà_soggetta_allo_scorporo | 1 |
| proprietà_soggetta_allo_scorporo_nella | 1 |
| ente_espropriante_e_il_proprietario | 1 |
| espropriante_e_il_proprietario_espropriato | 1 |
| e_il_proprietario_espropriato_hanno | 1 |
| il_proprietario_espropriato_hanno_facoltà | 1 |
| proprietario_espropriato_hanno_facoltà_ai | 1 |
| la_consistenza_della_proprietà_di | 1 |
| consistenza_della_proprietà_di_cui | 1 |
| della_proprietà_di_cui_l | 1 |
| proprietà_di_cui_l_ente | 1 |
| della_consistenza_effettiva_della_proprietà | 1 |
| consistenza_effettiva_della_proprietà_a | 1 |
| effettiva_della_proprietà_a_tale | 1 |
| della_proprietà_a_tale_data | 1 |
| proprietà_a_tale_data_nella | 1 |
| agli_elementi_dedotti_dai_proprietari | 1 |
| elementi_dedotti_dai_proprietari_e | 1 |
| dedotti_dai_proprietari_e_accertati | 1 |
| dai_proprietari_e_accertati_dalla | 1 |
| proprietari_e_accertati_dalla_commissione | 1 |
| determinazione_della_consistenza_della_proprietà | 1 |
| della_consistenza_della_proprietà_alla | 1 |
| consistenza_della_proprietà_alla_data | 1 |
| della_proprietà_alla_data_del | 1 |
| proprietà_alla_data_del_novembre | 1 |
| incidono_sul_terreno_della_proprietà | 1 |
| sul_terreno_della_proprietà_privata | 1 |
| terreno_della_proprietà_privata_garantita | 1 |
| della_proprietà_privata_garantita_anche | 1 |
| proprietà_privata_garantita_anche_dall | 1 |
| del_diritto_di_proprietà_sulla | 1 |
| diritto_di_proprietà_sulla_base | 1 |
| di_proprietà_sulla_base_di | 1 |
| proprietà_sulla_base_di_tali | 1 |
| opporsi_un_diritto_di_proprietà | 1 |
| un_diritto_di_proprietà_su | 1 |
| diritto_di_proprietà_su_di | 1 |
| di_proprietà_su_di_un | 1 |
| proprietà_su_di_un_bene | 1 |
| diritto_soggettivo_inerente_alla_proprietà | 1 |
| soggettivo_inerente_alla_proprietà_del | 1 |
| inerente_alla_proprietà_del_bene | 1 |
| alla_proprietà_del_bene_sottoposto | 1 |
| proprietà_del_bene_sottoposto_alla | 1 |
| ad_esproprio_terreni_di_proprietà | 1 |
| esproprio_terreni_di_proprietà_privata | 1 |
| terreni_di_proprietà_privata_a | 1 |
| di_proprietà_privata_a_scopo | 1 |
| proprietà_privata_a_scopo_di | 1 |
| si_facciano_figurare_di_proprietà | 1 |
| facciano_figurare_di_proprietà_della | 1 |
| figurare_di_proprietà_della_moglie | 1 |
| di_proprietà_della_moglie_nell | 1 |
| proprietà_della_moglie_nell_atto | 1 |
| diritto_di_proprietà_non_escludendo | 1 |
| di_proprietà_non_escludendo_l | 1 |
| proprietà_non_escludendo_l_articolo | 1 |
| particolare_comportamento_dello_stesso_proprietario | 1 |
| ultima_disposizione_il_terzo_proprietario | 1 |
| disposizione_il_terzo_proprietario_di | 1 |
| il_terzo_proprietario_di_tali | 1 |
| terzo_proprietario_di_tali_mobili | 1 |
| proprietario_di_tali_mobili_dato | 1 |
| terzo_per_rivendicare_la_proprietà | 1 |
| per_rivendicare_la_proprietà_da | 1 |
| rivendicare_la_proprietà_da_parte | 1 |
| la_proprietà_da_parte_del | 1 |
| proprietà_da_parte_del_coniuge | 1 |
| precetto_della_tutela_della_proprietà | 1 |
| della_tutela_della_proprietà_contenuto | 1 |
| tutela_della_proprietà_contenuto_nell | 1 |
| della_proprietà_contenuto_nell_art | 1 |
| proprietà_contenuto_nell_art_comma | 1 |
| la_volontà_del_terzo_proprietario | 1 |
| volontà_del_terzo_proprietario_ad | 1 |
| del_terzo_proprietario_ad_esecuzione | 1 |
| terzo_proprietario_ad_esecuzione_forzata | 1 |
| proprietario_ad_esecuzione_forzata_promossa | 1 |
| che_la_difesa_della_proprietà | 1 |
| la_difesa_della_proprietà_in | 1 |
| difesa_della_proprietà_in_certe | 1 |
| della_proprietà_in_certe_situazioni | 1 |
| proprietà_in_certe_situazioni_sia | 1 |
| un_particolare_comportamento_del_proprietario | 1 |
| particolare_comportamento_del_proprietario_il | 1 |
| comportamento_del_proprietario_il_che | 1 |
| del_proprietario_il_che_poi | 1 |
| proprietario_il_che_poi_si | 1 |
| diritto_di_proprietà_non_contrasta | 1 |
| di_proprietà_non_contrasta_con | 1 |
| proprietà_non_contrasta_con_l | 1 |
| sottoposto_anche_se_di_proprietà | 1 |
| anche_se_di_proprietà_di | 1 |
| se_di_proprietà_di_terzi | 1 |
| di_proprietà_di_terzi_cose | 1 |
| proprietà_di_terzi_cose_che | 1 |
| diritto_di_proprietà_che_possono | 1 |
| di_proprietà_che_possono_derivarne | 1 |
| proprietà_che_possono_derivarne_alla | 1 |
| dei_beni_di_sua_proprietà | 1 |
| beni_di_sua_proprietà_senza | 1 |
| di_sua_proprietà_senza_ricevere | 1 |
| sua_proprietà_senza_ricevere_alcun | 1 |
| proprietà_senza_ricevere_alcun_indennizzo | 1 |
| scelta_fra_i_successivi_proprietari | 1 |
| fra_i_successivi_proprietari_dei | 1 |
| i_successivi_proprietari_dei_vari | 1 |
| successivi_proprietari_dei_vari_immobili | 1 |
| proprietari_dei_vari_immobili_sui | 1 |
| qualsiasi_terzo_sol_perché_proprietario | 1 |
| terzo_sol_perché_proprietario_di | 1 |
| sol_perché_proprietario_di_un | 1 |
| perché_proprietario_di_un_immobile | 1 |
| proprietario_di_un_immobile_specie | 1 |
| la_funzione_sociale_della_proprietà | 1 |
| funzione_sociale_della_proprietà_garantita | 1 |
| sociale_della_proprietà_garantita_dall | 1 |
| della_proprietà_garantita_dall_art | 1 |
| proprietà_garantita_dall_art_secondo | 1 |
| circoscritto_agli_immobili_di_proprietà | 1 |
| agli_immobili_di_proprietà_del | 1 |
| immobili_di_proprietà_del_contribuente | 1 |
| di_proprietà_del_contribuente_alla | 1 |
| proprietà_del_contribuente_alla_data | 1 |
| individuazione_del_debitore_nel_proprietario | 1 |
| del_debitore_nel_proprietario_della | 1 |
| debitore_nel_proprietario_della_costruzione | 1 |
| nel_proprietario_della_costruzione_già | 1 |
| proprietario_della_costruzione_già_desumibile | 1 |
| provvedimenti_di_scorporo_di_proprietà | 1 |
| di_scorporo_di_proprietà_fondiaria | 1 |
| scorporo_di_proprietà_fondiaria_nei | 1 |
| di_proprietà_fondiaria_nei_confronti | 1 |
| proprietà_fondiaria_nei_confronti_rispettivamente | 1 |
| di_terreni_intestati_ai_proprietari | 1 |
| terreni_intestati_ai_proprietari_espropriati | 1 |
| intestati_ai_proprietari_espropriati_ma | 1 |
| ai_proprietari_espropriati_ma_in | 1 |
| proprietari_espropriati_ma_in_realtà | 1 |
| valutazione_della_consistenza_della_proprietà | 1 |
| della_consistenza_della_proprietà_appartenente | 1 |
| consistenza_della_proprietà_appartenente_agli | 1 |
| della_proprietà_appartenente_agli_espropriati | 1 |
| proprietà_appartenente_agli_espropriati_alla | 1 |
| della_reale_consistenza_della_proprietà | 1 |
| reale_consistenza_della_proprietà_ai | 1 |
| consistenza_della_proprietà_ai_fini | 1 |
| della_proprietà_ai_fini_dello | 1 |
| proprietà_ai_fini_dello_scorporo | 1 |
| trascurato_di_includere_nella_proprietà | 1 |
| di_includere_nella_proprietà_dei | 1 |
| includere_nella_proprietà_dei_ricorrenti | 1 |
| nella_proprietà_dei_ricorrenti_i | 1 |
| proprietà_dei_ricorrenti_i_terreni | 1 |
| consistenza_dei_beni_di_proprietà | 1 |
| dei_beni_di_proprietà_dei | 1 |
| beni_di_proprietà_dei_ricorrenti | 1 |
| di_proprietà_dei_ricorrenti_al | 1 |
| proprietà_dei_ricorrenti_al_novembre | 1 |
| imposta_allorché_infatti_il_proprietario | 1 |
| allorché_infatti_il_proprietario_ritiene | 1 |
| infatti_il_proprietario_ritiene_che | 1 |
| il_proprietario_ritiene_che_la | 1 |
| proprietario_ritiene_che_la_classificazione | 1 |
| comunque_il_caso_del_proprietario | 1 |
| il_caso_del_proprietario_a | 1 |
| caso_del_proprietario_a_reddito | 1 |
| del_proprietario_a_reddito_fisso | 1 |
| proprietario_a_reddito_fisso_titolare | 1 |
| ignorare_le_esigenze_della_proprietà | 1 |
| le_esigenze_della_proprietà_della | 1 |
| esigenze_della_proprietà_della_terra | 1 |
| della_proprietà_della_terra_frutto | 1 |
| proprietà_della_terra_frutto_anch | 1 |
| massiccio_il_reddito_del_proprietario | 1 |
| il_reddito_del_proprietario_concedente | 1 |
| reddito_del_proprietario_concedente_per | 1 |
| del_proprietario_concedente_per_ampliare | 1 |
| proprietario_concedente_per_ampliare_corrispondentemente | 1 |
| entità_il_diritto_del_proprietario | 1 |
| il_diritto_del_proprietario_a | 1 |
| diritto_del_proprietario_a_conseguire | 1 |
| del_proprietario_a_conseguire_dalla | 1 |
| proprietario_a_conseguire_dalla_cosa | 1 |
| del_canone_tra_il_proprietario | 1 |
| canone_tra_il_proprietario_concedente | 1 |
| tra_il_proprietario_concedente_e | 1 |
| il_proprietario_concedente_e_l | 1 |
| proprietario_concedente_e_l_affittuario | 1 |
| vigore_della_legge_dal_proprietario | 1 |
| della_legge_dal_proprietario_del | 1 |
| legge_dal_proprietario_del_fondo | 1 |
| dal_proprietario_del_fondo_e | 1 |
| proprietario_del_fondo_e_che | 1 |
| sovrimposte_sui_terreni_quei_proprietari | 1 |
| sui_terreni_quei_proprietari_di | 1 |
| terreni_quei_proprietari_di_fondi | 1 |
| quei_proprietari_di_fondi_concessi | 1 |
| minori_e_i_minimi_proprietari | 1 |
| e_i_minimi_proprietari_non | 1 |
| i_minimi_proprietari_non_ha | 1 |
| minimi_proprietari_non_ha_modificato | 1 |
| proprietari_non_ha_modificato_la | 1 |
| deve_pur_fornire_al_proprietario | 1 |
| pur_fornire_al_proprietario_ai | 1 |
| fornire_al_proprietario_ai_sensi | 1 |
| al_proprietario_ai_sensi_delle | 1 |
| proprietario_ai_sensi_delle_norme | 1 |
| comma_dell_art_la_proprietà | 1 |
| dell_art_la_proprietà_è | 1 |
| art_la_proprietà_è_riconosciuta | 1 |
| la_proprietà_è_riconosciuta_e | 1 |
| proprietà_è_riconosciuta_e_garantita | 1 |
| piccola_e_media_proprietà_entrambi | 1 |
| e_media_proprietà_entrambi_gli | 1 |
| media_proprietà_entrambi_gli_articoli | 1 |
| proprietà_entrambi_gli_articoli_indicano | 1 |
| legge_può_imporre_alla_proprietà | 1 |
| può_imporre_alla_proprietà_allo | 1 |
| imporre_alla_proprietà_allo_scopo | 1 |
| alla_proprietà_allo_scopo_di | 1 |
| proprietà_allo_scopo_di_assicurarne | 1 |
| diritto_di_proprietà_non_possono | 1 |
| di_proprietà_non_possono_mai | 1 |
| proprietà_non_possono_mai_pervenire | 1 |
| nel_sancire_che_la_proprietà | 1 |
| sancire_che_la_proprietà_privata | 1 |
| tal_caso_per_il_proprietario | 1 |
| caso_per_il_proprietario_il | 1 |
| per_il_proprietario_il_diritto | 1 |
| il_proprietario_il_diritto_alla | 1 |
| proprietario_il_diritto_alla_corresponsione | 1 |
| di_un_indennizzo_la_proprietà | 1 |
| un_indennizzo_la_proprietà_non | 1 |
| indennizzo_la_proprietà_non_può | 1 |
| la_proprietà_non_può_quindi | 1 |
| proprietà_non_può_quindi_cedere | 1 |
| scomparire_senza_che_il_proprietario | 1 |
| senza_che_il_proprietario_ne | 1 |
| che_il_proprietario_ne_riceva | 1 |
| il_proprietario_ne_riceva_un | 1 |
| proprietario_ne_riceva_un_corrispettivo | 1 |
| volte_addirittura_onerosa_la_proprietà | 1 |
| la_proprietà_della_terra_ed | 1 |
| proprietà_della_terra_ed_a | 1 |
| essere_nei_confronti_dei_proprietari | 1 |
| nei_confronti_dei_proprietari_compresi | 1 |
| confronti_dei_proprietari_compresi_nei | 1 |
| dei_proprietari_compresi_nei_piani | 1 |
| proprietari_compresi_nei_piani_una | 1 |
| lesiva_del_diritto_del_proprietario | 1 |
| del_diritto_del_proprietario_concedente | 1 |
3. Word embedding
3.1. Il grafico a barre riporta i 30 termini semanticamente più simili alla voce presenti all’interno del dftm_silver, ordinati per valore di similarità in ordine decrescente.

4. Statistiche descrittive
4.1. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di pronunce in cui compaiono la voce e i termini associati in relazione al df_term_glob, nonché il corrispondente numero di pronunce. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 1988 | 97 |
| 2008 | 61 |
| 2006 | 57 |
| 1987 | 56 |
| 2005 | 55 |
4.2. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di sentenze in cui compaiono la voce e i termini associati in relazione al dftm, nonché il corrispondente numero di sentenze. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 1988 | 37 |
| 2021 | 34 |
| 1957 | 30 |
| 1987 | 29 |
| 1995 | 28 |
4.3 La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di pronunce in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al df_term_glob, nonché il corrispondente numero di pronunce e la percentuale in relazione al numero totale di pronunce che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Alfonso Quaranta | 63 | 3.00715990453461 |
| Francesco Saja | 57 | 2.72076372315036 |
| Riccardo Chieppa | 53 | 2.52983293556086 |
| Alfio Finocchiaro | 46 | 2.19570405727924 |
| Gabriele Pescatore | 45 | 2.14797136038186 |
4.4. La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di sentenze in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al dftm, nonché il corrispondente numero di sentenze e la percentuale in relazione al numero totale di sentenze che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Riccardo Chieppa | 27 | 2.53759398496241 |
| Daria de Pretis | 26 | 2.44360902255639 |
| Gabriele Pescatore | 25 | 2.34962406015038 |
| Luigi Mengoni | 25 | 2.34962406015038 |
| Antonio Manca | 23 | 2.16165413533835 |
4.5 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.6. Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob in relazione alla sentenze (linea continua) e alle ordinanze (linea tratteggiata). Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.7 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di sentenze presenti in dftm. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.8. Se cliccate sul link trovate il grafico a barre interattivo del numero di pronunce che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al df_term_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle pronunce che compongono df_term_silver ed è divisa per colori in base al numero di pronunce che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.9 Se cliccate sul link trovate il grafico a barre interattivo del numero di sentenze che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al dftm_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle sentenze che compongono dftm_silver ed è divisa per colori in base al numero di sentenze che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5. Lessicometria
5.1. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in df_term_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.2. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in dftm_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.3. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle pronunce che formano df_term_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle pronunce che formano df_term_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate | frequenza | rank |
|---|---|---|
| proprietà | 872 | 18 |
| proprietario | 334 | 145 |
| proprietari | 285 | 176 |
| proprietaria | 22 | 2711 |
| proprietarie | 4 | 7374 |
| proprieta | 1 | 12806 |
5.4. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle sentenze che formano dftm_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle sentenze che formano dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate_motivaz | frequenza | rank |
|---|---|---|
| proprietà | 341 | 18 |
| proprietario | 153 | 85 |
| proprietari | 127 | 119 |
| proprietaria | 3 | 4767 |
| proprietarie | 2 | 5719 |
5.5 Se cliccate sul link trovate il grafico a barre interattivo delle 50 pronunce con il maggior numero di parole uniche (o types) in df_term_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni pronuncia. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.6 Se cliccate sul link trovate il grafico a barre interattivo delle 50 sentenze con il maggior numero di parole uniche (o types) in dftm_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni sentenza. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.