Indice
Per una guida alla lettura clicca qui.
1. Concordanze 
1.1. La tabella  riporta le concordanze estratte dalle sentenze presenti nel subset dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| FileName | From | To | Pre | Keyword | Post |
|---|---|---|---|---|---|
| 1961-30.txt | 587 | 587 | non era più soggetto di imposta per la intervenuta cessazione ; il che spesso era causa di facili forme di | evasione | legale . eliminare questi inconvenienti voleva dire , oltre che semplificare , portare ad una più razionale organizzazione i servizi |
| 1963-45.txt | 844 | 844 | che sia possibile salvaguardare altrimenti il credito fiscale , che sia inefficace il mezzo adoperato dalla legge per evitare l | evasione | e via dicendo . si denunciano , infatti , con tali rilievi soltanto inconvenienti o un uso non idoneo della |
| 1964-05.txt | 93 | 93 | si sia avuto il mancato pagamento di un tributo , subordinano la concessione dell amnistia al pagamento del tributo “ | evaso | ” . non è esatto , infatti , che esse determinino un ingiusta sperequazione tra soggetti più abbienti e soggetti |
| 1964-05.txt | 141 | 141 | del beneficio dell amnistia e dell indulto , nei confronti di coloro i quali siano incorsi in reati consistenti nell | evasione | di un tributo , alla condizione del pagamento del tributo ” evaso ” ricorre nella generalità dei provvedimenti ( meno |
| 1964-05.txt | 153 | 153 | i quali siano incorsi in reati consistenti nell evasione di un tributo , alla condizione del pagamento del tributo “ | evaso | ” ricorre nella generalità dei provvedimenti ( meno frequenti degli altri provvedimenti di clemenza ) , coi quali vengono concessi |
| 1964-05.txt | 379 | 379 | di un tributo prima che sia irrevocabilmente certo che egli sia debitore della pubblica finanza e che sia perciò un | evasore | fiscale . ma , come non può plausibilmente affermarsi che il far sorgere l anzidetto obbligo in quel certo momento |
| 1965-50.txt | 253 | 253 | giuridiche ; ma nella materia fiscale vuole anche proteggere l interesse generale alla riscossione dei tributi contro ogni tentativo di | evasione | , ed evitare la libera scelta dei mezzi di prova o la discrezionale valutazione dei loro risultati in un campo |
| 1966-81.txt | 589 | 589 | questione . l istituzione della cedolare d acconto e d imposta fu originata dalla necessità di colpire il fenomeno di | evasione | fiscale degli utili derivanti dai titoli azionari , fenomeno che la legge istitutiva della nominatività obbligatoria di tali titoli e |
| 1967-109.txt | 599 | 599 | legislatore la necessità di rendere precisa la pretesa tributaria , sollecita la riscossione del tributo e vano ogni tentativo di | evasione | . della presunzione suindicata si è avvalso il legislatore , con un precetto impositivo , avente lo scopo di eliminare |
| 1968-32.txt | 375 | 375 | redditi alle imposte dirette . scopo della norma , nel quadro d una disciplina tutta tesa a severità verso le | evasioni | , era quello di colpire rapidamente i responsabili : essa infatti consentiva al giudice penale di perseguire il reato senza |
| 1968-32.txt | 867 | 867 | delega ” aveva deviato con un precetto eccezionale che trovava giustificazione solo al fine d una esemplare severità verso gli | evasori | . ma , accertato che di fatto questa giustificazione veniva meno perché l immediato decorso della prescrizione poteva favorire , |
| 1968-32.txt | 893 | 893 | di fatto questa giustificazione veniva meno perché l immediato decorso della prescrizione poteva favorire , invece che colpire , l | evasore | mentre l efficacia del precetto era indebolita dal potere giudiziale di sospendere il processo ( art . 20 del codice |
| 1969-49.txt | 282 | 282 | derivante dall art . 1 . dai lavori preparatori risulta che , anche al fine di porre rimedio alle frequenti | evasioni | fiscali , compiute dagli obbligati al pagamento dell imposta entrata sui corrispettivi percepiti in dipendenza delle locazioni di beni immobili |
| 1970-114.txt | 926 | 926 | di decoro , sotto la comminatoria di sanzioni , adeguate al caso . pertanto , trattandosi di due categorie di | evasori | fiscali , non paragonabili , per differente struttura ed operatività delle rispettive situazioni e , quindi , diverse , sia |
| 1970-201.txt | 702 | 702 | potrebbero con molta facilità sfuggire alla imposizione . dal che si desume che la norma , tendendo ad impedire possibili | evasioni | fiscali , appare direttamente giustificata dalla esigenza di tutelare l interesse pubblico alla riscossione dei tributi . |
| 1971-107.txt | 890 | 890 | , rapida e precisa la rilevazione di un reddito spesso insuscettibile di effettiva stima evitando nel contempo il fenomeno della | evasione | . sono tutte finalità che si connettono alla necessità della tutela dell interesse generale alla riscossione dei tributi e che |
| 1971-162.txt | 922 | 922 | del relativo canone di abbonamento , fermando l automezzo sul quale è installato . di qui una maggiore facilità di | evadere | gli obblighi fiscali da parte del detentore di apparecchio a domicilio ed una conseguente necessità , a prevenire siffatta evasione |
| 1971-162.txt | 942 | 942 | evadere gli obblighi fiscali da parte del detentore di apparecchio a domicilio ed una conseguente necessità , a prevenire siffatta | evasione | , di colpirla con sanzioni più gravi . |
| 1972-128.txt | 564 | 564 | perfetta uguaglianza , non appare giustificata dall interesse generale della pubblica amministrazione nella riscossione dei tributi contro ogni tentativo di | evasione | . |
| 1972-131.txt | 812 | 812 | all esame del tribunale , in cui occorre pronunciare sulla sussistenza o meno di una frode fiscale , ossia sulla | evasione | dell imposta di fabbricazione su un prodotto già uscito dal luogo di produzione e immesso al consumo , non può |
| 1972-132.txt | 1611 | 1611 | ) le controversie di natura tributaria di solito vengono definite con notevole ritardo ; d ) sono in fatto possibili | evasioni | fiscali . la dichiarazione di illegittimità in riferimento agli artt . 3 e 24 , secondo comma , cost . |
| 1972-24.txt | 207 | 207 | delitti punibili con la multa soltanto , stabilita in un minimo ed un massimo fissi ; d ) delitti implicanti | evasione | o frode fiscale , punibili con la multa ragguagliata al doppio e fino al decuplo dell importo della imposta evasa |
| 1972-24.txt | 227 | 227 | evasione o frode fiscale , punibili con la multa ragguagliata al doppio e fino al decuplo dell importo della imposta | evasa | , oltre al pagamento dell imposta stessa . in conformità con l art . 162 del codice penale e con |
| 1972-24.txt | 325 | 325 | fiscale degli oli di semi , oltre a prevedere altre forme di reati per violazione di norme dirette a prevenire | evasioni | fiscali e ad assicurare la genuinità degli oli prodotti , all art . 22 , in espressa deroga dell art |
| 1972-24.txt | 507 | 507 | per reati ugualmente punibili con la sola multa viene ammessa o esclusa la oblazione a seconda che comportino o no | evasione | fiscale ; b ) dal tribunale di rovereto , sempre sotto il profilo della violazione del principio di eguaglianza , |
| 1972-24.txt | 678 | 678 | che i procedimenti penali , nel corso dei quali tali ordinanze sono state emesse , riguardano reati che non implicano | evasione | fiscale e , quindi , non sono ammessi all oblazione , è evidente che deve essere esaminata per prima la |
| 1972-24.txt | 722 | 722 | costituzionale sotto il profilo della violazione del principio di eguaglianza per la esclusione dall oblazione dei reati che non comportano | evasione | fiscale . al riguardo si rileva : secondo la giurisprudenza ormai consolidata di questa corte ( v . da ultimo |
| 1972-24.txt | 899 | 899 | , vanno ricondotte sotto due tipi differenziati fra di loro appunto a seconda che riguardino infrazioni che comportano o no | evasione | fiscale aventi , cioè , carattere repressivo della avvenuta evasione fiscale il primo tipo ( art . 16 , d.l |
| 1972-24.txt | 909 | 909 | appunto a seconda che riguardino infrazioni che comportano o no evasione fiscale aventi , cioè , carattere repressivo della avvenuta | evasione | fiscale il primo tipo ( art . 16 , d.l . n . 510 del 1961 ) e carattere di |
| 1972-24.txt | 932 | 932 | primo tipo ( art . 16 , d.l . n . 510 del 1961 ) e carattere di prevenzione della | evasione | stessa e di tutela dei consumatori il secondo ( artt . 17 , 18 , 19 e 20 stesso d.l |
| 1972-24.txt | 959 | 959 | il secondo ( artt . 17 , 18 , 19 e 20 stesso d.l . ) . quando vi sia | evasione | fiscale l interesse dell amministrazione a recuperare il tributo evaso è maggiormente e specificamente evidenziato : di qui l adozione |
| 1972-24.txt | 969 | 969 | e 20 stesso d.l . ) . quando vi sia evasione fiscale l interesse dell amministrazione a recuperare il tributo | evaso | è maggiormente e specificamente evidenziato : di qui l adozione di un mezzo , quale l oblazione o , meglio |
| 1972-24.txt | 1025 | 1025 | senza lasciare del tutto impunito ( pur estinguendolo ) il reato , assicuri , anzitutto , il recupero del tributo | evaso | . in questa esigenza preminente di realizzazione del tributo della quale non può essere contestata la razionalità , va identificato |
| 1972-24.txt | 1081 | 1081 | indicati . 4 . dimostrata , così , la legittimità costituzionale della esclusione dalla oblazione dei delitti che non implicano | evasione | fiscale , poiché le altre questioni di legittimità prospettate con le ordinanze di rinvio presuppongono , invece , l ammissibilità |
| 1973-05.txt | 434 | 434 | irrilevanti sul piano esegetico , la configurazione della fattispecie di aggravamento della pena pecuniaria in riferimento all ammontare del tributo | evaso | o di cui si è tentata l evasione : e ciò in quanto prescrive , in conformità appunto del testo |
| 1973-05.txt | 442 | 442 | fattispecie di aggravamento della pena pecuniaria in riferimento all ammontare del tributo evaso o di cui si è tentata l | evasione | : e ciò in quanto prescrive , in conformità appunto del testo dell art . 36 , che , se |
| 1973-109.txt | 159 | 159 | fattispecie oggetto del giudizio a quo , pone sullo stesso piano , ai fini del regime della sopratassa , l | evasore | , che volontariamente occulta il presupposto d imposta , e colui che , dopo avere presentato regolare denunzia d un |
| 1973-109.txt | 248 | 248 | infedele dichiarazione , imputabile al dichiarante , una sopratassa , non riducibile , pari a dodici volte l imposta annua | evasa | , ripristinando la misura della sanzione già stabilita dall art . 3 del r.d.l . 26 settembre 1935 , n |
| 1973-109.txt | 924 | 924 | non era previsto un procedimento di iscrizione a ruolo o altro strumento idoneo a consentire all amministrazione l accertamento delle | evasioni | , o a garantire comunque la puntuale percezione delle successive quote annuali di imposta , ed occorreva quindi stimolare i |
| 1973-109.txt | 1097 | 1097 | previste per gli altri atti soggetti all imposta di registro , trova chiara giustificazione nella notoria facilità e frequenza delle | evasioni | , e quindi anche sotto questo profilo non è dato ravvisare una irrazionale disparità di trattamento tributario , tale da |
| 1973-109.txt | 1352 | 1352 | oltre il sessantesimo giorno dalla scadenza del termine , attuando in tal guisa una opportuna discriminazione tra i tentativi di | evasione | delle successive quote di imposta , e i casi di breve involontaria morosità , sanata con atto spontaneo del contribuente |
| 1973-56.txt | 820 | 820 | giudiziaria di procedere di propria iniziativa a perquisizione personale e domiciliare nella flagranza del reato o quando vi sia stata | evasione | . orbene , l art . 33 , primo comma , della legge n . 4 del 1929 , che |
| 1974-154.txt | 111 | 111 | . 283 , nella parte in cui dette norme condizionano l applicazione dell indulto al pagamento dei diritti o tributi | evasi | , e dei relativi interessi di mora , entro il termine di centoventi giorni dalla data di entrata in vigore |
| 1974-154.txt | 222 | 222 | generale ) , la concessione di detti benefici è comunemente subordinata alla condizione del pagamento dei diritti o tributi “ | evasi | ” , in quanto per i reati in questione il legislatore considera costantemente prevalente sull interesse generale all esercizio della |
| 1974-154.txt | 344 | 344 | a procedimento penale per essersi sottratto al pagamento di un tributo prima che sia irrevocabilmente certo ch egli sia un | evasore | fiscale , ” come non può plausibilmente affermarsi che il far sorgere l anzidetto obbligo in quel certo momento cosa |
| 1974-154.txt | 471 | 471 | profilo , non può ravvisarsi alcuna illegittimità nemmeno nelle norme che impongono la condizione del pagamento dei diritti o tributi | evasi | entro il termine di centoventi giorni dalla data di entrata in vigore dei provvedimenti di clemenza . il contrasto con |
| 1974-154.txt | 608 | 608 | situazione ai fini della concessione del beneficio dell indulto , in quanto il pagamento tempestivo dei diritti e tributi “ | evasi | ” costituisce , per entrambe le categorie , la condicio iuris per l applicazione del provvedimento di clemenza . è |
| 1974-154.txt | 677 | 677 | inflitta ( art . 174 codice penale ) , non già dei diritti o tributi pretesi dall amministrazione finanziaria come | evasi | . e non v è dubbio circa la piena potestà del legislatore di sottoporre l indulto , come l amnistia |
| 1974-154.txt | 785 | 785 | imputato , assistito da una presunzione di non colpevolezza sino alla condanna definitiva , a pagare i diritti o tributi | evasi | in relazione ad un fatto reato in via di accertamento ” . ma l onere di adempimento della condizione imposta |
| 1975-185.txt | 137 | 137 | venga effettuato , nel termine di 120 giorni dalla data della sua entrata in vigore , il pagamento dei tributi | evasi | e delle indennità di mora ( art . 3 , primo comma , n . 2 ) . uniformandosi ad |
| 1975-185.txt | 359 | 359 | art . 6 della legge data dal giudice proponente non tiene conto che il pagamento tempestivo dei tributi accertati come | evasi | costituisce condizione per l applicazione del provvedimento di clemenza ; ciò sta a significare che si deve aver riguardo , |
| 1975-185.txt | 461 | 461 | può , pertanto , essere ravvisata alcuna illegittimità nella norma che impone la condizione del pagamento dei tributi considerati come | evasi | e la loro irrepetibilità , in quanto , appunto , la norma tiene conto della situazione in atto alla quale |
| 1975-43.txt | 143 | 143 | r.d . 14 settembre 1931 , n . 1175 ( t.u . per la finanza locale ) , per aver | evaso | l imposta comunale di consumo , in violazione di norme abrogate al momento del giudizio per effetto dell art . |
| 1976-179.txt | 7360 | 7360 | , tenendosi conto della concreta attitudine di questo a concorrere alle spese pubbliche , e l esigenza che siano impedite | evasioni | di imposta attraverso fittizie intestazioni di beni e fittizie attribuzioni di redditi da un coniuge a favore dell altro . |
| 1976-225.txt | 528 | 528 | perché chi svolge lavoro autonomo , avendo redditi variabili , di difficile accertamento , per i quali agevole è l | evasione | fiscale , gode in giudizio di ampie possibilità di difesa , delle quali non può , invece , avvalersi il |
| 1978-08.txt | 1244 | 1244 | di delegazione , con cui è stato istituito il nuovo tributo . e non occorre rilevare quanto sarebbe facile l | evasione | , se l imposta fosse applicabile unicamente nel caso di alienazione o acquisto della piena proprietà . 5 . anche |
| 1979-30.txt | 267 | 267 | sia prescritto , o con certificato scaduto , falso o alterato , è punito , indipendentemente dal pagamento dell imposta | evasa | , con la reclusione da sei mesi a tre anni , e con la multa non inferiore al doppio né |
| 1979-30.txt | 417 | 417 | trasportare olii , per i quali è ( o era ) prescritto il certificato di provenienza , e non gli | evasori | del debito tributario e , pertanto , la soddisfazione o la evasione dell imposta sono estranee alla fattispecie legale , |
| 1979-30.txt | 429 | 429 | il certificato di provenienza , e non gli evasori del debito tributario e , pertanto , la soddisfazione o la | evasione | dell imposta sono estranee alla fattispecie legale , sia perché la estrema difficoltà di assodare l assolvimento dell obbligo afferente |
| 1979-30.txt | 471 | 471 | merci fungibili e materialmente non identificabili , non vale a stimare irrazionali la mancata inserzione , nella fattispecie , della | evasione | tributaria , né il peso delle sanzioni , con cui l art . 15 colpisce i soggetti passivi del reato |
| 1980-42.txt | 4065 | 4065 | in modo assoluto sottrazioni alla imposizione ” . di fatto , può ben darsi che l intento di reagire all | evasione | tributaria dei lavoratori autonomi ( e , in particolar modo , dei liberi professionisti ) , abbia pesato sulle scelte |
| 1980-42.txt | 4104 | 4104 | sulle scelte poste a fondamento dell ilor , nella sua versione conclusiva . ufficialmente , però , l argomento dell | evasione | è stato più volte contestato , non senza una certa indignazione , durante i lavori preparatori della legge n . |
| 1980-42.txt | 4161 | 4161 | , là dove si precisa che ” un trattamento fiscale commisurato , anche solo parzialmente , ad una presunzione di | evasione | sarebbe in stridente contraddizione con i motivi ispiratori della riforma , che mirano all acquisizione di dichiarazioni veritiere ” , |
| 1980-42.txt | 4191 | 4191 | riforma , che mirano all acquisizione di dichiarazioni veritiere ” , risolvendosi quindi in ” un invito indiretto ” all | evasione | stessa . e d altra parte , se questa ne fosse la giustificazione , l ilor non ristabilirebbe affatto una |
| 1980-42.txt | 4289 | 4289 | all ilor , verrebbe ancora una volta a premiare chi sfugge del tutto od in parte all imposta personale , | evadendo | in tal modo parallelamente anche l imposta locale sui redditi . in secondo luogo , ai fini dell attuale decisione |
| 1982-142.txt | 975 | 975 | si trovi entro o fuori il territorio dello stato . né qui si tratta deve essere osservato di evitare una | evasione | di imposta da parte del percipiente perché questo , in quanto residente all estero , non è debitore di imposta |
| 1982-143.txt | 1732 | 1732 | di proporzionalità con il gettito generale dei tributi , nonché l esigenza fondamentale di adottare le opportune cautele contro le | evasioni | di imposta . alla luce di tali argomentazioni non può affatto essere ritenuto arbitrario ovvero irrazionale il limite di tre |
| 1982-89.txt | 1253 | 1253 | elemento essenziale della contestazione del reato , cioè la nozione di quell elemento il superamento del previsto ammontare del tributo | evaso | o del rimborso indebitamente ottenuto che costituisce la soglia oltre la quale il fatto diviene reato . e comunque ben |
| 1982-89.txt | 1400 | 1400 | si esprime la cassazione , ” di un reato formale e di pericolo , indipendente da un fatto concreto di | evasione | e punibile di per sé a titolo di dolo generico ” ; quando manca perfino ogni riferimento della pena edittale |
| 1982-89.txt | 1424 | 1424 | per sé a titolo di dolo generico ” ; quando manca perfino ogni riferimento della pena edittale all entità dell | evasione | : allora certamente il divieto di procedere fino a quando l accertamento della imposta non sia divenuto definitivo integra una |
| 1982-89.txt | 1882 | 1882 | sussistono perché il reato è perfetto in tutti i suoi elementi indipendentemente da ogni accertamento dell esistenza ed entità dell | evasione | . 8 . le considerazioni che precedono vanno tenute presenti anche per la soluzione delle questioni sollevate dai giudici istruttori |
| 1982-89.txt | 2177 | 2177 | sottrarre redditi alle imposte dirette ) , sia dalla motivazione dell ordinanza ( in cui si afferma ” che all | evasore | che compie atti fraudolenti debba contestarsi il reato previsto dall art . 56 , comma terzo , lett . e |
| 1982-89.txt | 2457 | 2457 | . 600 , per avere i due predetti imputati compiuto atti fraudolenti idonei e diretti in modo non equivoco ad | evadere | l imposta sul reddito ” . risulta pertanto dalla sovraesposta identificazione della questione , che la corte è chiamata a |
| 1982-89.txt | 2630 | 2630 | detto articolo dispone che ” se i fatti indicati alle lettere a , c ed e del comma precedente comportano | evasioni | di imposta per un ammontare complessivo eccedente cinque milioni di lire la multa è applicata in misura pari all imposta |
| 1982-89.txt | 2679 | 2679 | essere inferiore a due anni . si applica soltanto la multa se i fatti indicati nel terzo comma comportano un | evasione | di imposta di speciale tenuità ” . il reato è dunque punito con pena edittale diversa secondo l ammontare della |
| 1982-89.txt | 2700 | 2700 | di imposta di speciale tenuità ” . il reato è dunque punito con pena edittale diversa secondo l ammontare della | evasione | . il che comporta che nel caso della lett . e del comma terzo dell art . 56 del d.p.r |
| 1982-89.txt | 2749 | 2749 | penale non può essere definito , ma la stessa accusa non può essere contestata prima che sia accertato se l | evasione | dell imposta è superiore o inferiore a lire cinque milioni . in conseguenza , per le ragioni suesposte al n |
| 1982-89.txt | 2988 | 2988 | , per la disparità di trattamento fra i contribuenti in quanto ” si verrebbe a perseguire immediatamente solo il piccolo | evasore | meno abbiente . economicamente impossibilitato a rivolgersi a professionisti , mentre il grosso evasore , avendo possibilità di ricorrere all |
| 1982-89.txt | 3002 | 3002 | a perseguire immediatamente solo il piccolo evasore meno abbiente . economicamente impossibilitato a rivolgersi a professionisti , mentre il grosso | evasore | , avendo possibilità di ricorrere all attenta opera di specialisti , potrebbe continuare la propria attività fino all esaurimento della |
| 1982-89.txt | 3421 | 3421 | . il reato del quale il tribunale lamenta la non immediata perseguibilità in pendenza dell accertamento dell esistenza del reddito | evaso | ( reato non indicato nell ordinanza di rimessione , ma desumibile dal fascicolo ) è costituito dalla mancata presentazione della |
| 1982-89.txt | 3917 | 3917 | la violazione del principio di eguaglianza prospettata per le diverse conseguenze che la norma denunciata avrebbe prodotto al ” piccolo | evasore | meno abbiente ” per la limitata possibilità di difesa rispetto al grosso evasore che può ricorrere all opera di specialisti |
| 1982-89.txt | 3930 | 3930 | norma denunciata avrebbe prodotto al ” piccolo evasore meno abbiente ” per la limitata possibilità di difesa rispetto al grosso | evasore | che può ricorrere all opera di specialisti , mentre il giudice di genova la prospetta più genericamente per il vantaggio |
| 1983-103.txt | 1556 | 1556 | , cioè , un sistema di predeterminazione legale dei mezzi di prova che il legislatore , al fine di evitare | evasioni | fiscali e possibili collusioni dirette a realizzarle , ritiene necessari per la dimostrazione della preesistenza del debito all apertura della |
| 1983-103.txt | 2330 | 2330 | e , in materia tributaria , anche a tutelare l interesse generale alla riscossione dei tributi contro ogni tentativo di | evasione | ; e rientra nella discrezionalità del legislatore il cui apprezzamento , ove non trasmodi in palese arbitrarietà o irrazionalità , |
| 1983-247.txt | 541 | 541 | impossibilità giuridica di agire e difendersi dinanzi alle commissioni tributarie , pur quando vengano in considerazione illeciti penali inerenti all | evasione | delle imposte sui redditi . così circoscritta , la questione è fondata . ad esigere l annullamento della norma denunciata |
| 1983-310.txt | 979 | 979 | , assoggettando alla medesima sanzione la fattispecie suddetta e quella in cui all omessa dichiarazione si accompagni l intento di | evadere | il tributo , si porrebbe in contrasto con l art . 10 , n . 11 , della suindicata legge |
| 1985-109.txt | 474 | 474 | prospettata soltanto nella motivazione della ordinanza , della eccessiva severità delle sanzioni penali in confronto di quelle previste per le | evasioni | di altri tributi , poiché nella specie non erano in discussione sanzioni penali , ma solo amministrative ( né del |
| 1985-109.txt | 1074 | 1074 | , quali l adempimento spontaneo dell obbligo fiscale , pur in sensibile ritardo rispetto alla scadenza legale , e l | evasione | totale , rilevata dall ufficio solo a seguito della sua attività di controllo e di accertamento ” . soggiunge la |
| 1986-175.txt | 243 | 243 | sentenza . 2 . il decreto legge n . 429 del 1982 , recante ” norme per la repressione della | evasione | in materia di imposte sui redditi e sul valore aggiunto e per agevolare la definizione delle pendenze in materia tributaria |
| 1987-211.txt | 649 | 649 | l . 19 luglio 1956 n . 943 ) , intesa ad evitare le doppie imposizioni e a prevenire le | evasioni | fiscali , non concerneva , com è pacifico , le imposte locali sui redditi , alle quali perciò era applicabile |
| 1987-283.txt | 3021 | 3021 | sottolineato che in tale materia la prova legale mira a tutelare l interesse generale alla riscossione dei tributi contro le | evasioni | , affermandosi che rientra nella discrezionalità del legislatore , non sindacabile in sede di giudizio di costituzionalità , ove non |
| 1987-349.txt | 36 | 36 | . 12 co . 1 d.p.r . 10 luglio 1982 , n . 429 ( norme per la repressione della | evasione | in materia di imposte sui redditi e sul valore aggiunto e per agevolare la definizione delle pendenze in materia tributaria |
| 1988-219.txt | 43 | 43 | la medesima questione , relativa all obbligo del pagamento dell imposta di fabbricazione da parte dei concorrenti nel reato di | evasione | della imposta medesima : pertanto essi possono essere riuniti e decisi con unica sentenza . 2 . va preliminarmente esaminata |
| 1988-219.txt | 333 | 333 | ordinanze muovono dal comune rilievo , secondo cui le norme impugnate , imponendo espressamente l obbligo di pagamento dell imposta | evasa | anche nei confronti dei partecipanti alla commissione di illeciti penali ( senza che siano produttori o importatori di oli minerali |
| 1988-219.txt | 435 | 435 | ha il carattere di un tributo in senso proprio , posto a carico di tutti i concorrenti nel reato di | evasione | fiscale , con il vincolo di solidarietà : vincolo della cui legittimità costituzionale non può dubitarsi , trovando esso il |
| 1988-219.txt | 563 | 563 | può comprendere , com è ovvio , anche i soggetti la cui condotta risulti diretta a rendere materialmente possibile l | evasione | dell imposta . precisamente , i soggetti suindicati sono considerati non soltanto correi nei reati di evasione fiscale , poiché |
| 1988-219.txt | 580 | 580 | materialmente possibile l evasione dell imposta . precisamente , i soggetti suindicati sono considerati non soltanto correi nei reati di | evasione | fiscale , poiché partecipano al fatto illecito fornendo i mezzi materialmente necessari ( depositi , occultamenti , trasporti clandestini , |
| 1988-575.txt | 646 | 646 | i.v.a . , in conseguenza delle peculiarità ora rilevate , maggiore , com è noto , risulta l ambito dell | evasione | fiscale , di proporzioni notevoli ed allarmanti , con gravissimo pregiudizio per le entrate pubbliche ed i conseguenti effetti negativi |
| 1988-575.txt | 768 | 768 | , possa concretamente adottare le opportune decisioni . una diversa soluzione porterebbe ad assurde ed inammissibili conseguenze , consentendo agli | evasori | di ottenere un trattamento di favore ( come si verificherebbe in alcuni casi considerati dai giudici a quibus , nei |
| 1988-575.txt | 809 | 809 | quali la guardia di finanza aveva accertato medio tempore , dopo l entrata in vigore del ricordato d.l . , | evasioni | per somme ingenti ) . le superiori considerazioni valgono ovviamente anche per l art . 53 cost . , indicato |
| 1989-02.txt | 107 | 107 | di simile delitto , che si consuma con la falsa indicazione , è del tutto indipendente dall entità del tributo | evaso | , così come ne prescinde la pena per esso prevista . talché , come già ritenuto da questa corte nelle |
| 1989-247.txt | 3251 | 3251 | titolare di redditi di lavoro autonomo o d impresa ( il quale deve pur sempre agire ” al fine d | evadere | le imposte sui redditi o l imposta sul valore aggiunto o di conseguire un indebito rimborso , ovvero di consentire |
| 1989-247.txt | 3273 | 3273 | imposte sui redditi o l imposta sul valore aggiunto o di conseguire un indebito rimborso , ovvero di consentire l | evasione | o indebito rimborso a terzi ” ) persegua intenzionalmente un alterazione , in ” misura rilevante ” , finirebbe in |
| 1989-247.txt | 3435 | 3435 | misura rilevante dell alterazione del risultato della dichiarazione , debba andare impunito , benché agisca con il dolo specifico d | evadere | le imposte o di farle evadere da terzi e pur essendo pienamente consapevole di realizzare una condotta idonea ad alterare |
| 1989-247.txt | 3441 | 3441 | della dichiarazione , debba andare impunito , benché agisca con il dolo specifico d evadere le imposte o di farle | evadere | da terzi e pur essendo pienamente consapevole di realizzare una condotta idonea ad alterare il risultato della dichiarazione . come |
| 1989-247.txt | 5147 | 5147 | specificamente il portato d una interpretazione adeguatrice ) ; 3 ) criterio proporzionale all entità dell imposta suscettiva di essere | evasa | . non v è dubbio che i criteri di ” rilevanza ” dell alterazione prospettati dalla giurisprudenza corrispondono pienamente alla |
| 1989-247.txt | 5295 | 5295 | assume diversa portata a seconda che il reddito globale sia 200 o 2.000 , trattandosi nell un caso d una | evasione | pari al 50 % e nell altro corrispondente , invece , al 5 % . ed è anche chiaro che |
| 1989-247.txt | 5321 | 5321 | nell altro corrispondente , invece , al 5 % . ed è anche chiaro che nella prima ipotesi il tributo | evaso | potrà risultare minore che nel secondo , qualora si tratti di un imposta progressiva . d altro canto questi due |
| 1989-50.txt | 507 | 507 | controversie tributarie può giovare alla concreta attuazione del sistema tributario e concorre a ridurre il numero degli inadempimenti e degli | evasori | in genere . lo stesso governo , in occasione del decreto correttivo n . 739 del 1981 , aveva formulato |
| 1991-144.txt | 486 | 486 | punibilità talché ogni omessa regolarizzazione di acquisto non fatturato è sanzionata penalmente , pur se minima risulti essere l imposta | evasa | . diversa invece è stata l opzione del legislatore allorché ha represso una similare , ma non analoga , condotta |
| 1991-144.txt | 925 | 925 | ) . tuttavia ragioni adeguate certamente ricorrono a giustificazione di tale scelta differenziata . ed invero la punibilità di qualsiasi | evasione | all i.v.a . è , nei confronti del cessionario operante in regime forfettario , prevista al fine di contrastare il |
| 1991-258.txt | 214 | 214 | n . 429 ) , un nuovo sistema penal tributario imperniato su ipotesi criminose sganciate dalla determinazione dell entità dell | evasione | , il legislatore ha , da un lato , abrogato l intero art . 56 ora citato , ma ne |
| 1992-120.txt | 48 | 48 | n . 429 , convertito in legge 7 agosto 1982 , n . 516 ( norme per la repressione della | evasione | in materia di imposte sui redditi e sul valore aggiunto e per agevolare la definizione delle pendenze in materia tributaria |
| 1992-51.txt | 2029 | 2029 | riservati custoditi dalle banche , non può non ricomprendere in quelle ipotesi tutti i possibili casi di illecito tributario per | evasione | . alla luce dei principi costituzionali , infatti , l evasione fiscale costituisce in ogni caso una ” ipotesi di |
| 1992-51.txt | 2040 | 2040 | ipotesi tutti i possibili casi di illecito tributario per evasione . alla luce dei principi costituzionali , infatti , l | evasione | fiscale costituisce in ogni caso una ” ipotesi di particolare gravità ” , per il semplice fatto che rappresenta , |
| 1993-05.txt | 344 | 344 | essa abrogata dal citato art . 13 d.l . n . 429 del 1982 ) in relazione ai reati di | evasione | fiscale previsti dal precedente art . 50 significava anche che il giudicato formatosi nel giudizio tributario faceva stato nel giudizio |
| 1993-05.txt | 585 | 585 | non più soggetta a gravame ) annullato l avviso di accertamento con cui l amministrazione finanziaria faceva valere un assunta | evasione | d imposta da parte del contribuente , il giudicato tributario , così formatosi , è come esattamente ritiene la corte |
| 1993-05.txt | 892 | 892 | che l accertamento è divenuto definitivo anche nel caso di reato ” del tutto indipendente dalla entità del tributo “ | evaso | ( rispettivamente : emissione di fatture inesistenti o non veritiere ; annotazione nei certificati di corrispettivi inferiori a quelli effettivamente |
| 1993-05.txt | 1231 | 1231 | irrilevante , al fine della valutazione della censura di costituzionalità , che l effetto preclusivo del giudizio tributario riguardi l | evasione | di un imposta sui redditi , come nella fattispecie presa in considerazione da questa corte nella sentenza n . 258 |
| 1993-05.txt | 1258 | 1258 | come nella fattispecie presa in considerazione da questa corte nella sentenza n . 258 / 91 citata , ovvero l | evasione | dell imposta sul valore aggiunto , come nella fattispecie di cui all ordinanza di rimessione . pertanto una volta espunta |
| 1993-05.txt | 1301 | 1301 | la pregiudiziale tributaria relativamente ai reati in materia di imposte dirette , la permanenza dell istituto relativamente al reato di | evasione | di iva si appalesa irragionevole ( non valendo il mero dato temporale consistente nell essere stato il reato commesso prima |
| 1993-202.txt | 670 | 670 | sfugge la particolare insidiosità delle correlative fattispecie , attesa la potenziale attitudine dei comportamenti incriminati a preparare o coprire future | evasioni | tributarie . il che dà ulteriore giustificazione della valutazione di maggior gravità , nei riguardi di tali violazioni compiuta , |
| 1995-19.txt | 173 | 173 | estintiva gli autori principali del reato che sono anche coloro che hanno tratto immediati vantaggi dall attività criminosa e dall | evasione | dell obbligo tributario , mentre ne rimangono esclusi i soggetti che , sebbene abbiano dato un apporto necessario con la |
| 1995-19.txt | 205 | 205 | , sebbene abbiano dato un apporto necessario con la loro azione materiale , hanno realizzato , purtuttavia , un fine | evasivo | altrui . ulteriori aspetti di incongruenza della normativa di cui trattasi vengono rilevati , dall ordinanza , nel fatto di |
| 1995-19.txt | 594 | 594 | ispirano i provvedimenti di amnistia in campo tributario , tra le quali assumono rilievo essenziale quelle connesse al recupero dell | evasione | , alla definizione del contenzioso tributario pendente ed al reperimento di entrate fiscali . tale connessione non è tale tuttavia |
| 1995-445.txt | 669 | 669 | del resto non mancano casi in cui il criterio del primo comma non è applicabile , quali i casi dell | evasore | totale , del titolare di un reddito inferiore al minimo imponibile o del lavoratore di nuova assunzione al quale l |
| 1996-215.txt | 609 | 609 | di cui qui si discute , ” sono riservate all erario e concorrono , anche attraverso il potenziamento di strumenti | antievasione | , alla copertura degli oneri per il servizio del debito pubblico nonché alla realizzazione delle linee di politica economica e |
| 1997-01.txt | 939 | 939 | della repressione penale del contrabbando consisterebbe nell impedire la circolazione nel territorio nazionale di beni per i quali siano stati | evasi | i tributi doganali , il sacrificio imposto , mediante la misura della confisca , anche al terzo di buona fede |
| 1997-137.txt | 702 | 702 | legali in materia tributaria è lecito , essendo volto a proteggere l interesse generale alla riscossione contro ogni tentativo di | evasione | ha avuto modo di affermare , in un altra ipotesi ma con specifico riferimento alla norma della cui legittimità ora |
| 1997-291.txt | 741 | 741 | legge di imposta è conseguente alla violazione sostanziale dell obbligo fiscale , ed è quindi il corollario di un comportamento | evasivo | ” , diversa è la sanzione di cui all art . 97 che è connessa agli atti propri della procedura |
| 1997-291.txt | 900 | 900 | . 633 ) che hanno per oggetto inadempienze che incidono sulle basi del rapporto tributario e che assumono una portata | evasiva | , rispetto agli scopi di immediato soddisfacimento del credito fiscale . 6 . ugualmente non fondato è l altro profilo |
| 1997-384.txt | 361 | 361 | alle medesime è lecito , essendo volto a proteggere l interesse generale alla riscossione delle imposte contro ogni tentativo di | evasione | . pur se la affermata legittimità delle presunzioni sembrerebbe riferibile soltanto a quelle di carattere relativo , la norma censurata |
| 1999-346.txt | 558 | 558 | modo effettuato , l ipotesi nella specie prospettata deve propriamente ricondursi all area non già della elusione , ma della | evasione | dell imposta e non può , dunque , comprovare l asserita inadeguatezza della norma denunciata . 2 . 2 . |
| 2000-351.txt | 185 | 185 | a fini tributari , comporterebbe la penalizzazione dell interessato non solo in caso di dichiarazione fiscale preordinata a fini di | evasione | dell imposta , ma , altresì , in caso di dichiarazione dovuta a mero errore ed , inoltre , sembrerebbe |
| 2000-351.txt | 315 | 315 | del 1999 ) ; degli artt . 3 e 24 della costituzione , per disparità di trattamento tra espropriati “ | evasori | totali ” ed espropriati ” evasori parziali ” dell i.c.i . ( r.o . n . 374 del 1999 ) |
| 2000-351.txt | 321 | 321 | . 3 e 24 della costituzione , per disparità di trattamento tra espropriati ” evasori totali ” ed espropriati “ | evasori | parziali ” dell i.c.i . ( r.o . n . 374 del 1999 ) avente riflessi sul diritto di difesa |
| 2000-351.txt | 960 | 960 | stata calcolata sulla base della indennità concretamente liquidata . 4 . il meccanismo ( preventivo disincentivante ) di dissuasione dall | evasione | si inserisce in una manovra di finanza , diretta a rafforzare le capacità finanziarie delle regioni e degli enti locali |
| 2000-351.txt | 1597 | 1597 | 42 , terzo comma , della costituzione ) . il disposto legislativo tende , principalmente , ad un recupero di | evasione | o a disincentivarla . il fatto che questa evasione sia totale o parziale , ovvero dipendente o meno da volontà |
| 2000-351.txt | 1606 | 1606 | il disposto legislativo tende , principalmente , ad un recupero di evasione o a disincentivarla . il fatto che questa | evasione | sia totale o parziale , ovvero dipendente o meno da volontà consapevole o da mero errore nella dichiarazione , poco |
| 2000-351.txt | 1794 | 1794 | sorta solo responsabilità , di altro genere , dello stesso comune per la attestazione rilasciata . le varie ipotesi di | evasore | totale o parziale formulate nelle ordinanze di rimessione sono tutte erronee nei presupposti : infatti , l evasore totale non |
| 2000-351.txt | 1812 | 1812 | ipotesi di evasore totale o parziale formulate nelle ordinanze di rimessione sono tutte erronee nei presupposti : infatti , l | evasore | totale non viene affatto avvantaggiato , in quanto è destinato a subire in ogni caso le sanzioni per la omessa |
| 2000-351.txt | 1846 | 1846 | ogni caso le sanzioni per la omessa dichiarazione , nonché l imposizione per l i.c.i . che aveva tentato di | evadere | ; inoltre , la erogazione dell indennità di espropriazione non può intervenire , se non dopo la verifica che non |
| 2000-351.txt | 1953 | 1953 | che il soggetto espropriato , fosse , alla data di riferimento dell indennità , tenuto all i.c.i . . l | evasore | parziale resta soggetto alle stesse conseguenze per il minor valore dichiarato , potendo il comune ove nei termini e sempre |
| 2000-351.txt | 2503 | 2503 | nel senso che esso contenga una misura sanzionatoria o meno , o se il presupposto della norma sia una dolosa | evasione | d imposta o un errore , più o meno gravemente colpevole , sulla natura dell area oggetto dell espropriazione . |
| 2002-308.txt | 1850 | 1850 | 1971 , ma pure ” le modificazioni necessarie per attuarne il coordinamento sistematico secondo principi unitari e per prevenire l | evasione | fiscale ” . e ciò in vista di un obiettivo che , come si evince dagli stessi lavori preparatori , |
| 2002-308.txt | 1896 | 1896 | imperfezioni , imprecisioni o deroghe ai principi generali che rendono possibile o agevolano l erosione , l elusione o l | evasione | delle imposte ” ( atto camera n . 823 della ix legislatura , relazione della iv commissione permanente ) . |
| 2002-49.txt | 726 | 726 | 1982 , n . 516 modello che attestava la linea d intervento repressivo sulla fase meramente ” preparatoria ” dell | evasione | d imposta a favore del recupero alla fattispecie penale tributaria del momento dell offesa degli interessi dell erario . questa |
| 2002-49.txt | 784 | 784 | , quale atto che ” realizza , dal lato del contribuente , il presupposto obiettivo e ” definitivo ” dell | evasione | , negando rilevanza penale autonoma alle violazioni ” a monte ” della dichiarazione stessa . la disposizione dell art . |
| 2002-49.txt | 975 | 975 | marcatamente negativa del ruolo svolto dagli autori ” tipici ” del fatto incriminato , ” nel quadro delle fenomeniche dell | evasione | ” il legislatore ha perpetuato , in via d eccezione , il vecchio modello punitivo in rapporto all emissione di |
| 2002-49.txt | 1010 | 1010 | punitivo in rapporto all emissione di fatture ( o altri documenti ) per operazioni inesistenti , finalizzata a consentire l | evasione | altrui : condotta che l art . 8 del d.lgs . n . 74 del 2000 continua a reprimere penalmente |
| 2002-49.txt | 1061 | 1061 | 4 , comma 1 , lettera d ) , della legge n . 516 del 1982 ancorché meramente preparatoria dell | evasione | stessa . proprio a conferma , però , del carattere eccezionale di tale deviazione dalla linea guida della riforma , |
| 2007-366.txt | 141 | 141 | per il contenimento e la razionalizzazione della spesa pubblica , nonché interventi in materia di entrate e di contrasto all | evasione | fiscale ) , convertito , con modificazioni , dall art . 1 della legge 4 agosto 2006 , n . |
| 2008-130.txt | 449 | 449 | per il contenimento e la razionalizzazione della spesa pubblica , nonché interventi in materia di entrate e di contrasto all | evasione | fiscale ) , introdotto in sede di conversione dalla legge 4 agosto 2006 , n . 248 , ha modificato |
| 2008-64.txt | 87 | 87 | , lettera b ) , del decreto legge 30 settembre 2005 , n . 203 ( misure di contrasto all | evasione | fiscale e disposizioni urgenti in materia tributaria e finanziaria ) , convertito , con modificazioni , dall art . 1 |
| 2009-141.txt | 95 | 95 | , lettera b ) , del decreto legge 30 settembre 2005 , n . 203 ( misure di contrasto all | evasione | fiscale e disposizioni urgenti in materia tributaria e finanziaria ) , convertito , con modificazioni , dall art . 1 |
| 2009-238.txt | 104 | 104 | , lettera b ) , del decreto legge 30 settembre 2005 , n . 203 ( misure di contrasto all | evasione | fiscale e disposizioni urgenti in materia tributaria e finanziaria ) , convertito , con modificazioni , dall art . 1 |
| 2009-321.txt | 100 | 100 | dell art . 3 bis del decreto legge 30 settembre 2005 , n . 203 ( misure di contrasto all | evasione | fiscale e disposizioni urgenti in materia tributaria e finanziaria ) , convertito , con modificazioni , dal comma 1 dell |
| 2010-39.txt | 159 | 159 | , lettera b ) , del decreto legge 30 settembre 2005 , n . 203 ( misure di contrasto all | evasione | fiscale e disposizioni urgenti in materia tributaria e finanziaria ) , convertito , con modificazioni , dall art . 1 |
| 2011-17.txt | 116 | 116 | bis , comma 7 , del decreto legge 30 settembre 2005 , n . 203 ( misure di contrasto all | evasione | fiscale e disposizioni urgenti in materia tributaria e finanziaria ) , convertito con modificazioni , dall articolo 1 , comma |
| 2011-247.txt | 144 | 144 | per il contenimento e la razionalizzazione della spesa pubblica , nonché interventi in materia di entrate e di contrasto all | evasione | fiscale ) , convertito , con modificazioni , dalla legge 4 agosto 2006 , n . 248 e del comma |
| 2011-247.txt | 7032 | 7032 | primi due commi dell art . 57 d.p.r . n . 633 del 1972 previsto , nell àmbito degli interventi | antievasione | e antielusione internazionale e nazionale , dal comma 2 bis dell art . 12 del decreto legge 1 luglio 2009 |
| 2011-281.txt | 1931 | 1931 | lettera b ter ) , del decreto legge 30 settembre 2005 , n . 203 ( misure di contrasto all | evasione | fiscale e disposizioni urgenti in materia tributaria e finanziaria ) , convertito , con modificazioni , dalla legge 2 dicembre |
| 2011-338.txt | 1517 | 1517 | sarebbe irrilevante accertare se essa prevedesse o no una misura sanzionatoria , ovvero se presupposto della stessa fosse una dolosa | evasione | d imposta o un errore . siffatta disposizione costituiva , infatti , « ragionevole applicazione del principio secondo cui il |
| 2011-338.txt | 1609 | 1609 | sottrarsi alle conseguenze di una sua dichiarazione » . in particolare , individuata la finalità della norma nel recupero dell | evasione | fiscale e nella sua disincentivazione , si è affermato che « il fatto che questa evasione sia totale o parziale |
| 2011-338.txt | 1625 | 1625 | norma nel recupero dell evasione fiscale e nella sua disincentivazione , si è affermato che « il fatto che questa | evasione | sia totale o parziale , ovvero dipendente o meno da volontà consapevole o da mero errore nella dichiarazione , poco |
| 2011-338.txt | 1660 | 1660 | mero errore nella dichiarazione , poco interessa ai fini della legittimità costituzionale » , sicché le « varie ipotesi di | evasore | totale o parziale formulate nelle ordinanze di rimessione sono tutte erronee nei presupposti » . la norma avrebbe dovuto , |
| 2011-338.txt | 1691 | 1691 | erronee nei presupposti » . la norma avrebbe dovuto , quindi , essere correttamente interpretata nel senso che « l | evasore | totale non viene affatto avvantaggiato , in quanto è destinato a subire in ogni caso le sanzioni per la omessa |
| 2011-338.txt | 1724 | 1724 | in ogni caso le sanzioni per la omessa dichiarazione , nonché l imposizione per l ici che aveva tentato di | evadere | » . soprattutto , per quanto qui rileva , la determinazione dell indennità di espropriazione non avrebbe potuto essere effettuata |
| 2011-338.txt | 2001 | 2001 | della pronuncia della corte costituzionale , ha prevalentemente seguito l interpretazione fornita da questa corte , nel senso che l | evasore | totale non perde il suo diritto all indennizzo espropriativo , ma è unicamente destinato a subire le sanzioni per l |
| 2011-338.txt | 2034 | 2034 | unicamente destinato a subire le sanzioni per l omessa dichiarazione e l imposizione per l ici che aveva tentato di | evadere | , potendo l erogazione dell indennità di espropriazione intervenire solo dopo la verifica che essa non superi il tetto massimo |
| 2011-338.txt | 2140 | 2140 | rivisto , nel senso che la lettera e la ratio della norma impongono di ritenere che essa si applichi all | evasore | totale , senza alcuna possibilità di evitare il vulnus ai parametri costituzionali evocati . pertanto , in presenza di un |
| 2012-143.txt | 1341 | 1341 | per il contenimento e la razionalizzazione della spesa pubblica , nonché interventi in materia di entrate e di contrasto all | evasione | fiscale ) , convertito in legge , con modificazioni , dall art . 1 , della legge 4 agosto 2006 |
| 2012-241.txt | 928 | 928 | 36 quater , 36 quinquies e 36 decies ) , nonché , in generale , dall attività di contrasto all | evasione | fiscale ( art . 2 , comma 36 , terzo e quarto periodo ) . la diminuzione di entrate erariali |
| 2012-241.txt | 9269 | 9269 | h ) il terzo periodo del comma 36 prevede « maggiori entrate » derivanti « dall attività di contrasto all | evasione | » . tutte queste « maggiori entrate » ( come ricordato , in particolare , ai punti 5.2 . e |
| 2012-241.txt | 9518 | 9518 | il quarto periodo del comma 36 riservano espressamente allo stato le maggiori entrate derivanti « dall attività di contrasto all | evasione | » , precisando che esse sono destinate al fondo per la riduzione strutturale della pressione fiscale « al netto di |
| 2012-241.txt | 13751 | 13751 | , infine , la normativa che riserva allo stato le « maggiori entrate » derivanti dall attività di contrasto all | evasione | fiscale , ai sensi del comma 36 , terzo periodo , dell art . 2 del decreto legge n . |
| 2012-241.txt | 13795 | 13795 | . come nell ipotesi esaminata al punto 7.3.2 . , le entrate tributarie in esame ( derivanti dal contrasto all | evasione | fiscale ) fanno riferimento ad altre entrate tributarie . la tipologia di tali maggiori entrate è , perciò , diversa |
| 2012-241.txt | 13832 | 13832 | , perciò , diversa a seconda dell entrata cui si riferiscono , cioè , a seconda dell oggetto delle singole | evasioni | fiscali . ne segue che , ove l evasione abbia ad oggetto entrate tributarie interamente e nominativamente riservate all erario |
| 2012-241.txt | 13841 | 13841 | si riferiscono , cioè , a seconda dell oggetto delle singole evasioni fiscali . ne segue che , ove l | evasione | abbia ad oggetto entrate tributarie interamente e nominativamente riservate all erario in base alla normativa statutaria , la questione deve |
| 2012-241.txt | 13923 | 13923 | normativa impugnata , con esclusione , dunque , di qualsiasi violazione di tali parametri . ove , invece , l | evasione | abbia ad oggetto entrate non nominativamente riservate allo stato dalla normativa di rango statutario , è necessario valutare come nelle |
| 2012-241.txt | 13984 | 13984 | nella specie , si è in presenza di una entrata tributaria ( in quanto effetto dell attività di contrasto all | evasione | fiscale ) , ma non « nuova » ( perché il recupero delle somme sottratte al fisco non comporta alcuna |
| 2012-241.txt | 17256 | 17256 | questione , la regione autonoma sardegna impugna , con riferimento alle maggiori entrate derivanti dall « attività di contrasto all | evasione | » , il comma 36 dell art . 2 del decreto legge n . 138 del 2011 , il quale |
| 2012-241.txt | 17356 | 17356 | entrate víola l art . 8 dello statuto speciale , trattandosi di un gettito che , in assenza di condotte | evasive | degli obblighi tributari , sarebbe spettato pro quota , in base a detto parametro statutario , alla regione . in |
| 2012-241.txt | 17411 | 17411 | impugnata non è conforme allo statuto speciale . infatti , le complessive maggiori entrate derivanti dall attività di contrasto dell | evasione | fiscale costituiscono « entrate tributarie » che l evocato art . 8 dello statuto speciale attribuisce alla regione autonoma ( |
| 2013-08.txt | 4013 | 4013 | le modalità gestionali e operative dei tributi regionali , nonché di ripartizione degli introiti derivanti dall attività di recupero dell | evasione | » , nel rispetto della autonomia organizzativa delle stesse e nella scelta delle forme di organizzazione delle attività di gestione |
| 2013-310.txt | 2872 | 2872 | ritenuta la straordinaria necessità ed urgenza di emanare disposizioni per il contenimento della spesa pubblica e per il contrasto all | evasione | fiscale ai fini della stabilizzazione finanziaria , nonché per il rilancio della competitività economica , esigenze che non sono concretamente |
| 2014-06.txt | 1680 | 1680 | per il contenimento e la razionalizzazione della spesa pubblica , nonché interventi in materia di entrate e di contrasto all | evasione | fiscale » , convertito con modificazioni dalla legge 4 agosto 2006 , n . 248 ) . in conseguenza di |
| 2014-139.txt | 537 | 537 | 3 e 4 , del decreto legge 10 luglio 1982 , n . 429 ( norme per la repressione dell | evasione | in materia di imposte sui redditi e sul valore aggiunto e per agevolare la definizione delle pendenze in materia tributaria |
| 2014-139.txt | 978 | 978 | successiva ordinanza n . 139 del 2004 ha avuto modo di soffermarsi diffusamente sulla disciplina in materia di repressione dell | evasione | in materia di imposte sui redditi , indicata come tertium comparationis dal rimettente , stigmatizzandone la disomogeneità rispetto alla fattispecie |
| 2014-139.txt | 1557 | 1557 | delle misure urgenti in materia previdenziale susseguitesi nel tempo è quella di ovviare al fenomeno costituito dalla grave forma di | evasione | , quale quella contributiva , con un inasprimento delle sanzioni , prevedendo , per il datore di lavoro , sia |
| 2014-228.txt | 1489 | 1489 | fisiologica promiscuità delle entrate e delle spese professionali e personali . 4.2 . peraltro , l esigenza di combattere un | evasione | fiscale ritenuta rilevante nel settore trova una risposta nella recente produzione normativa sulla tracciabilità dei movimenti finanziari . si pensi |
| 2014-228.txt | 1668 | 1668 | essere uno strumento di lotta al riciclaggio di capitali di provenienza illecita , persegue il dichiarato fine di contrastare l | evasione | o l elusione fiscale attraverso la limitazione dei pagamenti effettuati in contanti che si possono prestare ad operazioni ” in |
| 2014-251.txt | 75 | 75 | ) , e 2 , del decreto legge 30 settembre 2005 , n . 203 ( misure di contrasto all | evasione | fiscale e disposizioni urgenti in materia tributaria e finanziaria ) , convertito , con modificazioni dall art . 1 , |
| 2014-251.txt | 197 | 197 | , la finalità e la ratio dell originario testo del decreto legge concernente la materia tributaria e finanziaria e l | evasione | fiscale e , dall altro , le norme sui diritti aeroportuali , introdotte solo in sede di conversione e oggetto |
| 2014-251.txt | 1129 | 1129 | 2005 , in cui sono state inserite le disposizioni impugnate , reca « [ m ] isure di contrasto all | evasione | fiscale e disposizioni urgenti in materia tributaria e finanziaria » . il punto di correlazione tra la disciplina dei diritti |
| 2014-50.txt | 2155 | 2155 | secondo cui un principio della delega sarebbe ricavabile dall art . 26 della legge , in tema di contrasto all | evasione | fiscale , che specificando quanto previsto all art . 2 , comma 2 , lettera d ) evoca , al |
| 2014-50.txt | 2210 | 2210 | abbiano ottenuto risultati positivi in termini di maggiore gettito » non può ritenersi condivisibile . il tema della lotta all | evasione | fiscale , che costituisce un chiaro obiettivo dell intervento normativo in discorso , non può essere configurato anche come criterio |
| 2014-80.txt | 170 | 170 | per un importo compreso nell intervallo tra i predetti valori non abbia presentato la relativa dichiarazione annuale al fine di | evadere | l imposta , e il soggetto che , trovandosi nelle medesime condizioni , abbia presentato regolarmente la dichiarazione senza tuttavia |
| 2014-80.txt | 535 | 535 | occultando il debito di imposta : condotte , queste ultime , più insidiose , in quanto implicanti , oltre all | evasione | di imposta , anche un ostacolo all accertamento tributario . 3 . le ordinanze di rimessione sollevano questioni analoghe , |
| 2014-80.txt | 750 | 750 | per il contenimento e la razionalizzazione della spesa pubblica , nonché interventi in materia di entrate e di contrasto all | evasione | fiscale ) , convertito , con modificazioni , dalla legge 4 agosto 2006 , n . 248 . l intervento |
| 2014-80.txt | 937 | 937 | la norma incriminatrice che qui interessa mira infatti a colpire , con specifico riferimento all iva , i fenomeni di | evasione | che si realizzino nella fase successiva a quella di determinazione della base imponibile : vale a dire , nella fase |
| 2014-80.txt | 1426 | 1426 | 2000 richiedeva , per la punibilità dell omessa dichiarazione ( consistente nel fatto di chi , « al fine di | evadere | le imposte sui redditi o sul valore aggiunto , non presenta , essendovi obbligato , una delle dichiarazioni annuali relative |
| 2014-80.txt | 1456 | 1456 | non presenta , essendovi obbligato , una delle dichiarazioni annuali relative a dette imposte » ) , che l imposta | evasa | fosse superiore , con riferimento a taluna delle singole imposte , ad euro 77.468,53 . ciò comportava una conseguenza palesemente |
| 2014-80.txt | 1550 | 1550 | , senza versare l imposta dovuta in base ad essa , rispetto a chi non avesse presentato la dichiarazione , | evadendo | del pari l imposta . nel primo caso , il contribuente avrebbe dovuto rispondere del reato di omesso versamento dell |
| 2014-80.txt | 1642 | 1642 | previsti dagli artt . 2 e 3 del d.lgs . n . 74 del 2000 , « al fine di | evadere | le imposte sui redditi o sul valore aggiunto , indica in una delle dichiarazioni annuali relative a dette imposte elementi |
| 2014-80.txt | 1693 | 1693 | passivi fittizi » ) , la cui punibilità presupponeva , ai sensi dell art . 4 , che l imposta | evasa | risultasse superiore , con riferimento a taluna delle singole imposte , ad euro 103.291,38 . laddove , infatti , l |
| 2014-80.txt | 1881 | 1881 | ; da sei mesi a due anni , per il terzo ) . il contribuente che , al fine di | evadere | l iva , presenta una dichiarazione infedele , tesa ad occultare la materia imponibile , o non presenta affatto la |
| 2014-80.txt | 1924 | 1924 | tiene una condotta certamente più ” insidiosa ” per l amministrazione finanziaria in quanto idonea ad ostacolare l accertamento dell | evasione | ( e , nel secondo caso , a celare la stessa esistenza di un soggetto di imposta ) rispetto a |
| 2014-80.txt | 1982 | 1982 | lui stesso autoliquidata ( omissione che può essere dovuta alle più varie ragioni , anche indipendenti da uno specifico intento | evasivo | , essendo il delitto di cui all art . 10 ter a dolo generico ) . in questo modo , |
| 2014-80.txt | 2505 | 2505 | mediante altri artifici che per la dichiarazione infedele , sia prevista in aggiunta alla soglia di punibilità riferita all imposta | evasa | una ulteriore e concorrente soglia , riferita all « ammontare complessivo degli elementi attivi sottratti all imposizione » ( artt |
| 2015-100.txt | 1095 | 1095 | per il contenimento e la razionalizzazione della spesa pubblica , nonché interventi in materia di entrate e di contrasto all | evasione | fiscale ) , convertito , con modificazioni , dalla legge 4 agosto 2006 , n . 248 punisce con la |
| 2015-100.txt | 1253 | 1253 | n . 74 del 2000 ) , pari , rispettivamente , ad euro 77.468,53 e ad euro 103.291,38 di imposta | evasa | : difetto di coordinamento foriero di sperequazioni sanzionatorie che , per la loro manifesta irragionevolezza , rendevano censurabile l esercizio |
| 2015-100.txt | 1377 | 1377 | riconosciuto debitore , rispetto a chi non avesse presentato affatto la dichiarazione , o avesse presentato una dichiarazione inveritiera , | evadendo | del pari l imposta . nel primo caso , il contribuente avrebbe dovuto rispondere del delitto di omesso versamento dell |
| 2015-100.txt | 1457 | 1457 | piano dell attitudine lesiva degli interessi del fisco , in quanto idonei diversamente da quello ad ostacolare l accertamento dell | evasione | da parte dell amministrazione finanziaria . l incongruenza era stata , in effetti , già rimossa dallo stesso legislatore con |
| 2015-100.txt | 2937 | 2937 | disciplina penale tributaria dettata dal decreto legge 10 luglio 1982 , n . 429 ( norme per la repressione della | evasione | in materia di imposte sui redditi e sul valore aggiunto e per agevolare la definizione delle pendenze in materia tributaria |
| 2015-100.txt | 4232 | 4232 | con la conseguenza che l omesso versamento dell iva e delle ritenute certificate avrebbero un regime identico nel caso di | evasione | realizzata mediante indebita compensazione , e , invece , un regime differenziato fino al 17 settembre 2011 per la mera |
| 2015-246.txt | 270 | 270 | riscossi sul territorio ( art . 1 , commi 157 e 179 ) ; dall altra , dal contrasto all | evasione | fiscale ( art . 1 , comma 431 ) . le altre norme impugnate indicano le finalità per le quali |
| 2015-246.txt | 344 | 344 | di economia e finanza indichi , fra le altre cose , le maggiori entrate derivanti dall attività di contrasto all | evasione | di cui al comma 431 ( art . 1 , comma 433 ) ; stabiliscono che la nota di aggiornamento |
| 2015-246.txt | 378 | 378 | ; stabiliscono che la nota di aggiornamento al documento di economia e finanza valuti gli incassi derivanti dal contrasto all | evasione | e che tali maggiori risorse siano iscritte nel fondo ( art . 1 , comma 434 ) ; riassegnano al |
| 2015-246.txt | 414 | 414 | 434 ) ; riassegnano al fondo , per il 2014 , le entrate derivanti da misure straordinarie di contrasto all | evasione | ( art . 1 , comma 435 ) . tutte le ricorrenti si dolgono che le richiamate disposizioni introdurrebbero una |
| 2015-246.txt | 1446 | 1446 | costituzione ) . secondo la ricorrente , le entrate previste da tali disposizioni , in quanto provenienti dalla lotta all | evasione | , sarebbero prive del requisito della novità . 7.1 . in via preliminare , giova sottolineare che , nel caso |
| 2015-246.txt | 1592 | 1592 | . ] si stima di incassare quali maggiori entrate [ . . . ] derivanti dall attività di contrasto dell | evasione | fiscale » , senza dunque indicare con precisione su quali ambiti si concentrerà la lotta all evasione e se , |
| 2015-246.txt | 1609 | 1609 | di contrasto dell evasione fiscale » , senza dunque indicare con precisione su quali ambiti si concentrerà la lotta all | evasione | e se , di conseguenza , potrà incidere anche su entrate di spettanza regionale . 7.2 . nel merito , |
| 2015-246.txt | 1659 | 1659 | . con riguardo ad un analoga disposizione che riservava allo stato le maggiori entrate derivanti dall attività di contrasto all | evasione | , questa corte ha precisato che « le entrate tributarie in esame ( derivanti dal contrasto all evasione fiscale ) |
| 2015-246.txt | 1677 | 1677 | contrasto all evasione , questa corte ha precisato che « le entrate tributarie in esame ( derivanti dal contrasto all | evasione | fiscale ) fanno riferimento ad altre entrate tributarie . la tipologia di tali maggiori entrate è , perciò , diversa |
| 2015-246.txt | 1714 | 1714 | , perciò , diversa a seconda dell entrata cui si riferiscono , cioè , a seconda dell oggetto delle singole | evasioni | fiscali . ne segue che , ove l evasione abbia ad oggetto entrate tributarie interamente e nominativamente riservate all erario |
| 2015-246.txt | 1723 | 1723 | si riferiscono , cioè , a seconda dell oggetto delle singole evasioni fiscali . ne segue che , ove l | evasione | abbia ad oggetto entrate tributarie interamente e nominativamente riservate all erario in base alla normativa statutaria , la questione deve |
| 2015-246.txt | 1759 | 1759 | statutaria , la questione deve essere dichiarata non fondata [ . . . ] . ove , invece , l | evasione | abbia ad oggetto entrate non nominativamente riservate allo stato dalla normativa di rango statutario , è necessario valutare [ . |
| 2015-246.txt | 1897 | 1897 | in esame , le risorse di cui agli impugnati commi da 431 a 435 , che derivano dalla lotta all | evasione | fiscale , non costituiscono entrate nuove e dunque lo stato non ha alcun titolo per incamerare il relativo gettito . |
| 2015-246.txt | 1930 | 1930 | alcun titolo per incamerare il relativo gettito . pertanto , limitatamente alle maggiori risorse provenienti dall attività di contrasto all | evasione | di entrate non nominativamente riservate allo stato , la loro destinazione al « fondo per la riduzione della pressione fiscale |
| 2015-95.txt | 192 | 192 | applica ai delitti previsti dagli articoli da 2 a 10 del medesimo decreto legislativo , quando l ammontare dell imposta | evasa | superi congiuntamente il trenta per cento del volume d affari e tre milioni di euro . la norma censurata violerebbe |
| 2015-95.txt | 1823 | 1823 | 111 del 1964 ) si coniuga , infatti , nel frangente , allo specifico interesse alla integrale riscossione dei tributi | evasi | . ma neppure ricorre la prima ipotesi : e ciò ancorché l onere patrimoniale imposto dalla norma censurata incida tramite |
| 2016-121.txt | 94 | 94 | bis , comma 7 , del decreto legge 30 settembre 2005 , n . 203 ( misure di contrasto all | evasione | fiscale e disposizioni urgenti in materia tributaria e finanziaria ) , convertito , con modificazioni , dall art . 1 |
| 2016-145.txt | 1058 | 1058 | a non versare l iva all erario , e che il diritto dell unione europea consenta misure di contrasto all | evasione | di imposte solo « quando sussistano elementi oggettivi in tal senso » , la regione veneto assume che sarebbe contraria |
| 2016-145.txt | 1114 | 1114 | rapporti tra pubbliche amministrazioni : per questi ultimi , non sarebbe per definizione invocabile , infatti , la giustificazione anti | evasiva | e anti elusiva della misura . secondo la difesa regionale , dunque , la citata decisione del consiglio del 14 |
| 2016-31.txt | 296 | 296 | , le disposizioni del richiamato art . 2 riservano allo stato le maggiori entrate derivanti dall attività di contrasto all | evasione | fiscale . il secondo periodo del comma 1 dell art . 7 , invece , prevede che le maggiori entrate |
| 2016-31.txt | 328 | 328 | 7 , invece , prevede che le maggiori entrate strutturali ed effettivamente incassate nel 2013 , derivanti dal contrasto all | evasione | fiscale e valutate , ai sensi del menzionato art . 2 , comma 36 , in 300 milioni di euro |
| 2016-31.txt | 450 | 450 | ) , prolungandone l applicabilità . anche tali commi introducono riserve all erario di maggiori entrate derivanti dal contrasto all | evasione | fiscale , destinandole al « fondo per la riduzione della pressione fiscale » . in particolare , ai sensi della |
| 2016-31.txt | 553 | 553 | corso , ma anche rispetto « a quelle effettivamente incassate nell esercizio precedente » derivanti dall attività di contrasto dell | evasione | fiscale , al netto di quelle derivanti dall attività svolta da regioni , province e comuni . la lettera b |
| 2016-31.txt | 607 | 607 | alla riduzione della pressione fiscale delle entrate incassate in un apposito capitolo , derivanti da misure straordinarie di contrasto dell | evasione | fiscale e non computate nei saldi di finanza pubblica , mediante riassegnazione al predetto fondo . 1.3 . tutte le |
| 2016-31.txt | 1382 | 1382 | 1965 e ne lamenta la violazione in ragione del fatto che le maggiori risorse derivanti dall attività di contrasto all | evasione | fiscale non costituirebbero entrate « nuove » , ma mero « recupero » di imposte già spettanti alla regione . |
| 2016-31.txt | 1681 | 1681 | 7 del d.l . n . 66 del 2014 , non recano un esplicito riferimento all attività di contrasto all | evasione | fiscale posta in essere dall agente della riscossione competente per la sicilia ; nondimeno , nessun dubbio può sussistere sul |
| 2016-31.txt | 1710 | 1710 | competente per la sicilia ; nondimeno , nessun dubbio può sussistere sul fatto che le somme recuperate dalla lotta all | evasione | fiscale non costituiscono nuove entrate ( sentenza n . 246 del 2015 ) e che tra esse rientrano anche quelle |
| 2016-31.txt | 1867 | 1867 | . ] si stima di incassare quali maggiori entrate [ . . . ] derivanti dall attività di contrasto dell | evasione | fiscale ” , senza dunque indicare con precisione su quali ambiti si concentrerà la lotta all evasione e se , |
| 2016-31.txt | 1884 | 1884 | di contrasto dell evasione fiscale ” , senza dunque indicare con precisione su quali ambiti si concentrerà la lotta all | evasione | e se , di conseguenza , potrà incidere anche su entrate di spettanza regionale » ( sentenza n . 246 |
| 2016-66.txt | 65 | 65 | ( disposizioni in materia di emersione e rientro di capitali detenuti all estero nonché per il potenziamento della lotta all | evasione | fiscale . disposizioni in materia di autoriciclaggio ) , in riferimento all art . 116 della costituzione ed agli artt |
| 2016-66.txt | 565 | 565 | nella fattispecie non si riscontrerebbe alcuna modificazione dei tributi in considerazione , trattandosi del recupero di somme originariamente dovute ed | evase | ; dall altro , l ammontare devoluto avrebbe dovuto essere determinato d intesa con il presidente della giunta regionale e |
| 2016-66.txt | 713 | 713 | d.lgs . n . 320 del 1994 , è fondata . le entrate in contestazione riguardano il gettito tributario originariamente | evaso | attraverso la violazione degli obblighi dichiarativi e , successivamente , ” emerso ” in applicazione delle citate procedure . in |
| 2016-66.txt | 1282 | 1282 | a tal fine considerare che le procedure di collaborazione volontaria sono adottate con lo scopo di contrastare i fenomeni di | evasione | e di elusione fiscale , in conformità alle linee guida tracciate dall organizzazione per la cooperazione e lo sviluppo economico |
| 2016-66.txt | 1491 | 1491 | non emerge dalla obiettiva configurazione delle norme che hanno introdotto tale istituto , tutte orientate alla finalità di contrasto dell | evasione | fiscale . 2 . 2 . non si può neppure condividere la difesa del presidente del consiglio dei ministri , |
| 2017-133.txt | 4457 | 4457 | pretenderebbe la regione siciliana . 6 . 5 . la norma comporta , fra l altro , il rischio di | evasione | , poiché il carburante destinato al rifornimento delle macchine agricole beneficia di una agevolazione ( decreto del ministero dell economia |
| 2017-149.txt | 4435 | 4435 | compendia nell inoltro per via telematica all agenzia delle entrate di un formulario valevole come prenotazione e nell acquisizione ed | evasione | , da parte della predetta agenzia , dei formulari alla stessa pervenuti , secondo l ordine cronologico di arrivo » |
| 2017-270.txt | 450 | 450 | ( disposizioni in materia di emersione e rientro di capitali detenuti all estero nonché per il potenziamento della lotta all | evasione | fiscale . disposizioni in materia di autoriciclaggio ) . la riapertura dei termini sarebbe stata operata , appunto , con |
| 2017-270.txt | 2552 | 2552 | detenute anche all estero . vengono in rilievo , dunque , disposizioni « tutte orientate alla finalità di contrasto dell | evasione | fiscale » ( così , ancora , sentenza n . 66 del 2016 ) . l art . 7 , |
| 2017-270.txt | 2774 | 2774 | , occorre muovere dalla considerazione che anche le entrate di cui qui si discute « riguardano il gettito tributario originariamente | evaso | attraverso la violazione degli obblighi dichiarativi e , successivamente , ” emerso ” in applicazione delle citate procedure » ( |
| 2017-270.txt | 3394 | 3394 | fase della collaborazione volontaria , nell attuale regolamentazione manca una espressa previsione legislativa di destinazione specifica delle somme recuperate dall | evasione | . infatti , nel comma 5 octies introdotto dall art . 7 , comma 1 , del d.l . n |
| 2018-114.txt | 406 | 406 | , lettera a ) , del decreto legge 30 settembre 2005 , n . 203 ( misure di contrasto all | evasione | fiscale e disposizioni urgenti in materia tributaria e finanziaria ) , convertito , con modificazioni , in legge 2 dicembre |
| 2018-152.txt | 6728 | 6728 | previsto dal comma 1 ) e del protratto inadempimento del contribuente , avrebbe dovuto emettere per la riscossione del tributo | evaso | ( comma 6 ) . l ingiunzione concretava , in quel modulo , l inizio della fase di esecuzione , |
| 2018-175.txt | 2957 | 2957 | coattiva ex art . 3 del decreto legge 30 settembre 2005 , n . 203 ( misure di contrasto all | evasione | fiscale e disposizioni urgenti in materia tributaria e finanziaria ) , convertito , con modificazioni , nella legge 2 dicembre |
| 2018-175.txt | 5240 | 5240 | per il contenimento e la razionalizzazione della spesa pubblica , nonché interventi in materia di entrate e di contrasto all | evasione | fiscale ) , convertito , con modificazioni , nella legge 4 agosto 2006 , n . 248 , che , |
| 2018-27.txt | 2012 | 2012 | di lealtà fiscale nel settore del gioco e recuperando base imponibile e gettito a fronte di fenomeni di elusione ed | evasione | fiscali nel medesimo settore » . allo scopo di realizzare tali finalità , il legislatore ha così esplicitato l obbligo |
| 2018-35.txt | 333 | 333 | ostensione della situazione reddituale o delle basi imponibili da parte del contribuente . l avvenuto riscontro di un allarmante fenomeno | evasivo | realizzato in sede di riscossione dei tributi induceva il legislatore a mutare indirizzo , introducendo figure di reato intese a |
| 2018-35.txt | 520 | 520 | per il contenimento e la razionalizzazione della spesa pubblica , nonché interventi in materia di entrate e di contrasto all | evasione | fiscale ) , convertito , con modificazioni , in legge 4 agosto 2006 , n . 248 , coniando altre |
| 2018-35.txt | 1429 | 1429 | 2000 delitti attinenti anche alla dichiarazione annuale iva per i quali erano previste soglie di punibilità , riferite all imposta | evasa | , di ammontare più elevato ( rispettivamente , euro 103.291,38 ed euro 77.468,53 ) . ne seguiva che , nel |
| 2018-35.txt | 1531 | 1531 | ad essa , rispetto a chi avesse presentato una dichiarazione infedele , o non avesse presentato affatto la dichiarazione , | evadendo | del pari l imposta : condotte , queste , certamente più ” insidiose ” per l amministrazione finanziaria , in |
| 2018-35.txt | 1562 | 1562 | più ” insidiose ” per l amministrazione finanziaria , in quanto idonee diversamente dall altra ad ostacolare l accertamento dell | evasione | . malgrado ciò , nella prima ipotesi il soggetto avrebbe dovuto rispondere del delitto di omesso versamento dell iva ; |
| 2018-35.txt | 2868 | 2868 | comportamento ” trasparente ” , rispetto a quello riservato al contribuente che , presentando una dichiarazione infedele , abbia invece | evaso | le imposte tramite una condotta ingannevole . 7 . ad avviso del rimettente , ciò non impedirebbe di ravvisare nella |
| 2018-35.txt | 3072 | 3072 | di un omesso versamento superiore a 50.000 euro , quando invece per la punibilità dell infedele dichiarazione è richiesta un | evasione | di imposta addirittura tripla . 8 . la tesi non può essere condivisa . per costante giurisprudenza di questa corte |
| 2018-35.txt | 3387 | 3387 | l art . 4 del d.lgs . n . 74 del 2000 punisce il contribuente che , al fine di | evadere | le imposte dirette o l iva , indichi in una delle dichiarazioni annuali relative a dette imposte elementi attivi per |
| 2018-35.txt | 4026 | 4026 | infatti , necessario il superamento congiunto di due soglie di punibilità : una di tipo assoluto , riferita all imposta | evasa | ; l altra di natura composita ( percentuale in prima battuta , salva la previsione di un ” correttivo “ |
| 2018-35.txt | 5130 | 5130 | espressa previsione normativa , ai fini della verifica del superamento della soglia di punibilità della dichiarazione infedele riferita all imposta | evasa | , di cui all art . 4 , comma 1 , lettera a ) , del d.lgs . n . |
| 2018-35.txt | 5164 | 5164 | ) , del d.lgs . n . 74 del 2000 , si deve aver riguardo alle singole imposte . l | evasione | relativa alle imposte sui redditi e quella dell iva , pertanto , non si sommano , neppure nel caso di |
| 2018-43.txt | 253 | 253 | consistito nell omissione delle dichiarazioni relative all imposta sui redditi e all imposta sul valore aggiunto , al fine di | evaderle | per una somma superiore alla soglia di punibilità . il medesimo fatto storico integra anche gli estremi degli illeciti amministrativi |
| 2018-43.txt | 387 | 387 | , l imputato è già stato destinatario di una sanzione tributaria di importo pari al 120 per cento delle imposte | evase | , all esito di un procedimento amministrativo oramai definitivamente concluso con atti non più soggetti a impugnazione . l art |
| 2018-89.txt | 1977 | 1977 | puntuale accertamento del dovuto , così da rendere effettiva ed efficiente l esazione della prestazione riducendo l area di possibile | evasione | . ciò in ragione della riscontrata inadeguatezza del sistema legato alla autocertificazione dei volumi estratti , previsto dalla normativa previgente |
| 2019-222.txt | 556 | 556 | destinatario , per la medesima omissione , di una sanzione amministrativa di importo pari al 30 per cento della somma | evasa | ai sensi dell art . 13 , comma 1 , del decreto legislativo 18 dicembre 1997 , n . 471 |
| 2019-222.txt | 1375 | 1375 | 11 del d.lgs . n . 74 del 2000 , caratterizzati da condotte prodromiche o comunque diverse rispetto alla mera | evasione | del tributo . tuttavia , la recente giurisprudenza tanto della corte europea dei diritti dell uomo , quanto della corte |
| 2019-222.txt | 1987 | 1987 | omesso versamento di iva , riservando la perseguibilità in sede penale alle sole violazioni superiori a determinate soglie di imposta | evasa | e attribuendo tra l altro rilevanza , in sede penale , al volontario pagamento del debito tributario e delle sanzioni |
| 2019-222.txt | 2438 | 2438 | senza però chiarire in particolare le ragioni per cui dovrebbe escludersi che la minaccia di una sanzione detentiva per l | evasione | di importi iva annui superiori oggi a 250.000 euro , in aggiunta a una sanzione amministrativa pecuniaria calcolata in misura |
| 2019-222.txt | 2463 | 2463 | superiori oggi a 250.000 euro , in aggiunta a una sanzione amministrativa pecuniaria calcolata in misura percentuale rispetto all importo | evaso | , possa perseguire i legittimi scopi di rafforzare l effetto deterrente spiegato dalla mera previsione di quest ultima , di |
| 2019-222.txt | 2514 | 2514 | gravemente pregiudizievoli per gli interessi finanziari nazionali ed europei , nonché di assicurare ex post l effettiva riscossione degli importi | evasi | da parte dell amministrazione grazie ai meccanismi premiali connessi all integrale saldo del debito tributario . 2.2.2 . nessuna parola |
| 2019-222.txt | 3694 | 3694 | ) , se combinata con la sanzione amministrativa già applicata ( pari in concreto al 30 per cento dell imposta | evasa | ) , con conseguente violazione del ne bis in idem nei confronti dell imputato . 2.2.5 . nessun argomento spende |
| 2019-222.txt | 3735 | 3735 | , infine , il giudice a quo sulla questione della riconducibilità o meno delle sanzioni penali previste in materia di | evasione | di iva al ” nocciolo duro ” del diritto penale , rispetto al quale secondo la sentenza a e b |
| 2019-51.txt | 1110 | 1110 | 28 dell art . 3 del decreto legge 30 settembre 2005 , n . 203 ( misure di contrasto all | evasione | fiscale e disposizioni urgenti in materia tributaria e finanziaria ) , convertito , con modificazioni , nella legge 2 dicembre |
| 2019-67.txt | 987 | 987 | per il contenimento e la razionalizzazione della spesa pubblica , nonché interventi in materia di entrate e di contrasto all | evasione | fiscale ) , stabiliva inoltre , nel medesimo comma 1 bis del d.p.r . n . 115 del 2002 , |
| 2019-95.txt | 83 | 83 | parte in cui non prevede che la condotta delittuosa ivi descritta sia punibile quando congiuntamente : a ) l imposta | evasa | è superiore , con riferimento a taluna delle singole imposte , ad euro trentamila ; b ) l ammontare complessivo |
| 2019-95.txt | 833 | 833 | ” per gli interessi dell erario . la disposizione denunciata punisce , infatti , chi , « al fine di | evadere | le imposte sui redditi o sul valore aggiunto , avvalendosi di fatture o altri documenti per operazioni inesistenti , indica |
| 2019-95.txt | 1191 | 1191 | ispiratrice della riforma penale tributaria del 2000 , rappresentata dall abbandono dello schema del cosiddetto ” reato prodromico ” all | evasione | d imposta ( caratteristico del sistema precedente ) . l emissione di documentazione per operazioni inesistenti viene , infatti , |
| 2019-95.txt | 1230 | 1230 | infatti , punita ex se , indipendentemente dalla concreta utilizzazione del documento falso da parte di terzi a scopo di | evasione | fiscale . si è , dunque , di fronte a una precisa strategia , espressiva dell ampia discrezionalità del legislatore |
| 2019-95.txt | 2096 | 2096 | finanziaria » . escludendo che nell ipotesi in esame la reazione punitiva resti collegata alla ” consistenza quantitativa ” dell | evasione | , il legislatore ha inteso , in particolare , far emergere lo speciale disvalore ” di azione ” che , |
| 2020-262.txt | 268 | 268 | o ancora qualora sia fondato il pericolo che la deduzione di tali costi rischi di coprire l elusione o l | evasione | fiscale » ; ii ) la spesa per il pagamento dell imu relativa agli immobili strumentali della società stessa deve |
| 2020-262.txt | 4918 | 4918 | deduzioni di spese di dubbia inerenza ; b ) evitare ingenti costi di accertamento ; c ) prevenire fenomeni di | evasione | o elusione . si tratta di deroghe che rispondono a esigenze di tutela dell interesse fiscale ( non immediatamente rinvenibili |
| 2020-262.txt | 4962 | 4962 | esame , che concerne beni immobili , ovvero i cosiddetti ” beni al sole ” , difficilmente sfruttabili per manovre | evasive | , elusive o erosive ) o che possono rispondere anche a finalità extrafiscali , ma sempre riferibili a specifici valori |
| 2021-120.txt | 1788 | 1788 | affievolirsi delle azioni di riscossione coattiva » risulti di dubbia compatibilità con « il conseguimento degli obiettivi di contrasto all | evasione | fiscale e con la complessiva tenuta del sistema tributario » ( corte dei conti , sezioni riunite in sede di |
| 2021-120.txt | 3089 | 3089 | insufficienti al corretto esercizio della funzione pubblica di riscossione , si determina anche un disincentivo alla lotta della cosiddetta “ | evasione | da riscossione ” nei confronti di chi riesce a sfuggire in senso totale ai propri obblighi , soprattutto se di |
| 2021-70.txt | 1121 | 1121 | tecnico del richiamato ministero , quest ultima disposizione affida la predisposizione della « relazione sull economia non osservata e sull | evasione | fiscale e contributiva » . la censura della ricorrente si appunta , in particolare , sulle modalità d integrazione del |
| 2021-70.txt | 1243 | 1243 | verticale tra lo stato che è l unico soggetto che ha attivato , finanziandolo , il tentativo di emersione dell | evasione | fiscale e le persone fisiche che utilizzano la moneta elettronica , la ricorrente lamenta la violazione degli artt . 69 |
| 2021-70.txt | 1353 | 1353 | per cui tutte le maggiori entrate raccolte sul territorio della provincia autonoma e derivanti dal « potenziale recupero di tributi | evasi | ( preesistenti ) » , dovrebbero essere sempre e comunque assegnate alla provincia autonoma , a prescindere dal meccanismo che |
| 2021-70.txt | 2062 | 2062 | sono indicate , secondo i criteri fissati dal comma 4 , nella « relazione sull economia non osservata e sull | evasione | fiscale e contributiva » , redatta dalla già richiamata commissione costituita ai sensi dell art . 10 bis . 1 |
| 2021-70.txt | 2275 | 2275 | nuovo fondo rivolto a finanziare interventi in materia di riforma del sistema fiscale . in tal modo il recupero dell | evasione | non incrementa più un rimborso diretto alle persone , bensì finanzia la riduzione della pressione fiscale . siccome tale circostanza |
| 2022-140.txt | 1873 | 1873 | realizzazione del credito fiscale » ( sentenza n . 358 del 1994 ) , oppure di « prevenire fenomeni di | evasione | o elusione » ( sentenza n . 262 del 2020 ) non si manifesta , pertanto , quella coessenzialità alla |
| 2022-175.txt | 592 | 592 | ottobre 2015 , data di entrata in vigore del d.lgs . n . 158 del 2015 , e con imposta | evasa | per un ammontare complessivo superiore alla soglia di punibilità prevista dalla fattispecie incriminatrice . inoltre , il giudice rimettente ha |
| 2022-175.txt | 673 | 673 | penale tributario è contenuto nel decreto legge 10 luglio 1982 , n . 429 ( norme per la repressione della | evasione | in materia di imposte sui redditi e sul valore aggiunto e per agevolare la definizione delle pendenze in materia tributaria |
| 2022-175.txt | 2055 | 2055 | 14 settembre 2011 , n . 148 ; l individuazione dei confini tra le fattispecie di elusione e quelle di | evasione | fiscale e delle relative conseguenze sanzionatorie ; l efficacia attenuante o esimente dell adesione alle forme di comunicazione e di |
| 2022-175.txt | 4621 | 4621 | » avrebbe potuto essere rivisto ; così anche l individuazione dei confini tra le fattispecie di elusione e quelle di | evasione | fiscale e delle relative conseguenze sanzionatorie . si tratta di gravi condotte insidiose per il fisco , poste in essere |
| 2022-66.txt | 343 | 343 | lettera b ) » , del decreto legge 30 settembre 2005 , n . 203 ( misure di contrasto all | evasione | fiscale e disposizioni urgenti in materia tributaria e finanziaria ) , convertito , con modificazioni , nella legge 2 dicembre |
1.2. Trovate i dispersion plots delle prime 10 sentenze per numero di occorrenze della voce e dei termini associati in dftm_silver. Per ogni grafico sono indicate le parole chiave trovate nella motivazione della sentenza a partire dalla voce e dai termini associati (legenda sulla destra), cui è stato associato un colore. Nel grafico ogni punto rappresenta una parola chiave in relazione alla sua posizione nella motivazione della sentenza


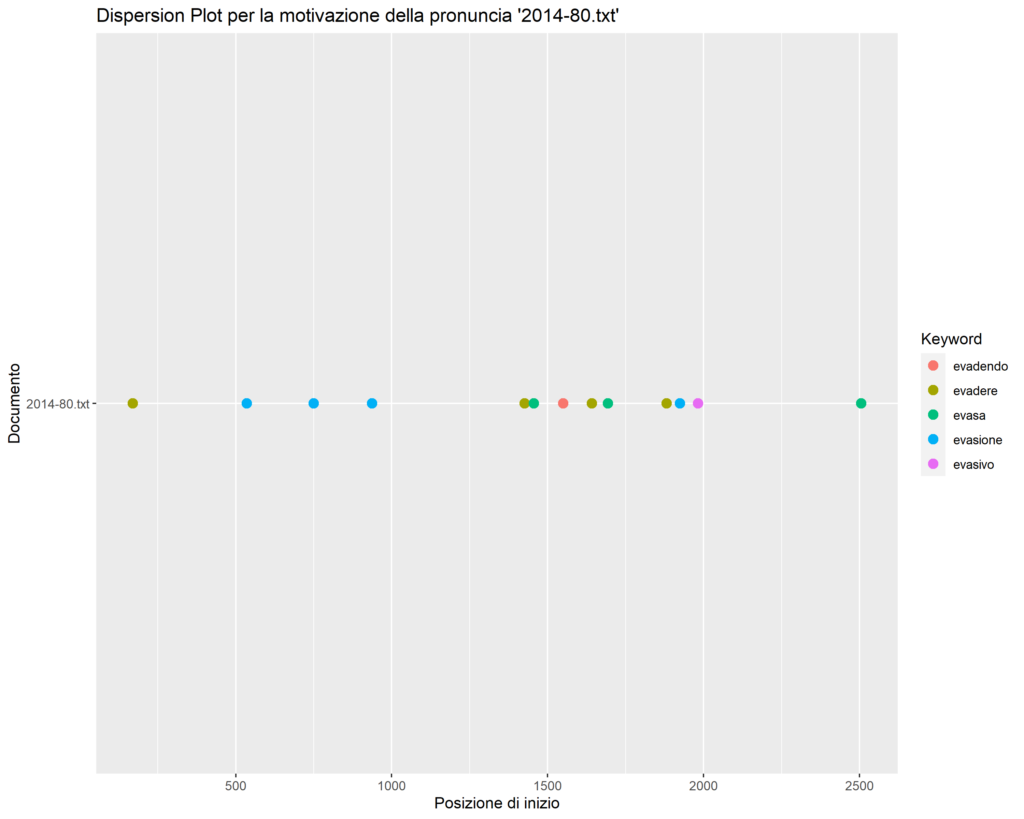

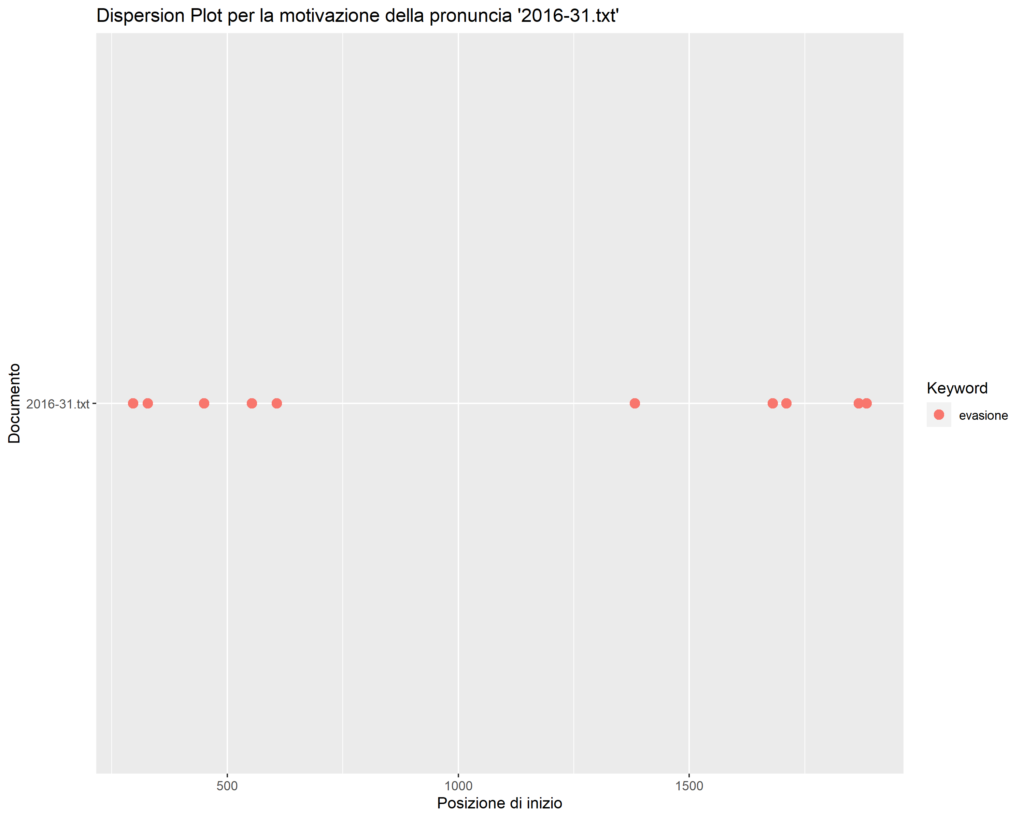

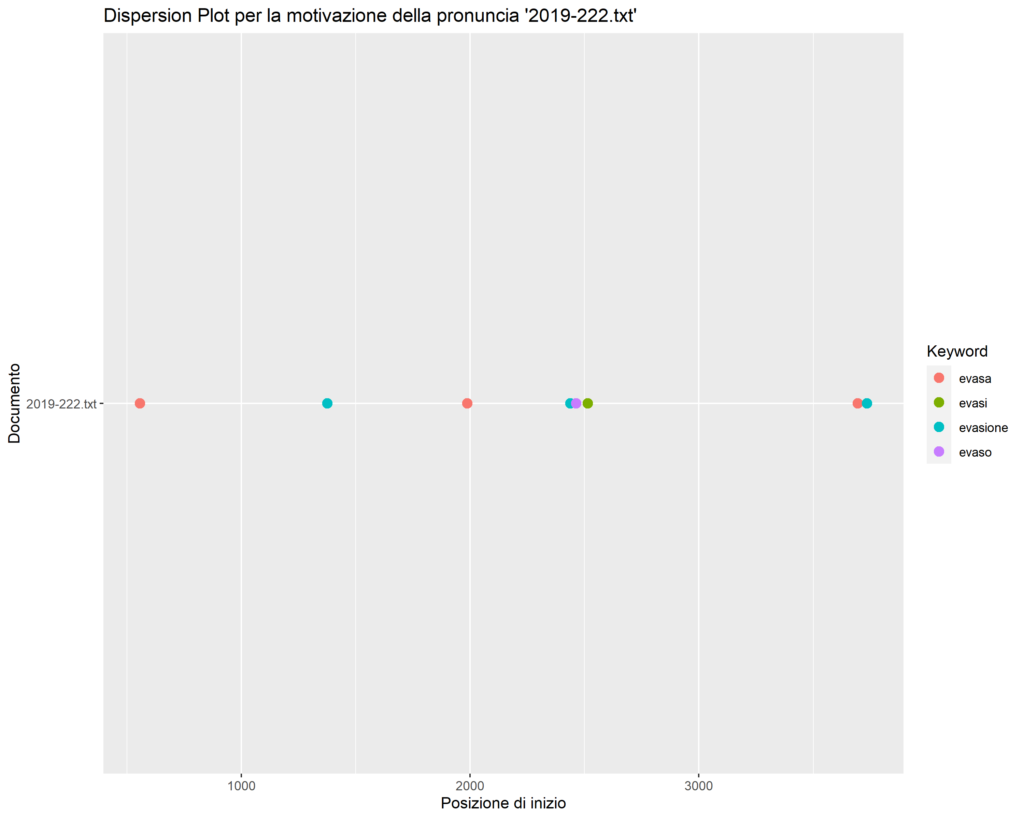
2. N-grams
2.1. La tabella riporta i trigrams estratti dalle sentenze presenti nel subset dftm_silver in cui compaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| trigrams_trovate | frequency |
|---|---|
| contrasto_all_evasione | 47 |
| all_evasione_fiscale | 43 |
| evasione_fiscale_e | 26 |
| dell_evasione_fiscale | 10 |
| del_tributo_evaso | 8 |
| evasione_fiscale_convertito | 8 |
| lotta_all_evasione | 8 |
| di_evasione_fiscale | 7 |
| evasione_dell_imposta | 7 |
| evasione_in_materia | 7 |
| contrasto_dell_evasione | 7 |
| tentativo_di_evasione | 6 |
| evadere_le_imposte | 6 |
| fine_di_evadere | 6 |
| l_evasione_fiscale | 5 |
| repressione_della_evasione | 5 |
| della_evasione_in | 5 |
| evasione_d_imposta | 5 |
| o_tributi_evasi | 4 |
| dell_imposta_evasa | 4 |
| evasione_di_imposta | 4 |
| l_imposta_evasa | 4 |
| recupero_dell_evasione | 4 |
| l_evasione_abbia | 4 |
| evasione_abbia_ad | 4 |
| all_evasione_di | 4 |
| fenomeni_di_evasione | 4 |
| di_evadere_le | 4 |
| all_imposta_evasa | 4 |
| evasione_fiscale_non | 4 |
| evasioni_di_imposta | 3 |
| di_evasione_e | 3 |
| entità_dell_evasione | 3 |
| l_evasione_dell | 3 |
| reato_di_evasione | 3 |
| dell_evasione_il | 3 |
| evasione_il_legislatore | 3 |
| di_evasione_o | 3 |
| l_evasore_totale | 3 |
| evasore_totale_non | 3 |
| tentato_di_evadere | 3 |
| evadendo_del_pari | 3 |
| accertamento_dell_evasione | 3 |
| all_evasione_e | 3 |
| l_evasione_e | 2 |
| evasione_di_un | 2 |
| un_evasore_fiscale | 2 |
| di_evasione_della | 2 |
| possibili_evasioni_fiscali | 2 |
| evasioni_fiscali_e | 2 |
| o_no_evasione | 2 |
| no_evasione_fiscale | 2 |
| non_implicano_evasione | 2 |
| implicano_evasione_fiscale | 2 |
| evasione_fiscale_al | 2 |
| evasione_fiscale_il | 2 |
| evasione_stessa_e | 2 |
| il_tributo_evaso | 2 |
| evasione_fiscale_poiché | 2 |
| tributo_evaso_o | 2 |
| tributi_evasi_e | 2 |
| tributi_evasi_in | 2 |
| come_evasi_e | 2 |
| dei_tributi_evasi | 2 |
| imposta_evasa_con | 2 |
| evadere_l_imposta | 2 |
| un_evasione_di | 2 |
| piccolo_evasore_meno | 2 |
| evasore_meno_abbiente | 2 |
| contro_le_evasioni | 2 |
| le_evasioni_di | 2 |
| evasione_delle_imposte | 2 |
| e_l_evasione | 2 |
| reati_di_evasione | 2 |
| d_evadere_le | 2 |
| consentire_l_evasione | 2 |
| l_evasione_o | 2 |
| l_evasione_di | 2 |
| di_evasione_di | 2 |
| evasione_di_iva | 2 |
| che_questa_evasione | 2 |
| questa_evasione_sia | 2 |
| evasione_sia_totale | 2 |
| ipotesi_di_evasore | 2 |
| di_evasore_totale | 2 |
| evasore_totale_o | 2 |
| una_dolosa_evasione | 2 |
| dolosa_evasione_d | 2 |
| preparatoria_dell_evasione | 2 |
| o_l_evasione | 2 |
| che_l_evasore | 2 |
| evasione_fiscale_art | 2 |
| evasione_fiscale_ai | 2 |
| evasione_fiscale_fanno | 2 |
| delle_singole_evasioni | 2 |
| singole_evasioni_fiscali | 2 |
| evasioni_fiscali_ne | 2 |
| ove_l_evasione | 2 |
| invece_l_evasione | 2 |
| evasione_fiscale_che | 2 |
| di_evadere_l | 2 |
| la_dichiarazione_evadendo | 2 |
| dichiarazione_evadendo_del | 2 |
| repressione_dell_evasione | 2 |
| dell_evasione_in | 2 |
| di_imposta_evasa | 2 |
| evasione_da_parte | 2 |
| evasione_fiscale_senza | 2 |
| evasione_e_se | 2 |
| evasione_fiscale_disposizioni | 2 |
| tributario_originariamente_evaso | 2 |
| originariamente_evaso_attraverso | 2 |
| evaso_attraverso_la | 2 |
| imposta_evasa_di | 2 |
| evasione_o_elusione | 2 |
| e_sull_evasione | 2 |
| sull_evasione_fiscale | 2 |
| quelle_di_evasione | 2 |
| forme_di_evasione | 1 |
| di_evasione_legale | 1 |
| evasione_legale_eliminare | 1 |
| evitare_l_evasione | 1 |
| evasione_e_via | 1 |
| tributo_evaso_non | 1 |
| evaso_non_è | 1 |
| consistenti_nell_evasione | 1 |
| nell_evasione_di | 1 |
| tributo_evaso_ricorre | 1 |
| evaso_ricorre_nella | 1 |
| perciò_un_evasore | 1 |
| evasore_fiscale_ma | 1 |
| di_evasione_ed | 1 |
| evasione_ed_evitare | 1 |
| fenomeno_di_evasione | 1 |
| evasione_fiscale_degli | 1 |
| evasione_della_presunzione | 1 |
| verso_le_evasioni | 1 |
| le_evasioni_era | 1 |
| evasioni_era_quello | 1 |
| verso_gli_evasori | 1 |
| gli_evasori_ma | 1 |
| evasori_ma_accertato | 1 |
| colpire_l_evasore | 1 |
| l_evasore_mentre | 1 |
| evasore_mentre_l | 1 |
| alle_frequenti_evasioni | 1 |
| frequenti_evasioni_fiscali | 1 |
| evasioni_fiscali_compiute | 1 |
| categorie_di_evasori | 1 |
| di_evasori_fiscali | 1 |
| evasori_fiscali_non | 1 |
| impedire_possibili_evasioni | 1 |
| evasioni_fiscali_appare | 1 |
| fenomeno_della_evasione | 1 |
| della_evasione_sono | 1 |
| evasione_sono_tutte | 1 |
| facilità_di_evadere | 1 |
| di_evadere_gli | 1 |
| evadere_gli_obblighi | 1 |
| prevenire_siffatta_evasione | 1 |
| siffatta_evasione_di | 1 |
| evasione_di_colpirla | 1 |
| delitti_implicanti_evasione | 1 |
| implicanti_evasione_o | 1 |
| evasione_o_frode | 1 |
| della_imposta_evasa | 1 |
| imposta_evasa_oltre | 1 |
| evasa_oltre_al | 1 |
| a_prevenire_evasioni | 1 |
| prevenire_evasioni_fiscali | 1 |
| evasione_fiscale_b | 1 |
| non_comportano_evasione | 1 |
| comportano_evasione_fiscale | 1 |
| evasione_fiscale_aventi | 1 |
| della_avvenuta_evasione | 1 |
| avvenuta_evasione_fiscale | 1 |
| prevenzione_della_evasione | 1 |
| della_evasione_stessa | 1 |
| vi_sia_evasione | 1 |
| sia_evasione_fiscale | 1 |
| evasione_fiscale_l | 1 |
| tributo_evaso_è | 1 |
| evaso_è_maggiormente | 1 |
| tributo_evaso_in | 1 |
| evaso_in_questa | 1 |
| ossia_sulla_evasione | 1 |
| sulla_evasione_dell | 1 |
| fatto_possibili_evasioni | 1 |
| evasioni_fiscali_la | 1 |
| evaso_o_di | 1 |
| tentata_l_evasione | 1 |
| evasione_e_ciò | 1 |
| sia_stata_evasione | 1 |
| stata_evasione_orbene | 1 |
| evasione_orbene_l | 1 |
| sopratassa_l_evasore | 1 |
| l_evasore_che | 1 |
| evasore_che_volontariamente | 1 |
| imposta_annua_evasa | 1 |
| annua_evasa_ripristinando | 1 |
| evasa_ripristinando_la | 1 |
| accertamento_delle_evasioni | 1 |
| delle_evasioni_o | 1 |
| evasioni_o_a | 1 |
| frequenza_delle_evasioni | 1 |
| delle_evasioni_e | 1 |
| evasioni_e_quindi | 1 |
| tentativi_di_evasione | 1 |
| di_evasione_delle | 1 |
| evasione_delle_successive | 1 |
| evasi_e_dei | 1 |
| evasi_in_quanto | 1 |
| sia_un_evasore | 1 |
| evasore_fiscale_come | 1 |
| tributi_evasi_entro | 1 |
| evasi_entro_il | 1 |
| e_tributi_evasi | 1 |
| tributi_evasi_costituisce | 1 |
| evasi_costituisce_per | 1 |
| finanziaria_come_evasi | 1 |
| evasi_e_non | 1 |
| evasi_in_relazione | 1 |
| per_aver_evaso | 1 |
| aver_evaso_l | 1 |
| evaso_l_imposta | 1 |
| evasi_e_delle | 1 |
| accertati_come_evasi | 1 |
| come_evasi_costituisce | 1 |
| evasi_costituisce_condizione | 1 |
| considerati_come_evasi | 1 |
| evasi_e_la | 1 |
| siano_impedite_evasioni | 1 |
| impedite_evasioni_di | 1 |
| è_l_evasione | 1 |
| evasione_fiscale_gode | 1 |
| facile_l_evasione | 1 |
| l_evasione_se | 1 |
| evasione_se_l | 1 |
| evasa_con_la | 1 |
| non_gli_evasori | 1 |
| gli_evasori_del | 1 |
| evasori_del_debito | 1 |
| o_la_evasione | 1 |
| la_evasione_dell | 1 |
| fattispecie_della_evasione | 1 |
| della_evasione_tributaria | 1 |
| evasione_tributaria_né | 1 |
| reagire_all_evasione | 1 |
| all_evasione_tributaria | 1 |
| evasione_tributaria_dei | 1 |
| argomento_dell_evasione | 1 |
| dell_evasione_è | 1 |
| evasione_è_stato | 1 |
| presunzione_di_evasione | 1 |
| di_evasione_sarebbe | 1 |
| evasione_sarebbe_in | 1 |
| indiretto_all_evasione | 1 |
| all_evasione_stessa | 1 |
| imposta_personale_evadendo | 1 |
| personale_evadendo_in | 1 |
| evadendo_in_tal | 1 |
| evaso_o_del | 1 |
| concreto_di_evasione | 1 |
| evasione_e_punibile | 1 |
| dell_evasione_allora | 1 |
| evasione_allora_certamente | 1 |
| dell_evasione_le | 1 |
| evasione_le_considerazioni | 1 |
| che_all_evasore | 1 |
| all_evasore_che | 1 |
| evasore_che_compie | 1 |
| equivoco_ad_evadere | 1 |
| ad_evadere_l | 1 |
| precedente_comportano_evasioni | 1 |
| comportano_evasioni_di | 1 |
| comportano_un_evasione | 1 |
| ammontare_della_evasione | 1 |
| della_evasione_il | 1 |
| evasione_il_che | 1 |
| se_l_evasione | 1 |
| il_piccolo_evasore | 1 |
| il_grosso_evasore | 1 |
| grosso_evasore_avendo | 1 |
| evasore_avendo_possibilità | 1 |
| del_reddito_evaso | 1 |
| reddito_evaso_reato | 1 |
| evaso_reato_non | 1 |
| al_piccolo_evasore | 1 |
| al_grosso_evasore | 1 |
| grosso_evasore_che | 1 |
| evasore_che_può | 1 |
| evitare_una_evasione | 1 |
| una_evasione_di | 1 |
| di_evitare_evasioni | 1 |
| evitare_evasioni_fiscali | 1 |
| evasione_e_rientra | 1 |
| inerenti_all_evasione | 1 |
| all_evasione_delle | 1 |
| intento_di_evadere | 1 |
| di_evadere_il | 1 |
| evadere_il_tributo | 1 |
| per_le_evasioni | 1 |
| evasioni_di_altri | 1 |
| l_evasione_totale | 1 |
| evasione_totale_rilevata | 1 |
| prevenire_le_evasioni | 1 |
| le_evasioni_fiscali | 1 |
| evasioni_fiscali_non | 1 |
| le_evasioni_affermandosi | 1 |
| evasioni_affermandosi_che | 1 |
| evasione_della_imposta | 1 |
| imposta_evasa_anche | 1 |
| evasa_anche_nei | 1 |
| evasione_fiscale_con | 1 |
| possibile_l_evasione | 1 |
| ambito_dell_evasione | 1 |
| evasione_fiscale_di | 1 |
| consentendo_agli_evasori | 1 |
| agli_evasori_di | 1 |
| evasori_di_ottenere | 1 |
| d_l_evasioni | 1 |
| l_evasioni_per | 1 |
| evasioni_per_somme | 1 |
| tributo_evaso_così | 1 |
| evaso_così_come | 1 |
| e_degli_evasori | 1 |
| degli_evasori_in | 1 |
| evasori_in_genere | 1 |
| fine_d_evadere | 1 |
| evasione_o_indebito | 1 |
| specifico_d_evadere | 1 |
| di_farle_evadere | 1 |
| farle_evadere_da | 1 |
| evadere_da_terzi | 1 |
| di_essere_evasa | 1 |
| essere_evasa_non | 1 |
| evasa_non_v | 1 |
| d_una_evasione | 1 |
| una_evasione_pari | 1 |
| evasione_pari_al | 1 |
| tributo_evaso_potrà | 1 |
| evaso_potrà_risultare | 1 |
| imposta_evasa_diversa | 1 |
| evasa_diversa_invece | 1 |
| di_qualsiasi_evasione | 1 |
| qualsiasi_evasione_all | 1 |
| evasione_all_i | 1 |
| tributario_per_evasione | 1 |
| per_evasione_alla | 1 |
| evasione_alla_luce | 1 |
| infatti_l_evasione | 1 |
| evasione_fiscale_costituisce | 1 |
| evasione_fiscale_previsti | 1 |
| un_assunta_evasione | 1 |
| assunta_evasione_d | 1 |
| tributo_evaso_rispettivamente | 1 |
| evaso_rispettivamente_emissione | 1 |
| riguardi_l_evasione | 1 |
| ovvero_l_evasione | 1 |
| coprire_future_evasioni | 1 |
| future_evasioni_tributarie | 1 |
| evasioni_tributarie_il | 1 |
| e_dall_evasione | 1 |
| dall_evasione_dell | 1 |
| evasione_dell_obbligo | 1 |
| un_fine_evasivo | 1 |
| fine_evasivo_altrui | 1 |
| evasivo_altrui_ulteriori | 1 |
| dell_evasione_alla | 1 |
| evasione_alla_definizione | 1 |
| casi_dell_evasore | 1 |
| dell_evasore_totale | 1 |
| evasore_totale_del | 1 |
| di_strumenti_antievasione | 1 |
| strumenti_antievasione_alla | 1 |
| antievasione_alla_copertura | 1 |
| siano_stati_evasi | 1 |
| stati_evasi_i | 1 |
| evasi_i_tributi | 1 |
| di_evasione_ha | 1 |
| evasione_ha_avuto | 1 |
| un_comportamento_evasivo | 1 |
| comportamento_evasivo_diversa | 1 |
| evasivo_diversa_è | 1 |
| una_portata_evasiva | 1 |
| portata_evasiva_rispetto | 1 |
| evasiva_rispetto_agli | 1 |
| di_evasione_pur | 1 |
| evasione_pur_se | 1 |
| ma_della_evasione | 1 |
| della_evasione_dell | 1 |
| fini_di_evasione | 1 |
| di_evasione_dell | 1 |
| tra_espropriati_evasori | 1 |
| espropriati_evasori_totali | 1 |
| evasori_totali_ed | 1 |
| ed_espropriati_evasori | 1 |
| espropriati_evasori_parziali | 1 |
| evasori_parziali_dell | 1 |
| dissuasione_dall_evasione | 1 |
| dall_evasione_si | 1 |
| evasione_si_inserisce | 1 |
| recupero_di_evasione | 1 |
| evasione_o_a | 1 |
| infatti_l_evasore | 1 |
| di_evadere_inoltre | 1 |
| evadere_inoltre_la | 1 |
| i_l_evasore | 1 |
| l_evasore_parziale | 1 |
| evasore_parziale_resta | 1 |
| dell_evasione_d | 1 |
| definitivo_dell_evasione | 1 |
| dell_evasione_negando | 1 |
| evasione_negando_rilevanza | 1 |
| fenomeniche_dell_evasione | 1 |
| l_evasione_altrui | 1 |
| evasione_altrui_condotta | 1 |
| dell_evasione_stessa | 1 |
| evasione_stessa_proprio | 1 |
| prevenire_l_evasione | 1 |
| l_evasione_delle | 1 |
| evasione_fiscale_introdotto | 1 |
| degli_interventi_antievasione | 1 |
| interventi_antievasione_e | 1 |
| antievasione_e_antielusione | 1 |
| di_evadere_soprattutto | 1 |
| evadere_soprattutto_per | 1 |
| di_evadere_potendo | 1 |
| evadere_potendo_l | 1 |
| applichi_all_evasore | 1 |
| all_evasore_totale | 1 |
| evasore_totale_senza | 1 |
| all_evasione_tutte | 1 |
| evasione_tutte_queste | 1 |
| all_evasione_precisando | 1 |
| evasione_precisando_che | 1 |
| evasione_fiscale_ma | 1 |
| all_evasione_il | 1 |
| evasione_il_comma | 1 |
| di_condotte_evasive | 1 |
| condotte_evasive_degli | 1 |
| evasive_degli_obblighi | 1 |
| evasione_fiscale_costituiscono | 1 |
| dell_evasione_nel | 1 |
| evasione_nel_rispetto | 1 |
| oltre_all_evasione | 1 |
| di_evasione_che | 1 |
| evasione_che_si | 1 |
| imposta_evasa_fosse | 1 |
| evasa_fosse_superiore | 1 |
| imposta_evasa_risultasse | 1 |
| evasa_risultasse_superiore | 1 |
| evadere_l_iva | 1 |
| dell_evasione_e | 1 |
| evasione_e_nel | 1 |
| specifico_intento_evasivo | 1 |
| intento_evasivo_essendo | 1 |
| evasivo_essendo_il | 1 |
| imposta_evasa_una | 1 |
| evasa_una_ulteriore | 1 |
| forma_di_evasione | 1 |
| di_evasione_quale | 1 |
| evasione_quale_quella | 1 |
| combattere_un_evasione | 1 |
| un_evasione_fiscale | 1 |
| evasione_fiscale_ritenuta | 1 |
| contrastare_l_evasione | 1 |
| evasione_o_l | 1 |
| imposta_evasa_superi | 1 |
| evasa_superi_congiuntamente | 1 |
| tributi_evasi_ma | 1 |
| evasi_ma_neppure | 1 |
| imposta_evasa_difetto | 1 |
| evasa_difetto_di | 1 |
| dichiarazione_inveritiera_evadendo | 1 |
| inveritiera_evadendo_del | 1 |
| dell_evasione_da | 1 |
| caso_di_evasione | 1 |
| di_evasione_realizzata | 1 |
| evasione_realizzata_mediante | 1 |
| evasione_di_cui | 1 |
| evasione_e_che | 1 |
| all_evasione_art | 1 |
| evasione_art_comma | 1 |
| all_evasione_sarebbero | 1 |
| evasione_sarebbero_prive | 1 |
| all_evasione_questa | 1 |
| evasione_questa_corte | 1 |
| evasione_di_entrate | 1 |
| evasione_fiscale_destinandole | 1 |
| evasione_fiscale_posta | 1 |
| dovute_ed_evase | 1 |
| ed_evase_dall | 1 |
| evase_dall_altro | 1 |
| evasione_e_di | 1 |
| evasione_di_imposte | 1 |
| giustificazione_anti_evasiva | 1 |
| anti_evasiva_e | 1 |
| evasiva_e_anti | 1 |
| rischio_di_evasione | 1 |
| di_evasione_poiché | 1 |
| evasione_poiché_il | 1 |
| acquisizione_ed_evasione | 1 |
| ed_evasione_da | 1 |
| evasione_fiscale_così | 1 |
| recuperate_dall_evasione | 1 |
| dall_evasione_infatti | 1 |
| evasione_infatti_nel | 1 |
| elusione_ed_evasione | 1 |
| ed_evasione_fiscali | 1 |
| evasione_fiscali_nel | 1 |
| allarmante_fenomeno_evasivo | 1 |
| fenomeno_evasivo_realizzato | 1 |
| evasivo_realizzato_in | 1 |
| evasa_di_ammontare | 1 |
| dell_evasione_malgrado | 1 |
| evasione_malgrado_ciò | 1 |
| abbia_invece_evaso | 1 |
| invece_evaso_le | 1 |
| evaso_le_imposte | 1 |
| richiesta_un_evasione | 1 |
| imposta_evasa_l | 1 |
| evasa_l_altra | 1 |
| evasa_di_cui | 1 |
| imposte_l_evasione | 1 |
| l_evasione_relativa | 1 |
| evasione_relativa_alle | 1 |
| fine_di_evaderle | 1 |
| di_evaderle_per | 1 |
| evaderle_per_una | 1 |
| delle_imposte_evase | 1 |
| imposte_evase_all | 1 |
| evase_all_esito | 1 |
| di_possibile_evasione | 1 |
| possibile_evasione_ciò | 1 |
| evasione_ciò_in | 1 |
| tributo_evaso_comma | 1 |
| evaso_comma_l | 1 |
| evasione_fiscale_stabiliva | 1 |
| imposta_evasa_è | 1 |
| evasa_è_superiore | 1 |
| prodromico_all_evasione | 1 |
| all_evasione_d | 1 |
| scopo_di_evasione | 1 |
| evasione_fiscale_si | 1 |
| quantitativa_dell_evasione | 1 |
| della_somma_evasa | 1 |
| somma_evasa_ai | 1 |
| evasa_ai_sensi | 1 |
| alla_mera_evasione | 1 |
| mera_evasione_del | 1 |
| evasione_del_tributo | 1 |
| imposta_evasa_e | 1 |
| evasa_e_attribuendo | 1 |
| per_l_evasione | 1 |
| evasione_di_importi | 1 |
| all_importo_evaso | 1 |
| importo_evaso_possa | 1 |
| evaso_possa_perseguire | 1 |
| degli_importi_evasi | 1 |
| importi_evasi_da | 1 |
| evasi_da_parte | 1 |
| evasa_con_conseguente | 1 |
| materia_di_evasione | 1 |
| evasione_fiscale_ii | 1 |
| per_manovre_evasive | 1 |
| manovre_evasive_elusive | 1 |
| evasive_elusive_o | 1 |
| emersione_dell_evasione | 1 |
| di_tributi_evasi | 1 |
| tributi_evasi_preesistenti | 1 |
| evasi_preesistenti_dovrebbero | 1 |
| dell_evasione_non | 1 |
| evasione_non_incrementa | 1 |
| della_cosiddetta_evasione | 1 |
| cosiddetta_evasione_da | 1 |
| evasione_da_riscossione | 1 |
| con_imposta_evasa | 1 |
| imposta_evasa_per | 1 |
| evasa_per_un | 1 |
2.2. La tabella riporta i fivegrams estratti dalle sentenze presenti nel subset dftm_silver in cuicompaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| five_grams_trovate | frequency |
|---|---|
| di_contrasto_all_evasione_fiscale | 32 |
| contrasto_all_evasione_fiscale_e | 16 |
| misure_di_contrasto_all_evasione | 14 |
| all_evasione_fiscale_e_disposizioni | 14 |
| evasione_fiscale_e_disposizioni_urgenti | 14 |
| attività_di_contrasto_all_evasione | 12 |
| e_di_contrasto_all_evasione | 10 |
| contrasto_all_evasione_fiscale_convertito | 8 |
| evasione_in_materia_di_imposte | 7 |
| all_evasione_fiscale_convertito_con | 7 |
| evasione_fiscale_convertito_con_modificazioni | 7 |
| di_contrasto_dell_evasione_fiscale | 7 |
| contro_ogni_tentativo_di_evasione | 5 |
| per_la_repressione_della_evasione | 5 |
| la_repressione_della_evasione_in | 5 |
| repressione_della_evasione_in_materia | 5 |
| della_evasione_in_materia_di | 5 |
| derivanti_dal_contrasto_all_evasione | 5 |
| dal_contrasto_all_evasione_fiscale | 5 |
| evadere_le_imposte_sui_redditi | 4 |
| l_evasione_abbia_ad_oggetto | 4 |
| evasione_abbia_ad_oggetto_entrate | 4 |
| attività_di_contrasto_dell_evasione | 4 |
| al_fine_di_evadere_le | 4 |
| fine_di_evadere_le_imposte | 4 |
| dei_diritti_o_tributi_evasi | 3 |
| dell_evasione_il_legislatore_ha | 3 |
| che_aveva_tentato_di_evadere | 3 |
| della_lotta_all_evasione_fiscale | 3 |
| di_evadere_le_imposte_sui | 3 |
| evadendo_del_pari_l_imposta | 3 |
| ostacolare_l_accertamento_dell_evasione | 3 |
| di_contrasto_all_evasione_di | 3 |
| che_non_implicano_evasione_fiscale | 2 |
| ammontare_del_tributo_evaso_o | 2 |
| diritti_o_tributi_evasi_in | 2 |
| concorrenti_nel_reato_di_evasione | 2 |
| il_fatto_che_questa_evasione | 2 |
| fatto_che_questa_evasione_sia | 2 |
| che_questa_evasione_sia_totale | 2 |
| questa_evasione_sia_totale_o | 2 |
| evasione_sia_totale_o_parziale | 2 |
| le_varie_ipotesi_di_evasore | 2 |
| varie_ipotesi_di_evasore_totale | 2 |
| ipotesi_di_evasore_totale_o | 2 |
| di_evasore_totale_o_parziale | 2 |
| evasore_totale_o_parziale_formulate | 2 |
| l_evasore_totale_non_viene | 2 |
| evasore_totale_non_viene_affatto | 2 |
| una_dolosa_evasione_d_imposta | 2 |
| dolosa_evasione_d_imposta_o | 2 |
| evasione_d_imposta_o_un | 2 |
| l_elusione_o_l_evasione | 2 |
| nel_senso_che_l_evasore | 2 |
| senso_che_l_evasore_totale | 2 |
| che_l_evasore_totale_non | 2 |
| contrasto_all_evasione_fiscale_art | 2 |
| all_evasione_fiscale_art_comma | 2 |
| contrasto_all_evasione_fiscale_ai | 2 |
| contrasto_all_evasione_fiscale_fanno | 2 |
| all_evasione_fiscale_fanno_riferimento | 2 |
| evasione_fiscale_fanno_riferimento_ad | 2 |
| dell_oggetto_delle_singole_evasioni | 2 |
| oggetto_delle_singole_evasioni_fiscali | 2 |
| delle_singole_evasioni_fiscali_ne | 2 |
| singole_evasioni_fiscali_ne_segue | 2 |
| evasioni_fiscali_ne_segue_che | 2 |
| segue_che_ove_l_evasione | 2 |
| che_ove_l_evasione_abbia | 2 |
| ove_l_evasione_abbia_ad | 2 |
| ove_invece_l_evasione_abbia | 2 |
| invece_l_evasione_abbia_ad | 2 |
| al_fine_di_evadere_l | 2 |
| chi_al_fine_di_evadere | 2 |
| la_dichiarazione_evadendo_del_pari | 2 |
| dichiarazione_evadendo_del_pari_l | 2 |
| che_al_fine_di_evadere | 2 |
| repressione_dell_evasione_in_materia | 2 |
| dell_evasione_in_materia_di | 2 |
| contrasto_dell_evasione_fiscale_senza | 2 |
| dell_evasione_fiscale_senza_dunque | 2 |
| evasione_fiscale_senza_dunque_indicare | 2 |
| concentrerà_la_lotta_all_evasione | 2 |
| la_lotta_all_evasione_e | 2 |
| lotta_all_evasione_e_se | 2 |
| all_evasione_e_se_di | 2 |
| evasione_e_se_di_conseguenza | 2 |
| dalla_lotta_all_evasione_fiscale | 2 |
| lotta_all_evasione_fiscale_non | 2 |
| all_evasione_fiscale_non_costituiscono | 2 |
| potenziamento_della_lotta_all_evasione | 2 |
| lotta_all_evasione_fiscale_disposizioni | 2 |
| all_evasione_fiscale_disposizioni_in | 2 |
| evasione_fiscale_disposizioni_in_materia | 2 |
| il_gettito_tributario_originariamente_evaso | 2 |
| gettito_tributario_originariamente_evaso_attraverso | 2 |
| tributario_originariamente_evaso_attraverso_la | 2 |
| originariamente_evaso_attraverso_la_violazione | 2 |
| evaso_attraverso_la_violazione_degli | 2 |
| finalità_di_contrasto_dell_evasione | 2 |
| prevenire_fenomeni_di_evasione_o | 2 |
| fenomeni_di_evasione_o_elusione | 2 |
| non_osservata_e_sull_evasione | 2 |
| osservata_e_sull_evasione_fiscale | 2 |
| e_sull_evasione_fiscale_e | 2 |
| sull_evasione_fiscale_e_contributiva | 2 |
| elusione_e_quelle_di_evasione | 2 |
| e_quelle_di_evasione_fiscale | 2 |
| quelle_di_evasione_fiscale_e | 2 |
| di_evasione_fiscale_e_delle | 2 |
| evasione_fiscale_e_delle_relative | 2 |
| di_facili_forme_di_evasione | 1 |
| facili_forme_di_evasione_legale | 1 |
| forme_di_evasione_legale_eliminare | 1 |
| di_evasione_legale_eliminare_questi | 1 |
| evasione_legale_eliminare_questi_inconvenienti | 1 |
| legge_per_evitare_l_evasione | 1 |
| per_evitare_l_evasione_e | 1 |
| evitare_l_evasione_e_via | 1 |
| l_evasione_e_via_dicendo | 1 |
| evasione_e_via_dicendo_si | 1 |
| al_pagamento_del_tributo_evaso | 1 |
| pagamento_del_tributo_evaso_non | 1 |
| del_tributo_evaso_non_è | 1 |
| tributo_evaso_non_è_esatto | 1 |
| evaso_non_è_esatto_infatti | 1 |
| in_reati_consistenti_nell_evasione | 1 |
| reati_consistenti_nell_evasione_di | 1 |
| consistenti_nell_evasione_di_un | 1 |
| nell_evasione_di_un_tributo | 1 |
| evasione_di_un_tributo_alla | 1 |
| del_pagamento_del_tributo_evaso | 1 |
| pagamento_del_tributo_evaso_ricorre | 1 |
| del_tributo_evaso_ricorre_nella | 1 |
| tributo_evaso_ricorre_nella_generalità | 1 |
| evaso_ricorre_nella_generalità_dei | 1 |
| che_sia_perciò_un_evasore | 1 |
| sia_perciò_un_evasore_fiscale | 1 |
| perciò_un_evasore_fiscale_ma | 1 |
| un_evasore_fiscale_ma_come | 1 |
| evasore_fiscale_ma_come_non | 1 |
| ogni_tentativo_di_evasione_ed | 1 |
| tentativo_di_evasione_ed_evitare | 1 |
| di_evasione_ed_evitare_la | 1 |
| evasione_ed_evitare_la_libera | 1 |
| colpire_il_fenomeno_di_evasione | 1 |
| il_fenomeno_di_evasione_fiscale | 1 |
| fenomeno_di_evasione_fiscale_degli | 1 |
| di_evasione_fiscale_degli_utili | 1 |
| evasione_fiscale_degli_utili_derivanti | 1 |
| vano_ogni_tentativo_di_evasione | 1 |
| ogni_tentativo_di_evasione_della | 1 |
| tentativo_di_evasione_della_presunzione | 1 |
| di_evasione_della_presunzione_suindicata | 1 |
| evasione_della_presunzione_suindicata_si | 1 |
| a_severità_verso_le_evasioni | 1 |
| severità_verso_le_evasioni_era | 1 |
| verso_le_evasioni_era_quello | 1 |
| le_evasioni_era_quello_di | 1 |
| evasioni_era_quello_di_colpire | 1 |
| esemplare_severità_verso_gli_evasori | 1 |
| severità_verso_gli_evasori_ma | 1 |
| verso_gli_evasori_ma_accertato | 1 |
| gli_evasori_ma_accertato_che | 1 |
| evasori_ma_accertato_che_di | 1 |
| invece_che_colpire_l_evasore | 1 |
| che_colpire_l_evasore_mentre | 1 |
| colpire_l_evasore_mentre_l | 1 |
| l_evasore_mentre_l_efficacia | 1 |
| evasore_mentre_l_efficacia_del | 1 |
| porre_rimedio_alle_frequenti_evasioni | 1 |
| rimedio_alle_frequenti_evasioni_fiscali | 1 |
| alle_frequenti_evasioni_fiscali_compiute | 1 |
| frequenti_evasioni_fiscali_compiute_dagli | 1 |
| evasioni_fiscali_compiute_dagli_obbligati | 1 |
| di_due_categorie_di_evasori | 1 |
| due_categorie_di_evasori_fiscali | 1 |
| categorie_di_evasori_fiscali_non | 1 |
| di_evasori_fiscali_non_paragonabili | 1 |
| evasori_fiscali_non_paragonabili_per | 1 |
| tendendo_ad_impedire_possibili_evasioni | 1 |
| ad_impedire_possibili_evasioni_fiscali | 1 |
| impedire_possibili_evasioni_fiscali_appare | 1 |
| possibili_evasioni_fiscali_appare_direttamente | 1 |
| evasioni_fiscali_appare_direttamente_giustificata | 1 |
| contempo_il_fenomeno_della_evasione | 1 |
| il_fenomeno_della_evasione_sono | 1 |
| fenomeno_della_evasione_sono_tutte | 1 |
| della_evasione_sono_tutte_finalità | 1 |
| evasione_sono_tutte_finalità_che | 1 |
| una_maggiore_facilità_di_evadere | 1 |
| maggiore_facilità_di_evadere_gli | 1 |
| facilità_di_evadere_gli_obblighi | 1 |
| di_evadere_gli_obblighi_fiscali | 1 |
| evadere_gli_obblighi_fiscali_da | 1 |
| necessità_a_prevenire_siffatta_evasione | 1 |
| a_prevenire_siffatta_evasione_di | 1 |
| prevenire_siffatta_evasione_di_colpirla | 1 |
| siffatta_evasione_di_colpirla_con | 1 |
| evasione_di_colpirla_con_sanzioni | 1 |
| fissi_d_delitti_implicanti_evasione | 1 |
| d_delitti_implicanti_evasione_o | 1 |
| delitti_implicanti_evasione_o_frode | 1 |
| implicanti_evasione_o_frode_fiscale | 1 |
| evasione_o_frode_fiscale_punibili | 1 |
| dell_importo_della_imposta_evasa | 1 |
| importo_della_imposta_evasa_oltre | 1 |
| della_imposta_evasa_oltre_al | 1 |
| imposta_evasa_oltre_al_pagamento | 1 |
| evasa_oltre_al_pagamento_dell | 1 |
| norme_dirette_a_prevenire_evasioni | 1 |
| dirette_a_prevenire_evasioni_fiscali | 1 |
| a_prevenire_evasioni_fiscali_e | 1 |
| prevenire_evasioni_fiscali_e_ad | 1 |
| evasioni_fiscali_e_ad_assicurare | 1 |
| che_comportino_o_no_evasione | 1 |
| comportino_o_no_evasione_fiscale | 1 |
| o_no_evasione_fiscale_b | 1 |
| no_evasione_fiscale_b_dal | 1 |
| evasione_fiscale_b_dal_tribunale | 1 |
| reati_che_non_implicano_evasione | 1 |
| non_implicano_evasione_fiscale_e | 1 |
| implicano_evasione_fiscale_e_quindi | 1 |
| evasione_fiscale_e_quindi_non | 1 |
| reati_che_non_comportano_evasione | 1 |
| che_non_comportano_evasione_fiscale | 1 |
| non_comportano_evasione_fiscale_al | 1 |
| comportano_evasione_fiscale_al_riguardo | 1 |
| evasione_fiscale_al_riguardo_si | 1 |
| che_comportano_o_no_evasione | 1 |
| comportano_o_no_evasione_fiscale | 1 |
| o_no_evasione_fiscale_aventi | 1 |
| no_evasione_fiscale_aventi_cioè | 1 |
| evasione_fiscale_aventi_cioè_carattere | 1 |
| carattere_repressivo_della_avvenuta_evasione | 1 |
| repressivo_della_avvenuta_evasione_fiscale | 1 |
| della_avvenuta_evasione_fiscale_il | 1 |
| avvenuta_evasione_fiscale_il_primo | 1 |
| evasione_fiscale_il_primo_tipo | 1 |
| carattere_di_prevenzione_della_evasione | 1 |
| di_prevenzione_della_evasione_stessa | 1 |
| prevenzione_della_evasione_stessa_e | 1 |
| della_evasione_stessa_e_di | 1 |
| evasione_stessa_e_di_tutela | 1 |
| l_quando_vi_sia_evasione | 1 |
| quando_vi_sia_evasione_fiscale | 1 |
| vi_sia_evasione_fiscale_l | 1 |
| sia_evasione_fiscale_l_interesse | 1 |
| evasione_fiscale_l_interesse_dell | 1 |
| a_recuperare_il_tributo_evaso | 1 |
| recuperare_il_tributo_evaso_è | 1 |
| il_tributo_evaso_è_maggiormente | 1 |
| tributo_evaso_è_maggiormente_e | 1 |
| evaso_è_maggiormente_e_specificamente | 1 |
| il_recupero_del_tributo_evaso | 1 |
| recupero_del_tributo_evaso_in | 1 |
| del_tributo_evaso_in_questa | 1 |
| tributo_evaso_in_questa_esigenza | 1 |
| evaso_in_questa_esigenza_preminente | 1 |
| delitti_che_non_implicano_evasione | 1 |
| non_implicano_evasione_fiscale_poiché | 1 |
| implicano_evasione_fiscale_poiché_le | 1 |
| evasione_fiscale_poiché_le_altre | 1 |
| frode_fiscale_ossia_sulla_evasione | 1 |
| fiscale_ossia_sulla_evasione_dell | 1 |
| ossia_sulla_evasione_dell_imposta | 1 |
| sulla_evasione_dell_imposta_di | 1 |
| evasione_dell_imposta_di_fabbricazione | 1 |
| sono_in_fatto_possibili_evasioni | 1 |
| in_fatto_possibili_evasioni_fiscali | 1 |
| fatto_possibili_evasioni_fiscali_la | 1 |
| possibili_evasioni_fiscali_la_dichiarazione | 1 |
| evasioni_fiscali_la_dichiarazione_di | 1 |
| all_ammontare_del_tributo_evaso | 1 |
| del_tributo_evaso_o_di | 1 |
| tributo_evaso_o_di_cui | 1 |
| evaso_o_di_cui_si | 1 |
| si_è_tentata_l_evasione | 1 |
| è_tentata_l_evasione_e | 1 |
| tentata_l_evasione_e_ciò | 1 |
| l_evasione_e_ciò_in | 1 |
| evasione_e_ciò_in_quanto | 1 |
| quando_vi_sia_stata_evasione | 1 |
| vi_sia_stata_evasione_orbene | 1 |
| sia_stata_evasione_orbene_l | 1 |
| stata_evasione_orbene_l_art | 1 |
| evasione_orbene_l_art_primo | 1 |
| regime_della_sopratassa_l_evasore | 1 |
| della_sopratassa_l_evasore_che | 1 |
| sopratassa_l_evasore_che_volontariamente | 1 |
| l_evasore_che_volontariamente_occulta | 1 |
| evasore_che_volontariamente_occulta_il | 1 |
| volte_l_imposta_annua_evasa | 1 |
| l_imposta_annua_evasa_ripristinando | 1 |
| imposta_annua_evasa_ripristinando_la | 1 |
| annua_evasa_ripristinando_la_misura | 1 |
| evasa_ripristinando_la_misura_della | 1 |
| amministrazione_l_accertamento_delle_evasioni | 1 |
| l_accertamento_delle_evasioni_o | 1 |
| accertamento_delle_evasioni_o_a | 1 |
| delle_evasioni_o_a_garantire | 1 |
| evasioni_o_a_garantire_comunque | 1 |
| facilità_e_frequenza_delle_evasioni | 1 |
| e_frequenza_delle_evasioni_e | 1 |
| frequenza_delle_evasioni_e_quindi | 1 |
| delle_evasioni_e_quindi_anche | 1 |
| evasioni_e_quindi_anche_sotto | 1 |
| tra_i_tentativi_di_evasione | 1 |
| i_tentativi_di_evasione_delle | 1 |
| tentativi_di_evasione_delle_successive | 1 |
| di_evasione_delle_successive_quote | 1 |
| evasione_delle_successive_quote_di | 1 |
| diritti_o_tributi_evasi_e | 1 |
| o_tributi_evasi_e_dei | 1 |
| tributi_evasi_e_dei_relativi | 1 |
| evasi_e_dei_relativi_interessi | 1 |
| o_tributi_evasi_in_quanto | 1 |
| tributi_evasi_in_quanto_per | 1 |
| evasi_in_quanto_per_i | 1 |
| ch_egli_sia_un_evasore | 1 |
| egli_sia_un_evasore_fiscale | 1 |
| sia_un_evasore_fiscale_come | 1 |
| un_evasore_fiscale_come_non | 1 |
| evasore_fiscale_come_non_può | 1 |
| diritti_o_tributi_evasi_entro | 1 |
| o_tributi_evasi_entro_il | 1 |
| tributi_evasi_entro_il_termine | 1 |
| evasi_entro_il_termine_di | 1 |
| dei_diritti_e_tributi_evasi | 1 |
| diritti_e_tributi_evasi_costituisce | 1 |
| e_tributi_evasi_costituisce_per | 1 |
| tributi_evasi_costituisce_per_entrambe | 1 |
| evasi_costituisce_per_entrambe_le | 1 |
| dall_amministrazione_finanziaria_come_evasi | 1 |
| amministrazione_finanziaria_come_evasi_e | 1 |
| finanziaria_come_evasi_e_non | 1 |
| come_evasi_e_non_v | 1 |
| evasi_e_non_v_è | 1 |
| i_diritti_o_tributi_evasi | 1 |
| o_tributi_evasi_in_relazione | 1 |
| tributi_evasi_in_relazione_ad | 1 |
| evasi_in_relazione_ad_un | 1 |
| finanza_locale_per_aver_evaso | 1 |
| locale_per_aver_evaso_l | 1 |
| per_aver_evaso_l_imposta | 1 |
| aver_evaso_l_imposta_comunale | 1 |
| evaso_l_imposta_comunale_di | 1 |
| il_pagamento_dei_tributi_evasi | 1 |
| pagamento_dei_tributi_evasi_e | 1 |
| dei_tributi_evasi_e_delle | 1 |
| tributi_evasi_e_delle_indennità | 1 |
| evasi_e_delle_indennità_di | 1 |
| dei_tributi_accertati_come_evasi | 1 |
| tributi_accertati_come_evasi_costituisce | 1 |
| accertati_come_evasi_costituisce_condizione | 1 |
| come_evasi_costituisce_condizione_per | 1 |
| evasi_costituisce_condizione_per_l | 1 |
| dei_tributi_considerati_come_evasi | 1 |
| tributi_considerati_come_evasi_e | 1 |
| considerati_come_evasi_e_la | 1 |
| come_evasi_e_la_loro | 1 |
| evasi_e_la_loro_irrepetibilità | 1 |
| esigenza_che_siano_impedite_evasioni | 1 |
| che_siano_impedite_evasioni_di | 1 |
| siano_impedite_evasioni_di_imposta | 1 |
| impedite_evasioni_di_imposta_attraverso | 1 |
| evasioni_di_imposta_attraverso_fittizie | 1 |
| quali_agevole_è_l_evasione | 1 |
| agevole_è_l_evasione_fiscale | 1 |
| è_l_evasione_fiscale_gode | 1 |
| l_evasione_fiscale_gode_in | 1 |
| evasione_fiscale_gode_in_giudizio | 1 |
| quanto_sarebbe_facile_l_evasione | 1 |
| sarebbe_facile_l_evasione_se | 1 |
| facile_l_evasione_se_l | 1 |
| l_evasione_se_l_imposta | 1 |
| evasione_se_l_imposta_fosse | 1 |
| dal_pagamento_dell_imposta_evasa | 1 |
| pagamento_dell_imposta_evasa_con | 1 |
| dell_imposta_evasa_con_la | 1 |
| imposta_evasa_con_la_reclusione | 1 |
| evasa_con_la_reclusione_da | 1 |
| provenienza_e_non_gli_evasori | 1 |
| e_non_gli_evasori_del | 1 |
| non_gli_evasori_del_debito | 1 |
| gli_evasori_del_debito_tributario | 1 |
| evasori_del_debito_tributario_e | 1 |
| la_soddisfazione_o_la_evasione | 1 |
| soddisfazione_o_la_evasione_dell | 1 |
| o_la_evasione_dell_imposta | 1 |
| la_evasione_dell_imposta_sono | 1 |
| evasione_dell_imposta_sono_estranee | 1 |
| inserzione_nella_fattispecie_della_evasione | 1 |
| nella_fattispecie_della_evasione_tributaria | 1 |
| fattispecie_della_evasione_tributaria_né | 1 |
| della_evasione_tributaria_né_il | 1 |
| evasione_tributaria_né_il_peso | 1 |
| intento_di_reagire_all_evasione | 1 |
| di_reagire_all_evasione_tributaria | 1 |
| reagire_all_evasione_tributaria_dei | 1 |
| all_evasione_tributaria_dei_lavoratori | 1 |
| evasione_tributaria_dei_lavoratori_autonomi | 1 |
| però_l_argomento_dell_evasione | 1 |
| l_argomento_dell_evasione_è | 1 |
| argomento_dell_evasione_è_stato | 1 |
| dell_evasione_è_stato_più | 1 |
| evasione_è_stato_più_volte | 1 |
| ad_una_presunzione_di_evasione | 1 |
| una_presunzione_di_evasione_sarebbe | 1 |
| presunzione_di_evasione_sarebbe_in | 1 |
| di_evasione_sarebbe_in_stridente | 1 |
| evasione_sarebbe_in_stridente_contraddizione | 1 |
| un_invito_indiretto_all_evasione | 1 |
| invito_indiretto_all_evasione_stessa | 1 |
| indiretto_all_evasione_stessa_e | 1 |
| all_evasione_stessa_e_d | 1 |
| evasione_stessa_e_d_altra | 1 |
| parte_all_imposta_personale_evadendo | 1 |
| all_imposta_personale_evadendo_in | 1 |
| imposta_personale_evadendo_in_tal | 1 |
| personale_evadendo_in_tal_modo | 1 |
| evadendo_in_tal_modo_parallelamente | 1 |
| previsto_ammontare_del_tributo_evaso | 1 |
| del_tributo_evaso_o_del | 1 |
| tributo_evaso_o_del_rimborso | 1 |
| evaso_o_del_rimborso_indebitamente | 1 |
| un_fatto_concreto_di_evasione | 1 |
| fatto_concreto_di_evasione_e | 1 |
| concreto_di_evasione_e_punibile | 1 |
| di_evasione_e_punibile_di | 1 |
| evasione_e_punibile_di_per | 1 |
| edittale_all_entità_dell_evasione | 1 |
| all_entità_dell_evasione_allora | 1 |
| entità_dell_evasione_allora_certamente | 1 |
| dell_evasione_allora_certamente_il | 1 |
| evasione_allora_certamente_il_divieto | 1 |
| esistenza_ed_entità_dell_evasione | 1 |
| ed_entità_dell_evasione_le | 1 |
| entità_dell_evasione_le_considerazioni | 1 |
| dell_evasione_le_considerazioni_che | 1 |
| evasione_le_considerazioni_che_precedono | 1 |
| si_afferma_che_all_evasore | 1 |
| afferma_che_all_evasore_che | 1 |
| che_all_evasore_che_compie | 1 |
| all_evasore_che_compie_atti | 1 |
| evasore_che_compie_atti_fraudolenti | 1 |
| modo_non_equivoco_ad_evadere | 1 |
| non_equivoco_ad_evadere_l | 1 |
| equivoco_ad_evadere_l_imposta | 1 |
| ad_evadere_l_imposta_sul | 1 |
| evadere_l_imposta_sul_reddito | 1 |
| del_comma_precedente_comportano_evasioni | 1 |
| comma_precedente_comportano_evasioni_di | 1 |
| precedente_comportano_evasioni_di_imposta | 1 |
| comportano_evasioni_di_imposta_per | 1 |
| evasioni_di_imposta_per_un | 1 |
| terzo_comma_comportano_un_evasione | 1 |
| comma_comportano_un_evasione_di | 1 |
| comportano_un_evasione_di_imposta | 1 |
| un_evasione_di_imposta_di | 1 |
| evasione_di_imposta_di_speciale | 1 |
| secondo_l_ammontare_della_evasione | 1 |
| l_ammontare_della_evasione_il | 1 |
| ammontare_della_evasione_il_che | 1 |
| della_evasione_il_che_comporta | 1 |
| evasione_il_che_comporta_che | 1 |
| sia_accertato_se_l_evasione | 1 |
| accertato_se_l_evasione_dell | 1 |
| se_l_evasione_dell_imposta | 1 |
| l_evasione_dell_imposta_è | 1 |
| evasione_dell_imposta_è_superiore | 1 |
| immediatamente_solo_il_piccolo_evasore | 1 |
| solo_il_piccolo_evasore_meno | 1 |
| il_piccolo_evasore_meno_abbiente | 1 |
| piccolo_evasore_meno_abbiente_economicamente | 1 |
| evasore_meno_abbiente_economicamente_impossibilitato | 1 |
| professionisti_mentre_il_grosso_evasore | 1 |
| mentre_il_grosso_evasore_avendo | 1 |
| il_grosso_evasore_avendo_possibilità | 1 |
| grosso_evasore_avendo_possibilità_di | 1 |
| evasore_avendo_possibilità_di_ricorrere | 1 |
| dell_esistenza_del_reddito_evaso | 1 |
| esistenza_del_reddito_evaso_reato | 1 |
| del_reddito_evaso_reato_non | 1 |
| reddito_evaso_reato_non_indicato | 1 |
| evaso_reato_non_indicato_nell | 1 |
| avrebbe_prodotto_al_piccolo_evasore | 1 |
| prodotto_al_piccolo_evasore_meno | 1 |
| al_piccolo_evasore_meno_abbiente | 1 |
| piccolo_evasore_meno_abbiente_per | 1 |
| evasore_meno_abbiente_per_la | 1 |
| difesa_rispetto_al_grosso_evasore | 1 |
| rispetto_al_grosso_evasore_che | 1 |
| al_grosso_evasore_che_può | 1 |
| grosso_evasore_che_può_ricorrere | 1 |
| evasore_che_può_ricorrere_all | 1 |
| osservato_di_evitare_una_evasione | 1 |
| di_evitare_una_evasione_di | 1 |
| evitare_una_evasione_di_imposta | 1 |
| una_evasione_di_imposta_da | 1 |
| evasione_di_imposta_da_parte | 1 |
| opportune_cautele_contro_le_evasioni | 1 |
| cautele_contro_le_evasioni_di | 1 |
| contro_le_evasioni_di_imposta | 1 |
| le_evasioni_di_imposta_alla | 1 |
| evasioni_di_imposta_alla_luce | 1 |
| al_fine_di_evitare_evasioni | 1 |
| fine_di_evitare_evasioni_fiscali | 1 |
| di_evitare_evasioni_fiscali_e | 1 |
| evitare_evasioni_fiscali_e_possibili | 1 |
| evasioni_fiscali_e_possibili_collusioni | 1 |
| ogni_tentativo_di_evasione_e | 1 |
| tentativo_di_evasione_e_rientra | 1 |
| di_evasione_e_rientra_nella | 1 |
| evasione_e_rientra_nella_discrezionalità | 1 |
| illeciti_penali_inerenti_all_evasione | 1 |
| penali_inerenti_all_evasione_delle | 1 |
| inerenti_all_evasione_delle_imposte | 1 |
| all_evasione_delle_imposte_sui | 1 |
| evasione_delle_imposte_sui_redditi | 1 |
| accompagni_l_intento_di_evadere | 1 |
| l_intento_di_evadere_il | 1 |
| intento_di_evadere_il_tributo | 1 |
| di_evadere_il_tributo_si | 1 |
| evadere_il_tributo_si_porrebbe | 1 |
| quelle_previste_per_le_evasioni | 1 |
| previste_per_le_evasioni_di | 1 |
| per_le_evasioni_di_altri | 1 |
| le_evasioni_di_altri_tributi | 1 |
| evasioni_di_altri_tributi_poiché | 1 |
| scadenza_legale_e_l_evasione | 1 |
| legale_e_l_evasione_totale | 1 |
| e_l_evasione_totale_rilevata | 1 |
| l_evasione_totale_rilevata_dall | 1 |
| evasione_totale_rilevata_dall_ufficio | 1 |
| e_a_prevenire_le_evasioni | 1 |
| a_prevenire_le_evasioni_fiscali | 1 |
| prevenire_le_evasioni_fiscali_non | 1 |
| le_evasioni_fiscali_non_concerneva | 1 |
| evasioni_fiscali_non_concerneva_com | 1 |
| dei_tributi_contro_le_evasioni | 1 |
| tributi_contro_le_evasioni_affermandosi | 1 |
| contro_le_evasioni_affermandosi_che | 1 |
| le_evasioni_affermandosi_che_rientra | 1 |
| evasioni_affermandosi_che_rientra_nella | 1 |
| nel_reato_di_evasione_della | 1 |
| reato_di_evasione_della_imposta | 1 |
| di_evasione_della_imposta_medesima | 1 |
| evasione_della_imposta_medesima_pertanto | 1 |
| di_pagamento_dell_imposta_evasa | 1 |
| pagamento_dell_imposta_evasa_anche | 1 |
| dell_imposta_evasa_anche_nei | 1 |
| imposta_evasa_anche_nei_confronti | 1 |
| evasa_anche_nei_confronti_dei | 1 |
| nel_reato_di_evasione_fiscale | 1 |
| reato_di_evasione_fiscale_con | 1 |
| di_evasione_fiscale_con_il | 1 |
| evasione_fiscale_con_il_vincolo | 1 |
| rendere_materialmente_possibile_l_evasione | 1 |
| materialmente_possibile_l_evasione_dell | 1 |
| possibile_l_evasione_dell_imposta | 1 |
| l_evasione_dell_imposta_precisamente | 1 |
| evasione_dell_imposta_precisamente_i | 1 |
| correi_nei_reati_di_evasione | 1 |
| nei_reati_di_evasione_fiscale | 1 |
| reati_di_evasione_fiscale_poiché | 1 |
| di_evasione_fiscale_poiché_partecipano | 1 |
| evasione_fiscale_poiché_partecipano_al | 1 |
| risulta_l_ambito_dell_evasione | 1 |
| l_ambito_dell_evasione_fiscale | 1 |
| ambito_dell_evasione_fiscale_di | 1 |
| dell_evasione_fiscale_di_proporzioni | 1 |
| evasione_fiscale_di_proporzioni_notevoli | 1 |
| inammissibili_conseguenze_consentendo_agli_evasori | 1 |
| conseguenze_consentendo_agli_evasori_di | 1 |
| consentendo_agli_evasori_di_ottenere | 1 |
| agli_evasori_di_ottenere_un | 1 |
| evasori_di_ottenere_un_trattamento | 1 |
| del_ricordato_d_l_evasioni | 1 |
| ricordato_d_l_evasioni_per | 1 |
| d_l_evasioni_per_somme | 1 |
| l_evasioni_per_somme_ingenti | 1 |
| evasioni_per_somme_ingenti_le | 1 |
| dall_entità_del_tributo_evaso | 1 |
| entità_del_tributo_evaso_così | 1 |
| del_tributo_evaso_così_come | 1 |
| tributo_evaso_così_come_ne | 1 |
| evaso_così_come_ne_prescinde | 1 |
| degli_inadempimenti_e_degli_evasori | 1 |
| inadempimenti_e_degli_evasori_in | 1 |
| e_degli_evasori_in_genere | 1 |
| degli_evasori_in_genere_lo | 1 |
| evasori_in_genere_lo_stesso | 1 |
| agire_al_fine_d_evadere | 1 |
| al_fine_d_evadere_le | 1 |
| fine_d_evadere_le_imposte | 1 |
| d_evadere_le_imposte_sui | 1 |
| ovvero_di_consentire_l_evasione | 1 |
| di_consentire_l_evasione_o | 1 |
| consentire_l_evasione_o_indebito | 1 |
| l_evasione_o_indebito_rimborso | 1 |
| evasione_o_indebito_rimborso_a | 1 |
| il_dolo_specifico_d_evadere | 1 |
| dolo_specifico_d_evadere_le | 1 |
| specifico_d_evadere_le_imposte | 1 |
| d_evadere_le_imposte_o | 1 |
| evadere_le_imposte_o_di | 1 |
| imposte_o_di_farle_evadere | 1 |
| o_di_farle_evadere_da | 1 |
| di_farle_evadere_da_terzi | 1 |
| farle_evadere_da_terzi_e | 1 |
| evadere_da_terzi_e_pur | 1 |
| imposta_suscettiva_di_essere_evasa | 1 |
| suscettiva_di_essere_evasa_non | 1 |
| di_essere_evasa_non_v | 1 |
| essere_evasa_non_v_è | 1 |
| evasa_non_v_è_dubbio | 1 |
| un_caso_d_una_evasione | 1 |
| caso_d_una_evasione_pari | 1 |
| d_una_evasione_pari_al | 1 |
| una_evasione_pari_al_e | 1 |
| evasione_pari_al_e_nell | 1 |
| prima_ipotesi_il_tributo_evaso | 1 |
| ipotesi_il_tributo_evaso_potrà | 1 |
| il_tributo_evaso_potrà_risultare | 1 |
| tributo_evaso_potrà_risultare_minore | 1 |
| evaso_potrà_risultare_minore_che | 1 |
| risulti_essere_l_imposta_evasa | 1 |
| essere_l_imposta_evasa_diversa | 1 |
| l_imposta_evasa_diversa_invece | 1 |
| imposta_evasa_diversa_invece_è | 1 |
| evasa_diversa_invece_è_stata | 1 |
| la_punibilità_di_qualsiasi_evasione | 1 |
| punibilità_di_qualsiasi_evasione_all | 1 |
| di_qualsiasi_evasione_all_i | 1 |
| qualsiasi_evasione_all_i_v | 1 |
| evasione_all_i_v_a | 1 |
| determinazione_dell_entità_dell_evasione | 1 |
| dell_entità_dell_evasione_il | 1 |
| entità_dell_evasione_il_legislatore | 1 |
| evasione_il_legislatore_ha_da | 1 |
| di_illecito_tributario_per_evasione | 1 |
| illecito_tributario_per_evasione_alla | 1 |
| tributario_per_evasione_alla_luce | 1 |
| per_evasione_alla_luce_dei | 1 |
| evasione_alla_luce_dei_principi | 1 |
| principi_costituzionali_infatti_l_evasione | 1 |
| costituzionali_infatti_l_evasione_fiscale | 1 |
| infatti_l_evasione_fiscale_costituisce | 1 |
| l_evasione_fiscale_costituisce_in | 1 |
| evasione_fiscale_costituisce_in_ogni | 1 |
| relazione_ai_reati_di_evasione | 1 |
| ai_reati_di_evasione_fiscale | 1 |
| reati_di_evasione_fiscale_previsti | 1 |
| di_evasione_fiscale_previsti_dal | 1 |
| evasione_fiscale_previsti_dal_precedente | 1 |
| faceva_valere_un_assunta_evasione | 1 |
| valere_un_assunta_evasione_d | 1 |
| un_assunta_evasione_d_imposta | 1 |
| assunta_evasione_d_imposta_da | 1 |
| evasione_d_imposta_da_parte | 1 |
| dalla_entità_del_tributo_evaso | 1 |
| entità_del_tributo_evaso_rispettivamente | 1 |
| del_tributo_evaso_rispettivamente_emissione | 1 |
| tributo_evaso_rispettivamente_emissione_di | 1 |
| evaso_rispettivamente_emissione_di_fatture | 1 |
| giudizio_tributario_riguardi_l_evasione | 1 |
| tributario_riguardi_l_evasione_di | 1 |
| riguardi_l_evasione_di_un | 1 |
| l_evasione_di_un_imposta | 1 |
| evasione_di_un_imposta_sui | 1 |
| n_citata_ovvero_l_evasione | 1 |
| citata_ovvero_l_evasione_dell | 1 |
| ovvero_l_evasione_dell_imposta | 1 |
| l_evasione_dell_imposta_sul | 1 |
| evasione_dell_imposta_sul_valore | 1 |
| relativamente_al_reato_di_evasione | 1 |
| al_reato_di_evasione_di | 1 |
| reato_di_evasione_di_iva | 1 |
| di_evasione_di_iva_si | 1 |
| evasione_di_iva_si_appalesa | 1 |
| preparare_o_coprire_future_evasioni | 1 |
| o_coprire_future_evasioni_tributarie | 1 |
| coprire_future_evasioni_tributarie_il | 1 |
| future_evasioni_tributarie_il_che | 1 |
| evasioni_tributarie_il_che_dà | 1 |
| attività_criminosa_e_dall_evasione | 1 |
| criminosa_e_dall_evasione_dell | 1 |
| e_dall_evasione_dell_obbligo | 1 |
| dall_evasione_dell_obbligo_tributario | 1 |
| evasione_dell_obbligo_tributario_mentre | 1 |
| realizzato_purtuttavia_un_fine_evasivo | 1 |
| purtuttavia_un_fine_evasivo_altrui | 1 |
| un_fine_evasivo_altrui_ulteriori | 1 |
| fine_evasivo_altrui_ulteriori_aspetti | 1 |
| evasivo_altrui_ulteriori_aspetti_di | 1 |
| connesse_al_recupero_dell_evasione | 1 |
| al_recupero_dell_evasione_alla | 1 |
| recupero_dell_evasione_alla_definizione | 1 |
| dell_evasione_alla_definizione_del | 1 |
| evasione_alla_definizione_del_contenzioso | 1 |
| quali_i_casi_dell_evasore | 1 |
| i_casi_dell_evasore_totale | 1 |
| casi_dell_evasore_totale_del | 1 |
| dell_evasore_totale_del_titolare | 1 |
| evasore_totale_del_titolare_di | 1 |
| il_potenziamento_di_strumenti_antievasione | 1 |
| potenziamento_di_strumenti_antievasione_alla | 1 |
| di_strumenti_antievasione_alla_copertura | 1 |
| strumenti_antievasione_alla_copertura_degli | 1 |
| antievasione_alla_copertura_degli_oneri | 1 |
| i_quali_siano_stati_evasi | 1 |
| quali_siano_stati_evasi_i | 1 |
| siano_stati_evasi_i_tributi | 1 |
| stati_evasi_i_tributi_doganali | 1 |
| evasi_i_tributi_doganali_il | 1 |
| ogni_tentativo_di_evasione_ha | 1 |
| tentativo_di_evasione_ha_avuto | 1 |
| di_evasione_ha_avuto_modo | 1 |
| evasione_ha_avuto_modo_di | 1 |
| corollario_di_un_comportamento_evasivo | 1 |
| di_un_comportamento_evasivo_diversa | 1 |
| un_comportamento_evasivo_diversa_è | 1 |
| comportamento_evasivo_diversa_è_la | 1 |
| evasivo_diversa_è_la_sanzione | 1 |
| che_assumono_una_portata_evasiva | 1 |
| assumono_una_portata_evasiva_rispetto | 1 |
| una_portata_evasiva_rispetto_agli | 1 |
| portata_evasiva_rispetto_agli_scopi | 1 |
| evasiva_rispetto_agli_scopi_di | 1 |
| ogni_tentativo_di_evasione_pur | 1 |
| tentativo_di_evasione_pur_se | 1 |
| di_evasione_pur_se_la | 1 |
| evasione_pur_se_la_affermata | 1 |
| della_elusione_ma_della_evasione | 1 |
| elusione_ma_della_evasione_dell | 1 |
| ma_della_evasione_dell_imposta | 1 |
| della_evasione_dell_imposta_e | 1 |
| evasione_dell_imposta_e_non | 1 |
| preordinata_a_fini_di_evasione | 1 |
| a_fini_di_evasione_dell | 1 |
| fini_di_evasione_dell_imposta | 1 |
| di_evasione_dell_imposta_ma | 1 |
| evasione_dell_imposta_ma_altresì | 1 |
| di_trattamento_tra_espropriati_evasori | 1 |
| trattamento_tra_espropriati_evasori_totali | 1 |
| tra_espropriati_evasori_totali_ed | 1 |
| espropriati_evasori_totali_ed_espropriati | 1 |
| evasori_totali_ed_espropriati_evasori | 1 |
| totali_ed_espropriati_evasori_parziali | 1 |
| ed_espropriati_evasori_parziali_dell | 1 |
| espropriati_evasori_parziali_dell_i | 1 |
| evasori_parziali_dell_i_c | 1 |
| disincentivante_di_dissuasione_dall_evasione | 1 |
| di_dissuasione_dall_evasione_si | 1 |
| dissuasione_dall_evasione_si_inserisce | 1 |
| dall_evasione_si_inserisce_in | 1 |
| evasione_si_inserisce_in_una | 1 |
| ad_un_recupero_di_evasione | 1 |
| un_recupero_di_evasione_o | 1 |
| recupero_di_evasione_o_a | 1 |
| di_evasione_o_a_disincentivarla | 1 |
| evasione_o_a_disincentivarla_il | 1 |
| nei_presupposti_infatti_l_evasore | 1 |
| presupposti_infatti_l_evasore_totale | 1 |
| infatti_l_evasore_totale_non | 1 |
| aveva_tentato_di_evadere_inoltre | 1 |
| tentato_di_evadere_inoltre_la | 1 |
| di_evadere_inoltre_la_erogazione | 1 |
| evadere_inoltre_la_erogazione_dell | 1 |
| i_c_i_l_evasore | 1 |
| c_i_l_evasore_parziale | 1 |
| i_l_evasore_parziale_resta | 1 |
| l_evasore_parziale_resta_soggetto | 1 |
| evasore_parziale_resta_soggetto_alle | 1 |
| norma_sia_una_dolosa_evasione | 1 |
| sia_una_dolosa_evasione_d | 1 |
| fase_meramente_preparatoria_dell_evasione | 1 |
| meramente_preparatoria_dell_evasione_d | 1 |
| preparatoria_dell_evasione_d_imposta | 1 |
| dell_evasione_d_imposta_a | 1 |
| evasione_d_imposta_a_favore | 1 |
| obiettivo_e_definitivo_dell_evasione | 1 |
| e_definitivo_dell_evasione_negando | 1 |
| definitivo_dell_evasione_negando_rilevanza | 1 |
| dell_evasione_negando_rilevanza_penale | 1 |
| evasione_negando_rilevanza_penale_autonoma | 1 |
| quadro_delle_fenomeniche_dell_evasione | 1 |
| delle_fenomeniche_dell_evasione_il | 1 |
| fenomeniche_dell_evasione_il_legislatore | 1 |
| evasione_il_legislatore_ha_perpetuato | 1 |
| finalizzata_a_consentire_l_evasione | 1 |
| a_consentire_l_evasione_altrui | 1 |
| consentire_l_evasione_altrui_condotta | 1 |
| l_evasione_altrui_condotta_che | 1 |
| evasione_altrui_condotta_che_l | 1 |
| ancorché_meramente_preparatoria_dell_evasione | 1 |
| meramente_preparatoria_dell_evasione_stessa | 1 |
| preparatoria_dell_evasione_stessa_proprio | 1 |
| dell_evasione_stessa_proprio_a | 1 |
| evasione_stessa_proprio_a_conferma | 1 |
| e_per_prevenire_l_evasione | 1 |
| per_prevenire_l_evasione_fiscale | 1 |
| prevenire_l_evasione_fiscale_e | 1 |
| l_evasione_fiscale_e_ciò | 1 |
| evasione_fiscale_e_ciò_in | 1 |
| elusione_o_l_evasione_delle | 1 |
| o_l_evasione_delle_imposte | 1 |
| l_evasione_delle_imposte_atto | 1 |
| evasione_delle_imposte_atto_camera | 1 |
| contrasto_all_evasione_fiscale_introdotto | 1 |
| all_evasione_fiscale_introdotto_in | 1 |
| evasione_fiscale_introdotto_in_sede | 1 |
| nell_àmbito_degli_interventi_antievasione | 1 |
| àmbito_degli_interventi_antievasione_e | 1 |
| degli_interventi_antievasione_e_antielusione | 1 |
| interventi_antievasione_e_antielusione_internazionale | 1 |
| antievasione_e_antielusione_internazionale_e | 1 |
| stessa_fosse_una_dolosa_evasione | 1 |
| fosse_una_dolosa_evasione_d | 1 |
| norma_nel_recupero_dell_evasione | 1 |
| nel_recupero_dell_evasione_fiscale | 1 |
| recupero_dell_evasione_fiscale_e | 1 |
| dell_evasione_fiscale_e_nella | 1 |
| evasione_fiscale_e_nella_sua | 1 |
| aveva_tentato_di_evadere_soprattutto | 1 |
| tentato_di_evadere_soprattutto_per | 1 |
| di_evadere_soprattutto_per_quanto | 1 |
| evadere_soprattutto_per_quanto_qui | 1 |
| l_evasore_totale_non_perde | 1 |
| evasore_totale_non_perde_il | 1 |
| aveva_tentato_di_evadere_potendo | 1 |
| tentato_di_evadere_potendo_l | 1 |
| di_evadere_potendo_l_erogazione | 1 |
| evadere_potendo_l_erogazione_dell | 1 |
| essa_si_applichi_all_evasore | 1 |
| si_applichi_all_evasore_totale | 1 |
| applichi_all_evasore_totale_senza | 1 |
| all_evasore_totale_senza_alcuna | 1 |
| evasore_totale_senza_alcuna_possibilità | 1 |
| all_evasione_fiscale_convertito_in | 1 |
| evasione_fiscale_convertito_in_legge | 1 |
| evasione_fiscale_art_comma_terzo | 1 |
| di_contrasto_all_evasione_tutte | 1 |
| contrasto_all_evasione_tutte_queste | 1 |
| all_evasione_tutte_queste_maggiori | 1 |
| evasione_tutte_queste_maggiori_entrate | 1 |
| di_contrasto_all_evasione_precisando | 1 |
| contrasto_all_evasione_precisando_che | 1 |
| all_evasione_precisando_che_esse | 1 |
| evasione_precisando_che_esse_sono | 1 |
| all_evasione_fiscale_ai_sensi | 1 |
| evasione_fiscale_ai_sensi_del | 1 |
| parametri_ove_invece_l_evasione | 1 |
| contrasto_all_evasione_fiscale_ma | 1 |
| all_evasione_fiscale_ma_non | 1 |
| evasione_fiscale_ma_non_nuova | 1 |
| di_contrasto_all_evasione_il | 1 |
| contrasto_all_evasione_il_comma | 1 |
| all_evasione_il_comma_dell | 1 |
| evasione_il_comma_dell_art | 1 |
| in_assenza_di_condotte_evasive | 1 |
| assenza_di_condotte_evasive_degli | 1 |
| di_condotte_evasive_degli_obblighi | 1 |
| condotte_evasive_degli_obblighi_tributari | 1 |
| evasive_degli_obblighi_tributari_sarebbe | 1 |
| contrasto_dell_evasione_fiscale_costituiscono | 1 |
| dell_evasione_fiscale_costituiscono_entrate | 1 |
| evasione_fiscale_costituiscono_entrate_tributarie | 1 |
| attività_di_recupero_dell_evasione | 1 |
| di_recupero_dell_evasione_nel | 1 |
| recupero_dell_evasione_nel_rispetto | 1 |
| dell_evasione_nel_rispetto_della | 1 |
| evasione_nel_rispetto_della_autonomia | 1 |
| per_il_contrasto_all_evasione | 1 |
| il_contrasto_all_evasione_fiscale | 1 |
| all_evasione_fiscale_ai_fini | 1 |
| evasione_fiscale_ai_fini_della | 1 |
| tema_di_contrasto_all_evasione | 1 |
| contrasto_all_evasione_fiscale_che | 1 |
| all_evasione_fiscale_che_specificando | 1 |
| evasione_fiscale_che_specificando_quanto | 1 |
| tema_della_lotta_all_evasione | 1 |
| lotta_all_evasione_fiscale_che | 1 |
| all_evasione_fiscale_che_costituisce | 1 |
| evasione_fiscale_che_costituisce_un | 1 |
| annuale_al_fine_di_evadere | 1 |
| fine_di_evadere_l_imposta | 1 |
| di_evadere_l_imposta_e | 1 |
| evadere_l_imposta_e_il | 1 |
| quanto_implicanti_oltre_all_evasione | 1 |
| implicanti_oltre_all_evasione_di | 1 |
| oltre_all_evasione_di_imposta | 1 |
| all_evasione_di_imposta_anche | 1 |
| evasione_di_imposta_anche_un | 1 |
| iva_i_fenomeni_di_evasione | 1 |
| i_fenomeni_di_evasione_che | 1 |
| fenomeni_di_evasione_che_si | 1 |
| di_evasione_che_si_realizzino | 1 |
| evasione_che_si_realizzino_nella | 1 |
| imposte_che_l_imposta_evasa | 1 |
| che_l_imposta_evasa_fosse | 1 |
| l_imposta_evasa_fosse_superiore | 1 |
| imposta_evasa_fosse_superiore_con | 1 |
| evasa_fosse_superiore_con_riferimento | 1 |
| avesse_presentato_la_dichiarazione_evadendo | 1 |
| presentato_la_dichiarazione_evadendo_del | 1 |
| del_al_fine_di_evadere | 1 |
| art_che_l_imposta_evasa | 1 |
| che_l_imposta_evasa_risultasse | 1 |
| l_imposta_evasa_risultasse_superiore | 1 |
| imposta_evasa_risultasse_superiore_con | 1 |
| evasa_risultasse_superiore_con_riferimento | 1 |
| fine_di_evadere_l_iva | 1 |
| di_evadere_l_iva_presenta | 1 |
| evadere_l_iva_presenta_una | 1 |
| l_accertamento_dell_evasione_e | 1 |
| accertamento_dell_evasione_e_nel | 1 |
| dell_evasione_e_nel_secondo | 1 |
| evasione_e_nel_secondo_caso | 1 |
| da_uno_specifico_intento_evasivo | 1 |
| uno_specifico_intento_evasivo_essendo | 1 |
| specifico_intento_evasivo_essendo_il | 1 |
| intento_evasivo_essendo_il_delitto | 1 |
| evasivo_essendo_il_delitto_di | 1 |
| punibilità_riferita_all_imposta_evasa | 1 |
| riferita_all_imposta_evasa_una | 1 |
| all_imposta_evasa_una_ulteriore | 1 |
| imposta_evasa_una_ulteriore_e | 1 |
| evasa_una_ulteriore_e_concorrente | 1 |
| per_la_repressione_dell_evasione | 1 |
| la_repressione_dell_evasione_in | 1 |
| materia_di_repressione_dell_evasione | 1 |
| di_repressione_dell_evasione_in | 1 |
| dalla_grave_forma_di_evasione | 1 |
| grave_forma_di_evasione_quale | 1 |
| forma_di_evasione_quale_quella | 1 |
| di_evasione_quale_quella_contributiva | 1 |
| evasione_quale_quella_contributiva_con | 1 |
| esigenza_di_combattere_un_evasione | 1 |
| di_combattere_un_evasione_fiscale | 1 |
| combattere_un_evasione_fiscale_ritenuta | 1 |
| un_evasione_fiscale_ritenuta_rilevante | 1 |
| evasione_fiscale_ritenuta_rilevante_nel | 1 |
| fine_di_contrastare_l_evasione | 1 |
| di_contrastare_l_evasione_o | 1 |
| contrastare_l_evasione_o_l | 1 |
| l_evasione_o_l_elusione | 1 |
| evasione_o_l_elusione_fiscale | 1 |
| e_finanziaria_e_l_evasione | 1 |
| finanziaria_e_l_evasione_fiscale | 1 |
| e_l_evasione_fiscale_e | 1 |
| l_evasione_fiscale_e_dall | 1 |
| evasione_fiscale_e_dall_altro | 1 |
| isure_di_contrasto_all_evasione | 1 |
| l_ammontare_dell_imposta_evasa | 1 |
| ammontare_dell_imposta_evasa_superi | 1 |
| dell_imposta_evasa_superi_congiuntamente | 1 |
| imposta_evasa_superi_congiuntamente_il | 1 |
| evasa_superi_congiuntamente_il_trenta | 1 |
| integrale_riscossione_dei_tributi_evasi | 1 |
| riscossione_dei_tributi_evasi_ma | 1 |
| dei_tributi_evasi_ma_neppure | 1 |
| tributi_evasi_ma_neppure_ricorre | 1 |
| evasi_ma_neppure_ricorre_la | 1 |
| ad_euro_di_imposta_evasa | 1 |
| euro_di_imposta_evasa_difetto | 1 |
| di_imposta_evasa_difetto_di | 1 |
| imposta_evasa_difetto_di_coordinamento | 1 |
| evasa_difetto_di_coordinamento_foriero | 1 |
| presentato_una_dichiarazione_inveritiera_evadendo | 1 |
| una_dichiarazione_inveritiera_evadendo_del | 1 |
| dichiarazione_inveritiera_evadendo_del_pari | 1 |
| inveritiera_evadendo_del_pari_l | 1 |
| l_accertamento_dell_evasione_da | 1 |
| accertamento_dell_evasione_da_parte | 1 |
| dell_evasione_da_parte_dell | 1 |
| evasione_da_parte_dell_amministrazione | 1 |
| identico_nel_caso_di_evasione | 1 |
| nel_caso_di_evasione_realizzata | 1 |
| caso_di_evasione_realizzata_mediante | 1 |
| di_evasione_realizzata_mediante_indebita | 1 |
| evasione_realizzata_mediante_indebita_compensazione | 1 |
| altra_dal_contrasto_all_evasione | 1 |
| evasione_fiscale_art_comma_le | 1 |
| contrasto_all_evasione_di_cui | 1 |
| all_evasione_di_cui_al | 1 |
| evasione_di_cui_al_comma | 1 |
| dal_contrasto_all_evasione_e | 1 |
| contrasto_all_evasione_e_che | 1 |
| all_evasione_e_che_tali | 1 |
| evasione_e_che_tali_maggiori | 1 |
| straordinarie_di_contrasto_all_evasione | 1 |
| di_contrasto_all_evasione_art | 1 |
| contrasto_all_evasione_art_comma | 1 |
| all_evasione_art_comma_tutte | 1 |
| evasione_art_comma_tutte_le | 1 |
| provenienti_dalla_lotta_all_evasione | 1 |
| dalla_lotta_all_evasione_sarebbero | 1 |
| lotta_all_evasione_sarebbero_prive | 1 |
3. Word embedding
3.1. Il grafico a barre riporta i 30 termini semanticamente più simili alla voce presenti all’interno del dftm_silver, ordinati per valore di similarità in ordine decrescente.
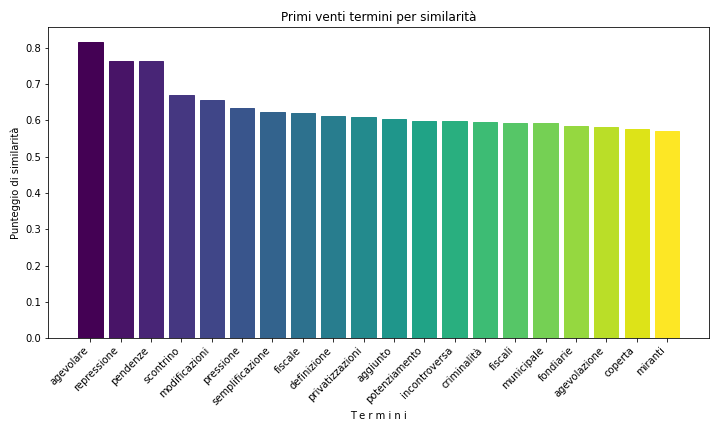
4. Statistiche descrittive
4.1. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di pronunce in cui compaiono la voce e i termini associati in relazione al df_term_glob, nonché il corrispondente numero di pronunce. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 1989 | 34 |
| 2008 | 25 |
| 2010 | 23 |
| 2013 | 23 |
| 2007 | 22 |
4.2. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di sentenze in cui compaiono la voce e i termini associati in relazione al dftm, nonché il corrispondente numero di sentenze. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 2013 | 12 |
| 2014 | 12 |
| 2018 | 10 |
| 2008 | 9 |
| 2019 | 9 |
4.3 La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di pronunce in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al df_term_glob, nonché il corrispondente numero di pronunce e la percentuale in relazione al numero totale di pronunce che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Franco Gallo | 35 | 6.21669626998224 |
| Francesco Saja | 23 | 4.08525754884547 |
| Paolo Maria Napolitano | 18 | 3.19715808170515 |
| Gaetano Silvestri | 17 | 3.01953818827709 |
| Ugo De Siervo | 17 | 3.01953818827709 |
4.4. La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di sentenze in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al dftm, nonché il corrispondente numero di sentenze e la percentuale in relazione al numero totale di sentenze che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Paolo Maria Napolitano | 11 | 5.02283105022831 |
| Franco Gallo | 10 | 4.5662100456621 |
| Giancarlo Coraggio | 7 | 3.19634703196347 |
| Luca Antonini | 7 | 3.19634703196347 |
| Aldo Carosi | 6 | 2.73972602739726 |
4.5 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.6. Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob in relazione alla sentenze (linea continua) e alle ordinanze (linea tratteggiata). Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.7 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di sentenze presenti in dftm. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.8. Se cliccate sul link trovate il grafico a barre interattivo del numero di pronunce che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al df_term_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle pronunce che compongono df_term_silver ed è divisa per colori in base al numero di pronunce che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.9 Se cliccate sul link trovate il grafico a barre interattivo del numero di sentenze che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al dftm_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle sentenze che compongono dftm_silver ed è divisa per colori in base al numero di sentenze che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5. Lessicometria
5.1. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in df_term_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.2. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in dftm_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.3. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle pronunce che formano df_term_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle pronunce che formano df_term_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate | frequenza | rank |
|---|---|---|
| evasione | 717 | 29 |
| evasa | 74 | 749 |
| evasioni | 50 | 1099 |
| evasore | 31 | 1739 |
| evaso | 28 | 1884 |
| evadere | 26 | 1999 |
| evasori | 25 | 2059 |
| evasi | 22 | 2307 |
| evase | 16 | 2910 |
| antievasione | 8 | 4492 |
| evasivo | 5 | 5771 |
| evadendo | 4 | 6438 |
| evasiva | 4 | 6438 |
| evasive | 2 | 8775 |
| evaderle | 1 | 11239 |
| evadono | 1 | 11239 |
5.4. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle sentenze che formano dftm_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle sentenze che formano dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate_motivaz | frequenza | rank |
|---|---|---|
| evasione | 184 | 38 |
| evasa | 19 | 978 |
| evasioni | 18 | 1035 |
| evasore | 17 | 1102 |
| evaso | 16 | 1168 |
| evadere | 15 | 1230 |
| evasi | 13 | 1397 |
| evasori | 7 | 2338 |
| evadendo | 4 | 3346 |
| evasivo | 4 | 3346 |
| antievasione | 2 | 4864 |
| evase | 2 | 4864 |
| evasiva | 2 | 4864 |
| evasive | 2 | 4864 |
| evaderle | 1 | 6449 |
5.5 Se cliccate sul link trovate il grafico a barre interattivo delle 50 pronunce con il maggior numero di parole uniche (o types) in df_term_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni pronuncia. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.6 Se cliccate sul link trovate il grafico a barre interattivo delle 50 sentenze con il maggior numero di parole uniche (o types) in dftm_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni sentenza. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.