Indice
Per una guida alla lettura clicca qui.
1. Concordanze 
1.1. La tabella  riporta le concordanze estratte dalle sentenze presenti nel subset dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| FileName | From | To | Pre | Keyword | Post |
|---|---|---|---|---|---|
| 1957-116.txt | 1094 | 1094 | dare alla legge impugnata effetto retroattivo , con violazione dei diritti quesiti dalla finanza per la mancata tempestiva opposizione del | contribuente | . esse violano quindi , in primo luogo , il principio generale della irretroattività della legge ; in secondo luogo |
| 1957-116.txt | 1187 | 1187 | ogni altro caso , col rispetto del termine di prescrizione sia per l azione dello stato che per quella del | contribuente | ( artt . 136 , 140 , 141 , 144 e 145 della legge di registro 30 dicembre 1923 , |
| 1957-116.txt | 1277 | 1277 | ; e che , in sostanza , quelle disposizioni si proporrebbero uno scopo di esemplare giustizia tributaria , consentendo al | contribuente | di reclamare la ripetizione di quanto l amministrazione finanziaria avrebbe ingiustamente percepito in virtù di un atto presuntivamente legittimo e |
| 1957-116.txt | 1379 | 1379 | la sanzione di radicale nullità degli avvisi di supplemento di imposta , contenuta nella legge impugnata , giova a quei | contribuenti | i quali , con la mancata opposizione , abbiano fatto acquiescenza alla richiesta di pagamento del supplemento di imposta e |
| 1957-116.txt | 1559 | 1559 | la corte intenda disconoscere che al fondo delle disposizioni impugnate stia il chiaro proposito del legislatore siciliano di offrire ai | contribuenti | della regione il mezzo per ripetere somme che si assumano indebitamente riscosse dall amministrazione finanziaria . ma questo mezzo non |
| 1957-12.txt | 792 | 792 | esse sono chiamate a giudicare in materia di diritti soggettivi , definendo , nel contrasto tra il fisco e il | contribuente | , qual è la volontà della legge che nel caso concreto dev essere attuata ; che alle loro pronuncie pervengono |
| 1957-13.txt | 745 | 745 | anche questioni giuridiche spesso delicate relative alla natura del tributo , all applicazione dell aliquota , alla posizione personale del | contribuente | . non vi è dubbio che il provvedimento dell assessore per le finanze , con il quale è stato ridotto |
| 1957-14.txt | 680 | 680 | potere , la regione possa con provvedimenti emanati dai suoi organi stabilire compensi da percepirsi dagli esattori a carico dei | contribuenti | morosi per gli atti esecutivi regolati dalla legge sulla riscossione delle imposte dirette . non è a dubitare che il |
| 1957-14.txt | 741 | 741 | comprensivo delle modalità necessariamente collegate al fatto della esazione , come quelle che , incidendo sulla procedura predisposta contro il | contribuente | moroso , rendono possibile la stessa riscossione della imposta . entro questi limiti l assessore regionale per le finanze ha |
| 1957-17.txt | 250 | 250 | gestione di esercizi pubblici e di cinema in locali di proprietà della ricorrente , considerata responsabile in solido con esse | contribuenti | , quale presunta cessionaria di uno di tali esercizi . si tratta pertanto di un provvedimento , che attiene strettamente |
| 1958-05.txt | 1625 | 1625 | che contestualmente alla dichiarazione annuale , prescritta dal testo unico del 5 luglio 1951 , n . 573 , i | contribuenti | devono versare l importo del tributo che ritengono dovuto ; e si stabilisce inoltre che , in caso di rettifica |
| 1959-09.txt | 1934 | 1934 | provvederà , entro il termine massimo di cinque anni dall entrata in vigore della presente legge , a rimborsare ai | contribuenti | le somme da essi versate in eccedenza alla misura indicata nel comma precedente . nei confronti dei contribuenti che non |
| 1959-09.txt | 1952 | 1952 | rimborsare ai contribuenti le somme da essi versate in eccedenza alla misura indicata nel comma precedente . nei confronti dei | contribuenti | che non abbiano versato i contributi o li abbiano versati in misura inferiore , l ente provvederà alla riscossione dei |
| 1959-09.txt | 2711 | 2711 | provvederà , entro il termine massimo di cinque anni dall entrata in vigore della presente legge , a rimborsare ai | contribuenti | le somme da essi versate in eccedenza alla misura indicata nel comma precedente . nei confronti dei contribuenti che non |
| 1959-09.txt | 2729 | 2729 | rimborsare ai contribuenti le somme da essi versate in eccedenza alla misura indicata nel comma precedente . nei confronti dei | contribuenti | che non abbiano versato i contributi o li abbiano versati in misura inferiore , l ente provvederà alla riscossione dei |
| 1959-09.txt | 5002 | 5002 | di bergamo , che mentre nel comma ottavo del testo votato della camera la disposizione che regola il rimborso ai | contribuenti | delle somme da essi versate in eccedenza della misura indicata ” nel comma precedente ” si riferiva ai due contributi |
| 1959-09.txt | 5109 | 5109 | è contestabile che nel primo periodo del comma decimo del testo coordinato la frase ” le somme da essi ( | contribuenti | ) versate in eccedenza alla misura indicata nel comma precedente ” , se letteralmente ed isolatamente presa , si riferisce |
| 1959-09.txt | 5209 | 5209 | . il secondo periodo , col quale il primo è connesso , è così formulato : ” nei confronti dei | contribuenti | che non abbiano versato i contributi o li abbiano versati in misura inferiore , l ente provvederà alla riscossione dei |
| 1961-21.txt | 163 | 163 | del solve et repete , ben potendo anche in tal caso l amministrazione stessa procedere in via esecutiva contro il | contribuente | moroso , nonostante qualsiasi sua opposizione , posto che il giudice ordinario non è mai autorizzato a sospendere l esecuzione |
| 1961-21.txt | 500 | 500 | del tributo , regolato quale presupposto imprescindibile della esperibilità dell azione giudiziaria diretta a ottenere la tutela del diritto del | contribuente | mediante l accertamento giudiziale della illegittimità del tributo stesso , è in contrasto , a giudizio della corte , con |
| 1961-21.txt | 560 | 560 | la norma contenuta nell art . 3 , perché è evidente la differenza di trattamento che ne consegue fra il | contribuente | , che sia in grado di pagare immediatamente l intero tributo , ed il contribuente , che non abbia mezzi |
| 1961-21.txt | 575 | 575 | che ne consegue fra il contribuente , che sia in grado di pagare immediatamente l intero tributo , ed il | contribuente | , che non abbia mezzi sufficienti per fare il pagamento , né possa procurarseli agevolmente ricorrendo al credito , fra |
| 1961-30.txt | 202 | 202 | del 1960 , la iscrizione a ruolo provvisoria dei tributi sulla base della dichiarazione del 1959 , così obbligando il | contribuente | ad anticipare allo stato l imposta , anziché a corrisponderla sulla base del reddito effettivamente conseguito . l assunto non |
| 1961-30.txt | 409 | 409 | , ridotta di importanza la denuncia di cessazione , che non avrebbe dato luogo a sgravi , non esimendo il | contribuente | dall obbligo della dichiarazione ( art . 30 e 144 t.u . ) , e si eliminava la necessità di |
| 1961-30.txt | 566 | 566 | anno solare in cui avveniva la cessazione , essendo tale reddito inutile ai fini della tassazione , dato che il | contribuente | non era più soggetto di imposta per la intervenuta cessazione ; il che spesso era causa di facili forme di |
| 1961-30.txt | 1697 | 1697 | profilo , risulta legittimato . 5 . non è fondato , infine , opporre che l iscrizione provvisoria gravi il | contribuente | del dovere di anticipare il pagamento di un imposta che potrebbe risultare in tutto o in parte non dovuta . |
| 1961-34.txt | 1461 | 1461 | l onere di tale concorso non è coperto da una imposta ad hoc , a carico di determinate categorie di | contribuenti | estranei al rapporto assicurativo . nei casi di partecipazione dello stato agli oneri assicurativi , la legislazione si ispira evidentemente |
| 1962-02.txt | 822 | 822 | che si tratta di prestazioni imposte , rispetto alle quali è spesso del tutto irrilevante ogni manifestazione di volontà del | contribuente | . né sempre vi si può ravvisare la prestazione di una utilità da parte dell ente impositore , e tanto |
| 1962-02.txt | 1132 | 1132 | sia ad accertare tale presupposto , sia a garantire una certa proporzione fra le prestazioni imposte alle diverse categorie di | contribuenti | . si è anche posto in evidenza che dalla storia degli istituti in discussione e in particolare dalla successione delle |
| 1962-17.txt | 766 | 766 | terza istanza all assessore regionale alle finanze anziché al ministro delle finanze , regolando in tale modo il comportamento del | contribuente | nei confronti della pubblica amministrazione . 4 . passando al merito , l avvocatura sostiene che la circolare n . |
| 1962-65.txt | 1330 | 1330 | versamento dei contributi di importo minore alle esattorie comunali delle imposte è giustificato dalla esigenza di evitare per i piccoli | contribuenti | l adozione di un sistema più complesso , che avrebbe rappresentato per essi causa di maggiori difficoltà e in definitiva |
| 1962-87.txt | 250 | 250 | , l esattore , senza che qui occorra determinare quale sia la figura di costui nel rapporto ) e il | contribuente | o , più generalmente , l obbligato di imposta : particolarità che ben giustifica un trattamento differenziato dell esecuzione esattoriale |
| 1962-87.txt | 890 | 890 | illegittimità della regola del solve et repete integra e completa . codesto sistema comporta in primo luogo il diritto del | contribuente | di agire davanti all autorità giudiziaria competente ( una volta osservate le condizioni poste dall art . 22 del r.d.l |
| 1962-87.txt | 986 | 986 | esercizio di questa azione di accertamento negativo , il pagamento del debito di imposta . in secondo luogo , il | contribuente | , e coloro che l art . 208 del t.u . gli equipara , hanno facoltà di ricorrere all intendente |
| 1962-87.txt | 1107 | 1107 | . in terzo e ultimo luogo , conclusa questa fase , senza che l esecuzione sia stata sospesa , il | contribuente | , e coloro che la legge gli equipara , possono agire contro l esattore in sede giudiziaria per il risarcimento |
| 1962-87.txt | 1595 | 1595 | . 113 della costituzione , terzo comma ) . nel caso poi sottoposto alla corte , come è assicurato al | contribuente | , dopo la pubblicazione dei ruoli , di proporre l azione di accertamento negativo , senza che sia necessario il |
| 1962-89.txt | 213 | 213 | del pagamento del tributo , quale presupposto imprescindibile dell esperimento dell azione giudiziaria promossa per la tutela del diritto del | contribuente | mediante l accertamento giudiziale della illegittimità del tributo , è in contrasto con i citati artt . 3 , 24 |
| 1962-89.txt | 467 | 467 | viola l art . 3 della costituzione , perché è evidente la differenza di trattamento che ne consegue fra il | contribuente | che non abbia i mezzi sufficienti per fare il pagamento , al quale perciò è resa difficile e talvolta impossibile |
| 1962-89.txt | 497 | 497 | pagamento , al quale perciò è resa difficile e talvolta impossibile la facoltà di adire il giudice , e il | contribuente | che di tali mezzi disponga ; e che il principio stesso elude , ancora , le norme contenute nel primo |
| 1963-114.txt | 179 | 179 | e non l obbligo , di iscrivere nei ruoli l imposta corrispondente ad un reddito contro il cui accertamento il | contribuente | avesse ricorso da da più di 60 giorni . infatti la norma denunciata ( art . 175 del t.u . |
| 1963-114.txt | 322 | 322 | i redditi nuovi od aumenti risultanti . . . dalle iscrizioni e rettificazioni fatte dall agente , sebbene contestate dal | contribuente | , quando siano trascorsi sessanta giorni da quello ” di trasmissione del ricorso . del resto il predetto art . |
| 1963-114.txt | 427 | 427 | nei ruoli e la spedizione di questa non era più sospesa quando fossero passati 30 giorni dall eventuale ricorso del | contribuente | . la legge era stata emanata proprio allo scopo di evitare che tale ricorso sospendesse l efficacia del nuovo accertamento |
| 1963-114.txt | 725 | 725 | ora l ufficio iscrive soltanto una parte della somma che avrebbe iscritta prima del 1958 . l innovazione giova al | contribuente | e perciò non è tale da valicare i confini posti con la legge di delegazione : confini che , anche |
| 1963-114.txt | 781 | 781 | , e che , se non consentivano al governo un aumento dell onere di cui la legge anteriore gravava il | contribuente | , ne permettevano tuttavia una diminuzione : il che appunto è avvenuto colla norma impugnata . |
| 1963-116.txt | 198 | 198 | , soggettivamente e oggettivamente amministrativa , il fatto che il detto ricorso sia il solo mezzo di cui disponga il | contribuente | contro l esecuzione esattoriale . la corte , alla quale la questione di legittimità dei due articoli è stata già |
| 1963-116.txt | 248 | 248 | ritenuto che il ricorso all intendente si inserisce in un sistema complesso di tutela dei diritti e degli interessi del | contribuente | , della cui conformità ai precetti costituzionali non si può dubitare ( sentenza n . 87 del 3 luglio 1962 |
| 1963-132.txt | 124 | 124 | procedimento . la presenza nel collegio giudicante di un funzionario dell ufficio tecnico erariale non crea nessuna disparità fra il | contribuente | e l ufficio finanziario . il principio dell eguaglianza dei cittadini davanti alla legge non ha ingresso nel caso in |
| 1963-132.txt | 179 | 179 | procedimento tributario è pienamente garantito tanto sotto il punto di vista del contraddittorio quanto per le possibilità che ha il | contribuente | di far valere le proprie ragioni . non è consentito porre sullo stesso piano il giudice e la parte , |
| 1963-132.txt | 340 | 340 | , ma che tuttavia ha un contenuto tecnico e quindi obbiettivo , che a volte può essere favorevole anche al | contribuente | . peraltro , l attuale forma del contenzioso tributario consente che la stima venga controllata , discussa dal contribuente e |
| 1963-132.txt | 359 | 359 | al contribuente . peraltro , l attuale forma del contenzioso tributario consente che la stima venga controllata , discussa dal | contribuente | e sottoposta quindi al vaglio della commissione giudicante , sicché viene in sostanza ad essere compresa , insieme all accertamento |
| 1963-132.txt | 624 | 624 | declaratoria della nullità della decisione e della rinnovazione del giudizio presso altra commissione provinciale . con che vengono offerti al | contribuente | i più ampi mezzi di garanzia . il problema della indipendenza va posto limitatamente alla appartenenza del funzionario all ufficio |
| 1963-132.txt | 827 | 827 | anche in seno alle dette commissioni , ed affermato che i componenti delle commissioni debbono essere scelti esclusivamente fra i | contribuenti | delle imposte dirette che hanno residenza nel distretto o nella provincia , si è accentuata la necessità di scegliere persone |
| 1963-155.txt | 188 | 188 | perché essi porterebbero in sé la conseguenza d una evidente disparità di trattamento , rispetto all obbligo tributario , fra | contribuenti | le cui obbligazioni d imposta sono state iscritte a ruolo prima d una certa data e contribuenti che sono stati |
| 1963-155.txt | 205 | 205 | tributario , fra contribuenti le cui obbligazioni d imposta sono state iscritte a ruolo prima d una certa data e | contribuenti | che sono stati o saranno iscritti dopo quella data . la questione , entro tali limiti , è fondata . |
| 1963-155.txt | 262 | 262 | con una aliquota la cui misura è stata aumentata dalla stessa legge del 1961 , n . 1346 , sui | contribuenti | che devono certe imposte e sovrimposte indicate da questa legge e da altre leggi precedenti ( imposte sulle società , |
| 1963-155.txt | 305 | 305 | dei terreni , dei fabbricati , di ricchezza mobile , sui redditi agrari , complementare ecc . ) : il | contribuente | , per ogni lira di imposta da lui dovuta sulle società , sui terreni , sui fabbricati , ecc . |
| 1963-155.txt | 398 | 398 | e perciò d obbligazione tributaria principale , dovrebbe corrispondere parità dell ammontare dell imposta addizionale : altrimenti si colpirebbe il | contribuente | prescindendo dalla sua capacità contributiva ( art . 53 della costituzione ) che nella specie è quella individuata o da |
| 1963-155.txt | 540 | 540 | come sono congegnati , finiscono per incidere , senza che se ne veda una giustificazione , in maniera diversa da | contribuente | a contribuente , nonostante che la situazione di ciascuno di costoro , presa come presupposto per l obbligo tributario , |
| 1963-155.txt | 542 | 542 | congegnati , finiscono per incidere , senza che se ne veda una giustificazione , in maniera diversa da contribuente a | contribuente | , nonostante che la situazione di ciascuno di costoro , presa come presupposto per l obbligo tributario , sia obbiettivamente |
| 1963-155.txt | 575 | 575 | presupposto per l obbligo tributario , sia obbiettivamente identica : infatti , dato un progresso periodo di imposta , i | contribuenti | che siano stati iscritti , per il tributo principale , nei ruoli di seconda serie del 1960 , hanno dovuto |
| 1963-155.txt | 659 | 659 | siano esigibili da quella data , quale che sia l anno a cui si riferiscono ) ; invece gli altri | contribuenti | che rispetto a quello stesso periodo di imposta erano gravati da analoga obbligazione tributaria sulle società , sui terreni e |
| 1963-155.txt | 800 | 800 | tributario e per le stesse imposte , ha dovuto pagare anteriormente a quella data : sarebbe giusto che il primo | contribuente | , godendo rispetto al secondo del vantaggio d un ritardo nel pagamento dell imposta principale , sia gravato , lui |
| 1963-155.txt | 1010 | 1010 | del numero dei tributi , ma non l imposizione d un obbligo tributario diverso fra l uno e l altro | contribuente | ai quali sia riconosciuta la stessa capacità contributiva . 3 . dopo ciò risulta chiaro come la norma denunciata sia |
| 1963-155.txt | 1057 | 1057 | riferisce a periodi di imposta rispetto ai quali uno stesso tributo principale è divenuto esigibile , nei riguardi d alcuni | contribuenti | , dal 1 gennaio 1961 , mentre , nei riguardi d altri contribuenti , è divenuto esigibile anteriormente a tale |
| 1963-155.txt | 1070 | 1070 | divenuto esigibile , nei riguardi d alcuni contribuenti , dal 1 gennaio 1961 , mentre , nei riguardi d altri | contribuenti | , è divenuto esigibile anteriormente a tale data . ne deriva innanzi tutto che l illegittimità costituzionale non colpisce la |
| 1963-155.txt | 1210 | 1210 | si è prodotto nella stessa epoca uno stesso presupposto : cosicché non è a parlare di disparità di trattamento fra | contribuente | e contribuente . illegittima è , invece , come e nel senso che s è detto , la prima parte |
| 1963-155.txt | 1212 | 1212 | prodotto nella stessa epoca uno stesso presupposto : cosicché non è a parlare di disparità di trattamento fra contribuente e | contribuente | . illegittima è , invece , come e nel senso che s è detto , la prima parte del primo |
| 1963-155.txt | 1375 | 1375 | e in quanto l incidenza dell addizionale sul reddito maturato in tali periodi dà luogo a diversità di trattamento fra | contribuente | e contribuente . ne deriva che nel suo riferimento al periodo d imposta corrispondente all anno solare 1960 la norma |
| 1963-155.txt | 1377 | 1377 | quanto l incidenza dell addizionale sul reddito maturato in tali periodi dà luogo a diversità di trattamento fra contribuente e | contribuente | . ne deriva che nel suo riferimento al periodo d imposta corrispondente all anno solare 1960 la norma denunciata non |
| 1963-155.txt | 1470 | 1470 | mobile , complementare ecc . , dovuta per il 1960 , si è resa esigibile nei riguardi di tutti i | contribuenti | anteriormente al 1961 , dimodoché per questa parte tutti sono sfuggiti all aumento dell addizionale ( così come l hanno |
| 1963-155.txt | 1549 | 1549 | anno 1960 , ciò fu o sarà conseguenza di nuove iscrizioni nei ruoli ricollegantisi a loro volta a dichiarazioni dei | contribuenti | o ad accertamenti degli uffici ; ma queste dichiarazioni e questi accertamenti non possono essere stati , per nessun contribuente |
| 1963-155.txt | 1569 | 1569 | contribuenti o ad accertamenti degli uffici ; ma queste dichiarazioni e questi accertamenti non possono essere stati , per nessun | contribuente | , anteriori al 1 gennaio 1961 ( dato che la dichiarazione dei redditi per il 1960 si fa nel 1961 |
| 1963-155.txt | 1599 | 1599 | la dichiarazione dei redditi per il 1960 si fa nel 1961 ) ; vale a dire che per tutti i | contribuenti | quell ulteriore debito di imposta relativo al 1960 s è reso o si renderà esigibile dopo il 1 gennaio 1961 |
| 1963-155.txt | 1765 | 1765 | 1959 60 sul quale non si paghi l addizionale prevista dalla norma impugnata , e ciò significa che tutti i | contribuenti | vi sono soggetti e tutti a parità di condizioni sono trattati ugualmente . e analogo discorso va fatto , per |
| 1963-155.txt | 1918 | 1918 | anno o , a maggior ragione , rispetto agli anni anteriori ) c è da dire che , per molti | contribuenti | , la cui dichiarazione , presentata nel 60 , era di facile lettura , anche l eventuale supplemento d imposta |
| 1963-155.txt | 2048 | 2048 | , costoro dovrebbero l addizionale ; ma una tale disparità di trattamento fra il primo e il secondo gruppo di | contribuenti | fa sì che la norma , se si applicasse , contrasterebbe a quel principio di giustizia distributiva che sorregge l |
| 1963-155.txt | 2227 | 2227 | l illegittimità costituzionale in quanto la norma si estende a periodi impositivi rispetto ai quali , nei riguardi di alcuni | contribuenti | a differenza che per gli altri , il tributo si è reso esigibile anteriormente al 1 gennaio 1962 : a |
| 1963-174.txt | 944 | 944 | del 1952 e dell intero 1952 . 3 . tutto ciò fu avvertito più tardi , sia dalle associazioni dei | contribuenti | , che ne interessarono l amministrazione finanziaria , sia dal governo , specialmente dopo l emanazione del nuovo t.u . |
| 1963-93.txt | 143 | 143 | 25 del medesimo t.u . , ” in corrispettivo di particolari prestazioni o servizi resi dall amministrazione a richiesta dei | contribuenti | ” . dalla legge risulta con sufficiente chiarezza che l ente impositore è il comune ” dove trovasi la sorgente |
| 1964-103.txt | 287 | 287 | sulla base di designazioni effettuate dai sindaci dei comuni compresi nel distretto dell ufficio delle imposte dirette , tra i | contribuenti | residenti in tale distretto e subordinatamente all entità degli interessi delle diverse attività produttive operanti nel distretto medesimo . è |
| 1964-103.txt | 463 | 463 | dichiarati decaduti dalla carica salvo i casi di trasferimento della residenza in altro distretto o di perdita della qualità di | contribuente | , nonché i casi previsti dall art . 7 del r . d . 8 luglio 1937 , n . |
| 1964-103.txt | 706 | 706 | commissioni distrettuali delle imposte è disciplinato in modo da assicurare la piena esplicazione del diritto di difesa da parte del | contribuente | , ben può ritenersi che la ” nomina su designazione ” da parte dell intendente dei membri delle commissioni non |
| 1964-103.txt | 729 | 729 | può ritenersi che la ” nomina su designazione ” da parte dell intendente dei membri delle commissioni non ponga il | contribuente | in uno stato di inferiorità rispetto all amministrazione finanziaria . i membri delle commissioni distrettuali non sono soggetti all intendente |
| 1964-119.txt | 267 | 267 | pagava ; la legge , promuovendo la costruzione di case popolari , con ciò non intendeva garantire a ogni singolo | contribuente | un sicuro vantaggio economico : non lo assicurava ai datori di lavoro , poiché le case non si dovevano costruire |
| 1964-119.txt | 330 | 330 | si sarebbero costruiti . e tuttavia non si può negare che , sotto un aspetto più generale , tutti i | contribuenti | , almeno nella loro appartenenza ad ampie categorie di soggetti , dovessero trarre dall applicazione della legge un qualche beneficio |
| 1964-15.txt | 159 | 159 | acque asportate compiuta dalle commissioni provinciali rispetto ai diversi comuni , che si ripercuotono sulla misura dei tributi versati dai | contribuenti | dell uno o dell altro di questi , pur rimanendo contenuta entro il limite massimo del 3 per cento l |
| 1964-15.txt | 290 | 290 | costituzione , affacciata per la prima volta nella ordinanza del tribunale di bergamo , ma sulla quale la difesa del | contribuente | non ha insistito particolarmente , poiché quella norma costituzionale pone esclusivamente limiti alla potestà legislativa delle regioni , né consente |
| 1964-15.txt | 359 | 359 | tesi che la legge non prevederebbe alcuna possibilità di riesame delle determinazioni compiute dalle commissioni provinciali , su ricorso del | contribuente | , consentendo solamente al comune la facoltà di ricorrere al ministro delle finanze nel caso di determinazione di valori non |
| 1964-15.txt | 494 | 494 | , errori considerati dal legislatore tali da richiedere una correzione , seppure soltanto per iniziativa del comune e non del | contribuente | , in conseguenza della mancanza di una disposizione esplicita in materia . la corte ha peraltro già affermato esplicitamente , |
| 1964-39.txt | 228 | 228 | 1706 . al riguardo il tribunale di catanzaro ha avuto dubbi perché ha creduto che la legge suddetta imponesse al | contribuente | di dichiarare , nella denuncia di successione e nell atto soggetto a registro , in un modo solenne e sacramentale |
| 1964-39.txt | 468 | 468 | legge del 1954 aveva fatto sorgere incertezze di interpretazione , non sul contenuto , ma sugli effetti della dichiarazione del | contribuente | : si era discusso se , l avere essa contemplata la sola ipotesi di dichiarazione di valore non inferiore a |
| 1964-42.txt | 1172 | 1172 | assoggettano all eventuale espropriazione forzata per debiti d imposta diretta , qualora le cose stesse siano trovate nell abitazione del | contribuente | . |
| 1964-45.txt | 407 | 407 | , quali risultano da una precedente normativa . se , infatti , per capacità contributiva s intende l idoneità del | contribuente | a corrispondere la prestazione coattivamente imposta e se tale idoneità deve porsi in relazione , non già con la concreta |
| 1964-45.txt | 431 | 431 | prestazione coattivamente imposta e se tale idoneità deve porsi in relazione , non già con la concreta capacità di ciascun | contribuente | , ma col presupposto al quale la prestazione stessa è collegata e con gli elementi essenziali dell obbligazione tributaria , |
| 1965-16.txt | 511 | 511 | oggetto dell imposta sia una cosa produttiva , la base per la tassazione è data ( e la capacità del | contribuente | è rivelata ) dall attitudine del bene a produrre un reddito economico e non dal reddito che ne ricava il |
| 1965-16.txt | 617 | 617 | disciplina le imposte immobiliari non indulge né può indulgere all inerzia , all incapacità di gestione , alla liberalità del | contribuente | , che ad esempio non tragga adeguato compenso dall impiego del suo immobile . perciò colpisce il possessore ( almeno |
| 1965-16.txt | 860 | 860 | o per metro cubo ) . la rendita fondiaria , che gli uffici hanno iscritto sotto il nome di ogni | contribuente | , corrisponde alla tariffa unitaria moltiplicata per il numero dei vani ( o dei metri quadri o dei metri cubi |
| 1965-16.txt | 905 | 905 | compone l immobile posseduto da ciascuno . certo può accadere che in questo modo la rendita catastale segnata per taluni | contribuenti | non coincida col reddito effettivamente percepito da loro ; ma già si è detto come ciò non contrasti con quel |
| 1965-16.txt | 964 | 964 | . se poi questo reddito effettivamente conseguito dovesse discostarsi largamente dalla cifra della rendita catastale , non è che il | contribuente | si troverebbe del tutto privo di tutela : la legge stabilisce che l uscio distrettuale , dopo un triennio , |
| 1965-16.txt | 1100 | 1100 | redditi che si sono potuti o si potevano percepire dopo il 39 . tale è la ragione per cui il | contribuente | non può reclamare contro la misura della rendita unitaria aggiornata , così come non ha potuto reclamare contro la misura |
| 1965-50.txt | 448 | 448 | 1963 , n . 45 ) . 2 . viene rilevato nella seconda ordinanza di rimessione che non sempre il | contribuente | è in grado di esibire la prova richiesta dalle norme denunciate . in tal modo però , o si oppongono |
| 1965-50.txt | 508 | 508 | sotto il profilo del principio dell eguaglianza , o si deducono circostanze che , potendo consistere in fatti imputabili al | contribuente | o al suo dante causa , il quale non ha curato la formazione o la conservazione della prova legale , |
| 1965-50.txt | 607 | 607 | come è disposto nell art . 45 ; e che il rifiuto del terzo a rilasciare codeste attestazioni impedisce al | contribuente | di far valere la sua pretesa alla deduzione di passività dall ammontare dell imponibile e praticamente pone nella disponibilità del |
| 1965-50.txt | 673 | 673 | espressamente comminato nella norma . questa responsabilità ha sufficiente copertura nell ammontare del credito che il terzo ha verso il | contribuente | ; e pertanto non è fondato che la sua previsione , presupponendo la solvibilità del terzo , che può mancare |
| 1965-62.txt | 384 | 384 | suddette violazioni : si lamenta in sostanza una manifesta disparità di trattamento , relativamente all obbligo tributario , tra il | contribuente | che , acquistando un bene ad un asta pubblica verrebbe a pagare un imposta di registro più bassa , perché |
| 1965-62.txt | 413 | 413 | pubblica verrebbe a pagare un imposta di registro più bassa , perché calcolata sul prezzo di aggiudicazione , ed il | contribuente | che , acquistando su libero mercato un identico bene , verrebbe a pagare una imposta di gran lunga superiore a |
| 1965-64.txt | 1235 | 1235 | , la regione non può introdurre una addizionale che sia basata su una discriminazione ignota all ordinamento statale fra i | contribuenti | delle imposte erariali . in relazione al ricordato rapporto di supplementarietà , che collega l addizionale al tributo principale , |
| 1965-64.txt | 2456 | 2456 | istituire tributi propri , osservando i principi dell ordinamento tributario statale , implica necessariamente una diversità nel carico gravante sui | contribuenti | : diversità che si verifica in tutto l ordinamento tributario , per effetto dei tributi degli enti locali . ma |
| 1965-64.txt | 2488 | 2488 | per effetto dei tributi degli enti locali . ma tale diversità non incide sul principio di eguaglianza di trattamento dei | contribuenti | , in relazione alle singole imposte . del resto , questa corte ha già ripetutamente riconosciuto la legittimità di leggi |
| 1965-64.txt | 2530 | 2530 | che disponevano riduzioni o esenzioni tributarie . ora , sarebbe veramente violato il principio di eguaglianza , nei confronti dei | contribuenti | del restante territorio statale , se per i contribuenti delle regioni a statuto speciale si ammettesse che la regione , |
| 1965-64.txt | 2539 | 2539 | sarebbe veramente violato il principio di eguaglianza , nei confronti dei contribuenti del restante territorio statale , se per i | contribuenti | delle regioni a statuto speciale si ammettesse che la regione , mentre può emettere disposizioni a loro favore , non |
| 1965-76.txt | 107 | 107 | di registro , non viola l art . 3 della costituzione . la sopratassa infatti grava ugualmente su tutti i | contribuenti | tenuti al pagamento di quell imposta ; colpisce l inadempimento , non rispetto ad ogni tipo di tributo , ma |
| 1965-76.txt | 224 | 224 | gli artt . 24 e 113 della costituzione : la norma non pone ostacoli al diritto di difesa poiché il | contribuente | può esercitare l azione in giudizio sia che abbia versato sia che non abbia versato l imposta e la relativa |
| 1965-76.txt | 314 | 314 | azione ; ché , se il giudice escluderà in tutto o in parte l esistenza dell obbligazione tributaria , al | contribuente | dovrà essere restituita in tutto o in parte la somma eventualmente già versata anche come sopratassa ( art . 4 |
| 1965-85.txt | 62 | 62 | dell accertamento tributario entro l anno dall entrata in vigore della legge stessa , derivi una disparità nel trattamento dei | contribuenti | ; dei quali , soltanto taluni riescono a veder definito l accertamento entro l anno , mentre gli altri , |
| 1965-85.txt | 135 | 135 | circa le finalità della norma , la quale ad avviso dell avvocatura dello stato sarebbe stata diretta a stimolare i | contribuenti | per la sollecita definizione degli accertamenti , se valgono in certo modo a rivelare gli originari motivi della disposizione impugnata |
| 1965-85.txt | 345 | 345 | ritenersi priva di ogni ragionevolezza , in considerazione delle varie e molteplici cause di ogni genere , non imputabili ai | contribuenti | , che possono accelerare o ritardare la definizione amministrativa degli accertamenti tributari . sussiste per conseguenza la denunziata violazione dell |
| 1966-128.txt | 450 | 450 | senso dell aumento di aliquota col crescere del reddito presuppone un rapporto diretto fra imposizione e reddito individuale di ogni | contribuente | . pertanto il principio della progressività , applicabile alle imposte personali ma non a tutte le altre diverse imposte , |
| 1966-23.txt | 61 | 61 | successive proroghe e modifiche . queste leggi , uniformandosi alla legislazione dello stato , avevano esonerato per 25 anni i | contribuenti | della regione dal pagamento dell imposta e delle sovrimposte sui fabbricati e ridotto a misura fissa il tasso , normalmente |
| 1966-23.txt | 515 | 515 | è sensibile come è avvenuto in questo caso , si traduce in differenza qualitativa e pertanto in manifesto privilegio dei | contribuenti | d una regione rispetto a tutti gli altri . dato ciò , nella presente occasione non occorre esaminare , benché |
| 1966-44.txt | 2112 | 2112 | all art . 53 della costituzione , giacché non si vede in che modo l aver assoggettato determinate categorie di | contribuenti | , obbiettivamente determinate , al pagamento decennale dell imposta violi il principio di progressività . 6 . la violazione dell |
| 1966-80.txt | 477 | 477 | esigenze del giudizio di appello ed il suo rivolgersi a finalità esclusivamente fiscali , qual è quella di stimolare il | contribuente | al pagamento dell imposta sul titolo predetto , e per conseguenza il suo netto e radicale contrasto con il precetto |
| 1966-81.txt | 459 | 459 | di ritenuta si cumulano , agli effetti dell applicazione del tributo , con gli altri redditi immobiliari e mobiliari del | contribuente | ( art . 148 del testo unico delle leggi sulle imposte dirette ) , mentre l obbligazione tributaria dei soggetti |
| 1966-89.txt | 423 | 423 | previsto . nel caso oggetto del presente giudizio è certo che la legge intese regolare quei rapporti fra stato e | contribuenti | che erano stati invalidati a seguito della mancata conversione del d.l . 31 agosto 1964 , n . 705 : |
| 1967-103.txt | 169 | 169 | questione non è fondata . è sufficiente rilevare in proposito che non è ravvisabile una identità di situazione tra il | contribuente | che ha ottemperato al dovere dell annuale dichiarazione dei redditi e quello che non lo ha compiuto . chi ha |
| 1967-103.txt | 417 | 417 | base a tali disposizioni può affermarsi che l accertamento del reddito imponibile avviene attraverso un attività di collaborazione tra il | contribuente | e l amministrazione . la norma in esame opera quando vien meno detta collaborazione , nel caso cioè di comportamento |
| 1967-103.txt | 440 | 440 | amministrazione . la norma in esame opera quando vien meno detta collaborazione , nel caso cioè di comportamento omissivo del | contribuente | e consente all amministrazione di determinare il reddito da iscrivere a ruolo in misura eguale a quella accertata per il |
| 1967-103.txt | 482 | 482 | precedente . tale iscrizione è a titolo definitivo nel senso che non è ammessa revisione in diminuzione , potendo il | contribuente | ricorrere contro il ruolo nei soli casi d inesistenza o intassabilità del reddito mentre è fatta salva la facoltà di |
| 1967-103.txt | 520 | 520 | la facoltà di rettifica da parte dell amministrazione . la norma trova una duplice valida giustificazione : nel comportamento del | contribuente | che , pur avendo conseguito redditi soggetti ad imposta , ha omesso di dichiararli e nella esistenza di redditi accertati |
| 1967-103.txt | 597 | 597 | per cento per i redditi mobiliari . la pura e semplice considerazione di un presumibile ulteriore sviluppo dell attività del | contribuente | con conseguente aumento del reddito è inidonea a legittimare la maggiorazione in esame poiché nessun elemento concreto o indice positivo |
| 1967-103.txt | 630 | 630 | esame poiché nessun elemento concreto o indice positivo può essere posto a suo fondamento . la norma denunciata preclude al | contribuente | di dimostrare di aver realizzato un reddito inferiore a quello iscritto a ruolo ed è del tutto irrazionale estendere tale |
| 1967-115.txt | 57 | 57 | gennaio 1958 , n . 645 , per ciò che concerne il potere dell esattore di procedere individualmente contro il | contribuente | in fallimento o in liquidazione coatta , in relazione ad obbligazioni tributarie verso lo stato ; ed entro questi limiti |
| 1967-115.txt | 103 | 103 | sua pronunzia . 2 . deve anzitutto escludersi che la norma impugnata pregiudichi il diritto di difesa dei creditori del | contribuente | e distolga dal giudice naturale . già la corte ha avvertito ( sentenza 3 luglio 1962 , n . 87 |
| 1967-115.txt | 285 | 285 | procedere individualmente non ostante l apertura del processo concorsuale escluda la tutela giurisdizionale e la difesa degli altri creditori del | contribuente | . la distribuzione del prezzo ricavato dalla vendita seguita per autorità dell esattore avviene secondo un procedimento che si svolge |
| 1967-115.txt | 318 | 318 | esattore avviene secondo un procedimento che si svolge innanzi al pretore e al quale possono partecipare tutti i creditori del | contribuente | ( art . 228 del d.p.r . 29 gennaio 1958 , n . 645 ) , quindi anche coloro che |
| 1967-115.txt | 876 | 876 | la realizzazione forzata del credito erariale resti pregiudicata da remore processuali , ove sopravvenga l insolvenza e l insolvibilità del | contribuente | . si oppongono inconvenienti di ordine pratico come conseguenza della separata esecuzione esattoriale : uno scarso risultato economico delle vendite |
| 1967-121.txt | 178 | 178 | richiamata sentenza è a dirsi che la norma in esame dà luogo ad una evidente disparità di trattamento tra i | contribuenti | che riescono a beneficiare del condono per aver visto definire il loro accertamento nel termine stabilito dalla legge e gli |
| 1967-121.txt | 238 | 238 | di trattamento non è poi sorretta da alcuna ragionevole giustificazione in quanto cause varie e molteplici , non imputabili al | contribuente | , possono impedire il verificarsi della condizione stabilita per l applicazione del condono . fondata è per conseguenza la denunziata |
| 1967-135.txt | 629 | 629 | nell art . 2 , dispone che , per quanto attiene all accertamento dell imposta complementare , la dichiarazione del | contribuente | deve indicare gli oneri deducibili e gli altri titoli di detrazione previsti dalla legge relativa . riferimento che è pure |
| 1967-135.txt | 714 | 714 | di cui si discute , in quanto incide , come si è detto , sull obbligazione tributaria con pregiudizio del | contribuente | , può fondatamente ritenersi rispondente all esigenza di attuare gli accennati criteri direttivi contenuti nella legge di delega , né |
| 1967-148.txt | 147 | 147 | quella esaminata dalla corte nella ricordata precedente occasione , anch essa porrebbe in essere una illegittima disparità di trattamento dei | contribuenti | e di conseguenza violerebbe l art . 3 della costituzione . 2 . al fine della decisione della presente causa |
| 1967-148.txt | 381 | 381 | finiva col sottoporre a discipline diverse situazioni eguali : sicché la norma stessa diventava causa diretta dell illegittima disuguaglianza dei | contribuenti | . ciò non si verifica , invece , nel caso della disposizione ora in esame , perché , come innanzi |
| 1967-148.txt | 572 | 572 | essendo di natura sanzionatoria , ha carattere meramente patrimoniale . né più decisivi appaiono i motivi relativi alla condotta dei | contribuenti | , sui quali particolarmente si sofferma l ordinanza di rimessione . ed invero , se potesse entrare in gioco la |
| 1967-148.txt | 614 | 614 | della maggiore o minore litigiosità dei soggetti interessati , quei motivi con più forza dovrebbero essere invocati a favore del | contribuente | che al momento dell entrata in vigore della legge avesse già pagato soprattasse e pene pecuniarie : eppure è questo |
| 1967-148.txt | 835 | 835 | la legge 30 luglio 1959 , n . 559 come in particolare si evince dagli oneri posti a carico dei | contribuenti | dai nn . 1 e 2 dell art . 2 appare nel complesso indirizzata a soddisfare il pubblico interesse ad |
| 1967-72.txt | 225 | 225 | dell intero reddito accertato provvisoriamente dagli uffici , purché fossero passati almeno 60 giorni dalla trasmissione dell eventuale ricorso del | contribuente | alla commissione di primo grado ; con l art . 24 si consentiva , su autorizzazione dell intendente di finanza |
| 1967-72.txt | 290 | 290 | , nel raccogliere e coordinare le due norme , si è preoccupato da un canto di ridurre l onere del | contribuente | nei casi normali , dall altro , di assicurare il più possibile la riscossione in casi eccezionali . perciò ha |
| 1967-72.txt | 549 | 549 | ; la quale invece è resa più sicura dalla iscrizione immediata , che d altronde non ostacola il ricorso del | contribuente | . ad ogni modo , comunque si volesse o si potesse interpretare l art . 24 del precedente t.u . |
| 1967-77.txt | 335 | 335 | guarda al quod plerumque accidit , non è arbitrario ritenere in via del tutto provvisoria che il reddito denunciato dal | contribuente | per un periodo d imposta si produca , almeno nella stessa misura , anche nei due periodi successivi : permanendo |
| 1967-77.txt | 614 | 614 | come pretendono invece alcune ordinanze di rinvio , è applicazione del principio che lo ispira . in ultima istanza il | contribuente | paga l imposta sul reddito accertato , cioè in ragione della sua capacità contributiva . perciò l art . 53 |
| 1967-77.txt | 924 | 924 | 1231 , e art . 1 r.d.l . 3 dicembre 1934 , n . 1979 ) ; per gli altri | contribuenti | , invece , si provvedeva con iscrizioni definitive : l imposta era dovuta per l esercizio finanziario ( 1 luglio |
| 1968-116.txt | 327 | 327 | una inammissibile eliminazione di un beneficio che , per motivi razionali , il sistema vigente accordava ad una categoria di | contribuenti | . secondo le ordinanze , non avrebbe , in contrario , importanza decisiva il fatto che , dopo l emanazione |
| 1968-138.txt | 482 | 482 | d imposta del cedente ha percio , in ordine a questo , la medesima situazione giuridica sostanziale che spetta al | contribuente | , donde il suo assoggettamento al medesimo procedimento esecutivo di carattere amministrativo cui soggiace il contribuente medesimo ( artt . |
| 1968-138.txt | 498 | 498 | sostanziale che spetta al contribuente , donde il suo assoggettamento al medesimo procedimento esecutivo di carattere amministrativo cui soggiace il | contribuente | medesimo ( artt . 208 e 209 , terzo comma , t.u . predetto ) . la norma impugnata non |
| 1968-138.txt | 1171 | 1171 | , che in essa la corte ha escluso la proponibilità di siffatte azioni da parte del cessionario dell azienda del | contribuente | . essa si è attenuta al testo del suddetto art . 22 del r.d.l . del 1936 , il quale |
| 1968-138.txt | 1195 | 1195 | è attenuta al testo del suddetto art . 22 del r.d.l . del 1936 , il quale accenna genericamente al | contribuente | come obbligato all imposta , e quindi si riferisce a tutti i soggetti sui quali l obbligazione d imposta viene |
| 1968-138.txt | 1226 | 1226 | tutti i soggetti sui quali l obbligazione d imposta viene a cadere in via solidale ; in questo senso è | contribuente | anche il cessionario di una azienda commerciale . |
| 1968-38.txt | 69 | 69 | l opposizione in via giudiziaria contro l ingiunzione fiscale . avverso l ingiunzione per il pagamento del tributo , il | contribuente | può , dunque , senza alcun termine , proporre l opposizione in via giudiziaria , ovvero inoltrare , nei termini |
| 1968-38.txt | 153 | 153 | che accolga l opposizione , di condannare alle spese di lite l amministrazione comunale o l appaltatore , quando il | contribuente | non abbia esaurito la procedura amministrativa . l ordinanza di rimessione denuncia quest ultima norma per violazione del principio di |
| 1968-38.txt | 292 | 292 | operato attraverso i propri organi , prima di esser chiamata in giudizio , col vantaggio , inoltre , per il | contribuente | , di non dover sostenere alcuna spesa per far valere le sue ragioni nella sede amministrativa . in proposito , |
| 1968-38.txt | 626 | 626 | infatti come la legislazione testé ricordata , relativa ai tributi statali , conferma disposizioni meno rigorose , nei confronti del | contribuente | , di quella impugnata . è vero che con la sentenza n . 87 del 1962 questa corte ha escluso |
| 1968-45.txt | 108 | 108 | , ai sensi dell altro comma dello stesso articolo . non è dubbio che siffatta limitazione , col negare ai | contribuenti | che abbiano già anticipato il versamento della imposta la possibilità di fruire del benefici stabiliti dal primo comma , viene |
| 1968-45.txt | 262 | 262 | quale misura tale sacrificio possa gravare sulla finanza statale e locale , senza risultare sproporzionato rispetto ai vantaggi assicurati ai | contribuenti | . per gli enti impositori è stata stabilita la rinuncia all importo di quelle imposte , in relazione alle quali |
| 1968-45.txt | 286 | 286 | enti impositori è stata stabilita la rinuncia all importo di quelle imposte , in relazione alle quali l obbligo del | contribuente | fosse già insorto per l ultimazione delle opere di cui alle nuove categorie ammesse ai benefici ; ma al tempo |
| 1968-48.txt | 74 | 74 | la riforma degli ordinamenti tributari ) , che non pone espressi divieti o limitazioni alla tutela giurisdizionale del diritti del | contribuente | . ma il tribunale ha interpretato quelle norme nel senso che , nell ipotesi di obbligazione tributaria solidale , la |
| 1968-48.txt | 105 | 105 | che , nell ipotesi di obbligazione tributaria solidale , la notificazione dell accertamento di valore fatta ad uno solo del | contribuenti | fa decorrere anche contro gli altri il termine per il ricorso alla commissione distrettuale delle imposte ; e in ciò |
| 1968-48.txt | 962 | 962 | rivolta ; il quale dell istanza viene ad ignorare l esistenza , pur dovendo risentirne gli effetti . se il | contribuente | al quale il condebitore non ha reso nota la pretesa che l amministrazione fiscale gli ha notificato potrà anche aver |
| 1968-58.txt | 41 | 41 | gennaio 1961 e n . 147 del 28 marzo 1962 , che pongono gli interessi di mora a carico del | contribuente | in ritardo nel pagamento delle imposte indirette , indipendentemente dall applicazione di ogni penalità o sopratassa prevista dalle singole leggi |
| 1968-58.txt | 290 | 290 | funzione non è , pertanto , quella di risarcire il danno all erario , ma di stimolare la diligenza del | contribuente | , colpendone l inerzia , quando questi non provveda a pagare il tributo entro il termine stabilito nel pubblico interesse |
| 1968-58.txt | 426 | 426 | non sono computati per il semestre nel corso del quale avviene il pagamento , contribuiscono essi pure a sollecitare il | contribuente | ad adempiere l obbligo tributario . inoltre , anche secondo la giurisprudenza , sono dovuti sul tributo complementare che non |
| 1968-58.txt | 466 | 466 | non siasi potuto liquidare per mancanza o insufficienza di elementi , esclusivamente se ciò sia imputabile a comportamento colposo del | contribuente | ( articolo unico , secondo comma , legge n . 147 del 1962 ) 3 . giusta espressa riserva contenuta |
| 1968-58.txt | 561 | 561 | ventiquattro per cento del tributo . in tal modo , nel sistema attuale , si assomma , a carico del | contribuente | , una serie di misure che possono nel complesso anche apparire eccessive , ma la eventuale revisione rientra nei compiti |
| 1968-84.txt | 597 | 597 | tributarie , e neanche connesse a tributi ( come le sopratasse e gli interessi di mora , a carico del | contribuente | ) , ma si tratta di proventi derivanti dall esercizio di una potestà diversa dalla tributaria , e precisamente dall |
| 1968-97.txt | 59 | 59 | . 361 e dalla legge 1 marzo 1964 , n . 113 ) non sono soggetti all imposta complementare i | contribuenti | il cui reddito complessivo , al lordo delle quote esenti previste dal successivo art . 138 , non ecceda la |
| 1968-97.txt | 680 | 680 | non deve affatto ridursi , come invece afferma il giudice a quo , in una detrazione fissa per tutti i | contribuenti | , quale che sia la quantità dei loro redditi . essenziale , invece , è che in nessun caso l |
| 1968-97.txt | 929 | 929 | non più aggiornate , apparirebbero ” meramente simboliche e non idonee ad un effettiva discriminazione tra le varie categorie di | contribuenti | , con o senza carico di famiglia ” . la violazione dell art . 53 , a parere di quel |
| 1968-97.txt | 1015 | 1015 | vengono in considerazione come parte del c.d . minimo vitale . le detrazioni , infatti , spettano a tutti i | contribuenti | , indipendentemente dall ammontare dei loro redditi , e l art . 130 stabilisce che al lordo di esse vada |
| 1968-97.txt | 1165 | 1165 | che nel rispetto del principio di eguaglianza essa sia concessa , come in effetti è concessa , a tutti i | contribuenti | che si trovino nelle stesse condizioni . né la corte può sindacarne la misura : la determinazione di questa , |
| 1968-97.txt | 1454 | 1454 | : la norma impugnata ha scelto questa seconda soluzione . quel che importa ai fini di un egual trattamento dei | contribuenti | è che il coniuge al quale il figlio sia stato affidato , e nel cui reddito , come si è |
| 1969-06.txt | 1150 | 1150 | in quest ambito appaiono particolarmente significativi almeno tre punti : a ) in sede di esame del ricorso proposto dal | contribuente | la commissione ( art . 280 del t.u . ) ha il potere di aumentare ex officio la base imponibile |
| 1969-06.txt | 1184 | 1184 | di aumentare ex officio la base imponibile accertata , con il che si chiude il procedimento instaurato dal ricorso del | contribuente | , giacché quest ultimo contro il nuovo accertamento deve adire nuovamente la stessa commissione : e questa disciplina , mentre |
| 1969-10.txt | 1572 | 1572 | tradizionale sistema ben sei gradi di giurisdizione . al che sarebbe da aggiungere l anomalia della facoltà , consentita al | contribuente | , di saltare taluni gradi di giurisdizione , passando , dalla prima istanza avanti le commissioni , direttamente al tribunale |
| 1969-125.txt | 94 | 94 | 7 agosto 1936 , n . 1639 , a sua volta dispone che l autorità giudiziaria può essere adita dal | contribuente | anche dopo che sia intervenuta soltanto decisione definitiva della commissione distrettuale o di quella provinciale , purché la relativa imposta |
| 1969-125.txt | 160 | 160 | pubblicazione del ruolo una indispensabile condizione per la proponibilità dell azione giudiziaria , è evidente che la tutela giurisdizionale del | contribuente | garantita dagli artt . 24 e 113 della costituzione viene ad essere limitata ritardandosene l esperibilità al verificarsi di un |
| 1969-125.txt | 438 | 438 | alcuna particolare tutela dalle norme impugnate . diversa è invece , proprio sotto l aspetto considerato , la posizione del | contribuente | al quale le disposizioni in esame innegabilmente precludono di chiedere una sollecita tutela del proprio diritto ritenuto leso . iscrizione |
| 1969-125.txt | 504 | 504 | della finanza . non è sostenibile che prima della pubblicazione del ruolo manchi un interesse giuridico concreto ed attuale del | contribuente | a chiedere la dichiarazione giudiziale di illegittimità di un accertamento tributario già compiuto dall amministrazione ed in relazione al quale |
| 1969-125.txt | 553 | 553 | sede amministrativa una decisione definitiva delle competenti commissioni tributarie . una tempestiva azione di tutela dei propri diritti offre al | contribuente | maggiori possibilità di ottenere una decisione di accoglimento prima ancora che sia stata soddisfatta , in tutto o in parte |
| 1969-150.txt | 563 | 563 | art . 186 stesso testo unico ) : nella fase anteriore altro non è se non un uniforme elenco di | contribuenti | , apprestato con la traduzione di schede , perforate secondo un codice unitario che risponde a direttive ministeriali , ed |
| 1969-157.txt | 1681 | 1681 | la costituzione il condizionare l esercizio del diritto del cittadino alla tutela giurisdizionale , allo adempimento del suo dovere di | contribuente | . quest ultima considerazione vale anche a dimostrare come non abbiano fondamento i dubbi circa l esattezza della valutazione , |
| 1969-40.txt | 82 | 82 | dopo che in sede amministrativa si è proceduto all accertamento in contraddittorio del debito di imposta la tutela giurisdizionale del | contribuente | è affidata all autorità giudiziaria , convincono che le suindicate commissioni tributarie non hanno natura giurisdizionale . in mancanza di |
| 1969-41.txt | 83 | 83 | che in sede amministrativa si è proceduto all accertamento in contraddittorio del debito di imposta , la tutela giurisdizionale del | contribuente | è affidata all autorità giudiziaria , convincono che le suindicate commissioni tributarie non hanno natura giurisdizionale . in mancanza di |
| 1969-42.txt | 83 | 83 | composizione , ai poteri ed al funzionamento di tali commissioni ed in special modo la circostanza che la tutela del | contribuente | , dopo che in sede amministrativa si è proceduto all accertamento in contraddittorio del debito d imposta , è affidata |
| 1969-43.txt | 91 | 91 | che resta ferma la competenza dell autorità giudiziaria per quanto attiene all accertamento del debito d imposta , cosicché il | contribuente | godrebbe di una duplice tutela giurisdizionale ove giurisdizionale fosse il procedimento che si svolge innanzi alle commissioni stesse . le |
| 1969-49.txt | 820 | 820 | lavori preparatori della legge ) che si è voluto con questo sistema ” agevolare il pagamento dell imposta sia al | contribuente | sia all ufficio ” , dando luogo ad una speciale forma di rateazione , con esclusione di ogni carattere di |
| 1969-49.txt | 911 | 911 | sistema conduce alla conseguenza che , per l identico tributo relativo all imposta sulla entrata , una particolare categoria di | contribuenti | venga ad essere sottoposta a diverso e più oneroso trattamento , in confronto alla categoria generale , senza alcun motivo |
| 1969-73.txt | 67 | 67 | soprattutto la circostanza che , dopo esperita la procedura davanti alle commissioni stesse , è aperta la tutela giurisdizionale del | contribuente | dinanzi alla autorità giudiziaria ordinaria , per tutti i gradi , depongono nel senso che le anzidette commissioni sono organi |
| 1969-75.txt | 1515 | 1515 | narrativa , a suo tempo adottate dal comune stesso . ma , nei limiti entro cui vi ha coincidenza tra | contribuenti | soggetti alla nuova imposta e contribuenti già assoggettati al contributo , non sussiste violazione dell art . 53 , primo |
| 1969-75.txt | 1521 | 1521 | dal comune stesso . ma , nei limiti entro cui vi ha coincidenza tra contribuenti soggetti alla nuova imposta e | contribuenti | già assoggettati al contributo , non sussiste violazione dell art . 53 , primo comma . da un lato , |
| 1970-114.txt | 730 | 730 | norme differenziate . il sistema che risulta dalle denunciate norme è rispondente a razionali criteri distintivi . la posizione del | contribuente | moroso , che non sia dotato di alcuna qualifica particolare , è da porsi su piano diverso da quello di |
| 1970-114.txt | 1605 | 1605 | 267 , sulla disciplina del fallimento ordinario , che fa salve le disposizioni delle leggi speciali circa il fallimento del | contribuente | per debito d imposta . nel testo unico sono state trasfuse , con ulteriori precisazioni , le norme speciali già |
| 1970-116.txt | 193 | 193 | , onde consentirle di procedere all accertamento ed alla correzione di eventuali errori , e ciò anche nell interesse del | contribuente | , al quale potrebbe essere risparmiato l esperimento di un giudizio ( comunque oneroso , perché non tutte le spese |
| 1970-116.txt | 282 | 282 | riconoscersi che la norma denunciata ha una giustificazione nel suo stesso presupposto : cioè nell inosservanza , da parte del | contribuente | , dell onere di attesa di novanta giorni , che sono ben pochi e ragionevoli rispetto ai tempi di durata |
| 1970-116.txt | 390 | 390 | giurisprudenza e la più autorevole dottrina danno alla norma : interpretazione ( pienamente rispondente alla sua ratio e favorevole al | contribuente | ) , secondo cui il mancato ricorso in via amministrativa e l esperimento dell azione giudiziaria prima di novanta giorni |
| 1970-116.txt | 478 | 478 | scopo di offrire al fisco la possibilità di riesaminare il proprio operato e di provvedere conformemente alle legittime doglianze del | contribuente | . non a caso una precedente sentenza di questa corte ( n . 38 del 1968 ) ha addotto proprio |
| 1970-116.txt | 544 | 544 | . della finanza locale . 3 . la stessa ordinanza di rimessione ammette che la norma impugnata non impedisce al | contribuente | la tutela giurisdizionale del suo diritto , garantito dal primo comma dell art . 24 della costituzione . v è |
| 1970-13.txt | 219 | 219 | 2 . l avvocatura dello stato preliminarmente obietta che la norma denunziata non consente un confronto fra le posizioni del | contribuente | al quale sia dovuto il rimborso delle somme iscritte a ruolo e pagate ed il contribuente al quale tale rimborso |
| 1970-13.txt | 235 | 235 | fra le posizioni del contribuente al quale sia dovuto il rimborso delle somme iscritte a ruolo e pagate ed il | contribuente | al quale tale rimborso non sia dovuto , e ciò perché quella norma , in quanto disciplina gli effetti dello |
| 1970-13.txt | 346 | 346 | , come in sostanza rileva il giudice a quo , di parificare , a quel riguardo , la situazione del | contribuente | che quel riconoscimento ottenga e la situazione del contribuente che delle somme iscritte a ruolo sia effettivo debitore . 3 |
| 1970-13.txt | 355 | 355 | , di parificare , a quel riguardo , la situazione del contribuente che quel riconoscimento ottenga e la situazione del | contribuente | che delle somme iscritte a ruolo sia effettivo debitore . 3 . definita la questione di legittimità costituzionale nei suddetti |
| 1970-13.txt | 453 | 453 | . in sostanza esse sostengono che se di fronte all iscrizione a ruolo ed indipendentemente dalla legittimità di questa il | contribuente | deve tempestivamente pagare le singole rate di imposta e , in caso di ritardo , è tenuto a corrispondere l |
| 1970-13.txt | 722 | 722 | o giurisdizionale , un riconoscimento dell illegittimità dell iscrizione a ruolo , non v è da distinguere secondo che il | contribuente | sia o non sia effettivo debitore dell imposta : in ogni caso egli legittimamente soggiace alla pretesa della pubblica amministrazione |
| 1970-13.txt | 856 | 856 | invero nel momento in cui , in conseguenza di tale accertamento , si dispone lo sgravio , la situazione del | contribuente | a carico del quale erano state iscritte somme risultate poi non dovute si differenzia nettamente dalla situazione del contribuente che |
| 1970-13.txt | 875 | 875 | del contribuente a carico del quale erano state iscritte somme risultate poi non dovute si differenzia nettamente dalla situazione del | contribuente | che allo sgravio non abbia diritto , ed esige una regolamentazione giuridica che tenga indenne l interessato dalle sanzioni che |
| 1970-13.txt | 1073 | 1073 | iscritte nei ruoli anche se alle scadenze fissate egli non le abbia ancora riscosse . e difatti , poiché il | contribuente | è terzo rispetto al rapporto di esattoria , sarebbe del tutto arbitrario , quando risulti che le somme iscritte non |
| 1970-13.txt | 1152 | 1152 | mora dagli effetti del provvedimento di sgravio , ha sottoposto , per quella parte , ad una medesima disciplina il | contribuente | effettivo debitore delle somme iscritte a ruolo ed il contribuente che risulti non esserlo : vale a dire , ha |
| 1970-13.txt | 1162 | 1162 | , per quella parte , ad una medesima disciplina il contribuente effettivo debitore delle somme iscritte a ruolo ed il | contribuente | che risulti non esserlo : vale a dire , ha trattato allo stesso modo due situazioni nettamente differenziate ed è |
| 1970-160.txt | 521 | 521 | , appare subito chiaro che in base a quest ultima norma , in contrasto e conseguente aggravamento della posizione del | contribuente | rispetto all art . 8 , n . 2 , del decreto istitutivo dell imposta , anziché ” le imposte |
| 1970-201.txt | 141 | 141 | tra i soggetti in questione . l imposta infatti finirebbe per essere applicata in misura diversa a seconda che i | contribuenti | abbiano o meno tenuto la prescritta registrazione cronologica , sebbene sia per essi riscontrabile la produzione di uno stesso reddito |
| 1970-201.txt | 437 | 437 | principio della capacità contributiva enunciato dall art . 53 della costituzione . la determinazione della quantità del tributo che il | contribuente | è tenuto a corrispondere può ben essere dalla legge subordinata alla osservanza di un dato obbligo . questa è appunto |
| 1970-203.txt | 118 | 118 | a tale esercizio e sopra le merci che si trovano nel locale adibito all esercizio stesso o nell abitazione del | contribuente | , nella parte in cui l art . 211 del t.u . dispone ” ancorché appartenenti a persona diversa dal |
| 1970-203.txt | 302 | 302 | rivendicare la proprietà , da parte del coniuge o dei parenti ed affini , fino al terzo grado , del | contribuente | , contro il pignoramento dei mobili esistenti nella casa del debitore , ha affermato taluni principi che sono indubbiamente validi |
| 1970-203.txt | 733 | 733 | o per la loro ubicazione merci che si trovano nel locale ove viene esercitata l attività o nell abitazione del | contribuente | chiaramente denunciano una posizione sospetta non meno di quella derivante dal vincolo di parentela preveduta dall articolo 207 , lett |
| 1970-28.txt | 775 | 775 | del 1923 il modo ” virtuale ” del versamento veniva considerato non disgiunto dall onere di denuncia da parte del | contribuente | ( vedi art . 86 n . 2 dell allegato ) . questo sistema , considerato nel suo complesso e |
| 1970-28.txt | 1121 | 1121 | ammontare dei premi di competenza , risultano mantenuti . di questi elementi , la denuncia , ad opera della parte | contribuente | , è l elemento che condiziona l imposizione e ne delimita l oggetto . con l adempimento dell obbligo di |
| 1970-44.txt | 126 | 126 | di siffatta efficacia rende coercibile l obbligo di pagare consentendo all amministrazione di realizzare la sua pretesa sui beni del | contribuente | senza il previo accertamento della fondatezza della stessa ad opera dell autorità giudiziaria , ha ritenuto che le indicate disposizioni |
| 1970-44.txt | 449 | 449 | via coattiva , di una entrata senza che sia necessario il previo accertamento della legittimità dell imposizione , tutti i | contribuenti | si trovano in identica situazione ; mentre , per quanto riguarda il rapporto fisco contribuente , la diversità di trattamento |
| 1970-44.txt | 464 | 464 | dell imposizione , tutti i contribuenti si trovano in identica situazione ; mentre , per quanto riguarda il rapporto fisco | contribuente | , la diversità di trattamento riservato al primo trova giustificazione , come è stato già rilevato , nell esigenza di |
| 1970-44.txt | 538 | 538 | l esecutorietà dell atto amministrativo non esclude la proponibilità dell azione davanti all autorità giudiziaria , non preclude cioè al | contribuente | la possibilità di esperire quei gravami diretti ad ottenere l eventuale accertamento giudiziale d illegittimità della pretesa tributaria , né |
| 1970-61.txt | 778 | 778 | dedotti in giudizio ( ipotesi del solve et repete ) , la norma che subordina all adempimento del dovere di | contribuente | l esercizio del diritto del cittadino alla tutela giurisdizionale , non appare in contrasto col suddetto precetto costituzionale . la |
| 1970-95.txt | 780 | 780 | . 205 e 239 t.u . ) . il diritto di intervento e di partecipazione di tutti i creditori del | contribuente | nella procedura davanti al pretore per concorrere alla distribuzione del prezzo , basta per escludere che il sistema ponga l |
| 1971-107.txt | 116 | 116 | comporre il reddito assoggettabile a imposta di r.m . , e l ammontare complessivo di tutti i ricavi lordi del | contribuente | ” . la questione non è fondata . 2 . in tema di detraibilità degli interessi passivi la norma impugnata |
| 1971-107.txt | 178 | 178 | , n . 645 detta , per la società ed enti tassabili in base a bilancio e per gli altri | contribuenti | che chiedano che il loro imponibile sia accertato in base ai risultati delle scritture contabili , un criterio diverso da |
| 1971-107.txt | 224 | 224 | non tassati sul bilancio . trattasi del criterio della proporzionalità in virtù del quale , nel caso in cui il | contribuente | tassabile in base al bilancio sia nello stesso tempo titolare di redditi assoggettabili e di redditi non assoggettabili all imposta |
| 1971-107.txt | 289 | 289 | ricavi lordi che compongono il reddito assoggettabile a tale imposta e l ammontare complessivo di tutti i ricavi lordi del | contribuente | . la nota differenziale di questo criterio rispetto a quello stabilito per i soggetti non tassati in base a bilancio |
| 1971-107.txt | 373 | 373 | l accertamento degli interessi deducibili è presuntivamente effettuato sulla base di un calcolo proporzionale che non consente , né al | contribuente | , né all amministrazione finanziaria , di dimostrare che nel caso concreto gli interessi sono inerenti esclusivamente o in misura |
| 1971-107.txt | 472 | 472 | è in contrasto con l art . 3 della costituzione sussistendo una diversità di situazioni tra le due categorie di | contribuenti | presi in considerazione . la ragione giustificatrice della norma impugnata è esposta negli stessi lavori preparatori della legge 5 gennaio |
| 1971-107.txt | 783 | 783 | può ritenersi privo di razionalità . esso è peraltro valido e operante sia nei confronti dell amministrazione finanziaria che del | contribuente | , di tal che , se in taluni casi la sua applicazione può dar luogo a conseguenze positive o negative |
| 1971-13.txt | 70 | 70 | , che l esclusione della proponibilità di opposizione di terzo ” quando i mobili esistenti nella casa di abitazione del | contribuente | sui quali si pretende aver diritto , hanno formato oggetto di una precedente vendita esattoriale a carico del medesimo debitore |
| 1971-13.txt | 256 | 256 | , facciano seguito , da parte del terzo aggiudicatario , atti di disposizione dei beni stessi , che consentano al | contribuente | esecutato di continuare a possederli nella propria casa di abitazione . perciò occorre che l aggiudicatario , se vuol salvare |
| 1971-132.txt | 138 | 138 | febbraio 1960 , n . 35 ( 8 marzo 1960 ) avrebbe creato una ingiustificata disparità di trattamento fra i | contribuenti | che hanno acquistato aree edificabili nello stesso tempo e nelle stesse condizioni : coloro che alla data dell 8 marzo |
| 1971-210.txt | 60 | 60 | l intero ammontare della imposta straordinaria sul patrimonio ha privilegio speciale su tutti gli immobili facenti parte del patrimonio del | contribuente | alla data del 29 marzo 1947 ; e concedendo inoltre alla intendenza di finanza la facoltà di rinunziare , dietro |
| 1971-210.txt | 729 | 729 | il suo credito . nella specie , poi , il campo di scelta risulta circoscritto agli immobili di proprietà del | contribuente | alla data del 29 marzo 1947 , ed il terzo , al quale l immobile è pervenuto , risponde nei |
| 1971-88.txt | 265 | 265 | legge istitutiva del tributo , in forza del quale l imposta , erroneamente corrisposta a mezzo di marche applicate dal | contribuente | , non è rimborsabile , violerebbe il principio di uguaglianza tra i contribuenti , che debitori dello stesso tributo ed |
| 1971-88.txt | 278 | 278 | corrisposta a mezzo di marche applicate dal contribuente , non è rimborsabile , violerebbe il principio di uguaglianza tra i | contribuenti | , che debitori dello stesso tributo ed allo stesso titolo , a seconda che abbiano scelto il pagamento a mezzo |
| 1971-88.txt | 399 | 399 | non può essere posto in dubbio che il pagamento di un tributo mediante l apposizione di marche effettuata dallo stesso | contribuente | , con annullamento all atto dell uso , è ben diverso da quello effettuato a mezzo conto corrente postale . |
| 1971-88.txt | 422 | 422 | annullamento all atto dell uso , è ben diverso da quello effettuato a mezzo conto corrente postale . poiché tra | contribuenti | che si trovano nelle stesse condizioni di debito , ossia debbano versare tributi di importo superiore a lire 100 e |
| 1971-93.txt | 53 | 53 | sanzioni in materia di imposte dirette ) , prevedeva una particolare figura di reato ( frode fiscale ) riguardante il | contribuente | , moroso per sei rate successive d imposta diretta , il quale , per sottrarsi al pagamento , ” compie |
| 1971-93.txt | 265 | 265 | 12.000 ed al quarto comma , come reato punibile con la reclusione fino a tre mesi , il fatto del | contribuente | ” incorso in morosità ” che , al fine di sottrarsi al pagamento delle imposte dovute , ” abbia compiuto |
| 1971-93.txt | 339 | 339 | quo ha ritenuto che nel testo unico sia stata introdotta una nuova figura di reato , per la quale il | contribuente | moroso viene colpito anche nel caso che gli atti fraudolenti siano stati posti in essere anteriormente al verificarsi della mora |
| 1972-128.txt | 116 | 116 | , o da ogni altro elemento informativo adeguato che facciano presumere il negozio giuridico ” , ma , per il | contribuente | , pur ammettendo la prova contraria , esclude quella testimoniale . deriverebbe da ciò una ingiustificata discriminazione fra la pubblica |
| 1972-128.txt | 140 | 140 | la prova contraria , esclude quella testimoniale . deriverebbe da ciò una ingiustificata discriminazione fra la pubblica amministrazione ed il | contribuente | rispetto ai mezzi di prova ammessi in giudizio . la questione è fondata . la corte non può aderire alla |
| 1972-128.txt | 443 | 443 | appalto con qualsiasi mezzo , compreso ogni elemento informativo adeguato , e quindi compresa la prova testimoniale , mentre al | contribuente | non è concesso di provarne con testimoni la inesistenza . di fronte alla ampia tutela giurisdizionale accordata alla pubblica amministrazione |
| 1972-128.txt | 472 | 472 | inesistenza . di fronte alla ampia tutela giurisdizionale accordata alla pubblica amministrazione sta la limitazione della stessa tutela per il | contribuente | , limitazione che appare tanto più grave in quanto nella varietà dei rapporti contrattuali , nei quali una delle prestazioni |
| 1972-131.txt | 359 | 359 | 18 , è un mezzo amministrativo apprestato dal legislatore per addivenire all accertamento dell obbligazione tributaria in contraddittorio fra il | contribuente | e l amministrazione . il presupposto di tale procedimento è la divergenza manifestatasi tra contribuente e ufficio impositore in ordine |
| 1972-131.txt | 374 | 374 | tributaria in contraddittorio fra il contribuente e l amministrazione . il presupposto di tale procedimento è la divergenza manifestatasi tra | contribuente | e ufficio impositore in ordine alla qualificazione della merce da assoggettare all imposta ; allorché infatti il proprietario ritiene che |
| 1972-131.txt | 452 | 452 | , può promuovere la controversia per la qualificazione . secondo le disposizioni contenute nel t.u . del 1911 , il | contribuente | poteva chiedere che la controversia fosse decisa dalla camera di commercio , la quale di regola sentiva una commissione di |
| 1972-131.txt | 480 | 480 | dalla camera di commercio , la quale di regola sentiva una commissione di periti da essa nominata . qualora il | contribuente | non avesse chiesto il giudizio della camera di commercio ovvero la dogana o il contribuente non ritenessero di accettare il |
| 1972-131.txt | 495 | 495 | essa nominata . qualora il contribuente non avesse chiesto il giudizio della camera di commercio ovvero la dogana o il | contribuente | non ritenessero di accettare il giudizio emesso dalla camera , la decisione veniva emessa dal ministro per le finanze , |
| 1972-132.txt | 1552 | 1552 | dalla considerazione che : a ) l iscrizione a ruolo della imposta complementare è fatta in base alla denunzia del | contribuente | sui redditi dell anno precedente e cioè è fatta da chi potrebbe essere indotto a dichiarare un reddito inferiore al |
| 1972-186.txt | 207 | 207 | dal regolamento . le ordinanze dei giudici di merito assumono che , secondo costante interpretazione , la tutela giurisdizionale del | contribuente | , per effetto di detta norma , resti subordinata alla previa notificazione della decisione della commissione tributaria ; notificazione cui |
| 1972-186.txt | 270 | 270 | affari ( r.d . 22 maggio 1910 , n . 316 ) , può procedersi non mai ad istanza del | contribuente | , ma ad iniziativa discrezionale dell amministrazione finanziaria , quando essa ritenga il compimento di tale atto opportuno nel proprio |
| 1972-186.txt | 396 | 396 | decorrenza del termine semestrale previsto per l impugnativa davanti al giudice ordinario : il tutto con sacrificio dell interesse del | contribuente | alla definizione della propria posizione tributaria in conseguenza di pronuncia amministrativa favorevole o comunque da lui ritenuta soddisfacente . la |
| 1972-186.txt | 521 | 521 | che ha partecipato alla contestazione dell accertamento del tributo ) , l ufficio finanziario medesimo abbia proceduto alla notificazione al | contribuente | della decisione predetta . e ciò in quanto , dalla data della notificazione decorre il termine semestrale di decadenza dell |
| 1972-186.txt | 590 | 590 | 29 , r.d . 7 agosto 1936 , n . 1639 ) . ma non vi sarebbe pregiudizio per il | contribuente | quando , a seguito della decisione della commissione fosse , come nella fattispecie in esame , risultata soccombente l amministrazione |
| 1972-186.txt | 930 | 930 | è garantita dalla costituzione . e ciò in quanto solo alla pubblica amministrazione , con esclusione di ogni iniziativa del | contribuente | , con la notificazione della decisione della commissione tributaria , è dato disporre della decorrenza e in sostanza dell efficacia |
| 1972-186.txt | 987 | 987 | in ispecie , alla luce della garanzia disposta dall art . 113 cost . , il pregiudizio che allo stesso | contribuente | potrebbe derivare in ordine alle prove di cui egli intenda avvalersi davanti al giudice ordinario , al fine di contrastare |
| 1972-200.txt | 148 | 148 | la incongruenza logica dei risultati cui conduce l applicazione delle suindicate norme sul piano dei concreti rapporti fra stato e | contribuente | . infatti , nell ipotesi di riforma di una sentenza traslativa , il tributo viene ad essere corrisposto , in |
| 1972-200.txt | 568 | 568 | . conseguentemente , l art . 53 non potrebbe dirsi violato in quanto la capacità contributiva , come idoneità del | contribuente | a corrispondere la prestazione imposta , deve porsi in relazione non già con la concreta capacità di ciascun contribuente , |
| 1972-200.txt | 587 | 587 | del contribuente a corrispondere la prestazione imposta , deve porsi in relazione non già con la concreta capacità di ciascun | contribuente | , ma col presupposto al quale la prestazione stessa è collegata e con gli elementi essenziali della obbligazione . 4 |
| 1972-62.txt | 237 | 237 | . vi sarebbe anche qui in relazione alla detta imposta una disparità di trattamento per ” una particolare categoria di | contribuenti | ” e nei confronti della ” categoria generale ” ; codesta disparità non sarebbe razionalmente giustificata , e si avrebbe |
| 1972-62.txt | 744 | 744 | che altrimenti sarebbe stato usato nei confronti delle parti contrattuali messe queste ultime a raffronto con la generalità degli altri | contribuenti | della stessa imposta . 4 . con la questione ora prospettata non si è in presenza di una situazione analoga |
| 1972-91.txt | 1672 | 1672 | di leggi particolari , ognuna delle quali deriva il suo contenuto da valutazioni e da calcoli attinenti al numero dei | contribuenti | iscritti , alla loro età media e a quella pensionabile , alla media capacità economica contributiva , alle esigenze settoriali |
| 1973-04.txt | 76 | 76 | . in quanto dispone che l opposizione non può essere proposta quando i mobili esistenti nella casa di abitazione del | contribuente | , sui quali si pretende di avere diritto , hanno formato oggetto di una precedente vendita esattoriale a carico del |
| 1973-04.txt | 540 | 540 | che l opposizione non può essere proposta ” dal coniuge e dai parenti ed affini fino al terzo grado del | contribuente | e dei coobbligati , per quanto riguarda i mobili esistenti nella casa di abitazione del debitore , sempre che non |
| 1973-04.txt | 620 | 620 | presenta stretta analogia con quella oggi impugnata , sia perché entrambe riguardano i mobili esistenti nella casa di abitazione del | contribuente | , sia perché sono ispirate da ragioni di carattere pubblico e di interesse generale , collegate alle finalità proprie del |
| 1973-07.txt | 180 | 180 | sua entrata in vigore , purché non ancora definiti : in riferimento ad essi , il diverso trattamento fatto al | contribuente | che ancora non avesse corrisposto il tributo ( non più dovuto ) ed al contribuente che , invece , lo |
| 1973-07.txt | 195 | 195 | il diverso trattamento fatto al contribuente che ancora non avesse corrisposto il tributo ( non più dovuto ) ed al | contribuente | che , invece , lo avesse già pagato ( per il quale l art . 5 , comma secondo , |
| 1973-08.txt | 738 | 738 | abusi e favoritismi dovessero ipotizzarsi , questi sarebbero realizzabili proprio se i termini prescrizionali decorressero dalla data della dichiarazione del | contribuente | , potendo l amministrazione finanziaria effettuare l accertamento al di là del tempo in cui matura la prescrizione . per |
| 1973-08.txt | 779 | 779 | di più , come è stato osservato dalla cassazione , il criterio scelto si risolve in una garanzia per il | contribuente | , il quale evita di essere esposto ad eventuali vessatorie denunce prima dell accertamento definitivo dell imposta . il sistema |
| 1973-109.txt | 756 | 756 | rilevante , con sentenza n . 49 del 1969 ) . con tale nuovo regime , più vantaggioso per i | contribuenti | , sorgeva la necessità di prevedere una speciale sanzione per il caso di omesso o ritardato pagamento delle successive quote |
| 1973-109.txt | 945 | 945 | , o a garantire comunque la puntuale percezione delle successive quote annuali di imposta , ed occorreva quindi stimolare i | contribuenti | , con la minaccia di più grave sanzione per la omissione o il ritardo , all adempimento dell obbligo tributario |
| 1973-109.txt | 1274 | 1274 | altra parte , nel sistema positivo vigente , le eventuali difficoltà di ordine economico in cui possano trovarsi i singoli | contribuenti | così come i debitori in generale , non abbiano rilevanza ai fini di una graduazione della responsabilità per l inadempimento |
| 1973-109.txt | 1372 | 1372 | evasione delle successive quote di imposta , e i casi di breve involontaria morosità , sanata con atto spontaneo del | contribuente | . 5 . l ordinanza di rinvio prospetta un possibile contrasto anche con l art . 53 , primo comma |
| 1974-122.txt | 390 | 390 | inibito agli ufficiali ed agenti procedenti l apertura di borse , valigie , casseforti e porte chiuse , che il | contribuente | o chi per esso si rifiuta di aprire . in sostanza , la polizia tributaria ha la facoltà di ricercare |
| 1974-122.txt | 618 | 618 | nelle leggi , di garanzie atte ad assicurare che , durante le operazioni previste dal denunziato art . 35 il | contribuente | inquisito debba essere assistito dal difensore , non può importare violazione dell art . 24 , secondo comma , della |
| 1974-162.txt | 1171 | 1171 | si è violata alcuna competenza regionale , tanto più che gli sgravi non sono stati accordati indiscriminatamente a tutti i | contribuenti | delle zone colpite , ma soltanto a coloro che , attraverso gli accertamenti dei competenti uffici finanziari , risultino aver |
| 1974-185.txt | 230 | 230 | stregua di tale interpretazione sarebbe evidente , secondo l ordinanza , la disparità di trattamento che viene a determinarsi tra | contribuenti | che ricevono per successione terreni già censiti a nuovo catasto alla data di riferimento , per i quali soltanto vi |
| 1974-185.txt | 258 | 258 | a nuovo catasto alla data di riferimento , per i quali soltanto vi sarebbe un aggiornamento di valore annuale e | contribuenti | che ricevono terreni passati a nuovo catasto in epoca successiva , per i quali l aggiornamento potrebbe avvenire se e |
| 1974-189.txt | 72 | 72 | . secondo il detto articolo , le notificazioni degli avvisi ed altri atti che la legge dispone siano notificati al | contribuente | , è eseguita secondo le norme stabilite dagli artt . 137 e seguenti del codice di procedura civile , ma |
| 1974-189.txt | 236 | 236 | del citato t.u . , nella parte in cui dispensa il messo dall obbligo di inviare la lettera raccomandata al | contribuente | cui gli avvisi e gli atti non sono stati recapitati in mani proprie , violi l art . 24 , |
| 1974-189.txt | 360 | 360 | non tocca altri aspetti di essa : in particolare quella del luogo ove la notifica debba essere effettuata . il | contribuente | deve essere perciò ricercato nel suo ” domicilio fiscale ” indicato nelle lettere c e d dello stesso art . |
| 1974-189.txt | 463 | 463 | , contenente disposizioni comuni in materia di accertamento delle imposte sui redditi . la precisa indicazione del luogo ove il | contribuente | debba essere ricercato , se da un lato facilita il compito dell amministrazione finanziaria , dall altro rende necessario l |
| 1974-189.txt | 556 | 556 | può dubitarsi che il recapito di una comunicazione raccomandata in un luogo idoneo a realizzare la conoscenza da parte del | contribuente | , aumenti assai notevolmente la possibilità del destinatario di pervenire alla conoscenza effettiva del contenuto di ciò che l amministrazione |
| 1974-189.txt | 604 | 604 | ed è ovvio che la possibilità di una mancata conoscenza compromette , almeno potenzialmente , il diritto di difesa del | contribuente | . 3 . su tale punto , relativo alla denunziata incostituzionalità della norma impugnata , la difesa dello stato osserva |
| 1974-189.txt | 779 | 779 | accertamento dei tributi , danno luogo all apertura di termini entro i quali , a pena di decadenza , il | contribuente | è tenuto ad espletare iniziative per la tutela di suoi diritti soggettivi , proponendo anche azioni avanti la stessa magistratura |
| 1974-189.txt | 906 | 906 | in cui , nel comune ove deve eseguirsi la notificazione , non vi sia abitazione , ufficio o azienda del | contribuente | . con riferimento a quanto avanti già esposto , e che concerne il luogo ove la notifica deve essere effettuata |
| 1974-189.txt | 937 | 937 | che concerne il luogo ove la notifica deve essere effettuata , individuato in quello del ” domicilio fiscale ” del | contribuente | , si ha che se egli in quel luogo , per sua errata indicazione , o per avvenuto trasferimento , |
| 1974-189.txt | 1049 | 1049 | dell avviso nell albo dello stesso , senza che nessuna comunicazione raccomandata debba inviarsi , essendo ignoto ogni recapito del | contribuente | entro l ambito del territorio in cui egli debba essere ricercato . il che è conforme a quanto l art |
| 1974-214.txt | 194 | 194 | prescrizione . ciò , secondo il giudice a quo , determinerebbe la pratica impossibilità o comunque maggiori difficoltà per il | contribuente | di apprestare una efficace difesa nei confronti dell amministrazione finanziaria ( così ad esempio in caso di svalutazione della moneta |
| 1974-298.txt | 65 | 65 | tributaria , prevede tre diversi sistemi per la riscossione delle imposte : con ritenuta diretta ; con versamenti diretti del | contribuente | all esattoria o alle sezioni di tesoreria provinciale dello stato ; con iscrizione nei ruoli . riguardo alla riscossione mediante |
| 1974-298.txt | 118 | 118 | , è stata altresì dettata la regola secondo cui tale versamento deve essere eseguito alla esattoria nella cui circoscrizione il | contribuente | ha il domicilio fiscale ( art . 5 ) . di questo precetto la ricorrente regione siciliana ha chiesto declaratoria |
| 1975-14.txt | 509 | 509 | delle imposte , il legislatore ha inteso realizzare con effetto dal 1 gennaio 1974 una identità di trattamento tra i | contribuenti | per quanto concerne il costo del servizio di esazione dei tributi . occorreva a tal fine eliminare la sperequazione territoriale |
| 1975-14.txt | 571 | 571 | alle quali veniva concesso l appalto della riscossione delle imposte dirette , dava luogo ad una ingiusta discriminazione tra i | contribuenti | a seconda del luogo in cui l imposta veniva pagata . strumento utile al perseguimento di questo obiettivo è apparso |
| 1975-14.txt | 621 | 621 | in tutto il territorio nazionale e da conglobare nelle aliquote delle imposte in modo da porre sullo stesso piano i | contribuenti | chiamandoli a sopportare in egual misura , a parità di imposte da pagare , il costo del pubblico servizio di |
| 1975-14.txt | 822 | 822 | aliquote nelle quali è ora conglobato l aggio . d altro canto se per realizzare la parità di trattamento dei | contribuenti | in ordine al costo di riscossione delle imposte si imponeva la determinazione di un aggio medio uniforme in tutto il |
| 1975-185.txt | 498 | 498 | in atto alla quale si lega la concessione del beneficio , diretto a risolvere il rapporto dare avere tra il | contribuente | e l amministrazione finanziaria in forza dell accertamento da questa effettuato . il condono opera , in sostanza , dal |
| 1975-185.txt | 523 | 523 | in forza dell accertamento da questa effettuato . il condono opera , in sostanza , dal momento in cui il | contribuente | lo chiede adempiendo regolarmente alle condizioni imposte dalla legge ; verrebbero meno , invero , le finalità perseguite con esso |
| 1975-185.txt | 743 | 743 | razionalmente in quelle che sono le finalità del provvedimento di clemenza : una regolamentazione giuridica del rapporto pendente tra il | contribuente | e l amministrazione finanziaria che renda indenne l interessato dalle sanzioni conseguenti al mancato adempimento del quale la legge tributaria |
| 1975-201.txt | 420 | 420 | , secondo cui sarebbe da ravvisare , come indispensabile causa economica e giuridica della contribuzione , il vantaggio economico del | contribuente | in rapporto al fine specifico perseguito istituzionalmente dall ente impositore . peraltro , pur non essendo contestabile che trattasi nella |
| 1975-215.txt | 204 | 204 | , si è messo in evidenza o che a fronte di una eguale situazione ( mancato pagamento da parte di | contribuenti | di sei rate consecutive d imposta ) erano previsti effetti giuridici diversi ( ammenda o fallimento fiscale ) a seconda |
| 1975-215.txt | 227 | 227 | rate consecutive d imposta ) erano previsti effetti giuridici diversi ( ammenda o fallimento fiscale ) a seconda che il | contribuente | non fosse o fosse un imprenditore commerciale ed in questo caso il reddito imponibile derivasse dall esercizio di imprese commerciali |
| 1975-215.txt | 286 | 286 | rate consecutive d imposta ) erano previsti effetti giuridici diversi ( ammenda o fallimento fiscale ) a seconda che il | contribuente | fosse moroso nel pagamento di tributi sui redditi non derivanti o derivanti dall esercizio di imprese commerciali , o che |
| 1975-215.txt | 454 | 454 | il tribunale di roma , consisterebbe in ciò che in un caso il credito è ” definitivo ” ed il | contribuente | non ha mosso opposizione all accertamento tributario , e , nell altro il credito è ” provvisorio ” ed il |
| 1975-215.txt | 475 | 475 | non ha mosso opposizione all accertamento tributario , e , nell altro il credito è ” provvisorio ” ed il | contribuente | , ritenendo di non dovere il carico di imposte iscritto provvisoriamente a ruolo , ha adito le competenti commissioni , |
| 1975-215.txt | 671 | 671 | in ogni caso , dato che l iscrizione sia legalmente avvenuta , l amministrazione finanziaria ha diritto di pretendere dal | contribuente | il pagamento dell imposta e di perseguire la realizzazione della pretesa in sede di esecuzione individuale o concorsuale . e |
| 1975-215.txt | 719 | 719 | ricorrente nei due casi non si presti ad essere univocamente considerata : nella specie , il motivo per cui il | contribuente | sia in mora nel pagamento dell imposta non ha rilievo , e conta invece il fatto nella sua oggettività e |
| 1976-166.txt | 1178 | 1178 | 1972 , e successive modificazioni , le quali , però , si rivelarono ben presto scarsamente idonee ad assicurare ai | contribuenti | il tempestivo recupero di quanto loro spettante , con conseguente grave pregiudizio non solo per gli operatori economici , ma |
| 1976-166.txt | 1233 | 1233 | nel rimborso . a siffatti inconvenienti ha inteso porre riparo la normativa impugnata , nel riflesso che il rimborso al | contribuente | di somme pagate al titolo dell imposta in discorso , non costituisce evento accidentale , come avviene in genere per |
| 1976-166.txt | 1314 | 1314 | nelle varie fasi produttive . ne consegue che l imposta dovuta viene ad essere costituita dalla differenza tra quanto il | contribuente | è tenuto a pagare sul valore dei beni ceduti e dei servizi prestati , e quanto di iva ha pagato |
| 1976-166.txt | 1363 | 1363 | inerenti all attività economica espletata ; sì che , ogni qual volta tale differenza risulti di segno negativo , il | contribuente | viene a trovarsi in posizione creditoria rispetto al fisco , come di frequente accade per talune categorie di operatori economici |
| 1976-166.txt | 1421 | 1421 | via definitiva all erario : il decreto n . 288 del 1975 ha perciò previsto che i rimborsi spettanti ai | contribuenti | siano eseguiti utilizzando le somme introitate per l imposta , ponendo così gli uffici in grado di provvedervi con sollecitudine |
| 1976-179.txt | 1811 | 1811 | 24 , 27 , 29 , 31 e 53 della costituzione , in due giudizi in ciascuno dei quali il | contribuente | aveva proposto ricorso avverso accertamenti ai fini dell applicazione dell imposta complementare progressiva sul reddito complessivo , relativi ai vari |
| 1976-179.txt | 2823 | 2823 | del reddito complessivo soggetto all imposta complementare hanno concorso redditi della moglie e l accertamento viene definito mediante adesione del | contribuente | , codesto atto , se posto in essere successivamente all entrata in vigore della legge , deve essere sottoscritto anche |
| 1976-179.txt | 6190 | 6190 | imposta gravante sempre sul marito come unico soggetto passivo , nel primo caso è commisurata separatamente sul reddito proprio del | contribuente | e su quello della moglie , e nel secondo è determinata applicando le relative aliquote crescenti al reddito complessivo , |
| 1976-179.txt | 6717 | 6717 | ) sia sottoposta nella materia de qua ad un trattamento giuridico diverso da quello previsto di regola per ogni altro | contribuente | ed in particolare per il di lei marito . ed infatti : pur essendo il possesso di redditi il presupposto |
| 1976-179.txt | 7029 | 7029 | . sia l uomo che la donna come cittadini , come lavoratori autonomi o subordinati , come coniugi , come | contribuenti | si trovano nelle medesime condizioni per ciò che tutti i cittadini hanno pari dignità sociale e sono eguali davanti alla |
| 1976-179.txt | 8118 | 8118 | art . 4 lett . a ) , e che se il reddito complessivo lordo comprensivo di redditi imputati al | contribuente | a norma della lettera a ) dell art . 4 , è inferiore a 5 milioni di lire , l |
| 1976-179.txt | 8148 | 8148 | 4 , è inferiore a 5 milioni di lire , l imposta è commisurata separatamente sul reddito complessivo proprio del | contribuente | e su quello della moglie , al netto degli oneri di cui all art . 10 riferibili a ciascuno di |
| 1976-179.txt | 9149 | 9149 | si è voluto ancora eliminare le possibili occasioni di sfiducia o di diffidenza nei rapporti tra il fisco ed il | contribuente | ed impostare tali relazioni su basi diverse e farle vivere in un clima differente , di reciproca fiducia , comprensione |
| 1976-184.txt | 475 | 475 | stabilito in trenta giorni ” . rispetto a tale norma di legge , non impugnata , avente riferimento al solo | contribuente | , l impugnato art . 92 r.d . n . 560 del 1907 non può che essere considerato come norma |
| 1976-198.txt | 1002 | 1002 | soggetti interessati alla registrazione e ad avere un tributo in occasione di un trasferimento di ricchezza , e quello del | contribuente | a concorrere alle entrate fiscali dello stato sulla base della propria capacità contributiva . nel concorso di codesti due interessi |
| 1976-200.txt | 40 | 40 | tributaria disponeva , a partire dall esercizio finanziario 1952 53 , che le imposte dirette , accertate in confronto dei | contribuenti | non tassati in base a bilancio , erano dovute dal 1 luglio ed erano commisurate sui redditi conseguiti nell anno |
| 1976-200.txt | 739 | 739 | v . sent . n . 77 del 1967 ) , non è arbitrario ritenere che il reddito denunciato dal | contribuente | per un periodo di imposta si riproduca nella stessa misura in periodi immediatamente successivi , sembrando ragionevole prevedere che , |
| 1976-200.txt | 857 | 857 | iscritto provvisoriamente , avrebbe condotto al rimborso in sede di conguaglio a seguito dell accertamento definitivo ; per cui il | contribuente | , in conclusione , avrebbe pagato l imposta sul reddito effettivo , e quindi in ragione della sua capacità contributiva |
| 1976-200.txt | 1178 | 1178 | detto , stanno alla base della distinzione fra presunzioni legittime ed illegittime , e tendono a garantire il diritto del | contribuente | ad essere chiamato a concorrere alle pubbliche spese , solo in quanto in possesso di effettiva capacità contributiva e di |
| 1976-200.txt | 1312 | 1312 | indiscutibile di garantire l interesse della pubblica finanza alla riscossione delle imposte , il ricordato ed altrettanto indiscutibile diritto dei | contribuente | alla prova della effettività del reddito soggetto all imposizione . né varrebbe obbiettare , come l avvocatura , che con |
| 1976-200.txt | 1338 | 1338 | reddito soggetto all imposizione . né varrebbe obbiettare , come l avvocatura , che con il sistema impugnato , il | contribuente | , che non abbia prodotto reddito nel periodo per cui deve l imposta , finirebbe con l avvantaggiarsi , in |
| 1976-200.txt | 1509 | 1509 | tipo di quelle accennate dall avvocatura , che , si ripete , non escludono l assoggettamento a titolo definitivo del | contribuente | ad una imposta dovuta per un periodo in cui egli può non aver prodotto reddito . 4 . dovendosi per |
| 1976-214.txt | 195 | 195 | locali ( che possono apportare quegli elementi chiarificatori e tanto necessari per eque soluzioni ) ; dall altro sottraggono il | contribuente | dal proprio giudice naturale , che si opta essere quello del sito ove insiste il bene in contestazione ” . |
| 1976-219.txt | 284 | 284 | in quella fattispecie la disparità di trattamento tributario per l addizionale eca , lungi dal discendere da una scelta del | contribuente | , era determinata dalla circostanza meramente casuale che il debito fosse stato iscritto nei ruoli prima oppure dopo una certa |
| 1976-219.txt | 352 | 352 | , rispetto alla quale il versamento in tesoreria costituiva una deroga , rimessa in pochissimi casi alla volontaria iniziativa del | contribuente | ( artt . 173 e 168 del testo unico 29 gennaio 1958 , n . 645 ) : deroga che |
| 1976-219.txt | 471 | 471 | dell art . 3 cost . ( che va tenuto presente anche nei confronti delle posizioni di tutti quegli altri | contribuenti | di imposte dirette la cui riscossione doveva , secondo la regola anzidetta , avvenire soltanto in base ai ruoli ) |
| 1976-220.txt | 170 | 170 | r.d . 30 dicembre 1923 n . 3269 ) : ” limitatamente all inciso che esclude la possibilità per il | contribuente | di contrastare con la prova testimoniale la presunzione stabilita in favore del fisco di corrispondenza del capitale sociale al patrimonio |
| 1976-220.txt | 346 | 346 | titolo di acquisto del bene ( quale , ad esempio , l usucapione ) non possa essere fornita , dal | contribuente | , mediante testimoni . ora , è pur vero che la disposizione richiamata è stata ritenuta applicabile ( in correlazione |
| 1976-220.txt | 489 | 489 | determinarsi in coincidenza con il momento stesso dell enunciazione della società : giacché in difetto di ” prova contraria del | contribuente | ai sensi dell art . 18 ” , secondo la espressione testualmente usata dalla cassazione in alcune decisioni richiamate dal |
| 1976-220.txt | 894 | 894 | società , ma ) del singolo conferimento , gioverebbe , in realtà , non già al fisco , ma al | contribuente | , il quale , con la datazione anteriore dell atto , dimostrerebbe il minor valore del bene che ne costituisce |
| 1976-32.txt | 759 | 759 | legislazione e nel costume , nuovi principi di coscienza tributaria ed un diverso e più corretto rapporto tra fisco e | contribuenti | , si volle offrire a questi ultimi il modo di chiudere le passate controversie . donde i provvedimenti per il |
| 1976-32.txt | 861 | 861 | , o ancora in istruttoria presso gli uffici finanziari , e la definizione di tutti quei rapporti tra fisco e | contribuenti | , suscettibili di contestazione relativamente ai tributi soppressi o modificati per effetto della riforma tributaria . esso non poteva , |
| 1976-32.txt | 933 | 933 | cessare anche gli effetti penali connessi con talune violazioni delle leggi tributarie . sarebbe vano , infatti , offrire ai | contribuenti | la possibilità di porre termine alle loro controversie con il fisco , per dare inizio a nuovi rapporti tributari improntati |
| 1976-32.txt | 1001 | 1001 | oggetto di contestazione . per questa considerazione il governo ritiene necessario un atto di clemenza nei confronti di tutti quei | contribuenti | che vorranno profittare dell occasione loro offerta di sistemare le loro pendenze ” . appare dunque manifesto il carattere strumentale |
| 1976-32.txt | 1124 | 1124 | . 3 della costituzione . la disparità di trattamento , in ordine alla possibilità di beneficiare dell amnistia , tra | contribuenti | le cui posizioni tributarie siano state già definite in base all ordinario regime e che restano quindi esclusi dall amnistia |
| 1976-32.txt | 1147 | 1147 | posizioni tributarie siano state già definite in base all ordinario regime e che restano quindi esclusi dall amnistia , e | contribuenti | ammessi al beneficio per avere soddisfatto la condizione di aver definito le loro posizioni avvalendosi del condono , non appare |
| 1976-32.txt | 1318 | 1318 | devono rispondere penalmente del loro comportamento , secondo una norma che continua a vigere anche nei confronti di quegli altri | contribuenti | che preferiscano non avvalersi della possibilità loro offerta di fruire del condono tributario . la corte una volta accertato il |
| 1977-63.txt | 92 | 92 | . vengono denunciate le disposizioni del primo e del terzo comma dell art . 44 , che rispettivamente impongono ai | contribuenti | di produrre istanza di fissazione d udienza per la trattazione dei ricorsi e delle impugnazioni pendenti , nel termine perentorio |
| 1977-63.txt | 148 | 148 | in difetto di tale istanza , la declaratoria di estinzione dei processi con ordinanza presidenziale . l onere imposto ai | contribuenti | , che avevano ritualmente proposto ricorsi o impugnazioni prima della riforma , confliggerebbe con i principi sanciti dall art . |
| 1977-63.txt | 359 | 359 | . , per la ingiustificata introduzione dell onere di produrre l istanza e della connessa sanzione solo nei confronti dei | contribuenti | , senza porre invece alcun limite o requisito per la ulteriore procedibilità delle impugnazioni proposte dagli uffici fiscali . qualche |
| 1977-63.txt | 389 | 389 | la ulteriore procedibilità delle impugnazioni proposte dagli uffici fiscali . qualche ordinanza ravvisa una disparità di trattamento anche tra i | contribuenti | che avevano iniziato il processo tributario prima dell entrata in vigore del d.p.r . n . 636 del 1972 , |
| 1977-63.txt | 514 | 514 | principi e criteri direttivi che gli imponevano , nella nuova disciplina del contenzioso tributario , di assicurare la tutela dei | contribuenti | , semplificare i rapporti tributari nelle diverse fasi , e garantire l imparziale applicazione della legge . la commissione di |
| 1977-63.txt | 579 | 579 | artt . 3 e 24 cost . , nella parte in cui detto art . 31 accorda agli eredi del | contribuente | una proroga dei termini dei processi pendenti alla data della sua morte , omettendo analoga previsione per l ipotesi in |
| 1977-63.txt | 610 | 610 | sua morte , omettendo analoga previsione per l ipotesi in cui , come nel caso di specie : fallimento del | contribuente | , ad esso sia succeduta altra persona per la quale la conoscenza della pendenza del ricorso non può essere presunta |
| 1977-63.txt | 765 | 765 | . 111 , secondo comma , cost . ) , avrebbe logicamente dovuto dichiarare la inammissibilità del ricorso proposto dal | contribuente | avverso detta ordinanza : ed ha pertanto eccepito il difetto di rilevanza della proposta questione di costituzionalità in ordine alla |
| 1977-63.txt | 835 | 835 | proprio per questo motivo ravvisato nel terzo comma dell art . 44 una ulteriore lesione del diritto di difesa del | contribuente | , oltre a quella da essa stessa denunziata con riguardo all onere di presentazione dell istanza di trattazione . non |
| 1977-63.txt | 1098 | 1098 | , la disposizione transitoria dell art . 44 del d.p.r . n . 636 del 1972 ha stabilito che il | contribuente | , entro un termine perentorio dalla data di insediamento della commissione competente , è tenuto a chiedere la trattazione del |
| 1977-63.txt | 1206 | 1206 | vessatorio , di difficile osservanza , né una insidiosa complicazione processuale , tale da ledere il diritto di difesa dei | contribuenti | . l onere consiste , in effetti , nella presentazione di una semplice istanza , che non richiede alcuna motivazione |
| 1977-63.txt | 1306 | 1306 | individuazione della ” commissione competente ai sensi dell art . 43 ” , posto che l istanza deve essere dal | contribuente | presentata all ufficio finanziario impositore a cui spetta l inoltro della istanza alla commissione . 4 . nemmeno può trarsi |
| 1977-63.txt | 1353 | 1353 | termine stabilito dalla legge , o dalla incertezza sull inizio della sua decorrenza . l art . 44 accordava ai | contribuenti | ” sei mesi dalla data di cui al secondo o al terzo comma dell art . 42 , ossia dalla |
| 1977-63.txt | 1513 | 1513 | 1974 ) ; ed è ovvio che questi ritardi hanno avuto l effetto di protrarre , con vantaggio per i | contribuenti | interessati , la data di decorrenza del termine stabilito dall art . 44 . inoltre , con l articolo unico |
| 1977-63.txt | 1643 | 1643 | 1972 è entrato in vigore il 1 gennaio 1973 , per l adempimento loro imposto dall art . 44 i | contribuenti | hanno dunque avuto a disposizione un termine non di sei mesi ma di due anni : termine che non può |
| 1977-63.txt | 1777 | 1777 | cittadini meno abbienti . e non è certo consentito porre in dubbio , con riguardo alle diverse condizioni economiche dei | contribuenti | , la validità della presunzione generale di conoscenza della legge , tanto più se si considera la pubblicità che alle |
| 1977-63.txt | 1856 | 1856 | , gli agricoltori . 5 . qualche ordinanza ravvisa una sorta di insidia processuale nella novità dell onere imposto ai | contribuenti | , in quanto adempimento estraneo ed ignoto ad un procedimento caratterizzato dall impulso di ufficio . occorre ricordare anzitutto che |
| 1977-63.txt | 2063 | 2063 | imputabile in parte alla inerzia o al sovraccarico degli uffici fiscali , ma in non minor misura dovuta anche ai | contribuenti | , per l abituale ed abusiva prassi dei ricorsi senza indicazione di motivi , proposti solo a scopo interruttivo o |
| 1977-63.txt | 2642 | 2642 | art . 24 , la violazione dell art . 3 cost . , per la disparità di trattamento tra i | contribuenti | e gli uffici fiscali , nei confronti dei quali il legislatore delegato non ha imposto alcun onere per la procedibilità |
| 1977-63.txt | 2701 | 2701 | delle parti nel processo tributario , processo di impugnazione degli accertamenti fiscali assistiti dalla presunzione di legittimità da parte dei | contribuenti | , per ottenere un definitivo accertamento giurisdizionale dei loro debiti di imposta . questa corte ha già avuto occasione di |
| 1977-63.txt | 2762 | 2762 | rapporti da regolare , e ciò con espresso riferimento al rapporto che si stabilisce tra lo stato creditore e il | contribuente | ( sentenza n . 87 del 1962 ) . anche per quanto concerne i giudizi promossi davanti alle commissioni di |
| 1977-63.txt | 2802 | 2802 | di 2 grado o alla commissione centrale , l imposizione dell onere della istanza per fissazione di udienza ai soli | contribuenti | trova adeguata giustificazione , per le considerazioni già svolte , nel fine contingente di stabilire , in correlazione con la |
| 1977-63.txt | 2843 | 2843 | riforma tributaria , l effettiva persistenza dell interesse alla continuazione del giudizio , anche con riguardo alla facoltà accordata ai | contribuenti | di chiedere l applicazione del condono ; ossia in ordine a situazioni direttamente note ai singoli contribuenti , più che |
| 1977-63.txt | 2860 | 2860 | facoltà accordata ai contribuenti di chiedere l applicazione del condono ; ossia in ordine a situazioni direttamente note ai singoli | contribuenti | , più che agli uffici nella loro complessa organizzazione , e non facilmente conoscibili dalle stesse commissioni tributarie nella loro |
| 1977-63.txt | 2993 | 2993 | , 25 , terzo e sesto comma ) , hanno condizionato la procedibilità dei ricorsi ad adempimenti richiesti esclusivamente ai | contribuenti | . 8 . alcune ordinanze denunciano la disparità di trattamento che si verifica tra i contribuenti , secondo che essi |
| 1977-63.txt | 3009 | 3009 | adempimenti richiesti esclusivamente ai contribuenti . 8 . alcune ordinanze denunciano la disparità di trattamento che si verifica tra i | contribuenti | , secondo che essi abbiano proposto i loro ricorsi prima dell entrata in vigore del d.p.r . n . 636 |
| 1977-63.txt | 3268 | 3268 | esorbitanza nelle disposizioni dei primi tre commi dell art . 44 del decreto legislativo . esse non precludono sicuramente ai | contribuenti | la possibilità di ottenere la tutela giurisdizionale dei loro diritti , né introducono una complicazione processuale incompatibile con il fine |
| 1977-63.txt | 3345 | 3345 | di 1 grado di catania , con riguardo alla speciale situazione verificatasi nel caso del curatore del fallimento d un | contribuente | , il quale , non avendo avuto tempestiva conoscenza dei ricorsi pur ritualmente proposti dal fallito , non era stato |
| 1977-63.txt | 3416 | 3416 | per il diritto di difesa e disparità di trattamento rispetto alla situazione analoga in cui si trovano gli eredi del | contribuente | , ai quali l art . 31 del d.p.r . n . 636 del 1972 accorda una proroga di sei |
| 1977-63.txt | 3450 | 3450 | del 1972 accorda una proroga di sei mesi per tutti i termini di procedimenti pendenti alla data della morte del | contribuente | . il dubbio così prospettato costituisce un aspetto particolare della più generale questione concernente tutti i casi di sopravvenuta incapacità |
| 1977-63.txt | 3472 | 3472 | il dubbio così prospettato costituisce un aspetto particolare della più generale questione concernente tutti i casi di sopravvenuta incapacità del | contribuente | ; e la questione è fondata . si deve riconoscere che la previsione normativa contenuta nell art . 31 , |
| 1977-63.txt | 3520 | 3520 | da illegittimità , in quanto non prevede la proroga dei termini processuali anche nel caso di perdita della capacità del | contribuente | , caso perfettamente assimilabile , sotto questo profilo , a quello della morte . deve pertanto dichiararsi la illegittimità parziale |
| 1978-04.txt | 146 | 146 | , confermativo della disposizione dell art . 1 di detto decreto circa l obbligo delle aziende di credito delegate dai | contribuenti | al pagamento dell imposta sul reddito delle persone fisiche , di eseguire il pagamento stesso alle sezioni di tesoreria provinciale |
| 1978-08.txt | 1503 | 1503 | , che costituisce solo un arrotondamento di entità infinitesimale , la cui applicazione non reca alcun apprezzabile pregiudizio per i | contribuenti | . trattasi d altra parte di un criterio abitualmente adottato dalla legislazione tributaria nella determinazione di scaglioni di valore o |
| 1979-101.txt | 148 | 148 | . 602 . le disposizioni testé citate , si osserva , non prevedono il contraddittorio e nemmeno l audizione del | contribuente | prima che , con la determinazione del ruolo , si formi il titolo esecutivo nei suoi confronti ; inoltre , |
| 1979-101.txt | 220 | 220 | non gioverebbe ad accertare la fondatezza della pretesa dell e.n.c.c . né , dunque , a garantire la difesa del | contribuente | , ” il quale si potrà così trovare a dover pagare anche nell ipotesi della più clamorosa violazione dei suoi |
| 1979-101.txt | 267 | 267 | , la sospensione dell esecuzione del ruolo , una volta che questo sia formato , sarebbe rimessa sia che il | contribuente | impugni il ruolo , sia che esso impugni gli atti esecutivi dell esattore al discrezionale ed insindacabile apprezzamento dell intendente |
| 1979-101.txt | 480 | 480 | la stampa ” , la quale al settimo comma del suo articolo unico testualmente dispone : ” nei confronti dei | contribuenti | che non abbiano versato i contributi , o li abbiano versati in misura inferiore , l ente ( l e.n.c.c |
| 1979-126.txt | 1013 | 1013 | della misura delle aliquote da applicarsi per scaglioni di incremento imponibile , creerebbe una ingiustificata disparità di trattamento tra i | contribuenti | , potendo essere colpito con aliquote diverse uno stesso incremento di valore di immobili contigui ma situati in territorio di |
| 1979-126.txt | 2438 | 2438 | scelte politiche non è contestabile , sia sul piano generale della distribuzione del carico fiscale tra le diverse categorie di | contribuenti | , sia su quello settoriale dell applicazione delle diverse imposte dirette e indirette . e per quanto concerne in specie |
| 1979-126.txt | 2753 | 2753 | della moneta abbia accresciuto l incidenza fiscale di un tributo , pur nella incontestabile presenza di una effettiva capacità del | contribuente | . anche la semplice sussistenza di effetti distorsivi nell applicazione di una imposta , imputabile alla svalutazione monetaria , non |
| 1979-126.txt | 3895 | 3895 | produrre in avvenire , nell applicazione dell imposta , una abnorme diversa incidenza dell elemento temporale , creando tra i | contribuenti | sperequazioni rilevanti , e tanto più gravi in relazione alla progressività delle aliquote . il legislatore ha bensì tenuto presente |
| 1979-126.txt | 5540 | 5540 | 1963 in rapporto alla soppressione del contributo di miglioria generica ) , possono aver determinato effetti diversi nei confronti dei | contribuenti | assoggettati all applicazione del vecchio o del nuovo tributo , ma ciò tuttavia non comporta disparità di trattamento lesiva del |
| 1979-148.txt | 890 | 890 | una materia , con riguardo alla quale si assume che la riserva di legge , e la connessa garanzia del | contribuente | , siano soddisfatte solamente quando il tributo risulti imposto in base ad atto legislativo dello stato . 3 . la |
| 1979-27.txt | 97 | 97 | il potere di determinare o di far determinare dagli intendenti di finanza annualmente , anche all infuori delle dichiarazioni dei | contribuenti | , i prezzi medi delle acque minerali e prodotti similari , quale base per l accertamento dell imponibile ai fini |
| 1979-27.txt | 749 | 749 | corte ha ritenuto con la sentenza n . 83 del 1968 . e ( per quanto lo riguarda ) il | contribuente | può ragionevolmente prevedere l ammontare dell imposta , operando così la traslazione tributaria , secondo quanto è consentito in materia |
| 1980-119.txt | 184 | 184 | già definiti , ritenendo che la definizione ( o la sua mancanza ) dipendesse spesso non già dal comportamento del | contribuente | , ma da diverse cause . perciò il problema dell applicazione del condono alle sole soprattasse non era autonomamente considerato |
| 1980-119.txt | 268 | 268 | questione dell osservanza dell art . 3 cost . , mettendo bene in rilievo la disparità fra il trattamento del | contribuente | che definisce l accertamento usufruendo del condono ( inclusa l esenzione dalle eventuali sanzioni accessorie ) e quello del contribuente |
| 1980-119.txt | 288 | 288 | contribuente che definisce l accertamento usufruendo del condono ( inclusa l esenzione dalle eventuali sanzioni accessorie ) e quello del | contribuente | il quale , ad accertamento già definito dell obbligazione tributaria , contesti l obbligo delle prestazioni pecuniarie , previste come |
| 1980-119.txt | 1150 | 1150 | sua entrata in vigore si presentavano obiettivamente diverse ” . la diversità di situazioni in cui viene a trovarsi il | contribuente | è del resto sottolineata dalla giurisprudenza di questa corte ( sentenza n . 109 del 1973 ) , che nega |
| 1980-119.txt | 1270 | 1270 | casi si tratta di pendenze e di controversie nelle quali sono interessati soggetti presi in considerazione dall ordinamento in quanto | contribuenti | : ma ciò non toglie che il legislatore possa valorizzare differenze specifiche che emergono anche sotto altri aspetti . né |
| 1980-119.txt | 1366 | 1366 | consapevole che un obbiettivo globale era a priori irraggiungibile dal momento che , a torto o a ragione , alcuni | contribuenti | potevano ritenere per essi non conveniente la soluzione offerta dal decreto legge n . 660 del 1973 . soprattutto , |
| 1980-119.txt | 1432 | 1432 | tutto l ammontare di imposte corrispondenti a decisioni o a sentenze non impugnate o non impugnabili in via principale dal | contribuente | ( art . 2 , ultimo comma ) : in realtà era facile assimilare in vista di questo obbiettivo le |
| 1980-42.txt | 2324 | 2324 | ne venivano considerati di categoria c1 , quando si trattasse di attività ” organizzate prevalentemente con il lavoro proprio del | contribuente | e dei componenti della famiglia ” ( secondo l art . 85 del d.p.r . n . 645 del 1958 |
| 1980-42.txt | 4216 | 4216 | altra parte , se questa ne fosse la giustificazione , l ilor non ristabilirebbe affatto una superiore eguaglianza fra i | contribuenti | , bensì aggraverebbe le sperequazioni già in atto fra coloro che dichiarano i propri redditi in termini assolutamente o almeno |
| 1980-54.txt | 448 | 448 | che , ove ricorrano queste modalità , l addizionale straordinaria debba essere applicata a quella parte del tributo che il | contribuente | , in base all anzidetta rateazione , è tenuto a corrispondere nell anno 1967 , nessun rilievo attribuendosi a tal |
| 1980-54.txt | 557 | 557 | , se dovesse valere il collegamento con l anno 1967 dell aumento di valore realizzatosi o accertato a favore del | contribuente | , non si vede perché questi non sarebbe tenuto a pagare l addizionale sull intero ammontare del contributo , anziché |
| 1980-54.txt | 2061 | 2061 | . se davvero l iscrizione a ruolo di un tributo fosse un elemento dal quale può dedursi l idoneità dei | contribuenti | a sopportare l ulteriore prelievo di una percentuale sull importo del tributo stesso , potrebbe legittimarsi una serie ad infinitum |
| 1980-79.txt | 108 | 108 | del d.p.r . 22 dicembre 1973 , n . 834 , viene censurata in quanto esclude dalle sue previsioni i | contribuenti | , i cui redditi risultino ” definitivamente accertati ” dall amministrazione finanziaria ; sembra , in effetti , che ci |
| 1980-79.txt | 313 | 313 | del 1976 per respingere ogni censura di violazione dell art . 3 cost . ( le differenze di trattamento tra | contribuenti | non apparendo razionalmente ingiustificate , se riferite alle peculiari finalità perseguite dal legislatore ) sono invero egualmente valide , ove |
| 1980-79.txt | 350 | 350 | egualmente valide , ove si specifichi come si sottolinea nella memoria di costituzione della parte privata che la situazione del | contribuente | era nella fattispecie ancora da definire e che il relativo accertamento del reddito fu concordato il 2 dicembre 1974 con |
| 1980-79.txt | 425 | 425 | era affermato in modo assolutamente chiaro che la norma penale ” continua a vigere anche nei confronti di quegli altri | contribuenti | che preferiscano non avvalersi della possibilità loro offerta di fruire del condono tributario ” ; a nulla rileva infatti la |
| 1980-79.txt | 470 | 470 | dopo l emissione del decreto legge contenente norme per agevolare la definizione delle pendenze in materia tributaria , se il | contribuente | non ha utilizzato il regime straordinario di definizione o regolarizzazione delle pendenze e situazioni che lo riguardano ; e meno |
| 1980-79.txt | 510 | 510 | meno ancora , se possibile , rilevano i motivi , di maggiore o minor convenienza , che abbiano indotto il | contribuente | ad astenersi , mediante la presentazione di domanda irrevocabile , dalla richiesta manifestazione di volontà conciliativa . anche a voler |
| 1980-79.txt | 583 | 583 | corte d appello e nella stessa memoria di costituzione ) , non può ammettersi una ” impossibilità giuridica ” del | contribuente | , nella sua qualità di amministratore di società , a presentare la domanda del c . d . condono : |
| 1980-79.txt | 718 | 718 | come emerge dalla presente fattispecie , non sempre il regime ordinario di definizione conduce a risultati economicamente più sfavorevoli al | contribuente | rispetto a quelli conseguibili mediante il condono . tale considerazione , in aggiunta alle altre fondamentali formulate nella citata sentenza |
| 1980-80.txt | 240 | 240 | cuigiudizi in corso alla data di entrata in vigore del decreto sono sospesi in seguito alla comunicazione della domanda del | contribuente | da parte del competente ufficio o all esibizione della domanda di definizione vistata dall ufficio finanziario a cui è stata |
| 1980-80.txt | 332 | 332 | il rapporto fino allora pendente , restando aperta la possibilità di modifica da parte dell ufficio o di contestazione del | contribuente | solo per errore materiale o per violazione delle norme del decreto sul condono . l equivoco della parte privata può |
| 1980-80.txt | 532 | 532 | condono . né si può ritenere arbitrario il collegamento stabilito dal legislatore tra la domanda ” irrevocabile ” presentata dal | contribuente | per ottenere la definizione o regolarizzazione delle situazioni pendenti secondo i moduli predisposti dal provvedimento di condono e l “ |
| 1980-80.txt | 594 | 594 | provocato dalla ” positiva manifestazione conciliativa ” ( sent . n . 32 del 1976 ) richiesta da parte del | contribuente | ( natura di transazione , secondo la relazione ministeriale ; di riconoscimento del debito , esclusa peraltro dalla giurisprudenza della |
| 1980-80.txt | 628 | 628 | debito , esclusa peraltro dalla giurisprudenza della cassazione ; di atto unilaterale di accertamento della pubblica amministrazione con adesione del | contribuente | , come si è sostenuto per il concordato tributario ) , è certo che la domanda di condono comporta la |
| 1980-96.txt | 160 | 160 | alla data di entrata in vigore del decreto . più in particolare , questa norma produrrebbe disparità di trattamento tra | contribuenti | che si trovano nella stessa situazione ( quanto ad inosservanza in uno stesso periodo di tempo dei precetti fiscali ) |
| 1980-96.txt | 440 | 440 | , dei redditi imponibili e dei debiti d imposta , definizione da conseguirsi mediante l opera dell amministrazione e del | contribuente | entro un periodo di alcuni mesi , talvolta di un anno . ciò era incompatibile con gli obbiettivi di rapidità |
| 1980-96.txt | 502 | 502 | con lo spirito della riforma , che aveva eliminato l istituto del concordato tributario anche nella forma dell adesione del | contribuente | all accertamento dell ufficio ( artt . 42 e 43 d.p.r . 29 settembre 1973 , n . 600 ) |
| 1980-96.txt | 525 | 525 | dell ufficio ( artt . 42 e 43 d.p.r . 29 settembre 1973 , n . 600 ) . il | contribuente | può soltanto presentare domanda irrevocabile per l applicazione del provvedimento , quando ritiene che la definizione così realizzata sia più |
| 1980-96.txt | 763 | 763 | che avevano provocato la controversia o la pendenza tributaria , ma solo estendendo al massimo la possibilità per tutti i | contribuenti | quale che fosse la fase della loro vicenda tributaria di chiedere l applicazione , con modalità e risultati parzialmente differenziati |
| 1980-96.txt | 819 | 819 | nelle varie disposizioni del decreto legge , conseguendo l obbiettivo di non escludere dall ambito di applicabilità del provvedimento nessun | contribuente | a causa di ritardi nell attività degli uffici competenti ad accertare i redditi o a liquidare le imposte . non |
| 1980-96.txt | 918 | 918 | discriminazioni irragionevoli , non può ritenersi violato nella fattispecie , perché il provvedimento esclude dalla sfera di applicazione soltanto i | contribuenti | che abbiano già definito le controversie o pendenze in ordine alle imposte considerate . per tutti gli altri , si |
| 1980-96.txt | 1028 | 1028 | la possibilità di definizione delle pendenze offerta dall art . 6 , primo comma , ultima parte , anche ai | contribuenti | per i quali non fosse in corso una ” controversia ” , essendo mancata nei loro riguardi una notifica di |
| 1980-96.txt | 1190 | 1190 | in difetto di notifica dell accertamento di maggior valore , nella liquidazione dell imposta sulla base del valore dichiarato dal | contribuente | , aumentato forfettariamente del 20 % ( in entrambi i casi senza applicazione di sopratasse e pene pecuniarie ) . |
| 1980-96.txt | 1497 | 1497 | maggiore o minore diligenza dell amministrazione , dal maggiore o minor carico del suo lavoro , la possibilità per i | contribuenti | di beneficiare del condono . ma la fattispecie disciplinata dal denunziato primo comma dell art . 6 è profondamente diversa |
| 1980-96.txt | 1557 | 1557 | beneficio già concesso e nel richiedere una imposta suppletiva di registro può costituire semplicemente un motivo che spiega perché il | contribuente | non abbia presentato in termini la domanda prevista nell ultima parte del primo comma dell art . 6 . tuttavia |
| 1980-96.txt | 1590 | 1590 | primo comma dell art . 6 . tuttavia , non essendo il rapporto tributario ancora concluso , nulla impediva al | contribuente | stesso di tutelarsi rispetto ad ulteriori vicende del rapporto , chiedendo che l imposta dovuta fosse liquidata sulla base del |
| 1980-96.txt | 1763 | 1763 | anche dalla circostanza che la commissione stessa ha poi sollevato la questione di legittimità costituzionale . in questo caso il | contribuente | aveva presentato in termini la domanda prevista dall art . 6 , effettuando contestualmente il versamento delle imposte di registro |
| 1980-96.txt | 1839 | 1839 | non figura tuttavia copia della domanda di condono ) . non spetta a questa corte accertare se il comportamento del | contribuente | , concretatosi oltretutto nel versamento di una somma ” chiesta bonariamente ” dall ufficio ( che peraltro ignorava la decadenza |
| 1980-96.txt | 1932 | 1932 | 6 , primo comma ultima parte : e cioè nella liquidazione dell imposta , sulla base del valore dichiarato dal | contribuente | , aumentato del 20 % , senza applicazione di sopratasse e pene accessorie ; o , infine , se tale |
| 1980-96.txt | 1998 | 1998 | la questione proposta nella ordinanza ( violazione dell art . 3 cost . per disparità di trattamento a danno dei | contribuenti | i quali , coeteris paribus , non siano parte in una concreta controversia pendente ) è priva di fondamento , |
| 1980-96.txt | 2029 | 2029 | una concreta controversia pendente ) è priva di fondamento , perché l art . 6 consente in ogni caso ai | contribuenti | che si conformino alle sue prescrizioni di ottenere o la definizione agevolata della controversia o la liquidazione dell imposta sulla |
| 1980-96.txt | 2059 | 2059 | la definizione agevolata della controversia o la liquidazione dell imposta sulla base , forfettariamente maggiorata , del valore dichiarato dai | contribuenti | stessi . 6 . la questione sollevata della commissione di napoli trae origine da un dubbio interpretativo applicativo che resta |
| 1980-96.txt | 2156 | 2156 | avviso bonario mod . 11 non integrano gli estremi della controversia pendente , debitamente notificata alle parti ; mentre il | contribuente | sostiene ( come risulta dal fascicolo di causa , che peraltro non include il modulo dell avviso ) che l |
| 1980-96.txt | 2221 | 2221 | spetta di risolvere questo problema ( secondo l ordinanza si tratterebbe di conoscenza ” non formale ” da parte del | contribuente | ” della maggior pretesa patrimoniale dell ufficio ” ) , è ovvio , per le considerazioni già svolte , che |
| 1980-96.txt | 2408 | 2408 | una decisione della commissione distrettuale imposte dirette di bolzano dopo il 31 ottobre 1973 , aveva fatto sì che il | contribuente | vedesse determinate le sue imposte con la riduzione dell imponibile accertato dall ufficio di un importo pari al 40 % |
| 1980-96.txt | 2481 | 2481 | distrettuale fosse avvenuta in tempo utile , la liquidazione dell imposta si sarebbe realizzata in condizioni più vantaggiose per il | contribuente | , cioè riducendo l imponibile risultato non dall accertamento dell ufficio , ma dalla decisione della commissione di un importo |
| 1980-96.txt | 2566 | 2566 | cost . deriverebbe appunto dalla circostanza che tale metodo meno favorevole di determinazione dell imposta si imporrebbe anche a quei | contribuenti | che , ove non ricorressero eventi ad essi non attribuibili , potrebbero fruire della più vantaggiosa soluzione prevista dall art |
| 1980-96.txt | 2695 | 2695 | rientrano le decisioni delle commissioni tributarie ) , appare del tutto ragionevole e tale da non discriminare le situazioni dei | contribuenti | , che vanno necessariamente riferite alle diverse fasi del rapporto tributario ( amministrative e contenziose ) , come risultavano venute |
| 1981-187.txt | 2954 | 2954 | cost . ma anche l art . 3 primo comma , cost . , in rapporto a tutti gli altri | contribuenti | oltre che la riserva di legge statale sulle esenzioni fiscali . basta al riguardo porre mente al meccanismo escogitato dalla |
| 1981-187.txt | 3049 | 3049 | ma così il tributo viene effettivamente , anche se indirettamente , pagato dalla finanza regione , non gravando più sul | contribuente | , e si consegue , sì la effettiva parità di trattamento retributivo , ma si consegue , prima ancora , |
| 1981-187.txt | 3127 | 3127 | e costituzionalmente legittimo , quando disponga una maggiorazione del trattamento economico di alcuni pubblici dipendenti al fine di esonerare tali | contribuenti | dal pagamento , sia pur solo parziale , delle imposte dovute secondo il sistema tributario . e poi appena il |
| 1981-33.txt | 91 | 91 | artt . 3 e 53 della costituzione della esclusione dalla applicabilità del decreto legge n . 660 del 1973 dei | contribuenti | , i quali abbiano provveduto al pagamento del tributo richiesto in pendenza della controversia ” sotto l impulso di atti |
| 1981-33.txt | 130 | 130 | di atti coattivi ” ; in altre parole , sotto la minaccia di riscossione coattiva mediante esecuzione sui beni del | contribuente | stesso . come ha esattamente visto l avvocatura dello stato ( e come risulta dagli atti di causa ) , |
| 1981-33.txt | 191 | 191 | di carattere conseguenziale ( diritto a rimborso ) rispetto al tema di carattere preliminare ( possibilità o meno per il | contribuente | di chiedere l applicazione dell art . 6 ) . è ovvio che , solo se si accertasse la illegittimità |
| 1981-33.txt | 221 | 221 | . è ovvio che , solo se si accertasse la illegittimità costituzionale della inapplicabilità della norma a questa categoria di | contribuenti | , verrebbero in discussione sia le conseguenze a proposito della ripetibilità delle quote eccedenti l imposta già pagate , sia |
| 1981-33.txt | 312 | 312 | vivente ” sul tema proposto al giudizio di questa corte si è affermata la inapplicabilità dell art . 6 ai | contribuenti | che abbiano già pagato l imposta sia pure ” sotto l impulso di atti coattivi ” . non è tuttavia |
| 1981-33.txt | 664 | 664 | o versamenti di somme rigidamente prefissate in base a criteri ex lege , può non sempre riuscire vantaggiosa per il | contribuente | . di qui il carattere non assolutamente ” universale ” della applicazione del decreto , che intende sì eliminare il |
| 1981-33.txt | 754 | 754 | corte consiste pertanto nel quesito circa la legittimità costituzionale della esclusione dalla sfera di applicabilità dell art . 6 dei | contribuenti | che hanno già pagato le imposte suppletive quando gli uffici tributari si siano avvalsi della facoltà di procedere a riscossione |
| 1981-33.txt | 827 | 827 | pagato e di chi può definire la controversia pagando . né la diversità di trattamento tra queste due categorie di | contribuenti | è irragionevole , nel senso che la differenza presupposta come criterio di distinzione corrisponde alle finalità assunte dal legislatore e |
| 1981-33.txt | 1021 | 1021 | dell introito in quella sede conseguito . né si può trascurare che le disparità di trattamento suscettibili di prodursi tra | contribuenti | in situazioni in apparenza analoghe non differiscono sostanzialmente da quelle che , per effetto dell automatismo caratterizzante il provvedimento , |
| 1981-49.txt | 1268 | 1268 | redditi dei coniugi ; sia perché prevederebbe un trattamento diverso , privo di razionale giustificazione , solo nei confronti dei | contribuenti | coniugati , che non possono godere della detrazione ulteriore di lire 36.000 , spettante invece a tutti i contribuenti non |
| 1981-49.txt | 1287 | 1287 | dei contribuenti coniugati , che non possono godere della detrazione ulteriore di lire 36.000 , spettante invece a tutti i | contribuenti | non coniugati . la questione in questi termini è fondata e rimane assorbito l esame delle altre censure . nella |
| 1982-121.txt | 579 | 579 | parte del notaio rogante , con le conseguenti ulteriori sanzioni , il diverso pregiudizio che in fatto potrebbe derivare al | contribuente | nelle due ipotizzabili situazioni non assumerebbe rilievo costituzionale . e ciò anche a prescindere dalla considerazione che nel caso della |
| 1982-121.txt | 613 | 613 | prescindere dalla considerazione che nel caso della mancata tempestiva dichiarazione si tratterebbe di sanzioni conseguenti alla violazione di obblighi del | contribuente | e del notaio , mentre nel caso di dichiarazione non accompagnata dalla prescritta documentazione delle spese incrementative del valore iniziale |
| 1982-122.txt | 68 | 68 | nella parte in cui prevede la detraibilità dal reddito personale complessivo dei premi per le assicurazioni sulla vita stipulate dal | contribuente | a favore proprio o dei familiari conviventi , al mantenimento dei quali è obbligato . si dubita , infatti , |
| 1982-122.txt | 105 | 105 | dubita , infatti , nell ordinanza di rimessione che tale disposizione determini un ingiustificata situazione di privilegio fiscale per i | contribuenti | più abbienti , sottraendo alla base imponibile spese che sono viceversa indice di maggiore capacità contributiva . 2 . la |
| 1982-122.txt | 190 | 190 | infatti non sussiste , alla luce degli atti di causa . nel giudizio a quo , in effetti , il | contribuente | aveva chiesto il riconoscimento di alcune detrazioni da lui operate nella denuncia dei redditi conseguiti nel 1971 , che l |
| 1982-122.txt | 240 | 240 | sede di revisione . successivamente alla proposizione del ricorso lo stesso ufficio , sulla base della nuova documentazione prodotta dal | contribuente | , aveva riconosciuto le detrazioni relative a tributi pagati , a premi di assicurazione sulla vita e ad interessi passivi |
| 1982-134.txt | 155 | 155 | sempre ritenuta applicabile alle spese per cure mediche e chirurgiche . nella specie sottoposta alla commissione tributaria di bolzano il | contribuente | aveva denunziato spese per complessive lire 2.239.830 sostenute da lui e dalla moglie per cure medico chirurgiche chiedendo la detrazione |
| 1982-134.txt | 406 | 406 | del legislatore costituzionale ( nell art . 53 cost . ) è quello di far sì che ogni cittadino diventi | contribuente | in relazione non al reddito e , quindi , alla ricchezza prodotta , ma a quella di cui abbia la |
| 1982-134.txt | 450 | 450 | . la corte non può condividere questa interpretazione del precetto costituzionale che la commissione tributaria ha mutuato dalla dichiarazione del | contribuente | sopra riportata . restringere la tassabilità dei redditi secondo un indeterminato criterio di libera disponibilità di essi significherebbe imporre senza |
| 1982-142.txt | 328 | 328 | onorari , il domicilio o la residenza dei percipienti nel territorio dello stato e la loro indicazione da parte del | contribuente | , hanno dubitato della legittimità costituzionale di essa . 3 . la questione è fondata . la legge tributaria allorché |
| 1982-142.txt | 462 | 462 | quanto riguarda l assistenza diretta , sia per quanto riguarda la deducibilità delle spese di cura sostenute in proprio dal | contribuente | , la legislazione nazionale postcostituzionale offre il quadro di un evoluzione nel senso della più estesa tutela del bene della |
| 1982-142.txt | 723 | 723 | prima che dopo la riforma sanitaria del 1978 , il legislatore tributario ha preso in considerazione le spese erogate dal | contribuente | per queste cure e , proprio in relazione al precetto dell art . 32 cost . , le ha ritenute |
| 1982-142.txt | 1226 | 1226 | ricorrere all estero , per riconoscere quale iniquità costituirebbe negare , in tali casi , la deducibilità delle spese al | contribuente | che ha dovuto sostenerle . le considerazioni fin qui svolte convincono la corte che l art . 10 , lett |
| 1982-143.txt | 487 | 487 | imposizione tributaria e capacità contributiva ( artt . 3 e 53 cost . ) , osservando in proposito che i | contribuenti | , i quali nel 1976 hanno pagato interessi passivi per importi superiori a tre milioni di lire nel convincimento di |
| 1982-143.txt | 834 | 834 | , come mutuatario , dall imprenditore che aveva costruito l intero edificio e che aveva poi trasferito un appartamento alla | contribuente | , la quale , oltre al pagamento del prezzo pattuito , si era accollata la parte di mutuo residuale . |
| 1982-143.txt | 921 | 921 | fattispecie normativa indicata dalla legge ricorre egualmente , tanto nel caso in cui il mutuo sia stato originariamente contratto dal | contribuente | , quanto in quello nel quale il contribuente debba rispondere per effetto dell accollo posto in essere a seguito di |
| 1982-143.txt | 929 | 929 | tanto nel caso in cui il mutuo sia stato originariamente contratto dal contribuente , quanto in quello nel quale il | contribuente | debba rispondere per effetto dell accollo posto in essere a seguito di accordo con l originario mutuatario . pertanto , |
| 1982-143.txt | 1262 | 1262 | da mutui garantiti da ipoteca su immobili , ritenendo così di frapporre un serio ostacolo all eventuale condotta fraudolenta del | contribuente | . sotto il primo aspetto , il legislatore evidentemente opinò che il carattere reale del mutuo meglio consentisse all amministrazione |
| 1982-143.txt | 1671 | 1671 | tributo ; si tratta , invero , di elementi che incidono negativamente sul reddito , cioè su quella ricchezza del | contribuente | dalla quale debbono trarsi i mezzi necessari per le spese pubbliche . spetta però al legislatore , secondo le sue |
| 1982-143.txt | 1771 | 1771 | di tre milioni stabilito dal legislatore come è dato dedurre sulla base dell attuale condizione economica media della generalità dei | contribuenti | beneficiari di tale deduzione . il che tanto più è da ritenere in quanto il legislatore appare orientato nel senso |
| 1982-143.txt | 2202 | 2202 | già pronunciata ritenendone la legittimità costituzionale proprio in forza della diversità di situazioni sopra indicate tra le due categorie di | contribuenti | ( sent . 26 maggio 1971 n . 107 ) . deve , perciò , dirsi conclusivamente sul punto che |
| 1982-143.txt | 2496 | 2496 | ; ciò , secondo i giudici a quibus , contrasterebbe con il principio della capacità contributiva , in quanto i | contribuenti | non potevano prevedere il maggior onere della imposta nel momento in cui il reddito è maturato . la questione non |
| 1982-143.txt | 2571 | 2571 | , ha carattere oggettivo perché si riferisce a indici concretamente rivelatori di ricchezza e non già a stati soggettivi del | contribuente | . pertanto non sembra conferente il richiamo , contenuto nelle ordinanze di rimessione , al convincimento dei contribuenti anziché alle |
| 1982-143.txt | 2589 | 2589 | soggettivi del contribuente . pertanto non sembra conferente il richiamo , contenuto nelle ordinanze di rimessione , al convincimento dei | contribuenti | anziché alle loro effettive possibilità di sopportare il prelievo fiscale . indubbiamente gioverebbe alla certezza del diritto ed alla reciproca |
| 1982-143.txt | 2616 | 2616 | sopportare il prelievo fiscale . indubbiamente gioverebbe alla certezza del diritto ed alla reciproca chiarezza dei rapporti tra fisco e | contribuente | la esclusione del ricorso a leggi retroattive in materia tributaria . tale criterio orientativo , al quale il legislatore dovrebbe |
| 1982-151.txt | 91 | 91 | questione è stata sollevata nel corso di un giudizio nel quale venivano in discussione la dichiarazione dei redditi di una | contribuente | e la conseguente liquidazione dell imposta irpef relative all anno 1977 . è bene , perciò , precisare che le |
| 1982-151.txt | 277 | 277 | per quelle ” di assistenza specifica necessaria nei casi di grave e permanente invalidità o menomazione ” , sostenuti dal | contribuente | ( art . 10 , primo comma lettera d ) , anche quando erogate in favore di una delle persone |
| 1982-151.txt | 327 | 327 | diversa dai figlio affiliati , purché tale persona non possieda redditi propri superiori a lire novecentosessantamila e conviva con il | contribuente | o percepisca assegni alimentari non risultanti da provvedimenti dell autorità giudiziaria ( art . 15 , secondo comma , numero |
| 1982-151.txt | 441 | 441 | costituzionale delle precitate norme di legge , ostative , nella interpretazione da lui accolta , all accoglimento del ricorso del | contribuente | . 3 . la questione non è fondata . ciò che viene anzitutto in discussione è la legittimità della determinazione |
| 1982-151.txt | 480 | 480 | della determinazione ad opera del legislatore di un limite direddito nel caso specifico , della persona nei cui confronti il | contribuente | è tenuto agli alimenti per l applicazione di una determinata normativa . ora , è evidente che la fissazione di |
| 1982-151.txt | 587 | 587 | decisivo e scriminante è il livello del reddito della persona che ha diritto alla prestazione degli alimenti da parte del | contribuente | interessato , neppure può prospettarsi , dal momento che ne manca l indispensabile presupposto . quanto alla legittimità della fissazione |
| 1982-151.txt | 852 | 852 | dall art . 433 del codice civile , diversa dai figli o affiliati , possa considerarsi fiscalmente a carico del | contribuente | , obbligato agli alimenti nei suoi confronti ; abilitando perciò quest ultimo ad una detrazione d imposta per carico di |
| 1982-151.txt | 898 | 898 | anche alla deduzione di alcuni degli oneri , tra quelli dichiarati deducibili dal precedente art . 10 , che il | contribuente | documenti di aver sopportato in favore del vivente a carico . decisiva è , dunque , lasituazione di quest ultimo |
| 1982-151.txt | 987 | 987 | caso il legislatore ritiene il primo fiscalmente a carico del secondo . perciò , gli scopi per i quali il | contribuente | documenti di aver sopportato determinate spese in favore dell alimentando possono acquistare rilievo soltanto se ricorrono i presupposti testé ricordati |
| 1982-151.txt | 1136 | 1136 | 433 c.c . , essa non può che essere valutata alla stregua dei medesimi criteri dettati per la generalità dei | contribuenti | . |
| 1982-186.txt | 162 | 162 | una denuncia dei redditi infedele rispetto a chi l abbia omessa del tutto e lede il diritto di difesa del | contribuente | , impedendogli di dimostrare il proprio reddito netto effettivo . 3 . la questione non è fondata . l art |
| 1982-186.txt | 369 | 369 | 600 ( ” disposizioni comuni in materia di accertamento delle imposte sui redditi ” ) deve essere fornita dallo stesso | contribuente | e deve consistere nel dimostrare che il contribuente medesimo ha osservato il comportamento impostogli dalla legge per la regolare tenuta |
| 1982-186.txt | 377 | 377 | accertamento delle imposte sui redditi ” ) deve essere fornita dallo stesso contribuente e deve consistere nel dimostrare che il | contribuente | medesimo ha osservato il comportamento impostogli dalla legge per la regolare tenuta delle sue scritture e per la regolare conduzione |
| 1982-186.txt | 426 | 426 | canto la disposizione contenuta nei due citati commi è del tutto coerente con un sistema impositivo fondato sulla dichiarazione del | contribuente | , chiamato a rendere noti tutti gli elementi ( attivi e passivi ) che concorrono a formare la base imponibile |
| 1982-186.txt | 453 | 453 | gli elementi ( attivi e passivi ) che concorrono a formare la base imponibile : è , perciò , il | contribuente | che deve fornire alla finanza gli elementi sostanziali che valgano a dimostrare l effettivo ammontare delle sue entrate e , |
| 1982-186.txt | 505 | 505 | senso negativo , salvo , ovviamente , il controllo della finanza medesima . soltanto in assenza di qualsiasi dichiarazione del | contribuente | , e cioè in una situazione ben diversa da quella alla quale si rifà l art . 74 , la |
| 1982-186.txt | 834 | 834 | quanto alla asserita violazione dell art . 53 , si rileva che la determinazione del quantum del tributo che il | contribuente | è tenuto a corrispondere ben può essere dalla legge subordinato alla osservanza di taluni obblighi , come appunto avviene nella |
| 1982-196.txt | 159 | 159 | natura di organi amministrativi si avrebbe violazione dell art . 24 primo comma , cost . , in quanto il | contribuente | è obbligato ad esperire un ricorso amministrativo prima di scegliere fra il ricorso alla commissione tributaria centrale o alla corte |
| 1982-196.txt | 2207 | 2207 | , escludendo la consulenza tecnica a mezzo di periti nominati ad hoc ed escludendo altresì la partecipazione dei difensori del | contribuente | nel corso delle indagini svolte dagli organi tecnici dello stato . successivamente alle ordinanze di rimessione , l art . |
| 1982-196.txt | 2783 | 2783 | . ) , poiché non può affatto dirsi che la possibilità di conseguire la ripetizione delle spese processuali consenta al | contribuente | di meglio difendere la sua posizione e di apprestare meglio le sue difese , il che avviene indipendentemente dal fatto |
| 1982-243.txt | 171 | 171 | art . 44 dispone , senza che ciò sia stato previsto nelle citate norme della legge delega , che il | contribuente | deve chiedere con istanza alla commissione competente ed entro sei mesi dal termine fissato dalla legge ( e , per |
| 1982-243.txt | 819 | 819 | del 1972 , nella parte in cui non estende la proroga dei termini ivi accordata nel caso di morte del | contribuente | , anche al caso di perdita della capacità , ha pareggiato le due situazioni ( morte o perdita della capacità |
| 1982-243.txt | 942 | 942 | pervenirsi nel caso , sottoposto alla commissione tributaria centrale che ha sollevato la questione , in cui la morte del | contribuente | ricorrente si sia verificata anteriormente all entrata in vigore della norma che ha introdotto l istanza di trattazione del ricorso |
| 1982-243.txt | 1382 | 1382 | essere applicate ” , mentre ” la previsione di una così severa e rigida ipotesi di decadenza a carico del | contribuente | e la sanzione comminata dalla estinzione del rapporto tributario abbisognavano . . . di un accenno , anche generico , |
| 1982-243.txt | 1509 | 1509 | le disposizioni dei primi tre commi dell art . 44 del decreto n . 636 ” non precludono sicuramente ai | contribuenti | la possibilità di ottenere la tutela giurisdizionale dei loro diritti , né introducono una complicazione processuale . . . , |
| 1982-243.txt | 1857 | 1857 | commina . . . la stessa sanzione per l omessa presentazione dell istanza di trattazione del ricorso sia per il | contribuente | assistito da difensore tecnico , sia per il contribuente che si difende personalmente ” . il giudice a quo si |
| 1982-243.txt | 1866 | 1866 | omessa presentazione dell istanza di trattazione del ricorso sia per il contribuente assistito da difensore tecnico , sia per il | contribuente | che si difende personalmente ” . il giudice a quo si diffonde ampiamente nella critica alla sentenza n . 63 |
| 1982-243.txt | 1932 | 1932 | la medesima sanzione di estinzione del processo tributario per mancata presentazione della istanza di trattazione , sia a carico del | contribuente | assistito da difensore tecnico , sia a carico del contribuente che si difende personalmente . 8 . la questione non |
| 1982-243.txt | 1942 | 1942 | presentazione della istanza di trattazione , sia a carico del contribuente assistito da difensore tecnico , sia a carico del | contribuente | che si difende personalmente . 8 . la questione non è fondata . già al punto 4 della più volte |
| 1982-243.txt | 1985 | 1985 | n . 63 del 1977 la corte l ha implicitamente affrontata negando ogni rilevanza alla diversità delle condizioni economiche dei | contribuenti | ai fini della conoscenza della disposizione che istituiva l obbligo della istanza di trattazione del ricorso . le condizioni economiche |
| 1982-243.txt | 2018 | 2018 | di trattazione del ricorso . le condizioni economiche , infatti , si riflettono sulla maggiore o minore possibilità per il | contribuente | di farsi assistere da un difensore tecnico . ora la commissione tributaria di roma sposta la questione sulla diversa possibilità |
| 1982-243.txt | 2054 | 2054 | la questione sulla diversa possibilità di ricordare la pendenza di un procedimento instaurato molti anni prima , da parte del | contribuente | e del suo difensore . senonché è di tutta evidenza che , una volta che il contribuente è ammesso a |
| 1982-243.txt | 2071 | 2071 | da parte del contribuente e del suo difensore . senonché è di tutta evidenza che , una volta che il | contribuente | è ammesso a difendersi nella controversia tributaria sia personalmente , sia con l assistenza di un difensore tecnico , termini |
| 1982-243.txt | 2137 | 2137 | tecnico sia stata dalla parte esercitata o no . quando poi si volesse attribuire rilievo alla diversa possibilità economica dei | contribuenti | di farsi assistere dal difensore tecnico , si porrebbe una questione relativa alla conseguenza di una supposta diversa capacità di |
| 1982-63.txt | 397 | 397 | b ) rispetto al provvedimento della commissione tributaria di sanremo , si deduce l inammissibilità della prospettata questione perché il | contribuente | ha chiesto nel corso del giudizio la sospensione del procedimento di riscossione coattiva richiamando l art . 700 cod . |
| 1982-63.txt | 698 | 698 | di finanza sul presupposto ritenuto dal legislatore che tale organo possa meglio di ogni altro valutare comparativamente la posizione del | contribuente | e l interesse dello stato alla riscossione dei tributi , nel quadro dell andamento complessivo dell attività tributaria ; intuitivamente |
| 1982-63.txt | 2275 | 2275 | di essa , ma hanno l esclusiva funzione di condizionare l esazione del tributo . solo formalmente il ricorso del | contribuente | si indirizza contro gli atti dell amministrazione finanziaria , ma , in sostanza , esso investe il presupposto su cui |
| 1982-88.txt | 26 | 26 | . come si evince dalla narrativa , la corte d appello di palermo doveva giudicare della responsabilità penale di un | contribuente | che aveva denunciato nel 1971 , con riferimento all anno 1970 , un reddito che secondo le risultanze di un |
| 1982-88.txt | 53 | 53 | con riferimento all anno 1970 , un reddito che secondo le risultanze di un concordato fra un mandatario dello stesso | contribuente | e l ufficio delle imposte sarebbe stato invece prodotto nell anno 1969 e avrebbe dovuto quindi essere denunciato nell anno |
| 1982-88.txt | 77 | 77 | delle imposte sarebbe stato invece prodotto nell anno 1969 e avrebbe dovuto quindi essere denunciato nell anno 1970 . il | contribuente | aveva chiesto in tribunale ( dove era stato condannato ) , e chiedeva in appello , di essere ammesso a |
| 1982-88.txt | 186 | 186 | giudice penale all esito di un procedimento amministrativo ” e quindi , nella specie , precludeva la prova invocata dal | contribuente | al fine di escludere il fatto reato imputatogli . la corte dubitava quindi della costituzionalità del detto vincolo che “ |
| 1982-88.txt | 404 | 404 | che il reddito del quale si discuteva fosse stato percepito nel 1969 ( non nel 1970 , come sostenuto dal | contribuente | ) risultava da un ” concordato al riguardo intervenuto il 17 febbraio 1972 tra l ufficio impositore e un legale |
| 1982-88.txt | 429 | 429 | ” concordato al riguardo intervenuto il 17 febbraio 1972 tra l ufficio impositore e un legale da lui ( il | contribuente | ) incaricato ” . esattamente il giudice a quo ha attribuito al concordato il valore di un atto amministrativo , |
| 1982-88.txt | 506 | 506 | prevalente dottrina , escludendo il carattere transattivo del concordato , lo qualificano come un atto di accertamento autoritativo cui il | contribuente | presti adesione ; comunque , come ” atto amministrativo ” , che esclude ogni connotato del provvedimento giurisdizionale . ora |
| 1982-89.txt | 2976 | 2976 | ogni considerazione . esso è stato richiamato dal giudice istruttore di frosinone , per la disparità di trattamento fra i | contribuenti | in quanto ” si verrebbe a perseguire immediatamente solo il piccolo evasore meno abbiente . economicamente impossibilitato a rivolgersi a |
| 1982-89.txt | 3080 | 3080 | 112 della costituzione , del sistema scelto dal legislatore , e una volta che questo è eguale per tutti i | contribuenti | , non si può invocare l art . 3 per la supposta diversa capacità di utilizzare la normativa di legge |
| 1983-210.txt | 440 | 440 | e 44 del più volte citato d.p.r . n . 636 del 1972 nella parte in cui l obbligo del | contribuente | di presentare alla commissione istanza di fissazione del ricorso sussiste sempre a pena di estinzione della procedura anche nell ipotesi |
| 1983-210.txt | 500 | 500 | ancora insediate siano stati presentati ai competenti uffici giudiziari . assume il giudice a quo che in questo caso il | contribuente | avrebbe già espresso senza equivoci la propria volontà di trattazione del ricorso , sicché il pretendere a pena di estinzione |
| 1983-239.txt | 1714 | 1714 | di aree fabbricabili , apparendo ineccepibile la liquidazione separata delle aree rispetto a quella dei fabbricati , nonché fra i | contribuenti | di diversi comuni , dato che questi devono pur sempre , nel deliberare la misura delle aliquote , attenersi ai |
| 1983-239.txt | 3686 | 3686 | escludendo dall imposta decennale gli immobili appartenenti a persone fisiche , darebbe ” luogo ad un diverso trattamento tributario fra | contribuenti | proprietari di immobili ” ( firenze : r.o . 659 / 1982 ) , nel senso che stabilirebbe ” due |
| 1983-239.txt | 3709 | 3709 | immobili ” ( firenze : r.o . 659 / 1982 ) , nel senso che stabilirebbe ” due categorie di | contribuenti | ” ( pisa : r.o . 535,536 / 1979 e mondovì : r.o . 447 / 1982 ) , “ |
| 1983-247.txt | 1030 | 1030 | . 42 del decreto n . 600 concerne gli avvisi mediante i quali l amministrazione finanziaria porta a conoscenza dei | contribuenti | gli accertamenti in rettifica e gli accertamenti di ufficio ; l art . 61 del decreto medesimo regola i ricorsi |
| 1983-310.txt | 329 | 329 | altre due disposizioni . né a tale carenza può sopperire la semplice indicazione , che trattasi di questioni sollevate dal | contribuente | appellante , restando anche in tal caso insoddisfatta la fondamentale esigenza della chiara e generale conoscenza , attraverso l apposito |
| 1983-76.txt | 459 | 459 | stessa ordinanza , su un ricorso proposto contro la cartella esattoriale relativa all applicazione dell irpef sul reddito posseduto dal | contribuente | nel 1974 e dichiarato nel 1975 . ma le disposizioni dei denunciati artt . 4 e 5 , comma primo |
| 1983-76.txt | 959 | 959 | , esse , come esposto in narrativa , provengono da due procedimenti vertenti sulla deduzione , dal reddito dello stesso | contribuente | , degl interessi passivi del mutuo ipotecario gravante sull appartamento adibito ad abitazione della famiglia ed intestato alla moglie : |
| 1983-76.txt | 992 | 992 | abitazione della famiglia ed intestato alla moglie : il primo procedimento ha riferimento alla dichiarazione per l irpef presentata dal | contribuente | nel 1975 per il reddito posseduto nel 1974 ; il secondo alla dichiarazione presentata nel 1976 per il reddito del |
| 1983-76.txt | 2283 | 2283 | ripercussioni nell ormai consolidato sistema di ritenuta alla fonte sui redditi di lavoro subordinato , che esonera larga parte dei | contribuenti | da adempimenti ed oneri connessi con l obbligo della dichiarazione dei redditi ” . il legislatore , dunque , nell |
| 1983-76.txt | 2845 | 2845 | , alla lett . c ) del comma primo , che gl interessi passivi fossero dedotti dal reddito complessivo del | contribuente | , anche se il relativo onere non fosse stato sostenuto dal medesimo , ma dalla moglie , il cui reddito |
| 1983-76.txt | 3467 | 3467 | relativi ad un mutuo , trova puntuale e razionale applicazione il principio che l onere viene dedotto dal reddito del | contribuente | che lo sostiene ; e cioè , nel caso , dal reddito del mutuatario , giuridicamente tenuto ( artt . |
| 1983-76.txt | 3891 | 3891 | tanto al momento dell acquisizione dell immobile , quanto in costanza della sua destinazione ad alloggio del nucleo familiare del | contribuente | che lo possiede . ma , come si è affermato nella sentenza n . 179 del 1976 , e si |
| 1984-178.txt | 296 | 296 | relazione alle deduzioni sull imponibile ilor previste dallo stesso articolo ai commi precedenti , stabilisce l onere della richiesta del | contribuente | all atto , o comunque nei termini per la dichiarazione dei redditi . i giudici a quibus , ritenuto il |
| 1984-178.txt | 416 | 416 | . n . 599 del 1973 riproduce quasi integralmente il contenuto ) , non contempla alcuna richiesta da parte del | contribuente | . e ciò a differenza di quanto disposto nel successivo n . 6 dello stesso art . 4 della legge |
| 1984-178.txt | 535 | 535 | della ” perentorietà ” , cioè , del termine posto dalla denunciata norma per la richiesta , da parte del | contribuente | , delle deduzioni sull imponibile ilor previste dallo stesso art . 7 nei commi precedenti . secondo tale interpretazione , |
| 1984-178.txt | 557 | 557 | delle deduzioni sull imponibile ilor previste dallo stesso art . 7 nei commi precedenti . secondo tale interpretazione , il | contribuente | che abbia omesso di effettuare la richiesta nella dichiarazione annuale ( o , se esonerato dall obbligo della dichiarazione , |
| 1984-178.txt | 867 | 867 | successivamente alla scadenza dei termini per la presentazione della dichiarazione dei redditi , allorché sia comunque portata a conoscenza del | contribuente | , in concreto , la pretesa impositiva . il che avviene , o con la emissione e notifica dell avviso |
| 1984-178.txt | 906 | 906 | dell avviso di accertamento o , in mancanza dell accertamento , con la pubblicazione del ruolo e la notificazione al | contribuente | della cartella esattoriale . in questa seconda ipotesi , infatti , è stata riconosciuta l ammissibilità del ricorso contro il |
| 1984-178.txt | 946 | 946 | il ruolo per far valere motivi sostanziali relativi all accertamento . nel caso , poi , dell autotassazione , il | contribuente | può ricorrere , a norma dell art . 16 del d.p.r . 26 ottobre 1972 , n . 636 , |
| 1984-178.txt | 1294 | 1294 | loro concreta applicazione . nel caso in esame la previsione , nella legge delegata , della richiesta da parte del | contribuente | si spiega come rilevato anche dalla richiamata giurisprudenza della corte di cassazione con la considerazione che la riduzione dell imponibile |
| 1984-178.txt | 1504 | 1504 | dirette , contribuisce indubbiamente , nell id quod plerumque accidit , alla più spedita definizione del rapporto tra fisco e | contribuente | . infine , quanto all ulteriore argomento addotto , e cioè che la legge di delega per la riforma tributaria |
| 1984-178.txt | 1590 | 1590 | riduzione dell aliquota di imposta nello stesso numero accordata alle cooperative , contempla , invece , espressamente la richiesta del | contribuente | , la corte osserva che da ciò non può certo desumersi la volontà del legislatore delegante di escludere , nel |
| 1984-217.txt | 104 | 104 | parte in cui , a seguito della revisione delle circoscrizioni territoriali degli uffici finanziari , comportano la conseguenza che il | contribuente | avente domicilio in un comune compreso nella circoscrizione territoriale di un tribunale e , quindi , della corrispondente commissione tributaria |
| 1984-217.txt | 354 | 354 | giudiziaria di tribunale diverso da quello nel cui ambito trovasi quel comune . in tal caso , infatti , il | contribuente | dovrebbe rivolgersi a tribunale diverso da quello naturale a norma della legge n . 825 . ma tale presupposto non |
| 1984-238.txt | 66 | 66 | modificazioni nella legge 15 febbraio 1973 , n . 9 , venne disposta a favore dell amministrazione finanziaria e dei | contribuenti | la proroga al 30 giugno 1974 dei termini di prescrizione e di decadenza in materia di tasse e di imposte |
| 1984-238.txt | 233 | 233 | derivanti dalla descritta situazione , e particolarmente dalla necessaria sospensione delle verifiche di cassa nei rimanenti uffici . per i | contribuenti | , poi , alleviava gli ostacoli nell adempimento delle formalità e degli atti imposti dalla legge anche a tutela dei |
| 1984-238.txt | 1129 | 1129 | data di entrata in vigore della legge stessa e scadenti nell anno 1976 indurrebbe una disparità di trattamento fra i | contribuenti | e la pubblica amministrazione , a favore della quale rimarrebbe sempre in vigore la proroga dei termini stabilita in via |
| 1984-238.txt | 1215 | 1215 | amministrazione al 5 dicembre 1975 , e beneficerebbero quindi sempre della sospensione , a differenza di quanto accadrebbe per i | contribuenti | , che potrebbero fruire della sospensione solo per i termini effettivamente in corso al 5 dicembre 1975 . per quanto |
| 1984-238.txt | 1591 | 1591 | diversità di disciplina fra situazioni omogenee è razionalmente giustificata . né può tacersi che la posizione dello stato e dei | contribuenti | nella situazione descritta non era raffrontabile , date le precipue esigenze finanziarie cui la disciplina censurata corrispondeva . ma , |
| 1984-238.txt | 1646 | 1646 | normativo specifiche indicazioni circa i soggetti destinatari , è da ritenere che la previsione riguardi sia l amministrazione che il | contribuente | . ciò comporta parità di trattamento normativo ed esclude , anche sotto tale profilo , la violazione del principio di |
| 1984-238.txt | 2580 | 2580 | 1975 la tendenza era quella di normalizzare la materia della scadenza dei termini . pertanto era da ritenere che i | contribuenti | i quali avevano operato dopo l entrata in vigore della legge stessa ( 5 dicembre 1975 ) erano in regime |
| 1984-238.txt | 2653 | 2653 | la rimessione in termini di tutti coloro che li avevano lasciati decadere , ed avrebbe finito con il premiare i | contribuenti | che si erano comportati meno diligentemente di quelli che invece avevano pagato quanto dovuto . queste considerazioni costituiscono una valida |
| 1984-238.txt | 2696 | 2696 | giustificazione dell esclusione lamentata , e in funzione di esse si delinea in modo evidente la diversità delle situazioni dei | contribuenti | che avevano operato prima e dopo l entrata in vigore della legge del 1975 . diversità che vale ad escludere |
| 1984-238.txt | 2734 | 2734 | vale ad escludere la sussistenza del lamentato vizio di illegittimità . parallele considerazioni valgono anche ad escludere la disparità fra | contribuente | e amministrazione , sostenuta in quanto gli avvisi di accertamento in virtù della proroga potrebbero essere notificati dall amministrazione in |
| 1984-238.txt | 2773 | 2773 | amministrazione in regime di favore . invero la posizione della p.a . caratterizzata dalle descritte difficoltà , e quella dei | contribuenti | , non sono raffrontabili e come tali sfuggono al controllo di legittimità in relazione all art . 3 cost . |
| 1984-238.txt | 2833 | 2833 | per effetto della norma impugnata , che , secondo il giudice a quo , deriverebbe dall opinione ragionevolmente formatasi nei | contribuenti | che la proroga in discussione sarebbe stata concessa , il che poi non avvenne . è infatti evidente che una |
| 1984-239.txt | 339 | 339 | anno per anno , l aliquota del contributo , mentre spettano alla giunta la valutazione del reddito complessivo di ciascun | contribuente | , la determinazione del reddito imponibile e del contributo , la formazione della matricola dei contribuenti . il ruolo dei |
| 1984-239.txt | 355 | 355 | reddito complessivo di ciascun contribuente , la determinazione del reddito imponibile e del contributo , la formazione della matricola dei | contribuenti | . il ruolo dei contribuenti è reso esecutorio dal prefetto ; e la riscossione dei contributi fissati nel ruolo ha |
| 1984-239.txt | 360 | 360 | , la determinazione del reddito imponibile e del contributo , la formazione della matricola dei contribuenti . il ruolo dei | contribuenti | è reso esecutorio dal prefetto ; e la riscossione dei contributi fissati nel ruolo ha luogo ” con le forme |
| 1984-239.txt | 404 | 404 | privilegi stabiliti per la riscossione delle tasse comunali ” . contro la determinazione dell imponibile fatta dalla giunta , il | contribuente | può presentare ricorso al consiglio della comunità , e contro la decisione del consiglio è ammesso il ricorso ad una |
| 1984-239.txt | 527 | 527 | all uopo che il ricorso verte sulla richiesta di sospensione di un provvedimento ( iscrizione del ricorrente nella matricola dei | contribuenti | della comunità ) di carattere amministrativo , data la riconosciuta natura di enti pubblici delle comunità israelitiche ; poiché tale |
| 1984-239.txt | 705 | 705 | dell autorità giudiziaria ordinaria sugli atti da questi compiuti , fra cui , appunto , la formazione del ruolo dei | contribuenti | . in proposito , deve considerarsi che il giudice a quo non ha mancato di pronunciarsi sull eccezione medesima , |
| 1984-277.txt | 2127 | 2127 | pubbliche dovrebbe essere compresso in proporzione di un coefficiente di segno negativo pari al coefficiente di rivalutazione dei rediti dei | contribuenti | ( non dei soli lavoratori ) ; altrimenti i conti , su cui l art . 53 si adagia , |
| 1984-292.txt | 5591 | 5591 | mano disposti possono nascere , come nel caso di specie , dubbi interpretativi , che nei rapporti tra fisco e | contribuenti | nuocciono alla loro certezza e speditezza , risolvendosi altresi in aggravio per la già gravosa attività dei giudici di qualsiasi |
| 1985-104.txt | 84 | 84 | tassazione separata dei redditi costituiti da emolumenti arretrati per lavoro dipendente quando tali redditi cumulati con gli altri percepiti dal | contribuente | nei singoli anni cui si riferiscono , non superano il minimo imponibile . il giudice a quo prospetta il dubbio |
| 1985-104.txt | 258 | 258 | da tale forma di tassazione dei redditi da emolumenti arretrati quando questi , cumulati con gli altri redditi percepiti dal | contribuente | nei singoli anni cui si riferiscono , non superano il minimo imponibile . tale mancata previsione genera effettivamente una discriminazione |
| 1985-109.txt | 681 | 681 | 516 , con i quali ( citiamo dal secondo testo : artt . 25 , 29 e 30 ) i | contribuenti | che siano incorsi in violazioni della normativa iva sono ammessi , allorché non sia intervenuto accertamento definitivo , a presentare |
| 1985-112.txt | 274 | 274 | in funzione ” obiettiva ” del reddito percepito ) , in quanto consente , mediante pattuizioni private , che il | contribuente | si sottragga a quanto dovuto in proporzione alle sue condizioni economiche effettive , trasferendo in tutto o in parte l |
| 1985-113.txt | 1154 | 1154 | diritto comunitario ogni disposizione legislativa nazionale la quale , in punto di presunzioni o condizioni di prova , lasciasse al | contribuente | l onere di dimostrare che i tributi indebitamente versati non sono stati trasferiti su altri soggetti , ovvero ponesse particolari |
| 1985-159.txt | 382 | 382 | per sopperire ai bisogni dell intera collettività locale , si fa gravare l onere fiscale su una sola cerchia di | contribuenti | , delimitata in difformità dai canoni di ragionevolezza e di capacità contributiva . il tar del veneto deduce , per |
| 1985-159.txt | 923 | 923 | di lusso , e perciò esente dall ilor e non invece al coacervo dei redditi derivanti dagli immobili posseduti dal | contribuente | in uno stesso comune . è infatti dedotto che per questa via il possessore di più fabbricati sia ingiustificatamente favorito |
| 1985-159.txt | 1815 | 1815 | dei fabbricati soggetto all ilor , i quali fruiscono di agevolazioni non concesse , a parità di condizioni , ai | contribuenti | di altri comuni , dove invece è fissata una aliquota superiore all 8 % . sempre sul presupposto che l |
| 1985-159.txt | 2136 | 2136 | ) , operi in relazione al reddito di un singolo cespite o a quello complessivo delle unità immobiliari possedute dal | contribuente | nel comune . evidentemente , nell un caso o nell altro , chi ha impugnato l istituzione della socof avanti |
| 1985-159.txt | 2731 | 2731 | materia di prestazioni patrimoniali ; e per questa via si affaccia altresì il sospetto dell ingiustificata disparità nel trattamento dei | contribuenti | , che differirebbe da un comune all altro senza la guida di idonei ed uniformi criteri , con la conseguente |
| 1985-159.txt | 3233 | 3233 | territorio . 4 . 2 detto ciò , vien meno qualsiasi ragione per ritenere irrazionale la differenza nel trattamento dei | contribuenti | , che deriva dalla scelta compiuta da ciascun comune , in ordine all applicazione della sovraimposta , nella propria sfera |
| 1985-159.txt | 3329 | 3329 | deve adottarsi con riguardo all irrazionalità che il tar di brescia ravvisa , sempre per impugnare il diseguale trattamento dei | contribuenti | , nel sistema di applicazione delle aliquote . va precisato che tale ultima questione è stata definita con pronunzia di |
| 1985-159.txt | 3875 | 3875 | che l aliquota aumenta con il crescere del reddito , presuppone un rapporto diretto fra imposizione e reddito individuale del | contribuente | , e viene in forza dell invocata statuizione a governare le imposte personali : sono queste che debbono essere tecnicamente |
| 1985-159.txt | 4335 | 4335 | l idoneità del soggetto a corrispondere l onere imposto è stata determinata , certo , discriminando fra le categorie dei | contribuenti | , ma in relazione a quel certo presupposto , con il quale la prestazione pecuniaria è , pur sempre , |
| 1985-159.txt | 4968 | 4968 | che , una volta previsto , non potrebbe essere disvoluto dal legislatore fiscale , senza violare un diritto soggettivo del | contribuente | all esonero , scaturente , in ultima analisi , dall art . 53 cost . . il ragionamento è , |
| 1985-179.txt | 695 | 695 | vede . . . come possa giustificarsi la esclusione dall obbligo di versare il contributo , di altre fasce di | contribuenti | quali i portatori di redditi di fabbricati , terreni , capitali , i portatori di reddito da lavoro che pure |
| 1985-284.txt | 222 | 222 | dichiarati incostituzionali dalla sentenza citata in quanto appunto prevedevano il cumulo dei redditi . in effetti l onere imposto al | contribuente | di presentare la domanda prevista dagli articoli impugnati richiamerebbe in vita , in caso di omissione , tutto il sistema |
| 1985-284.txt | 1434 | 1434 | , a seconda della valutazione in concreto di situazioni parzialmente maturate sotto la precedente normativa . la facoltà accordata ai | contribuenti | è venuta così a conciliare gli interessi effettivi dei cittadini con le esigenze di buon andamento della pubblica amministrazione , |
| 1985-284.txt | 1486 | 1486 | che avrebbe comportato per l amministrazione un aggravio organizzativo difficilmente sopportabile , cui poteva non corrispondere l interesse degli stessi | contribuenti | . nessuno , quindi , degli invocati parametri costituzionali è stato violato , essendo le norme impugnate dirette proprio alla |
| 1985-284.txt | 1818 | 1818 | del t . u . 29 gennaio 1958 , n . 645 che ” se il tenore di vita del | contribuente | od altri elementi o circostanze di fatto fanno presumere un reddito netto superiore a quello risultante dalla denuncia analitica , |
| 1985-284.txt | 1853 | 1853 | quello risultante dalla denuncia analitica , il reddito complessivo netto viene determinato sinteticamente con riferimento al tenore di vita del | contribuente | o ad altri elementi o circostanze di fatto ” . essendo fuori discussione la legittimità in se stessa del ricorso |
| 1985-284.txt | 1897 | 1897 | del reddito complessivo , risulta materialmente impossibile scomporre in quote il reddito determinato in ordine al tenore di vita del | contribuente | e della sua famiglia , così da potere attribuire una quota al marito e un altra alla moglie . ogni |
| 1985-313.txt | 165 | 165 | l atto di declaratoria di inammissibilità o di rigetto della domanda di condono , nonostante la sussistenza dell interesse del | contribuente | alla tutela giurisdizionale di merito del rapporto tributario . e ciò in riferimento all art . 3 cost . , |
| 1985-313.txt | 591 | 591 | gli atti del procedimento di riscossione sono in funzione della realizzazione dell esazione del tributo ; che il ricorso del | contribuente | ai giudici tributari ed ordinari è , in ogni caso , diretto a contestare la sussistenza e l entità dell |
| 1985-313.txt | 1056 | 1056 | ad essi dal legislatore . essi , siccome suscettibili di produrre una lesione diretta ed immediata della situazione soggettiva del | contribuente | , sono immediatamente impugnabili dinanzi ai giudici tributari . non sarebbe certamente giustificabile , specie sul piano costituzionale ( artt |
| 1985-313.txt | 1125 | 1125 | di condono . tanto più che detti atti potrebbero essere meramente eventuali e non sempre ipotizzabili . la tutela del | contribuente | risulterebbe certamente aggravata e limitata . del resto , l interpretazione compiuta trova conforto nella relazione ministeriale allo stesso d.p.r |
| 1985-313.txt | 1226 | 1226 | tributario come giudizio sul credito di imposta e sulla correlata obbligazione ; che si è voluto assicurare la tutela del | contribuente | , in ogni caso , dinanzi agli organi più tecnicamente idonei , quali le commissioni tributarie , e ciò in |
| 1985-85.txt | 718 | 718 | , ai fini della determinazione del reddito complessivo , ” i redditi dei figli minori non emancipati conviventi con il | contribuente | , compresi i figli naturali , i figli adottivi , gli affiliati e i figli dell altro coniuge ” . |
| 1986-111.txt | 187 | 187 | violazioni . sono , dunque , le nuove norme tributarie a disporre innanzitutto i vari obblighi sostanziali e formali dei | contribuenti | : obblighi che già configurano quei precetti che non restano , perciò , affidati all inventiva del legislatore delegato . |
| 1986-116.txt | 98 | 98 | , in materia di imposta sul valore aggiunto ( iva ) e per il caso di violazioni da parte del | contribuente | , di evitare la irrogazione della pena pecuniaria mediante il versamento di una somma pari al sesto del massimo della |
| 1986-116.txt | 184 | 184 | la commissione tributaria di matera anche con l art . 53 ) , per una disparità di trattamento fra i | contribuenti | oggetto di controllo cartolare e segnatamente quelli che avessero a presentare , spontaneamente , una rettifica di precedente dichiarazione del |
| 1986-16.txt | 169 | 169 | concernente l effettiva allegazione dei documenti . ne consegue che , se l ufficio contesti l omessa allegazione e il | contribuente | protesti invece di avere allegati i documenti , questi è ammesso a provare le sue affermazioni senza alcun pregiudizio derivante |
| 1986-16.txt | 211 | 211 | risultanze della ricevuta , che come s è detto non riguarda gli allegati . e poiché nella specie , il | contribuente | ha prodotto copia delle attestazioni comprovanti il versamento delle ritenute effettuate ai dipendenti nel 1974 , vedrà il giudice di |
| 1986-16.txt | 376 | 376 | ordinanza gli impugnati articoli del d.p.r . n . 633 / 1972 non prevedono il rilascio di alcuna ricevuta al | contribuente | che presenta la dichiarazione annuale dell i.v.a . . al contrario , come ben osserva l avvocatura , l art |
| 1986-172.txt | 81 | 81 | tempestiva , seppure ridotta , entrata tributaria . è stata così prevista la possibilità di definire , a richiesta dei | contribuenti | , le controversie tributarie in via amministrativa , a condizioni oggettivamente predeterminate sulla base d un equo contemperamento fra le |
| 1986-172.txt | 116 | 116 | d un equo contemperamento fra le pretese , effettive od anche solo possibili , dell ufficio e le dichiarazioni dei | contribuenti | stessi . come questa corte ha già avuto occasione di rilevare ( cfr . sentenze n . 32 del 1976 |
| 1986-172.txt | 170 | 170 | nel momento in cui diveniva operante una riforma intesa a determinare un diverso e più corretto rapporto tra fisco e | contribuenti | , offrire a questi ultimi un mezzo non solo per chiudere le controversie pendenti dinanzi alle commissioni tributarie , od |
| 1986-172.txt | 248 | 248 | effetto della riforma tributaria . in particolare , per le imposte dirette da liquidare sulla base delle dichiarazioni prodotte dai | contribuenti | ed ancora suscettibili di rettifica da parte dell ufficio , l art . 3 del summenzionato provvedimento legislativo ha ammesso |
| 1986-172.txt | 270 | 270 | ancora suscettibili di rettifica da parte dell ufficio , l art . 3 del summenzionato provvedimento legislativo ha ammesso il | contribuente | a richiedere la definizione in via amministrativa di ogni eventuale controversia sulla base del maggiore imponibile tra quello dichiarato e |
| 1986-172.txt | 768 | 768 | caso in cui l ultimo imponibile accertato o definito comprenda redditi eccezionali e non più ripetibili , comporterebbe per il | contribuente | una situazione di particolare onerosità , rispetto ad altri cittadini in analoghe condizioni . secondo il giudice a quo , |
| 1986-172.txt | 806 | 806 | a quo , invero , nei confronti della concessa possibilità di definire in via amministrativa le controversie tributarie , il | contribuente | che versi nella descritta situazione verrebbe a ricevere , rispetto agli altri contribuenti , che negli stessi anni abbiano goduto |
| 1986-172.txt | 819 | 819 | via amministrativa le controversie tributarie , il contribuente che versi nella descritta situazione verrebbe a ricevere , rispetto agli altri | contribuenti | , che negli stessi anni abbiano goduto di uguali redditi , un trattamento differenziato privo di razionale giustificazione , essendo |
| 1986-172.txt | 893 | 893 | e poiché la liquidazione automatica dell imponibile viene effettuata anche sulla base di questo reddito una tantum , il medesimo | contribuente | verrebbe a subire un imposizione fiscale non correlata al criterio d effettiva capacità contributiva . 3 . le sollevate questioni |
| 1986-172.txt | 1048 | 1048 | cost . , che riguarda la disciplina sostanziale dei tributi e non il relativo contenzioso e la tutela giurisdizionale dei | contribuenti | ( cfr . ordinanze di questa corte n . 367 del 1983 e n . 252 del 1985 ) . |
| 1986-172.txt | 1155 | 1155 | , anche se ridotto . d altra parte , poiché il detto sistema poteva non sempre riuscire vantaggioso per il | contribuente | , appunto a causa della liquidazione degli imponibili secondo criteri rigidamente prefissati ex lege , non ne è stata prevista |
| 1986-172.txt | 1218 | 1218 | stabilito che la definizione in via amministrativa delle controversie tributarie potesse aver luogo soltanto a seguito d esplicita istanza del | contribuente | ; quest ultimo , con l impiego della normale diligenza , ben avrebbe potuto conoscere , con assoluta precisione , |
| 1986-172.txt | 1298 | 1298 | pendenza venisse definita col predetto particolare procedimento automatico . questa esclusiva facoltà di scelta , egualmente concessa a tutti i | contribuenti | , rappresenta la più efficace garanzia dei loro interessi e la dimostrazione che il sistema introdotto costituisce , in definitiva |
| 1986-172.txt | 1324 | 1324 | garanzia dei loro interessi e la dimostrazione che il sistema introdotto costituisce , in definitiva , un beneficio per i | contribuenti | medesimi : non può , pertanto , profilarsi la prospettata violazione del principio d eguaglianza . d altra parte , |
| 1986-172.txt | 1373 | 1373 | maggiore o minore onerosità della situazione nella quale , a seguito della richiesta di condono , venga a trovarsi un | contribuente | rispetto ad un altro , basando esclusivamente tale giudizio sul diverso importo liquidato con la procedura automatica . la valutazione |
| 1986-175.txt | 291 | 291 | ) con riguardo alle imposte sul reddito delle persone fisiche e giuridiche e su quella locale sui redditi che i | contribuenti | i quali avevano lasciato scadere il termine per la presentazione della dichiarazione annuale , ed intendevano ottenere la definizione agevolata |
| 1986-175.txt | 379 | 379 | accertamento e definizione in presenza di accertamento . nel primo caso ( art . 19 ) , non solo i | contribuenti | godevano della ” definizione automatica ” , che si risolveva nel versamento , per ciascun periodo , di ” una |
| 1986-175.txt | 537 | 537 | dall ufficio di un importo pari al quaranta per cento della differenza tra l imponibile stesso e quello dichiarato dal | contribuente | e di un ulteriore importo pari al venticinque per cento dell imponibile dichiarato ” , ovvero ” di un importo |
| 1986-175.txt | 636 | 636 | ” ) , sia l art . 16 , primo comma , stabilendosi che potevano ottenere la definizione automatica i | contribuenti | , ai quali l accertamento fosse stato notificato , non più anteriormente alla data di entrata in vigore del decreto |
| 1986-175.txt | 787 | 787 | , della definizione automatica dipendevano dalla scelta discrezionale compiuta di volta in volta dai singoli uffici nei confronti di alcuni | contribuenti | , anziché di altri . 3 . secondo tutti i giudici a quibus , il sistema risultante dalle modifiche apportate |
| 1986-175.txt | 896 | 896 | a sensi della formulazione originaria dell art . 16 del decreto legge n . 429 del 1982 ” tutti i | contribuenti | ” non accertati ” alla data del 14 luglio potevano seguire la via della definizione automatica ” , ” ciò |
| 1986-175.txt | 945 | 945 | amministrazione finanziaria , procedendo agli accertamenti dopo il 14 luglio 1982 ” , divide ” in due la categoria dei | contribuenti | ” , in quanto discrimina ” gli ” accertati ” dai non accertati senza alcuna valida ragione ” e , |
| 1986-175.txt | 1002 | 1002 | deriverebbe esclusivamente da un fatto della pubblica amministrazione , lasciata arbitra di rettificare o meno i redditi dichiarati da alcuni | contribuenti | a differenza dei redditi dichiarati da altri od omessi ” , nonostante che le norme tributarie non possano ” non |
| 1986-175.txt | 1039 | 1039 | non possano ” non possedere il carattere di assoluta imparzialità ed inderogabilità ” . ma la disparità di trattamento fra | contribuenti | si verificherebbe anche secondo che si tratti di imposte dirette o di imposte di registro , sulle successioni e donazioni |
| 1986-175.txt | 1138 | 1138 | che versavano nell identica situazione iniziale , e che tale ineguaglianza risulta priva di ragionevolezza . in pratica , alcuni | contribuenti | sono ammessi alla definizione automatica , perché l ufficio finanziario competente ha omesso non importa se per inerzia o per |
| 1986-175.txt | 1207 | 1207 | sicché gli uffici finanziari per di più con condotta difforme gli uni dagli altri vengono resi arbitri di stabilire quali | contribuenti | possono beneficiare della definizione agevolata e quali ne vanno esclusi ; tanto più che i contribuenti non potevano , come |
| 1986-175.txt | 1223 | 1223 | arbitri di stabilire quali contribuenti possono beneficiare della definizione agevolata e quali ne vanno esclusi ; tanto più che i | contribuenti | non potevano , come si è detto , presentare dichiarazioni integrative prima del 10 novembre 1982 . non può allora |
| 1986-178.txt | 1544 | 1544 | l imposta fosse determinata applicando all ammontare dell indennità ” l aliquota corrispondente alla metà del reddito complessivo netto del | contribuente | nel biennio anteriore all anno in cui è sorto il diritto alla loro percezione ” . l imponibile , a |
| 1986-212.txt | 1053 | 1053 | ” tutti sono tenuti a concorrere alle spese pubbliche , in ragione della loro capacità contributiva ” , considera il | contribuente | non già quale titolare di una posizione giuridica attinente al suo patrimonio , da difendere dalle conoscenze e ingerenze altrui |
| 1986-212.txt | 1169 | 1169 | dall altro , è soggetta ai principi di universalità e di uguaglianza , così da escludere che la posizione del | contribuente | possa considerarsi come esclusivamente personale e svincolata da nessi intersoggettivi . ciò non importa certo che ai singoli spettino vicendevoli |
| 1986-212.txt | 1222 | 1222 | turbamento per l ordinata convivenza sociale ; ma non significa , d altro canto , che la posizione soggettiva del | contribuente | possa essere considerata alla stregua di un diritto della personalità , addirittura protetto dal segreto . infatti quest ultimo , |
| 1986-64.txt | 68 | 68 | . 1 , ii , sub a ) , prescrisse per il nuovo tributo l obbligo , da parte del | contribuente | , della rivalsa nei confronti del cessionario di beni o dell utilizzatore di servizi ( art . 5 , n |
| 1986-65.txt | 890 | 890 | , non può poi fare difetto rispetto a quello complementare , che integra il contenuto dell unica obbligazione gravante sul | contribuente | . senza dire che la consolidazione , anche in sé considerata , incrementa pur sempre la posizione del nudo proprietario |
| 1986-87.txt | 974 | 974 | il reddito prodotto per mezzo di attività artigianali implicanti l impiego di modesti capitali e dovuto all impegno personale dei | contribuenti | , senza presupporre alcuna organizzazione imprenditoriale . ed anche in dottrina tale giurisprudenza ritrova autorevoli consensi : sia da parte |
| 1987-185.txt | 700 | 700 | semplice che viene notificata a cura della segreteria all altra parte ” ) e 30 ( rappresentanza e difesa del | contribuente | ) , b ) del d.l . 30 gennaio 1979 , n . 26 ( provvedimenti urgenti per l amministrazione |
| 1987-205.txt | 85 | 85 | risulta che sono state iscritte a ruolo somme non dovute l ufficio ne dispone lo sgravio , dandone avviso al | contribuente | ” reca , nel secondo comma , la previsione che nello sgravio siano compresi ( tranne che nei casi di |
| 1987-205.txt | 202 | 202 | di eguaglianza , da un lato , perché , disponendo che in ogni caso la maggiorazione resti a carico del | contribuente | , sia che costui sia effettivamente debitore , sia che invece sia stato gravato da un imposta non dovuta , |
| 1987-205.txt | 271 | 271 | l indennità di mora e non la maggiorazione per prolungata rateazione , introdurrebbe una ingiustificata disparità di trattamento tra il | contribuente | che , inadempiente alla scadenza , ha corrisposto l indennità di mora e il contribuente che , ammesso alla dilazione |
| 1987-205.txt | 286 | 286 | disparità di trattamento tra il contribuente che , inadempiente alla scadenza , ha corrisposto l indennità di mora e il | contribuente | che , ammesso alla dilazione , ha pagato la maggiorazione . 2 . per la corretta valutazione della questione , |
| 1987-205.txt | 370 | 370 | . 184 ter e 184 quater dettano un apposita disciplina per l ipotesi in cui l amministrazione finanziaria conceda al | contribuente | un prolungamento della rateazione del debito tributario , quando il pagamento secondo l ordinaria rateazione risulti eccessivamente oneroso . in |
| 1987-205.txt | 397 | 397 | tributario , quando il pagamento secondo l ordinaria rateazione risulti eccessivamente oneroso . in tal caso , a carico del | contribuente | beneficiario della dilazione è prevista una maggiorazione d imposta , determinata nel provvedimento che accorda la posticipazione del pagamento secondo |
| 1987-205.txt | 504 | 504 | di ritardo da parte dell amministrazione nella liquidazione dello sgravio d imposte indebitamente pagate , è riconosciuto a favore del | contribuente | il diritto ad una indennità , commisurata anch essa a criteri legislativamente predeterminati , per il periodo compreso tra la |
| 1987-205.txt | 722 | 722 | riconosciuta l illegittimità dell iscrizione a ruolo dell imposta , e disposto perciò lo sgravio , ” la situazione del | contribuente | a carico del quale erano state iscritte somme risultate poi non dovute si differenzia nettamente dalla situazione del contribuente che |
| 1987-205.txt | 741 | 741 | del contribuente a carico del quale erano state iscritte somme risultate poi non dovute si differenzia nettamente dalla situazione del | contribuente | che allo sgravio non abbia diritto ” . essa pertanto , richiede una disciplina differenziata che tenga indenne il contribuente |
| 1987-205.txt | 761 | 761 | contribuente che allo sgravio non abbia diritto ” . essa pertanto , richiede una disciplina differenziata che tenga indenne il | contribuente | medesimo anche dagli oneri accessori connessi al tributo che illegittimamente gli era stato addossato . nel caso di specie dunque |
| 1987-205.txt | 819 | 819 | contestarsi l esattezza di questa conclusione sostenendo che la maggiorazione , quale corrispettivo di una dilazione chiesta e fruita dal | contribuente | , è oggetto di una obbligazione autonoma , rispetto alla quale sarebbe pertanto irrilevante la legittimità o l illegittimità dell |
| 1987-205.txt | 931 | 931 | accordando la dilazione . e ciò è particolarmente evidente nel caso oggetto del giudizio a quo , nel quale il | contribuente | si è trovato nella necessità di far fronte ad un carico tributario pari a ventiquattro volte quello poi riconosciuto come |
| 1987-205.txt | 1021 | 1021 | variazione terminologica , il sopravvenuto art . 20 del d.p.r . n . 602 del 1973 pone a carico del | contribuente | nell identica situazione ) soggiace alla medesima disciplina dell imposta ( essendo , come quest ultima , riscossa mediante il |
| 1987-205.txt | 1117 | 1117 | , quello cioè della sostanziale corrispondenza e compensazione tra la stessa maggiorazione e gli interessi che l amministrazione deve al | contribuente | per il ritardato rimborso dell imposta sgravata . infatti , anche a prescindere dal fatto che l equivalenza numerica tra |
| 1987-205.txt | 1192 | 1192 | si tratta di crediti entrambi liquidi ed esigibili , essendo , quello vantato dall amministrazione , contestato in giudizio dal | contribuente | . 4 . egualmente ingiustificato è poi il diverso trattamento che una volta riconosciuta l illegittimità dell imposizione discende dalla |
| 1987-205.txt | 1218 | 1218 | è poi il diverso trattamento che una volta riconosciuta l illegittimità dell imposizione discende dalla norma impugnata a carico del | contribuente | che , ammesso alla dilazione , abbia pagato la maggiorazione rispetto al contribuente che , nella stessa ipotesi , inadempiente |
| 1987-205.txt | 1231 | 1231 | discende dalla norma impugnata a carico del contribuente che , ammesso alla dilazione , abbia pagato la maggiorazione rispetto al | contribuente | che , nella stessa ipotesi , inadempiente nei termini , abbia pagato l indennità di mora . in tale caso |
| 1987-205.txt | 1303 | 1303 | d.p.r . n . 602 del 1973 ) ed escluderne la prima oltre a rendere paradossalmente più vantaggioso per il | contribuente | , nella previsione di un possibile riconoscimento della non debenza del tributo , il non adempiere nei termini piuttosto che |
| 1987-205.txt | 1507 | 1507 | dilazione . entrambi gli istituti dunque , sia pure con modalità diverse , ponendo un onere aggiuntivo a carico del | contribuente | che , per qualsivoglia ragione o circostanza , non paghi alla scadenza , esplicano l analoga funzione di indurre quest |
| 1987-205.txt | 1594 | 1594 | una l indennità di mora sia rimborsabile e l altra la maggiorazione per prolungata rateazione resti invece a carico del | contribuente | illegittimamente colpito , costituisce in effetti una disparità di trattamento priva di obbiettiva giustificazione , e perciò lesiva del principio |
| 1987-211.txt | 597 | 597 | precisazioni di carattere preliminare . anzitutto , sul rapporto tributario in esame non incide la nazionalità statunitense delle due società | contribuenti | . invero , la convenzione conclusa a washington il 30 marzo 1955 tra l italia e gli stati uniti d |
| 1987-283.txt | 34 | 34 | con le ordinanze di cui in epigrafe , riguardano la legittimità costituzionale della determinazione sintetica del reddito complessivo netto del | contribuente | in base ad elementi presuntivi . pertanto , ancorché non abbiano tutte lo stesso oggetto normativo , possono essere decise |
| 1987-283.txt | 135 | 135 | a norma del quale , se il reddito complessivo risultante dalla determinazione analitica è inferiore a quello fondatamente attribuibile al | contribuente | in base ad elementi e circostanze di fatto certi , l ufficio determina sinteticamente il reddito complessivo netto in relazione |
| 1987-283.txt | 253 | 253 | . 3 della costituzione , sotto un duplice profilo : per un verso in quanto darebbe luogo a discriminazioni tra | contribuenti | , a seconda che gli uffici facciano o meno ricorso agli accertamenti sintetici ; per altro verso in quanto consentirebbe |
| 1987-283.txt | 891 | 891 | cui esistenza si palesasse ” per circostanze od elementi di fatto , con speciale riguardo al tenore di vita del | contribuente | ” . con l emanazione del d.p.r . 29 gennaio 1958 , n . 645 , parimenti , pur restando |
| 1987-283.txt | 951 | 951 | imposta complementare , il reddito determinato analiticamente dovesse essere sottoposto a verifica , tenendo conto del tenore di vita del | contribuente | e di altri elementi o circostanze di fatto che facessero presumere un reddito netto superiore a quello risultante dalla determinazione |
| 1987-283.txt | 1003 | 1003 | vero è che , in origine , il ricorso all accertamento induttivo era di regola correlato con gravi inadempienze del | contribuente | , configurandosi , in tal guisa , piuttosto con profilo sanzionatorio . ma col tempo si è fatta strada la |
| 1987-283.txt | 1310 | 1310 | ricorso al metodo induttivo quando ” il reddito complessivo risultante dalla determinazione analitica è inferiore a quello fondatamente attribuibile al | contribuente | in base ad elementi e a circostanze di fatto certi ” . in questa ipotesi ” l ufficio determina sinteticamente |
| 1987-283.txt | 1361 | 1361 | tali elementi e circostanze ” . pertanto la nuova normativa si discosta dal riferimento al ” tenore di vita del | contribuente | ” previsto invece dall art . 137 del t.u . del 1958 tenendo conto dell elaborazione giurisprudenziale che , in |
| 1987-283.txt | 1409 | 1409 | sintetici fossero motivati in base ad indici sicuri di capacità contributiva , sia pure ricavabili dal tenore di vita del | contribuente | . l art . 38 del d.p.r . n . 600 del 1973 richiede infatti , espressamente , che a |
| 1987-283.txt | 1699 | 1699 | , a norma del quinto comma dell art . 38 del d.p.r . n . 600 del 1973 , il | contribuente | ha facoltà di dimostrare che il maggior reddito determinato o determinabile sinteticamente è costituito , in tutto o in parte |
| 1987-283.txt | 2085 | 2085 | organizzazione statuale , tra di essi certo non potrebbe porsi , qualificandolo diritto naturale e inviolabile , l interesse del | contribuente | ad una giusta imposizione fiscale . infatti , trovando l imposizione fiscale la sua fonte proprio nell ordinamento dello stato |
| 1987-283.txt | 2217 | 2217 | a quo , la previsione di accertamenti induttivi , contenuta nella norma impugnata , darebbe luogo a discriminazioni tra i | contribuenti | , a seconda che i vari uffici finanziari vi facciano o meno ricorso . ma la disposizione dell art . |
| 1987-283.txt | 2250 | 2250 | ricorso . ma la disposizione dell art . 38 , quarto comma , assicura identità di trattamento a tutti i | contribuenti | che si trovino in situazioni giuridicamente identiche , prevedendo l obbligo degli uffici finanziari di procedere ad accertamento induttivo tutte |
| 1987-283.txt | 2288 | 2288 | accertamento induttivo tutte le volte che il reddito complessivo risultante dalla determinazione analitica sia inferiore a quello fondatamente attribuibile al | contribuente | in base ad elementi e a circostanze di fatto certi . pertanto , la disparità dedotta si palesa non come |
| 1987-283.txt | 3226 | 3226 | evidenza , da un lato caso per caso la loro razionalità ; dall altro , la garanzia insita per il | contribuente | nella possibilità di dare la prova contraria a quanto presunto per legge ( corte costituzionale 3 luglio 1967 , n |
| 1987-283.txt | 3776 | 3776 | quale trae titolo la pretesa tributaria , determinata sinteticamente . ne deriva che , fatta salva la possibilità per il | contribuente | di dimostrare che il reddito proviene da cespiti esenti da imposta , ovvero che è già stato assoggettato a ritenuta |
| 1987-400.txt | 642 | 642 | tanto in relazione ad un cessato rapporto di lavoro , l imposta fosse ” liquidata separatamente dagli altri redditi del | contribuente | , sullo stesso ammontare soggetto all imposta di ricchezza mobile , con l aliquota corrispondente al quoziente della indennità globale |
| 1987-526.txt | 356 | 356 | di tutta evidenza come il giudice a quo , chiamato a stabilire la legittimità dell accertamento dell intero reddito del | contribuente | , non potesse fare riferimento a una norma , il citato art . 5 , che concerne una situazione profondamente |
| 1988-03.txt | 331 | 331 | rilievo che ai sensi del sesto comma dell art . 18 del d.p.r . n . 600 / 73 il | contribuente | ammesso alla contabilità semplificata ha facoltà di optare per il regime ordinario , assume valore decisivo la considerazione che l |
| 1988-160.txt | 116 | 116 | secondo i criteri fissati dalla relativa disciplina , e pertanto non consente di tenere conto di eventuali esenzioni spettanti al | contribuente | in virtù di altre leggi . |
| 1988-209.txt | 239 | 239 | abbia natura privatistica . a ciò concorrono tanto la sua inerenza a un rapporto diverso da quello intercorrente tra il | contribuente | e l amministrazione tributaria , quanto le sue finalità , le quali sono dirette a evitare che le aziende di |
| 1988-209.txt | 1590 | 1590 | il fatto che l amministrazione , per accertare l esatta corrispondenza delle somme versate a quelle riscosse su delega dei | contribuenti | , impieghi un lasso di tempo anche consistente , per la durata del quale è tenuta a corrispondere , nell |
| 1988-373.txt | 1003 | 1003 | pretese ragioni d equità , giacché , a parte ogni altra , intuitiva considerazione , è evidente come sia il | contribuente | stesso a decidere spontaneamente di tenere in deposito le merci destinate alla circolazione commerciale , sicché il rischio , che |
| 1988-373.txt | 1094 | 1094 | è noto , nell idoneità ad eseguire la prestazione coattivamente imposta , correlata non già alla concreta capacità del singolo | contribuente | , bensì al presupposto economico al quale l obbligazione è collegata . quando tale presupposto sussista e sia , come |
| 1988-373.txt | 1164 | 1164 | di legge , ad escludere la sussistenza dell indicato presupposto . conseguentemente risulta del tutto irrilevante che in concreto il | contribuente | consegua o no l utilità sperata , restando inalterato , per quanto si è detto , il rapporto tributario . |
| 1988-471.txt | 857 | 857 | tanto in relazione ad un cessato rapporto di lavoro , l imposta fosse ” liquidata separatamente dagli altri redditi del | contribuente | , sullo stesso ammontare soggetto all imposta di ricchezza mobile , con l aliquota corrispondente al quoziente dell indennità globale |
| 1988-471.txt | 1950 | 1950 | lavoro subordinato , ai fini dell assoggettamento all imposta complementare , ma questa era liquidata separatamente dagli altri redditi del | contribuente | , con l aliquota corrispondente al quoziente dell indennità globale percepita , divisa per il numero degli anni di servizio |
| 1988-575.txt | 59 | 59 | / 8 / 2 , al fine di agevolare la definizione delle pendenze in materia tributaria , prevedeva che il | contribuente | potesse presentare dichiarazioni integrative in luogo di quelle omesse o rettificare in aumento quelle già presentate . al riguardo distingueva |
| 1988-575.txt | 135 | 135 | caso ( art . 19 , per le imposte dirette , e 28 , per le imposte indirette ) i | contribuenti | potevano definire automaticamente le pendenze mediante la presentazione della dichiarazione integrativa ed il versamento della maggiore imposta secondo la misura |
| 1988-575.txt | 184 | 184 | ( art . 16 , per le imposte dirette , e 26 , per le imposte indirette ) , i | contribuenti | , per definire la loro posizione , potevano soltanto ottenere una riduzione dell onere indicato nell atto di accertamento . |
| 1988-575.txt | 314 | 314 | presentazione della dichiarazione integrativa ) l accertamento tributario d ufficio , così determinando una irragionevole disparità di trattamento fra i | contribuenti | , che avessero ricevuto o no l accertamento stesso , nonché lesiva dei principi costituzionali del buon andamento e della |
| 1988-575.txt | 407 | 407 | con una formulazione non dissimile da quella della norma impugnata , discriminava irrazionalmente , per le imposte dirette , tra | contribuenti | in relazione al potere di accertamento rimesso alla p.a . ( sent . n . 175 del 1986 ) . |
| 1988-575.txt | 507 | 507 | possesso degli elementi necessari per l accertamento tributario e , ciò nonostante , avesse l ingiustificato potere di discriminare i | contribuenti | , ponendoli in condizione di fruire diversamente del c.d . condono tributario . questo indispensabile presupposto logico giuridico non può |
| 1988-959.txt | 418 | 418 | obiettiva in apice di previsioni generali ed uniformi , per la essenziale identità di trattamento nei confronti di tutti i | contribuenti | in seno alla collettività nazionale ( sent . n . 14 del 1975 ) : con la conseguenza di doversi |
| 1989-184.txt | 414 | 414 | dichiarazione congiunta rispetto a quelli che hanno presentato una distinta dichiarazione la richiamata pronuncia ha rilevato che è rimesso ai | contribuenti | , nelle due particolari situazioni sopradescritte , la libera scelta di avvalersi dell uno o dell altro sistema attraverso la |
| 1989-428.txt | 352 | 352 | aggio per tutto il territorio dello stato , allo scopo di garantire l essenziale identità di trattamento di tutti i | contribuenti | in seno alla collettività nazionale ( cfr . sentt . n . 959 del 1988 cit . e n . |
| 1989-428.txt | 760 | 760 | in proposito si rinviene , nei lavori preparatori e nella stessa formulazione della normativa impugnata , a situazioni specifiche dei | contribuenti | siciliani . esse , non essendo toccate dal contributo contestato , non vengono a diversificarsi in alcun modo da quella |
| 1989-428.txt | 782 | 782 | . esse , non essendo toccate dal contributo contestato , non vengono a diversificarsi in alcun modo da quella dei | contribuenti | nazionali . risulta , così , rispettato l omogeneo , unitario trattamento , prescritto nei confronti di tutti i cittadini |
| 1989-451.txt | 930 | 930 | ottobre 1972 n . 638 , quale giudice di terzo grado , sicché sembra potersi dedurre che il ricorso del | contribuente | dovrà essere proposto direttamente innanzi all autorità giudiziaria ordinaria . |
| 1989-50.txt | 470 | 470 | effetti riguardano anche la generalità dei cittadini , nonché ai principi di universalità ed eguaglianza , onde la posizione del | contribuente | non è esclusivamente personale e non è tutelabile con il segreto . la generale conoscenza delle controversie tributarie può giovare |
| 1989-579.txt | 231 | 231 | pretendendo di ravvisarvi un riferimento al reddito ricavabile , così creandosi disparità di trattamento nell ambito del territorio nazionale fra | contribuenti | appartenenti a diversi comuni e , nell ambito di ciascuno di questi , tra coloro la cui attività produttiva è |
| 1989-82.txt | 236 | 236 | , onde situazioni sostanzialmente identiche ( in quanto in tutte e tre le ipotesi descritte identico è il comportamento del | contribuente | ) sono in tal modo disciplinate in maniera difforme . 2 . analoghe questioni sono sollevate con ordinanza ( r.o |
| 1989-84.txt | 547 | 547 | testé evidenziata , risultando certamente agevolata , da una maggiore razionalità della disciplina , la correttezza del rapporto tra il | contribuente | ed il sistema impositivo . |
| 1990-103.txt | 492 | 492 | ugualmente in ritardo all ufficio distrettuale competente . sostiene il giudice a quo che , mentre nel primo caso il | contribuente | subisce la sanzione per il ritardo ( che , nel caso più grave , è addirittura equiparato alla omessa dichiarazione |
| 1990-103.txt | 593 | 593 | , mentre nel primo caso non può negarsi che a determinare la situazione concorre l inosservanza , da parte del | contribuente | , dell obbligo di presentare la dichiarazione all ufficio distrettuale competente , nel secondo caso , quando cioè il contribuente |
| 1990-103.txt | 613 | 613 | contribuente , dell obbligo di presentare la dichiarazione all ufficio distrettuale competente , nel secondo caso , quando cioè il | contribuente | si sia avvalso della facoltà di presentarla ad uno degli altri uffici pubblici abilitati a riceverla , nessuna negligenza potrebbe |
| 1990-103.txt | 681 | 681 | ufficio distrettuale competente dipende dal maggiore o minore grado di diligenza dell ufficio cui la dichiarazione sia stata presentata dal | contribuente | , non appare irragionevole che questi sia assoggettato a sanzione quando , presentandola ad un ufficio non abilitato a riceverla |
| 1990-11.txt | 60 | 60 | 1977 , n . 114 ) , nella parte in cui ” non prevede la deducibilità dal reddito complessivo del | contribuente | dell onere delle spese di spedalità dovute a norma dell art . 1 della legge 3 dicembre 1931 , n |
| 1990-11.txt | 139 | 139 | artt . 2 e 38 della costituzione anche quando , come nel caso oggetto del giudizio a quo , il | contribuente | abbia corrisposto spontaneamente per una parente di terzo grado le rette di ricovero in una casa di cura . 2 |
| 1991-144.txt | 50 | 50 | n . 853 , convertito in legge 17 febbraio 1985 n . 17 ( che sanziona penalmente la condotta dei | contribuenti | i.v.a . in regime forfettario i quali , in caso di omessa fatturazione di acquisti da loro effettuati , non |
| 1991-144.txt | 100 | 100 | con l art . 3 della costituzione per l irragionevole disparità di trattamento che si viene a creare fra i | contribuenti | in regime d i.v.a . forfettario e quelli in regime ordinario , non essendo prevista per i primi a differenza |
| 1991-144.txt | 223 | 223 | valore aggiunto , ha previsto come reato contravvenzionale ( all art . 2 , ventiseiesimo comma ) la condotta dei | contribuenti | i quali avvalendosi ( in quanto esercenti arti o professioni o imprese commerciali che si giovino della contabilità semplificata di |
| 1991-144.txt | 409 | 409 | pena dell arresto fino a due anni o dell ammenda fino a quattro milioni di lire qualora nell anno il | contribuente | abbia effettuato acquisti senza applicazione dell imposta per un ammontare di corrispettivi superiore a 10 milioni di lire ; ove |
| 1991-144.txt | 511 | 511 | stata l opzione del legislatore allorché ha represso una similare , ma non analoga , condotta illecita : quella dei | contribuenti | in regime ordinario d i.v.a . i quali effettuino cessione di beni o prestazioni di servizi omettendone la fatturazione . |
| 1991-144.txt | 1095 | 1095 | giustificata , sotto il profilo sia della ragionevolezza in sé , sia del raffronto con la diversa disciplina relativa al | contribuente | in regime ordinario , la previsione di un meccanismo punitivo maggiormente dissuasivo da parte della normativa denunziata , la quale |
| 1991-168.txt | 566 | 566 | del d.p.r . n . 131 del 1986 ha , sì , previsto una retroattività delle disposizioni più favorevoli ai | contribuenti | in esso contenute , ma l ha condizionata alla sussistenza di determinati presupposti ; ha infatti prescritto che tali disposizioni |
| 1991-168.txt | 2378 | 2378 | limiti in cui quest ultimo , non avendo piena efficacia retroattiva , non ha sanato ogni situazione pregressa , il | contribuente | poteva opporre all amministrazione statale la diretta applicabilità della norma comunitaria contenuta nella direttiva citata ed il giudice adito in |
| 1991-219.txt | 1062 | 1062 | 98 d.p.r . n . 602 del 1973 in ipotesi di avvicendamento nella rappresentanza o di dichiarazione di fallimento del | contribuente | ( ipotesi per le quali questa corte , nella citata ordinanza n . 246 del 1989 , ha già escluso |
| 1991-258.txt | 586 | 586 | imputati per reati comuni e per reati fiscali , condizionerebbe il pieno esplicarsi del diritto di difesa e porrebbe il | contribuente | nell alternativa o di rinunciare al ricorso alle commissioni tributarie per avere pienezza di difesa nel giudizio penale , o |
| 1991-423.txt | 351 | 351 | che valgono le considerazioni in generale della richiamata sentenza n . 44 secondo cui l aver assoggettato determinate categorie di | contribuenti | , obiettivamente determinate , al pagamento dell imposta in parola non risultava , per ciò stesso , in violazione dei |
| 1991-494.txt | 827 | 827 | 1984 , in questo modo il legislatore ha esteso l applicabilità della nuova disciplina anche ai casi in cui il | contribuente | non avesse ancora iniziato il giudizio dinanzi al giudice tributario , ma avesse tempestivamente esperito le procedure amministrative che ne |
| 1992-120.txt | 288 | 288 | : a ) l art . 3 della costituzione , ponendo in identica situazione , sul piano fiscale , il | contribuente | condannato in sede penale e quello invece assolto ; b ) gli artt . 24 e 53 della costituzione , |
| 1992-120.txt | 314 | 314 | quello invece assolto ; b ) gli artt . 24 e 53 della costituzione , in quanto , impedendo al | contribuente | assolto in sede penale di far valere nel processo tributario , rispetto a qualsiasi atto di natura impositiva , il |
| 1992-120.txt | 1132 | 1132 | sostituito dall art . 7 del d.p.r . 3 novembre 1981 , n . 739 . tale disposizione consente al | contribuente | di impugnare l accertamento che egli assuma difforme dai fatti ritenuti nel giudicato penale entro i termini previsti dalle norme |
| 1992-120.txt | 1244 | 1244 | congiuntamente invocati sotto questo profilo nell ordinanza di rinvio , perché la norma impugnata salvaguarda il diritto di difesa del | contribuente | e quindi la possibilità di far valere le sue ragioni , anche in relazione al rispetto del principio della capacità |
| 1992-120.txt | 1509 | 1509 | possa riguardare anche la questione concernente l art . 16 ora in esame ) , perché la possibilità per il | contribuente | di far valere , con ricorso alla commissione tributaria , le sue ragioni fondate sul giudicato penale che abbia accertato |
| 1992-120.txt | 1568 | 1568 | , sostenuto dal giudice a quo , secondo cui le norme denunciate porrebbero sullo stesso ” piano fiscale , il | contribuente | condannato in sede penale e quello invece assolto ” . 4 . 3 . quanto infine all art . 97 |
| 1992-120.txt | 1647 | 1647 | valevole anche per l amministrazione finanziaria il principio dell obbligo di conformarsi al giudicato , ed una volta che al | contribuente | è data possibilità di far valere entro termini congrui di decadenza le proprie ragioni dinanzi alle commissioni tributarie , non |
| 1992-143.txt | 100 | 100 | imposte sui redditi e relativa addizionale straordinaria ) , nella parte in cui non prevede che anche gli eredi dei | contribuenti | deceduti nel periodo dal 31 luglio 1982 al 15 marzo 1983 possano presentare , entro il 15 settembre 1983 , |
| 1992-143.txt | 153 | 153 | dante causa , per sospetta violazione del principio di eguaglianza atteso che tale beneficio è previsto per gli eredi dei | contribuenti | deceduti nel medesimo periodo , i quali possono presentare , entro il suddetto termine del 15 settembre 1983 , la |
| 1992-143.txt | 300 | 300 | e all imposta locale sui redditi ( e relative addizionali ) l art . 14 prevede la possibilità per i | contribuenti | di presentare una dichiarazione integrativa in luogo di quella eventualmente omessa ovvero per rettificare in aumento quella già presentata ; |
| 1992-143.txt | 530 | 530 | sulle successioni e donazioni , nonché all imposta comunale sull incremento di valore degli immobili , la possibilità per il | contribuente | di definire automaticamente le pendenze tributarie presentando apposita richiesta e versando un supplemento di imposta determinato alla stregua di parametri |
| 1992-143.txt | 674 | 674 | integrativa irpeg in caso di fusione di società ; aggiunge poi , nell ultimo periodo , che gli eredi dei | contribuenti | deceduti nel periodo dal 31 luglio 1982 al 15 marzo 1983 possono presentare la dichiarazione integrativa , relativamente alle imposte |
| 1992-143.txt | 873 | 873 | . per le imposte sui redditi ha in generale contemplato che tutti i termini pendenti alla data della morte del | contribuente | o scadenti entro quattro mesi da essa , compresi il termine per la presentazione della dichiarazione ed il termine per |
| 1992-143.txt | 981 | 981 | stabilisce che gli obblighi derivanti a norma del medesimo decreto ( istitutivo dell i.v.a . ) dalle operazioni effettuate dal | contribuente | deceduto possono essere adempiuti dagli eredi entro tre mesi dalla data della morte del contribuente stesso , ancorché i relativi |
| 1992-143.txt | 996 | 996 | ) dalle operazioni effettuate dal contribuente deceduto possono essere adempiuti dagli eredi entro tre mesi dalla data della morte del | contribuente | stesso , ancorché i relativi termini siano scaduti da non oltre sei mesi prima di tale data . tale disciplina |
| 1992-143.txt | 1205 | 1205 | convertito in legge n . 516 del 1982 ) ha ritenuto di non dar rilievo al fatto del decesso del | contribuente | ; successivamente ( con il d . l . n . 916 del 1982 , convertito in legge n . |
| 1992-143.txt | 1248 | 1248 | 1983 ) ha preso in considerazione solo le imposte dirette prevedendo una proroga dei termini in favore degli eredi del | contribuente | ; nulla invece ha previsto per l iva , come anche per le altre imposte indirette . ed anche il |
| 1992-143.txt | 1401 | 1401 | terzo comma ) tre distinte ipotesi di proroga del termine per presentare la dichiarazione integrativa in caso di decesso del | contribuente | avvenuto quattro mesi prima della scadenza del termine stesso . nulla è invece previsto in favore degli eredi dei contribuenti |
| 1992-143.txt | 1421 | 1421 | contribuente avvenuto quattro mesi prima della scadenza del termine stesso . nulla è invece previsto in favore degli eredi dei | contribuenti | in caso di imposta di registro , ipotecarie e catastali , imposta di successione e donazione , nonché di imposta |
| 1992-144.txt | 2493 | 2493 | ordine giuridico , per decadenze o preclusioni ) , che l amministrazione finanziaria eventualmente incontri nell accertamento dei redditi dei | contribuenti | , non ridondino in ingiustificato vantaggio in sede di ammissione al particolare beneficio di cui si tratta per chi di |
| 1992-177.txt | 670 | 670 | azione di accertamento o di riscossione dell amministrazione medesima , ma anche i termini di adempimento delle obbligazioni tributarie dei | contribuenti | e di altre prescrizioni a carattere formale poste a carico degli stessi . quindi la proroga è bilateralmente orientata nel |
| 1992-177.txt | 703 | 703 | . quindi la proroga è bilateralmente orientata nel senso che opera sia a favore dell amministrazione finanziaria , che dei | contribuenti | . mentre la circostanza che al riscontro del presupposto di fatto da cui discende la proroga dei termini sia preposta |
| 1992-178.txt | 869 | 869 | fondatezza della censura di violazione dell art . 3 della costituzione ) delle infrazioni poste a raffronto rispettivamente ascrivibili al | contribuente | od al sostituto d imposta . |
| 1992-396.txt | 140 | 140 | diritto al rimborso ; c ) con l art . 3 cost . , per la differenza di trattamento tra | contribuenti | , a seconda che i presupposti giuridici del rimborso si siano maturati entro , ovvero oltre , i diciotto mesi |
| 1992-396.txt | 284 | 284 | dovuto pagare l imposta accertata . secondo il giudice a quo , in tale momento sarebbe sorto il diritto del | contribuente | a ripetere l imposta erroneamente versata nel 1981 . tale diritto , però , non sarebbe stato azionabile , essendo |
| 1992-396.txt | 482 | 482 | , ma sono coevi al pagamento , per la sua natura d ” indebito ” ab origine , avendo il | contribuente | corrisposto un imposta non dovuta in relazione al periodo di riferimento dell erogazione . si poteva quindi chiederne la restituzione |
| 1993-05.txt | 591 | 591 | annullato l avviso di accertamento con cui l amministrazione finanziaria faceva valere un assunta evasione d imposta da parte del | contribuente | , il giudicato tributario , così formatosi , è come esattamente ritiene la corte d appello rimettente preclusivo di un |
| 1993-05.txt | 707 | 707 | cui in narrativa ha seguito una duplice direttrice , perché ne è risultato talora ampliato il diritto di difesa del | contribuente | imputato , talaltra esteso l esercizio dell azione penale del pubblico ministero . mette conto da una parte ricordare come |
| 1993-07.txt | 591 | 591 | n . 43 del 1988 cit . non possa in quanto scorporato dal tributo e posto ad esclusivo carico del | contribuente | dal sesto comma del medesimo art . 61 , essere considerato elemento accessorio del tributo riscosso , con la conseguente |
| 1993-07.txt | 909 | 909 | alcun modo compromesso dalla denunciata inesistenza del privilegio , sia perché l eventuale mancata percezione del compenso a carico del | contribuente | costituisce per il concessionario del servizio riscossione un rischio di impresa , preventivato ed accettato come costo della concessione , |
| 1993-09.txt | 42 | 42 | . 20 gennaio 1990 ed attuata con successivo decreto del 27 settembre 1991 , in un giudizio promosso da un | contribuente | per far dichiarare , previa disapplicazione dei riferiti atti generali , nulla o comunque inefficace la maggior rendita per l |
| 1993-09.txt | 797 | 797 | peraltro , anche le decisioni giurisprudenziali che , discostandosi dal ricordato indirizzo , concludono per la inammissibilità dei ricorsi del | contribuente | , a tale soluzione pervengono in considerazione della non ravvisabilità allo stato di un provvedimento riconducibile ad uno di quelli |
| 1993-233.txt | 631 | 631 | loro ammontare ” . indubbiamente , ai sensi del sistema vigente , può verificarsi il distorto fenomeno fiscale lamentato dal | contribuente | e che ha indotto la commissione tributaria a sollevare d ufficio la questione di costituzionalità . se , invero , |
| 1993-233.txt | 821 | 821 | . le distorte e illogiche conseguenze ora cennate potrebbero essere evitate se l agevolazione fiscale fosse chiaramente disponibile dall istituto | contribuente | , nel senso che essa fosse concessa solo se richiesta o , una volta richiesta o concessa , fosse rinunziabile |
| 1993-233.txt | 887 | 887 | , in quanto connessa alla natura di quei determinati mutui , discenda in qualche modo automaticamente dalla dichiarazione fatta dal | contribuente | . ed in ogni caso , anche se la norma si interpretasse nel senso di presupporre una domanda , sia |
| 1993-233.txt | 915 | 915 | se la norma si interpretasse nel senso di presupporre una domanda , sia pure implicita , da parte dell istituto | contribuente | , sarebbe arduo ritenere che tale implicita richiesta possa essere ritrattata in sede di quella dichiarazione integrativa prevista dalla legge |
| 1993-239.txt | 1069 | 1069 | 1983 e n . 134 del 1982 ) , secondo cui la deducibilità dal reddito di determinati oneri sostenuti dal | contribuente | ( come quello cui va incontro il lavoratore quando sia trasferito in comune diverso da quello dove prestava precedentemente la |
| 1993-239.txt | 1404 | 1404 | nella sua discrezionalità , dettare misure atte a prevenire l inosservanza dei doveri di lealtà e correttezza da parte del | contribuente | , purché non risultino superati i limiti della ragionevolezza ; il che non accade nella specie . ritenuto , quindi |
| 1993-411.txt | 1332 | 1332 | si evince dall insieme delle sue disposizioni , che regolano i termini e le modalità dei versamenti da parte dei | contribuenti | , demandando ad appositi decreti ministeriali le statuizioni di dettaglio sul rilascio delle attestazioni di pagamento , nonché sulle modalità |
| 1993-480.txt | 322 | 322 | un dubbio di violazione degli artt . 3 ( sotto il duplice profilo della irragionevolezza e disparità di trattamento tra | contribuenti | in relazione all importo del tributo dovuto ) , 53 , 97 della costituzione . con riferimento alla normativa nazionale |
| 1993-480.txt | 361 | 361 | normativa nazionale , si assumono violati oltre l art . 3 ( sotto l ulteriore profilo di una disparità tra | contribuenti | in relazione all elemento della rispettiva residenza in una od altra regione ) e l art . 97 anche l |
| 1993-480.txt | 1481 | 1481 | concessionario del servizio di riscossione dei tributi è ( senza contestazioni sul piano della legittimità ) posto a carico del | contribuente | , che a quel servizio ha dato causa con il suo inadempimento all obbligo di una veritiera e precisa denuncia |
| 1993-480.txt | 1730 | 1730 | l equilibrio economico ” . e resta , per l effetto , anche esclusa l ipotizzata discriminazione in danno del | contribuente | chiamato a corrispondere un compenso di importo in tesi superiore a quello del tributo iscritto in ruolo , proprio in |
| 1993-500.txt | 3769 | 3769 | , senza indici concretamente rivelatori di capacità contributiva , mancante di criteri per l individuazione dell effettiva utilità per i | contribuenti | e soprattutto senza le garanzie previste nel normale sistema fiscale ; b ) si prevederebbe una gestione fuori bilancio , |
| 1994-127.txt | 434 | 434 | si evince dall insieme delle sue disposizioni , che regolano i termini e le modalità dei versamenti da parte dei | contribuenti | , demandando ad appositi decreti ministeriali le statuizioni di dettaglio sul rilascio delle attestazioni di pagamento , nonché sulle modalità |
| 1994-18.txt | 279 | 279 | è avvenuto pochi mesi dopo l entrata in vigore del decreto legge n . 90 del 1990 , ed altri | contribuenti | che , in relazione agli stessi anni d imposta , abbiano ricevuto l avviso di accertamento ed una iscrizione a |
| 1994-18.txt | 727 | 727 | fasi del contenzioso si sono verificate ( per i più vari motivi ) in un tempo più breve per un | contribuente | ( e per quel che qui interessa prima del maggio 1990 ) rispetto ad un altro , pur con riguardo |
| 1994-263.txt | 360 | 360 | repete , differendo al periodo di imposta successivo all entrata in vigore dei nuovi estimi la possibilità da parte dei | contribuenti | di recuperare quanto eventualmente pagato in più e il relativo contenzioso . 2.2 . le ordinanze predette sollevano le seguenti |
| 1994-263.txt | 798 | 798 | , nella parte in cui prevede che ” fino al 31 dicembre 1993 resta fermo per i comuni e i | contribuenti | l effetto di cui al primo comma , terzo periodo , dell art . 2 del citato decreto legge n |
| 1994-263.txt | 1232 | 1232 | rivalutabili sulla base di parametri non pertinenti e comunque non attendibili , venendo a colpire il patrimonio immobiliare lordo del | contribuente | , anziché il reddito effettivamente ritraibile dal medesimo ; nonché contrastino con : a ) l art . 3 della |
| 1994-263.txt | 1258 | 1258 | ritraibile dal medesimo ; nonché contrastino con : a ) l art . 3 della costituzione , discriminando illegittimamente i | contribuenti | , a seconda che siano o meno proprietari di immobili , senza tener conto di altre possibili espressioni di ricchezza |
| 1994-263.txt | 1378 | 1378 | il principio della capacità contributiva , in quanto ” viene squilibrata la stessa capacità di contribuzione a tutto danno del | contribuente | proprietario di immobili , senza considerazione alcuna in ordine alla pressione tributaria specifica che già opprime tali cespiti ; ciò |
| 1994-263.txt | 2890 | 2890 | 1 gennaio 1992 ove fossero risultate inferiori a quelle stabilite col decreto ministeriale 27 settembre 1991 . di ciò i | contribuenti | avrebbero tenuto conto nella dichiarazione dei redditi da presentare per il 1993 , secondo criteri indicati sempre dal predetto art |
| 1994-263.txt | 2961 | 2961 | determinarsi una articolata e complessa disciplina non priva di farraginosità , in spregio alla chiarezza dei rapporti fra fisco e | contribuenti | , per effetto della quale : a ) dal 1995 dovrebbero entrare in vigore i nuovi estimi , in attuazione |
| 1994-263.txt | 3309 | 3309 | l ammontare del reddito , non può che aver riguardo al rapporto diretto fra imposizione e reddito personale complessivo del | contribuente | ( sentenza n . 159 del 1985 ) . quanto agli altri profili dedotti , la corte osserva come , |
| 1994-263.txt | 4051 | 4051 | i criteri previsti a decorrere dal 1995 , risultino inferiori a quelli già vigenti per gli anni precedenti , il | contribuente | possa tenerne conto ai fini della imposta personale che dovrà essere pagata a partire dal 1992 . come già rilevato |
| 1994-263.txt | 4265 | 4265 | pagamento di un tributo quale presupposto indefettibile dell esperibilità dell azione giudiziaria diretta a ottenere la tutela del diritto del | contribuente | , mediante l accertamento giudiziale dell illegittimità del tributo stesso . 7 . 3 . neppure fondata è la doglianza |
| 1994-263.txt | 4927 | 4927 | oggetto di censura , dispone che ” fino al 31 dicembre 1993 , resta fermo per i comuni e i | contribuenti | l effetto di cui al primo comma , terzo periodo , ” del decreto legge n . 16 del 1993 |
| 1994-263.txt | 5429 | 5429 | sotto molteplici profili , attinenti all incidenza dell imposta sul patrimonio immobiliare lordo anziché sul reddito , alla discriminazione fra | contribuenti | , a seconda che siano o meno proprietari di immobili , alla mancata considerazione degli oneri e passività nonché della |
| 1994-272.txt | 585 | 585 | di opportunità , e , tra l altro , come rilevato dall avvocatura dello stato , tendenzialmente più favorevole al | contribuente | , la scelta di tale regime ( che non potrebbe , comunque , essere assunta quale valido tertium comparationis , |
| 1994-272.txt | 750 | 750 | di capitali ed enti , anche se non esercitino attività commerciali , emerge dallo stesso confronto tra le categorie di | contribuenti | , soggetti rispettivamente ad imposta sul reddito delle persone fisiche e delle persone giuridiche , nonché dalla differente natura delle |
| 1994-272.txt | 1157 | 1157 | è questione , calcolata su di un reddito effettivamente percepito , e poi riferita all imposta sul reddito complessivo del | contribuente | . è , dunque , garantito il rispetto del principio costituzionale richiamato dal giudice a quo , sia sotto il |
| 1994-306.txt | 571 | 571 | quo ad uno dei casi contemplati dalla legge successivamente emanata e , conseguentemente , della facoltà o meno per il | contribuente | di avvalersi , nonostante la definizione della pendenza ai sensi del precedente decreto legge n . 83 del 1991 , |
| 1994-315.txt | 1234 | 1234 | contrario a quanto testé osservato , possa valere l argomento della mancanza di una facoltà di prova da parte del | contribuente | circa la sorte che , nel frattempo , possano aver subito le plusvalenze in termini di reimpiego o di consumo |
| 1994-315.txt | 1296 | 1296 | costituzione ha carattere oggettivo , perché si riferisce ad indici rivelatori di ricchezza e non già a stati soggettivi del | contribuente | ( sentenza n . 143 del 1982 ) . ne consegue che , se la capacità contributiva è da intendere |
| 1994-315.txt | 1333 | 1333 | contributiva è da intendere come attitudine ad eseguire la prestazione imposta , correlata non già alla concreta situazione del singolo | contribuente | , bensì al presupposto economico al quale l obbligazione è collegata , non può non essere indifferente la sorte che |
| 1994-315.txt | 1372 | 1372 | sorte che possano aver subito medio tempore i ricavi conseguiti . difatti , la prova che eventualmente venisse fornita dal | contribuente | circa la non più presente disponibilità in concreto della somma realizzata , a causa dell avvenuto consumo o del reimpiego |
| 1994-358.txt | 154 | 154 | , limitando al solo caso dei beni dotali la proponibilità dell opposizione al pignoramento esattoriale da parte del coniuge del | contribuente | , sarebbe manifestamente illogica e priva di ogni raccordo con la riforma del diritto di famiglia ( legge 19 maggio |
| 1994-358.txt | 461 | 461 | dell opposizione all esecuzione esattoriale da parte del coniuge del debitore per beni mobili pignorati nella casa di abitazione del | contribuente | è stata più volte esaminata dalla corte , che ha colto la ragione di questa preclusione , inquadrata nel sistema |
| 1994-358.txt | 760 | 760 | costituzione ) . l illogicità della preclusione , posta dalla norma denunciata , sarebbe palese nel caso del coniuge del | contribuente | moroso , che non può proporre opposizione neppure quando siano stati pignorati beni di sua proprietà , per i quali |
| 1994-358.txt | 947 | 947 | di beni che , con certezza e senza che vi sia il rischio di fraudolente elusioni , non appartengono al | contribuente | moroso . l esigenza è piuttosto quella di riscuotere con speditezza le imposte non pagate , procedendo all espropriazione dei |
| 1994-364.txt | 84 | 84 | i giudizi per i quali sia stata fissata l udienza di discussione sono sospesi nell udienza medesima a richiesta del | contribuente | che dichiari di volersi avvalere delle disposizioni ” in tema di condono tributario , ridurrebbe alla data dell udienza i |
| 1994-364.txt | 225 | 225 | i giudizi per i quali sia stata fissata l udienza di discussione siano sospesi nell udienza medesima a richiesta del | contribuente | che dichiari di volersi avvalere della facoltà di chiedere il condono tributario . nel sistema delineato dal legislatore , è |
| 1994-364.txt | 309 | 309 | denunciata , lungi dal ridursi , resta , infatti , quello stabilito , in via ordinaria , per tutti i | contribuenti | , come è dato evincere dal secondo periodo dello stesso art . 34 , quinto comma . successivamente alla predetta |
| 1994-364.txt | 419 | 419 | solo ad ottenere la sospensione del giudizio , fermo restando che , fino alla scadenza del termine ordinario , questo | contribuente | può ancora decidere se presentare o meno la dichiarazione integrativa , onde nessuna disparità di trattamento egli subisce , sotto |
| 1994-365.txt | 193 | 193 | potere legislativo , ” atteso che la cognizione piena del rapporto ( tributario ) è pacificamente ammessa a favore del | contribuente | , il quale può introdurre nel processo nuovi fatti , con le relative prove ” ; b ) per violazione |
| 1994-365.txt | 350 | 350 | tributari dalle singole leggi di imposta ” . la commissione tributaria centrale , investita di un ricorso nel quale il | contribuente | , fra i motivi di impugnazione , deduceva la violazione dell art . 112 del codice di procedura civile , |
| 1994-365.txt | 560 | 560 | . con una prospettazione non priva di problematicità ma , in fondo , adesiva all opzione ermeneutica proposta dallo stesso | contribuente | , il remittente ritiene che la tesi secondo la quale il giudice , una volta verificata la illegittimità dell atto |
| 1994-365.txt | 652 | 652 | essa stessa abbia avuto occasione , già da tempo , di prendere posizione sul tema affermando che il ricorso del | contribuente | , ancorché formalmente diretto all atto impositivo , investe in realtà la sussistenza e l entità dell obbligazione tributaria , |
| 1994-38.txt | 1753 | 1753 | spontaneamente alle soluzioni che oggi risultano espressamente codificate dal legislatore . si fornisce così base testuale ai comportamenti tenuti dai | contribuenti | ove essi siano conformi anche alla nuova normativa , definendo pertanto legislativamente i dubbi connessi all interpretazione dell anzidetta disciplina |
| 1994-38.txt | 1886 | 1886 | non dalla norma legislativa che vigeva al momento della presentazione della dichiarazione dei redditi , bensì dal comportamento del singolo | contribuente | , a seconda che abbia incluso o meno gli interessi nella dichiarazione . ciò comporterebbe un risultato non consono al |
| 1994-38.txt | 2020 | 2020 | di una limitata retroattività volta a conferire certezza ai comportamenti che avevano trovato formalizzazione nelle dichiarazioni dei redditi presentate dal | contribuente | sulla base di un interpretazione delle norme all epoca vigenti che lo stesso contribuente aveva reputato attendibile . |
| 1994-38.txt | 2034 | 2034 | nelle dichiarazioni dei redditi presentate dal contribuente sulla base di un interpretazione delle norme all epoca vigenti che lo stesso | contribuente | aveva reputato attendibile . |
| 1994-97.txt | 177 | 177 | irrazionale ed ingiusta l equiparazione quoad poenam di due ipotesi di cui , la prima , imputabile a responsabilità del | contribuente | per dolo o colpa grave , e la seconda riferibile solo a ” insufficiente attenzione o soltanto per obbiettiva difficoltà |
| 1995-107.txt | 310 | 310 | commisurato , senza limite di massimale , al reddito dichiarato ed imponibile ai fini irpef , realizzerebbe rispetto agli altri | contribuenti | e rispetto , altresì , agli stessi ” non mutuati ” per i versamenti richiesti relativamente agli anni precedenti ed |
| 1995-107.txt | 728 | 728 | , peraltro , anche nell ordinanza in epigrafe che , nel prospettare una disparità di trattamento ” rispetto agli altri | contribuenti | ” , non indica puntualmente , né si vede come potrebbe farlo , un vero e proprio tertium comparationis , |
| 1995-14.txt | 185 | 185 | a distanza di oltre due anni dalla data in cui il cespite sottoposto a tassazione è affluito nel patrimonio del | contribuente | , presuppone apoditticamente la permanenza di una certa capacità contributiva ” . osserva , altresì , l ordinanza che gli |
| 1995-143.txt | 967 | 967 | riscossione dell imposta medesima . nel necessario bilanciamento di interessi fra esigenze finanziarie della collettività e tutela delle ragioni del | contribuente | ( cfr . sentenza n . 574 del 1988 ) , la norma denunciata assume i saldi contabili , alla |
| 1995-143.txt | 1675 | 1675 | della doglianza discende dall errato presupposto interpretativo dal quale il remittente muove , consistente nel riferire la previsione normativa ai | contribuenti | , anziché alle aziende di credito , tenute ad operare la ritenuta , per l appunto , sui saldi risultanti |
| 1995-19.txt | 231 | 231 | incongruenza della normativa di cui trattasi vengono rilevati , dall ordinanza , nel fatto di precludere al concorrente extraneus non | contribuente | la facoltà di presentare dichiarazione integrativa e di fruire in tal modo della causa estintiva del reato , non senza |
| 1995-19.txt | 279 | 279 | suddetta facoltà venisse riconosciuta , l interessato dovrebbe comunque versare un imposta già assolta attraverso la dichiarazione integrativa presentata dal | contribuente | . 2 . la questione non è fondata . la norma sospettata di incostituzionalità , e cioè l art . |
| 1995-19.txt | 419 | 419 | , ” a tutti i reati di cui al comma 1 riferibili al periodo di imposta a condizione che il | contribuente | o chiunque altro , avendone interesse , presenti dichiarazione integrativa per la definizione per l intero periodo ovvero definisca il |
| 1995-19.txt | 493 | 493 | ” , che ” consente la presentazione della dichiarazione integrativa solo a soggetti qualificati in virtù del loro status di | contribuente | , attuale o pregresso ” , traendone la conseguenza che il sistema della legge sia tale da non consentire di |
| 1995-19.txt | 534 | 534 | fruire dell amnistia al concorrente nel reato , pur a fronte dell avvenuta definizione della pendenza tributaria ad opera del | contribuente | . osserva al riguardo la corte che , nell ambito di specifiche normative quali quella qui in esame , fra |
| 1995-19.txt | 821 | 821 | pur essendo l amnistia condizionata alla presentazione di dichiarazione integrativa ovvero alla definizione del periodo di imposta ad opera del | contribuente | o di chiunque vi abbia interesse , l oggettività del presupposto indicato dalla legge non autorizza a ritenere che il |
| 1995-19.txt | 955 | 955 | ritenere che dell amnistia non possano comunque beneficiare , pur in presenza della definizione della pendenza tributaria ad opera del | contribuente | , i concorrenti nel reato che non siano essi stessi contribuenti , sia a ritenere , così come il giudice |
| 1995-19.txt | 966 | 966 | presenza della definizione della pendenza tributaria ad opera del contribuente , i concorrenti nel reato che non siano essi stessi | contribuenti | , sia a ritenere , così come il giudice remittente adombra in via meramente ipotetica , che essi possano beneficiarne |
| 1995-19.txt | 1039 | 1039 | di chi possa reputarsi legittimato alla definizione della pendenza tributaria , a fronte di una legge che parla sia del | contribuente | sia di chi ” avendone interesse ” ponga in essere i relativi adempimenti , va rammentato , traendo spunto da |
| 1995-19.txt | 1204 | 1204 | del d.p.r . 20 gennaio 1992 , n . 23 , anche il caso del concorrente estraneo , quando il | contribuente | abbia provveduto a definire la pendenza con il fisco secondo le disposizioni del titolo vi della legge 30 dicembre 1991 |
| 1995-309.txt | 194 | 194 | prevedendo la possibilità di un loro successivo adeguamento ad altre diversamente determinate con efficacia retroattiva , sottopone medio tempore il | contribuente | ad una tassazione avulsa dalla sua capacità contributiva ; gli artt . 3 e 53 per la discriminazione tra il |
| 1995-309.txt | 215 | 215 | ad una tassazione avulsa dalla sua capacità contributiva ; gli artt . 3 e 53 per la discriminazione tra il | contribuente | che avrà gli estimi confermati e il contribuente che avrà gli estimi ridotti e , quindi , realizzerà un credito |
| 1995-309.txt | 223 | 223 | ; gli artt . 3 e 53 per la discriminazione tra il contribuente che avrà gli estimi confermati e il | contribuente | che avrà gli estimi ridotti e , quindi , realizzerà un credito nei confronti dell erario ; gli artt . |
| 1995-309.txt | 1379 | 1379 | ulteriori doglianze vengono avanzate con riferimento agli artt . 3 e 53 della costituzione , assumendo la discriminazione di quei | contribuenti | che , effettuando esborsi per somme che risultino , in seguito , eccedenti il dovuto , maturino un credito nei |
| 1995-309.txt | 1423 | 1423 | ; nonché in riferimento agli artt . 3 e 24 della costituzione in relazione all onere , imposto ai medesimi | contribuenti | , di intraprendere le procedure di rimborso . a parte l improprio riferimento all art . 24 della costituzione , |
| 1995-318.txt | 1004 | 1004 | presupposto evidentemente accolto dal legislatore che tale organo possa , meglio di ogni altro , valutare comparativamente la posizione del | contribuente | e l interesse dello stato alla riscossione , nel quadro dell andamento complessivo dell attività tributaria . al tempo stesso |
| 1995-318.txt | 1575 | 1575 | atto di accertamento , per un terzo dell imposta corrispondente all imponibile o al maggiore imponibile accertato . ove il | contribuente | abbia prodotto ricorso esse sono iscritte fino alla concorrenza della metà dopo la decisione della commissione di primo grado ; |
| 1995-318.txt | 1910 | 1910 | giudice tributario di sospendere l esecuzione dell atto , quando da questo possa derivare un danno grave ed irreparabile al | contribuente | ( artt . 47 e 71 del predetto decreto legislativo ) . a seguito dell accoglimento della questione nei sensi |
| 1995-321.txt | 569 | 569 | della costituzione . 4 . la corte d appello considera preliminarmente che la norma impugnata per le dichiarazioni presentate dal | contribuente | nella vigenza della disciplina sul cumulo dei redditi familiari consente espressamente all amministrazione finanziaria di agire esecutivamente anche nei confronti |
| 1995-321.txt | 1583 | 1583 | corte ( sentenza . n . 45 del 1964 ) che ” per capacità contributiva s intende l idoneità del | contribuente | a corrispondere la prestazione coattivamente imposta , e tale idoneità deve porsi in relazione , non già con la concreta |
| 1995-321.txt | 1607 | 1607 | prestazione coattivamente imposta , e tale idoneità deve porsi in relazione , non già con la concreta capacità di ciascun | contribuente | ma col presupposto al quale la prestazione stessa è collegata e con gli elementi essenziali dell obbligazione tributaria ” . |
| 1995-377.txt | 103 | 103 | attività di cui agli artt . 24 e 30 censurati , verrebbe a sostanziare una disparità di trattamento tra i | contribuenti | che traggono il proprio reddito dalla sola coltivazione di terreni e gli altri contribuenti assoggettati alla possibilità di accertamento sintetico |
| 1995-377.txt | 117 | 117 | una disparità di trattamento tra i contribuenti che traggono il proprio reddito dalla sola coltivazione di terreni e gli altri | contribuenti | assoggettati alla possibilità di accertamento sintetico , con conseguente violazione dell art . 3 della costituzione . sarebbe , altresì |
| 1995-377.txt | 611 | 611 | quella parte di reddito imponibile che non sia stata dichiarata . tuttavia , se il reddito ” fondatamente attribuibile al | contribuente | in base ad elementi e a circostanze di fatto certi ” ( art . 38 , quarto comma , del |
| 1995-377.txt | 772 | 772 | a seconda dei casi , o per l amministrazione finanziaria in ipotesi di anno di crisi , ovvero per il | contribuente | nelle annualità più fertili . in tale ultimo caso , infatti , il maggiore reddito ( rispetto a quello risultante |
| 1995-377.txt | 995 | 995 | o di interventi legislativi speciali . 3 . sulla base delle predette considerazioni consegue che il tenore di vita del | contribuente | ” sproporzionato rispetto al reddito dichiarato ” non può dare luogo ad ulteriori accertamenti , ove si tratti di reddito |
| 1995-377.txt | 1068 | 1068 | prova dell esistenza di altre o diverse fonti reddituali . in altri termini , ove la capacità di spesa del | contribuente | manifesti il possesso di un reddito superiore a quello ” effettivo ” realmente conseguito nell esercizio delle attività agricole e |
| 1995-377.txt | 1135 | 1135 | legittimo l accertamento sintetico in ” base ad elementi e circostanze di fatto certi ” , salva la facoltà del | contribuente | di fornire la prova della provenienza del maggiore reddito determinato o determinabile sinteticamente , di cui al richiamato art . |
| 1995-410.txt | 1220 | 1220 | menzionato comma 9 , che la questione sarebbe irrilevante in quanto , nella specie , le somme risultano percepite dai | contribuenti | nel 1992 e cioè dopo l entrata in vigore della legge . a dire il vero , l ordinanza da |
| 1995-430.txt | 238 | 238 | ; b ) con l art . 16 della costituzione , perché renderebbe difficile , se non impossibile , al | contribuente | circolare , nei giorni di scadenza dei pagamenti , obbligandolo a maggiori spese per far sì che si trovi nella |
| 1995-430.txt | 968 | 968 | in vista di una regolare ed ordinata gestione dei rimborsi con i fondi della riscossione . l obbligo imposto al | contribuente | di effettuare il versamento iva nelle sole aziende di credito site nella circoscrizione territoriale dell ufficio competente , con il |
| 1995-444.txt | 83 | 83 | sul reddito ) , non consentendo al coniuge di opporsi al pignoramento dei mobili posti nella casa di abitazione del | contribuente | debitore , sia in contrasto con gli artt . 24 , secondo comma ( recte : primo comma ) , |
| 1995-444.txt | 289 | 289 | esattoriale , da parte del coniuge del debitore , in relazione ai beni mobili posti nella casa di abitazione del | contribuente | , sono stati più volte proposti ed esaminati dalla corte , che ha colto la ragione di questa regola cui |
| 1995-444.txt | 623 | 623 | anche mediante l espropriazione di beni che , con certezza e senza rischio di fraudolente elusioni , non appartengono al | contribuente | moroso . l esigenza della tempestiva realizzazione dei crediti tributari è soddisfatta dall espropriazione dei beni mobili che , per |
| 1995-444.txt | 715 | 715 | essere , per il coniuge del debitore , più rigorose rispetto a quelle previste per chi non sia legato al | contribuente | da alcun vincolo . ma anche in un quadro normativo che differenzi , con un ampiezza che il legislatore può |
| 1995-444.txt | 1162 | 1162 | beni che , senza il rischio di impedimenti alla soddisfazione del credito esattoriale attraverso fraudolente elusioni , non appartengono al | contribuente | moroso . a questa condizione rispondono i beni pervenuti al coniuge per atto pubblico di donazione , quando tale atto |
| 1995-444.txt | 1250 | 1250 | , del d.p.r . n . 602 del 1973 , nella parte in cui non prevede che il coniuge del | contribuente | o dei coobbligati , per quanto riguarda i mobili pignorati nella casa di abitazione del debitore o del coobbligato , |
| 1995-463.txt | 59 | 59 | quale prevede che in caso di trasferimenti di fabbricati non ancora iscritti in catasto con attribuzione di rendita , il | contribuente | possa chiedere , contestualmente alla domanda di voltura , l attribuzione della rendita stessa e la determinazione dell imposta dovuta |
| 1995-463.txt | 158 | 158 | rendita da parte dell ufficio tecnico erariale , trasmesso all ufficio del registro , sia anche comunicato e notificato al | contribuente | . secondo la commissione remittente , quest ultimo viene infatti ” privato dell effettiva possibilità di far valere in giudizio |
| 1995-463.txt | 616 | 616 | impositivo , costituendo semplice atto prodromico della determinazione del valore imponibile . l attribuzione della rendita acquista rilevanza per il | contribuente | , solo in quanto produttiva della determinazione forfettaria che egli aveva richiesto ( come limite al potere di accertamento dell |
| 1995-473.txt | 214 | 214 | senso di giustizia che un medesimo bene possa avere , agli effetti fiscali , due valori diversi a seconda del | contribuente | dal quale è dovuta l imposta . 2 . data l identicità delle questioni sollevate , i giudizi devono essere |
| 1995-473.txt | 823 | 823 | per ragioni obiettive nei confronti di un debitore d imposta , esso non può essere diverso ove si tratti del | contribuente | di un altra imposta connessa e nello stesso contesto , che pur si riferisce al trasferimento dello stesso bene . |
| 1995-55.txt | 312 | 312 | del solve et repete , ponendo , infatti , il pagamento del tributo a presupposto dell azione giudiziaria promossa dal | contribuente | avverso la liquidazione del tributo stesso . trattasi , come è noto , di una regola che la corte , |
| 1996-157.txt | 41 | 41 | 44 , primo comma , del d.p.r . 29 settembre 1973 , n . 602 , secondo il quale il | contribuente | che sia stato iscritto a ruolo per un ammontare d imposta superiore a quello effettivamente dovuto , ha diritto per |
| 1996-157.txt | 139 | 139 | di rimborso . 2 . il giudice rimettente , premesso che , a causa della norma in esame , il | contribuente | , per il solo fatto di essere stato colpito da un accertamento illegittimo , subisce un pregiudizio patrimoniale ” per |
| 1996-157.txt | 200 | 200 | la disposizione , violi , sotto vari profili , l art . 3 della costituzione : a ) penalizzando i | contribuenti | colpiti da accertamenti illegittimi , anche se , al pari di quelli andati esenti da accertamento , hanno dichiarato correttamente |
| 1996-157.txt | 922 | 922 | che , del resto , trova applicazione speculare anche nella fattispecie relativa agli interessi sugli importi dei tributi dovuti dai | contribuenti | . dal che è consentito pervenire alla conclusione che si tratta di una peculiare disciplina della materia tributaria apprestata dal |
| 1996-157.txt | 1028 | 1028 | , l infondatezza del dubbio sollevato dall ordinanza in riferimento alla diversa più favorevole condizione in cui , rispetto al | contribuente | colpito da accertamento , si troverebbe colui che tale accertamento non abbia subito . a ben vedere , il caso |
| 1996-157.txt | 1104 | 1104 | , un punto di riferimento ai fini del ristoro spettante al soggetto ingiustificatamente inciso nell ambito della generale categoria dei | contribuenti | , tutti , in teoria , suscettibili di subire accertamenti non fondati . ma è evidente che è proprio nelle |
| 1996-157.txt | 1253 | 1253 | quello del pagamento . quanto poi all altro profilo di denuncia e cioè quello della discriminazione che , fra i | contribuenti | assoggettati ad accertamento , deriverebbe dai diversi periodi di emissione del ruolo e dell ordinativo , si tratta di eventuali |
| 1996-21.txt | 600 | 600 | , in quanto , ” differendo al periodo successivo all entrata in vigore dei nuovi estimi la possibilità per i | contribuenti | di recuperare quanto eventualmente pagato in eccedenza per l isi ed il relativo contenzioso ” , ” sottopone medio tempore |
| 1996-21.txt | 622 | 622 | recuperare quanto eventualmente pagato in eccedenza per l isi ed il relativo contenzioso ” , ” sottopone medio tempore il | contribuente | ad una tassazione avulsa dalla sua capacità contributiva e , nel contempo , ripristinatoria del principio solve et repete “ |
| 1996-21.txt | 1870 | 1870 | nel previsto differimento , al periodo successivo all entrata in vigore dei nuovi estimi , sia della possibilità per i | contribuenti | di recuperare quanto eventualmente pagato in eccedenza per l isi , sia del relativo contenzioso ; con ripristino del principio |
| 1996-21.txt | 2053 | 2053 | 1995 , n . 349 , dovessero risultare inferiori a quelle di cui al decreto ministeriale 27 settembre 1991 il | contribuente | possa tenerne conto ai fini dell imposta personale da corrispondere per il 1992 . in effetti , come la corte |
| 1996-225.txt | 293 | 293 | costituzione , per l irragionevole disparità di trattamento che , a suo avviso , ne deriverebbe ” in danno dei | contribuenti | nei cui confronti sia stato effettuato accertamento fiscale , ispezione o verifica prima del termine per la dichiarazione dei redditi |
| 1996-225.txt | 412 | 412 | per scontato che l intervento degli organi accertatori determini la paralisi della causa di non punibilità , non consentendo al | contribuente | di poter più utilmente , a quei fini , invocare la successiva fedele dichiarazione dei redditi e l esatto pagamento |
| 1996-225.txt | 464 | 464 | dell eguaglianza , per la ” casualità ” , appunto , della circostanza suscettibile in tal guisa di precludere al | contribuente | l integrale realizzazione della fattispecie giustificativa . 3 . 2 . una tale esegesi è però arbitraria , non trovando |
| 1996-225.txt | 596 | 596 | . per cui già in base al solo canone della interpretazione letterale è dato evincere dalla predetta disposizione come il | contribuente | , in possesso di quella alternativa documentazione all atto della ispezione fiscale , ben possa contrariamente all assunto del tribunale |
| 1996-225.txt | 701 | 701 | dell art . 1 della legge n . 516 del 1982 rispondono infatti ad una logica premiale nei confronti del | contribuente | che , recedendo dall iter criminis ( avviato con l omessa annotazione di corrispettivi nelle scritture contabili obbligatorie ai fini |
| 1996-225.txt | 826 | 826 | b ) del medesimo comma quarto dell art . 1 della legge n . 516 del 1982 , invocabile dal | contribuente | , non in possesso di documenti sostitutivi , che abbia comunque fedelmente dichiarato i propri cespiti e versato la correlativa |
| 1996-287.txt | 195 | 195 | di inammissibilità sollevata dall avvocatura generale dello stato secondo cui , avendo la tassazione separata un utilità pratica per il | contribuente | solo se gli consente di abbattere il carico tributario , il giudice rimettente avrebbe dovuto indicare un parametro di riferimento |
| 1996-415.txt | 98 | 98 | debitore , i quali pretendano di avere la proprietà di beni mobili pignorati dall esattore nella casa di abitazione del | contribuente | debitore , determini una ingiustificata disparità di trattamento , in contrasto con l art . 3 della costituzione , rispetto |
| 1996-415.txt | 205 | 205 | , curata dall ufficio esattoriale che procede direttamente all espropriazione forzata in virtù del ruolo , dopo avere notificato al | contribuente | l avviso di mora , risponde ad un esigenza di semplificazione e speditezza delle procedure , che comporta sia presunzioni |
| 1996-415.txt | 345 | 345 | mediante l espropriazione di beni che , con certezza e senza il rischio di fraudolente elusioni , non appartengono al | contribuente | moroso . l esigenza della pronta riscossione delle imposte non pagate , che è alla base dell espropriazione forzata esattoriale |
| 1996-415.txt | 536 | 536 | posizione del coobbligato , escludendo in modo assoluto la proponibilità dell opposizione per ogni bene mobile rinvenuto nella casa del | contribuente | , quale che sia l epoca , il titolo e la prova di acquisto da parte del congiunto . una |
| 1996-415.txt | 685 | 685 | imposta ( sentenza n . 444 del 1995 ) . lo stesso criterio deve trovare applicazione per i familiari del | contribuente | , dovendosi ricondurre la non proponibilità dell opposizione per essi prevista nei limiti richiesti dalla ragione che la giustifica , |
| 1996-73.txt | 709 | 709 | tributo perequato sul patrimonio . nel necessario bilanciamento di interessi fra esigenze finanziarie della collettività e tutela delle ragioni del | contribuente | , la norma denunciata assume , dunque , i saldi contabili , alla data stabilita dal legislatore , e cioè |
| 1997-137.txt | 257 | 257 | stesso evidenziato l irrilevanza della questione ; e ciò in quanto , nel ritenere corretta la tesi interpretativa sostenuta dal | contribuente | , la commissione poteva accogliere la tesi medesima , senza bisogno di sollevare la questione di legittimità costituzionale . l |
| 1997-137.txt | 838 | 838 | trattamento per il fatto che il godimento dell esenzione dei bot dipenderebbe dalla data del loro acquisto da parte del | contribuente | , in quanto , come anche correttamente osservato dalla corte di cassazione , la norma impugnata non tocca l esenzione |
| 1997-235.txt | 1356 | 1356 | per l esercizio del quale fruiscono , oltre che dei redditi provenienti dal loro patrimonio , delle risorse devolute dai | contribuenti | e destinate al sostentamento del clero , a norma degli articoli 40 , 41 , 46 , 47 e 48 |
| 1997-264.txt | 177 | 177 | giudicato penale , contrasterebbe : a ) con l art . 3 cost . , ponendo in situazione identica il | contribuente | condannato in sede penale e quello assolto ; b ) con gli artt . 24 e 53 cost . , |
| 1997-264.txt | 200 | 200 | sede penale e quello assolto ; b ) con gli artt . 24 e 53 cost . , impedendo al | contribuente | assolto in sede penale di far valere nel processo tributario il relativo giudicato , violandone il diritto di difesa e |
| 1997-264.txt | 310 | 310 | dell amministrazione sull istanza di revoca dell accertamento , anche quando ad esso sia successivo il giudicato penale priverebbe il | contribuente | della possibilità di esercitare il proprio diritto di difesa . 2 . vanno , preliminarmente , disattese le eccezioni di |
| 1997-264.txt | 365 | 365 | dell ordinanza di rimessione che , nella fattispecie oggetto del giudizio a quo , il giudicato penale di assoluzione del | contribuente | dalle imputazioni tributarie ascrittegli , per non aver commesso il fatto , risale ad epoca successiva alla definitività dell accertamento |
| 1997-264.txt | 448 | 448 | difesa ex art . 24 cost . , del quale il giudice a quo reputa essere in concreto privato il | contribuente | che non possa far valere davanti alle commissioni tributarie il giudicato penale formatosi successivamente alla scadenza dei termini per ricorrere |
| 1997-264.txt | 817 | 817 | l adeguamento della fattispecie tributaria all accertamento dei fatti operato dal giudice penale va compiuto , dietro eventuale sollecitazione del | contribuente | , senza soggiacere al limite temporale della scadenza del termine per l accertamento tributario : limite che ” secondo una |
| 1997-264.txt | 879 | 879 | vincolante in modo assoluto soltanto con riguardo all attività degli organi fiscali diretta a modificare in peius la posizione del | contribuente | . sicché lo svolgimento di tale attività conformativa avviene a prescindere dal momento in cui si forma il giudicato . |
| 1997-264.txt | 992 | 992 | . 120 del 1992 ) , attesa la sua idoneità a tutelare in modo adeguato il diritto di difesa del | contribuente | ( il cui concreto tempestivo esercizio è ovviamente rimesso alla sua diligenza ) . tale norma infatti prevede il ricorso |
| 1997-264.txt | 1121 | 1121 | e dunque nell impossibilità di ricorrere contro l eventuale rigetto , espresso o tacito , dell istanza di rimborso al | contribuente | è pur sempre dato di avvalersi dei rimedi apprestati in via generale dall ordinamento giuridico nei confronti della pubblica amministrazione |
| 1997-290.txt | 313 | 313 | pur in presenza di reale capacità contributiva , escluda il concorso alle spese pubbliche ( l iva pur riscossa dal | contribuente | non è stata , infatti , versata allo stato ) , ma viola il principio di eguaglianza tributaria , per |
| 1997-290.txt | 611 | 611 | accolto dal nostro legislatore , uno dei presupposti generali del diritto alla detrazione dell imposta ” assolta o dovuta dal | contribuente | o a lui addebitata a titolo di rivalsa ” è costituito proprio dall esistenza di acquisti o importazioni di beni |
| 1997-290.txt | 900 | 900 | 3 del medesimo articolo ) che le percentuali forfettarie di compensazione del tributo , applicabili ai prodotti ceduti da tali | contribuenti | ( e trattenute dagli stessi in forza del regime forfettario ) , ” non possono avere l effetto di procurare |
| 1997-291.txt | 476 | 476 | , il mancato pagamento di un ruolo di minima entità ( appena lire 501.000 ) comporta il rischio per il | contribuente | di subire una sanzione nella misura edittale massima ( di lire 1.800.000 ) . 3 . poiché le ordinanze di |
| 1997-291.txt | 931 | 931 | . 6 . ugualmente non fondato è l altro profilo dedotto , attinente alla asserita disparità di trattamento fra i | contribuenti | assoggettati alla riscossione mediante ruolo e quelli assoggettati a procedure diverse . detta censura , se riferita alle obbligazioni tributarie |
| 1997-291.txt | 1250 | 1250 | normativo che , a quel che risulta , viene condivisa dalla stessa amministrazione finanziaria alla sola ipotesi di morosità del | contribuente | nel pagamento del tributo erariale , e non nel pagamento di pene pecuniarie . la censura , infine , concernente |
| 1997-294.txt | 71 | 71 | l . 9 agosto 1995 , n . 345 , recante disposizioni urgenti in materia di accertamento con adesione del | contribuente | per anni pregressi ) , nella parte in cui esclude , dalla definizione dei rapporti tributari , con le modalità |
| 1997-294.txt | 97 | 97 | nella parte in cui esclude , dalla definizione dei rapporti tributari , con le modalità dell accertamento con adesione del | contribuente | , relativamente agli anni pregressi ( c.d . concordato di massa ) , coloro ai quali entro il 20 maggio |
| 1997-294.txt | 191 | 191 | . l . 9 agosto 1995 , n . 345 ( disposizioni urgenti in materia di accertamento con adesione del | contribuente | per anni pregressi ) , nel testo modificato dalla legge di conversione 18 ottobre 1995 , n . 427 contrasterebbe |
| 1997-294.txt | 232 | 232 | , secondo le suddette ordinanze , con l art . 3 della costituzione , facendo irragionevolmente dipendere l ammissione del | contribuente | all accertamento con adesione esclusivamente dall epoca in cui viene effettuata la notifica di un atto emesso dalla amministrazione finanziaria |
| 1997-294.txt | 430 | 430 | sino alla data di entrata in vigore del provvedimento di clemenza , determinando così una irragionevole disparità di trattamento tra | contribuenti | , alcuni dei quali venivano ammessi alla definizione automatica , avendo l ufficio omesso di notificare l accertamento , mentre |
| 1997-294.txt | 487 | 487 | riduzione prevista dalla legge ; con l effetto , in conclusione , che erano gli uffici finanziari a stabilire quali | contribuenti | potevano beneficiare della prima forma di definizione agevolata e quali ne venivano esclusi . nel caso qui in esame senza |
| 1997-294.txt | 521 | 521 | . nel caso qui in esame senza che occorra indugiare sulla natura giuridica dell istituto dell accertamento con adesione del | contribuente | per anni pregressi ( c.d . concordato di massa ) , ritenuto dall ordinanza assimilabile , in virtù dei criteri |
| 1997-294.txt | 752 | 752 | modalità sopra ricordate . ne discende che la disposizione censurata tende a garantire l imparzialità dell amministrazione nei confronti dei | contribuenti | e , quindi , in definitiva a realizzare quel principio di parità di trattamento che questa corte ha , del |
| 1997-384.txt | 118 | 118 | lire , sia in contrasto con gli artt . 3 e 53 della costituzione in quanto così si impone al | contribuente | di dichiarare un reddito minimo in misura predeterminata dal legislatore senza offrirgli la possibilità di fornire prova contraria . 2 |
| 1997-384.txt | 441 | 441 | già avuto modo di affermare ( ordinanza n . 246 del 1993 ) che la diversa disciplina prevista per i | contribuenti | che si avvalgono del regime della contabilità semplificata , rispetto a quelli che adottano il regime della contabilità ordinaria , |
| 1997-384.txt | 505 | 505 | cui all art . 53 della costituzione il regime della contabilità semplificata è il frutto di una libera opzione del | contribuente | , che a tale fine considera i vantaggi ed i rischi che questa comporta . ed invero , il regime |
| 1997-384.txt | 594 | 594 | va rilevato , come già in precedenza affermato , ( sentenza n . 3 del 1988 ) , che al | contribuente | rimane la facoltà di optare per il regime ordinario , potendo così affrontare l accertamento senza alcun vincolo né di |
| 1997-431.txt | 210 | 210 | non è fondata . secondo la costante giurisprudenza di questa corte , l estensione di agevolazioni tributarie a categorie di | contribuenti | non contemplate dalla disciplina di favore che prevede tali benefici può ritenersi costituzionalmente necessitata solo ove , accertata la piena |
| 1998-111.txt | 401 | 401 | , per i quali esso è mantenuto ; nonché sotto il profilo della ingiustificata disparità di trattamento tra gli stessi | contribuenti | , a seconda della rispettiva idoneità personale al comportamento processuale più adeguato alla tutela delle proprie ragioni o capacità patrimoniali |
| 1998-211.txt | 570 | 570 | , con riguardo ai parametri di individuazione in concreto degli elementi di fatto da cui origina la potenzialità reddituale del | contribuente | . 3 . 2 . va esaminata , in via pregiudiziale , la eccezione sollevata dall avvocatura generale dello stato |
| 1998-211.txt | 708 | 708 | contrariamente a quanto sostenuto dall avvocatura , risulta chiaramente dal testo dell ordinanza di rimessione che il giudizio promosso dal | contribuente | innanzi alla commissione tributaria concerne la ” determinazione della rendita catastale ” , nell ambito di un procedimento nel quale |
| 1998-211.txt | 2317 | 2317 | di cui sopra sono state sollevate nel corso di un giudizio avente ad oggetto la ripetizione , da parte del | contribuente | , di somme a suo tempo corrisposte , a titolo di invim straordinaria , sul valore finale degli immobili di |
| 1998-211.txt | 3122 | 3122 | di determinazione del valore finale in base agli estimi catastali . criterio suscettibile , infatti , di essere invocato dal | contribuente | a sua assoluta discrezione , sulla base delle sue personali valutazioni di convenienza economica , per escludere l accertamento del |
| 1998-26.txt | 116 | 116 | della costituzione , poiché affida al solo intendente di finanza il potere di sospendere la procedura esecutiva nei confronti del | contribuente | ” . si determinerebbe così una irragionevole riduzione , nell ambito della procedura di riscossione coattiva di contributi dei consorzi |
| 1998-26.txt | 147 | 147 | ambito della procedura di riscossione coattiva di contributi dei consorzi di bonifica , delle forme di tutela dei diritti del | contribuente | nei confronti della pubblica amministrazione , sottraendo così l indispensabile complemento del potere cautelare al giudice ordinario , che abbia |
| 1998-26.txt | 949 | 949 | bonifica come prestazioni patrimoniali di natura pubblicistica soltanto ” equiparabili ” alle imposte dirette ” che gravano sui fondi dei | contribuenti | come oneri reali ” . 4 . in definitiva , il quadro normativo e giurisprudenziale esaminato conduce a valutazioni non |
| 1998-31.txt | 1207 | 1207 | finalità in sé del tutto legittima anche sotto l aspetto , non certo secondario , della tutela dei diritti del | contribuente | . la limitazione della sospensione per pregiudizialità nel processo tributario rappresenta , pertanto , una scelta del legislatore che , |
| 1998-31.txt | 1249 | 1249 | quanto non lesiva del criterio di ragionevolezza , si sottrae al sindacato di legittimità costituzionale . la possibilità accordata al | contribuente | , alla stregua di una corretta interpretazione del sistema , di far valere nel processo pregiudicato indipendentemente dal corso e |
| 1998-328.txt | 180 | 180 | 1991 , n . 413 ) , ” nella parte in cui non riconoscono competenza piena nella assistenza tecnica dei | contribuenti | nel processo tributario ai consulenti del lavoro iscritti nei rispettivi albi professionali ” . 2 . in via preliminare va |
| 1998-336.txt | 141 | 141 | 29 settembre 1973 , numeri 600 e 602 ) , nella parte in cui non consentono , neppure quando il | contribuente | richieda alla commissione tributaria competente la sospensione cautelare dell atto impugnato , di depositare validamente la copia del ricorso avverso |
| 1998-336.txt | 925 | 925 | vero è che , in passato , la giurisprudenza costituzionale ha ritenuto che l effettività della tutela giurisdizionale per il | contribuente | si realizza essenzialmente con la pronunzia emessa dal giudice tributario , alla quale l amministrazione finanziaria , se soccombente , |
| 1998-336.txt | 981 | 981 | ( sentenza n . 63 del 1982 ) . ma tale orientamento , espresso quando ancora la tutela interinale del | contribuente | stesso era affidata , in via immediata , al solo potere di sospensiva dell intendente di finanza ( ex art |
| 1998-336.txt | 1249 | 1249 | nel coordinamento che va necessariamente operato tra il precedente e l attuale rito del processo tributario , non impedisca al | contribuente | , che ricorre avverso la iscrizione a ruolo operata dal centro di servizio e chiede la sospensione dell esecuzione dell |
| 1998-351.txt | 60 | 60 | un terzo che affermava di essere proprietario dei beni mobili pignorati dall ufficiale esattoriale nella casa di abitazione di un | contribuente | moroso , ritiene che l art . 65 del d.p.r . 29 settembre 1973 , n . 602 ( disposizioni |
| 1998-351.txt | 628 | 628 | delle prove quando l azione sia esercitata o esprimono profili della disciplina sostanziale . ammessa la presunzione di appartenenza al | contribuente | dei beni mobili pignorati nella sua casa di abitazione , non è di per sé arbitrario , né manifestamente irrazionale |
| 1998-452.txt | 148 | 148 | primo comma , della costituzione , a causa del diverso trattamento riservato a situazioni identiche , in quanto consente al | contribuente | di avvalersi della facoltà di definire i periodi di imposta fino al 1994 mediante accertamento con adesione , al quale |
| 1998-452.txt | 623 | 623 | . 30 settembre 1994 , n . 564 . si tratta , in particolare , dell accertamento con adesione del | contribuente | per anni pregressi ( c.d . ” concordato di massa ” ) , previsto dal menzionato art . 3 , |
| 1998-452.txt | 1112 | 1112 | pregresse , a danno delle pendenze a suo tempo risolte , se non altro perché ne resterebbero penalizzati proprio quei | contribuenti | che , come lo stesso rimettente non manca di avvertire , si sono mostrati più solerti nella definizione dei loro |
| 1998-53.txt | 211 | 211 | valevole nel processo civile , ed all ingiustificato privilegio concesso all amministrazione finanziaria , irresponsabile per i danni subiti dal | contribuente | a seguito di un comportamento di essa qualificabile come negligente si accompagnerebbe la violazione dell art . 24 cost . |
| 1998-53.txt | 250 | 250 | cost . , per la limitazione della tutela giurisdizionale e la menomazione del diritto di difesa che ne deriverebbero al | contribuente | , il quale , pur avendo ragione , potrebbe essere indotto a non ricorrere contro l amministrazione stessa . per |
| 1998-53.txt | 319 | 319 | . , legittimando di fatto , anche per il futuro ed a tempo indeterminato , la violazione dei diritti dei | contribuenti | da parte dell amministrazione finanziaria . 2 . i giudizi , riguardanti questioni sostanzialmente identiche , possono essere riuniti e |
| 1998-62.txt | 164 | 164 | di giustizia . 2 . la questione è fondata . la norma denunciata comporta che la tutela giurisdizionale del soggetto | contribuente | , nei cui confronti è stata effettuata iscrizione a ruolo di tributi ( e sovrattassa ) , per i quali |
| 1998-62.txt | 617 | 617 | riguardi di tutti gli atti della pubblica amministrazione , è evidente che , attraverso un simile percorso , il soggetto | contribuente | trova una eccessiva difficoltà per la propria tutela giurisdizionale e rischia di non avere la possibilità di adire un giudice |
| 1998-62.txt | 742 | 742 | sentenza n . 233 del 1996 in ordine alla ragionevolezza del rispetto dei termini di decadenza , qualora il soggetto | contribuente | si sia avvalso del procedimento amministrativo in una libera scelta della specifica ulteriore forma di tutela riconosciutagli , nonché in |
| 1998-81.txt | 637 | 637 | 1972 ) . 3 . la questione è fondata . la norma denunciata comporta che la tutela giurisdizionale del soggetto | contribuente | , nei cui confronti è stato notificato avviso di accertamento per omesso versamento dell imposta per l esercizio di imprese |
| 1998-81.txt | 1067 | 1067 | n . 62 del 1998 ) in ordine alla ragionevolezza del rispetto dei termini di decadenza , qualora il soggetto | contribuente | si sia avvalso del procedimento amministrativo in una libera scelta della specifica ulteriore forma di tutela riconosciutagli , nonché in |
| 1999-07.txt | 1391 | 1391 | principio ha carattere oggettivo , perché si riferisce ad indici rivelatori di ricchezza e non già a situazioni concrete del | contribuente | ( cfr . le sentenze n . 14 del 1995 e n . 315 del 1994 ) . in questo |
| 1999-138.txt | 8564 | 8564 | legislativo , l afflusso delle somme derivanti dai versamenti unitari , relativi ad una pluralità di tributi , effettuati dai | contribuenti | titolari di partita iva . l art . 3 , comma 3 , disciplina , per il 1998 e il |
| 1999-198.txt | 1489 | 1489 | concludersi che l art . 7 del decreto impugnato non trova applicazione alle entrate tributarie relative agli acconti versati dai | contribuenti | in forza dell art . 1 , comma 3 , dello stesso decreto ; onde alla regione sardegna spetterà la |
| 1999-200.txt | 887 | 887 | difetto di rilevanza nel giudizio a quo . poiché il dubbio di costituzionalità investe l entità della imposta dovuta dal | contribuente | , appare manifesta l inesistenza , nella specie , del necessario nesso di pregiudizialità della sua soluzione rispetto al giudizio |
| 1999-229.txt | 872 | 872 | reddito ) , concernente i termini per l iscrizione a ruolo delle imposte liquidate in base alle dichiarazioni presentate dai | contribuenti | . non compete evidentemente a questa corte esprimere valutazioni sulla fondatezza delle diverse tesi . ciò che importa sottolineare è |
| 1999-229.txt | 1171 | 1171 | deve considerarsi che l art . 36 bis oggetto dell interpretazione autentica , non ha contenuto precettivo nei confronti dei | contribuenti | ma pone , come si è visto , un termine a carico dell amministrazione finanziaria per la liquidazione delle maggiori |
| 1999-229.txt | 1209 | 1209 | liquidazione delle maggiori imposte accertate a seguito di controllo ” formale ” delle dichiarazioni , cosicché il preteso affidamento dei | contribuenti | stessi dovrebbe riguardare non già la legittimità della propria condotta ma l intervenuta decadenza dell amministrazione dal potere di iscrivere |
| 1999-229.txt | 1506 | 1506 | la lamentata violazione del principio della capacità contributiva , prospettata dalla commissione tributaria provinciale di ancona sul rilievo che i | contribuenti | , i quali avessero fatto affidamento sulla perentorietà del termine di cui all art . 36 bis , si troverebbero |
| 1999-229.txt | 1606 | 1606 | ha carattere oggettivo , riferendosi ad indici concretamente rivelatori di ricchezza e non già a stati soggettivi di affidamento del | contribuente | ( sentenza n . 143 del 1982 , ordinanza n . 542 del 1987 ) . 5 . 5 . |
| 1999-229.txt | 1648 | 1648 | quanto riguarda l asserita lesione del principio di eguaglianza , per la diversità di trattamento che si realizzerebbe tra quei | contribuenti | , i cui ricorsi , fondati sulla eccezione di decadenza dell amministrazione finanziaria per il decorso del termine di cui |
| 1999-229.txt | 1895 | 1895 | 29 settembre 1973 , n . 602 , secondo il quale le imposte liquidate in base alle dichiarazioni presentate dai | contribuenti | ( e dunque anche quelle liquidate a seguito di controllo ” formale ” ) devono essere iscritte a ruolo , |
| 1999-386.txt | 122 | 122 | successore mortis causa la maggior imposta ( imposta complementare ) liquidata dall amministrazione in sede di rettifica della dichiarazione del | contribuente | . 2 . la questione non è fondata nei sensi di seguito precisati . il dubbio di costituzionalità sollevato dalla |
| 1999-87.txt | 274 | 274 | il successivo art . 38 , terzo comma , prescriveva inoltre che il dispositivo delle decisioni doveva essere notificato al | contribuente | , a cura della segreteria della commissione tributaria , entro dieci giorni dal deposito e comunicato nello stesso termine all |
| 1999-87.txt | 325 | 325 | quali , datato e sottoscritto dall ufficio ricevente , era restituito alla segreteria della commissione e tenuto a disposizione del | contribuente | . sotto il vigore di siffatte disposizioni si era posto il problema se , in caso di trasmissione dell elenco |
| 2000-114.txt | 102 | 102 | , nella parte in cui detta norma , senza differenziare le singole attività di impresa , pone a carico del | contribuente | , che agisca per la ripetizione di imposte di consumo indebitamente corrisposte , l onere di provare documentalmente che il |
| 2000-165.txt | 433 | 433 | parte in cui non consentono alla commissione tributaria regionale , in caso di rigetto totale o parziale del ricorso del | contribuente | , l adozione di misure cautelari intese ad impedire , in pendenza del ricorso per cassazione o del ricorso alla |
| 2000-18.txt | 421 | 421 | di conseguenza l utilizzazione nel processo stesso pena la violazione del principio di eguaglianza e del diritto di difesa del | contribuente | delle dichiarazioni di terzi raccolte dalla amministrazione finanziaria nella fase procedimentale , così violando ancora una volta il diritto di |
| 2000-18.txt | 1069 | 1069 | aspetto , la stessa natura della pretesa fatta valere dall amministrazione finanziaria attraverso un procedimento di accertamento dell obbligo del | contribuente | mal si concilia con la prova testimoniale . considerazione questa che , mentre vale a spiegare come , prima dell |
| 2000-18.txt | 1667 | 1667 | . la possibilità che le dichiarazioni rese da terzi agli organi dell amministrazione finanziaria trovino ingresso , a carico del | contribuente | , in un processo nel quale quest ultimo non può avvalersi , per contestarne l efficacia probatoria , della prova |
| 2000-18.txt | 1710 | 1710 | non è d altro canto in contrasto né con il principio di eguaglianza né con il diritto di difesa del | contribuente | medesimo . il valore probatorio delle dichiarazioni raccolte dall amministrazione finanziaria nella fase dell accertamento è , infatti , solamente |
| 2000-18.txt | 1835 | 1835 | la violazione del principio di ” parità delle armi ” . ciò non vuol dire , peraltro , che il | contribuente | non possa , nell esercizio del proprio diritto di difesa , contestare la veridicità delle dichiarazioni di terzi raccolte dall |
| 2000-18.txt | 2091 | 2091 | causa ostativa del concordato di massa , rappresentata dalla rilevanza penale , relativa a determinati reati , della condotta del | contribuente | , venga meno in caso di successiva archiviazione del procedimento penale ovvero di definizione dello stesso con sentenza di proscioglimento |
| 2000-189.txt | 111 | 111 | cui valore ecceda i cinque milioni di lire , sanzionerebbe , con la inammissibilità , il ricorso sottoscritto dal solo | contribuente | , senza prevedere che quest ultimo possa nominare un difensore in un momento successivo , eventualmente su disposizione del presidente |
| 2000-189.txt | 1018 | 1018 | tecnica , non incidendo , di per sé , l esercizio personale delle proprie ragioni , anche da parte del | contribuente | non iscritto ad un albo , sul diritto di difesa ( art . 24 della costituzione , ordinanza n . |
| 2000-189.txt | 1119 | 1119 | dell avvocatura generale dello stato , secondo cui questa soluzione comporterebbe la necessità di un ampia rimessione in termini del | contribuente | , in quanto il tema del decidere resta circoscritto dal ricorso introduttivo , mentre la possibilità di ” motivi aggiunti |
| 2000-25.txt | 97 | 97 | cessazione dalle relative funzioni , violi gli artt . 3 e 53 della costituzione per disparità di trattamento tra i | contribuenti | , contrastando col principio secondo il quale ” per le indennità che siano costituite anche dai contributi degli aventi diritto |
| 2000-348.txt | 2377 | 2377 | deve tener conto delle somme oggetto di versamento unificato e di compensazione , secondo le nuove norme che consentono ai | contribuenti | di versare unitariamente le imposte , i contributi dovuti all inps e le altre somme a favore dello stato , |
| 2000-348.txt | 2500 | 2500 | di cui all art . 21 dello stesso decreto legislativo , che disciplina gli adempimenti delle banche , delegate dai | contribuenti | per i pagamenti delle imposte , in tema di versamento delle somme riscosse alla tesoreria dello stato o alla cassa |
| 2000-351.txt | 832 | 832 | al valore venale dell area , che ultimamente era stato dichiarato ai fini i.c.i . ; nello stesso tempo il | contribuente | è posto in condizione di conoscere di questo ulteriore effetto della dichiarazione tributaria , perché la disposizione risulta inserita sia |
| 2000-351.txt | 1095 | 1095 | area fabbricabile sulla base dei criteri previsti agli effetti della indennità di espropriazione , ed attribuiscono , a favore del | contribuente | , la facoltà di ottenere una attestazione dal comune che definisca la natura dell area ( fabbricabile o meno ) |
| 2000-362.txt | 1315 | 1315 | illegittimità per violazione dell art . 24 della costituzione , prospettata solo in relazione alla difficoltà di prova che il | contribuente | dovrebbe sostenere per sostituire al parametro normativo del canone locativo il parametro del reddito medio ordinario . ed invero , |
| 2000-362.txt | 1833 | 1833 | . ) , con semplificazioni e vantaggi , a seconda dei casi , per l amministrazione finanziaria o per il | contribuente | e nel rispetto del canone generale della ragionevolezza ( v . sentenza n . 377 del 1995 ) . l |
| 2000-403.txt | 576 | 576 | tributario era quella adottata , cioè di pretendere il cumulativo ed integrale pagamento dell ici e dell ilor per i | contribuenti | soggetti ad irpeg , quando il sistema di tassazione in base a bilancio portava ad una discrasia tra periodo annuale |
| 2000-405.txt | 97 | 97 | al decreto legge ) gli articoli 1 e 4 dello stesso , che , rispettivamente , prevedono la restituzione ai | contribuenti | del 60 per cento del cosiddetto contributo straordinario per l europa versato o trattenuto contributo la cui istituzione era stata |
| 2000-405.txt | 385 | 385 | di alcuni tributi determinati ; infatti , attuandosi la restituzione parziale del contributo mediante compensazione con altre imposte dovute dai | contribuenti | per il 1998 , il cui gettito spetterebbe alla regione , quest ultima verrebbe a perdere tale gettito , mentre |
| 2000-405.txt | 1082 | 1082 | delle regioni a statuto speciale per l anno 1999 si tiene conto del minor gettito derivante dalla compensazione operata dai | contribuenti | ai fini della parziale restituzione del contributo per l europa . tale disposizione , ancorché generica per quanto riguarda la |
| 2000-405.txt | 1179 | 1179 | nel senso che l esatto e complessivo ammontare delle minori entrate affluite alla regione per effetto delle compensazioni operate dai | contribuenti | ai fini della restituzione del contributo per l europa deve trovare corrispondenza nella attribuzione alla regione , nel 1999 , |
| 2000-405.txt | 1337 | 1337 | ora , secondo le previsioni dei commi 2 , 4 e 5 dell art . 1 impugnato , per i | contribuenti | titolari di partita iva la restituzione del contributo per l europa è effettuata mediante compensazione con i versamenti da eseguire |
| 2000-405.txt | 1448 | 1448 | di paga utile successivo alla presentazione della richiesta ( quindi sempre non prima del 1999 ) ; per gli altri | contribuenti | non appartenenti alle categorie di cui ai commi 2 , 3 e 4 l importo è ammesso , ancora una |
| 2000-405.txt | 1504 | 1504 | nel 1999 . è vero che , ai sensi del comma 3 di detto art . 1 , per i | contribuenti | lavoratori dipendenti e pensionati che intrattengono il rapporto col sostituto d imposta che ha trattenuto il contributo , l importo |
| 2000-416.txt | 817 | 817 | cumulo e reiterazione del beneficio : ove invece il rapporto sia stato definito ( come nel caso in cui il | contribuente | abbia lasciato decorrere il termine per chiedere il rimborso dell imposta pagata ) la disposizione retroattiva non si applica affatto |
| 2000-416.txt | 865 | 865 | di rimborso del tributo . 5 . in tal modo , la norma fa conseguire all accertamento del diritto del | contribuente | all agevolazione soltanto l illegittimità dell atto impositivo , e non anche il conseguente diritto al rimborso dell imposta eventualmente |
| 2000-416.txt | 931 | 931 | un ingiustificata disparità di trattamento , perché disciplina in modo differenziato situazioni sostanzialmente uguali , quali sono tutte quelle dei | contribuenti | che , pur avendo fruito dell agevolazione prevista dall art . 1 della legge n . 168 del 1982 , |
| 2000-416.txt | 1007 | 1007 | d . l . n . 12 del 1985 , convertito nella legge n . 118 del 1985 . questi | contribuenti | vengono infatti sottoposti ad un regime differenziato in ragione di una circostanza ( intervenuto pagamento , o meno , della |
| 2000-416.txt | 1162 | 1162 | sul diverso piano della riscossione fiscale . l ingiustificatezza del trattamento deteriore è poi ancora più marcata nel caso del | contribuente | che abbia tenuto il comportamento fiscale più corretto , provvedendo immediatamente al pagamento dell imposta nel maggiore importo accertato , |
| 2000-433.txt | 84 | 84 | non consente alla commissione tributaria provinciale alcun giudizio sulla congruità delle imposte da versare su cui l ufficio e il | contribuente | si sono accordati ” . con tale disposizione il legislatore , al fine di snellire il contenzioso tributario e di |
| 2000-433.txt | 218 | 218 | 5 del già menzionato art . 48 , si concreta nella presentazione di una proposta dell ufficio alla quale il | contribuente | abbia già prestato adesione . 2 . in riferimento a questa seconda ipotesi , il giudice a quo , muovendo |
| 2000-433.txt | 940 | 940 | imparzialità e di buon andamento e , l altro , alla garanzia sostanziale della proporzionalità dell imposta alla capacità del | contribuente | ( ordinanze n . 30 del 2000 e n . 322 del 1992 ) . 5 . il giudice a |
| 2000-525.txt | 822 | 822 | accolte in sede giudiziale ed era nettamente minoritaria anche nella dottrina : come rileva il giudice a quo anche il | contribuente | più scrupoloso difficilmente avrebbe potuto pensare che la notifica delle sentenze tributarie di secondo grado , ricorribili per cassazione , |
| 2001-155.txt | 683 | 683 | denunciata sotto il profilo della violazione degli articoli 3 e 53 della costituzione deve partire dalla considerazione che il “ | contribuente | ” nella fase dell anticipazione ( ciò che interessa in questa sede , trattandosi di controversia originata dalla richiesta di |
| 2001-155.txt | 922 | 922 | un collegamento tra prestazione imposta e presupposti economici presi in considerazione , in termini di forza e consistenza economica dei | contribuenti | o di loro disponibilità monetarie attuali , quali indici concreti di situazione economica degli stessi contribuenti . le quote di |
| 2001-155.txt | 938 | 938 | e consistenza economica dei contribuenti o di loro disponibilità monetarie attuali , quali indici concreti di situazione economica degli stessi | contribuenti | . le quote di accantonamento del t.f.r . ( sia meramente contabili , come passivo iscritto in bilancio , o |
| 2001-156.txt | 696 | 696 | passiva della regione liguria , unica convenuta nel giudizio a quo , avente ad oggetto il ricorso proposto da un | contribuente | avverso il provvedimento di reiezione di un istanza di rimborso dell acconto i.r.a.p . versato . l eccezione va disattesa |
| 2001-156.txt | 1228 | 1228 | principio di capacità contributiva e perciò , in definitiva , con il principio di eguaglianza , in quanto assoggetterebbero il | contribuente | ad un prelievo fiscale basato su una mera potenzialità di capacità contributiva , suscettibile di non tradursi in reddito nel |
| 2001-156.txt | 2987 | 2987 | oggetto dell imposta . una volta chiarito , infatti , che l i.r.a.p . non colpisce il reddito personale del | contribuente | , bensì il valore aggiunto prodotto dalle attività autonomamente organizzate , nessuna ingiustificata disparità di trattamento può ravvisarsi nella inclusione |
| 2001-156.txt | 3300 | 3300 | maggio 2000 , e dalla commissione tributaria provinciale di parma in quanto porrebbe a carico solamente di alcune categorie di | contribuenti | il finanziamento del servizio sanitario nazionale , essendo stati soppressi dall art . 36 del decreto legislativo , contestualmente all |
| 2001-164.txt | 143 | 143 | n . 154 , in quanto nel caso di denuncia di successione relativa ad immobili non censiti non consentono al | contribuente | , il quale abbia dichiarato un valore superiore a quello successivamente stimato dall ute , di modificare la propria dichiarazione |
| 2001-164.txt | 265 | 265 | ordinanza . l eccezione è priva di fondamento . il rimettente qualifica infatti esplicitamente come tempestivi i ricorsi proposti dai | contribuenti | , il che è sufficiente ad escludere il prospettato vizio di difetto di motivazione sulla rilevanza . va ad ogni |
| 2001-164.txt | 515 | 515 | investe effettivamente entrambe le norme , atteso che il medesimo rimettente in buona sostanza invoca una pronuncia che consenta al | contribuente | , nel caso di immobili non ancora censiti previsto dall art . 34 , comma 6 , del decreto legislativo |
| 2001-164.txt | 733 | 733 | innanzitutto lesivo del principio di eguaglianza , in quanto discriminerebbe , riguardo alla tassazione degli immobili non censiti , i | contribuenti | i quali abbiano dichiarato nella denuncia di successione un valore superiore a quello successivamente stimato dall ute , rispetto a |
| 2001-164.txt | 982 | 982 | 1991 ) . il beneficio che la norma di cui all art . 34 , comma 5 , offre al | contribuente | è dunque rappresentato esclusivamente dalla non rettificabilità del valore dichiarato , quando questo sia uguale o superiore a quello determinato |
| 2001-164.txt | 1018 | 1018 | o superiore a quello determinato in via automatica . e proprio al fine di evitare possibili disparità di trattamento tra | contribuenti | , in dipendenza del fatto che gli immobili cui l imposta si riferisce siano o meno accatastati , il legislatore |
| 2001-164.txt | 1089 | 1089 | di godere di detto beneficio anche nel caso in cui tale valore si riveli poi superiore a quello dichiarato dal | contribuente | . con conseguente ed ovvio vantaggio anche per l amministrazione , rappresentato dalla riscossione della maggiore imposta . nessuna disparità |
| 2001-164.txt | 1118 | 1118 | l amministrazione , rappresentato dalla riscossione della maggiore imposta . nessuna disparità di trattamento sussiste , pertanto , tra i | contribuenti | che abbiano dichiarato un valore uguale o superiore a quello successivamente stimato dall ute ed i contribuenti che abbiano invece |
| 2001-164.txt | 1135 | 1135 | , tra i contribuenti che abbiano dichiarato un valore uguale o superiore a quello successivamente stimato dall ute ed i | contribuenti | che abbiano invece dichiarato un valore inferiore , essendo anche a questi ultimi riconosciuta la possibilità di rendere la propria |
| 2001-164.txt | 1169 | 1169 | riconosciuta la possibilità di rendere la propria dichiarazione non rettificabile da parte dell ufficio finanziario . la circostanza che il | contribuente | , il quale abbia dichiarato un valore superiore a quello stimato dall ute , venga a pagare un imposta maggiore |
| 2001-164.txt | 1260 | 1260 | a violazione del principio di eguaglianza , essendo il pagamento della maggiore imposta conseguenza di una autonoma valutazione dello stesso | contribuente | riguardo al valore del cespite . d altra parte , il sistema delineato dalle norme impugnate pone al riparo il |
| 2001-164.txt | 1457 | 1457 | data di apertura della successione . la previsione di liquidazione dell imposta sulla base del valore venale dichiarato dallo stesso | contribuente | pur se in ipotesi superiore a quello successivamente stimato dall ute non può perciò ritenersi in contrasto né con l |
| 2001-164.txt | 1550 | 1550 | automatico rappresenta un valore convenzionale ai fini fiscali che sostituisce quello reale , dovrebbe allora coerentemente accogliere i ricorsi dei | contribuenti | , indipendentemente dalla tempestività o meno della dichiarazione modificativa e senza necessità alcuna di una declaratoria di illegittimità costituzionale delle |
| 2001-171.txt | 153 | 153 | altri beni indicati nella prima parte della lettera b ) della disposizione denunciata determinerebbe una irragionevole disparità di trattamento fra | contribuenti | , così violando gli artt . 3 e 53 della costituzione . 2 . al fine di meglio inquadrare la |
| 2001-208.txt | 2100 | 2100 | l eccezione sollevata dall avvocatura dello stato , ad avviso della quale la regione agirebbe in questo frangente ” come | contribuente | ” , lamentando una lesione di competenze di cui in realtà non dispone , e dovendosi escludere ” che l |
| 2001-66.txt | 235 | 235 | 4 , comma 1 , del d.lgs . n . 237 del 1997 , consentendo il pagamento da parte dei | contribuenti | a favore di qualunque concessionario del servizio di riscossione sul territorio nazionale , e non più soltanto di quello nella |
| 2001-66.txt | 1755 | 1755 | compensazione fra debiti e crediti anche relativi a diversi tributi , è stato introdotto , per semplificare gli adempimenti dei | contribuenti | , dagli artt . 17 e seguenti del d.lgs . n . 241 del 1997 , senza contestazioni da parte |
| 2001-66.txt | 1847 | 1847 | 1998 , oggetto della quarta ed ultima censura , non fa altro che estendere tale sistema già limitato ai soli | contribuenti | titolari di partita iva ed escluso per alcune ritenute alla fonte a tutti i contribuenti nonché alle ritenute alla fonte |
| 2001-66.txt | 1862 | 1862 | sistema già limitato ai soli contribuenti titolari di partita iva ed escluso per alcune ritenute alla fonte a tutti i | contribuenti | nonché alle ritenute alla fonte prima escluse ; per queste ultime la disposizione censurata ( il numero 2 della citata |
| 2001-66.txt | 1915 | 1915 | impugnato , che riguarda l estensione ” oggettiva ” alle menzionate entrate tributarie ) , lascia però la facoltà ai | contribuenti | di eseguire il versamento , come avveniva in precedenza , presso la competente sezione di tesoreria provinciale dello stato , |
| 2002-156.txt | 47 | 47 | attuazione di previsioni del d.lgs . 9 luglio 1997 , n . 241 ( norme di semplificazione degli adempimenti dei | contribuenti | in sede di dichiarazione dei redditi e dell imposta sul valore aggiunto , nonché di modernizzazione del sistema di gestione |
| 2002-156.txt | 383 | 383 | attribuire agli enti destinatari le somme riscosse e a ciascuno di essi spettanti , tenendo conto delle compensazioni eseguite dai | contribuenti | , e stabilisce le modalità per l attribuzione di tali somme ( r . confl . n . 25 del |
| 2002-156.txt | 499 | 499 | caso del d.p.r . n . 189 del 1998 , lamenta che esso non preveda che le somme pagate dai | contribuenti | , riscosse sul territorio siciliano , siano versate dagli agenti della riscossione alla cassa regionale siciliana di palermo , ma |
| 2002-156.txt | 649 | 649 | . 3 , comma 134 , della legge n . 662 del 1996 in tema di semplificazione degli adempimenti dei | contribuenti | e di gestione unitaria delle posizioni dei contribuenti ; e che , infine , non sia previsto l immediato versamento |
| 2002-156.txt | 657 | 657 | n . 662 del 1996 in tema di semplificazione degli adempimenti dei contribuenti e di gestione unitaria delle posizioni dei | contribuenti | ; e che , infine , non sia previsto l immediato versamento alla cassa regionale delle somme riscosse nel territorio |
| 2002-156.txt | 768 | 768 | d.lgs . n . 241 del 1997 non contestati dalla regione siciliana hanno previsto , per semplificare gli adempimenti dei | contribuenti | , un sistema di ” versamenti unitari ” di imposte e di altre somme dovute non solo allo stato , |
| 2002-156.txt | 801 | 801 | altre somme dovute non solo allo stato , ma anche alle regioni e agli enti previdenziali , con facoltà del | contribuente | di operare la compensazione dei crediti dello stesso periodo , nei confronti dei medesimi soggetti , risultanti dalle dichiarazioni e |
| 2002-156.txt | 830 | 830 | periodo , nei confronti dei medesimi soggetti , risultanti dalle dichiarazioni e dalle denunce periodiche : sistema originariamente limitato ai | contribuenti | titolari di partita iva e successivamente esteso a tutti ( art . 17 , successivamente modificato dal d.lgs . n |
| 2002-156.txt | 969 | 969 | per i vari titoli , operando altresì i calcoli necessari per ricondurre al lordo le somme riguardo alle quali il | contribuente | si sia avvalso della facoltà di compensazione , l art . 22 del d.lgs . n . 241 del 1997 |
| 2002-156.txt | 1062 | 1062 | una sezione di tesoreria provinciale dello stato indicata dalla banca d italia , su cui transitano le somme versate dai | contribuenti | ( art . 2 ) ; le modalità di versamento delle somme da parte delle banche delegate ai concessionari della |
| 2002-156.txt | 1186 | 1186 | ripartizione delle somme di pertinenza degli altri enti destinatari dei versamenti unitari e delle somme relative alle compensazioni operate dai | contribuenti | . tale regolamento , previsto dall art . 24 , comma 10 , del d.lgs . n . 241 del |
| 2002-156.txt | 1365 | 1365 | cadenza quotidiana delle somme accreditate , delle quali viene disposto il versamento , previa regolarizzazione contabile delle compensazioni eseguite dai | contribuenti | ( art . 1 ) ; disciplina poi l istituzione di un comitato di vigilanza cui la struttura di gestione |
| 2002-156.txt | 2240 | 2240 | . 241 del 1997 , il quale , sulla base delle risultanze gestionali del sistema di semplificazione degli adempimenti dei | contribuenti | , introdotto ai sensi dell art . 3 , comma 134 , della legge n . 662 del 1996 , |
| 2002-16.txt | 471 | 471 | del precedente regime di cumulo rimasto in vigore per oltre un ventennio , e inoltre dalla lesione dell affidamento del | contribuente | nella sicurezza giuridica , per il retroattivo assoggettamento ad imposta di situazioni non ritenute in precedenza espressioni di capacità contributiva |
| 2002-16.txt | 1632 | 1632 | , risalente nel tempo , e la sua sostituzione con la nuova regola dell alternatività avrebbero leso l affidamento dei | contribuenti | . ma questa corte ha più volte sottolineato come il principio sancito dall art . 53 della costituzione abbia un |
| 2002-16.txt | 1675 | 1675 | , in quanto si riferisce ad indici concretamente rivelatori di ricchezza e non già a stati soggettivi di affidamento del | contribuente | , se del caso rilevanti ai fini del diverso ma non richiamato parametro costituzionale della ragionevolezza ( sentenza n . |
| 2002-307.txt | 40 | 40 | art . 36 del decreto legislativo 9 luglio 1997 , n . 241 ( norme di semplificazione degli adempimenti dei | contribuenti | in sede di dichiarazione dei redditi e dell imposta sul valore aggiunto , nonché di modernizzazione del sistema di gestione |
| 2002-307.txt | 171 | 171 | e periti commerciali e dei consulenti del lavoro , a condizione che gli stessi abbiano tenuto le scritture contabili dei | contribuenti | nel corso del periodo di imposta cui si riferisce la certificazione . è denunciata la violazione : degli artt . |
| 2002-307.txt | 759 | 759 | di semplificare gli adempimenti e di riorganizzare il lavoro degli uffici , intendeva utilizzare ” strutture intermedie ” ( tra | contribuente | e amministrazione finanziaria ) , con il proposito di avvalersene , non solo per una assistenza fiscale a favore e |
| 2002-307.txt | 784 | 784 | , con il proposito di avvalersene , non solo per una assistenza fiscale a favore e nell interesse prevalente del | contribuente | imprenditore , ma anche per l affidamento , a dette ” strutture ” qualificate ( individuate entro fasce di soggetti |
| 2002-307.txt | 1287 | 1287 | trattava di adempimenti nuovi rispetto a quelli in precedenza configurati , con libertà di avvalersene o meno da parte del | contribuente | titolare di redditi di impresa in determinate situazioni ( incentivato da alcune garanzie e benefici procedurali ) . pertanto non |
| 2002-308.txt | 220 | 220 | di essere rimasta in vigore per il solo anno 1988 , ” una ingiustificata disparità di trattamento a danno dei | contribuenti | che in quell anno avevano crediti d imposta da compensare ” . 3 . in via preliminare questa corte deve |
| 2002-308.txt | 2280 | 2280 | , per il fatto di essere rimasta in vigore per il solo anno 1988 , comporterebbe ” a danno dei | contribuenti | che in quell anno avevano crediti d imposta da compensare ” . a proposito di tale censura , con la |
| 2002-328.txt | 1124 | 1124 | cessione a titolo oneroso di terreni suscettibili di utilizzazione edificatoria che anche il valore di acquisto dei terreni pervenuti al | contribuente | per effetto di successione o donazione sia rivalutato in base alla variazione dell indice dei prezzi al consumo per le |
| 2002-375.txt | 940 | 940 | che prevedibilmente sarebbe derivato agli uffici finanziari dalla necessità di eseguire le operazioni di verifica richieste dalle dichiarazioni integrative dei | contribuenti | che si sarebbero avvalsi del condono , con conseguenti rischi di disservizio e di decorrenza degli ordinari termini di prescrizione |
| 2002-375.txt | 1377 | 1377 | è affatto compromessa dalla sorte delle pendenze non condonabili o per le quali in concreto non sia stata esercitata dal | contribuente | la facoltà di avvalersi del condono . 3 . 2 . neppure è violato il principio di eguaglianza ( art |
| 2002-49.txt | 774 | 774 | ha portato a focalizzare la risposta punitiva sulla dichiarazione annuale , quale atto che ” realizza , dal lato del | contribuente | , il presupposto obiettivo e ” definitivo ” dell evasione , negando rilevanza penale autonoma alle violazioni ” a monte |
| 2002-49.txt | 873 | 873 | stesso decreto legislativo , essa mira infatti oltre che a stimolare , nell interesse dell erario , la resipiscenza del | contribuente | scoperto nel corso del periodo d imposta ad evitare che violazioni ” preparatorie ” , già autonomamente represse nel vecchio |
| 2002-520.txt | 210 | 210 | primo comma , della costituzione , per l ingiustificato sacrificio delle concrete possibilità di agire in giudizio da parte del | contribuente | in tutte le ipotesi in cui , vuoi per l esercizio della difesa personale , vuoi per l affidamento della |
| 2002-520.txt | 331 | 331 | . viene denunciata la violazione : dell art . 3 della costituzione , per la disparità di trattamento tra i | contribuenti | residenti nei capoluoghi di provincia , ove hanno sede le commissioni tributarie , e quelli residenti in comuni diversi , |
| 2002-520.txt | 2031 | 2031 | del contenzioso tributario , inserita in un quadro più ampio di razionalizzazione e facilitazione dei rapporti tra amministrazione fiscale e | contribuente | . i criteri della delega stabilivano specificatamente , nell ambito di un adeguamento delle norme del processo tributario a quelle |
| 2002-522.txt | 925 | 925 | ; laquo ; condizionare l esercizio del diritto del cittadino alla tutela giurisdizionale , all adempimento del suo dovere di | contribuente | & amp ; raquo ; non contrasta con la costituzione , salvo il caso dell azione giudiziaria diretta a contestare |
| 2003-105.txt | 88 | 88 | non prevede che i parametri per la determinazione dei ricavi , dei compensi e del volume di affari attribuibili al | contribuente | in base alle caratteristiche e alle condizioni di esercizio della specifica attività svolta , debbano necessariamente essere elaborati tenendo conto |
| 2003-105.txt | 518 | 518 | cogliere … le differenze territoriali e locali » ed al punto 2 ( “ applicazione dei parametri all universo dei | contribuenti | ” ) prevede « un fattore di adeguamento personalizzato in modo da tener conto della probabilità di errore nella stima |
| 2003-105.txt | 876 | 876 | circolari n . 136 / 99 e n . 157 / 2000 prevedono forme di contatto preventivo tra amministrazione e | contribuente | assoggettato ) . posta la differenza , riconosciuta anche da questa corte ( v . sentenza n . 384 del |
| 2003-297.txt | 227 | 227 | . 3 cost . , in quanto si risolverebbe nell attribuzione di un indebito ed irragionevole vantaggio a favore dei | contribuenti | inadempienti all obbligo di pagamento del tributo . 2 . la questione relativa all art . 2 , comma 1 |
| 2003-297.txt | 1058 | 1058 | riscossione , rafforzate da una previsione sostanzialmente non favorevole riguardo all esito di quel contenzioso insorto « tra amministrazione e | contribuenti | anche in relazione all interpretazione dell art . 51 della legge regionale 9 febbraio 2001 , n . 5 » |
| 2003-297.txt | 1178 | 1178 | all ente impositore , né sotto il profilo del principio di eguaglianza , non potendo considerarsi omogenee le situazioni dei | contribuenti | che abbiano spontaneamente riconosciuto l esistenza dell obbligo tributario rispetto a quelle di coloro che invece lo abbiano contestato , |
| 2003-311.txt | 200 | 200 | parametri costituzionali sopra indicati , in quanto realizzerebbe una discriminazione dei cittadini residenti nella regione campania rispetto alla totalità dei | contribuenti | , in contrasto con i principi di coordinamento del sistema tributario . inoltre , modificando il codice civile ed interferendo |
| 2003-360.txt | 78 | 78 | delle imposte sui redditi ) , nella parte in cui prevede che le variazioni e le modificazioni dell indirizzo del | contribuente | , non risultanti dalla dichiarazione annuale dei redditi , abbiano effetto , ai fini delle notificazioni , solamente dal sessantesimo |
| 2003-360.txt | 181 | 181 | dall effettivo indirizzo del destinatario , quale risultante dai registri anagrafici , sarebbe irragionevolmente lesiva del diritto di difesa del | contribuente | e contrasterebbe con i principi di efficienza e buon andamento della pubblica amministrazione . 2 . la questione è fondata |
| 2003-92.txt | 1882 | 1882 | di cui al citato art . 25 , che al comma 4 prevede , a favore di determinate categorie di | contribuenti | , il rimborso di quanto spettante “ anche mediante la compensazione di cui all articolo 17 del decreto legislativo 9 |
| 2003-92.txt | 2245 | 2245 | e delle altre somme dovute allo stato , alle regioni ed agli enti previdenziali , con facoltà per tutti i | contribuenti | di operare la compensazione dei crediti . tale sistema prevede infatti una successiva attività tecnico contabile , da parte di |
| 2003-92.txt | 2304 | 2304 | d.lgs . n . 241 del 1997 ) , volta a ricondurre al lordo le somme riguardo alle quali il | contribuente | si sia avvalso della facoltà di compensazione , e a consentire , in tempi tecnici compatibili , le necessarie regolazioni |
| 2003-92.txt | 2337 | 2337 | in tempi tecnici compatibili , le necessarie regolazioni finanziarie sulle contabilità di pertinenza , a copertura delle somme compensate dai | contribuenti | ( sentenza n . 156 del 2002 ) . in pratica , l agenzia delle entrate procede , con cadenza |
| 2003-92.txt | 2657 | 2657 | compartecipazione dei comuni ad una quota del gettito irpef , territorialmente imputabile alla regione in forza del domicilio fiscale dei | contribuenti | , prefigurerebbe un attribuzione ai comuni della regione siciliana di quote di gettito tributario spettanti alla regione medesima , violando |
| 2003-92.txt | 2902 | 2902 | in materia di compartecipazione dei comuni ad una quota del gettito irpef territorialmente imputabile in forza del domicilio fiscale dei | contribuenti | . le modifiche intervenute riguardano prevalentemente il comma 3 del medesimo art . 67 , nella parte in cui estende |
| 2003-98.txt | 173 | 173 | eguaglianza tributaria , in quanto sottoporrebbe ad un analogo trattamento fiscale posizioni contributive sostanzialmente disomogenee , quali sarebbero quella del | contribuente | che perde il beneficio dell esenzione dall invim decennale di cui in precedenza godeva e quella del contribuente che di |
| 2003-98.txt | 191 | 191 | quella del contribuente che perde il beneficio dell esenzione dall invim decennale di cui in precedenza godeva e quella del | contribuente | che di tale beneficio non ha , invece , mai goduto . 2 . va preliminarmente disattesa l eccezione di |
| 2003-98.txt | 729 | 729 | cui sarebbero in tal modo sottoposte ad un trattamento fiscale sostanzialmente analogo situazioni non omogenee , quali sarebbero quella del | contribuente | che perde il beneficio dell esenzione dall invim decennale di cui in precedenza godeva e quella del contribuente che di |
| 2003-98.txt | 747 | 747 | quella del contribuente che perde il beneficio dell esenzione dall invim decennale di cui in precedenza godeva e quella del | contribuente | che di tale beneficio non ha invece mai goduto si rivela perciò destituita , in fatto , di qualsiasi fondamento |
| 2004-103.txt | 177 | 177 | d italia , per il riversamento all erario entro il 31 dicembre delle somme relative all acconto iva versato dai | contribuenti | . secondo la ricorrente , i decreti in questione sarebbero lesivi dell autonomia regionale , in quanto non garantirebbero “ |
| 2004-103.txt | 812 | 812 | liquido ed esigibile , di maggiore importo , maturato dallo stato nei confronti della regione siciliana , per rimborsi ai | contribuenti | in conto fiscale effettuati dai concessionari operanti nella regione . a conferma di ciò risulta che in data 10 maggio |
| 2004-285.txt | 1044 | 1044 | » . in tal modo , il nuovo regime giuridico della agevolazione in esame è divenuto identico per tutti i | contribuenti | , indipendentemente dalla circostanza che la data di stipula del contratto di mutuo agrario sia anteriore o successiva al 31 |
| 2004-285.txt | 1451 | 1451 | attuale e non pregressa . nella specie , la norma censurata , nel prevedere una limitazione della facoltà per i | contribuenti | di portare in detrazione gli interessi sui mutui di miglioramento agrario , pur essendo entrata in vigore quando erano decorsi |
| 2004-285.txt | 2447 | 2447 | , derivante « dalla irragionevole assimilazione , con efficacia retroattiva , a tutti gli effetti , delle differenti posizioni dei | contribuenti | che abbiano stipulato un mutuo fondiario prima del 31 dicembre 1989 ( e che dunque a ciò si siano disposti |
| 2004-285.txt | 2589 | 2589 | d.p.r . n . 917 del 1986 ) non possa giammai subire modificazioni in negativo per l affidamento creato nei | contribuenti | ; di tal che al legislatore sarebbe impedito di effettuare nuove valutazioni al fine di ripartire più equamente il carico |
| 2004-285.txt | 2636 | 2636 | , che dal 1984 ( anno nel corso del quale è stato stipulato il contratto di mutuo da parte del | contribuente | ) al 1993 ( anno dal quale è venuta meno l integralità del beneficio ) l interessato abbia goduto della |
| 2004-285.txt | 2738 | 2738 | richiamo all esigenza del rispetto dell aspettativa alla intangibilità del beneficio ricevuto , che la precedente normativa avrebbe creato nei | contribuenti | , atteso che nessuna aspettativa di tal genere può considerarsi oggetto di protezione dall ordinamento . in realtà , il |
| 2004-29.txt | 312 | 312 | ma detta una specifica disciplina nel presupposto di una emersione di basi imponibili , le quali , qualora tutti i | contribuenti | avessero correttamente adempiuto gli obblighi , precipuamente tributari , sugli stessi gravanti , avrebbero già da tempo costituito presupposto di |
| 2004-37.txt | 1722 | 1722 | della legge 27 luglio 2000 , n . 212 [ recante ” disposizioni in materia di statuto dei diritti del | contribuente | ” : l art . 3 stabilisce il principio di irretroattività delle disposizioni tributarie , salvo il caso di quelle |
| 2004-37.txt | 1888 | 1888 | altresì la deroga espressamente disposta dalla norma impugnata al principio generale sancito dalla legge statale sul c.d . statuto del | contribuente | , che esclude di regola l efficacia retroattiva delle modifiche introdotte nella disciplina dei tributi . 8 . la lettera |
| 2004-37.txt | 2731 | 2731 | tributarie , dall art . 3 , comma 1 , della legge n . 212 sullo statuto dei diritti del | contribuente | . 11 . per le stesse ragioni , è infondata la questione relativa al comma 9 , che differisce in |
| 2004-37.txt | 2776 | 2776 | una volta , al principio , espresso nell art . 3 , comma 3 , dello statuto dei diritti del | contribuente | , secondo cui non possono essere prorogati i termini di prescrizione e di decadenza per gli accertamenti di imposta i |
| 2004-37.txt | 3954 | 3954 | margini di discrezionalità nell aggiornamento e nella strutturazione dei dati , ed inoltre , avendo riguardo ai redditi imponibili dei | contribuenti | aventi domicilio fiscale nei singoli comuni , farebbe perdere ogni relazione con i redditi di lavoro dipendente o assimilati , |
| 2004-37.txt | 4556 | 4556 | ministero delle finanze in proporzione all ammontare , risultante sulla base dei dati disponibili , dell imposta netta dovuta dai | contribuenti | , distribuito territorialmente in funzione del domicilio fiscale . i trasferimenti erariali a ciascun comune erano ridotti in misura pari |
| 2005-21.txt | 548 | 548 | langhe e roero , s.p.a . banca passadore & amp ; amp ; c . ) emerge che alle società | contribuenti | – in quanto esercenti attività bancaria o , comunque , finanziaria – è applicabile , nei giudizi a quibus , |
| 2005-21.txt | 657 | 657 | censure atterrebbero al potere discrezionale del legislatore di differenziare transitoriamente l aliquota dell imposta in relazione a particolari categorie di | contribuenti | . anche tale eccezione è infondata e va respinta . le rimettenti dubitano della legittimità costituzionale della norma denunciata perché |
| 2005-21.txt | 2255 | 2255 | dal legislatore in sede di prima applicazione del tributo e solo genericamente contestati dai giudici a quibus e dalle società | contribuenti | . la nota tecnica allegata alla relazione governativa al citato decreto legislativo e le successive indagini parlamentari evidenziano , infatti |
| 2005-21.txt | 2831 | 2831 | differenziazione di aliquote operano su piani diversi . la prima si applica individualmente , in relazione agli acconti dovuti dal | contribuente | ed indipendentemente dal settore cui questo appartiene , nella eventualità in cui il maggior carico fiscale , rispetto a quello |
| 2005-225.txt | 87 | 87 | rapporti bancari siano posti , come ricavi , a base delle rettifiche ed accertamenti dell amministrazione finanziaria , se il | contribuente | non ne indica il soggetto beneficiario e sempreché non risultino dalle scritture contabili . la norma sarebbe – ad avviso |
| 2005-266.txt | 1445 | 1445 | inammissibile per la sua evidente irrilevanza . la disposizione censurata non disciplina , infatti , la soprattassa di cui il | contribuente | chiede il rimborso nel giudizio a quo , bensì un tributo del tutto diverso , e cioè la tassa di |
| 2005-274.txt | 169 | 169 | tutelato dall art . 24 della costituzione , operando in funzione obiettivamente dissuasiva rispetto all esercizio , da parte del | contribuente | , del diritto alla tutela giurisdizionale . 2 . – l art . 46 , comma 3 , del decreto |
| 2005-274.txt | 422 | 422 | del processo – proprio in quanto , come egli stesso implicitamente riconosce , della norma può giovarsi talvolta anche il | contribuente | – ma in realtà pone in dubbio la ragionevolezza stessa del regolamento delle spese dettato , in riferimento a tale |
| 2005-274.txt | 648 | 648 | il ritiro dell atto , nel caso dell amministrazione , o l acquiescenza alla pretesa tributaria , nel caso del | contribuente | ) di regola determinato dal riconoscimento della fondatezza delle altrui ragioni , e , corrispondentemente , in un del pari |
| 2005-280.txt | 140 | 140 | della disciplina relativa alla riscossione ) , nella parte in cui non fissa un termine decadenziale per la notifica al | contribuente | della cartella recante il ruolo derivante dalla liquidazione , ai sensi dell art . 36 bis del d.p.r . 29 |
| 2005-280.txt | 184 | 184 | n . 600 , delle imposte dovute in base alla dichiarazione dei redditi , così compromettendo « il diritto del | contribuente | all effettiva conoscenza dell iscrizione a ruolo , procrastinandola a tempo indeterminato e ledendo , in tal modo , il |
| 2005-280.txt | 209 | 209 | iscrizione a ruolo , procrastinandola a tempo indeterminato e ledendo , in tal modo , il diritto di difesa del | contribuente | » . 2 . – i giudizi , in quanto pongono sostanzialmente la medesima questione , devono essere riuniti . |
| 2005-280.txt | 256 | 256 | fondata . 3 . 1 . – la norma censurata disciplina , con la notifica della cartella di pagamento al | contribuente | , l atto finale di un procedimento che prende le mosse , a seguito della presentazione della dichiarazione , da |
| 2005-280.txt | 314 | 314 | delle imposte , dei contributi e dei premi dovuti , nonché dei rimborsi spettanti in base alle dichiarazioni presentate dai | contribuenti | e dai sostituti d imposta ” . l art . 36 bis del d.p.r . n . 600 del 1973 |
| 2005-280.txt | 810 | 810 | “ esterno ” del procedimento fin qui descritto – la notifica della cartella di pagamento da parte del concessionario al | contribuente | – è disciplinato dall art . 25 del d.p.r . n . 602 del 1973 , il quale originariamente prevedeva |
| 2005-280.txt | 1065 | 1065 | essere completato ricordando che il d.l . 31 maggio 1994 , n . 330 , ha previsto l obbligo del | contribuente | di conservare i documenti allegati alla dichiarazione per un tempo coincidente con il termine , previsto dall art . 43 |
| 2005-280.txt | 1182 | 1182 | investita della questione di legittimità costituzionale del descritto procedimento – assumendo che esso fosse congegnato in modo da lasciare il | contribuente | troppo a lungo esposto alla pretesa del fisco per l assenza di un termine perentorio entro il quale dovesse avvenire |
| 2005-280.txt | 1430 | 1430 | ha osservato che tale interpretazione , peraltro non ignota alla giurisprudenza di legittimità , era tale da escludere che il | contribuente | fosse indefinitamente esposto all azione esecutiva del fisco ; dal che la manifesta inammissibilità della questione per non avere il |
| 2005-280.txt | 1679 | 1679 | è conforme a costituzione , e va dall interprete ricercata , soltanto una ricostruzione del sistema che non lasci il | contribuente | esposto , senza limiti temporali , all azione esecutiva del fisco » ed ha osservato che l esigenza , pur |
| 2005-280.txt | 1785 | 1785 | delle successive attività previste dagli artt . 24 ( consegna al concessionario ) e 25 ( notifica della cartella al | contribuente | ) del medesimo d.p.r . n . 602 del 1973 . 4 . – i giudici rimettenti denunciano , come |
| 2005-280.txt | 1990 | 1990 | . n . 193 del 2001 , non essendo consentito , dall art . 24 cost . , lasciare il | contribuente | assoggettato all azione esecutiva del fisco per un tempo indeterminato e comunque , se corrispondente a quello ordinario di prescrizione |
| 2005-280.txt | 2291 | 2291 | all elementare attività demandata all amministrazione , fossero quei termini – certezza relativamente al termine ultimo entro il quale il | contribuente | doveva venire a conoscenza della pretesa del fisco . il d.lgs . n . 46 del 1999 , se ha |
| 2005-280.txt | 2674 | 2674 | modificato dal d.lgs . n . 193 del 2001 , nella parte in cui non prevede per la notifica al | contribuente | della cartella di pagamento un termine , fissato a pena di decadenza , e per il quale , pertanto , |
| 2005-280.txt | 2780 | 2780 | ” all amministrazione – un termine che possa disciplinare anche la ( successiva ) notifica della cartella di pagamento al | contribuente | . il presente giudizio , pertanto , deve essere definito con una pronuncia di illegittimità costituzionale che rende indispensabile un |
| 2005-280.txt | 3012 | 3012 | il 31 dicembre del quarto anno successivo alla presentazione della dichiarazione , e che solo entro tale limite temporale il | contribuente | è obbligato a conservare la documentazione sulla base della quale ha redatto la dichiarazione . |
| 2005-455.txt | 1283 | 1283 | . tanto premesso , la difesa regionale giustifica la prevista esenzione sia con il fine di parificare il trattamento dei | contribuenti | liguri a quello dei contribuenti che risiedono nelle limitrofe regioni piemonte , lombardia e toscana , sia con lo scopo |
| 2005-455.txt | 1288 | 1288 | difesa regionale giustifica la prevista esenzione sia con il fine di parificare il trattamento dei contribuenti liguri a quello dei | contribuenti | che risiedono nelle limitrofe regioni piemonte , lombardia e toscana , sia con lo scopo di prevenire un eventuale contenzioso |
| 2005-455.txt | 1313 | 1313 | regioni piemonte , lombardia e toscana , sia con lo scopo di prevenire un eventuale contenzioso , nel quale il | contribuente | avrebbe potuto far valere il proprio legittimo affidamento nelle richiamate circolari , e sostiene che le norme impugnate non avrebbero |
| 2005-72.txt | 578 | 578 | sistema normativo delineato dal decreto legislativo 9 luglio 1997 , n . 241 ( norme di semplificazione degli adempimenti dei | contribuenti | in sede di dichiarazione dei redditi e dell imposta sul valore aggiunto , nonché di modernizzazione del sistema di gestione |
| 2005-72.txt | 618 | 618 | gestione delle dichiarazioni ) , con il quale viene disciplinato , tra l altro , il versamento delle imposte dai | contribuenti | allo stato ed il riversamento del gettito tributario da parte dello stato agli enti ai quali spetta , in tutto |
| 2005-73.txt | 903 | 903 | e a disciplinare un aspetto esecutivo del procedimento di riscossione del contributo , con efficacia esterna solo nei confronti dei | contribuenti | e dei soggetti abilitati a riceverne i versamenti . nei confronti dell amministrazione statale , l indicazione del conto corrente |
| 2006-02.txt | 857 | 857 | ha espressamente dichiarato , in udienza , di « rinunciare all eccezione di inammissibilità o irricevibilità » delle deduzioni del | contribuente | , sollevata nella propria memoria illustrativa e basata sull affermata mancanza della pagina 9 di tali deduzioni nella copia depositata |
| 2006-02.txt | 2066 | 2066 | approvate ” e “ promulgate ” , ma non “ deliberate ” . contrariamente a quanto sostenuto dalla difesa del | contribuente | , la legge regionale viene “ approvata ” mediante “ deliberazione ” consiliare e , perciò , l espressione « |
| 2006-02.txt | 3034 | 3034 | . va però rilevato che , contrariamente a quanto ritenuto dal giudice a quo , detta diversità di trattamento tra | contribuenti | aventi lo stesso reddito imponibile , costituirebbe la necessaria conseguenza non già della progressività dell addizionale , ma dell esercizio |
| 2006-155.txt | 338 | 338 | sulla parte di reddito imponibile eccedente l importo di 100.000 euro . infine , il comma 352 dà facoltà ai | contribuenti | , in sede di dichiarazione dei redditi per l anno 2005 , ad applicare « le disposizioni del testo unico |
| 2006-334.txt | 1513 | 1513 | sistema normativo delineato dal decreto legislativo 9 luglio 1997 , n . 241 ( norme di semplificazione degli adempimenti dei | contribuenti | in sede di dichiarazione dei redditi e dell imposta sul valore aggiunto , nonché di modernizzazione del sistema di gestione |
| 2006-334.txt | 1553 | 1553 | gestione delle dichiarazioni ) , con il quale viene disciplinato , tra l altro , il versamento delle imposte dai | contribuenti | allo stato ed il riversamento del gettito tributario da parte dello stato agli enti ai quali spetta , in tutto |
| 2006-412.txt | 620 | 620 | sono ridotte ad un quarto se , entro il termine per ricorrere alle commissioni tributarie , intervengano l adesione del | contribuente | e il contestuale pagamento del tributo , se dovuto , e della sanzione . ad avviso del ricorrente , la |
| 2006-412.txt | 704 | 704 | discarica abusiva , prevedrebbe anche in tale fattispecie la riduzione delle sanzioni al quarto , nel caso di adesione del | contribuente | e contestuale pagamento entro il termine per ricorrere alle commissioni tributarie . la quarta questione , riguardante l art . |
| 2006-67.txt | 572 | 572 | interamente posseduto da un impresa e distintamente contabilizzato , recanti un ammontare dell imposta superiore a quello già corrisposto dalla | contribuente | e da questa calcolato con riferimento alla rendita catastale di fabbricati ritenuti similari . 2 . – la difesa erariale |
| 2006-67.txt | 711 | 711 | , nell imporre per i suddetti fabbricati criteri di determinazione dell imponibile ritenuti dal rimettente comparativamente piú gravosi per i | contribuenti | , discriminerebbero ingiustificatamente il lavoro d impresa e la capacità contributiva degli imprenditori . in questo quadro argomentativo , la |
| 2007-109.txt | 283 | 283 | seconda della tipologia di accertamenti da svolgere » e , inoltre , in un sacrificio del diritto di difesa del | contribuente | al quale , in un giudizio avente carattere di impugnazione , « è richiesto di addurre almeno un principio di |
| 2007-109.txt | 606 | 606 | della disponibilità della prova e della terzietà del giudice si sarebbe risolto in un sacrificio del diritto di difesa del | contribuente | ; i poteri officiosi del giudice sarebbero , oggi , spendibili solo a favore dell amministrazione , laddove del soppresso |
| 2007-109.txt | 647 | 647 | potere di ordinare il deposito di documenti si sarebbe normalmente giovato , per alleviare il proprio onere probatorio , il | contribuente | . 5 . – il legislatore , attraverso l abrogazione dell art . 7 , comma 3 , del d.lgs |
| 2007-109.txt | 1499 | 1499 | prova grava sull amministrazione finanziaria , in qualità di attrice in senso sostanziale , e si trasferisce a carico del | contribuente | soltanto quando l ufficio abbia fornito indizi sufficienti per affermare la sussistenza dell obbligazione tributaria . 7 . – è |
| 2007-109.txt | 1646 | 1646 | laddove attribuisce a quello , soppresso , di cui al comma 3 , la funzione di riequilibrio in favore del | contribuente | – come strumenti attraverso i quali il giudice , sostituendosi all amministrazione , svolge in sede giurisdizionale attività di controllo |
| 2007-109.txt | 1944 | 1944 | escludere in radice per il giudice ogni ruolo di supplenza della parte inerte , sia essa l amministrazione o il | contribuente | . né può trascurarsi che , ove necessario , il giudice ha il potere – nei confronti di pubbliche amministrazioni |
| 2007-191.txt | 768 | 768 | dall art . 2 della legge della regione siciliana n . 3 del 1998 . l istituto dell interpello del | contribuente | , regolato dall art . 11 della legge n . 212 del 2000 , costituisce lo strumento attraverso il quale |
| 2007-191.txt | 852 | 852 | sulla corretta interpretazione di dette disposizioni . tale parere è vincolante soltanto per l amministrazione e non anche per il | contribuente | , il quale resta libero di disattenderlo . ciò si desume dalla medesima disposizione del citato art . 11 ed |
| 2007-191.txt | 1001 | 1001 | della medesima legge n . 212 del 2000 dispone che « non sono irrogate sanzioni né richiesti interessi moratori al | contribuente | , qualora egli si sia conformato a indicazioni contenute in atti dell amministrazione finanziaria , ancorché successivamente modificate dall amministrazione |
| 2007-191.txt | 1055 | 1055 | delle entrate nella procedura di interpello , l art . 11 non prevede , invece , alcun obbligo per il | contribuente | di conformarsi alla risposta dell amministrazione finanziaria , né statuisce l autonoma impugnabilità di detta risposta davanti alle commissioni tributarie |
| 2007-191.txt | 1158 | 1158 | l agenzia delle entrate ha precisato che « la risposta [ … ] fornita dalla competente direzione non impegna il | contribuente | , il quale è libero di determinarsi in senso non conforme . al contrario , essa vincola , in ogni |
| 2007-202.txt | 151 | 151 | pari al 5 per mille dell imposta sul reddito delle persone fisiche è destinata , in base alla scelta del | contribuente | , alle seguenti finalità : a ) sostegno del volontariato e delle altre organizzazioni non lucrative di utilità sociale di |
| 2007-202.txt | 259 | 259 | dell università ; c ) finanziamento della ricerca sanitaria ; d ) attività sociali svolte dal comune di residenza del | contribuente | . il comma 339 ( censurato dalla sola regione campania ) stabilisce che : « le somme corrispondenti alla quota |
| 2007-202.txt | 306 | 306 | determinate sulla base degli incassi in conto competenza relativi all imposta sul reddito , sulla base delle scelte espresse dai | contribuenti | , risultanti dal rendiconto generale dello stato » . il comma 340 ( censurato da tutte le ricorrenti ) prevede |
| 2007-202.txt | 1026 | 1026 | della quota pari al 5 per mille dell imposta sul reddito delle persone fisiche , in base alla scelta del | contribuente | , per finalità di volontariato , ricerca scientifica e dell università , ricerca sanitaria e attività sociali svolte dal comune |
| 2007-202.txt | 1190 | 1190 | altri soggetti che effettuano ricerca scientifica e sanitaria ; c ) delle attività sociali svolte dai comuni di residenza dei | contribuenti | . le ricorrenti assumono , poi , che le attività cosí finanziate dal fondo sono riconducibili a materie di competenza |
| 2007-202.txt | 1398 | 1398 | acquisto della quota del 5 per mille dell irpef incassata dall erario subisce una trasformazione nel caso in cui il | contribuente | – con apposita dichiarazione di volontà – si sia avvalso della facoltà prevista dalla legge di finanziare i soggetti di |
| 2007-202.txt | 1462 | 1462 | del 5 per mille degli « incassi in conto competenza relativi all irpef » ( comma 339 ) del singolo | contribuente | e il relativo importo viene trattenuto dallo stato non più a titolo di tributo erariale , ma come somma che |
| 2007-202.txt | 1501 | 1501 | somma che lo stato medesimo è obbligato , come mandatario necessario ex lege , a corrispondere ai soggetti indicati dal | contribuente | stesso , svolgenti attività ritenute meritevoli dall ordinamento ( comma 337 ) ed inclusi in apposite liste ( comma 340 |
| 2007-202.txt | 1538 | 1538 | liste ( comma 340 ) . il finanziamento di detti soggetti è , perciò , direttamente ascrivibile alla volontà del | contribuente | ( commi 337 , alinea , e 339 ) e la quota del 5 per mille dell irpef perde la |
| 2007-202.txt | 1583 | 1583 | erariale ed assume quella di provvista versata obbligatoriamente all erario per tale finanziamento . ne deriva che l obbligo del | contribuente | di corrispondere la suddetta quota non viene meno , ma è da lui adempiuto a favore del beneficiario per il |
| 2007-202.txt | 1922 | 1922 | della quota del 5 per mille dell imposta ( artt . 1 e 2 ) ; b ) il singolo | contribuente | effettua la scelta di destinazione del 5 per mille della sua imposta sul reddito delle persone fisiche ( art . |
| 2007-202.txt | 2007 | 2007 | specifico soggetto cui intende destinare direttamente detta quota ( artt . 3 e 4 ) ; c ) se il | contribuente | non appone la firma in uno dei quattro riquadri , il 5 per mille della sua imposta sul reddito non |
| 2007-202.txt | 2048 | 2048 | è destinato a nessuna delle corrispondenti finalità ( art . 5 ) ; d ) nel caso in cui il | contribuente | abbia destinato il suo 5 per mille ad una delle finalità di cui alle lettere a ) , b ) |
| 2007-202.txt | 2322 | 2322 | la devoluzione della quota del 5 per mille dell irpef ai soggetti beneficiari si realizza in base alla volontà del | contribuente | , sia pure con la necessaria mediazione dello stato , il quale non effettua una spesa , ma si limita |
| 2007-202.txt | 2353 | 2353 | il quale non effettua una spesa , ma si limita , in esecuzione del vincolo di destinazione impresso dal medesimo | contribuente | , a corrispondere l indicata quota d imposta ad un soggetto svolgente un attività considerata dall ordinamento socialmente o eticamente |
| 2007-202.txt | 2386 | 2386 | un attività considerata dall ordinamento socialmente o eticamente meritevole . solo in mancanza di un idonea manifestazione di volontà del | contribuente | in tal senso , la quota del 5 per mille mantiene la sua originaria natura di entrata tributaria erariale e |
| 2007-202.txt | 2552 | 2552 | . 326 , disposizioni , queste , non impugnate . la citata legge n . 2 del 1997 consentiva al | contribuente | di destinare il 4 per mille dell irpef al finanziamento dei movimenti e partiti politici rappresentati in parlamento . il |
| 2007-202.txt | 2759 | 2759 | mediante una riduzione dell imposta , il finanziamento delle attività eticamente o socialmente meritevoli , svolte dal soggetto indicato dal | contribuente | quale beneficiario del finanziamento . tale riduzione del tributo erariale è coerente con l intento del legislatore di perseguire una |
| 2007-202.txt | 2832 | 2832 | per la concreta attribuzione del finanziamento , lo stato , agendo – come si è visto – quale mandatario del | contribuente | , svolge un controllo non solo sulla qualità dei soggetti destinatari della quota d imposta ( attraverso la tenuta degli |
| 2007-202.txt | 2886 | 2886 | , ma anche sull effettività dell esborso “ etico sociale ” ( attraverso lo smistamento , secondo le indicazioni dei | contribuenti | , delle quote riscosse ) . 4 . 3 . – in considerazione di quanto sopra esposto , deve ribadirsi |
| 2007-202.txt | 2925 | 2925 | deve ribadirsi che le norme censurate , nel condizionare la riduzione del 5 per mille dell irpef alla scelta del | contribuente | , attribuiscono le corrispondenti quote ai soggetti che svolgono attività etico sociali indicati dal contribuente medesimo e , quindi , |
| 2007-202.txt | 2940 | 2940 | dell irpef alla scelta del contribuente , attribuiscono le corrispondenti quote ai soggetti che svolgono attività etico sociali indicati dal | contribuente | medesimo e , quindi , escludono che tali quote siano qualificabili come entrate tributarie erariali . ne consegue che queste |
| 2007-270.txt | 175 | 175 | del 2002 ( disposizioni per la formazione del bilancio annuale e pluriennale dello stato – legge finanziaria 2003 ) i | contribuenti | aventi un esercizio sociale ( e , quindi , un periodo d imposta ) non coincidente con l anno solare |
| 2007-270.txt | 246 | 246 | , perché ( a . 1 ) crea una ingiustificata disparità di trattamento di situazioni sostanzialmente uguali , sottoponendo i | contribuenti | ad un regime differenziato di condono fiscale esclusivamente in ragione della irrilevante circostanza che l esercizio sociale , per disposizione |
| 2007-270.txt | 420 | 420 | cui lo stesso art . 53 cost . costituisce proiezione ; ( b . 2 ) compromette la libertà del | contribuente | di aderire al condono fiscale . 3 . – il presidente del consiglio dei ministri , intervenuto in giudizio , |
| 2007-270.txt | 532 | 532 | quanto già chiuso al 30 aprile 2002 . l eccezione è infondata . il rimettente ha precisato che la società | contribuente | , con riferimento all irpeg , all irap e all iva relative ai periodi d imposta dal 1997 al 2002 |
| 2007-270.txt | 692 | 692 | quello oggetto del giudizio a quo . l ordinanza di rimessione , pertanto , chiarisce adeguatamente che la domanda della | contribuente | potrebbe essere accolta solo per effetto dell accoglimento della sollevata questione di legittimità costituzionale . 4 . – nel merito |
| 2007-270.txt | 1408 | 1408 | e 9 della legge n . 289 del 2002 – comporta un ingiustificata disparità di trattamento , perché sottopone i | contribuenti | che hanno presentato entro il 31 ottobre 2003 dichiarazioni dei redditi tempestive ( nel rispetto , cioè , dei termini |
| 2007-270.txt | 1708 | 1708 | che le suddette condizioni temporali di condonabilità sono state apposte dal legislatore al solo fine di escludere dal condono i | contribuenti | che , con verosimile intento elusivo e confidando nella futura reiterazione del provvedimento straordinario di condono , hanno presentato la |
| 2007-270.txt | 1802 | 1802 | dato comprendere per quali ragioni la tardività di detta dichiarazione sia nella specie valido sintomo di un intento elusivo del | contribuente | , resta il fatto che la norma censurata non costituirebbe comunque strumento per raggiungere una finalità antielusiva , trattandosi di |
| 2007-330.txt | 207 | 207 | di regimi di determinazione dell imposta o di regimi contabili , si intende applicabile anche ai comportamenti concludenti tenuti dal | contribuente | anteriormente alla data di entrata in vigore del citato decreto n . 442 del 1997 » ( cioè anteriormente al |
| 2007-330.txt | 340 | 340 | opzione e la revoca di regimi di determinazione dell imposta o di regimi contabili si desumono da comportamenti concludenti del | contribuente | o dalle modalità di tenuta delle scritture contabili . la validità dell opzione e della relativa revoca è subordinata unicamente |
| 2007-330.txt | 451 | 451 | esclude dal rimborso l imposta che , in base alla riconosciuta efficacia del comportamento concludente a suo tempo tenuto dal | contribuente | in ordine all opzione per il regime ordinario dell iva , risulta ( ora per allora ) non dovuta . |
| 2007-330.txt | 507 | 507 | comma 1 dell art . 4 della legge n . 342 del 2000 valorizza retroattivamente il comportamento concludente tenuto dal | contribuente | prima del 7 gennaio 1998 , ai fini dell opzione prevista dall art . 34 del d.p.r . 26 ottobre |
| 2007-330.txt | 738 | 738 | altri elementi ( come il tipo di dichiarazione iva presentata ) da cui si dovrebbe desumere il comportamento concludente del | contribuente | espressivo dell opzione per l applicazione dell imposta nei modi ordinari ; b ) « non spiega [ … ] |
| 2007-330.txt | 932 | 932 | in essere dalla società , « quali emergono dagli atti » , è possibile ritenere esercitata per facta concludentia dalla | contribuente | l opzione per il regime ordinario dell iva relativamente all anno 1988 . ciò costituisce sufficiente descrizione della fattispecie , |
| 2007-330.txt | 1031 | 1031 | opzione e la revoca di regimi di determinazione dell imposta o di regimi contabili si desumono da comportamenti concludenti del | contribuente | o dalle modalità di tenuta delle scritture contabili . » ) . né il giudice a quo era tenuto a |
| 2007-330.txt | 1057 | 1057 | delle scritture contabili . » ) . né il giudice a quo era tenuto a descrivere analiticamente i comportamenti della | contribuente | da lui presi in considerazione e ad ulteriormente motivare le ragioni per le quali ritiene che essi costituiscano manifestazioni tacite |
| 2007-330.txt | 1164 | 1164 | che il rimborso dell eccedenza dell ammontare detraibile rispetto all ammontare dell imposta relativa alle operazioni imponibili , richiesto dal | contribuente | ai sensi dell art . 30 del d.p.r . n . 633 del 1972 , è pur sempre un rimborso |
| 2007-330.txt | 1266 | 1266 | divieto di legge » denunciato . ne consegue che la norma censurata costituisce l unico ostacolo alla restituzione richiesta dalla | contribuente | e che la sollevata questione è rilevante . 3 . – nel merito , la questione è fondata . 3 |
| 2007-330.txt | 1304 | 1304 | fondata . 3 . 1 . – nel 1988 , periodo d imposta oggetto del giudizio principale , la società | contribuente | – quale imprenditore agricolo , ai sensi dell art . 2135 del codice civile – era soggetta al regime speciale |
| 2007-330.txt | 1446 | 1446 | iva « nel modo normale » , dandone comunicazione scritta al competente ufficio iva entro il 31 gennaio . la | contribuente | , pur non avendo effettuato la predetta comunicazione scritta , aveva presentato , unitamente alla dichiarazione dell iva riguardante l |
| 2007-330.txt | 1563 | 1563 | opzione e la revoca di regimi di determinazione dell imposta o di regimi contabili si desumono da comportamenti concludenti del | contribuente | o dalle modalità di tenuta delle scritture contabili . » . tuttavia , solo con l art . 4 della |
| 2007-330.txt | 1626 | 1626 | dell articolo qualifica come « interpretativa » , ha chiarito che tali comportamenti concludenti hanno efficacia anche se tenuti dal | contribuente | anteriormente all entrata in vigore del d.p.r . n . 442 del 1997 ( primo periodo dell unico comma ) |
| 2007-330.txt | 1741 | 1741 | il passato ( e non solo per l avvenire ) talune manifestazioni di volontà tacita ( « comportamenti concludenti del | contribuente | o [ … ] modalità di tenuta delle scritture contabili » ) all opzione o alla revoca comunicate per iscritto |
| 2007-330.txt | 1819 | 1819 | limita la retroattività di detto primo periodo , escludendo la ripetibilità ( « restituzione » ) di quanto pagato dal | contribuente | a titolo di imposte , soprattasse e pene pecuniarie , anche nel caso in cui tali pagamenti risultassero non dovuti |
| 2007-330.txt | 2376 | 2376 | al 7 gennaio 1998 . in particolare , una volta riconosciuta dal legislatore la possibilità di soddisfare il credito del | contribuente | attraverso i meccanismi alternativi del rimborso immediato o del computo in detrazione nell anno successivo , non è ragionevole l |
| 2007-330.txt | 2427 | 2427 | di quel meccanismo che , almeno in via di principio , dovrebbe assicurare per legge la realizzazione dell interesse del | contribuente | in modo pieno , incondizionato ed in tempi brevi ( artt . 30 e 38 bis del d.p.r . n |
| 2007-330.txt | 2478 | 2478 | del credito d imposta al computo in detrazione nell anno successivo potrebbe porre , infatti , in condizione deteriore il | contribuente | che , in relazione alle operazioni effettuate ed alle proprie esigenze finanziarie , abbia invece interesse a scegliere il meccanismo |
| 2007-330.txt | 2514 | 2514 | interesse a scegliere il meccanismo del rimborso immediato . e ciò senza tenere conto che il pregiudizio arrecato a detto | contribuente | sarebbe insanabile in tutte le ipotesi in cui le successive dichiarazioni dell iva legittimamente mancassero o avessero un contenuto tale |
| 2007-330.txt | 2549 | 2549 | mancassero o avessero un contenuto tale da non consentire lo scomputo . in tali casi , infatti , il medesimo | contribuente | , in quanto costretto a ricorrere unicamente al meccanismo del computo in detrazione nell anno successivo , potrebbe non essere |
| 2007-366.txt | 701 | 701 | quale prevede che , quando nel comune del domicilio fiscale « non vi è abitazione , ufficio o azienda del | contribuente | » , la notificazione è eseguita mediante deposito di copia dell atto nella casa comunale ed affissione dell avviso di |
| 2007-366.txt | 860 | 860 | . 600 del 1973 e , quindi , rende applicabili , nell ipotesi della notificazione della cartella di pagamento al | contribuente | residente all estero – non contemplata dagli altri commi dello stesso art . 26 e in relazione alla quale è |
| 2007-366.txt | 1254 | 1254 | , per insufficiente descrizione della fattispecie , in quanto il rimettente avrebbe omesso di indicare le date di iscrizione della | contribuente | nell aire e di notificazione delle cartelle di pagamento impugnate , precludendo cosí alla corte la verifica dell anteriorità di |
| 2007-366.txt | 1348 | 1348 | rimettente , affermando che la notificazione delle cartelle è stata regolarmente eseguita nell ultima residenza nel territorio dello stato della | contribuente | mentre la residenza estera di quest ultima era nota all amministrazione ( o doveva esser nota con le opportune ricerche |
| 2007-366.txt | 1383 | 1383 | esser nota con le opportune ricerche anagrafiche ) , dà per accertata l anteriorità dell iscrizione nell aire della stessa | contribuente | rispetto alla notificazione delle cartelle . 4 . 2 . – la difesa erariale ha eccepito , in secondo luogo |
| 2007-366.txt | 1687 | 1687 | del d.p.r . n . 600 del 1973 « nel comune nella cui anagrafe sono iscritte » le persone fisiche | contribuenti | . la questione è fondata . questa corte ha affermato che « un limite inderogabile alla discrezionalità del legislatore nella |
| 2007-366.txt | 1774 | 1774 | n . 346 del 1998 ) . le norme censurate violano detto limite , perché , equiparando la situazione del | contribuente | residente all estero e iscritto nell aire a quella del contribuente che non ha abitazione , ufficio o azienda nel |
| 2007-366.txt | 1785 | 1785 | detto limite , perché , equiparando la situazione del contribuente residente all estero e iscritto nell aire a quella del | contribuente | che non ha abitazione , ufficio o azienda nel comune del domicilio fiscale , impongono di eseguire le notificazioni a |
| 2007-366.txt | 2078 | 2078 | a mezzo di lettera raccomandata con avviso di ricevimento » dell atto tributario all « indirizzo estero » che il | contribuente | ha « facoltà » di comunicare al « competente ufficio locale » ( comma 27 dell art . 37 del |
| 2007-366.txt | 2142 | 2142 | n . 600 del 1973 la lettera e bis ) . in tal modo , nel caso di iscrizione del | contribuente | nell aire , l applicazione della disciplina censurata dal rimettente resta circoscritta all ipotesi in cui il contribuente abbia omesso |
| 2007-366.txt | 2160 | 2160 | iscrizione del contribuente nell aire , l applicazione della disciplina censurata dal rimettente resta circoscritta all ipotesi in cui il | contribuente | abbia omesso di indicare al competente ufficio locale l indirizzo estero per la notificazione degli atti tributari . 5 . |
| 2007-366.txt | 2325 | 2325 | abbia menomato il diritto di difesa del ricorrente nel giudizio a quo , nonostante che , nella specie , il | contribuente | abbia proposto opposizione all avviso di vendita , dimostrando di avere conoscenza di detto avviso . |
| 2008-102.txt | 6117 | 6117 | fa riferimento il ricorrente ) e che oggi potrebbe definirsi valutazione legale tipica di un oggettiva strumentalità del comportamento del | contribuente | alla produzione di un reddito ; relazione funzionale che costituisce , nella specie , l effettiva ratio del tributo statale |
| 2008-102.txt | 9065 | 9065 | 3 prevede , poi , che « per l anno 2006 l imposta è dovuta nella misura piú favorevole al | contribuente | mediante comparazione tra le misure previste dal presente articolo e quelle previgenti » . il presidente del consiglio dei ministri |
| 2008-11.txt | 327 | 327 | prevede per la notificazione delle predette cartelle , emesse all esito di semplici operazioni di liquidazione delle somme dovute dai | contribuenti | in base alle dichiarazioni da essi presentate , un termine decadenziale ( quinquennale ) irragionevolmente superiore a quello previsto per |
| 2008-11.txt | 493 | 493 | il 31 dicembre del quarto anno successivo alla presentazione della dichiarazione , e che solo entro tale limite temporale il | contribuente | è obbligato a conservare la documentazione sulla base della quale ha redatto la dichiarazione » . i medesimi giudici a |
| 2008-11.txt | 539 | 539 | disposizione censurata víola gli artt . 24 e 97 cost . , perché vanifica sostanzialmente il diritto di difesa dei | contribuenti | che rimangono assoggettati , pur dopo la menzionata sentenza n . 280 del 2005 , alla previsione di un termine |
| 2008-11.txt | 1030 | 1030 | . 1 . – tale disciplina trova giustificazione nell obiettivo perseguito dal legislatore di garantire non solo l interesse del | contribuente | ( evidenziato dalla sentenza n . 280 del 2005 di questa corte e dalla stessa norma censurata ) a non |
| 2008-11.txt | 1636 | 1636 | di integrare la disciplina a regime con una ragionevole normativa transitoria , che contemperi i già evidenziati contrapposti interessi del | contribuente | e dell erario nella fase di passaggio dalla disciplina dichiarata illegittima ad un altra caratterizzata – seguendo le indicazioni di |
| 2008-162.txt | 238 | 238 | dell art . 3 cost . sotto altro profilo , in quanto determinerebbe una irragionevole disparità di trattamento tra i | contribuenti | che esercitano l attività di centrali elettriche e quelli che tale attività non svolgono ; nonché per contrasto con l |
| 2008-162.txt | 268 | 268 | che tale attività non svolgono ; nonché per contrasto con l art . 53 della costituzione , in quanto i | contribuenti | che esercitino attività simili alle centrali elettriche , mediante uso di beni strumentali funzionalmente connessi con la loro attività imprenditoriale |
| 2008-162.txt | 433 | 433 | . ) e di buon andamento della pubblica amministrazione ( art . 97 cost . ) , esponendo indefinitamente il | contribuente | all azione accertativa dell amministrazione finanziaria . 2 . – la prima questione non è fondata . 2 . 1 |
| 2008-162.txt | 1497 | 1497 | la sua efficacia interpretativa ai soli soggetti che gestiscono centrali elettriche , determinerebbe una irragionevole disparità di trattamento tra i | contribuenti | che esercitano detta attività e quelli che non la svolgono , restando esclusi i contribuenti che esercitino attività simili alle |
| 2008-162.txt | 1512 | 1512 | disparità di trattamento tra i contribuenti che esercitano detta attività e quelli che non la svolgono , restando esclusi i | contribuenti | che esercitino attività simili alle centrali elettriche , mediante uso di beni strumentali funzionalmente connessi con la loro attività imprenditoriale |
| 2008-162.txt | 2497 | 2497 | unione , parti mobili allo scopo di realizzare un unico bene complesso » , senza che valgano le argomentazioni della | contribuente | sulla natura transitoria delle imbullonature con cui le turbine sono connesse al suolo . né di alcun pregio risultano i |
| 2008-162.txt | 3396 | 3396 | nella parte in cui , non prevedendo un termine perentorio per la rettifica della rendita catastale , espongono indefinitamente il | contribuente | all azione accertatrice dell amministrazione finanziaria – è manifestamente inammissibile . 4 . 1 . – con il d.m . |
| 2008-162.txt | 3457 | 3457 | degli archivi catastali e delle conservatorie dei registri immobiliari . con tale decreto si è introdotta la possibilità per il | contribuente | di inoltrare richiesta di attribuzione della rendita , mediante utilizzo di apposita procedura informatica . l art . 1 , |
| 2008-188.txt | 1542 | 1542 | idonea certificazione » ; f ) per gli atti registrati oltre il maggio 2002 , si provvederà a richiedere ai | contribuenti | la suddetta certificazione , assegnando un termine di trenta giorni dalla notifica della richiesta , scaduto il quale , si |
| 2008-188.txt | 1787 | 1787 | di verificare la fruibilità della richiesta agevolazione » e si astengano dall esercitare attività di recupero delle somme dovute dai | contribuenti | quali differenze fra gli ammontari dei tributi previsti dalla legge statale e quelli previsti in via agevolata . 2 . |
| 2008-188.txt | 2446 | 2446 | , disponendo che , nelle more , gli uffici si astengano dall esercitare attività di recupero delle somme dovute dai | contribuenti | quali differenze fra gli ammontari dei tributi previsti dalla legge statale e quelli previsti in via agevolata . 3 . |
| 2008-356.txt | 293 | 293 | particolare , i giudici rimettenti censurano detta disposizione nella parte in cui proroga di due anni , nei confronti dei | contribuenti | che non si avvalgono delle agevolazioni fiscali previste dagli articoli da 7 a 9 della medesima legge n . 289 |
| 2008-356.txt | 545 | 545 | stabilire la proroga di due anni dei termini per l accertamento delle imposte sui redditi e dell iva per i | contribuenti | che non si siano avvalsi delle agevolazioni fiscali di cui agli artt . da 7 a 9 della legge n |
| 2008-356.txt | 669 | 669 | . n . 120 del 2008 ) ; b ) in violazione del principio di ragionevolezza , penalizza irragionevolmente il | contribuente | che non presenti istanza di definizione agevolata , prorogando nei suoi confronti i termini per la notificazione dell accertamento delle |
| 2008-356.txt | 810 | 810 | , i termini di cui all art . 43 del dpr 600 / 73 , non sono prorogati per i | contribuenti | che non possono accedere al beneficio del condono » , assoggetta « ad un termine indefinito il cittadino alla azione |
| 2008-356.txt | 930 | 930 | ordinanza r.o . n . 120 del 2008 ) ; ovvero , perché favorisce l amministrazione finanziaria e danneggia il | contribuente | il quale , per i motivi piú vari , non si sia avvalso delle suddette agevolazioni fiscali ( ordinanza r.o |
| 2008-356.txt | 1097 | 1097 | e 3 della legge 27 luglio 2000 , n . 212 ( disposizioni in materia di statuto dei diritti del | contribuente | ) ; b ) con i princípi di affidamento , di certezza nei rapporti e di non discriminazione menzionati in |
| 2008-356.txt | 1170 | 1170 | delle sollevate censure e non si traduce in ulteriori questioni di illegittimità costituzionale per violazione del cosiddetto “ statuto del | contribuente | ” e della normativa comunitaria , perché – come risulta chiaramente dalla parte motiva e dal dispositivo dell ordinanza – |
| 2008-356.txt | 2040 | 2040 | giudizio a quo , perché prospettata con esclusivo riferimento ad anni di imposta diversi da quello oggetto dell impugnazione del | contribuente | . la questione è , di conseguenza , manifestamente inammissibile . 5 . – nel merito , la commissione tributaria |
| 2008-356.txt | 2093 | 2093 | ) afferma che la norma denunciata , nel disporre la proroga dei termini decadenziali per l accertamento nei confronti dei | contribuenti | che non si avvalgono delle agevolazioni previste dagli articoli da 7 a 9 della legge n . 289 del 2002 |
| 2008-356.txt | 2349 | 2349 | : a ) che la denunciata proroga dei termini per l accertamento ha carattere “ punitivo ” nei confronti del | contribuente | che sceglie di non avvalersi del condono , potendosene avvalere ; b ) che il contribuente sottoposto ad amministrazione straordinaria |
| 2008-356.txt | 2365 | 2365 | ” nei confronti del contribuente che sceglie di non avvalersi del condono , potendosene avvalere ; b ) che il | contribuente | sottoposto ad amministrazione straordinaria non può accedere , anche volendolo , al condono se l amministrazione finanziaria non ha provveduto |
| 2008-356.txt | 2505 | 2505 | derivano agli uffici finanziari dalla necessità di eseguire le operazioni di verifica conseguenti alla presentazione delle richieste di condono dei | contribuenti | . tale proroga è , dunque , diretta a tutelare il preminente interesse dell amministrazione finanziaria al regolare accertamento e |
| 2008-356.txt | 2532 | 2532 | , diretta a tutelare il preminente interesse dell amministrazione finanziaria al regolare accertamento e riscossione delle imposte nei confronti del | contribuente | che non si avvalga dell agevolazione , indipendentemente dalla circostanza che quest ultimo non si sia avvalso , per qualche |
| 2008-356.txt | 3077 | 3077 | i princípi di buon andamento e di imparzialità della pubblica amministrazione , perché favorisce l amministrazione finanziaria e danneggia il | contribuente | il quale , per i motivi piú vari , non si sia avvalso delle suddette agevolazioni fiscali ( ordinanza r.o |
| 2008-356.txt | 3223 | 3223 | la suddetta proroga : a ) mette la pubblica amministrazione in grado di far valere , nei confronti di tutti | contribuenti | ed in condizioni di uguaglianza , le pretese del fisco e non comporta , quindi , alcuna lesione dell evocato |
| 2008-356.txt | 3317 | 3317 | che la disposizione censurata , in violazione dell art . 24 cost . , lede il diritto di difesa del | contribuente | , perché proroga i termini per la notificazione dell accertamento previsti dagli artt . 43 del d.p.r . n . |
| 2008-356.txt | 3356 | 3356 | n . 600 del 1973 e 57 del d.p.r . n . 633 del 1972 , anche « per i | contribuenti | che non possono accedere al beneficio del condono e , quindi » , assoggetta « ad un termine indefinito il |
| 2008-356.txt | 3448 | 3448 | disposizione denunciata fissa una proroga limitata ad un biennio e , perciò , non può mai comportare l assoggettamento del | contribuente | all azione di accertamento per un tempo indefinito . |
| 2008-373.txt | 639 | 639 | , è ragionevole che il legislatore si ispiri ad esigenze di certezza , senza lasciare tale individuazione alla volontà del | contribuente | o alla discrezionalità dell amministrazione finanziaria ( ex pluribus , la citata ordinanza n . 370 del 1999 , che |
| 2009-141.txt | 1936 | 1936 | per essere considerata legittima , deve essere preceduta , per l imposta sulla pubblicità , da un apposita dichiarazione del | contribuente | e , per il cimp , dall autorizzazione del comune . dal sopra individuato presupposto oggettivo dei due suddetti prelievi |
| 2009-227.txt | 3205 | 3205 | , e , quindi , con effetti indiscutibilmente retroattivi – dato che si richiama lo specifico comma dello statuto del | contribuente | che disciplina questo genere di normazione – che le costruzioni rurali aventi le caratteristiche indicate nel più volte citato art |
| 2009-238.txt | 841 | 841 | per quelle concernenti la pignorabilità dei beni » . il rimettente , tuttavia , qualifica espressamente l azione proposta dal | contribuente | non come opposizione agli atti esecutivi , ma come opposizione regolata dall art . 615 cod . proc . civ |
| 2009-298.txt | 894 | 894 | insufficiente versamento della prima rata dell imposta comunale sugli immobili , relativa all anno 2008 , a condizione che il | contribuente | provveda ad effettuare il versamento entro trenta giorni dalla data di entrata in vigore della legge di conversione del presente |
| 2009-298.txt | 2692 | 2692 | insufficiente versamento della prima rata dell imposta comunale sugli immobili , relativa all anno 2008 , a condizione che il | contribuente | provveda ad effettuare il versamento entro trenta giorni dalla data di entrata in vigore della legge di conversione del presente |
| 2009-334.txt | 2513 | 2513 | entrate solo i tributi erariali effettivamente dovuti , e non certo le somme eccedenti tali tributi , indebitamente corrisposte dai | contribuenti | . |
| 2009-56.txt | 429 | 429 | norma dell articolo 16 della legge 27 luglio 2000 , n . 212 , concernente lo statuto dei diritti del | contribuente | ) , secondo il quale gli « eventi di carattere eccezionale » di cui al menzionato art . 1 del |
| 2009-56.txt | 984 | 984 | e della programmazione economica , possa sospendere o differire il termine per l adempimento degli obblighi tributari a favore dei | contribuenti | interessati da eventi eccezionali ed imprevedibili ] , « il periodo di mancato o irregolare funzionamento di singoli uffici finanziari |
| 2009-56.txt | 1025 | 1025 | è accertato con decreto del direttore del competente ufficio di vertice dell agenzia fiscale interessata , sentito il garante del | contribuente | , da pubblicare nella gazzetta ufficiale entro quarantacinque giorni dalla scadenza del periodo di mancato o irregolare funzionamento » . |
| 2009-56.txt | 2419 | 2419 | . il rimettente muove , infatti , dalla esplicita premessa che , « in base a quanto dedotto dal [ | contribuente | ] sig . ortensi [ recte : ortenzi ] sia avanti al giudice di appello sia nel ricorso per cassazione |
| 2009-56.txt | 2806 | 2806 | processuali attribuito all amministrazione finanziaria quale parte del rapporto impositivo si risolve in una menomazione dei diritti di difesa del | contribuente | nel processo . in particolare , secondo il giudice a quo , la direzione regionale competente ad emettere il suddetto |
| 2009-56.txt | 2887 | 2887 | . 30 della legge 30 dicembre 1991 , n . 413 » ) parte del processo che pende con il | contribuente | , è pur sempre un organo dell amministrazione finanziaria e , perciò , della parte pubblica del rapporto tributario . |
| 2009-56.txt | 2928 | 2928 | ne consegue , ad avviso dello stesso giudice a quo , che , per effetto delle norme denunciate , il | contribuente | viene irragionevolmente a trovarsi in posizione di svantaggio rispetto alla controparte processuale costituita dall ufficio finanziario periferico che ha emanato |
| 2009-56.txt | 3033 | 3033 | secondo comma , primo periodo , cost . e , pertanto , non mettono a confronto la posizione processuale del | contribuente | con quella della direzione regionale delle entrate e , quindi , non muovono dall errato presupposto che tale direzione sia |
| 2009-56.txt | 3067 | 3067 | dall errato presupposto che tale direzione sia parte del processo pendente , ma attengono solo alla lesione del diritto del | contribuente | ad apprestare le proprie difese nei confronti della controparte sostanziale , rappresentata dall amministrazione finanziaria complessivamente intesa . 6 . |
| 2009-56.txt | 3333 | 3333 | azione di accertamento o di riscossione dell amministrazione medesima , ma anche i termini di adempimento delle obbligazioni tributarie dei | contribuenti | e di altre prescrizioni a carattere formale poste a carico degli stessi » ; c ) qualora l amministrazione finanziaria |
| 2009-56.txt | 3490 | 3490 | ritenuto che : a ) la proroga prevista da dette disposizioni opera a favore sia dell amministrazione finanziaria che dei | contribuenti | ( ex plurimis , sentenze n . 11456 del 2005 e n . 767 del 1998 ) ; b ) |
| 2009-56.txt | 3753 | 3753 | contraddittorio non viene [ … ] meno per il fatto che le proroghe in questione operino anche a vantaggio del | contribuente | [ … ] , in quanto simile “ parità degli effetti ” può elidere il contrasto con l art . |
| 2009-56.txt | 4161 | 4161 | costituisce la conseguenza ex lege di un atto dell amministrazione meramente ricognitivo ed opera a favore , contemporaneamente , dei | contribuenti | e dell amministrazione finanziaria , la quale è tenuta – a pena di invalidità della proroga stessa – al rispetto |
| 2009-56.txt | 4265 | 4265 | o la disapplicazione , in via incidentale , da parte del giudice ; c ) il diritto di difesa del | contribuente | , perché , come sopra osservato , il decreto di proroga dei termini processuali giova anche a quest ultimo e |
| 2009-56.txt | 4437 | 4437 | pertinente : non è rilevante , perché detto parere non fa venir meno le sopra menzionate garanzie di difesa del | contribuente | ; non è pertinente , perché è previsto da una disposizione non applicabile ratione temporis alla fattispecie ( art . |
| 2009-58.txt | 310 | 310 | 2 , della legge 27 luglio 2000 , n . 212 ( disposizioni in materia di statuto dei diritti del | contribuente | ) . 2 . preliminarmente , deve essere disposta la riunione dei giudizi , in quanto concernenti la stessa disposizione |
| 2010-116.txt | 1491 | 1491 | nell àmbito del territorio regionale ; e ciò anche nel caso in cui l ammontare del tributo sia versato da | contribuenti | o sostituti d imposta con domicilio fiscale fuori dal territorio regionale . la ricorrente richiama , a sostegno di tale |
| 2010-217.txt | 307 | 307 | , perché , nel caso in cui la pronuncia di appello abbia riformato la sentenza di primo grado favorevole al | contribuente | , irragionevolmente esclude la tutela cautelare « a fronte di atti impositivi esecutivi per la prima volta emessi in esecuzione |
| 2010-217.txt | 353 | 353 | grado » sfavorevole all appellato e , pertanto , consente il « sacrificio inevitabile ed irreparabile » dei diritti del | contribuente | ; b ) gli artt . 23 e 24 cost . , perché prevede l assoggettamento ad esecuzione forzata [ |
| 2010-217.txt | 511 | 511 | corte di cassazione » avente ad oggetto la sentenza di appello impugnata , « in perdita irreversibile del patrimonio del | contribuente | che , in ipotesi , risulterà avere ragione » ; d ) l art . 113 cost . , perché |
| 2010-217.txt | 570 | 570 | di secondo grado , che abbia ” ribaltato ” in appello , una sentenza di primo grado pienamente favorevole al | contribuente | » e , pertanto , si pone in contrasto con il precetto costituzionale secondo cui la tutela giurisdizionale dei propri |
| 2010-217.txt | 1345 | 1345 | iuris dell istanza cautelare . in proposito , il giudice a quo osserva che il ricorso per cassazione proposto dal | contribuente | avverso la sentenza tributaria di secondo grado sarebbe fondato ( sia pure in base ad una sommaria delibazione ) , |
| 2010-217.txt | 1927 | 1927 | , il rimettente afferma che tale istanza soddisfa il suddetto requisito , perché : a ) è stata notificata al | contribuente | una cartella di pagamento comprensiva del debito tributario risultante dalla sentenza di appello impugnata per cassazione ; b ) è |
| 2010-217.txt | 1952 | 1952 | comprensiva del debito tributario risultante dalla sentenza di appello impugnata per cassazione ; b ) è stata comunicata allo stesso | contribuente | l avvenuta iscrizione ipotecaria effettuata a garanzia del soddisfacimento , ad un tempo , sia del debito tributario risultante dalla |
| 2011-152.txt | 1024 | 1024 | art . 17 del decreto legislativo 9 luglio 1997 , n . 241 ( norme di semplificazione degli adempimenti dei | contribuenti | in sede di dichiarazione dei redditi e dell imposta sul valore aggiunto , nonché di modernizzazione del sistema di gestione |
| 2011-152.txt | 1145 | 1145 | principio , deve sopportare il costo del credito d imposta , sia pure limitatamente all importo di cui godono i | contribuenti | residenti nel suo territorio . in tale caso , ove si tratti di crediti d imposta illegittimamente impiegati , di |
| 2011-17.txt | 318 | 318 | con conseguente inammissibilità del ricorso . il giudice a quo , infine , pone in evidenza che il difensore del | contribuente | ha , comunque , prodotto la ricevuta di deposito dell appello presso la commissione provinciale recante data anteriore di qualche |
| 2011-247.txt | 55 | 55 | 3 , della legge 27 luglio 2000 , n . 212 ( disposizioni in materia di statuto dei diritti del | contribuente | ) , della legittimità del combinato disposto del terzo comma dell art . 57 del decreto del presidente della repubblica |
| 2011-247.txt | 692 | 692 | 3 , della legge 27 luglio 2000 , n . 212 ( disposizioni in materia di statuto dei diritti del | contribuente | ) ; in secondo luogo , all art . 24 cost . ; in terzo luogo , agli artt . |
| 2011-247.txt | 1128 | 1128 | 3 ) . l art . 10 della legge stabilisce una proroga biennale degli ordinari termini di accertamento per i | contribuenti | « che non si avvalgono delle disposizioni recate dagli articoli da 7 a 9 » ( cioè relative alle tre |
| 2011-247.txt | 1169 | 1169 | ipotesi di definizione agevolata sopra menzionate ) . nella specie , in riferimento all iva 2001 e 2002 , la | contribuente | ( una società a responsabilità limitata ) ha presentato la domanda di « definizione automatica per gli anni pregressi » |
| 2011-247.txt | 1280 | 1280 | condono ( ancorché perfezionato ) sui poteri di accertamento dell amministrazione finanziaria con riferimento alla sussistenza dei crediti vantati dal | contribuente | . tale ragione risiede nell incontestata vigenza del principio , enunciato da questa corte ( ordinanza n . 340 del |
| 2011-247.txt | 1396 | 1396 | ma non esclude il potere dell amministrazione finanziaria esercitato concretamente nella specie di accertare la sussistenza dei crediti vantati dal | contribuente | . gli avvisi di accertamento impugnati , in quanto diretti a negare proprio l esistenza del credito iva indicato dalla |
| 2011-247.txt | 1418 | 1418 | gli avvisi di accertamento impugnati , in quanto diretti a negare proprio l esistenza del credito iva indicato dalla società | contribuente | , non possono perciò essere influenzati dal condono tombale precedentemente richiesto dalla contribuente stessa ( e ciò indipendentemente dall efficacia |
| 2011-247.txt | 1431 | 1431 | esistenza del credito iva indicato dalla società contribuente , non possono perciò essere influenzati dal condono tombale precedentemente richiesto dalla | contribuente | stessa ( e ciò indipendentemente dall efficacia di tale condono ) . da ciò consegue che : a ) non |
| 2011-247.txt | 1673 | 1673 | che , comunque , il ” condono tombale ” in materia di iva del quale ha inteso avvalersi la società | contribuente | è stato ritenuto dalla giurisprudenza della corte di giustizia ce in contrasto con l ordinamento comunitario , in quanto comporta |
| 2011-247.txt | 2040 | 2040 | specie ricorrano i presupposti dell applicazione del sopra menzionato principio secondo cui il condono non opera sui crediti vantati dal | contribuente | verso il fisco , nel senso che tali crediti restano soggetti all eventuale contestazione da parte dell amministrazione finanziaria . |
| 2011-247.txt | 2154 | 2154 | della legge n . 289 del 2002 prevede la proroga di due anni dei termini di accertamento nei confronti dei | contribuenti | che non si siano avvalsi delle disposizioni recanti la definizione agevolata . nella specie , pertanto , l avviso di |
| 2011-247.txt | 2260 | 2260 | . l avvocatura muove dalla premessa dell applicabilità della suddetta proroga biennale nel caso in cui il condono richiesto dal | contribuente | non si sia perfezionato . tale premessa è erronea , perché come correttamente sostenuto dalla parte privata per escludere l |
| 2011-247.txt | 2345 | 2345 | della proroga biennale al perfezionamento del condono , ma si limita ad affermare che essa è prevista nei confronti dei | contribuenti | che « non si avvalgono » delle disposizioni recate dagli articoli da 7 a 9 della stessa legge , cioè |
| 2011-247.txt | 2414 | 2414 | ( diretta a consentire agli uffici tributari di procedere all accertamento in un termine piú ampio nei soli confronti dei | contribuenti | che non hanno portato all attenzione degli uffici le loro posizioni tributarie attraverso la presentazione delle istanze di condono , |
| 2011-247.txt | 2473 | 2473 | eccezionale di ogni ampliamento temporale dei poteri accertativi ( ampliamento di stretta interpretazione e , quindi , non estensibile ai | contribuenti | che abbiano presentato la richiesta di agevolazione e non abbiano , poi , di essa effettivamente goduto ) . 3 |
| 2011-247.txt | 3606 | 3606 | esigibile l obbligazione doganale . di qui la non pertinenza della normativa e della giurisprudenza di legittimità invocate dalla società | contribuente | e la correttezza dell interpretazione fornita dal rimettente . 3.2 . quanto all interpretazione del rimettente indicata al punto sub |
| 2011-247.txt | 3808 | 3808 | 212 del 2000 , stabilisce che « le disposizioni tributarie non hanno effetto retroattivo » ) . la stessa società | contribuente | , del resto , pur facendo piú volte riferimento nelle sue difese alla ” retroattività ” della normativa denunciata , |
| 2011-247.txt | 4136 | 4136 | scaduti » , cosí ledendo l esigenza di « certezza dei rapporti giuridici » ed il diritto di difesa dei | contribuenti | . 5.1.1 . va preliminarmente rilevato , al riguardo , che l art . 3 , comma 3 , della |
| 2011-247.txt | 5204 | 5204 | è irrilevante , infine , l assunto che gli evocati parametri sarebbero violati per l incertezza in cui versa il | contribuente | , il quale deve attendere il decorso del termine raddoppiato per avere la sicurezza dell insussistenza dell obbligo di denuncia |
| 2011-247.txt | 5353 | 5353 | denuncia penale , se proposta dopo il decorso dei termini ” brevi ” di decadenza , potrebbe intervenire quando il | contribuente | , ritenendo non piú accertabile il rapporto tributario , non sia piú in possesso delle scritture e dei documenti contabili |
| 2011-247.txt | 5416 | 5416 | e consentendo « una distanza eccessiva tra il fatto e la contestazione » , comporta una « indeterminata soggezione del | contribuente | all azione esecutiva del fisco » e , quindi , vanifica la difesa del contribuente . nessuno dei prospettati profili |
| 2011-247.txt | 5431 | 5431 | una « indeterminata soggezione del contribuente all azione esecutiva del fisco » e , quindi , vanifica la difesa del | contribuente | . nessuno dei prospettati profili di illegittimità costituzionale è fondato . 5.2.1 . quanto alla lesione del diritto di difesa |
| 2011-247.txt | 5458 | 5458 | illegittimità costituzionale è fondato . 5.2.1 . quanto alla lesione del diritto di difesa dedotta sotto il profilo che il | contribuente | non sarebbe piú in grado di difendersi qualora non fosse piú in possesso delle scritture e dei documenti contabili da |
| 2011-247.txt | 5552 | 5552 | dai primi due commi dell art . 57 del d.p.r . n . 633 del 1972 . in realtà il | contribuente | , per effetto dell art . 22 del d.p.r . 29 settembre 1973 , n . 600 , è tenuto |
| 2011-247.txt | 5627 | 5627 | delle suddette violazioni tributarie penalmente rilevanti , è quello raddoppiato di cui alla normativa censurata , ne segue che il | contribuente | ha l obbligo di conservare le scritture ed i documenti fino alla definizione degli accertamenti relativi e , quindi , |
| 2011-247.txt | 5667 | 5667 | , non può ritenersi esonerato da tale obbligo fino alla scadenza del termine raddoppiato . l eventuale soggettivo affidamento del | contribuente | a che non siano fatti valere , dopo il decorso del termine ” breve ” di accertamento , elementi obiettivi |
| 2011-247.txt | 5751 | 5751 | costituzionalità , trattandosi di una circostanza di mero fatto . ciò che invece rileva sul piano giuridico è che il | contribuente | , ai sensi dell art . 22 del d.p.r . n . 600 del 1973 , è tenuto a conservare |
| 2011-247.txt | 5860 | 5860 | ed eccessiva distanza temporale tra « il fatto e la contestazione » , tale da comportare una indeterminata soggezione del | contribuente | all azione « esecutiva » ( rectius : accertativa ) del fisco , è agevole osservare che contrariamente a quanto |
| 2011-247.txt | 5975 | 5975 | cui la dichiarazione avrebbe dovuto essere presentata . né tale obiettiva certezza può ritenersi esclusa dall eventuale soggettiva incertezza del | contribuente | sulla astratta ravvisabilità delle indicate ipotesi di reato . l impossibilità per il contribuente di avere la sicurezza ex ante |
| 2011-247.txt | 5989 | 5989 | esclusa dall eventuale soggettiva incertezza del contribuente sulla astratta ravvisabilità delle indicate ipotesi di reato . l impossibilità per il | contribuente | di avere la sicurezza ex ante della non ricorrenza dei presupposti di denunciabilità penale della sua condotta costituisce infatti , |
| 2011-247.txt | 6315 | 6315 | si presenta anche nelle fattispecie oggetto di esame nei giudizi principali riuniti , in relazione alle quali si addebitano alla | contribuente | , per gli anni d imposta in contestazione in detti giudizi , dichiarazioni fraudolente od infedeli . l individuata ratio |
| 2011-247.txt | 6763 | 6763 | . per il reato previsto dal citato art . 10 quater l atto di accertamento dei crediti indebitamente utilizzati dal | contribuente | in compensazione , indicato dall art . 1 , comma 421 , della legge 30 dicembre 2004 , n . |
| 2011-247.txt | 7777 | 7777 | piú ampio termine di accertamento . è opportuno precisare che : a ) in presenza di una contestazione sollevata dal | contribuente | , l onere di provare detti presupposti è a carico dell amministrazione finanziaria , dovendo questa giustificare il piú ampio |
| 2011-281.txt | 470 | 470 | l irragionevolezza della disposizione perché questa , « ceteris paribus , premia l accumulazione del debito » , favorendo il | contribuente | che ha un debito tributario di ammontare superiore alla base d asta del terzo incanto e sfavorendo , invece , |
| 2011-281.txt | 492 | 492 | ha un debito tributario di ammontare superiore alla base d asta del terzo incanto e sfavorendo , invece , il | contribuente | debitore di tributi per un ammontare complessivo inferiore a detta base , il quale , a séguito dell assegnazione del |
| 2011-281.txt | 575 | 575 | trova giustificazione nell adempimento dell obbligazione tributaria e , quindi , víola il principio di capacità contributiva , imponendo al | contribuente | nell evenienza , meramente casuale , che il debito tributario sia inferiore al prezzo base del terzo incanto di subire |
| 2011-338.txt | 403 | 403 | infatti , consentita dalla lettera della disposizione e dall interpretazione sistematica , anche perché renderebbe irrilevante l originaria condotta del | contribuente | , recando altresì un vulnus al principio della ragionevole durata del processo . 2.1 . i giudici a quibus , |
| 2011-338.txt | 533 | 533 | riguardare anche le ipotesi di omessa dichiarazione / denuncia ici , con la conseguenza che in questa fattispecie , al | contribuente | fiscalmente del tutto inadempiente , non spetterebbe alcuna indennità di esproprio . 2.2 . secondo le sezioni unite civili , |
| 2011-338.txt | 2903 | 2903 | non realizzino una sostanziale confisca del bene , sacrificando illegittimamente il diritto di proprietà all esclusivo interesse finanziario leso dal | contribuente | , tenuto conto della diversità di procedimenti e di garanzie che sovrintendono all accertamento tributario ed alle relative sanzioni , |
| 2012-02.txt | 506 | 506 | suddetta fino all 1 per cento . le regioni possono deliberare che la maggiorazione , se più favorevole per il | contribuente | rispetto a quella vigente , si applichi anche al periodo di imposta al quale si riferisce l addizionale » . |
| 2012-109.txt | 442 | 442 | , perché nel caso di ricorso per cassazione avverso pronunce di appello riformatrici di sentenze di primo grado favorevoli al | contribuente | ( come nella specie ) , irragionevolmente sottrae « almeno un grado di tutela cautelare » e provoca il « |
| 2012-109.txt | 470 | 470 | sottrae « almeno un grado di tutela cautelare » e provoca il « sacrificio inevitabile ed irreparabile dei diritti del | contribuente | » , rendendo privi di garanzia processuale i « diritti soggettivi tributari » ; b ) l art . 24 |
| 2012-109.txt | 600 | 600 | amministrazione finanziaria , sulla base di una sentenza ancora non definitiva , un « incontrastabile » prelievo delle risorse del | contribuente | , anche quando la sentenza sia « apparentemente erronea » ed il prelievo crei il pericolo di un grave ed |
| 2012-109.txt | 624 | 624 | la sentenza sia « apparentemente erronea » ed il prelievo crei il pericolo di un grave ed irreparabile danno al | contribuente | medesimo ; d ) l art . 111 , primo comma , cost . e 6 , comma 1 , |
| 2012-109.txt | 678 | 678 | , « in relazione all art . 10 cost . » , perché , limitando irragionevolmente la tutela cautelare del | contribuente | , impedisce che il processo tributario possa considerarsi un « giusto processo » ; e ) l art . 111 |
| 2012-109.txt | 712 | 712 | ; e ) l art . 111 , secondo comma , primo periodo , cost . , perché obbliga il | contribuente | , nelle more della definizione del giudizio , a soggiacere , privo di tutela specifica , all azione di riscossione |
| 2012-109.txt | 2178 | 2178 | amministrazione e , comunque , nella sua parzialità , non è sufficiente a garantire in via cautelare le ragioni del | contribuente | nell ipotesi di impugnazione per cassazione della sentenza tributaria d appello . 2 . 1.3 . con la terza argomentazione |
| 2012-223.txt | 1271 | 1271 | 53 della costituzione , avrebbe deciso di colpire , con misure continuative , solo una particolare e ristretta classe di | contribuenti | . sussisterebbe , dunque , la violazione degli artt . 3 , 23 e 53 della costituzione , in quanto |
| 2012-241.txt | 5678 | 5678 | aumento dal 20 al 21 per cento dell aliquota dell iva e specifiche modalità di calcolo dell imponibile per alcuni | contribuenti | ( comma 2 bis ) ; b ) disciplinano il regime temporale di applicazione di tali disposizioni attribuendo loro effetto |
| 2012-241.txt | 9031 | 9031 | l aumento al 21 per cento dell aliquota dell iva e stabiliscono specifiche modalità di calcolo dell imponibile per alcuni | contribuenti | ( come illustrato al punto 6.2 . ) ; d ) il secondo periodo del comma 3 dispone l aumento |
| 2012-241.txt | 9093 | 9093 | e ) il comma 5 bis prevede il recupero al bilancio dello stato di somme dichiarate e non versate dai | contribuenti | che si sono avvalsi dei condoni e delle sanatorie previsti dalla legge finanziaria del 2003 ; f ) il comma |
| 2012-241.txt | 9148 | 9148 | sensi dell indicato comma 5 bis , l applicazione di una sanzione e la sottoposizione a controllo della posizione del | contribuente | relativa agli anni successivi a quelli condonati e per i quali sia ancora in corso il termine per l accertamento |
| 2012-241.txt | 9437 | 9437 | della finalità « di recuperare all entrata del bilancio dello stato » sia le somme dichiarate e non versate dai | contribuenti | che si sono avvalsi delle agevolazioni di cui alla legge n . 289 del 2002 , sia gli ammontari delle |
| 2012-241.txt | 10730 | 10730 | attengono ( come sopra ricordato al punto 7.3 . ) : a ) alle somme dichiarate e non versate dai | contribuenti | che si sono avvalsi dei condoni e delle sanatorie previsti dalla legge finanziaria del 2003 ( comma 5 bis ) |
| 2012-241.txt | 10785 | 10785 | comma 5 ter ) ; c ) alle somme incassate per effetto degli ulteriori controlli effettuati a carico dei predetti | contribuenti | ( medesimo comma 5 ter ) . la tipologia di tali maggiori entrate tributarie è perciò diversa a seconda dell |
| 2012-241.txt | 11329 | 11329 | deve escludersi che l entrata di cui al comma 5 bis ( recupero di somme dichiarate e non versate dai | contribuenti | che si sono avvalsi del condono ) costituisca una « nuova entrata » , riguardando essa somme già dovute in |
| 2012-241.txt | 11406 | 11406 | novità del provento ” . analoghe osservazioni valgono con riguardo alle « maggiori entrate » derivanti dagli ulteriori controlli sui | contribuenti | , previste dal citato comma 5 ter . infatti , l attività di ulteriore accertamento fiscale non comporta alcuna modifica |
| 2012-241.txt | 11767 | 11767 | riscossione sicilia , al fine di recuperare all entrata del bilancio dello stato le somme dichiarate e non versate dai | contribuenti | che si sono avvalsi dei condoni e delle sanatorie di cui alla legge 27 dicembre 2002 , n . 289 |
| 2012-241.txt | 11833 | 11833 | giorni dalla data di entrata in vigore della legge di conversione del presente decreto , di una ricognizione di tali | contribuenti | . nei successivi trenta giorni , le società del gruppo equitalia e quelle di riscossione sicilia provvedono , altresí , |
| 2012-241.txt | 11861 | 11861 | società del gruppo equitalia e quelle di riscossione sicilia provvedono , altresí , ad avviare nei confronti di ciascuno dei | contribuenti | di cui al periodo precedente ogni azione coattiva necessaria al fine dell integrale recupero delle somme dovute e non corrisposte |
| 2012-241.txt | 11969 | 11969 | comma 5 bis , si applica una sanzione pari al 50 per cento delle predette somme e la posizione del | contribuente | relativa a tutti i periodi di imposta successivi a quelli condonati , per i quali è ancora in corso il |
| 2012-241.txt | 12023 | 12023 | delle entrate e della guardia di finanza entro il 31 dicembre 2013 , anche con riguardo alle attività svolte dal | contribuente | medesimo con identificativo fiscale diverso da quello indicato nelle dichiarazioni relative al condono . per i soggetti che hanno aderito |
| 2012-241.txt | 12162 | 12162 | , la volontà di acquisire al bilancio dello stato l intero ammontare sia delle somme dichiarate e non versate dai | contribuenti | che si sono avvalsi dei condoni e delle sanatorie di cui alla legge 27 dicembre 2002 , n . 289 |
| 2012-241.txt | 16510 | 16510 | , rispettivamente , il recupero « all entrata del bilancio dello stato » delle somme dichiarate e non versate dai | contribuenti | che si sono avvalsi dei condoni e delle sanatorie di cui alla legge n . 289 del 2002 ( comma |
| 2012-241.txt | 16577 | 16577 | , di una sanzione pari al 50 per cento delle somme medesime ; la sottoposizione a controllo della posizione del | contribuente | relativa agli anni successivi a quelli condonati e per i quali sia ancora in corso il termine per l accertamento |
| 2012-241.txt | 16658 | 16658 | víola l art . 8 dello statuto speciale , trattandosi di un gettito che , ove le somme dovute dai | contribuenti | fossero state tempestivamente riscosse nel territorio regionale , sarebbe spettato , in base a detto parametro statutario , alla regione |
| 2012-241.txt | 16713 | 16713 | hanno entrambe natura tributaria : quelle che derivano dal comma 5 bis , perché sono relative alle somme dovute dai | contribuenti | sulla base dei condoni e delle sanatorie tributari introdotti dalla legge n . 289 del 2002 ; quelle derivanti dal |
| 2012-258.txt | 371 | 371 | ) ; 2 ) « la notificazione degli avvisi e degli altri atti che per legge devono essere notificati al | contribuente | è eseguita secondo le norme stabilite dagli articoli 137 e seguenti del codice di procedura civile , con le seguenti |
| 2012-258.txt | 419 | 419 | e ) quando nel comune nel quale deve eseguirsi la notificazione non vi è abitazione , ufficio o azienda del | contribuente | , l avviso del deposito prescritto dall art . 140 del codice di procedura civile , in busta chiusa e |
| 2012-258.txt | 2177 | 2177 | formalità di cui all art . 140 cod . proc . civ . nella notificazione della cartella di pagamento al | contribuente | ” relativamente ” irreperibile ( ordinanza n . 14316 del 2011 ) , limitandosi ad affermare , senza specifica motivazione |
| 2012-258.txt | 3474 | 3474 | del 1973 stabiliscono che « la notificazione degli avvisi e degli altri atti che per legge devono essere notificati al | contribuente | è eseguita secondo le norme stabilite dagli articoli 137 e seguenti del codice di procedura civile , con le seguenti |
| 2012-258.txt | 3522 | 3522 | e ) quando nel comune nel quale deve eseguirsi la notificazione non vi è abitazione , ufficio o azienda del | contribuente | , l avviso del deposito prescritto dall art . 140 del codice di procedura civile , in busta chiusa e |
| 2012-258.txt | 4036 | 4036 | , nel comune in cui deve essere eseguita la notificazione , dell abitazione , dell ufficio o dell azienda del | contribuente | ) . in tal caso occorrono , per perfezionare la notificazione : a ) il deposito di copia dell atto |
| 2012-258.txt | 5337 | 5337 | con riferimento alla cartella di pagamento , non assicura , dunque , né l « effettiva conoscenza da parte del | contribuente | » , né , quale mezzo per raggiungere tale fine , la comunicazione « nel luogo di effettivo domicilio del |
| 2012-258.txt | 5358 | 5358 | » , né , quale mezzo per raggiungere tale fine , la comunicazione « nel luogo di effettivo domicilio del | contribuente | , quale desumibile dalle informazioni in possesso della [ . . . ] amministrazione » finanziaria ; finalità queste fissate |
| 2012-258.txt | 5404 | 5404 | . 6 della legge 27 luglio 2000 , n . 212 ( disposizioni in materia di statuto dei diritti del | contribuente | ) . 3 . 3 . siffatta evidente diversità della disciplina di una medesima situazione ( notificazione a soggetto “ |
| 2012-258.txt | 5768 | 5768 | : « quando nel comune nel quale deve eseguirsi la notificazione non vi è abitazione , ufficio o azienda del | contribuente | , la notificazione della cartella di pagamento si esegue con le modalità stabilite dall art . 60 , primo comma |
| 2012-32.txt | 1252 | 1252 | . 2 della legge 27 luglio 2000 , n . 212 ( disposizioni in materia di statuto dei diritti del | contribuente | ) , che pone il principio generale dell ordinamento tributario di chiarezza e trasparenza delle relative disposizioni . ne discenderebbero |
| 2012-32.txt | 7166 | 7166 | pure della riserva di legge ex art . 23 cost . , intermediata dalle previsioni dello statuto dei diritti del | contribuente | sulla chiarezza e trasparenza delle disposizioni fiscali ( art . 2 della legge n . 212 del 2000 ) . |
| 2012-33.txt | 1004 | 1004 | non legislativa ; l art . 53 cost . , poiché introduce una forma impositiva svincolata dalla capacità reddituale del | contribuente | ; l art . 117 , secondo comma , lettera e ) , cost . , in materia di sistema |
| 2013-116.txt | 404 | 404 | al principio costituzionale di tutela dei pensionati » ; in secondo luogo , analoga misura non sarebbe prevista per i | contribuenti | in generale , titolari degli stessi redditi . a giudizio della corte campana , poi , la disciplina in esame |
| 2013-116.txt | 866 | 866 | sarebbe palesemente irragionevole ed ingiustificato , perché con riferimento a interventi di solidarietà connotati da sostanziale identità di ratio i | contribuenti | titolari di un reddito complessivo superiore a 300.000 euro sarebbero tenuti al versamento di un contributo di solidarietà del 3 |
| 2013-116.txt | 3361 | 3361 | evidenziato la sostanziale coincidenza dei prelievi tributari posti in comparazione , ritenendo irragionevole il diverso trattamento fra dipendenti pubblici e | contribuenti | in generale ( sentenza n . 223 del 2012 ) . anche in questo caso , è necessario analogamente rilevare |
| 2013-52.txt | 268 | 268 | art . 119 della costituzione ) . tale violazione di legge avrebbe determinato un eccessivo carico fiscale nei confronti dei | contribuenti | residenti in sardegna , soggetti non solo all aumento dell accisa , ma anche alle addizionali comunali e provinciali , |
| 2013-52.txt | 1017 | 1017 | ente esponenziale a fini generali , possa far valere , in sede di conflitto di attribuzione , gli interessi dei | contribuenti | residenti nel suo territorio , la tesi non può essere condivisa . infatti , secondo la giurisprudenza di questa corte |
| 2014-06.txt | 1915 | 1915 | finalità , che è rilevante come di seguito precisato per la definizione del presente giudizio : quella di consentire al | contribuente | di scegliere la soluzione più conveniente in relazione all andamento del mercato immobiliare . l attuale sistema consente , infatti |
| 2014-06.txt | 2489 | 2489 | introdotto dalla norma impugnata opera , per espressa volontà del legislatore , solamente in relazione ad una libera scelta del | contribuente | . a differenza della precedente disposizione , essenzialmente di carattere processuale , quella impugnata riveste natura sostanziale ed attribuisce alla |
| 2014-06.txt | 2606 | 2606 | valore ” tabellare ” e quello basato sul prezzo vero , sia rimessa dalla norma impugnata proprio alla scelta del | contribuente | . ed in vero , le finalità di garantire il progressivo aggiornamento dei dati catastali e di deflazionare il contenzioso |
| 2014-06.txt | 2664 | 2664 | egualmente assicurate attraverso la semplice indicazione del valore ” tabellare ” , senza introdurre il meccanismo della libera scelta del | contribuente | , tenuto conto che è « comunque » posto alle parti l obbligo di dichiarare nell atto il corrispettivo pattuito |
| 2014-06.txt | 2893 | 2893 | solamente a deflazionare il contenzioso , quella oggetto di scrutinio esprime anche un evidente valenza agevolativa , laddove consente al | contribuente | di non scegliere immancabilmente , tra i diversi criteri di determinazione della base imponibile , quello fondato sul valore “ |
| 2014-142.txt | 731 | 731 | tenendo conto che l obbligazione tributaria si manifesterebbe in relazione all esercizio in cui l attività di questa tipologia di | contribuenti | produce ricchezza e non a quello in cui avviene la materiale erogazione del compenso . in pratica , la norma |
| 2014-142.txt | 839 | 839 | chiamati a giudicare sull applicazione delle leggi tributarie e ad assicurare il rispetto delle garanzie previste dall ordinamento per i | contribuenti | . 1.2 . la difesa dello stato contesta , sotto il profilo della rilevanza , la mancata specificazione , nell |
| 2014-142.txt | 1037 | 1037 | in modo diretto sull imposizione che , nella concreta applicazione , ne potrebbe essere condizionata anche in senso favorevole al | contribuente | ; e ) non vi sarebbe violazione dell art . 104 cost . , attesa la conversione del decreto legge |
| 2014-142.txt | 1543 | 1543 | reddito formatosi nel corso di più anni , ma corrisposto in unica soluzione , potrebbe risultare eccessivamente oneroso per il | contribuente | . la disciplina dei compensi erogati ai giudici tributari è contenuta nell art . 13 del decreto legislativo 31 dicembre |
| 2014-142.txt | 2896 | 2896 | meritevole di essere sottratta ad un eccessiva imposizione tributaria su redditi che si sono formati per cause non imputabili al | contribuente | in anni diversi da quelli di effettiva percezione . la finalità di limitare in qualche modo gli effetti delle modalità |
| 2014-142.txt | 2977 | 2977 | , del tuir viene nella sostanza neutralizzata dall introduzione di una disposizione idonea a rendere ininfluenti , a danno del | contribuente | , anche tempi tecnici anomali come quelli che raggiungono la durata di un anno . in proposito , questa corte |
| 2014-142.txt | 3111 | 3111 | ) . l istituto della tassazione separata , quindi , si giustifica proprio nella misura in cui costituisce per il | contribuente | un rimedio per evitare un applicazione ingiustificatamente gravosa del principio di cassa . non è invece possibile che dalla stessa |
| 2014-142.txt | 3165 | 3165 | ” mitigatore ” della progressività dell irpef , ma anche perché la sua applicazione è concepita come una facoltà del | contribuente | persona fisica esercente una impresa commerciale , che ben potrebbe rinunciarvi laddove , per particolari contingenze , la tassazione separata |
| 2014-142.txt | 3211 | 3211 | , il comma 2 dell art . 17 ( già art . 16 ) del tuir riconosce la facoltà del | contribuente | ( che quindi non vi è vincolato , ma può comunque scegliere secondo criteri di personale convenienza ) di farvi |
| 2014-142.txt | 3241 | 3241 | può comunque scegliere secondo criteri di personale convenienza ) di farvi ricorso . lo stesso principio di favor per il | contribuente | è espresso , sotto altro profilo , dall art . 17 ( già art . 16 ) , comma 3 |
| 2014-142.txt | 3342 | 3342 | stessi alla formazione del reddito complessivo dell anno in cui sono percepiti , se ciò risulta più favorevole per il | contribuente | » . 4.2 . quanto alla pretesa funzione chiarificatrice della natura dei compensi dei giudici tributari , non ha pregio |
| 2014-142.txt | 3591 | 3591 | titoli , caratterizzati dalla discrasia tra il momento della maturazione e quello della erogazione , comportante effetti irragionevolmente pregiudizievoli ai | contribuenti | che vi sono sottoposti . dunque , la particolarità della loro erogazione , concentrata in un unico ( e successivo |
| 2014-177.txt | 1004 | 1004 | le regioni potranno esercitare la facoltà di maggiorarla fino a un punto percentuale , e di differenziarla tra categorie di | contribuenti | e tra settori di attività » . la possibilità per le regioni di intervenire solo rispetto all aliquota ordinaria del |
| 2014-201.txt | 924 | 924 | che possono avere l effetto di condurre all assunzione di rischi eccessivi di breve termine da parte della categoria di | contribuenti | sottoposta al prelievo . questi ultimi , in ragione del tasso di professionalità , della autonomia operativa , del potere |
| 2014-201.txt | 1014 | 1014 | speculative suscettibili di pregiudicare la stabilità finanziaria . un rischio di questo genere non ricorre per l attività degli altri | contribuenti | che vengono retribuiti in modo analogo ma non hanno la stessa possibilità di incidere , con il loro operato , |
| 2014-225.txt | 637 | 637 | del 4 novembre 2011 ) ; c ) la transazione fiscale , che costituisce una peculiare procedura transattiva tra il | contribuente | e il fisco , che può autonomamente integrare il piano previsto dall art . 160 della legge fallimentare e deve |
| 2014-225.txt | 2807 | 2807 | ricorso del legislatore a meccanismi agevolativi che garantiscano effettivamente un maggior gettito finale senza peraltro indurre in alcun modo i | contribuenti | a dichiarare una parte del dovuto e senza attribuire loro la possibilità di sottrarsi al pagamento del dovuto con il |
| 2014-225.txt | 3588 | 3588 | condono ( ancorché perfezionato ) sui poteri di accertamento dell amministrazione finanziaria con riferimento alla sussistenza dei crediti vantati dal | contribuente | » ( sentenza n . 247 del 2011 ) . 5.3 . erra dunque il rimettente nel ritenere che lo |
| 2014-225.txt | 3814 | 3814 | fiscali pendenti , di attuare non « la definizione dell imposta bensì la definizione di una lite in corso tra | contribuente | ed amministrazione , in funzione della riduzione del contenzioso in atto , secondo parametri rapportati allo stato della lite stessa |
| 2014-225.txt | 3858 | 3858 | domanda di definizione , garantendo la riscossione di un credito tributario incerto sulla base di un trattamento paritario tra i | contribuenti | » ( ordinanza n . 3675 del 2010 , e , nello stesso senso , sentenze n . 3676 e |
| 2014-228.txt | 250 | 250 | 38 , 39 , 40 e 41 del medesimo d.p.r . n . 600 del 1973 , salvo che il | contribuente | dimostri che ne ha tenuto conto nella determinazione dei redditi o che essi non hanno rilevanza a tal fine . |
| 2014-228.txt | 311 | 311 | o compensi a base delle rettifiche e degli accertamenti ( e sono quindi assoggettabili a tassazione ) , se il | contribuente | non ne indica i soggetti beneficiari e sempreché non risultino dalle scritture contabili . la presunzione disciplinata da tale ultima |
| 2014-228.txt | 606 | 606 | irrazionale » qualunque sia la lettura ad essa data tra quelle possibili : o la prova contraria che incombe al | contribuente | potrebbe ritenersi soddisfatta « con la mera indicazione del beneficiario , divenendo , però , tanto irrazionale quanto inutile sul |
| 2014-228.txt | 705 | 705 | disposizione impugnata , se applicata agli anni d imposta in corso o anteriori alla novella legislativa , comporterebbe per i | contribuenti | professionisti un onere probatorio imprevedibile e impossibile da assolvere , in contrasto con l art . 24 cost . e |
| 2014-228.txt | 761 | 761 | 2 , della legge 27 luglio 2000 , n . 212 ( disposizioni in materia di statuto dei diritti del | contribuente | ) , nonché con l art . 111 cost . per violazione del principio di parità delle parti . 1.2 |
| 2014-236.txt | 389 | 389 | vi sarebbe l abolizione , per esaurimento delle risorse finanziarie , di crediti d imposta già entrati nel patrimonio del | contribuente | . 2 . 1 . in subordine , viene sollevata la questione di legittimità costituzionale del combinato disposto dell art |
| 2014-236.txt | 507 | 507 | trasmessi per via telematica . la lesione dell art . 3 cost . deriverebbe dalla irragionevole disparità di trattamento fra | contribuenti | egualmente titolari di crediti d imposta derivanti da attività già avviate alla data del 29 novembre 2008 . 2 . |
| 2014-236.txt | 2826 | 2826 | valori che venivano in gioco . ciò tanto più ove si consideri che tale disciplina è sensibilmente più favorevole al | contribuente | creditore , cosicché occorreva spiegare perché la si sia ritenuta irrilevante , e quindi tale da non far venire meno |
| 2014-50.txt | 647 | 647 | 3 , della legge 27 luglio 2000 , n . 212 ( disposizioni in materia di statuto dei diritti del | contribuente | ) : la citata legge di delega n . 42 del 2009 , infatti , non soltanto non avrebbe introdotto |
| 2014-50.txt | 712 | 712 | 2 , lettera c ) , che il legislatore delegato si attenesse ai princípi sanciti dallo statuto dei diritti del | contribuente | , di cui alla citata legge n . 212 del 2000 : statuto il cui art . 10 stabilisce che |
| 2014-50.txt | 765 | 765 | causa di nullità del contratto » ; mentre l art . 6 prevede che l amministrazione finanziaria informi « il | contribuente | di ogni fatto o circostanza a sua conoscenza , dai quali possa derivare il mancato riconoscimento di un credito o |
| 2014-50.txt | 2399 | 2399 | ) espressamente prescrive di procedere all esercizio della delega nel « rispetto dei princípi sanciti dallo statuto dei diritti del | contribuente | di cui alla legge 27 luglio 2000 , n . 212 » . statuto che , a sua volta , |
| 2014-50.txt | 2510 | 2510 | per factum principis quanto a canone e a durata . né appare superfluo soggiungere che gli obblighi di informazione del | contribuente | , parimenti prescritti dal predetto statuto , risultano nella specie totalmente negletti , operando la denunciata ” sostituzione ” contrattuale |
| 2014-80.txt | 215 | 215 | il termine stabilito . nel primo caso , infatti ove si tratti di violazione anteriore al 17 settembre 2011 il | contribuente | resta esente da pena , stante il mancato raggiungimento della soglia di punibilità di 77.468,53 euro , prevista per l |
| 2014-80.txt | 325 | 325 | . 148 . nel secondo caso , invece benché si tratti di condotta meno lesiva degli interessi del fisco il | contribuente | incorre in responsabilità penale , anche per i fatti commessi sino al 17 settembre 2011 , in ragione del superamento |
| 2014-80.txt | 475 | 475 | ed euro 77.468,53 ) . secondo il rimettente , la norma denunciata violerebbe il principio di eguaglianza , assoggettando il | contribuente | che , dopo avere regolarmente presentato la dichiarazione annuale iva , ometta il versamento dell imposta , ad un trattamento |
| 2014-80.txt | 503 | 503 | dichiarazione annuale iva , ometta il versamento dell imposta , ad un trattamento paradossalmente deteriore rispetto a quello riservato al | contribuente | che non presenti la dichiarazione o presenti una dichiarazione infedele , occultando il debito di imposta : condotte , queste |
| 2014-80.txt | 1206 | 1206 | punitiva protegge , dunque , l interesse del fisco alla riscossione dell imposta così come ” autoliquidata ” dallo stesso | contribuente | . come chiaramente si desume dalla lettera della norma , presupposto per la sua applicazione è , infatti , che |
| 2014-80.txt | 1487 | 1487 | , ad euro 77.468,53 . ciò comportava una conseguenza palesemente illogica , nel caso in cui l iva dovuta dal | contribuente | si situasse nell intervallo tra le due soglie ( eccedesse , cioè , i 50.000 euro , ma non i |
| 2014-80.txt | 1561 | 1561 | rispetto a chi non avesse presentato la dichiarazione , evadendo del pari l imposta . nel primo caso , il | contribuente | avrebbe dovuto rispondere del reato di omesso versamento dell iva , stante il superamento della relativa soglia di punibilità ; |
| 2014-80.txt | 1741 | 1741 | uno e l altro limite di rilevanza ( 50.000 e 103.291,38 euro ) , fruiva di un miglior trattamento il | contribuente | che presentasse una dichiarazione inveritiera ( non punibile per mancato superamento della relativa soglia ) , rispetto al contribuente che |
| 2014-80.txt | 1760 | 1760 | il contribuente che presentasse una dichiarazione inveritiera ( non punibile per mancato superamento della relativa soglia ) , rispetto al | contribuente | che esponesse invece fedelmente la propria situazione in dichiarazione , salvo poi a non versare l imposta di cui si |
| 2014-80.txt | 1875 | 1875 | , per i primi due reati ; da sei mesi a due anni , per il terzo ) . il | contribuente | che , al fine di evadere l iva , presenta una dichiarazione infedele , tesa ad occultare la materia imponibile |
| 2014-80.txt | 1947 | 1947 | , nel secondo caso , a celare la stessa esistenza di un soggetto di imposta ) rispetto a quella del | contribuente | che , dopo aver presentato la dichiarazione , omette di versare l imposta da lui stesso autoliquidata ( omissione che |
| 2014-80.txt | 2006 | 2006 | delitto di cui all art . 10 ter a dolo generico ) . in questo modo , infatti , il | contribuente | rende la propria inadempienza tributaria palese e immediatamente percepibile dagli organi accertatori : sicché , in sostanza , finisce per |
| 2014-98.txt | 1100 | 1100 | respinga , in tutto o in parte , il reclamo stesso ; d ) in tutti tali casi , il | contribuente | potrà adire la commissione tributaria costituendosi in giudizio entro il termine di trenta giorni previsto dal richiamato art . 22 |
| 2014-98.txt | 1846 | 1846 | valore aggiunto divengono esecutivi decorsi sessanta giorni dalla loro notificazione , atteso che , poiché la costituzione in giudizio del | contribuente | è possibile solo dopo l esaurimento della procedura di reclamo / mediazione ( comma 9 , secondo periodo , dell |
| 2014-98.txt | 1989 | 1989 | adire immediatamente il giudice tributario e di chiedere la sospensione dell esecuzione dell atto impugnato ) : a ) ai | contribuenti | che sono parti di controversie relative a tributi di pertinenza di soggetti impositori diversi dall agenzia delle entrate rispetto a |
| 2014-98.txt | 2028 | 2028 | rispetto a quelli che sono parti di controversie relative a tributi di pertinenza di tale agenzia ; b ) ai | contribuenti | che potrebbero essere debitori dell agenzia delle entrate per un importo superiore a ventimila euro rispetto a quelli che potrebbero |
| 2014-98.txt | 2316 | 2316 | » che , in quanto condizione di ammissibilità del ricorso , « genera una irragionevole discriminazione tra il diritto del | contribuente | a corrispondere il giusto tributo e la potestà impositiva dell amministrazione » ; b . 2 . ) comporta una |
| 2014-98.txt | 2344 | 2344 | potestà impositiva dell amministrazione » ; b . 2 . ) comporta una limitazione della tutela giurisdizionale solo per i | contribuenti | ai quali detto reclamo è imposto ( e non , quindi , per i contribuenti parti di controversie relative ad |
| 2014-98.txt | 2359 | 2359 | tutela giurisdizionale solo per i contribuenti ai quali detto reclamo è imposto ( e non , quindi , per i | contribuenti | parti di controversie relative ad atti emessi da enti impositori diversi dall agenzia delle entrate o di controversie relative ad |
| 2014-98.txt | 2466 | 2466 | gli effetti , violerebbe poi l art . 24 cost . perché « la anticipata discovery della tesi difensiva del | contribuente | nella fase amministrativa , che obbligatoriamente deve precedere la fase del giudizio , con conseguente immodificabilità di ulteriori prospettazioni difensive |
| 2014-98.txt | 2505 | 2505 | prospettazioni difensive nell eventuale giudizio in relazione a un provvedimento ancora da valutare , costituisce grave pregiudizio difensivo per il | contribuente | » . l art . 17 bis è censurato anche in quanto , precludendo la tutela cautelare giurisdizionale in particolare |
| 2014-98.txt | 2604 | 2604 | » che ciò comporta , atteso che detta preclusione : a . 1 . ) opera solo nei confronti dei | contribuenti | ai quali detto reclamo è imposto ; a . 2 . ) è « del tutto irrazionale [ . . |
| 2014-98.txt | 2741 | 2741 | cost . , che vieta che chiunque possa essere distolto dal giudice naturale precostituito per legge , perché « il | contribuente | potrà rivolgersi al proprio giudice naturale per ottenere un provvedimento cautelare » solo dopo l inutile esperimento della procedura amministrativa |
| 2014-98.txt | 2874 | 2874 | a quello di ragionevolezza ) , perché , nel caso in cui non si pervenga a detta fase , il | contribuente | avrà sostenuto delle spese per la remunerazione del difensore di cui si è dovuto avvalere in ragione del fatto che |
| 2014-98.txt | 3283 | 3283 | del termine per la costituzione in giudizio del ricorrente , con conseguente rischio di inammissibilità del ricorso , indurrà il | contribuente | a presentare distinti ricorsi con conseguente vanificazione dei benefici processuali derivanti dalla presentazione [ di un ] ricorso cumulativo » |
| 2014-98.txt | 3430 | 3430 | accolto o la mediazione vada a buon fine , le spese del procedimento introdotto dal reclamo resterebbero a carico del | contribuente | , mentre l amministrazione finanziaria beneficia di un risparmio per via della mancata instaurazione della fase contenziosa ; a . |
| 2014-98.txt | 3455 | 3455 | finanziaria beneficia di un risparmio per via della mancata instaurazione della fase contenziosa ; a . 3 . ) i | contribuenti | che sono parti di controversie con enti impositori diversi dall agenzia delle entrate « si troverebbero ad avere [ . |
| 2014-98.txt | 3676 | 3676 | sessanta giorni dalla notifica , sia degli avvisi di accertamento che delle cartelle di pagamento , rimanendo comunque precluso al | contribuente | l accesso all istituto della sospensiva di cui all art . 47 del decreto legislativo numero 546 del 1992 » |
| 2014-98.txt | 6114 | 6114 | valore non superiore a ventimila euro , dell obbligo del preliminare reclamo , con la conseguente preclusione , per il | contribuente | , della possibilità di agire in giudizio durante il tempo previsto per lo svolgimento della procedura amministrativa introdotta con tale |
| 2014-98.txt | 6605 | 6605 | ai costi della procedura giurisdizionale ) soddisfacimento delle situazioni sostanziali oggetto di dette controversie , con vantaggio sia per il | contribuente | che per l amministrazione finanziaria ; dall altro , riducendo il numero dei processi di cui sono investite le commissioni |
| 2014-98.txt | 6932 | 6932 | 113 cost . sarebbero violati anche sotto il diverso profilo che detto differimento della tutela giurisdizionale è imposto solo ai | contribuenti | che sono parti di controversie che rientrano nell àmbito di applicazione dell impugnato art . 17 bis e non , |
| 2014-98.txt | 6959 | 6959 | rientrano nell àmbito di applicazione dell impugnato art . 17 bis e non , quindi , a tutti gli altri | contribuenti | ( in particolare , a quelli che sono parti di controversie relative ad atti emessi da enti impositori diversi dall |
| 2014-98.txt | 7684 | 7684 | bis del d.lgs . n . 546 del 1992 secondo cui l omissione della presentazione del reclamo da parte del | contribuente | determina l inammissibilità del ricorso ( rilevabile d ufficio in ogni stato e grado del giudizio ) comportando la perdita |
| 2014-98.txt | 8432 | 8432 | ( comma 7 ) sia che venga proposta d ufficio ( comma 8 ) , si svolge solo tra il | contribuente | e l agenzia delle entrate , cioè tra le parti del rapporto d imposta , senza l intervento di alcun |
| 2014-98.txt | 8470 | 8470 | intervento di alcun terzo nel ruolo di mediatore . l attribuzione del compito di valutare la proposta di mediazione del | contribuente | o di formularne una di ufficio a « strutture diverse e autonome da quelle che curano l istruttoria degli atti |
| 2014-98.txt | 8782 | 8782 | dunque escludersi che un tale procedimento conciliativo preprocessuale , il cui esito positivo è rimesso anche al consenso dello stesso | contribuente | , possa violare il suo diritto di difesa o il principio di ragionevolezza o , tanto meno , il diritto |
| 2014-98.txt | 8867 | 8867 | del d.lgs . n . 546 del 1992 violerebbe l art . 24 cost . anche in quanto impone al | contribuente | di rendere note le proprie « prospettazioni difensive » già in sede di reclamo e non gli consente di modificarle |
| 2014-98.txt | 8980 | 8980 | quo una decisione della corte che accogliesse il profilo dedotto ; in particolare , sarebbe stato necessario precisare se il | contribuente | avesse notificato eventuali motivi aggiunti , da ritenersi inammissibili in quanto non dedotti nell originario reclamo » . l eccezione |
| 2014-98.txt | 9131 | 9131 | , della cui costituzionalità dubita proprio in quanto in tale atto dovrebbero essere indicate le « prospettazioni difensive » del | contribuente | ( che sarebbe così costretto a renderle note prima dell instaurazione del processo e che non potrebbe poi modificarle in |
| 2014-98.txt | 9346 | 9346 | ] ancora da valutare » e non siano successivamente modificabili non determina alcun pregiudizio per il diritto di difesa del | contribuente | . infatti : a ) nel caso in cui il reclamo venga accolto o la mediazione conclusa , il contribuente |
| 2014-98.txt | 9366 | 9366 | contribuente . infatti : a ) nel caso in cui il reclamo venga accolto o la mediazione conclusa , il | contribuente | non avrà interesse ad adire la commissione tributaria ; b ) nei casi in cui , invece , decorra il |
| 2014-98.txt | 9425 | 9425 | sia conclusa la mediazione o lo stesso reclamo venga , in tutto o in parte , respinto ( e il | contribuente | , naturalmente , decida di adire l autorità giudiziaria ) , il processo avrà ad oggetto lo stesso originario provvedimento |
| 2014-98.txt | 9685 | 9685 | , 24 e 25 cost . , l impugnato art . 17 bis , consentendo la costituzione in giudizio dei | contribuenti | solo dopo l esaurimento della procedura amministrativa introdotta con il reclamo ( comma 9 , secondo periodo ) , precluderebbe |
| 2014-98.txt | 9983 | 9983 | in quanto illegittimo o infondato ) , l art . 17 bis non prevede alcun ristoro delle spese che il | contribuente | ha sostenuto per la presentazione del reclamo e lo svolgimento della successiva procedura amministrativa . anche tali questioni sono inammissibili |
| 2014-98.txt | 10521 | 10521 | del termine per la costituzione in giudizio del ricorrente , con conseguente rischio di inammissibilità del ricorso , indurrà il | contribuente | a presentare distinti ricorsi con conseguente vanificazione dei benefici processuali derivanti dalla presentazione [ di un ] ricorso cumulativo » |
| 2014-98.txt | 10598 | 10598 | rimettente secondo cui il ricorrente , nell ipotesi indicata , sarà indotto a presentare distinti ricorsi ( « indurrà il | contribuente | a presentare distinti ricorsi » ) costituisce una mera congettura dello stesso giudice a quo ; dall altro , dalle |
| 2015-10.txt | 379 | 379 | particolare , la commissione tributaria provinciale di reggio emilia facendo proprie e riproducendo testualmente le censure eccepite dalla difesa della | contribuente | lamenta anzitutto la violazione dell art . 77 cost . , perché non sussisterebbero i presupposti di necessità e urgenza |
| 2015-10.txt | 2827 | 2827 | è il presupposto e il limite del potere impositivo dello stato e , al tempo stesso , del dovere del | contribuente | di concorrere alle spese pubbliche , dovendosi interpretare detto principio come specificazione settoriale del più ampio principio di uguaglianza di |
| 2015-10.txt | 3056 | 3056 | del principio di eguaglianza . tuttavia , ogni diversificazione del regime tributario , per aree economiche o per tipologia di | contribuenti | , deve essere supportata da adeguate giustificazioni , in assenza delle quali la differenziazione degenera in arbitraria discriminazione . in |
| 2015-10.txt | 4370 | 4370 | tassare separatamente e più severamente solo l eventuale parte di reddito suppletivo connessa alla posizione privilegiata dell attività esercitata dal | contribuente | al permanere di una data congiuntura . infatti , al di là della denominazione di « addizionale » , la |
| 2015-10.txt | 4835 | 4835 | è in grado di evitare che l « addizionale » sia scaricata a valle , dall uno all altro dei | contribuenti | che compongono la filiera petrolifera per poi essere , in definitiva , sopportata dai consumatori sotto forma di maggiorazione dei |
| 2015-10.txt | 7092 | 7092 | principi e i diritti in gioco , in modo da impedire « alterazioni della disponibilità economica a svantaggio di alcuni | contribuenti | ed a vantaggio di altri [ . . . ] garantendo il rispetto dei principi di uguaglianza e di solidarietà |
| 2015-100.txt | 1124 | 1124 | dalla legge 4 agosto 2006 , n . 248 punisce con la reclusione da sei mesi a due anni il | contribuente | che non versi l imposta sul valore aggiunto , dovuta in base alla dichiarazione annuale , entro il termine per |
| 2015-100.txt | 1320 | 1320 | lesiva del principio di eguaglianza ( art . 3 cost . ) nel caso in cui l iva dovuta dal | contribuente | si situasse nell intervallo tra l una e le altre soglie . in tale evenienza , veniva trattato in modo |
| 2015-100.txt | 1388 | 1388 | dichiarazione , o avesse presentato una dichiarazione inveritiera , evadendo del pari l imposta . nel primo caso , il | contribuente | avrebbe dovuto rispondere del delitto di omesso versamento dell iva ; nel secondo sarebbe andato invece esente da pena , |
| 2015-100.txt | 2642 | 2642 | d imposta ( che può rendersi responsabile del reato di cui all art . 10 bis ) con quella del | contribuente | ( soggetto attivo dei delitti in dichiarazione di cui agli artt . 4 e 5 del d.lgs . n . |
| 2015-100.txt | 3175 | 3175 | soggetti i cui ruoli sono nettamente distinti , sul piano tributario : rispettivamente , il sostituto d imposta e il | contribuente | , soggetto passivo dell iva . si tratta di posizioni non equiparabili , stante la peculiarità delle funzioni affidate al |
| 2015-100.txt | 3412 | 3412 | cui all art . 10 bis è l unico reato proprio del sostituto di imposta ; al contrario , il | contribuente | e , in particolare , il soggetto passivo dell iva oltre a poter rispondere del delitto di cui all art |
| 2015-100.txt | 4319 | 4319 | e in relazione alla quale dovrebbe tenersi comunque conto del fatto che , nel caso dell indebita compensazione , il | contribuente | si sottrae al pagamento delle imposte tramite una condotta specifica non priva di connotati ” insidiosi ” nei confronti del |
| 2015-131.txt | 2578 | 2578 | 61 , comma 1 , alinea e lettera a ) , delle maggiori entrate derivanti dall aumento della platea dei | contribuenti | soggetti all « addizionale » ires , previsto dall art . 5 , comma 1 , del d.l . n |
| 2015-132.txt | 88 | 88 | avviso di accertamento che sia stato emesso prima della scadenza del termine di sessanta giorni dal ricevimento da parte del | contribuente | della richiesta di chiarimenti . la questione è sorta nel corso di un giudizio promosso dalla cassa di risparmio di |
| 2015-132.txt | 365 | 365 | natura speciale rispetto alla disciplina generale del divieto dell abuso del diritto , prevede forme di contraddittorio preventivo con il | contribuente | da osservare a pena di nullità . alla fattispecie in esso prevista sarebbe quindi riservato un trattamento irragionevolmente diverso rispetto |
| 2015-132.txt | 566 | 566 | interpreta nel senso che la nullità della notificazione dell atto fiscale è sanata per raggiungimento dello scopo , se il | contribuente | impugna correttamente l atto . secondo la rimettente , infine , la norma non sarebbe suscettibile di interpretazioni adeguatrici , |
| 2015-132.txt | 1302 | 1302 | atto impositivo dal suo contenuto , ma da un vizio del procedimento diretto a instaurare il contraddittorio anticipato con il | contribuente | . l interpretazione della norma stessa , pertanto , non può essere in alcun modo orientata dall individuazione dei requisiti |
| 2015-132.txt | 1493 | 1493 | lo stesso diritto dell unione europea di una norma nazionale che prevede misure a garanzia del contraddittorio preventivo con il | contribuente | . al contrario , il rispetto dei diritti di difesa costituisce un principio generale del diritto comunitario , che trova |
| 2015-132.txt | 1665 | 1665 | , che non sanzionerebbe con la nullità gli avvisi di accertamento affetti da vizi formali del contraddittorio preventivo con il | contribuente | . un ulteriore tertium comparationis è individuato poi dal giudice a quo nell art . 20 del d.p.r . n |
| 2015-132.txt | 1797 | 1797 | , che trae fondamento dai principi costituzionali di capacità contributiva e di progressività dell imposizione . tale principio preclude al | contribuente | di conseguire vantaggi fiscali mediante l uso distorto , anche se non contrastante con alcuna specifica disposizione , di strumenti |
| 2015-132.txt | 1869 | 1869 | esso comporta che il negozio non sia opponibile all amministrazione finanziaria per ogni profilo di indebito vantaggio tributario che il | contribuente | pretenda di far discendere dall operazione elusiva . il ricordato orientamento implica , come suo naturale corollario , che il |
| 2015-132.txt | 2166 | 2166 | . 600 del 1973 , è tenuta , a pena di nullità dell atto impositivo , a richiedere chiarimenti al | contribuente | e a osservare il termine dilatorio di sessanta giorni , prima di emettere l avviso di accertamento , il quale |
| 2015-132.txt | 2206 | 2206 | quale dovrà essere specificamente motivato anche con riguardo alle osservazioni , ai chiarimenti e alle giustificazioni , eventualmente forniti dal | contribuente | ( corte di cassazione , quinta sezione civile , sentenze 14 gennaio 2015 , n . 406 e 5 dicembre |
| 2015-132.txt | 2316 | 2316 | dal rilascio della copia del processo verbale di chiusura delle operazioni , posto a garanzia del diritto di difesa del | contribuente | , determina la nullità dell atto di accertamento emesso ante tempus anche in mancanza di un espressa comminatoria , salvo |
| 2015-132.txt | 2591 | 2591 | . n . 600 del 1973 , che debba essere instaurato il previo contraddittorio fra l amministrazione finanziaria e il | contribuente | , né esclude che il vizio del contraddittorio conseguente alla violazione del termine produca la nullità dell atto impositivo . |
| 2015-132.txt | 2864 | 2864 | , in essa , del contraddittorio anticipato non sarebbe comunque d ostacolo all applicazione del principio generale di partecipazione del | contribuente | al procedimento , di cui si è detto . sicché nemmeno questo termine di riferimento assunto dalla rimettente è idoneo |
| 2015-132.txt | 3197 | 3197 | è detto , di un vizio del procedimento , consistente nel fatto di non essere stato messo a disposizione del | contribuente | l intero lasso di tempo previsto dalla legge a garanzia della sua facoltà di partecipare al procedimento stesso presentando osservazioni |
| 2015-132.txt | 3252 | 3252 | che l avviso di accertamento sia « specificamente motivato » dall ufficio tributario , in relazione alle giustificazioni fornite dal | contribuente | , come prescrive , sempre a pena di nullità , il comma 5 dello stesso art . 37 bis . |
| 2015-132.txt | 3378 | 3378 | come di lieve entità , è invece di particolare gravità , in considerazione della funzione di tutela dei diritti del | contribuente | della previsione presidiata dalla sanzione della nullità , e del fatto che la violazione del termine da essa previsto a |
| 2015-132.txt | 3474 | 3474 | dell effettività del contraddittorio stesso , eliminando in radice l avviso di accertamento emanato prematuramente . la necessità che al | contribuente | sia consentito di partecipare al procedimento e la ragionevolezza della sanzione in caso di violazione del termine stabilito per garantire |
| 2015-132.txt | 3528 | 3528 | le peculiarità dell accertamento delle fattispecie elusive e il ruolo decisivo che in esso possono svolgere gli elementi forniti dal | contribuente | , in particolare in vista della valutazione che l amministrazione è chiamata a compiere dell esistenza di valide ragioni economiche |
| 2015-145.txt | 127 | 127 | il giudice a quo chiamato a decidere l impugnazione del silenzio rifiuto formatosi sull istanza di rimborso formulata da un | contribuente | in ordine alle somme versate per l anno 2012 a titolo di imposta sul reddito delle persone fisiche ( irpef |
| 2015-231.txt | 368 | 368 | nel periodo d imposta 2010 risultante nei prospetti periodici redatti in detto periodo . entrambi i rimettenti , aditi da | contribuenti | che hanno chiesto il rimborso di quanto versato a titolo di imposta sostitutiva in ragione della titolarità di partecipazioni in |
| 2015-231.txt | 532 | 532 | , in violazione dell art . 53 cost . , commisurerebbe la tassazione non già soltanto al patrimonio del singolo | contribuente | , ma anche a quote di titolarità altrui , ossia del familiare prescindendo , dunque , dalla capacità contributiva del |
| 2015-26.txt | 228 | 228 | ] può , in base ad elementi e circostanze di fatto certi , determinare sinteticamente il reddito complessivo netto del | contribuente | in relazione al contenuto induttivo di tali elementi e circostanze quando il reddito complessivo netto accertabile si discosta per almeno |
| 2015-26.txt | 345 | 345 | il sistema comunemente denominato ” redditometro ” , dunque , l ufficio può determinare sinteticamente il reddito complessivo netto del | contribuente | , persona fisica , non basandosi sulle singole e specifiche fonti produttive dello stesso , ma assoggettando a tassazione anche |
| 2015-26.txt | 372 | 372 | sulle singole e specifiche fonti produttive dello stesso , ma assoggettando a tassazione anche redditi di fonte sconosciuta . il | contribuente | però , ai sensi del successivo sesto comma dello stesso art . 38 , sempre nel testo all epoca vigente |
| 2015-26.txt | 505 | 505 | non esibiti o non trasmessi in risposta agli inviti dell ufficio non possono essere presi in considerazione a favore del | contribuente | , ai fini dell accertamento in sede amministrativa e contenziosa . di ciò l ufficio deve informare il contribuente contestualmente |
| 2015-26.txt | 524 | 524 | del contribuente , ai fini dell accertamento in sede amministrativa e contenziosa . di ciò l ufficio deve informare il | contribuente | contestualmente alla richiesta » . essa , dunque , stabilisce un collegamento fra il giudizio e il procedimento tributario e |
| 2015-26.txt | 564 | 564 | e in particolare la fase istruttoria di quest ultimo , i relativi poteri d ufficio e i corrispondenti oneri del | contribuente | . l art . 32 del d.p.r . n . 600 del 1973 , infatti , stabilisce : « per |
| 2015-26.txt | 604 | 604 | per l adempimento dei loro compiti gli uffici delle imposte possono » , tra l altro , « inviare ai | contribuenti | questionari relativi a dati e notizie di carattere specifico rilevanti ai fini dell accertamento nei loro confronti , [ . |
| 2015-26.txt | 685 | 685 | e , dell agenzia delle entrate abbia dato indicazioni volte ad instaurare un contraddittorio anticipato fra l amministrazione e il | contribuente | , ancor prima della specifica disciplina poi dettata dalla novella del d.l . n . 78 del 2010 . ciò |
| 2015-26.txt | 719 | 719 | n . 78 del 2010 . ciò è quanto avvenuto nella specie , poiché l amministrazione finanziaria ha inviato al | contribuente | un questionario che è rimasto senza risposta . 4 . va premesso che una questione di legittimità costituzionale del quarto |
| 2015-26.txt | 1066 | 1066 | dello stato . legge finanziaria 2005 ” , introducesse l attuale terzo comma ) « non operano nei confronti del | contribuente | che depositi in allegato all atto introduttivo del giudizio di primo grado in sede contenziosa le notizie , i dati |
| 2015-26.txt | 1133 | 1133 | non imputabile » . dall ordinanza , infatti , si desume che la preclusione processuale in cui è incorso il | contribuente | discende in realtà da quest ultima disposizione , là dove , in particolare , la rimettente osserva a proposito della |
| 2015-70.txt | 406 | 406 | dell universalità dell imposizione a parità di capacità contributiva , in quanto posta a carico di una sola categoria di | contribuenti | . la sola corte dei conti , sezione giurisdizionale per la regione emilia romagna censura , infine , la predetta |
| 2015-70.txt | 1522 | 1522 | di universalità dell imposizione a parità di capacità contributiva , in quanto posta a carico di una sola categoria di | contribuenti | . nell imporre alle parti di concorrere alla spesa pubblica non in ragione della propria capacità contributiva , essa violerebbe |
| 2015-95.txt | 2353 | 2353 | immancabilmente una diretta correlazione tra entità del danno cagionato e risorse economiche del reo ( ove questi si identifichi nel | contribuente | persona fisica ) , o da lui comunque gestite ( ove si tratti dell amministratore o del liquidatore di società |
| 2016-111.txt | 562 | 562 | 1 , della legge 27 luglio 2000 , n . 212 ( disposizioni in materia di statuto dei diritti del | contribuente | ) , il quale stabilisce che « [ s ] alvo quanto previsto dall articolo 1 , comma 2 , |
| 2016-111.txt | 1420 | 1420 | vaglio di legittimità costituzionale , sia l influenza della decisione della questione ai fini dello scrutinio della pretesa azionata dalla | contribuente | . e anche il dubbio di costituzionalità continua a risultare motivato in modo pertinente quanto al suo oggetto e ai |
| 2016-121.txt | 207 | 207 | della costituzione . l onere da essa imposto renderebbe eccessivamente difficoltoso l esercizio del diritto di difesa da parte del | contribuente | . la presunta violazione di tale diritto , a parere del giudice rimettente , andrebbe accertata unitamente alla verifica del |
| 2016-121.txt | 241 | 241 | , andrebbe accertata unitamente alla verifica del contrasto con i principi costituzionali di uguaglianza e di parità delle parti ( | contribuente | e amministrazione finanziaria ) , posto che destinatario di tale onere di deposito è la sola parte privata . la |
| 2016-121.txt | 1983 | 1983 | comparazione in sé che non è corretta , attesa la differente natura delle parti del processo ( amministrazione finanziaria e | contribuente | ) e la diversità della relativa disciplina , diversità che investe anche ulteriori e non marginali aspetti ( ai sensi |
| 2016-121.txt | 2024 | 2024 | del comma 3 dell art . 16 del d.lgs . n . 546 del 1992 , ad esempio , il | contribuente | può avvalersi di una notificazione diretta all ufficio del ministero delle finanze ed all ente locale mediante consegna dell atto |
| 2016-188.txt | 2343 | 2343 | statali sarebbero tempestivi ( sette giorni lavorativi ) sulla base delle cifre risultanti dalla sommatoria dei modelli f24 utilizzati dai | contribuenti | . i dati sintetici relativi alla descritta operazione sono stati forniti dallo stato . la regione sostiene che gli accantonamenti |
| 2016-188.txt | 7503 | 7503 | e al luogo del mero versamento delle imposte ( ad es . anticipi delle scadenze di pagamento , mobilità dei | contribuenti | versanti ) influiscono direttamente sulla quantificazione del gettito annuale spettante alla regione » ( delibera n . 95 del 2015 |
| 2016-199.txt | 257 | 257 | dalla tassa automobilistica per certe categorie di autoveicoli e motoveicoli , e sollevano dall applicazione di sanzioni e interessi i | contribuenti | che non abbiano osservato i termini per corrispondere la tassa . il ricorrente , premesso che la tassa automobilistica è |
| 2016-278.txt | 341 | 341 | posti dalla legge delega , poiché non potrebbe essere collegata né all obiettivo di « rafforzamento della tutela giurisdizionale del | contribuente | » , in quanto l ordinanza cautelare non è impugnabile , né all obiettivo di « incremento della funzionalità della |
| 2016-278.txt | 802 | 802 | 23 del 2014 dispone che il governo è delegato ad introdurre « norme per il rafforzamento della tutela giurisdizionale del | contribuente | , assicurando la terzietà dell organo giudicante , [ . . . ] secondo i seguenti princìpi e criteri direttivi |
| 2016-280.txt | 2323 | 2323 | . 188 del 2016 ) negli esercizi successivi . in definitiva , pur non potendosi escludere in astratto che un | contribuente | possa far valere un interesse al legittimo riparto delle risorse fiscali tra lo stato e gli enti territoriali , non |
| 2016-44.txt | 241 | 241 | il concessionario abbia sede in un luogo significativamente distante da quello in cui ha sede l ente impositore , il | contribuente | si vedrebbe costretto a instaurare un giudizio in un luogo lontano da quello ove è ubicato l immobile censito dall |
| 2016-44.txt | 303 | 303 | e potrebbe persino indurre a rinunciare ad impugnare l atto . la frattura del rapporto territoriale tra ente pubblico e | contribuente | produrrebbe , altresì , la violazione dell art . 97 cost . in quanto , consentendo che a giudicare la |
| 2016-44.txt | 730 | 730 | viene , peraltro , asserito che , se pure il sistema così delineato dal legislatore potrebbe effettivamente comportare per il | contribuente | interessato possibili oneri che non sussistono nel caso in cui la sede del concessionario coincida con quella dell ente impositore |
| 2016-44.txt | 1826 | 1826 | del terzo cui affidare il servizio di accertamento e riscossione dei propri tributi , lo « spostamento » richiesto al | contribuente | che voglia esercitare il proprio diritto di azione , garantito dal parametro evocato , è potenzialmente idoneo a costituire una |
| 2016-44.txt | 1994 | 1994 | delle altre entrate ( determinante ai fini del radicamento della competenza ) « non deve comportare oneri aggiuntivi per il | contribuente | » . ebbene , il fatto che il contribuente debba farsi carico di uno « spostamento » geografico anche significativo |
| 2016-44.txt | 2003 | 2003 | della competenza ) « non deve comportare oneri aggiuntivi per il contribuente » . ebbene , il fatto che il | contribuente | debba farsi carico di uno « spostamento » geografico anche significativo per esercitare il proprio diritto di difesa integra un |
| 2016-44.txt | 2242 | 2242 | riferimento alla sede del soggetto cui è affidato il servizio , non può che emergere il rapporto sostanziale tra il | contribuente | e l ente impositore . alla sede di quest ultimo ai fini della determinazione della competenza non vi è quindi |
| 2016-66.txt | 244 | 244 | , nei commi precedenti a quello impugnato , ha istituito e disciplinato procedure di collaborazione volontaria attraverso le quali i | contribuenti | possono spontaneamente definire , mediante il versamento di quanto dovuto , anche a titolo di sanzione , le violazioni « |
| 2016-78.txt | 601 | 601 | particolare , l irragionevolezza della nuova disposizione , che opererebbe una discriminazione in ordine all entità del sacrificio imposto al | contribuente | nel ricorso cumulativo , nonché laddove prevede una diversa quantificazione dell ammontare del contributo unificato in caso di provvedimenti concernenti |
| 2016-78.txt | 839 | 839 | , inoltre , contrasterebbe con l art . 53 cost . in relazione alla capacità contributiva , in quanto il | contribuente | che proponga un ricorso cumulativo si troverebbe a pagare a titolo di contributo unificato un importo maggiore di quello corrispondente |
| 2016-96.txt | 1882 | 1882 | diritto di percepire , a norma di legge , in conseguenza della progressione di carriera a carico soltanto di alcuni | contribuenti | , per il solo fatto di essere gli stessi appartenenti al personale di cui all art . 3 del d.lgs |
| 2017-140.txt | 2014 | 2014 | e al luogo del mero versamento delle imposte ( ad es . anticipi delle scadenze di pagamento , mobilità dei | contribuenti | versanti ) influiscono direttamente sulla quantificazione del gettito annuale spettante alla regione ” ( delibera n . 95 del 2015 |
| 2017-149.txt | 245 | 245 | ai costi da sostenere per attività già avviate prima della sua entrata in vigore , avrebbe leso l affidamento dei | contribuenti | che avevano intrapreso iniziative economiche confidando nel quadro normativo vigente . 2 . la corte di cassazione ha poi sollevato |
| 2017-149.txt | 354 | 354 | 2008 , prevedono una procedura di ammissione al beneficio fiscale basata sul criterio cronologico di ricezione delle domande telematiche dei | contribuenti | . difatti , se , in linea generale , non sarebbe irrazionale il ricorso al criterio selettivo prior in tempore |
| 2017-149.txt | 444 | 444 | merito delle ragioni di credito ma anche dalla solerzia nel loro esercizio , così ingenerando una disparità di trattamento tra | contribuenti | tutti egualmente titolari di crediti di imposta derivanti da attività già avviate alla data del 29 novembre 2008 . 3 |
| 2017-149.txt | 560 | 560 | ammissibilità quanto il merito delle questioni sollevate , ricostruire l articolato quadro normativo regolante i crediti d imposta richiesti dalle | contribuenti | nei giudizi a quibus . l art . 1 , comma 280 , della legge n . 296 del 2006 |
| 2017-149.txt | 1016 | 1016 | di euro per l anno 2011 ) . ciò aveva comportato la necessità di prevedere una procedura di selezione dei | contribuenti | da ammettere al beneficio fiscale in relazione ( anche ) alle attività di ricerca avviate prima del 29 novembre 2008 |
| 2017-149.txt | 1822 | 1822 | valori che venivano in gioco . ciò tanto più ove si consideri che tale disciplina è sensibilmente più favorevole al | contribuente | creditore , cosicché occorreva spiegare perché la si sia ritenuta irrilevante , e quindi tale da non far venire meno |
| 2017-149.txt | 1978 | 1978 | art . 3 cost . secondo il rimettente , la disposizione censurata avrebbe inciso sotto due profili sulla posizione dei | contribuenti | che , pur avendo già avviato attività di ricerca industriale e sviluppo precompetitivo alla data di entrata in vigore della |
| 2017-149.txt | 2069 | 2069 | maturando in relazione ai costi da sostenere . incidendo su diritti e aspettative che erano già entrati nel patrimonio dei | contribuenti | , l art . 29 , comma 1 , del d.l . n . 185 del 2008 avrebbe violato il |
| 2017-149.txt | 2200 | 2200 | « falcidia » , ma la violazione sussisterebbe per il solo fatto che un credito già entrato nel patrimonio del | contribuente | sia stato significativamente pregiudicato per effetto di una disposizione retroattiva . 8 . la questione non è fondata . 9 |
| 2017-149.txt | 3202 | 3202 | di un tetto massimo di stanziamento ha comportato la necessità di prevedere una procedura di selezione ( anche ) dei | contribuenti | da ammettere al beneficio fiscale in relazione alle attività di ricerca avviate prima del 29 novembre 2008 . all esito |
| 2017-149.txt | 3250 | 3250 | 2 e 3 dello stesso art . 29 ( sui cui si tornerà in seguito ) , alcuni di questi | contribuenti | ( cosiddetti ” perdenti ” ) si sono visti negare il riconoscimento dei loro diritti di credito , nonostante il |
| 2017-149.txt | 4083 | 4083 | novembre 2008 , prevedono una procedura di ammissione al beneficio basata sul criterio cronologico di ricezione delle domande telematiche dei | contribuenti | . secondo la corte di cassazione , se , in linea generale , non può ritenersi irrazionale il criterio selettivo |
| 2017-149.txt | 4227 | 4227 | brevissimo e produce risultati dipendenti prevalentemente « dalla potenza e sofisticatezza delle apparecchiature informatiche , di cui dispongono i singoli | contribuenti | o i professionisti che li assistono » . ciò comporterebbe una irragionevole disparità di trattamento tra contribuenti tutti egualmente titolari |
| 2017-149.txt | 4244 | 4244 | dispongono i singoli contribuenti o i professionisti che li assistono » . ciò comporterebbe una irragionevole disparità di trattamento tra | contribuenti | tutti egualmente titolari di crediti di imposta . non a caso questo tipo di procedura sarebbe stato abbandonato in sede |
| 2017-149.txt | 4306 | 4306 | d.m . 4 marzo 2011 avrebbe fatto ricorso , più ragionevolmente , a un criterio concorsuale , assegnando a ciascun | contribuente | una percentuale del credito . 14 . l avvocatura generale dello stato ha eccepito l inammissibilità della questione , osservando |
| 2017-149.txt | 4372 | 4372 | previste a valle dal decreto del direttore dell agenzia delle entrate del 24 marzo 2009 , sicché le pretese dei | contribuenti | andrebbero fatte valere non in questa sede , bensì davanti al giudice amministrativo . 14.1 . l eccezione non è |
| 2017-149.txt | 4532 | 4532 | difetto di motivazione sulla rilevanza , e incentrata sull omessa indicazione nell ordinanza di rimessione del momento in cui la | contribuente | avrebbe presentato la sua istanza telematica : il travolgimento dell intera procedura , come conseguenza diretta dell eventuale pronuncia di |
| 2017-149.txt | 4566 | 4566 | come conseguenza diretta dell eventuale pronuncia di incostituzionalità , rende irrilevante il momento di inoltro della richiesta da parte della | contribuente | . 16 . la questione è tuttavia inammissibile sotto altro profilo . un eventuale accoglimento , infatti , determinerebbe un |
| 2017-176.txt | 1066 | 1066 | redditi immobiliari , non tutelati dall art . 2752 cod . civ . , un privilegio speciale sugli immobili del | contribuente | situati nel comune in cui era effettuata la riscossione . 3.2 . il privilegio , come sopra introdotto , diversamente |
| 2017-177.txt | 1208 | 1208 | , nei confronti della procedura fallimentare , dell esistenza e dell efficacia del credito con l effetto di consentire al | contribuente | la partecipazione al concorso e la possibile soddisfazione delle sue ragioni in sede di riparto ( corte di cassazione , |
| 2017-181.txt | 192 | 192 | non prevede né l obbligo dell amministrazione finanziaria di adottare un provvedimento amministrativo espresso sull istanza di autotutela proposta dal | contribuente | né l impugnabilità da parte di questi del silenzio tacito su tale istanza » . l art . 19 , |
| 2017-181.txt | 252 | 252 | tributarie ed è a sua volta censurato « nella parte in cui non prevede l impugnabilità , da parte del | contribuente | , del rifiuto tacito dell amministrazione finanziaria sull istanza di autotutela proposta dal medesimo » . ad avviso della rimettente |
| 2017-181.txt | 356 | 356 | definitivi , palesemente illegittimi al fine di trarne un profitto sostanzialmente ingiustificato e del tutto svincolato dalla capacità contributiva del | contribuente | » . nessun argomento è svolto in relazione all art . 23 cost . sarebbero poi violati gli artt . |
| 2017-181.txt | 393 | 393 | violati gli artt . 24 e 113 cost . in quanto sarebbe « palese il vuoto di tutela giurisdizionale del | contribuente | sottoposto ad un imposizione fiscale ingiustificata e lesiva della capacita contributiva del medesimo » . infine , sarebbero violati i |
| 2017-181.txt | 672 | 672 | dalla legge 27 luglio 2000 , n . 212 , recante « disposizioni in materia di statuto dei diritti del | contribuente | » ( d ora in avanti : statuto del contribuente ) , che , all art . 7 , comma |
| 2017-181.txt | 682 | 682 | recante « disposizioni in materia di statuto dei diritti del contribuente » ( d ora in avanti : statuto del | contribuente | ) , che , all art . 7 , comma 2 , lettera b ) , prescrive che , negli |
| 2017-181.txt | 741 | 741 | in sede di autotutela , e che , all art . 13 , comma 6 , affida al garante del | contribuente | il compito di attivare le procedure di autotutela nei confronti degli atti di accertamento e di riscossione notificati al contribuente |
| 2017-181.txt | 761 | 761 | contribuente il compito di attivare le procedure di autotutela nei confronti degli atti di accertamento e di riscossione notificati al | contribuente | . nella disciplina legislativa e regolamentare dell autotutela tributaria è previsto , in particolare , che l amministrazione finanziaria può |
| 2017-181.txt | 1131 | 1131 | ufficio da parte delle agenzie fiscali sulla base di valutazioni largamente discrezionali , e non uno strumento di protezione del | contribuente | ( ex multis , corte di cassazione , sezione tributaria , sentenza 15 aprile 2016 , n . 7511 ; |
| 2017-181.txt | 1556 | 1556 | illegittimi » , che portano a essa « un profitto sostanzialmente ingiustificato e del tutto svincolato dalla capacità contributiva del | contribuente | » , e di « rimanere inerte sull istanza » di autotutela in ipotesi presentata dal destinatario interessato , con |
| 2017-181.txt | 1864 | 1864 | spiegare anche taluni aspetti della disciplina positiva dell autotutela tributaria , come ad esempio il compito assegnato al garante del | contribuente | di attivare le procedure di autotutela nei confronti degli atti di accertamento e di riscossione notificati al contribuente ( art |
| 2017-181.txt | 1882 | 1882 | garante del contribuente di attivare le procedure di autotutela nei confronti degli atti di accertamento e di riscossione notificati al | contribuente | ( art . 13 , comma 6 , dello statuto del contribuente ) o la possibilità di intervento in via |
| 2017-181.txt | 1894 | 1894 | atti di accertamento e di riscossione notificati al contribuente ( art . 13 , comma 6 , dello statuto del | contribuente | ) o la possibilità di intervento in via sostitutiva della direzione regionale o compartimentale in caso di « grave inerzia |
| 2017-181.txt | 1970 | 1970 | interesse pubblico alla rimozione dell atto acquista specifica valenza e tende in una certa misura a convergere con quello del | contribuente | , non va trascurato il fatto che altri interessi possono e devono concorrere nella valutazione amministrativa , e fra essi |
| 2017-181.txt | 2107 | 2107 | discrezionale dell autoannullamento tributario e , come visto , sottolinea che esso « non costituisce un mezzo di tutela del | contribuente | » ( corte di cassazione , sezione tributaria , sentenza 20 febbraio 2015 , n . 3442 , corte di |
| 2017-181.txt | 2441 | 2441 | amministrazione di rispondere all istanza di autotutela significherebbe , in altri termini , creare una nuova situazione giuridicamente protetta del | contribuente | , per giunta azionabile sine die dall interessato , il quale potrebbe riattivare in ogni momento il circuito giurisdizionale , |
| 2017-181.txt | 2564 | 2564 | , che sarebbe inevitabilmente sacrificato da una scelta legislativa che imponesse all amministrazione di pronunciarsi sull istanza di autotutela del | contribuente | . di fronte a una tale istanza , alle agenzie fiscali è invece consentito di valutare se attivarsi o meno |
| 2017-181.txt | 3034 | 3034 | tributaria , nella parte in cui non prevede un obbligo dell amministrazione di pronunciarsi sulle istanze di annullamento presentate dal | contribuente | , non lede la garanzia costituzionale del diritto al giudice . |
| 2017-242.txt | 169 | 169 | sezioni unite , il regime tributario in questione non sarebbe applicabile agli intermediari finanziari , alla cui categoria appartiene il | contribuente | parte del giudizio principale . a tale conclusione le sezioni unite pervengono dirimendo il contrasto insorto in seno alla sezione |
| 2017-249.txt | 237 | 237 | , l impugnato comma 335 sarebbe in contrasto con l art . 3 della costituzione , atteso che il singolo | contribuente | si troverebbe esposto a rivalutazione del proprio bene solo in base alla circostanza che il suo immobile è situato in |
| 2017-249.txt | 427 | 427 | bene [ . . . ] esponendo l amministrazione medesima ad una altrettanto ” massiva ” opposizione da parte dei | contribuenti | interessati » . 2 . in via preliminare , va esaminata l eccezione di inammissibilità sollevata dall avvocatura generale dello |
| 2017-249.txt | 854 | 854 | censure , il contrasto con l art . 3 cost . è impostato nella limitata prospettiva secondo cui il singolo | contribuente | si troverebbe esposto a rivalutazione del proprio bene solo in base alla circostanza che il suo immobile sia situato in |
| 2017-249.txt | 897 | 897 | oggetto di richiesta di revisione parziale del classamento da parte del comune interessato , con la conseguente sperequazione rispetto al | contribuente | che , pur trovandosi nella stessa situazione , non subisca analoga iniziativa comunale . la censura , come è evidente |
| 2017-249.txt | 1477 | 1477 | del carattere ” diffuso ” dell operazione , deve essere assolto in maniera rigorosa in modo tale da porre il | contribuente | in condizione di conoscere le concrete ragioni che giustificano il provvedimento . 8 . infondata , infine , è la |
| 2017-249.txt | 1565 | 1565 | bene , « espo [ rrebbe ] l amministrazione medesima ad una altrettanto ” massiva ” opposizione da parte dei | contribuenti | interessati » . non è dato comprendere , infatti , come il rischio che l amministrazione sia esposta ad azioni |
| 2017-250.txt | 1713 | 1713 | dell universalità dell imposizione a parità di capacità contributiva , in quanto posta a carico di una sola categoria di | contribuenti | » . 1.2.3 . tutti i rimettenti con la sola esclusione del tribunale di torino ( reg . ord . |
| 2017-269.txt | 5915 | 5915 | e prescinde completamente da qualsiasi rapporto sinallagmatico con l autorità , alla quale è dovuto indipendentemente dal fatto che il | contribuente | sia stato destinatario dei poteri dell ente o abbia beneficiato della sua attività . inoltre , la contribuzione è connessa |
| 2017-269.txt | 6225 | 6225 | , ma è correlata all attività dell amministrazione in termini di vantaggio goduto o di costo causato da parte del | contribuente | : di tal che il tributo in esame si differenzia dalle ” imposte ” in senso stretto . 10 . |
| 2017-270.txt | 2464 | 2464 | le procedure di collaborazione volontaria in materia fiscale , introdotte con la legge n . 186 del 2014 , i | contribuenti | possono spontaneamente definire , mediante il versamento di quanto dovuto , anche a titolo di sanzione , le violazioni in |
| 2017-270.txt | 2629 | 2629 | 2014 , l art . 5 octies , che ha aperto una nuova ” finestra temporale ” per consentire ai | contribuenti | di avvalersi dell istituto della collaborazione volontaria , introducendo , però , talune modifiche di carattere procedurale e relative alla |
| 2018-114.txt | 525 | 525 | 617 cod . proc . civ . relative alla regolarità formale ed alla notificazione del titolo esecutivo costringe « il | contribuente | a subire in ogni caso l esecuzione , ancorché ingiusta ; con la sola possibilità di presentare ex post una |
| 2018-114.txt | 649 | 649 | . civ . , e con l art . 113 cost . , poiché limita e impedisce la tutela del | contribuente | contro una determinata categoria di atti della pubblica amministrazione . inoltre ritiene violati l art . 3 cost . , |
| 2018-114.txt | 676 | 676 | della pubblica amministrazione . inoltre ritiene violati l art . 3 cost . , per la disparità di trattamento tra | contribuenti | secondo che il debito riguardi , o meno , tributi per i quali l art . 2 del decreto legislativo |
| 2018-114.txt | 1206 | 1206 | . 7 della legge 27 luglio 2000 , n . 212 ( disposizioni in materia di statuto dei diritti del | contribuente | ) , e vizi di notificazione del pignoramento il tribunale , anche in questo secondo giudizio , ha rilevato d |
| 2018-114.txt | 2167 | 2167 | delle entrate patrimoniali dello stato regolava la materia della riscossione delle imposte sul reddito in termini particolarmente restrittivi per il | contribuente | ad essa assoggettato quanto alla prevista inammissibilità delle opposizioni all esecuzione . infatti , in generale per le entrate patrimoniali |
| 2018-114.txt | 2352 | 2352 | dagli artt . da 615 a 618 del codice di procedura civile non sono ammesse » escludeva qualsiasi opposizione del | contribuente | , consentendo solo quella di terzo ex art . 619 cod . proc . civ . questa preclusione assoluta era |
| 2018-114.txt | 2443 | 2443 | sensi dell art . 53 o dal pretore in seguito ad opposizione di terzo » . era quindi riconosciuta al | contribuente | assoggettato a riscossione esattoriale una tutela amministrativa ( il ricorso all intendente di finanza ) , alla quale solo successivamente |
| 2018-114.txt | 2583 | 2583 | il potere . 8 . si aveva pertanto che , in caso di controversia tributaria promossa avverso il ruolo dal | contribuente | che contestasse il diritto dell amministrazione finanziaria di procedere a riscossione esattoriale , solo l intendente di finanza organo della |
| 2018-114.txt | 2737 | 2737 | la posizione giuridica di chi intendeva opporsi all esecuzione o agli atti esecutivi . in questa situazione la tutela del | contribuente | era limitata e , di fatto , era prevalentemente successiva alla riscossione stessa dal momento che il medesimo art . |
| 2018-114.txt | 2767 | 2767 | successiva alla riscossione stessa dal momento che il medesimo art . 54 , al terzo comma , prevedeva che il | contribuente | , che si fosse ritenuto leso dall esecuzione esattoriale , poteva agire contro l esattore dopo il compimento della esecuzione |
| 2018-114.txt | 2868 | 2868 | amministrativo ( all . e ) » ; disposizione quest ultima che , non solo condizionava la tutela giurisdizionale del | contribuente | alla pubblicazione del ruolo e all iscrizione a ruolo dell imposta ( primo comma ) , ma anche prevedeva ( |
| 2018-114.txt | 2926 | 2926 | dal « certificato di pagamento dell imposta » , sicché l onere del pagamento del tributo costituiva , per il | contribuente | , presupposto imprescindibile per accedere alla tutela giurisdizionale . questa corte , ritenendo violato il diritto alla tutela giurisdizionale , |
| 2018-114.txt | 3133 | 3133 | e di quelle degli altri enti pubblici , il quadro normativo muta radicalmente in termini di maggior tutela per il | contribuente | assoggettato ad esecuzione coattiva , seppur con una circoscritta carenza sulla quale come si viene ora a dire si appuntano |
| 2018-114.txt | 3373 | 3373 | tutela innanzi al giudice tributario e di quella innanzi al giudice ( ordinario ) dell esecuzione deve realizzare per il | contribuente | una garanzia giurisdizionale a tutto tondo : in ogni caso deve esserci una risposta di giustizia perché siano rispettati gli |
| 2018-114.txt | 3841 | 3841 | limitativa della tutela giurisdizionale perché queste ultime opposizioni sono attratte alla giurisdizione del giudice tributario . quindi la tutela del | contribuente | c è in ogni caso , senza che le regole di riparto della giurisdizione possano significare alcuna soluzione di continuità |
| 2018-114.txt | 3908 | 3908 | non può predicarsi , in ogni caso , per le opposizioni all esecuzione , ossia per quelle che vedono il | contribuente | contestare il diritto dell agente della riscossione a procedere ad esecuzione forzata , giacché l art . 57 ammette solo |
| 2018-114.txt | 4029 | 4029 | attinta . da una parte essa esclude che sia ammissibile l opposizione all esecuzione per il solo fatto che il | contribuente | opponente formuli un petitum con cui contesta il diritto dell amministrazione finanziaria o dell agente della riscossione di procedere ad |
| 2018-114.txt | 4125 | 4125 | del titolo ( normalmente , la cartella di pagamento ) su cui si fonda la riscossione esattoriale . se il | contribuente | contesta il titolo della riscossione coattiva , la controversia così introdotta appartiene alla giurisdizione del giudice tributario e l atto |
| 2018-114.txt | 4264 | 4264 | esecuzione , quando riguarda atti che radicano la giurisdizione del giudice tributario , non segna una carenza di tutela del | contribuente | assoggettato a riscossione esattoriale , perché questa c è comunque innanzi ad un giudice , quello tributario . l inammissibilità |
| 2018-114.txt | 4539 | 4539 | un contrasto , ravvisa nel primo atto della riscossione coattiva ( quale l atto di pignoramento ) di cui il | contribuente | abbia avuto conoscenza , in mancanza di precedenti atti ritualmente notificati , quello recante l esercizio della potestà impositiva , |
| 2018-114.txt | 4575 | 4575 | esercizio della potestà impositiva , la cui contestazione radica una controversia devoluta alla giurisdizione del giudice tributario ed onera il | contribuente | del ricorso ex art . 19 del d.lgs . n . 546 del 1992 ( nel prescritto termine di decadenza |
| 2018-114.txt | 4605 | 4605 | n . 546 del 1992 ( nel prescritto termine di decadenza ) . anche in tale evenienza la tutela del | contribuente | c è , ma è attivata con lo strumento processuale di accesso al giudice tributario costituito dal ricorso ex art |
| 2018-114.txt | 5096 | 5096 | . 615 cod . proc . civ . è inammissibile non solo nell ipotesi in cui la tutela invocata dal | contribuente | , che contesti il diritto di procedere a riscossione esattoriale , ricada nella giurisdizione del giudice tributario e la tutela |
| 2018-114.txt | 5566 | 5566 | anche altre evenienze che si collocano a valle della notifica della cartella di pagamento , in cui la doglianza del | contribuente | sia diretta a contestare il diritto di procedere a riscossione coattiva e non già la mera regolarità formale della procedura |
| 2018-114.txt | 5609 | 5609 | nell ipotesi dell intervenuto adempimento del debito tributario o di una sopravvenuta causa di estinzione dello stesso per essersi il | contribuente | avvalso di misure di favore per l eliminazione del contenzioso tributario , quale , ad esempio , la cosiddetta “ |
| 2018-114.txt | 5721 | 5721 | del giudice tributario ex art . 2 del d.lgs . n . 546 del 1992 e l azione esercitata dal | contribuente | assoggettato alla riscossione deve qualificarsi come opposizione all esecuzione ex art . 615 cod . proc . civ . , |
| 2018-114.txt | 5950 | 5950 | a quella ordinaria di espropriazione forzata , non è però tale da giustificare che , nelle ipotesi in cui il | contribuente | contesti il diritto di procedere a riscossione coattiva e sussista la giurisdizione del giudice ordinario , non vi sia una |
| 2018-114.txt | 6243 | 6243 | giudice dell esecuzione l illegittimità della riscossione mediante opposizione all esecuzione , essendo ammessa soltanto l opposizione con cui il | contribuente | contesti la mera regolarità formale del titolo esecutivo o degli atti della procedura e non anche quella con cui egli |
| 2018-15.txt | 507 | 507 | gli artt . 3 , 53 e 97 cost . , introducendo un irragionevole trattamento discriminatorio , in relazione ai | contribuenti | e rispetto ai comuni , ancorato ad un dato del tutto inconferente e non dotato di alcuna significatività , quale |
| 2018-152.txt | 361 | 361 | in esame , dunque , la relativa pretesa impositiva assume immediata forza esecutiva , senza passare da una comunicazione al | contribuente | , precedente alla formazione del ruolo . 3 . ad avviso del presidente del consiglio dei ministri la disposizione impugnata |
| 2018-152.txt | 483 | 483 | lamenta la violazione dell art . 3 cost . per l addotta , irragionevole , disparità di trattamento riservata ai | contribuenti | siciliani con riguardo all accertamento ed alla riscossione della tassa automobilistica ; prospetta , anche , il contrasto della disposizione |
| 2018-152.txt | 528 | 528 | . 97 cost . , perché il modulo procedimentale configurato dalla disciplina regionale , omettendo il contraddittorio preventivo con il | contribuente | , finisce per incidere negativamente sul buon andamento dell azione amministrativa . 3 . 2 . la difesa erariale procede |
| 2018-152.txt | 595 | 595 | oggetto , l azione esecutiva tramite il ruolo presuppone comunque la presenza di un atto prodromico di contestazione inviato al | contribuente | . si segnala , inoltre , nel ricorso , che la norma impugnata sarebbe in conflitto con l art . |
| 2018-152.txt | 639 | 639 | 5 , della legge 27 luglio 2000 , n . 212 ( disposizioni in materia di statuto dei diritti del | contribuente | ) . alla luce di tali premesse , la difesa erariale evoca , per un verso , i limiti statutari |
| 2018-152.txt | 695 | 695 | artt . 17 e 36 dello statuto regionale di autonomia , giacché la citata norma dello statuto dei diritti del | contribuente | , come confermato dall art . 1 della medesima legge n . 212 del 2000 , costituirebbe principio generale dell |
| 2018-152.txt | 4113 | 4113 | . appare , invece , pertinente il riferimento al comma 5 dell art . 6 dello statuto dei diritti del | contribuente | in forza del quale in caso di liquidazioni di tributi risultanti da dichiarazioni e sempre che sussistano « incertezze su |
| 2018-152.txt | 4165 | 4165 | possibile anche in via immediata , deve essere preceduta , a pena di nullità , da un avviso rivolto al | contribuente | , finalizzato ad ottenere da quest ultimo gli opportuni chiarimenti , anche documentali . secondo il presidente del consiglio dei |
| 2018-152.txt | 4223 | 4223 | siciliana in ragione di quanto previsto dall art . 1 , comma 1 , dello stesso statuto dei diritti del | contribuente | , perché riconducibile ai « principi generali dell ordinamento tributario » . 12 . anche a voler ritenere che il |
| 2018-152.txt | 4258 | 4258 | anche a voler ritenere che il principio desumibile dal comma 5 dell art . 6 dello statuto dei diritti del | contribuente | sia dotato di una portata generale , tale da superare il riferimento letterale alle liquidazioni di tributi che risultano da |
| 2018-152.txt | 4281 | 4281 | di una portata generale , tale da superare il riferimento letterale alle liquidazioni di tributi che risultano da dichiarazioni del | contribuente | , la censura si rileva comunque non fondata . 13 . secondo quanto previsto dalla disciplina regionale impugnata , il |
| 2018-152.txt | 4321 | 4321 | il ruolo , che conferisce all obbligazione tributaria forza esecutiva , non viene preceduto da alcun atto partecipativo destinato al | contribuente | : si forma unilateralmente per determinazione amministrativa , al semplice riscontro della omissione , della inesattezza o della intempestività del |
| 2018-152.txt | 4345 | 4345 | unilateralmente per determinazione amministrativa , al semplice riscontro della omissione , della inesattezza o della intempestività del pagamento . il | contribuente | acquisisce contezza della pretesa azionata dall ente impositore solo per il tramite della cartella di pagamento ; ed avverso la |
| 2018-152.txt | 4448 | 4448 | cartolare . la definizione della pretesa impositiva in esame riposa infatti , di regola , sulla spontaneità di adempimento del | contribuente | , chiamato a provvedere al pagamento senza sollecitazione alcuna , sulla base delle scadenze indicate e dei parametri di commisurazione |
| 2018-152.txt | 4602 | 4602 | ad attestare la riferibilità soggettiva del relativo presupposto impositivo , derivante da un pubblico registro formato su iniziativa dello stesso | contribuente | ( su impulso del quale si procede alle relative iscrizioni e trascrizioni ) . ciò finisce per riconoscere alle emergenze |
| 2018-152.txt | 4714 | 4714 | ) , si neutralizzano , in coerenza , i margini di utilità che potrebbero derivare da una partecipazione attiva del | contribuente | alla fase che precede l iscrizione a ruolo del tributo . 14 . la censura mossa dal presidente del consiglio |
| 2018-152.txt | 5006 | 5006 | del tributo e prescindendo , anche , dall invio della cartella di pagamento . l atto di accertamento trasmesso al | contribuente | contiene dunque in sé anche i prodromi della futura attività di esazione del tributo . 14 . 2 . inoltre |
| 2018-152.txt | 5284 | 5284 | della legge 23 dicembre 1996 , n . 662 ) . all iscrizione immediata tuttavia non si provvede laddove il | contribuente | abbia provveduto al pagamento del dovuto « entro trenta giorni dal ricevimento della comunicazione prevista dai commi 3 dei predetti |
| 2018-152.txt | 5367 | 5367 | dalla dichiarazione o , ancora , una imposta o una maggiore imposta , e solo se ciò può consentire al | contribuente | di evitare la reiterazione di errori o di regolarizzare aspetti formali . 14 . 3 . le previsioni citate da |
| 2018-152.txt | 5471 | 5471 | , assentita dal sistema , di procedere alla immediata iscrizione a ruolo senza prevedere alcuna forma di partecipazione preventiva del | contribuente | , ogni qualvolta la verifica dell inadempimento si rilevi immune da valutazioni interpretative . il tutto seguendo un modulo semplificato |
| 2018-152.txt | 5633 | 5633 | ordinanza n . 3153 del 2015 ) , l iscrizione a ruolo non deve essere preceduta dalla comunicazione rivolta al | contribuente | . l avviso preventivo rispetto alla formazione immediata del ruolo perde , infatti , la sua ragion d essere nelle |
| 2018-152.txt | 5680 | 5680 | o integralmente omessi , rispetto ad un presupposto impositivo già cristallizzato , quale quello emergente dalla dichiarazione proveniente dallo stesso | contribuente | . diviene pertanto superflua l interlocuzione preventiva con il contribuente a fronte di una verifica amministrativa che ha contenuti esclusivamente |
| 2018-152.txt | 5690 | 5690 | cristallizzato , quale quello emergente dalla dichiarazione proveniente dallo stesso contribuente . diviene pertanto superflua l interlocuzione preventiva con il | contribuente | a fronte di una verifica amministrativa che ha contenuti esclusivamente cartolari , priva di margini interpretativi ( corte di cassazione |
| 2018-152.txt | 5743 | 5743 | 5 . del resto , una tale interpretazione trova la sua conferma proprio nella disposizione dello statuto dei diritti del | contribuente | evocata dal governo a sostegno dell addotta censura . siffatta disposizione non impone , a pena di nullità , che |
| 2018-152.txt | 5768 | 5768 | sostegno dell addotta censura . siffatta disposizione non impone , a pena di nullità , che la comunicazione preventiva al | contribuente | venga effettuata per ogni ipotesi di liquidazione . piuttosto , prevede l avviso preventivo solo per quelle liquidazioni rispetto alle |
| 2018-152.txt | 5844 | 5844 | omesso , integrale o parziale , o comunque intempestivo versamento del dovuto , determinato in forza della stessa dichiarazione del | contribuente | e riscontrato in esito ai riferiti controlli automatici ( ex plurimis , corte di cassazione civile , ordinanze n . |
| 2018-152.txt | 5995 | 5995 | bis del d.p.r . n . 633 del 1972 . i presupposti del debito tributario ( la dichiarazione predisposta dal | contribuente | per un verso e le emergenze del pra , per altro verso ) , nonché la stessa condotta che concreta |
| 2018-152.txt | 6074 | 6074 | determinazione del dovuto priva di significativi margini di discrezionalità interpretativa . parimenti , il sacrificio del contradittorio preventivo con il | contribuente | trova una giustificazione di sistema identica a quella già descritta in tema di controlli automatici ; e , alla stessa |
| 2018-152.txt | 6109 | 6109 | automatici ; e , alla stessa stregua di tali ultime ipotesi , risulta adeguatamente compensato dalla possibilità , per il | contribuente | , di fare valere l insussistenza della pretesa sia in via amministrativa , sollecitando un annullamento in autotutela , sia |
| 2018-152.txt | 6220 | 6220 | linea con l indicazione di principio emergente dall art . 6 , comma 5 , dello statuto dei diritti del | contribuente | . ciò non preclude , del resto , che , proprio in forza di tale ultima disposizione , l avviso |
| 2018-152.txt | 6333 | 6333 | realizza una crasi procedimentale che compensa adeguatamente l esigenza collettiva di ottimizzazione della esazione fiscale con quelle di difesa del | contribuente | , senza porsi in termini di incompatibilità con il sistema tributario statale , il quale prevede ipotesi di regolamentazione non |
| 2018-152.txt | 6430 | 6430 | 1 . la normativa nazionale in materia , ricostruita nel ricorso dall avvocatura , non prevede una obbligatoria partecipazione del | contribuente | alla formazione del ruolo impositivo . in particolare , non depone in tal senso l art . 2 della legge |
| 2018-152.txt | 6718 | 6718 | , sul presupposto della notifica del verbale di constatazione ( previsto dal comma 1 ) e del protratto inadempimento del | contribuente | , avrebbe dovuto emettere per la riscossione del tributo evaso ( comma 6 ) . l ingiunzione concretava , in |
| 2018-152.txt | 7042 | 7042 | imposizione fiscale previste dal sistema nazionale , rispetto alle quali , come nel caso in esame , la partecipazione del | contribuente | alla fase di formazione della pretesa impositiva si rivela non determinante sul corretto incedere della relativa azione amministrativa . non |
| 2018-152.txt | 7476 | 7476 | è meramente assertiva l affermazione in forza alla quale la disciplina censurata darebbe luogo ad una discriminazione in danno dei | contribuenti | siciliani , non altrimenti argomentata . ciò ancor più considerando l autonomia legislativa in materia impositiva nel caso di specie |
| 2018-167.txt | 775 | 775 | , sottraendo al giudice tributario controversie già instaurate e travolgendo la sentenza di primo grado di accoglimento delle ragioni delle | contribuenti | , e violerebbe la parità delle armi , favorendo lo stato in controversie di cui è parte . essa , |
| 2018-17.txt | 4574 | 4574 | ) ; il comma 5 dispone la proroga al 10 febbraio 2015 del termine per il versamento da parte dei | contribuenti | dell imposta dovuta per il 2014 secondo i criteri fissati nei commi precedenti . la ricorrente lamenta la ristretta tempistica |
| 2018-175.txt | 1165 | 1165 | sotto il profilo della loro rilevanza . la ctr della lombardia è chiamata a decidere l appello proposto da una | contribuente | che si era vista dichiarare inammissibile , in primo grado , il suo ricorso cumulativo con cui aveva impugnato , |
| 2018-175.txt | 1638 | 1638 | accertamento delle imposte sui redditi ) , per gli avvisi di accertamento ed altri atti di natura tributaria indirizzati al | contribuente | . sia l art . 26 del d.p.r . n . 602 che l art . 60 del d.p.r . |
| 2018-175.txt | 1724 | 1724 | procedura civile ) , detta prescrizioni specifiche per la notificazione degli « atti che per legge devono essere notificati al | contribuente | » . il reticolo normativo delle regole che governano la notificazione degli atti in materia tributaria risulta complesso e stratificato |
| 2018-175.txt | 2122 | 2122 | del 1982 , secondo cui la notificazione degli avvisi e degli altri atti che per legge devono essere notificati al | contribuente | può eseguirsi anche a mezzo del servizio postale « direttamente dagli uffici finanziari » . in particolare , quindi , |
| 2018-175.txt | 2546 | 2546 | possibili consegnatari del plico , il portiere dello stabile dove è l abitazione , l ufficio o l azienda del | contribuente | . ma soprattutto non viene ripetuto testualmente che la facoltà della notificazione ” diretta ” è attribuita al concessionario ( |
| 2018-175.txt | 2712 | 2712 | cui non prevedeva un termine , fissato a pena di decadenza , entro il quale il concessionario dovesse notificare al | contribuente | la cartella di pagamento delle imposte ; sicché , dalla legittimità , o no , della notifica ” diretta “ |
| 2018-175.txt | 3437 | 3437 | . 225 e l esercizio delle funzioni relative alla riscossione è ora demandato all agenzia delle entrate riscossione per i | contribuenti | e gli enti creditori , nuovo ente pubblico economico strumentale dell agenzia delle entrate ; ente che ha connotazioni ancora |
| 2018-175.txt | 3982 | 3982 | , estratta dal ruolo formato da parte dell amministrazione finanziaria e consegnato all agente della riscossione per essere notificato al | contribuente | quale atto di avvio del procedimento di riscossione coattiva , assimilabile all atto di precetto nell ordinaria esecuzione forzata . |
| 2018-175.txt | 5278 | 5278 | , che , in materia di notificazioni degli avvisi e degli altri atti che per legge devono essere notificati al | contribuente | , prescrive in generale che « se il consegnatario non è il destinatario dell atto o dell avviso » l |
| 2018-175.txt | 6666 | 6666 | civ . ( sentenza n . 3 del 2010 ) ; nonché quella della temporanea irrilevanza delle variazioni anagrafiche del | contribuente | ( sentenza n . 360 del 2003 ) e quella della notificazione al contribuente residente all estero ( sentenza n |
| 2018-175.txt | 6680 | 6680 | temporanea irrilevanza delle variazioni anagrafiche del contribuente ( sentenza n . 360 del 2003 ) e quella della notificazione al | contribuente | residente all estero ( sentenza n . 366 del 2007 ) . anche con più specifico riferimento alla notifica di |
| 2018-175.txt | 7069 | 7069 | . 6 della legge 27 luglio 2000 , n . 212 ( disposizioni in materia di statuto dei diritti del | contribuente | ) che prevede espressamente che , ferme le disposizioni in materia di notifica degli atti tributari , l amministrazione finanziaria |
| 2018-175.txt | 7100 | 7100 | materia di notifica degli atti tributari , l amministrazione finanziaria deve assicurare la « effettiva conoscenza » da parte del | contribuente | degli atti a lui destinati è possibile ricavare un canone interpretativo che vale a compensare , su un piano diverso |
| 2018-175.txt | 7432 | 7432 | . 602 del 1973 , con conseguente rispetto del termine di decadenza per la notifica della cartella di pagamento al | contribuente | dopo l iscrizione a ruolo . altrimenti detto , come la disposizione censurata agevola , con la ( finora esaminata |
| 2018-175.txt | 7519 | 7519 | e l attività di riscossione coattiva non subisca ritardi , così l art . 6 dello statuto dei diritti del | contribuente | legittima un applicazione estensiva dell istituto della rimessione in termini , sì da tutelare il contribuente che non abbia avuto |
| 2018-175.txt | 7535 | 7535 | statuto dei diritti del contribuente legittima un applicazione estensiva dell istituto della rimessione in termini , sì da tutelare il | contribuente | che non abbia avuto « effettiva conoscenza » dell atto restituendolo nel termine di decadenza , di cui all art |
| 2018-188.txt | 708 | 708 | , dovendo la ctp fare applicazione della disposizione censurata per decidere se accogliere , o no , l opposizione del | contribuente | che lamenta , in special modo , di non aver conseguito alcun beneficio dall attività del consorzio . in particolare |
| 2018-188.txt | 3865 | 3865 | siano temporaneamente inattivi » . nondimeno , nel caso dei contributi consortili di bonifica , il beneficio per il consorziato | contribuente | deve necessariamente sussistere per legittimare l imposizione fiscale ; esso però consiste non solo nella fruizione , ma anche nella |
| 2018-188.txt | 4604 | 4604 | proprietari di immobili agricoli ed extra agricoli situati nell ambito di un comprensorio di bonifica acquisiscono la qualità di consorziati | contribuenti | con l iscrizione degli immobili stessi nel perimetro di contribuenza , risultante dall approvazione del piano di classifica di cui |
| 2018-188.txt | 4670 | 4670 | del r.d . n . 215 del 1933 . in ragione di tale iscrizione , i consorziati , divenuti consorziati | contribuenti | , sono tenuti al pagamento dei contributi di bonifica di cui al censurato art . 23 . l art . |
| 2018-209.txt | 1441 | 1441 | la linea normativa tracciata dalla disciplina regionale , siffatta iscrizione , tuttavia , sarebbe ininfluente rispetto alla esenzione rivendicata dal | contribuente | , giacché l imposizione contrastata nel giudizio principale si riferisce all anno 2010 . viceversa , l accoglimento della questione |
| 2018-209.txt | 1471 | 1471 | riferisce all anno 2010 . viceversa , l accoglimento della questione di legittimità costituzionale comporterebbe l accoglimento dell appello del | contribuente | . 8 . va poi precisato che non rileva l intervenuta abrogazione ad opera dell art . 1 , comma |
| 2018-29.txt | 410 | 410 | affidati agli agenti della riscossione negli anni compresi tra il 2000 e il 2016 : aderendo alla procedura , i | contribuenti | pagano solo le somme iscritte a ruolo a titolo di capitale , di interessi legali e di remunerazione del servizio |
| 2018-29.txt | 702 | 702 | la riforma conseguiva alla rilevata necessità , per esigenze di finanza pubblica e per un corretto rapporto tra fisco e | contribuente | , « di ottimizzare l attività di riscossione adottando disposizioni per la soppressione di equitalia e per adeguare l organizzazione |
| 2018-35.txt | 324 | 324 | sul valore aggiunto a presidio dell obbligo di veritiera ostensione della situazione reddituale o delle basi imponibili da parte del | contribuente | . l avvenuto riscontro di un allarmante fenomeno evasivo realizzato in sede di riscossione dei tributi induceva il legislatore a |
| 2018-35.txt | 1331 | 1331 | ha rilevato come il delitto previsto dal citato art . 10 ter presupponesse l avvenuta presentazione , da parte del | contribuente | , di una dichiarazione annuale relativa all iva recante un saldo debitorio superiore alla soglia di punibilità di 50.000 euro |
| 2018-35.txt | 1367 | 1367 | di punibilità di 50.000 euro , non seguita dal pagamento , entro il termine previsto , della somma indicata dal | contribuente | stesso come dovuta . in tale assetto era insita una sperequazione di trattamento , palesemente irragionevole , rispetto ai delitti |
| 2018-35.txt | 1457 | 1457 | , euro 103.291,38 ed euro 77.468,53 ) . ne seguiva che , nel caso in cui l iva dovuta dal | contribuente | si collocasse nell intervallo tra l una e le altre soglie ( risultasse , cioè , superiore a 50.000 euro |
| 2018-35.txt | 2212 | 2212 | del d.lgs . n . 74 del 2000 , infatti , l omesso versamento riguarda somme di cui lo stesso | contribuente | si è riconosciuto debitore in documenti fiscalmente rilevanti ( le certificazioni delle ritenute rilasciate ai sostituiti e , attualmente , |
| 2018-35.txt | 2354 | 2354 | art . 17 del decreto legislativo 9 luglio 1997 , n . 241 ( norme di semplificazione degli adempimenti dei | contribuenti | in sede di dichiarazione dei redditi e dell imposta sul valore aggiunto , nonché di modernizzazione del sistema di gestione |
| 2018-35.txt | 2442 | 2442 | stessa imposta . con il citato art . 17 , il legislatore ha superato tale impostazione restrittiva , consentendo al | contribuente | di effettuare tramite la compilazione di un apposito modello , denominato « modello f24 » un versamento unitario « delle |
| 2018-35.txt | 2515 | 2515 | occasione del quale è possibile compensare le somme a debito con quelle a credito . in questo modo , il | contribuente | non è più costretto a corrispondere la somma dovuta e ad avviare contestualmente la procedura per il rimborso del suo |
| 2018-35.txt | 2604 | 2604 | civile ( art . 1241 ) , la compensazione è , infatti , ammessa anche tra crediti e debiti del | contribuente | nei confronti di enti diversi ( stato , regioni , enti previdenziali ) . si tratta di meccanismo che implica |
| 2018-35.txt | 2715 | 2715 | così , di utilizzare in compensazione crediti « non spettanti » o « inesistenti » . nella specie , il | contribuente | non si limita , quindi , ad una condotta omissiva di mancato versamento del dovuto , ma supporta la stessa |
| 2018-35.txt | 2835 | 2835 | , che con riguardo all indebita compensazione non si potrebbe parlare , comunque sia , di un trattamento deteriore del | contribuente | il quale , pur senza versare il dovuto , abbia tenuto un comportamento ” trasparente ” , rispetto a quello |
| 2018-35.txt | 2858 | 2858 | , pur senza versare il dovuto , abbia tenuto un comportamento ” trasparente ” , rispetto a quello riservato al | contribuente | che , presentando una dichiarazione infedele , abbia invece evaso le imposte tramite una condotta ingannevole . 7 . ad |
| 2018-35.txt | 3381 | 3381 | anche per sfera di tutela . l art . 4 del d.lgs . n . 74 del 2000 punisce il | contribuente | che , al fine di evadere le imposte dirette o l iva , indichi in una delle dichiarazioni annuali relative |
| 2018-35.txt | 3514 | 3514 | è dunque diverso , anzitutto , l oggetto materiale dei due illeciti . nel primo caso , il mendacio del | contribuente | si esprime nella dichiarazione annuale relativa alle imposte sui redditi o all iva ; nell altro , in un documento |
| 2018-35.txt | 3609 | 3609 | configurato come illecito di mero inadempimento del debito tributario , presuppone però come già ricordato la presentazione da parte del | contribuente | di una dichiarazione annuale relativa all iva ( ossia proprio di uno dei due tipi di dichiarazioni avuti di mira |
| 2018-35.txt | 3739 | 3739 | » rilevante in rapporto a tutti i delitti in materia di dichiarazione , in quanto identificativa dei dati alterati dal | contribuente | in danno del fisco comprende non più soltanto « le componenti , espresse in cifra , che concorrono , in |
| 2018-35.txt | 5334 | 5334 | all indebita compensazione , il superamento della soglia di punibilità va determinato tenendo conto della somma complessiva non versata dal | contribuente | , senza distinguere tra i diversi titoli debitori . ne deriva che , anche qualora si ritenga che l art |
| 2018-72.txt | 110 | 110 | , 9 , secondo comma , e 53 della costituzione . il giudice a quo è stato adito da un | contribuente | , il quale dopo essersi vanamente rivolto all agenzia delle entrate per ottenere il rimborso delle somme , asseritamente non |
| 2018-72.txt | 222 | 222 | alla menzionata categoria . il rimettente evidenzia come la normativa denunciata modifichi profondamente , e in senso deteriore per il | contribuente | , il precedente regime fiscale dettato per gli immobili vincolati dall art . 11 , comma 2 , della legge |
| 2019-128.txt | 1294 | 1294 | contenzioso tributario , si afferma la rilevabilità di ufficio ex art . 2969 cod . civ . della decadenza del | contribuente | dal diritto ad ottenere il rimborso , in quanto sottratta alla libera disponibilità delle parti ( ex multis , corte |
| 2019-158.txt | 1008 | 1008 | del terzo cui affidare il servizio di accertamento e riscossione dei propri tributi , lo ” spostamento ” richiesto al | contribuente | che voglia esercitare il proprio diritto di azione , garantito dal parametro evocato , è potenzialmente idoneo a costituire una |
| 2019-158.txt | 1166 | 1166 | delle altre entrate ( determinante ai fini del radicamento della competenza ) « non deve comportare oneri aggiuntivi per il | contribuente | » . 8 . né assume rilievo quanto dedotto dall avvocatura generale dello stato sia in ordine alla necessità di |
| 2019-222.txt | 2304 | 2304 | di omesso versamento di iva ; contrarietà che produrrebbe sempre e necessariamente la violazione del diritto in parola allorché il | contribuente | , già definitivamente sanzionato in via amministrativa , venga sottoposto a un procedimento penale per la medesima violazione . una |
| 2019-245.txt | 5288 | 5288 | riscossione effettiva delle risorse proprie dell unione e da quello di non creare differenze significative nel modo di trattare i | contribuenti | , e questo sia all interno di uno degli stati membri che nell insieme dei medesimi » . muovendo da |
| 2019-245.txt | 8149 | 8149 | il diritto alla esdebitazione ; la seconda realizza il miglior risultato possibile alla luce della condizioni patrimoniali e finanziarie del | contribuente | , evitando di far ricadere sulla comunità l onere delle conseguenze finanziarie correlate ad una escussione fortemente posta in dubbio |
| 2019-288.txt | 2347 | 2347 | rilevato che l abolizione disposta dalla norma in parola risponde anche all intento che , diversamente da quanto dedotto dalla | contribuente | nella memoria illustrativa , emerge dai lavori preparatori al disegno di conversione in legge del d.l . ( e in |
| 2019-288.txt | 2463 | 2463 | fatto che essa si è tradotta nella eliminazione di un obbligo tributario posto a carico di una diffusa platea di | contribuenti | e il cui adempimento avrebbe acuito le difficoltà derivanti da una situazione di crisi economica a carattere sistemico . milita |
| 2019-288.txt | 3094 | 3094 | ascrivibile a una finalità solidaristica e redistributiva perché dell abolizione generalizzata della seconda rata dell imu avrebbero beneficiato tutti i | contribuenti | interessati a prescindere dal reddito da essi posseduto . 6 . 1 . le questioni non sono fondate . 6.2 |
| 2019-288.txt | 3663 | 3663 | 10 del 2015 , secondo cui « ogni diversificazione del regime tributario , per aree economiche o per tipologia di | contribuenti | , deve essere supportata da adeguate giustificazioni , in assenza delle quali la differenziazione degenera in arbitraria discriminazione » ( |
| 2019-288.txt | 6579 | 6579 | della seconda rata dell imu avrebbero tratto beneficio , malgrado l esclusione degli immobili ” di lusso ” , anche | contribuenti | con un reddito elevato . in ogni caso , infatti , il suddetto intervento del legislatore ha comportato uno spostamento |
| 2019-46.txt | 2394 | 2394 | regioni , quali ad esempio , 1 . la necessità di garantire inalterato il prelievo fiscale complessivo a carico del | contribuente | e 2 . la necessaria definizione dei lep e dei correlati costi standard » . in particolare , con riferimento |
| 2019-51.txt | 750 | 750 | . , poiché tale attività verrebbe a essere svolta in condizioni di non effettiva parità nei confronti di tutti i | contribuenti | , sostanzialmente tollerando situazioni di sottrazione all obbligo di contribuzione . 2 . preliminarmente va rilevato che le suddette questioni |
| 2019-67.txt | 487 | 487 | . 6 della legge 27 luglio 2000 , n . 212 ( disposizioni in materia di statuto dei diritti del | contribuente | ) . 2 . in via preliminare , deve essere disattesa l eccezione sollevata dall avvocatura generale dello stato inerente |
| 2019-67.txt | 1610 | 1610 | tertium comparationis , prevede che la notificazione degli avvisi e degli altri atti che per legge devono essere notificati al | contribuente | è eseguita secondo le norme stabilite dagli artt . 137 e seguenti del codice di procedura civile ( mentre è |
| 2019-67.txt | 1707 | 1707 | mani proprie , la notificazione deve essere fatta nel domicilio fiscale del destinatario ; d ) è in facoltà del | contribuente | di eleggere domicilio presso una persona o un ufficio nel comune del proprio domicilio fiscale per la notificazione degli atti |
| 2019-67.txt | 1842 | 1842 | di effettivo domicilio , quale desumibile dalle informazioni in possesso della stessa amministrazione o di altre amministrazioni pubbliche indicate dal | contribuente | , ovvero nel luogo ove quest ultimo abbia eletto domicilio speciale ai fini dello specifico procedimento cui si riferiscono gli |
| 2019-67.txt | 1947 | 1947 | quale è scaturito l obbligo del pagamento del tributo costituisce di per sé un vulnus del principio secondo cui al | contribuente | deve essere garantita una adeguata conoscibilità dell instaurando procedimento di riscossione del contributo unificato . rientra nella discrezionalità del legislatore |
| 2019-67.txt | 1991 | 1991 | istituti processuali e , quindi , la disciplina delle notificazioni , con il « limite inderogabile » di assicurare al | contribuente | una « effettiva possibilità di conoscenza dell atto » ( sentenza n . 175 del 2018 ) . nel caso |
| 2019-67.txt | 2318 | 2318 | , appaiono coerenti con l indirizzo seguito in materia dal legislatore . l omessa comunicazione da parte del domiciliatario al | contribuente | dell invito al pagamento del contributo unificato si risolve , nel contesto normativo denunciato dal rimettente , in un inconveniente |
| 2019-95.txt | 1092 | 1092 | iva ” gonfiati ” , in funzione di una indebita deduzione di costi o detrazione di imposta da parte del | contribuente | . l intento del legislatore di contrastare con rigore il fenomeno si è manifestato non soltanto nella mancata previsione di |
| 2019-95.txt | 1508 | 1508 | e i documenti ad essa equiparati sul piano probatorio dalla normativa fiscale assolvono nel quadro dell adempimento degli obblighi del | contribuente | , nonché della capacità di sviamento dell attività accertativa degli uffici finanziari che l artificio in questione possiede . come |
| 2019-95.txt | 1744 | 1744 | passiva ( o documento equiparato ) assolve un ruolo di rilievo , costituendo lo strumento tipico attraverso il quale il | contribuente | attesta il proprio diritto a dedurre voci di spesa dalla propria base imponibile o a effettuare detrazioni dall imposta , |
| 2019-95.txt | 1793 | 1793 | . secondo un consolidato orientamento della giurisprudenza di legittimità , d altra parte , la fattura costituisce titolo per il | contribuente | ai fini del diritto alla detrazione dell iva e alla deduzione dei costi : con la conseguenza che , a |
| 2019-95.txt | 2574 | 2574 | art . 2 è la particolare efficacia probatoria , in base alle norme tributarie , della documentazione di cui il | contribuente | si avvale ( corte di cassazione , sezione terza penale , sentenza 10 novembre 2011 19 dicembre 2011 , n |
| 2019-95.txt | 3223 | 3223 | fiscale , o la creazione di ” società di comodo ” , sulle quali ” travasare ” i redditi del | contribuente | ma che non hanno , in sé , alcuna ” assonanza ” con l utilizzazione di fatture per operazioni inesistenti |
| 2020-142.txt | 1084 | 1084 | ) , al fine di apportare « uniformità e chiarezza nella definizione delle situazioni giuridiche soggettive attive e passive dei | contribuenti | e delle funzioni e dei procedimenti amministrativi » ( art . 3 , comma 1 ) . alla luce delle |
| 2020-142.txt | 1147 | 1147 | attuazione e accertamento dei tributi , al fine di agevolare la definizione delle situazioni giuridiche soggettive attive e passive dei | contribuenti | . 3.4 . così individuati i contenuti della delega , per valutare la conformità ad essi dell art . 28 |
| 2020-142.txt | 2122 | 2122 | attività di accertamento nonostante l estinzione della società , agevola la definizione delle situazioni giuridiche soggettive passive e attive del | contribuente | . 3.9 . occorre considerare , poi , che la possibilità di notificare validamente gli atti intestati ad un soggetto |
| 2020-158.txt | 1652 | 1652 | atto [ . . . ] che , per sua natura , non può essere lasciata alla discrezionalità delle parti | contribuenti | né a quello che le parti abbiano dichiarato » ; c ) tale « processo di riqualificazione » discende dal |
| 2020-158.txt | 2581 | 2581 | 10 bis della legge 27 luglio 2000 , n . 212 ( disposizioni in materia di statuto dei diritti del | contribuente | ) ; interpretazione che confermerebbe sempre secondo la difesa dello stato quella del previgente art . 20 del testo unico |
| 2020-158.txt | 4413 | 4413 | da un lato , di operare in funzione antielusiva senza applicare la garanzia del contraddittorio endoprocedimentale stabilita a favore del | contribuente | e , dall altro , di svincolarsi da ogni riscontro di « indebiti » vantaggi fiscali e di operazioni « |
| 2020-158.txt | 4445 | 4445 | « indebiti » vantaggi fiscali e di operazioni « prive di sostanza economica » , precludendo di fatto al medesimo | contribuente | ogni legittima pianificazione fiscale ( invece pacificamente ammessa nell ordinamento tributario nazionale e dell unione europea ) . 5.2.5 . |
| 2020-201.txt | 959 | 959 | profili riconducibili all interesse fiscale dello stato alla percezione dei tributi , anch esso tutelato , assieme all interesse del | contribuente | a un imposizione correlata alla propria capacità contributiva , dall art . 53 , primo comma , cost . ( |
| 2020-201.txt | 2036 | 2036 | ai sensi dell art . 53 , primo comma , cost . , formulata dalla ctp rimettente ritenendo che il | contribuente | non sia « percettore di reddito » . la ctp rimettente struttura infatti la censura sull assunto interpretativo , esposto |
| 2020-201.txt | 2955 | 2955 | art . 24 , secondo comma , cost . , in quanto la disciplina censurata provocherebbe , a danno del | contribuente | , un ingiustificata limitazione della prova di non avere la capacità di disporre ( o la disponibilità materiale ) del |
| 2020-234.txt | 1317 | 1317 | di una destinazione solidaristica endoprevidenziale , il prelievo avrebbe carattere sostanzialmente tributario , in pregiudizio di una sola categoria di | contribuenti | ; inoltre , perché la durata quinquennale dell intervento , eccedente lo stesso ciclo triennale di bilancio , sarebbe incompatibile |
| 2020-262.txt | 721 | 721 | che le questioni riguardano unicamente il rimborso dell ires nella misura dell importo dell imu corrisposta nell anno 2012 dalla | contribuente | società « attiva nel settore immobiliare » in relazione a « immobili propri [ . . . ] strumentali della |
| 2020-262.txt | 1031 | 1031 | quali era stata corrisposta l imu nel 2012 non è incompatibile con l oggetto dell attività d impresa della srl | contribuente | , indicato nell ordinanza di rimessione ( « acquisto , vendita , locazione , leasing , costruzione , ristrutturazione » |
| 2020-262.txt | 1863 | 1863 | calibrata in modo da risultare sostanzialmente a saldo zero ( nell aliquota standard dello 0,76 per cento ) per il | contribuente | persona fisica ( che avrebbe corrisposto al comune quanto prima versava allo stato a titolo di irpef fondiaria ) , |
| 2020-262.txt | 5071 | 5071 | deducibilità , che si risolvono in discriminatori , sommersi e rilevanti incrementi della base imponibile a danno solo di alcuni | contribuenti | . rimarcando il valore della inderogabilità del dovere tributario , questa corte , ha del resto precisato che tale « |
| 2020-33.txt | 530 | 530 | 53 » cost . , ledendo il principio di legittimo affidamento nella certezza dell ordinamento giuridico , in quanto la | contribuente | , quale proprietaria dei veicoli concessi in locazione finanziaria , aveva « omesso il versamento del tributo con la ( |
| 2020-33.txt | 2771 | 2771 | n . 27 luglio 2000 , n . 212 , recante « disposizioni in materia di statuto dei diritti del | contribuente | » ( « [ . . . ] le disposizioni tributarie non hanno effetto retroattivo » ) . conseguentemente , |
| 2021-120.txt | 635 | 635 | al compenso per la riscossione il suo carattere di controprestazione economica , creando un ingiustificata disparità di trattamento tra i | contribuenti | che , a parità di servizio reso ( ad esempio la compilazione della cartella di pagamento ) , sarebbero tenuti |
| 2021-120.txt | 809 | 809 | la proporzionalità o la necessità dell attività svolta dall agente e , conseguentemente , limitando i diritti di difesa del | contribuente | . sulla base dei medesimi presupposti , sarebbe violato l art . 53 cost . , in quanto i previsti |
| 2021-120.txt | 894 | 894 | , in quanto la norma censurata , nel fissare un aggio in una misura percentuale fissa delle somme dovute dal | contribuente | , senza prevedere alcuna verifica puntuale e precisa dei costi realmente sostenuti per la riscossione dei ruoli , avrebbe violato |
| 2021-120.txt | 1049 | 1049 | la mancanza di una forma di responsabilità del concessionario in ordine alle scelte operate , esporrebbe , infatti , il | contribuente | al rischio di essere onerato da costi ingenti per azioni inutili o eccessivamente dispendiose . inoltre , tale disciplina , |
| 2021-120.txt | 1128 | 1128 | attività imprenditoriale sostanzialmente priva di rischi d impresa , non subendo « alcun danno patrimoniale per effetto dell inadempimento del | contribuente | » . 2 . il presidente del consiglio dei ministri , intervenuto in giudizio tramite l avvocatura dello stato , |
| 2021-120.txt | 1417 | 1417 | « sui soggetti morosi , piuttosto che farlo ricadere interamente sulla fiscalità generale ( e , dunque , anche sui | contribuenti | in regola con gli adempimenti fiscali ) » . in forza di tale logica sono quindi considerati « morosi » |
| 2021-120.txt | 1481 | 1481 | che decidono di ricorrere per contestare la correttezza della pretesa tributaria e assolvono l esecuzione provvisoria : a tali “ | contribuenti | solventi ” viene quindi addossato , attraverso l aggio , il costo delle esecuzioni infruttuose . 2.1.2 . sulla dimensione |
| 2021-120.txt | 1670 | 1670 | fortemente condizionati dall abnorme dimensione delle esecuzioni infruttuose , che quindi incidono altrettanto fortemente sulla proporzionalità dell onere riversato sul | contribuente | che , sebbene inadempiente ( o ricorrente avverso la pretesa tributaria ) , assolve il proprio debito tributario . 2.1.3 |
| 2021-120.txt | 2163 | 2163 | ( non infrequente , per le ragioni sopra viste ) di eccessiva entità del costo del non riscosso addossato al | contribuente | ” solvente ” . in questa situazione , infatti , il meccanismo di finanziamento della funzione di riscossione degenera nel |
| 2021-120.txt | 2192 | 2192 | infatti , il meccanismo di finanziamento della funzione di riscossione degenera nel paradosso di addossare su una limitata platea di | contribuenti | , individuati in ragione della loro solvenza ( tardiva rispetto alla fase dell accertamento dei tributi ) , il peso |
| 2021-120.txt | 2270 | 2270 | in sede di controllo , deliberazione 8 aprile 2021 , n . 4 , pagina 9 ) nei confronti dei | contribuenti | insolventi . 2.1.5 . è opportuno precisare che questa situazione di inefficienza della riscossione coattiva , che incide negativamente su |
| 2021-120.txt | 2996 | 2996 | essere posto che rischia di far ricadere ( o fa attualmente ricadere , come si è visto ) su alcuni | contribuenti | , in modo non proporzionato , i costi complessivi di un attività ormai svolta quasi interamente dalla stessa amministrazione finanziaria |
| 2021-120.txt | 3059 | 3059 | . infatti , se il finanziamento della riscossione , da un lato , finisce per gravare prevalentemente sui cosiddetti “ | contribuenti | solventi ” e , dall altro , fornisce risorse insufficienti al corretto esercizio della funzione pubblica di riscossione , si |
| 2021-120.txt | 3658 | 3658 | , primo comma , già disponeva che « [ p ] er le riscossioni effettuate sia mediante versamenti diretti dei | contribuenti | sia mediante ruoli l esattore è retribuito con un aggio a carico degli enti destinatari del gettito dei tributi » |
| 2021-120.txt | 3714 | 3714 | efficace , sia in termini di trasparenza contabile , sia al fine di eliminare le disparità di trattamento tra i | contribuenti | . 2.1.9 . al riscontrato vulnus degli evocati valori costituzionali questa corte non può , allo stato , porre rimedio |
| 2021-167.txt | 237 | 237 | principi espressi dalla legge 27 luglio 2000 , n . 212 ( disposizioni in materia di statuto dei diritti del | contribuente | ) , e all art . 4 ( recte : art . 4 , numero 1 bis ) della legge |
| 2021-167.txt | 900 | 900 | comma , lettera e ) , cost . risulterebbero altresì violati l art . 23 cost . in quanto il | contribuente | verrebbe assoggettato a una prestazione patrimoniale imposta oltre il termine perentorio fissato dal legislatore statale e i principi sanciti dalla |
| 2021-200.txt | 134 | 134 | del termine di prescrizione delle obbligazioni tributarie e delle sanzioni correlate al loro inadempimento nel caso di comportamenti omissivi del | contribuente | . l art . 57 del d.lgs . n . 504 del 1995 ( d ora in poi : t.u |
| 2021-200.txt | 305 | 305 | rimettente , la disposizione censurata violerebbe l art . 24 cost . , in quanto assoggetterebbe a tempo indeterminato il | contribuente | all azione accertatrice e sanzionatoria dell amministrazione finanziaria , nonché l art . 3 cost . , in quanto la |
| 2021-200.txt | 364 | 364 | , da un lato , sarebbe intrinsecamente irragionevole e , dall altro , determinerebbe un ingiustificata disparità di trattamento tra | contribuenti | nell assoggettamento temporale all azione del fisco . 2 . occorre preliminarmente evidenziare come la corte di cassazione censuri esclusivamente |
| 2021-200.txt | 869 | 869 | 2008 e ordinanza n . 178 del 2008 ) che l art . 24 cost . impedisce di lasciare il | contribuente | assoggettato all azione del fisco per un tempo indeterminato . sebbene tale principio sia stato originariamente formulato con riferimento alla |
| 2021-200.txt | 942 | 942 | da essa si può infatti evincere come il diritto di difesa impedisca anche un indeterminata o irragionevolmente ampia soggezione del | contribuente | all azione accertativa del fisco ( sentenze n . 247 del 2011 e n . 356 del 2008 ) , |
| 2021-200.txt | 978 | 978 | 356 del 2008 ) , ancorché condizionata dal mancato compimento di una specifica attività posta dalla legge a carico del | contribuente | medesimo . inoltre , questa corte , a soddisfacimento dell esigenza di certezza nei rapporti giuridici , ha avuto modo |
| 2021-200.txt | 1141 | 1141 | non individua in maniera certa il dies a quo di inizio del computo , così esponendo a tempo indeterminato il | contribuente | alle pretese del fisco , potenzialmente avanzabili anche a distanza di decenni dall insorgenza dell obbligo rimasto inadempiuto , in |
| 2021-200.txt | 1272 | 1272 | 5 , della legge 27 luglio 2000 , n . 212 , recante « disposizioni in materia di statuto del | contribuente | » , nonché , attualmente , art . 15 , comma 6 , t.u . accise ) . ritenuta la |
| 2021-200.txt | 1296 | 1296 | , attualmente , art . 15 , comma 6 , t.u . accise ) . ritenuta la necessità che il | contribuente | non sia assoggettato al potere del fisco per un tempo indeterminato principio a cui rispondono i tertia comparationis evocati dalla |
| 2021-200.txt | 1517 | 1517 | 225 la disciplina recata dalla disposizione censurata produce , sotto il profilo difensivo , un irragionevole effetto discriminatorio per il | contribuente | tenuto all imposta di consumo ( ora accisa ) sull energia elettrica . 3.2 . se è dunque palese l |
| 2021-207.txt | 1116 | 1116 | stessa data , l art . 11 del medesimo decreto conferma il regime fiscale agevolato di cui può beneficiare il | contribuente | che effettui erogazioni liberali in denaro a partiti politici , purché questi ultimi rispettino alcuni requisiti , tra cui l |
| 2021-39.txt | 2764 | 2764 | da un lato , di operare in funzione antielusiva senza applicare la garanzia del contraddittorio endoprocedimentale stabilita a favore del | contribuente | e , dall altro , di svincolarsi da ogni riscontro di ” indebiti ” vantaggi fiscali e di operazioni “ |
| 2021-39.txt | 2796 | 2796 | ” indebiti ” vantaggi fiscali e di operazioni ” prive di sostanza economica ” , precludendo di fatto al medesimo | contribuente | ogni legittima pianificazione fiscale ( invece pacificamente ammessa nell ordinamento tributario nazionale e dell unione europea ) » . 3.2.3 |
| 2021-39.txt | 3859 | 3859 | della legge 27 luglio 2000 , n . 212 , recante « disposizioni in materia di statuto dei diritti del | contribuente | » ) . la dedotta lesione dell art . 97 cost . , poi , non è sostenuta da alcuna |
| 2022-12.txt | 586 | 586 | incostituzionalità ( peraltro solo ipotetici ) e si basa , perciò , su un asserita contraddizione tra l intento del | contribuente | di ottenere il rimborso e gli effetti contrari a tale intento , che , in astratto , potrebbero derivare dall |
| 2022-12.txt | 650 | 650 | chiamato a fare applicazione della norma censurata , mentre non hanno rilevanza gli effetti sfavorevoli che potrebbero derivare per il | contribuente | nel caso di accoglimento ( ex plurimis , sentenze n . 84 , n . 59 e n . 48 |
| 2022-12.txt | 3703 | 3703 | maggio 2017 , in causa c 68 / 15 , x ) , evocata nel giudizio principale dalla difesa della | contribuente | al fine data l esistenza di un unica controllata italiana di dedurre la cosiddetta discriminazione ” alla rovescia ” . |
| 2022-140.txt | 1223 | 1223 | diritto alla tutela giurisdizionale venivano giustificate invocando valori tra loro diseguali : a volte l adempimento del « dovere di | contribuente | » ( sentenza n . 157 del 1969 ) e altre volte l esigenza di tutelare « l interesse alla |
| 2022-140.txt | 2651 | 2651 | in precedenza chiarito , vengono in considerazione nella fattispecie in esame , perché l obbligazione tributaria non è contestata dal | contribuente | . 5.1 . quanto al primo aspetto , va innanzitutto rilevato che il giudizio di ottemperanza in termini non dissimili |
| 2022-141.txt | 447 | 447 | alla richiesta di parte la revoca della sospensione del processo tributario disposta sulla base della presentazione , da parte del | contribuente | , della sola dichiarazione di adesione alla definizione agevolata « e [ di ] null altro » , determinerebbe , |
| 2022-141.txt | 886 | 886 | die , vulnererebbero il principio di parità delle parti nel processo tributario , comportando una disparità di trattamento tra i | contribuenti | che , dopo aver presentato l istanza di adesione , effettuano i versamenti nei termini stabiliti , e quelli che |
| 2022-141.txt | 1386 | 1386 | in esame , prevista dall art . 3 del medesimo decreto legge . la richiesta di definizione agevolata avanzata dal | contribuente | , parte appellata nel giudizio principale , sarebbe , invece , soggetta alla proroga dei termini di pagamento disposta dall |
| 2022-141.txt | 2936 | 2936 | seguito dell ordine di esibizione impartito dal collegio il relativo provvedimento , assume , sia pure implicitamente , che il | contribuente | , parte appellata nel giudizio principale , avesse scelto di versare le somme dovute in forma rateale . di tale |
| 2022-141.txt | 3074 | 3074 | a quanto ritenuto dal collegio rimettente , la circostanza della mancata produzione in giudizio di documentazione relativa all ammissione del | contribuente | alla dilazione richiesta . va evidenziato , al riguardo , che l art . 3 , comma 6 , del |
| 2022-175.txt | 445 | 445 | quello di ragionevolezza ( art . 3 cost . ) . in particolare osserva il rimettente che sarebbe punito il | contribuente | che presenti un modello 770 veritiero e ometta di versare le ritenute per un importo superiore alla soglia di euro |
| 2022-196.txt | 248 | 248 | di pari ammontare » . il giudice a quo riferisce di dover decidere in ordine al ricorso proposto da una | contribuente | avverso l avviso di accertamento ai fini dell imposta sui redditi delle persone fisiche ( irpef ) e addizionali comunali |
| 2022-196.txt | 575 | 575 | procedimento giurisdizionale di convalida di sfratto per morosità del conduttore e non anche « tutte le volte in cui il | contribuente | non riscuota il canone / reddito e ve ne sia dimostrazione in sede giudiziaria » . la norma censurata , |
| 2022-196.txt | 2290 | 2290 | seconda parte del comma 1 dell art . 26 t.u . imposte redditi « tutte le volte in cui il | contribuente | non riscuota il canone / reddito e ve ne sia dimostrazione in sede giudiziaria » . nel formulare tale ampio |
| 2022-197.txt | 450 | 450 | tale previsione contrasterebbe con l art . 3 della costituzione , in quanto determinerebbe una disparità di trattamento tra i | contribuenti | che , usufruendo delle sospensioni dei termini per il versamento dei tributi relativi al triennio 1990 1992 , accordate dopo |
| 2022-197.txt | 520 | 520 | 17 , della legge n . 289 del 2002 , soltanto il dieci per cento del dovuto , e i | contribuenti | che , avendo assolto per intero le imposte relative al periodo anzidetto , ne hanno richiesto la restituzione nella misura |
| 2022-209.txt | 292 | 292 | ( artt . 1 , 3 , 4 e 35 cost . ) ; il « diritto alla parità dei | contribuenti | coniugati rispetto a partner di fatto » ( artt . 3 , 29 e 31 cost . ) ; i |
| 2022-209.txt | 2285 | 2285 | ed unica , pertanto , potrà essere anche l abitazione principale ad esso riferibile , con la conseguenza che il | contribuente | , il quale dimori in un immobile di cui sia proprietario ( o titolare di altro diritto reale ) , |
| 2022-209.txt | 2444 | 2444 | n . 4170 del 2020 ) : l esenzione è stata quindi subordinata alla contestuale residenza e dimora unitaria del | contribuente | e del suo nucleo familiare . il diritto vivente è pertanto giunto alla conclusione , prima anticipata , di negarne |
| 2022-209.txt | 4640 | 4640 | immobile , ma non le relazioni del soggetto con il nucleo familiare e , dunque , lo status personale del | contribuente | . ciò salvo , in via di eccezione , una ragionevole giustificazione , che nel caso però non sussiste : |
| 2022-209.txt | 4776 | 4776 | . 3 cost . ; infatti « ogni diversificazione del regime tributario , per aree economiche o per tipologia di | contribuenti | , deve essere supportata da adeguate giustificazioni , in assenza delle quali la differenziazione degenera in arbitraria discriminazione » ( |
| 2022-209.txt | 5730 | 5730 | che hanno condotto all accoglimento delle questioni che questa corte si è autorimessa . infatti , consentendo alla scelta dei | contribuenti | l individuazione dell unico immobile da esentare , la novella disancora , ancora una volta , la spettanza del beneficio |
| 2022-245.txt | 344 | 344 | smarrirebbe la propria « base normativa » , dando così « sicuro fondamento alla pretesa creditoria restitutoria azionata dalla società | contribuente | , sicché non è dubbia la rilevanza della questione » . 1.3 . quanto alla non manifesta infondatezza , il |
| 2022-257.txt | 231 | 231 | in relazione alle prestazioni pensionistiche integrative percepite dal fondo di previdenza per i dipendenti inps . in particolare , il | contribuente | che ha adito la commissione tributaria si duole della tassazione subita che ha cumulato la pensione integrativa a quella ordinaria |
| 2022-257.txt | 654 | 654 | sia su quello della non manifesta infondatezza . 3.1 . dall ordinanza di rimessione emerge che : a ) il | contribuente | ricorrente nel giudizio a quo è stato dipendente dell inps ; b ) in tale qualità , è « titolare |
| 2022-257.txt | 711 | 711 | « è cessato in data 1.10.1999 » . questi elementi descrittivi della fattispecie sono sufficienti a rivelare che il suddetto | contribuente | è stato iscritto al fondo di previdenza integrativa istituito dall inps per i propri dipendenti molti decenni or sono e |
| 2022-257.txt | 1432 | 1432 | il criterio di collegamento tra la fattispecie al suo esame e la norma censurata nella qualità di dipendente pubblico del | contribuente | , ha incentrato la sua attenzione sulla previsione di carattere generale di cui al richiamato art . 23 , comma |
| 2022-40.txt | 3821 | 3821 | art . 17 del decreto legislativo 9 luglio 1997 , n . 241 ( norme di semplificazione degli adempimenti dei | contribuenti | in sede di dichiarazione dei redditi e dell imposta sul valore aggiunto , nonché di modernizzazione del sistema di gestione |
| 2022-40.txt | 4013 | 4013 | agevolare l acquisto e il noleggio delle suddette apparecchiature attraverso risorse proprie che rimangono fin dall inizio nella disponibilità del | contribuente | grazie alla riduzione del debito fiscale o contributivo ( tale è l effetto del meccanismo statale di compensazione del credito |
| 2022-66.txt | 1390 | 1390 | contributiva , perché l attività di riscossione non si svolgerebbe in condizioni di effettiva parità nei confronti di tutti i | contribuenti | , tollerando situazioni di sottrazione all obbligo di contribuzione . infine , i giudici rimettenti denunciano la lesione dell art |
| 2022-73.txt | 1393 | 1393 | effetti riguardano anche la generalità dei cittadini , nonché ai principi di universalità ed eguaglianza , onde la posizione del | contribuente | non è esclusivamente personale e non è tutelabile con il segreto » . in seguito alla richiamata pronuncia , l |
1.2. Trovate i dispersion plots delle prime 10 sentenze per numero di occorrenze della voce e dei termini associati in dftm_silver. Per ogni grafico sono indicate le parole chiave trovate nella motivazione della sentenza a partire dalla voce e dai termini associati (legenda sulla destra), cui è stato associato un colore. Nel grafico ogni punto rappresenta una parola chiave in relazione alla sua posizione nella motivazione della sentenza


2. N-grams
2.1. La tabella riporta i trigrams estratti dalle sentenze presenti nel subset dftm_silver in cui compaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| FileName | From | To | Pre | Keyword | Post |
|---|---|---|---|---|---|
| 1957-116.txt | 1094 | 1094 | dare alla legge impugnata effetto retroattivo , con violazione dei diritti quesiti dalla finanza per la mancata tempestiva opposizione del | contribuente | . esse violano quindi , in primo luogo , il principio generale della irretroattività della legge ; in secondo luogo |
| 1957-116.txt | 1187 | 1187 | ogni altro caso , col rispetto del termine di prescrizione sia per l azione dello stato che per quella del | contribuente | ( artt . 136 , 140 , 141 , 144 e 145 della legge di registro 30 dicembre 1923 , |
| 1957-116.txt | 1277 | 1277 | ; e che , in sostanza , quelle disposizioni si proporrebbero uno scopo di esemplare giustizia tributaria , consentendo al | contribuente | di reclamare la ripetizione di quanto l amministrazione finanziaria avrebbe ingiustamente percepito in virtù di un atto presuntivamente legittimo e |
| 1957-116.txt | 1379 | 1379 | la sanzione di radicale nullità degli avvisi di supplemento di imposta , contenuta nella legge impugnata , giova a quei | contribuenti | i quali , con la mancata opposizione , abbiano fatto acquiescenza alla richiesta di pagamento del supplemento di imposta e |
| 1957-116.txt | 1559 | 1559 | la corte intenda disconoscere che al fondo delle disposizioni impugnate stia il chiaro proposito del legislatore siciliano di offrire ai | contribuenti | della regione il mezzo per ripetere somme che si assumano indebitamente riscosse dall amministrazione finanziaria . ma questo mezzo non |
| 1957-12.txt | 792 | 792 | esse sono chiamate a giudicare in materia di diritti soggettivi , definendo , nel contrasto tra il fisco e il | contribuente | , qual è la volontà della legge che nel caso concreto dev essere attuata ; che alle loro pronuncie pervengono |
| 1957-13.txt | 745 | 745 | anche questioni giuridiche spesso delicate relative alla natura del tributo , all applicazione dell aliquota , alla posizione personale del | contribuente | . non vi è dubbio che il provvedimento dell assessore per le finanze , con il quale è stato ridotto |
| 1957-14.txt | 680 | 680 | potere , la regione possa con provvedimenti emanati dai suoi organi stabilire compensi da percepirsi dagli esattori a carico dei | contribuenti | morosi per gli atti esecutivi regolati dalla legge sulla riscossione delle imposte dirette . non è a dubitare che il |
| 1957-14.txt | 741 | 741 | comprensivo delle modalità necessariamente collegate al fatto della esazione , come quelle che , incidendo sulla procedura predisposta contro il | contribuente | moroso , rendono possibile la stessa riscossione della imposta . entro questi limiti l assessore regionale per le finanze ha |
| 1957-17.txt | 250 | 250 | gestione di esercizi pubblici e di cinema in locali di proprietà della ricorrente , considerata responsabile in solido con esse | contribuenti | , quale presunta cessionaria di uno di tali esercizi . si tratta pertanto di un provvedimento , che attiene strettamente |
| 1958-05.txt | 1625 | 1625 | che contestualmente alla dichiarazione annuale , prescritta dal testo unico del 5 luglio 1951 , n . 573 , i | contribuenti | devono versare l importo del tributo che ritengono dovuto ; e si stabilisce inoltre che , in caso di rettifica |
| 1959-09.txt | 1934 | 1934 | provvederà , entro il termine massimo di cinque anni dall entrata in vigore della presente legge , a rimborsare ai | contribuenti | le somme da essi versate in eccedenza alla misura indicata nel comma precedente . nei confronti dei contribuenti che non |
| 1959-09.txt | 1952 | 1952 | rimborsare ai contribuenti le somme da essi versate in eccedenza alla misura indicata nel comma precedente . nei confronti dei | contribuenti | che non abbiano versato i contributi o li abbiano versati in misura inferiore , l ente provvederà alla riscossione dei |
| 1959-09.txt | 2711 | 2711 | provvederà , entro il termine massimo di cinque anni dall entrata in vigore della presente legge , a rimborsare ai | contribuenti | le somme da essi versate in eccedenza alla misura indicata nel comma precedente . nei confronti dei contribuenti che non |
| 1959-09.txt | 2729 | 2729 | rimborsare ai contribuenti le somme da essi versate in eccedenza alla misura indicata nel comma precedente . nei confronti dei | contribuenti | che non abbiano versato i contributi o li abbiano versati in misura inferiore , l ente provvederà alla riscossione dei |
| 1959-09.txt | 5002 | 5002 | di bergamo , che mentre nel comma ottavo del testo votato della camera la disposizione che regola il rimborso ai | contribuenti | delle somme da essi versate in eccedenza della misura indicata ” nel comma precedente ” si riferiva ai due contributi |
| 1959-09.txt | 5109 | 5109 | è contestabile che nel primo periodo del comma decimo del testo coordinato la frase ” le somme da essi ( | contribuenti | ) versate in eccedenza alla misura indicata nel comma precedente ” , se letteralmente ed isolatamente presa , si riferisce |
| 1959-09.txt | 5209 | 5209 | . il secondo periodo , col quale il primo è connesso , è così formulato : ” nei confronti dei | contribuenti | che non abbiano versato i contributi o li abbiano versati in misura inferiore , l ente provvederà alla riscossione dei |
| 1961-21.txt | 163 | 163 | del solve et repete , ben potendo anche in tal caso l amministrazione stessa procedere in via esecutiva contro il | contribuente | moroso , nonostante qualsiasi sua opposizione , posto che il giudice ordinario non è mai autorizzato a sospendere l esecuzione |
| 1961-21.txt | 500 | 500 | del tributo , regolato quale presupposto imprescindibile della esperibilità dell azione giudiziaria diretta a ottenere la tutela del diritto del | contribuente | mediante l accertamento giudiziale della illegittimità del tributo stesso , è in contrasto , a giudizio della corte , con |
| 1961-21.txt | 560 | 560 | la norma contenuta nell art . 3 , perché è evidente la differenza di trattamento che ne consegue fra il | contribuente | , che sia in grado di pagare immediatamente l intero tributo , ed il contribuente , che non abbia mezzi |
| 1961-21.txt | 575 | 575 | che ne consegue fra il contribuente , che sia in grado di pagare immediatamente l intero tributo , ed il | contribuente | , che non abbia mezzi sufficienti per fare il pagamento , né possa procurarseli agevolmente ricorrendo al credito , fra |
| 1961-30.txt | 202 | 202 | del 1960 , la iscrizione a ruolo provvisoria dei tributi sulla base della dichiarazione del 1959 , così obbligando il | contribuente | ad anticipare allo stato l imposta , anziché a corrisponderla sulla base del reddito effettivamente conseguito . l assunto non |
| 1961-30.txt | 409 | 409 | , ridotta di importanza la denuncia di cessazione , che non avrebbe dato luogo a sgravi , non esimendo il | contribuente | dall obbligo della dichiarazione ( art . 30 e 144 t.u . ) , e si eliminava la necessità di |
| 1961-30.txt | 566 | 566 | anno solare in cui avveniva la cessazione , essendo tale reddito inutile ai fini della tassazione , dato che il | contribuente | non era più soggetto di imposta per la intervenuta cessazione ; il che spesso era causa di facili forme di |
| 1961-30.txt | 1697 | 1697 | profilo , risulta legittimato . 5 . non è fondato , infine , opporre che l iscrizione provvisoria gravi il | contribuente | del dovere di anticipare il pagamento di un imposta che potrebbe risultare in tutto o in parte non dovuta . |
| 1961-34.txt | 1461 | 1461 | l onere di tale concorso non è coperto da una imposta ad hoc , a carico di determinate categorie di | contribuenti | estranei al rapporto assicurativo . nei casi di partecipazione dello stato agli oneri assicurativi , la legislazione si ispira evidentemente |
| 1962-02.txt | 822 | 822 | che si tratta di prestazioni imposte , rispetto alle quali è spesso del tutto irrilevante ogni manifestazione di volontà del | contribuente | . né sempre vi si può ravvisare la prestazione di una utilità da parte dell ente impositore , e tanto |
| 1962-02.txt | 1132 | 1132 | sia ad accertare tale presupposto , sia a garantire una certa proporzione fra le prestazioni imposte alle diverse categorie di | contribuenti | . si è anche posto in evidenza che dalla storia degli istituti in discussione e in particolare dalla successione delle |
| 1962-17.txt | 766 | 766 | terza istanza all assessore regionale alle finanze anziché al ministro delle finanze , regolando in tale modo il comportamento del | contribuente | nei confronti della pubblica amministrazione . 4 . passando al merito , l avvocatura sostiene che la circolare n . |
| 1962-65.txt | 1330 | 1330 | versamento dei contributi di importo minore alle esattorie comunali delle imposte è giustificato dalla esigenza di evitare per i piccoli | contribuenti | l adozione di un sistema più complesso , che avrebbe rappresentato per essi causa di maggiori difficoltà e in definitiva |
| 1962-87.txt | 250 | 250 | , l esattore , senza che qui occorra determinare quale sia la figura di costui nel rapporto ) e il | contribuente | o , più generalmente , l obbligato di imposta : particolarità che ben giustifica un trattamento differenziato dell esecuzione esattoriale |
| 1962-87.txt | 890 | 890 | illegittimità della regola del solve et repete integra e completa . codesto sistema comporta in primo luogo il diritto del | contribuente | di agire davanti all autorità giudiziaria competente ( una volta osservate le condizioni poste dall art . 22 del r.d.l |
| 1962-87.txt | 986 | 986 | esercizio di questa azione di accertamento negativo , il pagamento del debito di imposta . in secondo luogo , il | contribuente | , e coloro che l art . 208 del t.u . gli equipara , hanno facoltà di ricorrere all intendente |
| 1962-87.txt | 1107 | 1107 | . in terzo e ultimo luogo , conclusa questa fase , senza che l esecuzione sia stata sospesa , il | contribuente | , e coloro che la legge gli equipara , possono agire contro l esattore in sede giudiziaria per il risarcimento |
| 1962-87.txt | 1595 | 1595 | . 113 della costituzione , terzo comma ) . nel caso poi sottoposto alla corte , come è assicurato al | contribuente | , dopo la pubblicazione dei ruoli , di proporre l azione di accertamento negativo , senza che sia necessario il |
| 1962-89.txt | 213 | 213 | del pagamento del tributo , quale presupposto imprescindibile dell esperimento dell azione giudiziaria promossa per la tutela del diritto del | contribuente | mediante l accertamento giudiziale della illegittimità del tributo , è in contrasto con i citati artt . 3 , 24 |
| 1962-89.txt | 467 | 467 | viola l art . 3 della costituzione , perché è evidente la differenza di trattamento che ne consegue fra il | contribuente | che non abbia i mezzi sufficienti per fare il pagamento , al quale perciò è resa difficile e talvolta impossibile |
| 1962-89.txt | 497 | 497 | pagamento , al quale perciò è resa difficile e talvolta impossibile la facoltà di adire il giudice , e il | contribuente | che di tali mezzi disponga ; e che il principio stesso elude , ancora , le norme contenute nel primo |
| 1963-114.txt | 179 | 179 | e non l obbligo , di iscrivere nei ruoli l imposta corrispondente ad un reddito contro il cui accertamento il | contribuente | avesse ricorso da da più di 60 giorni . infatti la norma denunciata ( art . 175 del t.u . |
| 1963-114.txt | 322 | 322 | i redditi nuovi od aumenti risultanti . . . dalle iscrizioni e rettificazioni fatte dall agente , sebbene contestate dal | contribuente | , quando siano trascorsi sessanta giorni da quello ” di trasmissione del ricorso . del resto il predetto art . |
| 1963-114.txt | 427 | 427 | nei ruoli e la spedizione di questa non era più sospesa quando fossero passati 30 giorni dall eventuale ricorso del | contribuente | . la legge era stata emanata proprio allo scopo di evitare che tale ricorso sospendesse l efficacia del nuovo accertamento |
| 1963-114.txt | 725 | 725 | ora l ufficio iscrive soltanto una parte della somma che avrebbe iscritta prima del 1958 . l innovazione giova al | contribuente | e perciò non è tale da valicare i confini posti con la legge di delegazione : confini che , anche |
| 1963-114.txt | 781 | 781 | , e che , se non consentivano al governo un aumento dell onere di cui la legge anteriore gravava il | contribuente | , ne permettevano tuttavia una diminuzione : il che appunto è avvenuto colla norma impugnata . |
| 1963-116.txt | 198 | 198 | , soggettivamente e oggettivamente amministrativa , il fatto che il detto ricorso sia il solo mezzo di cui disponga il | contribuente | contro l esecuzione esattoriale . la corte , alla quale la questione di legittimità dei due articoli è stata già |
| 1963-116.txt | 248 | 248 | ritenuto che il ricorso all intendente si inserisce in un sistema complesso di tutela dei diritti e degli interessi del | contribuente | , della cui conformità ai precetti costituzionali non si può dubitare ( sentenza n . 87 del 3 luglio 1962 |
| 1963-132.txt | 124 | 124 | procedimento . la presenza nel collegio giudicante di un funzionario dell ufficio tecnico erariale non crea nessuna disparità fra il | contribuente | e l ufficio finanziario . il principio dell eguaglianza dei cittadini davanti alla legge non ha ingresso nel caso in |
| 1963-132.txt | 179 | 179 | procedimento tributario è pienamente garantito tanto sotto il punto di vista del contraddittorio quanto per le possibilità che ha il | contribuente | di far valere le proprie ragioni . non è consentito porre sullo stesso piano il giudice e la parte , |
| 1963-132.txt | 340 | 340 | , ma che tuttavia ha un contenuto tecnico e quindi obbiettivo , che a volte può essere favorevole anche al | contribuente | . peraltro , l attuale forma del contenzioso tributario consente che la stima venga controllata , discussa dal contribuente e |
| 1963-132.txt | 359 | 359 | al contribuente . peraltro , l attuale forma del contenzioso tributario consente che la stima venga controllata , discussa dal | contribuente | e sottoposta quindi al vaglio della commissione giudicante , sicché viene in sostanza ad essere compresa , insieme all accertamento |
| 1963-132.txt | 624 | 624 | declaratoria della nullità della decisione e della rinnovazione del giudizio presso altra commissione provinciale . con che vengono offerti al | contribuente | i più ampi mezzi di garanzia . il problema della indipendenza va posto limitatamente alla appartenenza del funzionario all ufficio |
| 1963-132.txt | 827 | 827 | anche in seno alle dette commissioni , ed affermato che i componenti delle commissioni debbono essere scelti esclusivamente fra i | contribuenti | delle imposte dirette che hanno residenza nel distretto o nella provincia , si è accentuata la necessità di scegliere persone |
| 1963-155.txt | 188 | 188 | perché essi porterebbero in sé la conseguenza d una evidente disparità di trattamento , rispetto all obbligo tributario , fra | contribuenti | le cui obbligazioni d imposta sono state iscritte a ruolo prima d una certa data e contribuenti che sono stati |
| 1963-155.txt | 205 | 205 | tributario , fra contribuenti le cui obbligazioni d imposta sono state iscritte a ruolo prima d una certa data e | contribuenti | che sono stati o saranno iscritti dopo quella data . la questione , entro tali limiti , è fondata . |
| 1963-155.txt | 262 | 262 | con una aliquota la cui misura è stata aumentata dalla stessa legge del 1961 , n . 1346 , sui | contribuenti | che devono certe imposte e sovrimposte indicate da questa legge e da altre leggi precedenti ( imposte sulle società , |
| 1963-155.txt | 305 | 305 | dei terreni , dei fabbricati , di ricchezza mobile , sui redditi agrari , complementare ecc . ) : il | contribuente | , per ogni lira di imposta da lui dovuta sulle società , sui terreni , sui fabbricati , ecc . |
| 1963-155.txt | 398 | 398 | e perciò d obbligazione tributaria principale , dovrebbe corrispondere parità dell ammontare dell imposta addizionale : altrimenti si colpirebbe il | contribuente | prescindendo dalla sua capacità contributiva ( art . 53 della costituzione ) che nella specie è quella individuata o da |
| 1963-155.txt | 540 | 540 | come sono congegnati , finiscono per incidere , senza che se ne veda una giustificazione , in maniera diversa da | contribuente | a contribuente , nonostante che la situazione di ciascuno di costoro , presa come presupposto per l obbligo tributario , |
| 1963-155.txt | 542 | 542 | congegnati , finiscono per incidere , senza che se ne veda una giustificazione , in maniera diversa da contribuente a | contribuente | , nonostante che la situazione di ciascuno di costoro , presa come presupposto per l obbligo tributario , sia obbiettivamente |
| 1963-155.txt | 575 | 575 | presupposto per l obbligo tributario , sia obbiettivamente identica : infatti , dato un progresso periodo di imposta , i | contribuenti | che siano stati iscritti , per il tributo principale , nei ruoli di seconda serie del 1960 , hanno dovuto |
| 1963-155.txt | 659 | 659 | siano esigibili da quella data , quale che sia l anno a cui si riferiscono ) ; invece gli altri | contribuenti | che rispetto a quello stesso periodo di imposta erano gravati da analoga obbligazione tributaria sulle società , sui terreni e |
| 1963-155.txt | 800 | 800 | tributario e per le stesse imposte , ha dovuto pagare anteriormente a quella data : sarebbe giusto che il primo | contribuente | , godendo rispetto al secondo del vantaggio d un ritardo nel pagamento dell imposta principale , sia gravato , lui |
| 1963-155.txt | 1010 | 1010 | del numero dei tributi , ma non l imposizione d un obbligo tributario diverso fra l uno e l altro | contribuente | ai quali sia riconosciuta la stessa capacità contributiva . 3 . dopo ciò risulta chiaro come la norma denunciata sia |
| 1963-155.txt | 1057 | 1057 | riferisce a periodi di imposta rispetto ai quali uno stesso tributo principale è divenuto esigibile , nei riguardi d alcuni | contribuenti | , dal 1 gennaio 1961 , mentre , nei riguardi d altri contribuenti , è divenuto esigibile anteriormente a tale |
| 1963-155.txt | 1070 | 1070 | divenuto esigibile , nei riguardi d alcuni contribuenti , dal 1 gennaio 1961 , mentre , nei riguardi d altri | contribuenti | , è divenuto esigibile anteriormente a tale data . ne deriva innanzi tutto che l illegittimità costituzionale non colpisce la |
| 1963-155.txt | 1210 | 1210 | si è prodotto nella stessa epoca uno stesso presupposto : cosicché non è a parlare di disparità di trattamento fra | contribuente | e contribuente . illegittima è , invece , come e nel senso che s è detto , la prima parte |
| 1963-155.txt | 1212 | 1212 | prodotto nella stessa epoca uno stesso presupposto : cosicché non è a parlare di disparità di trattamento fra contribuente e | contribuente | . illegittima è , invece , come e nel senso che s è detto , la prima parte del primo |
| 1963-155.txt | 1375 | 1375 | e in quanto l incidenza dell addizionale sul reddito maturato in tali periodi dà luogo a diversità di trattamento fra | contribuente | e contribuente . ne deriva che nel suo riferimento al periodo d imposta corrispondente all anno solare 1960 la norma |
| 1963-155.txt | 1377 | 1377 | quanto l incidenza dell addizionale sul reddito maturato in tali periodi dà luogo a diversità di trattamento fra contribuente e | contribuente | . ne deriva che nel suo riferimento al periodo d imposta corrispondente all anno solare 1960 la norma denunciata non |
| 1963-155.txt | 1470 | 1470 | mobile , complementare ecc . , dovuta per il 1960 , si è resa esigibile nei riguardi di tutti i | contribuenti | anteriormente al 1961 , dimodoché per questa parte tutti sono sfuggiti all aumento dell addizionale ( così come l hanno |
| 1963-155.txt | 1549 | 1549 | anno 1960 , ciò fu o sarà conseguenza di nuove iscrizioni nei ruoli ricollegantisi a loro volta a dichiarazioni dei | contribuenti | o ad accertamenti degli uffici ; ma queste dichiarazioni e questi accertamenti non possono essere stati , per nessun contribuente |
| 1963-155.txt | 1569 | 1569 | contribuenti o ad accertamenti degli uffici ; ma queste dichiarazioni e questi accertamenti non possono essere stati , per nessun | contribuente | , anteriori al 1 gennaio 1961 ( dato che la dichiarazione dei redditi per il 1960 si fa nel 1961 |
| 1963-155.txt | 1599 | 1599 | la dichiarazione dei redditi per il 1960 si fa nel 1961 ) ; vale a dire che per tutti i | contribuenti | quell ulteriore debito di imposta relativo al 1960 s è reso o si renderà esigibile dopo il 1 gennaio 1961 |
| 1963-155.txt | 1765 | 1765 | 1959 60 sul quale non si paghi l addizionale prevista dalla norma impugnata , e ciò significa che tutti i | contribuenti | vi sono soggetti e tutti a parità di condizioni sono trattati ugualmente . e analogo discorso va fatto , per |
| 1963-155.txt | 1918 | 1918 | anno o , a maggior ragione , rispetto agli anni anteriori ) c è da dire che , per molti | contribuenti | , la cui dichiarazione , presentata nel 60 , era di facile lettura , anche l eventuale supplemento d imposta |
| 1963-155.txt | 2048 | 2048 | , costoro dovrebbero l addizionale ; ma una tale disparità di trattamento fra il primo e il secondo gruppo di | contribuenti | fa sì che la norma , se si applicasse , contrasterebbe a quel principio di giustizia distributiva che sorregge l |
| 1963-155.txt | 2227 | 2227 | l illegittimità costituzionale in quanto la norma si estende a periodi impositivi rispetto ai quali , nei riguardi di alcuni | contribuenti | a differenza che per gli altri , il tributo si è reso esigibile anteriormente al 1 gennaio 1962 : a |
| 1963-174.txt | 944 | 944 | del 1952 e dell intero 1952 . 3 . tutto ciò fu avvertito più tardi , sia dalle associazioni dei | contribuenti | , che ne interessarono l amministrazione finanziaria , sia dal governo , specialmente dopo l emanazione del nuovo t.u . |
| 1963-93.txt | 143 | 143 | 25 del medesimo t.u . , ” in corrispettivo di particolari prestazioni o servizi resi dall amministrazione a richiesta dei | contribuenti | ” . dalla legge risulta con sufficiente chiarezza che l ente impositore è il comune ” dove trovasi la sorgente |
| 1964-103.txt | 287 | 287 | sulla base di designazioni effettuate dai sindaci dei comuni compresi nel distretto dell ufficio delle imposte dirette , tra i | contribuenti | residenti in tale distretto e subordinatamente all entità degli interessi delle diverse attività produttive operanti nel distretto medesimo . è |
| 1964-103.txt | 463 | 463 | dichiarati decaduti dalla carica salvo i casi di trasferimento della residenza in altro distretto o di perdita della qualità di | contribuente | , nonché i casi previsti dall art . 7 del r . d . 8 luglio 1937 , n . |
| 1964-103.txt | 706 | 706 | commissioni distrettuali delle imposte è disciplinato in modo da assicurare la piena esplicazione del diritto di difesa da parte del | contribuente | , ben può ritenersi che la ” nomina su designazione ” da parte dell intendente dei membri delle commissioni non |
| 1964-103.txt | 729 | 729 | può ritenersi che la ” nomina su designazione ” da parte dell intendente dei membri delle commissioni non ponga il | contribuente | in uno stato di inferiorità rispetto all amministrazione finanziaria . i membri delle commissioni distrettuali non sono soggetti all intendente |
| 1964-119.txt | 267 | 267 | pagava ; la legge , promuovendo la costruzione di case popolari , con ciò non intendeva garantire a ogni singolo | contribuente | un sicuro vantaggio economico : non lo assicurava ai datori di lavoro , poiché le case non si dovevano costruire |
| 1964-119.txt | 330 | 330 | si sarebbero costruiti . e tuttavia non si può negare che , sotto un aspetto più generale , tutti i | contribuenti | , almeno nella loro appartenenza ad ampie categorie di soggetti , dovessero trarre dall applicazione della legge un qualche beneficio |
| 1964-15.txt | 159 | 159 | acque asportate compiuta dalle commissioni provinciali rispetto ai diversi comuni , che si ripercuotono sulla misura dei tributi versati dai | contribuenti | dell uno o dell altro di questi , pur rimanendo contenuta entro il limite massimo del 3 per cento l |
| 1964-15.txt | 290 | 290 | costituzione , affacciata per la prima volta nella ordinanza del tribunale di bergamo , ma sulla quale la difesa del | contribuente | non ha insistito particolarmente , poiché quella norma costituzionale pone esclusivamente limiti alla potestà legislativa delle regioni , né consente |
| 1964-15.txt | 359 | 359 | tesi che la legge non prevederebbe alcuna possibilità di riesame delle determinazioni compiute dalle commissioni provinciali , su ricorso del | contribuente | , consentendo solamente al comune la facoltà di ricorrere al ministro delle finanze nel caso di determinazione di valori non |
| 1964-15.txt | 494 | 494 | , errori considerati dal legislatore tali da richiedere una correzione , seppure soltanto per iniziativa del comune e non del | contribuente | , in conseguenza della mancanza di una disposizione esplicita in materia . la corte ha peraltro già affermato esplicitamente , |
| 1964-39.txt | 228 | 228 | 1706 . al riguardo il tribunale di catanzaro ha avuto dubbi perché ha creduto che la legge suddetta imponesse al | contribuente | di dichiarare , nella denuncia di successione e nell atto soggetto a registro , in un modo solenne e sacramentale |
| 1964-39.txt | 468 | 468 | legge del 1954 aveva fatto sorgere incertezze di interpretazione , non sul contenuto , ma sugli effetti della dichiarazione del | contribuente | : si era discusso se , l avere essa contemplata la sola ipotesi di dichiarazione di valore non inferiore a |
| 1964-42.txt | 1172 | 1172 | assoggettano all eventuale espropriazione forzata per debiti d imposta diretta , qualora le cose stesse siano trovate nell abitazione del | contribuente | . |
| 1964-45.txt | 407 | 407 | , quali risultano da una precedente normativa . se , infatti , per capacità contributiva s intende l idoneità del | contribuente | a corrispondere la prestazione coattivamente imposta e se tale idoneità deve porsi in relazione , non già con la concreta |
| 1964-45.txt | 431 | 431 | prestazione coattivamente imposta e se tale idoneità deve porsi in relazione , non già con la concreta capacità di ciascun | contribuente | , ma col presupposto al quale la prestazione stessa è collegata e con gli elementi essenziali dell obbligazione tributaria , |
| 1965-16.txt | 511 | 511 | oggetto dell imposta sia una cosa produttiva , la base per la tassazione è data ( e la capacità del | contribuente | è rivelata ) dall attitudine del bene a produrre un reddito economico e non dal reddito che ne ricava il |
| 1965-16.txt | 617 | 617 | disciplina le imposte immobiliari non indulge né può indulgere all inerzia , all incapacità di gestione , alla liberalità del | contribuente | , che ad esempio non tragga adeguato compenso dall impiego del suo immobile . perciò colpisce il possessore ( almeno |
| 1965-16.txt | 860 | 860 | o per metro cubo ) . la rendita fondiaria , che gli uffici hanno iscritto sotto il nome di ogni | contribuente | , corrisponde alla tariffa unitaria moltiplicata per il numero dei vani ( o dei metri quadri o dei metri cubi |
| 1965-16.txt | 905 | 905 | compone l immobile posseduto da ciascuno . certo può accadere che in questo modo la rendita catastale segnata per taluni | contribuenti | non coincida col reddito effettivamente percepito da loro ; ma già si è detto come ciò non contrasti con quel |
| 1965-16.txt | 964 | 964 | . se poi questo reddito effettivamente conseguito dovesse discostarsi largamente dalla cifra della rendita catastale , non è che il | contribuente | si troverebbe del tutto privo di tutela : la legge stabilisce che l uscio distrettuale , dopo un triennio , |
| 1965-16.txt | 1100 | 1100 | redditi che si sono potuti o si potevano percepire dopo il 39 . tale è la ragione per cui il | contribuente | non può reclamare contro la misura della rendita unitaria aggiornata , così come non ha potuto reclamare contro la misura |
| 1965-50.txt | 448 | 448 | 1963 , n . 45 ) . 2 . viene rilevato nella seconda ordinanza di rimessione che non sempre il | contribuente | è in grado di esibire la prova richiesta dalle norme denunciate . in tal modo però , o si oppongono |
| 1965-50.txt | 508 | 508 | sotto il profilo del principio dell eguaglianza , o si deducono circostanze che , potendo consistere in fatti imputabili al | contribuente | o al suo dante causa , il quale non ha curato la formazione o la conservazione della prova legale , |
| 1965-50.txt | 607 | 607 | come è disposto nell art . 45 ; e che il rifiuto del terzo a rilasciare codeste attestazioni impedisce al | contribuente | di far valere la sua pretesa alla deduzione di passività dall ammontare dell imponibile e praticamente pone nella disponibilità del |
| 1965-50.txt | 673 | 673 | espressamente comminato nella norma . questa responsabilità ha sufficiente copertura nell ammontare del credito che il terzo ha verso il | contribuente | ; e pertanto non è fondato che la sua previsione , presupponendo la solvibilità del terzo , che può mancare |
| 1965-62.txt | 384 | 384 | suddette violazioni : si lamenta in sostanza una manifesta disparità di trattamento , relativamente all obbligo tributario , tra il | contribuente | che , acquistando un bene ad un asta pubblica verrebbe a pagare un imposta di registro più bassa , perché |
| 1965-62.txt | 413 | 413 | pubblica verrebbe a pagare un imposta di registro più bassa , perché calcolata sul prezzo di aggiudicazione , ed il | contribuente | che , acquistando su libero mercato un identico bene , verrebbe a pagare una imposta di gran lunga superiore a |
| 1965-64.txt | 1235 | 1235 | , la regione non può introdurre una addizionale che sia basata su una discriminazione ignota all ordinamento statale fra i | contribuenti | delle imposte erariali . in relazione al ricordato rapporto di supplementarietà , che collega l addizionale al tributo principale , |
| 1965-64.txt | 2456 | 2456 | istituire tributi propri , osservando i principi dell ordinamento tributario statale , implica necessariamente una diversità nel carico gravante sui | contribuenti | : diversità che si verifica in tutto l ordinamento tributario , per effetto dei tributi degli enti locali . ma |
| 1965-64.txt | 2488 | 2488 | per effetto dei tributi degli enti locali . ma tale diversità non incide sul principio di eguaglianza di trattamento dei | contribuenti | , in relazione alle singole imposte . del resto , questa corte ha già ripetutamente riconosciuto la legittimità di leggi |
| 1965-64.txt | 2530 | 2530 | che disponevano riduzioni o esenzioni tributarie . ora , sarebbe veramente violato il principio di eguaglianza , nei confronti dei | contribuenti | del restante territorio statale , se per i contribuenti delle regioni a statuto speciale si ammettesse che la regione , |
| 1965-64.txt | 2539 | 2539 | sarebbe veramente violato il principio di eguaglianza , nei confronti dei contribuenti del restante territorio statale , se per i | contribuenti | delle regioni a statuto speciale si ammettesse che la regione , mentre può emettere disposizioni a loro favore , non |
| 1965-76.txt | 107 | 107 | di registro , non viola l art . 3 della costituzione . la sopratassa infatti grava ugualmente su tutti i | contribuenti | tenuti al pagamento di quell imposta ; colpisce l inadempimento , non rispetto ad ogni tipo di tributo , ma |
| 1965-76.txt | 224 | 224 | gli artt . 24 e 113 della costituzione : la norma non pone ostacoli al diritto di difesa poiché il | contribuente | può esercitare l azione in giudizio sia che abbia versato sia che non abbia versato l imposta e la relativa |
| 1965-76.txt | 314 | 314 | azione ; ché , se il giudice escluderà in tutto o in parte l esistenza dell obbligazione tributaria , al | contribuente | dovrà essere restituita in tutto o in parte la somma eventualmente già versata anche come sopratassa ( art . 4 |
| 1965-85.txt | 62 | 62 | dell accertamento tributario entro l anno dall entrata in vigore della legge stessa , derivi una disparità nel trattamento dei | contribuenti | ; dei quali , soltanto taluni riescono a veder definito l accertamento entro l anno , mentre gli altri , |
| 1965-85.txt | 135 | 135 | circa le finalità della norma , la quale ad avviso dell avvocatura dello stato sarebbe stata diretta a stimolare i | contribuenti | per la sollecita definizione degli accertamenti , se valgono in certo modo a rivelare gli originari motivi della disposizione impugnata |
| 1965-85.txt | 345 | 345 | ritenersi priva di ogni ragionevolezza , in considerazione delle varie e molteplici cause di ogni genere , non imputabili ai | contribuenti | , che possono accelerare o ritardare la definizione amministrativa degli accertamenti tributari . sussiste per conseguenza la denunziata violazione dell |
| 1966-128.txt | 450 | 450 | senso dell aumento di aliquota col crescere del reddito presuppone un rapporto diretto fra imposizione e reddito individuale di ogni | contribuente | . pertanto il principio della progressività , applicabile alle imposte personali ma non a tutte le altre diverse imposte , |
| 1966-23.txt | 61 | 61 | successive proroghe e modifiche . queste leggi , uniformandosi alla legislazione dello stato , avevano esonerato per 25 anni i | contribuenti | della regione dal pagamento dell imposta e delle sovrimposte sui fabbricati e ridotto a misura fissa il tasso , normalmente |
| 1966-23.txt | 515 | 515 | è sensibile come è avvenuto in questo caso , si traduce in differenza qualitativa e pertanto in manifesto privilegio dei | contribuenti | d una regione rispetto a tutti gli altri . dato ciò , nella presente occasione non occorre esaminare , benché |
| 1966-44.txt | 2112 | 2112 | all art . 53 della costituzione , giacché non si vede in che modo l aver assoggettato determinate categorie di | contribuenti | , obbiettivamente determinate , al pagamento decennale dell imposta violi il principio di progressività . 6 . la violazione dell |
| 1966-80.txt | 477 | 477 | esigenze del giudizio di appello ed il suo rivolgersi a finalità esclusivamente fiscali , qual è quella di stimolare il | contribuente | al pagamento dell imposta sul titolo predetto , e per conseguenza il suo netto e radicale contrasto con il precetto |
| 1966-81.txt | 459 | 459 | di ritenuta si cumulano , agli effetti dell applicazione del tributo , con gli altri redditi immobiliari e mobiliari del | contribuente | ( art . 148 del testo unico delle leggi sulle imposte dirette ) , mentre l obbligazione tributaria dei soggetti |
| 1966-89.txt | 423 | 423 | previsto . nel caso oggetto del presente giudizio è certo che la legge intese regolare quei rapporti fra stato e | contribuenti | che erano stati invalidati a seguito della mancata conversione del d.l . 31 agosto 1964 , n . 705 : |
| 1967-103.txt | 169 | 169 | questione non è fondata . è sufficiente rilevare in proposito che non è ravvisabile una identità di situazione tra il | contribuente | che ha ottemperato al dovere dell annuale dichiarazione dei redditi e quello che non lo ha compiuto . chi ha |
| 1967-103.txt | 417 | 417 | base a tali disposizioni può affermarsi che l accertamento del reddito imponibile avviene attraverso un attività di collaborazione tra il | contribuente | e l amministrazione . la norma in esame opera quando vien meno detta collaborazione , nel caso cioè di comportamento |
| 1967-103.txt | 440 | 440 | amministrazione . la norma in esame opera quando vien meno detta collaborazione , nel caso cioè di comportamento omissivo del | contribuente | e consente all amministrazione di determinare il reddito da iscrivere a ruolo in misura eguale a quella accertata per il |
| 1967-103.txt | 482 | 482 | precedente . tale iscrizione è a titolo definitivo nel senso che non è ammessa revisione in diminuzione , potendo il | contribuente | ricorrere contro il ruolo nei soli casi d inesistenza o intassabilità del reddito mentre è fatta salva la facoltà di |
| 1967-103.txt | 520 | 520 | la facoltà di rettifica da parte dell amministrazione . la norma trova una duplice valida giustificazione : nel comportamento del | contribuente | che , pur avendo conseguito redditi soggetti ad imposta , ha omesso di dichiararli e nella esistenza di redditi accertati |
| 1967-103.txt | 597 | 597 | per cento per i redditi mobiliari . la pura e semplice considerazione di un presumibile ulteriore sviluppo dell attività del | contribuente | con conseguente aumento del reddito è inidonea a legittimare la maggiorazione in esame poiché nessun elemento concreto o indice positivo |
| 1967-103.txt | 630 | 630 | esame poiché nessun elemento concreto o indice positivo può essere posto a suo fondamento . la norma denunciata preclude al | contribuente | di dimostrare di aver realizzato un reddito inferiore a quello iscritto a ruolo ed è del tutto irrazionale estendere tale |
| 1967-115.txt | 57 | 57 | gennaio 1958 , n . 645 , per ciò che concerne il potere dell esattore di procedere individualmente contro il | contribuente | in fallimento o in liquidazione coatta , in relazione ad obbligazioni tributarie verso lo stato ; ed entro questi limiti |
| 1967-115.txt | 103 | 103 | sua pronunzia . 2 . deve anzitutto escludersi che la norma impugnata pregiudichi il diritto di difesa dei creditori del | contribuente | e distolga dal giudice naturale . già la corte ha avvertito ( sentenza 3 luglio 1962 , n . 87 |
| 1967-115.txt | 285 | 285 | procedere individualmente non ostante l apertura del processo concorsuale escluda la tutela giurisdizionale e la difesa degli altri creditori del | contribuente | . la distribuzione del prezzo ricavato dalla vendita seguita per autorità dell esattore avviene secondo un procedimento che si svolge |
| 1967-115.txt | 318 | 318 | esattore avviene secondo un procedimento che si svolge innanzi al pretore e al quale possono partecipare tutti i creditori del | contribuente | ( art . 228 del d.p.r . 29 gennaio 1958 , n . 645 ) , quindi anche coloro che |
| 1967-115.txt | 876 | 876 | la realizzazione forzata del credito erariale resti pregiudicata da remore processuali , ove sopravvenga l insolvenza e l insolvibilità del | contribuente | . si oppongono inconvenienti di ordine pratico come conseguenza della separata esecuzione esattoriale : uno scarso risultato economico delle vendite |
| 1967-121.txt | 178 | 178 | richiamata sentenza è a dirsi che la norma in esame dà luogo ad una evidente disparità di trattamento tra i | contribuenti | che riescono a beneficiare del condono per aver visto definire il loro accertamento nel termine stabilito dalla legge e gli |
| 1967-121.txt | 238 | 238 | di trattamento non è poi sorretta da alcuna ragionevole giustificazione in quanto cause varie e molteplici , non imputabili al | contribuente | , possono impedire il verificarsi della condizione stabilita per l applicazione del condono . fondata è per conseguenza la denunziata |
| 1967-135.txt | 629 | 629 | nell art . 2 , dispone che , per quanto attiene all accertamento dell imposta complementare , la dichiarazione del | contribuente | deve indicare gli oneri deducibili e gli altri titoli di detrazione previsti dalla legge relativa . riferimento che è pure |
| 1967-135.txt | 714 | 714 | di cui si discute , in quanto incide , come si è detto , sull obbligazione tributaria con pregiudizio del | contribuente | , può fondatamente ritenersi rispondente all esigenza di attuare gli accennati criteri direttivi contenuti nella legge di delega , né |
| 1967-148.txt | 147 | 147 | quella esaminata dalla corte nella ricordata precedente occasione , anch essa porrebbe in essere una illegittima disparità di trattamento dei | contribuenti | e di conseguenza violerebbe l art . 3 della costituzione . 2 . al fine della decisione della presente causa |
| 1967-148.txt | 381 | 381 | finiva col sottoporre a discipline diverse situazioni eguali : sicché la norma stessa diventava causa diretta dell illegittima disuguaglianza dei | contribuenti | . ciò non si verifica , invece , nel caso della disposizione ora in esame , perché , come innanzi |
| 1967-148.txt | 572 | 572 | essendo di natura sanzionatoria , ha carattere meramente patrimoniale . né più decisivi appaiono i motivi relativi alla condotta dei | contribuenti | , sui quali particolarmente si sofferma l ordinanza di rimessione . ed invero , se potesse entrare in gioco la |
| 1967-148.txt | 614 | 614 | della maggiore o minore litigiosità dei soggetti interessati , quei motivi con più forza dovrebbero essere invocati a favore del | contribuente | che al momento dell entrata in vigore della legge avesse già pagato soprattasse e pene pecuniarie : eppure è questo |
| 1967-148.txt | 835 | 835 | la legge 30 luglio 1959 , n . 559 come in particolare si evince dagli oneri posti a carico dei | contribuenti | dai nn . 1 e 2 dell art . 2 appare nel complesso indirizzata a soddisfare il pubblico interesse ad |
| 1967-72.txt | 225 | 225 | dell intero reddito accertato provvisoriamente dagli uffici , purché fossero passati almeno 60 giorni dalla trasmissione dell eventuale ricorso del | contribuente | alla commissione di primo grado ; con l art . 24 si consentiva , su autorizzazione dell intendente di finanza |
| 1967-72.txt | 290 | 290 | , nel raccogliere e coordinare le due norme , si è preoccupato da un canto di ridurre l onere del | contribuente | nei casi normali , dall altro , di assicurare il più possibile la riscossione in casi eccezionali . perciò ha |
| 1967-72.txt | 549 | 549 | ; la quale invece è resa più sicura dalla iscrizione immediata , che d altronde non ostacola il ricorso del | contribuente | . ad ogni modo , comunque si volesse o si potesse interpretare l art . 24 del precedente t.u . |
| 1967-77.txt | 335 | 335 | guarda al quod plerumque accidit , non è arbitrario ritenere in via del tutto provvisoria che il reddito denunciato dal | contribuente | per un periodo d imposta si produca , almeno nella stessa misura , anche nei due periodi successivi : permanendo |
| 1967-77.txt | 614 | 614 | come pretendono invece alcune ordinanze di rinvio , è applicazione del principio che lo ispira . in ultima istanza il | contribuente | paga l imposta sul reddito accertato , cioè in ragione della sua capacità contributiva . perciò l art . 53 |
| 1967-77.txt | 924 | 924 | 1231 , e art . 1 r.d.l . 3 dicembre 1934 , n . 1979 ) ; per gli altri | contribuenti | , invece , si provvedeva con iscrizioni definitive : l imposta era dovuta per l esercizio finanziario ( 1 luglio |
| 1968-116.txt | 327 | 327 | una inammissibile eliminazione di un beneficio che , per motivi razionali , il sistema vigente accordava ad una categoria di | contribuenti | . secondo le ordinanze , non avrebbe , in contrario , importanza decisiva il fatto che , dopo l emanazione |
| 1968-138.txt | 482 | 482 | d imposta del cedente ha percio , in ordine a questo , la medesima situazione giuridica sostanziale che spetta al | contribuente | , donde il suo assoggettamento al medesimo procedimento esecutivo di carattere amministrativo cui soggiace il contribuente medesimo ( artt . |
| 1968-138.txt | 498 | 498 | sostanziale che spetta al contribuente , donde il suo assoggettamento al medesimo procedimento esecutivo di carattere amministrativo cui soggiace il | contribuente | medesimo ( artt . 208 e 209 , terzo comma , t.u . predetto ) . la norma impugnata non |
| 1968-138.txt | 1171 | 1171 | , che in essa la corte ha escluso la proponibilità di siffatte azioni da parte del cessionario dell azienda del | contribuente | . essa si è attenuta al testo del suddetto art . 22 del r.d.l . del 1936 , il quale |
| 1968-138.txt | 1195 | 1195 | è attenuta al testo del suddetto art . 22 del r.d.l . del 1936 , il quale accenna genericamente al | contribuente | come obbligato all imposta , e quindi si riferisce a tutti i soggetti sui quali l obbligazione d imposta viene |
| 1968-138.txt | 1226 | 1226 | tutti i soggetti sui quali l obbligazione d imposta viene a cadere in via solidale ; in questo senso è | contribuente | anche il cessionario di una azienda commerciale . |
| 1968-38.txt | 69 | 69 | l opposizione in via giudiziaria contro l ingiunzione fiscale . avverso l ingiunzione per il pagamento del tributo , il | contribuente | può , dunque , senza alcun termine , proporre l opposizione in via giudiziaria , ovvero inoltrare , nei termini |
| 1968-38.txt | 153 | 153 | che accolga l opposizione , di condannare alle spese di lite l amministrazione comunale o l appaltatore , quando il | contribuente | non abbia esaurito la procedura amministrativa . l ordinanza di rimessione denuncia quest ultima norma per violazione del principio di |
| 1968-38.txt | 292 | 292 | operato attraverso i propri organi , prima di esser chiamata in giudizio , col vantaggio , inoltre , per il | contribuente | , di non dover sostenere alcuna spesa per far valere le sue ragioni nella sede amministrativa . in proposito , |
| 1968-38.txt | 626 | 626 | infatti come la legislazione testé ricordata , relativa ai tributi statali , conferma disposizioni meno rigorose , nei confronti del | contribuente | , di quella impugnata . è vero che con la sentenza n . 87 del 1962 questa corte ha escluso |
| 1968-45.txt | 108 | 108 | , ai sensi dell altro comma dello stesso articolo . non è dubbio che siffatta limitazione , col negare ai | contribuenti | che abbiano già anticipato il versamento della imposta la possibilità di fruire del benefici stabiliti dal primo comma , viene |
| 1968-45.txt | 262 | 262 | quale misura tale sacrificio possa gravare sulla finanza statale e locale , senza risultare sproporzionato rispetto ai vantaggi assicurati ai | contribuenti | . per gli enti impositori è stata stabilita la rinuncia all importo di quelle imposte , in relazione alle quali |
| 1968-45.txt | 286 | 286 | enti impositori è stata stabilita la rinuncia all importo di quelle imposte , in relazione alle quali l obbligo del | contribuente | fosse già insorto per l ultimazione delle opere di cui alle nuove categorie ammesse ai benefici ; ma al tempo |
| 1968-48.txt | 74 | 74 | la riforma degli ordinamenti tributari ) , che non pone espressi divieti o limitazioni alla tutela giurisdizionale del diritti del | contribuente | . ma il tribunale ha interpretato quelle norme nel senso che , nell ipotesi di obbligazione tributaria solidale , la |
| 1968-48.txt | 105 | 105 | che , nell ipotesi di obbligazione tributaria solidale , la notificazione dell accertamento di valore fatta ad uno solo del | contribuenti | fa decorrere anche contro gli altri il termine per il ricorso alla commissione distrettuale delle imposte ; e in ciò |
| 1968-48.txt | 962 | 962 | rivolta ; il quale dell istanza viene ad ignorare l esistenza , pur dovendo risentirne gli effetti . se il | contribuente | al quale il condebitore non ha reso nota la pretesa che l amministrazione fiscale gli ha notificato potrà anche aver |
| 1968-58.txt | 41 | 41 | gennaio 1961 e n . 147 del 28 marzo 1962 , che pongono gli interessi di mora a carico del | contribuente | in ritardo nel pagamento delle imposte indirette , indipendentemente dall applicazione di ogni penalità o sopratassa prevista dalle singole leggi |
| 1968-58.txt | 290 | 290 | funzione non è , pertanto , quella di risarcire il danno all erario , ma di stimolare la diligenza del | contribuente | , colpendone l inerzia , quando questi non provveda a pagare il tributo entro il termine stabilito nel pubblico interesse |
| 1968-58.txt | 426 | 426 | non sono computati per il semestre nel corso del quale avviene il pagamento , contribuiscono essi pure a sollecitare il | contribuente | ad adempiere l obbligo tributario . inoltre , anche secondo la giurisprudenza , sono dovuti sul tributo complementare che non |
| 1968-58.txt | 466 | 466 | non siasi potuto liquidare per mancanza o insufficienza di elementi , esclusivamente se ciò sia imputabile a comportamento colposo del | contribuente | ( articolo unico , secondo comma , legge n . 147 del 1962 ) 3 . giusta espressa riserva contenuta |
| 1968-58.txt | 561 | 561 | ventiquattro per cento del tributo . in tal modo , nel sistema attuale , si assomma , a carico del | contribuente | , una serie di misure che possono nel complesso anche apparire eccessive , ma la eventuale revisione rientra nei compiti |
| 1968-84.txt | 597 | 597 | tributarie , e neanche connesse a tributi ( come le sopratasse e gli interessi di mora , a carico del | contribuente | ) , ma si tratta di proventi derivanti dall esercizio di una potestà diversa dalla tributaria , e precisamente dall |
| 1968-97.txt | 59 | 59 | . 361 e dalla legge 1 marzo 1964 , n . 113 ) non sono soggetti all imposta complementare i | contribuenti | il cui reddito complessivo , al lordo delle quote esenti previste dal successivo art . 138 , non ecceda la |
| 1968-97.txt | 680 | 680 | non deve affatto ridursi , come invece afferma il giudice a quo , in una detrazione fissa per tutti i | contribuenti | , quale che sia la quantità dei loro redditi . essenziale , invece , è che in nessun caso l |
| 1968-97.txt | 929 | 929 | non più aggiornate , apparirebbero ” meramente simboliche e non idonee ad un effettiva discriminazione tra le varie categorie di | contribuenti | , con o senza carico di famiglia ” . la violazione dell art . 53 , a parere di quel |
| 1968-97.txt | 1015 | 1015 | vengono in considerazione come parte del c.d . minimo vitale . le detrazioni , infatti , spettano a tutti i | contribuenti | , indipendentemente dall ammontare dei loro redditi , e l art . 130 stabilisce che al lordo di esse vada |
| 1968-97.txt | 1165 | 1165 | che nel rispetto del principio di eguaglianza essa sia concessa , come in effetti è concessa , a tutti i | contribuenti | che si trovino nelle stesse condizioni . né la corte può sindacarne la misura : la determinazione di questa , |
| 1968-97.txt | 1454 | 1454 | : la norma impugnata ha scelto questa seconda soluzione . quel che importa ai fini di un egual trattamento dei | contribuenti | è che il coniuge al quale il figlio sia stato affidato , e nel cui reddito , come si è |
| 1969-06.txt | 1150 | 1150 | in quest ambito appaiono particolarmente significativi almeno tre punti : a ) in sede di esame del ricorso proposto dal | contribuente | la commissione ( art . 280 del t.u . ) ha il potere di aumentare ex officio la base imponibile |
| 1969-06.txt | 1184 | 1184 | di aumentare ex officio la base imponibile accertata , con il che si chiude il procedimento instaurato dal ricorso del | contribuente | , giacché quest ultimo contro il nuovo accertamento deve adire nuovamente la stessa commissione : e questa disciplina , mentre |
| 1969-10.txt | 1572 | 1572 | tradizionale sistema ben sei gradi di giurisdizione . al che sarebbe da aggiungere l anomalia della facoltà , consentita al | contribuente | , di saltare taluni gradi di giurisdizione , passando , dalla prima istanza avanti le commissioni , direttamente al tribunale |
| 1969-125.txt | 94 | 94 | 7 agosto 1936 , n . 1639 , a sua volta dispone che l autorità giudiziaria può essere adita dal | contribuente | anche dopo che sia intervenuta soltanto decisione definitiva della commissione distrettuale o di quella provinciale , purché la relativa imposta |
| 1969-125.txt | 160 | 160 | pubblicazione del ruolo una indispensabile condizione per la proponibilità dell azione giudiziaria , è evidente che la tutela giurisdizionale del | contribuente | garantita dagli artt . 24 e 113 della costituzione viene ad essere limitata ritardandosene l esperibilità al verificarsi di un |
| 1969-125.txt | 438 | 438 | alcuna particolare tutela dalle norme impugnate . diversa è invece , proprio sotto l aspetto considerato , la posizione del | contribuente | al quale le disposizioni in esame innegabilmente precludono di chiedere una sollecita tutela del proprio diritto ritenuto leso . iscrizione |
| 1969-125.txt | 504 | 504 | della finanza . non è sostenibile che prima della pubblicazione del ruolo manchi un interesse giuridico concreto ed attuale del | contribuente | a chiedere la dichiarazione giudiziale di illegittimità di un accertamento tributario già compiuto dall amministrazione ed in relazione al quale |
| 1969-125.txt | 553 | 553 | sede amministrativa una decisione definitiva delle competenti commissioni tributarie . una tempestiva azione di tutela dei propri diritti offre al | contribuente | maggiori possibilità di ottenere una decisione di accoglimento prima ancora che sia stata soddisfatta , in tutto o in parte |
| 1969-150.txt | 563 | 563 | art . 186 stesso testo unico ) : nella fase anteriore altro non è se non un uniforme elenco di | contribuenti | , apprestato con la traduzione di schede , perforate secondo un codice unitario che risponde a direttive ministeriali , ed |
| 1969-157.txt | 1681 | 1681 | la costituzione il condizionare l esercizio del diritto del cittadino alla tutela giurisdizionale , allo adempimento del suo dovere di | contribuente | . quest ultima considerazione vale anche a dimostrare come non abbiano fondamento i dubbi circa l esattezza della valutazione , |
| 1969-40.txt | 82 | 82 | dopo che in sede amministrativa si è proceduto all accertamento in contraddittorio del debito di imposta la tutela giurisdizionale del | contribuente | è affidata all autorità giudiziaria , convincono che le suindicate commissioni tributarie non hanno natura giurisdizionale . in mancanza di |
| 1969-41.txt | 83 | 83 | che in sede amministrativa si è proceduto all accertamento in contraddittorio del debito di imposta , la tutela giurisdizionale del | contribuente | è affidata all autorità giudiziaria , convincono che le suindicate commissioni tributarie non hanno natura giurisdizionale . in mancanza di |
| 1969-42.txt | 83 | 83 | composizione , ai poteri ed al funzionamento di tali commissioni ed in special modo la circostanza che la tutela del | contribuente | , dopo che in sede amministrativa si è proceduto all accertamento in contraddittorio del debito d imposta , è affidata |
| 1969-43.txt | 91 | 91 | che resta ferma la competenza dell autorità giudiziaria per quanto attiene all accertamento del debito d imposta , cosicché il | contribuente | godrebbe di una duplice tutela giurisdizionale ove giurisdizionale fosse il procedimento che si svolge innanzi alle commissioni stesse . le |
| 1969-49.txt | 820 | 820 | lavori preparatori della legge ) che si è voluto con questo sistema ” agevolare il pagamento dell imposta sia al | contribuente | sia all ufficio ” , dando luogo ad una speciale forma di rateazione , con esclusione di ogni carattere di |
| 1969-49.txt | 911 | 911 | sistema conduce alla conseguenza che , per l identico tributo relativo all imposta sulla entrata , una particolare categoria di | contribuenti | venga ad essere sottoposta a diverso e più oneroso trattamento , in confronto alla categoria generale , senza alcun motivo |
| 1969-73.txt | 67 | 67 | soprattutto la circostanza che , dopo esperita la procedura davanti alle commissioni stesse , è aperta la tutela giurisdizionale del | contribuente | dinanzi alla autorità giudiziaria ordinaria , per tutti i gradi , depongono nel senso che le anzidette commissioni sono organi |
| 1969-75.txt | 1515 | 1515 | narrativa , a suo tempo adottate dal comune stesso . ma , nei limiti entro cui vi ha coincidenza tra | contribuenti | soggetti alla nuova imposta e contribuenti già assoggettati al contributo , non sussiste violazione dell art . 53 , primo |
| 1969-75.txt | 1521 | 1521 | dal comune stesso . ma , nei limiti entro cui vi ha coincidenza tra contribuenti soggetti alla nuova imposta e | contribuenti | già assoggettati al contributo , non sussiste violazione dell art . 53 , primo comma . da un lato , |
| 1970-114.txt | 730 | 730 | norme differenziate . il sistema che risulta dalle denunciate norme è rispondente a razionali criteri distintivi . la posizione del | contribuente | moroso , che non sia dotato di alcuna qualifica particolare , è da porsi su piano diverso da quello di |
| 1970-114.txt | 1605 | 1605 | 267 , sulla disciplina del fallimento ordinario , che fa salve le disposizioni delle leggi speciali circa il fallimento del | contribuente | per debito d imposta . nel testo unico sono state trasfuse , con ulteriori precisazioni , le norme speciali già |
| 1970-116.txt | 193 | 193 | , onde consentirle di procedere all accertamento ed alla correzione di eventuali errori , e ciò anche nell interesse del | contribuente | , al quale potrebbe essere risparmiato l esperimento di un giudizio ( comunque oneroso , perché non tutte le spese |
| 1970-116.txt | 282 | 282 | riconoscersi che la norma denunciata ha una giustificazione nel suo stesso presupposto : cioè nell inosservanza , da parte del | contribuente | , dell onere di attesa di novanta giorni , che sono ben pochi e ragionevoli rispetto ai tempi di durata |
| 1970-116.txt | 390 | 390 | giurisprudenza e la più autorevole dottrina danno alla norma : interpretazione ( pienamente rispondente alla sua ratio e favorevole al | contribuente | ) , secondo cui il mancato ricorso in via amministrativa e l esperimento dell azione giudiziaria prima di novanta giorni |
| 1970-116.txt | 478 | 478 | scopo di offrire al fisco la possibilità di riesaminare il proprio operato e di provvedere conformemente alle legittime doglianze del | contribuente | . non a caso una precedente sentenza di questa corte ( n . 38 del 1968 ) ha addotto proprio |
| 1970-116.txt | 544 | 544 | . della finanza locale . 3 . la stessa ordinanza di rimessione ammette che la norma impugnata non impedisce al | contribuente | la tutela giurisdizionale del suo diritto , garantito dal primo comma dell art . 24 della costituzione . v è |
| 1970-13.txt | 219 | 219 | 2 . l avvocatura dello stato preliminarmente obietta che la norma denunziata non consente un confronto fra le posizioni del | contribuente | al quale sia dovuto il rimborso delle somme iscritte a ruolo e pagate ed il contribuente al quale tale rimborso |
| 1970-13.txt | 235 | 235 | fra le posizioni del contribuente al quale sia dovuto il rimborso delle somme iscritte a ruolo e pagate ed il | contribuente | al quale tale rimborso non sia dovuto , e ciò perché quella norma , in quanto disciplina gli effetti dello |
| 1970-13.txt | 346 | 346 | , come in sostanza rileva il giudice a quo , di parificare , a quel riguardo , la situazione del | contribuente | che quel riconoscimento ottenga e la situazione del contribuente che delle somme iscritte a ruolo sia effettivo debitore . 3 |
| 1970-13.txt | 355 | 355 | , di parificare , a quel riguardo , la situazione del contribuente che quel riconoscimento ottenga e la situazione del | contribuente | che delle somme iscritte a ruolo sia effettivo debitore . 3 . definita la questione di legittimità costituzionale nei suddetti |
| 1970-13.txt | 453 | 453 | . in sostanza esse sostengono che se di fronte all iscrizione a ruolo ed indipendentemente dalla legittimità di questa il | contribuente | deve tempestivamente pagare le singole rate di imposta e , in caso di ritardo , è tenuto a corrispondere l |
| 1970-13.txt | 722 | 722 | o giurisdizionale , un riconoscimento dell illegittimità dell iscrizione a ruolo , non v è da distinguere secondo che il | contribuente | sia o non sia effettivo debitore dell imposta : in ogni caso egli legittimamente soggiace alla pretesa della pubblica amministrazione |
| 1970-13.txt | 856 | 856 | invero nel momento in cui , in conseguenza di tale accertamento , si dispone lo sgravio , la situazione del | contribuente | a carico del quale erano state iscritte somme risultate poi non dovute si differenzia nettamente dalla situazione del contribuente che |
| 1970-13.txt | 875 | 875 | del contribuente a carico del quale erano state iscritte somme risultate poi non dovute si differenzia nettamente dalla situazione del | contribuente | che allo sgravio non abbia diritto , ed esige una regolamentazione giuridica che tenga indenne l interessato dalle sanzioni che |
| 1970-13.txt | 1073 | 1073 | iscritte nei ruoli anche se alle scadenze fissate egli non le abbia ancora riscosse . e difatti , poiché il | contribuente | è terzo rispetto al rapporto di esattoria , sarebbe del tutto arbitrario , quando risulti che le somme iscritte non |
| 1970-13.txt | 1152 | 1152 | mora dagli effetti del provvedimento di sgravio , ha sottoposto , per quella parte , ad una medesima disciplina il | contribuente | effettivo debitore delle somme iscritte a ruolo ed il contribuente che risulti non esserlo : vale a dire , ha |
| 1970-13.txt | 1162 | 1162 | , per quella parte , ad una medesima disciplina il contribuente effettivo debitore delle somme iscritte a ruolo ed il | contribuente | che risulti non esserlo : vale a dire , ha trattato allo stesso modo due situazioni nettamente differenziate ed è |
| 1970-160.txt | 521 | 521 | , appare subito chiaro che in base a quest ultima norma , in contrasto e conseguente aggravamento della posizione del | contribuente | rispetto all art . 8 , n . 2 , del decreto istitutivo dell imposta , anziché ” le imposte |
| 1970-201.txt | 141 | 141 | tra i soggetti in questione . l imposta infatti finirebbe per essere applicata in misura diversa a seconda che i | contribuenti | abbiano o meno tenuto la prescritta registrazione cronologica , sebbene sia per essi riscontrabile la produzione di uno stesso reddito |
| 1970-201.txt | 437 | 437 | principio della capacità contributiva enunciato dall art . 53 della costituzione . la determinazione della quantità del tributo che il | contribuente | è tenuto a corrispondere può ben essere dalla legge subordinata alla osservanza di un dato obbligo . questa è appunto |
| 1970-203.txt | 118 | 118 | a tale esercizio e sopra le merci che si trovano nel locale adibito all esercizio stesso o nell abitazione del | contribuente | , nella parte in cui l art . 211 del t.u . dispone ” ancorché appartenenti a persona diversa dal |
| 1970-203.txt | 302 | 302 | rivendicare la proprietà , da parte del coniuge o dei parenti ed affini , fino al terzo grado , del | contribuente | , contro il pignoramento dei mobili esistenti nella casa del debitore , ha affermato taluni principi che sono indubbiamente validi |
| 1970-203.txt | 733 | 733 | o per la loro ubicazione merci che si trovano nel locale ove viene esercitata l attività o nell abitazione del | contribuente | chiaramente denunciano una posizione sospetta non meno di quella derivante dal vincolo di parentela preveduta dall articolo 207 , lett |
| 1970-28.txt | 775 | 775 | del 1923 il modo ” virtuale ” del versamento veniva considerato non disgiunto dall onere di denuncia da parte del | contribuente | ( vedi art . 86 n . 2 dell allegato ) . questo sistema , considerato nel suo complesso e |
| 1970-28.txt | 1121 | 1121 | ammontare dei premi di competenza , risultano mantenuti . di questi elementi , la denuncia , ad opera della parte | contribuente | , è l elemento che condiziona l imposizione e ne delimita l oggetto . con l adempimento dell obbligo di |
| 1970-44.txt | 126 | 126 | di siffatta efficacia rende coercibile l obbligo di pagare consentendo all amministrazione di realizzare la sua pretesa sui beni del | contribuente | senza il previo accertamento della fondatezza della stessa ad opera dell autorità giudiziaria , ha ritenuto che le indicate disposizioni |
| 1970-44.txt | 449 | 449 | via coattiva , di una entrata senza che sia necessario il previo accertamento della legittimità dell imposizione , tutti i | contribuenti | si trovano in identica situazione ; mentre , per quanto riguarda il rapporto fisco contribuente , la diversità di trattamento |
| 1970-44.txt | 464 | 464 | dell imposizione , tutti i contribuenti si trovano in identica situazione ; mentre , per quanto riguarda il rapporto fisco | contribuente | , la diversità di trattamento riservato al primo trova giustificazione , come è stato già rilevato , nell esigenza di |
| 1970-44.txt | 538 | 538 | l esecutorietà dell atto amministrativo non esclude la proponibilità dell azione davanti all autorità giudiziaria , non preclude cioè al | contribuente | la possibilità di esperire quei gravami diretti ad ottenere l eventuale accertamento giudiziale d illegittimità della pretesa tributaria , né |
| 1970-61.txt | 778 | 778 | dedotti in giudizio ( ipotesi del solve et repete ) , la norma che subordina all adempimento del dovere di | contribuente | l esercizio del diritto del cittadino alla tutela giurisdizionale , non appare in contrasto col suddetto precetto costituzionale . la |
| 1970-95.txt | 780 | 780 | . 205 e 239 t.u . ) . il diritto di intervento e di partecipazione di tutti i creditori del | contribuente | nella procedura davanti al pretore per concorrere alla distribuzione del prezzo , basta per escludere che il sistema ponga l |
| 1971-107.txt | 116 | 116 | comporre il reddito assoggettabile a imposta di r.m . , e l ammontare complessivo di tutti i ricavi lordi del | contribuente | ” . la questione non è fondata . 2 . in tema di detraibilità degli interessi passivi la norma impugnata |
| 1971-107.txt | 178 | 178 | , n . 645 detta , per la società ed enti tassabili in base a bilancio e per gli altri | contribuenti | che chiedano che il loro imponibile sia accertato in base ai risultati delle scritture contabili , un criterio diverso da |
| 1971-107.txt | 224 | 224 | non tassati sul bilancio . trattasi del criterio della proporzionalità in virtù del quale , nel caso in cui il | contribuente | tassabile in base al bilancio sia nello stesso tempo titolare di redditi assoggettabili e di redditi non assoggettabili all imposta |
| 1971-107.txt | 289 | 289 | ricavi lordi che compongono il reddito assoggettabile a tale imposta e l ammontare complessivo di tutti i ricavi lordi del | contribuente | . la nota differenziale di questo criterio rispetto a quello stabilito per i soggetti non tassati in base a bilancio |
| 1971-107.txt | 373 | 373 | l accertamento degli interessi deducibili è presuntivamente effettuato sulla base di un calcolo proporzionale che non consente , né al | contribuente | , né all amministrazione finanziaria , di dimostrare che nel caso concreto gli interessi sono inerenti esclusivamente o in misura |
| 1971-107.txt | 472 | 472 | è in contrasto con l art . 3 della costituzione sussistendo una diversità di situazioni tra le due categorie di | contribuenti | presi in considerazione . la ragione giustificatrice della norma impugnata è esposta negli stessi lavori preparatori della legge 5 gennaio |
| 1971-107.txt | 783 | 783 | può ritenersi privo di razionalità . esso è peraltro valido e operante sia nei confronti dell amministrazione finanziaria che del | contribuente | , di tal che , se in taluni casi la sua applicazione può dar luogo a conseguenze positive o negative |
| 1971-13.txt | 70 | 70 | , che l esclusione della proponibilità di opposizione di terzo ” quando i mobili esistenti nella casa di abitazione del | contribuente | sui quali si pretende aver diritto , hanno formato oggetto di una precedente vendita esattoriale a carico del medesimo debitore |
| 1971-13.txt | 256 | 256 | , facciano seguito , da parte del terzo aggiudicatario , atti di disposizione dei beni stessi , che consentano al | contribuente | esecutato di continuare a possederli nella propria casa di abitazione . perciò occorre che l aggiudicatario , se vuol salvare |
| 1971-132.txt | 138 | 138 | febbraio 1960 , n . 35 ( 8 marzo 1960 ) avrebbe creato una ingiustificata disparità di trattamento fra i | contribuenti | che hanno acquistato aree edificabili nello stesso tempo e nelle stesse condizioni : coloro che alla data dell 8 marzo |
| 1971-210.txt | 60 | 60 | l intero ammontare della imposta straordinaria sul patrimonio ha privilegio speciale su tutti gli immobili facenti parte del patrimonio del | contribuente | alla data del 29 marzo 1947 ; e concedendo inoltre alla intendenza di finanza la facoltà di rinunziare , dietro |
| 1971-210.txt | 729 | 729 | il suo credito . nella specie , poi , il campo di scelta risulta circoscritto agli immobili di proprietà del | contribuente | alla data del 29 marzo 1947 , ed il terzo , al quale l immobile è pervenuto , risponde nei |
| 1971-88.txt | 265 | 265 | legge istitutiva del tributo , in forza del quale l imposta , erroneamente corrisposta a mezzo di marche applicate dal | contribuente | , non è rimborsabile , violerebbe il principio di uguaglianza tra i contribuenti , che debitori dello stesso tributo ed |
| 1971-88.txt | 278 | 278 | corrisposta a mezzo di marche applicate dal contribuente , non è rimborsabile , violerebbe il principio di uguaglianza tra i | contribuenti | , che debitori dello stesso tributo ed allo stesso titolo , a seconda che abbiano scelto il pagamento a mezzo |
| 1971-88.txt | 399 | 399 | non può essere posto in dubbio che il pagamento di un tributo mediante l apposizione di marche effettuata dallo stesso | contribuente | , con annullamento all atto dell uso , è ben diverso da quello effettuato a mezzo conto corrente postale . |
| 1971-88.txt | 422 | 422 | annullamento all atto dell uso , è ben diverso da quello effettuato a mezzo conto corrente postale . poiché tra | contribuenti | che si trovano nelle stesse condizioni di debito , ossia debbano versare tributi di importo superiore a lire 100 e |
| 1971-93.txt | 53 | 53 | sanzioni in materia di imposte dirette ) , prevedeva una particolare figura di reato ( frode fiscale ) riguardante il | contribuente | , moroso per sei rate successive d imposta diretta , il quale , per sottrarsi al pagamento , ” compie |
| 1971-93.txt | 265 | 265 | 12.000 ed al quarto comma , come reato punibile con la reclusione fino a tre mesi , il fatto del | contribuente | ” incorso in morosità ” che , al fine di sottrarsi al pagamento delle imposte dovute , ” abbia compiuto |
| 1971-93.txt | 339 | 339 | quo ha ritenuto che nel testo unico sia stata introdotta una nuova figura di reato , per la quale il | contribuente | moroso viene colpito anche nel caso che gli atti fraudolenti siano stati posti in essere anteriormente al verificarsi della mora |
| 1972-128.txt | 116 | 116 | , o da ogni altro elemento informativo adeguato che facciano presumere il negozio giuridico ” , ma , per il | contribuente | , pur ammettendo la prova contraria , esclude quella testimoniale . deriverebbe da ciò una ingiustificata discriminazione fra la pubblica |
| 1972-128.txt | 140 | 140 | la prova contraria , esclude quella testimoniale . deriverebbe da ciò una ingiustificata discriminazione fra la pubblica amministrazione ed il | contribuente | rispetto ai mezzi di prova ammessi in giudizio . la questione è fondata . la corte non può aderire alla |
| 1972-128.txt | 443 | 443 | appalto con qualsiasi mezzo , compreso ogni elemento informativo adeguato , e quindi compresa la prova testimoniale , mentre al | contribuente | non è concesso di provarne con testimoni la inesistenza . di fronte alla ampia tutela giurisdizionale accordata alla pubblica amministrazione |
| 1972-128.txt | 472 | 472 | inesistenza . di fronte alla ampia tutela giurisdizionale accordata alla pubblica amministrazione sta la limitazione della stessa tutela per il | contribuente | , limitazione che appare tanto più grave in quanto nella varietà dei rapporti contrattuali , nei quali una delle prestazioni |
| 1972-131.txt | 359 | 359 | 18 , è un mezzo amministrativo apprestato dal legislatore per addivenire all accertamento dell obbligazione tributaria in contraddittorio fra il | contribuente | e l amministrazione . il presupposto di tale procedimento è la divergenza manifestatasi tra contribuente e ufficio impositore in ordine |
| 1972-131.txt | 374 | 374 | tributaria in contraddittorio fra il contribuente e l amministrazione . il presupposto di tale procedimento è la divergenza manifestatasi tra | contribuente | e ufficio impositore in ordine alla qualificazione della merce da assoggettare all imposta ; allorché infatti il proprietario ritiene che |
| 1972-131.txt | 452 | 452 | , può promuovere la controversia per la qualificazione . secondo le disposizioni contenute nel t.u . del 1911 , il | contribuente | poteva chiedere che la controversia fosse decisa dalla camera di commercio , la quale di regola sentiva una commissione di |
| 1972-131.txt | 480 | 480 | dalla camera di commercio , la quale di regola sentiva una commissione di periti da essa nominata . qualora il | contribuente | non avesse chiesto il giudizio della camera di commercio ovvero la dogana o il contribuente non ritenessero di accettare il |
| 1972-131.txt | 495 | 495 | essa nominata . qualora il contribuente non avesse chiesto il giudizio della camera di commercio ovvero la dogana o il | contribuente | non ritenessero di accettare il giudizio emesso dalla camera , la decisione veniva emessa dal ministro per le finanze , |
| 1972-132.txt | 1552 | 1552 | dalla considerazione che : a ) l iscrizione a ruolo della imposta complementare è fatta in base alla denunzia del | contribuente | sui redditi dell anno precedente e cioè è fatta da chi potrebbe essere indotto a dichiarare un reddito inferiore al |
| 1972-186.txt | 207 | 207 | dal regolamento . le ordinanze dei giudici di merito assumono che , secondo costante interpretazione , la tutela giurisdizionale del | contribuente | , per effetto di detta norma , resti subordinata alla previa notificazione della decisione della commissione tributaria ; notificazione cui |
| 1972-186.txt | 270 | 270 | affari ( r.d . 22 maggio 1910 , n . 316 ) , può procedersi non mai ad istanza del | contribuente | , ma ad iniziativa discrezionale dell amministrazione finanziaria , quando essa ritenga il compimento di tale atto opportuno nel proprio |
| 1972-186.txt | 396 | 396 | decorrenza del termine semestrale previsto per l impugnativa davanti al giudice ordinario : il tutto con sacrificio dell interesse del | contribuente | alla definizione della propria posizione tributaria in conseguenza di pronuncia amministrativa favorevole o comunque da lui ritenuta soddisfacente . la |
| 1972-186.txt | 521 | 521 | che ha partecipato alla contestazione dell accertamento del tributo ) , l ufficio finanziario medesimo abbia proceduto alla notificazione al | contribuente | della decisione predetta . e ciò in quanto , dalla data della notificazione decorre il termine semestrale di decadenza dell |
| 1972-186.txt | 590 | 590 | 29 , r.d . 7 agosto 1936 , n . 1639 ) . ma non vi sarebbe pregiudizio per il | contribuente | quando , a seguito della decisione della commissione fosse , come nella fattispecie in esame , risultata soccombente l amministrazione |
| 1972-186.txt | 930 | 930 | è garantita dalla costituzione . e ciò in quanto solo alla pubblica amministrazione , con esclusione di ogni iniziativa del | contribuente | , con la notificazione della decisione della commissione tributaria , è dato disporre della decorrenza e in sostanza dell efficacia |
| 1972-186.txt | 987 | 987 | in ispecie , alla luce della garanzia disposta dall art . 113 cost . , il pregiudizio che allo stesso | contribuente | potrebbe derivare in ordine alle prove di cui egli intenda avvalersi davanti al giudice ordinario , al fine di contrastare |
| 1972-200.txt | 148 | 148 | la incongruenza logica dei risultati cui conduce l applicazione delle suindicate norme sul piano dei concreti rapporti fra stato e | contribuente | . infatti , nell ipotesi di riforma di una sentenza traslativa , il tributo viene ad essere corrisposto , in |
| 1972-200.txt | 568 | 568 | . conseguentemente , l art . 53 non potrebbe dirsi violato in quanto la capacità contributiva , come idoneità del | contribuente | a corrispondere la prestazione imposta , deve porsi in relazione non già con la concreta capacità di ciascun contribuente , |
| 1972-200.txt | 587 | 587 | del contribuente a corrispondere la prestazione imposta , deve porsi in relazione non già con la concreta capacità di ciascun | contribuente | , ma col presupposto al quale la prestazione stessa è collegata e con gli elementi essenziali della obbligazione . 4 |
| 1972-62.txt | 237 | 237 | . vi sarebbe anche qui in relazione alla detta imposta una disparità di trattamento per ” una particolare categoria di | contribuenti | ” e nei confronti della ” categoria generale ” ; codesta disparità non sarebbe razionalmente giustificata , e si avrebbe |
| 1972-62.txt | 744 | 744 | che altrimenti sarebbe stato usato nei confronti delle parti contrattuali messe queste ultime a raffronto con la generalità degli altri | contribuenti | della stessa imposta . 4 . con la questione ora prospettata non si è in presenza di una situazione analoga |
| 1972-91.txt | 1672 | 1672 | di leggi particolari , ognuna delle quali deriva il suo contenuto da valutazioni e da calcoli attinenti al numero dei | contribuenti | iscritti , alla loro età media e a quella pensionabile , alla media capacità economica contributiva , alle esigenze settoriali |
| 1973-04.txt | 76 | 76 | . in quanto dispone che l opposizione non può essere proposta quando i mobili esistenti nella casa di abitazione del | contribuente | , sui quali si pretende di avere diritto , hanno formato oggetto di una precedente vendita esattoriale a carico del |
| 1973-04.txt | 540 | 540 | che l opposizione non può essere proposta ” dal coniuge e dai parenti ed affini fino al terzo grado del | contribuente | e dei coobbligati , per quanto riguarda i mobili esistenti nella casa di abitazione del debitore , sempre che non |
| 1973-04.txt | 620 | 620 | presenta stretta analogia con quella oggi impugnata , sia perché entrambe riguardano i mobili esistenti nella casa di abitazione del | contribuente | , sia perché sono ispirate da ragioni di carattere pubblico e di interesse generale , collegate alle finalità proprie del |
| 1973-07.txt | 180 | 180 | sua entrata in vigore , purché non ancora definiti : in riferimento ad essi , il diverso trattamento fatto al | contribuente | che ancora non avesse corrisposto il tributo ( non più dovuto ) ed al contribuente che , invece , lo |
| 1973-07.txt | 195 | 195 | il diverso trattamento fatto al contribuente che ancora non avesse corrisposto il tributo ( non più dovuto ) ed al | contribuente | che , invece , lo avesse già pagato ( per il quale l art . 5 , comma secondo , |
| 1973-08.txt | 738 | 738 | abusi e favoritismi dovessero ipotizzarsi , questi sarebbero realizzabili proprio se i termini prescrizionali decorressero dalla data della dichiarazione del | contribuente | , potendo l amministrazione finanziaria effettuare l accertamento al di là del tempo in cui matura la prescrizione . per |
| 1973-08.txt | 779 | 779 | di più , come è stato osservato dalla cassazione , il criterio scelto si risolve in una garanzia per il | contribuente | , il quale evita di essere esposto ad eventuali vessatorie denunce prima dell accertamento definitivo dell imposta . il sistema |
| 1973-109.txt | 756 | 756 | rilevante , con sentenza n . 49 del 1969 ) . con tale nuovo regime , più vantaggioso per i | contribuenti | , sorgeva la necessità di prevedere una speciale sanzione per il caso di omesso o ritardato pagamento delle successive quote |
| 1973-109.txt | 945 | 945 | , o a garantire comunque la puntuale percezione delle successive quote annuali di imposta , ed occorreva quindi stimolare i | contribuenti | , con la minaccia di più grave sanzione per la omissione o il ritardo , all adempimento dell obbligo tributario |
| 1973-109.txt | 1274 | 1274 | altra parte , nel sistema positivo vigente , le eventuali difficoltà di ordine economico in cui possano trovarsi i singoli | contribuenti | così come i debitori in generale , non abbiano rilevanza ai fini di una graduazione della responsabilità per l inadempimento |
| 1973-109.txt | 1372 | 1372 | evasione delle successive quote di imposta , e i casi di breve involontaria morosità , sanata con atto spontaneo del | contribuente | . 5 . l ordinanza di rinvio prospetta un possibile contrasto anche con l art . 53 , primo comma |
| 1974-122.txt | 390 | 390 | inibito agli ufficiali ed agenti procedenti l apertura di borse , valigie , casseforti e porte chiuse , che il | contribuente | o chi per esso si rifiuta di aprire . in sostanza , la polizia tributaria ha la facoltà di ricercare |
| 1974-122.txt | 618 | 618 | nelle leggi , di garanzie atte ad assicurare che , durante le operazioni previste dal denunziato art . 35 il | contribuente | inquisito debba essere assistito dal difensore , non può importare violazione dell art . 24 , secondo comma , della |
| 1974-162.txt | 1171 | 1171 | si è violata alcuna competenza regionale , tanto più che gli sgravi non sono stati accordati indiscriminatamente a tutti i | contribuenti | delle zone colpite , ma soltanto a coloro che , attraverso gli accertamenti dei competenti uffici finanziari , risultino aver |
| 1974-185.txt | 230 | 230 | stregua di tale interpretazione sarebbe evidente , secondo l ordinanza , la disparità di trattamento che viene a determinarsi tra | contribuenti | che ricevono per successione terreni già censiti a nuovo catasto alla data di riferimento , per i quali soltanto vi |
| 1974-185.txt | 258 | 258 | a nuovo catasto alla data di riferimento , per i quali soltanto vi sarebbe un aggiornamento di valore annuale e | contribuenti | che ricevono terreni passati a nuovo catasto in epoca successiva , per i quali l aggiornamento potrebbe avvenire se e |
| 1974-189.txt | 72 | 72 | . secondo il detto articolo , le notificazioni degli avvisi ed altri atti che la legge dispone siano notificati al | contribuente | , è eseguita secondo le norme stabilite dagli artt . 137 e seguenti del codice di procedura civile , ma |
| 1974-189.txt | 236 | 236 | del citato t.u . , nella parte in cui dispensa il messo dall obbligo di inviare la lettera raccomandata al | contribuente | cui gli avvisi e gli atti non sono stati recapitati in mani proprie , violi l art . 24 , |
| 1974-189.txt | 360 | 360 | non tocca altri aspetti di essa : in particolare quella del luogo ove la notifica debba essere effettuata . il | contribuente | deve essere perciò ricercato nel suo ” domicilio fiscale ” indicato nelle lettere c e d dello stesso art . |
| 1974-189.txt | 463 | 463 | , contenente disposizioni comuni in materia di accertamento delle imposte sui redditi . la precisa indicazione del luogo ove il | contribuente | debba essere ricercato , se da un lato facilita il compito dell amministrazione finanziaria , dall altro rende necessario l |
| 1974-189.txt | 556 | 556 | può dubitarsi che il recapito di una comunicazione raccomandata in un luogo idoneo a realizzare la conoscenza da parte del | contribuente | , aumenti assai notevolmente la possibilità del destinatario di pervenire alla conoscenza effettiva del contenuto di ciò che l amministrazione |
| 1974-189.txt | 604 | 604 | ed è ovvio che la possibilità di una mancata conoscenza compromette , almeno potenzialmente , il diritto di difesa del | contribuente | . 3 . su tale punto , relativo alla denunziata incostituzionalità della norma impugnata , la difesa dello stato osserva |
| 1974-189.txt | 779 | 779 | accertamento dei tributi , danno luogo all apertura di termini entro i quali , a pena di decadenza , il | contribuente | è tenuto ad espletare iniziative per la tutela di suoi diritti soggettivi , proponendo anche azioni avanti la stessa magistratura |
| 1974-189.txt | 906 | 906 | in cui , nel comune ove deve eseguirsi la notificazione , non vi sia abitazione , ufficio o azienda del | contribuente | . con riferimento a quanto avanti già esposto , e che concerne il luogo ove la notifica deve essere effettuata |
| 1974-189.txt | 937 | 937 | che concerne il luogo ove la notifica deve essere effettuata , individuato in quello del ” domicilio fiscale ” del | contribuente | , si ha che se egli in quel luogo , per sua errata indicazione , o per avvenuto trasferimento , |
| 1974-189.txt | 1049 | 1049 | dell avviso nell albo dello stesso , senza che nessuna comunicazione raccomandata debba inviarsi , essendo ignoto ogni recapito del | contribuente | entro l ambito del territorio in cui egli debba essere ricercato . il che è conforme a quanto l art |
| 1974-214.txt | 194 | 194 | prescrizione . ciò , secondo il giudice a quo , determinerebbe la pratica impossibilità o comunque maggiori difficoltà per il | contribuente | di apprestare una efficace difesa nei confronti dell amministrazione finanziaria ( così ad esempio in caso di svalutazione della moneta |
| 1974-298.txt | 65 | 65 | tributaria , prevede tre diversi sistemi per la riscossione delle imposte : con ritenuta diretta ; con versamenti diretti del | contribuente | all esattoria o alle sezioni di tesoreria provinciale dello stato ; con iscrizione nei ruoli . riguardo alla riscossione mediante |
| 1974-298.txt | 118 | 118 | , è stata altresì dettata la regola secondo cui tale versamento deve essere eseguito alla esattoria nella cui circoscrizione il | contribuente | ha il domicilio fiscale ( art . 5 ) . di questo precetto la ricorrente regione siciliana ha chiesto declaratoria |
| 1975-14.txt | 509 | 509 | delle imposte , il legislatore ha inteso realizzare con effetto dal 1 gennaio 1974 una identità di trattamento tra i | contribuenti | per quanto concerne il costo del servizio di esazione dei tributi . occorreva a tal fine eliminare la sperequazione territoriale |
| 1975-14.txt | 571 | 571 | alle quali veniva concesso l appalto della riscossione delle imposte dirette , dava luogo ad una ingiusta discriminazione tra i | contribuenti | a seconda del luogo in cui l imposta veniva pagata . strumento utile al perseguimento di questo obiettivo è apparso |
| 1975-14.txt | 621 | 621 | in tutto il territorio nazionale e da conglobare nelle aliquote delle imposte in modo da porre sullo stesso piano i | contribuenti | chiamandoli a sopportare in egual misura , a parità di imposte da pagare , il costo del pubblico servizio di |
| 1975-14.txt | 822 | 822 | aliquote nelle quali è ora conglobato l aggio . d altro canto se per realizzare la parità di trattamento dei | contribuenti | in ordine al costo di riscossione delle imposte si imponeva la determinazione di un aggio medio uniforme in tutto il |
| 1975-185.txt | 498 | 498 | in atto alla quale si lega la concessione del beneficio , diretto a risolvere il rapporto dare avere tra il | contribuente | e l amministrazione finanziaria in forza dell accertamento da questa effettuato . il condono opera , in sostanza , dal |
| 1975-185.txt | 523 | 523 | in forza dell accertamento da questa effettuato . il condono opera , in sostanza , dal momento in cui il | contribuente | lo chiede adempiendo regolarmente alle condizioni imposte dalla legge ; verrebbero meno , invero , le finalità perseguite con esso |
| 1975-185.txt | 743 | 743 | razionalmente in quelle che sono le finalità del provvedimento di clemenza : una regolamentazione giuridica del rapporto pendente tra il | contribuente | e l amministrazione finanziaria che renda indenne l interessato dalle sanzioni conseguenti al mancato adempimento del quale la legge tributaria |
| 1975-201.txt | 420 | 420 | , secondo cui sarebbe da ravvisare , come indispensabile causa economica e giuridica della contribuzione , il vantaggio economico del | contribuente | in rapporto al fine specifico perseguito istituzionalmente dall ente impositore . peraltro , pur non essendo contestabile che trattasi nella |
| 1975-215.txt | 204 | 204 | , si è messo in evidenza o che a fronte di una eguale situazione ( mancato pagamento da parte di | contribuenti | di sei rate consecutive d imposta ) erano previsti effetti giuridici diversi ( ammenda o fallimento fiscale ) a seconda |
| 1975-215.txt | 227 | 227 | rate consecutive d imposta ) erano previsti effetti giuridici diversi ( ammenda o fallimento fiscale ) a seconda che il | contribuente | non fosse o fosse un imprenditore commerciale ed in questo caso il reddito imponibile derivasse dall esercizio di imprese commerciali |
| 1975-215.txt | 286 | 286 | rate consecutive d imposta ) erano previsti effetti giuridici diversi ( ammenda o fallimento fiscale ) a seconda che il | contribuente | fosse moroso nel pagamento di tributi sui redditi non derivanti o derivanti dall esercizio di imprese commerciali , o che |
| 1975-215.txt | 454 | 454 | il tribunale di roma , consisterebbe in ciò che in un caso il credito è ” definitivo ” ed il | contribuente | non ha mosso opposizione all accertamento tributario , e , nell altro il credito è ” provvisorio ” ed il |
| 1975-215.txt | 475 | 475 | non ha mosso opposizione all accertamento tributario , e , nell altro il credito è ” provvisorio ” ed il | contribuente | , ritenendo di non dovere il carico di imposte iscritto provvisoriamente a ruolo , ha adito le competenti commissioni , |
| 1975-215.txt | 671 | 671 | in ogni caso , dato che l iscrizione sia legalmente avvenuta , l amministrazione finanziaria ha diritto di pretendere dal | contribuente | il pagamento dell imposta e di perseguire la realizzazione della pretesa in sede di esecuzione individuale o concorsuale . e |
| 1975-215.txt | 719 | 719 | ricorrente nei due casi non si presti ad essere univocamente considerata : nella specie , il motivo per cui il | contribuente | sia in mora nel pagamento dell imposta non ha rilievo , e conta invece il fatto nella sua oggettività e |
| 1976-166.txt | 1178 | 1178 | 1972 , e successive modificazioni , le quali , però , si rivelarono ben presto scarsamente idonee ad assicurare ai | contribuenti | il tempestivo recupero di quanto loro spettante , con conseguente grave pregiudizio non solo per gli operatori economici , ma |
| 1976-166.txt | 1233 | 1233 | nel rimborso . a siffatti inconvenienti ha inteso porre riparo la normativa impugnata , nel riflesso che il rimborso al | contribuente | di somme pagate al titolo dell imposta in discorso , non costituisce evento accidentale , come avviene in genere per |
| 1976-166.txt | 1314 | 1314 | nelle varie fasi produttive . ne consegue che l imposta dovuta viene ad essere costituita dalla differenza tra quanto il | contribuente | è tenuto a pagare sul valore dei beni ceduti e dei servizi prestati , e quanto di iva ha pagato |
| 1976-166.txt | 1363 | 1363 | inerenti all attività economica espletata ; sì che , ogni qual volta tale differenza risulti di segno negativo , il | contribuente | viene a trovarsi in posizione creditoria rispetto al fisco , come di frequente accade per talune categorie di operatori economici |
| 1976-166.txt | 1421 | 1421 | via definitiva all erario : il decreto n . 288 del 1975 ha perciò previsto che i rimborsi spettanti ai | contribuenti | siano eseguiti utilizzando le somme introitate per l imposta , ponendo così gli uffici in grado di provvedervi con sollecitudine |
| 1976-179.txt | 1811 | 1811 | 24 , 27 , 29 , 31 e 53 della costituzione , in due giudizi in ciascuno dei quali il | contribuente | aveva proposto ricorso avverso accertamenti ai fini dell applicazione dell imposta complementare progressiva sul reddito complessivo , relativi ai vari |
| 1976-179.txt | 2823 | 2823 | del reddito complessivo soggetto all imposta complementare hanno concorso redditi della moglie e l accertamento viene definito mediante adesione del | contribuente | , codesto atto , se posto in essere successivamente all entrata in vigore della legge , deve essere sottoscritto anche |
| 1976-179.txt | 6190 | 6190 | imposta gravante sempre sul marito come unico soggetto passivo , nel primo caso è commisurata separatamente sul reddito proprio del | contribuente | e su quello della moglie , e nel secondo è determinata applicando le relative aliquote crescenti al reddito complessivo , |
| 1976-179.txt | 6717 | 6717 | ) sia sottoposta nella materia de qua ad un trattamento giuridico diverso da quello previsto di regola per ogni altro | contribuente | ed in particolare per il di lei marito . ed infatti : pur essendo il possesso di redditi il presupposto |
| 1976-179.txt | 7029 | 7029 | . sia l uomo che la donna come cittadini , come lavoratori autonomi o subordinati , come coniugi , come | contribuenti | si trovano nelle medesime condizioni per ciò che tutti i cittadini hanno pari dignità sociale e sono eguali davanti alla |
| 1976-179.txt | 8118 | 8118 | art . 4 lett . a ) , e che se il reddito complessivo lordo comprensivo di redditi imputati al | contribuente | a norma della lettera a ) dell art . 4 , è inferiore a 5 milioni di lire , l |
| 1976-179.txt | 8148 | 8148 | 4 , è inferiore a 5 milioni di lire , l imposta è commisurata separatamente sul reddito complessivo proprio del | contribuente | e su quello della moglie , al netto degli oneri di cui all art . 10 riferibili a ciascuno di |
| 1976-179.txt | 9149 | 9149 | si è voluto ancora eliminare le possibili occasioni di sfiducia o di diffidenza nei rapporti tra il fisco ed il | contribuente | ed impostare tali relazioni su basi diverse e farle vivere in un clima differente , di reciproca fiducia , comprensione |
| 1976-184.txt | 475 | 475 | stabilito in trenta giorni ” . rispetto a tale norma di legge , non impugnata , avente riferimento al solo | contribuente | , l impugnato art . 92 r.d . n . 560 del 1907 non può che essere considerato come norma |
| 1976-198.txt | 1002 | 1002 | soggetti interessati alla registrazione e ad avere un tributo in occasione di un trasferimento di ricchezza , e quello del | contribuente | a concorrere alle entrate fiscali dello stato sulla base della propria capacità contributiva . nel concorso di codesti due interessi |
| 1976-200.txt | 40 | 40 | tributaria disponeva , a partire dall esercizio finanziario 1952 53 , che le imposte dirette , accertate in confronto dei | contribuenti | non tassati in base a bilancio , erano dovute dal 1 luglio ed erano commisurate sui redditi conseguiti nell anno |
| 1976-200.txt | 739 | 739 | v . sent . n . 77 del 1967 ) , non è arbitrario ritenere che il reddito denunciato dal | contribuente | per un periodo di imposta si riproduca nella stessa misura in periodi immediatamente successivi , sembrando ragionevole prevedere che , |
| 1976-200.txt | 857 | 857 | iscritto provvisoriamente , avrebbe condotto al rimborso in sede di conguaglio a seguito dell accertamento definitivo ; per cui il | contribuente | , in conclusione , avrebbe pagato l imposta sul reddito effettivo , e quindi in ragione della sua capacità contributiva |
| 1976-200.txt | 1178 | 1178 | detto , stanno alla base della distinzione fra presunzioni legittime ed illegittime , e tendono a garantire il diritto del | contribuente | ad essere chiamato a concorrere alle pubbliche spese , solo in quanto in possesso di effettiva capacità contributiva e di |
| 1976-200.txt | 1312 | 1312 | indiscutibile di garantire l interesse della pubblica finanza alla riscossione delle imposte , il ricordato ed altrettanto indiscutibile diritto dei | contribuente | alla prova della effettività del reddito soggetto all imposizione . né varrebbe obbiettare , come l avvocatura , che con |
| 1976-200.txt | 1338 | 1338 | reddito soggetto all imposizione . né varrebbe obbiettare , come l avvocatura , che con il sistema impugnato , il | contribuente | , che non abbia prodotto reddito nel periodo per cui deve l imposta , finirebbe con l avvantaggiarsi , in |
| 1976-200.txt | 1509 | 1509 | tipo di quelle accennate dall avvocatura , che , si ripete , non escludono l assoggettamento a titolo definitivo del | contribuente | ad una imposta dovuta per un periodo in cui egli può non aver prodotto reddito . 4 . dovendosi per |
| 1976-214.txt | 195 | 195 | locali ( che possono apportare quegli elementi chiarificatori e tanto necessari per eque soluzioni ) ; dall altro sottraggono il | contribuente | dal proprio giudice naturale , che si opta essere quello del sito ove insiste il bene in contestazione ” . |
| 1976-219.txt | 284 | 284 | in quella fattispecie la disparità di trattamento tributario per l addizionale eca , lungi dal discendere da una scelta del | contribuente | , era determinata dalla circostanza meramente casuale che il debito fosse stato iscritto nei ruoli prima oppure dopo una certa |
| 1976-219.txt | 352 | 352 | , rispetto alla quale il versamento in tesoreria costituiva una deroga , rimessa in pochissimi casi alla volontaria iniziativa del | contribuente | ( artt . 173 e 168 del testo unico 29 gennaio 1958 , n . 645 ) : deroga che |
| 1976-219.txt | 471 | 471 | dell art . 3 cost . ( che va tenuto presente anche nei confronti delle posizioni di tutti quegli altri | contribuenti | di imposte dirette la cui riscossione doveva , secondo la regola anzidetta , avvenire soltanto in base ai ruoli ) |
| 1976-220.txt | 170 | 170 | r.d . 30 dicembre 1923 n . 3269 ) : ” limitatamente all inciso che esclude la possibilità per il | contribuente | di contrastare con la prova testimoniale la presunzione stabilita in favore del fisco di corrispondenza del capitale sociale al patrimonio |
| 1976-220.txt | 346 | 346 | titolo di acquisto del bene ( quale , ad esempio , l usucapione ) non possa essere fornita , dal | contribuente | , mediante testimoni . ora , è pur vero che la disposizione richiamata è stata ritenuta applicabile ( in correlazione |
| 1976-220.txt | 489 | 489 | determinarsi in coincidenza con il momento stesso dell enunciazione della società : giacché in difetto di ” prova contraria del | contribuente | ai sensi dell art . 18 ” , secondo la espressione testualmente usata dalla cassazione in alcune decisioni richiamate dal |
| 1976-220.txt | 894 | 894 | società , ma ) del singolo conferimento , gioverebbe , in realtà , non già al fisco , ma al | contribuente | , il quale , con la datazione anteriore dell atto , dimostrerebbe il minor valore del bene che ne costituisce |
| 1976-32.txt | 759 | 759 | legislazione e nel costume , nuovi principi di coscienza tributaria ed un diverso e più corretto rapporto tra fisco e | contribuenti | , si volle offrire a questi ultimi il modo di chiudere le passate controversie . donde i provvedimenti per il |
| 1976-32.txt | 861 | 861 | , o ancora in istruttoria presso gli uffici finanziari , e la definizione di tutti quei rapporti tra fisco e | contribuenti | , suscettibili di contestazione relativamente ai tributi soppressi o modificati per effetto della riforma tributaria . esso non poteva , |
| 1976-32.txt | 933 | 933 | cessare anche gli effetti penali connessi con talune violazioni delle leggi tributarie . sarebbe vano , infatti , offrire ai | contribuenti | la possibilità di porre termine alle loro controversie con il fisco , per dare inizio a nuovi rapporti tributari improntati |
| 1976-32.txt | 1001 | 1001 | oggetto di contestazione . per questa considerazione il governo ritiene necessario un atto di clemenza nei confronti di tutti quei | contribuenti | che vorranno profittare dell occasione loro offerta di sistemare le loro pendenze ” . appare dunque manifesto il carattere strumentale |
| 1976-32.txt | 1124 | 1124 | . 3 della costituzione . la disparità di trattamento , in ordine alla possibilità di beneficiare dell amnistia , tra | contribuenti | le cui posizioni tributarie siano state già definite in base all ordinario regime e che restano quindi esclusi dall amnistia |
| 1976-32.txt | 1147 | 1147 | posizioni tributarie siano state già definite in base all ordinario regime e che restano quindi esclusi dall amnistia , e | contribuenti | ammessi al beneficio per avere soddisfatto la condizione di aver definito le loro posizioni avvalendosi del condono , non appare |
| 1976-32.txt | 1318 | 1318 | devono rispondere penalmente del loro comportamento , secondo una norma che continua a vigere anche nei confronti di quegli altri | contribuenti | che preferiscano non avvalersi della possibilità loro offerta di fruire del condono tributario . la corte una volta accertato il |
| 1977-63.txt | 92 | 92 | . vengono denunciate le disposizioni del primo e del terzo comma dell art . 44 , che rispettivamente impongono ai | contribuenti | di produrre istanza di fissazione d udienza per la trattazione dei ricorsi e delle impugnazioni pendenti , nel termine perentorio |
| 1977-63.txt | 148 | 148 | in difetto di tale istanza , la declaratoria di estinzione dei processi con ordinanza presidenziale . l onere imposto ai | contribuenti | , che avevano ritualmente proposto ricorsi o impugnazioni prima della riforma , confliggerebbe con i principi sanciti dall art . |
| 1977-63.txt | 359 | 359 | . , per la ingiustificata introduzione dell onere di produrre l istanza e della connessa sanzione solo nei confronti dei | contribuenti | , senza porre invece alcun limite o requisito per la ulteriore procedibilità delle impugnazioni proposte dagli uffici fiscali . qualche |
| 1977-63.txt | 389 | 389 | la ulteriore procedibilità delle impugnazioni proposte dagli uffici fiscali . qualche ordinanza ravvisa una disparità di trattamento anche tra i | contribuenti | che avevano iniziato il processo tributario prima dell entrata in vigore del d.p.r . n . 636 del 1972 , |
| 1977-63.txt | 514 | 514 | principi e criteri direttivi che gli imponevano , nella nuova disciplina del contenzioso tributario , di assicurare la tutela dei | contribuenti | , semplificare i rapporti tributari nelle diverse fasi , e garantire l imparziale applicazione della legge . la commissione di |
| 1977-63.txt | 579 | 579 | artt . 3 e 24 cost . , nella parte in cui detto art . 31 accorda agli eredi del | contribuente | una proroga dei termini dei processi pendenti alla data della sua morte , omettendo analoga previsione per l ipotesi in |
| 1977-63.txt | 610 | 610 | sua morte , omettendo analoga previsione per l ipotesi in cui , come nel caso di specie : fallimento del | contribuente | , ad esso sia succeduta altra persona per la quale la conoscenza della pendenza del ricorso non può essere presunta |
| 1977-63.txt | 765 | 765 | . 111 , secondo comma , cost . ) , avrebbe logicamente dovuto dichiarare la inammissibilità del ricorso proposto dal | contribuente | avverso detta ordinanza : ed ha pertanto eccepito il difetto di rilevanza della proposta questione di costituzionalità in ordine alla |
| 1977-63.txt | 835 | 835 | proprio per questo motivo ravvisato nel terzo comma dell art . 44 una ulteriore lesione del diritto di difesa del | contribuente | , oltre a quella da essa stessa denunziata con riguardo all onere di presentazione dell istanza di trattazione . non |
| 1977-63.txt | 1098 | 1098 | , la disposizione transitoria dell art . 44 del d.p.r . n . 636 del 1972 ha stabilito che il | contribuente | , entro un termine perentorio dalla data di insediamento della commissione competente , è tenuto a chiedere la trattazione del |
| 1977-63.txt | 1206 | 1206 | vessatorio , di difficile osservanza , né una insidiosa complicazione processuale , tale da ledere il diritto di difesa dei | contribuenti | . l onere consiste , in effetti , nella presentazione di una semplice istanza , che non richiede alcuna motivazione |
| 1977-63.txt | 1306 | 1306 | individuazione della ” commissione competente ai sensi dell art . 43 ” , posto che l istanza deve essere dal | contribuente | presentata all ufficio finanziario impositore a cui spetta l inoltro della istanza alla commissione . 4 . nemmeno può trarsi |
| 1977-63.txt | 1353 | 1353 | termine stabilito dalla legge , o dalla incertezza sull inizio della sua decorrenza . l art . 44 accordava ai | contribuenti | ” sei mesi dalla data di cui al secondo o al terzo comma dell art . 42 , ossia dalla |
| 1977-63.txt | 1513 | 1513 | 1974 ) ; ed è ovvio che questi ritardi hanno avuto l effetto di protrarre , con vantaggio per i | contribuenti | interessati , la data di decorrenza del termine stabilito dall art . 44 . inoltre , con l articolo unico |
| 1977-63.txt | 1643 | 1643 | 1972 è entrato in vigore il 1 gennaio 1973 , per l adempimento loro imposto dall art . 44 i | contribuenti | hanno dunque avuto a disposizione un termine non di sei mesi ma di due anni : termine che non può |
| 1977-63.txt | 1777 | 1777 | cittadini meno abbienti . e non è certo consentito porre in dubbio , con riguardo alle diverse condizioni economiche dei | contribuenti | , la validità della presunzione generale di conoscenza della legge , tanto più se si considera la pubblicità che alle |
| 1977-63.txt | 1856 | 1856 | , gli agricoltori . 5 . qualche ordinanza ravvisa una sorta di insidia processuale nella novità dell onere imposto ai | contribuenti | , in quanto adempimento estraneo ed ignoto ad un procedimento caratterizzato dall impulso di ufficio . occorre ricordare anzitutto che |
| 1977-63.txt | 2063 | 2063 | imputabile in parte alla inerzia o al sovraccarico degli uffici fiscali , ma in non minor misura dovuta anche ai | contribuenti | , per l abituale ed abusiva prassi dei ricorsi senza indicazione di motivi , proposti solo a scopo interruttivo o |
| 1977-63.txt | 2642 | 2642 | art . 24 , la violazione dell art . 3 cost . , per la disparità di trattamento tra i | contribuenti | e gli uffici fiscali , nei confronti dei quali il legislatore delegato non ha imposto alcun onere per la procedibilità |
| 1977-63.txt | 2701 | 2701 | delle parti nel processo tributario , processo di impugnazione degli accertamenti fiscali assistiti dalla presunzione di legittimità da parte dei | contribuenti | , per ottenere un definitivo accertamento giurisdizionale dei loro debiti di imposta . questa corte ha già avuto occasione di |
| 1977-63.txt | 2762 | 2762 | rapporti da regolare , e ciò con espresso riferimento al rapporto che si stabilisce tra lo stato creditore e il | contribuente | ( sentenza n . 87 del 1962 ) . anche per quanto concerne i giudizi promossi davanti alle commissioni di |
| 1977-63.txt | 2802 | 2802 | di 2 grado o alla commissione centrale , l imposizione dell onere della istanza per fissazione di udienza ai soli | contribuenti | trova adeguata giustificazione , per le considerazioni già svolte , nel fine contingente di stabilire , in correlazione con la |
| 1977-63.txt | 2843 | 2843 | riforma tributaria , l effettiva persistenza dell interesse alla continuazione del giudizio , anche con riguardo alla facoltà accordata ai | contribuenti | di chiedere l applicazione del condono ; ossia in ordine a situazioni direttamente note ai singoli contribuenti , più che |
| 1977-63.txt | 2860 | 2860 | facoltà accordata ai contribuenti di chiedere l applicazione del condono ; ossia in ordine a situazioni direttamente note ai singoli | contribuenti | , più che agli uffici nella loro complessa organizzazione , e non facilmente conoscibili dalle stesse commissioni tributarie nella loro |
| 1977-63.txt | 2993 | 2993 | , 25 , terzo e sesto comma ) , hanno condizionato la procedibilità dei ricorsi ad adempimenti richiesti esclusivamente ai | contribuenti | . 8 . alcune ordinanze denunciano la disparità di trattamento che si verifica tra i contribuenti , secondo che essi |
| 1977-63.txt | 3009 | 3009 | adempimenti richiesti esclusivamente ai contribuenti . 8 . alcune ordinanze denunciano la disparità di trattamento che si verifica tra i | contribuenti | , secondo che essi abbiano proposto i loro ricorsi prima dell entrata in vigore del d.p.r . n . 636 |
| 1977-63.txt | 3268 | 3268 | esorbitanza nelle disposizioni dei primi tre commi dell art . 44 del decreto legislativo . esse non precludono sicuramente ai | contribuenti | la possibilità di ottenere la tutela giurisdizionale dei loro diritti , né introducono una complicazione processuale incompatibile con il fine |
| 1977-63.txt | 3345 | 3345 | di 1 grado di catania , con riguardo alla speciale situazione verificatasi nel caso del curatore del fallimento d un | contribuente | , il quale , non avendo avuto tempestiva conoscenza dei ricorsi pur ritualmente proposti dal fallito , non era stato |
| 1977-63.txt | 3416 | 3416 | per il diritto di difesa e disparità di trattamento rispetto alla situazione analoga in cui si trovano gli eredi del | contribuente | , ai quali l art . 31 del d.p.r . n . 636 del 1972 accorda una proroga di sei |
| 1977-63.txt | 3450 | 3450 | del 1972 accorda una proroga di sei mesi per tutti i termini di procedimenti pendenti alla data della morte del | contribuente | . il dubbio così prospettato costituisce un aspetto particolare della più generale questione concernente tutti i casi di sopravvenuta incapacità |
| 1977-63.txt | 3472 | 3472 | il dubbio così prospettato costituisce un aspetto particolare della più generale questione concernente tutti i casi di sopravvenuta incapacità del | contribuente | ; e la questione è fondata . si deve riconoscere che la previsione normativa contenuta nell art . 31 , |
| 1977-63.txt | 3520 | 3520 | da illegittimità , in quanto non prevede la proroga dei termini processuali anche nel caso di perdita della capacità del | contribuente | , caso perfettamente assimilabile , sotto questo profilo , a quello della morte . deve pertanto dichiararsi la illegittimità parziale |
| 1978-04.txt | 146 | 146 | , confermativo della disposizione dell art . 1 di detto decreto circa l obbligo delle aziende di credito delegate dai | contribuenti | al pagamento dell imposta sul reddito delle persone fisiche , di eseguire il pagamento stesso alle sezioni di tesoreria provinciale |
| 1978-08.txt | 1503 | 1503 | , che costituisce solo un arrotondamento di entità infinitesimale , la cui applicazione non reca alcun apprezzabile pregiudizio per i | contribuenti | . trattasi d altra parte di un criterio abitualmente adottato dalla legislazione tributaria nella determinazione di scaglioni di valore o |
| 1979-101.txt | 148 | 148 | . 602 . le disposizioni testé citate , si osserva , non prevedono il contraddittorio e nemmeno l audizione del | contribuente | prima che , con la determinazione del ruolo , si formi il titolo esecutivo nei suoi confronti ; inoltre , |
| 1979-101.txt | 220 | 220 | non gioverebbe ad accertare la fondatezza della pretesa dell e.n.c.c . né , dunque , a garantire la difesa del | contribuente | , ” il quale si potrà così trovare a dover pagare anche nell ipotesi della più clamorosa violazione dei suoi |
| 1979-101.txt | 267 | 267 | , la sospensione dell esecuzione del ruolo , una volta che questo sia formato , sarebbe rimessa sia che il | contribuente | impugni il ruolo , sia che esso impugni gli atti esecutivi dell esattore al discrezionale ed insindacabile apprezzamento dell intendente |
| 1979-101.txt | 480 | 480 | la stampa ” , la quale al settimo comma del suo articolo unico testualmente dispone : ” nei confronti dei | contribuenti | che non abbiano versato i contributi , o li abbiano versati in misura inferiore , l ente ( l e.n.c.c |
| 1979-126.txt | 1013 | 1013 | della misura delle aliquote da applicarsi per scaglioni di incremento imponibile , creerebbe una ingiustificata disparità di trattamento tra i | contribuenti | , potendo essere colpito con aliquote diverse uno stesso incremento di valore di immobili contigui ma situati in territorio di |
| 1979-126.txt | 2438 | 2438 | scelte politiche non è contestabile , sia sul piano generale della distribuzione del carico fiscale tra le diverse categorie di | contribuenti | , sia su quello settoriale dell applicazione delle diverse imposte dirette e indirette . e per quanto concerne in specie |
| 1979-126.txt | 2753 | 2753 | della moneta abbia accresciuto l incidenza fiscale di un tributo , pur nella incontestabile presenza di una effettiva capacità del | contribuente | . anche la semplice sussistenza di effetti distorsivi nell applicazione di una imposta , imputabile alla svalutazione monetaria , non |
| 1979-126.txt | 3895 | 3895 | produrre in avvenire , nell applicazione dell imposta , una abnorme diversa incidenza dell elemento temporale , creando tra i | contribuenti | sperequazioni rilevanti , e tanto più gravi in relazione alla progressività delle aliquote . il legislatore ha bensì tenuto presente |
| 1979-126.txt | 5540 | 5540 | 1963 in rapporto alla soppressione del contributo di miglioria generica ) , possono aver determinato effetti diversi nei confronti dei | contribuenti | assoggettati all applicazione del vecchio o del nuovo tributo , ma ciò tuttavia non comporta disparità di trattamento lesiva del |
| 1979-148.txt | 890 | 890 | una materia , con riguardo alla quale si assume che la riserva di legge , e la connessa garanzia del | contribuente | , siano soddisfatte solamente quando il tributo risulti imposto in base ad atto legislativo dello stato . 3 . la |
| 1979-27.txt | 97 | 97 | il potere di determinare o di far determinare dagli intendenti di finanza annualmente , anche all infuori delle dichiarazioni dei | contribuenti | , i prezzi medi delle acque minerali e prodotti similari , quale base per l accertamento dell imponibile ai fini |
| 1979-27.txt | 749 | 749 | corte ha ritenuto con la sentenza n . 83 del 1968 . e ( per quanto lo riguarda ) il | contribuente | può ragionevolmente prevedere l ammontare dell imposta , operando così la traslazione tributaria , secondo quanto è consentito in materia |
| 1980-119.txt | 184 | 184 | già definiti , ritenendo che la definizione ( o la sua mancanza ) dipendesse spesso non già dal comportamento del | contribuente | , ma da diverse cause . perciò il problema dell applicazione del condono alle sole soprattasse non era autonomamente considerato |
| 1980-119.txt | 268 | 268 | questione dell osservanza dell art . 3 cost . , mettendo bene in rilievo la disparità fra il trattamento del | contribuente | che definisce l accertamento usufruendo del condono ( inclusa l esenzione dalle eventuali sanzioni accessorie ) e quello del contribuente |
| 1980-119.txt | 288 | 288 | contribuente che definisce l accertamento usufruendo del condono ( inclusa l esenzione dalle eventuali sanzioni accessorie ) e quello del | contribuente | il quale , ad accertamento già definito dell obbligazione tributaria , contesti l obbligo delle prestazioni pecuniarie , previste come |
| 1980-119.txt | 1150 | 1150 | sua entrata in vigore si presentavano obiettivamente diverse ” . la diversità di situazioni in cui viene a trovarsi il | contribuente | è del resto sottolineata dalla giurisprudenza di questa corte ( sentenza n . 109 del 1973 ) , che nega |
| 1980-119.txt | 1270 | 1270 | casi si tratta di pendenze e di controversie nelle quali sono interessati soggetti presi in considerazione dall ordinamento in quanto | contribuenti | : ma ciò non toglie che il legislatore possa valorizzare differenze specifiche che emergono anche sotto altri aspetti . né |
| 1980-119.txt | 1366 | 1366 | consapevole che un obbiettivo globale era a priori irraggiungibile dal momento che , a torto o a ragione , alcuni | contribuenti | potevano ritenere per essi non conveniente la soluzione offerta dal decreto legge n . 660 del 1973 . soprattutto , |
| 1980-119.txt | 1432 | 1432 | tutto l ammontare di imposte corrispondenti a decisioni o a sentenze non impugnate o non impugnabili in via principale dal | contribuente | ( art . 2 , ultimo comma ) : in realtà era facile assimilare in vista di questo obbiettivo le |
| 1980-42.txt | 2324 | 2324 | ne venivano considerati di categoria c1 , quando si trattasse di attività ” organizzate prevalentemente con il lavoro proprio del | contribuente | e dei componenti della famiglia ” ( secondo l art . 85 del d.p.r . n . 645 del 1958 |
| 1980-42.txt | 4216 | 4216 | altra parte , se questa ne fosse la giustificazione , l ilor non ristabilirebbe affatto una superiore eguaglianza fra i | contribuenti | , bensì aggraverebbe le sperequazioni già in atto fra coloro che dichiarano i propri redditi in termini assolutamente o almeno |
| 1980-54.txt | 448 | 448 | che , ove ricorrano queste modalità , l addizionale straordinaria debba essere applicata a quella parte del tributo che il | contribuente | , in base all anzidetta rateazione , è tenuto a corrispondere nell anno 1967 , nessun rilievo attribuendosi a tal |
| 1980-54.txt | 557 | 557 | , se dovesse valere il collegamento con l anno 1967 dell aumento di valore realizzatosi o accertato a favore del | contribuente | , non si vede perché questi non sarebbe tenuto a pagare l addizionale sull intero ammontare del contributo , anziché |
| 1980-54.txt | 2061 | 2061 | . se davvero l iscrizione a ruolo di un tributo fosse un elemento dal quale può dedursi l idoneità dei | contribuenti | a sopportare l ulteriore prelievo di una percentuale sull importo del tributo stesso , potrebbe legittimarsi una serie ad infinitum |
| 1980-79.txt | 108 | 108 | del d.p.r . 22 dicembre 1973 , n . 834 , viene censurata in quanto esclude dalle sue previsioni i | contribuenti | , i cui redditi risultino ” definitivamente accertati ” dall amministrazione finanziaria ; sembra , in effetti , che ci |
| 1980-79.txt | 313 | 313 | del 1976 per respingere ogni censura di violazione dell art . 3 cost . ( le differenze di trattamento tra | contribuenti | non apparendo razionalmente ingiustificate , se riferite alle peculiari finalità perseguite dal legislatore ) sono invero egualmente valide , ove |
| 1980-79.txt | 350 | 350 | egualmente valide , ove si specifichi come si sottolinea nella memoria di costituzione della parte privata che la situazione del | contribuente | era nella fattispecie ancora da definire e che il relativo accertamento del reddito fu concordato il 2 dicembre 1974 con |
| 1980-79.txt | 425 | 425 | era affermato in modo assolutamente chiaro che la norma penale ” continua a vigere anche nei confronti di quegli altri | contribuenti | che preferiscano non avvalersi della possibilità loro offerta di fruire del condono tributario ” ; a nulla rileva infatti la |
| 1980-79.txt | 470 | 470 | dopo l emissione del decreto legge contenente norme per agevolare la definizione delle pendenze in materia tributaria , se il | contribuente | non ha utilizzato il regime straordinario di definizione o regolarizzazione delle pendenze e situazioni che lo riguardano ; e meno |
| 1980-79.txt | 510 | 510 | meno ancora , se possibile , rilevano i motivi , di maggiore o minor convenienza , che abbiano indotto il | contribuente | ad astenersi , mediante la presentazione di domanda irrevocabile , dalla richiesta manifestazione di volontà conciliativa . anche a voler |
| 1980-79.txt | 583 | 583 | corte d appello e nella stessa memoria di costituzione ) , non può ammettersi una ” impossibilità giuridica ” del | contribuente | , nella sua qualità di amministratore di società , a presentare la domanda del c . d . condono : |
| 1980-79.txt | 718 | 718 | come emerge dalla presente fattispecie , non sempre il regime ordinario di definizione conduce a risultati economicamente più sfavorevoli al | contribuente | rispetto a quelli conseguibili mediante il condono . tale considerazione , in aggiunta alle altre fondamentali formulate nella citata sentenza |
| 1980-80.txt | 240 | 240 | cuigiudizi in corso alla data di entrata in vigore del decreto sono sospesi in seguito alla comunicazione della domanda del | contribuente | da parte del competente ufficio o all esibizione della domanda di definizione vistata dall ufficio finanziario a cui è stata |
| 1980-80.txt | 332 | 332 | il rapporto fino allora pendente , restando aperta la possibilità di modifica da parte dell ufficio o di contestazione del | contribuente | solo per errore materiale o per violazione delle norme del decreto sul condono . l equivoco della parte privata può |
| 1980-80.txt | 532 | 532 | condono . né si può ritenere arbitrario il collegamento stabilito dal legislatore tra la domanda ” irrevocabile ” presentata dal | contribuente | per ottenere la definizione o regolarizzazione delle situazioni pendenti secondo i moduli predisposti dal provvedimento di condono e l “ |
| 1980-80.txt | 594 | 594 | provocato dalla ” positiva manifestazione conciliativa ” ( sent . n . 32 del 1976 ) richiesta da parte del | contribuente | ( natura di transazione , secondo la relazione ministeriale ; di riconoscimento del debito , esclusa peraltro dalla giurisprudenza della |
| 1980-80.txt | 628 | 628 | debito , esclusa peraltro dalla giurisprudenza della cassazione ; di atto unilaterale di accertamento della pubblica amministrazione con adesione del | contribuente | , come si è sostenuto per il concordato tributario ) , è certo che la domanda di condono comporta la |
| 1980-96.txt | 160 | 160 | alla data di entrata in vigore del decreto . più in particolare , questa norma produrrebbe disparità di trattamento tra | contribuenti | che si trovano nella stessa situazione ( quanto ad inosservanza in uno stesso periodo di tempo dei precetti fiscali ) |
| 1980-96.txt | 440 | 440 | , dei redditi imponibili e dei debiti d imposta , definizione da conseguirsi mediante l opera dell amministrazione e del | contribuente | entro un periodo di alcuni mesi , talvolta di un anno . ciò era incompatibile con gli obbiettivi di rapidità |
| 1980-96.txt | 502 | 502 | con lo spirito della riforma , che aveva eliminato l istituto del concordato tributario anche nella forma dell adesione del | contribuente | all accertamento dell ufficio ( artt . 42 e 43 d.p.r . 29 settembre 1973 , n . 600 ) |
| 1980-96.txt | 525 | 525 | dell ufficio ( artt . 42 e 43 d.p.r . 29 settembre 1973 , n . 600 ) . il | contribuente | può soltanto presentare domanda irrevocabile per l applicazione del provvedimento , quando ritiene che la definizione così realizzata sia più |
| 1980-96.txt | 763 | 763 | che avevano provocato la controversia o la pendenza tributaria , ma solo estendendo al massimo la possibilità per tutti i | contribuenti | quale che fosse la fase della loro vicenda tributaria di chiedere l applicazione , con modalità e risultati parzialmente differenziati |
| 1980-96.txt | 819 | 819 | nelle varie disposizioni del decreto legge , conseguendo l obbiettivo di non escludere dall ambito di applicabilità del provvedimento nessun | contribuente | a causa di ritardi nell attività degli uffici competenti ad accertare i redditi o a liquidare le imposte . non |
| 1980-96.txt | 918 | 918 | discriminazioni irragionevoli , non può ritenersi violato nella fattispecie , perché il provvedimento esclude dalla sfera di applicazione soltanto i | contribuenti | che abbiano già definito le controversie o pendenze in ordine alle imposte considerate . per tutti gli altri , si |
| 1980-96.txt | 1028 | 1028 | la possibilità di definizione delle pendenze offerta dall art . 6 , primo comma , ultima parte , anche ai | contribuenti | per i quali non fosse in corso una ” controversia ” , essendo mancata nei loro riguardi una notifica di |
| 1980-96.txt | 1190 | 1190 | in difetto di notifica dell accertamento di maggior valore , nella liquidazione dell imposta sulla base del valore dichiarato dal | contribuente | , aumentato forfettariamente del 20 % ( in entrambi i casi senza applicazione di sopratasse e pene pecuniarie ) . |
| 1980-96.txt | 1497 | 1497 | maggiore o minore diligenza dell amministrazione , dal maggiore o minor carico del suo lavoro , la possibilità per i | contribuenti | di beneficiare del condono . ma la fattispecie disciplinata dal denunziato primo comma dell art . 6 è profondamente diversa |
| 1980-96.txt | 1557 | 1557 | beneficio già concesso e nel richiedere una imposta suppletiva di registro può costituire semplicemente un motivo che spiega perché il | contribuente | non abbia presentato in termini la domanda prevista nell ultima parte del primo comma dell art . 6 . tuttavia |
| 1980-96.txt | 1590 | 1590 | primo comma dell art . 6 . tuttavia , non essendo il rapporto tributario ancora concluso , nulla impediva al | contribuente | stesso di tutelarsi rispetto ad ulteriori vicende del rapporto , chiedendo che l imposta dovuta fosse liquidata sulla base del |
| 1980-96.txt | 1763 | 1763 | anche dalla circostanza che la commissione stessa ha poi sollevato la questione di legittimità costituzionale . in questo caso il | contribuente | aveva presentato in termini la domanda prevista dall art . 6 , effettuando contestualmente il versamento delle imposte di registro |
| 1980-96.txt | 1839 | 1839 | non figura tuttavia copia della domanda di condono ) . non spetta a questa corte accertare se il comportamento del | contribuente | , concretatosi oltretutto nel versamento di una somma ” chiesta bonariamente ” dall ufficio ( che peraltro ignorava la decadenza |
| 1980-96.txt | 1932 | 1932 | 6 , primo comma ultima parte : e cioè nella liquidazione dell imposta , sulla base del valore dichiarato dal | contribuente | , aumentato del 20 % , senza applicazione di sopratasse e pene accessorie ; o , infine , se tale |
| 1980-96.txt | 1998 | 1998 | la questione proposta nella ordinanza ( violazione dell art . 3 cost . per disparità di trattamento a danno dei | contribuenti | i quali , coeteris paribus , non siano parte in una concreta controversia pendente ) è priva di fondamento , |
| 1980-96.txt | 2029 | 2029 | una concreta controversia pendente ) è priva di fondamento , perché l art . 6 consente in ogni caso ai | contribuenti | che si conformino alle sue prescrizioni di ottenere o la definizione agevolata della controversia o la liquidazione dell imposta sulla |
| 1980-96.txt | 2059 | 2059 | la definizione agevolata della controversia o la liquidazione dell imposta sulla base , forfettariamente maggiorata , del valore dichiarato dai | contribuenti | stessi . 6 . la questione sollevata della commissione di napoli trae origine da un dubbio interpretativo applicativo che resta |
| 1980-96.txt | 2156 | 2156 | avviso bonario mod . 11 non integrano gli estremi della controversia pendente , debitamente notificata alle parti ; mentre il | contribuente | sostiene ( come risulta dal fascicolo di causa , che peraltro non include il modulo dell avviso ) che l |
| 1980-96.txt | 2221 | 2221 | spetta di risolvere questo problema ( secondo l ordinanza si tratterebbe di conoscenza ” non formale ” da parte del | contribuente | ” della maggior pretesa patrimoniale dell ufficio ” ) , è ovvio , per le considerazioni già svolte , che |
| 1980-96.txt | 2408 | 2408 | una decisione della commissione distrettuale imposte dirette di bolzano dopo il 31 ottobre 1973 , aveva fatto sì che il | contribuente | vedesse determinate le sue imposte con la riduzione dell imponibile accertato dall ufficio di un importo pari al 40 % |
| 1980-96.txt | 2481 | 2481 | distrettuale fosse avvenuta in tempo utile , la liquidazione dell imposta si sarebbe realizzata in condizioni più vantaggiose per il | contribuente | , cioè riducendo l imponibile risultato non dall accertamento dell ufficio , ma dalla decisione della commissione di un importo |
| 1980-96.txt | 2566 | 2566 | cost . deriverebbe appunto dalla circostanza che tale metodo meno favorevole di determinazione dell imposta si imporrebbe anche a quei | contribuenti | che , ove non ricorressero eventi ad essi non attribuibili , potrebbero fruire della più vantaggiosa soluzione prevista dall art |
| 1980-96.txt | 2695 | 2695 | rientrano le decisioni delle commissioni tributarie ) , appare del tutto ragionevole e tale da non discriminare le situazioni dei | contribuenti | , che vanno necessariamente riferite alle diverse fasi del rapporto tributario ( amministrative e contenziose ) , come risultavano venute |
| 1981-187.txt | 2954 | 2954 | cost . ma anche l art . 3 primo comma , cost . , in rapporto a tutti gli altri | contribuenti | oltre che la riserva di legge statale sulle esenzioni fiscali . basta al riguardo porre mente al meccanismo escogitato dalla |
| 1981-187.txt | 3049 | 3049 | ma così il tributo viene effettivamente , anche se indirettamente , pagato dalla finanza regione , non gravando più sul | contribuente | , e si consegue , sì la effettiva parità di trattamento retributivo , ma si consegue , prima ancora , |
| 1981-187.txt | 3127 | 3127 | e costituzionalmente legittimo , quando disponga una maggiorazione del trattamento economico di alcuni pubblici dipendenti al fine di esonerare tali | contribuenti | dal pagamento , sia pur solo parziale , delle imposte dovute secondo il sistema tributario . e poi appena il |
| 1981-33.txt | 91 | 91 | artt . 3 e 53 della costituzione della esclusione dalla applicabilità del decreto legge n . 660 del 1973 dei | contribuenti | , i quali abbiano provveduto al pagamento del tributo richiesto in pendenza della controversia ” sotto l impulso di atti |
| 1981-33.txt | 130 | 130 | di atti coattivi ” ; in altre parole , sotto la minaccia di riscossione coattiva mediante esecuzione sui beni del | contribuente | stesso . come ha esattamente visto l avvocatura dello stato ( e come risulta dagli atti di causa ) , |
| 1981-33.txt | 191 | 191 | di carattere conseguenziale ( diritto a rimborso ) rispetto al tema di carattere preliminare ( possibilità o meno per il | contribuente | di chiedere l applicazione dell art . 6 ) . è ovvio che , solo se si accertasse la illegittimità |
| 1981-33.txt | 221 | 221 | . è ovvio che , solo se si accertasse la illegittimità costituzionale della inapplicabilità della norma a questa categoria di | contribuenti | , verrebbero in discussione sia le conseguenze a proposito della ripetibilità delle quote eccedenti l imposta già pagate , sia |
| 1981-33.txt | 312 | 312 | vivente ” sul tema proposto al giudizio di questa corte si è affermata la inapplicabilità dell art . 6 ai | contribuenti | che abbiano già pagato l imposta sia pure ” sotto l impulso di atti coattivi ” . non è tuttavia |
| 1981-33.txt | 664 | 664 | o versamenti di somme rigidamente prefissate in base a criteri ex lege , può non sempre riuscire vantaggiosa per il | contribuente | . di qui il carattere non assolutamente ” universale ” della applicazione del decreto , che intende sì eliminare il |
| 1981-33.txt | 754 | 754 | corte consiste pertanto nel quesito circa la legittimità costituzionale della esclusione dalla sfera di applicabilità dell art . 6 dei | contribuenti | che hanno già pagato le imposte suppletive quando gli uffici tributari si siano avvalsi della facoltà di procedere a riscossione |
| 1981-33.txt | 827 | 827 | pagato e di chi può definire la controversia pagando . né la diversità di trattamento tra queste due categorie di | contribuenti | è irragionevole , nel senso che la differenza presupposta come criterio di distinzione corrisponde alle finalità assunte dal legislatore e |
| 1981-33.txt | 1021 | 1021 | dell introito in quella sede conseguito . né si può trascurare che le disparità di trattamento suscettibili di prodursi tra | contribuenti | in situazioni in apparenza analoghe non differiscono sostanzialmente da quelle che , per effetto dell automatismo caratterizzante il provvedimento , |
| 1981-49.txt | 1268 | 1268 | redditi dei coniugi ; sia perché prevederebbe un trattamento diverso , privo di razionale giustificazione , solo nei confronti dei | contribuenti | coniugati , che non possono godere della detrazione ulteriore di lire 36.000 , spettante invece a tutti i contribuenti non |
| 1981-49.txt | 1287 | 1287 | dei contribuenti coniugati , che non possono godere della detrazione ulteriore di lire 36.000 , spettante invece a tutti i | contribuenti | non coniugati . la questione in questi termini è fondata e rimane assorbito l esame delle altre censure . nella |
| 1982-121.txt | 579 | 579 | parte del notaio rogante , con le conseguenti ulteriori sanzioni , il diverso pregiudizio che in fatto potrebbe derivare al | contribuente | nelle due ipotizzabili situazioni non assumerebbe rilievo costituzionale . e ciò anche a prescindere dalla considerazione che nel caso della |
| 1982-121.txt | 613 | 613 | prescindere dalla considerazione che nel caso della mancata tempestiva dichiarazione si tratterebbe di sanzioni conseguenti alla violazione di obblighi del | contribuente | e del notaio , mentre nel caso di dichiarazione non accompagnata dalla prescritta documentazione delle spese incrementative del valore iniziale |
| 1982-122.txt | 68 | 68 | nella parte in cui prevede la detraibilità dal reddito personale complessivo dei premi per le assicurazioni sulla vita stipulate dal | contribuente | a favore proprio o dei familiari conviventi , al mantenimento dei quali è obbligato . si dubita , infatti , |
| 1982-122.txt | 105 | 105 | dubita , infatti , nell ordinanza di rimessione che tale disposizione determini un ingiustificata situazione di privilegio fiscale per i | contribuenti | più abbienti , sottraendo alla base imponibile spese che sono viceversa indice di maggiore capacità contributiva . 2 . la |
| 1982-122.txt | 190 | 190 | infatti non sussiste , alla luce degli atti di causa . nel giudizio a quo , in effetti , il | contribuente | aveva chiesto il riconoscimento di alcune detrazioni da lui operate nella denuncia dei redditi conseguiti nel 1971 , che l |
| 1982-122.txt | 240 | 240 | sede di revisione . successivamente alla proposizione del ricorso lo stesso ufficio , sulla base della nuova documentazione prodotta dal | contribuente | , aveva riconosciuto le detrazioni relative a tributi pagati , a premi di assicurazione sulla vita e ad interessi passivi |
| 1982-134.txt | 155 | 155 | sempre ritenuta applicabile alle spese per cure mediche e chirurgiche . nella specie sottoposta alla commissione tributaria di bolzano il | contribuente | aveva denunziato spese per complessive lire 2.239.830 sostenute da lui e dalla moglie per cure medico chirurgiche chiedendo la detrazione |
| 1982-134.txt | 406 | 406 | del legislatore costituzionale ( nell art . 53 cost . ) è quello di far sì che ogni cittadino diventi | contribuente | in relazione non al reddito e , quindi , alla ricchezza prodotta , ma a quella di cui abbia la |
| 1982-134.txt | 450 | 450 | . la corte non può condividere questa interpretazione del precetto costituzionale che la commissione tributaria ha mutuato dalla dichiarazione del | contribuente | sopra riportata . restringere la tassabilità dei redditi secondo un indeterminato criterio di libera disponibilità di essi significherebbe imporre senza |
| 1982-142.txt | 328 | 328 | onorari , il domicilio o la residenza dei percipienti nel territorio dello stato e la loro indicazione da parte del | contribuente | , hanno dubitato della legittimità costituzionale di essa . 3 . la questione è fondata . la legge tributaria allorché |
| 1982-142.txt | 462 | 462 | quanto riguarda l assistenza diretta , sia per quanto riguarda la deducibilità delle spese di cura sostenute in proprio dal | contribuente | , la legislazione nazionale postcostituzionale offre il quadro di un evoluzione nel senso della più estesa tutela del bene della |
| 1982-142.txt | 723 | 723 | prima che dopo la riforma sanitaria del 1978 , il legislatore tributario ha preso in considerazione le spese erogate dal | contribuente | per queste cure e , proprio in relazione al precetto dell art . 32 cost . , le ha ritenute |
| 1982-142.txt | 1226 | 1226 | ricorrere all estero , per riconoscere quale iniquità costituirebbe negare , in tali casi , la deducibilità delle spese al | contribuente | che ha dovuto sostenerle . le considerazioni fin qui svolte convincono la corte che l art . 10 , lett |
| 1982-143.txt | 487 | 487 | imposizione tributaria e capacità contributiva ( artt . 3 e 53 cost . ) , osservando in proposito che i | contribuenti | , i quali nel 1976 hanno pagato interessi passivi per importi superiori a tre milioni di lire nel convincimento di |
| 1982-143.txt | 834 | 834 | , come mutuatario , dall imprenditore che aveva costruito l intero edificio e che aveva poi trasferito un appartamento alla | contribuente | , la quale , oltre al pagamento del prezzo pattuito , si era accollata la parte di mutuo residuale . |
| 1982-143.txt | 921 | 921 | fattispecie normativa indicata dalla legge ricorre egualmente , tanto nel caso in cui il mutuo sia stato originariamente contratto dal | contribuente | , quanto in quello nel quale il contribuente debba rispondere per effetto dell accollo posto in essere a seguito di |
| 1982-143.txt | 929 | 929 | tanto nel caso in cui il mutuo sia stato originariamente contratto dal contribuente , quanto in quello nel quale il | contribuente | debba rispondere per effetto dell accollo posto in essere a seguito di accordo con l originario mutuatario . pertanto , |
| 1982-143.txt | 1262 | 1262 | da mutui garantiti da ipoteca su immobili , ritenendo così di frapporre un serio ostacolo all eventuale condotta fraudolenta del | contribuente | . sotto il primo aspetto , il legislatore evidentemente opinò che il carattere reale del mutuo meglio consentisse all amministrazione |
| 1982-143.txt | 1671 | 1671 | tributo ; si tratta , invero , di elementi che incidono negativamente sul reddito , cioè su quella ricchezza del | contribuente | dalla quale debbono trarsi i mezzi necessari per le spese pubbliche . spetta però al legislatore , secondo le sue |
| 1982-143.txt | 1771 | 1771 | di tre milioni stabilito dal legislatore come è dato dedurre sulla base dell attuale condizione economica media della generalità dei | contribuenti | beneficiari di tale deduzione . il che tanto più è da ritenere in quanto il legislatore appare orientato nel senso |
| 1982-143.txt | 2202 | 2202 | già pronunciata ritenendone la legittimità costituzionale proprio in forza della diversità di situazioni sopra indicate tra le due categorie di | contribuenti | ( sent . 26 maggio 1971 n . 107 ) . deve , perciò , dirsi conclusivamente sul punto che |
| 1982-143.txt | 2496 | 2496 | ; ciò , secondo i giudici a quibus , contrasterebbe con il principio della capacità contributiva , in quanto i | contribuenti | non potevano prevedere il maggior onere della imposta nel momento in cui il reddito è maturato . la questione non |
| 1982-143.txt | 2571 | 2571 | , ha carattere oggettivo perché si riferisce a indici concretamente rivelatori di ricchezza e non già a stati soggettivi del | contribuente | . pertanto non sembra conferente il richiamo , contenuto nelle ordinanze di rimessione , al convincimento dei contribuenti anziché alle |
| 1982-143.txt | 2589 | 2589 | soggettivi del contribuente . pertanto non sembra conferente il richiamo , contenuto nelle ordinanze di rimessione , al convincimento dei | contribuenti | anziché alle loro effettive possibilità di sopportare il prelievo fiscale . indubbiamente gioverebbe alla certezza del diritto ed alla reciproca |
| 1982-143.txt | 2616 | 2616 | sopportare il prelievo fiscale . indubbiamente gioverebbe alla certezza del diritto ed alla reciproca chiarezza dei rapporti tra fisco e | contribuente | la esclusione del ricorso a leggi retroattive in materia tributaria . tale criterio orientativo , al quale il legislatore dovrebbe |
| 1982-151.txt | 91 | 91 | questione è stata sollevata nel corso di un giudizio nel quale venivano in discussione la dichiarazione dei redditi di una | contribuente | e la conseguente liquidazione dell imposta irpef relative all anno 1977 . è bene , perciò , precisare che le |
| 1982-151.txt | 277 | 277 | per quelle ” di assistenza specifica necessaria nei casi di grave e permanente invalidità o menomazione ” , sostenuti dal | contribuente | ( art . 10 , primo comma lettera d ) , anche quando erogate in favore di una delle persone |
| 1982-151.txt | 327 | 327 | diversa dai figlio affiliati , purché tale persona non possieda redditi propri superiori a lire novecentosessantamila e conviva con il | contribuente | o percepisca assegni alimentari non risultanti da provvedimenti dell autorità giudiziaria ( art . 15 , secondo comma , numero |
| 1982-151.txt | 441 | 441 | costituzionale delle precitate norme di legge , ostative , nella interpretazione da lui accolta , all accoglimento del ricorso del | contribuente | . 3 . la questione non è fondata . ciò che viene anzitutto in discussione è la legittimità della determinazione |
| 1982-151.txt | 480 | 480 | della determinazione ad opera del legislatore di un limite direddito nel caso specifico , della persona nei cui confronti il | contribuente | è tenuto agli alimenti per l applicazione di una determinata normativa . ora , è evidente che la fissazione di |
| 1982-151.txt | 587 | 587 | decisivo e scriminante è il livello del reddito della persona che ha diritto alla prestazione degli alimenti da parte del | contribuente | interessato , neppure può prospettarsi , dal momento che ne manca l indispensabile presupposto . quanto alla legittimità della fissazione |
| 1982-151.txt | 852 | 852 | dall art . 433 del codice civile , diversa dai figli o affiliati , possa considerarsi fiscalmente a carico del | contribuente | , obbligato agli alimenti nei suoi confronti ; abilitando perciò quest ultimo ad una detrazione d imposta per carico di |
| 1982-151.txt | 898 | 898 | anche alla deduzione di alcuni degli oneri , tra quelli dichiarati deducibili dal precedente art . 10 , che il | contribuente | documenti di aver sopportato in favore del vivente a carico . decisiva è , dunque , lasituazione di quest ultimo |
| 1982-151.txt | 987 | 987 | caso il legislatore ritiene il primo fiscalmente a carico del secondo . perciò , gli scopi per i quali il | contribuente | documenti di aver sopportato determinate spese in favore dell alimentando possono acquistare rilievo soltanto se ricorrono i presupposti testé ricordati |
| 1982-151.txt | 1136 | 1136 | 433 c.c . , essa non può che essere valutata alla stregua dei medesimi criteri dettati per la generalità dei | contribuenti | . |
| 1982-186.txt | 162 | 162 | una denuncia dei redditi infedele rispetto a chi l abbia omessa del tutto e lede il diritto di difesa del | contribuente | , impedendogli di dimostrare il proprio reddito netto effettivo . 3 . la questione non è fondata . l art |
| 1982-186.txt | 369 | 369 | 600 ( ” disposizioni comuni in materia di accertamento delle imposte sui redditi ” ) deve essere fornita dallo stesso | contribuente | e deve consistere nel dimostrare che il contribuente medesimo ha osservato il comportamento impostogli dalla legge per la regolare tenuta |
| 1982-186.txt | 377 | 377 | accertamento delle imposte sui redditi ” ) deve essere fornita dallo stesso contribuente e deve consistere nel dimostrare che il | contribuente | medesimo ha osservato il comportamento impostogli dalla legge per la regolare tenuta delle sue scritture e per la regolare conduzione |
| 1982-186.txt | 426 | 426 | canto la disposizione contenuta nei due citati commi è del tutto coerente con un sistema impositivo fondato sulla dichiarazione del | contribuente | , chiamato a rendere noti tutti gli elementi ( attivi e passivi ) che concorrono a formare la base imponibile |
| 1982-186.txt | 453 | 453 | gli elementi ( attivi e passivi ) che concorrono a formare la base imponibile : è , perciò , il | contribuente | che deve fornire alla finanza gli elementi sostanziali che valgano a dimostrare l effettivo ammontare delle sue entrate e , |
| 1982-186.txt | 505 | 505 | senso negativo , salvo , ovviamente , il controllo della finanza medesima . soltanto in assenza di qualsiasi dichiarazione del | contribuente | , e cioè in una situazione ben diversa da quella alla quale si rifà l art . 74 , la |
| 1982-186.txt | 834 | 834 | quanto alla asserita violazione dell art . 53 , si rileva che la determinazione del quantum del tributo che il | contribuente | è tenuto a corrispondere ben può essere dalla legge subordinato alla osservanza di taluni obblighi , come appunto avviene nella |
| 1982-196.txt | 159 | 159 | natura di organi amministrativi si avrebbe violazione dell art . 24 primo comma , cost . , in quanto il | contribuente | è obbligato ad esperire un ricorso amministrativo prima di scegliere fra il ricorso alla commissione tributaria centrale o alla corte |
| 1982-196.txt | 2207 | 2207 | , escludendo la consulenza tecnica a mezzo di periti nominati ad hoc ed escludendo altresì la partecipazione dei difensori del | contribuente | nel corso delle indagini svolte dagli organi tecnici dello stato . successivamente alle ordinanze di rimessione , l art . |
| 1982-196.txt | 2783 | 2783 | . ) , poiché non può affatto dirsi che la possibilità di conseguire la ripetizione delle spese processuali consenta al | contribuente | di meglio difendere la sua posizione e di apprestare meglio le sue difese , il che avviene indipendentemente dal fatto |
| 1982-243.txt | 171 | 171 | art . 44 dispone , senza che ciò sia stato previsto nelle citate norme della legge delega , che il | contribuente | deve chiedere con istanza alla commissione competente ed entro sei mesi dal termine fissato dalla legge ( e , per |
| 1982-243.txt | 819 | 819 | del 1972 , nella parte in cui non estende la proroga dei termini ivi accordata nel caso di morte del | contribuente | , anche al caso di perdita della capacità , ha pareggiato le due situazioni ( morte o perdita della capacità |
| 1982-243.txt | 942 | 942 | pervenirsi nel caso , sottoposto alla commissione tributaria centrale che ha sollevato la questione , in cui la morte del | contribuente | ricorrente si sia verificata anteriormente all entrata in vigore della norma che ha introdotto l istanza di trattazione del ricorso |
| 1982-243.txt | 1382 | 1382 | essere applicate ” , mentre ” la previsione di una così severa e rigida ipotesi di decadenza a carico del | contribuente | e la sanzione comminata dalla estinzione del rapporto tributario abbisognavano . . . di un accenno , anche generico , |
| 1982-243.txt | 1509 | 1509 | le disposizioni dei primi tre commi dell art . 44 del decreto n . 636 ” non precludono sicuramente ai | contribuenti | la possibilità di ottenere la tutela giurisdizionale dei loro diritti , né introducono una complicazione processuale . . . , |
| 1982-243.txt | 1857 | 1857 | commina . . . la stessa sanzione per l omessa presentazione dell istanza di trattazione del ricorso sia per il | contribuente | assistito da difensore tecnico , sia per il contribuente che si difende personalmente ” . il giudice a quo si |
| 1982-243.txt | 1866 | 1866 | omessa presentazione dell istanza di trattazione del ricorso sia per il contribuente assistito da difensore tecnico , sia per il | contribuente | che si difende personalmente ” . il giudice a quo si diffonde ampiamente nella critica alla sentenza n . 63 |
| 1982-243.txt | 1932 | 1932 | la medesima sanzione di estinzione del processo tributario per mancata presentazione della istanza di trattazione , sia a carico del | contribuente | assistito da difensore tecnico , sia a carico del contribuente che si difende personalmente . 8 . la questione non |
| 1982-243.txt | 1942 | 1942 | presentazione della istanza di trattazione , sia a carico del contribuente assistito da difensore tecnico , sia a carico del | contribuente | che si difende personalmente . 8 . la questione non è fondata . già al punto 4 della più volte |
| 1982-243.txt | 1985 | 1985 | n . 63 del 1977 la corte l ha implicitamente affrontata negando ogni rilevanza alla diversità delle condizioni economiche dei | contribuenti | ai fini della conoscenza della disposizione che istituiva l obbligo della istanza di trattazione del ricorso . le condizioni economiche |
| 1982-243.txt | 2018 | 2018 | di trattazione del ricorso . le condizioni economiche , infatti , si riflettono sulla maggiore o minore possibilità per il | contribuente | di farsi assistere da un difensore tecnico . ora la commissione tributaria di roma sposta la questione sulla diversa possibilità |
| 1982-243.txt | 2054 | 2054 | la questione sulla diversa possibilità di ricordare la pendenza di un procedimento instaurato molti anni prima , da parte del | contribuente | e del suo difensore . senonché è di tutta evidenza che , una volta che il contribuente è ammesso a |
| 1982-243.txt | 2071 | 2071 | da parte del contribuente e del suo difensore . senonché è di tutta evidenza che , una volta che il | contribuente | è ammesso a difendersi nella controversia tributaria sia personalmente , sia con l assistenza di un difensore tecnico , termini |
| 1982-243.txt | 2137 | 2137 | tecnico sia stata dalla parte esercitata o no . quando poi si volesse attribuire rilievo alla diversa possibilità economica dei | contribuenti | di farsi assistere dal difensore tecnico , si porrebbe una questione relativa alla conseguenza di una supposta diversa capacità di |
| 1982-63.txt | 397 | 397 | b ) rispetto al provvedimento della commissione tributaria di sanremo , si deduce l inammissibilità della prospettata questione perché il | contribuente | ha chiesto nel corso del giudizio la sospensione del procedimento di riscossione coattiva richiamando l art . 700 cod . |
| 1982-63.txt | 698 | 698 | di finanza sul presupposto ritenuto dal legislatore che tale organo possa meglio di ogni altro valutare comparativamente la posizione del | contribuente | e l interesse dello stato alla riscossione dei tributi , nel quadro dell andamento complessivo dell attività tributaria ; intuitivamente |
| 1982-63.txt | 2275 | 2275 | di essa , ma hanno l esclusiva funzione di condizionare l esazione del tributo . solo formalmente il ricorso del | contribuente | si indirizza contro gli atti dell amministrazione finanziaria , ma , in sostanza , esso investe il presupposto su cui |
| 1982-88.txt | 26 | 26 | . come si evince dalla narrativa , la corte d appello di palermo doveva giudicare della responsabilità penale di un | contribuente | che aveva denunciato nel 1971 , con riferimento all anno 1970 , un reddito che secondo le risultanze di un |
| 1982-88.txt | 53 | 53 | con riferimento all anno 1970 , un reddito che secondo le risultanze di un concordato fra un mandatario dello stesso | contribuente | e l ufficio delle imposte sarebbe stato invece prodotto nell anno 1969 e avrebbe dovuto quindi essere denunciato nell anno |
| 1982-88.txt | 77 | 77 | delle imposte sarebbe stato invece prodotto nell anno 1969 e avrebbe dovuto quindi essere denunciato nell anno 1970 . il | contribuente | aveva chiesto in tribunale ( dove era stato condannato ) , e chiedeva in appello , di essere ammesso a |
| 1982-88.txt | 186 | 186 | giudice penale all esito di un procedimento amministrativo ” e quindi , nella specie , precludeva la prova invocata dal | contribuente | al fine di escludere il fatto reato imputatogli . la corte dubitava quindi della costituzionalità del detto vincolo che “ |
| 1982-88.txt | 404 | 404 | che il reddito del quale si discuteva fosse stato percepito nel 1969 ( non nel 1970 , come sostenuto dal | contribuente | ) risultava da un ” concordato al riguardo intervenuto il 17 febbraio 1972 tra l ufficio impositore e un legale |
| 1982-88.txt | 429 | 429 | ” concordato al riguardo intervenuto il 17 febbraio 1972 tra l ufficio impositore e un legale da lui ( il | contribuente | ) incaricato ” . esattamente il giudice a quo ha attribuito al concordato il valore di un atto amministrativo , |
| 1982-88.txt | 506 | 506 | prevalente dottrina , escludendo il carattere transattivo del concordato , lo qualificano come un atto di accertamento autoritativo cui il | contribuente | presti adesione ; comunque , come ” atto amministrativo ” , che esclude ogni connotato del provvedimento giurisdizionale . ora |
| 1982-89.txt | 2976 | 2976 | ogni considerazione . esso è stato richiamato dal giudice istruttore di frosinone , per la disparità di trattamento fra i | contribuenti | in quanto ” si verrebbe a perseguire immediatamente solo il piccolo evasore meno abbiente . economicamente impossibilitato a rivolgersi a |
| 1982-89.txt | 3080 | 3080 | 112 della costituzione , del sistema scelto dal legislatore , e una volta che questo è eguale per tutti i | contribuenti | , non si può invocare l art . 3 per la supposta diversa capacità di utilizzare la normativa di legge |
| 1983-210.txt | 440 | 440 | e 44 del più volte citato d.p.r . n . 636 del 1972 nella parte in cui l obbligo del | contribuente | di presentare alla commissione istanza di fissazione del ricorso sussiste sempre a pena di estinzione della procedura anche nell ipotesi |
| 1983-210.txt | 500 | 500 | ancora insediate siano stati presentati ai competenti uffici giudiziari . assume il giudice a quo che in questo caso il | contribuente | avrebbe già espresso senza equivoci la propria volontà di trattazione del ricorso , sicché il pretendere a pena di estinzione |
| 1983-239.txt | 1714 | 1714 | di aree fabbricabili , apparendo ineccepibile la liquidazione separata delle aree rispetto a quella dei fabbricati , nonché fra i | contribuenti | di diversi comuni , dato che questi devono pur sempre , nel deliberare la misura delle aliquote , attenersi ai |
| 1983-239.txt | 3686 | 3686 | escludendo dall imposta decennale gli immobili appartenenti a persone fisiche , darebbe ” luogo ad un diverso trattamento tributario fra | contribuenti | proprietari di immobili ” ( firenze : r.o . 659 / 1982 ) , nel senso che stabilirebbe ” due |
| 1983-239.txt | 3709 | 3709 | immobili ” ( firenze : r.o . 659 / 1982 ) , nel senso che stabilirebbe ” due categorie di | contribuenti | ” ( pisa : r.o . 535,536 / 1979 e mondovì : r.o . 447 / 1982 ) , “ |
| 1983-247.txt | 1030 | 1030 | . 42 del decreto n . 600 concerne gli avvisi mediante i quali l amministrazione finanziaria porta a conoscenza dei | contribuenti | gli accertamenti in rettifica e gli accertamenti di ufficio ; l art . 61 del decreto medesimo regola i ricorsi |
| 1983-310.txt | 329 | 329 | altre due disposizioni . né a tale carenza può sopperire la semplice indicazione , che trattasi di questioni sollevate dal | contribuente | appellante , restando anche in tal caso insoddisfatta la fondamentale esigenza della chiara e generale conoscenza , attraverso l apposito |
| 1983-76.txt | 459 | 459 | stessa ordinanza , su un ricorso proposto contro la cartella esattoriale relativa all applicazione dell irpef sul reddito posseduto dal | contribuente | nel 1974 e dichiarato nel 1975 . ma le disposizioni dei denunciati artt . 4 e 5 , comma primo |
| 1983-76.txt | 959 | 959 | , esse , come esposto in narrativa , provengono da due procedimenti vertenti sulla deduzione , dal reddito dello stesso | contribuente | , degl interessi passivi del mutuo ipotecario gravante sull appartamento adibito ad abitazione della famiglia ed intestato alla moglie : |
| 1983-76.txt | 992 | 992 | abitazione della famiglia ed intestato alla moglie : il primo procedimento ha riferimento alla dichiarazione per l irpef presentata dal | contribuente | nel 1975 per il reddito posseduto nel 1974 ; il secondo alla dichiarazione presentata nel 1976 per il reddito del |
| 1983-76.txt | 2283 | 2283 | ripercussioni nell ormai consolidato sistema di ritenuta alla fonte sui redditi di lavoro subordinato , che esonera larga parte dei | contribuenti | da adempimenti ed oneri connessi con l obbligo della dichiarazione dei redditi ” . il legislatore , dunque , nell |
| 1983-76.txt | 2845 | 2845 | , alla lett . c ) del comma primo , che gl interessi passivi fossero dedotti dal reddito complessivo del | contribuente | , anche se il relativo onere non fosse stato sostenuto dal medesimo , ma dalla moglie , il cui reddito |
| 1983-76.txt | 3467 | 3467 | relativi ad un mutuo , trova puntuale e razionale applicazione il principio che l onere viene dedotto dal reddito del | contribuente | che lo sostiene ; e cioè , nel caso , dal reddito del mutuatario , giuridicamente tenuto ( artt . |
| 1983-76.txt | 3891 | 3891 | tanto al momento dell acquisizione dell immobile , quanto in costanza della sua destinazione ad alloggio del nucleo familiare del | contribuente | che lo possiede . ma , come si è affermato nella sentenza n . 179 del 1976 , e si |
| 1984-178.txt | 296 | 296 | relazione alle deduzioni sull imponibile ilor previste dallo stesso articolo ai commi precedenti , stabilisce l onere della richiesta del | contribuente | all atto , o comunque nei termini per la dichiarazione dei redditi . i giudici a quibus , ritenuto il |
| 1984-178.txt | 416 | 416 | . n . 599 del 1973 riproduce quasi integralmente il contenuto ) , non contempla alcuna richiesta da parte del | contribuente | . e ciò a differenza di quanto disposto nel successivo n . 6 dello stesso art . 4 della legge |
| 1984-178.txt | 535 | 535 | della ” perentorietà ” , cioè , del termine posto dalla denunciata norma per la richiesta , da parte del | contribuente | , delle deduzioni sull imponibile ilor previste dallo stesso art . 7 nei commi precedenti . secondo tale interpretazione , |
| 1984-178.txt | 557 | 557 | delle deduzioni sull imponibile ilor previste dallo stesso art . 7 nei commi precedenti . secondo tale interpretazione , il | contribuente | che abbia omesso di effettuare la richiesta nella dichiarazione annuale ( o , se esonerato dall obbligo della dichiarazione , |
| 1984-178.txt | 867 | 867 | successivamente alla scadenza dei termini per la presentazione della dichiarazione dei redditi , allorché sia comunque portata a conoscenza del | contribuente | , in concreto , la pretesa impositiva . il che avviene , o con la emissione e notifica dell avviso |
| 1984-178.txt | 906 | 906 | dell avviso di accertamento o , in mancanza dell accertamento , con la pubblicazione del ruolo e la notificazione al | contribuente | della cartella esattoriale . in questa seconda ipotesi , infatti , è stata riconosciuta l ammissibilità del ricorso contro il |
| 1984-178.txt | 946 | 946 | il ruolo per far valere motivi sostanziali relativi all accertamento . nel caso , poi , dell autotassazione , il | contribuente | può ricorrere , a norma dell art . 16 del d.p.r . 26 ottobre 1972 , n . 636 , |
| 1984-178.txt | 1294 | 1294 | loro concreta applicazione . nel caso in esame la previsione , nella legge delegata , della richiesta da parte del | contribuente | si spiega come rilevato anche dalla richiamata giurisprudenza della corte di cassazione con la considerazione che la riduzione dell imponibile |
| 1984-178.txt | 1504 | 1504 | dirette , contribuisce indubbiamente , nell id quod plerumque accidit , alla più spedita definizione del rapporto tra fisco e | contribuente | . infine , quanto all ulteriore argomento addotto , e cioè che la legge di delega per la riforma tributaria |
| 1984-178.txt | 1590 | 1590 | riduzione dell aliquota di imposta nello stesso numero accordata alle cooperative , contempla , invece , espressamente la richiesta del | contribuente | , la corte osserva che da ciò non può certo desumersi la volontà del legislatore delegante di escludere , nel |
| 1984-217.txt | 104 | 104 | parte in cui , a seguito della revisione delle circoscrizioni territoriali degli uffici finanziari , comportano la conseguenza che il | contribuente | avente domicilio in un comune compreso nella circoscrizione territoriale di un tribunale e , quindi , della corrispondente commissione tributaria |
| 1984-217.txt | 354 | 354 | giudiziaria di tribunale diverso da quello nel cui ambito trovasi quel comune . in tal caso , infatti , il | contribuente | dovrebbe rivolgersi a tribunale diverso da quello naturale a norma della legge n . 825 . ma tale presupposto non |
| 1984-238.txt | 66 | 66 | modificazioni nella legge 15 febbraio 1973 , n . 9 , venne disposta a favore dell amministrazione finanziaria e dei | contribuenti | la proroga al 30 giugno 1974 dei termini di prescrizione e di decadenza in materia di tasse e di imposte |
| 1984-238.txt | 233 | 233 | derivanti dalla descritta situazione , e particolarmente dalla necessaria sospensione delle verifiche di cassa nei rimanenti uffici . per i | contribuenti | , poi , alleviava gli ostacoli nell adempimento delle formalità e degli atti imposti dalla legge anche a tutela dei |
| 1984-238.txt | 1129 | 1129 | data di entrata in vigore della legge stessa e scadenti nell anno 1976 indurrebbe una disparità di trattamento fra i | contribuenti | e la pubblica amministrazione , a favore della quale rimarrebbe sempre in vigore la proroga dei termini stabilita in via |
| 1984-238.txt | 1215 | 1215 | amministrazione al 5 dicembre 1975 , e beneficerebbero quindi sempre della sospensione , a differenza di quanto accadrebbe per i | contribuenti | , che potrebbero fruire della sospensione solo per i termini effettivamente in corso al 5 dicembre 1975 . per quanto |
| 1984-238.txt | 1591 | 1591 | diversità di disciplina fra situazioni omogenee è razionalmente giustificata . né può tacersi che la posizione dello stato e dei | contribuenti | nella situazione descritta non era raffrontabile , date le precipue esigenze finanziarie cui la disciplina censurata corrispondeva . ma , |
| 1984-238.txt | 1646 | 1646 | normativo specifiche indicazioni circa i soggetti destinatari , è da ritenere che la previsione riguardi sia l amministrazione che il | contribuente | . ciò comporta parità di trattamento normativo ed esclude , anche sotto tale profilo , la violazione del principio di |
| 1984-238.txt | 2580 | 2580 | 1975 la tendenza era quella di normalizzare la materia della scadenza dei termini . pertanto era da ritenere che i | contribuenti | i quali avevano operato dopo l entrata in vigore della legge stessa ( 5 dicembre 1975 ) erano in regime |
| 1984-238.txt | 2653 | 2653 | la rimessione in termini di tutti coloro che li avevano lasciati decadere , ed avrebbe finito con il premiare i | contribuenti | che si erano comportati meno diligentemente di quelli che invece avevano pagato quanto dovuto . queste considerazioni costituiscono una valida |
| 1984-238.txt | 2696 | 2696 | giustificazione dell esclusione lamentata , e in funzione di esse si delinea in modo evidente la diversità delle situazioni dei | contribuenti | che avevano operato prima e dopo l entrata in vigore della legge del 1975 . diversità che vale ad escludere |
| 1984-238.txt | 2734 | 2734 | vale ad escludere la sussistenza del lamentato vizio di illegittimità . parallele considerazioni valgono anche ad escludere la disparità fra | contribuente | e amministrazione , sostenuta in quanto gli avvisi di accertamento in virtù della proroga potrebbero essere notificati dall amministrazione in |
| 1984-238.txt | 2773 | 2773 | amministrazione in regime di favore . invero la posizione della p.a . caratterizzata dalle descritte difficoltà , e quella dei | contribuenti | , non sono raffrontabili e come tali sfuggono al controllo di legittimità in relazione all art . 3 cost . |
| 1984-238.txt | 2833 | 2833 | per effetto della norma impugnata , che , secondo il giudice a quo , deriverebbe dall opinione ragionevolmente formatasi nei | contribuenti | che la proroga in discussione sarebbe stata concessa , il che poi non avvenne . è infatti evidente che una |
| 1984-239.txt | 339 | 339 | anno per anno , l aliquota del contributo , mentre spettano alla giunta la valutazione del reddito complessivo di ciascun | contribuente | , la determinazione del reddito imponibile e del contributo , la formazione della matricola dei contribuenti . il ruolo dei |
| 1984-239.txt | 355 | 355 | reddito complessivo di ciascun contribuente , la determinazione del reddito imponibile e del contributo , la formazione della matricola dei | contribuenti | . il ruolo dei contribuenti è reso esecutorio dal prefetto ; e la riscossione dei contributi fissati nel ruolo ha |
| 1984-239.txt | 360 | 360 | , la determinazione del reddito imponibile e del contributo , la formazione della matricola dei contribuenti . il ruolo dei | contribuenti | è reso esecutorio dal prefetto ; e la riscossione dei contributi fissati nel ruolo ha luogo ” con le forme |
| 1984-239.txt | 404 | 404 | privilegi stabiliti per la riscossione delle tasse comunali ” . contro la determinazione dell imponibile fatta dalla giunta , il | contribuente | può presentare ricorso al consiglio della comunità , e contro la decisione del consiglio è ammesso il ricorso ad una |
| 1984-239.txt | 527 | 527 | all uopo che il ricorso verte sulla richiesta di sospensione di un provvedimento ( iscrizione del ricorrente nella matricola dei | contribuenti | della comunità ) di carattere amministrativo , data la riconosciuta natura di enti pubblici delle comunità israelitiche ; poiché tale |
| 1984-239.txt | 705 | 705 | dell autorità giudiziaria ordinaria sugli atti da questi compiuti , fra cui , appunto , la formazione del ruolo dei | contribuenti | . in proposito , deve considerarsi che il giudice a quo non ha mancato di pronunciarsi sull eccezione medesima , |
| 1984-277.txt | 2127 | 2127 | pubbliche dovrebbe essere compresso in proporzione di un coefficiente di segno negativo pari al coefficiente di rivalutazione dei rediti dei | contribuenti | ( non dei soli lavoratori ) ; altrimenti i conti , su cui l art . 53 si adagia , |
| 1984-292.txt | 5591 | 5591 | mano disposti possono nascere , come nel caso di specie , dubbi interpretativi , che nei rapporti tra fisco e | contribuenti | nuocciono alla loro certezza e speditezza , risolvendosi altresi in aggravio per la già gravosa attività dei giudici di qualsiasi |
| 1985-104.txt | 84 | 84 | tassazione separata dei redditi costituiti da emolumenti arretrati per lavoro dipendente quando tali redditi cumulati con gli altri percepiti dal | contribuente | nei singoli anni cui si riferiscono , non superano il minimo imponibile . il giudice a quo prospetta il dubbio |
| 1985-104.txt | 258 | 258 | da tale forma di tassazione dei redditi da emolumenti arretrati quando questi , cumulati con gli altri redditi percepiti dal | contribuente | nei singoli anni cui si riferiscono , non superano il minimo imponibile . tale mancata previsione genera effettivamente una discriminazione |
| 1985-109.txt | 681 | 681 | 516 , con i quali ( citiamo dal secondo testo : artt . 25 , 29 e 30 ) i | contribuenti | che siano incorsi in violazioni della normativa iva sono ammessi , allorché non sia intervenuto accertamento definitivo , a presentare |
| 1985-112.txt | 274 | 274 | in funzione ” obiettiva ” del reddito percepito ) , in quanto consente , mediante pattuizioni private , che il | contribuente | si sottragga a quanto dovuto in proporzione alle sue condizioni economiche effettive , trasferendo in tutto o in parte l |
| 1985-113.txt | 1154 | 1154 | diritto comunitario ogni disposizione legislativa nazionale la quale , in punto di presunzioni o condizioni di prova , lasciasse al | contribuente | l onere di dimostrare che i tributi indebitamente versati non sono stati trasferiti su altri soggetti , ovvero ponesse particolari |
| 1985-159.txt | 382 | 382 | per sopperire ai bisogni dell intera collettività locale , si fa gravare l onere fiscale su una sola cerchia di | contribuenti | , delimitata in difformità dai canoni di ragionevolezza e di capacità contributiva . il tar del veneto deduce , per |
| 1985-159.txt | 923 | 923 | di lusso , e perciò esente dall ilor e non invece al coacervo dei redditi derivanti dagli immobili posseduti dal | contribuente | in uno stesso comune . è infatti dedotto che per questa via il possessore di più fabbricati sia ingiustificatamente favorito |
| 1985-159.txt | 1815 | 1815 | dei fabbricati soggetto all ilor , i quali fruiscono di agevolazioni non concesse , a parità di condizioni , ai | contribuenti | di altri comuni , dove invece è fissata una aliquota superiore all 8 % . sempre sul presupposto che l |
| 1985-159.txt | 2136 | 2136 | ) , operi in relazione al reddito di un singolo cespite o a quello complessivo delle unità immobiliari possedute dal | contribuente | nel comune . evidentemente , nell un caso o nell altro , chi ha impugnato l istituzione della socof avanti |
| 1985-159.txt | 2731 | 2731 | materia di prestazioni patrimoniali ; e per questa via si affaccia altresì il sospetto dell ingiustificata disparità nel trattamento dei | contribuenti | , che differirebbe da un comune all altro senza la guida di idonei ed uniformi criteri , con la conseguente |
| 1985-159.txt | 3233 | 3233 | territorio . 4 . 2 detto ciò , vien meno qualsiasi ragione per ritenere irrazionale la differenza nel trattamento dei | contribuenti | , che deriva dalla scelta compiuta da ciascun comune , in ordine all applicazione della sovraimposta , nella propria sfera |
| 1985-159.txt | 3329 | 3329 | deve adottarsi con riguardo all irrazionalità che il tar di brescia ravvisa , sempre per impugnare il diseguale trattamento dei | contribuenti | , nel sistema di applicazione delle aliquote . va precisato che tale ultima questione è stata definita con pronunzia di |
| 1985-159.txt | 3875 | 3875 | che l aliquota aumenta con il crescere del reddito , presuppone un rapporto diretto fra imposizione e reddito individuale del | contribuente | , e viene in forza dell invocata statuizione a governare le imposte personali : sono queste che debbono essere tecnicamente |
| 1985-159.txt | 4335 | 4335 | l idoneità del soggetto a corrispondere l onere imposto è stata determinata , certo , discriminando fra le categorie dei | contribuenti | , ma in relazione a quel certo presupposto , con il quale la prestazione pecuniaria è , pur sempre , |
| 1985-159.txt | 4968 | 4968 | che , una volta previsto , non potrebbe essere disvoluto dal legislatore fiscale , senza violare un diritto soggettivo del | contribuente | all esonero , scaturente , in ultima analisi , dall art . 53 cost . . il ragionamento è , |
| 1985-179.txt | 695 | 695 | vede . . . come possa giustificarsi la esclusione dall obbligo di versare il contributo , di altre fasce di | contribuenti | quali i portatori di redditi di fabbricati , terreni , capitali , i portatori di reddito da lavoro che pure |
| 1985-284.txt | 222 | 222 | dichiarati incostituzionali dalla sentenza citata in quanto appunto prevedevano il cumulo dei redditi . in effetti l onere imposto al | contribuente | di presentare la domanda prevista dagli articoli impugnati richiamerebbe in vita , in caso di omissione , tutto il sistema |
| 1985-284.txt | 1434 | 1434 | , a seconda della valutazione in concreto di situazioni parzialmente maturate sotto la precedente normativa . la facoltà accordata ai | contribuenti | è venuta così a conciliare gli interessi effettivi dei cittadini con le esigenze di buon andamento della pubblica amministrazione , |
| 1985-284.txt | 1486 | 1486 | che avrebbe comportato per l amministrazione un aggravio organizzativo difficilmente sopportabile , cui poteva non corrispondere l interesse degli stessi | contribuenti | . nessuno , quindi , degli invocati parametri costituzionali è stato violato , essendo le norme impugnate dirette proprio alla |
| 1985-284.txt | 1818 | 1818 | del t . u . 29 gennaio 1958 , n . 645 che ” se il tenore di vita del | contribuente | od altri elementi o circostanze di fatto fanno presumere un reddito netto superiore a quello risultante dalla denuncia analitica , |
| 1985-284.txt | 1853 | 1853 | quello risultante dalla denuncia analitica , il reddito complessivo netto viene determinato sinteticamente con riferimento al tenore di vita del | contribuente | o ad altri elementi o circostanze di fatto ” . essendo fuori discussione la legittimità in se stessa del ricorso |
| 1985-284.txt | 1897 | 1897 | del reddito complessivo , risulta materialmente impossibile scomporre in quote il reddito determinato in ordine al tenore di vita del | contribuente | e della sua famiglia , così da potere attribuire una quota al marito e un altra alla moglie . ogni |
| 1985-313.txt | 165 | 165 | l atto di declaratoria di inammissibilità o di rigetto della domanda di condono , nonostante la sussistenza dell interesse del | contribuente | alla tutela giurisdizionale di merito del rapporto tributario . e ciò in riferimento all art . 3 cost . , |
| 1985-313.txt | 591 | 591 | gli atti del procedimento di riscossione sono in funzione della realizzazione dell esazione del tributo ; che il ricorso del | contribuente | ai giudici tributari ed ordinari è , in ogni caso , diretto a contestare la sussistenza e l entità dell |
| 1985-313.txt | 1056 | 1056 | ad essi dal legislatore . essi , siccome suscettibili di produrre una lesione diretta ed immediata della situazione soggettiva del | contribuente | , sono immediatamente impugnabili dinanzi ai giudici tributari . non sarebbe certamente giustificabile , specie sul piano costituzionale ( artt |
| 1985-313.txt | 1125 | 1125 | di condono . tanto più che detti atti potrebbero essere meramente eventuali e non sempre ipotizzabili . la tutela del | contribuente | risulterebbe certamente aggravata e limitata . del resto , l interpretazione compiuta trova conforto nella relazione ministeriale allo stesso d.p.r |
| 1985-313.txt | 1226 | 1226 | tributario come giudizio sul credito di imposta e sulla correlata obbligazione ; che si è voluto assicurare la tutela del | contribuente | , in ogni caso , dinanzi agli organi più tecnicamente idonei , quali le commissioni tributarie , e ciò in |
| 1985-85.txt | 718 | 718 | , ai fini della determinazione del reddito complessivo , ” i redditi dei figli minori non emancipati conviventi con il | contribuente | , compresi i figli naturali , i figli adottivi , gli affiliati e i figli dell altro coniuge ” . |
| 1986-111.txt | 187 | 187 | violazioni . sono , dunque , le nuove norme tributarie a disporre innanzitutto i vari obblighi sostanziali e formali dei | contribuenti | : obblighi che già configurano quei precetti che non restano , perciò , affidati all inventiva del legislatore delegato . |
| 1986-116.txt | 98 | 98 | , in materia di imposta sul valore aggiunto ( iva ) e per il caso di violazioni da parte del | contribuente | , di evitare la irrogazione della pena pecuniaria mediante il versamento di una somma pari al sesto del massimo della |
| 1986-116.txt | 184 | 184 | la commissione tributaria di matera anche con l art . 53 ) , per una disparità di trattamento fra i | contribuenti | oggetto di controllo cartolare e segnatamente quelli che avessero a presentare , spontaneamente , una rettifica di precedente dichiarazione del |
| 1986-16.txt | 169 | 169 | concernente l effettiva allegazione dei documenti . ne consegue che , se l ufficio contesti l omessa allegazione e il | contribuente | protesti invece di avere allegati i documenti , questi è ammesso a provare le sue affermazioni senza alcun pregiudizio derivante |
| 1986-16.txt | 211 | 211 | risultanze della ricevuta , che come s è detto non riguarda gli allegati . e poiché nella specie , il | contribuente | ha prodotto copia delle attestazioni comprovanti il versamento delle ritenute effettuate ai dipendenti nel 1974 , vedrà il giudice di |
| 1986-16.txt | 376 | 376 | ordinanza gli impugnati articoli del d.p.r . n . 633 / 1972 non prevedono il rilascio di alcuna ricevuta al | contribuente | che presenta la dichiarazione annuale dell i.v.a . . al contrario , come ben osserva l avvocatura , l art |
| 1986-172.txt | 81 | 81 | tempestiva , seppure ridotta , entrata tributaria . è stata così prevista la possibilità di definire , a richiesta dei | contribuenti | , le controversie tributarie in via amministrativa , a condizioni oggettivamente predeterminate sulla base d un equo contemperamento fra le |
| 1986-172.txt | 116 | 116 | d un equo contemperamento fra le pretese , effettive od anche solo possibili , dell ufficio e le dichiarazioni dei | contribuenti | stessi . come questa corte ha già avuto occasione di rilevare ( cfr . sentenze n . 32 del 1976 |
| 1986-172.txt | 170 | 170 | nel momento in cui diveniva operante una riforma intesa a determinare un diverso e più corretto rapporto tra fisco e | contribuenti | , offrire a questi ultimi un mezzo non solo per chiudere le controversie pendenti dinanzi alle commissioni tributarie , od |
| 1986-172.txt | 248 | 248 | effetto della riforma tributaria . in particolare , per le imposte dirette da liquidare sulla base delle dichiarazioni prodotte dai | contribuenti | ed ancora suscettibili di rettifica da parte dell ufficio , l art . 3 del summenzionato provvedimento legislativo ha ammesso |
| 1986-172.txt | 270 | 270 | ancora suscettibili di rettifica da parte dell ufficio , l art . 3 del summenzionato provvedimento legislativo ha ammesso il | contribuente | a richiedere la definizione in via amministrativa di ogni eventuale controversia sulla base del maggiore imponibile tra quello dichiarato e |
| 1986-172.txt | 768 | 768 | caso in cui l ultimo imponibile accertato o definito comprenda redditi eccezionali e non più ripetibili , comporterebbe per il | contribuente | una situazione di particolare onerosità , rispetto ad altri cittadini in analoghe condizioni . secondo il giudice a quo , |
| 1986-172.txt | 806 | 806 | a quo , invero , nei confronti della concessa possibilità di definire in via amministrativa le controversie tributarie , il | contribuente | che versi nella descritta situazione verrebbe a ricevere , rispetto agli altri contribuenti , che negli stessi anni abbiano goduto |
| 1986-172.txt | 819 | 819 | via amministrativa le controversie tributarie , il contribuente che versi nella descritta situazione verrebbe a ricevere , rispetto agli altri | contribuenti | , che negli stessi anni abbiano goduto di uguali redditi , un trattamento differenziato privo di razionale giustificazione , essendo |
| 1986-172.txt | 893 | 893 | e poiché la liquidazione automatica dell imponibile viene effettuata anche sulla base di questo reddito una tantum , il medesimo | contribuente | verrebbe a subire un imposizione fiscale non correlata al criterio d effettiva capacità contributiva . 3 . le sollevate questioni |
| 1986-172.txt | 1048 | 1048 | cost . , che riguarda la disciplina sostanziale dei tributi e non il relativo contenzioso e la tutela giurisdizionale dei | contribuenti | ( cfr . ordinanze di questa corte n . 367 del 1983 e n . 252 del 1985 ) . |
| 1986-172.txt | 1155 | 1155 | , anche se ridotto . d altra parte , poiché il detto sistema poteva non sempre riuscire vantaggioso per il | contribuente | , appunto a causa della liquidazione degli imponibili secondo criteri rigidamente prefissati ex lege , non ne è stata prevista |
| 1986-172.txt | 1218 | 1218 | stabilito che la definizione in via amministrativa delle controversie tributarie potesse aver luogo soltanto a seguito d esplicita istanza del | contribuente | ; quest ultimo , con l impiego della normale diligenza , ben avrebbe potuto conoscere , con assoluta precisione , |
| 1986-172.txt | 1298 | 1298 | pendenza venisse definita col predetto particolare procedimento automatico . questa esclusiva facoltà di scelta , egualmente concessa a tutti i | contribuenti | , rappresenta la più efficace garanzia dei loro interessi e la dimostrazione che il sistema introdotto costituisce , in definitiva |
| 1986-172.txt | 1324 | 1324 | garanzia dei loro interessi e la dimostrazione che il sistema introdotto costituisce , in definitiva , un beneficio per i | contribuenti | medesimi : non può , pertanto , profilarsi la prospettata violazione del principio d eguaglianza . d altra parte , |
| 1986-172.txt | 1373 | 1373 | maggiore o minore onerosità della situazione nella quale , a seguito della richiesta di condono , venga a trovarsi un | contribuente | rispetto ad un altro , basando esclusivamente tale giudizio sul diverso importo liquidato con la procedura automatica . la valutazione |
| 1986-175.txt | 291 | 291 | ) con riguardo alle imposte sul reddito delle persone fisiche e giuridiche e su quella locale sui redditi che i | contribuenti | i quali avevano lasciato scadere il termine per la presentazione della dichiarazione annuale , ed intendevano ottenere la definizione agevolata |
| 1986-175.txt | 379 | 379 | accertamento e definizione in presenza di accertamento . nel primo caso ( art . 19 ) , non solo i | contribuenti | godevano della ” definizione automatica ” , che si risolveva nel versamento , per ciascun periodo , di ” una |
| 1986-175.txt | 537 | 537 | dall ufficio di un importo pari al quaranta per cento della differenza tra l imponibile stesso e quello dichiarato dal | contribuente | e di un ulteriore importo pari al venticinque per cento dell imponibile dichiarato ” , ovvero ” di un importo |
| 1986-175.txt | 636 | 636 | ” ) , sia l art . 16 , primo comma , stabilendosi che potevano ottenere la definizione automatica i | contribuenti | , ai quali l accertamento fosse stato notificato , non più anteriormente alla data di entrata in vigore del decreto |
| 1986-175.txt | 787 | 787 | , della definizione automatica dipendevano dalla scelta discrezionale compiuta di volta in volta dai singoli uffici nei confronti di alcuni | contribuenti | , anziché di altri . 3 . secondo tutti i giudici a quibus , il sistema risultante dalle modifiche apportate |
| 1986-175.txt | 896 | 896 | a sensi della formulazione originaria dell art . 16 del decreto legge n . 429 del 1982 ” tutti i | contribuenti | ” non accertati ” alla data del 14 luglio potevano seguire la via della definizione automatica ” , ” ciò |
| 1986-175.txt | 945 | 945 | amministrazione finanziaria , procedendo agli accertamenti dopo il 14 luglio 1982 ” , divide ” in due la categoria dei | contribuenti | ” , in quanto discrimina ” gli ” accertati ” dai non accertati senza alcuna valida ragione ” e , |
| 1986-175.txt | 1002 | 1002 | deriverebbe esclusivamente da un fatto della pubblica amministrazione , lasciata arbitra di rettificare o meno i redditi dichiarati da alcuni | contribuenti | a differenza dei redditi dichiarati da altri od omessi ” , nonostante che le norme tributarie non possano ” non |
| 1986-175.txt | 1039 | 1039 | non possano ” non possedere il carattere di assoluta imparzialità ed inderogabilità ” . ma la disparità di trattamento fra | contribuenti | si verificherebbe anche secondo che si tratti di imposte dirette o di imposte di registro , sulle successioni e donazioni |
| 1986-175.txt | 1138 | 1138 | che versavano nell identica situazione iniziale , e che tale ineguaglianza risulta priva di ragionevolezza . in pratica , alcuni | contribuenti | sono ammessi alla definizione automatica , perché l ufficio finanziario competente ha omesso non importa se per inerzia o per |
| 1986-175.txt | 1207 | 1207 | sicché gli uffici finanziari per di più con condotta difforme gli uni dagli altri vengono resi arbitri di stabilire quali | contribuenti | possono beneficiare della definizione agevolata e quali ne vanno esclusi ; tanto più che i contribuenti non potevano , come |
| 1986-175.txt | 1223 | 1223 | arbitri di stabilire quali contribuenti possono beneficiare della definizione agevolata e quali ne vanno esclusi ; tanto più che i | contribuenti | non potevano , come si è detto , presentare dichiarazioni integrative prima del 10 novembre 1982 . non può allora |
| 1986-178.txt | 1544 | 1544 | l imposta fosse determinata applicando all ammontare dell indennità ” l aliquota corrispondente alla metà del reddito complessivo netto del | contribuente | nel biennio anteriore all anno in cui è sorto il diritto alla loro percezione ” . l imponibile , a |
| 1986-212.txt | 1053 | 1053 | ” tutti sono tenuti a concorrere alle spese pubbliche , in ragione della loro capacità contributiva ” , considera il | contribuente | non già quale titolare di una posizione giuridica attinente al suo patrimonio , da difendere dalle conoscenze e ingerenze altrui |
| 1986-212.txt | 1169 | 1169 | dall altro , è soggetta ai principi di universalità e di uguaglianza , così da escludere che la posizione del | contribuente | possa considerarsi come esclusivamente personale e svincolata da nessi intersoggettivi . ciò non importa certo che ai singoli spettino vicendevoli |
| 1986-212.txt | 1222 | 1222 | turbamento per l ordinata convivenza sociale ; ma non significa , d altro canto , che la posizione soggettiva del | contribuente | possa essere considerata alla stregua di un diritto della personalità , addirittura protetto dal segreto . infatti quest ultimo , |
| 1986-64.txt | 68 | 68 | . 1 , ii , sub a ) , prescrisse per il nuovo tributo l obbligo , da parte del | contribuente | , della rivalsa nei confronti del cessionario di beni o dell utilizzatore di servizi ( art . 5 , n |
| 1986-65.txt | 890 | 890 | , non può poi fare difetto rispetto a quello complementare , che integra il contenuto dell unica obbligazione gravante sul | contribuente | . senza dire che la consolidazione , anche in sé considerata , incrementa pur sempre la posizione del nudo proprietario |
| 1986-87.txt | 974 | 974 | il reddito prodotto per mezzo di attività artigianali implicanti l impiego di modesti capitali e dovuto all impegno personale dei | contribuenti | , senza presupporre alcuna organizzazione imprenditoriale . ed anche in dottrina tale giurisprudenza ritrova autorevoli consensi : sia da parte |
| 1987-185.txt | 700 | 700 | semplice che viene notificata a cura della segreteria all altra parte ” ) e 30 ( rappresentanza e difesa del | contribuente | ) , b ) del d.l . 30 gennaio 1979 , n . 26 ( provvedimenti urgenti per l amministrazione |
| 1987-205.txt | 85 | 85 | risulta che sono state iscritte a ruolo somme non dovute l ufficio ne dispone lo sgravio , dandone avviso al | contribuente | ” reca , nel secondo comma , la previsione che nello sgravio siano compresi ( tranne che nei casi di |
| 1987-205.txt | 202 | 202 | di eguaglianza , da un lato , perché , disponendo che in ogni caso la maggiorazione resti a carico del | contribuente | , sia che costui sia effettivamente debitore , sia che invece sia stato gravato da un imposta non dovuta , |
| 1987-205.txt | 271 | 271 | l indennità di mora e non la maggiorazione per prolungata rateazione , introdurrebbe una ingiustificata disparità di trattamento tra il | contribuente | che , inadempiente alla scadenza , ha corrisposto l indennità di mora e il contribuente che , ammesso alla dilazione |
| 1987-205.txt | 286 | 286 | disparità di trattamento tra il contribuente che , inadempiente alla scadenza , ha corrisposto l indennità di mora e il | contribuente | che , ammesso alla dilazione , ha pagato la maggiorazione . 2 . per la corretta valutazione della questione , |
| 1987-205.txt | 370 | 370 | . 184 ter e 184 quater dettano un apposita disciplina per l ipotesi in cui l amministrazione finanziaria conceda al | contribuente | un prolungamento della rateazione del debito tributario , quando il pagamento secondo l ordinaria rateazione risulti eccessivamente oneroso . in |
| 1987-205.txt | 397 | 397 | tributario , quando il pagamento secondo l ordinaria rateazione risulti eccessivamente oneroso . in tal caso , a carico del | contribuente | beneficiario della dilazione è prevista una maggiorazione d imposta , determinata nel provvedimento che accorda la posticipazione del pagamento secondo |
| 1987-205.txt | 504 | 504 | di ritardo da parte dell amministrazione nella liquidazione dello sgravio d imposte indebitamente pagate , è riconosciuto a favore del | contribuente | il diritto ad una indennità , commisurata anch essa a criteri legislativamente predeterminati , per il periodo compreso tra la |
| 1987-205.txt | 722 | 722 | riconosciuta l illegittimità dell iscrizione a ruolo dell imposta , e disposto perciò lo sgravio , ” la situazione del | contribuente | a carico del quale erano state iscritte somme risultate poi non dovute si differenzia nettamente dalla situazione del contribuente che |
| 1987-205.txt | 741 | 741 | del contribuente a carico del quale erano state iscritte somme risultate poi non dovute si differenzia nettamente dalla situazione del | contribuente | che allo sgravio non abbia diritto ” . essa pertanto , richiede una disciplina differenziata che tenga indenne il contribuente |
| 1987-205.txt | 761 | 761 | contribuente che allo sgravio non abbia diritto ” . essa pertanto , richiede una disciplina differenziata che tenga indenne il | contribuente | medesimo anche dagli oneri accessori connessi al tributo che illegittimamente gli era stato addossato . nel caso di specie dunque |
| 1987-205.txt | 819 | 819 | contestarsi l esattezza di questa conclusione sostenendo che la maggiorazione , quale corrispettivo di una dilazione chiesta e fruita dal | contribuente | , è oggetto di una obbligazione autonoma , rispetto alla quale sarebbe pertanto irrilevante la legittimità o l illegittimità dell |
| 1987-205.txt | 931 | 931 | accordando la dilazione . e ciò è particolarmente evidente nel caso oggetto del giudizio a quo , nel quale il | contribuente | si è trovato nella necessità di far fronte ad un carico tributario pari a ventiquattro volte quello poi riconosciuto come |
| 1987-205.txt | 1021 | 1021 | variazione terminologica , il sopravvenuto art . 20 del d.p.r . n . 602 del 1973 pone a carico del | contribuente | nell identica situazione ) soggiace alla medesima disciplina dell imposta ( essendo , come quest ultima , riscossa mediante il |
| 1987-205.txt | 1117 | 1117 | , quello cioè della sostanziale corrispondenza e compensazione tra la stessa maggiorazione e gli interessi che l amministrazione deve al | contribuente | per il ritardato rimborso dell imposta sgravata . infatti , anche a prescindere dal fatto che l equivalenza numerica tra |
| 1987-205.txt | 1192 | 1192 | si tratta di crediti entrambi liquidi ed esigibili , essendo , quello vantato dall amministrazione , contestato in giudizio dal | contribuente | . 4 . egualmente ingiustificato è poi il diverso trattamento che una volta riconosciuta l illegittimità dell imposizione discende dalla |
| 1987-205.txt | 1218 | 1218 | è poi il diverso trattamento che una volta riconosciuta l illegittimità dell imposizione discende dalla norma impugnata a carico del | contribuente | che , ammesso alla dilazione , abbia pagato la maggiorazione rispetto al contribuente che , nella stessa ipotesi , inadempiente |
| 1987-205.txt | 1231 | 1231 | discende dalla norma impugnata a carico del contribuente che , ammesso alla dilazione , abbia pagato la maggiorazione rispetto al | contribuente | che , nella stessa ipotesi , inadempiente nei termini , abbia pagato l indennità di mora . in tale caso |
| 1987-205.txt | 1303 | 1303 | d.p.r . n . 602 del 1973 ) ed escluderne la prima oltre a rendere paradossalmente più vantaggioso per il | contribuente | , nella previsione di un possibile riconoscimento della non debenza del tributo , il non adempiere nei termini piuttosto che |
| 1987-205.txt | 1507 | 1507 | dilazione . entrambi gli istituti dunque , sia pure con modalità diverse , ponendo un onere aggiuntivo a carico del | contribuente | che , per qualsivoglia ragione o circostanza , non paghi alla scadenza , esplicano l analoga funzione di indurre quest |
| 1987-205.txt | 1594 | 1594 | una l indennità di mora sia rimborsabile e l altra la maggiorazione per prolungata rateazione resti invece a carico del | contribuente | illegittimamente colpito , costituisce in effetti una disparità di trattamento priva di obbiettiva giustificazione , e perciò lesiva del principio |
| 1987-211.txt | 597 | 597 | precisazioni di carattere preliminare . anzitutto , sul rapporto tributario in esame non incide la nazionalità statunitense delle due società | contribuenti | . invero , la convenzione conclusa a washington il 30 marzo 1955 tra l italia e gli stati uniti d |
| 1987-283.txt | 34 | 34 | con le ordinanze di cui in epigrafe , riguardano la legittimità costituzionale della determinazione sintetica del reddito complessivo netto del | contribuente | in base ad elementi presuntivi . pertanto , ancorché non abbiano tutte lo stesso oggetto normativo , possono essere decise |
| 1987-283.txt | 135 | 135 | a norma del quale , se il reddito complessivo risultante dalla determinazione analitica è inferiore a quello fondatamente attribuibile al | contribuente | in base ad elementi e circostanze di fatto certi , l ufficio determina sinteticamente il reddito complessivo netto in relazione |
| 1987-283.txt | 253 | 253 | . 3 della costituzione , sotto un duplice profilo : per un verso in quanto darebbe luogo a discriminazioni tra | contribuenti | , a seconda che gli uffici facciano o meno ricorso agli accertamenti sintetici ; per altro verso in quanto consentirebbe |
| 1987-283.txt | 891 | 891 | cui esistenza si palesasse ” per circostanze od elementi di fatto , con speciale riguardo al tenore di vita del | contribuente | ” . con l emanazione del d.p.r . 29 gennaio 1958 , n . 645 , parimenti , pur restando |
| 1987-283.txt | 951 | 951 | imposta complementare , il reddito determinato analiticamente dovesse essere sottoposto a verifica , tenendo conto del tenore di vita del | contribuente | e di altri elementi o circostanze di fatto che facessero presumere un reddito netto superiore a quello risultante dalla determinazione |
| 1987-283.txt | 1003 | 1003 | vero è che , in origine , il ricorso all accertamento induttivo era di regola correlato con gravi inadempienze del | contribuente | , configurandosi , in tal guisa , piuttosto con profilo sanzionatorio . ma col tempo si è fatta strada la |
| 1987-283.txt | 1310 | 1310 | ricorso al metodo induttivo quando ” il reddito complessivo risultante dalla determinazione analitica è inferiore a quello fondatamente attribuibile al | contribuente | in base ad elementi e a circostanze di fatto certi ” . in questa ipotesi ” l ufficio determina sinteticamente |
| 1987-283.txt | 1361 | 1361 | tali elementi e circostanze ” . pertanto la nuova normativa si discosta dal riferimento al ” tenore di vita del | contribuente | ” previsto invece dall art . 137 del t.u . del 1958 tenendo conto dell elaborazione giurisprudenziale che , in |
| 1987-283.txt | 1409 | 1409 | sintetici fossero motivati in base ad indici sicuri di capacità contributiva , sia pure ricavabili dal tenore di vita del | contribuente | . l art . 38 del d.p.r . n . 600 del 1973 richiede infatti , espressamente , che a |
| 1987-283.txt | 1699 | 1699 | , a norma del quinto comma dell art . 38 del d.p.r . n . 600 del 1973 , il | contribuente | ha facoltà di dimostrare che il maggior reddito determinato o determinabile sinteticamente è costituito , in tutto o in parte |
| 1987-283.txt | 2085 | 2085 | organizzazione statuale , tra di essi certo non potrebbe porsi , qualificandolo diritto naturale e inviolabile , l interesse del | contribuente | ad una giusta imposizione fiscale . infatti , trovando l imposizione fiscale la sua fonte proprio nell ordinamento dello stato |
| 1987-283.txt | 2217 | 2217 | a quo , la previsione di accertamenti induttivi , contenuta nella norma impugnata , darebbe luogo a discriminazioni tra i | contribuenti | , a seconda che i vari uffici finanziari vi facciano o meno ricorso . ma la disposizione dell art . |
| 1987-283.txt | 2250 | 2250 | ricorso . ma la disposizione dell art . 38 , quarto comma , assicura identità di trattamento a tutti i | contribuenti | che si trovino in situazioni giuridicamente identiche , prevedendo l obbligo degli uffici finanziari di procedere ad accertamento induttivo tutte |
| 1987-283.txt | 2288 | 2288 | accertamento induttivo tutte le volte che il reddito complessivo risultante dalla determinazione analitica sia inferiore a quello fondatamente attribuibile al | contribuente | in base ad elementi e a circostanze di fatto certi . pertanto , la disparità dedotta si palesa non come |
| 1987-283.txt | 3226 | 3226 | evidenza , da un lato caso per caso la loro razionalità ; dall altro , la garanzia insita per il | contribuente | nella possibilità di dare la prova contraria a quanto presunto per legge ( corte costituzionale 3 luglio 1967 , n |
| 1987-283.txt | 3776 | 3776 | quale trae titolo la pretesa tributaria , determinata sinteticamente . ne deriva che , fatta salva la possibilità per il | contribuente | di dimostrare che il reddito proviene da cespiti esenti da imposta , ovvero che è già stato assoggettato a ritenuta |
| 1987-400.txt | 642 | 642 | tanto in relazione ad un cessato rapporto di lavoro , l imposta fosse ” liquidata separatamente dagli altri redditi del | contribuente | , sullo stesso ammontare soggetto all imposta di ricchezza mobile , con l aliquota corrispondente al quoziente della indennità globale |
| 1987-526.txt | 356 | 356 | di tutta evidenza come il giudice a quo , chiamato a stabilire la legittimità dell accertamento dell intero reddito del | contribuente | , non potesse fare riferimento a una norma , il citato art . 5 , che concerne una situazione profondamente |
| 1988-03.txt | 331 | 331 | rilievo che ai sensi del sesto comma dell art . 18 del d.p.r . n . 600 / 73 il | contribuente | ammesso alla contabilità semplificata ha facoltà di optare per il regime ordinario , assume valore decisivo la considerazione che l |
| 1988-160.txt | 116 | 116 | secondo i criteri fissati dalla relativa disciplina , e pertanto non consente di tenere conto di eventuali esenzioni spettanti al | contribuente | in virtù di altre leggi . |
| 1988-209.txt | 239 | 239 | abbia natura privatistica . a ciò concorrono tanto la sua inerenza a un rapporto diverso da quello intercorrente tra il | contribuente | e l amministrazione tributaria , quanto le sue finalità , le quali sono dirette a evitare che le aziende di |
| 1988-209.txt | 1590 | 1590 | il fatto che l amministrazione , per accertare l esatta corrispondenza delle somme versate a quelle riscosse su delega dei | contribuenti | , impieghi un lasso di tempo anche consistente , per la durata del quale è tenuta a corrispondere , nell |
| 1988-373.txt | 1003 | 1003 | pretese ragioni d equità , giacché , a parte ogni altra , intuitiva considerazione , è evidente come sia il | contribuente | stesso a decidere spontaneamente di tenere in deposito le merci destinate alla circolazione commerciale , sicché il rischio , che |
| 1988-373.txt | 1094 | 1094 | è noto , nell idoneità ad eseguire la prestazione coattivamente imposta , correlata non già alla concreta capacità del singolo | contribuente | , bensì al presupposto economico al quale l obbligazione è collegata . quando tale presupposto sussista e sia , come |
| 1988-373.txt | 1164 | 1164 | di legge , ad escludere la sussistenza dell indicato presupposto . conseguentemente risulta del tutto irrilevante che in concreto il | contribuente | consegua o no l utilità sperata , restando inalterato , per quanto si è detto , il rapporto tributario . |
| 1988-471.txt | 857 | 857 | tanto in relazione ad un cessato rapporto di lavoro , l imposta fosse ” liquidata separatamente dagli altri redditi del | contribuente | , sullo stesso ammontare soggetto all imposta di ricchezza mobile , con l aliquota corrispondente al quoziente dell indennità globale |
| 1988-471.txt | 1950 | 1950 | lavoro subordinato , ai fini dell assoggettamento all imposta complementare , ma questa era liquidata separatamente dagli altri redditi del | contribuente | , con l aliquota corrispondente al quoziente dell indennità globale percepita , divisa per il numero degli anni di servizio |
| 1988-575.txt | 59 | 59 | / 8 / 2 , al fine di agevolare la definizione delle pendenze in materia tributaria , prevedeva che il | contribuente | potesse presentare dichiarazioni integrative in luogo di quelle omesse o rettificare in aumento quelle già presentate . al riguardo distingueva |
| 1988-575.txt | 135 | 135 | caso ( art . 19 , per le imposte dirette , e 28 , per le imposte indirette ) i | contribuenti | potevano definire automaticamente le pendenze mediante la presentazione della dichiarazione integrativa ed il versamento della maggiore imposta secondo la misura |
| 1988-575.txt | 184 | 184 | ( art . 16 , per le imposte dirette , e 26 , per le imposte indirette ) , i | contribuenti | , per definire la loro posizione , potevano soltanto ottenere una riduzione dell onere indicato nell atto di accertamento . |
| 1988-575.txt | 314 | 314 | presentazione della dichiarazione integrativa ) l accertamento tributario d ufficio , così determinando una irragionevole disparità di trattamento fra i | contribuenti | , che avessero ricevuto o no l accertamento stesso , nonché lesiva dei principi costituzionali del buon andamento e della |
| 1988-575.txt | 407 | 407 | con una formulazione non dissimile da quella della norma impugnata , discriminava irrazionalmente , per le imposte dirette , tra | contribuenti | in relazione al potere di accertamento rimesso alla p.a . ( sent . n . 175 del 1986 ) . |
| 1988-575.txt | 507 | 507 | possesso degli elementi necessari per l accertamento tributario e , ciò nonostante , avesse l ingiustificato potere di discriminare i | contribuenti | , ponendoli in condizione di fruire diversamente del c.d . condono tributario . questo indispensabile presupposto logico giuridico non può |
| 1988-959.txt | 418 | 418 | obiettiva in apice di previsioni generali ed uniformi , per la essenziale identità di trattamento nei confronti di tutti i | contribuenti | in seno alla collettività nazionale ( sent . n . 14 del 1975 ) : con la conseguenza di doversi |
| 1989-184.txt | 414 | 414 | dichiarazione congiunta rispetto a quelli che hanno presentato una distinta dichiarazione la richiamata pronuncia ha rilevato che è rimesso ai | contribuenti | , nelle due particolari situazioni sopradescritte , la libera scelta di avvalersi dell uno o dell altro sistema attraverso la |
| 1989-428.txt | 352 | 352 | aggio per tutto il territorio dello stato , allo scopo di garantire l essenziale identità di trattamento di tutti i | contribuenti | in seno alla collettività nazionale ( cfr . sentt . n . 959 del 1988 cit . e n . |
| 1989-428.txt | 760 | 760 | in proposito si rinviene , nei lavori preparatori e nella stessa formulazione della normativa impugnata , a situazioni specifiche dei | contribuenti | siciliani . esse , non essendo toccate dal contributo contestato , non vengono a diversificarsi in alcun modo da quella |
| 1989-428.txt | 782 | 782 | . esse , non essendo toccate dal contributo contestato , non vengono a diversificarsi in alcun modo da quella dei | contribuenti | nazionali . risulta , così , rispettato l omogeneo , unitario trattamento , prescritto nei confronti di tutti i cittadini |
| 1989-451.txt | 930 | 930 | ottobre 1972 n . 638 , quale giudice di terzo grado , sicché sembra potersi dedurre che il ricorso del | contribuente | dovrà essere proposto direttamente innanzi all autorità giudiziaria ordinaria . |
| 1989-50.txt | 470 | 470 | effetti riguardano anche la generalità dei cittadini , nonché ai principi di universalità ed eguaglianza , onde la posizione del | contribuente | non è esclusivamente personale e non è tutelabile con il segreto . la generale conoscenza delle controversie tributarie può giovare |
| 1989-579.txt | 231 | 231 | pretendendo di ravvisarvi un riferimento al reddito ricavabile , così creandosi disparità di trattamento nell ambito del territorio nazionale fra | contribuenti | appartenenti a diversi comuni e , nell ambito di ciascuno di questi , tra coloro la cui attività produttiva è |
| 1989-82.txt | 236 | 236 | , onde situazioni sostanzialmente identiche ( in quanto in tutte e tre le ipotesi descritte identico è il comportamento del | contribuente | ) sono in tal modo disciplinate in maniera difforme . 2 . analoghe questioni sono sollevate con ordinanza ( r.o |
| 1989-84.txt | 547 | 547 | testé evidenziata , risultando certamente agevolata , da una maggiore razionalità della disciplina , la correttezza del rapporto tra il | contribuente | ed il sistema impositivo . |
| 1990-103.txt | 492 | 492 | ugualmente in ritardo all ufficio distrettuale competente . sostiene il giudice a quo che , mentre nel primo caso il | contribuente | subisce la sanzione per il ritardo ( che , nel caso più grave , è addirittura equiparato alla omessa dichiarazione |
| 1990-103.txt | 593 | 593 | , mentre nel primo caso non può negarsi che a determinare la situazione concorre l inosservanza , da parte del | contribuente | , dell obbligo di presentare la dichiarazione all ufficio distrettuale competente , nel secondo caso , quando cioè il contribuente |
| 1990-103.txt | 613 | 613 | contribuente , dell obbligo di presentare la dichiarazione all ufficio distrettuale competente , nel secondo caso , quando cioè il | contribuente | si sia avvalso della facoltà di presentarla ad uno degli altri uffici pubblici abilitati a riceverla , nessuna negligenza potrebbe |
| 1990-103.txt | 681 | 681 | ufficio distrettuale competente dipende dal maggiore o minore grado di diligenza dell ufficio cui la dichiarazione sia stata presentata dal | contribuente | , non appare irragionevole che questi sia assoggettato a sanzione quando , presentandola ad un ufficio non abilitato a riceverla |
| 1990-11.txt | 60 | 60 | 1977 , n . 114 ) , nella parte in cui ” non prevede la deducibilità dal reddito complessivo del | contribuente | dell onere delle spese di spedalità dovute a norma dell art . 1 della legge 3 dicembre 1931 , n |
| 1990-11.txt | 139 | 139 | artt . 2 e 38 della costituzione anche quando , come nel caso oggetto del giudizio a quo , il | contribuente | abbia corrisposto spontaneamente per una parente di terzo grado le rette di ricovero in una casa di cura . 2 |
| 1991-144.txt | 50 | 50 | n . 853 , convertito in legge 17 febbraio 1985 n . 17 ( che sanziona penalmente la condotta dei | contribuenti | i.v.a . in regime forfettario i quali , in caso di omessa fatturazione di acquisti da loro effettuati , non |
| 1991-144.txt | 100 | 100 | con l art . 3 della costituzione per l irragionevole disparità di trattamento che si viene a creare fra i | contribuenti | in regime d i.v.a . forfettario e quelli in regime ordinario , non essendo prevista per i primi a differenza |
| 1991-144.txt | 223 | 223 | valore aggiunto , ha previsto come reato contravvenzionale ( all art . 2 , ventiseiesimo comma ) la condotta dei | contribuenti | i quali avvalendosi ( in quanto esercenti arti o professioni o imprese commerciali che si giovino della contabilità semplificata di |
| 1991-144.txt | 409 | 409 | pena dell arresto fino a due anni o dell ammenda fino a quattro milioni di lire qualora nell anno il | contribuente | abbia effettuato acquisti senza applicazione dell imposta per un ammontare di corrispettivi superiore a 10 milioni di lire ; ove |
| 1991-144.txt | 511 | 511 | stata l opzione del legislatore allorché ha represso una similare , ma non analoga , condotta illecita : quella dei | contribuenti | in regime ordinario d i.v.a . i quali effettuino cessione di beni o prestazioni di servizi omettendone la fatturazione . |
| 1991-144.txt | 1095 | 1095 | giustificata , sotto il profilo sia della ragionevolezza in sé , sia del raffronto con la diversa disciplina relativa al | contribuente | in regime ordinario , la previsione di un meccanismo punitivo maggiormente dissuasivo da parte della normativa denunziata , la quale |
| 1991-168.txt | 566 | 566 | del d.p.r . n . 131 del 1986 ha , sì , previsto una retroattività delle disposizioni più favorevoli ai | contribuenti | in esso contenute , ma l ha condizionata alla sussistenza di determinati presupposti ; ha infatti prescritto che tali disposizioni |
| 1991-168.txt | 2378 | 2378 | limiti in cui quest ultimo , non avendo piena efficacia retroattiva , non ha sanato ogni situazione pregressa , il | contribuente | poteva opporre all amministrazione statale la diretta applicabilità della norma comunitaria contenuta nella direttiva citata ed il giudice adito in |
| 1991-219.txt | 1062 | 1062 | 98 d.p.r . n . 602 del 1973 in ipotesi di avvicendamento nella rappresentanza o di dichiarazione di fallimento del | contribuente | ( ipotesi per le quali questa corte , nella citata ordinanza n . 246 del 1989 , ha già escluso |
| 1991-258.txt | 586 | 586 | imputati per reati comuni e per reati fiscali , condizionerebbe il pieno esplicarsi del diritto di difesa e porrebbe il | contribuente | nell alternativa o di rinunciare al ricorso alle commissioni tributarie per avere pienezza di difesa nel giudizio penale , o |
| 1991-423.txt | 351 | 351 | che valgono le considerazioni in generale della richiamata sentenza n . 44 secondo cui l aver assoggettato determinate categorie di | contribuenti | , obiettivamente determinate , al pagamento dell imposta in parola non risultava , per ciò stesso , in violazione dei |
| 1991-494.txt | 827 | 827 | 1984 , in questo modo il legislatore ha esteso l applicabilità della nuova disciplina anche ai casi in cui il | contribuente | non avesse ancora iniziato il giudizio dinanzi al giudice tributario , ma avesse tempestivamente esperito le procedure amministrative che ne |
| 1992-120.txt | 288 | 288 | : a ) l art . 3 della costituzione , ponendo in identica situazione , sul piano fiscale , il | contribuente | condannato in sede penale e quello invece assolto ; b ) gli artt . 24 e 53 della costituzione , |
| 1992-120.txt | 314 | 314 | quello invece assolto ; b ) gli artt . 24 e 53 della costituzione , in quanto , impedendo al | contribuente | assolto in sede penale di far valere nel processo tributario , rispetto a qualsiasi atto di natura impositiva , il |
| 1992-120.txt | 1132 | 1132 | sostituito dall art . 7 del d.p.r . 3 novembre 1981 , n . 739 . tale disposizione consente al | contribuente | di impugnare l accertamento che egli assuma difforme dai fatti ritenuti nel giudicato penale entro i termini previsti dalle norme |
| 1992-120.txt | 1244 | 1244 | congiuntamente invocati sotto questo profilo nell ordinanza di rinvio , perché la norma impugnata salvaguarda il diritto di difesa del | contribuente | e quindi la possibilità di far valere le sue ragioni , anche in relazione al rispetto del principio della capacità |
| 1992-120.txt | 1509 | 1509 | possa riguardare anche la questione concernente l art . 16 ora in esame ) , perché la possibilità per il | contribuente | di far valere , con ricorso alla commissione tributaria , le sue ragioni fondate sul giudicato penale che abbia accertato |
| 1992-120.txt | 1568 | 1568 | , sostenuto dal giudice a quo , secondo cui le norme denunciate porrebbero sullo stesso ” piano fiscale , il | contribuente | condannato in sede penale e quello invece assolto ” . 4 . 3 . quanto infine all art . 97 |
| 1992-120.txt | 1647 | 1647 | valevole anche per l amministrazione finanziaria il principio dell obbligo di conformarsi al giudicato , ed una volta che al | contribuente | è data possibilità di far valere entro termini congrui di decadenza le proprie ragioni dinanzi alle commissioni tributarie , non |
| 1992-143.txt | 100 | 100 | imposte sui redditi e relativa addizionale straordinaria ) , nella parte in cui non prevede che anche gli eredi dei | contribuenti | deceduti nel periodo dal 31 luglio 1982 al 15 marzo 1983 possano presentare , entro il 15 settembre 1983 , |
| 1992-143.txt | 153 | 153 | dante causa , per sospetta violazione del principio di eguaglianza atteso che tale beneficio è previsto per gli eredi dei | contribuenti | deceduti nel medesimo periodo , i quali possono presentare , entro il suddetto termine del 15 settembre 1983 , la |
| 1992-143.txt | 300 | 300 | e all imposta locale sui redditi ( e relative addizionali ) l art . 14 prevede la possibilità per i | contribuenti | di presentare una dichiarazione integrativa in luogo di quella eventualmente omessa ovvero per rettificare in aumento quella già presentata ; |
| 1992-143.txt | 530 | 530 | sulle successioni e donazioni , nonché all imposta comunale sull incremento di valore degli immobili , la possibilità per il | contribuente | di definire automaticamente le pendenze tributarie presentando apposita richiesta e versando un supplemento di imposta determinato alla stregua di parametri |
| 1992-143.txt | 674 | 674 | integrativa irpeg in caso di fusione di società ; aggiunge poi , nell ultimo periodo , che gli eredi dei | contribuenti | deceduti nel periodo dal 31 luglio 1982 al 15 marzo 1983 possono presentare la dichiarazione integrativa , relativamente alle imposte |
| 1992-143.txt | 873 | 873 | . per le imposte sui redditi ha in generale contemplato che tutti i termini pendenti alla data della morte del | contribuente | o scadenti entro quattro mesi da essa , compresi il termine per la presentazione della dichiarazione ed il termine per |
| 1992-143.txt | 981 | 981 | stabilisce che gli obblighi derivanti a norma del medesimo decreto ( istitutivo dell i.v.a . ) dalle operazioni effettuate dal | contribuente | deceduto possono essere adempiuti dagli eredi entro tre mesi dalla data della morte del contribuente stesso , ancorché i relativi |
| 1992-143.txt | 996 | 996 | ) dalle operazioni effettuate dal contribuente deceduto possono essere adempiuti dagli eredi entro tre mesi dalla data della morte del | contribuente | stesso , ancorché i relativi termini siano scaduti da non oltre sei mesi prima di tale data . tale disciplina |
| 1992-143.txt | 1205 | 1205 | convertito in legge n . 516 del 1982 ) ha ritenuto di non dar rilievo al fatto del decesso del | contribuente | ; successivamente ( con il d . l . n . 916 del 1982 , convertito in legge n . |
| 1992-143.txt | 1248 | 1248 | 1983 ) ha preso in considerazione solo le imposte dirette prevedendo una proroga dei termini in favore degli eredi del | contribuente | ; nulla invece ha previsto per l iva , come anche per le altre imposte indirette . ed anche il |
| 1992-143.txt | 1401 | 1401 | terzo comma ) tre distinte ipotesi di proroga del termine per presentare la dichiarazione integrativa in caso di decesso del | contribuente | avvenuto quattro mesi prima della scadenza del termine stesso . nulla è invece previsto in favore degli eredi dei contribuenti |
| 1992-143.txt | 1421 | 1421 | contribuente avvenuto quattro mesi prima della scadenza del termine stesso . nulla è invece previsto in favore degli eredi dei | contribuenti | in caso di imposta di registro , ipotecarie e catastali , imposta di successione e donazione , nonché di imposta |
| 1992-144.txt | 2493 | 2493 | ordine giuridico , per decadenze o preclusioni ) , che l amministrazione finanziaria eventualmente incontri nell accertamento dei redditi dei | contribuenti | , non ridondino in ingiustificato vantaggio in sede di ammissione al particolare beneficio di cui si tratta per chi di |
| 1992-177.txt | 670 | 670 | azione di accertamento o di riscossione dell amministrazione medesima , ma anche i termini di adempimento delle obbligazioni tributarie dei | contribuenti | e di altre prescrizioni a carattere formale poste a carico degli stessi . quindi la proroga è bilateralmente orientata nel |
| 1992-177.txt | 703 | 703 | . quindi la proroga è bilateralmente orientata nel senso che opera sia a favore dell amministrazione finanziaria , che dei | contribuenti | . mentre la circostanza che al riscontro del presupposto di fatto da cui discende la proroga dei termini sia preposta |
| 1992-178.txt | 869 | 869 | fondatezza della censura di violazione dell art . 3 della costituzione ) delle infrazioni poste a raffronto rispettivamente ascrivibili al | contribuente | od al sostituto d imposta . |
| 1992-396.txt | 140 | 140 | diritto al rimborso ; c ) con l art . 3 cost . , per la differenza di trattamento tra | contribuenti | , a seconda che i presupposti giuridici del rimborso si siano maturati entro , ovvero oltre , i diciotto mesi |
| 1992-396.txt | 284 | 284 | dovuto pagare l imposta accertata . secondo il giudice a quo , in tale momento sarebbe sorto il diritto del | contribuente | a ripetere l imposta erroneamente versata nel 1981 . tale diritto , però , non sarebbe stato azionabile , essendo |
| 1992-396.txt | 482 | 482 | , ma sono coevi al pagamento , per la sua natura d ” indebito ” ab origine , avendo il | contribuente | corrisposto un imposta non dovuta in relazione al periodo di riferimento dell erogazione . si poteva quindi chiederne la restituzione |
| 1993-05.txt | 591 | 591 | annullato l avviso di accertamento con cui l amministrazione finanziaria faceva valere un assunta evasione d imposta da parte del | contribuente | , il giudicato tributario , così formatosi , è come esattamente ritiene la corte d appello rimettente preclusivo di un |
| 1993-05.txt | 707 | 707 | cui in narrativa ha seguito una duplice direttrice , perché ne è risultato talora ampliato il diritto di difesa del | contribuente | imputato , talaltra esteso l esercizio dell azione penale del pubblico ministero . mette conto da una parte ricordare come |
| 1993-07.txt | 591 | 591 | n . 43 del 1988 cit . non possa in quanto scorporato dal tributo e posto ad esclusivo carico del | contribuente | dal sesto comma del medesimo art . 61 , essere considerato elemento accessorio del tributo riscosso , con la conseguente |
| 1993-07.txt | 909 | 909 | alcun modo compromesso dalla denunciata inesistenza del privilegio , sia perché l eventuale mancata percezione del compenso a carico del | contribuente | costituisce per il concessionario del servizio riscossione un rischio di impresa , preventivato ed accettato come costo della concessione , |
| 1993-09.txt | 42 | 42 | . 20 gennaio 1990 ed attuata con successivo decreto del 27 settembre 1991 , in un giudizio promosso da un | contribuente | per far dichiarare , previa disapplicazione dei riferiti atti generali , nulla o comunque inefficace la maggior rendita per l |
| 1993-09.txt | 797 | 797 | peraltro , anche le decisioni giurisprudenziali che , discostandosi dal ricordato indirizzo , concludono per la inammissibilità dei ricorsi del | contribuente | , a tale soluzione pervengono in considerazione della non ravvisabilità allo stato di un provvedimento riconducibile ad uno di quelli |
| 1993-233.txt | 631 | 631 | loro ammontare ” . indubbiamente , ai sensi del sistema vigente , può verificarsi il distorto fenomeno fiscale lamentato dal | contribuente | e che ha indotto la commissione tributaria a sollevare d ufficio la questione di costituzionalità . se , invero , |
| 1993-233.txt | 821 | 821 | . le distorte e illogiche conseguenze ora cennate potrebbero essere evitate se l agevolazione fiscale fosse chiaramente disponibile dall istituto | contribuente | , nel senso che essa fosse concessa solo se richiesta o , una volta richiesta o concessa , fosse rinunziabile |
| 1993-233.txt | 887 | 887 | , in quanto connessa alla natura di quei determinati mutui , discenda in qualche modo automaticamente dalla dichiarazione fatta dal | contribuente | . ed in ogni caso , anche se la norma si interpretasse nel senso di presupporre una domanda , sia |
| 1993-233.txt | 915 | 915 | se la norma si interpretasse nel senso di presupporre una domanda , sia pure implicita , da parte dell istituto | contribuente | , sarebbe arduo ritenere che tale implicita richiesta possa essere ritrattata in sede di quella dichiarazione integrativa prevista dalla legge |
| 1993-239.txt | 1069 | 1069 | 1983 e n . 134 del 1982 ) , secondo cui la deducibilità dal reddito di determinati oneri sostenuti dal | contribuente | ( come quello cui va incontro il lavoratore quando sia trasferito in comune diverso da quello dove prestava precedentemente la |
| 1993-239.txt | 1404 | 1404 | nella sua discrezionalità , dettare misure atte a prevenire l inosservanza dei doveri di lealtà e correttezza da parte del | contribuente | , purché non risultino superati i limiti della ragionevolezza ; il che non accade nella specie . ritenuto , quindi |
| 1993-411.txt | 1332 | 1332 | si evince dall insieme delle sue disposizioni , che regolano i termini e le modalità dei versamenti da parte dei | contribuenti | , demandando ad appositi decreti ministeriali le statuizioni di dettaglio sul rilascio delle attestazioni di pagamento , nonché sulle modalità |
| 1993-480.txt | 322 | 322 | un dubbio di violazione degli artt . 3 ( sotto il duplice profilo della irragionevolezza e disparità di trattamento tra | contribuenti | in relazione all importo del tributo dovuto ) , 53 , 97 della costituzione . con riferimento alla normativa nazionale |
| 1993-480.txt | 361 | 361 | normativa nazionale , si assumono violati oltre l art . 3 ( sotto l ulteriore profilo di una disparità tra | contribuenti | in relazione all elemento della rispettiva residenza in una od altra regione ) e l art . 97 anche l |
| 1993-480.txt | 1481 | 1481 | concessionario del servizio di riscossione dei tributi è ( senza contestazioni sul piano della legittimità ) posto a carico del | contribuente | , che a quel servizio ha dato causa con il suo inadempimento all obbligo di una veritiera e precisa denuncia |
| 1993-480.txt | 1730 | 1730 | l equilibrio economico ” . e resta , per l effetto , anche esclusa l ipotizzata discriminazione in danno del | contribuente | chiamato a corrispondere un compenso di importo in tesi superiore a quello del tributo iscritto in ruolo , proprio in |
| 1993-500.txt | 3769 | 3769 | , senza indici concretamente rivelatori di capacità contributiva , mancante di criteri per l individuazione dell effettiva utilità per i | contribuenti | e soprattutto senza le garanzie previste nel normale sistema fiscale ; b ) si prevederebbe una gestione fuori bilancio , |
| 1994-127.txt | 434 | 434 | si evince dall insieme delle sue disposizioni , che regolano i termini e le modalità dei versamenti da parte dei | contribuenti | , demandando ad appositi decreti ministeriali le statuizioni di dettaglio sul rilascio delle attestazioni di pagamento , nonché sulle modalità |
| 1994-18.txt | 279 | 279 | è avvenuto pochi mesi dopo l entrata in vigore del decreto legge n . 90 del 1990 , ed altri | contribuenti | che , in relazione agli stessi anni d imposta , abbiano ricevuto l avviso di accertamento ed una iscrizione a |
| 1994-18.txt | 727 | 727 | fasi del contenzioso si sono verificate ( per i più vari motivi ) in un tempo più breve per un | contribuente | ( e per quel che qui interessa prima del maggio 1990 ) rispetto ad un altro , pur con riguardo |
| 1994-263.txt | 360 | 360 | repete , differendo al periodo di imposta successivo all entrata in vigore dei nuovi estimi la possibilità da parte dei | contribuenti | di recuperare quanto eventualmente pagato in più e il relativo contenzioso . 2.2 . le ordinanze predette sollevano le seguenti |
| 1994-263.txt | 798 | 798 | , nella parte in cui prevede che ” fino al 31 dicembre 1993 resta fermo per i comuni e i | contribuenti | l effetto di cui al primo comma , terzo periodo , dell art . 2 del citato decreto legge n |
| 1994-263.txt | 1232 | 1232 | rivalutabili sulla base di parametri non pertinenti e comunque non attendibili , venendo a colpire il patrimonio immobiliare lordo del | contribuente | , anziché il reddito effettivamente ritraibile dal medesimo ; nonché contrastino con : a ) l art . 3 della |
| 1994-263.txt | 1258 | 1258 | ritraibile dal medesimo ; nonché contrastino con : a ) l art . 3 della costituzione , discriminando illegittimamente i | contribuenti | , a seconda che siano o meno proprietari di immobili , senza tener conto di altre possibili espressioni di ricchezza |
| 1994-263.txt | 1378 | 1378 | il principio della capacità contributiva , in quanto ” viene squilibrata la stessa capacità di contribuzione a tutto danno del | contribuente | proprietario di immobili , senza considerazione alcuna in ordine alla pressione tributaria specifica che già opprime tali cespiti ; ciò |
| 1994-263.txt | 2890 | 2890 | 1 gennaio 1992 ove fossero risultate inferiori a quelle stabilite col decreto ministeriale 27 settembre 1991 . di ciò i | contribuenti | avrebbero tenuto conto nella dichiarazione dei redditi da presentare per il 1993 , secondo criteri indicati sempre dal predetto art |
| 1994-263.txt | 2961 | 2961 | determinarsi una articolata e complessa disciplina non priva di farraginosità , in spregio alla chiarezza dei rapporti fra fisco e | contribuenti | , per effetto della quale : a ) dal 1995 dovrebbero entrare in vigore i nuovi estimi , in attuazione |
| 1994-263.txt | 3309 | 3309 | l ammontare del reddito , non può che aver riguardo al rapporto diretto fra imposizione e reddito personale complessivo del | contribuente | ( sentenza n . 159 del 1985 ) . quanto agli altri profili dedotti , la corte osserva come , |
| 1994-263.txt | 4051 | 4051 | i criteri previsti a decorrere dal 1995 , risultino inferiori a quelli già vigenti per gli anni precedenti , il | contribuente | possa tenerne conto ai fini della imposta personale che dovrà essere pagata a partire dal 1992 . come già rilevato |
| 1994-263.txt | 4265 | 4265 | pagamento di un tributo quale presupposto indefettibile dell esperibilità dell azione giudiziaria diretta a ottenere la tutela del diritto del | contribuente | , mediante l accertamento giudiziale dell illegittimità del tributo stesso . 7 . 3 . neppure fondata è la doglianza |
| 1994-263.txt | 4927 | 4927 | oggetto di censura , dispone che ” fino al 31 dicembre 1993 , resta fermo per i comuni e i | contribuenti | l effetto di cui al primo comma , terzo periodo , ” del decreto legge n . 16 del 1993 |
| 1994-263.txt | 5429 | 5429 | sotto molteplici profili , attinenti all incidenza dell imposta sul patrimonio immobiliare lordo anziché sul reddito , alla discriminazione fra | contribuenti | , a seconda che siano o meno proprietari di immobili , alla mancata considerazione degli oneri e passività nonché della |
| 1994-272.txt | 585 | 585 | di opportunità , e , tra l altro , come rilevato dall avvocatura dello stato , tendenzialmente più favorevole al | contribuente | , la scelta di tale regime ( che non potrebbe , comunque , essere assunta quale valido tertium comparationis , |
| 1994-272.txt | 750 | 750 | di capitali ed enti , anche se non esercitino attività commerciali , emerge dallo stesso confronto tra le categorie di | contribuenti | , soggetti rispettivamente ad imposta sul reddito delle persone fisiche e delle persone giuridiche , nonché dalla differente natura delle |
| 1994-272.txt | 1157 | 1157 | è questione , calcolata su di un reddito effettivamente percepito , e poi riferita all imposta sul reddito complessivo del | contribuente | . è , dunque , garantito il rispetto del principio costituzionale richiamato dal giudice a quo , sia sotto il |
| 1994-306.txt | 571 | 571 | quo ad uno dei casi contemplati dalla legge successivamente emanata e , conseguentemente , della facoltà o meno per il | contribuente | di avvalersi , nonostante la definizione della pendenza ai sensi del precedente decreto legge n . 83 del 1991 , |
| 1994-315.txt | 1234 | 1234 | contrario a quanto testé osservato , possa valere l argomento della mancanza di una facoltà di prova da parte del | contribuente | circa la sorte che , nel frattempo , possano aver subito le plusvalenze in termini di reimpiego o di consumo |
| 1994-315.txt | 1296 | 1296 | costituzione ha carattere oggettivo , perché si riferisce ad indici rivelatori di ricchezza e non già a stati soggettivi del | contribuente | ( sentenza n . 143 del 1982 ) . ne consegue che , se la capacità contributiva è da intendere |
| 1994-315.txt | 1333 | 1333 | contributiva è da intendere come attitudine ad eseguire la prestazione imposta , correlata non già alla concreta situazione del singolo | contribuente | , bensì al presupposto economico al quale l obbligazione è collegata , non può non essere indifferente la sorte che |
| 1994-315.txt | 1372 | 1372 | sorte che possano aver subito medio tempore i ricavi conseguiti . difatti , la prova che eventualmente venisse fornita dal | contribuente | circa la non più presente disponibilità in concreto della somma realizzata , a causa dell avvenuto consumo o del reimpiego |
| 1994-358.txt | 154 | 154 | , limitando al solo caso dei beni dotali la proponibilità dell opposizione al pignoramento esattoriale da parte del coniuge del | contribuente | , sarebbe manifestamente illogica e priva di ogni raccordo con la riforma del diritto di famiglia ( legge 19 maggio |
| 1994-358.txt | 461 | 461 | dell opposizione all esecuzione esattoriale da parte del coniuge del debitore per beni mobili pignorati nella casa di abitazione del | contribuente | è stata più volte esaminata dalla corte , che ha colto la ragione di questa preclusione , inquadrata nel sistema |
| 1994-358.txt | 760 | 760 | costituzione ) . l illogicità della preclusione , posta dalla norma denunciata , sarebbe palese nel caso del coniuge del | contribuente | moroso , che non può proporre opposizione neppure quando siano stati pignorati beni di sua proprietà , per i quali |
| 1994-358.txt | 947 | 947 | di beni che , con certezza e senza che vi sia il rischio di fraudolente elusioni , non appartengono al | contribuente | moroso . l esigenza è piuttosto quella di riscuotere con speditezza le imposte non pagate , procedendo all espropriazione dei |
| 1994-364.txt | 84 | 84 | i giudizi per i quali sia stata fissata l udienza di discussione sono sospesi nell udienza medesima a richiesta del | contribuente | che dichiari di volersi avvalere delle disposizioni ” in tema di condono tributario , ridurrebbe alla data dell udienza i |
| 1994-364.txt | 225 | 225 | i giudizi per i quali sia stata fissata l udienza di discussione siano sospesi nell udienza medesima a richiesta del | contribuente | che dichiari di volersi avvalere della facoltà di chiedere il condono tributario . nel sistema delineato dal legislatore , è |
| 1994-364.txt | 309 | 309 | denunciata , lungi dal ridursi , resta , infatti , quello stabilito , in via ordinaria , per tutti i | contribuenti | , come è dato evincere dal secondo periodo dello stesso art . 34 , quinto comma . successivamente alla predetta |
| 1994-364.txt | 419 | 419 | solo ad ottenere la sospensione del giudizio , fermo restando che , fino alla scadenza del termine ordinario , questo | contribuente | può ancora decidere se presentare o meno la dichiarazione integrativa , onde nessuna disparità di trattamento egli subisce , sotto |
| 1994-365.txt | 193 | 193 | potere legislativo , ” atteso che la cognizione piena del rapporto ( tributario ) è pacificamente ammessa a favore del | contribuente | , il quale può introdurre nel processo nuovi fatti , con le relative prove ” ; b ) per violazione |
| 1994-365.txt | 350 | 350 | tributari dalle singole leggi di imposta ” . la commissione tributaria centrale , investita di un ricorso nel quale il | contribuente | , fra i motivi di impugnazione , deduceva la violazione dell art . 112 del codice di procedura civile , |
| 1994-365.txt | 560 | 560 | . con una prospettazione non priva di problematicità ma , in fondo , adesiva all opzione ermeneutica proposta dallo stesso | contribuente | , il remittente ritiene che la tesi secondo la quale il giudice , una volta verificata la illegittimità dell atto |
| 1994-365.txt | 652 | 652 | essa stessa abbia avuto occasione , già da tempo , di prendere posizione sul tema affermando che il ricorso del | contribuente | , ancorché formalmente diretto all atto impositivo , investe in realtà la sussistenza e l entità dell obbligazione tributaria , |
| 1994-38.txt | 1753 | 1753 | spontaneamente alle soluzioni che oggi risultano espressamente codificate dal legislatore . si fornisce così base testuale ai comportamenti tenuti dai | contribuenti | ove essi siano conformi anche alla nuova normativa , definendo pertanto legislativamente i dubbi connessi all interpretazione dell anzidetta disciplina |
| 1994-38.txt | 1886 | 1886 | non dalla norma legislativa che vigeva al momento della presentazione della dichiarazione dei redditi , bensì dal comportamento del singolo | contribuente | , a seconda che abbia incluso o meno gli interessi nella dichiarazione . ciò comporterebbe un risultato non consono al |
| 1994-38.txt | 2020 | 2020 | di una limitata retroattività volta a conferire certezza ai comportamenti che avevano trovato formalizzazione nelle dichiarazioni dei redditi presentate dal | contribuente | sulla base di un interpretazione delle norme all epoca vigenti che lo stesso contribuente aveva reputato attendibile . |
| 1994-38.txt | 2034 | 2034 | nelle dichiarazioni dei redditi presentate dal contribuente sulla base di un interpretazione delle norme all epoca vigenti che lo stesso | contribuente | aveva reputato attendibile . |
| 1994-97.txt | 177 | 177 | irrazionale ed ingiusta l equiparazione quoad poenam di due ipotesi di cui , la prima , imputabile a responsabilità del | contribuente | per dolo o colpa grave , e la seconda riferibile solo a ” insufficiente attenzione o soltanto per obbiettiva difficoltà |
| 1995-107.txt | 310 | 310 | commisurato , senza limite di massimale , al reddito dichiarato ed imponibile ai fini irpef , realizzerebbe rispetto agli altri | contribuenti | e rispetto , altresì , agli stessi ” non mutuati ” per i versamenti richiesti relativamente agli anni precedenti ed |
| 1995-107.txt | 728 | 728 | , peraltro , anche nell ordinanza in epigrafe che , nel prospettare una disparità di trattamento ” rispetto agli altri | contribuenti | ” , non indica puntualmente , né si vede come potrebbe farlo , un vero e proprio tertium comparationis , |
| 1995-14.txt | 185 | 185 | a distanza di oltre due anni dalla data in cui il cespite sottoposto a tassazione è affluito nel patrimonio del | contribuente | , presuppone apoditticamente la permanenza di una certa capacità contributiva ” . osserva , altresì , l ordinanza che gli |
| 1995-143.txt | 967 | 967 | riscossione dell imposta medesima . nel necessario bilanciamento di interessi fra esigenze finanziarie della collettività e tutela delle ragioni del | contribuente | ( cfr . sentenza n . 574 del 1988 ) , la norma denunciata assume i saldi contabili , alla |
| 1995-143.txt | 1675 | 1675 | della doglianza discende dall errato presupposto interpretativo dal quale il remittente muove , consistente nel riferire la previsione normativa ai | contribuenti | , anziché alle aziende di credito , tenute ad operare la ritenuta , per l appunto , sui saldi risultanti |
| 1995-19.txt | 231 | 231 | incongruenza della normativa di cui trattasi vengono rilevati , dall ordinanza , nel fatto di precludere al concorrente extraneus non | contribuente | la facoltà di presentare dichiarazione integrativa e di fruire in tal modo della causa estintiva del reato , non senza |
| 1995-19.txt | 279 | 279 | suddetta facoltà venisse riconosciuta , l interessato dovrebbe comunque versare un imposta già assolta attraverso la dichiarazione integrativa presentata dal | contribuente | . 2 . la questione non è fondata . la norma sospettata di incostituzionalità , e cioè l art . |
| 1995-19.txt | 419 | 419 | , ” a tutti i reati di cui al comma 1 riferibili al periodo di imposta a condizione che il | contribuente | o chiunque altro , avendone interesse , presenti dichiarazione integrativa per la definizione per l intero periodo ovvero definisca il |
| 1995-19.txt | 493 | 493 | ” , che ” consente la presentazione della dichiarazione integrativa solo a soggetti qualificati in virtù del loro status di | contribuente | , attuale o pregresso ” , traendone la conseguenza che il sistema della legge sia tale da non consentire di |
| 1995-19.txt | 534 | 534 | fruire dell amnistia al concorrente nel reato , pur a fronte dell avvenuta definizione della pendenza tributaria ad opera del | contribuente | . osserva al riguardo la corte che , nell ambito di specifiche normative quali quella qui in esame , fra |
| 1995-19.txt | 821 | 821 | pur essendo l amnistia condizionata alla presentazione di dichiarazione integrativa ovvero alla definizione del periodo di imposta ad opera del | contribuente | o di chiunque vi abbia interesse , l oggettività del presupposto indicato dalla legge non autorizza a ritenere che il |
| 1995-19.txt | 955 | 955 | ritenere che dell amnistia non possano comunque beneficiare , pur in presenza della definizione della pendenza tributaria ad opera del | contribuente | , i concorrenti nel reato che non siano essi stessi contribuenti , sia a ritenere , così come il giudice |
| 1995-19.txt | 966 | 966 | presenza della definizione della pendenza tributaria ad opera del contribuente , i concorrenti nel reato che non siano essi stessi | contribuenti | , sia a ritenere , così come il giudice remittente adombra in via meramente ipotetica , che essi possano beneficiarne |
| 1995-19.txt | 1039 | 1039 | di chi possa reputarsi legittimato alla definizione della pendenza tributaria , a fronte di una legge che parla sia del | contribuente | sia di chi ” avendone interesse ” ponga in essere i relativi adempimenti , va rammentato , traendo spunto da |
| 1995-19.txt | 1204 | 1204 | del d.p.r . 20 gennaio 1992 , n . 23 , anche il caso del concorrente estraneo , quando il | contribuente | abbia provveduto a definire la pendenza con il fisco secondo le disposizioni del titolo vi della legge 30 dicembre 1991 |
| 1995-309.txt | 194 | 194 | prevedendo la possibilità di un loro successivo adeguamento ad altre diversamente determinate con efficacia retroattiva , sottopone medio tempore il | contribuente | ad una tassazione avulsa dalla sua capacità contributiva ; gli artt . 3 e 53 per la discriminazione tra il |
| 1995-309.txt | 215 | 215 | ad una tassazione avulsa dalla sua capacità contributiva ; gli artt . 3 e 53 per la discriminazione tra il | contribuente | che avrà gli estimi confermati e il contribuente che avrà gli estimi ridotti e , quindi , realizzerà un credito |
| 1995-309.txt | 223 | 223 | ; gli artt . 3 e 53 per la discriminazione tra il contribuente che avrà gli estimi confermati e il | contribuente | che avrà gli estimi ridotti e , quindi , realizzerà un credito nei confronti dell erario ; gli artt . |
| 1995-309.txt | 1379 | 1379 | ulteriori doglianze vengono avanzate con riferimento agli artt . 3 e 53 della costituzione , assumendo la discriminazione di quei | contribuenti | che , effettuando esborsi per somme che risultino , in seguito , eccedenti il dovuto , maturino un credito nei |
| 1995-309.txt | 1423 | 1423 | ; nonché in riferimento agli artt . 3 e 24 della costituzione in relazione all onere , imposto ai medesimi | contribuenti | , di intraprendere le procedure di rimborso . a parte l improprio riferimento all art . 24 della costituzione , |
| 1995-318.txt | 1004 | 1004 | presupposto evidentemente accolto dal legislatore che tale organo possa , meglio di ogni altro , valutare comparativamente la posizione del | contribuente | e l interesse dello stato alla riscossione , nel quadro dell andamento complessivo dell attività tributaria . al tempo stesso |
| 1995-318.txt | 1575 | 1575 | atto di accertamento , per un terzo dell imposta corrispondente all imponibile o al maggiore imponibile accertato . ove il | contribuente | abbia prodotto ricorso esse sono iscritte fino alla concorrenza della metà dopo la decisione della commissione di primo grado ; |
| 1995-318.txt | 1910 | 1910 | giudice tributario di sospendere l esecuzione dell atto , quando da questo possa derivare un danno grave ed irreparabile al | contribuente | ( artt . 47 e 71 del predetto decreto legislativo ) . a seguito dell accoglimento della questione nei sensi |
| 1995-321.txt | 569 | 569 | della costituzione . 4 . la corte d appello considera preliminarmente che la norma impugnata per le dichiarazioni presentate dal | contribuente | nella vigenza della disciplina sul cumulo dei redditi familiari consente espressamente all amministrazione finanziaria di agire esecutivamente anche nei confronti |
| 1995-321.txt | 1583 | 1583 | corte ( sentenza . n . 45 del 1964 ) che ” per capacità contributiva s intende l idoneità del | contribuente | a corrispondere la prestazione coattivamente imposta , e tale idoneità deve porsi in relazione , non già con la concreta |
| 1995-321.txt | 1607 | 1607 | prestazione coattivamente imposta , e tale idoneità deve porsi in relazione , non già con la concreta capacità di ciascun | contribuente | ma col presupposto al quale la prestazione stessa è collegata e con gli elementi essenziali dell obbligazione tributaria ” . |
| 1995-377.txt | 103 | 103 | attività di cui agli artt . 24 e 30 censurati , verrebbe a sostanziare una disparità di trattamento tra i | contribuenti | che traggono il proprio reddito dalla sola coltivazione di terreni e gli altri contribuenti assoggettati alla possibilità di accertamento sintetico |
| 1995-377.txt | 117 | 117 | una disparità di trattamento tra i contribuenti che traggono il proprio reddito dalla sola coltivazione di terreni e gli altri | contribuenti | assoggettati alla possibilità di accertamento sintetico , con conseguente violazione dell art . 3 della costituzione . sarebbe , altresì |
| 1995-377.txt | 611 | 611 | quella parte di reddito imponibile che non sia stata dichiarata . tuttavia , se il reddito ” fondatamente attribuibile al | contribuente | in base ad elementi e a circostanze di fatto certi ” ( art . 38 , quarto comma , del |
| 1995-377.txt | 772 | 772 | a seconda dei casi , o per l amministrazione finanziaria in ipotesi di anno di crisi , ovvero per il | contribuente | nelle annualità più fertili . in tale ultimo caso , infatti , il maggiore reddito ( rispetto a quello risultante |
| 1995-377.txt | 995 | 995 | o di interventi legislativi speciali . 3 . sulla base delle predette considerazioni consegue che il tenore di vita del | contribuente | ” sproporzionato rispetto al reddito dichiarato ” non può dare luogo ad ulteriori accertamenti , ove si tratti di reddito |
| 1995-377.txt | 1068 | 1068 | prova dell esistenza di altre o diverse fonti reddituali . in altri termini , ove la capacità di spesa del | contribuente | manifesti il possesso di un reddito superiore a quello ” effettivo ” realmente conseguito nell esercizio delle attività agricole e |
| 1995-377.txt | 1135 | 1135 | legittimo l accertamento sintetico in ” base ad elementi e circostanze di fatto certi ” , salva la facoltà del | contribuente | di fornire la prova della provenienza del maggiore reddito determinato o determinabile sinteticamente , di cui al richiamato art . |
| 1995-410.txt | 1220 | 1220 | menzionato comma 9 , che la questione sarebbe irrilevante in quanto , nella specie , le somme risultano percepite dai | contribuenti | nel 1992 e cioè dopo l entrata in vigore della legge . a dire il vero , l ordinanza da |
| 1995-430.txt | 238 | 238 | ; b ) con l art . 16 della costituzione , perché renderebbe difficile , se non impossibile , al | contribuente | circolare , nei giorni di scadenza dei pagamenti , obbligandolo a maggiori spese per far sì che si trovi nella |
| 1995-430.txt | 968 | 968 | in vista di una regolare ed ordinata gestione dei rimborsi con i fondi della riscossione . l obbligo imposto al | contribuente | di effettuare il versamento iva nelle sole aziende di credito site nella circoscrizione territoriale dell ufficio competente , con il |
| 1995-444.txt | 83 | 83 | sul reddito ) , non consentendo al coniuge di opporsi al pignoramento dei mobili posti nella casa di abitazione del | contribuente | debitore , sia in contrasto con gli artt . 24 , secondo comma ( recte : primo comma ) , |
| 1995-444.txt | 289 | 289 | esattoriale , da parte del coniuge del debitore , in relazione ai beni mobili posti nella casa di abitazione del | contribuente | , sono stati più volte proposti ed esaminati dalla corte , che ha colto la ragione di questa regola cui |
| 1995-444.txt | 623 | 623 | anche mediante l espropriazione di beni che , con certezza e senza rischio di fraudolente elusioni , non appartengono al | contribuente | moroso . l esigenza della tempestiva realizzazione dei crediti tributari è soddisfatta dall espropriazione dei beni mobili che , per |
| 1995-444.txt | 715 | 715 | essere , per il coniuge del debitore , più rigorose rispetto a quelle previste per chi non sia legato al | contribuente | da alcun vincolo . ma anche in un quadro normativo che differenzi , con un ampiezza che il legislatore può |
| 1995-444.txt | 1162 | 1162 | beni che , senza il rischio di impedimenti alla soddisfazione del credito esattoriale attraverso fraudolente elusioni , non appartengono al | contribuente | moroso . a questa condizione rispondono i beni pervenuti al coniuge per atto pubblico di donazione , quando tale atto |
| 1995-444.txt | 1250 | 1250 | , del d.p.r . n . 602 del 1973 , nella parte in cui non prevede che il coniuge del | contribuente | o dei coobbligati , per quanto riguarda i mobili pignorati nella casa di abitazione del debitore o del coobbligato , |
| 1995-463.txt | 59 | 59 | quale prevede che in caso di trasferimenti di fabbricati non ancora iscritti in catasto con attribuzione di rendita , il | contribuente | possa chiedere , contestualmente alla domanda di voltura , l attribuzione della rendita stessa e la determinazione dell imposta dovuta |
| 1995-463.txt | 158 | 158 | rendita da parte dell ufficio tecnico erariale , trasmesso all ufficio del registro , sia anche comunicato e notificato al | contribuente | . secondo la commissione remittente , quest ultimo viene infatti ” privato dell effettiva possibilità di far valere in giudizio |
| 1995-463.txt | 616 | 616 | impositivo , costituendo semplice atto prodromico della determinazione del valore imponibile . l attribuzione della rendita acquista rilevanza per il | contribuente | , solo in quanto produttiva della determinazione forfettaria che egli aveva richiesto ( come limite al potere di accertamento dell |
| 1995-473.txt | 214 | 214 | senso di giustizia che un medesimo bene possa avere , agli effetti fiscali , due valori diversi a seconda del | contribuente | dal quale è dovuta l imposta . 2 . data l identicità delle questioni sollevate , i giudizi devono essere |
| 1995-473.txt | 823 | 823 | per ragioni obiettive nei confronti di un debitore d imposta , esso non può essere diverso ove si tratti del | contribuente | di un altra imposta connessa e nello stesso contesto , che pur si riferisce al trasferimento dello stesso bene . |
| 1995-55.txt | 312 | 312 | del solve et repete , ponendo , infatti , il pagamento del tributo a presupposto dell azione giudiziaria promossa dal | contribuente | avverso la liquidazione del tributo stesso . trattasi , come è noto , di una regola che la corte , |
| 1996-157.txt | 41 | 41 | 44 , primo comma , del d.p.r . 29 settembre 1973 , n . 602 , secondo il quale il | contribuente | che sia stato iscritto a ruolo per un ammontare d imposta superiore a quello effettivamente dovuto , ha diritto per |
| 1996-157.txt | 139 | 139 | di rimborso . 2 . il giudice rimettente , premesso che , a causa della norma in esame , il | contribuente | , per il solo fatto di essere stato colpito da un accertamento illegittimo , subisce un pregiudizio patrimoniale ” per |
| 1996-157.txt | 200 | 200 | la disposizione , violi , sotto vari profili , l art . 3 della costituzione : a ) penalizzando i | contribuenti | colpiti da accertamenti illegittimi , anche se , al pari di quelli andati esenti da accertamento , hanno dichiarato correttamente |
| 1996-157.txt | 922 | 922 | che , del resto , trova applicazione speculare anche nella fattispecie relativa agli interessi sugli importi dei tributi dovuti dai | contribuenti | . dal che è consentito pervenire alla conclusione che si tratta di una peculiare disciplina della materia tributaria apprestata dal |
| 1996-157.txt | 1028 | 1028 | , l infondatezza del dubbio sollevato dall ordinanza in riferimento alla diversa più favorevole condizione in cui , rispetto al | contribuente | colpito da accertamento , si troverebbe colui che tale accertamento non abbia subito . a ben vedere , il caso |
| 1996-157.txt | 1104 | 1104 | , un punto di riferimento ai fini del ristoro spettante al soggetto ingiustificatamente inciso nell ambito della generale categoria dei | contribuenti | , tutti , in teoria , suscettibili di subire accertamenti non fondati . ma è evidente che è proprio nelle |
| 1996-157.txt | 1253 | 1253 | quello del pagamento . quanto poi all altro profilo di denuncia e cioè quello della discriminazione che , fra i | contribuenti | assoggettati ad accertamento , deriverebbe dai diversi periodi di emissione del ruolo e dell ordinativo , si tratta di eventuali |
| 1996-21.txt | 600 | 600 | , in quanto , ” differendo al periodo successivo all entrata in vigore dei nuovi estimi la possibilità per i | contribuenti | di recuperare quanto eventualmente pagato in eccedenza per l isi ed il relativo contenzioso ” , ” sottopone medio tempore |
| 1996-21.txt | 622 | 622 | recuperare quanto eventualmente pagato in eccedenza per l isi ed il relativo contenzioso ” , ” sottopone medio tempore il | contribuente | ad una tassazione avulsa dalla sua capacità contributiva e , nel contempo , ripristinatoria del principio solve et repete “ |
| 1996-21.txt | 1870 | 1870 | nel previsto differimento , al periodo successivo all entrata in vigore dei nuovi estimi , sia della possibilità per i | contribuenti | di recuperare quanto eventualmente pagato in eccedenza per l isi , sia del relativo contenzioso ; con ripristino del principio |
| 1996-21.txt | 2053 | 2053 | 1995 , n . 349 , dovessero risultare inferiori a quelle di cui al decreto ministeriale 27 settembre 1991 il | contribuente | possa tenerne conto ai fini dell imposta personale da corrispondere per il 1992 . in effetti , come la corte |
| 1996-225.txt | 293 | 293 | costituzione , per l irragionevole disparità di trattamento che , a suo avviso , ne deriverebbe ” in danno dei | contribuenti | nei cui confronti sia stato effettuato accertamento fiscale , ispezione o verifica prima del termine per la dichiarazione dei redditi |
| 1996-225.txt | 412 | 412 | per scontato che l intervento degli organi accertatori determini la paralisi della causa di non punibilità , non consentendo al | contribuente | di poter più utilmente , a quei fini , invocare la successiva fedele dichiarazione dei redditi e l esatto pagamento |
| 1996-225.txt | 464 | 464 | dell eguaglianza , per la ” casualità ” , appunto , della circostanza suscettibile in tal guisa di precludere al | contribuente | l integrale realizzazione della fattispecie giustificativa . 3 . 2 . una tale esegesi è però arbitraria , non trovando |
| 1996-225.txt | 596 | 596 | . per cui già in base al solo canone della interpretazione letterale è dato evincere dalla predetta disposizione come il | contribuente | , in possesso di quella alternativa documentazione all atto della ispezione fiscale , ben possa contrariamente all assunto del tribunale |
| 1996-225.txt | 701 | 701 | dell art . 1 della legge n . 516 del 1982 rispondono infatti ad una logica premiale nei confronti del | contribuente | che , recedendo dall iter criminis ( avviato con l omessa annotazione di corrispettivi nelle scritture contabili obbligatorie ai fini |
| 1996-225.txt | 826 | 826 | b ) del medesimo comma quarto dell art . 1 della legge n . 516 del 1982 , invocabile dal | contribuente | , non in possesso di documenti sostitutivi , che abbia comunque fedelmente dichiarato i propri cespiti e versato la correlativa |
| 1996-287.txt | 195 | 195 | di inammissibilità sollevata dall avvocatura generale dello stato secondo cui , avendo la tassazione separata un utilità pratica per il | contribuente | solo se gli consente di abbattere il carico tributario , il giudice rimettente avrebbe dovuto indicare un parametro di riferimento |
| 1996-415.txt | 98 | 98 | debitore , i quali pretendano di avere la proprietà di beni mobili pignorati dall esattore nella casa di abitazione del | contribuente | debitore , determini una ingiustificata disparità di trattamento , in contrasto con l art . 3 della costituzione , rispetto |
| 1996-415.txt | 205 | 205 | , curata dall ufficio esattoriale che procede direttamente all espropriazione forzata in virtù del ruolo , dopo avere notificato al | contribuente | l avviso di mora , risponde ad un esigenza di semplificazione e speditezza delle procedure , che comporta sia presunzioni |
| 1996-415.txt | 345 | 345 | mediante l espropriazione di beni che , con certezza e senza il rischio di fraudolente elusioni , non appartengono al | contribuente | moroso . l esigenza della pronta riscossione delle imposte non pagate , che è alla base dell espropriazione forzata esattoriale |
| 1996-415.txt | 536 | 536 | posizione del coobbligato , escludendo in modo assoluto la proponibilità dell opposizione per ogni bene mobile rinvenuto nella casa del | contribuente | , quale che sia l epoca , il titolo e la prova di acquisto da parte del congiunto . una |
| 1996-415.txt | 685 | 685 | imposta ( sentenza n . 444 del 1995 ) . lo stesso criterio deve trovare applicazione per i familiari del | contribuente | , dovendosi ricondurre la non proponibilità dell opposizione per essi prevista nei limiti richiesti dalla ragione che la giustifica , |
| 1996-73.txt | 709 | 709 | tributo perequato sul patrimonio . nel necessario bilanciamento di interessi fra esigenze finanziarie della collettività e tutela delle ragioni del | contribuente | , la norma denunciata assume , dunque , i saldi contabili , alla data stabilita dal legislatore , e cioè |
| 1997-137.txt | 257 | 257 | stesso evidenziato l irrilevanza della questione ; e ciò in quanto , nel ritenere corretta la tesi interpretativa sostenuta dal | contribuente | , la commissione poteva accogliere la tesi medesima , senza bisogno di sollevare la questione di legittimità costituzionale . l |
| 1997-137.txt | 838 | 838 | trattamento per il fatto che il godimento dell esenzione dei bot dipenderebbe dalla data del loro acquisto da parte del | contribuente | , in quanto , come anche correttamente osservato dalla corte di cassazione , la norma impugnata non tocca l esenzione |
| 1997-235.txt | 1356 | 1356 | per l esercizio del quale fruiscono , oltre che dei redditi provenienti dal loro patrimonio , delle risorse devolute dai | contribuenti | e destinate al sostentamento del clero , a norma degli articoli 40 , 41 , 46 , 47 e 48 |
| 1997-264.txt | 177 | 177 | giudicato penale , contrasterebbe : a ) con l art . 3 cost . , ponendo in situazione identica il | contribuente | condannato in sede penale e quello assolto ; b ) con gli artt . 24 e 53 cost . , |
| 1997-264.txt | 200 | 200 | sede penale e quello assolto ; b ) con gli artt . 24 e 53 cost . , impedendo al | contribuente | assolto in sede penale di far valere nel processo tributario il relativo giudicato , violandone il diritto di difesa e |
| 1997-264.txt | 310 | 310 | dell amministrazione sull istanza di revoca dell accertamento , anche quando ad esso sia successivo il giudicato penale priverebbe il | contribuente | della possibilità di esercitare il proprio diritto di difesa . 2 . vanno , preliminarmente , disattese le eccezioni di |
| 1997-264.txt | 365 | 365 | dell ordinanza di rimessione che , nella fattispecie oggetto del giudizio a quo , il giudicato penale di assoluzione del | contribuente | dalle imputazioni tributarie ascrittegli , per non aver commesso il fatto , risale ad epoca successiva alla definitività dell accertamento |
| 1997-264.txt | 448 | 448 | difesa ex art . 24 cost . , del quale il giudice a quo reputa essere in concreto privato il | contribuente | che non possa far valere davanti alle commissioni tributarie il giudicato penale formatosi successivamente alla scadenza dei termini per ricorrere |
| 1997-264.txt | 817 | 817 | l adeguamento della fattispecie tributaria all accertamento dei fatti operato dal giudice penale va compiuto , dietro eventuale sollecitazione del | contribuente | , senza soggiacere al limite temporale della scadenza del termine per l accertamento tributario : limite che ” secondo una |
| 1997-264.txt | 879 | 879 | vincolante in modo assoluto soltanto con riguardo all attività degli organi fiscali diretta a modificare in peius la posizione del | contribuente | . sicché lo svolgimento di tale attività conformativa avviene a prescindere dal momento in cui si forma il giudicato . |
| 1997-264.txt | 992 | 992 | . 120 del 1992 ) , attesa la sua idoneità a tutelare in modo adeguato il diritto di difesa del | contribuente | ( il cui concreto tempestivo esercizio è ovviamente rimesso alla sua diligenza ) . tale norma infatti prevede il ricorso |
| 1997-264.txt | 1121 | 1121 | e dunque nell impossibilità di ricorrere contro l eventuale rigetto , espresso o tacito , dell istanza di rimborso al | contribuente | è pur sempre dato di avvalersi dei rimedi apprestati in via generale dall ordinamento giuridico nei confronti della pubblica amministrazione |
| 1997-290.txt | 313 | 313 | pur in presenza di reale capacità contributiva , escluda il concorso alle spese pubbliche ( l iva pur riscossa dal | contribuente | non è stata , infatti , versata allo stato ) , ma viola il principio di eguaglianza tributaria , per |
| 1997-290.txt | 611 | 611 | accolto dal nostro legislatore , uno dei presupposti generali del diritto alla detrazione dell imposta ” assolta o dovuta dal | contribuente | o a lui addebitata a titolo di rivalsa ” è costituito proprio dall esistenza di acquisti o importazioni di beni |
| 1997-290.txt | 900 | 900 | 3 del medesimo articolo ) che le percentuali forfettarie di compensazione del tributo , applicabili ai prodotti ceduti da tali | contribuenti | ( e trattenute dagli stessi in forza del regime forfettario ) , ” non possono avere l effetto di procurare |
| 1997-291.txt | 476 | 476 | , il mancato pagamento di un ruolo di minima entità ( appena lire 501.000 ) comporta il rischio per il | contribuente | di subire una sanzione nella misura edittale massima ( di lire 1.800.000 ) . 3 . poiché le ordinanze di |
| 1997-291.txt | 931 | 931 | . 6 . ugualmente non fondato è l altro profilo dedotto , attinente alla asserita disparità di trattamento fra i | contribuenti | assoggettati alla riscossione mediante ruolo e quelli assoggettati a procedure diverse . detta censura , se riferita alle obbligazioni tributarie |
| 1997-291.txt | 1250 | 1250 | normativo che , a quel che risulta , viene condivisa dalla stessa amministrazione finanziaria alla sola ipotesi di morosità del | contribuente | nel pagamento del tributo erariale , e non nel pagamento di pene pecuniarie . la censura , infine , concernente |
| 1997-294.txt | 71 | 71 | l . 9 agosto 1995 , n . 345 , recante disposizioni urgenti in materia di accertamento con adesione del | contribuente | per anni pregressi ) , nella parte in cui esclude , dalla definizione dei rapporti tributari , con le modalità |
| 1997-294.txt | 97 | 97 | nella parte in cui esclude , dalla definizione dei rapporti tributari , con le modalità dell accertamento con adesione del | contribuente | , relativamente agli anni pregressi ( c.d . concordato di massa ) , coloro ai quali entro il 20 maggio |
| 1997-294.txt | 191 | 191 | . l . 9 agosto 1995 , n . 345 ( disposizioni urgenti in materia di accertamento con adesione del | contribuente | per anni pregressi ) , nel testo modificato dalla legge di conversione 18 ottobre 1995 , n . 427 contrasterebbe |
| 1997-294.txt | 232 | 232 | , secondo le suddette ordinanze , con l art . 3 della costituzione , facendo irragionevolmente dipendere l ammissione del | contribuente | all accertamento con adesione esclusivamente dall epoca in cui viene effettuata la notifica di un atto emesso dalla amministrazione finanziaria |
| 1997-294.txt | 430 | 430 | sino alla data di entrata in vigore del provvedimento di clemenza , determinando così una irragionevole disparità di trattamento tra | contribuenti | , alcuni dei quali venivano ammessi alla definizione automatica , avendo l ufficio omesso di notificare l accertamento , mentre |
| 1997-294.txt | 487 | 487 | riduzione prevista dalla legge ; con l effetto , in conclusione , che erano gli uffici finanziari a stabilire quali | contribuenti | potevano beneficiare della prima forma di definizione agevolata e quali ne venivano esclusi . nel caso qui in esame senza |
| 1997-294.txt | 521 | 521 | . nel caso qui in esame senza che occorra indugiare sulla natura giuridica dell istituto dell accertamento con adesione del | contribuente | per anni pregressi ( c.d . concordato di massa ) , ritenuto dall ordinanza assimilabile , in virtù dei criteri |
| 1997-294.txt | 752 | 752 | modalità sopra ricordate . ne discende che la disposizione censurata tende a garantire l imparzialità dell amministrazione nei confronti dei | contribuenti | e , quindi , in definitiva a realizzare quel principio di parità di trattamento che questa corte ha , del |
| 1997-384.txt | 118 | 118 | lire , sia in contrasto con gli artt . 3 e 53 della costituzione in quanto così si impone al | contribuente | di dichiarare un reddito minimo in misura predeterminata dal legislatore senza offrirgli la possibilità di fornire prova contraria . 2 |
| 1997-384.txt | 441 | 441 | già avuto modo di affermare ( ordinanza n . 246 del 1993 ) che la diversa disciplina prevista per i | contribuenti | che si avvalgono del regime della contabilità semplificata , rispetto a quelli che adottano il regime della contabilità ordinaria , |
| 1997-384.txt | 505 | 505 | cui all art . 53 della costituzione il regime della contabilità semplificata è il frutto di una libera opzione del | contribuente | , che a tale fine considera i vantaggi ed i rischi che questa comporta . ed invero , il regime |
| 1997-384.txt | 594 | 594 | va rilevato , come già in precedenza affermato , ( sentenza n . 3 del 1988 ) , che al | contribuente | rimane la facoltà di optare per il regime ordinario , potendo così affrontare l accertamento senza alcun vincolo né di |
| 1997-431.txt | 210 | 210 | non è fondata . secondo la costante giurisprudenza di questa corte , l estensione di agevolazioni tributarie a categorie di | contribuenti | non contemplate dalla disciplina di favore che prevede tali benefici può ritenersi costituzionalmente necessitata solo ove , accertata la piena |
| 1998-111.txt | 401 | 401 | , per i quali esso è mantenuto ; nonché sotto il profilo della ingiustificata disparità di trattamento tra gli stessi | contribuenti | , a seconda della rispettiva idoneità personale al comportamento processuale più adeguato alla tutela delle proprie ragioni o capacità patrimoniali |
| 1998-211.txt | 570 | 570 | , con riguardo ai parametri di individuazione in concreto degli elementi di fatto da cui origina la potenzialità reddituale del | contribuente | . 3 . 2 . va esaminata , in via pregiudiziale , la eccezione sollevata dall avvocatura generale dello stato |
| 1998-211.txt | 708 | 708 | contrariamente a quanto sostenuto dall avvocatura , risulta chiaramente dal testo dell ordinanza di rimessione che il giudizio promosso dal | contribuente | innanzi alla commissione tributaria concerne la ” determinazione della rendita catastale ” , nell ambito di un procedimento nel quale |
| 1998-211.txt | 2317 | 2317 | di cui sopra sono state sollevate nel corso di un giudizio avente ad oggetto la ripetizione , da parte del | contribuente | , di somme a suo tempo corrisposte , a titolo di invim straordinaria , sul valore finale degli immobili di |
| 1998-211.txt | 3122 | 3122 | di determinazione del valore finale in base agli estimi catastali . criterio suscettibile , infatti , di essere invocato dal | contribuente | a sua assoluta discrezione , sulla base delle sue personali valutazioni di convenienza economica , per escludere l accertamento del |
| 1998-26.txt | 116 | 116 | della costituzione , poiché affida al solo intendente di finanza il potere di sospendere la procedura esecutiva nei confronti del | contribuente | ” . si determinerebbe così una irragionevole riduzione , nell ambito della procedura di riscossione coattiva di contributi dei consorzi |
| 1998-26.txt | 147 | 147 | ambito della procedura di riscossione coattiva di contributi dei consorzi di bonifica , delle forme di tutela dei diritti del | contribuente | nei confronti della pubblica amministrazione , sottraendo così l indispensabile complemento del potere cautelare al giudice ordinario , che abbia |
| 1998-26.txt | 949 | 949 | bonifica come prestazioni patrimoniali di natura pubblicistica soltanto ” equiparabili ” alle imposte dirette ” che gravano sui fondi dei | contribuenti | come oneri reali ” . 4 . in definitiva , il quadro normativo e giurisprudenziale esaminato conduce a valutazioni non |
| 1998-31.txt | 1207 | 1207 | finalità in sé del tutto legittima anche sotto l aspetto , non certo secondario , della tutela dei diritti del | contribuente | . la limitazione della sospensione per pregiudizialità nel processo tributario rappresenta , pertanto , una scelta del legislatore che , |
| 1998-31.txt | 1249 | 1249 | quanto non lesiva del criterio di ragionevolezza , si sottrae al sindacato di legittimità costituzionale . la possibilità accordata al | contribuente | , alla stregua di una corretta interpretazione del sistema , di far valere nel processo pregiudicato indipendentemente dal corso e |
| 1998-328.txt | 180 | 180 | 1991 , n . 413 ) , ” nella parte in cui non riconoscono competenza piena nella assistenza tecnica dei | contribuenti | nel processo tributario ai consulenti del lavoro iscritti nei rispettivi albi professionali ” . 2 . in via preliminare va |
| 1998-336.txt | 141 | 141 | 29 settembre 1973 , numeri 600 e 602 ) , nella parte in cui non consentono , neppure quando il | contribuente | richieda alla commissione tributaria competente la sospensione cautelare dell atto impugnato , di depositare validamente la copia del ricorso avverso |
| 1998-336.txt | 925 | 925 | vero è che , in passato , la giurisprudenza costituzionale ha ritenuto che l effettività della tutela giurisdizionale per il | contribuente | si realizza essenzialmente con la pronunzia emessa dal giudice tributario , alla quale l amministrazione finanziaria , se soccombente , |
| 1998-336.txt | 981 | 981 | ( sentenza n . 63 del 1982 ) . ma tale orientamento , espresso quando ancora la tutela interinale del | contribuente | stesso era affidata , in via immediata , al solo potere di sospensiva dell intendente di finanza ( ex art |
| 1998-336.txt | 1249 | 1249 | nel coordinamento che va necessariamente operato tra il precedente e l attuale rito del processo tributario , non impedisca al | contribuente | , che ricorre avverso la iscrizione a ruolo operata dal centro di servizio e chiede la sospensione dell esecuzione dell |
| 1998-351.txt | 60 | 60 | un terzo che affermava di essere proprietario dei beni mobili pignorati dall ufficiale esattoriale nella casa di abitazione di un | contribuente | moroso , ritiene che l art . 65 del d.p.r . 29 settembre 1973 , n . 602 ( disposizioni |
| 1998-351.txt | 628 | 628 | delle prove quando l azione sia esercitata o esprimono profili della disciplina sostanziale . ammessa la presunzione di appartenenza al | contribuente | dei beni mobili pignorati nella sua casa di abitazione , non è di per sé arbitrario , né manifestamente irrazionale |
| 1998-452.txt | 148 | 148 | primo comma , della costituzione , a causa del diverso trattamento riservato a situazioni identiche , in quanto consente al | contribuente | di avvalersi della facoltà di definire i periodi di imposta fino al 1994 mediante accertamento con adesione , al quale |
| 1998-452.txt | 623 | 623 | . 30 settembre 1994 , n . 564 . si tratta , in particolare , dell accertamento con adesione del | contribuente | per anni pregressi ( c.d . ” concordato di massa ” ) , previsto dal menzionato art . 3 , |
| 1998-452.txt | 1112 | 1112 | pregresse , a danno delle pendenze a suo tempo risolte , se non altro perché ne resterebbero penalizzati proprio quei | contribuenti | che , come lo stesso rimettente non manca di avvertire , si sono mostrati più solerti nella definizione dei loro |
| 1998-53.txt | 211 | 211 | valevole nel processo civile , ed all ingiustificato privilegio concesso all amministrazione finanziaria , irresponsabile per i danni subiti dal | contribuente | a seguito di un comportamento di essa qualificabile come negligente si accompagnerebbe la violazione dell art . 24 cost . |
| 1998-53.txt | 250 | 250 | cost . , per la limitazione della tutela giurisdizionale e la menomazione del diritto di difesa che ne deriverebbero al | contribuente | , il quale , pur avendo ragione , potrebbe essere indotto a non ricorrere contro l amministrazione stessa . per |
| 1998-53.txt | 319 | 319 | . , legittimando di fatto , anche per il futuro ed a tempo indeterminato , la violazione dei diritti dei | contribuenti | da parte dell amministrazione finanziaria . 2 . i giudizi , riguardanti questioni sostanzialmente identiche , possono essere riuniti e |
| 1998-62.txt | 164 | 164 | di giustizia . 2 . la questione è fondata . la norma denunciata comporta che la tutela giurisdizionale del soggetto | contribuente | , nei cui confronti è stata effettuata iscrizione a ruolo di tributi ( e sovrattassa ) , per i quali |
| 1998-62.txt | 617 | 617 | riguardi di tutti gli atti della pubblica amministrazione , è evidente che , attraverso un simile percorso , il soggetto | contribuente | trova una eccessiva difficoltà per la propria tutela giurisdizionale e rischia di non avere la possibilità di adire un giudice |
| 1998-62.txt | 742 | 742 | sentenza n . 233 del 1996 in ordine alla ragionevolezza del rispetto dei termini di decadenza , qualora il soggetto | contribuente | si sia avvalso del procedimento amministrativo in una libera scelta della specifica ulteriore forma di tutela riconosciutagli , nonché in |
| 1998-81.txt | 637 | 637 | 1972 ) . 3 . la questione è fondata . la norma denunciata comporta che la tutela giurisdizionale del soggetto | contribuente | , nei cui confronti è stato notificato avviso di accertamento per omesso versamento dell imposta per l esercizio di imprese |
| 1998-81.txt | 1067 | 1067 | n . 62 del 1998 ) in ordine alla ragionevolezza del rispetto dei termini di decadenza , qualora il soggetto | contribuente | si sia avvalso del procedimento amministrativo in una libera scelta della specifica ulteriore forma di tutela riconosciutagli , nonché in |
| 1999-07.txt | 1391 | 1391 | principio ha carattere oggettivo , perché si riferisce ad indici rivelatori di ricchezza e non già a situazioni concrete del | contribuente | ( cfr . le sentenze n . 14 del 1995 e n . 315 del 1994 ) . in questo |
| 1999-138.txt | 8564 | 8564 | legislativo , l afflusso delle somme derivanti dai versamenti unitari , relativi ad una pluralità di tributi , effettuati dai | contribuenti | titolari di partita iva . l art . 3 , comma 3 , disciplina , per il 1998 e il |
| 1999-198.txt | 1489 | 1489 | concludersi che l art . 7 del decreto impugnato non trova applicazione alle entrate tributarie relative agli acconti versati dai | contribuenti | in forza dell art . 1 , comma 3 , dello stesso decreto ; onde alla regione sardegna spetterà la |
| 1999-200.txt | 887 | 887 | difetto di rilevanza nel giudizio a quo . poiché il dubbio di costituzionalità investe l entità della imposta dovuta dal | contribuente | , appare manifesta l inesistenza , nella specie , del necessario nesso di pregiudizialità della sua soluzione rispetto al giudizio |
| 1999-229.txt | 872 | 872 | reddito ) , concernente i termini per l iscrizione a ruolo delle imposte liquidate in base alle dichiarazioni presentate dai | contribuenti | . non compete evidentemente a questa corte esprimere valutazioni sulla fondatezza delle diverse tesi . ciò che importa sottolineare è |
| 1999-229.txt | 1171 | 1171 | deve considerarsi che l art . 36 bis oggetto dell interpretazione autentica , non ha contenuto precettivo nei confronti dei | contribuenti | ma pone , come si è visto , un termine a carico dell amministrazione finanziaria per la liquidazione delle maggiori |
| 1999-229.txt | 1209 | 1209 | liquidazione delle maggiori imposte accertate a seguito di controllo ” formale ” delle dichiarazioni , cosicché il preteso affidamento dei | contribuenti | stessi dovrebbe riguardare non già la legittimità della propria condotta ma l intervenuta decadenza dell amministrazione dal potere di iscrivere |
| 1999-229.txt | 1506 | 1506 | la lamentata violazione del principio della capacità contributiva , prospettata dalla commissione tributaria provinciale di ancona sul rilievo che i | contribuenti | , i quali avessero fatto affidamento sulla perentorietà del termine di cui all art . 36 bis , si troverebbero |
| 1999-229.txt | 1606 | 1606 | ha carattere oggettivo , riferendosi ad indici concretamente rivelatori di ricchezza e non già a stati soggettivi di affidamento del | contribuente | ( sentenza n . 143 del 1982 , ordinanza n . 542 del 1987 ) . 5 . 5 . |
| 1999-229.txt | 1648 | 1648 | quanto riguarda l asserita lesione del principio di eguaglianza , per la diversità di trattamento che si realizzerebbe tra quei | contribuenti | , i cui ricorsi , fondati sulla eccezione di decadenza dell amministrazione finanziaria per il decorso del termine di cui |
| 1999-229.txt | 1895 | 1895 | 29 settembre 1973 , n . 602 , secondo il quale le imposte liquidate in base alle dichiarazioni presentate dai | contribuenti | ( e dunque anche quelle liquidate a seguito di controllo ” formale ” ) devono essere iscritte a ruolo , |
| 1999-386.txt | 122 | 122 | successore mortis causa la maggior imposta ( imposta complementare ) liquidata dall amministrazione in sede di rettifica della dichiarazione del | contribuente | . 2 . la questione non è fondata nei sensi di seguito precisati . il dubbio di costituzionalità sollevato dalla |
| 1999-87.txt | 274 | 274 | il successivo art . 38 , terzo comma , prescriveva inoltre che il dispositivo delle decisioni doveva essere notificato al | contribuente | , a cura della segreteria della commissione tributaria , entro dieci giorni dal deposito e comunicato nello stesso termine all |
| 1999-87.txt | 325 | 325 | quali , datato e sottoscritto dall ufficio ricevente , era restituito alla segreteria della commissione e tenuto a disposizione del | contribuente | . sotto il vigore di siffatte disposizioni si era posto il problema se , in caso di trasmissione dell elenco |
| 2000-114.txt | 102 | 102 | , nella parte in cui detta norma , senza differenziare le singole attività di impresa , pone a carico del | contribuente | , che agisca per la ripetizione di imposte di consumo indebitamente corrisposte , l onere di provare documentalmente che il |
| 2000-165.txt | 433 | 433 | parte in cui non consentono alla commissione tributaria regionale , in caso di rigetto totale o parziale del ricorso del | contribuente | , l adozione di misure cautelari intese ad impedire , in pendenza del ricorso per cassazione o del ricorso alla |
| 2000-18.txt | 421 | 421 | di conseguenza l utilizzazione nel processo stesso pena la violazione del principio di eguaglianza e del diritto di difesa del | contribuente | delle dichiarazioni di terzi raccolte dalla amministrazione finanziaria nella fase procedimentale , così violando ancora una volta il diritto di |
| 2000-18.txt | 1069 | 1069 | aspetto , la stessa natura della pretesa fatta valere dall amministrazione finanziaria attraverso un procedimento di accertamento dell obbligo del | contribuente | mal si concilia con la prova testimoniale . considerazione questa che , mentre vale a spiegare come , prima dell |
| 2000-18.txt | 1667 | 1667 | . la possibilità che le dichiarazioni rese da terzi agli organi dell amministrazione finanziaria trovino ingresso , a carico del | contribuente | , in un processo nel quale quest ultimo non può avvalersi , per contestarne l efficacia probatoria , della prova |
| 2000-18.txt | 1710 | 1710 | non è d altro canto in contrasto né con il principio di eguaglianza né con il diritto di difesa del | contribuente | medesimo . il valore probatorio delle dichiarazioni raccolte dall amministrazione finanziaria nella fase dell accertamento è , infatti , solamente |
| 2000-18.txt | 1835 | 1835 | la violazione del principio di ” parità delle armi ” . ciò non vuol dire , peraltro , che il | contribuente | non possa , nell esercizio del proprio diritto di difesa , contestare la veridicità delle dichiarazioni di terzi raccolte dall |
| 2000-18.txt | 2091 | 2091 | causa ostativa del concordato di massa , rappresentata dalla rilevanza penale , relativa a determinati reati , della condotta del | contribuente | , venga meno in caso di successiva archiviazione del procedimento penale ovvero di definizione dello stesso con sentenza di proscioglimento |
| 2000-189.txt | 111 | 111 | cui valore ecceda i cinque milioni di lire , sanzionerebbe , con la inammissibilità , il ricorso sottoscritto dal solo | contribuente | , senza prevedere che quest ultimo possa nominare un difensore in un momento successivo , eventualmente su disposizione del presidente |
| 2000-189.txt | 1018 | 1018 | tecnica , non incidendo , di per sé , l esercizio personale delle proprie ragioni , anche da parte del | contribuente | non iscritto ad un albo , sul diritto di difesa ( art . 24 della costituzione , ordinanza n . |
| 2000-189.txt | 1119 | 1119 | dell avvocatura generale dello stato , secondo cui questa soluzione comporterebbe la necessità di un ampia rimessione in termini del | contribuente | , in quanto il tema del decidere resta circoscritto dal ricorso introduttivo , mentre la possibilità di ” motivi aggiunti |
| 2000-25.txt | 97 | 97 | cessazione dalle relative funzioni , violi gli artt . 3 e 53 della costituzione per disparità di trattamento tra i | contribuenti | , contrastando col principio secondo il quale ” per le indennità che siano costituite anche dai contributi degli aventi diritto |
| 2000-348.txt | 2377 | 2377 | deve tener conto delle somme oggetto di versamento unificato e di compensazione , secondo le nuove norme che consentono ai | contribuenti | di versare unitariamente le imposte , i contributi dovuti all inps e le altre somme a favore dello stato , |
| 2000-348.txt | 2500 | 2500 | di cui all art . 21 dello stesso decreto legislativo , che disciplina gli adempimenti delle banche , delegate dai | contribuenti | per i pagamenti delle imposte , in tema di versamento delle somme riscosse alla tesoreria dello stato o alla cassa |
| 2000-351.txt | 832 | 832 | al valore venale dell area , che ultimamente era stato dichiarato ai fini i.c.i . ; nello stesso tempo il | contribuente | è posto in condizione di conoscere di questo ulteriore effetto della dichiarazione tributaria , perché la disposizione risulta inserita sia |
| 2000-351.txt | 1095 | 1095 | area fabbricabile sulla base dei criteri previsti agli effetti della indennità di espropriazione , ed attribuiscono , a favore del | contribuente | , la facoltà di ottenere una attestazione dal comune che definisca la natura dell area ( fabbricabile o meno ) |
| 2000-362.txt | 1315 | 1315 | illegittimità per violazione dell art . 24 della costituzione , prospettata solo in relazione alla difficoltà di prova che il | contribuente | dovrebbe sostenere per sostituire al parametro normativo del canone locativo il parametro del reddito medio ordinario . ed invero , |
| 2000-362.txt | 1833 | 1833 | . ) , con semplificazioni e vantaggi , a seconda dei casi , per l amministrazione finanziaria o per il | contribuente | e nel rispetto del canone generale della ragionevolezza ( v . sentenza n . 377 del 1995 ) . l |
| 2000-403.txt | 576 | 576 | tributario era quella adottata , cioè di pretendere il cumulativo ed integrale pagamento dell ici e dell ilor per i | contribuenti | soggetti ad irpeg , quando il sistema di tassazione in base a bilancio portava ad una discrasia tra periodo annuale |
| 2000-405.txt | 97 | 97 | al decreto legge ) gli articoli 1 e 4 dello stesso , che , rispettivamente , prevedono la restituzione ai | contribuenti | del 60 per cento del cosiddetto contributo straordinario per l europa versato o trattenuto contributo la cui istituzione era stata |
| 2000-405.txt | 385 | 385 | di alcuni tributi determinati ; infatti , attuandosi la restituzione parziale del contributo mediante compensazione con altre imposte dovute dai | contribuenti | per il 1998 , il cui gettito spetterebbe alla regione , quest ultima verrebbe a perdere tale gettito , mentre |
| 2000-405.txt | 1082 | 1082 | delle regioni a statuto speciale per l anno 1999 si tiene conto del minor gettito derivante dalla compensazione operata dai | contribuenti | ai fini della parziale restituzione del contributo per l europa . tale disposizione , ancorché generica per quanto riguarda la |
| 2000-405.txt | 1179 | 1179 | nel senso che l esatto e complessivo ammontare delle minori entrate affluite alla regione per effetto delle compensazioni operate dai | contribuenti | ai fini della restituzione del contributo per l europa deve trovare corrispondenza nella attribuzione alla regione , nel 1999 , |
| 2000-405.txt | 1337 | 1337 | ora , secondo le previsioni dei commi 2 , 4 e 5 dell art . 1 impugnato , per i | contribuenti | titolari di partita iva la restituzione del contributo per l europa è effettuata mediante compensazione con i versamenti da eseguire |
| 2000-405.txt | 1448 | 1448 | di paga utile successivo alla presentazione della richiesta ( quindi sempre non prima del 1999 ) ; per gli altri | contribuenti | non appartenenti alle categorie di cui ai commi 2 , 3 e 4 l importo è ammesso , ancora una |
| 2000-405.txt | 1504 | 1504 | nel 1999 . è vero che , ai sensi del comma 3 di detto art . 1 , per i | contribuenti | lavoratori dipendenti e pensionati che intrattengono il rapporto col sostituto d imposta che ha trattenuto il contributo , l importo |
| 2000-416.txt | 817 | 817 | cumulo e reiterazione del beneficio : ove invece il rapporto sia stato definito ( come nel caso in cui il | contribuente | abbia lasciato decorrere il termine per chiedere il rimborso dell imposta pagata ) la disposizione retroattiva non si applica affatto |
| 2000-416.txt | 865 | 865 | di rimborso del tributo . 5 . in tal modo , la norma fa conseguire all accertamento del diritto del | contribuente | all agevolazione soltanto l illegittimità dell atto impositivo , e non anche il conseguente diritto al rimborso dell imposta eventualmente |
| 2000-416.txt | 931 | 931 | un ingiustificata disparità di trattamento , perché disciplina in modo differenziato situazioni sostanzialmente uguali , quali sono tutte quelle dei | contribuenti | che , pur avendo fruito dell agevolazione prevista dall art . 1 della legge n . 168 del 1982 , |
| 2000-416.txt | 1007 | 1007 | d . l . n . 12 del 1985 , convertito nella legge n . 118 del 1985 . questi | contribuenti | vengono infatti sottoposti ad un regime differenziato in ragione di una circostanza ( intervenuto pagamento , o meno , della |
| 2000-416.txt | 1162 | 1162 | sul diverso piano della riscossione fiscale . l ingiustificatezza del trattamento deteriore è poi ancora più marcata nel caso del | contribuente | che abbia tenuto il comportamento fiscale più corretto , provvedendo immediatamente al pagamento dell imposta nel maggiore importo accertato , |
| 2000-433.txt | 84 | 84 | non consente alla commissione tributaria provinciale alcun giudizio sulla congruità delle imposte da versare su cui l ufficio e il | contribuente | si sono accordati ” . con tale disposizione il legislatore , al fine di snellire il contenzioso tributario e di |
| 2000-433.txt | 218 | 218 | 5 del già menzionato art . 48 , si concreta nella presentazione di una proposta dell ufficio alla quale il | contribuente | abbia già prestato adesione . 2 . in riferimento a questa seconda ipotesi , il giudice a quo , muovendo |
| 2000-433.txt | 940 | 940 | imparzialità e di buon andamento e , l altro , alla garanzia sostanziale della proporzionalità dell imposta alla capacità del | contribuente | ( ordinanze n . 30 del 2000 e n . 322 del 1992 ) . 5 . il giudice a |
| 2000-525.txt | 822 | 822 | accolte in sede giudiziale ed era nettamente minoritaria anche nella dottrina : come rileva il giudice a quo anche il | contribuente | più scrupoloso difficilmente avrebbe potuto pensare che la notifica delle sentenze tributarie di secondo grado , ricorribili per cassazione , |
| 2001-155.txt | 683 | 683 | denunciata sotto il profilo della violazione degli articoli 3 e 53 della costituzione deve partire dalla considerazione che il “ | contribuente | ” nella fase dell anticipazione ( ciò che interessa in questa sede , trattandosi di controversia originata dalla richiesta di |
| 2001-155.txt | 922 | 922 | un collegamento tra prestazione imposta e presupposti economici presi in considerazione , in termini di forza e consistenza economica dei | contribuenti | o di loro disponibilità monetarie attuali , quali indici concreti di situazione economica degli stessi contribuenti . le quote di |
| 2001-155.txt | 938 | 938 | e consistenza economica dei contribuenti o di loro disponibilità monetarie attuali , quali indici concreti di situazione economica degli stessi | contribuenti | . le quote di accantonamento del t.f.r . ( sia meramente contabili , come passivo iscritto in bilancio , o |
| 2001-156.txt | 696 | 696 | passiva della regione liguria , unica convenuta nel giudizio a quo , avente ad oggetto il ricorso proposto da un | contribuente | avverso il provvedimento di reiezione di un istanza di rimborso dell acconto i.r.a.p . versato . l eccezione va disattesa |
| 2001-156.txt | 1228 | 1228 | principio di capacità contributiva e perciò , in definitiva , con il principio di eguaglianza , in quanto assoggetterebbero il | contribuente | ad un prelievo fiscale basato su una mera potenzialità di capacità contributiva , suscettibile di non tradursi in reddito nel |
| 2001-156.txt | 2987 | 2987 | oggetto dell imposta . una volta chiarito , infatti , che l i.r.a.p . non colpisce il reddito personale del | contribuente | , bensì il valore aggiunto prodotto dalle attività autonomamente organizzate , nessuna ingiustificata disparità di trattamento può ravvisarsi nella inclusione |
| 2001-156.txt | 3300 | 3300 | maggio 2000 , e dalla commissione tributaria provinciale di parma in quanto porrebbe a carico solamente di alcune categorie di | contribuenti | il finanziamento del servizio sanitario nazionale , essendo stati soppressi dall art . 36 del decreto legislativo , contestualmente all |
| 2001-164.txt | 143 | 143 | n . 154 , in quanto nel caso di denuncia di successione relativa ad immobili non censiti non consentono al | contribuente | , il quale abbia dichiarato un valore superiore a quello successivamente stimato dall ute , di modificare la propria dichiarazione |
| 2001-164.txt | 265 | 265 | ordinanza . l eccezione è priva di fondamento . il rimettente qualifica infatti esplicitamente come tempestivi i ricorsi proposti dai | contribuenti | , il che è sufficiente ad escludere il prospettato vizio di difetto di motivazione sulla rilevanza . va ad ogni |
| 2001-164.txt | 515 | 515 | investe effettivamente entrambe le norme , atteso che il medesimo rimettente in buona sostanza invoca una pronuncia che consenta al | contribuente | , nel caso di immobili non ancora censiti previsto dall art . 34 , comma 6 , del decreto legislativo |
| 2001-164.txt | 733 | 733 | innanzitutto lesivo del principio di eguaglianza , in quanto discriminerebbe , riguardo alla tassazione degli immobili non censiti , i | contribuenti | i quali abbiano dichiarato nella denuncia di successione un valore superiore a quello successivamente stimato dall ute , rispetto a |
| 2001-164.txt | 982 | 982 | 1991 ) . il beneficio che la norma di cui all art . 34 , comma 5 , offre al | contribuente | è dunque rappresentato esclusivamente dalla non rettificabilità del valore dichiarato , quando questo sia uguale o superiore a quello determinato |
| 2001-164.txt | 1018 | 1018 | o superiore a quello determinato in via automatica . e proprio al fine di evitare possibili disparità di trattamento tra | contribuenti | , in dipendenza del fatto che gli immobili cui l imposta si riferisce siano o meno accatastati , il legislatore |
| 2001-164.txt | 1089 | 1089 | di godere di detto beneficio anche nel caso in cui tale valore si riveli poi superiore a quello dichiarato dal | contribuente | . con conseguente ed ovvio vantaggio anche per l amministrazione , rappresentato dalla riscossione della maggiore imposta . nessuna disparità |
| 2001-164.txt | 1118 | 1118 | l amministrazione , rappresentato dalla riscossione della maggiore imposta . nessuna disparità di trattamento sussiste , pertanto , tra i | contribuenti | che abbiano dichiarato un valore uguale o superiore a quello successivamente stimato dall ute ed i contribuenti che abbiano invece |
| 2001-164.txt | 1135 | 1135 | , tra i contribuenti che abbiano dichiarato un valore uguale o superiore a quello successivamente stimato dall ute ed i | contribuenti | che abbiano invece dichiarato un valore inferiore , essendo anche a questi ultimi riconosciuta la possibilità di rendere la propria |
| 2001-164.txt | 1169 | 1169 | riconosciuta la possibilità di rendere la propria dichiarazione non rettificabile da parte dell ufficio finanziario . la circostanza che il | contribuente | , il quale abbia dichiarato un valore superiore a quello stimato dall ute , venga a pagare un imposta maggiore |
| 2001-164.txt | 1260 | 1260 | a violazione del principio di eguaglianza , essendo il pagamento della maggiore imposta conseguenza di una autonoma valutazione dello stesso | contribuente | riguardo al valore del cespite . d altra parte , il sistema delineato dalle norme impugnate pone al riparo il |
| 2001-164.txt | 1457 | 1457 | data di apertura della successione . la previsione di liquidazione dell imposta sulla base del valore venale dichiarato dallo stesso | contribuente | pur se in ipotesi superiore a quello successivamente stimato dall ute non può perciò ritenersi in contrasto né con l |
| 2001-164.txt | 1550 | 1550 | automatico rappresenta un valore convenzionale ai fini fiscali che sostituisce quello reale , dovrebbe allora coerentemente accogliere i ricorsi dei | contribuenti | , indipendentemente dalla tempestività o meno della dichiarazione modificativa e senza necessità alcuna di una declaratoria di illegittimità costituzionale delle |
| 2001-171.txt | 153 | 153 | altri beni indicati nella prima parte della lettera b ) della disposizione denunciata determinerebbe una irragionevole disparità di trattamento fra | contribuenti | , così violando gli artt . 3 e 53 della costituzione . 2 . al fine di meglio inquadrare la |
| 2001-208.txt | 2100 | 2100 | l eccezione sollevata dall avvocatura dello stato , ad avviso della quale la regione agirebbe in questo frangente ” come | contribuente | ” , lamentando una lesione di competenze di cui in realtà non dispone , e dovendosi escludere ” che l |
| 2001-66.txt | 235 | 235 | 4 , comma 1 , del d.lgs . n . 237 del 1997 , consentendo il pagamento da parte dei | contribuenti | a favore di qualunque concessionario del servizio di riscossione sul territorio nazionale , e non più soltanto di quello nella |
| 2001-66.txt | 1755 | 1755 | compensazione fra debiti e crediti anche relativi a diversi tributi , è stato introdotto , per semplificare gli adempimenti dei | contribuenti | , dagli artt . 17 e seguenti del d.lgs . n . 241 del 1997 , senza contestazioni da parte |
| 2001-66.txt | 1847 | 1847 | 1998 , oggetto della quarta ed ultima censura , non fa altro che estendere tale sistema già limitato ai soli | contribuenti | titolari di partita iva ed escluso per alcune ritenute alla fonte a tutti i contribuenti nonché alle ritenute alla fonte |
| 2001-66.txt | 1862 | 1862 | sistema già limitato ai soli contribuenti titolari di partita iva ed escluso per alcune ritenute alla fonte a tutti i | contribuenti | nonché alle ritenute alla fonte prima escluse ; per queste ultime la disposizione censurata ( il numero 2 della citata |
| 2001-66.txt | 1915 | 1915 | impugnato , che riguarda l estensione ” oggettiva ” alle menzionate entrate tributarie ) , lascia però la facoltà ai | contribuenti | di eseguire il versamento , come avveniva in precedenza , presso la competente sezione di tesoreria provinciale dello stato , |
| 2002-156.txt | 47 | 47 | attuazione di previsioni del d.lgs . 9 luglio 1997 , n . 241 ( norme di semplificazione degli adempimenti dei | contribuenti | in sede di dichiarazione dei redditi e dell imposta sul valore aggiunto , nonché di modernizzazione del sistema di gestione |
| 2002-156.txt | 383 | 383 | attribuire agli enti destinatari le somme riscosse e a ciascuno di essi spettanti , tenendo conto delle compensazioni eseguite dai | contribuenti | , e stabilisce le modalità per l attribuzione di tali somme ( r . confl . n . 25 del |
| 2002-156.txt | 499 | 499 | caso del d.p.r . n . 189 del 1998 , lamenta che esso non preveda che le somme pagate dai | contribuenti | , riscosse sul territorio siciliano , siano versate dagli agenti della riscossione alla cassa regionale siciliana di palermo , ma |
| 2002-156.txt | 649 | 649 | . 3 , comma 134 , della legge n . 662 del 1996 in tema di semplificazione degli adempimenti dei | contribuenti | e di gestione unitaria delle posizioni dei contribuenti ; e che , infine , non sia previsto l immediato versamento |
| 2002-156.txt | 657 | 657 | n . 662 del 1996 in tema di semplificazione degli adempimenti dei contribuenti e di gestione unitaria delle posizioni dei | contribuenti | ; e che , infine , non sia previsto l immediato versamento alla cassa regionale delle somme riscosse nel territorio |
| 2002-156.txt | 768 | 768 | d.lgs . n . 241 del 1997 non contestati dalla regione siciliana hanno previsto , per semplificare gli adempimenti dei | contribuenti | , un sistema di ” versamenti unitari ” di imposte e di altre somme dovute non solo allo stato , |
| 2002-156.txt | 801 | 801 | altre somme dovute non solo allo stato , ma anche alle regioni e agli enti previdenziali , con facoltà del | contribuente | di operare la compensazione dei crediti dello stesso periodo , nei confronti dei medesimi soggetti , risultanti dalle dichiarazioni e |
| 2002-156.txt | 830 | 830 | periodo , nei confronti dei medesimi soggetti , risultanti dalle dichiarazioni e dalle denunce periodiche : sistema originariamente limitato ai | contribuenti | titolari di partita iva e successivamente esteso a tutti ( art . 17 , successivamente modificato dal d.lgs . n |
| 2002-156.txt | 969 | 969 | per i vari titoli , operando altresì i calcoli necessari per ricondurre al lordo le somme riguardo alle quali il | contribuente | si sia avvalso della facoltà di compensazione , l art . 22 del d.lgs . n . 241 del 1997 |
| 2002-156.txt | 1062 | 1062 | una sezione di tesoreria provinciale dello stato indicata dalla banca d italia , su cui transitano le somme versate dai | contribuenti | ( art . 2 ) ; le modalità di versamento delle somme da parte delle banche delegate ai concessionari della |
| 2002-156.txt | 1186 | 1186 | ripartizione delle somme di pertinenza degli altri enti destinatari dei versamenti unitari e delle somme relative alle compensazioni operate dai | contribuenti | . tale regolamento , previsto dall art . 24 , comma 10 , del d.lgs . n . 241 del |
| 2002-156.txt | 1365 | 1365 | cadenza quotidiana delle somme accreditate , delle quali viene disposto il versamento , previa regolarizzazione contabile delle compensazioni eseguite dai | contribuenti | ( art . 1 ) ; disciplina poi l istituzione di un comitato di vigilanza cui la struttura di gestione |
| 2002-156.txt | 2240 | 2240 | . 241 del 1997 , il quale , sulla base delle risultanze gestionali del sistema di semplificazione degli adempimenti dei | contribuenti | , introdotto ai sensi dell art . 3 , comma 134 , della legge n . 662 del 1996 , |
| 2002-16.txt | 471 | 471 | del precedente regime di cumulo rimasto in vigore per oltre un ventennio , e inoltre dalla lesione dell affidamento del | contribuente | nella sicurezza giuridica , per il retroattivo assoggettamento ad imposta di situazioni non ritenute in precedenza espressioni di capacità contributiva |
| 2002-16.txt | 1632 | 1632 | , risalente nel tempo , e la sua sostituzione con la nuova regola dell alternatività avrebbero leso l affidamento dei | contribuenti | . ma questa corte ha più volte sottolineato come il principio sancito dall art . 53 della costituzione abbia un |
| 2002-16.txt | 1675 | 1675 | , in quanto si riferisce ad indici concretamente rivelatori di ricchezza e non già a stati soggettivi di affidamento del | contribuente | , se del caso rilevanti ai fini del diverso ma non richiamato parametro costituzionale della ragionevolezza ( sentenza n . |
| 2002-307.txt | 40 | 40 | art . 36 del decreto legislativo 9 luglio 1997 , n . 241 ( norme di semplificazione degli adempimenti dei | contribuenti | in sede di dichiarazione dei redditi e dell imposta sul valore aggiunto , nonché di modernizzazione del sistema di gestione |
| 2002-307.txt | 171 | 171 | e periti commerciali e dei consulenti del lavoro , a condizione che gli stessi abbiano tenuto le scritture contabili dei | contribuenti | nel corso del periodo di imposta cui si riferisce la certificazione . è denunciata la violazione : degli artt . |
| 2002-307.txt | 759 | 759 | di semplificare gli adempimenti e di riorganizzare il lavoro degli uffici , intendeva utilizzare ” strutture intermedie ” ( tra | contribuente | e amministrazione finanziaria ) , con il proposito di avvalersene , non solo per una assistenza fiscale a favore e |
| 2002-307.txt | 784 | 784 | , con il proposito di avvalersene , non solo per una assistenza fiscale a favore e nell interesse prevalente del | contribuente | imprenditore , ma anche per l affidamento , a dette ” strutture ” qualificate ( individuate entro fasce di soggetti |
| 2002-307.txt | 1287 | 1287 | trattava di adempimenti nuovi rispetto a quelli in precedenza configurati , con libertà di avvalersene o meno da parte del | contribuente | titolare di redditi di impresa in determinate situazioni ( incentivato da alcune garanzie e benefici procedurali ) . pertanto non |
| 2002-308.txt | 220 | 220 | di essere rimasta in vigore per il solo anno 1988 , ” una ingiustificata disparità di trattamento a danno dei | contribuenti | che in quell anno avevano crediti d imposta da compensare ” . 3 . in via preliminare questa corte deve |
| 2002-308.txt | 2280 | 2280 | , per il fatto di essere rimasta in vigore per il solo anno 1988 , comporterebbe ” a danno dei | contribuenti | che in quell anno avevano crediti d imposta da compensare ” . a proposito di tale censura , con la |
| 2002-328.txt | 1124 | 1124 | cessione a titolo oneroso di terreni suscettibili di utilizzazione edificatoria che anche il valore di acquisto dei terreni pervenuti al | contribuente | per effetto di successione o donazione sia rivalutato in base alla variazione dell indice dei prezzi al consumo per le |
| 2002-375.txt | 940 | 940 | che prevedibilmente sarebbe derivato agli uffici finanziari dalla necessità di eseguire le operazioni di verifica richieste dalle dichiarazioni integrative dei | contribuenti | che si sarebbero avvalsi del condono , con conseguenti rischi di disservizio e di decorrenza degli ordinari termini di prescrizione |
| 2002-375.txt | 1377 | 1377 | è affatto compromessa dalla sorte delle pendenze non condonabili o per le quali in concreto non sia stata esercitata dal | contribuente | la facoltà di avvalersi del condono . 3 . 2 . neppure è violato il principio di eguaglianza ( art |
| 2002-49.txt | 774 | 774 | ha portato a focalizzare la risposta punitiva sulla dichiarazione annuale , quale atto che ” realizza , dal lato del | contribuente | , il presupposto obiettivo e ” definitivo ” dell evasione , negando rilevanza penale autonoma alle violazioni ” a monte |
| 2002-49.txt | 873 | 873 | stesso decreto legislativo , essa mira infatti oltre che a stimolare , nell interesse dell erario , la resipiscenza del | contribuente | scoperto nel corso del periodo d imposta ad evitare che violazioni ” preparatorie ” , già autonomamente represse nel vecchio |
| 2002-520.txt | 210 | 210 | primo comma , della costituzione , per l ingiustificato sacrificio delle concrete possibilità di agire in giudizio da parte del | contribuente | in tutte le ipotesi in cui , vuoi per l esercizio della difesa personale , vuoi per l affidamento della |
| 2002-520.txt | 331 | 331 | . viene denunciata la violazione : dell art . 3 della costituzione , per la disparità di trattamento tra i | contribuenti | residenti nei capoluoghi di provincia , ove hanno sede le commissioni tributarie , e quelli residenti in comuni diversi , |
| 2002-520.txt | 2031 | 2031 | del contenzioso tributario , inserita in un quadro più ampio di razionalizzazione e facilitazione dei rapporti tra amministrazione fiscale e | contribuente | . i criteri della delega stabilivano specificatamente , nell ambito di un adeguamento delle norme del processo tributario a quelle |
| 2002-522.txt | 925 | 925 | ; laquo ; condizionare l esercizio del diritto del cittadino alla tutela giurisdizionale , all adempimento del suo dovere di | contribuente | & amp ; raquo ; non contrasta con la costituzione , salvo il caso dell azione giudiziaria diretta a contestare |
| 2003-105.txt | 88 | 88 | non prevede che i parametri per la determinazione dei ricavi , dei compensi e del volume di affari attribuibili al | contribuente | in base alle caratteristiche e alle condizioni di esercizio della specifica attività svolta , debbano necessariamente essere elaborati tenendo conto |
| 2003-105.txt | 518 | 518 | cogliere … le differenze territoriali e locali » ed al punto 2 ( “ applicazione dei parametri all universo dei | contribuenti | ” ) prevede « un fattore di adeguamento personalizzato in modo da tener conto della probabilità di errore nella stima |
| 2003-105.txt | 876 | 876 | circolari n . 136 / 99 e n . 157 / 2000 prevedono forme di contatto preventivo tra amministrazione e | contribuente | assoggettato ) . posta la differenza , riconosciuta anche da questa corte ( v . sentenza n . 384 del |
| 2003-297.txt | 227 | 227 | . 3 cost . , in quanto si risolverebbe nell attribuzione di un indebito ed irragionevole vantaggio a favore dei | contribuenti | inadempienti all obbligo di pagamento del tributo . 2 . la questione relativa all art . 2 , comma 1 |
| 2003-297.txt | 1058 | 1058 | riscossione , rafforzate da una previsione sostanzialmente non favorevole riguardo all esito di quel contenzioso insorto « tra amministrazione e | contribuenti | anche in relazione all interpretazione dell art . 51 della legge regionale 9 febbraio 2001 , n . 5 » |
| 2003-297.txt | 1178 | 1178 | all ente impositore , né sotto il profilo del principio di eguaglianza , non potendo considerarsi omogenee le situazioni dei | contribuenti | che abbiano spontaneamente riconosciuto l esistenza dell obbligo tributario rispetto a quelle di coloro che invece lo abbiano contestato , |
| 2003-311.txt | 200 | 200 | parametri costituzionali sopra indicati , in quanto realizzerebbe una discriminazione dei cittadini residenti nella regione campania rispetto alla totalità dei | contribuenti | , in contrasto con i principi di coordinamento del sistema tributario . inoltre , modificando il codice civile ed interferendo |
| 2003-360.txt | 78 | 78 | delle imposte sui redditi ) , nella parte in cui prevede che le variazioni e le modificazioni dell indirizzo del | contribuente | , non risultanti dalla dichiarazione annuale dei redditi , abbiano effetto , ai fini delle notificazioni , solamente dal sessantesimo |
| 2003-360.txt | 181 | 181 | dall effettivo indirizzo del destinatario , quale risultante dai registri anagrafici , sarebbe irragionevolmente lesiva del diritto di difesa del | contribuente | e contrasterebbe con i principi di efficienza e buon andamento della pubblica amministrazione . 2 . la questione è fondata |
| 2003-92.txt | 1882 | 1882 | di cui al citato art . 25 , che al comma 4 prevede , a favore di determinate categorie di | contribuenti | , il rimborso di quanto spettante “ anche mediante la compensazione di cui all articolo 17 del decreto legislativo 9 |
| 2003-92.txt | 2245 | 2245 | e delle altre somme dovute allo stato , alle regioni ed agli enti previdenziali , con facoltà per tutti i | contribuenti | di operare la compensazione dei crediti . tale sistema prevede infatti una successiva attività tecnico contabile , da parte di |
| 2003-92.txt | 2304 | 2304 | d.lgs . n . 241 del 1997 ) , volta a ricondurre al lordo le somme riguardo alle quali il | contribuente | si sia avvalso della facoltà di compensazione , e a consentire , in tempi tecnici compatibili , le necessarie regolazioni |
| 2003-92.txt | 2337 | 2337 | in tempi tecnici compatibili , le necessarie regolazioni finanziarie sulle contabilità di pertinenza , a copertura delle somme compensate dai | contribuenti | ( sentenza n . 156 del 2002 ) . in pratica , l agenzia delle entrate procede , con cadenza |
| 2003-92.txt | 2657 | 2657 | compartecipazione dei comuni ad una quota del gettito irpef , territorialmente imputabile alla regione in forza del domicilio fiscale dei | contribuenti | , prefigurerebbe un attribuzione ai comuni della regione siciliana di quote di gettito tributario spettanti alla regione medesima , violando |
| 2003-92.txt | 2902 | 2902 | in materia di compartecipazione dei comuni ad una quota del gettito irpef territorialmente imputabile in forza del domicilio fiscale dei | contribuenti | . le modifiche intervenute riguardano prevalentemente il comma 3 del medesimo art . 67 , nella parte in cui estende |
| 2003-98.txt | 173 | 173 | eguaglianza tributaria , in quanto sottoporrebbe ad un analogo trattamento fiscale posizioni contributive sostanzialmente disomogenee , quali sarebbero quella del | contribuente | che perde il beneficio dell esenzione dall invim decennale di cui in precedenza godeva e quella del contribuente che di |
| 2003-98.txt | 191 | 191 | quella del contribuente che perde il beneficio dell esenzione dall invim decennale di cui in precedenza godeva e quella del | contribuente | che di tale beneficio non ha , invece , mai goduto . 2 . va preliminarmente disattesa l eccezione di |
| 2003-98.txt | 729 | 729 | cui sarebbero in tal modo sottoposte ad un trattamento fiscale sostanzialmente analogo situazioni non omogenee , quali sarebbero quella del | contribuente | che perde il beneficio dell esenzione dall invim decennale di cui in precedenza godeva e quella del contribuente che di |
| 2003-98.txt | 747 | 747 | quella del contribuente che perde il beneficio dell esenzione dall invim decennale di cui in precedenza godeva e quella del | contribuente | che di tale beneficio non ha invece mai goduto si rivela perciò destituita , in fatto , di qualsiasi fondamento |
| 2004-103.txt | 177 | 177 | d italia , per il riversamento all erario entro il 31 dicembre delle somme relative all acconto iva versato dai | contribuenti | . secondo la ricorrente , i decreti in questione sarebbero lesivi dell autonomia regionale , in quanto non garantirebbero “ |
| 2004-103.txt | 812 | 812 | liquido ed esigibile , di maggiore importo , maturato dallo stato nei confronti della regione siciliana , per rimborsi ai | contribuenti | in conto fiscale effettuati dai concessionari operanti nella regione . a conferma di ciò risulta che in data 10 maggio |
| 2004-285.txt | 1044 | 1044 | » . in tal modo , il nuovo regime giuridico della agevolazione in esame è divenuto identico per tutti i | contribuenti | , indipendentemente dalla circostanza che la data di stipula del contratto di mutuo agrario sia anteriore o successiva al 31 |
| 2004-285.txt | 1451 | 1451 | attuale e non pregressa . nella specie , la norma censurata , nel prevedere una limitazione della facoltà per i | contribuenti | di portare in detrazione gli interessi sui mutui di miglioramento agrario , pur essendo entrata in vigore quando erano decorsi |
| 2004-285.txt | 2447 | 2447 | , derivante « dalla irragionevole assimilazione , con efficacia retroattiva , a tutti gli effetti , delle differenti posizioni dei | contribuenti | che abbiano stipulato un mutuo fondiario prima del 31 dicembre 1989 ( e che dunque a ciò si siano disposti |
| 2004-285.txt | 2589 | 2589 | d.p.r . n . 917 del 1986 ) non possa giammai subire modificazioni in negativo per l affidamento creato nei | contribuenti | ; di tal che al legislatore sarebbe impedito di effettuare nuove valutazioni al fine di ripartire più equamente il carico |
| 2004-285.txt | 2636 | 2636 | , che dal 1984 ( anno nel corso del quale è stato stipulato il contratto di mutuo da parte del | contribuente | ) al 1993 ( anno dal quale è venuta meno l integralità del beneficio ) l interessato abbia goduto della |
| 2004-285.txt | 2738 | 2738 | richiamo all esigenza del rispetto dell aspettativa alla intangibilità del beneficio ricevuto , che la precedente normativa avrebbe creato nei | contribuenti | , atteso che nessuna aspettativa di tal genere può considerarsi oggetto di protezione dall ordinamento . in realtà , il |
| 2004-29.txt | 312 | 312 | ma detta una specifica disciplina nel presupposto di una emersione di basi imponibili , le quali , qualora tutti i | contribuenti | avessero correttamente adempiuto gli obblighi , precipuamente tributari , sugli stessi gravanti , avrebbero già da tempo costituito presupposto di |
| 2004-37.txt | 1722 | 1722 | della legge 27 luglio 2000 , n . 212 [ recante ” disposizioni in materia di statuto dei diritti del | contribuente | ” : l art . 3 stabilisce il principio di irretroattività delle disposizioni tributarie , salvo il caso di quelle |
| 2004-37.txt | 1888 | 1888 | altresì la deroga espressamente disposta dalla norma impugnata al principio generale sancito dalla legge statale sul c.d . statuto del | contribuente | , che esclude di regola l efficacia retroattiva delle modifiche introdotte nella disciplina dei tributi . 8 . la lettera |
| 2004-37.txt | 2731 | 2731 | tributarie , dall art . 3 , comma 1 , della legge n . 212 sullo statuto dei diritti del | contribuente | . 11 . per le stesse ragioni , è infondata la questione relativa al comma 9 , che differisce in |
| 2004-37.txt | 2776 | 2776 | una volta , al principio , espresso nell art . 3 , comma 3 , dello statuto dei diritti del | contribuente | , secondo cui non possono essere prorogati i termini di prescrizione e di decadenza per gli accertamenti di imposta i |
| 2004-37.txt | 3954 | 3954 | margini di discrezionalità nell aggiornamento e nella strutturazione dei dati , ed inoltre , avendo riguardo ai redditi imponibili dei | contribuenti | aventi domicilio fiscale nei singoli comuni , farebbe perdere ogni relazione con i redditi di lavoro dipendente o assimilati , |
| 2004-37.txt | 4556 | 4556 | ministero delle finanze in proporzione all ammontare , risultante sulla base dei dati disponibili , dell imposta netta dovuta dai | contribuenti | , distribuito territorialmente in funzione del domicilio fiscale . i trasferimenti erariali a ciascun comune erano ridotti in misura pari |
| 2005-21.txt | 548 | 548 | langhe e roero , s.p.a . banca passadore & amp ; amp ; c . ) emerge che alle società | contribuenti | – in quanto esercenti attività bancaria o , comunque , finanziaria – è applicabile , nei giudizi a quibus , |
| 2005-21.txt | 657 | 657 | censure atterrebbero al potere discrezionale del legislatore di differenziare transitoriamente l aliquota dell imposta in relazione a particolari categorie di | contribuenti | . anche tale eccezione è infondata e va respinta . le rimettenti dubitano della legittimità costituzionale della norma denunciata perché |
| 2005-21.txt | 2255 | 2255 | dal legislatore in sede di prima applicazione del tributo e solo genericamente contestati dai giudici a quibus e dalle società | contribuenti | . la nota tecnica allegata alla relazione governativa al citato decreto legislativo e le successive indagini parlamentari evidenziano , infatti |
| 2005-21.txt | 2831 | 2831 | differenziazione di aliquote operano su piani diversi . la prima si applica individualmente , in relazione agli acconti dovuti dal | contribuente | ed indipendentemente dal settore cui questo appartiene , nella eventualità in cui il maggior carico fiscale , rispetto a quello |
| 2005-225.txt | 87 | 87 | rapporti bancari siano posti , come ricavi , a base delle rettifiche ed accertamenti dell amministrazione finanziaria , se il | contribuente | non ne indica il soggetto beneficiario e sempreché non risultino dalle scritture contabili . la norma sarebbe – ad avviso |
| 2005-266.txt | 1445 | 1445 | inammissibile per la sua evidente irrilevanza . la disposizione censurata non disciplina , infatti , la soprattassa di cui il | contribuente | chiede il rimborso nel giudizio a quo , bensì un tributo del tutto diverso , e cioè la tassa di |
| 2005-274.txt | 169 | 169 | tutelato dall art . 24 della costituzione , operando in funzione obiettivamente dissuasiva rispetto all esercizio , da parte del | contribuente | , del diritto alla tutela giurisdizionale . 2 . – l art . 46 , comma 3 , del decreto |
| 2005-274.txt | 422 | 422 | del processo – proprio in quanto , come egli stesso implicitamente riconosce , della norma può giovarsi talvolta anche il | contribuente | – ma in realtà pone in dubbio la ragionevolezza stessa del regolamento delle spese dettato , in riferimento a tale |
| 2005-274.txt | 648 | 648 | il ritiro dell atto , nel caso dell amministrazione , o l acquiescenza alla pretesa tributaria , nel caso del | contribuente | ) di regola determinato dal riconoscimento della fondatezza delle altrui ragioni , e , corrispondentemente , in un del pari |
| 2005-280.txt | 140 | 140 | della disciplina relativa alla riscossione ) , nella parte in cui non fissa un termine decadenziale per la notifica al | contribuente | della cartella recante il ruolo derivante dalla liquidazione , ai sensi dell art . 36 bis del d.p.r . 29 |
| 2005-280.txt | 184 | 184 | n . 600 , delle imposte dovute in base alla dichiarazione dei redditi , così compromettendo « il diritto del | contribuente | all effettiva conoscenza dell iscrizione a ruolo , procrastinandola a tempo indeterminato e ledendo , in tal modo , il |
| 2005-280.txt | 209 | 209 | iscrizione a ruolo , procrastinandola a tempo indeterminato e ledendo , in tal modo , il diritto di difesa del | contribuente | » . 2 . – i giudizi , in quanto pongono sostanzialmente la medesima questione , devono essere riuniti . |
| 2005-280.txt | 256 | 256 | fondata . 3 . 1 . – la norma censurata disciplina , con la notifica della cartella di pagamento al | contribuente | , l atto finale di un procedimento che prende le mosse , a seguito della presentazione della dichiarazione , da |
| 2005-280.txt | 314 | 314 | delle imposte , dei contributi e dei premi dovuti , nonché dei rimborsi spettanti in base alle dichiarazioni presentate dai | contribuenti | e dai sostituti d imposta ” . l art . 36 bis del d.p.r . n . 600 del 1973 |
| 2005-280.txt | 810 | 810 | “ esterno ” del procedimento fin qui descritto – la notifica della cartella di pagamento da parte del concessionario al | contribuente | – è disciplinato dall art . 25 del d.p.r . n . 602 del 1973 , il quale originariamente prevedeva |
| 2005-280.txt | 1065 | 1065 | essere completato ricordando che il d.l . 31 maggio 1994 , n . 330 , ha previsto l obbligo del | contribuente | di conservare i documenti allegati alla dichiarazione per un tempo coincidente con il termine , previsto dall art . 43 |
| 2005-280.txt | 1182 | 1182 | investita della questione di legittimità costituzionale del descritto procedimento – assumendo che esso fosse congegnato in modo da lasciare il | contribuente | troppo a lungo esposto alla pretesa del fisco per l assenza di un termine perentorio entro il quale dovesse avvenire |
| 2005-280.txt | 1430 | 1430 | ha osservato che tale interpretazione , peraltro non ignota alla giurisprudenza di legittimità , era tale da escludere che il | contribuente | fosse indefinitamente esposto all azione esecutiva del fisco ; dal che la manifesta inammissibilità della questione per non avere il |
| 2005-280.txt | 1679 | 1679 | è conforme a costituzione , e va dall interprete ricercata , soltanto una ricostruzione del sistema che non lasci il | contribuente | esposto , senza limiti temporali , all azione esecutiva del fisco » ed ha osservato che l esigenza , pur |
| 2005-280.txt | 1785 | 1785 | delle successive attività previste dagli artt . 24 ( consegna al concessionario ) e 25 ( notifica della cartella al | contribuente | ) del medesimo d.p.r . n . 602 del 1973 . 4 . – i giudici rimettenti denunciano , come |
| 2005-280.txt | 1990 | 1990 | . n . 193 del 2001 , non essendo consentito , dall art . 24 cost . , lasciare il | contribuente | assoggettato all azione esecutiva del fisco per un tempo indeterminato e comunque , se corrispondente a quello ordinario di prescrizione |
| 2005-280.txt | 2291 | 2291 | all elementare attività demandata all amministrazione , fossero quei termini – certezza relativamente al termine ultimo entro il quale il | contribuente | doveva venire a conoscenza della pretesa del fisco . il d.lgs . n . 46 del 1999 , se ha |
| 2005-280.txt | 2674 | 2674 | modificato dal d.lgs . n . 193 del 2001 , nella parte in cui non prevede per la notifica al | contribuente | della cartella di pagamento un termine , fissato a pena di decadenza , e per il quale , pertanto , |
| 2005-280.txt | 2780 | 2780 | ” all amministrazione – un termine che possa disciplinare anche la ( successiva ) notifica della cartella di pagamento al | contribuente | . il presente giudizio , pertanto , deve essere definito con una pronuncia di illegittimità costituzionale che rende indispensabile un |
| 2005-280.txt | 3012 | 3012 | il 31 dicembre del quarto anno successivo alla presentazione della dichiarazione , e che solo entro tale limite temporale il | contribuente | è obbligato a conservare la documentazione sulla base della quale ha redatto la dichiarazione . |
| 2005-455.txt | 1283 | 1283 | . tanto premesso , la difesa regionale giustifica la prevista esenzione sia con il fine di parificare il trattamento dei | contribuenti | liguri a quello dei contribuenti che risiedono nelle limitrofe regioni piemonte , lombardia e toscana , sia con lo scopo |
| 2005-455.txt | 1288 | 1288 | difesa regionale giustifica la prevista esenzione sia con il fine di parificare il trattamento dei contribuenti liguri a quello dei | contribuenti | che risiedono nelle limitrofe regioni piemonte , lombardia e toscana , sia con lo scopo di prevenire un eventuale contenzioso |
| 2005-455.txt | 1313 | 1313 | regioni piemonte , lombardia e toscana , sia con lo scopo di prevenire un eventuale contenzioso , nel quale il | contribuente | avrebbe potuto far valere il proprio legittimo affidamento nelle richiamate circolari , e sostiene che le norme impugnate non avrebbero |
| 2005-72.txt | 578 | 578 | sistema normativo delineato dal decreto legislativo 9 luglio 1997 , n . 241 ( norme di semplificazione degli adempimenti dei | contribuenti | in sede di dichiarazione dei redditi e dell imposta sul valore aggiunto , nonché di modernizzazione del sistema di gestione |
| 2005-72.txt | 618 | 618 | gestione delle dichiarazioni ) , con il quale viene disciplinato , tra l altro , il versamento delle imposte dai | contribuenti | allo stato ed il riversamento del gettito tributario da parte dello stato agli enti ai quali spetta , in tutto |
| 2005-73.txt | 903 | 903 | e a disciplinare un aspetto esecutivo del procedimento di riscossione del contributo , con efficacia esterna solo nei confronti dei | contribuenti | e dei soggetti abilitati a riceverne i versamenti . nei confronti dell amministrazione statale , l indicazione del conto corrente |
| 2006-02.txt | 857 | 857 | ha espressamente dichiarato , in udienza , di « rinunciare all eccezione di inammissibilità o irricevibilità » delle deduzioni del | contribuente | , sollevata nella propria memoria illustrativa e basata sull affermata mancanza della pagina 9 di tali deduzioni nella copia depositata |
| 2006-02.txt | 2066 | 2066 | approvate ” e “ promulgate ” , ma non “ deliberate ” . contrariamente a quanto sostenuto dalla difesa del | contribuente | , la legge regionale viene “ approvata ” mediante “ deliberazione ” consiliare e , perciò , l espressione « |
| 2006-02.txt | 3034 | 3034 | . va però rilevato che , contrariamente a quanto ritenuto dal giudice a quo , detta diversità di trattamento tra | contribuenti | aventi lo stesso reddito imponibile , costituirebbe la necessaria conseguenza non già della progressività dell addizionale , ma dell esercizio |
| 2006-155.txt | 338 | 338 | sulla parte di reddito imponibile eccedente l importo di 100.000 euro . infine , il comma 352 dà facoltà ai | contribuenti | , in sede di dichiarazione dei redditi per l anno 2005 , ad applicare « le disposizioni del testo unico |
| 2006-334.txt | 1513 | 1513 | sistema normativo delineato dal decreto legislativo 9 luglio 1997 , n . 241 ( norme di semplificazione degli adempimenti dei | contribuenti | in sede di dichiarazione dei redditi e dell imposta sul valore aggiunto , nonché di modernizzazione del sistema di gestione |
| 2006-334.txt | 1553 | 1553 | gestione delle dichiarazioni ) , con il quale viene disciplinato , tra l altro , il versamento delle imposte dai | contribuenti | allo stato ed il riversamento del gettito tributario da parte dello stato agli enti ai quali spetta , in tutto |
| 2006-412.txt | 620 | 620 | sono ridotte ad un quarto se , entro il termine per ricorrere alle commissioni tributarie , intervengano l adesione del | contribuente | e il contestuale pagamento del tributo , se dovuto , e della sanzione . ad avviso del ricorrente , la |
| 2006-412.txt | 704 | 704 | discarica abusiva , prevedrebbe anche in tale fattispecie la riduzione delle sanzioni al quarto , nel caso di adesione del | contribuente | e contestuale pagamento entro il termine per ricorrere alle commissioni tributarie . la quarta questione , riguardante l art . |
| 2006-67.txt | 572 | 572 | interamente posseduto da un impresa e distintamente contabilizzato , recanti un ammontare dell imposta superiore a quello già corrisposto dalla | contribuente | e da questa calcolato con riferimento alla rendita catastale di fabbricati ritenuti similari . 2 . – la difesa erariale |
| 2006-67.txt | 711 | 711 | , nell imporre per i suddetti fabbricati criteri di determinazione dell imponibile ritenuti dal rimettente comparativamente piú gravosi per i | contribuenti | , discriminerebbero ingiustificatamente il lavoro d impresa e la capacità contributiva degli imprenditori . in questo quadro argomentativo , la |
| 2007-109.txt | 283 | 283 | seconda della tipologia di accertamenti da svolgere » e , inoltre , in un sacrificio del diritto di difesa del | contribuente | al quale , in un giudizio avente carattere di impugnazione , « è richiesto di addurre almeno un principio di |
| 2007-109.txt | 606 | 606 | della disponibilità della prova e della terzietà del giudice si sarebbe risolto in un sacrificio del diritto di difesa del | contribuente | ; i poteri officiosi del giudice sarebbero , oggi , spendibili solo a favore dell amministrazione , laddove del soppresso |
| 2007-109.txt | 647 | 647 | potere di ordinare il deposito di documenti si sarebbe normalmente giovato , per alleviare il proprio onere probatorio , il | contribuente | . 5 . – il legislatore , attraverso l abrogazione dell art . 7 , comma 3 , del d.lgs |
| 2007-109.txt | 1499 | 1499 | prova grava sull amministrazione finanziaria , in qualità di attrice in senso sostanziale , e si trasferisce a carico del | contribuente | soltanto quando l ufficio abbia fornito indizi sufficienti per affermare la sussistenza dell obbligazione tributaria . 7 . – è |
| 2007-109.txt | 1646 | 1646 | laddove attribuisce a quello , soppresso , di cui al comma 3 , la funzione di riequilibrio in favore del | contribuente | – come strumenti attraverso i quali il giudice , sostituendosi all amministrazione , svolge in sede giurisdizionale attività di controllo |
| 2007-109.txt | 1944 | 1944 | escludere in radice per il giudice ogni ruolo di supplenza della parte inerte , sia essa l amministrazione o il | contribuente | . né può trascurarsi che , ove necessario , il giudice ha il potere – nei confronti di pubbliche amministrazioni |
| 2007-191.txt | 768 | 768 | dall art . 2 della legge della regione siciliana n . 3 del 1998 . l istituto dell interpello del | contribuente | , regolato dall art . 11 della legge n . 212 del 2000 , costituisce lo strumento attraverso il quale |
| 2007-191.txt | 852 | 852 | sulla corretta interpretazione di dette disposizioni . tale parere è vincolante soltanto per l amministrazione e non anche per il | contribuente | , il quale resta libero di disattenderlo . ciò si desume dalla medesima disposizione del citato art . 11 ed |
| 2007-191.txt | 1001 | 1001 | della medesima legge n . 212 del 2000 dispone che « non sono irrogate sanzioni né richiesti interessi moratori al | contribuente | , qualora egli si sia conformato a indicazioni contenute in atti dell amministrazione finanziaria , ancorché successivamente modificate dall amministrazione |
| 2007-191.txt | 1055 | 1055 | delle entrate nella procedura di interpello , l art . 11 non prevede , invece , alcun obbligo per il | contribuente | di conformarsi alla risposta dell amministrazione finanziaria , né statuisce l autonoma impugnabilità di detta risposta davanti alle commissioni tributarie |
| 2007-191.txt | 1158 | 1158 | l agenzia delle entrate ha precisato che « la risposta [ … ] fornita dalla competente direzione non impegna il | contribuente | , il quale è libero di determinarsi in senso non conforme . al contrario , essa vincola , in ogni |
| 2007-202.txt | 151 | 151 | pari al 5 per mille dell imposta sul reddito delle persone fisiche è destinata , in base alla scelta del | contribuente | , alle seguenti finalità : a ) sostegno del volontariato e delle altre organizzazioni non lucrative di utilità sociale di |
| 2007-202.txt | 259 | 259 | dell università ; c ) finanziamento della ricerca sanitaria ; d ) attività sociali svolte dal comune di residenza del | contribuente | . il comma 339 ( censurato dalla sola regione campania ) stabilisce che : « le somme corrispondenti alla quota |
| 2007-202.txt | 306 | 306 | determinate sulla base degli incassi in conto competenza relativi all imposta sul reddito , sulla base delle scelte espresse dai | contribuenti | , risultanti dal rendiconto generale dello stato » . il comma 340 ( censurato da tutte le ricorrenti ) prevede |
| 2007-202.txt | 1026 | 1026 | della quota pari al 5 per mille dell imposta sul reddito delle persone fisiche , in base alla scelta del | contribuente | , per finalità di volontariato , ricerca scientifica e dell università , ricerca sanitaria e attività sociali svolte dal comune |
| 2007-202.txt | 1190 | 1190 | altri soggetti che effettuano ricerca scientifica e sanitaria ; c ) delle attività sociali svolte dai comuni di residenza dei | contribuenti | . le ricorrenti assumono , poi , che le attività cosí finanziate dal fondo sono riconducibili a materie di competenza |
| 2007-202.txt | 1398 | 1398 | acquisto della quota del 5 per mille dell irpef incassata dall erario subisce una trasformazione nel caso in cui il | contribuente | – con apposita dichiarazione di volontà – si sia avvalso della facoltà prevista dalla legge di finanziare i soggetti di |
| 2007-202.txt | 1462 | 1462 | del 5 per mille degli « incassi in conto competenza relativi all irpef » ( comma 339 ) del singolo | contribuente | e il relativo importo viene trattenuto dallo stato non più a titolo di tributo erariale , ma come somma che |
| 2007-202.txt | 1501 | 1501 | somma che lo stato medesimo è obbligato , come mandatario necessario ex lege , a corrispondere ai soggetti indicati dal | contribuente | stesso , svolgenti attività ritenute meritevoli dall ordinamento ( comma 337 ) ed inclusi in apposite liste ( comma 340 |
| 2007-202.txt | 1538 | 1538 | liste ( comma 340 ) . il finanziamento di detti soggetti è , perciò , direttamente ascrivibile alla volontà del | contribuente | ( commi 337 , alinea , e 339 ) e la quota del 5 per mille dell irpef perde la |
| 2007-202.txt | 1583 | 1583 | erariale ed assume quella di provvista versata obbligatoriamente all erario per tale finanziamento . ne deriva che l obbligo del | contribuente | di corrispondere la suddetta quota non viene meno , ma è da lui adempiuto a favore del beneficiario per il |
| 2007-202.txt | 1922 | 1922 | della quota del 5 per mille dell imposta ( artt . 1 e 2 ) ; b ) il singolo | contribuente | effettua la scelta di destinazione del 5 per mille della sua imposta sul reddito delle persone fisiche ( art . |
| 2007-202.txt | 2007 | 2007 | specifico soggetto cui intende destinare direttamente detta quota ( artt . 3 e 4 ) ; c ) se il | contribuente | non appone la firma in uno dei quattro riquadri , il 5 per mille della sua imposta sul reddito non |
| 2007-202.txt | 2048 | 2048 | è destinato a nessuna delle corrispondenti finalità ( art . 5 ) ; d ) nel caso in cui il | contribuente | abbia destinato il suo 5 per mille ad una delle finalità di cui alle lettere a ) , b ) |
| 2007-202.txt | 2322 | 2322 | la devoluzione della quota del 5 per mille dell irpef ai soggetti beneficiari si realizza in base alla volontà del | contribuente | , sia pure con la necessaria mediazione dello stato , il quale non effettua una spesa , ma si limita |
| 2007-202.txt | 2353 | 2353 | il quale non effettua una spesa , ma si limita , in esecuzione del vincolo di destinazione impresso dal medesimo | contribuente | , a corrispondere l indicata quota d imposta ad un soggetto svolgente un attività considerata dall ordinamento socialmente o eticamente |
| 2007-202.txt | 2386 | 2386 | un attività considerata dall ordinamento socialmente o eticamente meritevole . solo in mancanza di un idonea manifestazione di volontà del | contribuente | in tal senso , la quota del 5 per mille mantiene la sua originaria natura di entrata tributaria erariale e |
| 2007-202.txt | 2552 | 2552 | . 326 , disposizioni , queste , non impugnate . la citata legge n . 2 del 1997 consentiva al | contribuente | di destinare il 4 per mille dell irpef al finanziamento dei movimenti e partiti politici rappresentati in parlamento . il |
| 2007-202.txt | 2759 | 2759 | mediante una riduzione dell imposta , il finanziamento delle attività eticamente o socialmente meritevoli , svolte dal soggetto indicato dal | contribuente | quale beneficiario del finanziamento . tale riduzione del tributo erariale è coerente con l intento del legislatore di perseguire una |
| 2007-202.txt | 2832 | 2832 | per la concreta attribuzione del finanziamento , lo stato , agendo – come si è visto – quale mandatario del | contribuente | , svolge un controllo non solo sulla qualità dei soggetti destinatari della quota d imposta ( attraverso la tenuta degli |
| 2007-202.txt | 2886 | 2886 | , ma anche sull effettività dell esborso “ etico sociale ” ( attraverso lo smistamento , secondo le indicazioni dei | contribuenti | , delle quote riscosse ) . 4 . 3 . – in considerazione di quanto sopra esposto , deve ribadirsi |
| 2007-202.txt | 2925 | 2925 | deve ribadirsi che le norme censurate , nel condizionare la riduzione del 5 per mille dell irpef alla scelta del | contribuente | , attribuiscono le corrispondenti quote ai soggetti che svolgono attività etico sociali indicati dal contribuente medesimo e , quindi , |
| 2007-202.txt | 2940 | 2940 | dell irpef alla scelta del contribuente , attribuiscono le corrispondenti quote ai soggetti che svolgono attività etico sociali indicati dal | contribuente | medesimo e , quindi , escludono che tali quote siano qualificabili come entrate tributarie erariali . ne consegue che queste |
| 2007-270.txt | 175 | 175 | del 2002 ( disposizioni per la formazione del bilancio annuale e pluriennale dello stato – legge finanziaria 2003 ) i | contribuenti | aventi un esercizio sociale ( e , quindi , un periodo d imposta ) non coincidente con l anno solare |
| 2007-270.txt | 246 | 246 | , perché ( a . 1 ) crea una ingiustificata disparità di trattamento di situazioni sostanzialmente uguali , sottoponendo i | contribuenti | ad un regime differenziato di condono fiscale esclusivamente in ragione della irrilevante circostanza che l esercizio sociale , per disposizione |
| 2007-270.txt | 420 | 420 | cui lo stesso art . 53 cost . costituisce proiezione ; ( b . 2 ) compromette la libertà del | contribuente | di aderire al condono fiscale . 3 . – il presidente del consiglio dei ministri , intervenuto in giudizio , |
| 2007-270.txt | 532 | 532 | quanto già chiuso al 30 aprile 2002 . l eccezione è infondata . il rimettente ha precisato che la società | contribuente | , con riferimento all irpeg , all irap e all iva relative ai periodi d imposta dal 1997 al 2002 |
| 2007-270.txt | 692 | 692 | quello oggetto del giudizio a quo . l ordinanza di rimessione , pertanto , chiarisce adeguatamente che la domanda della | contribuente | potrebbe essere accolta solo per effetto dell accoglimento della sollevata questione di legittimità costituzionale . 4 . – nel merito |
| 2007-270.txt | 1408 | 1408 | e 9 della legge n . 289 del 2002 – comporta un ingiustificata disparità di trattamento , perché sottopone i | contribuenti | che hanno presentato entro il 31 ottobre 2003 dichiarazioni dei redditi tempestive ( nel rispetto , cioè , dei termini |
| 2007-270.txt | 1708 | 1708 | che le suddette condizioni temporali di condonabilità sono state apposte dal legislatore al solo fine di escludere dal condono i | contribuenti | che , con verosimile intento elusivo e confidando nella futura reiterazione del provvedimento straordinario di condono , hanno presentato la |
| 2007-270.txt | 1802 | 1802 | dato comprendere per quali ragioni la tardività di detta dichiarazione sia nella specie valido sintomo di un intento elusivo del | contribuente | , resta il fatto che la norma censurata non costituirebbe comunque strumento per raggiungere una finalità antielusiva , trattandosi di |
| 2007-330.txt | 207 | 207 | di regimi di determinazione dell imposta o di regimi contabili , si intende applicabile anche ai comportamenti concludenti tenuti dal | contribuente | anteriormente alla data di entrata in vigore del citato decreto n . 442 del 1997 » ( cioè anteriormente al |
| 2007-330.txt | 340 | 340 | opzione e la revoca di regimi di determinazione dell imposta o di regimi contabili si desumono da comportamenti concludenti del | contribuente | o dalle modalità di tenuta delle scritture contabili . la validità dell opzione e della relativa revoca è subordinata unicamente |
| 2007-330.txt | 451 | 451 | esclude dal rimborso l imposta che , in base alla riconosciuta efficacia del comportamento concludente a suo tempo tenuto dal | contribuente | in ordine all opzione per il regime ordinario dell iva , risulta ( ora per allora ) non dovuta . |
| 2007-330.txt | 507 | 507 | comma 1 dell art . 4 della legge n . 342 del 2000 valorizza retroattivamente il comportamento concludente tenuto dal | contribuente | prima del 7 gennaio 1998 , ai fini dell opzione prevista dall art . 34 del d.p.r . 26 ottobre |
| 2007-330.txt | 738 | 738 | altri elementi ( come il tipo di dichiarazione iva presentata ) da cui si dovrebbe desumere il comportamento concludente del | contribuente | espressivo dell opzione per l applicazione dell imposta nei modi ordinari ; b ) « non spiega [ … ] |
| 2007-330.txt | 932 | 932 | in essere dalla società , « quali emergono dagli atti » , è possibile ritenere esercitata per facta concludentia dalla | contribuente | l opzione per il regime ordinario dell iva relativamente all anno 1988 . ciò costituisce sufficiente descrizione della fattispecie , |
| 2007-330.txt | 1031 | 1031 | opzione e la revoca di regimi di determinazione dell imposta o di regimi contabili si desumono da comportamenti concludenti del | contribuente | o dalle modalità di tenuta delle scritture contabili . » ) . né il giudice a quo era tenuto a |
| 2007-330.txt | 1057 | 1057 | delle scritture contabili . » ) . né il giudice a quo era tenuto a descrivere analiticamente i comportamenti della | contribuente | da lui presi in considerazione e ad ulteriormente motivare le ragioni per le quali ritiene che essi costituiscano manifestazioni tacite |
| 2007-330.txt | 1164 | 1164 | che il rimborso dell eccedenza dell ammontare detraibile rispetto all ammontare dell imposta relativa alle operazioni imponibili , richiesto dal | contribuente | ai sensi dell art . 30 del d.p.r . n . 633 del 1972 , è pur sempre un rimborso |
| 2007-330.txt | 1266 | 1266 | divieto di legge » denunciato . ne consegue che la norma censurata costituisce l unico ostacolo alla restituzione richiesta dalla | contribuente | e che la sollevata questione è rilevante . 3 . – nel merito , la questione è fondata . 3 |
| 2007-330.txt | 1304 | 1304 | fondata . 3 . 1 . – nel 1988 , periodo d imposta oggetto del giudizio principale , la società | contribuente | – quale imprenditore agricolo , ai sensi dell art . 2135 del codice civile – era soggetta al regime speciale |
| 2007-330.txt | 1446 | 1446 | iva « nel modo normale » , dandone comunicazione scritta al competente ufficio iva entro il 31 gennaio . la | contribuente | , pur non avendo effettuato la predetta comunicazione scritta , aveva presentato , unitamente alla dichiarazione dell iva riguardante l |
| 2007-330.txt | 1563 | 1563 | opzione e la revoca di regimi di determinazione dell imposta o di regimi contabili si desumono da comportamenti concludenti del | contribuente | o dalle modalità di tenuta delle scritture contabili . » . tuttavia , solo con l art . 4 della |
| 2007-330.txt | 1626 | 1626 | dell articolo qualifica come « interpretativa » , ha chiarito che tali comportamenti concludenti hanno efficacia anche se tenuti dal | contribuente | anteriormente all entrata in vigore del d.p.r . n . 442 del 1997 ( primo periodo dell unico comma ) |
| 2007-330.txt | 1741 | 1741 | il passato ( e non solo per l avvenire ) talune manifestazioni di volontà tacita ( « comportamenti concludenti del | contribuente | o [ … ] modalità di tenuta delle scritture contabili » ) all opzione o alla revoca comunicate per iscritto |
| 2007-330.txt | 1819 | 1819 | limita la retroattività di detto primo periodo , escludendo la ripetibilità ( « restituzione » ) di quanto pagato dal | contribuente | a titolo di imposte , soprattasse e pene pecuniarie , anche nel caso in cui tali pagamenti risultassero non dovuti |
| 2007-330.txt | 2376 | 2376 | al 7 gennaio 1998 . in particolare , una volta riconosciuta dal legislatore la possibilità di soddisfare il credito del | contribuente | attraverso i meccanismi alternativi del rimborso immediato o del computo in detrazione nell anno successivo , non è ragionevole l |
| 2007-330.txt | 2427 | 2427 | di quel meccanismo che , almeno in via di principio , dovrebbe assicurare per legge la realizzazione dell interesse del | contribuente | in modo pieno , incondizionato ed in tempi brevi ( artt . 30 e 38 bis del d.p.r . n |
| 2007-330.txt | 2478 | 2478 | del credito d imposta al computo in detrazione nell anno successivo potrebbe porre , infatti , in condizione deteriore il | contribuente | che , in relazione alle operazioni effettuate ed alle proprie esigenze finanziarie , abbia invece interesse a scegliere il meccanismo |
| 2007-330.txt | 2514 | 2514 | interesse a scegliere il meccanismo del rimborso immediato . e ciò senza tenere conto che il pregiudizio arrecato a detto | contribuente | sarebbe insanabile in tutte le ipotesi in cui le successive dichiarazioni dell iva legittimamente mancassero o avessero un contenuto tale |
| 2007-330.txt | 2549 | 2549 | mancassero o avessero un contenuto tale da non consentire lo scomputo . in tali casi , infatti , il medesimo | contribuente | , in quanto costretto a ricorrere unicamente al meccanismo del computo in detrazione nell anno successivo , potrebbe non essere |
| 2007-366.txt | 701 | 701 | quale prevede che , quando nel comune del domicilio fiscale « non vi è abitazione , ufficio o azienda del | contribuente | » , la notificazione è eseguita mediante deposito di copia dell atto nella casa comunale ed affissione dell avviso di |
| 2007-366.txt | 860 | 860 | . 600 del 1973 e , quindi , rende applicabili , nell ipotesi della notificazione della cartella di pagamento al | contribuente | residente all estero – non contemplata dagli altri commi dello stesso art . 26 e in relazione alla quale è |
| 2007-366.txt | 1254 | 1254 | , per insufficiente descrizione della fattispecie , in quanto il rimettente avrebbe omesso di indicare le date di iscrizione della | contribuente | nell aire e di notificazione delle cartelle di pagamento impugnate , precludendo cosí alla corte la verifica dell anteriorità di |
| 2007-366.txt | 1348 | 1348 | rimettente , affermando che la notificazione delle cartelle è stata regolarmente eseguita nell ultima residenza nel territorio dello stato della | contribuente | mentre la residenza estera di quest ultima era nota all amministrazione ( o doveva esser nota con le opportune ricerche |
| 2007-366.txt | 1383 | 1383 | esser nota con le opportune ricerche anagrafiche ) , dà per accertata l anteriorità dell iscrizione nell aire della stessa | contribuente | rispetto alla notificazione delle cartelle . 4 . 2 . – la difesa erariale ha eccepito , in secondo luogo |
| 2007-366.txt | 1687 | 1687 | del d.p.r . n . 600 del 1973 « nel comune nella cui anagrafe sono iscritte » le persone fisiche | contribuenti | . la questione è fondata . questa corte ha affermato che « un limite inderogabile alla discrezionalità del legislatore nella |
| 2007-366.txt | 1774 | 1774 | n . 346 del 1998 ) . le norme censurate violano detto limite , perché , equiparando la situazione del | contribuente | residente all estero e iscritto nell aire a quella del contribuente che non ha abitazione , ufficio o azienda nel |
| 2007-366.txt | 1785 | 1785 | detto limite , perché , equiparando la situazione del contribuente residente all estero e iscritto nell aire a quella del | contribuente | che non ha abitazione , ufficio o azienda nel comune del domicilio fiscale , impongono di eseguire le notificazioni a |
| 2007-366.txt | 2078 | 2078 | a mezzo di lettera raccomandata con avviso di ricevimento » dell atto tributario all « indirizzo estero » che il | contribuente | ha « facoltà » di comunicare al « competente ufficio locale » ( comma 27 dell art . 37 del |
| 2007-366.txt | 2142 | 2142 | n . 600 del 1973 la lettera e bis ) . in tal modo , nel caso di iscrizione del | contribuente | nell aire , l applicazione della disciplina censurata dal rimettente resta circoscritta all ipotesi in cui il contribuente abbia omesso |
| 2007-366.txt | 2160 | 2160 | iscrizione del contribuente nell aire , l applicazione della disciplina censurata dal rimettente resta circoscritta all ipotesi in cui il | contribuente | abbia omesso di indicare al competente ufficio locale l indirizzo estero per la notificazione degli atti tributari . 5 . |
| 2007-366.txt | 2325 | 2325 | abbia menomato il diritto di difesa del ricorrente nel giudizio a quo , nonostante che , nella specie , il | contribuente | abbia proposto opposizione all avviso di vendita , dimostrando di avere conoscenza di detto avviso . |
| 2008-102.txt | 6117 | 6117 | fa riferimento il ricorrente ) e che oggi potrebbe definirsi valutazione legale tipica di un oggettiva strumentalità del comportamento del | contribuente | alla produzione di un reddito ; relazione funzionale che costituisce , nella specie , l effettiva ratio del tributo statale |
| 2008-102.txt | 9065 | 9065 | 3 prevede , poi , che « per l anno 2006 l imposta è dovuta nella misura piú favorevole al | contribuente | mediante comparazione tra le misure previste dal presente articolo e quelle previgenti » . il presidente del consiglio dei ministri |
| 2008-11.txt | 327 | 327 | prevede per la notificazione delle predette cartelle , emesse all esito di semplici operazioni di liquidazione delle somme dovute dai | contribuenti | in base alle dichiarazioni da essi presentate , un termine decadenziale ( quinquennale ) irragionevolmente superiore a quello previsto per |
| 2008-11.txt | 493 | 493 | il 31 dicembre del quarto anno successivo alla presentazione della dichiarazione , e che solo entro tale limite temporale il | contribuente | è obbligato a conservare la documentazione sulla base della quale ha redatto la dichiarazione » . i medesimi giudici a |
| 2008-11.txt | 539 | 539 | disposizione censurata víola gli artt . 24 e 97 cost . , perché vanifica sostanzialmente il diritto di difesa dei | contribuenti | che rimangono assoggettati , pur dopo la menzionata sentenza n . 280 del 2005 , alla previsione di un termine |
| 2008-11.txt | 1030 | 1030 | . 1 . – tale disciplina trova giustificazione nell obiettivo perseguito dal legislatore di garantire non solo l interesse del | contribuente | ( evidenziato dalla sentenza n . 280 del 2005 di questa corte e dalla stessa norma censurata ) a non |
| 2008-11.txt | 1636 | 1636 | di integrare la disciplina a regime con una ragionevole normativa transitoria , che contemperi i già evidenziati contrapposti interessi del | contribuente | e dell erario nella fase di passaggio dalla disciplina dichiarata illegittima ad un altra caratterizzata – seguendo le indicazioni di |
| 2008-162.txt | 238 | 238 | dell art . 3 cost . sotto altro profilo , in quanto determinerebbe una irragionevole disparità di trattamento tra i | contribuenti | che esercitano l attività di centrali elettriche e quelli che tale attività non svolgono ; nonché per contrasto con l |
| 2008-162.txt | 268 | 268 | che tale attività non svolgono ; nonché per contrasto con l art . 53 della costituzione , in quanto i | contribuenti | che esercitino attività simili alle centrali elettriche , mediante uso di beni strumentali funzionalmente connessi con la loro attività imprenditoriale |
| 2008-162.txt | 433 | 433 | . ) e di buon andamento della pubblica amministrazione ( art . 97 cost . ) , esponendo indefinitamente il | contribuente | all azione accertativa dell amministrazione finanziaria . 2 . – la prima questione non è fondata . 2 . 1 |
| 2008-162.txt | 1497 | 1497 | la sua efficacia interpretativa ai soli soggetti che gestiscono centrali elettriche , determinerebbe una irragionevole disparità di trattamento tra i | contribuenti | che esercitano detta attività e quelli che non la svolgono , restando esclusi i contribuenti che esercitino attività simili alle |
| 2008-162.txt | 1512 | 1512 | disparità di trattamento tra i contribuenti che esercitano detta attività e quelli che non la svolgono , restando esclusi i | contribuenti | che esercitino attività simili alle centrali elettriche , mediante uso di beni strumentali funzionalmente connessi con la loro attività imprenditoriale |
| 2008-162.txt | 2497 | 2497 | unione , parti mobili allo scopo di realizzare un unico bene complesso » , senza che valgano le argomentazioni della | contribuente | sulla natura transitoria delle imbullonature con cui le turbine sono connesse al suolo . né di alcun pregio risultano i |
| 2008-162.txt | 3396 | 3396 | nella parte in cui , non prevedendo un termine perentorio per la rettifica della rendita catastale , espongono indefinitamente il | contribuente | all azione accertatrice dell amministrazione finanziaria – è manifestamente inammissibile . 4 . 1 . – con il d.m . |
| 2008-162.txt | 3457 | 3457 | degli archivi catastali e delle conservatorie dei registri immobiliari . con tale decreto si è introdotta la possibilità per il | contribuente | di inoltrare richiesta di attribuzione della rendita , mediante utilizzo di apposita procedura informatica . l art . 1 , |
| 2008-188.txt | 1542 | 1542 | idonea certificazione » ; f ) per gli atti registrati oltre il maggio 2002 , si provvederà a richiedere ai | contribuenti | la suddetta certificazione , assegnando un termine di trenta giorni dalla notifica della richiesta , scaduto il quale , si |
| 2008-188.txt | 1787 | 1787 | di verificare la fruibilità della richiesta agevolazione » e si astengano dall esercitare attività di recupero delle somme dovute dai | contribuenti | quali differenze fra gli ammontari dei tributi previsti dalla legge statale e quelli previsti in via agevolata . 2 . |
| 2008-188.txt | 2446 | 2446 | , disponendo che , nelle more , gli uffici si astengano dall esercitare attività di recupero delle somme dovute dai | contribuenti | quali differenze fra gli ammontari dei tributi previsti dalla legge statale e quelli previsti in via agevolata . 3 . |
| 2008-356.txt | 293 | 293 | particolare , i giudici rimettenti censurano detta disposizione nella parte in cui proroga di due anni , nei confronti dei | contribuenti | che non si avvalgono delle agevolazioni fiscali previste dagli articoli da 7 a 9 della medesima legge n . 289 |
| 2008-356.txt | 545 | 545 | stabilire la proroga di due anni dei termini per l accertamento delle imposte sui redditi e dell iva per i | contribuenti | che non si siano avvalsi delle agevolazioni fiscali di cui agli artt . da 7 a 9 della legge n |
| 2008-356.txt | 669 | 669 | . n . 120 del 2008 ) ; b ) in violazione del principio di ragionevolezza , penalizza irragionevolmente il | contribuente | che non presenti istanza di definizione agevolata , prorogando nei suoi confronti i termini per la notificazione dell accertamento delle |
| 2008-356.txt | 810 | 810 | , i termini di cui all art . 43 del dpr 600 / 73 , non sono prorogati per i | contribuenti | che non possono accedere al beneficio del condono » , assoggetta « ad un termine indefinito il cittadino alla azione |
| 2008-356.txt | 930 | 930 | ordinanza r.o . n . 120 del 2008 ) ; ovvero , perché favorisce l amministrazione finanziaria e danneggia il | contribuente | il quale , per i motivi piú vari , non si sia avvalso delle suddette agevolazioni fiscali ( ordinanza r.o |
| 2008-356.txt | 1097 | 1097 | e 3 della legge 27 luglio 2000 , n . 212 ( disposizioni in materia di statuto dei diritti del | contribuente | ) ; b ) con i princípi di affidamento , di certezza nei rapporti e di non discriminazione menzionati in |
| 2008-356.txt | 1170 | 1170 | delle sollevate censure e non si traduce in ulteriori questioni di illegittimità costituzionale per violazione del cosiddetto “ statuto del | contribuente | ” e della normativa comunitaria , perché – come risulta chiaramente dalla parte motiva e dal dispositivo dell ordinanza – |
| 2008-356.txt | 2040 | 2040 | giudizio a quo , perché prospettata con esclusivo riferimento ad anni di imposta diversi da quello oggetto dell impugnazione del | contribuente | . la questione è , di conseguenza , manifestamente inammissibile . 5 . – nel merito , la commissione tributaria |
| 2008-356.txt | 2093 | 2093 | ) afferma che la norma denunciata , nel disporre la proroga dei termini decadenziali per l accertamento nei confronti dei | contribuenti | che non si avvalgono delle agevolazioni previste dagli articoli da 7 a 9 della legge n . 289 del 2002 |
| 2008-356.txt | 2349 | 2349 | : a ) che la denunciata proroga dei termini per l accertamento ha carattere “ punitivo ” nei confronti del | contribuente | che sceglie di non avvalersi del condono , potendosene avvalere ; b ) che il contribuente sottoposto ad amministrazione straordinaria |
| 2008-356.txt | 2365 | 2365 | ” nei confronti del contribuente che sceglie di non avvalersi del condono , potendosene avvalere ; b ) che il | contribuente | sottoposto ad amministrazione straordinaria non può accedere , anche volendolo , al condono se l amministrazione finanziaria non ha provveduto |
| 2008-356.txt | 2505 | 2505 | derivano agli uffici finanziari dalla necessità di eseguire le operazioni di verifica conseguenti alla presentazione delle richieste di condono dei | contribuenti | . tale proroga è , dunque , diretta a tutelare il preminente interesse dell amministrazione finanziaria al regolare accertamento e |
| 2008-356.txt | 2532 | 2532 | , diretta a tutelare il preminente interesse dell amministrazione finanziaria al regolare accertamento e riscossione delle imposte nei confronti del | contribuente | che non si avvalga dell agevolazione , indipendentemente dalla circostanza che quest ultimo non si sia avvalso , per qualche |
| 2008-356.txt | 3077 | 3077 | i princípi di buon andamento e di imparzialità della pubblica amministrazione , perché favorisce l amministrazione finanziaria e danneggia il | contribuente | il quale , per i motivi piú vari , non si sia avvalso delle suddette agevolazioni fiscali ( ordinanza r.o |
| 2008-356.txt | 3223 | 3223 | la suddetta proroga : a ) mette la pubblica amministrazione in grado di far valere , nei confronti di tutti | contribuenti | ed in condizioni di uguaglianza , le pretese del fisco e non comporta , quindi , alcuna lesione dell evocato |
| 2008-356.txt | 3317 | 3317 | che la disposizione censurata , in violazione dell art . 24 cost . , lede il diritto di difesa del | contribuente | , perché proroga i termini per la notificazione dell accertamento previsti dagli artt . 43 del d.p.r . n . |
| 2008-356.txt | 3356 | 3356 | n . 600 del 1973 e 57 del d.p.r . n . 633 del 1972 , anche « per i | contribuenti | che non possono accedere al beneficio del condono e , quindi » , assoggetta « ad un termine indefinito il |
| 2008-356.txt | 3448 | 3448 | disposizione denunciata fissa una proroga limitata ad un biennio e , perciò , non può mai comportare l assoggettamento del | contribuente | all azione di accertamento per un tempo indefinito . |
| 2008-373.txt | 639 | 639 | , è ragionevole che il legislatore si ispiri ad esigenze di certezza , senza lasciare tale individuazione alla volontà del | contribuente | o alla discrezionalità dell amministrazione finanziaria ( ex pluribus , la citata ordinanza n . 370 del 1999 , che |
| 2009-141.txt | 1936 | 1936 | per essere considerata legittima , deve essere preceduta , per l imposta sulla pubblicità , da un apposita dichiarazione del | contribuente | e , per il cimp , dall autorizzazione del comune . dal sopra individuato presupposto oggettivo dei due suddetti prelievi |
| 2009-227.txt | 3205 | 3205 | , e , quindi , con effetti indiscutibilmente retroattivi – dato che si richiama lo specifico comma dello statuto del | contribuente | che disciplina questo genere di normazione – che le costruzioni rurali aventi le caratteristiche indicate nel più volte citato art |
| 2009-238.txt | 841 | 841 | per quelle concernenti la pignorabilità dei beni » . il rimettente , tuttavia , qualifica espressamente l azione proposta dal | contribuente | non come opposizione agli atti esecutivi , ma come opposizione regolata dall art . 615 cod . proc . civ |
| 2009-298.txt | 894 | 894 | insufficiente versamento della prima rata dell imposta comunale sugli immobili , relativa all anno 2008 , a condizione che il | contribuente | provveda ad effettuare il versamento entro trenta giorni dalla data di entrata in vigore della legge di conversione del presente |
| 2009-298.txt | 2692 | 2692 | insufficiente versamento della prima rata dell imposta comunale sugli immobili , relativa all anno 2008 , a condizione che il | contribuente | provveda ad effettuare il versamento entro trenta giorni dalla data di entrata in vigore della legge di conversione del presente |
| 2009-334.txt | 2513 | 2513 | entrate solo i tributi erariali effettivamente dovuti , e non certo le somme eccedenti tali tributi , indebitamente corrisposte dai | contribuenti | . |
| 2009-56.txt | 429 | 429 | norma dell articolo 16 della legge 27 luglio 2000 , n . 212 , concernente lo statuto dei diritti del | contribuente | ) , secondo il quale gli « eventi di carattere eccezionale » di cui al menzionato art . 1 del |
| 2009-56.txt | 984 | 984 | e della programmazione economica , possa sospendere o differire il termine per l adempimento degli obblighi tributari a favore dei | contribuenti | interessati da eventi eccezionali ed imprevedibili ] , « il periodo di mancato o irregolare funzionamento di singoli uffici finanziari |
| 2009-56.txt | 1025 | 1025 | è accertato con decreto del direttore del competente ufficio di vertice dell agenzia fiscale interessata , sentito il garante del | contribuente | , da pubblicare nella gazzetta ufficiale entro quarantacinque giorni dalla scadenza del periodo di mancato o irregolare funzionamento » . |
| 2009-56.txt | 2419 | 2419 | . il rimettente muove , infatti , dalla esplicita premessa che , « in base a quanto dedotto dal [ | contribuente | ] sig . ortensi [ recte : ortenzi ] sia avanti al giudice di appello sia nel ricorso per cassazione |
| 2009-56.txt | 2806 | 2806 | processuali attribuito all amministrazione finanziaria quale parte del rapporto impositivo si risolve in una menomazione dei diritti di difesa del | contribuente | nel processo . in particolare , secondo il giudice a quo , la direzione regionale competente ad emettere il suddetto |
| 2009-56.txt | 2887 | 2887 | . 30 della legge 30 dicembre 1991 , n . 413 » ) parte del processo che pende con il | contribuente | , è pur sempre un organo dell amministrazione finanziaria e , perciò , della parte pubblica del rapporto tributario . |
| 2009-56.txt | 2928 | 2928 | ne consegue , ad avviso dello stesso giudice a quo , che , per effetto delle norme denunciate , il | contribuente | viene irragionevolmente a trovarsi in posizione di svantaggio rispetto alla controparte processuale costituita dall ufficio finanziario periferico che ha emanato |
| 2009-56.txt | 3033 | 3033 | secondo comma , primo periodo , cost . e , pertanto , non mettono a confronto la posizione processuale del | contribuente | con quella della direzione regionale delle entrate e , quindi , non muovono dall errato presupposto che tale direzione sia |
| 2009-56.txt | 3067 | 3067 | dall errato presupposto che tale direzione sia parte del processo pendente , ma attengono solo alla lesione del diritto del | contribuente | ad apprestare le proprie difese nei confronti della controparte sostanziale , rappresentata dall amministrazione finanziaria complessivamente intesa . 6 . |
| 2009-56.txt | 3333 | 3333 | azione di accertamento o di riscossione dell amministrazione medesima , ma anche i termini di adempimento delle obbligazioni tributarie dei | contribuenti | e di altre prescrizioni a carattere formale poste a carico degli stessi » ; c ) qualora l amministrazione finanziaria |
| 2009-56.txt | 3490 | 3490 | ritenuto che : a ) la proroga prevista da dette disposizioni opera a favore sia dell amministrazione finanziaria che dei | contribuenti | ( ex plurimis , sentenze n . 11456 del 2005 e n . 767 del 1998 ) ; b ) |
| 2009-56.txt | 3753 | 3753 | contraddittorio non viene [ … ] meno per il fatto che le proroghe in questione operino anche a vantaggio del | contribuente | [ … ] , in quanto simile “ parità degli effetti ” può elidere il contrasto con l art . |
| 2009-56.txt | 4161 | 4161 | costituisce la conseguenza ex lege di un atto dell amministrazione meramente ricognitivo ed opera a favore , contemporaneamente , dei | contribuenti | e dell amministrazione finanziaria , la quale è tenuta – a pena di invalidità della proroga stessa – al rispetto |
| 2009-56.txt | 4265 | 4265 | o la disapplicazione , in via incidentale , da parte del giudice ; c ) il diritto di difesa del | contribuente | , perché , come sopra osservato , il decreto di proroga dei termini processuali giova anche a quest ultimo e |
| 2009-56.txt | 4437 | 4437 | pertinente : non è rilevante , perché detto parere non fa venir meno le sopra menzionate garanzie di difesa del | contribuente | ; non è pertinente , perché è previsto da una disposizione non applicabile ratione temporis alla fattispecie ( art . |
| 2009-58.txt | 310 | 310 | 2 , della legge 27 luglio 2000 , n . 212 ( disposizioni in materia di statuto dei diritti del | contribuente | ) . 2 . preliminarmente , deve essere disposta la riunione dei giudizi , in quanto concernenti la stessa disposizione |
| 2010-116.txt | 1491 | 1491 | nell àmbito del territorio regionale ; e ciò anche nel caso in cui l ammontare del tributo sia versato da | contribuenti | o sostituti d imposta con domicilio fiscale fuori dal territorio regionale . la ricorrente richiama , a sostegno di tale |
| 2010-217.txt | 307 | 307 | , perché , nel caso in cui la pronuncia di appello abbia riformato la sentenza di primo grado favorevole al | contribuente | , irragionevolmente esclude la tutela cautelare « a fronte di atti impositivi esecutivi per la prima volta emessi in esecuzione |
| 2010-217.txt | 353 | 353 | grado » sfavorevole all appellato e , pertanto , consente il « sacrificio inevitabile ed irreparabile » dei diritti del | contribuente | ; b ) gli artt . 23 e 24 cost . , perché prevede l assoggettamento ad esecuzione forzata [ |
| 2010-217.txt | 511 | 511 | corte di cassazione » avente ad oggetto la sentenza di appello impugnata , « in perdita irreversibile del patrimonio del | contribuente | che , in ipotesi , risulterà avere ragione » ; d ) l art . 113 cost . , perché |
| 2010-217.txt | 570 | 570 | di secondo grado , che abbia ” ribaltato ” in appello , una sentenza di primo grado pienamente favorevole al | contribuente | » e , pertanto , si pone in contrasto con il precetto costituzionale secondo cui la tutela giurisdizionale dei propri |
| 2010-217.txt | 1345 | 1345 | iuris dell istanza cautelare . in proposito , il giudice a quo osserva che il ricorso per cassazione proposto dal | contribuente | avverso la sentenza tributaria di secondo grado sarebbe fondato ( sia pure in base ad una sommaria delibazione ) , |
| 2010-217.txt | 1927 | 1927 | , il rimettente afferma che tale istanza soddisfa il suddetto requisito , perché : a ) è stata notificata al | contribuente | una cartella di pagamento comprensiva del debito tributario risultante dalla sentenza di appello impugnata per cassazione ; b ) è |
| 2010-217.txt | 1952 | 1952 | comprensiva del debito tributario risultante dalla sentenza di appello impugnata per cassazione ; b ) è stata comunicata allo stesso | contribuente | l avvenuta iscrizione ipotecaria effettuata a garanzia del soddisfacimento , ad un tempo , sia del debito tributario risultante dalla |
| 2011-152.txt | 1024 | 1024 | art . 17 del decreto legislativo 9 luglio 1997 , n . 241 ( norme di semplificazione degli adempimenti dei | contribuenti | in sede di dichiarazione dei redditi e dell imposta sul valore aggiunto , nonché di modernizzazione del sistema di gestione |
| 2011-152.txt | 1145 | 1145 | principio , deve sopportare il costo del credito d imposta , sia pure limitatamente all importo di cui godono i | contribuenti | residenti nel suo territorio . in tale caso , ove si tratti di crediti d imposta illegittimamente impiegati , di |
| 2011-17.txt | 318 | 318 | con conseguente inammissibilità del ricorso . il giudice a quo , infine , pone in evidenza che il difensore del | contribuente | ha , comunque , prodotto la ricevuta di deposito dell appello presso la commissione provinciale recante data anteriore di qualche |
| 2011-247.txt | 55 | 55 | 3 , della legge 27 luglio 2000 , n . 212 ( disposizioni in materia di statuto dei diritti del | contribuente | ) , della legittimità del combinato disposto del terzo comma dell art . 57 del decreto del presidente della repubblica |
| 2011-247.txt | 692 | 692 | 3 , della legge 27 luglio 2000 , n . 212 ( disposizioni in materia di statuto dei diritti del | contribuente | ) ; in secondo luogo , all art . 24 cost . ; in terzo luogo , agli artt . |
| 2011-247.txt | 1128 | 1128 | 3 ) . l art . 10 della legge stabilisce una proroga biennale degli ordinari termini di accertamento per i | contribuenti | « che non si avvalgono delle disposizioni recate dagli articoli da 7 a 9 » ( cioè relative alle tre |
| 2011-247.txt | 1169 | 1169 | ipotesi di definizione agevolata sopra menzionate ) . nella specie , in riferimento all iva 2001 e 2002 , la | contribuente | ( una società a responsabilità limitata ) ha presentato la domanda di « definizione automatica per gli anni pregressi » |
| 2011-247.txt | 1280 | 1280 | condono ( ancorché perfezionato ) sui poteri di accertamento dell amministrazione finanziaria con riferimento alla sussistenza dei crediti vantati dal | contribuente | . tale ragione risiede nell incontestata vigenza del principio , enunciato da questa corte ( ordinanza n . 340 del |
| 2011-247.txt | 1396 | 1396 | ma non esclude il potere dell amministrazione finanziaria esercitato concretamente nella specie di accertare la sussistenza dei crediti vantati dal | contribuente | . gli avvisi di accertamento impugnati , in quanto diretti a negare proprio l esistenza del credito iva indicato dalla |
| 2011-247.txt | 1418 | 1418 | gli avvisi di accertamento impugnati , in quanto diretti a negare proprio l esistenza del credito iva indicato dalla società | contribuente | , non possono perciò essere influenzati dal condono tombale precedentemente richiesto dalla contribuente stessa ( e ciò indipendentemente dall efficacia |
| 2011-247.txt | 1431 | 1431 | esistenza del credito iva indicato dalla società contribuente , non possono perciò essere influenzati dal condono tombale precedentemente richiesto dalla | contribuente | stessa ( e ciò indipendentemente dall efficacia di tale condono ) . da ciò consegue che : a ) non |
| 2011-247.txt | 1673 | 1673 | che , comunque , il ” condono tombale ” in materia di iva del quale ha inteso avvalersi la società | contribuente | è stato ritenuto dalla giurisprudenza della corte di giustizia ce in contrasto con l ordinamento comunitario , in quanto comporta |
| 2011-247.txt | 2040 | 2040 | specie ricorrano i presupposti dell applicazione del sopra menzionato principio secondo cui il condono non opera sui crediti vantati dal | contribuente | verso il fisco , nel senso che tali crediti restano soggetti all eventuale contestazione da parte dell amministrazione finanziaria . |
| 2011-247.txt | 2154 | 2154 | della legge n . 289 del 2002 prevede la proroga di due anni dei termini di accertamento nei confronti dei | contribuenti | che non si siano avvalsi delle disposizioni recanti la definizione agevolata . nella specie , pertanto , l avviso di |
| 2011-247.txt | 2260 | 2260 | . l avvocatura muove dalla premessa dell applicabilità della suddetta proroga biennale nel caso in cui il condono richiesto dal | contribuente | non si sia perfezionato . tale premessa è erronea , perché come correttamente sostenuto dalla parte privata per escludere l |
| 2011-247.txt | 2345 | 2345 | della proroga biennale al perfezionamento del condono , ma si limita ad affermare che essa è prevista nei confronti dei | contribuenti | che « non si avvalgono » delle disposizioni recate dagli articoli da 7 a 9 della stessa legge , cioè |
| 2011-247.txt | 2414 | 2414 | ( diretta a consentire agli uffici tributari di procedere all accertamento in un termine piú ampio nei soli confronti dei | contribuenti | che non hanno portato all attenzione degli uffici le loro posizioni tributarie attraverso la presentazione delle istanze di condono , |
| 2011-247.txt | 2473 | 2473 | eccezionale di ogni ampliamento temporale dei poteri accertativi ( ampliamento di stretta interpretazione e , quindi , non estensibile ai | contribuenti | che abbiano presentato la richiesta di agevolazione e non abbiano , poi , di essa effettivamente goduto ) . 3 |
| 2011-247.txt | 3606 | 3606 | esigibile l obbligazione doganale . di qui la non pertinenza della normativa e della giurisprudenza di legittimità invocate dalla società | contribuente | e la correttezza dell interpretazione fornita dal rimettente . 3.2 . quanto all interpretazione del rimettente indicata al punto sub |
| 2011-247.txt | 3808 | 3808 | 212 del 2000 , stabilisce che « le disposizioni tributarie non hanno effetto retroattivo » ) . la stessa società | contribuente | , del resto , pur facendo piú volte riferimento nelle sue difese alla ” retroattività ” della normativa denunciata , |
| 2011-247.txt | 4136 | 4136 | scaduti » , cosí ledendo l esigenza di « certezza dei rapporti giuridici » ed il diritto di difesa dei | contribuenti | . 5.1.1 . va preliminarmente rilevato , al riguardo , che l art . 3 , comma 3 , della |
| 2011-247.txt | 5204 | 5204 | è irrilevante , infine , l assunto che gli evocati parametri sarebbero violati per l incertezza in cui versa il | contribuente | , il quale deve attendere il decorso del termine raddoppiato per avere la sicurezza dell insussistenza dell obbligo di denuncia |
| 2011-247.txt | 5353 | 5353 | denuncia penale , se proposta dopo il decorso dei termini ” brevi ” di decadenza , potrebbe intervenire quando il | contribuente | , ritenendo non piú accertabile il rapporto tributario , non sia piú in possesso delle scritture e dei documenti contabili |
| 2011-247.txt | 5416 | 5416 | e consentendo « una distanza eccessiva tra il fatto e la contestazione » , comporta una « indeterminata soggezione del | contribuente | all azione esecutiva del fisco » e , quindi , vanifica la difesa del contribuente . nessuno dei prospettati profili |
| 2011-247.txt | 5431 | 5431 | una « indeterminata soggezione del contribuente all azione esecutiva del fisco » e , quindi , vanifica la difesa del | contribuente | . nessuno dei prospettati profili di illegittimità costituzionale è fondato . 5.2.1 . quanto alla lesione del diritto di difesa |
| 2011-247.txt | 5458 | 5458 | illegittimità costituzionale è fondato . 5.2.1 . quanto alla lesione del diritto di difesa dedotta sotto il profilo che il | contribuente | non sarebbe piú in grado di difendersi qualora non fosse piú in possesso delle scritture e dei documenti contabili da |
| 2011-247.txt | 5552 | 5552 | dai primi due commi dell art . 57 del d.p.r . n . 633 del 1972 . in realtà il | contribuente | , per effetto dell art . 22 del d.p.r . 29 settembre 1973 , n . 600 , è tenuto |
| 2011-247.txt | 5627 | 5627 | delle suddette violazioni tributarie penalmente rilevanti , è quello raddoppiato di cui alla normativa censurata , ne segue che il | contribuente | ha l obbligo di conservare le scritture ed i documenti fino alla definizione degli accertamenti relativi e , quindi , |
| 2011-247.txt | 5667 | 5667 | , non può ritenersi esonerato da tale obbligo fino alla scadenza del termine raddoppiato . l eventuale soggettivo affidamento del | contribuente | a che non siano fatti valere , dopo il decorso del termine ” breve ” di accertamento , elementi obiettivi |
| 2011-247.txt | 5751 | 5751 | costituzionalità , trattandosi di una circostanza di mero fatto . ciò che invece rileva sul piano giuridico è che il | contribuente | , ai sensi dell art . 22 del d.p.r . n . 600 del 1973 , è tenuto a conservare |
| 2011-247.txt | 5860 | 5860 | ed eccessiva distanza temporale tra « il fatto e la contestazione » , tale da comportare una indeterminata soggezione del | contribuente | all azione « esecutiva » ( rectius : accertativa ) del fisco , è agevole osservare che contrariamente a quanto |
| 2011-247.txt | 5975 | 5975 | cui la dichiarazione avrebbe dovuto essere presentata . né tale obiettiva certezza può ritenersi esclusa dall eventuale soggettiva incertezza del | contribuente | sulla astratta ravvisabilità delle indicate ipotesi di reato . l impossibilità per il contribuente di avere la sicurezza ex ante |
| 2011-247.txt | 5989 | 5989 | esclusa dall eventuale soggettiva incertezza del contribuente sulla astratta ravvisabilità delle indicate ipotesi di reato . l impossibilità per il | contribuente | di avere la sicurezza ex ante della non ricorrenza dei presupposti di denunciabilità penale della sua condotta costituisce infatti , |
| 2011-247.txt | 6315 | 6315 | si presenta anche nelle fattispecie oggetto di esame nei giudizi principali riuniti , in relazione alle quali si addebitano alla | contribuente | , per gli anni d imposta in contestazione in detti giudizi , dichiarazioni fraudolente od infedeli . l individuata ratio |
| 2011-247.txt | 6763 | 6763 | . per il reato previsto dal citato art . 10 quater l atto di accertamento dei crediti indebitamente utilizzati dal | contribuente | in compensazione , indicato dall art . 1 , comma 421 , della legge 30 dicembre 2004 , n . |
| 2011-247.txt | 7777 | 7777 | piú ampio termine di accertamento . è opportuno precisare che : a ) in presenza di una contestazione sollevata dal | contribuente | , l onere di provare detti presupposti è a carico dell amministrazione finanziaria , dovendo questa giustificare il piú ampio |
| 2011-281.txt | 470 | 470 | l irragionevolezza della disposizione perché questa , « ceteris paribus , premia l accumulazione del debito » , favorendo il | contribuente | che ha un debito tributario di ammontare superiore alla base d asta del terzo incanto e sfavorendo , invece , |
| 2011-281.txt | 492 | 492 | ha un debito tributario di ammontare superiore alla base d asta del terzo incanto e sfavorendo , invece , il | contribuente | debitore di tributi per un ammontare complessivo inferiore a detta base , il quale , a séguito dell assegnazione del |
| 2011-281.txt | 575 | 575 | trova giustificazione nell adempimento dell obbligazione tributaria e , quindi , víola il principio di capacità contributiva , imponendo al | contribuente | nell evenienza , meramente casuale , che il debito tributario sia inferiore al prezzo base del terzo incanto di subire |
| 2011-338.txt | 403 | 403 | infatti , consentita dalla lettera della disposizione e dall interpretazione sistematica , anche perché renderebbe irrilevante l originaria condotta del | contribuente | , recando altresì un vulnus al principio della ragionevole durata del processo . 2.1 . i giudici a quibus , |
| 2011-338.txt | 533 | 533 | riguardare anche le ipotesi di omessa dichiarazione / denuncia ici , con la conseguenza che in questa fattispecie , al | contribuente | fiscalmente del tutto inadempiente , non spetterebbe alcuna indennità di esproprio . 2.2 . secondo le sezioni unite civili , |
| 2011-338.txt | 2903 | 2903 | non realizzino una sostanziale confisca del bene , sacrificando illegittimamente il diritto di proprietà all esclusivo interesse finanziario leso dal | contribuente | , tenuto conto della diversità di procedimenti e di garanzie che sovrintendono all accertamento tributario ed alle relative sanzioni , |
| 2012-02.txt | 506 | 506 | suddetta fino all 1 per cento . le regioni possono deliberare che la maggiorazione , se più favorevole per il | contribuente | rispetto a quella vigente , si applichi anche al periodo di imposta al quale si riferisce l addizionale » . |
| 2012-109.txt | 442 | 442 | , perché nel caso di ricorso per cassazione avverso pronunce di appello riformatrici di sentenze di primo grado favorevoli al | contribuente | ( come nella specie ) , irragionevolmente sottrae « almeno un grado di tutela cautelare » e provoca il « |
| 2012-109.txt | 470 | 470 | sottrae « almeno un grado di tutela cautelare » e provoca il « sacrificio inevitabile ed irreparabile dei diritti del | contribuente | » , rendendo privi di garanzia processuale i « diritti soggettivi tributari » ; b ) l art . 24 |
| 2012-109.txt | 600 | 600 | amministrazione finanziaria , sulla base di una sentenza ancora non definitiva , un « incontrastabile » prelievo delle risorse del | contribuente | , anche quando la sentenza sia « apparentemente erronea » ed il prelievo crei il pericolo di un grave ed |
| 2012-109.txt | 624 | 624 | la sentenza sia « apparentemente erronea » ed il prelievo crei il pericolo di un grave ed irreparabile danno al | contribuente | medesimo ; d ) l art . 111 , primo comma , cost . e 6 , comma 1 , |
| 2012-109.txt | 678 | 678 | , « in relazione all art . 10 cost . » , perché , limitando irragionevolmente la tutela cautelare del | contribuente | , impedisce che il processo tributario possa considerarsi un « giusto processo » ; e ) l art . 111 |
| 2012-109.txt | 712 | 712 | ; e ) l art . 111 , secondo comma , primo periodo , cost . , perché obbliga il | contribuente | , nelle more della definizione del giudizio , a soggiacere , privo di tutela specifica , all azione di riscossione |
| 2012-109.txt | 2178 | 2178 | amministrazione e , comunque , nella sua parzialità , non è sufficiente a garantire in via cautelare le ragioni del | contribuente | nell ipotesi di impugnazione per cassazione della sentenza tributaria d appello . 2 . 1.3 . con la terza argomentazione |
| 2012-223.txt | 1271 | 1271 | 53 della costituzione , avrebbe deciso di colpire , con misure continuative , solo una particolare e ristretta classe di | contribuenti | . sussisterebbe , dunque , la violazione degli artt . 3 , 23 e 53 della costituzione , in quanto |
| 2012-241.txt | 5678 | 5678 | aumento dal 20 al 21 per cento dell aliquota dell iva e specifiche modalità di calcolo dell imponibile per alcuni | contribuenti | ( comma 2 bis ) ; b ) disciplinano il regime temporale di applicazione di tali disposizioni attribuendo loro effetto |
| 2012-241.txt | 9031 | 9031 | l aumento al 21 per cento dell aliquota dell iva e stabiliscono specifiche modalità di calcolo dell imponibile per alcuni | contribuenti | ( come illustrato al punto 6.2 . ) ; d ) il secondo periodo del comma 3 dispone l aumento |
| 2012-241.txt | 9093 | 9093 | e ) il comma 5 bis prevede il recupero al bilancio dello stato di somme dichiarate e non versate dai | contribuenti | che si sono avvalsi dei condoni e delle sanatorie previsti dalla legge finanziaria del 2003 ; f ) il comma |
| 2012-241.txt | 9148 | 9148 | sensi dell indicato comma 5 bis , l applicazione di una sanzione e la sottoposizione a controllo della posizione del | contribuente | relativa agli anni successivi a quelli condonati e per i quali sia ancora in corso il termine per l accertamento |
| 2012-241.txt | 9437 | 9437 | della finalità « di recuperare all entrata del bilancio dello stato » sia le somme dichiarate e non versate dai | contribuenti | che si sono avvalsi delle agevolazioni di cui alla legge n . 289 del 2002 , sia gli ammontari delle |
| 2012-241.txt | 10730 | 10730 | attengono ( come sopra ricordato al punto 7.3 . ) : a ) alle somme dichiarate e non versate dai | contribuenti | che si sono avvalsi dei condoni e delle sanatorie previsti dalla legge finanziaria del 2003 ( comma 5 bis ) |
| 2012-241.txt | 10785 | 10785 | comma 5 ter ) ; c ) alle somme incassate per effetto degli ulteriori controlli effettuati a carico dei predetti | contribuenti | ( medesimo comma 5 ter ) . la tipologia di tali maggiori entrate tributarie è perciò diversa a seconda dell |
| 2012-241.txt | 11329 | 11329 | deve escludersi che l entrata di cui al comma 5 bis ( recupero di somme dichiarate e non versate dai | contribuenti | che si sono avvalsi del condono ) costituisca una « nuova entrata » , riguardando essa somme già dovute in |
| 2012-241.txt | 11406 | 11406 | novità del provento ” . analoghe osservazioni valgono con riguardo alle « maggiori entrate » derivanti dagli ulteriori controlli sui | contribuenti | , previste dal citato comma 5 ter . infatti , l attività di ulteriore accertamento fiscale non comporta alcuna modifica |
| 2012-241.txt | 11767 | 11767 | riscossione sicilia , al fine di recuperare all entrata del bilancio dello stato le somme dichiarate e non versate dai | contribuenti | che si sono avvalsi dei condoni e delle sanatorie di cui alla legge 27 dicembre 2002 , n . 289 |
| 2012-241.txt | 11833 | 11833 | giorni dalla data di entrata in vigore della legge di conversione del presente decreto , di una ricognizione di tali | contribuenti | . nei successivi trenta giorni , le società del gruppo equitalia e quelle di riscossione sicilia provvedono , altresí , |
| 2012-241.txt | 11861 | 11861 | società del gruppo equitalia e quelle di riscossione sicilia provvedono , altresí , ad avviare nei confronti di ciascuno dei | contribuenti | di cui al periodo precedente ogni azione coattiva necessaria al fine dell integrale recupero delle somme dovute e non corrisposte |
| 2012-241.txt | 11969 | 11969 | comma 5 bis , si applica una sanzione pari al 50 per cento delle predette somme e la posizione del | contribuente | relativa a tutti i periodi di imposta successivi a quelli condonati , per i quali è ancora in corso il |
| 2012-241.txt | 12023 | 12023 | delle entrate e della guardia di finanza entro il 31 dicembre 2013 , anche con riguardo alle attività svolte dal | contribuente | medesimo con identificativo fiscale diverso da quello indicato nelle dichiarazioni relative al condono . per i soggetti che hanno aderito |
| 2012-241.txt | 12162 | 12162 | , la volontà di acquisire al bilancio dello stato l intero ammontare sia delle somme dichiarate e non versate dai | contribuenti | che si sono avvalsi dei condoni e delle sanatorie di cui alla legge 27 dicembre 2002 , n . 289 |
| 2012-241.txt | 16510 | 16510 | , rispettivamente , il recupero « all entrata del bilancio dello stato » delle somme dichiarate e non versate dai | contribuenti | che si sono avvalsi dei condoni e delle sanatorie di cui alla legge n . 289 del 2002 ( comma |
| 2012-241.txt | 16577 | 16577 | , di una sanzione pari al 50 per cento delle somme medesime ; la sottoposizione a controllo della posizione del | contribuente | relativa agli anni successivi a quelli condonati e per i quali sia ancora in corso il termine per l accertamento |
| 2012-241.txt | 16658 | 16658 | víola l art . 8 dello statuto speciale , trattandosi di un gettito che , ove le somme dovute dai | contribuenti | fossero state tempestivamente riscosse nel territorio regionale , sarebbe spettato , in base a detto parametro statutario , alla regione |
| 2012-241.txt | 16713 | 16713 | hanno entrambe natura tributaria : quelle che derivano dal comma 5 bis , perché sono relative alle somme dovute dai | contribuenti | sulla base dei condoni e delle sanatorie tributari introdotti dalla legge n . 289 del 2002 ; quelle derivanti dal |
| 2012-258.txt | 371 | 371 | ) ; 2 ) « la notificazione degli avvisi e degli altri atti che per legge devono essere notificati al | contribuente | è eseguita secondo le norme stabilite dagli articoli 137 e seguenti del codice di procedura civile , con le seguenti |
| 2012-258.txt | 419 | 419 | e ) quando nel comune nel quale deve eseguirsi la notificazione non vi è abitazione , ufficio o azienda del | contribuente | , l avviso del deposito prescritto dall art . 140 del codice di procedura civile , in busta chiusa e |
| 2012-258.txt | 2177 | 2177 | formalità di cui all art . 140 cod . proc . civ . nella notificazione della cartella di pagamento al | contribuente | ” relativamente ” irreperibile ( ordinanza n . 14316 del 2011 ) , limitandosi ad affermare , senza specifica motivazione |
| 2012-258.txt | 3474 | 3474 | del 1973 stabiliscono che « la notificazione degli avvisi e degli altri atti che per legge devono essere notificati al | contribuente | è eseguita secondo le norme stabilite dagli articoli 137 e seguenti del codice di procedura civile , con le seguenti |
| 2012-258.txt | 3522 | 3522 | e ) quando nel comune nel quale deve eseguirsi la notificazione non vi è abitazione , ufficio o azienda del | contribuente | , l avviso del deposito prescritto dall art . 140 del codice di procedura civile , in busta chiusa e |
| 2012-258.txt | 4036 | 4036 | , nel comune in cui deve essere eseguita la notificazione , dell abitazione , dell ufficio o dell azienda del | contribuente | ) . in tal caso occorrono , per perfezionare la notificazione : a ) il deposito di copia dell atto |
| 2012-258.txt | 5337 | 5337 | con riferimento alla cartella di pagamento , non assicura , dunque , né l « effettiva conoscenza da parte del | contribuente | » , né , quale mezzo per raggiungere tale fine , la comunicazione « nel luogo di effettivo domicilio del |
| 2012-258.txt | 5358 | 5358 | » , né , quale mezzo per raggiungere tale fine , la comunicazione « nel luogo di effettivo domicilio del | contribuente | , quale desumibile dalle informazioni in possesso della [ . . . ] amministrazione » finanziaria ; finalità queste fissate |
| 2012-258.txt | 5404 | 5404 | . 6 della legge 27 luglio 2000 , n . 212 ( disposizioni in materia di statuto dei diritti del | contribuente | ) . 3 . 3 . siffatta evidente diversità della disciplina di una medesima situazione ( notificazione a soggetto “ |
| 2012-258.txt | 5768 | 5768 | : « quando nel comune nel quale deve eseguirsi la notificazione non vi è abitazione , ufficio o azienda del | contribuente | , la notificazione della cartella di pagamento si esegue con le modalità stabilite dall art . 60 , primo comma |
| 2012-32.txt | 1252 | 1252 | . 2 della legge 27 luglio 2000 , n . 212 ( disposizioni in materia di statuto dei diritti del | contribuente | ) , che pone il principio generale dell ordinamento tributario di chiarezza e trasparenza delle relative disposizioni . ne discenderebbero |
| 2012-32.txt | 7166 | 7166 | pure della riserva di legge ex art . 23 cost . , intermediata dalle previsioni dello statuto dei diritti del | contribuente | sulla chiarezza e trasparenza delle disposizioni fiscali ( art . 2 della legge n . 212 del 2000 ) . |
| 2012-33.txt | 1004 | 1004 | non legislativa ; l art . 53 cost . , poiché introduce una forma impositiva svincolata dalla capacità reddituale del | contribuente | ; l art . 117 , secondo comma , lettera e ) , cost . , in materia di sistema |
| 2013-116.txt | 404 | 404 | al principio costituzionale di tutela dei pensionati » ; in secondo luogo , analoga misura non sarebbe prevista per i | contribuenti | in generale , titolari degli stessi redditi . a giudizio della corte campana , poi , la disciplina in esame |
| 2013-116.txt | 866 | 866 | sarebbe palesemente irragionevole ed ingiustificato , perché con riferimento a interventi di solidarietà connotati da sostanziale identità di ratio i | contribuenti | titolari di un reddito complessivo superiore a 300.000 euro sarebbero tenuti al versamento di un contributo di solidarietà del 3 |
| 2013-116.txt | 3361 | 3361 | evidenziato la sostanziale coincidenza dei prelievi tributari posti in comparazione , ritenendo irragionevole il diverso trattamento fra dipendenti pubblici e | contribuenti | in generale ( sentenza n . 223 del 2012 ) . anche in questo caso , è necessario analogamente rilevare |
| 2013-52.txt | 268 | 268 | art . 119 della costituzione ) . tale violazione di legge avrebbe determinato un eccessivo carico fiscale nei confronti dei | contribuenti | residenti in sardegna , soggetti non solo all aumento dell accisa , ma anche alle addizionali comunali e provinciali , |
| 2013-52.txt | 1017 | 1017 | ente esponenziale a fini generali , possa far valere , in sede di conflitto di attribuzione , gli interessi dei | contribuenti | residenti nel suo territorio , la tesi non può essere condivisa . infatti , secondo la giurisprudenza di questa corte |
| 2014-06.txt | 1915 | 1915 | finalità , che è rilevante come di seguito precisato per la definizione del presente giudizio : quella di consentire al | contribuente | di scegliere la soluzione più conveniente in relazione all andamento del mercato immobiliare . l attuale sistema consente , infatti |
| 2014-06.txt | 2489 | 2489 | introdotto dalla norma impugnata opera , per espressa volontà del legislatore , solamente in relazione ad una libera scelta del | contribuente | . a differenza della precedente disposizione , essenzialmente di carattere processuale , quella impugnata riveste natura sostanziale ed attribuisce alla |
| 2014-06.txt | 2606 | 2606 | valore ” tabellare ” e quello basato sul prezzo vero , sia rimessa dalla norma impugnata proprio alla scelta del | contribuente | . ed in vero , le finalità di garantire il progressivo aggiornamento dei dati catastali e di deflazionare il contenzioso |
| 2014-06.txt | 2664 | 2664 | egualmente assicurate attraverso la semplice indicazione del valore ” tabellare ” , senza introdurre il meccanismo della libera scelta del | contribuente | , tenuto conto che è « comunque » posto alle parti l obbligo di dichiarare nell atto il corrispettivo pattuito |
| 2014-06.txt | 2893 | 2893 | solamente a deflazionare il contenzioso , quella oggetto di scrutinio esprime anche un evidente valenza agevolativa , laddove consente al | contribuente | di non scegliere immancabilmente , tra i diversi criteri di determinazione della base imponibile , quello fondato sul valore “ |
| 2014-142.txt | 731 | 731 | tenendo conto che l obbligazione tributaria si manifesterebbe in relazione all esercizio in cui l attività di questa tipologia di | contribuenti | produce ricchezza e non a quello in cui avviene la materiale erogazione del compenso . in pratica , la norma |
| 2014-142.txt | 839 | 839 | chiamati a giudicare sull applicazione delle leggi tributarie e ad assicurare il rispetto delle garanzie previste dall ordinamento per i | contribuenti | . 1.2 . la difesa dello stato contesta , sotto il profilo della rilevanza , la mancata specificazione , nell |
| 2014-142.txt | 1037 | 1037 | in modo diretto sull imposizione che , nella concreta applicazione , ne potrebbe essere condizionata anche in senso favorevole al | contribuente | ; e ) non vi sarebbe violazione dell art . 104 cost . , attesa la conversione del decreto legge |
| 2014-142.txt | 1543 | 1543 | reddito formatosi nel corso di più anni , ma corrisposto in unica soluzione , potrebbe risultare eccessivamente oneroso per il | contribuente | . la disciplina dei compensi erogati ai giudici tributari è contenuta nell art . 13 del decreto legislativo 31 dicembre |
| 2014-142.txt | 2896 | 2896 | meritevole di essere sottratta ad un eccessiva imposizione tributaria su redditi che si sono formati per cause non imputabili al | contribuente | in anni diversi da quelli di effettiva percezione . la finalità di limitare in qualche modo gli effetti delle modalità |
| 2014-142.txt | 2977 | 2977 | , del tuir viene nella sostanza neutralizzata dall introduzione di una disposizione idonea a rendere ininfluenti , a danno del | contribuente | , anche tempi tecnici anomali come quelli che raggiungono la durata di un anno . in proposito , questa corte |
| 2014-142.txt | 3111 | 3111 | ) . l istituto della tassazione separata , quindi , si giustifica proprio nella misura in cui costituisce per il | contribuente | un rimedio per evitare un applicazione ingiustificatamente gravosa del principio di cassa . non è invece possibile che dalla stessa |
| 2014-142.txt | 3165 | 3165 | ” mitigatore ” della progressività dell irpef , ma anche perché la sua applicazione è concepita come una facoltà del | contribuente | persona fisica esercente una impresa commerciale , che ben potrebbe rinunciarvi laddove , per particolari contingenze , la tassazione separata |
| 2014-142.txt | 3211 | 3211 | , il comma 2 dell art . 17 ( già art . 16 ) del tuir riconosce la facoltà del | contribuente | ( che quindi non vi è vincolato , ma può comunque scegliere secondo criteri di personale convenienza ) di farvi |
| 2014-142.txt | 3241 | 3241 | può comunque scegliere secondo criteri di personale convenienza ) di farvi ricorso . lo stesso principio di favor per il | contribuente | è espresso , sotto altro profilo , dall art . 17 ( già art . 16 ) , comma 3 |
| 2014-142.txt | 3342 | 3342 | stessi alla formazione del reddito complessivo dell anno in cui sono percepiti , se ciò risulta più favorevole per il | contribuente | » . 4.2 . quanto alla pretesa funzione chiarificatrice della natura dei compensi dei giudici tributari , non ha pregio |
| 2014-142.txt | 3591 | 3591 | titoli , caratterizzati dalla discrasia tra il momento della maturazione e quello della erogazione , comportante effetti irragionevolmente pregiudizievoli ai | contribuenti | che vi sono sottoposti . dunque , la particolarità della loro erogazione , concentrata in un unico ( e successivo |
| 2014-177.txt | 1004 | 1004 | le regioni potranno esercitare la facoltà di maggiorarla fino a un punto percentuale , e di differenziarla tra categorie di | contribuenti | e tra settori di attività » . la possibilità per le regioni di intervenire solo rispetto all aliquota ordinaria del |
| 2014-201.txt | 924 | 924 | che possono avere l effetto di condurre all assunzione di rischi eccessivi di breve termine da parte della categoria di | contribuenti | sottoposta al prelievo . questi ultimi , in ragione del tasso di professionalità , della autonomia operativa , del potere |
| 2014-201.txt | 1014 | 1014 | speculative suscettibili di pregiudicare la stabilità finanziaria . un rischio di questo genere non ricorre per l attività degli altri | contribuenti | che vengono retribuiti in modo analogo ma non hanno la stessa possibilità di incidere , con il loro operato , |
| 2014-225.txt | 637 | 637 | del 4 novembre 2011 ) ; c ) la transazione fiscale , che costituisce una peculiare procedura transattiva tra il | contribuente | e il fisco , che può autonomamente integrare il piano previsto dall art . 160 della legge fallimentare e deve |
| 2014-225.txt | 2807 | 2807 | ricorso del legislatore a meccanismi agevolativi che garantiscano effettivamente un maggior gettito finale senza peraltro indurre in alcun modo i | contribuenti | a dichiarare una parte del dovuto e senza attribuire loro la possibilità di sottrarsi al pagamento del dovuto con il |
| 2014-225.txt | 3588 | 3588 | condono ( ancorché perfezionato ) sui poteri di accertamento dell amministrazione finanziaria con riferimento alla sussistenza dei crediti vantati dal | contribuente | » ( sentenza n . 247 del 2011 ) . 5.3 . erra dunque il rimettente nel ritenere che lo |
| 2014-225.txt | 3814 | 3814 | fiscali pendenti , di attuare non « la definizione dell imposta bensì la definizione di una lite in corso tra | contribuente | ed amministrazione , in funzione della riduzione del contenzioso in atto , secondo parametri rapportati allo stato della lite stessa |
| 2014-225.txt | 3858 | 3858 | domanda di definizione , garantendo la riscossione di un credito tributario incerto sulla base di un trattamento paritario tra i | contribuenti | » ( ordinanza n . 3675 del 2010 , e , nello stesso senso , sentenze n . 3676 e |
| 2014-228.txt | 250 | 250 | 38 , 39 , 40 e 41 del medesimo d.p.r . n . 600 del 1973 , salvo che il | contribuente | dimostri che ne ha tenuto conto nella determinazione dei redditi o che essi non hanno rilevanza a tal fine . |
| 2014-228.txt | 311 | 311 | o compensi a base delle rettifiche e degli accertamenti ( e sono quindi assoggettabili a tassazione ) , se il | contribuente | non ne indica i soggetti beneficiari e sempreché non risultino dalle scritture contabili . la presunzione disciplinata da tale ultima |
| 2014-228.txt | 606 | 606 | irrazionale » qualunque sia la lettura ad essa data tra quelle possibili : o la prova contraria che incombe al | contribuente | potrebbe ritenersi soddisfatta « con la mera indicazione del beneficiario , divenendo , però , tanto irrazionale quanto inutile sul |
| 2014-228.txt | 705 | 705 | disposizione impugnata , se applicata agli anni d imposta in corso o anteriori alla novella legislativa , comporterebbe per i | contribuenti | professionisti un onere probatorio imprevedibile e impossibile da assolvere , in contrasto con l art . 24 cost . e |
| 2014-228.txt | 761 | 761 | 2 , della legge 27 luglio 2000 , n . 212 ( disposizioni in materia di statuto dei diritti del | contribuente | ) , nonché con l art . 111 cost . per violazione del principio di parità delle parti . 1.2 |
| 2014-236.txt | 389 | 389 | vi sarebbe l abolizione , per esaurimento delle risorse finanziarie , di crediti d imposta già entrati nel patrimonio del | contribuente | . 2 . 1 . in subordine , viene sollevata la questione di legittimità costituzionale del combinato disposto dell art |
| 2014-236.txt | 507 | 507 | trasmessi per via telematica . la lesione dell art . 3 cost . deriverebbe dalla irragionevole disparità di trattamento fra | contribuenti | egualmente titolari di crediti d imposta derivanti da attività già avviate alla data del 29 novembre 2008 . 2 . |
| 2014-236.txt | 2826 | 2826 | valori che venivano in gioco . ciò tanto più ove si consideri che tale disciplina è sensibilmente più favorevole al | contribuente | creditore , cosicché occorreva spiegare perché la si sia ritenuta irrilevante , e quindi tale da non far venire meno |
| 2014-50.txt | 647 | 647 | 3 , della legge 27 luglio 2000 , n . 212 ( disposizioni in materia di statuto dei diritti del | contribuente | ) : la citata legge di delega n . 42 del 2009 , infatti , non soltanto non avrebbe introdotto |
| 2014-50.txt | 712 | 712 | 2 , lettera c ) , che il legislatore delegato si attenesse ai princípi sanciti dallo statuto dei diritti del | contribuente | , di cui alla citata legge n . 212 del 2000 : statuto il cui art . 10 stabilisce che |
| 2014-50.txt | 765 | 765 | causa di nullità del contratto » ; mentre l art . 6 prevede che l amministrazione finanziaria informi « il | contribuente | di ogni fatto o circostanza a sua conoscenza , dai quali possa derivare il mancato riconoscimento di un credito o |
| 2014-50.txt | 2399 | 2399 | ) espressamente prescrive di procedere all esercizio della delega nel « rispetto dei princípi sanciti dallo statuto dei diritti del | contribuente | di cui alla legge 27 luglio 2000 , n . 212 » . statuto che , a sua volta , |
| 2014-50.txt | 2510 | 2510 | per factum principis quanto a canone e a durata . né appare superfluo soggiungere che gli obblighi di informazione del | contribuente | , parimenti prescritti dal predetto statuto , risultano nella specie totalmente negletti , operando la denunciata ” sostituzione ” contrattuale |
| 2014-80.txt | 215 | 215 | il termine stabilito . nel primo caso , infatti ove si tratti di violazione anteriore al 17 settembre 2011 il | contribuente | resta esente da pena , stante il mancato raggiungimento della soglia di punibilità di 77.468,53 euro , prevista per l |
| 2014-80.txt | 325 | 325 | . 148 . nel secondo caso , invece benché si tratti di condotta meno lesiva degli interessi del fisco il | contribuente | incorre in responsabilità penale , anche per i fatti commessi sino al 17 settembre 2011 , in ragione del superamento |
| 2014-80.txt | 475 | 475 | ed euro 77.468,53 ) . secondo il rimettente , la norma denunciata violerebbe il principio di eguaglianza , assoggettando il | contribuente | che , dopo avere regolarmente presentato la dichiarazione annuale iva , ometta il versamento dell imposta , ad un trattamento |
| 2014-80.txt | 503 | 503 | dichiarazione annuale iva , ometta il versamento dell imposta , ad un trattamento paradossalmente deteriore rispetto a quello riservato al | contribuente | che non presenti la dichiarazione o presenti una dichiarazione infedele , occultando il debito di imposta : condotte , queste |
| 2014-80.txt | 1206 | 1206 | punitiva protegge , dunque , l interesse del fisco alla riscossione dell imposta così come ” autoliquidata ” dallo stesso | contribuente | . come chiaramente si desume dalla lettera della norma , presupposto per la sua applicazione è , infatti , che |
| 2014-80.txt | 1487 | 1487 | , ad euro 77.468,53 . ciò comportava una conseguenza palesemente illogica , nel caso in cui l iva dovuta dal | contribuente | si situasse nell intervallo tra le due soglie ( eccedesse , cioè , i 50.000 euro , ma non i |
| 2014-80.txt | 1561 | 1561 | rispetto a chi non avesse presentato la dichiarazione , evadendo del pari l imposta . nel primo caso , il | contribuente | avrebbe dovuto rispondere del reato di omesso versamento dell iva , stante il superamento della relativa soglia di punibilità ; |
| 2014-80.txt | 1741 | 1741 | uno e l altro limite di rilevanza ( 50.000 e 103.291,38 euro ) , fruiva di un miglior trattamento il | contribuente | che presentasse una dichiarazione inveritiera ( non punibile per mancato superamento della relativa soglia ) , rispetto al contribuente che |
| 2014-80.txt | 1760 | 1760 | il contribuente che presentasse una dichiarazione inveritiera ( non punibile per mancato superamento della relativa soglia ) , rispetto al | contribuente | che esponesse invece fedelmente la propria situazione in dichiarazione , salvo poi a non versare l imposta di cui si |
| 2014-80.txt | 1875 | 1875 | , per i primi due reati ; da sei mesi a due anni , per il terzo ) . il | contribuente | che , al fine di evadere l iva , presenta una dichiarazione infedele , tesa ad occultare la materia imponibile |
| 2014-80.txt | 1947 | 1947 | , nel secondo caso , a celare la stessa esistenza di un soggetto di imposta ) rispetto a quella del | contribuente | che , dopo aver presentato la dichiarazione , omette di versare l imposta da lui stesso autoliquidata ( omissione che |
| 2014-80.txt | 2006 | 2006 | delitto di cui all art . 10 ter a dolo generico ) . in questo modo , infatti , il | contribuente | rende la propria inadempienza tributaria palese e immediatamente percepibile dagli organi accertatori : sicché , in sostanza , finisce per |
| 2014-98.txt | 1100 | 1100 | respinga , in tutto o in parte , il reclamo stesso ; d ) in tutti tali casi , il | contribuente | potrà adire la commissione tributaria costituendosi in giudizio entro il termine di trenta giorni previsto dal richiamato art . 22 |
| 2014-98.txt | 1846 | 1846 | valore aggiunto divengono esecutivi decorsi sessanta giorni dalla loro notificazione , atteso che , poiché la costituzione in giudizio del | contribuente | è possibile solo dopo l esaurimento della procedura di reclamo / mediazione ( comma 9 , secondo periodo , dell |
| 2014-98.txt | 1989 | 1989 | adire immediatamente il giudice tributario e di chiedere la sospensione dell esecuzione dell atto impugnato ) : a ) ai | contribuenti | che sono parti di controversie relative a tributi di pertinenza di soggetti impositori diversi dall agenzia delle entrate rispetto a |
| 2014-98.txt | 2028 | 2028 | rispetto a quelli che sono parti di controversie relative a tributi di pertinenza di tale agenzia ; b ) ai | contribuenti | che potrebbero essere debitori dell agenzia delle entrate per un importo superiore a ventimila euro rispetto a quelli che potrebbero |
| 2014-98.txt | 2316 | 2316 | » che , in quanto condizione di ammissibilità del ricorso , « genera una irragionevole discriminazione tra il diritto del | contribuente | a corrispondere il giusto tributo e la potestà impositiva dell amministrazione » ; b . 2 . ) comporta una |
| 2014-98.txt | 2344 | 2344 | potestà impositiva dell amministrazione » ; b . 2 . ) comporta una limitazione della tutela giurisdizionale solo per i | contribuenti | ai quali detto reclamo è imposto ( e non , quindi , per i contribuenti parti di controversie relative ad |
| 2014-98.txt | 2359 | 2359 | tutela giurisdizionale solo per i contribuenti ai quali detto reclamo è imposto ( e non , quindi , per i | contribuenti | parti di controversie relative ad atti emessi da enti impositori diversi dall agenzia delle entrate o di controversie relative ad |
| 2014-98.txt | 2466 | 2466 | gli effetti , violerebbe poi l art . 24 cost . perché « la anticipata discovery della tesi difensiva del | contribuente | nella fase amministrativa , che obbligatoriamente deve precedere la fase del giudizio , con conseguente immodificabilità di ulteriori prospettazioni difensive |
| 2014-98.txt | 2505 | 2505 | prospettazioni difensive nell eventuale giudizio in relazione a un provvedimento ancora da valutare , costituisce grave pregiudizio difensivo per il | contribuente | » . l art . 17 bis è censurato anche in quanto , precludendo la tutela cautelare giurisdizionale in particolare |
| 2014-98.txt | 2604 | 2604 | » che ciò comporta , atteso che detta preclusione : a . 1 . ) opera solo nei confronti dei | contribuenti | ai quali detto reclamo è imposto ; a . 2 . ) è « del tutto irrazionale [ . . |
| 2014-98.txt | 2741 | 2741 | cost . , che vieta che chiunque possa essere distolto dal giudice naturale precostituito per legge , perché « il | contribuente | potrà rivolgersi al proprio giudice naturale per ottenere un provvedimento cautelare » solo dopo l inutile esperimento della procedura amministrativa |
| 2014-98.txt | 2874 | 2874 | a quello di ragionevolezza ) , perché , nel caso in cui non si pervenga a detta fase , il | contribuente | avrà sostenuto delle spese per la remunerazione del difensore di cui si è dovuto avvalere in ragione del fatto che |
| 2014-98.txt | 3283 | 3283 | del termine per la costituzione in giudizio del ricorrente , con conseguente rischio di inammissibilità del ricorso , indurrà il | contribuente | a presentare distinti ricorsi con conseguente vanificazione dei benefici processuali derivanti dalla presentazione [ di un ] ricorso cumulativo » |
| 2014-98.txt | 3430 | 3430 | accolto o la mediazione vada a buon fine , le spese del procedimento introdotto dal reclamo resterebbero a carico del | contribuente | , mentre l amministrazione finanziaria beneficia di un risparmio per via della mancata instaurazione della fase contenziosa ; a . |
| 2014-98.txt | 3455 | 3455 | finanziaria beneficia di un risparmio per via della mancata instaurazione della fase contenziosa ; a . 3 . ) i | contribuenti | che sono parti di controversie con enti impositori diversi dall agenzia delle entrate « si troverebbero ad avere [ . |
| 2014-98.txt | 3676 | 3676 | sessanta giorni dalla notifica , sia degli avvisi di accertamento che delle cartelle di pagamento , rimanendo comunque precluso al | contribuente | l accesso all istituto della sospensiva di cui all art . 47 del decreto legislativo numero 546 del 1992 » |
| 2014-98.txt | 6114 | 6114 | valore non superiore a ventimila euro , dell obbligo del preliminare reclamo , con la conseguente preclusione , per il | contribuente | , della possibilità di agire in giudizio durante il tempo previsto per lo svolgimento della procedura amministrativa introdotta con tale |
| 2014-98.txt | 6605 | 6605 | ai costi della procedura giurisdizionale ) soddisfacimento delle situazioni sostanziali oggetto di dette controversie , con vantaggio sia per il | contribuente | che per l amministrazione finanziaria ; dall altro , riducendo il numero dei processi di cui sono investite le commissioni |
| 2014-98.txt | 6932 | 6932 | 113 cost . sarebbero violati anche sotto il diverso profilo che detto differimento della tutela giurisdizionale è imposto solo ai | contribuenti | che sono parti di controversie che rientrano nell àmbito di applicazione dell impugnato art . 17 bis e non , |
| 2014-98.txt | 6959 | 6959 | rientrano nell àmbito di applicazione dell impugnato art . 17 bis e non , quindi , a tutti gli altri | contribuenti | ( in particolare , a quelli che sono parti di controversie relative ad atti emessi da enti impositori diversi dall |
| 2014-98.txt | 7684 | 7684 | bis del d.lgs . n . 546 del 1992 secondo cui l omissione della presentazione del reclamo da parte del | contribuente | determina l inammissibilità del ricorso ( rilevabile d ufficio in ogni stato e grado del giudizio ) comportando la perdita |
| 2014-98.txt | 8432 | 8432 | ( comma 7 ) sia che venga proposta d ufficio ( comma 8 ) , si svolge solo tra il | contribuente | e l agenzia delle entrate , cioè tra le parti del rapporto d imposta , senza l intervento di alcun |
| 2014-98.txt | 8470 | 8470 | intervento di alcun terzo nel ruolo di mediatore . l attribuzione del compito di valutare la proposta di mediazione del | contribuente | o di formularne una di ufficio a « strutture diverse e autonome da quelle che curano l istruttoria degli atti |
| 2014-98.txt | 8782 | 8782 | dunque escludersi che un tale procedimento conciliativo preprocessuale , il cui esito positivo è rimesso anche al consenso dello stesso | contribuente | , possa violare il suo diritto di difesa o il principio di ragionevolezza o , tanto meno , il diritto |
| 2014-98.txt | 8867 | 8867 | del d.lgs . n . 546 del 1992 violerebbe l art . 24 cost . anche in quanto impone al | contribuente | di rendere note le proprie « prospettazioni difensive » già in sede di reclamo e non gli consente di modificarle |
| 2014-98.txt | 8980 | 8980 | quo una decisione della corte che accogliesse il profilo dedotto ; in particolare , sarebbe stato necessario precisare se il | contribuente | avesse notificato eventuali motivi aggiunti , da ritenersi inammissibili in quanto non dedotti nell originario reclamo » . l eccezione |
| 2014-98.txt | 9131 | 9131 | , della cui costituzionalità dubita proprio in quanto in tale atto dovrebbero essere indicate le « prospettazioni difensive » del | contribuente | ( che sarebbe così costretto a renderle note prima dell instaurazione del processo e che non potrebbe poi modificarle in |
| 2014-98.txt | 9346 | 9346 | ] ancora da valutare » e non siano successivamente modificabili non determina alcun pregiudizio per il diritto di difesa del | contribuente | . infatti : a ) nel caso in cui il reclamo venga accolto o la mediazione conclusa , il contribuente |
| 2014-98.txt | 9366 | 9366 | contribuente . infatti : a ) nel caso in cui il reclamo venga accolto o la mediazione conclusa , il | contribuente | non avrà interesse ad adire la commissione tributaria ; b ) nei casi in cui , invece , decorra il |
| 2014-98.txt | 9425 | 9425 | sia conclusa la mediazione o lo stesso reclamo venga , in tutto o in parte , respinto ( e il | contribuente | , naturalmente , decida di adire l autorità giudiziaria ) , il processo avrà ad oggetto lo stesso originario provvedimento |
| 2014-98.txt | 9685 | 9685 | , 24 e 25 cost . , l impugnato art . 17 bis , consentendo la costituzione in giudizio dei | contribuenti | solo dopo l esaurimento della procedura amministrativa introdotta con il reclamo ( comma 9 , secondo periodo ) , precluderebbe |
| 2014-98.txt | 9983 | 9983 | in quanto illegittimo o infondato ) , l art . 17 bis non prevede alcun ristoro delle spese che il | contribuente | ha sostenuto per la presentazione del reclamo e lo svolgimento della successiva procedura amministrativa . anche tali questioni sono inammissibili |
| 2014-98.txt | 10521 | 10521 | del termine per la costituzione in giudizio del ricorrente , con conseguente rischio di inammissibilità del ricorso , indurrà il | contribuente | a presentare distinti ricorsi con conseguente vanificazione dei benefici processuali derivanti dalla presentazione [ di un ] ricorso cumulativo » |
| 2014-98.txt | 10598 | 10598 | rimettente secondo cui il ricorrente , nell ipotesi indicata , sarà indotto a presentare distinti ricorsi ( « indurrà il | contribuente | a presentare distinti ricorsi » ) costituisce una mera congettura dello stesso giudice a quo ; dall altro , dalle |
| 2015-10.txt | 379 | 379 | particolare , la commissione tributaria provinciale di reggio emilia facendo proprie e riproducendo testualmente le censure eccepite dalla difesa della | contribuente | lamenta anzitutto la violazione dell art . 77 cost . , perché non sussisterebbero i presupposti di necessità e urgenza |
| 2015-10.txt | 2827 | 2827 | è il presupposto e il limite del potere impositivo dello stato e , al tempo stesso , del dovere del | contribuente | di concorrere alle spese pubbliche , dovendosi interpretare detto principio come specificazione settoriale del più ampio principio di uguaglianza di |
| 2015-10.txt | 3056 | 3056 | del principio di eguaglianza . tuttavia , ogni diversificazione del regime tributario , per aree economiche o per tipologia di | contribuenti | , deve essere supportata da adeguate giustificazioni , in assenza delle quali la differenziazione degenera in arbitraria discriminazione . in |
| 2015-10.txt | 4370 | 4370 | tassare separatamente e più severamente solo l eventuale parte di reddito suppletivo connessa alla posizione privilegiata dell attività esercitata dal | contribuente | al permanere di una data congiuntura . infatti , al di là della denominazione di « addizionale » , la |
| 2015-10.txt | 4835 | 4835 | è in grado di evitare che l « addizionale » sia scaricata a valle , dall uno all altro dei | contribuenti | che compongono la filiera petrolifera per poi essere , in definitiva , sopportata dai consumatori sotto forma di maggiorazione dei |
| 2015-10.txt | 7092 | 7092 | principi e i diritti in gioco , in modo da impedire « alterazioni della disponibilità economica a svantaggio di alcuni | contribuenti | ed a vantaggio di altri [ . . . ] garantendo il rispetto dei principi di uguaglianza e di solidarietà |
| 2015-100.txt | 1124 | 1124 | dalla legge 4 agosto 2006 , n . 248 punisce con la reclusione da sei mesi a due anni il | contribuente | che non versi l imposta sul valore aggiunto , dovuta in base alla dichiarazione annuale , entro il termine per |
| 2015-100.txt | 1320 | 1320 | lesiva del principio di eguaglianza ( art . 3 cost . ) nel caso in cui l iva dovuta dal | contribuente | si situasse nell intervallo tra l una e le altre soglie . in tale evenienza , veniva trattato in modo |
| 2015-100.txt | 1388 | 1388 | dichiarazione , o avesse presentato una dichiarazione inveritiera , evadendo del pari l imposta . nel primo caso , il | contribuente | avrebbe dovuto rispondere del delitto di omesso versamento dell iva ; nel secondo sarebbe andato invece esente da pena , |
| 2015-100.txt | 2642 | 2642 | d imposta ( che può rendersi responsabile del reato di cui all art . 10 bis ) con quella del | contribuente | ( soggetto attivo dei delitti in dichiarazione di cui agli artt . 4 e 5 del d.lgs . n . |
| 2015-100.txt | 3175 | 3175 | soggetti i cui ruoli sono nettamente distinti , sul piano tributario : rispettivamente , il sostituto d imposta e il | contribuente | , soggetto passivo dell iva . si tratta di posizioni non equiparabili , stante la peculiarità delle funzioni affidate al |
| 2015-100.txt | 3412 | 3412 | cui all art . 10 bis è l unico reato proprio del sostituto di imposta ; al contrario , il | contribuente | e , in particolare , il soggetto passivo dell iva oltre a poter rispondere del delitto di cui all art |
| 2015-100.txt | 4319 | 4319 | e in relazione alla quale dovrebbe tenersi comunque conto del fatto che , nel caso dell indebita compensazione , il | contribuente | si sottrae al pagamento delle imposte tramite una condotta specifica non priva di connotati ” insidiosi ” nei confronti del |
| 2015-131.txt | 2578 | 2578 | 61 , comma 1 , alinea e lettera a ) , delle maggiori entrate derivanti dall aumento della platea dei | contribuenti | soggetti all « addizionale » ires , previsto dall art . 5 , comma 1 , del d.l . n |
| 2015-132.txt | 88 | 88 | avviso di accertamento che sia stato emesso prima della scadenza del termine di sessanta giorni dal ricevimento da parte del | contribuente | della richiesta di chiarimenti . la questione è sorta nel corso di un giudizio promosso dalla cassa di risparmio di |
| 2015-132.txt | 365 | 365 | natura speciale rispetto alla disciplina generale del divieto dell abuso del diritto , prevede forme di contraddittorio preventivo con il | contribuente | da osservare a pena di nullità . alla fattispecie in esso prevista sarebbe quindi riservato un trattamento irragionevolmente diverso rispetto |
| 2015-132.txt | 566 | 566 | interpreta nel senso che la nullità della notificazione dell atto fiscale è sanata per raggiungimento dello scopo , se il | contribuente | impugna correttamente l atto . secondo la rimettente , infine , la norma non sarebbe suscettibile di interpretazioni adeguatrici , |
| 2015-132.txt | 1302 | 1302 | atto impositivo dal suo contenuto , ma da un vizio del procedimento diretto a instaurare il contraddittorio anticipato con il | contribuente | . l interpretazione della norma stessa , pertanto , non può essere in alcun modo orientata dall individuazione dei requisiti |
| 2015-132.txt | 1493 | 1493 | lo stesso diritto dell unione europea di una norma nazionale che prevede misure a garanzia del contraddittorio preventivo con il | contribuente | . al contrario , il rispetto dei diritti di difesa costituisce un principio generale del diritto comunitario , che trova |
| 2015-132.txt | 1665 | 1665 | , che non sanzionerebbe con la nullità gli avvisi di accertamento affetti da vizi formali del contraddittorio preventivo con il | contribuente | . un ulteriore tertium comparationis è individuato poi dal giudice a quo nell art . 20 del d.p.r . n |
| 2015-132.txt | 1797 | 1797 | , che trae fondamento dai principi costituzionali di capacità contributiva e di progressività dell imposizione . tale principio preclude al | contribuente | di conseguire vantaggi fiscali mediante l uso distorto , anche se non contrastante con alcuna specifica disposizione , di strumenti |
| 2015-132.txt | 1869 | 1869 | esso comporta che il negozio non sia opponibile all amministrazione finanziaria per ogni profilo di indebito vantaggio tributario che il | contribuente | pretenda di far discendere dall operazione elusiva . il ricordato orientamento implica , come suo naturale corollario , che il |
| 2015-132.txt | 2166 | 2166 | . 600 del 1973 , è tenuta , a pena di nullità dell atto impositivo , a richiedere chiarimenti al | contribuente | e a osservare il termine dilatorio di sessanta giorni , prima di emettere l avviso di accertamento , il quale |
| 2015-132.txt | 2206 | 2206 | quale dovrà essere specificamente motivato anche con riguardo alle osservazioni , ai chiarimenti e alle giustificazioni , eventualmente forniti dal | contribuente | ( corte di cassazione , quinta sezione civile , sentenze 14 gennaio 2015 , n . 406 e 5 dicembre |
| 2015-132.txt | 2316 | 2316 | dal rilascio della copia del processo verbale di chiusura delle operazioni , posto a garanzia del diritto di difesa del | contribuente | , determina la nullità dell atto di accertamento emesso ante tempus anche in mancanza di un espressa comminatoria , salvo |
| 2015-132.txt | 2591 | 2591 | . n . 600 del 1973 , che debba essere instaurato il previo contraddittorio fra l amministrazione finanziaria e il | contribuente | , né esclude che il vizio del contraddittorio conseguente alla violazione del termine produca la nullità dell atto impositivo . |
| 2015-132.txt | 2864 | 2864 | , in essa , del contraddittorio anticipato non sarebbe comunque d ostacolo all applicazione del principio generale di partecipazione del | contribuente | al procedimento , di cui si è detto . sicché nemmeno questo termine di riferimento assunto dalla rimettente è idoneo |
| 2015-132.txt | 3197 | 3197 | è detto , di un vizio del procedimento , consistente nel fatto di non essere stato messo a disposizione del | contribuente | l intero lasso di tempo previsto dalla legge a garanzia della sua facoltà di partecipare al procedimento stesso presentando osservazioni |
| 2015-132.txt | 3252 | 3252 | che l avviso di accertamento sia « specificamente motivato » dall ufficio tributario , in relazione alle giustificazioni fornite dal | contribuente | , come prescrive , sempre a pena di nullità , il comma 5 dello stesso art . 37 bis . |
| 2015-132.txt | 3378 | 3378 | come di lieve entità , è invece di particolare gravità , in considerazione della funzione di tutela dei diritti del | contribuente | della previsione presidiata dalla sanzione della nullità , e del fatto che la violazione del termine da essa previsto a |
| 2015-132.txt | 3474 | 3474 | dell effettività del contraddittorio stesso , eliminando in radice l avviso di accertamento emanato prematuramente . la necessità che al | contribuente | sia consentito di partecipare al procedimento e la ragionevolezza della sanzione in caso di violazione del termine stabilito per garantire |
| 2015-132.txt | 3528 | 3528 | le peculiarità dell accertamento delle fattispecie elusive e il ruolo decisivo che in esso possono svolgere gli elementi forniti dal | contribuente | , in particolare in vista della valutazione che l amministrazione è chiamata a compiere dell esistenza di valide ragioni economiche |
| 2015-145.txt | 127 | 127 | il giudice a quo chiamato a decidere l impugnazione del silenzio rifiuto formatosi sull istanza di rimborso formulata da un | contribuente | in ordine alle somme versate per l anno 2012 a titolo di imposta sul reddito delle persone fisiche ( irpef |
| 2015-231.txt | 368 | 368 | nel periodo d imposta 2010 risultante nei prospetti periodici redatti in detto periodo . entrambi i rimettenti , aditi da | contribuenti | che hanno chiesto il rimborso di quanto versato a titolo di imposta sostitutiva in ragione della titolarità di partecipazioni in |
| 2015-231.txt | 532 | 532 | , in violazione dell art . 53 cost . , commisurerebbe la tassazione non già soltanto al patrimonio del singolo | contribuente | , ma anche a quote di titolarità altrui , ossia del familiare prescindendo , dunque , dalla capacità contributiva del |
| 2015-26.txt | 228 | 228 | ] può , in base ad elementi e circostanze di fatto certi , determinare sinteticamente il reddito complessivo netto del | contribuente | in relazione al contenuto induttivo di tali elementi e circostanze quando il reddito complessivo netto accertabile si discosta per almeno |
| 2015-26.txt | 345 | 345 | il sistema comunemente denominato ” redditometro ” , dunque , l ufficio può determinare sinteticamente il reddito complessivo netto del | contribuente | , persona fisica , non basandosi sulle singole e specifiche fonti produttive dello stesso , ma assoggettando a tassazione anche |
| 2015-26.txt | 372 | 372 | sulle singole e specifiche fonti produttive dello stesso , ma assoggettando a tassazione anche redditi di fonte sconosciuta . il | contribuente | però , ai sensi del successivo sesto comma dello stesso art . 38 , sempre nel testo all epoca vigente |
| 2015-26.txt | 505 | 505 | non esibiti o non trasmessi in risposta agli inviti dell ufficio non possono essere presi in considerazione a favore del | contribuente | , ai fini dell accertamento in sede amministrativa e contenziosa . di ciò l ufficio deve informare il contribuente contestualmente |
| 2015-26.txt | 524 | 524 | del contribuente , ai fini dell accertamento in sede amministrativa e contenziosa . di ciò l ufficio deve informare il | contribuente | contestualmente alla richiesta » . essa , dunque , stabilisce un collegamento fra il giudizio e il procedimento tributario e |
| 2015-26.txt | 564 | 564 | e in particolare la fase istruttoria di quest ultimo , i relativi poteri d ufficio e i corrispondenti oneri del | contribuente | . l art . 32 del d.p.r . n . 600 del 1973 , infatti , stabilisce : « per |
| 2015-26.txt | 604 | 604 | per l adempimento dei loro compiti gli uffici delle imposte possono » , tra l altro , « inviare ai | contribuenti | questionari relativi a dati e notizie di carattere specifico rilevanti ai fini dell accertamento nei loro confronti , [ . |
| 2015-26.txt | 685 | 685 | e , dell agenzia delle entrate abbia dato indicazioni volte ad instaurare un contraddittorio anticipato fra l amministrazione e il | contribuente | , ancor prima della specifica disciplina poi dettata dalla novella del d.l . n . 78 del 2010 . ciò |
| 2015-26.txt | 719 | 719 | n . 78 del 2010 . ciò è quanto avvenuto nella specie , poiché l amministrazione finanziaria ha inviato al | contribuente | un questionario che è rimasto senza risposta . 4 . va premesso che una questione di legittimità costituzionale del quarto |
| 2015-26.txt | 1066 | 1066 | dello stato . legge finanziaria 2005 ” , introducesse l attuale terzo comma ) « non operano nei confronti del | contribuente | che depositi in allegato all atto introduttivo del giudizio di primo grado in sede contenziosa le notizie , i dati |
| 2015-26.txt | 1133 | 1133 | non imputabile » . dall ordinanza , infatti , si desume che la preclusione processuale in cui è incorso il | contribuente | discende in realtà da quest ultima disposizione , là dove , in particolare , la rimettente osserva a proposito della |
| 2015-70.txt | 406 | 406 | dell universalità dell imposizione a parità di capacità contributiva , in quanto posta a carico di una sola categoria di | contribuenti | . la sola corte dei conti , sezione giurisdizionale per la regione emilia romagna censura , infine , la predetta |
| 2015-70.txt | 1522 | 1522 | di universalità dell imposizione a parità di capacità contributiva , in quanto posta a carico di una sola categoria di | contribuenti | . nell imporre alle parti di concorrere alla spesa pubblica non in ragione della propria capacità contributiva , essa violerebbe |
| 2015-95.txt | 2353 | 2353 | immancabilmente una diretta correlazione tra entità del danno cagionato e risorse economiche del reo ( ove questi si identifichi nel | contribuente | persona fisica ) , o da lui comunque gestite ( ove si tratti dell amministratore o del liquidatore di società |
| 2016-111.txt | 562 | 562 | 1 , della legge 27 luglio 2000 , n . 212 ( disposizioni in materia di statuto dei diritti del | contribuente | ) , il quale stabilisce che « [ s ] alvo quanto previsto dall articolo 1 , comma 2 , |
| 2016-111.txt | 1420 | 1420 | vaglio di legittimità costituzionale , sia l influenza della decisione della questione ai fini dello scrutinio della pretesa azionata dalla | contribuente | . e anche il dubbio di costituzionalità continua a risultare motivato in modo pertinente quanto al suo oggetto e ai |
| 2016-121.txt | 207 | 207 | della costituzione . l onere da essa imposto renderebbe eccessivamente difficoltoso l esercizio del diritto di difesa da parte del | contribuente | . la presunta violazione di tale diritto , a parere del giudice rimettente , andrebbe accertata unitamente alla verifica del |
| 2016-121.txt | 241 | 241 | , andrebbe accertata unitamente alla verifica del contrasto con i principi costituzionali di uguaglianza e di parità delle parti ( | contribuente | e amministrazione finanziaria ) , posto che destinatario di tale onere di deposito è la sola parte privata . la |
| 2016-121.txt | 1983 | 1983 | comparazione in sé che non è corretta , attesa la differente natura delle parti del processo ( amministrazione finanziaria e | contribuente | ) e la diversità della relativa disciplina , diversità che investe anche ulteriori e non marginali aspetti ( ai sensi |
| 2016-121.txt | 2024 | 2024 | del comma 3 dell art . 16 del d.lgs . n . 546 del 1992 , ad esempio , il | contribuente | può avvalersi di una notificazione diretta all ufficio del ministero delle finanze ed all ente locale mediante consegna dell atto |
| 2016-188.txt | 2343 | 2343 | statali sarebbero tempestivi ( sette giorni lavorativi ) sulla base delle cifre risultanti dalla sommatoria dei modelli f24 utilizzati dai | contribuenti | . i dati sintetici relativi alla descritta operazione sono stati forniti dallo stato . la regione sostiene che gli accantonamenti |
| 2016-188.txt | 7503 | 7503 | e al luogo del mero versamento delle imposte ( ad es . anticipi delle scadenze di pagamento , mobilità dei | contribuenti | versanti ) influiscono direttamente sulla quantificazione del gettito annuale spettante alla regione » ( delibera n . 95 del 2015 |
| 2016-199.txt | 257 | 257 | dalla tassa automobilistica per certe categorie di autoveicoli e motoveicoli , e sollevano dall applicazione di sanzioni e interessi i | contribuenti | che non abbiano osservato i termini per corrispondere la tassa . il ricorrente , premesso che la tassa automobilistica è |
| 2016-278.txt | 341 | 341 | posti dalla legge delega , poiché non potrebbe essere collegata né all obiettivo di « rafforzamento della tutela giurisdizionale del | contribuente | » , in quanto l ordinanza cautelare non è impugnabile , né all obiettivo di « incremento della funzionalità della |
| 2016-278.txt | 802 | 802 | 23 del 2014 dispone che il governo è delegato ad introdurre « norme per il rafforzamento della tutela giurisdizionale del | contribuente | , assicurando la terzietà dell organo giudicante , [ . . . ] secondo i seguenti princìpi e criteri direttivi |
| 2016-280.txt | 2323 | 2323 | . 188 del 2016 ) negli esercizi successivi . in definitiva , pur non potendosi escludere in astratto che un | contribuente | possa far valere un interesse al legittimo riparto delle risorse fiscali tra lo stato e gli enti territoriali , non |
| 2016-44.txt | 241 | 241 | il concessionario abbia sede in un luogo significativamente distante da quello in cui ha sede l ente impositore , il | contribuente | si vedrebbe costretto a instaurare un giudizio in un luogo lontano da quello ove è ubicato l immobile censito dall |
| 2016-44.txt | 303 | 303 | e potrebbe persino indurre a rinunciare ad impugnare l atto . la frattura del rapporto territoriale tra ente pubblico e | contribuente | produrrebbe , altresì , la violazione dell art . 97 cost . in quanto , consentendo che a giudicare la |
| 2016-44.txt | 730 | 730 | viene , peraltro , asserito che , se pure il sistema così delineato dal legislatore potrebbe effettivamente comportare per il | contribuente | interessato possibili oneri che non sussistono nel caso in cui la sede del concessionario coincida con quella dell ente impositore |
| 2016-44.txt | 1826 | 1826 | del terzo cui affidare il servizio di accertamento e riscossione dei propri tributi , lo « spostamento » richiesto al | contribuente | che voglia esercitare il proprio diritto di azione , garantito dal parametro evocato , è potenzialmente idoneo a costituire una |
| 2016-44.txt | 1994 | 1994 | delle altre entrate ( determinante ai fini del radicamento della competenza ) « non deve comportare oneri aggiuntivi per il | contribuente | » . ebbene , il fatto che il contribuente debba farsi carico di uno « spostamento » geografico anche significativo |
| 2016-44.txt | 2003 | 2003 | della competenza ) « non deve comportare oneri aggiuntivi per il contribuente » . ebbene , il fatto che il | contribuente | debba farsi carico di uno « spostamento » geografico anche significativo per esercitare il proprio diritto di difesa integra un |
| 2016-44.txt | 2242 | 2242 | riferimento alla sede del soggetto cui è affidato il servizio , non può che emergere il rapporto sostanziale tra il | contribuente | e l ente impositore . alla sede di quest ultimo ai fini della determinazione della competenza non vi è quindi |
| 2016-66.txt | 244 | 244 | , nei commi precedenti a quello impugnato , ha istituito e disciplinato procedure di collaborazione volontaria attraverso le quali i | contribuenti | possono spontaneamente definire , mediante il versamento di quanto dovuto , anche a titolo di sanzione , le violazioni « |
| 2016-78.txt | 601 | 601 | particolare , l irragionevolezza della nuova disposizione , che opererebbe una discriminazione in ordine all entità del sacrificio imposto al | contribuente | nel ricorso cumulativo , nonché laddove prevede una diversa quantificazione dell ammontare del contributo unificato in caso di provvedimenti concernenti |
| 2016-78.txt | 839 | 839 | , inoltre , contrasterebbe con l art . 53 cost . in relazione alla capacità contributiva , in quanto il | contribuente | che proponga un ricorso cumulativo si troverebbe a pagare a titolo di contributo unificato un importo maggiore di quello corrispondente |
| 2016-96.txt | 1882 | 1882 | diritto di percepire , a norma di legge , in conseguenza della progressione di carriera a carico soltanto di alcuni | contribuenti | , per il solo fatto di essere gli stessi appartenenti al personale di cui all art . 3 del d.lgs |
| 2017-140.txt | 2014 | 2014 | e al luogo del mero versamento delle imposte ( ad es . anticipi delle scadenze di pagamento , mobilità dei | contribuenti | versanti ) influiscono direttamente sulla quantificazione del gettito annuale spettante alla regione ” ( delibera n . 95 del 2015 |
| 2017-149.txt | 245 | 245 | ai costi da sostenere per attività già avviate prima della sua entrata in vigore , avrebbe leso l affidamento dei | contribuenti | che avevano intrapreso iniziative economiche confidando nel quadro normativo vigente . 2 . la corte di cassazione ha poi sollevato |
| 2017-149.txt | 354 | 354 | 2008 , prevedono una procedura di ammissione al beneficio fiscale basata sul criterio cronologico di ricezione delle domande telematiche dei | contribuenti | . difatti , se , in linea generale , non sarebbe irrazionale il ricorso al criterio selettivo prior in tempore |
| 2017-149.txt | 444 | 444 | merito delle ragioni di credito ma anche dalla solerzia nel loro esercizio , così ingenerando una disparità di trattamento tra | contribuenti | tutti egualmente titolari di crediti di imposta derivanti da attività già avviate alla data del 29 novembre 2008 . 3 |
| 2017-149.txt | 560 | 560 | ammissibilità quanto il merito delle questioni sollevate , ricostruire l articolato quadro normativo regolante i crediti d imposta richiesti dalle | contribuenti | nei giudizi a quibus . l art . 1 , comma 280 , della legge n . 296 del 2006 |
| 2017-149.txt | 1016 | 1016 | di euro per l anno 2011 ) . ciò aveva comportato la necessità di prevedere una procedura di selezione dei | contribuenti | da ammettere al beneficio fiscale in relazione ( anche ) alle attività di ricerca avviate prima del 29 novembre 2008 |
| 2017-149.txt | 1822 | 1822 | valori che venivano in gioco . ciò tanto più ove si consideri che tale disciplina è sensibilmente più favorevole al | contribuente | creditore , cosicché occorreva spiegare perché la si sia ritenuta irrilevante , e quindi tale da non far venire meno |
| 2017-149.txt | 1978 | 1978 | art . 3 cost . secondo il rimettente , la disposizione censurata avrebbe inciso sotto due profili sulla posizione dei | contribuenti | che , pur avendo già avviato attività di ricerca industriale e sviluppo precompetitivo alla data di entrata in vigore della |
| 2017-149.txt | 2069 | 2069 | maturando in relazione ai costi da sostenere . incidendo su diritti e aspettative che erano già entrati nel patrimonio dei | contribuenti | , l art . 29 , comma 1 , del d.l . n . 185 del 2008 avrebbe violato il |
| 2017-149.txt | 2200 | 2200 | « falcidia » , ma la violazione sussisterebbe per il solo fatto che un credito già entrato nel patrimonio del | contribuente | sia stato significativamente pregiudicato per effetto di una disposizione retroattiva . 8 . la questione non è fondata . 9 |
| 2017-149.txt | 3202 | 3202 | di un tetto massimo di stanziamento ha comportato la necessità di prevedere una procedura di selezione ( anche ) dei | contribuenti | da ammettere al beneficio fiscale in relazione alle attività di ricerca avviate prima del 29 novembre 2008 . all esito |
| 2017-149.txt | 3250 | 3250 | 2 e 3 dello stesso art . 29 ( sui cui si tornerà in seguito ) , alcuni di questi | contribuenti | ( cosiddetti ” perdenti ” ) si sono visti negare il riconoscimento dei loro diritti di credito , nonostante il |
| 2017-149.txt | 4083 | 4083 | novembre 2008 , prevedono una procedura di ammissione al beneficio basata sul criterio cronologico di ricezione delle domande telematiche dei | contribuenti | . secondo la corte di cassazione , se , in linea generale , non può ritenersi irrazionale il criterio selettivo |
| 2017-149.txt | 4227 | 4227 | brevissimo e produce risultati dipendenti prevalentemente « dalla potenza e sofisticatezza delle apparecchiature informatiche , di cui dispongono i singoli | contribuenti | o i professionisti che li assistono » . ciò comporterebbe una irragionevole disparità di trattamento tra contribuenti tutti egualmente titolari |
| 2017-149.txt | 4244 | 4244 | dispongono i singoli contribuenti o i professionisti che li assistono » . ciò comporterebbe una irragionevole disparità di trattamento tra | contribuenti | tutti egualmente titolari di crediti di imposta . non a caso questo tipo di procedura sarebbe stato abbandonato in sede |
| 2017-149.txt | 4306 | 4306 | d.m . 4 marzo 2011 avrebbe fatto ricorso , più ragionevolmente , a un criterio concorsuale , assegnando a ciascun | contribuente | una percentuale del credito . 14 . l avvocatura generale dello stato ha eccepito l inammissibilità della questione , osservando |
| 2017-149.txt | 4372 | 4372 | previste a valle dal decreto del direttore dell agenzia delle entrate del 24 marzo 2009 , sicché le pretese dei | contribuenti | andrebbero fatte valere non in questa sede , bensì davanti al giudice amministrativo . 14.1 . l eccezione non è |
| 2017-149.txt | 4532 | 4532 | difetto di motivazione sulla rilevanza , e incentrata sull omessa indicazione nell ordinanza di rimessione del momento in cui la | contribuente | avrebbe presentato la sua istanza telematica : il travolgimento dell intera procedura , come conseguenza diretta dell eventuale pronuncia di |
| 2017-149.txt | 4566 | 4566 | come conseguenza diretta dell eventuale pronuncia di incostituzionalità , rende irrilevante il momento di inoltro della richiesta da parte della | contribuente | . 16 . la questione è tuttavia inammissibile sotto altro profilo . un eventuale accoglimento , infatti , determinerebbe un |
| 2017-176.txt | 1066 | 1066 | redditi immobiliari , non tutelati dall art . 2752 cod . civ . , un privilegio speciale sugli immobili del | contribuente | situati nel comune in cui era effettuata la riscossione . 3.2 . il privilegio , come sopra introdotto , diversamente |
| 2017-177.txt | 1208 | 1208 | , nei confronti della procedura fallimentare , dell esistenza e dell efficacia del credito con l effetto di consentire al | contribuente | la partecipazione al concorso e la possibile soddisfazione delle sue ragioni in sede di riparto ( corte di cassazione , |
| 2017-181.txt | 192 | 192 | non prevede né l obbligo dell amministrazione finanziaria di adottare un provvedimento amministrativo espresso sull istanza di autotutela proposta dal | contribuente | né l impugnabilità da parte di questi del silenzio tacito su tale istanza » . l art . 19 , |
| 2017-181.txt | 252 | 252 | tributarie ed è a sua volta censurato « nella parte in cui non prevede l impugnabilità , da parte del | contribuente | , del rifiuto tacito dell amministrazione finanziaria sull istanza di autotutela proposta dal medesimo » . ad avviso della rimettente |
| 2017-181.txt | 356 | 356 | definitivi , palesemente illegittimi al fine di trarne un profitto sostanzialmente ingiustificato e del tutto svincolato dalla capacità contributiva del | contribuente | » . nessun argomento è svolto in relazione all art . 23 cost . sarebbero poi violati gli artt . |
| 2017-181.txt | 393 | 393 | violati gli artt . 24 e 113 cost . in quanto sarebbe « palese il vuoto di tutela giurisdizionale del | contribuente | sottoposto ad un imposizione fiscale ingiustificata e lesiva della capacita contributiva del medesimo » . infine , sarebbero violati i |
| 2017-181.txt | 672 | 672 | dalla legge 27 luglio 2000 , n . 212 , recante « disposizioni in materia di statuto dei diritti del | contribuente | » ( d ora in avanti : statuto del contribuente ) , che , all art . 7 , comma |
| 2017-181.txt | 682 | 682 | recante « disposizioni in materia di statuto dei diritti del contribuente » ( d ora in avanti : statuto del | contribuente | ) , che , all art . 7 , comma 2 , lettera b ) , prescrive che , negli |
| 2017-181.txt | 741 | 741 | in sede di autotutela , e che , all art . 13 , comma 6 , affida al garante del | contribuente | il compito di attivare le procedure di autotutela nei confronti degli atti di accertamento e di riscossione notificati al contribuente |
| 2017-181.txt | 761 | 761 | contribuente il compito di attivare le procedure di autotutela nei confronti degli atti di accertamento e di riscossione notificati al | contribuente | . nella disciplina legislativa e regolamentare dell autotutela tributaria è previsto , in particolare , che l amministrazione finanziaria può |
| 2017-181.txt | 1131 | 1131 | ufficio da parte delle agenzie fiscali sulla base di valutazioni largamente discrezionali , e non uno strumento di protezione del | contribuente | ( ex multis , corte di cassazione , sezione tributaria , sentenza 15 aprile 2016 , n . 7511 ; |
| 2017-181.txt | 1556 | 1556 | illegittimi » , che portano a essa « un profitto sostanzialmente ingiustificato e del tutto svincolato dalla capacità contributiva del | contribuente | » , e di « rimanere inerte sull istanza » di autotutela in ipotesi presentata dal destinatario interessato , con |
| 2017-181.txt | 1864 | 1864 | spiegare anche taluni aspetti della disciplina positiva dell autotutela tributaria , come ad esempio il compito assegnato al garante del | contribuente | di attivare le procedure di autotutela nei confronti degli atti di accertamento e di riscossione notificati al contribuente ( art |
| 2017-181.txt | 1882 | 1882 | garante del contribuente di attivare le procedure di autotutela nei confronti degli atti di accertamento e di riscossione notificati al | contribuente | ( art . 13 , comma 6 , dello statuto del contribuente ) o la possibilità di intervento in via |
| 2017-181.txt | 1894 | 1894 | atti di accertamento e di riscossione notificati al contribuente ( art . 13 , comma 6 , dello statuto del | contribuente | ) o la possibilità di intervento in via sostitutiva della direzione regionale o compartimentale in caso di « grave inerzia |
| 2017-181.txt | 1970 | 1970 | interesse pubblico alla rimozione dell atto acquista specifica valenza e tende in una certa misura a convergere con quello del | contribuente | , non va trascurato il fatto che altri interessi possono e devono concorrere nella valutazione amministrativa , e fra essi |
| 2017-181.txt | 2107 | 2107 | discrezionale dell autoannullamento tributario e , come visto , sottolinea che esso « non costituisce un mezzo di tutela del | contribuente | » ( corte di cassazione , sezione tributaria , sentenza 20 febbraio 2015 , n . 3442 , corte di |
| 2017-181.txt | 2441 | 2441 | amministrazione di rispondere all istanza di autotutela significherebbe , in altri termini , creare una nuova situazione giuridicamente protetta del | contribuente | , per giunta azionabile sine die dall interessato , il quale potrebbe riattivare in ogni momento il circuito giurisdizionale , |
| 2017-181.txt | 2564 | 2564 | , che sarebbe inevitabilmente sacrificato da una scelta legislativa che imponesse all amministrazione di pronunciarsi sull istanza di autotutela del | contribuente | . di fronte a una tale istanza , alle agenzie fiscali è invece consentito di valutare se attivarsi o meno |
| 2017-181.txt | 3034 | 3034 | tributaria , nella parte in cui non prevede un obbligo dell amministrazione di pronunciarsi sulle istanze di annullamento presentate dal | contribuente | , non lede la garanzia costituzionale del diritto al giudice . |
| 2017-242.txt | 169 | 169 | sezioni unite , il regime tributario in questione non sarebbe applicabile agli intermediari finanziari , alla cui categoria appartiene il | contribuente | parte del giudizio principale . a tale conclusione le sezioni unite pervengono dirimendo il contrasto insorto in seno alla sezione |
| 2017-249.txt | 237 | 237 | , l impugnato comma 335 sarebbe in contrasto con l art . 3 della costituzione , atteso che il singolo | contribuente | si troverebbe esposto a rivalutazione del proprio bene solo in base alla circostanza che il suo immobile è situato in |
| 2017-249.txt | 427 | 427 | bene [ . . . ] esponendo l amministrazione medesima ad una altrettanto ” massiva ” opposizione da parte dei | contribuenti | interessati » . 2 . in via preliminare , va esaminata l eccezione di inammissibilità sollevata dall avvocatura generale dello |
| 2017-249.txt | 854 | 854 | censure , il contrasto con l art . 3 cost . è impostato nella limitata prospettiva secondo cui il singolo | contribuente | si troverebbe esposto a rivalutazione del proprio bene solo in base alla circostanza che il suo immobile sia situato in |
| 2017-249.txt | 897 | 897 | oggetto di richiesta di revisione parziale del classamento da parte del comune interessato , con la conseguente sperequazione rispetto al | contribuente | che , pur trovandosi nella stessa situazione , non subisca analoga iniziativa comunale . la censura , come è evidente |
| 2017-249.txt | 1477 | 1477 | del carattere ” diffuso ” dell operazione , deve essere assolto in maniera rigorosa in modo tale da porre il | contribuente | in condizione di conoscere le concrete ragioni che giustificano il provvedimento . 8 . infondata , infine , è la |
| 2017-249.txt | 1565 | 1565 | bene , « espo [ rrebbe ] l amministrazione medesima ad una altrettanto ” massiva ” opposizione da parte dei | contribuenti | interessati » . non è dato comprendere , infatti , come il rischio che l amministrazione sia esposta ad azioni |
| 2017-250.txt | 1713 | 1713 | dell universalità dell imposizione a parità di capacità contributiva , in quanto posta a carico di una sola categoria di | contribuenti | » . 1.2.3 . tutti i rimettenti con la sola esclusione del tribunale di torino ( reg . ord . |
| 2017-269.txt | 5915 | 5915 | e prescinde completamente da qualsiasi rapporto sinallagmatico con l autorità , alla quale è dovuto indipendentemente dal fatto che il | contribuente | sia stato destinatario dei poteri dell ente o abbia beneficiato della sua attività . inoltre , la contribuzione è connessa |
| 2017-269.txt | 6225 | 6225 | , ma è correlata all attività dell amministrazione in termini di vantaggio goduto o di costo causato da parte del | contribuente | : di tal che il tributo in esame si differenzia dalle ” imposte ” in senso stretto . 10 . |
| 2017-270.txt | 2464 | 2464 | le procedure di collaborazione volontaria in materia fiscale , introdotte con la legge n . 186 del 2014 , i | contribuenti | possono spontaneamente definire , mediante il versamento di quanto dovuto , anche a titolo di sanzione , le violazioni in |
| 2017-270.txt | 2629 | 2629 | 2014 , l art . 5 octies , che ha aperto una nuova ” finestra temporale ” per consentire ai | contribuenti | di avvalersi dell istituto della collaborazione volontaria , introducendo , però , talune modifiche di carattere procedurale e relative alla |
| 2018-114.txt | 525 | 525 | 617 cod . proc . civ . relative alla regolarità formale ed alla notificazione del titolo esecutivo costringe « il | contribuente | a subire in ogni caso l esecuzione , ancorché ingiusta ; con la sola possibilità di presentare ex post una |
| 2018-114.txt | 649 | 649 | . civ . , e con l art . 113 cost . , poiché limita e impedisce la tutela del | contribuente | contro una determinata categoria di atti della pubblica amministrazione . inoltre ritiene violati l art . 3 cost . , |
| 2018-114.txt | 676 | 676 | della pubblica amministrazione . inoltre ritiene violati l art . 3 cost . , per la disparità di trattamento tra | contribuenti | secondo che il debito riguardi , o meno , tributi per i quali l art . 2 del decreto legislativo |
| 2018-114.txt | 1206 | 1206 | . 7 della legge 27 luglio 2000 , n . 212 ( disposizioni in materia di statuto dei diritti del | contribuente | ) , e vizi di notificazione del pignoramento il tribunale , anche in questo secondo giudizio , ha rilevato d |
| 2018-114.txt | 2167 | 2167 | delle entrate patrimoniali dello stato regolava la materia della riscossione delle imposte sul reddito in termini particolarmente restrittivi per il | contribuente | ad essa assoggettato quanto alla prevista inammissibilità delle opposizioni all esecuzione . infatti , in generale per le entrate patrimoniali |
| 2018-114.txt | 2352 | 2352 | dagli artt . da 615 a 618 del codice di procedura civile non sono ammesse » escludeva qualsiasi opposizione del | contribuente | , consentendo solo quella di terzo ex art . 619 cod . proc . civ . questa preclusione assoluta era |
| 2018-114.txt | 2443 | 2443 | sensi dell art . 53 o dal pretore in seguito ad opposizione di terzo » . era quindi riconosciuta al | contribuente | assoggettato a riscossione esattoriale una tutela amministrativa ( il ricorso all intendente di finanza ) , alla quale solo successivamente |
| 2018-114.txt | 2583 | 2583 | il potere . 8 . si aveva pertanto che , in caso di controversia tributaria promossa avverso il ruolo dal | contribuente | che contestasse il diritto dell amministrazione finanziaria di procedere a riscossione esattoriale , solo l intendente di finanza organo della |
| 2018-114.txt | 2737 | 2737 | la posizione giuridica di chi intendeva opporsi all esecuzione o agli atti esecutivi . in questa situazione la tutela del | contribuente | era limitata e , di fatto , era prevalentemente successiva alla riscossione stessa dal momento che il medesimo art . |
| 2018-114.txt | 2767 | 2767 | successiva alla riscossione stessa dal momento che il medesimo art . 54 , al terzo comma , prevedeva che il | contribuente | , che si fosse ritenuto leso dall esecuzione esattoriale , poteva agire contro l esattore dopo il compimento della esecuzione |
| 2018-114.txt | 2868 | 2868 | amministrativo ( all . e ) » ; disposizione quest ultima che , non solo condizionava la tutela giurisdizionale del | contribuente | alla pubblicazione del ruolo e all iscrizione a ruolo dell imposta ( primo comma ) , ma anche prevedeva ( |
| 2018-114.txt | 2926 | 2926 | dal « certificato di pagamento dell imposta » , sicché l onere del pagamento del tributo costituiva , per il | contribuente | , presupposto imprescindibile per accedere alla tutela giurisdizionale . questa corte , ritenendo violato il diritto alla tutela giurisdizionale , |
| 2018-114.txt | 3133 | 3133 | e di quelle degli altri enti pubblici , il quadro normativo muta radicalmente in termini di maggior tutela per il | contribuente | assoggettato ad esecuzione coattiva , seppur con una circoscritta carenza sulla quale come si viene ora a dire si appuntano |
| 2018-114.txt | 3373 | 3373 | tutela innanzi al giudice tributario e di quella innanzi al giudice ( ordinario ) dell esecuzione deve realizzare per il | contribuente | una garanzia giurisdizionale a tutto tondo : in ogni caso deve esserci una risposta di giustizia perché siano rispettati gli |
| 2018-114.txt | 3841 | 3841 | limitativa della tutela giurisdizionale perché queste ultime opposizioni sono attratte alla giurisdizione del giudice tributario . quindi la tutela del | contribuente | c è in ogni caso , senza che le regole di riparto della giurisdizione possano significare alcuna soluzione di continuità |
| 2018-114.txt | 3908 | 3908 | non può predicarsi , in ogni caso , per le opposizioni all esecuzione , ossia per quelle che vedono il | contribuente | contestare il diritto dell agente della riscossione a procedere ad esecuzione forzata , giacché l art . 57 ammette solo |
| 2018-114.txt | 4029 | 4029 | attinta . da una parte essa esclude che sia ammissibile l opposizione all esecuzione per il solo fatto che il | contribuente | opponente formuli un petitum con cui contesta il diritto dell amministrazione finanziaria o dell agente della riscossione di procedere ad |
| 2018-114.txt | 4125 | 4125 | del titolo ( normalmente , la cartella di pagamento ) su cui si fonda la riscossione esattoriale . se il | contribuente | contesta il titolo della riscossione coattiva , la controversia così introdotta appartiene alla giurisdizione del giudice tributario e l atto |
| 2018-114.txt | 4264 | 4264 | esecuzione , quando riguarda atti che radicano la giurisdizione del giudice tributario , non segna una carenza di tutela del | contribuente | assoggettato a riscossione esattoriale , perché questa c è comunque innanzi ad un giudice , quello tributario . l inammissibilità |
| 2018-114.txt | 4539 | 4539 | un contrasto , ravvisa nel primo atto della riscossione coattiva ( quale l atto di pignoramento ) di cui il | contribuente | abbia avuto conoscenza , in mancanza di precedenti atti ritualmente notificati , quello recante l esercizio della potestà impositiva , |
| 2018-114.txt | 4575 | 4575 | esercizio della potestà impositiva , la cui contestazione radica una controversia devoluta alla giurisdizione del giudice tributario ed onera il | contribuente | del ricorso ex art . 19 del d.lgs . n . 546 del 1992 ( nel prescritto termine di decadenza |
| 2018-114.txt | 4605 | 4605 | n . 546 del 1992 ( nel prescritto termine di decadenza ) . anche in tale evenienza la tutela del | contribuente | c è , ma è attivata con lo strumento processuale di accesso al giudice tributario costituito dal ricorso ex art |
| 2018-114.txt | 5096 | 5096 | . 615 cod . proc . civ . è inammissibile non solo nell ipotesi in cui la tutela invocata dal | contribuente | , che contesti il diritto di procedere a riscossione esattoriale , ricada nella giurisdizione del giudice tributario e la tutela |
| 2018-114.txt | 5566 | 5566 | anche altre evenienze che si collocano a valle della notifica della cartella di pagamento , in cui la doglianza del | contribuente | sia diretta a contestare il diritto di procedere a riscossione coattiva e non già la mera regolarità formale della procedura |
| 2018-114.txt | 5609 | 5609 | nell ipotesi dell intervenuto adempimento del debito tributario o di una sopravvenuta causa di estinzione dello stesso per essersi il | contribuente | avvalso di misure di favore per l eliminazione del contenzioso tributario , quale , ad esempio , la cosiddetta “ |
| 2018-114.txt | 5721 | 5721 | del giudice tributario ex art . 2 del d.lgs . n . 546 del 1992 e l azione esercitata dal | contribuente | assoggettato alla riscossione deve qualificarsi come opposizione all esecuzione ex art . 615 cod . proc . civ . , |
| 2018-114.txt | 5950 | 5950 | a quella ordinaria di espropriazione forzata , non è però tale da giustificare che , nelle ipotesi in cui il | contribuente | contesti il diritto di procedere a riscossione coattiva e sussista la giurisdizione del giudice ordinario , non vi sia una |
| 2018-114.txt | 6243 | 6243 | giudice dell esecuzione l illegittimità della riscossione mediante opposizione all esecuzione , essendo ammessa soltanto l opposizione con cui il | contribuente | contesti la mera regolarità formale del titolo esecutivo o degli atti della procedura e non anche quella con cui egli |
| 2018-15.txt | 507 | 507 | gli artt . 3 , 53 e 97 cost . , introducendo un irragionevole trattamento discriminatorio , in relazione ai | contribuenti | e rispetto ai comuni , ancorato ad un dato del tutto inconferente e non dotato di alcuna significatività , quale |
| 2018-152.txt | 361 | 361 | in esame , dunque , la relativa pretesa impositiva assume immediata forza esecutiva , senza passare da una comunicazione al | contribuente | , precedente alla formazione del ruolo . 3 . ad avviso del presidente del consiglio dei ministri la disposizione impugnata |
| 2018-152.txt | 483 | 483 | lamenta la violazione dell art . 3 cost . per l addotta , irragionevole , disparità di trattamento riservata ai | contribuenti | siciliani con riguardo all accertamento ed alla riscossione della tassa automobilistica ; prospetta , anche , il contrasto della disposizione |
| 2018-152.txt | 528 | 528 | . 97 cost . , perché il modulo procedimentale configurato dalla disciplina regionale , omettendo il contraddittorio preventivo con il | contribuente | , finisce per incidere negativamente sul buon andamento dell azione amministrativa . 3 . 2 . la difesa erariale procede |
| 2018-152.txt | 595 | 595 | oggetto , l azione esecutiva tramite il ruolo presuppone comunque la presenza di un atto prodromico di contestazione inviato al | contribuente | . si segnala , inoltre , nel ricorso , che la norma impugnata sarebbe in conflitto con l art . |
| 2018-152.txt | 639 | 639 | 5 , della legge 27 luglio 2000 , n . 212 ( disposizioni in materia di statuto dei diritti del | contribuente | ) . alla luce di tali premesse , la difesa erariale evoca , per un verso , i limiti statutari |
| 2018-152.txt | 695 | 695 | artt . 17 e 36 dello statuto regionale di autonomia , giacché la citata norma dello statuto dei diritti del | contribuente | , come confermato dall art . 1 della medesima legge n . 212 del 2000 , costituirebbe principio generale dell |
| 2018-152.txt | 4113 | 4113 | . appare , invece , pertinente il riferimento al comma 5 dell art . 6 dello statuto dei diritti del | contribuente | in forza del quale in caso di liquidazioni di tributi risultanti da dichiarazioni e sempre che sussistano « incertezze su |
| 2018-152.txt | 4165 | 4165 | possibile anche in via immediata , deve essere preceduta , a pena di nullità , da un avviso rivolto al | contribuente | , finalizzato ad ottenere da quest ultimo gli opportuni chiarimenti , anche documentali . secondo il presidente del consiglio dei |
| 2018-152.txt | 4223 | 4223 | siciliana in ragione di quanto previsto dall art . 1 , comma 1 , dello stesso statuto dei diritti del | contribuente | , perché riconducibile ai « principi generali dell ordinamento tributario » . 12 . anche a voler ritenere che il |
| 2018-152.txt | 4258 | 4258 | anche a voler ritenere che il principio desumibile dal comma 5 dell art . 6 dello statuto dei diritti del | contribuente | sia dotato di una portata generale , tale da superare il riferimento letterale alle liquidazioni di tributi che risultano da |
| 2018-152.txt | 4281 | 4281 | di una portata generale , tale da superare il riferimento letterale alle liquidazioni di tributi che risultano da dichiarazioni del | contribuente | , la censura si rileva comunque non fondata . 13 . secondo quanto previsto dalla disciplina regionale impugnata , il |
| 2018-152.txt | 4321 | 4321 | il ruolo , che conferisce all obbligazione tributaria forza esecutiva , non viene preceduto da alcun atto partecipativo destinato al | contribuente | : si forma unilateralmente per determinazione amministrativa , al semplice riscontro della omissione , della inesattezza o della intempestività del |
| 2018-152.txt | 4345 | 4345 | unilateralmente per determinazione amministrativa , al semplice riscontro della omissione , della inesattezza o della intempestività del pagamento . il | contribuente | acquisisce contezza della pretesa azionata dall ente impositore solo per il tramite della cartella di pagamento ; ed avverso la |
| 2018-152.txt | 4448 | 4448 | cartolare . la definizione della pretesa impositiva in esame riposa infatti , di regola , sulla spontaneità di adempimento del | contribuente | , chiamato a provvedere al pagamento senza sollecitazione alcuna , sulla base delle scadenze indicate e dei parametri di commisurazione |
| 2018-152.txt | 4602 | 4602 | ad attestare la riferibilità soggettiva del relativo presupposto impositivo , derivante da un pubblico registro formato su iniziativa dello stesso | contribuente | ( su impulso del quale si procede alle relative iscrizioni e trascrizioni ) . ciò finisce per riconoscere alle emergenze |
| 2018-152.txt | 4714 | 4714 | ) , si neutralizzano , in coerenza , i margini di utilità che potrebbero derivare da una partecipazione attiva del | contribuente | alla fase che precede l iscrizione a ruolo del tributo . 14 . la censura mossa dal presidente del consiglio |
| 2018-152.txt | 5006 | 5006 | del tributo e prescindendo , anche , dall invio della cartella di pagamento . l atto di accertamento trasmesso al | contribuente | contiene dunque in sé anche i prodromi della futura attività di esazione del tributo . 14 . 2 . inoltre |
| 2018-152.txt | 5284 | 5284 | della legge 23 dicembre 1996 , n . 662 ) . all iscrizione immediata tuttavia non si provvede laddove il | contribuente | abbia provveduto al pagamento del dovuto « entro trenta giorni dal ricevimento della comunicazione prevista dai commi 3 dei predetti |
| 2018-152.txt | 5367 | 5367 | dalla dichiarazione o , ancora , una imposta o una maggiore imposta , e solo se ciò può consentire al | contribuente | di evitare la reiterazione di errori o di regolarizzare aspetti formali . 14 . 3 . le previsioni citate da |
| 2018-152.txt | 5471 | 5471 | , assentita dal sistema , di procedere alla immediata iscrizione a ruolo senza prevedere alcuna forma di partecipazione preventiva del | contribuente | , ogni qualvolta la verifica dell inadempimento si rilevi immune da valutazioni interpretative . il tutto seguendo un modulo semplificato |
| 2018-152.txt | 5633 | 5633 | ordinanza n . 3153 del 2015 ) , l iscrizione a ruolo non deve essere preceduta dalla comunicazione rivolta al | contribuente | . l avviso preventivo rispetto alla formazione immediata del ruolo perde , infatti , la sua ragion d essere nelle |
| 2018-152.txt | 5680 | 5680 | o integralmente omessi , rispetto ad un presupposto impositivo già cristallizzato , quale quello emergente dalla dichiarazione proveniente dallo stesso | contribuente | . diviene pertanto superflua l interlocuzione preventiva con il contribuente a fronte di una verifica amministrativa che ha contenuti esclusivamente |
| 2018-152.txt | 5690 | 5690 | cristallizzato , quale quello emergente dalla dichiarazione proveniente dallo stesso contribuente . diviene pertanto superflua l interlocuzione preventiva con il | contribuente | a fronte di una verifica amministrativa che ha contenuti esclusivamente cartolari , priva di margini interpretativi ( corte di cassazione |
| 2018-152.txt | 5743 | 5743 | 5 . del resto , una tale interpretazione trova la sua conferma proprio nella disposizione dello statuto dei diritti del | contribuente | evocata dal governo a sostegno dell addotta censura . siffatta disposizione non impone , a pena di nullità , che |
| 2018-152.txt | 5768 | 5768 | sostegno dell addotta censura . siffatta disposizione non impone , a pena di nullità , che la comunicazione preventiva al | contribuente | venga effettuata per ogni ipotesi di liquidazione . piuttosto , prevede l avviso preventivo solo per quelle liquidazioni rispetto alle |
| 2018-152.txt | 5844 | 5844 | omesso , integrale o parziale , o comunque intempestivo versamento del dovuto , determinato in forza della stessa dichiarazione del | contribuente | e riscontrato in esito ai riferiti controlli automatici ( ex plurimis , corte di cassazione civile , ordinanze n . |
| 2018-152.txt | 5995 | 5995 | bis del d.p.r . n . 633 del 1972 . i presupposti del debito tributario ( la dichiarazione predisposta dal | contribuente | per un verso e le emergenze del pra , per altro verso ) , nonché la stessa condotta che concreta |
| 2018-152.txt | 6074 | 6074 | determinazione del dovuto priva di significativi margini di discrezionalità interpretativa . parimenti , il sacrificio del contradittorio preventivo con il | contribuente | trova una giustificazione di sistema identica a quella già descritta in tema di controlli automatici ; e , alla stessa |
| 2018-152.txt | 6109 | 6109 | automatici ; e , alla stessa stregua di tali ultime ipotesi , risulta adeguatamente compensato dalla possibilità , per il | contribuente | , di fare valere l insussistenza della pretesa sia in via amministrativa , sollecitando un annullamento in autotutela , sia |
| 2018-152.txt | 6220 | 6220 | linea con l indicazione di principio emergente dall art . 6 , comma 5 , dello statuto dei diritti del | contribuente | . ciò non preclude , del resto , che , proprio in forza di tale ultima disposizione , l avviso |
| 2018-152.txt | 6333 | 6333 | realizza una crasi procedimentale che compensa adeguatamente l esigenza collettiva di ottimizzazione della esazione fiscale con quelle di difesa del | contribuente | , senza porsi in termini di incompatibilità con il sistema tributario statale , il quale prevede ipotesi di regolamentazione non |
| 2018-152.txt | 6430 | 6430 | 1 . la normativa nazionale in materia , ricostruita nel ricorso dall avvocatura , non prevede una obbligatoria partecipazione del | contribuente | alla formazione del ruolo impositivo . in particolare , non depone in tal senso l art . 2 della legge |
| 2018-152.txt | 6718 | 6718 | , sul presupposto della notifica del verbale di constatazione ( previsto dal comma 1 ) e del protratto inadempimento del | contribuente | , avrebbe dovuto emettere per la riscossione del tributo evaso ( comma 6 ) . l ingiunzione concretava , in |
| 2018-152.txt | 7042 | 7042 | imposizione fiscale previste dal sistema nazionale , rispetto alle quali , come nel caso in esame , la partecipazione del | contribuente | alla fase di formazione della pretesa impositiva si rivela non determinante sul corretto incedere della relativa azione amministrativa . non |
| 2018-152.txt | 7476 | 7476 | è meramente assertiva l affermazione in forza alla quale la disciplina censurata darebbe luogo ad una discriminazione in danno dei | contribuenti | siciliani , non altrimenti argomentata . ciò ancor più considerando l autonomia legislativa in materia impositiva nel caso di specie |
| 2018-167.txt | 775 | 775 | , sottraendo al giudice tributario controversie già instaurate e travolgendo la sentenza di primo grado di accoglimento delle ragioni delle | contribuenti | , e violerebbe la parità delle armi , favorendo lo stato in controversie di cui è parte . essa , |
| 2018-17.txt | 4574 | 4574 | ) ; il comma 5 dispone la proroga al 10 febbraio 2015 del termine per il versamento da parte dei | contribuenti | dell imposta dovuta per il 2014 secondo i criteri fissati nei commi precedenti . la ricorrente lamenta la ristretta tempistica |
| 2018-175.txt | 1165 | 1165 | sotto il profilo della loro rilevanza . la ctr della lombardia è chiamata a decidere l appello proposto da una | contribuente | che si era vista dichiarare inammissibile , in primo grado , il suo ricorso cumulativo con cui aveva impugnato , |
| 2018-175.txt | 1638 | 1638 | accertamento delle imposte sui redditi ) , per gli avvisi di accertamento ed altri atti di natura tributaria indirizzati al | contribuente | . sia l art . 26 del d.p.r . n . 602 che l art . 60 del d.p.r . |
| 2018-175.txt | 1724 | 1724 | procedura civile ) , detta prescrizioni specifiche per la notificazione degli « atti che per legge devono essere notificati al | contribuente | » . il reticolo normativo delle regole che governano la notificazione degli atti in materia tributaria risulta complesso e stratificato |
| 2018-175.txt | 2122 | 2122 | del 1982 , secondo cui la notificazione degli avvisi e degli altri atti che per legge devono essere notificati al | contribuente | può eseguirsi anche a mezzo del servizio postale « direttamente dagli uffici finanziari » . in particolare , quindi , |
| 2018-175.txt | 2546 | 2546 | possibili consegnatari del plico , il portiere dello stabile dove è l abitazione , l ufficio o l azienda del | contribuente | . ma soprattutto non viene ripetuto testualmente che la facoltà della notificazione ” diretta ” è attribuita al concessionario ( |
| 2018-175.txt | 2712 | 2712 | cui non prevedeva un termine , fissato a pena di decadenza , entro il quale il concessionario dovesse notificare al | contribuente | la cartella di pagamento delle imposte ; sicché , dalla legittimità , o no , della notifica ” diretta “ |
| 2018-175.txt | 3437 | 3437 | . 225 e l esercizio delle funzioni relative alla riscossione è ora demandato all agenzia delle entrate riscossione per i | contribuenti | e gli enti creditori , nuovo ente pubblico economico strumentale dell agenzia delle entrate ; ente che ha connotazioni ancora |
| 2018-175.txt | 3982 | 3982 | , estratta dal ruolo formato da parte dell amministrazione finanziaria e consegnato all agente della riscossione per essere notificato al | contribuente | quale atto di avvio del procedimento di riscossione coattiva , assimilabile all atto di precetto nell ordinaria esecuzione forzata . |
| 2018-175.txt | 5278 | 5278 | , che , in materia di notificazioni degli avvisi e degli altri atti che per legge devono essere notificati al | contribuente | , prescrive in generale che « se il consegnatario non è il destinatario dell atto o dell avviso » l |
| 2018-175.txt | 6666 | 6666 | civ . ( sentenza n . 3 del 2010 ) ; nonché quella della temporanea irrilevanza delle variazioni anagrafiche del | contribuente | ( sentenza n . 360 del 2003 ) e quella della notificazione al contribuente residente all estero ( sentenza n |
| 2018-175.txt | 6680 | 6680 | temporanea irrilevanza delle variazioni anagrafiche del contribuente ( sentenza n . 360 del 2003 ) e quella della notificazione al | contribuente | residente all estero ( sentenza n . 366 del 2007 ) . anche con più specifico riferimento alla notifica di |
| 2018-175.txt | 7069 | 7069 | . 6 della legge 27 luglio 2000 , n . 212 ( disposizioni in materia di statuto dei diritti del | contribuente | ) che prevede espressamente che , ferme le disposizioni in materia di notifica degli atti tributari , l amministrazione finanziaria |
| 2018-175.txt | 7100 | 7100 | materia di notifica degli atti tributari , l amministrazione finanziaria deve assicurare la « effettiva conoscenza » da parte del | contribuente | degli atti a lui destinati è possibile ricavare un canone interpretativo che vale a compensare , su un piano diverso |
| 2018-175.txt | 7432 | 7432 | . 602 del 1973 , con conseguente rispetto del termine di decadenza per la notifica della cartella di pagamento al | contribuente | dopo l iscrizione a ruolo . altrimenti detto , come la disposizione censurata agevola , con la ( finora esaminata |
| 2018-175.txt | 7519 | 7519 | e l attività di riscossione coattiva non subisca ritardi , così l art . 6 dello statuto dei diritti del | contribuente | legittima un applicazione estensiva dell istituto della rimessione in termini , sì da tutelare il contribuente che non abbia avuto |
| 2018-175.txt | 7535 | 7535 | statuto dei diritti del contribuente legittima un applicazione estensiva dell istituto della rimessione in termini , sì da tutelare il | contribuente | che non abbia avuto « effettiva conoscenza » dell atto restituendolo nel termine di decadenza , di cui all art |
| 2018-188.txt | 708 | 708 | , dovendo la ctp fare applicazione della disposizione censurata per decidere se accogliere , o no , l opposizione del | contribuente | che lamenta , in special modo , di non aver conseguito alcun beneficio dall attività del consorzio . in particolare |
| 2018-188.txt | 3865 | 3865 | siano temporaneamente inattivi » . nondimeno , nel caso dei contributi consortili di bonifica , il beneficio per il consorziato | contribuente | deve necessariamente sussistere per legittimare l imposizione fiscale ; esso però consiste non solo nella fruizione , ma anche nella |
| 2018-188.txt | 4604 | 4604 | proprietari di immobili agricoli ed extra agricoli situati nell ambito di un comprensorio di bonifica acquisiscono la qualità di consorziati | contribuenti | con l iscrizione degli immobili stessi nel perimetro di contribuenza , risultante dall approvazione del piano di classifica di cui |
| 2018-188.txt | 4670 | 4670 | del r.d . n . 215 del 1933 . in ragione di tale iscrizione , i consorziati , divenuti consorziati | contribuenti | , sono tenuti al pagamento dei contributi di bonifica di cui al censurato art . 23 . l art . |
| 2018-209.txt | 1441 | 1441 | la linea normativa tracciata dalla disciplina regionale , siffatta iscrizione , tuttavia , sarebbe ininfluente rispetto alla esenzione rivendicata dal | contribuente | , giacché l imposizione contrastata nel giudizio principale si riferisce all anno 2010 . viceversa , l accoglimento della questione |
| 2018-209.txt | 1471 | 1471 | riferisce all anno 2010 . viceversa , l accoglimento della questione di legittimità costituzionale comporterebbe l accoglimento dell appello del | contribuente | . 8 . va poi precisato che non rileva l intervenuta abrogazione ad opera dell art . 1 , comma |
| 2018-29.txt | 410 | 410 | affidati agli agenti della riscossione negli anni compresi tra il 2000 e il 2016 : aderendo alla procedura , i | contribuenti | pagano solo le somme iscritte a ruolo a titolo di capitale , di interessi legali e di remunerazione del servizio |
| 2018-29.txt | 702 | 702 | la riforma conseguiva alla rilevata necessità , per esigenze di finanza pubblica e per un corretto rapporto tra fisco e | contribuente | , « di ottimizzare l attività di riscossione adottando disposizioni per la soppressione di equitalia e per adeguare l organizzazione |
| 2018-35.txt | 324 | 324 | sul valore aggiunto a presidio dell obbligo di veritiera ostensione della situazione reddituale o delle basi imponibili da parte del | contribuente | . l avvenuto riscontro di un allarmante fenomeno evasivo realizzato in sede di riscossione dei tributi induceva il legislatore a |
| 2018-35.txt | 1331 | 1331 | ha rilevato come il delitto previsto dal citato art . 10 ter presupponesse l avvenuta presentazione , da parte del | contribuente | , di una dichiarazione annuale relativa all iva recante un saldo debitorio superiore alla soglia di punibilità di 50.000 euro |
| 2018-35.txt | 1367 | 1367 | di punibilità di 50.000 euro , non seguita dal pagamento , entro il termine previsto , della somma indicata dal | contribuente | stesso come dovuta . in tale assetto era insita una sperequazione di trattamento , palesemente irragionevole , rispetto ai delitti |
| 2018-35.txt | 1457 | 1457 | , euro 103.291,38 ed euro 77.468,53 ) . ne seguiva che , nel caso in cui l iva dovuta dal | contribuente | si collocasse nell intervallo tra l una e le altre soglie ( risultasse , cioè , superiore a 50.000 euro |
| 2018-35.txt | 2212 | 2212 | del d.lgs . n . 74 del 2000 , infatti , l omesso versamento riguarda somme di cui lo stesso | contribuente | si è riconosciuto debitore in documenti fiscalmente rilevanti ( le certificazioni delle ritenute rilasciate ai sostituiti e , attualmente , |
| 2018-35.txt | 2354 | 2354 | art . 17 del decreto legislativo 9 luglio 1997 , n . 241 ( norme di semplificazione degli adempimenti dei | contribuenti | in sede di dichiarazione dei redditi e dell imposta sul valore aggiunto , nonché di modernizzazione del sistema di gestione |
| 2018-35.txt | 2442 | 2442 | stessa imposta . con il citato art . 17 , il legislatore ha superato tale impostazione restrittiva , consentendo al | contribuente | di effettuare tramite la compilazione di un apposito modello , denominato « modello f24 » un versamento unitario « delle |
| 2018-35.txt | 2515 | 2515 | occasione del quale è possibile compensare le somme a debito con quelle a credito . in questo modo , il | contribuente | non è più costretto a corrispondere la somma dovuta e ad avviare contestualmente la procedura per il rimborso del suo |
| 2018-35.txt | 2604 | 2604 | civile ( art . 1241 ) , la compensazione è , infatti , ammessa anche tra crediti e debiti del | contribuente | nei confronti di enti diversi ( stato , regioni , enti previdenziali ) . si tratta di meccanismo che implica |
| 2018-35.txt | 2715 | 2715 | così , di utilizzare in compensazione crediti « non spettanti » o « inesistenti » . nella specie , il | contribuente | non si limita , quindi , ad una condotta omissiva di mancato versamento del dovuto , ma supporta la stessa |
| 2018-35.txt | 2835 | 2835 | , che con riguardo all indebita compensazione non si potrebbe parlare , comunque sia , di un trattamento deteriore del | contribuente | il quale , pur senza versare il dovuto , abbia tenuto un comportamento ” trasparente ” , rispetto a quello |
| 2018-35.txt | 2858 | 2858 | , pur senza versare il dovuto , abbia tenuto un comportamento ” trasparente ” , rispetto a quello riservato al | contribuente | che , presentando una dichiarazione infedele , abbia invece evaso le imposte tramite una condotta ingannevole . 7 . ad |
| 2018-35.txt | 3381 | 3381 | anche per sfera di tutela . l art . 4 del d.lgs . n . 74 del 2000 punisce il | contribuente | che , al fine di evadere le imposte dirette o l iva , indichi in una delle dichiarazioni annuali relative |
| 2018-35.txt | 3514 | 3514 | è dunque diverso , anzitutto , l oggetto materiale dei due illeciti . nel primo caso , il mendacio del | contribuente | si esprime nella dichiarazione annuale relativa alle imposte sui redditi o all iva ; nell altro , in un documento |
| 2018-35.txt | 3609 | 3609 | configurato come illecito di mero inadempimento del debito tributario , presuppone però come già ricordato la presentazione da parte del | contribuente | di una dichiarazione annuale relativa all iva ( ossia proprio di uno dei due tipi di dichiarazioni avuti di mira |
| 2018-35.txt | 3739 | 3739 | » rilevante in rapporto a tutti i delitti in materia di dichiarazione , in quanto identificativa dei dati alterati dal | contribuente | in danno del fisco comprende non più soltanto « le componenti , espresse in cifra , che concorrono , in |
| 2018-35.txt | 5334 | 5334 | all indebita compensazione , il superamento della soglia di punibilità va determinato tenendo conto della somma complessiva non versata dal | contribuente | , senza distinguere tra i diversi titoli debitori . ne deriva che , anche qualora si ritenga che l art |
| 2018-72.txt | 110 | 110 | , 9 , secondo comma , e 53 della costituzione . il giudice a quo è stato adito da un | contribuente | , il quale dopo essersi vanamente rivolto all agenzia delle entrate per ottenere il rimborso delle somme , asseritamente non |
| 2018-72.txt | 222 | 222 | alla menzionata categoria . il rimettente evidenzia come la normativa denunciata modifichi profondamente , e in senso deteriore per il | contribuente | , il precedente regime fiscale dettato per gli immobili vincolati dall art . 11 , comma 2 , della legge |
| 2019-128.txt | 1294 | 1294 | contenzioso tributario , si afferma la rilevabilità di ufficio ex art . 2969 cod . civ . della decadenza del | contribuente | dal diritto ad ottenere il rimborso , in quanto sottratta alla libera disponibilità delle parti ( ex multis , corte |
| 2019-158.txt | 1008 | 1008 | del terzo cui affidare il servizio di accertamento e riscossione dei propri tributi , lo ” spostamento ” richiesto al | contribuente | che voglia esercitare il proprio diritto di azione , garantito dal parametro evocato , è potenzialmente idoneo a costituire una |
| 2019-158.txt | 1166 | 1166 | delle altre entrate ( determinante ai fini del radicamento della competenza ) « non deve comportare oneri aggiuntivi per il | contribuente | » . 8 . né assume rilievo quanto dedotto dall avvocatura generale dello stato sia in ordine alla necessità di |
| 2019-222.txt | 2304 | 2304 | di omesso versamento di iva ; contrarietà che produrrebbe sempre e necessariamente la violazione del diritto in parola allorché il | contribuente | , già definitivamente sanzionato in via amministrativa , venga sottoposto a un procedimento penale per la medesima violazione . una |
| 2019-245.txt | 5288 | 5288 | riscossione effettiva delle risorse proprie dell unione e da quello di non creare differenze significative nel modo di trattare i | contribuenti | , e questo sia all interno di uno degli stati membri che nell insieme dei medesimi » . muovendo da |
| 2019-245.txt | 8149 | 8149 | il diritto alla esdebitazione ; la seconda realizza il miglior risultato possibile alla luce della condizioni patrimoniali e finanziarie del | contribuente | , evitando di far ricadere sulla comunità l onere delle conseguenze finanziarie correlate ad una escussione fortemente posta in dubbio |
| 2019-288.txt | 2347 | 2347 | rilevato che l abolizione disposta dalla norma in parola risponde anche all intento che , diversamente da quanto dedotto dalla | contribuente | nella memoria illustrativa , emerge dai lavori preparatori al disegno di conversione in legge del d.l . ( e in |
| 2019-288.txt | 2463 | 2463 | fatto che essa si è tradotta nella eliminazione di un obbligo tributario posto a carico di una diffusa platea di | contribuenti | e il cui adempimento avrebbe acuito le difficoltà derivanti da una situazione di crisi economica a carattere sistemico . milita |
| 2019-288.txt | 3094 | 3094 | ascrivibile a una finalità solidaristica e redistributiva perché dell abolizione generalizzata della seconda rata dell imu avrebbero beneficiato tutti i | contribuenti | interessati a prescindere dal reddito da essi posseduto . 6 . 1 . le questioni non sono fondate . 6.2 |
| 2019-288.txt | 3663 | 3663 | 10 del 2015 , secondo cui « ogni diversificazione del regime tributario , per aree economiche o per tipologia di | contribuenti | , deve essere supportata da adeguate giustificazioni , in assenza delle quali la differenziazione degenera in arbitraria discriminazione » ( |
| 2019-288.txt | 6579 | 6579 | della seconda rata dell imu avrebbero tratto beneficio , malgrado l esclusione degli immobili ” di lusso ” , anche | contribuenti | con un reddito elevato . in ogni caso , infatti , il suddetto intervento del legislatore ha comportato uno spostamento |
| 2019-46.txt | 2394 | 2394 | regioni , quali ad esempio , 1 . la necessità di garantire inalterato il prelievo fiscale complessivo a carico del | contribuente | e 2 . la necessaria definizione dei lep e dei correlati costi standard » . in particolare , con riferimento |
| 2019-51.txt | 750 | 750 | . , poiché tale attività verrebbe a essere svolta in condizioni di non effettiva parità nei confronti di tutti i | contribuenti | , sostanzialmente tollerando situazioni di sottrazione all obbligo di contribuzione . 2 . preliminarmente va rilevato che le suddette questioni |
| 2019-67.txt | 487 | 487 | . 6 della legge 27 luglio 2000 , n . 212 ( disposizioni in materia di statuto dei diritti del | contribuente | ) . 2 . in via preliminare , deve essere disattesa l eccezione sollevata dall avvocatura generale dello stato inerente |
| 2019-67.txt | 1610 | 1610 | tertium comparationis , prevede che la notificazione degli avvisi e degli altri atti che per legge devono essere notificati al | contribuente | è eseguita secondo le norme stabilite dagli artt . 137 e seguenti del codice di procedura civile ( mentre è |
| 2019-67.txt | 1707 | 1707 | mani proprie , la notificazione deve essere fatta nel domicilio fiscale del destinatario ; d ) è in facoltà del | contribuente | di eleggere domicilio presso una persona o un ufficio nel comune del proprio domicilio fiscale per la notificazione degli atti |
| 2019-67.txt | 1842 | 1842 | di effettivo domicilio , quale desumibile dalle informazioni in possesso della stessa amministrazione o di altre amministrazioni pubbliche indicate dal | contribuente | , ovvero nel luogo ove quest ultimo abbia eletto domicilio speciale ai fini dello specifico procedimento cui si riferiscono gli |
| 2019-67.txt | 1947 | 1947 | quale è scaturito l obbligo del pagamento del tributo costituisce di per sé un vulnus del principio secondo cui al | contribuente | deve essere garantita una adeguata conoscibilità dell instaurando procedimento di riscossione del contributo unificato . rientra nella discrezionalità del legislatore |
| 2019-67.txt | 1991 | 1991 | istituti processuali e , quindi , la disciplina delle notificazioni , con il « limite inderogabile » di assicurare al | contribuente | una « effettiva possibilità di conoscenza dell atto » ( sentenza n . 175 del 2018 ) . nel caso |
| 2019-67.txt | 2318 | 2318 | , appaiono coerenti con l indirizzo seguito in materia dal legislatore . l omessa comunicazione da parte del domiciliatario al | contribuente | dell invito al pagamento del contributo unificato si risolve , nel contesto normativo denunciato dal rimettente , in un inconveniente |
| 2019-95.txt | 1092 | 1092 | iva ” gonfiati ” , in funzione di una indebita deduzione di costi o detrazione di imposta da parte del | contribuente | . l intento del legislatore di contrastare con rigore il fenomeno si è manifestato non soltanto nella mancata previsione di |
| 2019-95.txt | 1508 | 1508 | e i documenti ad essa equiparati sul piano probatorio dalla normativa fiscale assolvono nel quadro dell adempimento degli obblighi del | contribuente | , nonché della capacità di sviamento dell attività accertativa degli uffici finanziari che l artificio in questione possiede . come |
| 2019-95.txt | 1744 | 1744 | passiva ( o documento equiparato ) assolve un ruolo di rilievo , costituendo lo strumento tipico attraverso il quale il | contribuente | attesta il proprio diritto a dedurre voci di spesa dalla propria base imponibile o a effettuare detrazioni dall imposta , |
| 2019-95.txt | 1793 | 1793 | . secondo un consolidato orientamento della giurisprudenza di legittimità , d altra parte , la fattura costituisce titolo per il | contribuente | ai fini del diritto alla detrazione dell iva e alla deduzione dei costi : con la conseguenza che , a |
| 2019-95.txt | 2574 | 2574 | art . 2 è la particolare efficacia probatoria , in base alle norme tributarie , della documentazione di cui il | contribuente | si avvale ( corte di cassazione , sezione terza penale , sentenza 10 novembre 2011 19 dicembre 2011 , n |
| 2019-95.txt | 3223 | 3223 | fiscale , o la creazione di ” società di comodo ” , sulle quali ” travasare ” i redditi del | contribuente | ma che non hanno , in sé , alcuna ” assonanza ” con l utilizzazione di fatture per operazioni inesistenti |
| 2020-142.txt | 1084 | 1084 | ) , al fine di apportare « uniformità e chiarezza nella definizione delle situazioni giuridiche soggettive attive e passive dei | contribuenti | e delle funzioni e dei procedimenti amministrativi » ( art . 3 , comma 1 ) . alla luce delle |
| 2020-142.txt | 1147 | 1147 | attuazione e accertamento dei tributi , al fine di agevolare la definizione delle situazioni giuridiche soggettive attive e passive dei | contribuenti | . 3.4 . così individuati i contenuti della delega , per valutare la conformità ad essi dell art . 28 |
| 2020-142.txt | 2122 | 2122 | attività di accertamento nonostante l estinzione della società , agevola la definizione delle situazioni giuridiche soggettive passive e attive del | contribuente | . 3.9 . occorre considerare , poi , che la possibilità di notificare validamente gli atti intestati ad un soggetto |
| 2020-158.txt | 1652 | 1652 | atto [ . . . ] che , per sua natura , non può essere lasciata alla discrezionalità delle parti | contribuenti | né a quello che le parti abbiano dichiarato » ; c ) tale « processo di riqualificazione » discende dal |
| 2020-158.txt | 2581 | 2581 | 10 bis della legge 27 luglio 2000 , n . 212 ( disposizioni in materia di statuto dei diritti del | contribuente | ) ; interpretazione che confermerebbe sempre secondo la difesa dello stato quella del previgente art . 20 del testo unico |
| 2020-158.txt | 4413 | 4413 | da un lato , di operare in funzione antielusiva senza applicare la garanzia del contraddittorio endoprocedimentale stabilita a favore del | contribuente | e , dall altro , di svincolarsi da ogni riscontro di « indebiti » vantaggi fiscali e di operazioni « |
| 2020-158.txt | 4445 | 4445 | « indebiti » vantaggi fiscali e di operazioni « prive di sostanza economica » , precludendo di fatto al medesimo | contribuente | ogni legittima pianificazione fiscale ( invece pacificamente ammessa nell ordinamento tributario nazionale e dell unione europea ) . 5.2.5 . |
| 2020-201.txt | 959 | 959 | profili riconducibili all interesse fiscale dello stato alla percezione dei tributi , anch esso tutelato , assieme all interesse del | contribuente | a un imposizione correlata alla propria capacità contributiva , dall art . 53 , primo comma , cost . ( |
| 2020-201.txt | 2036 | 2036 | ai sensi dell art . 53 , primo comma , cost . , formulata dalla ctp rimettente ritenendo che il | contribuente | non sia « percettore di reddito » . la ctp rimettente struttura infatti la censura sull assunto interpretativo , esposto |
| 2020-201.txt | 2955 | 2955 | art . 24 , secondo comma , cost . , in quanto la disciplina censurata provocherebbe , a danno del | contribuente | , un ingiustificata limitazione della prova di non avere la capacità di disporre ( o la disponibilità materiale ) del |
| 2020-234.txt | 1317 | 1317 | di una destinazione solidaristica endoprevidenziale , il prelievo avrebbe carattere sostanzialmente tributario , in pregiudizio di una sola categoria di | contribuenti | ; inoltre , perché la durata quinquennale dell intervento , eccedente lo stesso ciclo triennale di bilancio , sarebbe incompatibile |
| 2020-262.txt | 721 | 721 | che le questioni riguardano unicamente il rimborso dell ires nella misura dell importo dell imu corrisposta nell anno 2012 dalla | contribuente | società « attiva nel settore immobiliare » in relazione a « immobili propri [ . . . ] strumentali della |
| 2020-262.txt | 1031 | 1031 | quali era stata corrisposta l imu nel 2012 non è incompatibile con l oggetto dell attività d impresa della srl | contribuente | , indicato nell ordinanza di rimessione ( « acquisto , vendita , locazione , leasing , costruzione , ristrutturazione » |
| 2020-262.txt | 1863 | 1863 | calibrata in modo da risultare sostanzialmente a saldo zero ( nell aliquota standard dello 0,76 per cento ) per il | contribuente | persona fisica ( che avrebbe corrisposto al comune quanto prima versava allo stato a titolo di irpef fondiaria ) , |
| 2020-262.txt | 5071 | 5071 | deducibilità , che si risolvono in discriminatori , sommersi e rilevanti incrementi della base imponibile a danno solo di alcuni | contribuenti | . rimarcando il valore della inderogabilità del dovere tributario , questa corte , ha del resto precisato che tale « |
| 2020-33.txt | 530 | 530 | 53 » cost . , ledendo il principio di legittimo affidamento nella certezza dell ordinamento giuridico , in quanto la | contribuente | , quale proprietaria dei veicoli concessi in locazione finanziaria , aveva « omesso il versamento del tributo con la ( |
| 2020-33.txt | 2771 | 2771 | n . 27 luglio 2000 , n . 212 , recante « disposizioni in materia di statuto dei diritti del | contribuente | » ( « [ . . . ] le disposizioni tributarie non hanno effetto retroattivo » ) . conseguentemente , |
| 2021-120.txt | 635 | 635 | al compenso per la riscossione il suo carattere di controprestazione economica , creando un ingiustificata disparità di trattamento tra i | contribuenti | che , a parità di servizio reso ( ad esempio la compilazione della cartella di pagamento ) , sarebbero tenuti |
| 2021-120.txt | 809 | 809 | la proporzionalità o la necessità dell attività svolta dall agente e , conseguentemente , limitando i diritti di difesa del | contribuente | . sulla base dei medesimi presupposti , sarebbe violato l art . 53 cost . , in quanto i previsti |
| 2021-120.txt | 894 | 894 | , in quanto la norma censurata , nel fissare un aggio in una misura percentuale fissa delle somme dovute dal | contribuente | , senza prevedere alcuna verifica puntuale e precisa dei costi realmente sostenuti per la riscossione dei ruoli , avrebbe violato |
| 2021-120.txt | 1049 | 1049 | la mancanza di una forma di responsabilità del concessionario in ordine alle scelte operate , esporrebbe , infatti , il | contribuente | al rischio di essere onerato da costi ingenti per azioni inutili o eccessivamente dispendiose . inoltre , tale disciplina , |
| 2021-120.txt | 1128 | 1128 | attività imprenditoriale sostanzialmente priva di rischi d impresa , non subendo « alcun danno patrimoniale per effetto dell inadempimento del | contribuente | » . 2 . il presidente del consiglio dei ministri , intervenuto in giudizio tramite l avvocatura dello stato , |
| 2021-120.txt | 1417 | 1417 | « sui soggetti morosi , piuttosto che farlo ricadere interamente sulla fiscalità generale ( e , dunque , anche sui | contribuenti | in regola con gli adempimenti fiscali ) » . in forza di tale logica sono quindi considerati « morosi » |
| 2021-120.txt | 1481 | 1481 | che decidono di ricorrere per contestare la correttezza della pretesa tributaria e assolvono l esecuzione provvisoria : a tali “ | contribuenti | solventi ” viene quindi addossato , attraverso l aggio , il costo delle esecuzioni infruttuose . 2.1.2 . sulla dimensione |
| 2021-120.txt | 1670 | 1670 | fortemente condizionati dall abnorme dimensione delle esecuzioni infruttuose , che quindi incidono altrettanto fortemente sulla proporzionalità dell onere riversato sul | contribuente | che , sebbene inadempiente ( o ricorrente avverso la pretesa tributaria ) , assolve il proprio debito tributario . 2.1.3 |
| 2021-120.txt | 2163 | 2163 | ( non infrequente , per le ragioni sopra viste ) di eccessiva entità del costo del non riscosso addossato al | contribuente | ” solvente ” . in questa situazione , infatti , il meccanismo di finanziamento della funzione di riscossione degenera nel |
| 2021-120.txt | 2192 | 2192 | infatti , il meccanismo di finanziamento della funzione di riscossione degenera nel paradosso di addossare su una limitata platea di | contribuenti | , individuati in ragione della loro solvenza ( tardiva rispetto alla fase dell accertamento dei tributi ) , il peso |
| 2021-120.txt | 2270 | 2270 | in sede di controllo , deliberazione 8 aprile 2021 , n . 4 , pagina 9 ) nei confronti dei | contribuenti | insolventi . 2.1.5 . è opportuno precisare che questa situazione di inefficienza della riscossione coattiva , che incide negativamente su |
| 2021-120.txt | 2996 | 2996 | essere posto che rischia di far ricadere ( o fa attualmente ricadere , come si è visto ) su alcuni | contribuenti | , in modo non proporzionato , i costi complessivi di un attività ormai svolta quasi interamente dalla stessa amministrazione finanziaria |
| 2021-120.txt | 3059 | 3059 | . infatti , se il finanziamento della riscossione , da un lato , finisce per gravare prevalentemente sui cosiddetti “ | contribuenti | solventi ” e , dall altro , fornisce risorse insufficienti al corretto esercizio della funzione pubblica di riscossione , si |
| 2021-120.txt | 3658 | 3658 | , primo comma , già disponeva che « [ p ] er le riscossioni effettuate sia mediante versamenti diretti dei | contribuenti | sia mediante ruoli l esattore è retribuito con un aggio a carico degli enti destinatari del gettito dei tributi » |
| 2021-120.txt | 3714 | 3714 | efficace , sia in termini di trasparenza contabile , sia al fine di eliminare le disparità di trattamento tra i | contribuenti | . 2.1.9 . al riscontrato vulnus degli evocati valori costituzionali questa corte non può , allo stato , porre rimedio |
| 2021-167.txt | 237 | 237 | principi espressi dalla legge 27 luglio 2000 , n . 212 ( disposizioni in materia di statuto dei diritti del | contribuente | ) , e all art . 4 ( recte : art . 4 , numero 1 bis ) della legge |
| 2021-167.txt | 900 | 900 | comma , lettera e ) , cost . risulterebbero altresì violati l art . 23 cost . in quanto il | contribuente | verrebbe assoggettato a una prestazione patrimoniale imposta oltre il termine perentorio fissato dal legislatore statale e i principi sanciti dalla |
| 2021-200.txt | 134 | 134 | del termine di prescrizione delle obbligazioni tributarie e delle sanzioni correlate al loro inadempimento nel caso di comportamenti omissivi del | contribuente | . l art . 57 del d.lgs . n . 504 del 1995 ( d ora in poi : t.u |
| 2021-200.txt | 305 | 305 | rimettente , la disposizione censurata violerebbe l art . 24 cost . , in quanto assoggetterebbe a tempo indeterminato il | contribuente | all azione accertatrice e sanzionatoria dell amministrazione finanziaria , nonché l art . 3 cost . , in quanto la |
| 2021-200.txt | 364 | 364 | , da un lato , sarebbe intrinsecamente irragionevole e , dall altro , determinerebbe un ingiustificata disparità di trattamento tra | contribuenti | nell assoggettamento temporale all azione del fisco . 2 . occorre preliminarmente evidenziare come la corte di cassazione censuri esclusivamente |
| 2021-200.txt | 869 | 869 | 2008 e ordinanza n . 178 del 2008 ) che l art . 24 cost . impedisce di lasciare il | contribuente | assoggettato all azione del fisco per un tempo indeterminato . sebbene tale principio sia stato originariamente formulato con riferimento alla |
| 2021-200.txt | 942 | 942 | da essa si può infatti evincere come il diritto di difesa impedisca anche un indeterminata o irragionevolmente ampia soggezione del | contribuente | all azione accertativa del fisco ( sentenze n . 247 del 2011 e n . 356 del 2008 ) , |
| 2021-200.txt | 978 | 978 | 356 del 2008 ) , ancorché condizionata dal mancato compimento di una specifica attività posta dalla legge a carico del | contribuente | medesimo . inoltre , questa corte , a soddisfacimento dell esigenza di certezza nei rapporti giuridici , ha avuto modo |
| 2021-200.txt | 1141 | 1141 | non individua in maniera certa il dies a quo di inizio del computo , così esponendo a tempo indeterminato il | contribuente | alle pretese del fisco , potenzialmente avanzabili anche a distanza di decenni dall insorgenza dell obbligo rimasto inadempiuto , in |
| 2021-200.txt | 1272 | 1272 | 5 , della legge 27 luglio 2000 , n . 212 , recante « disposizioni in materia di statuto del | contribuente | » , nonché , attualmente , art . 15 , comma 6 , t.u . accise ) . ritenuta la |
| 2021-200.txt | 1296 | 1296 | , attualmente , art . 15 , comma 6 , t.u . accise ) . ritenuta la necessità che il | contribuente | non sia assoggettato al potere del fisco per un tempo indeterminato principio a cui rispondono i tertia comparationis evocati dalla |
| 2021-200.txt | 1517 | 1517 | 225 la disciplina recata dalla disposizione censurata produce , sotto il profilo difensivo , un irragionevole effetto discriminatorio per il | contribuente | tenuto all imposta di consumo ( ora accisa ) sull energia elettrica . 3.2 . se è dunque palese l |
| 2021-207.txt | 1116 | 1116 | stessa data , l art . 11 del medesimo decreto conferma il regime fiscale agevolato di cui può beneficiare il | contribuente | che effettui erogazioni liberali in denaro a partiti politici , purché questi ultimi rispettino alcuni requisiti , tra cui l |
| 2021-39.txt | 2764 | 2764 | da un lato , di operare in funzione antielusiva senza applicare la garanzia del contraddittorio endoprocedimentale stabilita a favore del | contribuente | e , dall altro , di svincolarsi da ogni riscontro di ” indebiti ” vantaggi fiscali e di operazioni “ |
| 2021-39.txt | 2796 | 2796 | ” indebiti ” vantaggi fiscali e di operazioni ” prive di sostanza economica ” , precludendo di fatto al medesimo | contribuente | ogni legittima pianificazione fiscale ( invece pacificamente ammessa nell ordinamento tributario nazionale e dell unione europea ) » . 3.2.3 |
| 2021-39.txt | 3859 | 3859 | della legge 27 luglio 2000 , n . 212 , recante « disposizioni in materia di statuto dei diritti del | contribuente | » ) . la dedotta lesione dell art . 97 cost . , poi , non è sostenuta da alcuna |
| 2022-12.txt | 586 | 586 | incostituzionalità ( peraltro solo ipotetici ) e si basa , perciò , su un asserita contraddizione tra l intento del | contribuente | di ottenere il rimborso e gli effetti contrari a tale intento , che , in astratto , potrebbero derivare dall |
| 2022-12.txt | 650 | 650 | chiamato a fare applicazione della norma censurata , mentre non hanno rilevanza gli effetti sfavorevoli che potrebbero derivare per il | contribuente | nel caso di accoglimento ( ex plurimis , sentenze n . 84 , n . 59 e n . 48 |
| 2022-12.txt | 3703 | 3703 | maggio 2017 , in causa c 68 / 15 , x ) , evocata nel giudizio principale dalla difesa della | contribuente | al fine data l esistenza di un unica controllata italiana di dedurre la cosiddetta discriminazione ” alla rovescia ” . |
| 2022-140.txt | 1223 | 1223 | diritto alla tutela giurisdizionale venivano giustificate invocando valori tra loro diseguali : a volte l adempimento del « dovere di | contribuente | » ( sentenza n . 157 del 1969 ) e altre volte l esigenza di tutelare « l interesse alla |
| 2022-140.txt | 2651 | 2651 | in precedenza chiarito , vengono in considerazione nella fattispecie in esame , perché l obbligazione tributaria non è contestata dal | contribuente | . 5.1 . quanto al primo aspetto , va innanzitutto rilevato che il giudizio di ottemperanza in termini non dissimili |
| 2022-141.txt | 447 | 447 | alla richiesta di parte la revoca della sospensione del processo tributario disposta sulla base della presentazione , da parte del | contribuente | , della sola dichiarazione di adesione alla definizione agevolata « e [ di ] null altro » , determinerebbe , |
| 2022-141.txt | 886 | 886 | die , vulnererebbero il principio di parità delle parti nel processo tributario , comportando una disparità di trattamento tra i | contribuenti | che , dopo aver presentato l istanza di adesione , effettuano i versamenti nei termini stabiliti , e quelli che |
| 2022-141.txt | 1386 | 1386 | in esame , prevista dall art . 3 del medesimo decreto legge . la richiesta di definizione agevolata avanzata dal | contribuente | , parte appellata nel giudizio principale , sarebbe , invece , soggetta alla proroga dei termini di pagamento disposta dall |
| 2022-141.txt | 2936 | 2936 | seguito dell ordine di esibizione impartito dal collegio il relativo provvedimento , assume , sia pure implicitamente , che il | contribuente | , parte appellata nel giudizio principale , avesse scelto di versare le somme dovute in forma rateale . di tale |
| 2022-141.txt | 3074 | 3074 | a quanto ritenuto dal collegio rimettente , la circostanza della mancata produzione in giudizio di documentazione relativa all ammissione del | contribuente | alla dilazione richiesta . va evidenziato , al riguardo , che l art . 3 , comma 6 , del |
| 2022-175.txt | 445 | 445 | quello di ragionevolezza ( art . 3 cost . ) . in particolare osserva il rimettente che sarebbe punito il | contribuente | che presenti un modello 770 veritiero e ometta di versare le ritenute per un importo superiore alla soglia di euro |
| 2022-196.txt | 248 | 248 | di pari ammontare » . il giudice a quo riferisce di dover decidere in ordine al ricorso proposto da una | contribuente | avverso l avviso di accertamento ai fini dell imposta sui redditi delle persone fisiche ( irpef ) e addizionali comunali |
| 2022-196.txt | 575 | 575 | procedimento giurisdizionale di convalida di sfratto per morosità del conduttore e non anche « tutte le volte in cui il | contribuente | non riscuota il canone / reddito e ve ne sia dimostrazione in sede giudiziaria » . la norma censurata , |
| 2022-196.txt | 2290 | 2290 | seconda parte del comma 1 dell art . 26 t.u . imposte redditi « tutte le volte in cui il | contribuente | non riscuota il canone / reddito e ve ne sia dimostrazione in sede giudiziaria » . nel formulare tale ampio |
| 2022-197.txt | 450 | 450 | tale previsione contrasterebbe con l art . 3 della costituzione , in quanto determinerebbe una disparità di trattamento tra i | contribuenti | che , usufruendo delle sospensioni dei termini per il versamento dei tributi relativi al triennio 1990 1992 , accordate dopo |
| 2022-197.txt | 520 | 520 | 17 , della legge n . 289 del 2002 , soltanto il dieci per cento del dovuto , e i | contribuenti | che , avendo assolto per intero le imposte relative al periodo anzidetto , ne hanno richiesto la restituzione nella misura |
| 2022-209.txt | 292 | 292 | ( artt . 1 , 3 , 4 e 35 cost . ) ; il « diritto alla parità dei | contribuenti | coniugati rispetto a partner di fatto » ( artt . 3 , 29 e 31 cost . ) ; i |
| 2022-209.txt | 2285 | 2285 | ed unica , pertanto , potrà essere anche l abitazione principale ad esso riferibile , con la conseguenza che il | contribuente | , il quale dimori in un immobile di cui sia proprietario ( o titolare di altro diritto reale ) , |
| 2022-209.txt | 2444 | 2444 | n . 4170 del 2020 ) : l esenzione è stata quindi subordinata alla contestuale residenza e dimora unitaria del | contribuente | e del suo nucleo familiare . il diritto vivente è pertanto giunto alla conclusione , prima anticipata , di negarne |
| 2022-209.txt | 4640 | 4640 | immobile , ma non le relazioni del soggetto con il nucleo familiare e , dunque , lo status personale del | contribuente | . ciò salvo , in via di eccezione , una ragionevole giustificazione , che nel caso però non sussiste : |
| 2022-209.txt | 4776 | 4776 | . 3 cost . ; infatti « ogni diversificazione del regime tributario , per aree economiche o per tipologia di | contribuenti | , deve essere supportata da adeguate giustificazioni , in assenza delle quali la differenziazione degenera in arbitraria discriminazione » ( |
| 2022-209.txt | 5730 | 5730 | che hanno condotto all accoglimento delle questioni che questa corte si è autorimessa . infatti , consentendo alla scelta dei | contribuenti | l individuazione dell unico immobile da esentare , la novella disancora , ancora una volta , la spettanza del beneficio |
| 2022-245.txt | 344 | 344 | smarrirebbe la propria « base normativa » , dando così « sicuro fondamento alla pretesa creditoria restitutoria azionata dalla società | contribuente | , sicché non è dubbia la rilevanza della questione » . 1.3 . quanto alla non manifesta infondatezza , il |
| 2022-257.txt | 231 | 231 | in relazione alle prestazioni pensionistiche integrative percepite dal fondo di previdenza per i dipendenti inps . in particolare , il | contribuente | che ha adito la commissione tributaria si duole della tassazione subita che ha cumulato la pensione integrativa a quella ordinaria |
| 2022-257.txt | 654 | 654 | sia su quello della non manifesta infondatezza . 3.1 . dall ordinanza di rimessione emerge che : a ) il | contribuente | ricorrente nel giudizio a quo è stato dipendente dell inps ; b ) in tale qualità , è « titolare |
| 2022-257.txt | 711 | 711 | « è cessato in data 1.10.1999 » . questi elementi descrittivi della fattispecie sono sufficienti a rivelare che il suddetto | contribuente | è stato iscritto al fondo di previdenza integrativa istituito dall inps per i propri dipendenti molti decenni or sono e |
| 2022-257.txt | 1432 | 1432 | il criterio di collegamento tra la fattispecie al suo esame e la norma censurata nella qualità di dipendente pubblico del | contribuente | , ha incentrato la sua attenzione sulla previsione di carattere generale di cui al richiamato art . 23 , comma |
| 2022-40.txt | 3821 | 3821 | art . 17 del decreto legislativo 9 luglio 1997 , n . 241 ( norme di semplificazione degli adempimenti dei | contribuenti | in sede di dichiarazione dei redditi e dell imposta sul valore aggiunto , nonché di modernizzazione del sistema di gestione |
| 2022-40.txt | 4013 | 4013 | agevolare l acquisto e il noleggio delle suddette apparecchiature attraverso risorse proprie che rimangono fin dall inizio nella disponibilità del | contribuente | grazie alla riduzione del debito fiscale o contributivo ( tale è l effetto del meccanismo statale di compensazione del credito |
| 2022-66.txt | 1390 | 1390 | contributiva , perché l attività di riscossione non si svolgerebbe in condizioni di effettiva parità nei confronti di tutti i | contribuenti | , tollerando situazioni di sottrazione all obbligo di contribuzione . infine , i giudici rimettenti denunciano la lesione dell art |
| 2022-73.txt | 1393 | 1393 | effetti riguardano anche la generalità dei cittadini , nonché ai principi di universalità ed eguaglianza , onde la posizione del | contribuente | non è esclusivamente personale e non è tutelabile con il segreto » . in seguito alla richiamata pronuncia , l |
2.2. La tabella riporta i fivegrams estratti dalle sentenze presenti nel subset dftm_silver in cuicompaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| five_grams_trovate | frequency |
|---|---|
| statuto_dei_diritti_del_contribuente | 32 |
| diritto_di_difesa_del_contribuente | 16 |
| di_trattamento_tra_i_contribuenti | 13 |
| confronti_dei_contribuenti_che_non | 9 |
| semplificazione_degli_adempimenti_dei_contribuenti | 9 |
| nei_confronti_dei_contribuenti_che | 8 |
| disparità_di_trattamento_tra_contribuenti | 8 |
| tenore_di_vita_del_contribuente | 8 |
| contribuenti_in_sede_di_dichiarazione | 8 |
| trattamento_tra_i_contribuenti_che | 7 |
| casa_di_abitazione_del_contribuente | 7 |
| possibilità_per_il_contribuente_di | 7 |
| degli_adempimenti_dei_contribuenti_in | 7 |
| adempimenti_dei_contribuenti_in_sede | 7 |
| dei_contribuenti_in_sede_di | 7 |
| e_non_versate_dai_contribuenti | 7 |
| non_versate_dai_contribuenti_che | 7 |
| versate_dai_contribuenti_che_si | 7 |
| dai_contribuenti_che_si_sono | 7 |
| contribuenti_che_si_sono_avvalsi | 7 |
| tra_il_contribuente_e_l | 6 |
| la_tutela_giurisdizionale_del_contribuente | 6 |
| di_trattamento_fra_i_contribuenti | 6 |
| devono_essere_notificati_al_contribuente | 6 |
| il_contribuente_e_l_amministrazione | 5 |
| ufficio_o_azienda_del_contribuente | 5 |
| la_possibilità_per_il_contribuente | 5 |
| a_carico_del_contribuente_che | 5 |
| da_parte_del_contribuente_di | 5 |
| contribuente_in_base_ad_elementi | 5 |
| accertamento_con_adesione_del_contribuente | 5 |
| cartella_di_pagamento_al_contribuente | 5 |
| dei_contribuenti_che_non_abbiano | 4 |
| contribuenti_che_non_abbiano_versato | 4 |
| il_contribuente_che_non_abbia | 4 |
| contribuente_la_questione_non_è | 4 |
| caso_in_cui_il_contribuente | 4 |
| notificati_al_contribuente_è_eseguita | 4 |
| al_contribuente_è_eseguita_secondo | 4 |
| contribuente_è_eseguita_secondo_le | 4 |
| solo_nei_confronti_dei_contribuenti | 4 |
| richiesta_da_parte_del_contribuente | 4 |
| possibilità_per_i_contribuenti_di | 4 |
| da_parte_del_contribuente_della | 4 |
| che_i_contribuenti_i_quali | 4 |
| reddito_complessivo_netto_del_contribuente | 4 |
| fondatamente_attribuibile_al_contribuente_in | 4 |
| attribuibile_al_contribuente_in_base | 4 |
| al_contribuente_in_base_ad | 4 |
| del_contribuente_sentenza_n_del | 4 |
| elusioni_non_appartengono_al_contribuente | 4 |
| non_appartengono_al_contribuente_moroso | 4 |
| nei_confronti_del_contribuente_che | 4 |
| con_adesione_del_contribuente_per | 4 |
| adesione_del_contribuente_per_anni | 4 |
| del_contribuente_per_anni_pregressi | 4 |
| contribuenti_titolari_di_partita_iva | 4 |
| comportamenti_concludenti_del_contribuente_o | 4 |
| dei_contribuenti_che_non_si | 4 |
| contribuenti_che_non_si_avvalgono | 4 |
| per_i_contribuenti_che_non | 4 |
| una_sola_categoria_di_contribuenti | 4 |
| contraddittorio_preventivo_con_il_contribuente | 4 |
| tutela_del_diritto_del_contribuente | 3 |
| del_diritto_del_contribuente_mediante | 3 |
| diritto_del_contribuente_mediante_l | 3 |
| del_contribuente_mediante_l_accertamento | 3 |
| contribuente_mediante_l_accertamento_giudiziale | 3 |
| idoneità_del_contribuente_a_corrispondere | 3 |
| del_contribuente_a_corrispondere_la | 3 |
| contribuente_a_corrispondere_la_prestazione | 3 |
| concreta_capacità_di_ciascun_contribuente | 3 |
| capacità_di_ciascun_contribuente_ma | 3 |
| di_ciascun_contribuente_ma_col | 3 |
| ciascun_contribuente_ma_col_presupposto | 3 |
| contribuente_ma_col_presupposto_al | 3 |
| del_tributo_che_il_contribuente | 3 |
| il_contribuente_è_tenuto_a | 3 |
| del_contribuente_la_questione_non | 3 |
| conoscenza_da_parte_del_contribuente | 3 |
| ai_contribuenti_la_possibilità_di | 3 |
| contribuente_ai_sensi_dell_art | 3 |
| diritto_di_difesa_dei_contribuenti | 3 |
| data_della_morte_del_contribuente | 3 |
| la_possibilità_per_i_contribuenti | 3 |
| l_obbligo_del_contribuente_di | 3 |
| che_il_ricorso_del_contribuente | 3 |
| disparità_di_trattamento_fra_contribuenti | 3 |
| quello_fondatamente_attribuibile_al_contribuente | 3 |
| del_contribuente_l_art_del | 3 |
| contribuente_l_art_del_d | 3 |
| dagli_altri_redditi_del_contribuente | 3 |
| confronti_di_tutti_i_contribuenti | 3 |
| nel_primo_caso_il_contribuente | 3 |
| il_contribuente_si_sia_avvalso | 3 |
| contribuente_si_sia_avvalso_della | 3 |
| in_cui_il_contribuente_non | 3 |
| il_contribuente_condannato_in_sede | 3 |
| contribuente_condannato_in_sede_penale | 3 |
| gli_eredi_dei_contribuenti_deceduti | 3 |
| eredi_dei_contribuenti_deceduti_nel | 3 |
| contribuenti_di_recuperare_quanto_eventualmente | 3 |
| appartengono_al_contribuente_moroso_l | 3 |
| al_contribuente_moroso_l_esigenza | 3 |
| a_condizione_che_il_contribuente | 3 |
| tutela_dei_diritti_del_contribuente | 3 |
| dei_diritti_del_contribuente_la | 3 |
| alle_dichiarazioni_presentate_dai_contribuenti | 3 |
| in_cui_il_contribuente_abbia | 3 |
| da_comportamenti_concludenti_del_contribuente | 3 |
| concludenti_del_contribuente_o_dalle | 3 |
| del_contribuente_o_dalle_modalità | 3 |
| contribuente_o_dalle_modalità_di | 3 |
| delle_somme_dovute_dai_contribuenti | 3 |
| dei_diritti_del_contribuente_in | 3 |
| dei_crediti_vantati_dal_contribuente | 3 |
| soggezione_del_contribuente_all_azione | 3 |
| essere_notificati_al_contribuente_è | 3 |
| l_iva_dovuta_dal_contribuente | 3 |
| iva_dovuta_dal_contribuente_si | 3 |
| contribuenti_che_sono_parti_di | 3 |
| indurrà_il_contribuente_a_presentare | 3 |
| il_contribuente_a_presentare_distinti | 3 |
| contribuente_a_presentare_distinti_ricorsi | 3 |
| o_per_tipologia_di_contribuenti | 3 |
| per_tipologia_di_contribuenti_deve | 3 |
| tipologia_di_contribuenti_deve_essere | 3 |
| di_contribuenti_deve_essere_supportata | 3 |
| contribuenti_deve_essere_supportata_da | 3 |
| presentazione_da_parte_del_contribuente | 3 |
| legge_a_rimborsare_ai_contribuenti | 2 |
| a_rimborsare_ai_contribuenti_le | 2 |
| rimborsare_ai_contribuenti_le_somme | 2 |
| ai_contribuenti_le_somme_da | 2 |
| contribuenti_le_somme_da_essi | 2 |
| precedente_nei_confronti_dei_contribuenti | 2 |
| ne_consegue_fra_il_contribuente | 2 |
| consegue_fra_il_contribuente_che | 2 |
| di_determinate_categorie_di_contribuenti | 2 |
| manifestazione_di_volontà_del_contribuente | 2 |
| del_contribuente_nei_confronti_della | 2 |
| contribuente_nei_confronti_della_pubblica | 2 |
| il_contribuente_e_coloro_che | 2 |
| fra_il_contribuente_e_l | 2 |
| il_contribuente_di_far_valere | 2 |
| fra_i_contribuenti_delle_imposte | 2 |
| di_trattamento_fra_contribuente_e | 2 |
| trattamento_fra_contribuente_e_contribuente | 2 |
| intende_l_idoneità_del_contribuente | 2 |
| l_idoneità_del_contribuente_a | 2 |
| difesa_da_parte_del_contribuente | 2 |
| di_trattamento_dei_contribuenti_in | 2 |
| disparità_nel_trattamento_dei_contribuenti | 2 |
| assoggettato_determinate_categorie_di_contribuenti | 2 |
| il_reddito_denunciato_dal_contribuente | 2 |
| reddito_denunciato_dal_contribuente_per | 2 |
| denunciato_dal_contribuente_per_un | 2 |
| dal_contribuente_per_un_periodo | 2 |
| tutti_i_creditori_del_contribuente | 2 |
| ai_contribuenti_che_abbiano_già | 2 |
| mora_a_carico_del_contribuente | 2 |
| a_carico_del_contribuente_in | 2 |
| per_tutti_i_contribuenti_quale | 2 |
| tutti_i_contribuenti_quale_che | 2 |
| concessa_a_tutti_i_contribuenti | 2 |
| a_tutti_i_contribuenti_che | 2 |
| tutti_i_contribuenti_che_si | 2 |
| i_contribuenti_che_si_trovino | 2 |
| del_ricorso_proposto_dal_contribuente | 2 |
| tutela_giurisdizionale_del_contribuente_è | 2 |
| giurisdizionale_del_contribuente_è_affidata | 2 |
| del_contribuente_è_affidata_all | 2 |
| contribuente_è_affidata_all_autorità | 2 |
| una_particolare_categoria_di_contribuenti | 2 |
| del_suo_dovere_di_contribuente | 2 |
| la_situazione_del_contribuente_che | 2 |
| sgravio_la_situazione_del_contribuente | 2 |
| la_situazione_del_contribuente_a | 2 |
| situazione_del_contribuente_a_carico | 2 |
| del_contribuente_a_carico_del | 2 |
| contribuente_a_carico_del_quale | 2 |
| nettamente_dalla_situazione_del_contribuente | 2 |
| dalla_situazione_del_contribuente_che | 2 |
| situazione_del_contribuente_che_allo | 2 |
| del_contribuente_che_allo_sgravio | 2 |
| contribuente_che_allo_sgravio_non | 2 |
| adempimento_del_dovere_di_contribuente | 2 |
| del_contribuente_moroso_che_non | 2 |
| inosservanza_da_parte_del_contribuente | 2 |
| da_parte_del_contribuente_dell | 2 |
| tributo_che_il_contribuente_è | 2 |
| che_il_contribuente_è_tenuto | 2 |
| contribuente_è_tenuto_a_corrispondere | 2 |
| o_nell_abitazione_del_contribuente | 2 |
| al_terzo_grado_del_contribuente | 2 |
| di_abitazione_del_contribuente_sui | 2 |
| abitazione_del_contribuente_sui_quali | 2 |
| del_contribuente_sui_quali_si | 2 |
| contribuente_sui_quali_si_pretende | 2 |
| tra_contribuenti_che_si_trovano | 2 |
| i_ricavi_lordi_del_contribuente | 2 |
| ricavi_lordi_del_contribuente_la | 2 |
| le_due_categorie_di_contribuenti | 2 |
| del_contribuente_di_tal_che | 2 |
| trattamento_fra_i_contribuenti_che | 2 |
| del_contribuente_alla_data_del | 2 |
| contribuente_alla_data_del_marzo | 2 |
| dell_interesse_del_contribuente_alla | 2 |
| per_il_contribuente_il_quale | 2 |
| tra_i_contribuenti_a_seconda | 2 |
| contribuente_e_l_amministrazione_finanziaria | 2 |
| a_seconda_che_il_contribuente | 2 |
| rapporto_tra_fisco_e_contribuenti | 2 |
| rapporti_tra_fisco_e_contribuenti | 2 |
| confronti_di_quegli_altri_contribuenti | 2 |
| di_quegli_altri_contribuenti_che | 2 |
| quegli_altri_contribuenti_che_preferiscano | 2 |
| altri_contribuenti_che_preferiscano_non | 2 |
| contribuenti_che_preferiscano_non_avvalersi | 2 |
| proprio_del_contribuente_e_su | 2 |
| del_contribuente_e_su_quello | 2 |
| contribuente_e_su_quello_della | 2 |
| non_precludono_sicuramente_ai_contribuenti | 2 |
| precludono_sicuramente_ai_contribuenti_la | 2 |
| sicuramente_ai_contribuenti_la_possibilità | 2 |
| contribuenti_la_possibilità_di_ottenere | 2 |
| del_valore_dichiarato_dal_contribuente | 2 |
| valore_dichiarato_dal_contribuente_aumentato | 2 |
| in_questo_caso_il_contribuente | 2 |
| trattamento_a_danno_dei_contribuenti | 2 |
| le_situazioni_dei_contribuenti_che | 2 |
| o_meno_per_il_contribuente | 2 |
| meno_per_il_contribuente_di | 2 |
| a_tutti_gli_altri_contribuenti | 2 |
| comparativamente_la_posizione_del_contribuente | 2 |
| la_posizione_del_contribuente_e | 2 |
| posizione_del_contribuente_e_l | 2 |
| del_contribuente_e_l_interesse | 2 |
| contribuente_e_l_interesse_dello | 2 |
| a_stati_soggettivi_del_contribuente | 2 |
| il_contribuente_documenti_di_aver | 2 |
| contribuente_documenti_di_aver_sopportato | 2 |
| cost_in_quanto_il_contribuente | 2 |
| a_carico_del_contribuente_e | 2 |
| carico_del_contribuente_e_la | 2 |
| contribuente_assistito_da_difensore_tecnico | 2 |
| sia_per_il_contribuente_che | 2 |
| contribuente_che_si_difende_personalmente | 2 |
| sia_a_carico_del_contribuente | 2 |
| da_parte_del_contribuente_e | 2 |
| del_contribuente_e_del_suo | 2 |
| dal_reddito_complessivo_del_contribuente | 2 |
| rapporto_tra_fisco_e_contribuente | 2 |
| la_conseguenza_che_il_contribuente | 2 |
| i_contribuenti_i_quali_avevano | 2 |
| percepiti_dal_contribuente_nei_singoli | 2 |
| dal_contribuente_nei_singoli_anni | 2 |
| contribuente_nei_singoli_anni_cui | 2 |
| nel_trattamento_dei_contribuenti_che | 2 |
| di_vita_del_contribuente_e | 2 |
| contribuente_che_ammesso_alla_dilazione | 2 |
| a_favore_del_contribuente_il | 2 |
| pone_a_carico_del_contribuente | 2 |
| complessivo_netto_del_contribuente_in | 2 |
| tra_contribuenti_a_seconda_che | 2 |
| il_contribuente_ha_facoltà_di | 2 |
| i_contribuenti_a_seconda_che | 2 |
| contribuenti_a_seconda_che_i | 2 |
| altri_redditi_del_contribuente_sullo | 2 |
| redditi_del_contribuente_sullo_stesso | 2 |
| del_contribuente_sullo_stesso_ammontare | 2 |
| contribuente_sullo_stesso_ammontare_soggetto | 2 |
| del_singolo_contribuente_bensì_al | 2 |
| singolo_contribuente_bensì_al_presupposto | 2 |
| contribuente_bensì_al_presupposto_economico | 2 |
| le_imposte_indirette_i_contribuenti | 2 |
| di_tutti_i_contribuenti_in | 2 |
| tutti_i_contribuenti_in_seno | 2 |
| i_contribuenti_in_seno_alla | 2 |
| contribuenti_in_seno_alla_collettività | 2 |
| onde_la_posizione_del_contribuente | 2 |
| la_posizione_del_contribuente_non | 2 |
| posizione_del_contribuente_non_è | 2 |
| del_contribuente_non_è_esclusivamente | 2 |
| contribuente_non_è_esclusivamente_personale | 2 |
| la_condotta_dei_contribuenti_i | 2 |
| piano_fiscale_il_contribuente_condannato | 2 |
| fiscale_il_contribuente_condannato_in | 2 |
| impedendo_al_contribuente_assolto_in | 2 |
| al_contribuente_assolto_in_sede | 2 |
| contribuente_assolto_in_sede_penale | 2 |
| di_difesa_del_contribuente_e | 2 |
| dei_contribuenti_deceduti_nel_periodo | 2 |
| contribuenti_deceduti_nel_periodo_dal | 2 |
| delle_obbligazioni_tributarie_dei_contribuenti | 2 |
| obbligazioni_tributarie_dei_contribuenti_e | 2 |
| tributarie_dei_contribuenti_e_di | 2 |
| dei_contribuenti_e_di_altre | 2 |
| contribuenti_e_di_altre_prescrizioni | 2 |
| amministrazione_finanziaria_che_dei_contribuenti | 2 |
| il_diritto_del_contribuente_a | 2 |
| imposta_da_parte_del_contribuente | 2 |
| versamenti_da_parte_dei_contribuenti | 2 |
| da_parte_dei_contribuenti_demandando | 2 |
| parte_dei_contribuenti_demandando_ad | 2 |
| dei_contribuenti_demandando_ad_appositi | 2 |
| contribuenti_demandando_ad_appositi_decreti | 2 |
| di_trattamento_tra_contribuenti_in | 2 |
| tra_contribuenti_in_relazione_all | 2 |
| i_comuni_e_i_contribuenti | 2 |
| comuni_e_i_contribuenti_l | 2 |
| e_i_contribuenti_l_effetto | 2 |
| i_contribuenti_l_effetto_di | 2 |
| contribuenti_l_effetto_di_cui | 2 |
| contribuenti_a_seconda_che_siano | 2 |
| il_contribuente_possa_tenerne_conto | 2 |
| contribuente_possa_tenerne_conto_ai | 2 |
| medesima_a_richiesta_del_contribuente | 2 |
| a_richiesta_del_contribuente_che | 2 |
| richiesta_del_contribuente_che_dichiari | 2 |
| del_contribuente_che_dichiari_di | 2 |
| contribuente_che_dichiari_di_volersi | 2 |
| tributaria_ad_opera_del_contribuente | 2 |
| tutela_delle_ragioni_del_contribuente | 2 |
| sottopone_medio_tempore_il_contribuente | 2 |
| medio_tempore_il_contribuente_ad | 2 |
| tempore_il_contribuente_ad_una | 2 |
| il_contribuente_ad_una_tassazione | 2 |
| contribuente_ad_una_tassazione_avulsa | 2 |
| il_contribuente_che_avrà_gli | 2 |
| contribuente_che_avrà_gli_estimi | 2 |
| di_abitazione_del_contribuente_debitore | 2 |
| contribuente_moroso_l_esigenza_della | 2 |
| per_i_contribuenti_di_recuperare | 2 |
| i_contribuenti_di_recuperare_quanto | 2 |
| da_parte_del_contribuente_in | 2 |
| il_contribuente_della_possibilità_di | 2 |
| contribuente_per_anni_pregressi_c | 2 |
| nei_confronti_dei_contribuenti_e | 2 |
| tutela_giurisdizionale_del_soggetto_contribuente | 2 |
| giurisdizionale_del_soggetto_contribuente_nei | 2 |
| del_soggetto_contribuente_nei_cui | 2 |
| soggetto_contribuente_nei_cui_confronti | 2 |
| contribuente_nei_cui_confronti_è | 2 |
| decadenza_qualora_il_soggetto_contribuente | 2 |
| qualora_il_soggetto_contribuente_si | 2 |
| il_soggetto_contribuente_si_sia | 2 |
| soggetto_contribuente_si_sia_avvalso | 2 |
| contribuente_si_sia_avvalso_del | 2 |
| soggettivi_di_affidamento_del_contribuente | 2 |
| dichiarazioni_presentate_dai_contribuenti_e | 2 |
| dai_contribuenti_ai_fini_della | 2 |
| dei_contribuenti_che_pur_avendo | 2 |
| semplificare_gli_adempimenti_dei_contribuenti | 2 |
| contribuente_il_quale_abbia_dichiarato | 2 |
| che_il_contribuente_il_quale | 2 |
| leso_l_affidamento_dei_contribuenti | 2 |
| delle_compensazioni_eseguite_dai_contribuenti | 2 |
| riguardo_alle_quali_il_contribuente | 2 |
| alle_quali_il_contribuente_si | 2 |
| quali_il_contribuente_si_sia | 2 |
| a_danno_dei_contribuenti_che | 2 |
| danno_dei_contribuenti_che_in | 2 |
| dei_contribuenti_che_in_quell | 2 |
| contribuenti_che_in_quell_anno | 2 |
| del_domicilio_fiscale_dei_contribuenti | 2 |
| quali_sarebbero_quella_del_contribuente | 2 |
| sarebbero_quella_del_contribuente_che | 2 |
| quella_del_contribuente_che_perde | 2 |
| del_contribuente_che_perde_il | 2 |
| contribuente_che_perde_il_beneficio | 2 |
| godeva_e_quella_del_contribuente | 2 |
| e_quella_del_contribuente_che | 2 |
| quella_del_contribuente_che_di | 2 |
| del_contribuente_che_di_tale | 2 |
| contribuente_che_di_tale_beneficio | 2 |
| dei_diritti_del_contribuente_secondo | 2 |
| versamento_delle_imposte_dai_contribuenti | 2 |
| delle_imposte_dai_contribuenti_allo | 2 |
| imposte_dai_contribuenti_allo_stato | 2 |
| dai_contribuenti_allo_stato_ed | 2 |
| contribuenti_allo_stato_ed_il | 2 |
| se_il_contribuente_non_ne | 2 |
| il_contribuente_non_ne_indica | 2 |
| da_parte_del_contribuente_del | 2 |
| per_la_notifica_al_contribuente | 2 |
| la_notifica_al_contribuente_della | 2 |
| notifica_al_contribuente_della_cartella | 2 |
| di_difesa_del_contribuente_i | 2 |
| lasciare_il_contribuente_assoggettato_all | 2 |
| il_contribuente_assoggettato_all_azione | 2 |
| tale_limite_temporale_il_contribuente | 2 |
| limite_temporale_il_contribuente_è | 2 |
| temporale_il_contribuente_è_obbligato | 2 |
| il_contribuente_è_obbligato_a | 2 |
| contribuente_è_obbligato_a_conservare | 2 |
| base_alla_scelta_del_contribuente | 2 |
| o_azienda_del_contribuente_la | 2 |
| azienda_del_contribuente_la_notificazione | 2 |
| al_contribuente_residente_all_estero | 2 |
| a_quella_del_contribuente_che | 2 |
| ipotesi_in_cui_il_contribuente | 2 |
| tra_i_contribuenti_che_esercitano | 2 |
| i_contribuenti_che_esercitino_attività | 2 |
| contribuenti_che_esercitino_attività_simili | 2 |
| indefinitamente_il_contribuente_all_azione | 2 |
| il_contribuente_all_azione_accertatrice | 2 |
| somme_dovute_dai_contribuenti_quali | 2 |
| dovute_dai_contribuenti_quali_differenze | 2 |
| dai_contribuenti_quali_differenze_fra | 2 |
| contribuenti_quali_differenze_fra_gli | 2 |
| i_contribuenti_che_non_si | 2 |
| contribuenti_che_non_si_siano | 2 |
| i_contribuenti_che_non_possono | 2 |
| contribuenti_che_non_possono_accedere | 2 |
| finanziaria_e_danneggia_il_contribuente | 2 |
| e_danneggia_il_contribuente_il | 2 |
| danneggia_il_contribuente_il_quale | 2 |
| il_contribuente_il_quale_per | 2 |
| contribuente_il_quale_per_i | 2 |
| dei_diritti_del_contribuente_b | 2 |
| accertamento_nei_confronti_dei_contribuenti | 2 |
| di_difesa_del_contribuente_perché | 2 |
| diritti_di_difesa_del_contribuente | 2 |
| comma_dello_statuto_del_contribuente | 2 |
| condizione_che_il_contribuente_provveda | 2 |
| che_il_contribuente_provveda_ad | 2 |
| il_contribuente_provveda_ad_effettuare | 2 |
| contribuente_provveda_ad_effettuare_il | 2 |
| irreparabile_dei_diritti_del_contribuente | 2 |
| contribuenti_residenti_nel_suo_territorio | 2 |
| dei_diritti_del_contribuente_della | 2 |
| una_indeterminata_soggezione_del_contribuente | 2 |
| indeterminata_soggezione_del_contribuente_all | 2 |
| del_contribuente_all_azione_esecutiva | 2 |
| più_favorevole_per_il_contribuente | 2 |
| dei_diritti_del_contribuente_che | 2 |
| dell_imponibile_per_alcuni_contribuenti | 2 |
| controllo_della_posizione_del_contribuente | 2 |
| della_posizione_del_contribuente_relativa | 2 |
| posizione_del_contribuente_relativa_agli | 2 |
| del_contribuente_relativa_agli_anni | 2 |
| contribuente_relativa_agli_anni_successivi | 2 |
| o_azienda_del_contribuente_l | 2 |
| azienda_del_contribuente_l_avviso | 2 |
| del_contribuente_l_avviso_del | 2 |
| contribuente_l_avviso_del_deposito | 2 |
| dei_diritti_del_contribuente_di | 2 |
| diritti_del_contribuente_di_cui | 2 |
| del_contribuente_di_cui_alla | 2 |
| a_quello_riservato_al_contribuente | 2 |
| quello_riservato_al_contribuente_che | 2 |
| dovuta_dal_contribuente_si_situasse | 2 |
| dal_contribuente_si_situasse_nell | 2 |
| contribuente_si_situasse_nell_intervallo | 2 |
| primo_caso_il_contribuente_avrebbe | 2 |
| caso_il_contribuente_avrebbe_dovuto | 2 |
| il_contribuente_avrebbe_dovuto_rispondere | 2 |
| contribuente_avrebbe_dovuto_rispondere_del | 2 |
| il_contribuente_che_al_fine | 2 |
| contribuente_che_al_fine_di | 2 |
| ai_contribuenti_che_sono_parti | 2 |
| contribuenti_ai_quali_detto_reclamo | 2 |
| del_ricorso_indurrà_il_contribuente | 2 |
| ricorso_indurrà_il_contribuente_a | 2 |
| sensibilmente_più_favorevole_al_contribuente | 2 |
| più_favorevole_al_contribuente_creditore | 2 |
| favorevole_al_contribuente_creditore_cosicché | 2 |
| al_contribuente_creditore_cosicché_occorreva | 2 |
| contribuente_creditore_cosicché_occorreva_spiegare | 2 |
| lo_spostamento_richiesto_al_contribuente | 2 |
| spostamento_richiesto_al_contribuente_che | 2 |
| richiesto_al_contribuente_che_voglia | 2 |
| al_contribuente_che_voglia_esercitare | 2 |
| contribuente_che_voglia_esercitare_il | 2 |
| oneri_aggiuntivi_per_il_contribuente | 2 |
| i_contribuenti_possono_spontaneamente_definire | 2 |
| contribuenti_possono_spontaneamente_definire_mediante | 2 |
| di_pagamento_mobilità_dei_contribuenti | 2 |
| pagamento_mobilità_dei_contribuenti_versanti | 2 |
| mobilità_dei_contribuenti_versanti_influiscono | 2 |
| dei_contribuenti_versanti_influiscono_direttamente | 2 |
| contribuenti_versanti_influiscono_direttamente_sulla | 2 |
| della_tutela_giurisdizionale_del_contribuente | 2 |
| delle_domande_telematiche_dei_contribuenti | 2 |
| di_trattamento_tra_contribuenti_tutti | 2 |
| trattamento_tra_contribuenti_tutti_egualmente | 2 |
| tra_contribuenti_tutti_egualmente_titolari | 2 |
| contribuenti_tutti_egualmente_titolari_di | 2 |
| dei_contribuenti_da_ammettere_al | 2 |
| contribuenti_da_ammettere_al_beneficio | 2 |
| dalla_capacità_contributiva_del_contribuente | 2 |
| di_riscossione_notificati_al_contribuente | 2 |
| il_singolo_contribuente_si_troverebbe | 2 |
| singolo_contribuente_si_troverebbe_esposto | 2 |
| contribuente_si_troverebbe_esposto_a | 2 |
| opposizione_da_parte_dei_contribuenti | 2 |
| da_parte_dei_contribuenti_interessati | 2 |
| da_parte_del_contribuente_l | 2 |
| parte_del_contribuente_di_una | 2 |
| del_contribuente_di_una_dichiarazione | 2 |
| contribuente_di_una_dichiarazione_annuale | 2 |
| dei_diritti_del_contribuente_e | 2 |
| contribuente_assoggettato_a_riscossione_esattoriale | 2 |
| la_tutela_del_contribuente_c | 2 |
| tutela_del_contribuente_c_è | 2 |
| contribuente_sentenza_n_del_e | 2 |
| attive_e_passive_dei_contribuenti | 2 |
| stabilita_a_favore_del_contribuente | 2 |
| a_favore_del_contribuente_e | 2 |
| favore_del_contribuente_e_dall | 2 |
| del_contribuente_e_dall_altro | 2 |
| contribuente_e_dall_altro_di | 2 |
| di_fatto_al_medesimo_contribuente | 2 |
| fatto_al_medesimo_contribuente_ogni | 2 |
| al_medesimo_contribuente_ogni_legittima | 2 |
| medesimo_contribuente_ogni_legittima_pianificazione | 2 |
| contribuente_ogni_legittima_pianificazione_fiscale | 2 |
| che_il_contribuente_non_sia | 2 |
| a_tempo_indeterminato_il_contribuente | 2 |
| contribuente_parte_appellata_nel_giudizio | 2 |
| volte_in_cui_il_contribuente | 2 |
| cui_il_contribuente_non_riscuota | 2 |
| il_contribuente_non_riscuota_il | 2 |
| contribuente_non_riscuota_il_canone | 2 |
| il_fisco_e_il_contribuente | 1 |
| fisco_e_il_contribuente_qual | 1 |
| e_il_contribuente_qual_è | 1 |
| il_contribuente_qual_è_la | 1 |
| contribuente_qual_è_la_volontà | 1 |
| alla_posizione_personale_del_contribuente | 1 |
| posizione_personale_del_contribuente_non | 1 |
| personale_del_contribuente_non_vi | 1 |
| del_contribuente_non_vi_è | 1 |
| contribuente_non_vi_è_dubbio | 1 |
| esattori_a_carico_dei_contribuenti | 1 |
| a_carico_dei_contribuenti_morosi | 1 |
| carico_dei_contribuenti_morosi_per | 1 |
| dei_contribuenti_morosi_per_gli | 1 |
| contribuenti_morosi_per_gli_atti | 1 |
| procedura_predisposta_contro_il_contribuente | 1 |
| predisposta_contro_il_contribuente_moroso | 1 |
| contro_il_contribuente_moroso_rendono | 1 |
| il_contribuente_moroso_rendono_possibile | 1 |
| contribuente_moroso_rendono_possibile_la | 1 |
| in_solido_con_esse_contribuenti | 1 |
| solido_con_esse_contribuenti_quale | 1 |
| con_esse_contribuenti_quale_presunta | 1 |
| esse_contribuenti_quale_presunta_cessionaria | 1 |
| contribuenti_quale_presunta_cessionaria_di | 1 |
| mancata_tempestiva_opposizione_del_contribuente | 1 |
| tempestiva_opposizione_del_contribuente_esse | 1 |
| opposizione_del_contribuente_esse_violano | 1 |
| del_contribuente_esse_violano_quindi | 1 |
| contribuente_esse_violano_quindi_in | 1 |
| che_per_quella_del_contribuente | 1 |
| per_quella_del_contribuente_artt | 1 |
| quella_del_contribuente_artt_e | 1 |
| del_contribuente_artt_e_della | 1 |
| contribuente_artt_e_della_legge | 1 |
| giustizia_tributaria_consentendo_al_contribuente | 1 |
| tributaria_consentendo_al_contribuente_di | 1 |
| consentendo_al_contribuente_di_reclamare | 1 |
| al_contribuente_di_reclamare_la | 1 |
| contribuente_di_reclamare_la_ripetizione | 1 |
| impugnata_giova_a_quei_contribuenti | 1 |
| giova_a_quei_contribuenti_i | 1 |
| a_quei_contribuenti_i_quali | 1 |
| quei_contribuenti_i_quali_con | 1 |
| contribuenti_i_quali_con_la | 1 |
| siciliano_di_offrire_ai_contribuenti | 1 |
| di_offrire_ai_contribuenti_della | 1 |
| offrire_ai_contribuenti_della_regione | 1 |
| ai_contribuenti_della_regione_il | 1 |
| contribuenti_della_regione_il_mezzo | 1 |
| del_luglio_n_i_contribuenti | 1 |
| luglio_n_i_contribuenti_devono | 1 |
| n_i_contribuenti_devono_versare | 1 |
| i_contribuenti_devono_versare_l | 1 |
| contribuenti_devono_versare_l_importo | 1 |
| regola_il_rimborso_ai_contribuenti | 1 |
| il_rimborso_ai_contribuenti_delle | 1 |
| rimborso_ai_contribuenti_delle_somme | 1 |
| ai_contribuenti_delle_somme_da | 1 |
| contribuenti_delle_somme_da_essi | 1 |
| le_somme_da_essi_contribuenti | 1 |
| somme_da_essi_contribuenti_versate | 1 |
| da_essi_contribuenti_versate_in | 1 |
| essi_contribuenti_versate_in_eccedenza | 1 |
| contribuenti_versate_in_eccedenza_alla | 1 |
| formulato_nei_confronti_dei_contribuenti | 1 |
| via_esecutiva_contro_il_contribuente | 1 |
| esecutiva_contro_il_contribuente_moroso | 1 |
| contro_il_contribuente_moroso_nonostante | 1 |
| il_contribuente_moroso_nonostante_qualsiasi | 1 |
| contribuente_moroso_nonostante_qualsiasi_sua | 1 |
| fra_il_contribuente_che_sia | 1 |
| il_contribuente_che_sia_in | 1 |
| contribuente_che_sia_in_grado | 1 |
| intero_tributo_ed_il_contribuente | 1 |
| tributo_ed_il_contribuente_che | 1 |
| ed_il_contribuente_che_non | 1 |
| contribuente_che_non_abbia_mezzi | 1 |
| del_così_obbligando_il_contribuente | 1 |
| così_obbligando_il_contribuente_ad | 1 |
| obbligando_il_contribuente_ad_anticipare | 1 |
| il_contribuente_ad_anticipare_allo | 1 |
| contribuente_ad_anticipare_allo_stato | 1 |
| sgravi_non_esimendo_il_contribuente | 1 |
| non_esimendo_il_contribuente_dall | 1 |
| esimendo_il_contribuente_dall_obbligo | 1 |
| il_contribuente_dall_obbligo_della | 1 |
| contribuente_dall_obbligo_della_dichiarazione | 1 |
| tassazione_dato_che_il_contribuente | 1 |
| dato_che_il_contribuente_non | 1 |
| che_il_contribuente_non_era | 1 |
| il_contribuente_non_era_più | 1 |
| contribuente_non_era_più_soggetto | 1 |
| iscrizione_provvisoria_gravi_il_contribuente | 1 |
| provvisoria_gravi_il_contribuente_del | 1 |
| gravi_il_contribuente_del_dovere | 1 |
| il_contribuente_del_dovere_di | 1 |
| contribuente_del_dovere_di_anticipare | 1 |
| determinate_categorie_di_contribuenti_estranei | 1 |
| categorie_di_contribuenti_estranei_al | 1 |
| di_contribuenti_estranei_al_rapporto | 1 |
| contribuenti_estranei_al_rapporto_assicurativo | 1 |
| di_volontà_del_contribuente_né | 1 |
| volontà_del_contribuente_né_sempre | 1 |
| del_contribuente_né_sempre_vi | 1 |
| contribuente_né_sempre_vi_si | 1 |
| alle_diverse_categorie_di_contribuenti | 1 |
| diverse_categorie_di_contribuenti_si | 1 |
| categorie_di_contribuenti_si_è | 1 |
| di_contribuenti_si_è_anche | 1 |
| contribuenti_si_è_anche_posto | 1 |
| modo_il_comportamento_del_contribuente | 1 |
| il_comportamento_del_contribuente_nei | 1 |
| comportamento_del_contribuente_nei_confronti | 1 |
| evitare_per_i_piccoli_contribuenti | 1 |
| per_i_piccoli_contribuenti_l | 1 |
| i_piccoli_contribuenti_l_adozione | 1 |
| piccoli_contribuenti_l_adozione_di | 1 |
| contribuenti_l_adozione_di_un | 1 |
| nel_rapporto_e_il_contribuente | 1 |
| rapporto_e_il_contribuente_o | 1 |
| e_il_contribuente_o_più | 1 |
| il_contribuente_o_più_generalmente | 1 |
| contribuente_o_più_generalmente_l | 1 |
| luogo_il_diritto_del_contribuente | 1 |
| il_diritto_del_contribuente_di | 1 |
| diritto_del_contribuente_di_agire | 1 |
| del_contribuente_di_agire_davanti | 1 |
| contribuente_di_agire_davanti_all | 1 |
| in_secondo_luogo_il_contribuente | 1 |
| secondo_luogo_il_contribuente_e | 1 |
| luogo_il_contribuente_e_coloro | 1 |
| contribuente_e_coloro_che_l | 1 |
| sia_stata_sospesa_il_contribuente | 1 |
| stata_sospesa_il_contribuente_e | 1 |
| sospesa_il_contribuente_e_coloro | 1 |
| contribuente_e_coloro_che_la | 1 |
| come_è_assicurato_al_contribuente | 1 |
| è_assicurato_al_contribuente_dopo | 1 |
| assicurato_al_contribuente_dopo_la | 1 |
| al_contribuente_dopo_la_pubblicazione | 1 |
| contribuente_dopo_la_pubblicazione_dei | 1 |
| fra_il_contribuente_che_non | 1 |
| contribuente_che_non_abbia_i | 1 |
| il_giudice_e_il_contribuente | 1 |
| giudice_e_il_contribuente_che | 1 |
| e_il_contribuente_che_di | 1 |
| il_contribuente_che_di_tali | 1 |
| contribuente_che_di_tali_mezzi | 1 |
| amministrazione_a_richiesta_dei_contribuenti | 1 |
| a_richiesta_dei_contribuenti_dalla | 1 |
| richiesta_dei_contribuenti_dalla_legge | 1 |
| dei_contribuenti_dalla_legge_risulta | 1 |
| contribuenti_dalla_legge_risulta_con | 1 |
| il_cui_accertamento_il_contribuente | 1 |
| cui_accertamento_il_contribuente_avesse | 1 |
| accertamento_il_contribuente_avesse_ricorso | 1 |
| il_contribuente_avesse_ricorso_da | 1 |
| contribuente_avesse_ricorso_da_da | 1 |
| agente_sebbene_contestate_dal_contribuente | 1 |
| sebbene_contestate_dal_contribuente_quando | 1 |
| contestate_dal_contribuente_quando_siano | 1 |
| dal_contribuente_quando_siano_trascorsi | 1 |
| contribuente_quando_siano_trascorsi_sessanta | 1 |
| dall_eventuale_ricorso_del_contribuente | 1 |
| eventuale_ricorso_del_contribuente_la | 1 |
| ricorso_del_contribuente_la_legge | 1 |
| del_contribuente_la_legge_era | 1 |
| contribuente_la_legge_era_stata | 1 |
| l_innovazione_giova_al_contribuente | 1 |
| innovazione_giova_al_contribuente_e | 1 |
| giova_al_contribuente_e_perciò | 1 |
| al_contribuente_e_perciò_non | 1 |
| contribuente_e_perciò_non_è | 1 |
| legge_anteriore_gravava_il_contribuente | 1 |
| anteriore_gravava_il_contribuente_ne | 1 |
| gravava_il_contribuente_ne_permettevano | 1 |
| il_contribuente_ne_permettevano_tuttavia | 1 |
| contribuente_ne_permettevano_tuttavia_una | 1 |
| di_cui_disponga_il_contribuente | 1 |
| cui_disponga_il_contribuente_contro | 1 |
| disponga_il_contribuente_contro_l | 1 |
| il_contribuente_contro_l_esecuzione | 1 |
| contribuente_contro_l_esecuzione_esattoriale | 1 |
| e_degli_interessi_del_contribuente | 1 |
| degli_interessi_del_contribuente_della | 1 |
| interessi_del_contribuente_della_cui | 1 |
| del_contribuente_della_cui_conformità | 1 |
| contribuente_della_cui_conformità_ai | 1 |
| nessuna_disparità_fra_il_contribuente | 1 |
| disparità_fra_il_contribuente_e | 1 |
| il_contribuente_e_l_ufficio | 1 |
| contribuente_e_l_ufficio_finanziario | 1 |
| possibilità_che_ha_il_contribuente | 1 |
| che_ha_il_contribuente_di | 1 |
| ha_il_contribuente_di_far | 1 |
| contribuente_di_far_valere_le | 1 |
| essere_favorevole_anche_al_contribuente | 1 |
| favorevole_anche_al_contribuente_peraltro | 1 |
| anche_al_contribuente_peraltro_l | 1 |
| al_contribuente_peraltro_l_attuale | 1 |
| contribuente_peraltro_l_attuale_forma | 1 |
| venga_controllata_discussa_dal_contribuente | 1 |
| controllata_discussa_dal_contribuente_e | 1 |
| discussa_dal_contribuente_e_sottoposta | 1 |
| dal_contribuente_e_sottoposta_quindi | 1 |
| contribuente_e_sottoposta_quindi_al | 1 |
| che_vengono_offerti_al_contribuente | 1 |
| vengono_offerti_al_contribuente_i | 1 |
| offerti_al_contribuente_i_più | 1 |
| al_contribuente_i_più_ampi | 1 |
| contribuente_i_più_ampi_mezzi | 1 |
| scelti_esclusivamente_fra_i_contribuenti | 1 |
| esclusivamente_fra_i_contribuenti_delle | 1 |
| i_contribuenti_delle_imposte_dirette | 1 |
| contribuenti_delle_imposte_dirette_che | 1 |
| all_obbligo_tributario_fra_contribuenti | 1 |
| obbligo_tributario_fra_contribuenti_le | 1 |
| tributario_fra_contribuenti_le_cui | 1 |
| fra_contribuenti_le_cui_obbligazioni | 1 |
| contribuenti_le_cui_obbligazioni_d | 1 |
| una_certa_data_e_contribuenti | 1 |
| certa_data_e_contribuenti_che | 1 |
| data_e_contribuenti_che_sono | 1 |
| e_contribuenti_che_sono_stati | 1 |
| contribuenti_che_sono_stati_o | 1 |
| legge_del_n_sui_contribuenti | 1 |
| del_n_sui_contribuenti_che | 1 |
| n_sui_contribuenti_che_devono | 1 |
| sui_contribuenti_che_devono_certe | 1 |
| contribuenti_che_devono_certe_imposte | 1 |
| agrari_complementare_ecc_il_contribuente | 1 |
| complementare_ecc_il_contribuente_per | 1 |
| ecc_il_contribuente_per_ogni | 1 |
| il_contribuente_per_ogni_lira | 1 |
| contribuente_per_ogni_lira_di | 1 |
| altrimenti_si_colpirebbe_il_contribuente | 1 |
| si_colpirebbe_il_contribuente_prescindendo | 1 |
| colpirebbe_il_contribuente_prescindendo_dalla | 1 |
| il_contribuente_prescindendo_dalla_sua | 1 |
| contribuente_prescindendo_dalla_sua_capacità | 1 |
| in_maniera_diversa_da_contribuente | 1 |
| maniera_diversa_da_contribuente_a | 1 |
| diversa_da_contribuente_a_contribuente | 1 |
| da_contribuente_a_contribuente_nonostante | 1 |
| contribuente_a_contribuente_nonostante_che | 1 |
| a_contribuente_nonostante_che_la | 1 |
| contribuente_nonostante_che_la_situazione | 1 |
| periodo_di_imposta_i_contribuenti | 1 |
| di_imposta_i_contribuenti_che | 1 |
| imposta_i_contribuenti_che_siano | 1 |
| i_contribuenti_che_siano_stati | 1 |
| contribuenti_che_siano_stati_iscritti | 1 |
| riferiscono_invece_gli_altri_contribuenti | 1 |
| invece_gli_altri_contribuenti_che | 1 |
| gli_altri_contribuenti_che_rispetto | 1 |
| altri_contribuenti_che_rispetto_a | 1 |
| contribuenti_che_rispetto_a_quello | 1 |
| giusto_che_il_primo_contribuente | 1 |
| che_il_primo_contribuente_godendo | 1 |
| il_primo_contribuente_godendo_rispetto | 1 |
| primo_contribuente_godendo_rispetto_al | 1 |
| contribuente_godendo_rispetto_al_secondo | 1 |
| uno_e_l_altro_contribuente | 1 |
| e_l_altro_contribuente_ai | 1 |
| l_altro_contribuente_ai_quali | 1 |
| altro_contribuente_ai_quali_sia | 1 |
| contribuente_ai_quali_sia_riconosciuta | 1 |
| nei_riguardi_d_alcuni_contribuenti | 1 |
| riguardi_d_alcuni_contribuenti_dal | 1 |
| d_alcuni_contribuenti_dal_gennaio | 1 |
| alcuni_contribuenti_dal_gennaio_mentre | 1 |
| contribuenti_dal_gennaio_mentre_nei | 1 |
| nei_riguardi_d_altri_contribuenti | 1 |
| riguardi_d_altri_contribuenti_è | 1 |
| d_altri_contribuenti_è_divenuto | 1 |
| altri_contribuenti_è_divenuto_esigibile | 1 |
| contribuenti_è_divenuto_esigibile_anteriormente | 1 |
| disparità_di_trattamento_fra_contribuente | 1 |
| fra_contribuente_e_contribuente_illegittima | 1 |
| contribuente_e_contribuente_illegittima_è | 1 |
| e_contribuente_illegittima_è_invece | 1 |
| contribuente_illegittima_è_invece_come | 1 |
| diversità_di_trattamento_fra_contribuente | 1 |
| fra_contribuente_e_contribuente_ne | 1 |
| contribuente_e_contribuente_ne_deriva | 1 |
| e_contribuente_ne_deriva_che | 1 |
| contribuente_ne_deriva_che_nel | 1 |
| riguardi_di_tutti_i_contribuenti | 1 |
| di_tutti_i_contribuenti_anteriormente | 1 |
| tutti_i_contribuenti_anteriormente_al | 1 |
| i_contribuenti_anteriormente_al_dimodoché | 1 |
| contribuenti_anteriormente_al_dimodoché_per | 1 |
| volta_a_dichiarazioni_dei_contribuenti | 1 |
| a_dichiarazioni_dei_contribuenti_o | 1 |
| dichiarazioni_dei_contribuenti_o_ad | 1 |
| dei_contribuenti_o_ad_accertamenti | 1 |
| contribuenti_o_ad_accertamenti_degli | 1 |
| essere_stati_per_nessun_contribuente | 1 |
| stati_per_nessun_contribuente_anteriori | 1 |
| per_nessun_contribuente_anteriori_al | 1 |
| nessun_contribuente_anteriori_al_gennaio | 1 |
| contribuente_anteriori_al_gennaio_dato | 1 |
| che_per_tutti_i_contribuenti | 1 |
| per_tutti_i_contribuenti_quell | 1 |
| tutti_i_contribuenti_quell_ulteriore | 1 |
| i_contribuenti_quell_ulteriore_debito | 1 |
| contribuenti_quell_ulteriore_debito_di | 1 |
| significa_che_tutti_i_contribuenti | 1 |
| che_tutti_i_contribuenti_vi | 1 |
| tutti_i_contribuenti_vi_sono | 1 |
| i_contribuenti_vi_sono_soggetti | 1 |
| contribuenti_vi_sono_soggetti_e | 1 |
| dire_che_per_molti_contribuenti | 1 |
| che_per_molti_contribuenti_la | 1 |
| per_molti_contribuenti_la_cui | 1 |
| molti_contribuenti_la_cui_dichiarazione | 1 |
| contribuenti_la_cui_dichiarazione_presentata | 1 |
| il_secondo_gruppo_di_contribuenti | 1 |
| secondo_gruppo_di_contribuenti_fa | 1 |
| gruppo_di_contribuenti_fa_sì | 1 |
| di_contribuenti_fa_sì_che | 1 |
| contribuenti_fa_sì_che_la | 1 |
| nei_riguardi_di_alcuni_contribuenti | 1 |
| riguardi_di_alcuni_contribuenti_a | 1 |
| di_alcuni_contribuenti_a_differenza | 1 |
| alcuni_contribuenti_a_differenza_che | 1 |
| contribuenti_a_differenza_che_per | 1 |
| sia_dalle_associazioni_dei_contribuenti | 1 |
| dalle_associazioni_dei_contribuenti_che | 1 |
| associazioni_dei_contribuenti_che_ne | 1 |
| dei_contribuenti_che_ne_interessarono | 1 |
| contribuenti_che_ne_interessarono_l | 1 |
| dei_tributi_versati_dai_contribuenti | 1 |
| tributi_versati_dai_contribuenti_dell | 1 |
| versati_dai_contribuenti_dell_uno | 1 |
| dai_contribuenti_dell_uno_o | 1 |
| contribuenti_dell_uno_o_dell | 1 |
| quale_la_difesa_del_contribuente | 1 |
| la_difesa_del_contribuente_non | 1 |
| difesa_del_contribuente_non_ha | 1 |
| del_contribuente_non_ha_insistito | 1 |
| contribuente_non_ha_insistito_particolarmente | 1 |
| provinciali_su_ricorso_del_contribuente | 1 |
| su_ricorso_del_contribuente_consentendo | 1 |
| ricorso_del_contribuente_consentendo_solamente | 1 |
| del_contribuente_consentendo_solamente_al | 1 |
| contribuente_consentendo_solamente_al_comune | 1 |
| comune_e_non_del_contribuente | 1 |
| e_non_del_contribuente_in | 1 |
| non_del_contribuente_in_conseguenza | 1 |
| del_contribuente_in_conseguenza_della | 1 |
| contribuente_in_conseguenza_della_mancanza | 1 |
| legge_suddetta_imponesse_al_contribuente | 1 |
| suddetta_imponesse_al_contribuente_di | 1 |
| imponesse_al_contribuente_di_dichiarare | 1 |
| al_contribuente_di_dichiarare_nella | 1 |
| contribuente_di_dichiarare_nella_denuncia | 1 |
| effetti_della_dichiarazione_del_contribuente | 1 |
| della_dichiarazione_del_contribuente_si | 1 |
| dichiarazione_del_contribuente_si_era | 1 |
| del_contribuente_si_era_discusso | 1 |
| contribuente_si_era_discusso_se | 1 |
| trovate_nell_abitazione_del_contribuente | 1 |
| imposte_dirette_tra_i_contribuenti | 1 |
| dirette_tra_i_contribuenti_residenti | 1 |
| tra_i_contribuenti_residenti_in | 1 |
| i_contribuenti_residenti_in_tale | 1 |
| contribuenti_residenti_in_tale_distretto | 1 |
| perdita_della_qualità_di_contribuente | 1 |
| della_qualità_di_contribuente_nonché | 1 |
| qualità_di_contribuente_nonché_i | 1 |
| di_contribuente_nonché_i_casi | 1 |
| contribuente_nonché_i_casi_previsti | 1 |
| da_parte_del_contribuente_ben | 1 |
| parte_del_contribuente_ben_può | 1 |
| del_contribuente_ben_può_ritenersi | 1 |
| contribuente_ben_può_ritenersi_che | 1 |
| commissioni_non_ponga_il_contribuente | 1 |
| non_ponga_il_contribuente_in | 1 |
| ponga_il_contribuente_in_uno | 1 |
| il_contribuente_in_uno_stato | 1 |
| contribuente_in_uno_stato_di | 1 |
| garantire_a_ogni_singolo_contribuente | 1 |
| a_ogni_singolo_contribuente_un | 1 |
| ogni_singolo_contribuente_un_sicuro | 1 |
| singolo_contribuente_un_sicuro_vantaggio | 1 |
| contribuente_un_sicuro_vantaggio_economico | 1 |
| più_generale_tutti_i_contribuenti | 1 |
| generale_tutti_i_contribuenti_almeno | 1 |
| tutti_i_contribuenti_almeno_nella | 1 |
| i_contribuenti_almeno_nella_loro | 1 |
| contribuenti_almeno_nella_loro_appartenenza | 1 |
| e_la_capacità_del_contribuente | 1 |
| la_capacità_del_contribuente_è | 1 |
| capacità_del_contribuente_è_rivelata | 1 |
| del_contribuente_è_rivelata_dall | 1 |
| contribuente_è_rivelata_dall_attitudine | 1 |
| gestione_alla_liberalità_del_contribuente | 1 |
| alla_liberalità_del_contribuente_che | 1 |
| liberalità_del_contribuente_che_ad | 1 |
| del_contribuente_che_ad_esempio | 1 |
| contribuente_che_ad_esempio_non | 1 |
| il_nome_di_ogni_contribuente | 1 |
| nome_di_ogni_contribuente_corrisponde | 1 |
| di_ogni_contribuente_corrisponde_alla | 1 |
| ogni_contribuente_corrisponde_alla_tariffa | 1 |
| contribuente_corrisponde_alla_tariffa_unitaria | 1 |
| catastale_segnata_per_taluni_contribuenti | 1 |
| segnata_per_taluni_contribuenti_non | 1 |
| per_taluni_contribuenti_non_coincida | 1 |
| taluni_contribuenti_non_coincida_col | 1 |
| contribuenti_non_coincida_col_reddito | 1 |
| non_è_che_il_contribuente | 1 |
| è_che_il_contribuente_si | 1 |
| che_il_contribuente_si_troverebbe | 1 |
| il_contribuente_si_troverebbe_del | 1 |
| contribuente_si_troverebbe_del_tutto | 1 |
| ragione_per_cui_il_contribuente | 1 |
| per_cui_il_contribuente_non | 1 |
| cui_il_contribuente_non_può | 1 |
| il_contribuente_non_può_reclamare | 1 |
| contribuente_non_può_reclamare_contro | 1 |
| che_non_sempre_il_contribuente | 1 |
| non_sempre_il_contribuente_è | 1 |
| sempre_il_contribuente_è_in | 1 |
| il_contribuente_è_in_grado | 1 |
| contribuente_è_in_grado_di | 1 |
| in_fatti_imputabili_al_contribuente | 1 |
| fatti_imputabili_al_contribuente_o | 1 |
| imputabili_al_contribuente_o_al | 1 |
| al_contribuente_o_al_suo | 1 |
| contribuente_o_al_suo_dante | 1 |
| codeste_attestazioni_impedisce_al_contribuente | 1 |
| attestazioni_impedisce_al_contribuente_di | 1 |
| impedisce_al_contribuente_di_far | 1 |
| al_contribuente_di_far_valere | 1 |
| contribuente_di_far_valere_la | 1 |
| terzo_ha_verso_il_contribuente | 1 |
| ha_verso_il_contribuente_e | 1 |
| verso_il_contribuente_e_pertanto | 1 |
| il_contribuente_e_pertanto_non | 1 |
| contribuente_e_pertanto_non_è | 1 |
| obbligo_tributario_tra_il_contribuente | 1 |
| tributario_tra_il_contribuente_che | 1 |
| tra_il_contribuente_che_acquistando | 1 |
| il_contribuente_che_acquistando_un | 1 |
| contribuente_che_acquistando_un_bene | 1 |
| di_aggiudicazione_ed_il_contribuente | 1 |
| aggiudicazione_ed_il_contribuente_che | 1 |
| ed_il_contribuente_che_acquistando | 1 |
| il_contribuente_che_acquistando_su | 1 |
| contribuente_che_acquistando_su_libero | 1 |
| ordinamento_statale_fra_i_contribuenti | 1 |
| statale_fra_i_contribuenti_delle | 1 |
| i_contribuenti_delle_imposte_erariali | 1 |
| contribuenti_delle_imposte_erariali_in | 1 |
| nel_carico_gravante_sui_contribuenti | 1 |
| carico_gravante_sui_contribuenti_diversità | 1 |
| gravante_sui_contribuenti_diversità_che | 1 |
| sui_contribuenti_diversità_che_si | 1 |
| contribuenti_diversità_che_si_verifica | 1 |
| eguaglianza_di_trattamento_dei_contribuenti | 1 |
| trattamento_dei_contribuenti_in_relazione | 1 |
| dei_contribuenti_in_relazione_alle | 1 |
| contribuenti_in_relazione_alle_singole | 1 |
| eguaglianza_nei_confronti_dei_contribuenti | 1 |
| nei_confronti_dei_contribuenti_del | 1 |
| confronti_dei_contribuenti_del_restante | 1 |
| dei_contribuenti_del_restante_territorio | 1 |
| contribuenti_del_restante_territorio_statale | 1 |
| statale_se_per_i_contribuenti | 1 |
| se_per_i_contribuenti_delle | 1 |
| per_i_contribuenti_delle_regioni | 1 |
| i_contribuenti_delle_regioni_a | 1 |
3. Word embedding
3.1. Il grafico a barre riporta i 30 termini semanticamente più simili alla voce presenti all’interno del dftm_silver, ordinati per valore di similarità in ordine decrescente.
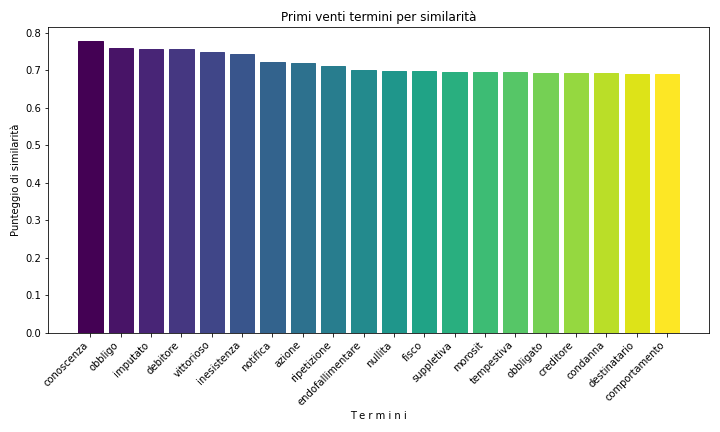
4. Statistiche descrittive
4.1. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di pronunce in cui compaiono la voce e i termini associati in relazione al df_term_glob, nonché il corrispondente numero di pronunce. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 1988 | 58 |
| 1987 | 56 |
| 1989 | 49 |
| 2000 | 48 |
| 2007 | 36 |
4.2. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di sentenze in cui compaiono la voce e i termini associati in relazione al dftm, nonché il corrispondente numero di sentenze. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 1995 | 14 |
| 2000 | 13 |
| 1969 | 12 |
| 1982 | 12 |
| 2022 | 12 |
4.3 La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di pronunce in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al df_term_glob, nonché il corrispondente numero di pronunce e la percentuale in relazione al numero totale di pronunce che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Franco Gallo | 122 | 9.8546042003231 |
| Francesco Saja | 85 | 6.86591276252019 |
| Massimo Vari | 65 | 5.25040387722132 |
| Annibale Marini | 57 | 4.60420032310178 |
| Francesco Greco | 41 | 3.31179321486268 |
4.4. La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di sentenze in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al dftm, nonché il corrispondente numero di sentenze e la percentuale in relazione al numero totale di sentenze che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Franco Gallo | 32 | 7.32265446224256 |
| Massimo Vari | 27 | 6.17848970251716 |
| Annibale Marini | 17 | 3.89016018306636 |
| Luca Antonini | 16 | 3.66132723112128 |
| Aldo Carosi | 14 | 3.20366132723112 |
4.5 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.6. Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob in relazione alla sentenze (linea continua) e alle ordinanze (linea tratteggiata). Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.7 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di sentenze presenti in dftm. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.8. Se cliccate sul link trovate il grafico a barre interattivo del numero di pronunce che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al df_term_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle pronunce che compongono df_term_silver ed è divisa per colori in base al numero di pronunce che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.9 Se cliccate sul link trovate il grafico a barre interattivo del numero di sentenze che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al dftm_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle sentenze che compongono dftm_silver ed è divisa per colori in base al numero di sentenze che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5. Lessicometria
5.1. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in df_term_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.2. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in dftm_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.3. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle pronunce che formano df_term_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle pronunce che formano df_term_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate | frequenza | rank |
|---|---|---|
| contribuente | 3781 | 6 |
| contribuenti | 1532 | 55 |
5.4. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle sentenze che formano dftm_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle sentenze che formano dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate_motivaz | frequenza | rank |
|---|---|---|
| contribuente | 1242 | 7 |
| contribuenti | 536 | 45 |
5.5 Se cliccate sul link trovate il grafico a barre interattivo delle 50 pronunce con il maggior numero di parole uniche (o types) in df_term_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni pronuncia. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.6 Se cliccate sul link trovate il grafico a barre interattivo delle 50 sentenze con il maggior numero di parole uniche (o types) in dftm_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni sentenza. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.