Indice
Per una guida alla lettura clicca qui.
1. Concordanze 
1.1. La tabella  riporta le concordanze estratte dalle sentenze presenti nel subset dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| FileName | From | To | Pre | Keyword | Post |
|---|---|---|---|---|---|
| 1957-04.txt | 697 | 697 | . ” la misura del diritto di contratto sarà fissata entro il 15 agosto di ogni anno , ed avrà | valore | – salvo casi eccezionali – per tutta la successiva annata risicola . ” nel caso di contratti con consegne protratte |
| 1957-12.txt | 876 | 876 | le loro pronuncie , come qualsiasi altra pronuncia di organo giurisdizionale , nel caso di mancanza di impugnativa , acquistano | valore | definitivo e forza di giudicato formale . aggiungasi che – rispetto al caso in esame – la natura di giurisdizione |
| 1957-124.txt | 74 | 74 | potestà legislativa esclusiva al fine di perseguire i seguenti obbiettivi : l incremento della produzione agricola ed industriale , la | valorizzazione | , la distribuzione e la difesa dei prodotti agricoli ed industriali e delle attività commerciali . la regione con la |
| 1957-129.txt | 2185 | 2185 | . 14 ) ; il divieto fatto alle società per azioni di possedere azioni di altre società ” per un | valore | superiore a quello del proprio capitale azionario ” ( art . 5 ) , sono tutte disposizioni che non si |
| 1957-13.txt | 444 | 444 | della regione aveva o meno competenza a provvedere su una istanza diretta ad ottenere la revisione di un accertamento di | valore | compiuto dall ufficio del registro di cefalù agli effetti appunto della tassa di registro . nel ricorso si deduce che |
| 1957-13.txt | 772 | 772 | non vi è dubbio che il provvedimento dell assessore per le finanze , con il quale è stato ridotto il | valore | accertato agli effetti della tassa di registro , incide tipicamente sulla fase di accertamento . ora per quanto concerne tale |
| 1957-62.txt | 594 | 594 | ; che ” l ente espropriante può provvedere alla espropriazione dei terreni oggetto della comunione , fino ad esaurire il | valore | della quota ideale spettante a detto condominio . la porzione espropriata sarà imputata alla quota del condominio colpito da espropriazione |
| 1957-64.txt | 1020 | 1020 | e , in quanto pertinenza , seguiva la sorte della cosa principale , mentre non sarebbe neppure facile intendere quale | valore | potesse presentare considerato a sé , indipendentemente dai terreni attraversati . 8 . – in quanto alla cava , negli |
| 1957-65.txt | 1125 | 1125 | anche la censura conseguenziale relativa ai decreti di esproprio . quanto poi alla questione della determinazione dell indennità secondo il | valore | venale essa è stata respinta nella sentenza di questa corte n . 61 del 13 maggio 1957 , alla quale |
| 1957-65.txt | 1259 | 1259 | poi denunciata la illegittimità delle stesse norme in quanto darebbero luogo ad espropriazione senza indennizzo dei fabbricati rurali perché nel | valore | determinato ai fini della imposta straordinaria patrimoniale , al quale le dette norme fanno riferimento per la determinazione dell indennità |
| 1957-65.txt | 1288 | 1288 | al quale le dette norme fanno riferimento per la determinazione dell indennità di esproprio , non sarebbe stato compreso il | valore | che poteva essere attribuito ai fabbricati rurali privi di reddito imponibile ed esenti dalla normale imposta fondiaria ; di modo |
| 1957-65.txt | 1313 | 1313 | ai fabbricati rurali privi di reddito imponibile ed esenti dalla normale imposta fondiaria ; di modo che , adottando quel | valore | per un esproprio comprendente i terreni e i fabbricati rurali , a questi ultimi non verrebbe assegnato alcun corrispettivo . |
| 1957-65.txt | 1402 | 1402 | 8 ottobre 1931 , n . 1572 ) ; e poiché le leggi di riforma hanno commisurato l indennità al | valore | dei fondi accertato ai fini dell imposta straordinaria progressiva sul patrimonio e questo , a norma dell art . 9 |
| 1957-65.txt | 1446 | 1446 | maggio 1950 , n . 203 , si determina appunto in relazione al reddito dominicale , deve riconoscersi che nel | valore | così determinato è compreso anche quello dei fabbricati rurali . 6 . – la questione di legittimità costituzionale del d.p.r |
| 1957-65.txt | 1552 | 1552 | circoscrizione amministrativa senza alcun riguardo alla natura dei terreni che vi sono inclusi . ma anche questo profilo non toglie | valore | alle considerazioni espresse nella sentenza richiamata , essendo la discrezionalità del governo , nella determinazione delle zone suscettibili di trasformazione |
| 1958-05.txt | 358 | 358 | del 12 aprile 1948 , n . 507 , alle entrate del bilancio regionale del 1947 – 48 , avrebbe | valore | indicativo come semplice riferimento ai tributi allora esistenti , ma non importerebbe limitazione del potere di riscuotere anche tributi successivamente |
| 1958-05.txt | 1084 | 1084 | alle entrate del bilancio 1947 – 48 , contenuto nell art . 2 del ricordato decreto legislativo , non ha | valore | semplicemente indicativo delle entrate che , a quel tempo , potevano considerarsi di spettanza della regione , come questa sostiene |
| 1958-45.txt | 1138 | 1138 | servire di base , per gli uffici del registro , e concorrere , con altri elementi , alla determinazione del | valore | degli immobili per la liquidazione delle imposte di trasferimento o di successione ; ma non è certamente quella stima che |
| 1958-45.txt | 1165 | 1165 | imposte di trasferimento o di successione ; ma non è certamente quella stima che , per sé , costituisce il | valore | tassabile e non è certamente l ufficio del catasto che liquida e impone quelle imposte , ma lo è soltanto |
| 1959-09.txt | 758 | 758 | in bianco con la conseguenza che le disposizioni inserite a tale riguardo da una camera nel suo regolamento assumano il | valore | di norme costituzionali . l art . 72 della costituzione attribuisce specificamente a ciascuna camera la facoltà di prevedere nel |
| 1959-09.txt | 6217 | 6217 | essa ha affermato che il principio generale della irretroattività delle leggi non è mai assurto nell ordinamento giuridico italiano al | valore | di norma costituzionale , né vi è stato elevato dalla vigente costituzione se non per la materia penale , senza |
| 1959-56.txt | 562 | 562 | al quale si volesse imprimere forza di legge . 4 . – alcuni dei precedenti rilievi perderebbero parte del loro | valore | se risultasse che la deliberazione del 1938 è stata presa nell esplicazione di poteri delegati con l art . 36 |
| 1959-56.txt | 760 | 760 | altro atto avente forza di legge : e non risulta che le deliberazioni del comitato dei ministri avessero un simile | valore | . ma soprattutto è da rilevare che la deliberazione impugnata non fu presa nell esercizio dei poteri conferiti al comitato |
| 1960-46.txt | 85 | 85 | decise con unica sentenza . 2 . – il termine per la notificazione dell avviso di accertamento d ufficio dei | valori | venali di beni trasferiti agli effetti dell imposta di registro , che era stato fissato in 180 giorni dal decreto-legge |
| 1960-46.txt | 398 | 398 | agosto 1936 , n . 1639 , che limita a 180 giorni il termine per la notifica dell accertamento di | valore | da parte dell ufficio del registro ” . la questione della legittimità costituzionale del decreto 21 gennaio 1947 , n |
| 1961-30.txt | 1147 | 1147 | legge , adeguò gli strumenti tecnici della riforma ai suoi presupposti sostanziali , per renderli meglio operanti e rafforzarne il | valore | , quindi , senza negarli o sostituirli . così essendo , nessun limite posto al potere delegato risulta infranto . |
| 1961-30.txt | 1264 | 1264 | di far coincidere il periodo di imposta con quello del bilancio statale , conduce ad una iscrizione a ruolo di | valore | provvisorio e a conguagli successivi , quindi a complicazioni , non a semplificazioni , nell attività di accertamento , come |
| 1961-48.txt | 1190 | 1190 | mera dell ente impositore , ma un suo apprezzamento tecnico . la legge , infatti , impone di calcolare il | valore | dei fondi rustici caduti in successione in base alle tabelle compilate dalla commissione censuaria centrale , per l applicazione , |
| 1961-48.txt | 1637 | 1637 | per più fondi impedisce di riconoscere le particolarità dei singoli fondi e , quindi , di determinare quale sia il | valore | dell indice , che il fondo segna , della capacità contributiva dell obbligato . l osservazione , però , non |
| 1961-48.txt | 1753 | 1753 | aprile 1939 , n . 589 , convertito nella legge 29 giugno 1939 , n . 979 , parte da | valori | stabiliti con riguardo alle qualità di coltura e di produttività particolari a ciascun fondo accatastato , e , quindi , |
| 1961-48.txt | 1825 | 1825 | di mutamenti verificatisi rispettivamente in una sfera generale o in un ambito locale . la loro applicazione non parifica il | valore | dei beni , se costituiscono misura di maggiorazione del valore che è stato attribuito a ciascuno di essi in base |
| 1961-48.txt | 1835 | 1835 | un ambito locale . la loro applicazione non parifica il valore dei beni , se costituiscono misura di maggiorazione del | valore | che è stato attribuito a ciascuno di essi in base alle particolarità che ciascuno presenta . |
| 1962-02.txt | 748 | 748 | fini della soluzione della questione sul carattere tributario delle prestazioni richieste . la corte non ritiene di dover assegnare un | valore | decisivo agli argomenti letterali desumibili dalla formulazione delle disposizioni citate , né intende prescindere dal principio già definito in tema |
| 1962-65.txt | 3056 | 3056 | sistema dell accertamento presuntivo . non sarebbe esatto affermare che , avendo il d.l . 23 gennaio 1948 lo stesso | valore | di legge al pari del r.d.l . 28 novembre 1938 , rispetto al d.l . del 1948 non esisterebbe una |
| 1963-116.txt | 317 | 317 | volta esplicitamente proposta . 2 . – stando così le cose , venuto meno cioè il presupposto , perdono ogni | valore | il richiamo alla vi disposizione transitoria della costituzione e l affermazione dell ordinanza che la pretesa funzione giurisdizionale dell intendente |
| 1963-132.txt | 295 | 295 | , cui l amministrazione finanziaria ricorre in taluni casi allo scopo di acquisire una base tecnica per la decisione sul | valore | dei beni immobili , oggetto della controversia . è uno degli atti del procedimento amministrativo sul quale l amministrazione fonda |
| 1963-155.txt | 1119 | 1119 | primo comma dell art . 2 , che riguarda le imposte di registro , di successione , ipotecarie e sul | valore | dell asse ereditario : in tali casi l imposta ( di registro , di successione , ecc . ) e |
| 1963-93.txt | 380 | 380 | legge ; 2 ) non è dettato alcun criterio né indicati gli organi competenti per l accertamento in concreto del | valore | dell acqua all atto dell asportazione ; 3 ) non sono indicati i rimedi e gli organi competenti a decidere |
| 1963-93.txt | 412 | 412 | indicati i rimedi e gli organi competenti a decidere sulle contestazioni relative all aliquota del tributo , alla determinazione del | valore | dell acqua ed ai quantitativi di acqua estratta ” . la corte ritiene peraltro che tali profili non abbiano fondamento |
| 1963-93.txt | 614 | 614 | ordinamento dei tributi locali sogliono esser sottoposti a quest ultima disciplina quelli destinati a colpire ( per lo più ad | valorem | ) fatti che si verificano una tantum , e l imposizione dei quali non potrebbe aver luogo mediante tributi destinati |
| 1963-93.txt | 976 | 976 | dibattito tra le parti – l infondatezza dell assunto della mancanza di criteri in ordine all accertamento in concreto del | valore | dell acqua all atto della esportazione . è chiaro che la determinazione della entità del valore deve essere il risultato |
| 1963-93.txt | 992 | 992 | accertamento in concreto del valore dell acqua all atto della esportazione . è chiaro che la determinazione della entità del | valore | deve essere il risultato di una analisi tecnica . onde di nessuna discrezionalità dispone al riguardo l autorità amministrativa . |
| 1963-93.txt | 1058 | 1058 | aliquota del tributo , della quale la disposizione stessa si limita a fissare nel 3 per cento , rispetto al | valore | dell acqua al momento dell asportazione , il limite massimo , senza indicare alcun criterio in ordine alla scelta di |
| 1964-100.txt | 608 | 608 | ; e impedisce tale esperimento senza permettere scelte di convenienza quando l imposta di successione è di ammontare superiore al | valore | del diritto singolo per cui si invoca la protezione giudiziaria . l eccessività della restrizione apportata a questa protezione sta |
| 1964-15.txt | 119 | 119 | talune notevoli diversità nei metodi adottati dai vari comuni nella applicazione del tributo , per quanto concerne la determinazione del | valore | delle acque asportate dal territorio dell uno o dell altro comune . le differenze nella determinazione del valore delle acque |
| 1964-15.txt | 137 | 137 | determinazione del valore delle acque asportate dal territorio dell uno o dell altro comune . le differenze nella determinazione del | valore | delle acque asportate compiuta dalle commissioni provinciali rispetto ai diversi comuni , che si ripercuotono sulla misura dei tributi versati |
| 1964-15.txt | 378 | 378 | del contribuente , consentendo solamente al comune la facoltà di ricorrere al ministro delle finanze nel caso di determinazione di | valori | non corrispondenti alla realtà di mercato , a norma dell ultimo comma dell art . 22 del t.u . della |
| 1964-39.txt | 257 | 257 | successione e nell atto soggetto a registro , in un modo solenne e sacramentale , che i fondi hanno un | valore | inferiore al valore risultante dalle tabelle formate ai sensi della legge 20 ottobre 1954 , n . 1044 . è |
| 1964-39.txt | 260 | 260 | atto soggetto a registro , in un modo solenne e sacramentale , che i fondi hanno un valore inferiore al | valore | risultante dalle tabelle formate ai sensi della legge 20 ottobre 1954 , n . 1044 . è vero che nell |
| 1964-39.txt | 306 | 306 | legge del 1962 si richiede una espressa dichiarazione ; ma intuitivamente esso non vuole esigere più che una enunciazione di | valore | chiara e inequivoca , secondo la nozione comune di dichiarazione espressa , come risulta , del resto , dal successivo |
| 1964-39.txt | 333 | 333 | nozione comune di dichiarazione espressa , come risulta , del resto , dal successivo art . 2 , che al | valore | dichiarato si richiama nel riassumere il contenuto dell art . 1 , non ad un valore dichiarato con formula solenne |
| 1964-39.txt | 349 | 349 | 2 , che al valore dichiarato si richiama nel riassumere il contenuto dell art . 1 , non ad un | valore | dichiarato con formula solenne . e come , del resto , era anche detto nel primo comma di quell art |
| 1964-39.txt | 396 | 396 | 1954 , n . 1044 , che la norma denunciata si proponeva di interpretare ; ove si voleva che il | valore | dichiarato non risultasse inferiore a quello tabellare , evidentemente perché si esigeva una dichiarazione che non offrisse dubbi , al |
| 1964-39.txt | 487 | 487 | della dichiarazione del contribuente : si era discusso se , l avere essa contemplata la sola ipotesi di dichiarazione di | valore | non inferiore a quello tabellare come circostanza escludente il ricorso all accertamento fisso , implicasse che a questo dovesse farsi |
| 1964-39.txt | 512 | 512 | tabellare come circostanza escludente il ricorso all accertamento fisso , implicasse che a questo dovesse farsi capo , quando il | valore | dichiarato fosse uguale o superiore , esclusivamente per determinare i casi in cui si dovesse procedere a stima ; in |
| 1964-39.txt | 551 | 551 | ; in modo che la stima , e non la tabella , dovesse servire a determinare l imponibile ove il | valore | dichiarato fosse stato inferiore al modulo . la norma denunciata risolse tale questione , ed essa sola . ciò emerge |
| 1964-45.txt | 711 | 711 | a conferire all art . 18 , primo comma , della legge 16 settembre 1960 , n . 1014 , | valore | di legge interpretativa e , con ciò , efficacia retroattiva . ora , la norma , alla quale tale efficacia |
| 1965-62.txt | 100 | 100 | r.d . 30 dicembre 1923 , n . 3269 – precluda all amministrazione delle finanze di procedere all accertamento del | valore | venale in comune commercio dei beni aggiudicati nelle vendite ai pubblici incanti . secondo l avvocatura dello stato tale preclusione |
| 1965-62.txt | 638 | 638 | sotto il segno della libertà economica e mediante il gioco della normale concorrenza e cioè di un prezzo corrispondente al | valore | di mercato dei beni stessi . chiara quindi appare la ragione della norma in esame : il legislatore ha ritenuto |
| 1965-62.txt | 674 | 674 | : il legislatore ha ritenuto superflua , sulla base di una sua discrezionale valutazione , qualsiasi indagine sulla determinazione del | valore | del bene venduto ai pubblici incanti , ed ha conseguentemente escluso l ammissibilità del giudizio di stima , sia perché |
| 1965-62.txt | 770 | 770 | aggiudicazione sia veramente corrispondente nella misura massima possibile , in quel dato luogo e in quel momento , a quel | valore | venale del bene acquistato su libero mercato , che rappresenta ciò che il procedimento valutativo ricerca . nessun privilegio , |
| 1965-64.txt | 2786 | 2786 | che trattasi di competenza non esclusiva , ma concorrente e sussidiaria della competenza statale . d altra parte , il | valore | dell art . 23 sta nel disporre una riserva legislativa , che è garanzia della sfera giuridica dei singoli soggetti |
| 1965-69.txt | 103 | 103 | in percentuale , di gioielli , denaro e mobilia si deve tener conto , per le aziende agricole , del | valore | lordo di esse ; e per quelle industriali e commerciali , invece , del valore netto . risultando il contrasto |
| 1965-69.txt | 118 | 118 | le aziende agricole , del valore lordo di esse ; e per quelle industriali e commerciali , invece , del | valore | netto . risultando il contrasto tra le norme dal confronto dei due suindicati commi dell art . 31 , essi |
| 1965-69.txt | 154 | 154 | art . 31 , essi debbono intendersi impugnati entrambi . 1 . – la questione è fondata . relativamente al | valore | presunto dei gioielli , del denaro e della mobilia , è evidente la diversità del trattamento fatto a coloro che |
| 1965-69.txt | 210 | 210 | nelle trasmissioni per causa di morte , si presume la esistenza di gioielli , denaro e mobilia , il cui | valore | viene calcolato secondo percentuali stabilite dalla legge ( 2 e 5 per cento ) dell intero compendio ereditario . la |
| 1965-69.txt | 259 | 259 | percentuali varia evidentemente a seconda che si applichi oppur no il principio della deduzione delle passività : ed allorquando il | valore | del bene viene calcolato in base alla differenza fra attivo e passivo si ottiene un imponibile reale , corrispondente cioè |
| 1965-75.txt | 527 | 527 | . 16 e 30 ) escludano imposizioni tributarie e condanne nelle spese . si tratta di norme che non hanno | valore | costituzionale , ma è indubbio che esse svolgono principi già contenuti nel sistema costituzionale ; tale è fra l altro |
| 1966-44.txt | 438 | 438 | base alla legge . in proposito è da premettere che scopo della legge è stato di colpire gli incrementi di | valore | delle aree fabbricabili , verificatisi , in un certo periodo di tempo , per effetto dello sviluppo edilizio . nello |
| 1966-44.txt | 1059 | 1059 | non hanno fondamento . l oggetto dell imposta è , infatti , stabilito dalla legge e consiste nell incremento di | valore | realizzatosi nelle aree fabbricabili . la stessa legge stabilisce tassativamente quali aree si considerano fabbricabili ( art . 1 , |
| 1966-44.txt | 1094 | 1094 | fabbricabili ( art . 1 , commi 2-6 ) , e pone le norme per la determinazione dell incremento di | valore | . l attribuzione ai comuni del compito di fissare la data per determinare il cosiddetto valore iniziale o di base |
| 1966-44.txt | 1110 | 1110 | determinazione dell incremento di valore . l attribuzione ai comuni del compito di fissare la data per determinare il cosiddetto | valore | iniziale o di base corrisponde alla natura stessa del tributo e del fenomeno economico-sociale che ha prodotto l aumento dei |
| 1966-44.txt | 1131 | 1131 | iniziale o di base corrisponde alla natura stessa del tributo e del fenomeno economico-sociale che ha prodotto l aumento dei | valori | . è ben noto , infatti , che l incremento di valore delle aree fabbricabili è connesso a condizioni locali |
| 1966-44.txt | 1143 | 1143 | fenomeno economico-sociale che ha prodotto l aumento dei valori . è ben noto , infatti , che l incremento di | valore | delle aree fabbricabili è connesso a condizioni locali di sviluppo urbanistico , di investimenti produttivi e di modificazioni sociali , |
| 1966-44.txt | 1222 | 1222 | ha attribuito al comune la determinazione della data da assumere come termine di riferimento per stabilire l incremento tassabile del | valore | delle aree , nel territorio dello stesso comune : determinazione che non si prestava ad essere compiuta con legge . |
| 1966-44.txt | 1636 | 1636 | eguaglianza . può soggiungersi che una maggiore determinazione , in via generale , dei criteri per stabilire l incremento dei | valori | tassabili avrebbe prodotto disuguaglianze e sperequazioni , col ricondurre sotto norme comuni situazioni diverse . la stessa previsione , da |
| 1966-44.txt | 1715 | 1715 | , in quanto , avendo il legislatore ritenuto , nella sua discrezionale valutazione , che il fenomeno dell incremento dei | valori | delle aree , e la connessa speculazione edilizia , abbia cominciato a manifestarsi in alcuni comuni almeno da un decennio |
| 1966-44.txt | 1855 | 1855 | situazioni obbiettive nelle quali , nei singoli comuni , si è sviluppata l iniziativa economica e si è incrementato il | valore | della proprietà . 5 . – le disposizioni degli artt . 2 e 3 della legge sono state impugnate anch |
| 1966-44.txt | 1946 | 1946 | riferimento o dall ultima data rispetto alla quale fu applicata la imposta , siano intestatari di aree fabbricabili per un | valore | globale superiore a 100 milioni di lire , sono soggetti all imposta al compimento del detto decennio e per ogni |
| 1966-44.txt | 2546 | 2546 | cui trattasi . va ricordato che , nel sistema della legge , l oggetto dell imposizione è l incremento di | valore | delle aree fabbricabili , realizzatosi in un determinato periodo di tempo . il compito attributo ai comuni dagli artt . |
| 1966-44.txt | 2580 | 2580 | compito attributo ai comuni dagli artt . 5 e 25 di fissare la data di riferimento , per stabilire il | valore | iniziale , non si concreta in un potere impositivo retroattivo dei comuni stessi , ma consiste nella determinazione di un |
| 1966-44.txt | 2607 | 2607 | un potere impositivo retroattivo dei comuni stessi , ma consiste nella determinazione di un elemento per calcolare l incremento di | valore | effettivamente verificatosi . certo quest elemento si riferisce al passato , e non potrebbe essere altrimenti , perché , essendo |
| 1966-44.txt | 2636 | 2636 | al passato , e non potrebbe essere altrimenti , perché , essendo l imposta destinata a colpire un aumento di | valore | già avvenuto , tale aumento non può , logicamente , essere calcolato che assumendo un termine di riferimento nel passato |
| 1966-44.txt | 2665 | 2665 | logicamente , essere calcolato che assumendo un termine di riferimento nel passato ; ma l imposta colpisce l aumento di | valore | che si realizza nel momento dell alienazione o dell utilizzazione dell immobile , o che è esistente nella sfera patrimoniale |
| 1966-44.txt | 2734 | 2734 | considerare insussistente , nel momento della prestazione , il rapporto tra imposizione , basata su aliquote corrispondenti all aumento di | valore | accertato nel momento predetto , e capacità contributiva . ove invece tale rapporto risulta spezzato è nella disposizione che consente |
| 1966-44.txt | 2828 | 2828 | questa efficacia retroattiva della norma sia sorretta da alcuna razionale presunzione che gli effetti economici dell alienazione , e del | valore | realizzato con essa , permangono nella sfera patrimoniale del soggetto , data anche la possibilità che l alienazione sia avvenuta |
| 1966-44.txt | 2992 | 2992 | hanno facoltà di acquistare le aree , oggetto della dichiarazione a cui è tenuto l intestatario di esse , al | valore | dichiarato agli effetti dell imposta , maggiorato degli interessi legali . in mancanza di adesione degli aventi diritto , il |
| 1966-44.txt | 3026 | 3026 | di adesione degli aventi diritto , il comune può , nei successivi sei mesi , promuovere l espropriazione , al | valore | dichiarato . quest ultima norma forma oggetto della sollevata questione di legittimità costituzionale , in quanto la formula adottata sarebbe |
| 1967-109.txt | 152 | 152 | commerciali il computo della percentuale relativa alla presunta esistenza di mobili , gioielli e denaro sia effettuato in base al | valore | della azienda al netto delle passività , l ordinanza della commissione delle imposte dirette ed indirette di napoli prospetta sotto |
| 1967-109.txt | 282 | 282 | – per principio generale e per espressa disposizione dell art . 34 della legge tributaria sulle successioni – commisurata al | valore | venale in comune commercio dei beni ereditati . ed il diverso modo di calcolare il valore venale giustifica pienamente la |
| 1967-109.txt | 298 | 298 | successioni – commisurata al valore venale in comune commercio dei beni ereditati . ed il diverso modo di calcolare il | valore | venale giustifica pienamente la differenza nel trattamento tributario , essendo certo – come esattamente rileva l avvocatura generale dello stato |
| 1967-109.txt | 322 | 322 | la differenza nel trattamento tributario , essendo certo – come esattamente rileva l avvocatura generale dello stato – che il | valore | dell azienda non potrebbe essere calcolato in modo diverso da quello disposto dalla norma impugnata . ed invero l azienda |
| 1967-109.txt | 398 | 398 | , debiti , ecc . ) non separabili dal movimento degli affari di cui essa è costituita , sicché il | valore | si riduce alla differenza fra attivo e passivo . del tutto differente appare la situazione nel trasferimento di beni di |
| 1967-109.txt | 443 | 443 | quali le passività , ricollegate al patrimonio soltanto sotto l aspetto soggettivo , non hanno vera rilevanza nella stima del | valore | intrinseco del bene . 4 . – parimenti infondata appare anche l altra questione sollevata tanto dall ordinanza della corte |
| 1967-109.txt | 580 | 580 | e che , altresì , data la natura di essi facilmente occultabili , sfuggenti a qualsiasi accertamento fiscale e di | valore | difficilmente valutabile , sussisteva per il legislatore la necessità di rendere precisa la pretesa tributaria , sollecita la riscossione del |
| 1967-109.txt | 818 | 818 | della presunzione relativa alla esistenza dei beni , perde ogni rilevanza il fatto che la percentuale imponibile sia calcolata sul | valore | lordo o su quello netto , essendo questa una circostanza che si risolve soltanto sul quantum della imposta e riflette |
| 1967-146.txt | 505 | 505 | rispetto agli stati esteri ( art . 17 legge 1940 n . 762 ) ; ai lini dell imposta il | valore | della merce deve essere indicato nella ” dichiarazione per l importazione ” e coincide , quando si tratti di merci |
| 1967-146.txt | 532 | 532 | ” dichiarazione per l importazione ” e coincide , quando si tratti di merci soggetto a dazio doganale , col | valore | su cui s applica quest ultimo ( art . 18 ) ; come il dazio doganale il tributo non colpisce |
| 1967-148.txt | 443 | 443 | di conseguenza la tesi della illegittimità costituzionale risulterebbe fondata solo se si dimostrasse che irrazionalmente il legislatore ha conferito un | valore | discriminante alla già intervenuta definizione dell accertamento . ma tale dimostrazione non è offerta dalle ragioni esposte dal giudice a |
| 1967-94.txt | 139 | 139 | passate in giudicato comporterebbe un onere , il quale , anche per essere assai gravoso nel caso di convenzioni di | valore | elevato , sarebbe in grado di incidere in modo accentuatamente sfavorevole sul diritto di agire e di difendersi in giudizio |
| 1968-138.txt | 625 | 625 | modificare né revocare , del quale esso non può nemmeno sospendere l esecuzione , cui la corte ha riconosciuto il | valore | di procedimento amministrativo ( sentenza 3 luglio 1962 , n . 87 ) , e della cui impugnazione neanche il |
| 1968-139.txt | 171 | 171 | identica a quella decisa con sentenza 16 maggio 1968 , n . 48 , a proposito di un accertamento di | valore | per l imposta di registro fatto valere contro il condebitore solidale : allora però veniva in discussione l art . |
| 1968-23.txt | 2399 | 2399 | concorre , infine , lo stato , direttamente attraverso l attribuzione per legge alla cassa del residui del depositi del | valori | bollati e delle somme versate per spese di cancelleria previsti rispettivamente dalle leggi 11 dicembre 1939 , n . 1969 |
| 1968-48.txt | 100 | 100 | ha interpretato quelle norme nel senso che , nell ipotesi di obbligazione tributaria solidale , la notificazione dell accertamento di | valore | fatta ad uno solo del contribuenti fa decorrere anche contro gli altri il termine per il ricorso alla commissione distrettuale |
| 1968-48.txt | 867 | 867 | contrario alla regola inderogabile fissata nell art . 24 , primo comma , della costituzione . la notifica del maggior | valore | di un bene oggetto di un atto imponibile non lede certamente questa regola se può servire , per un larghissimo |
| 1969-06.txt | 867 | 867 | argomenti che sono stati o possono essere addotti in favore dell una o dell altra tesi abbia di per sé | valore | decisivo , ma che , tuttavia , se ci si attiene ai dati offerti dall ordinamento positivo e se questi |
| 1969-07.txt | 56 | 56 | 1963 , n . 246 , in tre titoli ; di cui il primo disciplina l imposta sugli incrementi di | valore | delle aree fabbricabili , il secondo regola il contributo di miglioria specifica , il terzo contiene disposizioni generali e transitorie |
| 1969-07.txt | 275 | 275 | di plusvalenze derivanti da ” opere pubbliche ” ; e le consente di imporre il contributo anche sugli incrementi di | valore | prodotti da opere proprie o di enti pubblici regionali , sconosciute al t.u . della finanza locale , ma non |
| 1969-07.txt | 312 | 312 | locale , ma non di estenderlo a plusvalenze derivanti da altre cause . l imposta invece colpisce gli incrementi di | valore | indipendentemente dai fatti e dalle situazioni che li hanno determinati purché le aree ” siano utilizzabili a scopo edificatorio “ |
| 1969-07.txt | 381 | 381 | ad ogni nuova alienazione ( art . 2 ) se vi sia , né più né meno , aumento di | valore | e che la si qualifica , generalmente , come imposta vera e propria . occorre , infine , precisare che |
| 1969-07.txt | 889 | 889 | con esso parte del primo comma degli artt . 35 e 36 ) poiché estende il contributo a incrementi di | valore | prodotti da modifiche o scadenza di parte di piani regolatori ; vale a dire da cause non confondibili coll esecuzione |
| 1969-10.txt | 681 | 681 | il ricorso in revocazione ” secondo il diritto processuale comune ” . ma nemmeno a tali espressioni può darsi un | valore | determinante , perché mezzi di impugnazione di tale genere possono riscontrarsi e si riscontrano anche nei procedimenti contenziosi amministrativi . |
| 1969-10.txt | 1291 | 1291 | , n . 186 , per quanto concerne le imposte sui trasferimenti della ricchezza – di aumentare d ufficio i | valori | attribuiti dalla amministrazione finanziaria ai beni ( v . la citata sentenza n . 6 del corrente anno ) , |
| 1969-106.txt | 250 | 250 | reddito catastale in atto al 1949 ” data la vetustà del catasto stesso nel territorio considerato ” . né ha | valore | , di fronte a tanto chiare indicazioni , l argomento addotto nella ” memoria ” presentata dalla difesa mazza , |
| 1969-106.txt | 295 | 295 | . 7 della citata legge secondo cui , per la commisurazione dell indennità di espropriazione , valgono i criteri di | valore | adottati per l applicazione dell imposta straordinaria sul patrimonio ( testo unico 9 maggio 1950 , n . 203 ) |
| 1969-126.txt | 628 | 628 | carta costituzionale , possa essere demandata al governo l emanazione di atti normativi in materia di imposte aventi lo stesso | valore | della legge ordinaria , purché la volontà del parlamento a delegare l esercizio della funzione legislativa , trovi essa stessa |
| 1969-126.txt | 715 | 715 | . 3 della legge n . 570 del 1954 il governo sia stato legittimamente delegato ad emanare un provvedimento avente | valore | di legge nella materia in esame . non vale obiettare in contrario , come si fa nell ordinanza di rinvio |
| 1969-157.txt | 1224 | 1224 | giudizio , non si può parlare di pregressa inadempienza e poiché l onere fiscale è commisurato ad una percentuale del | valore | del negozio , indipendentemente dall entità della pretesa fatta valere in giudizio , che può essere circoscritta ad una parte |
| 1969-157.txt | 1284 | 1284 | al processo , ma si dovrebbe ammettere , data la sproporzione tra l importo della tassa da pagare ed il | valore | di quanto s intende conseguire in giudizio , un vero e proprio impedimento all esercizio del diritto di azione . |
| 1969-49.txt | 877 | 877 | cui al secondo comma dell art . 2 il significato di calcolo del dovuto , se posto in relazione al | valore | ( eventualmente mutevole di anno in anno ) della rendita catastale . ma l applicazione di questo sistema conduce alla |
| 1969-75.txt | 113 | 113 | , secondo le diverse ipotesi , ad istituire in luogo del contributo di miglioria generica l imposta sugli incrementi di | valore | delle aree fabbricabili , la facoltà di farne decorrere l applicazione dalle date già fissate per l applicazione del contributo |
| 1969-75.txt | 354 | 354 | miglioria ) , come pure , infine , la discussione circa l applicabilità o meno all imposta sugli incrementi di | valore | dell art . 40 della legge n . 246 , comminante l inefficacia dei patti tendenti a trasferire l onere |
| 1969-75.txt | 437 | 437 | tribunale , significherebbe che i comuni possono far coincidere la data di riferimento iniziale per il calcolo degli incrementi di | valore | ai fini della nuova imposta con quella già stabilita , agli stessi effetti , nelle delibere istitutive del contributo di |
| 1969-75.txt | 637 | 637 | nel testo della legge , questa si incontra eventualmente nell art . 49 , laddove si parla dell incremento dei | valori | verificatosi ” dalle date di decorrenza indicate nell articolo precedente ” . ma lo scambio tra le due date , |
| 1969-75.txt | 742 | 742 | , e che in quel sistema la retrodatazione fino a un decennio del momento di riferimento iniziale degli incrementi di | valore | ( praticamente la regola , interessando tutti i comuni obbligati a istituire la nuova imposta e parte di quelli facoltizzati |
| 1969-75.txt | 810 | 810 | comma dell art . 48 , che , tenendo fermi , ai fini dell applicazione dell imposta sugli incrementi di | valore | , oltre ai valori già definiti , anche i pagamenti e le iscrizioni a ruolo effettuati agli effetti dell applicazione |
| 1969-75.txt | 814 | 814 | 48 , che , tenendo fermi , ai fini dell applicazione dell imposta sugli incrementi di valore , oltre ai | valori | già definiti , anche i pagamenti e le iscrizioni a ruolo effettuati agli effetti dell applicazione del contributo di miglioria |
| 1969-75.txt | 1087 | 1087 | ” rapporti esauriti ” , senza che soccorresse ” alcuna razionale presunzione che gli effetti economici dell alienazione e del | valore | realizzato con essa permangano nella sfera patrimoniale del soggetto ” , data anche la imprevidibilità della imposta . è noto |
| 1969-75.txt | 1293 | 1293 | fatti produttivi di ricchezza del primo . non vi ha dubbio , infatti , che l imposta sugli incrementi di | valore | delle aree fabbricabili , storicamente e logicamente , deriva in linea diretta dal contributo di miglioria generica previsto dal testo |
| 1969-75.txt | 1410 | 1410 | . 4 . – ora , se è vero che la cerchia dei soggetti passivi dell imposta sugli incrementi di | valore | delle aree fabbricabili è più larga di quella di coloro che erano sottoposti al contributo di miglioria generica , non |
| 1969-75.txt | 1719 | 1719 | del 1966 in ordine al secondo comma dell art . 25 , è nella estensione dell imposta sugli incrementi di | valore | a soggetti diversi da quelli già tenuti a corrispondere il contributo di miglioria generica e con la stessa decorrenza stabilita |
| 1969-75.txt | 2083 | 2083 | dell art . 50 , è piuttosto orientata nel senso di ammettere l applicazione retroattiva dell imposta sugli incrementi di | valore | nell intero territorio dei comuni che avessero già deliberato l istituzione , anche se per alcune zone soltanto , del |
| 1970-203.txt | 800 | 800 | , debitore dell imposta , mobili importanti e spesso molto costosi o merci che , del pari possono essere di | valore | rilevante , come quelli che di regola servono per l attività esercitata , pur conscio dei rischi cui può andare |
| 1970-28.txt | 1327 | 1327 | art . 4 si parla in altro punto di targhe ” distribuite ” . l argomento ha però un ristretto | valore | esegetico formale , mentre è principio interpretativo ( art . 12 preleggi ) che debbasi aver prevalente riguardo sia ad |
| 1970-28.txt | 1465 | 1465 | dimostra che la dizione ” targhe distribuite ” contenuta nella tariffa , inserita nel corpo della stessa legge , ha | valore | pleonastico e significato improprio , se posta in relazione al sistema , bene identificabile nel suo complesso . 6 . |
| 1970-59.txt | 62 | 62 | n . 737 , allorché prescrive che , nelle vendite coatte promosse in base a mutui in danaro , il | valore | del bene trasferito debba determinarsi mediante il comune procedimento fiscale di accertamento di valore , violi , secondo il tribunale |
| 1970-59.txt | 76 | 76 | a mutui in danaro , il valore del bene trasferito debba determinarsi mediante il comune procedimento fiscale di accertamento di | valore | , violi , secondo il tribunale di caltanissetta , l art . 3 e , secondo il tribunale di bologna |
| 1970-59.txt | 159 | 159 | n . 3269 , il quale dispone invece che , nelle vendite coatte in genere , si debba assumere come | valore | tassabile lo stesso prezzo di vendita risultante dal verbale di aggiudicazione , e quindi non si debba procedere ad alcun |
| 1970-59.txt | 235 | 235 | ( r.d . 30 dicembre 1923 , n . 3269 ) , secondo il quale è assunto come tassabile il | valore | venale dei beni in comune commercio da determinarsi in base al procedimento di valutazione previsto dalla stessa legge . questa |
| 1970-59.txt | 397 | 397 | , solo per le vendite all incanto promosse su mutui in danaro , la regola generale relativa all accertamento di | valore | . tale disposizione , sancita per la prima volta nel nostro ordinamento col d.l . 18 agosto 1942 , n |
| 1970-59.txt | 522 | 522 | che , per le vendite coatte promosse in dipendenza di mutui , ripristini il più generale sistema dell accertamento del | valore | venale del bene trasferito , non trovando alcuna ragione che la giustifichi , lede il principio costituzionale di eguaglianza , |
| 1970-59.txt | 645 | 645 | non presentano fra loro alcuna differenza che possa giustificare una diversità di trattamento legislativo relativa all accertamento dell imposta sul | valore | del bene trasferito , con effetti , per altro , nei confronti di un terzo , qual è l aggiudicatario |
| 1970-78.txt | 311 | 311 | disposizioni che , per espressa dichiarazione contenuta in tali atti , ne fanno parte integrante e perciò ne acquistano il | valore | . 4 . – per quanto concerne la denuncia di illegittimità costituzionale delle disposizioni del r.d . 11 marzo 1923 |
| 1971-132.txt | 706 | 706 | , non espressamente denunciata , indurrebbe pur sempre a dichiarare illegittima la prima . perciò il risultato dell indagine sul | valore | retroattivo o dichiarativo della norma posteriore non sarebbe di per sé decisivo . nel caso sottoposto al giudizio della corte |
| 1971-138.txt | 1610 | 1610 | assegnati alla regione dal decreto legislativo del 1948 . 5 . – dimostrata la non validità delle suddette argomentazioni , | valore | decisivo deve essere riconosciuto alla formulazione del secondo comma dell art . 2 di tale decreto che , come si |
| 1971-138.txt | 1688 | 1688 | sentenze nn . 5 del 1958 , 34 del 1961 e 2 del 1967 ) , che tale statuizione ha | valore | non meramente indicativo , ma tassativo , si deve rilevare che l espressione ” entrate elencate ” è già di |
| 1971-138.txt | 1990 | 1990 | art . 36 dello statuto . ma se così fosse il riferimento al bilancio regionale 1947-48 resterebbe privo di ogni | valore | e la statuizione del decreto legislativo , nonostante la sua formulazione nettamente differente , verrebbe ricondotta a quella formula generica |
| 1971-210.txt | 762 | 762 | del 29 marzo 1947 , ed il terzo , al quale l immobile è pervenuto , risponde nei limiti del | valore | del bene stesso . rientra nell ambito di tali scelte anche il potere concesso all intendente di finanza di rinunziare |
| 1971-88.txt | 735 | 735 | carta da bollo , i francobolli , le marche da bollo come quelle per l ige , infatti , sono | valori | emessi dallo stato , per i fini fiscali o di corrispettivo di servizi , per conseguire i quali sono predisposti |
| 1971-88.txt | 760 | 760 | per i fini fiscali o di corrispettivo di servizi , per conseguire i quali sono predisposti e conservano il loro | valore | finché non siano usati . una volta usati , non importa se esattamente o erroneamente , la loro funzione si |
| 1972-111.txt | 398 | 398 | delegante . in altre parole , la legge di delegazione legislativa è soltanto fonte di un potere governativo , ha | valore | preliminare e , per non essere legge materiale interessante la regione , dovrà essere integrata dall atto di esercizio della |
| 1972-120.txt | 634 | 634 | 53 , comma primo , cost . , cui deve riconoscersi , disattendendosi l assunto dell avvocatura dello stato , | valore | precettivo e non meramente programmatico e applicabilità anche in materia d imposte indirette , non esclude tuttavia il controllo della |
| 1972-132.txt | 1470 | 1470 | ed invero , l accertamento fiscale trasferito in un procedimento avente carattere e finalità assai differenti , può avere soltanto | valore | dimostrativo , e , come tale , va soggetto all apprezzamento del giudice . e , se così è , |
| 1972-144.txt | 2763 | 2763 | , dettata dalla esigenza di unificazione e perequazione dei prezzi ai fini della tutela della stabilità della moneta e del | valore | reale dei salari , pur nella sua lata formulazione , prevede dunque una fase di accertamento di elementi obbiettivi , |
| 1972-155.txt | 1094 | 1094 | , a conseguirsi con qualsiasi procedimento di valutazione ) , ma adoperare un mezzo che serva solo a fissarne i | valori | in maniera più o meno prossima alla realtà , mediante un sistema semplice e ispirato a un automatismo volto a |
| 1972-155.txt | 1347 | 1347 | , sono espresse in moneta del 1939 , ha cercato di effettuare una rivalutazione di quei dati sul piano dei | valori | monetari , mediante coefficienti di moltiplicazione fissati entro il minimo di 12 e il massimo di 45 e stabiliti in |
| 1972-155.txt | 1443 | 1443 | stante che non mancano , come si è visto , nella legge , procedimenti che tendano ad aggiornare dati e | valori | e , se non pervengono a risultati accettabili , non è detto che , con opportune modifiche , non possano |
| 1972-155.txt | 1658 | 1658 | che quelli stabiliti dalla legge sono insufficienti e conducono alla formazione di un canone inaccettabile per la sua distanza dai | valori | reali . quei coefficienti hanno infatti lo scopo di aggiornare i valori monetari per eliminare o ridurre gli effetti della |
| 1972-155.txt | 1670 | 1670 | un canone inaccettabile per la sua distanza dai valori reali . quei coefficienti hanno infatti lo scopo di aggiornare i | valori | monetari per eliminare o ridurre gli effetti della svalutazione , e ragione della loro determinazione fra un minimo ed un |
| 1972-155.txt | 2126 | 2126 | del territorio nazionale e su oltre ventimila aziende , la determinazione dei redditi catastali con riferimento alla consistenza e ai | valori | monetari del triennio 1958-1960 . i risultati ottenuti portarono alla conclusione che , rispetto ai dati catastali del 1939 , |
| 1972-155.txt | 2211 | 2211 | 1960 , che è di 1,5365 ( istat , costo vita ) si ha che ora essi dovrebbero raggiungere i | valori | di 38 nel minimo e di 105 nel massimo . la minore misura dei coefficienti , che la legge fissa |
| 1972-155.txt | 2272 | 2272 | dalla assoluta inadeguatezza dei coefficienti consegue infatti una misura del canone tanto esigua da rendere lo stesso privo di ogni | valore | rappresentativo del reddito che la terra deve pur fornire al proprietario ai sensi delle norme della costituzione . al riguardo |
| 1972-155.txt | 3664 | 3664 | ” . l analogia del caso è evidente : esproprio con indennizzo retrodatato , canone da pagarsi in futuro a | valori | nominali costanti , offrono le stesse alee e determinano gli stessi risultati erosivi della consistenza reale di un valore che |
| 1972-155.txt | 3683 | 3683 | a valori nominali costanti , offrono le stesse alee e determinano gli stessi risultati erosivi della consistenza reale di un | valore | che la svalutazione , prevedibile come certa , produce nel tempo . si deve , in conclusione , riconoscere che |
| 1972-155.txt | 3736 | 3736 | alle eventuali mutazioni del potere di acquisto della lira appare lesiva del diritto del proprietario concedente a conservare invariato nel | valore | di acquisto il canone autoritativamente determinato . ed è ovvio che ciò è vero sia che si tratti di canone |
| 1972-186.txt | 569 | 569 | accertamento tributario , nei casi di grave ed evidente errore di apprezzamento ovvero di mancanza ed insufficienza della determinazione del | valore | ( art . 29 , r.d . 7 agosto 1936 , n . 1639 ) . ma non vi sarebbe |
| 1972-200.txt | 1074 | 1074 | ed evidentemente il pagamento di un tributo indebito , che talvolta può superare , attraverso la ripetuta esazione , il | valore | del bene , oggetto del trasferimento e la impossibilità di rimborso di quanto indebitamente pagato , concretano una violazione del |
| 1972-90.txt | 650 | 650 | suolo privato . ma il principio su cui quella interpretazione si fonda è suscettibile di applicazioni più generali ed ha | valore | anche nel caso delle così dette linee di utenza , rispetto alle quali , secondo risulta dalle ordinanze di rimessione |
| 1972-90.txt | 889 | 889 | con cinque o più fili e alla portata delle stesse con tensioni inferiori a 250 volt o superiori a tale | valore | . solo queste distinzioni , fra le linee componenti una stessa rete , la legge conosce ai fini dell applicazione |
| 1973-129.txt | 55 | 55 | e decisi con unica sentenza . 2 . – secondo il giudice a quo l imposizione straordinaria sugli incrementi di | valore | delle aree fabbricabili prevista dall art . 25 , comma terzo , della legge 5 marzo 1963 , n . |
| 1973-129.txt | 211 | 211 | di trattamento , ai fini della capacità contributiva , tra il soggetto che abbia realizzato o utilizzato l incremento di | valore | dell area prima dell entrata in vigore della legge e il soggetto che abbia , invece , conservato la sola |
| 1973-129.txt | 448 | 448 | che l efficacia retroattiva della norma fosse sorretta da alcuna razionale presunzione che gli effetti economici dell alienazione e del | valore | realizzato fossero rimasti nella sfera patrimoniale del soggetto . nella stessa sentenza venne , per contro , espressamente dichiarata non |
| 1973-129.txt | 492 | 492 | di incostituzionalità del terzo comma dell art . 25 , osservandosi che nella ipotesi da esso prevista l aumento di | valore | che l imposta colpisce è esistente nella sfera patrimoniale dell intestatario dell area fabbricabile al momento della deliberazione istitutiva dell |
| 1973-129.txt | 650 | 650 | data di riferimento ; era altresì riconosciuta la facoltà ( comma secondo ) di applicare l imposta sull incremento di | valore | a carico di coloro che avessero alienato aree fabbricabili tra la predetta data e quella di entrata in vigore della |
| 1973-129.txt | 737 | 737 | e la netta distinzione dei rispettivi presupposti . nella prima si ha un applicazione retroattiva del tributo all incremento di | valore | realizzato con l alienazione dell area ; nella seconda , invece , viene sottoposto a tassazione il plusvalore verificatosi a |
| 1973-145.txt | 1040 | 1040 | , di per sé , la realtà della situazione successiva sino all attuale , in relazione ai verificatisi mutamenti dei | valori | monetari e , quindi , non garantissero la congruità del capitale d affranco , in riferimento all art . 42 |
| 1973-145.txt | 1235 | 1235 | . 155 del 1972 ” in moneta del 1939 ” e , quindi , inaccettabile per la sua distanza dai | valori | reali . 5 . – la nuova legge ha , bensì mutato la precedente nel punto riguardante la qualifica e |
| 1973-145.txt | 1329 | 1329 | dal problema , quale ivi posta in primaria evidenza . ciò perché è stato pur sempre mantenuto il calcolo dei | valori | in termini di reddito imponibile dominicale , secondo le tariffe d estimo stabilite a norma del r.d.l . n . |
| 1973-145.txt | 1822 | 1822 | legge regionale siciliana ) è stato disposto il modo di determinazione della indennità di espropriazione , mediante ” commisurazione ai | valori | definitivamente stabiliti per l applicazione della imposta straordinaria progressiva sul patrimonio istituita con d.legisl . 29 marzo 1947 , n |
| 1973-145.txt | 1886 | 1886 | ha consentito e consente di pervenire , in quel caso , alla determinazione di una indennità di espropriazione pari ai | valori | medi dei terreni per il periodo 1 luglio 1946 – 31 marzo 1947 calcolati mediante applicazione al reddito imponibile dominicale |
| 1973-145.txt | 1962 | 1962 | i comuni censuari . sulla legittimità costituzionale di questo metodo , concernente la misura della indennità espropriativa , riferita ai | valori | accertati per l imposta straordinaria sul patrimonio , questa corte si è pronunciata con sentenza n . 61 del 1957 |
| 1973-145.txt | 2077 | 2077 | dominio diretto e che – medio tempore – i concedenti hanno goduto dei canoni ) non possono essere inferiori ai | valori | che agli stessi terreni sarebbero stati attribuiti nel caso di espropriazione attuata in applicazione delle leggi di riforma agraria . |
| 1973-145.txt | 2103 | 2103 | stati attribuiti nel caso di espropriazione attuata in applicazione delle leggi di riforma agraria . e perciò – soddisfacendo tali | valori | gli interessi protetti dalla norma costituzionale di raffronto – l illegittimità costituzionale dell art . 2 della legge n . |
| 1974-185.txt | 101 | 101 | sia da interpretarsi nel senso che , ai fini della determinazione dell imposta di successione , la valutazione automatica del | valore | dei fondi rustici acquistati mortis causa – situati in territori nei quali successivamente alla data di riferimento per l applicazione |
| 1974-185.txt | 257 | 257 | terreni già censiti a nuovo catasto alla data di riferimento , per i quali soltanto vi sarebbe un aggiornamento di | valore | annuale e contribuenti che ricevono terreni passati a nuovo catasto in epoca successiva , per i quali l aggiornamento potrebbe |
| 1974-185.txt | 547 | 547 | istituita con d.l.c.p.s . 29 marzo 1947 , n . 143 , tutti i terreni furono valutati in base ai | valori | medi del periodo 1 luglio 1946-31 marzo 1947 . la nuova valutazione , infatti , fu eseguita mediante l applicazione |
| 1974-185.txt | 588 | 588 | di coefficienti stabiliti dalla commissione censuaria centrale a quei redditi dominicali risultanti dalla citata revisione generale , sicché si ottennero | valori | più congrui ed esatti per i terreni passati a nuovo catasto e valori meno aderenti alla realtà per i terreni |
| 1974-185.txt | 601 | 601 | citata revisione generale , sicché si ottennero valori più congrui ed esatti per i terreni passati a nuovo catasto e | valori | meno aderenti alla realtà per i terreni a vecchio catasto . di siffatta situazione non poteva ovviamente non tener conto |
| 1974-185.txt | 637 | 637 | poteva ovviamente non tener conto il legislatore allorché si propose di dettare una nuova disciplina per l accertamento automatico dei | valori | dei fondi rustici ai fini dell imposta di successione . trovandosi perciò di fronte alla necessità di ovviare all indicata |
| 1974-185.txt | 679 | 679 | di valutazione l art . 1 della legge n . 1044 del 1954 ha opportunamente distinto tra fondi il cui | valore | , già congruamente determinato con le tabelle elaborate nel 1947 , andava semplicemente aggiornato con il coefficiente stabilito ogni anno |
| 1974-185.txt | 721 | 721 | commissione censuaria centrale ed approvato con decreto del ministro per le finanze ( comma primo ) e fondi il cui | valore | , non potuto all epoca calcolare con pari esattezza per mancanza o incompletezza dei dati di superficie e classamento , |
| 1974-185.txt | 762 | 762 | doveva essere anzitutto perequato e poi rivalutato con il citato coefficiente annuale di aggiornamento . quest opera di perequazione di | valori | la norma impugnata ha affidato alla commissione centrale stabilendo che essa potesse provvedervi direttamente ( ossia senza il preventivo esame |
| 1974-185.txt | 873 | 873 | contrariamente a quanto ritenuto dal tribunale , non prevede affatto due distinti e differenti criteri di valutazione per determinare il | valore | dei fondi rustici ai fini dell imposta di successione . il coefficiente annuale monetario di cui al primo comma è |
| 1974-185.txt | 904 | 904 | il coefficiente annuale monetario di cui al primo comma è coefficiente fisso ed unico che serve ad aggiornare indistintamente il | valore | di tutti i terreni qualunque sia la data della loro iscrizione nel nuovo catasto . esso va cioè applicato sia |
| 1974-185.txt | 926 | 926 | tutti i terreni qualunque sia la data della loro iscrizione nel nuovo catasto . esso va cioè applicato sia al | valore | dei fondi determinato in sede d istituzione dell imposta patrimoniale del 1947 per terreni che a tale data già risultavano |
| 1974-185.txt | 953 | 953 | istituzione dell imposta patrimoniale del 1947 per terreni che a tale data già risultavano nel nuovo catasto , sia al | valore | dei fondi perequato direttamente dalla commissione centrale – sempre con riferimento al 1947 – per terreni passati a nuovo catasto |
| 1974-185.txt | 1017 | 1017 | esame , interpretata ed applicata dall amministrazione nei termini corretti sopra precisati , assicura identità di trattamento nella determinazione del | valore | dei fondi rustici agli effetti dell imposta di successione tra proprietari di terreni già censiti a nuovo catasto all epoca |
| 1974-214.txt | 426 | 426 | problematica , la giurisprudenza ordinaria è ormai orientata nel senso che la tempestiva e valida notificazione dell accertamento di maggior | valore | ad uno dei soggetti tenuti al pagamento dell imposta , se non determina più la definitività dell accertamento nei confronti |
| 1974-214.txt | 467 | 467 | di tutti gli altri coobbligati serve ad evitare la decadenza dell amministrazione dal diritto di vedere accertato . il maggior | valore | nei confronti di questi ultimi . ovviamente si potrà rendere il detto accertamento opponibile a ciascuno di essi solo attraverso |
| 1974-214.txt | 608 | 608 | se la norma così intesa comporti lesione del diritto di difesa dei coobbligati cui l avviso di accertamento di maggior | valore | sia stato notificato anziché entro il breve termine annuale di decadenza nel più ampio arco di tempo corrispondente al termine |
| 1974-214.txt | 765 | 765 | impugnare l accertamento decorrono , per ciascuno dei coobbligati , dal momento della notifica e che l accertamento di maggior | valore | è ancorato , nei confronti di tutti , ai valori correnti , espressi in valuta , all epoca del trasferimento |
| 1974-214.txt | 775 | 775 | dal momento della notifica e che l accertamento di maggior valore è ancorato , nei confronti di tutti , ai | valori | correnti , espressi in valuta , all epoca del trasferimento quale fatto costitutivo della imposta di registro , valori che |
| 1974-214.txt | 794 | 794 | ai valori correnti , espressi in valuta , all epoca del trasferimento quale fatto costitutivo della imposta di registro , | valori | che possono essere identificati anche a distanza di tempo , senza eccessiva difficoltà , attraverso una rilevazione retrospettiva e comparativa |
| 1974-58.txt | 70 | 70 | ) , stabilisce all art . 4 , primo comma , che ” l indennità di espropriazione sarà ragguagliata al | valore | venale del terreno considerato come agricolo , indipendentemente dalla sua eventuale edificabilità e prescindendo da ogni incremento di valore che |
| 1974-58.txt | 89 | 89 | al valore venale del terreno considerato come agricolo , indipendentemente dalla sua eventuale edificabilità e prescindendo da ogni incremento di | valore | che si sia verificato o possa verificarsi direttamente o indirettamente in dipendenza di opere pubbliche o di ogni altra operazione |
| 1974-58.txt | 303 | 303 | non è fondata . non è possibile incertezza sull interpretazione della disposizione denunciata , la quale commisura l indennità al | valore | venale dei terreni considerati come agricoli , ossia secondo la loro destinazione attuale , prescindendo dal maggior valore che potrebbe |
| 1974-58.txt | 321 | 321 | indennità al valore venale dei terreni considerati come agricoli , ossia secondo la loro destinazione attuale , prescindendo dal maggior | valore | che potrebbe esser loro attribuito considerandone la eventuale edificabilità , e senza tener conto dell eventuale incremento di valore comunque |
| 1974-58.txt | 340 | 340 | maggior valore che potrebbe esser loro attribuito considerandone la eventuale edificabilità , e senza tener conto dell eventuale incremento di | valore | comunque connesso alla esecuzione delle opere pubbliche relative all impianto della zona industriale e del porto fluviale . chiarissima è |
| 1974-58.txt | 466 | 466 | dell indennità non deve tenersi alcun conto dell utilizzabilità dell area ai fini dell edificazione , nonché dell incremento del | valore | derivante dalla esistenza nella stessa zona di opere di urbanizzazione primaria e secondaria , e di qualunque altra opera o |
| 1974-58.txt | 502 | 502 | di qualunque altra opera o impianto pubblico ” . è , d altra parte , ovvio e incontestabile che il | valore | venale attuale dei terreni agricoli debba comprendere anche la stima dei fabbricati rurali che vi insistono , non come beni |
| 1974-58.txt | 526 | 526 | terreni agricoli debba comprendere anche la stima dei fabbricati rurali che vi insistono , non come beni aventi un proprio | valore | autonomo , distinto da quello dei fondi a cui servono , ma come elementi che , al pari delle altre |
| 1974-58.txt | 554 | 554 | a cui servono , ma come elementi che , al pari delle altre pertinenze immobiliari , concorrono ad accrescere il | valore | dei terreni stessi . financo la legge catastale , pur non attribuendo un reddito imponibile dominicale alle particelle su cui |
| 1974-58.txt | 613 | 613 | a cui servono . e certamente , qualunque possa essere il criterio o metodo di estimo , diverso è il | valore | venale di un terreno nudo , o considerato nella sola consistenza delle colture agricole , rispetto a quello di un |
| 1974-58.txt | 789 | 789 | , precisato , mediante integrazione interpretativa dell art . 4 , che ” l indennità di espropriazione sarà ragguagliata al | valore | venale degli immobili , e , in particolare , per i terreni , al valore agricolo , prescindendo da ogni |
| 1974-58.txt | 804 | 804 | di espropriazione sarà ragguagliata al valore venale degli immobili , e , in particolare , per i terreni , al | valore | agricolo , prescindendo da ogni incremento di valore , ecc . ” . non sussiste , dunque , nella disposizione |
| 1974-58.txt | 812 | 812 | immobili , e , in particolare , per i terreni , al valore agricolo , prescindendo da ogni incremento di | valore | , ecc . ” . non sussiste , dunque , nella disposizione denunciata , alcun contrasto con il principio sancito |
| 1974-67.txt | 1023 | 1023 | suddetto principio – sempre sul presupposto della particolare garanzia costituzionale dell interesse alla rapida riscossione delle imposte – non ha | valore | il rilievo che l azione risarcitoria , differita nel tempo , non produce gli stessi effetti delle opposizioni giudiziali , |
| 1975-147.txt | 28 | 28 | come si è riferito in narrativa , con l ordinanza di rinvio viene denunziata a questa corte l imposta sul | valore | netto globale delle successioni , istituita con il r.d.l . 4 maggio 1942 , n . 434 , convertito nella |
| 1975-147.txt | 374 | 374 | ( art . 1 , ultimo comma , del d.l . n . 434 del 1942 ) viene detratto dal | valore | globale dell asse ereditario – il quale pertanto viene considerato al netto ai fini della determinazione delle quote da assoggettare |
| 1975-147.txt | 421 | 421 | negarsi che in definitiva entrambe le imposte vengono a gravare sugli eredi . né può contestarsi che a seconda del | valore | globale dell asse possono verificarsi quelle particolari situazioni , poste in rilievo nell ordinanza di rinvio , nelle quali sembrano |
| 1975-147.txt | 610 | 610 | le norme impugnate possono ritenersi costituzionalmente illegittime per il fatto che il cumularsi delle due imposte , a seconda del | valore | dell asse , può far si che quote di eredità di eguale valore siano gravate da imposte di ammontare differente |
| 1975-147.txt | 623 | 623 | delle due imposte , a seconda del valore dell asse , può far si che quote di eredità di eguale | valore | siano gravate da imposte di ammontare differente . non è irrazionale , infatti , avere ritenuto diverse , agli effetti |
| 1975-147.txt | 652 | 652 | non è irrazionale , infatti , avere ritenuto diverse , agli effetti tributari , successioni ereditarie per quote dello stesso | valore | da assi di valore diverso e non vi è quindi violazione dell art . 3 della costituzione . né d |
| 1975-147.txt | 656 | 656 | infatti , avere ritenuto diverse , agli effetti tributari , successioni ereditarie per quote dello stesso valore da assi di | valore | diverso e non vi è quindi violazione dell art . 3 della costituzione . né d altra parte può ravvisarsi |
| 1975-147.txt | 697 | 697 | violazione del principio della capacità contributiva , in quanto nelle imposte a carattere reale la capacità contributiva è data dal | valore | del bene tassato e non dal patrimonio del soggetto o dei soggetti ai quali il bene appartiene . |
| 1975-157.txt | 800 | 800 | 964 ) lo dimostra chiaramente . prima della riforma ai comuni che applicavano l imposta di famiglia o quella sul | valore | locativo , le imposte sui consumi , le sovraimposte sul reddito dei terreni e dei fabbricati , l imposta sulle |
| 1975-187.txt | 682 | 682 | sia pure con provvedimento legislativo , in enti integratori dell inps o di sue interne ripartizioni . l argomento ha | valore | prevalentemente nominalistico perché né il concetto di integrazione è puramente economico , né l indicazione degli organi ed istituti predisposti |
| 1975-201.txt | 1680 | 1680 | lo sconto obbligatorio , non possono in nessun modo configurarsi come le fonti normative della lamentata variazione di incidenza del | valore | percentuale dello sconto , e non sono quindi suscettibili di censura in relazione alle variazioni stesse . la facoltà in |
| 1975-32.txt | 499 | 499 | due primi commi , che sono quelli che interessano ai fini del decidere , dispone testualmente : ” i maggiori | valori | delle attività delle imprese , in qualsiasi forma costituite , concorrono a formare il reddito imponibile nell esercizio nel quale |
| 1976-15.txt | 78 | 78 | , n . 2892 , sul risanamento della città di napoli , ( che stabilisce il riferimento alla media del | valore | venale e dei fitti coacervati dell ultimo decennio dei terreni espropriati , ovvero , in difetto di locazioni accertate , |
| 1976-15.txt | 102 | 102 | fitti coacervati dell ultimo decennio dei terreni espropriati , ovvero , in difetto di locazioni accertate , alla media del | valore | venale e dell imponibile netto ai fini dell imposta sui fabbricati ) , produrrebbe ingiustificate sperequazioni di trattamento fra i |
| 1976-15.txt | 345 | 345 | che , come assumono gli attori ( e non è contestato ) è stata liquidata sulla base della media del | valore | venale e dell imponibile catastale determinato a norma del d.l . n . 356 del 1947 sulla revisione degli estimi |
| 1976-15.txt | 545 | 545 | risarcitorio fra i soggetti espropriati . e , proprio a tal fine , la legge ha fatto riferimento ad un | valore | mediato fra il prezzo di mercato dei beni espropriandi e il coacervo dei relativi canoni di affitto dell ultimo decennio |
| 1976-15.txt | 886 | 886 | canoni di locazione , entra sempre a far parte del calcolo relativo , come dato componente della media , il | valore | venale dell immobile , il che contribuisce in modo determinante ad adeguare , sia pure entro certi limiti , l |
| 1976-15.txt | 913 | 913 | contribuisce in modo determinante ad adeguare , sia pure entro certi limiti , l ammontare dell indennizzo alla realtà dei | valori | economici . alla quale finalità di adeguamento è anche diretta la legge 22 dicembre 1969 , n . 952 , |
| 1976-15.txt | 1036 | 1036 | , che il sistema in esame garantisce , anche nella più ristretta ipotesi , un indennizzo pari alla media fra | valore | venale e reddito imponibile catastale , cioè pari ad una somma superiore , nella generalità dei casi , alla metà |
| 1976-15.txt | 1058 | 1058 | e reddito imponibile catastale , cioè pari ad una somma superiore , nella generalità dei casi , alla metà del | valore | venale . in base a queste considerazioni , emerge la garanzia di continuità , in un certo adeguamento della consistenza |
| 1976-15.txt | 1124 | 1124 | imponibile non aggiornato , la differenza di indennizzo fra proprietari espropriati in epoche diverse per beni in astratto di eguale | valore | , assuma la portata generale del prospettato vizio invalidante della norma impugnata , dovendosi altresì riconoscere che , entro l |
| 1976-15.txt | 1486 | 1486 | differenziali evidenti , ove si tenga presente che , a prescindere dalla incidenza dei fenomeni monetari , il variare del | valore | dei fondi rustici è essenzialmente legato , di regola , al mutare della qualità di coltura e classe di produttività |
| 1976-15.txt | 1526 | 1526 | produttività dei fondi stessi , mentre quello dei fondi urbani è determinato dall imponente e preponderante fenomeno del variare del | valore | dei fondi urbani e da una molteplicità di fattori , tra cui la varietà delle possibili destinazioni per fini economici |
| 1976-15.txt | 1632 | 1632 | forza della norma impugnata . l aggiornamento in parola , pertanto , si armonizza con il sistema di calcolo del | valore | ai fini dell indennizzo , e risponde al fine di accostarne il contenuto al valore reale . indubbiamente , ciò |
| 1976-15.txt | 1647 | 1647 | il sistema di calcolo del valore ai fini dell indennizzo , e risponde al fine di accostarne il contenuto al | valore | reale . indubbiamente , ciò rappresenta un meccanismo di aggiornamento più aderente di quello per i fondi rustici , in |
| 1976-15.txt | 1674 | 1674 | un meccanismo di aggiornamento più aderente di quello per i fondi rustici , in cui l elemento variabile è il | valore | venale da mediare con quello dell imponibile netto agli effetti dell imposta terreni , imponibile da calcolare , tenuto conto |
| 1976-15.txt | 1738 | 1738 | tale differenza di disciplina , come si è detto , trova una razionale giustificazione nella superiore capacità di incremento del | valore | dei fondi urbani , e tanto può bastare per escludere la violazione del principio di eguaglianza sotto il profilo prospettato |
| 1976-156.txt | 130 | 130 | aggiudicazione , ma , secondo la regola generale espressa nell art . 30 della stessa legge di registro , sul | valore | venale in comune commercio dei beni che sono , perciò , assoggettati al giudizio di valutazione da parte dell ufficio |
| 1976-156.txt | 172 | 172 | competente . tale differenza di trattamento fra vendite forzate , con o senza incanto , sul punto della determinazione del | valore | e quindi dell imponibile , è sembrata ingiustificata alla commissione tributaria di secondo grado di milano , la quale , |
| 1976-156.txt | 385 | 385 | sull autenticità del prezzo pagato e possono far presumere , ragionevolmente , che il prezzo di aggiudicazione sia corrispondente al | valore | venale del bene acquistato sul libero mercato ( sent . n . 62 del 1965 ) . richiamandosi a questi |
| 1976-156.txt | 501 | 501 | riservato a quelle vendite non trovasse alcuna logica giustificazione e che , di conseguenza , il sistema dell accertamento del | valore | venale , per i beni trasferiti ai pubblici incanti in dipendenza di mutui in danaro , dovesse ritenersi illegittimo ( |
| 1976-156.txt | 625 | 625 | pagato e la sua presumibile corrispondenza al prezzo di mercato : ciò avviene grazie a un procedimento di determinazione del | valore | venale che , per essere posto sotto il controllo del giudice dell esecuzione , e subordinato a rigorose forme di |
| 1976-156.txt | 758 | 758 | considerata costituzionalmente illegittima . la preclusione , che all amministrazione finanziaria viene così imposta , nel procedere all accertamento del | valore | dei beni trasferiti , riguarda esclusivamente il sistema delle vendite degli immobili senza incanto disciplinato dagli artt . 570 e |
| 1976-156.txt | 858 | 858 | alle quali non sussistono i presupposti e le garanzie circa la corrispondenza tra il prezzo stabilito dalle parti e il | valore | del bene in comune commercio , che giustificano , come s è detto , l esonero dal giudizio di congruità |
| 1976-166.txt | 61 | 61 | del d.p.r . 26 ottobre 1972 , n . 633 , concernente la istituzione e la disciplina dell imposta sul | valore | aggiunto ( iva ) , deducendo violazione degli articoli 20 , 21 , 36 e 43 dello statuto della regione |
| 1976-166.txt | 176 | 176 | concerto con il ministro per il tesoro , che detta , in materia di rimborso delle eccedenze dell imposta sul | valore | aggiunto ( iva ) , ” modalità per l esecuzione delle disposizioni dell art . 38 , comma quinto , |
| 1976-166.txt | 1073 | 1073 | mirano ad integrare e correggere , sul piano nazionale e con carattere di generalità , la disciplina dell imposta sul | valore | aggiunto , migliorando sotto tale profilo l attuazione della riforma tributaria , nel rispetto dei principi e criteri direttivi determinati |
| 1976-166.txt | 1295 | 1295 | cui si basa l imposizione , che colpisce i beni ed i servizi destinati al consumo e si applica sul | valore | ad essi aggiunto nelle varie fasi produttive . ne consegue che l imposta dovuta viene ad essere costituita dalla differenza |
| 1976-166.txt | 1325 | 1325 | consegue che l imposta dovuta viene ad essere costituita dalla differenza tra quanto il contribuente è tenuto a pagare sul | valore | dei beni ceduti e dei servizi prestati , e quanto di iva ha pagato per l acquisizione dei beni e |
| 1976-166.txt | 2727 | 2727 | facendosi quindi obbligo agli uffici iva della sicilia di continuare a versare le somme riscosse a titolo d imposta sul | valore | aggiunto , in conto entrata della regione ( art . 1 ) , e di continuare a provvedere ai rimborsi |
| 1976-167.txt | 239 | 239 | , è equiparata al trasferimento effettivo di detti macchinari dal venditore all acquirente dell opificio stesso . e poiché il | valore | dei macchinari , ancorché non trasferiti , deve essere compreso nella valutazione dell imponibile , ai tini dell imposta di |
| 1976-167.txt | 335 | 335 | norma denunciata consentirebbe di superare ampiamente la capacità contributiva desumibile dall atto di trasferimento tassato , ogni volta che il | valore | dei macchinari presuntivamente trasferiti insieme all opificio e , in ipotesi , non trasferiti affatto , sia notevolmente superiore al |
| 1976-167.txt | 356 | 356 | dei macchinari presuntivamente trasferiti insieme all opificio e , in ipotesi , non trasferiti affatto , sia notevolmente superiore al | valore | dell opificio . 2 . – che la norma impugnata debba essere necessariamente interpretata nel senso indicato dal giudice a |
| 1976-180.txt | 532 | 532 | alle sedute del consiglio dei ministri ” quando il consiglio è chiamato ad approvare disegni di legge , atti aventi | valore | di legge , atti o provvedimenti che riguardano la sfera di attribuzioni della regione e delle province ” ; ma |
| 1976-220.txt | 923 | 923 | al fisco , ma al contribuente , il quale , con la datazione anteriore dell atto , dimostrerebbe il minor | valore | del bene che ne costituisce oggetto . 4 . – in conclusione , in quanto è erronea la premessa interpretativa |
| 1976-34.txt | 39 | 39 | . 3 del d.p.r . 26 ottobre 1972 , n . 643 , istitutivo dell imposta comunale sull incremento di | valore | degli immobili , nella parte in cui , nello stabilire l esenzione della detta imposta per gli immobili dati in |
| 1976-34.txt | 500 | 500 | , per quanto più particolarmente concerne la specie , la istituzione e la disciplina dell imposta comunale sugli incrementi di | valore | degli immobili ( compreso quanto attiene alle relative esenzioni ) è materia che interessa l intera comunità nazionale , e |
| 1977-153.txt | 848 | 848 | le singole zone agrarie , di coefficienti di adeguamento dei canoni in aumento o in diminuzione , da applicarsi sui | valori | monetari dei canoni stabiliti sulla base delle tabelle formate dalle commissioni stesse ; ed ha d altra parte dettato , |
| 1977-153.txt | 1175 | 1175 | svalutazione della moneta ; che d altra parte anche le disposizioni dell art . 1 sui coefficienti di adeguamento dei | valori | monetari dei canoni in denaro sono inidonee allo scopo , per la complessità del procedimento di determinazione e per il |
| 1977-153.txt | 1741 | 1741 | onerosa la proprietà della terra , o da ridurre il relativo reddito , considerati anche gli oneri fiscali , a | valori | privi di corrispondenza con l effettiva produttività dei fondi . alle considerazioni già svolte a questo riguardo dalla precedente decisione |
| 1977-153.txt | 1795 | 1795 | accresciuto la gravità , deve aggiungersi la constatazione che il nuovo regime dei canoni , lungi dal promuovere l auspicata | valorizzazione | del contratto di affitto , ritenuto oggi lo strumento più idoneo per lo sviluppo , in italia come negli altri |
| 1977-153.txt | 1989 | 1989 | flessibile per la necessaria ristrutturazione agricola ” , con una giusta correlazione tra lunga durata del rapporto e aggiornamento del | valore | del canone . 4 . – la illegittimità dell art . 3 , secondo comma , è denunciata dalle ordinanze |
| 1977-153.txt | 2508 | 2508 | , occorre considerare le disposizioni dell art . 1 della stessa legge , dirette a consentire l applicazione , sui | valori | monetari dei canoni stabiliti sulla base delle tabelle formate ogni quattro anni dalle commissioni tecniche provinciali , di coefficienti di |
| 1977-153.txt | 2579 | 2579 | rilevando che sarebbero inidonee ad assicurare una forma di rivalutazione periodica dei canoni in denaro , corrispondente alle variazioni di | valore | della moneta , secondo il principio enunciato da questa corte nella sentenza n . 155 del 1972 . al riguardo |
| 1977-153.txt | 2990 | 2990 | ai tempi di applicazione dei coefficienti di adeguamento . questi debbono essere determinati ogni due anni , ed applicati sui | valori | monetari dei canoni ” a far tempo dall annata agraria successiva alla determinazione ” ; pertanto , posto che nel |
| 1977-153.txt | 3053 | 3053 | essere stabiliti prima del terzo anno , sì da poter operare regolarmente a cominciare dal secondo biennio , sopra i | valori | monetari dei canoni stabiliti ogni quattro anni , evitandone l applicazione su valori non omogenei , nella ipotesi normale di |
| 1977-153.txt | 3066 | 3066 | cominciare dal secondo biennio , sopra i valori monetari dei canoni stabiliti ogni quattro anni , evitandone l applicazione su | valori | non omogenei , nella ipotesi normale di modificazione delle tabelle ogni quadriennio . tutti questi inconvenienti dovranno essere eliminati con |
| 1977-153.txt | 3179 | 3179 | e tempestivamente applicate in conformità alla ratio che ne ha dettato l introduzione , ad assicurare il periodico adeguamento del | valore | monetario dei canoni , in rapporto alle variazioni del valore della lira . il dubbio sulla costituzionalità dell art . |
| 1977-153.txt | 3189 | 3189 | dettato l introduzione , ad assicurare il periodico adeguamento del valore monetario dei canoni , in rapporto alle variazioni del | valore | della lira . il dubbio sulla costituzionalità dell art . 1 è stato prospettato dal tribunale di agrigento anche sotto |
| 1977-153.txt | 3355 | 3355 | limiti alla proprietà , ed anzi tendono al fine di adeguare la misura dei canoni in denaro alle variazioni di | valore | della moneta . 6 . – l ordinanza del tribunale di modena ( n . 117 / 1975 ) solleva |
| 1977-153.txt | 8622 | 8622 | produttività dei terreni . solo l indennità spettante all affittuario è dall art . 15 commisurata ” all aumento di | valore | conseguito dal fondo e sussistente alla fine dell affitto ” ; ma nulla è stabilito invece dall art . 12 |
| 1977-153.txt | 8747 | 8747 | a sue spese miglioramenti , in relazione alle sole opere di miglioramento che determinino un sostanziale e permanente aumento di | valore | del fondo ed un apprezzabile incremento della sua produttività . 17 . – gli artt . 15 e 4 della |
| 1977-153.txt | 8892 | 8892 | comma ) . l affittuario che abbia eseguito i miglioramenti ha invece diritto ad una indennità corrispondente all aumento di | valore | conseguito dal fondo , sussistente alla fine dell affitto o alla data di anticipata risoluzione del rapporto ( art . |
| 1977-153.txt | 9365 | 9365 | lo stesso canone , e alla fine del rapporto sarà tenuto a pagare una indennità corrispondente al solo aumento di | valore | del fondo allora sussistente . |
| 1977-163.txt | 1616 | 1616 | ” , essendo ” irrilevante il fatto ch esso sia commisurato alla quantità delle merci importate e non al loro | valore | ” , e che ” sulla valutazione degli effetti prodotti dalla riscossione di un tributo del genere sulla libera circolazione |
| 1977-62.txt | 850 | 850 | legge in misura indifferenziata rispetto alle tariffe professionali , darebbe luogo a pregiudizio per coloro che trattano cause di modesto | valore | economico ed , invece , darebbe luogo a vantaggio per coloro che , svolgendo prevalentemente attività stragiudiziale , sfuggirebbero al |
| 1977-62.txt | 1104 | 1104 | le contribuzioni dovute dai professionisti in relazione alla prestazione della loro attività professionale , mediante l applicazione di marche di | valore | proporzionale ai diversi gradi di giurisdizione e per ogni grado di giurisdizione . è chiaro quindi che , nella specie |
| 1978-08.txt | 73 | 73 | , del d.p.r . 26 ottobre 1972 , n . 643 , ” istituzione dell imposta comunale sull incremento di | valore | degli immobili ” . secondo il giudice a quo le dette disposizioni sarebbero viziate da illegittimità per eccesso rispetto ai |
| 1978-08.txt | 131 | 131 | l art . 6 , n . 1 della legge , che prevede l istituzione dell imposta sugli incrementi di | valore | degli immobili ” alienati a titolo oneroso o trasmessi a titolo gratuito ” , non avrebbe consentito al legislatore delegato |
| 1978-08.txt | 222 | 222 | legge , fissando la misura dell aliquota , per lo scaglione di incremento imponibile eccedente il duecento per cento del | valore | iniziale di riferimento , ” dal venticinque al trenta per cento ” , non avrebbe consentito di determinare nella misura |
| 1978-08.txt | 289 | 289 | difetto di rilevanza di entrambe le questioni , sostenendo che oggetto di contestazione davanti alla commissione tributaria sarebbe soltanto il | valore | dell immobile accertato in primo grado , e non l applicazione dell imposta , non avendo l ufficio ancora provveduto |
| 1978-08.txt | 500 | 500 | . 825 . questa , nel disporre l istituzione della nuova imposta , in sostituzione di quella sugli incrementi di | valore | delle aree fabbricabili , ha usato – come era ovvio , dovendo enunciare principi e criteri direttivi – una formula |
| 1978-08.txt | 535 | 535 | e criteri direttivi – una formula atta ad indicare l oggetto dell imposizione , diretta a colpire gli incrementi di | valore | degli immobili in occasione del trasferimento da uno ad altro soggetto ( nonché , per le società ed altri enti |
| 1978-08.txt | 709 | 709 | oltre conferma : ” spetterà al legislatore delegato di stabilire i criteri in base ai quali dovrà essere determinato il | valore | di riferimento degli immobili , . . . nonché i criteri di determinazione dell incremento nei casi di alienazione di |
| 1978-08.txt | 855 | 855 | e abitazione ) , enfiteusi e superficie , indicando per l usufrutto l incremento imponibile in rapporto alla quota del | valore | della piena proprietà corrispondente al diritto costituito o trasferito , determinato agli effetti dell imposta di registro o di successione |
| 1978-08.txt | 922 | 922 | occorre ricordare come già la legge 5 marzo 1963 , n . 246 , istitutiva dell imposta sugli incrementi di | valore | delle aree fabbricabili , ne disponesse l applicazione non solo nei casi di alienazione o utilizzazione edificatoria della piena proprietà |
| 1978-08.txt | 1054 | 1054 | regolava analogamente l onere tributario a carico dei titolari dei diversi diritti reali parziari , nei casi di incremento di | valore | accertato in occasione dell utilizzazione edificatoria delle aree . le disposizioni in questione non rappresentano , del resto , una |
| 1978-08.txt | 1161 | 1161 | varia misura , i titolari di diritti reali di godimento . nella specie , l imposta colpisce l incremento di | valore | degli immobili che si realizza all atto della alienazione a titolo oneroso o dell acquisto a titolo gratuito , concretandosi |
| 1978-08.txt | 1376 | 1376 | per cento ” , per il penultimo scaglione d incremento da oltre il centocinquanta fino al duecento per cento del | valore | iniziale dell immobile . ma il denunciato contrasto non sussiste : perché l aliquota del venticinque per cento costituisce il |
| 1978-08.txt | 1530 | 1530 | i contribuenti . trattasi d altra parte di un criterio abitualmente adottato dalla legislazione tributaria nella determinazione di scaglioni di | valore | o di reddito . esso è stato applicato , nella specie , anche dal legislatore delegante , che ha indicato |
| 1979-101.txt | 680 | 680 | disposizione del decreto ministeriale , la quale sarebbe viziata da illegittimità costituzionale , la legge non ha inteso conferirle il | valore | proprio delle regole poste nella forma dell atto legislativo , o degli altri atti aventi forza di legge : al |
| 1979-126.txt | 144 | 144 | profili . in primo luogo , si osserva nelle ordinanze che le ricordate disposizioni relative alla determinazione dell incremento di | valore | imponibile , e delle detrazioni da tale incremento in rapporto al tempo intercorso tra la data di acquisto o di |
| 1979-126.txt | 232 | 232 | si rileva che a norma dell art . 6 del d.p.r . n . 643 / 1972 vengono assunti come | valore | iniziale e come valore finale degli immobili due valori di stima stabiliti in termini monetari non omogenei , per effetto |
| 1979-126.txt | 236 | 236 | norma dell art . 6 del d.p.r . n . 643 / 1972 vengono assunti come valore iniziale e come | valore | finale degli immobili due valori di stima stabiliti in termini monetari non omogenei , per effetto del mutato e decrescente |
| 1979-126.txt | 241 | 241 | del d.p.r . n . 643 / 1972 vengono assunti come valore iniziale e come valore finale degli immobili due | valori | di stima stabiliti in termini monetari non omogenei , per effetto del mutato e decrescente potere d acquisto della lira |
| 1979-126.txt | 273 | 273 | del mutato e decrescente potere d acquisto della lira nel corso del tempo , senza correttivi idonei a depurare il | valore | differenziale della misura di incremento dipendente solo dalla svalutazione della moneta , talché il tributo si risolverebbe , almeno in |
| 1979-126.txt | 315 | 315 | , in una ” imposta sull inflazione ” ; si osserva che assumendosi per la determinazione dell incremento imponibile i | valori | accertati nelle precedenti tassazioni , senza possibilità di riferimento ai valori reali , si verificherebbe ulteriore violazione del principio della |
| 1979-126.txt | 326 | 326 | che assumendosi per la determinazione dell incremento imponibile i valori accertati nelle precedenti tassazioni , senza possibilità di riferimento ai | valori | reali , si verificherebbe ulteriore violazione del principio della capacità contributiva ; che , in fine , le detrazioni applicate |
| 1979-126.txt | 348 | 348 | , si verificherebbe ulteriore violazione del principio della capacità contributiva ; che , in fine , le detrazioni applicate ai | valori | iniziali , nelle percentuali stabilite , per ogni anno o frazione di anno superiore al semestre , dall art . |
| 1979-126.txt | 419 | 419 | e comunque inadeguate rispetto alla svalutazione effettivamente verificatasi , non consentirebbero una corretta applicazione del tributo agli effettivi incrementi di | valore | degli immobili . ne conseguirebbe una sorta di imposizione patrimoniale mascherata e distorta , applicata a singoli soggetti in occasione |
| 1979-126.txt | 620 | 620 | e delle detrazioni , nonché alla progressività delle aliquote da applicarsi per scaglioni d incremento imponibile determinati con riferimento al | valore | iniziale dell immobile , maggiorato delle spese di acquisto , incrementative e di costruzione , diversi profili di disparità di |
| 1979-126.txt | 741 | 741 | , dal 1 gennaio 1963 ; e ciò anche per effetto della fissità della percentuale delle detrazioni annue riferite al | valore | iniziale degli immobili , per cui , di fronte al graduale incremento del loro valore nel decorso del tempo , |
| 1979-126.txt | 756 | 756 | delle detrazioni annue riferite al valore iniziale degli immobili , per cui , di fronte al graduale incremento del loro | valore | nel decorso del tempo , l incidenza delle detrazioni risulta via via decrescente . oltre che in relazione al diverso |
| 1979-126.txt | 787 | 787 | via via decrescente . oltre che in relazione al diverso periodo di tempo considerato per la determinazione della differenza tra | valore | iniziale e valore finale , la disparità di trattamento viene prospettata anche in relazione alla diversa frequenza delle fattispecie di |
| 1979-126.txt | 790 | 790 | . oltre che in relazione al diverso periodo di tempo considerato per la determinazione della differenza tra valore iniziale e | valore | finale , la disparità di trattamento viene prospettata anche in relazione alla diversa frequenza delle fattispecie di trasferimento degli immobili |
| 1979-126.txt | 895 | 895 | ad un momento iniziale diverso da quello stabilito per gli altri beni immobili , dovendosi per dette aree considerare il | valore | che esse avevano alla diversa data stabilita con le deliberazioni previste dagli artt . 5 e 25 della legge 5 |
| 1979-126.txt | 944 | 944 | anche per la maggior misura delle aliquote rispetto a quelle già previste dalla legge istitutiva dell imposta sull incremento di | valore | delle aree fabbricabili . la illegittimità costituzionale dell art . 15 del d.p.r . numero 643 / 1972 è denunciata |
| 1979-126.txt | 1030 | 1030 | creerebbe una ingiustificata disparità di trattamento tra i contribuenti , potendo essere colpito con aliquote diverse uno stesso incremento di | valore | di immobili contigui ma situati in territorio di comuni diversi , e potendosi altresì verificare l adozione di aliquote più |
| 1979-126.txt | 1239 | 1239 | tutte le questioni proposte . l imposta è legittimamente diretta a colpire la specifica capacità contributiva corrispondente all accrescimento di | valore | degli immobili per effetto di mutate condizioni oggettive e di mercato , da cui la proprietà immobiliare privata ha tratto |
| 1979-126.txt | 1270 | 1270 | mercato , da cui la proprietà immobiliare privata ha tratto gratuito beneficio . l incidenza della svalutazione sull incremento dei | valori | immobiliari non potrebbe determinare di per sé lesione del principio della capacità contributiva , in quanto l apprezzamento dei suoi |
| 1979-126.txt | 1348 | 1348 | agli effetti pregiudizievoli dell inflazione , che in varia misura colpisce la generalità dei cittadini possessori di altri beni , | valori | e redditi mobiliari , non può pretendersi che siano sottratti proprio gli immobili rustici e urbani , beni diretti alla |
| 1979-126.txt | 1464 | 1464 | , e la misura di tali detrazioni è comunque oggetto di un giudizio insindacabile del legislatore . gli incrementi di | valore | in concreto realizzati dai soggetti passivi dell imposta costituirebbero pertanto un sicuro indice di capacità contributiva ; né potrebbero ravvisarsi |
| 1979-126.txt | 1668 | 1668 | , che in alcune ordinanze di rimessione hanno trovato immeritato accoglimento . l esigenza della imposizione fiscale sull incremento di | valore | degli immobili non è certo una novità , né una singolarità del vigente sistema tributario italiano . oltre al rilievo |
| 1979-126.txt | 1748 | 1748 | stata largamente riconosciuta , fin dal secolo scorso , l esigenza di assoggettare a prelievo fiscale l effettiva variazione del | valore | di mercato dei beni immobili , e in specie dei terreni fabbricabili , in quanto non ricollegabile ad iniziative , |
| 1979-126.txt | 1878 | 1878 | locale , approvato con r.d . 14 settembre 1931 , n . 1175 , e la imposta sull incremento di | valore | delle aree fabbricabili , istituita con la legge 5 marzo 1963 , n . 246 , in correlazione con l |
| 1979-126.txt | 1954 | 1954 | quindi possibile porre in dubbio la giustificazione fondamentale dell imposta di cui è causa , diretta a colpire incrementi di | valore | non di rado vistosi , dovuti al concorso di fattori oggettivi , o esterni , indipendenti da iniziative dei singoli |
| 1979-126.txt | 2016 | 2016 | degli enti locali , talché gli incrementi in questione sono stati qualificati da autorevoli studiosi dell economia politica come “ | valore | pubblico ” , pertinente alla collettività e non ai privati proprietari che pur ne traggono gratuito beneficio . questo incremento |
| 1979-126.txt | 2038 | 2038 | ” , pertinente alla collettività e non ai privati proprietari che pur ne traggono gratuito beneficio . questo incremento dei | valori | immobiliari , che di per sé costituisce sicuro indice di capacità contributiva , riceve ulteriore impulso dalla svalutazione della moneta |
| 1979-126.txt | 2122 | 2122 | , sia soprattutto quando il tributo , come accade appunto per l invim , venga applicato sulla base d un | valore | imponibile determinato dalla differenza tra due valori monetari accertati in tempi diversi , ossia corrispondenti a monete aventi diverso potere |
| 1979-126.txt | 2129 | 2129 | come accade appunto per l invim , venga applicato sulla base d un valore imponibile determinato dalla differenza tra due | valori | monetari accertati in tempi diversi , ossia corrispondenti a monete aventi diverso potere d acquisto . 6 . – da |
| 1979-126.txt | 2186 | 2186 | d una imposta sul plusvalore degli immobili , né che il legislatore possa essere tenuto a depurare gli incrementi di | valore | imponibile della componente imputabile alla svalutazione della moneta , mediante formule di indicizzazione o di integrale rivalutazione , in contrasto |
| 1979-126.txt | 2244 | 2244 | regime delle obbligazioni pecuniarie , corrispondente alle esigenze di una economia sviluppata in cui la moneta è indispensabile misura dei | valori | di mercato . con ciò non si intende ovviamente escludere che il legislatore possa o , in casi di particolare |
| 1979-126.txt | 2487 | 2487 | di cui è causa , mentre appare incontestabile la piena legittimità della imposizione diretta a colpire gli effettivi incrementi di | valore | degli immobili , deve altresì ritenersi non sindacabile in questa sede la disciplina normativa dei presupposti e criteri di applicazione |
| 1979-126.txt | 2544 | 2544 | di una sopravvenuta incostituzionalità . del resto , il legislatore nella statuizione dei criteri per la determinazione dell incremento di | valore | imponibile non ha ignorato il fenomeno della svalutazione , anzi , – come risulta dai lavori parlamentari e in specie |
| 1979-126.txt | 2654 | 2654 | all art . 53 cost . , sotto il profilo della mancanza di un congegno di integrale conguaglio monetario tra | valore | iniziale e valore finale , idoneo a depurare la base imponibile netta dell incremento dovuto alla svalutazione . il principio |
| 1979-126.txt | 2657 | 2657 | 53 cost . , sotto il profilo della mancanza di un congegno di integrale conguaglio monetario tra valore iniziale e | valore | finale , idoneo a depurare la base imponibile netta dell incremento dovuto alla svalutazione . il principio sancito dal costituente |
| 1979-126.txt | 2742 | 2742 | più volte chiarito il significato – , non può sicuramente dirsi violato solo per il fatto che una fluttuazione del | valore | della moneta abbia accresciuto l incidenza fiscale di un tributo , pur nella incontestabile presenza di una effettiva capacità del |
| 1979-126.txt | 3029 | 3029 | concerne in specie l imposta in esame , non sussiste incertezza tanto sullo scopo perseguito , di colpire incrementi di | valore | dipendenti da fattori obbiettivi estranei all attività dei proprietari , quanto sulla fondamentale esigenza di assicurare una corretta applicazione del |
| 1979-126.txt | 3101 | 3101 | tributo che , a differenza dalla generalità delle imposte dirette e indirette , le quali colpiscono con esclusivo riferimento a | valori | attuali al momento della concreta applicazione , assume quale presupposto , o almeno quale base imponibile , un incremento di |
| 1979-126.txt | 3122 | 3122 | attuali al momento della concreta applicazione , assume quale presupposto , o almeno quale base imponibile , un incremento di | valore | , considerato come fatto continuo delimitato da due termini di riferimento nel tempo . senza indugiare qui sulla non facile |
| 1979-126.txt | 3191 | 3191 | ( alienazione , acquisto , possesso decennale ) che rendono ardua una definizione unitaria del presupposto , l incremento di | valore | degli immobili assuma fondamentale rilevanza nella struttura del tributo , per quanto attiene alla determinazione dell imponibile sulla base dell |
| 1979-126.txt | 3215 | 3215 | fondamentale rilevanza nella struttura del tributo , per quanto attiene alla determinazione dell imponibile sulla base dell oggettiva variazione di | valore | nel tempo . in altre parole , l invim , non solo nell applicazione periodica in base al possesso decennale |
| 1979-126.txt | 3268 | 3268 | applicata in occasione del trasferimento , non è configurabile come imposta sui trasferimenti , bensì come imposta sugli incrementi di | valore | . dovendosi individuare l incremento imponibile come valore differenziale , costituito dalla differenza tra un valore iniziale e un valore |
| 1979-126.txt | 3276 | 3276 | configurabile come imposta sui trasferimenti , bensì come imposta sugli incrementi di valore . dovendosi individuare l incremento imponibile come | valore | differenziale , costituito dalla differenza tra un valore iniziale e un valore finale , era anzitutto necessario stabilire un punto |
| 1979-126.txt | 3284 | 3284 | imposta sugli incrementi di valore . dovendosi individuare l incremento imponibile come valore differenziale , costituito dalla differenza tra un | valore | iniziale e un valore finale , era anzitutto necessario stabilire un punto di riferimento temporale a quo per gli acquisti |
| 1979-126.txt | 3288 | 3288 | valore . dovendosi individuare l incremento imponibile come valore differenziale , costituito dalla differenza tra un valore iniziale e un | valore | finale , era anzitutto necessario stabilire un punto di riferimento temporale a quo per gli acquisti verificatisi oltre un decennio |
| 1979-126.txt | 3359 | 3359 | già stato accolto dal legislatore nella precedente legge n . 246 del 1963 , concernente l imposta sugli incrementi di | valore | delle aree fabbricabili : ove era stato stabilito che la data di riferimento alla quale i singoli comuni intendessero risalire |
| 1979-126.txt | 3575 | 3575 | / 1974 ) , stabilisce che per gli acquisti verificatisi oltre un decennio prima del 1 gennaio 1973 ” il | valore | iniziale è quello venale che i beni avevano al 1 gennaio 1963 ( nel dettato originario : ” al decimo |
| 1979-126.txt | 3766 | 3766 | : ” per gli immobili che al 1 gennaio 1975 appartengano alle società da oltre dieci anni si assumono come | valore | iniziale e come valore finale i valori venali al 1 gennaio 1965 e al 1 gennaio 1975 ” . 8 |
| 1979-126.txt | 3770 | 3770 | immobili che al 1 gennaio 1975 appartengano alle società da oltre dieci anni si assumono come valore iniziale e come | valore | finale i valori venali al 1 gennaio 1965 e al 1 gennaio 1975 ” . 8 . – assunto un |
| 1979-126.txt | 3773 | 3773 | 1 gennaio 1975 appartengano alle società da oltre dieci anni si assumono come valore iniziale e come valore finale i | valori | venali al 1 gennaio 1965 e al 1 gennaio 1975 ” . 8 . – assunto un periodo di dieci |
| 1979-126.txt | 3804 | 3804 | ” . 8 . – assunto un periodo di dieci anni quale presupposto temporale per la determinazione dell incremento di | valore | imponibile , sia nel caso di alienazione-acquisto , sia nell applicazione periodica dell imposta alle società , rispondeva ad un |
| 1979-126.txt | 3949 | 3949 | , ed ha previsto , con riguardo alla diversa ampiezza dell arco temporale considerato per la determinazione della differenza tra | valore | finale e valore iniziale , la detrazione dall incremento di valore – per ogni anno o frazione d anno superiore |
| 1979-126.txt | 3952 | 3952 | previsto , con riguardo alla diversa ampiezza dell arco temporale considerato per la determinazione della differenza tra valore finale e | valore | iniziale , la detrazione dall incremento di valore – per ogni anno o frazione d anno superiore al semestre – |
| 1979-126.txt | 3960 | 3960 | arco temporale considerato per la determinazione della differenza tra valore finale e valore iniziale , la detrazione dall incremento di | valore | – per ogni anno o frazione d anno superiore al semestre – di una somma pari al 4 % del |
| 1979-126.txt | 3981 | 3981 | – per ogni anno o frazione d anno superiore al semestre – di una somma pari al 4 % del | valore | iniziale , maggiorato delle spese di acquisto , di costruzione ed incrementative riferibili al periodo considerato ( art . 14 |
| 1979-126.txt | 4103 | 4103 | nel riferimento a più ampi periodi di tempo . invero , l imposta può ormai essere applicata ad incrementi di | valore | formatisi nel corso di diciassette anni , o anche più , nel caso di beni già soggetti all applicazione della |
| 1979-126.txt | 4203 | 4203 | il principio della capacità contributiva rappresenta , sotto questo profilo , univoco e specifico sviluppo . rispetto ad incrementi di | valore | formatisi in così lunghi periodi , la legge avrebbe dovuto introdurre correttivi adeguati alla diversità dei periodi di formazione , |
| 1979-126.txt | 4291 | 4291 | legge , è costituito dal regime delle detrazioni . come già si è ricordato , le detrazioni dall incremento di | valore | ( nonché dall importo delle spese ammesse , secondo quanto stabilito dagli artt . 11- 13 del provvedimento istitutivo del |
| 1979-126.txt | 4319 | 4319 | , secondo quanto stabilito dagli artt . 11- 13 del provvedimento istitutivo del tributo ) , in misura percentuale del | valore | iniziale , sono state introdotte per attenuare il naturale aggravio delle aliquote progressive dell imposta destinato a prodursi con il |
| 1979-126.txt | 4415 | 4415 | effetti della svalutazione della moneta , in correlazione al tempo intercorso tra gli eventi considerati per determinare l incremento di | valore | in base alla differenza tra valore iniziale e valore finale . adottato in tale senso , come unico correttivo , |
| 1979-126.txt | 4421 | 4421 | in correlazione al tempo intercorso tra gli eventi considerati per determinare l incremento di valore in base alla differenza tra | valore | iniziale e valore finale . adottato in tale senso , come unico correttivo , il sistema delle detrazioni annue , |
| 1979-126.txt | 4424 | 4424 | tempo intercorso tra gli eventi considerati per determinare l incremento di valore in base alla differenza tra valore iniziale e | valore | finale . adottato in tale senso , come unico correttivo , il sistema delle detrazioni annue , in relazione al |
| 1979-126.txt | 4453 | 4453 | unico correttivo , il sistema delle detrazioni annue , in relazione al periodo considerato per la determinazione dell incremento di | valore | imponibile netto , esigenze di coerenza e congruità al fine voluto avrebbero richiesto una diversa commisurazione delle detrazioni riferita al |
| 1979-126.txt | 4477 | 4477 | esigenze di coerenza e congruità al fine voluto avrebbero richiesto una diversa commisurazione delle detrazioni riferita al graduale aumento del | valore | dell immobile nel corso del tempo . invece l incidenza delle detrazioni fissate in misura costante risulta inadeguata , in |
| 1979-126.txt | 4570 | 4570 | i due termini di raffronto , ancorato come è , si tratti del 4 o del 10 % , al | valore | iniziale , che nel tempo risulta sempre meno comparabile con quello finale . anche sotto questo profilo , è palese |
| 1979-126.txt | 4631 | 4631 | legislatore si era proposto di eliminarle . 10 . – i difetti strutturali del sistema di calcolo dell incremento di | valore | , in relazione al regime delle detrazioni e alla formazione dell imponibile netto , si rivelano con ancor maggiore evidenza |
| 1979-126.txt | 4701 | 4701 | d.p.r . n . 688 / 1974 , sono applicate per scaglioni d incremento imponibile ( determinati con riferimento al | valore | iniziale dell immobile , maggiorato delle spese di acquisto , incrementative e di costruzione ) , in misura crescente dal |
| 1979-126.txt | 4817 | 4817 | dopo un più lungo periodo di possesso ; e ciò in quanto determinandosi gli scaglioni d incremento con riferimento al | valore | iniziale e all importo delle spese ammesse , ed applicandosi le aliquote alla base imponibile netta , lo scatto delle |
| 1979-126.txt | 4857 | 4857 | delle aliquote più elevate tende a verificarsi in misura non ragguagliata alla durata del periodo considerato per il calcolo del | valore | differenziale . la riprova di questi rilievi è offerta dalla constatazione di fatto che per uno stesso immobile , o |
| 1979-126.txt | 4883 | 4883 | questi rilievi è offerta dalla constatazione di fatto che per uno stesso immobile , o per due immobili di eguale | valore | , oggetto nel corso di un decennio di successive alienazioni , ovvero di una sola alienazione al termine del decennio |
| 1979-126.txt | 4911 | 4911 | di successive alienazioni , ovvero di una sola alienazione al termine del decennio medesimo , pur essendo identici il primo | valore | iniziale e l ultimo valore finale , e quindi eguale il complessivo incremento di valore , l incidenza dell imposta |
| 1979-126.txt | 4916 | 4916 | di una sola alienazione al termine del decennio medesimo , pur essendo identici il primo valore iniziale e l ultimo | valore | finale , e quindi eguale il complessivo incremento di valore , l incidenza dell imposta applicata al termine del decennio |
| 1979-126.txt | 4926 | 4926 | pur essendo identici il primo valore iniziale e l ultimo valore finale , e quindi eguale il complessivo incremento di | valore | , l incidenza dell imposta applicata al termine del decennio può risultare ben superiore a quella della somma delle imposte |
| 1979-126.txt | 5080 | 5080 | sistema normativo adottato per il calcolo dell incremento imponibile netto e per la determinazione dei relativi scaglioni con riferimento al | valore | iniziale maggiorato delle spese ; sistema veramente inadeguato all esigenza di una coerente e congrua considerazione dell elemento temporale , |
| 1979-126.txt | 5110 | 5110 | esigenza di una coerente e congrua considerazione dell elemento temporale , indispensabile per una corretta imposizione degli oggettivi incrementi di | valore | con trattamento uniforme nei confronti dei soggetti passivi del tributo . esorbita dal compito istituzionale di questa corte formulare indicazioni |
| 1979-126.txt | 5188 | 5188 | legge . varie possono essere le vie di una riforma correttiva , idonea a rendere l imposta sull incremento di | valore | degli immobili corrispondente allo scopo perseguito con la sua istituzione , e ad evitare la possibilità di applicazioni distorte e |
| 1979-126.txt | 5287 | 5287 | dover dichiarare la illegittimità delle sole disposizioni che concernono la determinazione definitiva della base imponibile , ossia la formazione del | valore | imponibile netto , mediante detrazioni percentuali fisse commisurate al numero degli anni , o frazioni d anno , considerati per |
| 1979-126.txt | 5313 | 5313 | percentuali fisse commisurate al numero degli anni , o frazioni d anno , considerati per il calcolo della differenza tra | valore | finale e valore iniziale . sono infatti le disposizioni dell art . 14 del d.p.r . del 1972 e dell |
| 1979-126.txt | 5316 | 5316 | al numero degli anni , o frazioni d anno , considerati per il calcolo della differenza tra valore finale e | valore | iniziale . sono infatti le disposizioni dell art . 14 del d.p.r . del 1972 e dell art . 8 |
| 1979-126.txt | 5359 | 5359 | del 1977 quelle che direttamente regolano la misura delle detrazioni annue in rapporto al periodo considerato per la determinazione del | valore | differenziale , e pertanto solo queste disposizioni possono essere investite dalla pronuncia di incostituzionalità , pur rimanendo ovviamente in facoltà |
| 1979-126.txt | 5480 | 5480 | al n . 3 . salvo quanto si è già osservato circa le date di riferimento per la determinazione del | valore | iniziale , la disparità di trattamento denunciata dalla commissione tributaria di primo grado di pisa con riguardo alle speciali disposizioni |
| 1979-126.txt | 5676 | 5676 | 1974 e dalla legge n . 694 / 1975 ) , per la separata liquidazione dell imposta sull incremento di | valore | delle aree e rispettivamente dei fabbricati . per quanto concerne la disposizione dell art . 15 del d.p.r . n |
| 1979-27.txt | 468 | 468 | uno dei presupposti quantitativi dell imposta con criteri estranei alla capacità contributiva del soggetto gravato , identificata nella specie nel | valore | monetario reale degli atti economici imponibili e impedendo in tal modo al medesimo la previsione circa l ammontare dell imposta |
| 1980-05.txt | 361 | 361 | dell indennità di espropriazione e occupazione ) , sotto un duplice profilo : a ) rilevano che l adozione del | valore | agricolo medio dei beni da espropriare , come criterio per la determinazione dell indennità , confliggerebbe con l art . |
| 1980-05.txt | 445 | 445 | la fertilità del suolo , potrebbe portare alla liquidazione di indennizzi irrisori e , comunque , gravemente sperequati rispetto al | valore | di mercato dei suoli . inoltre , la mancata considerazione del carattere edificatorio dell area espropriata , pure se posta |
| 1980-05.txt | 515 | 515 | quale esigerebbe che esso costituisca un sostitutivo , sia pure non equivalente , della perdita del bene , al cui | valore | effettivo dovrebbe essere riferito ; b ) rilevano ancora le ordinanze che le norme anzidette sarebbero in contrasto con l |
| 1980-05.txt | 602 | 602 | nei centri edificati rapportate al dato numerico della popolazione , determinerebbe , irrazionalmente , indennizzi diversi per terreni di pari | valore | in relazione ai prezzi di mercato . altra irrazionale disparità viene ravvisata nel trattamento dei proprietari di aree edificabili colpiti |
| 1980-05.txt | 764 | 764 | ) denuncia anche la violazione dell art . 53 cost . , in quanto la mancata rispondenza dell indennizzo al | valore | del bene espropriato determinerebbe una irragionevole ripartizione nel costo della iniziativa assunta nell interesse pubblico , facendone gravare il peso |
| 1980-05.txt | 1004 | 1004 | un serio ristoro . perché ciò possa realizzarsi , occorre far riferimento , per la determinazione dell indennizzo , al | valore | del bene in relazione alle sue caratteristiche essenziali , fatte palesi dalla potenziale utilizzazione economica di esso , secondo legge |
| 1980-05.txt | 1050 | 1050 | può assicurarsi la congruità del ristoro spettante all espropriato ed evitare che esso sia meramente apparente o irrisorio rispetto al | valore | del bene . e per le aree destinate all edificazione , in quanto poste in zone già interessate dallo sviluppo |
| 1980-05.txt | 1096 | 1096 | tale destinazione e di essa occorre tenere conto nella determinazione della misura dell indennità di espropriazione , da rapportare al | valore | del bene . per contrastare tale conclusione si è opposto che , in base alle leggi che hanno disposto la |
| 1980-05.txt | 1626 | 1626 | aree stesse . va inoltre ricordato che la rilevanza della destinazione edilizia delle aree , quale indice di un maggior | valore | , è operante nel nostro ordinamento anche dopo l attuazione delle nuove norme per la edificabilità dei suoli , come |
| 1980-05.txt | 1657 | 1657 | delle nuove norme per la edificabilità dei suoli , come è dimostrato dalle disposizioni tributarie che legittimano la tassazione del | valore | edificatorio delle aree , desunto dalla loro collocazione in un insediamento edilizio . 5 . – poste tali premesse , |
| 1980-05.txt | 1684 | 1684 | loro collocazione in un insediamento edilizio . 5 . – poste tali premesse , occorre verificare se l adozione del | valore | agricolo medio come criterio per la determinazione della misura dell indennità di esproprio sia o meno conforme al precetto dell |
| 1980-05.txt | 1754 | 1754 | indennità di espropriazione possa ritenersi conforme al precetto costituzionale , è necessario che la misura di essa sia riferita al | valore | del bene , determinato dalle sue caratteristiche essenziali e dalla destinazione economica perché solo in tal modo l indennità stessa |
| 1980-05.txt | 1817 | 1817 | indennità , non si considerino le caratteristiche del bene da espropriare ma si adotti un diverso criterio che prescinda dal | valore | di esso . è proprio quanto avviene nella materia in disamina perché il criterio del valore agricolo medio dei terreni |
| 1980-05.txt | 1833 | 1833 | criterio che prescinda dal valore di esso . è proprio quanto avviene nella materia in disamina perché il criterio del | valore | agricolo medio dei terreni secondo tipi di coltura praticati nella regione agraria interessata , adottato per la determinazione dell indennità |
| 1980-05.txt | 1891 | 1891 | . 14 della legge n . 10 del 1977 , non facendo specifico riferimento al bene da espropriare ed al | valore | di esso secondo la sua destinazione economica , introduce un elemento di valutazione del tutto astratto , che porta inevitabilmente |
| 1980-05.txt | 1938 | 1938 | edilizi che non hanno alcuna relazione con le colture praticate nella zona , alla liquidazione di indennizzi sperequati rispetto al | valore | dell area da espropriare , con palese violazione del diritto a quell adeguato ristoro che la norma costituzionale assicura all |
| 1980-05.txt | 2005 | 2005 | la quale ha ritenuto la legittimità costituzionale della legge 4 febbraio 1958 , n . 158 , che ragguaglia al | valore | venale del terreno considerato come agricolo , indipendentemente dalla sua eventuale edificazione , la indennità di esproprio per le aree |
| 1980-05.txt | 2065 | 2065 | che la indennità stabilita da tale legge riguardava terreni agricoli , secondo la loro attuale destinazione , prescindendo dal maggior | valore | derivante dalla loro eventuale edificabilità ; pertanto , la indennità di espropriazione veniva ragguagliata al valore del bene , desumibile |
| 1980-05.txt | 2081 | 2081 | , prescindendo dal maggior valore derivante dalla loro eventuale edificabilità ; pertanto , la indennità di espropriazione veniva ragguagliata al | valore | del bene , desumibile dalle caratteristiche di esso e dalla sua destinazione economica attuale e non appariva in contrasto con |
| 1980-05.txt | 2606 | 2606 | di esproprio sia fissata , sia pure a seguito di opposizione dell interessato alla liquidazione dell indennità in base al | valore | agricolo medio , con specifico riferimento alle colture effettivamente praticate nel fondo espropriato ed anche in relazione all esercizio dell |
| 1980-05.txt | 2644 | 2644 | all esercizio dell azienda agricola . si stabilisce così l esatto criterio che l indennità va liquidata in base al | valore | effettivo del bene espropriato , determinato in relazione alle sue caratteristiche e alla sua destinazione economica ; l aver pretermesso |
| 1980-119.txt | 1283 | 1283 | sono interessati soggetti presi in considerazione dall ordinamento in quanto contribuenti : ma ciò non toglie che il legislatore possa | valorizzare | differenze specifiche che emergono anche sotto altri aspetti . né si potrebbe correttamente ricorrere alla ratio generale del provvedimento , |
| 1980-119.txt | 1515 | 1515 | di carattere pregiudiziale rispetto all obbligazione subordinata o dipendente , che consiste nella prestazione pecuniaria accessoria ) . è così | valorizzata | una differenza che non è di mero fatto , ma si ricollega anche al diverso grado di incertezza cui possono |
| 1980-141.txt | 3182 | 3182 | un significato di esclusività , che è smentito dal complesso della costituzione , dappoiché alla carta sono ben presenti anche | valori | diversi dal lavoro . il senso dell art . 4 cost . , poi , si presta , vuoi nella |
| 1980-141.txt | 3731 | 3731 | occupati in settori non industriali continuano ad essere applicate le disposizioni dei rispettivi accordi e contratti collettivi che determinano il | valore | mensile del punto di contingenza in misura inferiore a quella stabilita dall accordo interconfederale di cui al primo comma “ |
| 1980-141.txt | 6002 | 6002 | secondo , d.l . 12 / 1977 vuole applicabili le disposizioni dei rispettivi accordi e contratti collettivi che determinano il | valore | mensile del punto di contingenza in misura inferiore a quella stabilita dagli accordi interconfederali 15 gennaio 1957 e 25 gennaio |
| 1980-54.txt | 131 | 131 | limitatamente al periodo di imposta 1967 ” , una serie di tributi che non includeva l imposta sugli incrementi di | valore | delle aree fabbricabili e i contributi di miglioria . questi ultimi tributi vennero aggiunti all elenco in sede di legge |
| 1980-54.txt | 181 | 181 | trarsi ausilio per l attività dell interprete ; la formula adottata fu la seguente : ” imposta sugli incrementi di | valore | delle aree fabbricabili e contributi di miglioria , anche nella ipotesi di versamento diretto in tesoreria , limitatamente alla quota |
| 1980-54.txt | 551 | 551 | di applicazione della addizionale : in effetti , se dovesse valere il collegamento con l anno 1967 dell aumento di | valore | realizzatosi o accertato a favore del contribuente , non si vede perché questi non sarebbe tenuto a pagare l addizionale |
| 1980-54.txt | 884 | 884 | acquisito in ordine ad un bene immobile , per effetto di un intervento pubblico di utilità generale ( incremento di | valore | del bene dovuto , nella maggior parte dei casi , alla esecuzione di un opera da parte dello stato , |
| 1980-54.txt | 1145 | 1145 | processuali previste dagli artt . 488 e 613 c.p.p . in effetti , è da ritenere che gli incrementi di | valore | o plusvalori patrimoniali di beni immobili costituiscano tipica espressione di nuova ricchezza , e si presentino dunque come indici diretti |
| 1980-54.txt | 1439 | 1439 | delimitazione temporale , e cioè l individuazione del tempo in cui sia venuto in essere una tantum l incremento di | valore | del bene . ma ciò che più importa , dal punto di vista del sindacato di costituzionalità , è l |
| 1980-54.txt | 1672 | 1672 | con il suo collaudo , o invece con la delibera di giunta municipale nella quale si dichiarano gli incrementi di | valore | post opus e si formano le relative matricole . certo è che la disciplina dell addizionale prescinde da ogni correlazione |
| 1980-54.txt | 1812 | 1812 | , anche nel tempo , ad una serie di vicende che non toccano il venir in essere dell incremento di | valore | del bene . si potrebbe eccepire a quanto si è affermato fin qui che tra le caratteristiche dei contributi di |
| 1980-54.txt | 1849 | 1849 | caratteristiche dei contributi di miglioria va ravvisata la difficoltà di delimitare temporalmente il vantaggio consistente ” nell aumento effettivo di | valore | ” ( art . 7 r.d.l . 6 luglio 1931 , n . 981 ) , maturato post opus . |
| 1980-54.txt | 1913 | 1913 | fascia di anni , avrebbe dovuto raggiungere con l imposizione additiva anche quei soggetti che avessero realizzato un incremento di | valore | post opus negli anni immediatamente precedenti al 1967 , adempiendo poi all obbligazione tributaria con il versamento diretto in tesoreria |
| 1980-56.txt | 783 | 783 | , osservando che l accertamento fiscale trasferito in un procedimento avente carattere e finalità assai differenti , può avere soltanto | valore | dimostrativo e , come tale , va soggetto all apprezzamento del giudice : innanzi al quale la tutela del diritto |
| 1980-96.txt | 200 | 200 | dei precetti fiscali ) , a seconda che abbiano o meno ricevuto notifica dagli uffici delle imposte di accertamenti di | valore | o ingiunzioni di pagamento . le tre questioni sollevate rispettivamente dalla commissione tributaria di 1 grado di ragusa , dalla |
| 1980-96.txt | 983 | 983 | affiancato da quello di situazione non definita , anche in difetto di procedimento contenzioso , di notifica dell accertamento di | valore | o di ingiunzione di pagamento . 3 . – questi dati normativi non sono stati tenuti presenti dalle commissioni di |
| 1980-96.txt | 1057 | 1057 | quali non fosse in corso una ” controversia ” , essendo mancata nei loro riguardi una notifica di accertamento di | valore | e una ingiunzione di pagamento . è vero che le norme in proposito erano più chiaramente formulate nel testo del |
| 1980-96.txt | 1184 | 1184 | ( ultima parte del comma ) indicandosi l eliminazione della pendenza , in difetto di notifica dell accertamento di maggior | valore | , nella liquidazione dell imposta sulla base del valore dichiarato dal contribuente , aumentato forfettariamente del 20 % ( in |
| 1980-96.txt | 1193 | 1193 | della pendenza , in difetto di notifica dell accertamento di maggior valore , nella liquidazione dell imposta sulla base del | valore | dichiarato dal contribuente , aumentato forfettariamente del 20 % ( in entrambi i casi senza applicazione di sopratasse e pene |
| 1980-96.txt | 1619 | 1619 | stesso di tutelarsi rispetto ad ulteriori vicende del rapporto , chiedendo che l imposta dovuta fosse liquidata sulla base del | valore | da lui dichiarato , aumentato del 20 % , senza applicazione di sopratasse e pene pecuniarie . 5 . – |
| 1980-96.txt | 1943 | 1943 | art . 6 , primo comma – ultima parte : e cioè nella liquidazione dell imposta , sulla base del | valore | dichiarato dal contribuente , aumentato del 20 % , senza applicazione di sopratasse e pene accessorie ; o , infine |
| 1980-96.txt | 2070 | 2070 | di ottenere o la definizione agevolata della controversia o la liquidazione dell imposta sulla base , forfettariamente maggiorata , del | valore | dichiarato dai contribuenti stessi . 6 . – la questione sollevata della commissione di napoli trae origine da un dubbio |
| 1981-176.txt | 1506 | 1506 | costituzionali di cui si prospetta la lesione andrebbero dunque fatti assurgere al piano in cui risiedono i fondamentali ed irrinunziabili | valori | costituzionali , perché la questione si riveli fondata . diversamente , andrebbe accolta la tesi sancita nella pronunzia comunitaria , |
| 1981-176.txt | 1583 | 1583 | adottando tale ultima soluzione , la corte potrebbe , del resto , enucleare dal contenuto della costituzione materiale altri inderogabili | valori | , e garantirne l osservanza con l estendere il suo controllo ai regolamenti comunitari : i quali , si soggiunge |
| 1981-187.txt | 126 | 126 | viceversa è imprescindibile . proprio in virtù dell integrazione conferitale da tale proposizione , infatti , la norma assurge a | valore | di compiuta disciplina , nella quale soltanto la figura dell organo dello stato nella regione siciliana può essere esattamente , |
| 1981-187.txt | 2257 | 2257 | potere cui è riservato il compito istituzionale di interpretare la legge , dichiarandone mediante altra legge l autentico significato con | valore | obbligatorio per tutti e , quindi , vincolante anche per il giudice , quando non ricorrano quei casi in cui |
| 1982-121.txt | 26 | 26 | . – il d.p.r . 26 ottobre 1972 , n . 643 , istitutivo dell imposta comunale sull incremento del | valore | degli immobili ( invim ) , all art . 11 stabilisce che ” ai fini del calcolo dell incremento imponibile |
| 1982-121.txt | 48 | 48 | immobili ( invim ) , all art . 11 stabilisce che ” ai fini del calcolo dell incremento imponibile il | valore | iniziale del bene è maggiorato dalle spese di acquisto , di costruzione e incrementative riferibili al periodo considerato per la |
| 1982-121.txt | 127 | 127 | . 688 ) dispone che i cedenti di beni soggetti all imposta debbono produrre fra l altro una dichiarazione del | valore | iniziale del bene con l indicazione delle spese incrementative di cui al citato art . 11 . tali spese , |
| 1982-121.txt | 426 | 426 | , che sono fissati nelle altre disposizioni del citato decreto e , per quanto riguarda in ispecie la determinazione del | valore | iniziale del bene , ai fini del calcolo dell incremento di valore tassabile , nell art . 11 . sono |
| 1982-121.txt | 438 | 438 | per quanto riguarda in ispecie la determinazione del valore iniziale del bene , ai fini del calcolo dell incremento di | valore | tassabile , nell art . 11 . sono queste ultime norme , non l art . 18 , che determinano |
| 1982-121.txt | 634 | 634 | del contribuente e del notaio , mentre nel caso di dichiarazione non accompagnata dalla prescritta documentazione delle spese incrementative del | valore | iniziale del bene , si tratterebbe del mancato conseguimento di un utile derivante dall adempimento di un onere che ne |
| 1982-185.txt | 423 | 423 | , incaricati di riscuotere , di pagare , di conservare e di maneggiare danaro pubblico o di tenere in custodia | valori | e materie di pertinenza dello stato e degli enti pubblici ; b ) la giurisdizione sulla responsabilità patrimoniale , sia |
| 1982-57.txt | 618 | 618 | grave inadempimento ” , ” operazione speculativa ” ) in cui il giudizio sul fatto si intreccia con giudizi di | valore | . peraltro , anche gli apprezzamenti dell amministrazione , sottratti per il loro oggetto al sindacato giurisdizionale , ben possono |
| 1982-63.txt | 150 | 150 | eccepisce che le norme denunciate non concernono la carenza del potere giudiziale di sospendere la riscossione coattiva dell imposta sul | valore | aggiunto , la quale costituisce l oggetto del giudizio a quo . al riguardo osserva la corte che , effettivamente |
| 1982-63.txt | 225 | 225 | riscossione delle imposte sul reddito , non è all evidenza applicabile alle imposte indirette , fra cui rientra quella sul | valore | aggiunto . peraltro , il provvedimento legislativo pertinente ( e cioè il d.p.r . 6 ottobre 1972 n . 633 |
| 1982-63.txt | 887 | 887 | art . 62 , 2 comma , d.p.r . 26 ottobre 1972 n . 633 , per l imposta sul | valore | aggiunto ; l art . 34 , 4 comma , d.p.r . 26 ottobre 1972 n . 634 , per |
| 1982-63.txt | 1251 | 1251 | analogo è il sistema stabilito dall art . 60 d.p.r . n . 633 del 1972 per l imposta sul | valore | aggiunto . relativamente alle altre imposte indirette si ha invece un diverso regime : così , per l imposta di |
| 1982-72.txt | 213 | 213 | ricordato che la base imponibile dell invim , se non il presupposto del tributo stesso , consiste nell incremento di | valore | dell immobile considerato , che si produca nel periodo intercorrente fra le due date indicate dall art . 6 , |
| 1982-72.txt | 298 | 298 | sostituito dall art . 1 del d.p.r . 23 dicembre 1974 , n . 688 . e tale incremento di | valori | immobili , oggettivamente assunto , rappresenta di per sé ” sicuro indice di capacità contributiva ” , come la corte |
| 1982-72.txt | 351 | 351 | resto incongruo , ed anzi determinerebbe discrasie ben più sensibili di quella denunciata , pretendere che l intero incremento di | valore | ( o una frazione di esso ) non venga gravato da nessuna imposta , nell eventualità – per altro difficile |
| 1982-72.txt | 389 | 389 | per altro difficile da dimostrare – che l alienazione sia stata effettuata contro il corrispettivo di un prezzo inferiore al | valore | venale . ma precisamente questa risulterebbe la conseguenza dell accoglimento dell impugnativa , quale essa è stata proposta nell ordinanza |
| 1982-88.txt | 447 | 447 | legale da lui ( il contribuente ) incaricato ” . esattamente il giudice a quo ha attribuito al concordato il | valore | di un atto amministrativo , contrapponendolo alle ” decisioni di altri giudici ” rispetto alle quali sarebbero ipotizzabili ” vincoli |
| 1982-96.txt | 2456 | 2456 | . un tale risultato è stato conseguito , nel nostro sistema tributario , con l introduzione dell imposta – sul | valore | aggiunto ( iva ) , epperò , con la simultanea soppressione dell ige , che è imposta del tipo “ |
| 1982-99.txt | 58 | 58 | , 3 comma , d.p.r . 26 ottobre 1972 , n . 643 , relativo all imposta sull incremento di | valore | degli immobili , laddove prevede per i trasferimenti inter vivos un trattamento diverso e deteriore rispetto a quello previsto per |
| 1983-239.txt | 85 | 85 | varietà delle norme denunziate e dei parametri invocati , dubitano tutte della legittimità costituzionale dell imposta comunale sull incremento di | valore | degli immobili ( invim ) , che , a sensi dello art . 3 , 1 co . , d.p.r |
| 1983-239.txt | 280 | 280 | 2 . – il decreto presidenziale n . 643 del 1972 ( ” istituzione dell imposta comunale sull incremento di | valore | degli immobili ” ) , emanato sulla base della legge 9 ottobre 1971 , n . 825 ( ” delega |
| 1983-239.txt | 350 | 350 | 812 c.c . , se siti nel territorio dello stato , sono soggetti ad un imposta sull incremento del loro | valore | , il cui gettito è attribuito ai comuni territorialmente interessati ( art . 1 ) ; che ” l imposta |
| 1983-239.txt | 467 | 467 | decennio dalla data dell acquisto ” ( art . 3 , 1 co . ) ; che l incremento di | valore | è costituito in generale dalla differenza tra il valore che l immobile ha alla data in cui si verificano i |
| 1983-239.txt | 476 | 476 | 3 , 1 co . ) ; che l incremento di valore è costituito in generale dalla differenza tra il | valore | che l immobile ha alla data in cui si verificano i presupposti ( alienazione , acquisto , decorso del decennio |
| 1983-239.txt | 527 | 527 | ovvero della precedente tassazione ” ( art . 6 1 co . ) ; che , in particolare , tale | valore | differenziale si determina : nell ipotesi di alienazione o acquisto , assumendo quale valore finale quello dichiarato o accertato ai |
| 1983-239.txt | 541 | 541 | che , in particolare , tale valore differenziale si determina : nell ipotesi di alienazione o acquisto , assumendo quale | valore | finale quello dichiarato o accertato ai fini dell imposta di registro o di successione , e quale valore iniziale quello |
| 1983-239.txt | 559 | 559 | assumendo quale valore finale quello dichiarato o accertato ai fini dell imposta di registro o di successione , e quale | valore | iniziale quello analogamente dichiarato o accertato per il precedente acquisto ovvero quello venale , se al momento dell acquisto esso |
| 1983-239.txt | 626 | 626 | del 1959 ( art . 6 , 2 co . ) ; nell ipotesi di imposta decennale , poi , | valore | iniziale è quello della precedente tassazione , ovvero quello determinato come sopra , e valore finale è quello venale al |
| 1983-239.txt | 641 | 641 | imposta decennale , poi , valore iniziale è quello della precedente tassazione , ovvero quello determinato come sopra , e | valore | finale è quello venale al compimento del decennio ( art . 6 , 5 co . ) . più in |
| 1983-239.txt | 676 | 676 | co . ) . più in particolare ancora è prescritto : che ” per i trasferimenti assoggettati all imposta sul | valore | aggiunto si assumono quale valore finale o iniziale i corrispettivi determinati ai fini di detta imposta ” ( art . |
| 1983-239.txt | 681 | 681 | in particolare ancora è prescritto : che ” per i trasferimenti assoggettati all imposta sul valore aggiunto si assumono quale | valore | finale o iniziale i corrispettivi determinati ai fini di detta imposta ” ( art . 6 cit . , 2 |
| 1983-239.txt | 709 | 709 | fini di detta imposta ” ( art . 6 cit . , 2 co . ) ; che ” il | valore | iniziale del bene è maggiorato delle spese di acquisto , di costruzione ed incrementative ” ( art . 11 , |
| 1983-239.txt | 960 | 960 | . 25 ) . 3 . – l imposta in parola , che è succeduta a quella sugli incrementi di | valore | delle aree fabbricabili ( ivaf ) , di cui alla legge 5 marzo 1963 , n . 246 – la |
| 1983-239.txt | 1269 | 1269 | dello stesso decreto presidenziale , il quale dispone che le spese incrementative , da computarsi ai fini del calcolo del | valore | iniziale del bene , se non già esposte nella dichiarazione , ” debbono , a pena di decadenza , essere |
| 1983-239.txt | 1377 | 1377 | . 3 , 42 , 47 e 53 cost . , la corte , premesso : che gli incrementi di | valore | sono dovuti , non già alle iniziative dei privati , ma ” all insieme dei lavori e servizi pubblici eseguiti |
| 1983-239.txt | 1423 | 1423 | degli enti locali ” ; che l imposta ha pertanto una ” giustificazione fondamentale ” ; che l incremento dei | valori | immobiliari ” di per sé costituisce sicuro indice di capacità contributiva ” ; che , conseguentemente , è legittima “ |
| 1983-239.txt | 1453 | 1453 | capacità contributiva ” ; che , conseguentemente , è legittima ” l imposizione diretta a colpire gli effettivi incrementi di | valore | degli immobili ” , ha rigettato la censura formulata in riferimento all art . 53 cost . , affermando in |
| 1983-239.txt | 1613 | 1613 | 1972 ed 8 l . n . 904 del 1977 , con la motivazione che le detrazioni dall incremento di | valore | , introdotte per correggere o ridurre gli effetti della svalutazione monetaria , si risolvono in un ” meccanismo di liquidazione |
| 1983-239.txt | 1904 | 1904 | . senonché a parte l art . 1 , che contiene solo la regola generale dell assoggettamento dell incremento di | valore | degli immobili ” ad imposta ” e dell attribuzione del relativo gettito ai comuni , si deve rilevare che l |
| 1983-239.txt | 2321 | 2321 | illegittimità costituzionale , in riferimento all art . 53 cost . , dell applicazione dell imposta comunale sull incremento di | valore | degli immobili per decorso del decennio . 6 . – la commissione tributaria di secondo grado di ferrara , la |
| 1983-239.txt | 2458 | 2458 | di fronte alla quale la pur amplissima discrezionalità del legislatore deve trovare un freno costituzionale ” ; l incremento di | valore | , infatti , non solo ” è costituito quasi per intero da svalutazione monetaria , ma talora può anche non |
| 1983-239.txt | 2490 | 2490 | da svalutazione monetaria , ma talora può anche non esistere ” , come nel caso in cui sia aumentato il | valore | nominale dell immobile , ma diminuito quello reale , con conseguente applicazione dell imposta ad una perdita . del resto |
| 1983-239.txt | 2642 | 2642 | ” puro e semplice possesso , indipendente da qualsiasi negozio giuridico ” e , quindi , non l incremento di | valore | , ma il valore stesso del bene ; che , in tempi di ” fortissima svalutazione ” , non esisterebbe |
| 1983-239.txt | 2646 | 2646 | possesso , indipendente da qualsiasi negozio giuridico ” e , quindi , non l incremento di valore , ma il | valore | stesso del bene ; che , in tempi di ” fortissima svalutazione ” , non esisterebbe ” l asserito maggior |
| 1983-239.txt | 2667 | 2667 | stesso del bene ; che , in tempi di ” fortissima svalutazione ” , non esisterebbe ” l asserito maggior | valore | ” ; che di fatto la tassazione decennale si risolverebbe in una vera e propria imposta patrimoniale , giacché “ |
| 1983-239.txt | 2872 | 2872 | dell illegittimità costituzionale , in riferimento all art . 53 cost . , dell applicazione dell imposta all incremento di | valore | per decorso del decennio non sono , né nuovi , né diversi rispetto a quelli a suo tempo esposti avverso |
| 1983-239.txt | 2901 | 2901 | nuovi , né diversi rispetto a quelli a suo tempo esposti avverso l applicazione della stessa imposta all incremento di | valore | in conseguenza del trasferimento degli immobili . e pertanto valgono nei confronti dell art . 3 d.p.r . n . |
| 1983-239.txt | 3009 | 3009 | oggetto . questa è stata istituita , come già si è rilevato , allo scopo di colpire gli incrementi di | valore | che di regola derivano ai beni immobili anche indipendentemente da alcuna iniziativa dei proprietari . trattandosi perciò , secondo quanto |
| 1983-239.txt | 3042 | 3042 | dei proprietari . trattandosi perciò , secondo quanto è stato chiarito nella predetta sentenza , di imposta sugli incrementi di | valore | , e non sui trasferimenti , la ” giustificazione fondamentale ” , ravvisata a riguardo dell invim su questi ultimi |
| 1983-239.txt | 3223 | 3223 | applicazione d una imposta sul plusvalore degli immobili ” , né impone al legislatore di ” depurare gli incrementi di | valore | imponibile della componente imputabile alla svalutazione della moneta , mediante formule di indicizzazione o di integrale rivalutazione , in contrasto |
| 1983-239.txt | 3282 | 3282 | delle obbligazioni pecuniarie , corrispondente alle esigenze di una economia sviluppata , in cui la moneta è indispensabile misura dei | valori | di mercato ” . 8 . – non costituiscono poi autonoma censura gli ulteriori argomenti contenuti in tutte le ordinanze |
| 1983-239.txt | 3532 | 3532 | formula al riguardo espressa censura in tutte le cinque ordinanze da essa emesse – che , colpendo l imposta il | valore | del bene , non già il suo incremento , si concreterebbe ” praticamente un arbitrario ( anche se parziale ) |
| 1983-239.txt | 3820 | 3820 | i propri risparmi in beni immobili rispetto a quelli che li investono in mobili particolarmente adatti a conservare il loro | valore | nel tempo o , addirittura , ad incrementarlo ” , quali i ” preziosi o i francobolli ” , e |
| 1983-239.txt | 3931 | 3931 | che il tributo in parola ” non è configurabile come imposta sui trasferimenti , bensì come imposta sugli incrementi di | valore | ” ( sentenza n . 126 / 1979 ) , per negare che si profili una trasgressione del principio d |
| 1983-239.txt | 4076 | 4076 | contrario i casi di investimenti in beni mobili particolarmente idonei a sfuggire all imposta , nonostante il loro incremento di | valore | . sembrano evidenti , infatti , le ragioni che impediscono il raffronto di tali beni con gli immobili : basterà |
| 1983-239.txt | 4103 | 4103 | le ragioni che impediscono il raffronto di tali beni con gli immobili : basterà considerare che il loro incremento di | valore | , peraltro eventuale , non dipende certo dall esecuzione di opere pubbliche o dall istituzione di servizi pubblici . e |
| 1983-239.txt | 4286 | 4286 | . 825 del 1971 e , quindi , violerebbe l art . 76 cost . ai fini della determinazione del | valore | iniziale per le possidenze societarie decennali – così il giudice a quo – , mentre la legge di delegazione statuisce |
| 1983-239.txt | 4310 | 4310 | possidenze societarie decennali – così il giudice a quo – , mentre la legge di delegazione statuisce semplicemente che tale | valore | è quello ” alla data dell acquisto per atto tra vivi o per causa di morte ” , la legge |
| 1983-239.txt | 4340 | 4340 | tra vivi o per causa di morte ” , la legge delegata , viceversa , inserendo l inciso che il | valore | in discorso ” è determinato ai sensi dei commi precedenti ” , avrebbe ” arbitrariamente esteso all imposta decennale il |
| 1983-239.txt | 4405 | 4405 | il legislatore delegato ha inteso stabilire , con l inciso di cui sopra , il criterio di determinazione concreta del | valore | iniziale . ma in tal modo , esso ha attuato , non già vulnerato la legge di delegazione , essendo |
| 1983-239.txt | 4427 | 4427 | . ma in tal modo , esso ha attuato , non già vulnerato la legge di delegazione , essendo il | valore | accertato ai fini dell imposta di registro esattamente quello venale , che ne costituisce la base imponibile , secondo quanto |
| 1983-239.txt | 4506 | 4506 | pertanto insussistente l addotta violazione dell art . 76 cost . l ordinanza lamenta altresì che dall applicazione del “ | valore | fiscale accertato ai fini dell imposta di registro o di successione ” , per determinare , anche in ordine all |
| 1983-239.txt | 4531 | 4531 | dell imposta di registro o di successione ” , per determinare , anche in ordine all imposta decennale , il | valore | iniziale , deriverebbero ” differenti criteri di valutazione ( valori reali per l imposta decennale , valori fiscali per quella |
| 1983-239.txt | 4541 | 4541 | determinare , anche in ordine all imposta decennale , il valore iniziale , deriverebbero ” differenti criteri di valutazione ( | valori | reali per l imposta decennale , valori fiscali per quella sui trasferimenti ) ” , in quanto non verrebbe tenuto |
| 1983-239.txt | 4548 | 4548 | decennale , il valore iniziale , deriverebbero ” differenti criteri di valutazione ( valori reali per l imposta decennale , | valori | fiscali per quella sui trasferimenti ) ” , in quanto non verrebbe tenuto conto della ” differenza fra le situazioni |
| 1983-239.txt | 4635 | 4635 | , per un verso , ad evitare discrasie nella valutazione dello stesso bene – apparendo del tutto inammissibile che il | valore | venale possa essere , ai fini dell invim , diverso da quello già determinato in sede di imposta di registro |
| 1983-239.txt | 4687 | 4687 | applicazione del tributo nelle varie ipotesi , dato che la base imponibile è costituita in ogni caso dall incremento di | valore | di un immobile in un determinato periodo di tempo . |
| 1983-262.txt | 53 | 53 | di una contestazione sorta tra quell ufficio del registro e tale zappa pietro in ordine alla determinazione dell incremento di | valore | di beni caduti in successione , questa corte non può non rilevare preliminarmente che l ordinanza di rimessione , emessa |
| 1983-262.txt | 299 | 299 | 1972 , n . 643 , nella parte in cui si stabilisce che per i trasferimenti assoggettati all imposta sul | valore | aggiunto si assumono , quali valore finale ed iniziale , i corrispettivi determinati ai fini di detta imposta , in |
| 1983-262.txt | 305 | 305 | nella parte in cui si stabilisce che per i trasferimenti assoggettati all imposta sul valore aggiunto si assumono , quali | valore | finale ed iniziale , i corrispettivi determinati ai fini di detta imposta , in relazione agli artt . 3 e |
| 1983-262.txt | 409 | 409 | meno pesantemente che su quelli soggetti a registro . dal ” fatto che per i trasferimenti soggetti all imposta sul | valore | aggiunto si adottino quali valori di riferimento i corrispettivi , anziché i valori venali ” deriverebbe l impossibilità per l |
| 1983-262.txt | 414 | 414 | soggetti a registro . dal ” fatto che per i trasferimenti soggetti all imposta sul valore aggiunto si adottino quali | valori | di riferimento i corrispettivi , anziché i valori venali ” deriverebbe l impossibilità per l ufficio di operare su valori |
| 1983-262.txt | 422 | 422 | per i trasferimenti soggetti all imposta sul valore aggiunto si adottino quali valori di riferimento i corrispettivi , anziché i | valori | venali ” deriverebbe l impossibilità per l ufficio di operare su valori diversi da quelli indicati nell atto di trasferimento |
| 1983-262.txt | 434 | 434 | valori di riferimento i corrispettivi , anziché i valori venali ” deriverebbe l impossibilità per l ufficio di operare su | valori | diversi da quelli indicati nell atto di trasferimento , con conseguente violazione , sia del principio d eguaglianza , sia |
| 1983-262.txt | 495 | 495 | la questione si rivela non fondata . la disposizione intesa ad evitare , ai fini del calcolo dell incremento di | valore | imponibile ( invim ) – nei casi di trasferimenti di immobili da parte di entità soggette ad iva – un |
| 1983-262.txt | 524 | 524 | trasferimenti di immobili da parte di entità soggette ad iva – un autonoma procedura di accertamento per la determinazione dei | valori | di confronto non è censurabile sotto i denunziati profili di legittimità costituzionale . uno degli obiettivi perseguiti dalla riforma fiscale |
| 1983-328.txt | 145 | 145 | pagato e la sua presumibile corrispondenza al prezzo di mercato : ciò avviene grazie a un procedimento di determinazione del | valore | venale che , per essere posto sotto il controllo del giudice dell esecuzione , e subordinato a rigorose forme di |
| 1983-84.txt | 589 | 589 | diretti ad assicurare al locatario la necessaria ed insopprimibile tutela giurisdizionale . 4 . – il primo di tali orientamenti | valorizza | il contenuto specifico dell atto , per cui ritiene possibile , anche da parte del conduttore , il ricorso alle |
| 1984-133.txt | 2997 | 2997 | causa di disparità di trattamento a loro favore . ivi compresa e anzi con particolare evidenza , atteso il suo | valore | sintomatico del vizio di impostazione , la censura ( ordinanza del pretore di cremona ) diretta a coinvolgere la norma |
| 1984-139.txt | 1409 | 1409 | superiore giustizia economico-sociale , e stabilire così un effettivo equilibrio tra le varie categorie interessate , nell armonica tutela dei | valori | costituzionalmente protetti : tra i quali viene in rilievo anzitutto , come dispone anche l art . 9 quinto comma |
| 1984-139.txt | 1808 | 1808 | . si sostiene precisamente che il reddito dominicale , cui è collegata la determinazione del canone fissato in relazione ai | valori | del 1939 , dovrebbe essere rivalutato in proporzione alla perdita di valore della moneta verificatasi successivamente a quella data : |
| 1984-139.txt | 1820 | 1820 | la determinazione del canone fissato in relazione ai valori del 1939 , dovrebbe essere rivalutato in proporzione alla perdita di | valore | della moneta verificatasi successivamente a quella data : risulterebbero così enormemente e irrazionalmente modesti i coefficienti di moltiplicazione stabiliti dalle |
| 1984-139.txt | 2082 | 2082 | rapporto , richiama , oltre i ricordati elementi previsti nel precedente art . 9 , anche il ” mutamento di | valore | della lira secondo gli indici istat per i prezzi alla produzione dei prodotti agricoli ” . ma , nell indispensabile |
| 1984-139.txt | 2430 | 2430 | pretenderebbe , bensì , al di là di qualche espressione letterale , per richiamare gli effetti indotti dalle oscillazioni del | valore | della moneta sull intero settore dell agricoltura e quindi sia sui prezzi di prodotti , sia sui costi di produzione |
| 1984-277.txt | 282 | 282 | seguiti dai giudici , han coniato la distinzione tra debiti di denaro ( o di valuta ) e debiti di | valore | atta ad aggirare in qualche modo l art . 1277 c.c . che sancisce il principio nominalistico , facendo leva |
| 1984-277.txt | 467 | 467 | determinare , oltre gli interessi nella misura legale , il maggior danno eventualmente subito dal lavoratore per la diminuzione di | valore | del suo credito , condannando al pagamento della somma relativa con decorrenza dal giorno della maturazione del credito ” ) |
| 1984-277.txt | 1175 | 1175 | venne posto in chiaro che il legislatore , se per un verso non è tenuto a depurare gli incrementi di | valore | imponibile della componente imputabile alla svalutazione monetaria ” mediante formule di indicizzazione o di integrale rivalutazione , in contrasto con |
| 1984-277.txt | 1232 | 1232 | regime delle obbligazioni tributarie , corrispondente alle esigenze di una economia sviluppata in cui la moneta è indispensabile misura dei | valori | di mercato ” , può , anche nel campo della legislazione tributaria , eliminare conseguenze inique o eccessivamente onerose sulla |
| 1984-292.txt | 4989 | 4989 | circoscritta la questione nei suddetti termini , si impone ugualmente di valutare , in relazione al principio della salvezza dei | valori | giuridici , se la pronuncia caducatoria debba travolgere l intera disposizione ovvero possa limitarsi a colpire soltanto la parte viziata |
| 1984-292.txt | 5254 | 5254 | area della divergenza si riduce all aumento maggiore . in applicazione , pertanto , del ricordato principio della conservazione dei | valori | giuridici , la dichiarazione di illegittimità costituzionale può essere limitata al solo inserto ( ” e successive modificazioni ” ) |
| 1984-292.txt | 5932 | 5932 | , una volta fatte espressamente proprie da una legge , dar luogo a perplessità sulla loro collocazione nella scala dei | valori | normativi . non occorrono altri rilievi o altre esemplificazioni a sostegno dell asserzione di indifferibilità di un intervento del legislatore |
| 1984-39.txt | 1338 | 1338 | , restava limitato al periodo 26 maggio – 31 dicembre 1964 . tale circostanza , però , non diminuisce il | valore | significativo della disposizione , giacché per calcolare le somme spettanti , ritagliandole nel più limitato periodo del primo esercizio , |
| 1984-39.txt | 1571 | 1571 | riscossa nel territorio della regione : col che il legislatore mostra di voler superare anche le obiezioni concernenti l asserito | valore | di riferimento nazionale proprio dall ige all importazione ) . né quell intesa può essere assunta con effetti limitati alla |
| 1985-109.txt | 163 | 163 | ottobre 1972 , n . 633 ( che determina le sanzioni per le varie violazioni alla disciplina della imposta sul | valore | aggiunto ) . la rilevanza della questione stava in ciò che , come testualmente si legge nell ordinanza di rimessione |
| 1985-121.txt | 820 | 820 | e quindi debba – incidervi . 4 . – deve riconoscersi , a questo punto , avere acquisito nell ordinamento | valore | omogeneizzante la disposizione di cui all art . 2 del d.p.r . 24 novembre 1971 , n . 1199 che |
| 1985-147.txt | 859 | 859 | giudiziari , che la registrava , accertando , ai fini della liquidazione delle imposte ipotecaria e di catasto , il | valore | di 100 milioni a carico di ognuna delle parti in causa . da ciò , il ricorso alla commissione tributaria |
| 1985-159.txt | 4527 | 4527 | sono ubicati e si prestano al tipo di intervento fiscale qui prefigurato dal legislatore , per essere suscettibili di diversa | valorizzazione | , secondo l ambiente in cui si esercita l autonomia dell ente impositore . la conclusione non muta , se |
| 1985-179.txt | 1020 | 1020 | questi tributi comunali ( sulle industrie , commerci , arti o professioni , di famiglia , di patente , sul | valore | locativo , sulle opere di fognatura ; di cura , sui pubblici spettacoli e di musica nelle stazioni di cura |
| 1985-285.txt | 352 | 352 | legge , non più in vigore ma ancora applicabile al caso di specie , ” portano condanna per somme o | valori | ” ( terzo comma ) , ovvero comunque operino ” gli effetti dell attribuzione o della condanna per cose valutabili |
| 1985-285.txt | 396 | 396 | comma ) , con la conseguente applicazione dell imposta ” sull ammontare della condanna in capitale ed interessi o sul | valore | della cosa di cui sia stato ordinato il rilascio e l attribuzione ” ( allegato ” a ” , parte |
| 1985-58.txt | 264 | 264 | agli impiegati che cessano dalla qualità di soci della cassa sovvenzioni sia determinata tenendo conto della consistenza patrimoniale e del | valore | degli immobili della cassa stessa al 31 dicembre 1972 e istituiscono perciò , in presenza del fenomeno della svalutazione monetaria |
| 1985-58.txt | 378 | 378 | comma secondo , l . 825 / 1971 che ha conferito al governo medesimo la legittimazione ad emanare decreti aventi | valore | di legge ordinaria , il decreto legislativo di più fresca data si appalesa come la necessaria integrazione del meno recente |
| 1985-68.txt | 320 | 320 | dalla sentenza di questa corte n . 174 del 1975 , per essere le medesime riferibili alla sola imposta sul | valore | globale , e comunque inidonee a estendere una capacità contributiva , che lo stesso d.l.lgt . 8 marzo 1945 , |
| 1985-68.txt | 357 | 357 | 8 marzo 1945 , n . 90 , all art . 8 , ripartendo il debito in proporzione ” al | valore | ” delle rispettive quote ereditarie , mostra di ritenere contenuta nei limiti della quota ereditaria ) , né se essa |
| 1985-68.txt | 658 | 658 | solidarietà passiva in parola , da ciò , che essa esporrebbe il coerede a sopportare un carico tributario eccedente il | valore | ( o una frazione del valore ) della quota ( o porzione ) ereditaria : quota ereditaria che sarebbe espressiva |
| 1985-68.txt | 664 | 664 | ciò , che essa esporrebbe il coerede a sopportare un carico tributario eccedente il valore ( o una frazione del | valore | ) della quota ( o porzione ) ereditaria : quota ereditaria che sarebbe espressiva della capacità contributiva anche secondo l |
| 1985-68.txt | 761 | 761 | fra singolo coerede e fisco – il quale richiamo ( e in tal modo il riferimento a una frazione del | valore | della quota ereditaria pari alla quota di riparto ) dà per dimostrato ciò che va dimostrato : che l obbligazione |
| 1985-68.txt | 830 | 830 | l ordinanza – che , cioè , la capacità contributiva , relativamente all imposta di successione , sia misurata dal | valore | dei beni oggetto della trasmissione mortis causa – non è condivisibile . in realtà il detto presupposto può essere ricollegato |
| 1985-68.txt | 1332 | 1332 | 30 dicembre 1923 , n . 3270 , cui appartiene la norma impugnata . al riguardo non è priva di | valore | , anzitutto , la stessa previsione del diritto di regresso del coerede che ha pagato verso gli altri coeredi ( |
| 1985-68.txt | 1557 | 1557 | considerato , è la previsione del contenimento del debito d imposta , per il coerede , entro i limiti del | valore | dei beni corrispondenti alla quota ereditaria , sol che egli accetti col beneficio d inventario ( art . 70 r.d |
| 1985-68.txt | 1615 | 1615 | prevenire , su iniziativa del coerede , la temuta eccedenza di una sua esposizione tributaria almeno al di là del | valore | della quota ereditaria . |
| 1985-86.txt | 233 | 233 | legge 22 dicembre 1975 , n . 694 , recante ” modifiche alla disciplina dell imposta comunale sull incremento di | valore | degli immobili ” . l art . 3 , terzo comma , lett . c e lett . g , |
| 1986-115.txt | 66 | 66 | comma secondo , del d.p.r . 26 ottobre 1972 , n . 633 ( istituzione e disciplina dell imposta sul | valore | aggiunto ) , come introdotto dall art . 1 del d.p.r . 23 dicembre 1974 , n . 687 ( |
| 1986-115.txt | 117 | 117 | . 1 del d.p.r . 29 gennaio 1979 , n . 24 ) , estende il regime d imposta sul | valore | aggiunto alle vendite fallimentari , ponendo i relativi adempimenti a carico del curatore . tuttavia , secondo i giudici a |
| 1986-115.txt | 388 | 388 | 267 ( legge fallimentare ) , questi avesse a chiarire l assoggettamento o meno della vendita fallimentare all imposta sul | valore | aggiunto ( iva ) . sicché il provvedimento richiesto , chiaramente da emanarsi nell ambito di una mera potestà direttiva |
| 1986-116.txt | 86 | 86 | 1 del successivo d.p.r . 29 gennaio 1979 , n . 24 , consente , in materia di imposta sul | valore | aggiunto ( iva ) e per il caso di violazioni da parte del contribuente , di evitare la irrogazione della |
| 1986-128.txt | 819 | 819 | , non mira soltanto ad assicurare all erario la quota che il sostituto trattiene al sostituito , ma ha altresì | valore | cognitivo , in quanto consente agli uffici di apprendere che il sostituito possiede fonti di reddito , mettendoli conseguentemente in |
| 1986-172.txt | 457 | 457 | rispetto alla normale attività del ricorrente e perciò non ripetibile negli anni successivi , quale , ad esempio , il | valore | di avviamento derivante dalla cessione di un azienda o d una quota sociale o la plusvalenza derivante dalla vendita d |
| 1986-173.txt | 1703 | 1703 | più capaci e qualificati ; che , invece , un meccanismo di adeguamento automatico della retribuzione massima pensionabile al minore | valore | della moneta , come quello adottato nel 1969 per le pensioni , avrebbe mantenuto l uguaglianza tra i lavoratori iscritti |
| 1986-173.txt | 2366 | 2366 | del 1968 , per effetto della svalutazione monetaria ha causato , per vaste categorie di pensionati , l annullamento del | valore | della correlazione , esistente all epoca del pensionamento , tra retribuzione e pensione ; l appiattimento dei trattamenti pensionistici nel |
| 1986-173.txt | 5705 | 5705 | e la sua perequazione ed indicizzazione ( art . 3 cost . ) ; la compressione verso il basso del | valore | del massimale originariamente concepito come idoneo a salvaguardare le esigenze vitali di coloro che avevano conseguito determinati livelli retributivi ; |
| 1986-173.txt | 6280 | 6280 | delle pensioni superiori al minimo in base al numero dei punti di contingenza maturati per il periodo precedente calcolando il | valore | del punto in lire 1.910 . è stato , però , escluso il ricalcolo degli aumenti semestrali , quadrimestrali e |
| 1986-173.txt | 6378 | 6378 | tenuto conto dell anno precedente la decorrenza della pensione perché lo scopo della legge è stato quello di integrare il | valore | delle retribuzioni percepite negli anni più lontani rispetto a quello di decorrenza della pensione anche perché , in quell anno |
| 1986-175.txt | 258 | 258 | 429 del 1982 , recante ” norme per la repressione della evasione in materia di imposte sui redditi e sul | valore | aggiunto e per agevolare la definizione delle pendenze in materia tributaria ” , stabiliva ( art . 14 ) – |
| 1986-175.txt | 1078 | 1078 | si tratti di imposte dirette o di imposte di registro , sulle successioni e donazioni , nonché sull incremento di | valore | degli immobili , giacché per queste ultime rimaneva precluso agli uffici di notificare accertamenti dopo l entrata in vigore del |
| 1986-64.txt | 36 | 36 | ottobre 1971 n . 825 , in vigore dal 17 successivo , dopo aver disposto l istituzione dell imposta sul | valore | aggiunto e la correlativa abolizione dell imposta generale sull entrata ( art . 1 , ii , sub a ) |
| 1986-64.txt | 201 | 201 | sua entrata in vigore , qualora fosse necessaria una compensazione dell aumentato o ridotto carico fiscale determinato dall imposta sul | valore | aggiunto . in attuazione di tale norma , il d.p.r . 26 ottobre 1972 n . 633 , istitutivo di |
| 1986-64.txt | 884 | 884 | la cit . legge 9 ottobre 1971 n . 825 aveva già sancito i criteri aspiratori della nuova imposta sul | valore | aggiunto , tra cui l obbligo testé ricordato . le parti avevano quindi piena consapevolezza della nuova disciplina da applicare |
| 1987-156.txt | 219 | 219 | imposta di registro ) dispone che gli atti suddetti sono assoggettati alla normale registrazione secondo la base imponibile costituita dal | valore | nominale delle azioni o quote ( detratte le spese , rispetto alle quali l art . 50 t.u . cit |
| 1987-200.txt | 3665 | 3665 | tassabili in base a bilancio : il primo comma dell articolo in esame inizia appunto statuendo che ” i maggiori | valori | delle attività delle imprese , in qualsiasi forma costituite , concorrono a formare il reddito imponibile . . . “ |
| 1987-200.txt | 7816 | 7816 | 20 della legge n . 1 del 1956 , che si riferisce , nel primo comma , ai ” maggiori | valori | delle attività delle imprese ” e nel secondo comma agli ” imprenditori ” , non potrebbe essere più netto . |
| 1987-200.txt | 7893 | 7893 | base a bilancio e dalle altre società indicate dall art . 2200 del codice civile ” rispondono soltanto dei maggiori | valori | delle attività inerenti all esercizio dell impresa , non per questo è anche vero che le società ( ed enti |
| 1987-200.txt | 8003 | 8003 | altre società indicate nell art . 2200 del codice civile sono assoggettate all imposta di ricchezza mobile per i maggiori | valori | relativi a tutte le attività imprenditoriali ; e cioè scontano l imposta sulle plusvalenze realizzate ed iscritte , indipendentemente dalla |
| 1987-301.txt | 156 | 156 | tali persone giuridiche perseguono un interesse pubblico e non già un fine di lucro , così che gli incrementi di | valore | degli immobili in argomento , entrando a far parte del patrimonio degli enti , resterebbero vincolati alla medesima destinazione di |
| 1987-301.txt | 509 | 509 | può essere efficacemente invocato in senso esonerativo dalla imposizione . quest ultima è , appunto , collegata all incremento dei | valori | immobiliari , ” che di per sé costituisce sicuro indice di capacità contributiva ” ( sentenza n . 126 del |
| 1987-34.txt | 180 | 180 | da quello stesso legislatore , che l acquirente , con accettare l accollo delle passività , implicitamente ammetteva che il | valore | complessivo fosse tale da annullarle . né , sempre ad avviso della commissione remittente , tale interpretazione è contraddetta dal |
| 1987-34.txt | 487 | 487 | illegittimità costituzionale l art . 53 perché , se nel caso di imposizione fiscale diretta oggetto del prelievo è il | valore | effettivo del bene trasferito che costituisce l indice della misura in cui si arricchisce la capacità contributiva dell acquirente , |
| 1987-34.txt | 517 | 517 | misura in cui si arricchisce la capacità contributiva dell acquirente , la norma impugnata , con prendere in considerazione un | valore | nel quale sono ricomprese le passività registrate nella gestione del bene trasferito , dà vita ad una imposizione non commisurata |
| 1987-34.txt | 761 | 761 | gli oneri che passano a carico dell acquirente , in quanto una disposizione tributaria di siffatto contenuto – colpendo un | valore | in cui sono ricomprese le passività registrate nella gestione del bene trasferito – realizzerebbe un prelievo di ricchezza a carico |
| 1987-34.txt | 809 | 809 | effettivo incremento della sua capacità contributiva . 4 . – la questione è infondata . poiché nei contratti onerosi il | valore | delle prestazioni corrispettive è almeno tendenzialmente uguale e pertanto , se il valore differisce oltre un determinato limite , il |
| 1987-34.txt | 822 | 822 | infondata . poiché nei contratti onerosi il valore delle prestazioni corrispettive è almeno tendenzialmente uguale e pertanto , se il | valore | differisce oltre un determinato limite , il contratto può formare oggetto dell azione generale di rescissione per lesione , la |
| 1987-34.txt | 867 | 867 | è d uopo fare riferimento nell applicazione dell art . 43 , è determinata dalla disponibilità di ricchezza corrispondente al | valore | della contrattazione . orbene , tale valore , per i contratti che hanno per oggetto beni mobili , è indicato |
| 1987-34.txt | 874 | 874 | dell art . 43 , è determinata dalla disponibilità di ricchezza corrispondente al valore della contrattazione . orbene , tale | valore | , per i contratti che hanno per oggetto beni mobili , è indicato dall ammontare dei corrispettivi pattuiti , che |
| 1987-34.txt | 946 | 946 | siracusa è incorsa con considerare l azienda commerciale come un bene autonomo ed astratto al quale sia da attribuire il | valore | della differenza tra l attivo e il passivo , e non come una semplice universalità , il cui trasferimento va |
| 1987-349.txt | 46 | 46 | 1982 , n . 429 ( norme per la repressione della evasione in materia di imposte sui redditi e sul | valore | aggiunto e per agevolare la definizione delle pendenze in materia tributaria ) , – conv . , con modificazioni , |
| 1987-349.txt | 133 | 133 | proscioglimento pronunciata in seguito a giudizio relativo a reati previsti in materia di imposte sui redditi e di imposta sul | valore | aggiunto ha autorità di cosa giudicata nel processo tributario per quanto concerne i fatti che sono stati oggetto del giudizio |
| 1987-364.txt | 97 | 97 | art . 58 d.p.r . 26 ottobre 1972 , n . 633 , che istituisce e disciplina l imposta sul | valore | aggiunto . l art . 55 cit . , dopo aver previsto l applicazione di pene pecuniarie per la violazione |
| 1987-431.txt | 2259 | 2259 | sorta , non ispirati a chiara , puntuale certezza nella sistemazione delle prestazioni e dei relativi oneri . per i | valori | costituzionali , qui tracciati , al sacrificio contributivo , che è di tutti , deve corrispondere un servizio sicuro a |
| 1987-61.txt | 4574 | 4574 | alla quale si affidarono molte speranze dei fondatori dello statuto speciale ; ma alla richiesta della regione deve riconoscersi anche | valore | di principio , intesa com è ad individuare l ambito dell autonomia regionale in materia tributaria . l autonomia anzidetta |
| 1987-70.txt | 148 | 148 | erariali costituenti entrate della regione , fissando direttamente l ammontare ad essa spettante , tranne che per la imposta sul | valore | aggiunto , rispetto alla quale è previsto che la partecipazione regionale sia determinata preventivamente per ciascun anno finanziario ” d |
| 1987-87.txt | 511 | 511 | 119 , terzo comma , cost . ( intesi a provvedere a scopi determinati e , in particolare , alla | valorizzazione | del mezzogiorno e delle isole ) , è la sua obbligatorietà finalizzata ; mentre l assegnazione alle altre regioni è |
| 1987-87.txt | 544 | 544 | ; mentre l assegnazione alle altre regioni è rimessa alla discrezionalità del legislatore e persegue un obiettivo generico ( la | valorizzazione | dei territori anzidetti ) , indipendente da un piano di opere . questo ” contributo di valorizzazione , non meglio |
| 1987-87.txt | 561 | 561 | generico ( la valorizzazione dei territori anzidetti ) , indipendente da un piano di opere . questo ” contributo di | valorizzazione | , non meglio determinato o determinabile ” ( alta corte per la regione siciliana 2 febbraio-26 luglio 1950 ) , |
| 1988-03.txt | 351 | 351 | . 600 / 73 il contribuente ammesso alla contabilità semplificata ha facoltà di optare per il regime ordinario , assume | valore | decisivo la considerazione che l art . 72 del d.p.r . n . 597 / 73 dispone che nei confronti |
| 1988-1113.txt | 67 | 67 | legge 29 novembre 1962 , n . 1680 , recante ” esenzione dall imposta di successione e da quella sul | valore | globale dell asse ereditario netto per i fondi rustici già coltivati direttamente dal defunto ” , nella parte in cui |
| 1988-1113.txt | 175 | 175 | dispone ai primi due commi che nelle successioni , anche a titolo di legato , sono esenti dalla imposta sul | valore | globale e da quella di successione le quote relative a fondi rustici già coltivati dal defunto o dai suoi familiari |
| 1988-123.txt | 2242 | 2242 | dei relativi giudizi pendenti a tale data tra questi enti e quelli datori di lavoro , non avrebbe un mero | valore | processuale , ma avrebbe inteso in realtà disporre l estinzione degli stessi diritti azionati , con la conseguenza che gli |
| 1988-406.txt | 167 | 167 | ) sebbene la nuova disciplina dell enfiteusi stabilisca per il capitale di affranco una misura d imperio in luogo del | valore | venale effettivo della nuda proprietà , ” appare arbitrario equiparare all espropriazione l esercizio della facoltà di riscatto della piena |
| 1988-406.txt | 365 | 365 | devono essere ” applicabili senza grave e ingiustificata lesione dei diritti dei concedenti ” : pur non essendo ragguagliabile al | valore | di mercato , la somma pagata al proprietario non può essere meramente simbolica o irrisoria , ma deve rappresentare un |
| 1988-406.txt | 734 | 734 | ai criteri stabiliti da quelle leggi ” , nel senso che i capitali di affranco non possono essere inferiori ai | valori | assunti per l applicazione dell imposta straordinaria progressiva sul patrimonio a norma dell art . 9 del d . leg |
| 1988-406.txt | 800 | 800 | invece l art . 1 della legge n . 270 determina i capitali di affranco in misura fissa ragguagliata ai | valori | medi dei terreni per il periodo 1 luglio 1946-31 marzo 1947 calcolati a norma dell art . 9 del citato |
| 1988-406.txt | 1131 | 1131 | determinazione dei canoni enfiteutici non è il reddito dominicale risultante dal catasto secondo la revisione del 1939 , bensì il | valore | medio per il periodo 1 luglio 1946-31 marzo 1947 determinato – sulla base del reddito catastale – mediante l applicazione |
| 1988-535.txt | 1006 | 1006 | di abbonamento ” , mentre è singolare che il d.p.r . 26 ottobre 1972 concernente la cosidetta ” imposta sul | valore | aggiunto ” , dichiari esenti dall imposta ” le operazioni relative alla riscossione dei tributi ” ( art . 10 |
| 1988-959.txt | 593 | 593 | volta , secondo i principi , appunto , della normazione concorrente , in armonia con la diversa angolazione prospettica dei | valori | ed interessi in gioco . 3 . – la declaratoria di non fondatezza travolge , in tal modo , anche |
| 1989-247.txt | 3268 | 3268 | ( il quale deve pur sempre agire ” al fine d evadere le imposte sui redditi o l imposta sul | valore | aggiunto o di conseguire un indebito rimborso , ovvero di consentire l evasione o indebito rimborso a terzi ” ) |
| 1989-247.txt | 5438 | 5438 | come la dissimulazione d un reddito pari ad una certa entità possa anche , in termini percentuali , assumere un | valore | rilevante rispetto a soggetti di limitata capacità contributiva ed apparire invece irrisoria rispetto a soggetti che tale capacità possiedono in |
| 1989-537.txt | 136 | 136 | l apertura della successione . 2 . – la questione non è fondata . la riunione fittizia al relictum del | valore | delle donazioni fatte dal de cuius agli eredi e ai legatari è prevista dalla norma impugnata ” ai soli fini |
| 1989-537.txt | 174 | 174 | ai soli fini della determinazione delle aliquote ” dell imposta globale . l aliquota così determinata si applica sul solo | valore | dei beni relitti , restando perciò matematicamente esclusa la possibilità , rappresentata dal giudice a quo , che ne risulti |
| 1989-537.txt | 233 | 233 | a terzi , e più in generale la possibilità che l erede sia gravato da un carico tributario eccedente il | valore | della quota ereditaria , ” espressiva della sua capacità contributiva ” ( cfr . corte cost . n . 68 |
| 1989-537.txt | 283 | 283 | proporzione dell imposizione tributaria alla capacità contributiva non può essere ravvisata nemmeno nel riferimento della valutazione dei beni donati al | valore | venale al momento dell apertura della successione . questa regola discende dalla ratio del ” coacervo ” , che – |
| 1989-537.txt | 352 | 352 | è quella di impedire elusioni della progressività delle aliquote ( art . 4 ) con ” l espediente di suddividere | valori | ingenti con donazioni tra vivi agli stessi successibili riducendo così le quote a cifre tassabili con le aliquote minori della |
| 1989-537.txt | 409 | 409 | all interpretazione del giudice a quo , che non si possa tenere conto , a scomputo , degli incrementi di | valore | dovuti a migliorie apportate al bene dal donatario o dal terzo acquirente . tali incrementi , in quanto rappresentano un |
| 1989-537.txt | 430 | 430 | dovuti a migliorie apportate al bene dal donatario o dal terzo acquirente . tali incrementi , in quanto rappresentano un | valore | mai appartenuto , nemmeno potenzialmente , al patrimonio del de cuius , vanno dedotti nella misura della loro estimazione al |
| 1989-537.txt | 498 | 498 | la riunione fittizia dei beni donati deve essere fatta secondo il loro stato all epoca delle donazioni e il loro | valore | al tempo della morte del donante . 3 . – inconsistente è pure la pretesa violazione del principio di eguaglianza |
| 1990-260.txt | 384 | 384 | . un secondo motivo d inammissibilità è individuato dal resistente nel rilievo che un eventuale pronunzia di accoglimento comprometterebbe il | valore | costituzionale dell equilibrio finanziario dei bilanci pubblici ( art . 81 della costituzione ) , un valore che non potrebbe |
| 1990-260.txt | 401 | 401 | accoglimento comprometterebbe il valore costituzionale dell equilibrio finanziario dei bilanci pubblici ( art . 81 della costituzione ) , un | valore | che non potrebbe esser pregiudicato da pronunzie d illegittimità costituzionale ” che non contengano in sé soluzioni di automatico recupero |
| 1990-260.txt | 1033 | 1033 | quel principio sia riconosciuto in costituzione non può avere altro significato che affermare che esso rientra nella tavola complessiva dei | valori | costituzionali , la cui commisurazione reciproca e la cui ragionevole valutazione sono lasciate al prudente apprezzamento di questa corte . |
| 1990-260.txt | 1099 | 1099 | una zona franca sfuggente a qualsiasi sindacato del giudice di costituzionalità , dal momento che non vi può essere alcun | valore | costituzionale la cui attuazione possa essere ritenuta esente dalla inviolabile garanzia rappresentata dal giudizio di legittimità costituzionale . è vero |
| 1990-260.txt | 1253 | 1253 | del 1987 ) e , soprattutto , il riconoscimento del ” principio di gradualità ” in ordine all attuazione di | valori | costituzionali che importi rilevanti oneri a carico del bilancio statale ( v . sentt . nn . 26 del 1980 |
| 1990-260.txt | 1322 | 1322 | 1988 e 221 del 1989 ) . ma , queste posizioni , occorre ancora sottolinearlo , presuppongono chiaramente che il | valore | costituzionale dell equilibrio finanziario , desumibile dall art . 81 della costituzione , non sia un presupposto per l inammissibilità |
| 1990-260.txt | 1359 | 1359 | presupposto per l inammissibilità del giudizio di costituzionalità , ma rappresenti , piuttosto , un elemento della complessiva ponderazione dei | valori | costituzionali , inclusi quelli relativi alla ripartizione della competenza tra stato e regioni , che costituisce la sostanza del giudizio |
| 1991-144.txt | 207 | 207 | legge 17 febbraio 1985 n . 17 , nel dettare nuove ( temporanee ) disposizioni in materia di imposta sul | valore | aggiunto , ha previsto come reato contravvenzionale ( all art . 2 , ventiseiesimo comma ) la condotta dei contribuenti |
| 1991-144.txt | 888 | 888 | una ” soglia ” di lire dieci milioni , nell anno , di acquisti effettuati senza applicazione dell imposta sul | valore | aggiunto , soglia al di sotto della quale – ancorché permanga la rilevanza penale del fatto – è però irrogabile |
| 1991-167.txt | 60 | 60 | primo comma , della legge 9 aprile 1986 , n . 97 ( disposizioni per l assoggettamento all imposta sul | valore | aggiunto con aliquota ridotta dei veicoli adattati ad invalidi ) , in base al quale ” dalla data di entrata |
| 1991-167.txt | 138 | 138 | , adattati ad invalidi titolari di patente f per ridotte o impedite capacità motorie , sono assoggettate all imposta sul | valore | aggiunto con l aliquota del 4 % ” . ad avviso del giudice a quo , la norma impugnata , |
| 1991-181.txt | 857 | 857 | ha inteso costituirsi in giudizio ed è stato conseguentemente dichiarato contumace . a ben vedere , il tribunale di grosseto | valorizza | al di là del dovuto due elementi presenti nell art . 10 , secondo comma , n . 11 della |
| 1991-258.txt | 1098 | 1098 | con la regola propria del processo penale ( art . 192 , secondo comma ) secondo cui non può darsi | valore | ad indizi sprovvisti di tali requisiti . è perciò evidente che solo preminenti esigenze di tutela di altri valori di |
| 1991-258.txt | 1117 | 1117 | darsi valore ad indizi sprovvisti di tali requisiti . è perciò evidente che solo preminenti esigenze di tutela di altri | valori | di rilievo costituzionale potrebbero giustificare così gravi limitazioni del diritto di difesa . 4 . – già nel sistema dei |
| 1991-404.txt | 283 | 283 | volte che esso risulti compatibile con esso ( sent . n . 560 del 1989 ) . ciò acquista particolare | valore | per la situazione in esame , considerati gli scopi della regolamentazione dettata nell art . 295 del codice di rito |
| 1991-423.txt | 23 | 23 | diritto 1 . 1 – la legge 5 marzo 1963 , n . 246 istituì una imposta sugli incrementi di | valore | delle aree fabbricabili , dettando le relative modalità di applicazione . tale normativa venne abrogata , in tempo successivo , |
| 1991-423.txt | 69 | 69 | del d.p.r . 26 ottobre 1972 , n . 643 e l introduzione della diversa imposta comunale sull incremento di | valore | degli immobili ( invim ) . 1 . 2 – il collegio a quo si duole che la legge non |
| 1991-423.txt | 99 | 99 | – il collegio a quo si duole che la legge non avesse tenuto conto , mediante appositi correttivi , dei | valori | dell inflazione ed in particolare , poi , che fosse stato attribuito ai comuni di stabilire autonomamente il momento iniziale |
| 1991-423.txt | 132 | 132 | ai comuni di stabilire autonomamente il momento iniziale di determinazione dell incremento , sì da ingenerare , ai fini dei | valori | tassabili , differenze tra un ente impositore e l altro . tutto ciò secondo l ordinanza contrasterebbe quanto agli effetti |
| 1992-120.txt | 57 | 57 | 1982 , n . 516 ( norme per la repressione della evasione in materia di imposte sui redditi e sul | valore | aggiunto e per agevolare la definizione delle pendenze in materia tributaria ) e dell art . 16 del d.p.r . |
| 1992-120.txt | 1561 | 1561 | giudicato penale che abbia accertato l inesistenza di fatti posti a base della pretesa tributaria successivamente avanzata , toglie ogni | valore | all assunto , sostenuto dal giudice a quo , secondo cui le norme denunciate porrebbero sullo stesso ” piano fiscale |
| 1992-143.txt | 389 | 389 | convertito nella legge n . 27 del 1983 . il successivo art . 25 prevede ai fini dell imposta sul | valore | aggiunto un analoga facoltà di presentazione di dichiarazione integrativa al fine di supplire alla precedente mancata dichiarazione ovvero di rettificare |
| 1992-143.txt | 513 | 513 | riferimento all imposta di registro , all imposta sulle successioni e donazioni , nonché all imposta comunale sull incremento di | valore | degli immobili , la possibilità per il contribuente di definire automaticamente le pendenze tributarie presentando apposita richiesta e versando un |
| 1992-143.txt | 782 | 782 | ( i.v.a . , imposta di registro , imposta sulle successioni e donazioni , nonché imposta comunale sull incremento di | valore | degli immobili ) . 4 . – in tale speciale disposizione non può però ravvisarsi la disparità di trattamento lamentata |
| 1992-143.txt | 1447 | 1447 | di registro , ipotecarie e catastali , imposta di successione e donazione , nonché di imposta comunale sull incremento di | valore | degli immobili . questa disciplina variegata e composita – può in conclusione rilevarsi – è correlata alla diversità delle imposte |
| 1992-144.txt | 1131 | 1131 | art . 24 cost . , di cui la garanzia del terzo comma costituisce necessario corollario . si tratta di | valori | costituzionali che non hanno una portata strettamente soggettiva , ma sottendono un più ampio interesse generale , soprattutto nel caso |
| 1992-144.txt | 1211 | 1211 | i mezzi per difendersi trova ordinata esplicazione la potestà punitiva statuale . sotto questo profilo il carattere primario di tali | valori | costituzionali , inerenti al diritto di azione ed al diritto di difesa , trascende l ambito strettamente individuale della tutela |
| 1992-144.txt | 1371 | 1371 | . 1 , primo comma , e art . 4 , secondo comma , cost . ) atteso che i | valori | costituzionali primari espressi nel primo e nel terzo comma dell art . 24 cost . fanno aggio , in tal |
| 1992-177.txt | 787 | 787 | sia perché l interesse dell amministrazione al regolare accertamento e riscossione delle imposte ha carattere di specialità e natura di | valore | primario , in quanto connesso al generale dovere di solidarietà dei singoli di concorrere alle spese pubbliche ( art . |
| 1992-336.txt | 63 | 63 | di registro ) nella parte in cui assoggetta ad imposta di registro gli atti di cessione di crediti considerando come | valore | imponibile il loro importo , anziché il corrispettivo della cessione . 2 . – la definizione di base imponibile – |
| 1992-336.txt | 179 | 179 | non già in un parametro unitario , ma ) in criteri differenziati , costituiti essenzialmente dal corrispettivo pattuito o dal | valore | del bene oggetto dell atto assoggettato a registrazione ( analogamente , seppur con una formulazione in parte diversa , dispone |
| 1992-336.txt | 241 | 241 | e seg . ) specificano la base imponibile in relazione a singole fattispecie ; in particolare per la determinazione del | valore | dei crediti occorre far riferimento – come risulta dall inequivocabile tenore letterale della norma e come esattamente ritiene la commissione |
| 1992-336.txt | 310 | 310 | rispetto ai criteri posti dall art . 41 ( sulla base imponibile ) e dall art . 48 ( sul | valore | venale ) del medesimo d.p.r . n . 634 del 1972 . alla stregua di tale disposizione il valore imponibile |
| 1992-336.txt | 329 | 329 | sul valore venale ) del medesimo d.p.r . n . 634 del 1972 . alla stregua di tale disposizione il | valore | imponibile dei crediti è costituito dal loro importo , senza tener conto degli interessi non ancora maturati ; esso quindi |
| 1992-336.txt | 354 | 354 | costituito dal loro importo , senza tener conto degli interessi non ancora maturati ; esso quindi è considerato pari al | valore | nominale del credito ceduto ( peraltro analogamente a quanto previsto dall art . 24 d.p.r . 26 ottobre 1972 n |
| 1992-336.txt | 605 | 605 | eccedenza che nel caso di specie conseguirebbe al fatto che i crediti ceduti riguardavano imprese fallite e quindi avevano un | valore | intrinseco inferiore a quello nominale e pari al corrispettivo pattuito per la cessione . ma giova ricordare che secondo la |
| 1992-336.txt | 687 | 687 | il profilo dell arbitrarietà od irrazionalità della misura dell imposizione . mette conto allora rilevare che l esclusivo riferimento al | valore | nominale del credito non può far sospettare che in tal modo si individui una base imponibile non raccordata alla capacità |
| 1992-336.txt | 830 | 830 | determina la variazione nel patrimonio ( inteso come complesso dei diritti ) dell acquirente , variazione che è pari al | valore | nominale del credito , perché tale è l oggetto della pretesa azionabile ; mentre è soltanto un imperfetto svolgimento del |
| 1992-336.txt | 911 | 911 | ex ante ( quale possibilità o probabilità d insolvenza ) sulla determinazione della base imponibile dell imposta ; viceversa il | valore | nominale del credito rappresenta un criterio ( generalizzato ed uniforme ) che esprime l entità della variazione patrimoniale nel momento |
| 1992-336.txt | 1034 | 1034 | aventi ad oggetto beni immobili o diritti reali immobiliari si ha che , ove il corrispettivo pattuito sia inferiore al | valore | venale del bene oggetto dell atto ( evenienza possibile in ragione di circostanze contingenti e riferibili al caso singolo , |
| 1992-336.txt | 1080 | 1080 | dell inadempimento del debitore nella cessione di crediti ) , la base imponibile è costituita non di meno da tale | valore | ( così l art . 41 , primo comma , n . 1 ) , d.p.r . 634 del 1972 |
| 1992-336.txt | 1123 | 1123 | analogamente , l art . 43 , primo comma , lett . a ) , che fa riferimento al “ | valore | ” tout court ) , senza che rilevi quindi il minore corrispettivo pagato . e ancora , più in particolare |
| 1992-336.txt | 1201 | 1201 | garantita ) . pertanto non è affatto arbitrario , né irrazionale , il criterio adottato dal legislatore per determinare il | valore | dei crediti al fine dell imposta di registro . 4 . né è fondata la questione di costituzionalità sotto il |
| 1992-336.txt | 1258 | 1258 | del contratto ( art . 41 n . 4 , cit . ) vede , sì , il criterio del | valore | concorrere con quello del corrispettivo pattuito ( alternativamente , nel regime del d.p.r . n . 634 del 1972 ; |
| 1992-336.txt | 1449 | 1449 | applicazione il disposto dell art . 46 cit . che , al fine dell imposta di registro , fissa il | valore | dei crediti in generale e non già con esclusivo riferimento alla sola ipotesi della cessione degli stessi . |
| 1992-400.txt | 128 | 128 | tener conto della destinazione dell immobile al momento della scadenza del decennio , verrebbero ad assoggettarsi all imposta incrementi di | valore | riferiti all intero decennio anche se nel corso della sua durata vi siano stati periodi in cui sussisteva il presupposto |
| 1992-42.txt | 1817 | 1817 | indennità erogate dall enpas siano formate dal contributo del dipendente e da quello dello stato , attribuendo a tale circostanza | valore | di elemento che le conferisce struttura e fisionomia differenziate , congruamente valutabili dal punto di vista fiscale . da qui |
| 1992-44.txt | 622 | 622 | medesimi . il meccanismo era , ed è , tale per cui nella base imponibile del socio viene ricostituito il | valore | ( al lordo dell incidenza dell irpeg pagata dalla società ) dei dividendi distribuiti e poi , una volta calcolata |
| 1992-467.txt | 49 | 49 | dell art 4 del d.p.r . 26 ottobre 1972 , n . 633 ( istituzione e disciplina dell imposta sul | valore | aggiunto ) e dell art . 20 del d.p.r . 29 settembre 1973 , n . 598 ( istituzione e |
| 1992-467.txt | 100 | 100 | le due disposizioni , di analogo tenore letterale , disciplinano l ambito di applicazione , rispettivamente , dell imposta sul | valore | aggiunto ( i.v.a . ) e dell imposta sul reddito delle persone giuridiche ( i.r.pe.g . ) , determinando quali |
| 1992-467.txt | 945 | 945 | . 598 del 1973 – inseriti , rispettivamente , tra le ” disposizioni generali ” della disciplina dell imposta sul | valore | aggiunto e nel contesto delle norme che regolano la posizione degli ” enti non commerciali ” quali soggetti passivi dell |
| 1992-51.txt | 42 | 42 | art . 63 del d.p.r . 26 ottobre 1972 , n . 633 ( istituzione e disciplina dell imposta sul | valore | aggiunto ) , e dell art . 33 del d.p.r . 29 settembre 1973 , n . 600 ( disposizioni |
| 1992-51.txt | 136 | 136 | di finanza – nell ambito di un rapporto di cooperazione con gli uffici finanziari per l accertamento dell imposta sul | valore | aggiunto , in un caso , e delle imposte sui redditi , nell altro caso – ” previa autorizzazione dell |
| 1992-51.txt | 1905 | 1905 | il paradigma di garanzia proprio dei diritti di libertà personale , poiché alla base del segreto bancario non ci sono | valori | della persona umana da tutelare : ci sono , più semplicemente , istituzioni economiche e interessi patrimoniali , ai quali |
| 1992-51.txt | 2124 | 2124 | , sui quali , ai sensi dell art . 2 della costituzione , si fonda una convivenza civile ordinata ai | valori | di libertà individuale e di giustizia sociale . in definitiva , la direttiva contenuta nell art . 10 , n |
| 1992-51.txt | 2426 | 2426 | ) e punto 1 , lett . h ) , hanno predeterminato – l uno in relazione all imposta sul | valore | aggiunto e l altro in relazione alle imposte sui redditi – i fatti o gli indizi ( omessa presentazione della |
| 1992-51.txt | 3204 | 3204 | n . 197 ) . ciò , del resto , come si è prima accennato , corrisponde al bilanciamento dei | valori | costituzionali , in base al quale i valori collegati al dovere di riserbo sui dati bancari sono sicuramente recessivi di |
| 1992-51.txt | 3212 | 3212 | resto , come si è prima accennato , corrisponde al bilanciamento dei valori costituzionali , in base al quale i | valori | collegati al dovere di riserbo sui dati bancari sono sicuramente recessivi di fronte a quelli riferibili al dovere inderogabile imposto |
| 1993-05.txt | 48 | 48 | 50 , primo comma , d.p.r . 26 ottobre 1972 n . 633 ( istituzione e disciplina dell imposta sul | valore | aggiunto ) nella parte in cui prevede che la decisione pronunciata in sede tributaria in ordine all accertamento dell ufficio |
| 1993-05.txt | 557 | 557 | modifica del quadro normativo , è tuttora rilevante nel giudizio a quo ( che ha ad oggetto l imposta sul | valore | aggiunto dovuta nell anno 1976 ) atteso che , avendo la commissione tributaria ( con decisione definitiva non più soggetta |
| 1993-05.txt | 1285 | 1285 | in considerazione da questa corte nella sentenza n . 258 / 91 citata , ovvero l evasione dell imposta sul | valore | aggiunto , come nella fattispecie di cui all ordinanza di rimessione . pertanto una volta espunta dall ordinamento la pregiudiziale |
| 1993-05.txt | 1604 | 1604 | 50 , primo comma , d.p.r . 26 ottobre 1972 n . 633 ( istituzione e disciplina dell imposta sul | valore | aggiunto ) nella parte in cui prevede che la decisione pronunciata in sede di giurisdizione tributaria in ordine all accertamento |
| 1993-08.txt | 145 | 145 | civili ad imposta di bollo fissa e nella misura di lire 10.000 al foglio , anziché in misura proporzionata al | valore | della causa o alla capacità contributiva delle parti o comunque in misura inferiore a quella suddetta . 2 . – |
| 1993-238.txt | 105 | 105 | comunale riferita all esercizio di imprese , di arti e di professioni , come inteso agli effetti dell imposta sul | valore | aggiunto . si sostiene nell ordinanza di rimessione che la norma denunciata sarebbe in contrasto con l art . 53 |
| 1993-238.txt | 1415 | 1415 | concretamente prodotto . insomma la natura stessa del tributo fa apparire non irragionevole il metodo impositivo prescelto e fa perdere | valore | alle ipotesi limite formulate in via ipotetica e prendendo a riferimento uno solo degli elementi considerati dalla norma denunciata . |
| 1993-283.txt | 211 | 211 | sul risanamento della città di napoli ) n . 2892 del 1885 ( e cioè sulla base della media del | valore | venale e dei fitti coacervati dell ultimo decennio ) , sostituendo ai fitti coacervati il reddito dominicale rivalutato di cui |
| 1993-283.txt | 1980 | 1980 | affermazione di fondo della non adeguatezza in sé della liquidazione della indennità nella misura del 60 % della semisomma del | valore | venale e del reddito dominicale ; mentre gli altri profili secondari , ed in un certo senso serventi al primo |
| 1993-283.txt | 2150 | 2150 | 1983 ) – trovava applicazione , per la quantificazione dell indennità di espropriazione delle aree fabbricabili , il criterio del | valore | venale quale previsto dall art . 39 legge 25 giugno 1865 n . 2359 , che non era stato abrogato |
| 1993-283.txt | 2212 | 2212 | 1990 ) ; invece per le aree a destinazione agricola era , ed è , ancora operante il criterio del | valore | agrario medio previsto dalla cit . legge n . 865 del 1971 ( così anche sent . n . 355 |
| 1993-283.txt | 2258 | 2258 | l introduzione della norma censurata – che riguarda soltanto le aree edificabili o a destinazione edificatoria – al criterio del | valore | venale l art . 5- bis sostituisce quello della semisomma del valore venale e del reddito dominicale , ridotta del |
| 1993-283.txt | 2270 | 2270 | o a destinazione edificatoria – al criterio del valore venale l art . 5- bis sostituisce quello della semisomma del | valore | venale e del reddito dominicale , ridotta del 40 % ; criterio questo sensibilmente meno favorevole ( per i titolari |
| 1993-283.txt | 2312 | 2312 | aree espropriate ) perché – in ragione della notoria esiguità del reddito dominicale – pari a circa un terzo del | valore | venale . la radicale censura di inadeguatezza di tale criterio – che rappresenta il profilo principale delle questioni di costituzionalità |
| 1993-283.txt | 2388 | 2388 | da una parte , l indennità di espropriazione non garantisce all espropriato il diritto ad un indennità esattamente commisurata al | valore | venale del bene e , dall altra , l indennità stessa non può essere ( in negativo ) meramente simbolica |
| 1993-283.txt | 2749 | 2749 | , d altra parte , precisandosi che è legittima la combinazione di più criteri purché almeno uno sia agganciato al | valore | venale e che pertanto risulta compatibile con la garanzia dell art . 42 , comma 3 , della costituzione la |
| 1993-283.txt | 2839 | 2839 | gennaio 1885 n . 2892 ( sul risanamento della città di napoli ) che stabilisce il riferimento alla media del | valore | venale e dei fitti coacervati dell ultimo decennio dei terreni espropriati , ovvero , in difetto di locazioni accertate , |
| 1993-283.txt | 2863 | 2863 | fitti coacervati dell ultimo decennio dei terreni espropriati , ovvero , in difetto di locazioni accertate , alla media del | valore | venale e dell imponibile netto ai fini dell imposta sui fabbricati , precisando che , anche nell ipotesi in cui |
| 1993-283.txt | 2906 | 2906 | canoni di locazione , entra sempre a far parte del calcolo relativo , come dato componente della media , il | valore | venale dell immobile ; ciò ” contribuisce in modo determinante ad adeguare , sia pure entro certi limiti , l |
| 1993-283.txt | 2933 | 2933 | contribuisce in modo determinante ad adeguare , sia pure entro certi limiti , l ammontare dell indennizzo alla realtà dei | valori | economici ” ( cfr . anche ord . 607 / 1987 e sent . n . 216 / 1990 ) |
| 1993-283.txt | 2998 | 2998 | 4 r.d.l . n . 981 del 1931 , che quantificava l indennità di espropriazione come pari alla media del | valore | venale e dell imponibile netto , capitalizzato ad un tasso dal 3,50 % al 7 % secondo le condizioni dell |
| 1993-283.txt | 3035 | 3035 | secondo le condizioni dell edificio e della località ; in particolare la corte ha precisato che ” il riferimento al | valore | venale del fondo fuor di dubbio consente , sulla base di dati oggettivamente accertabili , che la liquidazione si avvicini |
| 1993-283.txt | 3062 | 3062 | consente , sulla base di dati oggettivamente accertabili , che la liquidazione si avvicini adeguatamente alla realtà ed attualità dei | valori | economici ” e che tale riferimento consente di escludere il ” rischio di irrisorietà dell indennizzo ” . in questi |
| 1993-283.txt | 3102 | 3102 | questi criteri ” mediati ” c è però una costante che è quella dell indefettibile ” riferimento . . al | valore | del bene in relazione alle sue caratteristiche essenziali ” ( sent . n . 5 / 1980 ) sicché risulta |
| 1993-283.txt | 3149 | 3149 | ex art . 42 della costituzione ove si adotti un diverso criterio che ” prescinda ” del tutto da tale | valore | venale ; la mancanza di questo riferimento ( come nel caso delle leggi n . 865 del 1971 , n |
| 1993-283.txt | 3192 | 3192 | del 1974 e n . 10 del 1977 che determinavano l indennizzo delle aree fabbricabili in base al solo loro | valore | agricolo , donde la dichiarazione di incostituzionalità resa con la citata sent . n . 5 / 1980 ) comporta |
| 1993-283.txt | 3320 | 3320 | sia il principio cui deve attenersi il legislatore nel determinare l indennità di esproprio : ” quello di assumere il | valore | effettivo del bene come base di riferimento dell indennizzo , onde evitare una valutazione dello stesso del tutto astratta “ |
| 1993-283.txt | 3391 | 3391 | come modificato dalla successiva legge 2 maggio 1983 n . 14 – la corte ha ritenuto che il correttivo del | valore | venale potesse essere costituito dal valore agricolo tabellare ( che – può rilevarsi a margine – non è poi concettualmente |
| 1993-283.txt | 3397 | 3397 | maggio 1983 n . 14 – la corte ha ritenuto che il correttivo del valore venale potesse essere costituito dal | valore | agricolo tabellare ( che – può rilevarsi a margine – non è poi concettualmente dissimile dal reddito dominicale previsto dall |
| 1993-283.txt | 3441 | 3441 | bis in esame ) sicché l indennità di esproprio delle aree edificabili risultava legittimamente commisurata alla media aritmetica tra il | valore | venale ed il valore che , entro le valutazioni fornite da una determinata commissione , doveva essere attribuito all area |
| 1993-283.txt | 3445 | 3445 | sicché l indennità di esproprio delle aree edificabili risultava legittimamente commisurata alla media aritmetica tra il valore venale ed il | valore | che , entro le valutazioni fornite da una determinata commissione , doveva essere attribuito all area quale terreno agricolo ( |
| 1993-283.txt | 3476 | 3476 | , doveva essere attribuito all area quale terreno agricolo ( anche la sentenza n . 231 / 1984 parla del | valore | venale come di mero criterio di riferimento nella determinazione dell indennità ) . quindi – volendo tirare le fila di |
| 1993-283.txt | 3549 | 3549 | ” del criterio di quantificazione dell indennità di espropriazione è evitato quando uno dei parametri che concorrono sia ancorato al | valore | venale . 6 . 3 . – la ritenuta ammissibilità in linea di massima di criteri ” mediati ” comporta |
| 1993-283.txt | 3583 | 3583 | massima di criteri ” mediati ” comporta una conseguente discrezionalità del legislatore nell individuazione dei parametri concorrenti con quelli del | valore | venale ; nella sentenza n . 216 / 1990 la corte ha infatti affermato che residuano al legislatore ” ampi |
| 1993-283.txt | 3611 | 3611 | / 1990 la corte ha infatti affermato che residuano al legislatore ” ampi margini di dicrezionalità , dato che il | valore | effettivo del bene viene in rilievo non quale misura , ma come criterio di riferimento per la determinazione dell indennizzo |
| 1993-283.txt | 3667 | 3667 | il legislatore rimane libero di adottare criteri più o meno automatici di determinazione dell indennizzo , per esempio rapportandolo al | valore | catastale dell immobile . . oppure alla media , eventualmente corretta , del valore venale col reddito dominicale rivalutato “ |
| 1993-283.txt | 3681 | 3681 | indennizzo , per esempio rapportandolo al valore catastale dell immobile . . oppure alla media , eventualmente corretta , del | valore | venale col reddito dominicale rivalutato ” . nell esercizio di questa discrezionalità il legislatore opera il coordinamento e bilanciamento con |
| 1993-283.txt | 3855 | 3855 | profilo la determinazione dell indennità delle aree fabbricabili non può non risentire del fatto che la destinazione urbanistica comporta un | valore | aggiunto ( rendita di posizione ) rispetto al contenuto essenziale del diritto di proprietà sicché diverso può essere il bilanciamento |
| 1993-283.txt | 3935 | 3935 | manovra economico-finanziaria – può conferire un diverso peso ai confliggenti interessi oggetto del bilanciamento legislativo . questa essenziale relatività dei | valori | in giuoco impone una verifica settoriale e legata al contesto di riferimento nel momento in cui si pone il raffronto |
| 1993-283.txt | 4145 | 4145 | avviata ; b ) il parallelo obiettivo di perequare il costo della indennità in limiti quanto più possibili aderenti al | valore | proprio dei suoli , decurtandolo dal valore aggiunto determinato dall azione della p.a . e che , con riguardo ai |
| 1993-283.txt | 4152 | 4152 | di perequare il costo della indennità in limiti quanto più possibili aderenti al valore proprio dei suoli , decurtandolo dal | valore | aggiunto determinato dall azione della p.a . e che , con riguardo ai proprietari non espropriati , viene , anche |
| 1993-283.txt | 4196 | 4196 | , recuperato o attraverso misure di contribuzione all atto della edificazione o attraverso la tassazione dei così acquisiti incrementi di | valore | all atto dell eventuale trasferimento del suolo ; c ) la particolare congiuntura economica nella quale si inserisce la legge |
| 1993-283.txt | 4253 | 4253 | utilità . in conclusione – affermata in generale la legittimità dei criteri ” mediati ” sempre che facciano riferimento al | valore | venale del bene espropriato e ritenuta in concreto la correttezza del bilanciamento di interessi operato dal legislatore nel definire i |
| 1993-283.txt | 4278 | 4278 | e ritenuta in concreto la correttezza del bilanciamento di interessi operato dal legislatore nel definire i parametri concorrenti con il | valore | venale – può escludersi , sotto il profilo principale della censura in esame , che l indennizzo calcolato alla stregua |
| 1993-283.txt | 4503 | 4503 | giova rilevare in particolare che secondo la cit . sent . n . 1165 / 1988 la media con il | valore | tabellare agricolo è legittima , quando tale concorrente criterio sia inserito in un insieme che tiene conto del valore effettivo |
| 1993-283.txt | 4522 | 4522 | il valore tabellare agricolo è legittima , quando tale concorrente criterio sia inserito in un insieme che tiene conto del | valore | effettivo ( analogamente la sent . n . 231 / 1984 ha ritenuto utilizzabile il valore agricolo purché si tenga |
| 1993-283.txt | 4538 | 4538 | che tiene conto del valore effettivo ( analogamente la sent . n . 231 / 1984 ha ritenuto utilizzabile il | valore | agricolo purché si tenga conto , insieme , del valore effettivo ; così anche secondo la sent . n . |
| 1993-283.txt | 4548 | 4548 | . n . 231 / 1984 ha ritenuto utilizzabile il valore agricolo purché si tenga conto , insieme , del | valore | effettivo ; così anche secondo la sent . n . 15 / 1976 è possibile il riferimento all imponibile catastale |
| 1993-283.txt | 4802 | 4802 | e poste nella stessa zona , i quali possono disporne in regime di libera contrattazione e ottenere così il pieno | valore | di mercato . ma l argomento allegato a sostegno della censura prova troppo . una volta affermata – come è |
| 1993-283.txt | 4844 | 4844 | in giurisprudenza e come è stato sopra esposto – che non necessariamente l indennità di espropriazione deve essere pari al | valore | venale del bene espropriato , consegue inevitabilmente che possa esserci una differenza tra tali due termini ; differenza che , |
| 1993-283.txt | 5016 | 5016 | terzo comma dell art . 42 un criterio rigido e vincolato : l indennità non potrebbe essere altro che il | valore | venale . ma così non è per le ragioni già indicate : l indennizzo può risultare da un criterio in |
| 1993-283.txt | 5039 | 5039 | ma così non è per le ragioni già indicate : l indennizzo può risultare da un criterio in cui il | valore | venale è mediato , e quindi corretto , da altri concorrenti parametri . pertanto non c è disparità di trattamento |
| 1993-283.txt | 5274 | 5274 | . 42 , comma 3 , della costituzione , come nell ipotesi di un criterio astratto del tutto sganciato dal | valore | venale , risulta violato anche il principio di eguaglianza perché viene meno la giustificazione della differenziazione ( ed infatti la |
| 1993-283.txt | 5479 | 5479 | costituzione . come appena evidenziato al paragrafo che precede , se l esistenza di una differenza tra indennità espropriativa e | valore | venale del bene espropriato non viola l art . 42 , comma 3 , della costituzione , è nell ambito |
| 1993-283.txt | 5716 | 5716 | coerenza e ragionevolezza che il legislatore deve rispettare sicché la determinazione dell indennità espropriativa in un ammontare sensibilmente inferiore al | valore | venale potrebbe richiedere una più adeguata disciplina riequilibratrice ( soprattutto fiscale ) delle aree fabbricabili non assoggettate ad espropriazione ; |
| 1993-283.txt | 5850 | 5850 | alla stima , con l indurre il proprietario ” ad accettare l indennità determinata in sede amministrativa anche se il | valore | venale posto a base del calcolo è inferiore a quello effettivo ” , stante che l eventuale recupero di valore |
| 1993-283.txt | 5870 | 5870 | valore venale posto a base del calcolo è inferiore a quello effettivo ” , stante che l eventuale recupero di | valore | derivante dalla determinazione giudiziale sarebbe in tutto o in notevole parte vanificato dall applicazione della riduzione del quaranta per cento |
| 1993-283.txt | 6803 | 6803 | in favore dei quali al momento della espropriazione era prevista dalla legge la corresponsione di una somma pari al pieno | valore | venale del bene , e che invece – per effetto del combinato giuoco , da un lato , della già |
| 1993-283.txt | 7103 | 7103 | inapplicabilità della riduzione del 40 % . e la corte ( sent . n . 1022 / 1988 ) ha | valorizzato | questo nesso puntualizzandone l aspetto funzionale ; ha infatti affermato che quando si adotta un criterio risultante da una media |
| 1993-283.txt | 7148 | 7148 | la cessione volontaria da parte del proprietario ha una sua peculiare funzione nel senso che la spinta della valutazione verso | valori | più vicini a quelli reali contribuisce ad accelerare l acquisizione del bene espropriando ” . orbene , pur potendo il |
| 1993-283.txt | 7219 | 7219 | intrinseca ( e quindi il difetto di ragionevolezza ) che ne deriverebbe giacché tra il vecchio più favorevole criterio del | valore | venale – applicabile ( o , meglio , applicato ) ai rapporti esauriti ( o dove ci siano preclusioni processuali |
| 1993-283.txt | 7707 | 7707 | alle espropriazioni di immobili con destinazione edificatoria giacché non è ipotizzabile una maggiorazione dell indennizzo quando questo è pari al | valore | venale – è agevole comunque osservare che sono mutati i termini di raffronto giacché al criterio del valore venale si |
| 1993-283.txt | 7725 | 7725 | pari al valore venale – è agevole comunque osservare che sono mutati i termini di raffronto giacché al criterio del | valore | venale si è sostituito quello della semisomma ridotta . la possibilità di riduzione della fattispecie assicura poi che la pronuncia |
| 1993-283.txt | 8608 | 8608 | posizione ” dell area , già apprezzata dal libero mercato , che può conferire contenuto economico – in termini di | valore | venale – anche alla mera vocazione edificatoria dei terreni . ciò quindi vale solo a rendere ” concreto ” il |
| 1993-283.txt | 8899 | 8899 | indennità è stata definita prima della entrata in vigore della nuova legge ( e quindi alla stregua del ragguaglio al | valore | venale pieno ) , mentre per altri , con indennità non ancora definita per accidentalità procedimentali o processuali , diventa |
| 1993-283.txt | 8942 | 8942 | nuovo criterio in base al quale essi vengono a percepire soltanto il 30 % di quanto ( a parità di | valore | ) hanno percepito i primi . pertanto la questione non riguarda la possibilità o meno di cedere in conseguenza del |
| 1993-283.txt | 9202 | 9202 | ed irretroattività in ordine ai fini che intende raggiungere , con il solo limite che non siano contraddetti principi e | valori | costituzionali ” ( sent . n . 190 / 1988 ) . quindi è possibile una disciplina a carattere retroattivo |
| 1993-283.txt | 9482 | 9482 | ” indennizzo ” di cui all art . 42 , comma 3 , della costituzione non coincide con quello di | valore | venale . ben poteva quindi il legislatore colmare , anche per il passato , tale risalente carenza normativa con l |
| 1993-283.txt | 9541 | 9541 | scelta l aspettativa dei titolari di aree fabbricabili di vedersi liquidata la indennità espropriativa secondo un criterio ( quello del | valore | venale ) per essi più favorevole di quello con cui lo stesso legislatore ha ritenuto , nell attuale momento , |
| 1993-295.txt | 2325 | 2325 | . 117 e 118 della costituzione , indicati nell apposita tariffa approvata con decreto del presidente della repubblica , avente | valore | di legge ordinaria ” ( primo comma ) ; che la tariffa ” deve essere coordinata con le vigenti tariffe |
| 1993-295.txt | 3377 | 3377 | all esercizio della trebbiatura a macchina ( voce 25 , in parte ) : ” la licenza . . ha | valore | soltanto per la macchina o le macchine trebbiatrici , per la specie di piante . . ” ; f ) |
| 1993-500.txt | 698 | 698 | esposto , va ricordato l art . 1 della stessa legge , secondo cui la ” repubblica italiana riconosce il | valore | sociale e la funzione dell attività di volontariato come espressione di partecipazione , solidarietà e pluralismo , ne promuove lo |
| 1993-500.txt | 912 | 912 | . . ) che , comportando l originaria connotazione dell uomo uti socius , è posto dalla costituzione tra i | valori | fondanti dell ordinamento giuridico . . ” . va pertanto sottolineato come questa moderna visione della dimensione della solidarietà , |
| 1993-500.txt | 1303 | 1303 | , in loro mancanza , risulterebbero frustrati , non soltanto le finalità giustificative della legge stessa , ma anche quei | valori | costituzionali sottesi al riconoscimento ed allo sviluppo del volontariato ” . ed invero la rilevanza pubblica dell espressione individuale ed |
| 1993-500.txt | 1326 | 1326 | al riconoscimento ed allo sviluppo del volontariato ” . ed invero la rilevanza pubblica dell espressione individuale ed associativa del | valore | della solidarietà , il rispetto dell autonomia e dell originalità del volontariato quale strumento di partecipazione effettiva alla organizzazione economica |
| 1994-18.txt | 67 | 67 | ( disposizioni in materia di determinazione del reddito ai fini della imposta sui redditi , di rimborsi dell imposta sul | valore | aggiunto e di contenzioso tributario , nonché altre disposizioni urgenti ) , convertito con modificazioni nella legge 26 giugno 1990 |
| 1994-18.txt | 145 | 145 | forza della quale , nel caso di provvisoria iscrizione a ruolo delle somme dovute per imposte sul reddito o sul | valore | aggiunto ( art . 15 , primo comma , del d.p.r . 29 settembre 1973 , n . 602 e |
| 1994-263.txt | 239 | 239 | e 53 della costituzione , in quanto la tassazione delle rendite immobiliari , fondata su una ipotesi di fruttuosità del | valore | capitale di un immobile determinata con criteri di tipo patrimoniale , apparirebbe in contrasto con i principi della capacità contributiva |
| 1994-263.txt | 1205 | 1205 | , terzo comma , e 53 della costituzione , per avere il legislatore concepito un imposta sugli immobili basata su | valori | di redditività assolutamente astratti e rivalutabili sulla base di parametri non pertinenti e comunque non attendibili , venendo a colpire |
| 1994-263.txt | 1611 | 1611 | rimettono nei termini il ministero delle finanze per inoltrare i ricorsi presso la commissione censuaria centrale , modificando così il | valore | sostanziale della res iudicata e ponendo in essere uno straripamento del potere legislativo in un campo riservato al potere giudiziario |
| 1994-263.txt | 2403 | 2403 | tariffe di estimo , nonché per le rendite catastali delle unità immobiliari a destinazione speciale o particolare , al “ | valore | unitario di mercato ordinariamente ritraibile ” , determinato ” come media dei valori riscontrati nel biennio 1988-1989 ” . all |
| 1994-263.txt | 2416 | 2416 | destinazione speciale o particolare , al ” valore unitario di mercato ordinariamente ritraibile ” , determinato ” come media dei | valori | riscontrati nel biennio 1988-1989 ” . all esito delle operazioni di revisione seguì il decreto ministeriale 27 settembre 1991 che |
| 1994-263.txt | 2646 | 2646 | opera di un decreto ministeriale che , al fine di determinare la redditività media ordinariamente ritraibile , faccia riferimento al | valore | del mercato degli immobili e delle locazioni . lo stesso art . 2 del decreto-legge ha peraltro previsto , fino |
| 1994-263.txt | 3004 | 3004 | revisione generale , che dovrebbe tener conto , ai fini della ” redditività media ordinariamente ritraibile ” , dei “ | valori | del mercato degli immobili e delle locazioni ” ; b ) per il 1992-1993 è stata riconfermata l applicabilità delle |
| 1994-263.txt | 3376 | 3376 | vaglio di costituzionalità ( sentenza n . 16 del 1965 ) e la cui finalità è quella di fissare in | valori | obiettivi , rappresentati dalla c.d . rendita catastale , l attitudine del bene a produrre reddito . nel caso della |
| 1994-263.txt | 3414 | 3414 | nel caso della disposizione portata all esame della corte , il procedimento seguito , anziché fondarsi sul tradizionale parametro del | valore | locatizio , si basa sul valore di mercato del bene in sé , nell implicito presupposto , tratto dall esperienza |
| 1994-263.txt | 3420 | 3420 | esame della corte , il procedimento seguito , anziché fondarsi sul tradizionale parametro del valore locatizio , si basa sul | valore | di mercato del bene in sé , nell implicito presupposto , tratto dall esperienza , di una connessione fra valore |
| 1994-263.txt | 3440 | 3440 | valore di mercato del bene in sé , nell implicito presupposto , tratto dall esperienza , di una connessione fra | valore | del bene e idoneità dello stesso a produrre un reddito . il criterio , presumibilmente ispirato dalla constatazione di una |
| 1994-263.txt | 3637 | 3637 | discussione non è la disciplina di una specifica imposta , quanto un sistema come quello catastale , volto a definire | valori | , i quali hanno la limitata funzione di fornire una base di riferimento generale per l applicazione delle singole imposte |
| 1994-263.txt | 3778 | 3778 | determinare tariffe di estimo e rendite catastali , si abbandona il tradizionale ancoraggio al reddito ritraibile e si privilegia il | valore | di mercato del bene , si opera una scelta procedimentale alla quale non è logicamente estraneo il rischio di determinazione |
| 1994-263.txt | 3867 | 3867 | di non razionalità , le ordinanze non prospettano profili idonei a concretamente evidenziare una incongruità dei criteri di determinazione dei | valori | adottati nella norma denunciata rispetto al fine che con essi si è inteso perseguire , è importante rilevare la transitorietà |
| 1994-263.txt | 3918 | 3918 | di rimessione e superata , a partire dal 1995 , dai nuovi criteri indicati dal legislatore , e cioè il | valore | di mercato insieme al valore locativo , nei quali si è evidentemente tenuto conto della più recente evoluzione legislativa che |
| 1994-263.txt | 3923 | 3923 | a partire dal 1995 , dai nuovi criteri indicati dal legislatore , e cioè il valore di mercato insieme al | valore | locativo , nei quali si è evidentemente tenuto conto della più recente evoluzione legislativa che tende , come è noto |
| 1994-315.txt | 605 | 605 | successivamente al 31 dicembre 1988 e fino alla data di entrata in vigore della legge , se l incremento di | valore | non è stato assoggettato all invim . 4 . – passando al merito delle questioni , è da ricordare , |
| 1994-315.txt | 814 | 814 | ai ” redditi diversi ” , aveva considerato come cespiti tassabili tra le plusvalenze – da intendere come incremento del | valore | di scambio di un bene fra il momento in cui esso entra nel patrimonio del soggetto e quello in cui |
| 1994-355.txt | 736 | 736 | esame ) . non trova giustificazione , invece , l innovazione che in modo anomalo , e in spregio del | valore | che va riconosciuto alle norme di attuazione statutaria ( v . le sentt . nn . 40 e 38 del |
| 1994-355.txt | 2300 | 2300 | procedura indicata nell art . 9 , comma 2 , del decreto legislativo n . 268 del 1992 ( sul | valore | di tale procedimento d intesa , v . ancora la sent . n . 52 del 1994 ) . |
| 1994-358.txt | 725 | 725 | precedenza esaminati dalla corte . viene difatti dedotta l irragionevolezza della disciplina , che va considerata anche in relazione al | valore | costituzionale della famiglia , da agevolare nella sua formazione ( artt . 3 e 31 della costituzione ) . l |
| 1994-52.txt | 1434 | 1434 | le altre , sentt . nn . 1 del 1966 , 12 del 1987 , 260 del 1990 ) il | valore | tendenziale del principio di equilibrio finanziario dei bilanci dello stato , quale deriva dall art . 81 cost . in |
| 1995-11.txt | 759 | 759 | ” non mira soltanto ad assicurare all erario la quota che il sostituto trattiene al sostituito , ma ha altresì | valore | cognitivo , in quanto consente agli uffici di apprendere che il sostituito possiede fonti di reddito , mettendoli conseguentemente in |
| 1995-14.txt | 787 | 787 | . 17 del decreto legislativo 30 dicembre 1992 , n . 504 , comunque soggette alla imposta sull incremento di | valore | degli immobili , mentre quelle realizzate a seguito di procedimenti espropriativi erano e sono escluse da tale imposizione ( art |
| 1995-14.txt | 901 | 901 | di atti anche volontari o provvedimenti emessi successivamente al 31 dicembre 1988 , ma soltanto ” se l incremento di | valore | non è stato assoggettato all imposta comunale sull incremento di valore degli immobili ” . la questione va , pertanto |
| 1995-14.txt | 912 | 912 | 1988 , ma soltanto ” se l incremento di valore non è stato assoggettato all imposta comunale sull incremento di | valore | degli immobili ” . la questione va , pertanto , dichiarata infondata . |
| 1995-19.txt | 126 | 126 | 413 , giovi anche nei confronti dei concorrenti nei reati previsti in materia di imposte sui redditi ed imposte sul | valore | aggiunto . secondo il remittente la norma , in ragione della sua inadeguata formulazione , sarebbe fonte di una ingiustificata |
| 1995-19.txt | 339 | 339 | , stabilisce che ” è concessa amnistia per i reati previsti in materia di imposte dirette e di imposta sul | valore | aggiunto , commessi fino al 30 settembre 1991 e riferibili ai periodi di imposta che possono essere definiti secondo le |
| 1995-309.txt | 123 | 123 | : l art . 53 della costituzione , per ” l intrinseca irrazionalità della determinazione delle rendite , sul cui | valore | viene ad incidere il tributo , in base a criteri di cui la stessa norma prevede l abbandono nei periodi |
| 1995-309.txt | 360 | 360 | 1992 , n . 359 , dopo aver previsto al primo comma l istituzione di un imposta straordinaria immobiliare sul | valore | dei fabbricati , siti nel territorio dello stato a qualsiasi uso destinati , ha fissato la medesima nella misura del |
| 1995-309.txt | 385 | 385 | nel territorio dello stato a qualsiasi uso destinati , ha fissato la medesima nella misura del 2 per mille del | valore | costituito , per i fabbricati iscritti in catasto , da quello risultante dall applicazione di un moltiplicatore all ammontare delle |
| 1995-309.txt | 577 | 577 | criteri di classamento , ad opera di un decreto ministeriale volto a determinare la redditività media , in riferimento al | valore | del mercato degli immobili e delle locazioni , in luogo del valore unitario di mercato ordinariamente ritraibile , determinato come |
| 1995-309.txt | 589 | 589 | determinare la redditività media , in riferimento al valore del mercato degli immobili e delle locazioni , in luogo del | valore | unitario di mercato ordinariamente ritraibile , determinato come media dei valori riscontrati nel biennio 1988-1989 , giusta la previsione dei |
| 1995-309.txt | 600 | 600 | degli immobili e delle locazioni , in luogo del valore unitario di mercato ordinariamente ritraibile , determinato come media dei | valori | riscontrati nel biennio 1988-1989 , giusta la previsione dei precedenti provvedimenti sopra menzionati . lo stesso art . 2 del |
| 1995-309.txt | 1149 | 1149 | in materia , a partire dal 1995 , per effetto dei nuovi criteri indicati dal legislatore , e cioè il | valore | di mercato insieme al valore locatizio , si spiega con la più recente evoluzione legislativa che tende , come è |
| 1995-309.txt | 1154 | 1154 | dal 1995 , per effetto dei nuovi criteri indicati dal legislatore , e cioè il valore di mercato insieme al | valore | locatizio , si spiega con la più recente evoluzione legislativa che tende , come è noto , a superare il |
| 1995-410.txt | 2127 | 2127 | art . 17 del decreto legislativo 30 dicembre 1992 , n . 504 ) soggette all imposta sull incremento di | valore | degli immobili , mentre quelle realizzate a seguito di procedimenti espropriativi erano e sono escluse da tale imposizione ( art |
| 1995-410.txt | 2241 | 2241 | di atti anche volontari o provvedimenti emessi successivamente al 31 dicembre 1988 , ma soltanto ” se l incremento di | valore | non è stato assoggettato all imposta comunale sull incremento di valore degli immobili ” . non diversa sorte merita la |
| 1995-410.txt | 2252 | 2252 | 1988 , ma soltanto ” se l incremento di valore non è stato assoggettato all imposta comunale sull incremento di | valore | degli immobili ” . non diversa sorte merita la questione relativa alla dedotta violazione dell art . 42 , per |
| 1995-430.txt | 51 | 51 | primo comma , del d.p.r . 26 ottobre 1972 , n . 633 ( istituzione e disciplina dell imposta sul | valore | aggiunto ) , come modificato dall art . 6 del decreto-legge 30 dicembre 1982 , n . 953 , convertito |
| 1995-430.txt | 540 | 540 | merito la questione non è fondata . la disposizione denunciata si colloca nell ambito della peculiare disciplina dell imposta sul | valore | aggiunto , caratterizzata da movimenti in entrata e in uscita , costituiti , da una parte , dai versamenti effettuati |
| 1995-430.txt | 776 | 776 | ottobre 1972 , n . 645 , istitutivo degli uffici periferici per i servizi relativi all applicazione dell imposta sul | valore | aggiunto . tale servizio di cassa , regolato nelle sue modalità operative dal decreto ministeriale 23 luglio 1975 ( come |
| 1995-444.txt | 549 | 549 | prevenire ed escludere fraudolente elusioni . riesaminando questa disciplina , la corte , valutandone la ragionevolezza anche in relazione al | valore | costituzionale della famiglia , ha di recente precisato , con la sentenza n . 358 del 1994 , che la |
| 1995-445.txt | 501 | 501 | dalla legge . il primo comma dell art . 4 agevola al danneggiato l assolvimento dell onere della prova attribuendo | valore | di presunzione legale alle risultanze delle dichiarazioni rese dal sostituto d imposta ( modello 101 ) o dal lavoratore ( |
| 1995-463.txt | 243 | 243 | . – come questa corte ha già avuto occasione di sottolineare , la valutazione forfettaria , ovvero automatica , del | valore | dei beni , prevista dal citato art . 52 del d.p.r . n . 131 del 1986 , si risolve |
| 1995-463.txt | 273 | 273 | del d.p.r . n . 131 del 1986 , si risolve in una mera semplificazione del sistema di determinazione dei | valori | , riconducibile al generale criterio di utilizzazione delle presunzioni . essa non introduce un nuovo sistema di determinazione dei valori |
| 1995-463.txt | 293 | 293 | valori , riconducibile al generale criterio di utilizzazione delle presunzioni . essa non introduce un nuovo sistema di determinazione dei | valori | imponibili , ma semplicemente limita il potere di rettifica che gli uffici finanziari hanno nel caso in cui non ritengano |
| 1995-463.txt | 316 | 316 | ma semplicemente limita il potere di rettifica che gli uffici finanziari hanno nel caso in cui non ritengano congruo il | valore | dei beni dichiarati , impedendo loro di procedere ad una maggiore valutazione allorché il valore dei beni stessi sia stato |
| 1995-463.txt | 331 | 331 | cui non ritengano congruo il valore dei beni dichiarati , impedendo loro di procedere ad una maggiore valutazione allorché il | valore | dei beni stessi sia stato dichiarato in misura non inferiore all ammontare determinato in modo automatico ( reddito catastale aggiornato |
| 1995-463.txt | 545 | 545 | della valutazione automatica . il meccanismo tipico di tale valutazione impedisce dunque all ufficio finanziario di sottoporre a rettifica il | valore | dichiarato : se questo risulta superiore a quello tabellare , frutto della semplice operazione aritmetica di moltiplicazione per il coefficiente |
| 1995-463.txt | 608 | 608 | la trasmissione del certificato in parola rimanga tutta interna al procedimento impositivo , costituendo semplice atto prodromico della determinazione del | valore | imponibile . l attribuzione della rendita acquista rilevanza per il contribuente , solo in quanto produttiva della determinazione forfettaria che |
| 1995-473.txt | 48 | 48 | . 6 del d.p.r . 26 ottobre 1972 , n . 643 ( istituzione dell imposta comunale sull incremento di | valore | degli immobili ) , nella parte in cui non prevede , ai fini della determinazione del valore finale del bene |
| 1995-473.txt | 65 | 65 | sull incremento di valore degli immobili ) , nella parte in cui non prevede , ai fini della determinazione del | valore | finale del bene con riguardo all invim , che l acquirente possa giovarsi degli effetti favorevoli conseguenti alla impugnazione da |
| 1995-473.txt | 123 | 123 | : con l art . 3 della costituzione in quanto viene irragionevolmente precluso all acquirente di giovarsi della riduzione di | valore | del bene già ottenuta ai fini dell imposta di registro ; con l art . 53 della costituzione , imponendosi |
| 1995-473.txt | 161 | 161 | costituzione , imponendosi agli acquirenti di pagare un imposta in misura da essi non dovuta in quanto riferentesi ad un | valore | finale del bene divenuto definitivo nei confronti dei venditori per mancata impugnazione da parte di questi ultimi ; con l |
| 1995-473.txt | 210 | 210 | collidere con il più elementare senso di giustizia che un medesimo bene possa avere , agli effetti fiscali , due | valori | diversi a seconda del contribuente dal quale è dovuta l imposta . 2 . – data l identicità delle questioni |
| 1995-473.txt | 679 | 679 | , sia per realizzare il meccanismo contemplato dall art . 6 della legge sull invim ( circa l identità di | valori | dell immobile sia ai fini del registro che dell invim ) , sia per il rispetto dei principi costituzionali contenuti |
| 1995-473.txt | 728 | 728 | della costituzione . 6 . – ed invero , essendo indubbio che il legislatore ha voluto che l accertamento del | valore | del bene trasferito sia lo stesso per entrambe le imposte , nel caso in cui si verifichi il conflitto fra |
| 1995-473.txt | 760 | 760 | nel caso in cui si verifichi il conflitto fra due titoli definitivi che nello stesso tempo danno al medesimo bene | valori | differenti , quello risultante dal giudicato deve prevalere sul valore maggiore riportato nell atto amministrativo . questa interpretazione risulta conforme |
| 1995-473.txt | 770 | 770 | titoli definitivi che nello stesso tempo danno al medesimo bene valori differenti , quello risultante dal giudicato deve prevalere sul | valore | maggiore riportato nell atto amministrativo . questa interpretazione risulta conforme ai principi di cui agli artt . 3 , 53 |
| 1995-473.txt | 807 | 807 | . 3 , 53 e 97 della costituzione . il principio di uguaglianza impone , infatti , che se il | valore | dello stesso immobile viene riconosciuto per ragioni obiettive nei confronti di un debitore d imposta , esso non può essere |
| 1995-473.txt | 906 | 906 | imparzialità della pubblica amministrazione sancisce il dovere per essa di conformarsi al giudicato che ha riconosciuto la illegittimità oggettiva del | valore | dato dall atto amministrativo ad un immobile . 7 . – questa corte ha più volte affermato ( sentenze n |
| 1995-533.txt | 866 | 866 | esproprio dei terreni localizzati in zone urbane è divenuta un serio ristoro del bene espropriato e va pertanto commisurata ai | valori | di edificabilità che i terreni avrebbero avuto se non fossero stati vincolati ed espropriati . di ciò danno conferma anche |
| 1995-533.txt | 924 | 924 | infatti , che si è inteso recuperare a tassazione somme che hanno consentito ai soggetti espropriati un realizzo prossimo al | valore | corrente di mercato , per terreni i cui prezzi sono lievitati non a seguito di una attività produttiva del proprietario |
| 1996-113.txt | 660 | 660 | . 504 ) . e si può aggiungere che per le aree fabbricabili l imposta è stabilita con riguardo al | valore | venale in comune commercio al 1 gennaio dell anno di imposizione , facendo riferimento alla zona di ubicazione , all |
| 1996-113.txt | 736 | 736 | ) , perché qui rilevano le potenzialità edilizie , come ha sottolineato l avvocatura dello stato , che realizzano un | valore | spesso elevato rispetto a un reddito per lo più modesto . circa il regime delle esenzioni , di cui all |
| 1996-157.txt | 303 | 303 | c ) riservando agli interessati un trattamento meno favorevole di quello previsto per coloro che sono soggetti all imposta sul | valore | aggiunto , ai quali , nel caso analogo a quello in esame , competono gli interessi con decorrenza dalla data |
| 1996-157.txt | 1331 | 1331 | il quale viene dedotta la violazione dell art . 3 , vale a dire la diversa disciplina dell imposta sul | valore | aggiunto , in quanto il differente sistema di calcolo accolto in materia di interessi sui rimborsi iva trae origine dal |
| 1996-157.txt | 1381 | 1381 | comunitarie , come tali non derogabili dall ordinamento interno . e ciò senza considerare che anche per l imposta sul | valore | aggiunto viene , comunque , esclusa la computabilità del periodo di tempo occorrente per la liquidazione del rimborso ( art |
| 1996-180.txt | 764 | 764 | da rilevare come alla denuncia dell art . 27 del d.p.r . n . 616 del 1977 vada attribuito un | valore | puramente negativo , che non concorre certo al corretto inquadramento della complessa censura , da considerarsi indirizzata piuttosto sulla sequenza |
| 1996-21.txt | 91 | 91 | , nella legge 8 agosto 1992 , n . 359 . la disposizione censurata istituisce un imposta straordinaria immobiliare sul | valore | dei fabbricati , siti nel territorio dello stato a qualsiasi uso destinati , costituito , per i fabbricati iscritti in |
| 1996-21.txt | 322 | 322 | secondo l ordinanza , la disposizione censurata , nello stabilire che l importo del tributo sia calcolato sulla base del | valore | degli immobili , determinato secondo le nuove tariffe d estimo di cui al decreto ministeriale 20 gennaio 1990 , si |
| 1996-21.txt | 437 | 437 | della capacità contributiva e con quello della progressività , una tassazione stabilita su ” un ipotesi astratta di fruttuosità del | valore | capitale dell immobile determinato in base a criteri di tipo ” patrimoniale ” , che la stessa norma mostra di |
| 1996-21.txt | 1030 | 1030 | , come quello secondo il quale la tassazione delle rendite immobiliari si fonderebbe su un ipotesi astratta di fruttuosità del | valore | capitale dell immobile , determinato in base a criteri di tipo patrimoniale che la stessa norma mostra di voler abbandonare |
| 1996-21.txt | 1345 | 1345 | isi , il sistema catastale rileva non in quanto indicativo di un reddito , bensì quale strumento per risalire al | valore | del bene ; valore al quale è commisurata l imposta . il rimittente , nel rilevare , poi , che |
| 1996-21.txt | 1349 | 1349 | catastale rileva non in quanto indicativo di un reddito , bensì quale strumento per risalire al valore del bene ; | valore | al quale è commisurata l imposta . il rimittente , nel rilevare , poi , che le imposte patrimoniali sono |
| 1996-215.txt | 63 | 63 | , con la quale sono state fornite istruzioni all ente poste italiane , quale concessionario del servizio di distribuzione dei | valori | bollati , ai fini della determinazione della quota di gettito spettante alla regione stessa , a seguito degli aumenti di |
| 1996-215.txt | 161 | 161 | del menzionato decreto-legge , versi alla regione le somme ad essa spettanti nella misura di ” 3 / 5 dei | valori | distribuiti per l imposta di bollo ” e di ” 9 decimi del 50 per cento dei valori bollati distribuiti |
| 1996-215.txt | 179 | 179 | 5 dei valori distribuiti per l imposta di bollo ” e di ” 9 decimi del 50 per cento dei | valori | bollati distribuiti per tassa sulle concessioni governative ” , salvo a prevedere che le restanti somme siano ” attribuite all |
| 1996-225.txt | 753 | 753 | ai fini fiscali ) , faccia spontaneamente comunque emergere l irregolarità . ed in questa prospettiva resta evidentemente fermo il | valore | esimente di condotte che , all atto dell accertamento , si presentino appunto orientate in direzione dell interruzione della progressione |
| 1996-251.txt | 70 | 70 | settembre 1991 , n . 299 ( disposizioni concernenti l applicazione nell anno 1991 dell imposta comunale sull incremento di | valore | degli immobili di cui all art . 3 del decreto del presidente della repubblica 26 ottobre 1972 , n . |
| 1996-251.txt | 245 | 245 | comma 8 dell art . 1 , il quale , con riguardo alla predetta anticipata imposizione , dispone che il | valore | finale al 31 ottobre 1991 dei fabbricati iscritti in catasto , posseduti dai suddetti soggetti , non è sottoposto a |
| 1996-251.txt | 644 | 644 | e discriminatoria retroattività dei nuovi parametri , indica , più esattamente , una diversa decorrenza dei criteri di congruità del | valore | dichiarato , ponendosi come ovvia e conseguente implicazione dello stesso peculiare meccanismo che regola il tributo qui in esame . |
| 1996-251.txt | 690 | 690 | imposta , infatti , tali da comportare l individuazione di una base imponibile determinata , per differenza , fra il | valore | iniziale del bene e gli incrementi di valore verificatisi per il decorso del tempo , dimostrano , da un lato |
| 1996-251.txt | 698 | 698 | individuazione di una base imponibile determinata , per differenza , fra il valore iniziale del bene e gli incrementi di | valore | verificatisi per il decorso del tempo , dimostrano , da un lato , che l introduzione della c.d . invim |
| 1996-300.txt | 578 | 578 | che investono l opposta ingiunzione unicamente con riguardo all esecutorietà impressale dal visto del pretore , con salvezza del suo | valore | di mera manifestazione della pretesa tributaria – , appare evidente che il giudice possa emetterla senza con ciò violare il |
| 1996-54.txt | 66 | 66 | settembre 1991 , n . 299 ( disposizioni concernenti l applicazione nell anno 1991 dell imposta comunale sull incremento di | valore | degli immobili di cui all art . 3 d.p.r . 26 ottobre 1972 , n . 643 , i versamenti |
| 1997-111.txt | 198 | 198 | . 22 dicembre 1986 , n . 917 e successive modificazioni ; sia dell invim , limitatamente agli incrementi di | valore | maturati successivamente al 31 dicembre 1992 ( art . 17 , commi 6 e 7 , del decreto legislativo n |
| 1997-111.txt | 232 | 232 | e 7 , del decreto legislativo n . 504 del 1992 ) . l imposta assume come base imponibile il | valore | degli immobili ( art . 5 , comma 1 ) , intendendosi per tali i fabbricati , le aree fabbricabili |
| 1997-111.txt | 910 | 910 | composizione qualitativa . in secondo luogo si lamenta che l art . 5 individui la base imponibile del tributo nel | valore | lordo dei beni , sì da colpire un indice ” meramente fittizio ed immaginario ” di ricchezza , senza tenere |
| 1997-111.txt | 1196 | 1196 | sui fondi comuni di investimento mobiliare ( legge 23 marzo 1983 , n . 77 ) , l imposta sul | valore | globale netto dell asse ereditario ( d.lgs . 31 ottobre 1990 , n . 346 ) , l imposta sulla |
| 1997-111.txt | 1483 | 1483 | alle disposizioni contenute nei commi 2 e 7 . la prima di esse fa rinvio , per la determinazione del | valore | dei fabbricati , alle risultanze del catasto , stabilendo l applicazione alle rendite ivi iscritte di moltiplicatori determinati con i |
| 1997-111.txt | 1541 | 1541 | d.p.r . 26 aprile 1986 , n . 131 ; la seconda prevede , invece , per la determinazione del | valore | dei terreni agricoli , l applicazione al reddito dominicale di un moltiplicatore pari a settantacinque . ad avviso del rimettente |
| 1997-111.txt | 1606 | 1606 | e con il principio di ragionevolezza a causa della elevatezza dei coefficienti , della vincolatività e / o incontrovertibilità dei | valori | ottenuti attraverso di essi , nonché , infine , della illogicità ed irrazionalità insita nella mancata previsione di correttivi idonei |
| 1997-111.txt | 1648 | 1648 | tenere conto dell esistenza di regimi vincolistici di determinazione del canone , comportanti una depressione sia del reddito sia del | valore | dell immobile . premesso che la questione relativa al comma 7 è da reputare inammissibile , non risultando dall ordinanza |
| 1997-111.txt | 1722 | 1722 | della loro misura non sono altro che la logica conseguenza dei dati utilizzati dal legislatore per pervenire alla determinazione del | valore | del bene . il ricorso ad elementi desunti , per evidenti ragioni di uniformità e semplificazione dell accertamento , dal |
| 1997-111.txt | 1825 | 1825 | urbane . secondo detta disciplina alla determinazione delle rendite catastali si perviene , infatti , attraverso l applicazione , ai | valori | di mercato degli immobili , di coefficienti di redditività o ( se si vuole ) di saggi di interesse sul |
| 1997-111.txt | 1974 | 1974 | e cioè il 1993 , direttamente dal legislatore , sono suscettibili di periodiche revisioni in caso di sensibili divergenze dai | valori | di mercato ( art . 5 , comma 2 , del decreto legislativo n . 504 del 1992 , che |
| 1997-111.txt | 2122 | 2122 | dai dati catastali , si rifà , per l accertamento della base imponibile , a criteri di determinazione legale di | valori | tipo , e cioè a metodi che non possono di per sé reputarsi contrari a costituzione ; e , dall |
| 1997-111.txt | 2349 | 2349 | aliquota dell ici sia stabilita , con deliberazione della giunta comunale , in misura unica e in una percentuale del | valore | dell immobile compresa fra il 4 e il 6 per mille , con facoltà di elevazione al 7 per straordinarie |
| 1997-111.txt | 3061 | 3061 | elementi che possano portare a considerarla , nel rapporto che è dato ragionevolmente stabilire fra l aliquota stessa e il | valore | del bene in sé , frutto di un arbitrio lesivo della capacità contributiva , ai sensi dell art . 53 |
| 1997-137.txt | 498 | 498 | n . 637 del 1972 , dopo aver fissato la regola secondo cui si considera compreso nell attivo ereditario il | valore | dei beni trasferiti a terzi a titolo oneroso negli ultimi sei mesi di vita del de cuius , rende detraibili |
| 1997-137.txt | 521 | 521 | trasferiti a terzi a titolo oneroso negli ultimi sei mesi di vita del de cuius , rende detraibili da tale | valore | le somme reinvestite , ma esplicitamente limitando le detraibilità ai soli reinvestimenti in beni ” soggetti ad imposta ” . |
| 1997-137.txt | 652 | 652 | della cassazione , rispetto a tale finalità devono considerarsi equivalenti l ipotesi della vendita con pura e semplice monetizzazione del | valore | trasferito e quella seguita dall impiego della somma ricavata nell acquisto di beni esenti dal tributo successorio . in proposito |
| 1997-235.txt | 264 | 264 | comma , del d.p.r . 26 ottobre 1972 , n . 643 ( istituzione dell imposta comunale sull incremento di | valore | degli immobili ) , il quale prevede l esenzione totale dall imposta decennale sull incremento di valore degli immobili appartenenti |
| 1997-235.txt | 281 | 281 | sull incremento di valore degli immobili ) , il quale prevede l esenzione totale dall imposta decennale sull incremento di | valore | degli immobili appartenenti a enti non commerciali ( tra i quali gli enti ecclesiastici ) , solo in quanto direttamente |
| 1997-235.txt | 719 | 719 | santa sede – all art . 45 prevede l applicazione delle disposizioni statali relative all imposta comunale sull incremento di | valore | degli immobili già appartenenti ai benefici ecclesiastici e ora appartenenti agli istituti per il sostentamento del clero che ai primi |
| 1997-236.txt | 139 | 139 | alla imposta globale si aggiunge l imposta sulla quota ereditaria ” assegnata all erede indiretto , ” senza che dal | valore | di detta quota sia dedotto quanto dell imposta globale venga a cadere sull erede medesimo ” . il giudice rimettente |
| 1997-236.txt | 445 | 445 | 1220 ( imposta sull asse ereditario globale netto ) – contemplava due distinte ed autonome imposte rappresentate dall imposta sul | valore | globale dell asse ereditario e dall imposta di successione , sì da giustificare l esistenza di una disposizione che , |
| 1997-236.txt | 486 | 486 | proprio per evitare duplicazioni , stabiliva che l ammontare del tributo dovuto sull asse ereditario globale fosse dedotto ” dal | valore | complessivo dell asse medesimo ai fini dell applicazione della normale imposta di successione ” ( art . 1 , secondo |
| 1997-236.txt | 594 | 594 | 1972 , n . 637 – dalla unificazione delle due distinte tassazioni ( quella sulle singole quote e quella sul | valore | globale dell asse ereditario ) in un unico tributo articolato su due serie di aliquote . la sommatoria degli importi |
| 1997-236.txt | 631 | 631 | la sommatoria degli importi derivanti dal calcolo delle due suddette percentuali applicate alla base imponibile rappresentata , rispettivamente , dal | valore | dell intero asse ereditario e dal valore della quota di eredità devoluta ad ogni singolo erede indiretto ( intendendosi per |
| 1997-236.txt | 638 | 638 | delle due suddette percentuali applicate alla base imponibile rappresentata , rispettivamente , dal valore dell intero asse ereditario e dal | valore | della quota di eredità devoluta ad ogni singolo erede indiretto ( intendendosi per tale , secondo la previsione di cui |
| 1997-236.txt | 829 | 829 | nella prescritta liquidazione del tributo a carico degli eredi indiretti sull imponibile al lordo della aliquota di imposta calcolata sul | valore | globale , proprio in ragione della nuova configurazione che il legislatore ha ritenuto di dare alla tassazione , così esercitando |
| 1997-290.txt | 130 | 130 | scorporo , riduzione di capitale , liquidazione , valutazione di partecipazioni , cessione di crediti e cessione o valutazione di | valori | mobiliari poste in essere senza valide ragioni economiche allo scopo esclusivo di ottenere fraudolentemente un risparmio di imposta ” , |
| 1997-290.txt | 175 | 175 | 2 , oggetto qui di denuncia , che , per una serie di operazioni , tra cui la cessione di | valori | mobiliari , la disposizione antielusiva si applica ” alle operazioni effettuate a decorrere dal periodo di imposta che inizia successivamente |
| 1997-290.txt | 663 | 663 | , secondo quanto è dato desumere dall art . 19 , primo comma , della legge istitutiva dell imposta sul | valore | aggiunto , richiamato espressamente anche dall art . 34 succitato . la peculiare disciplina , prevista per i produttori agricoli |
| 1997-290.txt | 866 | 866 | ) , che il regime forfettario per i produttori agricoli è ” inteso a compensare l onere dell imposta sul | valore | aggiunto pagata sugli acquisti di beni e servizi degli agricoltori forfettari ” , precisa ( paragrafo 3 del medesimo articolo |
| 1997-290.txt | 934 | 934 | ) , ” non possono avere l effetto di procurare agli agricoltori forfettari rimborsi superiori agli oneri dell imposta sul | valore | aggiunto a monte ” . conclusivamente alla stregua di un ben noto canone della giurisprudenza costituzionale , il giudice , |
| 1997-294.txt | 138 | 138 | sia stato notificato processo verbale di constatazione con esito positivo ai fini delle imposte sul reddito o dell imposta sul | valore | aggiunto o notificato avviso di accertamento . 2 . – la disposizione denunciata – la quale va più esattamente intesa |
| 1997-384.txt | 90 | 90 | misura inferiore a quello risultante dall applicazione dei criteri previsti dall art . 80 dello stesso testo unico per un | valore | di ricavi non superiore a 18 milioni di lire , sia in contrasto con gli artt . 3 e 53 |
| 1998-111.txt | 2526 | 2526 | centrale le parti continuano , senza alcuna limitazione , a potere essere presenti in giudizio senza assistenza tecnica indipendentemente dal | valore | della controversia , in quanto non trovano attuazione le nuove disposizioni sull assistenza tecnica introdotte dal decreto legislativo n . |
| 1998-174.txt | 1482 | 1482 | assegnato . la comunicazione effettuata in proposito dalla cassa conguaglio con la nota del 15 dicembre 1993 non aveva alcun | valore | di accertamento amministrativo , ma era una semplice e neutra informazione su un dato contabile , peraltro non controverso . |
| 1998-211.txt | 291 | 291 | delle tariffe d estimo delle unità immobiliari urbane per l intero territorio nazionale , avendo ritenuto che il criterio del | valore | unitario di mercato ordinariamente ritraibile , alla stregua del quale il primo dei cennati decreti aveva autorizzato la revisione di |
| 1998-211.txt | 357 | 357 | colliderebbe con : gli artt . 3 e 53 della costituzione , posto che il riferimento al ” criterio del | valore | unitario di mercato ordinariamente ritraibile ” espone gli uffici tecnici erariali nel periodo transitorio , che doveva durare fino al |
| 1998-211.txt | 1053 | 1053 | di cui fa parte . invero , quello dei rischi , insiti nella determinazione delle rendite catastali sulla base dei | valori | di mercato del bene , è argomento già valutato da questa corte in detta precedente circostanza , ma non ritenuto |
| 1998-211.txt | 1105 | 1105 | leva su una pluralità di motivi tra cui principalmente la connessione che , comunque , è dato stabilire fra il | valore | venale del bene e la sua redditività , come pure la mancata evidenziazione di ragioni atte a dimostrare l incongruità |
| 1998-211.txt | 1252 | 1252 | nell ambito dei contestati criteri di determinazione della rendita , non terrebbe conto della denunciata ” notevole difformità tra il | valore | catastale e il valore reale di mercato degli immobili ” . il che pone un problema non coincidente con quello |
| 1998-211.txt | 1256 | 1256 | criteri di determinazione della rendita , non terrebbe conto della denunciata ” notevole difformità tra il valore catastale e il | valore | reale di mercato degli immobili ” . il che pone un problema non coincidente con quello esaminato nella già menzionata |
| 1998-211.txt | 1311 | 1311 | costituzionale in sé del criterio accolto dal legislatore nel passare , attraverso l applicazione del tasso di redditività , dal | valore | di mercato alla rendita catastale ; la censura qui formulata , come si desume dall ordinanza , solleva , fondamentalmente |
| 1998-211.txt | 1349 | 1349 | solleva , fondamentalmente , un problema di significatività , a fini di una equa ripartizione del carico tributario , di | valori | del bene non suscettibili di contestazione , anche se non rispondenti a quelli reali , proprio perché desumibili , con |
| 1998-211.txt | 1696 | 1696 | del 1994 , di conferire base legislativa a quel criterio di revisione delle tariffe d estimo ” sulla base del | valore | unitario di mercato ordinariamente ritraibile ” , che era stato recepito in detto decreto , annullato dal giudice amministrativo , |
| 1998-211.txt | 1962 | 1962 | immobili . ciò sta allora a significare che , se si sono determinati altri vizi in sede di rilevazione dei | valori | degli immobili ovvero di determinazione delle rendite diversi da quelli discendenti dal criterio ora legificato , i vizi stessi non |
| 1998-211.txt | 2334 | 2334 | , da parte del contribuente , di somme a suo tempo corrisposte , a titolo di invim straordinaria , sul | valore | finale degli immobili di sua proprietà , alla data del 31 ottobre 1991 ; invim calcolata utilizzando i criteri dell |
| 1998-211.txt | 2392 | 2392 | convertito , con modificazioni , nella legge 18 novembre 1991 , n . 363 , il quale stabilisce che detto | valore | non è sottoposto a rettifica ove dichiarato in misura non inferiore a quella che risulta applicando i moltiplicatori , previsti |
| 1998-211.txt | 3105 | 3105 | da escludere qualsiasi attentato alla capacità contributiva del soggetto tassato , considerata la non cogenza del criterio di determinazione del | valore | finale in base agli estimi catastali . criterio suscettibile , infatti , di essere invocato dal contribuente a sua assoluta |
| 1998-211.txt | 3144 | 3144 | sua assoluta discrezione , sulla base delle sue personali valutazioni di convenienza economica , per escludere l accertamento del reale | valore | venale del bene da parte dell ufficio tributario , senza , però , impedire , a chi voglia svincolarsi dal |
| 1998-211.txt | 3174 | 3174 | senza , però , impedire , a chi voglia svincolarsi dal riferimento alla tariffa di estimo , di dichiarare un | valore | inferiore a quello tabellare . |
| 1998-452.txt | 649 | 649 | ” ) , previsto dal menzionato art . 3 , ai fini delle imposte sul reddito e dell imposta sul | valore | aggiunto , nel quadro di una disciplina del concordato relativa alle dichiarazioni presentate entro il 30 settembre 1994 . 4 |
| 1998-53.txt | 449 | 449 | tecnica della parte privata nel giudizio ( disposta dall art . 12 , con eccezione per le sole controversie di | valore | inferiore a 5 milioni di lire ) . 3 . 1.2 . – dal paradigma processuale del giudizio civile ( |
| 1999-138.txt | 1734 | 1734 | , la base imponibile e la spettanza dell imposta alle singole regioni , stabiliscono che l imposta si applica sul | valore | della produzione netta derivante dall attività di produzione o scambio di beni o di prestazione di servizi , esercitata nel |
| 1999-138.txt | 1768 | 1768 | di prestazione di servizi , esercitata nel territorio della regione , ed è dovuta alla regione nel cui territorio tale | valore | è realizzato . apposite norme regolano la ripartizione del valore della produzione netta nel caso in cui l attività sia |
| 1999-138.txt | 1778 | 1778 | , ed è dovuta alla regione nel cui territorio tale valore è realizzato . apposite norme regolano la ripartizione del | valore | della produzione netta nel caso in cui l attività sia svolta nel territorio di più regioni ; e si prevede |
| 1999-138.txt | 2151 | 2151 | nel territorio siciliano , sia in altri territori . nel caso dell irap , la base imponibile è costituita dal | valore | della produzione netta dell attività , e proprio per consentire la localizzazione nel territorio di tale base imponibile si fa |
| 1999-138.txt | 2232 | 2232 | le norme statutarie e di attuazione da ultimo citate per l imposizione sui redditi ) criteri convenzionali di ripartizione del | valore | della produzione netta , collegati , a seconda del tipo di attività , all entità delle retribuzioni e dei compensi |
| 1999-138.txt | 2349 | 2349 | del gettito appaiono conformi alla regola posta dalla norma di attuazione : è infatti la realizzazione nel territorio regionale del | valore | della produzione netta , su cui si applica l imposta medesima , che esprime la ” capacità fiscale ” riferibile |
| 1999-154.txt | 457 | 457 | e 25 del d.p.r . 26 ottobre 1972 , n . 643 ( istituzione dell imposta comunale sull incremento di | valore | degli immobili ) ; agli artt . 2 e 10 del decreto legislativo 31 ottobre 1990 , n . 347 |
| 1999-171.txt | 1227 | 1227 | del pubblico impiego attraverso la c.d . ” privatizzazione ” del rapporto è ispirata dunque da una prospettiva di maggiore | valorizzazione | dei risultati dell azione amministrativa , alla luce di obiettivi di efficienza e di rigore di gestione ( sentenza n |
| 1999-171.txt | 2987 | 2987 | normative successive alla proposizione dei ricorsi in oggetto – è diretto a privilegiare , in modo non irragionevole , il | valore | dell efficienza della pubblica amministrazione , contenuto nel precetto di cui all art . 97 della costituzione , grazie a |
| 1999-171.txt | 5119 | 5119 | presso la tesoreria dello stato solo ad avvenuto accertamento che le disponibilità sui conti medesimi si sono ridotte ad un | valore | non superiore al 20 per cento delle disponibilità rilevate al 1 gennaio 1997 ” . secondo la ricorrente , questa |
| 1999-171.txt | 5237 | 5237 | 1997 non può escludere , secondo la ricorrente , il proprio interesse ad ottenere ” una decisione che possa assumere | valore | di principio di modo che in futuro non possa essere nuovamente lesa la sfera dell autonomia finanziaria della regione “ |
| 1999-229.txt | 391 | 391 | con il generale principio di ragionevolezza , con l unica intenzione di incidere sui giudizi in corso , così violando | valori | costituzionalmente tutelati , di volta in volta individuati dai medesimi rimettenti nell autonomia della funzione giudiziaria , nel diritto di |
| 1999-229.txt | 507 | 507 | efficacia retroattiva . questa corte ha infatti ripetutamente precisato che il divieto di retroattività della legge – pur costituendo fondamentale | valore | di civiltà giuridica e principio generale dell ordinamento , cui il legislatore deve in linea di principio attenersi – non |
| 1999-229.txt | 623 | 623 | condizione però che la retroattività trovi adeguata giustificazione sul piano della ragionevolezza e non si ponga in contrasto con altri | valori | ed interessi costituzionalmente protetti ( ancora , tra le tante , sentenze n . 432 del 1997 , n . |
| 1999-229.txt | 1098 | 1098 | prospettate dalla giurisprudenza . 5 . – la norma scrutinata non si pone d altro canto in conflitto con altri | valori | costituzionalmente tutelati . 5 . 1 . – la rilevata sussistenza di un obiettivo contrasto interpretativo in sede giurisdizionale induce |
| 1999-346.txt | 687 | 687 | . mentre il principio di capacità contributiva non può certo ritenersi violato per il solo fatto che una fluttuazione del | valore | della moneta abbia accresciuto l incidenza fiscale di un tributo o abbia modificato gli effetti dell applicazione di una imposta |
| 1999-386.txt | 179 | 179 | del privilegio immobiliare posto a presidio dell obbligazione tributaria ” ma , esclusivamente , la disciplina dell accertamento di maggior | valore | dell imposta di successione che , nella inerzia del successore mortis causa non riconoscerebbe alcuna possibilità di tutela giudiziale al |
| 1999-386.txt | 267 | 267 | quale il terzo acquirente del bene oggetto del privilegio immobiliare sarebbe privo della legittimazione a contestare l accertamento di maggior | valore | operato dall ufficio , assumendo soltanto la veste di soggetto passivo della ( eventuale ) procedura esecutiva . una interpretazione |
| 1999-386.txt | 461 | 461 | dell obbligazione tributaria , pur rispondendo , per effetto del privilegio , con il bene acquistato e nei limiti del | valore | di tale bene , del pagamento dell imposta di successione . la funzione di garanzia del credito tributario che il |
| 1999-386.txt | 781 | 781 | estendersi al terzo acquirente del bene oggetto del privilegio immobiliare , limitatamente all ipotesi in cui l accertamento di maggior | valore | – in analogia a quanto disposto per la domanda giudiziale dall art . 2859 cod . civ . – sia |
| 1999-386.txt | 842 | 842 | senso che il terzo acquirente del bene oggetto del privilegio immobiliare , nell ipotesi in cui l accertamento di maggior | valore | dell imposta di successione sia successivo alla trascrizione del titolo d acquisto del bene , mentre può intervenire volontariamente o |
| 2000-18.txt | 1638 | 1638 | , richiede la formulazione di specifici capitoli , comporta il giuramento dei testi e riveste , conseguentemente , un particolare | valore | probatorio . la norma denunciata non può perciò essere interpretata nel senso di ricomprendere nella sua previsione anche l inammissibilità |
| 2000-18.txt | 1729 | 1729 | canto in contrasto né con il principio di eguaglianza né con il diritto di difesa del contribuente medesimo . il | valore | probatorio delle dichiarazioni raccolte dall amministrazione finanziaria nella fase dell accertamento è , infatti , solamente quello proprio degli elementi |
| 2000-189.txt | 93 | 93 | , n . 413 ) , nella parte in cui , nei giudizi innanzi alle commissioni tributarie , il cui | valore | ecceda i cinque milioni di lire , sanzionerebbe , con la inammissibilità , il ricorso sottoscritto dal solo contribuente , |
| 2000-189.txt | 954 | 954 | finanziaria ( art . 12 , comma 1 ) , ma ha anche previsto , in ipotesi di controversia di | valore | inferiore a un milione , poi elevato a cinque milioni , e nei casi di cui all art . 10 |
| 2000-189.txt | 1079 | 1079 | essendovi in via generale una scelta costituzionalmente obbligata di assistenza di difensore abilitato , soprattutto in relazione alla tenuità del | valore | della lite o alla natura della controversia . 3 . – d altra parte , non osta alla anzidetta interpretazione |
| 2000-25.txt | 916 | 916 | specifica normativa risulta che essi sono proporzionali agli onorari repertoriali e vengono versati direttamente dai notai . se poi il | valore | accertato ai fini tributari sia diverso da quello dichiarato , provvede l ufficio del registro alla liquidazione e alla riscossione |
| 2000-351.txt | 88 | 88 | quale dispone che ” in caso di espropriazione di area fabbricabile l indennità è ridotta ad un importo pari al | valore | indicato nell ultima dichiarazione o denuncia presentata dall espropriato ai fini della applicazione dell imposta ” ( i.c.i . ) |
| 2000-351.txt | 112 | 112 | dichiarazione o denuncia presentata dall espropriato ai fini della applicazione dell imposta ” ( i.c.i . ) ” qualora il | valore | dichiarato risulti inferiore all indennità di espropriazione determinata secondo i criteri stabiliti dalle disposizioni vigenti ” . viene denunciata la |
| 2000-351.txt | 592 | 592 | 504 del 1992 prevede , per le sole aree fabbricabili , una riduzione della indennità di espropriazione , quando il | valore | venale , dichiarato o denunciato dall espropriato ai fini i.c.i . , risulti inferiore all indennità , come sopra calcolata |
| 2000-351.txt | 727 | 727 | difficoltà e differenze di valutazione , in relazione a situazioni non omogenee che si riflettono sul calcolo della semisomma tra | valore | venale e decuplo della rendita catastale , il legislatore ha voluto introdurre un duplice correttivo : il primo specifico per |
| 2000-351.txt | 765 | 765 | primo specifico per le sole aree fabbricabili – è che la indennità non possa essere liquidata al di sopra del | valore | denunciato per l i.c.i . . in altri termini , la indennità , per le sole aree fabbricabili ( tali |
| 2000-351.txt | 819 | 819 | non è applicabile venendo neno l omogeneità delle posizioni valutate ) , viene ancorata , come limite massimo , al | valore | venale dell area , che ultimamente era stato dichiarato ai fini i.c.i . ; nello stesso tempo il contribuente è |
| 2000-351.txt | 1010 | 1010 | : viene istituita l imposta comunale sugli immobili accompagnata dalla soppressione dell i.n.v.i.m . ( imposta comunale sull incremento di | valore | degli immobili ) e dalla esclusione dei redditi dominicali delle aree fabbricabili e dei redditi dei terreni agricoli e dei |
| 2000-351.txt | 1152 | 1152 | errori e responsabilità , tanto maggiori in quanto diversi sono i sistemi di calcolo dell imposta , sempre basata sul | valore | degli immobili sottoposti all i.c.i . , ma determinato alla stregua del valore venale in comune commercio ( integrato da |
| 2000-351.txt | 1165 | 1165 | calcolo dell imposta , sempre basata sul valore degli immobili sottoposti all i.c.i . , ma determinato alla stregua del | valore | venale in comune commercio ( integrato da una serie di criteri ) per le aree fabbricabili , e degli estimi |
| 2000-351.txt | 1214 | 1214 | fabbricati e terreni agricoli ) . il sistema è , quindi , nel complesso diretto ad incentivare fedeli autodichiarazioni di | valore | delle aree fabbricabili ai fini i.c.i . e , nello stesso tempo , ad avviare una armonizzazione tra identificazione ai |
| 2000-351.txt | 1309 | 1309 | dei comuni : d.lgs . 15 dicembre 1997 , n . 446 , art . 59 ) – fedelmente un | valore | venale , che tenga conto della destinazione ( al momento della dichiarazione ) edificabile , comportante in genere una lievitazione |
| 2000-351.txt | 1332 | 1332 | che tenga conto della destinazione ( al momento della dichiarazione ) edificabile , comportante in genere una lievitazione rispetto al | valore | su base catastale . l incentivo è prodotto , da un canto , dai riflessi limitativi , in caso di |
| 2000-351.txt | 1414 | 1414 | della indennità stessa ) della imposta degli ultimi cinque anni , nel caso in cui essa sia stata calcolata sul | valore | dichiarato in eccesso rispetto a quella risultante sulla base dell anzidetta indennità ( art . 16 , comma 2 , |
| 2000-351.txt | 1484 | 1484 | . 421 ) . 5 . – il meccanismo di aggancio ( limitativo ) , tra indennità di esproprio e | valore | dichiarato in sede di i.c.i . , risulta , pertanto , tutt altro che manifestamente irragionevole o palesemente arbitrario , |
| 2000-351.txt | 1569 | 1569 | dovere di concorrere alle spese pubbliche ( art . 53 della costituzione ) , sia nel partecipare alla determinazione di | valore | , anche ai fini della indennità di espropriazione per motivi di interesse generale ( art . 42 , terzo comma |
| 2000-351.txt | 1883 | 1883 | di espropriazione non può intervenire , se non dopo la verifica che non superi il tetto massimo ragguagliato al “ | valore | ” denunciato per l i.c.i . , e , quindi , solo dopo la presentazione della denuncia i.c.i . e |
| 2000-351.txt | 1972 | 1972 | riferimento dell indennità , tenuto all i.c.i . . l evasore parziale resta soggetto alle stesse conseguenze per il minor | valore | dichiarato , potendo il comune – ove nei termini e sempre nel presupposto che l i.c.i . sia dovuta – |
| 2000-351.txt | 2041 | 2041 | posto in rilievo che non è estranea all ordinamento giuridico la utilizzazione , in base a legge , di un | valore | dichiarato anche ad altri fini e persino al di fuori del rapporto intersoggettivo in cui è reso , soprattutto quando |
| 2000-351.txt | 2667 | 2667 | di liquidazione di indennità di esproprio , e quando non vi sia un intervallo di tempo significativo tra dichiarazione di | valore | ad una certa data ( 1 gennaio dell anno , a fini tributari ) e momento di riferimento – nello |
| 2000-351.txt | 2761 | 2761 | controversie , sicché è fuori luogo ogni accenno a situazioni meramente ipotetiche di errore incolpevole , attesa la consapevolezza del | valore | dell area e il mancato esercizio della facoltà di richiesta di attestazione al comune interessato . 9 . – le |
| 2000-362.txt | 1071 | 1071 | reddito medio ordinario ( catastale ) sono , invero , connaturali alla attuale struttura del catasto fabbricati , i cui | valori | spesso non corrispondono all evoluzione delle rendite immobiliari . il sistema delle variazioni del reddito dei fabbricati quale previsto , |
| 2000-70.txt | 361 | 361 | imposte operata con il d.p.r . 26 ottobre 1972 , n . 633 ( istituzione e disciplina dell imposta sul | valore | aggiunto ) , siano definiti da una commissione istituita presso il ministero delle finanze , le cui deliberazioni sono approvate |
| 2001-156.txt | 552 | 552 | denunciata prevede che ” con decreto del ministro delle finanze sono stabiliti ( . . . ) gli ammontari in | valore | assoluto e percentuale del maggior carico impositivo rispetto a quello derivante dai tributi e contributi soppressi ai sensi degli articoli |
| 2001-156.txt | 1171 | 1171 | ( art . 2 ) , indipendentemente dal risultato economico di tale attività , ed indicando quale base imponibile il | valore | della produzione netta , al netto degli ammortamenti , costituita dalla differenza tra ricavi e costi , esclusi tuttavia gli |
| 2001-156.txt | 1272 | 1272 | non tradursi in reddito nel caso in cui l ammontare di retribuzioni ed interessi passivi sia uguale o superiore al | valore | della suddetta produzione netta , attesa anche la mancata previsione di qualsivoglia meccanismo di rivalsa . 6 . 1 . |
| 2001-156.txt | 1429 | 1429 | individuato quale nuovo indice di capacità contributiva , diverso da quelli utilizzati ai fini di ogni altra imposta , il | valore | aggiunto prodotto dalle attività autonomamente organizzate . la scelta di siffatto indice – diversamente da quanto i rimettenti assumono – |
| 2001-156.txt | 1467 | 1467 | rimettenti assumono – non può dirsi irragionevole , né comunque lesiva del principio di capacità contributiva , atteso che il | valore | aggiunto prodotto altro non è che la nuova ricchezza creata dalla singola unità produttiva , che viene , mediante l |
| 2001-156.txt | 1632 | 1632 | previsione del diritto di rivalsa da parte del soggetto passivo dell imposta stessa nei confronti di coloro cui pure il | valore | aggiunto prodotto è , pro quota , riferibile ( e cioè i lavoratori ed i finanziatori ) . come si |
| 2001-156.txt | 2580 | 2580 | imposta sul reddito , bensì un imposta di carattere reale che colpisce – come già si è osservato – il | valore | aggiunto prodotto dalle attività autonomamenteorganizzate . non riguardando , dunque , la normativa denunciata la tassazione dei redditi personali , |
| 2001-156.txt | 2636 | 2636 | quello dei redditi di impresa risultano fondate su un presupposto palesemente erroneo . l assoggettamento all imposta in esame del | valore | aggiunto prodotto da ogni tipo di attività autonomamente organizzata , sia essa di carattere imprenditoriale o professionale , è d |
| 2001-156.txt | 3030 | 3030 | una volta chiarito , infatti , che l i.r.a.p . non colpisce il reddito personale del contribuente , bensì il | valore | aggiunto prodotto dalle attività autonomamente organizzate , nessuna ingiustificata disparità di trattamento può ravvisarsi nella inclusione tra i soggetti passivi |
| 2001-164.txt | 152 | 152 | di denuncia di successione relativa ad immobili non censiti – non consentono al contribuente , il quale abbia dichiarato un | valore | superiore a quello successivamente stimato dall ute , di modificare la propria dichiarazione in conformità a tale stima , dopo |
| 2001-164.txt | 474 | 474 | ancora iscritti in catasto al momento della dichiarazione , prevede la riliquidazione dell imposta nella sola ipotesi in cui il | valore | dichiarato risulti inferiore a quello stimato dall ute ( art . 34 , commi 5 e 6 ) . anche |
| 2001-164.txt | 568 | 568 | dichiarazione tributaria anche dopo la scadenza dei termini di cui all art . 31 , comma 3 , quando il | valore | dichiarato risulti superiore a quello successivamente attribuito dall ute . 4 . – va invece dichiarata inammissibile , per difetto |
| 2001-164.txt | 626 | 626 | marzo 1988 , n . 70 . la disposizione specificamente censurata riguarda infatti la dichiarazione e l eventuale accertamento del | valore | iniziale dei cespiti immobiliari ai fini invim , mentre risulta inequivocamente dall ordinanza di rimessione che i giudizi a quibus |
| 2001-164.txt | 657 | 657 | inequivocamente dall ordinanza di rimessione che i giudizi a quibus hanno ad oggetto una controversia in tema di determinazione del | valore | finale di un immobile caduto in successione . 5 . – nel merito , la questione di legittimità costituzionale degli |
| 2001-164.txt | 753 | 753 | , riguardo alla tassazione degli immobili non censiti , i contribuenti i quali abbiano dichiarato nella denuncia di successione un | valore | superiore a quello successivamente stimato dall ute , rispetto a coloro i quali abbiano invece dichiarato un valore inferiore . |
| 2001-164.txt | 771 | 771 | successione un valore superiore a quello successivamente stimato dall ute , rispetto a coloro i quali abbiano invece dichiarato un | valore | inferiore . ciò in quanto , mentre questi ultimi , rispettando l iter procedimentale previsto dall art . 34 , |
| 2001-164.txt | 801 | 801 | , rispettando l iter procedimentale previsto dall art . 34 , comma 6 , possono senza alcuna sanzione adeguarsi al | valore | catastale con gli effetti previsti dal precedente comma 5 , pagando la maggiore imposta , gli altri non possono all |
| 2001-164.txt | 905 | 905 | beni immobili – secondo l opinione prevalente in dottrina e giurisprudenza – non introduce un nuovo sistema di determinazione dei | valori | imponibili , ma semplicemente limita il potere di rettifica che gli uffici finanziari hanno nel caso in cui non ritengano |
| 2001-164.txt | 928 | 928 | ma semplicemente limita il potere di rettifica che gli uffici finanziari hanno nel caso in cui non ritengano congruo il | valore | dei beni dichiarati , impedendo loro di procedere ad una maggiore valutazione allorché il valore dei beni stessi sia stato |
| 2001-164.txt | 943 | 943 | cui non ritengano congruo il valore dei beni dichiarati , impedendo loro di procedere ad una maggiore valutazione allorché il | valore | dei beni stessi sia stato dichiarato in misura non inferiore all ammontare determinato in modo automatico ( v . sentenze |
| 2001-164.txt | 1003 | 1003 | cui all art . 34 , comma 5 , offre al contribuente è dunque rappresentato esclusivamente dalla non rettificabilità del | valore | dichiarato , quando questo sia uguale o superiore a quello determinato in via automatica . e proprio al fine di |
| 2001-164.txt | 1068 | 1068 | , il legislatore , al successivo comma 6 , ha previsto , riguardo agli immobili non censiti , il cui | valore | catastale non è evidentemente noto al momento della dichiarazione , la possibilità di godere di detto beneficio anche nel caso |
| 2001-164.txt | 1092 | 1092 | evidentemente noto al momento della dichiarazione , la possibilità di godere di detto beneficio anche nel caso in cui tale | valore | si riveli poi superiore a quello dichiarato dal contribuente . con conseguente ed ovvio vantaggio anche per l amministrazione , |
| 2001-164.txt | 1135 | 1135 | riscossione della maggiore imposta . nessuna disparità di trattamento sussiste , pertanto , tra i contribuenti che abbiano dichiarato un | valore | uguale o superiore a quello successivamente stimato dall ute ed i contribuenti che abbiano invece dichiarato un valore inferiore , |
| 2001-164.txt | 1153 | 1153 | dichiarato un valore uguale o superiore a quello successivamente stimato dall ute ed i contribuenti che abbiano invece dichiarato un | valore | inferiore , essendo anche a questi ultimi riconosciuta la possibilità di rendere la propria dichiarazione non rettificabile da parte dell |
| 2001-164.txt | 1188 | 1188 | dichiarazione non rettificabile da parte dell ufficio finanziario . la circostanza che il contribuente , il quale abbia dichiarato un | valore | superiore a quello stimato dall ute , venga a pagare un imposta maggiore di quella astrattamente dovuta in base a |
| 2001-164.txt | 1275 | 1275 | principio di eguaglianza , essendo il pagamento della maggiore imposta conseguenza di una autonoma valutazione dello stesso contribuente riguardo al | valore | del cespite . d altra parte , il sistema delineato dalle norme impugnate pone al riparo il dichiarante – che |
| 2001-164.txt | 1323 | 1323 | dei cui all art . 34 , comma 5 – dal rischio di qualsivoglia sanzione nel caso in cui il | valore | da lui indicato risulti anche sensibilmente inferiore a quello successivamente stimato dall organo tecnico . 5 . 2 . – |
| 2001-164.txt | 1395 | 1395 | se si muove dalla premessa che la valutazione automatica dei beni immobili non introduce un sistema legale di determinazione dei | valori | imponibili , deve ritenersi allora che resti fermo il principio sancito dall art . 14 del decreto legislativo n . |
| 2001-164.txt | 1446 | 1446 | imposta di successione , la base imponibile , relativamente ai beni immobili in piena proprietà , è determinata assumendo il | valore | venale in comune commercio alla data di apertura della successione . la previsione di liquidazione dell imposta sulla base del |
| 2001-164.txt | 1467 | 1467 | venale in comune commercio alla data di apertura della successione . la previsione di liquidazione dell imposta sulla base del | valore | venale dichiarato dallo stesso contribuente – pur se in ipotesi superiore a quello successivamente stimato dall ute – non può |
| 2001-164.txt | 1543 | 1543 | caso di sottolineare che , qualora invece il rimettente ritenesse di conformarsi al diverso indirizzo giurisprudenziale secondo il quale il | valore | derivante dal calcolo automatico rappresenta un valore convenzionale ai fini fiscali che sostituisce quello reale , dovrebbe allora coerentemente accogliere |
| 2001-164.txt | 1550 | 1550 | il rimettente ritenesse di conformarsi al diverso indirizzo giurisprudenziale secondo il quale il valore derivante dal calcolo automatico rappresenta un | valore | convenzionale ai fini fiscali che sostituisce quello reale , dovrebbe allora coerentemente accogliere i ricorsi dei contribuenti , indipendentemente dalla |
| 2002-133.txt | 808 | 808 | ; e ) che si prescriva l applicazione delle percentuali di riserva all importo delle riscossioni previste , indipendentemente dai | valori | assoluti di queste , con il recupero delle quote dovute dalla regione per il 1997 , in modo tale che |
| 2002-156.txt | 59 | 59 | . 241 ( norme di semplificazione degli adempimenti dei contribuenti in sede di dichiarazione dei redditi e dell imposta sul | valore | aggiunto , nonché di modernizzazione del sistema di gestione delle dichiarazioni ) . si tratta , in primo luogo , |
| 2002-208.txt | 845 | 845 | limitata alle sole materie concernenti le imposte di registro e di successione , i tributi locali , l imposta sul | valore | aggiunto ( iva ) , l imposta sui redditi delle persone fisiche ( irpef ) , l imposta locale sui |
| 2002-258.txt | 131 | 131 | liquidazione del tributo di successione fra i diritti di usufrutto , uso , abitazione , attribuendo ad essi lo stesso | valore | imponibile , pur in presenza di evidenti , provate e indiscutibili differenze di contenuto economico di questi diritti reali “ |
| 2002-258.txt | 215 | 215 | limitato nel tempo è certamente diverso rispetto a quello dell usufrutto ” , con la conseguenza che , essendo il | valore | imponibile del primo inferiore a quello del secondo , ” la relativa imposta non può essere eguale per i due |
| 2002-258.txt | 541 | 541 | varietà che caratterizza le situazioni giuridiche soggettive , dal punto di vista dei beni che ne formano oggetto e dei | valori | ad essi relativi . ben può , infatti , il legislatore , pur in presenza di elementi di diversità fra |
| 2002-258.txt | 631 | 631 | del 1965 e n . 263 del 1994 ) , dimostra , nella sua configurazione di procedimento di determinazione dei | valori | fondiari secondo criteri tipici forfettari , che il legislatore non sempre segue le pieghe della variabilità dei valori stessi , |
| 2002-258.txt | 649 | 649 | determinazione dei valori fondiari secondo criteri tipici forfettari , che il legislatore non sempre segue le pieghe della variabilità dei | valori | stessi , ma può , invece , sottoporre a tassazione , in maniera uniforme , senza collidere con la costituzione |
| 2002-271.txt | 193 | 193 | mancato tempestivo pagamento della tassa annuale sarebbe eccessivamente rigorosa , in particolare sotto il profilo della sua incompatibilità con i | valori | costituzionali della promozione dello ” sviluppo della ricerca scientifica e tecnica ” ( art . 9 ) e della tutela |
| 2002-307.txt | 52 | 52 | . 241 ( norme di semplificazione degli adempimenti dei contribuenti in sede di dichiarazione dei redditi e dell imposta sul | valore | aggiunto , nonché di modernizzazione del sistema di gestione delle dichiarazioni ) , nel testo risultante dall art . 1 |
| 2002-308.txt | 2162 | 2162 | di imposta come elemento incrementativo del reddito complessivo netto . con ciò evitandosi il risultato di produrre , attraverso la | valorizzazione | delle perdite pregresse , una dichiarazione a credito e quindi una pretesa di rimborso . è dato , perciò , |
| 2002-318.txt | 1339 | 1339 | vetustà del catasto di riferimento , cosicché sarebbe del tutto ingiustificata la pura e semplice applicazione di quei coefficienti ai | valori | risultanti dalla più recente revisione degli estimi . va perciò dichiarata l illegittimità costituzionale di entrambe le norme denunciate , |
| 2002-328.txt | 410 | 410 | della realizzazione di opere volte a rendere i terreni stessi edificabili , assumendo , solo nel secondo caso , come | valore | iniziale il valore normale del terreno alla data di inizio della lottizzazione o delle opere . a prescindere , infatti |
| 2002-328.txt | 413 | 413 | opere volte a rendere i terreni stessi edificabili , assumendo , solo nel secondo caso , come valore iniziale il | valore | normale del terreno alla data di inizio della lottizzazione o delle opere . a prescindere , infatti , dalla diversa |
| 2002-328.txt | 501 | 501 | edificatoria , non sarebbe possibile , se non attraverso scelte legislative che la corte non può compiere , ancorare il | valore | iniziale del bene ad un momento diverso da quello dell acquisto . 4 . – la commissione tributaria regionale di |
| 2002-328.txt | 741 | 741 | potendo , di regola , dirsi violato il principio di capacità contributiva per il solo fatto che la fluttuazione del | valore | della moneta modifichi gli effetti della applicazione di un imposta ( cfr . sentenza n . 346 del 1999 ) |
| 2002-328.txt | 1129 | 1129 | della tassazione delle plusvalenze realizzate mediante cessione a titolo oneroso di terreni suscettibili di utilizzazione edificatoria – che anche il | valore | di acquisto dei terreni pervenuti al contribuente per effetto di successione o donazione sia rivalutato in base alla variazione dell |
| 2002-328.txt | 1262 | 1262 | ilor derivante dal mancato riconoscimento , ai fini del calcolo della plusvalenza realizzata , della ” rivalutazione istat ” sul | valore | iniziale di alcuni terreni a destinazione edificatoria , ricevuti in eredità e quindi alienati , ha , sinteticamente ma in |
| 2002-328.txt | 1616 | 1616 | titolo gratuito , non stabilisce ai fini delle determinazione della base di calcolo delle plusvalenze ivi riguardate una rivalutazione del | valore | iniziale di acquisto del bene analoga a quella disposta per l ipotesi , del tutto omogenea , degli acquisti a |
| 2002-375.txt | 348 | 348 | ( imposta di registro catastale e ipotecaria , imposta sulle successioni e donazioni , l imposta comunale sull incremento di | valore | degli immobili ) , siano altresì sospesi , sino al 31 dicembre 1993 , i termini di prescrizione e di |
| 2002-375.txt | 673 | 673 | consolidata in diritto vivente . in primo luogo , la commissione ritiene che non occorra un atto di accertamento del | valore | degli immobili non ancora censiti ove l acquirente abbia dichiarato nell atto di trasferimento di volersi avvalere delle disposizioni di |
| 2002-375.txt | 758 | 758 | 52 del d.p.r . 26 aprile 1986 , n . 131 , per cui l ufficio non può rettificare il | valore | dell immobile per un importo superiore alla rendita catastale attribuita moltiplicata per un determinato coefficiente al fine di capitalizzarne il |
| 2002-375.txt | 779 | 779 | dell immobile per un importo superiore alla rendita catastale attribuita moltiplicata per un determinato coefficiente al fine di capitalizzarne il | valore | , ma può solo procedere a recuperare l imposta complementare mediante mero atto di liquidazione , quale quello oggetto di |
| 2002-375.txt | 1058 | 1058 | dell interesse dell amministrazione finanziaria al regolare accertamento e riscossione delle imposte . ai fini della valutazione di bilanciamento di | valori | , richiesta dalla censura mossa dal giudice rimettente , è determinante il rilievo che la tutela della pretesa fiscale dell |
| 2002-375.txt | 1179 | 1179 | affermando in particolare che l attività di accertamento e di riscossione delle imposte ha carattere di specialità e natura di | valore | primario , onde è giustificata la dilatazione di quei termini qualora una situazione contingente , come il disservizio degli uffici |
| 2002-49.txt | 58 | 58 | 10 marzo 2000 , n . 74 ( nuova disciplina dei reati in materia di imposte sui redditi e sul | valore | aggiunto , ai sensi dell articolo 9 della legge 25 giugno 1999 , n . 205 ) , nella parte |
| 2002-49.txt | 497 | 497 | loro registrazione nelle scritture contabili ) , ancorché non seguita dalla presentazione di una dichiarazione annuale dei redditi o sul | valore | aggiunto , recettiva delle risultanze delle fatture stesse . un simile intervento non soltanto determinerebbe l ampliamento ( sia pure |
| 2002-522.txt | 1286 | 1286 | cognizione , non può avere l effetto di precluderne lo svolgimento e la conclusione . è chiaro il giudizio di | valore | così espresso , per cui , nel bilanciamento tra l interesse fiscale alla riscossione dell imposta e quello all attuazione |
| 2002-522.txt | 1368 | 1368 | sono state introdotte – sia pure in tempi diversi – per le imposte di successione , di bollo e sul | valore | aggiunto . 7 . – considerando questo tipo di bilanciamento fra i due interessi alla luce del principio secondo cui |
| 2003-202.txt | 107 | 107 | materia di controversie civili che definiscono , anche parzialmente , il giudizio , recanti condanna al pagamento di somme o | valori | , interpretata in modo da comprendere nella tassazione anche i provvedimenti giudiziari emessi in applicazione dell art . 148 cod |
| 2003-296.txt | 457 | 457 | la rubrica « spettanza dell imposta » ) individua come destinatarie del tributo le regioni « nel cui territorio il | valore | della produzione netta è realizzato » . alle medesime regioni è attribuita una limitata facoltà di variazione dell aliquota ( |
| 2003-98.txt | 58 | 58 | decreto del presidente della repubblica 26 ottobre 1972 , n . 643 ( istituzione dell imposta comunale sull incremento di | valore | degli immobili ) , nella parte in cui – in applicazione del principio generale espresso dal primo comma dello stesso |
| 2003-98.txt | 85 | 85 | in cui – in applicazione del principio generale espresso dal primo comma dello stesso art . 6 – individua come | valore | iniziale , ai fini della determinazione della base imponile dell invim , per gli immobili esenti dall invim decennale ai |
| 2003-98.txt | 347 | 347 | . – nel merito , la questione non è fondata . premesso il carattere unitario dell imposta sull incremento di | valore | degli immobili , pur se applicabile con due distinte modalità , va rilevato che la modalità applicativa prevista dall art |
| 2003-98.txt | 544 | 544 | all art . 3 ( ma non anche da quella di cui all art . 2 ) degli incrementi di | valore | dei beni strumentali , disposta dall art . 25 , secondo comma , lettera d ) , del d.p.r . |
| 2003-98.txt | 673 | 673 | che , in caso di trasferimento degli immobili strumentali , ai fini della determinazione della base imponibile debba assumersi come | valore | iniziale quello della data di acquisto . è questa , infatti , una logica conseguenza della scelta , operata dal |
| 2003-98.txt | 969 | 969 | – non è sicuramente finalizzata , per quanto sin qui osservato , a sottrarre a qualsiasi imposizione gli incrementi di | valore | riferibili agli immobili strumentali . |
| 2004-103.txt | 464 | 464 | cui gli atti impugnati non prevedono che il versamento alla cassa regionale siciliana della quota di acconto dell imposta sul | valore | aggiunto venga disposto entro il mese di dicembre degli anni 1999 e 2000 , così come invece aveva previsto l |
| 2004-103.txt | 682 | 682 | importi debbano essere versati alla cassa regionale immediatamente . in altri termini , i decreti dirigenziali in questione hanno il | valore | di ordini di versamento di somme rivolti alla tesoreria provinciale in favore della regione e tali ordini non possono non |
| 2004-17.txt | 788 | 788 | 165 ( e quindi anche le regioni e gli enti locali ) , ha carattere meramente facoltizzante e autorizzatorio con | valore | di principio . per effetto di detta norma , la scelta riguardante il reperimento sul mercato o l affidamento dei |
| 2004-17.txt | 2089 | 2089 | disposizione impugnata , infatti , concerne le agevolazioni fiscali ( esclusione di plusvalenza , ricavi e minusvalenze , compreso il | valore | di avviamento ) applicabili ai trasferimenti di beni effettuati a favore dei soggetti di diritto privato , costituiti ai sensi |
| 2004-285.txt | 698 | 698 | ( disposizioni in materia di determinazione del reddito ai fini delle imposte sui redditi , di rimborsi dell imposta sul | valore | aggiunto e di contenzioso tributario , nonché altre disposizioni urgenti ) , convertito , con modificazioni , nella legge 26 |
| 2004-37.txt | 3171 | 3171 | l imposta relativa a fabbricati del gruppo catastale d , in precedenza versata ad un unico comune in base a | valori | di bilancio unitariamente considerati , sia successivamente da versare a più comuni a seguito dell attribuzione di separate rendite catastali |
| 2004-372.txt | 548 | 548 | eguaglianza ( artt . 3 e 5 della costituzione ) , dato che permetterebbe alla comunità regionale di riconoscersi in | valori | diversi e contrastanti rispetto a quelli di altre comunità regionali . l art . 4 , comma 1 , lettere |
| 2004-372.txt | 628 | 628 | la promozione della cultura del rispetto degli animali » ( lettera l ) , nonché « la tutela e la | valorizzazione | del patrimonio storico , artistico e paesaggistico » ( lettera m ) , violerebbe l art . 117 , secondo |
| 2004-372.txt | 785 | 785 | nel rispetto dei principi di coesione sociale e di sostenibilità dell ambiente » ( lettera n ) ; « la | valorizzazione | della libertà di iniziativa economica pubblica e privata , del ruolo e della responsabilità sociale delle imprese » ( lettera |
| 2004-372.txt | 2074 | 2074 | impegni non possono certo essere assimilate alle c.d . norme programmatiche della costituzione , alle quali , per il loro | valore | di principio , sono stati generalmente riconosciuti non solo un valore programmatico nei confronti della futura disciplina legislativa , ma |
| 2004-372.txt | 2085 | 2085 | della costituzione , alle quali , per il loro valore di principio , sono stati generalmente riconosciuti non solo un | valore | programmatico nei confronti della futura disciplina legislativa , ma soprattutto una funzione di integrazione e di interpretazione delle norme vigenti |
| 2004-372.txt | 2429 | 2429 | conservazione della biodiversità , la promozione della cultura del rispetto degli animali » , nonché « la tutela e la | valorizzazione | del patrimonio storico artistico e paesaggistico » ; art . 4 comma 1 , lettere n ) , o ) |
| 2004-372.txt | 2505 | 2505 | e la formazione , nel rispetto dei principi di coesione sociale e di sostenibilità dell ambiente » , « la | valorizzazione | della libertà di iniziativa economica pubblica e privata , del ruolo e della responsabilità sociale delle imprese » , « |
| 2005-21.txt | 335 | 335 | riferite a tali articoli , sia per la sostanziale estraneità delle norme in essi contenute ( disciplinanti la determinazione del | valore | della produzione netta , rispettivamente , delle banche e degli altri enti e società finanziari , da un lato , |
| 2005-21.txt | 895 | 895 | imprese di assicurazione , un maggior prelievo fiscale , a parità di capacità contributiva , misurata quest ultima secondo il | valore | aggiunto prodotto dalle attività autonomamente organizzate , a sua volta calcolato – al fine di ottenere una base imponibile confrontabile |
| 2005-21.txt | 1284 | 1284 | da applicarsi all imponibile , data la confrontabilità , nell àmbito di tutto il settore privato , della misura del | valore | aggiunto prodotto . da questa confrontabilità intersettoriale , che sarebbe garantita dai diversi criteri di computo di tale valore fissati |
| 2005-21.txt | 1303 | 1303 | del valore aggiunto prodotto . da questa confrontabilità intersettoriale , che sarebbe garantita dai diversi criteri di computo di tale | valore | fissati dalla legge per ciascun settore da questa considerato , i rimettenti traggono la conseguenza della irragionevolezza di qualsiasi differenziazione |
| 2005-266.txt | 849 | 849 | formazione della tariffa delle tasse sulle concessioni regionali , da approvarsi « con decreto del presidente della repubblica , avente | valore | di legge ordinaria » . in attuazione di tale delega , il citato decreto legislativo n . 230 del 1991 |
| 2005-66.txt | 465 | 465 | avuto modo di affermare che la predetta legge , ” abilitando in generale il governo ad adottare disposizioni , aventi | valore | di legge , intese a « rivedere e riordinare [ … ] la legislazione vigente concernente la disciplina [ … |
| 2005-72.txt | 588 | 588 | . 241 ( norme di semplificazione degli adempimenti dei contribuenti in sede di dichiarazione dei redditi e dell imposta sul | valore | aggiunto , nonché di modernizzazione del sistema di gestione delle dichiarazioni ) , con il quale viene disciplinato , tra |
| 2005-73.txt | 684 | 684 | dal fatto , infine , che esso , ancorché connesso alla fruizione del servizio giudiziario , è commisurato forfetariamente al | valore | dei processi ( comma 2 dell art . 9 e tabella 1 allegata alla legge ) e non al costo |
| 2005-73.txt | 710 | 710 | dell art . 9 e tabella 1 allegata alla legge ) e non al costo del servizio reso od al | valore | della prestazione erogata . il contributo ha , pertanto , le caratteristiche essenziali del tributo e cioè la doverosità della |
| 2006-334.txt | 1516 | 1516 | . 241 ( norme di semplificazione degli adempimenti dei contribuenti in sede di dichiarazione dei redditi e dell imposta sul | valore | aggiunto , nonché di modernizzazione del sistema di gestione delle dichiarazioni ) , con il quale viene disciplinato , tra |
| 2006-67.txt | 127 | 127 | ” , ove interamente posseduti da imprese e distintamente contabilizzati , che la base imponibile dell ici sia costituita dal | valore | determinato secondo i criteri stabiliti dal penultimo periodo del comma 3 dell art . 7 del decreto-legge 11 luglio 1992 |
| 2006-67.txt | 529 | 529 | degli avvisi di liquidazione dell ici relativi agli anni dal 1995 al 1999 , emessi dal comune con riferimento al | valore | contabile attualizzato di un fabbricato privo di rendita catastale per quegli anni , classificabile nel gruppo catastale ” d “ |
| 2006-67.txt | 880 | 880 | privi . in particolare , per i fabbricati provvisti di rendita viene stabilito che la base imponibile è costituita dal | valore | risultante dall applicazione , all ammontare delle rendite catastali vigenti al 1 gennaio dell anno di imposizione , dei moltiplicatori |
| 2006-67.txt | 1033 | 1033 | comma 3 , del citato d.lgs . n . 504 del 1992 prevede che la base imponibile è costituita dal | valore | determinato secondo i criteri stabiliti dal penultimo periodo del comma 3 dell art . 7 del decreto-legge n . 333 |
| 2006-67.txt | 1140 | 1140 | di fabbricati ancora privi di rendita , il successivo comma 4 dello stesso articolo 5 individua tale base imponibile nel | valore | determinato con riferimento alla cosiddetta rendita presunta e , cioè , alla rendita dei fabbricati similari già iscritti in catasto |
| 2006-67.txt | 1203 | 1203 | sono interamente posseduti da imprese e distintamente contabilizzati , la cui base imponibile è calcolata con riferimento al cosiddetto “ | valore | contabilizzato ” , prescindendo dalla rendita catastale . secondo il rimettente , la scelta del legislatore di non applicare il |
| 2006-67.txt | 1226 | 1226 | , prescindendo dalla rendita catastale . secondo il rimettente , la scelta del legislatore di non applicare il criterio del | valore | fondato sulla rendita sarebbe irragionevole , perché – in violazione dell art . 3 cost . – creerebbe una ingiustificata |
| 2006-67.txt | 1824 | 1824 | contabili a carico del possessore non ha , infatti , consentito al legislatore di utilizzare il più agevole criterio del | valore | contabilizzato e , quindi , gli ha imposto di adottare , quale alternativa e in attesa dell attribuzione della rendita |
| 2006-67.txt | 1917 | 1917 | ai non imprenditori , della rendita ” presunta ” , piuttosto che imporre ai soggetti non imprenditori il criterio del | valore | contabilizzato , proprio delle imprese obbligate alla tenuta delle scritture contabili . infine , neppure la fattispecie sub d ) |
| 2006-67.txt | 2039 | 2039 | determinazione della base imponibile . questa , nella disciplina dell imposta di registro , è costituita , infatti , dal | valore | del bene dichiarato o ( se superiore ) dal prezzo pattuito e il riferimento alla rendita catastale rileva ai fini |
| 2006-67.txt | 2088 | 2088 | solo dell esercizio del potere di rettifica in aumento da parte dell ufficio finanziario , nell ipotesi in cui il | valore | o il corrispettivo dell immobile siano inferiori all ammontare della rendita catastale moltiplicata e aggiornata ai sensi degli articoli 52 |
| 2006-67.txt | 2244 | 2244 | riguardo agli altri parametri evocati , perché il criterio di calcolo dell ici previsto dalle disposizioni censurate e basato sul | valore | dei fabbricati risultante dalle scritture contabili dell imprenditore – cioè sul costo di acquisto , aumentato degli eventuali costi incrementativi |
| 2006-67.txt | 2339 | 2339 | inteso dal rimettente come lavoro di impresa , né discriminano sfavorevolmente la capacità contributiva degli imprenditori , della quale il | valore | contabilizzato del fabbricato costituisce – anzi – sicura espressione ( art . 53 cost . ) . |
| 2007-109.txt | 578 | 578 | ] da esercitarsi ( prevalentemente o esclusivamente ) a favore dell ufficio finanziario » , l intento del legislatore di | valorizzare | , in tale contesto , il principio della disponibilità della prova e della terzietà del giudice si sarebbe risolto in |
| 2007-109.txt | 801 | 801 | il formarsi di vari indirizzi giurisprudenziali – talvolta radicalmente divergenti se non contrapposti – a seconda che della norma fosse | valorizzata | la sua derivazione , pressocché testuale , dall art . 36 , comma 3 , del d.p.r . 26 ottobre |
| 2007-202.txt | 2774 | 2774 | . tale riduzione del tributo erariale è coerente con l intento del legislatore di perseguire una politica fiscale diretta a | valorizzare | , in correlazione con un restringimento del ruolo dello stato , la partecipazione volontaria dei cittadini alla copertura dei costi |
| 2007-270.txt | 1052 | 1052 | la presentazione delle dichiarazioni relative alle imposte sui redditi , all imposta regionale sulle attività produttive e all imposta sul | valore | aggiunto , ai sensi dell articolo 3 , comma 136 , della legge 23 dicembre 1996 , n . 662 |
| 2007-330.txt | 307 | 307 | . 442 del 1997 ( regolamento recante norme per il riordino della disciplina delle opzioni in materia di imposta sul | valore | aggiunto e di imposte dirette ) , per il quale « l opzione e la revoca di regimi di determinazione |
| 2007-330.txt | 500 | 500 | che , mentre il primo periodo del comma 1 dell art . 4 della legge n . 342 del 2000 | valorizza | retroattivamente il comportamento concludente tenuto dal contribuente prima del 7 gennaio 1998 , ai fini dell opzione prevista dall art |
| 2007-330.txt | 540 | 540 | art . 34 del d.p.r . 26 ottobre 1972 , n . 633 ( istituzione e disciplina dell imposta sul | valore | aggiunto ) , per l applicazione dell iva nei modi ordinari ; viceversa la norma denunciata si pone in contrasto |
| 2007-330.txt | 1383 | 1383 | passive ( acquisti ed importazioni ) era forfetizzata secondo percentuali di compensazione stabilite con decreto ministeriale e l imposta sul | valore | aggiunto si applicava con le aliquote corrispondenti alle suddette percentuali . il nono comma del citato art . 34 ( |
| 2007-330.txt | 1532 | 1532 | del 1997 ( in vigore dal 7 gennaio 1998 ) ha successivamente stabilito , « in materia di imposta sul | valore | aggiunto e di imposte dirette » , che « l opzione e la revoca di regimi di determinazione dell imposta |
| 2007-330.txt | 2282 | 2282 | dalla difesa erariale – nell obiettivo , discrezionalmente perseguito dal legislatore , di limitare , in materia di imposta sul | valore | aggiunto , l utilizzo dell eccedenza detraibile al riporto di essa in detrazione nell anno successivo , escludendo la rimborsabilità |
| 2008-102.txt | 6191 | 6191 | della legge reg . n . 4 del 2006 riguardano entrambi , per quanto qui interessa , l incremento di | valore | realizzato all atto della cessione a titolo oneroso di un immobile o dei titoli partecipativi delle società proprietarie o titolari |
| 2008-102.txt | 9247 | 9247 | tributario dello stato » , essendo essa determinata in base alla superficie del fabbricato , senza tenere conto del suo | valore | , mentre la tassazione in base ai valori catastali , come avviene per l ici , andrebbe comunque considerata come |
| 2008-102.txt | 9255 | 9255 | in base alla superficie del fabbricato , senza tenere conto del suo valore , mentre la tassazione in base ai | valori | catastali , come avviene per l ici , andrebbe comunque considerata come principio fondamentale , in quanto consente di colpire |
| 2008-102.txt | 9276 | 9276 | catastali , come avviene per l ici , andrebbe comunque considerata come principio fondamentale , in quanto consente di colpire | valori | medi , determinati per zone omogenee in rapporto con i valori di mercato e , in ogni caso , variabili |
| 2008-102.txt | 9287 | 9287 | come principio fondamentale , in quanto consente di colpire valori medi , determinati per zone omogenee in rapporto con i | valori | di mercato e , in ogni caso , variabili a seconda del pregio degli immobili ; c ) non ha |
| 2008-102.txt | 9369 | 9369 | dell art . 53 cost . , perché « l imposta è commisurata alla visibilità del mare , quindi su | valori | panoramici » , i quali non sono materia tassabile , in quanto non integrano la capacità contributiva che è , |
| 2008-102.txt | 9394 | 9394 | quali non sono materia tassabile , in quanto non integrano la capacità contributiva che è , invece , legata al | valore | economico del bene e , in subordine , la violazione degli artt . 3 e 53 cost . , per |
| 2008-102.txt | 10091 | 10091 | soggetto passivo nel fatto che esso , essendo non residente e possedendo un immobile in una località turistica di alto | valore | ambientale , ” consuma e usa ” il bene ambientale protetto , senza che tale uso e consumo siano giustificati |
| 2008-102.txt | 12318 | 12318 | fascia costiera per evitare un potenziale inquinamento ambientale provocato dalla presenza turistica ; b ) di colpire l incremento di | valore | di dette unità immobiliari che si produce a séguito dei vincoli di inedificabilità imposti dal piano paesaggistico regionale anche in |
| 2008-102.txt | 12468 | 12468 | in pericolo un modello di turismo sostenibile . quanto , poi , all asserito obiettivo di tassare l incremento di | valore | delle unità immobiliari in questione , va osservato che esso dovrebbe essere perseguito sottoponendo a tributo anche il soggetto fiscalmente |
| 2008-102.txt | 13050 | 13050 | via subordinata , perché l imposta è determinata in base alla superficie del fabbricato , senza tenere conto del suo | valore | , mentre « la tassazione in base ai valori catastali , come avviene per l imposta statale e per l |
| 2008-102.txt | 13059 | 13059 | base alla superficie del fabbricato , senza tenere conto del suo valore , mentre « la tassazione in base ai | valori | catastali , come avviene per l imposta statale e per l ici , andrebbe comunque considerata come principio fondamentale in |
| 2008-102.txt | 13084 | 13084 | per l imposta statale e per l ici , andrebbe comunque considerata come principio fondamentale in quanto consente di colpire | valori | medi , determinati per zone omogenee in rapporto analogo con i valori di mercato e , in ogni caso , |
| 2008-102.txt | 13096 | 13096 | come principio fondamentale in quanto consente di colpire valori medi , determinati per zone omogenee in rapporto analogo con i | valori | di mercato e , in ogni caso , variabili a secondo del pregio degli immobili » . le altre censure |
| 2008-102.txt | 13312 | 13312 | sistema tributario dello stato » , essendo determinata in base alla superficie del fabbricato , senza tenere conto del suo | valore | , mentre la tassazione in base ai valori catastali , come avviene per l ici , andrebbe comunque considerata come |
| 2008-102.txt | 13320 | 13320 | in base alla superficie del fabbricato , senza tenere conto del suo valore , mentre la tassazione in base ai | valori | catastali , come avviene per l ici , andrebbe comunque considerata come principio fondamentale , in quanto consente di colpire |
| 2008-102.txt | 13341 | 13341 | catastali , come avviene per l ici , andrebbe comunque considerata come principio fondamentale , in quanto consente di colpire | valori | medi , determinati per zone omogenee in rapporto con i valori di mercato e , in ogni caso , variabili |
| 2008-102.txt | 13352 | 13352 | come principio fondamentale , in quanto consente di colpire valori medi , determinati per zone omogenee in rapporto con i | valori | di mercato e , in ogni caso , variabili a seconda del pregio degli immobili ; c ) non ha |
| 2008-102.txt | 19486 | 19486 | con la conseguenza che la norma censurata , in quanto diretta a perseguire interessi tipicamente regionali e come tali espressamente | valorizzati | dallo statuto di autonomia , non è in contrasto con l evocato parametro costituzionale . 8 . 2.7 . – |
| 2008-102.txt | 26545 | 26545 | la corresponsione di svariati tributi e contributi , che entrano a vario titolo nel bilancio della regione ai fini della | valorizzazione | dell ambiente e dell ottimizzazione del governo del territorio regionale ( si pensi , ad esempio , alle quote dei |
| 2008-102.txt | 27010 | 27010 | intera regione sardegna come un unica – anche se non omogenea – area culturale ed ambientale , come tale complessivamente | valorizzata | dal bilancio regionale , cosí da giustificare un prelievo fiscale a carico soltanto dei soggiornanti non residenti nell isola . |
| 2008-11.txt | 99 | 99 | art . 54-bis del d.p.r . 26 ottobre 1972 , n . 633 ( istituzione e disciplina dell imposta sul | valore | aggiunto ) , la commissione tributaria provinciale di bologna ha sollevato , in riferimento agli artt . 3 , 24 |
| 2008-130.txt | 1088 | 1088 | dell art . 2 del d.lgs . n . 546 del 1992 un interpretazione conforme a costituzione , la quale | valorizzasse | « la natura tributaria del rapporto cui deve ritenersi imprescindibilmente collegata la giurisdizione del giudice tributario » , limitandosi , |
| 2008-162.txt | 564 | 564 | ) ovvero sia innovativa con efficacia retroattiva . infatti , il divieto di retroattività della legge – pur costituendo fondamentale | valore | di civiltà giuridica e principio generale dell ordinamento , cui il legislatore ordinario deve in principio attenersi – non è |
| 2008-162.txt | 671 | 671 | innovative con efficacia retroattiva , purché la retroattività trovi adeguata giustificazione sul piano della ragionevolezza e non contrasti con altri | valori | ed interessi costituzionalmente protetti . ed è quindi sotto l aspetto del controllo di ragionevolezza che rilevano , simmetricamente , |
| 2008-162.txt | 983 | 983 | incorporati al suolo » . la predetta norma è intervenuta per comporre un contrasto giurisprudenziale sulla computabilità o meno del | valore | delle turbine nella determinazione , per stima diretta dei beni , della rendita catastale da attribuire agli immobili adibiti a |
| 2008-162.txt | 2045 | 2045 | . questa norma , introdotta allo scopo di comporre il contrasto di giurisprudenza sulla questione se , nella determinazione del | valore | catastale delle centrali elettriche , si dovesse tener conto anche delle turbine , è stata successivamente abrogata dall art . |
| 2008-335.txt | 1711 | 1711 | che « l utilità particolare che ogni utente [ … ] ottiene dal servizio dovrà essere pagata per il suo | valore | economico » e che « la tariffa deve [ … ] essere espressiva del costo industriale del servizio idrico rappresentato |
| 2008-335.txt | 2430 | 2430 | art . 4 del d.p.r . 26 ottobre 1972 , n . 633 ( istituzione e disciplina dell imposta sul | valore | aggiunto ) , come modificato dall art . 31 , comma 30 , della legge 23 dicembre 1998 , n |
| 2008-356.txt | 371 | 371 | 633 ( e successive modificazioni ) , per la notificazione degli avvisi di accertamento delle imposte sui redditi e sul | valore | aggiunto ( ordinanza r.o . n . 124 del 2008 ) , nonché nella parte in cui rende applicabile detta |
| 2008-356.txt | 3177 | 3177 | da 7 a 9 della legge n . 289 del 2002 ed è , perciò , ispirata proprio a quei | valori | costituzionali , presupposti dall art . 97 cost . , che i rimettenti erroneamente affermano essere stati violati dal legislatore |
| 2009-141.txt | 1403 | 1403 | va sottolineato che la specifica indicazione delle controversie sul cimp tra quelle di spettanza delle commissioni tributarie non ha un | valore | interpretativo univoco , perché può indifferentemente ricondursi tanto all intento del legislatore di riaffermare il principio secondo cui la giurisdizione |
| 2009-227.txt | 417 | 417 | . 2135 del codice civile e , in particolare , a quelle destinate alla manipolazione , trasformazione , conservazione , | valorizzazione | o commercializzazione dei prodotti agricoli , anche se effettuate da cooperative e loro consorzi . sulla base di questa premessa |
| 2009-227.txt | 2438 | 2438 | codice civile » , in particolare a quelle destinate « [ … ] alla manipolazione , trasformazione , conservazione , | valorizzazione | o commercializzazione dei prodotti agricoli , anche se effettuate da cooperative e loro consorzi [ … ] » , sia |
| 2009-227.txt | 3151 | 3151 | a quibus per un riesame della perdurante rilevanza della questione . con essa si afferma , attribuendo all enunciazione il | valore | di norma di interpretazione autentica , e , quindi , con effetti indiscutibilmente retroattivi – dato che si richiama lo |
| 2009-238.txt | 6553 | 6553 | » ) . inoltre , il termine « tariffa » – nella tradizione propria della legislazione tributaria – ha un | valore | semantico neutro , nel senso che non si contrappone necessariamente a termini quali « tassa » e « tributo » |
| 2009-299.txt | 316 | 316 | tributi locali ) , secondo cui : a ) in linea generale , « l imposta è determinata applicando al | valore | della produzione netta l aliquota del 3,9 per cento » ( art . 16 , comma 1 ) ; b |
| 2009-299.txt | 1562 | 1562 | la presentazione delle dichiarazioni relative alle imposte sui redditi , all imposta regionale sulle attività produttive e all imposta sul | valore | aggiunto , ai sensi dell articolo 3 , comma 136 , della legge 23 dicembre 1996 , n . 662 |
| 2009-318.txt | 2769 | 2769 | con riferimento ad una norma della legge della regione lazio 6 dicembre 2001 , n . 31 ( tutela e | valorizzazione | dei locali storici ) , diretta a subordinare l erogazione di determinati finanziamenti ad « apposito atto d obbligo unilaterale |
| 2009-56.txt | 3235 | 3235 | sia perché l interesse dell amministrazione al regolare accertamento e riscossione delle imposte ha carattere di specialità e natura di | valore | primario , in quanto connesso al generale dovere di solidarietà dei singoli di concorrere alle spese pubbliche ( art . |
| 2010-116.txt | 340 | 340 | per fattispecie contrattuali assicurative ( non solo r.c.a . ) maturate nell ambito regionale ; b ) dell imposta sul | valore | aggiunto versata dai depositi periferici di vendita dei generi di monopolio ubicati in sicilia e , piú in generale , |
| 2010-116.txt | 4881 | 4881 | tra stato e regione previsto dalla legge statale per l irap è essenzialmente basato sul luogo di « realizzazione del | valore | della produzione netta , [ . . . ] che esprime la ” capacità fiscale ” riferibile alla regione » |
| 2010-116.txt | 6055 | 6055 | , sede ) . 2.4.2 . – la regione rivendica , in secondo luogo , il gettito dell imposta sul | valore | aggiunto ( iva ) , limitatamente alle « operazioni imponibili il cui presupposto si realizzi in sicilia » e per |
| 2010-198.txt | 564 | 564 | cognizione , non può avere l effetto di precluderne lo svolgimento e la conclusione . è chiaro il giudizio di | valore | così espresso , per cui , nel bilanciamento tra l interesse fiscale alla riscossione dell imposta e quello all attuazione |
| 2010-198.txt | 646 | 646 | sono state introdotte – sia pure in tempi diversi – per le imposte di successione , di bollo e sul | valore | aggiunto » . considerando il bilanciamento fra i due interessi alla luce del principio secondo cui la garanzia della tutela |
| 2010-302.txt | 472 | 472 | dell utilizzazione dei beni demaniali . alla vecchia concezione , statica e legata ad una valutazione tabellare e astratta del | valore | del bene , si è progressivamente sostituita un altra , tendente ad avvicinare i valori di tali beni a quelli |
| 2010-302.txt | 487 | 487 | valutazione tabellare e astratta del valore del bene , si è progressivamente sostituita un altra , tendente ad avvicinare i | valori | di tali beni a quelli di mercato , sulla base cioè delle potenzialità degli stessi di produrre reddito in un |
| 2010-302.txt | 882 | 882 | sfugge , in via generale , ad una valutazione di legittimità costituzionale . si tratta infatti di una linea di | valorizzazione | dei beni pubblici , che mira ad una loro maggiore redditività per lo stato , vale a dire per la |
| 2010-302.txt | 1240 | 1240 | praticati nel mercato . infatti « il canone è determinato moltiplicando la superficie complessiva del manufatto per la media dei | valori | mensili unitari minimi e massimi indicati dall osservatorio del mercato immobiliare per la zona di riferimento . l importo ottenuto |
| 2010-342.txt | 321 | 321 | 917 ( approvazione del testo unico delle imposte sui redditi ) , di seguito tuir , fosse possibile assumere quale | valore | iniziale – sulla base del quale calcolare , appunto , la plusvalenza o la minusvalenza realizzata all atto delle cessione |
| 2010-342.txt | 350 | 350 | appunto , la plusvalenza o la minusvalenza realizzata all atto delle cessione dei beni – anziché il costo o il | valore | di acquisto , rispettivamente , di titoli , quote o diritti non negoziati nei mercati regolamentati , ovvero di terreni |
| 2010-342.txt | 518 | 518 | c-bis ) del comma 1 dell art . 67 del tuir , al 4 o al 2 per cento del | valore | di stima , e , nel caso di terreni , edificabili e con destinazione agricola , pari al 4 per |
| 2010-342.txt | 541 | 541 | , e , nel caso di terreni , edificabili e con destinazione agricola , pari al 4 per cento del | valore | di stima . il versamento della imposta sostitutiva , o , quantomeno , della prima delle tre rate in cui |
| 2010-342.txt | 868 | 868 | legge n . 191 del 2009 , per effetto della quale il metodo di determinazione tramite perizia di stima del | valore | base su cui calcolare eventuali plusvalenze ( o minusvalenze ) è applicabile per le partecipazioni non negoziate in mercati regolamentati |
| 2010-342.txt | 1678 | 1678 | . è questo il caso anche della imposta sostituiva ora in questione , posto che il metodo di determinazione del | valore | base previsto dagli artt . 5 e 7 della legge n . 448 del 2001 ed il versamento della imposta |
| 2011-152.txt | 1038 | 1038 | . 241 ( norme di semplificazione degli adempimenti dei contribuenti in sede di dichiarazione dei redditi e dell imposta sul | valore | aggiunto , nonché di modernizzazione del sistema di gestione delle dichiarazioni ) . la sua previsione in ordine a tributi |
| 2011-152.txt | 2590 | 2590 | gradi di giudizio » , prevedendone l estinzione con il pagamento di un importo pari al 5 per cento del | valore | della relativa controversia e contestuale rinuncia ad ogni eventuale pretesa di equa riparazione . tale previsione , pertanto , ha |
| 2011-247.txt | 92 | 92 | decreto del presidente della repubblica del 26 ottobre 1972 , n . 633 ( istituzione e disciplina dell imposta sul | valore | aggiunto ) – comma inserito dal comma 25 dell art . 37 del decreto-legge del 4 luglio 2006 , n |
| 2011-247.txt | 1783 | 1783 | della direttiva del consiglio 28 novembre 2006 , 2006 / 112 / ce , relativa al sistema d imposta sul | valore | aggiunto , che hanno sostituito , dal 1 gennaio 2007 , gli artt . 2 e 22 della sesta direttiva |
| 2011-247.txt | 1838 | 1838 | di armonizzazione delle legislazioni degli stati membri relative alle imposte sulla cifra d affari – sistema comune di imposta sul | valore | aggiunto : base imponibile uniforme , nonché dell art . 10 ce » ( sentenza 11 dicembre 2008 , causa |
| 2011-280.txt | 374 | 374 | [ secondo comma ] ; c ) « le somme introitate devono essere destinate ad interventi finalizzati alla conservazione e | valorizzazione | della natura e dell ambiente » [ terzo comma ] . secondo il rimettente , tale disposizione víola i parametri |
| 2011-280.txt | 1582 | 1582 | nella normativa denunciata è previsto solo che le somme introitate « devono essere destinate ad interventi finalizzati alla conservazione e | valorizzazione | della natura e dell ambiente » ( art . 16 , comma 3 , della legge reg . n . |
| 2011-281.txt | 414 | 414 | esecuzione – non costituisce un ragionevole prezzo di acquisto di un immobile , ma rappresenta una « variabile indipendente dal | valore | dell immobile [ . . . ] neppure indirettamente collegata » con esso , e ciò a differenza del « |
| 2011-281.txt | 1752 | 1752 | dell art . 162 delle disposizioni per l attuazione del codice di procedura civile , nel caso in cui il | valore | del bene assegnato superi il credito dell assegnatario ) . la necessità dell effettivo versamento del prezzo per il quale |
| 2011-281.txt | 2357 | 2357 | è idonea a stabilire un ragionevole prezzo di acquisto di un immobile , costituendo essa una « variabile indipendente dal | valore | dell immobile [ . . . ] neppure indirettamente collegata » con questo ; e ciò diversamente dal « prezzo |
| 2011-281.txt | 3256 | 3256 | stato « al caso e cioè all ammontare del credito fiscale che può essere superiore , pari o inferiore al | valore | del bene devoluto o addirittura [ . . . ] irrisorio » – fu prospettata dal rimettente dell epoca in |
| 2011-281.txt | 3812 | 3812 | norma , nello stabilire il prezzo del trasferimento immobiliare , fissa un ammontare che prescinde da qualsiasi collegamento con il | valore | del bene e che può essere anche irrisorio ; e ciò nonostante che il trasferimento immobiliare abbia la finalità di |
| 2011-281.txt | 3892 | 3892 | base del terzo incanto – dipende , in effetti , da circostanze contingenti e meramente casuali , non correlate al | valore | dell immobile , e non può essere assunto , pertanto , quale criterio di determinazione del prezzo da corrispondere in |
| 2011-281.txt | 3928 | 3928 | del prezzo da corrispondere in sede di espropriazione forzata . la volontà del legislatore di svincolare tale prezzo dall effettivo | valore | dell immobile è , del resto , dimostrata anche dall esiguità della soglia minima prevista dal vigente art . 76 |
| 2011-281.txt | 4260 | 4260 | tenga conto anche dell esito negativo dei tre esperimenti d asta , si pone in rapporto non irragionevole con il | valore | dell immobile ; e ciò ancorché sia notevolmente inferiore a quello del primo incanto ( due ribassi di un terzo |
| 2011-281.txt | 4298 | 4298 | di un terzo ciascuno rispetto alla precedente base d asta ) e muova da una base d asta originaria di | valore | assai contenuto ( in quanto determinata , come visto , con riferimento al triplo della valutazione catastale aggiornata con i |
| 2011-281.txt | 4463 | 4463 | ) di un immobile al prezzo base del terzo incanto concluso con esito negativo e , quindi , ad un | valore | risultato non appetibile sul mercato , ossia un esito che non potrebbe reputarsi congruo e ragionevole » . l obiezione |
| 2011-281.txt | 4851 | 4851 | immobile allo stato diversi rispetto al prezzo base del terzo incanto , purché essi siano in ragionevole rapporto con il | valore | del bene pignorato . 4.4 . – in conclusione , deve essere dichiarata l illegittimità costituzionale , per violazione dell |
| 2011-323.txt | 237 | 237 | agevolazioni d aliquota irap spettanti nel periodo d imposta , un agevolazione irap complessiva superiore a 0,92 punti percentuali del | valore | della produzione netta realizzata nel territorio provinciale . con provvedimento della giunta provinciale sono inoltre individuati gli enti bilaterali che |
| 2011-338.txt | 238 | 238 | omessa dichiarazione / denuncia ai fini dell imposta comunale sugli immobili ( ici ) o di dichiarazione / denuncia di | valori | assolutamente irrisori , non stabilisce un limite alla riduzione dell indennità di esproprio , idoneo ad impedire la totale elisione |
| 2011-338.txt | 265 | 265 | limite alla riduzione dell indennità di esproprio , idoneo ad impedire la totale elisione di qualsiasi ragionevole rapporto tra il | valore | venale del suolo espropriato e l ammontare della indennità , pregiudicando il diritto ad un serio ristoro , spettante all |
| 2011-338.txt | 769 | 769 | a quibus , esclusa ogni possibilità di un interpretazione della norma censurata che consenta di individuare una sorta di « | valore | minimo garantito » anche in caso di omessa dichiarazione o di dichiarazione di valore irrisorio , ritengono che essa altererebbe |
| 2011-338.txt | 783 | 783 | di individuare una sorta di « valore minimo garantito » anche in caso di omessa dichiarazione o di dichiarazione di | valore | irrisorio , ritengono che essa altererebbe il rapporto tra l entità della sanzione e la gravità della violazione . pertanto |
| 2011-338.txt | 1161 | 1161 | preliminare esame della giurisprudenza formatasi sull applicabilità della norma alle ipotesi di omessa dichiarazione / denuncia a fini ici del | valore | di terreni edificabili . 5.1 . – l art . 16 del d.lgs . n . 504 del 1992 , |
| 2011-338.txt | 1212 | 1212 | così disponeva : « in caso di espropriazione di area fabbricabile l indennità è ridotta ad un importo pari al | valore | indicato nell ultima dichiarazione o denuncia presentata dall espropriato ai fini dell applicazione dell imposta qualora il valore dichiarato risulti |
| 2011-338.txt | 1230 | 1230 | pari al valore indicato nell ultima dichiarazione o denuncia presentata dall espropriato ai fini dell applicazione dell imposta qualora il | valore | dichiarato risulti inferiore all indennità di espropriazione determinata secondo i criteri stabiliti dalle disposizioni vigenti » – articolo poi abrogato |
| 2011-338.txt | 1350 | 1350 | la norma prevedeva dunque , per le sole aree fabbricabili , una riduzione della indennità di espropriazione , quando il | valore | venale , dichiarato o denunciato dall espropriato ai fini ici , risultasse inferiore all indennità . quale effetto ulteriore era |
| 2011-338.txt | 1774 | 1774 | non avrebbe potuto essere effettuata se non dopo avere verificato che questa non eccedeva il tetto massimo ragguagliato al “ | valore | ” denunciato per l ici , e , quindi , solo dopo la presentazione della relativa denuncia ici e la |
| 2011-338.txt | 2072 | 2072 | l erogazione dell indennità di espropriazione intervenire solo dopo la verifica che essa non superi il tetto massimo ragguagliato al | valore | accertato per l ici , a seguito della regolarizzazione della posizione tributaria . 6 . – le sezioni unite civili |
| 2011-338.txt | 2270 | 2270 | la norma sia ai casi di omessa dichiarazione a fini ici , sia al caso di una dichiarazione per un | valore | irrisorio , il rimettente ha concluso che l originario comportamento tenuto a fini fiscali influisce necessariamente sulla quantificazione dell indennità |
| 2011-338.txt | 2394 | 2394 | dato valutativo inerente ai requisiti specifici del bene » , né può eludere un « ragionevole legame » con il | valore | di mercato ( da ultimo sentenza n . 181 del 2011 e prima ancora , sentenza n . 348 del |
| 2011-338.txt | 2492 | 2492 | spetti un ampio margine , l acquisizione di beni senza il pagamento di indennizzo in ragionevole rapporto con il loro | valore | costituisce normalmente un ingerenza sproporzionata . il legislatore , quindi , sebbene non abbia il dovere di commisurare integralmente l |
| 2011-338.txt | 2517 | 2517 | sproporzionata . il legislatore , quindi , sebbene non abbia il dovere di commisurare integralmente l indennità di espropriazione al | valore | di mercato del bene ablato , non può sottrarsi al « giusto equilibrio » tra l interesse generale e la |
| 2011-338.txt | 2810 | 2810 | , consenta di porre un limite alla totale elisione di tale indennità , garantendo comunque un ragionevole rapporto tra il | valore | venale del suolo espropriato e l ammontare della indennità . peraltro , tale vulnus si determina anche per il caso |
| 2011-338.txt | 2836 | 2836 | l ammontare della indennità . peraltro , tale vulnus si determina anche per il caso di dichiarazione / denuncia di | valori | irrisori , o di valori che potrebbero condurre comunque ad elidere il necessario vincolo di ragionevolezza e proporzionalità fra il |
| 2011-338.txt | 2841 | 2841 | peraltro , tale vulnus si determina anche per il caso di dichiarazione / denuncia di valori irrisori , o di | valori | che potrebbero condurre comunque ad elidere il necessario vincolo di ragionevolezza e proporzionalità fra il comportamento tributario illecito e la |
| 2012-135.txt | 2472 | 2472 | ) ( estinzione di diritto , in favore del ricorrente , del contenzioso con l inps per controversie previdenziali di | valore | fino ad & amp ; #8364 ; 500,00 , pendenti in primo grado al 31 dicembre 2010 ) ; h |
| 2012-135.txt | 2636 | 2636 | fondi per il venture capital » ) ; d ) 23 , commi da 12 a 15 ( riallineamento di | valori | fiscali e civilistici relativi all avviamento ed alle altre attività immateriali ) ; e ) art . 27 ( agevolazioni |
| 2012-142.txt | 1762 | 1762 | consiglio provinciale e , quindi , anche alle delibere di proposizione del ricorso avverso una legge o un atto avente | valore | di legge della repubblica ( sentenza n . 57 del 1957 ) ; delibere riservate espressamente dall indicato art . |
| 2012-142.txt | 5021 | 5021 | fondi per il venture capital » ) ; d ) 23 , commi da 12 a 15 ( riallineamento di | valori | fiscali e civilistici relativi all avviamento ed alle altre attività immateriali ) ; e ) art . 27 ( agevolazioni |
| 2012-143.txt | 1437 | 1437 | osservare che la determinazione di tale ammontare nei singoli casi concreti dipende da elementi di agevole individuazione ( essenzialmente il | valore | della causa dichiarato dalla stessa parte ricorrente ) . se , poi , in sede di applicazione della norma , |
| 2012-223.txt | 862 | 862 | , che si pone « come guarentigia idonea a garantire il precetto costituzionale dell autonomia ed indipendenza dei giudici , | valore | che deve essere salvaguardato anche sul piano economico » , con la conseguenza che una simile manovra obbligherebbe il magistrato |
| 2012-241.txt | 5757 | 5757 | 4 ) , dello statuto ( il quale riserva alla regione i « 9,1 decimi del gettito dell imposta sul | valore | aggiunto , esclusa quella all importazione [ . . . ] » , riscossa nel territorio della regione stessa ) |
| 2012-241.txt | 11973 | 11973 | alla legge 27 dicembre 2002 , n . 289 , i termini per l accertamento ai fini dell imposta sul | valore | aggiunto pendenti al 31 dicembre 2011 sono prorogati di un anno » . tali commi , pertanto , fanno espresso |
| 2012-241.txt | 15593 | 15593 | ) , dello statuto speciale , che attribuisce alla regione sardegna i « nove decimi del gettito dell imposta sul | valore | aggiunto generata sul territorio regionale da determinare sulla base dei consumi regionali delle famiglie rilevati annualmente dall istat » . |
| 2012-265.txt | 1194 | 1194 | per i giudizi di impugnazione e il raddoppio per i processi dinanzi alla corte di cassazione ) , o dal | valore | della domanda proposta ( per il caso di modifica della domanda , proposizione di domanda riconvenzionale , chiamata in causa |
| 2012-30.txt | 4794 | 4794 | si verrebbero a determinare in un prossimo futuro , in favore di una determinata categoria di concorrenti , sia la | valorizzazione | in sede concorsuale dei titoli di servizio – della quale , data la sua dichiarata finalità premiale , si gioveranno |
| 2012-32.txt | 4518 | 4518 | tant è che la legge 11 agosto 1991 , n . 266 ( legge-quadro sul volontariato ) ne riconosce il | valore | sociale e la funzione , ne promuove lo sviluppo , salvaguardandone l autonomia , e ne favorisce l apporto originale |
| 2012-64.txt | 559 | 559 | comma 7 » [ comma 3 ] ; « ai comuni è attribuita una compartecipazione al gettito dell imposta sul | valore | aggiunto ; con decreto del presidente del consiglio dei ministri , di concerto con il ministro dell economia e delle |
| 2012-64.txt | 664 | 664 | è determinato il consumo che ha dato luogo al prelievo . la percentuale della compartecipazione al gettito dell imposta sul | valore | aggiunto prevista dal presente comma è fissata , nel rispetto dei saldi di finanza pubblica , in misura finanziariamente equivalente |
| 2012-64.txt | 717 | 717 | delle persone fisiche . in sede di prima applicazione , e in attesa della determinazione del gettito dell imposta sul | valore | aggiunto ripartito per ogni comune , l assegnazione del gettito ai comuni avviene sulla base del gettito dell imposta sul |
| 2012-64.txt | 738 | 738 | aggiunto ripartito per ogni comune , l assegnazione del gettito ai comuni avviene sulla base del gettito dell imposta sul | valore | aggiunto per provincia , suddiviso per il numero degli abitanti di ciascun comune » [ comma 4 ] . 1.2 |
| 2013-08.txt | 1939 | 1939 | ragioni , il principio di liberalizzazione delle attività economiche – adeguatamente temperato dalle esigenze di tutela di altri beni di | valore | costituzionale – si rivolge tanto al governo centrale ( art . 1 , commi 1 , 2 e 3 ) |
| 2013-153.txt | 74 | 74 | intera legge della regione toscana 31 luglio 2012 , n . 45 ( agevolazioni fiscali per favorire , sostenere e | valorizzare | la cultura e il paesaggio in toscana ) . la legge censurata con l art . 1 spiega le finalità |
| 2013-170.txt | 3123 | 3123 | il divieto di retroattività della legge ( art . 11 delle disposizioni sulla legge in generale ) , pur costituendo | valore | fondamentale di civiltà giuridica , non riceve nell ordinamento la tutela privilegiata di cui all art . 25 cost . |
| 2013-170.txt | 3232 | 3232 | ex plurimis sentenza n . 78 del 2012 ) . tuttavia , occorre che la retroattività non contrasti con altri | valori | e interessi costituzionalmente protetti ( ex plurimis sentenze nn . 93 e 41 del 2011 ) e , pertanto , |
| 2013-170.txt | 3276 | 3276 | individuato una serie di limiti generali all efficacia retroattiva delle leggi attinenti alla salvaguardia di principi costituzionali e di altri | valori | di civiltà giuridica , tra i quali sono ricompresi « il rispetto del principio generale di ragionevolezza , che si |
| 2013-304.txt | 384 | 384 | , secondo proporzionalità e ragionevolezza , oltre che con i principi di eguaglianza formale e sostanziale , con gli altri | valori | tutelati dalla costituzione , tra cui appunto quelli definiti dall art . 36 cost . risulterebbe violato anche l art |
| 2013-310.txt | 1310 | 1310 | alla violazione del principio di proporzionalità della retribuzione , alla lesione del principio di promozione della ricerca scientifica e del | valore | dell insegnamento . la censura è prospettata sotto due profili . in primo luogo , le norme sono sottoposte al |
| 2013-310.txt | 2231 | 2231 | , del decreto-legge 10 novembre 2008 , n . 180 ( disposizioni urgenti per il diritto allo studio , la | valorizzazione | del merito e la qualità del sistema universitario e della ricerca ) , convertito , con modificazioni , dall art |
| 2014-06.txt | 348 | 348 | resa al notaio , la base imponibile ai fini delle imposte di registro , ipotecarie e catastali è costituita dal | valore | dell immobile determinato ai sensi dell articolo 52 , commi 4 e 5 , del citato testo unico di cui |
| 2014-06.txt | 1219 | 1219 | beni immobili o diritti reali immobiliari , enunciato dal d.p.r . n . 131 del 1986 , è costituito dal | valore | del bene o del diritto alla data dell atto ( art . 43 , comma 1 , lettera a ) |
| 2014-06.txt | 1246 | 1246 | data dell atto ( art . 43 , comma 1 , lettera a ) – da intendersi nel senso di | valore | venale in comune commercio ( art . 51 , comma 1 ) – oppure dal corrispettivo pattuito , se questo |
| 2014-06.txt | 1270 | 1270 | commercio ( art . 51 , comma 1 ) – oppure dal corrispettivo pattuito , se questo sia superiore al | valore | venale ( art . 51 , comma 2 ) . peraltro , il legislatore aveva già introdotto con l art |
| 2014-06.txt | 1330 | 1330 | beni . detta valutazione è fondata sul criterio ” tabellare ” , secondo cui non sono sottoposti a rettifica il | valore | o il corrispettivo degli immobili , iscritti in catasto con attribuzione di rendita , dichiarato in misura « non inferiore |
| 2014-06.txt | 1353 | 1353 | corrispettivo degli immobili , iscritti in catasto con attribuzione di rendita , dichiarato in misura « non inferiore » ai | valori | determinati applicando alla rendita catastale del fabbricato o porzione di fabbricato determinati moltiplicatori . la ratio della suddetta eccezione era |
| 2014-06.txt | 1385 | 1385 | determinati moltiplicatori . la ratio della suddetta eccezione era chiaramente ispirata all esigenza di superare le difficoltà di determinazione del | valore | venale dei singoli immobili e di deflazionare il rilevante contenzioso che ne derivava . secondo l orientamento della giurisprudenza di |
| 2014-06.txt | 1448 | 1448 | 2004 ) , tale disposizione non aveva provocato un mutamento nella determinazione della base imponibile ( che rimaneva comunque il | valore | venale o , se maggiore , il corrispettivo dichiarato nell atto ) , bensì aveva introdotto una preclusione di tipo |
| 2014-06.txt | 1562 | 1562 | ipotesi previste da detta disposizione , la base imponibile venga individuata – su richiesta della parte acquirente – nel « | valore | dell immobile determinato ai sensi dell articolo 52 , commi 4 e 5 » , del d.p.r . n . |
| 2014-06.txt | 1590 | 1590 | 52 , commi 4 e 5 » , del d.p.r . n . 131 del 1986 , e cioè nel | valore | ” tabellare ” . a differenza della disposizione precedente , la norma prevede che il valore dell immobile sia determinato |
| 2014-06.txt | 1606 | 1606 | , e cioè nel valore ” tabellare ” . a differenza della disposizione precedente , la norma prevede che il | valore | dell immobile sia determinato facendo riferimento ai valori desumibili dai dati catastali « indipendentemente dal corrispettivo pattuito indicato nell atto |
| 2014-06.txt | 1614 | 1614 | . a differenza della disposizione precedente , la norma prevede che il valore dell immobile sia determinato facendo riferimento ai | valori | desumibili dai dati catastali « indipendentemente dal corrispettivo pattuito indicato nell atto » ( l indicazione del corrispettivo è divenuta |
| 2014-06.txt | 1730 | 1730 | . in conseguenza di ciò , la dichiarazione di un corrispettivo superiore non conduce più alla tassazione su tale maggior | valore | , come invece previsto dall art . 51 , comma 1 , del d.p.r . n . 131 del 1986 |
| 2014-06.txt | 1758 | 1758 | 51 , comma 1 , del d.p.r . n . 131 del 1986 , ma l imposizione resta commisurata al | valore | catastale dell immobile come determinato « ai sensi dell art . 52 , commi 4 e 5 » del d.p.r |
| 2014-06.txt | 1862 | 1862 | impositivo – per realizzare il progressivo aggiornamento dei dati catastali senza con questo inficiare il collaudato strumento della tassazione sul | valore | catastale , necessario per superare le incertezze insite nella determinazione dei valori delle compravendite in libero mercato e prevenire il |
| 2014-06.txt | 1874 | 1874 | questo inficiare il collaudato strumento della tassazione sul valore catastale , necessario per superare le incertezze insite nella determinazione dei | valori | delle compravendite in libero mercato e prevenire il conseguente contenzioso . l assunto non può essere condiviso . un esame |
| 2014-06.txt | 1966 | 1966 | immobiliare . l attuale sistema consente , infatti , non solo di esercitare il diritto potestativo consistente nella scelta del | valore | determinato secondo il criterio ” tabellare ” , ma anche , in presenza di fasi congiunturali avverse , quando i |
| 2014-06.txt | 2100 | 2100 | la proprietà in esito a procedure esecutive o per asta pubblica . per gli stessi vale indefettibilmente il riferimento al | valore | della transazione . 5 . – alla luce delle esposte premesse , la questione sollevata in riferimento all art . |
| 2014-06.txt | 2347 | 2347 | determinazione dell imponibile di fabbricati ad uso abitativo in materia di imposte di registro , ipotecarie e catastali , al | valore | ” tabellare ” dell immobile . infatti , detta ipotesi è disciplinata in via generale dall art . 44 dello |
| 2014-06.txt | 2486 | 2486 | dei corrispettivi effettivi e , quindi , di consentire progressivamente all amministrazione finanziaria di adeguare le rendite catastali ai reali | valori | di mercato . infatti , nella fattispecie in esame occorre considerare che il meccanismo introdotto dalla norma impugnata opera , |
| 2014-06.txt | 2556 | 2556 | riveste natura sostanziale ed attribuisce alla sfera giuridica dell acquirente la potestà di chiedere la valutazione del bene secondo il | valore | catastale ( come determinato dal richiamo all art . 52 , commi 4 e 5 , del d.p.r . n |
| 2014-06.txt | 2618 | 2618 | è dunque in grado di giustificare la circostanza che l individuazione della base imponibile , tra il criterio fondato sul | valore | ” tabellare ” e quello basato sul prezzo vero , sia rimessa dalla norma impugnata proprio alla scelta del contribuente |
| 2014-06.txt | 2667 | 2667 | garantire il progressivo aggiornamento dei dati catastali e di deflazionare il contenzioso rimuovendo le possibili incertezze insite nella determinazione dei | valori | effettivi nelle compravendite in libero mercato sarebbero state egualmente assicurate attraverso la semplice indicazione del valore ” tabellare ” , |
| 2014-06.txt | 2683 | 2683 | insite nella determinazione dei valori effettivi nelle compravendite in libero mercato sarebbero state egualmente assicurate attraverso la semplice indicazione del | valore | ” tabellare ” , senza introdurre il meccanismo della libera scelta del contribuente , tenuto conto che è « comunque |
| 2014-06.txt | 2833 | 2833 | , la norma impugnata attribuisce all acquirente in libero mercato la potestà di chiedere la valutazione del bene secondo il | valore | ” tabellare ” , con ciò ampliando la sua sfera soggettiva in modo differenziato dalla categoria di acquirenti cui appartiene |
| 2014-06.txt | 2944 | 2944 | al contribuente di non scegliere immancabilmente , tra i diversi criteri di determinazione della base imponibile , quello fondato sul | valore | ” tabellare ” ( che potrebbe essere meno vantaggioso in situazioni congiunturali avverse ) , bensì quello ritenuto meno oneroso |
| 2014-06.txt | 3131 | 3131 | 131 del 1986 , la base imponibile ai fini delle imposte di registro , ipotecarie e catastali sia costituita dal | valore | dell immobile determinato ai sensi dell art . 52 , commi 4 e 5 , del d.p.r . n . |
| 2014-08.txt | 404 | 404 | per le regioni di rimodulare l addizionale regionale all irpef in senso conforme al criterio di progressività , in quanto | valore | cardine del sistema tributario consacrato dal secondo comma dell art . 53 cost . ( sentenza n . 2 del |
| 2014-139.txt | 209 | 209 | 10 marzo 2000 , n . 74 ( nuova disciplina dei reati in materia di imposte sui redditi e sul | valore | aggiunto , a norma dell art . 9 della legge 25 giugno 1999 , n . 205 ) , introdotto |
| 2014-139.txt | 543 | 543 | 1982 , n . 429 ( norme per la repressione dell evasione in materia di imposte sui redditi e sul | valore | aggiunto e per agevolare la definizione delle pendenze in materia tributaria ) , convertito , con modificazioni , dall art |
| 2014-139.txt | 1676 | 1676 | tertium comparationis rientra , invece , nella « nuova disciplina dei reati in materia di imposte sui redditi e sul | valore | aggiunto , a norma dell art . 9 della legge 25 giugno 1999 , n . 205 » . essa |
| 2014-154.txt | 1638 | 1638 | può considerarsi irragionevole un esercizio della discrezionalità legislativa che privilegi esigenze fondamentali di politica economica , a fronte di altri | valori | pur costituzionalmente rilevanti ( da ultimo , sentenze n . 310 e n . 304 del 2013 ) . 5.3.1 |
| 2014-200.txt | 1576 | 1576 | difesa dello stato ha infine eccepito l inammissibilità del ricorso , perché la nota impugnata con motivi aggiunti non avrebbe | valore | provvedimentale ma meramente interpretativo , e quindi difetterebbe l interesse ad agire . anche questa eccezione non è fondata . |
| 2014-225.txt | 400 | 400 | nella parte in cui prevedono che la proposta di concordato contenente una transazione fiscale , con riguardo all imposta sul | valore | aggiunto , possa « prevedere esclusivamente la dilazione del pagamento » . 1 . 1 . – prima di esaminare |
| 2014-225.txt | 1028 | 1028 | e degli enti gestori di forme di previdenza e assistenza obbligatorie » ; 3 ) con riguardo all imposta sul | valore | aggiunto ( ed alle ritenute operate e non versate ) la proposta di transazione fiscale « può prevedere esclusivamente la |
| 2014-225.txt | 1609 | 1609 | / 112 / ce , che ha operato la rifusione delle norme che costituiscono il sistema comune d imposta sul | valore | aggiunto , sostituendo , dal 1 gennaio 2007 , gli artt . 2 e 22 della sesta direttiva del consiglio |
| 2014-225.txt | 1950 | 1950 | di armonizzazione delle legislazioni degli stati membri relative alle imposte sulla cifra d affari – sistema comune di imposta sul | valore | aggiunto : base imponibile uniforme ) , la quale diede attuazione alla decisione del consiglio dei ministri delle comunità europee |
| 2014-225.txt | 2201 | 2201 | novembre 2006 , 2006 / 112 / ce ( direttiva ce del consiglio relativa al sistema comune d imposta sul | valore | aggiunto ) ha infine attuato la rifusione delle norme che costituiscono il sistema comune dell imposta sul valore aggiunto . |
| 2014-225.txt | 2219 | 2219 | imposta sul valore aggiunto ) ha infine attuato la rifusione delle norme che costituiscono il sistema comune dell imposta sul | valore | aggiunto . entrata in vigore dal 1 gennaio 2007 , essa costituisce una sorta di testo unico di tutte le |
| 2014-225.txt | 2367 | 2367 | . – la giurisprudenza della corte di giustizia ue assume indubbia rilevanza nel delineare la funzione assolta dall imposta sul | valore | aggiunto nel sistema finanziario dell unione europea , e , dunque , per il concreto inquadramento dei limiti imposti al |
| 2014-225.txt | 3998 | 3998 | in concreto , la convenienza del piano che prospetti un grado di soddisfazione del credito tributario in misura pari al | valore | delle attività del debitore e non inferiore a quanto ricavabile dalla vendita in sede di liquidazione fallimentare , così ledendo |
| 2014-225.txt | 4557 | 4557 | convenienza di un pagamento parziale dell iva che realizzi un grado di soddisfacimento del credito in misura non inferiore al | valore | della liquidazione fallimentare – sia smentito dalla ratio della vigente disciplina della transazione fiscale . la previsione di una deroga |
| 2014-236.txt | 2824 | 2824 | la prospettazione della questione di legittimità costituzionale non poteva prescindere dalla verifica del suo impatto sulle situazioni soggettive e sui | valori | che venivano in gioco . ciò tanto più ove si consideri che tale disciplina è sensibilmente più favorevole al contribuente-creditore |
| 2014-251.txt | 1637 | 1637 | prive di ogni plausibile legame con quelle originarie contenute nel decreto-legge . il rilievo di cui sopra deve ritenersi avere | valore | assorbente rispetto ad ogni ulteriore argomentazione ai sensi del parametro dedotto , ivi comprese quelle relative alla pur problematica prassi |
| 2014-279.txt | 235 | 235 | , stabilisce : « se il trasferimento avente per oggetto fabbricati o porzioni di fabbricato è esente dall imposta sul | valore | aggiunto ai sensi dell articolo 10 , primo comma , numero 8-bis ) , del decreto del presidente della repubblica |
| 2014-279.txt | 554 | 554 | per la riforma tributaria ) , in presenza delle direttive comunitarie che andavano delineando un sistema comune d imposta sul | valore | aggiunto , stabiliva quali criteri direttivi : « l applicazione in misura fissa dell imposta di registro , dell imposta |
| 2014-279.txt | 591 | 591 | registro , dell imposta ipotecaria sulle trascrizioni e dei tributi catastali sugli atti che prevedono corrispettivi soggetti all imposta sul | valore | aggiunto e l assoggettamento di tali atti alla registrazione solo in caso d uso sempreché non si tratti di atti |
| 2014-279.txt | 676 | 676 | essere applicata in misura fissa , per le cessioni di beni e le prestazioni di servizi soggetti all imposta sul | valore | aggiunto . successivamente , l art . 40 , comma 1 , primo periodo , del d.p.r . n . |
| 2014-279.txt | 725 | 725 | nel disporre che « per gli atti relativi a cessioni di beni e prestazioni di servizi soggetti all imposta sul | valore | aggiunto , l imposta si applica in misura fissa » , confermava l alternatività . 7 . – il principio |
| 2014-279.txt | 798 | 798 | oggettivamente e soggettivamente dal d.p.r . 26 ottobre 1972 , n . 633 ( istituzione e disciplina dell imposta sul | valore | aggiunto ) : si deve trattare , cioè , di ” cessioni di beni ” ( art . 2 ) |
| 2014-80.txt | 42 | 42 | 10 marzo 2000 , n . 74 ( nuova disciplina dei reati in materia di imposte sui redditi e sul | valore | aggiunto , a norma dell articolo 9 della legge 25 giugno 1999 , n . 205 ) , nella parte |
| 2014-80.txt | 83 | 83 | in cui , limitatamente ai fatti commessi sino al 17 settembre 2011 , punisce l omesso versamento dell imposta sul | valore | aggiunto ( iva ) , dovuta in base alla relativa dichiarazione annuale , per importi superiori , per ciascun periodo |
| 2014-80.txt | 160 | 160 | fra il soggetto che – essendo tenuto a versare l iva per un importo compreso nell intervallo tra i predetti | valori | – non abbia presentato la relativa dichiarazione annuale al fine di evadere l imposta , e il soggetto che , |
| 2014-80.txt | 835 | 835 | ” autoaccertamento ” del debito di imposta , ossia della dichiarazione annuale ai fini delle imposte sui redditi e sul | valore | aggiunto . ponendosi sulla scia della previsione punitiva di cui all art . 10-bis del d.lgs . n . 74 |
| 2014-80.txt | 1004 | 1004 | cui all articolo 10-bis si applica , nei limiti ivi previsti , anche a chiunque non versa l imposta sul | valore | aggiunto , dovuta in base alla dichiarazione annuale , entro il termine per il versamento dell acconto relativo al periodo |
| 2014-80.txt | 1440 | 1440 | omessa dichiarazione ( consistente nel fatto di chi , « al fine di evadere le imposte sui redditi o sul | valore | aggiunto , non presenta , essendovi obbligato , una delle dichiarazioni annuali relative a dette imposte » ) , che |
| 2014-80.txt | 1656 | 1656 | del d.lgs . n . 74 del 2000 , « al fine di evadere le imposte sui redditi o sul | valore | aggiunto , indica in una delle dichiarazioni annuali relative a dette imposte elementi attivi per un ammontare inferiore a quello |
| 2014-98.txt | 263 | 263 | del 2011 ) – per le controversie « relative ad atti emessi dall agenzia delle entrate » e « di | valore | non superiore a ventimila euro » ( da tale àmbito applicativo dei nuovi istituti sono peraltro escluse , a norma |
| 2014-98.txt | 489 | 489 | a ) rispettare l obbligo dell assistenza tecnica di un difensore abilitato , salvo che si tratti di controversie di | valore | inferiore a 5.000.000 di lire , pari a 2.582,28 euro ( art . 12 ) ; b ) contenere le |
| 2014-98.txt | 1827 | 1827 | agenzia delle entrate ai fini delle imposte sui redditi , dell imposta regionale sulle attività produttive e dell imposta sul | valore | aggiunto divengono esecutivi decorsi sessanta giorni dalla loro notificazione , atteso che , poiché la costituzione in giudizio del contribuente |
| 2014-98.txt | 2386 | 2386 | da enti impositori diversi dall agenzia delle entrate o di controversie relative ad atti emessi da detta agenzia ma di | valore | superiore a ventimila euro ) . l articolo impugnato , imponendo , al comma 6 ( in virtù del richiamo |
| 2014-98.txt | 3367 | 3367 | ) l art . 3 cost . in quanto : a . 1 . ) riferendosi alle sole controversie di | valore | non superiore a ventimila euro , « impedirebbe : 1 . sia la riunione di controversie aventi il medesimo oggetto |
| 2014-98.txt | 5118 | 5118 | benevento , nel descrivere la controversia sottoposta al suo esame , ha , in effetti , omesso di indicarne il | valore | . tale circostanza non consente a questa corte di verificare se detta lite rientri tra quelle per le quali l |
| 2014-98.txt | 6101 | 6101 | via generale , l imposizione , a chi intenda proporre ricorso avverso atti emessi dall agenzia delle entrate e di | valore | non superiore a ventimila euro , dell obbligo del preliminare reclamo , con la conseguente preclusione , per il contribuente |
| 2014-98.txt | 7012 | 7012 | da enti impositori diversi dall agenzia delle entrate o di controversie relative ad atti emessi da tale agenzia ma di | valore | superiore a ventimila euro ) . neppure tali censure sono fondate . va in proposito osservato che , delle controversie |
| 2014-98.txt | 7101 | 7101 | di conversione del d.l . n . 98 del 2011 ( a.s . n . 2814 ) ? quelle di | valore | non superiore a ventimila euro rappresentano , a loro volta , la maggioranza sul piano numerico , mentre corrispondono , |
| 2014-98.txt | 7125 | 7125 | ventimila euro rappresentano , a loro volta , la maggioranza sul piano numerico , mentre corrispondono , sul piano del | valore | , ad una percentuale assai ridotta del valore complessivo delle controversie instaurate nei confronti di detta agenzia . alla stregua |
| 2014-98.txt | 7133 | 7133 | la maggioranza sul piano numerico , mentre corrispondono , sul piano del valore , ad una percentuale assai ridotta del | valore | complessivo delle controversie instaurate nei confronti di detta agenzia . alla stregua di tali elementi , deve ritenersi che il |
| 2015-10.txt | 3297 | 3297 | menzionare la sovraimposta comunale sui fabbricati ( sentenza n . 159 del 1985 ) , l imposta straordinaria immobiliare sul | valore | dei fabbricati ( sentenza n . 21 del 1996 ) , il tributo del sei per mille sui depositi bancari |
| 2015-10.txt | 5853 | 5853 | che altrimenti risulterebbero irreparabilmente sacrificati . in questi casi , la loro individuazione è ascrivibile all attività di bilanciamento tra | valori | di rango costituzionale ed è , quindi , la corte costituzionale – e solo essa – ad avere la competenza |
| 2015-10.txt | 6061 | 6061 | delle altre situazioni giuridiche costituzionalmente riconosciute e protette » : per questo la corte opera normalmente un ragionevole bilanciamento dei | valori | coinvolti nella normativa sottoposta al suo esame , dal momento che « [ l ] a costituzione italiana , come |
| 2015-10.txt | 6633 | 6633 | e la circostanza che la compressione degli effetti retroattivi sia limitata a quanto strettamente necessario per assicurare il contemperamento dei | valori | in gioco . 8 . – ciò chiarito in ordine al potere della corte di regolare gli effetti delle proprie |
| 2015-10.txt | 6716 | 6716 | ha affermato già con la sentenza n . 260 del 1990 , tale principio esige una gradualità nell attuazione dei | valori | costituzionali che imponga rilevanti oneri a carico del bilancio statale . ciò vale a fortiori dopo l entrata in vigore |
| 2015-10.txt | 7154 | 7154 | di solidarietà , che , per il loro carattere fondante , occupano una posizione privilegiata nel bilanciamento con gli altri | valori | costituzionali » ( sentenza n . 264 del 2012 ) . essa consente , inoltre , al legislatore di provvedere |
| 2015-100.txt | 75 | 75 | 10 marzo 2000 , n . 74 ( nuova disciplina dei reati in materia di imposte sui redditi e sul | valore | aggiunto , a norma dell articolo 9 della legge 25 giugno 1999 , n . 205 ) , nella parte |
| 2015-100.txt | 260 | 260 | insidiose e lesive degli interessi del fisco ; sia rispetto alla fattispecie criminosa analoga dell omesso versamento dell imposta sul | valore | aggiunto ( iva ) , prevista dall art . 10-ter del d.lgs . n . 74 del 2000 , quale |
| 2015-100.txt | 1135 | 1135 | 248 – punisce con la reclusione da sei mesi a due anni il contribuente che non versi l imposta sul | valore | aggiunto , dovuta in base alla dichiarazione annuale , entro il termine per il versamento dell acconto relativo al periodo |
| 2015-100.txt | 1737 | 1737 | cui , con riferimento ai fatti commessi sino al 17 settembre 2011 , punisce l omesso versamento dell imposta sul | valore | aggiunto , dovuta in base alla dichiarazione annuale , per importi non superiori , per ciascun periodo d imposta , |
| 2015-100.txt | 2278 | 2278 | la presentazione delle dichiarazioni relative alle imposte sui redditi , all imposta regionale sulle attività produttive e all imposta sul | valore | aggiunto , ai sensi dell articolo 3 , comma 136 , della legge 23 dicembre 1996 , n . 662 |
| 2015-100.txt | 2554 | 2554 | . 471 , recante « riforma delle sanzioni tributarie non penali in materia di imposte dirette , di imposta sul | valore | aggiunto e di riscossione dei tributi , a norma dell articolo 3 , comma 133 , lettera q , della |
| 2015-100.txt | 2952 | 2952 | 1982 , n . 429 ( norme per la repressione della evasione in materia di imposte sui redditi e sul | valore | aggiunto e per agevolare la definizione delle pendenze in materia tributaria ) , convertito , con modificazioni , dalla legge |
| 2015-100.txt | 3144 | 3144 | 2000 non solo attengono a tributi diversi ( le imposte sui redditi , nel primo caso , l imposta sul | valore | aggiunto , nel secondo ) , ma hanno anche – e soprattutto – come destinatari soggetti i cui ruoli sono |
| 2015-100.txt | 3311 | 3311 | 18 del d.p.r . 26 ottobre 1972 , n . 633 , recante « istituzione e disciplina dell imposta sul | valore | aggiunto » ) : e ciò anche perché la rivalsa ha luogo con modalità ben diverse nei due casi ( |
| 2015-13.txt | 147 | 147 | , n . 9 . il comma 15-bis dell art . 13 viene censurato nella parte in cui stabilisce il | valore | massimo dell aliquota dell imposta regionale sulle emissioni sonore degli aeromobili civili ( d ora in avanti , « iresa |
| 2015-131.txt | 292 | 292 | comma 1 , della legge 6 agosto 2008 , n . 133 ; l esclusione dal rimborso dell imposta sul | valore | aggiunto assolta sulla cessione di beni e prestazioni di servizi effettuate da terzi nei confronti di agenzie di viaggio stabilite |
| 2015-131.txt | 351 | 351 | del decreto del presidente della repubblica 26 ottobre 1972 , n . 633 ( istituzione e disciplina dell imposta sul | valore | aggiunto ) , operata dall art . 55 , comma 1 , del medesimo d.l . n . 69 del |
| 2015-131.txt | 3783 | 3783 | di servizi unica ai sensi del comma 1 del medesimo art . 74-ter ai fini del pagamento dell imposta sul | valore | aggiunto . l inammissibilità della detrazione ( comprensiva della relativa imposta ) è , quindi , prevista dal citato art |
| 2015-145.txt | 577 | 577 | impresa o di produzione o scambio finalizzati a tale attività – il regime d imposizione fiscale risultava completamente scollegato dal | valore | locativo o fondiario dell immobile , in quanto il reddito derivante dal suo possesso veniva determinato sulla base della minore |
| 2015-155.txt | 1657 | 1657 | ai prodotti dei monopoli dei tabacchi consumati nella regione ; f ) dai nove decimi del gettito dell imposta sul | valore | aggiunto generata sul territorio regionale da determinare sulla base dei consumi regionali delle famiglie rilevati annualmente dall istat ; g |
| 2015-155.txt | 1936 | 1936 | legge di conversione 28 febbraio 1983 , n . 53 ; 4 ) 9,1 decimi del gettito dell imposta sul | valore | aggiunto , esclusa quella relativa all importazione , al netto dei rimborsi effettuati ai sensi dell articolo 38-bis del d.p.r |
| 2015-155.txt | 3005 | 3005 | sulle concessioni governative . 2 . è altresì attribuito alla regione valle d aosta l intero gettito dell imposta sul | valore | aggiunto , compresa quella relativa all importazione , al netto dei rimborsi effettuati ai sensi dell articolo 38-bis del decreto |
| 2015-155.txt | 8330 | 8330 | meramente formale svolto in riferimento ai parametri statutari vigenti condurrebbe a risultati non appropriati in relazione al bilanciamento tra i | valori | costituzionali potenzialmente antagonisti , fermo rimanendo che le norme statutarie devono costituire un indefettibile parametro di riferimento per la composizione |
| 2015-155.txt | 8674 | 8674 | quelle adottate dallo stato in difformità dallo schema costituzionale precedentemente richiamato , considerato che il compito del bilanciamento tra i | valori | contrapposti della tutela delle autonomie speciali e dell equilibrio di bilancio grava direttamente sul legislatore , mentre a questa corte |
| 2015-155.txt | 9318 | 9318 | o grave compressione delle funzioni regionali , ma si realizzi nel modo più efficace in relazione agli interessi dialettici della | valorizzazione | degli enti a statuto speciale e dell equilibrio della finanza pubblica . 7.2 . – in ogni caso , non |
| 2015-178.txt | 1786 | 1786 | tale sospensione non fa riscontro alcun incremento dell indennità di vacanza contrattuale , ancorata , fino al 2018 , ai | valori | del 31 dicembre 2013 ( art . 1 , comma 255 , della legge n . 190 del 2014 ) |
| 2015-178.txt | 3466 | 3466 | della magistratura ) , non governati dalla logica del contratto e indicati dal giudice ravennate come tertia comparationis . si | valorizza | in tal modo una funzione solidaristica delle misure adottate , strettamente collegata all eccezionalità della situazione economica generale , in |
| 2015-178.txt | 4441 | 4441 | situazioni risalenti in cui le manovre economiche si ponevano obiettivi temporalmente delimitati . a tale riguardo , questa corte ha | valorizzato | « [ l ] a recente riforma dell art . 81 cost . , a cui ha dato attuazione la |
| 2015-178.txt | 5258 | 5258 | impianto normativo si coglie anche nell incidenza delle misure su una dinamica retributiva pubblica , che si attestava « su | valori | più sostenuti di quanto registrato nei settori privati dell economia » ( si veda il citato rapporto semestrale aran , |
| 2015-178.txt | 6042 | 6042 | 124 del 1991 , punto 6 . del considerato in diritto ) . tale criterio è strettamente correlato anche alla | valorizzazione | del merito , affidata alla contrattazione collettiva , ed è destinato a proiettarsi positivamente nell orbita del buon andamento della |
| 2015-178.txt | 6320 | 6320 | deve annoverare , in secondo luogo , la pregressa dinamica delle retribuzioni nel lavoro pubblico , che , attestandosi su | valori | più elevati di quelli riscontrati in altri settori , ha poi richiesto misure di contenimento della spesa pubblica . a |
| 2015-178.txt | 6922 | 6922 | un orizzonte meno angusto e contingente , per porne in luce l incidenza , tutt altro che episodica , sui | valori | costituzionali coinvolti . la valutazione di tali profili problematici emerge anche dal dibattito parlamentare , che ha preceduto l emanazione |
| 2015-178.txt | 7067 | 7067 | . 190 del 2014 , che , fino al 2018 , cristallizza l ammontare dell indennità di vacanza contrattuale ai | valori | del 31 dicembre 2013 . il carattere strutturale delle misure e la conseguente violazione dell autonomia negoziale non possono essere |
| 2015-178.txt | 7790 | 7790 | nizza il 7 dicembre 2000 e adattata a strasburgo il 12 dicembre 2007 , che ha ora « lo stesso | valore | giuridico dei trattati » , in forza dell art . 6 , comma 1 , del trattato sull unione europea |
| 2015-178.txt | 8288 | 8288 | sia delle molteplici funzioni che , nel lavoro pubblico , la contrattazione collettiva riveste , coinvolgendo una complessa trama di | valori | costituzionali ( artt . 2 , 3 , 36 , 39 e 97 cost . ) , in un quadro |
| 2015-178.txt | 8555 | 8555 | irragionevole tra libertà sindacale ( art . 39 , primo comma , cost . ) , indissolubilmente connessa con altri | valori | di rilievo costituzionale e già vincolata da limiti normativi e da controlli contabili penetranti ( artt . 47 e 48 |
| 2015-192.txt | 2741 | 2741 | con i vari parametri costituzionali evocati è stata prospettata unicamente in ragione dell incidenza del nuovo art . 106-bis sui | valori | in precedenza fissati . 5 . – restano da esaminare , a questo punto , le sole questioni di legittimità |
| 2015-192.txt | 3178 | 3178 | ( e quindi ridotta ) in relazione alla natura pubblicistica della prestazione richiesta ( riduzione già attuata nella fissazione dei | valori | di partenza ) . la mancata attuazione , in sede amministrativa , del vincolo di adeguamento previsto dalla fonte primaria |
| 2015-192.txt | 3517 | 3517 | di adeguamento de facto dei compensi ( ad esempio mediante un indebita proliferazione degli incarichi o un pregiudiziale orientamento verso | valori | tariffari massimi ) , e , per l altro , comportare un allontanamento , dal circuito dei consulenti d ufficio |
| 2015-231.txt | 340 | 340 | di cui al comma 3-bis debbano corrispondere un imposta sostitutiva delle imposte sui redditi pari al 5 per cento del | valore | medio della quota posseduta nel periodo d imposta 2010 risultante nei prospetti periodici redatti in detto periodo . entrambi i |
| 2015-231.txt | 437 | 437 | comma 4-bis violi gli artt . 3 , 53 e 97 cost . ciò in quanto l imposta sostitutiva sul | valore | medio della quota posseduta , stravolgendo il regime precedente in cui essa era calcolata sul valore netto del fondo ed |
| 2015-231.txt | 453 | 453 | l imposta sostitutiva sul valore medio della quota posseduta , stravolgendo il regime precedente in cui essa era calcolata sul | valore | netto del fondo ed essendo applicabile retroattivamente sulle quote possedute nel periodo d imposta 2010 , violerebbe il principio dell |
| 2015-231.txt | 930 | 930 | art . 7 del decreto-legge 25 settembre 2001 , n . 351 ( disposizioni urgenti in materia di privatizzazione e | valorizzazione | del patrimonio immobiliare pubblico e di sviluppo dei fondi comuni di investimento immobiliare ) , convertito , con modificazioni , |
| 2015-231.txt | 993 | 993 | per cento sull ammontare dei proventi riferibili a ciascuna quota distribuiti in costanza di partecipazione nonché sulla differenza tra il | valore | di riscatto o di liquidazione delle quote ed il costo di sottoscrizione o di acquisto . limitatamente ai partecipanti non |
| 2015-231.txt | 1297 | 1297 | del pagamento una tantum di un tributo sostitutivo delle imposte sui redditi , nella misura del 5 per cento del | valore | medio delle quote possedute nel 2010 quale risultante dai prospetti periodici redatti in corso di anno . ciò al fine |
| 2015-231.txt | 1341 | 1341 | onere tributario per il passato , con riferimento ai redditi maturati e non ancora distribuiti , e di rideterminare il | valore | fiscalmente riconosciuto per l applicazione della disciplina speciale sulle partecipazioni qualificate possedute alla data del 1 gennaio 2011 . la |
| 2015-231.txt | 1380 | 1380 | . la finalità è quella di conferire certezza al momento del trapasso da un regime all altro , adeguando il | valore | di acquisto o sottoscrizione delle quote , sia ai fini della determinazione delle plusvalenze da realizzo ex art . 67 |
| 2015-273.txt | 458 | 458 | alla regione ai sensi delle norme statutarie e delle relative norme di attuazione , quali quelle derivanti dall imposta sul | valore | aggiunto in conseguenza di misure adottate ai sensi dello stesso provvedimento ( art . 50 , comma 11 ) e |
| 2015-273.txt | 2168 | 2168 | 2014 , come convertito , infatti , dispone che le maggiori entrate ( tra cui quelle derivanti dall imposta sul | valore | aggiunto in conseguenza di misure adottate ai sensi dello stesso provvedimento e dall aumento al 26 per cento dell imposta |
| 2015-58.txt | 581 | 581 | , ma come disposizioni costituzionali non applicabili alla fattispecie normativa impugnata , la quale non sarebbe riconducibile né alla « | valorizzazione | dei beni ambientali » , né alla potestà legislativa residuale delle regioni . 2.2 . – ancora preliminarmente , è |
| 2015-66.txt | 1264 | 1264 | « le attività , esercitate dal medesimo imprenditore agricolo , dirette alla manipolazione , conservazione , trasformazione , commercializzazione e | valorizzazione | che abbiano ad oggetto prodotti ottenuti prevalentemente dalla coltivazione del fondo o del bosco o dall allevamento di animali , |
| 2015-70.txt | 1302 | 1302 | 2007 , ratificato e reso esecutivo con la legge 2 agosto 2008 , n . 130 , ha lo stesso | valore | giuridico dei trattati . pertanto , l esame dell ordinanza di rimessione non consente di evincere in qual modo le |
| 2015-70.txt | 2421 | 2421 | e non più semestrale degli aumenti a titolo di perequazione automatica , si stabilì che gli stessi fossero calcolati sul | valore | medio dell indice istat dei prezzi al consumo per le famiglie di operai ed impiegati . tale modifica mirava a |
| 2015-70.txt | 4712 | 4712 | torna dunque a proporre un discrimen fra fasce di importo e si ispira a criteri di progressività , parametrati sui | valori | costituzionali della proporzionalità e della adeguatezza dei trattamenti di quiescenza . anche tale circostanza conferma la singolarità della norma oggetto |
| 2015-70.txt | 5365 | 5365 | termini , sentenza n . 30 del 2004 ) . il legislatore , sulla base di un ragionevole bilanciamento dei | valori | costituzionali deve « dettare la disciplina di un adeguato trattamento pensionistico , alla stregua delle risorse finanziarie attingibili e fatta |
| 2015-70.txt | 5820 | 5820 | « margini di resistenza all erosione determinata dal fenomeno inflattivo » . l esigenza di una rivalutazione costante del correlativo | valore | monetario è apparsa per esse meno pressante . questa corte ha ritenuto , inoltre , non violato il principio di |
| 2015-70.txt | 5926 | 5926 | « a regime » , proprio perché « prevede una copertura decrescente , a mano a mano che aumenta il | valore | della prestazione » . la scelta del legislatore in quel caso era sostenuta da una ratio redistributiva del sacrificio imposto |
| 2015-70.txt | 6028 | 6028 | ritenuto che non vi fosse riduzione quantitativa dei trattamenti in godimento ma solo rallentamento della dinamica perequativa delle pensioni di | valore | più cospicuo . le esigenze di bilancio , affiancate al dovere di solidarietà , hanno fornito una giustificazione ragionevole alla |
| 2015-70.txt | 6268 | 6268 | brevi , è , per sua natura , definitiva . le successive rivalutazioni saranno , infatti , calcolate non sul | valore | reale originario , bensì sull ultimo importo nominale , che dal mancato adeguamento è già stato intaccato . 10 . |
| 2015-70.txt | 6495 | 6495 | spesa , nel rispetto di un ineludibile vincolo di scopo « al fine di evitare che esso possa pervenire a | valori | critici , tali che potrebbero rendere inevitabile l intervento correttivo della corte » ( sentenza n . 226 del 1993 |
| 2015-83.txt | 422 | 422 | 112 / 2006 / ce , del consiglio del 28 novembre 2006 , relativa al sistema comune d imposta sul | valore | aggiunto , anche in relazione agli artt . 3 e 53 cost . tali questioni hanno formato oggetto di discussione |
| 2015-83.txt | 1619 | 1619 | per la promozione dell occupazione , in particolare giovanile , della coesione sociale , nonché in materia di imposta sul | valore | aggiunto – iva – e altre misure finanziarie urgenti ) , convertito , con modificazioni , dall art . 1 |
| 2015-95.txt | 111 | 111 | 10 marzo 2000 , n . 74 ( nuova disciplina dei reati in materia di imposte sui redditi e sul | valore | aggiunto , a norma dell articolo 9 della legge 25 giugno 1999 , n . 205 ) , aggiunto dall |
| 2015-95.txt | 1781 | 1781 | pubblico ( oltre che della persona offesa ) all eliminazione delle conseguenze dannose del reato , anche per il suo | valore | sintomatico del processo di ravvedimento del reo – interesse che giustifica le disparità di trattamento indotte dal citato art . |
| 2016-111.txt | 1639 | 1639 | . n . 16 del 1993 , prevede che la base imponibile per il calcolo dell ici sia costituita dal | valore | che risulta applicando , alla rendita catastale determinata nel modo detto , specifici moltiplicatori . gli immobili oggetto di vincolo |
| 2016-145.txt | 131 | 131 | nel decreto del presidente della repubblica 26 ottobre 1972 , n . 633 ( istituzione e disciplina dell imposta sul | valore | aggiunto ) , introduce nella disciplina dell iva il meccanismo del cosiddetto « split payment » . secondo tale meccanismo |
| 2016-145.txt | 303 | 303 | citato comma 629 , lettera b ) , trova comunque applicazione per le operazioni per le quali l imposta sul | valore | aggiunto è esigibile a partire dal 1 gennaio 2015 . il comma 633 del citato art . 1 prevede , |
| 2016-145.txt | 391 | 391 | , primo comma , cost . , in quanto prevedono che le disposizioni in tema di pagamento dell imposta sul | valore | aggiunto , contenenti deroghe rispetto alle previsioni della direttiva , siano applicabili dal 1 gennaio 2015 , senza , dunque |
| 2016-145.txt | 447 | 447 | 2006 , n . 2006 / 112 / ce ( direttiva del consiglio relativa al sistema comune d imposta sul | valore | aggiunto ) . ad avviso della ricorrente , l asserita violazione della direttiva europea e , dunque , dell art |
| 2016-145.txt | 692 | 692 | – osserva la ricorrente – si verificherebbe in tutti i casi in cui la regione debba applicare l imposta sul | valore | aggiunto nei confronti di altri soggetti pubblici . 2 . – riservata a separate pronunce la decisione sulle altre questioni |
| 2016-145.txt | 1162 | 1162 | 14 luglio 2015 non potrebbe essere interpretata nel senso che essa autorizzi la deroga anche in relazione all imposta sul | valore | aggiunto dovuta dalle pubbliche amministrazioni . in via subordinata , la ricorrente chiede a questa corte di disporre , su |
| 2016-145.txt | 2265 | 2265 | servizi o ad operare cessioni di beni ad altre pubbliche amministrazioni – essa non potrebbe più compensare l imposta sul | valore | aggiunto , ma dovrebbe chiederne il rimborso allo stato . nonostante tali argomentazioni , questa corte ritiene che non vi |
| 2016-145.txt | 2543 | 2543 | del sistema regionale ) . analogamente , la circostanza per cui la regione non possa più compensare l imposta sul | valore | aggiunto è una conseguenza che ricade sia su tutti gli operatori privati che intrattengono rapporti con le amministrazioni pubbliche , |
| 2016-173.txt | 1398 | 1398 | trattamento minimo inps e per il solo anno 2014 » , ispirandosi « a criteri di progressività , parametrati sui | valori | costituzionali della proporzionalità e della adeguatezza dei trattamenti di quiescienza » . 7 . – residua , da ultimo , |
| 2016-173.txt | 2894 | 2894 | ragionevolezza e proporzionalità , tenendo conto dell esigenza di bilanciare la garanzia del legittimo affidamento nella sicurezza giuridica con altri | valori | costituzionalmente rilevanti . 11.1 . – in linea di principio , il contributo di solidarietà sulle pensioni può ritenersi misura |
| 2016-242.txt | 905 | 905 | collettivi di qualità , di proprietà della regione , istituiti ai sensi delle vigenti leggi nazionali e regionali , per | valorizzare | il « patrimonio produttivo e culturale nonché i prodotti di qualità del territorio veneto » , e dispone a tal |
| 2016-242.txt | 1293 | 1293 | e non alla norma oggetto del ricorso . quest ultima , inoltre , cade su marchi di qualità volti a | valorizzare | il patrimonio produttivo e culturale del veneto , indipendentemente dall esistenza negli stessi di un indicazione di provenienza geografica , |
| 2016-44.txt | 2062 | 2062 | a suo carico . questo onere , già di per sé ingiustificato , diviene tanto più rilevante in relazione ai | valori | fiscali normalmente in gioco , che potrebbero essere – come in concreto sono nella specie – di modesta entità , |
| 2016-66.txt | 290 | 290 | sui redditi e relative addizionali , di imposte sostitutive , di imposta regionale sulle attività produttive e di imposta sul | valore | aggiunto » , nonché le eventuali violazioni relative alla dichiarazione dei sostituti d imposta , con riferimento ad attività finanziarie |
| 2016-66.txt | 461 | 461 | erariali sul reddito delle persone fisiche e delle società , nonché delle imposte sostitutive , il gettito dell imposta sul | valore | aggiunto ( iva ) e – per nove decimi – il provento di tutte le altre entrate tributarie erariali , |
| 2016-77.txt | 355 | 355 | la nota ed il decreto pretendano di includere tra le risorse attribuite allo stato anche il gettito dell imposta sul | valore | aggiunto ( iva ) calcolata sull incremento delle accise sui carburanti – asserendone l integrale spettanza alla regione – in |
| 2016-78.txt | 697 | 697 | ruolo di un solo ricorso , per un solo processo ) farebbe corrispondere una molteplicità di basi imponibili ( i | valori | dei singoli atti impositivi e non il valore del processo ) . i principi di uguaglianza e ragionevolezza risulterebbero violati |
| 2016-78.txt | 705 | 705 | solo processo ) farebbe corrispondere una molteplicità di basi imponibili ( i valori dei singoli atti impositivi e non il | valore | del processo ) . i principi di uguaglianza e ragionevolezza risulterebbero violati anche in comparazione alla disciplina dettata nel processo |
| 2016-78.txt | 864 | 864 | proponga un ricorso cumulativo si troverebbe a pagare a titolo di contributo unificato un importo maggiore di quello corrispondente al | valore | del processo determinato sulla sommatoria dell ammontare dei soli tributi ( oggetto degli atti impugnati ) , trattandosi di un |
| 2016-78.txt | 895 | 895 | ( oggetto degli atti impugnati ) , trattandosi di un onere volto al finanziamento delle spese giudiziarie e commisurato al | valore | del processo , con la conseguenza che la base imponibile dovrebbe ritenersi costituita dal valore della controversia , anche ove |
| 2016-78.txt | 910 | 910 | spese giudiziarie e commisurato al valore del processo , con la conseguenza che la base imponibile dovrebbe ritenersi costituita dal | valore | della controversia , anche ove riguardi più atti tributari , in quanto finalizzato a sostenere il costo forfettario di quel |
| 2016-78.txt | 1227 | 1227 | « contributo unificato » fissato secondo i due criteri , alternativi o concorrenti , della materia e della proporzione al | valore | della controversia , che sostituisce il sistema previgente basato sul pagamento di una marca da bollo da versare anticipatamente al |
| 2016-78.txt | 1467 | 1467 | come determinato dai primi sei commi del predetto art . 13 – vengono in rilievo sia la materia che il | valore | della controversia ; nel secondo – disciplinato dal comma 6-bis del medesimo articolo – è stato adottato il criterio della |
| 2016-78.txt | 1514 | 1514 | tributario – per i ricorsi davanti alle commissioni tributarie – il successivo comma 6-quater stabilisce importi crescenti per scaglioni di | valore | delle liti . l art . 14 del d.p.r . n . 115 del 2002 fissa i criteri per l |
| 2016-78.txt | 1545 | 1545 | n . 115 del 2002 fissa i criteri per l individuazione degli obbligati al pagamento e per la determinazione del | valore | dei processi . nel processo civile il valore , fissato mediante rinvio alle disposizioni del codice di procedura civile , |
| 2016-78.txt | 1553 | 1553 | per l individuazione degli obbligati al pagamento e per la determinazione del valore dei processi . nel processo civile il | valore | , fissato mediante rinvio alle disposizioni del codice di procedura civile , deve risultare da apposita dichiarazione resa dalla parte |
| 2016-78.txt | 1649 | 1649 | modifiche apportate dalla legge n . 147 del 2013 , prevedeva che : « [ . . . ] il | valore | della lite , determinato ai sensi del comma 5 dell articolo 12 del decreto legislativo 31 dicembre 1992 , n |
| 2016-78.txt | 1811 | 1811 | ) e b ) , della legge 11 marzo 2014 , n . 23 » – stabiliva che « per | valore | della lite si intende l importo del tributo al netto degli interessi e delle eventuali sanzioni irrogate con l atto |
| 2016-78.txt | 1846 | 1846 | eventuali sanzioni irrogate con l atto impugnato ; in caso di controversie relative esclusivamente alle irrogazioni di sanzioni , il | valore | è costituito dalla somma di queste » . l art . 1 , comma 598 , della legge n . |
| 2016-78.txt | 1884 | 1884 | legge n . 147 del 2013 ha modificato il menzionato comma 3-bis dell art . 14 , specificando che il | valore | della lite è determinato « per ciascun atto impugnato anche in appello » . a seguito delle modifiche alla disciplina |
| 2016-78.txt | 1924 | 1924 | disciplina della difesa tecnica , introdotte dal citato d.lgs . n . 156 del 2015 , il riferimento al “ | valore | della lite ” è stato spostato dal comma 5 ( che ha assunto un contenuto diverso ) del citato art |
| 2016-78.txt | 2282 | 2282 | 1996 , n . 662 » ) . quanto alla lamentata diseguaglianza , contraddittorietà ed irragionevolezza nella determinazione del “ | valore | della lite ” , quale ” base imponibile ” , rispetto al presupposto del tributo – che il giudice a |
| 2016-78.txt | 2308 | 2308 | ” base imponibile ” , rispetto al presupposto del tributo – che il giudice a quo vorrebbe strettamente ancorato al | valore | unitario del processo come previsto per il rito civile – questi non spiega compiutamente perché , a fronte di una |
| 2016-78.txt | 2336 | 2336 | rito civile – questi non spiega compiutamente perché , a fronte di una disomogeneità dei criteri fissati per determinare il | valore | della lite nei singoli ambiti processuali , calati sulle particolarità delle questioni ivi deducibili e sulle peculiarità dei diversi processi |
| 2016-96.txt | 1468 | 1468 | un più elevato trattamento economico . la questione non è fondata . nell affrontare questioni analoghe , questa corte ha | valorizzato | il criterio oggettivo che si ricava dalla maggiore anzianità di servizio dei soggetti destinatari di un miglior trattamento economico corrispondente |
| 2017-149.txt | 1809 | 1809 | la prospettazione della questione di legittimità costituzionale non poteva prescindere dalla verifica del suo impatto sulle situazioni soggettive e sui | valori | che venivano in gioco . ciò tanto più ove si consideri che tale disciplina è sensibilmente più favorevole al contribuente-creditore |
| 2017-149.txt | 2243 | 2243 | – la questione non è fondata . 9 . – secondo la costante giurisprudenza di questa corte , « il | valore | del legittimo affidamento , il quale trova copertura costituzionale nell art . 3 cost . , non esclude che il |
| 2017-149.txt | 2648 | 2648 | . in altri termini , il principio dell affidamento è sottoposto al normale bilanciamento proprio di tutti i diritti e | valori | costituzionali ( sentenze n . 16 del 2017 , n . 203 del 2016 , n . 264 del 2012 |
| 2017-176.txt | 969 | 969 | in base al testo previgente dell art . 2776 cod . civ . , ai crediti relativi all imposta sul | valore | aggiunto ( iva ) – armonizza e razionalizza il regime dei crediti tributari , già muniti di privilegio generale sui |
| 2017-177.txt | 163 | 163 | diritti a contenuto patrimoniale » , anche nel caso di accertamento di crediti derivanti da operazioni soggette all imposta sul | valore | aggiunto ( iva ) . la questione è sorta nel corso di un giudizio promosso dal curatore di un fallimento |
| 2017-177.txt | 1455 | 1455 | « [ p ] er gli atti relativi a cessioni di beni e prestazioni di servizi soggetti all imposta sul | valore | aggiunto , l imposta si applica in misura fissa » – non opera nel caso in cui il credito ammesso |
| 2017-177.txt | 2213 | 2213 | oggettivamente e soggettivamente dal d.p.r . 26 ottobre 1972 , n . 633 ( istituzione e disciplina dell imposta sul | valore | aggiunto ) . si deve trattare , cioè , di « cessioni di beni » ( art . 2 ) |
| 2017-177.txt | 2318 | 2318 | provvedimenti di condanna « per la parte in cui dispongono il pagamento di corrispettivi o prestazioni soggetti all imposta sul | valore | aggiunto » . come visto , l estensione del trattamento agevolativo alle pronunce di accertamento di corrispettivi o prestazioni ugualmente |
| 2017-177.txt | 2999 | 2999 | giudizi di opposizione allo stato passivo del fallimento con l accertamento di crediti derivanti da operazioni soggette all imposta sul | valore | aggiunto . le altre censure , con le quali il giudice a quo lamenta la violazione degli artt . 10 |
| 2017-209.txt | 200 | 200 | attuazione ( nta ) di detto prg , nella parte in cui assoggettavano ad un contributo straordinario le cosiddette “ | valorizzazioni | urbanistiche ” frutto della nuova pianificazione . riferisce il giudice rimettente che per effetto di accordi conclusi tra il ministero |
| 2017-209.txt | 663 | 663 | disparte gli impegni già assunti dal privato a mezzo di un accordo già formalizzato , le altre procedure urbanistiche di | valorizzazione | citate dalla norma ancora in itinere dovrebbero ritenersi già disciplinate dalla norma citata , ed alla luce di questa dovrebbero |
| 2017-209.txt | 1061 | 1061 | una prescrizione normativa ” in bianco ” , dettando criteri vaghi ( quale sarebbe la nozione di « rilevanti » | valorizzazioni | immobiliari ) ed imprecisi ( quale sarebbe la riferibilità di tali valorizzazioni a fatti generatori « indiretti » ) e |
| 2017-209.txt | 1073 | 1073 | quale sarebbe la nozione di « rilevanti » valorizzazioni immobiliari ) ed imprecisi ( quale sarebbe la riferibilità di tali | valorizzazioni | a fatti generatori « indiretti » ) e che , come tali , sarebbero inidonei a delimitare la discrezionalità dell |
| 2017-209.txt | 1350 | 1350 | profilo del principio di eguaglianza tributaria , in quanto differenzierebbe , senza offrire alcuna giustificazione , tra titolare di aree | valorizzate | « rilevantemente » e titolari di aree edificabili valorizzate , anche se « non rilevantemente » , sottoponendo solo i |
| 2017-209.txt | 1359 | 1359 | differenzierebbe , senza offrire alcuna giustificazione , tra titolare di aree valorizzate « rilevantemente » e titolari di aree edificabili | valorizzate | , anche se « non rilevantemente » , sottoponendo solo i primi a gravosa imposizione patrimoniale e consentendo invece ai |
| 2017-209.txt | 1689 | 1689 | misure : [ . . . ] f ) contributo straordinario nella misura massima del 66 per cento del maggior | valore | immobiliare conseguibile , a fronte di rilevanti valorizzazioni immobiliari generate dallo strumento urbanistico generale , in via diretta o indiretta |
| 2017-209.txt | 1697 | 1697 | ) contributo straordinario nella misura massima del 66 per cento del maggior valore immobiliare conseguibile , a fronte di rilevanti | valorizzazioni | immobiliari generate dallo strumento urbanistico generale , in via diretta o indiretta , rispetto alla disciplina previgente per la realizzazione |
| 2017-209.txt | 1957 | 1957 | . n . 380 del 2001 , ha nuovamente introdotto la fattispecie del « contributo straordinario » connesso a nuove | valorizzazioni | urbanistiche in ambito nazionale , dettando una disciplina in parte differente da quella contenuta nell art . 14 , comma |
| 2017-209.txt | 2058 | 2058 | regione definisce per classi di comuni in relazione : [ . . . ] d-ter ) alla valutazione del maggior | valore | generato da interventi su aree o immobili in variante urbanistica , in deroga o con cambio di destinazione d uso |
| 2017-209.txt | 2082 | 2082 | su aree o immobili in variante urbanistica , in deroga o con cambio di destinazione d uso . tale maggior | valore | , calcolato dall amministrazione comunale , è suddiviso in misura non inferiore al 50 per cento tra il comune e |
| 2017-209.txt | 2901 | 2901 | dell ordinanza che non tiene conto della chiara relazione corrispettiva tra il contributo previsto dalle nta e l incremento di | valore | dell immobile interessato alla negoziazione , collegamento che , tra l altro , porta ad escludere in radice la pretesa |
| 2017-219.txt | 497 | 497 | , dell età e delle condizioni di salute dei familiari conviventi , ma non attribuisce a tali elementi uno specifico | valore | . il riferimento fatto dall ordinanza di rimessione alla disciplina delle controversie transfrontaliere ( decreto legislativo 27 maggio 2005 , |
| 2017-236.txt | 7733 | 7733 | valutare , ex art . 3 cost . , ragionevolezza e proporzione della novella nell ottica del necessario bilanciamento dei | valori | costituzionali coinvolti ( sentenza n . 203 del 2016 ) . 9 . 4.4 . – secondo l ormai costante |
| 2017-236.txt | 8270 | 8270 | spesa . 9 . 6.1 . – non può , in primo luogo , trascurarsi che , nella comparazione tra | valori | sottesa allo scrutinio in esame , l aspettativa da tutelare , per quanto meritevole di considerazione , non ha di |
| 2017-249.txt | 72 | 72 | ) » , il quale prevede il riclassamento di unità immobiliari ubicate in microzone nelle quali il rapporto tra il | valore | medio di mercato individuato ai sensi del d.p.r . 23 marzo 1998 , n . 138 ( regolamento recante norme |
| 2017-249.txt | 142 | 142 | , commi 154 e 155 , della l . 23 dicembre 1996 , n . 662 ) e il corrispondente | valore | medio catastale , ai fini dell applicazione dell imposta comunale sugli immobili , si discosta significativamente dall analogo rapporto relativo |
| 2017-249.txt | 302 | 302 | l art . 53 cost . , in quanto un riaccatastamento di una serie di edifici « collegato ai soli | valori | di mercato di zona e senza modificazioni nella realtà » si porrebbe in conflitto con il principio di capacità contributiva |
| 2017-249.txt | 1055 | 1055 | prospetta poi la violazione dell art . 53 cost . , in quanto un riaccatastamento conseguente alla sola variazione dei | valori | di mercato di una determinata aerea contrasterebbe con il principio di capacità contributiva . 7 . 1 . – va |
| 2017-249.txt | 1340 | 1340 | sul dato che la qualità del contesto di appartenenza dell unità immobiliare rappresenta una componente fisiologicamente idonea ad incidere sul | valore | del bene , tanto che il fattore posizionale già costituisce una delle voci prese in considerazione dal sistema catastale in |
| 2017-249.txt | 1375 | 1375 | in considerazione dal sistema catastale in generale . può quindi ritenersi non irragionevole che l accertamento di una modifica del | valore | degli immobili presenti in una determinata microzona abbia una ricaduta sulla rendita catastale . il conseguente adeguamento , proprio in |
| 2017-250.txt | 3430 | 3430 | trattamenti pensionistici , di cui all art . 38 , secondo comma , cost . , impedendone la conservazione del | valore | nel tempo , e il « principio di proporzionalità tra pensione [ . . . ] e retribuzione goduta durante |
| 2017-250.txt | 4059 | 4059 | disposizioni » , sicché , considerato che « la soglia del sestuplo del trattamento minimo inps » include pensioni di | valore | ben più modesto rispetto a quelle che , secondo la sentenza della corte costituzionale n . 316 del 2010 , |
| 2017-250.txt | 5899 | 5899 | attuazione alla sentenza di questa corte n . 70 del 2015 , il legislatore ha operato un nuovo bilanciamento dei | valori | e degli interessi costituzionali coinvolti nella materia . l art . 1 , comma 1 , numero 1 ) , |
| 2017-250.txt | 6568 | 6568 | ) . tale sentenza demandava al legislatore un intervento che , emendando questi vizi , operasse un nuovo bilanciamento dei | valori | e degli interessi costituzionali coinvolti , nel rispetto dei « limiti di ragionevolezza e proporzionalità » , senza che alcuno |
| 2017-250.txt | 8710 | 8710 | sentenze n . 70 del 2015 e n . 208 del 2014 ) . questa corte ha scrutinato i « | valori | personali inerenti alla tutela previdenziale » , ancorati al « principio di solidarietà ( sotteso all art . 38 cost |
| 2017-250.txt | 8887 | 8887 | questo solido terreno è chiamata a esercitarsi la discrezionalità del legislatore , bilanciando , secondo criteri non irragionevoli , i | valori | e gli interessi costituzionali coinvolti . da un lato vi è l interesse dei pensionati a preservare il potere di |
| 2017-250.txt | 10546 | 10546 | previgente comma 25 ) . siffatti « criteri di progressività » sono stati ritenuti da questa corte « parametrati sui | valori | costituzionali della proporzionalità e dell adeguatezza dei trattamenti di quiescenza » ( sentenze n . 173 del 2016 e n |
| 2017-250.txt | 11167 | 11167 | che , in mutevoli contesti economici , hanno inciso sui trattamenti pensionistici . l individuazione di un equilibrio fra i | valori | coinvolti determina la non irragionevolezza delle disposizioni censurate . 6 . 5.5 . – la sentenza n . 70 del |
| 2017-250.txt | 11723 | 11723 | trattamento minimo inps e per il solo anno 2014 ” , ispirandosi ” a criteri di progressività , parametrati sui | valori | costituzionali della proporzionalità e della adeguatezza dei trattamenti di quiescenza ” » . poiché – come si è detto – |
| 2017-250.txt | 12804 | 12804 | conseguenza , irragionevole » in quanto i trattamenti pensionistici superiori a sei volte il trattamento minimo inps includono pensioni di | valore | ben più modesto di quelle , superiori a otto volte il predetto minimo , che la sentenza n . 316 |
| 2017-269.txt | 3550 | 3550 | di costruttiva e leale cooperazione fra i diversi sistemi di garanzia , nel quale le corti costituzionali sono chiamate a | valorizzare | il dialogo con la corte di giustizia ( da ultimo , ordinanza n . 24 del 2017 ) , affinché |
| 2017-269.txt | 6114 | 6114 | delicata ed essenziale funzione di salvaguardia delle regole del mercato a tutela della concorrenza , radicata in interessi pubblici di | valore | costituzionale ai sensi degli artt . 3 e 41 cost . devono perciò ritenersi integrati tutti i requisiti indefettibili e |
| 2017-270.txt | 393 | 393 | . 167 ( rilevazione a fini fiscali di taluni trasferimenti da e per l estero di denaro , titoli e | valori | ) , convertito , con modificazioni , dalla legge 4 agosto 1990 , n . 227 , a loro volta |
| 2017-270.txt | 2508 | 2508 | sui redditi e relative addizionali , di imposte sostitutive , di imposta regionale sulle attività produttive e di imposta sul | valore | aggiunto , nonché le eventuali violazioni relative alla dichiarazione dei sostituti d imposta , con riferimento ad attività finanziarie e |
| 2017-270.txt | 2851 | 2851 | lo stato e le province autonome secondo criteri che assegnano a ciascuna provincia autonoma gli otto decimi dell imposta sul | valore | aggiunto ( iva ) riscossa sul territorio provinciale e i nove decimi di tutte le altre entrate tributarie erariali ( |
| 2017-69.txt | 1944 | 1944 | – o anche la partecipazione delle categorie interessate ( sentenza n . 180 del 1996 ) . la possibilità di | valorizzare | le forme di legalità procedurale previste dalla legge , ai fini della valutazione del rispetto dell art . 23 cost |
| 2017-85.txt | 1482 | 1482 | agevolazione fiscale sarebbero solo quelli che subiscono processi di selezione automatica , recupero o riciclaggio tali da renderli non ulteriormente | valorizzabili | e quindi inevitabilmente destinati al deposito in discarica , in linea con la ratio sottesa all istituzione del tributo in |
| 2017-85.txt | 1618 | 1618 | nel mercato a fini di recupero o riciclaggio , e di destinare allo smaltimento in discarica le frazioni non ulteriormente | valorizzabili | , vale a dire gli scarti e i sovvalli soggetti al tributo in misura ridotta . ne conseguirebbe l irrilevanza |
| 2017-99.txt | 1050 | 1050 | organizzata ( art . 51 , comma 3-bis , del codice di procedura penale ) o per trasferimento fraudolento di | valori | ( art . 12-quinquies , comma 1 , del decreto-legge 8 giugno 1992 , n . 306 , recante « |
| 2017-99.txt | 1175 | 1175 | tributaria del luogo di dimora abituale tutte le variazioni nell entità e nella composizione del loro patrimonio concernenti elementi di | valore | non inferiore ad euro 10.329,14 . la comunicazione va effettuata entro trenta giorni dal fatto , ovvero entro il 31 |
| 2017-99.txt | 1212 | 1212 | ovvero entro il 31 gennaio di ciascun anno per le variazioni dell anno precedente che , sommate , risultino di | valore | non inferiore a detto importo ( ciò , onde evitare elusioni del precetto tramite l artificioso frazionamento delle operazioni ) |
| 2018-152.txt | 4929 | 4929 | , n . 122 , chiamata a regolare l azione impositiva inerente le imposte sul reddito , l imposta sul | valore | aggiunto ( iva ) e l imposta regionale sulle attività produttive ( irap ) . in forza di quanto previsto |
| 2018-152.txt | 5214 | 5214 | art . 54-bis del d.p.r . 26 ottobre 1972 , n . 633 ( istituzione e disciplina dell imposta sul | valore | aggiunto ) . ipotesi , queste , rispetto alle quali le somme dovute a titolo di imposta , comprese quelle |
| 2018-17.txt | 2912 | 2912 | contributi da utilizzare in compensazione ai sensi della legislazione statale ; b ) modificare le aliquote in aumento entro i | valori | di imposizione stabiliti dalla normativa statale o in diminuzione fino ad azzerarle » . con riferimento ad analoghe previsioni statutarie |
| 2018-17.txt | 6215 | 6215 | ciò soprattutto con riguardo a enti locali di piccole dimensioni nei quali anche riduzioni di entrate marginali in termini di | valore | assoluto possono precludere lo svolgimento o il mantenimento di servizi essenziali . tuttavia , per quanto di seguito specificato , |
| 2018-17.txt | 6572 | 6572 | altro , garanzia diretta nell art . 44 , secondo comma , cost . in tema di salvaguardia e di | valorizzazione | dei territori montani . tale tutela inerisce , da un lato , alle caratteristiche fisiche dell ambiente montano e ai |
| 2018-175.txt | 4567 | 4567 | , e va distintamente certificata l attività svolta mediante relazione datata e sottoscritta . tale modifica ha in sostanza un | valore | confermativo , perché viene espressamente prevista la relazione di notifica solo nel primo periodo , con riferimento ai soggetti legittimati |
| 2018-188.txt | 6230 | 6230 | nell ambito di un comprensorio di bonifica , che traggono un beneficio , consistente nella conservazione o nell incremento del | valore | degli immobili , derivante dalle opere pubbliche o dall attività di bonifica effettuate o gestite dal consorzio , sono obbligati |
| 2018-188.txt | 6309 | 6309 | ed extragricolo a seguito dell opera e dell attività di bonifica tesa a preservarne , conservarne e incrementarne il relativo | valore | . 14 . – in conclusione va dichiarata l illegittimità costituzionale dell art . 23 , comma 1 , lettera |
| 2018-35.txt | 44 | 44 | 10 marzo 2000 , n . 74 ( nuova disciplina dei reati in materia di imposte sui redditi e sul | valore | aggiunto , a norma dell articolo 9 della legge 25 giugno 1999 , n . 205 ) , nel testo |
| 2018-35.txt | 308 | 308 | ” autoaccertamento ” del debito di imposta – ossia della dichiarazione annuale ai fini delle imposte sui redditi e sul | valore | aggiunto – a presidio dell obbligo di veritiera ostensione della situazione reddituale o delle basi imponibili da parte del contribuente |
| 2018-35.txt | 580 | 580 | b ) il delitto – con remote ascendenze nel panorama penale di settore – di omesso versamento dell imposta sul | valore | aggiunto ( iva ) risultante dalla dichiarazione annuale ( art . 10-ter del d.lgs . n . 74 del 2000 |
| 2018-35.txt | 2373 | 2373 | . 241 ( norme di semplificazione degli adempimenti dei contribuenti in sede di dichiarazione dei redditi e dell imposta sul | valore | aggiunto , nonché di modernizzazione del sistema di gestione delle dichiarazioni ) . in passato , l istituto civilistico della |
| 2018-35.txt | 4769 | 4769 | rispetto a quella della dichiarazione infedele , il cui perimetro di tutela è ristretto alla sola imposizione diretta e sul | valore | aggiunto . 9 . – in difetto della necessaria omogeneità tra le fattispecie criminose poste a raffronto , nessun argomento |
| 2018-35.txt | 5277 | 5277 | la presentazione delle dichiarazioni relative alle imposte sui redditi , all imposta regionale sulle attività produttive e all imposta sul | valore | aggiunto , ai sensi dell articolo 3 , comma 136 , della legge 23 dicembre 1996 , n . 662 |
| 2018-35.txt | 5408 | 5408 | che l art . 10-quater del d.lgs . n . 74 del 2000 tuteli unicamente l imposizione diretta e sul | valore | aggiunto , il richiesto innalzamento della soglia di punibilità dell illecito a 150.000 euro non varrebbe , in ogni caso |
| 2018-43.txt | 215 | 215 | 10 marzo 2000 , n . 74 ( nuova disciplina dei reati in materia di imposte sui redditi e sul | valore | aggiunto , a norma dell articolo 9 della legge 25 giugno 1999 , n . 205 ) , consistito nell |
| 2018-43.txt | 248 | 248 | , n . 205 ) , consistito nell omissione delle dichiarazioni relative all imposta sui redditi e all imposta sul | valore | aggiunto , al fine di evaderle per una somma superiore alla soglia di punibilità . il medesimo fatto storico integra |
| 2018-43.txt | 310 | 310 | , n . 471 ( riforma delle sanzioni tributarie non penali in materia di imposte dirette , di imposta sul | valore | aggiunto e di riscossione dei tributi , a norma dell articolo 3 , comma 133 , lettera q , della |
| 2018-43.txt | 2606 | 2606 | che , perlomeno con riguardo al caso oggetto del giudizio a quo , non sarebbe stato conforme alla giurisprudenza europea | valorizzare | il legame temporale e materiale tra i procedimenti , al fine di escludere il bis in idem . in secondo |
| 2018-72.txt | 740 | 740 | impresa o di produzione o scambio finalizzati a tale attività – il regime d imposizione fiscale risultava completamente scollegato dal | valore | locativo o fondiario dell immobile , in quanto il reddito derivante dal suo possesso veniva determinato sulla base della minore |
| 2018-89.txt | 1486 | 1486 | . in particolare , gli importi in questione devono essere impiegati esclusivamente per interventi infrastrutturali di recupero , riqualificazione e | valorizzazione | del territorio , del tessuto urbano e degli edifici scolastici e ad uso istituzionale ; una quota non inferiore al |
| 2018-89.txt | 1526 | 1526 | al 50 per cento delle suddette risorse destinate ai comuni resta , inoltre , riservata agli interventi di manutenzione e | valorizzazione | ambientale ed infrastrutturale , connessi all attività estrattiva o su beni immobili confiscati alla mafia ed alle organizzazioni criminali . |
| 2018-89.txt | 3053 | 3053 | significativa parte degli importi riscossi a tale titolo e devoluti ai comuni interessati per finanziare « interventi di manutenzione e | valorizzazione | ambientale ed infrastrutturale connessi all attività estrattiva » ; finalizzazione , questa , espressamente prevista dalla disposizione censurata . tale |
| 2018-89.txt | 4290 | 4290 | imprese che esercitano l attività di estrazione . la diversa possibilità di rendimento dell attività , in ragione del maggior | valore | di mercato del materiale estratto , deve ritenersi ininfluente una volta che si colleghi il canone in esame non ai |
| 2018-89.txt | 4311 | 4311 | di mercato del materiale estratto , deve ritenersi ininfluente una volta che si colleghi il canone in esame non ai | valori | di produzione reddituale della relativa iniziativa imprenditoriale , bensì alla esigenza di compensare il costo amministrativo ed il disagio ambientale |
| 2018-89.txt | 5962 | 5962 | dovuto dai soggetti che svolgono l attività estrattiva ; ragioni dotate di primario rilievo , perché correlate alla tutela dei | valori | ambientali compromessi dalla detta iniziativa imprenditoriale . 9 . 6.4 . – la natura ed il rilievo dell interesse collettivo |
| 2018-90.txt | 813 | 813 | il privilegio generale sui mobili del debitore in favore dei crediti per tributi diretti dello stato , per imposta sul | valore | aggiunto e per tributi degli enti locali ( art . 2752 cod . civ . ) – e da più |
| 2018-90.txt | 918 | 918 | 10 marzo 2000 , n . 74 ( nuova disciplina dei reati in materia di imposte sui redditi e sul | valore | aggiunto , a norma dell art . 9 della legge 25 giugno 1999 , n . 205 ) , quale |
| 2018-90.txt | 2644 | 2644 | della società scissa , la cui destinazione non sia desumibile dal progetto di scissione , la solidarietà è limitata al | valore | effettivo del patrimonio netto attribuito a ciascuna società beneficiaria ( art . 2506-bis , terzo comma , cod . civ |
| 2018-90.txt | 2674 | 2674 | ( art . 2506-bis , terzo comma , cod . civ . ) e , più in generale , al | valore | effettivo del patrimonio netto ad essa assegnato o rimasto , dei debiti della società scissa non soddisfatti dalla società cui |
| 2018-90.txt | 4155 | 4155 | società beneficiarie della scissione , ma che sono estranee all illecito , è non già piena , ma limitata al | valore | effettivo del patrimonio netto ad essa trasferito . 10 . – al rispetto , sotto gli esaminati profili , del |
| 2019-158.txt | 1221 | 1221 | del difensore tecnico per agire in giudizio ( ad esclusione delle cause promosse dinanzi al giudice di pace per un | valore | inferiore ad euro 1.100 ) , sia in ordine alla introduzione del processo telematico , ragioni per le quali l |
| 2019-222.txt | 484 | 484 | 10 marzo 2000 , n . 74 ( nuova disciplina dei reati in materia di imposte sui redditi e sul | valore | aggiunto , a norma dell art . 9 della legge 25 giugno 1999 , n . 205 ) , in |
| 2019-222.txt | 513 | 513 | della legge 25 giugno 1999 , n . 205 ) , in relazione all omissione del versamento dell imposta sul | valore | aggiunto ( iva ) per un importo superiore all attuale soglia di punibilità di 250.000 euro . il medesimo imputato |
| 2019-222.txt | 599 | 599 | . 471 , recante « riforma delle sanzioni tributarie non penali in materia di imposte dirette , di imposta sul | valore | aggiunto e di riscossione dei tributi , a norma dell articolo 3 , comma 133 , lettera q ) , |
| 2019-222.txt | 3372 | 3372 | , del d.p.r . 26 ottobre 1972 , n . 633 , recante « istituzione e disciplina dell imposta sul | valore | aggiunto » , e art . 33 , comma 3 , del d.p.r . n . 600 del 1973 e |
| 2019-240.txt | 3965 | 3965 | . per i dirigenti cessati dal servizio dopo il 1 ottobre 1990 , l indennità di funzione è già stata | valorizzata | a fini pensionistici nel sistema della previdenza generale a decorrere dal 1 ottobre 1990 . la denunciata disparità di trattamento |
| 2019-240.txt | 4165 | 4165 | la disciplina censurata elimina un trattamento previdenziale di particolare favore , come già evidenziato dalla corte dei conti . la | valorizzazione | a fini previdenziali dell indennità di funzione dirigenziale è stata introdotta dall art . 140 della legge reg . friuli-venezia |
| 2019-245.txt | 100 | 100 | e di estorsione , nonché di composizione delle crisi da sovra-indebitamento ) , limitatamente alle parole « all imposta sul | valore | aggiunto » . 2 . – giova premettere che il giudizio principale ha ad oggetto un ricorso volto ad ottenere |
| 2019-245.txt | 310 | 310 | propone di soddisfare solo parzialmente – figura anche l obbligo di pagare all erario somme a titolo di imposta sul | valore | aggiunto ( da ora in poi : iva ) , garantite dal privilegio generale mobiliare di cui all art . |
| 2019-245.txt | 474 | 474 | inferiore a quella realizzabile , in ragione della collocazione preferenziale sul ricavato in caso di liquidazione , avuto riguardo al | valore | di mercato attribuibile ai beni o ai diritti sui quali insiste la causa di prelazione , come attestato dagli organismi |
| 2019-245.txt | 539 | 539 | i ] n ogni caso , con riguardo ai tributi costituenti risorse proprie dell unione europea , all imposta sul | valore | aggiunto ed alle ritenute operate e non versate , il piano può prevedere esclusivamente la dilazione del pagamento » . |
| 2019-245.txt | 3677 | 3677 | a quella realizzabile , in ragione della collocazione preferenziale , sul ricavato in caso di liquidazione , avuto riguardo al | valore | di mercato attribuibile ai beni o ai diritti sui quali sussiste la causa di prelazione » , nonché al rispetto |
| 2019-245.txt | 4339 | 4339 | nella direttiva 2006 / 112 / ce del consiglio 28 novembre 2006 , relativa al sistema comune d imposta sul | valore | aggiunto ( da ora in avanti : direttiva iva ) . con la novella del 2010 , inoltre , il |
| 2019-245.txt | 10374 | 10374 | 15 . – l accoglimento della questione porta , in coerenza , all ablazione delle parole « all imposta sul | valore | aggiunto » dal terzo periodo del comma 1 dell art . 7 della legge n . 3 del 2012 . |
| 2019-288.txt | 5031 | 5031 | razionale : del resto in un contesto complesso come quello contemporaneo , dove si sviluppano nuove e multiformi creazioni di | valore | , il concetto di capacità contributiva non necessariamente deve rimanere legato solo a indici tradizionali come il patrimonio e il |
| 2019-288.txt | 5791 | 5791 | a far data dello stesso anno d imposta 2013 ( ferma l applicazione delle previgenti disposizioni fiscali alle rettifiche di | valore | iscritte in bilancio nei periodi d imposta precedenti ) , hanno pertanto : a ) considerevolmente attenuato l impatto della |
| 2019-51.txt | 388 | 388 | ruoli del 2000 ) ; b ) in ogni caso , il divieto di sottoporre a controllo le quote di | valore | inferiore o pari a 300 euro » . in particolare , i rimettenti , con riferimento all art . 3 |
| 2019-51.txt | 451 | 451 | agente della riscossione di durata oggettivamente abnorme , sia della sottrazione al controllo dell ente creditore delle quote affidate di | valore | unitario non superiore a 300 euro ( anche nelle ipotesi in cui tali quote abbiano un ingente valore cumulativo ) |
| 2019-51.txt | 469 | 469 | affidate di valore unitario non superiore a 300 euro ( anche nelle ipotesi in cui tali quote abbiano un ingente | valore | cumulativo ) . essi lamentano inoltre che tale disciplina , in contrasto con gli artt . 24 e 103 cost |
| 2019-51.txt | 518 | 518 | tempo incongruamente lungo , di accedere alla tutela giurisdizionale dinanzi al giudice contabile e addirittura , per le quote di | valore | unitario fino a 300 euro , precluderebbe in via definitiva e non solo temporanea la possibilità di accesso a detta |
| 2019-51.txt | 709 | 709 | tempo così lungo dei controlli sull attività di riscossione , ovvero addirittura la loro esclusione ( per le quote di | valore | unitario fino a 300 euro ) , contrasterebbe con il principio di effettività della capacità contributiva di cui all art |
| 2019-51.txt | 4262 | 4262 | elemento indefettibile di una corretta elaborazione e gestione del bilancio , inteso come « bene pubblico » funzionale « alla | valorizzazione | della democrazia rappresentativa » ( sentenza n . 184 del 2016 ; nello stesso senso , sentenze n . 247 |
| 2019-67.txt | 1160 | 1160 | del codice di procedura civile , l invito al pagamento dell importo dovuto , quale risulta dal raffronto tra il | valore | della causa ed il corrispondente scaglione dell articolo 13 , con espressa avvertenza che si procederà ad iscrizione a ruolo |
| 2019-67.txt | 1274 | 1274 | » . nello specifico caso in esame , inerente al mancato versamento del contributo unificato e alla mancata dichiarazione del | valore | della lite , l art . 17 del decreto legislativo 31 dicembre 1992 , n . 546 ( disposizioni sul |
| 2019-95.txt | 43 | 43 | 10 marzo 2000 , n . 74 ( nuova disciplina dei reati in materia di imposte sui redditi e sul | valore | aggiunto , a norma dell articolo 9 della legge 25 giugno 1999 , n . 205 ) , « nella |
| 2019-95.txt | 849 | 849 | la disposizione denunciata punisce , infatti , chi , « al fine di evadere le imposte sui redditi o sul | valore | aggiunto , avvalendosi di fatture o altri documenti per operazioni inesistenti , indica in una delle dichiarazioni relative a dette |
| 2019-95.txt | 1020 | 1020 | fronte di operazioni non realmente effettuate in tutto o in parte o che indicano i corrispettivi o l imposta sul | valore | aggiunto in misura superiore a quella reale , ovvero che riferiscono l operazione a soggetti diversi da quelli effettivi » |
| 2019-95.txt | 1598 | 1598 | direttiva 2006 / 112 / ce del consiglio del 28 novembre 2006 , relativa al sistema comune d imposta sul | valore | aggiunto ) – perché garantisce l attuazione del principio della neutralità dell imposta rispetto ai soggetti passivi , mediante il |
| 2019-95.txt | 1709 | 1709 | seguenti del d.p.r . 26 ottobre 1972 , n . 633 , recante « istituzione e disciplina dell imposta sul | valore | aggiunto » ) . meccanismo , questo , che si presta ad essere strumentalizzato per frodare il fisco . anche |
| 2019-95.txt | 2262 | 2262 | in funzione di gonfiamento dei costi ) di « documenti falsi » diversi dalla fattura ( e privi di analogo | valore | probatorio ) , ora contemplata dall art . 3 . è agevole , in effetti , osservare che anche il |
| 2020-120.txt | 1509 | 1509 | europei , ma anche in italia , dove l imposta si articolava in un prelievo unitario , calcolato sia sul | valore | delle singole quote ereditarie , sia sul valore globale dell asse . in particolare , per il coniuge e i |
| 2020-120.txt | 1517 | 1517 | l imposta si articolava in un prelievo unitario , calcolato sia sul valore delle singole quote ereditarie , sia sul | valore | globale dell asse . in particolare , per il coniuge e i discendenti beneficiari del trasferimento , l onerosità del |
| 2020-120.txt | 1714 | 1714 | causa o per donazione delle aziende , delle azioni e delle quote sociali , è stato eliminato il riferimento al | valore | dell avviamento nella determinazione della base imponibile ed è stato esteso alle donazioni ( art . 25 , comma 4-ter |
| 2020-120.txt | 2035 | 2035 | . 14 della legge 15 dicembre 1998 , n . 441 , recante « norme per la diffusione e la | valorizzazione | dell imprenditoria giovanile in agricoltura » , e successive modificazioni ) . 3 . 3 . – a poca distanza |
| 2020-120.txt | 2782 | 2782 | accidente ” dei sistemi tributari , quanto piuttosto il modo di risolvere complessi problemi di ponderazione degli interessi e dei | valori | in gioco in materia di imposizione . si tratta di una ponderazione rimessa in primo luogo alla valutazione discrezionale del |
| 2020-120.txt | 4158 | 4158 | , in via più generale , l esigenza di garantire la continuità aziendale nella giurisprudenza di questa corte è stata | valorizzata | in particolare in quanto preordinata alla garanzia del diritto al lavoro , laddove il legislatore ha « inteso realizzare un |
| 2020-120.txt | 4192 | 4192 | il legislatore ha « inteso realizzare un intervento diretto a garantirne la continuità ed a permettere la conservazione del rilevante | valore | dell azienda ( costituita da una pluralità di beni e rapporti , di varia natura ) , al fine di |
| 2020-120.txt | 4667 | 4667 | certamente meritevole di tutela , di garantire la sopravvivenza dell impresa e quindi di evitare la dissipazione dell universo dei | valori | sociali ad essa indubbiamente riferibili , che derivano dalla sua capacità , in varie forme e modi , di promuovere |
| 2020-120.txt | 5698 | 5698 | dell imprenditore stesso , sarà soddisfatto , qualora non vi rinunzi , con il pagamento di una somma corrispondente al | valore | della quota a questo spettante ai sensi degli artt . 536 e seguenti cod . civ . il legislatore , |
| 2020-158.txt | 1578 | 1578 | 1 del d.p.r . n . 131 del 1986 , relativo all oggetto dell imposta , « non osta alla | valorizzazione | complessiva di elementi interpretativi esterni e di collegamento negoziale » , poiché per « atto presentato alla registrazione » deve |
| 2020-201.txt | 770 | 770 | » ( comma 1 ) ; « [ l ] e quote di partecipazione agli utili si presumono proporzionate al | valore | dei conferimenti dei soci se non risultano determinate diversamente dall atto pubblico o dalla scrittura privata autenticata di costituzione o |
| 2020-201.txt | 810 | 810 | o da altro atto pubblico o scrittura autenticata di data anteriore all inizio del periodo d imposta ; se il | valore | dei conferimenti non risulta determinato , le quote si presumono uguali » ( comma 2 ) . i commi successivi |
| 2020-201.txt | 3070 | 3070 | presunzioni sono previste dal comma 2 dell art . 5 del tuir in relazione alle quote di partecipazione e al | valore | dei conferimenti – la previsione del comma 1 del medesimo art . 5 , nello stabilire che l imputazione avviene |
| 2020-234.txt | 2934 | 2934 | della legge 23 ottobre 1992 , n . 421 ) , ha rapportato l aumento perequativo dei trattamenti pensionistici al | valore | medio dell indice istat dei prezzi al consumo per famiglie di operai e impiegati , in tal modo compensando l |
| 2020-234.txt | 3098 | 3098 | uno strumento di natura tecnica volto a garantire nel tempo l adeguatezza dei trattamenti pensionistici , dei quali salvaguarda il | valore | reale al cospetto della pressione inflazionistica ( sentenze n . 250 del 2017 e n . 70 del 2015 ) |
| 2020-234.txt | 3307 | 3307 | infatti alla discrezionalità del legislatore stabilire nel concreto le variazioni perequative dell ammontare delle prestazioni , attraverso un bilanciamento di | valori | che tenga conto anche delle esigenze di bilancio , poiché l adeguatezza e la proporzionalità del trattamento pensionistico incontrano pur |
| 2020-234.txt | 3585 | 3585 | più ampi di resistenza all erosione inflattiva , e « [ l ] esigenza di una rivalutazione sistematica del correlativo | valore | monetario è , dunque , per esse meno pressante di quanto non sia per quelle di più basso importo » |
| 2020-234.txt | 3909 | 3909 | trattamento di pensione , atteso che « [ l ] e successive rivalutazioni saranno , infatti , calcolate non sul | valore | reale originario , bensì sull ultimo importo nominale , che dal mancato adeguamento è già stato intaccato » ( sentenza |
| 2020-234.txt | 7097 | 7097 | ragionevolezza e proporzionalità , tenendo conto dell esigenza di bilanciare la garanzia del legittimo affidamento nella sicurezza giuridica con altri | valori | costituzionalmente rilevanti » , così come indica la sentenza n . 173 del 2016 . 18.2 . – circa l |
| 2020-262.txt | 1478 | 1478 | comparto immobiliare dallo stato ai comuni , in vista degli obiettivi di rafforzarne il grado di autonomia finanziaria , di | valorizzare | il principio di correlazione tra imposizione e funzioni e di semplificare il sistema della finanza locale . a tale scopo |
| 2020-262.txt | 5003 | 5003 | evasive , elusive o erosive ) o che possono rispondere anche a finalità extrafiscali , ma sempre riferibili a specifici | valori | costituzionali , come , ad esempio , nel caso dell indeducibilità dei costi da reato al fine di penalizzare condotte |
| 2020-262.txt | 5096 | 5096 | risolvono in discriminatori , sommersi e rilevanti incrementi della base imponibile a danno solo di alcuni contribuenti . rimarcando il | valore | della inderogabilità del dovere tributario , questa corte , ha del resto precisato che tale « qualifica , tuttavia , |
| 2020-263.txt | 995 | 995 | ulteriore profilo . l imposizione di un tetto pensionistico di 160.000,00 euro non rappresenterebbe un « ponderato bilanciamento dei molteplici | valori | di rango costituzionale in gioco » e non sarebbe coerente con le indicazioni enunciate a tale riguardo da questa corte |
| 2020-263.txt | 1221 | 1221 | , primo comma , e 38 , secondo comma , cost . ) . il legislatore regionale appiattirebbe sull unico | valore | di 160.000,00 euro annui tutti i trattamenti previdenziali di importo superiore , senza tener conto dei « loro differenti importi |
| 2020-263.txt | 2745 | 2745 | nel dichiarare non fondate le questioni di legittimità costituzionale sollevate con riguardo alla normativa citata , questa corte ne ha | valorizzato | la finalità generale . per porre rimedio a disparità di trattamento prive di una giustificazione plausibile , il legislatore in |
| 2020-274.txt | 1349 | 1349 | 7 , della legge della provincia autonoma di bolzano 19 ottobre 2004 , n . 7 ( disposizioni per la | valorizzazione | del servizio civile volontario in provincia autonoma di bolzano ) , il quale stabiliva che « [ l ] a |
| 2020-274.txt | 1483 | 1483 | dei principi di coordinamento » ( sentenza n . 431 del 2005 ) . 4.2 . – quanto detto assume | valore | logicamente prioritario e assorbente rispetto alle ulteriori considerazioni svolte dalla difesa regionale , anche in relazione alla asserita omogeneità , |
| 2020-33.txt | 1123 | 1123 | nell elenco dei soggetti passivi prima della menzione degli « utilizzatori » a titolo di locazione finanziaria , doveva attribuirsi | valore | disgiuntivo . ciò , in base alla duplice considerazione che : a ) l utilizzatore sarebbe titolare di un diritto |
| 2020-33.txt | 1252 | 1252 | luogo dei singoli utilizzatori » . secondo l altro orientamento , invece , alla formula « ovvero » doveva attribuirsi | valore | congiuntivo rispetto ai concedenti . pertanto la disposizione doveva interpretarsi nel senso che essa , da un lato , confermava |
| 2020-54.txt | 171 | 171 | quarto grado , sono soggetti alle imposte sui trasferimenti ordinariamente applicabili per le operazioni a titolo oneroso , se il | valore | della quota spettante a ciascun beneficiario è superiore all importo di 350 milioni di lire » ( primo periodo ) |
| 2020-54.txt | 208 | 208 | ( primo periodo ) ; b ) « [ i ] n questa ipotesi si applicano , sulla parte di | valore | della quota che supera l importo di 350 milioni di lire , le aliquote previste per il corrispondente atto di |
| 2020-54.txt | 1164 | 1164 | di grave disabilità . il giudice a quo non chiarisce , infatti , la connessione tra l essenziale ruolo – | valorizzato | nella sentenza citata e garantito dalla fruizione del diritto al menzionato congedo – che la famiglia svolge al fine di |
| 2020-54.txt | 2307 | 2307 | il rimettente – alcuna ambizione di qualificarsi come attuativa della tutela costituzionale della famiglia : nessuno specifico riferimento a tale | valore | viene mai evocato ; si rimarcano piuttosto altre e più generiche finalità , come quelle della semplificazione e del rilancio |
| 2021-120.txt | 1924 | 1924 | pagina 17 ) , dove si precisa che « [ a ] lla data del 30 giugno 2020 , il | valore | del carico contabile residuo , affidato dai diversi enti creditori all agente della riscossione dal 1 gennaio 2000 , ammonta |
| 2021-120.txt | 2346 | 2346 | compromissione , in particolare , del dovere tributario . questa corte ha già precisato che tale dovere , riconducibile al | valore | inderogabile della solidarietà di cui all art . 2 cost . , è « preordinato al finanziamento del sistema dei |
| 2021-120.txt | 3740 | 3740 | al fine di eliminare le disparità di trattamento tra i contribuenti . 2.1.9 . – al riscontrato vulnus degli evocati | valori | costituzionali questa corte non può , allo stato , porre rimedio , dato che , come detto , il quomodo |
| 2021-149.txt | 4895 | 4895 | la funzione mutualistica e affrancando le proprie riserve attraverso il pagamento di un imposta , non a caso commisurata al | valore | delle riserve stesse e qualificata come tale , nella versione oggetto della presente questione di legittimità costituzionale la conferente mantiene |
| 2021-167.txt | 2589 | 2589 | pressione fiscale con un ristoro parziale – ossia , pari alla metà del minor gettito e comunque non superiore ai | valori | indicati per ciascun ente locale nella tabella a allegata ( commi 4 e 5 ) – delle minori entrate della |
| 2021-200.txt | 1364 | 1364 | del decreto del presidente della repubblica 26 ottobre 1972 , n . 633 ( istituzione e disciplina dell imposta sul | valore | aggiunto ) , l art . 43 , comma 2 , del decreto del presidente della repubblica 29 settembre 1973 |
| 2021-220.txt | 592 | 592 | di cui al periodo precedente è incrementata del 5 per cento annuo dall anno 2020 , sino a raggiungere il | valore | del 100 per cento a decorrere dall anno 2030 » . sostiene la ricorrente che l incremento della percentuale di |
| 2021-220.txt | 846 | 846 | una capacità fiscale maggiore rispetto a quelli che non hanno provveduto in tal senso . questo meccanismo si riverbererebbe sul | valore | della quota di contribuzione al fsc – alla maggiore capacità fiscale corrisponderebbe , infatti , una maggiore quota di contribuzione |
| 2021-220.txt | 5817 | 5817 | competente . le censure della ricorrente lamentano la mancanza di un meccanismo correttivo che consideri gli effetti dell aggiornamento dei | valori | catastali ( rispetto ai quali i comuni italiani si sono mossi in ordine sparso ) . secondo la ricorrente , |
| 2021-220.txt | 5845 | 5845 | italiani si sono mossi in ordine sparso ) . secondo la ricorrente , non considerare il divario esistente tra i | valori | di mercato e i valori catastali degli immobili produrrebbe un irragionevole penalizzazione per quei comuni che hanno aggiornato le rendite |
| 2021-220.txt | 5850 | 5850 | ordine sparso ) . secondo la ricorrente , non considerare il divario esistente tra i valori di mercato e i | valori | catastali degli immobili produrrebbe un irragionevole penalizzazione per quei comuni che hanno aggiornato le rendite catastali degli immobili ( quali |
| 2021-220.txt | 5887 | 5887 | degli immobili ( quali , asseritamente , i comuni liguri ) e premierebbe con la perequazione quelli che presentano ancora | valori | di rendita obsoleti , senza alcuna correlazione con il reale valore di mercato dell immobile e , pertanto , con |
| 2021-220.txt | 5898 | 5898 | e premierebbe con la perequazione quelli che presentano ancora valori di rendita obsoleti , senza alcuna correlazione con il reale | valore | di mercato dell immobile e , pertanto , con il livello di ricchezza della popolazione . 5.2.2 . – tanto |
| 2021-220.txt | 6299 | 6299 | norma impugnata , ma rappresentano soprattutto la conseguenza di una situazione di fatto , coincidente con il mancato adeguamento dei | valori | catastali degli immobili . la lamentata sperequazione , infatti , da un lato , discende da tale mancato adeguamento in |
| 2021-220.txt | 6782 | 6782 | la tutela delle proprie competenze e attribuzioni costituzionali , il raggiungimento dell intesa nel caso di specie assume un particolare | valore | , perché rappresenta l inizio della graduale ricostituzione della componente verticale di risorse del fsc a disposizione degli enti locali |
| 2021-39.txt | 2359 | 2359 | – certamente valutata anche , ma non solo , alla luce dei suddetti indici – e non contrasti con altri | valori | e interessi costituzionalmente protetti ( sentenza n . 73 del 2017 ) . 3.2.2 . – nel caso di specie |
| 2021-39.txt | 3399 | 3399 | , i tre elementi di novità – evidenziati dal rimettente ( utilizzo del singolare ” atto ” ; divieto di | valorizzazione | degli elementi extratestuali e atti collegati ; salvezza degli articoli successivi anche al fine di contestare l abuso ) allo |
| 2021-82.txt | 619 | 619 | ragionevolezza delle leggi regionali limitative dei diritti garantiti da tale parametro , ovverosia che : 1 ) vi sia un | valore | costituzionale in relazione al quale possano essere posti limiti alla libera circolazione delle cose e degli animali ; 2 ) |
| 2021-82.txt | 3404 | 3404 | scrutinio , come già anticipato , richiede di valutare : « a ) se si sia in presenza di un | valore | costituzionale in relazione al quale possano essere posti limiti alla libera circolazione delle cose o degli animali ; b ) |
| 2021-82.txt | 3467 | 3467 | differenziata a tutela di interessi costituzionalmente affidati alla sua cura ; c ) se il provvedimento adottato in attuazione del | valore | suindicato e nell esercizio della predetta competenza sia stato emanato nel rispetto dei requisiti di legge e abbia un contenuto |
| 2021-82.txt | 5188 | 5188 | che la differenziazione del prelievo in ragione della provenienza regionale o extraregionale del rifiuto non solo non trova giustificazione nei | valori | costituzionali della tutela ambientale e della salute , ma addirittura si pone in contrasto con essi perché comporterebbe una maggiore |
| 2022-101.txt | 2123 | 2123 | del privilegio generale a protezione dei « [ c ] rediti per tributi diretti dello stato , per imposta sul | valore | aggiunto e per tributi degli enti locali » e risponde alla fondamentale e imprescindibile esigenza di tali enti pubblici di |
| 2022-101.txt | 2257 | 2257 | dello stato per le imposte , le pene pecuniarie e le soprattasse dovute secondo le norme relative all imposta sul | valore | aggiunto . al terzo comma , qui in scrutinio , è , invece , previsto che « [ h ] |
| 2022-101.txt | 2910 | 2910 | forza del quale solo la legge può incidere , in base ad una nuova valutazione assiologica , sull ordine di | valori | espresso dalla regola della par condicio creditorum , selezionando le cause del credito che , ai sensi dell art . |
| 2022-101.txt | 3016 | 3016 | ad un determinato interesse , sul presupposto che la stessa disciplina non tuteli un interesse di uguale o più rilevante | valore | , ma deve limitarsi a verificare la mancata inclusione in essa di fattispecie omogenee a quelle cui la causa di |
| 2022-12.txt | 2203 | 2203 | di tenere conto degli oneri finanziari , derivanti dall indebitamento presso terzi . inoltre , i dividendi non concorrono al | valore | della produzione netta di tali soggetti , in quanto non sono compresi nell elenco di cui alla lettera a ) |
| 2022-12.txt | 2243 | 2243 | ) dell art . 2425 del codice civile richiamato dal predetto art . 5 . ciò che rileva è il | valore | prodotto in conseguenza della gestione corrente . per le banche e gli altri enti e le società finanziarie la base |
| 2022-12.txt | 2422 | 2422 | gestione della fiscalità , in particolare con l emersione di una serie di rettifiche e ” doppi binari ” tra | valori | fiscali e civili . l art . 1 , comma 50 , della legge 24 dicembre 2007 , n . |
| 2022-12.txt | 2685 | 2685 | c ) altre spese amministrative per un importo pari al 90 per cento ; c-bis ) rettifiche e riprese di | valore | nette per deterioramento dei crediti , limitatamente a quelle riconducibili ai crediti verso la clientela iscritti in bilancio a tale |
| 2022-12.txt | 3486 | 3486 | o influenza notevole ; nonché quelli che pur derivanti da partecipazioni di controllo , collegamento o influenza notevole sono stati | valorizzati | , nei limiti del consentito , con un metodo diverso da quello del patrimonio netto ( costo storico o fair |
| 2022-128.txt | 2048 | 2048 | delle risorse disponibili , immanente al settore pubblico , vincola il legislatore a scelte coerenti , preordinate a bilanciare molteplici | valori | di rango costituzionale , come la parità di trattamento ( art . 3 cost . ) , il diritto a |
| 2022-128.txt | 2157 | 2157 | n . 124 del 2017 ) . questa corte ha , dunque , « valutato il bilanciamento tra i richiamati | valori | confliggenti effettuato dal legislatore , escludendo che il limite massimo alle retribuzioni , dettato nel settore pubblico sulla base di |
| 2022-136.txt | 797 | 797 | altre regioni , l assegno erogato dal consiglio regionale , considerato ai fini del calcolo del cumulo al lordo del | valore | attuale , viene ridotto , qualora l importo lordo complessivo degli assegni stessi superi la misura lorda di euro 9.000,00 |
| 2022-136.txt | 6452 | 6452 | considerarsi ricaduta e declinazione ” soggettiva ” dell indispensabile carattere di coerenza di un ordinamento giuridico , quale manifestazione del | valore | della certezza del diritto » ( sentenza n . 108 del 2019 ) , occorre rammentare che , « con |
| 2022-136.txt | 6776 | 6776 | intitolazione della legge ( « modifiche [ . . . ] volte al contenimento della spesa pubblica » ) e | valorizzato | dalla « grave situazione economica » in cui le misure vengono assunte . tali ragioni trovano conferma nella discussione in |
| 2022-136.txt | 6979 | 6979 | reg . trentino-alto adige n . 4 del 2014 , relativa ai trattamenti vitalizi regionali trentini , questa corte ha | valorizzato | le esigenze di contenimento della spesa pubblica e di risparmio nella loro plausibilità astratta e , nel giudizio di ragionevolezza |
| 2022-140.txt | 1221 | 1221 | dal legislatore , anche perché , fra l altro , le limitazioni al diritto alla tutela giurisdizionale venivano giustificate invocando | valori | tra loro diseguali : a volte l adempimento del « dovere di contribuente » ( sentenza n . 157 del |
| 2022-140.txt | 1394 | 1394 | ed interessi legittimi » . l ordinamento si è così indirizzato verso un nuovo e più proporzionato bilanciamento tra i | valori | costituzionali che vengono in rilievo nella previsione di oneri fiscali condizionanti l accesso alla tutela giurisdizionale . tra questi , |
| 2022-140.txt | 1475 | 1475 | ) . tale qualificazione , infatti , da un lato , esprimendo un principio giuridico di integrazione attinente a quei | valori | di solidarietà che sono strutturali nel disegno costituzionale , ha segnato un chiaro abbandono della risalente nozione di dovere di |
| 2022-141.txt | 1054 | 1054 | 113 tfue , in quanto , nei giudizi riguardanti le imposte armonizzate e , in particolare , l imposta sul | valore | aggiunto , l adozione di norme nazionali , come quelle in scrutinio , che compromettono i crediti erariali introducendo impedimenti |
| 2022-167.txt | 182 | 182 | del richiamato art . 2751-bis cod . civ . – , ma anche per quello di rivalsa dell imposta sul | valore | aggiunto ( iva ) gravante sulle provvigioni stesse ; ciò che invece non era previsto al momento della promozione della |
| 2022-167.txt | 654 | 654 | art . 26 del d.p.r . 26 ottobre 1972 , n . 633 ( istituzione e disciplina dell imposta sul | valore | aggiunto ) nel senso di consentire , nell ipotesi di omessa riscossione dei crediti vantati nei confronti dei cessionari o |
| 2022-167.txt | 1307 | 1307 | contributo integrativo da versare alla rispettiva cassa di previdenza ed assistenza e il credito di rivalsa per l imposta sul | valore | aggiunto , ” » . per effetto di questo riallineamento , il credito avente ad oggetto il corrispettivo del servizio |
| 2022-167.txt | 2766 | 2766 | speciale per « i crediti di rivalsa verso il cessionario ed il committente previsti dalle norme relative all imposta sul | valore | aggiunto , sui beni che hanno formato oggetto della cessione o ai quali si riferisce il servizio » . inoltre |
| 2022-167.txt | 2828 | 2828 | hanno i crediti di rivalsa , verso il cessionario ed il committente , previsti dalle norme relative all imposta sul | valore | aggiunto , sugli immobili che hanno formato oggetto della cessione o ai quali si riferisce il servizio » . questa |
| 2022-167.txt | 3486 | 3486 | vi è dunque che solo la legge può incidere , in base ad una nuova valutazione , sull ordine di | valori | espresso dalla regola della par condicio creditorum , selezionando le cause del credito che , ai sensi dell art . |
| 2022-167.txt | 4037 | 4037 | autonomo , quanto non solo alle « retribuzioni » , ma anche al credito di rivalsa per l imposta sul | valore | aggiunto ( sentenza n . 1 del 2020 ) . il privilegio generale sui mobili è stato , altresì , |
| 2022-175.txt | 159 | 159 | 10 marzo 2000 , n . 74 ( nuova disciplina dei reati in materia di imposte sui redditi e sul | valore | aggiunto , a norma dell articolo 9 della legge 25 giugno 1999 , n . 205 ) – sia , |
| 2022-175.txt | 685 | 685 | 1982 , n . 429 ( norme per la repressione della evasione in materia di imposte sui redditi e sul | valore | aggiunto e per agevolare la definizione delle pendenze in materia tributaria ) , convertito , con modificazioni , nella legge |
| 2022-175.txt | 1417 | 1417 | al sistema penale e tributario » . tale nuova disciplina dei reati in materia di imposte sui redditi e sul | valore | aggiunto ha , in via generale , limitato la rilevanza penale delle fattispecie in materia tributaria alle sole condotte caratterizzate |
| 2022-175.txt | 1558 | 1558 | . 471 , recante « riforma delle sanzioni tributarie non penali in materia di imposte dirette , di imposta sul | valore | aggiunto e di riscossione dei tributi , a norma dell articolo 3 , comma 133 , lettera q ) , |
| 2022-175.txt | 5029 | 5029 | al delitto di omesso versamento delle ritenute certificate ( art . 10-bis ) e di omesso versamento dell imposta sul | valore | aggiunto ( art . 10-ter ) , e da attuarsi attraverso l introduzione di soglie di punibilità al di sotto |
| 2022-182.txt | 2595 | 2595 | « ricaduta e declinazione ” soggettiva ” dell indispensabile carattere di coerenza di un ordinamento giuridico , quale manifestazione del | valore | della certezza del diritto » ( sentenza n . 108 del 2019 ) , da ricondurre all art . 3 |
| 2022-196.txt | 940 | 940 | ha però nel tempo introdotto una diversa disciplina di determinazione del reddito fondiario , prevedendo l assoggettamento a tassazione del | valore | più elevato tra il canone di locazione risultante dal contratto , ridotto di una certa percentuale , e la rendita |
| 2022-209.txt | 4335 | 4335 | dimostra avaro nel sostegno alle famiglie . e ciò nonostante la generosità con cui la costituzione italiana ne riconosce il | valore | , come leva in grado di accompagnare lo sviluppo sociale , economico e civile , dedicando ben tre disposizioni a |
| 2022-27.txt | 1479 | 1479 | delle professionalità acquisite , così ledendo il principio del lavoro posto a fondamento della repubblica , per la negazione del | valore | stesso del merito acquisito dall individuo mediante l operosità attivamente riversata nel lavoro . sarebbe violato , altresì , l |
| 2022-27.txt | 3766 | 3766 | delle risorse disponibili , immanente al settore pubblico , vincola il legislatore a scelte coerenti , preordinate a bilanciare molteplici | valori | di rango costituzionale , come la parità di trattamento ( art . 3 cost . ) , il diritto a |
| 2022-27.txt | 3867 | 3867 | . 97 cost . ) » . questa corte ha , dunque , già valutato il bilanciamento tra i richiamati | valori | confliggenti effettuato dal legislatore , escludendo che il limite massimo alle retribuzioni , dettato nel settore pubblico sulla base di |
| 2022-27.txt | 5975 | 5975 | al legislatore dettare un limite massimo alle retribuzioni , a condizione che la scelta , volta a bilanciare i diversi | valori | coinvolti , non sia manifestamente irragionevole e rispetti requisiti rigorosi che salvaguardino l idoneità del limite fissato a garantire un |
| 2022-40.txt | 2809 | 2809 | 2012 , n . 68 , recante « revisione della normativa di principio in materia di diritto allo studio e | valorizzazione | dei collegi universitari legalmente riconosciuti , in attuazione della delega prevista dall articolo 5 , comma 1 , lettere a |
| 2022-40.txt | 3837 | 3837 | . 241 ( norme di semplificazione degli adempimenti dei contribuenti in sede di dichiarazione dei redditi e dell imposta sul | valore | aggiunto , nonché di modernizzazione del sistema di gestione delle dichiarazioni ) , aggiungendo poi che lo stesso non concorre |
| 2022-40.txt | 3870 | 3870 | , aggiungendo poi che lo stesso non concorre alla formazione del reddito ai fini delle imposte sui redditi e del | valore | della produzione ai fini dell imposta regionale sulle attività produttive . allo scopo di favorire l acquisizione di alcuni dispositivi |
| 2022-66.txt | 518 | 518 | , poiché integrabili entro i medesimi termini previsti per la loro presentazione ; b ) le quote inesigibili , di | valore | inferiore o pari a 300 euro – con esclusione di quelle afferenti alle risorse proprie tradizionali di cui all art |
| 2022-66.txt | 1052 | 1052 | a presentare la comunicazione di inesigibilità . dall altro , sottrarrebbero al controllo dell ente creditore le quote affidate di | valore | unitario non superiore a 300 euro ( art . 1 , comma 688 , secondo periodo ) , anche nelle |
| 2022-66.txt | 1081 | 1081 | . 1 , comma 688 , secondo periodo ) , anche nelle ipotesi in cui tali quote abbiano un ingente | valore | cumulativo , impedendo così all ente creditore ogni sindacato sull operato del proprio agente . secondo i giudici rimettenti , |
| 2022-66.txt | 1161 | 1161 | tutela giurisdizionale dinanzi al giudice contabile per definire la posizione patrimoniale dell ente creditore e , per le quote di | valore | unitario inferiore o pari a 300 euro , addirittura precluderebbero in via definitiva e non solo temporanea la possibilità di |
| 2022-66.txt | 1354 | 1354 | sospensione per lungo tempo dei controlli dell attività di riscossione ovvero addirittura la loro esclusione ( per le quote di | valore | unitario inferiore o pari a 300 euro ) , contrasterebbe con il principio di effettività della capacità contributiva , perché |
| 2022-66.txt | 4495 | 4495 | prevista « retroattività trovi adeguata giustificazione sul piano della ragionevolezza [ . . . ] e non contrasti con altri | valori | e interessi costituzionalmente protetti » ( sentenza n . 39 del 2021 ) . procedendo quindi nello scrutinio di costituzionalità |
| 2022-66.txt | 5612 | 5612 | annullare con legge statale , in via di straordinaria urgenza e necessità , crediti ” residui ” per un ingente | valore | complessivo [ . . . ] » . nello stesso senso conducono i lamentati vulnera agli artt . 3 , |
| 2022-66.txt | 5901 | 5901 | per il triennio 2022-2024 ) , dovranno essere evitati interventi di ” rottamazione ” o ” stralcio ” contrari al | valore | costituzionale del dovere tributario e tali da recare pregiudizio al sistema dei diritti civili e sociali tutelati dalla costituzione ( |
| 2022-73.txt | 2487 | 2487 | 1986 e n . 12 del 1971 ) . la corte , come già ricordato , aveva anche sottolineato il | valore | non assoluto della regola della pubblicità , restando affidato alla discrezionalità del legislatore il bilanciamento degli interessi in giuoco nei |
| 2022-73.txt | 3111 | 3111 | modo di apprezzare – per di più con riferimento al processo penale , in cui l udienza pubblica assume un | valore | ancora più pregnante ( sentenze n . 260 del 2020 , n . 135 del 2014 , n . 212 |
| 2022-73.txt | 4261 | 4261 | un principio , quello appunto di parità delle parti , che era già stato ritenuto insito nel pregresso sistema dei | valori | costituzionali ( sentenze n . 34 del 2020 , n . 26 del 2007 ; ordinanze n . 110 del |
1.2. Trovate i dispersion plots delle prime 10 sentenze per numero di occorrenze della voce e dei termini associati in dftm_silver. Per ogni grafico sono indicate le parole chiave trovate nella motivazione della sentenza a partire dalla voce e dai termini associati (legenda sulla destra), cui è stato associato un colore. Nel grafico ogni punto rappresenta una parola chiave in relazione alla sua posizione nella motivazione della sentenza


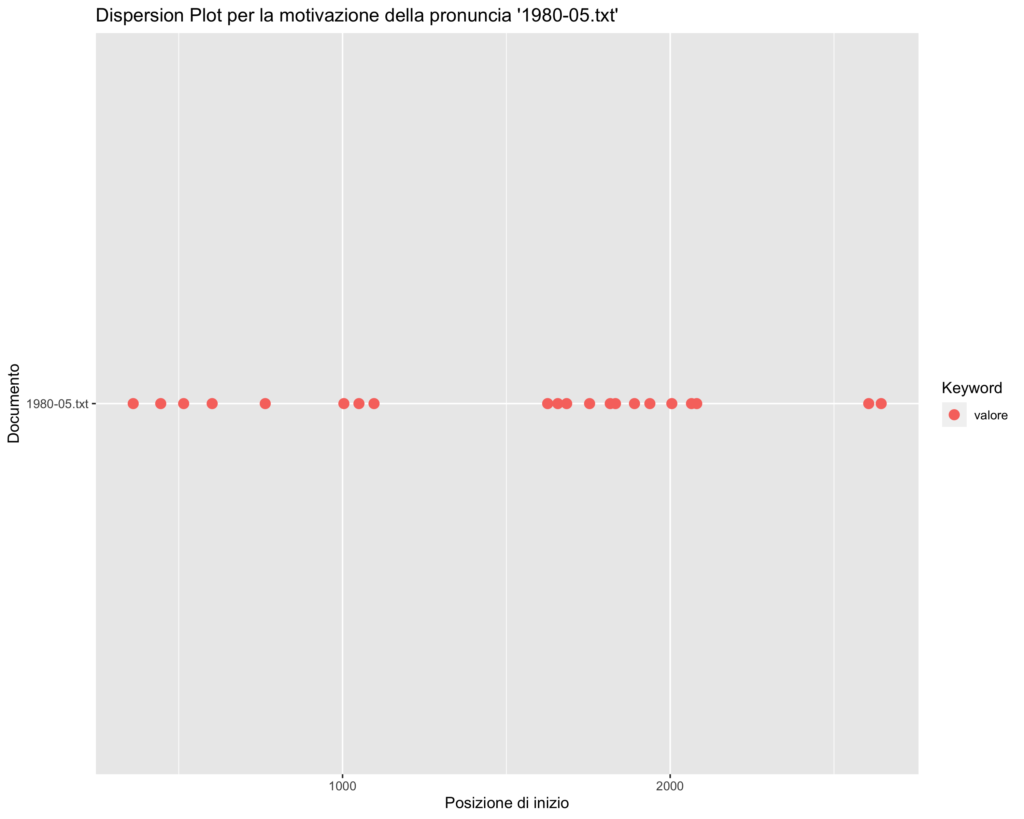


2. N-grams
2.1. La tabella riporta i trigrams estratti dalle sentenze presenti nel subset dftm_silver in cui compaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| trigrams_trovate | frequency |
|---|---|
| sul_valore_aggiunto | 200 |
| imposta_sul_valore | 173 |
| incremento_di_valore | 83 |
| incrementi_di_valore | 52 |
| valore_degli_immobili | 49 |
| di_valore_degli | 40 |
| valore_del_bene | 35 |
| del_valore_venale | 29 |
| determinazione_del_valore | 28 |
| e_sul_valore | 27 |
| del_valore_della | 24 |
| valore_aggiunto_e | 24 |
| il_valore_venale | 21 |
| di_valore_delle | 21 |
| al_valore_venale | 21 |
| valore_delle_aree | 20 |
| il_valore_di | 19 |
| valore_aggiunto_iva | 19 |
| che_il_valore | 17 |
| valore_venale_del | 17 |
| il_valore_della | 16 |
| valore_di_mercato | 16 |
| valore_dell_immobile | 16 |
| al_valore_del | 15 |
| riferimento_al_valore | 15 |
| il_valore_dei | 14 |
| valore_dei_beni | 14 |
| il_valore_del | 14 |
| del_valore_iniziale | 13 |
| valori_di_mercato | 13 |
| valore_aggiunto_a | 13 |
| valore_della_produzione | 13 |
| al_valore_della | 12 |
| del_valore_dei | 12 |
| valore_venale_e | 12 |
| criterio_del_valore | 12 |
| di_valore_non | 11 |
| valore_della_quota | 10 |
| valore_dei_fondi | 10 |
| aumento_di_valore | 10 |
| valore_di_legge | 9 |
| del_valore_dell | 9 |
| imposta_sul_plusvalore | 9 |
| determinazione_dei_valori | 9 |
| costituita_dal_valore | 9 |
| con_altri_valori | 9 |
| valore_aggiunto_nonché | 9 |
| accertamento_di_valore | 8 |
| al_valore_di | 8 |
| il_valore_dell | 8 |
| il_valore_dichiarato | 8 |
| valore_venale_in | 8 |
| del_valore_del | 8 |
| di_maggior_valore | 8 |
| valore_aggiunto_in | 8 |
| valore_della_moneta | 8 |
| di_valore_imponibile | 8 |
| valore_iniziale_e | 8 |
| valore_aggiunto_l | 8 |
| valore_iniziale_del | 8 |
| tra_il_valore | 8 |
| sul_valore_globale | 8 |
| valore_della_lite | 8 |
| valore_aggiunto_prodotto | 8 |
| del_valore_degli | 7 |
| accertamento_del_valore | 7 |
| incremento_dei_valori | 7 |
| il_valore_iniziale | 7 |
| e_del_valore | 7 |
| i_valori_di | 7 |
| media_del_valore | 7 |
| di_valore_del | 7 |
| cento_del_valore | 7 |
| dei_valori_di | 7 |
| valore_effettivo_del | 7 |
| valore_aggiunto_si | 7 |
| dei_valori_costituzionali | 7 |
| pari_al_valore | 7 |
| valore_aggiunto_ai | 7 |
| al_valore_dei | 6 |
| valore_superiore_a | 6 |
| sul_valore_dei | 6 |
| inferiore_al_valore | 6 |
| valore_globale_dell | 6 |
| al_valore_iniziale | 6 |
| del_valore_di | 6 |
| base_del_valore | 6 |
| o_sul_valore | 6 |
| bilanciamento_dei_valori | 6 |
| con_il_valore | 6 |
| il_valore_aggiunto | 6 |
| valori_costituzionali_della | 6 |
| di_valore_unitario | 6 |
| per_un_valore | 5 |
| lo_stesso_valore | 5 |
| rispetto_al_valore | 5 |
| al_valore_dell | 5 |
| del_valore_delle | 5 |
| un_valore_inferiore | 5 |
| ad_un_valore | 5 |
| quando_il_valore | 5 |
| corrispondente_al_valore | 5 |
| il_cui_valore | 5 |
| il_loro_valore | 5 |
| incremento_del_valore | 5 |
| valori_monetari_dei | 5 |
| di_valore_della | 5 |
| di_valore_o | 5 |
| come_valore_iniziale | 5 |
| del_valore_dichiarato | 5 |
| valore_aggiunto_come | 5 |
| se_il_valore | 5 |
| i_valori_costituzionali | 5 |
| valore_aggiunto_dovuta | 5 |
| cui_il_valore | 5 |
| tra_i_valori | 5 |
| valore_unitario_di | 5 |
| valore_dei_fabbricati | 5 |
| dal_valore_dell | 5 |
| dal_valore_della | 5 |
| di_valore_inferiore | 5 |
| valore_non_superiore | 5 |
| dichiarato_un_valore | 5 |
| sui_valori_costituzionali | 5 |
| quote_di_valore | 5 |
| secondo_il_valore | 4 |
| il_valore_che | 4 |
| un_valore_superiore | 4 |
| valore_dell_acqua | 4 |
| superiore_al_valore | 4 |
| di_valore_che | 4 |
| commisurata_al_valore | 4 |
| calcolata_sul_valore | 4 |
| del_maggior_valore | 4 |
| di_valore_dell | 4 |
| avente_valore_di | 4 |
| valore_di_acquisto | 4 |
| dei_valori_in | 4 |
| è_il_valore | 4 |
| base_ai_valori | 4 |
| maggiori_valori_delle | 4 |
| valori_delle_attività | 4 |
| dal_valore_del | 4 |
| quella_sul_valore | 4 |
| differenza_tra_valore | 4 |
| e_valore_finale | 4 |
| di_valore_di | 4 |
| dei_valori_immobiliari | 4 |
| di_valore_in | 4 |
| valore_agricolo_medio | 4 |
| al_valore_effettivo | 4 |
| valore_di_principio | 4 |
| valore_aggiunto_ha | 4 |
| valori_costituzionali_che | 4 |
| ai_valori_di | 4 |
| valore_nominale_del | 4 |
| valore_non_è | 4 |
| del_valore_unitario | 4 |
| riguardo_al_valore | 4 |
| del_suo_valore | 4 |
| valore_inferiore_a | 4 |
| valore_della_controversia | 4 |
| valore_aggiunto_nel | 4 |
| valore_dichiarato_risulti | 4 |
| con_i_valori | 4 |
| la_valorizzazione_del | 4 |
| valori_di_rango | 4 |
| parametrati_sui_valori | 4 |
| il_valore_accertato | 3 |
| del_loro_valore | 3 |
| al_valore_dichiarato | 3 |
| dichiarazione_di_valore | 3 |
| valore_non_inferiore | 3 |
| del_valore_realizzato | 3 |
| valore_realizzato_con | 3 |
| base_al_valore | 3 |
| e_di_valore | 3 |
| imposta_il_valore | 3 |
| valore_di_un | 3 |
| di_valore_per | 3 |
| di_valore_e | 3 |
| relazione_al_valore | 3 |
| percentuale_del_valore | 3 |
| valore_venale_dei | 3 |
| limiti_del_valore | 3 |
| dei_valori_monetari | 3 |
| di_un_valore | 3 |
| valore_dell_area | 3 |
| ai_valori_medi | 3 |
| ragguagliata_al_valore | 3 |
| valore_derivante_dalla | 3 |
| determinare_il_valore | 3 |
| i_maggiori_valori | 3 |
| di_eguale_valore | 3 |
| valore_venale_dell | 3 |
| dei_valori_economici | 3 |
| calcolo_del_valore | 3 |
| valore_venale_che | 3 |
| e_il_valore | 3 |
| aventi_valore_di | 3 |
| sui_valori_monetari | 3 |
| valore_iniziale_di | 3 |
| valore_iniziale_dell | 3 |
| tra_valore_iniziale | 3 |
| iniziale_e_valore | 3 |
| sul_plusvalore_degli | 3 |
| plusvalore_degli_immobili | 3 |
| valore_imponibile_della | 3 |
| misura_dei_valori | 3 |
| fluttuazione_del_valore | 3 |
| valore_nel_tempo | 3 |
| valore_finale_e | 3 |
| del_valore_agricolo | 3 |
| dal_valore_di | 3 |
| valore_aggiunto_la | 3 |
| imponibile_il_valore | 3 |
| il_suo_valore | 3 |
| ai_valori_del | 3 |
| al_valore_delle | 3 |
| il_valore_o | 3 |
| sul_valore_della | 3 |
| il_valore_effettivo | 3 |
| valori_ed_interessi | 3 |
| disvalore_della_condotta | 3 |
| disvalore_del_fatto | 3 |
| di_valori_costituzionali | 3 |
| valore_aggiunto_con | 3 |
| di_altri_valori | 3 |
| altri_valori_di | 3 |
| natura_di_valore | 3 |
| di_valore_primario | 3 |
| valore_dei_crediti | 3 |
| al_valore_nominale | 3 |
| da_tale_valore | 3 |
| valore_della_causa | 3 |
| valore_venale_la | 3 |
| al_valore_catastale | 3 |
| di_valore_venale | 3 |
| riconosce_il_valore | 3 |
| fruttuosità_del_valore | 3 |
| del_valore_capitale | 3 |
| media_dei_valori | 3 |
| al_valore_costituzionale | 3 |
| immobiliare_sul_valore | 3 |
| dei_valori_imponibili | 3 |
| del_valore_finale | 3 |
| controversie_di_valore | 3 |
| altri_valori_costituzionalmente | 3 |
| valore_venale_dichiarato | 3 |
| valore_denunciato_per | 3 |
| ragguagliato_al_valore | 3 |
| e_la_valorizzazione | 3 |
| valorizzazione_del_patrimonio | 3 |
| valore_determinato_secondo | 3 |
| valore_aggiunto_per | 3 |
| suo_valore_mentre | 3 |
| valore_mentre_la | 3 |
| ai_valori_catastali | 3 |
| valori_catastali_come | 3 |
| di_colpire_valori | 3 |
| colpire_valori_medi | 3 |
| valori_medi_determinati | 3 |
| valori_fiscali_e | 3 |
| altri_valori_e | 3 |
| valori_e_interessi | 3 |
| pensioni_di_valore | 3 |
| corte_ha_valorizzato | 3 |
| valore_del_processo | 3 |
| un_ingente_valore | 3 |
| valore_dei_conferimenti | 3 |
| molteplici_valori_di | 3 |
| nel_valore_determinato | 2 |
| compreso_il_valore | 2 |
| indennità_al_valore | 2 |
| non_ha_valore | 2 |
| valore_di_norma | 2 |
| calcolare_il_valore | 2 |
| del_valore_che | 2 |
| concreto_del_valore | 2 |
| valore_dell_asse | 2 |
| valore_delle_acque | 2 |
| un_valore_dichiarato | 2 |
| valore_dichiarato_fosse | 2 |
| valore_dell_art | 2 |
| cui_valore_viene | 2 |
| di_valore_realizzatosi | 2 |
| di_valore_l | 2 |
| dei_valori_tassabili | 2 |
| dei_valori_delle | 2 |
| valore_che_si | 2 |
| di_valore_accertato | 2 |
| espropriazione_al_valore | 2 |
| valore_dell_azienda | 2 |
| stima_del_valore | 2 |
| maggior_valore_di | 2 |
| sul_plusvalore_delle | 2 |
| plusvalore_delle_aree | 2 |
| di_valore_prodotti | 2 |
| valore_prodotti_da | 2 |
| valore_e_che | 2 |
| valore_ai_fini | 2 |
| di_valore_a | 2 |
| ed_il_valore | 2 |
| sul_valore_del | 2 |
| di_ogni_valore | 2 |
| a_tale_valore | 2 |
| avere_soltanto_valore | 2 |
| soltanto_valore_dimostrativo | 2 |
| valore_dimostrativo_e | 2 |
| distanza_dai_valori | 2 |
| dai_valori_reali | 2 |
| i_valori_monetari | 2 |
| un_valore_che | 2 |
| valore_art_r | 2 |
| valore_che_l | 2 |
| di_valore_realizzato | 2 |
| valori_medi_dei | 2 |
| inferiori_ai_valori | 2 |
| dal_maggior_valore | 2 |
| maggior_valore_che | 2 |
| valore_dei_terreni | 2 |
| al_valore_agricolo | 2 |
| automatica_del_valore | 2 |
| sia_al_valore | 2 |
| maggior_valore_è | 2 |
| sul_valore_netto | 2 |
| seconda_del_valore | 2 |
| sul_valore_locativo | 2 |
| media_il_valore | 2 |
| realtà_dei_valori | 2 |
| variare_del_valore | 2 |
| sul_valore_venale | 2 |
| valore_venale_per | 2 |
| applica_sul_valore | 2 |
| valore_dei_macchinari | 2 |
| il_minor_valore | 2 |
| adeguamento_dei_valori | 2 |
| variazioni_di_valore | 2 |
| valore_della_lira | 2 |
| di_valore_conseguito | 2 |
| valore_conseguito_dal | 2 |
| valore_del_fondo | 2 |
| valore_di_riferimento | 2 |
| scaglioni_di_valore | 2 |
| valore_o_di | 2 |
| e_come_valore | 2 |
| come_valore_finale | 2 |
| valore_finale_degli | 2 |
| riferimento_ai_valori | 2 |
| loro_valore_nel | 2 |
| valori_immobiliari_che | 2 |
| un_valore_finale | 2 |
| valore_iniziale_è | 2 |
| i_valori_venali | 2 |
| tra_valore_finale | 2 |
| finale_e_valore | 2 |
| e_valore_iniziale | 2 |
| valore_iniziale_la | 2 |
| valore_iniziale_maggiorato | 2 |
| di_valore_formatisi | 2 |
| valore_iniziale_sono | 2 |
| valore_imponibile_netto | 2 |
| valore_in_relazione | 2 |
| del_valore_differenziale | 2 |
| del_valore_imponibile | 2 |
| adozione_del_valore | 2 |
| indennizzo_al_valore | 2 |
| tassazione_del_valore | 2 |
| valore_di_esso | 2 |
| di_valore_post | 2 |
| valore_post_opus | 2 |
| valore_dichiarato_dal | 2 |
| valore_da_lui | 2 |
| determinano_il_valore | 2 |
| il_valore_mensile | 2 |
| valore_mensile_del | 2 |
| di_valore_peraltro | 2 |
| valore_o_una | 2 |
| valore_venale_ma | 2 |
| dichiarazione_del_valore | 2 |
| valore_è_costituito | 2 |
| quale_valore_finale | 2 |
| quale_valore_iniziale | 2 |
| valore_iniziale_quello | 2 |
| il_valore_nominale | 2 |
| valore_stesso_del | 2 |
| valore_che_di | 2 |
| tale_valore_è | 2 |
| essendo_il_valore | 2 |
| valore_accertato_ai | 2 |
| suo_valore_sintomatico | 2 |
| valore_sintomatico_del | 2 |
| tutela_dei_valori | 2 |
| relazione_ai_valori | 2 |
| dei_valori_giuridici | 2 |
| valore_globale_e | 2 |
| proporzione_al_valore | 2 |
| eccedente_il_valore | 2 |
| frazione_del_valore | 2 |
| somme_o_valori | 2 |
| ha_altresì_valore | 2 |
| altresì_valore_cognitivo | 2 |
| valore_cognitivo_in | 2 |
| valore_di_avviamento | 2 |
| il_valore_delle | 2 |
| alla_valorizzazione_del | 2 |
| valorizzazione_dei_territori | 2 |
| luogo_del_valore | 2 |
| bensì_il_valore | 2 |
| il_valore_medio | 2 |
| tipo_di_disvalore | 2 |
| il_disvalore_della | 2 |
| valore_aggiunto_o | 2 |
| il_disvalore_del | 2 |
| il_valore_costituzionale | 2 |
| valore_costituzionale_dell | 2 |
| valori_di_rilievo | 2 |
| valore_primario_in | 2 |
| o_dal_valore | 2 |
| il_valore_imponibile | 2 |
| valore_aggiunto_nella | 2 |
| semisomma_del_valore | 2 |
| costituito_dal_valore | 2 |
| ancorato_al_valore | 2 |
| valore_catastale_dell | 2 |
| il_valore_tabellare | 2 |
| del_valore_effettivo | 2 |
| valore_venale_è | 2 |
| termini_di_valore | 2 |
| e_valori_costituzionali | 2 |
| repubblica_avente_valore | 2 |
| il_valore_sociale | 2 |
| valore_sociale_e | 2 |
| quei_valori_costituzionali | 2 |
| valore_aggiunto_art | 2 |
| al_valore_unitario | 2 |
| dei_valori_riscontrati | 2 |
| valori_riscontrati_nel | 2 |
| valore_del_mercato | 2 |
| valore_locatizio_si | 2 |
| sul_valore_di | 2 |
| cioè_il_valore | 2 |
| insieme_al_valore | 2 |
| valore_di_tale | 2 |
| valore_costituzionale_della | 2 |
| sul_plusvalore_immobiliare | 2 |
| plusvalore_immobiliare_in | 2 |
| valori_imponibili_ma | 2 |
| congruo_il_valore | 2 |
| allorché_il_valore | 2 |
| rettifica_il_valore | 2 |
| valore_finale_del | 2 |
| valore_capitale_dell | 2 |
| dei_valori_bollati | 2 |
| fra_il_valore | 2 |
| di_valori_mobiliari | 2 |
| il_valore_catastale | 2 |
| il_valore_reale | 2 |
| ripartizione_del_valore | 2 |
| valori_costituzionalmente_tutelati | 2 |
| costituendo_fondamentale_valore | 2 |
| fondamentale_valore_di | 2 |
| valore_di_civiltà | 2 |
| altri_valori_ed | 2 |
| maggior_valore_dell | 2 |
| valore_dell_imposta | 2 |
| un_particolare_valore | 2 |
| al_valore_indicato | 2 |
| valore_indicato_nell | 2 |
| qualora_il_valore | 2 |
| valore_dichiarato_in | 2 |
| al_valore_denunciato | 2 |
| valore_ad_una | 2 |
| del_valore_aggiunto | 2 |
| quale_il_valore | 2 |
| e_dei_valori | 2 |
| bilanciamento_di_valori | 2 |
| giudizio_di_valore | 2 |
| di_valore_così | 2 |
| valore_così_espresso | 2 |
| valore_aggiunto_considerando | 2 |
| la_valorizzazione_della | 2 |
| valorizzazione_della_libertà | 2 |
| valore_dei_processi | 2 |
| valore_della_prestazione | 2 |
| dal_valore_determinato | 2 |
| del_valore_contabilizzato | 2 |
| valore_o_il | 2 |
| a_quei_valori | 2 |
| ha_un_valore | 2 |
| trasformazione_conservazione_valorizzazione | 2 |
| conservazione_valorizzazione_o | 2 |
| valorizzazione_o_commercializzazione | 2 |
| e_valorizzazione_dei | 2 |
| di_valorizzazione_dei | 2 |
| valorizzazione_dei_beni | 2 |
| valore_di_stima | 2 |
| del_valore_base | 2 |
| valore_aggiunto_base | 2 |
| un_particolare_disvalore | 2 |
| conservazione_e_valorizzazione | 2 |
| e_valorizzazione_della | 2 |
| valorizzazione_della_natura | 2 |
| indipendente_dal_valore | 2 |
| denuncia_di_valori | 2 |
| di_valori_che | 2 |
| riallineamento_di_valori | 2 |
| di_valori_fiscali | 2 |
| valore_aggiunto_esclusa | 2 |
| valore_aggiunto_generata | 2 |
| di_valore_costituzionale | 2 |
| gli_altri_valori | 2 |
| valorizzazione_del_merito | 2 |
| tale_maggior_valore | 2 |
| fondato_sul_valore | 2 |
| sul_valore_tabellare | 2 |
| ma_di_valore | 2 |
| di_valore_superiore | 2 |
| valore_aggiunto_ed | 2 |
| e_sui_valori | 2 |
| sui_valori_che | 2 |
| valori_che_venivano | 2 |
| valori_in_gioco | 2 |
| stesso_valore_giuridico | 2 |
| valore_giuridico_dei | 2 |
| sul_valore_medio | 2 |
| valore_medio_dell | 2 |
| del_correlativo_valore | 2 |
| correlativo_valore_monetario | 2 |
| valore_monetario_è | 2 |
| non_sul_valore | 2 |
| sul_valore_reale | 2 |
| valore_reale_originario | 2 |
| un_principio_valore | 2 |
| principio_valore_senza | 2 |
| valore_senza_una | 2 |
| scollegato_dal_valore | 2 |
| dal_valore_locativo | 2 |
| valore_locativo_o | 2 |
| valori_del_dicembre | 2 |
| su_valori_più | 2 |
| valori_costituzionali_coinvolti | 2 |
| del_valore_medio | 2 |
| valore_medio_della | 2 |
| e_valorizzazione_del | 2 |
| valore_aggiunto_è | 2 |
| valori_costituzionalmente_rilevanti | 2 |
| valorizzare_il_patrimonio | 2 |
| a_valorizzare_il | 2 |
| non_ulteriormente_valorizzabili | 2 |
| valori_costituzionali_sentenze | 2 |
| di_rilevanti_valorizzazioni | 2 |
| rilevanti_valorizzazioni_immobiliari | 2 |
| di_valore_ben | 2 |
| valore_ben_più | 2 |
| dei_valori_e | 2 |
| valori_e_degli | 2 |
| disvalore_di_azione | 2 |
| valore_aggiunto_al | 2 |
| manutenzione_e_valorizzazione | 2 |
| e_valorizzazione_ambientale | 2 |
| valorizzazione_ambientale_ed | 2 |
| limitata_al_valore | 2 |
| valore_inferiore_o | 2 |
| affidate_di_valore | 2 |
| valore_unitario_non | 2 |
| ingente_valore_cumulativo | 2 |
| valore_unitario_fino | 2 |
| valore_aggiunto_da | 2 |
| doveva_attribuirsi_valore | 2 |
| sia_sul_valore | 2 |
| un_valore_costituzionale | 2 |
| valore_costituzionale_in | 2 |
| dei_valori_catastali | 2 |
| valori_catastali_degli | 2 |
| bilanciare_molteplici_valori | 2 |
| i_richiamati_valori | 2 |
| richiamati_valori_confliggenti | 2 |
| valori_confliggenti_effettuato | 2 |
| valore_unitario_inferiore | 2 |
| ordine_di_valori | 2 |
| di_valori_espresso | 2 |
| valori_espresso_dalla | 2 |
| manifestazione_del_valore | 2 |
| valore_della_certezza | 2 |
| ed_avrà_valore | 1 |
| avrà_valore_salvo | 1 |
| valore_salvo_casi | 1 |
| impugnativa_acquistano_valore | 1 |
| acquistano_valore_definitivo | 1 |
| valore_definitivo_e | 1 |
| di_valore_compiuto | 1 |
| valore_compiuto_dall | 1 |
| ridotto_il_valore | 1 |
| valore_accertato_agli | 1 |
| esaurire_il_valore | 1 |
| intendere_quale_valore | 1 |
| quale_valore_potesse | 1 |
| valore_potesse_presentare | 1 |
| valore_venale_essa | 1 |
| perché_nel_valore | 1 |
| valore_determinato_ai | 1 |
| valore_che_poteva | 1 |
| adottando_quel_valore | 1 |
| quel_valore_per | 1 |
| valore_per_un | 1 |
| che_nel_valore | 1 |
| nel_valore_così | 1 |
| valore_così_determinato | 1 |
| non_toglie_valore | 1 |
| toglie_valore_alle | 1 |
| valore_alle_considerazioni | 1 |
| industriale_la_valorizzazione | 1 |
| la_valorizzazione_la | 1 |
| valorizzazione_la_distribuzione | 1 |
| del_avrebbe_valore | 1 |
| avrebbe_valore_indicativo | 1 |
| valore_indicativo_come | 1 |
| ha_valore_semplicemente | 1 |
| valore_semplicemente_indicativo | 1 |
| costituisce_il_valore | 1 |
| il_valore_tassabile | 1 |
| valore_tassabile_e | 1 |
| assumano_il_valore | 1 |
| valore_di_norme | 1 |
| italiano_al_valore | 1 |
| loro_valore_se | 1 |
| valore_se_risultasse | 1 |
| un_simile_valore | 1 |
| simile_valore_ma | 1 |
| valore_ma_soprattutto | 1 |
| ufficio_dei_valori | 1 |
| dei_valori_venali | 1 |
| valori_venali_di | 1 |
| di_valore_da | 1 |
| valore_da_parte | 1 |
| rafforzarne_il_valore | 1 |
| il_valore_quindi | 1 |
| valore_quindi_senza | 1 |
| ruolo_di_valore | 1 |
| di_valore_provvisorio | 1 |
| valore_provvisorio_e | 1 |
| sia_il_valore | 1 |
| valore_dell_indice | 1 |
| parte_da_valori | 1 |
| da_valori_stabiliti | 1 |
| valori_stabiliti_con | 1 |
| parifica_il_valore | 1 |
| maggiorazione_del_valore | 1 |
| valore_che_è | 1 |
| assegnare_un_valore | 1 |
| un_valore_decisivo | 1 |
| valore_decisivo_agli | 1 |
| stesso_valore_di | 1 |
| più_ad_valorem | 1 |
| ad_valorem_fatti | 1 |
| valorem_fatti_che | 1 |
| entità_del_valore | 1 |
| del_valore_deve | 1 |
| valore_deve_essere | 1 |
| perdono_ogni_valore | 1 |
| ogni_valore_il | 1 |
| valore_il_richiamo | 1 |
| decisione_sul_valore | 1 |
| sul_valore_dell | 1 |
| determinazione_di_valori | 1 |
| di_valori_non | 1 |
| valori_non_corrispondenti | 1 |
| hanno_un_valore | 1 |
| valore_inferiore_al | 1 |
| al_valore_risultante | 1 |
| valore_risultante_dalle | 1 |
| enunciazione_di_valore | 1 |
| di_valore_chiara | 1 |
| valore_chiara_e | 1 |
| che_al_valore | 1 |
| valore_dichiarato_si | 1 |
| valore_dichiarato_con | 1 |
| valore_dichiarato_non | 1 |
| ove_il_valore | 1 |
| settembre_n_valore | 1 |
| n_valore_di | 1 |
| valore_del_diritto | 1 |
| a_quel_valore | 1 |
| quel_valore_venale | 1 |
| parte_il_valore | 1 |
| agricole_del_valore | 1 |
| del_valore_lordo | 1 |
| valore_lordo_di | 1 |
| invece_del_valore | 1 |
| del_valore_netto | 1 |
| valore_netto_risultando | 1 |
| relativamente_al_valore | 1 |
| al_valore_presunto | 1 |
| valore_presunto_dei | 1 |
| valore_viene_calcolato | 1 |
| allorquando_il_valore | 1 |
| non_hanno_valore | 1 |
| hanno_valore_costituzionale | 1 |
| valore_costituzionale_ma | 1 |
| valore_realizzatosi_nelle | 1 |
| valore_l_attribuzione | 1 |
| il_cosiddetto_valore | 1 |
| cosiddetto_valore_iniziale | 1 |
| valore_iniziale_o | 1 |
| aumento_dei_valori | 1 |
| dei_valori_è | 1 |
| valori_è_ben | 1 |
| tassabile_del_valore | 1 |
| valori_tassabili_avrebbe | 1 |
| valori_delle_aree | 1 |
| incrementato_il_valore | 1 |
| valore_della_proprietà | 1 |
| un_valore_globale | 1 |
| valore_globale_superiore | 1 |
| stabilire_il_valore | 1 |
| valore_iniziale_non | 1 |
| di_valore_effettivamente | 1 |
| valore_effettivamente_verificatosi | 1 |
| di_valore_già | 1 |
| valore_già_avvenuto | 1 |
| valore_accertato_nel | 1 |
| esse_al_valore | 1 |
| valore_dichiarato_agli | 1 |
| valore_dichiarato_quest | 1 |
| convenzioni_di_valore | 1 |
| di_valore_elevato | 1 |
| valore_elevato_sarebbe | 1 |
| valore_della_azienda | 1 |
| valore_venale_giustifica | 1 |
| sicché_il_valore | 1 |
| il_valore_si | 1 |
| valore_si_riduce | 1 |
| del_valore_intrinseco | 1 |
| valore_intrinseco_del | 1 |
| di_valore_difficilmente | 1 |
| valore_difficilmente_valutabile | 1 |
| sul_valore_lordo | 1 |
| valore_lordo_o | 1 |
| valore_della_merce | 1 |
| doganale_col_valore | 1 |
| col_valore_su | 1 |
| valore_su_cui | 1 |
| conferito_un_valore | 1 |
| un_valore_discriminante | 1 |
| valore_discriminante_alla | 1 |
| depositi_del_valori | 1 |
| del_valori_bollati | 1 |
| valori_bollati_e | 1 |
| di_valore_fatta | 1 |
| valore_fatta_ad | 1 |
| riconosciuto_il_valore | 1 |
| valore_di_procedimento | 1 |
| valore_per_l | 1 |
| per_sé_valore | 1 |
| sé_valore_decisivo | 1 |
| valore_decisivo_ma | 1 |
| di_valore_indipendentemente | 1 |
| valore_indipendentemente_dai | 1 |
| produttive_del_plusvalore | 1 |
| del_plusvalore_cioè | 1 |
| plusvalore_cioè_in | 1 |
| contributo_ai_plusvalori | 1 |
| ai_plusvalori_dipendenti | 1 |
| plusvalori_dipendenti_da | 1 |
| sul_plusvalore_quanto | 1 |
| plusvalore_quanto_il | 1 |
| darsi_un_valore | 1 |
| un_valore_determinante | 1 |
| valore_determinante_perché | 1 |
| ufficio_i_valori | 1 |
| i_valori_attribuiti | 1 |
| valori_attribuiti_dalla | 1 |
| al_valore_eventualmente | 1 |
| valore_eventualmente_mutevole | 1 |
| di_valore_ai | 1 |
| dei_valori_verificatosi | 1 |
| valori_verificatosi_dalle | 1 |
| di_valore_praticamente | 1 |
| valore_praticamente_la | 1 |
| di_valore_oltre | 1 |
| valore_oltre_ai | 1 |
| oltre_ai_valori | 1 |
| ai_valori_già | 1 |
| valori_già_definiti | 1 |
| valore_a_soggetti | 1 |
| di_valore_nell | 1 |
| valore_nell_intero | 1 |
| né_ha_valore | 1 |
| ha_valore_di | 1 |
| valore_di_fronte | 1 |
| criteri_di_valore | 1 |
| di_valore_adottati | 1 |
| valore_adottati_per | 1 |
| stesso_valore_della | 1 |
| valore_della_legge | 1 |
| provvedimento_avente_valore | 1 |
| valore_del_negozio | 1 |
| valore_di_quanto | 1 |
| un_ristretto_valore | 1 |
| ristretto_valore_esegetico | 1 |
| valore_esegetico_formale | 1 |
| legge_ha_valore | 1 |
| ha_valore_pleonastico | 1 |
| valore_pleonastico_e | 1 |
| danaro_il_valore | 1 |
| di_valore_violi | 1 |
| valore_violi_secondo | 1 |
| assumere_come_valore | 1 |
| come_valore_tassabile | 1 |
| valore_tassabile_lo | 1 |
| tassabile_il_valore | 1 |
| di_valore_tale | 1 |
| valore_tale_disposizione | 1 |
| sul_plusvalore_introdotta | 1 |
| plusvalore_introdotta_durante | 1 |
| acquistano_il_valore | 1 |
| il_valore_per | 1 |
| valore_per_quanto | 1 |
| essere_di_valore | 1 |
| di_valore_rilevante | 1 |
| valore_rilevante_come | 1 |
| infatti_sono_valori | 1 |
| sono_valori_emessi | 1 |
| valori_emessi_dallo | 1 |
| loro_valore_finché | 1 |
| valore_finché_non | 1 |
| indagine_sul_valore | 1 |
| sul_valore_retroattivo | 1 |
| valore_retroattivo_o | 1 |
| suddette_argomentazioni_valore | 1 |
| argomentazioni_valore_decisivo | 1 |
| valore_decisivo_deve | 1 |
| statuizione_ha_valore | 1 |
| ha_valore_non | 1 |
| valore_non_meramente | 1 |
| ogni_valore_e | 1 |
| valore_e_la | 1 |
| ed_ha_valore | 1 |
| ha_valore_anche | 1 |
| valore_anche_nel | 1 |
| tale_valore_solo | 1 |
| valore_solo_queste | 1 |
| governativo_ha_valore | 1 |
| ha_valore_preliminare | 1 |
| valore_preliminare_e | 1 |
| dello_stato_valore | 1 |
| stato_valore_precettivo | 1 |
| valore_precettivo_e | 1 |
| del_valore_reale | 1 |
| valore_reale_dei | 1 |
| fissarne_i_valori | 1 |
| i_valori_in | 1 |
| valori_in_maniera | 1 |
| piano_dei_valori | 1 |
| valori_monetari_mediante | 1 |
| dati_e_valori | 1 |
| e_valori_e | 1 |
| valori_e_se | 1 |
| valori_reali_quei | 1 |
| aggiornare_i_valori | 1 |
| valori_monetari_per | 1 |
| e_ai_valori | 1 |
| ai_valori_monetari | 1 |
| valori_monetari_del | 1 |
| raggiungere_i_valori | 1 |
| valori_di_nel | 1 |
| ogni_valore_rappresentativo | 1 |
| valore_rappresentativo_del | 1 |
| futuro_a_valori | 1 |
| a_valori_nominali | 1 |
| valori_nominali_costanti | 1 |
| valore_che_la | 1 |
| invariato_nel_valore | 1 |
| nel_valore_di | 1 |
| del_valore_art | 1 |
| esazione_il_valore | 1 |
| valore_realizzato_fossero | 1 |
| valore_a_carico | 1 |
| tassazione_il_plusvalore | 1 |
| il_plusvalore_verificatosi | 1 |
| plusvalore_verificatosi_a | 1 |
| mutamenti_dei_valori | 1 |
| valori_monetari_e | 1 |
| valori_reali_la | 1 |
| calcolo_dei_valori | 1 |
| valori_in_termini | 1 |
| commisurazione_ai_valori | 1 |
| ai_valori_definitivamente | 1 |
| valori_definitivamente_stabiliti | 1 |
| pari_ai_valori | 1 |
| riferita_ai_valori | 1 |
| ai_valori_accertati | 1 |
| valori_accertati_per | 1 |
| ai_valori_che | 1 |
| valori_che_agli | 1 |
| soddisfacendo_tali_valori | 1 |
| tali_valori_gli | 1 |
| valori_gli_interessi | 1 |
| valore_che_potrebbe | 1 |
| di_valore_comunque | 1 |
| valore_comunque_connesso | 1 |
| del_valore_derivante | 1 |
| valore_venale_attuale | 1 |
| un_proprio_valore | 1 |
| proprio_valore_autonomo | 1 |
| valore_autonomo_distinto | 1 |
| accrescere_il_valore | 1 |
| valore_venale_di | 1 |
| valore_venale_degli | 1 |
| terreni_al_valore | 1 |
| valore_agricolo_prescindendo | 1 |
| di_valore_ecc | 1 |
| valore_ecc_non | 1 |
| ha_valore_il | 1 |
| valore_il_rilievo | 1 |
| aggiornamento_di_valore | 1 |
| di_valore_annuale | 1 |
| valore_annuale_e | 1 |
| valori_medi_del | 1 |
| si_ottennero_valori | 1 |
| ottennero_valori_più | 1 |
| valori_più_congrui | 1 |
| catasto_e_valori | 1 |
| e_valori_meno | 1 |
| valori_meno_aderenti | 1 |
| automatico_dei_valori | 1 |
| dei_valori_dei | 1 |
| valori_dei_fondi | 1 |
| cui_valore_già | 1 |
| valore_già_congruamente | 1 |
| cui_valore_non | 1 |
| valore_non_potuto | 1 |
| perequazione_di_valori | 1 |
| di_valori_la | 1 |
| valori_la_norma | 1 |
| indistintamente_il_valore | 1 |
| valore_di_tutti | 1 |
| maggior_valore_ad | 1 |
| valore_ad_uno | 1 |
| il_maggior_valore | 1 |
| maggior_valore_nei | 1 |
| valore_nei_confronti | 1 |
| maggior_valore_sia | 1 |
| valore_sia_stato | 1 |
| valore_è_ancorato | 1 |
| tutti_ai_valori | 1 |
| ai_valori_correnti | 1 |
| valori_correnti_espressi | 1 |
| di_registro_valori | 1 |
| registro_valori_che | 1 |
| valori_che_possono | 1 |
| valore_netto_globale | 1 |
| detratto_dal_valore | 1 |
| dal_valore_globale | 1 |
| del_valore_globale | 1 |
| eguale_valore_siano | 1 |
| valore_siano_gravate | 1 |
| dello_stesso_valore | 1 |
| stesso_valore_da | 1 |
| valore_da_assi | 1 |
| assi_di_valore | 1 |
| di_valore_diverso | 1 |
| valore_diverso_e | 1 |
| data_dal_valore | 1 |
| valore_locativo_le | 1 |
| argomento_ha_valore | 1 |
| ha_valore_prevalentemente | 1 |
| valore_prevalentemente_nominalistico | 1 |
| incidenza_del_valore | 1 |
| del_valore_percentuale | 1 |
| valore_percentuale_dello | 1 |
| un_valore_mediato | 1 |
| valore_mediato_fra | 1 |
| valori_economici_alla | 1 |
| media_fra_valore | 1 |
| fra_valore_venale | 1 |
| metà_del_valore | 1 |
| eguale_valore_assuma | 1 |
| valore_assuma_la | 1 |
| del_valore_ai | 1 |
| contenuto_al_valore | 1 |
| al_valore_reale | 1 |
| valore_reale_indubbiamente | 1 |
| valore_venale_da | 1 |
| registro_sul_valore | 1 |
| del_valore_e | 1 |
| valore_e_quindi | 1 |
| valore_aggiunto_migliorando | 1 |
| sul_valore_ad | 1 |
| valore_ad_essi | 1 |
| pagare_sul_valore | 1 |
| poiché_il_valore | 1 |
| valore_dell_opificio | 1 |
| atti_aventi_valore | 1 |
| minor_valore_del | 1 |
| di_modesto_valore | 1 |
| modesto_valore_economico | 1 |
| valore_economico_ed | 1 |
| marche_di_valore | 1 |
2.2. La tabella riporta i fivegrams estratti dalle sentenze presenti nel subset dftm_silver in cuicompaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| five_grams_trovate | frequency |
|---|---|
| dell_imposta_sul_valore_aggiunto | 79 |
| incremento_di_valore_degli_immobili | 32 |
| all_imposta_sul_valore_aggiunto | 30 |
| sull_incremento_di_valore_degli | 29 |
| disciplina_dell_imposta_sul_valore | 26 |
| sui_redditi_e_sul_valore | 22 |
| redditi_e_sul_valore_aggiunto | 22 |
| comunale_sull_incremento_di_valore | 21 |
| l_imposta_sul_valore_aggiunto | 20 |
| imposta_sul_valore_aggiunto_iva | 19 |
| di_valore_delle_aree_fabbricabili | 18 |
| imposta_sul_valore_aggiunto_e | 18 |
| imposta_sugli_incrementi_di_valore | 17 |
| di_imposta_sul_valore_aggiunto | 17 |
| incrementi_di_valore_delle_aree | 13 |
| sugli_incrementi_di_valore_delle | 12 |
| gettito_dell_imposta_sul_valore | 12 |
| e_sul_valore_aggiunto_a | 12 |
| sul_valore_aggiunto_a_norma | 11 |
| valore_aggiunto_a_norma_dell | 11 |
| d_imposta_sul_valore_aggiunto | 10 |
| imposta_sull_incremento_di_valore | 9 |
| e_dell_imposta_sul_valore | 9 |
| imposta_sul_valore_aggiunto_nonché | 9 |
| imposta_sul_valore_aggiunto_l | 8 |
| sul_valore_aggiunto_e_per | 8 |
| sul_valore_aggiunto_e_di | 8 |
| valore_venale_in_comune_commercio | 7 |
| media_del_valore_venale_e | 7 |
| incrementi_di_valore_degli_immobili | 7 |
| imposta_sul_valore_aggiunto_in | 7 |
| imposta_sul_valore_aggiunto_si | 7 |
| soggetti_all_imposta_sul_valore | 7 |
| sul_valore_aggiunto_nonché_di | 7 |
| valore_aggiunto_nonché_di_modernizzazione | 7 |
| comune_d_imposta_sul_valore | 7 |
| determinazione_dell_incremento_di_valore | 6 |
| per_la_determinazione_del_valore | 6 |
| materia_di_imposta_sul_valore | 6 |
| e_sul_valore_aggiunto_e | 6 |
| valore_aggiunto_e_per_agevolare | 6 |
| imposta_sul_valore_aggiunto_ai | 6 |
| del_valore_della_produzione_netta | 6 |
| sul_valore_aggiunto_ai_sensi | 6 |
| valore_aggiunto_ai_sensi_dell | 6 |
| versamento_dell_imposta_sul_valore | 6 |
| incremento_di_valore_delle_aree | 5 |
| alla_media_del_valore_venale | 5 |
| al_valore_venale_del_bene | 5 |
| dell_incremento_di_valore_imponibile | 5 |
| per_l_imposta_sul_valore | 5 |
| dall_imposta_sul_valore_aggiunto | 5 |
| imposta_sul_valore_aggiunto_come | 5 |
| imposta_sul_valore_aggiunto_dovuta | 5 |
| valore_unitario_di_mercato_ordinariamente | 5 |
| e_all_imposta_sul_valore | 5 |
| un_valore_superiore_a_quello | 4 |
| l_accertamento_di_maggior_valore | 4 |
| valore_globale_dell_asse_ereditario | 4 |
| del_valore_venale_e_dell | 4 |
| valore_venale_e_dell_imponibile | 4 |
| con_riferimento_al_valore_iniziale | 4 |
| il_valore_iniziale_del_bene | 4 |
| del_valore_iniziale_del_bene | 4 |
| sul_valore_aggiunto_iva_e | 4 |
| e_di_imposta_sul_valore | 4 |
| sul_valore_globale_dell_asse | 4 |
| la_determinazione_del_valore_dei | 4 |
| del_valore_unitario_di_mercato | 4 |
| imposta_sul_valore_aggiunto_nel | 4 |
| il_valore_aggiunto_prodotto_dalle | 4 |
| valore_aggiunto_prodotto_dalle_attività | 4 |
| redditi_o_sul_valore_aggiunto | 4 |
| i_valori_di_mercato_e | 4 |
| non_contrasti_con_altri_valori | 4 |
| al_per_cento_del_valore | 4 |
| di_valore_non_superiore_a | 4 |
| valore_non_superiore_a_ventimila | 4 |
| parametrati_sui_valori_costituzionali_della | 4 |
| sui_valori_costituzionali_della_proporzionalità | 4 |
| valori_costituzionali_della_proporzionalità_e | 4 |
| dirette_di_imposta_sul_valore | 4 |
| valore_aggiunto_e_di_riscossione | 4 |
| per_le_quote_di_valore | 4 |
| le_quote_di_valore_unitario | 4 |
| colpire_gli_incrementi_di_valore | 3 |
| l_incremento_di_valore_delle | 3 |
| dell_alienazione_e_del_valore | 3 |
| alienazione_e_del_valore_realizzato | 3 |
| del_valore_dei_fondi_rustici | 3 |
| dell_accertamento_di_maggior_valore | 3 |
| maggiori_valori_delle_attività_delle | 3 |
| valori_delle_attività_delle_imprese | 3 |
| del_valore_venale_e_dei | 3 |
| valore_venale_e_dei_fitti | 3 |
| di_valore_degli_immobili_nella | 3 |
| valore_degli_immobili_nella_parte | 3 |
| di_determinazione_del_valore_venale | 3 |
| sui_valori_monetari_dei_canoni | 3 |
| valori_monetari_dei_canoni_stabiliti | 3 |
| di_valore_degli_immobili_in | 3 |
| effettivi_incrementi_di_valore_degli | 3 |
| tra_valore_iniziale_e_valore | 3 |
| valore_iniziale_e_valore_finale | 3 |
| sull_incremento_di_valore_delle | 3 |
| imposta_sul_plusvalore_degli_immobili | 3 |
| depurare_gli_incrementi_di_valore | 3 |
| gli_incrementi_di_valore_imponibile | 3 |
| incrementi_di_valore_imponibile_della | 3 |
| di_valore_imponibile_della_componente | 3 |
| valore_imponibile_della_componente_imputabile | 3 |
| è_indispensabile_misura_dei_valori | 3 |
| indispensabile_misura_dei_valori_di | 3 |
| misura_dei_valori_di_mercato | 3 |
| fluttuazione_del_valore_della_moneta | 3 |
| calcolo_dell_incremento_di_valore | 3 |
| incremento_di_valore_del_bene | 3 |
| che_gli_incrementi_di_valore | 3 |
| imposta_sulla_base_del_valore | 3 |
| imposta_sul_valore_aggiunto_la | 3 |
| sul_valore_aggiunto_l_art | 3 |
| il_valore_effettivo_del_bene | 3 |
| imposta_sul_valore_aggiunto_ha | 3 |
| imposta_sul_valore_aggiunto_con | 3 |
| specialità_e_natura_di_valore | 3 |
| e_natura_di_valore_primario | 3 |
| al_valore_nominale_del_credito | 3 |
| valore_venale_del_bene_e | 3 |
| valore_venale_del_bene_espropriato | 3 |
| di_fruttuosità_del_valore_capitale | 3 |
| valore_di_mercato_del_bene | 3 |
| se_l_incremento_di_valore | 3 |
| l_incremento_di_valore_non | 3 |
| incremento_di_valore_non_è | 3 |
| di_valore_non_è_stato | 3 |
| valore_non_è_stato_assoggettato | 3 |
| imposta_straordinaria_immobiliare_sul_valore | 3 |
| straordinaria_immobiliare_sul_valore_dei | 3 |
| immobiliare_sul_valore_dei_fabbricati | 3 |
| sistema_di_determinazione_dei_valori | 3 |
| di_determinazione_dei_valori_imponibili | 3 |
| imponibile_è_costituita_dal_valore | 3 |
| il_valore_dichiarato_risulti_inferiore | 3 |
| tetto_massimo_ragguagliato_al_valore | 3 |
| imposta_sul_valore_aggiunto_per | 3 |
| tenere_conto_del_suo_valore | 3 |
| conto_del_suo_valore_mentre | 3 |
| del_suo_valore_mentre_la | 3 |
| suo_valore_mentre_la_tassazione | 3 |
| valore_mentre_la_tassazione_in | 3 |
| tassazione_in_base_ai_valori | 3 |
| in_base_ai_valori_catastali | 3 |
| base_ai_valori_catastali_come | 3 |
| ai_valori_catastali_come_avviene | 3 |
| valori_catastali_come_avviene_per | 3 |
| quanto_consente_di_colpire_valori | 3 |
| consente_di_colpire_valori_medi | 3 |
| di_colpire_valori_medi_determinati | 3 |
| colpire_valori_medi_determinati_per | 3 |
| valori_medi_determinati_per_zone | 3 |
| con_i_valori_di_mercato | 3 |
| valori_di_mercato_e_in | 3 |
| contrasti_con_altri_valori_e | 3 |
| con_altri_valori_e_interessi | 3 |
| altri_valori_e_interessi_costituzionalmente | 3 |
| valori_e_interessi_costituzionalmente_protetti | 3 |
| valore_dell_immobile_determinato_ai | 3 |
| sul_valore_aggiunto_dovuta_in | 3 |
| valore_aggiunto_dovuta_in_base | 3 |
| sui_redditi_o_sul_valore | 3 |
| di_progressività_parametrati_sui_valori | 3 |
| progressività_parametrati_sui_valori_costituzionali | 3 |
| al_valore_effettivo_del_patrimonio | 3 |
| valore_effettivo_del_patrimonio_netto | 3 |
| molteplici_valori_di_rango_costituzionale | 3 |
| relative_all_imposta_sul_valore | 3 |
| di_un_accertamento_di_valore | 2 |
| notifica_dell_accertamento_di_valore | 2 |
| il_valore_dei_fondi_rustici | 2 |
| accertamento_in_concreto_del_valore | 2 |
| in_concreto_del_valore_dell | 2 |
| concreto_del_valore_dell_acqua | 2 |
| del_valore_dell_acqua_all | 2 |
| valore_dell_acqua_all_atto | 2 |
| determinazione_del_valore_delle_acque | 2 |
| del_valore_delle_acque_asportate | 2 |
| di_valore_non_inferiore_a | 2 |
| procedere_all_accertamento_del_valore | 2 |
| del_valore_venale_in_comune | 2 |
| al_valore_di_mercato_dei | 2 |
| valore_di_mercato_dei_beni | 2 |
| determinazione_del_valore_del_bene | 2 |
| valore_venale_del_bene_acquistato | 2 |
| consiste_nell_incremento_di_valore | 2 |
| che_l_incremento_di_valore | 2 |
| valore_delle_aree_fabbricabili_è | 2 |
| l_aumento_di_valore_che | 2 |
| e_del_valore_realizzato_con | 2 |
| del_valore_realizzato_con_essa | 2 |
| al_valore_venale_in_comune | 2 |
| imposta_sul_plusvalore_delle_aree | 2 |
| incrementi_di_valore_prodotti_da | 2 |
| valore_delle_aree_fabbricabili_la | 2 |
| sistema_dell_accertamento_del_valore | 2 |
| dell_accertamento_del_valore_venale | 2 |
| accertamento_dell_imposta_sul_valore | 2 |
| differenti_può_avere_soltanto_valore | 2 |
| può_avere_soltanto_valore_dimostrativo | 2 |
| avere_soltanto_valore_dimostrativo_e | 2 |
| soltanto_valore_dimostrativo_e_come | 2 |
| valore_dimostrativo_e_come_tale | 2 |
| la_sua_distanza_dai_valori | 2 |
| sua_distanza_dai_valori_reali | 2 |
| l_incremento_di_valore_dell | 2 |
| ai_valori_medi_dei_terreni | 2 |
| valori_medi_dei_terreni_per | 2 |
| possono_essere_inferiori_ai_valori | 2 |
| espropriazione_sarà_ragguagliata_al_valore | 2 |
| sarà_ragguagliata_al_valore_venale | 2 |
| al_valore_venale_del_terreno | 2 |
| valore_venale_del_terreno_considerato | 2 |
| da_ogni_incremento_di_valore | 2 |
| per_determinare_il_valore_dei | 2 |
| sia_al_valore_dei_fondi | 2 |
| i_maggiori_valori_delle_attività | 2 |
| riferimento_alla_media_del_valore | 2 |
| accertate_alla_media_del_valore | 2 |
| base_della_media_del_valore | 2 |
| della_media_del_valore_venale | 2 |
| componente_della_media_il_valore | 2 |
| della_media_il_valore_venale | 2 |
| media_il_valore_venale_dell | 2 |
| il_valore_venale_dell_immobile | 2 |
| indennizzo_alla_realtà_dei_valori | 2 |
| alla_realtà_dei_valori_economici | 2 |
| variare_del_valore_dei_fondi | 2 |
| del_valore_dei_fondi_urbani | 2 |
| valore_dei_fondi_urbani_e | 2 |
| sugli_incrementi_di_valore_degli | 2 |
| procedimento_di_determinazione_del_valore | 2 |
| determinazione_del_valore_venale_che | 2 |
| del_valore_venale_che_per | 2 |
| valore_venale_che_per_essere | 2 |
| e_il_valore_del_bene | 2 |
| il_valore_del_bene_in | 2 |
| alle_variazioni_di_valore_della | 2 |
| variazioni_di_valore_della_moneta | 2 |
| all_aumento_di_valore_conseguito | 2 |
| aumento_di_valore_conseguito_dal | 2 |
| di_valore_conseguito_dal_fondo | 2 |
| aumento_di_valore_del_fondo | 2 |
| duecento_per_cento_del_valore | 2 |
| per_cento_del_valore_iniziale | 2 |
| quella_sugli_incrementi_di_valore | 2 |
| gli_incrementi_di_valore_degli | 2 |
| l_incremento_di_valore_degli | 2 |
| come_valore_iniziale_e_come | 2 |
| valore_iniziale_e_come_valore | 2 |
| iniziale_e_come_valore_finale | 2 |
| determinati_con_riferimento_al_valore | 2 |
| riferimento_al_valore_iniziale_dell | 2 |
| al_valore_iniziale_dell_immobile | 2 |
| valore_iniziale_dell_immobile_maggiorato | 2 |
| determinazione_della_differenza_tra_valore | 2 |
| differenza_tra_valore_iniziale_e | 2 |
| di_valore_degli_immobili_per | 2 |
| di_valore_degli_immobili_non | 2 |
| incremento_dei_valori_immobiliari_che | 2 |
| dei_valori_immobiliari_che_di | 2 |
| valori_immobiliari_che_di_per | 2 |
| d_una_imposta_sul_plusvalore | 2 |
| una_imposta_sul_plusvalore_degli | 2 |
| sul_plusvalore_degli_immobili_né | 2 |
| gli_effettivi_incrementi_di_valore | 2 |
| che_una_fluttuazione_del_valore | 2 |
| una_fluttuazione_del_valore_della | 2 |
| del_valore_della_moneta_abbia | 2 |
| valore_della_moneta_abbia_accresciuto | 2 |
| della_differenza_tra_valore_finale | 2 |
| differenza_tra_valore_finale_e | 2 |
| tra_valore_finale_e_valore | 2 |
| valore_finale_e_valore_iniziale | 2 |
| valore_iniziale_maggiorato_delle_spese | 2 |
| ad_incrementi_di_valore_formatisi | 2 |
| detrazioni_dall_incremento_di_valore | 2 |
| la_determinazione_del_valore_iniziale | 2 |
| l_adozione_del_valore_agricolo | 2 |
| adozione_del_valore_agricolo_medio | 2 |
| del_valore_agricolo_medio_dei | 2 |
| dell_indennizzo_al_valore_del | 2 |
| indennizzo_al_valore_del_bene | 2 |
| al_valore_del_bene_in | 2 |
| valore_del_bene_in_relazione | 2 |
| valore_delle_aree_fabbricabili_e | 2 |
| sulla_base_del_valore_dichiarato | 2 |
| base_del_valore_dichiarato_dal | 2 |
| del_valore_dichiarato_dal_contribuente | 2 |
| valore_dichiarato_dal_contribuente_aumentato | 2 |
| collettivi_che_determinano_il_valore | 2 |
| che_determinano_il_valore_mensile | 2 |
| determinano_il_valore_mensile_del | 2 |
| il_valore_mensile_del_punto | 2 |
| valore_mensile_del_punto_di | 2 |
| valore_aggiunto_l_art_comma | 2 |
| incremento_di_valore_dell_immobile | 2 |
| incremento_del_valore_degli_immobili | 2 |
| valore_iniziale_del_bene_è | 2 |
| di_valore_degli_immobili_invim | 2 |
| assoggettati_all_imposta_sul_valore | 2 |
| sul_valore_aggiunto_si_assumono | 2 |
| imposta_all_incremento_di_valore | 2 |
| il_loro_incremento_di_valore | 2 |
| fini_della_determinazione_del_valore | 2 |
| il_valore_accertato_ai_fini | 2 |
| il_suo_valore_sintomatico_del | 2 |
| imposta_sul_valore_globale_e | 2 |
| carico_tributario_eccedente_il_valore | 2 |
| una_frazione_del_valore_della | 2 |
| frazione_del_valore_della_quota | 2 |
| del_valore_della_quota_ereditaria | 2 |
| valore_aggiunto_iva_e_per | 2 |
| sostituito_ma_ha_altresì_valore | 2 |
| ma_ha_altresì_valore_cognitivo | 2 |
| ha_altresì_valore_cognitivo_in | 2 |
| altresì_valore_cognitivo_in_quanto | 2 |
| valore_cognitivo_in_quanto_consente | 2 |
| quella_sul_valore_globale_dell | 2 |
| il_disvalore_della_condotta_e | 2 |
| disvalore_della_condotta_e_dell | 2 |
| o_l_imposta_sul_valore | 2 |
| imposta_sul_valore_aggiunto_o | 2 |
| il_valore_costituzionale_dell_equilibrio | 2 |
| valore_costituzionale_dell_equilibrio_finanziario | 2 |
| applicazione_dell_imposta_sul_valore | 2 |
| altri_valori_di_rilievo_costituzionale | 2 |
| sul_valore_aggiunto_e_dell | 2 |
| valore_aggiunto_e_dell_art | 2 |
| relazione_all_imposta_sul_valore | 2 |
| sul_valore_aggiunto_e_l | 2 |
| fini_dell_imposta_sul_valore | 2 |
| di_valore_degli_immobili_la | 2 |
| natura_di_valore_primario_in | 2 |
| di_valore_primario_in_quanto | 2 |
| valore_primario_in_quanto_connesso | 2 |
| pari_al_valore_nominale_del | 2 |
| imposta_sul_valore_aggiunto_nella | 2 |
| sul_valore_aggiunto_nella_parte | 2 |
| valore_aggiunto_nella_parte_in | 2 |
| della_semisomma_del_valore_venale | 2 |
| semisomma_del_valore_venale_e | 2 |
| del_valore_venale_e_del | 2 |
| valore_venale_e_del_reddito | 2 |
| al_criterio_del_valore_venale | 2 |
| riferimento_al_valore_venale_del | 2 |
| al_valore_catastale_dell_immobile | 2 |
| presidente_della_repubblica_avente_valore | 2 |
| della_repubblica_avente_valore_di | 2 |
| repubblica_avente_valore_di_legge | 2 |
| avente_valore_di_legge_ordinaria | 2 |
| riconosce_il_valore_sociale_e | 2 |
| il_valore_sociale_e_la | 2 |
| valore_sociale_e_la_funzione | 2 |
| rimborsi_dell_imposta_sul_valore | 2 |
| valore_aggiunto_e_di_contenzioso | 2 |
| determinato_come_media_dei_valori | 2 |
| come_media_dei_valori_riscontrati | 2 |
| media_dei_valori_riscontrati_nel | 2 |
| dei_valori_riscontrati_nel_biennio | 2 |
| riferimento_al_valore_del_mercato | 2 |
| al_valore_del_mercato_degli | 2 |
| valore_del_mercato_degli_immobili | 2 |
| legislatore_e_cioè_il_valore | 2 |
| e_cioè_il_valore_di | 2 |
| cioè_il_valore_di_mercato | 2 |
| il_valore_di_mercato_insieme | 2 |
| valore_di_mercato_insieme_al | 2 |
| di_mercato_insieme_al_valore | 2 |
| anche_in_relazione_al_valore | 2 |
| in_relazione_al_valore_costituzionale | 2 |
| relazione_al_valore_costituzionale_della | 2 |
| al_valore_costituzionale_della_famiglia | 2 |
| di_valore_degli_immobili_mentre | 2 |
| valore_degli_immobili_mentre_quelle | 2 |
| dell_altra_imposta_sul_plusvalore | 2 |
| altra_imposta_sul_plusvalore_immobiliare | 2 |
| imposta_sul_plusvalore_immobiliare_in | 2 |
| sul_plusvalore_immobiliare_in_capo | 2 |
| plusvalore_immobiliare_in_capo_al | 2 |
| sul_valore_dei_fabbricati_siti | 2 |
| valore_dei_fabbricati_siti_nel | 2 |
| sul_valore_aggiunto_come_modificato | 2 |
| valore_aggiunto_come_modificato_dall | 2 |
| determinazione_dei_valori_imponibili_ma | 2 |
| dei_valori_imponibili_ma_semplicemente | 2 |
| valori_imponibili_ma_semplicemente_limita | 2 |
| non_ritengano_congruo_il_valore | 2 |
| ritengano_congruo_il_valore_dei | 2 |
| congruo_il_valore_dei_beni | 2 |
| il_valore_dei_beni_dichiarati | 2 |
| valore_dei_beni_dichiarati_impedendo | 2 |
| maggiore_valutazione_allorché_il_valore | 2 |
| valutazione_allorché_il_valore_dei | 2 |
| allorché_il_valore_dei_beni | 2 |
| il_valore_dei_beni_stessi | 2 |
| valore_dei_beni_stessi_sia | 2 |
| astratta_di_fruttuosità_del_valore | 2 |
| fruttuosità_del_valore_capitale_dell | 2 |
| del_valore_capitale_dell_immobile | 2 |
| valore_capitale_dell_immobile_determinato | 2 |
| di_valore_degli_immobili_di | 2 |
| valore_degli_immobili_di_cui | 2 |
| controversie_di_valore_inferiore_a | 2 |
| criterio_del_valore_unitario_di | 2 |
| di_determinazione_del_valore_finale | 2 |
| ripartizione_del_valore_della_produzione | 2 |
| legge_pur_costituendo_fondamentale_valore | 2 |
| pur_costituendo_fondamentale_valore_di | 2 |
| costituendo_fondamentale_valore_di_civiltà | 2 |
| fondamentale_valore_di_civiltà_giuridica | 2 |
| valore_di_civiltà_giuridica_e | 2 |
| con_altri_valori_ed_interessi | 2 |
| altri_valori_ed_interessi_costituzionalmente | 2 |
| valori_ed_interessi_costituzionalmente_protetti | 2 |
| accertamento_di_maggior_valore_dell | 2 |
| di_maggior_valore_dell_imposta | 2 |
| maggior_valore_dell_imposta_di | 2 |
| valore_dell_imposta_di_successione | 2 |
| un_importo_pari_al_valore | 2 |
| importo_pari_al_valore_indicato | 2 |
| pari_al_valore_indicato_nell | 2 |
| al_valore_indicato_nell_ultima | 2 |
| valore_indicato_nell_ultima_dichiarazione | 2 |
| qualora_il_valore_dichiarato_risulti | 2 |
| valore_dichiarato_risulti_inferiore_all | 2 |
| di_espropriazione_quando_il_valore | 2 |
| espropriazione_quando_il_valore_venale | 2 |
| quando_il_valore_venale_dichiarato | 2 |
| il_valore_venale_dichiarato_o | 2 |
| valore_venale_dichiarato_o_denunciato | 2 |
| valore_denunciato_per_l_i | 2 |
| massimo_ragguagliato_al_valore_denunciato | 2 |
| ragguagliato_al_valore_denunciato_per | 2 |
| al_valore_denunciato_per_l | 2 |
| il_valore_della_produzione_netta | 2 |
| del_valore_aggiunto_prodotto_da | 2 |
| quale_abbia_dichiarato_un_valore | 2 |
| abbia_dichiarato_un_valore_superiore | 2 |
| dichiarato_un_valore_superiore_a | 2 |
| valore_superiore_a_quello_successivamente | 2 |
| ipotesi_in_cui_il_valore | 2 |
| abbiano_invece_dichiarato_un_valore | 2 |
| invece_dichiarato_un_valore_inferiore | 2 |
| caso_in_cui_il_valore | 2 |
| chiaro_il_giudizio_di_valore | 2 |
| il_giudizio_di_valore_così | 2 |
| giudizio_di_valore_così_espresso | 2 |
| di_valore_così_espresso_per | 2 |
| valore_così_espresso_per_cui | 2 |
| di_bollo_e_sul_valore | 2 |
| bollo_e_sul_valore_aggiunto | 2 |
| e_sul_valore_aggiunto_considerando | 2 |
| la_tutela_e_la_valorizzazione | 2 |
| tutela_e_la_valorizzazione_del | 2 |
| e_la_valorizzazione_del_patrimonio | 2 |
| la_valorizzazione_del_patrimonio_storico | 2 |
| valorizzazione_del_patrimonio_storico_artistico | 2 |
| la_valorizzazione_della_libertà_di | 2 |
| valorizzazione_della_libertà_di_iniziativa | 2 |
| ici_sia_costituita_dal_valore | 2 |
| costituita_dal_valore_determinato_secondo | 2 |
| dal_valore_determinato_secondo_i | 2 |
| valore_determinato_secondo_i_criteri | 2 |
| il_valore_o_il_corrispettivo | 2 |
| valore_aggiunto_e_di_imposte | 2 |
| in_rapporto_con_i_valori | 2 |
| rapporto_con_i_valori_di | 2 |
| alla_manipolazione_trasformazione_conservazione_valorizzazione | 2 |
| manipolazione_trasformazione_conservazione_valorizzazione_o | 2 |
| trasformazione_conservazione_valorizzazione_o_commercializzazione | 2 |
| conservazione_valorizzazione_o_commercializzazione_dei | 2 |
| valorizzazione_o_commercializzazione_dei_prodotti | 2 |
| al_valore_della_produzione_netta | 2 |
| per_cento_del_valore_di | 2 |
| cento_del_valore_di_stima | 2 |
| comune_di_imposta_sul_valore | 2 |
| imposta_sul_valore_aggiunto_base | 2 |
| sul_valore_aggiunto_base_imponibile | 2 |
| valore_aggiunto_base_imponibile_uniforme | 2 |
| finalizzati_alla_conservazione_e_valorizzazione | 2 |
| alla_conservazione_e_valorizzazione_della | 2 |
| conservazione_e_valorizzazione_della_natura | 2 |
| e_valorizzazione_della_natura_e | 2 |
| valorizzazione_della_natura_e_dell | 2 |
| una_variabile_indipendente_dal_valore | 2 |
| variabile_indipendente_dal_valore_dell | 2 |
| indipendente_dal_valore_dell_immobile | 2 |
| dal_valore_dell_immobile_neppure | 2 |
| valore_dell_immobile_neppure_indirettamente | 2 |
| con_il_valore_del_bene | 2 |
| di_dichiarazione_denuncia_di_valori | 2 |
| ragionevole_rapporto_tra_il_valore | 2 |
| rapporto_tra_il_valore_venale | 2 |
| tra_il_valore_venale_del | 2 |
| il_valore_venale_del_suolo | 2 |
| valore_venale_del_suolo_espropriato | 2 |
| da_a_riallineamento_di_valori | 2 |
| a_riallineamento_di_valori_fiscali | 2 |
| riallineamento_di_valori_fiscali_e | 2 |
| di_valori_fiscali_e_civilistici | 2 |
| valori_fiscali_e_civilistici_relativi | 2 |
| imposta_sul_valore_aggiunto_esclusa | 2 |
| sul_valore_aggiunto_esclusa_quella | 2 |
| imposta_sul_valore_aggiunto_generata | 2 |
| sul_valore_aggiunto_generata_sul | 2 |
| valore_aggiunto_generata_sul_territorio | 2 |
| costituita_dal_valore_dell_immobile | 2 |
| dal_valore_dell_immobile_determinato | 2 |
| insite_nella_determinazione_dei_valori | 2 |
| il_riferimento_al_valore_della | 2 |
| del_bene_secondo_il_valore | 2 |
| delle_entrate_e_di_valore | 2 |
| entrate_e_di_valore_non | 2 |
| e_di_valore_non_superiore | 2 |
| agenzia_ma_di_valore_superiore | 2 |
| ma_di_valore_superiore_a | 2 |
| di_valore_superiore_a_ventimila | 2 |
| valore_superiore_a_ventimila_euro | 2 |
| riguardo_all_imposta_sul_valore | 2 |
| imposta_sul_valore_aggiunto_ed | 2 |
| sul_valore_aggiunto_ed_alle | 2 |
| valore_aggiunto_ed_alle_ritenute | 2 |
| situazioni_soggettive_e_sui_valori | 2 |
| soggettive_e_sui_valori_che | 2 |
| e_sui_valori_che_venivano | 2 |
| sui_valori_che_venivano_in | 2 |
| valori_che_venivano_in_gioco | 2 |
| sul_valore_aggiunto_l_imposta | 2 |
| valore_aggiunto_l_imposta_si | 2 |
| sul_valore_aggiunto_si_deve | 2 |
| valore_aggiunto_si_deve_trattare | 2 |
| un_ragionevole_bilanciamento_dei_valori | 2 |
| lo_stesso_valore_giuridico_dei | 2 |
| stesso_valore_giuridico_dei_trattati | 2 |
| valore_medio_dell_indice_istat | 2 |
| del_correlativo_valore_monetario_è | 2 |
| infatti_calcolate_non_sul_valore | 2 |
| calcolate_non_sul_valore_reale | 2 |
| non_sul_valore_reale_originario | 2 |
| sul_valore_reale_originario_bensì | 2 |
| valore_reale_originario_bensì_sull | 2 |
| orientata_ad_un_principio_valore | 2 |
| ad_un_principio_valore_senza | 2 |
| un_principio_valore_senza_una | 2 |
| principio_valore_senza_una_precisazione | 2 |
| valore_senza_una_precisazione_anche | 2 |
| pagamento_dell_imposta_sul_valore | 2 |
| risultava_completamente_scollegato_dal_valore | 2 |
| completamente_scollegato_dal_valore_locativo | 2 |
| scollegato_dal_valore_locativo_o | 2 |
| dal_valore_locativo_o_fondiario | 2 |
| valore_locativo_o_fondiario_dell | 2 |
| bilanciamento_tra_i_valori_costituzionali | 2 |
| per_cento_del_valore_medio | 2 |
| valore_medio_della_quota_posseduta | 2 |
| derivanti_dall_imposta_sul_valore | 2 |
| sul_valore_aggiunto_in_conseguenza | 2 |
| valore_aggiunto_in_conseguenza_di | 2 |
| sul_valore_aggiunto_nonché_le | 2 |
| valore_aggiunto_nonché_le_eventuali | 2 |
| che_il_valore_della_lite | 2 |
| imposta_sul_valore_aggiunto_è | 2 |
| compensare_l_imposta_sul_valore | 2 |
| sicurezza_giuridica_con_altri_valori | 2 |
| giuridica_con_altri_valori_costituzionalmente | 2 |
| con_altri_valori_costituzionalmente_rilevanti | 2 |
| valorizzare_il_patrimonio_produttivo_e | 2 |
| valori_costituzionali_sentenze_n_del | 2 |
| soggette_all_imposta_sul_valore | 2 |
| pensioni_di_valore_ben_più | 2 |
| di_valore_ben_più_modesto | 2 |
| un_nuovo_bilanciamento_dei_valori | 2 |
| nuovo_bilanciamento_dei_valori_e | 2 |
| bilanciamento_dei_valori_e_degli | 2 |
| dei_valori_e_degli_interessi | 2 |
| valori_e_degli_interessi_costituzionali | 2 |
| imposizione_diretta_e_sul_valore | 2 |
| diretta_e_sul_valore_aggiunto | 2 |
| imposta_sul_valore_aggiunto_al | 2 |
| interventi_di_manutenzione_e_valorizzazione | 2 |
| di_manutenzione_e_valorizzazione_ambientale | 2 |
| manutenzione_e_valorizzazione_ambientale_ed | 2 |
| e_valorizzazione_ambientale_ed_infrastrutturale | 2 |
| valorizzazione_ambientale_ed_infrastrutturale_connessi | 2 |
| stato_per_imposta_sul_valore | 2 |
| per_imposta_sul_valore_aggiunto | 2 |
| valore_aggiunto_e_per_tributi | 2 |
| limitata_al_valore_effettivo_del | 2 |
| di_valore_inferiore_o_pari | 2 |
| valore_inferiore_o_pari_a | 2 |
| quote_affidate_di_valore_unitario | 2 |
| affidate_di_valore_unitario_non | 2 |
| di_valore_unitario_non_superiore | 2 |
| valore_unitario_non_superiore_a | 2 |
| quote_abbiano_un_ingente_valore | 2 |
| abbiano_un_ingente_valore_cumulativo | 2 |
| quote_di_valore_unitario_fino | 2 |
| di_valore_unitario_fino_a | 2 |
| valore_unitario_fino_a_euro | 2 |
| parole_all_imposta_sul_valore | 2 |
| imposta_sul_valore_aggiunto_da | 2 |
| sul_valore_aggiunto_da_ora | 2 |
| valore_aggiunto_da_ora_in | 2 |
| liquidazione_avuto_riguardo_al_valore | 2 |
| avuto_riguardo_al_valore_di | 2 |
| riguardo_al_valore_di_mercato | 2 |
| al_valore_di_mercato_attribuibile | 2 |
| valore_di_mercato_attribuibile_ai | 2 |
| un_valore_costituzionale_in_relazione | 2 |
| valore_costituzionale_in_relazione_al | 2 |
| preordinate_a_bilanciare_molteplici_valori | 2 |
| a_bilanciare_molteplici_valori_di | 2 |
| bilanciare_molteplici_valori_di_rango | 2 |
| valori_di_rango_costituzionale_come | 2 |
| bilanciamento_tra_i_richiamati_valori | 2 |
| tra_i_richiamati_valori_confliggenti | 2 |
| i_richiamati_valori_confliggenti_effettuato | 2 |
| richiamati_valori_confliggenti_effettuato_dal | 2 |
| valori_confliggenti_effettuato_dal_legislatore | 2 |
| quote_di_valore_unitario_inferiore | 2 |
| di_valore_unitario_inferiore_o | 2 |
| valore_unitario_inferiore_o_pari | 2 |
| sull_ordine_di_valori_espresso | 2 |
| ordine_di_valori_espresso_dalla | 2 |
| di_valori_espresso_dalla_regola | 2 |
| valori_espresso_dalla_regola_della | 2 |
| giuridico_quale_manifestazione_del_valore | 2 |
| quale_manifestazione_del_valore_della | 2 |
| manifestazione_del_valore_della_certezza | 2 |
| del_valore_della_certezza_del | 2 |
| valore_della_certezza_del_diritto | 2 |
| ogni_anno_ed_avrà_valore | 1 |
| anno_ed_avrà_valore_salvo | 1 |
| ed_avrà_valore_salvo_casi | 1 |
| avrà_valore_salvo_casi_eccezionali | 1 |
| valore_salvo_casi_eccezionali_per | 1 |
| mancanza_di_impugnativa_acquistano_valore | 1 |
| di_impugnativa_acquistano_valore_definitivo | 1 |
| impugnativa_acquistano_valore_definitivo_e | 1 |
| acquistano_valore_definitivo_e_forza | 1 |
| valore_definitivo_e_forza_di | 1 |
| un_accertamento_di_valore_compiuto | 1 |
| accertamento_di_valore_compiuto_dall | 1 |
| di_valore_compiuto_dall_ufficio | 1 |
| valore_compiuto_dall_ufficio_del | 1 |
| è_stato_ridotto_il_valore | 1 |
| stato_ridotto_il_valore_accertato | 1 |
| ridotto_il_valore_accertato_agli | 1 |
| il_valore_accertato_agli_effetti | 1 |
| valore_accertato_agli_effetti_della | 1 |
| fino_ad_esaurire_il_valore | 1 |
| ad_esaurire_il_valore_della | 1 |
| esaurire_il_valore_della_quota | 1 |
| il_valore_della_quota_ideale | 1 |
| valore_della_quota_ideale_spettante | 1 |
| neppure_facile_intendere_quale_valore | 1 |
| facile_intendere_quale_valore_potesse | 1 |
| intendere_quale_valore_potesse_presentare | 1 |
| quale_valore_potesse_presentare_considerato | 1 |
| valore_potesse_presentare_considerato_a | 1 |
| dell_indennità_secondo_il_valore | 1 |
| indennità_secondo_il_valore_venale | 1 |
| secondo_il_valore_venale_essa | 1 |
| il_valore_venale_essa_è | 1 |
| valore_venale_essa_è_stata | 1 |
| fabbricati_rurali_perché_nel_valore | 1 |
| rurali_perché_nel_valore_determinato | 1 |
| perché_nel_valore_determinato_ai | 1 |
| nel_valore_determinato_ai_fini | 1 |
| valore_determinato_ai_fini_della | 1 |
| sarebbe_stato_compreso_il_valore | 1 |
| stato_compreso_il_valore_che | 1 |
| compreso_il_valore_che_poteva | 1 |
| il_valore_che_poteva_essere | 1 |
| valore_che_poteva_essere_attribuito | 1 |
| modo_che_adottando_quel_valore | 1 |
| che_adottando_quel_valore_per | 1 |
| adottando_quel_valore_per_un | 1 |
| quel_valore_per_un_esproprio | 1 |
| valore_per_un_esproprio_comprendente | 1 |
| commisurato_l_indennità_al_valore | 1 |
| l_indennità_al_valore_dei | 1 |
| indennità_al_valore_dei_fondi | 1 |
| al_valore_dei_fondi_accertato | 1 |
| valore_dei_fondi_accertato_ai | 1 |
| deve_riconoscersi_che_nel_valore | 1 |
| riconoscersi_che_nel_valore_così | 1 |
| che_nel_valore_così_determinato | 1 |
| nel_valore_così_determinato_è | 1 |
| valore_così_determinato_è_compreso | 1 |
| questo_profilo_non_toglie_valore | 1 |
| profilo_non_toglie_valore_alle | 1 |
| non_toglie_valore_alle_considerazioni | 1 |
| toglie_valore_alle_considerazioni_espresse | 1 |
| valore_alle_considerazioni_espresse_nella | 1 |
| agricola_ed_industriale_la_valorizzazione | 1 |
| ed_industriale_la_valorizzazione_la | 1 |
| industriale_la_valorizzazione_la_distribuzione | 1 |
| la_valorizzazione_la_distribuzione_e | 1 |
| valorizzazione_la_distribuzione_e_la | 1 |
| altre_società_per_un_valore | 1 |
| società_per_un_valore_superiore | 1 |
| per_un_valore_superiore_a | 1 |
| valore_superiore_a_quello_del | 1 |
| bilancio_regionale_del_avrebbe_valore | 1 |
| regionale_del_avrebbe_valore_indicativo | 1 |
| del_avrebbe_valore_indicativo_come | 1 |
| avrebbe_valore_indicativo_come_semplice | 1 |
| valore_indicativo_come_semplice_riferimento | 1 |
| decreto_legislativo_non_ha_valore | 1 |
| legislativo_non_ha_valore_semplicemente | 1 |
| non_ha_valore_semplicemente_indicativo | 1 |
| ha_valore_semplicemente_indicativo_delle | 1 |
| valore_semplicemente_indicativo_delle_entrate | 1 |
| elementi_alla_determinazione_del_valore | 1 |
| alla_determinazione_del_valore_degli | 1 |
| determinazione_del_valore_degli_immobili | 1 |
| del_valore_degli_immobili_per | 1 |
| valore_degli_immobili_per_la | 1 |
| per_sé_costituisce_il_valore | 1 |
| sé_costituisce_il_valore_tassabile | 1 |
| costituisce_il_valore_tassabile_e | 1 |
| il_valore_tassabile_e_non | 1 |
| valore_tassabile_e_non_è | 1 |
| suo_regolamento_assumano_il_valore | 1 |
| regolamento_assumano_il_valore_di | 1 |
| assumano_il_valore_di_norme | 1 |
| il_valore_di_norme_costituzionali | 1 |
| valore_di_norme_costituzionali_l | 1 |
| ordinamento_giuridico_italiano_al_valore | 1 |
| giuridico_italiano_al_valore_di | 1 |
| italiano_al_valore_di_norma | 1 |
| al_valore_di_norma_costituzionale | 1 |
| valore_di_norma_costituzionale_né | 1 |
| perderebbero_parte_del_loro_valore | 1 |
| parte_del_loro_valore_se | 1 |
| del_loro_valore_se_risultasse | 1 |
| loro_valore_se_risultasse_che | 1 |
| valore_se_risultasse_che_la | 1 |
| ministri_avessero_un_simile_valore | 1 |
| avessero_un_simile_valore_ma | 1 |
| un_simile_valore_ma_soprattutto | 1 |
| simile_valore_ma_soprattutto_è | 1 |
| valore_ma_soprattutto_è_da | 1 |
| accertamento_d_ufficio_dei_valori | 1 |
| d_ufficio_dei_valori_venali | 1 |
| ufficio_dei_valori_venali_di | 1 |
| dei_valori_venali_di_beni | 1 |
| valori_venali_di_beni_trasferiti | 1 |
| dell_accertamento_di_valore_da | 1 |
| accertamento_di_valore_da_parte | 1 |
| di_valore_da_parte_dell | 1 |
| valore_da_parte_dell_ufficio | 1 |
| operanti_e_rafforzarne_il_valore | 1 |
| e_rafforzarne_il_valore_quindi | 1 |
| rafforzarne_il_valore_quindi_senza | 1 |
| il_valore_quindi_senza_negarli | 1 |
| valore_quindi_senza_negarli_o | 1 |
| iscrizione_a_ruolo_di_valore | 1 |
| a_ruolo_di_valore_provvisorio | 1 |
| ruolo_di_valore_provvisorio_e | 1 |
| di_valore_provvisorio_e_a | 1 |
| valore_provvisorio_e_a_conguagli | 1 |
| impone_di_calcolare_il_valore | 1 |
| di_calcolare_il_valore_dei | 1 |
| calcolare_il_valore_dei_fondi | 1 |
| valore_dei_fondi_rustici_caduti | 1 |
| determinare_quale_sia_il_valore | 1 |
| quale_sia_il_valore_dell | 1 |
| sia_il_valore_dell_indice | 1 |
| il_valore_dell_indice_che | 1 |
| valore_dell_indice_che_il | 1 |
| giugno_n_parte_da_valori | 1 |
| n_parte_da_valori_stabiliti | 1 |
| parte_da_valori_stabiliti_con | 1 |
| da_valori_stabiliti_con_riguardo | 1 |
| valori_stabiliti_con_riguardo_alle | 1 |
| applicazione_non_parifica_il_valore | 1 |
| non_parifica_il_valore_dei | 1 |
| parifica_il_valore_dei_beni | 1 |
| il_valore_dei_beni_se | 1 |
| valore_dei_beni_se_costituiscono | 1 |
| misura_di_maggiorazione_del_valore | 1 |
| di_maggiorazione_del_valore_che | 1 |
| maggiorazione_del_valore_che_è | 1 |
| del_valore_che_è_stato | 1 |
| valore_che_è_stato_attribuito | 1 |
| di_dover_assegnare_un_valore | 1 |
| dover_assegnare_un_valore_decisivo | 1 |
| assegnare_un_valore_decisivo_agli | 1 |
| un_valore_decisivo_agli_argomenti | 1 |
| valore_decisivo_agli_argomenti_letterali | 1 |
| l_gennaio_lo_stesso_valore | 1 |
| gennaio_lo_stesso_valore_di | 1 |
| lo_stesso_valore_di_legge | 1 |
| stesso_valore_di_legge_al | 1 |
| valore_di_legge_al_pari | 1 |
| tributo_alla_determinazione_del_valore | 1 |
| alla_determinazione_del_valore_dell | 1 |
| determinazione_del_valore_dell_acqua | 1 |
| del_valore_dell_acqua_ed | 1 |
| valore_dell_acqua_ed_ai | 1 |
| per_lo_più_ad_valorem | 1 |
| lo_più_ad_valorem_fatti | 1 |
| più_ad_valorem_fatti_che | 1 |
| ad_valorem_fatti_che_si | 1 |
| valorem_fatti_che_si_verificano | 1 |
| determinazione_della_entità_del_valore | 1 |
| della_entità_del_valore_deve | 1 |
| entità_del_valore_deve_essere | 1 |
| del_valore_deve_essere_il | 1 |
| valore_deve_essere_il_risultato | 1 |
| per_cento_rispetto_al_valore | 1 |
| cento_rispetto_al_valore_dell | 1 |
| rispetto_al_valore_dell_acqua | 1 |
| al_valore_dell_acqua_al | 1 |
| valore_dell_acqua_al_momento | 1 |
| il_presupposto_perdono_ogni_valore | 1 |
| presupposto_perdono_ogni_valore_il | 1 |
| perdono_ogni_valore_il_richiamo | 1 |
| ogni_valore_il_richiamo_alla | 1 |
| valore_il_richiamo_alla_vi | 1 |
| per_la_decisione_sul_valore | 1 |
| la_decisione_sul_valore_dei | 1 |
| decisione_sul_valore_dei_beni | 1 |
| sul_valore_dei_beni_immobili | 1 |
| valore_dei_beni_immobili_oggetto | 1 |
| successione_ipotecarie_e_sul_valore | 1 |
| ipotecarie_e_sul_valore_dell | 1 |
| e_sul_valore_dell_asse | 1 |
| sul_valore_dell_asse_ereditario | 1 |
| valore_dell_asse_ereditario_in | 1 |
| concerne_la_determinazione_del_valore | 1 |
| la_determinazione_del_valore_delle | 1 |
| valore_delle_acque_asportate_dal | 1 |
| differenze_nella_determinazione_del_valore | 1 |
| nella_determinazione_del_valore_delle | 1 |
| valore_delle_acque_asportate_compiuta | 1 |
| caso_di_determinazione_di_valori | 1 |
| di_determinazione_di_valori_non | 1 |
| determinazione_di_valori_non_corrispondenti | 1 |
| di_valori_non_corrispondenti_alla | 1 |
| valori_non_corrispondenti_alla_realtà | 1 |
| i_fondi_hanno_un_valore | 1 |
| fondi_hanno_un_valore_inferiore | 1 |
| hanno_un_valore_inferiore_al | 1 |
| un_valore_inferiore_al_valore | 1 |
| valore_inferiore_al_valore_risultante | 1 |
| inferiore_al_valore_risultante_dalle | 1 |
| al_valore_risultante_dalle_tabelle | 1 |
| valore_risultante_dalle_tabelle_formate | 1 |
| che_una_enunciazione_di_valore | 1 |
| una_enunciazione_di_valore_chiara | 1 |
| enunciazione_di_valore_chiara_e | 1 |
| di_valore_chiara_e_inequivoca | 1 |
| valore_chiara_e_inequivoca_secondo | 1 |
| successivo_art_che_al_valore | 1 |
| art_che_al_valore_dichiarato | 1 |
| che_al_valore_dichiarato_si | 1 |
| al_valore_dichiarato_si_richiama | 1 |
| valore_dichiarato_si_richiama_nel | 1 |
| art_non_ad_un_valore | 1 |
| non_ad_un_valore_dichiarato | 1 |
| ad_un_valore_dichiarato_con | 1 |
| un_valore_dichiarato_con_formula | 1 |
| valore_dichiarato_con_formula_solenne | 1 |
| si_voleva_che_il_valore | 1 |
| voleva_che_il_valore_dichiarato | 1 |
| che_il_valore_dichiarato_non | 1 |
| il_valore_dichiarato_non_risultasse | 1 |
| valore_dichiarato_non_risultasse_inferiore | 1 |
| ipotesi_di_dichiarazione_di_valore | 1 |
| di_dichiarazione_di_valore_non | 1 |
| dichiarazione_di_valore_non_inferiore | 1 |
| valore_non_inferiore_a_quello | 1 |
| farsi_capo_quando_il_valore | 1 |
| capo_quando_il_valore_dichiarato | 1 |
| quando_il_valore_dichiarato_fosse | 1 |
| il_valore_dichiarato_fosse_uguale | 1 |
| valore_dichiarato_fosse_uguale_o | 1 |
| l_imponibile_ove_il_valore | 1 |
| imponibile_ove_il_valore_dichiarato | 1 |
| ove_il_valore_dichiarato_fosse | 1 |
| il_valore_dichiarato_fosse_stato | 1 |
| valore_dichiarato_fosse_stato_inferiore | 1 |
| della_legge_settembre_n_valore | 1 |
| legge_settembre_n_valore_di | 1 |
| settembre_n_valore_di_legge | 1 |
| n_valore_di_legge_interpretativa | 1 |
| valore_di_legge_interpretativa_e | 1 |
| di_ammontare_superiore_al_valore | 1 |
| ammontare_superiore_al_valore_del | 1 |
| superiore_al_valore_del_diritto | 1 |
| al_valore_del_diritto_singolo | 1 |
| valore_del_diritto_singolo_per | 1 |
| all_accertamento_del_valore_venale | 1 |
| accertamento_del_valore_venale_in | 1 |
| un_prezzo_corrispondente_al_valore | 1 |
| prezzo_corrispondente_al_valore_di | 1 |
| corrispondente_al_valore_di_mercato | 1 |
| indagine_sulla_determinazione_del_valore | 1 |
| sulla_determinazione_del_valore_del | 1 |
| del_valore_del_bene_venduto | 1 |
| valore_del_bene_venduto_ai | 1 |
| quel_momento_a_quel_valore | 1 |
| momento_a_quel_valore_venale | 1 |
| a_quel_valore_venale_del | 1 |
| quel_valore_venale_del_bene | 1 |
| d_altra_parte_il_valore | 1 |
| altra_parte_il_valore_dell | 1 |
| parte_il_valore_dell_art | 1 |
| il_valore_dell_art_sta | 1 |
| valore_dell_art_sta_nel | 1 |
| le_aziende_agricole_del_valore | 1 |
| aziende_agricole_del_valore_lordo | 1 |
| agricole_del_valore_lordo_di | 1 |
| del_valore_lordo_di_esse | 1 |
| valore_lordo_di_esse_e | 1 |
| e_commerciali_invece_del_valore | 1 |
| commerciali_invece_del_valore_netto | 1 |
| invece_del_valore_netto_risultando | 1 |
| del_valore_netto_risultando_il | 1 |
| valore_netto_risultando_il_contrasto | 1 |
| è_fondata_relativamente_al_valore | 1 |
| fondata_relativamente_al_valore_presunto | 1 |
| relativamente_al_valore_presunto_dei | 1 |
| al_valore_presunto_dei_gioielli | 1 |
| valore_presunto_dei_gioielli_del | 1 |
| e_mobilia_il_cui_valore | 1 |
| mobilia_il_cui_valore_viene | 1 |
| il_cui_valore_viene_calcolato | 1 |
| cui_valore_viene_calcolato_secondo | 1 |
| valore_viene_calcolato_secondo_percentuali | 1 |
| passività_ed_allorquando_il_valore | 1 |
| ed_allorquando_il_valore_del | 1 |
| allorquando_il_valore_del_bene | 1 |
| il_valore_del_bene_viene | 1 |
| valore_del_bene_viene_calcolato | 1 |
| norme_che_non_hanno_valore | 1 |
| che_non_hanno_valore_costituzionale | 1 |
| non_hanno_valore_costituzionale_ma | 1 |
| hanno_valore_costituzionale_ma_è | 1 |
| valore_costituzionale_ma_è_indubbio | 1 |
| gli_incrementi_di_valore_delle | 1 |
| valore_delle_aree_fabbricabili_verificatisi | 1 |
| nell_incremento_di_valore_realizzatosi | 1 |
| incremento_di_valore_realizzatosi_nelle | 1 |
| di_valore_realizzatosi_nelle_aree | 1 |
| valore_realizzatosi_nelle_aree_fabbricabili | 1 |
| dell_incremento_di_valore_l | 1 |
| incremento_di_valore_l_attribuzione | 1 |
| di_valore_l_attribuzione_ai | 1 |
| valore_l_attribuzione_ai_comuni | 1 |
| per_determinare_il_cosiddetto_valore | 1 |
| determinare_il_cosiddetto_valore_iniziale | 1 |
| il_cosiddetto_valore_iniziale_o | 1 |
| cosiddetto_valore_iniziale_o_di | 1 |
| valore_iniziale_o_di_base | 1 |
| prodotto_l_aumento_dei_valori | 1 |
| l_aumento_dei_valori_è | 1 |
| aumento_dei_valori_è_ben | 1 |
| dei_valori_è_ben_noto | 1 |
| valori_è_ben_noto_infatti | 1 |
| l_incremento_tassabile_del_valore | 1 |
| incremento_tassabile_del_valore_delle | 1 |
| tassabile_del_valore_delle_aree | 1 |
| del_valore_delle_aree_nel | 1 |
| valore_delle_aree_nel_territorio | 1 |
| stabilire_l_incremento_dei_valori | 1 |
| l_incremento_dei_valori_tassabili | 1 |
| incremento_dei_valori_tassabili_avrebbe | 1 |
| dei_valori_tassabili_avrebbe_prodotto | 1 |
| valori_tassabili_avrebbe_prodotto_disuguaglianze | 1 |
| fenomeno_dell_incremento_dei_valori | 1 |
| dell_incremento_dei_valori_delle | 1 |
| incremento_dei_valori_delle_aree | 1 |
| dei_valori_delle_aree_e | 1 |
| valori_delle_aree_e_la | 1 |
| si_è_incrementato_il_valore | 1 |
| è_incrementato_il_valore_della | 1 |
| incrementato_il_valore_della_proprietà | 1 |
| il_valore_della_proprietà_le | 1 |
| valore_della_proprietà_le_disposizioni | 1 |
| aree_fabbricabili_per_un_valore | 1 |
| fabbricabili_per_un_valore_globale | 1 |
| per_un_valore_globale_superiore | 1 |
| un_valore_globale_superiore_a | 1 |
| valore_globale_superiore_a_milioni | 1 |
| è_l_incremento_di_valore | 1 |
| valore_delle_aree_fabbricabili_realizzatosi | 1 |
| riferimento_per_stabilire_il_valore | 1 |
3. Word embedding
3.1. Il grafico a barre riporta i 30 termini semanticamente più simili alla voce presenti all’interno del dftm_silver, ordinati per valore di similarità in ordine decrescente.
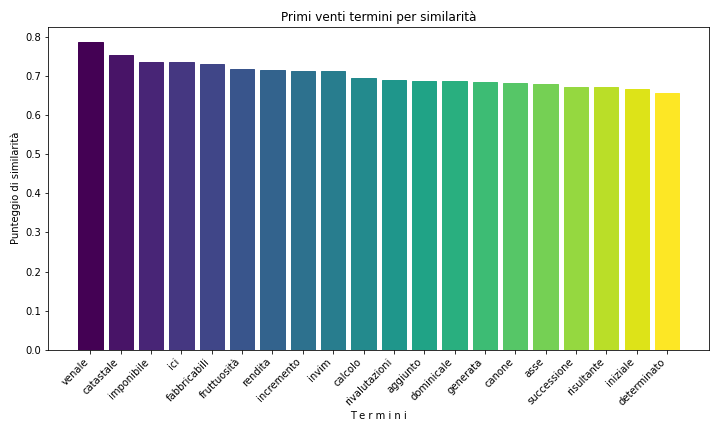
4. Statistiche descrittive
4.1. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di pronunce in cui compaiono la voce e i termini associati in relazione al df_term_glob, nonché il corrispondente numero di pronunce. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 1988 | 187 |
| 2022 | 163 |
| 1995 | 156 |
| 2008 | 152 |
| 2002 | 145 |
4.2. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di sentenze in cui compaiono la voce e i termini associati in relazione al dftm, nonché il corrispondente numero di sentenze. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 2022 | 134 |
| 2021 | 104 |
| 1988 | 100 |
| 2020 | 100 |
| 1995 | 98 |
4.3 La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di pronunce in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al df_term_glob, nonché il corrispondente numero di pronunce e la percentuale in relazione al numero totale di pronunce che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Antonio Baldassarre | 128 | 2.28489825062478 |
| Riccardo Chieppa | 125 | 2.23134594787576 |
| Gaetano Silvestri | 111 | 1.98143520171367 |
| Aldo Carosi | 107 | 1.91003213138165 |
| Giovanni Maria Flick | 105 | 1.87433059621564 |
4.4. La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di sentenze in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al dftm, nonché il corrispondente numero di sentenze e la percentuale in relazione al numero totale di sentenze che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Antonio Baldassarre | 104 | 3.2398753894081 |
| Silvana Sciarra | 80 | 2.49221183800623 |
| Aldo Carosi | 79 | 2.46105919003115 |
| Luigi Mengoni | 66 | 2.05607476635514 |
| Riccardo Chieppa | 65 | 2.02492211838006 |
4.5 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.6. Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob in relazione alla sentenze (linea continua) e alle ordinanze (linea tratteggiata). Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.7 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di sentenze presenti in dftm. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.8. Se cliccate sul link trovate il grafico a barre interattivo del numero di pronunce che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al df_term_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle pronunce che compongono df_term_silver ed è divisa per colori in base al numero di pronunce che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.9 Se cliccate sul link trovate il grafico a barre interattivo del numero di sentenze che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al dftm_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle sentenze che compongono dftm_silver ed è divisa per colori in base al numero di sentenze che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5. Lessicometria
5.1. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in df_term_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.2. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in dftm_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.3. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle pronunce che formano df_term_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle pronunce che formano df_term_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate | frequenza | rank |
|---|---|---|
| valore | 3518 | 6 |
| valori | 470 | 338 |
| valorizzazione | 79 | 2161 |
| valorizzare | 23 | 5054 |
| valorizzato | 15 | 6384 |
| valorizzata | 11 | 7512 |
| valorizzazioni | 10 | 7909 |
| valorizza | 7 | 9372 |
| valorem | 6 | 10078 |
| valorizzate | 6 | 10078 |
| valorizzando | 5 | 10995 |
| valorizzabili | 4 | 12085 |
| valorizzasse | 3 | 13592 |
| valorizzati | 3 | 13592 |
| valorizzi | 3 | 13592 |
| valorizzerebbe | 2 | 15854 |
| valorizzandone | 1 | 19651 |
| valorizzano | 1 | 19651 |
| valorizzante | 1 | 19651 |
5.4. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle sentenze che formano dftm_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle sentenze che formano dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate_motivaz | frequenza | rank |
|---|---|---|
| valore | 1227 | 8 |
| valori | 245 | 200 |
| valorizzazione | 38 | 1738 |
| valorizzare | 10 | 4623 |
| valorizzato | 7 | 5638 |
| valorizzata | 5 | 6665 |
| valorizzazioni | 5 | 6665 |
| valorizza | 4 | 7418 |
| valorizzabili | 2 | 10037 |
| valorizzate | 2 | 10037 |
| valorizzati | 2 | 10037 |
| valorem | 1 | 12634 |
| valorizzasse | 1 | 12634 |
5.5 Se cliccate sul link trovate il grafico a barre interattivo delle 50 pronunce con il maggior numero di parole uniche (o types) in df_term_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni pronuncia. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.6 Se cliccate sul link trovate il grafico a barre interattivo delle 50 sentenze con il maggior numero di parole uniche (o types) in dftm_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni sentenza. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.