Indice
Per una guida alla lettura clicca qui.
1. Concordanze 
1.1. La tabella  riporta le concordanze estratte dalle sentenze presenti nel subset dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| FileName | From | To | Pre | Keyword | Post |
|---|---|---|---|---|---|
| 1984-277.txt | 2609 | 2609 | . dettami che il legislatore delegato ha rispettato se si considera che la soppressione della indennità contributiva speciale è stata | bilanciata | con particolari ” detrazioni d imposta ” in aggiunta a quelle comuni di carattere soggettivo : del che offrono tangibile |
| 1984-39.txt | 2774 | 2774 | di quelle quote si fonda essenzialmente sulla esattezza della valutazione dei costi delle funzioni regionali . in realtà , nel | bilanciamento | fra entrate e spese , di cui si sostanzia lo strumento contabile della regione , esiste un rapporto ineliminabile nel |
| 1987-87.txt | 317 | 317 | , è sottoposto a revisione quinquennale ( terzo comma art . cit . ) ed ha lo scopo di “ | bilanciare | il minore ammontare dei redditi di lavoro nella regione in confronto alla media nazionale ” ( secondo comma art . |
| 1991-258.txt | 1959 | 1959 | . 41 , secondo comma , del d.p.r . n . 600 del 1973 . poiché uno dei termini del | bilanciamento | così effettuato ha ormai perso gran parte della sua pregnanza , non può più ritenersi consentita la compressione del diritto |
| 1992-192.txt | 2428 | 2428 | stato per il comportamento illecito tenuto ; essa ha una funzione in senso lato sanzionatoria e rappresenta un momento di | bilanciamento | tra l interesse al regolare pagamento dei tributi ( che di per sé giustificherebbe la più rigida applicazione dell art |
| 1992-51.txt | 3191 | 3191 | 1991 , n . 197 ) . ciò , del resto , come si è prima accennato , corrisponde al | bilanciamento | dei valori costituzionali , in base al quale i valori collegati al dovere di riserbo sui dati bancari sono sicuramente |
| 1993-283.txt | 3655 | 3655 | del valore venale col reddito dominicale rivalutato ” . nell esercizio di questa discrezionalità il legislatore opera il coordinamento e | bilanciamento | con il pubblico interesse , peraltro tenendo anche conto delle esigenze della finanza pubblica , che come già ritenuto da |
| 1993-283.txt | 3828 | 3828 | valore aggiunto ( rendita di posizione ) rispetto al contenuto essenziale del diritto di proprietà sicché diverso può essere il | bilanciamento | tra interesse generale ed interesse privato rispetto all ipotesi dell espropriazione di aree non fabbricabili . come anche un contesto |
| 1993-283.txt | 3880 | 3880 | legislatore mira a contrastare con un ampia manovra economico finanziaria può conferire un diverso peso ai confliggenti interessi oggetto del | bilanciamento | legislativo . questa essenziale relatività dei valori in giuoco impone una verifica settoriale e legata al contesto di riferimento nel |
| 1993-283.txt | 3912 | 3912 | verifica settoriale e legata al contesto di riferimento nel momento in cui si pone il raffronto tra il risultato del | bilanciamento | operato dal legislatore con la scelta di un determinato criterio ” mediato ” ed il canone di adeguatezza dell indennità |
| 1993-283.txt | 4212 | 4212 | ” mediati ” sempre che facciano riferimento al valore venale del bene espropriato e ritenuta in concreto la correttezza del | bilanciamento | di interessi operato dal legislatore nel definire i parametri concorrenti con il valore venale può escludersi , sotto il profilo |
| 1993-283.txt | 6809 | 6809 | del non indifferente incremento collegato dalla nuova legge alla definizione negoziale della vicenda . deve poi tenersi conto che nel | bilanciamento | complessivo operato dal legislatore la speciale disciplina della cessione volontaria svolge anche un ruolo di contrappeso del ( nuovo ) |
| 1993-283.txt | 7265 | 7265 | vedere la saldatura della nuova disciplina alla vecchia , c è invece uno iato , una frattura , dove il | bilanciamento | operato dal legislatore ha un temporaneo e contingente irrigidimento in termini meno favorevoli per gli espropriati per poi risalire a |
| 1993-283.txt | 9452 | 9452 | più favorevole di quello con cui lo stesso legislatore ha ritenuto , nell attuale momento , di realizzare il giusto | bilanciamento | tra interesse pubblico ed interesse privato , senza incorrere , come si è visto , nelle denunziate violazioni di principi |
| 1993-480.txt | 1759 | 1759 | tesi superiore a quello del tributo iscritto in ruolo , proprio in ragione del riferito complessivo meccanismo di compensazione e | bilanciamento | di un tale inconveniente con il vantaggio ( economicamente più rilevante e probabilmente anche statisticamente più frequente ) del contenimento |
| 1995-143.txt | 954 | 954 | , nell esigenza di individuare un meccanismo di immediato accertamento e di agevole riscossione dell imposta medesima . nel necessario | bilanciamento | di interessi fra esigenze finanziarie della collettività e tutela delle ragioni del contribuente ( cfr . sentenza n . 574 |
| 1995-318.txt | 1818 | 1818 | della esecutività che , come si è accennato , nell ambito della disciplina positiva della riscossione delle stesse entrate tributarie | bilancia | la mancata previsione di misure cautelari giurisdizionali . aggiungasi che , nella recente riforma della materia del contenzioso tributario , |
| 1996-73.txt | 696 | 696 | e rapida riscossione , premessa necessaria perché una imposta straordinaria possa rivelarsi un tributo perequato sul patrimonio . nel necessario | bilanciamento | di interessi fra esigenze finanziarie della collettività e tutela delle ragioni del contribuente , la norma denunciata assume , dunque |
| 1997-372.txt | 725 | 725 | ” della esecutività ” , che , ” nell ambito della disciplina positiva della riscossione delle stesse entrate tributarie , | bilancia | la mancata previsione di misure cautelari giurisdizionali ” . con la sentenza n . 239 del 1997 questa corte ha |
| 1998-26.txt | 1154 | 1154 | alle decisioni che intervengono nei vari gradi di giudizio ” ; graduazione che , in quel sistema , appunto “ | bilancia | la mancata previsione di misure cautelari giurisdizionali ” ( sentenza n . 318 del 1995 ) . in questa ottica |
| 1998-53.txt | 832 | 832 | effetto , ” salvo diverse disposizioni di legge ” . ed appare evidente come tale regola sia frutto di un | bilanciamento | tra le istanze dei singoli e la conservazione delle peculiari caratteristiche di snellezza del processo tributario , la cui articolazione |
| 1999-111.txt | 2915 | 2915 | del fondo di ” solidarietà nazionale ” , previsto dall art . 38 dello stesso statuto , tendente a “ | bilanciare | il minore ammontare dei redditi di lavoro nella regione in confronto alla media nazionale ” . in realtà , come |
| 2000-351.txt | 613 | 613 | dall espropriato ai fini i.c.i . , risulti inferiore all indennità , come sopra calcolata . quale effetto ulteriore di | bilanciamento | equitativo della nuova imposizione è prevista ( senza una distinzione tra aree fabbricabili e altri immobili ) una maggiorazione della |
| 2000-525.txt | 1013 | 1013 | nell ordinamento in un dato periodo storico , senza che vi fosse una ragionevole necessità di sacrificare tale affidamento nel | bilanciamento | con altri interessi costituzionali ( cfr . la sentenza n . 211 del 1997 ) . detta fondamentale esigenza di |
| 2002-208.txt | 941 | 941 | il futuro , così trasforman dolo , di fatto , in ” ruolo ad esaurimento ” . nonostante il complesso | bilanciamento | opera to dal legislatore , è agevole scorgere nella disciplina in questione i tratti caratteristici di una legge eccezionale su |
| 2002-375.txt | 1052 | 1052 | di tutela dell interesse dell amministrazione finanziaria al regolare accertamento e riscossione delle imposte . ai fini della valutazione di | bilanciamento | di valori , richiesta dalla censura mossa dal giudice rimettente , è determinante il rilievo che la tutela della pretesa |
| 2002-522.txt | 1278 | 1278 | precluderne lo svolgimento e la conclusione . è chiaro il giudizio di valore così espresso , per cui , nel | bilanciamento | tra l interesse fiscale alla riscossione dell imposta e quello all attuazione della tutela giurisdizionale , il primo è ritenuto |
| 2002-522.txt | 1359 | 1359 | diversi per le imposte di successione , di bollo e sul valore aggiunto . 7 . considerando questo tipo di | bilanciamento | fra i due interessi alla luce del principio secondo cui la garanzia della tutela giurisdizionale posta dall articolo 24 , |
| 2002-522.txt | 1452 | 1452 | irragionevole e si risolva anche in lesione dell articolo 24 della costituzione . essa infatti comporta che la valutazione di | bilanciamento | fra l interesse all effettività della tutela giurisdizionale e quello alla riscossione dei tributi sia effettuata , per i due |
| 2010-198.txt | 565 | 565 | precluderne lo svolgimento e la conclusione . è chiaro il giudizio di valore così espresso , per cui , nel | bilanciamento | tra l interesse fiscale alla riscossione dell imposta e quello all attuazione della tutela giurisdizionale , il primo è ritenuto |
| 2010-198.txt | 643 | 643 | pure in tempi diversi per le imposte di successione , di bollo e sul valore aggiunto » . considerando il | bilanciamento | fra i due interessi alla luce del principio secondo cui la garanzia della tutela giurisdizionale posta dall articolo 24 , |
| 2010-198.txt | 731 | 731 | . 24 della costituzione ( sentenza n . 321 del 1998 ) . tale scelta comportava che la valutazione di | bilanciamento | fra l interesse all effettività della tutela giurisdizionale e quello alla riscossione dei tributi fosse effettuata , per i due |
| 2013-170.txt | 2851 | 2851 | va ad integrare il primo comma dell art . 117 cost . , come norma interposta , diviene oggetto di | bilanciamento | , secondo le ordinarie operazioni cui questa corte è chiamata in tutti i giudizi di sua competenza » , affinché |
| 2013-170.txt | 3025 | 3025 | « sistemica e non frazionata » dei diritti coinvolti dalla norma di volta in volta scrutinata , effettuando il necessario | bilanciamento | in modo da assicurare la « massima espansione delle garanzie » di tutti i diritti e i principi rilevanti , |
| 2013-304.txt | 2712 | 2712 | anche delle esigenze fondamentali di politica economica ( sentenze n . 477 e n . 226 del 1993 ) , | bilanciare | tutti i fattori costituzionalmente rilevanti . nelle ordinanze da n . 243 a n . 246 del 2012 , il |
| 2013-310.txt | 1331 | 1331 | prospettata sotto due profili . in primo luogo , le norme sono sottoposte al vaglio della corte per l inadeguato | bilanciamento | , operato dal legislatore , tra le finalità di risparmio di spesa della complessiva manovra economica contenuta nel d.l . |
| 2014-98.txt | 7526 | 7526 | ( sentenze n . 233 del 1996 e n . 56 del 1995 ) , deve operare un « congruo | bilanciamento | » tra l esigenza di assicurare la tutela dei diritti e le altre esigenze che il differimento dell accesso alla |
| 2015-10.txt | 5837 | 5837 | rango costituzionale che altrimenti risulterebbero irreparabilmente sacrificati . in questi casi , la loro individuazione è ascrivibile all attività di | bilanciamento | tra valori di rango costituzionale ed è , quindi , la corte costituzionale e solo essa ad avere la competenza |
| 2015-10.txt | 6043 | 6043 | nei confronti delle altre situazioni giuridiche costituzionalmente riconosciute e protette » : per questo la corte opera normalmente un ragionevole | bilanciamento | dei valori coinvolti nella normativa sottoposta al suo esame , dal momento che « [ l ] a costituzione italiana |
| 2015-10.txt | 6079 | 6079 | l ] a costituzione italiana , come le altre costituzioni democratiche e pluraliste contemporanee , richiede un continuo e vicendevole | bilanciamento | tra princìpi e diritti fondamentali , senza pretese di assolutezza per nessuno di essi » ( sentenza n . 85 |
| 2015-10.txt | 6111 | 6111 | nessuno di essi » ( sentenza n . 85 del 2013 ) . sono proprio le esigenze dettate dal ragionevole | bilanciamento | tra i diritti e i principi coinvolti a determinare la scelta della tecnica decisoria usata dalla corte : così come |
| 2015-10.txt | 7127 | 7127 | principi di uguaglianza e di solidarietà , che , per il loro carattere fondante , occupano una posizione privilegiata nel | bilanciamento | con gli altri valori costituzionali » ( sentenza n . 264 del 2012 ) . essa consente , inoltre , |
| 2015-155.txt | 7439 | 7439 | assicurare il nuovo riparto della fiscalità territoriale . in definitiva , si tratta di criteri guida per realizzare il necessario | bilanciamento | tra le ragioni di salvaguardia delle autonomie speciali , quelle di realizzazione del federalismo solidale e quelle di tutela degli |
| 2015-155.txt | 7965 | 7965 | dette fattispecie non trovino più automatico riscontro con le vigenti prescrizioni degli statuti realizzano , nella loro combinazione , un | bilanciamento | dei principi costituzionali di tutela della autonomia finanziaria degli enti territoriali a statuto speciale con l equilibrio finanziario di cui |
| 2015-155.txt | 8192 | 8192 | neutralità , perequazione e sostituzione sanciti dall art . 27 della legge n . 42 del 2009 ai fini del | bilanciamento | dei rapporti finanziari sopravvenuti alla riforma , lo scrutinio di legittimità delle norme impugnate non potrebbe essere svolto in modo |
| 2015-155.txt | 8233 | 8233 | proficuo . esso può essere indirizzato solo al procedimento legislativo adottato ma non alle modalità con cui avrebbero dovuto essere | bilanciati | i dialettici interessi della neutralità finanziaria , della sostituzione , della perequazione e del dimensionamento delle entrate fiscali di competenza |
| 2015-155.txt | 8309 | 8309 | , uno scrutinio meramente formale svolto in riferimento ai parametri statutari vigenti condurrebbe a risultati non appropriati in relazione al | bilanciamento | tra i valori costituzionali potenzialmente antagonisti , fermo rimanendo che le norme statutarie devono costituire un indefettibile parametro di riferimento |
| 2015-155.txt | 8650 | 8650 | finanziarie alternative a quelle adottate dallo stato in difformità dallo schema costituzionale precedentemente richiamato , considerato che il compito del | bilanciamento | tra i valori contrapposti della tutela delle autonomie speciali e dell equilibrio di bilancio grava direttamente sul legislatore , mentre |
| 2015-178.txt | 8512 | 8512 | seguenti del considerato in diritto ) . il carattere ormai sistematico di tale sospensione sconfina , dunque , in un | bilanciamento | irragionevole tra libertà sindacale ( art . 39 , primo comma , cost . ) , indissolubilmente connessa con altri |
| 2015-192.txt | 3358 | 3358 | spettanti alla discrezionalità legislativa una scelta attuata senza una preliminare valutazione complessiva della materia , necessaria per compiere un ragionevole | bilanciamento | tra esigenze di contenimento della spesa e remunerazione , sia pure secondo i ricordati criteri di contemperamento , degli incarichi |
| 2015-70.txt | 2920 | 2920 | affidate a scelte discrezionali del legislatore , esse hanno seguito nel corso degli anni orientamenti diversi , nel tentativo di | bilanciare | le attese dei pensionati con variabili esigenze di contenimento della spesa . l art . 2 del decreto legge 19 |
| 2015-70.txt | 5361 | 5361 | negli stessi termini , sentenza n . 30 del 2004 ) . il legislatore , sulla base di un ragionevole | bilanciamento | dei valori costituzionali deve « dettare la disciplina di un adeguato trattamento pensionistico , alla stregua delle risorse finanziarie attingibili |
| 2015-70.txt | 6460 | 6460 | sentenza n . 441 del 1993 ) . su questo terreno si deve esercitare il legislatore nel proporre un corretto | bilanciamento | , ogniqualvolta si profili l esigenza di un risparmio di spesa , nel rispetto di un ineludibile vincolo di scopo |
| 2015-70.txt | 6569 | 6569 | situazione finanziaria » , senza che emerga dal disegno complessivo la necessaria prevalenza delle esigenze finanziarie sui diritti oggetto di | bilanciamento | , nei cui confronti si effettuano interventi così fortemente incisivi . anche in sede di conversione ( legge 22 dicembre |
| 2016-173.txt | 2854 | 2854 | come disciplinato dal censurato comma 486 , risponda a criteri di ragionevolezza e proporzionalità , tenendo conto dell esigenza di | bilanciare | la garanzia del legittimo affidamento nella sicurezza giuridica con altri valori costituzionalmente rilevanti . 11.1 . in linea di principio |
| 2016-188.txt | 4812 | 4812 | assicurare il nuovo riparto della fiscalità territoriale . in definitiva , si tratta di criteri guida per realizzare il necessario | bilanciamento | tra le ragioni di salvaguardia delle autonomie speciali , quelle di realizzazione del federalismo solidale e quelle di tutela degli |
| 2016-280.txt | 1341 | 1341 | neutralità , perequazione e sostituzione sanciti dall art . 27 della legge n . 42 del 2009 ai fini del | bilanciamento | dei rapporti finanziari sopravvenuti alla riforma , lo scrutinio di legittimità delle norme impugnate non potrebbe essere svolto in modo |
| 2016-280.txt | 1382 | 1382 | proficuo . esso può essere indirizzato solo al procedimento legislativo adottato ma non alle modalità con cui avrebbero dovuto essere | bilanciati | i dialettici interessi della neutralità finanziaria , della sostituzione , della perequazione e del dimensionamento delle entrate fiscali di competenza |
| 2016-280.txt | 1437 | 1437 | motivazione della pronuncia risulta con chiarezza che la struttura dell imu costituisce un mero presupposto della necessità di un nuovo | bilanciato | riparto delle risorse fiscali tra stato ed autonomie territoriali . in sostanza , la sua disciplina ed il gettito conseguente |
| 2017-149.txt | 2630 | 2630 | e n . 56 del 2015 ) . in altri termini , il principio dell affidamento è sottoposto al normale | bilanciamento | proprio di tutti i diritti e valori costituzionali ( sentenze n . 16 del 2017 , n . 203 del |
| 2017-181.txt | 2016 | 2016 | rapporti giuridici di diritto pubblico , inevitabilmente compromessa dall annullamento di un atto inoppugnabile . tale interesse richiede di essere | bilanciato | con gli interessi descritti e con altri eventualmente emergenti nella vicenda concreta sulla quale l amministrazione tributaria è chiamata a |
| 2017-181.txt | 2262 | 2262 | censura la possibilità per l amministrazione di respingere ” silenziosamente ” l istanza di autotutela e afferma l irragionevolezza del | bilanciamento | realizzato dal legislatore tra interesse fiscale dello stato e capacità contributiva . prescindendo dalla questione dei limiti di applicabilità , |
| 2017-181.txt | 2510 | 2510 | amministrativa , le norme censurate e più in generale la disciplina legislativa dell annullamento d ufficio tributario operano dunque un | bilanciamento | non irragionevole tra l interesse pubblico alla corretta esazione dei tributi e l interesse alla stabilità dei rapporti giuridici di |
| 2017-236.txt | 7696 | 7696 | infatti , valutare , ex art . 3 cost . , ragionevolezza e proporzione della novella nell ottica del necessario | bilanciamento | dei valori costituzionali coinvolti ( sentenza n . 203 del 2016 ) . 9 . 4.4 . secondo l ormai |
| 2017-250.txt | 2096 | 2096 | n . 77 e n . 78 del 2017 ) ; non fanno emergere le ragioni per cui , nel | bilanciamento | da essi operato , le esigenze finanziarie di risparmio di spesa siano risultate prevalenti sul sacrificato interesse dei pensionati alla |
| 2017-250.txt | 3004 | 3004 | ] non sembra avere disciplinato detto ” bene ” [ . . . ] nel rispetto del requisito dell equo | bilanciamento | alla luce del principio per cui ogni ingerenza su un ” bene ” della persona debba essere ragionevolmente proporzionata al |
| 2017-250.txt | 4753 | 4753 | avviso dell istituto , il giudice rimettente avrebbe affermato « di non aver percepito con sufficiente nettezza l esigenza di | bilanciamento | del sacrificio imposto a talune categorie di pensionati con le necessità di bilancio e di tenuta del sistema » sulla |
| 2017-250.txt | 4877 | 4877 | loro interpretazione alla luce della giurisprudenza della consulta e senza considerare gli altri di uguale rango ai fini del necessario | bilanciamento | , con particolare riferimento alla previsione dell art . 81 della carta » , il che « non è sufficiente |
| 2017-250.txt | 5126 | 5126 | ] a fondare un giudizio di non manifesta infondatezza della questione » e , col richiamare la necessità che il | bilanciamento | di cui le disposizioni denunciate sono espressione venga valutato anche alla luce di quanto emerge dagli atti parlamentari , tenendo |
| 2017-250.txt | 5878 | 5878 | di dare attuazione alla sentenza di questa corte n . 70 del 2015 , il legislatore ha operato un nuovo | bilanciamento | dei valori e degli interessi costituzionali coinvolti nella materia . l art . 1 , comma 1 , numero 1 |
| 2017-250.txt | 6461 | 6461 | aveva fatto cattivo uso della discrezionalità a esso spettante ( punto 8 del considerato in diritto ) , poiché nel | bilanciare | l interesse dei pensionati alla conservazione del potere d acquisto dei propri trattamenti pensionistici con le esigenze finanziarie dello stato |
| 2017-250.txt | 6542 | 6542 | in diritto ) . tale sentenza demandava al legislatore un intervento che , emendando questi vizi , operasse un nuovo | bilanciamento | dei valori e degli interessi costituzionali coinvolti , nel rispetto dei « limiti di ragionevolezza e proporzionalità » , senza |
| 2017-250.txt | 6735 | 6735 | di sostituire per il biennio 2012 2013 la disciplina della perequazione , secondo diverse modalità , espressive di un nuovo | bilanciamento | degli interessi costituzionali coinvolti , rispettoso dei « limiti di ragionevolezza e proporzionalità » ( per un intervento legislativo retroattivo |
| 2017-250.txt | 6945 | 6945 | nell esercizio della sua discrezionalità , disciplinasse nuovamente la perequazione relativa agli anni 2012 e 2013 sulla base di un | bilanciamento | di tutti gli interessi costituzionali coinvolti , in particolare di quelli della finanza pubblica . né un affidamento avrebbe potuto |
| 2017-250.txt | 7476 | 7476 | costituzionale n . 70 del 2015 » , operando , con riguardo a tutti i trattamenti pensionistici , un nuovo | bilanciamento | tra l interesse dei pensionati e le esigenze finanziarie dello stato . oltre a eliminare le possibili incertezze in ordine |
| 2017-250.txt | 8850 | 8850 | concreto contenuto al parametro della adeguatezza . su questo solido terreno è chiamata a esercitarsi la discrezionalità del legislatore , | bilanciando | , secondo criteri non irragionevoli , i valori e gli interessi costituzionali coinvolti . da un lato vi è l |
| 2017-250.txt | 8944 | 8944 | . 383 del 2004 , n . 531 del 2002 , n . 256 del 2001 ) . in questo | bilanciamento | , il legislatore non può « eludere il limite della ragionevolezza » ( sentenza n . 70 del 2015 ) |
| 2017-250.txt | 10606 | 10606 | importo , anche della loro capacità di resistenza alla stessa erosione . ribadita la discrezionalità che spetta al legislatore nel | bilanciare | l interesse dei pensionati alla difesa del potere d acquisto dei propri trattamenti con le esigenze finanziarie dello stato , |
| 2017-250.txt | 11033 | 11033 | di cui all art . 38 , secondo comma , cost . , muovono nella direzione della non irragionevolezza del | bilanciamento | operato dai denunciati commi 25 e 25 bis tra l interesse dei pensionati e le esigenze finanziarie dello stato . |
| 2017-250.txt | 12060 | 12060 | assertiva e del tutto indimostrata , trascura di considerare che il d.l . n . 65 del 2015 , nel | bilanciare | l interesse dei pensionati con le esigenze della finanza pubblica , ha inevitabilmente avuto riguardo a quanto già previsto dall |
| 2017-250.txt | 12664 | 12664 | assertiva e del tutto indimostrata , trascura di considerare che il d.l . n . 65 del 2015 , nel | bilanciare | l interesse dei pensionati con le esigenze della finanza pubblica , ha inevitabilmente avuto riguardo a quanto già previsto dall |
| 2018-114.txt | 2374 | 2374 | consentendo solo quella di terzo ex art . 619 cod . proc . civ . questa preclusione assoluta era però | bilanciata | , in termini di disciplina speciale derogatoria , dall ulteriore prescrizione del medesimo art . 54 che stabiliva , al |
| 2018-90.txt | 4333 | 4333 | di rilevare che il vincolo di solidarietà piena che grava sulle società beneficiarie a seguito della scissione societaria è comunque | bilanciato | dall ordinaria azione di regresso tra coobbligati ex art . 1299 cod . civ . il carattere non limitato , |
| 2019-218.txt | 1754 | 1754 | . questa corte si è trovata più volte a vagliare la legittimità costituzionale di disposizioni che , in nome del | bilanciamento | con altri principi costituzionali , prevedono , a fronte di una riconosciuta capacità contributiva ( sentenza n . 159 del |
| 2019-218.txt | 5418 | 5418 | questa corte ha ritenuto costituire un « punto di equilibrio individuato dal legislatore e dalle parti negoziali , secondo un | bilanciamento | non irragionevole » tra lavoratori in regime di tfr e lavoratori in regime di tfs , all esito di un |
| 2019-240.txt | 491 | 491 | aggiuntiva comprometta la « adeguatezza della posizione retributiva e previdenziale » , senza stabilire « una qualche forma di equo | bilanciamento | di interessi » , e denuncia , a tale riguardo , la violazione degli artt . 36 e 38 cost |
| 2019-240.txt | 4693 | 4693 | si esaurisca nella parziale considerazione delle singole componenti » , in ragione della « molteplicità di variabili sottese » al | bilanciamento | attuato di volta in volta dal legislatore ( sentenza n . 259 del 2017 , punto 3.1 . del considerato |
| 2019-288.txt | 3397 | 3397 | si giustifica solo nella misura in cui il sistema tributario rimanga saldamente ancorato al complesso dei principi e dei relativi | bilanciamenti | che la costituzione prevede e consente , tra cui , appunto , il rispetto del principio di capacità contributiva ( |
| 2019-288.txt | 6512 | 6512 | autonoma cui ha poi condotto la definitiva abolizione dell imu sull abitazione principale , si può dunque concludere che il | bilanciamento | operato dal legislatore possa essere considerato , da questo punto di vista , non irragionevole . non contraddice tale conclusione |
| 2020-120.txt | 2815 | 2815 | luogo alla valutazione discrezionale del legislatore , ma pur sempre sindacabile da questa corte sotto il profilo della proporzionalità del | bilanciamento | operato , in particolare quando viene in causa una vera e propria deroga al dovere di tutti di concorrere alle |
| 2020-234.txt | 3280 | 3280 | . appartiene infatti alla discrezionalità del legislatore stabilire nel concreto le variazioni perequative dell ammontare delle prestazioni , attraverso un | bilanciamento | di valori che tenga conto anche delle esigenze di bilancio , poiché l adeguatezza e la proporzionalità del trattamento pensionistico |
| 2020-234.txt | 6243 | 6243 | la soppressione integrale di una pensione , ma non una sua riduzione ragionevole e proporzionata , che rifletta un corretto | bilanciamento | tra l interesse generale della comunità e i diritti fondamentali dell individuo ( ex plurimis , sentenze 1 settembre 2015 |
| 2020-234.txt | 7031 | 7031 | , sicché occorre verificare se esso « risponda a criteri di ragionevolezza e proporzionalità , tenendo conto dell esigenza di | bilanciare | la garanzia del legittimo affidamento nella sicurezza giuridica con altri valori costituzionalmente rilevanti » , così come indica la sentenza |
| 2020-262.txt | 5125 | 5125 | si giustifica solo nella misura in cui il sistema tributario rimanga saldamente ancorato al complesso dei principi e dei relativi | bilanciamenti | che la costituzione prevede e consente , tra cui , appunto , il rispetto del principio di capacità contributiva ( |
| 2020-263.txt | 990 | 990 | anche sotto un ulteriore profilo . l imposizione di un tetto pensionistico di 160.000,00 euro non rappresenterebbe un « ponderato | bilanciamento | dei molteplici valori di rango costituzionale in gioco » e non sarebbe coerente con le indicazioni enunciate a tale riguardo |
| 2020-263.txt | 2481 | 2481 | 38 , secondo comma , cost . l assetto delineato dal legislatore , proprio perché non sorretto da un ragionevole | bilanciamento | , sarebbe lesivo del principio di eguaglianza e violerebbe l affidamento dei pensionati siciliani . le censure , tra loro |
| 2020-263.txt | 2974 | 2974 | del 2014 , punto 4.2 . del considerato in diritto ) . poiché sono molteplici le variabili sottese a tale | bilanciamento | , si impone , « con riguardo alla proporzionalità e all adeguatezza del trattamento di quiescenza , una valutazione globale |
| 2020-263.txt | 4070 | 4070 | al ” tetto ” pensionistico . 9 . 3 . non si può , in conclusione , ritenere irragionevole il | bilanciamento | attuato dal legislatore siciliano . il sacrificio imposto ai pensionati dell amministrazione regionale , destinatari di un trattamento complessivamente favorevole |
| 2021-149.txt | 1536 | 1536 | , da cui prende le mosse l ordinanza di rimessione . il giudice a quo si duole in sostanza del | bilanciamento | degli interessi operato dal legislatore con l adozione della misura in esame . il previsto prelievo colpirebbe una scelta imprenditoriale |
| 2021-149.txt | 2755 | 2755 | conferitaria , com è avvenuto nel caso della bcc di cambiano . nello stesso tempo , nella complessa operazione di | bilanciamento | di interessi realizzata dal legislatore in vista della prima applicazione della riforma , l obbligo di versamento dell indicato importo |
| 2021-149.txt | 6203 | 6203 | programmatico » ( sentenza n . 143 del 1995 ) , al quale « il legislatore ordinario deve ispirarsi , | bilanciandolo | con gli altri interessi costituzionalmente rilevanti , nell esercizio di un potere discrezionale che incontra il solo limite [ . |
| 2021-149.txt | 6266 | 6266 | » ( sentenza n . 29 del 2002 ) . nel caso di specie , si deve escludere che il | bilanciamento | operato dal legislatore si ponga in contraddizione con il principio della tutela del risparmio . l assunto per cui il |
| 2022-128.txt | 2041 | 2041 | il limite delle risorse disponibili , immanente al settore pubblico , vincola il legislatore a scelte coerenti , preordinate a | bilanciare | molteplici valori di rango costituzionale , come la parità di trattamento ( art . 3 cost . ) , il |
| 2022-128.txt | 2148 | 2148 | ) » ( sentenza n . 124 del 2017 ) . questa corte ha , dunque , « valutato il | bilanciamento | tra i richiamati valori confliggenti effettuato dal legislatore , escludendo che il limite massimo alle retribuzioni , dettato nel settore |
| 2022-136.txt | 8520 | 8520 | si traducano in un regime lesivo del legittimo affidamento , tenendo presente che anch esso « è soggetto al normale | bilanciamento | proprio di tutti i principi e diritti costituzionali » ( sentenza n . 241 del 2019 ) . ebbene , |
| 2022-140.txt | 1188 | 1188 | ) vennero ritenute poco soddisfacenti dalla prevalente dottrina , in quanto non apparivano esaustivamente chiariti i criteri di giudizio sul | bilanciamento | operato dal legislatore , anche perché , fra l altro , le limitazioni al diritto alla tutela giurisdizionale venivano giustificate |
| 2022-140.txt | 1379 | 1379 | dei propri diritti ed interessi legittimi » . l ordinamento si è così indirizzato verso un nuovo e più proporzionato | bilanciamento | tra i valori costituzionali che vengono in rilievo nella previsione di oneri fiscali condizionanti l accesso alla tutela giurisdizionale . |
| 2022-140.txt | 1930 | 1930 | legislazione la cosiddetta riscossione frazionata in pendenza di giudizio non è mai impeditiva della tutela giurisdizionale . questi criteri di | bilanciamento | si sono dunque riflessi nella scelta del legislatore delegante in occasione della citata riforma tributaria , poiché ha ritenuto di |
| 2022-140.txt | 2209 | 2209 | riscossione » ( ancora , sentenza n . 522 del 2002 ) . alla luce di « questo tipo di | bilanciamento | » e in considerazione « del principio secondo cui la garanzia della tutela giurisdizionale posta dall articolo 24 , primo |
| 2022-182.txt | 733 | 733 | di contenimento della spesa , inidonea a giustificare l iniziativa alla stregua di quel giudizio di stretta costituzionalità e di | bilanciamento | a cui essa andrebbe sottoposta , altresì considerando l incidenza su situazioni consolidate da lungo tempo , salvaguardate dalla disciplina |
| 2022-182.txt | 4961 | 4961 | in una disciplina irrazionalmente lesiva del legittimo affidamento , « tenendo presente che anch esso ” è soggetto al normale | bilanciamento | proprio di tutti i principi e diritti costituzionali ” ( sentenza n . 241 del 2019 ) » ( sentenza |
| 2022-27.txt | 3753 | 3753 | l limite delle risorse disponibili , immanente al settore pubblico , vincola il legislatore a scelte coerenti , preordinate a | bilanciare | molteplici valori di rango costituzionale , come la parità di trattamento ( art . 3 cost . ) , il |
| 2022-27.txt | 3852 | 3852 | pubblica amministrazione ( art . 97 cost . ) » . questa corte ha , dunque , già valutato il | bilanciamento | tra i richiamati valori confliggenti effettuato dal legislatore , escludendo che il limite massimo alle retribuzioni , dettato nel settore |
| 2022-27.txt | 5952 | 5952 | invero , precluso al legislatore dettare un limite massimo alle retribuzioni , a condizione che la scelta , volta a | bilanciare | i diversi valori coinvolti , non sia manifestamente irragionevole e rispetti requisiti rigorosi che salvaguardino l idoneità del limite fissato |
| 2022-73.txt | 290 | 290 | del collegio rimettente , l interesse di rango costituzionale sotteso al principio della pubblicità delle udienze potrebbe essere posto in | bilanciamento | con una finalità , quale quella di economia processuale perseguita dalla normativa in scrutinio , priva di eguale rilevanza . |
| 2022-73.txt | 2473 | 2473 | , aveva anche sottolineato il valore non assoluto della regola della pubblicità , restando affidato alla discrezionalità del legislatore il | bilanciamento | degli interessi in giuoco nei diversi procedimenti ( sentenze n . 235 del 1993 e n . 373 del 1992 |
1.2. Trovate i dispersion plots delle prime 10 sentenze per numero di occorrenze della voce e dei termini associati in dftm_silver. Per ogni grafico sono indicate le parole chiave trovate nella motivazione della sentenza a partire dalla voce e dai termini associati (legenda sulla destra), cui è stato associato un colore. Nel grafico ogni punto rappresenta una parola chiave in relazione alla sua posizione nella motivazione della sentenza


2. N-grams
2.1. La tabella riporta i trigrams estratti dalle sentenze presenti nel subset dftm_silver in cui compaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| trigrams_trovate | frequency |
|---|---|
| bilanciamento_dei_valori | 6 |
| bilanciamento_tra_l | 6 |
| bilanciamento_operato_dal | 6 |
| bilanciamento_tra_i | 6 |
| bilanciamento_di_interessi | 5 |
| un_ragionevole_bilanciamento | 4 |
| un_nuovo_bilanciamento | 4 |
| nel_bilanciare_l | 4 |
| bilanciare_l_interesse | 4 |
| il_bilanciamento_tra | 3 |
| del_bilanciamento_operato | 3 |
| il_bilanciamento_operato | 3 |
| bilancia_la_mancata | 3 |
| bilanciamento_tra_le | 3 |
| valutazione_di_bilanciamento | 3 |
| cui_nel_bilanciamento | 3 |
| di_bilanciamento_fra | 3 |
| il_necessario_bilanciamento | 3 |
| al_normale_bilanciamento | 3 |
| normale_bilanciamento_proprio | 3 |
| bilanciamento_proprio_di | 3 |
| che_il_bilanciamento | 3 |
| bilanciamento_degli_interessi | 3 |
| bilanciare_il_minore | 2 |
| di_bilanciamento_tra | 2 |
| bilanciamento_tra_interesse | 2 |
| nel_necessario_bilanciamento | 2 |
| necessario_bilanciamento_di | 2 |
| entrate_tributarie_bilancia | 2 |
| tributarie_bilancia_la | 2 |
| di_un_bilanciamento | 2 |
| nel_bilanciamento_con | 2 |
| bilanciamento_con_altri | 2 |
| di_bilanciamento_di | 2 |
| bilanciamento_di_valori | 2 |
| nel_bilanciamento_tra | 2 |
| tipo_di_bilanciamento | 2 |
| bilanciamento_fra_i | 2 |
| bilanciamento_fra_l | 2 |
| oggetto_di_bilanciamento | 2 |
| ragionevole_bilanciamento_dei | 2 |
| ragionevole_bilanciamento_tra | 2 |
| un_corretto_bilanciamento | 2 |
| necessario_bilanciamento_tra | 2 |
| fini_del_bilanciamento | 2 |
| del_bilanciamento_dei | 2 |
| bilanciamento_dei_rapporti | 2 |
| dovuto_essere_bilanciati | 2 |
| essere_bilanciati_i | 2 |
| bilanciati_i_dialettici | 2 |
| esigenza_di_bilanciare | 2 |
| di_bilanciare_la | 2 |
| bilanciare_la_garanzia | 2 |
| irragionevolezza_del_bilanciamento | 2 |
| un_bilanciamento_non | 2 |
| bilanciamento_non_irragionevole | 2 |
| del_necessario_bilanciamento | 2 |
| nuovo_bilanciamento_dei | 2 |
| un_bilanciamento_di | 2 |
| del_nel_bilanciare | 2 |
| dei_relativi_bilanciamenti | 2 |
| relativi_bilanciamenti_che | 2 |
| bilanciamenti_che_la | 2 |
| preordinate_a_bilanciare | 2 |
| a_bilanciare_molteplici | 2 |
| bilanciare_molteplici_valori | 2 |
| valutato_il_bilanciamento | 2 |
| realtà_nel_bilanciamento | 1 |
| nel_bilanciamento_fra | 1 |
| bilanciamento_fra_entrate | 1 |
| è_stata_bilanciata | 1 |
| stata_bilanciata_con | 1 |
| bilanciata_con_particolari | 1 |
| scopo_di_bilanciare | 1 |
| di_bilanciare_il | 1 |
| termini_del_bilanciamento | 1 |
| del_bilanciamento_così | 1 |
| bilanciamento_così_effettuato | 1 |
| corrisponde_al_bilanciamento | 1 |
| al_bilanciamento_dei | 1 |
| momento_di_bilanciamento | 1 |
| coordinamento_e_bilanciamento | 1 |
| e_bilanciamento_con | 1 |
| bilanciamento_con_il | 1 |
| essere_il_bilanciamento | 1 |
| oggetto_del_bilanciamento | 1 |
| del_bilanciamento_legislativo | 1 |
| bilanciamento_legislativo_questa | 1 |
| risultato_del_bilanciamento | 1 |
| correttezza_del_bilanciamento | 1 |
| del_bilanciamento_di | 1 |
| che_nel_bilanciamento | 1 |
| nel_bilanciamento_complessivo | 1 |
| bilanciamento_complessivo_operato | 1 |
| dove_il_bilanciamento | 1 |
| il_giusto_bilanciamento | 1 |
| giusto_bilanciamento_tra | 1 |
| compensazione_e_bilanciamento | 1 |
| e_bilanciamento_di | 1 |
| bilanciamento_di_un | 1 |
| sistema_appunto_bilancia | 1 |
| appunto_bilancia_la | 1 |
| un_bilanciamento_tra | 1 |
| tendente_a_bilanciare | 1 |
| a_bilanciare_il | 1 |
| ulteriore_di_bilanciamento | 1 |
| di_bilanciamento_equitativo | 1 |
| bilanciamento_equitativo_della | 1 |
| affidamento_nel_bilanciamento | 1 |
| il_complesso_bilanciamento | 1 |
| complesso_bilanciamento_opera | 1 |
| bilanciamento_opera_to | 1 |
| considerando_il_bilanciamento | 1 |
| il_bilanciamento_fra | 1 |
| di_bilanciamento_secondo | 1 |
| bilanciamento_secondo_le | 1 |
| necessario_bilanciamento_in | 1 |
| bilanciamento_in_modo | 1 |
| n_del_bilanciare | 1 |
| del_bilanciare_tutti | 1 |
| bilanciare_tutti_i | 1 |
| l_inadeguato_bilanciamento | 1 |
| inadeguato_bilanciamento_operato | 1 |
| un_congruo_bilanciamento | 1 |
| congruo_bilanciamento_tra | 1 |
| attività_di_bilanciamento | 1 |
| bilanciamento_tra_valori | 1 |
| e_vicendevole_bilanciamento | 1 |
| vicendevole_bilanciamento_tra | 1 |
| bilanciamento_tra_princìpi | 1 |
| dal_ragionevole_bilanciamento | 1 |
| privilegiata_nel_bilanciamento | 1 |
| bilanciamento_con_gli | 1 |
| tentativo_di_bilanciare | 1 |
| di_bilanciare_le | 1 |
| bilanciare_le_attese | 1 |
| corretto_bilanciamento_ogniqualvolta | 1 |
| bilanciamento_ogniqualvolta_si | 1 |
| di_bilanciamento_nei | 1 |
| bilanciamento_nei_cui | 1 |
| combinazione_un_bilanciamento | 1 |
| un_bilanciamento_dei | 1 |
| bilanciamento_dei_principi | 1 |
| relazione_al_bilanciamento | 1 |
| al_bilanciamento_tra | 1 |
| compito_del_bilanciamento | 1 |
| del_bilanciamento_tra | 1 |
| in_un_bilanciamento | 1 |
| un_bilanciamento_irragionevole | 1 |
| bilanciamento_irragionevole_tra | 1 |
| bilanciamento_tra_esigenze | 1 |
| un_nuovo_bilanciato | 1 |
| nuovo_bilanciato_riparto | 1 |
| bilanciato_riparto_delle | 1 |
| di_essere_bilanciato | 1 |
| essere_bilanciato_con | 1 |
| bilanciato_con_gli | 1 |
| del_bilanciamento_realizzato | 1 |
| bilanciamento_realizzato_dal | 1 |
| dunque_un_bilanciamento | 1 |
| necessario_bilanciamento_dei | 1 |
| nel_bilanciamento_da | 1 |
| bilanciamento_da_essi | 1 |
| dell_equo_bilanciamento | 1 |
| equo_bilanciamento_alla | 1 |
| bilanciamento_alla_luce | 1 |
| esigenza_di_bilanciamento | 1 |
| di_bilanciamento_del | 1 |
| bilanciamento_del_sacrificio | 1 |
| necessario_bilanciamento_con | 1 |
| bilanciamento_con_particolare | 1 |
| il_bilanciamento_di | 1 |
| bilanciamento_di_cui | 1 |
| poiché_nel_bilanciare | 1 |
| nuovo_bilanciamento_degli | 1 |
| bilanciamento_di_tutti | 1 |
| nuovo_bilanciamento_tra | 1 |
| del_legislatore_bilanciando | 1 |
| legislatore_bilanciando_secondo | 1 |
| bilanciando_secondo_criteri | 1 |
| in_questo_bilanciamento | 1 |
| questo_bilanciamento_il | 1 |
| bilanciamento_il_legislatore | 1 |
| legislatore_nel_bilanciare | 1 |
| bilanciamento_operato_dai | 1 |
| è_comunque_bilanciato | 1 |
| comunque_bilanciato_dall | 1 |
| bilanciato_dall_ordinaria | 1 |
| era_però_bilanciata | 1 |
| però_bilanciata_in | 1 |
| bilanciata_in_termini | 1 |
| nome_del_bilanciamento | 1 |
| del_bilanciamento_con | 1 |
| secondo_un_bilanciamento | 1 |
| di_equo_bilanciamento | 1 |
| equo_bilanciamento_di | 1 |
| sottese_al_bilanciamento | 1 |
| al_bilanciamento_attuato | 1 |
| bilanciamento_attuato_di | 1 |
| proporzionalità_del_bilanciamento | 1 |
| bilanciamento_operato_in | 1 |
| attraverso_un_bilanciamento | 1 |
| corretto_bilanciamento_tra | 1 |
| un_ponderato_bilanciamento | 1 |
| ponderato_bilanciamento_dei | 1 |
| bilanciamento_dei_molteplici | 1 |
| ragionevole_bilanciamento_sarebbe | 1 |
| bilanciamento_sarebbe_lesivo | 1 |
| a_tale_bilanciamento | 1 |
| tale_bilanciamento_si | 1 |
| bilanciamento_si_impone | 1 |
| irragionevole_il_bilanciamento | 1 |
| il_bilanciamento_attuato | 1 |
| bilanciamento_attuato_dal | 1 |
| sostanza_del_bilanciamento | 1 |
| del_bilanciamento_degli | 1 |
| operazione_di_bilanciamento | 1 |
| deve_ispirarsi_bilanciandolo | 1 |
| ispirarsi_bilanciandolo_con | 1 |
| bilanciandolo_con_gli | 1 |
| volta_a_bilanciare | 1 |
| a_bilanciare_i | 1 |
| bilanciare_i_diversi | 1 |
| posto_in_bilanciamento | 1 |
| in_bilanciamento_con | 1 |
| bilanciamento_con_una | 1 |
| legislatore_il_bilanciamento | 1 |
| il_bilanciamento_degli | 1 |
| giudizio_sul_bilanciamento | 1 |
| sul_bilanciamento_operato | 1 |
| più_proporzionato_bilanciamento | 1 |
| proporzionato_bilanciamento_tra | 1 |
| criteri_di_bilanciamento | 1 |
| di_bilanciamento_si | 1 |
| bilanciamento_si_sono | 1 |
| di_bilanciamento_e | 1 |
| bilanciamento_e_in | 1 |
| e_di_bilanciamento | 1 |
| di_bilanciamento_a | 1 |
| bilanciamento_a_cui | 1 |
2.2. La tabella riporta i fivegrams estratti dalle sentenze presenti nel subset dftm_silver in cuicompaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| five_grams_trovate | frequency |
|---|---|
| nel_bilanciare_l_interesse_dei | 4 |
| bilanciare_l_interesse_dei_pensionati | 4 |
| il_bilanciamento_operato_dal_legislatore | 3 |
| bilancia_la_mancata_previsione_di | 3 |
| al_normale_bilanciamento_proprio_di | 3 |
| normale_bilanciamento_proprio_di_tutti | 3 |
| bilanciamento_proprio_di_tutti_i | 3 |
| bilanciare_il_minore_ammontare_dei | 2 |
| nel_necessario_bilanciamento_di_interessi | 2 |
| necessario_bilanciamento_di_interessi_fra | 2 |
| bilanciamento_di_interessi_fra_esigenze | 2 |
| delle_stesse_entrate_tributarie_bilancia | 2 |
| stesse_entrate_tributarie_bilancia_la | 2 |
| entrate_tributarie_bilancia_la_mancata | 2 |
| tributarie_bilancia_la_mancata_previsione | 2 |
| espresso_per_cui_nel_bilanciamento | 2 |
| per_cui_nel_bilanciamento_tra | 2 |
| cui_nel_bilanciamento_tra_l | 2 |
| nel_bilanciamento_tra_l_interesse | 2 |
| bilanciamento_tra_l_interesse_fiscale | 2 |
| bilanciamento_fra_i_due_interessi | 2 |
| che_la_valutazione_di_bilanciamento | 2 |
| la_valutazione_di_bilanciamento_fra | 2 |
| valutazione_di_bilanciamento_fra_l | 2 |
| di_bilanciamento_fra_l_interesse | 2 |
| bilanciamento_fra_l_interesse_all | 2 |
| un_ragionevole_bilanciamento_dei_valori | 2 |
| per_realizzare_il_necessario_bilanciamento | 2 |
| realizzare_il_necessario_bilanciamento_tra | 2 |
| il_necessario_bilanciamento_tra_le | 2 |
| necessario_bilanciamento_tra_le_ragioni | 2 |
| bilanciamento_tra_le_ragioni_di | 2 |
| del_ai_fini_del_bilanciamento | 2 |
| ai_fini_del_bilanciamento_dei | 2 |
| fini_del_bilanciamento_dei_rapporti | 2 |
| del_bilanciamento_dei_rapporti_finanziari | 2 |
| bilanciamento_dei_rapporti_finanziari_sopravvenuti | 2 |
| cui_avrebbero_dovuto_essere_bilanciati | 2 |
| avrebbero_dovuto_essere_bilanciati_i | 2 |
| dovuto_essere_bilanciati_i_dialettici | 2 |
| essere_bilanciati_i_dialettici_interessi | 2 |
| bilanciati_i_dialettici_interessi_della | 2 |
| bilanciamento_tra_i_valori_costituzionali | 2 |
| conto_dell_esigenza_di_bilanciare | 2 |
| dell_esigenza_di_bilanciare_la | 2 |
| esigenza_di_bilanciare_la_garanzia | 2 |
| di_bilanciare_la_garanzia_del | 2 |
| bilanciare_la_garanzia_del_legittimo | 2 |
| un_bilanciamento_non_irragionevole_tra | 2 |
| un_nuovo_bilanciamento_dei_valori | 2 |
| nuovo_bilanciamento_dei_valori_e | 2 |
| bilanciamento_dei_valori_e_degli | 2 |
| l_n_del_nel_bilanciare | 2 |
| n_del_nel_bilanciare_l | 2 |
| del_nel_bilanciare_l_interesse | 2 |
| principi_e_dei_relativi_bilanciamenti | 2 |
| e_dei_relativi_bilanciamenti_che | 2 |
| dei_relativi_bilanciamenti_che_la | 2 |
| relativi_bilanciamenti_che_la_costituzione | 2 |
| bilanciamenti_che_la_costituzione_prevede | 2 |
| che_il_bilanciamento_operato_dal | 2 |
| scelte_coerenti_preordinate_a_bilanciare | 2 |
| coerenti_preordinate_a_bilanciare_molteplici | 2 |
| preordinate_a_bilanciare_molteplici_valori | 2 |
| a_bilanciare_molteplici_valori_di | 2 |
| bilanciare_molteplici_valori_di_rango | 2 |
| valutato_il_bilanciamento_tra_i | 2 |
| il_bilanciamento_tra_i_richiamati | 2 |
| bilanciamento_tra_i_richiamati_valori | 2 |
| è_soggetto_al_normale_bilanciamento | 2 |
| soggetto_al_normale_bilanciamento_proprio | 2 |
| regionali_in_realtà_nel_bilanciamento | 1 |
| in_realtà_nel_bilanciamento_fra | 1 |
| realtà_nel_bilanciamento_fra_entrate | 1 |
| nel_bilanciamento_fra_entrate_e | 1 |
| bilanciamento_fra_entrate_e_spese | 1 |
| contributiva_speciale_è_stata_bilanciata | 1 |
| speciale_è_stata_bilanciata_con | 1 |
| è_stata_bilanciata_con_particolari | 1 |
| stata_bilanciata_con_particolari_detrazioni | 1 |
| bilanciata_con_particolari_detrazioni_d | 1 |
| ha_lo_scopo_di_bilanciare | 1 |
| lo_scopo_di_bilanciare_il | 1 |
| scopo_di_bilanciare_il_minore | 1 |
| di_bilanciare_il_minore_ammontare | 1 |
| uno_dei_termini_del_bilanciamento | 1 |
| dei_termini_del_bilanciamento_così | 1 |
| termini_del_bilanciamento_così_effettuato | 1 |
| del_bilanciamento_così_effettuato_ha | 1 |
| bilanciamento_così_effettuato_ha_ormai | 1 |
| prima_accennato_corrisponde_al_bilanciamento | 1 |
| accennato_corrisponde_al_bilanciamento_dei | 1 |
| corrisponde_al_bilanciamento_dei_valori | 1 |
| al_bilanciamento_dei_valori_costituzionali | 1 |
| bilanciamento_dei_valori_costituzionali_in | 1 |
| rappresenta_un_momento_di_bilanciamento | 1 |
| un_momento_di_bilanciamento_tra | 1 |
| momento_di_bilanciamento_tra_l | 1 |
| di_bilanciamento_tra_l_interesse | 1 |
| bilanciamento_tra_l_interesse_al | 1 |
| opera_il_coordinamento_e_bilanciamento | 1 |
| il_coordinamento_e_bilanciamento_con | 1 |
| coordinamento_e_bilanciamento_con_il | 1 |
| e_bilanciamento_con_il_pubblico | 1 |
| bilanciamento_con_il_pubblico_interesse | 1 |
| diverso_può_essere_il_bilanciamento | 1 |
| può_essere_il_bilanciamento_tra | 1 |
| essere_il_bilanciamento_tra_interesse | 1 |
| il_bilanciamento_tra_interesse_generale | 1 |
| bilanciamento_tra_interesse_generale_ed | 1 |
| confliggenti_interessi_oggetto_del_bilanciamento | 1 |
| interessi_oggetto_del_bilanciamento_legislativo | 1 |
| oggetto_del_bilanciamento_legislativo_questa | 1 |
| del_bilanciamento_legislativo_questa_essenziale | 1 |
| bilanciamento_legislativo_questa_essenziale_relatività | 1 |
| tra_il_risultato_del_bilanciamento | 1 |
| il_risultato_del_bilanciamento_operato | 1 |
| risultato_del_bilanciamento_operato_dal | 1 |
| del_bilanciamento_operato_dal_legislatore | 1 |
| bilanciamento_operato_dal_legislatore_con | 1 |
| concreto_la_correttezza_del_bilanciamento | 1 |
| la_correttezza_del_bilanciamento_di | 1 |
| correttezza_del_bilanciamento_di_interessi | 1 |
| del_bilanciamento_di_interessi_operato | 1 |
| bilanciamento_di_interessi_operato_dal | 1 |
| tenersi_conto_che_nel_bilanciamento | 1 |
| conto_che_nel_bilanciamento_complessivo | 1 |
| che_nel_bilanciamento_complessivo_operato | 1 |
| nel_bilanciamento_complessivo_operato_dal | 1 |
| bilanciamento_complessivo_operato_dal_legislatore | 1 |
| una_frattura_dove_il_bilanciamento | 1 |
| frattura_dove_il_bilanciamento_operato | 1 |
| dove_il_bilanciamento_operato_dal | 1 |
| bilanciamento_operato_dal_legislatore_ha | 1 |
| di_realizzare_il_giusto_bilanciamento | 1 |
| realizzare_il_giusto_bilanciamento_tra | 1 |
| il_giusto_bilanciamento_tra_interesse | 1 |
| giusto_bilanciamento_tra_interesse_pubblico | 1 |
| bilanciamento_tra_interesse_pubblico_ed | 1 |
| meccanismo_di_compensazione_e_bilanciamento | 1 |
| di_compensazione_e_bilanciamento_di | 1 |
| compensazione_e_bilanciamento_di_un | 1 |
| e_bilanciamento_di_un_tale | 1 |
| bilanciamento_di_un_tale_inconveniente | 1 |
| imposta_medesima_nel_necessario_bilanciamento | 1 |
| medesima_nel_necessario_bilanciamento_di | 1 |
| sul_patrimonio_nel_necessario_bilanciamento | 1 |
| patrimonio_nel_necessario_bilanciamento_di | 1 |
| in_quel_sistema_appunto_bilancia | 1 |
| quel_sistema_appunto_bilancia_la | 1 |
| sistema_appunto_bilancia_la_mancata | 1 |
| appunto_bilancia_la_mancata_previsione | 1 |
| sia_frutto_di_un_bilanciamento | 1 |
| frutto_di_un_bilanciamento_tra | 1 |
| di_un_bilanciamento_tra_le | 1 |
| un_bilanciamento_tra_le_istanze | 1 |
| bilanciamento_tra_le_istanze_dei | 1 |
| stesso_statuto_tendente_a_bilanciare | 1 |
| statuto_tendente_a_bilanciare_il | 1 |
| tendente_a_bilanciare_il_minore | 1 |
| a_bilanciare_il_minore_ammontare | 1 |
| quale_effetto_ulteriore_di_bilanciamento | 1 |
| effetto_ulteriore_di_bilanciamento_equitativo | 1 |
| ulteriore_di_bilanciamento_equitativo_della | 1 |
| di_bilanciamento_equitativo_della_nuova | 1 |
| bilanciamento_equitativo_della_nuova_imposizione | 1 |
| sacrificare_tale_affidamento_nel_bilanciamento | 1 |
| tale_affidamento_nel_bilanciamento_con | 1 |
| affidamento_nel_bilanciamento_con_altri | 1 |
| nel_bilanciamento_con_altri_interessi | 1 |
| bilanciamento_con_altri_interessi_costituzionali | 1 |
| esaurimento_nonostante_il_complesso_bilanciamento | 1 |
| nonostante_il_complesso_bilanciamento_opera | 1 |
| il_complesso_bilanciamento_opera_to | 1 |
| complesso_bilanciamento_opera_to_dal | 1 |
| bilanciamento_opera_to_dal_legislatore | 1 |
| fini_della_valutazione_di_bilanciamento | 1 |
| della_valutazione_di_bilanciamento_di | 1 |
| valutazione_di_bilanciamento_di_valori | 1 |
| di_bilanciamento_di_valori_richiesta | 1 |
| bilanciamento_di_valori_richiesta_dalla | 1 |
| considerando_questo_tipo_di_bilanciamento | 1 |
| questo_tipo_di_bilanciamento_fra | 1 |
| tipo_di_bilanciamento_fra_i | 1 |
| di_bilanciamento_fra_i_due | 1 |
| valore_aggiunto_considerando_il_bilanciamento | 1 |
| aggiunto_considerando_il_bilanciamento_fra | 1 |
| considerando_il_bilanciamento_fra_i | 1 |
| il_bilanciamento_fra_i_due | 1 |
| interposta_diviene_oggetto_di_bilanciamento | 1 |
| diviene_oggetto_di_bilanciamento_secondo | 1 |
| oggetto_di_bilanciamento_secondo_le | 1 |
| di_bilanciamento_secondo_le_ordinarie | 1 |
| bilanciamento_secondo_le_ordinarie_operazioni | 1 |
| scrutinata_effettuando_il_necessario_bilanciamento | 1 |
| effettuando_il_necessario_bilanciamento_in | 1 |
| il_necessario_bilanciamento_in_modo | 1 |
| necessario_bilanciamento_in_modo_da | 1 |
| bilanciamento_in_modo_da_assicurare | 1 |
| n_e_n_del_bilanciare | 1 |
| e_n_del_bilanciare_tutti | 1 |
| n_del_bilanciare_tutti_i | 1 |
| del_bilanciare_tutti_i_fattori | 1 |
| bilanciare_tutti_i_fattori_costituzionalmente | 1 |
| corte_per_l_inadeguato_bilanciamento | 1 |
| per_l_inadeguato_bilanciamento_operato | 1 |
| l_inadeguato_bilanciamento_operato_dal | 1 |
| inadeguato_bilanciamento_operato_dal_legislatore | 1 |
| bilanciamento_operato_dal_legislatore_tra | 1 |
| deve_operare_un_congruo_bilanciamento | 1 |
| operare_un_congruo_bilanciamento_tra | 1 |
| un_congruo_bilanciamento_tra_l | 1 |
| congruo_bilanciamento_tra_l_esigenza | 1 |
| bilanciamento_tra_l_esigenza_di | 1 |
| ascrivibile_all_attività_di_bilanciamento | 1 |
| all_attività_di_bilanciamento_tra | 1 |
| attività_di_bilanciamento_tra_valori | 1 |
| di_bilanciamento_tra_valori_di | 1 |
| bilanciamento_tra_valori_di_rango | 1 |
| opera_normalmente_un_ragionevole_bilanciamento | 1 |
| normalmente_un_ragionevole_bilanciamento_dei | 1 |
| ragionevole_bilanciamento_dei_valori_coinvolti | 1 |
| bilanciamento_dei_valori_coinvolti_nella | 1 |
| un_continuo_e_vicendevole_bilanciamento | 1 |
| continuo_e_vicendevole_bilanciamento_tra | 1 |
| e_vicendevole_bilanciamento_tra_princìpi | 1 |
| vicendevole_bilanciamento_tra_princìpi_e | 1 |
| bilanciamento_tra_princìpi_e_diritti | 1 |
| esigenze_dettate_dal_ragionevole_bilanciamento | 1 |
| dettate_dal_ragionevole_bilanciamento_tra | 1 |
| dal_ragionevole_bilanciamento_tra_i | 1 |
| ragionevole_bilanciamento_tra_i_diritti | 1 |
| bilanciamento_tra_i_diritti_e | 1 |
| una_posizione_privilegiata_nel_bilanciamento | 1 |
| posizione_privilegiata_nel_bilanciamento_con | 1 |
| privilegiata_nel_bilanciamento_con_gli | 1 |
| nel_bilanciamento_con_gli_altri | 1 |
| bilanciamento_con_gli_altri_valori | 1 |
| diversi_nel_tentativo_di_bilanciare | 1 |
| nel_tentativo_di_bilanciare_le | 1 |
| tentativo_di_bilanciare_le_attese | 1 |
| di_bilanciare_le_attese_dei | 1 |
| bilanciare_le_attese_dei_pensionati | 1 |
| base_di_un_ragionevole_bilanciamento | 1 |
| di_un_ragionevole_bilanciamento_dei | 1 |
| ragionevole_bilanciamento_dei_valori_costituzionali | 1 |
| bilanciamento_dei_valori_costituzionali_deve | 1 |
| nel_proporre_un_corretto_bilanciamento | 1 |
| proporre_un_corretto_bilanciamento_ogniqualvolta | 1 |
| un_corretto_bilanciamento_ogniqualvolta_si | 1 |
| corretto_bilanciamento_ogniqualvolta_si_profili | 1 |
| bilanciamento_ogniqualvolta_si_profili_l | 1 |
| sui_diritti_oggetto_di_bilanciamento | 1 |
| diritti_oggetto_di_bilanciamento_nei | 1 |
| oggetto_di_bilanciamento_nei_cui | 1 |
| di_bilanciamento_nei_cui_confronti | 1 |
| bilanciamento_nei_cui_confronti_si | 1 |
| nella_loro_combinazione_un_bilanciamento | 1 |
| loro_combinazione_un_bilanciamento_dei | 1 |
| combinazione_un_bilanciamento_dei_principi | 1 |
| un_bilanciamento_dei_principi_costituzionali | 1 |
| bilanciamento_dei_principi_costituzionali_di | 1 |
| appropriati_in_relazione_al_bilanciamento | 1 |
| in_relazione_al_bilanciamento_tra | 1 |
| relazione_al_bilanciamento_tra_i | 1 |
| al_bilanciamento_tra_i_valori | 1 |
| che_il_compito_del_bilanciamento | 1 |
| il_compito_del_bilanciamento_tra | 1 |
| compito_del_bilanciamento_tra_i | 1 |
| del_bilanciamento_tra_i_valori | 1 |
| bilanciamento_tra_i_valori_contrapposti | 1 |
| sconfina_dunque_in_un_bilanciamento | 1 |
| dunque_in_un_bilanciamento_irragionevole | 1 |
| in_un_bilanciamento_irragionevole_tra | 1 |
| un_bilanciamento_irragionevole_tra_libertà | 1 |
| bilanciamento_irragionevole_tra_libertà_sindacale | 1 |
| per_compiere_un_ragionevole_bilanciamento | 1 |
| compiere_un_ragionevole_bilanciamento_tra | 1 |
| un_ragionevole_bilanciamento_tra_esigenze | 1 |
| ragionevole_bilanciamento_tra_esigenze_di | 1 |
| bilanciamento_tra_esigenze_di_contenimento | 1 |
| necessità_di_un_nuovo_bilanciato | 1 |
| di_un_nuovo_bilanciato_riparto | 1 |
| un_nuovo_bilanciato_riparto_delle | 1 |
| nuovo_bilanciato_riparto_delle_risorse | 1 |
| bilanciato_riparto_delle_risorse_fiscali | 1 |
| è_sottoposto_al_normale_bilanciamento | 1 |
| sottoposto_al_normale_bilanciamento_proprio | 1 |
| interesse_richiede_di_essere_bilanciato | 1 |
| richiede_di_essere_bilanciato_con | 1 |
| di_essere_bilanciato_con_gli | 1 |
| essere_bilanciato_con_gli_interessi | 1 |
| bilanciato_con_gli_interessi_descritti | 1 |
| afferma_l_irragionevolezza_del_bilanciamento | 1 |
| l_irragionevolezza_del_bilanciamento_realizzato | 1 |
| irragionevolezza_del_bilanciamento_realizzato_dal | 1 |
| del_bilanciamento_realizzato_dal_legislatore | 1 |
| bilanciamento_realizzato_dal_legislatore_tra | 1 |
| tributario_operano_dunque_un_bilanciamento | 1 |
| operano_dunque_un_bilanciamento_non | 1 |
| dunque_un_bilanciamento_non_irragionevole | 1 |
| bilanciamento_non_irragionevole_tra_l | 1 |
| nell_ottica_del_necessario_bilanciamento | 1 |
| ottica_del_necessario_bilanciamento_dei | 1 |
| del_necessario_bilanciamento_dei_valori | 1 |
| necessario_bilanciamento_dei_valori_costituzionali | 1 |
| bilanciamento_dei_valori_costituzionali_coinvolti | 1 |
| ragioni_per_cui_nel_bilanciamento | 1 |
| per_cui_nel_bilanciamento_da | 1 |
| cui_nel_bilanciamento_da_essi | 1 |
| nel_bilanciamento_da_essi_operato | 1 |
| bilanciamento_da_essi_operato_le | 1 |
| del_requisito_dell_equo_bilanciamento | 1 |
| requisito_dell_equo_bilanciamento_alla | 1 |
| dell_equo_bilanciamento_alla_luce | 1 |
| equo_bilanciamento_alla_luce_del | 1 |
| bilanciamento_alla_luce_del_principio | 1 |
| nettezza_l_esigenza_di_bilanciamento | 1 |
| l_esigenza_di_bilanciamento_del | 1 |
| esigenza_di_bilanciamento_del_sacrificio | 1 |
| di_bilanciamento_del_sacrificio_imposto | 1 |
| bilanciamento_del_sacrificio_imposto_a | 1 |
| ai_fini_del_necessario_bilanciamento | 1 |
| fini_del_necessario_bilanciamento_con | 1 |
| del_necessario_bilanciamento_con_particolare | 1 |
| necessario_bilanciamento_con_particolare_riferimento | 1 |
| bilanciamento_con_particolare_riferimento_alla | 1 |
| la_necessità_che_il_bilanciamento | 1 |
| necessità_che_il_bilanciamento_di | 1 |
| che_il_bilanciamento_di_cui | 1 |
| il_bilanciamento_di_cui_le | 1 |
| bilanciamento_di_cui_le_disposizioni | 1 |
| ha_operato_un_nuovo_bilanciamento | 1 |
| operato_un_nuovo_bilanciamento_dei | 1 |
| in_diritto_poiché_nel_bilanciare | 1 |
| diritto_poiché_nel_bilanciare_l | 1 |
| poiché_nel_bilanciare_l_interesse | 1 |
| vizi_operasse_un_nuovo_bilanciamento | 1 |
| operasse_un_nuovo_bilanciamento_dei | 1 |
| espressive_di_un_nuovo_bilanciamento | 1 |
| di_un_nuovo_bilanciamento_degli | 1 |
| un_nuovo_bilanciamento_degli_interessi | 1 |
| nuovo_bilanciamento_degli_interessi_costituzionali | 1 |
| bilanciamento_degli_interessi_costituzionali_coinvolti | 1 |
| sulla_base_di_un_bilanciamento | 1 |
| base_di_un_bilanciamento_di | 1 |
| di_un_bilanciamento_di_tutti | 1 |
| un_bilanciamento_di_tutti_gli | 1 |
| bilanciamento_di_tutti_gli_interessi | 1 |
| trattamenti_pensionistici_un_nuovo_bilanciamento | 1 |
| pensionistici_un_nuovo_bilanciamento_tra | 1 |
| un_nuovo_bilanciamento_tra_l | 1 |
| nuovo_bilanciamento_tra_l_interesse | 1 |
| bilanciamento_tra_l_interesse_dei | 1 |
| la_discrezionalità_del_legislatore_bilanciando | 1 |
| discrezionalità_del_legislatore_bilanciando_secondo | 1 |
| del_legislatore_bilanciando_secondo_criteri | 1 |
| legislatore_bilanciando_secondo_criteri_non | 1 |
| bilanciando_secondo_criteri_non_irragionevoli | 1 |
| n_del_in_questo_bilanciamento | 1 |
| del_in_questo_bilanciamento_il | 1 |
| in_questo_bilanciamento_il_legislatore | 1 |
| questo_bilanciamento_il_legislatore_non | 1 |
| bilanciamento_il_legislatore_non_può | 1 |
| spetta_al_legislatore_nel_bilanciare | 1 |
| al_legislatore_nel_bilanciare_l | 1 |
| legislatore_nel_bilanciare_l_interesse | 1 |
| della_non_irragionevolezza_del_bilanciamento | 1 |
| non_irragionevolezza_del_bilanciamento_operato | 1 |
| irragionevolezza_del_bilanciamento_operato_dai | 1 |
| del_bilanciamento_operato_dai_denunciati | 1 |
| bilanciamento_operato_dai_denunciati_commi | 1 |
| scissione_societaria_è_comunque_bilanciato | 1 |
| societaria_è_comunque_bilanciato_dall | 1 |
| è_comunque_bilanciato_dall_ordinaria | 1 |
| comunque_bilanciato_dall_ordinaria_azione | 1 |
| bilanciato_dall_ordinaria_azione_di | 1 |
| preclusione_assoluta_era_però_bilanciata | 1 |
| assoluta_era_però_bilanciata_in | 1 |
| era_però_bilanciata_in_termini | 1 |
| però_bilanciata_in_termini_di | 1 |
| bilanciata_in_termini_di_disciplina | 1 |
| che_in_nome_del_bilanciamento | 1 |
| in_nome_del_bilanciamento_con | 1 |
| nome_del_bilanciamento_con_altri | 1 |
| del_bilanciamento_con_altri_principi | 1 |
| bilanciamento_con_altri_principi_costituzionali | 1 |
| parti_negoziali_secondo_un_bilanciamento | 1 |
| negoziali_secondo_un_bilanciamento_non | 1 |
| secondo_un_bilanciamento_non_irragionevole | 1 |
| bilanciamento_non_irragionevole_tra_lavoratori | 1 |
| qualche_forma_di_equo_bilanciamento | 1 |
| forma_di_equo_bilanciamento_di | 1 |
| di_equo_bilanciamento_di_interessi | 1 |
| equo_bilanciamento_di_interessi_e | 1 |
| bilanciamento_di_interessi_e_denuncia | 1 |
| di_variabili_sottese_al_bilanciamento | 1 |
| variabili_sottese_al_bilanciamento_attuato | 1 |
| sottese_al_bilanciamento_attuato_di | 1 |
| al_bilanciamento_attuato_di_volta | 1 |
| bilanciamento_attuato_di_volta_in | 1 |
| dunque_concludere_che_il_bilanciamento | 1 |
| concludere_che_il_bilanciamento_operato | 1 |
| bilanciamento_operato_dal_legislatore_possa | 1 |
| profilo_della_proporzionalità_del_bilanciamento | 1 |
| della_proporzionalità_del_bilanciamento_operato | 1 |
| proporzionalità_del_bilanciamento_operato_in | 1 |
| del_bilanciamento_operato_in_particolare | 1 |
| bilanciamento_operato_in_particolare_quando | 1 |
| delle_prestazioni_attraverso_un_bilanciamento | 1 |
| prestazioni_attraverso_un_bilanciamento_di | 1 |
| attraverso_un_bilanciamento_di_valori | 1 |
| un_bilanciamento_di_valori_che | 1 |
| bilanciamento_di_valori_che_tenga | 1 |
| che_rifletta_un_corretto_bilanciamento | 1 |
| rifletta_un_corretto_bilanciamento_tra | 1 |
| un_corretto_bilanciamento_tra_l | 1 |
| corretto_bilanciamento_tra_l_interesse | 1 |
| bilanciamento_tra_l_interesse_generale | 1 |
| non_rappresenterebbe_un_ponderato_bilanciamento | 1 |
| rappresenterebbe_un_ponderato_bilanciamento_dei | 1 |
| un_ponderato_bilanciamento_dei_molteplici | 1 |
| ponderato_bilanciamento_dei_molteplici_valori | 1 |
| bilanciamento_dei_molteplici_valori_di | 1 |
| sorretto_da_un_ragionevole_bilanciamento | 1 |
| da_un_ragionevole_bilanciamento_sarebbe | 1 |
| un_ragionevole_bilanciamento_sarebbe_lesivo | 1 |
| ragionevole_bilanciamento_sarebbe_lesivo_del | 1 |
| bilanciamento_sarebbe_lesivo_del_principio | 1 |
| variabili_sottese_a_tale_bilanciamento | 1 |
| sottese_a_tale_bilanciamento_si | 1 |
| a_tale_bilanciamento_si_impone | 1 |
| tale_bilanciamento_si_impone_con | 1 |
| bilanciamento_si_impone_con_riguardo | 1 |
| conclusione_ritenere_irragionevole_il_bilanciamento | 1 |
| ritenere_irragionevole_il_bilanciamento_attuato | 1 |
| irragionevole_il_bilanciamento_attuato_dal | 1 |
| il_bilanciamento_attuato_dal_legislatore | 1 |
| bilanciamento_attuato_dal_legislatore_siciliano | 1 |
| duole_in_sostanza_del_bilanciamento | 1 |
| in_sostanza_del_bilanciamento_degli | 1 |
| sostanza_del_bilanciamento_degli_interessi | 1 |
| del_bilanciamento_degli_interessi_operato | 1 |
| bilanciamento_degli_interessi_operato_dal | 1 |
| nella_complessa_operazione_di_bilanciamento | 1 |
| complessa_operazione_di_bilanciamento_di | 1 |
| operazione_di_bilanciamento_di_interessi | 1 |
| di_bilanciamento_di_interessi_realizzata | 1 |
| bilanciamento_di_interessi_realizzata_dal | 1 |
| legislatore_ordinario_deve_ispirarsi_bilanciandolo | 1 |
| ordinario_deve_ispirarsi_bilanciandolo_con | 1 |
| deve_ispirarsi_bilanciandolo_con_gli | 1 |
| ispirarsi_bilanciandolo_con_gli_altri | 1 |
| bilanciandolo_con_gli_altri_interessi | 1 |
| deve_escludere_che_il_bilanciamento | 1 |
| escludere_che_il_bilanciamento_operato | 1 |
| bilanciamento_operato_dal_legislatore_si | 1 |
| dunque_già_valutato_il_bilanciamento | 1 |
| già_valutato_il_bilanciamento_tra | 1 |
| la_scelta_volta_a_bilanciare | 1 |
| scelta_volta_a_bilanciare_i | 1 |
| volta_a_bilanciare_i_diversi | 1 |
| a_bilanciare_i_diversi_valori | 1 |
| bilanciare_i_diversi_valori_coinvolti | 1 |
| potrebbe_essere_posto_in_bilanciamento | 1 |
| essere_posto_in_bilanciamento_con | 1 |
| posto_in_bilanciamento_con_una | 1 |
| in_bilanciamento_con_una_finalità | 1 |
| bilanciamento_con_una_finalità_quale | 1 |
| discrezionalità_del_legislatore_il_bilanciamento | 1 |
| del_legislatore_il_bilanciamento_degli | 1 |
| legislatore_il_bilanciamento_degli_interessi | 1 |
| il_bilanciamento_degli_interessi_in | 1 |
| bilanciamento_degli_interessi_in_giuoco | 1 |
| ha_dunque_valutato_il_bilanciamento | 1 |
| dunque_valutato_il_bilanciamento_tra | 1 |
| criteri_di_giudizio_sul_bilanciamento | 1 |
| di_giudizio_sul_bilanciamento_operato | 1 |
| giudizio_sul_bilanciamento_operato_dal | 1 |
| sul_bilanciamento_operato_dal_legislatore | 1 |
| bilanciamento_operato_dal_legislatore_anche | 1 |
| nuovo_e_più_proporzionato_bilanciamento | 1 |
| e_più_proporzionato_bilanciamento_tra | 1 |
| più_proporzionato_bilanciamento_tra_i | 1 |
| proporzionato_bilanciamento_tra_i_valori | 1 |
| giurisdizionale_questi_criteri_di_bilanciamento | 1 |
| questi_criteri_di_bilanciamento_si | 1 |
| criteri_di_bilanciamento_si_sono | 1 |
| di_bilanciamento_si_sono_dunque | 1 |
| bilanciamento_si_sono_dunque_riflessi | 1 |
| di_questo_tipo_di_bilanciamento | 1 |
| questo_tipo_di_bilanciamento_e | 1 |
| tipo_di_bilanciamento_e_in | 1 |
| di_bilanciamento_e_in_considerazione | 1 |
| bilanciamento_e_in_considerazione_del | 1 |
| stretta_costituzionalità_e_di_bilanciamento | 1 |
| costituzionalità_e_di_bilanciamento_a | 1 |
| e_di_bilanciamento_a_cui | 1 |
| di_bilanciamento_a_cui_essa | 1 |
| bilanciamento_a_cui_essa_andrebbe | 1 |
3. Word embedding
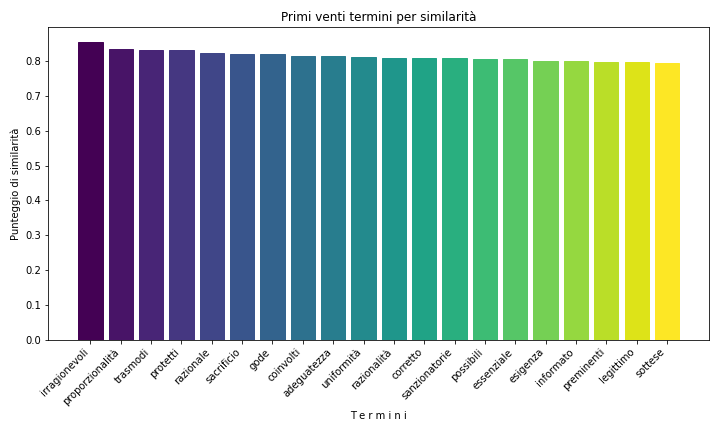
3.1. Il grafico a barre riporta i 30 termini semanticamente più simili alla voce presenti all’interno del dftm_silver, ordinati per valore di similarità in ordine decrescente.
4. Statistiche descrittive
4.1. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di pronunce in cui compaiono la voce e i termini associati in relazione al df_term_glob, nonché il corrispondente numero di pronunce. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 2022 | 73 |
| 2021 | 70 |
| 2019 | 66 |
| 2017 | 61 |
| 2020 | 56 |
4.2. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di sentenze in cui compaiono la voce e i termini associati in relazione al dftm, nonché il corrispondente numero di sentenze. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 2022 | 50 |
| 2019 | 45 |
| 2017 | 44 |
| 2020 | 43 |
| 2021 | 43 |
4.3 La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di pronunce in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al df_term_glob, nonché il corrispondente numero di pronunce e la percentuale in relazione al numero totale di pronunce che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Gaetano Silvestri | 59 | 4.02455661664393 |
| Silvana Sciarra | 48 | 3.27421555252387 |
| Daria de Pretis | 44 | 3.00136425648022 |
| Paolo Maria Napolitano | 41 | 2.79672578444748 |
| Aldo Carosi | 40 | 2.72851296043656 |
4.4. La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di sentenze in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al dftm, nonché il corrispondente numero di sentenze e la percentuale in relazione al numero totale di sentenze che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Aldo Carosi | 35 | 4.25273390036452 |
| Silvana Sciarra | 33 | 4.0097205346294 |
| Gaetano Silvestri | 32 | 3.88821385176185 |
| Giovanni Amoroso | 31 | 3.76670716889429 |
| Daria de Pretis | 27 | 3.28068043742406 |
4.5 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.6. Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob in relazione alla sentenze (linea continua) e alle ordinanze (linea tratteggiata). Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.7 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di sentenze presenti in dftm. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.8. Se cliccate sul link trovate il grafico a barre interattivo del numero di pronunce che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al df_term_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle pronunce che compongono df_term_silver ed è divisa per colori in base al numero di pronunce che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.9 Se cliccate sul link trovate il grafico a barre interattivo del numero di sentenze che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al dftm_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle sentenze che compongono dftm_silver ed è divisa per colori in base al numero di sentenze che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5. Lessicometria
5.1. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in df_term_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.2. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in dftm_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.3. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle pronunce che formano df_term_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle pronunce che formano df_term_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate | frequenza | rank |
|---|---|---|
| bilanciamento | 157 | 199 |
| bilanciare | 24 | 1590 |
| bilanciato | 7 | 3895 |
| bilanciata | 5 | 4714 |
| bilancia | 4 | 5276 |
| bilanciamenti | 2 | 7204 |
| bilanciati | 2 | 7204 |
| bilanciando | 1 | 9335 |
| bilanciandolo | 1 | 9335 |
5.4. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle sentenze che formano dftm_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle sentenze che formano dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate_motivaz | frequenza | rank |
|---|---|---|
| bilanciamento | 89 | 109 |
| bilanciare | 13 | 1200 |
| bilancia | 3 | 3576 |
| bilanciato | 3 | 3576 |
| bilanciamenti | 2 | 4398 |
| bilanciata | 2 | 4398 |
| bilanciati | 2 | 4398 |
| bilanciando | 1 | 5939 |
| bilanciandolo | 1 | 5939 |
5.5 Se cliccate sul link trovate il grafico a barre interattivo delle 50 pronunce con il maggior numero di parole uniche (o types) in df_term_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni pronuncia. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.6 Se cliccate sul link trovate il grafico a barre interattivo delle 50 sentenze con il maggior numero di parole uniche (o types) in dftm_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni sentenza. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.