Indice
Per una guida alla lettura clicca qui.
1. Concordanze 
1.1. La tabella  riporta le concordanze estratte dalle sentenze presenti nel subset dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| FileName | From | To | Pre | Keyword | Post |
|---|---|---|---|---|---|
| 1957-04.txt | 1484 | 1484 | . 9 devono essere raffrontate . l art . 23 della costituzione stabilisce che ” nessuna prestazione , personale o | patrimoniale | , può essere imposta se non in base alla legge ” . l oggetto di questa norma costituzionale , che |
| 1957-04.txt | 1528 | 1528 | tutela della libertà e della proprietà individuale , è quello di determinare a quali condizioni una prestazione , personale o | patrimoniale | , può essere legittimamente ” imposta ” cioè può essere stabilita come obbligatoria a carico di una persona senza che |
| 1957-04.txt | 1656 | 1656 | , preveduto dall art . 9 del r.d.l . 11 agosto 1933 , n . 1183 , è una prestazione | patrimoniale | che è imposta a determinati soggetti dall ente nazionale risi . essa è imposta a chiunque ha la veste di |
| 1957-04.txt | 1814 | 1814 | carattere giuridico del ” diritto di contratto ” . l espressione usata dall art . 23 della costituzione ( prestazione | patrimoniale | imposta ) è così ampia che , quali che siano le caratteristiche particolari del ” diritto di contratto ” rispetto |
| 1957-04.txt | 1887 | 1887 | alle quali si riferisce tale fondamentale norma costituzionale , avendo il ” diritto di contratto ” il carattere di prestazione | patrimoniale | autoritariamente imposta , che lo distingue dai contributi consortili di tipo privatistico . l art . 23 della costituzione esige |
| 1957-04.txt | 1922 | 1922 | art . 23 della costituzione esige , come una condizione essenziale per la legittimità costituzionale dell imposizione di una prestazione | patrimoniale | , che questa sia imposta ” in base alla legge ” . non è contestato che il ” diritto di |
| 1957-04.txt | 2097 | 2097 | il limite massimo di questa prestazione . l art . 23 della costituzione prescrive che l imposizione di una prestazione | patrimoniale | abbia ” base ” in una legge , ma non esige che la legge , che conferisce il potere di |
| 1957-04.txt | 2394 | 2394 | indicazione di limiti che circoscrivano l esercizio da parte dell ente nazionale risi del potere attribuitogli di imporre tale prestazione | patrimoniale | . a tale riguardo , la corte rileva che il r.d.l . 11 agosto 1933 , n . 1183 , |
| 1957-09.txt | 795 | 795 | costituisca la base positiva per la risoluzione della controversia . la norma , posta sotto il titolo quinto relativo al | patrimonio | e alle finanze regionali , nel primo comma dispone che , al fabbisogno , si provvede con i redditi patrimonali |
| 1957-09.txt | 815 | 815 | patrimonio e alle finanze regionali , nel primo comma dispone che , al fabbisogno , si provvede con i redditi | patrimonali | della regione e a mezzo di tributi deliberati dalla medesima . nel secondo comma aggiunge : ” sono però riservate |
| 1957-122.txt | 514 | 514 | della costituzione , consiste nello stabilire se il sovraccanone di cui alla detta legge sia da considerare una ” prestazione | patrimoniale | imposta ” . si è sostenuto che l obbligo , sancito dalla legge del 1953 nei confronti dei concessionari di |
| 1957-122.txt | 1721 | 1721 | ai fini del decidere . l unica cosa essenziale è lo stabilire se il sovraccanone abbia il carattere di prestazione | patrimoniale | imposta dall autorità . ora , dopo tutto quello che si è esposto , la corte non crede che si |
| 1957-122.txt | 2007 | 2007 | in materia sanitaria ; gli atti che determinano i vincoli per scopi idroelettrici ed i vincoli per la tutela del | patrimonio | artistico e del paesaggio . tutti questi atti non hanno carattere legislativo né regolamentare , anche se , quando trascendono |
| 1957-122.txt | 2544 | 2544 | enunciare il principio che l art . 23 della costituzione escluda , in materia di imposizione di prestazioni personali o | patrimoniali | , qualsiasi sfera di discrezionalità amministrativa , mentre ammetta la possibilità di un esercizio di discrezionalità tecnica ; ma la |
| 1957-30.txt | 821 | 821 | , in sostanza , la ditta marin che , applicandosi l art . 23 della costituzione a tutte le prestazioni | patrimoniali | , aventi o meno carattere tributario , il contrasto fra le ricordate disposizioni della legge del 1950 e la norma |
| 1957-30.txt | 924 | 924 | posto in luce che l oggetto dell art . 23 della costituzione , secondo il quale nessuna prestazione personale o | patrimoniale | può essere imposta se non in base alla legge , è quello di determinare a quali condizioni una prestazione , |
| 1957-30.txt | 947 | 947 | imposta se non in base alla legge , è quello di determinare a quali condizioni una prestazione , personale o | patrimoniale | , può essere legittimamente ” imposta ” , cioè può essere stabilita come obbligatoria a carico di una persona , |
| 1957-47.txt | 994 | 994 | art . 23 , posta a tuteia della libertà e della proprietà individuale , è applicabile alle prestazioni personali o | patrimoniali | ” imposte ” con atto di autorità e cioè in modo obbligatorio a carico di una persona senza che la |
| 1957-47.txt | 1049 | 1049 | consortili di natura privatistica . e stato altresì precisato che , per la legittimità costituzionale dell imposizione di una prestazione | patrimoniale | , l art . 23 esige non soltanto che questa trovi la sua base nella legge , ma altresì che |
| 1957-64.txt | 866 | 866 | 7 . – le questioni riflettenti vizi di eccesso di delega esclusive alle cause in esame riguardano la inclusione nel | patrimonio | espropriato di un fiume e di una cava di pietra . in quanto al primo , si legge negli scritti |
| 1957-64.txt | 1157 | 1157 | ampie strade . queste constatazioni rendono più facile intendere e giustificare la inclusione della stessa cava fra le pertinenze del | patrimonio | espropriato , mentre essa non sarebbe stata legittima ove si fosse trattato di una impresa estrattiva indipendente dalla azienda agricola |
| 1957-65.txt | 1266 | 1266 | in quanto darebbero luogo ad espropriazione senza indennizzo dei fabbricati rurali perché nel valore determinato ai fini della imposta straordinaria | patrimoniale | , al quale le dette norme fanno riferimento per la determinazione dell indennità di esproprio , non sarebbe stato compreso |
| 1957-65.txt | 1413 | 1413 | le leggi di riforma hanno commisurato l indennità al valore dei fondi accertato ai fini dell imposta straordinaria progressiva sul | patrimonio | e questo , a norma dell art . 9 d.p.r . 9 maggio 1950 , n . 203 , si |
| 1958-05.txt | 1460 | 1460 | . si tratta infatti , a differenza di quelle ora indicate , di imposte dirette : l una grava sul | patrimonio | delle società costituito dagli elementi indicati nell art . 4 della legge , e sul reddito delle società stesse , |
| 1958-81.txt | 251 | 251 | ogni attendibilità è il riferimento all art . 23 della costituzione , il quale stabilisce che qualsiasi prestazione personale o | patrimoniale | non può essere imposta se non in base alla legge . ora , nel caso in esame , tanto l |
| 1958-81.txt | 645 | 645 | nell ordinanza di rinvio . e , d altra parte , la data a cui si riferisce l accertamento del | patrimonio | su cui deve gravare l imposta è quella fissata nella legge originaria istitutiva dell imposta stessa e non già nella |
| 1959-36.txt | 212 | 212 | , mentre le stesse prestazioni dovute per la pubblicità effettuata dal privato esclusivamente con mezzi propri hanno natura di prestazione | patrimoniale | imposta ( art . 23 costituzione ) . né questa distinzione può essere esclusa dal fatto che il citato art |
| 1959-36.txt | 344 | 344 | di diritto privato , mentre quelle relative alla pubblicità effettuata dal privato hanno carattere di tributi e non di cespiti | patrimoniali | per la mancanza di qualsiasi rapporto di corrispettività . lo stesso principio ha affermato la giurisprudenza amministrativa , stabilendo che |
| 1959-36.txt | 406 | 406 | tale provento riveste carattere di tassa . questa corte d altra parte ha ritenuto che quando si ha una prestazione | patrimoniale | legittimamente imposta , cioè stabilita come obbligatoria a carico di una persona senza che la volontà di questa vi abbia |
| 1959-36.txt | 555 | 555 | dall art . 2 della legge del 1947 , n . 1417 , ed il sorgere dell obbligo della prestazione | patrimoniale | è indipendente da qualsiasi precedente rapporto tra ente impositore e colui che richiede di effettuare la pubblicità stabilito che trattasi |
| 1959-36.txt | 646 | 646 | prestazione imposta ” , ha anche ritenuto che la cennata norma costituzionale , prescrivendo che l imposizione di una prestazione | patrimoniale | abbia ” base ” in una legge , non esige che la legge , che conferisce il potere di imporre |
| 1960-12.txt | 448 | 448 | oggetto della prestazione , alla misura massima di essa , alle sue modalità e alla eventuale sua conversione in prestazione | patrimoniale | . ferma la rispondenza della impugnata legge al principio generale dell art . 23 , nemmeno può dirsi che essa |
| 1960-70.txt | 307 | 307 | 17 per cento già stabilita dalla legge . di guisa che , anche se tale sconto si configurasse come prestazione | patrimoniale | obbligatoria , ai sensi dell art . 23 della costituzione , l eccezione di illegittimità della disposizione , per mancanza |
| 1960-70.txt | 592 | 592 | istituti e degli enti indicati nell art . 2 della legge del 1955 già ricordata , debba qualificarsi come prestazione | patrimoniale | imposta in base alla legge , ai sensi dell art . 23 della costituzione , come deduce la società “ |
| 1960-70.txt | 671 | 671 | differenziato , sostanzialmente analogo al prezzo d imperio e del tutto diverso , per sua stessa natura , dalle prestazioni | patrimoniali | imposte . questa tesi , sostenuta dalla difesa dell i.n.a.m . e dall avvocatura dello stato , muove dal presupposto |
| 1960-70.txt | 1305 | 1305 | finalità per le quali è stato stabilito , inducono a ritenere , invece , che sia da qualificare come prestazione | patrimoniale | imposta a favore degli istituti e degli enti pubblici indicati dalla legge del 1955 , in relazione ai compiti istituzionali |
| 1960-70.txt | 1366 | 1366 | noto che , secondo la giurisprudenza di questa corte ( sentenza n . 4 del 1957 ) , la prestazione | patrimoniale | ha tale carattere quando è istituita con atto di autorità senza il concorso della volontà del soggetto passivo , quale |
| 1960-70.txt | 1407 | 1407 | che sia la denominazione attribuita dalla legge che la impone . in base a questo principio sono state ritenute prestazioni | patrimoniali | nel senso anzidetto , oltre il ” diritto di contratto ” dovuto all ente risi ( sentenza n . 4 |
| 1960-70.txt | 1520 | 1520 | dai concessionari di grandi derivazioni dai bacini imbriferi montani ( sentenza n . 122 del 1957 ) e le prestazioni | patrimoniali | dovute ai comuni per le pubbliche affissioni effettuate dai privati ( sentenza n . 36 del 1959 ) . ora |
| 1960-70.txt | 1555 | 1555 | 36 del 1959 ) . ora , coerentemente all interpretazione che è stata data al precetto costituzionale , la prestazione | patrimoniale | è configurabile non soltanto quando l obbligazione istituita autoritativamente consiste nel pagamento di una somma di denaro , ma anche |
| 1960-70.txt | 1938 | 1938 | . – ciò posto occorre tenere presente che , pure secondo la ricordata giurisprudenza di questa corte , la prestazione | patrimoniale | può ritenersi costituzionalmente legittima anche quando la legge non ne stabilisce compiutamente gli estremi , ma ne demanda la determinazione |
| 1960-70.txt | 3231 | 3231 | caso , dei mezzi offerti dall ordinamento giuridico , con imposizione di tributi in senso stretto o di altre prestazioni | patrimoniali | nella forma dei contributi . questi trovano , come è noto , larga applicazione nella legislazione vigente e , in |
| 1961-37.txt | 974 | 974 | agrari a favore di coltivatori danneggiati . esattamente rappresenta al riguardo il commissario dello stato che , comportando una responsabilità | patrimoniale | della regione , la legge avrebbe dovuto prevedere una copertura finanziaria per la stessa . e chiaro che tale copertura |
| 1961-48.txt | 1220 | 1220 | tabelle compilate dalla commissione censuaria centrale , per l applicazione , a tali fondi , dell imposta progressiva straordinaria sul | patrimonio | , ed aggiornate secondo un coefficiente determinato ogni anno dalla stessa commissione censuaria , che deve essere approvato con decreto |
| 1961-48.txt | 1707 | 1707 | e 10 del d . lg . 11 ottobre 1947 , n . 1131 , istitutivo delle imposte straordinarie sul | patrimonio | , e , quindi , muovendo dal reddito imponibile dominicale determinato per ciascun fondo rustico a seguito della revisione disposta |
| 1962-02.txt | 320 | 320 | in giudizi davanti alla corte . nella disposizione di tale articolo , a norma della quale nessuna prestazione personale o | patrimoniale | può essere imposta se non in base alla legge , la corte ha costantemente ravvisato l affermazione di un principio |
| 1963-45.txt | 669 | 669 | sotto il pretesto del rispetto del principio di eguaglianza , si consenta alla parte di trarre vantaggio dalla sua condizione | patrimoniale | attuale per continuare a sottrarsi all adempimento di un obbligazione che si sarebbe dovuta soddisfare già prima del giudizio : |
| 1963-55.txt | 219 | 219 | all art . 864 del codice civile ed all art . 59 del t.u . del 1933 , costituiscono prestazioni | patrimoniali | , ricomprese nell art . 23 della costituzione ; b ) se , nell affermativa , la legge contenga direttive |
| 1963-55.txt | 265 | 265 | la discrezionalità dell ente impositore circa la ripartizione dell onere finanziario tra i proprietari . che si tratti di prestazioni | patrimoniali | , ai sensi dell art . 23 della costituzione , è presupposto nell ordinanza di rinvio , ma è contestato |
| 1963-55.txt | 1557 | 1557 | disposizioni legislative sopra ricordate , è altresì soddisfatta l esigenza , costantemente affermata da questa corte , affinché le prestazioni | patrimoniali | , poste a carico dei privati , non contrastino con il precetto contenuto nell art . 23 della costituzione . |
| 1964-119.txt | 83 | 83 | gli artt . 23 e 42 della costituzione , che sanciscono , fuori del rapporto tributario , l intangibilità del | patrimonio | del privato . la questione è infondata . la legge 28 febbraio 1949 , n . 43 , sostituita di |
| 1964-30.txt | 112 | 112 | abbienti i mezzi per agire e difendersi davanti ad ogni giurisdizione , muove dal presupposto che sia legittimo imporre oneri | patrimoniali | a carico di coloro nei cui riguardi è esplicata una attività di giustizia . dai quali oneri la norma costituzionale |
| 1964-42.txt | 240 | 240 | t.u . sulle imposte dirette si inquadra , pur con la particolarità delle sue disposizioni , nel sistema delle garanzie | patrimoniali | delle obbligazioni , regolato da norme di diritto sostanziale . è infatti , la legge sostanziale che stabilisce quali beni |
| 1964-42.txt | 374 | 374 | esecutiva , l ordinamento giuridico , da una parte , pone , come è noto , delle limitazioni alla responsabilità | patrimoniale | del debitore , sottraendo a detta azione alcune categorie di beni a lui appartenenti ; dall altra , in casi |
| 1964-93.txt | 582 | 582 | esattore del diritto di proprietà dei beni rinvenuti nella casa di abitazione del debitore : inquadrata nel sistema delle garanzie | patrimoniali | dell obbligazione tributaria , essa appartiene al diritto sostanziale e trova la sua giustificazione in ragioni di interesse generale ( |
| 1965-69.txt | 522 | 522 | quelle industriali o commerciali . non che le aziende agrarie non abbiano caratteristiche proprie , derivanti dalla esistenza di un | patrimonio | in gran parte immobiliare ; ma che le attività di esse si svolgano nel fondo e non abbiano quindi bisogno |
| 1966-44.txt | 412 | 412 | comuni non obbligati alla istituzione dell imposta ; l art . 23 , perché in tali comuni si avrebbero prestazioni | patrimoniali | non fissate né imposte in base alla legge . in proposito è da premettere che scopo della legge è stato |
| 1966-44.txt | 859 | 859 | potere ad essi conferito , trovando i suoi limiti nelle predette norme , dà luogo ad una imposizione di prestazioni | patrimoniali | fondata sulla legge . 4 . – la violazione dell art . 23 della costituzione viene inoltre dedotta in relazione |
| 1966-44.txt | 935 | 935 | , si è rimesso alle loro libere determinazioni l oggetto dell imposta , con la conseguenza che le corrispondenti prestazioni | patrimoniali | vengono ad essere stabilite , non in base a criteri fissati dalla legge , ma alla stregua dei parametri assunti |
| 1966-44.txt | 2685 | 2685 | valore che si realizza nel momento dell alienazione o dell utilizzazione dell immobile , o che è esistente nella sfera | patrimoniale | dell intestatario dell area fabbricabile al momento della deliberazione istitutiva ( imposta straordinaria di cui al terzo comma dell art |
| 1966-44.txt | 2836 | 2836 | alcuna razionale presunzione che gli effetti economici dell alienazione , e del valore realizzato con essa , permangono nella sfera | patrimoniale | del soggetto , data anche la possibilità che l alienazione sia avvenuta in un tempo notevolmente remoto , in cui |
| 1966-44.txt | 2955 | 2955 | promuovere l espropriazione delle aree . il detto articolo stabilisce che i comuni , anche ai fini di formarsi un | patrimonio | di aree fabbricabili per favorire lo sviluppo edilizio , urbanistico ed economico del loro territorio , hanno facoltà di acquistare |
| 1966-44.txt | 3063 | 3063 | la formula adottata sarebbe generica , mancando la determinazione legislativa , alla stregua dell interesse generale , del rapporto tra | patrimonio | comunale di aree fabbricabili e sviluppo urbanistico ed economico del territorio comunale . la questione non è fondata . l |
| 1966-44.txt | 3130 | 3130 | presente i motivi di interesse generale sono chiaramente indicati , come si è visto , nel fine di formare un | patrimonio | comunale di aree fabbricabili per favorire lo sviluppo edilizio , urbanistico ed economico del territorio : finalità , queste , |
| 1966-44.txt | 3208 | 3208 | costituzionale , dal quale è arbitrario dedurre che , nella specie , il legislatore avrebbe dovuto determinare il rapporto tra | patrimonio | comunale delle aree fabbricabili e sviluppo edilizio . va tenuto presente che lo stesso art . 13 , nell ultimo |
| 1966-89.txt | 136 | 136 | ordinanza di rimessione prospetta il dubbio che questa norma violi la riserva di legge disposta per l imposizione di prestazioni | patrimoniali | ( art . 23 della costituzione ) leda il principio di eguaglianza ( art . 3 della costituzione ) e |
| 1967-109.txt | 429 | 429 | tutto differente appare la situazione nel trasferimento di beni di diversa natura , nei quali le passività , ricollegate al | patrimonio | soltanto sotto l aspetto soggettivo , non hanno vera rilevanza nella stima del valore intrinseco del bene . 4 . |
| 1967-109.txt | 507 | 507 | al tributo : secondo le ordinanze la presunzione della esistenza di beni , che di fatto potrebbero non trovarsi nel | patrimonio | del de cuius , darebbe una base fittizia alla imposizione tributaria e prescinderebbe da un indice sicuro ed effettivo di |
| 1967-109.txt | 721 | 721 | della ricchezza a causa di morte , e fa riferimento ad un indice effettivo e concreto quale è quello del | patrimonio | ereditario . per altro , la norma impugnata presenta analogia con quella che è stata oggetto della sentenza n . |
| 1967-109.txt | 903 | 903 | limiti prudenti e ragionevoli . infine è inesatto che la norma impugnata finisce col maggiorare del 7,10 per cento il | patrimonio | ereditario , ove si consideri che esistono in realtà , in misura più o meno apprezzaile , beni mobili non |
| 1967-135.txt | 218 | 218 | l ambito della controversia in questa sede , dovendosi esaminare soltanto se la esclusione della detrazione dell imposta straordinaria sul | patrimonio | , ai fini dell accertamento della imposta complementare , costituisca eccesso della delega contenuta nell art . 63 della legge |
| 1967-135.txt | 542 | 542 | , sopra ricordata e con la stessa legge di delega . la detrazione , infatti , della imposta straordinaria sul | patrimonio | , è preveduta espressamente sia nella legge n . 3062 del 1923 ( art . 8 , n . 2 |
| 1967-148.txt | 562 | 562 | caso in cui lo stato rinunzia ad una pretesa che , pur essendo di natura sanzionatoria , ha carattere meramente | patrimoniale | . né più decisivi appaiono i motivi relativi alla condotta dei contribuenti , sui quali particolarmente si sofferma l ordinanza |
| 1968-129.txt | 190 | 190 | determina l oggetto sul quale può essere esercitata l azione esecutiva dell esattore , s inquadra nel sistema delle garanzie | patrimoniali | dell obbligazione tributaria ; ha natura sostanziale ; trova la sua ratio nella finalità – riaffermata dalla stessa ordinanza del |
| 1968-23.txt | 558 | 558 | tal modo , in presenza di imposizioni , destinate ad operare nei confronti di tutti ed aventi ad oggetto prestazioni | patrimoniali | . secondo i pretori di varese e di avezzano , che denunziano l illegittimità costituzionale dell art . 3 della |
| 1968-23.txt | 602 | 602 | relazione all art . 23 della costituzione , pur dandosi atto che , nelle specie considerate , le relative imposizioni | patrimoniali | discendono direttamente dalla legge , dovrebbe aver rilievo la mancanza di una ” effettiva pertinenza di servizi o di interessi |
| 1968-23.txt | 684 | 684 | potrebbe dubitare se si dovesse mettere a raffronto il singolo fatto del servizio giudiziario e la singola e rispettiva prestazione | patrimoniale | . non è consentito farlo , invece , qualora si proceda , come sembra necessario , ad una valutazione dei |
| 1968-23.txt | 1248 | 1248 | della corte , non può vedersi la prospettata violazione dell art . 53 della costituzione , perché essenzialmente le prestazioni | patrimoniali | imposte con gli artt . 3 e 4 denunciati , sono da considerare tributi lato sensu giudiziari ed in quanto |
| 1968-23.txt | 1602 | 1602 | né ingiusta , e si fonda sulla necessità discrezionalmente ma ragionevolmente avvertita dal legislatore di far gravare oneri di carattere | patrimoniale | sopra oggetti che godono divisibilmente del servizio giudiziario . alla imposizione è strettamente connessa la destinazione delle somme che di |
| 1968-23.txt | 1768 | 1768 | . a quest ultimo riguardo , va precisato che non si ha violazione dell art . 38 qualora le prestazioni | patrimoniali | necessarie per l assolvimento del compiti previsti dal quarto comma , siano poste a carico di soggetti diversi dallo stato |
| 1968-23.txt | 1874 | 1874 | con mezzi diversi ed in particolare con l imposizione , da parte di leggi dello stato , di ” prestazioni | patrimoniali | nella forma del contributi ” ( sentenza n . 70 del 1960 ) . in tutti questi casi , se |
| 1968-23.txt | 2283 | 2283 | alla cassa la realizzazione di quei fini . sono entrate della cassa , oltre i beni non facenti parte del | patrimonio | ed i redditi del patrimonio , i contributi direttamente e definitivamente a carico degli iscritti ( art . 1 nn |
| 1968-23.txt | 2288 | 2288 | quei fini . sono entrate della cassa , oltre i beni non facenti parte del patrimonio ed i redditi del | patrimonio | , i contributi direttamente e definitivamente a carico degli iscritti ( art . 1 nn . 5 e 6 legge |
| 1968-23.txt | 2908 | 2908 | alcuna riduzione , diretta o indiretta , dell indennizzo dovuto in dipendenza dell espropriazione ; né si ha una prestazione | patrimoniale | che possa porsi accanto o sullo stesso piano dell espropriazione . è di tutta evidenza , infatti , che nelle |
| 1968-23.txt | 2948 | 2948 | nelle due ipotesi giocano interessi ed esigenze di differente natura e che quelli posti a fondamento dell imposizione della prestazione | patrimoniale | de qua non operano né incidono sul terreno della proprietà privata garantita ( anche ) dall art . 42 , |
| 1968-38.txt | 710 | 710 | nella specie , di una conseguenza che , in ultima analisi , viene ad assumere il carattere di una sanzione | patrimoniale | nei confronti di chi , pur avendo ragione , non abbia percorso la via dei ricorsi amministrativi . |
| 1968-48.txt | 1014 | 1014 | danno , tale diritto non riceverebbe pratica soddisfazione ove il condebitore non avesse beni sufficienti a coprire la propria responsabilità | patrimoniale | . non è persuasivo obiettare che , contestandosi soltanto verso uno degli obbligati la pretesa fiscale ad una nuova stima |
| 1969-106.txt | 304 | 304 | la commisurazione dell indennità di espropriazione , valgono i criteri di valore adottati per l applicazione dell imposta straordinaria sul | patrimonio | ( testo unico 9 maggio 1950 , n . 203 ) calcolabili sul reddito dominicale , desunto dai dati catastali |
| 1969-129.txt | 41 | 41 | avrebbe base nella non rispondenza all art . 23 della costituzione ( riserva di legge per l imposizione di prestazioni | patrimoniali | ) degli artt . 10 del decreto legislativo luogotenenziale 19 ottobre 1944 , n . 348 , e 12 del |
| 1969-129.txt | 160 | 160 | – la questione non è fondata . va osservato che il principio costituzionale , secondo cui l imposizione di prestazioni | patrimoniali | è autorizzata solo ” in base alla legge ” , esprime una riserva di legge soltanto relativa . la stessa |
| 1969-157.txt | 272 | 272 | sotto il pretesto del rispetto del principio di eguaglianza , si consenta alla parte di trarre vantaggio dalla sua condizione | patrimoniale | attuale per continuare a sottrarsi all adempimento di un obbligazione che si sarebbe dovuta soddisfare già prima del giudizio ; |
| 1969-39.txt | 138 | 138 | di esso . inoltre , mentre per le controversie aventi per oggetto competenze arretrate ed altre prestazioni di natura esclusivamente | patrimoniale | ( comma quarto dell art . 10 ) il termine per l inizio dell azione , nonché – deve intendersi |
| 1969-39.txt | 196 | 196 | 2948 , 2955 e 2956 del codice civile ; per le controversie , invece , aventi ad oggetto diritti non | patrimoniali | o , comunque , non esclusivamente patrimoniali ( diritti relativi alla carriera , alla qualifica , ecc . ) sono |
| 1969-39.txt | 203 | 203 | civile ; per le controversie , invece , aventi ad oggetto diritti non patrimoniali o , comunque , non esclusivamente | patrimoniali | ( diritti relativi alla carriera , alla qualifica , ecc . ) sono stabiliti , ed a pena di decadenza |
| 1969-39.txt | 747 | 747 | , secondo quanto si è già detto , soltanto in tema di problemi attinenti ai rapporti di natura non esclusivamente | patrimoniale | . è però da escludersi che l art . 36 della costituzione , oltre ad assicurare il diritto ad una |
| 1969-39.txt | 801 | 801 | diritti di cui trattasi , benché da essi possano conseguenzialmente derivare , in via mediata , degli effetti di ordine | patrimoniale | . tali diritti , fra i quali il più saliente appare quello del riconoscimento di una qualifica maggiore , sono |
| 1969-75.txt | 1094 | 1094 | soccorresse ” alcuna razionale presunzione che gli effetti economici dell alienazione e del valore realizzato con essa permangano nella sfera | patrimoniale | del soggetto ” , data anche la imprevidibilità della imposta . è noto d altronde come la stessa dottrina tributaristica |
| 1969-85.txt | 809 | 809 | , con sentenza n . 23 del 1968 pubblicata nelle more del presente giudizio , ha statuito che le prestazioni | patrimoniali | imposte dagli articoli 3 e 4 della legge n . 798 del 1965 sono da considerare tributi lato sensu giudiziari |
| 1969-85.txt | 892 | 892 | l imposizione dei contributi in oggetto si fonda sulla necessità discrezionalmente ma ragionevolmente avvertita dal legislatore di far gravare oneri | patrimoniali | sopra soggetti che godono divisibilmente del servizio giudiziario , e che i contributi in parola , sebbene affluiscano alla cassa |
| 1969-85.txt | 962 | 962 | previdenziale di una categoria di lavoratori o mediante erogazioni poste direttamente a suo carico o con l imposizione di prestazioni | patrimoniali | nella forma di contributi . nel caso in esame l intervento dello stato si è appunto realizzato oltre che per |
| 1970-114.txt | 1439 | 1439 | una causa ( l inadempienza ) meno rilevante dell insolvenza , tende a conseguire gli stessi gravi effetti personali e | patrimoniali | : ciò , mediante la sovrapposizione di una finalità intimidatrice preventiva , propria delle sanzioni penali , alla finalità esecutiva |
| 1970-160.txt | 246 | 246 | il profilo principale dell eccesso di delega , sia pure agli effetti della detrazione di altra imposta ( straordinaria sul | patrimonio | ) , la questione è già stata ritenuta fondata da questa corte con sentenza n . 135 del 1967 , |
| 1970-203.txt | 554 | 554 | beni rinvenuti nella casa di abitazione del debitore , di cui a detta disposizione , inquadrata nel sistema delle garanzie | patrimoniali | dell obbligazione tributaria , giustificata da ragioni di interesse generale e fondata sul potere del legislatore di determinare i modi |
| 1971-13.txt | 585 | 585 | è estranea a quella di una assicurata sottoposizione del bene ad esecuzione forzata , in relazione al sistema delle garanzie | patrimoniali | dell obbligazione tributaria ( sentenze nn . 42 e 93 del 1964 ) . |
| 1971-143.txt | 782 | 782 | del 1926 , per aver demandato ad un atto amministrativo i criteri di determinazione oggettiva e soggettiva di una prestazione | patrimoniale | in violazione del principio sancito dall art . 23 della costituzione , gli effetti di tale pronuncia d incostituzionalità sopravvenuta |
| 1971-210.txt | 49 | 49 | n . 203 , perché – disponendo che il credito dello stato per l intero ammontare della imposta straordinaria sul | patrimonio | ha privilegio speciale su tutti gli immobili facenti parte del patrimonio del contribuente alla data del 29 marzo 1947 ; |
| 1971-210.txt | 60 | 60 | stato per l intero ammontare della imposta straordinaria sul patrimonio ha privilegio speciale su tutti gli immobili facenti parte del | patrimonio | del contribuente alla data del 29 marzo 1947 ; e concedendo inoltre alla intendenza di finanza la facoltà di rinunziare |
| 1971-210.txt | 347 | 347 | è fondata . nella specie , non appare violato l art . 23 della costituzione secondo il quale nessuna prestazione | patrimoniale | può essere imposta se non in base alla legge , la quale , come ha affermato questa corte , deve |
| 1971-210.txt | 628 | 628 | , dalle leggi speciali , ma , in mancanza di espressa disposizione – come nel caso della imposta straordinaria sul | patrimonio | – devono ritenersi applicabili le norme sulla prescrizione ordinaria come per qualsiasi altro diritto di credito del privato . con |
| 1971-210.txt | 809 | 809 | privilegio speciale su un determinato immobile , contro prestazione di adeguata garanzia riconosciuta idonea dall amministrazione ove il resto del | patrimonio | non costituisca sufficiente garanzia per la riscossione del credito erariale . pertanto , anche sotto questo profilo , la censura |
| 1972-144.txt | 1711 | 1711 | con atto dell autorità e senza il concorso del soggetto passivo , ne ha ravvisato la natura giuridica di prestazione | patrimoniale | ai sensi dell art . 23 della costituzione . questa corte inoltre con la sentenza n . 92 del 1972 |
| 1972-144.txt | 3847 | 3847 | 43 cost . è evidente anche sotto altro aspetto , ove si tenga presente la definizione dello sconto come prestazione | patrimoniale | , cui la corte è pervenuta con la già menzionata sentenza n . 70 del 1960 , definizione dalla quale |
| 1972-144.txt | 4342 | 4342 | col dettato costituzionale , risultando gli altri elementi della prestazione predeterminati dalla legge . ed il fatto che la imposizione | patrimoniale | in esame così delimitata nella sua potenziale incisività , possa essere resa operante a seguito di scelta degli enti espressamente |
| 1972-146.txt | 99 | 99 | di pensioni superiori a lire settemilioni e duecentomila annue non trova giustificazione , non sussistendo alcun collegamento fra la imposizione | patrimoniale | e le finalità del fondo sociale , al quale il personale dei telefoni rimane del tutto estraneo ; 2 ) |
| 1972-146.txt | 663 | 663 | personale addetto ai pubblici servizi di telefonia usufruire dei benefici del fondo speciale – manchi il collegamento fra l imposizione | patrimoniale | e le finalità da perseguire con i proventi relativi . infatti , la previdenza sociale – unitariamente concepita ed attuata |
| 1972-90.txt | 200 | 200 | contributiva ( art . 53 ) ed infine anche quello della riserva di legge in materia di prestazioni personali o | patrimoniali | ( art . 23 ) , giacché , al di là delle intenzioni del legislatore , la prestazione relativa al |
| 1972-91.txt | 224 | 224 | all art . 3 della costituzione , sia se confrontato , all esterno della categoria , con le inferiori prestazioni | patrimoniali | a fine previdenziale , imposte ad esercenti attività professionali affini od identiche ” in modo assoluto ” a quelle degli |
| 1972-91.txt | 403 | 403 | , tuttavia , pertinente , data la diversità della questione in precedenza sollevata e risolta soltanto nei confronti di prestazioni | patrimoniali | , a beneficio della cassa , ritenute comprese nella categoria dei tributi giudiziari-lato sensu-gravanti sopra soggetti che fruiscono ” divisibilmente |
| 1972-91.txt | 526 | 526 | , nello stesso modo e senso , sull art . 5 , che concerne la diversa ipotesi di una prestazione | patrimoniale | , anche essa imposta in base a legge secondo l art . 23 cost . , e caratterizzata dal sacrificio |
| 1972-92.txt | 50 | 50 | con sentenza n . 70 del 1960 ) che lo sconto obbligatorio sul prezzo dei medicinali è configurabile come prestazione | patrimoniale | ai sensi dell art . 23 della costituzione e , quindi , come prelievo , ai fini pubblici , di |
| 1973-04.txt | 681 | 681 | . orbene , le suindicate sentenze affermano il principio che l art . 207 si inquadra nel sistema delle garanzie | patrimoniali | delle obbligazioni tributarie , regolato da norme di diritto sostanziale . e sono infatti di diritto sostanziale le norme che |
| 1973-129.txt | 89 | 89 | legge 5 marzo 1963 , n . 246 , a carico delle società di capitali e dei soggetti aventi un | patrimonio | di aree superiore a 100 milioni si fondava , nell originaria formulazione dell articolo impugnato , sul necessario presupposto del |
| 1973-129.txt | 454 | 454 | fosse sorretta da alcuna razionale presunzione che gli effetti economici dell alienazione e del valore realizzato fossero rimasti nella sfera | patrimoniale | del soggetto . nella stessa sentenza venne , per contro , espressamente dichiarata non fondata l eccezione di incostituzionalità del |
| 1973-129.txt | 501 | 501 | , osservandosi che nella ipotesi da esso prevista l aumento di valore che l imposta colpisce è esistente nella sfera | patrimoniale | dell intestatario dell area fabbricabile al momento della deliberazione istitutiva dell imposta straordinaria , ragion per cui il rapporto che |
| 1973-132.txt | 254 | 254 | un provvedimento amministrativo sui generis , caratteristico del procedimento di riscossione delle imposte ed , in genere , delle entrate | patrimoniali | dello stato ( art . 1 e segg . r.d . 14 aprile 1910 , n . 639 ) . |
| 1973-145.txt | 1833 | 1833 | della indennità di espropriazione , mediante ” commisurazione ai valori definitivamente stabiliti per l applicazione della imposta straordinaria progressiva sul | patrimonio | istituita con d.legisl . 29 marzo 1947 , n . 143 ” ( art . 7 legge n . 230 |
| 1973-145.txt | 1969 | 1969 | di questo metodo , concernente la misura della indennità espropriativa , riferita ai valori accertati per l imposta straordinaria sul | patrimonio | , questa corte si è pronunciata con sentenza n . 61 del 1957 , riconoscendo che ” ciò ben rientra |
| 1973-158.txt | 540 | 540 | citato art . 36 , il quale dispone che ” al fabbisogno finanziario della regione si provvede con i redditi | patrimoniali | della regione e a mezzo di tributi deliberati dalla medesima ” è stato sempre interpretato dalla corte nel senso che |
| 1974-185.txt | 127 | 127 | causa – situati in territori nei quali successivamente alla data di riferimento per l applicazione dell imposta straordinaria progressiva sul | patrimonio | ( 1 luglio 1946-31 marzo 1947 ) sia subentrato ai vecchi catasti vigenti il nuovo catasto terreni – debba essere |
| 1974-185.txt | 526 | 526 | una sperequazione delle rispettive tariffe d estimo che non venne meno quando , ai fini dell imposta straordinaria progressiva sul | patrimonio | istituita con d.l.c.p.s . 29 marzo 1947 , n . 143 , tutti i terreni furono valutati in base ai |
| 1974-185.txt | 820 | 820 | una tantum con riferimento al medesimo periodo 1 luglio 1946-31 marzo 1947 tenuto presente agli effetti dell imposta straordinaria sul | patrimonio | – ai redditi dominicali dei terreni passati a nuovo catasto in data successiva all indicato periodo ( secondo comma ) |
| 1974-185.txt | 936 | 936 | nel nuovo catasto . esso va cioè applicato sia al valore dei fondi determinato in sede d istituzione dell imposta | patrimoniale | del 1947 per terreni che a tale data già risultavano nel nuovo catasto , sia al valore dei fondi perequato |
| 1974-185.txt | 1044 | 1044 | imposta di successione tra proprietari di terreni già censiti a nuovo catasto all epoca di istituzione dell imposta straordinaria sul | patrimonio | e proprietari di terreni passati a nuovo catasto successivamente . |
| 1974-272.txt | 445 | 445 | nel caso in esame il pagamento della tassa non assolve ad esigenze soltanto tributarie ma connesse anche alla tutela del | patrimonio | faunistico , come risulta dalla graduazione dell ammontare della tassa in relazione alla diversa idoneità distruttiva dell arma autorizzata . |
| 1975-147.txt | 520 | 520 | funzione di tale disciplina possa ravvisarsi nella finalità di operare un prelievo adeguato alla capacità contributiva riferita al complesso del | patrimonio | che cade nella successione . risponde ai principi consacrati nell art . 42 della costituzione che l asse ereditario sia |
| 1975-147.txt | 704 | 704 | in quanto nelle imposte a carattere reale la capacità contributiva è data dal valore del bene tassato e non dal | patrimonio | del soggetto o dei soggetti ai quali il bene appartiene . |
| 1975-185.txt | 218 | 218 | dover ravvisare una possibile violazione sia dell art . 23 della costituzione , per il quale nessuna prestazione personale o | patrimoniale | può essere imposta se non in base alla legge , sia dell art . 53 , per il quale tutti |
| 1975-185.txt | 286 | 286 | . 6 della legge n . 1139 del 1966 imporrebbe , attraverso l istituto della non ripetibilità , una prestazione | patrimoniale | non giustificata e non giustificabile qualora venissero a mancare i presupposti atti a legittimare all origine la pretesa del tributo |
| 1975-187.txt | 820 | 820 | pubblici . né di alcun peso sono le ragioni , attinenti alla circostanza di puro fatto e relative alla situazione | patrimoniale | , che si assume deficitaria , di quella cassa , chiamata a far fronte alla contribuzione al fondo sociale , |
| 1975-187.txt | 1624 | 1624 | ha fondamento : innanzi tutto , perché non mancava nella legge un meccanismo di adeguamento dell onere contributivo alla situazione | patrimoniale | di tali organismi , costituito dalla richiesta di esonero , da proporsi al ministero del lavoro , la cui decisione |
| 1975-197.txt | 521 | 521 | signorili . la determinazione dei criteri , prevista in generale dall art . 23 cost . nei casi di imposizioni | patrimoniali | , non è richiesta dalla disciplina sul catasto non impugnata e ritenuta legittima nella stessa ordinanza . esclusa la violazione |
| 1975-201.txt | 1401 | 1401 | dell art . 3 della costituzione . invero , come afferma la detta sentenza ” il fatto che l imposizione | patrimoniale | in esame , delimitata nella sua potenziale incisività , possa essere resa operante a scelta degli enti espressamente a ciò |
| 1975-212.txt | 425 | 425 | artt . 9 e 10 , sotto i concetti più generali di ” atti aventi per oggetto prestazioni a contenuto | patrimoniale | ” assoggettati alla tassa proporzionale dell 1,50 % e ” di contratti preliminari di ogni specie ” assoggettati alla tassa |
| 1976-15.txt | 605 | 605 | la legge ha , poi , preveduto , in difetto di locazione dimostrabile , il riferimento ad un altro dato | patrimoniale | obiettivamente accertabile , costituito dall imponibile catastale . né va taciuto che tale sistema , oltre a perseguire la detta |
| 1976-179.txt | 3185 | 3185 | n . 576 del 1975 ) trovano il loro riscontro e la loro base nella disciplina dettata per i rapporti | patrimoniali | tra coniugi dagli artt . 159-230 del codice civile del 1942 . tali norme non sono influenzate , per le |
| 1976-179.txt | 3248 | 3248 | 19 maggio 1975 n . 151 . ed infatti , per l art . 227 ” le doti e i | patrimoni | familiari costituiti prima dell entrata in vigore della presente legge continuano ad essere disciplinati dalle norme anteriori ” , e |
| 1976-179.txt | 5544 | 5544 | ” a lui imputati in ragione dei rapporti familiari ” , ma non abbia inteso innovare in ordine al regime | patrimoniale | della famiglia . l art . 2 n . 3 della legge di delega , in effetti , non conferisce |
| 1976-186.txt | 156 | 156 | che discenderebbe dalle norme impugnate contrasterebbe : con l art . 23 della costituzione , per il quale nessuna prestazione | patrimoniale | o personale può essere imposta se non in base alla legge ; con l art . 3 , nella parte |
| 1976-220.txt | 92 | 92 | nella specie calcolato in base a ” presunzione di corrispondenza , del capitale esistente al momento dell enunciazione , al | patrimonio | sociale originario ” e che si dolevano , appunto , gli appellanti di non essere stati ammessi a provare in |
| 1976-220.txt | 194 | 194 | contribuente di contrastare con la prova testimoniale la presunzione stabilita in favore del fisco di corrispondenza del capitale sociale al | patrimonio | originario ” . 2 . – la questione non è fondata : in quanto , invero , la retta esegesi |
| 1976-220.txt | 591 | 591 | conferimenti ) . gli è , però , che entrambe tali ricordate presunzioni ( di conferimento degli immobili esistenti nel | patrimonio | sociale e di coincidenza cronologica del momento della costituzione della società di fatto con quello del suo accertamento ) , |
| 1976-220.txt | 701 | 701 | quella della sua enunciazione – il problema che si pone , in relazione ad un dato immobile facente parte del | patrimonio | sociale , è quello unicamente di accertare la data del relativo conferimento : di stabilire , cioè , se il |
| 1976-221.txt | 1411 | 1411 | costituzionale , perché l art . 23 non ha riferimento ad un attività di programmazione , né consente una prestazione | patrimoniale | che non sia imposta in base ad elementi o presupposti stabiliti dalla legge , idonei a delimitare la discrezionalità dell |
| 1976-225.txt | 3372 | 3372 | fondata . nella sua ordinanza il pretore di gallarate afferma che la norma in discorso , facendo riferimento alla condizione | patrimoniale | del solo conduttore e non anche a quella del locatore , precostituirebbe una posizione di ingiustificato privilegio in favore del |
| 1978-08.txt | 1115 | 1115 | rustici o urbani , o dei relativi redditi , sono di regola considerati soggetti passivi delle diverse imposizioni – sul | patrimonio | , sulle successioni , sui redditi , per tacere dell imposta di registro – non soltanto i titolari della piena |
| 1979-126.txt | 429 | 429 | consentirebbero una corretta applicazione del tributo agli effettivi incrementi di valore degli immobili . ne conseguirebbe una sorta di imposizione | patrimoniale | mascherata e distorta , applicata a singoli soggetti in occasione dell alienazione a titolo oneroso o dell acquisto a titolo |
| 1979-148.txt | 101 | 101 | un regime di caccia controllata , volto da un canto a disciplinare l esercizio venatorio , dall altro a proteggere | patrimonio | faunistico ed agricoltura . a questo fine , è previsto che i titolari di licenze di caccia siano ammessi a |
| 1979-148.txt | 856 | 856 | di legge , stabilita dall art . 23 cost . la disposizione della legge regionale , che prevede la prestazione | patrimoniale | del privato , travalicherebbe la sfera dell autonomia finanziaria della regione : sarebbe così invasa una materia , con riguardo |
| 1979-148.txt | 1470 | 1470 | criterio adottato dal legislatore dello stato , disciplinando l esercizio della caccia compatibilmente con la tutela dell agricoltura e del | patrimonio | faunistico , senza porre d altra parte limiti all attività venatoria , diversi da quelli che l autorità centrale provvede |
| 1979-148.txt | 2368 | 2368 | indagare se qui , ancorché non si tratti di tributo propriamente inteso , si esiga comunque dal privato una prestazione | patrimoniale | , con riguardo alla quale debba essere osservato il disposto dell art . 23 cost . in alcune delle ordinanze |
| 1979-148.txt | 2421 | 2421 | la questione è infondata , sotto il profilo ora considerato , quand anche si assuma che la cerchia delle prestazioni | patrimoniali | , alle quali si riferisce l art . 23 cost . , sia più estesa , rispetto a quella delle |
| 1979-148.txt | 2465 | 2465 | autorità pubblica nell esercizio della potestà tributaria . il citato articolo della costituzione statuisce : ” nessuna prestazione personale o | patrimoniale | può essere imposta se non in base alla legge ” . come questa corte ha già precisato ( sentenza n |
| 1979-148.txt | 2530 | 2530 | dello stato sia la legge che viene in rilievo nella specie , quella della regione . peraltro , la prestazione | patrimoniale | è imposta al privato , non soltanto , come prescrive l art . 23 cost . , ” in base |
| 1979-148.txt | 2934 | 2934 | nei limiti di una competenza , che deve concorrere con la competenza legislativa dello stato . ora , un imposizione | patrimoniale | della regione , diversa dal tributo in senso proprio , non eccede i poteri di autonomia , né offende altrimenti |
| 1980-141.txt | 4416 | 4416 | nel d.p.r . 384 / 1977 , le somme non corrisposte in tempo successivo al 1 gennaio 1978 rimangono nel | patrimonio | dei datori di lavoro , ai quali non è imposto alcun obbligo , neppur generico , di destinazione delle stesse |
| 1980-141.txt | 4498 | 4498 | e alla copertura di oneri pubblici . talché il ” vuoto ” di destinazioni diverse dalla permanenza del numerario nei | patrimoni | dei datori di lavoro , consecutiva alla limitazione del d.p.r . 384 / 1977 al 1977 , rappresenta – almeno |
| 1980-141.txt | 4624 | 4624 | si perviene alla conservazione – senza vincolo di sorta – delle somme , non versate ai lavoratori dipendenti , nei | patrimoni | dei datori di lavoro . l ultima tappa della metamorfosi non può essere stimata irrilevante dalla corte , perché dal |
| 1980-141.txt | 6356 | 6356 | – a parte la natura formalistica della qualificazione in merito alla quale potrebbesi obiettare che il bene rimesso rimane nel | patrimonio | del debitore e non va ad impinguare la cassa del creditore – non può non farsi carico di ciò che |
| 1980-42.txt | 610 | 610 | – delegata n . 599 del 1973 . concepito e denominato – inizialmente – come ” imposta locale sui redditi | patrimoniali | ” , questo tributo avrebbe dovuto colpire i redditi di capitale , i redditi di terreni e di fabbricati , |
| 1980-42.txt | 774 | 774 | la denominazione prescelta dal progetto governativo fu dunque ampliata , nel senso di prevedere un ” imposta locale sui redditi | patrimoniali | , d impresa e professionali ” , estesa anche a carico dei liberi professionisti , sia pure con le stesse |
| 1980-42.txt | 1294 | 1294 | proporzionale finalizzata alla tassazione oggettiva di tutti i redditi caratterizzati , totalmente o anche solo parzialmente , da elementi di | patrimonialità | ” . 3 . – e precisamente da queste ambiguità del disegno legislativo , che traggono lo spunto le ordinanze |
| 1980-42.txt | 1500 | 1500 | di lavoro autonomo , i redditi agrari ed i redditi di impresa ( per non dire degli stessi redditi puramente | patrimoniali | ) , derivante dall art . 1 prima ancora che dall art . 7 del decreto istitutivo . ma le |
| 1980-42.txt | 2617 | 2617 | utile per superare le difficoltà operative inerenti all esatta determinazione di una categoria così composita come quella costituita dai redditi | patrimoniali | . sotto il profilo in esame , però , soluzioni del genere non risultano compatibili con i principi costituzionali di |
| 1980-42.txt | 2801 | 2801 | dell avvocatura dello stato – nella circostanza che a formare i redditi di lavoro autonomo concorrerebbe ” una componente produttiva | patrimoniale | ( anche se in misura ridotta o minima ) ” ; sicché l imposta tenderebbe appunto a colpire la “ |
| 1980-42.txt | 2823 | 2823 | anche se in misura ridotta o minima ) ” ; sicché l imposta tenderebbe appunto a colpire la ” generica | patrimonialità | ” dei redditi stessi , non diversamente dagli altri redditi misti . in realtà , anche questa configurazione del lavoro |
| 1980-42.txt | 2917 | 2917 | il reddito di lavoro professionale può essere riferito , anche per parte modesta ” , ad una ” base genericamente | patrimonialistica | ” . ma , una volta fatta questa necessaria ammissione , la pretesa giustificazione rimane senz altro privata del suo |
| 1980-42.txt | 3001 | 3001 | non sulla sola consistenza del presupposto del tributo . d altronde , la comune esperienza dimostra che una significativa componente | patrimoniale | , nonché difettare in alcune eccezionali ipotesi , manca addirittura per ciò che riguarda una maggior parte dei redditi da |
| 1980-42.txt | 3090 | 3090 | . ed è ancor più conclusiva la considerazione che , nei confronti di intere categorie di lavoratori autonomi , la | patrimonialità | del reddito non può essere neppure ipotizzata o postulata : in linea di fatto , per attività lavorative come quelle |
| 1980-42.txt | 3259 | 3259 | art . 7 del d.p.r . n . 599 del 1973 . né si dimostra producente addurre il carattere sostanzialmente | patrimoniale | della clientela , dalla quale i liberi professionisti ( come pure altri lavoratori autonomi ) ricavano il loro reddito . |
| 1980-42.txt | 3526 | 3526 | dell impossibilità di inquadrare indiscriminatamente i redditi di lavoro autonomo fra i redditi misti , in ragione della loro asserita | patrimonialità | . 6 . – a compensare gli squilibri derivanti dall art . 1 , non basta la deduzione prevista dall |
| 1980-54.txt | 1148 | 1148 | artt . 488 e 613 c.p.p . in effetti , è da ritenere che gli incrementi di valore o plusvalori | patrimoniali | di beni immobili costituiscano tipica espressione di nuova ricchezza , e si presentino dunque come indici diretti o immediati di |
| 1980-56.txt | 1226 | 1226 | provvedono al soddisfacimento dei loro bisogni mediante la messa in comune di tutto o parte del reddito di lavoro o | patrimoniale | da esse percepito ” . ora , non v ha dubbio che la consistenza del nucleo familiare possa desumersi con |
| 1980-96.txt | 2243 | 2243 | ( secondo l ordinanza si tratterebbe di conoscenza ” non formale ” da parte del contribuente ” della maggior pretesa | patrimoniale | dell ufficio ” ) , è ovvio , per le considerazioni già svolte , che l art . 6 , |
| 1981-119.txt | 959 | 959 | capacità contributiva ” . è stato così messo in preminente evidenza il nesso teleologico tra il carattere obbligatorio della prestazione | patrimoniale | autoritativamente imposta e la destinazione del relativo provento alla realizzazione di un interesse pubblico , quale la collaborazione nell apprestamento |
| 1982-185.txt | 441 | 441 | in custodia valori e materie di pertinenza dello stato e degli enti pubblici ; b ) la giurisdizione sulla responsabilità | patrimoniale | , sia degli impiegati e degli agenti dello stato , sia di quelli dipendenti da amministrazioni , aziende e gestioni |
| 1982-257.txt | 220 | 220 | sovracanone sono quelle stesse del canone fissato all atto della concessione . la previsione normativa in esame configurerebbe una prestazione | patrimoniale | imposta al concessionario , senza , tuttavia , la necessaria indicazione né dei presupposti di fatto , né dei criteri |
| 1982-257.txt | 498 | 498 | di trattamento . 2 . – la questione non è fondata . il sovracanone costituisce , certo , una prestazione | patrimoniale | , che va imposta al concessionario della derivazione di acqua nel rispetto dell art . 23 cost . ; nella |
| 1982-257.txt | 863 | 863 | concernono il momento in cui l onere è deliberato . ma ciò non toglie che la ragione giustificativa della prestazione | patrimoniale | sia qui , nel sistema della legge , quella di sopperire alle esigenze degli enti interessati . si spiega allora |
| 1982-26.txt | 645 | 645 | non corrisposte allo stesso titolo non risulta imposto alcun obbligo di destinazione , talchi ” la permanenza delle somme nel | patrimonio | dei datori di lavoro rappresenta il traguardo della disciplina normativa in materia ” ( sent . 141 / 80 ) |
| 1982-51.txt | 144 | 144 | ordinaria decennale all azione esecutiva individuale del fisco contro il terzo acquirente – immediato e mediato – dal titolare del | patrimonio | al 29 marzo 1947 , di cui faceva parte l immobile trasferito . 7 . – nel sistema del codice |
| 1982-51.txt | 629 | 629 | sede hanno in particolar guisa insistito : posto che la data di nascita del privilegio per l imposta straordinaria sul | patrimonio | risulta da norma avente forza di legge pubblicata a due riprese nella gazzetta ufficiale , la ricerca dei dati del |
| 1982-51.txt | 658 | 658 | a due riprese nella gazzetta ufficiale , la ricerca dei dati del collegamento tra il terzo e il titolare del | patrimonio | debitore del tributo non incontra difficoltà più ardue di quelle che i registri delle conservatorie e il catasto e le |
| 1982-51.txt | 781 | 781 | altro verso , deve vittoriosamente superare il fisco per identificare in primo luogo l appartenenza dell immobile de quo al | patrimonio | della persona al 29 marzo 1947 e in secondo luogo il proprietario in atto dell immobile medesimo ( difficoltà che |
| 1982-51.txt | 1126 | 1126 | civile ) e , quindi , sulla funzione sociale del medesimo , la ” causa ” della imposta straordinaria sul | patrimonio | non può non giustificare la mancata considerazione della incidenza della prescrizione sull azione espropriativa contro il terzo , di cui |
| 1982-63.txt | 804 | 804 | . da 5 a 29 e 31 del testo unico 14 aprile 1910 n . 639 sulla riscossione delle entrate | patrimoniali | dello stato : sono così inapplicabili in subiecta materia gli artt . 3 e 4 dello stesso testo unico , |
| 1982-63.txt | 831 | 831 | in subiecta materia gli artt . 3 e 4 dello stesso testo unico , che consentono per le dette entrate | patrimoniali | la sospensione da parte del giudice adito del procedimento di riscossione , e tale inapplicabilità risulta ulteriormente ribadita dal cit |
| 1983-108.txt | 720 | 720 | relativi l uno allo sviluppo della cultura e della ricerca scientifica e tecnica e l altro alla ” tutela del | patrimonio | storico ed artistico della nazione ” , accordano agevolazioni di vario tipo . ma queste disposizioni , pur perseguendo una |
| 1983-239.txt | 2684 | 2684 | l asserito maggior valore ” ; che di fatto la tassazione decennale si risolverebbe in una vera e propria imposta | patrimoniale | , giacché ” colpisce la proprietà ininterrotta di beni immobili ( fabbricati ) ) , prescindendo in via assoluta dal |
| 1983-239.txt | 4574 | 4574 | ) ” , in quanto non verrebbe tenuto conto della ” differenza fra le situazioni rispettivamente incise ( una situazione | patrimoniale | statica ed una situazione di riscossione occasionata da un trasferimento ) ” . senonché , si è appena osservato che |
| 1983-247.txt | 519 | 519 | art . 43 della legge fallimentare , privando il fallito della legittimazione processuale nelle controversie relative a rapporti di diritto | patrimoniale | , determina per esso l impossibilità giuridica di agire e difendersi dinanzi alle commissioni tributarie , pur quando vengano in |
| 1984-133.txt | 5454 | 5454 | di un non meglio identificato diritto a non essere assoggettato a contribuzioni o , più in genere , a prestazioni | patrimoniali | imposte da una legge che non sia giustificata dall attuazione di precetti costituzionali o , almeno , non sia in |
| 1984-25.txt | 184 | 184 | rispetto alle altre categorie di creditori , che pur fruendo dello stesso privilegio hanno invece la possibilità di rinvenire nel | patrimonio | del debitore i beni sui quali può essere fatta valere la garanzia . una ulteriore violazione dell art . 3 |
| 1984-25.txt | 877 | 877 | nelle fattispecie esaminate , in cui la cessione riguardi beni consumabili ed energie , che non si rinvengono poi nel | patrimonio | del debitore e non possono quindi essere assoggettati ad esecuzione forzata rispetto al favorevole trattamento normativo fatto ai creditori nell |
| 1984-25.txt | 1059 | 1059 | singoli beni , il privilegio speciale non potrà mai essere esercitato in quanto non sarà dato rinvenire quei beni nel | patrimonio | del debitore per sottoporli ad esecuzione . per eliminare tali inconvenienti venne introdotto , con il d.p.r . n . |
| 1984-268.txt | 339 | 339 | imposta di bollo e l antica regola del solve et repete , in quanto mentre il primo costituisce un onere | patrimoniale | di carattere generale – che non ha alcun rapporto con l oggetto della controversia – imposto alla generalità dei soggetti |
| 1984-268.txt | 493 | 493 | della costituzione , equivale sostanzialmente a contestare la legittimità costituzionale , in relazione a detto parametro , di qualsiasi onere | patrimoniale | a carico di chi intenda agire in giudizio per la tutela dei propri diritti o interessi legittimi . questa corte |
| 1984-268.txt | 598 | 598 | assicurati i mezzi per agire e difendersi in giudizio , muove ovviamente dal presupposto che sia costituzionalmente legittimo imporre oneri | patrimoniali | a carico di coloro nei cui riguardi è esercitata un attività di giustizia . cosicché quando leggi ordinarie gravano di |
| 1984-268.txt | 620 | 620 | carico di coloro nei cui riguardi è esercitata un attività di giustizia . cosicché quando leggi ordinarie gravano di oneri | patrimoniali | chi agisce in giudizio non violano solo per questo norme della costituzione ( sentenza n . 41 / 1972 ) |
| 1984-39.txt | 594 | 594 | un siffatto oggetto costituisca materia di conflitto , giacché la mera rivendicazione di beni , la pretesa a contenuto prettamente | patrimoniale | , e l interpretazione della normativa che ad esse si riferisce , sono sicuramente materia di competenza della giurisdizione ordinaria |
| 1984-39.txt | 727 | 727 | cost . 8 maggio 1959 n . 31 ) . in realtà , nel caso di specie , la rivendicazione | patrimoniale | è soltanto il momento conseguenziale di più delicati problemi che stanno a monte e che concernono la tematica di un |
| 1985-139.txt | 2490 | 2490 | . 25 , dello statuto del t.a.a . , la retta di frequenza non si lascia rappresentare come una prestazione | patrimoniale | ” imposta ” , ai sensi dell art . 23 cost . , nell esercizio dello jus impositionis , bensì |
| 1985-159.txt | 2734 | 2734 | un canto si denunzia , com è stato premesso , la violazione della riserva di legge in materia di prestazioni | patrimoniali | ; e per questa via si affaccia altresì il sospetto dell ingiustificata disparità nel trattamento dei contribuenti , che differirebbe |
| 1985-159.txt | 4600 | 4600 | contraddica gli obiettivi di lungo termine delle scelte legislative in altri settori , volte ora ad incentivare la crescita del | patrimonio | edilizio , ora a gravare lo stesso reddito colpito dalla sovraimposta per vie diverse , quali sarebbero quelle previste dalla |
| 1985-58.txt | 261 | 261 | di liquidazione spettante agli impiegati che cessano dalla qualità di soci della cassa sovvenzioni sia determinata tenendo conto della consistenza | patrimoniale | e del valore degli immobili della cassa stessa al 31 dicembre 1972 e istituiscono perciò , in presenza del fenomeno |
| 1985-58.txt | 669 | 669 | qualità di socio doveva essere fissata al 31 dicembre 1972 , sotto la quale data era da valutare la consistenza | patrimoniale | dell ente ai fini della liquidazione delle indennità spettanti a coloro che erano spogliati della veste di socio . |
| 1985-68.txt | 961 | 961 | dell istituzione dell imposta anche essa progressiva , sull asse globale ereditario netto , ha acquistato un diretto collegamento col | patrimonio | ereditario unitariamente considerato ; per altro verso essa trova la sua giustificazione nel fenomeno stesso dell eredità come successione di |
| 1985-68.txt | 1169 | 1169 | un aliquota progressiva il cui imponibile è costituito dall asse ereditario netto , mostra evidente la natura di prelievo sul | patrimonio | ereditario . conseguentemente ( mentre , nonostante la contraria opinione dell ordinanza di rimessione , non appaiono estranee all oggetto |
| 1985-86.txt | 108 | 108 | soli ” immobili appartenenti ai benefici ecclesiastici ” ( ad esclusione di ” quelle istituzioni aventi personalità giuridica e dotazione | patrimoniale | immobiliare , che siano espressione o emanazione ” – come precisano i dispositivi delle ordinanze di rimessione – ” di |
| 1985-86.txt | 973 | 973 | benefici ecclesiastici . . . ” ; e si è riservato – in conseguenza – di intervenire nella ” gestione | patrimoniale | di detti benefici , per quanto concerne gli atti e contratti eccedenti la semplice amministrazione ” ( secondo i criteri |
| 1986-13.txt | 621 | 621 | legislatore tributario tra i discendenti del mancato crede-figlio legittimo e quelli del mancato erede-figlio adottivo , con il sottoporre il | patrimonio | ereditato da quest ultimo ad una tassazione più sfavorevole , quale quella prevista per gli estranei . una volta quindi |
| 1986-173.txt | 3819 | 3819 | , quella contributiva previdenziale non è una imposizione tributaria vera e propria , di carattere generale , ma una prestazione | patrimoniale | diretta a contribuire esclusivamente agli oneri finanziari del regime previdenziale dei lavoratori . al prelievo in materia previdenziale ( contributi |
| 1986-173.txt | 6526 | 6526 | vitali dei pensionati e , successivamente , ha provveduto a compensare , sia pure in parte , il mancato incremento | patrimoniale | verificatosi nei periodi di vigenza delle norme più restrittive che poi ha modificato , sostituendole , a seconda che si |
| 1986-191.txt | 555 | 555 | i ricorsi ( inerenti all applicazione delle tasse in questione , prodotti avanti all ispettorato generale delle finanze e del | patrimonio | ) e contempla che , decorso il termine di novanta giorni dalla presentazione del ricorso , senza che sia stata |
| 1986-212.txt | 1071 | 1071 | della loro capacità contributiva ” , considera il contribuente non già quale titolare di una posizione giuridica attinente al suo | patrimonio | , da difendere dalle conoscenze e ingerenze altrui ; al contrario , la norma crea un legame di natura solidaristica |
| 1986-271.txt | 2528 | 2528 | e nella riscossione dei tributi , operazioni che danno luogo ad uno speciale rapporto , che concerne la prestazione coattiva | patrimoniale | dovuta dal singolo all ente regione in base ad un potere di supremazia di questo . e la disciplina di |
| 1986-47.txt | 244 | 244 | sull assunzione diretta dei pubblici servizi da parte dei comuni e delle province ) , le aziende municipalizzate con autonomia | patrimoniale | , ancorché prive di personalità giuridica , e gestite in regime di concorrenza , erano considerate soggetti passivi di imposizione |
| 1987-185.txt | 1173 | 1173 | , soprattutto , quelle disciplinatrici dei delitti di bancarotta . accomuna le due procedure la finalità di attuare la responsabilità | patrimoniale | delle imprese soggette mediante la soddisfazione dei creditori , che non vale a cancellare la circostanza che la a.s . |
| 1987-200.txt | 409 | 409 | presentato dalla società agricola immobiliare s.c.a.i . , a responsabilità limitata , avverso l avviso d accertamento d un plusvalore | patrimoniale | realizzato a seguito di vendite immobiliari , nell esercizio 1968 / 69 ) aveva affermato il principio dell assoggettabilità ad |
| 1987-200.txt | 1925 | 1925 | che la forma della società non può costituire il fondamento della sottoponibilità del reddito ( prodotto ) derivante dalle plusvalenze | patrimoniali | , realizzate dalle società stesse , all imposta di ricchezza mobile : è , invece , l esercizio effettivo di |
| 1987-200.txt | 2661 | 2661 | si fosse accolta la nozione di ” reddito entrata ” ( e cioè di reddito come ” puro ” incremento | patrimoniale | ) sarebbero state senza dubbio ricondotte , quali specie , alla generale nozione di reddito tassabile , costituendo esse certamente |
| 1987-200.txt | 2684 | 2684 | state senza dubbio ricondotte , quali specie , alla generale nozione di reddito tassabile , costituendo esse certamente un incremento | patrimoniale | . accogliendosi , invece , dalla maggioranza della dottrina , il concetto di ” reddito prodotto ” , le plusvalenze |
| 1987-200.txt | 2725 | 2725 | e sopravvenienze attive , essendo , almeno per una parte , il risultato d un aleatorio , oggettivo , aumento | patrimoniale | , non erano riconducibili alla nozione di ” reddito prodotto ” , e quindi tassabile , finché non si fosse |
| 1987-200.txt | 3050 | 3050 | attive non speculativamente realizzate , era , sempre , da accertarsi la natura lucrativa delle attività dalle quali la plusvalenza | patrimoniale | derivava ? dottrina e giurisprudenza erano , in ordine alla risposta da dare a questo interrogativo , grandemente incerte : |
| 1987-200.txt | 3197 | 3197 | si fosse trattato di società commerciali , per le quali doveva sempre presumersi il carattere lucrativo dei relativi ” incrementi | patrimoniali | ” . il criterio ” soggettivo ” ora indicato , riferito alla società ( e non all attività esercitata dalla |
| 1987-200.txt | 5045 | 5045 | dell art . 20 della legge n . 1 del 1956 , la presunzione per la quale tutte le plusvalenze | patrimoniali | delle società vanno comprese nel reddito imponibile . ma anche il semplice esercizio d un certo tipo di attività ( |
| 1987-200.txt | 6653 | 6653 | , il legislatore avrebbe accolto per i soli soggetti tassabili in base a bilancio una nozione di reddito ( incremento | patrimoniale | anche ” non ” collegato ad operazioni produttive ) diversa da quella accolta nelle norme generali espresse nell art . |
| 1987-283.txt | 3314 | 3314 | non fondata , in riferimento all art . 53 della costituzione , una questione riguardante la presunzione di esistenza nel | patrimonio | ereditario di gioielli , denaro e beni mobili in misura fissa e proporzionata all asse ereditario , ritenendo inconferente che |
| 1987-283.txt | 3359 | 3359 | assoluta , tenuto conto che essa faceva riferimento ” ad un indice effettivo e concreto , quale è quello del | patrimonio | ereditario ” ( sentenza 12 luglio 1967 , n . 109 ) . 14 . – esaminando la normativa impugnata |
| 1987-301.txt | 167 | 167 | fine di lucro , così che gli incrementi di valore degli immobili in argomento , entrando a far parte del | patrimonio | degli enti , resterebbero vincolati alla medesima destinazione di quest ultimo . da tale asserita circostanza deriverebbe un primo profilo |
| 1987-301.txt | 209 | 209 | illegittimità costituzionale delle norme oggetto della censura : l applicazione dell invim a tali immobili trasformerebbe la medesima in imposta | patrimoniale | così concretando un contrasto con l art . 53 cost . resterebbe altresì vulnerato il principio di eguaglianza per essere |
| 1987-301.txt | 657 | 657 | enti , e non già perché il reddito espresso dagli immobili di loro proprietà venga ad ” incorporarsi ” nel | patrimonio | degli stessi , come apoditticamente affermato dal giudice a quo . sono perciò prive di fondamento sia la tesi prospettante |
| 1987-526.txt | 431 | 431 | già accennato , non riguarda tutti gli immobili appartenenti agli enti territoriali , ma esclusivamente i beni demaniali e quelli | patrimoniali | indisponibili : ossia quei beni pubblici che sono destinati ai medesimi enti per l immediata soddisfazione , secondo la disciplina |
| 1987-61.txt | 2231 | 2231 | art . 36 st . , secondo il quale ” al fabbisogno finanziario della regione si provvede con i redditi | patrimoniali | della regione a mezzo di tributi deliberati dalla medesima ” . a questa norma si collega l art . 2 |
| 1988-03.txt | 404 | 404 | il regime normale il reddito d impresa è costituito dalla differenza tra l ammontare complessivo dei ricavi , delle plusvalenze | patrimoniali | e delle sopravvenienze attive e l ammontare complessivo di una serie di costi , tra i quali la norma prevede |
| 1988-123.txt | 361 | 361 | 1 . n . 824 del 1971 , perché attributivi di benefici che , privi di copertura finanziaria , resterebbero | patrimonialmente | inoperanti . alcune autorità remittenti impugnano poi il medesimo art . 30-bis – a volte congiuntamente con l art . |
| 1988-127.txt | 65 | 65 | , per approdarvi , degli ambiti territoriali compresi nella circoscrizione del consorzio autonomo del porto di napoli – come prestazione | patrimoniale | imposta . il potere d imposizione viene attribuito al consorzio suindicato – ente pubblico economico ( art . 1 , |
| 1988-127.txt | 479 | 479 | essendo sufficiente considerare che il bene è inteso a soddisfare specifiche esigenze connesse all esercizio della navigazione . la prestazione | patrimoniale | dovuta dall utente è correlata al servizio che il bene pubblico gli rende ( cfr . art . 16 cod.nav |
| 1988-127.txt | 652 | 652 | , al consorzio un potere normativo di imposizione , concernente l identificazione del ” diritto di approdo ” , prestazione | patrimoniale | obbligatoria per l utente del bene demaniale , come ha esattamente ritenuto l ordinanza di rimessione . 6 . – |
| 1988-127.txt | 678 | 678 | bene demaniale , come ha esattamente ritenuto l ordinanza di rimessione . 6 . – siffatta qualificazione della ” prestazione | patrimoniale | ” che non può essere imposta , se non in base alla legge ( art . 23 cost . ) |
| 1988-127.txt | 732 | 732 | di questa corte . è stato precisato innanzitutto il carattere relativo della riserva di legge , che consente l imposizione | patrimoniale | : carattere relativo , consistente nella determinazione , preventiva e sufficiente da parte della legge , dei criteri direttivi di |
| 1988-127.txt | 1065 | 1065 | considerare essenziale ai bisogni della vita ” , la determinazione delle tariffe deve assimilarsi ad una vera e propria imposizione | patrimoniale | . la libertà di stipulare il contratto è meramente formale , in quanto si riduce alla possibilità di scegliere tra |
| 1988-127.txt | 1561 | 1561 | e degli impianti è configurato come l elemento unico ed unitario , in base al quale viene determinata la erogazione | patrimoniale | . criterio , questo , omogeneo ed obiettivo in relazione all essenza della prestazione , calcolata con riferimento al suo |
| 1988-127.txt | 1875 | 1875 | sistema , nel suo insieme , soddisfa ai requisiti indispensabili per evitare l arbitrio nella fissazione della misura della prestazione | patrimoniale | . ed è poi da rilevare che , in coincidenza con l applicazione del ” diritto di approdo ” , |
| 1988-406.txt | 744 | 744 | che i capitali di affranco non possono essere inferiori ai valori assunti per l applicazione dell imposta straordinaria progressiva sul | patrimonio | a norma dell art . 9 del d . leg . n . 143 del 1947 , periodicamente aggiornati mediante |
| 1988-406.txt | 935 | 935 | , la quale prevedeva che le tabelle compilate dalla commissione censuaria centrale per l applicazione dell imposta progressiva straordinaria sul | patrimonio | fossero aggiornate secondo un coefficiente determinato ogni anno dalla medesima commissione . questa legge , che prevedeva un procedimento di |
| 1988-410.txt | 1113 | 1113 | fine di concedere un medesimo trattamento – che per gli altri immobili il loro reddito si ” incorpori ” nel | patrimonio | dell ente per essere destinato al perseguimento delle sue finalità . tale affermazione , in linea con tutta la giurisprudenza |
| 1988-535.txt | 944 | 944 | . n . 245 del 1938 ) avevano dato supporto concettuale , anche se era stato rilevato che esistono entrate | patrimoniali | dello stato , di natura sicuramente non fiscale , che pure godono di riscossione ex officio coattiva . peraltro , |
| 1989-414.txt | 735 | 735 | di mancanza di querela , accertare incidenter tantum la sussistenza del reato al limitato fine della risarcibilità dei danni non | patrimoniali | ai sensi dell art . 2059 cod . civ . 3 . – il caso oggetto del giudizio a quo |
| 1989-537.txt | 438 | 438 | o dal terzo acquirente . tali incrementi , in quanto rappresentano un valore mai appartenuto , nemmeno potenzialmente , al | patrimonio | del de cuius , vanno dedotti nella misura della loro estimazione al tempo dell aperta successione , analogamente a quanto |
| 1989-537.txt | 540 | 540 | argomentata mettendo a confronto situazioni non paragonabili , quali la posizione del donatario che consegue dall eredità un ulteriore vantaggio | patrimoniale | , in ragione del quale è soggetto all imposta di successione , e la posizione del donatario escluso dalla successione |
| 1989-82.txt | 1571 | 1571 | come conseguenza del collegamento di questa norma con le altre denunciate , onde si è in presenza di una prestazione | patrimoniale | che trae origine dalla legge , ed è perciò inconferente il riferimento all art . 23 della costituzione . 7 |
| 1990-260.txt | 1783 | 1783 | 36 , primo comma , dello statuto siciliano , concorre a definire il significato dei tributi elevati sui ” redditi | patrimoniali | della regione ” con i quali soddisfare il fabbisogno finanziario della stessa , non v è alcun motivo che possa |
| 1991-105.txt | 2588 | 2588 | coattiva delle tasse ed imposte indirette ; facoltà riconosciuta ad enti diversi dallo stato di avvalersi , per le riscossioni | patrimoniali | , di propri tesorieri . questi elementi – si afferma nella relazione – hanno prodotto in capo alle gestioni un |
| 1991-181.txt | 445 | 445 | costituzione laddove , regolando il coordinamento delle nuove norme con la legislazione fallimentare , impedirebbe al curatore di difendere il | patrimonio | di cui è amministratore e consentirebbe agli uffici dell i.v.a . di irrogare una sanzione di natura diversa da quella |
| 1991-181.txt | 589 | 589 | chiaramente infondate . in termini generali , non è controverso che il compito principale del curatore sta nell amministrazione del | patrimonio | fallimentare e che tale amministrazione ha per oggetto anzitutto la conservazione dei beni e dei diritti facenti parte del complesso |
| 1991-181.txt | 610 | 610 | fallimentare e che tale amministrazione ha per oggetto anzitutto la conservazione dei beni e dei diritti facenti parte del complesso | patrimoniale | . proprio per questo l art . 43 della legge fallimentare prescrive che nelle controversie relative a rapporti patrimoniali , |
| 1991-181.txt | 629 | 629 | complesso patrimoniale . proprio per questo l art . 43 della legge fallimentare prescrive che nelle controversie relative a rapporti | patrimoniali | , compresi nel fallimento , sta in giudizio il curatore . e non va certo sottovalutato che mentre normalmente il |
| 1991-219.txt | 254 | 254 | l art . 197 contemplava una più ampia responsabilità solidale del cessionario , che quindi rispondeva con tutto il suo | patrimonio | . pertanto nel nuovo regime della riscossione delle imposte dirette il cessionario d azienda ha una posizione non dissimile da |
| 1991-219.txt | 896 | 896 | non è destinatario di tale accertamento non essendo debitore dell obbligazione d imposta , ma solo assoggettato ad una responsabilità | patrimoniale | scissa dal debito e limitata ai beni mobili ( ed immobili ) dell azienda acquistata . d altra parte l |
| 1992-336.txt | 814 | 814 | o irrazionalità della misura dell imposizione . è al momento della cessione del credito che si determina la variazione nel | patrimonio | ( inteso come complesso dei diritti ) dell acquirente , variazione che è pari al valore nominale del credito , |
| 1992-336.txt | 864 | 864 | mentre è soltanto un imperfetto svolgimento del rapporto obbligatorio in ragione dell inadempimento del debitore ad alterare l effettivo contenuto | patrimoniale | dell atto giuridico posto in essere . l inadempimento del debitore è quindi circostanza contingente , valutabile caso per caso |
| 1992-336.txt | 929 | 929 | viceversa il valore nominale del credito rappresenta un criterio ( generalizzato ed uniforme ) che esprime l entità della variazione | patrimoniale | nel momento in cui questa consegue all atto registrato ed è pertanto immune da vizi di ragionevolezza ( criteri non |
| 1992-51.txt | 1319 | 1319 | secondo comma , della costituzione prevedono a proposito della disciplina delle attività economiche e del regime delle appartenenze dei beni | patrimoniali | . al livello dei principi costituzionali resta fermo , comunque , che le scelte discrezionali del legislatore , ove si |
| 1992-51.txt | 1922 | 1922 | non ci sono valori della persona umana da tutelare : ci sono , più semplicemente , istituzioni economiche e interessi | patrimoniali | , ai quali , secondo la giurisprudenza costante di questa corte , quel paradigma non è applicabile ( v . |
| 1992-51.txt | 2191 | 2191 | di accertamento propri dell amministrazione tributaria in modo che quest ultima possa accedere ai dati relativi alle operazioni o ai | patrimoni | di singoli clienti , tenuti riservati dalle banche , purché si tratti di ipotesi e di modalità prestabilite dalla legge |
| 1993-102.txt | 113 | 113 | eguaglianza ( art . 3 cost . ) sotto un duplice profilo , perché da una parte pone una prestazione | patrimoniale | obbligatoria di carattere tributario a carico di una limitata categoria di cittadini ( i titolari di farmacia ) senza che |
| 1993-102.txt | 1504 | 1504 | ) , di prezzo imposto , qual è quello delle specialità medicinali , è tale da assicurare una congrua entrata | patrimoniale | al titolare della farmacia ( la stessa norma censurata ha determinato nel 25 % la percentuale di spettanza ai farmacisti |
| 1993-283.txt | 5113 | 5113 | di un opera di pubblica utilità ; ciò giustifica la diversità ( tra l altro ) della ragione dell attribuzione | patrimoniale | , compensativa nell un caso e corrispettiva nell altro della dismissione del bene , attribuzione costituita rispettivamente dall ” indennizzo |
| 1993-295.txt | 5290 | 5290 | prevista la ripartizione di alcune soprattasse a favore di determinati organismi ( consorzi per la tutela e l incremento del | patrimonio | ittico , federazione italiana della pesca e agenti di vigilanza ) ; e poiché alcuni di essi ( come i |
| 1993-363.txt | 388 | 388 | , tale disposizione ( come tutte quelle del titolo terzo , che regola le finanze , il demanio e il | patrimonio | regionale ) , può essere modificata con legge ordinaria solo ” su proposta del governo o della regione , in |
| 1993-370.txt | 779 | 779 | di tali istituti sono approvati dal consiglio regionale , sì che vi sarebbe un interesse della regione al loro equilibrio | patrimoniale | , come è rivelato anche dalle leggi regionali adottate per il controllo di detti enti ( legge regione liguria 28 |
| 1993-370.txt | 859 | 859 | fidejussione regionale per l attuazione del piano di risanamento ) . non si può escludere che la mancata esenzione del | patrimonio | immobiliare degli i.a.c.p . determini – sia pure di riflesso – effetti negativi sulla sfera finanziaria della regione : la |
| 1993-370.txt | 921 | 921 | per fronteggiare il ( temuto ) disavanzo di bilancio degli istituti , ove si voglia evitare la dismissione del loro | patrimonio | immobiliare . così precisata , la questione è infondata : secondo quanto chiarito dalla giurisprudenza di questa corte , l |
| 1993-411.txt | 48 | 48 | 1992 ( avente ad oggetto : ” modalità di versamento diretto mediante delega alle aziende di credito dell imposta sul | patrimonio | netto dell impresa ” ) , nella parte in cui ( art . 4 , secondo comma , lett . |
| 1993-411.txt | 107 | 107 | ed alla tesoreria provinciale dello stato delle quote del 12,60 e dell 87,40 per cento del gettito dell imposta sul | patrimonio | netto delle imprese dovuta dalle società di persone ai sensi del d.l . 30 settembre 1992 , n . 394 |
| 1993-411.txt | 323 | 323 | convertito , con modificazioni , nella legge 26 novembre 1992 , n . 461 , ha istituito un imposta sul | patrimonio | netto delle imprese , stabilendo , all art . 1 , comma primo , che soggetti passivi ne sono le |
| 1993-411.txt | 491 | 491 | ( art . 1 , comma secondo ) , si applica nella misura del sette e cinquanta per mille sul | patrimonio | netto , così come risulta dal bilancio o , in mancanza , dai relativi elementi desumibili dalle scritture contabili , |
| 1993-411.txt | 769 | 769 | il fondamento giuridico della ripartizione , nella misura sopra indicata , fra stato e regione siciliana , dell imposta sul | patrimonio | netto delle imprese dovuta dalle società di persone , è da ricercarsi nel combinato disposto dell art . 3 , |
| 1993-411.txt | 1531 | 1531 | è illegittimo e va annullato , nella parte in cui attribuisce allo stato l 87,40 per cento dell imposta sul | patrimonio | netto delle imprese riscossa nella regione sicilia dalle società di persone . |
| 1993-500.txt | 2724 | 2724 | , si denunzia la violazione degli articoli 41 e 47 della costituzione perché imponendo la costituzione di fondi speciali come | patrimoni | separati , si sarebbe realizzata una indebita , eccessiva ed irragionevole intrusione dei pubblici poteri sul libero assetto imprenditoriale di |
| 1993-500.txt | 3958 | 3958 | di qualificare l attività degli operatori volontari ” . in realtà – come è noto – non tutte le prestazioni | patrimoniali | coattive , e tanto meno gli oneri , hanno natura tributaria . soltanto alle prestazioni di quest ultima natura fa |
| 1993-500.txt | 4126 | 4126 | la destinazione di una quota dei proventi al netto di spese e accantonamenti , per la costituzione di un “ | patrimonio | separato avente speciale destinazione , di pertinenza degli stessi enti e casse ” ( art . 2 , primo comma |
| 1993-500.txt | 4290 | 4290 | erano genericamente destinate a fini di utilità sociale . se , per la mancanza della natura tributaria di queste prestazioni | patrimoniali | , non sono applicabili le garanzie proprie del sistema fiscale della pubblica amministrazione , ciò non esclude che detti movimenti |
| 1994-127.txt | 85 | 85 | . tale decreto , che regola le modalità di riscossione con versamento tramite delega agli uffici postali dell imposta sul | patrimonio | netto delle imprese , dispone , tra l altro , all art . 5 che l amministrazione postale deve riversare |
| 1994-127.txt | 119 | 119 | 5 che l amministrazione postale deve riversare all ufficio provinciale della cassa regionale il 12,60 per cento dell imposta sul | patrimonio | netto delle imprese – introdotta dal d.l . n . 394 del 1992 – dovuta dalle società di persone operanti |
| 1994-127.txt | 219 | 219 | – della questione si è già occupata la corte , in relazione all ipotesi della riscossione della stessa imposta sul | patrimonio | netto delle imprese tramite delega alle aziende di credito . con decisione 23 novembre 1993 , n . 411 , |
| 1994-127.txt | 276 | 276 | , con modificazioni , nella legge 26 novembre 1992 , n . 461 , che ha istituito un imposta sul | patrimonio | netto delle imprese , all art . 3 , n . 6 , dispone che tale imposta è riscossa col |
| 1994-127.txt | 659 | 659 | 1993 ) , avente ad oggetto ” modalità di versamento diretto mediante delega alle aziende di credito dell imposta sul | patrimonio | netto dell impresa ” , che attribuisce allo stato l 87,40 per cento dell imposta sul patrimonio netto delle imprese |
| 1994-127.txt | 676 | 676 | dell imposta sul patrimonio netto dell impresa ” , che attribuisce allo stato l 87,40 per cento dell imposta sul | patrimonio | netto delle imprese versata nella regione sicilia dalle società di persone . 2 . – le anzidette considerazioni sono pienamente |
| 1994-127.txt | 747 | 747 | pubblicato nella gazzetta ufficiale n . 100 del 30 aprile 1993 , il quale regola la riscossione dell imposta sul | patrimonio | netto delle imprese attraverso delega agli uffici postali . ne consegue che anche l art . 5 di detto decreto |
| 1994-127.txt | 783 | 783 | . 5 di detto decreto , nella parte in cui attribuisce allo stato l 87,40 per cento dell imposta sul | patrimonio | netto delle imprese riscossa nel territorio siciliano , è illegittimo e va annullato . non esplica alcun rilievo nella vicenda |
| 1994-127.txt | 959 | 959 | spettanza allo stato del potere di disporre l acquisizione all erario dell 87,40 per cento del gettito delle imposte sul | patrimonio | netto delle imprese dovuto dalle società di persone operanti nel territorio della regione siciliana , e , conseguentemente , va |
| 1994-182.txt | 2100 | 2100 | di questa corte ha chiarito che l art . 23 della costituzione , secondo il quale nessuna prestazione personale o | patrimoniale | può essere imposta se non in base alla legge , afferma il principio che la legge non può lasciare all |
| 1994-236.txt | 104 | 104 | canoni , proventi , diritti erariali ed indennizzi comunque dovuti per la utilizzazione dei beni immobili del demanio e del | patrimonio | indisponibile dello stato ; nonché , in via subordinata , in riferimento all art . 53 della costituzione , nella |
| 1994-236.txt | 632 | 632 | rimessione fa riferimento agli indicati parametri costituzionali partendo dal presupposto che nella specie trattasi di una ipotesi di ” prestazione | patrimoniale | imposta ” poiché ” il corrispettivo in questione viene mutato unilateralmente dalla pubblica autorità ” . deve questa corte anzitutto |
| 1994-236.txt | 743 | 743 | di questa corte , che saranno ora richiamate . nell intento di precisare gli essenziali elementi per individuare le prestazioni | patrimoniali | imposte che giustificano la garanzia della riserva di legge prevista dall art . 23 della costituzione ed i conseguenziali limiti |
| 1994-236.txt | 1006 | 1006 | anche sentenza n . 127 del 1988 che ha inquadrato il pagamento del ” diritto di approdo ” nelle prestazioni | patrimoniali | obbligatorie per l utente del bene demaniale ) . 5 . – dal complesso della giurisprudenza della corte in questa |
| 1994-236.txt | 1190 | 1190 | costituzione , considerando distintamente gli elementi secondari da quelli decisivi . ed invero , ai fini dell individuazione delle prestazioni | patrimoniali | imposte non costituiscono elementi determinanti , ma secondari e supplementari , le formali qualificazioni delle prestazioni ( sentenza n . |
| 1994-236.txt | 1415 | 1415 | orientamenti desumibili dalla citata giurisprudenza può concludersi che nella fattispecie ci si trova di fronte alla determinazione di una prestazione | patrimoniale | imposta , dal momento che il canone è , con atto formalmente autoritativo , stabilito unilateralmente dalla pubblica amministrazione e |
| 1994-236.txt | 1521 | 1521 | primo profilo della questione di costituzionalità , secondo cui la norma impugnata non conterrebbe direttamente una sufficiente determinazione della prestazione | patrimoniale | , violando quindi l art . 23 della costituzione . in particolare , si osserva nell ordinanza di rimessione , |
| 1994-236.txt | 2100 | 2100 | non più esistente al momento dell imposizione , così sembra che si debba ritenere preclusa la retroattività di una prestazione | patrimoniale | sinallagmatica la cui prestazione corrispettiva sia già stata ricevuta dal soggetto onerato ” . per ritenere infondato anche questo aspetto |
| 1994-263.txt | 249 | 249 | rendite immobiliari , fondata su una ipotesi di fruttuosità del valore capitale di un immobile determinata con criteri di tipo | patrimoniale | , apparirebbe in contrasto con i principi della capacità contributiva e della progressività , palesando altresì la propria irrazionalità , |
| 1994-263.txt | 1049 | 1049 | e r.o . n . 656 del 1993 , per avere il governo , da una parte , inciso sul | patrimonio | dei proprietari e , dall altra , operato precludendo le scelte che potevano scaturire da un libero dibattito parlamentare ; |
| 1994-263.txt | 1227 | 1227 | redditività assolutamente astratti e rivalutabili sulla base di parametri non pertinenti e comunque non attendibili , venendo a colpire il | patrimonio | immobiliare lordo del contribuente , anziché il reddito effettivamente ritraibile dal medesimo ; nonché contrastino con : a ) l |
| 1994-263.txt | 1306 | 1306 | terzo comma , della costituzione , in quanto non attribuiscono rilievo significativo agli oneri e alle passività che gravano sul | patrimonio | immobiliare , sicché l imposta illegittimamente si attesterebbe sullo stesso piano degli istituti ablatori , ” con l ulteriore aggravante |
| 1994-263.txt | 3204 | 3204 | la tassazione delle rendite immobiliari fondata su un ipotesi di fruttuosità di un immobile , determinata con criteri di tipo | patrimoniale | , colliderebbe con il principio della capacità contributiva e della progressività , evidenziando , altresì , profili di irrazionalità . |
| 1994-263.txt | 5413 | 5413 | della costituzione . la lesione di tali parametri viene prospettata sotto molteplici profili , attinenti all incidenza dell imposta sul | patrimonio | immobiliare lordo anziché sul reddito , alla discriminazione fra contribuenti , a seconda che siano o meno proprietari di immobili |
| 1994-315.txt | 828 | 828 | – da intendere come incremento del valore di scambio di un bene fra il momento in cui esso entra nel | patrimonio | del soggetto e quello in cui ne esce – quelle realizzate a seguito di lottizzazione di terreni o di esecuzione |
| 1994-355.txt | 2218 | 2218 | sono conclusi . la decorrenza della norma dal 1 gennaio 1994 vale anche per il gettito derivante dall imposta sul | patrimonio | netto delle imprese , istituita con il citato decreto-legge n . 394 del 1992 , convertito nella legge n . |
| 1994-358.txt | 195 | 195 | maggio 1975 , n . 151 ) , che ha soppresso l istituto della dote e disciplinato diversamente i rapporti | patrimoniali | tra coniugi . non vi sarebbe più la possibilità per il coniuge di proteggere i beni che gli appartengono anche |
| 1994-358.txt | 396 | 396 | l art . 41 , che , garantendo la libertà di iniziativa economica privata , comprenderebbe la scelta del regime | patrimoniale | di separazione dei beni tra coniugi e la conseguente regolamentazione dei rapporti e degli interessi patrimoniali ; con l art |
| 1994-358.txt | 412 | 412 | la scelta del regime patrimoniale di separazione dei beni tra coniugi e la conseguente regolamentazione dei rapporti e degli interessi | patrimoniali | ; con l art . 47 , in quanto verrebbero aggrediti beni frutto del risparmio proprio o altrui . 2 |
| 1994-358.txt | 486 | 486 | più volte esaminata dalla corte , che ha colto la ragione di questa preclusione , inquadrata nel sistema delle garanzie | patrimoniali | dell obbligazione tributaria , nell esigenza di evitare fraudolente simulazioni per sottrarsi al pagamento delle imposte ( sentenze n . |
| 1994-90.txt | 542 | 542 | corrispettivo del servizio stesso , di un prezzo imposto , il cui pagamento è da considerare certamente come ” prestazione | patrimoniale | ” ricadente nell ambito dell art . 23 della costituzione . a tale ultimo riguardo infatti è appena il caso |
| 1994-90.txt | 618 | 618 | ai bisogni della vita , la determinazione autoritaria delle tariffe deve assimilarsi ad una vera e propria imposizione di prestazioni | patrimoniali | ( v . sentenza n . 72 del 1969 ) , ove – come nella specie – la prestazione sia |
| 1994-90.txt | 693 | 693 | che l art . 23 della costituzione ha inteso assicurare , con riguardo appunto ad ogni ” prestazione personale o | patrimoniale | ” autoritativamente imposta , attraverso la riserva di legge . 4 . – giova premettere , in proposito , che |
| 1995-14.txt | 184 | 184 | reddituaria realizzato a distanza di oltre due anni dalla data in cui il cespite sottoposto a tassazione è affluito nel | patrimonio | del contribuente , presuppone apoditticamente la permanenza di una certa capacità contributiva ” . osserva , altresì , l ordinanza |
| 1995-143.txt | 124 | 124 | . – secondo il giudice remittente , il tributo , al quale andrebbero riconosciute le caratteristiche di un imposta sul | patrimonio | finanziario e non su un effettivo reddito , sarebbe incostituzionale , perché : a ) inciderebbe ” in maniera diffusa |
| 1995-143.txt | 187 | 187 | a quello di progressività ” ; b ) colpirebbe risparmi ” in gran misura di minima entità , lasciando inalterati | patrimoni | più cospicui ” investiti in utilizzi maggiormente remunerativi dei semplici depositi ; c ) graverebbe talora sopra ” disponibilità finanziarie |
| 1995-143.txt | 605 | 605 | si assume violato , in quanto il prelievo presenterebbe , da un canto , le caratteristiche di un imposta sul | patrimonio | finanziario e non su un effettivo reddito , ed inciderebbe , dall altro , su saldi contabili astratti , tanto |
| 1995-143.txt | 790 | 790 | incide sui depositi stessi con un aliquota invero di contenuta entità , tale da non potersi ragionevolmente considerare ablativa del | patrimonio | del soggetto . in relazione a siffatte caratteristiche non può , pertanto , dirsi che il legislatore abbia travalicato i |
| 1995-143.txt | 1004 | 1004 | , la norma denunciata assume i saldi contabili , alla data stabilita dal legislatore , come normalmente rappresentativi di mezzi | patrimoniali | propri del titolare del conto , ed espressivi , perciò , di quella ricchezza che , in sé , può |
| 1995-143.txt | 1252 | 1252 | ; e , dall altro , che verrebbero colpiti risparmi ” in gran parte di minima entità , lasciando inalterati | patrimoni | più cospicui ” , investiti in utilizzi maggiormente remunerativi dei semplici depositi . in ordine al primo profilo , volto |
| 1995-143.txt | 1445 | 1445 | , e cioè quello secondo il quale la norma avrebbe colpito risparmi in gran misura di minima entità lasciando inalterati | patrimoni | più cospicui che ragionevolmente non vengono immobilizzati in depositi scarsamente fruttiferi , ma investiti in utilizzi più remunerativi , la |
| 1995-410.txt | 390 | 390 | corso e / o a causa di una procedura espropriativa non sarebbe indice effettivo di capacità contributiva , entrando nel | patrimonio | dell espropriando un semplice ristoro per la privazione del bene . 4 . – le questioni non sono fondate . |
| 1995-424.txt | 51 | 51 | , lettere b ) e c ) , della legge 14 febbraio 1963 , n . 60 ( liquidazione del | patrimonio | edilizio della gestione ina-casa e istituzione di un programma decennale di costruzione di alloggi per lavoratori ) , 35 della |
| 1995-424.txt | 1077 | 1077 | contro – alla fruizione di una parte dei contributi di soggetti individuati soltanto in funzione della subita incidenza nel loro | patrimonio | immobiliare degli effetti distruttivi provocati da determinate calamità naturali , a prescindere quindi dalla qualità di lavoratori dipendenti , oltre |
| 1995-444.txt | 409 | 409 | e 123 del 1986 , n . 374 del 1991 ) . la preclusione , inquadrata nel sistema delle garanzie | patrimoniali | dell obbligazione tributaria , si inserisce nello speciale procedimento di esecuzione curato dall ufficiale esattoriale , nel quale si manifesta |
| 1996-113.txt | 572 | 572 | dal principio di capacità contributiva . in proposito bisogna osservare , però , che l ici è conformata quale imposta | patrimoniale | , è dovuta in misura predeterminata e non si basa su indici di produttività ( anche se è vero che |
| 1996-127.txt | 3153 | 3153 | che degli artt . 3 e 97 della costituzione – una ampia sanatoria di provvedimenti illegittimi , esonerando da responsabilità | patrimoniali | gli amministratori che tali provvedimenti abbiano posto in essere . in realtà , la disposizione , vista in sé , |
| 1996-127.txt | 7347 | 7347 | interessati benefici che , in contrasto con il principio del buon andamento , si traducono in un immotivato depauperamento del | patrimonio | pubblico . resta assorbito ogni altro motivo di ricorso . 7 . – viene , poi , impugnato per violazione |
| 1996-157.txt | 159 | 159 | , il contribuente , per il solo fatto di essere stato colpito da un accertamento illegittimo , subisce un pregiudizio | patrimoniale | ” per un importo pari , come minimo , agli interessi fiscali non percepiti sulle somme indebitamente pagate ” , |
| 1996-180.txt | 564 | 564 | . 127 del 1988 e n . 72 del 1969 ) – , sia da attribuire la natura di prestazioni | patrimoniali | imposte , soggette dunque alla garanzia dettata dall art . 23 della costituzione . ma tale parametro – secondo la |
| 1996-180.txt | 929 | 929 | focalizzato sulla normativa di fonte regionale , dopo avere ancora una volta qui ribadito che l imposizione di una prestazione | patrimoniale | operata da una legge regionale è costituzionalmente legittima in via di principio ( v . sentenze n . 148 del |
| 1996-21.txt | 378 | 378 | ” solo i possessori di beni immobili ( facilmente tassabili ) a differenza delle altre categorie di cittadini che possiedono | patrimoni | di altra natura ( es . mobiliari ) , che ne sono andati esenti ” ; lo stesso art . |
| 1996-21.txt | 449 | 449 | su ” un ipotesi astratta di fruttuosità del valore capitale dell immobile determinato in base a criteri di tipo “ | patrimoniale | ” , che la stessa norma mostra di voler abbandonare per i periodi di imposta successivi al 1994 , palesando |
| 1996-21.txt | 698 | 698 | verrebbero fatti oggetto i possessori di immobili , per effetto dell introduzione dell imposta straordinaria , rispetto ai possessori di | patrimoni | di altra natura . in proposito non si può non rammentare , in linea generale , il principio ripetutamente affermato |
| 1996-21.txt | 839 | 839 | spesa , sull aumento delle entrate , coinvolge in tali obiettivi di risanamento del bilancio dello stato non solo i | patrimoni | immobiliari , ma anche quelli rappresentati dalle liquidità finanziarie , tanto che , al sesto comma , introduce anche la |
| 1996-21.txt | 1042 | 1042 | fonderebbe su un ipotesi astratta di fruttuosità del valore capitale dell immobile , determinato in base a criteri di tipo | patrimoniale | che la stessa norma mostra di voler abbandonare per i periodi di imposta successivi al 1994 . al riguardo la |
| 1996-21.txt | 1368 | 1368 | ; valore al quale è commisurata l imposta . il rimittente , nel rilevare , poi , che le imposte | patrimoniali | sono conformi al dettato costituzionale solo se possono essere pagate con il reddito , lamenta la mancata previsione , ai |
| 1996-21.txt | 1593 | 1593 | approfondire la problematica di principio adombrata dal giudice remittente , non solo circa la riconducibilità dell isi fra le imposte | patrimoniali | ma anche circa i limiti in cui possono ritenersi conformi a costituzione le stesse imposte patrimoniali come pure in ordine |
| 1996-21.txt | 1609 | 1609 | isi fra le imposte patrimoniali ma anche circa i limiti in cui possono ritenersi conformi a costituzione le stesse imposte | patrimoniali | come pure in ordine alla mancata previsione della deduzione delle passività gravanti sull immobile ; profilo , quest ultimo , |
| 1996-73.txt | 572 | 572 | , incide sui depositi stessi con una aliquota di modesta entità , tale da non potersi ragionevolmente considerare ablativa del | patrimonio | del soggetto ( sentenza n . 143 del 1995 ) . in relazione a siffatte caratteristiche , nel conside-rare che |
| 1996-73.txt | 695 | 695 | accertamento e di agevole e rapida riscossione , premessa necessaria perché una imposta straordinaria possa rivelarsi un tributo perequato sul | patrimonio | . nel necessario bilanciamento di interessi fra esigenze finanziarie della collettività e tutela delle ragioni del contribuente , la norma |
| 1996-73.txt | 745 | 745 | alla data stabilita dal legislatore , e cioè alla data del 9 luglio 1992 , come normalmente rappresentativi di disponibilità | patrimoniali | del titolare del conto . tanto rammentato , la censura relativa alla violazione dell art . 3 della costituzione , |
| 1997-01.txt | 1266 | 1266 | di una misura di sicurezza anche nei confronti del terzo incolpevole . se è vero infatti che misure di sicurezza | patrimoniali | possono talora colpire singoli beni indipendentemente dal rapporto con il soggetto che ne dispone , è altrettanto vero , come |
| 1997-111.txt | 864 | 864 | e di capacità contributiva risulterebbero lesi da una disposizione quale quella dell art . 1 , istitutiva di un imposta | patrimoniale | ordinaria che concentra la pressione fiscale sui soli beni immobili , irrazionalmente discriminati rispetto agli altri cespiti patrimoniali di pari |
| 1997-111.txt | 882 | 882 | un imposta patrimoniale ordinaria che concentra la pressione fiscale sui soli beni immobili , irrazionalmente discriminati rispetto agli altri cespiti | patrimoniali | di pari entità , ma di diversa composizione qualitativa . in secondo luogo si lamenta che l art . 5 |
| 1997-111.txt | 1076 | 1076 | soggetto all obbligazione di imposta , può essere desunta da qualsiasi indice rivelatore di ricchezza ( reddito , consumo , | patrimonio | nella sua oggettività ovvero nel momento specifico del suo incremento , ecc . ) . allo stesso modo non è |
| 1997-111.txt | 1133 | 1133 | legislatore individui , di volta in volta , quali indici rivelatori di capacità contributiva , le varie specie di beni | patrimoniali | sia di natura mobiliare che immobiliare , come risulta dalla legislazione vigente , in ordine alla quale si possono esemplificativamente |
| 1997-111.txt | 1159 | 1159 | immobiliare , come risulta dalla legislazione vigente , in ordine alla quale si possono esemplificativamente ricordare : l imposta sul | patrimonio | netto delle imprese ( legge 26 novembre 1992 , n . 461 ) , l imposta sui fondi comuni di |
| 1997-111.txt | 1425 | 1425 | o costruire l immobile ; mezzi che a ben vedere afferiscono quali passività non a questo ultimo , bensì al | patrimonio | generale del soggetto che li assume in carico . 7 . – il medesimo art . 5 viene , ulteriormente |
| 1997-111.txt | 2312 | 2312 | , nonché all esistenza di ulteriori imposizioni fiscali che , secondo il rimettente , colpirebbero pesantemente il reddito ed il | patrimonio | immobilare . la prima delle disposizioni censurate e cioè l art . 6 prevede che l aliquota dell ici sia |
| 1997-111.txt | 2539 | 2539 | la mera costituzione di un vincolo obbligatorio , alla cui osservanza il soggetto passivo è tenuto con tutto il suo | patrimonio | , e non soltanto con il bene colpito , è del resto confermato dal fatto che sarebbe certamente riduttivo identificare |
| 1997-111.txt | 2579 | 2579 | identificare la capacità contributiva , che è alla base di tale vincolo , con la proprietà di uno specifico bene | patrimoniale | ovvero con quella di un reddito , esprimendo , invece , essa l idoneità generale del singolo a concorrere alle |
| 1997-111.txt | 3135 | 3135 | livello della tassazione , la menzione fatta dall ordinanza delle ulteriori imposizioni fiscali che colpirebbero pesantemente il reddito ed il | patrimonio | immobiliare è di per sé troppo generica per poter essere presa in considerazione in una materia , quale quella tributaria |
| 1997-111.txt | 3282 | 3282 | . 22-38 e 129 del t.u . n . 917 del 1986 ) , nonché di quella dell imposta sul | patrimonio | netto delle imprese ( artt . 1 e 3 del decreto-legge n . 394 del 1992 ) – viene focalizzata |
| 1997-235.txt | 1359 | 1359 | in relazione al compito suddetto , per l esercizio del quale fruiscono , oltre che dei redditi provenienti dal loro | patrimonio | , delle risorse devolute dai contribuenti e destinate al sostentamento del clero , a norma degli articoli 40 , 41 |
| 1997-235.txt | 1782 | 1782 | contrario , il sostentamento dei ministri del culto rappresenta una soltanto delle attività cui attendono le comunità ebraiche , nel | patrimonio | delle quali , per l ordinamento dello stato , i beni non sono distinguibili a seconda che siano utilizzati per |
| 1997-239.txt | 1191 | 1191 | 1973 , escludendo così che , quando contesta il diritto di procedere ad esecuzione forzata , il debitore della prestazione | patrimoniale | possa proporre opposizione all autorità giudiziaria ordinaria . |
| 1997-431.txt | 520 | 520 | mutualistici quando negli statuti delle cooperative sia prevista la devoluzione , in caso di scioglimento della società , dell intero | patrimonio | sociale a scopi di pubblica utilità conformi allo spirito mutualistico e , dall altro , dell art . 163 del |
| 1997-431.txt | 561 | 561 | regolamento della navigazione marittima , il quale prevedeva che , nel caso di soppressione di una compagnia portuale , il | patrimonio | sociale netto – riserve patrimoniali e patrimonio residuo – fosse devoluto in parti uguali ai lavoratori . estranea al regime |
| 1997-431.txt | 566 | 566 | il quale prevedeva che , nel caso di soppressione di una compagnia portuale , il patrimonio sociale netto – riserve | patrimoniali | e patrimonio residuo – fosse devoluto in parti uguali ai lavoratori . estranea al regime delle compagnie portuali delineato dal |
| 1997-431.txt | 568 | 568 | prevedeva che , nel caso di soppressione di una compagnia portuale , il patrimonio sociale netto – riserve patrimoniali e | patrimonio | residuo – fosse devoluto in parti uguali ai lavoratori . estranea al regime delle compagnie portuali delineato dal codice della |
| 1998-111.txt | 419 | 419 | contribuenti , a seconda della rispettiva idoneità personale al comportamento processuale più adeguato alla tutela delle proprie ragioni o capacità | patrimoniali | . in riferimento agli stessi parametri costituzionali , nonché all ” eccesso di potere legislativo ” , viene dedotta l |
| 1998-211.txt | 416 | 416 | rendite catastali superiori a quelle effettive , determinando così , nella liquidazione delle singole imposte , una ingiusta erosione del | patrimonio | e dando luogo a situazioni di disparità di trattamento , con palese violazione del principio di uguaglianza e di quello |
| 1998-211.txt | 1210 | 1210 | prefigge – parrebbe essere quello di una violazione del principio di capacità contributiva discendente non tanto dal criterio di tipo | patrimoniale | accolto dal legislatore per pervenire alla rendita e quindi alla tassazione , quanto piuttosto da una tassazione che , sia |
| 1998-233.txt | 401 | 401 | e programmatorie ; e ciò , sia in prospettiva , in ragione della futura rilevante contrazione delle entrate finanziarie e | patrimoniali | , sia attualmente , in ragione dello sconvolgimento dei bilanci regionali relativi all anno 1996 , già approvati od in |
| 1998-26.txt | 849 | 849 | della corte di cassazione che , confermando un precedente orientamento , hanno statuito che ” pur dovendosi collocare le prestazioni | patrimoniali | in questione nell area applicativa dell art . 23 della costituzione , l assimilazione dei contributi consortili ai tributi erariali |
| 1998-26.txt | 934 | 934 | sembra conformarsi a questo indirizzo giurisprudenziale , se è vero che qualifica le entrate degli enti di bonifica come prestazioni | patrimoniali | di natura pubblicistica soltanto ” equiparabili ” alle imposte dirette ” che gravano sui fondi dei contribuenti come oneri reali |
| 1998-26.txt | 1005 | 1005 | già ricordato . ed invero , i contributi in questione non sono configurabili , per caratteri ontologici , come prestazioni | patrimoniali | aventi la identica natura giuridica dei tributi erariali e non rientrano quindi integralmente nel sistema disciplinare delle imposte dirette , |
| 1999-111.txt | 2766 | 2766 | statale e finanza regionale . esso infatti stabilisce che ” al fabbisogno finanziario della regione si provvede con i redditi | patrimoniali | della regione a mezzo di tributi , deliberati dalla medesima ” , e che ” sono però riservate allo stato |
| 1999-111.txt | 3050 | 3050 | che la regione provvede al suo fabbisogno finanziario , oltre che mediante le entrate derivanti dai suoi beni demaniali e | patrimoniali | o connesse all attività amministrativa di sua competenza , ” mediante le entrate tributarie ad essa spettanti ” . ma |
| 1999-119.txt | 276 | 276 | consistere nella pretesa insussistenza in capo agli iacp di capacità contributiva , avendo questa corte , in tema di imposte | patrimoniali | , già ritenuto non manifestamente irrazionale presumere che i fabbricati ricevano , più di ogni altra fonte di reddito , |
| 1999-138.txt | 3812 | 3812 | del gettito irap , per due periodi di imposta , a compensazione della perdita del gettito della soppressa imposta sul | patrimonio | netto delle imprese sarebbe irragionevole e in contrasto con l art . 36 dello statuto , perché l imposta abolita |
| 1999-138.txt | 4484 | 4484 | primi due esercizi , di una quota del gettito irap a compensazione della perdita del gettito della cessata imposta sul | patrimonio | netto delle imprese : tributo erariale istituito dall art . 1 del d.l . 30 settembre 1992 , n . |
| 1999-138.txt | 4739 | 4739 | regionali e locali soppressi a norma delle disposizioni da ultimo citate , fra cui anche il gettito dell imposta sul | patrimonio | netto delle imprese , nel quadro dei principi di invarianza del gettito e di mantenimento degli equilibri finanziari , cui |
| 1999-138.txt | 4823 | 4823 | , e così anche l erario per quanto riguarda il gettito , già ad esso riservato , dell imposta sul | patrimonio | netto delle imprese . è del resto lo stesso art . 2 , primo comma , delle norme di attuazione |
| 1999-138.txt | 5895 | 5895 | , a cui era devoluto l intero gettito dei tributi erariali soppressi ( ad eccezione di quello dell imposta sul | patrimonio | netto delle imprese , compensato per i primi due anni dalla apposita quota del gettito irap riservata allo stato : |
| 1999-187.txt | 258 | 258 | la regione siciliana provvede al suo fabbisogno finanziario mediante : a ) le entrate derivanti dai suoi beni demaniali e | patrimoniali | o connesse all attività amministrativa di sua competenza ; b ) le entrate tributarie ad essa spettanti . in questo |
| 1999-187.txt | 665 | 665 | citato art . 1 del decreto n . 1074 del 1965 , ossia le entrate derivanti dai beni demaniali e | patrimoniali | della regione o connesse all attività amministrativa di sua competenza , il provento della sanzione pecuniaria in questione non potrebbe |
| 1999-41.txt | 1163 | 1163 | poiché il dato fattuale , rappresentato dal consistente numero delle separazioni tra coniugi , le quali vengono regolate dal lato | patrimoniale | mediante attribuzioni a carattere oneroso , incide direttamente sulla rispondenza della norma all id quod plerumque accidit . a ciò |
| 1999-41.txt | 1220 | 1220 | , anche al di fuori delle sopra formulate ipotesi di separazione , ha comunque determinato un notevole mutamento nei rapporti | patrimoniali | tra i medesimi , sì che il trasferimento a titolo oneroso di un bene immobile o di una quota indivisa |
| 1999-464.txt | 641 | 641 | art . 24 della costituzione si perviene alla soluzione di infondatezza . invero , di fronte ad una pretesa impositiva | patrimoniale | ( in base a legge ) della pubblica amministrazione , l esigenza , costituzionalmente garantita , di adeguata tutela del |
| 2000-351.txt | 158 | 158 | 42 , terzo comma , della costituzione , giacché la anzidetta norma , oltre a collegare l ammontare del ristoro | patrimoniale | dovuto ad una dichiarazione del proprietario resa a fini tributari , comporterebbe la penalizzazione dell interessato non solo in caso |
| 2000-507.txt | 416 | 416 | delle tasse automobilistiche ” , mentre la riscossione coattiva è svolta a norma della disciplina statale sulla riscossione delle entrate | patrimoniali | dello stato e di altri enti pubblici , di cui al d.p.r . 28 gennaio 1988 , n . 43 |
| 2000-507.txt | 8936 | 8936 | misure , le regioni e gli enti locali interessati sospendono i pagamenti ad eccezione di quelli che possono arrecare danni | patrimoniali | all ente o a soggetti che intrattengono con l ente rapporti giuridici e negoziali ” . anche queste disposizioni sono |
| 2000-507.txt | 9376 | 9376 | con l eccezione ( la cui portata non appare facilmente precisabile ) di quelli la cui omissione potrebbe causare danni | patrimoniali | all ente o ad altri soggetti , incide in modo irragionevolmente severo sull autonomia di spesa degli enti , operando |
| 2001-227.txt | 158 | 158 | 2900 , 2901 , 2905 , secondo comma , cod . civ . ) , promossi per conservare la garanzia | patrimoniale | di crediti di lavoro . secondo l ordinanza la norma lederebbe : a ) l art . 3 cost . |
| 2001-227.txt | 208 | 208 | in via esecutiva per realizzare un credito di lavoro e chi invece eserciti le azioni indicate per conservare la garanzia | patrimoniale | dello stesso credito , in quanto solo il primo e non anche il secondo fruirebbe dell esenzione , pur essendo |
| 2001-227.txt | 266 | 266 | art . 24 cost . , sotto il profilo che la mancata esenzione dei giudizi volti a tutelare la garanzia | patrimoniale | renderebbe più oneroso l esercizio del diritto di azione e di difesa in giudizio da parte del creditore di lavoro |
| 2001-227.txt | 840 | 840 | problema del riconoscimento o meno dell esenzione all azione revocatoria proposta dal creditore di lavoro , per assicurare la garanzia | patrimoniale | del proprio credito . tale azione – ma il problema interpretativo è comune alla surrogatoria ed al sequestro ex art |
| 2001-227.txt | 1293 | 1293 | 7 . – interpretata nel senso che l esenzione si applica anche all azione revocatoria esercitata per conservare la garanzia | patrimoniale | del credito di lavoro , la norma impugnata si sottrae alle prospettate censure di incostituzionalità , e la relativa questione |
| 2001-344.txt | 1742 | 1742 | impugnata gli argomenti , invocati in consiglio regionale , secondo cui non vi sarebbe stata base legale per tale prestazione | patrimoniale | imposta , con violazione dell art . 23 della costituzione , o dovrebbe tenersi conto della esenzione dall imposta di |
| 2002-328.txt | 838 | 838 | le plusvalenze derivanti dalla alienazione di terreni a destinazione edificatoria anche ove esse siano realizzate attraverso la cessione di beni | patrimoniali | delle ipab , istituzioni prive di scopo di lucro , i cui cespiti sono destinati ad attività assistenziali , sussidiarie |
| 2003-202.txt | 348 | 348 | effetti civili del matrimonio o la separazione personale , ancorché recanti condanne al pagamento di assegni o attribuzione di beni | patrimoniali | già facenti parte di comunione fra i coniugi . su questa disposizione è poi intervenuta la sentenza n . 154 |
| 2003-345.txt | 846 | 846 | può significare che ciascun ente pubblico debba perseguire , oltre ai propri fini istituzionali , anche quelli di tutela del | patrimonio | storico-artistico della nazione . e ciò a prescindere dal fatto che l una e l altra tesi sembrano completamente trascurare |
| 2004-37.txt | 1055 | 1055 | tributi locali , si deve aggiungere che , stante la riserva di legge che copre tutto l ambito delle prestazioni | patrimoniali | imposte ( art . 23 della costituzione ) , e che comporta la necessità di disciplinare a livello legislativo quanto |
| 2004-372.txt | 600 | 600 | persegue , tra le finalità prioritarie , « il rispetto dell equilibrio ecologico , la tutela dell ambiente e del | patrimonio | culturale , la conservazione della biodiversità , la promozione della cultura del rispetto degli animali » ( lettera l ) |
| 2004-372.txt | 630 | 630 | della cultura del rispetto degli animali » ( lettera l ) , nonché « la tutela e la valorizzazione del | patrimonio | storico , artistico e paesaggistico » ( lettera m ) , violerebbe l art . 117 , secondo comma , |
| 2004-372.txt | 2405 | 2405 | , stabiliscono quali finalità prioritarie della regione « il rispetto dell equilibrio ecologico , la tutela dell ambiente e del | patrimonio | culturale , la conservazione della biodiversità , la promozione della cultura del rispetto degli animali » , nonché « la |
| 2004-372.txt | 2431 | 2431 | biodiversità , la promozione della cultura del rispetto degli animali » , nonché « la tutela e la valorizzazione del | patrimonio | storico artistico e paesaggistico » ; art . 4 comma 1 , lettere n ) , o ) e p |
| 2005-303.txt | 1035 | 1035 | preesistente . resta di conseguenza esclusa la denunciata violazione del principio della riserva relativa di legge in tema di prestazioni | patrimoniali | imposte , sancito dall art . 23 cost . , e degli altri evocati parametri costituzionali . il giudice a |
| 2005-66.txt | 1340 | 1340 | 4 . – risulta , infine , insussistente anche la lamentata violazione della riserva di legge in materia di prestazioni | patrimoniali | imposte . come questa corte ha più volte affermato ( si vedano , tra le tante , le sentenze n |
| 2005-66.txt | 1390 | 1390 | 1998 , n . 180 del 1996 e n . 236 del 1994 ) , rientrano nella nozione di prestazione | patrimoniale | imposta anche prestazioni di natura non tributaria e aventi funzione di corrispettivo , quando per i caratteri e il regime |
| 2005-66.txt | 1427 | 1427 | caratteri e il regime giuridico dell attività resa , sia pure su richiesta del privato , a fronte della prestazione | patrimoniale | appare prevalente l elemento della imposizione legale . ai fini dell individuazione delle prestazioni patrimoniali imposte , non costituiscono profili |
| 2005-66.txt | 1442 | 1442 | , a fronte della prestazione patrimoniale appare prevalente l elemento della imposizione legale . ai fini dell individuazione delle prestazioni | patrimoniali | imposte , non costituiscono profili determinanti né le formali qualificazioni delle prestazioni né la fonte negoziale o meno dell atto |
| 2005-66.txt | 1609 | 1609 | esame , il pagamento per la sosta del veicolo sfugge sia alla nozione di tributo che a quella di prestazione | patrimoniale | imposta ; esso è configurabile piuttosto come corrispettivo , commisurato ai tempi e ai luoghi della sosta , di una |
| 2005-66.txt | 1667 | 1667 | il corrispettivo risulta privo di uno dei fondamentali requisiti che questa corte ha ritenuto indispensabile affinché possa individuarsi una prestazione | patrimoniale | imposta ; e ciò esclude che debba essere assistito dalla garanzia prevista dall art . 23 cost . |
| 2006-75.txt | 556 | 556 | genericamente che « spetta alla regione disciplinare la finanza locale , l ordinamento finanziario e contabile , l amministrazione del | patrimonio | e i contratti degli enti locali » – non si riferisce a tributi statali , come l imposta comunale sugli |
| 2007-202.txt | 1613 | 1613 | beneficiario per il tramite necessario dell erario . da una parte , dunque , detta quota si imputa direttamente al | patrimonio | del beneficiario medesimo e , dall altra , il « fondo » cui fa riferimento il censurato comma 340 non |
| 2007-202.txt | 2954 | 2954 | escludono che tali quote siano qualificabili come entrate tributarie erariali . ne consegue che queste norme non istituiscono un fondo | patrimoniale | statale vincolato al finanziamento di una determinata spesa pubblica nelle materie di competenza legislativa regionale richiamate dalle ricorrenti , ma |
| 2007-350.txt | 799 | 799 | ) , attribuendo così alla pubblica amministrazione la facoltà di operare scelte discrezionali di politica tributaria in materia di prestazioni | patrimoniali | imposte che invece l art . 23 cost . riserva alla legge . il giudice a quo muove , però |
| 2008-102.txt | 7149 | 7149 | si applica la piú volte richiamata valutazione legale tipica ) sia da cessioni di partecipazioni in società aventi nel loro | patrimonio | detti fabbricati . 6 . 6 . – l evidenziata contraddizione fra la ratio ispiratrice del tributo regionale censurato e |
| 2008-102.txt | 9911 | 9911 | intento del legislatore regionale di introdurre un imposta sull uso turistico delle seconde case di abitazione , istituisce un imposta | patrimoniale | sui fabbricati ubicati nella fascia costiera sarda e non adibiti ad abitazione principale , che non si applica alla generalità |
| 2008-102.txt | 10010 | 10010 | costiera sarda degli immobili sottoposti a tassazione , afferma che il tributo censurato non va ricondotto alla tipologia dei tributi | patrimoniali | , ma a quella dei cosiddetti tributi a finalità ” ecologico-turistica ” , diretti a contenere l inquinamento ambientale prodotto |
| 2008-102.txt | 11226 | 11226 | muove dall erronea premessa che l imposta colpisce l « uso turistico » della casa . la sopra riscontrata natura | patrimoniale | dell imposta fa venire meno tale premessa e rende , perciò , prive di fondamento le indicate giustificazioni della limitazione |
| 2008-102.txt | 11280 | 11280 | da quanto precede deriva che la censurata imposta regionale risponde , sul piano oggettivo , a una logica di tassazione | patrimoniale | realizzata secondo lo schema dell ici . al pari dell ici , infatti , il presupposto di tale imposta regionale |
| 2008-102.txt | 11547 | 11547 | previsione di tali esclusioni , dallo schema dell ici contrasta , infatti , con il carattere generale delle imposizioni sui | patrimoni | immobiliari e ne snatura l essenza . crea , in particolare , ingiustificate discriminazioni soggettive nell applicazione dell imposta , |
| 2008-102.txt | 12081 | 12081 | dalle seconde case costiere appartenenti al primo . inoltre , osta radicalmente alla tesi della resistente la già rilevata natura | patrimoniale | e , quindi , reale del tributo , la quale esclude che alla richiamata regola della generalità della sua applicazione |
| 2008-102.txt | 12769 | 12769 | fatto che la norma non introduce un imposta sull uso turistico delle seconde case di abitazione , ma un imposta | patrimoniale | sui fabbricati ubicati nella fascia costiera e non adibiti ad abitazione principale , che non si applica alla generalità dei |
| 2008-102.txt | 19745 | 19745 | delle imposte , tasse e contributi erariali , regionali e locali – ai costi pubblici determinati dalla fruizione turistica del | patrimonio | ambientale-naturale e di quello storico-artistico ( in ciò presentando un tratto comune con l imposta regionale sul soggiorno , che |
| 2008-102.txt | 26477 | 26477 | passivi , proprio per effetto del soggiorno , necessariamente fruiscono sia di servizi pubblici locali e regionali , sia del | patrimonio | culturale e ambientale sardo , senza concorrere al finanziamento dei primi e alla tutela del secondo a mezzo di tributi |
| 2008-130.txt | 1871 | 1871 | ) ad una particolare materia ( come avviene , ad esempio , allorché si riconducano indebitamente alla materia tributaria prestazioni | patrimoniali | imposte di natura non tributaria ) » . 3 . 3 – non c è dubbio che la lettura che |
| 2008-335.txt | 2913 | 2913 | ancorché determinato nel suo ammontare in base alla legge , trova fonte non in un atto autoritativo direttamente incidente sul | patrimonio | dell utente , bensì nel contratto di utenza . l inestricabile connessione delle suddette componenti è evidenziata , in particolare |
| 2008-64.txt | 1176 | 1176 | ) ad una particolare materia ( come avviene , ad esempio , allorché si riconducano indebitamente alla materia tributaria prestazioni | patrimoniali | imposte di natura non tributaria ) . per valutare la sussistenza della denunciata violazione dell art . 102 , secondo |
| 2008-64.txt | 1420 | 1420 | , sono legittimamente attribuite alla cognizione delle commissioni tributarie per la sola ragione che il fatto generatore delle suddette prestazioni | patrimoniali | è simile al presupposto che , in passato , avevano avuto alcuni tributi . neppure sarebbe sufficiente addurre mere ragioni |
| 2008-64.txt | 1915 | 1915 | l illegittimità costituzionale della norma denunciata , perché questa attribuisce alla giurisdizione tributaria la cognizione di controversie relative a prestazioni | patrimoniali | non tributarie e , pertanto , si risolve nella creazione di un giudice speciale vietato dal secondo comma dell art |
| 2009-141.txt | 3560 | 3560 | l « arredo urbano » e l « ambiente » , in quanto tali beni appartengano al demanio o al | patrimonio | indisponibile o disponibile del comune stesso . 2 . 3.5.2 . – in secondo luogo , quanto all assimilazione prospettata |
| 2009-141.txt | 3757 | 3757 | una indennità ( se privo di tale concessione ) per remunerare l uso di un bene del demanio o del | patrimonio | indisponibile del comune . il pagamento del canone costituisce , cioè , la controprestazione dell uso , legittimo od abusivo |
| 2009-141.txt | 3880 | 3880 | di diritto privato speciale , perché ha la funzione di fissare in modo imperativo e forfetario l entità del ristoro | patrimoniale | dovuto al comune dall autore dell illecita occupazione e non ha , pertanto , la funzione distributiva che l art |
| 2009-227.txt | 1289 | 1289 | , n . 133 , il quale , al dichiarato fine di « realizzare un inventario completo ed uniforme del | patrimonio | edilizio » , ha previsto , al comma 1 , il « censimento di tutti i fabbricati [ … ] |
| 2009-227.txt | 3293 | 3293 | affermare la illegittimità costituzionale di disposizioni le quali , posto che non sia dovuta una prestazione tributaria ( o comunque | patrimoniale | ) , prevedano poi la irripetibilità di quanto sia stato versato nell apparente adempimento della ( in realtà inesistente ) |
| 2009-334.txt | 1232 | 1232 | 36 dello statuto regionale stabilisce che : a ) « al fabbisogno finanziario della regione si provvede con i redditi | patrimoniali | della regione a mezzo di tributi , deliberati dalla medesima » ( primo comma ) ; b ) « sono |
| 2010-116.txt | 636 | 636 | per il quale : a . 1 . ) « al fabbisogno finanziario della regione si provvede con i redditi | patrimoniali | della regione a mezzo di tributi , deliberati dalla medesima » ( primo comma ) ; a . 2 . |
| 2010-123.txt | 3517 | 3517 | enti sanitari e zooprofilattici , sottrae al regime dell esecuzione forzata detti beni , in deroga al regime della responsabilità | patrimoniale | del debitore , violando cosí l art . 117 , secondo comma , lettera l ) , cost . , |
| 2010-123.txt | 3678 | 3678 | 50 del 2005 ) . la disposizione censurata , nel disporre la suddetta impignorabilità , introduce una limitazione al soddisfacimento | patrimoniale | delle ragioni dei creditori non prevista dalla normativa statale riguardante la materia , assegnando « alle situazioni soggettive di coloro |
| 2010-123.txt | 3703 | 3703 | non prevista dalla normativa statale riguardante la materia , assegnando « alle situazioni soggettive di coloro che hanno avuto rapporti | patrimoniali | con quegli enti un regime , sostanziale e processuale , peculiare rispetto a quello ( ordinario , previsto dal codice |
| 2010-182.txt | 615 | 615 | interpreta – nel senso che essa riserva al bilancio statale anche la quota dell imposta straordinaria sulle attività finanziarie e | patrimoniali | disciplinata dai precedenti commi dello stesso art . 13-bis , víola gli evocati parametri , perché dispone una tale riserva |
| 2010-182.txt | 838 | 838 | in relazione al rimpatrio o alla regolarizzazione , limitatamente al periodo indicato dal comma 6 , delle attività finanziarie e | patrimoniali | « detenute fuori del territorio dello stato senza l osservanza delle disposizioni del decreto-legge 28 giugno 1990 , n . |
| 2010-182.txt | 1243 | 1243 | questione non è fondata . per valutare se la riserva al bilancio statale dell imposta straordinaria sulle attività finanziarie e | patrimoniali | disposta dalla norma censurata sia legittima , occorre verificare se essa soddisfi le condizioni previste dall evocato art . 9 |
| 2010-182.txt | 2207 | 2207 | agevole rilevare che anch essa è soddisfatta dalla disposizione impugnata . il gettito dell imposta straordinaria sulle attività finanziarie e | patrimoniali | è , infatti , « temporalmente delimitato » , perché il prelievo ha per oggetto le « attività finanziarie e |
| 2010-182.txt | 2228 | 2228 | è , infatti , « temporalmente delimitato » , perché il prelievo ha per oggetto le « attività finanziarie e | patrimoniali | detenute a partire da una data non successiva al 31 dicembre 2008 e rimpatriate ovvero regolarizzate a partire dal 15 |
| 2010-201.txt | 218 | 218 | dicembre 1961 , n . 1825 ( norme di attuazione dello statuto della regione siciliana in materia di demanio e | patrimonio | ) . 1.1 . – con un primo gruppo di censure , la ricorrente impugna gli artt . 8 , |
| 2010-201.txt | 1249 | 1249 | i princípi ed i criteri direttivi di delega per l attribuzione alle regioni ed agli enti locali di un proprio | patrimonio | , in attuazione dell art . 119 , comma sesto , cost . – prevede l attribuzione a titolo non |
| 2010-201.txt | 1374 | 1374 | beni immobili sulla base del criterio di territorialità » , quale ulteriore criterio di delega con riferimento alla formazione del | patrimonio | degli enti locali ( art . 19 , comma 1 , lettera b ) . la ricorrente denuncia , in |
| 2010-201.txt | 1421 | 1421 | . 32 e 33 dello statuto siciliano , i quali – attribuendo alla regione tutti i beni , demaniali e | patrimoniali | , dello stato , con l eccezione dei beni riguardanti la difesa o i servizi di carattere nazionale – vietano |
| 2010-217.txt | 512 | 512 | sentenza della corte di cassazione » avente ad oggetto la sentenza di appello impugnata , « in perdita irreversibile del | patrimonio | del contribuente che , in ipotesi , risulterà avere ragione » ; d ) l art . 113 cost . |
| 2010-39.txt | 1098 | 1098 | ) ad una particolare materia , come avviene , ad esempio , allorché si riconducano indebitamente alla materia tributaria prestazioni | patrimoniali | imposte di natura non tributaria ( sentenze n . 130 e n . 64 del 2008 ) . per valutare |
| 2010-39.txt | 1462 | 1462 | ancorché determinato nel suo ammontare in base alla legge , trova fonte non in un atto autoritativo direttamente incidente sul | patrimonio | dell utente , bensí nel contratto di utenza . l inestricabile connessione delle suddette componenti è evidenziata , in particolare |
| 2010-39.txt | 1591 | 1591 | l illegittimità costituzionale della norma denunciata , perché questa attribuisce alla giurisdizione tributaria la cognizione di controversie relative a prestazioni | patrimoniali | di natura non tributaria e , pertanto , si risolve nella istituzione di un giudice speciale vietata dal secondo comma |
| 2011-280.txt | 418 | 418 | in mancanza di una legge dello stato che lo consenta , istituisce un tributo o , comunque , una prestazione | patrimoniale | imposta di natura non tributaria . in punto di rilevanza , il medesimo giudice rimettente afferma che la declaratoria di |
| 2011-280.txt | 859 | 859 | , in quanto il giudice rimettente avrebbe qualificato il contributo previsto dalla disposizione denunciata alternativamente come tributo e come prestazione | patrimoniale | imposta di natura non tributaria , senza sciogliere tale alternativa . tuttavia , contrariamente a quanto affermato dalla regione , |
| 2011-280.txt | 939 | 939 | di subordinazione logica , nel senso che il contributo viene qualificato come tributo e solo in via subordinata come prestazione | patrimoniale | imposta di natura non tributaria . tale subordinazione logica risulta chiaramente dall intero tenore dell ordinanza di rimessione , nella |
| 2011-280.txt | 1033 | 1033 | luogo , « qualora pure non sia un tributo » , dovrebbe essere considerato « in ogni caso una prestazione | patrimoniale | imposta a norma dell art . 23 cost . » . deve , dunque , escludersi che il rimettente abbia |
| 2011-280.txt | 1413 | 1413 | degli interessi pubblici ad essi afferenti ) , ma solo dei singoli beni che fanno parte del suo demanio o | patrimonio | ( sentenza n . 141 del 2009 ) . quanto alla fornitura di servizi , essa non può integrare , |
| 2011-281.txt | 604 | 604 | meramente casuale , che il debito tributario sia inferiore al prezzo base del terzo incanto – di subire un sacrificio | patrimoniale | ( in misura pari alla differenza tra la base d asta del terzo incanto ed il debito tributario ) superiore |
| 2011-281.txt | 4566 | 4566 | del bene previsto dalla disposizione censurata . nell ipotesi di devoluzione di diritto , l automatica acquisizione dell immobile al | patrimonio | statale ( per effetto della mancata autorizzazione del terzo incanto o del suo esito negativo ) operava a prescindere da |
| 2012-135.txt | 507 | 507 | febbraio 1948 , n . 2 , secondo cui « al fabbisogno finanziario della regione si provvede con i redditi | patrimoniali | della regione a mezzo di tributi , deliberati dalla medesima » ; 2 ) dell art . 2 [ rectius |
| 2012-135.txt | 2707 | 2707 | 2011 , del collegio dei revisori dei conti , chiamato ad esercitare il controllo sulla regolarità della gestione finanziaria e | patrimoniale | del consiglio di presidenza della giustizia amministrativa , del consiglio di presidenza della giustizia tributaria e il consiglio della magistratura |
| 2012-142.txt | 5092 | 5092 | 2011 , del collegio dei revisori dei conti , chiamato ad esercitare il controllo sulla regolarità della gestione finanziaria e | patrimoniale | del consiglio di presidenza della giustizia amministrativa , del consiglio di presidenza della giustizia tributaria e del consiglio della magistratura |
| 2012-223.txt | 1312 | 1312 | della costituzione , in quanto , indipendentemente dal nomen iuris utilizzato , la misura adottata si concreterebbe in una prestazione | patrimoniale | imposta di natura sostanzialmente tributaria . i rimettenti sostengono che sarebbe violato , altresì , l art . 36 della |
| 2012-223.txt | 1823 | 1823 | indennità ( fino a tre importi annuali , a seconda dell ammontare complessivo della prestazione ) , determinerebbe una perdita | patrimoniale | certa , se non altro in ragione della mancata previsione di interessi per la dilazione del pagamento , in deroga |
| 2012-223.txt | 6180 | 6180 | ” e ad un ” contenimento delle spese ” , rivesta carattere tributario , trattandosi all evidenza di una prestazione | patrimoniale | imposta , realizzata attraverso un atto autoritativo di carattere ablatorio , destinata a sovvenire le pubbliche spese . la ratio |
| 2012-223.txt | 6254 | 6254 | tre : la disciplina legale deve essere diretta , in via prevalente , a procurare una ( definitiva ) decurtazione | patrimoniale | a carico del soggetto passivo ; la decurtazione non deve integrare una modifica di un rapporto sinallagmatico ( nella specie |
| 2012-223.txt | 7148 | 7148 | piú volte affermato che , indipendentemente dal nomen iuris attribuitole dal legislatore , al fine di valutare se una decurtazione | patrimoniale | definitiva integri un tributo , occorre interpretare la disciplina sostanziale che la prevede alla luce dei criteri indicati dalla giurisprudenza |
| 2012-223.txt | 7445 | 7445 | sopra indicati elementi caratteristici del prelievo tributario . in primo luogo , è stata stabilita in via autoritativa una decurtazione | patrimoniale | ( « riduzione » del trattamento economico ) , senza che rilevi la volontà – in ordine all an , |
| 2012-223.txt | 8013 | 8013 | lo stesso legislatore afferma che la norma impugnata risponde alla dichiarata ratio di destinare le risorse rese disponibili dalla decurtazione | patrimoniale | del trattamento economico complessivo dei dipendenti pubblici al bilancio dello stato per raggiungere , nei tempi previsti , gli obiettivi |
| 2012-241.txt | 8272 | 8272 | . 36 dello statuto si limita a stabilire che « al fabbisogno finanziario della regione si provvede con i redditi | patrimoniali | della regione a mezzo di tributi , deliberati dalla medesima » . l art . 2 delle norme di attuazione |
| 2012-241.txt | 12715 | 12715 | cui natura tributaria è stata espressamente riconosciuta dalla medesima sentenza . la norma impugnata , infatti , integra una decurtazione | patrimoniale | definitiva del trattamento pensionistico , con acquisizione al bilancio statale del relativo ammontare , che presenta tutti i requisiti richiesti |
| 2012-241.txt | 16056 | 16056 | , dall iva , dai canoni per le concessioni idroelettriche , dai tributi propri e sul turismo , dai redditi | patrimoniali | e demaniali , dai contributi statali straordinari per particolari piani di opere pubbliche e di trasformazione fondiaria ) . come |
| 2012-33.txt | 2480 | 2480 | del 2011 contrasta anche con l art . 23 cost . , il quale impone che ogni prestazione personale o | patrimoniale | sia prevista per legge . sotto questo profilo , la norma regionale impugnata deve essere valutata unitariamente , perché essa |
| 2012-33.txt | 2504 | 2504 | legge . sotto questo profilo , la norma regionale impugnata deve essere valutata unitariamente , perché essa impone una prestazione | patrimoniale | ( il contributo di 3.000 euro ) , ma contestualmente consente di evitarne il pagamento mediante l esecuzione di altre |
| 2012-33.txt | 2608 | 2608 | fonte di rango inferiore a quella legislativa ( provvedimento della giunta regionale ) l individuazione delle prestazioni alternative a quella | patrimoniale | , senza dettare criteri direttivi idonei a restringere la discrezionalità dell organo amministrativo , vìola la riserva di legge prevista |
| 2013-08.txt | 1434 | 1434 | vòlti , ad esempio , « ad evitare possibili danni alla salute , all ambiente , al paesaggio , al | patrimonio | artistico e culturale , alla sicurezza , alla libertà , alla dignità umana e possibili contrasti con l utilità sociale |
| 2013-116.txt | 2551 | 2551 | cui natura tributaria è stata espressamente riconosciuta dalla medesima sentenza . la norma impugnata , infatti , integra una decurtazione | patrimoniale | definitiva del trattamento pensionistico , con acquisizione al bilancio statale del relativo ammontare , che presenta tutti i requisiti richiesti |
| 2013-18.txt | 1804 | 1804 | 95 ( disposizioni urgenti per la revisione della spesa pubblica con invarianza dei servizi ai cittadini nonché misure di rafforzamento | patrimoniale | delle imprese del settore bancario ) , convertito in legge , con modificazioni , dall art . 1 , comma |
| 2013-304.txt | 519 | 519 | cost . in quanto , trattenendo una parte dei compensi maturati con la promozione , imporrebbe ai dipendenti una prestazione | patrimoniale | in violazione del principio di capacità contributiva e senza alcuna considerazione del principio di progressività . il sacrificio patrimoniale imposto |
| 2013-304.txt | 538 | 538 | prestazione patrimoniale in violazione del principio di capacità contributiva e senza alcuna considerazione del principio di progressività . il sacrificio | patrimoniale | imposto verrebbe in tal modo ad acquisire la veste di « tributo anomalo » che , incidendo soltanto sulla condizione |
| 2013-304.txt | 561 | 561 | in tal modo ad acquisire la veste di « tributo anomalo » che , incidendo soltanto sulla condizione e sul | patrimonio | di una determinata categoria di pubblici impiegati , lasciando altre categorie di lavoratori indenni , o , comunque , colpendoli |
| 2013-304.txt | 2957 | 2957 | tre : la disciplina legale deve essere diretta , in via prevalente , a procurare una ( definitiva ) decurtazione | patrimoniale | a carico del soggetto passivo ; la decurtazione non deve integrare una modifica di un rapporto sinallagmatico ; le risorse |
| 2013-304.txt | 3125 | 3125 | non prevede una decurtazione o un prelievo a carico del dipendente pubblico . pertanto , in assenza di una decurtazione | patrimoniale | o di un prelievo della stessa natura a carico del soggetto passivo , viene meno in radice il presupposto per |
| 2013-310.txt | 3098 | 3098 | disposizioni in esame , infatti , non può riconoscersi natura tributaria , atteso che non danno luogo ad una prestazione | patrimoniale | imposta , realizzata attraverso un atto autoritativo di carattere ablatorio , destinata a reperire risorse per l erario . la |
| 2013-310.txt | 3160 | 3160 | della fattispecie tributaria sono tre : la disciplina legale deve essere diretta in via prevalente a procurare una definitiva decurtazione | patrimoniale | a carico del soggetto passivo ; la decurtazione non deve comportare una modifica di un rapporto sinallagmatico ; le risorse |
| 2013-77.txt | 704 | 704 | e del suolo e alle normative vigenti in materia di tutela dell ambiente , di tutela del paesaggio e del | patrimonio | storico-artistico , dei masi chiusi e degli altri interessi generali ( . . . ) » . secondo il ricorrente |
| 2014-07.txt | 1258 | 1258 | . 9 , comma 2 , del decreto-legge n . 78 del 2010 , in quanto , integrando una decurtazione | patrimoniale | con i caratteri del tributo , si pone in evidente contrasto con gli articoli 3 e 53 cost . in |
| 2014-154.txt | 1863 | 1863 | della misura in esame , è parimenti non fondata . i criteri elaborati da questa corte in ordine alle prestazioni | patrimoniali | portano ad escludere che tale natura sia ravvisabile nella misura oggetto della norma impugnata . si è precisato , infatti |
| 2014-154.txt | 1907 | 1907 | elementi indefettibili della fattispecie tributaria sono tre : una disciplina legale diretta in via prevalente a procurare una definitiva decurtazione | patrimoniale | a carico del soggetto passivo ; una decurtazione che non comporti una modifica di un rapporto sinallagmatico ; una destinazione |
| 2014-154.txt | 2017 | 2017 | non prevede una decurtazione o un prelievo a carico del dipendente pubblico . pertanto , in assenza di una decurtazione | patrimoniale | o di un prelievo della stessa natura a carico del soggetto passivo , viene meno in radice il presupposto per |
| 2014-219.txt | 774 | 774 | – alla disposizione in esame anzitutto non può riconoscersi natura tributaria , atteso che non dà luogo ad una prestazione | patrimoniale | imposta , realizzata attraverso un atto autoritativo di carattere ablatorio , destinata a reperire risorse per l erario . la |
| 2014-219.txt | 843 | 843 | della fattispecie tributaria sono tre : la disciplina legale deve essere diretta in via prevalente a procurare una definitiva decurtazione | patrimoniale | a carico del soggetto passivo ; la decurtazione non deve comportare una modifica di un rapporto sinallagmatico ; le risorse |
| 2014-225.txt | 2712 | 2712 | dell amministrazione finanziaria di accettare , pur subendo una falcidia , un importo superiore a quello ricavabile dalla liquidazione del | patrimonio | del debitore – , questa corte non può dunque discostarsi dall articolato quadro normativo di riferimento dell iva comunitaria . |
| 2014-225.txt | 4105 | 4105 | relazione al credito iva , un pagamento inferiore all importo del tributo ma superiore a quanto ricavabile dalla liquidazione del | patrimonio | del debitore . 6 . 1 . – va preliminarmente rilevato , alla luce dell excursus compiuto , come entrambe |
| 2014-236.txt | 388 | 388 | in quanto vi sarebbe l abolizione , per esaurimento delle risorse finanziarie , di crediti d imposta già entrati nel | patrimonio | del contribuente . 2 . 1 . – in subordine , viene sollevata la questione di legittimità costituzionale del combinato |
| 2014-26.txt | 173 | 173 | si finanziano con debito ed imprese che si finanziano con capitale proprio , e rafforzare , quindi , la struttura | patrimoniale | delle imprese e del sistema produttivo italiano , ai fini della determinazione del reddito complessivo netto dichiarato dalle società e |
| 2014-26.txt | 538 | 538 | « 5 . il capitale proprio esistente alla chiusura dell esercizio in corso al 31 dicembre 2010 è costituito dal | patrimonio | netto risultante dal relativo bilancio , senza tener conto dell utile del medesimo esercizio . rilevano come variazioni in aumento |
| 2014-26.txt | 589 | 589 | ad esclusione di quelli destinati a riserve non disponibili ; come variazioni in diminuzione : a ) le riduzioni del | patrimonio | netto con attribuzione , a qualsiasi titolo , ai soci o partecipanti ; b ) gli acquisti di partecipazioni in |
| 2014-26.txt | 694 | 694 | in cui si sono verificati . per le aziende e le società di nuova costituzione si considera incremento tutto il | patrimonio | conferito . » ; « 7 . il presente articolo si applica anche al reddito d impresa di persone fisiche |
| 2014-44.txt | 517 | 517 | 95 ( disposizioni urgenti per la revisione della spesa pubblica con invarianza dei servizi ai cittadini nonché misure di rafforzamento | patrimoniale | delle imprese del settore bancario ) , convertito , con modificazioni , dall art . 1 , comma 1 , |
| 2014-44.txt | 2571 | 2571 | e della gestione contabile , anche della « titolarità della potestà impositiva sui tributi locali dei comuni associati nonché quella | patrimoniale | , con riferimento alle funzioni da essi esercitate per mezzo dell unione » . inoltre , tra le amministrazioni concertanti |
| 2014-44.txt | 2642 | 2642 | , quale è certamente quella concernente la titolarità della potestà impositiva sui tributi locali dei comuni associati , nonché quella | patrimoniale | , che non consentono di ritenere sostanzialmente immodificato il contenuto precettivo della norma e , considerando le modifiche stesse non |
| 2014-44.txt | 24306 | 24306 | ente locale dotato di competenza in tema di programmazione economico-finanziaria e di gestione contabile , nonché di potestà impositiva e | patrimoniale | . sarebbe prevista , altresì , la successione dell unione nei rapporti giuridici inerenti alle funzioni ed ai servizi ad |
| 2014-44.txt | 27424 | 27424 | che affida alle unioni di comuni la titolarità della potestà impositiva sui tributi locali degli enti associati , nonché quella | patrimoniale | , con riferimento alle funzioni da essi esercitate per mezzo dell unione ) . tale previsione violerebbe l art . |
| 2014-44.txt | 27473 | 27473 | , cost . , i quali impedirebbero che la legge statale possa sottrarre autonomia impositiva e di entrata nonché risorse | patrimoniali | agli enti autonomi costitutivi della repubblica , attribuendole a nuovi e diversi enti territoriali , travalicando inoltre i limiti imposti |
| 2014-44.txt | 28334 | 28334 | parte in cui affida all unione la titolarità della potestà impositiva sui tributi locali dei comuni associati , nonché quella | patrimoniale | , con riferimento alle funzioni da essi esercitate per mezzo dell unione medesima . ad avviso della regione puglia tale |
| 2014-44.txt | 28410 | 28410 | di spesa , il potere di stabilire « tributi ed entrate propri » , nonché la disponibilità di un proprio | patrimonio | , impedirebbero che la legge statale possa sottrarre autonomia impositiva e di entrata , nonché risorse patrimoniali ai suddetti enti |
| 2014-44.txt | 28427 | 28427 | di un proprio patrimonio , impedirebbero che la legge statale possa sottrarre autonomia impositiva e di entrata , nonché risorse | patrimoniali | ai suddetti enti , attribuendole in titolarità a nuovi e diversi enti territoriali . orbene , a prescindere dal rilievo |
| 2014-50.txt | 1933 | 1933 | a ciò , l obiettivo dichiarato è quello di disciplinare « i princípi generali per l attribuzione di un proprio | patrimonio | a comuni , province , città metropolitane e regioni » , dettando « norme transitorie sull ordinamento , anche finanziario |
| 2015-155.txt | 1364 | 1364 | cui « è attribuito alla regione valle d aosta il gettito delle sotto indicate imposte erariali sul reddito e sul | patrimonio | percette nel territorio regionale , nonché delle imposte sostitutive : a ) imposta sul reddito delle persone fisiche » ; |
| 2015-155.txt | 1726 | 1726 | con legge in armonia con i princìpi del sistema tributario dello stato ; i ) dai redditi derivanti dal proprio | patrimonio | e dal proprio demanio ; l ) da contributi straordinari dello stato per particolari piani di opere pubbliche e di |
| 2015-155.txt | 2814 | 2814 | cui « è attribuito alla regione valle d aosta il gettito delle sotto indicate imposte erariali sul reddito e sul | patrimonio | percette nel territorio regionale , nonché delle imposte sostitutive : a ) imposta sul reddito delle persone fisiche ; b |
| 2015-155.txt | 8170 | 8170 | confrontabili ( si pensi – ad esempio – ai rapporti tra imu ed irpef per quel che riguarda la componente | patrimoniale | ) . senza una mediazione legislativa capace di assicurare un confronto idoneo a verificare l applicazione dei criteri di neutralità |
| 2015-155.txt | 9852 | 9852 | strettamente connesso al principio di continuità del bilancio , essenziale per garantire nel tempo l equilibrio economico , finanziario e | patrimoniale | , esso può essere applicato anche ai fini della tutela della finanza pubblica allargata , consentendo in sede pattizia di |
| 2015-178.txt | 2873 | 2873 | misure impugnate , che si traducono in un mero risparmio di spesa e non si atteggiano come decurtazione definitiva del | patrimonio | del soggetto passivo e come atto autoritativo di carattere ablatorio , diretto a reperire risorse per l erario , divergono |
| 2015-178.txt | 2958 | 2958 | , per un verso , nella presenza di una disciplina legale , finalizzata in via prevalente a provocare una decurtazione | patrimoniale | del soggetto passivo , svincolata da ogni modificazione del rapporto sinallagmatico . per altro verso , a definire la natura |
| 2015-231.txt | 239 | 239 | imputati « per trasparenza » ai partecipanti non istituzionali che possiedano quote di partecipazione superiori al 5 per cento del | patrimonio | del fondo , in tale percentuale computandosi anche le partecipazioni detenute dai familiari indicati nell art . 5 , comma |
| 2015-231.txt | 524 | 524 | , in quanto , in violazione dell art . 53 cost . , commisurerebbe la tassazione non già soltanto al | patrimonio | del singolo contribuente , ma anche a quote di titolarità altrui , ossia del familiare – prescindendo , dunque , |
| 2015-231.txt | 932 | 932 | 7 del decreto-legge 25 settembre 2001 , n . 351 ( disposizioni urgenti in materia di privatizzazione e valorizzazione del | patrimonio | immobiliare pubblico e di sviluppo dei fondi comuni di investimento immobiliare ) , convertito , con modificazioni , dall art |
| 2015-231.txt | 1024 | 1024 | di sottoscrizione o di acquisto . limitatamente ai partecipanti non istituzionali titolari di quote superiori al 5 per cento del | patrimonio | del fondo ( cosiddetti ” qualificati ” ) , computandosi ai fini del raggiungimento della soglia anche le partecipazioni dei |
| 2015-231.txt | 1979 | 1979 | del regime transitorio sostitutivo di un imposizione reddituale ad una base imponibile non collegata al reddito bensì ad una situazione | patrimoniale | , ed a quello della sua operatività obbligatoria , a prescindere dalla esistenza e dalla dimensione dei redditi distribuibili . |
| 2015-26.txt | 424 | 424 | costituito o giustificato da redditi esenti , redditi soggetti a ritenuta a titolo d imposta o da una diminuzione del | patrimonio | posseduto . precisa inoltre la norma che « l entità di tali redditi e la durata del loro possesso devono |
| 2015-58.txt | 967 | 967 | tutte le controversie aventi ad oggetto i tributi di ogni genere o specie » , con esclusione quindi delle entrate | patrimoniali | pubbliche extratributarie . 4.1 . – a questi fini è necessario muovere dall esame degli elementi di identificazione dei tributi |
| 2015-58.txt | 1340 | 1340 | territorio e l ambiente , potendo il comune disporre solo dei singoli beni che fanno parte del suo demanio o | patrimonio | ( sentenza n . 141 del 2009 ) , né è correlata alla fruizione dei servizi necessari per la gestione |
| 2015-58.txt | 1453 | 1453 | censurata , anche nella ricostruzione offertane dalla regione , sarebbe destinata a finanziare i ” costi supplementari , non solo | patrimoniali | , derivanti al territorio per ragioni ascrivibili all insediamento dell impianto in quel determinato luogo ” , dunque , in |
| 2015-67.txt | 550 | 550 | 95 ( disposizioni urgenti per la revisione della spesa pubblica con invarianza dei servizi ai cittadini nonché misure di rafforzamento | patrimoniale | delle imprese del settore bancario ) , richiamato nella norma impugnata , laddove si stabilisce che , nell operare le |
| 2015-70.txt | 375 | 375 | vulnus agli artt . 2 , 23 e 53 cost . , poiché la misura adottata si configurerebbe quale prestazione | patrimoniale | di natura sostanzialmente tributaria , in violazione del principio dell universalità dell imposizione a parità di capacità contributiva , in |
| 2015-70.txt | 930 | 930 | fondamentali dell unione europea . in particolare , sono evocati , oltre al principio della certezza del diritto quale « | patrimonio | comune agli stati contraenti » , anche « gli altri diritti garantiti dalla carta : il diritto dell individuo alla |
| 2015-70.txt | 974 | 974 | sicurezza ( art . 6 ) , il diritto di non discriminazione , che include anche quella fondata sul “ | patrimonio | ” , ( art . 21 ) , il diritto degli anziani di condurre una vita dignitosa ed indipendente ( |
| 2015-70.txt | 1496 | 1496 | 2012 e 2013 , relativa ai trattamenti pensionistici superiori a tre volte il trattamento minimo inps , configurerebbe una prestazione | patrimoniale | di natura tributaria , lesiva del principio di universalità dell imposizione a parità di capacità contributiva , in quanto posta |
| 2015-70.txt | 1730 | 1730 | del 2012 ) . l azzeramento della perequazione automatica oggetto di censura , tuttavia , sfugge ai canoni della prestazione | patrimoniale | di natura tributaria , atteso che esso non dà luogo ad una prestazione patrimoniale imposta , realizzata attraverso un atto |
| 2015-70.txt | 1744 | 1744 | , sfugge ai canoni della prestazione patrimoniale di natura tributaria , atteso che esso non dà luogo ad una prestazione | patrimoniale | imposta , realizzata attraverso un atto autoritativo di carattere ablatorio , destinato a reperire risorse per l erario . la |
| 2015-70.txt | 1815 | 1815 | tre : la disciplina legale deve essere diretta , in via prevalente , a procurare una ( definitiva ) decurtazione | patrimoniale | a carico del soggetto passivo ; la decurtazione non deve integrare una modifica di un rapporto sinallagmatico ; le risorse |
| 2015-70.txt | 2030 | 2030 | carico del titolare di un trattamento pensionistico . in base ai criteri elaborati da questa corte in ordine alle prestazioni | patrimoniali | , in assenza di una decurtazione patrimoniale o di un prelievo della stessa natura a carico del soggetto passivo , |
| 2015-70.txt | 2037 | 2037 | . in base ai criteri elaborati da questa corte in ordine alle prestazioni patrimoniali , in assenza di una decurtazione | patrimoniale | o di un prelievo della stessa natura a carico del soggetto passivo , viene meno in radice il presupposto per |
| 2015-70.txt | 2122 | 2122 | esclusivamente un risparmio di spesa . il difetto dei requisiti propri dei tributi e , in generale , delle prestazioni | patrimoniali | imposte , determina , quindi , la non fondatezza delle censure sollevate in riferimento al mancato rispetto dei principi di |
| 2015-77.txt | 159 | 159 | 95 ( disposizioni urgenti per la revisione della spesa pubblica con invarianza dei servizi ai cittadini nonché misure di rafforzamento | patrimoniale | delle imprese del settore bancario ) , convertito , con modificazioni , dall art . 1 , comma 1 , |
| 2015-82.txt | 3609 | 3609 | 95 ( disposizioni urgenti per la revisione della spesa pubblica con invarianza dei servizi ai cittadini nonché misure di rafforzamento | patrimoniale | delle imprese del settore bancario ) , convertito , con modificazioni , dall art . 1 , comma 1 , |
| 2015-83.txt | 2072 | 2072 | primaria . discende da ciò il contrasto della disposizione in esame con la riserva di legge in materia di prestazioni | patrimoniali | imposte , di cui all art . 23 cost . ed invero , se è indubbio che la riserva di |
| 2015-95.txt | 246 | 246 | un trattamento irragionevolmente più severo di quello riservato alla generalità degli altri reati , ivi compresi taluni delitti contro il | patrimonio | pubblico con tratti di infedeltà ancora più accentuati , quali il peculato e la malversazione , per i quali non |
| 2015-95.txt | 1615 | 1615 | pena alla riparazione del danno ) . nell occasione , la corte ha rilevato che qualunque norma che imponga oneri | patrimoniali | per il raggiungimento di determinati fini risulta diversamente utilizzabile a seconda delle condizioni economiche dei soggetti interessati a conseguirli . |
| 2015-95.txt | 1854 | 1854 | interesse alla integrale riscossione dei tributi evasi . ma neppure ricorre la prima ipotesi : e ciò ancorché l onere | patrimoniale | imposto dalla norma censurata incida – tramite il richiamo all anzidetta circostanza attenuante – sulla fruizione di un istituto che |
| 2016-173.txt | 2805 | 2805 | 10 . – si è dunque , nella specie , in presenza di un prelievo inquadrabile nel genus delle prestazioni | patrimoniali | imposte per legge , di cui all art . 23 cost . , avente la finalità di contribuire agli oneri |
| 2016-188.txt | 9296 | 9296 | , il quale ne risulta naturale declinazione essendo « essenziale per garantire nel tempo l equilibrio economico , finanziario e | patrimoniale | » ( sentenza n . 155 del 2015 ) , anche attraverso appropriate rimodulazioni dei rapporti fra stato ed autonomie |
| 2016-188.txt | 9370 | 9370 | [ a quello ] di continuità del bilancio , essenziale per garantire nel tempo l equilibrio economico , finanziario e | patrimoniale | , [ . . . ] può essere applicato anche ai fini della tutela della finanza pubblica allargata , consentendo |
| 2016-205.txt | 5493 | 5493 | non fondamentali ad altri enti e l « adeguamento della legislazione [ . . . ] sulla finanza e sul | patrimonio | dei medesimi enti [ territoriali ] » ( art . 1 , comma 97 , primo periodo , della legge |
| 2016-242.txt | 908 | 908 | , di proprietà della regione , istituiti ai sensi delle vigenti leggi nazionali e regionali , per valorizzare il « | patrimonio | produttivo e culturale nonché i prodotti di qualità del territorio veneto » , e dispone a tal fine uno stanziamento |
| 2016-242.txt | 1188 | 1188 | l istituzione di tali marchi . essa , invece , nel presupposto che dei marchi di qualità , relativi al | patrimonio | produttivo e culturale della regione , siano già stati istituiti « ai sensi delle vigenti leggi nazionali e regionali » |
| 2016-242.txt | 1295 | 1295 | alla norma oggetto del ricorso . quest ultima , inoltre , cade su marchi di qualità volti a valorizzare il | patrimonio | produttivo e culturale del veneto , indipendentemente dall esistenza negli stessi di un indicazione di provenienza geografica , perciò non |
| 2016-280.txt | 2112 | 2112 | del principio dell equilibrio dinamico , il quale consente di « garantire nel tempo l equilibrio economico , finanziario e | patrimoniale | » ( sentenza n . 155 del 2015 ) , anche attraverso appropriate rimodulazioni dei rapporti fra stato ed autonomie |
| 2016-280.txt | 2286 | 2286 | , il quale ne risulta naturale declinazione essendo ” essenziale per garantire nel tempo l equilibrio economico , finanziario e | patrimoniale | ” ( sentenza n . 155 del 2015 ) , anche attraverso appropriate rimodulazioni dei rapporti fra stato ed autonomie |
| 2016-40.txt | 4829 | 4829 | recante « disposizioni urgenti per la revisione della spesa pubblica con invarianza dei servizi ai cittadini nonché misure di rafforzamento | patrimoniale | delle imprese del settore bancario » , convertito , con modificazioni , dall art . 1 , comma 1 , |
| 2016-66.txt | 312 | 312 | » , nonché le eventuali violazioni relative alla dichiarazione dei sostituti d imposta , con riferimento ad attività finanziarie e | patrimoniali | costituite o detenute anche all estero . il censurato comma 7 prevede che le entrate derivanti dall attuazione delle procedure |
| 2016-66.txt | 1556 | 1556 | quanto mancherebbe un collegamento territoriale per effetto della connotazione ” estera ” dell imponibile ( trattandosi di attività finanziarie e | patrimoniali | costituite o detenute fuori dal territorio nazionale ) . anzitutto , il gettito tributario destinato al bilancio dello stato non |
| 2016-96.txt | 1861 | 1861 | comma , cost . . l impugnato art . 9 , comma 21 , terzo periodo , imporrebbe una prestazione | patrimoniale | tributaria – consistente nel ( non corrisposto ) aumento retributivo che il dipendente pubblico avrebbe avuto il diritto di percepire |
| 2017-149.txt | 2074 | 2074 | del credito maturando in relazione ai costi da sostenere . incidendo su diritti e aspettative che erano già entrati nel | patrimonio | dei contribuenti , l art . 29 , comma 1 , del d.l . n . 185 del 2008 avrebbe |
| 2017-149.txt | 2207 | 2207 | credito in « falcidia » , ma la violazione sussisterebbe per il solo fatto che un credito già entrato nel | patrimonio | del contribuente sia stato significativamente pregiudicato per effetto di una disposizione retroattiva . 8 . – la questione non è |
| 2017-177.txt | 146 | 146 | definiscono , anche parzialmente , il giudizio [ . . . ] c ) di accertamento di diritti a contenuto | patrimoniale | » , anche nel caso di accertamento di crediti derivanti da operazioni soggette all imposta sul valore aggiunto ( iva |
| 2017-177.txt | 1767 | 1767 | del rito camerale scelto dal legislatore , non ne muta la natura di pronuncia di accertamento di diritti a contenuto | patrimoniale | , ex art . 8 , comma 1 , lettera c ) , della tariffa . per la sua uniformità |
| 2017-177.txt | 2916 | 2916 | valere questa stessa affermazione anche per il pagamento coattivo in seguito a condanna , che dipende comunque dalla capienza del | patrimonio | del debitore . di conseguenza , deve essere dichiarata l illegittimità costituzionale dell art . 8 , comma 1 , |
| 2017-209.txt | 1028 | 1028 | ordinaria del comune di roma , pur accedendo a previsioni urbanistiche espressive del tradizionale potere pianificatorio , introdurrebbe una prestazione | patrimoniale | imposta ma che , nel caso concreto , avrebbe le caratteristiche di una prescrizione normativa ” in bianco ” , |
| 2017-209.txt | 1375 | 1375 | titolari di aree edificabili valorizzate , anche se « non rilevantemente » , sottoponendo solo i primi a gravosa imposizione | patrimoniale | e consentendo invece ai secondi il pieno ed esclusivo godimento della rendita generata , con esenzione totale dall imposizione ; |
| 2017-236.txt | 5740 | 5740 | tributaria . la disciplina censurata sarebbe infatti diretta , in via prevalente , a procurare una ( definitiva ) decurtazione | patrimoniale | a carico del soggetto passivo , senza modificare il rapporto sinallagmatico posto alla base delle situazioni remunerative incise dalla novella |
| 2017-236.txt | 6063 | 6063 | tre indefettibili requisiti : la disciplina legale deve essere diretta , in via prevalente , a procurare una definitiva decurtazione | patrimoniale | a carico del soggetto passivo ; la decurtazione non deve integrare una modifica di un rapporto sinallagmatico ; le risorse |
| 2017-236.txt | 6126 | 6126 | caso in esame non sussistono i primi due dei tre indici sopra elencati . 8.3.1 . – quanto alla decurtazione | patrimoniale | , va rilevato che il diritto alla partecipazione ” al riscosso ” matura di pari passo con il progredire del |
| 2017-236.txt | 6288 | 6288 | momento di completamento di tale fattispecie a formazione progressiva , in ogni caso non può negarsi che la relativa pretesa | patrimoniale | è quantomeno subordinata alla condanna della controparte alle spese ovvero alla presenza di una transazione che ponga su quest ultima |
| 2017-236.txt | 6534 | 6534 | una effettiva decurtazione , la quale , invece , presuppone l incidenza della novità normativa su situazioni soggettive di matrice | patrimoniale | compiutamente formate . 8.3.2 . – non può poi trascurarsi che il comma 5 del censurato art . 9 , |
| 2017-236.txt | 6642 | 6642 | modulato differentemente in ragione del rendimento degli avvocati dipendenti : non si risolvono , dunque , esclusivamente in una decurtazione | patrimoniale | , così da condurre la fattispecie al di fuori dei casi di imposizione tributaria anomala e implicita , in altre |
| 2017-236.txt | 7473 | 7473 | impugnata , avuto riguardo alla ipotesi del ” compensato ” , limita l applicabilità delle nuove norme alle sole pretese | patrimoniali | inerenti a prestazioni rese in giudizi definiti con provvedimento depositato ( o con una transazione formalizzata ) in data successiva |
| 2017-236.txt | 8353 | 8353 | tale , risente ontologicamente dei mutamenti di disciplina destinati ad influire sui criteri di determinazione del contenuto della relativa pretesa | patrimoniale | , dovendosi comunque guardare al dato normativo vigente al momento della relativa liquidazione ( ordinanza n . 261 del 2013 |
| 2017-236.txt | 9051 | 9051 | tra questi comprese , soprattutto in materia retributiva e previdenziale , anche le aspettative legittime legate a prestazioni dal contenuto | patrimoniale | ( da ultimo , sentenza 15 aprile 2014 , stefanetti ed altri contro italia , paragrafo 48 ) . per |
| 2017-242.txt | 1830 | 1830 | della direttiva 15 marzo 1993 , n . 93 / 6 / cee ( direttiva del consiglio relativa all adeguatezza | patrimoniale | delle imprese di investimento e degli enti creditizi ) , afferma che « in un mercato comune finanziario gli enti |
| 2017-249.txt | 726 | 726 | recante « disposizioni urgenti per la revisione della spesa pubblica con invarianza dei servizi ai cittadini nonché misure di rafforzamento | patrimoniale | delle imprese del settore bancario » , convertito , con modificazioni , dalla legge 7 agosto 2012 , n . |
| 2017-250.txt | 1682 | 1682 | dal 2016 , relativa ai trattamenti pensionistici complessivamente superiori a sei volte il trattamento minimo inps » configurerebbe una prestazione | patrimoniale | di natura tributaria « lesiva del principio dell universalità dell imposizione a parità di capacità contributiva , in quanto posta |
| 2017-250.txt | 8246 | 8246 | n . 70 del 2015 « ripropongono il dubbio circa la introduzione [ . . . ] di una prestazione | patrimoniale | di natura tributaria » , atteso che esse , oltre a non modificare un rapporto di tipo sinallagmatico , procurano |
| 2017-250.txt | 8270 | 8270 | » , atteso che esse , oltre a non modificare un rapporto di tipo sinallagmatico , procurano una definitiva decurtazione | patrimoniale | a carico del soggetto passivo , dato l effetto di ” trascinamento ” che le caratterizza , e sono destinate |
| 2017-250.txt | 8427 | 8427 | blocco della perequazione non ne muta la natura di misure di mero risparmio di spesa e non di decurtazione del | patrimonio | del soggetto passivo . deve quindi essere ribadita la natura non tributaria delle misure di blocco della perequazione e , |
| 2017-264.txt | 1433 | 1433 | versamenti a fondo perduto o in conto capitale effettuati dai soci hanno la funzione di dotare la società di mezzi | patrimoniali | integrativi e sono assistiti da una causa simile a quella del ” capitale di rischio ” propria dei conferimenti . |
| 2017-264.txt | 1467 | 1467 | di rischio ” propria dei conferimenti . sotto il profilo fiscale , questa assimilazione comporta che , all aumento del | patrimonio | netto della società e alla sua irrilevanza reddituale ex art . 88 , comma 4 , si contrappongano simmetricamente , |
| 2017-264.txt | 1532 | 1532 | importo versato ex artt . 94 , comma 6 , e 101 , comma 7 , del tuir . la | patrimonializzazione | della società è dunque fiscalmente agevolata in quanto il legislatore equipara in questo caso , ai fini dell imposta sui |
| 2017-269.txt | 5570 | 5570 | denuncia di una violazione della riserva di legge , prevista dall art . 23 cost . per tutte le prestazioni | patrimoniali | imposte , in riferimento alla previsione di una possibile variazione della misura della prestazione patrimoniale imposta a mezzo di delibere |
| 2017-269.txt | 5585 | 5585 | . per tutte le prestazioni patrimoniali imposte , in riferimento alla previsione di una possibile variazione della misura della prestazione | patrimoniale | imposta a mezzo di delibere dell agcm e , quindi , con fonte di rango sub-legislativo . 9 . – |
| 2017-269.txt | 5720 | 5720 | tre : la disciplina legale deve essere diretta , in via prevalente , a procurare una ( definitiva ) decurtazione | patrimoniale | a carico del soggetto passivo ; la decurtazione non deve integrare una modifica di un rapporto sinallagmatico ; le risorse |
| 2017-269.txt | 5876 | 5876 | 7-ter e 7-quater , non è giustificato da alcun rapporto negoziale con l autorità indipendente , ma configura una prestazione | patrimoniale | imposta dalla legge a favore della medesima autorità , che dispone di poteri coercitivi per imporre il pagamento . esso |
| 2017-269.txt | 6185 | 6185 | essa , infatti , non è riconducibile alla categoria delle ” tasse ” , in quanto si tratta di prestazioni | patrimoniali | dovute indipendentemente dal fatto che l attività dell ente abbia riguardato specificamente il singolo soggetto obbligato , e dalla circostanza |
| 2017-269.txt | 7532 | 7532 | rispetta la riserva quando determina sufficienti criteri direttivi e traccia le linee generali della disciplina . con riguardo alle prestazioni | patrimoniali | imposte , il rispetto della riserva relativa di cui all art . 23 cost . si traduce nell onere per |
| 2017-269.txt | 7795 | 7795 | cui al comma 7-ter . la disposizione impugnata , pertanto , predetermina : il soggetto e l oggetto della prestazione | patrimoniale | imposta ; l ammontare del contributo per il 2013 e , per gli anni successivi , la fissazione di limiti |
| 2017-270.txt | 933 | 933 | in base all invito al contraddittorio in attuazione della procedura di collaborazione volontaria per l emersione delle attività finanziarie e | patrimoniali | costituite o detenute fuori del territorio dello stato , ai sensi dell articolo 1 della legge 15 dicembre 2014 , |
| 2017-270.txt | 2529 | 2529 | aggiunto , nonché le eventuali violazioni relative alla dichiarazione dei sostituti d imposta , con riferimento ad attività finanziarie e | patrimoniali | costituite o detenute anche all estero . vengono in rilievo , dunque , disposizioni « tutte orientate alla finalità di |
| 2017-47.txt | 1505 | 1505 | più propriamente si tratta in questo caso di una misura cautelativa provvisoria , con effetti indiretti di conservazione della garanzia | patrimoniale | , che l agente incaricato della riscossione di crediti di enti pubblici può adottare , a sua discrezione , in |
| 2017-69.txt | 251 | 251 | . ad avviso del tar , tale disposizione violerebbe l art . 23 della costituzione , perché imporrebbe una prestazione | patrimoniale | sulla base di una previsione legislativa insufficientemente determinata sotto molteplici profili : anzitutto , in riferimento al tetto massimo totale |
| 2017-69.txt | 1247 | 1247 | seguito precisati . 7.1 . – non v è dubbio che il contributo previsto dalla disposizione impugnata costituisca una prestazione | patrimoniale | imposta e rientri nel campo di applicazione dell art . 23 cost . ; esso è quindi soggetto alla riserva |
| 2017-69.txt | 1304 | 1304 | inizi della sua attività , l art . 23 cost . , « prescrivendo che l imposizione di una prestazione | patrimoniale | abbia ” base ” in una legge [ . . . ] implica che la legge non lasci all arbitrio |
| 2017-69.txt | 1519 | 1519 | ( sentenze n . 83 del 2015 e n . 115 del 2011 ) . con particolare riguardo alle prestazioni | patrimoniali | imposte , la corte ha precisato che il legislatore deve indicare compiutamente « il soggetto e l oggetto della prestazione |
| 2017-99.txt | 94 | 94 | , della legge 13 settembre 1982 , n . 646 ( disposizioni in materia di misure di prevenzione di carattere | patrimoniale | ed integrazioni alle leggi 27 dicembre 1956 , n . 1423 , 10 febbraio 1962 , n . 57 e |
| 2017-99.txt | 144 | 144 | di una commissione parlamentare sul fenomeno della mafia ) , « nella parte in cui si riferisce anche alle variazioni | patrimoniali | compiute con atti pubblici dei quali è prevista la trascrizione nei registri immobiliari e la registrazione a fini fiscali » |
| 2017-99.txt | 233 | 233 | legge 13 agosto 2010 , n . 136 ) , « nella parte in cui si riferisce anche alle variazioni | patrimoniali | compiute con atti pubblici dei quali è prevista la trascrizione nei registri immobiliari e la registrazione a fini fiscali » |
| 2017-99.txt | 1171 | 1171 | al nucleo di polizia tributaria del luogo di dimora abituale tutte le variazioni nell entità e nella composizione del loro | patrimonio | concernenti elementi di valore non inferiore ad euro 10.329,14 . la comunicazione va effettuata entro trenta giorni dal fatto , |
| 2017-99.txt | 1503 | 1503 | , « a garantire che il nucleo di polizia tributaria venga effettivamente e sollecitamente a conoscenza della variazione intervenuta nel | patrimonio | di soggetti di accertata pericolosità sociale ( e non semplicemente che la possa conoscere , effettuando indagini di propria iniziativa |
| 2017-99.txt | 1585 | 1585 | previsione punitiva , ha dato luogo a più questioni di legittimità costituzionale . è il caso in cui la variazione | patrimoniale | non comunicata alla polizia tributaria deriva da un operazione soggetta a forme di pubblicità legale , e che , anche |
| 2017-99.txt | 1662 | 1662 | caso del genere sarebbe sostanzialmente inoffensivo , e non meriterebbe alcuna punizione . a suo avviso , quando le variazioni | patrimoniali | dipendono da atti soggetti a pubblicità legale « non ci può essere offesa » , perché , « per quanto |
| 2017-99.txt | 1724 | 1724 | forma oggetto , sicché tali autorità , a seguito di detti adempimenti , acquisiscono effettivamente e concretamente notizia delle variazioni | patrimoniali | » . lo stesso giudice rimettente riconosce che queste « autorità » sono diverse da quella ( nucleo di polizia |
| 2017-99.txt | 1844 | 1844 | 646 del 1982 , al contrario di quanto ha sostenuto il giudice rimettente , la mancanza della comunicazione della variazione | patrimoniale | al nucleo di polizia tributaria che ne è destinatario risulta tutt altro che priva di offensività . la giurisprudenza della |
| 2017-99.txt | 1914 | 1914 | soggetto obbligato alla comunicazione , in quanto scopo della norma incriminatrice è quello di permettere l esercizio di un controllo | patrimoniale | penetrante e analitico della polizia tributaria « nei confronti di persone ritenute particolarmente pericolose onde accertare per tempo se le |
| 2017-99.txt | 1936 | 1936 | e analitico della polizia tributaria « nei confronti di persone ritenute particolarmente pericolose onde accertare per tempo se le variazioni | patrimoniali | dipendano o meno dall eventuale svolgimento di attività illecite » ( corte di cassazione , sezione quinta , sentenza 3 |
| 2017-99.txt | 2005 | 2005 | in questione ; monitoraggio che non può essere assicurato dalla registrazione e dalla trascrizione degli atti che determinano le variazioni | patrimoniali | . queste forme di pubblicità non implicano una diretta e immediata informazione del nucleo di polizia tributaria del luogo di |
| 2017-99.txt | 2177 | 2177 | 1 , del d.lgs . n . 159 del 2011 assicura la conoscenza tempestiva e reale dei mutamenti dello stato | patrimoniale | di tali persone , consentendo immediatamente gli opportuni accertamenti . obiettivo questo che non potrebbe essere raggiunto se dovesse essere |
| 2017-99.txt | 2446 | 2446 | un sistema automatico di comunicazione alla polizia tributaria degli atti , soggetti a pubblicità legale , che determinano variazioni nel | patrimonio | delle persone considerate pericolose per le condanne riportate o per l assoggettamento a misure di prevenzione . in questo modo |
| 2017-99.txt | 2491 | 2491 | , potrebbe essere superata l attuale regolamentazione , fonte , a un tempo , di ritardi nella conoscenza delle variazioni | patrimoniali | e di gravose responsabilità penali , che , come questa corte ha già messo in evidenza ( sentenza n . |
| 2018-114.txt | 2168 | 2168 | tributario all epoca vigente , prima della riforma del 1992 , e derogando al regime generale della riscossione delle entrate | patrimoniali | dello stato – regolava la materia della riscossione delle imposte sul reddito in termini particolarmente restrittivi per il contribuente ad |
| 2018-114.txt | 2207 | 2207 | contribuente ad essa assoggettato quanto alla prevista inammissibilità delle opposizioni all esecuzione . infatti , in generale per le entrate | patrimoniali | dello stato l art . 3 del regio decreto 14 aprile 1910 , n . 639 ( approvazione del testo |
| 2018-114.txt | 2238 | 2238 | aprile 1910 , n . 639 ( approvazione del testo unico delle disposizioni di legge relative alla riscossione delle entrate | patrimoniali | dello stato ) accordava ampia tutela al debitore perché stabiliva che egli , nel prescritto termine ( di trenta giorni |
| 2018-152.txt | 2333 | 2333 | art . 36 dello statuto , « [ a ] l fabbisogno finanziario della regione si provvede con i redditi | patrimoniali | della regione a mezzo di tributi , deliberati dalla medesima » ; disposizione alla quale risulta immediatamente correlato l art |
| 2018-167.txt | 914 | 914 | tre indefettibili requisiti : la disciplina legale deve essere diretta , in via prevalente , a procurare una definitiva decurtazione | patrimoniale | a carico del soggetto passivo ; la decurtazione non deve integrare una modifica di un rapporto sinallagmatico ; le risorse |
| 2018-167.txt | 1009 | 1009 | al fondo antincendi presenta tutte le caratteristiche del tributo . vi è una disciplina legale che determina una definitiva decurtazione | patrimoniale | a carico dei soggetti passivi , rinvenibile nell art . 1 , comma 1328 , della legge n . 296 |
| 2018-17.txt | 6656 | 6656 | della popolazione sulle aree di altura risponde infatti a un imprescindibile necessità di presidio del territorio , alla cura del | patrimonio | idrogeologico e al contrasto – anche attraverso puntuali manutenzioni – dei processi erosivi e alluvionali . emblematica in tal senso |
| 2018-188.txt | 969 | 969 | ed estensione della competenza del legislatore regionale nel settore della bonifica e l altra relativa alla natura tributaria della prestazione | patrimoniale | obbligatoria posta a carico dei consorziati . 6 . – i contributi consortili , regolati dalla disposizione censurata , ricadono |
| 2018-188.txt | 2755 | 2755 | , prevedere una relazione sinallagmatica con il servizio , seppur non in termini di stretta corrispettività , conformando una prestazione | patrimoniale | obbligatoria come tributo piuttosto che come canone o tariffa , conseguendo da ciò – « indipendentemente dalla qualificazione » della |
| 2018-188.txt | 3088 | 3088 | . 238 del decreto legislativo 3 aprile 2006 , n . 152 ( norme in materia ambientale ) , prestazione | patrimoniale | ritenuta di natura non tributaria ( corte di cassazione , sezione terza civile , ordinanza 21 giugno 2018 , n |
| 2018-188.txt | 3332 | 3332 | , quale ritenuta , all epoca , dalla giurisprudenza di legittimità , rilevando che « pur dovendosi collocare le prestazioni | patrimoniali | in questione nell area applicativa dell art . 23 della costituzione , l assimilazione dei contributi consortili ai tributi erariali |
| 2018-188.txt | 3837 | 3837 | un canone o di una tariffa , che invece tale nesso sinallagmatico presuppongono ; con riferimento proprio a una prestazione | patrimoniale | di natura non tributaria questa corte ( sentenza n . 335 del 2008 ) ha dichiarato incostituzionale la previsione di |
| 2018-188.txt | 4146 | 4146 | principio , che li governa , può ricavarsi dal canone generale della stessa disposizione che parametra il contenuto della prestazione | patrimoniale | obbligatoria al beneficio che i consorziati traggono dalla bonifica . canone questo che è in stretta continuità sia con la |
| 2018-188.txt | 4299 | 4299 | partecipazione al costo delle opere di bonifica » a carico dei proprietari consorziati , il criterio fondamentale di questa prestazione | patrimoniale | di natura tributaria è il beneficio tratto dalle opere di bonifica e più in generale dall attività del consorzio , |
| 2018-29.txt | 1325 | 1325 | aprile 1910 , n . 639 ( approvazione del testo unico delle disposizioni di legge relative alla riscossione delle entrate | patrimoniali | dello stato ) , di non aderire alla definizione agevolata , mentre non riconosce la stessa facoltà agli enti che |
| 2018-52.txt | 698 | 698 | 2015 . tali norme recherebbero altresì vulnus all art . 23 cost . , poiché hanno ad oggetto « prestazioni | patrimoniali | » costituenti tributi , la cui previsione « postula una riserva di legge , che nella specie sarebbe stata violata |
| 2018-52.txt | 1947 | 1947 | ( e cioè che la disciplina legale deve essere diretta , in via prevalente , a procurare una definitiva decurtazione | patrimoniale | a carico del soggetto passivo ; la decurtazione non deve integrare una modifica di un rapporto sinallagmatico ; le risorse |
| 2018-67.txt | 3571 | 3571 | « quella contributiva previdenziale non è una imposizione tributaria vera e propria , di carattere generale , ma una prestazione | patrimoniale | diretta a contribuire esclusivamente agli oneri finanziari del regime previdenziale dei lavoratori » ( sentenza n . 173 del 1986 |
| 2018-72.txt | 504 | 504 | sono , violando l art . 9 , secondo comma , cost . , espressivo del principio di tutela del | patrimonio | storico e artistico nazionale . inoltre , l agevolazione fiscale violerebbe l art . 3 cost . , in quanto |
| 2018-72.txt | 1614 | 1614 | vincolati , agevolazione cumulabile – seppur in ragione della metà – con quelle previste per gli interventi di recupero del | patrimonio | edilizio ( art . 16-bis , comma 6 , del d.p.r . n . 917 del 1986 ) . tali |
| 2018-72.txt | 2005 | 2005 | ) . ciò comporta che coerentemente , per effetto del sopravvenuto assetto tributario , i beni vincolati subiscano un imposizione | patrimoniale | essenzialmente sulla base dei parametri catastali ( ai sensi dell art . 13 , comma 3 , lettera a , |
| 2018-89.txt | 1023 | 1023 | e 31 della citata legge reg . n . 127 del 1980 ) , se il giacimento risulta acquisito al | patrimonio | indisponibile della regione ; diversamente , laddove la disponibilità del bene rimanga in capo al proprietario , l attività è |
| 2018-89.txt | 2228 | 2228 | tre indefettibili requisiti : la disciplina legale deve essere diretta , in via prevalente , a procurare una definitiva decurtazione | patrimoniale | a carico del soggetto passivo ; la decurtazione non deve integrare una modifica di un rapporto sinallagmatico ; le risorse |
| 2018-89.txt | 3949 | 3949 | disposizioni scrutinate , rappresenta tuttavia una chiara conferma della correttezza delle precedenti considerazioni spese nell escludere natura tributaria alla prestazione | patrimoniale | in esame . 7 . 7 . – il canone in oggetto , principalmente caratterizzato da tale peculiare connotazione indennitaria |
| 2018-89.txt | 4162 | 4162 | censurata ( sentenza n . 290 del 2010 ) . si è già evidenziato che la ragione fondante della prestazione | patrimoniale | disposta dalla norma in esame si lega sia allo sforzo amministrativo correlato a tale attività di impresa ; sia all |
| 2018-89.txt | 5474 | 5474 | affidamento particolarmente radicato nel tempo quanto al tenore delle disposizioni previgenti , avuto riguardo ai criteri di determinazione della prestazione | patrimoniale | in esame . 9 . 6.2 . – il portato di novità che connotava l introduzione delle norme modificate dalle |
| 2018-89.txt | 5907 | 5907 | escussione del canone rappresentano segmenti imprescindibili del percorso che porta alla utile realizzazione dell interesse della collettività sotteso alla prestazione | patrimoniale | prevista dalle disposizioni in esame , altrimenti vanificato . l obiettivo perseguito con l introduzione dei nuovi criteri di determinazione |
| 2018-90.txt | 298 | 298 | , terzo comma , e 2506-quater , terzo comma , del codice civile prevedono una responsabilità limitata alla quota di | patrimonio | netto attribuita alla società beneficiaria . inoltre sarebbe violato anche l art . 53 cost . , in quanto le |
| 2018-90.txt | 1083 | 1083 | si registrano parimenti elementi di specialità a tutela dei crediti tributari . affinché l amministrazione finanziaria possa contare sulla responsabilità | patrimoniale | ( ex art . 2740 cod . civ . ) della società debitrice , sono previste varie disposizioni orientate a |
| 2018-90.txt | 1247 | 1247 | , proprio al fine di favorire l adempimento dell obbligazione tributaria e la riscossione fiscale su quello che era il | patrimonio | della società cancellata . misure antielusive speciali a tutela dei crediti tributari sono altresì previste dal citato d.lgs . n |
| 2018-90.txt | 1430 | 1430 | che , attraverso la cessione dell azienda o la trasformazione , fusione o scissione societaria , sia pregiudicata la garanzia | patrimoniale | della società , originaria debitrice , in danno dell interesse pubblico dell amministrazione finanziaria . si è così previsto , |
| 2018-90.txt | 1711 | 1711 | parziale ( art . 2506 cod . civ . ) , secondo che la società scissa assegni l intero suo | patrimonio | a più società ( cosiddette beneficiarie ) , preesistenti o di nuova costituzione , ovvero solo parte del suo patrimonio |
| 2018-90.txt | 1731 | 1731 | patrimonio a più società ( cosiddette beneficiarie ) , preesistenti o di nuova costituzione , ovvero solo parte del suo | patrimonio | in favore di più società o , in tal caso , anche di una sola società . le relative azioni |
| 2018-90.txt | 1758 | 1758 | , in tal caso , anche di una sola società . le relative azioni o quote , corrispondenti all intero | patrimonio | assegnato della società scissa o a parte di esso , sono , di norma , attribuite ai soci della società |
| 2018-90.txt | 1804 | 1804 | di scissione totale , la società scissa può contestualmente attuare il proprio scioglimento senza liquidazione , essendo stato il suo | patrimonio | interamente assegnato , ma può anche continuare la propria attività eventualmente a seguito di ricapitalizzazione . si tratta essenzialmente di |
| 2018-90.txt | 1854 | 1854 | societaria e di riassetto della partecipazione ( azionaria o per quote ) dei soci , pur con effetti traslativi del | patrimonio | sociale ( corte di cassazione , sezioni unite civili , sentenza 15 novembre 2016 , n . 23225 ) . |
| 2018-90.txt | 1990 | 1990 | di nuova costituzione o coinvolte dalla scissione , se preesistenti ed assegnatarie , in tutto o in parte , del | patrimonio | della società scissa . analoga portata ha la solidarietà prevista dall art . 173 tuir che – dopo aver posto |
| 2018-90.txt | 2173 | 2173 | omessa , si considera designata la beneficiaria nominata per prima nell atto di scissione . quanto all estensione della responsabilità | patrimoniale | , prevede il citato art . 173 , comma 13 , che « le altre società beneficiarie sono responsabili in |
| 2018-90.txt | 2299 | 2299 | ritiene argomentatamente che la prevista responsabilità solidale riguardi qualsivoglia società ” beneficiaria ” , tale perché assegnataria di quote del | patrimonio | sociale , sia in ipotesi di scissione totale ( con assegnazione di tutto il patrimonio sociale , necessariamente a più |
| 2018-90.txt | 2314 | 2314 | perché assegnataria di quote del patrimonio sociale , sia in ipotesi di scissione totale ( con assegnazione di tutto il | patrimonio | sociale , necessariamente a più società ) , sia di scissione parziale ( con assegnazione solo di parte del patrimonio |
| 2018-90.txt | 2334 | 2334 | patrimonio sociale , necessariamente a più società ) , sia di scissione parziale ( con assegnazione solo di parte del | patrimonio | sociale , in tal caso anche ad una sola società ) . quindi , per i debiti tributari , in |
| 2018-90.txt | 2544 | 2544 | civ . ) . 7 . – ciò posto , deduce la commissione tributaria rimettente che la regola della responsabilità | patrimoniale | solidale per le società beneficiarie quanto ai debiti tributari è diversa – e maggiormente gravosa per queste ultime – da |
| 2018-90.txt | 2647 | 2647 | , la cui destinazione non sia desumibile dal progetto di scissione , la solidarietà è limitata al valore effettivo del | patrimonio | netto attribuito a ciascuna società beneficiaria ( art . 2506-bis , terzo comma , cod . civ . ) e |
| 2018-90.txt | 2677 | 2677 | 2506-bis , terzo comma , cod . civ . ) e , più in generale , al valore effettivo del | patrimonio | netto ad essa assegnato o rimasto , dei debiti della società scissa non soddisfatti dalla società cui fanno carico ( |
| 2018-90.txt | 2728 | 2728 | . ) . quindi alla stregua della disciplina codicistica sussiste sì la solidarietà , ma con un estensione limitata al | patrimonio | assegnato e , secondo la giurisprudenza di legittimità ( corte di cassazione , sezione prima civile , sentenza 7 marzo |
| 2018-90.txt | 2827 | 2827 | , e più favorevole , rispetto a quella dei creditori sociali della medesima società . essa infatti conserva la garanzia | patrimoniale | su tutto quello che era il patrimonio della società originaria debitrice , alla quale si affianca la garanzia costituita dall |
| 2018-90.txt | 2834 | 2834 | quella dei creditori sociali della medesima società . essa infatti conserva la garanzia patrimoniale su tutto quello che era il | patrimonio | della società originaria debitrice , alla quale si affianca la garanzia costituita dall intero patrimonio delle società risultanti a seguito |
| 2018-90.txt | 2849 | 2849 | tutto quello che era il patrimonio della società originaria debitrice , alla quale si affianca la garanzia costituita dall intero | patrimonio | delle società risultanti a seguito della scissione o interessate alla stessa ( ossia le società beneficiarie ) , giacché per |
| 2018-90.txt | 2899 | 2899 | solidale illimitata di tutte tali società . invece i creditori sociali , diversi dall amministrazione finanziaria , vedono frazionato il | patrimonio | della società scissa e , con esso , la responsabilità patrimoniale ex art . 2740 cod . civ . , |
| 2018-90.txt | 2910 | 2910 | , diversi dall amministrazione finanziaria , vedono frazionato il patrimonio della società scissa e , con esso , la responsabilità | patrimoniale | ex art . 2740 cod . civ . , in parziale deroga al principio generale che governa la responsabilità contrattuale |
| 2018-90.txt | 2969 | 2969 | art . 1406 cod . civ . ) . i creditori sociali , però , ove pregiudicati dal frazionamento del | patrimonio | sociale , possono proporre opposizione alla scissione ( ex art . 2506-ter , quinto comma , cod . civ . |
| 2018-90.txt | 3120 | 3120 | ammissibilità , o no , dell azione revocatoria ordinaria o fallimentare dell atto di scissione per la conservazione della garanzia | patrimoniale | ( l irreversibilità dell operazione di scissione societaria in caso di concordato fallimentare è ora prevista come criterio di delega |
| 2018-90.txt | 3441 | 3441 | fiscale , e potrebbe essere fortemente pregiudizievole per l amministrazione ritrovare frazionato , tra le società beneficiarie , l originario | patrimonio | della società debitrice a seguito dell operazione di scissione . è quindi ragionevole la disciplina differenziata che esclude la possibilità |
| 2018-90.txt | 3487 | 3487 | obbligate in solido , di opporsi all amministrazione finanziaria , estranea all operazione di scissione societaria , il limite del | patrimonio | assegnato con l atto di scissione , in ipotesi non tempestivamente opposto da quest ultima . è proprio la rilevata |
| 2018-90.txt | 3605 | 3605 | tributarie si traduce infatti nell esigenza di conservazione della piena garanzia ex art . 2740 cod . civ . sul | patrimonio | della società originaria che permane con la stessa non limitata ampiezza sul patrimonio delle società risultanti dalla ( o interessate |
| 2018-90.txt | 3618 | 3618 | . 2740 cod . civ . sul patrimonio della società originaria che permane con la stessa non limitata ampiezza sul | patrimonio | delle società risultanti dalla ( o interessate alla ) scissione , sicché sotto questo profilo l operazione di scissione societaria |
| 2018-90.txt | 3661 | 3661 | essere pregiudizievole per l amministrazione finanziaria . del resto , la neutralità dell operazione sotto l aspetto passivo della responsabilità | patrimoniale | , a favore dell amministrazione finanziaria , è anche coerente , in chiave sistematica , con la neutralità sul versante |
| 2018-90.txt | 3746 | 3746 | sostanzialmente organizzativa di riassetto della partecipazione societaria che non pregiudica l amministrazione finanziaria , perché quest ultima conserva la garanzia | patrimoniale | potendo contare sulla ( non limitata ) responsabilità solidale delle società risultanti dalla scissione , né produce ex se plusvalenze |
| 2018-90.txt | 3839 | 3839 | in cui questi ultimi risultino – secondo un principio di precauzione – dal progetto di scissione recante anche la situazione | patrimoniale | con l allegata relazione illustrativa ex artt . 2506-bis e 2506-ter cod . civ . 9 . – pertanto , |
| 2018-90.txt | 4158 | 4158 | scissione , ma che sono estranee all illecito , è non già piena , ma limitata al valore effettivo del | patrimonio | netto ad essa trasferito . 10 . – al rispetto , sotto gli esaminati profili , del principio di eguaglianza |
| 2018-90.txt | 4241 | 4241 | alla società originaria debitrice ( ciò di cui non dubita la commissione tributaria rimettente ) e non va parametrata al | patrimonio | netto delle società beneficiarie , sorte unilateralmente a seguito di un operazione negoziale – la scissione societaria – alla quale |
| 2018-90.txt | 4389 | 4389 | art . 1299 cod . civ . il carattere non limitato , nei confronti dell amministrazione finanziaria , della responsabilità | patrimoniale | solidale delle società beneficiarie a seguito della scissione non esclude che nei rapporti interni tra debitori solidali l esposizione debitoria |
| 2018-90.txt | 4419 | 4419 | esclude che nei rapporti interni tra debitori solidali l esposizione debitoria di ciascuna società beneficiaria sia contenuta nel limite del | patrimonio | assegnato in sede di scissione , pur nel rispetto della presunzione di cui all art . 1298 , secondo comma |
| 2018-90.txt | 4557 | 4557 | scissa . ciò comporta che l eventuale controversia tributaria , in cui l amministrazione finanziaria faccia valere la piena responsabilità | patrimoniale | di una sola società beneficiaria ( così com è nel giudizio a quo ) , è comune a tutte le |
| 2018-90.txt | 4757 | 4757 | , nonché la stessa società scissa ) nei cui confronti poter far valere il regresso per la parte eccedente il | patrimonio | assegnato o la quota di obbligazione solidale . |
| 2019-158.txt | 100 | 100 | . 2 . – la norma è censurata nella parte in cui , con riguardo alla riscossione coattiva delle entrate | patrimoniali | degli enti pubblici locali ( nel giudizio a quo , il comune di genova ) , nello stabilire che per |
| 2019-158.txt | 159 | 159 | aprile 1910 , n . 639 ( approvazione del testo unico delle disposizioni di legge relative alla riscossione delle entrate | patrimoniali | dello stato ) , « [ è ] competente il giudice del luogo in cui ha sede l ufficio che |
| 2019-158.txt | 230 | 230 | sia stata emessa dal concessionario al quale l ente pubblico locale ha affidato il servizio di riscossione delle proprie entrate | patrimoniali | . ne consegue che per la determinazione della competenza territoriale deve farsi riferimento al luogo sede dell ufficio del concessionario |
| 2019-158.txt | 1538 | 1538 | emesso il provvedimento opposto » non prevede le parole « ovvero , nel caso di concessionario della riscossione delle entrate | patrimoniali | , dell ente locale concedente » . |
| 2019-240.txt | 3383 | 3383 | , la fattispecie tributaria postula il ricorrere di una disciplina legale « finalizzata in via prevalente a provocare una decurtazione | patrimoniale | del soggetto passivo , svincolata da ogni modificazione del rapporto sinallagmatico » ( sentenza n . 178 del 2015 , |
| 2019-245.txt | 888 | 888 | possibilità di aderire alla proposta del debitore , ottimizzando le prospettive di soddisfazione del relativo credito a fronte di un | patrimonio | di riferimento che , in caso di liquidazione , non garantisce un grado di adempimento maggiore rispetto a quello proposto |
| 2019-245.txt | 1278 | 1278 | una composizione della crisi da indebitamento o , in alternativa , una liquidazione , organizzata e complessiva , del relativo | patrimonio | . il tutto in termini di evidente alternatività rispetto alla disciplina comune del codice civile ed alle regole dell esecuzione |
| 2019-245.txt | 1321 | 1321 | dal codice di procedura civile , attraverso le quali , in precedenza , venivano esclusivamente regolati i profili di responsabilità | patrimoniale | del debitore non fallibile , titolare o no di attività di impresa . 5 . 1 . – si tratta |
| 2019-245.txt | 1916 | 1916 | legge n . 3 del 2012 , nel suo attuale assetto , prevede due procedure alternative alla liquidazione complessiva del | patrimonio | del debitore ( art . 14-ter e seguenti ) , segnatamente identificate nell accordo di composizione dei debiti con i |
| 2019-245.txt | 2186 | 2186 | della medesima legge n . 3 del 2012 in termini di « perdurante squilibrio tra le obbligazioni assunte e il | patrimonio | prontamente liquidabile per farvi fronte , che determina la rilevante difficoltà di adempiere le proprie obbligazioni , ovvero la definitiva |
| 2019-245.txt | 2693 | 2693 | dal principio della parità di trattamento dei creditori concorsuali ; prevedono il blocco delle iniziative esecutive individuali in danno del | patrimonio | del proponente ( ex art . 168 , comma 1 , della legge fallimentare e art . 10 , comma |
| 2019-245.txt | 5500 | 5500 | , anzitutto , la procedura di concordato preventivo comporta che l imprenditore in stato di insolvenza liquidi il suo intero | patrimonio | per saldare i propri debiti . se tale patrimonio non è sufficiente a rimborsare tutti i crediti , il pagamento |
| 2019-245.txt | 5509 | 5509 | che l imprenditore in stato di insolvenza liquidi il suo intero patrimonio per saldare i propri debiti . se tale | patrimonio | non è sufficiente a rimborsare tutti i crediti , il pagamento parziale di un credito privilegiato può essere ammesso solo |
| 2019-245.txt | 7594 | 7594 | consentita l esdebitazione di chi è gravemente indebitato , evitando l azione liquidatoria , frazionata o complessiva , del relativo | patrimonio | e favorendo , al contempo , una immediata ricollocazione del debitore all interno del circuito economico e sociale , senza |
| 2019-245.txt | 7699 | 7699 | di prelazione , anche di natura tributaria , può recedere sull altare della minor convenienza della alternativa liquidatoria del relativo | patrimonio | di riferimento . infatti , gli artt . 160 , comma 2 , e 182-ter , comma 1 , della |
| 2019-245.txt | 7951 | 7951 | alla definizione preventiva della crisi per quelle situazioni che , come ordinariamente accade , non risultano garantite da una capienza | patrimoniale | che consenta un integrale ripianamento delle esposizioni favorite dalla prelazione . di qui il rilievo che occorre ascrivere , in |
| 2019-245.txt | 8091 | 8091 | pur se assistita da prelazione , a fronte della grave situazione debitoria del proponente , non adeguatamente supportata da un | patrimonio | tale da assicurare l effettività della riscossione anche coattiva della relativa pretesa , garantisce il male minore , sia per |
| 2019-245.txt | 8167 | 8167 | svolta , acquisendo anche il diritto alla esdebitazione ; la seconda realizza il miglior risultato possibile alla luce della condizioni | patrimoniali | e finanziarie del contribuente , evitando di far ricadere sulla comunità l onere delle conseguenze finanziarie correlate ad una escussione |
| 2019-288.txt | 4610 | 4610 | imprese possono essere esercitate solo dopo aver ottenuto specifiche autorizzazioni dalle autorità di vigilanza , basate sull accertamento della stabilità | patrimoniale | e finanziaria delle imprese interessate » ; b ) di conseguenza , si determina « una concorrenza che , per |
| 2019-288.txt | 5049 | 5049 | creazioni di valore , il concetto di capacità contributiva non necessariamente deve rimanere legato solo a indici tradizionali come il | patrimonio | e il reddito , potendo rilevare anche altre e più evolute forme di capacità , che ben possono denotare una |
| 2019-288.txt | 6497 | 6497 | sui residenti per effetto dell obbligo di pagamento della seconda rata dell imu , ovvero di una imposta di tipo | patrimoniale | gravante principalmente sull abitazione principale , destinata quindi a essere assolta con una liquidità normalmente non ricavabile dal cespite colpito |
| 2019-51.txt | 2478 | 2478 | del piú volte citato d.l . n . 203 del 2005 , trovando puntuale giustificazione nell esigenza di tutelare il | patrimonio | pubblico in conseguenza , peraltro , dell acquisizione delle società impegnate nella riscossione di entrate locali anche di dubbia e |
| 2020-120.txt | 4490 | 4490 | e da franchigie consistenti . sebbene si sia in presenza di un imposizione ( in senso lato ) di tipo | patrimoniale | , non risulta immediato ipotizzare che i problemi di liquidità derivanti dagli oneri conseguenti alla vigente imposta di successione possano |
| 2020-120.txt | 5251 | 5251 | elevata ) prevista dalla normativa tedesca in tema di imposte sulle successioni e sulle donazioni in occasione del passaggio del | patrimonio | aziendale per successione mortis causa , ritenendola sproporzionata nella parte in cui , estendendosi oltre l ambito delle piccole e |
| 2020-201.txt | 1499 | 1499 | soci , dunque , sul piano tributario , sono chiamati a contribuire alle pubbliche spese in relazione a un incremento | patrimoniale | realizzato per effetto dell attività sociale , rispetto alla quale hanno un onere e un potere di controllo ( artt |
| 2020-201.txt | 1546 | 1546 | civile ) che , da un lato , li pone giuridicamente in grado di avere piena conoscenza dell indicato incremento | patrimoniale | e , dall altro , rende irrilevante , a questi fini , la distinzione tra soci amministratori e non amministratori |
| 2020-234.txt | 2716 | 2716 | , 23 , 36 e 38 cost . , quale indice di un difetto di ragionevolezza e proporzionalità della prestazione | patrimoniale | imposta . 15 . – nel merito , le questioni relative all art . 1 , comma 260 , della |
| 2020-234.txt | 5460 | 5460 | il prelievo sulla pensione in tanto si configura come prelievo di natura tributaria , in quanto implichi « una decurtazione | patrimoniale | definitiva del trattamento pensionistico , con acquisizione al bilancio statale del relativo ammontare » ( sentenze n . 116 del |
| 2020-234.txt | 5526 | 5526 | di solidarietà interna al sistema previdenziale » , il prelievo sul trattamento pensionistico resta infatti inquadrato nel genus delle prestazioni | patrimoniali | imposte per legge , di cui all art . 23 cost . , e si sottrae quindi al principio di |
| 2020-234.txt | 6123 | 6123 | euro – sono stati contabilizzati nel rendiconto dell istituto e imputati tramite assegnazione ad un apposita voce del suo stato | patrimoniale | , sicché trova piena conferma il mantenimento delle somme all interno del circuito previdenziale . ribadita la natura endoprevidenziale del |
| 2020-234.txt | 7055 | 7055 | , di cui agli artt . 3 e 53 cost . , ne determina l inquadramento nel genus delle prestazioni | patrimoniali | imposte , di cui all art . 23 cost . , sicché occorre verificare se esso « risponda a criteri |
| 2020-262.txt | 1375 | 1375 | di un complesso sviluppo normativo , che ha condotto , ben al di là del fisiologico effetto di un imposta | patrimoniale | , all esito di un particolare aggravio della pressione fiscale a carico delle imprese proprietarie di immobili strumentali . il |
| 2020-262.txt | 2004 | 2004 | parte del peso di una manovra emergenziale che , soprattutto per le imprese , ha aggravato il livello dell imposizione | patrimoniale | sugli immobili e ha , peraltro , anche inciso fortemente sul grado di autonomia finanziaria dei comuni . infatti con |
| 2020-262.txt | 2485 | 2485 | , significativamente afferma : « [ n ] elle more di una complessiva riforma della disciplina dell imposizione fiscale sul | patrimonio | immobiliare [ . . . ] volta , in particolare , a riconsiderare l articolazione della potestà impositiva a livello |
| 2020-263.txt | 1647 | 1647 | annovera – tra i suoi requisiti indefettibili – una disciplina legale « finalizzata in via prevalente a provocare una decurtazione | patrimoniale | del soggetto passivo , svincolata da ogni modificazione del rapporto sinallagmatico » ( sentenza n . 178 del 2015 , |
| 2020-263.txt | 1773 | 1773 | che , se destinato a un circuito di solidarietà interna al sistema previdenziale , esso si colloca fra le prestazioni | patrimoniali | imposte per legge ( art . 23 cost . ) . in tal caso , il prelievo si sottrae « |
| 2020-263.txt | 2376 | 2376 | imposizione tributaria ( sentenza n . 240 del 2019 , il citato punto 5.1 . ) sia quella delle prestazioni | patrimoniali | disciplinate dall art . 23 cost . la disciplina regionale deve essere ricondotta alle modificazioni sfavorevoli che il legislatore , |
| 2020-54.txt | 1779 | 1779 | si è trattato di un cambiamento radicale rispetto al sistema dell imposta sulle successioni e donazioni : uno dei tributi | patrimoniali | ( in senso lato ) più antichi del nostro ordinamento tributario , fondato su ragioni redistributive e applicabile a carico |
| 2021-120.txt | 228 | 228 | recante « disposizioni urgenti per la revisione della spesa pubblica con invarianza dei servizi ai cittadini nonché misure di rafforzamento | patrimoniale | delle imprese del settore bancario » , convertito , con modificazioni , nella legge 7 agosto 2012 , n . |
| 2021-120.txt | 711 | 711 | quindi , la violazione dell art . 23 cost . , in quanto l aggio si risolverebbe in una prestazione | patrimoniale | imposta , per la quale , tuttavia , mancherebbe una previsione legislativa volta a determinarne il presupposto e la misura |
| 2021-120.txt | 837 | 837 | violato l art . 53 cost . , in quanto i previsti compensi di riscossione si risolverebbero in una prestazione | patrimoniale | imposta non proporzionale al dovere del cittadino di concorrere alle spese pubbliche con il proprio reddito , peraltro contrastando anche |
| 2021-120.txt | 1121 | 1121 | , si troverebbe a esercitare un attività imprenditoriale sostanzialmente priva di rischi d impresa , non subendo « alcun danno | patrimoniale | per effetto dell inadempimento del contribuente » . 2 . – il presidente del consiglio dei ministri , intervenuto in |
| 2021-149.txt | 236 | 236 | parole « e 3-ter » di cui al terzo periodo . in base alle norme censurate , la bcc con | patrimonio | netto superiore a duecento milioni di euro al 31 dicembre 2015 , qualora opti per conferire l azienda bancaria a |
| 2021-149.txt | 322 | 322 | versare al bilancio dello stato , all atto del conferimento , un importo pari al venti per cento del suo | patrimonio | netto . in caso di inosservanza è previsto che il patrimonio stesso sia devoluto ai fondi mutualistici per la promozione |
| 2021-149.txt | 333 | 333 | un importo pari al venti per cento del suo patrimonio netto . in caso di inosservanza è previsto che il | patrimonio | stesso sia devoluto ai fondi mutualistici per la promozione e lo sviluppo della cooperazione , ai sensi dell art . |
| 2021-149.txt | 475 | 475 | bcc di cambiano ha versato all erario la somma di 54.208.740,00 euro , pari al venti per cento del suo | patrimonio | netto al 31 dicembre 2015 , avendo conferito la propria azienda bancaria a una spa ai sensi del citato comma |
| 2021-149.txt | 705 | 705 | . n . 18 del 2016 , a differenza di quella prevista in origine dallo stesso decreto-legge , colpisce il | patrimonio | netto di una società che , una volta conferita l azienda bancaria in una spa e modificato l oggetto sociale |
| 2021-149.txt | 783 | 783 | violati anche gli artt . 41 e 45 cost . , in quanto il prelievo del venti per cento del | patrimonio | netto si porrebbe in contrasto con la funzione sociale della cooperazione a carattere di mutualità e senza fini di speculazione |
| 2021-149.txt | 862 | 862 | bcc in grado di assicurare la capacità competitiva nel mercato insieme al collegamento con il territorio e che la riduzione | patrimoniale | , restando indivisibili le riserve della conferente , pregiudicherebbe la capacità di erogare credito da parte « dell azienda di |
| 2021-149.txt | 1562 | 1562 | pur essendo alternativa a quella considerata dalla riforma come la più idonea a rafforzare la capacità competitiva e la stabilità | patrimoniale | del settore del credito cooperativo nel suo complesso – ossia l adesione a un gruppo – , è comunque orientata |
| 2021-149.txt | 1690 | 1690 | formula strutturale idonea , sia a ridurre il frazionamento del settore e , con esso , il deficit competitivo e | patrimoniale | delle bcc , sia a superare le criticità del governo societario cooperativo , in particolare attraverso la previsione di pervasivi |
| 2021-149.txt | 1847 | 1847 | , a regime , configurano come sostanzialmente obbligatoria l adesione ad esso ( obbligatorietà che vale a prescindere dalla consistenza | patrimoniale | , in ipotesi anche elevata , delle aderenti ) , subordinando a tale adesione l autorizzazione della banca d italia |
| 2021-149.txt | 1938 | 1938 | particolari cautele l esclusione o il recesso dal gruppo , imponendo alla bcc esclusa o receduta la devoluzione integrale del | patrimonio | ai fondi mutualistici per la promozione e lo sviluppo della cooperazione qualunque sia l esito finale della sua fuoriuscita ( |
| 2021-149.txt | 2035 | 2035 | eccezionalmente da tale adempimento , in sede di prima applicazione della riforma , le bcc già operanti nel settore con | patrimonio | netto superiore a duecento milioni di euro al 31 dicembre 2015 . a queste è offerta la scelta di uscire |
| 2021-149.txt | 2092 | 2092 | 3 , del d.l . n . 18 del 2016 , come convertito , che comportano l integrale devoluzione del | patrimonio | ai citati fondi mutualistici ) , esercitabile nel termine di sessanta giorni dall entrata in vigore della legge di conversione |
| 2021-149.txt | 2139 | 2139 | accompagna la possibilità di scelta , di versare al bilancio dello stato un importo pari al venti per cento del | patrimonio | netto della banca – versamento la cui omissione fa scattare la devoluzione ex art . 2 , comma 3-quater , |
| 2021-149.txt | 2317 | 2317 | testo anteriore alle modifiche introdotte dalla legge di conversione ) . in base a tale ultima disposizione la bcc con | patrimonio | netto superiore a duecento milioni di euro poteva effettuare le operazioni , previste dal novellato art . 36 t.u . |
| 2021-149.txt | 2359 | 2359 | , di trasformazione in spa o di fusione eterogenea da cui risulti una spa , evitando tuttavia la devoluzione del | patrimonio | ai fondi mutualistici . in questo caso , infatti , le riserve patrimoniali della bcc venivano « affrancate » , |
| 2021-149.txt | 2372 | 2372 | spa , evitando tuttavia la devoluzione del patrimonio ai fondi mutualistici . in questo caso , infatti , le riserve | patrimoniali | della bcc venivano « affrancate » , e potevano quindi essere destinate allo svolgimento di un attività bancaria lucrativa , |
| 2021-149.txt | 2532 | 2532 | 18 del 2016 è stato profondamente innovato nella parte in cui offre una diversa soluzione alternativa per le bcc con | patrimonio | netto superiore a duecento milioni di euro al 31 dicembre 2015 . in base a quanto previsto dall art . |
| 2021-149.txt | 2641 | 2641 | del conferimento » la bcc conferente « versa al bilancio dello stato un importo pari al 20 per cento del | patrimonio | netto » ( art . 2 , comma 3-ter ) . in questa diversa logica , il versamento al bilancio |
| 2021-149.txt | 2671 | 2671 | ) . in questa diversa logica , il versamento al bilancio dello stato si configura , per le bcc con | patrimonio | netto sopra soglia , come il ” prezzo ” da pagare per avvalersi dell opportunità offerta dall ordinamento di non |
| 2021-149.txt | 2704 | 2704 | avvalersi dell opportunità offerta dall ordinamento di non aderire a un gruppo bancario cooperativo senza per questo dover devolvere il | patrimonio | ai fondi mutualistici , e per poter acquisire invece esse stesse il controllo della spa bancaria conferitaria , com è |
| 2021-149.txt | 2817 | 2817 | gruppo bancario , assicurando così a quest ultima la veste di scelta legislativamente privilegiata anche per le bcc meglio dotate | patrimonialmente | , onde favorire la permanenza nel settore degli intermediari dotati di margini piu ` elevati rispetto ai coefficienti patrimoniali obbligatori |
| 2021-149.txt | 2836 | 2836 | dotate patrimonialmente , onde favorire la permanenza nel settore degli intermediari dotati di margini piu ` elevati rispetto ai coefficienti | patrimoniali | obbligatori , in forma aggregata con quelli più fragili . la circostanza che la conferente continui a perseguire uno scopo |
| 2021-149.txt | 2873 | 2873 | a perseguire uno scopo mutualistico – ciò che giustifica fra l altro l esclusione dell obbligo di devoluzione dell intero | patrimonio | ai fondi mutualistici – non comporta affatto che il prelievo disposto a suo carico sia di per sé lesivo della |
| 2021-149.txt | 3004 | 3004 | parte – attraverso la forza disincentivante dell obbligo di versamento – alla realizzazione dell obiettivo generale di garantire la solidità | patrimoniale | delle bcc e di superarne il deficit competitivo , mediante la loro aggregazione nei gruppi bancari cooperativi , senza impedire |
| 2021-149.txt | 3030 | 3030 | il deficit competitivo , mediante la loro aggregazione nei gruppi bancari cooperativi , senza impedire a quelle con maggiori livelli | patrimoniali | , e quindi più in grado di operare con autonomia nel mercato , di scegliere , nella fase transitoria , |
| 2021-149.txt | 3082 | 3082 | . sul punto va ribadito in particolare che qualora , in assenza di disincentivi , le bcc di maggiore consistenza | patrimoniale | avessero in larga parte aderito alla soluzione alternativa , la loro fuoriuscita avrebbe negativamente inciso sulla funzione sociale del credito |
| 2021-149.txt | 3535 | 3535 | non deriva dall applicazione delle disposizioni censurate e quindi dall obbligo della bcc conferente di versare una percentuale del suo | patrimonio | al bilancio dello stato , ma dall art . 2 , comma 3-quater , del d.l . n . 18 |
| 2021-149.txt | 4177 | 4177 | del 2016 , nel testo anteriore alle modifiche introdotte dalla legge di conversione ) . in essa , le riserve | patrimoniali | della bcc venivano « affrancate » – potendo quindi essere destinate all attività bancaria lucrativa – dietro versamento all erario |
| 2021-149.txt | 4260 | 4260 | del conferimento » la bcc conferente « versa al bilancio dello stato un importo pari al 20 per cento del | patrimonio | netto » ( art . 2 , comma 3-ter ) , e non qualifica più il versamento come « imposta |
| 2021-149.txt | 4457 | 4457 | della fattispecie tributaria sono individuabili in una disciplina legale diretta , in via prevalente , a determinare una definitiva decurtazione | patrimoniale | a carico del soggetto passivo , che non integri una modifica di un rapporto sinallagmatico , e nella destinazione delle |
| 2021-149.txt | 4697 | 4697 | , poiché , mentre nella versione originaria della norma l indice rivelatore della capacità contributiva consisteva nell affrancamento delle riserve | patrimoniali | da destinare all attività bancaria lucrativa , così non è nella versione definitiva , in cui tali cespiti restano nella |
| 2021-149.txt | 4966 | 4966 | , destinata normalmente a operare sotto il suo controllo , e il pagamento dovuto per l operazione – rapportato al | patrimonio | netto della conferente – si configura , come si vedrà , quale onere condizionale cui è subordinata la realizzazione dell |
| 2021-149.txt | 5053 | 5053 | i ] n caso di inosservanza degli obblighi previsti dal presente comma e dai commi 3-bis e 3-ter , il | patrimonio | della conferente [ . . . ] è devoluto ai sensi dell articolo 17 della legge 23 dicembre 2000 , |
| 2021-149.txt | 5170 | 5170 | . 388 del 2000 , all obbligo – non finalizzato a sovvenire a pubbliche spese – di devolvere il suo | patrimonio | effettivo ai fondi per la promozione e lo sviluppo della cooperazione , secondo la regola generale operante nel caso di |
| 2021-149.txt | 5222 | 5222 | la tempestiva presentazione alla banca d italia dell istanza di autorizzazione al conferimento d azienda impedisce sì la devoluzione del | patrimonio | ai fondi mutualistici ( che « non si produce » per le bcc presentatrici : art . 2 , comma |
| 2021-149.txt | 5440 | 5440 | bancario cooperativo , evitando , al contempo , di trasformarsi essa stessa in spa e di devolvere conseguentemente il proprio | patrimonio | ai fondi mutualistici . il vantaggio per essa dell operazione , del resto , è evidente : la conferente resta |
| 2021-149.txt | 5576 | 5576 | natura coattiva del prelievo , che si esprime in primo luogo nel diritto alla sua riscossione forzosa . la decurtazione | patrimoniale | è definitivamente provocata , in questo caso , solo dallo spontaneo versamento dell importo , eseguito dalla conferente per ottenere |
| 2021-149.txt | 5632 | 5632 | semplicemente impedendo la realizzazione dell interesse della conferente stessa . né a diverse conclusioni si può pervenire configurando la devoluzione | patrimoniale | come una sorta di sanzione per il mancato versamento di un imposta , ciò che non farebbe venir meno l |
| 2021-149.txt | 6475 | 6475 | solidità . la previsione del versamento non interferisce con il possesso in capo alla banca spa conferitaria degli inderogabili requisiti | patrimoniali | per lo svolgimento dell attività bancaria , pena il mancato rilascio dell autorizzazione al conferimento d azienda da parte della |
| 2021-167.txt | 902 | 902 | . risulterebbero altresì violati l art . 23 cost . – in quanto il contribuente verrebbe assoggettato a una prestazione | patrimoniale | imposta oltre il termine perentorio fissato dal legislatore statale – e i principi sanciti dalla legge n . 212 del |
| 2021-207.txt | 498 | 498 | , le somme da versare in rate mensili costanti nell arco di cinque anni ( e quindi non presenti nel | patrimonio | del donante all epoca della stipulazione del contratto ) . inoltre , sebbene l art . 772 cod . civ |
| 2021-207.txt | 873 | 873 | parlamentare « di debiti di natura giuridica nei confronti di un partito politico » , con i corollari della responsabilità | patrimoniale | di natura personale e dell assoggettabilità a possibili azioni esecutive . 2 . – il d.l . n . 149 |
| 2022-101.txt | 3736 | 3736 | la fattispecie dell obbligazione tributaria . a differenza del credito fiscale , che rinviene la propria causa in una prestazione | patrimoniale | posta dall ordinamento a carico di un soggetto in base ad uno specifico indice di capacità contributiva e destinata a |
| 2022-101.txt | 4047 | 4047 | 1995 al soggetto obbligato per le accise . gli istituti in raffronto , pur condividendo la generica finalità di riequilibrio | patrimoniale | conseguente all assolvimento di un tributo , esibiscono profili differenziali che ne impediscono la riconduzione in una categoria unitaria . |
| 2022-101.txt | 4252 | 4252 | rivalsa disciplinata dall art . 16 del d.lgs . n . 504 del 1995 costituisce uno strumento privatistico di riequilibrio | patrimoniale | , il cui esercizio è lasciato alla scelta del soggetto obbligato alla corresponsione del tributo . 5 . 3 . |
| 2022-12.txt | 3141 | 3141 | figurano i dividendi relativi ad azioni o quote detenute in portafoglio diverse da quelle valutate in base al metodo del | patrimonio | netto . sono esclusi i dividendi relativi a partecipazioni che rientrano in ( o costituiscono ) gruppi di attività in |
| 2022-12.txt | 3500 | 3500 | collegamento o influenza notevole sono stati valorizzati , nei limiti del consentito , con un metodo diverso da quello del | patrimonio | netto ( costo storico o fair value ) – appare dunque ascrivibile a una diversa ratio . inquadrata nel più |
| 2022-128.txt | 765 | 765 | , nonché la sua forma « anomala ed implicita » , contraddirebbe il principio per cui nessuna prestazione personale o | patrimoniale | può essere imposta se non in base alla legge . l art . 3 cost . sarebbe violato , inoltre |
| 2022-128.txt | 3120 | 3120 | escluso che la previsione di un tetto retributivo costituisca « un prelievo di natura tributaria » , ovvero una prestazione | patrimoniale | imposta . secondo la giurisprudenza costituzionale , una fattispecie deve ritenersi di natura tributaria , indipendentemente dalla qualificazione offerta dal |
| 2022-128.txt | 3165 | 3165 | riscontrino più requisiti : la disciplina legale deve essere diretta , in via prevalente , a procurare una definitiva decurtazione | patrimoniale | a carico del soggetto passivo ; la decurtazione non deve integrare una modifica di un rapporto sinallagmatico ; le risorse |
| 2022-128.txt | 3422 | 3422 | nel caso di specie non si tratta di un prelievo tributario , perché non sussistono i requisiti dell effettiva decurtazione | patrimoniale | e della mancanza di una modifica del rapporto sinallagmatico . la pretesa patrimoniale dell avvocato o del procuratore dello stato |
| 2022-128.txt | 3435 | 3435 | non sussistono i requisiti dell effettiva decurtazione patrimoniale e della mancanza di una modifica del rapporto sinallagmatico . la pretesa | patrimoniale | dell avvocato o del procuratore dello stato alla partecipazione al ” riscosso ” « è quantomeno subordinata alla condanna della |
| 2022-128.txt | 3578 | 3578 | una effettiva decurtazione , la quale , invece , presuppone l incidenza della novità normativa su situazioni soggettive di matrice | patrimoniale | compiutamente formate » ( sentenza n . 236 del 2017 ) . inoltre , il comma 5 dell art . |
| 2022-128.txt | 3701 | 3701 | modulato differentemente in ragione del rendimento degli avvocati dipendenti : non si risolvono , dunque , esclusivamente in una decurtazione | patrimoniale | , così da condurre la fattispecie al di fuori dei casi di imposizione tributaria anomala e implicita , in altre |
| 2022-136.txt | 4923 | 4923 | ” . tale giurisprudenza , tuttavia , ha negato la natura tributaria dei contributi allora scrutinati , qualificandoli come prestazioni | patrimoniali | non tributarie e , su tale presupposto , delineando i requisiti da rispettare per ritenerli costituzionalmente compatibili . dunque , |
| 2022-167.txt | 2373 | 2373 | questa corte , che , a differenza del credito fiscale , il quale rinviene la propria causa in una prestazione | patrimoniale | posta dall ordinamento a carico di un soggetto in base a uno specifico indice di capacità contributiva e destinata a |
| 2022-182.txt | 6022 | 6022 | « la fattispecie tributaria postula il ricorrere di una disciplina legale ” finalizzata in via prevalente a provocare una decurtazione | patrimoniale | del soggetto passivo , svincolata da ogni modificazione del rapporto sinallagmatico ” ( sentenza n . 178 del 2015 , |
| 2022-27.txt | 1577 | 1577 | fiscale così operato , per di più in forma occulta , contraddirebbe il principio per cui nessuna prestazione personale o | patrimoniale | può essere imposta se non in base alla legge . per l effetto , il giudice a quo sollecita la |
| 2022-27.txt | 4864 | 4864 | , tali elementi sono individuabili in una disciplina legale diretta , in via prevalente , a determinare una definitiva decurtazione | patrimoniale | a carico del soggetto passivo , che non integri una modifica di un rapporto sinallagmatico , e nella destinazione delle |
| 2022-27.txt | 5065 | 5065 | divergono dagli elementi distintivi del prelievo tributario . il limite al cumulo disposto dalle norme censurate non implica una decurtazione | patrimoniale | definitiva del trattamento retributivo , con acquisizione al bilancio statale del relativo ammontare , essendo stabilito l accantonamento in appositi |
| 2022-27.txt | 6366 | 6366 | « giusta mercede » , integrerebbe un prelievo di natura tributaria non connesso alla capacità contributiva e imporrebbe una prestazione | patrimoniale | definitiva e occulta . neanche tali questioni sono fondate . al riguardo è sufficiente rinviare alle argomentazioni già svolte al |
| 2022-66.txt | 1151 | 1151 | , per un tempo incongruamente lungo , di accedere alla tutela giurisdizionale dinanzi al giudice contabile per definire la posizione | patrimoniale | dell ente creditore e , per le quote di valore unitario inferiore o pari a 300 euro , addirittura precluderebbero |
| 2022-66.txt | 1988 | 1988 | poiché il comune sarebbe privato del diritto ad attivare o proseguire la difesa giudiziale delle proprie ragioni e del proprio | patrimonio | « tanto nei confronti del debitore , quanto nei confronti dell agente , pur a fronte di pregressi comportamenti gravemente |
1.2. Trovate i dispersion plots delle prime 10 sentenze per numero di occorrenze della voce e dei termini associati in dftm_silver. Per ogni grafico sono indicate le parole chiave trovate nella motivazione della sentenza a partire dalla voce e dai termini associati (legenda sulla destra), cui è stato associato un colore. Nel grafico ogni punto rappresenta una parola chiave in relazione alla sua posizione nella motivazione della sentenza


2. N-grams
2.1. La tabella riporta i trigrams estratti dalle sentenze presenti nel subset dftm_silver in cui compaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| trigrams_trovate | frequency |
|---|---|
| una_prestazione_patrimoniale | 51 |
| prestazione_patrimoniale_imposta | 34 |
| prestazioni_patrimoniali_imposte | 24 |
| imposta_sul_patrimonio | 24 |
| sul_patrimonio_netto | 23 |
| patrimonio_netto_delle | 21 |
| patrimoniale_a_carico | 18 |
| della_prestazione_patrimoniale | 17 |
| definitiva_decurtazione_patrimoniale | 17 |
| decurtazione_patrimoniale_a | 17 |
| di_prestazioni_patrimoniali | 16 |
| una_decurtazione_patrimoniale | 16 |
| del_patrimonio_del | 14 |
| personale_o_patrimoniale | 13 |
| straordinaria_sul_patrimonio | 13 |
| patrimoniale_può_essere | 12 |
| le_prestazioni_patrimoniali | 12 |
| patrimoniale_delle_imprese | 11 |
| del_patrimonio_netto | 11 |
| o_patrimoniale_può | 10 |
| nel_patrimonio_del | 10 |
| delle_entrate_patrimoniali | 10 |
| patrimoniali_dello_stato | 10 |
| patrimoniali_della_regione | 10 |
| finanziarie_e_patrimoniali | 10 |
| come_prestazione_patrimoniale | 9 |
| entrate_patrimoniali_dello | 9 |
| redditi_patrimoniali_della | 9 |
| delle_prestazioni_patrimoniali | 9 |
| delle_garanzie_patrimoniali | 8 |
| i_redditi_patrimoniali | 8 |
| patrimonio_del_debitore | 8 |
| la_garanzia_patrimoniale | 8 |
| di_rafforzamento_patrimoniale | 8 |
| rafforzamento_patrimoniale_delle | 8 |
| patrimoniale_di_natura | 8 |
| prestazione_patrimoniale_che | 7 |
| di_prestazione_patrimoniale | 7 |
| patrimoniale_del_soggetto | 7 |
| di_tipo_patrimoniale | 7 |
| prestazione_patrimoniale_di | 7 |
| prestazione_patrimoniale_obbligatoria | 6 |
| la_prestazione_patrimoniale | 6 |
| garanzie_patrimoniali_dell | 6 |
| patrimoniali_dell_obbligazione | 6 |
| parte_del_patrimonio | 6 |
| patrimonio_del_soggetto | 6 |
| e_del_patrimonio | 6 |
| del_patrimonio_storico | 6 |
| della_responsabilità_patrimoniale | 6 |
| cento_del_patrimonio | 6 |
| patrimonio_della_società | 6 |
| patrimonio_ai_fondi | 6 |
| progressiva_sul_patrimonio | 5 |
| tutela_del_patrimonio | 5 |
| nella_sfera_patrimoniale | 5 |
| patrimonio_del_contribuente | 5 |
| del_patrimonio_sociale | 5 |
| patrimoniali_imposte_di | 5 |
| decurtazione_patrimoniale_definitiva | 5 |
| decurtazione_patrimoniale_del | 5 |
| finanziario_e_patrimoniale | 5 |
| con_patrimonio_netto | 5 |
| prestazioni_patrimoniali_non | 4 |
| prestazione_patrimoniale_in | 4 |
| patrimoniale_in_esame | 4 |
| del_patrimonio_edilizio | 4 |
| il_suo_patrimonio | 4 |
| un_imposta_patrimoniale | 4 |
| demaniali_e_patrimoniali | 4 |
| patrimonio_storico_artistico | 4 |
| patrimoniale_imposta_di | 4 |
| patrimoniale_imposta_realizzata | 4 |
| patrimoniale_definitiva_del | 4 |
| e_sul_patrimonio | 4 |
| nonché_quella_patrimoniale | 4 |
| alle_prestazioni_patrimoniali | 4 |
| e_patrimoniali_costituite | 4 |
| patrimoniali_costituite_o | 4 |
| il_patrimonio_della | 4 |
| del_suo_patrimonio | 4 |
| bcc_con_patrimonio | 4 |
| patrimonio_netto_superiore | 4 |
| del_patrimonio_ai | 4 |
| prestazione_patrimoniale_abbia | 3 |
| patrimoniale_abbia_base | 3 |
| personali_o_patrimoniali | 3 |
| sul_patrimonio_e | 3 |
| patrimonio_delle_società | 3 |
| prestazione_patrimoniale_è | 3 |
| patrimoniale_imposta_a | 3 |
| prestazioni_patrimoniali_nella | 3 |
| patrimoniali_nella_forma | 3 |
| responsabilità_patrimoniale_del | 3 |
| patrimoniale_del_debitore | 3 |
| di_un_patrimonio | 3 |
| sfera_patrimoniale_del | 3 |
| un_patrimonio_di | 3 |
| quello_del_patrimonio | 3 |
| imposizione_patrimoniale_e | 3 |
| l_imposizione_patrimoniale | 3 |
| a_contenuto_patrimoniale | 3 |
| rapporti_patrimoniali_tra | 3 |
| patrimoniale_che_non | 3 |
| sui_redditi_patrimoniali | 3 |
| nel_patrimonio_dei | 3 |
| a_prestazioni_patrimoniali | 3 |
| del_patrimonio_e | 3 |
| al_patrimonio_del | 3 |
| sul_patrimonio_immobiliare | 3 |
| lasciando_inalterati_patrimoni | 3 |
| inalterati_patrimoni_più | 3 |
| patrimoni_più_cospicui | 3 |
| liquidazione_del_patrimonio | 3 |
| di_beni_patrimoniali | 3 |
| prestazioni_patrimoniali_in | 3 |
| come_prestazioni_patrimoniali | 3 |
| del_patrimonio_culturale | 3 |
| valorizzazione_del_patrimonio | 3 |
| tributaria_prestazioni_patrimoniali | 3 |
| un_proprio_patrimonio | 3 |
| decurtazione_patrimoniale_o | 3 |
| patrimoniale_o_di | 3 |
| quella_patrimoniale_con | 3 |
| patrimoniale_con_riferimento | 3 |
| patrimoniali_imposte_per | 3 |
| e_patrimoniale_sentenza | 3 |
| patrimoniale_sentenza_n | 3 |
| patrimonio_produttivo_e | 3 |
| le_variazioni_patrimoniali | 3 |
| patrimoniale_ex_art | 3 |
| patrimonio_netto_della | 3 |
| effettivo_del_patrimonio | 3 |
| del_relativo_patrimonio | 3 |
| devoluzione_del_patrimonio | 3 |
| tale_prestazione_patrimoniale | 2 |
| prestazioni_patrimoniali_aventi | 2 |
| patrimoniali_imposte_con | 2 |
| patrimonio_artistico_e | 2 |
| sul_patrimonio_delle | 2 |
| prestazioni_patrimoniali_dovute | 2 |
| prestazione_patrimoniale_può | 2 |
| una_responsabilità_patrimoniale | 2 |
| patrimoniale_della_regione | 2 |
| sua_condizione_patrimoniale | 2 |
| condizione_patrimoniale_attuale | 2 |
| patrimoniale_attuale_per | 2 |
| patrimoniali_ai_sensi | 2 |
| imporre_oneri_patrimoniali | 2 |
| oneri_patrimoniali_a | 2 |
| patrimoniali_a_carico | 2 |
| garanzie_patrimoniali_delle | 2 |
| patrimoniali_delle_obbligazioni | 2 |
| sfera_patrimoniale_dell | 2 |
| patrimoniale_dell_intestatario | 2 |
| patrimonio_di_aree | 2 |
| rapporto_tra_patrimonio | 2 |
| tra_patrimonio_comunale | 2 |
| patrimonio_comunale_di | 2 |
| patrimonio_del_de | 2 |
| del_patrimonio_ereditario | 2 |
| sul_patrimonio_ai | 2 |
| oggetto_prestazioni_patrimoniali | 2 |
| prestazione_patrimoniale_non | 2 |
| patrimoniale_non_è | 2 |
| di_carattere_patrimoniale | 2 |
| prestazioni_patrimoniali_è | 2 |
| patrimoniale_in_violazione | 2 |
| nessuna_prestazione_patrimoniale | 2 |
| prestazioni_patrimoniali_a | 2 |
| prestazione_patrimoniale_ai | 2 |
| patrimoniale_ai_sensi | 2 |
| la_imposizione_patrimoniale | 2 |
| imposizione_patrimoniale_in | 2 |
| patrimoniale_e_le | 2 |
| sul_patrimonio_istituita | 2 |
| patrimonio_istituita_con | 2 |
| del_patrimonio_faunistico | 2 |
| alla_situazione_patrimoniale | 2 |
| patrimoniale_di_tali | 2 |
| i_rapporti_patrimoniali | 2 |
| patrimoniali_tra_coniugi | 2 |
| un_imposizione_patrimoniale | 2 |
| dai_redditi_patrimoniali | 2 |
| pretesa_patrimoniale_dell | 2 |
| patrimonio_dei_datori | 2 |
| nei_patrimoni_dei | 2 |
| patrimoni_dei_datori | 2 |
| patrimoniale_autoritativamente_imposta | 2 |
| titolare_del_patrimonio | 2 |
| sulla_responsabilità_patrimoniale | 2 |
| una_situazione_patrimoniale | 2 |
| patrimoniale_dell_ente | 2 |
| prestazione_patrimoniale_diretta | 2 |
| patrimoniale_diretta_a | 2 |
| la_responsabilità_patrimoniale | 2 |
| un_incremento_patrimoniale | 2 |
| del_patrimonio_degli | 2 |
| patrimonio_degli_enti | 2 |
| nel_patrimonio_dell | 2 |
| amministrazione_del_patrimonio | 2 |
| della_variazione_patrimoniale | 2 |
| e_il_patrimonio | 2 |
| del_patrimonio_immobiliare | 2 |
| patrimonio_immobiliare_degli | 2 |
| del_loro_patrimonio | 2 |
| loro_patrimonio_immobiliare | 2 |
| patrimonio_netto_dell | 2 |
| del_patrimonio_indisponibile | 2 |
| patrimoniali_imposte_che | 2 |
| patrimoniali_imposte_non | 2 |
| sul_patrimonio_dei | 2 |
| il_patrimonio_immobiliare | 2 |
| patrimonio_immobiliare_lordo | 2 |
| sul_patrimonio_finanziario | 2 |
| patrimonio_finanziario_e | 2 |
| ablativa_del_patrimonio | 2 |
| di_mezzi_patrimoniali | 2 |
| nel_loro_patrimonio | 2 |
| patrimoni_di_altra | 2 |
| tipo_patrimoniale_che | 2 |
| patrimoniale_che_la | 2 |
| le_imposte_patrimoniali | 2 |
| ed_il_patrimonio | 2 |
| nel_patrimonio_delle | 2 |
| dell_intero_patrimonio | 2 |
| il_patrimonio_sociale | 2 |
| patrimoniali_in_questione | 2 |
| prestazioni_patrimoniali_di | 2 |
| patrimoniali_di_natura | 2 |
| e_patrimoniali_o | 2 |
| patrimoniali_o_connesse | 2 |
| del_ristoro_patrimoniale | 2 |
| ristoro_patrimoniale_dovuto | 2 |
| danni_patrimoniali_all | 2 |
| patrimoniali_all_ente | 2 |
| garanzia_patrimoniale_del | 2 |
| patrimonio_culturale_la | 2 |
| patrimoniale_imposta_e | 2 |
| patrimoniali_non_tributarie | 2 |
| imposta_patrimoniale_sui | 2 |
| patrimoniale_sui_fabbricati | 2 |
| dei_tributi_patrimoniali | 2 |
| incidente_sul_patrimonio | 2 |
| sul_patrimonio_dell | 2 |
| patrimonio_dell_utente | 2 |
| al_patrimonio_indisponibile | 2 |
| e_patrimoniali_detenute | 2 |
| demanio_o_patrimonio | 2 |
| o_patrimonio_sentenza | 2 |
| patrimonio_sentenza_n | 2 |
| finanziaria_e_patrimoniale | 2 |
| e_patrimoniale_del | 2 |
| patrimoniale_del_consiglio | 2 |
| tutto_il_patrimonio | 2 |
| nonché_risorse_patrimoniali | 2 |
| entrati_nel_patrimonio | 2 |
| il_patrimonio_pubblico | 2 |
| sul_patrimonio_percette | 2 |
| patrimonio_percette_nel | 2 |
| patrimonio_del_fondo | 2 |
| valorizzare_il_patrimonio | 2 |
| il_patrimonio_produttivo | 2 |
| della_garanzia_patrimoniale | 2 |
| alle_variazioni_patrimoniali | 2 |
| variazioni_patrimoniali_compiute | 2 |
| patrimoniali_compiute_con | 2 |
| delle_variazioni_patrimoniali | 2 |
| relativa_pretesa_patrimoniale | 2 |
| di_matrice_patrimoniale | 2 |
| matrice_patrimoniale_compiutamente | 2 |
| patrimoniale_compiutamente_formate | 2 |
| decurtazione_patrimoniale_così | 2 |
| patrimoniale_così_da | 2 |
| alla_prestazione_patrimoniale | 2 |
| responsabilità_patrimoniale_ex | 2 |
| era_il_patrimonio | 2 |
| responsabilità_patrimoniale_solidale | 2 |
| patrimonio_netto_ad | 2 |
| limite_del_patrimonio | 2 |
| del_patrimonio_assegnato | 2 |
| al_patrimonio_netto | 2 |
| responsabilità_patrimoniale_di | 2 |
| patrimonio_di_riferimento | 2 |
| suo_patrimonio_netto | 2 |
| patrimoniale_delle_bcc | 2 |
| le_riserve_patrimoniali | 2 |
| riserve_patrimoniali_della | 2 |
| patrimoniali_della_bcc | 2 |
| patrimonio_netto_art | 2 |
| prestazione_patrimoniale_posta | 2 |
| patrimoniale_posta_dall | 2 |
| di_riequilibrio_patrimoniale | 2 |
| patrimoniale_che_è | 1 |
| costituzione_prestazione_patrimoniale | 1 |
| patrimoniale_imposta_è | 1 |
| prestazione_patrimoniale_autoritariamente | 1 |
| patrimoniale_autoritariamente_imposta | 1 |
| patrimoniale_che_questa | 1 |
| prestazione_patrimoniale_a | 1 |
| patrimoniale_a_tale | 1 |
| relativo_al_patrimonio | 1 |
| al_patrimonio_e | 1 |
| patrimonio_e_alle | 1 |
| i_redditi_patrimonali | 1 |
| redditi_patrimonali_della | 1 |
| patrimonali_della_regione | 1 |
| patrimoniali_aventi_o | 1 |
| o_patrimoniali_imposte | 1 |
| prestazione_patrimoniale_l | 1 |
| patrimoniale_l_art | 1 |
| inclusione_nel_patrimonio | 1 |
| nel_patrimonio_espropriato | 1 |
| patrimonio_espropriato_di | 1 |
| pertinenze_del_patrimonio | 1 |
| del_patrimonio_espropriato | 1 |
| patrimonio_espropriato_mentre | 1 |
| imposta_straordinaria_patrimoniale | 1 |
| straordinaria_patrimoniale_al | 1 |
| patrimoniale_al_quale | 1 |
| patrimonio_e_questo | 1 |
| patrimoniale_imposta_si | 1 |
| patrimoniale_imposta_dall | 1 |
| del_patrimonio_artistico | 1 |
| o_patrimoniali_qualsiasi | 1 |
| patrimoniali_qualsiasi_sfera | 1 |
| grava_sul_patrimonio | 1 |
| o_patrimoniale_non | 1 |
| patrimoniale_non_può | 1 |
| accertamento_del_patrimonio | 1 |
| del_patrimonio_su | 1 |
| patrimonio_su_cui | 1 |
| patrimoniale_imposta_art | 1 |
| di_cespiti_patrimoniali | 1 |
| cespiti_patrimoniali_per | 1 |
| patrimoniali_per_la | 1 |
| prestazione_patrimoniale_legittimamente | 1 |
| patrimoniale_legittimamente_imposta | 1 |
| patrimoniale_è_indipendente | 1 |
| in_prestazione_patrimoniale | 1 |
| prestazione_patrimoniale_ferma | 1 |
| patrimoniale_ferma_la | 1 |
| patrimoniale_obbligatoria_ai | 1 |
| patrimoniale_imposta_in | 1 |
| dalle_prestazioni_patrimoniali | 1 |
| patrimoniali_imposte_questa | 1 |
| prestazione_patrimoniale_ha | 1 |
| patrimoniale_ha_tale | 1 |
| ritenute_prestazioni_patrimoniali | 1 |
| prestazioni_patrimoniali_nel | 1 |
| patrimoniali_nel_senso | 1 |
| patrimoniali_dovute_ai | 1 |
| patrimoniale_è_configurabile | 1 |
| patrimoniale_può_ritenersi | 1 |
| altre_prestazioni_patrimoniali | 1 |
| responsabilità_patrimoniale_della | 1 |
| sul_patrimonio_ed | 1 |
| patrimonio_ed_aggiornate | 1 |
| straordinarie_sul_patrimonio | 1 |
| patrimonio_e_quindi | 1 |
| costituiscono_prestazioni_patrimoniali | 1 |
| prestazioni_patrimoniali_ricomprese | 1 |
| patrimoniali_ricomprese_nell | 1 |
| prestazioni_patrimoniali_ai | 1 |
| prestazioni_patrimoniali_poste | 1 |
| patrimoniali_poste_a | 1 |
| alla_responsabilità_patrimoniale | 1 |
| intangibilità_del_patrimonio | 1 |
| patrimonio_del_privato | 1 |
| un_patrimonio_in | 1 |
| patrimonio_in_gran | 1 |
| avrebbero_prestazioni_patrimoniali | 1 |
| patrimoniali_non_fissate | 1 |
| prestazioni_patrimoniali_fondata | 1 |
| patrimoniali_fondata_sulla | 1 |
| corrispondenti_prestazioni_patrimoniali | 1 |
| prestazioni_patrimoniali_vengono | 1 |
| patrimoniali_vengono_ad | 1 |
| formarsi_un_patrimonio | 1 |
| formare_un_patrimonio | 1 |
| un_patrimonio_comunale | 1 |
| patrimonio_comunale_delle | 1 |
| prestazioni_patrimoniali_art | 1 |
| patrimoniali_art_della | 1 |
| ricollegate_al_patrimonio | 1 |
| al_patrimonio_soltanto | 1 |
| patrimonio_soltanto_sotto | 1 |
| trovarsi_nel_patrimonio | 1 |
| patrimonio_ereditario_per | 1 |
| cento_il_patrimonio | 1 |
| il_patrimonio_ereditario | 1 |
| patrimonio_ereditario_ove | 1 |
| patrimonio_ai_fini | 1 |
| sul_patrimonio_è | 1 |
| patrimonio_è_preveduta | 1 |
| carattere_meramente_patrimoniale | 1 |
| meramente_patrimoniale_né | 1 |
| patrimoniale_né_più | 1 |
| prestazioni_patrimoniali_secondo | 1 |
| patrimoniali_secondo_i | 1 |
| relative_imposizioni_patrimoniali | 1 |
| imposizioni_patrimoniali_discendono | 1 |
| patrimoniali_discendono_direttamente | 1 |
| rispettiva_prestazione_patrimoniale | 1 |
| carattere_patrimoniale_sopra | 1 |
| patrimoniale_sopra_oggetti | 1 |
| prestazioni_patrimoniali_necessarie | 1 |
| patrimoniali_necessarie_per | 1 |
| del_patrimonio_ed | 1 |
| patrimonio_ed_i | 1 |
| redditi_del_patrimonio | 1 |
| del_patrimonio_i | 1 |
| patrimonio_i_contributi | 1 |
| patrimoniale_che_possa | 1 |
| prestazione_patrimoniale_de | 1 |
| patrimoniale_de_qua | 1 |
| una_sanzione_patrimoniale | 1 |
| sanzione_patrimoniale_nei | 1 |
| patrimoniale_nei_confronti | 1 |
| propria_responsabilità_patrimoniale | 1 |
| responsabilità_patrimoniale_non | 1 |
| natura_esclusivamente_patrimoniale | 1 |
| esclusivamente_patrimoniale_comma | 1 |
| patrimoniale_comma_quarto | 1 |
| diritti_non_patrimoniali | 1 |
| non_patrimoniali_o | 1 |
| patrimoniali_o_comunque | 1 |
| non_esclusivamente_patrimoniali | 1 |
| esclusivamente_patrimoniali_diritti | 1 |
| patrimoniali_diritti_relativi | 1 |
| non_esclusivamente_patrimoniale | 1 |
| esclusivamente_patrimoniale_è | 1 |
| patrimoniale_è_però | 1 |
| di_ordine_patrimoniale | 1 |
| ordine_patrimoniale_tali | 1 |
| patrimoniale_tali_diritti | 1 |
| patrimoniali_imposte_dagli | 1 |
| gravare_oneri_patrimoniali | 1 |
| oneri_patrimoniali_sopra | 1 |
| patrimoniali_sopra_soggetti | 1 |
| sul_patrimonio_testo | 1 |
| patrimonio_testo_unico | 1 |
| prestazioni_patrimoniali_degli | 1 |
| patrimoniali_degli_artt | 1 |
| patrimoniali_è_autorizzata | 1 |
| personali_e_patrimoniali | 1 |
| e_patrimoniali_ciò | 1 |
| patrimoniali_ciò_mediante | 1 |
| sul_patrimonio_la | 1 |
| patrimonio_la_questione | 1 |
| sul_patrimonio_ha | 1 |
| patrimonio_ha_privilegio | 1 |
| sul_patrimonio_devono | 1 |
| patrimonio_devono_ritenersi | 1 |
| resto_del_patrimonio | 1 |
| del_patrimonio_non | 1 |
| patrimonio_non_costituisca | 1 |
| o_patrimoniali_art | 1 |
| patrimoniali_art_giacché | 1 |
| inferiori_prestazioni_patrimoniali | 1 |
| patrimoniali_a_fine | 1 |
| patrimoniali_a_beneficio | 1 |
| prestazione_patrimoniale_anche | 1 |
| patrimoniale_anche_essa | 1 |
| prestazione_patrimoniale_cui | 1 |
| patrimoniale_cui_la | 1 |
| aventi_un_patrimonio | 1 |
| sul_patrimonio_questa | 1 |
| patrimonio_questa_corte | 1 |
| sul_patrimonio_luglio | 1 |
| patrimonio_luglio_marzo | 1 |
| patrimonio_ai_redditi | 1 |
| dell_imposta_patrimoniale | 1 |
| imposta_patrimoniale_del | 1 |
| patrimoniale_del_per | 1 |
| patrimonio_e_proprietari | 1 |
| patrimonio_faunistico_come | 1 |
| complesso_del_patrimonio | 1 |
| del_patrimonio_che | 1 |
| patrimonio_che_cade | 1 |
| non_dal_patrimonio | 1 |
| dal_patrimonio_del | 1 |
| patrimoniale_non_giustificata | 1 |
| situazione_patrimoniale_che | 1 |
| patrimoniale_che_si | 1 |
| situazione_patrimoniale_di | 1 |
| di_imposizioni_patrimoniali | 1 |
| imposizioni_patrimoniali_non | 1 |
| patrimoniali_non_è | 1 |
| contenuto_patrimoniale_assoggettati | 1 |
| patrimoniale_assoggettati_alla | 1 |
| altro_dato_patrimoniale | 1 |
| dato_patrimoniale_obiettivamente | 1 |
| patrimoniale_obiettivamente_accertabile | 1 |
| e_i_patrimoni | 1 |
| i_patrimoni_familiari | 1 |
| patrimoni_familiari_costituiti | 1 |
| al_regime_patrimoniale | 1 |
| regime_patrimoniale_della | 1 |
| patrimoniale_della_famiglia | 1 |
| prestazione_patrimoniale_o | 1 |
| patrimoniale_o_personale | 1 |
| enunciazione_al_patrimonio | 1 |
| al_patrimonio_sociale | 1 |
| patrimonio_sociale_originario | 1 |
| sociale_al_patrimonio | 1 |
| al_patrimonio_originario | 1 |
| patrimonio_originario_la | 1 |
| esistenti_nel_patrimonio | 1 |
| nel_patrimonio_sociale | 1 |
| patrimonio_sociale_e | 1 |
| patrimonio_sociale_è | 1 |
| alla_condizione_patrimoniale | 1 |
| condizione_patrimoniale_del | 1 |
| patrimoniale_del_solo | 1 |
| imposizioni_sul_patrimonio | 1 |
| sul_patrimonio_sulle | 1 |
| patrimonio_sulle_successioni | 1 |
| di_imposizione_patrimoniale | 1 |
| imposizione_patrimoniale_mascherata | 1 |
| patrimoniale_mascherata_e | 1 |
| a_proteggere_patrimonio | 1 |
| proteggere_patrimonio_faunistico | 1 |
| patrimonio_faunistico_ed | 1 |
| prestazione_patrimoniale_del | 1 |
| patrimoniale_del_privato | 1 |
| patrimonio_faunistico_senza | 1 |
| prestazione_patrimoniale_con | 1 |
| patrimoniale_con_riguardo | 1 |
| prestazioni_patrimoniali_alle | 1 |
| patrimoniali_alle_quali | 1 |
| patrimoniale_è_imposta | 1 |
| imposizione_patrimoniale_della | 1 |
| redditi_patrimoniali_questo | 1 |
| patrimoniali_questo_tributo | 1 |
| redditi_patrimoniali_d | 1 |
| patrimoniali_d_impresa | 1 |
| elementi_di_patrimonialità | 1 |
| di_patrimonialità_e | 1 |
| patrimonialità_e_precisamente | 1 |
| redditi_puramente_patrimoniali | 1 |
| puramente_patrimoniali_derivante | 1 |
| patrimoniali_derivante_dall | 1 |
| redditi_patrimoniali_sotto | 1 |
| patrimoniali_sotto_il | 1 |
| componente_produttiva_patrimoniale | 1 |
| produttiva_patrimoniale_anche | 1 |
| patrimoniale_anche_se | 1 |
| la_generica_patrimonialità | 1 |
| generica_patrimonialità_dei | 1 |
| patrimonialità_dei_redditi | 1 |
| base_genericamente_patrimonialistica | 1 |
| genericamente_patrimonialistica_ma | 1 |
| patrimonialistica_ma_una | 1 |
| significativa_componente_patrimoniale | 1 |
| componente_patrimoniale_nonché | 1 |
| patrimoniale_nonché_difettare | 1 |
| autonomi_la_patrimonialità | 1 |
| la_patrimonialità_del | 1 |
| patrimonialità_del_reddito | 1 |
| carattere_sostanzialmente_patrimoniale | 1 |
| sostanzialmente_patrimoniale_della | 1 |
| patrimoniale_della_clientela | 1 |
| loro_asserita_patrimonialità | 1 |
| asserita_patrimonialità_a | 1 |
| patrimonialità_a_compensare | 1 |
| o_plusvalori_patrimoniali | 1 |
| plusvalori_patrimoniali_di | 1 |
| patrimoniali_di_beni | 1 |
| lavoro_o_patrimoniale | 1 |
| o_patrimoniale_da | 1 |
| patrimoniale_da_esse | 1 |
| maggior_pretesa_patrimoniale | 1 |
| patrimoniale_dell_ufficio | 1 |
| rimangono_nel_patrimonio | 1 |
| numerario_nei_patrimoni | 1 |
| dipendenti_nei_patrimoni | 1 |
| rimane_nel_patrimonio | 1 |
| prestazione_patrimoniale_autoritativamente | 1 |
| somme_nel_patrimonio | 1 |
| del_patrimonio_al | 1 |
| patrimonio_al_marzo | 1 |
| sul_patrimonio_risulta | 1 |
| patrimonio_risulta_da | 1 |
| del_patrimonio_debitore | 1 |
| patrimonio_debitore_del | 1 |
| quo_al_patrimonio | 1 |
| al_patrimonio_della | 1 |
| patrimonio_della_persona | 1 |
| sul_patrimonio_non | 1 |
| patrimonio_non_può | 1 |
| dette_entrate_patrimoniali | 1 |
| entrate_patrimoniali_la | 1 |
| patrimoniali_la_sospensione | 1 |
| responsabilità_patrimoniale_sia | 1 |
| patrimoniale_sia_degli | 1 |
| patrimoniale_imposta_al | 1 |
| patrimoniale_che_va | 1 |
| prestazione_patrimoniale_sia | 1 |
| patrimoniale_sia_qui | 1 |
| patrimonio_storico_ed | 1 |
| propria_imposta_patrimoniale | 1 |
| imposta_patrimoniale_giacché | 1 |
| patrimoniale_giacché_colpisce | 1 |
| situazione_patrimoniale_statica | 1 |
| patrimoniale_statica_ed | 1 |
| di_diritto_patrimoniale | 1 |
| diritto_patrimoniale_determina | 1 |
| patrimoniale_determina_per | 1 |
| rinvenire_nel_patrimonio | 1 |
| poi_nel_patrimonio | 1 |
| beni_nel_patrimonio | 1 |
| contenuto_prettamente_patrimoniale | 1 |
| prettamente_patrimoniale_e | 1 |
| patrimoniale_e_l | 1 |
| la_rivendicazione_patrimoniale | 1 |
| rivendicazione_patrimoniale_è | 1 |
| patrimoniale_è_soltanto | 1 |
| patrimoniali_imposte_da | 1 |
| un_onere_patrimoniale | 1 |
| onere_patrimoniale_di | 1 |
| patrimoniale_di_carattere | 1 |
| qualsiasi_onere_patrimoniale | 1 |
| onere_patrimoniale_a | 1 |
| di_oneri_patrimoniali | 1 |
| oneri_patrimoniali_chi | 1 |
| patrimoniali_chi_agisce | 1 |
| della_consistenza_patrimoniale | 1 |
| consistenza_patrimoniale_e | 1 |
| patrimoniale_e_del | 1 |
| la_consistenza_patrimoniale | 1 |
| consistenza_patrimoniale_dell | 1 |
| collegamento_col_patrimonio | 1 |
| col_patrimonio_ereditario | 1 |
| patrimonio_ereditario_unitariamente | 1 |
| prelievo_sul_patrimonio | 1 |
| sul_patrimonio_ereditario | 1 |
| patrimonio_ereditario_conseguentemente | 1 |
| e_dotazione_patrimoniale | 1 |
| dotazione_patrimoniale_immobiliare | 1 |
| patrimoniale_immobiliare_che | 1 |
| nella_gestione_patrimoniale | 1 |
| gestione_patrimoniale_di | 1 |
| patrimoniale_di_detti | 1 |
| patrimoniale_imposta_ai | 1 |
| prestazioni_patrimoniali_e | 1 |
| patrimoniali_e_per | 1 |
| crescita_del_patrimonio | 1 |
| patrimonio_edilizio_ora | 1 |
| sottoporre_il_patrimonio | 1 |
| il_patrimonio_ereditato | 1 |
| patrimonio_ereditato_da | 1 |
| con_autonomia_patrimoniale | 1 |
| autonomia_patrimoniale_ancorché | 1 |
| patrimoniale_ancorché_prive | 1 |
| mancato_incremento_patrimoniale | 1 |
| incremento_patrimoniale_verificatosi | 1 |
| patrimoniale_verificatosi_nei | 1 |
| patrimonio_e_contempla | 1 |
| al_suo_patrimonio | 1 |
| suo_patrimonio_da | 1 |
| patrimonio_da_difendere | 1 |
| prestazione_coattiva_patrimoniale | 1 |
| coattiva_patrimoniale_dovuta | 1 |
| patrimoniale_dovuta_dal | 1 |
| responsabilità_patrimoniale_delle | 1 |
| un_plusvalore_patrimoniale | 1 |
| plusvalore_patrimoniale_realizzato | 1 |
| patrimoniale_realizzato_a | 1 |
| dalle_plusvalenze_patrimoniali | 1 |
| plusvalenze_patrimoniali_realizzate | 1 |
| patrimoniali_realizzate_dalle | 1 |
| puro_incremento_patrimoniale | 1 |
| incremento_patrimoniale_sarebbero | 1 |
| patrimoniale_sarebbero_state | 1 |
| incremento_patrimoniale_accogliendosi | 1 |
| patrimoniale_accogliendosi_invece | 1 |
| oggettivo_aumento_patrimoniale | 1 |
| aumento_patrimoniale_non | 1 |
| patrimoniale_non_erano | 1 |
| la_plusvalenza_patrimoniale | 1 |
| plusvalenza_patrimoniale_derivava | 1 |
| patrimoniale_derivava_dottrina | 1 |
| relativi_incrementi_patrimoniali | 1 |
| incrementi_patrimoniali_il | 1 |
| patrimoniali_il_criterio | 1 |
| le_plusvalenze_patrimoniali | 1 |
| plusvalenze_patrimoniali_delle | 1 |
| patrimoniali_delle_società | 1 |
| reddito_incremento_patrimoniale | 1 |
| incremento_patrimoniale_anche | 1 |
| patrimoniale_anche_non | 1 |
| esistenza_nel_patrimonio | 1 |
| nel_patrimonio_ereditario | 1 |
| patrimonio_ereditario_di | 1 |
| patrimonio_ereditario_sentenza | 1 |
| in_imposta_patrimoniale | 1 |
| imposta_patrimoniale_così | 1 |
| patrimoniale_così_concretando | 1 |
| incorporarsi_nel_patrimonio | 1 |
| nel_patrimonio_degli | 1 |
| patrimonio_degli_stessi | 1 |
| e_quelli_patrimoniali | 1 |
| quelli_patrimoniali_indisponibili | 1 |
| patrimoniali_indisponibili_ossia | 1 |
| delle_plusvalenze_patrimoniali | 1 |
| plusvalenze_patrimoniali_e | 1 |
| patrimoniali_e_delle | 1 |
| finanziaria_resterebbero_patrimonialmente | 1 |
| resterebbero_patrimonialmente_inoperanti | 1 |
| patrimonialmente_inoperanti_alcune | 1 |
| patrimoniale_imposta_il | 1 |
| prestazione_patrimoniale_dovuta | 1 |
| patrimoniale_dovuta_dall | 1 |
| approdo_prestazione_patrimoniale | 1 |
| patrimoniale_obbligatoria_per | 1 |
| imposizione_patrimoniale_carattere | 1 |
| patrimoniale_carattere_relativo | 1 |
| propria_imposizione_patrimoniale | 1 |
| imposizione_patrimoniale_la | 1 |
| patrimoniale_la_libertà | 1 |
| la_erogazione_patrimoniale | 1 |
| erogazione_patrimoniale_criterio | 1 |
| patrimoniale_criterio_questo | 1 |
| prestazione_patrimoniale_ed | 1 |
| patrimoniale_ed_è | 1 |
| sul_patrimonio_a | 1 |
| patrimonio_a_norma | 1 |
| sul_patrimonio_fossero | 1 |
| patrimonio_fossero_aggiornate | 1 |
| incorpori_nel_patrimonio | 1 |
| patrimonio_dell_ente | 1 |
| esistono_entrate_patrimoniali | 1 |
| patrimoniale_che_trae | 1 |
| danni_non_patrimoniali | 1 |
| non_patrimoniali_ai | 1 |
| potenzialmente_al_patrimonio | 1 |
| ulteriore_vantaggio_patrimoniale | 1 |
| vantaggio_patrimoniale_in | 1 |
| patrimoniale_in_ragione | 1 |
| le_riscossioni_patrimoniali | 1 |
| riscossioni_patrimoniali_di | 1 |
| patrimoniali_di_propri | 1 |
| difendere_il_patrimonio | 1 |
| il_patrimonio_di | 1 |
| patrimonio_di_cui | 1 |
| del_patrimonio_fallimentare | 1 |
| patrimonio_fallimentare_e | 1 |
| del_complesso_patrimoniale | 1 |
| complesso_patrimoniale_proprio | 1 |
| patrimoniale_proprio_per | 1 |
| a_rapporti_patrimoniali | 1 |
| rapporti_patrimoniali_compresi | 1 |
| patrimoniali_compresi_nel | 1 |
| suo_patrimonio_pertanto | 1 |
| patrimonio_pertanto_nel | 1 |
| responsabilità_patrimoniale_scissa | 1 |
| patrimoniale_scissa_dal | 1 |
| dei_beni_patrimoniali | 1 |
| beni_patrimoniali_al | 1 |
| patrimoniali_al_livello | 1 |
| e_interessi_patrimoniali | 1 |
| interessi_patrimoniali_ai | 1 |
| patrimoniali_ai_quali | 1 |
| o_ai_patrimoni | 1 |
| ai_patrimoni_di | 1 |
| patrimoni_di_singoli | 1 |
| variazione_nel_patrimonio | 1 |
| nel_patrimonio_inteso | 1 |
| patrimonio_inteso_come | 1 |
| effettivo_contenuto_patrimoniale | 1 |
| contenuto_patrimoniale_dell | 1 |
| patrimoniale_dell_atto | 1 |
| variazione_patrimoniale_nel | 1 |
| patrimoniale_nel_momento | 1 |
| patrimoniale_obbligatoria_di | 1 |
| congrua_entrata_patrimoniale | 1 |
| entrata_patrimoniale_al | 1 |
| patrimoniale_al_titolare | 1 |
| dell_attribuzione_patrimoniale | 1 |
| attribuzione_patrimoniale_compensativa | 1 |
| patrimoniale_compensativa_nell | 1 |
| incremento_del_patrimonio | 1 |
| del_patrimonio_ittico | 1 |
| patrimonio_ittico_federazione | 1 |
| il_patrimonio_regionale | 1 |
| patrimonio_regionale_può | 1 |
| loro_equilibrio_patrimoniale | 1 |
| equilibrio_patrimoniale_come | 1 |
| patrimoniale_come_è | 1 |
| esenzione_del_patrimonio | 1 |
| patrimonio_immobiliare_così | 1 |
| mille_sul_patrimonio | 1 |
| patrimonio_netto_così | 1 |
| speciali_come_patrimoni | 1 |
| come_patrimoni_separati | 1 |
| patrimoni_separati_si | 1 |
| prestazioni_patrimoniali_coattive | 1 |
| patrimoniali_coattive_e | 1 |
| un_patrimonio_separato | 1 |
| patrimonio_separato_avente | 1 |
| queste_prestazioni_patrimoniali | 1 |
| patrimoniali_non_sono | 1 |
| prestazione_patrimoniale_ricadente | 1 |
| patrimoniale_ricadente_nell | 1 |
| prestazioni_patrimoniali_v | 1 |
| patrimoniali_v_sentenza | 1 |
| o_patrimoniale_autoritativamente | 1 |
| imposte_sul_patrimonio | 1 |
| patrimonio_indisponibile_dello | 1 |
| patrimoniale_imposta_poiché | 1 |
| nelle_prestazioni_patrimoniali | 1 |
| prestazioni_patrimoniali_obbligatorie | 1 |
| patrimoniali_obbligatorie_per | 1 |
| patrimoniale_imposta_dal | 1 |
| prestazione_patrimoniale_violando | 1 |
| patrimoniale_violando_quindi | 1 |
| prestazione_patrimoniale_sinallagmatica | 1 |
| patrimoniale_sinallagmatica_la | 1 |
| tipo_patrimoniale_apparirebbe | 1 |
| patrimoniale_apparirebbe_in | 1 |
| inciso_sul_patrimonio | 1 |
| patrimonio_dei_proprietari | 1 |
| colpire_il_patrimonio | 1 |
| gravano_sul_patrimonio | 1 |
| patrimonio_immobiliare_sicché | 1 |
| tipo_patrimoniale_colliderebbe | 1 |
| patrimoniale_colliderebbe_con | 1 |
| entra_nel_patrimonio | 1 |
| del_regime_patrimoniale | 1 |
| regime_patrimoniale_di | 1 |
| patrimoniale_di_separazione | 1 |
| degli_interessi_patrimoniali | 1 |
| interessi_patrimoniali_con | 1 |
| patrimoniali_con_l | 1 |
| affluito_nel_patrimonio | 1 |
| mezzi_patrimoniali_propri | 1 |
| patrimoniali_propri_del | 1 |
| entrando_nel_patrimonio | 1 |
| patrimonio_dell_espropriando | 1 |
| patrimonio_edilizio_della | 1 |
| che_possiedono_patrimoni | 1 |
| possiedono_patrimoni_di | 1 |
| possessori_di_patrimoni | 1 |
| di_patrimoni_di | 1 |
| solo_i_patrimoni | 1 |
| i_patrimoni_immobiliari | 1 |
| patrimoni_immobiliari_ma | 1 |
| imposte_patrimoniali_sono | 1 |
| patrimoniali_sono_conformi | 1 |
| imposte_patrimoniali_ma | 1 |
| patrimoniali_ma_anche | 1 |
| stesse_imposte_patrimoniali | 1 |
| imposte_patrimoniali_come | 1 |
| patrimoniali_come_pure | 1 |
| perequato_sul_patrimonio | 1 |
| sul_patrimonio_nel | 1 |
| patrimonio_nel_necessario | 1 |
| di_disponibilità_patrimoniali | 1 |
| disponibilità_patrimoniali_del | 1 |
| patrimoniali_del_titolare | 1 |
| quale_imposta_patrimoniale | 1 |
| imposta_patrimoniale_è | 1 |
| patrimoniale_è_dovuta | 1 |
| da_responsabilità_patrimoniali | 1 |
| responsabilità_patrimoniali_gli | 1 |
| patrimoniali_gli_amministratori | 1 |
| depauperamento_del_patrimonio | 1 |
| del_patrimonio_pubblico | 1 |
| patrimonio_pubblico_resta | 1 |
| un_pregiudizio_patrimoniale | 1 |
| pregiudizio_patrimoniale_per | 1 |
| patrimoniale_per_un | 1 |
| patrimoniali_imposte_soggette | 1 |
| prestazione_patrimoniale_operata | 1 |
| patrimoniale_operata_da | 1 |
| di_sicurezza_patrimoniali | 1 |
| sicurezza_patrimoniali_possono | 1 |
| patrimoniali_possono_talora | 1 |
| imposta_patrimoniale_ordinaria | 1 |
| patrimoniale_ordinaria_che | 1 |
| altri_cespiti_patrimoniali | 1 |
| cespiti_patrimoniali_di | 1 |
| patrimoniali_di_pari | 1 |
| reddito_consumo_patrimonio | 1 |
| consumo_patrimonio_nella | 1 |
| patrimonio_nella_sua | 1 |
| beni_patrimoniali_sia | 1 |
| patrimoniali_sia_di | 1 |
| bensì_al_patrimonio | 1 |
| al_patrimonio_generale | 1 |
| patrimonio_generale_del | 1 |
| il_patrimonio_immobilare | 1 |
| patrimonio_immobilare_la | 1 |
| suo_patrimonio_e | 1 |
| patrimonio_e_non | 1 |
| specifico_bene_patrimoniale | 1 |
| bene_patrimoniale_ovvero | 1 |
| patrimoniale_ovvero_con | 1 |
| patrimonio_immobiliare_è | 1 |
| dal_loro_patrimonio | 1 |
| loro_patrimonio_delle | 1 |
| patrimonio_delle_risorse | 1 |
| ebraiche_nel_patrimonio | 1 |
| patrimonio_delle_quali | 1 |
| prestazione_patrimoniale_possa | 1 |
| patrimoniale_possa_proporre | 1 |
| intero_patrimonio_sociale | 1 |
| patrimonio_sociale_a | 1 |
| portuale_il_patrimonio | 1 |
| patrimonio_sociale_netto | 1 |
| netto_riserve_patrimoniali | 1 |
| riserve_patrimoniali_e | 1 |
| patrimoniali_e_patrimonio | 1 |
| e_patrimonio_residuo | 1 |
| patrimonio_residuo_fosse | 1 |
| patrimoniali_aventi_la | 1 |
| o_capacità_patrimoniali | 1 |
| capacità_patrimoniali_in | 1 |
| patrimoniali_in_riferimento | 1 |
| erosione_del_patrimonio | 1 |
| patrimonio_e_dando | 1 |
| tipo_patrimoniale_accolto | 1 |
| patrimoniale_accolto_dal | 1 |
| e_patrimoniali_sia | 1 |
| patrimoniali_sia_attualmente | 1 |
| dal_lato_patrimoniale | 1 |
| lato_patrimoniale_mediante | 1 |
| patrimoniale_mediante_attribuzioni | 1 |
| nei_rapporti_patrimoniali | 1 |
| patrimoniali_tra_i | 1 |
| di_imposte_patrimoniali | 1 |
| imposte_patrimoniali_già | 1 |
| patrimoniali_già_ritenuto | 1 |
| tutela_economico_patrimoniale | 1 |
| economico_patrimoniale_alla | 1 |
| patrimoniale_alla_famiglia | 1 |
| e_patrimoniali_della | 1 |
| pretesa_impositiva_patrimoniale | 1 |
| impositiva_patrimoniale_in | 1 |
| patrimoniale_in_base | 1 |
| patrimoniale_dovuto_ad | 1 |
| arrecare_danni_patrimoniali | 1 |
| causare_danni_patrimoniali | 1 |
| garanzia_patrimoniale_di | 1 |
| patrimoniale_di_crediti | 1 |
| garanzia_patrimoniale_dello | 1 |
| patrimoniale_dello_stesso | 1 |
| garanzia_patrimoniale_renderebbe | 1 |
| patrimoniale_renderebbe_più | 1 |
| patrimoniale_del_proprio | 1 |
| patrimoniale_del_credito | 1 |
| patrimoniale_imposta_con | 1 |
| beni_patrimoniali_delle | 1 |
| patrimoniali_delle_ipab | 1 |
| beni_patrimoniali_già | 1 |
| patrimoniali_già_facenti | 1 |
| patrimoniali_imposte_art | 1 |
| patrimoniali_imposte_come | 1 |
| patrimoniale_imposta_anche | 1 |
| prestazione_patrimoniale_appare | 1 |
| patrimoniale_appare_prevalente | 1 |
| patrimoniale_imposta_esso | 1 |
| patrimoniali_imposte_sancito | 1 |
| patrimonio_e_i | 1 |
| direttamente_al_patrimonio | 1 |
| patrimonio_del_beneficiario | 1 |
| un_fondo_patrimoniale | 1 |
| fondo_patrimoniale_statale | 1 |
| patrimoniale_statale_vincolato | 1 |
| suddette_prestazioni_patrimoniali | 1 |
| patrimoniali_è_simile | 1 |
| loro_patrimonio_detti | 1 |
| patrimonio_detti_fabbricati | 1 |
| tributi_patrimoniali_ma | 1 |
| patrimoniali_ma_a | 1 |
| ambientale_ma_patrimoniale | 1 |
| ma_patrimoniale_immobiliare | 1 |
| patrimoniale_immobiliare_come | 1 |
| riscontrata_natura_patrimoniale | 1 |
| natura_patrimoniale_dell | 1 |
| patrimoniale_dell_imposta | 1 |
| di_tassazione_patrimoniale | 1 |
| tassazione_patrimoniale_realizzata | 1 |
| patrimoniale_realizzata_secondo | 1 |
| imposizioni_sui_patrimoni | 1 |
| sui_patrimoni_immobiliari | 1 |
| patrimoni_immobiliari_e | 1 |
| rilevata_natura_patrimoniale | 1 |
| natura_patrimoniale_e | 1 |
| patrimoniale_e_quindi | 1 |
| turistica_del_patrimonio | 1 |
| del_patrimonio_ambientale | 1 |
| patrimonio_ambientale_naturale | 1 |
| sia_del_patrimonio | 1 |
| patrimonio_culturale_e | 1 |
| o_al_patrimonio | 1 |
| patrimonio_indisponibile_o | 1 |
| o_del_patrimonio | 1 |
| patrimonio_indisponibile_del | 1 |
2.2. La tabella riporta i fivegrams estratti dalle sentenze presenti nel subset dftm_silver in cuicompaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| five_grams_trovate | frequency |
|---|---|
| sul_patrimonio_netto_delle_imprese | 20 |
| imposta_sul_patrimonio_netto_delle | 19 |
| una_definitiva_decurtazione_patrimoniale_a | 17 |
| definitiva_decurtazione_patrimoniale_a_carico | 17 |
| decurtazione_patrimoniale_a_carico_del | 16 |
| patrimoniale_a_carico_del_soggetto | 16 |
| dell_imposta_sul_patrimonio_netto | 14 |
| procurare_una_definitiva_decurtazione_patrimoniale | 13 |
| prestazione_personale_o_patrimoniale_può | 10 |
| personale_o_patrimoniale_può_essere | 10 |
| patrimoniale_può_essere_imposta_se | 9 |
| nessuna_prestazione_personale_o_patrimoniale | 8 |
| o_patrimoniale_può_essere_imposta | 8 |
| provvede_con_i_redditi_patrimoniali | 8 |
| con_i_redditi_patrimoniali_della | 8 |
| i_redditi_patrimoniali_della_regione | 8 |
| nonché_misure_di_rafforzamento_patrimoniale | 8 |
| misure_di_rafforzamento_patrimoniale_delle | 8 |
| di_rafforzamento_patrimoniale_delle_imprese | 8 |
| rafforzamento_patrimoniale_delle_imprese_del | 8 |
| patrimoniale_delle_imprese_del_settore | 8 |
| nel_sistema_delle_garanzie_patrimoniali | 7 |
| delle_entrate_patrimoniali_dello_stato | 7 |
| redditi_patrimoniali_della_regione_a | 7 |
| patrimoniali_della_regione_a_mezzo | 7 |
| imposizione_di_una_prestazione_patrimoniale | 6 |
| sistema_delle_garanzie_patrimoniali_dell | 6 |
| delle_garanzie_patrimoniali_dell_obbligazione | 6 |
| garanzie_patrimoniali_dell_obbligazione_tributaria | 6 |
| riscossione_delle_entrate_patrimoniali_dello | 6 |
| imposta_straordinaria_progressiva_sul_patrimonio | 5 |
| prestazione_patrimoniale_di_natura_tributaria | 5 |
| equilibrio_economico_finanziario_e_patrimoniale | 5 |
| l_imposizione_di_prestazioni_patrimoniali | 4 |
| dell_imposta_straordinaria_sul_patrimonio | 4 |
| della_imposta_straordinaria_sul_patrimonio | 4 |
| in_materia_di_prestazioni_patrimoniali | 4 |
| cento_dell_imposta_sul_patrimonio | 4 |
| prestazione_patrimoniale_imposta_di_natura | 4 |
| una_prestazione_patrimoniale_imposta_realizzata | 4 |
| prestazione_patrimoniale_imposta_realizzata_attraverso | 4 |
| patrimoniale_imposta_realizzata_attraverso_un | 4 |
| una_decurtazione_patrimoniale_definitiva_del | 4 |
| decurtazione_patrimoniale_definitiva_del_trattamento | 4 |
| una_prestazione_patrimoniale_di_natura | 4 |
| a_provocare_una_decurtazione_patrimoniale | 4 |
| provocare_una_decurtazione_patrimoniale_del | 4 |
| una_decurtazione_patrimoniale_del_soggetto | 4 |
| decurtazione_patrimoniale_del_soggetto_passivo | 4 |
| patrimoniale_del_soggetto_passivo_svincolata | 4 |
| al_per_cento_del_patrimonio | 4 |
| attività_finanziarie_e_patrimoniali_costituite | 4 |
| finanziarie_e_patrimoniali_costituite_o | 4 |
| e_patrimoniali_costituite_o_detenute | 4 |
| con_patrimonio_netto_superiore_a | 4 |
| patrimonio_netto_superiore_a_duecento | 4 |
| per_cento_del_patrimonio_netto | 4 |
| di_una_prestazione_patrimoniale_abbia | 3 |
| una_prestazione_patrimoniale_abbia_base | 3 |
| prestazione_patrimoniale_abbia_base_in | 3 |
| patrimoniale_abbia_base_in_una | 3 |
| nella_sfera_patrimoniale_del_soggetto | 3 |
| minima_entità_lasciando_inalterati_patrimoni | 3 |
| entità_lasciando_inalterati_patrimoni_più | 3 |
| lasciando_inalterati_patrimoni_più_cospicui | 3 |
| per_conservare_la_garanzia_patrimoniale | 3 |
| materia_di_prestazioni_patrimoniali_imposte | 3 |
| alla_materia_tributaria_prestazioni_patrimoniali | 3 |
| materia_tributaria_prestazioni_patrimoniali_imposte | 3 |
| tributaria_prestazioni_patrimoniali_imposte_di | 3 |
| prestazioni_patrimoniali_imposte_di_natura | 3 |
| patrimoniali_imposte_di_natura_non | 3 |
| sulle_attività_finanziarie_e_patrimoniali | 3 |
| patrimoniale_imposta_di_natura_non | 3 |
| in_una_prestazione_patrimoniale_imposta | 3 |
| patrimoniale_definitiva_del_trattamento_pensionistico | 3 |
| assenza_di_una_decurtazione_patrimoniale | 3 |
| di_una_decurtazione_patrimoniale_o | 3 |
| una_decurtazione_patrimoniale_o_di | 3 |
| decurtazione_patrimoniale_o_di_un | 3 |
| patrimoniale_o_di_un_prelievo | 3 |
| luogo_ad_una_prestazione_patrimoniale | 3 |
| ad_una_prestazione_patrimoniale_imposta | 3 |
| comuni_associati_nonché_quella_patrimoniale | 3 |
| associati_nonché_quella_patrimoniale_con | 3 |
| nonché_quella_patrimoniale_con_riferimento | 3 |
| quella_patrimoniale_con_riferimento_alle | 3 |
| patrimoniale_con_riferimento_alle_funzioni | 3 |
| nel_genus_delle_prestazioni_patrimoniali | 3 |
| genus_delle_prestazioni_patrimoniali_imposte | 3 |
| prestazioni_patrimoniali_imposte_per_legge | 3 |
| economico_finanziario_e_patrimoniale_sentenza | 3 |
| finanziario_e_patrimoniale_sentenza_n | 3 |
| e_patrimoniale_sentenza_n_del | 3 |
| patrimoniale_sentenza_n_del_anche | 3 |
| alla_riscossione_delle_entrate_patrimoniali | 3 |
| al_valore_effettivo_del_patrimonio | 3 |
| valore_effettivo_del_patrimonio_netto | 3 |
| bcc_con_patrimonio_netto_superiore | 3 |
| del_patrimonio_ai_fondi_mutualistici | 3 |
| una_prestazione_personale_o_patrimoniale | 2 |
| o_patrimoniale_può_essere_legittimamente | 2 |
| patrimoniale_può_essere_legittimamente_imposta | 2 |
| il_carattere_di_prestazione_patrimoniale | 2 |
| di_una_prestazione_patrimoniale_che | 2 |
| di_prestazioni_personali_o_patrimoniali | 2 |
| si_ha_una_prestazione_patrimoniale | 2 |
| imposta_progressiva_straordinaria_sul_patrimonio | 2 |
| vantaggio_dalla_sua_condizione_patrimoniale | 2 |
| dalla_sua_condizione_patrimoniale_attuale | 2 |
| sua_condizione_patrimoniale_attuale_per | 2 |
| condizione_patrimoniale_attuale_per_continuare | 2 |
| patrimoniale_attuale_per_continuare_a | 2 |
| patrimoniali_ai_sensi_dell_art | 2 |
| legittimo_imporre_oneri_patrimoniali_a | 2 |
| imporre_oneri_patrimoniali_a_carico | 2 |
| oneri_patrimoniali_a_carico_di | 2 |
| patrimoniali_a_carico_di_coloro | 2 |
| sistema_delle_garanzie_patrimoniali_delle | 2 |
| delle_garanzie_patrimoniali_delle_obbligazioni | 2 |
| è_esistente_nella_sfera_patrimoniale | 2 |
| esistente_nella_sfera_patrimoniale_dell | 2 |
| nella_sfera_patrimoniale_dell_intestatario | 2 |
| sfera_patrimoniale_dell_intestatario_dell | 2 |
| patrimoniale_dell_intestatario_dell_area | 2 |
| sfera_patrimoniale_del_soggetto_data | 2 |
| patrimoniale_del_soggetto_data_anche | 2 |
| patrimonio_comunale_di_aree_fabbricabili | 2 |
| quale_è_quello_del_patrimonio | 2 |
| è_quello_del_patrimonio_ereditario | 2 |
| imposta_straordinaria_sul_patrimonio_ai | 2 |
| di_prestazioni_patrimoniali_nella_forma | 2 |
| una_prestazione_patrimoniale_in_violazione | 2 |
| prestazione_patrimoniale_in_violazione_del | 2 |
| patrimoniale_in_violazione_del_principio | 2 |
| il_quale_nessuna_prestazione_patrimoniale | 2 |
| prestazione_patrimoniale_ai_sensi_dell | 2 |
| patrimoniale_ai_sensi_dell_art | 2 |
| imposizione_patrimoniale_e_le_finalità | 2 |
| straordinaria_progressiva_sul_patrimonio_istituita | 2 |
| progressiva_sul_patrimonio_istituita_con | 2 |
| sul_patrimonio_istituita_con_d | 2 |
| l_imposta_straordinaria_sul_patrimonio | 2 |
| i_rapporti_patrimoniali_tra_coniugi | 2 |
| imposta_locale_sui_redditi_patrimoniali | 2 |
| nel_patrimonio_dei_datori_di | 2 |
| patrimonio_dei_datori_di_lavoro | 2 |
| nei_patrimoni_dei_datori_di | 2 |
| patrimoni_dei_datori_di_lavoro | 2 |
| nel_patrimonio_del_debitore_e | 2 |
| patrimonio_del_debitore_e_non | 2 |
| sulla_riscossione_delle_entrate_patrimoniali | 2 |
| generale_ma_una_prestazione_patrimoniale | 2 |
| ma_una_prestazione_patrimoniale_diretta | 2 |
| una_prestazione_patrimoniale_diretta_a | 2 |
| prestazione_patrimoniale_diretta_a_contribuire | 2 |
| patrimoniale_diretta_a_contribuire_esclusivamente | 2 |
| della_misura_della_prestazione_patrimoniale | 2 |
| entrate_patrimoniali_dello_stato_di | 2 |
| con_tutto_il_suo_patrimonio | 2 |
| credito_dell_imposta_sul_patrimonio | 2 |
| imposta_sul_patrimonio_netto_dell | 2 |
| sul_patrimonio_netto_dell_impresa | 2 |
| gettito_dell_imposta_sul_patrimonio | 2 |
| patrimonio_netto_delle_imprese_dovuta | 2 |
| istituito_un_imposta_sul_patrimonio | 2 |
| un_imposta_sul_patrimonio_netto | 2 |
| patrimonio_netto_delle_imprese_riscossa | 2 |
| ogni_prestazione_personale_o_patrimoniale | 2 |
| dell_individuazione_delle_prestazioni_patrimoniali | 2 |
| individuazione_delle_prestazioni_patrimoniali_imposte | 2 |
| delle_prestazioni_patrimoniali_imposte_non | 2 |
| prestazioni_patrimoniali_imposte_non_costituiscono | 2 |
| di_una_prestazione_patrimoniale_imposta | 2 |
| con_criteri_di_tipo_patrimoniale | 2 |
| di_un_imposta_sul_patrimonio | 2 |
| un_imposta_sul_patrimonio_finanziario | 2 |
| imposta_sul_patrimonio_finanziario_e | 2 |
| sul_patrimonio_finanziario_e_non | 2 |
| patrimonio_finanziario_e_non_su | 2 |
| inalterati_patrimoni_più_cospicui_investiti | 2 |
| patrimoni_più_cospicui_investiti_in | 2 |
| ragionevolmente_considerare_ablativa_del_patrimonio | 2 |
| considerare_ablativa_del_patrimonio_del | 2 |
| ablativa_del_patrimonio_del_soggetto | 2 |
| a_criteri_di_tipo_patrimoniale | 2 |
| criteri_di_tipo_patrimoniale_che | 2 |
| di_tipo_patrimoniale_che_la | 2 |
| tipo_patrimoniale_che_la_stessa | 2 |
| patrimoniale_che_la_stessa_norma | 2 |
| il_reddito_ed_il_patrimonio | 2 |
| dovendosi_collocare_le_prestazioni_patrimoniali | 2 |
| collocare_le_prestazioni_patrimoniali_in | 2 |
| le_prestazioni_patrimoniali_in_questione | 2 |
| prestazioni_patrimoniali_in_questione_nell | 2 |
| patrimoniali_in_questione_nell_area | 2 |
| suoi_beni_demaniali_e_patrimoniali | 2 |
| beni_demaniali_e_patrimoniali_o | 2 |
| demaniali_e_patrimoniali_o_connesse | 2 |
| e_patrimoniali_o_connesse_all | 2 |
| patrimoniali_o_connesse_all_attività | 2 |
| danni_patrimoniali_all_ente_o | 2 |
| di_tutela_del_patrimonio_storico | 2 |
| dell_ambiente_e_del_patrimonio | 2 |
| ambiente_e_del_patrimonio_culturale | 2 |
| e_del_patrimonio_culturale_la | 2 |
| del_patrimonio_culturale_la_conservazione | 2 |
| patrimonio_culturale_la_conservazione_della | 2 |
| e_la_valorizzazione_del_patrimonio | 2 |
| la_valorizzazione_del_patrimonio_storico | 2 |
| valorizzazione_del_patrimonio_storico_artistico | 2 |
| del_patrimonio_storico_artistico_e | 2 |
| patrimonio_storico_artistico_e_paesaggistico | 2 |
| una_prestazione_patrimoniale_imposta_e | 2 |
| controversie_relative_a_prestazioni_patrimoniali | 2 |
| prestazioni_patrimoniali_non_tributarie_e | 2 |
| un_imposta_patrimoniale_sui_fabbricati | 2 |
| imposta_patrimoniale_sui_fabbricati_ubicati | 2 |
| patrimoniale_sui_fabbricati_ubicati_nella | 2 |
| autoritativo_direttamente_incidente_sul_patrimonio | 2 |
| direttamente_incidente_sul_patrimonio_dell | 2 |
| incidente_sul_patrimonio_dell_utente | 2 |
| delle_attività_finanziarie_e_patrimoniali | 2 |
| attività_finanziarie_e_patrimoniali_detenute | 2 |
| una_prestazione_patrimoniale_imposta_di | 2 |
| come_prestazione_patrimoniale_imposta_di | 2 |
| del_suo_demanio_o_patrimonio | 2 |
| suo_demanio_o_patrimonio_sentenza | 2 |
| demanio_o_patrimonio_sentenza_n | 2 |
| o_patrimonio_sentenza_n_del | 2 |
| della_gestione_finanziaria_e_patrimoniale | 2 |
| gestione_finanziaria_e_patrimoniale_del | 2 |
| finanziaria_e_patrimoniale_del_consiglio | 2 |
| e_patrimoniale_del_consiglio_di | 2 |
| patrimoniale_del_consiglio_di_presidenza | 2 |
| infatti_integra_una_decurtazione_patrimoniale | 2 |
| integra_una_decurtazione_patrimoniale_definitiva | 2 |
| di_entrata_nonché_risorse_patrimoniali | 2 |
| in_ordine_alle_prestazioni_patrimoniali | 2 |
| ricavabile_dalla_liquidazione_del_patrimonio | 2 |
| dalla_liquidazione_del_patrimonio_del | 2 |
| liquidazione_del_patrimonio_del_debitore | 2 |
| inps_configurerebbe_una_prestazione_patrimoniale | 2 |
| configurerebbe_una_prestazione_patrimoniale_di | 2 |
| patrimoniale_di_natura_tributaria_lesiva | 2 |
| patrimoniale_di_natura_tributaria_atteso | 2 |
| prestazioni_patrimoniali_imposte_di_cui | 2 |
| patrimoniali_imposte_di_cui_all | 2 |
| sul_reddito_e_sul_patrimonio | 2 |
| reddito_e_sul_patrimonio_percette | 2 |
| e_sul_patrimonio_percette_nel | 2 |
| sul_patrimonio_percette_nel_territorio | 2 |
| patrimonio_percette_nel_territorio_regionale | 2 |
| del_patrimonio_del_soggetto_passivo | 2 |
| per_cento_del_patrimonio_del | 2 |
| cento_del_patrimonio_del_fondo | 2 |
| ad_attività_finanziarie_e_patrimoniali | 2 |
| patrimoniali_costituite_o_detenute_anche | 2 |
| patrimoniali_costituite_o_detenute_fuori | 2 |
| delle_prestazioni_patrimoniali_imposte_per | 2 |
| patrimoniali_imposte_per_legge_di | 2 |
| valorizzare_il_patrimonio_produttivo_e | 2 |
| il_patrimonio_produttivo_e_culturale | 2 |
| riguardo_alle_prestazioni_patrimoniali_imposte | 2 |
| riferisce_anche_alle_variazioni_patrimoniali | 2 |
| anche_alle_variazioni_patrimoniali_compiute | 2 |
| alle_variazioni_patrimoniali_compiute_con | 2 |
| variazioni_patrimoniali_compiute_con_atti | 2 |
| patrimoniali_compiute_con_atti_pubblici | 2 |
| di_diritti_a_contenuto_patrimoniale | 2 |
| situazioni_soggettive_di_matrice_patrimoniale | 2 |
| soggettive_di_matrice_patrimoniale_compiutamente | 2 |
| di_matrice_patrimoniale_compiutamente_formate | 2 |
| esclusivamente_in_una_decurtazione_patrimoniale | 2 |
| in_una_decurtazione_patrimoniale_così | 2 |
| una_decurtazione_patrimoniale_così_da | 2 |
| decurtazione_patrimoniale_così_da_condurre | 2 |
| patrimoniale_così_da_condurre_la | 2 |
| prestazione_patrimoniale_in_esame_il | 2 |
| responsabilità_patrimoniale_ex_art_cod | 2 |
| patrimoniale_ex_art_cod_civ | 2 |
| quello_che_era_il_patrimonio | 2 |
| che_era_il_patrimonio_della | 2 |
| era_il_patrimonio_della_società | 2 |
| effettivo_del_patrimonio_netto_ad | 2 |
| del_patrimonio_netto_ad_essa | 2 |
| della_riscossione_delle_entrate_patrimoniali | 2 |
| la_bcc_con_patrimonio_netto | 2 |
| per_cento_del_suo_patrimonio | 2 |
| cento_del_suo_patrimonio_netto | 2 |
| venti_per_cento_del_patrimonio | 2 |
| la_devoluzione_del_patrimonio_ai | 2 |
| devoluzione_del_patrimonio_ai_fondi | 2 |
| le_riserve_patrimoniali_della_bcc | 2 |
| riserve_patrimoniali_della_bcc_venivano | 2 |
| patrimoniali_della_bcc_venivano_affrancate | 2 |
| per_le_bcc_con_patrimonio | 2 |
| le_bcc_con_patrimonio_netto | 2 |
| cento_del_patrimonio_netto_art | 2 |
| del_patrimonio_netto_art_comma | 2 |
| patrimonio_netto_art_comma_ter | 2 |
| determinare_una_definitiva_decurtazione_patrimoniale | 2 |
| causa_in_una_prestazione_patrimoniale | 2 |
| in_una_prestazione_patrimoniale_posta | 2 |
| una_prestazione_patrimoniale_posta_dall | 2 |
| prestazione_patrimoniale_posta_dall_ordinamento | 2 |
| patrimoniale_posta_dall_ordinamento_a | 2 |
| n_è_una_prestazione_patrimoniale | 1 |
| è_una_prestazione_patrimoniale_che | 1 |
| una_prestazione_patrimoniale_che_è | 1 |
| prestazione_patrimoniale_che_è_imposta | 1 |
| patrimoniale_che_è_imposta_a | 1 |
| art_della_costituzione_prestazione_patrimoniale | 1 |
| della_costituzione_prestazione_patrimoniale_imposta | 1 |
| costituzione_prestazione_patrimoniale_imposta_è | 1 |
| prestazione_patrimoniale_imposta_è_così | 1 |
| patrimoniale_imposta_è_così_ampia | 1 |
| carattere_di_prestazione_patrimoniale_autoritariamente | 1 |
| di_prestazione_patrimoniale_autoritariamente_imposta | 1 |
| prestazione_patrimoniale_autoritariamente_imposta_che | 1 |
| patrimoniale_autoritariamente_imposta_che_lo | 1 |
| una_prestazione_patrimoniale_che_questa | 1 |
| prestazione_patrimoniale_che_questa_sia | 1 |
| patrimoniale_che_questa_sia_imposta | 1 |
| di_imporre_tale_prestazione_patrimoniale | 1 |
| imporre_tale_prestazione_patrimoniale_a | 1 |
| tale_prestazione_patrimoniale_a_tale | 1 |
| prestazione_patrimoniale_a_tale_riguardo | 1 |
| patrimoniale_a_tale_riguardo_la | 1 |
| titolo_quinto_relativo_al_patrimonio | 1 |
| quinto_relativo_al_patrimonio_e | 1 |
| relativo_al_patrimonio_e_alle | 1 |
| al_patrimonio_e_alle_finanze | 1 |
| patrimonio_e_alle_finanze_regionali | 1 |
| provvede_con_i_redditi_patrimonali | 1 |
| con_i_redditi_patrimonali_della | 1 |
| i_redditi_patrimonali_della_regione | 1 |
| redditi_patrimonali_della_regione_e | 1 |
| patrimonali_della_regione_e_a | 1 |
| a_tutte_le_prestazioni_patrimoniali | 1 |
| tutte_le_prestazioni_patrimoniali_aventi | 1 |
| le_prestazioni_patrimoniali_aventi_o | 1 |
| prestazioni_patrimoniali_aventi_o_meno | 1 |
| patrimoniali_aventi_o_meno_carattere | 1 |
| alle_prestazioni_personali_o_patrimoniali | 1 |
| prestazioni_personali_o_patrimoniali_imposte | 1 |
| personali_o_patrimoniali_imposte_con | 1 |
| o_patrimoniali_imposte_con_atto | 1 |
| patrimoniali_imposte_con_atto_di | 1 |
| di_una_prestazione_patrimoniale_l | 1 |
| una_prestazione_patrimoniale_l_art | 1 |
| prestazione_patrimoniale_l_art_esige | 1 |
| patrimoniale_l_art_esige_non | 1 |
| riguardano_la_inclusione_nel_patrimonio | 1 |
| la_inclusione_nel_patrimonio_espropriato | 1 |
| inclusione_nel_patrimonio_espropriato_di | 1 |
| nel_patrimonio_espropriato_di_un | 1 |
| patrimonio_espropriato_di_un_fiume | 1 |
| fra_le_pertinenze_del_patrimonio | 1 |
| le_pertinenze_del_patrimonio_espropriato | 1 |
| pertinenze_del_patrimonio_espropriato_mentre | 1 |
| del_patrimonio_espropriato_mentre_essa | 1 |
| patrimonio_espropriato_mentre_essa_non | 1 |
| fini_della_imposta_straordinaria_patrimoniale | 1 |
| della_imposta_straordinaria_patrimoniale_al | 1 |
| imposta_straordinaria_patrimoniale_al_quale | 1 |
| straordinaria_patrimoniale_al_quale_le | 1 |
| patrimoniale_al_quale_le_dette | 1 |
| straordinaria_progressiva_sul_patrimonio_e | 1 |
| progressiva_sul_patrimonio_e_questo | 1 |
| sul_patrimonio_e_questo_a | 1 |
| patrimonio_e_questo_a_norma | 1 |
| da_considerare_una_prestazione_patrimoniale | 1 |
| considerare_una_prestazione_patrimoniale_imposta | 1 |
| una_prestazione_patrimoniale_imposta_si | 1 |
| prestazione_patrimoniale_imposta_si_è | 1 |
| patrimoniale_imposta_si_è_sostenuto | 1 |
| carattere_di_prestazione_patrimoniale_imposta | 1 |
| di_prestazione_patrimoniale_imposta_dall | 1 |
| prestazione_patrimoniale_imposta_dall_autorità | 1 |
| patrimoniale_imposta_dall_autorità_ora | 1 |
| per_la_tutela_del_patrimonio | 1 |
| la_tutela_del_patrimonio_artistico | 1 |
| tutela_del_patrimonio_artistico_e | 1 |
| del_patrimonio_artistico_e_del | 1 |
| patrimonio_artistico_e_del_paesaggio | 1 |
| prestazioni_personali_o_patrimoniali_qualsiasi | 1 |
| personali_o_patrimoniali_qualsiasi_sfera | 1 |
| o_patrimoniali_qualsiasi_sfera_di | 1 |
| patrimoniali_qualsiasi_sfera_di_discrezionalità | 1 |
| l_una_grava_sul_patrimonio | 1 |
| una_grava_sul_patrimonio_delle | 1 |
| grava_sul_patrimonio_delle_società | 1 |
| sul_patrimonio_delle_società_costituito | 1 |
| patrimonio_delle_società_costituito_dagli | 1 |
| qualsiasi_prestazione_personale_o_patrimoniale | 1 |
| prestazione_personale_o_patrimoniale_non | 1 |
| personale_o_patrimoniale_non_può | 1 |
| o_patrimoniale_non_può_essere | 1 |
| patrimoniale_non_può_essere_imposta | 1 |
| riferisce_l_accertamento_del_patrimonio | 1 |
| l_accertamento_del_patrimonio_su | 1 |
| accertamento_del_patrimonio_su_cui | 1 |
| del_patrimonio_su_cui_deve | 1 |
| patrimonio_su_cui_deve_gravare | 1 |
| hanno_natura_di_prestazione_patrimoniale | 1 |
| natura_di_prestazione_patrimoniale_imposta | 1 |
| di_prestazione_patrimoniale_imposta_art | 1 |
| prestazione_patrimoniale_imposta_art_costituzione | 1 |
| patrimoniale_imposta_art_costituzione_né | 1 |
| e_non_di_cespiti_patrimoniali | 1 |
| non_di_cespiti_patrimoniali_per | 1 |
| di_cespiti_patrimoniali_per_la | 1 |
| cespiti_patrimoniali_per_la_mancanza | 1 |
| patrimoniali_per_la_mancanza_di | 1 |
| ha_una_prestazione_patrimoniale_legittimamente | 1 |
| una_prestazione_patrimoniale_legittimamente_imposta | 1 |
| prestazione_patrimoniale_legittimamente_imposta_cioè | 1 |
| patrimoniale_legittimamente_imposta_cioè_stabilita | 1 |
| dell_obbligo_della_prestazione_patrimoniale | 1 |
| obbligo_della_prestazione_patrimoniale_è | 1 |
| della_prestazione_patrimoniale_è_indipendente | 1 |
| prestazione_patrimoniale_è_indipendente_da | 1 |
| patrimoniale_è_indipendente_da_qualsiasi | 1 |
| sua_conversione_in_prestazione_patrimoniale | 1 |
| conversione_in_prestazione_patrimoniale_ferma | 1 |
| in_prestazione_patrimoniale_ferma_la | 1 |
| prestazione_patrimoniale_ferma_la_rispondenza | 1 |
| patrimoniale_ferma_la_rispondenza_della | 1 |
| si_configurasse_come_prestazione_patrimoniale | 1 |
| configurasse_come_prestazione_patrimoniale_obbligatoria | 1 |
| come_prestazione_patrimoniale_obbligatoria_ai | 1 |
| prestazione_patrimoniale_obbligatoria_ai_sensi | 1 |
| patrimoniale_obbligatoria_ai_sensi_dell | 1 |
| debba_qualificarsi_come_prestazione_patrimoniale | 1 |
| qualificarsi_come_prestazione_patrimoniale_imposta | 1 |
| come_prestazione_patrimoniale_imposta_in | 1 |
| prestazione_patrimoniale_imposta_in_base | 1 |
| patrimoniale_imposta_in_base_alla | 1 |
| stessa_natura_dalle_prestazioni_patrimoniali | 1 |
| natura_dalle_prestazioni_patrimoniali_imposte | 1 |
| dalle_prestazioni_patrimoniali_imposte_questa | 1 |
| prestazioni_patrimoniali_imposte_questa_tesi | 1 |
| patrimoniali_imposte_questa_tesi_sostenuta | 1 |
| da_qualificare_come_prestazione_patrimoniale | 1 |
| qualificare_come_prestazione_patrimoniale_imposta | 1 |
| come_prestazione_patrimoniale_imposta_a | 1 |
| prestazione_patrimoniale_imposta_a_favore | 1 |
| patrimoniale_imposta_a_favore_degli | 1 |
| n_del_la_prestazione_patrimoniale | 1 |
| del_la_prestazione_patrimoniale_ha | 1 |
| la_prestazione_patrimoniale_ha_tale | 1 |
| prestazione_patrimoniale_ha_tale_carattere | 1 |
| patrimoniale_ha_tale_carattere_quando | 1 |
| sono_state_ritenute_prestazioni_patrimoniali | 1 |
| state_ritenute_prestazioni_patrimoniali_nel | 1 |
| ritenute_prestazioni_patrimoniali_nel_senso | 1 |
| prestazioni_patrimoniali_nel_senso_anzidetto | 1 |
| patrimoniali_nel_senso_anzidetto_oltre | 1 |
| del_e_le_prestazioni_patrimoniali | 1 |
| e_le_prestazioni_patrimoniali_dovute | 1 |
| le_prestazioni_patrimoniali_dovute_ai | 1 |
| prestazioni_patrimoniali_dovute_ai_comuni | 1 |
| patrimoniali_dovute_ai_comuni_per | 1 |
| precetto_costituzionale_la_prestazione_patrimoniale | 1 |
| costituzionale_la_prestazione_patrimoniale_è | 1 |
| la_prestazione_patrimoniale_è_configurabile | 1 |
| prestazione_patrimoniale_è_configurabile_non | 1 |
| patrimoniale_è_configurabile_non_soltanto | 1 |
| questa_corte_la_prestazione_patrimoniale | 1 |
| corte_la_prestazione_patrimoniale_può | 1 |
| la_prestazione_patrimoniale_può_ritenersi | 1 |
| prestazione_patrimoniale_può_ritenersi_costituzionalmente | 1 |
| patrimoniale_può_ritenersi_costituzionalmente_legittima | 1 |
| o_di_altre_prestazioni_patrimoniali | 1 |
| di_altre_prestazioni_patrimoniali_nella | 1 |
| altre_prestazioni_patrimoniali_nella_forma | 1 |
| prestazioni_patrimoniali_nella_forma_dei | 1 |
| patrimoniali_nella_forma_dei_contributi | 1 |
| che_comportando_una_responsabilità_patrimoniale | 1 |
| comportando_una_responsabilità_patrimoniale_della | 1 |
| una_responsabilità_patrimoniale_della_regione | 1 |
| responsabilità_patrimoniale_della_regione_la | 1 |
| patrimoniale_della_regione_la_legge | 1 |
| progressiva_straordinaria_sul_patrimonio_ed | 1 |
| straordinaria_sul_patrimonio_ed_aggiornate | 1 |
| sul_patrimonio_ed_aggiornate_secondo | 1 |
| patrimonio_ed_aggiornate_secondo_un | 1 |
| delle_imposte_straordinarie_sul_patrimonio | 1 |
| imposte_straordinarie_sul_patrimonio_e | 1 |
| straordinarie_sul_patrimonio_e_quindi | 1 |
| sul_patrimonio_e_quindi_muovendo | 1 |
| patrimonio_e_quindi_muovendo_dal | 1 |
| u_del_costituiscono_prestazioni_patrimoniali | 1 |
| del_costituiscono_prestazioni_patrimoniali_ricomprese | 1 |
| costituiscono_prestazioni_patrimoniali_ricomprese_nell | 1 |
| prestazioni_patrimoniali_ricomprese_nell_art | 1 |
| patrimoniali_ricomprese_nell_art_della | 1 |
| si_tratti_di_prestazioni_patrimoniali | 1 |
| tratti_di_prestazioni_patrimoniali_ai | 1 |
| di_prestazioni_patrimoniali_ai_sensi | 1 |
| prestazioni_patrimoniali_ai_sensi_dell | 1 |
| corte_affinché_le_prestazioni_patrimoniali | 1 |
| affinché_le_prestazioni_patrimoniali_poste | 1 |
| le_prestazioni_patrimoniali_poste_a | 1 |
| prestazioni_patrimoniali_poste_a_carico | 1 |
| patrimoniali_poste_a_carico_dei | 1 |
| sia_legittimo_imporre_oneri_patrimoniali | 1 |
| garanzie_patrimoniali_delle_obbligazioni_regolato | 1 |
| patrimoniali_delle_obbligazioni_regolato_da | 1 |
| delle_limitazioni_alla_responsabilità_patrimoniale | 1 |
| limitazioni_alla_responsabilità_patrimoniale_del | 1 |
| alla_responsabilità_patrimoniale_del_debitore | 1 |
| responsabilità_patrimoniale_del_debitore_sottraendo | 1 |
| patrimoniale_del_debitore_sottraendo_a | 1 |
| patrimoniali_dell_obbligazione_tributaria_essa | 1 |
| tributario_l_intangibilità_del_patrimonio | 1 |
| l_intangibilità_del_patrimonio_del | 1 |
| intangibilità_del_patrimonio_del_privato | 1 |
| del_patrimonio_del_privato_la | 1 |
| patrimonio_del_privato_la_questione | 1 |
| dalla_esistenza_di_un_patrimonio | 1 |
| esistenza_di_un_patrimonio_in | 1 |
| di_un_patrimonio_in_gran | 1 |
| un_patrimonio_in_gran_parte | 1 |
| patrimonio_in_gran_parte_immobiliare | 1 |
| comuni_si_avrebbero_prestazioni_patrimoniali | 1 |
| si_avrebbero_prestazioni_patrimoniali_non | 1 |
| avrebbero_prestazioni_patrimoniali_non_fissate | 1 |
| prestazioni_patrimoniali_non_fissate_né | 1 |
| patrimoniali_non_fissate_né_imposte | 1 |
| una_imposizione_di_prestazioni_patrimoniali | 1 |
| imposizione_di_prestazioni_patrimoniali_fondata | 1 |
| di_prestazioni_patrimoniali_fondata_sulla | 1 |
| prestazioni_patrimoniali_fondata_sulla_legge | 1 |
| patrimoniali_fondata_sulla_legge_la | 1 |
| che_le_corrispondenti_prestazioni_patrimoniali | 1 |
| le_corrispondenti_prestazioni_patrimoniali_vengono | 1 |
| corrispondenti_prestazioni_patrimoniali_vengono_ad | 1 |
| prestazioni_patrimoniali_vengono_ad_essere | 1 |
| patrimoniali_vengono_ad_essere_stabilite | 1 |
| essa_permangono_nella_sfera_patrimoniale | 1 |
| permangono_nella_sfera_patrimoniale_del | 1 |
| fini_di_formarsi_un_patrimonio | 1 |
| di_formarsi_un_patrimonio_di | 1 |
| formarsi_un_patrimonio_di_aree | 1 |
| un_patrimonio_di_aree_fabbricabili | 1 |
| patrimonio_di_aree_fabbricabili_per | 1 |
| generale_del_rapporto_tra_patrimonio | 1 |
| del_rapporto_tra_patrimonio_comunale | 1 |
| rapporto_tra_patrimonio_comunale_di | 1 |
| tra_patrimonio_comunale_di_aree | 1 |
| fine_di_formare_un_patrimonio | 1 |
| di_formare_un_patrimonio_comunale | 1 |
| formare_un_patrimonio_comunale_di | 1 |
| un_patrimonio_comunale_di_aree | 1 |
| determinare_il_rapporto_tra_patrimonio | 1 |
| il_rapporto_tra_patrimonio_comunale | 1 |
| rapporto_tra_patrimonio_comunale_delle | 1 |
| tra_patrimonio_comunale_delle_aree | 1 |
| patrimonio_comunale_delle_aree_fabbricabili | 1 |
| imposizione_di_prestazioni_patrimoniali_art | 1 |
| di_prestazioni_patrimoniali_art_della | 1 |
| prestazioni_patrimoniali_art_della_costituzione | 1 |
| patrimoniali_art_della_costituzione_leda | 1 |
| le_passività_ricollegate_al_patrimonio | 1 |
| passività_ricollegate_al_patrimonio_soltanto | 1 |
| ricollegate_al_patrimonio_soltanto_sotto | 1 |
| al_patrimonio_soltanto_sotto_l | 1 |
| patrimonio_soltanto_sotto_l_aspetto | 1 |
| potrebbero_non_trovarsi_nel_patrimonio | 1 |
| non_trovarsi_nel_patrimonio_del | 1 |
| trovarsi_nel_patrimonio_del_de | 1 |
| nel_patrimonio_del_de_cuius | 1 |
| patrimonio_del_de_cuius_darebbe | 1 |
| quello_del_patrimonio_ereditario_per | 1 |
| del_patrimonio_ereditario_per_altro | 1 |
| patrimonio_ereditario_per_altro_la | 1 |
| del_per_cento_il_patrimonio | 1 |
| per_cento_il_patrimonio_ereditario | 1 |
| cento_il_patrimonio_ereditario_ove | 1 |
| il_patrimonio_ereditario_ove_si | 1 |
| patrimonio_ereditario_ove_si_consideri | 1 |
| straordinaria_sul_patrimonio_ai_fini | 1 |
| sul_patrimonio_ai_fini_dell | 1 |
| patrimonio_ai_fini_dell_accertamento | 1 |
| imposta_straordinaria_sul_patrimonio_è | 1 |
| straordinaria_sul_patrimonio_è_preveduta | 1 |
| sul_patrimonio_è_preveduta_espressamente | 1 |
| patrimonio_è_preveduta_espressamente_sia | 1 |
| sanzionatoria_ha_carattere_meramente_patrimoniale | 1 |
| ha_carattere_meramente_patrimoniale_né | 1 |
| carattere_meramente_patrimoniale_né_più | 1 |
| meramente_patrimoniale_né_più_decisivi | 1 |
| patrimoniale_né_più_decisivi_appaiono | 1 |
| aventi_ad_oggetto_prestazioni_patrimoniali | 1 |
| ad_oggetto_prestazioni_patrimoniali_secondo | 1 |
| oggetto_prestazioni_patrimoniali_secondo_i | 1 |
| prestazioni_patrimoniali_secondo_i_pretori | 1 |
| patrimoniali_secondo_i_pretori_di | 1 |
| considerate_le_relative_imposizioni_patrimoniali | 1 |
| le_relative_imposizioni_patrimoniali_discendono | 1 |
| relative_imposizioni_patrimoniali_discendono_direttamente | 1 |
| imposizioni_patrimoniali_discendono_direttamente_dalla | 1 |
| patrimoniali_discendono_direttamente_dalla_legge | 1 |
| singola_e_rispettiva_prestazione_patrimoniale | 1 |
| e_rispettiva_prestazione_patrimoniale_non | 1 |
| rispettiva_prestazione_patrimoniale_non_è | 1 |
| prestazione_patrimoniale_non_è_consentito | 1 |
| patrimoniale_non_è_consentito_farlo | 1 |
| perché_essenzialmente_le_prestazioni_patrimoniali | 1 |
| essenzialmente_le_prestazioni_patrimoniali_imposte | 1 |
| le_prestazioni_patrimoniali_imposte_con | 1 |
| prestazioni_patrimoniali_imposte_con_gli | 1 |
| patrimoniali_imposte_con_gli_artt | 1 |
| gravare_oneri_di_carattere_patrimoniale | 1 |
| oneri_di_carattere_patrimoniale_sopra | 1 |
| di_carattere_patrimoniale_sopra_oggetti | 1 |
| carattere_patrimoniale_sopra_oggetti_che | 1 |
| patrimoniale_sopra_oggetti_che_godono | 1 |
| art_qualora_le_prestazioni_patrimoniali | 1 |
| qualora_le_prestazioni_patrimoniali_necessarie | 1 |
| le_prestazioni_patrimoniali_necessarie_per | 1 |
| prestazioni_patrimoniali_necessarie_per_l | 1 |
| patrimoniali_necessarie_per_l_assolvimento | 1 |
| dello_stato_di_prestazioni_patrimoniali | 1 |
| stato_di_prestazioni_patrimoniali_nella | 1 |
| prestazioni_patrimoniali_nella_forma_del | 1 |
| patrimoniali_nella_forma_del_contributi | 1 |
| non_facenti_parte_del_patrimonio | 1 |
| facenti_parte_del_patrimonio_ed | 1 |
| parte_del_patrimonio_ed_i | 1 |
| del_patrimonio_ed_i_redditi | 1 |
| patrimonio_ed_i_redditi_del | 1 |
| ed_i_redditi_del_patrimonio | 1 |
| i_redditi_del_patrimonio_i | 1 |
| redditi_del_patrimonio_i_contributi | 1 |
| del_patrimonio_i_contributi_direttamente | 1 |
| patrimonio_i_contributi_direttamente_e | 1 |
| ha_una_prestazione_patrimoniale_che | 1 |
| una_prestazione_patrimoniale_che_possa | 1 |
| prestazione_patrimoniale_che_possa_porsi | 1 |
| patrimoniale_che_possa_porsi_accanto | 1 |
| dell_imposizione_della_prestazione_patrimoniale | 1 |
| imposizione_della_prestazione_patrimoniale_de | 1 |
| della_prestazione_patrimoniale_de_qua | 1 |
| prestazione_patrimoniale_de_qua_non | 1 |
| patrimoniale_de_qua_non_operano | 1 |
| carattere_di_una_sanzione_patrimoniale | 1 |
| di_una_sanzione_patrimoniale_nei | 1 |
| una_sanzione_patrimoniale_nei_confronti | 1 |
| sanzione_patrimoniale_nei_confronti_di | 1 |
| patrimoniale_nei_confronti_di_chi | 1 |
| coprire_la_propria_responsabilità_patrimoniale | 1 |
| la_propria_responsabilità_patrimoniale_non | 1 |
| propria_responsabilità_patrimoniale_non_è | 1 |
| responsabilità_patrimoniale_non_è_persuasivo | 1 |
| patrimoniale_non_è_persuasivo_obiettare | 1 |
| patrimoniali_dell_obbligazione_tributaria_ha | 1 |
| prestazioni_di_natura_esclusivamente_patrimoniale | 1 |
| di_natura_esclusivamente_patrimoniale_comma | 1 |
| natura_esclusivamente_patrimoniale_comma_quarto | 1 |
| esclusivamente_patrimoniale_comma_quarto_dell | 1 |
| patrimoniale_comma_quarto_dell_art | 1 |
| ad_oggetto_diritti_non_patrimoniali | 1 |
| oggetto_diritti_non_patrimoniali_o | 1 |
| diritti_non_patrimoniali_o_comunque | 1 |
| non_patrimoniali_o_comunque_non | 1 |
| patrimoniali_o_comunque_non_esclusivamente | 1 |
| o_comunque_non_esclusivamente_patrimoniali | 1 |
| comunque_non_esclusivamente_patrimoniali_diritti | 1 |
| non_esclusivamente_patrimoniali_diritti_relativi | 1 |
| esclusivamente_patrimoniali_diritti_relativi_alla | 1 |
| patrimoniali_diritti_relativi_alla_carriera | 1 |
| di_natura_non_esclusivamente_patrimoniale | 1 |
| natura_non_esclusivamente_patrimoniale_è | 1 |
| non_esclusivamente_patrimoniale_è_però | 1 |
| esclusivamente_patrimoniale_è_però_da | 1 |
| patrimoniale_è_però_da_escludersi | 1 |
| degli_effetti_di_ordine_patrimoniale | 1 |
| effetti_di_ordine_patrimoniale_tali | 1 |
| di_ordine_patrimoniale_tali_diritti | 1 |
| ordine_patrimoniale_tali_diritti_fra | 1 |
| patrimoniale_tali_diritti_fra_i | 1 |
| essa_permangano_nella_sfera_patrimoniale | 1 |
| permangano_nella_sfera_patrimoniale_del | 1 |
| statuito_che_le_prestazioni_patrimoniali | 1 |
| che_le_prestazioni_patrimoniali_imposte | 1 |
| le_prestazioni_patrimoniali_imposte_dagli | 1 |
| prestazioni_patrimoniali_imposte_dagli_articoli | 1 |
| patrimoniali_imposte_dagli_articoli_e | 1 |
| di_far_gravare_oneri_patrimoniali | 1 |
| far_gravare_oneri_patrimoniali_sopra | 1 |
| gravare_oneri_patrimoniali_sopra_soggetti | 1 |
| oneri_patrimoniali_sopra_soggetti_che | 1 |
| patrimoniali_sopra_soggetti_che_godono | 1 |
| imposizione_di_prestazioni_patrimoniali_nella | 1 |
| prestazioni_patrimoniali_nella_forma_di | 1 |
| patrimoniali_nella_forma_di_contributi | 1 |
| imposta_straordinaria_sul_patrimonio_testo | 1 |
| straordinaria_sul_patrimonio_testo_unico | 1 |
| sul_patrimonio_testo_unico_maggio | 1 |
| patrimonio_testo_unico_maggio_n | 1 |
| imposizione_di_prestazioni_patrimoniali_degli | 1 |
| di_prestazioni_patrimoniali_degli_artt | 1 |
| prestazioni_patrimoniali_degli_artt_del | 1 |
| patrimoniali_degli_artt_del_decreto | 1 |
| imposizione_di_prestazioni_patrimoniali_è | 1 |
| di_prestazioni_patrimoniali_è_autorizzata | 1 |
| prestazioni_patrimoniali_è_autorizzata_solo | 1 |
| patrimoniali_è_autorizzata_solo_in | 1 |
| gravi_effetti_personali_e_patrimoniali | 1 |
| effetti_personali_e_patrimoniali_ciò | 1 |
| personali_e_patrimoniali_ciò_mediante | 1 |
| e_patrimoniali_ciò_mediante_la | 1 |
| patrimoniali_ciò_mediante_la_sovrapposizione | 1 |
| altra_imposta_straordinaria_sul_patrimonio | 1 |
| imposta_straordinaria_sul_patrimonio_la | 1 |
| straordinaria_sul_patrimonio_la_questione | 1 |
| sul_patrimonio_la_questione_è | 1 |
| patrimonio_la_questione_è_già | 1 |
| patrimoniali_dell_obbligazione_tributaria_giustificata | 1 |
| al_sistema_delle_garanzie_patrimoniali | 1 |
| patrimoniali_dell_obbligazione_tributaria_sentenze | 1 |
| soggettiva_di_una_prestazione_patrimoniale | 1 |
| di_una_prestazione_patrimoniale_in | 1 |
| imposta_straordinaria_sul_patrimonio_ha | 1 |
| straordinaria_sul_patrimonio_ha_privilegio | 1 |
| sul_patrimonio_ha_privilegio_speciale | 1 |
| patrimonio_ha_privilegio_speciale_su | 1 |
| immobili_facenti_parte_del_patrimonio | 1 |
| facenti_parte_del_patrimonio_del | 1 |
| parte_del_patrimonio_del_contribuente | 1 |
| del_patrimonio_del_contribuente_alla | 1 |
| patrimonio_del_contribuente_alla_data | 1 |
| quale_nessuna_prestazione_patrimoniale_può | 1 |
| nessuna_prestazione_patrimoniale_può_essere | 1 |
| prestazione_patrimoniale_può_essere_imposta | 1 |
| imposta_straordinaria_sul_patrimonio_devono | 1 |
| straordinaria_sul_patrimonio_devono_ritenersi | 1 |
| sul_patrimonio_devono_ritenersi_applicabili | 1 |
| patrimonio_devono_ritenersi_applicabili_le | 1 |
| ove_il_resto_del_patrimonio | 1 |
| il_resto_del_patrimonio_non | 1 |
| resto_del_patrimonio_non_costituisca | 1 |
| del_patrimonio_non_costituisca_sufficiente | 1 |
| patrimonio_non_costituisca_sufficiente_garanzia | 1 |
| prestazioni_personali_o_patrimoniali_art | 1 |
| personali_o_patrimoniali_art_giacché | 1 |
| o_patrimoniali_art_giacché_al | 1 |
| patrimoniali_art_giacché_al_di | 1 |
| con_le_inferiori_prestazioni_patrimoniali | 1 |
| le_inferiori_prestazioni_patrimoniali_a | 1 |
| inferiori_prestazioni_patrimoniali_a_fine | 1 |
| prestazioni_patrimoniali_a_fine_previdenziale | 1 |
| patrimoniali_a_fine_previdenziale_imposte | 1 |
| nei_confronti_di_prestazioni_patrimoniali | 1 |
| confronti_di_prestazioni_patrimoniali_a | 1 |
| di_prestazioni_patrimoniali_a_beneficio | 1 |
| prestazioni_patrimoniali_a_beneficio_della | 1 |
| patrimoniali_a_beneficio_della_cassa | 1 |
| ipotesi_di_una_prestazione_patrimoniale | 1 |
| di_una_prestazione_patrimoniale_anche | 1 |
| una_prestazione_patrimoniale_anche_essa | 1 |
| prestazione_patrimoniale_anche_essa_imposta | 1 |
| patrimoniale_anche_essa_imposta_in | 1 |
| è_configurabile_come_prestazione_patrimoniale | 1 |
| configurabile_come_prestazione_patrimoniale_ai | 1 |
| come_prestazione_patrimoniale_ai_sensi | 1 |
| natura_giuridica_di_prestazione_patrimoniale | 1 |
| giuridica_di_prestazione_patrimoniale_ai | 1 |
| di_prestazione_patrimoniale_ai_sensi | 1 |
| dello_sconto_come_prestazione_patrimoniale | 1 |
| sconto_come_prestazione_patrimoniale_cui | 1 |
| come_prestazione_patrimoniale_cui_la | 1 |
| prestazione_patrimoniale_cui_la_corte | 1 |
| patrimoniale_cui_la_corte_è | 1 |
| fatto_che_la_imposizione_patrimoniale | 1 |
| che_la_imposizione_patrimoniale_in | 1 |
| la_imposizione_patrimoniale_in_esame | 1 |
| imposizione_patrimoniale_in_esame_così | 1 |
| patrimoniale_in_esame_così_delimitata | 1 |
| collegamento_fra_la_imposizione_patrimoniale | 1 |
| fra_la_imposizione_patrimoniale_e | 1 |
| la_imposizione_patrimoniale_e_le | 1 |
| patrimoniale_e_le_finalità_del | 1 |
| collegamento_fra_l_imposizione_patrimoniale | 1 |
| fra_l_imposizione_patrimoniale_e | 1 |
| l_imposizione_patrimoniale_e_le | 1 |
| patrimoniale_e_le_finalità_da | 1 |
| garanzie_patrimoniali_delle_obbligazioni_tributarie | 1 |
| patrimoniali_delle_obbligazioni_tributarie_regolato | 1 |
| dei_soggetti_aventi_un_patrimonio | 1 |
| soggetti_aventi_un_patrimonio_di | 1 |
| aventi_un_patrimonio_di_aree | 1 |
| un_patrimonio_di_aree_superiore | 1 |
| patrimonio_di_aree_superiore_a | 1 |
| fossero_rimasti_nella_sfera_patrimoniale | 1 |
| rimasti_nella_sfera_patrimoniale_del | 1 |
| sfera_patrimoniale_del_soggetto_nella | 1 |
| patrimoniale_del_soggetto_nella_stessa | 1 |
| in_genere_delle_entrate_patrimoniali | 1 |
| genere_delle_entrate_patrimoniali_dello | 1 |
| entrate_patrimoniali_dello_stato_art | 1 |
| patrimoniali_dello_stato_art_e | 1 |
| patrimonio_istituita_con_d_legisl | 1 |
| imposta_straordinaria_sul_patrimonio_questa | 1 |
| straordinaria_sul_patrimonio_questa_corte | 1 |
| sul_patrimonio_questa_corte_si | 1 |
| patrimonio_questa_corte_si_è | 1 |
| redditi_patrimoniali_della_regione_e | 1 |
| patrimoniali_della_regione_e_a | 1 |
| straordinaria_progressiva_sul_patrimonio_luglio | 1 |
| progressiva_sul_patrimonio_luglio_marzo | 1 |
| sul_patrimonio_luglio_marzo_sia | 1 |
| patrimonio_luglio_marzo_sia_subentrato | 1 |
| patrimonio_istituita_con_d_l | 1 |
| straordinaria_sul_patrimonio_ai_redditi | 1 |
| sul_patrimonio_ai_redditi_dominicali | 1 |
| patrimonio_ai_redditi_dominicali_dei | 1 |
| d_istituzione_dell_imposta_patrimoniale | 1 |
| istituzione_dell_imposta_patrimoniale_del | 1 |
| dell_imposta_patrimoniale_del_per | 1 |
| imposta_patrimoniale_del_per_terreni | 1 |
| patrimoniale_del_per_terreni_che | 1 |
| imposta_straordinaria_sul_patrimonio_e | 1 |
| straordinaria_sul_patrimonio_e_proprietari | 1 |
| sul_patrimonio_e_proprietari_di | 1 |
| patrimonio_e_proprietari_di_terreni | 1 |
| anche_alla_tutela_del_patrimonio | 1 |
| alla_tutela_del_patrimonio_faunistico | 1 |
| tutela_del_patrimonio_faunistico_come | 1 |
| del_patrimonio_faunistico_come_risulta | 1 |
| patrimonio_faunistico_come_risulta_dalla | 1 |
| riferita_al_complesso_del_patrimonio | 1 |
| al_complesso_del_patrimonio_che | 1 |
| complesso_del_patrimonio_che_cade | 1 |
| del_patrimonio_che_cade_nella | 1 |
| patrimonio_che_cade_nella_successione | 1 |
| tassato_e_non_dal_patrimonio | 1 |
| e_non_dal_patrimonio_del | 1 |
| non_dal_patrimonio_del_soggetto | 1 |
| dal_patrimonio_del_soggetto_o | 1 |
| patrimonio_del_soggetto_o_dei | 1 |
| non_ripetibilità_una_prestazione_patrimoniale | 1 |
| ripetibilità_una_prestazione_patrimoniale_non | 1 |
| una_prestazione_patrimoniale_non_giustificata | 1 |
| prestazione_patrimoniale_non_giustificata_e | 1 |
| patrimoniale_non_giustificata_e_non | 1 |
| e_relative_alla_situazione_patrimoniale | 1 |
| relative_alla_situazione_patrimoniale_che | 1 |
| alla_situazione_patrimoniale_che_si | 1 |
| situazione_patrimoniale_che_si_assume | 1 |
| patrimoniale_che_si_assume_deficitaria | 1 |
| onere_contributivo_alla_situazione_patrimoniale | 1 |
| contributivo_alla_situazione_patrimoniale_di | 1 |
| alla_situazione_patrimoniale_di_tali | 1 |
| situazione_patrimoniale_di_tali_organismi | 1 |
| patrimoniale_di_tali_organismi_costituito | 1 |
| nei_casi_di_imposizioni_patrimoniali | 1 |
| casi_di_imposizioni_patrimoniali_non | 1 |
| di_imposizioni_patrimoniali_non_è | 1 |
| imposizioni_patrimoniali_non_è_richiesta | 1 |
| patrimoniali_non_è_richiesta_dalla | 1 |
| fatto_che_l_imposizione_patrimoniale | 1 |
| che_l_imposizione_patrimoniale_in | 1 |
| l_imposizione_patrimoniale_in_esame | 1 |
| imposizione_patrimoniale_in_esame_delimitata | 1 |
| patrimoniale_in_esame_delimitata_nella | 1 |
| oggetto_prestazioni_a_contenuto_patrimoniale | 1 |
| prestazioni_a_contenuto_patrimoniale_assoggettati | 1 |
| a_contenuto_patrimoniale_assoggettati_alla | 1 |
| contenuto_patrimoniale_assoggettati_alla_tassa | 1 |
| patrimoniale_assoggettati_alla_tassa_proporzionale | 1 |
| ad_un_altro_dato_patrimoniale | 1 |
| un_altro_dato_patrimoniale_obiettivamente | 1 |
| altro_dato_patrimoniale_obiettivamente_accertabile | 1 |
| dato_patrimoniale_obiettivamente_accertabile_costituito | 1 |
| patrimoniale_obiettivamente_accertabile_costituito_dall | 1 |
| dettata_per_i_rapporti_patrimoniali | 1 |
| per_i_rapporti_patrimoniali_tra | 1 |
| rapporti_patrimoniali_tra_coniugi_dagli | 1 |
| patrimoniali_tra_coniugi_dagli_artt | 1 |
| le_doti_e_i_patrimoni | 1 |
| doti_e_i_patrimoni_familiari | 1 |
| e_i_patrimoni_familiari_costituiti | 1 |
| i_patrimoni_familiari_costituiti_prima | 1 |
| patrimoni_familiari_costituiti_prima_dell | 1 |
| in_ordine_al_regime_patrimoniale | 1 |
| ordine_al_regime_patrimoniale_della | 1 |
| al_regime_patrimoniale_della_famiglia | 1 |
| regime_patrimoniale_della_famiglia_l | 1 |
| patrimoniale_della_famiglia_l_art | 1 |
| quale_nessuna_prestazione_patrimoniale_o | 1 |
| nessuna_prestazione_patrimoniale_o_personale | 1 |
| prestazione_patrimoniale_o_personale_può | 1 |
| patrimoniale_o_personale_può_essere | 1 |
| momento_dell_enunciazione_al_patrimonio | 1 |
| dell_enunciazione_al_patrimonio_sociale | 1 |
| enunciazione_al_patrimonio_sociale_originario | 1 |
| al_patrimonio_sociale_originario_e | 1 |
| patrimonio_sociale_originario_e_che | 1 |
| del_capitale_sociale_al_patrimonio | 1 |
| capitale_sociale_al_patrimonio_originario | 1 |
| sociale_al_patrimonio_originario_la | 1 |
| al_patrimonio_originario_la_questione | 1 |
| patrimonio_originario_la_questione_non | 1 |
| degli_immobili_esistenti_nel_patrimonio | 1 |
| immobili_esistenti_nel_patrimonio_sociale | 1 |
| esistenti_nel_patrimonio_sociale_e | 1 |
| nel_patrimonio_sociale_e_di | 1 |
| patrimonio_sociale_e_di_coincidenza | 1 |
| immobile_facente_parte_del_patrimonio | 1 |
| facente_parte_del_patrimonio_sociale | 1 |
| parte_del_patrimonio_sociale_è | 1 |
| del_patrimonio_sociale_è_quello | 1 |
| patrimonio_sociale_è_quello_unicamente | 1 |
| né_consente_una_prestazione_patrimoniale | 1 |
| consente_una_prestazione_patrimoniale_che | 1 |
| una_prestazione_patrimoniale_che_non | 1 |
| prestazione_patrimoniale_che_non_sia | 1 |
| patrimoniale_che_non_sia_imposta | 1 |
| facendo_riferimento_alla_condizione_patrimoniale | 1 |
| riferimento_alla_condizione_patrimoniale_del | 1 |
| alla_condizione_patrimoniale_del_solo | 1 |
| condizione_patrimoniale_del_solo_conduttore | 1 |
| patrimoniale_del_solo_conduttore_e | 1 |
| delle_diverse_imposizioni_sul_patrimonio | 1 |
| diverse_imposizioni_sul_patrimonio_sulle | 1 |
| imposizioni_sul_patrimonio_sulle_successioni | 1 |
| sul_patrimonio_sulle_successioni_sui | 1 |
| patrimonio_sulle_successioni_sui_redditi | 1 |
| una_sorta_di_imposizione_patrimoniale | 1 |
| sorta_di_imposizione_patrimoniale_mascherata | 1 |
| di_imposizione_patrimoniale_mascherata_e | 1 |
| imposizione_patrimoniale_mascherata_e_distorta | 1 |
| patrimoniale_mascherata_e_distorta_applicata | 1 |
| dall_altro_a_proteggere_patrimonio | 1 |
| altro_a_proteggere_patrimonio_faunistico | 1 |
| a_proteggere_patrimonio_faunistico_ed | 1 |
| proteggere_patrimonio_faunistico_ed_agricoltura | 1 |
| patrimonio_faunistico_ed_agricoltura_a | 1 |
| che_prevede_la_prestazione_patrimoniale | 1 |
| prevede_la_prestazione_patrimoniale_del | 1 |
| la_prestazione_patrimoniale_del_privato | 1 |
| prestazione_patrimoniale_del_privato_travalicherebbe | 1 |
| patrimoniale_del_privato_travalicherebbe_la | 1 |
| dell_agricoltura_e_del_patrimonio | 1 |
| agricoltura_e_del_patrimonio_faunistico | 1 |
| e_del_patrimonio_faunistico_senza | 1 |
| del_patrimonio_faunistico_senza_porre | 1 |
| patrimonio_faunistico_senza_porre_d | 1 |
| dal_privato_una_prestazione_patrimoniale | 1 |
| privato_una_prestazione_patrimoniale_con | 1 |
| una_prestazione_patrimoniale_con_riguardo | 1 |
| prestazione_patrimoniale_con_riguardo_alla | 1 |
| patrimoniale_con_riguardo_alla_quale | 1 |
| la_cerchia_delle_prestazioni_patrimoniali | 1 |
| cerchia_delle_prestazioni_patrimoniali_alle | 1 |
| delle_prestazioni_patrimoniali_alle_quali | 1 |
| prestazioni_patrimoniali_alle_quali_si | 1 |
| patrimoniali_alle_quali_si_riferisce | 1 |
| regione_peraltro_la_prestazione_patrimoniale | 1 |
| peraltro_la_prestazione_patrimoniale_è | 1 |
| la_prestazione_patrimoniale_è_imposta | 1 |
| prestazione_patrimoniale_è_imposta_al | 1 |
| patrimoniale_è_imposta_al_privato | 1 |
| stato_ora_un_imposizione_patrimoniale | 1 |
| ora_un_imposizione_patrimoniale_della | 1 |
| un_imposizione_patrimoniale_della_regione | 1 |
| imposizione_patrimoniale_della_regione_diversa | 1 |
| patrimoniale_della_regione_diversa_dal | 1 |
| locale_sui_redditi_patrimoniali_questo | 1 |
| sui_redditi_patrimoniali_questo_tributo | 1 |
| redditi_patrimoniali_questo_tributo_avrebbe | 1 |
| patrimoniali_questo_tributo_avrebbe_dovuto | 1 |
| locale_sui_redditi_patrimoniali_d | 1 |
| sui_redditi_patrimoniali_d_impresa | 1 |
| redditi_patrimoniali_d_impresa_e | 1 |
| patrimoniali_d_impresa_e_professionali | 1 |
| parzialmente_da_elementi_di_patrimonialità | 1 |
| da_elementi_di_patrimonialità_e | 1 |
| elementi_di_patrimonialità_e_precisamente | 1 |
| di_patrimonialità_e_precisamente_da | 1 |
| patrimonialità_e_precisamente_da_queste | 1 |
| degli_stessi_redditi_puramente_patrimoniali | 1 |
| stessi_redditi_puramente_patrimoniali_derivante | 1 |
| redditi_puramente_patrimoniali_derivante_dall | 1 |
| puramente_patrimoniali_derivante_dall_art | 1 |
| patrimoniali_derivante_dall_art_prima | 1 |
| quella_costituita_dai_redditi_patrimoniali | 1 |
| costituita_dai_redditi_patrimoniali_sotto | 1 |
| dai_redditi_patrimoniali_sotto_il | 1 |
| redditi_patrimoniali_sotto_il_profilo | 1 |
| patrimoniali_sotto_il_profilo_in | 1 |
| concorrerebbe_una_componente_produttiva_patrimoniale | 1 |
| una_componente_produttiva_patrimoniale_anche | 1 |
| componente_produttiva_patrimoniale_anche_se | 1 |
| produttiva_patrimoniale_anche_se_in | 1 |
| patrimoniale_anche_se_in_misura | 1 |
3. Word embedding
3.1. Il grafico a barre riporta i 30 termini semanticamente più simili alla voce presenti all’interno del dftm_silver, ordinati per valore di similarità in ordine decrescente.
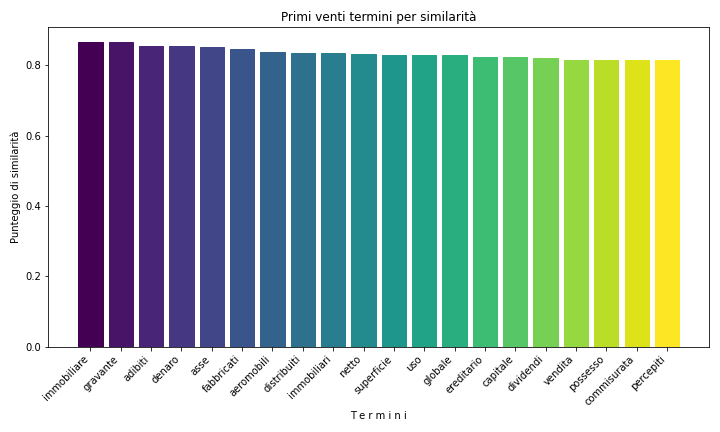
4. Statistiche descrittive
4.1. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di pronunce in cui compaiono la voce e i termini associati in relazione al df_term_glob, nonché il corrispondente numero di pronunce. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 1988 | 95 |
| 2022 | 94 |
| 2021 | 83 |
| 2017 | 81 |
| 2020 | 81 |
4.2. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di sentenze in cui compaiono la voce e i termini associati in relazione al dftm, nonché il corrispondente numero di sentenze. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 2022 | 67 |
| 2021 | 65 |
| 2020 | 57 |
| 2019 | 55 |
| 2018 | 53 |
4.3 La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di pronunce in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al df_term_glob, nonché il corrispondente numero di pronunce e la percentuale in relazione al numero totale di pronunce che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Franco Gallo | 70 | 2.33177881412392 |
| Aldo Carosi | 66 | 2.19853431045969 |
| Alfonso Quaranta | 57 | 1.89873417721519 |
| Silvana Sciarra | 54 | 1.79880079946702 |
| Paolo Maria Napolitano | 52 | 1.73217854763491 |
4.4. La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di sentenze in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al dftm, nonché il corrispondente numero di sentenze e la percentuale in relazione al numero totale di sentenze che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Aldo Carosi | 48 | 2.77938621887666 |
| Daria de Pretis | 41 | 2.37405906195715 |
| Silvana Sciarra | 40 | 2.31615518239722 |
| Augusto Antonio Barbera | 34 | 1.96873190503764 |
| Antonio Baldassarre | 32 | 1.85292414591778 |
4.5 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.6. Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob in relazione alla sentenze (linea continua) e alle ordinanze (linea tratteggiata). Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.7 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di sentenze presenti in dftm. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.8. Se cliccate sul link trovate il grafico a barre interattivo del numero di pronunce che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al df_term_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle pronunce che compongono df_term_silver ed è divisa per colori in base al numero di pronunce che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.9 Se cliccate sul link trovate il grafico a barre interattivo del numero di sentenze che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al dftm_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle sentenze che compongono dftm_silver ed è divisa per colori in base al numero di sentenze che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5. Lessicometria
5.1. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in df_term_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.2. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in dftm_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.3. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle pronunce che formano df_term_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle pronunce che formano df_term_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate | frequenza | rank |
|---|---|---|
| patrimoniale | 713 | 127 |
| patrimonio | 671 | 140 |
| patrimoniali | 356 | 339 |
| patrimoni | 25 | 4102 |
| patrimonialità | 8 | 7633 |
| patrimonialmente | 6 | 8781 |
| patrimonali | 1 | 17259 |
| patrimonialistica | 1 | 17259 |
| patrimonialistico | 1 | 17259 |
| patrimonializzazione | 1 | 17259 |
5.4. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle sentenze che formano dftm_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle sentenze che formano dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate_motivaz | frequenza | rank |
|---|---|---|
| patrimoniale | 331 | 89 |
| patrimonio | 260 | 142 |
| patrimoniali | 179 | 229 |
| patrimoni | 12 | 3605 |
| patrimonialità | 4 | 6517 |
| patrimonialmente | 2 | 8793 |
| patrimonali | 1 | 11099 |
| patrimonialistica | 1 | 11099 |
| patrimonializzazione | 1 | 11099 |
5.5 Se cliccate sul link trovate il grafico a barre interattivo delle 50 pronunce con il maggior numero di parole uniche (o types) in df_term_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni pronuncia. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.6 Se cliccate sul link trovate il grafico a barre interattivo delle 50 sentenze con il maggior numero di parole uniche (o types) in dftm_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni sentenza. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.