Indice
Per una guida alla lettura clicca qui.
1. Concordanze 
1.1. La tabella  riporta le concordanze estratte dalle sentenze presenti nel subset dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| FileName | From | To | Pre | Keyword | Post |
|---|---|---|---|---|---|
| 1957-117.txt | 117 | 117 | questa corte , con la sentenza n . 38 del 9 marzo 1957 , ha affermato la propria competenza a | conoscere | , in via principale , dei giudizi di legittimità costituzionale delle leggi siciliane ed ha ritenuto che l esistenza di |
| 1957-58.txt | 23 | 23 | diritto : questa corte , con sentenza n . 38 del 9 marzo 1957 , affermata la propria competenza a | conoscere | , in via principale , dei giudizi di legittimità costituzionale delle leggi siciliane , ha ritenuto che l esistenza di |
| 1959-09.txt | 3972 | 3972 | delle indagini eseguite presso la camera dei deputati in esecuzione dell ordinanza della corte 27 giugno 1958 è stato fatto | conoscere | che quando la camera o una commissione in sede legislativa , prima della votazione finale su un disegno di legge |
| 1960-56.txt | 2379 | 2379 | tali garanzie appunto per il fatto dell amministrazione , che non aveva a lui data , in precedenza , legale | conoscenza | delle variazioni apportate . non si può neppure fondatamente obiettare che , nel sistema delle leggi di riforma , le |
| 1961-34.txt | 974 | 974 | . la corte ritiene che al quesito debba darsi risposta negativa . la considerazione che il sistema delle addizionali è | conosciuto | dalla legislazione statale , ed è sopra tutto utilizzato per gli enti locali , non è conferente . si tratta |
| 1961-34.txt | 1300 | 1300 | considerata indipendentemente dai tributi erariali posti a base del suo sistema di accertamento , corrisponde a un tipo di tributo | conosciuto | dall ordinamento generale . sotto questo riflesso , assume particolare rilevanza la destinazione dell imposta a uno specifico fine di |
| 1962-17.txt | 92 | 92 | . 39 , secondo comma , della legge 11 marzo 1953 , n . 87 , decorre dalla data di | conoscenza | dell atto , nella specie non precisata dal ricorrente cui incombe l onere della prova . la eccezione va disattesa |
| 1962-17.txt | 215 | 215 | il presente ricorso . e poiché il termine di cui al secondo comma del citato art . 39 decorre dalla | conoscenza | che dell atto abbia l organo legittimato a proporre la impugnazione ( corte cost . sent . n . 82 |
| 1962-56.txt | 230 | 230 | 1960 ) . spetta , poi , a chi contesta tale data fornire la prova che il ricorrente abbia avuto | conoscenza | dell atto impugnato in epoca anteriore al termine stabilito dall art . 39 , secondo comma , della legge 11 |
| 1963-104.txt | 506 | 506 | , per il solo fatto della richiesta di correzione dei dati risultanti dal vecchio catasto , ad essere sottratto alla | conoscenza | della corte , cui invece compete di sindacare l osservanza delle condizioni poste dalla legge delegante per il valido esercizio |
| 1963-132.txt | 886 | 886 | interpretare la legge ed a risolvere questioni di diritto , sono scelti funzionari dello stato e persone qualificate per particolari | conoscenze | ed esperienze . la stessa norma impugnata rivela la preoccupazione del legislatore di scegliere degli esperti . ed invero , |
| 1963-132.txt | 1020 | 1020 | prestato in un ufficio specializzato nella materia , egli può portare , nelle decisioni delle commissioni , un contributo di | conoscenze | e di esperienze che è difficile possa essere dato da altri . il che è confermato dalla circostanza che la |
| 1963-132.txt | 1195 | 1195 | in base alla obbiettiva considerazione dei fatti , delle circostanze e degli elementi tutti di apprezzamento di cui siano a | conoscenza | ” . |
| 1963-80.txt | 448 | 448 | , trasferiva tali poteri di controllo da quest organo statale decentrato a quelle commissioni . senonché la materia tributaria non | conosce | soltanto quel controllo generale sugli atti impositivi dei comuni che è previsto rispettivamente dagli artt . 98 e segg . |
| 1964-42.txt | 788 | 788 | parente del debitore può aver concorso a creare , e delle cui eventuali conseguenze fiscali egli doveva essere comunque a | conoscenza | . 3 . – ugualmente infondata è la questione di legittimità costituzionale dedotta in relazione all art . 42 , |
| 1965-64.txt | 1040 | 1040 | a un ” tipo ” di addizionale erariale va intesa nel senso che deve presentare caratteri comuni con imposte addizionali | conosciute | dall ordinamento tributario generale , dai quali risulti la conformità di essa ai principi di questo ordinamento , in modo |
| 1965-64.txt | 1343 | 1343 | criterio di valutazione della legittimità dell imposizione può essere fornito dal confronto con la misura delle addizionali affini , già | conosciute | dall ordinamento . analogo ragionamento può farsi per quanto riguarda la destinazione del tributo . è noto che lo scopo |
| 1967-146.txt | 565 | 565 | come il dazio doganale il tributo non colpisce le merci ammesse alla temporanea importazione ( art . 19 ) ; | conosce | infine speciali esenzioni , ignote all i . g . e . riscossa all interno del paese ( art . |
| 1967-77.txt | 222 | 222 | , vale a dire in un epoca nella quale la misura precisa del reddito , non ancora maturata , è | inconoscibile | e si può soltanto presumere . il sistema , che riposa in gran parte su norme non impugnate ( artt |
| 1968-138.txt | 649 | 649 | ( sentenza 3 luglio 1962 , n . 87 ) , e della cui impugnazione neanche il giudice amministrativo può | conoscere | , essendo la pretesa deducibile inerente ad un vero e proprio diritto soggettivo . già questa corte ha rilevato , |
| 1968-138.txt | 964 | 964 | , in contrasto con precise affermazioni del pretore , deve rilevarsi che l ordinamento , oltre a quello esattoriale , | conosce | altri procedimenti privilegiati che , pur in una varietà di linee , riguardano crediti meritevoli di speciale protezione , riducono |
| 1968-139.txt | 80 | 80 | confronti di tutti i condebitori solidali di un imposta , anche se , per avventura , non abbiano avuto legale | conoscenza | dell accertamento medesimo ; e considera poi che questa interpretazione escluderebbe la tutela giurisdizionale del condebitore perché i termini perentori |
| 1969-10.txt | 1362 | 1362 | di sospendere il giudizio e rimettere gli atti all ufficio allorché , nel corso di questo , esse vengano a | conoscenza | di elementi che rendano opportuno una integrazione dell accertamento . e così pure per la facoltà concessa alla commissione distrettuale |
| 1969-150.txt | 61 | 61 | , n . 87 . la regione non prova che del provvedimento impugnato il presidente del consiglio dei ministri ebbe | conoscenza | prima che gli pervenisse la nota del ministero delle finanze del 28 marzo 1969 . il termine per il ricorso |
| 1970-59.txt | 674 | 674 | altro , nei confronti di un terzo , qual è l aggiudicatario , il quale non è nemmeno tenuto a | conoscere | il titolo e la causa per cui l espropriazione avviene . |
| 1971-138.txt | 1415 | 1415 | di classificazione è irrilevante . né vale addurre , come fa la difesa regionale , che quel quadro era a | conoscenza | della commissione paritetica che elaborò il provvedimento legislativo del 1948 , essendo agevole obiettare che , se così fosse , |
| 1971-210.txt | 1057 | 1057 | altri , non ha ragion di essere quando la notizia è richiesta da coloro che dimostrino di avere interesse a | conoscerla | . le altre questioni sollevate in riferimento agli artt . 3 , secondo comma , 4 , 35 , primo |
| 1972-118.txt | 572 | 572 | , e sono consistite nella riduzione della loro estensione rispetto a quella che era stata considerata , sicché la preventiva | conoscenza | del nuovo piano nessun altra tutela avrebbe potuto assicurare agli espropriati diversa da quella effettivamente ottenuta con il promuovimento del |
| 1972-144.txt | 1506 | 1506 | indipendentemente da un fattore estrinseco e successivo quale lo sconto ex lege , sia perché , comunque , non potrebbe | conoscersi | l effettiva incidenza dello sconto sull economia dell azienda , se non in relazione all effettivo volume delle vendite , |
| 1972-144.txt | 3364 | 3364 | che non mancano elementi su cui fondare le determinazioni in discorso se , come è noto , la scienza economica | conosce | la previsione ( in quanto esista , come nella specie indubbiamente esiste ) , di una linea assegnabile al divenire |
| 1972-184.txt | 85 | 85 | delle finanze 11 dicembre 1970 , n . 380925 , diretta alle intendenze di finanza della sicilia e , per | conoscenza | , all assessore per le finanze della regione siciliana , con la quale si disponeva che gli uffici distrettuali delle |
| 1972-90.txt | 905 | 905 | o superiori a tale valore . solo queste distinzioni , fra le linee componenti una stessa rete , la legge | conosce | ai fini dell applicazione del tributo , ed è ovvio perciò che solo esse , creando una eterogeneità fra i |
| 1973-56.txt | 555 | 555 | , anzi , le ordinanze di rimessione non ne fanno il benché minimo cenno ( i capi di imputazione si | conoscono | solo dai fascicoli delle cause di merito ) , presupponendo per implicito l applicabilità alle res iudicandae del censurato art |
| 1974-185.txt | 448 | 448 | fu possibile solo per i terreni censiti nel nuovo catasto ( circa l 80 % ) , dei quali si | conoscevano | dati precisi di superficie e classamento ; per gli altri terreni ancora iscritti a vecchio catasto ( il restante 20 |
| 1974-189.txt | 282 | 282 | costituzione perché mette quanto meno in pericolo il suo diritto di difesa . questo può infatti restare compromesso dalla mancata | conoscenza | del contenuto di quegli avvisi e di quegli atti se essi non sono fatti pervenire nella effettiva sfera di conoscibilità |
| 1974-189.txt | 302 | 302 | conoscenza del contenuto di quegli avvisi e di quegli atti se essi non sono fatti pervenire nella effettiva sfera di | conoscibilità | del destinatario . 2 . – la questione è fondata . va osservato preliminarmente come la proposta questione di costituzionalità |
| 1974-189.txt | 554 | 554 | razionale . come non può dubitarsi che il recapito di una comunicazione raccomandata in un luogo idoneo a realizzare la | conoscenza | da parte del contribuente , aumenti assai notevolmente la possibilità del destinatario di pervenire alla conoscenza effettiva del contenuto di |
| 1974-189.txt | 570 | 570 | idoneo a realizzare la conoscenza da parte del contribuente , aumenti assai notevolmente la possibilità del destinatario di pervenire alla | conoscenza | effettiva del contenuto di ciò che l amministrazione finanziaria ha inteso di dovergli notificare . ed è ovvio che la |
| 1974-189.txt | 595 | 595 | ciò che l amministrazione finanziaria ha inteso di dovergli notificare . ed è ovvio che la possibilità di una mancata | conoscenza | compromette , almeno potenzialmente , il diritto di difesa del contribuente . 3 . – su tale punto , relativo |
| 1976-179.txt | 684 | 684 | a ) del d.p.r . n . 597 del 1973 . si sostiene che il diritto del marito di avere | conoscenza | dei redditi della moglie ai fini della compilazione e presentazione della dichiarazione dei redditi , non derivi dal principio del |
| 1976-179.txt | 8807 | 8807 | ( unitamente alle altre richiamate ) appare inserita in un nuovo contesto legislativo della cui legittimità costituzionale questa corte potrà | conoscere | solo sulla base di eventuale autonoma denuncia . pertanto , non ricorrono gli estremi per l applicazione del citato art |
| 1976-180.txt | 1262 | 1262 | delle regioni a statuto speciale e delle province autonome , nel corso della quale ” gli enti interessati hanno fatto | conoscere | , sia pure nelle vie brevi , di essere d accordo in linea di massima sul testo degli emendamenti “ |
| 1976-186.txt | 734 | 734 | ricorso in cassazione per regolamento di giurisdizione , ritenendo che tale ricorso privi il giudice stesso di ogni competenza a | conoscere | o a disporre della o nella questione di giurisdizione . con sentenza n . 117 del 1973 ha altresì precisato |
| 1976-214.txt | 609 | 609 | più generale , deve osservarsi che il giudice deve giudicare iuxta alligata et probata , e non in base alla | conoscenza | personale che può avere dei fatti sottoposti al suo giudizio . le conoscenze occorrenti per vagliare quei fatti , egli |
| 1976-214.txt | 622 | 622 | probata , e non in base alla conoscenza personale che può avere dei fatti sottoposti al suo giudizio . le | conoscenze | occorrenti per vagliare quei fatti , egli deve trarle dalle prove , che , in materia tecnica , sono costituite |
| 1977-153.txt | 7093 | 7093 | agrario . dopo il parere tecnico favorevole dell ispettorato l affittuario proponente è tenuto ad invitare il proprietario a far | conoscere | se egli stesso intenda eseguire i miglioramenti , e soltanto in caso di risposta negativa o di silenzio o di |
| 1977-63.txt | 625 | 625 | nel caso di specie : fallimento del contribuente – , ad esso sia succeduta altra persona per la quale la | conoscenza | della pendenza del ricorso non può essere presunta . 2 . – poiché tutte le ordinanze propongono , pur con |
| 1977-63.txt | 1718 | 1718 | il contenzioso tributario pendente . proprio l ampiezza del termine , oltre alla semplicità dell adempimento , che non richiedeva | conoscenze | giuridiche , né assistenza tecnico-professionale , consente di escludere che la disposizione denunciata possa considerarsi viziata da illegittimità anche in |
| 1977-63.txt | 1791 | 1791 | consentito porre in dubbio , con riguardo alle diverse condizioni economiche dei contribuenti , la validità della presunzione generale di | conoscenza | della legge , tanto più se si considera la pubblicità che alle disposizioni dell art . 44 è stata data |
| 1977-63.txt | 2884 | 2884 | a situazioni direttamente note ai singoli contribuenti , più che agli uffici nella loro complessa organizzazione , e non facilmente | conoscibili | dalle stesse commissioni tributarie nella loro autonoma competenza . l onere di produrre istanza per la trattazione delle proprie impugnazioni |
| 1977-63.txt | 3367 | 3367 | speciale situazione verificatasi nel caso del curatore del fallimento d un contribuente , il quale , non avendo avuto tempestiva | conoscenza | dei ricorsi pur ritualmente proposti dal fallito , non era stato in grado di presentare l istanza per fissazione di |
| 1978-03.txt | 702 | 702 | dall art . 39 della legge 11 marzo 1953 , n . 87 , decorre dalla notificazione o dall avvenuta | conoscenza | dell atto impugnato , e tale conoscenza non può non ritenersi verificata con la consegna del telegramma ministeriale agli uffici |
| 1978-03.txt | 709 | 709 | marzo 1953 , n . 87 , decorre dalla notificazione o dall avvenuta conoscenza dell atto impugnato , e tale | conoscenza | non può non ritenersi verificata con la consegna del telegramma ministeriale agli uffici dell assessore regionale per le finanze , |
| 1980-56.txt | 1336 | 1336 | , che prevede appunto accertamenti d ufficio , qualora si dubiti della verità dei fatti denunciati o si venga a | conoscenza | di fatti che comportino la istituzione o la mutazione di posizioni anagrafiche , per i quali non siano state rese |
| 1980-96.txt | 2230 | 2230 | procederà in via coattiva . lasciando a chi spetta di risolvere questo problema ( secondo l ordinanza si tratterebbe di | conoscenza | ” non formale ” da parte del contribuente ” della maggior pretesa patrimoniale dell ufficio ” ) , è ovvio |
| 1981-176.txt | 386 | 386 | sarebbe , in riferimento all art . 11 cost . , affetta da un vizio di illegittimità , del quale | conosce | esclusivamente il giudice costituzionale . nella specie , le norme implicitamente caducate , e da disapplicare , sarebbero quelle che |
| 1982-186.txt | 787 | 787 | altrimenti non ha ( come ad es . quella di utilizzare dati e notizie comunque raccolti o venuti a sua | conoscenza | e di operare sulla base di presunzioni prive dei requisiti di cui all art . 38 del medesimo d.p.r . |
| 1982-196.txt | 2178 | 2178 | , 77 , 97 e 108 cost . , in quanto attribuiscono alle commissioni tributarie il potere-dovere di acquisire elementi | conoscitivi | tecnici soltanto attraverso relazioni di organi tecnici dell amministrazione dello stato , escludendo la consulenza tecnica a mezzo di periti |
| 1982-196.txt | 2288 | 2288 | ” ) ha dato una diversa disciplina tanto alla acquisizione di ufficio da parte delle commissioni tributarie dei necessari elementi | conoscitivi | tecnici ( di cui tratta in particolare l art . 35 ) quanto alla possibilità di nomina di un consulente |
| 1982-243.txt | 660 | 660 | imposto non all originario ricorrente , ma al suo avente causa , che della pendenza del ricorso non è a | conoscenza | ” . la commissione centrale ritiene che in tale ipotesi non sia appagante e risolutivo quanto la corte aveva dichiarato |
| 1982-243.txt | 1030 | 1030 | del ricorso , significherebbe ( stante la impossibilità di altri rimedi , perché l apertura della successione non è a | conoscenza | dell ufficio impositore ) sottrarre tutte le procedure nelle quali si sia verificata la morte o la perdita della capacità |
| 1982-243.txt | 1998 | 1998 | 1977 la corte l ha implicitamente affrontata negando ogni rilevanza alla diversità delle condizioni economiche dei contribuenti ai fini della | conoscenza | della disposizione che istituiva l obbligo della istanza di trattazione del ricorso . le condizioni economiche , infatti , si |
| 1982-57.txt | 448 | 448 | il giudice , anche quando è investito del solo sindacato di legittimità dell atto amministrativo , ha il potere di | conoscere | le questioni di fatto la cui risoluzione è necessaria per verificare l esistenza dei vizi dell atto impugnato . il |
| 1982-57.txt | 505 | 505 | dall atto amministrativo o sulla quale quest ultimo deve esplicare i suoi effetti , in quanto l erronea supposizione o | conoscenza | di detta realtà da parte dell amministrazione può stare alla base dei vizi di legittimità dell atto : il che |
| 1982-96.txt | 299 | 299 | di milano , in tutte e tre le controversie dalle quali trae origine l attuale questione , era chiamato a | conoscere | della domanda di rimborso delle somme che le parti attrici assumono percette dall amministrazione finanziaria in eccedenza dell importo dell |
| 1982-96.txt | 4192 | 4192 | di attingere dal ministero degli affari esteri , con l ordinanza istruttoria n . 198 / 80 , ogni dato | conoscitivo | ed esplicativo dei rilievi che si assumono mossi al nostro governo dagli organi del gatt . detto ministero ha fatto |
| 1983-247.txt | 1035 | 1035 | l art . 42 del decreto n . 600 concerne gli avvisi mediante i quali l amministrazione finanziaria porta a | conoscenza | dei contribuenti gli accertamenti in rettifica e gli accertamenti di ufficio ; l art . 61 del decreto medesimo regola |
| 1983-310.txt | 349 | 349 | di questioni sollevate dal contribuente appellante , restando anche in tal caso insoddisfatta la fondamentale esigenza della chiara e generale | conoscenza | , attraverso l apposito regime di pubblicità delle relative ordinanze , delle questioni di legittimità costituzionale deferite alla corte , |
| 1984-178.txt | 872 | 872 | richiesta anche successivamente alla scadenza dei termini per la presentazione della dichiarazione dei redditi , allorché sia comunque portata a | conoscenza | del contribuente , in concreto , la pretesa impositiva . il che avviene , o con la emissione e notifica |
| 1984-292.txt | 32 | 32 | la finanza locale ( t.u.f.l . ) , approvato con il r.d . 14 settembre 1931 , n . 1175 | conosce | , fra le altre entrate dei comuni , la ” tassa per l occupazione di spazi ed aree pubbliche “ |
| 1984-292.txt | 2692 | 2692 | alterato la sostanza del testo , quale risulta approvato nella votazione finale dal plenum del senato , in quanto si | conosca | previamente l effettiva volontà espressa da questo , sia col voto sull articolo , sia poi con la votazione finale |
| 1985-147.txt | 2039 | 2039 | ” . e con riguardo al sistema processuale , va rilevato che il cancelliere non sempre è in grado di | conoscere | tempestivamente quando una sentenza , in caso d impugnazione , passi in giudicato . ma allora , l assoggettamento ad |
| 1985-229.txt | 431 | 431 | di chiedere lo sgravio anche per esenzioni o deduzioni ( relative all effettivo titolare ) da esso precedente possessore difficilmente | conoscibili | , e così lo assoggetta al rischio di non poter recuperare , in tal caso , l imposta da lui |
| 1986-167.txt | 3296 | 3296 | contributiva ( cfr . circ . inps 13 novembre 1981 , n . 418 ) con la conferente , derivata | conoscenza | , per i fini contributivi globali , dei flussi d entrata nella loro certezza di insieme . 4 . 6 |
| 1986-172.txt | 1236 | 1236 | seguito d esplicita istanza del contribuente ; quest ultimo , con l impiego della normale diligenza , ben avrebbe potuto | conoscere | , con assoluta precisione , il risultato economico della definizione da darsi alla pendenza , e pertanto ben avrebbe potuto |
| 1986-212.txt | 1076 | 1076 | , considera il contribuente non già quale titolare di una posizione giuridica attinente al suo patrimonio , da difendere dalle | conoscenze | e ingerenze altrui ; al contrario , la norma crea un legame di natura solidaristica , in senso lato , |
| 1986-212.txt | 1314 | 1314 | 600 e il numero sempre crescente delle infrazioni penalmente sanzionate dimostrano chiaramente come l ordinamento tenda a rendere di generale | conoscenza | la concreta applicazione della disciplina tributaria . né può omettersi di rilevare che la tesi dell avvocatura dello stato trova |
| 1987-211.txt | 1640 | 1640 | pratiche del commercio estero e di porre , per contro , gli operatori stranieri in grado di acquisire tempestivamente la | conoscenza | delle norme sopravvenute , onde potersi consapevolmente orientare . deve perciò dirsi , in conclusione , che entrambe le questioni |
| 1987-431.txt | 841 | 841 | rimettenti , configurando l onere contributivo quale obbligazione di natura tributaria , sarebbero stati incompetenti , per materia , a | conoscerne | . l eccezione non ha pregio , in quanto le questioni s incentrano , per loro cospicua parte , sulla |
| 1987-79.txt | 368 | 368 | . così inteso , pertanto , il quesito proposto dalla commissione tributaria milanese di primo grado si rivela diretto a | conoscere | se queste ultime disposizioni richiamate dal comma quinto dell art . 6 dell impugnato decreto , si pongano o non |
| 1988-535.txt | 715 | 715 | adattabile alla ricezione ” . il problema , invece , che qui è proposto è un altro . si vuol | conoscere | , cioè , se il cosidetto ” canone ” sia dovuto anche nell ipotesi in cui l apparecchio non può |
| 1988-575.txt | 743 | 743 | cui all art . 97 cost . che l amministrazione provveda alla notificazione dell accertamento allorquando , essendo venuta a | conoscenza | della reale situazione nella pendenza del procedimento tributario , possa concretamente adottare le opportune decisioni . una diversa soluzione porterebbe |
| 1989-184.txt | 1023 | 1023 | nei propri confronti , nel caso in cui venga per la prima volta , attraverso tale notifica , a legale | conoscenza | della pretesa avanzata dall amministrazione finanziaria in via solidale e ciò , eventualmente , anche per contestare nel merito l |
| 1989-247.txt | 4241 | 4241 | prima e questi ultimi sono chiamati a svolgere e del non esser richiesta , per le condizioni obiettive , la | conoscenza | dei dati assunti a contenuto delle medesime . il fatto offensivo costituente reato è , in quanto tale , “ |
| 1989-50.txt | 487 | 487 | , onde la posizione del contribuente non è esclusivamente personale e non è tutelabile con il segreto . la generale | conoscenza | delle controversie tributarie può giovare alla concreta attuazione del sistema tributario e concorre a ridurre il numero degli inadempimenti e |
| 1991-105.txt | 2196 | 2196 | resoconti sommari citati , pag . 11 , 16 e 17 ) . difficoltà che questa corte ebbe occasione di | conoscere | nel giudizio circa la legittimità di taluni aspetti della disciplina regionale previgente , che aveva attribuito un contributo per “ |
| 1991-219.txt | 1039 | 1039 | pretesa dell amministrazione finanziaria . né va pretermesso che la posizione del cessionario d azienda – sotto il profilo della | conoscibilità | degli elementi di fatto rilevanti al fine della contestazione della sua responsabilità – non è deteriore rispetto a quella dell |
| 1992-120.txt | 1315 | 1315 | la previsione di un ricorso avverso l atto con il quale per la prima volta si è stati messi a | conoscenza | della pretesa impositiva , entro un non irragionevole termine di decadenza , secondo la costante giurisprudenza di questa corte ( |
| 1994-365.txt | 83 | 83 | ) , contrasti con gli artt . 3 e 53 della costituzione , ” relativamente all inciso al fine di | conoscere | i fatti rilevanti per la decisione ” . ad avviso del giudice remittente la norma denunciata , interpretata ” comunemente |
| 1994-365.txt | 304 | 304 | . – la questione è inammissibile . dispone la norma denunciata che ” la commissione tributaria , al fine di | conoscere | i fatti rilevanti per la decisione , ha tutte le facoltà di accesso , di richiesta di dati , di |
| 1994-365.txt | 1568 | 1568 | sta lo stesso petitum dell ordinanza , che , nel censurare la norma relativamente all inciso ” al fine di | conoscere | i fatti rilevanti per la decisione ” , sollecita una caducazione parziale della disposizione che , a ben riflettere , |
| 1995-463.txt | 711 | 711 | a dimostrare una valutazione dell immobile erronea e non conforme ai parametri legali : esattamente come se , venuto a | conoscenza | attraverso l avviso di liquidazione della rendita , egli autonomamente impugnasse l atto di attribuzione , ai sensi degli artt |
| 1995-533.txt | 1284 | 1284 | pubbliche o ad infrastrutture urbane all interno della zona omogenea di tipo f , come del resto mostra di ben | conoscere | lo stesso remittente quando afferma che , per tali cessioni , il proprietario può riuscire a conseguire un prezzo maggiore |
| 1996-127.txt | 2865 | 2865 | che quello dell ” affidamento ” , in quanto alla data di pubblicazione del bando i cittadini potevano avere effettiva | conoscenza | delle condizioni del rapporto di impiego e quindi determinarsi di conseguenza in ordine alla partecipazione al concorso stesso . la |
| 1997-264.txt | 1034 | 1034 | , non solo contro i diversi atti ” con i quali per la prima volta si è stati messi a | conoscenza | della pretesa impositiva ” , ma anche contro il provvedimento di rigetto dell istanza di rimborso o il silenzio-rifiuto sulla |
| 1997-285.txt | 1284 | 1284 | tutela del bene ambiente contro tutte le forme di inquinamento ; anche perché gli interventi regionali sono fondati su quella | conoscenza | specifica delle realtà locali che è garanzia di validi risultati . ma deve essere nel contempo ribadito che il perseguimento |
| 1998-111.txt | 2750 | 2750 | a pena di estinzione . in realtà , anche in sede processuale devono valere i principi dell affidamento , della | conoscibilità | dell atto ( o del momento da cui derivano oneri con effetti di preclusione o pregiudizievoli ) e della collaborazione |
| 1998-111.txt | 2932 | 2932 | onere sopravvenuto a carico delle parti , con facoltà alternativa – accorgimenti procedurali di garanzia al fine di assicurare una | conoscibilità | minima dell obbligo di adempimento , come un avviso alle parti con richiamo alle scelte alternative . |
| 1998-141.txt | 772 | 772 | , in quanto espositivo dei fatti e delle questioni oggetto del giudizio , è comunque riprodotto nella decisione e reso | conoscibile | alla generalità con il deposito della stessa . d altra parte , questa corte ha affermato che il principio di |
| 1998-141.txt | 882 | 882 | n . 121 del 1994 ) . e dunque può dirsi che , nel rito camerale , l esigenza di | conoscenza | delle vicende tributarie e di controllo dell opinione pubblica risulta , avuto riguardo alla natura propria del processo tributario , |
| 1998-141.txt | 1205 | 1205 | le parti un pari esercizio del diritto di difesa oltre che nell esigenza di carattere organizzativo degli uffici giudiziari di | conoscere | con ragionevole anticipo di tempo il rito , camerale o in pubblica udienza , di trattazione della controversia . 5 |
| 1998-211.txt | 908 | 908 | che ha affermato , in casi analoghi a quello pendente innanzi al rimettente , la competenza del giudice tributario a | conoscere | della controversia e a sindacare , sia pure incidenter tantum , la legittimità dei prospetti delle tariffe derivanti dalla revisione |
| 1998-233.txt | 1979 | 1979 | ricorrente parimenti si duole , quale fatto in sé pregiudizievole , per le difficoltà che ne conseguono ai fini della | conoscenza | delle risorse su cui fare affidamento . 6 . – occorre , perciò , concludere che gli atti in relazione |
| 1999-346.txt | 522 | 522 | in conseguenza e per effetto della possibilità di stipulazione della rivendita infraquinquennale dell immobile in una forma che non sarebbe | conoscibile | dal fisco . indipendentemente da ogni altra considerazione relativa alla stabilità dell acquisto del bene in tal modo effettuato , |
| 2000-301.txt | 592 | 592 | del capo i della legge 24 novembre 1981 , n . 689 ” , alla cui stregua la competenza a | conoscere | delle opposizioni alle ordinanze ingiunzione applicative di sanzioni amministrative spetta al giudice ordinario . né può aver rilievo la successiva |
| 2000-301.txt | 1523 | 1523 | , culturale , sportivo , filantropico o religioso , ma dall essere relative a ( cioè dirette a diffondere la | conoscenza | di ) manifestazioni di tale natura , festeggiamenti patriottici o religiosi , spettacoli viaggianti e di beneficenza ( lettere b |
| 2000-351.txt | 844 | 844 | che ultimamente era stato dichiarato ai fini i.c.i . ; nello stesso tempo il contribuente è posto in condizione di | conoscere | di questo ulteriore effetto della dichiarazione tributaria , perché la disposizione risulta inserita sia nella legge di delega , sia |
| 2000-51.txt | 519 | 519 | quanto la effettività dell imposizione sul reddito dipende in modo rilevante dai particolari meccanismi previsti , non tanto per la | conoscibilità | dei soggetti percettori di reddito , quanto per la riscossione materiale dei tributi . va pertanto confermato che il sistema |
| 2000-525.txt | 603 | 603 | 1997 ) . tale principio deve valere anche in materia processuale , dove si traduce nell esigenza che le parti | conoscano | il momento in cui sorgono oneri con effetti per loro pregiudizievoli , nonché nel legittimo affidamento delle parti stesse nello |
| 2002-307.txt | 1437 | 1437 | la certificazione tributaria , prescrivendo la esistenza di determinati presupposti , collegati alla delicatezza della operazione e alla effettività di | conoscenza | e riscontro della regolarità degli adempimenti imposti , richiedendo particolari doti professionali e prevedendo correlative responsabilità , a garanzia degli |
| 2003-360.txt | 136 | 136 | cui non prevede che abbiano immediato effetto , ai medesimi fini , le variazioni e le modificazioni di indirizzo comunque | conosciute | dall amministrazione finanziaria . ad avviso del rimettente , la norma impugnata , consentendo all amministrazione finanziaria di effettuare la |
| 2003-360.txt | 238 | 238 | del legislatore nella disciplina delle notificazioni è rappresentato dall esigenza di garantire al notificatario l effettiva possibilità di una tempestiva | conoscenza | dell atto notificato e , quindi , l esercizio del suo diritto di difesa ( sentenza n . 346 del |
| 2003-360.txt | 354 | 354 | di principio , va , tuttavia , contenuto entro limiti tali da non pregiudicare , sacrificando l effettiva possibilità di | conoscenza | dell atto da parte del destinatario , l esercizio del suo diritto di difesa . pregiudizio che certamente si verifica |
| 2004-103.txt | 998 | 998 | la necessità del ricorso a questi ultimi dipende dal fatto che l esatto ammontare di quanto dovuto alla regione può | conoscersi | solo a seguito delle operazioni tecniche del cosiddetto sistema di versamento unitario dei tributi . in base a questo sistema |
| 2004-285.txt | 2503 | 2503 | sì da rendere percorribile la via dell indebitamento anche per terreni di modesto reddito ) e di quelli che , | conoscendo | ex ante i limiti di detraibilità degli interessi , tale scelta abbiano compiuto dopo il 31 dicembre 1989 » . |
| 2005-280.txt | 186 | 186 | , delle imposte dovute in base alla dichiarazione dei redditi , così compromettendo « il diritto del contribuente all effettiva | conoscenza | dell iscrizione a ruolo , procrastinandola a tempo indeterminato e ledendo , in tal modo , il diritto di difesa |
| 2005-280.txt | 2289 | 2289 | all amministrazione , fossero quei termini – certezza relativamente al termine ultimo entro il quale il contribuente doveva venire a | conoscenza | della pretesa del fisco . il d.lgs . n . 46 del 1999 , se ha reso autonomo ( art |
| 2007-366.txt | 185 | 185 | parte in cui , nel caso di notificazione di atti tributari a un cittadino italiano avente all estero una residenza | conoscibile | dall amministrazione finanziaria in base all iscrizione nell anagrafe degli italiani residenti all estero ( aire ) , escludono – |
| 2007-366.txt | 381 | 381 | parte in cui , nel caso di notificazione di atti tributari a un cittadino italiano avente all estero una residenza | conoscibile | dal concessionario per la riscossione in base all iscrizione nell aire , non prevedono che la notificazione sia eseguita mediante |
| 2007-366.txt | 931 | 931 | . la commissione rimettente lamenta che le denunciate disposizioni escludono , per l ipotesi in cui la residenza estera sia | conoscibile | in base alle risultanze anagrafiche , che la notificazione sia eseguita a norma dell art . 142 cod . proc |
| 2007-366.txt | 1153 | 1153 | cost . , perché pregiudicherebbe l esercizio del diritto di difesa del destinatario della notificazione , non assicurandogli l effettiva | conoscenza | dell atto e determinerebbe un ingiustificata disparità di trattamento tra i cittadini residenti all estero , con residenza conoscibile in |
| 2007-366.txt | 1172 | 1172 | effettiva conoscenza dell atto e determinerebbe un ingiustificata disparità di trattamento tra i cittadini residenti all estero , con residenza | conoscibile | in base alle risultanze anagrafiche , per i quali la disciplina vigente non garantirebbe l effettiva conoscenza degli atti tributari |
| 2007-366.txt | 1189 | 1189 | , con residenza conoscibile in base alle risultanze anagrafiche , per i quali la disciplina vigente non garantirebbe l effettiva | conoscenza | degli atti tributari , e gli altri destinatari di notificazioni di tali atti , per i quali invece detta conoscenza |
| 2007-366.txt | 1209 | 1209 | conoscenza degli atti tributari , e gli altri destinatari di notificazioni di tali atti , per i quali invece detta | conoscenza | sarebbe garantita . 4 . 1 . – la difesa erariale ha eccepito , in primo luogo , l inammissibilità |
| 2007-366.txt | 1611 | 1611 | merito , il rimettente afferma che la normativa censurata , non garantendo ai cittadini italiani iscritti nell aire l effettiva | conoscenza | degli atti tributari loro notificati , realizza un ingiustificata disparità di trattamento rispetto ai residenti in italia , ai quali |
| 2007-366.txt | 1633 | 1633 | atti tributari loro notificati , realizza un ingiustificata disparità di trattamento rispetto ai residenti in italia , ai quali detta | conoscenza | è invece garantita dal fatto che le notificazioni degli atti tributari sono effettuate nel domicilio fiscale , e cioè , |
| 2007-366.txt | 1723 | 1723 | del legislatore nella disciplina delle notificazioni è rappresentato dall esigenza di garantire al notificatario l effettiva possibilità di una tempestiva | conoscenza | dell atto notificato e , quindi , l esercizio del suo diritto di difesa » ( sentenza n . 360 |
| 2007-366.txt | 1846 | 1846 | dello stesso comune . in tal modo , esse non garantiscono al notificatario non più residente in italia l effettiva | conoscenza | degli atti a lui destinati , senza che a tale diminuita garanzia corrisponda un apprezzabile interesse dell amministrazione finanziaria notificante |
| 2007-366.txt | 1904 | 1904 | via generale dall art . 142 cod . proc . civ . assicurerebbero , invece , al notificatario l effettiva | conoscenza | dell atto a lui destinato , imponendo all amministrazione finanziaria di espletare la non troppo gravosa procedura di notifica presso |
| 2007-366.txt | 1967 | 1967 | degli artt . 3 e 24 cost . del resto , proprio al fine di ampliare le possibilità di effettiva | conoscenza | , da parte del destinatario dell atto , il legislatore ha successivamente modificato ( con norma non applicabile ratione temporis |
| 2007-366.txt | 2333 | 2333 | , nonostante che , nella specie , il contribuente abbia proposto opposizione all avviso di vendita , dimostrando di avere | conoscenza | di detto avviso . |
| 2008-130.txt | 1174 | 1174 | 35 del 2006 ) . la commissione tributaria regionale dell emilia-romagna e la commissione tributaria provinciale di udine , pur | conoscendo | le citate decisioni , ritengono di doversi adeguare all interpretazione data dalla corte di cassazione , a sezioni unite , |
| 2009-318.txt | 921 | 921 | notificazioni all estero , osserva che gli artt . 3 e 24 cost . « impongono che le garanzie di | conoscibilità | dell atto , da parte del destinatario , si coordinino con l interesse del notificante a non vedersi addebitato l |
| 2009-321.txt | 1654 | 1654 | grado di ottenere la disponibilità del fascicolo in tempo utile per la trattazione della causa in appello . la tempestiva | conoscenza | dell impugnazione , da parte della segreteria del giudice di primo grado , è invece assicurata : a ) nel |
| 2011-17.txt | 439 | 439 | commissione tributaria provinciale preclude il diritto di azione , pur in presenza di un contraddittorio regolarmente instaurato , benché la | conoscenza | dell interposto appello , da parte di detta segreteria , sia assicurata dal dettato dell art . 53 , ultimo |
| 2011-17.txt | 1104 | 1104 | , non consente alla segreteria della commissione tributaria provinciale di avere tempestiva notizia della proposizione del gravame . la sollecita | conoscenza | dell impugnazione da parte della segreteria del giudice di primo grado è assicurata , nel caso di appello notificato a |
| 2011-17.txt | 1189 | 1189 | cod . proc . civ . nel caso di appello non notificato a mezzo di ufficiale giudiziario , la detta | conoscenza | è , invece , conseguita con il deposito della copia notificata dell appello presso la segreteria della commissione tributaria provinciale |
| 2011-247.txt | 5304 | 5304 | amministrazione finanziaria sulla denunciabilità penale dei fatti , ma solo dal momento in cui l ufficio tributario venga concretamente a | conoscenza | degli elementi obiettivi comportanti l obbligo di denuncia . essa costituisce , perciò , una circostanza di mero fatto inidonea |
| 2012-22.txt | 2037 | 2037 | la lettera inviata il 7 marzo 2011 dal presidente del senato ai presidenti delle commissioni parlamentari , nonché , per | conoscenza | , al ministro per i rapporti con il parlamento , in cui si esprime l indirizzo « di interpretare in |
| 2012-258.txt | 685 | 685 | di cui all art . 140 cod . proc . civ . , predisposte per consentire all interessato l effettiva | conoscibilità | dell atto notificato ; c ) lede il diritto di difesa del destinatario , il quale non è posto nella |
| 2012-258.txt | 709 | 709 | ; c ) lede il diritto di difesa del destinatario , il quale non è posto nella condizione di avere | conoscenza | della cartella , senza che a ciò corrisponda un apprezzabile interesse del soggetto notificante . 2 . – in via |
| 2012-258.txt | 4744 | 4744 | previste dall art . 26 del d.p.r . n . 602 del 1973 , che garantiscono al destinatario una minore | conoscibilità | dell atto . la questione è fondata . 3.1 . – come emerge dalla sopra ricordata ricostruzione del quadro normativo |
| 2012-258.txt | 5282 | 5282 | invio di una lettera raccomandata con avviso di ricevimento e , quindi , secondo modalità improntate al criterio dell effettiva | conoscibilità | dell atto . viceversa , nella notificazione di una cartella di pagamento , l avvenuto deposito di questa nella casa |
| 2012-258.txt | 5347 | 5347 | – essendo prevista solo l affissione nell albo del comune – secondo modalità improntate ad un criterio legale tipico di | conoscenza | della cartella . tale disciplina , con riferimento alla cartella di pagamento , non assicura , dunque , né l |
| 2012-258.txt | 5370 | 5370 | . tale disciplina , con riferimento alla cartella di pagamento , non assicura , dunque , né l « effettiva | conoscenza | da parte del contribuente » , né , quale mezzo per raggiungere tale fine , la comunicazione « nel luogo |
| 2014-50.txt | 781 | 781 | l art . 6 prevede che l amministrazione finanziaria informi « il contribuente di ogni fatto o circostanza a sua | conoscenza | , dai quali possa derivare il mancato riconoscimento di un credito o l irrogazione di una sanzione » . i |
| 2014-98.txt | 9556 | 9556 | e non sono successivamente modificabili – salva , naturalmente , l integrazione « resa necessaria dal deposito di documenti non | conosciuti | a opera delle altre parti o per ordine della commissione » ( art . 24 , comma 2 , del |
| 2015-10.txt | 3600 | 3600 | , in linea teorica , a legittimare uno speciale regime tributario . come si evince dalle istruttorie e dalle indagini | conoscitive | dell autorità garante della concorrenza e del mercato , svariati indizi economici segnalano che si tratta di un ambito caratterizzato |
| 2015-118.txt | 1597 | 1597 | . 1 ) l indizione , da parte del presidente della giunta regionale , di « un referendum consultivo per | conoscere | la volontà degli elettori del veneto sul seguente quesito : ” vuoi che il veneto diventi una repubblica indipendente e |
| 2015-118.txt | 2306 | 2306 | della giunta regionale e il governo , allo scopo di « definire il contenuto di un referendum consultivo finalizzato a | conoscere | la volontà degli elettori del veneto circa il conseguimento di ulteriori forme di autonomia della regione del veneto » . |
| 2015-118.txt | 2358 | 2358 | centoventi giorni dall approvazione della legge , il presidente della giunta « è autorizzato ad indire un referendum consultivo per | conoscere | la volontà degli elettori del veneto » ( art . 2 , comma 1 ) , in merito a cinque |
| 2017-181.txt | 956 | 956 | atto o vi sia il rischio di un vasto contenzioso » ( art . 3 ) . l autotutela tributaria | conosce | dunque una disciplina articolata e specifica , distinta da quella dell autotutela amministrativa generale , la quale , si può |
| 2017-240.txt | 2079 | 2079 | i giovani e i non fumatori » . si tenga presente , tra l altro , che il livello di | conoscenze | attuali in materia di fumo elettronico non sembra essere tale da assicurare l innocuità dei liquidi senza nicotina ; ciò |
| 2017-245.txt | 6113 | 6113 | regione autonoma sardegna , proprio l impossibilità , per la regione , di giovarsi della precisa ( e preventiva ) | conoscenza | delle risorse finanziarie disponibili , allo scopo di redigere puntualmente il bilancio regionale , è stata alla base della cosiddetta |
| 2017-249.txt | 1496 | 1496 | ” dell operazione , deve essere assolto in maniera rigorosa in modo tale da porre il contribuente in condizione di | conoscere | le concrete ragioni che giustificano il provvedimento . 8 . – infondata , infine , è la censura ( peraltro |
| 2017-99.txt | 1498 | 1498 | tende , da un lato , « a garantire che il nucleo di polizia tributaria venga effettivamente e sollecitamente a | conoscenza | della variazione intervenuta nel patrimonio di soggetti di accertata pericolosità sociale ( e non semplicemente che la possa conoscere , |
| 2017-99.txt | 1517 | 1517 | a conoscenza della variazione intervenuta nel patrimonio di soggetti di accertata pericolosità sociale ( e non semplicemente che la possa | conoscere | , effettuando indagini di propria iniziativa ) ; dall altro , a rendere obbligatoria per l amministrazione una verifica altrimenti |
| 2017-99.txt | 1697 | 1697 | , perché , « per quanto riguarda le autorità , la trascrizione e ( anche ) la registrazione determinano la | conoscenza | effettiva del negozio giuridico che ne forma oggetto , sicché tali autorità , a seguito di detti adempimenti , acquisiscono |
| 2017-99.txt | 2045 | 2045 | di dimora abituale della persona obbligata alla comunicazione , e quindi non mettono la polizia tributaria competente in condizione di | conoscere | tempestivamente le variazioni sospette . né può porsi a carico di questa un onere di consultazione permanente di tutti i |
| 2017-99.txt | 2169 | 2169 | 1982 e nell art . 80 , comma 1 , del d.lgs . n . 159 del 2011 assicura la | conoscenza | tempestiva e reale dei mutamenti dello stato patrimoniale di tali persone , consentendo immediatamente gli opportuni accertamenti . obiettivo questo |
| 2017-99.txt | 2488 | 2488 | per tali atti , potrebbe essere superata l attuale regolamentazione , fonte , a un tempo , di ritardi nella | conoscenza | delle variazioni patrimoniali e di gravose responsabilità penali , che , come questa corte ha già messo in evidenza ( |
| 2018-114.txt | 4587 | 4587 | ravvisa nel primo atto della riscossione coattiva ( quale l atto di pignoramento ) di cui il contribuente abbia avuto | conoscenza | , in mancanza di precedenti atti ritualmente notificati , quello recante l esercizio della potestà impositiva , la cui contestazione |
| 2018-114.txt | 4843 | 4843 | . proc . civ . perché nei confronti del primo atto della procedura di riscossione , di cui abbia avuto | conoscenza | il debitore assoggettato a riscossione coattiva , è esperibile l ordinaria opposizione al verbale di accertamento della violazione nel prescritto |
| 2018-114.txt | 4965 | 4965 | pagamento , intimazione ad adempiere , ingiunzione fiscale ) , afferma sussistere la giurisdizione del giudice ordinario , chiamato a | conoscere | dell opposizione così qualificata ( corte di cassazione , sezioni unite civili , sentenza 27 ottobre 2016 , n . |
| 2018-175.txt | 2241 | 2241 | e con consegna , da parte dell agente postale , vuoi direttamente al destinatario ( raggiungendo così il risultato della | conoscenza | effettiva dell atto ) , vuoi a soggetti il cui rapporto ( familiare , di lavoro , di collaborazione ) |
| 2018-175.txt | 2285 | 2285 | fosse tale da fondare una ragionevole presunzione di consegna dell atto a quest ultimo , realizzando in tal modo la | conoscenza | legale dell atto , stante – secondo la giurisprudenza di legittimità ( corte di cassazione , sezione terza civile , |
| 2018-175.txt | 2322 | 2322 | sezione terza civile , sentenza 29 luglio 2016 , n . 15795 ) – il generale canone di presunzione di | conoscenza | di cui all art . 1335 del codice civile . questa modalità di notificazione ” diretta ” delle cartelle di |
| 2018-175.txt | 3834 | 3834 | di meno – per quanto si viene ora a rilevare – è comunque garantita al destinatario un effettiva possibilità di | conoscenza | della cartella di pagamento notificatagli ai sensi dell art . 26 , primo comma , d.p.r . n . 602 |
| 2018-175.txt | 4435 | 4435 | sul piano presuntivo , al fine dell assolvimento dell onere della prova della ricezione del plico e della presunzione di | conoscenza | ex art . 1335 cod . civ . a seguito della più recente modifica introdotta dall art . 19-octies , |
| 2018-175.txt | 5086 | 5086 | di famiglia o addetta alla casa , all ufficio o all azienda , sul presupposto che l effettiva possibilità di | conoscenza | dell atto sia maggiore in questi ultimi casi – e quindi non bisognevole della comunicazione di avvenuta notifica – e |
| 2018-175.txt | 5346 | 5346 | o dell avviso » l agente notificatore , oltre a svolgere una serie di formalità che condizionano l integrazione della | conoscenza | legale e quindi il perfezionamento della notifica , dà notizia dell avvenuta notificazione dell atto o dell avviso a mezzo |
| 2018-175.txt | 6255 | 6255 | semplificate del procedimento notificatorio soddisfano il requisito – richiesto dalla giurisprudenza di questa corte – della « effettiva possibilità di | conoscenza | » dell atto ( sentenze n . 346 del 1998 e n . 360 del 2003 ) . la disposizione |
| 2018-175.txt | 6375 | 6375 | questa corte pone alla discrezionalità che ha il legislatore nel regolare il procedimento notificatorio , in particolare prevedendo ipotesi di | conoscenza | legale dell atto da notificare . questa corte ha infatti affermato in proposito che rientra nella discrezionalità del legislatore la |
| 2018-175.txt | 6433 | 6433 | inderogabile » derivante dal diritto di difesa del notificatario , al quale deve essere assicurata una « effettiva possibilità di | conoscenza | » dell avvenuto deposito dell atto . e ha , altresì , precisato che la discrezionalità del legislatore deve comunque |
| 2018-175.txt | 6469 | 6469 | discrezionalità del legislatore deve comunque assicurare il « fondamentale diritto del destinatario della notificazione ad essere posto in condizione di | conoscere | , con l ordinaria diligenza e senza necessità di effettuare ricerche di particolare complessità , il contenuto dell atto e |
| 2018-175.txt | 6513 | 6513 | procedura instaurata nei suoi confronti , non potendo ridursi il diritto di difesa del destinatario medesimo ad una garanzia di | conoscibilità | puramente teorica dell atto notificatogli » ( sentenza n . 346 del 1998 ) . ma le ipotesi di insufficienti |
| 2018-175.txt | 6556 | 6556 | il notificatario , ritenute tali da questa corte , sono relative a prescrizioni formali del procedimento notificatorio , integranti la | conoscenza | legale dell atto , senza che l atto sia stato consegnato a chi , per ragioni varie ( riferibili a |
| 2018-175.txt | 6604 | 6604 | servizio , di lavoro ) , sia chiamato a notiziarne il destinatario così realizzando una ragionevole presunzione di « effettiva | conoscenza | » dell atto . tra tali ipotesi – che hanno richiesto la correzione del procedimento notificatorio mediante pronunce di illegittimità |
| 2018-175.txt | 6880 | 6880 | ) con la semplice affissione nell albo del comune , secondo « modalità improntate ad un criterio legale tipico di | conoscenza | della cartella » , anziché secondo il « criterio dell effettiva conoscibilità dell atto » ( sentenza n . 258 |
| 2018-175.txt | 6892 | 6892 | modalità improntate ad un criterio legale tipico di conoscenza della cartella » , anziché secondo il « criterio dell effettiva | conoscibilità | dell atto » ( sentenza n . 258 del 2012 ) . rispetto a tali ipotesi si ha invece che |
| 2018-175.txt | 6940 | 6940 | ” ex art . 26 , primo comma , qui in esame , vi è un più elevato livello di | conoscibilità | – ossia di possibilità che si raggiunga , per il notificatario , l effettiva conoscenza dell atto – stante l |
| 2018-175.txt | 6955 | 6955 | un più elevato livello di conoscibilità – ossia di possibilità che si raggiunga , per il notificatario , l effettiva | conoscenza | dell atto – stante l avvenuta consegna del plico ( oltre che allo stesso destinatario , anche alternativamente ) a |
| 2018-175.txt | 7085 | 7085 | predica il mancato superamento , nella fattispecie in esame , del « limite inderogabile » della « effettiva possibilità di | conoscenza | » dell atto notificato – può pervenirsi anche perché dall art . 6 della legge 27 luglio 2000 , n |
| 2018-175.txt | 7144 | 7144 | , ferme le disposizioni in materia di notifica degli atti tributari , l amministrazione finanziaria deve assicurare la « effettiva | conoscenza | » da parte del contribuente degli atti a lui destinati – è possibile ricavare un canone interpretativo che vale a |
| 2018-175.txt | 7181 | 7181 | interpretativo che vale a compensare , su un piano diverso – quello della rimessione in termini – lo scarto tra | conoscenza | legale e conoscenza effettiva . anche la citata sentenza n . 146 del 2016 di questa corte ha evidenziato in |
| 2018-175.txt | 7184 | 7184 | a compensare , su un piano diverso – quello della rimessione in termini – lo scarto tra conoscenza legale e | conoscenza | effettiva . anche la citata sentenza n . 146 del 2016 di questa corte ha evidenziato in via interpretativa un |
| 2018-175.txt | 7259 | 7259 | di fallimento . analogamente , nella fattispecie della notifica ” diretta ” delle cartelle di pagamento , lo scarto tra | conoscenza | legale e conoscenza effettiva è suscettibile di essere riequilibrato per soddisfare l esigenza di assicurare l effettiva conoscenza degli atti |
| 2018-175.txt | 7262 | 7262 | analogamente , nella fattispecie della notifica ” diretta ” delle cartelle di pagamento , lo scarto tra conoscenza legale e | conoscenza | effettiva è suscettibile di essere riequilibrato per soddisfare l esigenza di assicurare l effettiva conoscenza degli atti . si ha |
| 2018-175.txt | 7277 | 7277 | scarto tra conoscenza legale e conoscenza effettiva è suscettibile di essere riequilibrato per soddisfare l esigenza di assicurare l effettiva | conoscenza | degli atti . si ha , infatti , che il richiamato canone generale , recato dall art . 6 citato |
| 2018-175.txt | 7327 | 7327 | , la portata della rimessione in termini , nel senso che la mancanza , in concreto , di « effettiva | conoscenza | » dell atto , per causa non imputabile , può legittimare il destinatario a richiedere la rimessione in termini ai |
| 2018-175.txt | 7597 | 7597 | applicazione estensiva dell istituto della rimessione in termini , sì da tutelare il contribuente che non abbia avuto « effettiva | conoscenza | » dell atto restituendolo nel termine di decadenza , di cui all art . 19 del decreto legislativo 31 dicembre |
| 2018-175.txt | 7701 | 7701 | destinatario della notifica ” diretta ” della cartella di pagamento – il quale , pur essendo integrata un ipotesi di | conoscenza | legale in ragione del rispetto delle formalità ( tanto più che semplificate ) dell art . 26 , primo comma |
| 2018-175.txt | 7731 | 7731 | più che semplificate ) dell art . 26 , primo comma , secondo periodo , assuma di non aver avuto | conoscenza | effettiva dell atto per causa a lui non imputabile – al fine di accogliere , o no , la richiesta |
| 2019-51.txt | 673 | 673 | , sia il buon andamento dell organizzazione dei pubblici uffici , in quanto impedirebbe all ente locale creditore di avere | conoscenza | delle risorse finanziarie effettivamente disponibili . infine , essi lamentano che la sospensione per un tempo così lungo dei controlli |
| 2019-67.txt | 317 | 317 | comporterebbe innanzitutto la violazione dell art . 24 cost . , in quanto la difesa processuale necessiterebbe di un adeguata | conoscenza | degli atti prodromici al processo , quale sarebbe l invito a pagare . sarebbero inoltre lesi l art . 97 |
| 2019-67.txt | 359 | 359 | . , dal momento che i principi di buon andamento e imparzialità della pubblica amministrazione si fonderebbero sull effettività della | conoscenza | degli atti amministrativi , e l art . 111 cost . , che garantisce il « giusto processo » nel |
| 2019-67.txt | 415 | 415 | . 3 cost . , sotto i profili della irragionevolezza e della disparità di trattamento , in quanto regolerebbe la | conoscibilità | dell invito al pagamento del contributo unificato « in maniera più restrittiva » rispetto ad altre analoghe disposizioni , quali |
| 2019-67.txt | 577 | 577 | bensì l irragionevolezza dell individuazione del luogo di notificazione dell invito al pagamento , luogo che non consentirebbe un adeguata | conoscibilità | da parte del destinatario . 2 . 1 . – quanto alla eccepita inammissibilità della questione per la pluralità di |
| 2019-67.txt | 1806 | 1806 | , l art . 6 della legge n . 212 del 2000 , che detta principi generali in materia di | conoscenza | degli atti tributari , stabilendo che l amministrazione finanziaria provvede comunque a comunicarli nel luogo di effettivo domicilio , quale |
| 2019-67.txt | 1954 | 1954 | pagamento del tributo costituisce di per sé un vulnus del principio secondo cui al contribuente deve essere garantita una adeguata | conoscibilità | dell instaurando procedimento di riscossione del contributo unificato . rientra nella discrezionalità del legislatore la conformazione degli istituti processuali e |
| 2019-67.txt | 1998 | 1998 | la disciplina delle notificazioni , con il « limite inderogabile » di assicurare al contribuente una « effettiva possibilità di | conoscenza | dell atto » ( sentenza n . 175 del 2018 ) . nel caso in esame la notifica al domicilio |
| 2019-67.txt | 2036 | 2036 | notifica al domicilio eletto non viola il « fondamentale diritto del destinatario della notificazione ad essere posto in condizione di | conoscere | , con l ordinaria diligenza e senza necessità di effettuare ricerche di particolare complessità , il contenuto dell atto e |
| 2019-67.txt | 2124 | 2124 | il presupposto per fare operare una presunzione legale non implausibile , perché fondata sulla elevata probabilità che il destinatario abbia | conoscenza | effettiva degli atti a lui notificati presso il domiciliatario di sua fiducia , liberamente scelto . d altronde l onere |
| 2020-201.txt | 1169 | 1169 | ” per trasparenza ” – che non è peculiare del nostro sistema impositivo , costituendo un modello per certi versi | conosciuto | anche negli ordinamenti di altri paesi – comporta quindi la tassazione irpef direttamente in capo ai soci degli utili societari |
| 2020-201.txt | 1542 | 1542 | e 2320 del codice civile ) che , da un lato , li pone giuridicamente in grado di avere piena | conoscenza | dell indicato incremento patrimoniale e , dall altro , rende irrilevante , a questi fini , la distinzione tra soci |
| 2020-201.txt | 3749 | 3749 | versate : qualora i rimettenti avessero inteso affermare che solo con la percezione degli utili il socio avrebbe la piena | conoscenza | dell andamento effettivo dell attività sociale e quindi solo da allora sarebbe in grado di tutelare la sua posizione , |
| 2022-140.txt | 3395 | 3395 | , del d.p.r . n . 131 del 1986 ) . all amministrazione finanziaria , pertanto , è assicurata la | conoscenza | dell atto soggetto a registrazione e , per tal via , la possibilità di procedere alla liquidazione e alla riscossione |
| 2022-66.txt | 1440 | 1440 | quarto comma , cost . , in quanto l applicazione delle due disposizioni impedirebbe all ente locale creditore di avere | conoscenza | delle risorse finanziarie effettivamente disponibili . 1.2 . – inoltre i rimettenti dubitano , in riferimento agli artt . 3 |
| 2022-73.txt | 3700 | 3700 | , in quanto espositivo dei fatti e delle questioni oggetto del giudizio , è comunque riprodotto nella decisione e reso | conoscibile | alla generalità con il deposito della stessa » ( sentenza n . 141 del 1998 ) . d altronde , |
1.2. Trovate i dispersion plots delle prime 10 sentenze per numero di occorrenze della voce e dei termini associati in dftm_silver. Per ogni grafico sono indicate le parole chiave trovate nella motivazione della sentenza a partire dalla voce e dai termini associati (legenda sulla destra), cui è stato associato un colore. Nel grafico ogni punto rappresenta una parola chiave in relazione alla sua posizione nella motivazione della sentenza


2. N-grams
2.1. La tabella riporta i trigrams estratti dalle sentenze presenti nel subset dftm_silver in cui compaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| trigrams_trovate | frequency |
|---|---|
| conoscenza_dell_atto | 17 |
| l_effettiva_conoscenza | 8 |
| di_conoscenza_dell | 7 |
| possibilità_di_conoscenza | 7 |
| effettiva_conoscenza_dell | 7 |
| conoscenza_degli_atti | 7 |
| a_conoscenza_della | 6 |
| conoscibilità_dell_atto | 6 |
| di_avere_conoscenza | 5 |
| condizione_di_conoscere | 5 |
| competenza_a_conoscere | 4 |
| conoscenza_da_parte | 4 |
| di_conoscenza_della | 4 |
| conoscenza_della_pretesa | 4 |
| conoscenza_delle_risorse | 4 |
| effettiva_conoscenza_degli | 4 |
| conoscenza_della_cartella | 4 |
| non_può_disconoscersi | 3 |
| abbia_avuto_conoscenza | 3 |
| ha_riconosciuto_il | 3 |
| si_deve_riconoscere | 3 |
| deve_riconoscere_che | 3 |
| fine_di_conoscere | 3 |
| di_conoscere_i | 3 |
| conoscere_i_fatti | 3 |
| di_conoscere_con | 3 |
| tempestiva_conoscenza_dell | 3 |
| di_effettiva_conoscenza | 3 |
| effettiva_conoscenza_da | 3 |
| effettiva_conoscibilità_dell | 3 |
| conoscere_la_volontà | 3 |
| conoscenza_legale_dell | 3 |
| conoscenza_legale_e | 3 |
| a_conoscere_in | 2 |
| conoscere_in_via | 2 |
| può_disconoscersi_alla | 2 |
| disconoscersi_alla_regione | 2 |
| ha_riconosciuto_alla | 2 |
| riconosciuto_alla_regione | 2 |
| conoscenza_delle_variazioni | 2 |
| conosciute_dall_ordinamento | 2 |
| corte_ha_riconosciuto | 2 |
| a_conoscenza_di | 2 |
| deve_essere_riconosciuto | 2 |
| dopo_avere_riconosciuto | 2 |
| riconosciuto_che_l | 2 |
| conoscenza_effettiva_del | 2 |
| riconosciuto_il_diritto | 2 |
| deve_riconoscersi_che | 2 |
| riconoscere_che_la | 2 |
| di_conoscere_le | 2 |
| chiamato_a_conoscere | 2 |
| a_conoscere_della | 2 |
| è_stato_riconosciuto | 2 |
| a_sua_conoscenza | 2 |
| elementi_conoscitivi_tecnici | 2 |
| è_a_conoscenza | 2 |
| fini_della_conoscenza | 2 |
| conoscenza_attraverso_l | 2 |
| di_conoscere_tempestivamente | 2 |
| messi_a_conoscenza | 2 |
| ha_riconosciuto_che | 2 |
| e_reso_conoscibile | 2 |
| reso_conoscibile_alla | 2 |
| conoscibile_alla_generalità | 2 |
| una_tempestiva_conoscenza | 2 |
| una_residenza_conoscibile | 2 |
| conoscibile_in_base | 2 |
| detta_conoscenza_è | 2 |
| conoscenza_è_invece | 2 |
| conoscenza_dell_impugnazione | 2 |
| la_conoscenza_dell | 2 |
| che_ha_riconosciuto | 2 |
| dell_effettiva_conoscibilità | 2 |
| tipico_di_conoscenza | 2 |
| consultivo_per_conoscere | 2 |
| per_conoscere_la | 2 |
| necessarie_per_riconoscere | 2 |
| per_riconoscere_in | 2 |
| riconoscere_in_capo | 2 |
| conoscenza_effettiva_dell | 2 |
| la_conoscenza_legale | 2 |
| presunzione_di_conoscenza | 2 |
| ipotesi_di_conoscenza | 2 |
| di_conoscenza_legale | 2 |
| conoscere_con_l | 2 |
| scarto_tra_conoscenza | 2 |
| tra_conoscenza_legale | 2 |
| legale_e_conoscenza | 2 |
| e_conoscenza_effettiva | 2 |
| avere_conoscenza_delle | 2 |
| piena_conoscenza_dell | 2 |
| questa_corte_riconoscendo | 1 |
| corte_riconoscendo_alla | 1 |
| riconoscendo_alla_regione | 1 |
| che_fosse_riconosciuto | 1 |
| fosse_riconosciuto_il | 1 |
| riconosciuto_il_principio | 1 |
| n_ha_riconosciuto | 1 |
| può_quindi_disconoscersi | 1 |
| quindi_disconoscersi_la | 1 |
| disconoscersi_la_legittimità | 1 |
| stato_fatto_conoscere | 1 |
| fatto_conoscere_che | 1 |
| conoscere_che_quando | 1 |
| non_possa_disconoscersi | 1 |
| possa_disconoscersi_che | 1 |
| disconoscersi_che_le | 1 |
| resto_ha_riconosciuto | 1 |
| ha_riconosciuto_anche | 1 |
| riconosciuto_anche_la | 1 |
| quindi_fondatamente_disconoscere | 1 |
| fondatamente_disconoscere_che | 1 |
| disconoscere_che_se | 1 |
| precedenza_legale_conoscenza | 1 |
| legale_conoscenza_delle | 1 |
| come_non_disconosce | 1 |
| non_disconosce_l | 1 |
| disconosce_l_avvocatura | 1 |
| addizionali_è_conosciuto | 1 |
| è_conosciuto_dalla | 1 |
| conosciuto_dalla_legislazione | 1 |
| di_tributo_conosciuto | 1 |
| tributo_conosciuto_dall | 1 |
| conosciuto_dall_ordinamento | 1 |
| data_di_conoscenza | 1 |
| decorre_dalla_conoscenza | 1 |
| dalla_conoscenza_che | 1 |
| conoscenza_che_dell | 1 |
| avuto_conoscenza_dell | 1 |
| tributaria_non_conosce | 1 |
| non_conosce_soltanto | 1 |
| conosce_soltanto_quel | 1 |
| attuazione_ha_riconosciuto | 1 |
| ha_riconosciuto_nel | 1 |
| riconosciuto_nel_campo | 1 |
| sottratto_alla_conoscenza | 1 |
| alla_conoscenza_della | 1 |
| conoscenza_della_corte | 1 |
| per_particolari_conoscenze | 1 |
| particolari_conoscenze_ed | 1 |
| conoscenze_ed_esperienze | 1 |
| contributo_di_conoscenze | 1 |
| di_conoscenze_e | 1 |
| conoscenze_e_di | 1 |
| siano_a_conoscenza | 1 |
| comunque_a_conoscenza | 1 |
| a_conoscenza_ugualmente | 1 |
| conoscenza_ugualmente_infondata | 1 |
| articolo_nel_riconoscere | 1 |
| nel_riconoscere_e | 1 |
| riconoscere_e_garantire | 1 |
| imposte_addizionali_conosciute | 1 |
| addizionali_conosciute_dall | 1 |
| affini_già_conosciute | 1 |
| già_conosciute_dall | 1 |
| in_concreto_disconoscersi | 1 |
| concreto_disconoscersi_che | 1 |
| disconoscersi_che_la | 1 |
| già_ripetutamente_riconosciuto | 1 |
| ripetutamente_riconosciuto_la | 1 |
| riconosciuto_la_legittimità | 1 |
| maturata_è_inconoscibile | 1 |
| è_inconoscibile_e | 1 |
| inconoscibile_e_si | 1 |
| ricorrere_è_riconosciuto | 1 |
| è_riconosciuto_da | 1 |
| riconosciuto_da_quella | 1 |
| importazione_art_conosce | 1 |
| art_conosce_infine | 1 |
| conosce_infine_speciali | 1 |
| riconosciuto_il_valore | 1 |
| amministrativo_può_conoscere | 1 |
| può_conoscere_essendo | 1 |
| conoscere_essendo_la | 1 |
| quello_esattoriale_conosce | 1 |
| esattoriale_conosce_altri | 1 |
| conosce_altri_procedimenti | 1 |
| avuto_legale_conoscenza | 1 |
| legale_conoscenza_dell | 1 |
| conoscenza_dell_accertamento | 1 |
| infatti_a_riconoscere | 1 |
| a_riconoscere_alle | 1 |
| riconoscere_alle_commissioni | 1 |
| vengano_a_conoscenza | 1 |
| conoscenza_di_elementi | 1 |
| ministri_ebbe_conoscenza | 1 |
| ebbe_conoscenza_prima | 1 |
| conoscenza_prima_che | 1 |
| tenuto_a_conoscere | 1 |
| a_conoscere_il | 1 |
| conoscere_il_titolo | 1 |
| era_a_conoscenza | 1 |
| conoscenza_della_commissione | 1 |
| essere_riconosciuto_alla | 1 |
| riconosciuto_alla_formulazione | 1 |
| interesse_a_conoscerla | 1 |
| a_conoscerla_le | 1 |
| conoscerla_le_altre | 1 |
| la_legge_conosce | 1 |
| legge_conosce_ai | 1 |
| conosce_ai_fini | 1 |
| la_preventiva_conoscenza | 1 |
| preventiva_conoscenza_del | 1 |
| conoscenza_del_nuovo | 1 |
| non_potrebbe_conoscersi | 1 |
| potrebbe_conoscersi_l | 1 |
| conoscersi_l_effettiva | 1 |
| avere_riconosciuto_nello | 1 |
| riconosciuto_nello_sconto | 1 |
| cost_espressamente_riconoscendo | 1 |
| espressamente_riconoscendo_la | 1 |
| riconoscendo_la_conformità | 1 |
| crea_o_riconosce | 1 |
| o_riconosce_per | 1 |
| riconosce_per_il | 1 |
| come_ha_riconosciuto | 1 |
| ha_riconosciuto_ripetutamente | 1 |
| riconosciuto_ripetutamente_la | 1 |
| scienza_economica_conosce | 1 |
| economica_conosce_la | 1 |
| conosce_la_previsione | 1 |
| principali_si_riconoscerebbe | 1 |
| si_riconoscerebbe_il | 1 |
| riconoscerebbe_il_diritto | 1 |
| ha_già_riconosciuto | 1 |
| già_riconosciuto_che | 1 |
| e_per_conoscenza | 1 |
| per_conoscenza_all | 1 |
| conoscenza_all_assessore | 1 |
| imputazione_si_conoscono | 1 |
| si_conoscono_solo | 1 |
| conoscono_solo_dai | 1 |
| quali_si_conoscevano | 1 |
| si_conoscevano_dati | 1 |
| conoscevano_dati_precisi | 1 |
| dalla_mancata_conoscenza | 1 |
| mancata_conoscenza_del | 1 |
| conoscenza_del_contenuto | 1 |
| sfera_di_conoscibilità | 1 |
| di_conoscibilità_del | 1 |
| conoscibilità_del_destinatario | 1 |
| realizzare_la_conoscenza | 1 |
| la_conoscenza_da | 1 |
| pervenire_alla_conoscenza | 1 |
| alla_conoscenza_effettiva | 1 |
| una_mancata_conoscenza | 1 |
| mancata_conoscenza_compromette | 1 |
| conoscenza_compromette_almeno | 1 |
| avere_conoscenza_dei | 1 |
| conoscenza_dei_redditi | 1 |
| quali_si_riconosca | 1 |
| si_riconosca_distinta | 1 |
| riconosca_distinta_soggettività | 1 |
| qua_si_riconosca | 1 |
| si_riconosca_la | 1 |
| riconosca_la_funzione | 1 |
| cittadini_è_riconosciuto | 1 |
| è_riconosciuto_il | 1 |
| parte_deve_riconoscersi | 1 |
| riconoscersi_che_detta | 1 |
| corte_potrà_conoscere | 1 |
| potrà_conoscere_solo | 1 |
| conoscere_solo_sulla | 1 |
| essere_riconosciuto_immune | 1 |
| riconosciuto_immune_dal | 1 |
| hanno_fatto_conoscere | 1 |
| fatto_conoscere_sia | 1 |
| conoscere_sia_pure | 1 |
| a_conoscere_o | 1 |
| conoscere_o_a | 1 |
| base_alla_conoscenza | 1 |
| alla_conoscenza_personale | 1 |
| conoscenza_personale_che | 1 |
| giudizio_le_conoscenze | 1 |
| le_conoscenze_occorrenti | 1 |
| conoscenze_occorrenti_per | 1 |
| quale_la_conoscenza | 1 |
| la_conoscenza_della | 1 |
| conoscenza_della_pendenza | 1 |
| non_richiedeva_conoscenze | 1 |
| richiedeva_conoscenze_giuridiche | 1 |
| conoscenze_giuridiche_né | 1 |
| generale_di_conoscenza | 1 |
| conoscenza_della_legge | 1 |
| questa_corte_riconoscere | 1 |
| corte_riconoscere_pur | 1 |
| riconoscere_pur_nel | 1 |
| non_facilmente_conoscibili | 1 |
| facilmente_conoscibili_dalle | 1 |
| conoscibili_dalle_stesse | 1 |
| avuto_tempestiva_conoscenza | 1 |
| tempestiva_conoscenza_dei | 1 |
| conoscenza_dei_ricorsi | 1 |
| deve_invece_riconoscersi | 1 |
| invece_riconoscersi_il | 1 |
| riconoscersi_il_contrasto | 1 |
| la_legge_riconosce | 1 |
| legge_riconosce_e | 1 |
| riconosce_e_garantisce | 1 |
| riconoscere_che_il | 1 |
| cost_perché_disconosce | 1 |
| perché_disconosce_il | 1 |
| disconosce_il_principio | 1 |
| stessa_legge_riconosce | 1 |
| legge_riconosce_all | 1 |
| riconosce_all_affittuario | 1 |
| eseguire_miglioramenti_riconosciuto | 1 |
| miglioramenti_riconosciuto_dall | 1 |
| riconosciuto_dall_art | 1 |
| dei_poteri_riconosciuti | 1 |
| poteri_riconosciuti_all | 1 |
| riconosciuti_all_affittuario | 1 |
| del_ha_riconosciuto | 1 |
| quali_espressamente_riconoscono | 1 |
| espressamente_riconoscono_a | 1 |
| riconoscono_a_ciascuna | 1 |
| a_far_conoscere | 1 |
| far_conoscere_se | 1 |
| conoscere_se_egli | 1 |
| dall_avvenuta_conoscenza | 1 |
| avvenuta_conoscenza_dell | 1 |
| e_tale_conoscenza | 1 |
| tale_conoscenza_non | 1 |
| conoscenza_non_può | 1 |
| a_non_riconoscerebbe | 1 |
| non_riconoscerebbe_al | 1 |
| riconoscerebbe_al_locatore | 1 |
| cui_non_riconoscono | 1 |
| non_riconoscono_al | 1 |
| riconoscono_al_locatore | 1 |
| cui_non_riconosce | 1 |
| non_riconosce_al | 1 |
| riconosce_al_locatore | 1 |
| venga_a_conoscenza | 1 |
| conoscenza_di_fatti | 1 |
| pertanto_per_riconoscere | 1 |
| per_riconoscere_al | 1 |
| riconoscere_al_locatore | 1 |
| tratterebbe_di_conoscenza | 1 |
| di_conoscenza_non | 1 |
| conoscenza_non_formale | 1 |
| del_quale_conosce | 1 |
| quale_conosce_esclusivamente | 1 |
| conosce_esclusivamente_il | 1 |
| fino_a_riconoscere | 1 |
| a_riconoscere_non | 1 |
| riconoscere_non_soltanto | 1 |
| potere_di_conoscere | 1 |
| conoscere_le_questioni | 1 |
| supposizione_o_conoscenza | 1 |
| o_conoscenza_di | 1 |
| conoscenza_di_detta | 1 |
| conoscere_della_domanda | 1 |
| stato_riconosciuto_dallo | 1 |
| riconosciuto_dallo_stesso | 1 |
| regole_generalmente_riconosciute | 1 |
| generalmente_riconosciute_di | 1 |
| riconosciute_di_diritto | 1 |
| ogni_dato_conoscitivo | 1 |
| dato_conoscitivo_ed | 1 |
| conoscitivo_ed_esplicativo | 1 |
| stato_riconosciuto_in | 1 |
| riconosciuto_in_caso | 1 |
| a_tutti_riconosciuto | 1 |
| tutti_riconosciuto_uguale | 1 |
| riconosciuto_uguale_diritto | 1 |
| non_può_riconoscersi | 1 |
| può_riconoscersi_identità | 1 |
| riconoscersi_identità_di | 1 |
| sua_conoscenza_e | 1 |
| conoscenza_e_di | 1 |
| acquisire_elementi_conoscitivi | 1 |
| conoscitivi_tecnici_soltanto | 1 |
| necessari_elementi_conoscitivi | 1 |
| conoscitivi_tecnici_di | 1 |
| come_viene_riconosciuto | 1 |
| viene_riconosciuto_anche | 1 |
| riconosciuto_anche_dalla | 1 |
| a_conoscenza_la | 1 |
| conoscenza_la_commissione | 1 |
| a_conoscenza_dell | 1 |
| conoscenza_dell_ufficio | 1 |
| n_del_riconosciuto | 1 |
| del_riconosciuto_costituzionalmente | 1 |
| riconosciuto_costituzionalmente_legittimo | 1 |
| della_conoscenza_della | 1 |
| conoscenza_della_disposizione | 1 |
| porta_a_conoscenza | 1 |
| a_conoscenza_dei | 1 |
| conoscenza_dei_contribuenti | 1 |
| e_generale_conoscenza | 1 |
| generale_conoscenza_attraverso | 1 |
| portata_a_conoscenza | 1 |
| a_conoscenza_del | 1 |
| conoscenza_del_contribuente | 1 |
| settembre_n_conosce | 1 |
| n_conosce_fra | 1 |
| conosce_fra_le | 1 |
| avere_riconosciuto_la | 1 |
| riconosciuto_la_propria | 1 |
| volte_richiamate_riconoscere | 1 |
| richiamate_riconoscere_in | 1 |
| riconoscere_in_linea | 1 |
| quanto_si_conosca | 1 |
| si_conosca_previamente | 1 |
| conosca_previamente_l | 1 |
| può_non_riconoscersi | 1 |
| non_riconoscersi_che | 1 |
| riconoscersi_che_un | 1 |
| tuttavia_doversi_disconoscere | 1 |
| doversi_disconoscere_che | 1 |
| disconoscere_che_si | 1 |
| esame_si_riconosce | 1 |
| si_riconosce_proprio | 1 |
| riconosce_proprio_con | 1 |
| grado_di_conoscere | 1 |
| conoscere_tempestivamente_quando | 1 |
| possessore_difficilmente_conoscibili | 1 |
| difficilmente_conoscibili_e | 1 |
| conoscibili_e_così | 1 |
| fine_di_riconoscervi | 1 |
| di_riconoscervi_esercizio | 1 |
| riconoscervi_esercizio_di | 1 |
| nucleo_familiare_sconosciuti | 1 |
| familiare_sconosciuti_alla | 1 |
| sconosciuti_alla_partecipazione | 1 |
| sociale_ciò_riconoscendosi | 1 |
| ciò_riconoscendosi_tuttavia | 1 |
| riconoscendosi_tuttavia_inattuabile | 1 |
| conferente_derivata_conoscenza | 1 |
| derivata_conoscenza_per | 1 |
| conoscenza_per_i | 1 |
| se_deve_riconoscersi | 1 |
| deve_riconoscersi_indubbiamente | 1 |
| riconoscersi_indubbiamente_la | 1 |
| avrebbe_potuto_conoscere | 1 |
| potuto_conoscere_con | 1 |
| conoscere_con_assoluta | 1 |
| gennaio_n_riconoscendosi | 1 |
| n_riconoscendosi_peraltro | 1 |
| riconoscendosi_peraltro_il | 1 |
| difendere_dalle_conoscenze | 1 |
| dalle_conoscenze_e | 1 |
| conoscenze_e_ingerenze | 1 |
| di_generale_conoscenza | 1 |
| generale_conoscenza_la | 1 |
| conoscenza_la_concreta | 1 |
| diretto_a_conoscere | 1 |
| a_conoscere_se | 1 |
| conoscere_se_queste | 1 |
| però_deve_riconoscersi | 1 |
| riconoscersi_che_l | 1 |
| tempestivamente_la_conoscenza | 1 |
| la_conoscenza_delle | 1 |
| conoscenza_delle_norme | 1 |
| materia_a_conoscerne | 1 |
| a_conoscerne_l | 1 |
| conoscerne_l_eccezione | 1 |
| in_apice_riconosciuto | 1 |
| apice_riconosciuto_al | 1 |
| riconosciuto_al_contributo | 1 |
| ebbe_a_riconoscersi | 1 |
| a_riconoscersi_in | 1 |
| riconoscersi_in_ordine | 1 |
| si_vuol_conoscere | 1 |
| vuol_conoscere_cioè | 1 |
| conoscere_cioè_se | 1 |
| venuta_a_conoscenza | 1 |
| conoscenza_della_reale | 1 |
| la_generale_conoscenza | 1 |
| generale_conoscenza_delle | 1 |
| conoscenza_delle_controversie | 1 |
| a_legale_conoscenza | 1 |
| legale_conoscenza_della | 1 |
| può_disconoscersi_infatti | 1 |
| disconoscersi_infatti_che | 1 |
| in_definitiva_riconosciuto | 1 |
| definitiva_riconosciuto_una | 1 |
| riconosciuto_una_sorta | 1 |
| obiettive_la_conoscenza | 1 |
| la_conoscenza_dei | 1 |
| conoscenza_dei_dati | 1 |
| occasione_di_conoscere | 1 |
| di_conoscere_nel | 1 |
| conoscere_nel_giudizio | 1 |
| ha_infatti_riconosciuto | 1 |
| infatti_riconosciuto_l | 1 |
| riconosciuto_l_esattezza | 1 |
| art_cit_riconosce | 1 |
| cit_riconosce_al | 1 |
| riconosce_al_cessionario | 1 |
| profilo_della_conoscibilità | 1 |
| della_conoscibilità_degli | 1 |
| conoscibilità_degli_elementi | 1 |
| in_questione_riconosce | 1 |
| questione_riconosce_al | 1 |
| riconosce_al_giudice | 1 |
| venuto_a_conoscenza | 1 |
| a_conoscenza_attraverso | 1 |
| di_ben_conoscere | 1 |
| ben_conoscere_lo | 1 |
| conoscere_lo_stesso | 1 |
| costituzionale_ha_riconosciuto | 1 |
| riconosciuto_che_il | 1 |
| e_o_riconosciuti | 1 |
| o_riconosciuti_presso | 1 |
| riconosciuti_presso_altre | 1 |
| avere_effettiva_conoscenza | 1 |
| effettiva_conoscenza_delle | 1 |
| conoscenza_delle_condizioni | 1 |
| ciò_implicitamente_riconoscendo | 1 |
| implicitamente_riconoscendo_che | 1 |
| riconoscendo_che_tale | 1 |
| su_quella_conoscenza | 1 |
| quella_conoscenza_specifica | 1 |
| conoscenza_specifica_delle | 1 |
| affidamento_della_conoscibilità | 1 |
| della_conoscibilità_dell | 1 |
| assicurare_una_conoscibilità | 1 |
| una_conoscibilità_minima | 1 |
| conoscibilità_minima_dell | 1 |
| esigenza_di_conoscenza | 1 |
| di_conoscenza_delle | 1 |
| conoscenza_delle_vicende | 1 |
| giudiziari_di_conoscere | 1 |
| conoscere_con_ragionevole | 1 |
| tributario_a_conoscere | 1 |
| conoscere_della_controversia | 1 |
| della_conoscenza_delle | 1 |
| non_sarebbe_conoscibile | 1 |
| sarebbe_conoscibile_dal | 1 |
| conoscibile_dal_fisco | 1 |
| per_la_conoscibilità | 1 |
| la_conoscibilità_dei | 1 |
| conoscibilità_dei_soggetti | 1 |
| a_conoscere_delle | 1 |
| conoscere_delle_opposizioni | 1 |
| sollevata_come_riconosce | 1 |
| come_riconosce_lo | 1 |
| riconosce_lo_stesso | 1 |
| diffondere_la_conoscenza | 1 |
| la_conoscenza_di | 1 |
| conoscenza_di_manifestazioni | 1 |
| di_conoscere_di | 1 |
| conoscere_di_questo | 1 |
| le_parti_conoscano | 1 |
| parti_conoscano_il | 1 |
| conoscano_il_momento | 1 |
| effettività_di_conoscenza | 1 |
| di_conoscenza_e | 1 |
| conoscenza_e_riscontro | 1 |
| indirizzo_comunque_conosciute | 1 |
| comunque_conosciute_dall | 1 |
| conosciute_dall_amministrazione | 1 |
| regione_può_conoscersi | 1 |
| può_conoscersi_solo | 1 |
| conoscersi_solo_a | 1 |
| quelli_che_conoscendo | 1 |
| che_conoscendo_ex | 1 |
| conoscendo_ex_ante | 1 |
| all_effettiva_conoscenza | 1 |
| conoscenza_dell_iscrizione | 1 |
| venire_a_conoscenza | 1 |
| residenza_conoscibile_dall | 1 |
| conoscibile_dall_amministrazione | 1 |
| residenza_conoscibile_dal | 1 |
| conoscibile_dal_concessionario | 1 |
| estera_sia_conoscibile | 1 |
| sia_conoscibile_in | 1 |
| con_residenza_conoscibile | 1 |
| residenza_conoscibile_in | 1 |
| invece_detta_conoscenza | 1 |
| detta_conoscenza_sarebbe | 1 |
| conoscenza_sarebbe_garantita | 1 |
| quali_detta_conoscenza | 1 |
| avere_conoscenza_di | 1 |
| conoscenza_di_detto | 1 |
| udine_pur_conoscendo | 1 |
| pur_conoscendo_le | 1 |
| conoscendo_le_citate | 1 |
| ha_poi_riconosciuto | 1 |
| poi_riconosciuto_che | 1 |
| garanzie_di_conoscibilità | 1 |
| di_conoscibilità_dell | 1 |
| la_tempestiva_conoscenza | 1 |
| benché_la_conoscenza | 1 |
| conoscenza_dell_interposto | 1 |
| la_sollecita_conoscenza | 1 |
| sollecita_conoscenza_dell | 1 |
| la_detta_conoscenza | 1 |
| riconosciuto_il_perfezionamento | 1 |
| interpretazione_come_riconosciuto | 1 |
| come_riconosciuto_dalla | 1 |
| riconosciuto_dalla_stessa | 1 |
| concretamente_a_conoscenza | 1 |
| a_conoscenza_degli | 1 |
| conoscenza_degli_elementi | 1 |
| sopra_ricordata_riconoscendo | 1 |
| ricordata_riconoscendo_che | 1 |
| riconoscendo_che_le | 1 |
| nonché_per_conoscenza | 1 |
| per_conoscenza_al | 1 |
| conoscenza_al_ministro | 1 |
| l_effettiva_conoscibilità | 1 |
| avere_conoscenza_della | 1 |
| una_minore_conoscibilità | 1 |
| minore_conoscibilità_dell | 1 |
| sua_conoscenza_dai | 1 |
| conoscenza_dai_quali | 1 |
| documenti_non_conosciuti | 1 |
| non_conosciuti_a | 1 |
| conosciuti_a_opera | 1 |
| dalle_indagini_conoscitive | 1 |
| indagini_conoscitive_dell | 1 |
| conoscitive_dell_autorità | 1 |
| giuridiche_costituzionalmente_riconosciute | 1 |
| costituzionalmente_riconosciute_e | 1 |
| riconosciute_e_protette | 1 |
| ha_riconosciuto_la | 1 |
| riconosciuto_la_sindacabilità | 1 |
| le_facoltà_riconosciute | 1 |
| facoltà_riconosciute_dalle | 1 |
| riconosciute_dalle_disposizioni | 1 |
| indubbiamente_come_riconosciuto | 1 |
| come_riconosciuto_anche | 1 |
| riconosciuto_anche_da | 1 |
| e_indivisibile_riconosce | 1 |
| indivisibile_riconosce_e | 1 |
| riconosce_e_promuove | 1 |
| finalizzato_a_conoscere | 1 |
| a_conoscere_la | 1 |
| sollecitamente_a_conoscenza | 1 |
| conoscenza_della_variazione | 1 |
| la_possa_conoscere | 1 |
| possa_conoscere_effettuando | 1 |
| conoscere_effettuando_indagini | 1 |
| determinano_la_conoscenza | 1 |
| la_conoscenza_effettiva | 1 |
| giudice_rimettente_riconosce | 1 |
| rimettente_riconosce_che | 1 |
| riconosce_che_queste | 1 |
| conoscere_tempestivamente_le | 1 |
| assicura_la_conoscenza | 1 |
| la_conoscenza_tempestiva | 1 |
| conoscenza_tempestiva_e | 1 |
| ritardi_nella_conoscenza | 1 |
| nella_conoscenza_delle | 1 |
| autotutela_tributaria_conosce | 1 |
| tributaria_conosce_dunque | 1 |
| conosce_dunque_una | 1 |
| un_bene_riconosciuto | 1 |
| bene_riconosciuto_come | 1 |
| riconosciuto_come_gravemente | 1 |
| ce_ha_riconosciuto | 1 |
| riconosciuto_che_le | 1 |
| livello_di_conoscenze | 1 |
| di_conoscenze_attuali | 1 |
| conoscenze_attuali_in | 1 |
| sardegna_che_riconosce | 1 |
| che_riconosce_alla | 1 |
| riconosce_alla_regione | 1 |
| lesivo_non_disconoscendo | 1 |
| non_disconoscendo_la | 1 |
| disconoscendo_la_piena | 1 |
| saranno_da_riconoscere | 1 |
| da_riconoscere_al | 1 |
| riconoscere_al_cire | 1 |
| e_preventiva_conoscenza | 1 |
| preventiva_conoscenza_delle | 1 |
| qui_deciso_riconosce | 1 |
| deciso_riconosce_la | 1 |
| riconosce_la_sussistenza | 1 |
| conoscere_le_concrete | 1 |
| richiamato_e_riconosceva | 1 |
| e_riconosceva_al | 1 |
| riconosceva_al_giudice | 1 |
| norma_che_riconoscesse | 1 |
| che_riconoscesse_e | 1 |
| riconoscesse_e_tutelasse | 1 |
| avuto_conoscenza_in | 1 |
| conoscenza_in_mancanza | 1 |
| avuto_conoscenza_il | 1 |
| conoscenza_il_debitore | 1 |
| a_conoscere_dell | 1 |
| conoscere_dell_opposizione | 1 |
| tutela_giurisdizionale_riconosciuto | 1 |
| giurisdizionale_riconosciuto_in | 1 |
| riconosciuto_in_generale | 1 |
| risultato_della_conoscenza | 1 |
| della_conoscenza_effettiva | 1 |
| modo_la_conoscenza | 1 |
| di_conoscenza_di | 1 |
| conoscenza_di_cui | 1 |
| si_è_riconosciuto | 1 |
| è_riconosciuto_in | 1 |
| riconosciuto_in_linea | 1 |
| vivente_come_riconosce | 1 |
| come_riconosce_la | 1 |
| riconosce_la_stessa | 1 |
| di_conoscenza_ex | 1 |
| conoscenza_ex_art | 1 |
| integrazione_della_conoscenza | 1 |
| della_conoscenza_legale | 1 |
| conoscenza_dell_avvenuto | 1 |
| garanzia_di_conoscibilità | 1 |
| di_conoscibilità_puramente | 1 |
| conoscibilità_puramente_teorica | 1 |
| integranti_la_conoscenza | 1 |
| livello_di_conoscibilità | 1 |
| di_conoscibilità_ossia | 1 |
| conoscibilità_ossia_di | 1 |
| la_effettiva_conoscenza | 1 |
| conoscenza_effettiva_anche | 1 |
| di_fallimento_riconoscendo | 1 |
| fallimento_riconoscendo_al | 1 |
| riconoscendo_al_notificatario | 1 |
| conoscenza_effettiva_è | 1 |
| avuto_effettiva_conoscenza | 1 |
| conoscenza_legale_in | 1 |
| aver_avuto_conoscenza | 1 |
| avuto_conoscenza_effettiva | 1 |
| un_adeguata_conoscenza | 1 |
| adeguata_conoscenza_degli | 1 |
| effettività_della_conoscenza | 1 |
| della_conoscenza_degli | 1 |
| regolerebbe_la_conoscibilità | 1 |
| la_conoscibilità_dell | 1 |
| conoscibilità_dell_invito | 1 |
| un_adeguata_conoscibilità | 1 |
| adeguata_conoscibilità_da | 1 |
| conoscibilità_da_parte | 1 |
| materia_di_conoscenza | 1 |
| di_conoscenza_degli | 1 |
| una_adeguata_conoscibilità | 1 |
| adeguata_conoscibilità_dell | 1 |
| conoscibilità_dell_instaurando | 1 |
| destinatario_abbia_conoscenza | 1 |
| abbia_conoscenza_effettiva | 1 |
| conoscenza_effettiva_degli | 1 |
| certi_versi_conosciuto | 1 |
| versi_conosciuto_anche | 1 |
| conosciuto_anche_negli | 1 |
| avere_piena_conoscenza | 1 |
| conoscenza_dell_indicato | 1 |
| la_piena_conoscenza | 1 |
| conoscenza_dell_andamento | 1 |
| è_visto_riconosciuto | 1 |
| visto_riconosciuto_al | 1 |
| riconosciuto_al_principio | 1 |
| assicurata_la_conoscenza | 1 |
2.2. La tabella riporta i fivegrams estratti dalle sentenze presenti nel subset dftm_silver in cuicompaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| five_grams_trovate | frequency |
|---|---|
| effettiva_possibilità_di_conoscenza_dell | 6 |
| possibilità_di_conoscenza_dell_atto | 5 |
| l_effettiva_conoscenza_degli_atti | 4 |
| conoscenza_da_parte_del_contribuente | 3 |
| al_fine_di_conoscere_i | 3 |
| fine_di_conoscere_i_fatti | 3 |
| di_conoscere_i_fatti_rilevanti | 3 |
| conoscere_i_fatti_rilevanti_per | 3 |
| posto_in_condizione_di_conoscere | 3 |
| l_effettiva_conoscenza_dell_atto | 3 |
| effettiva_conoscenza_da_parte_del | 3 |
| conoscere_la_volontà_degli_elettori | 3 |
| la_propria_competenza_a_conoscere | 2 |
| propria_competenza_a_conoscere_in | 2 |
| competenza_a_conoscere_in_via | 2 |
| a_conoscere_in_via_principale | 2 |
| conoscere_in_via_principale_dei | 2 |
| esenzioni_fiscali_non_può_disconoscersi | 2 |
| fiscali_non_può_disconoscersi_alla | 2 |
| non_può_disconoscersi_alla_regione | 2 |
| può_disconoscersi_alla_regione_siciliana | 2 |
| disconoscersi_alla_regione_siciliana_il | 2 |
| si_deve_riconoscere_che_la | 2 |
| è_stati_messi_a_conoscenza | 2 |
| stati_messi_a_conoscenza_della | 2 |
| messi_a_conoscenza_della_pretesa | 2 |
| a_conoscenza_della_pretesa_impositiva | 2 |
| inciso_al_fine_di_conoscere | 2 |
| nella_decisione_e_reso_conoscibile | 2 |
| decisione_e_reso_conoscibile_alla | 2 |
| e_reso_conoscibile_alla_generalità | 2 |
| reso_conoscibile_alla_generalità_con | 2 |
| conoscibile_alla_generalità_con_il | 2 |
| possibilità_di_una_tempestiva_conoscenza | 2 |
| di_una_tempestiva_conoscenza_dell | 2 |
| una_tempestiva_conoscenza_dell_atto | 2 |
| tempestiva_conoscenza_dell_atto_notificato | 2 |
| conoscenza_dell_atto_notificato_e | 2 |
| l_effettiva_possibilità_di_conoscenza | 2 |
| all_estero_una_residenza_conoscibile | 2 |
| conoscibile_in_base_alle_risultanze | 2 |
| effettiva_conoscenza_degli_atti_tributari | 2 |
| notificatario_l_effettiva_conoscenza_dell | 2 |
| conoscenza_dell_impugnazione_da_parte | 2 |
| criterio_dell_effettiva_conoscibilità_dell | 2 |
| dell_effettiva_conoscibilità_dell_atto | 2 |
| criterio_legale_tipico_di_conoscenza | 2 |
| legale_tipico_di_conoscenza_della | 2 |
| tipico_di_conoscenza_della_cartella | 2 |
| un_referendum_consultivo_per_conoscere | 2 |
| referendum_consultivo_per_conoscere_la | 2 |
| consultivo_per_conoscere_la_volontà | 2 |
| per_conoscere_la_volontà_degli | 2 |
| necessarie_per_riconoscere_in_capo | 2 |
| la_conoscenza_legale_dell_atto | 2 |
| della_effettiva_possibilità_di_conoscenza | 2 |
| una_effettiva_possibilità_di_conoscenza | 2 |
| in_condizione_di_conoscere_con | 2 |
| condizione_di_conoscere_con_l | 2 |
| di_conoscere_con_l_ordinaria | 2 |
| conoscere_con_l_ordinaria_diligenza | 2 |
| di_effettiva_conoscenza_dell_atto | 2 |
| lo_scarto_tra_conoscenza_legale | 2 |
| scarto_tra_conoscenza_legale_e | 2 |
| tra_conoscenza_legale_e_conoscenza | 2 |
| conoscenza_legale_e_conoscenza_effettiva | 2 |
| locale_creditore_di_avere_conoscenza | 2 |
| creditore_di_avere_conoscenza_delle | 2 |
| di_avere_conoscenza_delle_risorse | 2 |
| avere_conoscenza_delle_risorse_finanziarie | 2 |
| conoscenza_delle_risorse_finanziarie_effettivamente | 2 |
| con_cui_questa_corte_riconoscendo | 1 |
| cui_questa_corte_riconoscendo_alla | 1 |
| questa_corte_riconoscendo_alla_regione | 1 |
| corte_riconoscendo_alla_regione_siciliana | 1 |
| riconoscendo_alla_regione_siciliana_il | 1 |
| dell_ipotesi_che_fosse_riconosciuto | 1 |
| ipotesi_che_fosse_riconosciuto_il | 1 |
| che_fosse_riconosciuto_il_principio | 1 |
| fosse_riconosciuto_il_principio_che | 1 |
| riconosciuto_il_principio_che_la | 1 |
| del_gennaio_n_ha_riconosciuto | 1 |
| gennaio_n_ha_riconosciuto_alla | 1 |
| n_ha_riconosciuto_alla_regione | 1 |
| ha_riconosciuto_alla_regione_siciliana | 1 |
| riconosciuto_alla_regione_siciliana_potere | 1 |
| autostrade_non_può_quindi_disconoscersi | 1 |
| non_può_quindi_disconoscersi_la | 1 |
| può_quindi_disconoscersi_la_legittimità | 1 |
| quindi_disconoscersi_la_legittimità_del | 1 |
| disconoscersi_la_legittimità_del_citato | 1 |
| giugno_è_stato_fatto_conoscere | 1 |
| è_stato_fatto_conoscere_che | 1 |
| stato_fatto_conoscere_che_quando | 1 |
| fatto_conoscere_che_quando_la | 1 |
| conoscere_che_quando_la_camera | 1 |
| situazione_verificatasi_non_possa_disconoscersi | 1 |
| verificatasi_non_possa_disconoscersi_che | 1 |
| non_possa_disconoscersi_che_le | 1 |
| possa_disconoscersi_che_le_risultanze | 1 |
| disconoscersi_che_le_risultanze_catastali | 1 |
| come_del_resto_ha_riconosciuto | 1 |
| del_resto_ha_riconosciuto_anche | 1 |
| resto_ha_riconosciuto_anche_la | 1 |
| ha_riconosciuto_anche_la_commissione | 1 |
| riconosciuto_anche_la_commissione_centrale | 1 |
| si_può_quindi_fondatamente_disconoscere | 1 |
| può_quindi_fondatamente_disconoscere_che | 1 |
| quindi_fondatamente_disconoscere_che_se | 1 |
| fondatamente_disconoscere_che_se_è | 1 |
| disconoscere_che_se_è_vero | 1 |
| data_in_precedenza_legale_conoscenza | 1 |
| in_precedenza_legale_conoscenza_delle | 1 |
| precedenza_legale_conoscenza_delle_variazioni | 1 |
| legale_conoscenza_delle_variazioni_apportate | 1 |
| conoscenza_delle_variazioni_apportate_non | 1 |
| altra_parte_come_non_disconosce | 1 |
| parte_come_non_disconosce_l | 1 |
| come_non_disconosce_l_avvocatura | 1 |
| non_disconosce_l_avvocatura_dello | 1 |
| disconosce_l_avvocatura_dello_stato | 1 |
| sistema_delle_addizionali_è_conosciuto | 1 |
| delle_addizionali_è_conosciuto_dalla | 1 |
| addizionali_è_conosciuto_dalla_legislazione | 1 |
| è_conosciuto_dalla_legislazione_statale | 1 |
| conosciuto_dalla_legislazione_statale_ed | 1 |
| un_tipo_di_tributo_conosciuto | 1 |
| tipo_di_tributo_conosciuto_dall | 1 |
| di_tributo_conosciuto_dall_ordinamento | 1 |
| tributo_conosciuto_dall_ordinamento_generale | 1 |
| conosciuto_dall_ordinamento_generale_sotto | 1 |
| decorre_dalla_data_di_conoscenza | 1 |
| dalla_data_di_conoscenza_dell | 1 |
| data_di_conoscenza_dell_atto | 1 |
| di_conoscenza_dell_atto_nella | 1 |
| conoscenza_dell_atto_nella_specie | 1 |
| citato_art_decorre_dalla_conoscenza | 1 |
| art_decorre_dalla_conoscenza_che | 1 |
| decorre_dalla_conoscenza_che_dell | 1 |
| dalla_conoscenza_che_dell_atto | 1 |
| conoscenza_che_dell_atto_abbia | 1 |
| il_ricorrente_abbia_avuto_conoscenza | 1 |
| ricorrente_abbia_avuto_conoscenza_dell | 1 |
| abbia_avuto_conoscenza_dell_atto | 1 |
| avuto_conoscenza_dell_atto_impugnato | 1 |
| conoscenza_dell_atto_impugnato_in | 1 |
| la_materia_tributaria_non_conosce | 1 |
| materia_tributaria_non_conosce_soltanto | 1 |
| tributaria_non_conosce_soltanto_quel | 1 |
| non_conosce_soltanto_quel_controllo | 1 |
| conosce_soltanto_quel_controllo_generale | 1 |
| norma_d_attuazione_ha_riconosciuto | 1 |
| d_attuazione_ha_riconosciuto_nel | 1 |
| attuazione_ha_riconosciuto_nel_campo | 1 |
| ha_riconosciuto_nel_campo_tributario | 1 |
| riconosciuto_nel_campo_tributario_in | 1 |
| ad_essere_sottratto_alla_conoscenza | 1 |
| essere_sottratto_alla_conoscenza_della | 1 |
| sottratto_alla_conoscenza_della_corte | 1 |
| alla_conoscenza_della_corte_cui | 1 |
| conoscenza_della_corte_cui_invece | 1 |
| persone_qualificate_per_particolari_conoscenze | 1 |
| qualificate_per_particolari_conoscenze_ed | 1 |
| per_particolari_conoscenze_ed_esperienze | 1 |
| particolari_conoscenze_ed_esperienze_la | 1 |
| conoscenze_ed_esperienze_la_stessa | 1 |
| commissioni_un_contributo_di_conoscenze | 1 |
| un_contributo_di_conoscenze_e | 1 |
| contributo_di_conoscenze_e_di | 1 |
| di_conoscenze_e_di_esperienze | 1 |
| conoscenze_e_di_esperienze_che | 1 |
| di_cui_siano_a_conoscenza | 1 |
| doveva_essere_comunque_a_conoscenza | 1 |
| essere_comunque_a_conoscenza_ugualmente | 1 |
| comunque_a_conoscenza_ugualmente_infondata | 1 |
| a_conoscenza_ugualmente_infondata_è | 1 |
| conoscenza_ugualmente_infondata_è_la | 1 |
| noto_tale_articolo_nel_riconoscere | 1 |
| tale_articolo_nel_riconoscere_e | 1 |
| articolo_nel_riconoscere_e_garantire | 1 |
| nel_riconoscere_e_garantire_la | 1 |
| riconoscere_e_garantire_la_proprietà | 1 |
| comuni_con_imposte_addizionali_conosciute | 1 |
| con_imposte_addizionali_conosciute_dall | 1 |
| imposte_addizionali_conosciute_dall_ordinamento | 1 |
| addizionali_conosciute_dall_ordinamento_tributario | 1 |
| conosciute_dall_ordinamento_tributario_generale | 1 |
| delle_addizionali_affini_già_conosciute | 1 |
| addizionali_affini_già_conosciute_dall | 1 |
| affini_già_conosciute_dall_ordinamento | 1 |
| già_conosciute_dall_ordinamento_analogo | 1 |
| conosciute_dall_ordinamento_analogo_ragionamento | 1 |
| né_può_in_concreto_disconoscersi | 1 |
| può_in_concreto_disconoscersi_che | 1 |
| in_concreto_disconoscersi_che_la | 1 |
| concreto_disconoscersi_che_la_misura | 1 |
| disconoscersi_che_la_misura_dell | 1 |
| corte_ha_già_ripetutamente_riconosciuto | 1 |
| ha_già_ripetutamente_riconosciuto_la | 1 |
| già_ripetutamente_riconosciuto_la_legittimità | 1 |
| ripetutamente_riconosciuto_la_legittimità_di | 1 |
| riconosciuto_la_legittimità_di_leggi | 1 |
| che_la_corte_ha_riconosciuto | 1 |
| la_corte_ha_riconosciuto_alla | 1 |
| corte_ha_riconosciuto_alla_regione | 1 |
| ha_riconosciuto_alla_regione_nelle | 1 |
| riconosciuto_alla_regione_nelle_sentenze | 1 |
| non_ancora_maturata_è_inconoscibile | 1 |
| ancora_maturata_è_inconoscibile_e | 1 |
| maturata_è_inconoscibile_e_si | 1 |
| è_inconoscibile_e_si_può | 1 |
| inconoscibile_e_si_può_soltanto | 1 |
| diritto_di_ricorrere_è_riconosciuto | 1 |
| di_ricorrere_è_riconosciuto_da | 1 |
| ricorrere_è_riconosciuto_da_quella | 1 |
| è_riconosciuto_da_quella_norma | 1 |
| riconosciuto_da_quella_norma_art | 1 |
| alla_temporanea_importazione_art_conosce | 1 |
| temporanea_importazione_art_conosce_infine | 1 |
| importazione_art_conosce_infine_speciali | 1 |
| art_conosce_infine_speciali_esenzioni | 1 |
| conosce_infine_speciali_esenzioni_ignote | 1 |
| cui_la_corte_ha_riconosciuto | 1 |
| la_corte_ha_riconosciuto_il | 1 |
| corte_ha_riconosciuto_il_valore | 1 |
| ha_riconosciuto_il_valore_di | 1 |
| riconosciuto_il_valore_di_procedimento | 1 |
| il_giudice_amministrativo_può_conoscere | 1 |
| giudice_amministrativo_può_conoscere_essendo | 1 |
| amministrativo_può_conoscere_essendo_la | 1 |
| può_conoscere_essendo_la_pretesa | 1 |
| conoscere_essendo_la_pretesa_deducibile | 1 |
| oltre_a_quello_esattoriale_conosce | 1 |
| a_quello_esattoriale_conosce_altri | 1 |
| quello_esattoriale_conosce_altri_procedimenti | 1 |
| esattoriale_conosce_altri_procedimenti_privilegiati | 1 |
| conosce_altri_procedimenti_privilegiati_che | 1 |
| non_abbiano_avuto_legale_conoscenza | 1 |
| abbiano_avuto_legale_conoscenza_dell | 1 |
| avuto_legale_conoscenza_dell_accertamento | 1 |
| legale_conoscenza_dell_accertamento_medesimo | 1 |
| conoscenza_dell_accertamento_medesimo_e | 1 |
| costituzionale_ebbe_infatti_a_riconoscere | 1 |
| ebbe_infatti_a_riconoscere_alle | 1 |
| infatti_a_riconoscere_alle_commissioni | 1 |
| a_riconoscere_alle_commissioni_previste | 1 |
| riconoscere_alle_commissioni_previste_dal | 1 |
| questo_esse_vengano_a_conoscenza | 1 |
| esse_vengano_a_conoscenza_di | 1 |
| vengano_a_conoscenza_di_elementi | 1 |
| a_conoscenza_di_elementi_che | 1 |
| conoscenza_di_elementi_che_rendano | 1 |
| consiglio_dei_ministri_ebbe_conoscenza | 1 |
| dei_ministri_ebbe_conoscenza_prima | 1 |
| ministri_ebbe_conoscenza_prima_che | 1 |
| ebbe_conoscenza_prima_che_gli | 1 |
| conoscenza_prima_che_gli_pervenisse | 1 |
| è_nemmeno_tenuto_a_conoscere | 1 |
| nemmeno_tenuto_a_conoscere_il | 1 |
| tenuto_a_conoscere_il_titolo | 1 |
| a_conoscere_il_titolo_e | 1 |
| conoscere_il_titolo_e_la | 1 |
| quel_quadro_era_a_conoscenza | 1 |
| quadro_era_a_conoscenza_della | 1 |
| era_a_conoscenza_della_commissione | 1 |
| a_conoscenza_della_commissione_paritetica | 1 |
| conoscenza_della_commissione_paritetica_che | 1 |
| valore_decisivo_deve_essere_riconosciuto | 1 |
| decisivo_deve_essere_riconosciuto_alla | 1 |
| deve_essere_riconosciuto_alla_formulazione | 1 |
| essere_riconosciuto_alla_formulazione_del | 1 |
| riconosciuto_alla_formulazione_del_secondo | 1 |
| di_avere_interesse_a_conoscerla | 1 |
| avere_interesse_a_conoscerla_le | 1 |
| interesse_a_conoscerla_le_altre | 1 |
| a_conoscerla_le_altre_questioni | 1 |
| conoscerla_le_altre_questioni_sollevate | 1 |
| stessa_rete_la_legge_conosce | 1 |
| rete_la_legge_conosce_ai | 1 |
| la_legge_conosce_ai_fini | 1 |
| legge_conosce_ai_fini_dell | 1 |
| conosce_ai_fini_dell_applicazione | 1 |
| considerata_sicché_la_preventiva_conoscenza | 1 |
| sicché_la_preventiva_conoscenza_del | 1 |
| la_preventiva_conoscenza_del_nuovo | 1 |
| preventiva_conoscenza_del_nuovo_piano | 1 |
| conoscenza_del_nuovo_piano_nessun | 1 |
| perché_comunque_non_potrebbe_conoscersi | 1 |
| comunque_non_potrebbe_conoscersi_l | 1 |
| non_potrebbe_conoscersi_l_effettiva | 1 |
| potrebbe_conoscersi_l_effettiva_incidenza | 1 |
| conoscersi_l_effettiva_incidenza_dello | 1 |
| n_del_dopo_avere_riconosciuto | 1 |
| del_dopo_avere_riconosciuto_nello | 1 |
| dopo_avere_riconosciuto_nello_sconto | 1 |
| avere_riconosciuto_nello_sconto_la | 1 |
| riconosciuto_nello_sconto_la_sostanza | 1 |
| citato_art_cost_espressamente_riconoscendo | 1 |
| art_cost_espressamente_riconoscendo_la | 1 |
| cost_espressamente_riconoscendo_la_conformità | 1 |
| espressamente_riconoscendo_la_conformità_delle | 1 |
| riconoscendo_la_conformità_delle_norme | 1 |
| stato_stesso_crea_o_riconosce | 1 |
| stesso_crea_o_riconosce_per | 1 |
| crea_o_riconosce_per_il | 1 |
| o_riconosce_per_il_conseguimento | 1 |
| riconosce_per_il_conseguimento_dei | 1 |
| del_cip_come_ha_riconosciuto | 1 |
| cip_come_ha_riconosciuto_ripetutamente | 1 |
| come_ha_riconosciuto_ripetutamente_la | 1 |
| ha_riconosciuto_ripetutamente_la_giurisprudenza | 1 |
| riconosciuto_ripetutamente_la_giurisprudenza_del | 1 |
| noto_la_scienza_economica_conosce | 1 |
| la_scienza_economica_conosce_la | 1 |
| scienza_economica_conosce_la_previsione | 1 |
| economica_conosce_la_previsione_in | 1 |
| conosce_la_previsione_in_quanto | 1 |
| nei_giudizi_principali_si_riconoscerebbe | 1 |
| giudizi_principali_si_riconoscerebbe_il | 1 |
| principali_si_riconoscerebbe_il_diritto | 1 |
| si_riconoscerebbe_il_diritto_degli | 1 |
| riconoscerebbe_il_diritto_degli_stessi | 1 |
| n_del_ha_già_riconosciuto | 1 |
| del_ha_già_riconosciuto_che | 1 |
| ha_già_riconosciuto_che_l | 1 |
| già_riconosciuto_che_l_art | 1 |
| riconosciuto_che_l_art_cost | 1 |
| della_sicilia_e_per_conoscenza | 1 |
| sicilia_e_per_conoscenza_all | 1 |
| e_per_conoscenza_all_assessore | 1 |
| per_conoscenza_all_assessore_per | 1 |
| conoscenza_all_assessore_per_le | 1 |
| capi_di_imputazione_si_conoscono | 1 |
| di_imputazione_si_conoscono_solo | 1 |
| imputazione_si_conoscono_solo_dai | 1 |
| si_conoscono_solo_dai_fascicoli | 1 |
| conoscono_solo_dai_fascicoli_delle | 1 |
| l_dei_quali_si_conoscevano | 1 |
| dei_quali_si_conoscevano_dati | 1 |
| quali_si_conoscevano_dati_precisi | 1 |
| si_conoscevano_dati_precisi_di | 1 |
| conoscevano_dati_precisi_di_superficie | 1 |
| restare_compromesso_dalla_mancata_conoscenza | 1 |
| compromesso_dalla_mancata_conoscenza_del | 1 |
| dalla_mancata_conoscenza_del_contenuto | 1 |
| mancata_conoscenza_del_contenuto_di | 1 |
| conoscenza_del_contenuto_di_quegli | 1 |
| nella_effettiva_sfera_di_conoscibilità | 1 |
| effettiva_sfera_di_conoscibilità_del | 1 |
| sfera_di_conoscibilità_del_destinatario | 1 |
| di_conoscibilità_del_destinatario_la | 1 |
| conoscibilità_del_destinatario_la_questione | 1 |
| idoneo_a_realizzare_la_conoscenza | 1 |
| a_realizzare_la_conoscenza_da | 1 |
| realizzare_la_conoscenza_da_parte | 1 |
| la_conoscenza_da_parte_del | 1 |
| destinatario_di_pervenire_alla_conoscenza | 1 |
| di_pervenire_alla_conoscenza_effettiva | 1 |
| pervenire_alla_conoscenza_effettiva_del | 1 |
| alla_conoscenza_effettiva_del_contenuto | 1 |
| conoscenza_effettiva_del_contenuto_di | 1 |
| possibilità_di_una_mancata_conoscenza | 1 |
| di_una_mancata_conoscenza_compromette | 1 |
| una_mancata_conoscenza_compromette_almeno | 1 |
| mancata_conoscenza_compromette_almeno_potenzialmente | 1 |
| conoscenza_compromette_almeno_potenzialmente_il | 1 |
| del_marito_di_avere_conoscenza | 1 |
| marito_di_avere_conoscenza_dei | 1 |
| di_avere_conoscenza_dei_redditi | 1 |
| avere_conoscenza_dei_redditi_della | 1 |
| conoscenza_dei_redditi_della_moglie | 1 |
| coniugi_ai_quali_si_riconosca | 1 |
| ai_quali_si_riconosca_distinta | 1 |
| quali_si_riconosca_distinta_soggettività | 1 |
| si_riconosca_distinta_soggettività_tributaria | 1 |
| riconosca_distinta_soggettività_tributaria_non | 1 |
| normativa_de_qua_si_riconosca | 1 |
| de_qua_si_riconosca_la | 1 |
| qua_si_riconosca_la_funzione | 1 |
| si_riconosca_la_funzione_di | 1 |
| riconosca_la_funzione_di_limite | 1 |
| tutti_i_cittadini_è_riconosciuto | 1 |
| i_cittadini_è_riconosciuto_il | 1 |
| cittadini_è_riconosciuto_il_diritto | 1 |
| è_riconosciuto_il_diritto_al | 1 |
| riconosciuto_il_diritto_al_lavoro | 1 |
| d_altra_parte_deve_riconoscersi | 1 |
| altra_parte_deve_riconoscersi_che | 1 |
| parte_deve_riconoscersi_che_detta | 1 |
| deve_riconoscersi_che_detta_norma | 1 |
| riconoscersi_che_detta_norma_unitamente | 1 |
| costituzionale_questa_corte_potrà_conoscere | 1 |
| questa_corte_potrà_conoscere_solo | 1 |
| corte_potrà_conoscere_solo_sulla | 1 |
| potrà_conoscere_solo_sulla_base | 1 |
| conoscere_solo_sulla_base_di | 1 |
| tale_profilo_deve_essere_riconosciuto | 1 |
| profilo_deve_essere_riconosciuto_immune | 1 |
| deve_essere_riconosciuto_immune_dal | 1 |
| essere_riconosciuto_immune_dal_dedotto | 1 |
| riconosciuto_immune_dal_dedotto_vizio | 1 |
| enti_interessati_hanno_fatto_conoscere | 1 |
| interessati_hanno_fatto_conoscere_sia | 1 |
| hanno_fatto_conoscere_sia_pure | 1 |
| fatto_conoscere_sia_pure_nelle | 1 |
| conoscere_sia_pure_nelle_vie | 1 |
| di_ogni_competenza_a_conoscere | 1 |
| ogni_competenza_a_conoscere_o | 1 |
| competenza_a_conoscere_o_a | 1 |
| a_conoscere_o_a_disporre | 1 |
| conoscere_o_a_disporre_della | 1 |
| non_in_base_alla_conoscenza | 1 |
| in_base_alla_conoscenza_personale | 1 |
| base_alla_conoscenza_personale_che | 1 |
| alla_conoscenza_personale_che_può | 1 |
| conoscenza_personale_che_può_avere | 1 |
| al_suo_giudizio_le_conoscenze | 1 |
| suo_giudizio_le_conoscenze_occorrenti | 1 |
| giudizio_le_conoscenze_occorrenti_per | 1 |
| le_conoscenze_occorrenti_per_vagliare | 1 |
| conoscenze_occorrenti_per_vagliare_quei | 1 |
| per_la_quale_la_conoscenza | 1 |
| la_quale_la_conoscenza_della | 1 |
| quale_la_conoscenza_della_pendenza | 1 |
| la_conoscenza_della_pendenza_del | 1 |
| conoscenza_della_pendenza_del_ricorso | 1 |
| adempimento_che_non_richiedeva_conoscenze | 1 |
| che_non_richiedeva_conoscenze_giuridiche | 1 |
| non_richiedeva_conoscenze_giuridiche_né | 1 |
| richiedeva_conoscenze_giuridiche_né_assistenza | 1 |
| conoscenze_giuridiche_né_assistenza_tecnico | 1 |
| della_presunzione_generale_di_conoscenza | 1 |
| presunzione_generale_di_conoscenza_della | 1 |
| generale_di_conoscenza_della_legge | 1 |
| di_conoscenza_della_legge_tanto | 1 |
| conoscenza_della_legge_tanto_più | 1 |
| giudizio_di_questa_corte_riconoscere | 1 |
| di_questa_corte_riconoscere_pur | 1 |
| questa_corte_riconoscere_pur_nel | 1 |
| corte_riconoscere_pur_nel_difetto | 1 |
| riconoscere_pur_nel_difetto_di | 1 |
| organizzazione_e_non_facilmente_conoscibili | 1 |
| e_non_facilmente_conoscibili_dalle | 1 |
| non_facilmente_conoscibili_dalle_stesse | 1 |
| facilmente_conoscibili_dalle_stesse_commissioni | 1 |
| conoscibili_dalle_stesse_commissioni_tributarie | 1 |
| non_avendo_avuto_tempestiva_conoscenza | 1 |
| avendo_avuto_tempestiva_conoscenza_dei | 1 |
| avuto_tempestiva_conoscenza_dei_ricorsi | 1 |
| tempestiva_conoscenza_dei_ricorsi_pur | 1 |
| conoscenza_dei_ricorsi_pur_ritualmente | 1 |
| è_fondata_si_deve_riconoscere | 1 |
| fondata_si_deve_riconoscere_che | 1 |
| deve_riconoscere_che_la_previsione | 1 |
| riconoscere_che_la_previsione_normativa | 1 |
| dei_canoni_si_deve_riconoscere | 1 |
| canoni_si_deve_riconoscere_che | 1 |
| deve_riconoscere_che_la_misura | 1 |
| riconoscere_che_la_misura_dei | 1 |
| del_risparmio_deve_invece_riconoscersi | 1 |
| risparmio_deve_invece_riconoscersi_il | 1 |
| deve_invece_riconoscersi_il_contrasto | 1 |
| invece_riconoscersi_il_contrasto_sia | 1 |
| riconoscersi_il_contrasto_sia_con | 1 |
| primo_comma_la_legge_riconosce | 1 |
| comma_la_legge_riconosce_e | 1 |
| la_legge_riconosce_e_garantisce | 1 |
| legge_riconosce_e_garantisce_la | 1 |
| riconosce_e_garantisce_la_proprietà | 1 |
| al_riguardo_si_deve_riconoscere | 1 |
| riguardo_si_deve_riconoscere_che | 1 |
| si_deve_riconoscere_che_il | 1 |
| deve_riconoscere_che_il_meccanismo | 1 |
| riconoscere_che_il_meccanismo_di | 1 |
| l_art_cost_perché_disconosce | 1 |
| art_cost_perché_disconosce_il | 1 |
| cost_perché_disconosce_il_principio | 1 |
| perché_disconosce_il_principio_della | 1 |
| disconosce_il_principio_della_rappresentanza | 1 |
| mentre_la_stessa_legge_riconosce | 1 |
| la_stessa_legge_riconosce_all | 1 |
| stessa_legge_riconosce_all_affittuario | 1 |
| legge_riconosce_all_affittuario_miglioratore | 1 |
| riconosce_all_affittuario_miglioratore_il | 1 |
| potere_di_eseguire_miglioramenti_riconosciuto | 1 |
| di_eseguire_miglioramenti_riconosciuto_dall | 1 |
| eseguire_miglioramenti_riconosciuto_dall_art | 1 |
| miglioramenti_riconosciuto_dall_art_sia | 1 |
| riconosciuto_dall_art_sia_per | 1 |
| convenzionale_limitatrice_dei_poteri_riconosciuti | 1 |
| limitatrice_dei_poteri_riconosciuti_all | 1 |
| dei_poteri_riconosciuti_all_affittuario | 1 |
| poteri_riconosciuti_all_affittuario_per | 1 |
| riconosciuti_all_affittuario_per_l | 1 |
| legge_n_del_ha_riconosciuto | 1 |
| n_del_ha_riconosciuto_il | 1 |
| del_ha_riconosciuto_il_diritto | 1 |
| ha_riconosciuto_il_diritto_del | 1 |
| riconosciuto_il_diritto_del_proprietario | 1 |
| art_le_quali_espressamente_riconoscono | 1 |
| le_quali_espressamente_riconoscono_a | 1 |
| quali_espressamente_riconoscono_a_ciascuna | 1 |
| espressamente_riconoscono_a_ciascuna_delle | 1 |
| riconoscono_a_ciascuna_delle_parti | 1 |
| il_proprietario_a_far_conoscere | 1 |
| proprietario_a_far_conoscere_se | 1 |
| a_far_conoscere_se_egli | 1 |
| far_conoscere_se_egli_stesso | 1 |
| conoscere_se_egli_stesso_intenda | 1 |
| notificazione_o_dall_avvenuta_conoscenza | 1 |
| o_dall_avvenuta_conoscenza_dell | 1 |
| dall_avvenuta_conoscenza_dell_atto | 1 |
| avvenuta_conoscenza_dell_atto_impugnato | 1 |
| conoscenza_dell_atto_impugnato_e | 1 |
| atto_impugnato_e_tale_conoscenza | 1 |
| impugnato_e_tale_conoscenza_non | 1 |
| e_tale_conoscenza_non_può | 1 |
| tale_conoscenza_non_può_non | 1 |
| conoscenza_non_può_non_ritenersi | 1 |
| in_quanto_a_non_riconoscerebbe | 1 |
| quanto_a_non_riconoscerebbe_al | 1 |
| a_non_riconoscerebbe_al_locatore | 1 |
| non_riconoscerebbe_al_locatore_il | 1 |
| riconoscerebbe_al_locatore_il_diritto | 1 |
| parte_in_cui_non_riconoscono | 1 |
| in_cui_non_riconoscono_al | 1 |
| cui_non_riconoscono_al_locatore | 1 |
| non_riconoscono_al_locatore_il | 1 |
| riconoscono_al_locatore_il_diritto | 1 |
| parte_in_cui_non_riconosce | 1 |
| in_cui_non_riconosce_al | 1 |
| cui_non_riconosce_al_locatore | 1 |
| non_riconosce_al_locatore_il | 1 |
| riconosce_al_locatore_il_diritto | 1 |
| o_si_venga_a_conoscenza | 1 |
| si_venga_a_conoscenza_di | 1 |
| venga_a_conoscenza_di_fatti | 1 |
| a_conoscenza_di_fatti_che | 1 |
| conoscenza_di_fatti_che_comportino | 1 |
| locatizi_valgono_pertanto_per_riconoscere | 1 |
| valgono_pertanto_per_riconoscere_al | 1 |
| pertanto_per_riconoscere_al_locatore | 1 |
| per_riconoscere_al_locatore_il | 1 |
| riconoscere_al_locatore_il_diritto | 1 |
| ordinanza_si_tratterebbe_di_conoscenza | 1 |
| si_tratterebbe_di_conoscenza_non | 1 |
| tratterebbe_di_conoscenza_non_formale | 1 |
| di_conoscenza_non_formale_da | 1 |
| conoscenza_non_formale_da_parte | 1 |
| di_illegittimità_del_quale_conosce | 1 |
| illegittimità_del_quale_conosce_esclusivamente | 1 |
| del_quale_conosce_esclusivamente_il | 1 |
| quale_conosce_esclusivamente_il_giudice | 1 |
| conosce_esclusivamente_il_giudice_costituzionale | 1 |
| nel_paese_fino_a_riconoscere | 1 |
| paese_fino_a_riconoscere_non | 1 |
| fino_a_riconoscere_non_soltanto | 1 |
| a_riconoscere_non_soltanto_l | 1 |
| riconoscere_non_soltanto_l_applicabilità | 1 |
| ha_il_potere_di_conoscere | 1 |
| il_potere_di_conoscere_le | 1 |
| potere_di_conoscere_le_questioni | 1 |
| di_conoscere_le_questioni_di | 1 |
| conoscere_le_questioni_di_fatto | 1 |
| l_erronea_supposizione_o_conoscenza | 1 |
| erronea_supposizione_o_conoscenza_di | 1 |
| supposizione_o_conoscenza_di_detta | 1 |
| o_conoscenza_di_detta_realtà | 1 |
| conoscenza_di_detta_realtà_da | 1 |
| questione_era_chiamato_a_conoscere | 1 |
| era_chiamato_a_conoscere_della | 1 |
| chiamato_a_conoscere_della_domanda | 1 |
| a_conoscere_della_domanda_di | 1 |
| conoscere_della_domanda_di_rimborso | 1 |
| tale_errore_è_stato_riconosciuto | 1 |
| errore_è_stato_riconosciuto_dallo | 1 |
| è_stato_riconosciuto_dallo_stesso | 1 |
| stato_riconosciuto_dallo_stesso_legislatore | 1 |
| riconosciuto_dallo_stesso_legislatore_nel | 1 |
| delle_altre_regole_generalmente_riconosciute | 1 |
| altre_regole_generalmente_riconosciute_di | 1 |
| regole_generalmente_riconosciute_di_diritto | 1 |
| generalmente_riconosciute_di_diritto_internazionale | 1 |
| riconosciute_di_diritto_internazionale_la | 1 |
| istruttoria_n_ogni_dato_conoscitivo | 1 |
| n_ogni_dato_conoscitivo_ed | 1 |
| ogni_dato_conoscitivo_ed_esplicativo | 1 |
| dato_conoscitivo_ed_esplicativo_dei | 1 |
| conoscitivo_ed_esplicativo_dei_rilievi | 1 |
| costi_come_è_stato_riconosciuto | 1 |
| come_è_stato_riconosciuto_in | 1 |
| è_stato_riconosciuto_in_caso | 1 |
| stato_riconosciuto_in_caso_del | 1 |
| riconosciuto_in_caso_del_tutto | 1 |
| norma_essendo_a_tutti_riconosciuto | 1 |
| essendo_a_tutti_riconosciuto_uguale | 1 |
| a_tutti_riconosciuto_uguale_diritto | 1 |
| tutti_riconosciuto_uguale_diritto_alla | 1 |
| riconosciuto_uguale_diritto_alla_detraibilità | 1 |
| ciò_detto_non_può_riconoscersi | 1 |
| detto_non_può_riconoscersi_identità | 1 |
| non_può_riconoscersi_identità_di | 1 |
| può_riconoscersi_identità_di_situazione | 1 |
| riconoscersi_identità_di_situazione_fra | 1 |
| o_venuti_a_sua_conoscenza | 1 |
| venuti_a_sua_conoscenza_e | 1 |
| a_sua_conoscenza_e_di | 1 |
| sua_conoscenza_e_di_operare | 1 |
| conoscenza_e_di_operare_sulla | 1 |
| dovere_di_acquisire_elementi_conoscitivi | 1 |
| di_acquisire_elementi_conoscitivi_tecnici | 1 |
| acquisire_elementi_conoscitivi_tecnici_soltanto | 1 |
| elementi_conoscitivi_tecnici_soltanto_attraverso | 1 |
| conoscitivi_tecnici_soltanto_attraverso_relazioni | 1 |
| tributarie_dei_necessari_elementi_conoscitivi | 1 |
| dei_necessari_elementi_conoscitivi_tecnici | 1 |
| necessari_elementi_conoscitivi_tecnici_di | 1 |
| elementi_conoscitivi_tecnici_di_cui | 1 |
| conoscitivi_tecnici_di_cui_tratta | 1 |
| procedimento_civile_come_viene_riconosciuto | 1 |
| civile_come_viene_riconosciuto_anche | 1 |
| come_viene_riconosciuto_anche_dalla | 1 |
| viene_riconosciuto_anche_dalla_dottrina | 1 |
| riconosciuto_anche_dalla_dottrina_e | 1 |
| ricorso_non_è_a_conoscenza | 1 |
| non_è_a_conoscenza_la | 1 |
| è_a_conoscenza_la_commissione | 1 |
| a_conoscenza_la_commissione_centrale | 1 |
| conoscenza_la_commissione_centrale_ritiene | 1 |
| successione_non_è_a_conoscenza | 1 |
| non_è_a_conoscenza_dell | 1 |
| è_a_conoscenza_dell_ufficio | 1 |
| a_conoscenza_dell_ufficio_impositore | 1 |
| conoscenza_dell_ufficio_impositore_sottrarre | 1 |
| p_r_n_del_riconosciuto | 1 |
| r_n_del_riconosciuto_costituzionalmente | 1 |
| n_del_riconosciuto_costituzionalmente_legittimo | 1 |
| del_riconosciuto_costituzionalmente_legittimo_in | 1 |
| riconosciuto_costituzionalmente_legittimo_in_ragione | 1 |
| contribuenti_ai_fini_della_conoscenza | 1 |
| ai_fini_della_conoscenza_della | 1 |
| fini_della_conoscenza_della_disposizione | 1 |
| della_conoscenza_della_disposizione_che | 1 |
| conoscenza_della_disposizione_che_istituiva | 1 |
| amministrazione_finanziaria_porta_a_conoscenza | 1 |
| finanziaria_porta_a_conoscenza_dei | 1 |
| porta_a_conoscenza_dei_contribuenti | 1 |
| a_conoscenza_dei_contribuenti_gli | 1 |
| conoscenza_dei_contribuenti_gli_accertamenti | 1 |
| della_chiara_e_generale_conoscenza | 1 |
| chiara_e_generale_conoscenza_attraverso | 1 |
| e_generale_conoscenza_attraverso_l | 1 |
| generale_conoscenza_attraverso_l_apposito | 1 |
| conoscenza_attraverso_l_apposito_regime | 1 |
| sia_comunque_portata_a_conoscenza | 1 |
| comunque_portata_a_conoscenza_del | 1 |
| portata_a_conoscenza_del_contribuente | 1 |
| a_conoscenza_del_contribuente_in | 1 |
| conoscenza_del_contribuente_in_concreto | 1 |
| r_d_settembre_n_conosce | 1 |
| d_settembre_n_conosce_fra | 1 |
| settembre_n_conosce_fra_le | 1 |
| n_conosce_fra_le_altre | 1 |
| conosce_fra_le_altre_entrate | 1 |
| tale_pronuncia_dopo_avere_riconosciuto | 1 |
| pronuncia_dopo_avere_riconosciuto_la | 1 |
| dopo_avere_riconosciuto_la_propria | 1 |
| avere_riconosciuto_la_propria_competenza | 1 |
| riconosciuto_la_propria_competenza_in | 1 |
| sentenze_più_volte_richiamate_riconoscere | 1 |
| più_volte_richiamate_riconoscere_in | 1 |
| volte_richiamate_riconoscere_in_linea | 1 |
| richiamate_riconoscere_in_linea_di | 1 |
| riconoscere_in_linea_di_principio | 1 |
| senato_in_quanto_si_conosca | 1 |
| in_quanto_si_conosca_previamente | 1 |
| quanto_si_conosca_previamente_l | 1 |
| si_conosca_previamente_l_effettiva | 1 |
| conosca_previamente_l_effettiva_volontà | 1 |
| coordinamento_non_può_non_riconoscersi | 1 |
| non_può_non_riconoscersi_che | 1 |
| può_non_riconoscersi_che_un | 1 |
| non_riconoscersi_che_un_siffatto | 1 |
| riconoscersi_che_un_siffatto_coordinamento | 1 |
| non_deriva_tuttavia_doversi_disconoscere | 1 |
| deriva_tuttavia_doversi_disconoscere_che | 1 |
| tuttavia_doversi_disconoscere_che_si | 1 |
| doversi_disconoscere_che_si_sia | 1 |
| disconoscere_che_si_sia_verificata | 1 |
| ordinanza_in_esame_si_riconosce | 1 |
| in_esame_si_riconosce_proprio | 1 |
| esame_si_riconosce_proprio_con | 1 |
| si_riconosce_proprio_con_riguardo | 1 |
| riconosce_proprio_con_riguardo_al | 1 |
| è_in_grado_di_conoscere | 1 |
| in_grado_di_conoscere_tempestivamente | 1 |
| grado_di_conoscere_tempestivamente_quando | 1 |
| di_conoscere_tempestivamente_quando_una | 1 |
| conoscere_tempestivamente_quando_una_sentenza | 1 |
| esso_precedente_possessore_difficilmente_conoscibili | 1 |
| precedente_possessore_difficilmente_conoscibili_e | 1 |
| possessore_difficilmente_conoscibili_e_così | 1 |
| difficilmente_conoscibili_e_così_lo | 1 |
| conoscibili_e_così_lo_assoggetta | 1 |
| utilizzato_al_fine_di_riconoscervi | 1 |
| al_fine_di_riconoscervi_esercizio | 1 |
| fine_di_riconoscervi_esercizio_di | 1 |
| di_riconoscervi_esercizio_di_una | 1 |
| riconoscervi_esercizio_di_una_potestà | 1 |
| componenti_del_nucleo_familiare_sconosciuti | 1 |
| del_nucleo_familiare_sconosciuti_alla | 1 |
| nucleo_familiare_sconosciuti_alla_partecipazione | 1 |
| familiare_sconosciuti_alla_partecipazione_contributiva | 1 |
| sconosciuti_alla_partecipazione_contributiva_dei | 1 |
| di_impiego_sociale_ciò_riconoscendosi | 1 |
| impiego_sociale_ciò_riconoscendosi_tuttavia | 1 |
| sociale_ciò_riconoscendosi_tuttavia_inattuabile | 1 |
| ciò_riconoscendosi_tuttavia_inattuabile_nel | 1 |
| riconoscendosi_tuttavia_inattuabile_nel_breve | 1 |
| con_la_conferente_derivata_conoscenza | 1 |
| la_conferente_derivata_conoscenza_per | 1 |
| conferente_derivata_conoscenza_per_i | 1 |
| derivata_conoscenza_per_i_fini | 1 |
| conoscenza_per_i_fini_contributivi | 1 |
| lacunosi_pur_se_deve_riconoscersi | 1 |
| pur_se_deve_riconoscersi_indubbiamente | 1 |
| se_deve_riconoscersi_indubbiamente_la | 1 |
| deve_riconoscersi_indubbiamente_la_non | 1 |
| riconoscersi_indubbiamente_la_non_facile | 1 |
| diligenza_ben_avrebbe_potuto_conoscere | 1 |
| ben_avrebbe_potuto_conoscere_con | 1 |
| avrebbe_potuto_conoscere_con_assoluta | 1 |
| potuto_conoscere_con_assoluta_precisione | 1 |
| conoscere_con_assoluta_precisione_il | 1 |
| cfr_sent_gennaio_n_riconoscendosi | 1 |
| sent_gennaio_n_riconoscendosi_peraltro | 1 |
| gennaio_n_riconoscendosi_peraltro_il | 1 |
| n_riconoscendosi_peraltro_il_potere | 1 |
| riconoscendosi_peraltro_il_potere_del | 1 |
| patrimonio_da_difendere_dalle_conoscenze | 1 |
| da_difendere_dalle_conoscenze_e | 1 |
| difendere_dalle_conoscenze_e_ingerenze | 1 |
| dalle_conoscenze_e_ingerenze_altrui | 1 |
| conoscenze_e_ingerenze_altrui_al | 1 |
| a_rendere_di_generale_conoscenza | 1 |
| rendere_di_generale_conoscenza_la | 1 |
| di_generale_conoscenza_la_concreta | 1 |
| generale_conoscenza_la_concreta_applicazione | 1 |
| conoscenza_la_concreta_applicazione_della | 1 |
| si_rivela_diretto_a_conoscere | 1 |
| rivela_diretto_a_conoscere_se | 1 |
| diretto_a_conoscere_se_queste | 1 |
| a_conoscere_se_queste_ultime | 1 |
| conoscere_se_queste_ultime_disposizioni | 1 |
| questo_riflesso_però_deve_riconoscersi | 1 |
| riflesso_però_deve_riconoscersi_che | 1 |
| però_deve_riconoscersi_che_l | 1 |
| deve_riconoscersi_che_l_art | 1 |
| riconoscersi_che_l_art_del | 1 |
| di_acquisire_tempestivamente_la_conoscenza | 1 |
| acquisire_tempestivamente_la_conoscenza_delle | 1 |
| tempestivamente_la_conoscenza_delle_norme | 1 |
| la_conoscenza_delle_norme_sopravvenute | 1 |
| conoscenza_delle_norme_sopravvenute_onde | 1 |
| incompetenti_per_materia_a_conoscerne | 1 |
| per_materia_a_conoscerne_l | 1 |
| materia_a_conoscerne_l_eccezione | 1 |
| a_conoscerne_l_eccezione_non | 1 |
| conoscerne_l_eccezione_non_ha | 1 |
| dimostrare_andrebbe_in_apice_riconosciuto | 1 |
| andrebbe_in_apice_riconosciuto_al | 1 |
| in_apice_riconosciuto_al_contributo | 1 |
| apice_riconosciuto_al_contributo_un | 1 |
| riconosciuto_al_contributo_un_connotato | 1 |
| se_ciò_ebbe_a_riconoscersi | 1 |
| ciò_ebbe_a_riconoscersi_in | 1 |
| ebbe_a_riconoscersi_in_ordine | 1 |
| a_riconoscersi_in_ordine_al | 1 |
| riconoscersi_in_ordine_al_complesso | 1 |
| un_altro_si_vuol_conoscere | 1 |
| altro_si_vuol_conoscere_cioè | 1 |
| si_vuol_conoscere_cioè_se | 1 |
| vuol_conoscere_cioè_se_il | 1 |
| conoscere_cioè_se_il_cosidetto | 1 |
| allorquando_essendo_venuta_a_conoscenza | 1 |
| essendo_venuta_a_conoscenza_della | 1 |
| venuta_a_conoscenza_della_reale | 1 |
| a_conoscenza_della_reale_situazione | 1 |
| conoscenza_della_reale_situazione_nella | 1 |
| il_segreto_la_generale_conoscenza | 1 |
| segreto_la_generale_conoscenza_delle | 1 |
| la_generale_conoscenza_delle_controversie | 1 |
| generale_conoscenza_delle_controversie_tributarie | 1 |
| conoscenza_delle_controversie_tributarie_può | 1 |
| tale_notifica_a_legale_conoscenza | 1 |
| notifica_a_legale_conoscenza_della | 1 |
| a_legale_conoscenza_della_pretesa | 1 |
| legale_conoscenza_della_pretesa_avanzata | 1 |
| conoscenza_della_pretesa_avanzata_dall | 1 |
| tutelato_illecita_non_può_disconoscersi | 1 |
| illecita_non_può_disconoscersi_infatti | 1 |
| non_può_disconoscersi_infatti_che | 1 |
| può_disconoscersi_infatti_che_ogni | 1 |
| disconoscersi_infatti_che_ogni_frode | 1 |
| legislatore_abbia_in_definitiva_riconosciuto | 1 |
| abbia_in_definitiva_riconosciuto_una | 1 |
| in_definitiva_riconosciuto_una_sorta | 1 |
| definitiva_riconosciuto_una_sorta_di | 1 |
| riconosciuto_una_sorta_di_fascia | 1 |
| le_condizioni_obiettive_la_conoscenza | 1 |
| condizioni_obiettive_la_conoscenza_dei | 1 |
| obiettive_la_conoscenza_dei_dati | 1 |
| la_conoscenza_dei_dati_assunti | 1 |
| conoscenza_dei_dati_assunti_a | 1 |
| corte_ebbe_occasione_di_conoscere | 1 |
| ebbe_occasione_di_conoscere_nel | 1 |
| occasione_di_conoscere_nel_giudizio | 1 |
| di_conoscere_nel_giudizio_circa | 1 |
| conoscere_nel_giudizio_circa_la | 1 |
| n_del_ha_infatti_riconosciuto | 1 |
| del_ha_infatti_riconosciuto_l | 1 |
| ha_infatti_riconosciuto_l_esattezza | 1 |
| infatti_riconosciuto_l_esattezza_di | 1 |
| riconosciuto_l_esattezza_di_quell | 1 |
| comma_dell_art_cit_riconosce | 1 |
| dell_art_cit_riconosce_al | 1 |
| art_cit_riconosce_al_cessionario | 1 |
| cit_riconosce_al_cessionario_il | 1 |
| riconosce_al_cessionario_il_diritto | 1 |
| sotto_il_profilo_della_conoscibilità | 1 |
| il_profilo_della_conoscibilità_degli | 1 |
| profilo_della_conoscibilità_degli_elementi | 1 |
| della_conoscibilità_degli_elementi_di | 1 |
| conoscibilità_degli_elementi_di_fatto | 1 |
| conoscenza_della_pretesa_impositiva_entro | 1 |
| tributaria_al_fine_di_conoscere | 1 |
| la_norma_in_questione_riconosce | 1 |
| norma_in_questione_riconosce_al | 1 |
| in_questione_riconosce_al_giudice | 1 |
| questione_riconosce_al_giudice_tributario | 1 |
| riconosce_al_giudice_tributario_tutte | 1 |
| come_se_venuto_a_conoscenza | 1 |
| se_venuto_a_conoscenza_attraverso | 1 |
| venuto_a_conoscenza_attraverso_l | 1 |
| a_conoscenza_attraverso_l_avviso | 1 |
| conoscenza_attraverso_l_avviso_di | 1 |
| resto_mostra_di_ben_conoscere | 1 |
| mostra_di_ben_conoscere_lo | 1 |
| di_ben_conoscere_lo_stesso | 1 |
| ben_conoscere_lo_stesso_remittente | 1 |
| conoscere_lo_stesso_remittente_quando | 1 |
| la_corte_costituzionale_ha_riconosciuto | 1 |
| corte_costituzionale_ha_riconosciuto_che | 1 |
| costituzionale_ha_riconosciuto_che_il | 1 |
| ha_riconosciuto_che_il_presidente | 1 |
| riconosciuto_che_il_presidente_della | 1 |
| servizio_riscattati_e_o_riconosciuti | 1 |
| riscattati_e_o_riconosciuti_presso | 1 |
| e_o_riconosciuti_presso_altre | 1 |
| o_riconosciuti_presso_altre_amministrazioni | 1 |
| riconosciuti_presso_altre_amministrazioni_trattasi | 1 |
| cittadini_potevano_avere_effettiva_conoscenza | 1 |
| potevano_avere_effettiva_conoscenza_delle | 1 |
| avere_effettiva_conoscenza_delle_condizioni | 1 |
| effettiva_conoscenza_delle_condizioni_del | 1 |
| conoscenza_delle_condizioni_del_rapporto | 1 |
| conoscenza_della_pretesa_impositiva_ma | 1 |
| regionale_con_ciò_implicitamente_riconoscendo | 1 |
| con_ciò_implicitamente_riconoscendo_che | 1 |
| ciò_implicitamente_riconoscendo_che_tale | 1 |
| implicitamente_riconoscendo_che_tale_competenza | 1 |
| riconoscendo_che_tale_competenza_viene | 1 |
| sono_fondati_su_quella_conoscenza | 1 |
| fondati_su_quella_conoscenza_specifica | 1 |
| su_quella_conoscenza_specifica_delle | 1 |
| quella_conoscenza_specifica_delle_realtà | 1 |
| conoscenza_specifica_delle_realtà_locali | 1 |
| principi_dell_affidamento_della_conoscibilità | 1 |
| dell_affidamento_della_conoscibilità_dell | 1 |
| affidamento_della_conoscibilità_dell_atto | 1 |
| della_conoscibilità_dell_atto_o | 1 |
| conoscibilità_dell_atto_o_del | 1 |
| fine_di_assicurare_una_conoscibilità | 1 |
| di_assicurare_una_conoscibilità_minima | 1 |
| assicurare_una_conoscibilità_minima_dell | 1 |
| una_conoscibilità_minima_dell_obbligo | 1 |
| conoscibilità_minima_dell_obbligo_di | 1 |
| camerale_l_esigenza_di_conoscenza | 1 |
| l_esigenza_di_conoscenza_delle | 1 |
| esigenza_di_conoscenza_delle_vicende | 1 |
| di_conoscenza_delle_vicende_tributarie | 1 |
| conoscenza_delle_vicende_tributarie_e | 1 |
| degli_uffici_giudiziari_di_conoscere | 1 |
| uffici_giudiziari_di_conoscere_con | 1 |
| giudiziari_di_conoscere_con_ragionevole | 1 |
| di_conoscere_con_ragionevole_anticipo | 1 |
| conoscere_con_ragionevole_anticipo_di | 1 |
| del_giudice_tributario_a_conoscere | 1 |
| giudice_tributario_a_conoscere_della | 1 |
| tributario_a_conoscere_della_controversia | 1 |
| a_conoscere_della_controversia_e | 1 |
| conoscere_della_controversia_e_a | 1 |
| conseguono_ai_fini_della_conoscenza | 1 |
| ai_fini_della_conoscenza_delle | 1 |
| fini_della_conoscenza_delle_risorse | 1 |
| della_conoscenza_delle_risorse_su | 1 |
| conoscenza_delle_risorse_su_cui | 1 |
| forma_che_non_sarebbe_conoscibile | 1 |
| che_non_sarebbe_conoscibile_dal | 1 |
| non_sarebbe_conoscibile_dal_fisco | 1 |
| sarebbe_conoscibile_dal_fisco_indipendentemente | 1 |
| conoscibile_dal_fisco_indipendentemente_da | 1 |
| non_tanto_per_la_conoscibilità | 1 |
| tanto_per_la_conoscibilità_dei | 1 |
| per_la_conoscibilità_dei_soggetti | 1 |
| la_conoscibilità_dei_soggetti_percettori | 1 |
| conoscibilità_dei_soggetti_percettori_di | 1 |
| stregua_la_competenza_a_conoscere | 1 |
| la_competenza_a_conoscere_delle | 1 |
| competenza_a_conoscere_delle_opposizioni | 1 |
| a_conoscere_delle_opposizioni_alle | 1 |
| conoscere_delle_opposizioni_alle_ordinanze | 1 |
| è_stata_sollevata_come_riconosce | 1 |
| stata_sollevata_come_riconosce_lo | 1 |
| sollevata_come_riconosce_lo_stesso | 1 |
| come_riconosce_lo_stesso_remittente | 1 |
| riconosce_lo_stesso_remittente_l | 1 |
| dirette_a_diffondere_la_conoscenza | 1 |
| a_diffondere_la_conoscenza_di | 1 |
| diffondere_la_conoscenza_di_manifestazioni | 1 |
| la_conoscenza_di_manifestazioni_di | 1 |
| conoscenza_di_manifestazioni_di_tale | 1 |
| in_condizione_di_conoscere_di | 1 |
| condizione_di_conoscere_di_questo | 1 |
| di_conoscere_di_questo_ulteriore | 1 |
| conoscere_di_questo_ulteriore_effetto | 1 |
| esigenza_che_le_parti_conoscano | 1 |
| che_le_parti_conoscano_il | 1 |
| le_parti_conoscano_il_momento | 1 |
| parti_conoscano_il_momento_in | 1 |
| conoscano_il_momento_in_cui | 1 |
| e_alla_effettività_di_conoscenza | 1 |
| alla_effettività_di_conoscenza_e | 1 |
| effettività_di_conoscenza_e_riscontro | 1 |
| di_conoscenza_e_riscontro_della | 1 |
| conoscenza_e_riscontro_della_regolarità | 1 |
| modificazioni_di_indirizzo_comunque_conosciute | 1 |
| di_indirizzo_comunque_conosciute_dall | 1 |
| indirizzo_comunque_conosciute_dall_amministrazione | 1 |
| comunque_conosciute_dall_amministrazione_finanziaria | 1 |
| conosciute_dall_amministrazione_finanziaria_ad | 1 |
| di_conoscenza_dell_atto_da | 1 |
| conoscenza_dell_atto_da_parte | 1 |
| dovuto_alla_regione_può_conoscersi | 1 |
| alla_regione_può_conoscersi_solo | 1 |
| regione_può_conoscersi_solo_a | 1 |
| può_conoscersi_solo_a_seguito | 1 |
| conoscersi_solo_a_seguito_delle | 1 |
| e_di_quelli_che_conoscendo | 1 |
| di_quelli_che_conoscendo_ex | 1 |
| quelli_che_conoscendo_ex_ante | 1 |
| che_conoscendo_ex_ante_i | 1 |
| conoscendo_ex_ante_i_limiti | 1 |
| del_contribuente_all_effettiva_conoscenza | 1 |
| contribuente_all_effettiva_conoscenza_dell | 1 |
| all_effettiva_conoscenza_dell_iscrizione | 1 |
| effettiva_conoscenza_dell_iscrizione_a | 1 |
| conoscenza_dell_iscrizione_a_ruolo | 1 |
| contribuente_doveva_venire_a_conoscenza | 1 |
| doveva_venire_a_conoscenza_della | 1 |
| venire_a_conoscenza_della_pretesa | 1 |
| a_conoscenza_della_pretesa_del | 1 |
| conoscenza_della_pretesa_del_fisco | 1 |
| estero_una_residenza_conoscibile_dall | 1 |
| una_residenza_conoscibile_dall_amministrazione | 1 |
| residenza_conoscibile_dall_amministrazione_finanziaria | 1 |
| conoscibile_dall_amministrazione_finanziaria_in | 1 |
| estero_una_residenza_conoscibile_dal | 1 |
| una_residenza_conoscibile_dal_concessionario | 1 |
| residenza_conoscibile_dal_concessionario_per | 1 |
| conoscibile_dal_concessionario_per_la | 1 |
| la_residenza_estera_sia_conoscibile | 1 |
| residenza_estera_sia_conoscibile_in | 1 |
| estera_sia_conoscibile_in_base | 1 |
| sia_conoscibile_in_base_alle | 1 |
| non_assicurandogli_l_effettiva_conoscenza | 1 |
| assicurandogli_l_effettiva_conoscenza_dell | 1 |
| effettiva_conoscenza_dell_atto_e | 1 |
| conoscenza_dell_atto_e_determinerebbe | 1 |
| all_estero_con_residenza_conoscibile | 1 |
| estero_con_residenza_conoscibile_in | 1 |
| con_residenza_conoscibile_in_base | 1 |
| residenza_conoscibile_in_base_alle | 1 |
| non_garantirebbe_l_effettiva_conoscenza | 1 |
| garantirebbe_l_effettiva_conoscenza_degli | 1 |
| conoscenza_degli_atti_tributari_e | 1 |
| i_quali_invece_detta_conoscenza | 1 |
| quali_invece_detta_conoscenza_sarebbe | 1 |
| invece_detta_conoscenza_sarebbe_garantita | 1 |
| detta_conoscenza_sarebbe_garantita_la | 1 |
3. Word embedding
3.1. Il grafico a barre riporta i 30 termini semanticamente più simili alla voce presenti all’interno del dftm_silver, ordinati per valore di similarità in ordine decrescente.
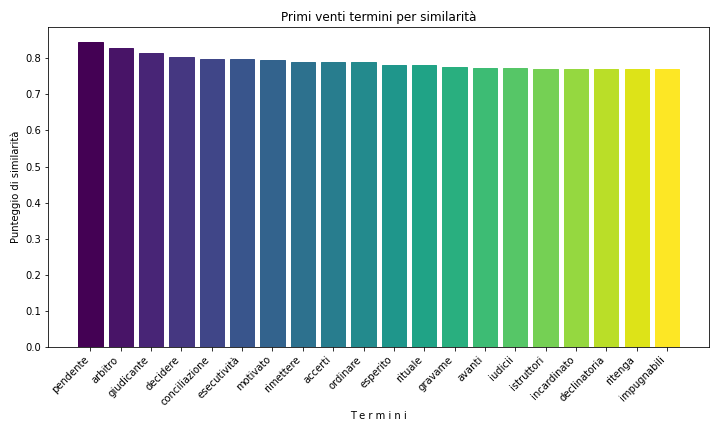
4. Statistiche descrittive
4.1. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di pronunce in cui compaiono la voce e i termini associati in relazione al df_term_glob, nonché il corrispondente numero di pronunce. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 1988 | 89 |
| 2007 | 89 |
| 2009 | 88 |
| 2005 | 87 |
| 2000 | 85 |
4.2. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di sentenze in cui compaiono la voce e i termini associati in relazione al dftm, nonché il corrispondente numero di sentenze. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 1995 | 51 |
| 2022 | 43 |
| 2020 | 40 |
| 2019 | 38 |
| 1988 | 36 |
4.3 La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di pronunce in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al df_term_glob, nonché il corrispondente numero di pronunce e la percentuale in relazione al numero totale di pronunce che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Guido Neppi Modona | 93 | 3.16326530612245 |
| Antonio Baldassarre | 63 | 2.14285714285714 |
| Alfonso Quaranta | 58 | 1.97278911564626 |
| Alessandro Criscuolo | 56 | 1.9047619047619 |
| Alfio Finocchiaro | 56 | 1.9047619047619 |
4.4. La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di sentenze in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al dftm, nonché il corrispondente numero di sentenze e la percentuale in relazione al numero totale di sentenze che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Antonio Baldassarre | 49 | 3.28198258539853 |
| Cesare Mirabelli | 28 | 1.87541862022773 |
| Alessandro Criscuolo | 27 | 1.80843938379102 |
| Franco Modugno | 27 | 1.80843938379102 |
| Carlo Mezzanotte | 25 | 1.67448091091762 |
4.5 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.6. Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob in relazione alla sentenze (linea continua) e alle ordinanze (linea tratteggiata). Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.7 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di sentenze presenti in dftm. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.8. Se cliccate sul link trovate il grafico a barre interattivo del numero di pronunce che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al df_term_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle pronunce che compongono df_term_silver ed è divisa per colori in base al numero di pronunce che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.9 Se cliccate sul link trovate il grafico a barre interattivo del numero di sentenze che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al dftm_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle sentenze che compongono dftm_silver ed è divisa per colori in base al numero di sentenze che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5. Lessicometria
5.1. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in df_term_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.2. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in dftm_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.3. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle pronunce che formano df_term_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle pronunce che formano df_term_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate | frequenza | rank |
|---|---|---|
| conoscenza | 309 | 130 |
| conoscere | 121 | 481 |
| conoscibilità | 47 | 1341 |
| conoscibile | 21 | 2618 |
| conosce | 15 | 3283 |
| conoscitivi | 11 | 4019 |
| conosciute | 10 | 4291 |
| conosciuto | 9 | 4565 |
| conoscenze | 8 | 4919 |
| conosciuta | 7 | 5253 |
| conoscendo | 5 | 6296 |
| conoscibili | 4 | 7082 |
| conoscitivo | 3 | 8119 |
| conosciuti | 3 | 8119 |
| conoscerlo | 2 | 9536 |
| conoscersi | 2 | 9536 |
| conoscono | 2 | 9536 |
| conosca | 1 | 12223 |
| conoscano | 1 | 12223 |
| conoscerebbe | 1 | 12223 |
| conoscerla | 1 | 12223 |
| conoscerne | 1 | 12223 |
| conoscevano | 1 | 12223 |
| conoscitive | 1 | 12223 |
| inconoscibile | 1 | 12223 |
5.4. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle sentenze che formano dftm_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle sentenze che formano dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate_motivaz | frequenza | rank |
|---|---|---|
| conoscenza | 116 | 74 |
| conoscere | 33 | 490 |
| conoscibilità | 15 | 1184 |
| conosce | 8 | 2055 |
| conoscibile | 7 | 2252 |
| conoscenze | 6 | 2530 |
| conosciute | 3 | 3898 |
| conosciuto | 3 | 3898 |
| conoscendo | 2 | 4854 |
| conoscersi | 2 | 4854 |
| conoscibili | 2 | 4854 |
| conoscitivi | 2 | 4854 |
| conosca | 1 | 6519 |
| conoscano | 1 | 6519 |
| conoscerla | 1 | 6519 |
| conoscerne | 1 | 6519 |
| conoscevano | 1 | 6519 |
| conoscitive | 1 | 6519 |
| conoscitivo | 1 | 6519 |
| conosciuti | 1 | 6519 |
| conoscono | 1 | 6519 |
| inconoscibile | 1 | 6519 |
5.5 Se cliccate sul link trovate il grafico a barre interattivo delle 50 pronunce con il maggior numero di parole uniche (o types) in df_term_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni pronuncia. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.6 Se cliccate sul link trovate il grafico a barre interattivo delle 50 sentenze con il maggior numero di parole uniche (o types) in dftm_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni sentenza. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.