Indice
Per una guida alla lettura clicca qui.
1. Concordanze 
1.1. La tabella  riporta le concordanze estratte dalle sentenze presenti nel subset dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| FileName | From | To | Pre | Keyword | Post |
|---|---|---|---|---|---|
| 1957-04.txt | 1709 | 1709 | in italia . il sorgere nel compratore dell obbligo di pagare all ente il ” diritto di contratto ” è | indipendente | da qualsiasi precedente rapporto fra chi stipula , come compratore , un contratto di risone e l ente nazionale risi |
| 1957-64.txt | 1027 | 1027 | la sorte della cosa principale , mentre non sarebbe neppure facile intendere quale valore potesse presentare considerato a sé , | indipendentemente | dai terreni attraversati . 8 . – in quanto alla cava , negli scritti difensivi degli attori si trova osservato |
| 1957-64.txt | 1174 | 1174 | le pertinenze del patrimonio espropriato , mentre essa non sarebbe stata legittima ove si fosse trattato di una impresa estrattiva | indipendente | dalla azienda agricola . deve essere poi rilevato , in linea generale , che la legge si è anche preoccupata |
| 1958-76.txt | 72 | 72 | allo scopo di dimostrare che l esame della questione di legittimità costituzionale di detta legge di proroga può essere condotto | indipendentemente | dall esito del giudizio che si era svolto a suo tempo davanti all alta corte per la regione siciliana riguardo |
| 1958-76.txt | 131 | 131 | legge impugnata con il ricorso in esame ha natura di legge nuova , la cui legittimità costituzionale deve essere accertata | indipendentemente | da quella della precedente legge 26 gennaio 1953 . tale natura delle leggi di proroga è stata affermata da questa |
| 1959-09.txt | 3298 | 3298 | è compiuto in conformità alle norme con le quali la costituzione direttamente regola tale procedimento . la posizione costituzionale di | indipendenza | delle camere non implica , come si sostiene dall ente , l assoluta insindacabilità , da parte di qualsiasi altro |
| 1959-36.txt | 557 | 557 | . 2 della legge del 1947 , n . 1417 , ed il sorgere dell obbligo della prestazione patrimoniale è | indipendente | da qualsiasi precedente rapporto tra ente impositore e colui che richiede di effettuare la pubblicità stabilito che trattasi di tributo |
| 1960-56.txt | 647 | 647 | dedotta nel giudizio principale , da cui , come è noto , il giudizio sulla legittimità costituzionale resta del tutto | indipendente | . nel merito , la questione si concreta nell esaminare se , come sostiene la difesa dell espropriato , possa |
| 1961-21.txt | 327 | 327 | applicabilità dell istituto stesso quando la pretesa tributaria risulti prima facie assolutamente infondata . tutto ciò conferma che , anche | indipendentemente | dai principi contenuti nella costituzione , e già prima dell approvazione di questa , si era avuta una notevole evoluzione |
| 1961-34.txt | 314 | 314 | , è da osservare che nei dedotti motivi non è dato ravvisare un rapporto di pregiudizialità , data la loro | indipendenza | logica , da essi , e dall altro dell asserita violazione dell art . 81 , ultimo comma , cost |
| 1961-34.txt | 1281 | 1281 | statuto speciale , e non possono formare oggetto dell attività normativa regionale . né l addizionale in parola , considerata | indipendentemente | dai tributi erariali posti a base del suo sistema di accertamento , corrisponde a un tipo di tributo conosciuto dall |
| 1962-02.txt | 555 | 555 | . 23 della costituzione è che si tratti di prestazione obbligatoria in quanto istituita da un atto di autorità , | indipendentemente | dalla denominazione della prestazione stessa . in quella occasione la prestazione in contestazione era il cosiddetto ” diritto di contratto |
| 1962-67.txt | 648 | 648 | in piena autonomia dal giudizio principale ( articolo 22 norme integrative per i giudizi davanti alla corte costituzionale ) e | indipendetemente | dall impulso di parte ; né vi ostano le disposizioni degli articoli 23 della legge 11 marzo 1953 , n |
| 1962-87.txt | 1533 | 1533 | azione davanti all autorità giudiziaria competente , né la sottopone all adempimento di alcun onere preliminare , ma stabilisce l | indipendenza | dell azione giudiziaria dal procedimento esecutivo ; non impedisce la pronuncia del giudice , ma ne limita l efficacia entro |
| 1962-89.txt | 644 | 644 | marzo 1961 in relazione all art . 6 della legge sull abolizione del contenzioso amministrativo , non può significare , | indipendentemente | dall accertamento da parte della corte medesima , l illegittimità costituzionale di singole disposizioni derivanti dal medesimo principio . in |
| 1963-132.txt | 391 | 391 | in sostanza ad essere compresa , insieme all accertamento , fra gli atti impugnati . soltanto sotto il profilo della | indipendenza | del giudice , garantita dall art . 108 della costituzione , la questione potrebbe dar luogo a qualche perplessità , |
| 1963-132.txt | 635 | 635 | altra commissione provinciale . con che vengono offerti al contribuente i più ampi mezzi di garanzia . il problema della | indipendenza | va posto limitatamente alla appartenenza del funzionario all ufficio che ha redatto la stima dei beni immobili , in quanto |
| 1963-132.txt | 704 | 704 | sentenza n . 108 dell anno 1962 , questa corte ha avuto occasione di rilevare che ” il requisito della | indipendenza | è difficilmente configurabile in termini precisi , perché la sua regolamentazione propone problemi diversi . . . e non consente |
| 1963-77.txt | 406 | 406 | ” ( art . 30 della legge 11 marzo 1953 , n . 87 ) della legge possa parlarsi , | indipendentemente | dall avvenuta abrogazione della medesima , la quale ” efficace ” ed ” applicabile ” resta , pur sempre , |
| 1964-103.txt | 181 | 181 | osserva che non sono fondati i motivi per i quali , secondo l ordinanza , non potrebbe ritenersi assicurata l | indipendenza | dei membri delle commissioni distrettuali delle imposte . anzitutto non sembra esatto che manchino o siano da considerarsi del tutto |
| 1964-103.txt | 564 | 564 | decadenza ) . l inamovibilità è indubbiamente un requisito necessario per assicurare anche ai giudici delle giurisdizioni speciali l effettiva | indipendenza | per tutto il periodo nel quale esplicano le loro funzioni . orbene , avuto riguardo ai criteri che regolano le |
| 1964-103.txt | 607 | 607 | di decadenza dei componenti delle commissioni distrettuali , la corte ritiene che la inamovibilità e , con essa , l | indipendenza | di detti componenti siano sufficientemente assicurate . ugualmente assicurata è l imparzialità con riguardo alla singola controversia mediante gli istituti |
| 1964-42.txt | 427 | 427 | la garanzia del credito , assoggettando all azione esecutiva alcuni beni che si trovino in una particolare situazione locale , | indipendentemente | dall esistenza di eventuali diritti di terzi su di essi . sono in questo senso quelle norme , come l |
| 1964-91.txt | 160 | 160 | imposizione di un onere processuale di natura fiscale fa del giudice un organo dell amministrazione tributaria e lede quindi l | indipendenza | della magistratura . l indipendenza è garantita dalla costituzione all organizzazione giudiziaria nel suo complesso ( sentenza 16 aprile 1959 |
| 1964-91.txt | 165 | 165 | di natura fiscale fa del giudice un organo dell amministrazione tributaria e lede quindi l indipendenza della magistratura . l | indipendenza | è garantita dalla costituzione all organizzazione giudiziaria nel suo complesso ( sentenza 16 aprile 1959 , n . 22 ) |
| 1964-91.txt | 285 | 285 | non nell esercizio di una funzione spettante a quell amministrazione . nella legge in esame v e tanto riguardo all | indipendenza | del giudice che nessuna sanzione penale a carico di lui è prevista per il caso in cui omette di sospendere |
| 1965-38.txt | 436 | 436 | i quali la denunzia è stata formulata , può essere giudicato esistente o non in base a criteri che valgono | indipendentemente | dalla determinazione della natura della prestazione pecuniaria imposta dalle norme predette . 4 . – per quanto si riferisce alla |
| 1968-23.txt | 529 | 529 | e dei procuratori legali , sono tenuti soggetti diversi dagli esercenti la professione di avvocato e procuratore o professionisti legali | indipendentemente | da tale qualità . si è , in tal modo , in presenza di imposizioni , destinate ad operare nei |
| 1968-32.txt | 325 | 325 | . , aveva apportato una deroga limitatamente ad alcuni reati , c.d . frodi fiscali , che si ritenevano perseguibili | indipendentemente | dall accertamento dell imposta : mancata rettifica di dati di bilancio o di documenti alterati , falsi o reticenti ; |
| 1968-58.txt | 51 | 51 | 1962 , che pongono gli interessi di mora a carico del contribuente in ritardo nel pagamento delle imposte indirette , | indipendentemente | dall applicazione di ogni penalità o sopratassa prevista dalle singole leggi tributarie . se ne denuncia il contrasto con il |
| 1968-95.txt | 692 | 692 | revisione dell ordinamento normativo affidato al governo comprendeva indiscriminatamente tutte le norme allora vigenti nelle materie oggetto della delega , | indipendentemente | dalla loro natura formale ; vale a dire , sia che fossero contenute in leggi formali , sia che fossero |
| 1968-95.txt | 1244 | 1244 | tempo , in cui , come si è ripetuto , avevano il medesimo vigore leggi formali e decreti legge , | indipendentemente | da limiti temporali di conversione , sarebbe in contrasto con i fini di riordinamento generale a cui la delega era |
| 1968-97.txt | 1023 | 1023 | considerazione come parte del c.d . minimo vitale . le detrazioni , infatti , spettano a tutti i contribuenti , | indipendentemente | dall ammontare dei loro redditi , e l art . 130 stabilisce che al lordo di esse vada calcolato il |
| 1968-99.txt | 141 | 141 | questione non è fondata . la norma impugnata consente alla amministrazione finanziaria di accertare , ai fini fiscali , ed | indipendentemente | dalle dichiarazioni delle parti risultanti dall atto pubblico , il vero contenuto del negozio giuridico e la sussistenza della effettiva |
| 1969-06.txt | 552 | 552 | tributi locali . le varie censure e le argomentazioni che le sorreggono si riassumono sostanzialmente nella denunzia della mancanza di | indipendenza | di tali componenti , determinata sia dal sistema di nomina sia dalla disciplina giuridica della posizione che essi conseguono dopo |
| 1969-07.txt | 313 | 313 | , ma non di estenderlo a plusvalenze derivanti da altre cause . l imposta invece colpisce gli incrementi di valore | indipendentemente | dai fatti e dalle situazioni che li hanno determinati purché le aree ” siano utilizzabili a scopo edificatorio ” ( |
| 1969-10.txt | 495 | 495 | finora seguita pure da questa corte ( la quale ebbe ad occuparsi in passato anche di alcuni problemi relativi alla | indipendenza | delle commissioni stesse ) , è stata sempre contrastata dalla dottrina prevalente . è opportuno innanzi tutto osservare che nessuno |
| 1969-118.txt | 831 | 831 | questa corte ha , è vero , riconosciuto a ogni condebitore solidale il potere di proprie azioni e difese processualmente | indipendenti | dall analogo potere spettante agli altri condebitori ; ma codesto riconoscimento non legittima diversità di ripercussioni soggettive di un effetto |
| 1969-157.txt | 1228 | 1228 | può parlare di pregressa inadempienza e poiché l onere fiscale è commisurato ad una percentuale del valore del negozio , | indipendentemente | dall entità della pretesa fatta valere in giudizio , che può essere circoscritta ad una parte trascurabile del negozio stesso |
| 1969-157.txt | 1774 | 1774 | . 101 della costituzione nello statuire che ” i giudici sono soggetti soltanto alla legge ” ha voluto garantire l | indipendenza | dei giudici nell esercizio delle loro delicate funzioni . legge è anche quella fiscale e , quindi , anche ad |
| 1970-13.txt | 452 | 452 | che assiste il ruolo di imposta . in sostanza esse sostengono che se di fronte all iscrizione a ruolo ed | indipendentemente | dalla legittimità di questa il contribuente deve tempestivamente pagare le singole rate di imposta e , in caso di ritardo |
| 1970-28.txt | 125 | 125 | di pubblicità esplicata dalle società di assicurazione , in quanto , col disporre che ” l imposta dev essere corrisposta | indipendentemente | dalla effettiva distribuzione delle tabelle e targhe ” avrebbe deviato , con violazione degli artt . 76 e 77 della |
| 1970-28.txt | 365 | 365 | dall incendio e non esteso alla questione della legittimità , in via di principio , dell imposizione , in quanto | indipendente | dalla effettiva distribuzione delle tabelle e targhe . l assunto è , tuttavia , smentito dalle stesse ordinanze di rinvio |
| 1970-28.txt | 1163 | 1163 | adempimento dell obbligo di denunciare , per rimanere il sistema , la predisposizione e l allestimento delle targhe pubblicitarie , | indipendentemente | da contingenti fatti successivi , spesso di difficoltosa verificazione , e di corrispondere conseguentemente il tributo , gli enti assicuratori |
| 1970-61.txt | 382 | 382 | cui esistenza non sorge contestazione , e condizionano la procedibilità della domanda al pagamento dei tributi sui contratti di borsa | indipendentemente | dall uso in giudizio dei foglietti bollati , con l impiego dei quali il tributo va normalmente assolto . da |
| 1971-162.txt | 359 | 359 | , dovessero , ai sensi dell art . 267 del codice postale , contrarre un apposito abbonamento alle radioaudizioni , | indipendentemente | da quello eventualmente esistente per altro apparecchio diversamente situato . è , infine , intervenuta la legge 15 dicembre 1967 |
| 1971-162.txt | 483 | 483 | debbono essere corrisposti congiuntamente e contestaulmente alla tassa di circolazione , con l osservanza dei medesimi termini , periodi fissi | indipendenti | , scadenze e modalità di pagamento previsti dal t.u . sulle tasse automobilistiche , approvato con decreto del presidente della |
| 1972-120.txt | 1304 | 1304 | a giustificare l imposizione . l interesse dei procuratori alla retribuzione delle prestazioni professionali risulterebbe , infatti , del tutto | indipendente | da quelli regolati con la sentenza soggetta a registrazione e considerati dalla legge come parametro dell imposizione . la questione |
| 1972-144.txt | 557 | 557 | questione . tali argomenti valgono anche relativamente all altra censura di illegittimità , secondo cui l incidenza dello sconto sarebbe | indipendente | dalla proporzione fra il volume della vendita di farmaci destinati o no ai mutuati , il che rappresenta sostanzialmente una |
| 1972-144.txt | 1392 | 1392 | eccessività dello sconto imposto a carico dei produttori , che inciderebbe in misura percentualmente eguale su tutte le aziende , | indipendentemente | dalla loro potenzialità economica e dalla proporzione delle vendite dei prodotti soggetti allo sconto e , comunque , finirebbe col |
| 1972-144.txt | 1486 | 1486 | dello sconto , sia perché il prezzo dovrebbe essere riferito esclusivamente ai costi di produzione dei medicinali , e quindi | indipendentemente | da un fattore estrinseco e successivo quale lo sconto ex lege , sia perché , comunque , non potrebbe conoscersi |
| 1972-144.txt | 4890 | 4890 | , compresi quelli tributari , sorti sulla base del d.l . 27 agosto 1970 , n . 621 ” . | indipendentemente | quindi dalla maggiore o minore estensione dell efficacia della norma impugnata , la cui determinazione resta nel campo riservato alla |
| 1972-155.txt | 3241 | 3241 | entro quei limiti , il suo ammontare , se si ammette che un aggiornamento monetario sia necessario , deve essere | indipendente | dai limiti stessi , potendo anche , ove il calcolo lo comporti , superarli . pertanto , la mancata previsione |
| 1972-200.txt | 438 | 438 | è fondata . l avvocatura generale dello stato premette che l imposta , quale imposta di atto , è applicabile | indipendentemente | dal verificarsi o meno dei suoi effetti , e che le sentenze per le quali – per il loro contenuto |
| 1972-200.txt | 702 | 702 | la sentenza traslativa , la proporzionale , benché pagata nel momento della registrazione della sentenza , ha carattere autonomo ed | indipendente | in quanto colpisce soltanto il trasferimento . pertanto , all atto della registrazione della sentenza , alla tassa fissa giudiziale |
| 1972-215.txt | 542 | 542 | regolata a sé stante nel modo di pagamento ( cosiddetto ” virtuale ” ) dell imposta annuale di pubblicità , | indipendentemente | dalla effettiva loro distribuzione . la diversità di trattamento dagli ordinari avvisi e manifesti pubblicitari esposti al pubblico , deriva |
| 1973-109.txt | 1416 | 1416 | art . 53 , primo comma , della costituzione , ” nella misura in cui alla sopratassa debba attribuirsi , | indipendentemente | dalla finalità sanzionatoria e compulsoria , una intrinseca natura di accessorio dell imposta , come questa assolvente alla generale finalità |
| 1973-64.txt | 336 | 336 | impugnata fa seguito e si riallaccia al precedente art . 50 che prevede sanzioni pecuniarie ( ammenda ) e , | indipendentemente | dal procedimento penale , prevede quote supplementari di premio a carico di coloro che non adempiano all obbligo della denuncia |
| 1974-287.txt | 1455 | 1455 | , del funzionamento e delle competenze funzionali delle commissioni tributarie , anche al fine di assicurarne l autonomia e l | indipendenza | , e in modo da garantire l imparziale applicazione della legge ” . il che è quanto dire che si |
| 1974-58.txt | 78 | 78 | primo comma , che ” l indennità di espropriazione sarà ragguagliata al valore venale del terreno considerato come agricolo , | indipendentemente | dalla sua eventuale edificabilità e prescindendo da ogni incremento di valore che si sia verificato o possa verificarsi direttamente o |
| 1975-187.txt | 1591 | 1591 | della costituzione , in quanto esse avrebbero colpito enti e fondi previdenziali aziendali anche deficitari , e , quindi , | indipendentemente | da ogni valutazione della loro capacità contributiva . ma nemmeno questa censura ha fondamento : innanzi tutto , perché non |
| 1976-103.txt | 83 | 83 | elevato a lire 3.000 con l art . 5 della legge 25 aprile 1957 , n . 283 ) , | indipendentemente | da quella normale di bollo . il terzo comma di tale articolo , poi , dispone che non è richiesta |
| 1976-200.txt | 1482 | 1482 | svolte considerazioni , elemento sufficiente a rilevare l incompatibilità del sistema stesso con l art . 53 cost . , | indipendentemente | da future ed eventuali compensazioni del tipo di quelle accennate dall avvocatura , che , si ripete , non escludono |
| 1976-215.txt | 1011 | 1011 | funzionamento e delle competenze funzionali e territoriali delle commissioni tributarie , anche al fine di assicurarne l autonomia e l | indipendenza | e in modo da garantire l imparziale applicazione della legge ” . dal che deve dedursi con certezza che per |
| 1976-215.txt | 1428 | 1428 | ex novo ) giudici speciali . senza dire poi che le disposizioni dell art . 108 , che assicura l | indipendenza | dei giudici delle ” giurisdizioni speciali ” e quella dell art . 111 , secondo comma , che ammette il |
| 1977-153.txt | 6462 | 6462 | gestione richieste dalla razionale coltivazione del fondo , dall allevamento di animali , o dall esercizio delle attività connesse , | indipendentemente | dall esistenza di clausola migliorataria , anzi comminando la nullità di ogni clausola convenzionale limitatrice dei poteri riconosciuti all affittuario |
| 1977-62.txt | 100 | 100 | fondamentale struttura , inficiato da illegittimità , secondo l art . 3 primo comma cost . , in quanto , | indipendentemente | dalla diversità quantitativa delle prestazioni contributive , la pensione viene , in definitiva , ad essere , per ciascun soggetto |
| 1977-62.txt | 1534 | 1534 | reddito che deriverebbe dalla scomposizione settoriale dei proventi del professionista , operata commisurando le aliquote progressive sul reddito professionale , | indipendentemente | dalla considerazione di altri redditi eventuali , non urta contro i criteri sopra enunciati , trattandosi in ogni caso , |
| 1977-99.txt | 225 | 225 | , che non troverebbe giustificazione in esigenze di tutela della famiglia legittima , né in sostanziale diversità di situazioni , | indipendente | da condizioni personali e sociali . le questioni non sono fondate . questa corte ha più volte precisato la portata |
| 1978-06.txt | 919 | 919 | circostanza per la quale la legge stabilisce una pena di specie diversa o determina la misura della pena in modo | indipendente | da quella ordinaria del reato ; e , dall altro , che per il combinato disposto dell art . 20 |
| 1979-101.txt | 935 | 935 | rileva per alcun verso nel caso di specie . da un canto , la disposizione in esame non può , | indipendentemente | dall altra disposizione del d.m . del 1940 , costituire la fonte regolatrice del procedimento amministrativo , che risulterebbe in |
| 1979-126.txt | 1970 | 1970 | a colpire incrementi di valore non di rado vistosi , dovuti al concorso di fattori oggettivi , o esterni , | indipendenti | da iniziative dei singoli soggetti privati , e in larga misura legati all insieme dei lavori e servizi pubblici eseguiti |
| 1979-27.txt | 943 | 943 | quanto attribuirebbe al ministro e agli intendenti di finanza la facoltà di stabilire uno dei presupposti quantitativi dell imposta , | indipendentemente | dalla capacità contributiva del gravato . il sistema cui s ispira la regolamentazione dell imposta sull entrata ha l effetto |
| 1979-30.txt | 265 | 265 | nei casi in cui questo sia prescritto , o con certificato scaduto , falso o alterato , è punito , | indipendentemente | dal pagamento dell imposta evasa , con la reclusione da sei mesi a tre anni , e con la multa |
| 1979-30.txt | 366 | 366 | aggravata da ciò che la multa è commisurata in un multiplo ( dal doppio al decuplo ) dell imposta , | indipendentemente | dal fatto che il tributo sia stato assolto oppur no . la violazione dell art . 3 cost . non |
| 1980-05.txt | 2013 | 2013 | legge 4 febbraio 1958 , n . 158 , che ragguaglia al valore venale del terreno considerato come agricolo , | indipendentemente | dalla sua eventuale edificazione , la indennità di esproprio per le aree necessarie all attuazione di opere nella zona industriale |
| 1980-42.txt | 4090 | 4090 | consiglio dei ministri – ” la considerazione , non ignorata dal legislatore , che i redditi di lavoro autonomo , | indipendentemente | dall efficienza degli apparati amministrativi preposti , sono per loro natura meno suscettibili di completo ed integrale accertamento capace di |
| 1981-02.txt | 232 | 232 | giudice , che non hanno palesemente alcuna attinenza con gli obblighi tributari ; in secondo luogo perché la tutela dell | indipendenza | dei giudici sancita dall art . 108 non si estende agli ausiliari del magistrato , applicandosi invece – per costante |
| 1981-187.txt | 20 | 20 | considerato in diritto : 1 . – l eccezione preliminare di inammissibilità del ricorso non può essere accolta . | indipendentemente | dal documento prodotto alla pubblica udienza dall avvocatura dello stato , dal quale risulta l assenza del commissario dello stato |
| 1982-142.txt | 535 | 535 | istituisce il servizio sanitario nazionale , la cui finalità peculiare è quella di assicurare direttamente a tutti i cittadini , | indipendentemente | dalla loro capacità economica ( che viene in gioco soltanto per la provvista dei mezzi necessari al funzionamento del servizio |
| 1982-196.txt | 781 | 781 | l art . 108 , secondo comma , cost . , in base al quale ” la legge assicura la | indipendenza | dei giudici delle giurisdizioni speciali . . . e degli estranei che partecipano alla amministrazione della giustizia ” . la |
| 1982-196.txt | 806 | 806 | speciali . . . e degli estranei che partecipano alla amministrazione della giustizia ” . la violazione del principio di | indipendenza | consisterebbe nel fatto che le commissioni tributarie di 1 e 2 grado sarebbero presiedute dagli intendenti di finanza e composte |
| 1982-196.txt | 949 | 949 | è fondata . la giurisprudenza di questa corte , nelle numerose occasioni nelle quali ha avuto modo di occuparsi della | indipendenza | dei giudici speciali , ha affermato che la indipendenza stessa va cercata piuttosto nei modi con i quali si svolge |
| 1982-196.txt | 958 | 958 | nelle numerose occasioni nelle quali ha avuto modo di occuparsi della indipendenza dei giudici speciali , ha affermato che la | indipendenza | stessa va cercata piuttosto nei modi con i quali si svolge la funzione che non in quelli concernenti la nomina |
| 1982-196.txt | 994 | 994 | in quelli concernenti la nomina dei membri ( sentenza n . 1 / 1967 ) e che per aversi la | indipendenza | dell organo occorre che questo sia immune da vincoli i quali comportino una soggezione formale o sostanziale da altri , |
| 1982-196.txt | 2805 | 2805 | consenta al contribuente di meglio difendere la sua posizione e di apprestare meglio le sue difese , il che avviene | indipendentemente | dal fatto che in prosieguo di tempo si abbia o meno quella ripetizione . 7 . – una sesta questione |
| 1982-217.txt | 531 | 531 | 108 cpv . cost . , genericamente sollevata dalla commissione di primo grado di pavia per il preteso difetto d | indipendenza | dei giudici della giurisdizione tributaria , essa deve intendersi circoscritta all art . 2 del decreto in esame ( concernente |
| 1982-243.txt | 467 | 467 | motivi già contenevano specificamente e che pertanto potevano comunque essere fatti oggetto di esame da parte delle insediate commissioni , | indipendentemente | dalla presentazione della istanza ex art . 44 ” . senonché non solo il giudice a quo non dichiara la |
| 1982-89.txt | 980 | 980 | ammontare della sottrazione al pagamento o dell indebito rimborso ; l esistenza del quarto , invece , è del tutto | indipendente | dall ammontare delle false fatture o dalla misura , superiore a quella reale , dei corrispettivi indicati . 6 . |
| 1982-89.txt | 1350 | 1350 | come nel quarto comma dell art . 50 del d.p.r . n . 633 , il reato è del tutto | indipendente | dalla entità del tributo , perché si tratta della falsa fatturazione di operazioni inesistenti , di indicazione in fattura di |
| 1982-89.txt | 1404 | 1404 | quando cioè si tratta , come si esprime la cassazione , ” di un reato formale e di pericolo , | indipendente | da un fatto concreto di evasione e punibile di per sé a titolo di dolo generico ” ; quando manca |
| 1982-89.txt | 1884 | 1884 | nell ipotesi di reato in esame , i presupposti sussistono perché il reato è perfetto in tutti i suoi elementi | indipendentemente | da ogni accertamento dell esistenza ed entità dell evasione . 8 . – le considerazioni che precedono vanno tenute presenti |
| 1983-239.txt | 2628 | 2628 | altre ordinanze , le quali lamentano anch esse : che l imposta colpisce il ” puro e semplice possesso , | indipendente | da qualsiasi negozio giuridico ” e , quindi , non l incremento di valore , ma il valore stesso del |
| 1983-239.txt | 3018 | 3018 | si è rilevato , allo scopo di colpire gli incrementi di valore che di regola derivano ai beni immobili anche | indipendentemente | da alcuna iniziativa dei proprietari . trattandosi perciò , secondo quanto è stato chiarito nella predetta sentenza , di imposta |
| 1983-76.txt | 844 | 844 | 87 , a norma del quale la questione può essere sollevata soltanto ” qualora il giudizio non possa essere definito | indipendentemente | dalla risoluzione ” di essa . devesi , pertanto , dichiarare – come richiesto dall avvocatura dello stato – la |
| 1984-133.txt | 3220 | 3220 | mancata proporzionale corrispondenza tra oneri personali contributivi e misura della pensione , non è accoglibile ” . 12 . – | indipendentemente | dall inconciliabilità delle argomentazioni , addotte a sostegno della denunciata illegittimità costituzionale , con il carattere solidaristico della previdenza forense |
| 1984-139.txt | 1350 | 1350 | quanto indica al legislatore ordinario determinati scopi ( che vanno altresì strettamente e teleologicamente collegati e non considerati tra loro | indipendenti | ) , sicché questi è obbligato ad operare rigorosamente nel senso da essa indicato . pertanto la legge ordinaria deve |
| 1984-139.txt | 4125 | 4125 | riduzione del trenta per cento risulta estrinsecamente giustapposta a una disposizione ( quella principale ) già in sé conclusa e | indipendente | , sicché la dichiarazione di illegittimità costituzionale della prima non incide sulla validità della seconda . 13 . – la |
| 1984-226.txt | 856 | 856 | imposizione del debito d imposta di registro a carico del venditore , in solido con l altro contraente , anche | indipendentemente | dal condizionamento connesso al beneficio fiscale . il venditore , infatti , è già in origine tenuto , in solido |
| 1984-239.txt | 1596 | 1596 | le volontarie contribuzioni dei loro aderenti . le varie comunità , obbligatorie e volontarie , tra loro assolutamente autonome e | indipendenti | , avevano poi dato vita ad un consorzio volontario , sul piano nazionale , per la difesa e la cura |
| 1984-292.txt | 3087 | 3087 | non agevole soluzione , se possa ritenersi che l abrogazione tacita di una norma successiva abbia di per sé , | indipendentemente | da un apposita legge ripristinatoria , la virtù di far rivivere la norma anteriore espressamente abrogata – o ” modificata |
| 1984-39.txt | 205 | 205 | scambi internazionali . si vuole , tuttavia , in contrario , che l importazione vada considerata come fatto obiettivo , | indipendentemente | dal trasferimento di ricchezza che riguarda invece le entrate che si verificano sul territorio nazionale : per cui la sola |
| 1985-147.txt | 1109 | 1109 | acquistato efficacia operativa , e le sentenze , dall altro lato , per le quali l imposta è sempre dovuta | indipendentemente | dalla loro operatività ” ; inoltre confliggerebbe con il principio stabilito dall art . 53 cost . , secondo cui |
| 1985-156.txt | 1607 | 1607 | 739 del 1981 sotto il profilo della violazione dei principi dell intangibilità del giudice naturale precostituito per legge e dell | indipendenza | dei magistrati speciali . fissando infatti il limite d età a settantacinque , anziché a settantotto anni – sostiene il |
| 1985-156.txt | 1795 | 1795 | certezza del cittadino di veder tutelati i propri diritti e interessi da un organo già preventivamente stabilito dall ordinamento e | indipendente | da ogni influenza esterna . pertanto i parametri costituzionali indicati non appaiono violati . 6 . – l ultima questione |
| 1985-229.txt | 1164 | 1164 | la conforme circolare del ministero delle finanze 5 novembre 1977 , n . 98 / 15 / 5218 ) . | indipendentemente | dall esperimento della descritta iniziativa presso l intendente , non vi è motivo di escludere ( ed implicitamente lo ammette |
| 1985-67.txt | 1197 | 1197 | tributaria fra i coeredi solo nel caso di iscrizione a ruolo , mentre la norma impugnata la ha sancita anche | indipendentemente | dall iscrizione a ruolo . la questione non è fondata . il riferimento operato dall art . 24 , ultimo |
| 1985-67.txt | 1562 | 1562 | tra il fisco e gli altri creditori del de cuius sotto l aspetto considerato è notevolmente attenuata . invero , | indipendentemente | dall opinione di una parte della dottrina nel senso di una relativa limitatezza della parziarietà dell obbligazione del coerede per |
| 1985-68.txt | 999 | 999 | come successione di un soggetto , o – come nel caso – di più soggetti , a un altro , | indipendentemente | dai trasferimenti di ricchezza che il fenomeno importa e dalla loro consistenza . il che risulta ulteriormente da ciò , |
| 1986-115.txt | 719 | 719 | identico-rapporto d imposta , le cui finalità e il cui svolgimento , attengono al potere d imposizione , e sono | indipendenti | , di regola , dai primi . il fenomeno impositivo , in altri termini , viene sovente a incidere nella |
| 1986-87.txt | 1293 | 1293 | parlare d impresa : senza di che la capacità contributiva correlata all ilor verrebbe presunta , nelle singole ipotesi , | indipendentemente | da ogni fondamento effettuale . ciò basta ad imporre una dichiarazione d inammissibilità , coinvolgente non solo l art . |
| 1987-200.txt | 339 | 339 | stessa legge , la tassazione in ricchezza mobile delle plusvalenze realizzate dalle società in genere , in quanto tali , | indipendentemente | dall esercizio di attività imprenditoriale . l ordinanza del 12 dicembre 1979 della corte di cassazione ( reg.ord.n . 350 |
| 1987-200.txt | 1184 | 1184 | la tassazione in ricchezza mobile delle plusvalenze e sopravvenienze attive realizzate dalle società in genere , in quanto tali , | indipendentemente | dall esercizio di un attività imprenditoriale ? se , tuttavia , si rispondesse monosillabicamente a tale quesito , si correrebbe |
| 1987-200.txt | 1752 | 1752 | art . 106 è illegittimo nella parte in cui sottopone tutte le plusvalenze societarie ad imposta di ricchezza mobile , | indipendentemente | dall esercizio d una qualsiasi attività imprenditoriale , oppure , più particolarmente , d una specifica attività , quella commerciale |
| 1987-200.txt | 2051 | 2051 | in cui sottopone le plusvalenze e sopravvenienze attive , realizzate dalle società , all imposta di ricchezza mobile , “ | indipendentemente | dall esercizio di attività imprenditoriali commerciali ” . senonché , sorge subito il terzo quesito : quid iuris nelle ipotesi |
| 1987-200.txt | 2176 | 2176 | sottoposizione all imposta di ricchezza mobile delle plusvalenze e sopravvenienze attive realizzate dalle società , in quanto tali , “ | indipendentemente | dall esercizio di attività imprenditoriali commerciali ” , ma anche perché prevede la predetta sottoposizione , in via più generale |
| 1987-200.txt | 2198 | 2198 | esercizio di attività imprenditoriali commerciali ” , ma anche perché prevede la predetta sottoposizione , in via più generale , | indipendentemente | dall esercizio , da parte delle società , di attività commerciali . ciò , peraltro , non significa che , |
| 1987-200.txt | 3501 | 3501 | gli imprenditori diversi dalle società e dagli enti tassabili in base a bilancio son tenuti a scontare le plusvalenze , | indipendentemente | dalla prova dell esistenza dell intento speculativo ; mentre , in generale , per le ” imprese ” delle società |
| 1987-200.txt | 3623 | 3623 | costituzione , la struttura formale delle società può costituire il fondamento della presunzione secondo la quale tutte le plusvalenze , | indipendentemente | dalla loro connessione con attività afferenti all esercizio dell impresa , concorrono a formare il reddito imponibile di società ed |
| 1987-200.txt | 8022 | 8022 | maggiori valori relativi a tutte le attività imprenditoriali ; e cioè scontano l imposta sulle plusvalenze realizzate ed iscritte , | indipendentemente | dalla loro specifica inerenza all impresa . anche qui la vis attractiva dell impresa non solo non comporta l imprenditorialità |
| 1987-211.txt | 454 | 454 | , come tali tassabili a norma del cit . art . 49 d.p.r . n . 597 del 1973 , | indipendentemente | dall esistenza di una stabile organizzazione in italia . nella memoria depositata in prossimità dell udienza , però , l |
| 1987-292.txt | 717 | 717 | per il buon funzionamento di organi particolarmente importanti per la vita democratica del nostro paese e per le garanzie di | indipendenza | , di natura anche economica , che devono esser assicurate ai componenti di quegli organi . sotto tale profilo , |
| 1987-431.txt | 933 | 933 | . 81 e i divieti ivi contenuti . ma la censura è infondata . le disposizioni di cui trattasi , | indipendentemente | dai caratteri della contribuzione ( di ciò si tratterà in appresso : infra , n . 5.2 ) concernono – |
| 1987-431.txt | 2361 | 2361 | dell art . 31 , là dove per gli onerati dal prelievo è prescritta una contribuzione comunque non inferiore ( | indipendentemente | , cioè , dall effettivo reddito ) a l . 648 . 000 annue . la corte è chiamata a |
| 1987-87.txt | 550 | 550 | regioni è rimessa alla discrezionalità del legislatore e persegue un obiettivo generico ( la valorizzazione dei territori anzidetti ) , | indipendente | da un piano di opere . questo ” contributo di valorizzazione , non meglio determinato o determinabile ” ( alta |
| 1987-87.txt | 1298 | 1298 | che il momento in cui la norma diventava operante era determinato automaticamente dal suo meccanismo e dalla sua funzione , | indipendentemente | dalla vicenda cronologica in cui la norma stessa si collocava ed era destinata a produrre effetti . 7 . – |
| 1988-219.txt | 676 | 676 | contrasterebbe con l art . 27 , secondo comma , cost . , in quanto impone il pagamento dell imposta | indipendentemente | da una sentenza irrevocabile del giudice penale . anche tale questione è priva di giuridico fondamento . invero , com |
| 1988-219.txt | 732 | 732 | pretesa punitiva dello stato ed altresì l obbligazione tributaria , per la cui attuazione l amministrazione ben può agire , | indipendentemente | dal corso del processo penale . il che peraltro è conforme alla regola generale , applicabile in materia finanziaria per |
| 1988-410.txt | 586 | 586 | all esercizio delle attività istituzionali ” ( art . 25 , secondo comma , lett . c ) nonché , | indipendentemente | dalla qualificazione del proprietario , quando gli immobili siano ” totalmente destinati allo svolgimento . . . di attività assistenziali |
| 1988-535.txt | 1153 | 1153 | citata norma ( art . 1 del d.-l . n . 246 del 1938 ) che impone l obbligazione , | indipendentemente | dalla volontà negoziale dell utente , per il solo fatto ” di una mera possibilità di uso del servizio “ |
| 1989-02.txt | 102 | 102 | l esistenza e l accertamento di simile delitto , che si consuma con la falsa indicazione , è del tutto | indipendente | dall entità del tributo evaso , così come ne prescinde la pena per esso prevista . talché , come già |
| 1989-281.txt | 81 | 81 | art . 108 , secondo comma , della costituzione in quanto la sola prospettiva del reincarico basta ad escludere l | indipendenza | di un giudice che deve esaminare questioni relative a tributi comunali , rispetto all organo del comune che lo nomina |
| 1989-281.txt | 112 | 112 | comunali , rispetto all organo del comune che lo nomina ; 2 . – la questione è fondata ; l | indipendenza | dei membri delle suddette commissioni è sicuramente compromessa per effetto della disposizione che prevede , al termine del biennio , |
| 1989-281.txt | 200 | 200 | 1976 ) , è proprio nella censurata prospettiva del reincarico che può ravvisarsi la fonte di una significativa limitazione dell | indipendenza | e dell imparzialità del giudice rispetto all organo dell amministrazione cui compete il potere di provvedere alla conferma ; tale |
| 1989-451.txt | 803 | 803 | dell esecutivo ; vi sono inoltre rappresentanti dei comuni interessati . tutto ciò chiaramente esclude che ricorra il requisito dell | indipendenza | , quale elemento caratteristico e indispensabile dell organo giurisdizionale . va ricordato al riguardo che , sempre per mancanza di |
| 1989-451.txt | 824 | 824 | , quale elemento caratteristico e indispensabile dell organo giurisdizionale . va ricordato al riguardo che , sempre per mancanza di | indipendenza | , questa corte ha già dichiarato l illegittimità costituzionale anche della commissione comunale ( sent . n . 281 del |
| 1991-100.txt | 822 | 822 | . in questo senso la nozione di rischio esprime un giudizio di possibilità di lesione fondato su indici tipici , | indipendentemente | da criteri di verosimiglianza statistica rapportati alle situazioni concrete dei singoli lavoratori . perciò sono , ad esempio , legittimamente |
| 1991-100.txt | 1146 | 1146 | alcune attività tipiche ” ( cfr . cass . sent . n . 436 del 1991 cit . ) , | indipendentemente | dall entità concreta della loro pericolosità . 4 . – le considerazioni svolte nel numero precedente escludono altresì che la |
| 1991-105.txt | 1226 | 1226 | 43 , cit . ) . la singolarità della fattispecie in esame è data dalla coattività della investitura ( realizzata | indipendentemente | dalla volontà del soggetto designato ) , in base a decreto del presidente della regione , su proposta dell assessore |
| 1991-144.txt | 1035 | 1035 | solo non ha interesse a ricevere le fatture relative agli acquisti effettuati essendo la misura delle detrazioni da lui fruibili | indipendente | dal concreto ammontare dei costi effettivamente sopportati , ma anzi può avere un interesse contrario , e cioè l interesse |
| 1991-258.txt | 1361 | 1361 | difesa . aveva escluso , inoltre , che la pregiudiziale potesse operare quando l accertamento del reato è del tutto | indipendente | dall entità del tributo ( sentenze nn . 89 del 1982 e 2 del 1989 ) . residuavano le controversie |
| 1992-120.txt | 725 | 725 | , come prospettate , tendono proprio ad una dichiarazione di illegittimità delle norme impugnate che consenta di far valere , | indipendentemente | dalla scadenza dei termini di impugnativa dell accertamento , l insussistenza – dichiarata con sentenza penale passata in giudicato – |
| 1992-467.txt | 1855 | 1855 | requisiti riguarda tanto le associazioni riferibili all ordinamento di confessioni religiose con intese , quanto le altre associazioni che , | indipendentemente | dal raccordo con ordinamenti di confessioni religiose , presentino le caratteristiche previste dalle norme in esame . neanche la seconda |
| 1993-05.txt | 906 | 906 | l azione penale ha corso dopo che l accertamento è divenuto definitivo anche nel caso di reato ” del tutto | indipendente | dalla entità del tributo ” evaso ( rispettivamente : emissione di fatture inesistenti o non veritiere ; annotazione nei certificati |
| 1993-128.txt | 771 | 771 | di tributi erariali . per la regione lombardia , infatti , la disposizione contestata predeterminerebbe l entità del fondo comune | indipendentemente | dal gettito del tributo considerato , la cui quota da devolvere al fondo stesso verrebbe definita soltanto a posteriori in |
| 1994-107.txt | 161 | 161 | di un presidente di commissione tributaria . le doglianze del giudice a quo non sono tuttavia circoscritte al parametro dell | indipendenza | dei giudici delle giurisdizioni speciali , quali sono le commissioni tributarie , ma anche – per quanto non formalmente indicati |
| 1994-107.txt | 361 | 361 | della questione proposta ” . non v è dubbio che l ordinanza di rimessione si dolga del preteso vulnus all | indipendenza | del giudice tributario , ” sotto il profilo della inamovibilità ” , in considerazione dell assenza di una specifica procedura |
| 1994-107.txt | 460 | 460 | . 2 . – nel merito , la questione è fondata . questa corte ha più volte chiarito che l | indipendenza | del giudice speciale esige un minimo di garanzie che il legislatore è tenuto a soddisfare ( si vedano le sentt |
| 1994-107.txt | 721 | 721 | . tanto più che , in casi siffatti , l automatismo della decadenza comporterebbe la surrettizia violazione della garanzia di | indipendenza | dei giudici speciali tributari e dei principi costituzionali stabiliti dall art . 3 , con riguardo alla proporzione e adeguatezza |
| 1994-206.txt | 259 | 259 | per la mancanza , nei componenti nominati dalle parti in causa , del requisito della terzietà , presupposto essenziale dell | indipendenza | del giudice . infine , per l ipotesi che si ritenga di essere in presenza non di una giurisdizione speciale |
| 1994-236.txt | 792 | 792 | costituzionale aveva originariamente fatto riferimento solo alla natura autoritativa dell atto che costituisce la prestazione , in quanto tale emesso | indipendentemente | dalla volontà del soggetto passivo ( sentenze nn . 4 , 30 , 47 , 122 del 1957 ; n |
| 1994-52.txt | 2046 | 2046 | norme di attuazione . ma la stessa avvocatura dello stato ha riconosciuto la necessità del rispetto di quel procedimento , | indipendentemente | dalla circostanza che esso trovi oppur no conferma nelle norme impugnate . le quali vanno , pertanto , interpretate nel |
| 1995-143.txt | 1148 | 1148 | oggettività e che , pertanto , non irragionevolmente , la legge pone a carico di colui che ne risulta detentore | indipendentemente | da eventuali rapporti sottostanti con altri soggetti , nell ambito dei quali troverà definizione il problema della ritenuta subita dal |
| 1995-437.txt | 464 | 464 | mera facoltatività del previo esperimento del ricorso amministrativo , rimesso alla scelta dell interessato che può quindi rivolgersi al giudice | indipendentemente | da esso , è stata ribadita nella sentenza n . 311 del 1994 e , da ultimo , nell ordinanza |
| 1995-437.txt | 1468 | 1468 | limiti la tutela giurisdizionale , che deve essere assicurata nella sua pienezza , e quindi anche in sede cautelare , | indipendentemente | dall esperimento di quel rimedio . |
| 1995-473.txt | 964 | 964 | non compreso nella lettera legislativa risulta giustificata da un giudizio di meritevolezza del medesimo trattamento , fondato sulla ratio legis | indipendentemente | dalla identità o dalla somiglianza al caso previsto . dal che deriva che la regola contenuta nell art . 1306 |
| 1996-287.txt | 544 | 544 | parametri costituzionali invocati atteso che l indennità in oggetto spetta in luogo della retribuzione che viene a mancare per motivi | indipendenti | dalla volontà dei prestatori di lavoro . svolgendo , quindi , una funzione sostitutiva del salario , l indennità di |
| 1996-73.txt | 1020 | 1020 | non irragionevolmente la legge pone l imposta medesima a carico di colui che risulta detentore delle somme . e ciò | indipendentemente | da eventuali rapporti sottostanti con altri soggetti , come pure – per venire al caso oggetto del giudizio a quo |
| 1997-01.txt | 1272 | 1272 | nei confronti del terzo incolpevole . se è vero infatti che misure di sicurezza patrimoniali possono talora colpire singoli beni | indipendentemente | dal rapporto con il soggetto che ne dispone , è altrettanto vero , come risulta dall art . 240 del |
| 1997-235.txt | 90 | 90 | fiscale e societaria ) , che esonera dall invim decennale o periodica tutti gli immobili appartenenti ai benefici ecclesiastici , | indipendentemente | dalla loro destinazione , nonché dell art . 45 della legge 20 maggio 1985 , n . 222 ( disposizioni |
| 1997-235.txt | 1182 | 1182 | può essere accolta . essa comporta una valutazione della disciplina tributaria di determinati beni considerati in sé , separata e | indipendente | dalla disciplina stabilita bilateralmente che riguarda i soggetti , cioè le diverse confessioni religiose , cui tali beni afferiscono : |
| 1998-111.txt | 2361 | 2361 | , n . 636 ) e dall impulso di ufficio nella trattazione del ricorso , che può essere deciso anche | indipendentemente | dalla comparizione di alcuna parte , una volta proposta un azione ( nella specie di impugnazione di decisione di secondo |
| 1998-111.txt | 2524 | 2524 | commissione tributaria centrale le parti continuano , senza alcuna limitazione , a potere essere presenti in giudizio senza assistenza tecnica | indipendentemente | dal valore della controversia , in quanto non trovano attuazione le nuove disposizioni sull assistenza tecnica introdotte dal decreto legislativo |
| 1998-31.txt | 1279 | 1279 | accordata al contribuente , alla stregua di una corretta interpretazione del sistema , di far valere nel processo pregiudicato – | indipendentemente | dal corso e dall esito del giudizio pregiudiziale – tutte le sue difese , rende poi priva di fondamento la |
| 1999-171.txt | 1552 | 1552 | e 406 del 1995 , n . 359 del 1993 ) , del resto , ben possono essere considerate , | indipendentemente | da eventuali autoqualificazioni , ” principi fondamentali ” le disposizioni in oggetto , le quali , integrando ed innovando significativamente |
| 1999-346.txt | 526 | 526 | effetto della possibilità di stipulazione della rivendita infraquinquennale dell immobile in una forma che non sarebbe conoscibile dal fisco . | indipendentemente | da ogni altra considerazione relativa alla stabilità dell acquisto del bene in tal modo effettuato , l ipotesi nella specie |
| 2000-362.txt | 1527 | 1527 | 1994 , n . 330 ) conduce ad escludere che la regola secondo cui ” i redditi fondiari concorrono , | indipendentemente | dalla percezione , a formare il reddito complessivo dei soggetti che posseggono gli immobili a titolo di proprietà ” o |
| 2000-362.txt | 1901 | 1901 | nel contesto di un sistema che pone la regola per cui i redditi fondiari concorrono a formare il reddito complessivo | indipendentemente | dalla percezione . questo inserimento avviene in coerenza con il principio di eguaglianza e con il correlativo parametro di ragionevolezza |
| 2000-433.txt | 356 | 356 | inevitabili , anche senza ipotizzare comportamenti illeciti ” . sarebbe inciso , al tempo stesso , il principio di “ | indipendenza | ” della magistratura da ogni altro potere , consacrato nell art . 104 della costituzione ; e ciò a motivo |
| 2000-433.txt | 995 | 995 | che i poteri spettanti in materia di conciliazione all amministrazione finanziaria compromettano le sue funzioni anche sotto il profilo dell | indipendenza | , così risultando violato l art . 104 della costituzione . nonostante l improprio riferimento a quest ultima disposizione , |
| 2000-433.txt | 1023 | 1023 | 104 della costituzione . nonostante l improprio riferimento a quest ultima disposizione , che ha per oggetto le garanzie di | indipendenza | istituzionale della magistratura ordinaria considerata nel suo complesso , il problema che l ordinanza intende sollevare , con riguardo alle |
| 2000-433.txt | 1060 | 1060 | , con riguardo alle competenze del giudice tributario , attiene , come si evince dal contesto della stessa , all | indipendenza | funzionale del singolo organo dotato di potere giurisdizionale ; all uopo evocando un principio , il cui fondamento va rinvenuto |
| 2000-507.txt | 5205 | 5205 | quella di affermare il diritto delle assistite , che hanno subito l intervento , alla fornitura della protesi , anche | indipendentemente | dalle procedure di riconoscimento della invalidità . da ultimo , peraltro , il comma 7 dell art . 8-sexies del |
| 2000-507.txt | 10616 | 10616 | a posteriori l efficacia di strumenti urbanistici che in realtà non sono mai stati approvati dalla regione . ora , | indipendentemente | dai limiti generali che , dal punto di vista costituzionale , debbono ritenersi operanti per il legislatore che intenda attribuire |
| 2000-70.txt | 119 | 119 | possa adottare le proprie deliberazioni anche in deroga alle disposizioni contrattuali , su iniziativa di una sola delle parti ed | indipendentemente | dalla rilevanza economica dei rapporti pendenti e dalla impossibilità di una loro definizione secondo diritto . 2 . – va |
| 2000-70.txt | 268 | 268 | di atto autoritativo , radicano la giurisdizione amministrativa . è evidente allora come la questione di legittimità costituzionale risulti rilevante | indipendentemente | dal concreto atteggiarsi della vicenda oggetto del giudizio a quo e come , pertanto , debba escludersi la necessità che |
| 2001-156.txt | 1157 | 1157 | organizzata diretta alla produzione o allo scambio di beni ovvero alla prestazione di servizi ( art . 2 ) , | indipendentemente | dal risultato economico di tale attività , ed indicando quale base imponibile il valore della produzione netta , al netto |
| 2001-164.txt | 1569 | 1569 | un valore convenzionale ai fini fiscali che sostituisce quello reale , dovrebbe allora coerentemente accogliere i ricorsi dei contribuenti , | indipendentemente | dalla tempestività o meno della dichiarazione modificativa e senza necessità alcuna di una declaratoria di illegittimità costituzionale delle norme denunciate |
| 2001-354.txt | 734 | 734 | . n . 917 del 1986 , e , al tempo stesso , da imputare ” a ciascun socio , | indipendentemente | dalla percezione ” , proporzionalmente alla ” quota di partecipazione agli utili ” , in forza del precedente art . |
| 2002-133.txt | 806 | 806 | del 1995 ; e ) che si prescriva l applicazione delle percentuali di riserva all importo delle riscossioni previste , | indipendentemente | dai valori assoluti di queste , con il recupero delle quote dovute dalla regione per il 1997 , in modo |
| 2002-284.txt | 582 | 582 | non sarebbe oggi più giustificabile , e risulterebbe irragionevole , tale imposizione , collegata al semplice possesso dell apparecchio , | indipendentemente | dalla effettiva fruizione dei servizi , e a favore del solo concessionario del ” servizio pubblico ” , cioè della |
| 2002-284.txt | 1686 | 1686 | paese in conformità ai principi sanciti dalla costituzione ” , servizio riservato per questo allo stato ; e indicava l | indipendenza | , l obiettività e l apertura alle diverse tendenze politiche , sociali e culturali , nel rispetto delle libertà garantite |
| 2002-284.txt | 2697 | 2697 | . , per la sottolineatura del rilievo di questa norma , la sentenza n . 535 del 1988 ) , | indipendentemente | dalla possibilità e dalla volontà di fruire dei programmi della concessionaria del servizio pubblico , discende dalla natura di imposta |
| 2003-345.txt | 617 | 617 | non richiesta per i soggetti di cui all art . 4 , di una formale notifica dell atto amministrativo . | indipendentemente | dall opinione che si ritenga al riguardo più corretta , risulta , in ogni caso , pacifico che la distinzione |
| 2004-285.txt | 216 | 216 | 330 del 1994 – trovi applicazione sin dal periodo d imposta in corso alla data dell 8 dicembre 1993 , | indipendentemente | dall epoca della stipula del contratto di mutuo cui afferiscono gli interessi passivi , e quindi si applichi , retroattivamente |
| 2004-285.txt | 1054 | 1054 | in tal modo , il nuovo regime giuridico della agevolazione in esame è divenuto identico per tutti i contribuenti , | indipendentemente | dalla circostanza che la data di stipula del contratto di mutuo agrario sia anteriore o successiva al 31 dicembre 1989 |
| 2005-21.txt | 2831 | 2831 | aliquote operano su piani diversi . la prima si applica individualmente , in relazione agli acconti dovuti dal contribuente ed | indipendentemente | dal settore cui questo appartiene , nella eventualità in cui il maggior carico fiscale , rispetto a quello che sarebbe |
| 2005-73.txt | 508 | 508 | ammissibilità del conflitto . la natura di ” entrata tributaria erariale ” del predetto contributo unificato si desume infatti , | indipendentemente | dal nomen iuris utilizzato dalla normativa che lo disciplina : a ) dalla circostanza che esso è stato istituito in |
| 2008-102.txt | 7554 | 7554 | 6 . 7 . – la rilevata disarmonia delle norme denunciate con i princípi del sistema tributario dello stato sussiste | indipendentemente | dalla considerazione dell ulteriore ingiustificata discriminazione – adombrata dal ricorrente con il richiamo dell art . 12 del trattato ce |
| 2008-102.txt | 11186 | 11186 | siano possessori , nella fascia costiera sarda , di case adibite ad uso turistico . questa argomentazione , tuttavia , | indipendentemente | dalla sua persuasività ( soprattutto con riferimento alla congruità degli indici di collegamento prescelti dal legislatore regionale ) , muove |
| 2008-102.txt | 11329 | 11329 | titolarità del diritto di proprietà , di diritti reali di godimento e dalla conduzione in locazione finanziaria di fabbricati , | indipendentemente | dall effettivo utilizzo del bene e dal fatto che esso sia occupato da un soggetto fiscalmente domiciliato in sardegna ; |
| 2008-102.txt | 15576 | 15576 | aeromobile da lui esercito ed adibito a trasporto privato effettui uno scalo in un aerodromo ubicato nel territorio sardo , | indipendentemente | dalla circostanza che l aeromobile abbia in concreto usufruito di servizi aeroportuali o che detto soggetto passivo sia debitore di |
| 2008-188.txt | 2554 | 2554 | applicabili agli atti elencati al primo comma dell art . 1 della legge statale n . 604 del 1954 , | indipendentemente | dalla loro finalizzazione alla formazione o all arrotondamento della piccola proprietà contadina e dalla ricorrenza degli ulteriori requisiti e condizioni |
| 2008-335.txt | 2363 | 2363 | tributaria le controversie relative alla debenza del « canone per lo scarico e la depurazione delle acque reflue » , | indipendentemente | dalla loro qualificazione come tributo o corrispettivo ) . l uso legislativo del termine « corrispettivo » e la rilevata |
| 2008-335.txt | 3451 | 3451 | in contrario , che : a ) l ammontare della quota di tariffa riferita al servizio di depurazione è determinato | indipendentemente | dal fatto se il depuratore esista o no , essendo esso in ogni caso commisurato al costo del servizio di |
| 2008-356.txt | 2538 | 2538 | amministrazione finanziaria al regolare accertamento e riscossione delle imposte nei confronti del contribuente che non si avvalga dell agevolazione , | indipendentemente | dalla circostanza che quest ultimo non si sia avvalso , per qualche ragione ( giuridica o di fatto ) , |
| 2008-64.txt | 1250 | 1250 | prescindere dai criteri elaborati dalla giurisprudenza di questa corte per qualificare come tributarie le entrate erariali ; criteri che , | indipendentemente | dal nomen iuris utilizzato dalla normativa che disciplina tali entrate , consistono nella doverosità della prestazione e nel collegamento di |
| 2009-141.txt | 1964 | 1964 | del comune . dal sopra individuato presupposto oggettivo dei due suddetti prelievi discende , altresí , che essi sono dovuti | indipendentemente | dal fatto dell occupazione di beni pubblici e , quindi , dalla possibilità di instaurare una correlazione tra tali prelievi |
| 2009-238.txt | 6200 | 6200 | numerose pronunce , ha indicato i criteri cui far riferimento per qualificare come tributari alcuni prelievi . tali criteri , | indipendentemente | dal nomen iuris utilizzato dalla normativa che disciplina i prelievi stessi , consistono nella doverosità della prestazione , nella mancanza |
| 2009-238.txt | 6525 | 6525 | lo stesso art . 2 del d.lgs . n . 546 del 1992 stabilisce espressamente che i tributi vanno individuati | indipendentemente | dal nomen iuris ( « comunque denominati » ) . inoltre , il termine « tariffa » – nella tradizione |
| 2009-298.txt | 2891 | 2891 | perché le regioni sono legittimate a denunciare la legge statale anche per la lesione delle attribuzioni degli enti locali , | indipendentemente | dalla prospettazione della violazione della competenza legislativa regionale . questa corte , infatti , ha piú volte affermato il principio |
| 2009-334.txt | 2400 | 2400 | decade di ciascun mese » ) . neppure tale questione è fondata . contrariamente a quanto sostenuto dalla regione e | indipendentemente | dall interpretazione che possa darsi del sopra riportato comma 1 dell art . 22 del d.lgs . n . 112 |
| 2010-115.txt | 4047 | 4047 | ) . in tal modo , le accise sono trattate come tributi indiretti afferenti alla fabbricazione ( produzione ) , | indipendentemente | dalla loro incidenza economica sul consumo . 3.3 . – le suddette argomentazioni testuali , storiche e sistematiche convergono univocamente |
| 2010-116.txt | 5622 | 5622 | ) , il relativo gettito deve ritenersi riservato allo stato in forza della normativa statutaria in tema di monopoli , | indipendentemente | dal luogo della riscossione . per una conferma di queste conclusioni , è opportuno procedere all analisi separata dei singoli |
| 2010-116.txt | 6506 | 6506 | di vendita dei suddetti generi di monopolio va annoverato tra le entrate tributarie afferenti a tale monopolio e quindi – | indipendentemente | dal luogo della riscossione del tributo – è riservata espressamente allo stato , in forza dell art . 36 , |
| 2010-123.txt | 1109 | 1109 | regionale per nuovi investimenti in regione campania . tali soggetti sono le imprese regolarmente iscritte al registro delle imprese , | indipendentemente | dalla natura giuridica assunta , che effettuano nuovi insediamenti sul territorio regionale , « il cui capitale sociale sia detenuto |
| 2011-185.txt | 2407 | 2407 | di sospensione » , sicchè le accise « sono trattate come tributi indiretti afferenti alla fabbricazione ( produzione ) , | indipendentemente | dalla loro incidenza economica sul consumo » . la nuova disciplina delle imposte , modificando , in applicazione della sopravvenuta |
| 2011-247.txt | 1444 | 1444 | dalla società contribuente , non possono perciò essere influenzati dal condono tombale precedentemente richiesto dalla contribuente stessa ( e ciò | indipendentemente | dall efficacia di tale condono ) . da ciò consegue che : a ) non sussiste alcuna pregiudizialità tra la |
| 2011-247.txt | 2312 | 2312 | dalla parte privata – per escludere l applicazione della proroga biennale è sufficiente la presentazione della richiesta di condono , | indipendentemente | dal suo accoglimento o diniego . a tale interpretazione inducono sia la lettera dell art . 10 della legge n |
| 2011-247.txt | 2839 | 2839 | ) prevede , quale unica condizione per il raddoppio dei termini , la sussistenza dell obbligo di denuncia penale , | indipendentemente | dal momento in cui tale obbligo sorga ed indipendentemente dal suo adempimento . a maggior ragione , la lettera della |
| 2011-247.txt | 2848 | 2848 | dei termini , la sussistenza dell obbligo di denuncia penale , indipendentemente dal momento in cui tale obbligo sorga ed | indipendentemente | dal suo adempimento . a maggior ragione , la lettera della legge impedisce di interpretare le disposizioni denunciate nel senso |
| 2011-247.txt | 6500 | 6500 | già osservato – il raddoppio dei termini consegue dal mero riscontro di fatti comportanti l obbligo di denuncia penale , | indipendentemente | dall effettiva presentazione della denuncia o dall inizio dell azione penale ; sia perché – come si vedrà meglio piú |
| 2011-247.txt | 7406 | 7406 | al loro tenore letterale , stabiliscono che il raddoppio dei termini deriva dall insorgenza dell obbligo della denuncia penale , | indipendentemente | dall effettiva presentazione di tale denuncia o da un accertamento penale definitivo circa la sussistenza del reato . detta interpretazione |
| 2011-281.txt | 412 | 412 | base dell esecuzione – non costituisce un ragionevole prezzo di acquisto di un immobile , ma rappresenta una « variabile | indipendente | dal valore dell immobile [ . . . ] neppure indirettamente collegata » con esso , e ciò a differenza |
| 2011-281.txt | 2355 | 2355 | – non è idonea a stabilire un ragionevole prezzo di acquisto di un immobile , costituendo essa una « variabile | indipendente | dal valore dell immobile [ . . . ] neppure indirettamente collegata » con questo ; e ciò diversamente dal |
| 2011-60.txt | 1167 | 1167 | sensi dell art . 117 , quarto comma , cost . – soltanto quei tributi statali per i quali , | indipendentemente | dalla destinazione del gettito , la legge statale consente espressamente alla regione di disporre agevolazioni , nel rigoroso rispetto dei |
| 2012-135.txt | 924 | 924 | rimasta immutata sia perché la censura della regione è rivolta alla prevista riserva allo stato del gettito dell addizionale , | indipendentemente | dall entità dell addizionale stessa e dall importo del suo gettito . ne segue che la questione deve ritenersi estesa |
| 2012-135.txt | 2119 | 2119 | ripartito ( « quota parte » ) tra le svariate voci di tali minori entrate e di maggiori spese , | indipendentemente | dall evenienza che il gettito dell addizionale non sia sufficiente per provvedere all intera copertura . le minori entrate e |
| 2012-142.txt | 3118 | 3118 | immutata sia perché la censura della provincia autonoma è rivolta alla prevista riserva allo stato del gettito dell addizionale , | indipendentemente | dall entità dell addizionale stessa e dall importo del suo gettito . ne segue che la questione deve essere estesa |
| 2012-223.txt | 722 | 722 | adeguamento automatico un elemento intrinseco della struttura delle retribuzioni dei magistrati , diretto alla « attuazione del precetto costituzionale dell | indipendenza | » , la misura adottata violerebbe il principio in virtù del quale il trattamento economico dei magistrati non sarebbe « |
| 2012-223.txt | 858 | 858 | da un automatismo legale , che si pone « come guarentigia idonea a garantire il precetto costituzionale dell autonomia ed | indipendenza | dei giudici , valore che deve essere salvaguardato anche sul piano economico » , con la conseguenza che una simile |
| 2012-223.txt | 1006 | 1006 | ed all esercizio imparziale della funzione giudiziaria , necessario a garantire un processo giusto ed equo davanti ad un tribunale | indipendente | , come previsto dall art . 6 della convenzione europea dei diritti dell uomo . 4 . – con specifico |
| 2012-223.txt | 1298 | 1298 | sussisterebbe , dunque , la violazione degli artt . 3 , 23 e 53 della costituzione , in quanto , | indipendentemente | dal nomen iuris utilizzato , la misura adottata si concreterebbe in una prestazione patrimoniale imposta di natura sostanzialmente tributaria . |
| 2012-223.txt | 3371 | 3371 | ingenerare dubbi in relazione alle modalità della sua applicazione , trattandosi comunque di un blocco della corresponsione di somme , | indipendentemente | dal fatto che esse siano dovute a titolo di acconto o di conguaglio . 11.4 . – nel merito , |
| 2012-223.txt | 3445 | 3445 | che ne hanno ritardato o comunque disciplinato gli effetti nel tempo , ha affermato , in generale , che l | indipendenza | degli organi giurisdizionali si realizza anche mediante « l apprestamento di garanzie circa lo status dei componenti nelle sue varie |
| 2012-223.txt | 3527 | 3527 | triennale e dei meccanismi rivalutativi della retribuzione dei magistrati , affermando che , « in attuazione del precetto costituzionale dell | indipendenza | dei magistrati , che va salvaguardata anche sotto il profilo economico ( . . . ) evitando tra l altro |
| 2012-223.txt | 3663 | 3663 | un « elemento intrinseco della struttura delle retribuzioni » la cui ratio consiste nella « attuazione del precetto costituzionale dell | indipendenza | dei magistrati , che va salvaguardato anche sotto il profilo economico ( . . . ) evitando tra l altro |
| 2012-223.txt | 3857 | 3857 | che siffatti principi sono confortati dai lavori preparatori della costituente , dai quali traspare che l omessa indicazione specifica dell | indipendenza | economica delle magistrature non ha significato l esclusione di tale aspetto dal complesso di condizioni necessario per realizzare l autonomia |
| 2012-223.txt | 3879 | 3879 | delle magistrature non ha significato l esclusione di tale aspetto dal complesso di condizioni necessario per realizzare l autonomia ed | indipendenza | delle stesse ( resoconti dei lavori dell assemblea 6 novembre 1947 , nella seduta pomeridiana ; 20 novembre 1947 , |
| 2012-223.txt | 4019 | 4019 | dei magistrati , la legge , sulla base dei principi costituzionali , ha messo al riparo l autonomia e l | indipendenza | della magistratura da qualsiasi forma di interferenza , che potesse , sia pure potenzialmente , menomare tale funzione , attraverso |
| 2012-223.txt | 4064 | 4064 | in tale assetto costituzionale , pertanto , il rapporto fra lo stato e la magistratura , come ordine autonomo ed | indipendente | , eccede i connotati di un mero rapporto di lavoro , in cui il contraente-datore di lavoro possa al contempo |
| 2012-223.txt | 4980 | 4980 | violazione dell art . 3 cost . , nonché dei ricordati principi costituzionali posti a presidio dell autonomia e dell | indipendenza | della magistratura . la disciplina in esame realizza , infatti , una ingiustificata disparità di trattamento fra la categoria dei |
| 2012-223.txt | 5705 | 5705 | e di rivalutazione , sia dal punto di vista della specialità della sua ispirazione al precetto costituzionale di autonomia ed | indipendenza | ( ordinanze n . 346 del 2008 , n . 137 del 2008 , n . 290 del 2006 ) |
| 2012-223.txt | 6103 | 6103 | . per altro verso , poi , trattandosi di una componente del trattamento economico collegata ai principi di autonomia ed | indipendenza | della magistratura , la sua riduzione , in sé , in aggiunta alla mancata rivalutazione , determinerebbe un ulteriore vulnus |
| 2012-223.txt | 7133 | 7133 | rimettenti ) . 13.2.1 . – come già osservato in precedenza , questa corte ha piú volte affermato che , | indipendentemente | dal nomen iuris attribuitole dal legislatore , al fine di valutare se una decurtazione patrimoniale definitiva integri un tributo , |
| 2012-32.txt | 5990 | 5990 | di legislazione concorrente , nella sfera , pure afferente allo stato , dell emanazione dei princìpi fondamentali . ciò , | indipendentemente | dal contenuto della norma regionale emanata e , quindi , a fortiori in caso di contrasto della stessa con i |
| 2012-33.txt | 532 | 532 | della regolazione della spesa farmaceutica e dell uso appropriato dei farmaci , la regione promuove le attività di informazione scientifica | indipendente | attraverso l utilizzo di profili professionali previsti dalla legislazione nazionale vigente » , lede l art . 117 , terzo |
| 2012-33.txt | 1441 | 1441 | n . 3 del 2010 disciplina solamente la promozione , da parte della regione , di attività di informazione scientifica | indipendente | . il successivo comma 6 concerne alcuni aspetti delle procedure di accreditamento delle strutture sanitarie private . tale norma , |
| 2013-310.txt | 3764 | 3764 | la magistratura da qualsiasi forma di interferenza , che potesse , sia pure potenzialmente , menomarne l autonomia e l | indipendenza | , sottraendola alla dialettica negoziale . è su queste basi che essa ha quindi concluso che il relativo blocco eccede |
| 2014-06.txt | 381 | 381 | 5 , del citato testo unico di cui al decreto del presidente della repubblica n . 131 del 1986 , | indipendentemente | dal corrispettivo pattuito indicato nell atto . le parti hanno comunque l obbligo di indicare nell atto il corrispettivo pattuito |
| 2014-06.txt | 1620 | 1620 | , la norma prevede che il valore dell immobile sia determinato facendo riferimento ai valori desumibili dai dati catastali « | indipendentemente | dal corrispettivo pattuito indicato nell atto » ( l indicazione del corrispettivo è divenuta obbligatoria in seguito alla modifica apportata |
| 2014-07.txt | 1159 | 1159 | . in quanto , oltre a comportare una ingiustificata disparità di trattamento tra enti appartenenti alla medesima categoria delle autorità | indipendenti | , pregiudicherebbe gravemente l autonomia e l indipendenza organizzativa e finanziaria riconosciuta all agcom dall ordinamento comunitario e da quello |
| 2014-07.txt | 1167 | 1167 | ingiustificata disparità di trattamento tra enti appartenenti alla medesima categoria delle autorità indipendenti , pregiudicherebbe gravemente l autonomia e l | indipendenza | organizzativa e finanziaria riconosciuta all agcom dall ordinamento comunitario e da quello nazionale . 2 . – le questioni relative |
| 2014-07.txt | 2359 | 2359 | la banca d italia , determinino un ingiustificata disparità di trattamento , trattandosi in entrambi i casi di autorità amministrative | indipendenti | , e sussistendo le medesime esigenze di salvaguardia dell autonomia delle stesse . 5.1 . – l art . 3 |
| 2014-07.txt | 2776 | 2776 | . . ] le banche centrali nazionali » . deve riconoscersi che la normativa comunitaria tende ad un rafforzamento dell | indipendenza | anche delle autorità nazionali di regolazione . a tal fine , tuttavia , si ritiene sufficiente che sia garantito mediante |
| 2014-07.txt | 2930 | 2930 | al principio della separazione delle funzioni di regolamentazione dalle funzioni operative , gli stati membri sono tenuti a garantire l | indipendenza | delle autorità nazionali di regolamentazione in modo da assicurare l imparzialità delle loro decisioni . il requisito dell indipendenza lascia |
| 2014-07.txt | 2949 | 2949 | l indipendenza delle autorità nazionali di regolamentazione in modo da assicurare l imparzialità delle loro decisioni . il requisito dell | indipendenza | lascia impregiudicata l autonomia istituzionale e gli obblighi costituzionali degli stati membri , come pure il principio della neutralità rispetto |
| 2014-07.txt | 3163 | 3163 | godendo tanto la banca d italia che l agcom di una speciale autonomia organizzativa e funzionale a tutela della loro | indipendenza | , occorre tuttavia affermare che la banca d italia presenta caratteri del tutto peculiari che la differenziano da ogni altra |
| 2014-07.txt | 3186 | 3186 | tuttavia affermare che la banca d italia presenta caratteri del tutto peculiari che la differenziano da ogni altra autorità amministrativa | indipendente | . in conclusione , il diverso trattamento riservato dall art . 3 , comma 3 , del d.l . n |
| 2014-07.txt | 3268 | 3268 | altro , le banche centrali nazionali . poiché analoga esigenza non viene in rilievo con riferimento alle altre autorità amministrative | indipendenti | , la disciplina riservata alla banca d italia non può costituire , sotto questo profilo , un utile tertium comparationis |
| 2014-145.txt | 1086 | 1086 | disponibili per la regione – ove disposta al di fuori dei limiti statutari sarebbe comunque lesiva dell autonomia regionale , | indipendentemente | dal fatto che non incida sul rapporto tra i bisogni dell ente e le risorse per farvi fronte . afferisce |
| 2014-44.txt | 8065 | 8065 | costituzione » , non pone alcun obbligo per il legislatore statale di sottoporre tutti i comuni alla medesima disciplina , | indipendentemente | dalle caratteristiche numeriche della popolazione . 8 . – la regione toscana , poi , censura l art . 16 |
| 2014-80.txt | 1986 | 1986 | di versare l imposta da lui stesso autoliquidata ( omissione che può essere dovuta alle più varie ragioni , anche | indipendenti | da uno specifico intento evasivo , essendo il delitto di cui all art . 10-ter a dolo generico ) . |
| 2015-10.txt | 6250 | 6250 | degli effetti retroattivi delle decisioni di illegittimità costituzionale rappresenta una prassi diffusa , anche nei giudizi in via incidentale , | indipendentemente | dal fatto che la costituzione o il legislatore abbiano esplicitamente conferito tali poteri al giudice delle leggi . una simile |
| 2015-100.txt | 2994 | 2994 | agosto 1982 , n . 516 : disciplina alla cui stregua mentre l omesso versamento delle ritenute costituiva delitto , | indipendentemente | dall ammontare delle somme non versate ( art . 2 , secondo comma , del citato decreto-legge , nel testo |
| 2015-118.txt | 145 | 145 | 1 e della legge della regione veneto 19 giugno 2014 , n . 16 ( indizione del referendum consultivo sull | indipendenza | del veneto ) , in riferimento agli artt . 5 , 114 , 138 e 139 cost . , nonché |
| 2015-118.txt | 288 | 288 | , nel giudizio avente ad oggetto la legge reg . veneto n . 16 del 2014 , dell associazione “ | indipendenza | veneta ” . il giudizio di costituzionalità delle leggi promosso in via d azione , infatti , si svolge esclusivamente |
| 2015-118.txt | 615 | 615 | ( e , similmente , dalla regione avverso una legge dello stato ) ha ad oggetto il testo legislativo , | indipendentemente | dagli effetti concretamente prodotti . la brevità del termine entro il quale deve essere promosso il ricorso – sessanta giorni |
| 2015-118.txt | 1616 | 1616 | per conoscere la volontà degli elettori del veneto sul seguente quesito : ” vuoi che il veneto diventi una repubblica | indipendente | e sovrana ? s [ ì ] o no ? ” » . spetta al consiglio regionale determinare la data |
| 2015-132.txt | 696 | 696 | motivi di ricorso proposti dalla agenzia delle entrate , al cui accoglimento dovrebbe seguire la cassazione della sentenza impugnata , | indipendentemente | dalla soluzione della questione di costituzionalità . l eccezione non è fondata . secondo il costante orientamento di questa corte |
| 2015-145.txt | 531 | 531 | . 10 del d.lgs . n . 42 del 2004 – senza distinzione di destinazione o di classificazione catastale ed | indipendentemente | dal loro concreto utilizzo ( locati o meno ) e con l eccezione di quelli che costituiscono beni strumentali per |
| 2015-178.txt | 718 | 718 | l ordinanza letta nel corso dell udienza pubblica e qui allegata , che ha dichiarato ammissibile l intervento della confederazione | indipendente | sindacati europei ( cse ) e inammissibili gli interventi spiegati dalla federazione gilda-unams e dalla confederazione autonoma dei dirigenti , |
| 2015-70.txt | 993 | 993 | ” patrimonio ” , ( art . 21 ) , il diritto degli anziani di condurre una vita dignitosa ed | indipendente | ( art . 25 ) , il diritto alla protezione della famiglia sul piano giuridico , economico e sociale ( |
| 2015-70.txt | 1460 | 1460 | in esame , non è fondata . tutte le ordinanze di rimessione affermano che , nel caso di specie , | indipendentemente | dal nomen iuris utilizzato , la misura di azzeramento della rivalutazione automatica per gli anni 2012 e 2013 , relativa |
| 2016-151.txt | 661 | 661 | a denunciare l illegittimità costituzionale di una legge statale anche per violazione delle attribuzioni proprie degli enti locali , « | indipendentemente | dalla prospettazione della violazione della competenza legislativa regionale » ( sentenza n . 311 del 2012 ) , « perché |
| 2016-188.txt | 5181 | 5181 | 2010 – finalizzata alla semplice neutralità finanziaria della riforma fiscale nei riguardi di tutti i diversi livelli di governo . | indipendentemente | dalla possibilità di ricorrere ad una rideterminazione più complessa secondo i plurimi criteri dell art . 27 della legge n |
| 2016-188.txt | 7677 | 7677 | a carico della regione : euro 73.027.450,06 nel 2012 ; euro 83.913.991,99 nel 2013 ; euro 144.155.582,14 nel 2014 . | indipendentemente | dalle plurime variabili che incidono su tali quantificazioni , la progressione degli incrementi appare inequivocabile sintomo dell accentuata contrazione delle |
| 2016-205.txt | 4641 | 4641 | delle funzioni a suo tempo conferite – così come obiettivamente configurato dalla legislazione vigente – deve essere correttamente attuato , | indipendentemente | dal soggetto che ne è temporalmente titolare e comporta , soprattutto in un momento di transizione caratterizzato da plurime criticità |
| 2016-242.txt | 1302 | 1302 | ultima , inoltre , cade su marchi di qualità volti a valorizzare il patrimonio produttivo e culturale del veneto , | indipendentemente | dall esistenza negli stessi di un indicazione di provenienza geografica , perciò non c è ragione di ritenere che i |
| 2016-78.txt | 1612 | 1612 | i ricorsi in materia di affidamento di lavori pubblici , servizi e forniture e contro i provvedimenti delle autorità amministrative | indipendenti | . nel processo tributario il comma 3-bis dell art . 14 , nel testo precedente le modifiche apportate dalla legge |
| 2017-140.txt | 2148 | 2148 | , appare una progressiva espansione nel triennio 2012-2014 degli accantonamenti a carico della regione [ . . . ] . | indipendentemente | dalle plurime variabili che incidono su tali quantificazioni , la progressione degli incrementi appare inequivocabile sintomo dell accentuata contrazione delle |
| 2017-177.txt | 971 | 971 | creditore di una prestazione soggetta a iva sarebbe tenuto al pagamento dell imposta in misura proporzionale , anziché fissa , | indipendentemente | « da una sua attività o scelta processuale » e « per il solo fatto che è stato costretto ad |
| 2017-213.txt | 1152 | 1152 | , in correlazione al petitum ed alla causa petendi delle controversie al suo esame ed alla ritenuta impossibilità di deciderle | indipendentemente | dalla verifica di costituzionalità della normativa in concreto applicata dalla delibera che i ricorrenti le chiedevano di annullare ; ne |
| 2017-236.txt | 6033 | 6033 | . 304 del 2013 ; n . 233 del 2012 ) , una fattispecie deve ritenersi di natura tributaria , | indipendentemente | dalla qualificazione offerta dal legislatore , laddove si riscontrino tre indefettibili requisiti : la disciplina legale deve essere diretta , |
| 2017-236.txt | 8643 | 8643 | stesso corrisposto ai magistrati , la cui adeguatezza fonda , sul versante del relativo trattamento economico , le prerogative di | indipendenza | e autonomia assicurate dai principi costituzionali . né , ancora , può ritenersi insignificante che la novella abbia neutralizzato integralmente |
| 2017-245.txt | 502 | 502 | locali attualmente non riscossi » , trattandosi di tributi comunque statali , in quanto istituiti con legge dello stato ( | indipendentemente | dal destinatario del gettito ) . la disposizione , inoltre , violerebbe l art . 119 , secondo comma , |
| 2017-245.txt | 3014 | 3014 | sicuramente esatta , che i tributi locali sono anch essi tributi statali , in quanto istituiti con legge statale , | indipendentemente | dal destinatario del gettito ( per tutte , sentenza n . 121 del 2013 ) . in realtà , in |
| 2017-269.txt | 1130 | 1130 | base al quale ricadono nella giurisdizione del giudice amministrativo le controversie aventi ad oggetto tutti i provvedimenti di alcune autorità | indipendenti | , tra le quali l agcm , ad esclusione dei soli provvedimenti inerenti ai rapporti di impiego privatizzati . la |
| 2017-269.txt | 1458 | 1458 | punto e richiamando la sentenza della corte costituzionale n . 256 del 2007 , su analoghe contribuzioni di altra autorità | indipendente | . dalla natura tributaria della prestazione imposta i giudici rimettenti hanno dedotto la propria giurisdizione , in base al principio |
| 2017-269.txt | 1679 | 1679 | amministrativo vada interpretato nel senso che esso devolve alla giurisdizione amministrativa tutti gli atti espressivi della funzione istituzionale dell autorità | indipendente | , ma non quelli che attengono ai contributi dovuti per il finanziamento dell autorità stessa ( né , ovviamente , |
| 2017-269.txt | 1914 | 1914 | la citata pronuncia della corte di cassazione si limita a negare la natura tributaria del contributo dovuto ad altra autorità | indipendente | ( l autorità per le garanzie nelle comunicazioni ) , senza pronunciarsi in alcun modo sui contributi spettanti all agcm |
| 2017-269.txt | 4850 | 4850 | , quindi , per tutti i cittadini ) ; da un « fondo di solidarietà » alimentato dalle altre autorità | indipendenti | ; da contribuzioni a carico delle imprese tenute all obbligo di comunicazione delle operazioni di concentrazione ; da una quota |
| 2017-269.txt | 5107 | 5107 | dello stato – legge finanziaria 2010 ) , si è istituito un meccanismo temporaneo di trasferimento di risorse tra autorità | indipendenti | per il triennio 2010-2012 in favore , tra l altro , dell agcm . 7.2 . – al fine di |
| 2017-269.txt | 5130 | 5130 | triennio 2010-2012 in favore , tra l altro , dell agcm . 7.2 . – al fine di rafforzare l | indipendenza | dell autorità da condizionamenti che potevano derivare dal precedente sistema misto di finanziamento – condizionamenti che potevano provenire da soggetti |
| 2017-269.txt | 5870 | 5870 | dell art . 10 , commi 7-ter e 7-quater , non è giustificato da alcun rapporto negoziale con l autorità | indipendente | , ma configura una prestazione patrimoniale imposta dalla legge a favore della medesima autorità , che dispone di poteri coercitivi |
| 2017-269.txt | 5918 | 5918 | , quindi , carattere coattivo e prescinde completamente da qualsiasi rapporto sinallagmatico con l autorità , alla quale è dovuto | indipendentemente | dal fatto che il contribuente sia stato destinatario dei poteri dell ente o abbia beneficiato della sua attività . inoltre |
| 2017-269.txt | 6187 | 6187 | infatti , non è riconducibile alla categoria delle ” tasse ” , in quanto si tratta di prestazioni patrimoniali dovute | indipendentemente | dal fatto che l attività dell ente abbia riguardato specificamente il singolo soggetto obbligato , e dalla circostanza che tale |
| 2017-269.txt | 7124 | 7124 | di evitare che alcuni operatori possano trasformarsi in ” super-finanziatori ” dell autorità , finendo per comprometterne di fatto l | indipendenza | . in particolare , l apposizione di un tetto massimo alla contribuzione intende correggere una criticità palesatasi con riferimento al |
| 2017-269.txt | 7235 | 7235 | – specie quelle egemoni sul mercato e , quindi , quelle per le quali maggiore è l esigenza di vigilanza | indipendente | – potrebbero diventare i principali finanziatori dell autorità , determinando un legame di subordinazione finanziaria suscettibile di condizionare l attività |
| 2017-69.txt | 435 | 435 | cost . , perché la partecipazione delle imprese del settore al procedimento di determinazione del contributo metterebbe in pericolo l | indipendenza | dell art dai poteri economici e , quindi , la sua neutralità . 2 . – preliminarmente , deve essere |
| 2017-69.txt | 1981 | 1981 | art . 23 cost . , vale , in particolare , nei settori affidati ai poteri regolatori delle autorità amministrative | indipendenti | , quando vengano in rilievo profili caratterizzati da un elevato grado di complessità tecnica . in questi casi , la |
| 2017-69.txt | 2654 | 2654 | ) , di quella declinazione procedurale del principio di legalità , che è ritenuta dalla giurisprudenza amministrativa tipica delle autorità | indipendenti | ( tra le molte , consiglio di stato , sesta sezione , 24 maggio 2016 , n . 2182 ) |
| 2017-85.txt | 1989 | 1989 | ridotta , il deposito in discarica di scarti e sovvalli di impianti di selezione automatica , riciclaggio e compostaggio , | indipendentemente | dalle modalità di raccolta , indifferenziata o differenziata , dei rifiuti conferiti agli impianti . e queste conclusioni sarebbero avvalorate |
| 2017-85.txt | 2842 | 2842 | la valutazione che il rimettente deve fare in ordine alla possibilità che il procedimento pendente possa o meno essere definito | indipendentemente | dalla soluzione della questione sollevata , potendo la corte interferire su tale valutazione solo se essa , a prima vista |
| 2017-85.txt | 3863 | 3863 | quanto residui non più riutilizzabili , possano essere depositati in discarica beneficiando dell aliquota ridotta al 20 per cento , | indipendentemente | dalle modalità di raccolta dei rifiuti sottoposti a tali processi . infine , non va sottaciuto che dell agevolazione beneficiano |
| 2017-85.txt | 4477 | 4477 | . per le stesse ragioni esposte con riferimento alla disposizione statale , dunque , anche la norma regionale trova applicazione | indipendentemente | dalle modalità di raccolta – differenziata o indifferenziata – dei rifiuti sottoposti al trattamento . secondo il costante orientamento di |
| 2018-167.txt | 884 | 884 | . – secondo la costante giurisprudenza di questa corte , « una fattispecie deve ritenersi ” di natura tributaria , | indipendentemente | dalla qualificazione offerta dal legislatore , laddove si riscontrino tre indefettibili requisiti : la disciplina legale deve essere diretta , |
| 2018-188.txt | 119 | 119 | della quota del contributo consortile di bonifica imputabile alle spese afferenti al conseguimento dei fini istituzionali del consorzio , « | indipendentemente | dal beneficio fondiario » . la ctp osserva che – essendo il contributo consortile di bonifica previsto dalla legge statale |
| 2018-188.txt | 2771 | 2771 | , conformando una prestazione patrimoniale obbligatoria come tributo piuttosto che come canone o tariffa , conseguendo da ciò – « | indipendentemente | dalla qualificazione » della stessa ( ex plurimis , sentenza n . 167 del 2018 ) – non solo la |
| 2018-188.txt | 4910 | 4910 | è applicato secondo i seguenti criteri : a ) « per le spese afferenti il conseguimento dei fini istituzionali , | indipendentemente | dal beneficio fondiario » ; b ) per le spese riferibili al successivo articolo 24 , comma 1 , lettera |
| 2018-188.txt | 4959 | 4959 | vi sono quindi due quote del contributo consortile , la prima delle quali – quota a ) – è testualmente | indipendente | dal beneficio fondiario , mentre la seconda – quota b ) – presuppone il beneficio per il consorziato . 10 |
| 2018-188.txt | 5557 | 5557 | assoggettamento alla contribuzione consortile in ragione del solo inserimento dell immobile nel comprensorio del consorzio e , quindi , « | indipendentemente | dal beneficio fondiario » , come testualmente prevede la disposizione censurata alla lettera a ) del comma 1 dell art |
| 2018-188.txt | 6125 | 6125 | » – al pari della quota di cui alla successiva lettera b ) del medesimo comma – invece che « | indipendentemente | dal beneficio fondiario » . 13 . – può aggiungersi , infine , che la successiva legge reg . calabria |
| 2018-188.txt | 6371 | 6371 | contributo consortile di bonifica , quanto alle spese afferenti al conseguimento dei fini istituzionali dei consorzi , è dovuto « | indipendentemente | dal beneficio fondiario » invece che « in presenza del beneficio » . 15 . – l accoglimento della questione |
| 2018-43.txt | 3848 | 3848 | è passati dal divieto imposto agli stati aderenti di configurare per lo stesso fatto illecito due procedimenti che si concludono | indipendentemente | l uno dall altro , alla facoltà di coordinare nel tempo e nell oggetto tali procedimenti , in modo che |
| 2018-72.txt | 694 | 694 | della legge 6 luglio 2002 , n . 137 ) – senza distinzione di destinazione o di classificazione catastale e | indipendentemente | dal loro concreto utilizzo ( locati o meno ) e con l eccezione di quelli che costituiscono beni strumentali per |
| 2018-89.txt | 2198 | 2198 | alla questione . secondo la costante giurisprudenza di questa corte , una fattispecie deve ritenersi « di natura tributaria , | indipendentemente | dalla qualificazione offerta dal legislatore , laddove si riscontrino tre indefettibili requisiti : la disciplina legale deve essere diretta , |
| 2019-122.txt | 756 | 756 | che il giudice a quo deve effettuare in ordine alla possibilità che il procedimento pendente possa o meno essere definito | indipendentemente | dalla soluzione della questione sollevata , potendo la corte interferire su tale valutazione solo se essa , a prima vista |
| 2019-245.txt | 3236 | 3236 | quale , al di là del profilo relativo alla relativa nomina , deve comunque svolgere la propria attività in modo | indipendente | . mentre nel concordato preventivo ( art . 160 , comma 2 , della legge fallimentare ) siffatta attività viene |
| 2019-245.txt | 5533 | 5533 | a rimborsare tutti i crediti , il pagamento parziale di un credito privilegiato può essere ammesso solo se un esperto | indipendente | attesta che tale credito non riceverebbe un trattamento migliore nel caso di fallimento del debitore . la procedura di concordato |
| 2019-245.txt | 5707 | 5707 | proposta di pagamento parziale di un credito iva qualora , in particolare , non concordi con le conclusioni dell esperto | indipendente | » ( paragrafo 26 ) ; laddove , poi , la proposta venga omologata con il voto contrario dell amministrazione |
| 2019-31.txt | 1701 | 1701 | ordine alla partecipazione della regione alla conferenza stato-regioni che avrebbe determinato l acquiescenza alle decisioni maturate in quella sede . | indipendentemente | dai fatti in contestazione tra le parti , riguardanti le modalità di espressione del dissenso in conferenza , nei giudizi |
| 2019-31.txt | 2532 | 2532 | dei decreti , nella parte riferita alle regolazioni finanziarie tra lo stato e la regione autonoma sardegna , deriva , | indipendentemente | dal principio di prevalenza della fonte , direttamente dal principio di successione delle leggi nel tempo , in ragione del |
| 2019-95.txt | 1229 | 1229 | del sistema precedente ) . l emissione di documentazione per operazioni inesistenti viene , infatti , punita ex se , | indipendentemente | dalla concreta utilizzazione del documento falso da parte di terzi a scopo di evasione fiscale . si è , dunque |
| 2020-158.txt | 1349 | 1349 | nell applicare l imposta di registro secondo l intrinseca natura e secondo gli effetti giuridici dell atto da registrare , | indipendentemente | dal titolo o dalla forma apparente , si debbano prendere in considerazione unicamente gli elementi desumibili dall atto stesso ( |
| 2020-201.txt | 168 | 168 | semplici , in nome collettivo e in accomandita semplice residenti nel territorio dello stato sono imputati a ciascun socio , | indipendentemente | dalla percezione , proporzionalmente alla sua quota di partecipazione agli utili » . i rimettenti dichiarano di prospettare il dubbio |
| 2020-201.txt | 209 | 209 | di costituzionalità , « impregiudicata ogni questione per l irap e l iva » e « limitatamente alle parole “ | indipendentemente | dalla percezione ” » , per violazione : a ) dell art . 3 , primo comma , cost . |
| 2020-201.txt | 738 | 738 | semplici , in nome collettivo e in accomandita semplice residenti nel territorio dello stato sono imputati a ciascun socio , | indipendentemente | dalla percezione , proporzionalmente alla sua quota di partecipazione agli utili » ( comma 1 ) ; « [ l |
| 2020-201.txt | 1201 | 1201 | irpef direttamente in capo ai soci degli utili societari , con imputazione degli stessi per ciascun periodo d imposta e | indipendentemente | dalla percezione : assume , così , rilievo il solo fatto della produzione del reddito ( con conseguente irrilevanza fiscale |
| 2020-201.txt | 1293 | 1293 | un attività economica . infatti , « in forza dell imputazione al socio del reddito di partecipazione pro quota , | indipendentemente | dall effettiva percezione , il socio medesimo diventa l unico soggetto passivo dell imposta personale , avendo in realtà dichiarato |
| 2020-201.txt | 1641 | 1641 | a giustificare – dal punto di vista fiscale – la diretta imputazione del risultato economico prodotto dalla società al socio | indipendentemente | dalla sua percezione dell utile . infatti , anche a prescindere dall approvazione del rendiconto e dalla previsione statutaria di |
| 2020-201.txt | 1876 | 1876 | , comma 1 , del tuir ] è volta a realizzare , attraverso l imputazione ai soci del reddito societario | indipendentemente | dalla sua effettiva percezione , la immedesimazione – nell ambito delle società di persone , nei limiti della quota di |
| 2020-201.txt | 2138 | 2138 | che il meccanismo di imputazione del censurato art . 5 del tuir , laddove prevede che la tassazione avviene « | indipendentemente | dalla percezione » degli utili , determinerebbe un imposizione fiscale « in aperta violazione del principio di capacità contributiva » |
| 2020-201.txt | 2789 | 2789 | passivo attraverso la diretta imputazione al socio ( ” per trasparenza ” ) del reddito prodotto in forma associata , | indipendentemente | dalla percezione . 4 . – nemmeno è fondata , di conseguenza , la censura riferita all art . 3 |
| 2020-201.txt | 3092 | 3092 | conferimenti – la previsione del comma 1 del medesimo art . 5 , nello stabilire che l imputazione avviene « | indipendentemente | dalla percezione » , individua un meccanismo d imputazione di ciò che è stato assunto dal legislatore come reddito prodotto |
| 2020-201.txt | 3392 | 3392 | . va inoltre sottolineato che proprio il meccanismo d imputazione ” per trasparenza ” e la tassazione del socio « | indipendentemente | dalla percezione » del reddito hanno portato la giurisprudenza di legittimità ad affermare il litisconsorzio necessario tra società e soci |
| 2021-207.txt | 802 | 802 | cariche pubbliche , anche in assenza dello spirito di liberalità , essa sarebbe infatti « fonte di possibili condizionamenti dell | indipendenza | del parlamentare nell espletamento delle sue funzioni » . ad introdurre nelle relazioni tra parlamentare e partito politico « fattori |
| 2021-220.txt | 1543 | 1543 | « le regioni sono legittimate a denunciare la legge statale anche per la lesione delle attribuzioni degli enti locali , | indipendentemente | dalla prospettazione della violazione della competenza legislativa regionale » ( sentenza n . 298 del 2009 ) , in quanto |
| 2021-70.txt | 2925 | 2925 | articolo 1 , comma 2 , della legge 31 dicembre 2009 , n . 196 , ivi comprese le autorità | indipendenti | , con esclusione degli enti del servizio sanitario nazionale , cessano di applicarsi le norme in materia di contenimento e |
| 2022-128.txt | 3136 | 3136 | , ovvero una prestazione patrimoniale imposta . secondo la giurisprudenza costituzionale , una fattispecie deve ritenersi di natura tributaria , | indipendentemente | dalla qualificazione offerta dal legislatore , laddove si riscontrino più requisiti : la disciplina legale deve essere diretta , in |
| 2022-136.txt | 8031 | 8031 | anni , potendo così raggiungere il limite del 76 per cento ; era poi imposto a tutti i consiglieri , | indipendentemente | dallo stato civile , il versamento di un ulteriore quota per consentire l erogazione del 65 per cento del vitalizio |
| 2022-136.txt | 9056 | 9056 | all accesso alle cariche di rappresentanza democratica e di garanzia dell attribuzione di un trattamento economico adeguato ad assicurarne l | indipendenza | . le questioni non sono fondate . come chiarito da questa corte , nonché dalla giurisprudenza di legittimità , « |
| 2022-136.txt | 9164 | 9164 | sezioni unite , sentenza 13 marzo 2020 , n . 7220 ) . da esso « vengono garantite forme di | indipendenza | e prerogative ben più ampie di quelle concesse ai consigli regionali » ( sentenza n . 66 del 1964 ) |
| 2022-182.txt | 959 | 959 | impedimenti economici all accesso alle cariche rappresentative e di garantire l attribuzione di un trattamento economico adeguato ad assicurarne l | indipendenza | , a presidio dei principi di libertà di scelta dei propri rappresentanti da parte degli elettori ( art . 48 |
| 2022-182.txt | 6366 | 6366 | ratio a esso sottesa di sterilizzazione degli impedimenti economici all accesso alle cariche di rappresentanza democratica e di garanzia d | indipendenza | , a presidio dei principi di libertà di scelta dei propri rappresentanti da parte degli elettori ( art . 48 |
| 2022-182.txt | 6596 | 6596 | sezioni unite , sentenza 13 marzo 2020 , n . 7220 ) . ad esso ” vengono garantite forme di | indipendenza | e prerogative ben più ampie di quelle concesse ai consigli regionali ” ( sentenza n . 66 del 1964 ) |
| 2022-196.txt | 364 | 364 | , il rimettente afferma che « il giudizio [ . . . ] non p [ otrebbe ] essere definito | indipendentemente | dalla risoluzione della questione » . quanto alla non manifesta infondatezza , la ctr premette che la « seconda parte |
| 2022-196.txt | 419 | 419 | deroga al primo periodo del medesimo comma , ai sensi del quale « [ i ] redditi fondiari concorrono , | indipendentemente | dalla percezione , a formare il reddito complessivo » , e sostiene che la ragione della deroga sarebbe da ricondurre |
| 2022-196.txt | 797 | 797 | 26 t.u . imposte redditi sancisce la regola generale per cui i redditi fondiari concorrono a formare il reddito complessivo | indipendentemente | dalla loro percezione . per tale categoria reddituale , infatti , il presupposto dell imposta deriva dal possesso di un |
| 2022-196.txt | 1065 | 1065 | ad uso abitativo che si descriverà al punto successivo – il principio generale per cui i redditi fondiari concorrono « | indipendentemente | dalla percezione » a formare il reddito complessivo ; pertanto , in tale logica , la morosità del conduttore non |
| 2022-196.txt | 1534 | 1534 | infatti , rimasto fermo il metodo figurativo di imposizione , con la conseguenza che i canoni da locazione concorrono « | indipendentemente | dalla percezione » a formare il reddito complessivo . va peraltro ricordato che tale novella è stata oggetto di numerose |
| 2022-27.txt | 2120 | 2120 | disciplina esula dalla previsione dell art . 108 cost . , e la loro misura è inidonea ad incidere sull | indipendenza | del giudice ( ordinanza n . 272 del 1999 ) . nella pronuncia innanzi richiamata questa corte ha , quindi |
| 2022-27.txt | 3401 | 3401 | , n . 413 ) , prevede che « [ i ] componenti delle commissioni tributarie provinciali e regionali , | indipendentemente | dalle funzioni svolte , cessano dall incarico , in ogni caso , al compimento del settantacinquesimo anno di età » |
| 2022-27.txt | 5614 | 5614 | n . 223 del 2012 e n . 1 del 1978 , sul rapporto fra trattamento retributivo e autonomia e | indipendenza | dei magistrati ) . quanto alla circostanza che si sarebbe comunque in presenza di una prestazione lavorativa non retribuita , |
1.2. Trovate i dispersion plots delle prime 10 sentenze per numero di occorrenze della voce e dei termini associati in dftm_silver. Per ogni grafico sono indicate le parole chiave trovate nella motivazione della sentenza a partire dalla voce e dai termini associati (legenda sulla destra), cui è stato associato un colore. Nel grafico ogni punto rappresenta una parola chiave in relazione alla sua posizione nella motivazione della sentenza


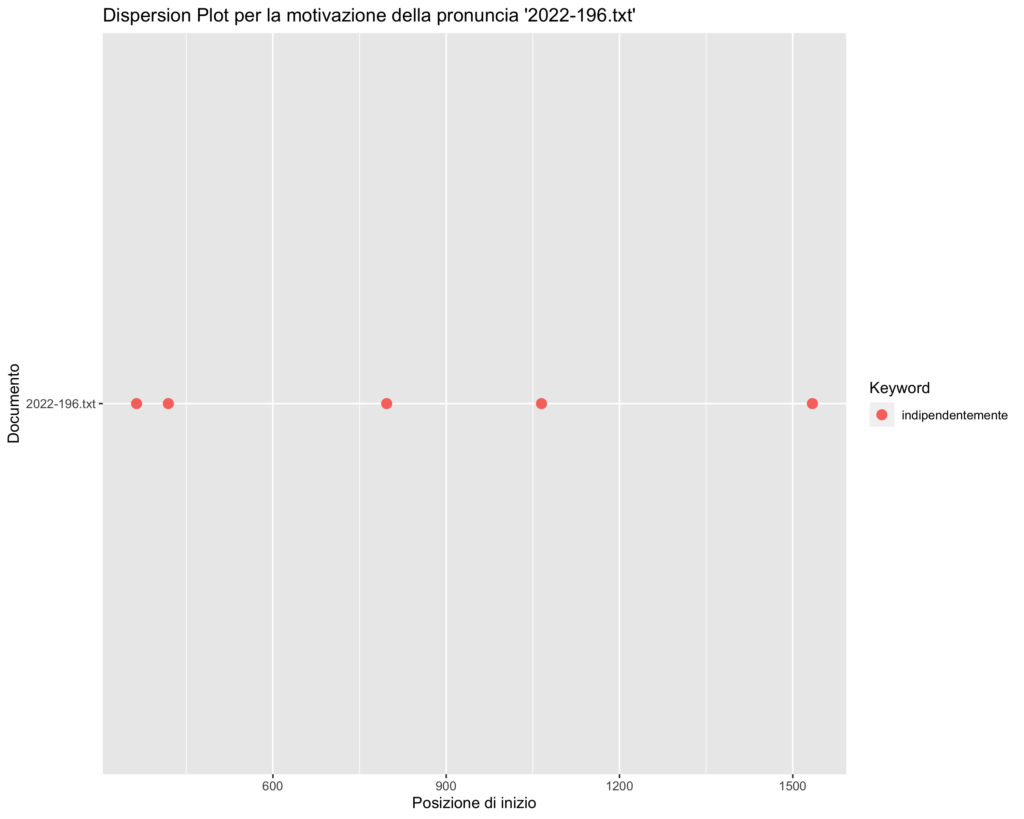
2. N-grams
2.1. La tabella riporta i trigrams estratti dalle sentenze presenti nel subset dftm_silver in cui compaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| trigrams_trovate | frequency |
|---|---|
| indipendenza_dei_giudici | 9 |
| del_tutto_indipendente | 7 |
| indipendenza_del_giudice | 6 |
| indipendenza_della_magistratura | 5 |
| e_l_indipendenza | 5 |
| dell_indipendenza_dei | 5 |
| indipendentemente_dal_beneficio | 5 |
| l_indipendenza_dei | 4 |
| indipendentemente_dal_fatto | 4 |
| indipendenza_dei_magistrati | 4 |
| autonomia_ed_indipendenza | 4 |
| autorità_amministrative_indipendenti | 4 |
| indipendente_da_qualsiasi | 3 |
| l_indipendenza_dell | 3 |
| tutto_indipendente_dall | 3 |
| costituzionale_dell_indipendenza | 3 |
| indipendentemente_dal_nomen | 3 |
| di_indipendenza_e | 3 |
| è_indipendente_da | 2 |
| l_indipendenza_della | 2 |
| all_indipendenza_del | 2 |
| indipendenza_dei_membri | 2 |
| l_indipendenza_di | 2 |
| mancanza_di_indipendenza | 2 |
| di_indipendenza_di | 2 |
| garantire_l_indipendenza | 2 |
| indipendentemente_dalla_effettiva | 2 |
| indipendentemente_dalla_loro | 2 |
| e_quindi_indipendentemente | 2 |
| autonomo_ed_indipendente | 2 |
| l_indipendenza_e | 2 |
| indipendenza_e_in | 2 |
| in_modo_indipendente | 2 |
| tutto_indipendente_dalla | 2 |
| indipendente_dalla_entità | 2 |
| indipendente_da_un | 2 |
| principio_di_indipendenza | 2 |
| e_dell_indipendenza | 2 |
| garanzie_di_indipendenza | 2 |
| indipendente_dall_entità | 2 |
| requisito_dell_indipendenza | 2 |
| che_l_indipendenza | 2 |
| dell_indipendenza_del | 2 |
| una_variabile_indipendente | 2 |
| variabile_indipendente_dal | 2 |
| indipendente_dal_valore | 2 |
| informazione_scientifica_indipendente | 2 |
| che_indipendentemente_dal | 2 |
| delle_autorità_indipendenti | 2 |
| sull_indipendenza_del | 2 |
| autorità_indipendenti_tra | 2 |
| indipendenti_tra_le | 2 |
| indipendentemente_dalla_qualificazione | 2 |
| altra_autorità_indipendente | 2 |
| autorità_indipendente_ma | 2 |
| è_dovuto_indipendentemente | 2 |
| dovuto_indipendentemente_dal | 2 |
| assicurarne_l_indipendenza | 2 |
| forme_di_indipendenza | 2 |
| indipendenza_e_prerogative | 2 |
| indipendenza_a_presidio | 2 |
| contratto_è_indipendente | 1 |
| a_sé_indipendentemente | 1 |
| sé_indipendentemente_dai | 1 |
| indipendentemente_dai_terreni | 1 |
| impresa_estrattiva_indipendente | 1 |
| estrattiva_indipendente_dalla | 1 |
| indipendente_dalla_azienda | 1 |
| costituzionale_di_indipendenza | 1 |
| di_indipendenza_delle | 1 |
| indipendenza_delle_camere | 1 |
| patrimoniale_è_indipendente | 1 |
| tutto_indipendente_nel | 1 |
| indipendente_nel_merito | 1 |
| la_loro_indipendenza | 1 |
| loro_indipendenza_logica | 1 |
| indipendenza_logica_da | 1 |
| parola_considerata_indipendentemente | 1 |
| considerata_indipendentemente_dai | 1 |
| indipendentemente_dai_tributi | 1 |
| stabilisce_l_indipendenza | 1 |
| indipendenza_dell_azione | 1 |
| profilo_della_indipendenza | 1 |
| della_indipendenza_del | 1 |
| problema_della_indipendenza | 1 |
| della_indipendenza_va | 1 |
| indipendenza_va_posto | 1 |
| requisito_della_indipendenza | 1 |
| della_indipendenza_è | 1 |
| indipendenza_è_difficilmente | 1 |
| quindi_l_indipendenza | 1 |
| magistratura_l_indipendenza | 1 |
| l_indipendenza_è | 1 |
| indipendenza_è_garantita | 1 |
| riguardo_all_indipendenza | 1 |
| assicurata_l_indipendenza | 1 |
| l_effettiva_indipendenza | 1 |
| effettiva_indipendenza_per | 1 |
| indipendenza_per_tutto | 1 |
| essa_l_indipendenza | 1 |
| indipendenza_di_detti | 1 |
| indipendenza_di_tali | 1 |
| relativi_alla_indipendenza | 1 |
| alla_indipendenza_delle | 1 |
| indipendenza_delle_commissioni | 1 |
| difese_processualmente_indipendenti | 1 |
| processualmente_indipendenti_dall | 1 |
| indipendenti_dall_analogo | 1 |
| del_negozio_indipendentemente | 1 |
| negozio_indipendentemente_dall | 1 |
| indipendentemente_dall_entità | 1 |
| essere_corrisposta_indipendentemente | 1 |
| corrisposta_indipendentemente_dalla | 1 |
| in_quanto_indipendente | 1 |
| quanto_indipendente_dalla | 1 |
| indipendente_dalla_effettiva | 1 |
| targhe_pubblicitarie_indipendentemente | 1 |
| pubblicitarie_indipendentemente_da | 1 |
| indipendentemente_da_contingenti | 1 |
| alle_radioaudizioni_indipendentemente | 1 |
| radioaudizioni_indipendentemente_da | 1 |
| indipendentemente_da_quello | 1 |
| periodi_fissi_indipendenti | 1 |
| fissi_indipendenti_scadenze | 1 |
| indipendenti_scadenze_e | 1 |
| tutto_indipendente_da | 1 |
| indipendente_da_quelli | 1 |
| sconto_sarebbe_indipendente | 1 |
| sarebbe_indipendente_dalla | 1 |
| indipendente_dalla_proporzione | 1 |
| le_aziende_indipendentemente | 1 |
| aziende_indipendentemente_dalla | 1 |
| quindi_indipendentemente_da | 1 |
| indipendentemente_da_un | 1 |
| agosto_n_indipendentemente | 1 |
| n_indipendentemente_quindi | 1 |
| indipendentemente_quindi_dalla | 1 |
| deve_essere_indipendente | 1 |
| essere_indipendente_dai | 1 |
| indipendente_dai_limiti | 1 |
| è_applicabile_indipendentemente | 1 |
| applicabile_indipendentemente_dal | 1 |
| indipendentemente_dal_verificarsi | 1 |
| ed_indipendente_in | 1 |
| indipendente_in_quanto | 1 |
| assicura_l_indipendenza | 1 |
| di_situazioni_indipendente | 1 |
| situazioni_indipendente_da | 1 |
| indipendente_da_condizioni | 1 |
| modo_indipendente_da | 1 |
| indipendente_da_quella | 1 |
| o_esterni_indipendenti | 1 |
| esterni_indipendenti_da | 1 |
| indipendenti_da_iniziative | 1 |
| tutela_dell_indipendenza | 1 |
| indipendente_dall_ammontare | 1 |
| di_pericolo_indipendente | 1 |
| pericolo_indipendente_da | 1 |
| suoi_elementi_indipendentemente | 1 |
| elementi_indipendentemente_da | 1 |
| indipendentemente_da_ogni | 1 |
| assicura_la_indipendenza | 1 |
| la_indipendenza_dei | 1 |
| di_indipendenza_consisterebbe | 1 |
| indipendenza_consisterebbe_nel | 1 |
| occuparsi_della_indipendenza | 1 |
| della_indipendenza_dei | 1 |
| che_la_indipendenza | 1 |
| la_indipendenza_stessa | 1 |
| indipendenza_stessa_va | 1 |
| aversi_la_indipendenza | 1 |
| la_indipendenza_dell | 1 |
| indipendenza_dell_organo | 1 |
| che_avviene_indipendentemente | 1 |
| avviene_indipendentemente_dal | 1 |
| difetto_d_indipendenza | 1 |
| d_indipendenza_dei | 1 |
| semplice_possesso_indipendente | 1 |
| possesso_indipendente_da | 1 |
| immobili_anche_indipendentemente | 1 |
| anche_indipendentemente_da | 1 |
| indipendentemente_da_alcuna | 1 |
| tra_loro_indipendenti | 1 |
| loro_indipendenti_sicché | 1 |
| indipendenti_sicché_questi | 1 |
| conclusa_e_indipendente | 1 |
| e_indipendente_sicché | 1 |
| indipendente_sicché_la | 1 |
| autonome_e_indipendenti | 1 |
| e_indipendenti_avevano | 1 |
| indipendenti_avevano_poi | 1 |
| ordinamento_e_indipendente | 1 |
| e_indipendente_da | 1 |
| indipendente_da_ogni | 1 |
| e_sono_indipendenti | 1 |
| sono_indipendenti_di | 1 |
| indipendenti_di_regola | 1 |
| territori_anzidetti_indipendente | 1 |
| anzidetti_indipendente_da | 1 |
| sua_funzione_indipendentemente | 1 |
| funzione_indipendentemente_dalla | 1 |
| indipendentemente_dalla_vicenda | 1 |
| indipendenza_di_natura | 1 |
| escludere_l_indipendenza | 1 |
| indipendenza_di_un | 1 |
| fondata_l_indipendenza | 1 |
| limitazione_dell_indipendenza | 1 |
| dell_indipendenza_e | 1 |
| indipendenza_e_dell | 1 |
| dell_indipendenza_quale | 1 |
| indipendenza_quale_elemento | 1 |
| di_indipendenza_questa | 1 |
| indipendenza_questa_corte | 1 |
| lui_fruibili_indipendente | 1 |
| fruibili_indipendente_dal | 1 |
| indipendente_dal_concreto | 1 |
| parametro_dell_indipendenza | 1 |
| vulnus_all_indipendenza | 1 |
| l_indipendenza_del | 1 |
| garanzia_di_indipendenza | 1 |
| di_indipendenza_dei | 1 |
| essenziale_dell_indipendenza | 1 |
| per_motivi_indipendenti | 1 |
| motivi_indipendenti_dalla | 1 |
| indipendenti_dalla_volontà | 1 |
| benefici_ecclesiastici_indipendentemente | 1 |
| ecclesiastici_indipendentemente_dalla | 1 |
| separata_e_indipendente | 1 |
| e_indipendente_dalla | 1 |
| indipendente_dalla_disciplina | 1 |
| di_indipendenza_della | 1 |
| profilo_dell_indipendenza | 1 |
| dell_indipendenza_così | 1 |
| indipendenza_così_risultando | 1 |
| di_indipendenza_istituzionale | 1 |
| indipendenza_istituzionale_della | 1 |
| stessa_all_indipendenza | 1 |
| all_indipendenza_funzionale | 1 |
| indipendenza_funzionale_del | 1 |
| dell_apparecchio_indipendentemente | 1 |
| apparecchio_indipendentemente_dalla | 1 |
| indicava_l_indipendenza | 1 |
| l_indipendenza_l | 1 |
| indipendenza_l_obiettività | 1 |
| n_del_indipendentemente | 1 |
| del_indipendentemente_dalla | 1 |
| indipendentemente_dalla_possibilità | 1 |
| scientifica_indipendente_attraverso | 1 |
| indipendente_attraverso_l | 1 |
| scientifica_indipendente_il | 1 |
| indipendente_il_successivo | 1 |
| dell_indipendenza_la | 1 |
| indipendenza_la_misura | 1 |
| ed_indipendenza_dei | 1 |
| un_tribunale_indipendente | 1 |
| tribunale_indipendente_come | 1 |
| indipendente_come_previsto | 1 |
| in_quanto_indipendentemente | 1 |
| quanto_indipendentemente_dal | 1 |
| di_somme_indipendentemente | 1 |
| somme_indipendentemente_dal | 1 |
| l_indipendenza_degli | 1 |
| indipendenza_degli_organi | 1 |
| specifica_dell_indipendenza | 1 |
| dell_indipendenza_economica | 1 |
| indipendenza_economica_delle | 1 |
| ed_indipendenza_delle | 1 |
| indipendenza_delle_stesse | 1 |
| ed_indipendente_eccede | 1 |
| indipendente_eccede_i | 1 |
| dell_indipendenza_della | 1 |
| ed_indipendenza_ordinanze | 1 |
| indipendenza_ordinanze_n | 1 |
| ed_indipendenza_della | 1 |
| affermato_che_indipendentemente | 1 |
| l_indipendenza_sottraendola | 1 |
| indipendenza_sottraendola_alla | 1 |
| autorità_indipendenti_pregiudicherebbe | 1 |
| indipendenti_pregiudicherebbe_gravemente | 1 |
| l_indipendenza_organizzativa | 1 |
| indipendenza_organizzativa_e | 1 |
| amministrative_indipendenti_e | 1 |
| indipendenti_e_sussistendo | 1 |
| rafforzamento_dell_indipendenza | 1 |
| dell_indipendenza_anche | 1 |
| indipendenza_anche_delle | 1 |
| l_indipendenza_delle | 1 |
| indipendenza_delle_autorità | 1 |
| dell_indipendenza_lascia | 1 |
| indipendenza_lascia_impregiudicata | 1 |
| della_loro_indipendenza | 1 |
| loro_indipendenza_occorre | 1 |
| indipendenza_occorre_tuttavia | 1 |
| autorità_amministrativa_indipendente | 1 |
| amministrativa_indipendente_in | 1 |
| indipendente_in_conclusione | 1 |
| amministrative_indipendenti_la | 1 |
| indipendenti_la_disciplina | 1 |
| ragioni_anche_indipendenti | 1 |
| anche_indipendenti_da | 1 |
| indipendenti_da_uno | 1 |
| dignitosa_ed_indipendente | 1 |
| ed_indipendente_art | 1 |
| indipendente_art_il | 1 |
| di_specie_indipendentemente | 1 |
| specie_indipendentemente_dal | 1 |
| consultivo_sull_indipendenza | 1 |
| indipendenza_del_veneto | 1 |
| dell_associazione_indipendenza | 1 |
| associazione_indipendenza_veneta | 1 |
| indipendenza_veneta_il | 1 |
| testo_legislativo_indipendentemente | 1 |
| legislativo_indipendentemente_dagli | 1 |
| indipendentemente_dagli_effetti | 1 |
| una_repubblica_indipendente | 1 |
| repubblica_indipendente_e | 1 |
| indipendente_e_sovrana | 1 |
| della_confederazione_indipendente | 1 |
| confederazione_indipendente_sindacati | 1 |
| indipendente_sindacati_europei | 1 |
| amministrative_indipendenti_nel | 1 |
| indipendenti_nel_processo | 1 |
| pericolo_l_indipendenza | 1 |
| indipendenza_dell_art | 1 |
| amministrative_indipendenti_quando | 1 |
| indipendenti_quando_vengano | 1 |
| natura_tributaria_indipendentemente | 1 |
| tributaria_indipendentemente_dalla | 1 |
| prerogative_di_indipendenza | 1 |
| indipendenza_e_autonomia | 1 |
| alcune_autorità_indipendenti | 1 |
| autorità_indipendente_dalla | 1 |
| indipendente_dalla_natura | 1 |
| dell_autorità_indipendente | 1 |
| indipendente_ma_non | 1 |
| autorità_indipendente_l | 1 |
| indipendente_l_autorità | 1 |
| altre_autorità_indipendenti | 1 |
| autorità_indipendenti_da | 1 |
| indipendenti_da_contribuzioni | 1 |
| tra_autorità_indipendenti | 1 |
| autorità_indipendenti_per | 1 |
| indipendenti_per_il | 1 |
| rafforzare_l_indipendenza | 1 |
| indipendenza_dell_autorità | 1 |
| l_autorità_indipendente | 1 |
| indipendente_ma_configura | 1 |
| patrimoniali_dovute_indipendentemente | 1 |
| dovute_indipendentemente_dal | 1 |
| fatto_l_indipendenza | 1 |
| l_indipendenza_in | 1 |
| indipendenza_in_particolare | 1 |
| di_vigilanza_indipendente | 1 |
| vigilanza_indipendente_potrebbero | 1 |
| indipendente_potrebbero_diventare | 1 |
| del_consorzio_indipendentemente | 1 |
| consorzio_indipendentemente_dal | 1 |
| da_ciò_indipendentemente | 1 |
| ciò_indipendentemente_dalla | 1 |
| fini_istituzionali_indipendentemente | 1 |
| istituzionali_indipendentemente_dal | 1 |
| è_testualmente_indipendente | 1 |
| testualmente_indipendente_dal | 1 |
| indipendente_dal_beneficio | 1 |
| quindi_indipendentemente_dal | 1 |
| invece_che_indipendentemente | 1 |
| modo_indipendente_mentre | 1 |
| indipendente_mentre_nel | 1 |
| un_esperto_indipendente | 1 |
| esperto_indipendente_attesta | 1 |
| indipendente_attesta_che | 1 |
| dell_esperto_indipendente | 1 |
| esperto_indipendente_paragrafo | 1 |
| indipendente_paragrafo_laddove | 1 |
| le_autorità_indipendenti | 1 |
| autorità_indipendenti_con | 1 |
| indipendenti_con_esclusione | 1 |
| condizionamenti_dell_indipendenza | 1 |
| indipendenza_del_parlamentare | 1 |
| incidere_sull_indipendenza | 1 |
| e_regionali_indipendentemente | 1 |
| regionali_indipendentemente_dalle | 1 |
| indipendentemente_dalle_funzioni | 1 |
| autonomia_e_indipendenza | 1 |
| e_indipendenza_dei | 1 |
| i_consiglieri_indipendentemente | 1 |
| consiglieri_indipendentemente_dallo | 1 |
| indipendentemente_dallo_stato | 1 |
| l_indipendenza_le | 1 |
| indipendenza_le_questioni | 1 |
| l_indipendenza_a | 1 |
| garanzia_d_indipendenza | 1 |
| d_indipendenza_a | 1 |
2.2. La tabella riporta i fivegrams estratti dalle sentenze presenti nel subset dftm_silver in cuicompaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| five_grams_trovate | frequency |
|---|---|
| l_autonomia_e_l_indipendenza | 5 |
| indipendenza_dei_giudici_delle_giurisdizioni | 3 |
| è_del_tutto_indipendente_dall | 3 |
| del_precetto_costituzionale_dell_indipendenza | 3 |
| è_indipendente_da_qualsiasi_precedente | 2 |
| indipendente_da_qualsiasi_precedente_rapporto | 2 |
| l_indipendenza_dei_membri_delle | 2 |
| autonomia_e_l_indipendenza_e | 2 |
| e_l_indipendenza_e_in | 2 |
| l_indipendenza_e_in_modo | 2 |
| indipendenza_e_in_modo_da | 2 |
| reato_è_del_tutto_indipendente | 2 |
| del_tutto_indipendente_dalla_entità | 2 |
| tutto_indipendente_dalla_entità_del | 2 |
| indipendente_dalla_entità_del_tributo | 2 |
| del_tutto_indipendente_dall_entità | 2 |
| tutto_indipendente_dall_entità_del | 2 |
| indipendente_dall_entità_del_tributo | 2 |
| una_variabile_indipendente_dal_valore | 2 |
| variabile_indipendente_dal_valore_dell | 2 |
| indipendente_dal_valore_dell_immobile | 2 |
| attività_di_informazione_scientifica_indipendente | 2 |
| indipendentemente_dal_nomen_iuris_utilizzato | 2 |
| precetto_costituzionale_dell_indipendenza_dei | 2 |
| costituzionale_dell_indipendenza_dei_magistrati | 2 |
| dell_indipendenza_dei_magistrati_che | 2 |
| indipendenza_dei_magistrati_che_va | 2 |
| adeguato_ad_assicurarne_l_indipendenza | 2 |
| vengono_garantite_forme_di_indipendenza | 2 |
| garantite_forme_di_indipendenza_e | 2 |
| forme_di_indipendenza_e_prerogative | 2 |
| di_indipendenza_e_prerogative_ben | 2 |
| indipendenza_e_prerogative_ben_più | 2 |
| indipendenza_a_presidio_dei_principi | 2 |
| diritto_di_contratto_è_indipendente | 1 |
| di_contratto_è_indipendente_da | 1 |
| contratto_è_indipendente_da_qualsiasi | 1 |
| presentare_considerato_a_sé_indipendentemente | 1 |
| considerato_a_sé_indipendentemente_dai | 1 |
| a_sé_indipendentemente_dai_terreni | 1 |
| sé_indipendentemente_dai_terreni_attraversati | 1 |
| indipendentemente_dai_terreni_attraversati_in | 1 |
| di_una_impresa_estrattiva_indipendente | 1 |
| una_impresa_estrattiva_indipendente_dalla | 1 |
| impresa_estrattiva_indipendente_dalla_azienda | 1 |
| estrattiva_indipendente_dalla_azienda_agricola | 1 |
| indipendente_dalla_azienda_agricola_deve | 1 |
| la_posizione_costituzionale_di_indipendenza | 1 |
| posizione_costituzionale_di_indipendenza_delle | 1 |
| costituzionale_di_indipendenza_delle_camere | 1 |
| di_indipendenza_delle_camere_non | 1 |
| indipendenza_delle_camere_non_implica | 1 |
| della_prestazione_patrimoniale_è_indipendente | 1 |
| prestazione_patrimoniale_è_indipendente_da | 1 |
| patrimoniale_è_indipendente_da_qualsiasi | 1 |
| costituzionale_resta_del_tutto_indipendente | 1 |
| resta_del_tutto_indipendente_nel | 1 |
| del_tutto_indipendente_nel_merito | 1 |
| tutto_indipendente_nel_merito_la | 1 |
| indipendente_nel_merito_la_questione | 1 |
| pregiudizialità_data_la_loro_indipendenza | 1 |
| data_la_loro_indipendenza_logica | 1 |
| la_loro_indipendenza_logica_da | 1 |
| loro_indipendenza_logica_da_essi | 1 |
| indipendenza_logica_da_essi_e | 1 |
| addizionale_in_parola_considerata_indipendentemente | 1 |
| in_parola_considerata_indipendentemente_dai | 1 |
| parola_considerata_indipendentemente_dai_tributi | 1 |
| considerata_indipendentemente_dai_tributi_erariali | 1 |
| indipendentemente_dai_tributi_erariali_posti | 1 |
| preliminare_ma_stabilisce_l_indipendenza | 1 |
| ma_stabilisce_l_indipendenza_dell | 1 |
| stabilisce_l_indipendenza_dell_azione | 1 |
| l_indipendenza_dell_azione_giudiziaria | 1 |
| indipendenza_dell_azione_giudiziaria_dal | 1 |
| sotto_il_profilo_della_indipendenza | 1 |
| il_profilo_della_indipendenza_del | 1 |
| profilo_della_indipendenza_del_giudice | 1 |
| della_indipendenza_del_giudice_garantita | 1 |
| indipendenza_del_giudice_garantita_dall | 1 |
| garanzia_il_problema_della_indipendenza | 1 |
| il_problema_della_indipendenza_va | 1 |
| problema_della_indipendenza_va_posto | 1 |
| della_indipendenza_va_posto_limitatamente | 1 |
| indipendenza_va_posto_limitatamente_alla | 1 |
| che_il_requisito_della_indipendenza | 1 |
| il_requisito_della_indipendenza_è | 1 |
| requisito_della_indipendenza_è_difficilmente | 1 |
| della_indipendenza_è_difficilmente_configurabile | 1 |
| indipendenza_è_difficilmente_configurabile_in | 1 |
| e_lede_quindi_l_indipendenza | 1 |
| lede_quindi_l_indipendenza_della | 1 |
| quindi_l_indipendenza_della_magistratura | 1 |
| l_indipendenza_della_magistratura_l | 1 |
| indipendenza_della_magistratura_l_indipendenza | 1 |
| della_magistratura_l_indipendenza_è | 1 |
| magistratura_l_indipendenza_è_garantita | 1 |
| l_indipendenza_è_garantita_dalla | 1 |
| indipendenza_è_garantita_dalla_costituzione | 1 |
| e_tanto_riguardo_all_indipendenza | 1 |
| tanto_riguardo_all_indipendenza_del | 1 |
| riguardo_all_indipendenza_del_giudice | 1 |
| all_indipendenza_del_giudice_che | 1 |
| indipendenza_del_giudice_che_nessuna | 1 |
| potrebbe_ritenersi_assicurata_l_indipendenza | 1 |
| ritenersi_assicurata_l_indipendenza_dei | 1 |
| assicurata_l_indipendenza_dei_membri | 1 |
| indipendenza_dei_membri_delle_commissioni | 1 |
| giurisdizioni_speciali_l_effettiva_indipendenza | 1 |
| speciali_l_effettiva_indipendenza_per | 1 |
| l_effettiva_indipendenza_per_tutto | 1 |
| effettiva_indipendenza_per_tutto_il | 1 |
| indipendenza_per_tutto_il_periodo | 1 |
| e_con_essa_l_indipendenza | 1 |
| con_essa_l_indipendenza_di | 1 |
| essa_l_indipendenza_di_detti | 1 |
| l_indipendenza_di_detti_componenti | 1 |
| indipendenza_di_detti_componenti_siano | 1 |
| denunzia_della_mancanza_di_indipendenza | 1 |
| della_mancanza_di_indipendenza_di | 1 |
| mancanza_di_indipendenza_di_tali | 1 |
| di_indipendenza_di_tali_componenti | 1 |
| indipendenza_di_tali_componenti_determinata | 1 |
| alcuni_problemi_relativi_alla_indipendenza | 1 |
| problemi_relativi_alla_indipendenza_delle | 1 |
| relativi_alla_indipendenza_delle_commissioni | 1 |
| alla_indipendenza_delle_commissioni_stesse | 1 |
| indipendenza_delle_commissioni_stesse_è | 1 |
| azioni_e_difese_processualmente_indipendenti | 1 |
| e_difese_processualmente_indipendenti_dall | 1 |
| difese_processualmente_indipendenti_dall_analogo | 1 |
| processualmente_indipendenti_dall_analogo_potere | 1 |
| indipendenti_dall_analogo_potere_spettante | 1 |
| del_valore_del_negozio_indipendentemente | 1 |
| valore_del_negozio_indipendentemente_dall | 1 |
| del_negozio_indipendentemente_dall_entità | 1 |
| negozio_indipendentemente_dall_entità_della | 1 |
| indipendentemente_dall_entità_della_pretesa | 1 |
| ha_voluto_garantire_l_indipendenza | 1 |
| voluto_garantire_l_indipendenza_dei | 1 |
| garantire_l_indipendenza_dei_giudici | 1 |
| l_indipendenza_dei_giudici_nell | 1 |
| indipendenza_dei_giudici_nell_esercizio | 1 |
| imposta_dev_essere_corrisposta_indipendentemente | 1 |
| dev_essere_corrisposta_indipendentemente_dalla | 1 |
| essere_corrisposta_indipendentemente_dalla_effettiva | 1 |
| corrisposta_indipendentemente_dalla_effettiva_distribuzione | 1 |
| indipendentemente_dalla_effettiva_distribuzione_delle | 1 |
| dell_imposizione_in_quanto_indipendente | 1 |
| imposizione_in_quanto_indipendente_dalla | 1 |
| in_quanto_indipendente_dalla_effettiva | 1 |
| quanto_indipendente_dalla_effettiva_distribuzione | 1 |
| indipendente_dalla_effettiva_distribuzione_delle | 1 |
| allestimento_delle_targhe_pubblicitarie_indipendentemente | 1 |
| delle_targhe_pubblicitarie_indipendentemente_da | 1 |
| targhe_pubblicitarie_indipendentemente_da_contingenti | 1 |
| pubblicitarie_indipendentemente_da_contingenti_fatti | 1 |
| indipendentemente_da_contingenti_fatti_successivi | 1 |
| apposito_abbonamento_alle_radioaudizioni_indipendentemente | 1 |
| abbonamento_alle_radioaudizioni_indipendentemente_da | 1 |
| alle_radioaudizioni_indipendentemente_da_quello | 1 |
| radioaudizioni_indipendentemente_da_quello_eventualmente | 1 |
| indipendentemente_da_quello_eventualmente_esistente | 1 |
| medesimi_termini_periodi_fissi_indipendenti | 1 |
| termini_periodi_fissi_indipendenti_scadenze | 1 |
| periodi_fissi_indipendenti_scadenze_e | 1 |
| fissi_indipendenti_scadenze_e_modalità | 1 |
| indipendenti_scadenze_e_modalità_di | 1 |
| risulterebbe_infatti_del_tutto_indipendente | 1 |
| infatti_del_tutto_indipendente_da | 1 |
| del_tutto_indipendente_da_quelli | 1 |
| tutto_indipendente_da_quelli_regolati | 1 |
| indipendente_da_quelli_regolati_con | 1 |
| incidenza_dello_sconto_sarebbe_indipendente | 1 |
| dello_sconto_sarebbe_indipendente_dalla | 1 |
| sconto_sarebbe_indipendente_dalla_proporzione | 1 |
| sarebbe_indipendente_dalla_proporzione_fra | 1 |
| indipendente_dalla_proporzione_fra_il | 1 |
| su_tutte_le_aziende_indipendentemente | 1 |
| tutte_le_aziende_indipendentemente_dalla | 1 |
| le_aziende_indipendentemente_dalla_loro | 1 |
| aziende_indipendentemente_dalla_loro_potenzialità | 1 |
| indipendentemente_dalla_loro_potenzialità_economica | 1 |
| dei_medicinali_e_quindi_indipendentemente | 1 |
| medicinali_e_quindi_indipendentemente_da | 1 |
| e_quindi_indipendentemente_da_un | 1 |
| quindi_indipendentemente_da_un_fattore | 1 |
| indipendentemente_da_un_fattore_estrinseco | 1 |
| d_l_agosto_n_indipendentemente | 1 |
| l_agosto_n_indipendentemente_quindi | 1 |
| agosto_n_indipendentemente_quindi_dalla | 1 |
| n_indipendentemente_quindi_dalla_maggiore | 1 |
| indipendentemente_quindi_dalla_maggiore_o | 1 |
| sia_necessario_deve_essere_indipendente | 1 |
| necessario_deve_essere_indipendente_dai | 1 |
| deve_essere_indipendente_dai_limiti | 1 |
| essere_indipendente_dai_limiti_stessi | 1 |
| indipendente_dai_limiti_stessi_potendo | 1 |
| di_atto_è_applicabile_indipendentemente | 1 |
| atto_è_applicabile_indipendentemente_dal | 1 |
| è_applicabile_indipendentemente_dal_verificarsi | 1 |
| applicabile_indipendentemente_dal_verificarsi_o | 1 |
| indipendentemente_dal_verificarsi_o_meno | 1 |
| ha_carattere_autonomo_ed_indipendente | 1 |
| carattere_autonomo_ed_indipendente_in | 1 |
| autonomo_ed_indipendente_in_quanto | 1 |
| ed_indipendente_in_quanto_colpisce | 1 |
| indipendente_in_quanto_colpisce_soltanto | 1 |
| art_che_assicura_l_indipendenza | 1 |
| che_assicura_l_indipendenza_dei | 1 |
| assicura_l_indipendenza_dei_giudici | 1 |
| l_indipendenza_dei_giudici_delle | 1 |
| sostanziale_diversità_di_situazioni_indipendente | 1 |
| diversità_di_situazioni_indipendente_da | 1 |
| di_situazioni_indipendente_da_condizioni | 1 |
| situazioni_indipendente_da_condizioni_personali | 1 |
| indipendente_da_condizioni_personali_e | 1 |
| della_pena_in_modo_indipendente | 1 |
| pena_in_modo_indipendente_da | 1 |
| in_modo_indipendente_da_quella | 1 |
| modo_indipendente_da_quella_ordinaria | 1 |
| indipendente_da_quella_ordinaria_del | 1 |
| fattori_oggettivi_o_esterni_indipendenti | 1 |
| oggettivi_o_esterni_indipendenti_da | 1 |
| o_esterni_indipendenti_da_iniziative | 1 |
| esterni_indipendenti_da_iniziative_dei | 1 |
| indipendenti_da_iniziative_dei_singoli | 1 |
| perché_la_tutela_dell_indipendenza | 1 |
| la_tutela_dell_indipendenza_dei | 1 |
| tutela_dell_indipendenza_dei_giudici | 1 |
| dell_indipendenza_dei_giudici_sancita | 1 |
| indipendenza_dei_giudici_sancita_dall | 1 |
| invece_è_del_tutto_indipendente | 1 |
| del_tutto_indipendente_dall_ammontare | 1 |
| tutto_indipendente_dall_ammontare_delle | 1 |
| indipendente_dall_ammontare_delle_false | 1 |
| è_del_tutto_indipendente_dalla | 1 |
| formale_e_di_pericolo_indipendente | 1 |
| e_di_pericolo_indipendente_da | 1 |
| di_pericolo_indipendente_da_un | 1 |
| pericolo_indipendente_da_un_fatto | 1 |
| indipendente_da_un_fatto_concreto | 1 |
| tutti_i_suoi_elementi_indipendentemente | 1 |
| i_suoi_elementi_indipendentemente_da | 1 |
| suoi_elementi_indipendentemente_da_ogni | 1 |
| elementi_indipendentemente_da_ogni_accertamento | 1 |
| indipendentemente_da_ogni_accertamento_dell | 1 |
| la_legge_assicura_la_indipendenza | 1 |
| legge_assicura_la_indipendenza_dei | 1 |
| assicura_la_indipendenza_dei_giudici | 1 |
| la_indipendenza_dei_giudici_delle | 1 |
| violazione_del_principio_di_indipendenza | 1 |
| del_principio_di_indipendenza_consisterebbe | 1 |
| principio_di_indipendenza_consisterebbe_nel | 1 |
| di_indipendenza_consisterebbe_nel_fatto | 1 |
| indipendenza_consisterebbe_nel_fatto_che | 1 |
| modo_di_occuparsi_della_indipendenza | 1 |
| di_occuparsi_della_indipendenza_dei | 1 |
| occuparsi_della_indipendenza_dei_giudici | 1 |
| della_indipendenza_dei_giudici_speciali | 1 |
| indipendenza_dei_giudici_speciali_ha | 1 |
| ha_affermato_che_la_indipendenza | 1 |
| affermato_che_la_indipendenza_stessa | 1 |
| che_la_indipendenza_stessa_va | 1 |
| la_indipendenza_stessa_va_cercata | 1 |
| indipendenza_stessa_va_cercata_piuttosto | 1 |
| che_per_aversi_la_indipendenza | 1 |
| per_aversi_la_indipendenza_dell | 1 |
| aversi_la_indipendenza_dell_organo | 1 |
| la_indipendenza_dell_organo_occorre | 1 |
| indipendenza_dell_organo_occorre_che | 1 |
| difese_il_che_avviene_indipendentemente | 1 |
| il_che_avviene_indipendentemente_dal | 1 |
| che_avviene_indipendentemente_dal_fatto | 1 |
| avviene_indipendentemente_dal_fatto_che | 1 |
| indipendentemente_dal_fatto_che_in | 1 |
| il_preteso_difetto_d_indipendenza | 1 |
| preteso_difetto_d_indipendenza_dei | 1 |
| difetto_d_indipendenza_dei_giudici | 1 |
| d_indipendenza_dei_giudici_della | 1 |
| indipendenza_dei_giudici_della_giurisdizione | 1 |
| puro_e_semplice_possesso_indipendente | 1 |
| e_semplice_possesso_indipendente_da | 1 |
| semplice_possesso_indipendente_da_qualsiasi | 1 |
| possesso_indipendente_da_qualsiasi_negozio | 1 |
| indipendente_da_qualsiasi_negozio_giuridico | 1 |
| ai_beni_immobili_anche_indipendentemente | 1 |
| beni_immobili_anche_indipendentemente_da | 1 |
| immobili_anche_indipendentemente_da_alcuna | 1 |
| anche_indipendentemente_da_alcuna_iniziativa | 1 |
| indipendentemente_da_alcuna_iniziativa_dei | 1 |
| non_considerati_tra_loro_indipendenti | 1 |
| considerati_tra_loro_indipendenti_sicché | 1 |
| tra_loro_indipendenti_sicché_questi | 1 |
| loro_indipendenti_sicché_questi_è | 1 |
| indipendenti_sicché_questi_è_obbligato | 1 |
| in_sé_conclusa_e_indipendente | 1 |
| sé_conclusa_e_indipendente_sicché | 1 |
| conclusa_e_indipendente_sicché_la | 1 |
| e_indipendente_sicché_la_dichiarazione | 1 |
| indipendente_sicché_la_dichiarazione_di | 1 |
| loro_assolutamente_autonome_e_indipendenti | 1 |
| assolutamente_autonome_e_indipendenti_avevano | 1 |
| autonome_e_indipendenti_avevano_poi | 1 |
| e_indipendenti_avevano_poi_dato | 1 |
| indipendenti_avevano_poi_dato_vita | 1 |
| per_legge_e_dell_indipendenza | 1 |
| legge_e_dell_indipendenza_dei | 1 |
| e_dell_indipendenza_dei_magistrati | 1 |
| dell_indipendenza_dei_magistrati_speciali | 1 |
| indipendenza_dei_magistrati_speciali_fissando | 1 |
| stabilito_dall_ordinamento_e_indipendente | 1 |
| dall_ordinamento_e_indipendente_da | 1 |
| ordinamento_e_indipendente_da_ogni | 1 |
| e_indipendente_da_ogni_influenza | 1 |
| indipendente_da_ogni_influenza_esterna | 1 |
| d_imposizione_e_sono_indipendenti | 1 |
| imposizione_e_sono_indipendenti_di | 1 |
| e_sono_indipendenti_di_regola | 1 |
| sono_indipendenti_di_regola_dai | 1 |
| indipendenti_di_regola_dai_primi | 1 |
| valorizzazione_dei_territori_anzidetti_indipendente | 1 |
| dei_territori_anzidetti_indipendente_da | 1 |
| territori_anzidetti_indipendente_da_un | 1 |
| anzidetti_indipendente_da_un_piano | 1 |
| indipendente_da_un_piano_di | 1 |
| e_dalla_sua_funzione_indipendentemente | 1 |
| dalla_sua_funzione_indipendentemente_dalla | 1 |
| sua_funzione_indipendentemente_dalla_vicenda | 1 |
| funzione_indipendentemente_dalla_vicenda_cronologica | 1 |
| indipendentemente_dalla_vicenda_cronologica_in | 1 |
| per_le_garanzie_di_indipendenza | 1 |
| le_garanzie_di_indipendenza_di | 1 |
| garanzie_di_indipendenza_di_natura | 1 |
| di_indipendenza_di_natura_anche | 1 |
| indipendenza_di_natura_anche_economica | 1 |
| indicazione_è_del_tutto_indipendente | 1 |
| basta_ad_escludere_l_indipendenza | 1 |
| ad_escludere_l_indipendenza_di | 1 |
| escludere_l_indipendenza_di_un | 1 |
| l_indipendenza_di_un_giudice | 1 |
| indipendenza_di_un_giudice_che | 1 |
| questione_è_fondata_l_indipendenza | 1 |
| è_fondata_l_indipendenza_dei | 1 |
| fondata_l_indipendenza_dei_membri | 1 |
| indipendenza_dei_membri_delle_suddette | 1 |
| una_significativa_limitazione_dell_indipendenza | 1 |
| significativa_limitazione_dell_indipendenza_e | 1 |
| limitazione_dell_indipendenza_e_dell | 1 |
| dell_indipendenza_e_dell_imparzialità | 1 |
| indipendenza_e_dell_imparzialità_del | 1 |
| ricorra_il_requisito_dell_indipendenza | 1 |
| il_requisito_dell_indipendenza_quale | 1 |
| requisito_dell_indipendenza_quale_elemento | 1 |
| dell_indipendenza_quale_elemento_caratteristico | 1 |
| indipendenza_quale_elemento_caratteristico_e | 1 |
| sempre_per_mancanza_di_indipendenza | 1 |
| per_mancanza_di_indipendenza_questa | 1 |
| mancanza_di_indipendenza_questa_corte | 1 |
| di_indipendenza_questa_corte_ha | 1 |
| indipendenza_questa_corte_ha_già | 1 |
| detrazioni_da_lui_fruibili_indipendente | 1 |
| da_lui_fruibili_indipendente_dal | 1 |
| lui_fruibili_indipendente_dal_concreto | 1 |
| fruibili_indipendente_dal_concreto_ammontare | 1 |
| indipendente_dal_concreto_ammontare_dei | 1 |
| di_reato_del_tutto_indipendente | 1 |
| reato_del_tutto_indipendente_dalla | 1 |
| circoscritte_al_parametro_dell_indipendenza | 1 |
| al_parametro_dell_indipendenza_dei | 1 |
| parametro_dell_indipendenza_dei_giudici | 1 |
| dell_indipendenza_dei_giudici_delle | 1 |
| del_preteso_vulnus_all_indipendenza | 1 |
| preteso_vulnus_all_indipendenza_del | 1 |
| vulnus_all_indipendenza_del_giudice | 1 |
| all_indipendenza_del_giudice_tributario | 1 |
| indipendenza_del_giudice_tributario_sotto | 1 |
| volte_chiarito_che_l_indipendenza | 1 |
| chiarito_che_l_indipendenza_del | 1 |
| che_l_indipendenza_del_giudice | 1 |
| l_indipendenza_del_giudice_speciale | 1 |
| indipendenza_del_giudice_speciale_esige | 1 |
| violazione_della_garanzia_di_indipendenza | 1 |
| della_garanzia_di_indipendenza_dei | 1 |
| garanzia_di_indipendenza_dei_giudici | 1 |
| di_indipendenza_dei_giudici_speciali | 1 |
| indipendenza_dei_giudici_speciali_tributari | 1 |
| terzietà_presupposto_essenziale_dell_indipendenza | 1 |
| presupposto_essenziale_dell_indipendenza_del | 1 |
| essenziale_dell_indipendenza_del_giudice | 1 |
| dell_indipendenza_del_giudice_infine | 1 |
| indipendenza_del_giudice_infine_per | 1 |
| a_mancare_per_motivi_indipendenti | 1 |
| mancare_per_motivi_indipendenti_dalla | 1 |
| per_motivi_indipendenti_dalla_volontà | 1 |
| motivi_indipendenti_dalla_volontà_dei | 1 |
| indipendenti_dalla_volontà_dei_prestatori | 1 |
| appartenenti_ai_benefici_ecclesiastici_indipendentemente | 1 |
| ai_benefici_ecclesiastici_indipendentemente_dalla | 1 |
| benefici_ecclesiastici_indipendentemente_dalla_loro | 1 |
| ecclesiastici_indipendentemente_dalla_loro_destinazione | 1 |
| indipendentemente_dalla_loro_destinazione_nonché | 1 |
| in_sé_separata_e_indipendente | 1 |
| sé_separata_e_indipendente_dalla | 1 |
| separata_e_indipendente_dalla_disciplina | 1 |
| e_indipendente_dalla_disciplina_stabilita | 1 |
| indipendente_dalla_disciplina_stabilita_bilateralmente | 1 |
| stesso_il_principio_di_indipendenza | 1 |
| il_principio_di_indipendenza_della | 1 |
| principio_di_indipendenza_della_magistratura | 1 |
| di_indipendenza_della_magistratura_da | 1 |
| indipendenza_della_magistratura_da_ogni | 1 |
| sotto_il_profilo_dell_indipendenza | 1 |
| il_profilo_dell_indipendenza_così | 1 |
| profilo_dell_indipendenza_così_risultando | 1 |
| dell_indipendenza_così_risultando_violato | 1 |
| indipendenza_così_risultando_violato_l | 1 |
| oggetto_le_garanzie_di_indipendenza | 1 |
| le_garanzie_di_indipendenza_istituzionale | 1 |
| garanzie_di_indipendenza_istituzionale_della | 1 |
| di_indipendenza_istituzionale_della_magistratura | 1 |
| indipendenza_istituzionale_della_magistratura_ordinaria | 1 |
| contesto_della_stessa_all_indipendenza | 1 |
| della_stessa_all_indipendenza_funzionale | 1 |
| stessa_all_indipendenza_funzionale_del | 1 |
| all_indipendenza_funzionale_del_singolo | 1 |
| indipendenza_funzionale_del_singolo_organo | 1 |
| semplice_possesso_dell_apparecchio_indipendentemente | 1 |
| possesso_dell_apparecchio_indipendentemente_dalla | 1 |
| dell_apparecchio_indipendentemente_dalla_effettiva | 1 |
| apparecchio_indipendentemente_dalla_effettiva_fruizione | 1 |
| indipendentemente_dalla_effettiva_fruizione_dei | 1 |
| stato_e_indicava_l_indipendenza | 1 |
| e_indicava_l_indipendenza_l | 1 |
| indicava_l_indipendenza_l_obiettività | 1 |
| l_indipendenza_l_obiettività_e | 1 |
| indipendenza_l_obiettività_e_l | 1 |
| la_sentenza_n_del_indipendentemente | 1 |
| sentenza_n_del_indipendentemente_dalla | 1 |
| n_del_indipendentemente_dalla_possibilità | 1 |
| del_indipendentemente_dalla_possibilità_e | 1 |
| indipendentemente_dalla_possibilità_e_dalla | 1 |
| ma_rappresenta_una_variabile_indipendente | 1 |
| rappresenta_una_variabile_indipendente_dal | 1 |
| costituendo_essa_una_variabile_indipendente | 1 |
| essa_una_variabile_indipendente_dal | 1 |
| di_informazione_scientifica_indipendente_attraverso | 1 |
| informazione_scientifica_indipendente_attraverso_l | 1 |
| scientifica_indipendente_attraverso_l_utilizzo | 1 |
| indipendente_attraverso_l_utilizzo_di | 1 |
| di_informazione_scientifica_indipendente_il | 1 |
| informazione_scientifica_indipendente_il_successivo | 1 |
| scientifica_indipendente_il_successivo_comma | 1 |
| indipendente_il_successivo_comma_concerne | 1 |
| precetto_costituzionale_dell_indipendenza_la | 1 |
| costituzionale_dell_indipendenza_la_misura | 1 |
| dell_indipendenza_la_misura_adottata | 1 |
| indipendenza_la_misura_adottata_violerebbe | 1 |
| costituzionale_dell_autonomia_ed_indipendenza | 1 |
| dell_autonomia_ed_indipendenza_dei | 1 |
| autonomia_ed_indipendenza_dei_giudici | 1 |
| ed_indipendenza_dei_giudici_valore | 1 |
| indipendenza_dei_giudici_valore_che | 1 |
| davanti_ad_un_tribunale_indipendente | 1 |
| ad_un_tribunale_indipendente_come | 1 |
| un_tribunale_indipendente_come_previsto | 1 |
| tribunale_indipendente_come_previsto_dall | 1 |
| indipendente_come_previsto_dall_art | 1 |
| della_costituzione_in_quanto_indipendentemente | 1 |
| costituzione_in_quanto_indipendentemente_dal | 1 |
| in_quanto_indipendentemente_dal_nomen | 1 |
| quanto_indipendentemente_dal_nomen_iuris | 1 |
| della_corresponsione_di_somme_indipendentemente | 1 |
| corresponsione_di_somme_indipendentemente_dal | 1 |
| di_somme_indipendentemente_dal_fatto | 1 |
| somme_indipendentemente_dal_fatto_che | 1 |
| indipendentemente_dal_fatto_che_esse | 1 |
| in_generale_che_l_indipendenza | 1 |
| generale_che_l_indipendenza_degli | 1 |
| che_l_indipendenza_degli_organi | 1 |
| l_indipendenza_degli_organi_giurisdizionali | 1 |
| indipendenza_degli_organi_giurisdizionali_si | 1 |
| omessa_indicazione_specifica_dell_indipendenza | 1 |
| indicazione_specifica_dell_indipendenza_economica | 1 |
| specifica_dell_indipendenza_economica_delle | 1 |
| dell_indipendenza_economica_delle_magistrature | 1 |
| indipendenza_economica_delle_magistrature_non | 1 |
| realizzare_l_autonomia_ed_indipendenza | 1 |
| l_autonomia_ed_indipendenza_delle | 1 |
| autonomia_ed_indipendenza_delle_stesse | 1 |
| ed_indipendenza_delle_stesse_resoconti | 1 |
| indipendenza_delle_stesse_resoconti_dei | 1 |
| autonomia_e_l_indipendenza_della | 1 |
| e_l_indipendenza_della_magistratura | 1 |
| l_indipendenza_della_magistratura_da | 1 |
| indipendenza_della_magistratura_da_qualsiasi | 1 |
| come_ordine_autonomo_ed_indipendente | 1 |
| ordine_autonomo_ed_indipendente_eccede | 1 |
| autonomo_ed_indipendente_eccede_i | 1 |
| ed_indipendente_eccede_i_connotati | 1 |
| indipendente_eccede_i_connotati_di | 1 |
| dell_autonomia_e_dell_indipendenza | 1 |
| autonomia_e_dell_indipendenza_della | 1 |
| e_dell_indipendenza_della_magistratura | 1 |
| dell_indipendenza_della_magistratura_la | 1 |
| indipendenza_della_magistratura_la_disciplina | 1 |
| costituzionale_di_autonomia_ed_indipendenza | 1 |
| di_autonomia_ed_indipendenza_ordinanze | 1 |
| autonomia_ed_indipendenza_ordinanze_n | 1 |
| ed_indipendenza_ordinanze_n_del | 1 |
| indipendenza_ordinanze_n_del_n | 1 |
| principi_di_autonomia_ed_indipendenza | 1 |
| di_autonomia_ed_indipendenza_della | 1 |
| autonomia_ed_indipendenza_della_magistratura | 1 |
| ed_indipendenza_della_magistratura_la | 1 |
| indipendenza_della_magistratura_la_sua | 1 |
| piú_volte_affermato_che_indipendentemente | 1 |
| volte_affermato_che_indipendentemente_dal | 1 |
| affermato_che_indipendentemente_dal_nomen | 1 |
| che_indipendentemente_dal_nomen_iuris | 1 |
| indipendentemente_dal_nomen_iuris_attribuitole | 1 |
| autonomia_e_l_indipendenza_sottraendola | 1 |
| e_l_indipendenza_sottraendola_alla | 1 |
| l_indipendenza_sottraendola_alla_dialettica | 1 |
| indipendenza_sottraendola_alla_dialettica_negoziale | 1 |
| medesima_categoria_delle_autorità_indipendenti | 1 |
| categoria_delle_autorità_indipendenti_pregiudicherebbe | 1 |
| delle_autorità_indipendenti_pregiudicherebbe_gravemente | 1 |
| autorità_indipendenti_pregiudicherebbe_gravemente_l | 1 |
| indipendenti_pregiudicherebbe_gravemente_l_autonomia | 1 |
| autonomia_e_l_indipendenza_organizzativa | 1 |
| e_l_indipendenza_organizzativa_e | 1 |
| l_indipendenza_organizzativa_e_finanziaria | 1 |
| indipendenza_organizzativa_e_finanziaria_riconosciuta | 1 |
| casi_di_autorità_amministrative_indipendenti | 1 |
| di_autorità_amministrative_indipendenti_e | 1 |
| autorità_amministrative_indipendenti_e_sussistendo | 1 |
| amministrative_indipendenti_e_sussistendo_le | 1 |
| indipendenti_e_sussistendo_le_medesime | 1 |
| ad_un_rafforzamento_dell_indipendenza | 1 |
| un_rafforzamento_dell_indipendenza_anche | 1 |
| rafforzamento_dell_indipendenza_anche_delle | 1 |
| dell_indipendenza_anche_delle_autorità | 1 |
| indipendenza_anche_delle_autorità_nazionali | 1 |
| tenuti_a_garantire_l_indipendenza | 1 |
| a_garantire_l_indipendenza_delle | 1 |
| garantire_l_indipendenza_delle_autorità | 1 |
| l_indipendenza_delle_autorità_nazionali | 1 |
| indipendenza_delle_autorità_nazionali_di | 1 |
| decisioni_il_requisito_dell_indipendenza | 1 |
| il_requisito_dell_indipendenza_lascia | 1 |
| requisito_dell_indipendenza_lascia_impregiudicata | 1 |
| dell_indipendenza_lascia_impregiudicata_l | 1 |
| indipendenza_lascia_impregiudicata_l_autonomia | 1 |
| a_tutela_della_loro_indipendenza | 1 |
| tutela_della_loro_indipendenza_occorre | 1 |
| della_loro_indipendenza_occorre_tuttavia | 1 |
| loro_indipendenza_occorre_tuttavia_affermare | 1 |
| indipendenza_occorre_tuttavia_affermare_che | 1 |
| ogni_altra_autorità_amministrativa_indipendente | 1 |
| altra_autorità_amministrativa_indipendente_in | 1 |
| autorità_amministrativa_indipendente_in_conclusione | 1 |
| amministrativa_indipendente_in_conclusione_il | 1 |
| indipendente_in_conclusione_il_diverso | 1 |
| alle_altre_autorità_amministrative_indipendenti | 1 |
| altre_autorità_amministrative_indipendenti_la | 1 |
| autorità_amministrative_indipendenti_la_disciplina | 1 |
| amministrative_indipendenti_la_disciplina_riservata | 1 |
| indipendenti_la_disciplina_riservata_alla | 1 |
| più_varie_ragioni_anche_indipendenti | 1 |
| varie_ragioni_anche_indipendenti_da | 1 |
| ragioni_anche_indipendenti_da_uno | 1 |
| anche_indipendenti_da_uno_specifico | 1 |
| indipendenti_da_uno_specifico_intento | 1 |
| una_vita_dignitosa_ed_indipendente | 1 |
| vita_dignitosa_ed_indipendente_art | 1 |
| dignitosa_ed_indipendente_art_il | 1 |
| ed_indipendente_art_il_diritto | 1 |
| indipendente_art_il_diritto_alla | 1 |
| nel_caso_di_specie_indipendentemente | 1 |
| caso_di_specie_indipendentemente_dal | 1 |
| di_specie_indipendentemente_dal_nomen | 1 |
| specie_indipendentemente_dal_nomen_iuris | 1 |
| del_referendum_consultivo_sull_indipendenza | 1 |
| referendum_consultivo_sull_indipendenza_del | 1 |
| consultivo_sull_indipendenza_del_veneto | 1 |
| sull_indipendenza_del_veneto_in | 1 |
| indipendenza_del_veneto_in_riferimento | 1 |
| n_del_dell_associazione_indipendenza | 1 |
| del_dell_associazione_indipendenza_veneta | 1 |
| dell_associazione_indipendenza_veneta_il | 1 |
| associazione_indipendenza_veneta_il_giudizio | 1 |
| indipendenza_veneta_il_giudizio_di | 1 |
| oggetto_il_testo_legislativo_indipendentemente | 1 |
| il_testo_legislativo_indipendentemente_dagli | 1 |
| testo_legislativo_indipendentemente_dagli_effetti | 1 |
| legislativo_indipendentemente_dagli_effetti_concretamente | 1 |
| indipendentemente_dagli_effetti_concretamente_prodotti | 1 |
| veneto_diventi_una_repubblica_indipendente | 1 |
| diventi_una_repubblica_indipendente_e | 1 |
| una_repubblica_indipendente_e_sovrana | 1 |
| repubblica_indipendente_e_sovrana_s | 1 |
| indipendente_e_sovrana_s_ì | 1 |
| l_intervento_della_confederazione_indipendente | 1 |
| intervento_della_confederazione_indipendente_sindacati | 1 |
| della_confederazione_indipendente_sindacati_europei | 1 |
| confederazione_indipendente_sindacati_europei_cse | 1 |
| indipendente_sindacati_europei_cse_e | 1 |
| provvedimenti_delle_autorità_amministrative_indipendenti | 1 |
| delle_autorità_amministrative_indipendenti_nel | 1 |
| autorità_amministrative_indipendenti_nel_processo | 1 |
| amministrative_indipendenti_nel_processo_tributario | 1 |
| indipendenti_nel_processo_tributario_il | 1 |
| metterebbe_in_pericolo_l_indipendenza | 1 |
| in_pericolo_l_indipendenza_dell | 1 |
| pericolo_l_indipendenza_dell_art | 1 |
| l_indipendenza_dell_art_dai | 1 |
| indipendenza_dell_art_dai_poteri | 1 |
| regolatori_delle_autorità_amministrative_indipendenti | 1 |
| delle_autorità_amministrative_indipendenti_quando | 1 |
| autorità_amministrative_indipendenti_quando_vengano | 1 |
| amministrative_indipendenti_quando_vengano_in | 1 |
| indipendenti_quando_vengano_in_rilievo | 1 |
| amministrativa_tipica_delle_autorità_indipendenti | 1 |
| tipica_delle_autorità_indipendenti_tra | 1 |
| delle_autorità_indipendenti_tra_le | 1 |
| autorità_indipendenti_tra_le_molte | 1 |
| indipendenti_tra_le_molte_consiglio | 1 |
| ritenersi_di_natura_tributaria_indipendentemente | 1 |
| di_natura_tributaria_indipendentemente_dalla | 1 |
| natura_tributaria_indipendentemente_dalla_qualificazione | 1 |
| tributaria_indipendentemente_dalla_qualificazione_offerta | 1 |
| indipendentemente_dalla_qualificazione_offerta_dal | 1 |
| economico_le_prerogative_di_indipendenza | 1 |
| le_prerogative_di_indipendenza_e | 1 |
| prerogative_di_indipendenza_e_autonomia | 1 |
| di_indipendenza_e_autonomia_assicurate | 1 |
| indipendenza_e_autonomia_assicurate_dai | 1 |
| provvedimenti_di_alcune_autorità_indipendenti | 1 |
| di_alcune_autorità_indipendenti_tra | 1 |
| alcune_autorità_indipendenti_tra_le | 1 |
| autorità_indipendenti_tra_le_quali | 1 |
| indipendenti_tra_le_quali_l | 1 |
| contribuzioni_di_altra_autorità_indipendente | 1 |
| di_altra_autorità_indipendente_dalla | 1 |
| altra_autorità_indipendente_dalla_natura | 1 |
| autorità_indipendente_dalla_natura_tributaria | 1 |
| indipendente_dalla_natura_tributaria_della | 1 |
| funzione_istituzionale_dell_autorità_indipendente | 1 |
| istituzionale_dell_autorità_indipendente_ma | 1 |
| dell_autorità_indipendente_ma_non | 1 |
| autorità_indipendente_ma_non_quelli | 1 |
| indipendente_ma_non_quelli_che | 1 |
| dovuto_ad_altra_autorità_indipendente | 1 |
| ad_altra_autorità_indipendente_l | 1 |
| altra_autorità_indipendente_l_autorità | 1 |
| autorità_indipendente_l_autorità_per | 1 |
| indipendente_l_autorità_per_le | 1 |
| alimentato_dalle_altre_autorità_indipendenti | 1 |
| dalle_altre_autorità_indipendenti_da | 1 |
| altre_autorità_indipendenti_da_contribuzioni | 1 |
| autorità_indipendenti_da_contribuzioni_a | 1 |
| indipendenti_da_contribuzioni_a_carico | 1 |
| di_risorse_tra_autorità_indipendenti | 1 |
| risorse_tra_autorità_indipendenti_per | 1 |
| tra_autorità_indipendenti_per_il | 1 |
| autorità_indipendenti_per_il_triennio | 1 |
| indipendenti_per_il_triennio_in | 1 |
| fine_di_rafforzare_l_indipendenza | 1 |
| di_rafforzare_l_indipendenza_dell | 1 |
| rafforzare_l_indipendenza_dell_autorità | 1 |
| l_indipendenza_dell_autorità_da | 1 |
| indipendenza_dell_autorità_da_condizionamenti | 1 |
| negoziale_con_l_autorità_indipendente | 1 |
| con_l_autorità_indipendente_ma | 1 |
| l_autorità_indipendente_ma_configura | 1 |
| autorità_indipendente_ma_configura_una | 1 |
| indipendente_ma_configura_una_prestazione | 1 |
| alla_quale_è_dovuto_indipendentemente | 1 |
| quale_è_dovuto_indipendentemente_dal | 1 |
| è_dovuto_indipendentemente_dal_fatto | 1 |
| dovuto_indipendentemente_dal_fatto_che | 1 |
| indipendentemente_dal_fatto_che_il | 1 |
| di_prestazioni_patrimoniali_dovute_indipendentemente | 1 |
| prestazioni_patrimoniali_dovute_indipendentemente_dal | 1 |
| patrimoniali_dovute_indipendentemente_dal_fatto | 1 |
| dovute_indipendentemente_dal_fatto_che | 1 |
| indipendentemente_dal_fatto_che_l | 1 |
| comprometterne_di_fatto_l_indipendenza | 1 |
| di_fatto_l_indipendenza_in | 1 |
| fatto_l_indipendenza_in_particolare | 1 |
| l_indipendenza_in_particolare_l | 1 |
| indipendenza_in_particolare_l_apposizione | 1 |
| l_esigenza_di_vigilanza_indipendente | 1 |
| esigenza_di_vigilanza_indipendente_potrebbero | 1 |
| di_vigilanza_indipendente_potrebbero_diventare | 1 |
| vigilanza_indipendente_potrebbero_diventare_i | 1 |
| indipendente_potrebbero_diventare_i_principali | 1 |
| fini_istituzionali_del_consorzio_indipendentemente | 1 |
| istituzionali_del_consorzio_indipendentemente_dal | 1 |
| del_consorzio_indipendentemente_dal_beneficio | 1 |
| consorzio_indipendentemente_dal_beneficio_fondiario | 1 |
| indipendentemente_dal_beneficio_fondiario_la | 1 |
| tariffa_conseguendo_da_ciò_indipendentemente | 1 |
| conseguendo_da_ciò_indipendentemente_dalla | 1 |
| da_ciò_indipendentemente_dalla_qualificazione | 1 |
| ciò_indipendentemente_dalla_qualificazione_della | 1 |
| indipendentemente_dalla_qualificazione_della_stessa | 1 |
| conseguimento_dei_fini_istituzionali_indipendentemente | 1 |
| dei_fini_istituzionali_indipendentemente_dal | 1 |
| fini_istituzionali_indipendentemente_dal_beneficio | 1 |
| istituzionali_indipendentemente_dal_beneficio_fondiario | 1 |
| indipendentemente_dal_beneficio_fondiario_b | 1 |
| quota_a_è_testualmente_indipendente | 1 |
| a_è_testualmente_indipendente_dal | 1 |
| è_testualmente_indipendente_dal_beneficio | 1 |
| testualmente_indipendente_dal_beneficio_fondiario | 1 |
| indipendente_dal_beneficio_fondiario_mentre | 1 |
| del_consorzio_e_quindi_indipendentemente | 1 |
| consorzio_e_quindi_indipendentemente_dal | 1 |
| e_quindi_indipendentemente_dal_beneficio | 1 |
| quindi_indipendentemente_dal_beneficio_fondiario | 1 |
| indipendentemente_dal_beneficio_fondiario_come | 1 |
| medesimo_comma_invece_che_indipendentemente | 1 |
| comma_invece_che_indipendentemente_dal | 1 |
| invece_che_indipendentemente_dal_beneficio | 1 |
| che_indipendentemente_dal_beneficio_fondiario | 1 |
| indipendentemente_dal_beneficio_fondiario_può | 1 |
| dei_consorzi_è_dovuto_indipendentemente | 1 |
| consorzi_è_dovuto_indipendentemente_dal | 1 |
| è_dovuto_indipendentemente_dal_beneficio | 1 |
| dovuto_indipendentemente_dal_beneficio_fondiario | 1 |
| indipendentemente_dal_beneficio_fondiario_invece | 1 |
| propria_attività_in_modo_indipendente | 1 |
| attività_in_modo_indipendente_mentre | 1 |
| in_modo_indipendente_mentre_nel | 1 |
| modo_indipendente_mentre_nel_concordato | 1 |
| indipendente_mentre_nel_concordato_preventivo | 1 |
| solo_se_un_esperto_indipendente | 1 |
| se_un_esperto_indipendente_attesta | 1 |
| un_esperto_indipendente_attesta_che | 1 |
| esperto_indipendente_attesta_che_tale | 1 |
| indipendente_attesta_che_tale_credito | 1 |
| le_conclusioni_dell_esperto_indipendente | 1 |
| conclusioni_dell_esperto_indipendente_paragrafo | 1 |
| dell_esperto_indipendente_paragrafo_laddove | 1 |
| esperto_indipendente_paragrafo_laddove_poi | 1 |
| indipendente_paragrafo_laddove_poi_la | 1 |
| ivi_comprese_le_autorità_indipendenti | 1 |
| comprese_le_autorità_indipendenti_con | 1 |
| le_autorità_indipendenti_con_esclusione | 1 |
| autorità_indipendenti_con_esclusione_degli | 1 |
| indipendenti_con_esclusione_degli_enti | 1 |
| di_possibili_condizionamenti_dell_indipendenza | 1 |
| possibili_condizionamenti_dell_indipendenza_del | 1 |
| condizionamenti_dell_indipendenza_del_parlamentare | 1 |
| dell_indipendenza_del_parlamentare_nell | 1 |
| indipendenza_del_parlamentare_nell_espletamento | 1 |
| inidonea_ad_incidere_sull_indipendenza | 1 |
| ad_incidere_sull_indipendenza_del | 1 |
| incidere_sull_indipendenza_del_giudice | 1 |
| sull_indipendenza_del_giudice_ordinanza | 1 |
| indipendenza_del_giudice_ordinanza_n | 1 |
| tributarie_provinciali_e_regionali_indipendentemente | 1 |
| provinciali_e_regionali_indipendentemente_dalle | 1 |
| e_regionali_indipendentemente_dalle_funzioni | 1 |
| regionali_indipendentemente_dalle_funzioni_svolte | 1 |
| indipendentemente_dalle_funzioni_svolte_cessano | 1 |
| retributivo_e_autonomia_e_indipendenza | 1 |
| e_autonomia_e_indipendenza_dei | 1 |
| autonomia_e_indipendenza_dei_magistrati | 1 |
| e_indipendenza_dei_magistrati_quanto | 1 |
| indipendenza_dei_magistrati_quanto_alla | 1 |
| a_tutti_i_consiglieri_indipendentemente | 1 |
| tutti_i_consiglieri_indipendentemente_dallo | 1 |
| i_consiglieri_indipendentemente_dallo_stato | 1 |
| consiglieri_indipendentemente_dallo_stato_civile | 1 |
| indipendentemente_dallo_stato_civile_il | 1 |
| ad_assicurarne_l_indipendenza_le | 1 |
| assicurarne_l_indipendenza_le_questioni | 1 |
| l_indipendenza_le_questioni_non | 1 |
| indipendenza_le_questioni_non_sono | 1 |
| ad_assicurarne_l_indipendenza_a | 1 |
| assicurarne_l_indipendenza_a_presidio | 1 |
| l_indipendenza_a_presidio_dei | 1 |
| e_di_garanzia_d_indipendenza | 1 |
| di_garanzia_d_indipendenza_a | 1 |
| garanzia_d_indipendenza_a_presidio | 1 |
| d_indipendenza_a_presidio_dei | 1 |
3. Word embedding
3.1. Il grafico a barre riporta i 30 termini semanticamente più simili alla voce presenti all’interno del dftm_silver, ordinati per valore di similarità in ordine decrescente.

4. Statistiche descrittive
4.1. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di pronunce in cui compaiono la voce e i termini associati in relazione al df_term_glob, nonché il corrispondente numero di pronunce. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 2000 | 68 |
| 2002 | 43 |
| 2006 | 43 |
| 2013 | 43 |
| 1989 | 41 |
4.2. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di sentenze in cui compaiono la voce e i termini associati in relazione al dftm, nonché il corrispondente numero di sentenze. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 2022 | 24 |
| 1994 | 21 |
| 2021 | 21 |
| 2018 | 20 |
| 1995 | 18 |
4.3 La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di pronunce in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al df_term_glob, nonché il corrispondente numero di pronunce e la percentuale in relazione al numero totale di pronunce che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Cesare Mirabelli | 40 | 2.58064516129032 |
| Giovanni Maria Flick | 38 | 2.45161290322581 |
| Gustavo Zagrebelsky | 38 | 2.45161290322581 |
| Paolo Maddalena | 29 | 1.87096774193548 |
| Sabino Cassese | 29 | 1.87096774193548 |
4.4. La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di sentenze in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al dftm, nonché il corrispondente numero di sentenze e la percentuale in relazione al numero totale di sentenze che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Nicolò Zanon | 15 | 2.10970464135021 |
| Vezio Crisafulli | 15 | 2.10970464135021 |
| Aldo Carosi | 14 | 1.9690576652602 |
| Giuseppe Frigo | 14 | 1.9690576652602 |
| Ugo Spagnoli | 14 | 1.9690576652602 |
4.5 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.6. Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob in relazione alla sentenze (linea continua) e alle ordinanze (linea tratteggiata). Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.7 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di sentenze presenti in dftm. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.8. Se cliccate sul link trovate il grafico a barre interattivo del numero di pronunce che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al df_term_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle pronunce che compongono df_term_silver ed è divisa per colori in base al numero di pronunce che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.9 Se cliccate sul link trovate il grafico a barre interattivo del numero di sentenze che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al dftm_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle sentenze che compongono dftm_silver ed è divisa per colori in base al numero di sentenze che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5. Lessicometria
5.1. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in df_term_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.2. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in dftm_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.3. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle pronunce che formano df_term_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle pronunce che formano df_term_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate | frequenza | rank |
|---|---|---|
| indipendenza | 251 | 72 |
| indipendente | 84 | 388 |
| indipendenti | 59 | 585 |
5.4. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle sentenze che formano dftm_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle sentenze che formano dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate_motivaz | frequenza | rank |
|---|---|---|
| indipendenza | 73 | 106 |
| indipendente | 42 | 271 |
| indipendenti | 18 | 735 |
5.5 Se cliccate sul link trovate il grafico a barre interattivo delle 50 pronunce con il maggior numero di parole uniche (o types) in df_term_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni pronuncia. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.6 Se cliccate sul link trovate il grafico a barre interattivo delle 50 sentenze con il maggior numero di parole uniche (o types) in dftm_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni sentenza. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.